美国 Crypto Banking 体系专题研报(上):Circle 拿下银行牌照,Web3 公司为何集体走向 “银行化”?

2026 年 7 月 10 日,Circle 正式获批美国国家信托银行牌照(National Trust Bank),成为全球首批正式进入美国联邦银行监管体系的稳定币发行机构之一。这不仅意味着 Circle 完成了由州级监管向联邦监管的合规升级,更标志着美国数字资产监管逻辑进入了重要转折点:由过去的限制性监管,逐步转向将 Web3 基础设施纳入联邦金融体系统一管理。[1] 在 GENIUS 法案正式建立支付稳定币联邦监管框架后,越来越多 Web3 公司开始主动申请国家信托银行牌照。对于稳定币发行机构而言,联邦牌照不仅能够满足支付稳定币发行人的合规要求,获得联邦优先权(Federal Preemption),降低跨州经营成本,还为未来申请接入美联储支付体系、构建自主清算能力提供了潜在制度基础。这些制度激励,共同推动了美国 Web3 行业由传统 Web3 企业向持牌金融基础设施的转型。[2]

与此同时,美国数字资产监管政策也正在发生深刻调整。经历了此前以限制银行服务 Web3 企业为特征的 “Crypto Debanking”(银行去 Web3 化)阶段后,美国逐步放弃推进官方中央银行数字货币(CBDC)的政策路径,转而选择通过支持受联邦监管的私人美元稳定币,将数字美元体系纳入传统金融监管框架,并借此巩固美元在全球数字金融和跨境支付体系中的竞争优势。[3] 然而,这一制度重构并非毫无争议。传统银行业普遍认为,Web3 企业成为国家信托银行后,在享有联邦银行地位及相关制度优势的同时,并未承担商业银行相应的资本监管、存款保险及社区再投资义务,可能形成监管套利并增加金融体系风险。[4] 此外,Web3 机构未来能否获得美联储支付体系准入、如何应对潜在司法挑战,以及《GENIUS 法案》配套规则如何最终落地,仍将持续影响美国 Crypto Banking(Web3 银行)体系的发展方向。因此,Circle 获批国家信托银行牌照,不仅是单一企业的重要合规事件,更是观察美国数字金融监管体系重构及 Web3 银行时代开启的重要窗口。

本研报将围绕 Circle 获批美国国家信托银行牌照这一事件展开分析,并试图回答六个核心问题:第一,Circle 获得的国家信托银行牌照究竟是什么,其法律定位为何不同于传统商业银行?第二,在《GENIUS Act》正式落地后,为什么越来越多 Web3 公司开始主动申请联邦银行牌照?第三,美国监管政策为何从此前的 Crypto Debanking(去银行化)逐步转向 Crypto Banking(银行化)?第四,这一变化将如何重塑美国稳定币、数字资产托管与支付基础设施的竞争格局?第五,传统银行业为何强烈反对 Web3 机构获得国家信托银行牌照,其法律争议主要体现在哪些方面?第六,Circle 获牌是否意味着美国正在构建一个由稳定币发行机构、数字资产托管机构与传统银行共同组成的新一代 Crypto Banking 体系?

说明:由于篇幅原因,本份研报分为上下两篇发表,本篇为上篇(包含章节:第一章:事件背景与牌照属性、第二章:Web3 机构申请联邦牌照的驱动因素),剩下章节(第三章:美国 Web3 金融政策的演变、第四章:Web3 行业的联邦牌照申请趋势、第五章:传统银行业的反应与潜在法律风险、第六章:市场影响与未来关注指标)将在下篇更新完结

目录

  • 第一章:事件背景与牌照属性
  • 事件背景:Circle 获批国家信托银行牌照
  • 获批牌照属性:国家信托银行的业务权限
  • 第二章:Web3 机构申请联邦牌照的驱动因素
  • 监管要求:《GENIUS 法案》的合规框架
  • 成本与运营优化:联邦优先权替代各州 MTL
  • 结算独立性:直连美联储支付系统?
  • 第三章:美国 Web3 金融政策的演变
  • “受控融合”
  • 稳定币纳入联邦金融体系的宏观目标
  • 第四章:Web3 行业的联邦牌照申请趋势
  • 大规模的联邦牌照申请潮
  • 联邦与州级持牌机构的市场分化
  • 第五章:传统银行业的反应与潜在法律风险
  • 传统银行业对审批 Web3 信托银行的批评与担忧
  • 牌照落地后的不确定性
  • 第六章:市场影响与未来关注指标
  • 稳定币发行方变动与市场集中化趋势
  • 关键时间节点与后续跟踪
  • 要点结构图
  • 参考文献

合规提示以下内容所讨论的 Circle 国家信托银行牌照、稳定币监管以及美国 Crypto Banking 体系,仅用于介绍美国数字金融监管政策及市场发展趋势,不构成任何投资建议、法律意见或金融服务建议。稳定币属于数字资产(Digital Assets),其发行、流通、托管及相关业务在不同国家和地区受到不同程度的法律监管。在中国大陆,虚拟货币相关交易撮合、代币融资及部分数字资产业务可能涉及非法金融活动,读者应严格遵守所在地适用法律法规(中国大陆读者强烈建议阅读《中国大陆涉及区块链与虚拟货币相关法律法规整理及重点提要》)。本研报旨在分析美国金融监管体系如何将数字资产逐步纳入传统金融基础设施,并探讨相关制度安排对于全球数字金融发展的影响,不应被理解为对任何数字资产、稳定币或相关商业模式的价值判断或投资建议。

第一章:事件背景与牌照属性

Circle 获批国家信托银行牌照反映出美国 Web3 监管体系正在发生深刻调整。要理解这一事件的真正意义,首先需要厘清国家信托银行的法律定位、Circle 此次获批的具体内容,以及该牌照为何被视为连接 Web3 行业与联邦金融体系的重要制度安排。

事件背景:Circle 获批国家信托银行牌照

2026 年 7 月 10 日,Circle 旗下实体 First National Digital Currency Bank 获得美国货币监理署(Office of the Comptroller of the Currency,简称 OCC)的无条件最终批准,正式成立国家信托银行,并命名为 Circle National Trust [1]。这是美国首次允许全球头部稳定币发行机构以国家信托银行的形式正式进入联邦银行监管体系,标志着 Circle 完成了由州级监管向联邦监管的制度升级,也意味着 USDC 及其底层数字资产托管基础设施开始被纳入统一的联邦银行监管框架。

回顾整个审批过程,Circle 于 2025 年 6 月 30 日正式向 OCC 提交成立国家信托银行的申请 [5],并于同年 12 月 12 日获得有条件批准(Conditional Approval)。其中,“有条件” 指的是美国货币监理署(OCC)仅授予了初步的筹建许可(Preliminary Conditional Approval),Circle 必须在正式开业前满足一系列严格的开业前要求(Pre-opening Requirements)和强制性的监管指标,之后才能获得最终的正式营业牌照。此后,Circle 陆续完成了 OCC 要求的最低资本金、公司治理、风险管理、内部控制、独立审计等一系列开业前置条件,并最终于 2026 年 7 月获得无条件正式批准。

市场普遍认为,此次获批不仅进一步巩固了 Circle 在稳定币市场的合规优势,也意味着其未来有望向机构托管、储备金管理及支付基础设施等更高价值业务持续拓展,因此被视为 Circle 长期竞争力的重要里程碑。

更重要的是,此次审批的意义已经超越了一家企业获得银行牌照本身,更是反映出美国 Web3 监管体系正在发生结构性变化。过去,稳定币发行机构主要依赖各州货币传输许可证(Money Transmitter License,简称 MTL)或州级信托牌照(如纽约州 BitLicense)开展业务,不仅需要分别满足各州不同的监管要求,也长期面临跨州经营成本高、监管标准碎片化等问题。随着 Circle 获得 OCC 颁发的国家信托银行牌照,其核心托管业务开始被纳入统一的联邦监管框架,意味着稳定币基础设施正逐步摆脱州级分散监管模式,向全国统一的联邦监管体系过渡。

此外,Circle 此次获批并不意味着其成为一家传统意义上的商业银行,而是首次以联邦持牌金融机构的身份参与美国数字金融基础设施建设。从依赖州级牌照开展业务,到进入统一的联邦银行监管体系,这不仅重塑了 Circle 自身的合规架构,也标志着美国 Crypto Banking 体系开始进入新的发展阶段,并为后续更多 Web3 机构申请联邦牌照奠定了制度基础。

获批牌照属性:国家信托银行的业务权限

Circle 最终选择申请国家信托银行(National Trust Bank),而非传统意义上的全服务商业银行(Full-Service National Bank),并非因为业务规模或经营能力的限制,而是源于国家信托银行这一特殊牌照在法律定位、监管要求及商业模式上的制度优势。对于以稳定币发行、数字资产托管和支付清算为核心业务的 Web3 机构而言,国家信托银行能够在维持联邦监管资质的同时,最大程度保留数字资产行业轻资产、高效率的发展模式,因此逐渐成为当前美国 Web3 机构申请联邦牌照的主要路径。

根据《国家银行法》(National Bank Act)第 27(a) 条及相关规定,国家信托银行属于一种特殊目的银行(Special Purpose National Bank),其法定业务范围主要限于信托、受托管理及相关资产托管业务 [7]。与传统商业银行不同,国家信托银行并不承担传统金融体系中信用中介(Financial Intermediary)的角色。法律明确禁止其吸收公众日常零售存款(Demand Deposits),也不得利用客户资金从事商业贷款或其他信用创造活动 [8]。换言之,国家信托银行的核心功能并非 “经营资金”,而是 “管理资产”。它主要以受托人(Trustee)或托管人(Custodian)的身份,为客户安全持有和管理资产,并依据法律或合同约定履行保管、清算、结算及受托管理等职责,而不是像传统商业银行那样,通过吸收存款、发放贷款赚取存贷利差。因此,其商业逻辑更加接近数字资产时代的基础设施服务提供者(Infrastructure Provider),而非传统意义上的存贷银行。

正是这种 “不吸储、不放贷” 的法律定位,使国家信托银行成为 Web3 行业最具吸引力的联邦牌照之一。从监管结构来看,由于国家信托银行并未同时具备商业银行 “吸收存款+发放贷款” 两项核心业务,因此通常不会触发《银行控股公司法》(Bank Holding Company Act,简称 BHCA)关于银行控股公司的认定标准。这意味着其母公司无需接受美联储(Federal Reserve)的并表监管(Consolidated Supervision),即无需将整个集团作为统一银行控股集团接受资本充足率、风险管理、关联交易及流动性等综合审慎监管,商业企业亦可以依法持有国家信托银行的控制权 [9]。

与此同时,国家信托银行还能够免除传统商业银行所承担的一系列监管义务。例如,其无需向联邦存款保险公司(FDIC)缴纳存款保险费,也无需履行《社区再投资法案》(Community Reinvestment Act,CRA)要求银行向特定社区提供信贷支持等法定义务。这些制度安排反映出国家信托银行并不被视为承担社会信用创造职能的传统商业银行,而是定位于承担资产保管、信托管理和金融基础设施服务等专业功能的特殊金融机构。从制度设计来看,这种监管安排实际上形成了一种较为平衡的监管模式。一方面,国家信托银行必须接受 OCC 持续监管,在资本充足、风险管理、内部控制、反洗钱(AML)、消费者保护等方面达到联邦银行标准,因此能够获得联邦监管所带来的高度信誉和市场认可;另一方面,由于其不承担吸收公众存款和信用扩张等高风险业务,也无需承担传统商业银行对应的资本成本和监管负担。这使 Web3 机构能够在保持创新效率的同时,获得进入联邦金融体系所需的制度基础。

对于 Circle 而言,这正是国家信托银行最大的战略价值所在。相比直接申请全服务商业银行牌照,其既能够获得联邦层面的合规背书和联邦优先权(Federal Preemption),又能够避免传统商业银行复杂且成本高昂的资本监管体系,在数字资产托管、稳定币储备管理及未来支付基础设施建设之间取得制度上的平衡。我们可以看出,国家信托银行并不是商业银行的 “缩水版”,而是一种更加符合数字资产行业业务特征的专业化银行形态,也是美国监管机构近年来推动 Crypto Banking 发展的重要制度创新。

在具体业务规划方面,Circle 此次获批的国家信托银行并不会立即承担 USDC 全部业务。根据其向 OCC 提交的申请材料,开业初期的主要职能仍限于为 Circle 及其关联公司提供数字资产受托托管服务。目前,USDC 的实际发行主体仍将继续依赖州级持牌实体开展业务,而 USDC 储备资产管理(Reserve Management)以及面向外部机构客户(如商业银行、Web3 平台、清算机构及衍生品交易机构)的托管服务,则被列为未来逐步推进的业务规划,并未随着牌照获批同步启动 [8]。

这意味着,Circle 国家信托银行现阶段更接近于集团内部数字资产基础设施平台,其主要职责是建立符合联邦监管要求的托管和合规体系,而非立即开展大规模商业化运营。随着监管机构对其风险管理、资本充足及运营能力持续验证,未来其业务范围有望逐步扩展至稳定币储备管理、机构级数字资产托管以及支付清算等更高价值领域

第二章:Web3 机构申请联邦牌照的驱动因素

Web3 机构申请联邦金融类牌照已经成为了一种趋势,因此,一个更值得关注的问题是:为什么不仅是 Circle,而是越来越多的 Web3 机构几乎在同一时期选择申请联邦银行牌照?

通过观察,我们发现这一现象是美国稳定币监管框架重构后的制度性结果。一方面,GENIUS 法案首次为支付稳定币建立统一的联邦监管体系,大幅提高了稳定币发行的合规门槛;另一方面,联邦牌照所带来的全国统一经营资格、联邦优先权以及未来接入美国底层支付体系的可能性,也使其逐渐成为 Web3 机构参与下一阶段数字金融竞争的重要基础设施。因此,理解 Web3 机构集体 “银行化”(Banking)的真正原因,需要从监管制度、运营成本以及金融基础设施三个层面进行分析。

监管要求:《GENIUS 法案》的合规框架

推动这一轮 Web3 机构的 “牌照竞赛” 发生的,是 GENIUS 法案的正式出台。2025 年 7 月 18 日,美国正式签署 GENIUS 法案,建立了美国历史上首个专门针对支付稳定币(Payment Stablecoins)的联邦监管框架,并首次以联邦立法的形式明确规定,只有获得批准的支付稳定币发行人(Permitted Payment Stablecoin Issuer,简称 PPSI)才有资格在美国合法发行支付稳定币。

相比此前长期依赖州级监管和行政指导意见的监管模式,GENIUS 法案最大的变化,在于其首次建立了覆盖全国的统一准入制度。稳定币发行不再只是企业的商业选择,而是成为了一项受到联邦法律直接规制的持牌金融业务。这意味着,对于任何希望继续在美国市场发行支付稳定币的机构而言,获得符合联邦标准的发行资格,已经从竞争优势逐渐转变为进入市场的基本前提。

根据《GENIUS 法案》的规定,成为 PPSI 主要存在三种路径:一是作为受保存款机构(Insured Depository Institution)的子公司发行稳定币;二是获得美国货币监理署(OCC)批准,成为联邦合格非银行发行人(Federal Qualified Nonbank Issuer),国家信托银行正属于这一类型;三是取得州级监管机构批准,并满足《GENIUS 法案》规定的联邦最低标准,成为州级合格发行人 [10]。

从制度设计来看,这三种路径分别对应美国长期存在的三种金融监管模式:传统商业银行体系、联邦非银行金融机构体系以及州级金融监管体系。然而,对于业务规模较大、客户覆盖全国甚至全球的头部 Web3 机构而言,直接申请国家信托银行牌照无疑具有更高的制度确定性。一方面,其能够接受 OCC 直接监管,避免未来州级监管标准变化带来的不确定性;另一方面,也能够获得联邦牌照所带来的品牌信誉、机构认可及后续业务拓展优势。因此,对于 Circle、Ripple、BitGo 等大型 Web3 机构而言,申请国家信托银行牌照并不仅仅是满足《GENIUS 法案》的最低合规要求,更是一项具有长期战略意义的制度选择。

由此可见,GENIUS 法案实际上重新划定了稳定币行业的竞争规则。未来,稳定币发行机构之间竞争的重点将不再是谁能够提供更高收益率,而是谁能够建立更加稳健的储备管理体系、更完善的合规能力以及更高效的支付基础设施。稳定币发行机构也因此开始由传统意义上的互联网金融企业,逐步转变为承担支付、清算和储备管理等公共金融基础设施职能的持牌金融机构。

更重要的是,《GENIUS 法案》并不仅仅提出了一套监管标准,还设定了明确的市场准入时间表。法案规定,自法律生效后三年过渡期结束(即 2028 年 7 月)起,任何未取得 PPSI 资格的机构继续在美国发行支付稳定币,将被视为违法行为;与此同时,美国境内的 Web3 平台、数字资产服务提供商及相关金融机构,也不得继续向美国用户提供或销售未经授权的稳定币。对于 Circle 等头部 Web3 机构而言,尽早取得联邦监管资格,不仅能够确保未来继续合法发行稳定币,更能够提前建立竞争壁垒,占据未来数字金融基础设施的核心位置

成本与运营优化:联邦优先权替代各州 MTL

如果说《GENIUS 法案》推动 Web3 机构必须进入持牌经营时代,那么联邦牌照所带来的运营效率提升和合规优化,则进一步解释了为何越来越多的头部机构主动选择申请国家信托银行牌照,而非继续依赖州级监管体系。

长期以来,美国支付服务和 Web3 行业实行典型的州级分散监管模式。对于希望在全美范围内开展稳定币发行、Web3 资产托管以及法定货币兑换等业务的 Web3 公司而言,通常需要分别向各州申请并持续维护货币传输许可证(Money Transmitter License,简称 MTL)或特定州信托牌照(如纽约州 BitLicense)。由于各州在资本要求、保证金制度、信息披露、反洗钱(AML)以及消费者保护等方面均制定了不同的监管标准,企业不仅需要分别完成申请程序,还必须长期应对各州持续性的合规检查和监管更新。

这种高度碎片化的监管体系,大幅提高了全国性经营的制度成本。据行业研究显示,申请单个州的 MTL 通常需要投入约 5 万至 20 万美元,而一家业务覆盖全美的 Web3 公司,为持续维持 50 多个州的 MTL 体系,每年在保证金、法律服务、合规团队、审计及持续监管等方面投入的综合成本预计可高达 500 万至 1500 万美元 [11]。更重要的是,不同州监管要求之间缺乏统一标准,企业在推出新产品或拓展新业务时,往往需要逐州完成审批程序,不仅增加了时间成本,也削弱了业务扩张的灵活性。这一制度安排实际上是美国传统金融监管 “双重银行体系”(Dual Banking System)的延续。虽然州级监管有助于保留地方监管自主权,但对于业务天然具有跨州属性的稳定币和数字资产服务而言,多头监管所带来的重复审批和合规摩擦,已经逐渐成为行业发展的约束。

国家信托银行牌照的核心价值在于通过联邦优先权(Federal Preemption)结束这一碎片化监管格局。根据《国家银行法》(National Bank Act),国家银行依法享有在全国范围内开展授权业务的资格,对于任何 “阻止或显著干扰” 国家银行依法行使联邦授权权力的州法律,联邦法律具有优先适用效力 [12]。近年来,OCC 进一步通过解释性意见确认,这一联邦优先权原则同样适用于获批的 Web3 资产国家信托银行。因此,取得国家信托银行牌照后,相关机构通常无需再分别申请绝大多数州的货币传输许可证,而可以依据统一的联邦监管标准在全国范围内开展获准业务 [13]。简单来说,联邦优先权不仅意味着监管层级的变化,更意味着合规模式发生了根本转变。过去,企业需要同时满足多个州各不相同的监管要求;而获得联邦牌照后,则主要接受 OCC 统一监管,在全国范围内适用一致的监管标准。这会降低 Web3 企业的重复合规成本,也将提升企业跨州经营和产品创新的效率。

对于 Web3 机构而言,联邦牌照因此更像是一项基础设施投资,而非单纯的行政许可。虽然申请国家信托银行牌照本身仍需投入大量资源——行业普遍预计,整个申请周期通常持续 18 至 36 个月,在法律咨询、监管沟通、资本准备、信息技术改造及内部合规体系建设等方面的投入可能达到 500 万至 2000 万美元 [11]——但这些成本更多属于一次性的制度投入,而州级 MTL 体系所带来的则是长期、持续且不断累积的运营成本。此外,联邦牌照本身还具有较强的市场信誉和机构认可度,有助于企业与商业银行、支付机构及大型金融机构建立合作关系,进一步降低交易成本并拓展机构业务。

结算独立性:直连美联储支付系统?

摆脱对传统商业银行的依赖、建立自主的底层清结算能力是 Web3 机构申请国家信托银行牌照更深层次的战略目标。对于稳定币发行机构而言,真正决定其能否成为金融基础设施的,并不仅仅是发行稳定币的资格,而是是否能够直接参与法定货币的清算与支付体系。

长期以来,绝大多数 Web3 机构并不具备直接接入美国国家支付基础设施的资格。稳定币发行、法币申购赎回以及储备资金管理等核心业务,均需依赖商业银行作为中介完成。稳定币储备资产通常存放于合作银行账户中,客户资金划转则需要通过银行接入 Fedwire、FedACH 等支付系统进行清算。其中,Fedwire 是美联储运营的实时全额支付系统(Real-Time Gross Settlement,简称 RTGS),主要用于大额资金即时结算;FedACH 则是美联储运营的自动清算系统(Automated Clearing House),主要处理工资发放、账单支付等批量、小额电子支付。这意味着,Web3 机构虽然承担着数字资产发行和支付功能,但其底层资金流转始终依附于传统银行体系,难以真正实现独立运营 [14]。这种模式在平稳时期能够正常运转,但同时也带来了明显的第三方风险。一旦合作银行发生流动性危机、监管事件或经营中断,稳定币发行机构自身并无法直接控制底层储备资金,其支付能力和市场信用也可能受到连锁影响。2023 年 3 月硅谷银行(Silicon Valley Bank,SVB)事件便充分暴露了这一制度脆弱性。当时,Circle 约 33 亿美元 USDC 储备资金存放于 SVB,随着银行被监管机构接管,这部分资产一度无法正常调拨,引发市场对 USDC 兑付能力的担忧,USDC 价格也因此短暂脱离 1 美元锚定。虽然事件最终得到妥善解决,但也充分说明,在稳定币体系中,合作银行本身已经成为影响稳定币安全的重要风险来源。

正因如此,越来越多的 Web3 机构开始寻求建立更加独立的清算体系,而国家信托银行牌照则为这一目标提供了制度上的可能。根据《联邦储备法》(Federal Reserve Act)及相关监管规定,获得联邦银行牌照的金融机构,在法律上具备向美联储申请账户并接入联邦支付体系的资格 [15]。对于国家信托银行而言,这意味着其未来有机会申请开立美联储主账户(Master Account)——即金融机构在美联储持有的结算账户,可直接持有央行准备金,并直接接入 Fedwire、FedACH 等联邦支付基础设施 [16]。但是,主账户是否能够被批准仍属于美联储的独立审查事项,需要综合考量申请机构的风险管理能力、资本状况、业务模式及金融稳定影响等因素。因此,国家信托银行牌照更多提供的是一种法律上的申请资格,而非直接赋予接入美联储支付体系的权利。这也是当前 Circle、Ripple 等机构未来仍需面对的重要监管议题。

尽管如此,仅获得申请资格本身,已经具有重要的制度意义。一旦未来成功接入 Fedwire、FedACH 或 FedNow 等美联储支付系统,Web3 机构将能够直接在中央银行支付网络内完成法定货币的清算与结算,无需再依赖传统商业银行作为中间代理。据市场研究测算,直接接入美联储支付体系后,法定货币与数字资产之间的转换成本有望降低约 60% 至 85%,传统需要数小时甚至数天完成的跨境资金结算,也有望进一步缩短 [11]。

与此同时,美联储近年来讨论的新型支付账户(Payment Account)方案,也为国家信托银行提供了另一种更符合其业务特征的接入路径。与传统 Master Account 相比,Payment Account 主要面向从事支付结算业务但不吸收公众存款的新型金融机构设计,不支付账户余额利息,也不提供贴现窗口等中央银行信贷支持,并可能对账户余额设置一定上限(例如 5 亿美元或机构资产规模的 10%)。相应地,其审批流程也有望较传统 Master Account 进一步简化,部分讨论方案提出审批时间可控制在 90 天以内 [16]。如果未来正式落地,这一制度设计将更加契合国家信托银行 “不吸储、不放贷、专注支付和托管” 的业务定位,为 Web3 机构接入联邦支付基础设施提供更加现实的路径。

从更宏观的角度来看,支付体系的竞争,本质上是金融基础设施控制权的竞争。对于稳定币发行机构而言,只有能够直接参与法定货币清算体系,才能真正摆脱传统商业银行的中介约束。因此,国家信托银行牌照的价值并不仅限于获得一张联邦金融牌照,更重要的是为未来建立自主、安全、高效的底层清结算体系创造了制度可能。

参考文献

[1] Circle Receives Final OCC Approval to Establish National Trust Bank

[2] The GENIUS Act Explained: How US Stablecoin Law Reshapes Digital Payments – Spark

[3] Why the US Turned Away From a Digital Dollar and Backed Regulated Stablecoins Instead

[4] National Trust Bank Charters – ICBA.org

[5] APPLICATION to the OFFICE OF THE COMPTROLLER OF THE CURRENCY to organize FIRST NATIONAL DIGITAL CURRENCY BANK, N.A. June 30, 202

[6] Circle gets OCC’s full trust bank charter nod – Banking Dive

[7] Charters | Comptroller’s Licensing Manual | OCC.gov

[8] Circle gets permission to open a US bank but cannot take ordinary deposits or make loans

[9] What’s in a Charter? – Bank Policy Institute

[10] The GENIUS Act: A New Pathway for Stablecoin Issuance | Willkie Farr & Gallagher LLP

[11] Crypto National Trust Bank Charter Market Research Report 2034

[12] OCC Confirms National Bank Act Preempts State Money Transmitter Licensing for Fidelity Digital Assets | Financial Services Blog

[13] OCC Clarifies NBA Preemption: State Money Transmitter Licenses Not Required for National Banks – Cooley Finsights

[14] Stablecoin Disintermediation – Federal Reserve Bank of New York

[15] Foris DAX National Trust Bank Charter Application (2025-Charter-343659) – Bank Policy Institute

[16] CahillNXT Alert – U.S. Bank Regulators Accelerate Integration of Crypto Assets into the Banking System – Cahill Gordon & Reindel LLP

[17] Debanking Report – House Committee on Financial Services

[18] Why the US Turned Away From a Digital Dollar and Backed Regulated Stablecoins Instead

[19] Key takeaways from the White House digital assets report, a strategic framework for U.S. digital asset policy – A&O Shearman

[20] Stablecoins and the Demand for Dollars – Federal Reserve Bank of Richmond

[21] Insight Into World Economic Trends: Stablecoins and the U.S. Dollar’s Hegemony | Takahide Kiuchi’s View

[22] Eleven Crypto Firms, Eighty-Three Days: Inside the Race for a Federal Banking License

[23] Ripple, Coinbase, and Circle Bank Charters at Risk as ABA Demands OCC Slowdown

[24] Policy Brief: The OCC Has Violated Four Federal Statutes by Allowing National Trust Banks to Engage in Crypto-Related Nonfiduciary Activities, including the Issuance of Stablecoins

[25] Circle Wins Final OCC Approval for a National Trust Bank – FinanceX Magazine

[26] Payward National Trust Company Charter Application (2026-Charter-345935) – Bank Policy Institute

[27] Built on Fault Lines: Four Sources of Instability in Stablecoins

[28] The Quiet Flippening: USDC Is Beating Tether Where Volume Lives – Crypto News

[29] Securing Digital Dollar Dominance: A Comprehensive Framework for Stablecoin Regulation and Innovation – SEC.gov

[30] Federal Register/Vol. 91, No. 40/Monday, March 2, 2026/Proposed Rules – GovInfo

免责声明: 本报告或内容(以下统称为报告)由外捕研究(Web3Caff Research)编写,所含信息仅供参考,不构成任何预测或投资建议、提议或要约,投资者请勿依赖此类信息购买、出售任何证券、加密货币或采取任何投资策略。报告中使用的术语和表达的观点旨在帮助理解行业动向,促进 Web3 新经济领域包括区块链行业负责任发展,不应被解释为明确的法律观点或外捕研究(Web3Caff Research)的观点。报告中的看法仅反映作者截至所述日期的个人意见,与外捕研究(Web3Caff Research)立场无关,且可能随后续情况而变化。本报告中所含的信息和看法来自外捕研究(Web3Caff Research)认为可靠的专有和非专有来源,并不一定涵盖所有数据,亦不保证其准确性。因此,外捕研究(Web3Caff Research)不对其准确性和可靠性作任何形式的担保,也不承担以任何其他方式产生的错误和遗漏的责任(包括因疏忽而对任何人产生的责任)。本报告可能含有 “前瞻性” 信息,这类信息可能包括预测和预报,本文并不构成对任何预测的担保。是否依赖本报告所载信息完全由读者自行决定。本报告仅供参考,不构成购买或出售任何证券、加密货币或采取任何投资策略的投资建议、提议或要约,并请您严格遵守所在国家或地区的相关法律法规。

美股AI概念股集体回调,市场静待美联储表态

昨夜一觉醒来,美股市场上那些出于 AI 叙事而在融资和涨价的,全部继续遭遇股价回调。

不管是近期将搭载人工智能芯片的服务器涨价逾 15%的英伟达,还是刚刚为了 AI 基础设施而准备增发新股而融资的阿里巴巴,似乎为了 AI 叙事而涨价的和融资的都在遭遇不断回调。

最终昨夜美股市场收盘,英伟达跌 3%,自 2022 年以来已经连续第 7 个交易日下跌;而那些存储芯片还有光通信板块,以往任何 AI 交易叙事都能够让其无脑暴涨的股票们,昨晚再度遭遇回调。闪迪跌 6.45%,美光跌 5.83%,海力士跌 5%。

想知道市场现在对于 AI 叙事到底是个什么态度,阿里巴巴这次的遭遇是最好的切入点。

一、阿里筹资 800 亿港元投向 AI,换来港股暴跌 10%

阿里巴巴宣布拟在香港配售新股,筹资总额 800 亿港元(约 102 亿美元),资金投向 AI 基础设施——这是阿里自 2019 年港股上市以来的首次配股,筹码全部押在 AI 上。

放在半年前,这会是引爆股价的利好。可现实是,港股股价应声暴跌 10%。危急时刻,管理层紧急下场救火:集团主席蔡崇信和 CEO 吴泳铭分别出手增持,合计买入约 1.2 亿港元的自家股票,才勉强稳住阵脚,让美股市场的阿里股价没有进一步下探。

老板亲自掏钱护盘,才把局面按住——这个动作本身就说明了一切。

二、市场的口味,已经彻底换了

上半年的 AI 交易是什么画风?不看利润,不看现金流,只看星辰大海,只比谁的想象空间更大。只要故事够性感,资金就敢给估值。

现在,这套玩法没人买账了。市场开始翻账本:营收拿出来,现金流拿出来,还得给股东分钱、搞回购。阿里 800 亿配股的消息一出,投资者的第一反应不是”AI 基建大有可为”,而是”又来摊薄我的股份”。

英伟达的处境是同一枚硬币的另一面。给服务器涨价 15%以上,过去会被解读为产业链最硬的利好——上游敢提价,说明需求旺,存储跟着沾光。可现在,这条消息同时点燃了两种恐慌:下游担心 AI 硬件成本失控、投资回报承压;上游的股东则嘀咕,公司是不是只顾着扩产,把分红抛在了脑后。

同一个动作,半年前是利好,今天是利空。变的是市场给 AI 叙事定的那套规则。

三、美国财政部又救市了,市场又没信

AI 叙事疲软之外,美债的宏观压力还在拖累大盘。

昨晚,美国财政部再度尝试救市:官员表态称,要动用 TGA 账户——财政部在美联储的”支票账户”,里面躺着近万亿美元——直接购买长期国债,压低收益率。

听着声势惊人,但市场心里门清:这笔钱根本不可能全拿出来买债,政府日常开销、到期债务还本付息,都得从这里面出,真正能动用的远没有那么夸张。于是反应相当冷淡:美债收益率短暂下探后迅速反弹,30 年期收益率依旧挂在 5.246%附近的高位,纹丝不动。

四、所有的目光,都等着周五的沃什

财政手段连续失灵,市场的注意力自然全部转向美联储。

本周五,美联储主席沃什将在杰克逊霍尔经济政策研讨会上发表讲话。这注定是今年最受瞩目的一次央行演说:沃什今年 5 月就任以来,几乎没有向市场提供过任何前瞻指引,他说什么、怎么说,每一个措辞都会被逐字解剖。

市场最想知道的答案只有一个:面对始终压在 2%目标之上的通胀,和不断恶化的财政状况,美联储到底打算怎么办?

毕竟,财政部长贝森特能玩的,只有调整债务期限结构这类技术动作;而真正有能力锚定通胀预期的,只有美联储。周五之前,市场大概率只能在忐忑中横盘。

五、写在最后

把最近的盘面连起来看,会发现市场正在同时经历两场”信任重估”。

一场对 AI 叙事:从听故事、给梦想估值,切换到查账本、要现金流。阿里配股被抛售、英伟达涨价反遭恐慌,本质上都是同一张考卷——AI 投入的回报率,拿出来看看。这场重估不会一两天结束,高人气板块的剧烈波动,恐怕还是接下来的常态。

另一场对美国财政:财政部两次出手,市场两次冷脸。靠技术性回购和 TGA 喊话,压不住由通胀、赤字、发债量共同推高的收益率。工具箱里的牌越打越少,市场的耐心也越来越薄。

两场重估的交汇点,就是本周五的杰克逊霍尔。沃什的一句话,可能将同时决定 AI 股的估值锚和美债的利率锚。

风险提示:本文作者为外部投稿人,文中观点、分析及预测仅代表作者个人立场,不代表[平台名称]的观点或意见。文中涉及的市场数据、公司信息及价格走势系整理自公开信息,BIT 不对其准确性、完整性或及时性作任何保证。本文内容仅供参考,不构成任何投资建议,亦不构成买卖任何金融产品的要约或招揽。市场有风险,投资需谨慎,读者应独立判断并自行承担相应风险。

英伟达财报前瞻:市场已经不指望它超预期了

周三美股收盘后,黄仁勋会拿起话筒。

分析师给出的平均预期是:二季度营收 921.8 亿美元,同比接近翻倍,七个季度以来最快的增速,靠的是数据中心业务两倍以上的增长。这家 5 万亿美元的公司,已经连续 14 个季度超出分析师预期——上一个季度净利润同比增长 210%,而华尔街的预测是 126%,被甩开了将近一倍。

按理说,这是一个应该让人紧张的夜晚。

但期权市场的定价说了另一件事。

期权在说什么?

交易员为财报后一天定价的波动幅度是 5.4%,对应大约 2800 亿美元的市值变动——比标普 500 里 90% 的成分股各自的总市值还大。

听上去很吓人,但要看参照系:5 月财报前,市场定价的波动是 6.5%;过去 12 个季度,它财报后的实际平均波动是 7.4%。也就是说,这次是这两年里预期最平静的一次。

期权分析公司 ORATS 的创始人 Matt Amberson 直接点破了:「这显示出对英伟达的某种自满,也意味着它变得更可预测了。」

做市商 Susquehanna 的衍生品策略联席主管 Chris Murphy 说得更彻底:「AI 时代刚开始的时候,英伟达总能给所有人一个惊喜,动不动就是 10%、15%、20% 的波动——那个阶段基本上结束了。市场上没什么人真的认为,他们会用一个巨大的超预期打所有人一个措手不及,然后股价大涨。」

一个佐证是它今年的股价。

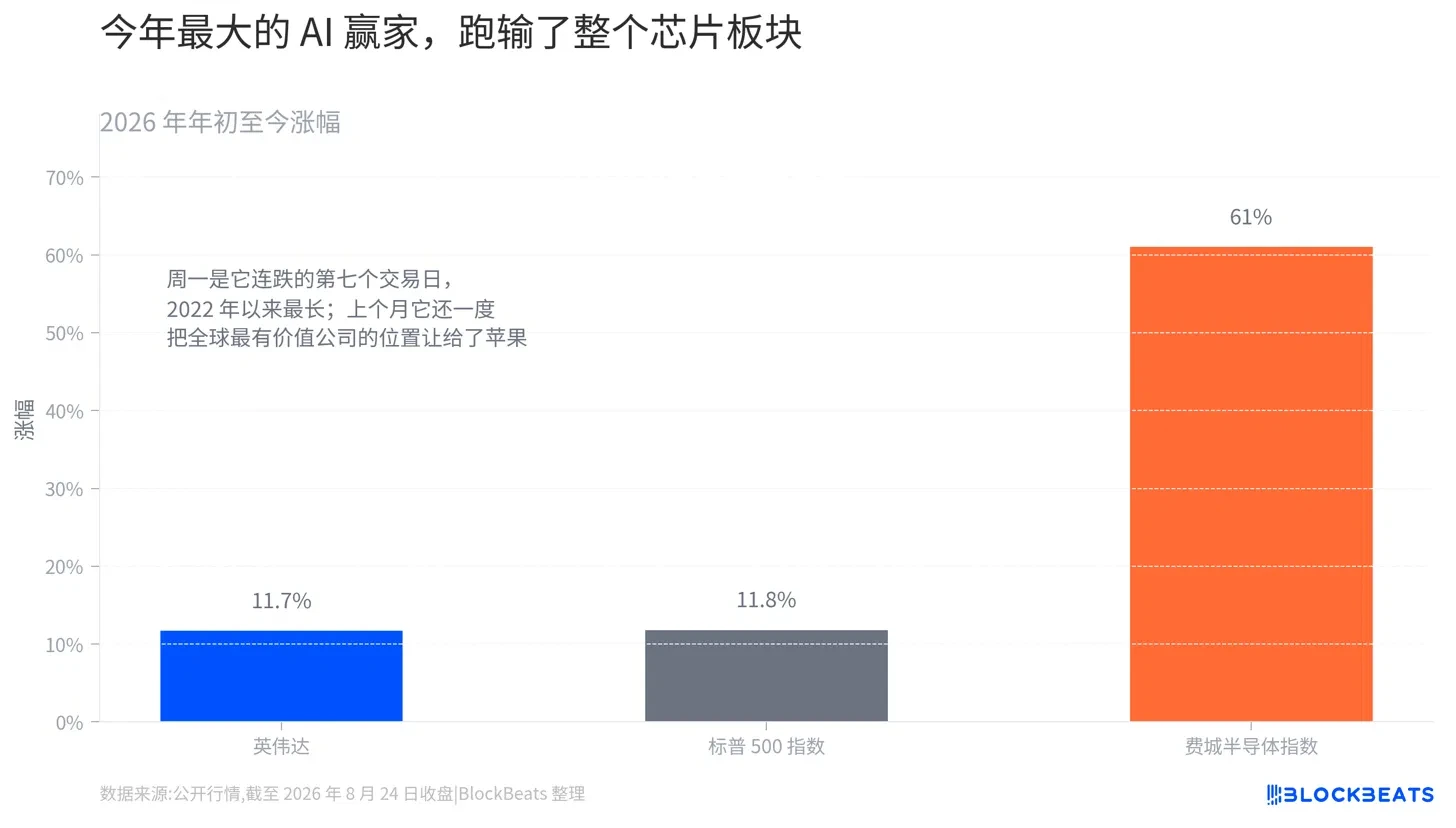
年初至今,英伟达涨了 11.7%,标普 500 涨 11.8%——它跑输了大盘一个零头。而费城半导体指数涨了 61%。整个 AI 建设里最大的卖铲人,今年跑输了整个铲子行业。周一它收出连跌的第七个交易日,2022 年以来最长的一次。

上个月,它还一度把「全球最有价值公司」的位置让给了苹果。

周二盘前它反弹了大约 1%,有望终结这轮连跌。但推动这次反弹的与其说是它自己,不如说是布伦特原油跌到 89 美元附近。XTB 研究总监 Kathleen Brooks 的说法是:「情绪的转变,得益于油价下跌。」

那市场到底在等什么?

富兰克林邓普顿旗下 Franklin Equity 的组合经理 Sara Araghi 周二在彭博电视上把这个要求说得很明白:英伟达需要的不只是一份漂亮的财报,而是具体交代它打算怎么部署资本、怎么维持支出计划。

「关于这些投资的更多细节、这些投资的价值——我认为市场需要看到这些。」

她指出了一个背离:英伟达未来 12 个月的预期市盈率现在大约 21 倍,跟它预期中的营收和盈利增长完全不匹配。这个倍数说明,市场已经在为增长减速定价了。

「这(增长)很非凡,」她说,「但减速正在到来,而不幸的是,市场看的是明年。」

她还给了两个具体的检查点。

一是毛利率,英伟达大约 75% 的毛利率对一家硬件公司来说很不寻常,在原材料成本上涨的背景下会被逐字审视。为了对冲更高的内存成本,英伟达已经在提价:基于 Vera Rubin 和 Grace Blackwell 架构的 2027 年初服务器,对主要客户的报价会涨超过 15%。

二是那笔钱的用途。盈利增长之所以重要,是因为那能让华尔街确信「他们产生的自由现金流,足够支撑他们需要做的投资」。她补了一句:「而且他们必须用这些钱回购股票。」

Bloomberg Intelligence 的分析师给出了同样的警告:一次常规的「超预期加上调指引」,可能已经不足以提振情绪了。

钱到底在往哪儿流?

这才是这次财报真正的题目。过去这个月,英伟达做的事情已经超出了一家芯片公司的范畴:

它联合华尔街六家最大的金融机构,安排了一个 5000 亿美元的 AI 融资计划,承诺为那些买不起它芯片的客户的贷款提供兜底。

上周,它同意为 OpenAI 在俄亥俄州租赁一座大型数据中心提供最高 1050 亿美元的担保,租期 20 年——这是它规模最大的 AI 融资承诺之一。

同样是上周,它入股了 Cloverleaf Infrastructure,一家专门为数据中心张罗电力的公司。

它还跟初创公司 Poolside 达成了一笔 60 亿美元的协议,目标是开发一个强大的开放权重 AI 模型。

Zacks 投资管理首席市场策略师 Brian Mulberry 给这套动作起了个名字:「这让他们成了 AI 领域的某种中央银行角色。」他持有英伟达的股票,但也说了风险在哪:「真正的风险是完全暴露于 AI 而没有任何分散。这件事要成功,关键是 AI 工具的采用率必须继续增长。」

「循环交易」是这里的核心质疑:如果我借钱给你,让你来买我的芯片,那我的营收到底是需求,还是我自己制造出来的?

黄仁勋的辩护很直接:逻辑很简单,公司现金充裕,可以用这些钱去支持那些增长很快、但还在亏钱的客户搞建设。他说俄亥俄那笔兜底不构成循环融资。

这个说法要成立,前提是那些客户最终真的能挣到钱。而这一点,最近的信号并不好看:OpenAI 近期告诉投资者,它二季度的营收只增长了 18%,亏损还在扩大。

黄仁勋今晚要面对的不只是自己

英伟达这份财报落在一个很不友好的背景上。

AI 的政治反弹在扩大。全美已有超过 500 个城镇限制数据中心建设。债券抛售把借贷成本推到多年高位,上周 30 年期美债收益率触及 19 年新高。那些曾经的印钞机——超大规模云厂商,如今越来越依赖举债来搞建设,而今年大科技公司的数据中心支出预计将超过 7300 亿美元。

Zacks 的 Mulberry 用了一个比喻来形容这场财报的分量:「这越来越像是世界杯决赛,而不是超级碗了。就是变得这么大。」

投资者要找的答案其实只有一个:Blackwell 到 Vera Rubin 的过渡能有多快,出货预计今秋开始。

AJ Bell 投资总监 Russ Mould 把话说到了底:「英伟达即将公布的业绩,有能力把整个市场推上去或者拉下来。投资者要找的线索是——AI 需求是不是正在失去动能。」

CZ关注Robinhood CEO, CASHCAT新高,如何理解当下的链上行情

今天,Robinhood 链上的龙头 $CASHCAT 创下了 2.4 亿美元市值的历史新高,有越来越多的人开始关注起链上行情。

有一说一,BTC 和 ETH 这么猛,连一直被大家调侃的麻吉大哥都开始通过做多 ETH 在 3 天时间用 15 万美元本金滚到了 1272 万美元的情况下,链上行情受到的关注度随之提升也完全是意料之中。

因此,本文旨在对链上最近的情况做一个总结分析——最近的链上行情究竟处于一个什么阶段?出现某些情形的可能原因是什么?在当下,我们应该对接下来的链上行情乐观吗?

链上行情实际上滞后于大盘表现

如果是一直坚持在链上的玩家,会感觉从上周以来,明显多了很多机会。这种普遍的机会,包括各条链上的「猫」币都在涨,Robinhood 的 $CASHCAT、Base 的 $BASECAT,Solana 的 $CATE 等等。包括在一些关注度不那么高的链上也出现了好机会,比如 ETH 主网上 Vitalik 支持的隐私项目 $FOLD、HyperEVM 上的 meme 币 $egg 等。

机会是多了,但不意味着非常好赚钱,因为上面提到的标的都不算一段标的。事实上,上周至今的上涨更多围绕着一些相对而言的「老」标的,并没有跑出那种爆炸性的新速通标的。所以好不好赚钱的体验感上来说,很看玩家们各自具体的持仓是什么。

比如说 BSC 上的 $MarsCoin 是不是好标的?是的,美股 meme 的概念是好的,上了 Binance Alpha 的支持是好的,但它上周至今的价格表现不算好。

要怎么解释为什么「老」标的的表现优于新盘?我认为这说明了链上行情在当前阶段实际上仍然滞后于大盘。因为 BTC 和 ETH 的上涨强度几乎在所有人的意料之外,对于链上打新来说,情绪和资金都还没有足够地传导过来。但对于一些在过往一直都有良好的社区以及资金支持的币种来说,可能资金开始在用一些动作,来试探市场的情绪。叠加这些币本身就有着市场认可,反而是这些老标的开始涨起来。

这种共识尚未达成的情况,不仅发生在链上 meme 币上,对于其它一些山寨币也是一样的。所以我们会看到 BTC 和 ETH 很硬,有的币给人感觉借机出货跑路了,有的币取得了不错的涨幅,但也不是特别夸张,离历史新高还有一定距离,更像一种试探。

最强剧本可能在酝酿之中

如果大盘继续保持稳定,甚至是强势的表现,链上的行情目前甚至说不上「已经开始」。8 万美元的比特币还不算高,也还需要受到更长时间维度的检验。

在当前的市场状况下,对后续链上行情的乐观,主要来自于以下几个方面。

首先,现阶段的 meme 币已经被重新定位了。在 $DOGE、$SHIB 时期,meme 币算是一种新颖的圈内叙事,说白了和 NFT 的 CryptoPunks 差不多,一开始都没人懂这玩意为什么能涨破天际,涨到位了大家才看明白。接下来到 pump.fun 时期,meme 币的资产发行、交易模式都发生了巨大变化,底层玩法的革新让大家从追逐注意力当中获取利润。

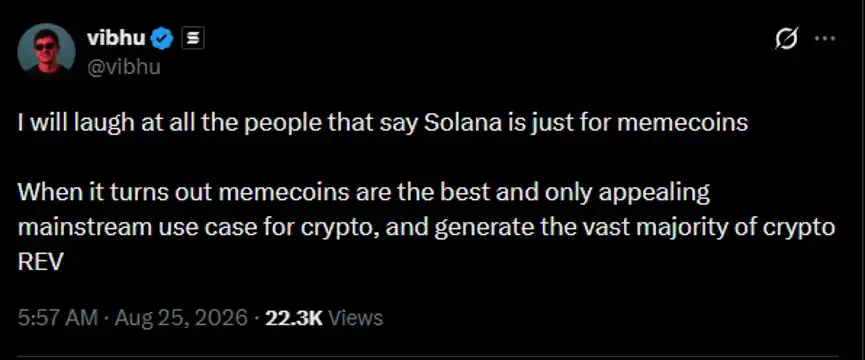
而现在,交易所和公链都开始逐渐意识到,meme 币是最能够吸引用户增量的资产类别。正如 Solana 的 CPO Vibhu 说的那样,「meme 币才是最佳且唯一吸引主流的币圈应用场景,并且创造了绝大多数的加密货币收益」

虽然加密货币在合规的推动下,公链和交易所们都想做更大的生意,把传统金融搬到链上。但想把生意做更大,肯定得先有人气。在这种情况下,已经成为一门稳定的币圈生意的 meme 币,成了各家都无法忽视的一个板块。

从前的日子很慢,诞生一个大金狗要很久,那是因为 meme 币行业还不够成熟,现在一切都变了。

其次,meme 币从来没有受到过如此正向的肯定,尤其是在美股 meme 这个玩法出现之后。Robinhood CEO Vlad 近期在 The Iced Coffee Hour 播客中就再次提到并且肯定了美股 meme,「如果你持有某个 meme 币,就能够得到代币化美股空投,这种独特的玩法把 meme 币和美股串在了一起,是我们之前从未想过的独特的资产类别。」

Vlad 还提到,Robinhood 出现前,美国持有股票的家庭比例大概是 50% 左右,Robinhood 将这个比例提升到了 65%。而接下来,代币化是将持股率推至 95% 的关键手段,并使美国优质股票和其它 RWA 资产更易全球分发。

虽然 Vlad 没有说,要靠美股 meme 将持股率提升到 95%,但这仍然升级了美股 meme 的叙事——一种年轻人接受度更高的混合资产,让大家玩着玩着就有美股资产了。哪怕是现在,链上就已经有很多从未交易过美股的玩家,因为交易 meme 币持有了美股。

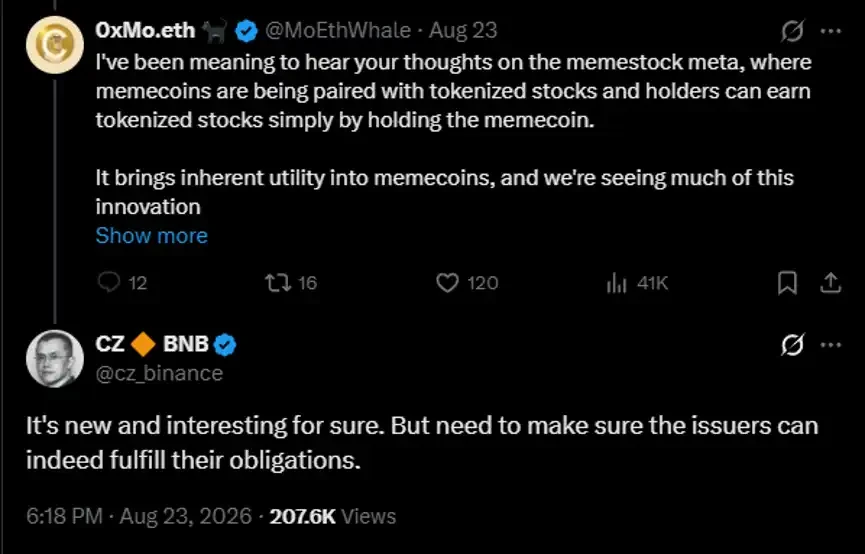
CZ 在被问及对美股 meme 的看法时,也给出了相当正面的评价,「美股 meme 是新颖有趣的玩法,但需要确保发行方能够确实履行其义务。」

能同时被 Vlad 和 CZ 肯定的赛道,现在还没有跑出一个过亿的标的,这实在有着太多的可能性。

最后,CZ 在昨天关注了 Vlad,并且 Vlad 在昨天评论了马斯克的一条与火星相关的推文,评论的最后一句是「火星见」。这个动作让我们有了巨大的想象空间——如果接下来,Binance 和 Robinhood 互相开启上币通道,Binance 上线 $CASHCAT,Robinhood 上线 $MarsCoin 的话?

川普币之后的最强剧本,可能在酝酿之中。经过一年多的熊市折磨,市场上已经不缺好标的了,无论是社区、叙事,还活着的代币都已经接受了足够的考验,只缺一把火来点燃。

这一轮的山寨季,又会和过去发生巨大的变化。我们可以看到 meme 币这一层面的变化,但还有很多变化尚且无法被预期和捕捉。正是这种不确定性,让我对未来的行情抱有较高程度的乐观——不管过去多年的数轮行情,你我是成功还是失败,这一次,我们可能很快又会再一次回到一个黄金时代的起跑线上。

今天,HYPE将激活第二台回购引擎

原创 | Odaily 星球日报(@OdailyChina

作者|Azuma(@azuma_eth

8 月 26 日,Hyperliquid 的 Aligned Quote Assets v2(AQAv2)机制将正式开始计提收益。

这意味着,除了交易手续费之外,Hyperliquid 将新增一条与稳定币储备收益相关的收入来源,并最终用于回购 HYPE。

按照机制设计,AQAv2 的收益将以 30 天为周期进行结算,并在周期结束后的第 8 天自动进入 Assistance Fund(首笔收益预计 10 月 3 日入账),继而全额用于 HYPE 的回购 —— 也就是说,AQAv2 今天虽不会立即产生一笔巨额回购资金,但从现在开始,Hyperliquid 上的相关稳定币储备将正式开始为 HYPE 的回购“蓄水” —— 市场目前预计,AQAv2 每年可能为 Hyperliquid 带来 1.5 亿至 2 亿美元级别的新增回购资金。

对于已经拥有强劲收入与回购能力的 Hyperliquid 而言,AQAv2 的价值并不仅限于收入规模的增长,更重要的意义其实是收入结构的扩展 —— 它让 Hyperliquid 第一次拥有了一条与交易活跃度弱相关、且可以随稳定币规模增长而扩张的收入与回购来源。

如果用一句话来总结,AQAv2 就是 HYPE 的第二台回购引擎。

AQAv2,到底是什么?

简单来说,AQAv2 是 Hyperliquid 针对稳定币推出的一套“收益分成”机制。

该机制核心逻辑并不复杂 —— 稳定币发行方可将储备收益与 Hyperliquid 分享,以换取其稳定币在 Hyperliquid 生态中的流动性与分发渠道。

要理解 AQAv2,首先需要回到它的前身 AQA(或者叫作 v1 版本)。

此前,Hyperliquid 曾推出过 Aligned Quote Assets(AQA)机制,允许符合条件的稳定币成为 Hyperliquid 现货及永续合约市场的计价资产,并享受更低的交易费、更高的做市商返佣以及更高的交易量贡献。然而,AQAv1 却有一个明显限制,只有“独占”于 Hyperliquid 的稳定币才能成为 Aligned Quote Asset。这意味着,像 USDC 这样同时分发于 Ethereum、Solana 等其他生态的稳定币,并不适用于 AQA 的条件。

Hyperliquid 起初的想法,是通过交易层面的让利,换取稳定币发行方对自身生态的深度绑定。可随着 AQAv1 的落地,Hyperliquid 却逐渐发现,“独占”的条件限制反而制约了协议的发展,使得协议无法利用 USDC 等成熟稳定币已经形成的全球流动性和品牌效应,原生稳定币(USDH)也较难与这些成熟巨头正面竞争。

于是便有了旨在打破限制的 AQAv2。根据 Hyperliquid 官方定义,AQAv2 将“对齐”(Aligned)资格扩展到了并非 Hyperliquid 独占的稳定币,条件是稳定币部署方需要将其在 Hyperliquid 上流通的稳定币所产生的约 90% 成本调整后储备收益与 Hyperliquid 分享。

如果说 AQAv1 是“你把稳定币独占给我,我给你交易优惠”,AQAv2 则变成了“你可以继续服务其他生态,但如果想深度进入 Hyperliquid,就必须与我分享储备收益”。

今年 5 月,为了抢占 Hyperliquid 这个潜力极大的链上分发渠道,Circle 与 Coinbase 宣布与 Hyperliquid 达成合作协议,USDC 正式成为了 Hyperliquid 的官方“对齐”稳定币,原生稳定币 USDH 逐步退场。

根据合作内容,Circle 作为技术部署者,需确保稳定币的铸造、赎回及跨链转账基础设施稳定运行;Coinbase 则作为财库(Treasury)部署者,负责进行财库管理与收益分配。为了确保了参与方的长期承诺与履约能力,双方需各质押 50 万 HYPE,且需提前 6 个月通知方可退出。若金库地址余额不足导致收益扣除失败,质押金将按每日 2% 的利率被罚没。

简单捋一下这场三方合作,Hyperliquid 提供的是用户、流动性和金融市场;Circle 提供的是稳定币产品 USDC;Coinbase 提供的则是储备资产管理服务 —— 最终,三方将共同分享 USDC 规模扩张带来的新增价值。

这也是 AQAv2 最有意思的地方。Hyperliquid 不需要自己发行 USDC,也不需要亲自管理数十亿美元的国债和现金储备,却可以凭借自己的用户和金融基础设施,参与分享这些美元资产产生的收益。

从这个角度看,AQAv2 并不仅仅是一项稳定币机制更新,更意味着 Hyperliquid 正在把自己的流动性和分发能力变成一种新的商业模式。

AQAv2,一年究竟能给 HYPE 带来多少钱?

理解了 AQAv2 的逻辑,下一个问题自然便是,这台新的回购引擎,究竟能有多大马力?答案其实主要取决于两个变量 —— Hyperliquid 上的稳定币规模,以及储备资产的实际收益率。

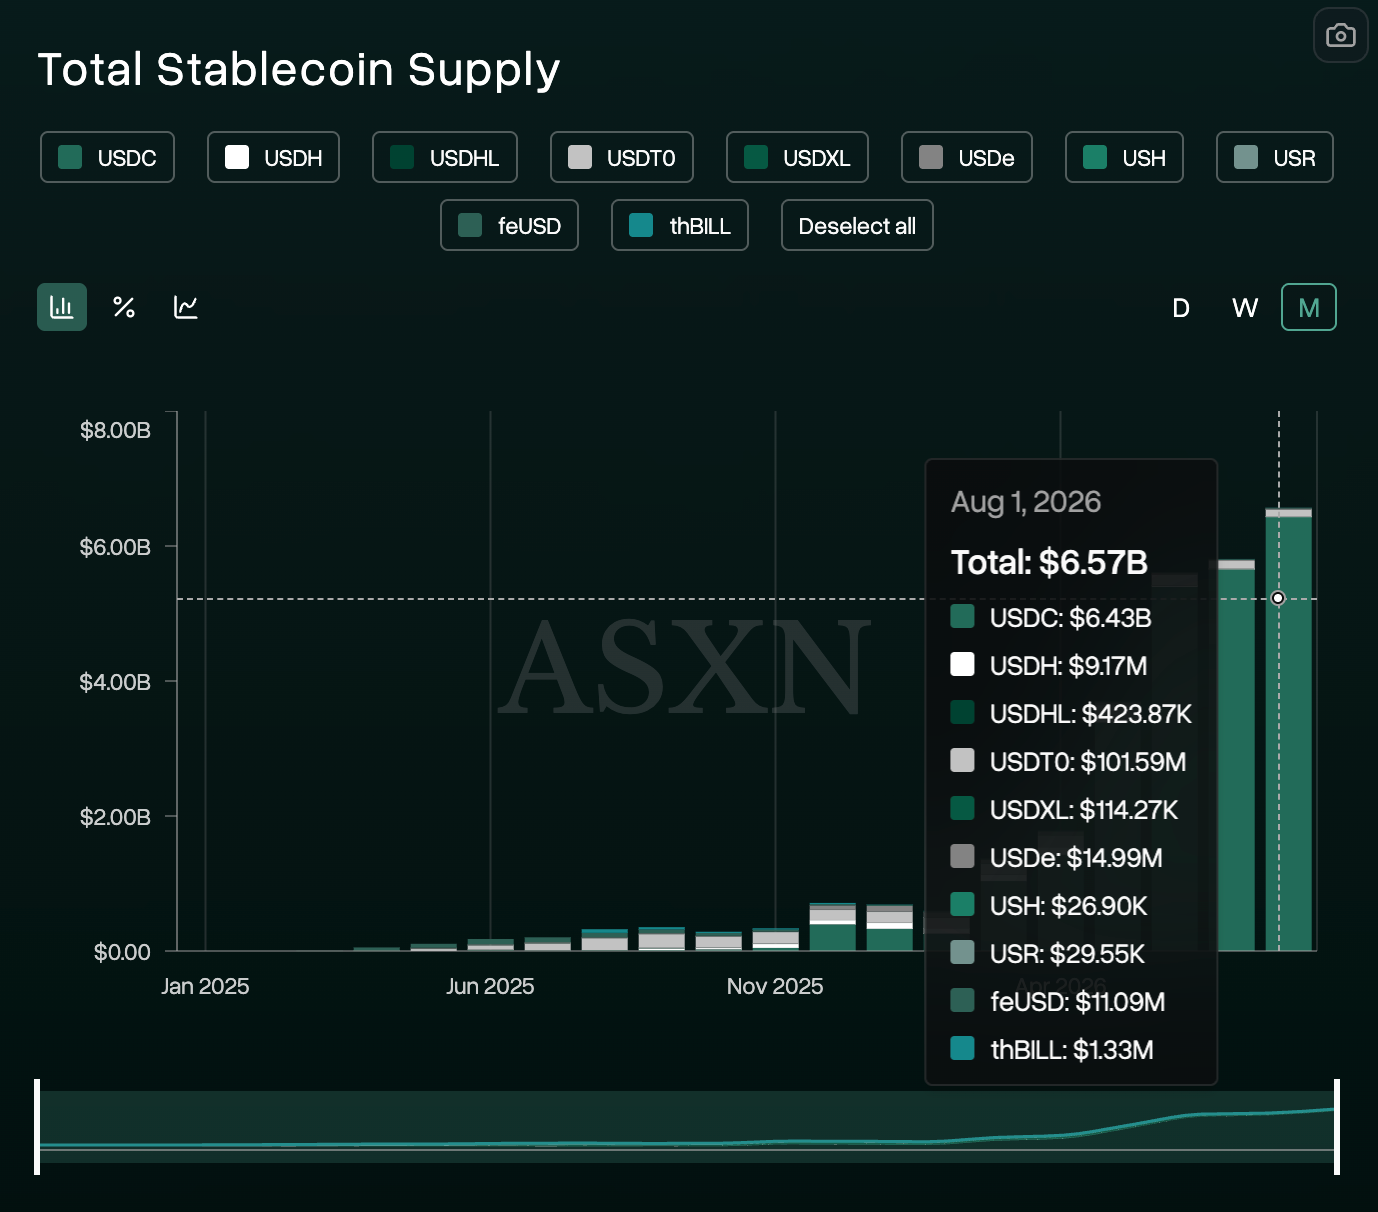
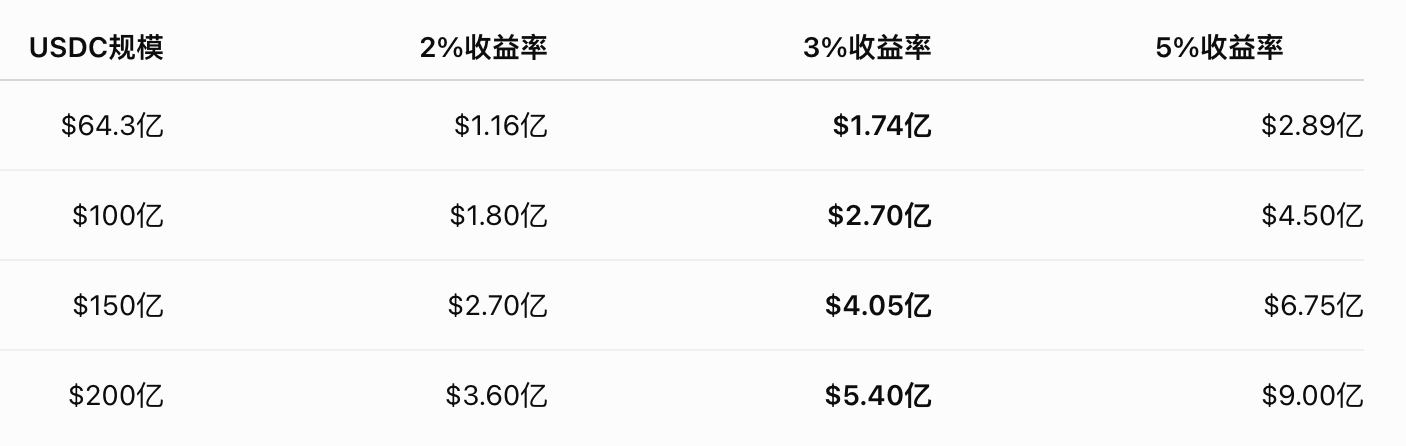
Hyper Screener 最新数据显示,Hyperliquid 上的稳定币流通总量已经达到约 65.7 亿美元,其中 USDC 约占绝对统治地位,流通规模约 64.3 亿美元。

由于 AQAv2 的收益分成比例约为 90%,因此可以用一个非常简单的公式进行估算:

  • AQAv2 年化收入 ≈ Hyperliquid 上的 USDC 规模 × 储备收益率 × 90%

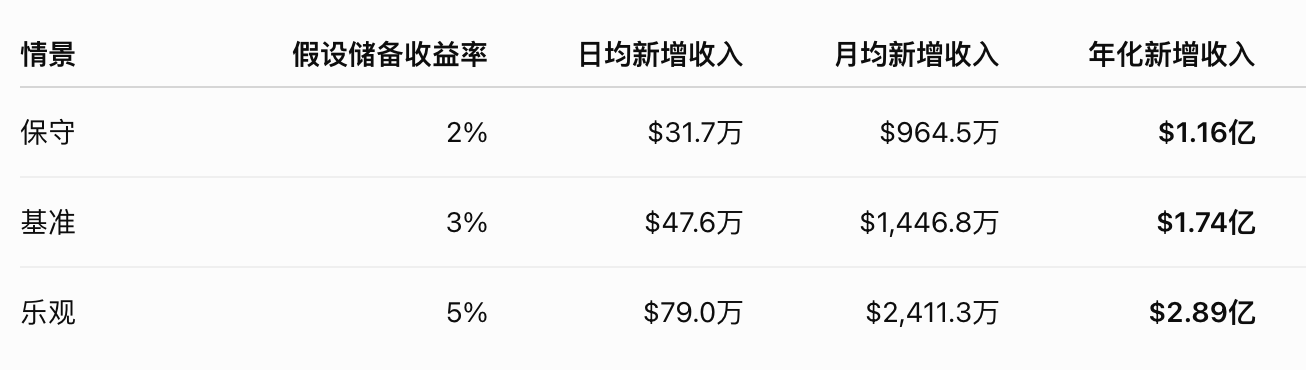
如果以目前约 64.3 亿美元的 USDC 流通规模作为基准,那么不同收益率下,AQAv2 能够贡献的收入大致如下:

即便采用 3% 收益率计算,在约 64.3 亿美元的 USDC 流通规模下,预计 AQAv2 每天可以为 Hyperliquid 增加约 47.6 万美元收入,年化约 1.74 亿美元。

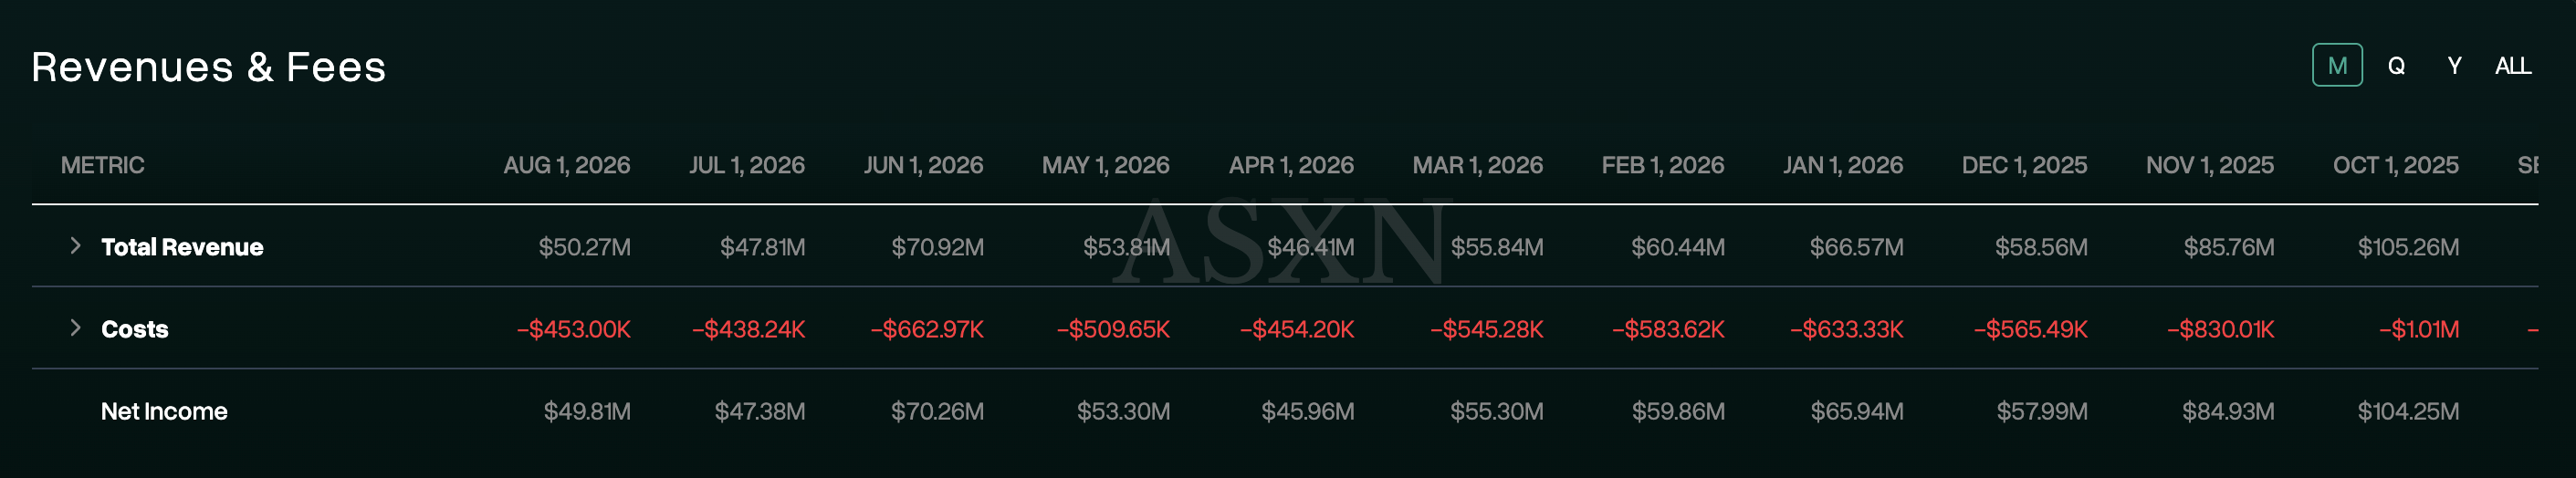
这个数字是什么概念?Hyper Screener 最新数据显示,Hyperliquid 8 月目前累计收入为 5027 万美元,按 26 天粗略计算,日均约 193.3 万美元。也就是说,如果 AQAv2 按 3% 收益率运行,新增收入相当于当前日均收入的约 24.6%。

即便以此静态数据去评估,AQAv2 在边际意义上已是一笔无法忽视的收入来源,而更重要的点则在于,Hyperliquid 上的 USDC 流通规模仍在高速增长 —— USDC 越多,产生的储备收益就越多;储备收益越多,进入Assistance Fund 的资金就越多;最终用于回购 HYPE 的资金也就越多。

因此,1.5 -2 亿美元的收入绝非 AQAv2 的上限,反而更像是一个基准收入的起点。

牛来了,利好就停不下来

如果说此前市场对 HYPE 的核心定价逻辑,高度取决于 Hyperliquid 的交易量状况与手续费收入,那么 AQAv2 的启动则意味着,这套逻辑正在进一步扩展 —— HYPE 的回购能力不再只与交易活跃度绑定,也开始与稳定币规模绑定。

恰逢 HYPE 近期迎来强势行情。随着宏观流动性转好以及市场整体情绪上扬,HYPE 已突破 80 美元并创下历史新高。市场正在用价格反映 Hyperliquid 的增长预期,而 AQAv2 则进一步为 HYPE 提供了一个新的基本面支撑——USDC 规模越大,储备收益越高,最终能够用于回购 HYPE 的资金也就越多。

当然,短期上涨之后,HYPE 的估值已经不低,未来能否继续上涨,最终仍要回到收入、稳定币规模以及回购规模能否持续增长,但至少从目前来看,Hyperliquid 正在从一家“靠交易手续费赚钱”的链上交易平台,逐渐变成一个能够从交易、稳定币乃至整个链上金融生态中持续捕获价值的协议。

AQAv2 或许不是 HYPE 下一轮上涨的全部理由,但很可能是其长期价值捕获逻辑中的重要一环。

24H热门币种与要闻|X即将支持加密货币交易功能;WLFI最大买家周谷人被列为失信被执行人,欠款数千万元(8月26日)

1、CEX 热门币种

CEX 成交额 Top 10 及 24 小时涨跌幅:

  • BTC: -1.27%
  • ETH: -1.54%
  • SOL: -4.82%
  • XRP: -4.22%
  • BNB: -2.03%
  • ZEC: -6.75%
  • DOGE: -5.06%
  • TRX: -2.92%
  • SUI: -5.98%
  • PEPE: -6.11%

24 小时涨幅榜单(数据来源为 OKX):

  • SNT: +18.64%
  •  NES: +13.19%
  • STX: +13.11%
  • SD: +9.88%
  • ZRO: +9.19%
  • xSMCI: +8.98%
  •  BICO: +8.56%
  • xAPLO: +7.57%
  • VELO: +6.82%
  • xHOOD: +6.4%

24 小时币股涨幅榜单(数据来源为 msx.com):

  • SRM.M: +51.49%
  • CAN.M: +14.47%
  • MRNA.M: +13.59%
  • LITX.M: +12.97%
  • GAME.M: +12.8%
  • BEX.M: +12.57%
  • OKLO.M: +12.17%
  • CLPT.M: +11.4%
  • IREX.M: +11.33%
  • GEMI.M: +10.98%
  • INV.M: +10.95%
  • SEGG.M: +10.67%

2、链上热门 Meme Top 5(数据来源为 GMGN):

  • Pistacio(Solana)
  • PrinterlnkCoin(Base)
  • DTF(Robinhood Chain)
  • Sue(BSC)
  • 十八 bro(BSC)

头条

前 X 产品负责人:X 即将支持部分加密货币交易功能

前 X 产品负责人 Nikita Bier 发文回复“加密货币上涨是因为自己不再禁止 CT”相关言论时表示,我开发了 Cashtags,允许用户直接在帖子中添加 Solana 和 Ethereum 图表,交易按钮即将上线。用户甚至可以粘贴合约地址查看新铸造代币。在我加入 X 之前,X 上没有面向加密货币交易者的功能。牛市正在开始,原因是财政部宣布将回购债券并使美元贬值。

财新:特朗普家族 WLFI 最大买家周谷人被列为失信被执行人,涉 6 起案件欠款数千万元

阿联酋投资机构 Aqua 1 Foundation 此前斥资 1 亿美元买入特朗普家族加密项目 World Liberty Financial 发行的 WLFI 代币,超过累计投入 7500 万美元的孙宇晨,成为 WLFI 最大买家。报道称,1984 年出生于上海的周谷人为 Aqua 1 实际控制人。

据报道,周谷人目前仍被中国执行信息公开网列为失信被执行人,涉及 6 起案件,合计欠款数千万元。此外,英国皇家检察署近期提供的一份起诉书显示,周谷人还涉及一起英国洗钱案件。

美国至 8 月 8 日当周 ADP 就业人数周度变动 1.175 万人,前值 0.95 万人

美国至 8 月 8 日当周 ADP 就业人数周度变动 1.175 万人,前值 0.95 万人。

行业要闻

规模预计低于 5700 万美元,印度计划 9 月发行首笔代币化债券

印度计划于 9 月发行首笔代币化债券,由国有电力融资公司 REC 发行,规模预计低于 50 亿卢比,约合 5700 万美元。印度市场监管机构与央行正共同推动相关试点,债券发行及结算将采用区块链技术。该债券预计将在 9 月于孟买举行的年度金融科技会议期间推出,初期仅面向少数投资者。

外媒:美国拟向中东使馆重新派驻外交官,预计伊朗冲突不会再度全面爆发

美国国务院正准备让外交官重返在伊朗战争爆发前及战争期间撤离的中东使馆,这表明特朗普政府预计全面敌对行动不会再次爆发。据《纽约时报》获得的一份美国国务院内部文件,美国驻中东外交机构可能最早于本周开始让外交官返回,并逐步缩减此前采取的紧急措施。三名美国官员也证实了相关调整。文件显示,计划恢复较高人员配置的使馆包括美国驻以色列、黎巴嫩、沙特、卡塔尔、约旦、阿曼、伊拉克和科威特的使馆。

日本拟建区块链即时结算系统,覆盖股票与国债交易

日本正筹备建立基于区块链技术的支付基础设施,实现股票和日本国债交易的即时结算。金融厅、财务省、日本央行及相关金融机构将于今年夏季启动研究小组,最早于 2027 年初制定开发计划,内容包括区块链设计、各机构职责分工及未来路线图。若计划获正式批准,该系统有望在数年内建成,最快于 2030 年代初投入运行,并可能进一步扩展至国际汇款领域。目前日本股票交易的现金结算在成交后两天完成,国债交易则于次日结算。实时结算系统将消除交易与资金结算之间的时间差,使投资者几乎能够在卖出资产的同时再投资所得资金。

泰国证交会就加密货币 ETF 草案征求意见

泰国证券交易委员会就比特币和以太坊现货 ETF 拟议规则征求公众意见,相关草案还涉及外国托管机构资格条件调整。数字货币 ETF 需由持牌资产管理公司设立和管理,并适用现有 ETF 规则及数字资产投资要求。

项目要闻

World Liberty Financial 回应利益冲突质疑:从未与特朗普讨论商业事务

特朗普家族关联加密项目 World Liberty Financial(WLF)首席执行官 Zach Witkoff 表示,USD1 稳定币的市场表现和实际使用情况证明,该项目并不存在外界所质疑的利益冲突问题。

针对外界关于 World Liberty Financial 可能通过 USD1 向特朗普及其家族输送资金的质疑,Zach Witkoff 回应称相关担忧被夸大,并强调自己从未、也不会与特朗普总统讨论商业事务,目前专注于提升 WLF 产品对用户的实际价值。

Upbit 运营商 Dunamu 回应纳斯达克上市:确与美 SEC 和 CFTC 接触,计划成立 IPO 委员会

韩国加密货币交易所 Upbit 运营商 Dunamu 回应赴美上市传闻称,该公司确实已与美国证券交易委员会(SEC)和商品期货交易委员会(CFTC)接触,但目前尚未确定赴美上市,也未将财务报表会计准则转换为美国通用会计准则(US GAAP)。

Hyperliquid 政策中心:已向美 SEC 与 CFTC 申请确认股权永续合约可作为证券期货上市

Hyperliquid 政策中心在 X 平台发文表示,全球最大的永续合约市场在离岸地区发展,原因是美国监管机构尚未回答一个基本问题:这类产品属于期货还是合约?美国商品期货交易委员会(CFTC)于 5 月开始回答该问题,允许首批永续合约作为期货合约在美国交易所上市。现在,Hyperliquid 政策中心已向美国证券交易委员会(SEC)和 CFTC 申请确认,股权永续合约可作为证券期货上市。该确认将为相关产品回归在岸市场提供必要的监管清晰度。

投融资

YZi Labs 旗下 EASY Residency 第四季入选 24 家早期公司,每家获 50 万美元投资

YZi Labs 宣布其旗舰孵化计划 EASY Residency 第四季入选 24 家早期公司,每家获得 50 万美元投资。该季为期 10 周,先以线上形式启动,随后创始人将齐聚不丹,重点关注下一代全球金融基础设施,涵盖稳定币支付与跨境结算、链上外汇与信贷、新银行、机构级流动性与做市、数字资产隐私合规与财务运营、AI 代理与自动化执行、链上金融消费与企业接口,以及 AI 原生安全与创作者基础设施等方向。YZi Labs 管理资产规模超过 100 亿美元,投资组合覆盖 Web3、AI 与生物科技等领域的 300 多个项目。

预测市场 Kalshi 已通过股权融资筹集约 11.2 亿美元

据美国证交会文件,预测市场 Kalshi 已通过股权融资筹集约 11.2 亿美元,总发行规模为 15 亿美元。

人物*声音

Strive CEO:比特币牛市才刚刚开始,公司仍将保持 All-in

Strive 首席执行官 Matt Cole 在 X 平台发文表示,2 月 19 日是 ASST 此轮熊市的底部,尽管当时市场对公司情绪极度悲观,但其对比特币以及公司长期战略的信念并未改变,期间公司高管和董事还曾使用自有资金购买 ASST 股票,部分董事辞去董事会职务后全职加入公司。

CZ给普通人的牛市生存指南:别学我All in,每月拿10%收入定投主流加密资产

整理 & 编译:深潮 TechFlow

嘉宾:CZ(赵长鹏),Binance 创始人、Giggle Academy 创始人

主持人:Jessica Walker,Binance Clubhouse Bali 2026

播客源:Binance

原标题:Should You Go ALL IN on Bitcoin? Binance Founder CZ’s Answer (and Why DCA) | Bali Clubhouse 2026 Q&A

播出日期:2026 年 8 月 23 日

利益声明:CZ 为 Binance 创始人,Binance 是全球最大加密交易所之一,其个人财富和公司业务与加密资产价格高度相关。本期内容涉及 BTC、BNB 等资产及 RWA、DeFi 等赛道,以下为嘉宾观点忠实呈现,不构成独立第三方判断或投资建议。

要点总结

CZ 在 2014 年卖掉公寓 all-in 比特币,这个故事在加密圈几乎人尽皆知。但在这期 Bali Clubhouse 答社区提问时,他的回答让不少人意外:如果公寓是你大部分财富,我不会建议任何人今天这么做。他给普通人的替代方案是 DCA,每月拿收入的 1% 到 10%,只买 BTC、ETH、SOL 这类头部加密资产,不要碰乱七八糟的项目。

这个比例是本期最有操作性的数字。它意味着一个月入 1 万美元的人,可以只拿 100 到 1000 美元定期买头部资产,既不上杠杆,也不押注小币种。CZ 自己的经历是极端个例:他当时有很强信心,而且生活不依赖比特币价格。大多数人没有同样的风险承受力。

更有意思的是他主动承认改了三个观点。NFT 他当初看不上,火了;meme 币他至今不理解逻辑,但也火了;RWA 一年半以前他没当回事,现在他觉得真有吸引力。他说当一个东西变流行之后,他会去重新理解它,而不是继续固执己见。

行情判断上他没有给出新方向:四年周期还在,但下一个引爆点他预测不了,2020 年的 DeFi Summer 提前六个月他也想不到。真正值得带走的是两条纪律:投资端用 DCA 替代 all-in;学习端每天 30 到 60 分钟刻意学习,每个问题深挖三到五层。

精彩观点摘要

关于 DCA 与风险管理

  • “我不会建议任何人卖掉公寓 all-in,如果那是你大部分财富。”
  • “我当时有很强的信心比特币长期会涨,而且我的生活不依赖比特币价格。就算归零我也没事。不是所有人都在这个位置。”
  • “我会建议大多数人 DCA,每月拿收入的 1%、5% 或 10%,买头部加密资产。”

关于改了的观点

  • “我没觉得 NFT 会火,结果火了。我没觉得 meme 会火,结果非常火。我至今不太理解背后的逻辑。”
  • “RWA 一年半以前我没当回事,现在我看到了吸引力:24/7 交易、透明、低手续费、全球可参与。”
  • “很多东西我一开始没看到,但当它们流行起来,我就去理解它。”

关于四年周期与下一个引爆点

  • “四年周期目前看仍然很强。四年前我们也大致在熊市,跟现在类似。”
  • “下一个引爆点非常难预测。2020 年的 DeFi Summer,提前六个月我也预测不到。”
  • “我没有水晶球。”

关于 AI 与加密的交叉

  • “AI 会替我们付款、替我们交易、替我们订酒店。那一天还没到,但会来。”
  • “AI 用信用卡太费劲了,要人脸验证、短信验证,还随机被封。加密原生支付系统对 AI 来说是最顺的。”
  • “我不打算让 Binance 去保护人类不被 AI 机器人收割。我们应该把 AI 工具开放给所有人,就像互联网一样。”

关于他怎么用 AI 和怎么不用

  • “我用 AI 最多的场景就是:以前不知道什么,先搜网页、过滤广告、读几篇文章,现在直接问 AI。”
  • “我试过用 AI 写代码过滤 Gmail 垃圾邮件,搞了半天没做出好效果,放弃了。”
  • “AI 对开发者可能提升 5 到 10 倍效率,但你仍然要读懂每一行 AI 写的代码,不能当黑盒。”
  • “我不看传统新闻,觉得太多主观意见。我就看 X 上我关注的人发什么。”

关于 Giggle Academy:AI 教不动小孩

  • “Giggle Academy 已经有超过 100 万孩子在上面学习。”
  • “我们试过纯 AI 教小孩,不行。聊天式 AI 不会主动提问,小孩问三四句就不问了。”
  • “纯 AI 生成的内容对小孩吸引力更低。很小的孩子都能感觉出来。”
  • “所以我们的做法是:人用 AI 生成内容组件,但人类驱动。”

关于给 25 岁年轻人的铁律

  • “我会忽略大部分具体建议,买这个、卖那个,太具体了,不一定适合你的情况。”
  • “每天花 30 到 60 分钟学习。越年轻,越应该多花时间学。”
  • “学习必须是刻意的。可以看 YouTube、看 X、用 AI 问问题,但不能问’市场为什么涨跌’这种泛泛的东西,每个问题要深挖三到五层。”
  • “一本书在亚马逊上卖 9.99 美元,这是获取知识最便宜的方式之一。”

一、 卖房 all-in 的故事,现在改用 DCA 替代

Jessica Walker:你 2014 年卖掉公寓买比特币。2026 年的等价操作是什么?你会建议 25 岁的年轻人这么做吗?

我不会建议任何人卖掉公寓 all-in,如果那是你大部分财富的话。这个决定得自己做。加密价格波动很大,你得理解风险和下行空间。

我当时的情况是:对比特币长期增长有很强信心,而且我的生活不依赖比特币价格。就算比特币归零,我也还行。不是所有人都在这个位置。

长期来看,加密会继续增长。比特币、BNB、其他强的项目都会继续增长。但对大多数人,我推荐 DCA。每个月拿收入的 1%、5% 或 10%,买你信得过的头部加密资产,就这么简单。

二、 我改了三个观点

Jessica Walker:过去十年你关于加密的一个信念完全改变了,是什么?

有好几个。NFT 我当初没觉得会流行,结果流行了。meme 币我也没想到会那么火,到现在我也不太理解背后的逻辑。RWA 一年半以前我没觉得有多大,现在我看到了吸引力。24/7 交易、透明、低手续费、全球可参与,这些都是真实的优势。

很多东西我一开始没看到,但当它们被证明流行之后,我会去重新理解。我不会固执地坚持原来的判断。

三、 四年周期还在,但下一个引爆点我不知道

Jessica Walker:四年周期还成立吗?下一个周期由什么驱动?

四年周期目前看仍然很强。四年前我们大致也在熊市,跟现在差不多。到目前为止这个规律一直没被打破。

但下一个引爆点非常难预测。2020 年 DeFi Summer 来的时候,提前六个月我也预测不到。现在也是,RWA、Perp DEX、AI agent 都在涨,但哪个能把整个加密推到新高,我不确定。我没有水晶球。我们能做的是观察趋势,看接下来会发生什么。

四、 AI 会替我们付款,但别怕它抢你饭碗

Jessica Walker:AI 能抢先交易、比人类更快发现漏洞。怎么防止 AI 未来变成散户的噩梦?Binance 会建护栏吗?

这个问题有个前提假设:AI 只被少数人用。但我觉得基本上所有人都会用 AI。

AI 确实能更快发现漏洞,但如果开发者用这个能力,就能更快修漏洞、建更安全的系统。有些人会比别人更早、更好地用 AI 交易,但其他人会从中学习。就像今天所有人都在用互联网、所有交易的人都在用某种技术分析工具。工具会被普及的。

我不打算让 Binance 去保护人类不被 AI 机器人收割。我们应该把 AI 工具开放给所有人。在交易 API 上,你只看到订单进来,不知道背后的决策引擎是人还是 AI。与其封堵,不如让所有人都能用上 AI 决策工具。

Jessica Walker:AI agent 会拥有钱包、做支付、跟智能合约交互。加密基础设施在 AI 经济里扮演什么角色?

区块链对 AI 来说会非常重要。AI 要转账,用加密原生支付系统是最顺的。那是可编程的、中立的、无国界的、快的、低成本的金融基础设施。

如果 AI 用信用卡,你得一直介入。人脸验证、短信验证、交易随机被拒,这些都是给人类设计的支付系统里的麻烦。对 AI 不合适。

五、 CZ 自己怎么用 AI,和怎么不用

Jessica Walker:你平时怎么用 AI?

跟大多数人一样。以前不知道什么,先搜网页、过滤广告、读好几篇文章才弄明白。现在直接问 AI,省了很多事。

我试过用 AI 写代码,过滤 Gmail 垃圾邮件。搞了半天没做出好效果,放弃了。我不怎么写代码了,所以 AI 编程对我来说用处有限。但 AI 对开发者价值很大,可能提升 5 到 效率。不过你仍然要读懂每一行 AI 写的代码,不能当黑盒。

新闻方面我也不用 AI。我直接看 X 上我关注的人发什么。传统新闻太多主观意见,我跳过那一步。

六、 AI 教不动两岁小孩

Jessica Walker:Giggle Academy 怎么把 AI、去中心化身份和游戏化教育结合?

Giggle Academy 已经有超过 100 万孩子在学。我们主要做 2 到 6 岁的内容。

我们试过纯 AI 教小孩,行不通。聊天式 AI 不会主动提问,小孩问三四句就不问了。纯 AI 生成的内容对小孩吸引力更低。很小的孩子都能感觉出来这不是人做的。

所以我们的做法是:内容创作者用 AI 来生成组件,但人类驱动。比如故事书,纯 AI 一键生成的那种不受欢迎,受欢迎的是人写故事、用 AI 生成部分组件的那种。我们团队有 60 个人在做这件事。

去中心化身份我觉得没有人们想的那么重要。区块链本身其实太透明了,用 AI 加上几个中心化交易所的 KYC 信息,非常容易追踪链上交易。银行和现金反而更隐私。

七、 印尼缺的不是用户,是本地资产

Jessica Walker:印尼要成为亚洲领先 Web3 生态,还缺什么?

印尼社区非常活跃,但缺几样东西。没有自己的稳定币。没有自己的 RWA,印尼股票没代币化、房地产没代币化、黄金、石油、稀土矿物、国债都没有。想想看,USDT 背书主要是美国国债,那就是代币化国债的间接版本。哪个国家不想要全球几亿人能直接买你的国债?

有了本国货币的稳定币也非常重要,它给你定价发现机制。这些缺的东西背后也反映出,印尼需要更清晰的监管。

八、 如果我 25 岁,我会忽略所有具体建议

Jessica Walker:如果你今天 25 岁、没钱、没人脉,你会忽略什么建议?用什么替代?

人会本能地透过自己的世界观看别人的世界。但每个人的处境不同。

我会忽略大部分具体建议。买这个、卖那个、做这个项目、不做那个项目,这些太具体了,不一定适合你。

我替代的方案是:每天花 30 到 60 分钟学习。越年轻越应该多花时间。可以是看 YouTube、看 X、用 AI 问问题,但必须是刻意学习,不是随便刷。每个问题要深挖三到五层。我强烈推荐读书,非虚构类的、自我提升类的书。亚马逊上一本书 9.99 美元,这是获取知识最便宜的方式之一。

如果你每天花一小时学习,你的思维方式会慢慢变。你的问题分析能力会变深。你会成为更深的分析者,做出更好的决策。不会一夜之间发生,但会来。

EIP-8363量化复盘:砍掉质押「补贴」,以太坊想要换回什么?

原文作者:Mario Chow,IOSG

EIP-8363 提议:随着质押率上升,把验证者奖励中越来越大的一部分销毁掉,当供应量的 50% 被质押时达到 100% 销毁。本文建模了它对发行量、收益率和质押均衡的影响;检验 ETH 的收益率是否真的解释过它的价格;量化链上经济中究竟有多少真正依赖这份收益率;并给出我们的结论。

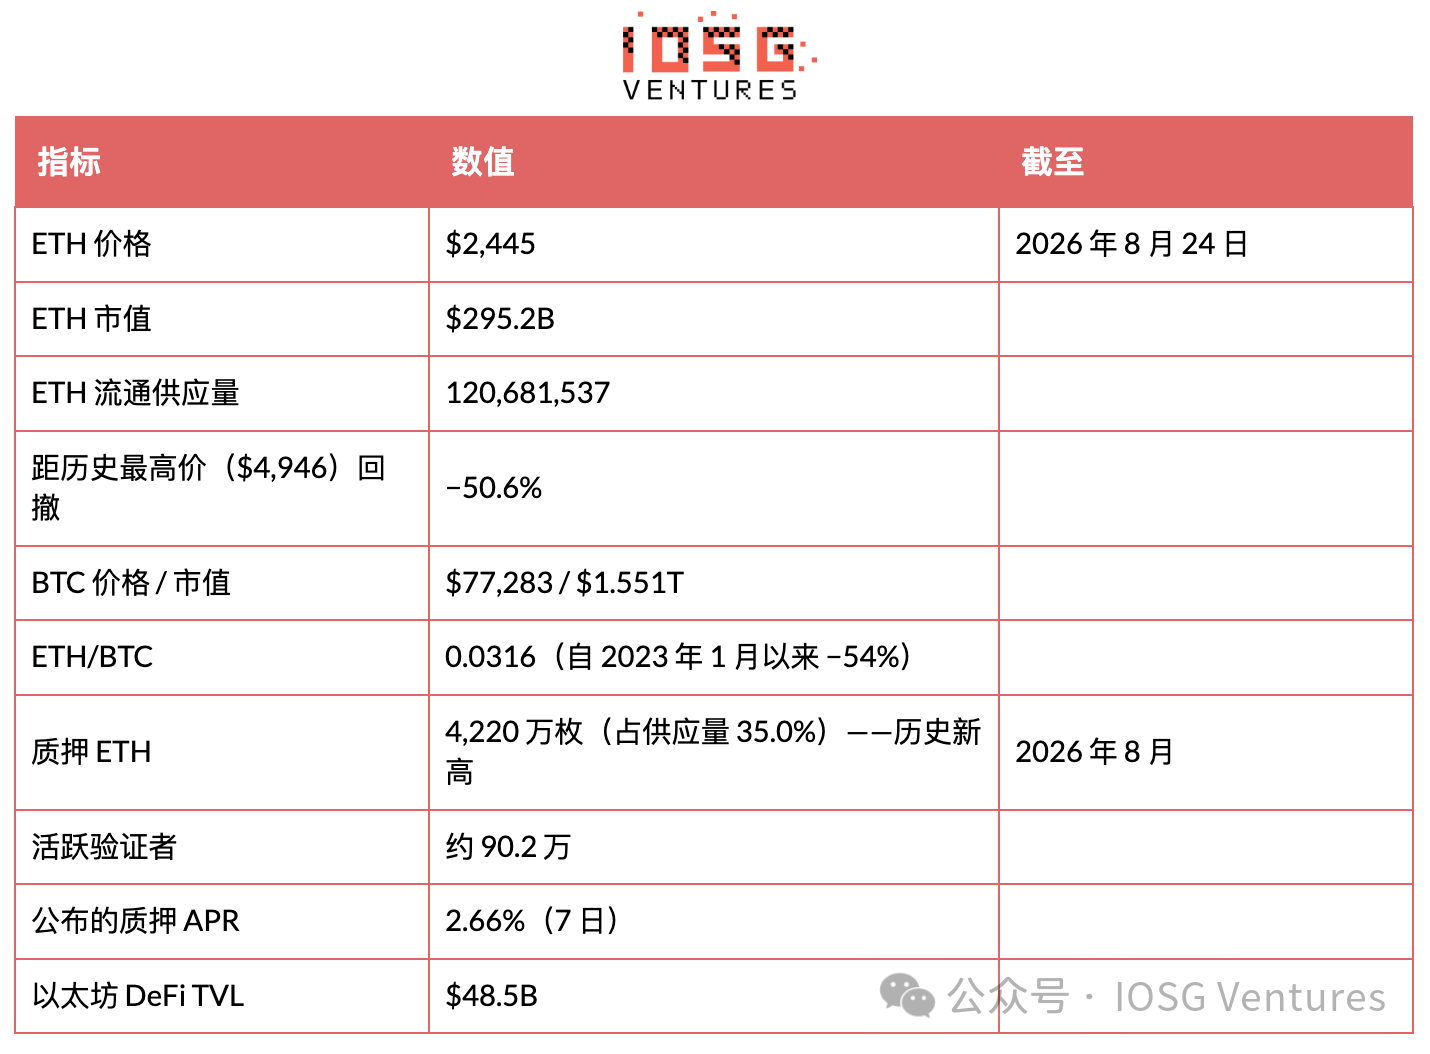
所有测算基于链上数据与 EIP 原文构建。模型为独立搭建,与已公开的第三方数据吻合度在 2% 以内。数据更新至 2026 年 8 月 24 日。

一句话版本的论点

手续费销毁已经死了,这让发行量成为以太坊对 ETH 供应量唯一还握在手里的杠杆。该提案在当前质押水平下是把发行量减半,而不是归零;而且它是自我限制的:在任何合理的质押者门槛收益率下,系统最终会稳定在供应量的 26–34% 被质押、发行量 0.3–0.5%/ 年。同时,它所削减的那份收益率,与 ETH 价格之间看不出任何可检测的关系。

销毁机制已经不管用了

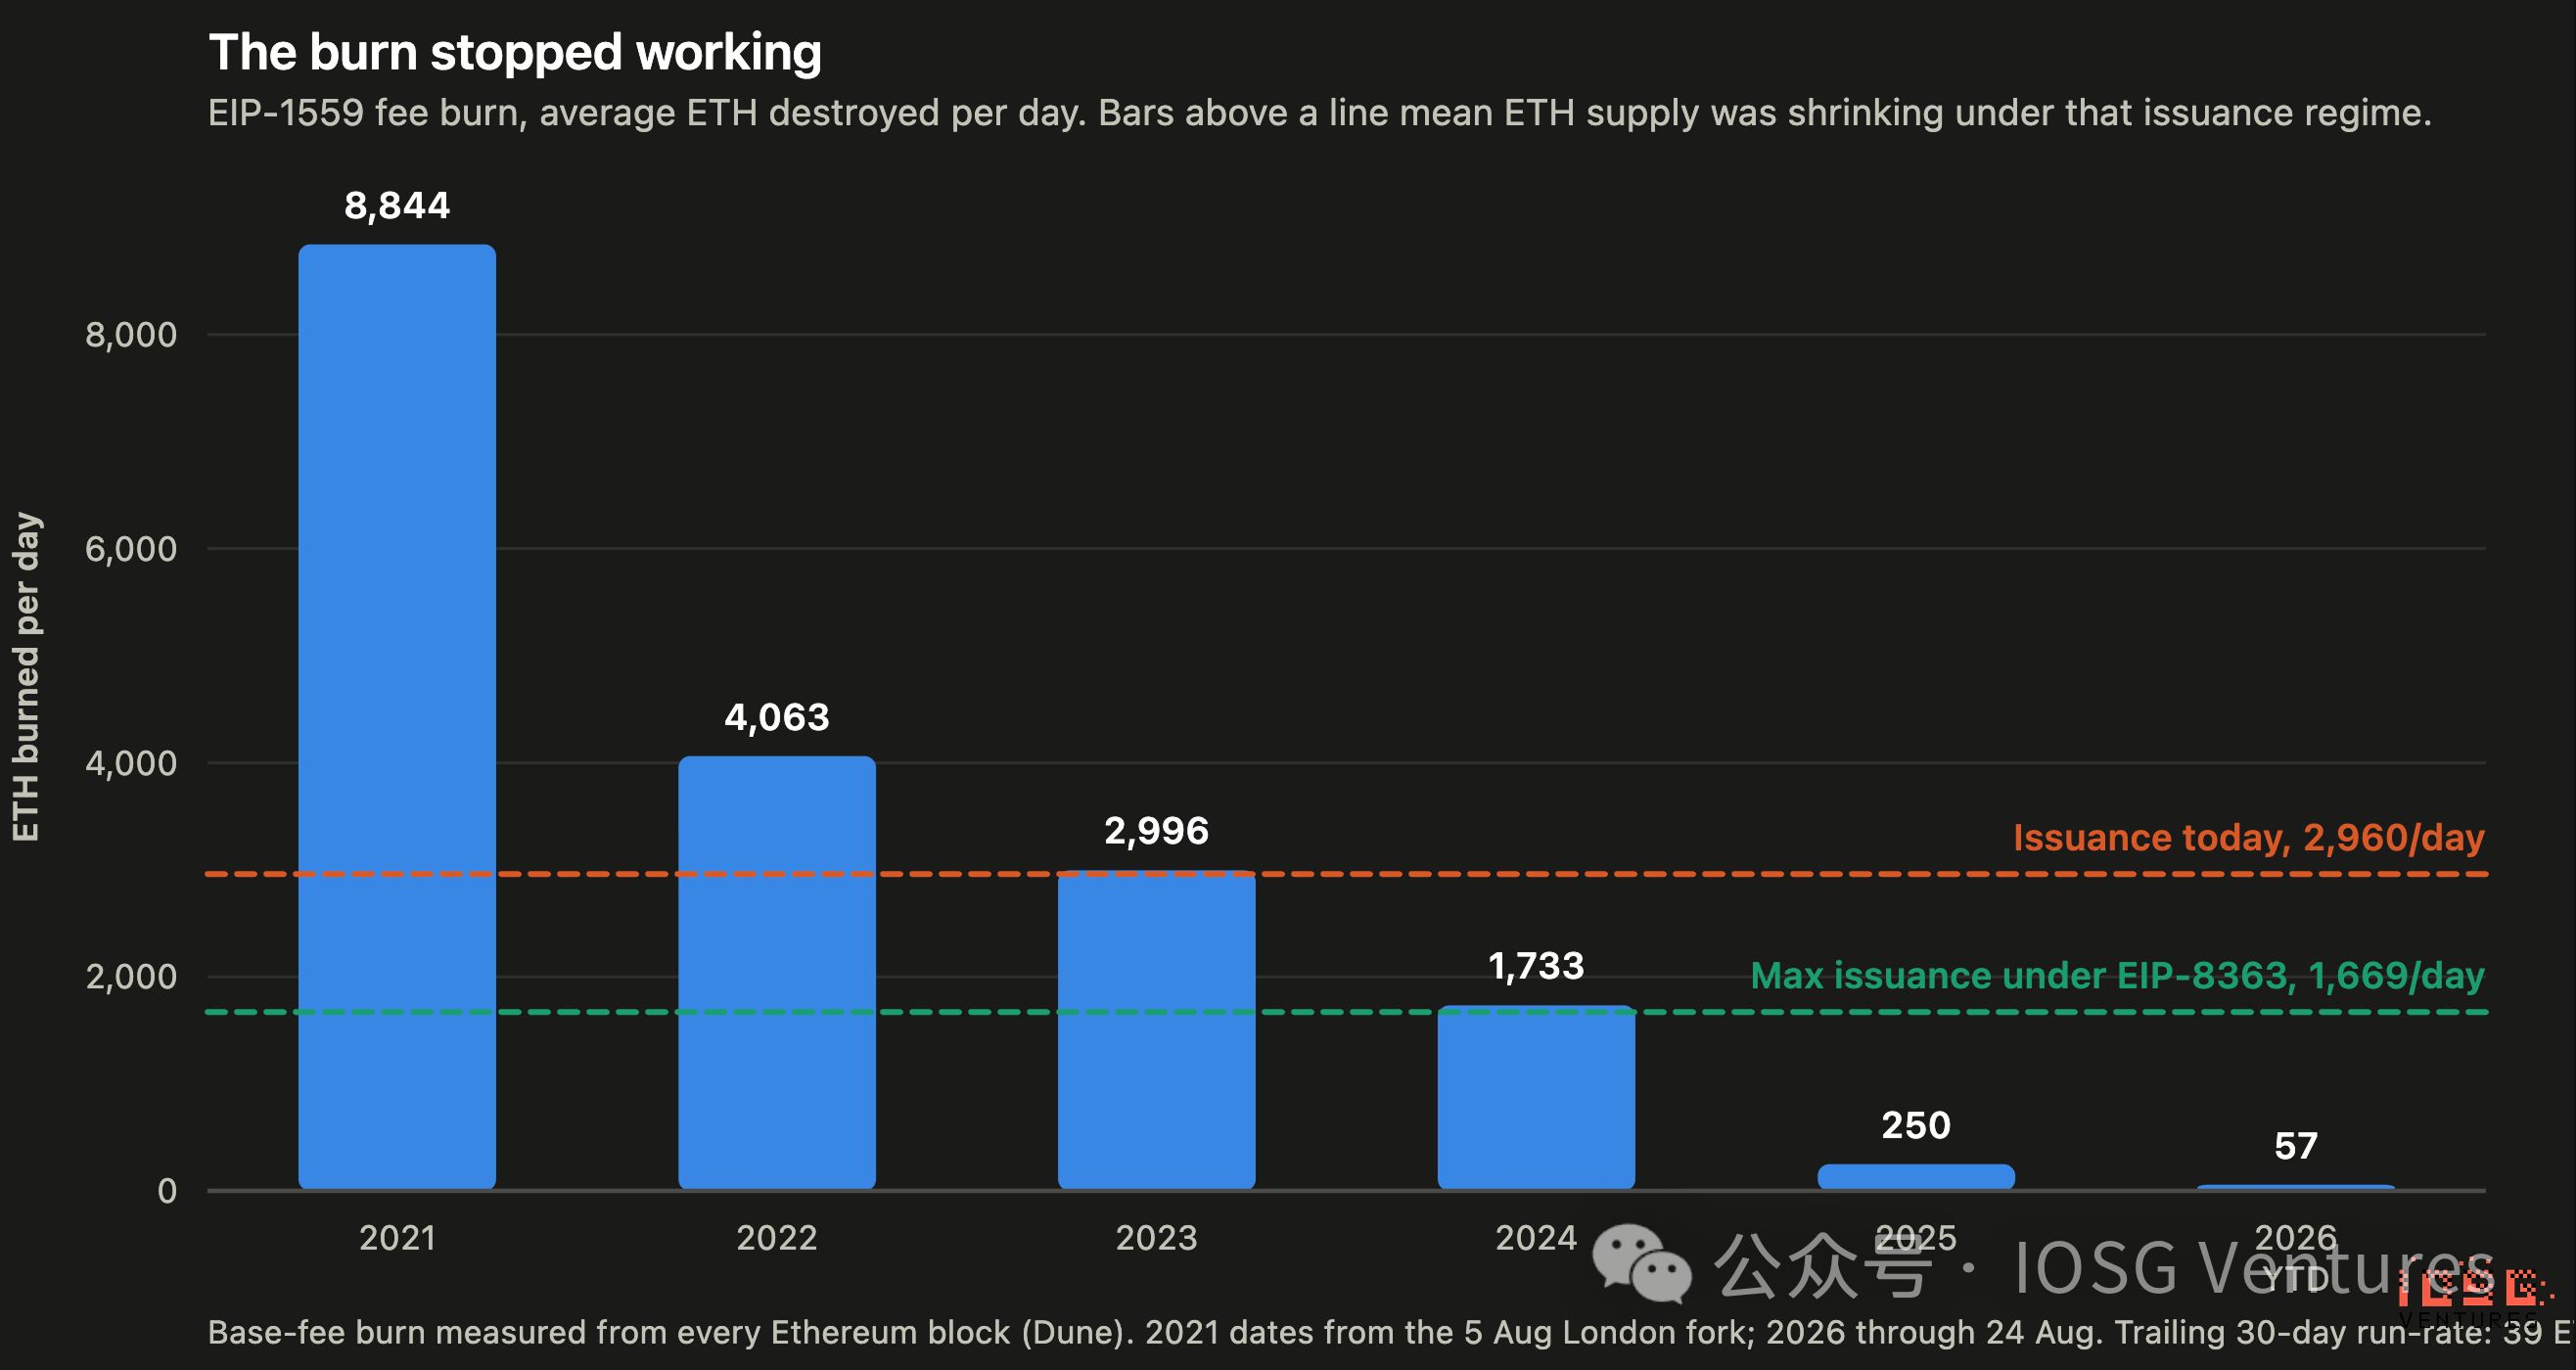
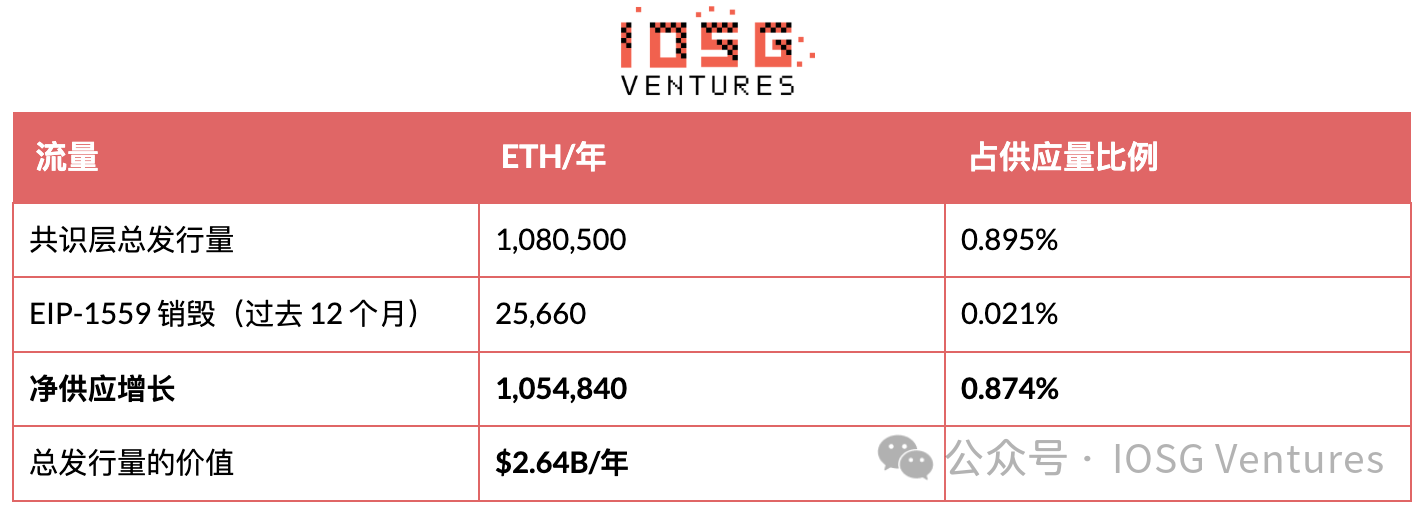
EIP-1559 在 2022 年销毁了 148 万枚 ETH。EIP-1559 销毁的是 base fee,而 base fee 本质上是拥堵定价;一旦 blob 把 rollup 数据搬离 L1、gas limit 又上调,拥堵就消失了:gas 用量翻倍,而平均 base fee 下跌 96%,销毁量自 2022 年以来下降 98%。过去十二个月它一共销毁了 25,660 枚 ETH,而最近 30 天的运行速率还更低:每天 39 枚 ETH,年化约 1.43 万枚。

▲ EIP-1559 每日手续费销毁量按年份变化:从 2021 年的每天 8,844 枚 ETH 降至 2026 年的每天 57 枚——远低于当前发行量曲线,也远低于 EIP-8363 下的最大发行量曲线。

对照约 108 万枚 ETH/ 年的总发行量,销毁目前只抵消了新增供应的 2.4%。作为一种机制,「超声波货币」已经结束了。L2 迁移与 blob 扩容把手续费基础搬离了 L1:同期 L1 gas 用量其实翻了一倍(每月 34 亿 → 67 亿单位),而平均 base fee 从 4.00 gwei 跌到 0.17 gwei:所以这是价格效应,不是需求效应。

净发行量:供应量究竟发生了什么

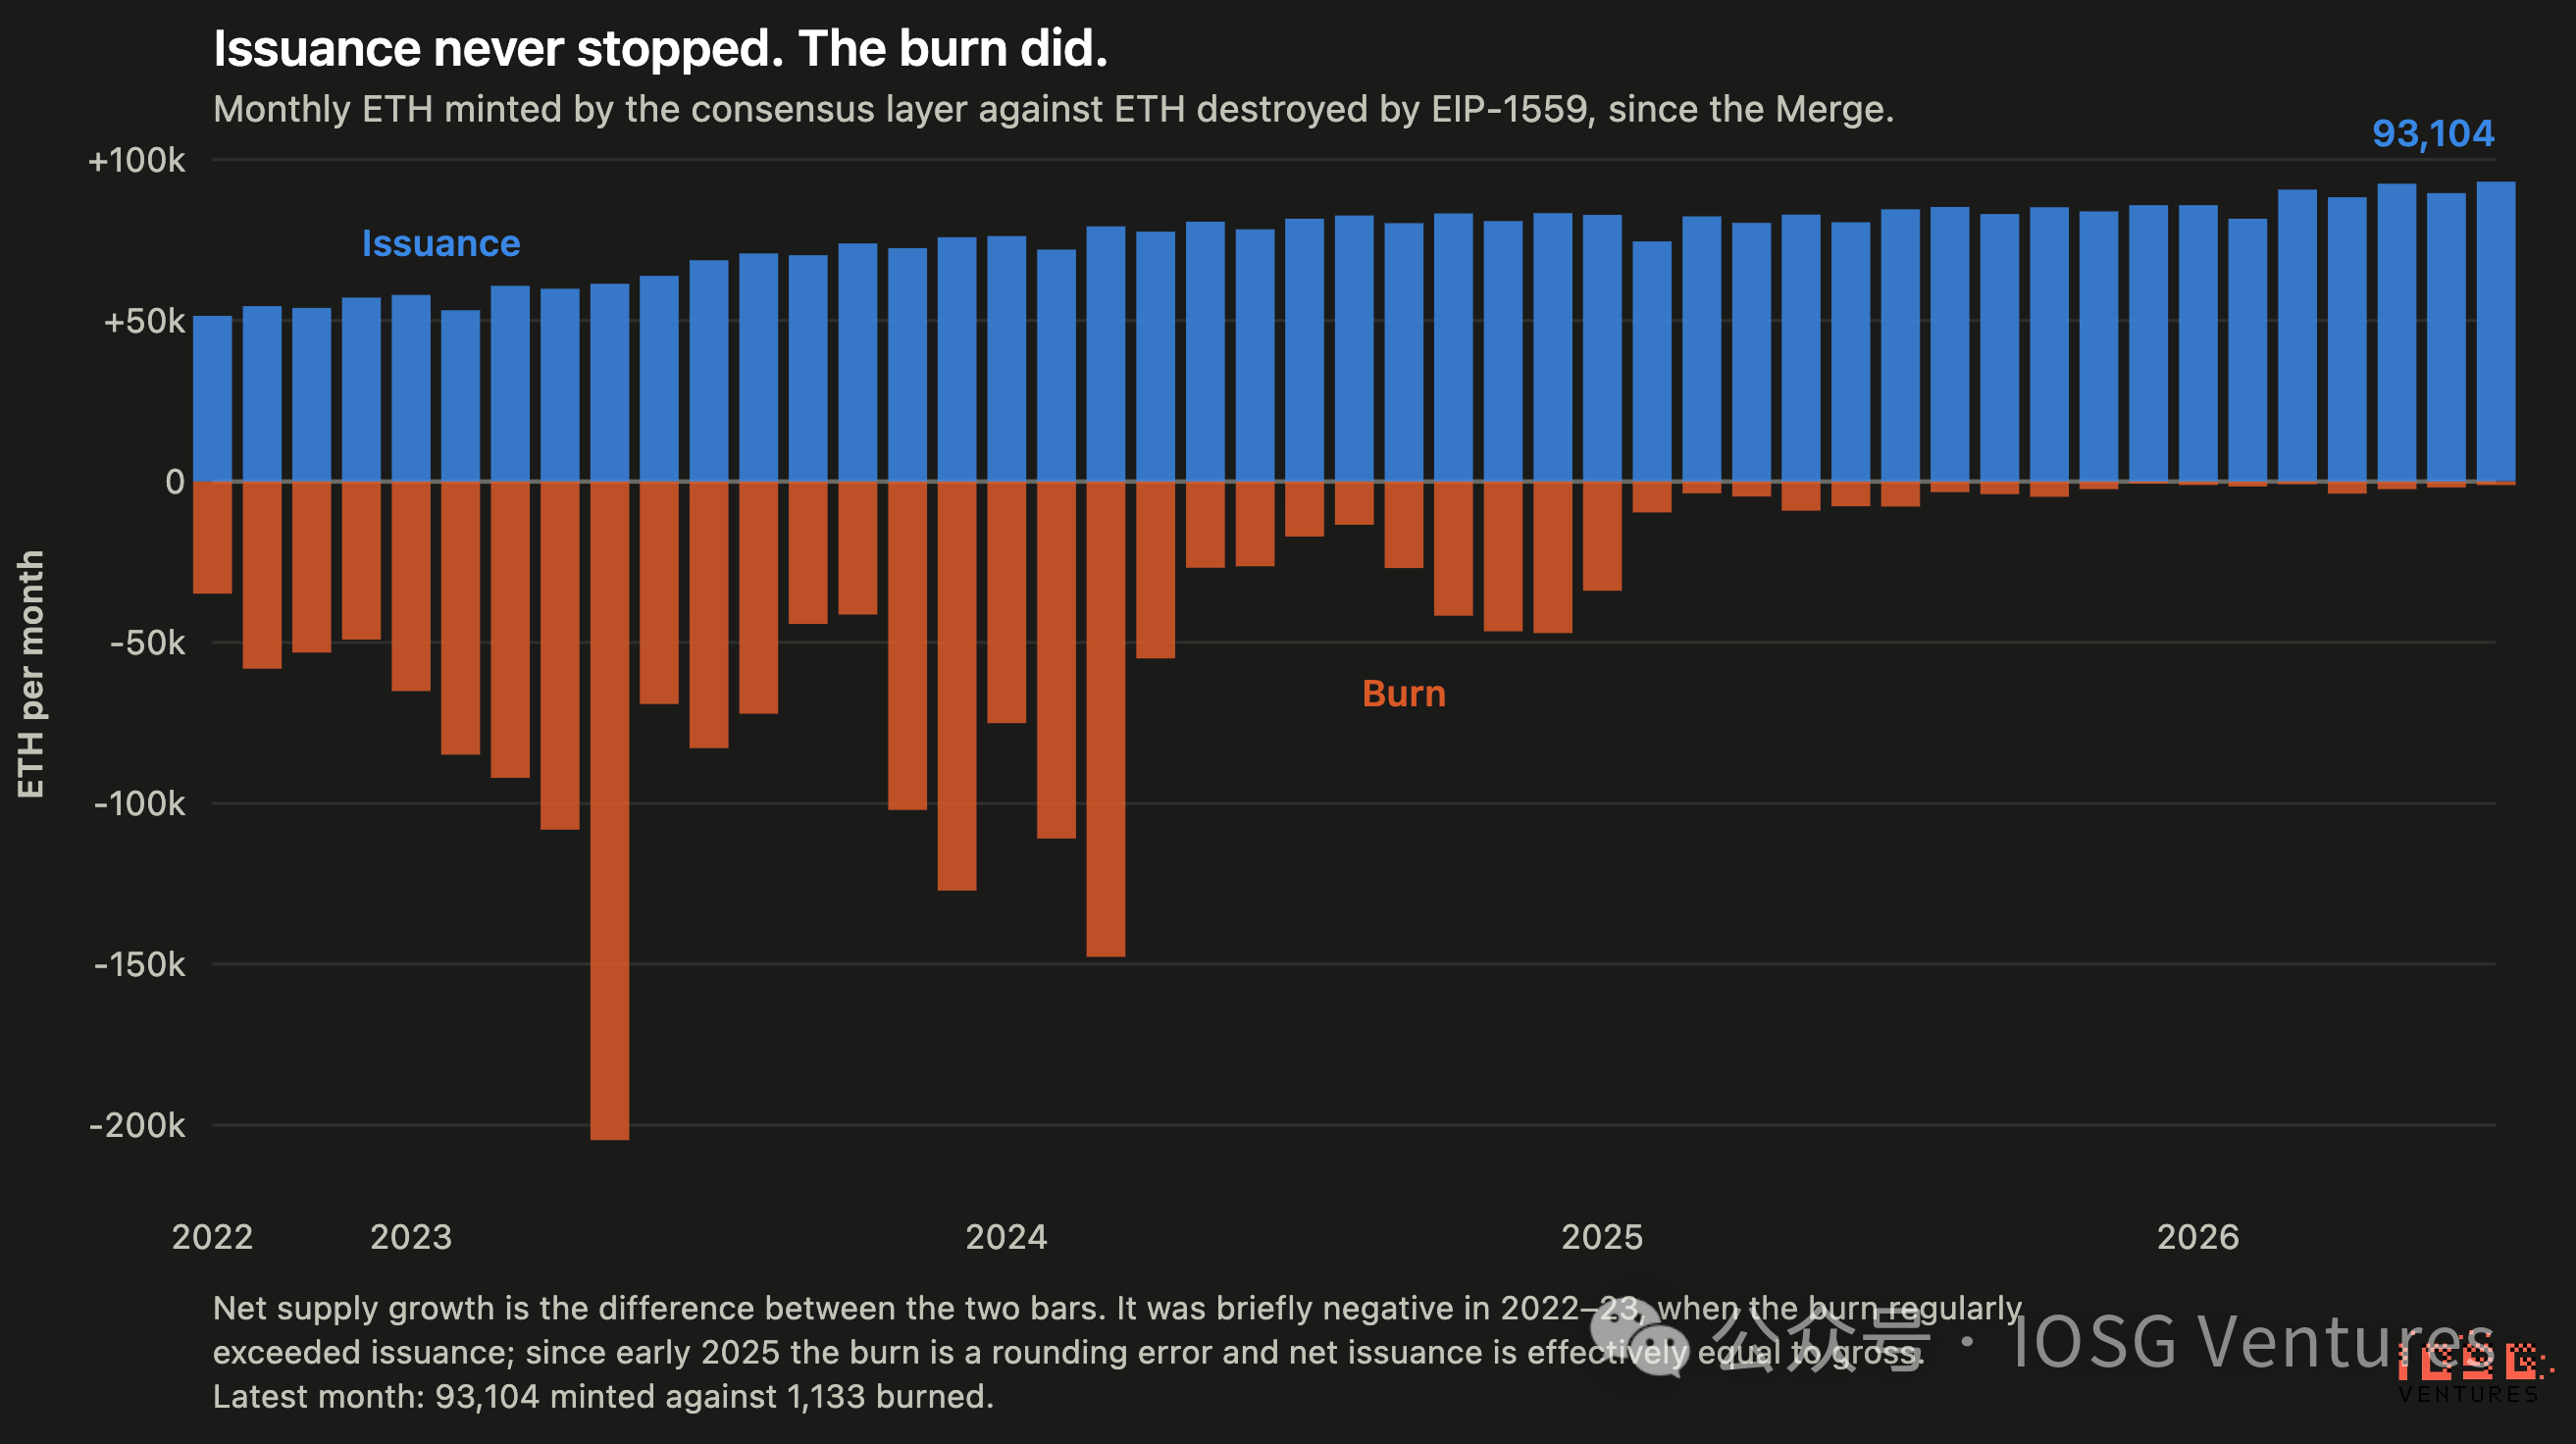
销毁只是账本的一半。把它和发行量放在一起看,画面更严峻:发行量从未停止增长,而抵消项则在它下面直接消失了。

▲ 合并以来每月共识层铸造的 ETH 与 EIP-1559 销毁的 ETH 对比。发行量柱状稳步增长;销毁柱状到 2025 年几乎缩至为零。

合并后的 47 个月里,只有 13 个月是通缩的:而最后一个是 2024 年 3 月。ETH 已经连续 28 个月处于通胀状态,且这一速率在此期间大约翻了三倍,从 +0.26%/ 年到 +0.87%/ 年。原因并不是发行量涨了多少(自 2024 年以来只增加 4%),而是抵消项归零了。

这重构了整个辩论。EIP-8363 通常被说成是在质押收益与货币稀缺性之间做一个选择。但更准确的理解要窄得多、也更被迫:发行政策现在是以太坊对 ETH 供应量仅剩的唯一杠杆,因为需求驱动的那个已经不工作了。无论有没有人立法,所有供应问题现在都要经过发行曲线。

EIP-8363 到底做了什么

在拆解机制之前,我们需要先交代官方的核心动机:保卫网络安全。提案作者认为,一旦全网质押率越过 50% 的红线,以太坊将丧失『社会层防御』的能力,并面临 LST 寡头大到不能倒的系统性寄生风险。因此,该提案试图用强制降息来锁死质押上限。然而,宏大的安全哲学往往会掩盖账本上的真实血肉。抛开关于去中心化的形而上学争论,这一机制在真实的链上经济中到底意味着什么?以下是纯粹的量化推演。

钱是怎么扣的?(核心机制)

  • 先发后扣:验证者一开始还是正常赚取各项任务的全额奖励,但随后系统会按一个比例(假设为 b)直接「烧掉」一部分奖励。
  • 按「理论满分」扣钱,不搞双重惩罚:这里的关键是,系统是按你理论上应该拿到的满额奖励来计算销毁量的,而不是按你实际拿到的奖励。为什么这么做?因为如果你不小心掉线了,你本来就拿不到奖励了;如果系统再按你的实际情况扣钱,对离线的人太不公平。按「理论值」扣,就能保证大家干活的动力不变,离线的人也不会被惩罚两次。
  • 极端情况保护:如果以太坊网络出现严重问题(进入 inactivity leak 状态),这部分针对证明奖励的销毁就会暂停。
  • 外快照拿:这个提案只动了共识层的奖励。你跑节点赚的「外快」:也就是 MEV 和优先费(Priority Fees),一分都不会少,完全不受影响。

社区最常见的两个误解

误解一:「以太坊的增发量会被直接砍到零」

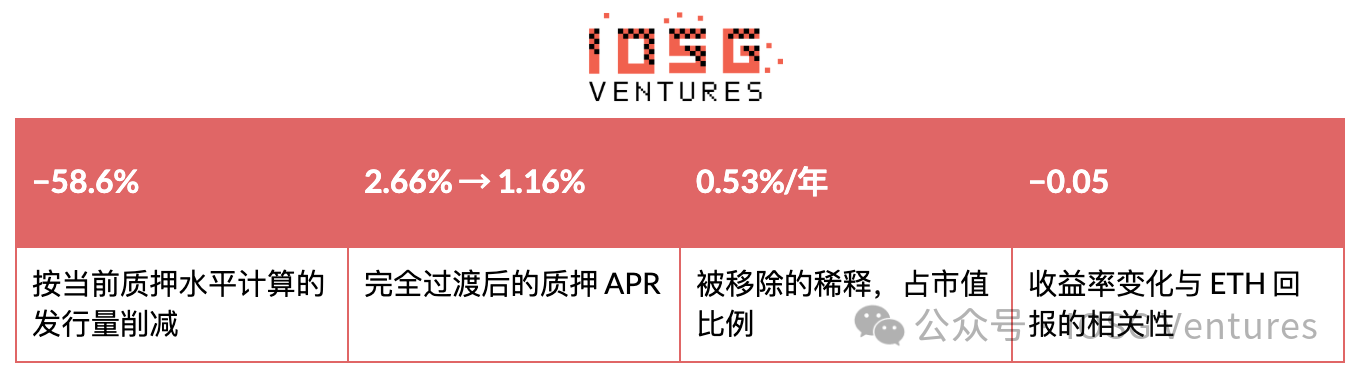
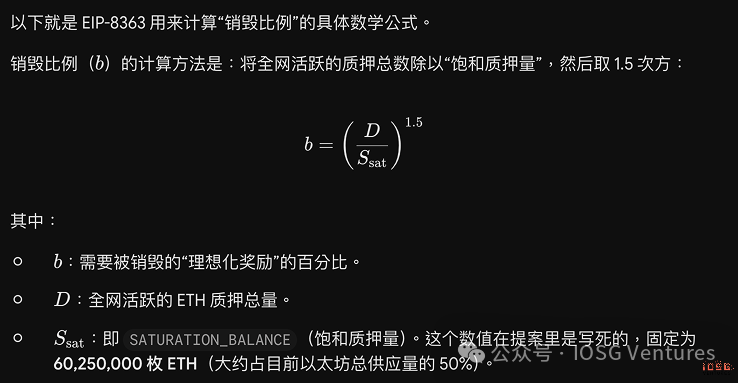
真相:根本没那么多。目前的质押量大概是 4,220 万枚 ETH,在这个水平下,销毁比例 b 是 58.6%。

如果要让增发量彻底归零,质押量得飙升到 6,025 万枚(比现在高出 43%)。所以准确的说法应该是:这个提案在这个阶段只是把增发量砍掉了一半左右,离完全归零还早得很。

误解二:「收益瞬间暴跌,上线第一天就会引发 DeFi 崩盘」

真相:官方设计了 18 个月的「软着陆」期,上线第一天几乎是无感的。

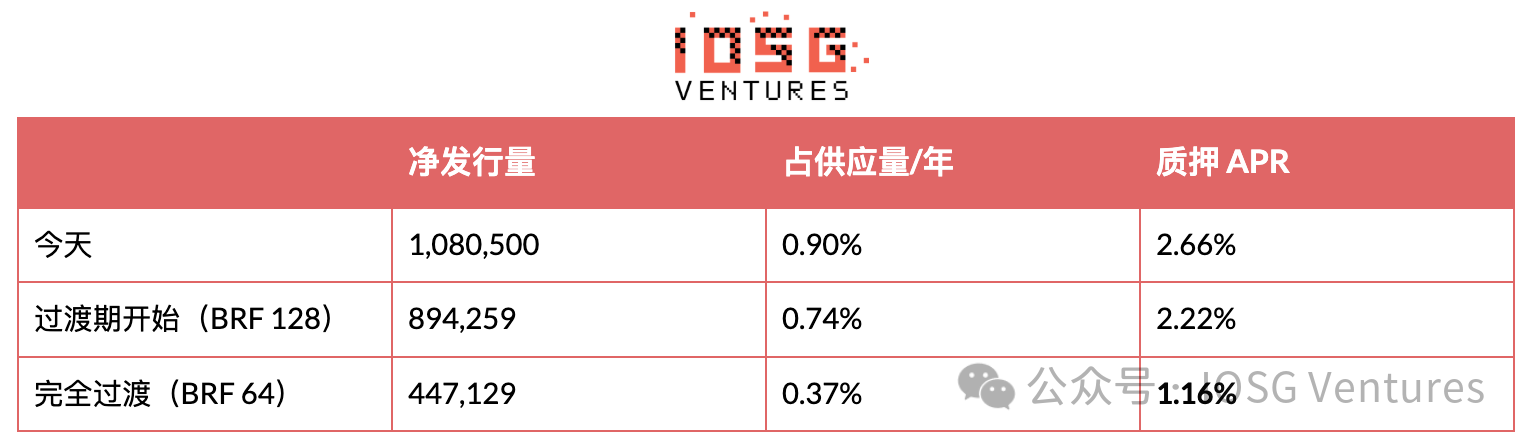
为了防止瞬间冲击,提案在刚上线时,会把计算奖励的基础参数(base reward factor)直接翻倍到 128。这个翻倍操作,刚好填补了刚才说的那 58.6% 的销毁量。

也就是说,升级上线的第一天,全网净增发量还能维持在现在的 83% 左右。然后在接下来的 18 个月里,参数才会慢慢降回到正常的 64,增发量随之慢慢滑落到现在的 41%。

总结:收益下降是花一年半时间慢慢摊薄的,不是一夜之间暴跌。那些担心「瞬间刺破 DeFi 泡沫」的观点,其实是忽略了这个缓冲期机制。

基线:以太坊现在究竟在哪里

供应动态

发行量从哪里来

全部来自质押奖励。合并之后,新增 ETH 只有一个来源:共识层支付给验证者,并按规范固定权重(分母 64)分配到三类职责:证明 54/64(84.4%,911,672 ETH/ 年)、出块 8/64(12.5%,135,063)、同步委员会 2/64(3.1%,33,766)。

发行量建模为 I(S) = 940.9 · √(S/32) ETH/ 年,即协议自身的奖励曲线。在 S = 4,220 万时,对应共识层 APR 为 2.560%。实测优先费在 8 月前 23 天为 2,623 枚 ETH,年化 4.15 万枚 ETH:相当于质押基数上的 0.098%。两者相加为 2.658%,与公布的 2.66% 几乎完全一致。

按实测优先费计算,验证者收入中至少 96% 来自发行量,最多 4% 来自手续费。MEV-boost 中超出直通优先费的提议者付款未被捕捉,因此手续费占比是一个下限。无论如何,发行量占绝对主导,而这个比例正是整场辩论的关键。

对提案建模

最早的尝试是围绕「藏」来设计一整条网络,而不是给现成的网络打补丁。这条路上有两个币领先,下的注却完全相反。第三个案例是为银行造的,不是为个人,但属于同一家族。

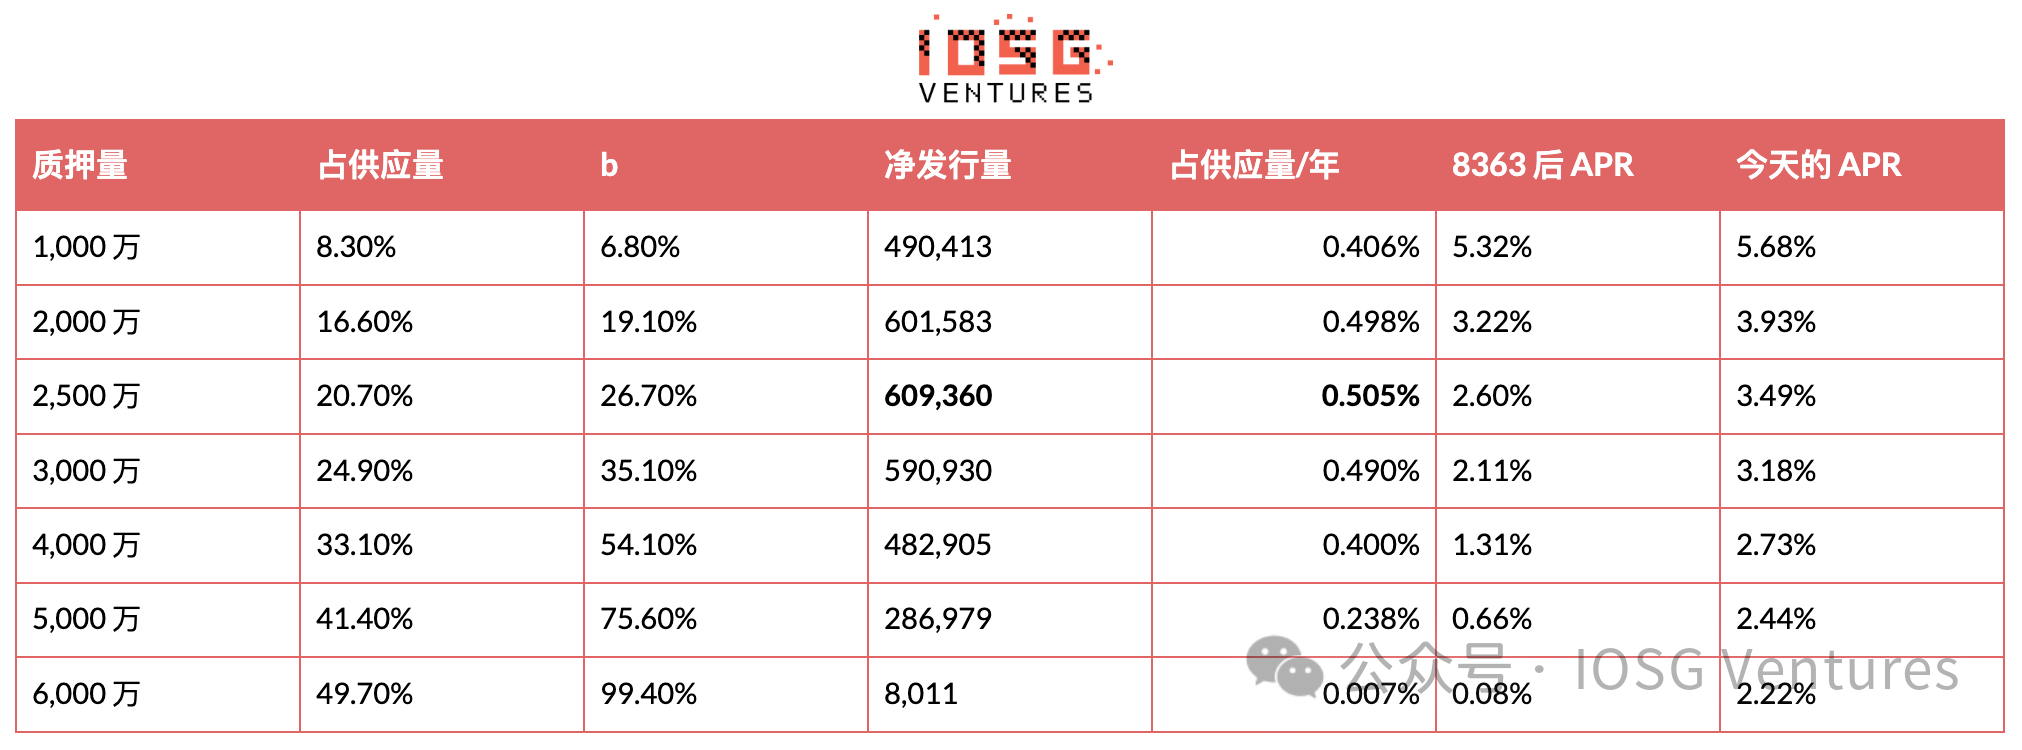
按当前质押水平应用,不考虑行为反应

发行量削减:−58.6%。质押 APR 削减:−56.4%。移除的稀释:63.3 万 ETH/ 年 = $1.55B/ 年 = 每年 ETH 市值的 0.53%。

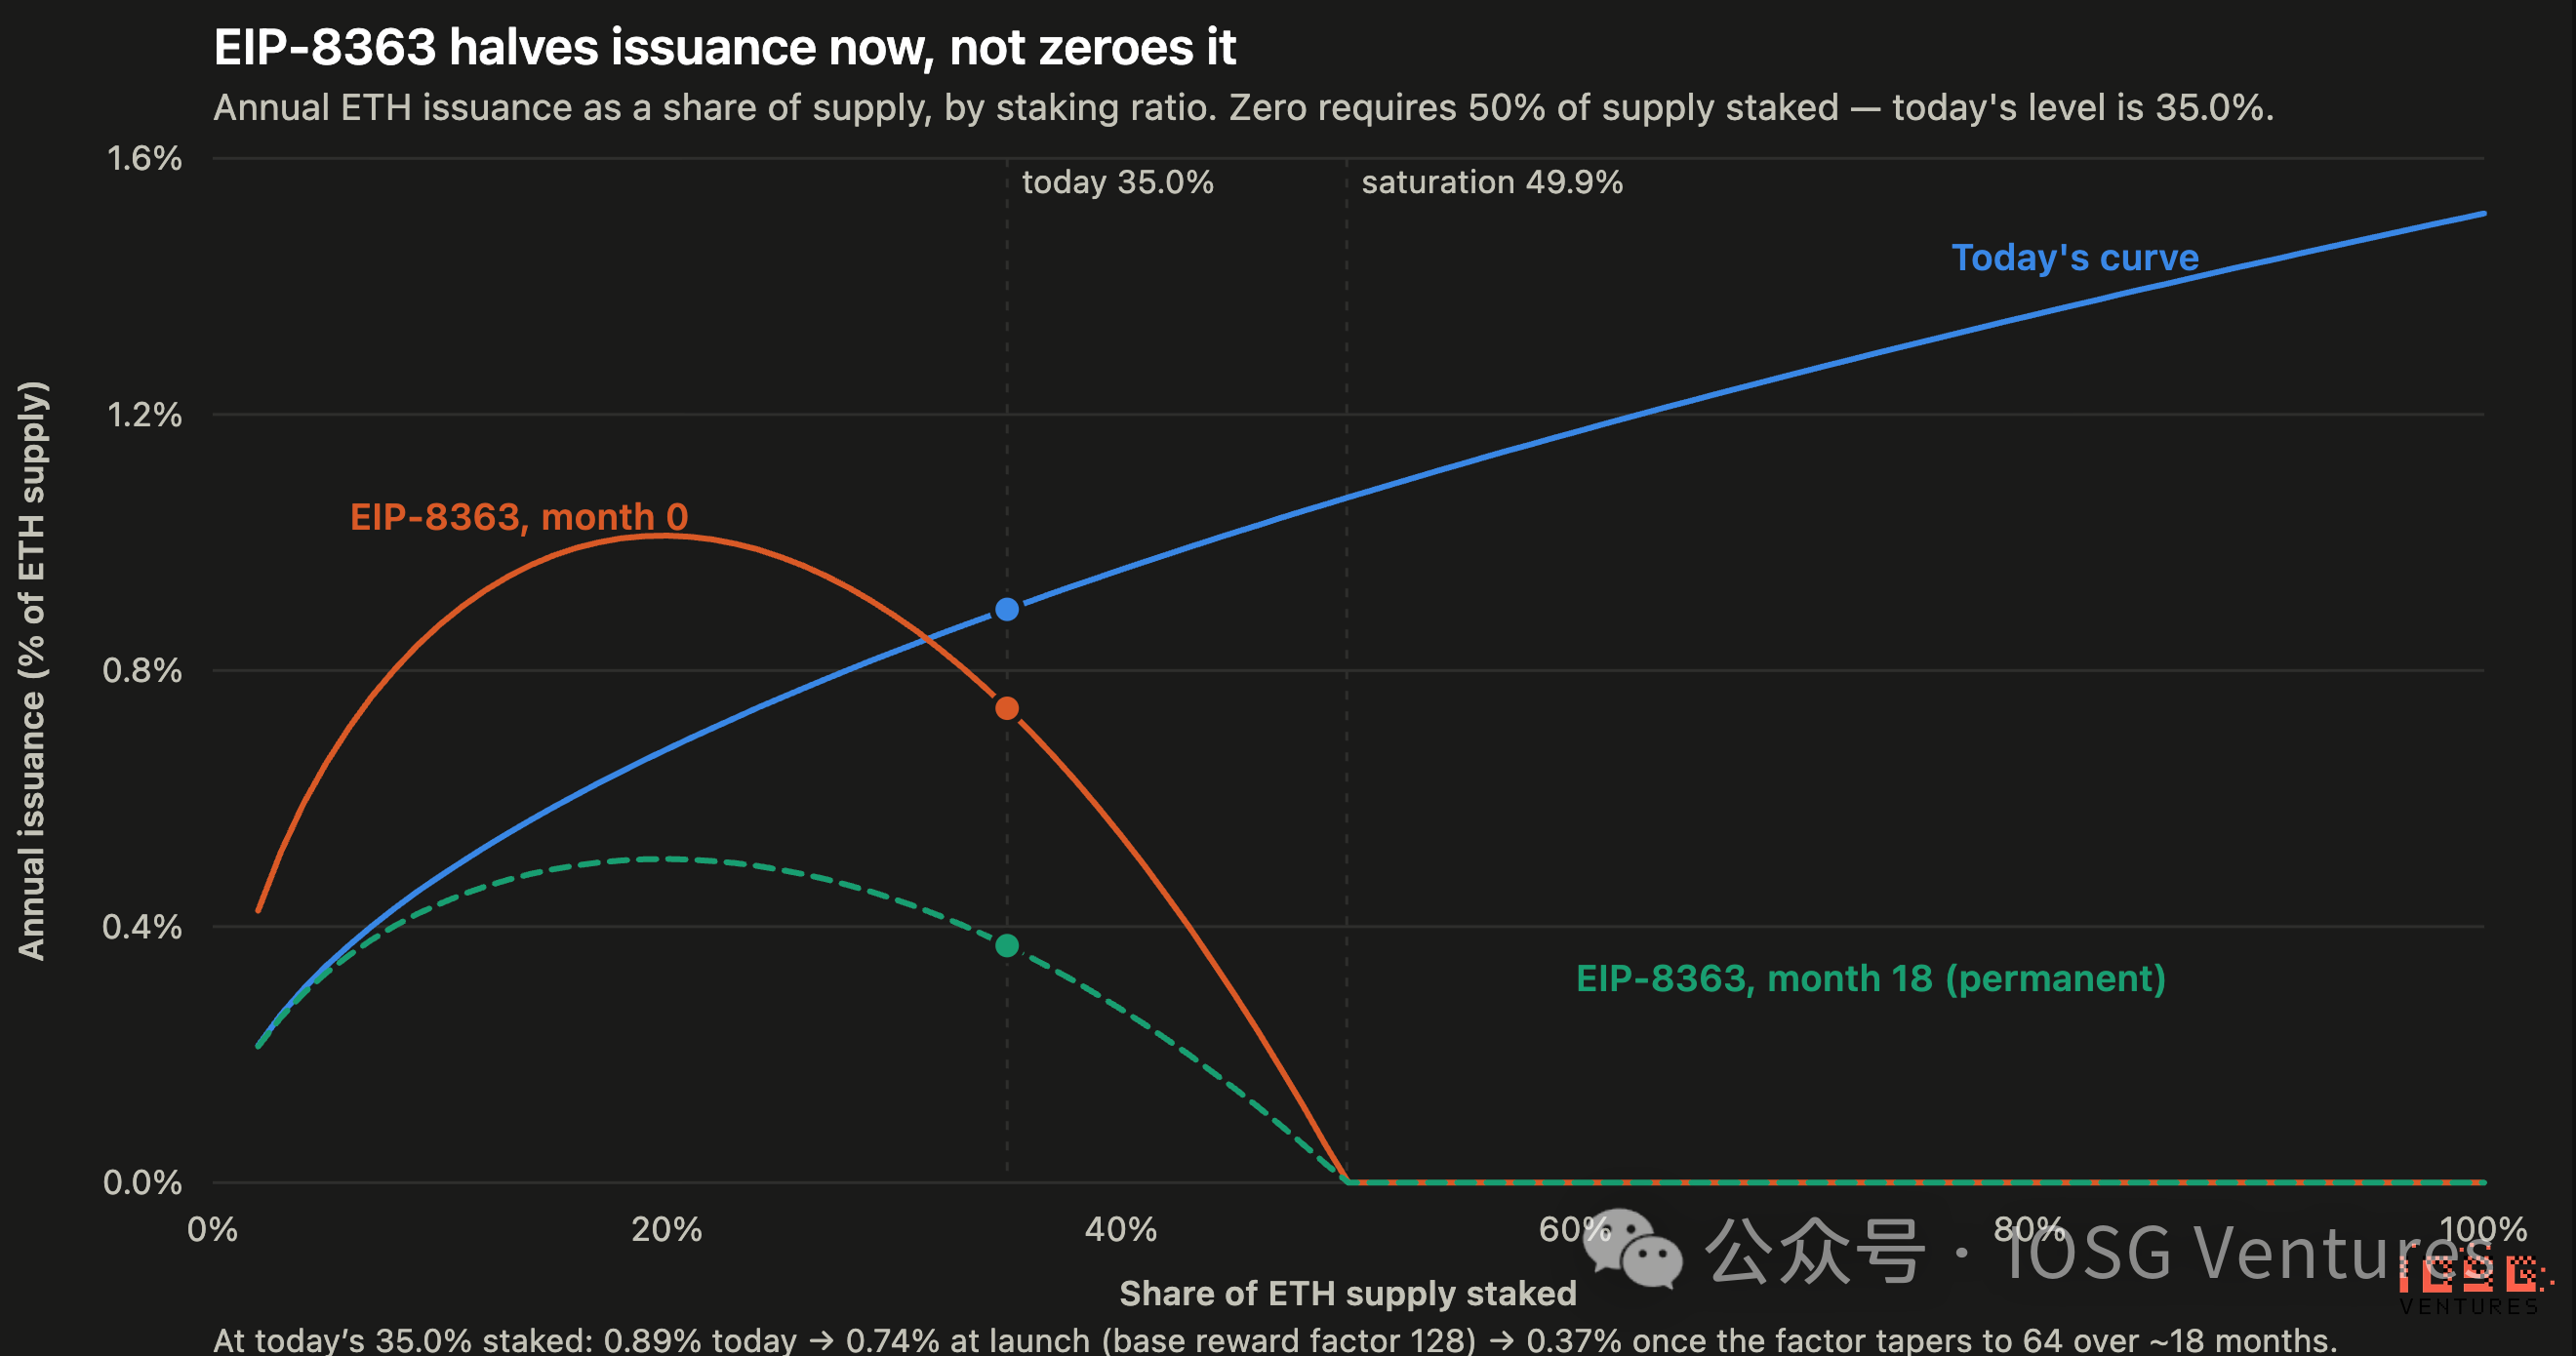
▲ 年度 ETH 发行量占供应量比例与质押率的关系。今天的曲线稳步上升;EIP-8363 上线曲线在 20% 质押率附近达到约 1.0% 的峰值;永久曲线峰值约 0.5%。两条曲线都在 50% 质押率处降至零。

完整曲线(完全过渡后)

发行量在约 2,500 万枚质押量附近达到峰值,约为供应量的 0.505%,之后下降——与 EIP 自己的说法一致。

均衡——真正终结争论的那个数字

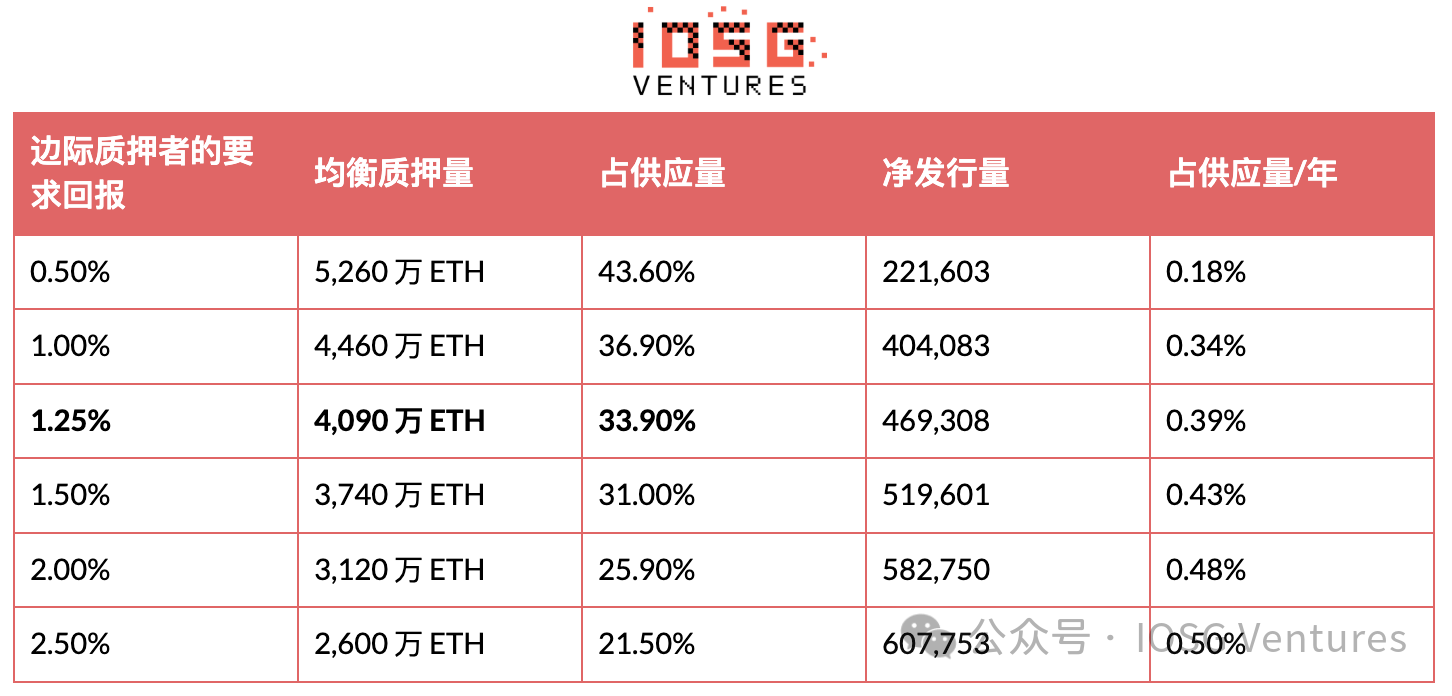
质押者不是被动的。如果收益率低于他们的要求回报,他们就会退出,这既会推高毛 APR,也会降低 b。求解不动点:

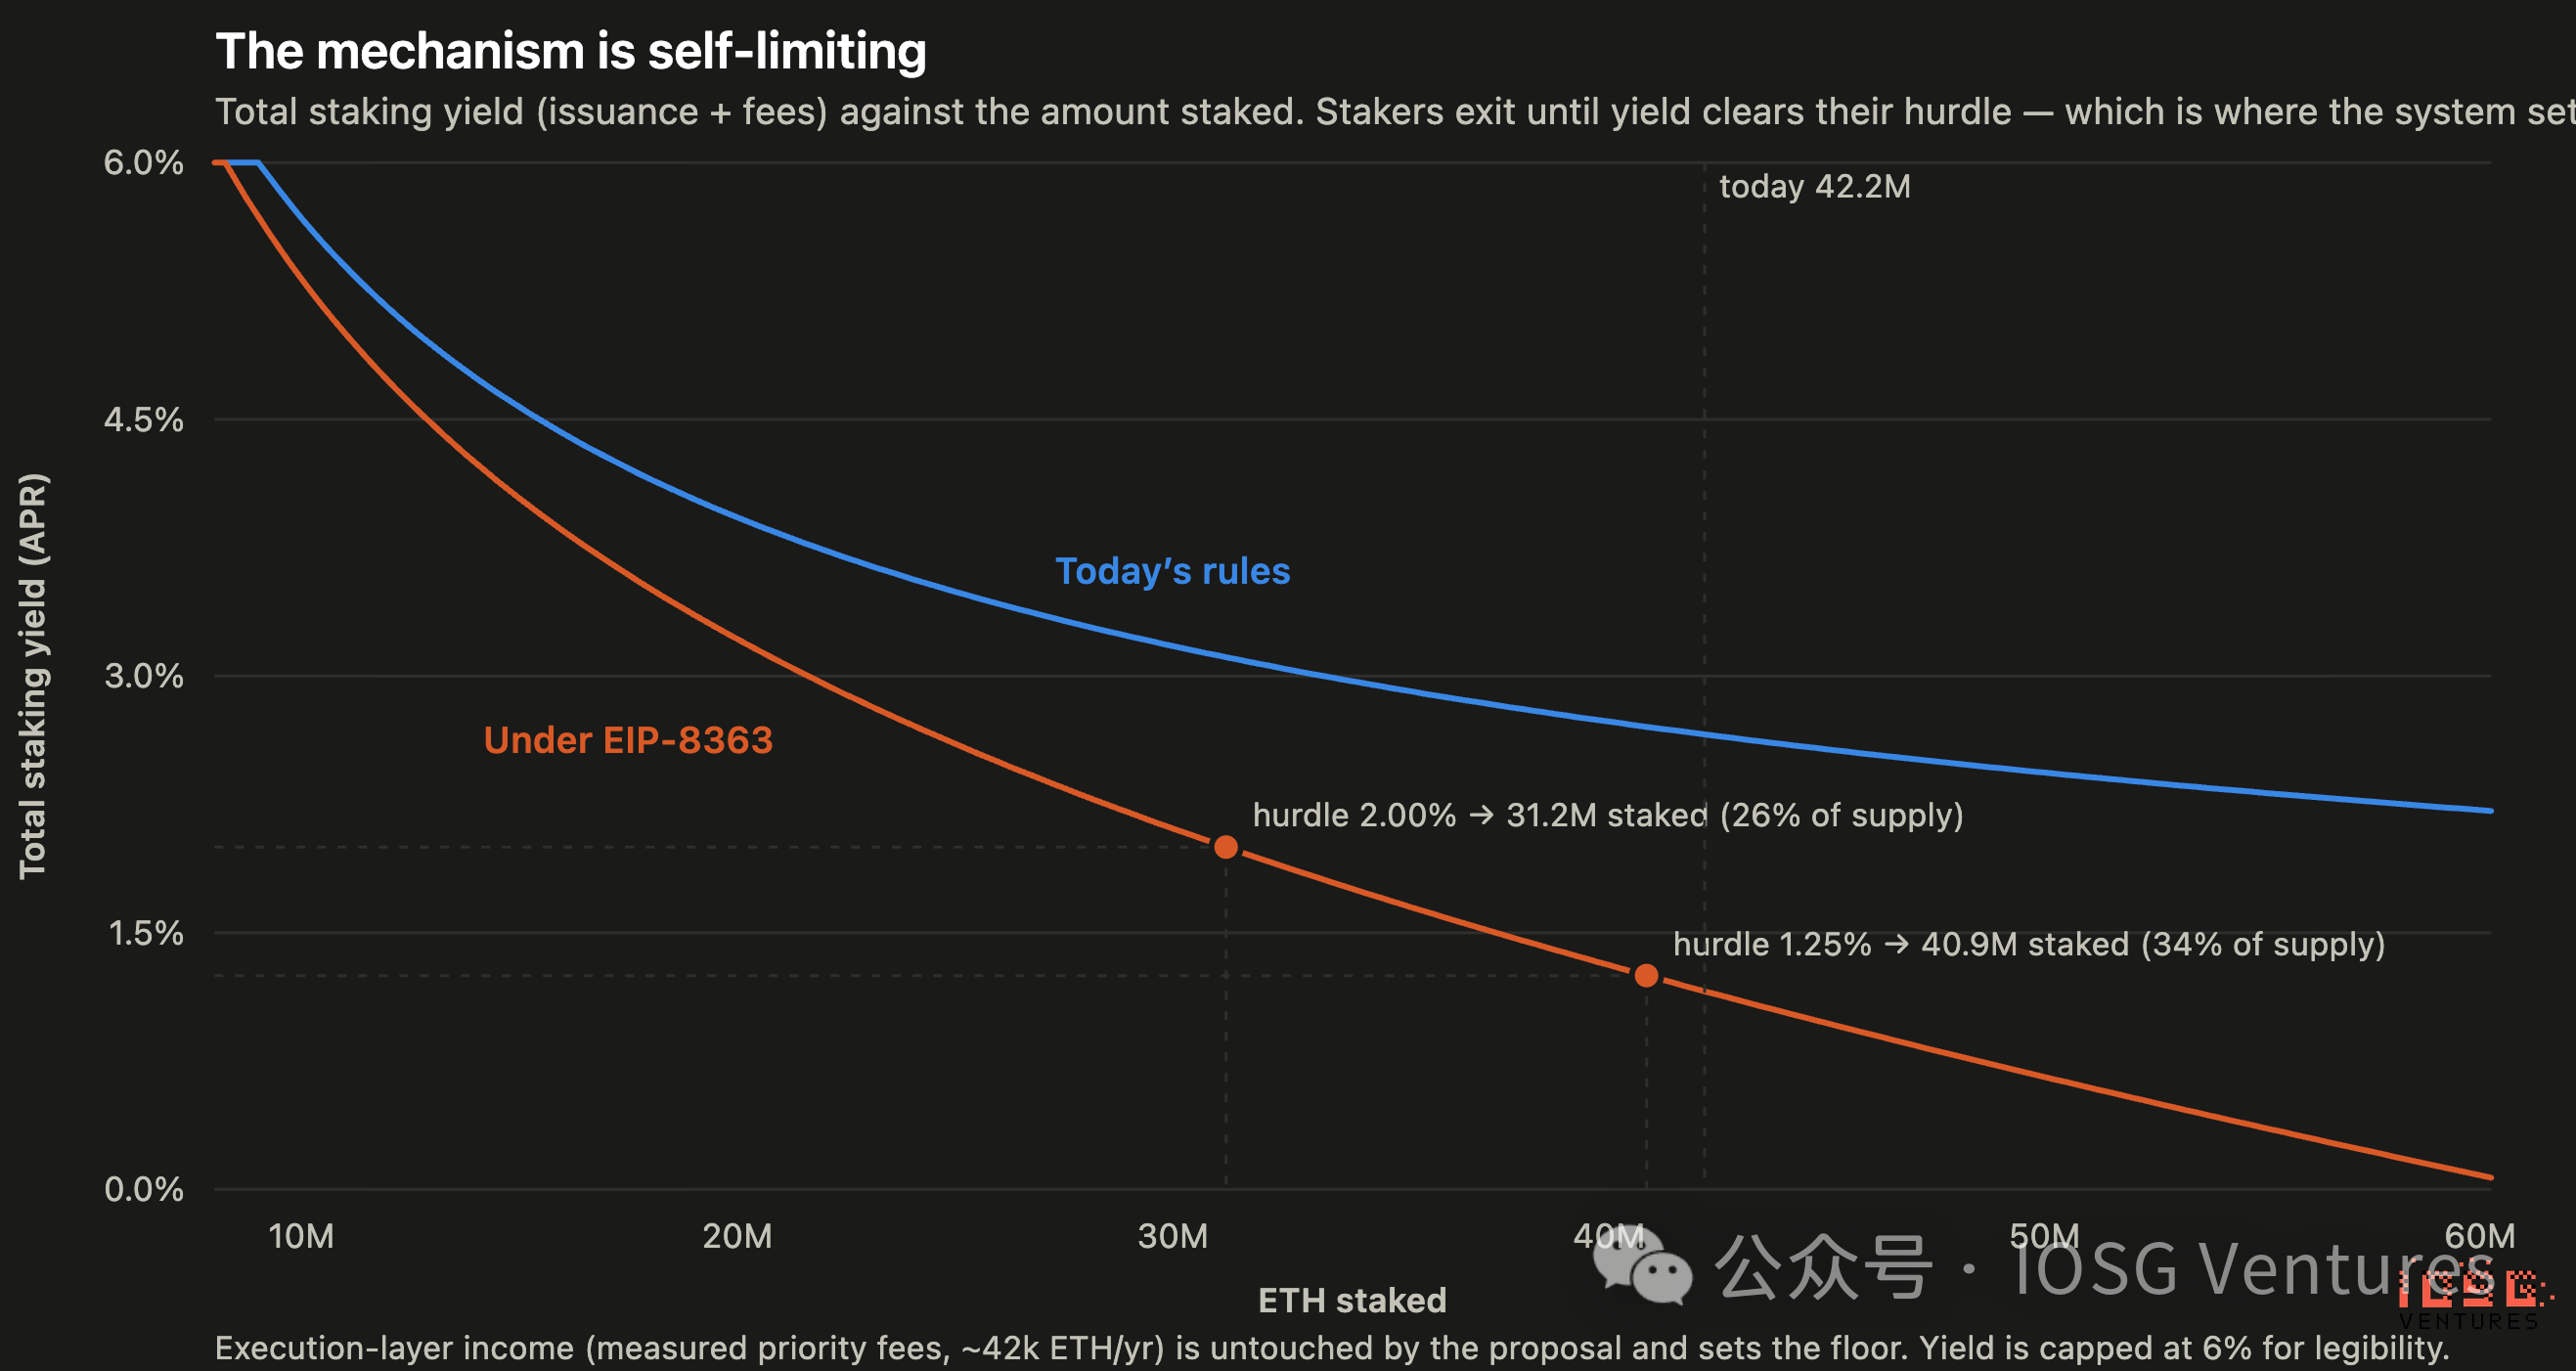
▲ 在现行规则与 EIP-8363 下,质押总收益率与质押 ETH 量的关系。EIP-8363 曲线在 3,120 万枚质押量处与 2% 门槛相交,在 4,090 万枚处与 1.25% 门槛相交。

对照辩论中最响的两种说法来读这张表:

  • 「发行量会归零。」只有在边际质押者愿意为约 0.5% 的回报干活时才成立。在任何合理的要求回报下,ETH 仍然以 0.3–0.5%/ 年通胀。支持者夸大了。
  • 「质押会崩塌。」在 2% 的门槛下,质押率会稳定在 26%:低于今天的 35%,但大致就是 2024 年全年的水平。批评者也夸大了。

这个机制在设计上就是自我限制的。这是该设计最有意思的性质,也是被讨论得最少的一点。

质押收益率能解释 ETH 的价格吗?

先处理「问题背后的问题」

质押率与收益率相关吗?是的:完全相关,而且是由定义决定的,不是观测出来的。这一点必须先讲清楚,因为它决定了数据能说明什么、不能说明什么。

协议支付的奖励池按质押余额的平方根缩放,因此每枚 ETH 的收益率有闭式解:

issuance(S) = 940.9 · √(S/32)  ETH/ 年        APR(S) = issuance(S)/S = 166.28 / √S

质押越多,同一个池子就被更多币分摊。质押率与发行收益率之间的相关性在构造上就是 −1。把两者画在一起,就是在画一个恒等式。

唯一的自由变量,是公布收益率与公式值之间的差额:手续费收入。它在 2022 年约为 1.34 个百分点,今天是 0.10 个百分点。

相关性本身

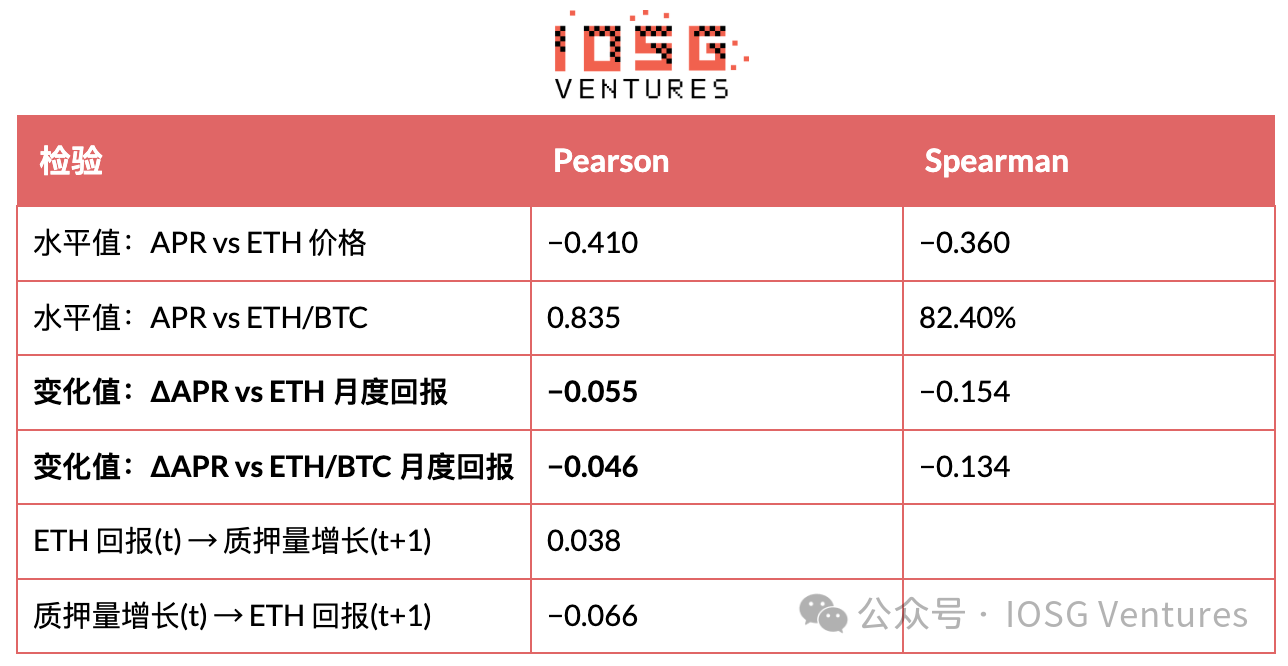
答案:不存在相关性。43 个月,2023 年 1 月 → 2026 年 7 月。(8 月 24 日的数据刷新未重跑此项;窗口结束于 2026 年 7 月,之后的价格波动不影响该结果。)

回归结果

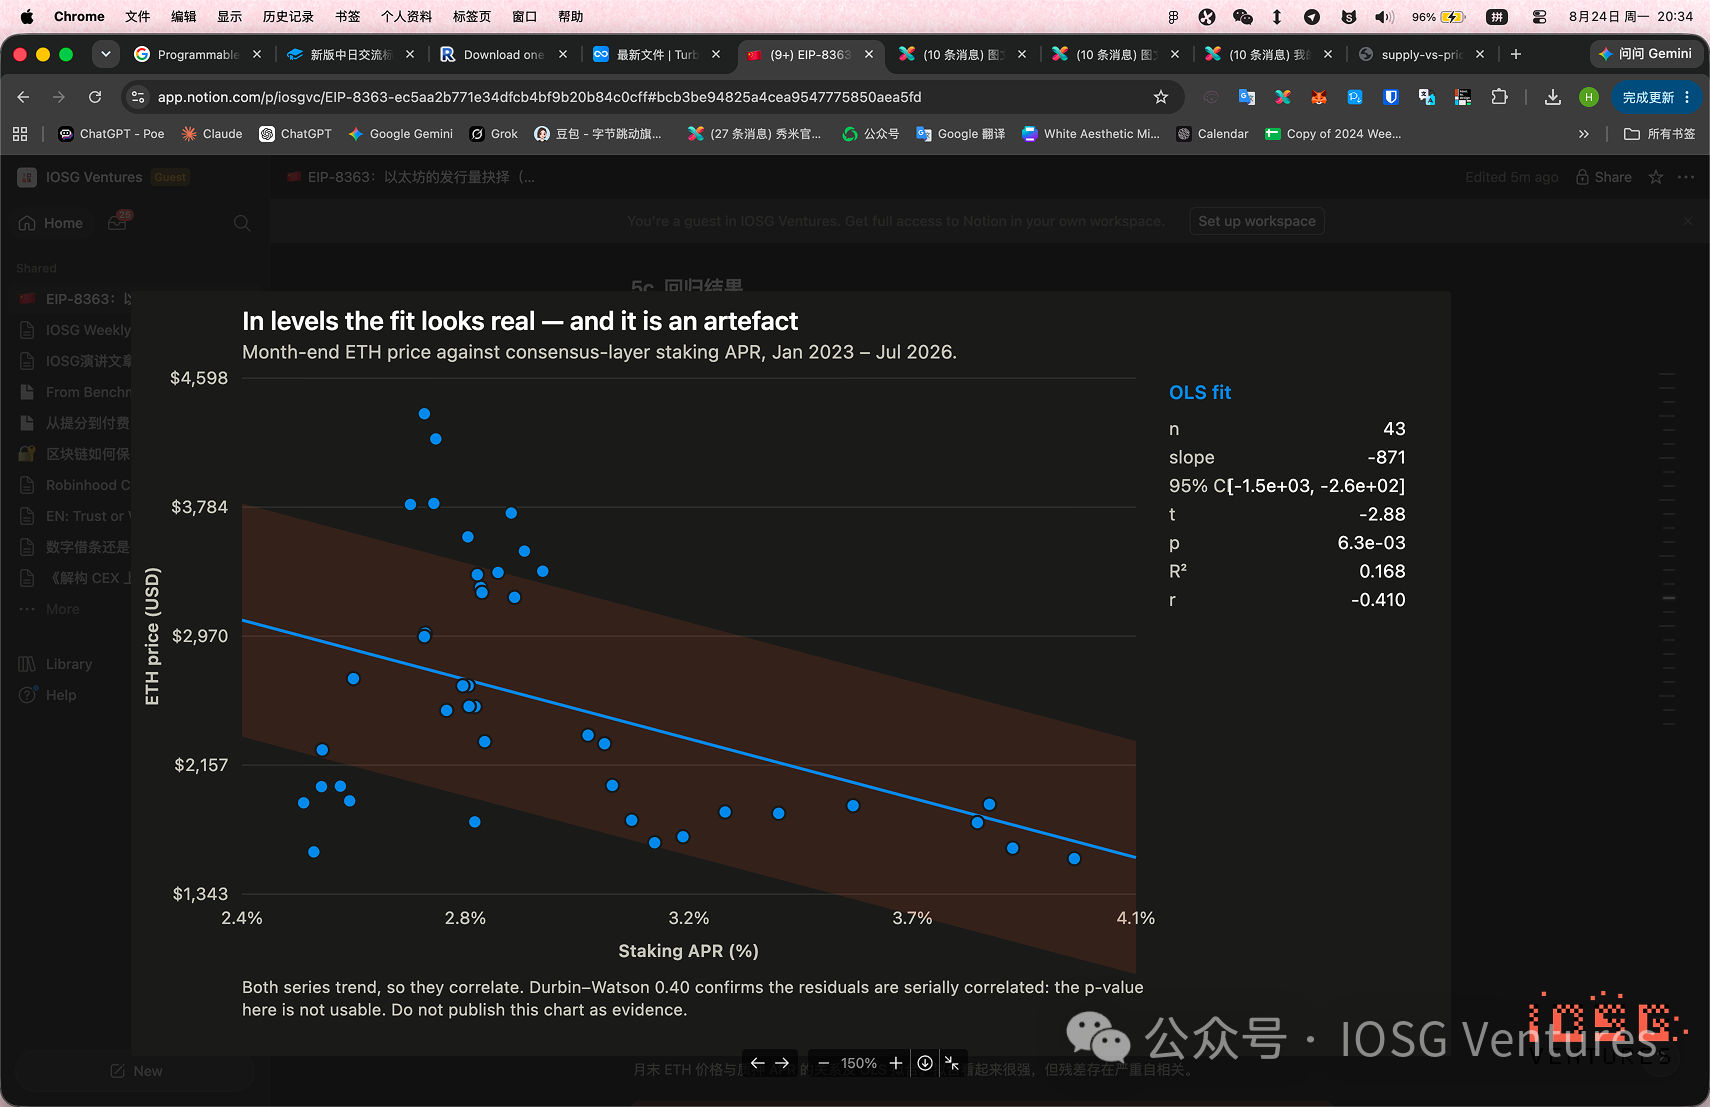
▲ 月末 ETH 价格与质押 APR 的关系及 OLS 拟合。拟合看起来很强,但残差存在严重自相关。

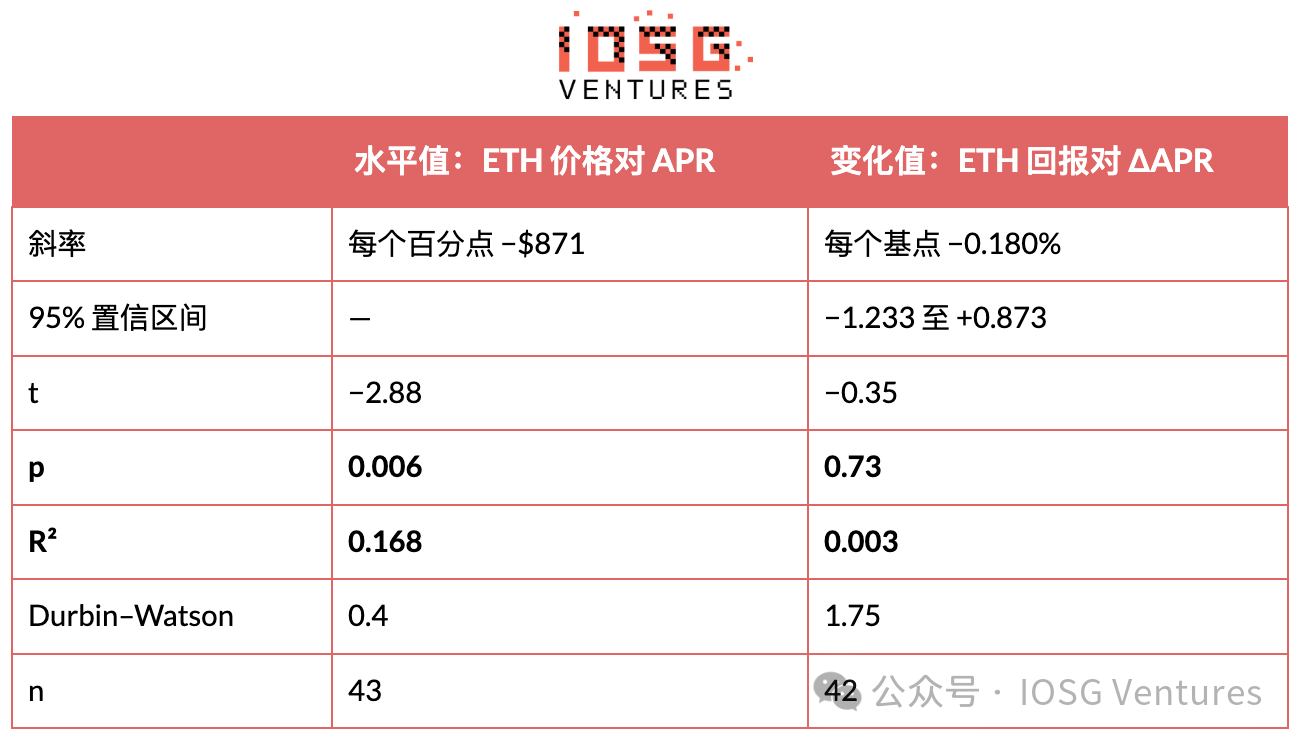
这个水平值回归在 p = 0.006 上「显著」——但它毫无价值。Durbin–Watson 为 0.40,说明残差存在严重序列相关,这是两条趋势序列之间伪回归的教科书特征。两个变量都有趋势,所以它们相关;标准误被低估,p 值不可用。保留这张图是作为警示,而不是作为证据。

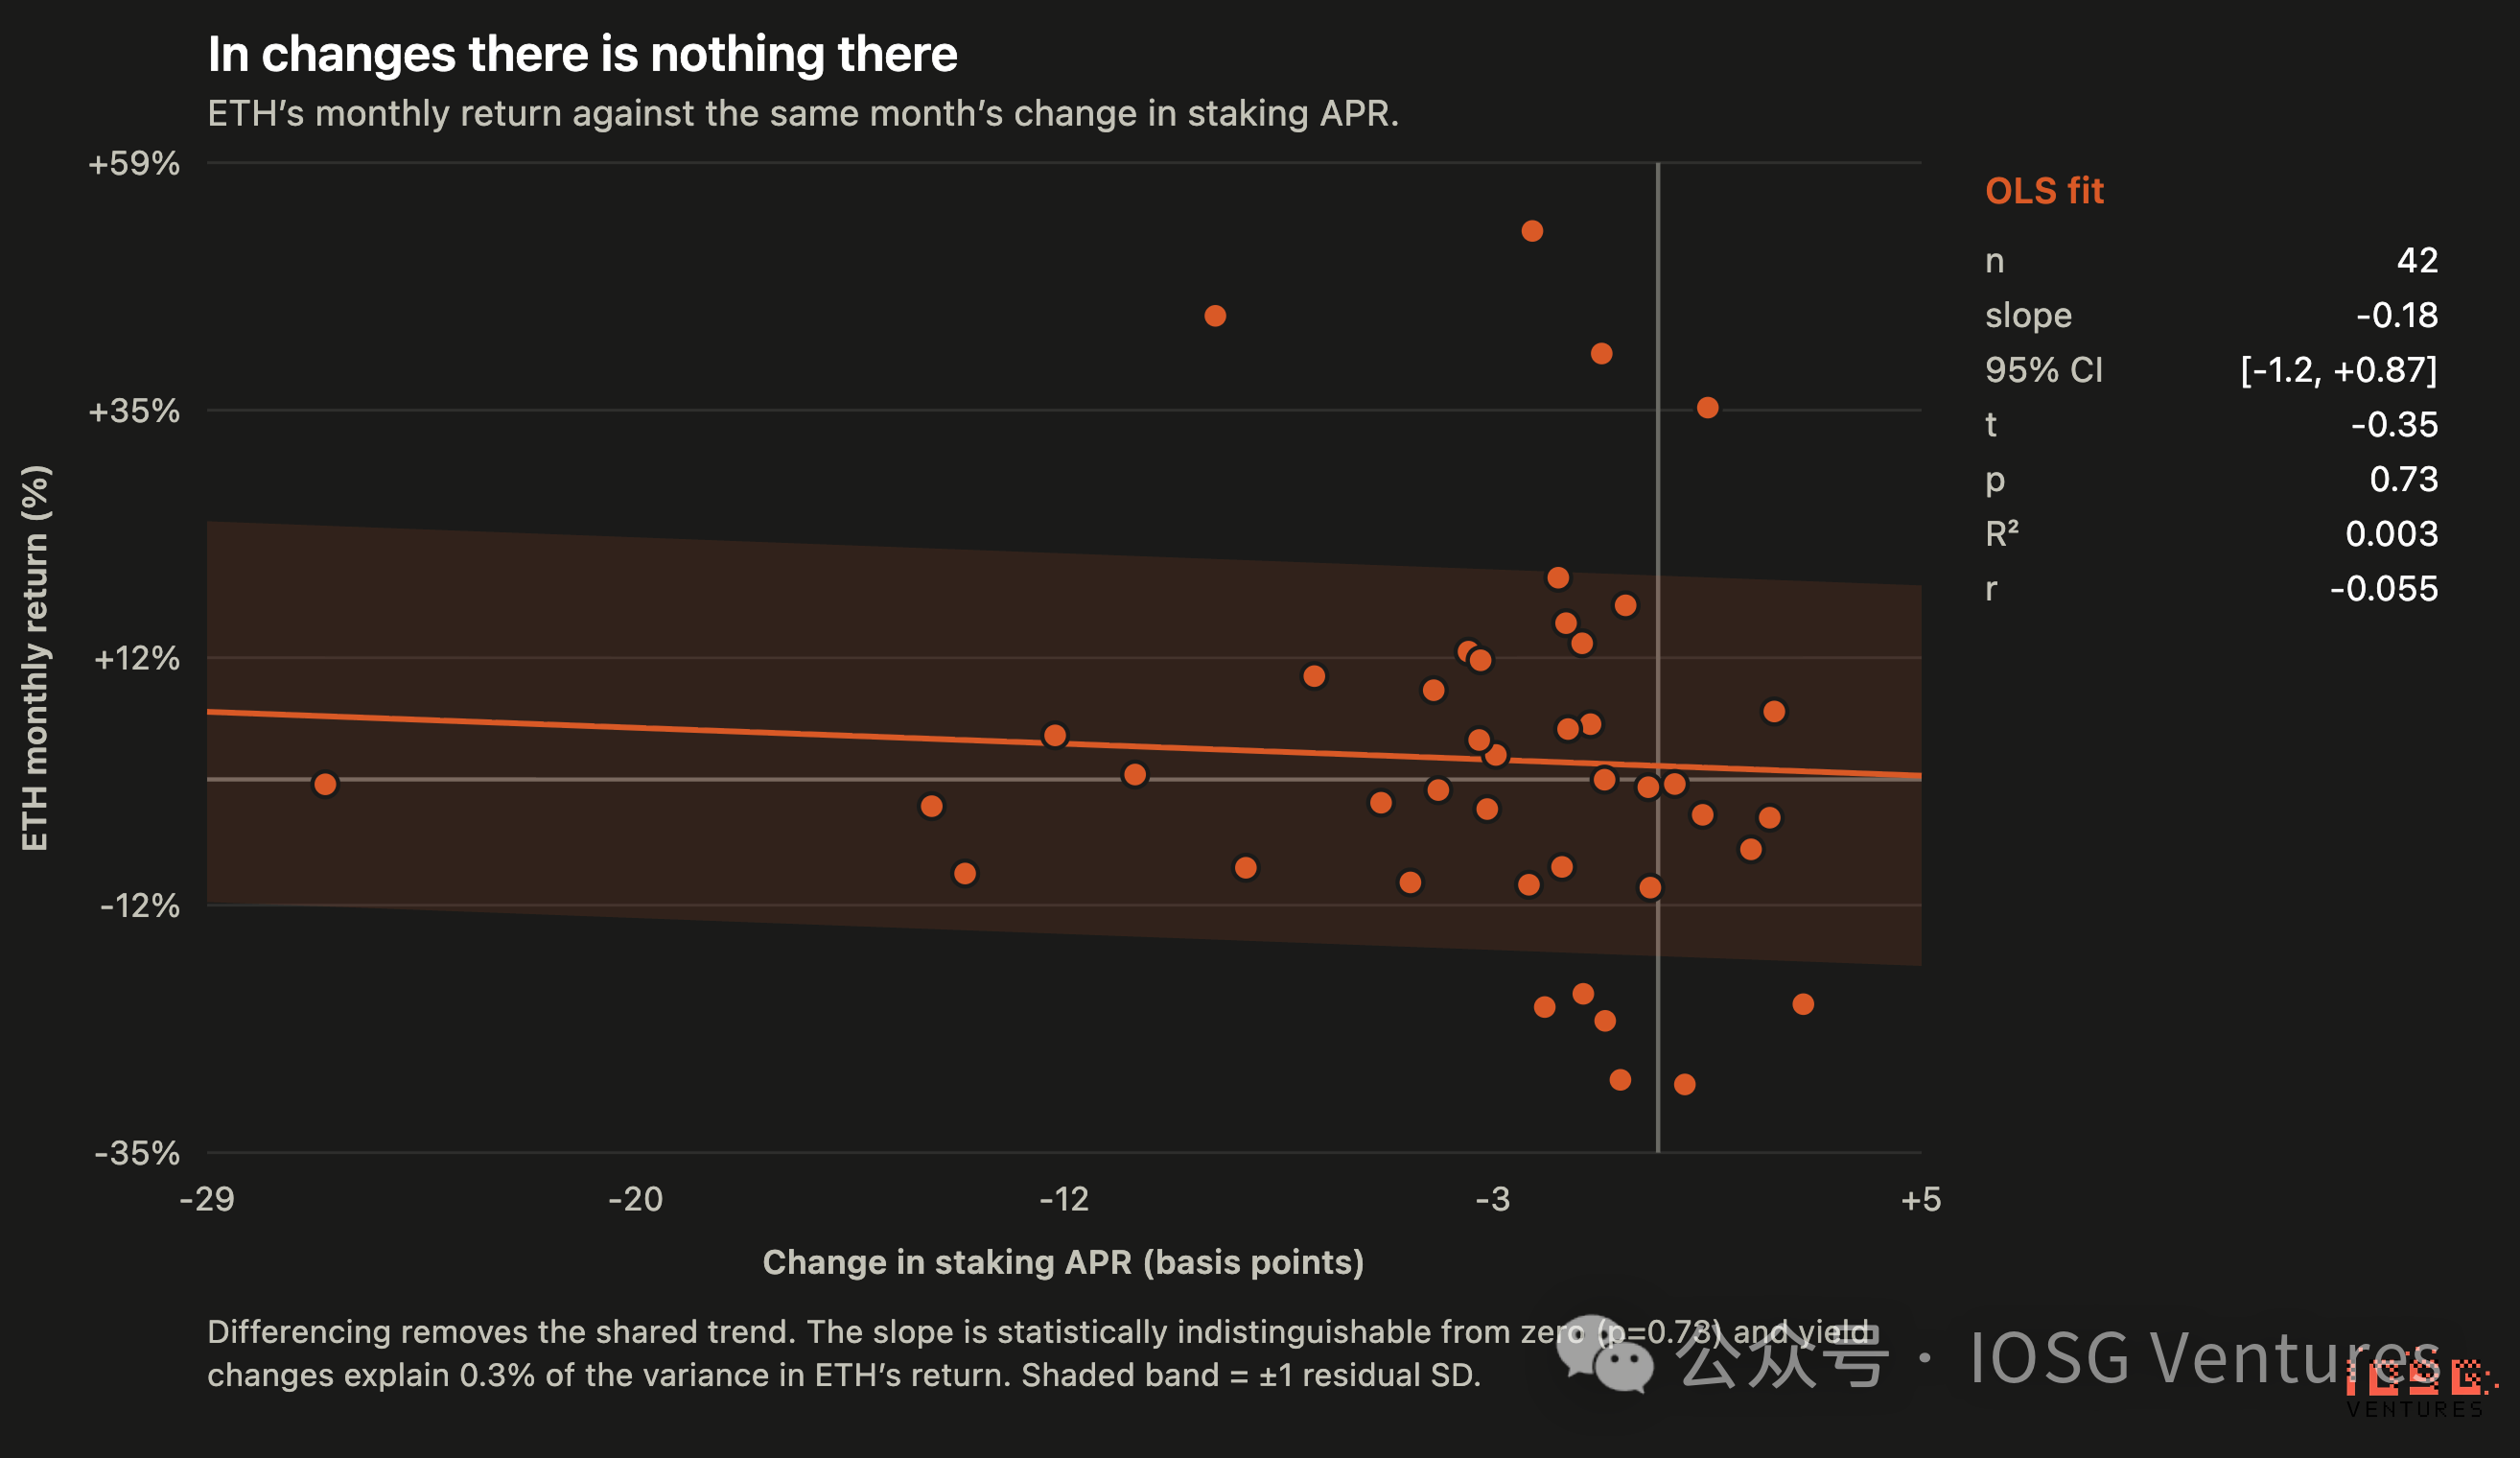
▲ ETH 月度回报与同月质押 APR 变化的散点图,OLS 拟合线接近水平,残差带很宽。

做差分消掉趋势后,关系就消失了:p = 0.73,R² = 0.003。Durbin–Watson 为 1.75,说明这个设定是干净的。95% 置信区间在两个方向上都从容跨过零——数据甚至无法确定效应的符号,更谈不上量级。

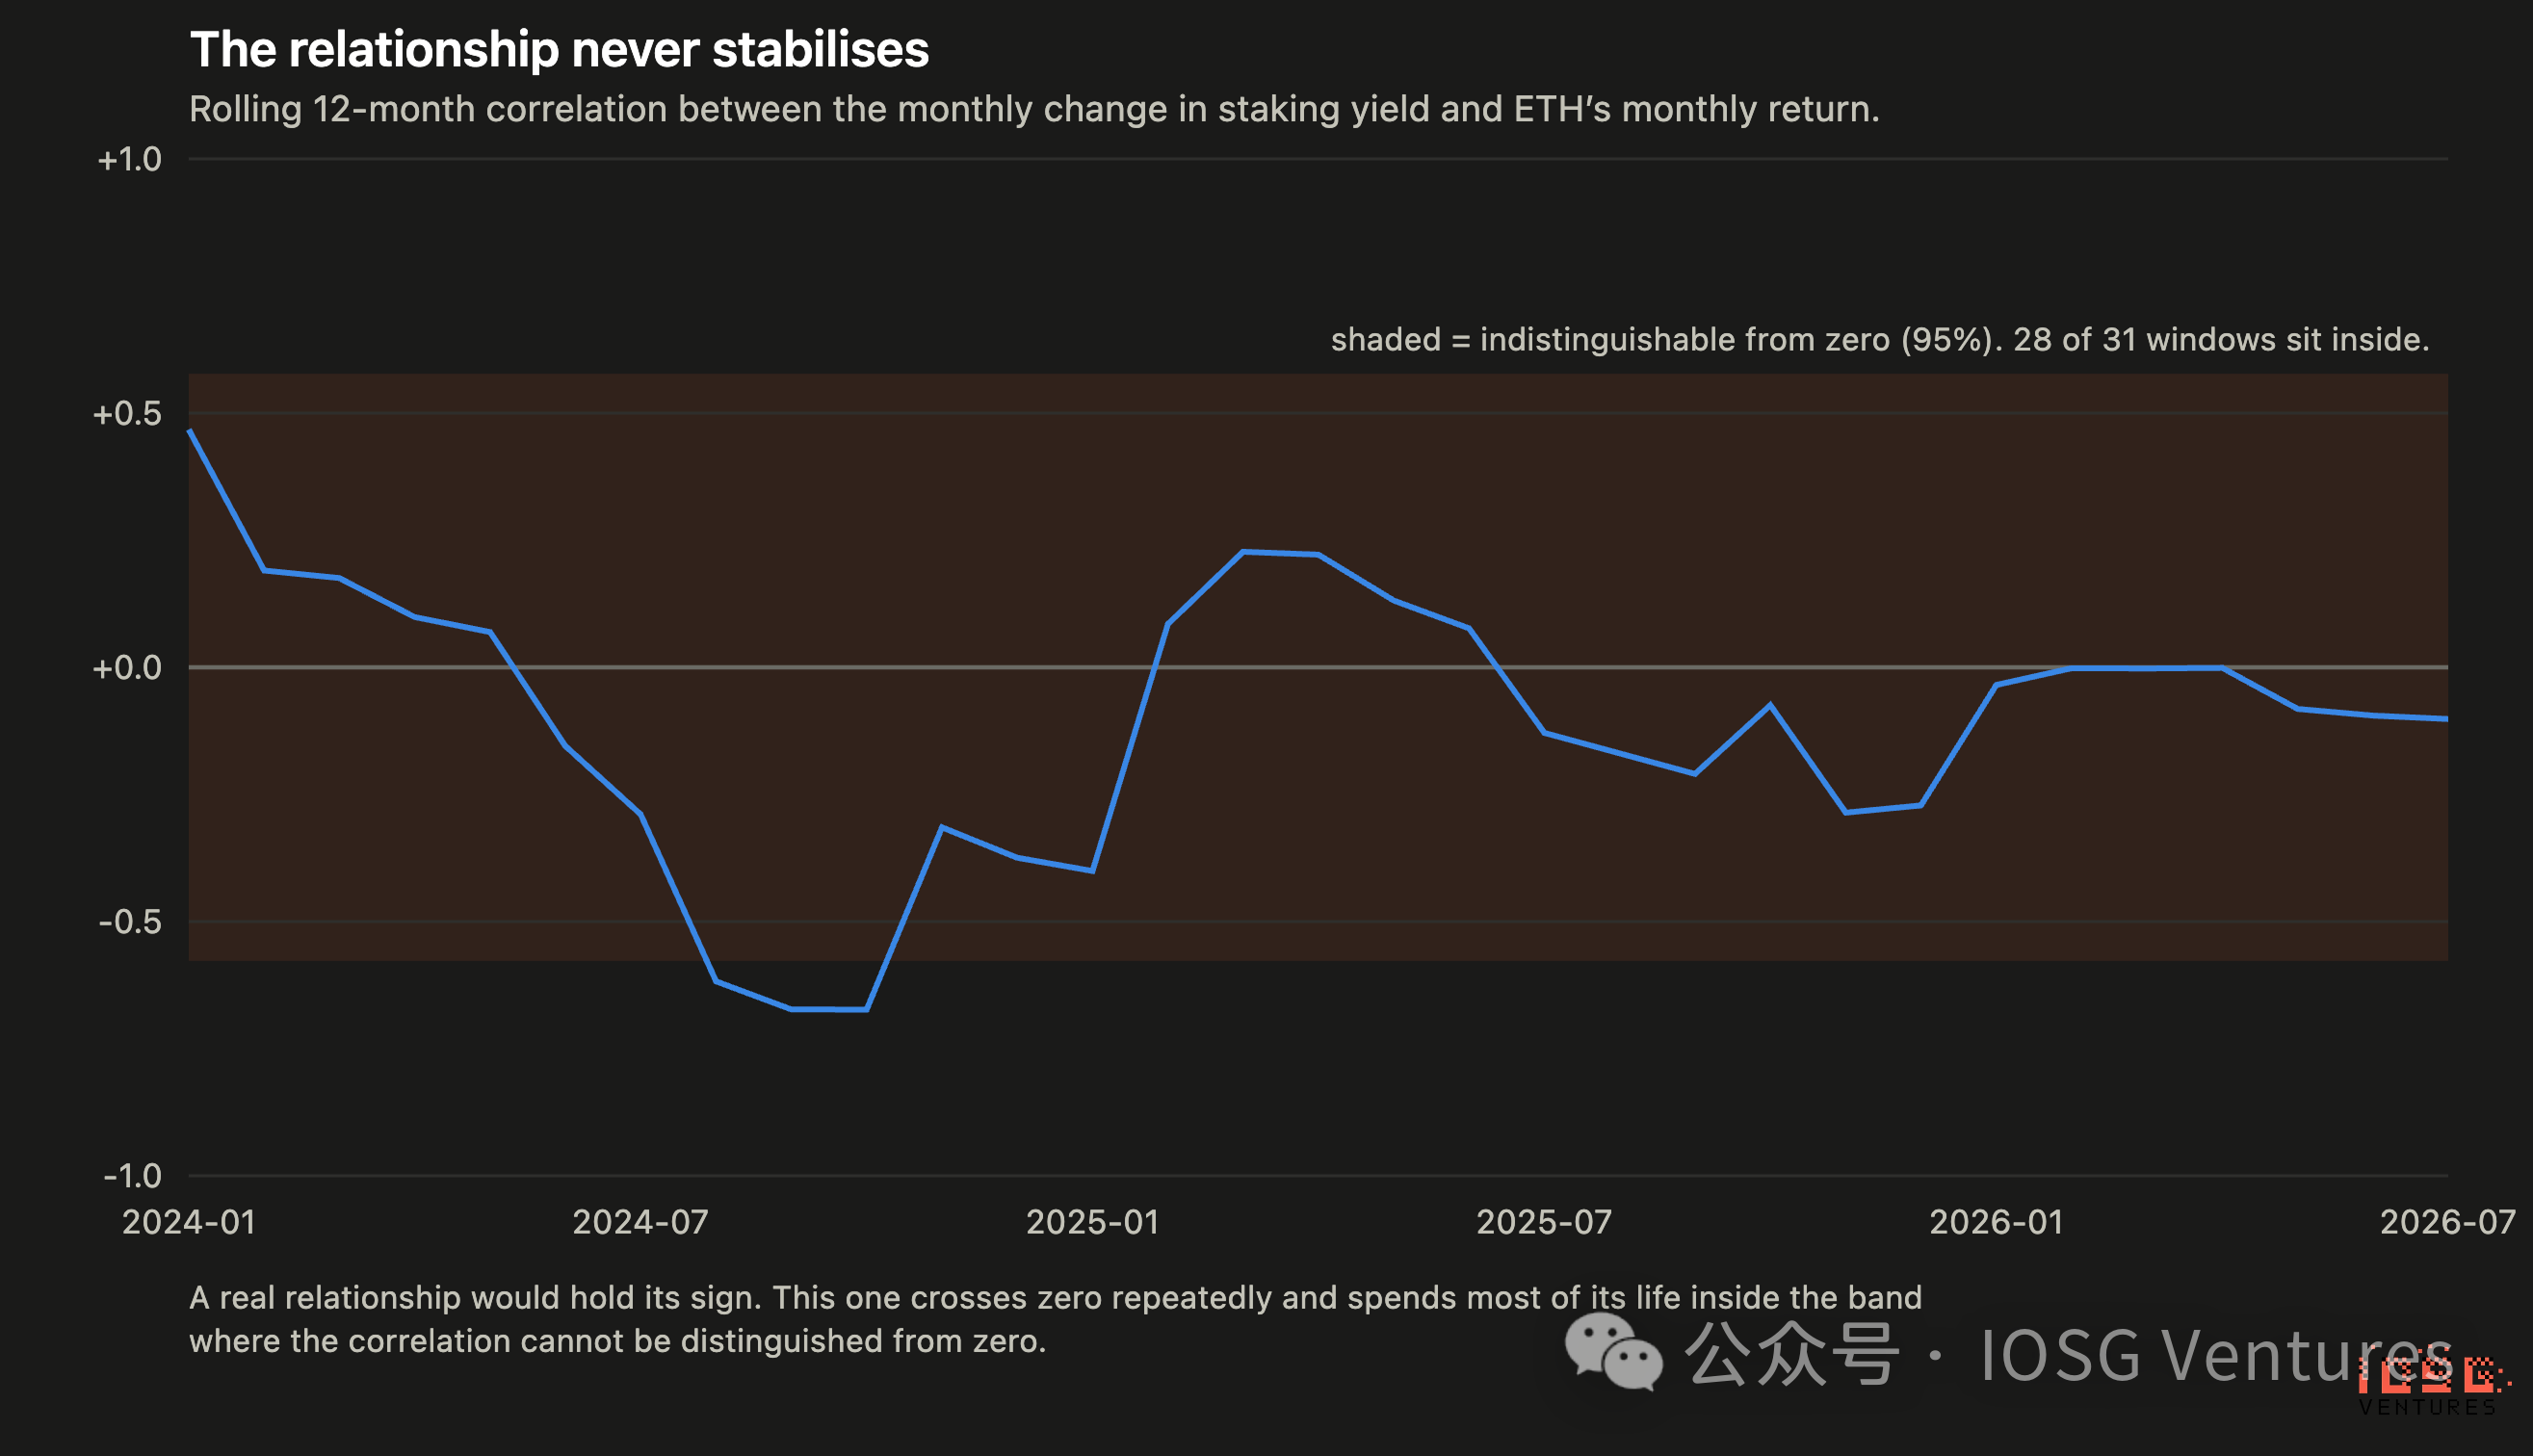
▲ 质押收益率变化与 ETH 回报的 12 个月滚动相关性,围绕零上下摆动,且大部分时间落在与零无法区分的区间内。

而且这也不是一个藏在嘈杂均值里的稳定关系——滚动相关性反复穿越零轴,绝大多数时间都待在与零无法区分的区间内。

2023 年 1 月至 2026 年 7 月间,ETH 的质押收益率从 3.98% 降至 2.50%,ETH/BTC 下跌 57%。同一窗口内,质押收益率变化与 ETH 回报之间的月度相关性为 −0.05。收益率一路都在那里。

它没有护住价格,它的压缩也没有造成下跌。如果现有奖励曲线自然带来的 37% 收益率削减都没有可检测的价格效应,那么举证责任就落在任何声称「再削一刀会有效果」的人身上。

注意事项:质押序列是从链上流量重构的,比公布数据高出约 5%。方向与形状可靠,但绝对水平不精确。

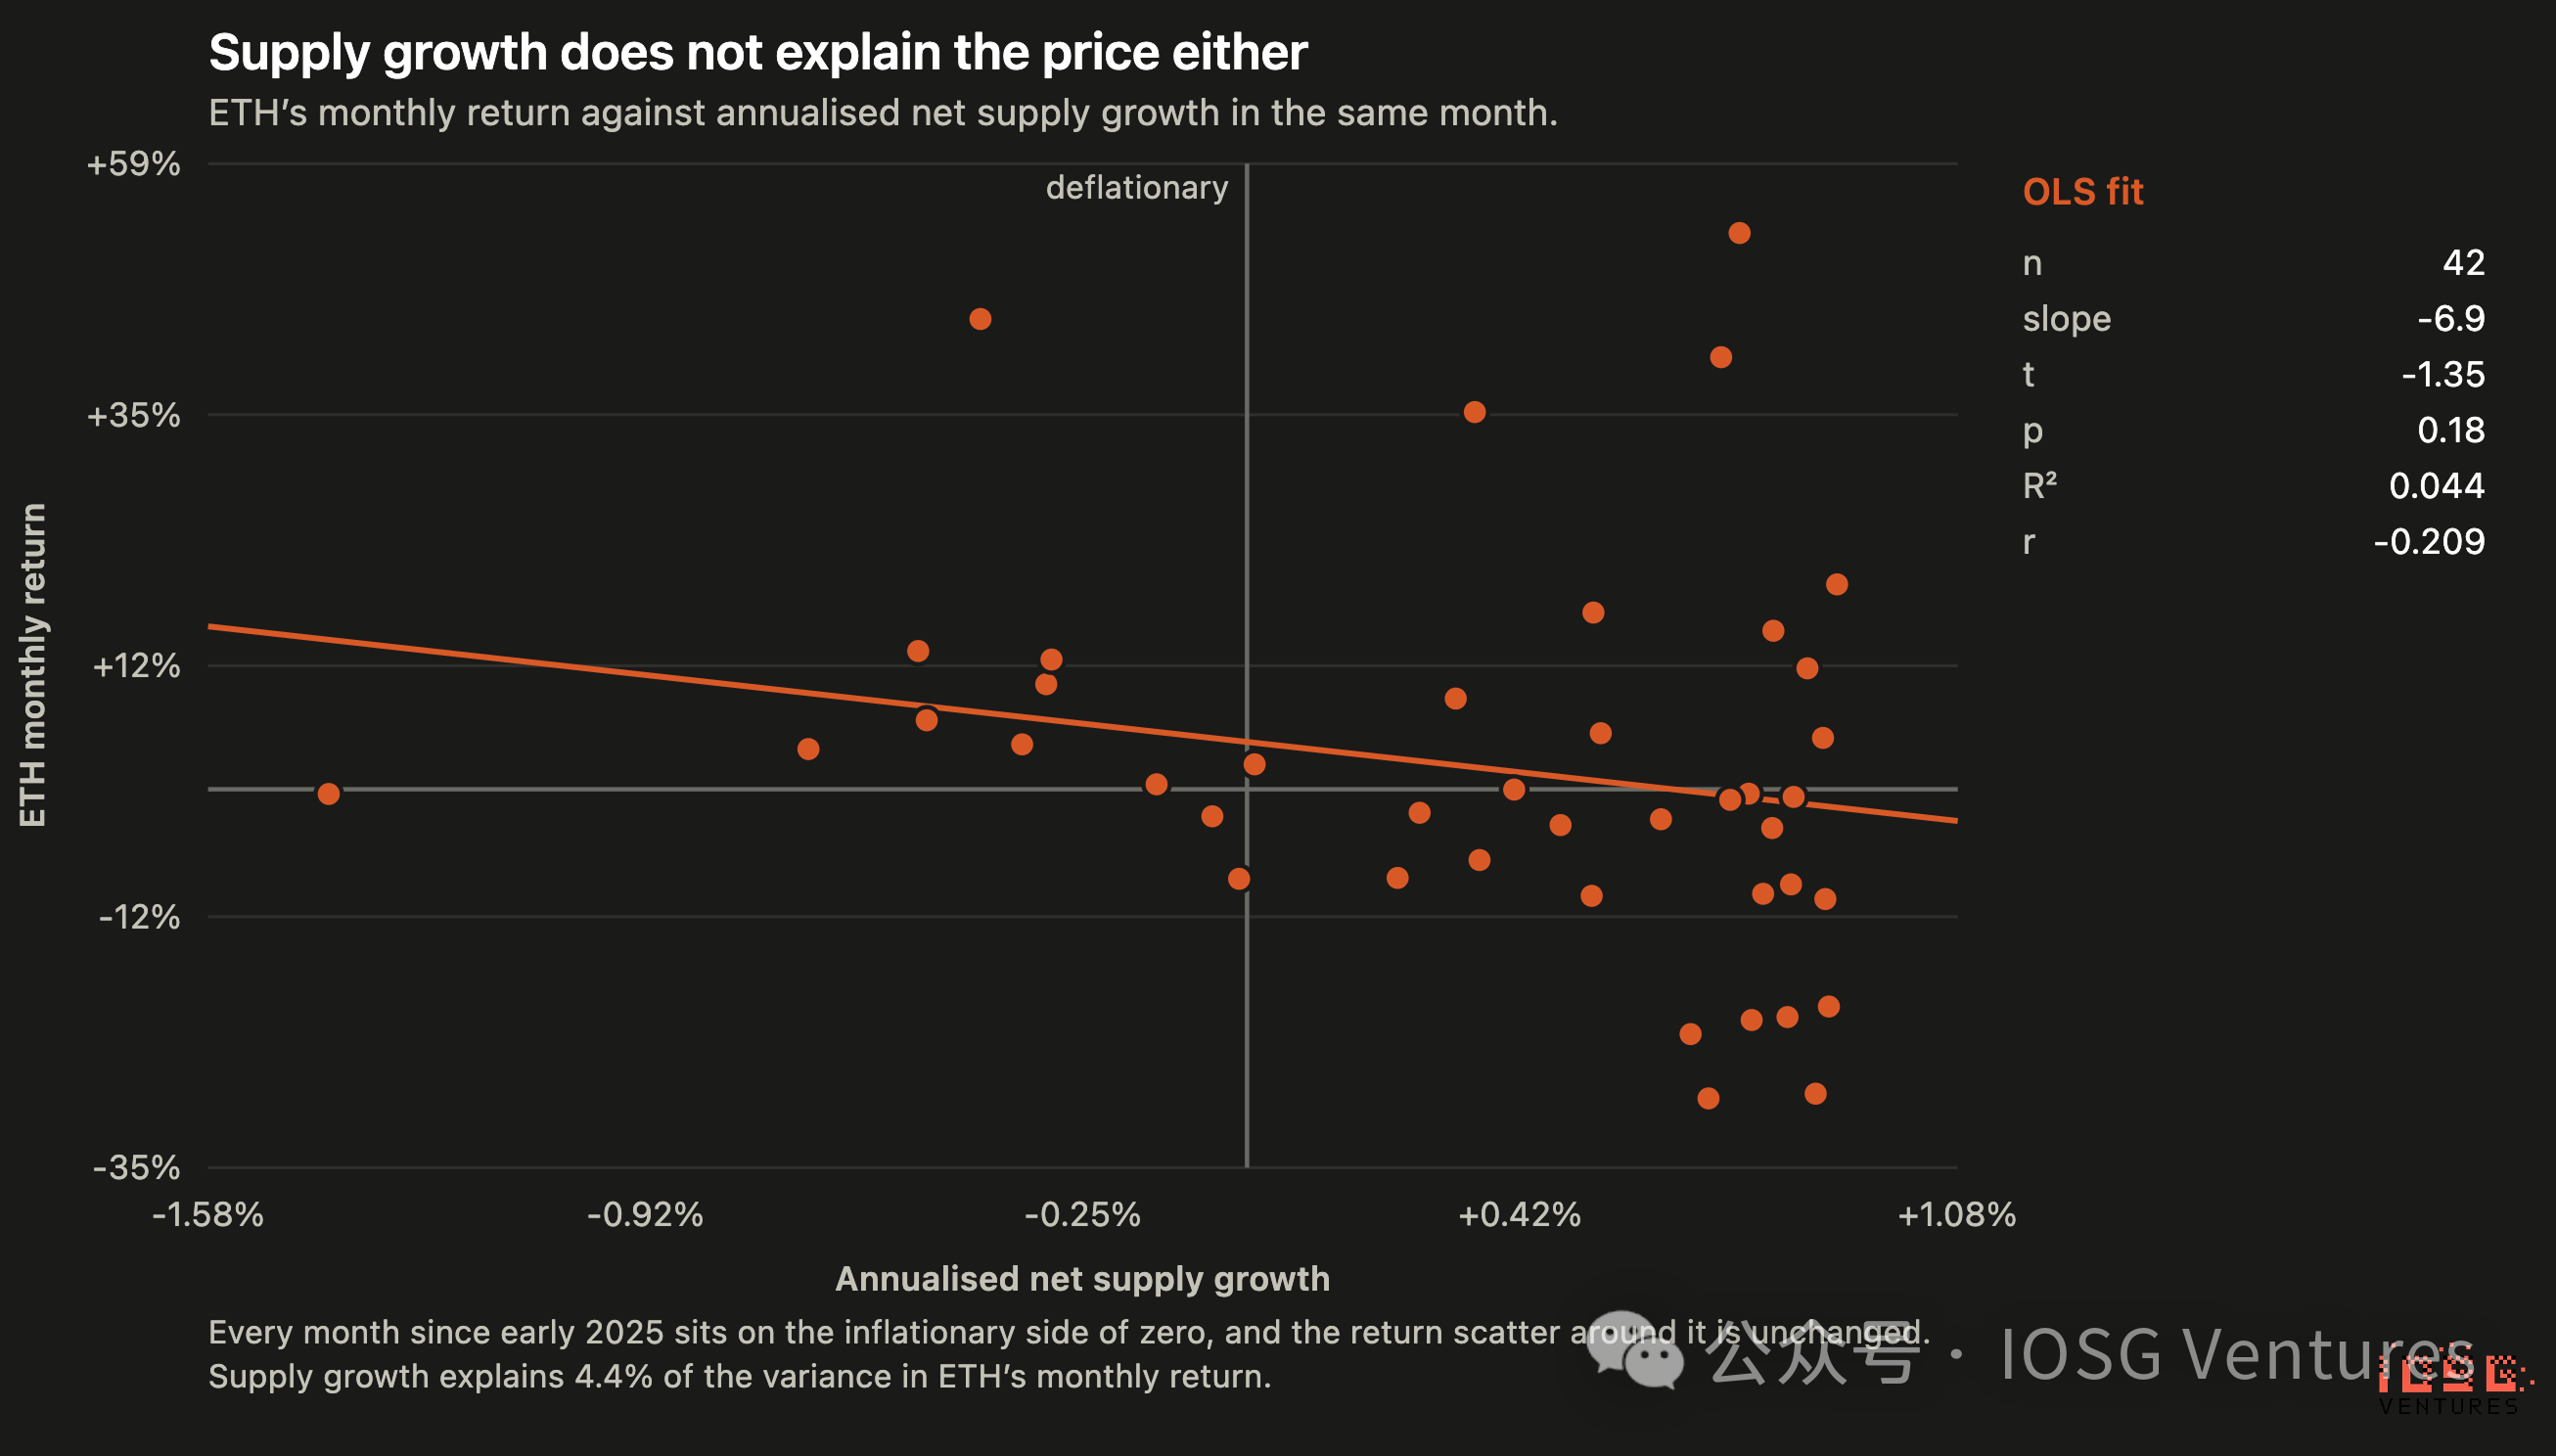
供应增速也解释不了

如果收益率不影响价格,那这个提案真正改变的供应量数字呢?同样的检验、同样的窗口,把收益率换成净供应增速。

▲ ETH 月度回报与年化净供应增速的关系。拟合线向下倾斜,但散点很分散,关系不显著。

斜率 −6.9(年供应增速每高一个百分点,对应月度回报低 6.9 个百分点),p = 0.18,R² = 0.044,Durbin–Watson 1.82。斜率的 95% 区间为 −17.1 至 +3.4。

请诚实地读这个结果,因为它两面都切。这个关系在统计上不显著,区间跨过零,所以它不能作为「削减供应增速会推升价格」的证据。但它比收益率关系强了大约十五倍(R² 4.4% 对 0.3%),而且符号与理论预测一致。如果两个变量中真有哪个在边际上起作用,数据说的是供应,而不是收益率——而这恰恰是 EIP-8363 所做的那笔交换。

链上经济对 ETH 收益的依赖有多深?

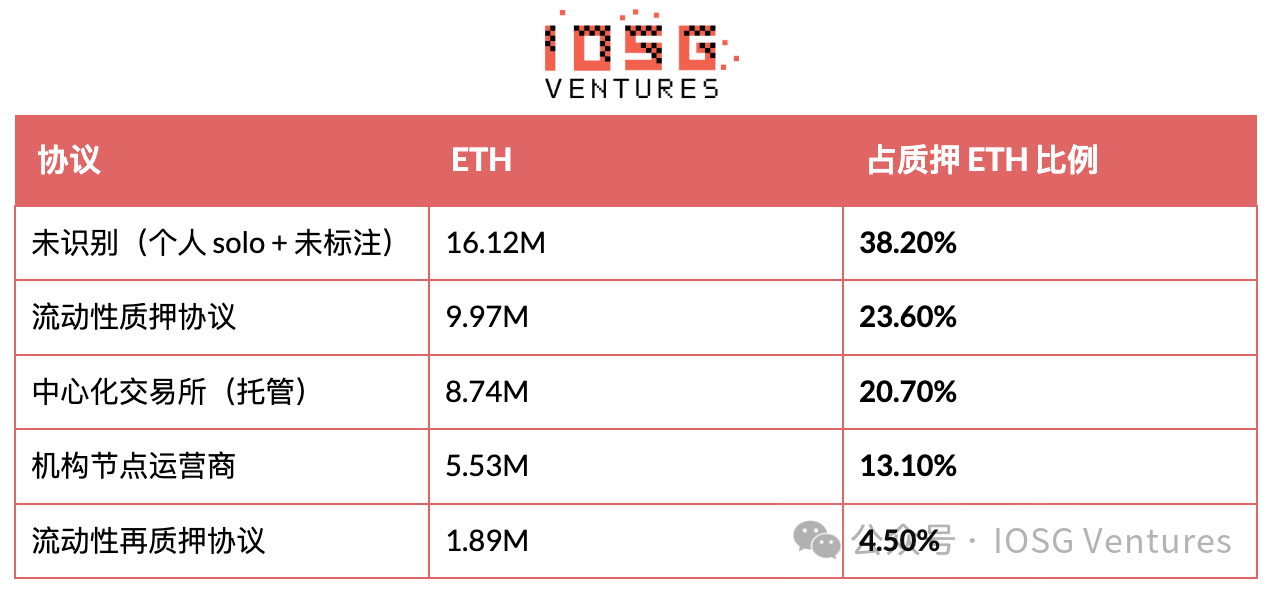
流动性质押

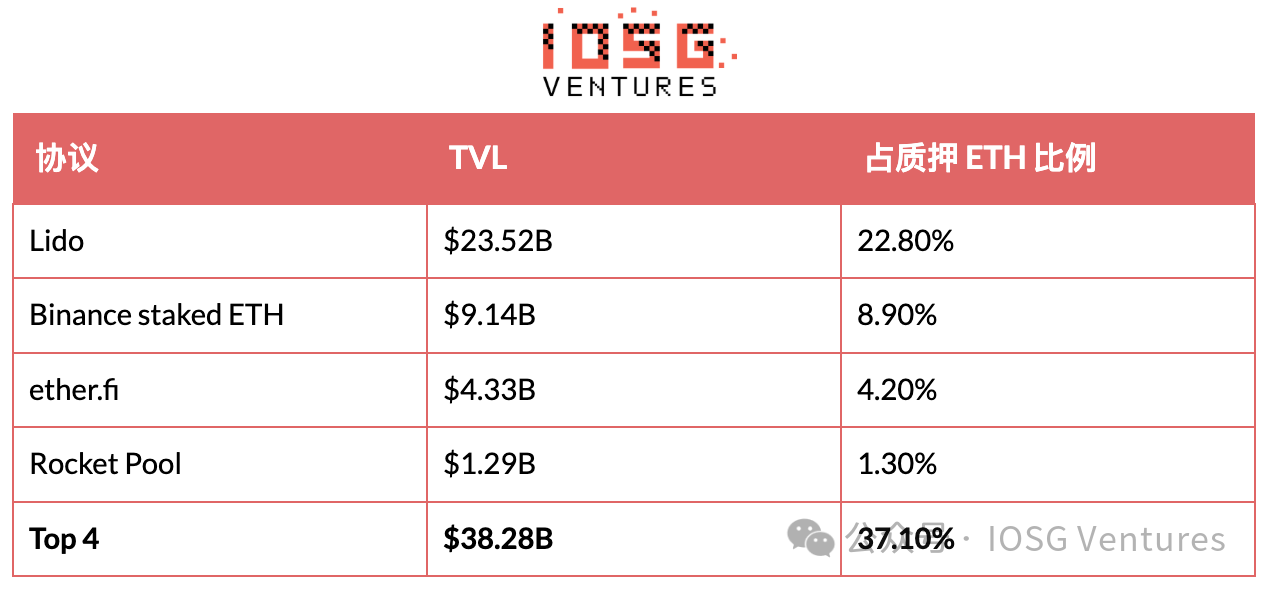
仅 Lido 一家就相当于以太坊全部 $48.5B DeFi TVL 的 48%。任何「DeFi 会没事」的说法,都必须先扛得住这个数字。

收益被砍,对它们各自意味着什么?

流动性质押:收入受损。 Lido 每年经手约 $602M 的质押奖励,抽 10% 的费(约 $60M/ 年)。这次砍掉 58.6% 的发行量,等于每年少发 633k ETH 的奖励;按 Lido 22.8% 的份额算,它一年少赚约 $35M 的手续费:差不多是它这块收入的一半。对 Lido 来说不算小,但放到整个以太坊层面无关痛痒。而且不管收益率怎么变,wstETH 对任何想要 ETH 敞口的借款人来说都还是完胜 WETH,抵押品这个角色照样成立。

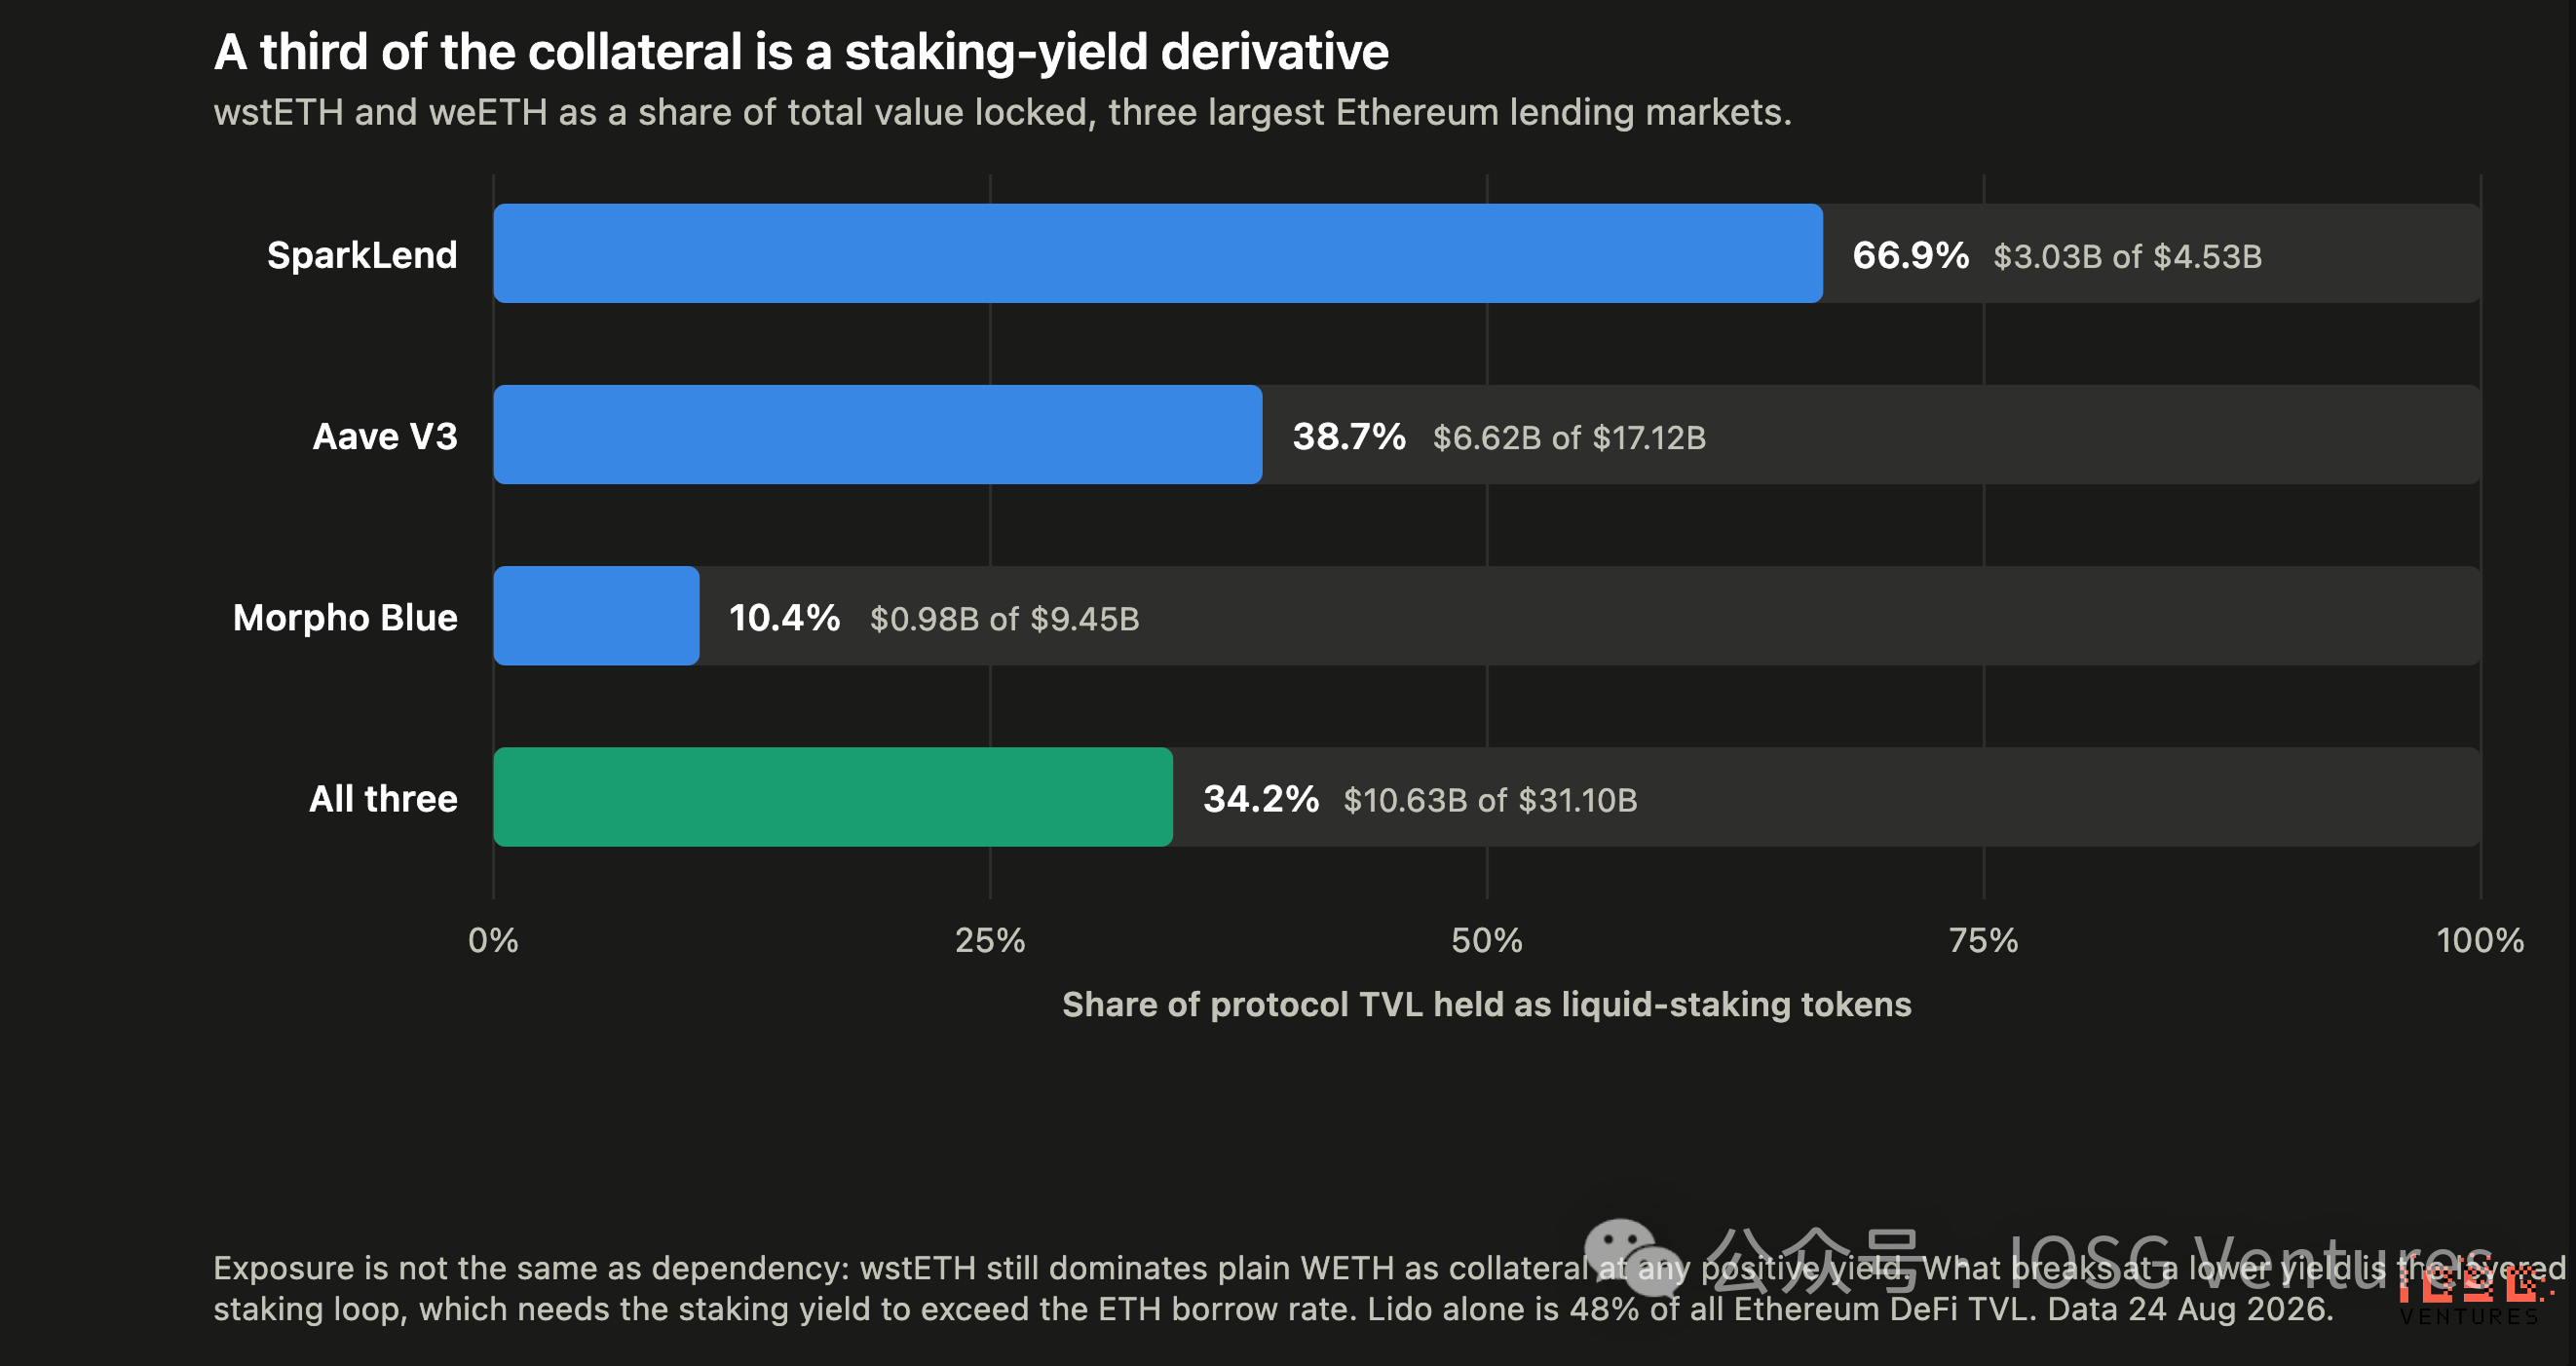
LST 作为借贷抵押品——真正的依赖所在

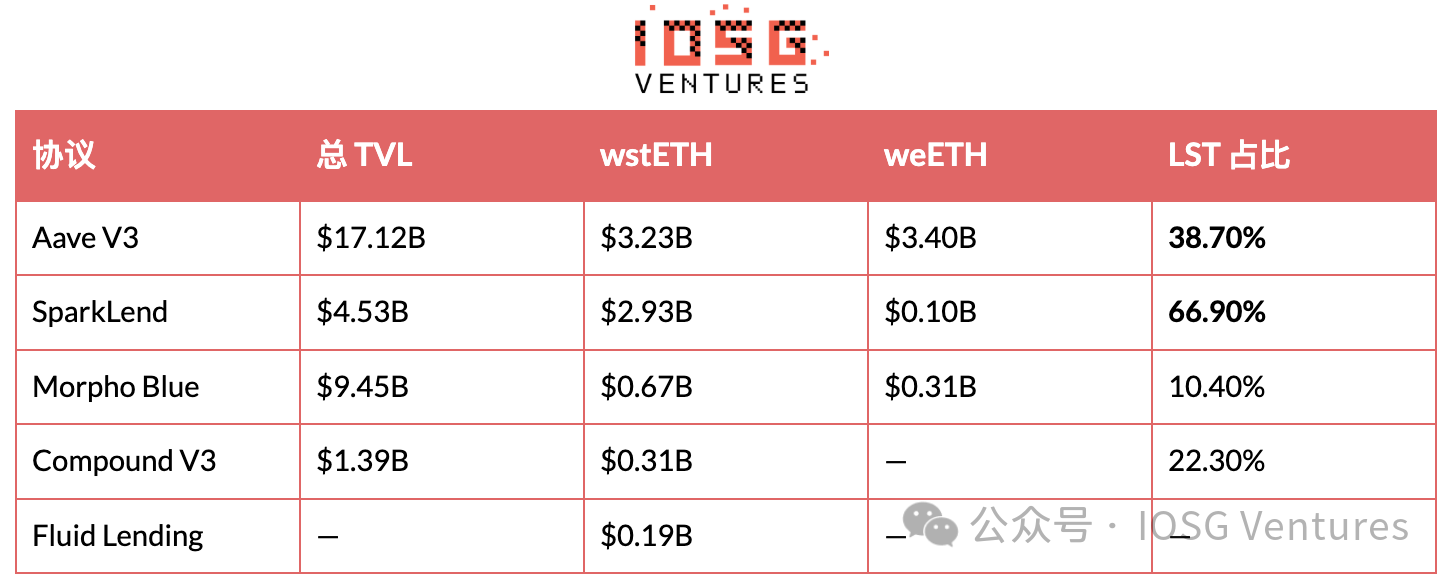
▲ 流动性质押代币占 TVL 的比例:SparkLend 66.9%,Aave V338.7%,Morpho Blue 10.4%,三者合计 34.2%。

在以太坊三大借贷市场中,$311.0 亿抵押品里有 $106.3 亿(34.2%)是质押收益衍生品。SparkLend 是典型的单点故障:其中三分之二是 wstETH。

ETF 渠道,量化一下

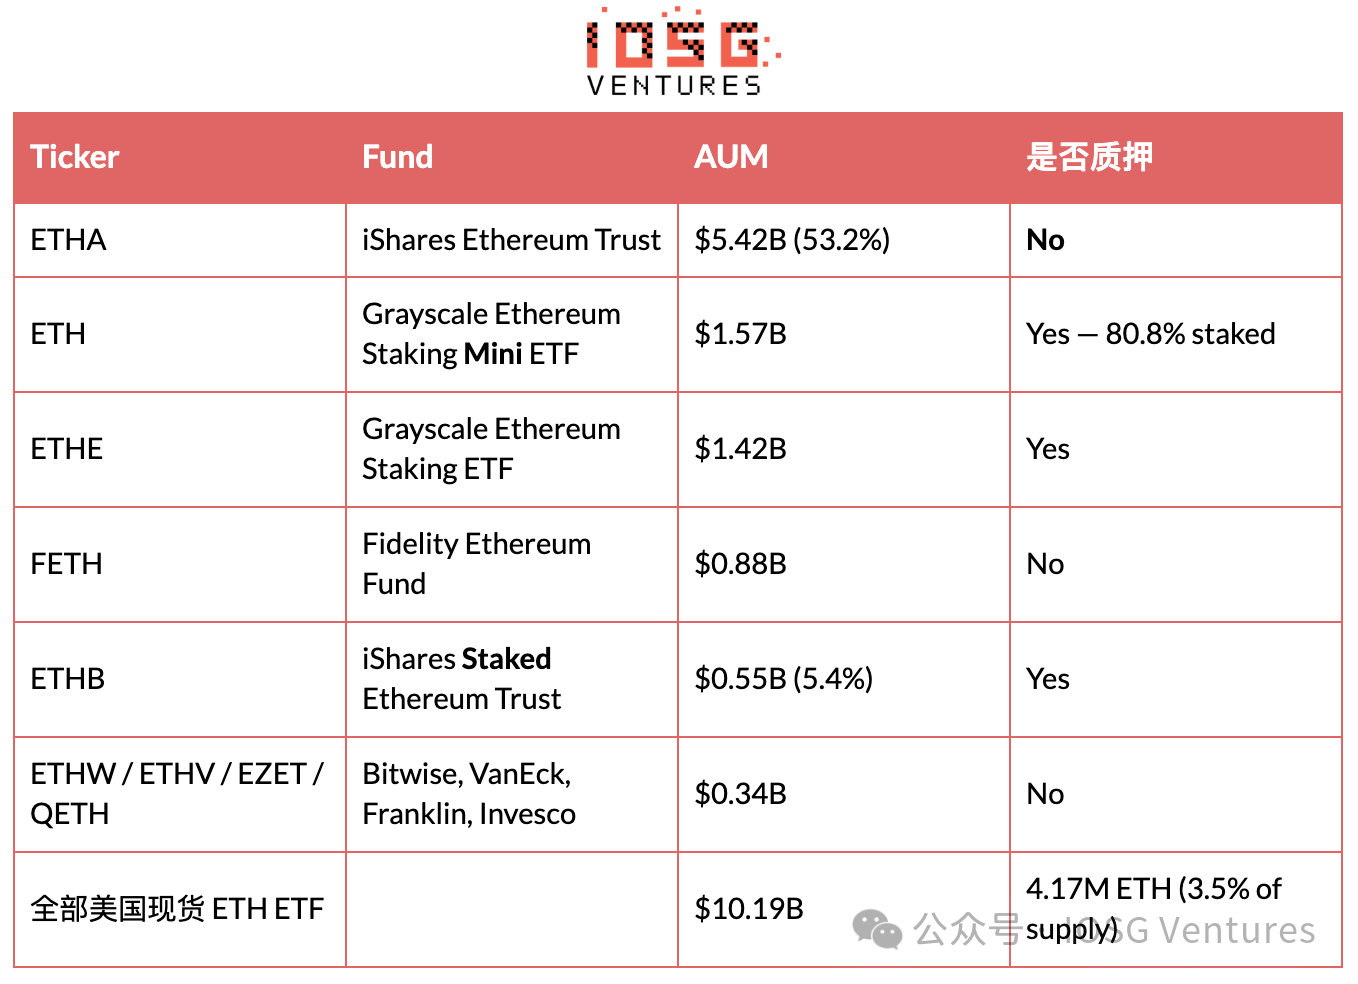
最常被引用的反对意见是:削减收益率会抽走机构买盘,因为质押型 ETH ETF 向那些无法直接获取收益的配置者营销收益率。这个渠道是真实存在的。但它今天也非常小。

真正明确主打收益率的产品,只占 ETF 资产的 5.4%、占全部质押 ETH 的 0.53%、占 ETH 总供应量的 0.19%。 贝莱德那只不质押的 ETH 产品体量是它的十倍。不管是什么在把机构资金往 ETH 里引,质押收益都不是主要卖点——配置型资金压倒性地在买不质押的敞口。

有两点让这个结论不至于成为板上钉钉的定论。一是质押型 ETF 这个品类还很年轻、还在长:Bitwise 和 Grayscale 现在已经在为 Solana 做质押 ETF,Grayscale 还给 Hyperliquid 做了一只,所以未来的风险要比当下的 AUM 更大。二是收益率走低,很可能会拖慢存量的不质押 ETF 资产往质押份额类别的转化速度,但这是增速层面的影响,不是资金流出。这两点都不改变数量级:说到底,这是一个 $0.5B 的群体,在为一笔 $1.55B/ 年 的利益转移争来争去。

结论与研判:当「安全焦虑」撞上「利益重分配」

先拨开宏大的安全叙事。

我们必须承认,EIP-8363 核心作者(如 Justin Drake、Jerome)的初衷是极其严肃的网络安全。在博弈论视角下,一旦全网质押率越过 50% 的生死红线,以太坊将丧失抵御极端攻击的「社会层防御(Social Layer Defense)」能力,并面临 LST 寡头大到不能倒的系统性寄生风险。因此,该提案试图用强制降息的经济手段,将质押率强行锁死在安全区。

但在安全哲学的背面,链上数据的现实更加冷酷。

自 2022 年以来,以太坊的「销毁机制(Burn)」已经名存实亡:销毁量暴跌了 98%,如今只能抵消区区 2.4% 的增发。无论你对 EIP-8363 的安全初衷持何种立场,一个不可回避的事实是:过去那个「让 ETH 供应量随市场需求动态调节」的机制已经停转了。在如今由 Blob 统治的 L2 经济学下,指望 L1 手续费暴涨来复活销毁机制无异于痴人说梦。以太坊的货币政策已经进入了「失去方向盘的自动驾驶」状态,而调整发行量,是我们目前唯一还能扣动的扳机。

撇开情绪,真实的政策影响介于两派极端言论之间。

支持者高呼「终结 ETH 通胀」,反对者警告「质押体系崩溃」,这两种修辞都偏离了数学事实。在当前 4,220 万枚 ETH 的质押规模下,该提案只会将发行量削减约 58.6%,质押 APR 下降约 56%。想要让增发彻底归零?这需要质押量飙升到 6,025 万枚(比现在高出 43%)。更重要的是,这个机制自带刹车:随着收益下降,部分质押者退出,系统最终会稳定在「26% 的质押率、0.48% 的年通胀率」左右。它实际交付的,仅仅是将稀释程度减半,而不是摧毁或颠覆什么。

这省下来的「半个百分点」到底重不重要?数字比话语更诚实。

按当前价格计算,每年削减 63.3 万枚 ETH 的增发,相当于保住了 15.5 亿美元,约占总市值的 0.53%。别觉得这个比例小,这大概是以太坊目前整个 L1 手续费经济(约 0.10%/ 年)的 5 倍。对于一个手续费收入已经枯竭的资产来说,堵住每年 0.5% 的结构性出血,绝不是什么「四舍五入的误差」,而是目前能动用的最大经济杠杆。

那么代价呢?DeFi 真的会崩溃吗?风险确实存在。

反对者常拿抵押品说事,比如 SparkLend 里有三分之二是 wstETH。但我们要厘清「敞口」与「依赖」的区别:只要 wstETH 还有正收益,它作为抵押品就永远优于普通的 WETH,这层底座是稳固的。真正会被 EIP-8363 击碎的,是「杠杆质押循环」(Looping)。当基础质押收益率跌到 1.16% 以下,无法再覆盖借贷 ETH 的利息时,依靠加杠杆套利的这部分资金会解体。换句话说,会缩水的是杠杆泡沫,而不是抵押品体系本身。至于协议端的直接损失,Lido 每年大约会损失 3500 万美元:这差不多是它们抽成收入的一半。

关于「削减收益会砸盘」的担忧,市场其实早有定论。

在过去 43 个月的数据里,质押收益率的涨跌与 ETH 的价格表现之间,找不出任何显著的关联度(p = 0.73,R² = 0.003)。质押收益率从 3.98% 一路降到 2.50%,也没能阻止 ETH/BTC 汇率在 2026 年 7 月暴跌 57%。收益率既不是价格的护城河,它的压缩也没有成为砸盘的导火索。如果之前 37% 的收益率下滑都没能在价格上砸出水花,那么宣称「再砍一刀就会让以太坊暴跌」的人,需要拿出更硬的证据。

为什么这场争论如此惨烈?

因为这是一场「损失高度集中,收益极度分散」的零和博弈。

剥去晦涩的技术语言与宏大的安全修辞,EIP-8363 的本质是一次粗暴的财富再分配:当前,质押者拿走了 100% 的新增发 ETH,但他们只持有全网 35% 的代币。这意味着他们将通胀的成本转嫁给了另外 65% 的持币者。削减这 15.5 亿美元的增发,等同于每年将 10 亿美元的隐性财富,从质押者(中介)手里,强行还给所有不质押的 ETH 持有者。

这才是各方红了眼的真正原因:

  • 受损方极度集中:Lido、LST 发行方、再质押协议、杠杆玩家。这是一群人数少、资金雄厚、极其组织化的利益集团。他们非常清楚这个提案会从他们口袋里掏走多少真金白银(Lido 直接损失一半利润,杠杆循环直接死亡)。
  • 受益方极度分散:占 65% 供应量的普通持币者。他们每年能少承受 0.5% 的稀释,但这笔钱摊在近 3000 亿的市值里,根本悄无声息,没人会为此去街头摇旗呐喊。

这解释了为什么当前的辩论总是充斥着「假大空」的口号。当一个利益集团无法在台面上说出「这会抢走我们每年十亿美元的利润」时,他们就会举起「这会摧毁 DeFi」的盾牌;而当研究员想要强行收回货币发行的水龙头时,最政治正确的武器就是「保卫网络安全」。请把反对与支持的音量,理解为利益分配的集中度,而不是提案本身在数学上的对错。

我们的最终研判

策略:对 ETH 本位温和看多,对质押中介 / 基础设施明确看空。且提案大概率会被否决。

  • 在资产层面,我们看多并非因为「稀缺性神话」,而是基于常识:当唯一能调节供应的杠杆失效时,移除一个每年高达 15 亿美元的结构性抛压(发给并没有真正为收益买单的人),是一笔性价比极高的交易。它未必是惊天大逆转,但复利效应不容小觑。
  • 在中介体系层面,逻辑毫无死角。Lido、LST、LRT 们的核心估值逻辑,全数建立在那个即将被砍掉一半的「质押收益率」上。这不是情绪恐慌,这是实打实的利润表缩水 58.6%。
  • 至于提案的命运? 通过概率极低。在去中心化治理中,「集中受损 vs 分散受益」正是扼杀一个好提案的标准剧本。经济上正确,但政治上难产,这是我们的基准预期。

触发我们改变观点的条件(证伪指标):

  • 链上数据证明「增发被复投,未被抛售」:如果资金流向显示,新铸造的 ETH 全局留在了自动复利的 LST 中,并没有流入交易所砸盘,那么我们的抛压假设就不成立。
  • 质押型 ETF 带来天量买盘:目前 5 亿美元的规模不值一提。但如果扩大十倍,边际需求的力量将超过通胀削减的意义。
  • L1 手续费奇迹般复苏:如果销毁机制重新主导基本面,人为干预发行量的紧迫性将荡然无存。
  • 供应量与价格的负相关性被彻底实证:目前两者关系非常微弱,如果未来一年的数据能证实「缩减供应必定推高价格」,这将成为看多 ETH 最无懈可击的量化支柱。

贝森特的真正算盘:逼空美债CTA,将10年期收益率打到4.3%?

原文作者:董静

原文来源:华尔街见闻

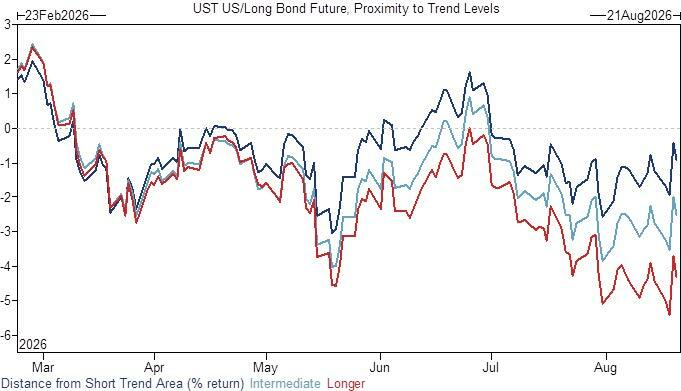
美国财政部长贝森特的一系列干预债市举措,被指在压低国债收益率的同时——或想要借助接近历史极值的 CTA 空头仓位,人为触发一场大规模逼空行情,在中期选举前将 10 年期收益率压至 4.3% 附近,为特朗普政府争取政治喘息空间。

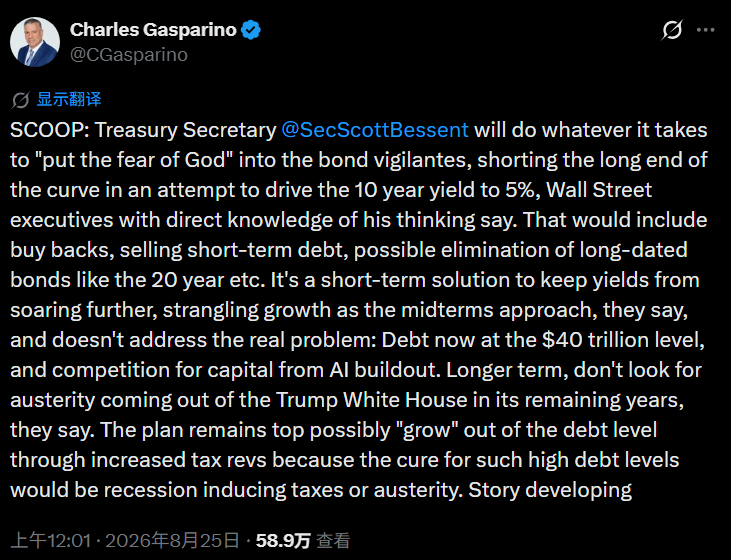
8 月 25 日,Fox Business 记者 Charlie Gasparino 在社交平台 X 上发帖称,知情华尔街高管透露,贝森特的目标是「让债券空头心存敬畏」,手段包括国债回购、增发短期债券,乃至取消 20 年期等超长端品种,以期将 10 年期收益率从当前水平驱向 5%,再反手借助空头回补将其打压下来。

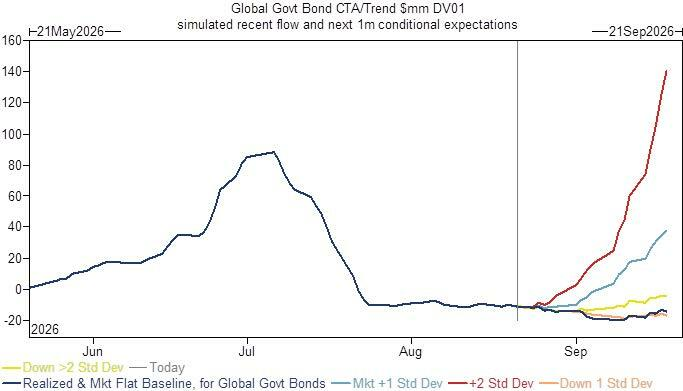
分析认为,这一逻辑的市场影响不容小觑:高盛期货交易台最新数据显示,CTA 趋势策略基金当前持有的债券空头仓位达到多年高位附近,若价格出现 2 个标准差的上涨,空头回补规模将创历史最高纪录。

贝森特的干预迄今成效有限。 美债收益率周一早间持续走高,直至财政部向 CNBC 透露,将动用财政部一般账户(TGA)中高达 9540 亿美元的资金作为支撑,才勉强推动收益率小幅回落。

国债回购「虚张声势」,收益率未能承压

围绕贝森特「国债回购牌」的讨论早已甚嚣尘上。批评者指出,此次回购规模相对于庞大的赤字、总债务以及居高不下的通胀而言杯水车薪,根本无力从根本上扭转收益率走势。

事实印证了这一判断。进入本周,收益率紧随油价上涨持续攀升。财政部随后向媒体放风,称将以 TGA 账户资金提供支撑,方才令收益率出现小幅回落,但效果依然有限。

贝森特的干预还在内部引发摩擦。据报道,财政部的上述操作已令美联储主席沃什深感不满,令其削减美联储资产负债表的意愿明显降温——市场观察人士认为,此举实际上令财政部与美联储的资产负债表出现了某种程度的捆绑。

贝森特的核心逻辑:买时间,而非扭转趋势

然而,若将贝森特的行动框架从「压低收益率」转换为「买时间」,其策略的内在逻辑便豁然开朗。

贝森特本人出身交易员,深谙战术性与战略性交易之道。在国会大幅削减赤字的前景渺茫的现实下,任何试图从根本上逆转收益率趋势的努力都将徒劳无功。但若目标仅是在中期选举前维持市场表面稳定,则策略选择便大为不同。

Fox Business 记者 Charlie Gasparino 援引直接了解贝森特思路的华尔街高管表述称,贝森特愿意「不惜一切」向债券空头施压,手段涵盖回购、调整债务发行结构乃至取消部分长期限品种。

分析认为,这一表态暗示,贝森特当前的重点并非解决收益率上行的结构性问题,而是针对市场的技术性弱点精准施压。

CTA 空头仓位创纪录,逼空条件已然成熟

贝森特逼空逻辑得以成立的关键,在于当前债市的持仓结构。

高盛期货交易台在最新周度报告中指出,CTA 及趋势跟踪策略基金目前在全球债市持有规模可观的空头头寸,以 DV01(即利率每变动 1 个基点对应的盈亏)衡量约达 1.55 亿美元,处于多年低位附近(即空头仓位处于多年最高水平),且各主要市场的趋势信号普遍维持负值已有相当时日。

高盛进一步测算,在当前基准情景下,若债市继续下跌,CTA 的追加做空空间已经有限;但一旦价格出现反弹,则可能触发规模可观的空头回补——若价格在一个月内上涨 2 个标准差,估计回补及再买入规模合计可达 1.5 亿美元 DV01。更关键的是,当前情景下 2 倍标准差上涨所对应的空头回补规模,将创下历史最高纪录。

年初以来,CTA 债市空头仓位持续积累至接近历史极值,这意味着一旦价格触发信号翻转,空头回补将呈现自我强化、逐级放大的特征。

选前窗口:4.3% 是目标,中期选举是终点

综合来看,贝森特的战术意图已相对清晰:通过一系列干预手段触发债价上涨,进而引爆 CTA 空头的被动回补,形成价格上涨与空头平仓之间的正反馈循环,最终将 10 年期收益率从当前水平压至 4.3% 附近。

这一目标的政治时间表同样清晰。距中期选举尚余约两个月,若收益率能在此前降至关键区间,一方面可带动抵押贷款利率下行,另一方面也将为特朗普政府提供可供陈述的政绩叙事——即便是在油价上涨、地缘局势紧张的背景下,也成功实现了利率下行。

当然,正如油价与伊朗停火协议所展示的规律,一旦中期选举落幕,市场现实终将重新确立。届时,结构性的收益率上行压力与股市估值的重力效应,或将以更猛烈的方式回归。但在此之前,投资者需要对愈演愈烈的美债空头逼仓操作保持高度警惕——据上周的市场信号显示,这一进程或将在未来数日内密集展开。

HyperEVM生态链:Meme暂停,下一个Robinhood?

原文作者:Biteye

过去几天,HyperEVM 骤然从 Hype 的专属链上基建切换成了“高波动交易场”——在 HYPE 创历史新高、Meme 快速轮动的背景下,HyperEVM 链上 Gas 一度飙升至单笔十余美元,远大于 ETH 主网!

行情底层驱动首先来自 Trump 喊单后 HYPE 的强劲表现。HYPE 现价约 $79.65,7 日上涨 35.4%、30 日上涨 38.7%,昨天创下 $83.27 的历史高点。

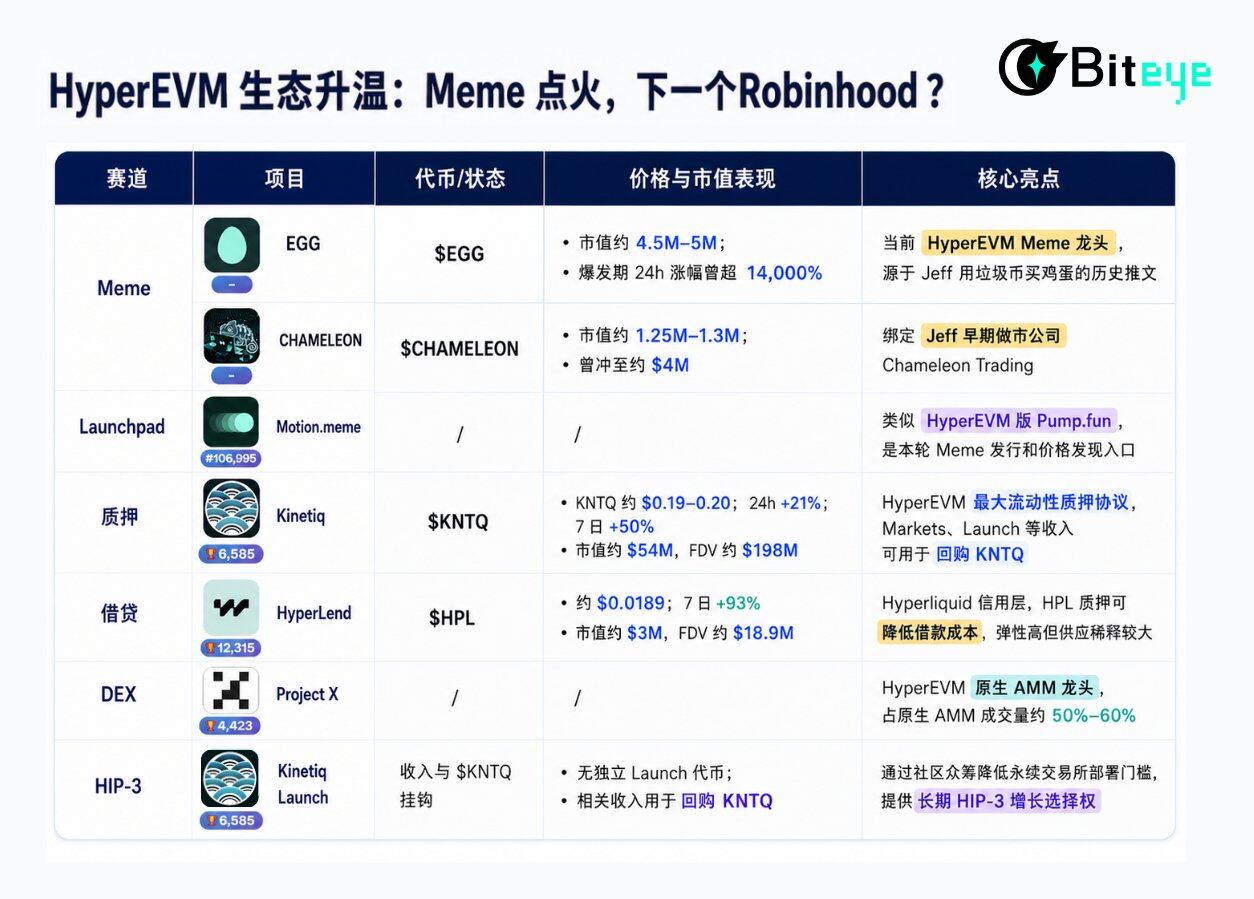
盘点 HyperEVM 的热门 Meme、项目

Meme:EGG 与 CHAMELEON 点燃情绪

EGG:当前 Hype 链上情绪龙头

EGG 源于 Jeff Yan 早年的一句推文:“Just buy eggs with your shitcoins.”

社区将其包装成 HyperEVM 原生 Meme,并制作了小游戏和互动官网 eggonhype.com 。

合约:0xb75d5ee14708e7efbea939311090061d72265608

总结:EGG 爆发阶段的 24h 涨幅曾超过 14,000%,市值一度达到约 8M–9M,但目前已出现明显回落。

CHAMELEON:Jeff 早期创业史叙事

CHAMELEON 绑定的是 Jeff 的真实创业经历。Hyperliquid 出现前,Jeff 曾经营 Chameleon Trading,其 X 账号 handle 至今仍是 @chameleon_jeff。

合约:0xddfed493a114d610C5709FEFd22BAEF40DC23428

总结:CHAMELEON 市值一度冲至约 $4M,目前已回撤约 65%–70%。

Launchpad:Motion

Motion.meme 类似 HyperEVM 版本的

Pump.fun。项目先通过 Bonding Curve 完成价格发现,随后进入 HyperSwap V3 池交易。

其费用机制为:

·发币费用:0.05 HYPE;

·Bonding 阶段:约 0.5% 平台费

·HyperSwap 池费:约 0.01%;

总结:Motion 是这轮 Meme 行情的“卖铲子”角色,如果后续 HyperEVM Meme Season 行情持续性强,那 Motion 将会极大受益。

质押:Kinetiq(KNTQ)

Kinetiq 是 HyperEVM 最大的流动性质押协议。用户质押 HYPE 后获得 kHYPE,在获取质押收益的同时,还可以把 kHYPE 用于借贷和 LP。

KNTQ 的优势是价值捕获比较明确:Markets、Launch 和部分验证者收入会用于回购 KNTQ,并分配给 sKNTQ 质押者。

总结:整体看,Kinetiq 是本轮 HyperEVM 基本面最完整的实用型项目。

HIP-3:Kinetiq Launch

Kinetiq Launch 是面向 HIP-3 永续交易所的发射平台。

部署一个 HIP-3 交易所需要质押超过 500,000 枚 HYPE,按当前价格接近 $40M。Kinetiq Launch 允许社区众筹这笔资金,并通过独立 exLST 隔离不同交易所的风险。

总结:Kinetiq 所得 Launch 收入用于回购 KNTQ,它为 KNTQ 增加了“HIP-3 交易所孵化平台”的新叙事。

借贷:HyperLend(HPL)

HyperLend 是 HyperEVM 的主要借贷市场,支持 HYPE、kHYPE 等资产抵押,定位为 Hyperliquid 的信用层。

·TVL:约 $570M

·借款余额:约 $308M

总结:HPL 可以质押为 sHPL,用于降低借款成本,返利上限最高可达 80%。市场看好它的理由是“低市值、高 TVL”。

DEX:Project X

Project X 是 HyperEVM 成交量领先的集中流动性 AMM。

·TVL:约 $45.8M

·24h 成交量:约 $152M

总结:在 HyperEVM 原生 AMM,Project X 的成交份额占到了约 50%–60%。

结语:

目前,HyperEVM 热度更像是 HYPE 新高带动的生态重估。是否能升级为真正的 HyperEVM Season,要继续观察:Meme 热度吸引用户后的留存率、以及一系列实用项目能否转化出真实用户与实际营收。

而且,HyperEVM 每次热度上升、链上交易变得活跃时,Gas 都会明显飙升。高峰期单笔交易成本动辄达到 10–20 U,虽然这能增加 HYPE 的 Gas 需求和销毁,但却限制了 Meme 交易的天花板和 HyperEVM 生态的长期繁荣。

Exit mobile version