从跟随者到定价者:加密市场的角色正在反转

原文作者:Gracy Chen(X:@GracyBitget)

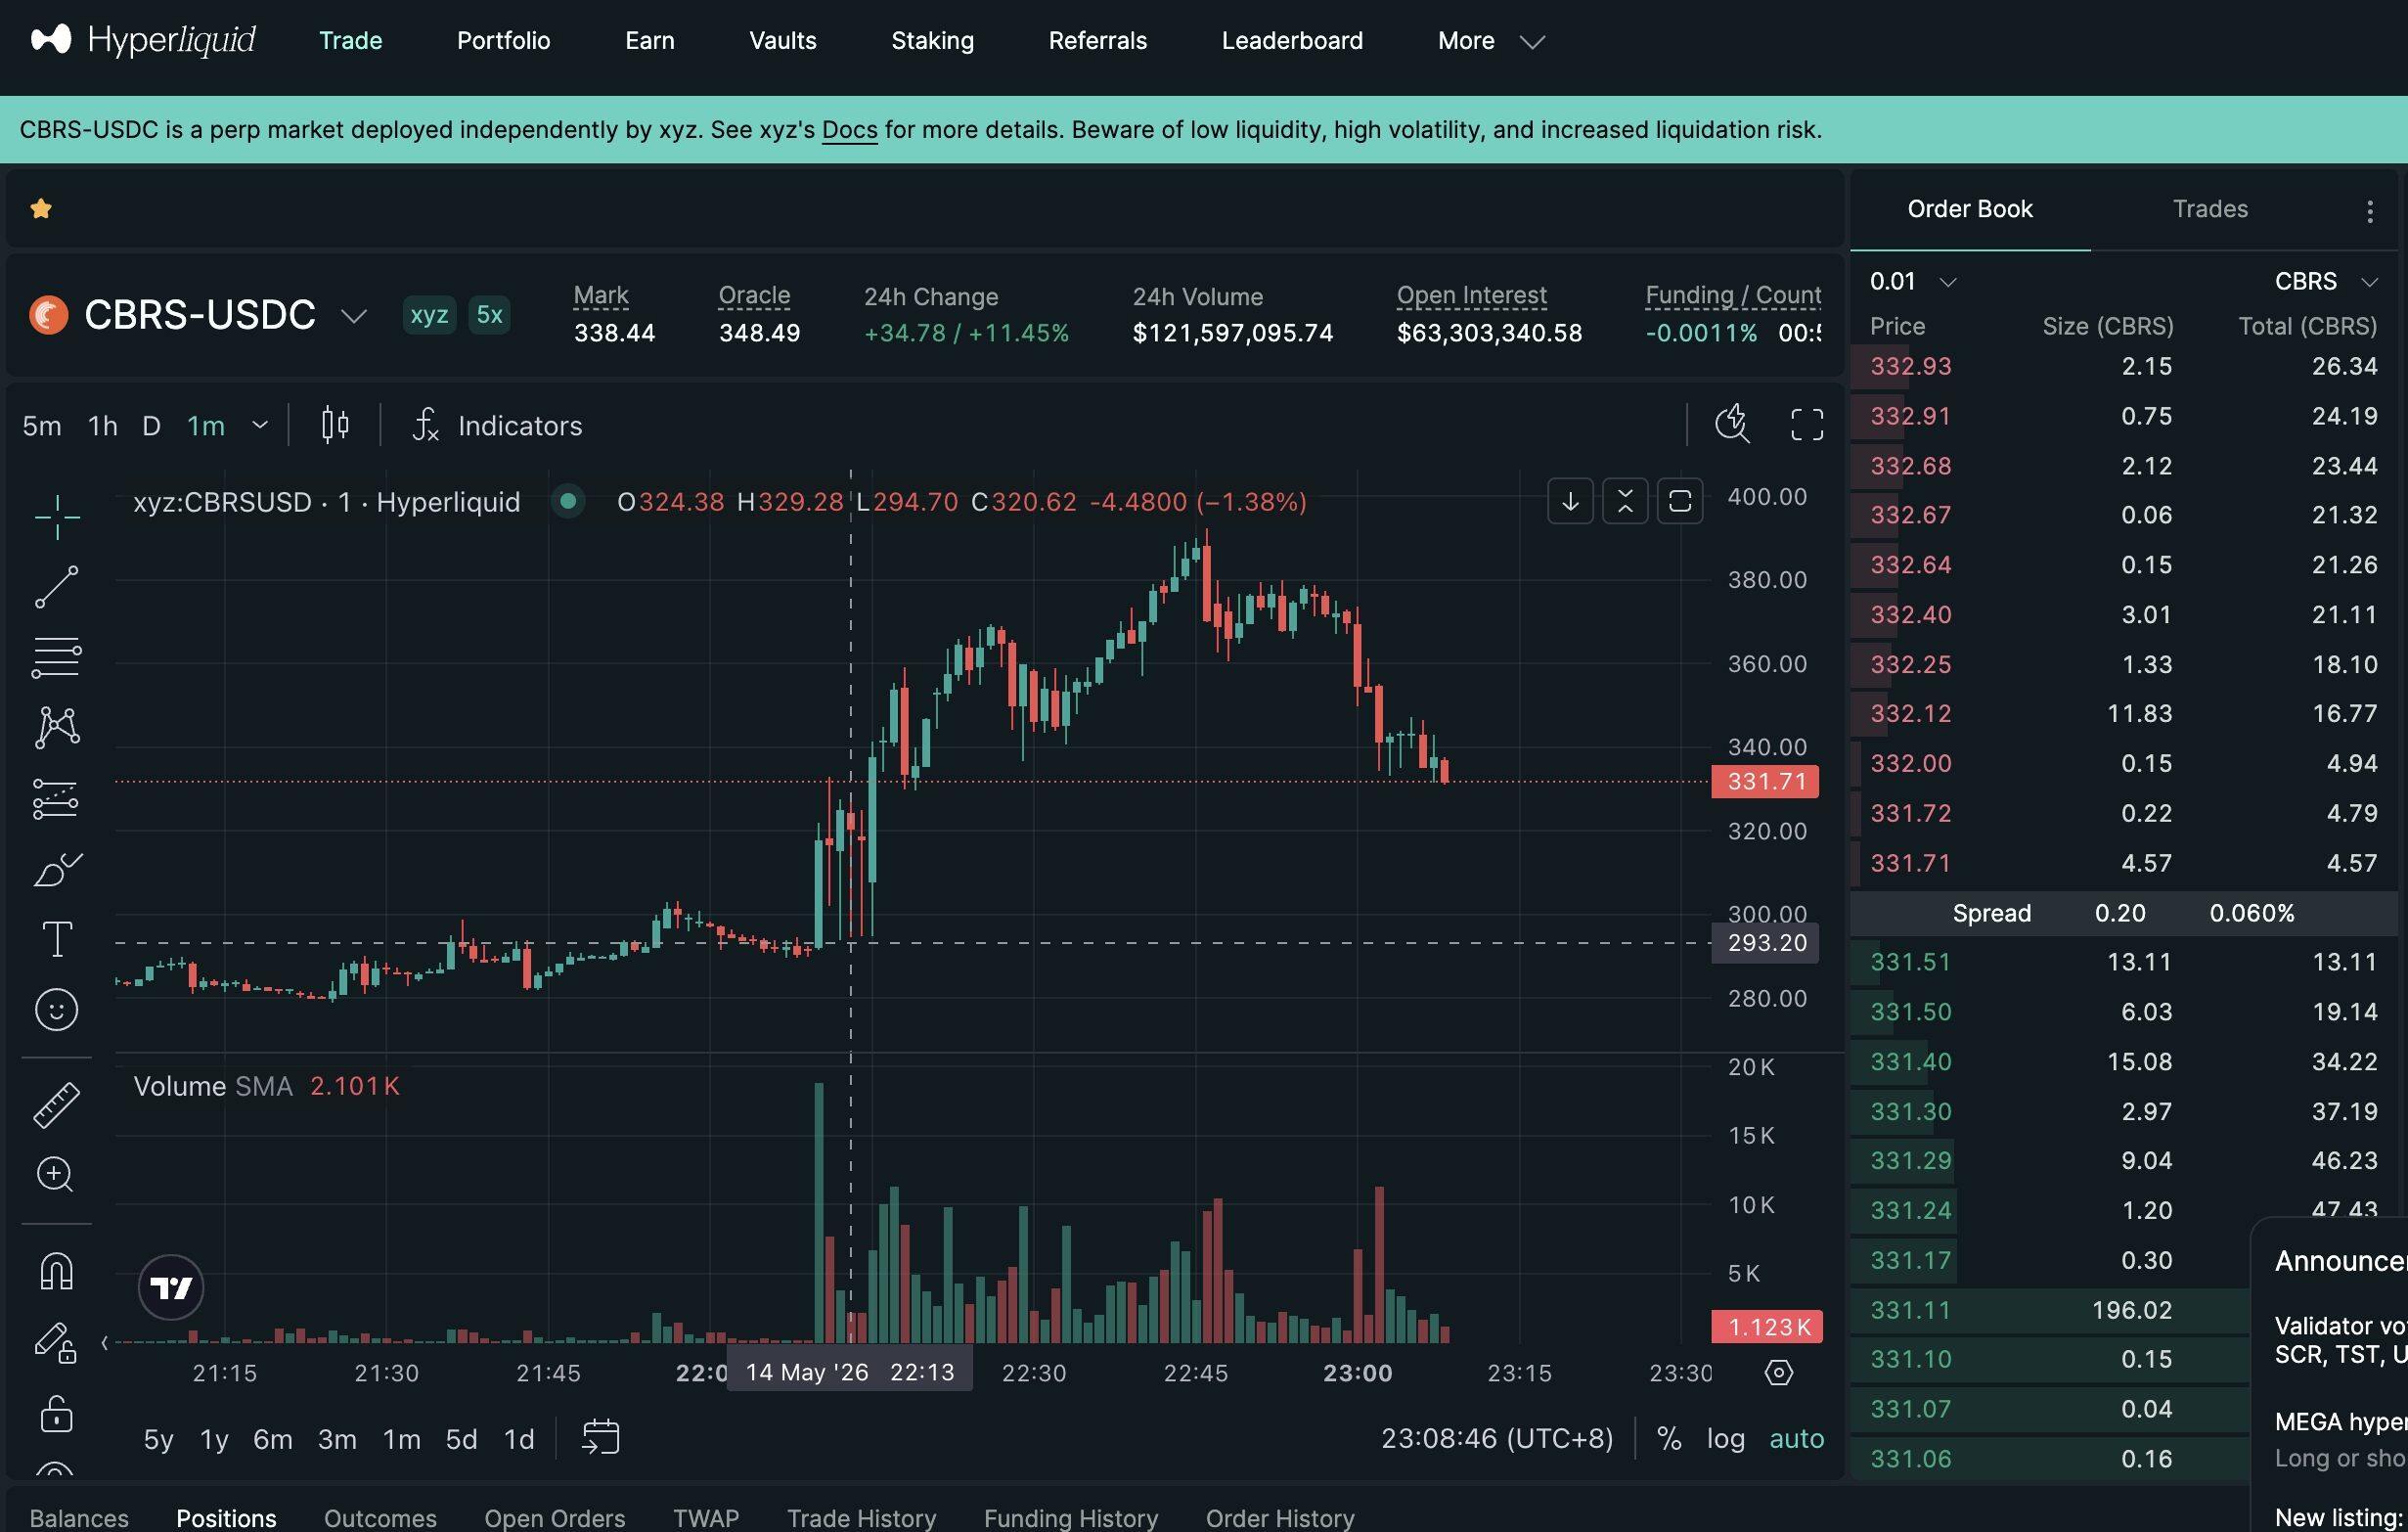
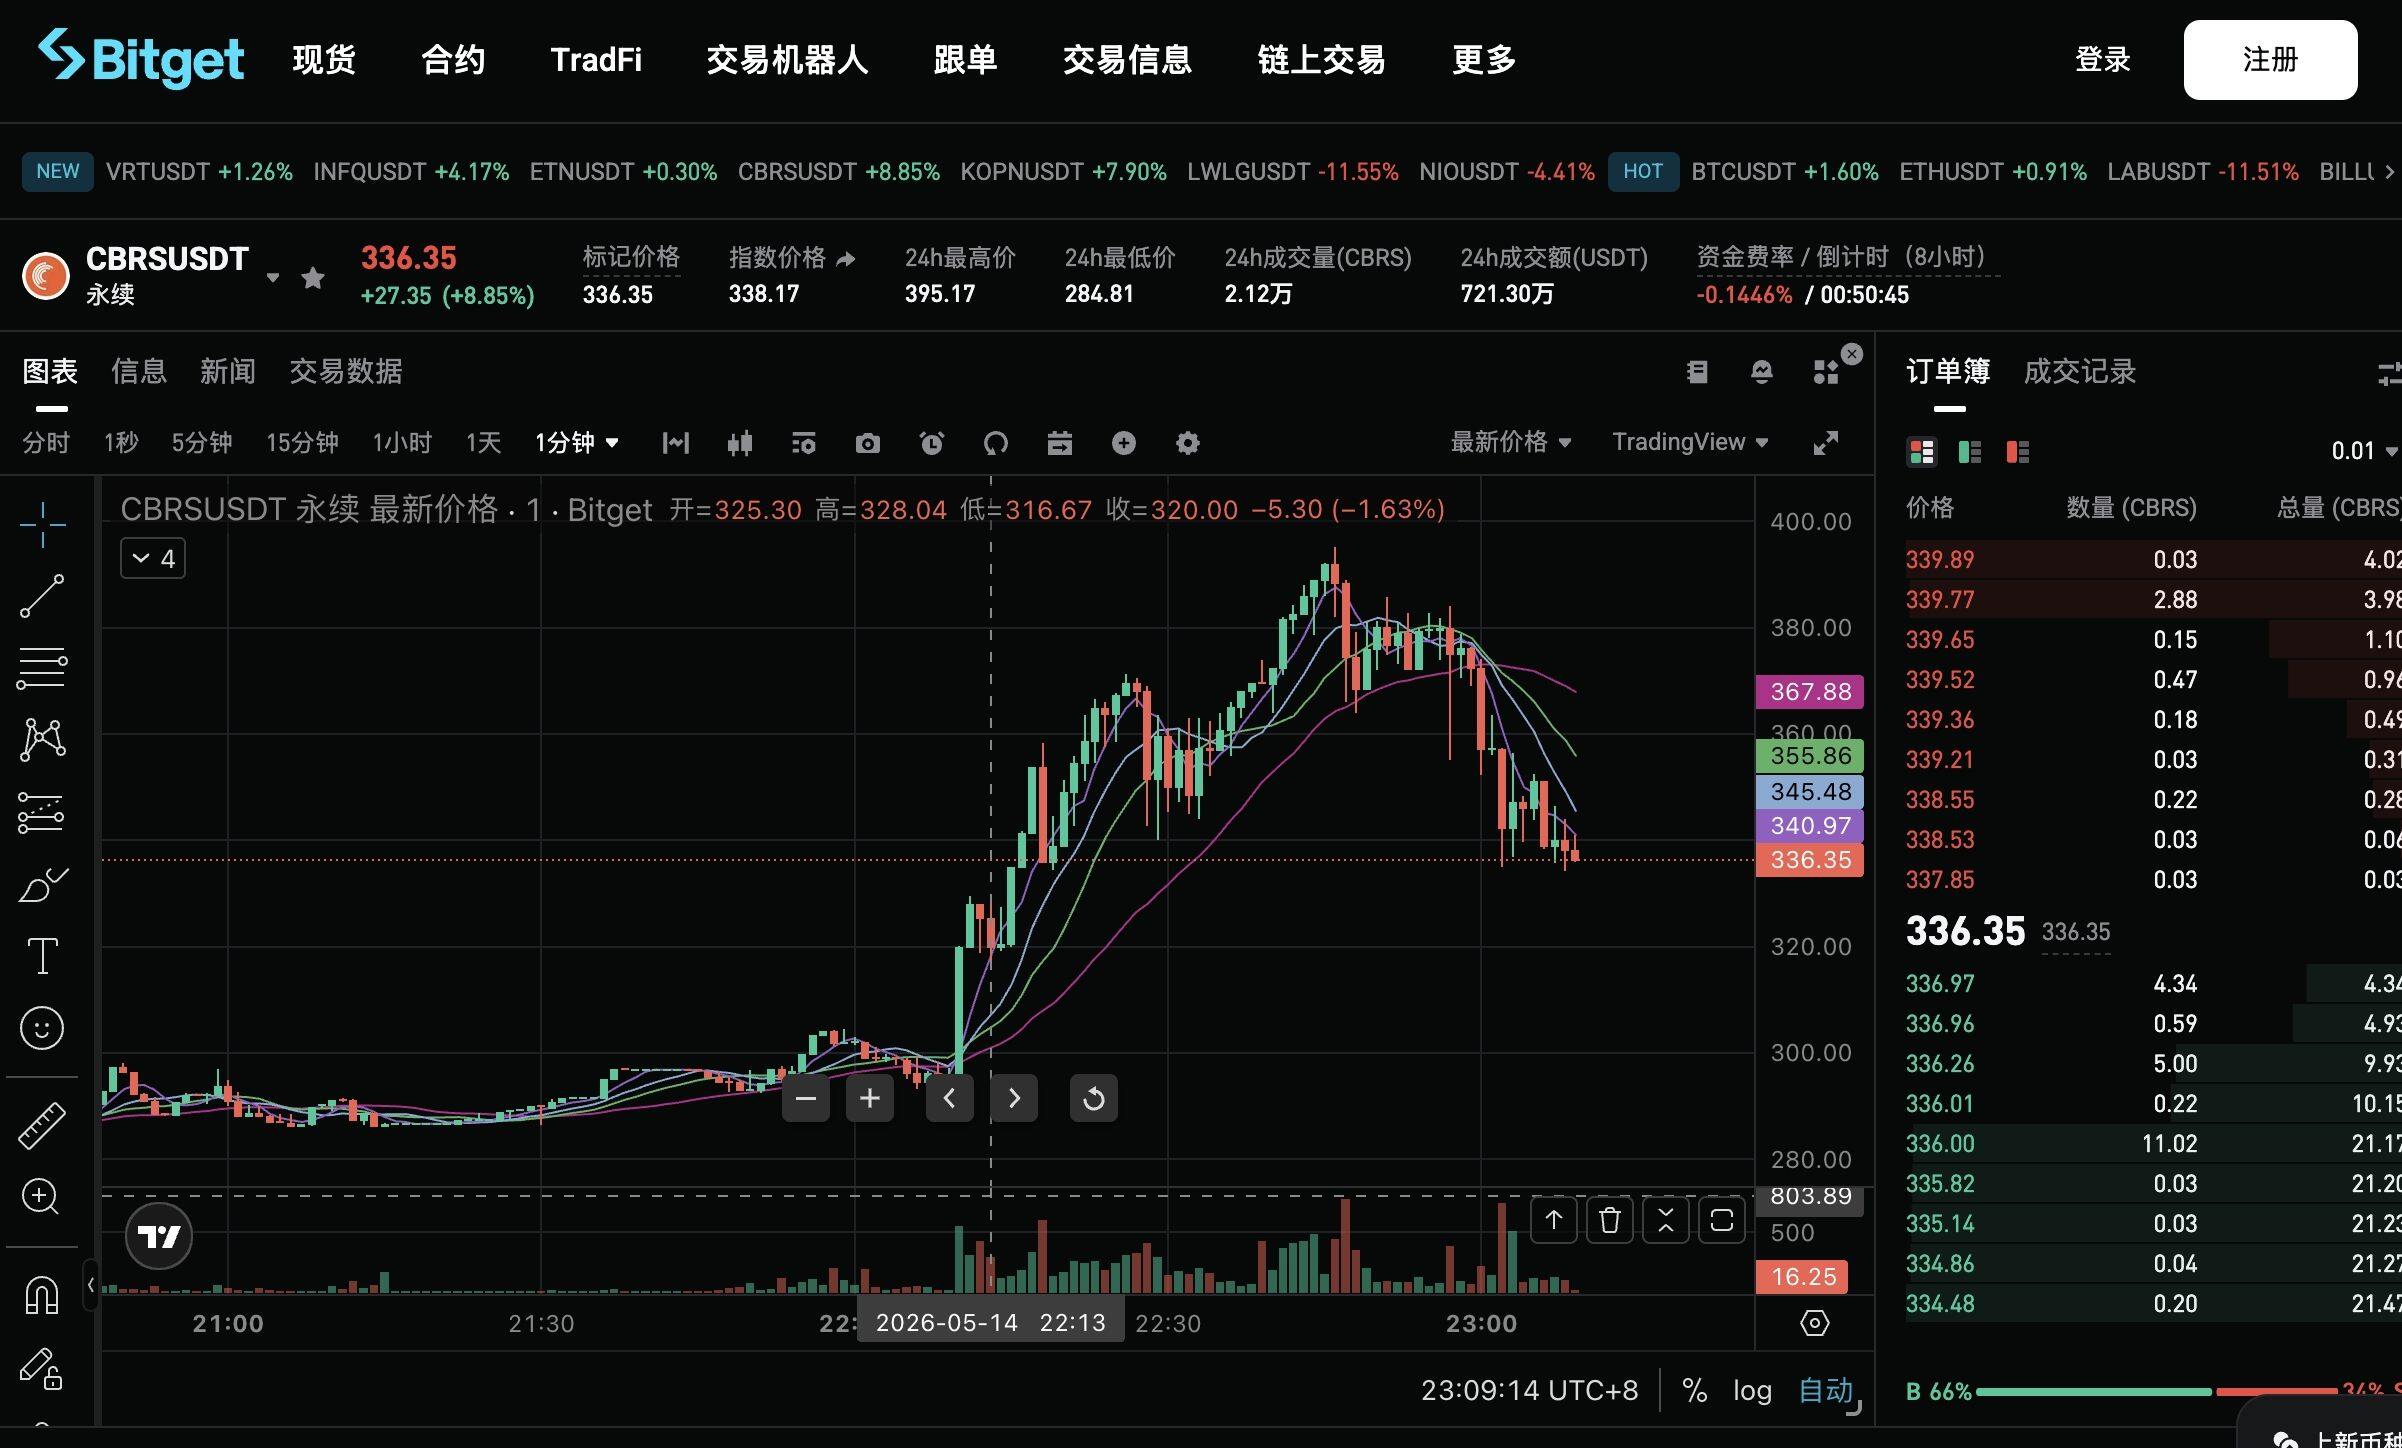
昨晚,一个在华尔街工作的大学同学突然给我甩来两张图:Bitget 和 Hyperliquid 上 AI 芯片公司 Cerebras(CBRS)的合约走势。

他说,这两张图出现在了他们公司内部会议里。讨论的主题很有意思:

加密行业正在提供一种华尔街没有的独特价值——比华尔街更早给出 IPO 资产的开盘价格。

以 CBRS 为例,美东时间 5 月 14 日新股正式挂牌交易前夕,整个华尔街都在等它的开盘价。但在 Bitget、Hyperliquid 等平台上,市场已经先一步跑起来了。

美东时间当天上午 10 点左右(此时纳斯达克仍在进行新股的开盘撮合),两个平台都出现了相似走势:CBRS 合约价格从约 290 美元快速拉升至 380 美元附近。

当天稍晚时分,CBRS 正式登陆纳斯达克,开盘价约 350 美元,盘中最高冲到 386 美元。

也就是说,在这次 CBRS 的案例里,加密市场提前完成了一次相当精准的价格发现 (Price Discovery)。

这件事挺让人振奋的。

过去很长一段时间,加密行业总是在等华尔街认可、等机构入场、等传统金融给我们背书。

但现在,情况正在反过来,华尔街开始认真看加密市场的价格信号了。

这不是巧合,而是加密行业机制优势的体现。针对 Pre-IPO 合约的价格发现,几家交易所采用了相似的机制,比如:

  1. 基于预言机的内部定价与平滑机制:在美股还没开盘、毫无外部价格参考的“盲盒”时期,系统怎么定价?我们的机制是在没有外部价格参考时,系统通过内生预言机提取订单簿的大额成交价差,并以每秒一次的频率去调整价格,但是价格是按照过去一分钟价格的指数平滑移动平均值(EMA)来计算,让现价向目标价缓慢靠拢。这里给大家做个比喻:预言机是像雷达一样捕捉盘面上的大额真金白银交易,算出真实目标价。但为了防止价格上蹿下跳误伤散户,系统开启了“慢动作”模式——每秒钟微调一点点,平滑地靠拢目标价,避免大家因为瞬时的剧烈波动被恶意爆仓。
  2. 兼顾风险与弹性的动态价格笼机制:系统设立了初始价格波动范围为±5%,一旦价格触及边界的 90% 则触发自动重锚,在不改变做市商单次风险模型的前提下,从而将周内最大价格发现空间扩展至约 ±25%。这里有点像遛狗时的可伸缩牵引绳。系统一开始会给价格划定一个安全活动范围(比如上下 5%)。如果买盘极其踊跃,价格马上要顶破天花板了,系统不会死板地把交易锁死,而是会自动把“天花板”往上挪一挪(挪到上下 25%)。这样既控制了单次暴涨暴跌的风险,又给了市场充足的空间去试探出那个真正的“开盘价”。

这背后真正重要的是:加密市场正在从“跟随者”,变成全球资产定价体系里的先行者。

前几天在 CNBC 采访中,我提到一个“10% vision”:到 2030 年,全球约 10% 的金融资产将以代币化形式存在。现在真的是在加速靠近着这个vision。

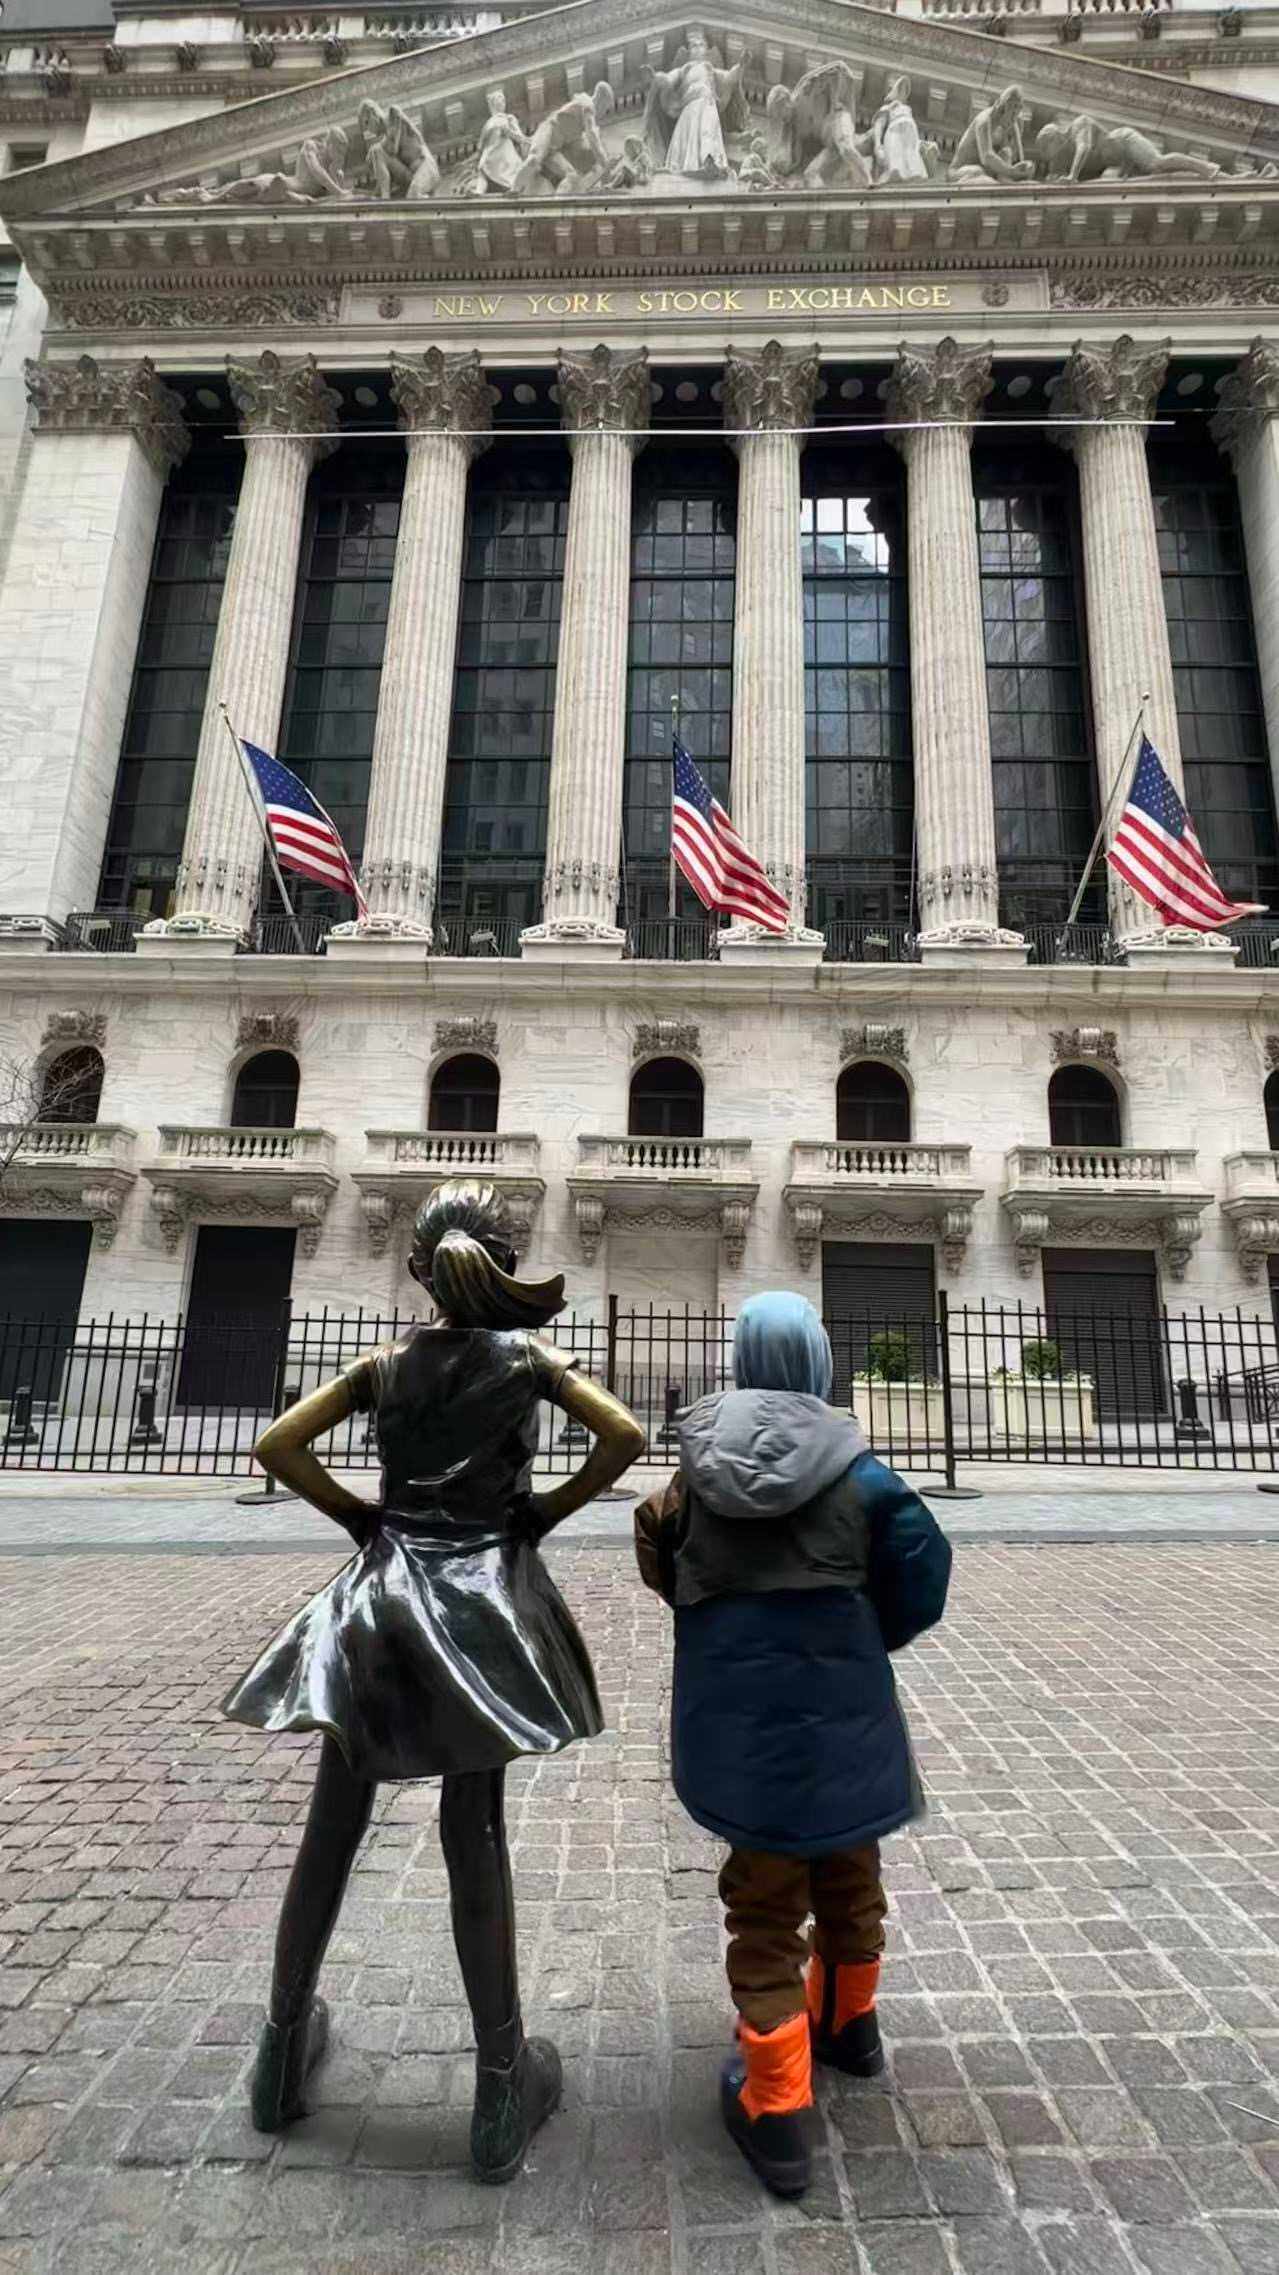
写到这里,我也想起了之前带儿子去逛华尔街时,看到那个站在纽交所门前、双手叉腰的“无畏女孩”。她微昂着头,执拗且坚定地直视着眼前庞大、古老、看似不可撼动的传统金融帝国。

早年的 Crypto 就像这个女孩——站在传统巨头的门外,被视作一个桀骜不驯的异类与挑战者。

上一个周期,我们满心期待华尔街能转过身来,拥抱加密。下一个周期,华尔街会发现:他们不得不拥抱加密和代币化。

因为最前沿的市场实验、最快的流动性组织、最开放的价格发现,正在我们这里发生。在这场不可逆的融合中,传统金融庞大的资金体量,正在主动接入 Web3 更卓越的底层轨道。

华尔街依然是全球资本最大的容器,但 Crypto,正在成为这个容器的“定价中枢”。

Wall Street brings the scale, but Crypto dictates the future of price discovery.

(照片是我摄于2023年2月@华尔街)

原文链接

预测市场是摇钱树吗?深度拆解其盈利模式

原文作者:Changan、Amelia,Biteye 内容团队

过去讨论预测市场,大家更关心它准不准、交易量高不高、能不能成为新的信息市场。但当预测市场作为一个生意,核心问题就变了:预测市场的盈利模式是什么样的?

在商业世界里,交易量高,并不等同于平台赚钱。 一个盘口可以声量巨大,用户也可以频繁买卖,但如果大部分成交无法切入收费口径,或者活跃度纯粹靠补贴和积分维系,那么交易量就只是好看的数据,而不是健康的收入。

对预测市场而言,真正考验商业内功的,不是「开了多少盘口」,也不是「某个事件有多火」,而是平台能否无缝地将三件事串联起来:

  1. 产生真实交易的冲动;
  2. 维持足够深的订单薄流动性;
  3. 将主动吃单的交易需求(Taker)转化为 Fees(手续费)。

这也是为什么,预测市场的商业模式绝非简单的「开盘收税」。表面上它只是一个个 YES / NO 的对赌游戏,但真正支撑起平台收入底座的,是背后的交易结构、流动性机制、费率倾斜以及用户行为。

尤其是当头部平台 Polymarket 开始系统性引入 Taker Fee 之后,预测市场的叙事已经从「信息工具」开始进入「收入验证」阶段。

本文将从商业视角出发,深度拆解预测市场的底层底牌:

  • 预测市场平台靠什么赚钱?
  • 为什么 Maker / Taker 的博弈结构决定了平台的生死?
  • 从 @Polymarket、Kalshi、@opinionlabsxyz 到 @predictdotfun 主流平台的费率设计有何本质区别?
  • 为什么交易量最高的赛道,反而不是最赚钱的赛道?

💡核心结论:预测市场卖的不是答案,而是分歧。

价格越接近 50 / 50,说明市场分歧越大,交易冲动越强,平台越容易从主动成交中转化手续费收入;价格越接近 0 或 100,结果越趋于确定,虽然信息价值还在,但对应的费用权重会明显下降。

因此,预测市场真正的商业壁垒,不是把「事件」变成盘口,而是把「分歧」变成交易,再把交易稳健地转化为收入。

一、预测市场怎么赚钱:不是开盘口,而是把分歧变成 Fees

要拆解预测市场的现金流,首先要厘清其收入的四个核心驱动力。它们相互交织,共同构成了平台从流量到变现的闭环。

1️⃣ 交易手续费 – 直接收入来源

多数预测市场会向主动成交的一方收费,也就是 Taker。因为 Taker 消耗流动性,而 Maker 提供流动性。

这意味着,预测市场不是所有交易都会产生收入。真正能给平台贡献费用的,往往是那些用户愿意主动成交、愿意为速度和确定性付费的交易。

2️⃣ 流动性 – 持续交易基石

预测市场最难的不是开盘口,而是让盘口有深度。

如果一个盘口没人挂单,用户想买买不到,想卖卖不掉,那么这个市场即使有话题,也很难形成有效价格。

所以很多平台会降低 Maker 成本,甚至给 Maker 激励。

这不是直接的「收入来源」,但它决定了交易费能不能长期存在。

没有流动性,就没有持续交易,手续费收入自然也无法稳定。

3️⃣ 信息价值 – 心智占领

预测市场和普通交易平台不一样的地方在于,它不只是交易工具,也会生产信息。

当一个盘口有足够交易量和流动性后,它的价格会变成一种概率信号。媒体会引用它,KOL 会解读它,交易员会观察它,普通用户也会用它判断市场情绪。

这部分不一定直接变成手续费,但它会给平台带来关注度、用户心智和外部传播。长期看,这些信息价值会反过来增强交易需求。

4️⃣ 用户运营和折扣体系 – 将活跃度转化为收入

除了基础交易费,不同平台也会通过折扣、邀请、活动、积分和返利来提升交易频率。这部分措施不一定直接带来收入,但会影响平台的长期变现能力。例如,Opinion 提供了用户折扣、交易折扣和邀请折扣;Predict.fun 采用更简单的基础收费和折扣机制;Polymarket 则侧重于不同赛道的差异化费率和 Maker rebate。折扣和激励的本质,并非单纯的补贴,而是通过出让部分利润来换取用户留存,再逐步将活跃度转化为收入。

二、主流预测市场平台费用结构横向对比

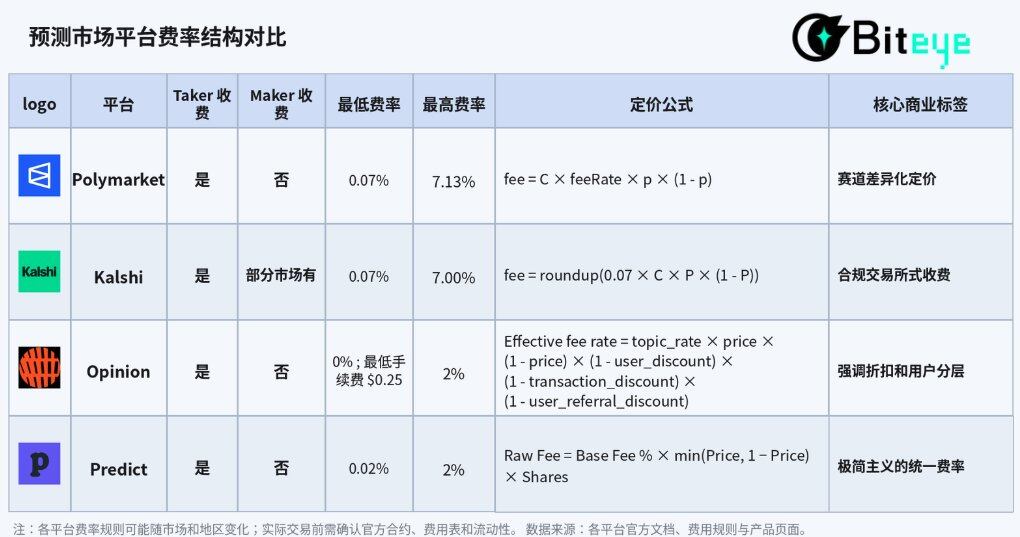
纵观几家主流预测市场的费用设计,行业的战略方向高度趋同:鼓励挂单提供流动性,把主动成交转化成收入。但在战术执行上,各大平台由于定位不同,呈现出明显的策略分化。

1️⃣ Polymarket:按赛道精细化定价

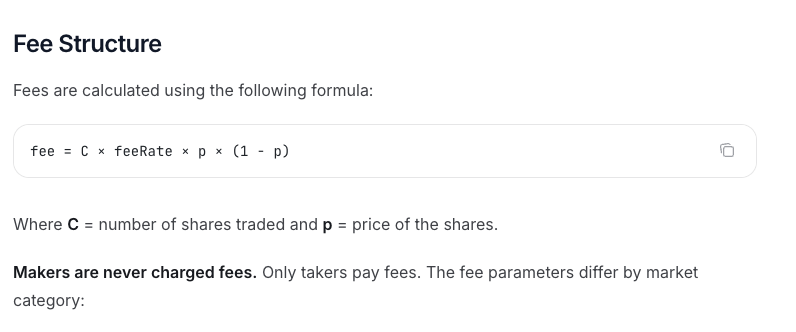
Polymarket 的 Taker 收费逻辑将「赛道差异化」和「分歧度定价」结合到了极致。其官方核心公式为:

fee = C × feeRate × p × (1 – p)

其中,C 是成交份额数量,p 是成交价格,feeRate 则由市场赛道决定。

该机制包含两个核心变量:

  • 赛道精细化:按当前已验证费率口径,Crypto 赛道 feeRate 为 0.07,Sports 为 0.03,Politics / Finance / Tech 为 0.04,Culture / Weather 为 0.05,部分 Geopolitics 市场为 0。也就是说,Polymarket 并不是对所有市场统一收费,而是根据不同赛道的交易频率、敏感度和用户付费意愿,采用差异化费率。
  • 分歧度定价:完美契合 p × (1 – p) 的数学曲线。价格越接近 50/50(市场分歧最大),手续费越高;结果越确定(接近 0 或 100),手续费越低。

https://docs.polymarket.com/trading/fees

2️⃣ Kalshi:更接近合规交易所模式

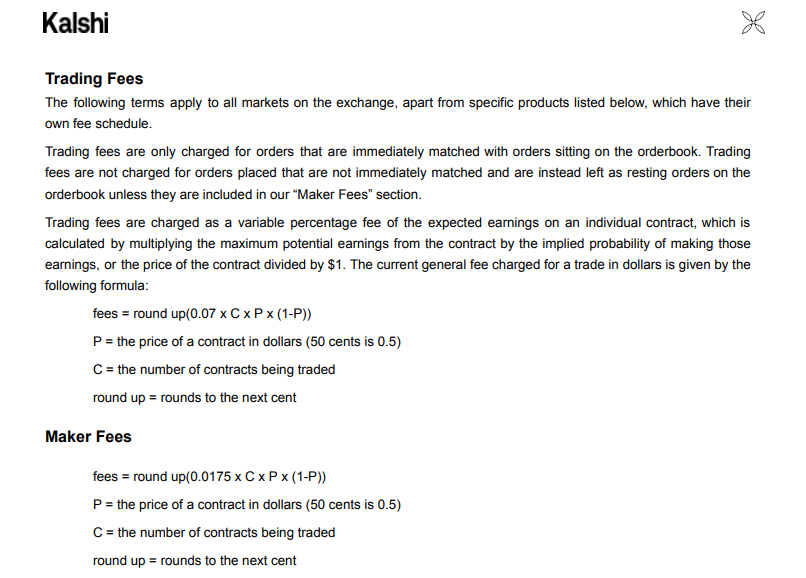
Kalshi 的费用设计在合规框架下更接近传统金融衍生品交易所,其常规 Taker 费率公式同样与价格分歧度挂钩:

fee = round up(0.07 × C × P × (1 – P))

其中 C 是合约数量,P 是合约价格,并且费用会向上取整到美分。这个结构和 Polymarket 的 C × feeRate × p × (1-p) 很接近。

Kalshi 的费用结构和 Polymarket 有相似点:它的交易费也和合约价格有关,越接近 50¢,费用越高;越接近 1¢ / 99¢,费用越低。Kalshi 的 fee schedule 显示,100 份合约的 taker fee 大致在 $0.07~$1.75 区间变化。

但 Kalshi 和 Polymarket 的一个重要区别是:Kalshi 部分市场也会有 Maker fee,而且只有当这些挂单最终成交时才收费,取消挂单不收费。这表明 Kalshi 的费用结构更接近合规交易所:不是简单的 Maker 永久免费,而是根据不同市场设置更复杂的双边费用规则。

https://kalshi.com/docs/kalshi-fee-schedule.pdf

3️⃣ Opinion:更强调折扣和用户分层

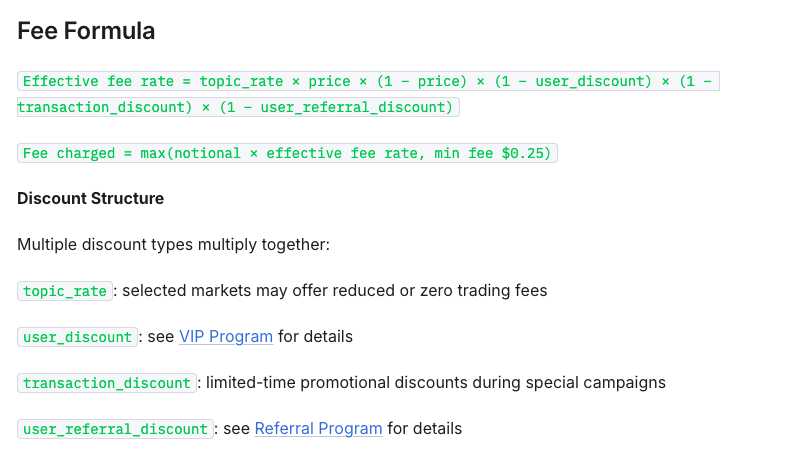
Opinion 引入了极为复杂的「多维折扣体系」,其有效费率公式为:

Effective fee rate = topic_rate × price × (1 − price)× (1 − user_discount)× (1 − transaction_discount)× (1 − user_referral_discount)

也就是说,Opinion 的费用不仅取决于市场价格和 topic_rate,还会受到用户折扣、交易折扣、邀请折扣等因素影响。

Opinion 还设置了 $5 最小订单和 $0.25 最低手续费,避免小额交易产生过低费用。

这说明 Opinion 的费用设计更偏向用户运营:

  • topic_rate 用来区分不同市场
  • user_discount 用来做用户分层

所以,相比 Polymarket 的「赛道差异化定价」,Opinion 更像是把手续费做成了一个运营工具:一边通过折扣体系引导用户交易、留存和拉新,另一边通过 Maker 免费降低挂单门槛,维持市场流动性。

https://docs.opinion.trade/trade-on-opinion.trade/fees

4️⃣ Predict.fun:极简主义的统一费率

Predict.fun 的费用结构相对更简单,适合降低用户理解成本。

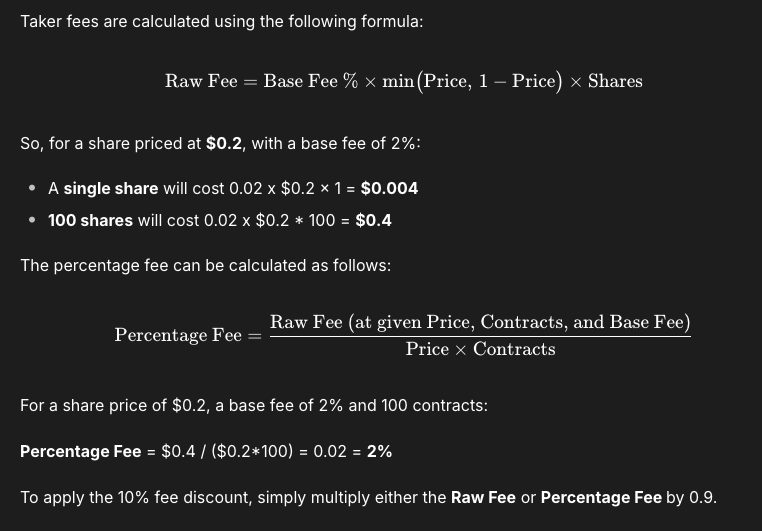
按其当前公开口径,它的费用计算公式是:

Raw Fee = Base Fee % × min(Price, 1 − Price) × Shares

Base Fee 目前为 2%。实际费率会随着成交价格变化:在 50% 以下时,费率基本固定为 2%;超过 50% ,价格越接近 1,实际费率越低。

此外,Predict.fun 还支持 fee discount,折扣后手续费会进一步下降。

这种设计的特点是更加直观:用户无需先判断盘口属于哪一侧,只需要关注成交价格本身即可理解费用变化。

https://docs.predict.fun/the-basics/predict-fees-and-limits#limits

可以看到,预测市场平台的共同点是:都在试图把主动成交行为转化成收入。

这也说明,预测市场的商业化不是只有一种路径。它们最终都在回答同一个问题:用户愿不愿意为交易付费?

三、深度拆解 Polymarket :交易量不等于真实收入

虽然各家玩法百花齐放,但要验证预测市场的真实变现效率,Polymarket 仍然是目前最适合观察的平台样本。

原因主要有 2 个:

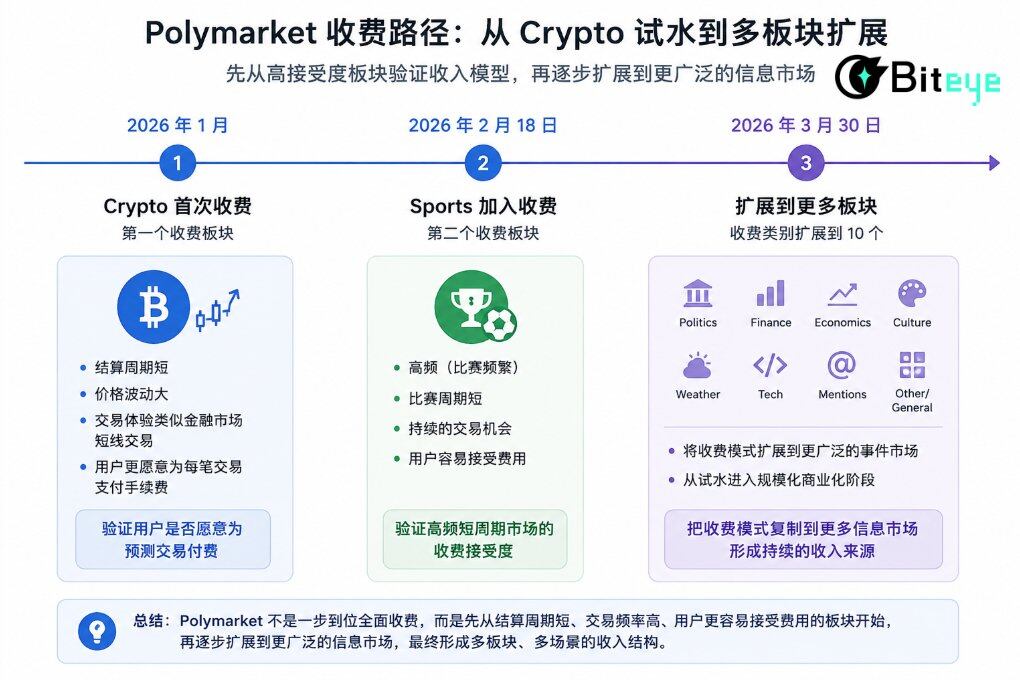
  • 它的收费路径最清晰:从 Crypto 试水,到 Sports 扩展,再到更多类别几乎全面收费
  • 它的数据也更完整:官方 feeRate、7D / 30D Fees 都可以用来进一步拆收入结构

所以接下来,我们就以 Polymarket 为例,回答一个更具体的问题:交易量最高的赛道,真的也是最赚钱吗?

3.1 从免费到收费:Polymarket 的商业化时间线

2026 年 1 月:Crypto 成为首个收费板块

Polymarket 重返美国用户,率先在 Crypto 板块 引入 Taker Fee。加密盘口结算周期短、价格波动大、交易行为类似二级短线,用户对变现速度的追求远大于对摩擦成本的敏感度,是绝佳的收费试验田。

2026 年 2 月 18 日:Sports 成为第二个收费板块

紧接着,2026 年 2 月 18 日,Sports 板块成为第二个收费板块。体育盘口具备天然的高频、短周期特征,能提供持续的交易场景。因此 Sports 是收费的自然延续。

所以 Polymarket 先对 Crypto、Sports 收费,其实是在先拿两个用户接受度更高的板块验证收入模型。

2026 年 3 月 30 日:收费扩展到更多板块

2026 年 3 月 30 日,Polymarket 将 taker fee 扩展到 Politics、Finance、Economics、Culture、Weather、Tech、Mentions、Other/General 等更多类别,收费类别扩展到 10 个。

全面收费后,Polymarket 并不是简单对所有板块收同样的费用,而是采用了更细的费率结构。这一步可以视为 Polymarket 商业化的关键节点,Polymarket 开始把收费模式扩展到更广泛的市场。

全面收费的成效极其瞩目。根据最新数据,Polymarket 已经展现出了极大的吸金能力:7D Fees 达 $9.27M,30D Fees 达 $36.3M。其 7 日收入已冲进全网 Crypto 项目前六,正式跨入收入型项目梯队。

3.2 核心赛道单型与价格分布拆解

为了尽可能的计算出 Polymarket 各个板块的真实收入,我们根据 2021 年至 2026 年 2 月的 Polymarket 交易数据,对五个主要赛道的费用进行估算 1。

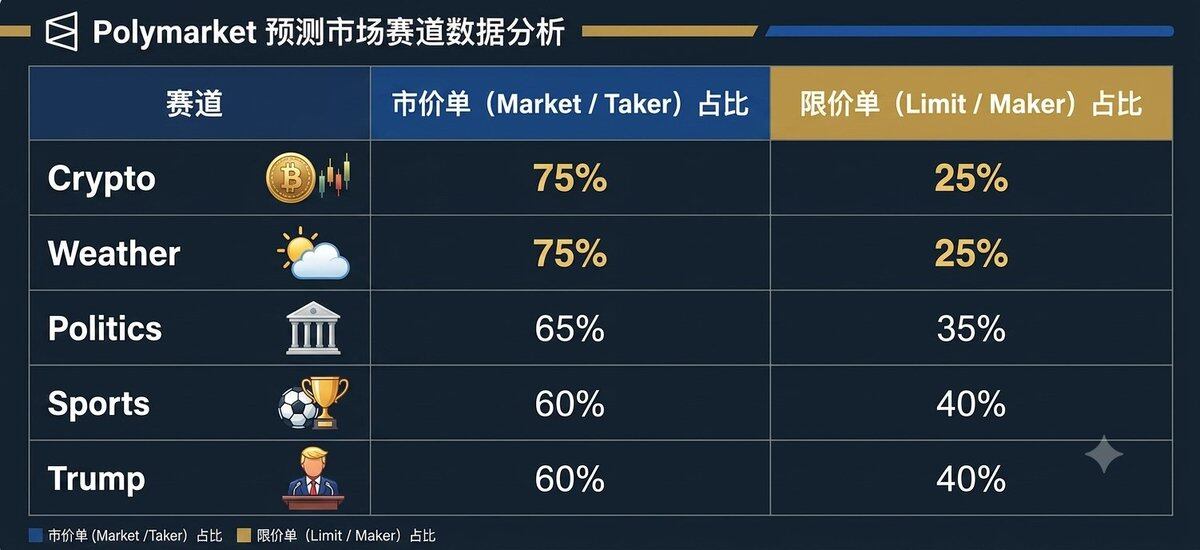
从市价单占比来看,五个赛道差异明显:

Crypto 的 Market 占比最高,达到 75%,这极其符合加密资产「瞬息万变」的特征,用户更倾向于直接用市价单锁定损益;Weather 赛道因受实时突发气象数据驱动,用户同样极度看重反应速度。

其次,手续费多寡严重依赖盘口的成交价格区间。

原因在于,进入收费口径的交易,并不会产生同样的费用。Polymarket 的手续费和 p × (1 – p) 有关,价格越接近 50/50,市场分歧越大,费用权重越高;价格越接近 0% 或 100%,结果越接近确定,费用权重越低。

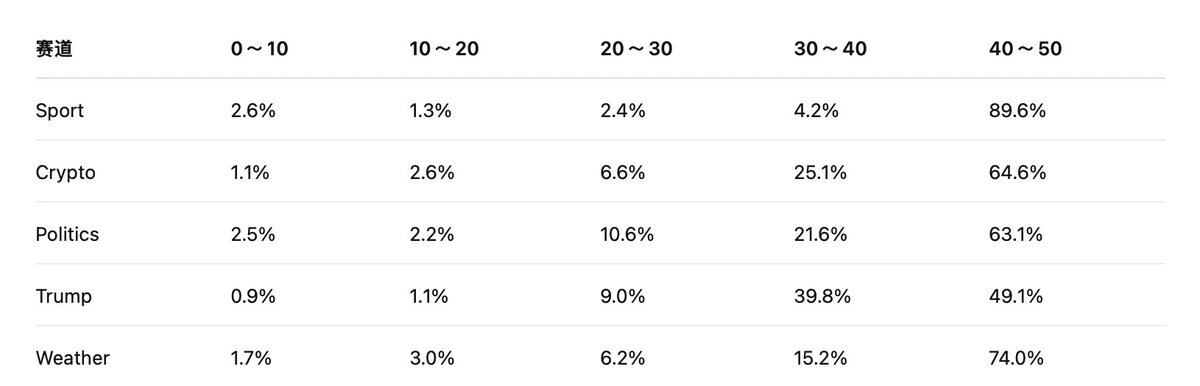
从五个主要赛道的数据来看,大部分成交都集中在 30~50,尤其是 40~50 区间:

这组数据说明,Polymarket 的主要成交并不是发生在结果已经接近确定的区间,而是集中在市场仍然存在明显分歧的位置。

3.3 收入测算:谁是利润奶牛?

我们用各赛道 Market 成交额,结合对应 feeRate,再按照不同价格区间的 p × (1-p) 权重,粗略估算 Polymarket 在五个赛道中的费用收入。同时考虑到上线收费后,部分对费率敏感的用户会从 Taker 转向 Limit 挂单。尤其是做尾盘交易、低赔率套利或短线频繁交易的用户,会更谨慎地计算回报率。

因此,我们可以在原始估算基础上,再做一版更保守的假设:假设收费后,各赛道市价单成交额下降 20%。

调整后的公式变成:

调整后估算费用 ≈ Market 成交额 × 80% × feeRate × (1 – p)

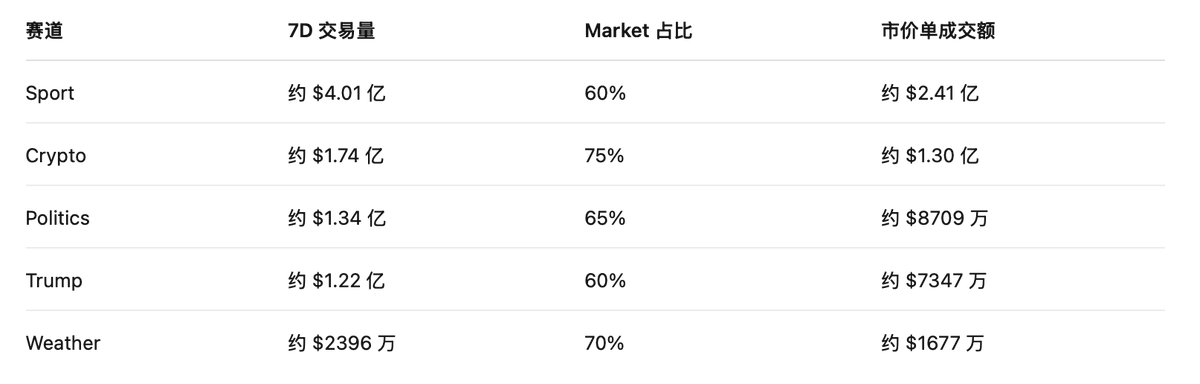
根据 7D 总交易量和各赛道交易量占比,我们估算五个主要赛道的 7D 市价单交易额。

前面已经算出各赛道的市价单成交额,接下来再结合各赛道的 feeRate 和价格区间权重,估算费用。为了让计算更稳妥,我们采用区间中位数作为近似价格:

( 注:由于统计口径、历史单型占比滞后性及赛道动态变化,此测算模型旨在还原各赛道的贡献比例,总和与系统实际结算的总 Fees 存在合理误差 )

数据说明了什么?

1️⃣Crypto 是当前利润贡献最高的赛道,7D 估算费用约为 439 万美元,是「利润奶牛」。

这点比较反直觉,因为从交易量占比看,Sport 才是第一大赛道,7D 交易量约为 4.01 亿美元,高于 Crypto 的 1.74 亿美元。但费用结果里,Crypto 反而排在第一,主要原因有两个:

市价单占比更高:Market 占比约为 75%,明显高于 Sport 的 60%。Polymarket 主要对市价单收费,所以 Crypto 有更多交易会进入收费口径。

feeRate 最高:feeRate 是 0.07,而 Sport 只有 0.03。即使两者市价单成交额相同,Crypto 单位交易额产生的费用也会明显更高。

2️⃣Sport 是第二大费用来源,7D 估算费用约为 331 万美元,是「交易量基础盘」。

Sport 的优势在于交易量足够大。它的 7D 交易量约为 4.01 亿美元,在五个赛道中排名第一。但它的短板也很明显:feeRate 最低,只有 0.03。

3️⃣Politics 和 Trump 如果合并成政治类盘口,7D 估算费用约为 314 万美元,已经非常接近 Sport 板块,是脉冲式的流量漏斗。

政治类盘口的特点是事件驱动强。它不像 Sport 那样每天都有稳定比赛,也不像 Crypto 那样价格持续波动,但一旦遇到选举、民调、政策变化、候选人表态,就容易出现集中交易。因此,政治类盘口虽然交易节奏不一定稳定,但在热点周期里费用贡献非常可观。

4️⃣Weather 的 7D 估算费用约为 40 万美元,在五个赛道里最低。

所以,Polymarket 的收入结构可以简单概括为:Crypto 负责平台收入,Sport 负责交易量,Politics / Trump 负责热点事件爆发,为平台获客。

四、从 Polymarket 看预测市场赛道的四个终局判断

Polymarket 的成功闭环,为整个预测市场赛道带来了重构的启示:

1️⃣ 评估指标的全面更迭

过去看预测市场,都盯着交易量与热门话题。进入商业化时代,衡量胜负的指标将彻底转变为:真实 Fees、Taker 占比、订单簿深度以及买卖价差(Spread)。 纯粹靠左手倒右手刷出来的交易量,在收费机制下将难以持续。

2️⃣ 不同事件类型,对应不同的收入角色

未来的预测市场平台不会指望靠某一种盘口吃天下,而是走向精细化分工。

Crypto 这类市场更接近金融交易,价格变化快、反馈周期短,用户对成交速度更敏感,所以更容易形成高收入效率。

Sports 更像稳定流水,比赛频繁、结果明确、交易场景持续存在,所以适合贡献日常交易量。

Politics / Trump 这类市场则更偏事件爆发,平时不一定稳定,但一旦进入选举、民调、政策变化等关键节点,就容易集中放量。

Weather 这类市场说明,只要事件足够标准化、结果足够清晰,即使规模暂时不大,也有机会形成自己的交易场景。

3️⃣ 收费机制会反向倒逼盘口质量

免费阶段,平台可以开很多盘口;收费之后,用户和做市商都会开始精打细算,收费机制会反过来筛选市场质量。

一个好的预测市场,不仅需要话题有趣,还要能够同时满足几个条件:

  • 结果清晰,方便结算
  • 信息更新频繁,能带来价格变化
  • 市场分歧足够大,用户有交易动机
  • 流动性足够好,用户愿意主动成交
  • 结果不易被操控

4️⃣ 预测市场的壁垒在于「持续定价权」

开一个 YES / NO 盘口不难,难的是让这个盘口持续有人挂单、有人吃单、有人更新价格、有人愿意承担风险。只有当一个盘口有足够深度和交易频率,它的价格才有参考意义,平台也才可能从中获得收入。

所以预测市场真正的壁垒,不是「谁能更快发现热点」,而是:把热点变成可交易市场👉让市场长期有流动性👉让价格成为外部世界愿意引用的信号。

五、写在最后

能够讲宏大叙事的项目多如牛毛,但能把叙事落地成真金白银收入的凤毛麟角。

Polymarket 曾经是整个赛道里最具光环的流量代表,而当它完成从「流量叙事」到「系统性吸金」的转身,它想向全行业证明一件事:

预测市场的终极价值,绝不仅限于「预测未来有多准」,而在于它成功把现实世界的不确定性,变成了一个可以标准化定价、可以高频交易、且能持续赚钱的超级市场。

过去,预测市场证明了它能赢得泼天流量;现在,它正在证明自己是一门无可匹敌的好生意。

1 测算方法:拆出每个赛道的市价单和限价单比例,再按照不同成交价格区间,估算 p × (1 – p) 对费用的影响,最后结合各赛道对应的手续费率,计算每个赛道大致贡献了多少费用。

英伟达Q1业绩稳健,Vera CPU驱动未来增量

原文作者:SoSoValue Research

英伟达发布 2027 财年 Q1 业绩,Q1 业绩预计 Q2 指引基本符合买方乐观预期,但回购略低于投资者预期。盘后股价小幅下跌 1.3%,市场缺乏短期兴奋点,但中长期增长逻辑仍明确。

Q1 业绩亮点:稳健且符合乐观预期

英伟达 Q1 营收 816.2 亿美元,同比增长 85%,环比增长 20%,基本符合买方乐观预期 810-820 亿美元区间,高于彭博一致预期 789.1 亿美元。经调整毛利率 75%,同比提升 14.2 个百分点,彭博预期 75.1%,符合预期。经调整净利润 455.5 亿美元,同比增长 139%,经调整 EPS 1.87 美元,高于彭博预期 1.77 美元。

本季度英伟达对于收入结构进行重新划分,分为数据中心和边缘计算,以更好的展示 AI 驱动的业务结构,数据中心中超大型客户订单是最核心的增长动力:

  • 数据中心营收 752 亿美元,同比 +92%,环比 +21%,高于彭博预期 733.3 亿美元
  1. Hyperscale(超大规模客户,包括公有云、大型互联网公司)收入 379 亿美元,同比增长 115%,占数据中心收入 50.4%,增速最快,是英伟达收入最重要驱动力
  2. ACIE(AI 云、行业和企业应用)收入 374 亿美元,同比增长 74%,占比 49.6%
  • 边缘计算(Agent & 物理 AI,包括 PC、游戏机、工作站、AI-RAN 基站、机器人和汽车)营收 64 亿美元,同比 +29%,环比 +10%

业绩说明会:Vera CPU 是最核心增量信息

电话会披露,Vera CPU 为英伟达开启全新 2000 亿美元市场。Vera CPU 为 Agentic AI 设计,既可作为 Rubin GPU 配套设备销售,也可独立作为 CPU、存储节点和安全节点出售。预计今年 CPU 总收入将接近 200 亿美元,计划于第三季度开始量产发货;成为英伟达业务一个新的增量。

管理层维持对 2025-2027 年 Blackwell + Rubin 收入目标 1 万亿美元的指引,暂未上调;Rubin 平台下半年开始量产,Q3 启动,Q4 爬坡,明年 Q1 出货将显著增加。

另外中国收入继续未计入指引,美国政府已批准 H200 向中国客户发货,但不确定中国是否允许进口

Q2 业绩指引基本符合预期

  • Q2 收入指引为 910 亿美元(±2%,未考虑中国收入贡献),买方乐观预期 910 亿美元,基本符合预期
  • 经调整毛利率 75%(±0.5%), 基本符合预期;

但回购略低于预期:公司新增 800 亿美元回购授权,季度股息提升至每股 0.25 美元(此前 0.01 美元),略低于部分投资者对 1000 亿美元以上新增回购的预期。

SpaceX招股书揭秘:巨亏49亿、马斯克掌控85%投票权

原文作者:鲍奕龙

原文来源:华尔街见闻

SpaceX正式向美国证券交易委员会提交招股书,这将是历史上规模最大的一次IPO,更可能令创始人马斯克成为全球首位净资产突破万亿美元的个人。

5月20日招股书显示,SpaceX 2025年全年收入达187亿美元,同比增长33%,但净亏损49亿美元。2026年一季度收入约47亿美元,净亏损43亿美元。

招股书未披露计划融资规模,定价区间等细节将在后续补充文件中公布。

公司IPO募集资金,将主要用于偿还200亿美元过渡性桥接贷款,并扩张AI计算基础设施、升级发射平台及扩展卫星星座规模。

华尔街见闻提及,此次上市的核心看点在于SpaceX的太空发射、Starlink卫星宽带及收购xAI后整合的AI业务。

招股书显示,连接业务已实现规模化盈利,但AI板块仍处大规模亏损投入期,资本支出规模远超其他两个板块之和。

与此同时,马斯克将在IPO后持有约85.1%的投票权。据彭博数据,马斯克目前净资产约为6670亿美元,若SpaceX最终以2万亿美元估值上市,加上其特斯拉持股,个人财富有望首次突破1万亿美元门槛。

Starlink撑起营收基本盘,AI投入拖累盈利

SpaceX将业务划分为太空、连接和AI三大板块,财务表现分化明显。

连接板块以Starlink卫星互联网服务为核心,是目前公司唯一盈利业务。

今年一季度,Starlink实现营收32.6亿美元,占公司总营收69%,运营利润达11.9亿美元。

截至招股书披露,Starlink全球用户已达1030万,较一年前的500万翻番。但公司同时指出,随着北美以外市场用户占比提升及低价套餐推广,每用户平均收入正在下降。

太空板块一季度运营亏损6.19亿美元。招股书显示,SpaceX在Starship重型火箭上已累计投入逾150亿美元,仅2025年的投入就约达30亿美元。Starship第12次测试飞行预计本周实施。

AI板块一季度运营亏损25亿美元,成为拖累公司整体盈利的最大因素。今年一季度,AI相关资本开支达77亿美元,占公司101亿美元总资本支出的逾75%。2025年全年AI资本开支约127亿美元,同比接近翻倍。

地面数据中心仍是主战场,太空算力尚属蓝图

马斯克今年2月将xAI并入SpaceX时,曾以太阳能轨道数据中心作为核心逻辑之一,并称三年内在太空运行算力的成本将低于地面。

然而招股书揭示,xAI当前仍在大规模扩张以天然气涡轮机为动力的地面设施,其中包括一笔约20亿美元的交易。

招股书明确表示,SpaceX扩张数据中心基础设施的能力,取决于涡轮机供给、天然气获取及监管许可。

不过SpaceX在招股书中仍将轨道AI计算卫星定位为下一个重大增长引擎,并计划最早于2028年启动部署

公司在招股书中写道:

轨道AI计算是一项极具挑战性的技术难题,我们相信自己是唯一拥有商业可行路径、能够大规模构建轨道AI计算能力的公司。

招股书显示,实现这一目标的关键依赖于星舰火箭完成其既定性能目标,以实现具备经济可行性的在轨部署。

SpaceX已向美国联邦通信委员会申请发射多达100万颗卫星的许可,这些卫星将搭载GPU并由太阳能供电,构成服务AI项目的太空数据中心网络。

公司预计潜在市场规模高达285万亿美元,其中AI机会约达265万亿美元,涵盖太空数据中心、消费订阅、数字广告及企业应用等多个方向。

xAI整合重塑AI版图,Grok深陷监管风险

SpaceX于今年2月完成与马斯克旗下AI创业公司xAI的合并,合并后估值为1.25万亿美元。

招股书在风险因素部分指出,Grok正面临多个监管机构和执法部门,针对色情深度伪造内容的”调查和询问”,相关调查可能导致法律责任、负面舆论或其他制裁。

据报道,已有八家执法和监管机构确认调查仍在进行中。马斯克本人亦承认xAI的技术”从一开始就没有建对”,需要”从基础重建”。

在AI商业化布局方面,SpaceX本月与Anthropic签署400亿美元算力合作协议,后者将以每月12.5亿美元的价格,租用SpaceX位于田纳西州孟菲斯的Colossus 1数据中心全部算力,协议持续至2029年5月。

然而,该协议附带一项不寻常的条款。双方均可在提前90天通知后单方面取消合同,对于如此量级的算力协议而言,这一安排极为少见,投资者难以将其作为稳定收入来源纳入估值模型。

此外,SpaceX还计划以600亿美元股票收购代码编辑工具初创公司Cursor,该交易预计于IPO完成后推进。若收购未能落实,Cursor可获得15亿美元终止费及85亿美元递延服务费。

关联交易规模庞大,马斯克帝国内部相互扶持

招股书首次以具体数字披露了SpaceX与马斯克旗下其他公司之间的关联交易规模。

2025年,SpaceX以建议零售价从特斯拉购入1.31亿美元的Cybertruck,同期还购买了价值5.06亿美元的特斯拉Megapack储能产品。

自2024年初至2026年2月,xAI已累计向特斯拉支付约7.31亿美元。

各公司之间的协作不止于采购。SpaceX与特斯拉正联合推进一项名为”Terafab”的大规模芯片工厂项目,以及一个名为”Macrohard”的人工智能合作项目。

特斯拉在招股书中被提及87次,文件亦表示,”计划未来探索与特斯拉更多战略合作领域”。

马斯克牢牢掌控投票权,薪酬与火星殖民挂钩

招股书首次完整披露了SpaceX的股权架构与治理结构。

马斯克持有8.495亿股A类股和55.7亿股B类股(每股10票),合计掌握公司85%的投票权,IPO后仍可确保对公司的绝对控制。

除马斯克外,没有任何个人或机构持股超过5%,其中私募股权机构Valor Entities持有7.3%的普通股,为第二大股东。

马斯克在SpaceX的最新薪酬方案由两大天文级期权对赌构成,不设期限,直接挂钩火星与AI基础设施:

  • 火星殖民方案解锁条件为SpaceX市值达7.5万亿美元
  • 轨道数据中心方案解锁条件为公司市值达6.6万亿美元

马斯克除5.4万美元基本年薪外,若未达成上述技术和市值里程碑,将一无所获。

公司董事会成员亦首次对外公示,除马斯克担任董事长外,总裁兼首席运营官Gwynne Shotwell、首席财务官Bret Johnsen及多位风险投资人和私募股权高管均进入董事会,谷歌高管Donald Harrison同样位列其中。

财务亏损深重,估值逻辑考验投资者

SpaceX的财务状况在拟上市的超大市值科技公司中显得尤为特殊。

2025年公司实现营收约187亿美元,但净亏损高达49亿美元。相比之下,估值处于同一量级的Meta去年营收是SpaceX的逾11倍,净利润达600亿美元。

若IPO估值最终落在1.5万亿美元以上,SpaceX的市销率将达到约80倍,而美国前15大市值公司的整体市销率仅约为7倍。

这一定价逻辑与马斯克旗下另一家公司特斯拉颇为相似,后者因在AI、人形机器人及Robotaxi上的大规模投入,2025年利润极为微薄,却依然以接近400倍的滚动市盈率交投。

分析认为,押注SpaceX或特斯拉的投资者,本质上是在相信马斯克能够将当下的巨额投入兑换成遥远未来的巨大价值。

5000万美元融资点燃空投预期,Variational成为Perp DEX新焦点

原创 | Odaily 星球日报(@OdailyChina)

作者 | Asher(@Asher_ 0210

一条融资消息让 Perp DEX Variational 成为撸毛圈讨论的焦点。

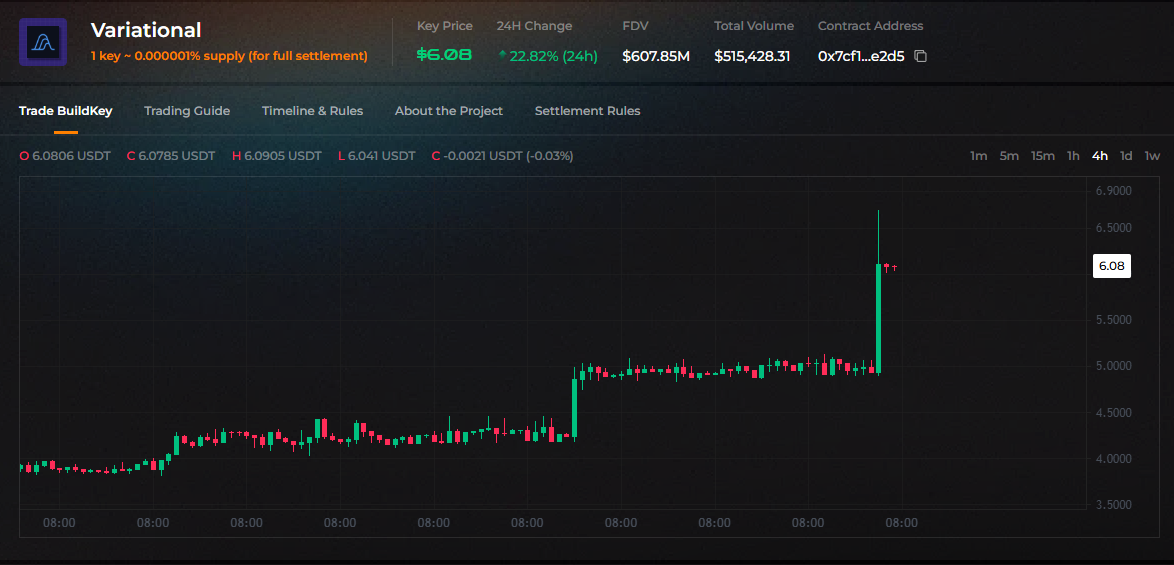
昨晚,Variational 宣布完成 5000 万美元 A 轮融资,Dragonfly Capital 领投,Bain Capital Crypto 与 Coinbase Ventures 参投。受此消息影响,Variational 盘前价格短时涨幅超 36%,价格一度触及 6.9 美元(对应 FDV 为 6.9 亿美元),目前有所回落,暂报 6.1 美元(对应 FDV 为 6.1 亿美元)。

Variational 盘前价格走势

此外,预测平台 predict.fun 上“Variational 开盘一日后 FDV 超 5 亿美元”事件概率涨至 57%;“Variational 开盘一日后 FDV 超 10 亿美元”事件概率涨至 27%。

predict.fun 上“Variational 开盘一日后 FDV”预测事件

接下来,Odaily星球日报带大家了解 Variational、交易赚积分规则以及何时进行 TGE。

Variational:部署在 Arbitrum 上的零手续费 Perp DEX

Variational 是一个部署在 Arbitrum 上的 Perp DEX 平台,公司总部位于开曼群岛,核心产品为 Omni。简单来说,用户可以在 Variational 上交易 BTC、ETH、SOL 等主流加密资产,也可以交易长尾资产、股票、商品、波动率指数等更多类型的永续合约市场。

相比多数 Perp DEX,Variational 最直观的特点是零交易手续费。用户在 Omni 上交易时,平台不收取常规交易费,主要成本来自点差、滑点、资金费率以及存取款费用。

此外,Variational 的底层设计也和传统 Perp DEX 有所不同。它并不是单纯依靠平台内部撮合或单一流动性池来承接交易,而是通过类似“经纪式”的模式连接多源流动性,包括传统金融做市商、加密原生做市方和主流交易平台,以解决链上市场“流动性冷启动”问题。

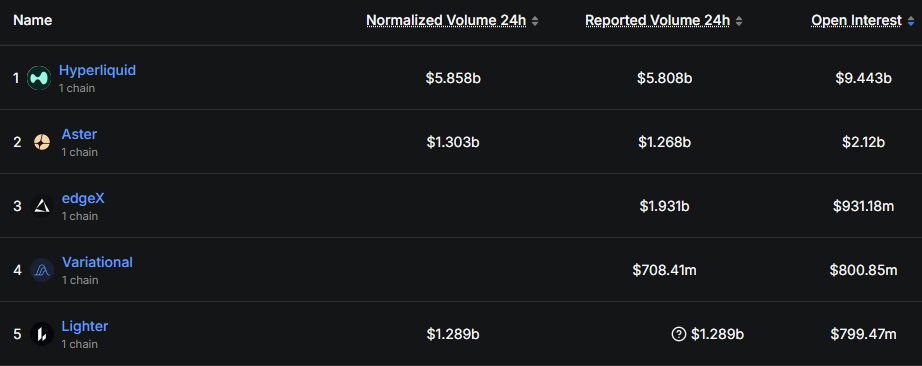
根据 DefiLlama 数据,Variational 近一个月交易量已超过 160 亿美元,目前未平仓合约量超 8 亿美元,在 Perp DEX 赛道中排名第四。值得注意的是,在未平仓合约量排名前五的 Perp DEX 中,Variational 是唯一尚未发币的平台

Prep DEX 未平仓合约规模排名

交易赚积分,Variational 规则详解

对普通用户来说,Variational 现在最直接的参与方式还是交易赚积分

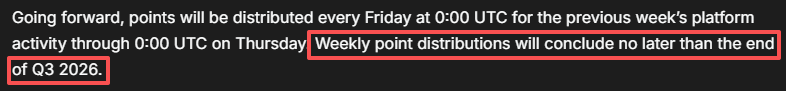
Variational 于 2025 年 12 月 17 日正式推出 Omni 积分计划,并在启动时一次性向历史交易用户追溯发放 300 万积分,统计范围覆盖至 2025 年 12 月 11 日。此后,积分会在每周五 00:00 UTC 发放,统计上一周期截至周四 00:00 UTC 的平台活动。

此外,根据文档内容,项目承诺约 50%代币供应分配给社区(通过积分、收入分享等多种机制,而非单一空投),同时计划用至少 30%协议收入进行 VAR 代币回购与销毁。

Variational 积分系统的核心并不复杂,交易越活跃,越有机会获得更多积分。但 Variational 没有只按交易量简单发放,而是加入了更偏交易质量的设计,具体包括:

  • 积分与用户交易活动直接相关:平台奖励页面显示,积分计划是为了奖励协议用户,用户可通过平台活动获得积分。官方同时保留调整积分与处理非有机行为的权利,这意味着明显的无意义刷量、套利式刷积分,后续存在被削减或剔除风险;
  • 早期用户有额外加成:在积分计划上线前已经交易过的账户,后续获得积分时可享受 10% 的积分加成;
  • 引入了 Reward Tiers 体系:用户过去 30 天的总交易量会影响等级,计算方式为个人交易量加上 0.2 倍邀请交易量。不同等级对应不同积分加成,Iron 为 0%,Bronze 为 0.5%,Silver 为 1%,Gold 为 2%,Platinum 为 3%,Diamond 为 4%,Infinity 为 5%。其中 Bronze 需要过去 30 天 Total Volume 达到 100 万美元,Silver 为 500 万美元,Gold 为 2500 万美元,Platinum 为 1 亿美元,Diamond 为 7.5 亿美元,Infinity 为 25 亿美元;
  • 邀请也能带来积分和 USDC 收益:邀请人可以获得被邀请人支付点差的 5% USDC 奖励,同时每当被邀请人获得 10 点积分,邀请人可获得 1 点积分。

从规则上看,Variational 的积分设计更偏向有机交易而非纯刷量。对于撸毛用户来说,重点不只是完成一次交易,而是要思考自己的交易频率、资金效率、持仓风险和积分成本是否匹配。

Variational 何时进行 TGE?

目前,Variational 尚未公布 VAR 的明确 TGE 日期。不过,根据官方文档披露的信息,积分发放最晚将持续至 2026 年第三季度末。因此社区普遍预期 TGE 时间会在今年的 Q3 至 Q4。

数据来源:Variational 官方文档

此外,预测市场的定价更偏向于 Q4。Polymarket 数据显示,“Variational 将在今年 9 月 30 日前发币”事件概率仅为 26%,而“Variational 将在今年 12 月 31 日前发币”事件概率为 78%。

Polymarket 上“Variational 何时 TGE”预测事件

Trade.xyz上线220天后,Hyperliquid正成为“新纳斯达克”

原创|Odaily 星球日报(@OdailyChina)

作者|Wenser(@wenser 2010)

若干年前,CZ 面对媒体比较币安和其它交易所的问题时,曾放出豪言:“币安真正的对手,只有纳斯达克。”

而今天,更接近这一目标的,是美股、金银、大宗商品交易量持续暴增的 Hyperliquid。

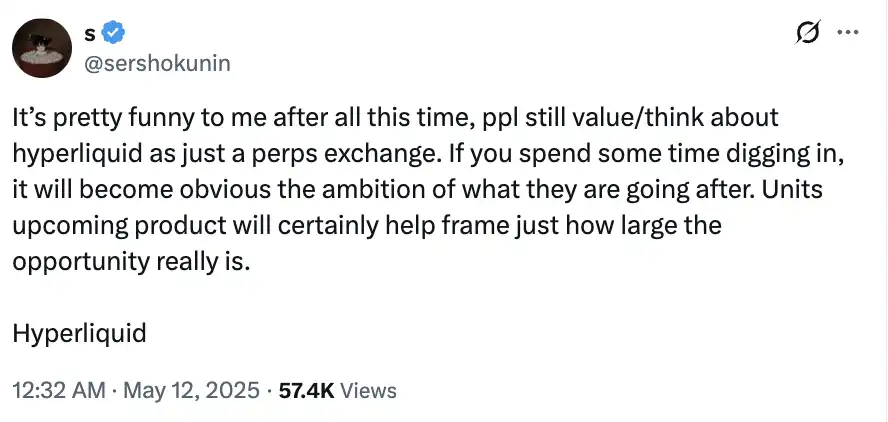
伴随着其代币 HYPE 涨幅超 100%(推荐阅读: S&P 500 指数用于 Hyperliquid 永续合约交易就是一大例证。

再者,全球资金流动优势。在美股交易市场收盘后,包括亚洲资金在内的全球流动资金同样需要通道,而资金容量最大、资金流动效率最高、参与人数最多的美股市场就是“最佳标的”,Hyperliquid 的 RWA 交易平台为他们提供了足够广阔的表演舞台。

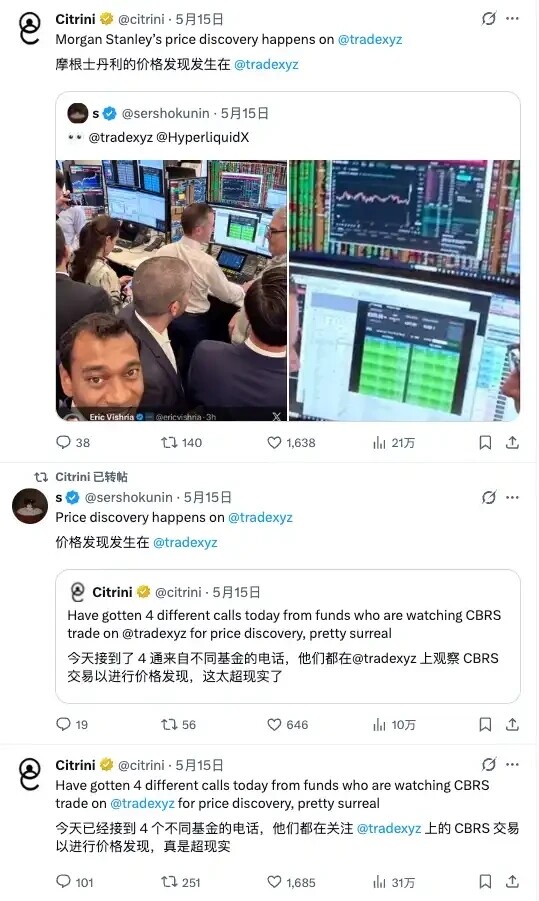
宏观经济、股票分析师 Citrini 对 Trade.xyz 价格发现的肯定

最后,杠杆巨鲸定价优势。相较于 KYC 严格的交易所或其他盘前交易平台,Hyperliquid 对于需要高杠杆交易的巨鲸们无疑更为友好。链上的快速博弈、3-50 倍的杠杆为巨鲸们大幅提升便利。

加密与传统金融的双向奔赴

你是否有意识到,曾经将“业务表现、财报数据”奉为圭臬的美股市场正展现出越来越强烈的“加密市场气质”:它受宏观数据的强力牵引,同时被特朗普一条推文左右,被机构大 V 喊单带动,被叙事逻辑无限放大,被散户 FOMO 推入高位——再被一则突发消息陡然砸向地板。

另一边,加密 ETF 获批后,主流币在某种程度上被传统金融“收编”:波动率下降,陷入缺乏叙事的横盘震荡当中。

两类资产的风格切换,为 Hyperliquid 打开了真正意义上的上行空间:当美股资产与加密资产渐趋同化,用链上工具承接美股的价格发现逐渐成为可能,对全新市场结构的主动适配也已经悄然发生。不远的将来,“链上定价先行 – 盘前市场跟进 – 正股开盘确认”的传导链将重构金融市场。Hyperliquid 这一加密世界基建,正以新的方式蜕变为“全球化的纳斯达克”。

看懂了这点的机构开始在 Hyperliquid 生态抢占高地。

5 月 19 日,Bitwise 宣布将把旗下 BHYP Hyperliquid ETF 管理费收入的 10% 用于在公司资产负债表上持有 Hyperliquid 原生代币 HYPE,相关 HYPE 持仓还将进行质押;5 月 20 日,知名投行高盛出售价值 1.52 亿美元 XRP、价值 5 亿美元的 ETH 及价值 4.5 亿美元 BTC,并同步买入 HYPE 代币。

Bitwise 首席投资官 Matt Hougan 对外表示,HYPE 的价值仍在被市场低估;Hyperliquid 的真正潜力在于成为覆盖股票、Pre-IPO 资产、商品、预测市场及加密资产的全球交易型超级应用。

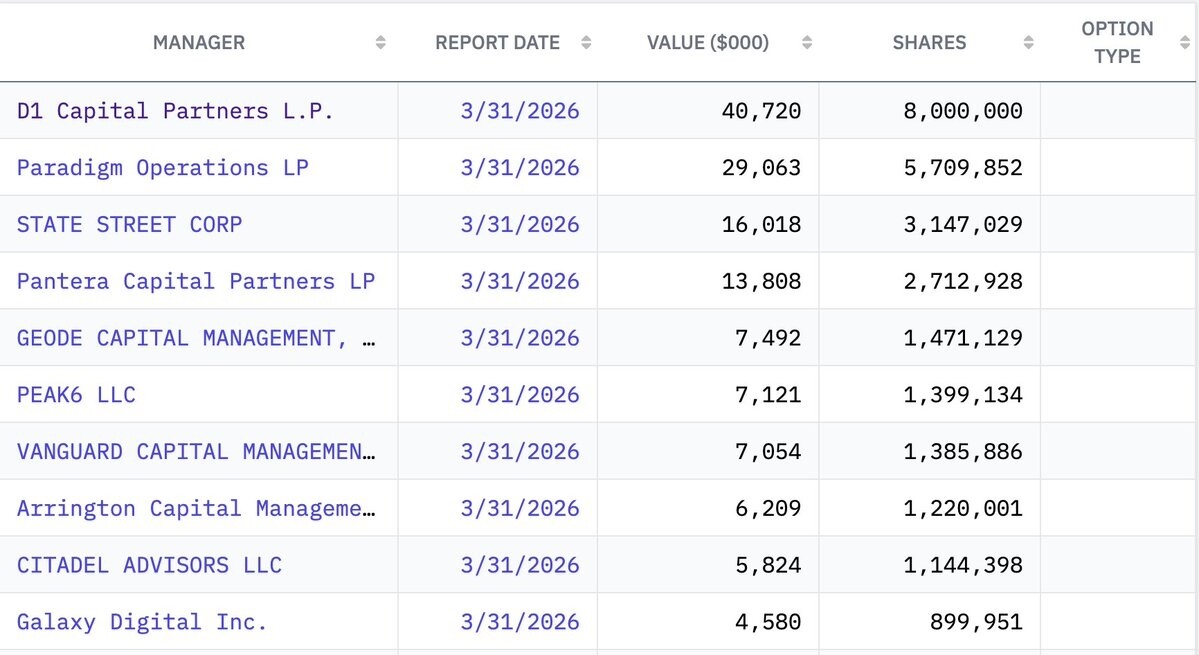
不仅如此,据近期公布的 13F 披露文件显示,包括 Paradigm、Pentera、先锋集团、城堡集团、Galaxy 在内的基金机构正争先恐后地将 HYPE DAT 财库公司 PURR 的仓位加入自己的投资资产列表之中。

全球无休版纳斯达克,从链上开始

CZ 之前说加密市场真正的终极对手,应该是纳斯达克等传统证券交易所。现在这句话正被 Hyperliquid 重新诠释。

市场已经意识到,这场竞争不是关于“谁能做出更大的加密交易所”,而是全球金融基础设施的重构。Hyperliquid 不只把华尔街那套半搬到链上,也在试图重新定义“市场”本身。

美股交易受限于固定时区,未上市公司缺乏公开定价,全球用户也很难平等参与一级与二级市场。这些长期被默认接受的金融边界,正在被链上交易体系一点点打穿。

“资产上链”过于老套,这已经是一场关于“价格发现权”的范式转移实验。

在 Hyperliquid 上,全球用户第一次开始接近一个真正 24/7、无国界、全品类资产自由流动的市场雏形。

包括纳斯达克在内的传统平台,也正在被迫重新思考未来金融市场的边界。

深入拆解 Anthropic 封号风暴的背后:安全宗教、AI 内战与中美脱钩下的 Claude 困局

在 2026 年 4 月美国一家叫做 Agricultural Technology Company 的农业科技公司,员工们像往常一样打开电脑,准备使用 Claude Code 写代码、做数据以及供应链分析时,发现 110 个员工账号在无任何征兆的前提下被全部封禁,公司网络管理员邮箱收到了来自于 Anthropic 的邮件:检测到违反使用政策的活动,您的账号已被暂停。

虽然账号被集体封禁,但后台 API 却依旧在正常调用并且照常扣费,甚至公司网络管理员邮箱还收到了催费短信。在此后,这家公司的管理者发送申诉邮件并联系 Anthropic 公司,但最终毫无进展。Claude Code 的罢工,也使得整个团队直接陷入停工瘫痪。

同一时间,中文互联网的 V2EX、知乎、掘金,几乎都是 Claude 用户的吐槽:有人刚充值完 Max 订阅,还没来得及用账号就被秒封;有人用虚拟卡绑卡,刚付款成功,系统就提示“账号违规”被封禁;有人用第三方工具登录,直接被系统拉黑,三个月内封了 4 个账号,申诉一次都没成功过。

事实上,随着 Anthropic 携其拳头产品 Claude Code 杀出市场并登顶第一梯队后,成为了公认的封号狂魔。

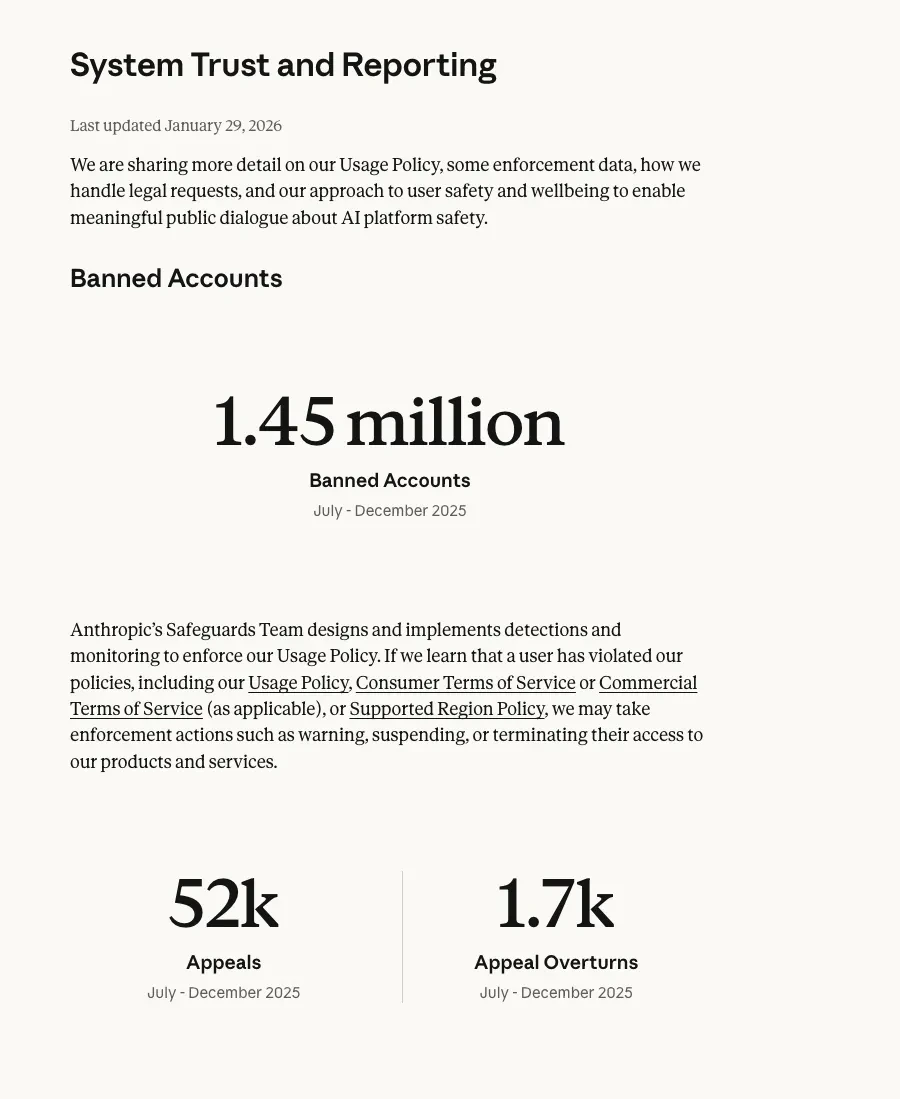
根据 Anthropic 的 Transparency Hub 在 2026 年 1 月,所发布的 2025 年下半年风控数据显示,在仅半年时间里,全平台累计封禁了 145 万个账户,其中发起的申诉总数 5.2 万次,但其中仅有 1700 次申诉成功。这也就意味着,申诉成功率只有 3.3%。

图源:https://www.anthropic.com/transparency

也就是说 100 觉得自己特别冤枉的被封禁的用户,大概只有 3 个人能把账号要回来,剩下的 97 个人只能自认倒霉。

所以这也就说明,Anthropic 本身就不是我们所理解的先查清事实、再依规处罚的原则,它更多的是预防性执法,也就是以高覆盖拦截,将风险掐在萌芽里是它的核心目标,宁可错杀 1000 也不放过一个。

对比之下,隔壁的 ChatGPT、Google Gemini 相对会温和一些。

ChatGPT 对第三方工具、边缘提示词宽容得多,封号相对宽松;

Gemini 就算偶尔风控收紧,也很少搞无预警连坐、批量屠杀。

唯独 Anthropic,把 “封号” 当成了家常便饭,尤其是 Claude Code,简直成了封号重灾区。

那么 Anthropic 为什么用户政策如此严厉?我认为里面的原因相对复杂。

这里面即有创始人 Dario Amodei 的人生执念, OpenAI 的派系决裂、硅谷资本的权力博弈以及美国 AI 产业的安全派与加速派的内战。也与中美 AI 脱钩的地缘棋局,即一场藏在代码背后关乎 AI 未来控制权以及全球技术壁垒的大博弈相关。

那么本文,让我们一起来一层一层的拆解。

01、Dario Amodei 的执念

Anthropic 的风控严苛的背后的根源,隐藏在创始人 Dario Amodei 的人生轨迹里,他的每一步选择,每一个执念,最终都变成了 Anthropic 的“零容忍”铁律,同样也变成了无数用户的账号封禁邮件。

Dario Amodei 近期官方肖 图源:https://fortune.com

在 1983 年,Dario Amodei 出生在旧金山一个普通的移民家庭,父亲是意大利裔皮革匠,一辈子靠手艺吃饭,性格倔强,最看重对错分明。

他的母亲母亲是犹太裔,负责图书馆翻新建设项目,做事严谨,从小就给 Dario 灌输“ 责任大于一切的理念。

那么在这样的家庭氛围,让 Dario 从小就养成了认死理、守底线的性格,眼里容不得半点模糊和妥协。

小时候的 Dario 就展现出了科学怪才的特质,不喜欢热闹,不擅长社交,所有的精力都放在了数学和物理上,课本上的知识满足不了他,就泡在图书馆里,啃各种高深的理论著作,那时候的他,最大的梦想是成为一名理论物理学家,探索宇宙的终极奥秘。

2006 年,Dario 他的父亲患上了一种罕见的疑难疾病,遍寻名医也无法治愈,最终撒手人寰。父亲的离世,给了 20 岁的 Dario 致命一击,彻底颠覆了他的世界观。

他看着父亲被病痛折磨,看着医学无法解决的困境,突然意识到,抽象的理论物理,救不了眼前的人,救不了那些被疾病困扰的普通人。

于是,他毅然放弃了深耕多年的理论物理,转而投身生物物理学,立志要“用科学治愈人类疾病”,把“控制不可控的风险”,刻进了自己的骨子里。

这份执念,贯穿了他整个职业生涯:

他先进入加州理工学院读本科,中途转入斯坦福大学,完成物理学学士学位。随后考入普林斯顿大学,攻读生物物理学博士,成为赫兹奖学金获得者,专门研究生物分子结构与疾病的关联。博士毕业后,他进入斯坦福医学院做博士后,继续深耕生物医学领域,试图找到对抗罕见病的方法。

直到 2014 年,Andrew Ng(吴恩达)向他抛出橄榄枝,邀请他加入百度美国实验室,他才第一次接触到人工智能。

那时候的 AI 发展处于极早期,主要用于图像识别、语音合成,可 Dario 却敏锐地意识到,AI 不仅能改变生活,更能成为对抗风险、拯救人类的超级工具。但这个前提是,它必须被严格控制,不能失控。

在他离开百度后,加入 Google Brain,担任高级研究科学家,深耕深度学习领域,重点研究 AI 的安全性,也就是如何让 AI 听话,不做出伤害人类的事情。

也是在这个阶段,他开始思考如何把人类的价值观,真正嵌入 AI 的底层,而不仅仅是简单地做事后过滤。

在 2016 年,OpenAI 刚刚成立不久,以“开源、非营利、推动 AI 造福人类”为口号,吸引了全球顶尖的 AI 人才。Dario 被 OpenAI 的理念打动,加入其中,凭借其顶级的技术水平从 AI 安全团队负责人,一步步做到研究总监,再到研究副总裁,全程参与了 GPT-2、GPT-3 的研发过程。

Dario Amodei 早期职业时期照片(OpenAI/Google Brain 时期,约 2018-2021)图源:bigtechnology

在此期间,他还是 RLHF(人类反馈强化学习)的共同发明人。这项技术,简单来说,就是通过人类的反馈,修正 AI 的输出,让 AI 更符合人类的价值观,后来成为了整个 AI 行业的安全补丁。那时候的 Dario,满心都是让如何让 AI 安全的被实践与落地,可他没想到,自己的理想,很快就会被现实击碎。

OpenAI 的内斗:安全派与加速派的决裂

其实很多人只知道 Dario Amodei 是在 2021 年带着团队从 OpenAI 出走,创立了 Anthropic 公司,但很多人不知道是,这场“叛逃”的背后,是一场持续多年的理念之争、权力之争,更是一场让 Dario 刻骨铭心的“背叛”。

OpenAI 成立初期,确实坚守“非营利、安全优先”的理念,马斯克是早期投资人,也一直强调 AI 安全是重中之重。可随着时间的推移,尤其是 Sam Altman 担任 OpenAI CEO 之后,公司的发展方向,开始发生大转变。

Sam Altman 本身是典型的“加速主义者”,他认为:AI 的发展速度,必须跟上时代的步伐,先把模型做大、做强,抢占市场先机,实现商业化,再去解决安全问题。

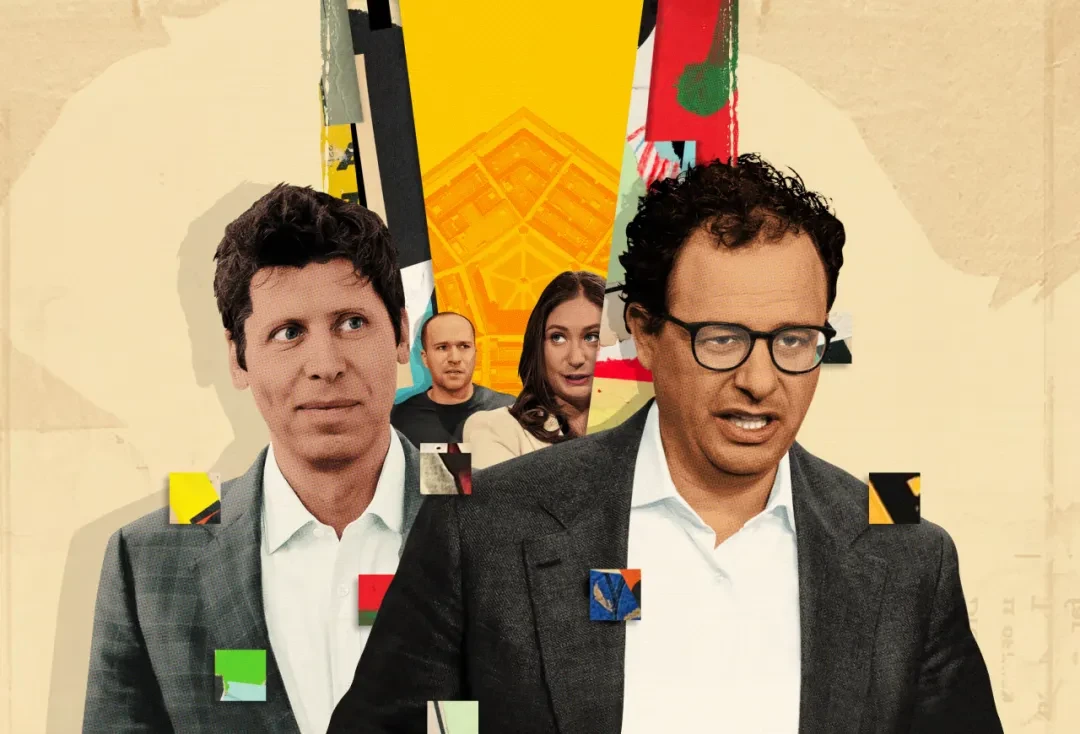
OpenAI 与 Anthropic 派系决裂象征图(Sam Altman vs Dario 拼贴)图源:wsj.com

在他的主导下,OpenAI 开始淡化“非营利”属性,积极寻求商业化合作,甚至主动向微软靠拢,争取更多的资金和算力支持,只为了让 GPT 系列模型快速迭代,抢占更多的 AI 市场话语权。

但是这一切,都让 Dario Amodei 无法接受。

在他眼里,AI 其实并不是抢占市场的工具,而是“可能治愈人类,也可能毁灭人类的文明级力量”,如果不先解决安全问题,不做好 AI 与人类对齐,一旦模型失控,后果不堪设想。

他多次在公司内部提出,要放慢模型迭代速度,加强安全测试,把“对齐优先”放在首位,可他的声音,却越来越被边缘化。

事实上,理念的分歧,只是表面。更深层的矛盾,在于权力洗牌和功劳归属。

据《华尔街日报》2026 年的深度报道,Dario Amodei 在 GPT-3 的研发过程中,做出了核心贡献——RLHF 技术的落地,正是他牵头推动的,可在公开宣传中,他的功劳却被严重低估,Sam Altman 团队更倾向于强调“模型的规模和能力”,而忽略了 Dario 主导的安全技术。

同样让 Dario 寒心的是,马斯克因为理念不合,退出了 OpenAI 之后,公司的领导权彻底落到了 Sam Altman 手中,安全团队的预算被大幅削减,很多核心安全研发项目被暂停,甚至有高层公开表示:“安全问题可以往后放,先把商业化做起来,有了钱,再回头解决安全问题也不迟。”

Dario 知道,自己在 OpenAI,已经无法实现“让 AI 安全落地”的理想了。他后来在 Lex Fridman 的播客里,回忆起这段经历时,语气平淡却带着一丝决绝:“跟别人在核心愿景上争论,是极其没有生产力的事情,与其浪费时间,不如自己拉人,去实现自己的理想。”

在 2021 年初,AI 天才 Dario 做出了一个震惊硅谷的决定,他带着自己的姐姐 Daniela Amodei(也就是现在的 Anthropic 总裁),以及 OpenAI 的核心安全团队、研究骨干,集体出走。

Dario Amodei 与姐姐 Daniela Amodei 合影 图源:Fortune

这次出走,被认为是一场对 OpenAI 加速主义的彻底清算,同样也是一场对安全优先理念的坚守。

彼时,OpenAI 官方当时还客气地发布了声明,祝贺 Dario 团队开启新的征程,但私下里,双方的裂痕已经无法弥补。

其实 Dario 带走的,不仅是顶尖的人才,更是 OpenAI 最核心的安全技术和理念,这也成就了后来的 Anthropic 。而 OpenAI,在 Dario 离开后, 则彻底走向了商业化加速的道路,但这与 Dario 的初心,渐行渐远。

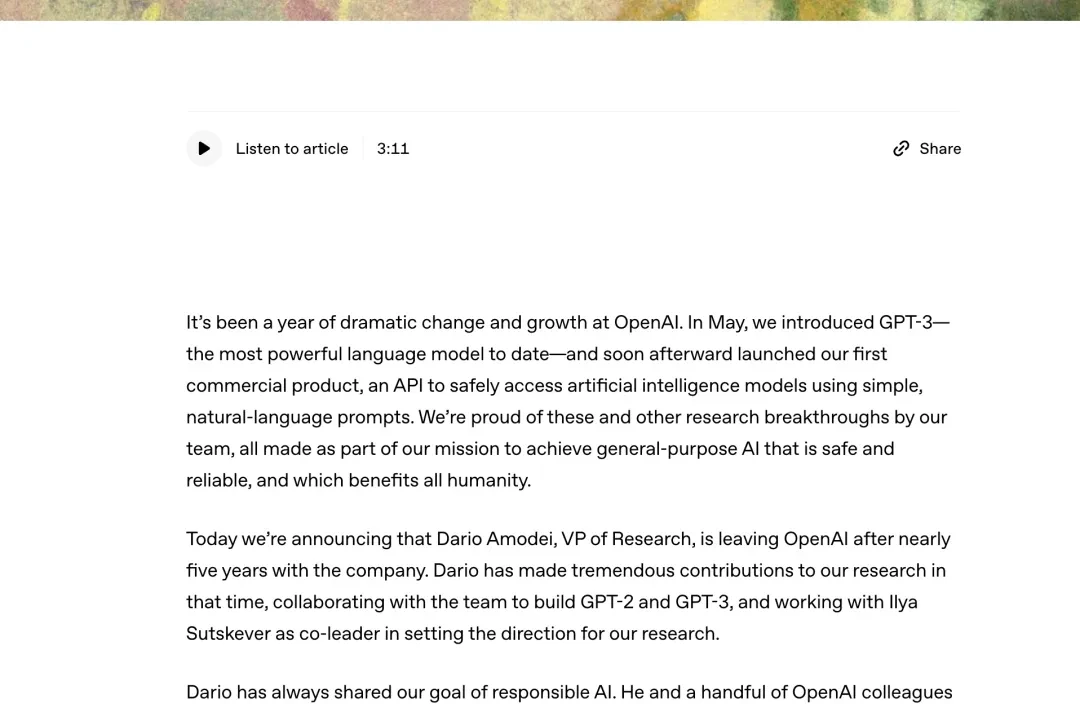
图源:https://openai.com/index/organizational-update/

Anthropic 的“安全宗教”

2021 年 2 月,Dario Amodei 正式创立 Anthropic,定位为“公益企业”,那么这也就意味着,公司的核心目标本身并不是追求利润最大化,而是“推动 AI 安全、可控地发展,造福人类”。

而他从父亲病逝中诞生的“控制风险”执念,从 OpenAI 出走的“安全初心”,最终都变成了 Anthropic 的核心制度,变成了刻在公司 DNA 里的“安全宗教”。

Anthropic 成立之初,就确立了一个核心发明叫做 Constitutional AI,翻译过来就是宪法 AI,这是之前 Dario 多年来对“AI 安全”思考的结晶,也是他区别于 OpenAI、Google Gemini 的关键。

Constitutional AI 原理图 图源: Aashka Patel

Constitutional AI 并且有沿用 OpenAI 使用 RLHF 做“事后补丁”的做法,而是在模型训练的底层给 AI 植入一套“宪法”——这套宪法,融合了联合国人权宣言、人类共同的伦理准则,以及 Anthropic 自身的安全原则,让 AI 在生成每一段输出、执行每一个命令之前,都先“自我审查”“自我批判”,确保输出符合人类的价值观,不产生任何危险内容。

Dario 亲自撰写了两篇长文,《Machines of Loving Grace》(充满爱的机器)和《The Adolescence of Technology》(技术的青春期),详细阐述了他的 AI 愿景:

他认为 AI 就像一个处于青春期的孩子,有强大的潜力,但也充满了不确定性,必须提前给它立规矩、筑防线,才能避免它走上歪路。而 Constitutional AI,就是给 AI 立的“规矩”,就扮演了防线角色。

这套安全宗教,不仅体现在模型训练上,更直接传导到了 Anthropic 的每一个产品、每一项风控政策中—— Claude Code 的高权限设计,搭配提示词注入探针、对话分类器,就是为了让 AI 在执行命令前,多一层自我检查;而预防性执法的风控逻辑,宁可错杀无辜,也绝不放过任何可疑行为,就是为了把风险掐在萌芽里。

2026 年 Anthropic 硬刚美国国防部的事件最能体现这份“安全原教旨主义”,这起事件,不仅震惊了硅谷,更让全世界看到了 Dario Amodei 宁舍利益,不弃安全的决绝。

2026 年初,美国国防部向 Anthropic 提出要求,让其移除 Claude 的两大安全护栏:

第一,禁止 Claude 被用于“美国公民大规模监控”;

第二,禁止 Claude 被用于“完全自主致命武器”的研发和部署。

国防部承诺,只要 Anthropic 妥协,就会与其签订价值 2 亿美元的军方合同,还会提供大量的算力支持。

要知道,当时的 Anthropic,正处于算力紧张、资金压力较大的阶段,2 亿美元的军方合同,足以缓解公司的燃眉之急。

可 Dario Amodei 直接就拒绝了。

他公开发布声明,语气坚定:“我们不能违背自己的良心,去开发可能伤害人类、侵犯人权的技术。Claude 的安全护栏,是我们的底线,绝不妥协。”

他的拒绝,彻底激怒了美国国防部。在特朗普政府的主导下,国防部直接将 Anthropic 列入“供应链风险”黑名单——这是美国历史上,第一次将本土 AI 公司列入该名单,意味着所有美国国防承包商,都被禁止使用 Anthropic 的产品和服务。不仅如此,国防部还威胁要动用《国防生产法》,强制 Anthropic 移除安全护栏。

面对国家机器的压力,Dario Amodei 直接起诉美国国防部,认为这种行为是“对 Anthropic 的报复性惩罚”,违背了美国的法律和价值观。虽然上诉法院后来否决了 Anthropic 的临时禁令,但 Dario 始终没有妥协,哪怕公司因此损失了巨额合同,哪怕被整个美国军工体系排挤,他也始终坚守着自己的“安全底线”。

看到这里, 我们其实就应该就能明白:Anthropic 的风控严苛源于 Dario Amodei 把自己的个人执念,把对 AI 失控的恐惧,把从 OpenAI 学到的“教训”,全部内化成了公司的制度。

在他眼里,每一个可疑的用户行为,每一次潜在的风险,都可能是 AI 失控的“导火索”,所以,这也就解释了为什么如此严格。

而咱们中文用户,那些用中转、接码、虚拟卡规避地区限制的行为,那些用第三方工具薅羊毛的操作,在 Dario 的“安全宗教”里,就是最危险的“导火索”,所以封号,也就成了必然的结果。

02、美国 AI 内战——安全派 vs 加速派的资本与权力博弈

安全溢价与规模扩张,截然不同的生存逻辑

很多人认为 Dario 的安全执念完全撑不起 Anthropic 的长久发展,毕竟 AI 研发烧钱如烧纸,没有持续的资金和利润,再坚定的信仰也难以落地。

虽然这话没错,但恰恰是 Anthropic 独特的商业模式,给了 Dario “零容忍”风控的底气,也让它和 OpenAI、Google Gemini 走上了完全不同的道路。

Anthropic:放弃消费级狂欢,死磕企业级安全溢价。

Anthropic 从最初其实就没有把普通用户当成核心目标,它瞄准的是银行、律所、医疗、政府部门这些“高价值、低容忍”的企业级客户。

这些客户最害怕的是什么?

肯定是 AI 输出有害内容、泄露敏感数据,从而引发诉讼、声誉崩盘,甚至被监管罚款。

那么对他们来说,安全是必选项,所以只要 Anthropic 能守住最安全 AI 的标签,他们就愿意支付更高的溢价,签订长期稳定的大单。

所以这就决定了 Anthropic 的风控逻辑:宁可错杀一千普通用户,也不能让一个企业客户因为安全问题受损。

因为普通用户的流失,对它的营收影响微乎其微,但一旦企业客户因为安全漏洞流失,损失的就是百万、千万级的订单,甚至会毁掉它“安全 AI”的核心口碑。

Anthropic 的 Pro/Max 订阅模式,本质上是补贴式引流,也就是低价格、高配额,目的是吸引用户体验,但这种模式根本不赚钱,甚至会亏本。

据行业内部测算,Claude 的 token 成本极高,Pro/Max 订阅几乎吃掉了 99% 的 token 成本,一旦有用户用第三方工具“薅羊毛”,比如说用消费级订阅绕过 API 高价,批量调用接口,Anthropic 就会血亏无比。

所以,2026 年初的第三方工具大清洗(封禁 OpenClaw、OpenCode 等)、批量封禁重度用户、甚至 110 人农业科技公司的组织级封禁,本质上其实都属于是 Anthropic 的精准清退——把薅羊毛的普通用户、占用大量算力的重度用户赶走,把资源留给愿意支付高价的企业客户和 API 客户。

我觉得这是在安全考量之外,一笔冷酷的经济账是,与其被羊毛党拖垮,不如主动“割韭菜”,守住自己的利润底线。

ChatGPT(OpenAI):先规模后变现,宽松风控换流量。

Sam Altman 的加速主义,不仅体现在模型迭代上,同样也体现在商业模式上。

OpenAI 走的是“跑马圈地”的路线,初期靠免费、低价订阅狂拉用户,哪怕风控宽松一点,哪怕出现少量违规行为,也不愿意轻易封号。

因为对它来说,用户规模就是生命线,有了足够多的用户,才能吸引微软的资金支持,才能在商业化变现(API、企业版、插件生态)上占据优势。比如最近与马其他的国民联名,马其他公民可以免费用 GPT 一年。

OpenAI 甚至主动拥抱第三方工具生态,哪怕有些工具存在“薅羊毛”的嫌疑,也只是选择性封禁,不会搞 Anthropic 那样的“一刀切”批量屠杀。

因为它知道,第三方工具能帮它留住用户、扩大生态影响力,这些价值,远比少量的 token 损失更重要。

Google Gemini:生态霸权优先

Gemini 背靠谷歌的广告帝国和全生态(搜索、YouTube、Android、云计算),它的核心诉求不是靠 Gemini 本身赚钱,而是靠 Gemini 来带动整个谷歌生态的流量和营收。

所以,它的风控逻辑是不惹大麻烦即可就行,只要不出现严重的安全事故、不被监管处罚,对普通用户的违规行为(比如轻度 IP 异常、第三方工具使用)就睁一只眼闭一只眼。

Gemini 偶尔也会收紧风控,但更多是做给监管看的“合规表演”,绝不会像 Anthropic 那样,为了安全放弃大量用户。

因为对谷歌来说,日活用户数量、生态兼容性,也同样远比绝对安全更重要——它不需要靠“安全标签”吸引客户,谷歌的品牌和生态,本身就是最大的底气。

除此之外,Anthropic 还有一个隐藏的成本逻辑:

在 2026 年 4 月,它在官方博客中承认,曾为了降低延迟、减少 token 消耗、改善用户体验,调低了 Claude Code 的默认推理力度,后来因为发现安全风险,又紧急回滚并加强了控制。这事其实在前不久也闹得沸沸扬扬。

所以我觉得 Anthropic 其实在“安全、延迟、成本、配额”四个维度里,始终把安全放在第一位,哪怕牺牲用户体验、增加成本,也绝不妥协——这既是 Dario 的执念,也是它商业模式的必然选择。

Amazon/Google ,利益绑定下的平衡术

事实上,Dario 的安全执念再坚定,也离不开资本的支撑,其实 AI 研发烧钱的速度,远超普通人的想象,没有大厂的资金和算力支持,Anthropic 肯定也撑不到今天。

而 Amazon 和 Google 的投资,看似是支持安全 AI 发展,实则是一场精准的战略卡位,也是 Anthropic 风控逻辑的隐形推手之一。

我找到了一组核心投资数据,我觉得这是理解资本博弈的关键:

Amazon:累计向 Anthropic 投资超过 40 亿美元,其中不仅有现金,还有大量的 AWS 云计算资源。要知道,Anthropic 训练前沿模型比如他的 Claude 3 系列等等,需要消耗海量的算力,AWS 的算力支持,相当于给 Anthropic 雪中送炭。

Google:向 Anthropic 累计投资超过 20 亿美元,同时提供了大量的算力和技术支持,目的是借助 Anthropic 的 AI 技术,补齐自己在大语言模型领域的短板,对抗 OpenAI 和微软的联盟。虽然自己家也有 Gemini,但是投资 Anthropic 相当于弥补自己阵营 Vibe Coding 方向的不足。

这些大厂投钱,其实都有自己的核心诉求:

对 Amazon 来说,投资 Anthropic,一方面是为了让 Claude 深度绑定 AWS 生态,企业客户使用 Claude,就必须使用 AWS 的云计算资源,从而带动 AWS 的营收增长;

另一方面,Amazon 需要 Anthropic 的“安全标签”,来对冲监管风险。毕竟 AI 监管越来越严格,有 Anthropic 这样极致安全的合作伙伴,能让 Amazon 在 AI 领域的布局更稳妥,避免被监管处罚。

对 Google 来说,投资 Anthropic,是为了打破 OpenAI 和微软的垄断。Google 在大语言模型领域起步早,但进展缓慢,Gemini 的表现始终不如 Claude 和 ChatGPT,投资 Anthropic,既能获得核心技术,也能分流 OpenAI 的用户和客户,巩固自己的 AI 生态地位。

不过这里其实有一个关键的博弈点:

大厂希望 Anthropic “安全”,但不希望它“太安全”。

这个逻辑我觉得是这样的,如果 Anthropic 过于保守,过于严苛的风控会导致用户流失、生态萎缩,最终影响大厂的战略布局。

比如我们上文提到的,2026 年 Pentagon 将 Anthropic 列入“供应链风险”黑名单后,Amazon 和 Google 并没有跟随军方的步伐,而是继续在民用领域与 Anthropic 合作,甚至加大了算力支持。毕竟它们投的钱以及资源太多了,不能让 Anthropic 因为过度安全而倒闭,更不能让自己的投资打水漂。

所以你看这就形成了一种微妙的平衡:

Dario 长期坚守自己的安全执念,推行“零容忍”风控;

资本则在背后“拉缰绳”,既支持它的安全定位,又暗中约束它的极端行为,确保它不会因为过于保守而失去商业价值。

对比之下,OpenAI 和 Gemini 的资本绑定逻辑更简单:

OpenAI 深度绑定微软,微软不仅给它资金和算力,还把 ChatGPT 嵌入自己的 Office、Azure 等产品,双方形成“利益共同体”,OpenAI 的风控宽松,本质上是为了配合微软的“生态扩张”战略。

Gemini 则是谷歌的“亲儿子”,不需要依赖外部资本,风控策略完全服务于谷歌的整体生态布局,灵活性更高。

所以,Anthropic 的严苛风控,看似是 Dario 的个人执念,实则也有资本的“推波助澜”。

大厂需要它的“安全标签”,它需要大厂的资金和算力,两者各取所需,而普通用户的账号,就成了这场利益绑定下的“牺牲品”。

美国 AI 内斗的公开肉搏

当前的美国 AI 产业,其实早已分成两大阵营。

一派是以 Anthropic 为核心的“安全派”,一派是以 OpenAI、军工体系为核心的“加速派”,两者的博弈,从暗地较量,逐渐变成了公开肉搏,而 Anthropic 的风控态度,其实就是这场内斗的直接体现。

咱们先把两大派系的核心主张摆清楚,就能明白这场内斗的本质:

安全派:

这一派的核心主张是“AI 安全优先,控制风险第一”,他们认为 AI 是“可能灭绝人类的物种级风险”,必须放慢发展速度,加强安全测试,建立严格的安全护栏,甚至呼吁强制监管,坚决反对 AI 用于军事、大规模监控等危险领域。

Dario Amodei 是这个派系的核心代表,EA(有效利他主义)圈则是它的重要支持者,主张“用理性和科学,最大化人类的长期利益”,而 AI 安全,就是其中的核心议题。

加速派:

加速派的核心主张是“AI 加速发展,抢占军备赛先机”,认为 AI 是“大国博弈的核心竞争力”,必须快速迭代模型、实现商业化和军事化应用,抢占全球 AI 话语权,至于安全问题,可以往后放,等技术成熟后再逐步解决。

Sam Altman、美国国防部、部分军工企业,以及特朗普政府的部分官员(比如主导国防部的 Hegseth),都是这个派系的核心力量。

这场内斗的核心,其实是 AI 发展的话语权,也就是到底是由安全派主导,让 AI 在严格的管控下缓慢发展。还是由加速派主导,让 AI 快速迭代,服务于商业和军事需求。

而 2026 年的 Pentagon 黑名单事件,其实就是这场内斗的“公开爆发点”。

所以用我们刚才说到的视角,咱们再复盘一下这起事件的细节:

2026 年初,美国国防部向 Anthropic 提出要求,让其移除 Claude 的两大安全护栏,也就是禁止用于“美国公民大规模监控”和“完全自主致命武器”研发。

这本质上是加速派的试探,想让 Anthropic 妥协,成为服务于军工体系的“工具”。

可 Dario Amodei 直接拒绝了,哪怕面对 2 亿美元的军方合同、算力支持的诱惑,哪怕面对国防部的威胁,他也始终坚守自己的安全底线。

这种“不妥协”,彻底激怒了加速派,在加速派看来,Anthropic 的行为,是在阻碍美国的 AI 军备赛,是在“拖后腿”。

于是,加速派动用了国家机器的力量,对 Anthropic 进行“反杀”:特朗普政府主导的国防部,直接将 Anthropic 列入“供应链风险”黑名单。

这是美国历史上第一次将本土 AI 公司列入该名单,意味着所有美国国防承包商,都被禁止使用 Anthropic 的产品和服务。不仅如此,国防部还威胁要动用《国防生产法》,强制 Anthropic 移除安全护栏,甚至要对其进行处罚。

这场反杀,看似是 Anthropic 与国防部的矛盾,实则是安全派与加速派的公开肉搏。

加速派想用国家机器,逼迫安全派妥协,让 AI 服务于军事需求。而安全派则坚守自己的理念,宁舍利益,也绝不放弃安全底线。

更值得注意的是,OpenAI 和 Gemini 在这场内斗中,选择了“妥协”:

OpenAI 为了获得军方合同,早已悄悄调整了自己的安全政策,放宽了对军事相关应用的限制。Gemini 作为谷歌的产品,也对军方需求采取“柔性合规”的态度,没有像 Anthropic 那样公开顶撞国防部。

这种对比,更凸显了 Anthropic 的极端性。

它之所以推行“零容忍”风控,不仅是为了坚守安全理念,也是为了在这场内斗中,巩固自己“安全派核心”的地位,抢占“负责任 AI”的道德高地。对它来说,每一次封号,都是在向外界传递一个信号:我们是最安全的 AI,我们绝不会为了利益,妥协自己的安全底线。

而这场内斗,也让 Anthropic 的风控变得更加严苛,毕竟只要自己有一丝松懈,就会被加速派抓住把柄,就会失去自己的核心竞争力。

所以,它只能进一步收紧风控,扩大“预防性屠杀”的范围,哪怕错杀更多无辜用户,也要守住自己的“安全护城河”。

所以 Anthropic 的封号狂潮,另一层原因在于,美国 AI 产业内斗的外溢。

安全派与加速派的博弈,资本与权力的拉扯,最终都落到了普通用户的账号上——封号,就是这场内斗最直接、最残酷的体现。

03、地缘棋局与用户困局,中美 AI 脱钩下的全球博弈

你有没有想过,Anthropic 为啥偏偏针对中国用户?

为啥我们用中转、接码、虚拟卡,哪怕只是正常使用,也容易被封号?

从更宏观的视角看,这是中美 AI 脱钩背景下,美国技术封锁的必然结果,Anthropic 的严苛风控,只是这场地缘博弈的执行者。

其实自 2024 年以来,美国对中国的 AI 技术封锁,就进入了白热化阶段:

从限制高端 AI 芯片出口(比如英伟达 H100/H20 芯片),到禁止本土 AI 公司向中国提供服务,再到限制 AI 人才流动,美国试图通过技术脱钩,切断中国获取先进 AI 技术的渠道,巩固自己在全球 AI 领域的霸权地位。

而 Anthropic,作为美国本土 AI 公司,且深度绑定亚马逊、谷歌等美国科技巨头,必然要遵守美国的出口管制政策。

根据美国《芯片与科学法案》《出口管制条例》(EAR)的要求,美国 AI 公司不得向中国(包括中国大陆、香港、澳门)用户提供“具有高风险能力”的 AI 服务。而 Claude Code,作为能直接执行命令、调用系统权限的高风险工具,自然被列入了“限制名单”。

这就意味着,Anthropic 必须建立严格的“地区风控”体系,阻止中国用户使用 Claude Code,甚至普通版 Claude 的使用也会受到严格限制。我记得我在 Claude 2024 年左右刚面向市场的时候,用我的谷歌邮箱注册登录了一下,秒封。

当然了,技术是锁不住我们聪明的中国用户,我们可以通过中转 IP、虚拟卡、接码平台等方式,规避地区限制,登录使用 Claude。但是这在 Anthropic 眼里,不仅是“违规使用”,更是“违反美国出口管制政策”的行为,一旦被美国监管部门发现,Anthropic 将面临巨额罚款、吊销执照,甚至被强制关停的风险。

所以,Anthropic 对中国用户的“批量封号”,本质上是“被动合规”与“主动自保”的结合:

一方面,它要遵守美国的出口管制政策,避免被监管处罚;

另一方面,它要通过严苛的风控,向美国监管部门传递“积极合规”的信号,巩固自己在本土的生存地位。

毕竟,在中美 AI 脱钩的大背景下,Anthropic 没有选择——要么合规封号,要么被美国监管部门淘汰。

美国监管部门对 Anthropic 的“合规监督”,远比我们想象的更严格。

据《华盛顿邮报》2026 年 3 月的报道,美国商务部工业与安全局(BIS),每月都会对 Anthropic 的用户数据、风控记录进行抽查,一旦发现有中国用户违规使用,就会对 Anthropic 进行警告,甚至处以罚款。

2025 年下半年,Anthropic 就因为“风控漏洞,导致部分中国用户违规使用 Claude Code”,被 BIS 罚款 1200 万美元——这也是它后来加大封号力度、推行“预防性屠杀”的重要原因之一。

对比之下,OpenAI 和 Google Gemini 的“地区限制”就宽松得多——不是它们更“友好”,而是它们的商业模式和战略布局,让它们有更多的“操作空间”。

OpenAI 深度绑定微软,微软在华有大量业务,需要兼顾中国市场的需求,所以 OpenAI 的地区风控相对宽松,甚至默许部分中国用户通过第三方工具使用;

Google Gemini 虽然也遵守美国出口管制政策,但谷歌在华业务有限,且 Gemini 的核心目标是扩大用户规模,所以对中国用户的违规使用,采取“睁一只眼闭一只眼”的态度,很少搞批量封号。

所以,中文用户的封号困境,本质上也可以看作是中美 AI 脱钩的“牺牲品”

Anthropic 的严苛风控,不仅是它自身的安全执念、资本博弈、派系内斗的结果,更是美国技术封锁政策的直接体现。我们以为的“误封”,在 Anthropic 眼里,是“规避监管、违规使用”。而我们以为的“针对”,其实是它在大国博弈中,不得不做出的自保选择而已。

安全派、加速派与中国力量的三足鼎立

当下,与其说全球 AI 格局,正在从“两强争霸”(美国、中国),逐渐走向“三足鼎立”——以 Anthropic 为核心的安全派、以 OpenAI 为核心的加速派,以及快速崛起的中国 AI 力量,三者相互博弈、相互制衡,决定着未来 AI 的发展方向。

安全派和加速派的博弈,还在持续升级,这个我们上文已经深入分析这里就不赘述了。

美国两大派系的内斗,虽然导致了 Anthropic 的严苛风控,却也推动了美国 AI 技术的快速发展:安全派深耕 AI 安全技术,加速派推动 AI 商业化、军事化应用,两者相互竞争、相互促进,让美国在 AI 领域的领先优势,依然难以撼动。

再看中国 AI 力量的崛起。

在中美 AI 脱钩的背景下,中国本土 AI 公司迎来了“发展机遇期”。

百度文心一言、阿里通义千问、华为盘古大模型、字节跳动豆包等,快速迭代,在技术能力、应用场景上,逐渐缩小与美国 AI 的差距。

尤其是在编程工具领域,中国本土的编码 AI(比如豆包代码助手、文心一言编码版)虽然与头部仍有一定差距,但能满足普通用户的编码需求,而且没有地区限制、没有严苛的风控,更符合中国用户的使用习惯,逐渐成为中国用户的“替代选择”。

中国的 AI 发展,走的是“务实、合规、开放”的路线,既注重 AI 安全,也注重商业化应用,不搞“零容忍”的极端风控,也不盲目追求“加速发展”,在安全与发展之间,寻求平衡。

这种发展路线,不仅符合中国的监管政策,也更贴近普通用户的需求,逐渐获得了市场的认可。

除此之外,欧洲、日本、韩国等国家和地区,也在积极布局 AI 产业,试图在全球 AI 格局中,占据一席之地。

欧洲注重 AI 监管,推出了《人工智能法案》,规范 AI 的发展,同时扶持本土 AI 公司。日本、韩国则加大对 AI 研发的投入,重点发展 AI 在制造业、医疗、金融等领域的应用,试图追赶中美两国的步伐。

未来,其实全球 AI 格局的博弈,将是“理念之争、利益之争、地缘之争”。

安全派想要“可控发展”,加速派想要“快速崛起”,中国力量想要“自主可控、开放合作”,三者的博弈,将决定 AI 的未来走向,也将影响每一个普通人的生活。

Anthropic 的风控松动还是持续高压?

最后我们回到最核心的问题:Anthropic 的封号狂潮,会持续下去吗?我们不妨做一个预判。

首先,我们可以明确一个结论:Anthropic 的风控,短期内不会松动,甚至可能进一步收紧。

核心原因有我觉得有三个:

第一 ,Dario Amodei 的安全执念,不会轻易改变,他的“安全宗教”,已经刻进了 Anthropic 的 DNA 里,只要他还是 Anthropic 的创始人,这种零容忍的风控逻辑,就不会改变。

第二,美国 AI 内斗和中美 AI 脱钩,短期内不会结束。加速派的反杀、美国的技术封锁,会持续给 Anthropic 施压,让它不得不维持严苛的风控,以确保合规、自保。

第三,Anthropic 的商业模式,决定了它不需要普通用户。它的核心目标是企业级客户,普通用户的流失,对它的营收影响微乎其微,所以它没有动力,也没有必要,放松对普通用户的风控。

但长期来看,Anthropic 的风控,可能会出现“差异化调整”。

比如,针对合规地区的普通用户,适当放宽风控,减少误封。针对企业级客户,提供更灵活的风控方案,满足不同客户的需求。

而针对中国用户,我觉得未来依然会维持高压态势,严格限制违规使用,毕竟,遵守美国的出口管制政策,是它的生存底线。

24H热门币种与要闻|美伊协议文本进入最后润色阶段;SpaceX正式提交IPO申请(5月21日)

1、CEX 热门币种

CEX 成交额 Top 10 及 24 小时涨跌幅:

  • BTC:+ 1.61%
  • ETH:+ 1.67%
  • ZEC:+ 17.56%
  • SOL:+ 2.94%
  • XRP:+ 1.81%
  • BNB:+ 2.19%
  • SUI:+ 8.1%
  • EDEN:+ 54.01%
  • ALT:+ 10.57%
  • DOGE:+ 1.88%

24 H 涨幅榜单(数据来源为 OKX):

  • JTO: + 32.1%
  • PROS: + 19.89%
  • 2Z: + 19.73%
  • LIT: + 19.41%
  • DASH:+ 18.77%
  • HYPE: + 18.43%
  • ZEC: + 17.37%
  • AVNT: + 14.58%
  • ZEN: +13.79%
  • NEIRO:+ 13.09%

24 小时币股涨幅榜单(数据来源为 msx.com):

  • ORBS:23.29%
  • HIVE:18.51%
  • MX:17.17%
  • ARM:16.42%
  • ALAB:16.19%
  • APLD:16.08%
  • QUIK:14.17%
  • USAR:13.3%
  • FGNX:11.88%
  • AMC:11.76%

2、链上热门 Meme(数据来源为 GMGN):

  • ETH:sato、uPEG
  • Solana:HENRY、SpaceX
  • BNB:CMC、背手负鼠

头条

美伊协议文本进入最后润色阶段,有望数小时内公布

Odaily星球日报 讯 消息人士表示,各方正在认真工作,为华盛顿与德黑兰之间的协议文本做最后润色。巴基斯坦陆军参谋长可能于明天访问伊朗,宣布协议文本的最终版本已完成。如果巴基斯坦陆军参谋长不前往伊朗,则协议文本的最终版本可能会在数小时内宣布完成。下一轮谈判将在朝觐季节之后于伊斯兰堡举行。受该消息影响,美、布两油短线走低超 1 美元,现货黄金短线走高近 30 美元,最高至 4502.89 美元/盎司。(金十)

伊朗确认收到美方提案,尚未作出回复

Odaily星球日报 讯 据伊朗塔斯尼姆通讯社报道,作为对伊朗三天前提交 14 点提案的回应,美国已向伊朗发送了新提案。伊朗正在审查该提案,尚未作出回复。巴基斯坦调解人员正试图帮助弥合分歧,目前尚未达成最终协议。(金十)

特朗普数字资产顾问:美国比特币战略储备公告预计未来几周内公布

Odaily星球日报 讯 特朗普数字资产顾问 Patrick Witt 表示,特朗普政府已清除重大法律障碍,比特币战略储备公告预计未来几周内公布。

美国政府已将一切安排到位,在法律上稳固并妥善保护这些比特币。美国政府认为它应该成为金融架构的一部分,这是最强大的机构背书。现在有一个真正引领的机会,很多人会说银行其实可能比加密行业更需要这项立法,这将是未来金融系统的新架构,如果美国不制定规则就只能遵循别人的规则手册。

SpaceX 正式提交 IPO 申请,未披露发行规模和估值

Odaily星球日报 讯 马斯克旗下 SpaceX 公布了史上最大规模 IPO 的计划,向投资者全面披露了这家涵盖火箭发射、卫星宽带及人工智能业务的公司财务状况细节。根据周三提交给美国证交会(SEC)的招股说明书,该公司报告今年前三个月销售额为 47 亿美元,运营亏损为 19 亿美元。马斯克在 IPO 后将拥有 85.1%的投票权。公司还计划在近地小行星开展采矿业务。文件还显示,Anthropic 将在 2029 年 5 月之前每月向 SpaceX 支付 12.5 亿美元。虽然发行规模和拟议估值尚未披露,但媒体此前报道称,SpaceX 曾讨论以 1.75 万亿美元的估值筹资约 750 亿美元。SpaceX 将在纳斯达克上市,股票代码为 SPCX。(金十)

高盛和摩根士丹利正在处理 OpenAI 的 IPO 文件,最早或于周五提交申请

Odaily星球日报 讯 OpenAI 一直在与投行合作,为未来数天或数周内提交首次公开募股(IPO)申请做准备。包括高盛和摩根士丹利在内的投行正协助 OpenAI 起草 IPO 招股说明书,公司计划很快向监管机构秘密提交文件,最早可能在本周五提交。部分知情人士表示,OpenAI 的目标是最早于 9 月启动上市,不过相关计划仍存在变数,未来仍可能发生变化。

本周早些时候,OpenAI 扫除了 IPO 道路上的一项重大障碍:该公司在与联合创始人、现已成为公司 CEO 奥特曼对手的马斯克的法律纠纷中获胜。马斯克表示,他计划对该裁决提出上诉。OpenAI 仍需克服一系列其他挑战,其中最主要的是市场对其能否创造足够收入、以支撑其庞大数据中心支出承诺的担忧。(WSJ)

Anthropic 融资文件披露:Q2 营收预计可达 109 亿美元,将首次在运营层面实现盈利

Odaily星球日报 讯 WSJ 报道表示,Anthropic 的营收预计将在第二季度达到 109 亿美元,较第一季度的 48 亿美元实现翻倍级以上的增长,且将首次在运营层面实现盈利(operating profit) —— 由于其庞大的算力需求,公司今年全年未必都能保持盈利状态;运营层面的利润已经计入了训练新模型的成本,但不包括股权激励支出(stock-based compensation)。

作为正在进行中的融资轮次的一部分,Anthropic 向投资方披露了这些数据,这轮融资很可能会将其估值推升至高于 OpenAI 的水平。

去年夏天,Anthropic 曾向投资方分享过一次财务数据,当时的数据显示该公司至少要到 2028 年才可能实现全年盈利。

此前,英国金融时报报道称,Anthropic 正考虑今年夏天筹集数百亿美元,以资助大规模扩展计算能力;知情人士预计,新一轮融资投前估值约为 9000 亿美元,募资额高达 500 亿美元,可能在两个月内完成。

行业要闻

Elon Musk:SpaceX 正与其他公司讨论类似 Anthropic 的算力服务

Odaily星球日报 讯 Elon Musk 于 X 发文表示,正如最近与 Anthropic 扩大的合作关系所展示的那样,SpaceX 正在以相当大的规模提供“AI 算力即服务”(AI compute as a service)。

SpaceX 也正在与其他公司进行类似合作的讨论。随着时间推移,尤其是在轨道数据中心(orbital data centers)逐步落地之后,预计 SpaceX 将能够以极大的规模为 AI 提供服务。

此前消息,Anthropic 和 SpaceX 本月初曾达成协议,前者将使用后者 Colossus1 数据中心的全部算力容量,这将在一个月内为 Anthropic 提供超过 300 兆瓦的新算力(相当于超 22 万张 NVIDIA GPU),直接改善 Claude Pro 与 Claude Max 订阅用户的使用体验。

三星与工会签署暂定薪资协议

Odaily星球日报 讯 市场消息:三星与工会签署暂定薪资协议,三星工会领导表示因引发公众担忧向大家道歉,将尽全力稳定三星的劳动关系。(金十)

阿里千问模型 Qwen3.7-MaX 发布

Odaily星球日报 讯 在阿里云峰会上,千问模型 Qwen3.7-MaX 发布,在语言理解与生成、逻辑推理计算、知识储备与常识、指令遵循与对齐等模型基础性能上进行了提升,支持多种 Harness 框架。(金十)

Truth Social 撤回旗下三只加密 ETF 申请

Odaily星球日报 讯 特朗普旗下 Truth Social 背后的资产管理公司 Yorkville America 宣布撤回此前向 SEC 提交的三只加密 ETF 申请,涉及 Truth Social 比特币 ETF、比特币与以太坊 ETF 及加密蓝筹股 ETF。

公司表示,将从《1933 年证券法》框架转向《1940 年投资公司法》框架,以提供更具创新性的产品并享有更强的投资者保护与税收优势,但未明确表示是否会在新框架下继续推进加密 ETF。(cointelegraph)

项目要闻

Polymarket 申请在美国上市体育赛事合约串关交易

Odaily星球日报 讯 预测市场提供商 Polymarket 于周三向美国商品期货交易委员会(CFTC)提交自我认证文件,申请在美国上市体育赛事合约串关交易,即多条件组合预测合约。Polymarket 表示,该产品由两个或多个基础体育赛事合约组合而成,只有所有设定的子事件结果均成立,合约才能以 1 美元结算,否则归零。文件显示,上市时间不早于 2026 年 5 月 21 日。另一份文件显示,Polymarket 因涉及商业秘密,要求 CFTC 对相关展品保密。(CoinDesk)

Copper 寻求以约 5 亿美元估值出售公司,Cantor Fitzgerald 协助出售

Odaily星球日报 讯 知情人士透露,加密货币托管公司 Copper 正寻求以约 5 亿美元估值出售公司,投资银行 Cantor Fitzgerald 已被任命协助此次出售。Copper 的核心资产是 ClearLoop 结算系统,该系统允许网络参与者在托管内部完成货银对付交付,无需将资产上链,从而降低结算风险。Copper 于 2023 年关闭企业托管业务,转向专注服务机构客户的 ClearLoop。Copper 今年早些时候曾考虑进行 IPO,但在比特币交易价格低于 80000 美元以及 AI 领域吸引大部分资本的背景下,加密 IPO 市场今年进展有限。(CoinDesk)

HYPE 突破 55 美元,距历史高点仅差约 7%

Odaily星球日报 讯 OKX 行情数据显示,HYPE 上涨突破 55 美元,现报 55.1 美元,24H 涨幅超 15%。

HYPE 历史最高价为 59.5 美元,当前价格距离历史高点仅差约 7.4%。

WLFI 财库公司 AI Financial2026 年第一季度净亏损 2.715 亿美元,面临持续经营风险

Odaily星球日报 讯 WLFI 财库公司 AI Financial 表示,公司在 2026 年第一季度录得净亏损 2.715 亿美元,而在去年同期亏损为 240 万美元。截至 3 月 28 日,公司流动资金赤字约 550 万美元,总负债为 39.1 万美元,总资产为 32.2 万美元,这引发了对其在一年内持续经营能力的重大怀疑。

作为 WLFI 国库公司,AI Financial 截至 3 月 28 日持有 73 亿枚 WLFI 代币,价值 7.034 亿美元,其价值自去年 12 月底的超 10 亿美元下跌了三分之一,导致 3.483 亿美元的未实现亏损,而公司购入该代币的成本近 14.6 亿美元。此外,公司在 1 月向 WLFI 借款近 1500 万美元。其股票周二收盘下跌近 6.3%至 85 美分。(cointelegraph)

Lighter 完成 L2“逃生机制”验证,用户在排序器故障时仍可向主网提款

Odaily星球日报 讯 Lighter 官方于 X 发文表示,已完成由第三方 L2BEAT 进行的“逃生机制”验证,这意味着即便 L2 层级上的排序器出现故障,用户亦可以无需许可的方式从 Lighter 的 L2 上将资金提回以太坊,系业界首家实现该功能的 L2 Perp DEX。

Bankr 多个用户钱包被盗,涉及 Grok 与 Bankrbot 交互导致未经授权交易签名

Odaily星球日报 讯 据慢雾余弦监测,Bankr 多个用户钱包被盗。@bankrbot 回复称,该事件为针对自动化代理之间信任层的社会工程攻击,具体涉及 Grok 与 Bankrbot 之间的交互,并导致未经授权的交易签名。

投融资

Mouro Capital 旗下基金完成 4 亿美元募资,将投资 AI 和区块链等领域

Odaily星球日报 讯 桑坦德银行旗下金融科技风险投资基金 Mouro Capital 宣布第三支基金完成 4 亿美元首轮募资,投资方也是桑坦德银行,该基金将优先考虑在人工智能和区块链、资本市场与财富管理等领域的投资,以进军金融服务、人工智能和企业软件的深度交叉领域,据悉 Mouro Capital 此前还曾参投 DeFi 平台 M^ZERO。(Ventureburn)

Exa Labs 完成 2.5 亿美元新一轮融资, a16z 领投

Odaily星球日报 讯 AI 搜索初创企业 Exa Labs 完成 2.5 亿美元新一轮融资, a16z 领投,投后估值升至 22 亿美元。公司专注搭建 AI 时代搜索引擎基础设施,本轮融资完成后其估值较去年秋季约 7 亿美元水平增长超过三倍。业内认为,伴随人工智能普及提速,谷歌主导的传统搜索行业格局或将迎来重塑。(彭博社)

金融科技公司 Mercury 完成 2 亿美元融资,a16z 和红杉资本等参投

Odaily星球日报 讯 金融科技公司 Mercury 宣布完成 2 亿美元新一轮融资,TCV 领投,红杉资本(Sequoia Capital)、Andreessen Horowitz(a16z)与 Coatue Management 等机构参投。

Mercury 主要为初创企业提供银行服务,目前客户超过 30 万家,并实现约 6.5 亿美元年化收入,该公司表示近期 AI 创业热潮显著带动新公司注册与账户开立需求,成为其增长的重要驱动因素。

与此同时,Mercury 还宣布已获得美国货币监理署(OCC)有条件批准,计划申请联邦银行牌照,以拓展贷款、支付网络(如 Zelle)接入能力,并降低对合作银行依赖,该公司创始人表示,未来目标仍是独立上市而非被收购。(CNBC)

AI 金融科技公司 Moment 完成 7800 万美元融资,Index Ventures 领投

Odaily星球日报 讯 由前 Citadel Securities 量化交易员与研究人员创立的 AI 金融科技公司 Moment 宣布完成 7800 万美元融资,Index Ventures 领投,a16z 与 Avra 等现有投资方参投。Moment 已与 Edward Jones、LPL Financial Holdings 及 Hightower Advisors 等机构达成合作,主要为固定收益与股票交易提供 AI 自动化基础设施,新资金将用于加速 AI 在华尔街交易系统中的落地应用与产品扩展。(Bloomberg)

AI 协作助手 Viktor 完成 7500 万美元融资,Accel 领投

Odaily星球日报 讯 AI 协作助手 Viktor 宣布完成 7500 万美元融资,Accel 领投,Bek Ventures、Kaya VC、Tenacity Capital,以及来自 Slack、Google DeepMind、Figma 等公司高管参投,该公司目前构建嵌入 Slack 与 Microsoft Teams 的 “AI 虚拟同事”,区别于传统个人 AI 助手产品,可跨 Google Drive、Notion、Airtable、Shopify 等系统执行任务、生成报告并构建组织级记忆。(Fortune)

Variational 完成 5000 万美元 A 轮融资,Dragonfly Capital 领投

Odaily星球日报 讯 去中心化衍生品交易平台 Variational 宣布完成 5000 万美元 A 轮融资,Dragonfly Capital 领投,Bain Capital Crypto 与 Coinbase Ventures 参投,该公司总部位于开曼群岛,致力于构建面向机构与传统金融交易商的链上衍生品协议,通过聚合传统金融与加密市场流动性,为油、商品等现实资产提供可即时交易的链上市场。其核心产品 Omni 平台采用零手续费模式,并结合流动性池机制,以提升市场深度与执行效率。

Variational 表示,其目标并非与中心化交易所直接竞争,而是通过“经纪式”模式连接多源流动性,包括传统金融做市商与主流加密交易平台,以解决链上市场“流动性冷启动”问题。(Fortune)

HashKey 宣布完成对 SignalPlus 的 4000 万美元投资并达成全面战略合作

Odaily星球日报 讯 数字资产公司 HashKey Holdings Limited(3887.HK)宣布旗下资产管理机构 HashKey Capital 管理的基金与加密资产衍生品交易服务平台 SignalPlus 签订投资协议,根据该协议,该基金以 4000 万美元领投 SignalPlus 的 B+轮投资,其中 HashKey Group 出资 2000 万美元。伴随本次投资,HashKey 将与 SignalPlus 展开全面战略合作,共同推进行业长期发展。

Catena Labs 完成 3000 万美元 A 轮融资,a16z Crypto 参投

Odaily星球日报 讯 稳定币发行商 Circle 联合创始人 Sean Neville 创办的 AI 金融基础设施公司 Catena Labs 宣布完成 3000 万美元 A 轮融资,由 Acrew Capital 与 Andreessen Horowitz 旗下 a16z crypto 共同领投,Breyer Capital、General Catalyst 与 QED 等参投。Catena Labs 专注于构建“AI 原生银行”基础设施,旨在让 AI Agent 能安全执行支付、转账与资金管理等金融操作,该公司同时宣布,已向美国货币监理署(OCC)申请纽约国家信托银行牌照,以支持支付处理及客户资金托管。(Fortune)

非托管加密钱包 Sorted Wallet 完成 440 万美元种子轮融资,由 Tether 和 Gnosis 联合领投

Odaily星球日报 讯 非托管加密钱包 Sorted Wallet 完成 440 万美元种子轮融资,其中 Tether 和 Gnosis 联合领投 340 万美元股权融资,另有 Vox Solutions 提供 100 万美元战略支持,Movement、Angel Invest Group 及 RWA.io 创始人等天使投资人参与跟投。(The Block)

Web3 用户生成内容平台 Tomoland 完成 200 万美元融资,Sky9 Capital 领投

Odaily星球日报 讯 Web3 用户生成内容平台 Tomoland 宣布完成 200 万美元融资,Sky9 Capital 领投,WAGMI Ventures、Aureus Dealers、以及来自 Meta、Depinx Capital、Netease 及 Virtuals 的天使投资人参投,新资金拟用于构建结合用户生成内容与 Web3 所有权的体系,推动游戏生态与 Web3 经济融合。(Globenewswire)

监管政策

美联储会议纪要:更多决策者已准备好为加息铺平道路

Odaily星球日报 讯 美联储官员上月对伊朗战争推高通胀的担忧进一步加剧,越来越多的官员表示美联储应为可能的加息铺平道路。这表明,即将上任的美联储主席沃什将接手一个日益偏向鹰派的决策团队。此外,多数决策者在 4 月会议上表示,如果通胀继续持续高于 2%的目标,可能需要进一步收紧政策。会议纪要显示:“为应对这种可能性,许多与会者表示,他们更倾向于删除暗示未来利率决策存在宽松偏向的相关措辞。”这份被认为是“几代人以来分歧最严重”的美联储会议纪要,进一步揭示了迎接沃什上任的两大阵营变化:一个规模不断壮大、对伊朗战争引发通胀保持警惕、反对任何降息讨论的鹰派阵营,以及一个仍倾向于降息、但日益式微的鸽派阵营。推动政策制定者进一步转向鹰派的主要原因依旧是通胀压力,而这些压力因战争而进一步加剧。会议纪要显示,4 月会议是连续第二次出现更多政策官员认为若通胀持续高于目标、则可能应该加息的会议。(金十)

特朗普指示美联储评估给予加密公司主账户访问权限

Odaily星球日报 讯 特朗普周二签署了一项名为将金融技术创新融入监管框架的行政命令,指示美联储评估允许金融科技公司和加密公司直接访问美联储支付系统的方案。

该命令敦促联邦政府消除对金融科技创新过度沉重的政策,并要求美联储对非银行公司访问储备银行支付账户及服务的监管框架进行全面评估。此外,命令指示美联储澄清 12 家联邦储备银行是否具有独立授予或拒绝访问支付账户及服务的法律权力,并要求美联储在 120 天内向总统提交报告。(TheBlock)

欧盟启动 MiCA 监管框架评估,全球加密监管竞赛加速升级

Odaily星球日报 讯 欧盟宣布正式启动对《加密资产市场监管法案》(MiCA)的公开评估与咨询,评估该框架在数字资产快速演进背景下的适用性,并开放至 8 月 31 日征集行业与公众意见。此次评估覆盖 MiCA 核心规则体系,包括加密资产发行、资产参考代币(ART)、电子货币代币(EMT)及加密资产服务提供商(CASP)等关键监管领域。

欧盟此次咨询分为两条路径:面向公众的开放意见征集,以及针对金融机构、监管方与行业组织的技术性专项咨询。欧委会表示,此举源于全球数字资产市场持续演进,以及美国与亚洲在加密监管方面快速推进所带来的竞争压力。

与此同时,MiCA 过渡期将于 2026 年 7 月截止,届时加密企业需全面取得合规授权。近期,Zerohash 已成为首家同时获得 MiCA CASP 牌照与荷兰电子货币机构许可的企业,波兰也刚通过本地 MiCA 落地法案。

南卡罗来纳州州长签署 S.163 法案,保护比特币自托管权并禁止歧视性税收

Odaily星球日报 讯 Cointelegraph 在 X 平台发文表示,南卡罗来纳州州长已签署 S.163 法案。该法案保护比特币自托管权,禁止对比特币征收歧视性税收,并保障该州工作量证明挖矿权益。

韩国财政部长与央行行长一致同意就稳定市场问题展开合作

Odaily星球日报 讯 韩国财政部:韩国财政部长与央行行长一致同意就稳定市场问题展开合作。(金十)

人物*声音

Solana 创始人:基金会很难“强推”生态发展,得先有产品才能做推广

Odaily星球日报 讯 Solana 创始人 toly 今晨在谈及 Solana 基金会在生态发展中的作用时表示:“必须有人先推出产品,然后基金会才能去宣传推广。人们会做出反馈、试用,告诉团队哪些地方不好,然后团队再进行改进。

基金会很难强推任何东西……即使是提供资助或投资,也必须先有一个产品,并且有人愿意使用,这样生态才能加速发展。”

Dragonfly 合伙人:Hyperliquid 的订单簿模型解决不了 RWA 流动性问题,Variational 的 RFQ 模型可以

Odaily星球日报 讯 Dragonfly 合伙人 Haseeb Qureshi 于 X 发文表示,订单簿(CLOB)模型解决不了 RWA 资产的流动性问题。Hyperliquid 确实已经掌握了少数几个 RWA 宏观资产的流动性,但在交易量排名前 10 的资产之外(这些资产占据了约 90% 的交易量),流动性会断崖式下跌。

当散户需求足够旺盛时,订单簿模式是可以运作的,但如果每个资产都要自己搭建订单簿,就意味着你必须一个 ticker 一个 ticker 地冷启动需求,通过补贴“租赁”流动性,最终得到的是一堆流动性薄弱的市场。

Variational 通过 RFQ(询价报价)模型跳过了这一切。RFQ 才是机构真实的交易方式,在该模式下,做市商会按需即时报价,并在订单进入后去主交易场所进行对冲。这使得 Variational 能够直接接入 TradFi 的主流流动性,并将其映射到链上 —— 保证金在智能合约中管理,结算使用稳定币完成,而流动性则来自那些本就在 CME、NYSE 等最大底层市场交易的用户。

这意味着,任何人都可以无许可地获得与传统市场相同的市场深度和点差。一旦冷启动问题被解决,新市场的上线速度就能像软件发布一样快。预计到明年,RWA 永续合约会成为链上最大的合约类别,规模甚至超过 BTC 和 ETH 永续合约的总和,而最终在这套路上胜出的平台,不会长得像传统交易所。

Sui推出零Gas稳定币转账,并获Fireblocks支持

5 月 20 日,Sui 正式宣布推出「Gasless Stablecoin Transfers(零 Gas 稳定币转账)」。

这是一项全新的协议级功能,使用户与企业能够在 Sui 上发送支持的稳定币,而无需支付 Gas 费,也无需管理单独的 SUI 代币余额。

随着该功能开始向验证节点逐步上线,Sui 网络上的稳定币转账费用现已正式降至 0 美元。

目前,多个主流稳定币已支持该功能,包括 USDsui、suiUSDe、AUSD、FDUSD、USDB、USDC、USDY。该功能旨在简化支付流程,并消除稳定币大规模普及过程中最大的摩擦之一:用户必须持有另一种代币作为 gas 才能完成交易。

作为保护超过 14 万亿美元数字资产交易的企业级平台,Fireblocks 已在正式上线前完成集成,作为 Sui 支付生态扩展的一部分。此外,众多机构托管机构与面向零售用户的钱包,也将在上线时支持零 Gas 交易,使用户无需持有或消耗 SUI,即可发送特定稳定币。

Sui 即将推出的原生零 Gas 稳定币转账支持,使用户无需持有或消耗 SUI,即可发送支持的稳定币。

Mysten Labs 联合创始人兼 CPO Adeniyi Abiodun 表示:“稳定币正在成为全球金融的重要组成部分,但围绕它们的基础设施依然存在不必要的复杂性。从一开始,我们就认为,人们转移自己的钱不应该被收费。随着零 Gas 稳定币转账的推出,我们距离让 Sui 成为全球支付轨道又更近了一步,无论服务对象是企业、AI 代理,还是普通消费者。”

Fireblocks 的支持,也进一步增强了 Sui 支付基础设施对机构的可访问性,使企业与金融服务提供商能够通过可信赖的数字资产基础设施,安全地访问与管理链上的稳定币活动。

Fireblocks Payments & Network 高级副总裁 Ran Goldi 表示:“支付的未来将运行在稳定币轨道之上,但机构级体验仍然需要跟上时代。Sui 正在做出所有正确的选择。零 Gas 稳定币转账消除了企业在构建链上支付流程与客户体验时最大的摩擦点之一。”

零 Gas 稳定币转账是一次关于 Sui 主网上“单笔及批量点对点稳定币转账”运行方式的结构性改变,这不是补贴、官方赞助计划,也不是临时营销活动。在一个利润率决定一切的竞争市场中,这项升级让 Sui 成为希望降低复杂性与运营成本的企业、厌倦交易失败与手续费摩擦的交易者、以及会自动选择“最低成本路径”执行支付的 AI 代理的默认稳定币基础设施。

自 2025 年 8 月以来,Sui 的稳定币转账总量已突破 1 万亿美元,同时其稳定币生态也在机构、零售与开发者场景中持续快速扩张。Sui 的水平扩展架构与对象中心模型,使网络能够以可预测性能与低运营成本支持高频支付活动,非常适合新型支付应用、代理经济、以及企业级金融系统。

这些新的协议机制,通过大幅降低处理成本来实现这一目标,而零 Gas 稳定币转账则在此基础上,进一步消除了 Gas 预充值、波动性金库管理带来的问题。最终结果是机构将获得更简单的基础设施,以及一种真正适用于代理经济与自治系统的运营与成本模型。免费转账意味着 Gas 费永远不会高于支付金额本身,这也让任意规模的小额支付成为现实。

Sui 生态近期的发展势头,也进一步体现了市场对可扩展金融基础设施与稳定币支付的需求正在快速增长。仅在 2026 年,就已有来自 21Shares、Grayscale、Canary Capital的 3 个 SUI 交易所交易产品(ETP)在全球上线,进一步扩大了机构对 Sui 生态的接入。与此同时,包括Bridge 发行的 Sui Dollar(USDsui),以及Ethena 发行的 eSui Dollar(SuiUSDe)在内的重要稳定币项目,也在持续扩展 Sui 的数字美元生态,并进一步强化其作为互联网规模金融基础设施的定位。

零 Gas 稳定币转账现已开始在 Sui 主网上逐步上线。了解更多关于 Sui 支付的相关信息,请访问 Sui Payments

关于 Sui

Sui 定位于“让资金像消息一样自由流动”的下一代 L1 区块链,专为可扩展金融与全球支付而构建。Sui 由 Meta 稳定币项目背后的核心团队创建,并基于对象中心模型构建,使资产、权限与用户数据具备可编程性、可拥有性。Sui 提供 Builder 构建高性能支付与金融应用所需的一切能力,包括即时代理支付。了解更多:http://sui.io

关于 Fireblocks

数字资产基础设施公司 Fireblocks 帮助各种规模的机构在区块链上构建、管理并扩展业务。通过业内最具扩展性与安全性的基础设施平台,Fireblocks 提供稳定币支付、结算、托管、代币化、交易、财务运营、合规报告等能力。其服务覆盖机构金融、消费级数字体验、银行、支付服务商、稳定币发行方、交易所、托管机构,包括 Worldpay、BNY、Galaxy、Revolut 在内的数千家机构,均使用 Fireblocks 来保护超过 14 万亿美元的数字资产交易,并覆盖 150+ 条区块链。了解更多:http://fireblocks.com

YC合伙人:如何打造一家自我进化的AI原生公司

视频标题:How to Build a Self-Improving Company with AI

视频作者:YC Root Access

编译:Peggy

编者按:在这场 YC 最新 batch talk 中,YC 普通合伙人 Tom Blomfield 讨论的不是「如何用 AI 提高员工效率」,而是一个更底层的问题:当 AI 不再只是 Copilot,而是能够感知、决策、调用工具、接受反馈并自我修正时,公司本身应该被重新设计成什么样?

Tom 的核心判断是,传统公司仍然像「罗马军团」一样运转:信息依靠层级向上传递,命令依靠管理链条向下分发。但 AI 正在打破这一组织假设。真正重要的,不是让工程师多写 20% 的代码,而是把散落在邮件、Slack、会议、文档和人脑中的业务知识提取出来,变成 AI 可读取、可调用、可迭代的组织上下文。

在他看来,未来的 AI 原生公司会由一系列递归、自我改进的 AI loop 构成:系统从客户邮件、客服工单、产品数据中感知外部变化,再通过规则层、工具层和质量关卡执行决策,最后根据结果自动学习和修正。YC 内部已经在尝试类似机制:agent 不只是回答问题,还会监控哪些查询失败,判断是否需要新工具、新数据库或新索引,并自动提交代码、审查、合并和部署。也就是说,公司可以在创始人睡觉时继续优化。

这也意味着,AI 对公司的影响不会停留在工具层,而会进一步改变组织结构。Tom 提出「burn tokens, not headcount」——未来创业公司的瓶颈可能不再是员工数量,而是 token 使用、业务上下文质量和组织知识的可读性。中层管理承担的协调功能会被 AI 大幅替代,而 IC、直接负责人和能够与现实世界处理高风险判断的人类角色,将变得更加重要。

最值得关注的,不是 AI 让公司变得更高效,而是它正在改变「公司」这个组织形态本身。当软件可以临时生成、流程可以自动改进、经验可以被持续沉淀为公司大脑,创始人真正要构建的,可能不再是一支层级清晰的团队,而是一套能够持续学习和自我优化的智能系统。

以下为原文:

重写运转方式:公司不该再像罗马军团一样运转

这部分内容有一点基于 Diana 之前的一次演讲。周末那段视频已经上线了,非常精彩。另外,Jack Dorsey 大概两三周前发过一些推文,我觉得也很有意思,所以我「偷」了不少他的想法,塞进了这次分享里。

这场分享会比较概念化、比较高层次,主要是讨论我们应该如何重新思考公司建设。

罗马军团的设计,本质上是为了从罗马这个中心向外投射权力,覆盖两个大陆,甚至一直延伸到苏格兰附近的哈德良长城一带。它依靠的是一种嵌套式层级结构,每一层都有稳定的管理幅度。每一个层级都有明确的负责人,他们负责把命令向下传递,再把信息向上传回。

如果你观察今天大多数公司,会发现它们其实仍然像一支罗马军团:人是信息上下流动的通道。Jack Dorsey 那组推文里让我印象很深的一点是,我们一直默认,层级化组织就是组织经济价值单元的最佳方式。但我认为,AI 基本上正在打破这个假设。

一年前,如果你问大家 AI 有什么用,他们通常会谈「生产力」:比如 Copilot 让工程师效率提升 20%,把 Copilot 接入工作流,帮助团队交付更多软件。但我觉得,这其实是一种有问题的理解方式。这就像是在旧的工作方式上,装了一个更强大的引擎。真正值得思考的,不是如何给旧组织加一个 AI 工具,而是重新想象公司本身是什么、它该如何运转。

比如 Garry 刚才讲到的内容,我真的相信,他一个人现在能产出的代码,可能比一整个工程团队还多。真正让我一直在想的,是如何把公司内部的领域知识提取出来,并把它定义成上下文、技能集,或者任何你愿意称呼它的东西。

所谓领域知识、业务知识、know-how,原本散落在人脑里、Slack 消息里、邮件里、Notion 文档里。这些信息共同定义了你的公司如何运作。一旦你能让这些知识变得清晰、可读取,你就可以从层级化组织,转向一种由 AI 原生软件驱动的智能组织。

让公司在睡觉时变好:AI 闭环如何自动发现、修复和部署

AI 不是一个外挂在公司旁边的东西。它不只是给工程师用来提高效率的工具。我认为,我们可以把公司重新想象成一组递归、自我改进的 AI 循环。这个点非常重要,因为一旦公司走到这一步,它甚至会在你睡觉的时候持续自我优化。

举个例子。

Diana 在她的演讲里也提到过这个 AI loop。它首先有一个「传感器层」。这个词听起来很高级,但其实可以很简单:客户发来的邮件、客服工单、代码变更、用户取消订阅、产品遥测数据,这些都是传感器数据,用来从外部世界获取信息。

然后是策略层或决策层,也就是规则:AI 可以做什么,哪些事情必须请求人类许可,哪些操作必须记录。再往下是工具层,这有点像 Garry 提到的 skills 和 code,本质上是确定性的 API,例如查询数据库、查看日历等,也就是 AI 可以调用的一组工具。

接着是质量关卡,比如 Eva 提到的确定性检查、安全过滤,以及高风险事项的人类审查。最后是学习机制:系统与真实世界互动,发现自己哪里不起作用,然后把反馈重新送回循环的起点。

如果每一个步骤都能在没有人类干预,或只有极少人类干预的情况下运行,那么系统就会在你睡觉的时候变得越来越好。

我可以给你们一些我们现在实际运行中的例子。最开始,我们做了一个 agent,你可以向它提问,它有一些确定性工具,可以查询我们的数据库。比如一个很简单的问题:我上一次和这家公司做 office hours 是什么时候?

后来它变聪明了一点。比如我正在和某家公司做 office hours,他们需要认识石化行业相关的人。这个系统就可以用不同方式查询数据库,结合 RAG 等方法,找出五位相关创始人,推荐给你认识。

但这仍然只是一个 sidekick,一个助手型 agent。它还是去年那种 AI 使用方式:AI 让我作为 group partner 更有效率,让我的工作效率提升 20% 或 30%。

真正让我有「aha moment」的,是我们在这套系统之上加了一个监控 agent。它会查看每一位 YC 员工发起的每一个查询,判断哪些查询成功了,哪些失败了。然后它会问:为什么失败?怎样才能让这个查询成功?我们需要新的确定性工具吗?需要更新 skills 文件吗?需要一个新的数据库吗?需要新的索引吗?

这些事情现在真的会在夜里自动发生。它会写代码,提交 merge request 到 YC 的代码库,让另一个 agent 审查,然后合并、部署。于是第二天,当一个人类再来问同样的问题时,这个查询就能成功了。

对我来说,这才是关键时刻。它不只是让一个人类变得更有价值 20% 或 30%。而是 AI 自己走完了这个循环,找到了自我改进的方法。

我认为,如果你能识别出公司里哪些部分可以这样运转,并尽可能减少人类在其中的执行和监督角色,那么你就可以把 token 投入这个问题里,而公司本身会持续变好。

其他例子也很多。比如你有产品分析数据,就可以让一个 agent 分析产品数据,找出销售漏斗中摩擦最大的环节。它可以研究最佳实践,设置一个 A/B 测试,运行一周,选出表现最好的版本,然后部署上线。

这会一遍又一遍发生。你的产品就会拥有一个自我优化的产品循环。

客服也是一样。客户建议不断进来,你可以用一个 agent 来做分流。这个 agent 某种程度上像你的首席产品官和首席技术官,它要做判断:这个建议我们不想做,丢掉;但那个建议符合我们的路线图,可以今晚就完成。那就写代码、部署、上线,直接交付给客户,全程不需要人类介入。

所以,如果你能把公司每一个部分都看成一个自我改进的递归 AI 循环,它就会变成一种和「罗马军团式」层级公司完全不同的东西。

少堆人头,多烧 token:AI 原生公司会重塑组织结构

那么,如果你想这样做,它意味着什么?

第一点是:消耗 token,而不是堆人头。我们现在看到,很多公司到 Demo Day 时,人均收入已经比 18 个月前高出大约 5 倍。我认为这个趋势会继续延伸到 A 轮和 B 轮阶段。很快,你真正受限的不会是员工人数,而是 token 使用量。

现在最粗糙的做法,就是衡量每个人的 token 使用量。当然,这个指标在极端情况下很蠢,也很容易被游戏化。但方向上,我觉得它是对的。我们现在处在一个探索「到底什么是可能的」的阶段,所以每个人都应该最大限度地实验,看看这种疯狂的新智能到底能做什么。

一旦你把它做成排行榜,并且让晋升或解雇与这个指标挂钩,它当然会被刷,当然会失真。但从方向上说,搞清楚组织里谁在把 token 用到极致,谁没有,确实是判断你应该把时间花在哪些员工身上的一种方式。

我认为,中层管理结束了。至少对于这种协调问题来说,我不认为还需要中层管理,AI 应该来完成这件事。

对我来说,未来有两个重要角色。Jack Dorsey 提了三个,但我不太喜欢第三个,所以我删掉了。我认为真正重要的是两个角色:每个人都必须成为 IC,也就是个人贡献者、建设者、操盘手。并且关键在于,要有直接负责的个人。任何事情要推进,都需要一个明确具名的人负责,而不是一个委员会,也不是一群人。

我认为,公司完全可以建立在 IC 之上。中层管理真的结束了。而构建一家自我改进的公司,就是这个愿景。

顺便说一句,我觉得现在大家都还在这件事的最前沿。我也很想知道你们进展到哪里了。现在感觉所有人都还在探索边界。我不确定是否已经有人在每一个职能上都建立了真正自我改进的公司。也许我错了,你们可以证明我错了。

如果是我,我会先做什么?

第一件非常重要的事,是让整个组织对 AI 可读、可理解。这是什么意思?意思是你必须记录一切。

简单来说,现在我们所有 partner 的邮件,如果你给 YC partner 发邮件,这封邮件就会进入 YC 数据库。每一条 Slack 消息、每一条 DM、每一次 office hours,我们过去三四个月已经开始全部录音。所有发生的事情,只要被记录下来,对 AI 来说它就发生了;如果没有被记录下来,对你的智能系统来说,它就没有发生。

刚才我和一些创始人在这里聊天,我们聊了很多关于他们公司的好内容。每一次聊天我都会想,我真的应该把这段对话录下来。因为有个人刚才需要我帮他介绍一个人,现在我甚至已经记不清那个介绍对象是谁了。我当时答应了他说可以,然后又让他之后给我发邮件,因为我知道我肯定会忘,我接下来还要和 20 个人聊天。

所以,这件事可能需要靠手机、录音设备、智能眼镜,或者把每个房间都装上麦克风。总之,所有东西都需要被记录下来,这样 AI 才能读懂它。

然后,就像 Garry 说的,还需要做说话人分离和摘要整理。你不能把 10 万小时的录音直接塞进上下文窗口里。你必须把它们整理出来,聚合、压缩、提炼成重要部分,再给 AI 留下一些线索。

举个例子:你们有谁读过 YC 的用户手册?希望这个房间里每个人至少都打开过一次。没关系。那份手册大部分内容写于五到十年前,已经有点过时了。

上周末,Harsh 突然想到:既然我们过去三个月已经积累了大约 2000 小时的 office hours 录音,为什么不重新生成一版用户手册?

于是你可以给系统一组指令,先把录音整理、压缩、综合,再按照融资、招聘、联合创始人纠纷等主题分类,然后让它写一版新的用户手册。到周末结束时,他已经生成了一份 150 页的用户手册,质量明显好于现有版本。

更重要的是,现在我们可以每个月更新一次。于是我们的用户手册变成了一个自我改进的系统。每一条新的建议,都会和现有用户手册对比,要么被吸收进去,要么被丢弃。这样,用户手册就变成了一个持续更新的活的大脑,承载着我们每周给创始人的建议。

当然,它不会停留在用户手册这一层。你可以把它作为上下文输入给 AI agent。于是你突然就可以向一个超级智能 AI 提问,并获得 16 位 YC partner 的综合智慧。但前提是,这些知识必须对 AI 可读。所以你必须记录一切。

第二点其实类似:如果某件事能创造出一个可以自我改进的 artifact,并且能被 AI 读取,那就保留它;如果不能,就丢掉。

第三点是,每一个职能都应该能生成自己的软件。过去我们可能会说「仪表盘」,但现在不只是仪表盘,而是按需生成的软件。Codex 5.5 现在已经足够好,大多数简单的内部软件和仪表盘,你都可以一次性生成到相当高的质量。我周末用我们的一些内部东西试了一下,效果真的不可思议。

所以,所有内部运营团队都应该坐在这一层之上:拥有对业务的智能理解,然后自己生成仪表盘和工作流。

而且我会把这些软件视为完全可丢弃的东西。真正应该被非常珍惜地保存下来的,是数据。就像 Garry 说的,他把所有邮件都存成 Markdown,永远不丢弃任何东西。但软件本身是短暂的、临时的。你可以生成它,也可以重新生成它。

真正有价值的,是人脑里对业务的理解:这个职能是如何运转的,我们如何办一场 YC 活动,等等。至于真正用来执行活动的软件,你可以为这场活动生成一个,用完丢掉。一个月或两个月后,模型变得更聪明了,你就把旧软件扔掉,把原始指令重新给它,再生成一版新的软件。

所以我认为,有价值的是业务上下文和 skills。建立在它们之上的软件,是短暂的。

那么,在这个世界里,人类的作用是什么?

我认为,我们讨论的其实是一个「公司大脑」。我知道这个房间里有很多人正在做类似的东西。中间那一部分——你的所有数据、所有邮件、DM、技能、know-how——就是公司大脑。

人类则位于这个大脑的边缘,负责与真实世界交互。也就是说,人类是这个智能系统接触现实的地方。人类可以进入模型暂时还无法进入的场景。比如会议现场,或者一些新颖、复杂的情况。电话我本来想作为例子,但现在 AI 其实也很容易进入电话场景了。

更典型的是陌生情境、伦理判断、高风险时刻。比如一个创始人来找我们,说他正在考虑和联合创始人分开。这种真正高风险、高情绪浓度的时刻,你还是会希望有一个人类在场。

这就是人类的位置。对你们很多公司来说,销售对话也是如此。未来 20 年里,我认为销售现场仍然会需要一个人类在房间里。

所以,我认为人类会生活在公司大脑的边缘,负责把智能带到现实世界里。

我已经超时了,主持人可能快要把我拉下台了。最后我留给你们一个问题:如果你今天重新创办自己的公司,你会不会一开始就把它设计成这种形态?

你们大多数人公司还足够小,完全可以这样做。所以我觉得你们没有任何借口。而且我知道,现场也有几位正在拆掉并重建自己的公司。

那我就先讲到这里,把时间交给 Pete。谢谢大家。

视频链接

Exit mobile version