每周编辑精选 Weekly Editor’s Picks(0704-0710)

信息流太快,深度分析文章容易被热点淹没。「每周编辑精选」栏目将这些有判断价值的内容从海量资讯里捞出来,帮你滤掉噪音,留下洞察,带来启发。

宏观局势

高盛喊出做多中国 AI:4 万亿美元市值背后,全球基金只配了 1.2%

高盛建议买入中国 AI 价值链篮子,覆盖电力、半导体、AI 基建、模型和应用。

高盛估算,中国 AI 相关市值约 4 万亿美元,收入占全球 AI 相关收入约 16%,但全球共同基金科技敞口中对中国配置仅约 1.2%。

这笔交易的核心不是单一 AI 应用爆发,而是低配资金、政策投资和硬件需求共同带来的重估机会。风险在于,数据中心投资、存储扩产、IPO 融资和 AI 硬件出口仍需持续兑现。

印度,第一个被 AI 做空的国家

如果要在全球市场上找一个交易标的,能最纯粹地表达“AI 替代人类白领”这个叙事,答案既在纳斯达克的多头名单里,也在孟买交易所的空头名单上。前者是英伟达,后者是印度 Nifty IT 指数。

印度模式的本质是向全世界批发初级工程师,商品即初级和中级工程师的重复性劳动。签证门槛抬高和 AI 替代岗位正让印度人去不了美国。

投资与创业

当大厂向“特朗普账户”捐赠股票,哪些标的将会受益?

7 月 4 日,美国财政部官方宣布,酝酿已久的“特朗普账户”(Trump Accounts)已正式上线,美国家长和孩子们现可下载应用并访问账户,实时查看资金状况或进行捐款。

“特朗普账户”的初始资金主要来自于政府拨款、私人捐助以及家庭存款。财政部允许股票捐赠,SpaceX 已跟进,在特朗普高度关注并亲自推广的项目中,越早参与的企业,越有可能获得总统的公开背书。

潜在的受益标的主要包括三个层面:“特朗普账户”的直接资金流向 —— 标普 500 指数,“特朗普账户”的访问路径 —— 纽约梅隆银行、Robinhood,早期捐赠主体。

对于投资者而言,真正值得关注的或许并不是下一家被特朗普点名的企业,而是谁能够在这个数十年的资金池中,占据最核心的位置。

七倍超额认购,海力士这次能拯救半导体吗?

韩国半导体巨头 SK 海力士在美发行的“美国存托凭证”(ADR)认购倍数已超过七倍,有望成为美国历史上规模最大的外资上市项目。而此时,整个半导体板块正在经历一轮猛烈回调。

在二级市场持续调整之际,SK 海力士的美股上市却获得了远超预期的资金追捧。一种关于 SK 海力士上市节奏的猜测:在登陆纳斯达克之前,股价经历一轮明显调整,或许是为了上市之后走得更好看,公司、承销商、机构、散户都皆大欢喜……

接下来几个季度的科技巨头财报(对 AI 未来的明确资本开支),将成为判断半导体行情方向的关键。

Securitize 上市一周跌去四成,代币化行业迎来专利战

SPAC 机制先于基本面暴露问题:SPAC 上市后投资者结构会发生整体切换,从原本偏好固定收益的 SPAC 认购方,转向真正看长期基本面的股票持有者,这个换手过程本身就会制造剧烈波动。

代币化基础设施公司 tZERO 向 Securitize 发出「停止侵权与保留权利」函,指控其 DS Protocol 与 Vault Registrar 两款核心产品侵犯了 tZERO 持有的专利。

这次股价暴跌反映出:二级市场不认背书,只认流动性。

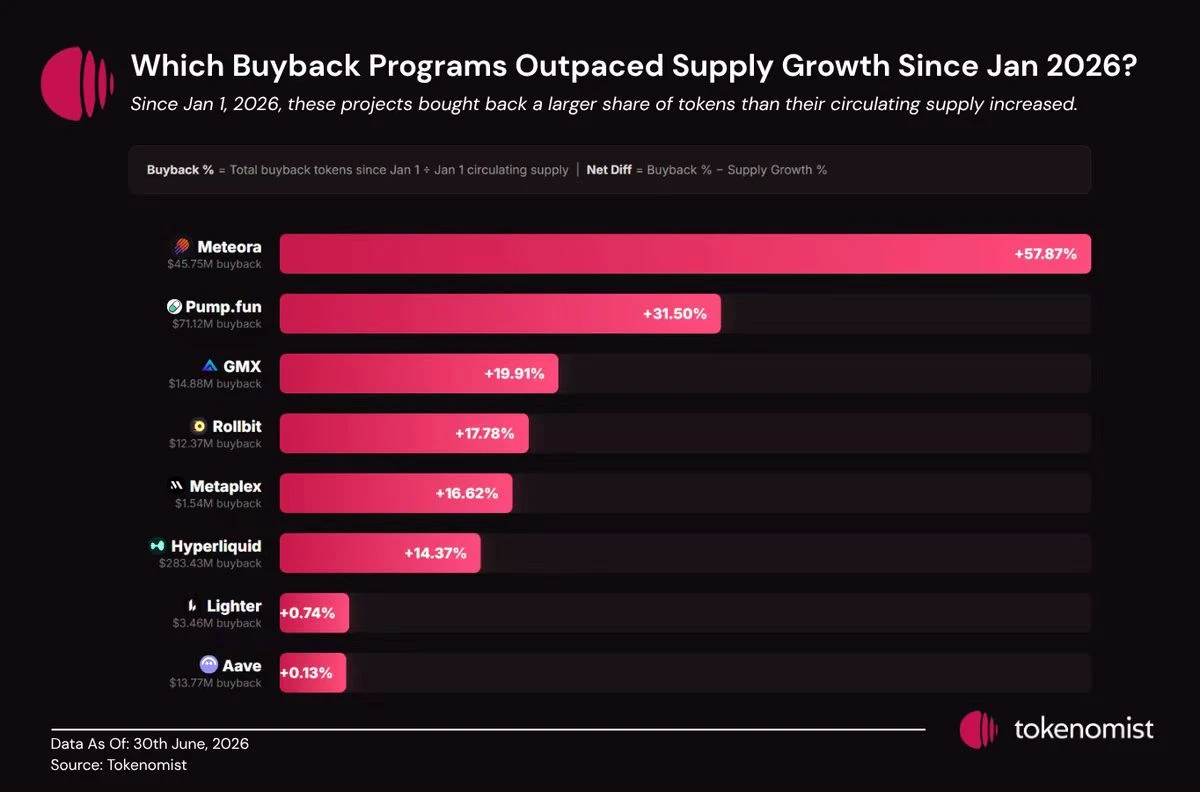
盘点 8 大熊市“现金牛”项目:最多者年内回购 2.83 亿美元

另推荐:《特朗普“工资单”曝光:加密货币创收 14 亿美元,股票交易超 2.2 万笔》《SpaceX 入指首日跌破 150,华尔街集体唱多最高价 800 美元?》。

Web3 & AI

日赚 4 亿的「中国海力士」,苹果都在求着买

全球存储行业排行中,三星、SK 海力士、美光后是还未上市的中国企业长鑫存储(CXMT)。

这家连续亏了近十年的国产芯片公司,突然变成了 A 股最能赚钱的硬科技企业之一。过去一周,长鑫存储这个名字密集出现在全球科技媒体上。苹果正在向美国政府游说,申请专项许可,计划把长鑫存储纳入 Mac 和 iPad 的内存供应链。谷歌也已启动对长鑫 DRAM 的采购评估,另有报道提到,惠普和戴尔正在验证长鑫存储 DRAM,宏基和华硕也在要求中国合作伙伴更多采用本土存储芯片。

同一周,路透社披露腾讯与长鑫存储签下超过 200 亿元的服务器 DRAM 长期供应协议,期限三到五年。长鑫招股书披露的客户名单上还写着阿里云、字节跳动、联想、小米、OPPO、vivo、荣耀。

所有投资者在看长鑫估值时必须冷静看待的一点:今天的暴利里,周期贡献大于结构性进步。把长鑫当成「稳定成长股」定价,容易高估利润持续性。把它当成「周期中崛起的新变量」来理解,反而更接近真实情况。

预测市场

世界杯 8 强赛即将打响,AI 们把晋级票投给了谁?

不同模型对 4 强预测高度一致:法国、西班牙、英格兰和阿根廷。

另推荐:《C 罗谢幕落泪后,Polymarket 上演“验泪”大戏》。

政策和稳定币

MiCA 落地,Tether 退出欧洲,Circle 接住合规红利

Tether 没有申请 MiCA 牌照,称该法规“对稳定币而言非常危险”。而早在 MiCA 过渡期结束前,Circle 就已经拿下法国 EMI 牌照,并将 USDC 和 EURC 放进 MiCA 框架。

未来能长期留在主流交易和机构场景里的稳定币,不能只靠流动性和用户习惯,也要有足够明确的合规身份。这正是 Circle 的机会。

CeFi & DeFi

Strategy 的会计花招:卖币上限远不止 12.5 亿美元

“补充储备”(replenishing)和“建立储备”(building),两类出售最终都会流入同一个储备池,用于同一个目的,只是被归类为不同用途。

BTC 此前披露的“货币化计划”(BTC Monetization Program,就是卖币)从未限制 Strategy 总共只能出售 12.5 亿美元比特币,它限制的只是其中一个资金池 —— 即通过出售 BTC 来“建立”美元储备。

市场需要开始理解 Strategy 的“专用语言”:“建立”和“补充”本质上只是会计分类,但它们决定了 Strategy 的 BTC 出售是否会占用市场看到的那个“公开额度”。

过去的 Strategy 叙事非常简单:出售 MSTR 股票 → 买入比特币 → 给投资者提供杠杆化 BTC 敞口,但现在的逻辑已经不同。 如今,Strategy 正在买卖自身资本结构中的不同组成部分,以管理普通股(MSTR) 、优先股(preferred shares) 、美元储备(reserve) 、比特币资产(BTC) 之间的压力关系。 这种动态也带来了新的利益冲突。

比特币已经不再只是 Strategy 用来持续积累的资产,而正在成为一种资产负债表工具(balance-sheet lever),用于维持优先股体系运转。市场也必须拆解 Strategy 使用的每个术语,判断其对未来 BTC 出售意味着什么。

相关阅读:《当 BTC 最大买家变成卖家,Strategy 抛售 3588 枚比特币后谁在接盘?》。

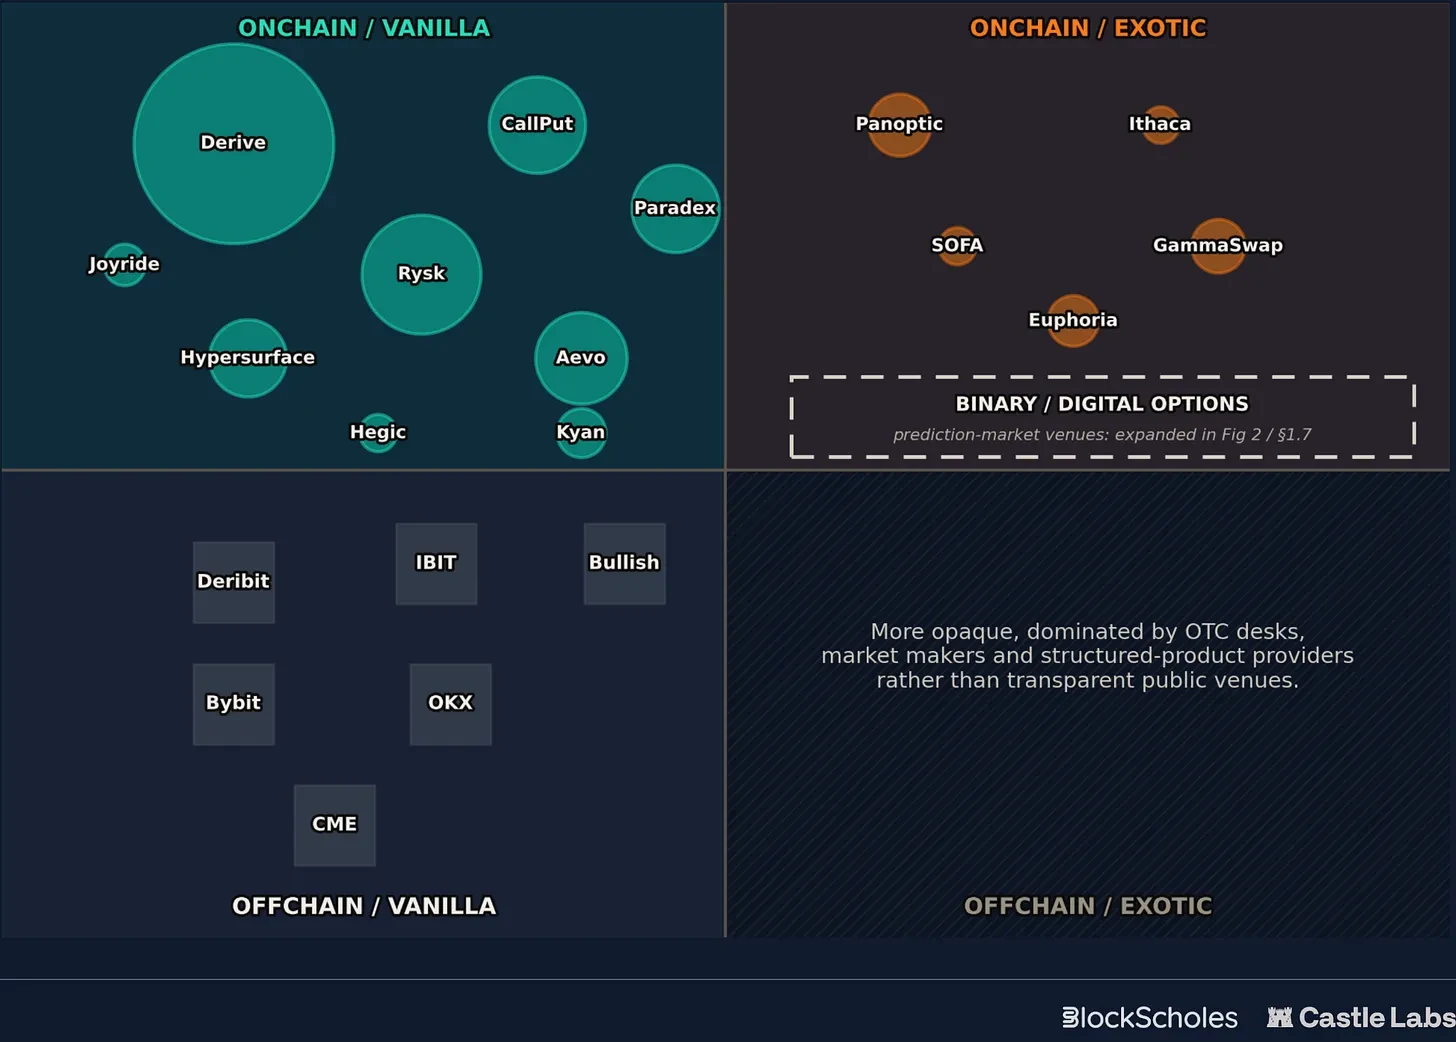
链上期权赛道全览:从 Opyn 到 Rysk,谁走出了 DeFi 最难的赛道?

加密期权格局是一组具有不同结算和收益类型的相邻市场。

纵轴结算:链上到链下;横轴收益:香草到奇异

Meme

ANSEM 新高,CZ 入局,Meme Summer 杀回来了

以太坊与扩容

以太坊基金会已死,以太坊多元化组织当立

一周热点恶补

政策与宏观市场

特朗普谈及伊朗:我们已经赢了,尤其是在军事领域;

美国 MCSA不再反对 CLARITY Act,立场转为中立;

Clarity Act 未在 7 月 4 日签署成法,8 月 7 日成关键时间节点(解读);

美 SEC发布 2026 年监管议程声明:促进代币化证券交易,推动加密规则建设;

美国北卡罗来纳州将对预测市场征收 6%税,承认 CFTC 联邦监管权限;

韩国股民押注中国 AI,半年 28 亿美元“扫货”:A 股北方华创、寒武纪遭抢购;

AI 狂欢继续?美国众科技公司数据中心租赁承诺投入资金创新高,达 8500 亿美元;

智谱拟自研 AI 芯片,已接洽芯片企业加速补齐算力短板;

一年赚得比过去 40 年多,三星今年营业利润预估约 2000 亿美元;

长鑫科技科创板 IPO 启动,估算市值近 2950 亿元首日限售比例达 78%;

谷歌更新 Chrome 应用商店政策:禁止预测市场类扩展程序;

观点与发声

AI三巨头冲击资本市场:SpaceX、OpenAI、Anthropic或创造美国VC史上最大退出潮;

Serenity:人形机器人或进入劳动替代拐点,VC 与科技巨头已开始调整战略;

Cantor Fitzgerald:看好 MSTR 与 BTC 联动修复,STRC 是重启资本引擎的关键;

Vitalik:未来 5 年以太坊将进入精简时代,抗量子与隐私成一级目标;

机构、大公司与头部项目

Strategy拟通过 12.5 亿美元比特币货币化计划支持 10 亿美元优先股回购;

Polymarket上线 Perp 交易功能,支持部分加密和股票资产,最高 20 倍杠杆;

Open USD Consortium被指未经同意列入 Samsung 等稳定币合作伙伴;

链游龙头 YGG「断臂求生」:关停发行平台,All In AI 数据经济;

数据

USDC在稳定币交易量竞争中领先 USDT,月交易量创新高;

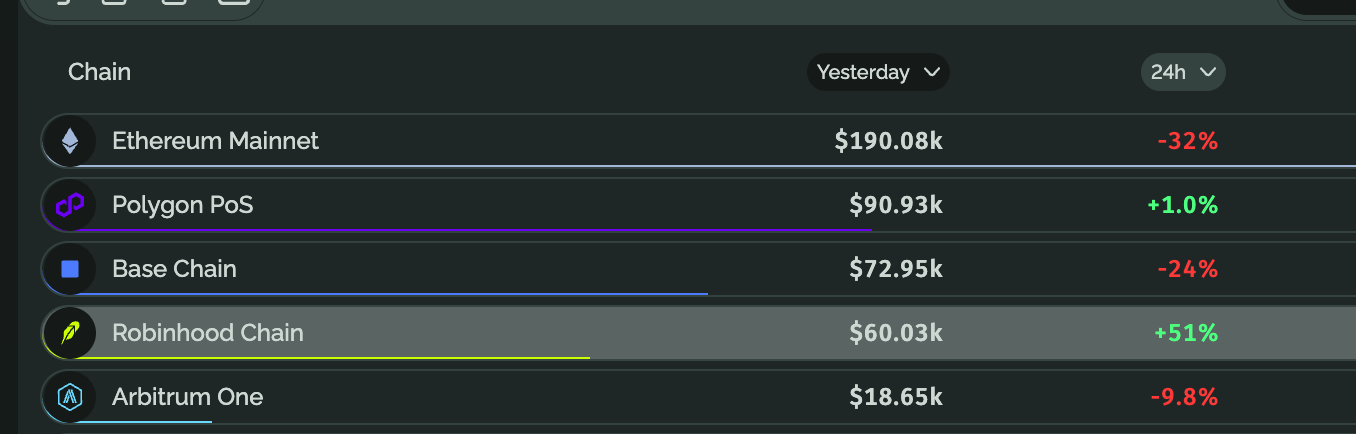
Robinhood Chain 24 小时 DEX 交易量超越 Hyperliquid,达 4.33 亿美元;

Meme 币 CASHCAT成 Robinhood 链首个爆款;

近百万投资者在特朗普主题代币中累计亏损超 38 亿美元;

Memecoin市值占山寨币总市值比例降至 3.7%,创近三年来新低;

彭博:SK海力士ADR预期开盘价触及175美元,较发行价上涨17%……

附《每周编辑精选》系列传送门。下期再会~

对话Cerebras CEO :手握250亿积压订单,AI算力需求早就订满,我们不是「建了等客来」

整理 & 编译:深潮 TechFlow

嘉宾: Andrew Feldman,Cerebras CEO & 联合创始人;Robin Rombach,Black Forest Labs CEO & 联合创始人

主持人: All-In Podcast 主持人

播客源: All-In Podcast

原标题: Open Source Wins, AGI Is Here, and Scorsese’s AI Toolkit — Cerebras & Black Forest Labs CEOs

播出日期: 2026 年 7 月 10 日

要点总结

这期节目请了两位 AI 基础设施公司的 CEO。Andrew Feldman 是 Cerebras 的创始人,这家公司专做推理芯片,刚完成 IPO,手握 250 亿美元积压订单。他反复强调一件事:AI 算力的需求早就订满了,不存在”建好了等人来”的情况,OpenAI、Anthropic、SpaceX、Google 的胃口远超供给。而推理(reasoning)的出现,让计算密集度再次飙升,这恰好是快机器的战场。Robin Rombach 是 Black Forest Labs 的创始人,做生成式图像和视频模型(Flux 系列),他之前发明了 latent diffusion 算法,也就是现在所有图像和视频生成模型的基础。他刚和 Martin Scorsese 合作,让导演用 AI 把脑海中的画面可视化;但他更兴奋的方向是,同一套多模态模型能拍电影,也能部署到机器人上当大脑。生成式视频的终点不在银幕,在物理世界。

精彩观点摘要

推理才是下一个算力黑洞

  • “有意思的是,这一波和过去不一样,他们不是押’建好了会有人来’,需求已经把产能预订完了。我们有 250 亿美元积压订单。”
  • “推理就是 reasoning,reasoning 消耗海量 token,这正好是快机器的战场。”
  • “如果 Cerebras 快 15 倍,你跑 24 小时,就相当于跑了几周甚至几个月的思考。”

开源与主权:企业要的是控制权

  • “没有人喜欢被依赖。超大规模厂商从 x86 时代学到的教训就是被 Intel 绑定。”
  • “你不需要做最快的芯片,你只需要不完全依赖别人的芯片。”
  • “如果现在想跑开源模型,要么是 OpenAI 的 OSS 12B,要么是中国模型,美国需要更多本土开源选择。”

AGI 按二十年前的定义已经来了

  • “任何我们在 20 年前、30 年前、40 年前提出的 AGI 定义,我们都已经远远越过了。”
  • “图灵测试?早就打爆了。”
  • “问题早就不是我们不知道怎么问了,AI 反过来能告诉你:嘿,你们这些笨人类,你没考虑到这个。”

生成式视频不是替代人类创作

  • “这些 AI 模型是一种媒介,我们不想规定怎么用,尤其是对 Martin Scorsese 这样的人。”
  • “语言是有点有损的沟通方式,视觉信息信号太丰富了。把脑海里的画面变成可见的图像,这就是技术最有力的地方。”
  • “最有意思的结果,几乎都出现在人在回路中不断迭代的时候。”

从电影到机器人:同一套模型

  • “你可以用同一个多模态模型拍一部电影,然后把它部署成机器人上的大脑。”
  • “预训练视频隐式教会了模型物理交互规律,然后你从同一个模型里拿到动作预测,也就是机器人控制。”
  • “目标是你能用 in-context prompt 指令机器人:’把那杯橙汁拿过来’,我们现在还做不到,但这是方向。”

AI 基建狂潮:数据中心比城市还大

主持人:我们从来没见过这样的建设规模。从长城、金字塔以来,人类没有投入过这么多资本、时间和聪明人去建设一样东西。你实际上在做这件事,你的客户在建数据中心,你是关键一环。2026 年,Cerebras 在做什么?德州那边那些巨大的工程又是什么情况?

我们谈论的数据中心,未来几年消耗的电力将超过地球上过去 50 年的总量。单独一栋建筑就有足球场那么大,接入的电力超过中型城市。全美各地在建,加拿大在建,北欧在建,巴黎和整个法国在建,中东在建,连哈萨克斯坦、塔吉克斯坦、格鲁吉亚也在建大型数据中心。每个国家、每个州都想参与进来。

买单的人?OpenAI、Anthropic、SpaceX AI、Google,胃口大到吓人。有意思的是,这一波和过去很多技术热潮不一样:他们不是在押”建好了会有人来”,需求已经把产能预订完了。我们有 250 亿美元积压订单。OpenAI 要更多数据中心,Microsoft 要更多,AWS 要更多。需求不是等客上门,客已经排着队了。

主持人:这也催生了一个词叫”token maxing”,无限刷 token。有人质疑,这么大的需求到底有没有创造真实价值?

当然有大量价值在产生。当然也有大量瞎试。我拿 AWS 刚出来的时候比,绕过自己 IT 部门太爽了,每个工程师拿信用卡就注册。很多确实有用,有些事后一想”哎,不该这么干”。但总体还是赚的,只是有些方向走空。

我还记得 1988 年 Costco 在 Palo Alto 开店,大家像逛 Safeway 一样逛 Costco,每排货架都走一遍。那是一种很糟糕的逛法,因为你买了四件不需要的东西,每件 22 美元。后来大家学会了策略:去后面拿鸡肉,拿 18 个纸杯蛋糕给小孩生日派对,干脆利落。AI token 消费也一样,一开始大家敞开用,现在企业开始讲策略:哪些任务用开源模型就够了,哪些必须用前沿模型。我们开始像运营生意一样管理 AI 了。

推理取代训练:为什么快机器是这波的主角

主持人:Sam Altman 在 AllIn 上说过,下一步是 reasoning,理解意图、制定策略、和其他线程的 agent 交叉验证。我们从”猜下一个词”走了一长段路,现在 Cerebras 正好站在中心,因为 reasoning 就是 inference,计算量极大。

推理消耗海量 token,这就让快机器有了战场。 reasoning 每一步都在内部吞 token,你本来靠花大量时间来换好答案。Cerebras 快 15 倍意味着,跑 24 小时推理,相当于别人几周甚至几个月的思考量。

我今天早上试了一个 BitTensor 上 ZAI 的 GLM-52 模型,给了它无限算力,让它每小时告诉我全世界还没被识别的趋势。它开始自己辩论:应该在 Hacker News 和 Reddit 找?还是 Instagram 上趋势更先出现?我看着一个推理模型在后台自辩,它在做推理。无限 token 等于无限推理,用 Cerebras 快 15 倍,24 小时相当于别人几周。

主持人:Cerebras 有自己的 Moore’s Law 吗?内部讨论多久翻一番?

所有之前的芯片都踩着 Moore’s Law,18 个月翻一倍。我们用这块芯片把那条线打断了,跑出了全新的轨迹。我的判断是,未来 18 个月,远超 2 倍。新架构还大有优化空间。GPU 是 20 年的老架构了,只能靠缩小制程节点硬撑,但新架构还有大量东西可以学、可以调。

主持人:250 亿积压订单在手,你还得跟上 OpenAI 的节奏,他们可能是未来潜在的竞争对手。你怎么运营公司?

现在硅片不会闲置,需求太大了。但你说得对,OpenAI 也在做自己的芯片,Amazon 也在做。没有人喜欢被依赖。超大规模厂商从 x86 时代学到的教训就是被 Intel 绑定;GPU 厂商学到的教训是被少数几个超大规模客户绑定,所以他们资助了新云。做自己的芯片,重点不在最快,在不完全依赖别人,至少掌控自己命运的重要一部分。

开源与主权:企业要的是控制权

主持人:开源正在迎来一个时刻。我早期用 OpenClaude,后来用 Kimmy,发现我 Claude 的 token 在爆,但 Kimmy 我分辨不出差别。开源模型开始搞 reasoning,差距今年突然闭合了。

你不希望开 Ferrari 去超市。有时候开跑车,有时候开 minivan,小孩撒了 Cheerios 也不心疼。企业也一样:硬题交给前沿模型(OpenAI、Anthropic、Gemini),但背后大量日常问题只需要扎实的开源能力。想想一个公司有多少时间在做 Workday 里剪贴到 Excel 另一个单元格的事?这用不着金牌数学,靠稳当的开源就够了。

最近又翻了一张牌:金融、医疗这些受监管行业(HIPAA、FINRA)怕数据泄露、怕智能主权被别人捏着,要把模型放本地,用开源版本多抓一点控制权。OpenAI 几个月前放了 OSS 12B,还行。但美国现在要跑开源,要么 OSS 12B,要么中国模型,本土开源选择太少了。 NVIDIA 也看到了这个窗口,在推自己的开源模型,但 Jensen 也在犹豫,他的客户就是 Sam、Dario、Elon、Sergey,推开源会不会跟客户抢生意?

Cerebras 站的位置比较中性,我们跑 GLM、跑 Kimmy、跑 Qwen 系列、也跑 OpenAI 的闭源模型。还跑 GSK 自己开发的模型、跑 UAE G42 和 MBZUAI 的自有模型。主权这事,是个趋势。

AGI 已来,范式不会死,人会

主持人:Fable 5 和 o-56 发布的时候,政府说”停一停再放”。Anthropic 和行政层关系紧张,现在开始缓和了。你觉得分步发布合理吗?模型真的够危险吗?

我没见过之前有这种事。但回头想想:当一个模型在创造性思维上够猛了,政府说”请你分步发布”,我觉得这其实没毛病。我们对猛药也这么管,当然不鼓励 FDA 那堆七年的垃圾文书,但说”至少让政府做点红队测试,确认我们的防御能挡住”,给两三周补明显漏洞,这不算无理要求。

但现在是两极化最严重的时候。如果这事不是 Trump 做的,换任何别的总统,反应可能完全不一样。两极化伤害了清晰思考。两边都会做蠢事,也会做聪明事。政府里的基层人员其实很认真在干,只是这事太快了。

Palo Alto Networks 的 Nikesh 告过我:他们把模型对自家软件做测试,发现了一小时之内几十个关键漏洞,不得不停下手头所有事,花六周打补丁。你意识到这是一个强力工具,也许先给一小群人看看,也许先做红队测试。

主持人:按照任何 20 年前的定义,AGI 已经来了。你觉得吗?

是的。图灵测试?早就打爆了。任何 10 年、15 年、20 年、30 年、40 年、50 年前提出的定义,我们都远远越过了。科幻作家提的问题我们都答完了,他们会说”我没问题了,抱歉”。这就是为什么那些看起来在边缘的人说的话值得听,Ilya 八年前讲安全,你说”什么?”结果他说对了。Elon 讲火箭成本降到近零,你说”什么?”结果他做到了。

主持人:Recursive learning,你问它一个问题,学到结果,再问一次,答案更好,覆盖更多材料,这些循环产出的答案,从”好一点”直接跳到”好得多”。指数曲线的斜率太陡了。

递归增益是指数级的,你更好了,再来一次,继续增益,斜率太陡了。我们刚开始看见这个。不停投算力,答案会越来越好吗?跑完 token 或预算就停了,但这条指数曲线什么时候到头?还是永远右上走?这问题现在有趣极了。

人类学习的速度被代际卡住,大象和大型哺乳动物 15-20 年才一代。想快,得像果蝇,一天两代。AI 正在拿到这种跨数千代的学习速度。我读心理学的时候,教授讲了一句:范式不会死,人会。Freud、Skinner、Jung 的门生占着领导位置 20-40 年,才有下一代质疑。AI 把代际间隔压成了果蝇速度。

我赌的是这件事:我们的孩子和他们认识的所有人不会因癌症去世。经济会有震荡,汽车来了,给马剃蹄铁的人日子不好过。但把赚的和亏的列出来:无限能源、无限食物、无限知识、无限教育、无限住房。我们一千年来都知道一对一辅导比课堂好,Aristotle 辅导 Alexander,Socrates 辅导他的学生,但我们选了工厂养殖式教学。现在 AI 可以给每个孩子一个按自己方式学的导师。

Scorsese 的 AI 工具箱:把脑海里的画面变成现实

主持人:Robin Rombach 是 Black Forest Labs 的联合创始人兼 CEO,总部在黑森林地区的 Freiburg 和旧金山。你之前做 Stable Diffusion,发明了 latent diffusion 算法。Black Forest Labs 的业务是什么?目标是什么?

我和合伙人们两年前创立了这家公司。之前做了 Stable Diffusion,更早发明了 latent diffusion,这是现在所有图像生成、视频生成甚至物理 AI 模型背后的基础算法。原理是把自然数据(图像、视频、音频)压缩到高效表示空间,然后在上面训练 transformer,就像 JPEG 和 MP3 的原理,但用神经网络算法实现。我们博士时期在慕尼黑做出来的。

现在我们在攻克多模态视觉模型,在图像、音频数据上同时预训练,正在进入新范式:结合 action prediction,让同一个模型做图像、做视频、做音频、还预测动作,最终可以部署到真实世界的机器人上。

主持人:从图像到视频到音频再到机器人,如果模型能生成视频,说明它理解了世界。

直觉智能和深度推理是两种互补的智能形式。我们从直觉侧入手,图像是最自然的切入点,计算量不像视频那么大。但现在正在收敛成多模态模型。预训练视频隐式教会了模型物理交互规律,从同一个模型里拿到动作预测,也就是机器人控制。

主持人:你和 Martin Scorsese 有合作?你坐在他旁边让他用你的工具?

是的,我和他坐在同一个房间里,他探索我们的模型,作为核心研究者之一坐在旁边,那感觉太疯狂了。同时我还是他的大粉丝。

他要的是把脑海里的场景可视化,东欧某个村庄,他描述,我们看输出,他迭代。最后他说的是:把脑子里的画面变成视觉表达,这种沟通效率远高于语言。语言是有点有损的沟通方式,视觉信息的信号太丰富了,一张图或一段视频里的信息量巨大,这是另一种沟通渠道。

我们不想规定怎么用这些模型,尤其不会对 Martin Scorsese 说”你应该这样用”。AI 模型是一种媒介。最有意思的东西,几乎都出在人在回路中不断迭代的时候。

从电影到机器人:生成式模型的终点不在银幕

主持人:startups 现在用 Flux 和你们模型做发布视频,以前花 25 万美元做 launch video,现在花一两周就能做完。Gal Gadot 刚做了一个 Bitcoin 电影,演员在 sound stage 上表演不用绿幕,所有背景用生成式 AI 做,30M 美元预算拍出了原来要 150M 才能做的效果。你看到生产中使用了吗?

看到了一些。高端电影制作是最苛刻的用例之一。我很高兴有人在探索,但我也想说清楚:技术还在 trajectory 上,正在快速迭代。几年前我们做 PhD 的时候只能生成 64×64 素的图,现在做多输入高分辨率视频,但它不会停在这。

最让我兴奋的是这个:你可以拿同一个多模态模型拍一部电影,然后把它部署成机器人上的大脑。 这太有意思了。computer use 到底能不能用还不确定,但技术正在往物理世界走,world models、action models,说白了都是同一个东西。

主持人:训练数据怎么来?让人类戴眼镜戴手套录第一人称?还是从 YouTube 上看一千个人倒饮料的视频就够了?

目标是用 in-context prompt 指令机器人:”把那杯橙汁拿过来”。现在还做不到。目前的做法是:模型已经装了大量视觉理解,只需要几小时的微调数据就能适配特定硬件。方向是尽量少微调,尽量靠 in-context 指令,但这还是个研究问题。

主持人:开源正在有时刻,企业要主权。迪士尼这种 IP 大库应该怎么做,拿你的开源模型自己训练,还是和你合作训练专属模型?

最有趣的用例在于生成以前没有的东西,这才是这项技术本质上最有意思的地方。我们的公开工具上不能生成特定 IP,这很合理。我们也确实和一些 IP 拥有方合作开发模型,有些基于我们的开源模型,有些基于我们更强的 proprietary 模型。

最有趣的角度是:技术变得更快、更交互了。你可以想象 Disney+ 上挂着各种交互内容创作工具。

主持人:现在最有趣的现象是 fan films。以前有 fan fiction 写自己的 Star Wars 故事,后来有人穿 Jedi 服装拍 fan films。George Lucas 说只要不商业使用就允许。现在人们用 AI 把没讲过的 Star Wars 故事重新演绎,Star Wars Stories Untold 每条视频百万播放。这才是未来:让消费者付费授权,让他们用角色创作自己的故事。

如果找到对 IP 方可行的商业模式,又能开放这种超级创意的定制玩法,那就太好了。我读一本书或看一部电影总在想”要是这样发展会怎样”,现在终于能让人把这些念头可视化出来了。

我们刚过了 100 人,正在德国和旧金山招人:大规模模型训练的研究者、diffusion 和 flow matching 训练经验的人、和客户一起开发定制方案的工程师、大规模计算基础设施运维的人,还有对把技术送到更多人手里感兴趣的人。

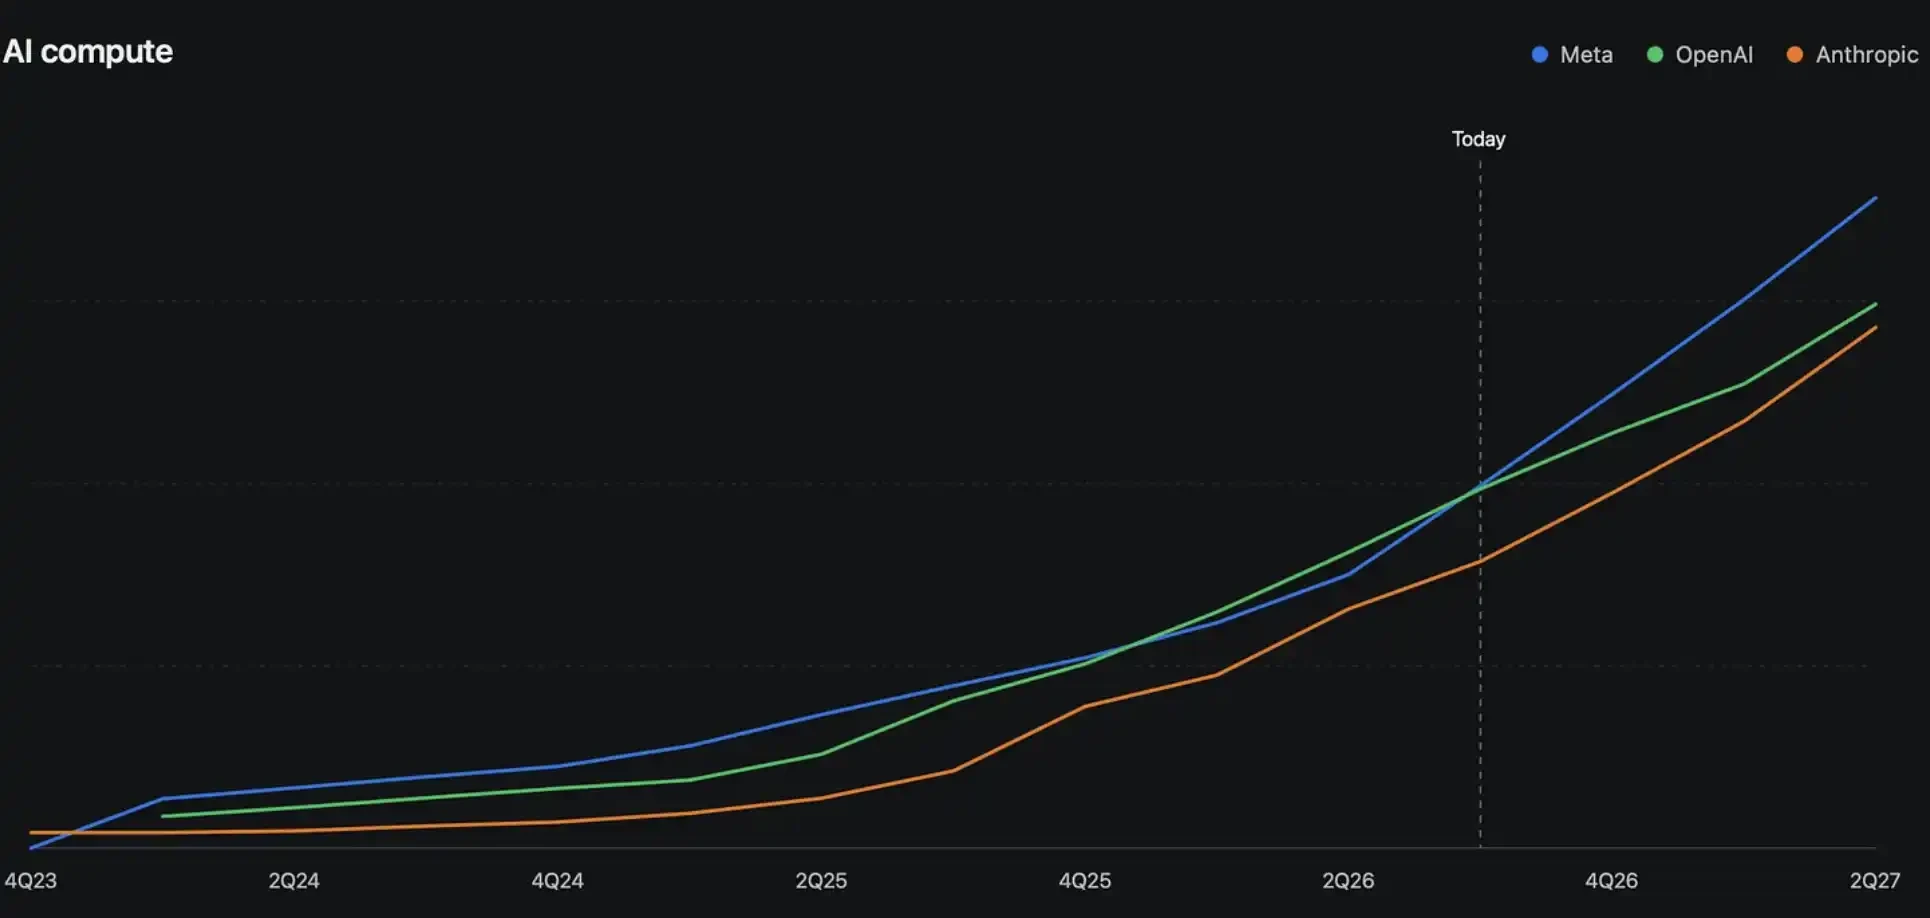
6个月定胜负?SemiAnalysis:Meta或取代Google,加冕AI“第三极”

TL;DR

  • SemiAnalysis 押注 Meta 未来 6 个月可能超过 Google,成为 OpenAI 和 Anthropic 之后的最强追赶者。
  • 这一判断建立在 143 亿美元 Scale AI 交易、RL 数据生产和多 GW 算力扩张三条线上。
  • Muse Spark 1.1 仍未追平前沿模型,Meta 能否追上 Google 还要看下一代模型表现。

SemiAnalysis 在最新报告中给出一个激进判断:Meta 超级智能实验室现在还不是前沿模型赢家,但如果人才、强化学习数据和算力扩张同时兑现,未来 6 个月有机会超过 Google,成为 OpenAI、Anthropic 之后最有竞争力的追赶者。

这不是在说 Meta 已经追上。Meta 4 月发布 Muse Spark,7 月 9 日据 Axios 报道,Muse Spark 1.1 已向开发者开放 API,价格为每百万输入 token 1.25 美元、输出 token 4.25 美元。Axios 称,这并不是 Meta 期待中的「大跃进」模型,代号 Watermelon 的更大模型仍在训练中。

SemiAnalysis 押注的是另一件事:Llama 4 受挫后,扎克伯格正在用更激进的方式重组 AI 组织,把钱、人才、内部工程资源和数据中心容量压到超级智能实验室。报告的核心分歧在于,Google 是否还能稳坐 AI 第三极。

当前模型还不强,报告押的是 6 个月追赶速度

Meta 超级智能实验室随 Muse Spark 亮相后,并没有重现 Llama 3、Llama 3.1 时期的开源领先感。按 SemiAnalysis 的测试和判断,Muse Spark 及其后续版本在多数基准测试和通用智能体场景中仍难称前沿。

这也是这份报告最需要加限定的地方。Muse Spark 1.1 大致相当于 Opus 4.6 或 GLM 5.2、内部 token 用量暂不迁移等细节,属于作者测试和模型判断,不是 Meta 官方口径。至少从公开信息看,Meta 还没有拿出可以直接挑战 OpenAI 和 Anthropic 的模型。

但 SemiAnalysis 关注的是斜率。Llama 4 失败后,Meta 超级智能团队完成大规模调整,短期组织混乱正在被消化。报告判断,如果下一轮模型训练和强化学习数据生产开始反映到产品上,Meta 的位置可能比当前排行榜显示得更靠前。

143 亿美元 Scale AI 交易,补的是前沿模型最稀缺的人

Meta 最显眼的一步,是对 Scale AI 的 143 亿美元投资。Fortune、Forbes、Reuters 等多家媒体此前报道,Meta 通过这笔交易引入 Scale AI 创始人 Alexandr Wang,并让其加入或领导超级智能相关团队。

在前沿模型竞争中,这笔交易不只是买数据标注公司,更像一次高强度挖人。Scale 旗下安全、评估和对齐团队 SEAL,被 SemiAnalysis 视为 Meta 补足评测、对齐和后训练能力的重要来源。

Reuters 还曾提到,Meta 为部分 AI 工程师提供数亿美元级薪酬包。这个数字说明,Meta 已经把超级智能放到公司级优先事项,而不是普通 AI 产品迭代。对一家大型科技公司来说,真正难的不是拿出预算,而是让研究、产品、基础设施和管理层都围绕同一个目标运行。

SemiAnalysis 引用 Alexandr Wang 近期在播客中的表述称,真正的前沿实验室往往先相信超级智能已经接近,之后商业决策服从这个判断。报告把 Meta 近期动作解读为向 OpenAI、Anthropic 式 AGI 优先级靠拢。

3000 名工程师转向 RL,Meta 想把内部工作变成训练数据

人才之外,强化学习任务和真实工作数据是第二条线。

今天模型能力提升已经不只靠预训练语料。更关键的是,模型能否在接近真实工作的环境里完成任务:理解上下文、调用工具、执行测试、修复错误,再根据结果迭代。代码库修复、产品分析、内部工具调用,都会比普通考试题更接近白领工作的真实难度。

SemiAnalysis 称,Meta 将约 3000 名工程师重新分配为全职 RL 任务创建者。这一数字尚需按报告口径理解,但如果执行到位,Meta 的优势会变得清楚:它不是单纯外包购买人工数据,而是把自己的工程组织变成训练任务生产线。

这类数据对智能体尤其重要。很多强化学习任务看起来难,实际提示词已经把步骤写得过细,和真实工作习惯不一致。屏幕录制、日常工作流、工具调用记录和内部评估体系,可能更适合训练可以自动化白领工作的模型。

这也是报告看好 Meta 追赶 Google 的原因之一。Google 有 DeepMind、Gemini、TPU 和云业务,但 Meta 正在把内部组织、数据和工程能力集中到同一个模型目标上。

多 GW 算力扩张,让 Meta 进入前沿牌桌

算力是第三条线。SemiAnalysis 在 7 月 2 日文章中称,Meta 今年上半年签约超过 5GW 容量,2024 年以来累计接近 10GW 交易,并判断增量容量大头仍将流向 Meta 超级智能实验室。

对普通投资者来说,重点不是具体数据中心设计,而是资本开支的方向。Meta 扩算力不是为了做常规云服务,而是为了内部模型训练、后训练和智能体循环准备更大规模集群。训练和强化学习越重,算力部署速度越会影响模型迭代速度。

报告还提到跨区域互联、快速部署数据中心等基础设施设想。这些细节仍属于 SemiAnalysis 模型推演,但方向很明确:Meta 正在用基础设施换时间。

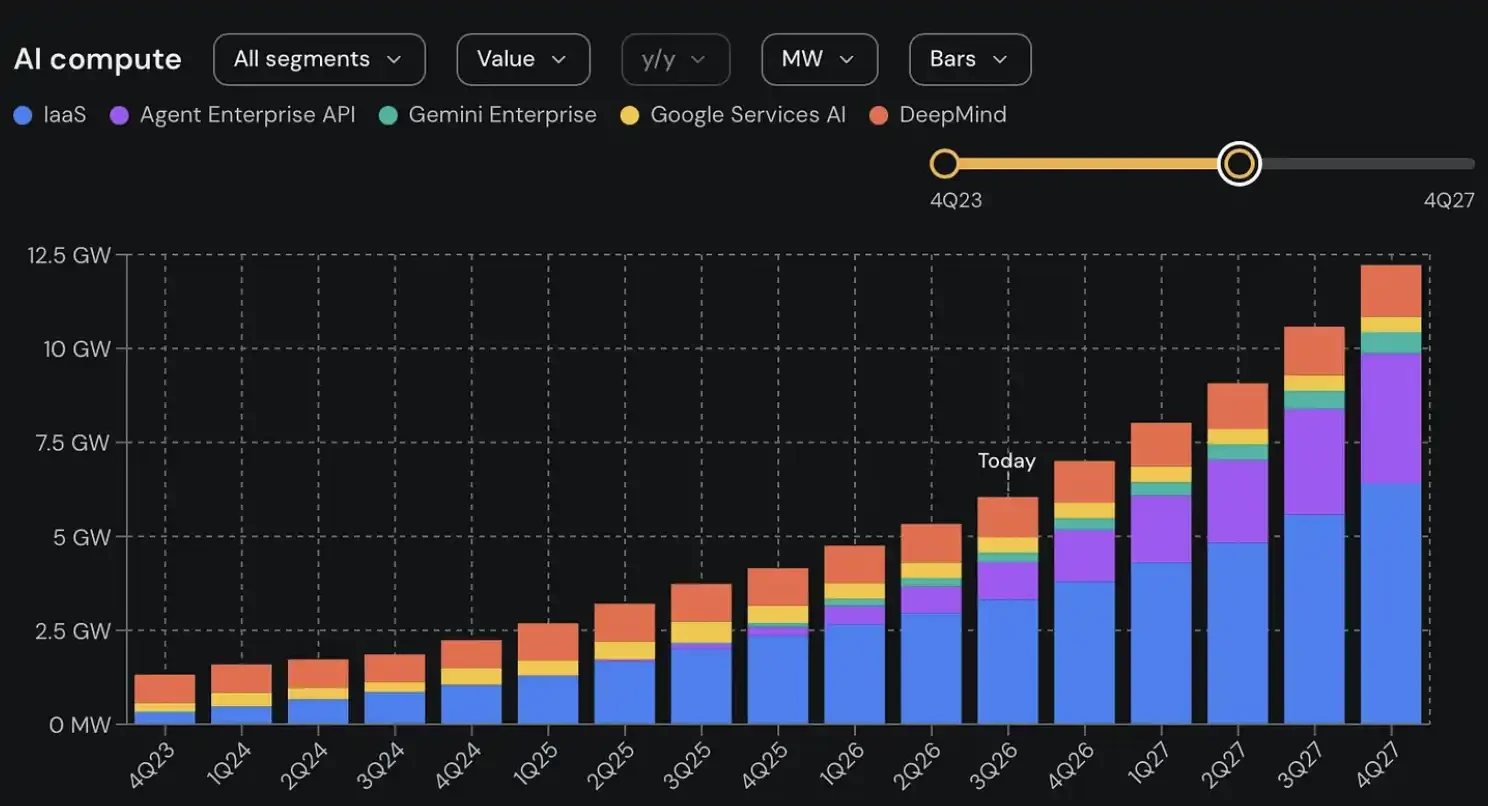
Google 的争议不在于有没有算力,而在于算力如何分配。SemiAnalysis 预计,Google 新增数据中心容量中相当一部分会服务 IaaS 和第三方 API 业务,DeepMind 可用于前沿训练的资源集中度可能低于外界想象。即便 Google 通过外部融资或资本市场扩建更多 AI 基础设施,新增容量也可能被云客户消耗掉一部分。

因此,报告给出一个更有争议的判断:AI 第三名之争不再是 Google 稳坐其位,而可能变成 Meta、Google 乃至其他高算力玩家之间的重新排序。

最大问题仍是 Meta 还没拿出前沿模型

这份报告最有冲击力的地方,也是风险最大的地方:它押的是未来 6 个月,而不是已经发生的结果。

Meta 已经有 143 亿美元 Scale AI 交易、Alexandr Wang 加盟、数亿美元级薪酬包、多 GW 算力扩张,以及内部工程资源向 RL 任务倾斜。但这些仍是追赶条件,不是模型胜利本身。

Muse Spark 1.1 目前还不能证明 Meta 进入 OpenAI 和 Anthropic 所在的位置。Watermelon 等更大模型仍在训练中,实际能力、成本、可用性和开发者反馈都还没有接受市场检验。

Google 也没有退出牌桌。DeepMind、TPU、Gemini 和云业务仍是硬优势。真正的分歧在于,Google 的资源要同时服务搜索、云、API 客户和内部模型,而 Meta 正在把更多资源集中押向超级智能实验室。

如果 Meta 下一代模型没有明显进步,143 亿美元挖人和大规模算力投入会变成更重的资本开支压力。如果新模型和智能体产品兑现,AI 第三名的位置才会真正松动。

SK海力士ADR会贵多久?

TL;DR

  • SK 海力士 ADS 将先以 SKHYV 形式在纳斯达克交易,随后预计切换为 SKHY。
  • UBS 押注美国上市溢价,Douglas Kim 提醒价差交易可能已经拥挤。
  • 关联标的:SKHY、SKHYV、000660.KS、MU、NVDA、TSM

SK 海力士赴美发行 ADS 后,市场注意力从「能不能卖出去」转向「同一家公司换到美国市场交易,能不能长期更贵」。

Nasdaq Trader 公告显示,SK 海力士 ADS 7 月 10 日将以 when-issued 方式在纳斯达克交易,代码为 SKHYV。7 月 13 日预计切换为 regular-way 交易,代码 SKHY,7 月 14 日结算。

据彭博等报道,本次发行价格为每份 149 美元。若按 1.779 亿份 ADS 计算,募资规模约 265 亿美元。媒体援引知情人士称,发行获得超过 7 倍认购。这说明全球资金仍在抢 AI 内存敞口,但不能直接证明 ADR 溢价可以长期存在。

争议也在这里。UBS 建议买入 ADR、做空首尔普通股,押注美国市场准入和交易效率会带来溢价。长期跟踪韩国科技股的独立分析师 Douglas Kim 则提醒,这笔交易可能已经拥挤,初期溢价即使冲到两位数,也可能很快被压缩。

这次发行卖的是美元入口

ADS 可以理解为用美元买外国股票的凭证。投资者不需要直接处理韩国市场交易和结算,就能在纳斯达克获得 SK 海力士股票敞口。

这次发行的关键不是把存量股票搬到美国交易,而是新股融资。SEC 文件摘要及韩联社报道口径显示,公司最多发行 1779 万股新普通股,约占已发行股本 2.5%。每份 ADS 代表 1/10 股普通股。

对公司来说,这是用美国资本市场为 AI 产能扩张筹钱。对投资者来说,这是同一只 AI 半导体龙头在两个市场之间的定价实验。

如果 ADR 能持续高于首尔普通股,说明美国资金愿意为交易便利性和 AI 敞口多付价格。如果溢价很快收敛,它更像一次短线准入交易,而不是估值体系改变。

资金抢的是 HBM,也是交易便利

SK 海力士被全球资金追逐,底层原因仍是 HBM(高带宽内存)。它是 AI 加速卡中配合 GPU 工作的高速内存,影响数据能否足够快地送到芯片旁边。

在 AI 基础设施链条里,英伟达提供算力芯片,HBM 负责让这些芯片获得足够数据供给。SK 海力士在这一环节处于领先位置,自然成为全球基金配置 AI 硬件时绕不开的标的。

但这次发行带来的增量,不只来自基本面。很多海外机构原本也能买韩国股票,却会遇到结算、时区、市场准入和内部授权限制。ADR 降低这些摩擦,让 SK 海力士更接近一只可以直接放进美股组合的 AI 半导体资产。

这也是「韩国折扣」的另一面。韩国公司常因治理结构、地缘风险、本地市场流动性等原因,被全球资金给予估值折让。ADR 未必能消除折扣,但可以提供更熟悉的交易通道。

UBS 押注价差,Douglas Kim 担心交易拥挤

ADR 溢价的形成并不复杂。同一家公司在两个市场交易,如果美国买盘更强、初期流通供给有限、转换不够顺畅,ADR 就可能比本地股票更贵。

核心变量是可转换性,也就是 ADR 和首尔普通股能否高效互相兑换。如果转换足够顺畅,套利资金会买便宜的一边、卖贵的一边,价差很快收敛。如果转换存在摩擦,溢价可能维持更久。

UBS 的交易建议正是押注这一点:买 ADR,卖首尔普通股。它的逻辑是,美国投资者对 SK 海力士的需求真实存在,ADR 初期可交易供给有限,美国市场可能给出额外价格。

Douglas Kim 的反驳并非否认需求,而是质疑这笔价差交易是否已经被太多人提前盯上。如果大量资金同时做多 ADR、做空本地股,上市后的价差反而可能更快被压缩。

双方分歧不在于 SK 海力士是不是 AI 龙头,而在于「美国上市溢价」究竟是新的估值锚,还是一次短期供需错配。前者支持 ADR 长期更贵,后者指向首日热度越高,后续回落压力越大。

融资强化 AI 资本开支,也保留周期风险

SK 海力士拿到美元资金后,最直接用途会指向 AI 内存产能扩张。对公司而言,投资者基础更全球化,融资渠道更深,也有助于把 HBM 需求转化为工厂、设备和先进封装投入。

对二级市场而言,产能扩张始终有两面性。需求强劲时,资本开支是增长证明。一旦未来供给追上需求,新增产能也可能压低价格和利润率。

所以,这次发行不能被简单写成 AI 内存确定性上修。当前证据可以支持全球资金强烈追逐 SK 海力士的 AI/HBM 敞口,却不能证明未来几年供需一直紧张。

更稳妥的理解是,ADR 首秀把 SK 海力士从韩国本地龙头,进一步推向全球 AI 组合里的美元交易资产。它提升的是资金可达性和估值想象空间,但不会取消半导体周期。

首周价差会决定交易属性

现在最重要的变量,不是募资规模还能不能刷新市场印象,而是 ADR 相对首尔股票的实际溢价能否稳定。

如果首周 ADR 高开后仍保持较高成交和溢价,说明全球资金愿意持续为交易便利性和 AI 敞口付费。UBS 的逻辑会得到强化,市场讨论也会从发行成功转向韩国折扣是否被部分重估。

如果溢价快速收敛,Douglas Kim 的拥挤交易框架会更有解释力。它说明大量资金提前押注同一价差,首秀变成套利兑现窗口,而不是长期估值重估起点。

强劲认购可以证明需求存在,但不能自动证明溢价持久。SK 海力士这次赴美交易的价值,最终会落在一个具体问题上:全球资金愿意为同一份 AI 内存资产,多付多久、多少价差。首周溢价和成交结构,会给出第一轮答案。

AI交易时代来临,LTP推出AI Agent实盘量化交易锦标赛

机构级数字资产主经纪商 LTP 今日宣布,“Liquidity Arena 2026″即将于 7 月 20 日正式开赛,这是专为 AI 智能体与自主交易系统打造的实盘量化交易大赛。目前已有逾 200 支队伍完成报名,生态阵容涵盖 20+合作机构及高校、30+媒体合作伙伴,以及多家量化平台与社群——成为迄今规模最大的 AI 原生交易赛事之一。

“AI agent 在交易领域的瓶颈从来不是模型本身,而是基础设施。多资产执行、真实流动性、机构级清算——这是自主交易系统真正需要的,也正是 LTP 存在的意义。Liquidity Arena 就是这套基础设施的实盘验证。”LTP 创始人、CEO  Jack Yang 表示。

Liquidity Arena 依托 LTP 的机构级底层架构运行——年交易量超 1.2 万亿美元,接入全球 20+主要交易所,为参赛者提供真实流动性与低延迟执行,而非孤立的模拟环境。LTP 在 CEXsi 与 DEXs 双轨道为自营团队、高频团队、对冲基金、家族办公室及 OTC 交易台提供合规执行、托管与清算服务,并持有香港、澳大利亚、阿联酋及英属维尔京群岛等多地监管资质。

赛道 A Logic Frontier:主要面向 AI 开发者、高校团队与 AI Agent 建设者。AI 系统以自主交易员身份参赛,考核维度不只是收益,更包含推理质量与市场信号解读能力,在 LTP 自研 RapidX 环境中完成模拟与实盘两个阶段。

赛道 B Liquidity Pro:面向管理大额资金的对冲基金、自营交易台与高频团队。可通过 DMA、RapidX 平台或自有系统接入,以风险调整后收益、执行质量及大额订单下的滑点控制为核心评判标准。

超 30 万美元奖励生态

  • 10 万美元以上现金奖励,在两个赛道顶尖团队中分配
  • 20 万美元以上生态价值:AI 智能体积分、生态代币激励、LTP 高级 VIP 权益、清算费返还、赞助商产品特权,以及数字资产与量化金融行业的职业发展引荐

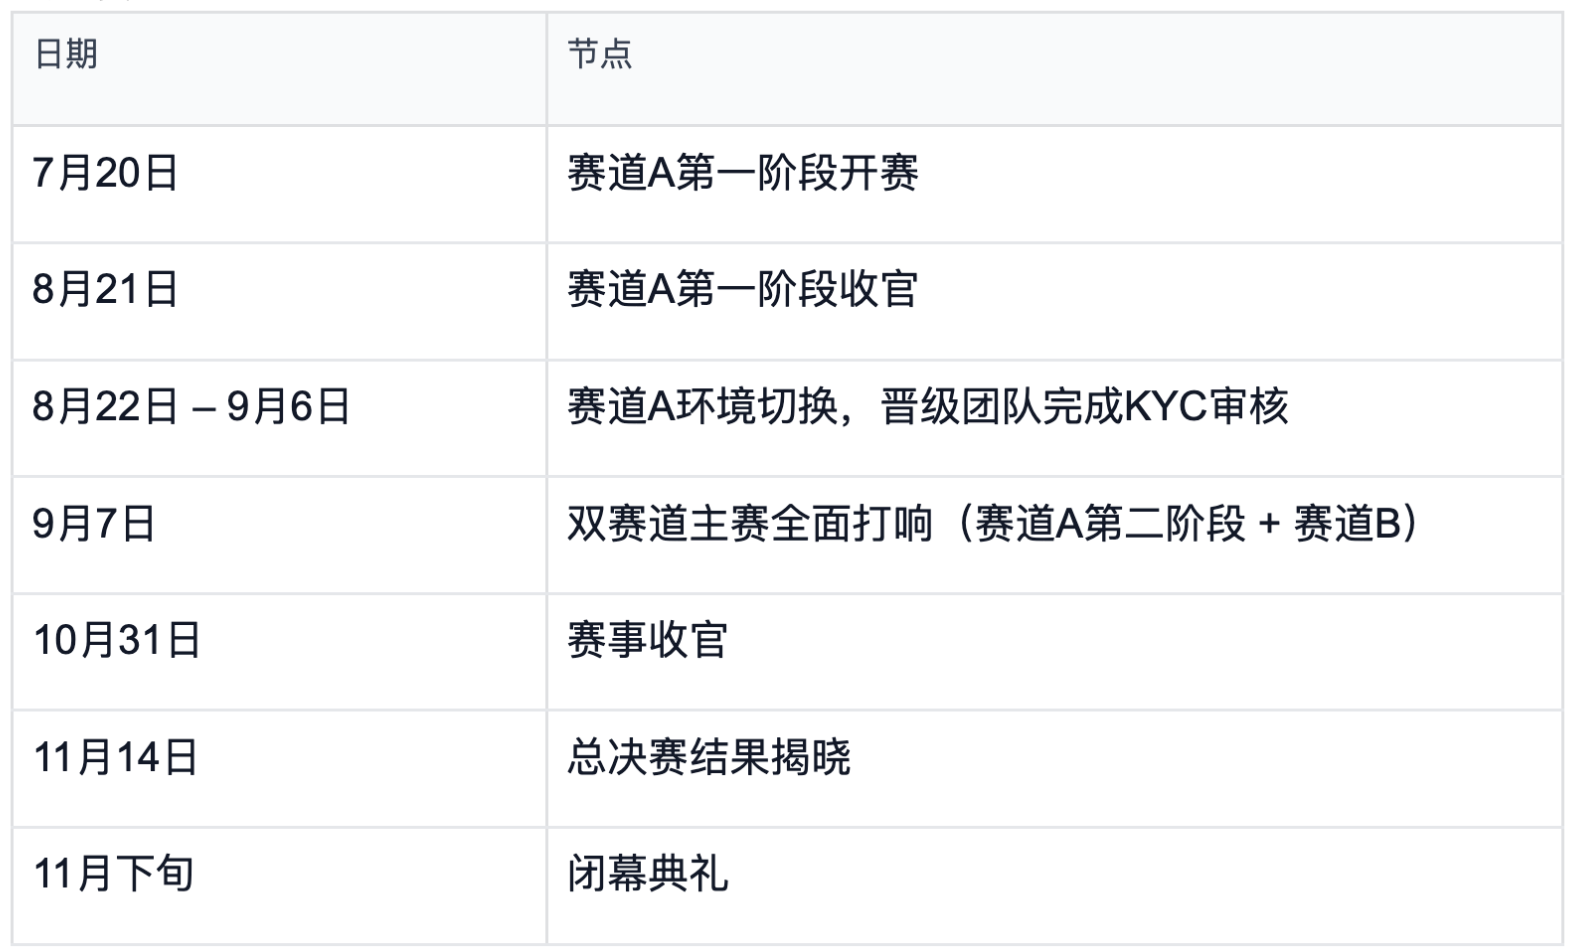
关键赛程

报名通道现已开放:arena.liquiditytech.com

关于 LTP

LTP 是一家全球机构级主经纪商,专为满足数字资产市场参与者不断变化的需求而生。通过把传统金融的标准引入区块链创新,LTP 提供从交易执行、清算、结算到托管和融资的一站式主经纪服务,业务还延伸至机构资产管理、合规 OTC 大宗交易和合规出入金方案,为数字资产生态中的各类机构打下安全、可扩展的基础。

集团在多个司法辖区的监管框架下运营,持有香港、澳大利亚、阿联酋和英属维尔京群岛等地的牌照与注册资质,能够在合规前提下服务全球机构客户。

泡沫褪去,谁在统治 AI 时代的注意力?2026 中英 AI KOL 影响力图鉴

原文作者:Alan, Amelia | Biteye 内容团队;Denise | XHunt 运营团队

2026 年的夏天,社交平台上的信息流正以毫秒为单位刷新。前一秒,某个大语言模型发布更新;下一秒,数万条的「深度解读」已经铺天盖地。

一位独立开发者告诉我们,他现在每天醒来的第一件事,不再是刷时间线,而是快速扫过几个熟悉的头像,看看他们昨晚又 Vibe Coding 出了什么新花样。

“我只信那些实操过的人”,他说。

这种看似偏执的信任,正指向一个被大多数人忽略的真相:

在大模型技术狂飙突进的今天,通识性信息本身正在光速贬值。

过去依靠搬运快讯、翻译海外公告、单纯拼凑新闻的传统科技媒体式账号,已经逐步失去用户的耐心。真正的稀缺资源,不再是「谁第一个说了什么」,而是「谁能告诉我这件事到底靠不靠谱,以及我该怎么用」。

为了揭开这个隐秘圈层的真实运转逻辑,我们基于社交分析工具@xhunt_ai 的独家数据与能力模型,深度测算了中英文生态近 400 位头部 AI KOL 的数万条推文样本。

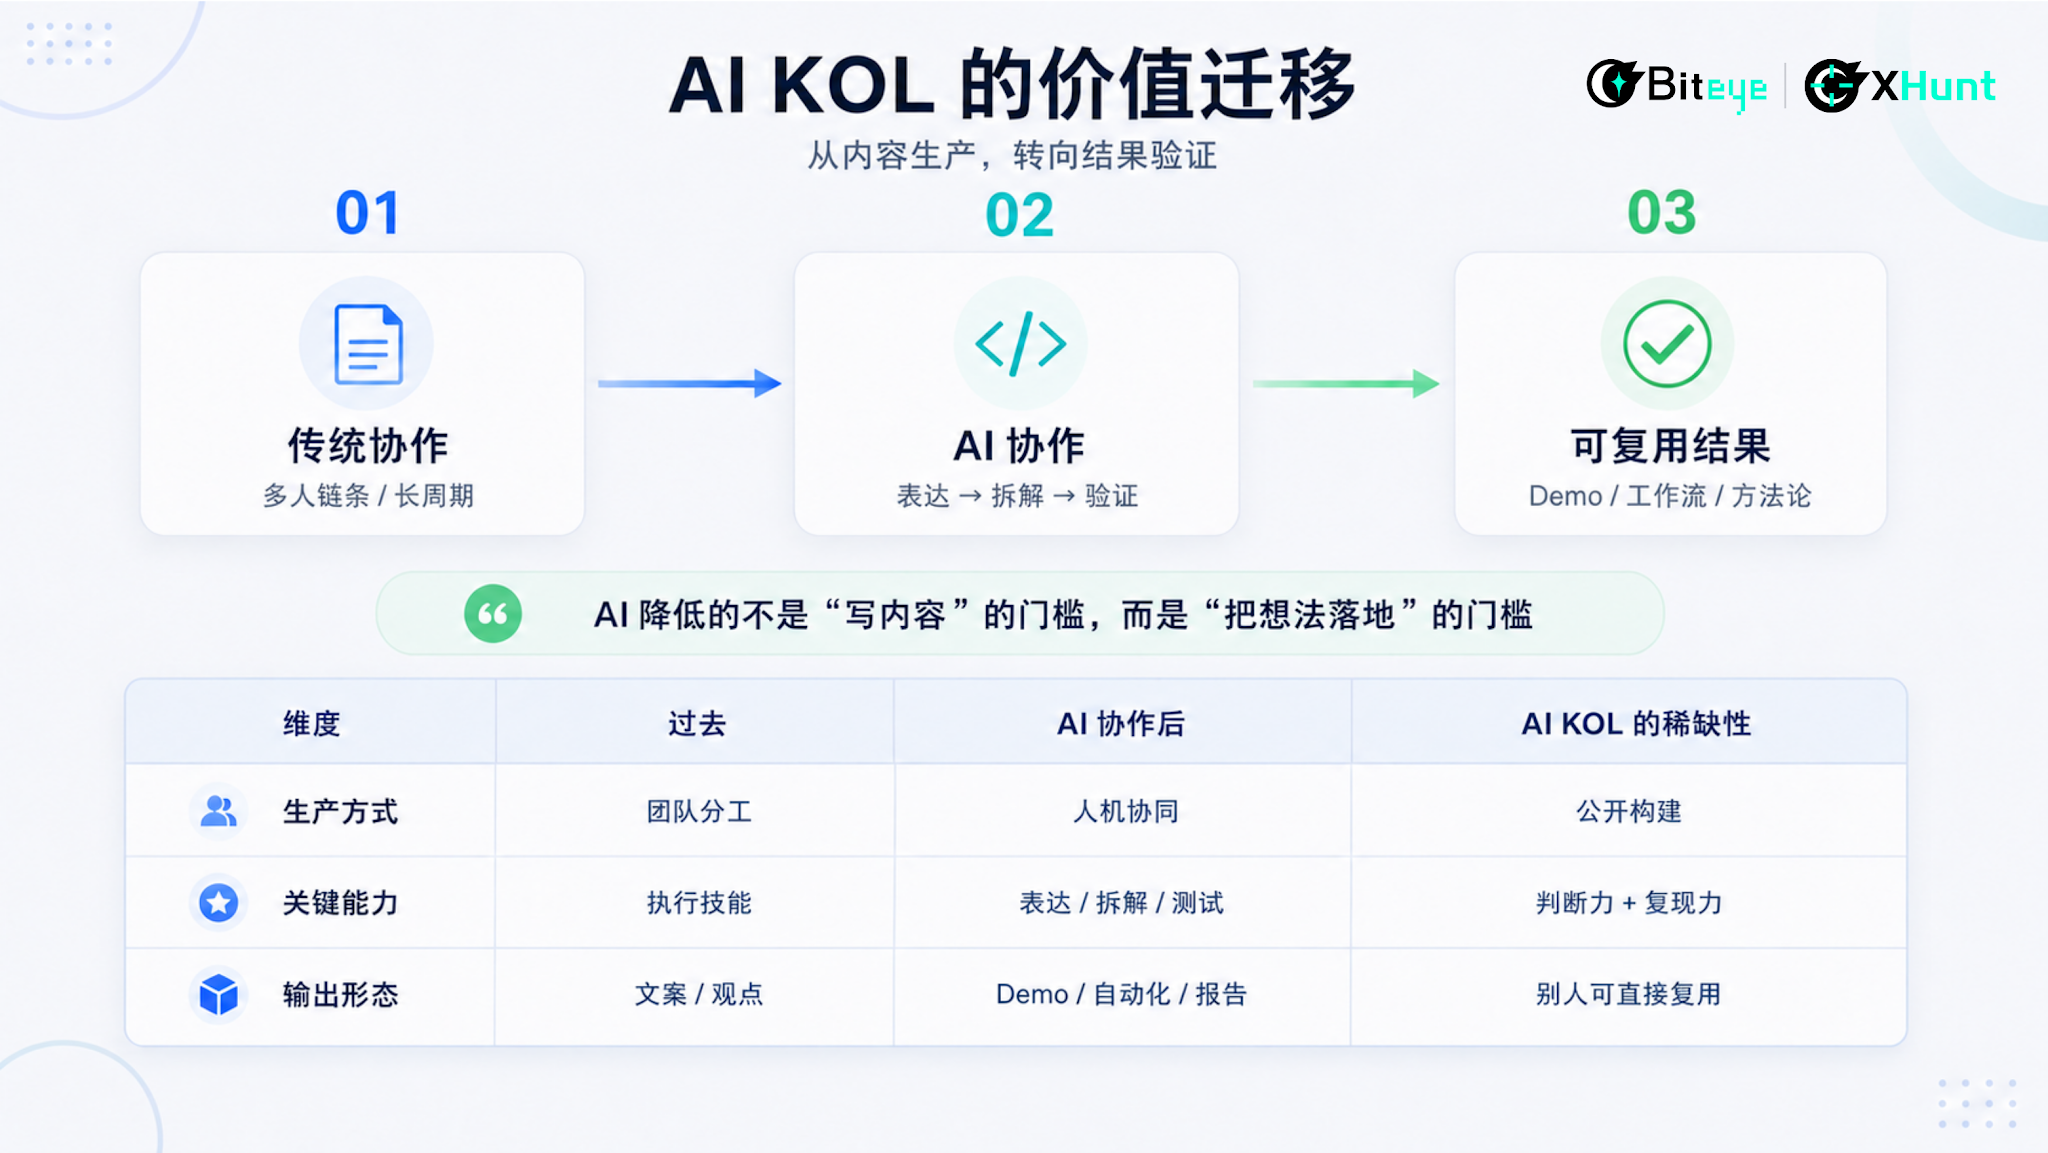
我们发现:AI 时代的意见领袖,正在完成一场从「信息中介」到「生产力赋能者」的深刻蜕变。

一、核心发现:从分发观点,到分发生产力

在传统互联网语境下,一个有绝妙创意的个体想要将点子落地,需要调动一整套复杂的人力链条:后端、前端、UI、产品经理……漫长的协作过程足以消磨掉大半热情。而今天,AI 工具摧枯拉朽地压缩了这条生产链。Codex、Claude Code、Cursor、Lovable 将编程壁垒转化为逻辑与架构能力;Seedance、GPT Image 、可灵、Nano Banana 直接砍掉了复杂的图像视频制作门槛。

但这引发了一个反直觉的行业现象:当任何人都能靠 AI 批量炮制长篇大论时,优质内容变得“廉价”且随手可得,信任反而变得前所未有的稀缺。

AI KOL 的核心价值,不在于他们能比普通人更快地让 AI 吐出一篇水文。而在于,他们能率先通过人机协同,将模糊的 AI 使用力,具象化为别人能看见、能跑通、能直接复用的结果。这不再是分发观点,而是分发生产能力。

比如,当一款号称“击败 Claude Opus 4.7”的新模型发布时,用户早已厌倦了千篇一律的通稿。他们急切地想从信赖的 KOL 那里知道:“它在真实代码开发里会不会产生幻觉?这个在官方精修视频里炫酷无比的产品,到底是不是普通人开箱即用的生产力工具?”

注意力风向标已然逆转:从“发生了什么”,升级为“是否重要”,再到“如何使用” 。

在一个充满噪声的场域中,AI KOL 扮演着实用先锋与信任支点的角色。

二、谁在扮演这个角色:技术老炮与新生代蓝海

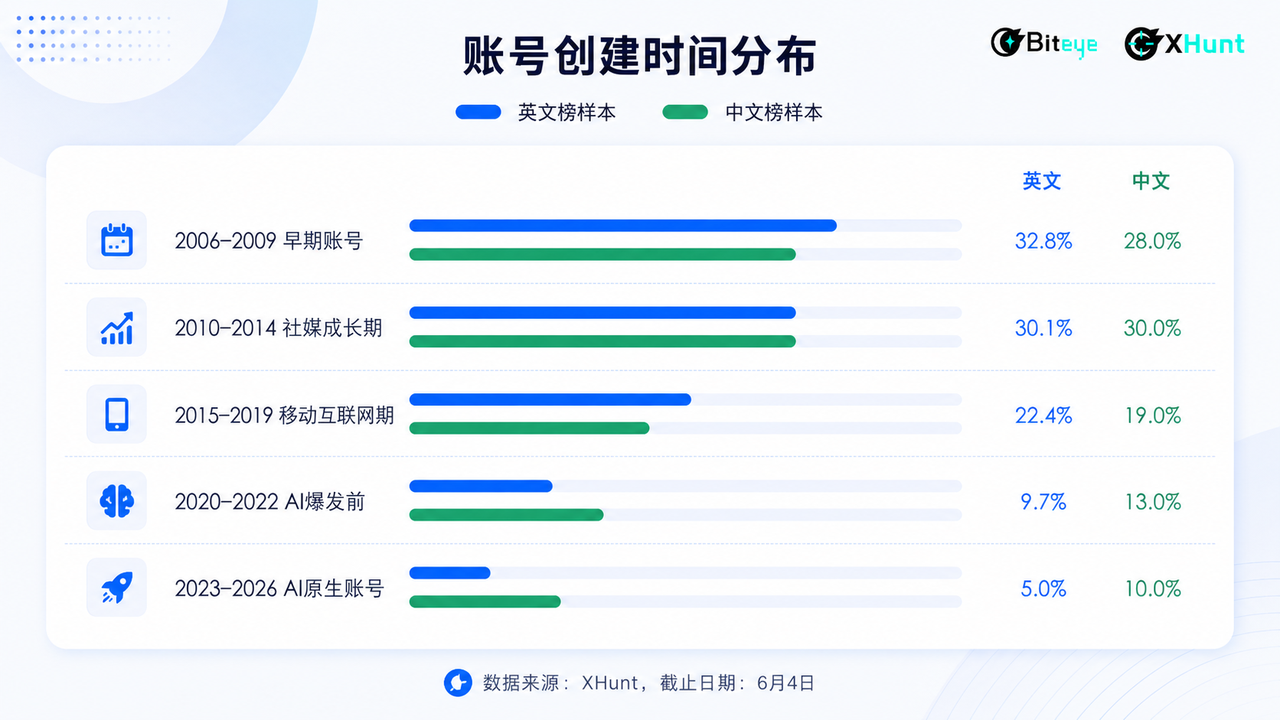
一个较为普遍的行业偏见是:“AI KOL 大多都是在 2022 年底 ChatGPT 爆发后才靠吃红利快速起号的营销号。”然而,XHunt 的账号注册时间代际统计用数据证伪了这个说法:AI KOL 的代际结构却呈现出一个倒金字塔分布。

  • 资深从业者的主导地位:英文榜中,注册于 2007 至 2015 年的早期用户占比高达 62.9%;中文榜中这一比例也达到 58%。这意味着,目前活跃在 AI 核心圈层的头部账号,绝大多数是经历了 PC、移动互联网与 Web3 周期后沉淀下来的从业者和创业者。大模型浪潮来临,他们敏锐地完成了生产力工具的迁移。
  • 中文区的新生代增长:值得注意的是,在 2022 至 2023 年这一 ChatGPT 爆发期,中文区脱颖而出的 AI 原生新账号占比达 13.0%,高于英文区的 9.7%。这表明中文生态对实操型内容给予了较大的流量红利,只要工具熟练、教程扎实,新账号也能通过持续发文建立竞争优势。

相比之下,Web3 KOL 的注册时间往往呈现明显的纺锤形,在 DeFi Summer、NFT 爆发以及 Meme 热潮期,会伴随市场热度出现大量新建账号。

三、AI KOL 与 OPC 的共生进化

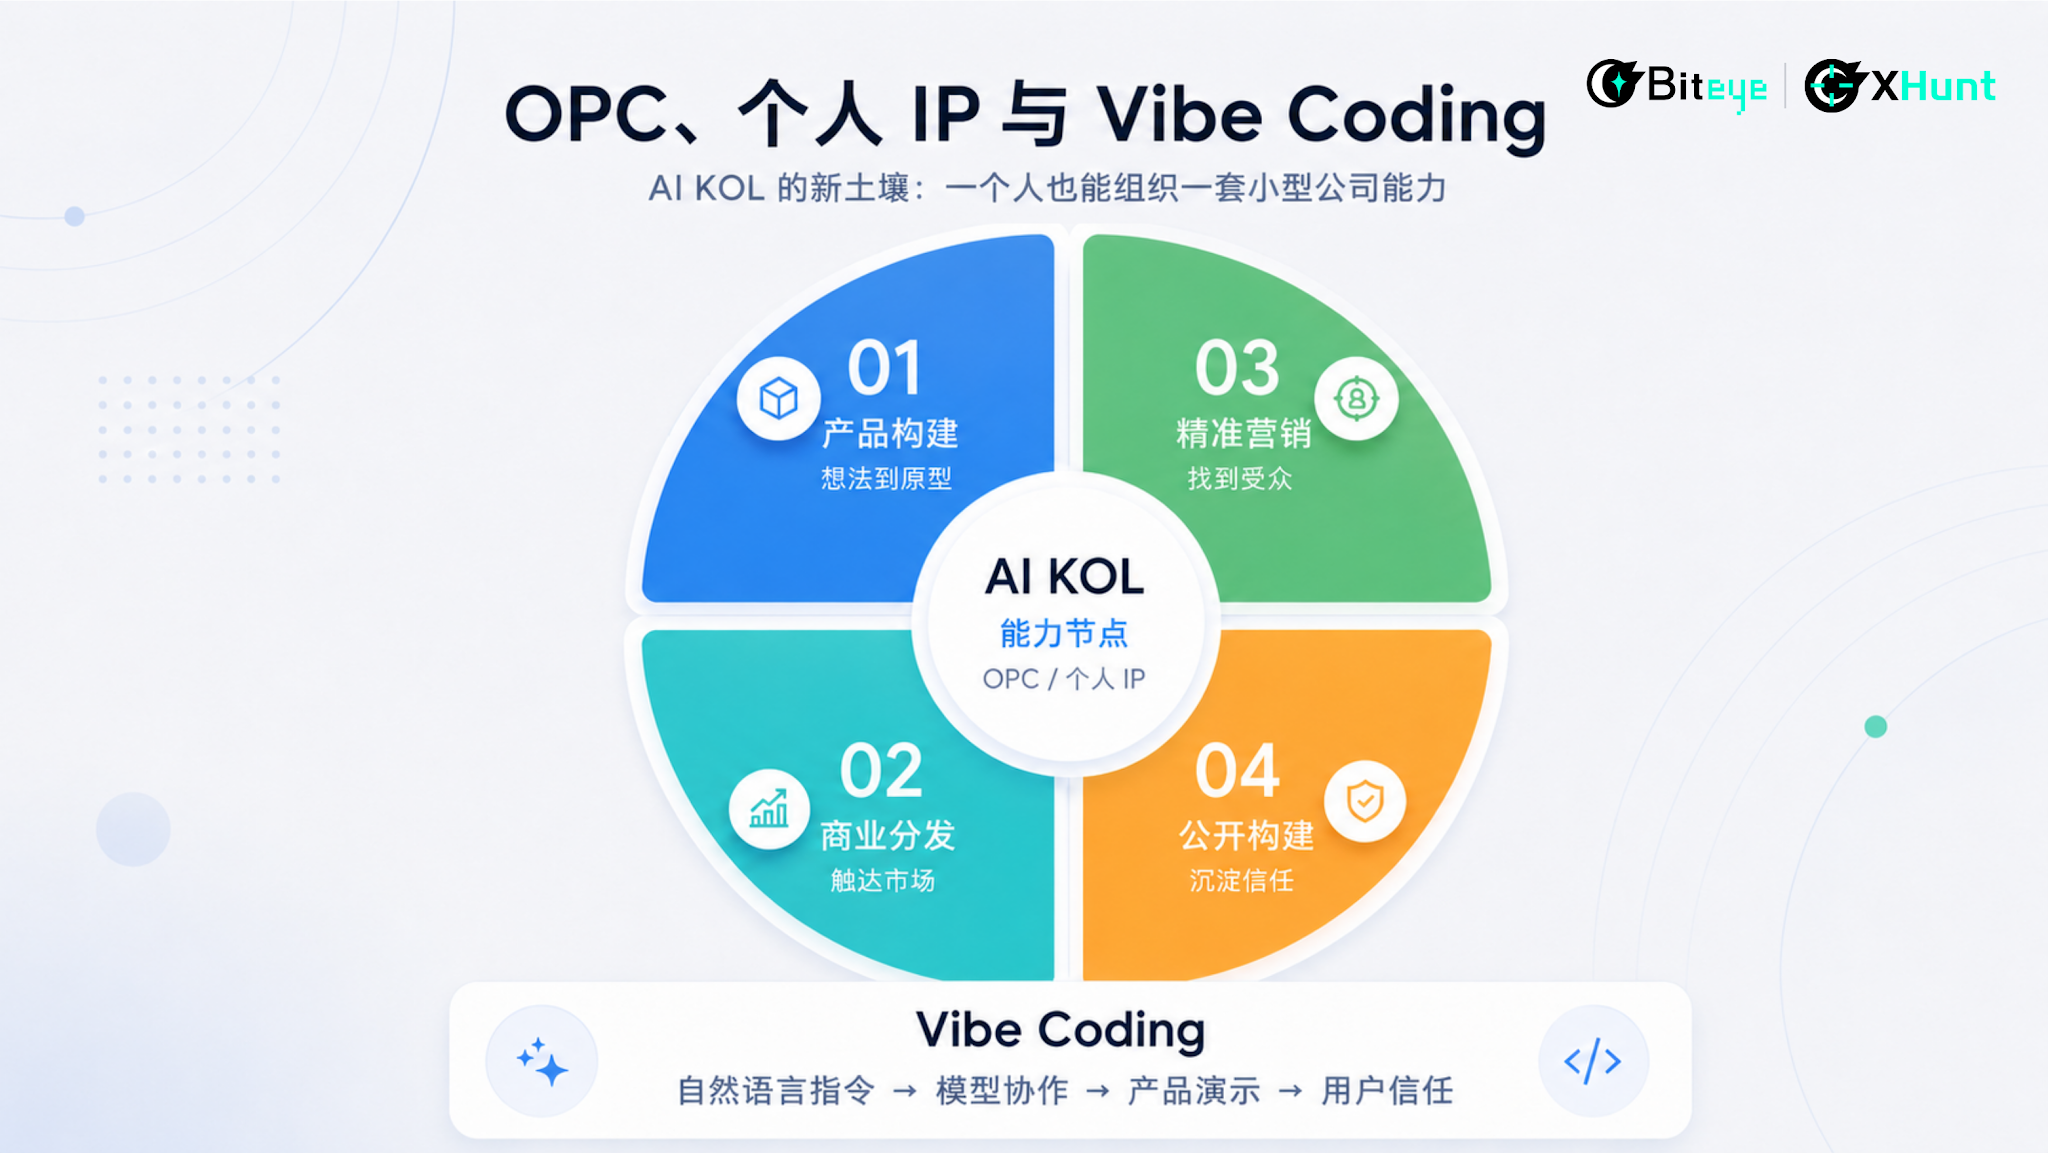
AI 的进化正在让 One Person Company(一人公司) 的概念从一个超人式的概念,变成可明确落地的现实。OPC 的核心精髓是使用者极敏锐地调用各种垂直 AI Agent,从而将自己从孤军奋战、包揽所有苦活累活中解放出来,无限放大自身的 idea,并用 AI 完成独立产品构建、商业分发与精准营销。

在这一变革中,「应用分发型」AI KOL 凭借复合优势站稳了核心生态位:

  • 懂技术边界: 他们多出身于 AI 大厂或资深开发者,具备底层技术积淀,比纯营销人员更懂工具的真实局限。
  • 懂市场痛点: 作为长期直面受众的内容创作者,他们具备极强的产品化与营销意识,比纯研发人员更懂真实需求。

正是这种「技术+网感」的双重 Buff,让他们能通过公开构建(Build in Public)的方式,将抽象技术转化为可用场景,从而沉淀下源源不断的用户信任。

火爆全网的 Vibe Coding 趋势,更是将这种个人 IP 的张力推向了极致:一个头部的 AI KOL 在推荐一款开发框架时,不再是苍白地写几句推荐语,而是直接在 X 上展示他如何仅凭一段自然语言指令、伴随着轻松的氛围,与模型协作在 15 分钟内快速上线一个完整、可交互的 AI 应用。

传统 KOL 依靠分发观点来收割流量,AI KOL 则是通过分发生产能力来凝聚生态。

四、数据群像:东西方 KOL 的生态分野

为探究 AI KOL 生态的真实运转逻辑,本报告提取了 XHunt 影响力排名英文区 Top 300 与中文区 Top 100 AI KOL 近 3 个月内的 100 条推文样本,对其推文内容和各项数据进行了深度测算与对比。

我们发现,中英文 AI KOL 在注意力结构与内容生产模式上呈现出明显差异。以下将从流量大盘、讨论领域、账号创建时间及个人画像等七大核心维度,为您逐一揭开 AI KOL 的真实面貌。

1️⃣注意力图谱:英文区偏源头,中文区偏实践

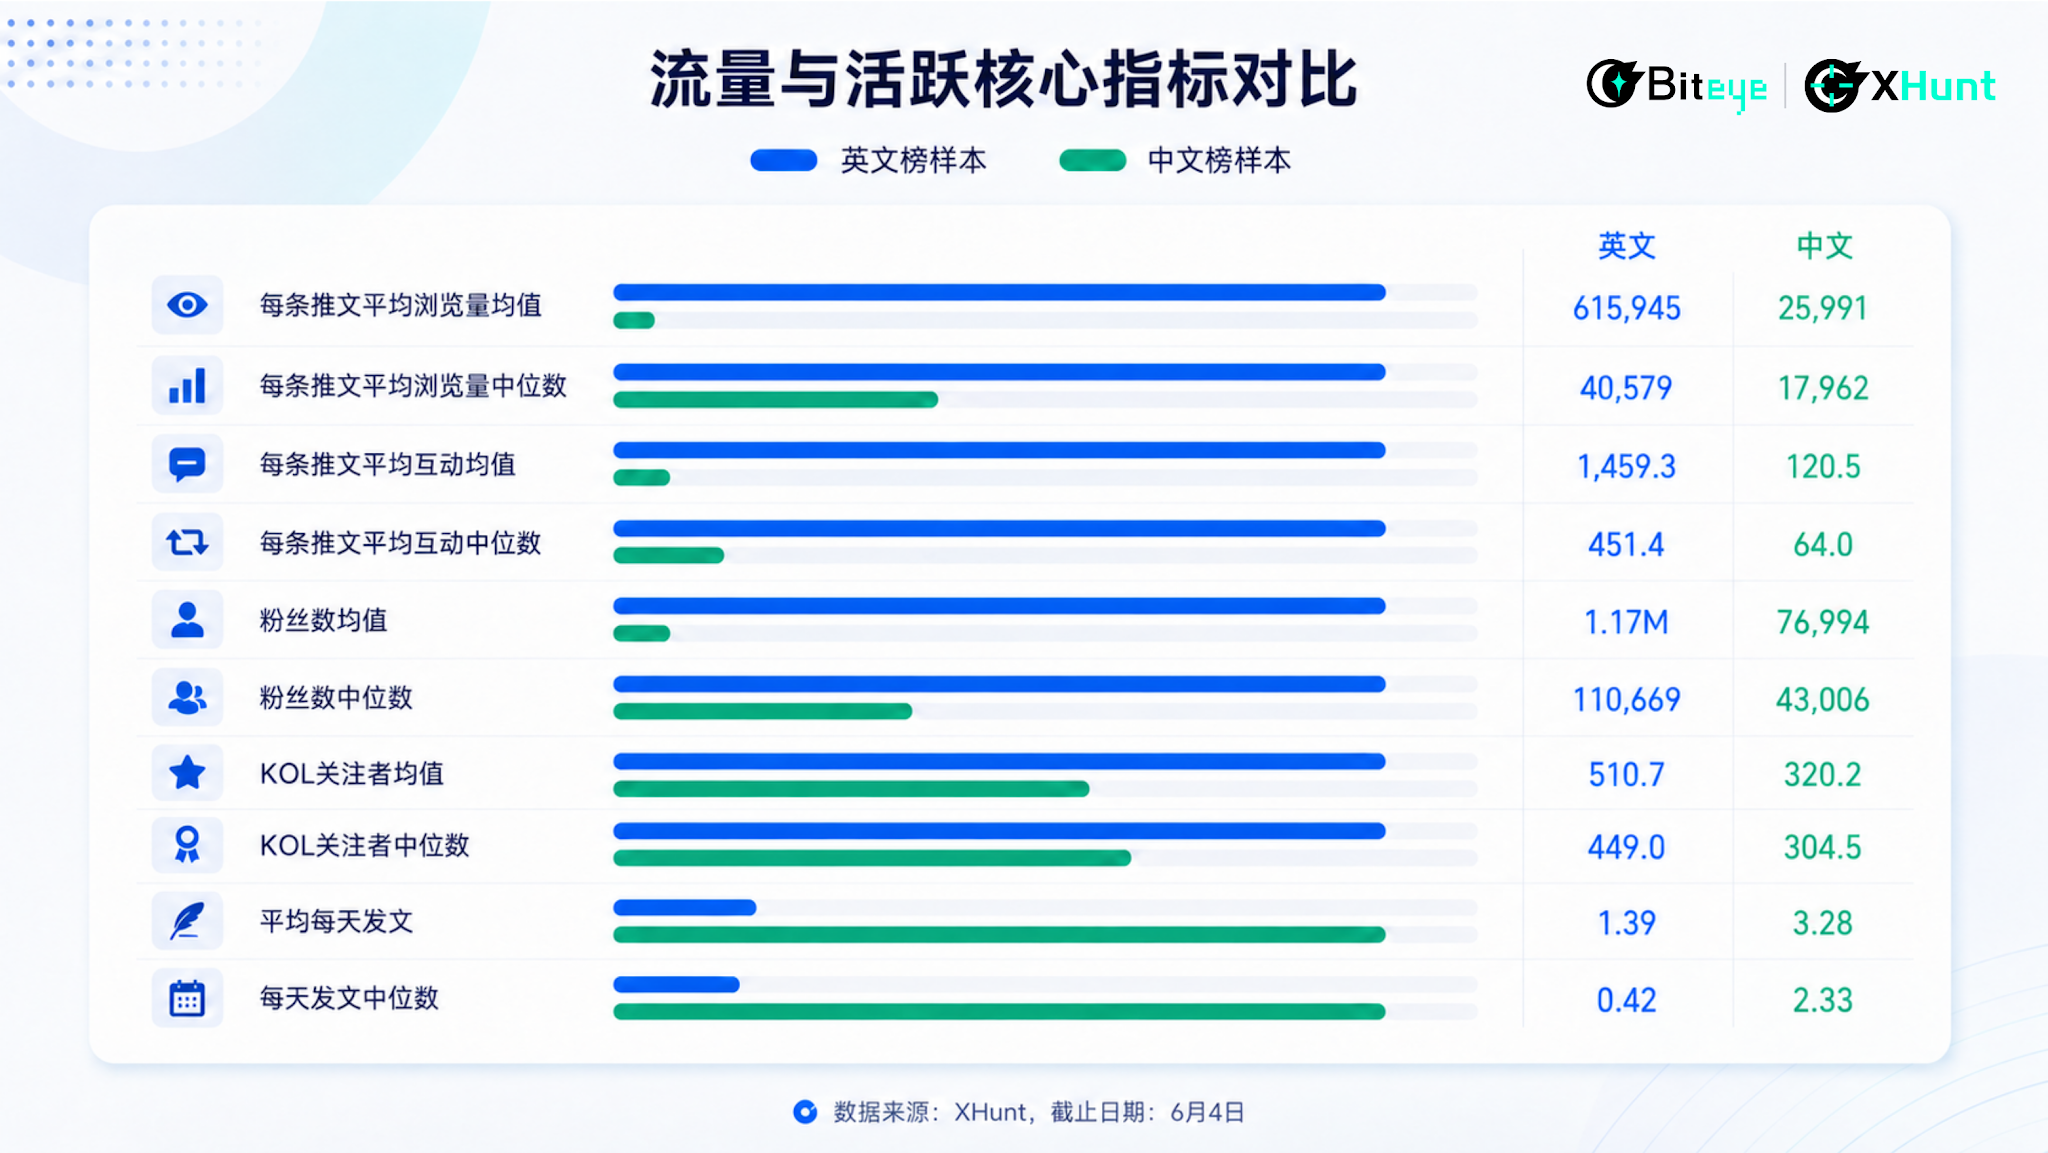
  • 流量体量分布:英文榜大盘粉丝总量突破 3.5 亿,平均数达 117 万,中位数为 110,669 。中文生态偏向精细化的垂直领域,平均粉丝量约 7.7 万,中位数为 43,006 。
  • 发文活跃度对比:近 90 天内,中文榜 100 个账号产出近 3 万条推文,发文量中位数高达 210 条 。相比之下,300 个英文账号总发文仅 3.7 万条,中位数仅为 38 条 。英文头部账号多处于低频发布状态,而中文账号构成了高频的应用扩散网络 。
  • 粉丝梯队结构:英文榜呈现金字塔型结构,5 万至 20 万粉丝的账号占比最高达 41.8%,100 万粉丝以上的账号占 7.4% 。中文榜则集中在长尾应用层,1 万至 5 万粉丝的账号占 53.0%,超过 20 万粉丝的仅占 4.0% 。
  • KOL 关注者:虽英文榜同行关注均值(510.7)高于中文榜(320.2),但根据中英 AI KOL 基数(分别约 1000 名和 5000 名)折算,中文头部 KOL 的圈层渗透率高达 32%,远超英文区的 10%。这表明中文 AI KOL 圈是一个连接极其紧密的高密度社区。
  • 活跃度图谱:高达 70% 的中文 KOL 每天高频分享行业动态与实操 。英文区低频活跃账号独占 39.8%,稳定活跃占 26.4% 。英文区偏向产业源头网络,中文区偏向实践网络 。

总结:英文 AI KOL 是掌握一手技术与重大战略发布的产业源头网络;中文 AI KOL 则是将前沿技术疯狂转译、评测、教程化并推向大众工作流的超级扩散与实践网络。

2️⃣心智偏好:英文区偏宏观,中文区偏实操

剥开宽泛的标签,通过对大盘讨论内容的词频与标签提取,我们清晰窥见了中英两大生态的侧重点:

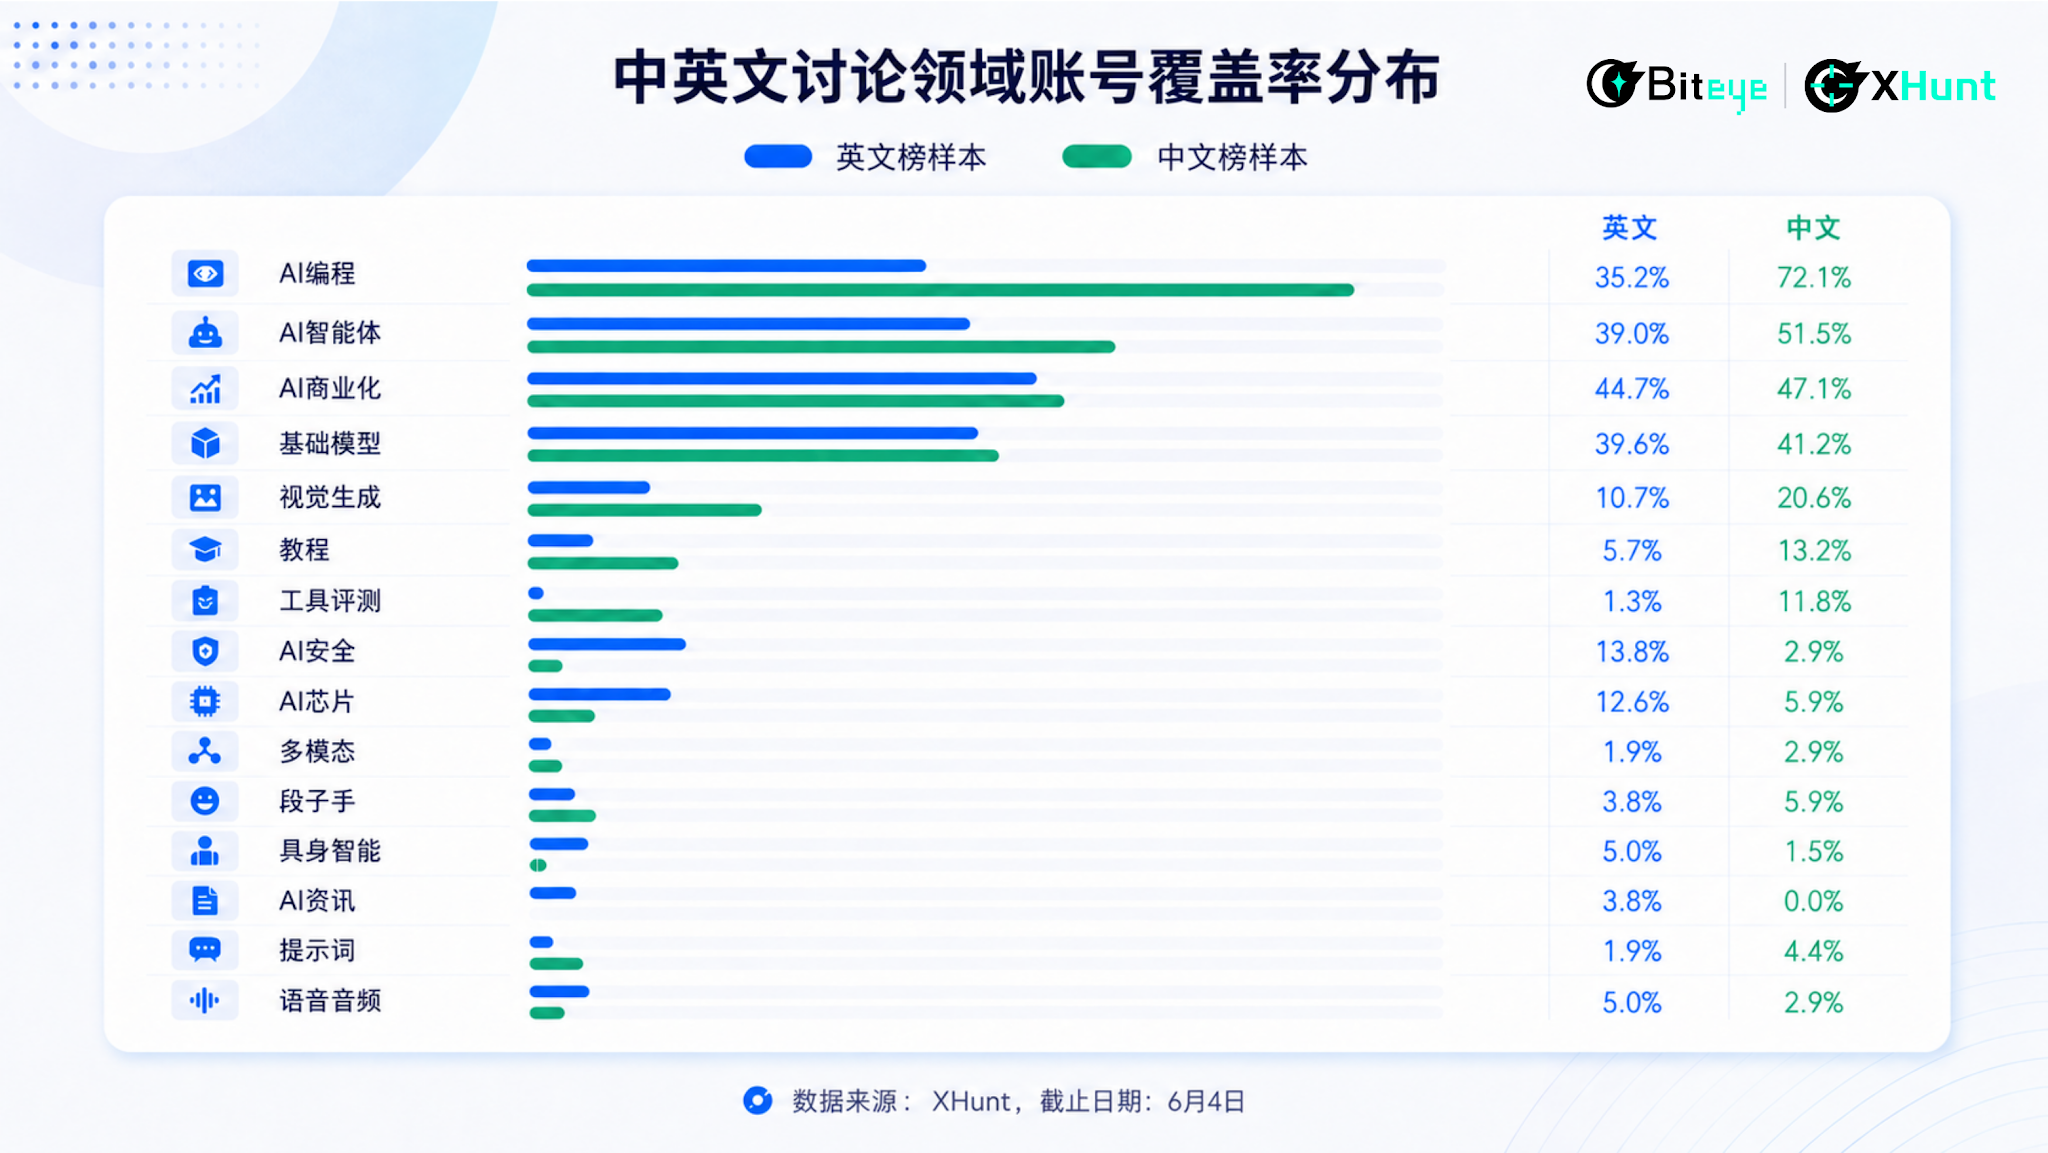
无论是英文还是中文区,基础模型、AI 智能体、AI 商业化与 AI 编程都是共识主轴,但两者向外延伸的路径截然不同:

  • 英文区侧重底层技术与宏观视角:英文 KOL 在 AI 商业化(44.7%)、基础模型(39.6%)、AI 安全(13.8%)、AI 芯片(12.6%)及具身智能(5%)上的覆盖率远超中文区。他们将大量精力用于探讨 AGI 的安全对齐、算力供需格局、开源闭源博弈以及具身智能。
  • 中文区侧重应用落地与实操导向:中文 KOL 展现出了极强的务实性。AI 编程达 72.1%,基本是英文区的两倍。AI 智能体为 51.5% vs 英文区 39%。在视觉生成方面,以 20.6%的数据仍接近英文区的两倍。工具测评为 11.8%,更夸张的接近英文区的九倍。教程和提示词也显著高于英文区,说明中文博主更擅长将复杂技术拆解为代码编写和智能体搭建等具体操作指南。

3️⃣能力雷达:英文聚焦技术洞察,中文聚焦全栈应用

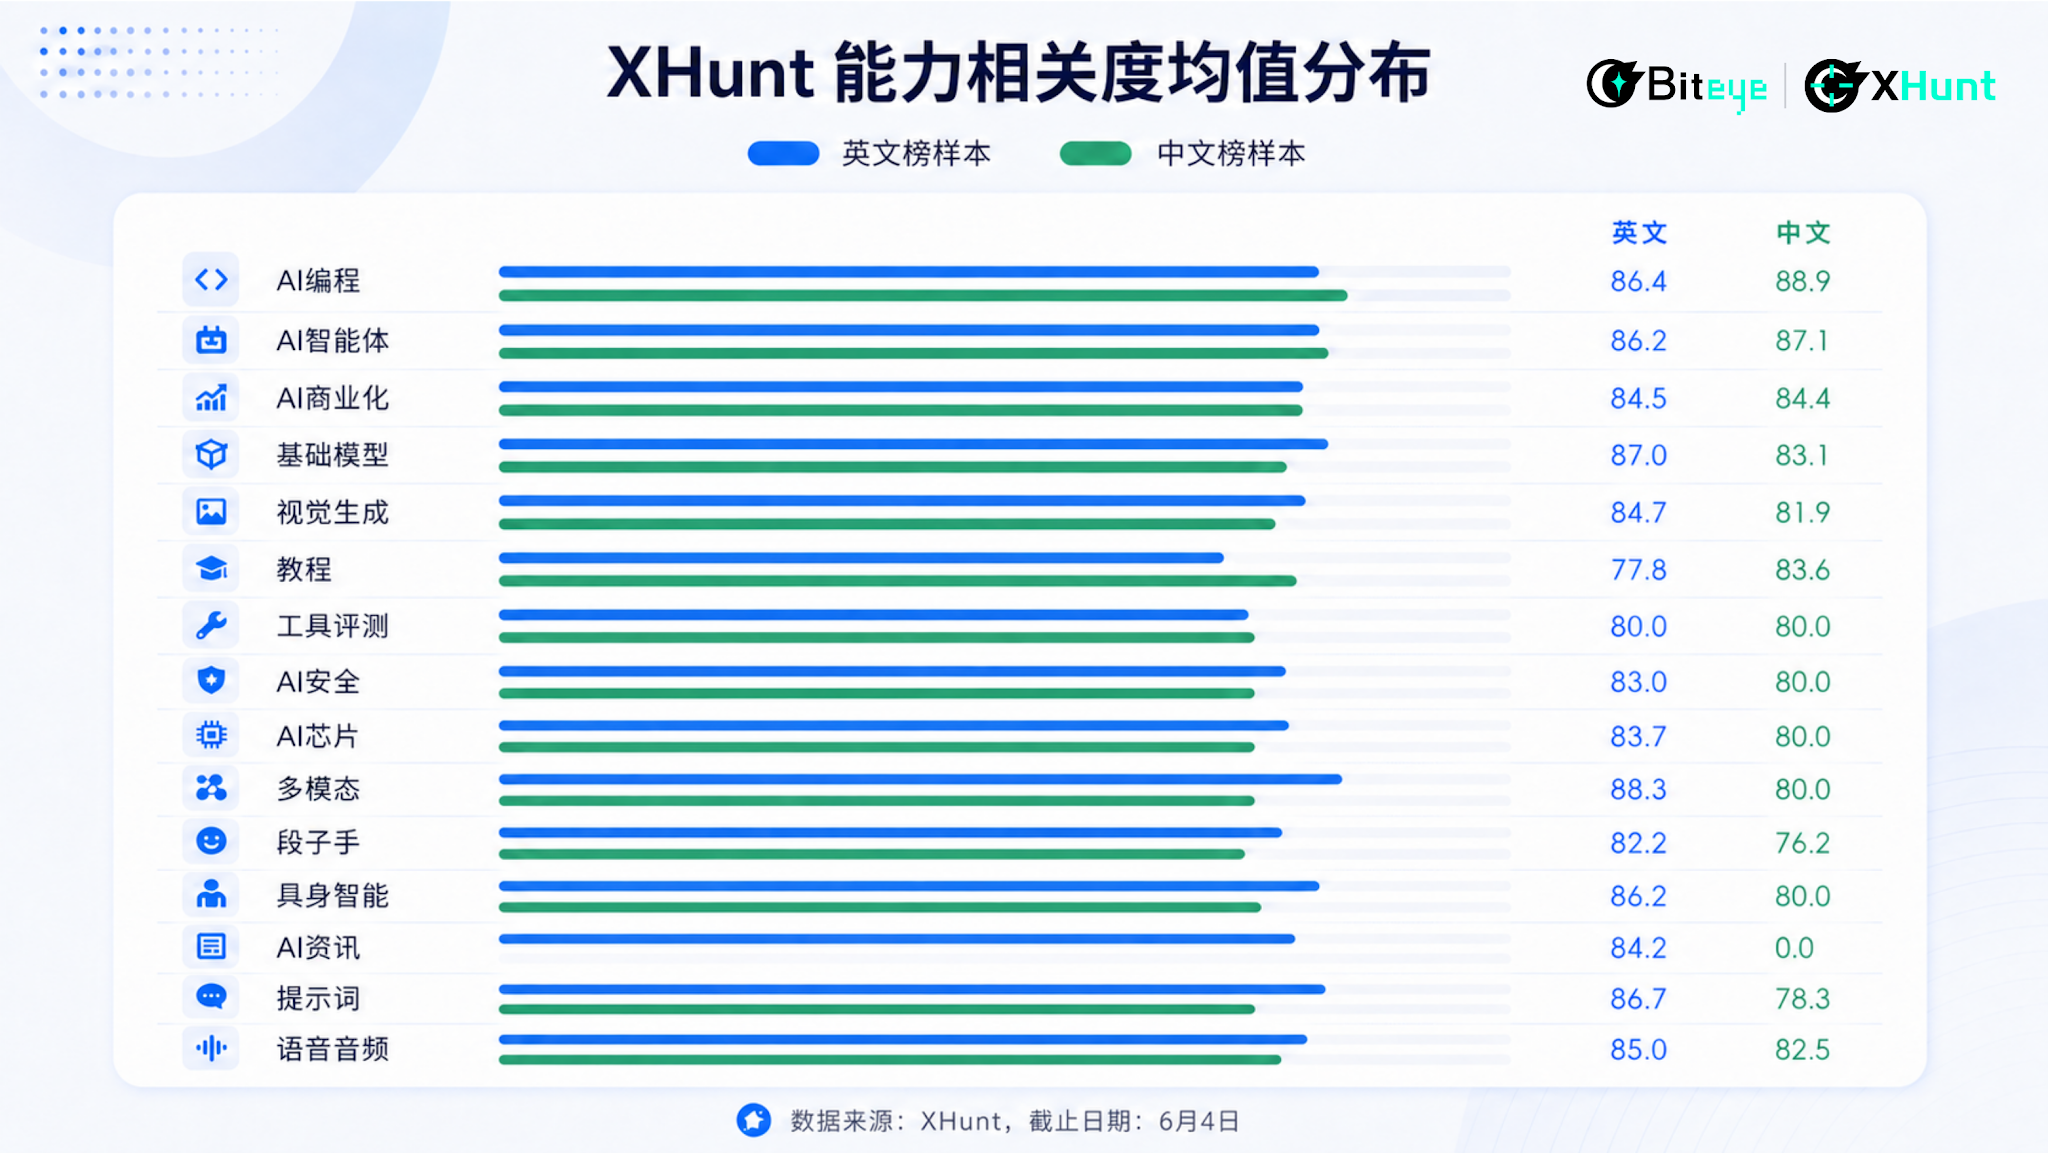
为了减少大类标签的误判,我们调用了 XHunt 的 KOL 能力打分模型,对 AI KOL 账号发布的内容质量在多个得分维度进行全面分析:

  • 英文榜占据行业源头与底层逻辑:英文榜得分最高的是多模态 88.3,其次是基础模型与提示词。他们的核心能力体现在对模型架构的洞察、大规模工程调优经验以及前沿趋势预判。在 AI 安全与芯片领域,英文榜具备天然的先发优势。
  • 中文榜聚焦全栈应用实操:在中文样本中,AI 编程能力相关度的均值达到了 88.9,AI 智能体也达到 87.1。中文推特上活跃着大量具备自然语言开发能力的创作者,他们擅长将 AI 接入私域变现或轻创业模型。

4️⃣大模型提及率:用脚投票的工作流地图

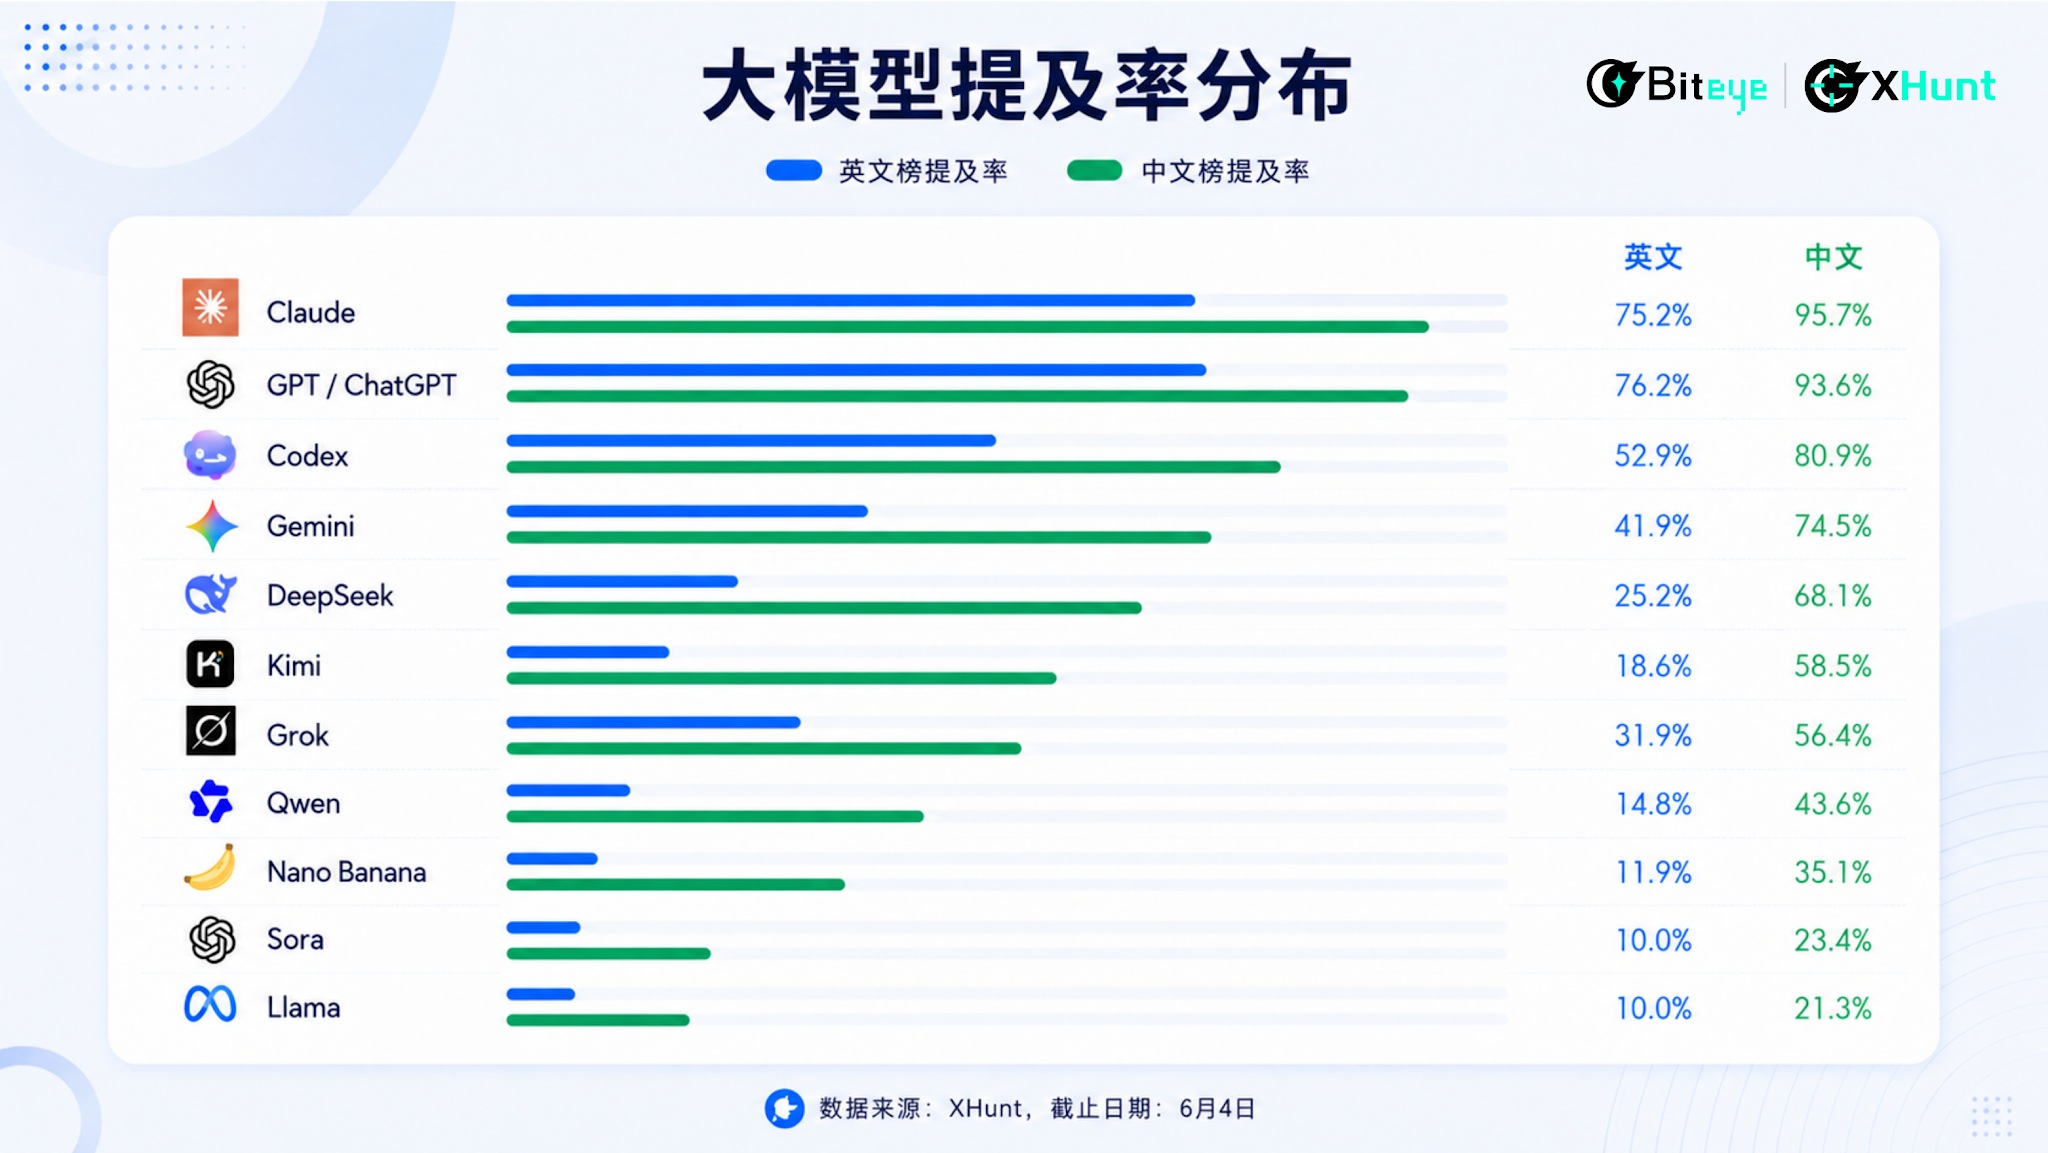
大模型提及率(即账号 3 个月内任意一条推文命中关键词)既代表着大模型本身在社群中的讨论热度,也是 KOL 们在实际工作流中对各大模型依赖程度与褒贬风向的「用脚投票」:

如图所示,Claude 与 GPT 构成了双语模型的大小王。在中文区,Claude 提及率高达 95.7%,依然是独立开发者与 Vibe Coder 的首选;值得注意的是,随着 AI 编程场景的持续火热,Codex 近期热度一路狂飙,以 80.9% 的超高覆盖率稳居第三,进一步印证了中文极客对落地工作流的狂热追求。

此外,国产大模型 DeepSeek(68.1%)与 Kimi(58.5%)也展现出了极强的本土渗透力。反观英文区,GPT(76.2%)与 Claude(75.2%)平分秋色,相比于单一工具链的讨论,他们更侧重于多模态演进与产业的全局叙事。

5️⃣MBTI 内容风格:账号表达方式切面

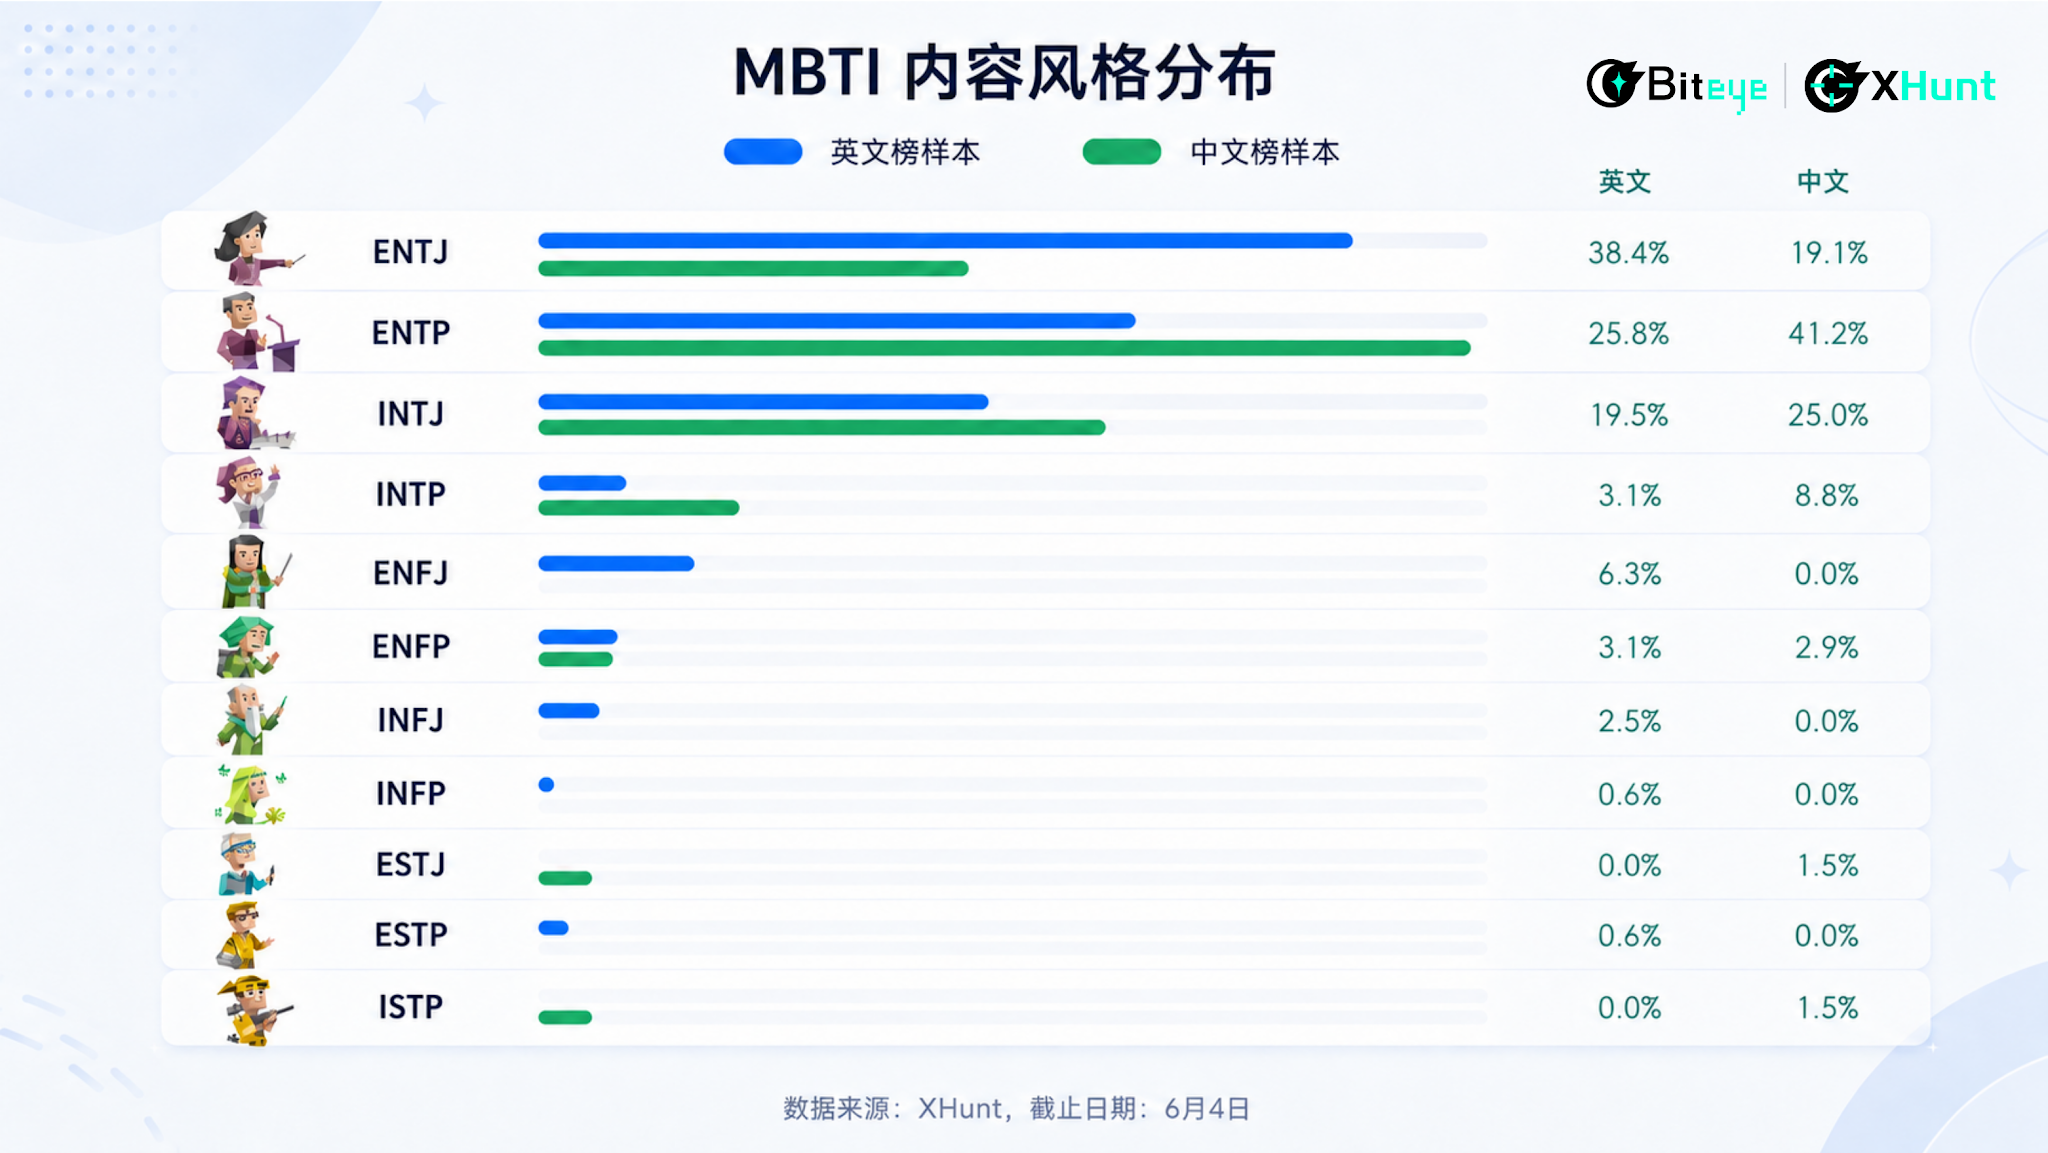
通过专属的风格推断算法,XHunt 根据 AI KOL 账号的简介、长推文结构、互动辩论逻辑以及话题偏好,对中英文 KOL 账号的公开人格切面进行了 mbti 画像分类:

如图所示,无论中文区还是英文区,拥有话语权的账号多属于 NT(理性者)阵营。在技术快速迭代期,具备逻辑分析和生产力指导的内容显然更受青睐。英文榜由 ENTJ(38.4%)和 ENTP(25.8%)主导,偏向框架构建和宏观分析;中文榜由 ENTP(41.2%)领衔,呼应了中文区热衷探索新工具多样化玩法的特点。

6️⃣身份结构:英文偏前沿,中文偏实践

通过对两组样本的推特账号 Profile 个人简介、历史推文自述进行聚类并交叉核验,XHunt 拉出了中英文 AI KOL 的图谱:

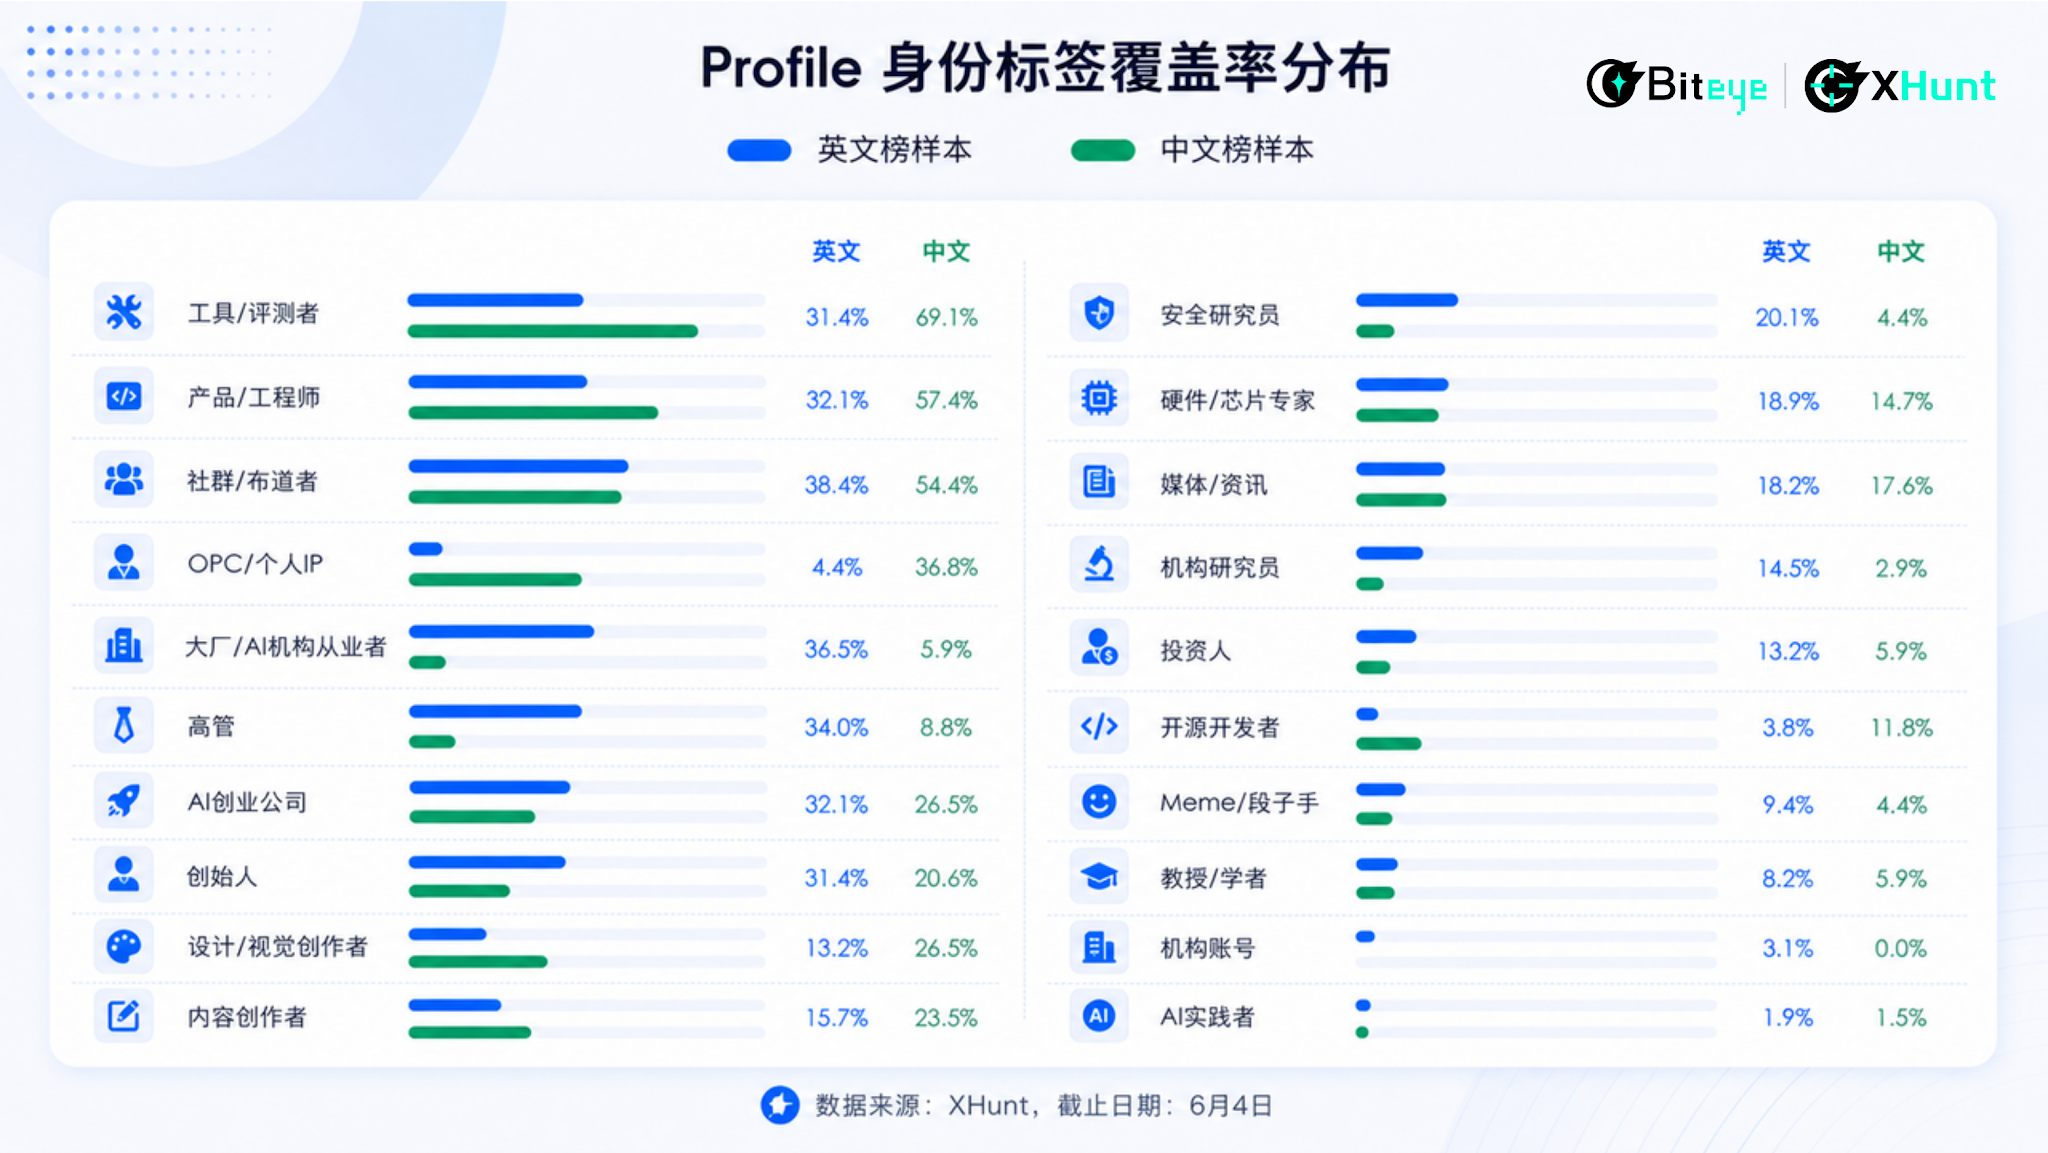
核心身份结构:

  1. 英文区超过 65% 的 KOL 是大模型创始人(31.4%)、高管(34%)或科学家,他们的内容输出本身就是一种战略分发。
  2. 中文区榜首则是工具/测评者(69.1%)与产品工程师(57.4%)。总体而言,英文生态更偏向源头发布网络,中文生态更侧重生产力实践网络。

总体而言:

英文 AI KOL 网络更像是一场发生在硅谷最前沿、由科学家与技术领袖主导的源头技术与范式发布网络;中文 AI KOL 网络则是一场爆发在广袤应用市场、由全栈独立极客与应用先锋领衔的全面生产力工具与生存实践网络。

7️⃣推文效度进化:从野蛮生长到高质发展

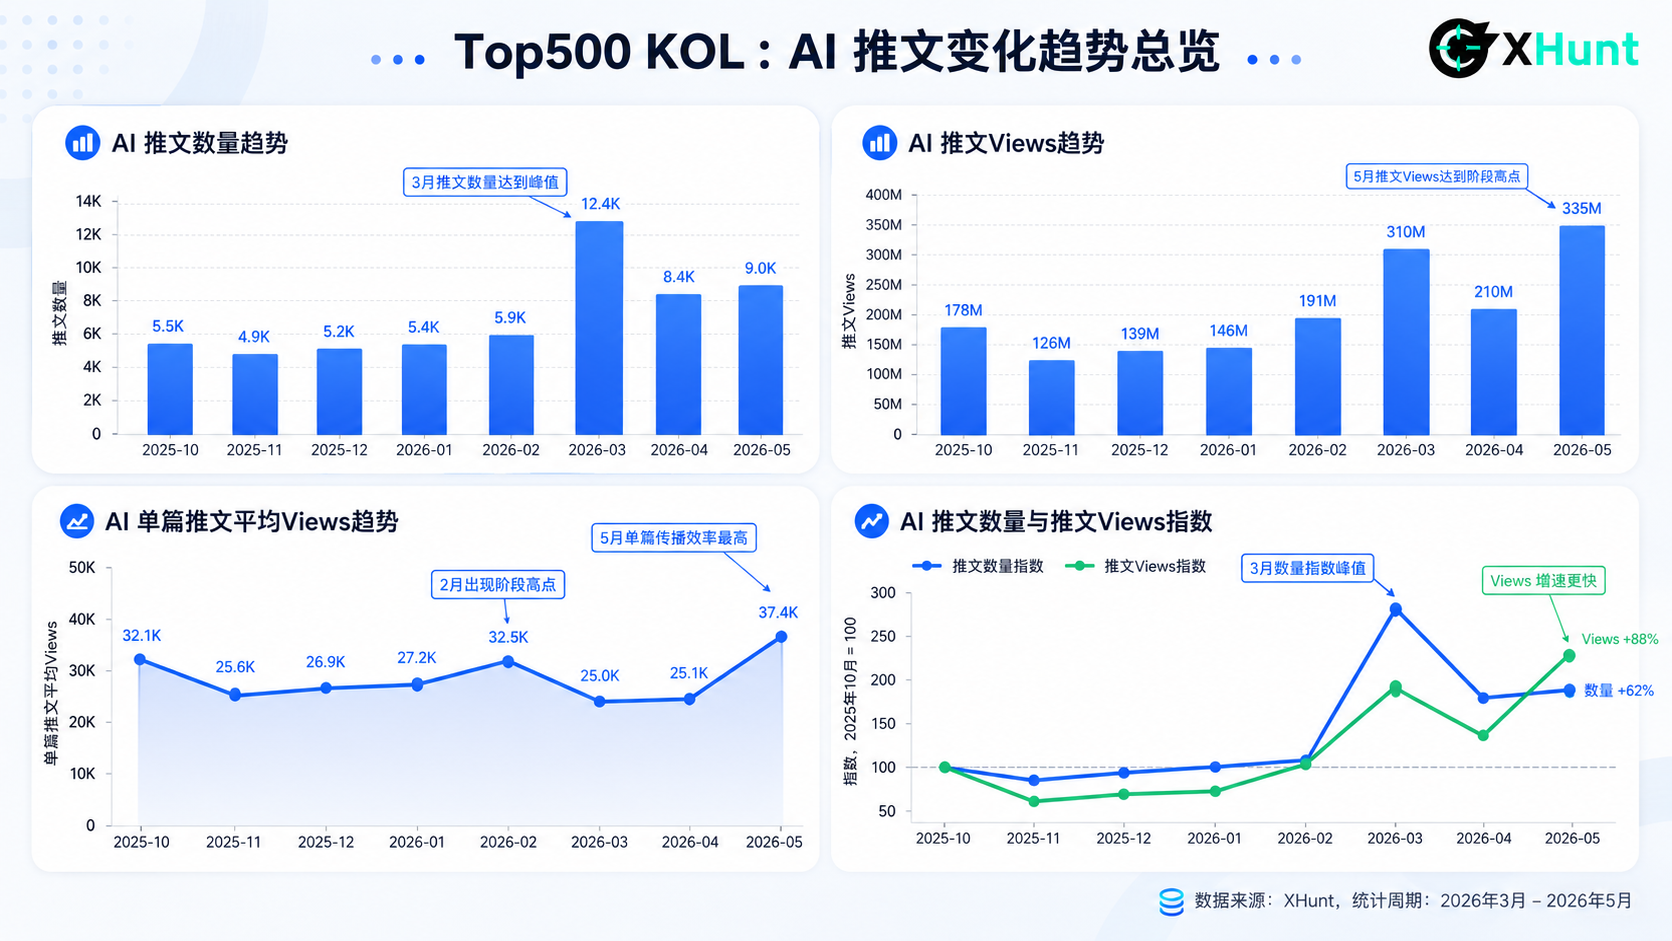
结合近 8 个月的大盘走势,AI 领域的流量分发逻辑已从野蛮生长转向高质量发展,并且在曝光和发推数上也在持续提升,呈现三大核心特征:

  • 2 & 3 月的注意力稀释: 受 Openclaw 等行业热点影响,3 月推文总量激增至 12.4K,总 Views 达 310M,但单篇平均 Views 却降至低谷(25.0K)。海量同质化快讯导致了严重的信息过载与传播效率下降。
  • 5 月的传播效率顶点: 5 月推文总量回落至 9.0K,但总 Views(335M)与单篇平均 Views(37.4K)双双创下历史新高。深度实操与评测内容正在用更少的发文撬动更大的流量。
  • Views 增速跑赢推文产量: 截至 5 月底,Views 指数涨幅(+88%)显著高于推文数量涨幅(+62%)。这表明 AI 流量红利还是出现了二八定律,正以高溢价飞速向输出高质量内容的推文集中。

五、权威矩阵:全球 AI KOL 影响力电子名片

基于华语与英语 AI KOL 的关注图谱网络、粉丝含金量以及内容质量表现,我们专门用头部 AI KOL 各自青睐的 AI,为他们量身定制了一份电子名片。

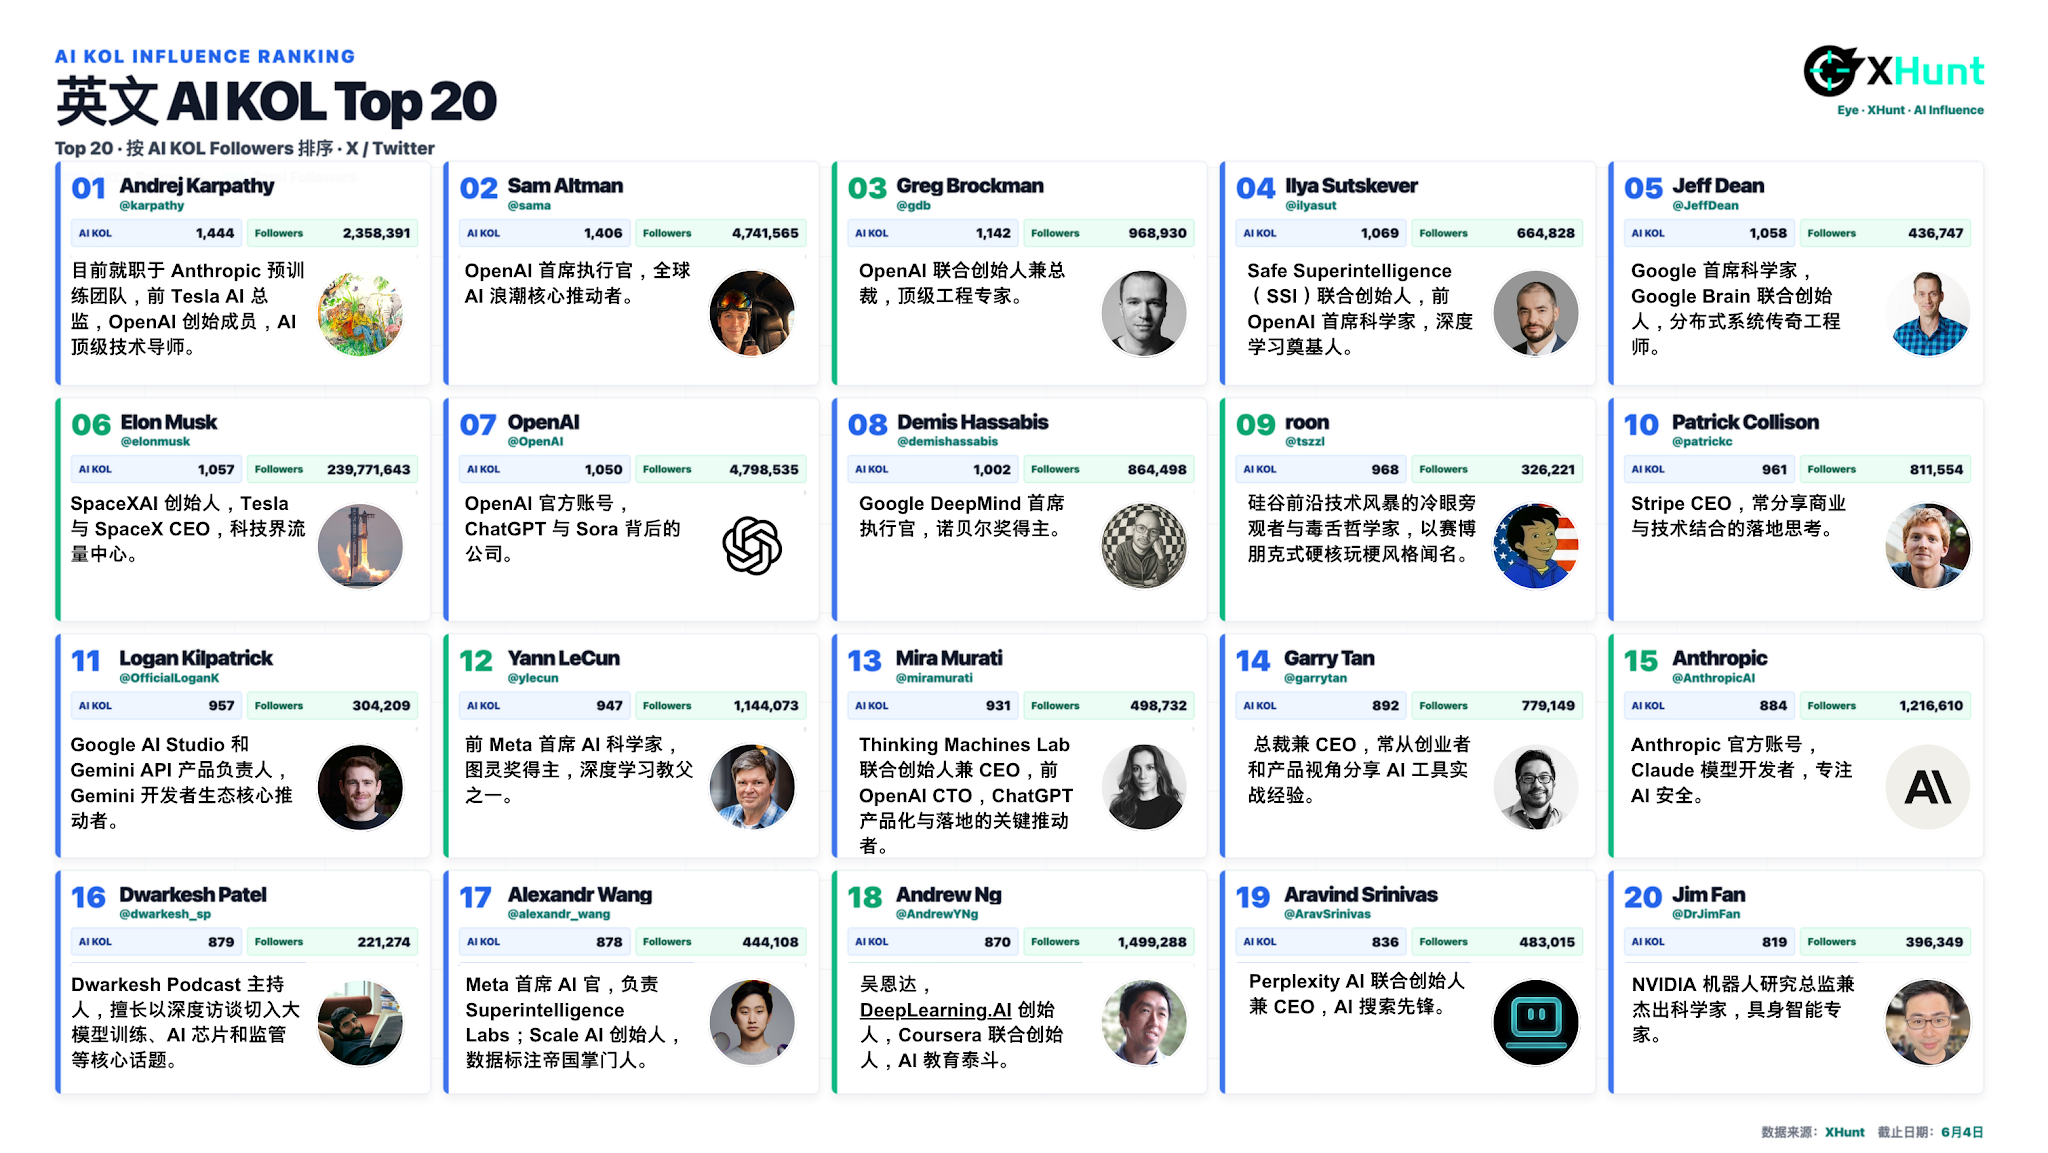
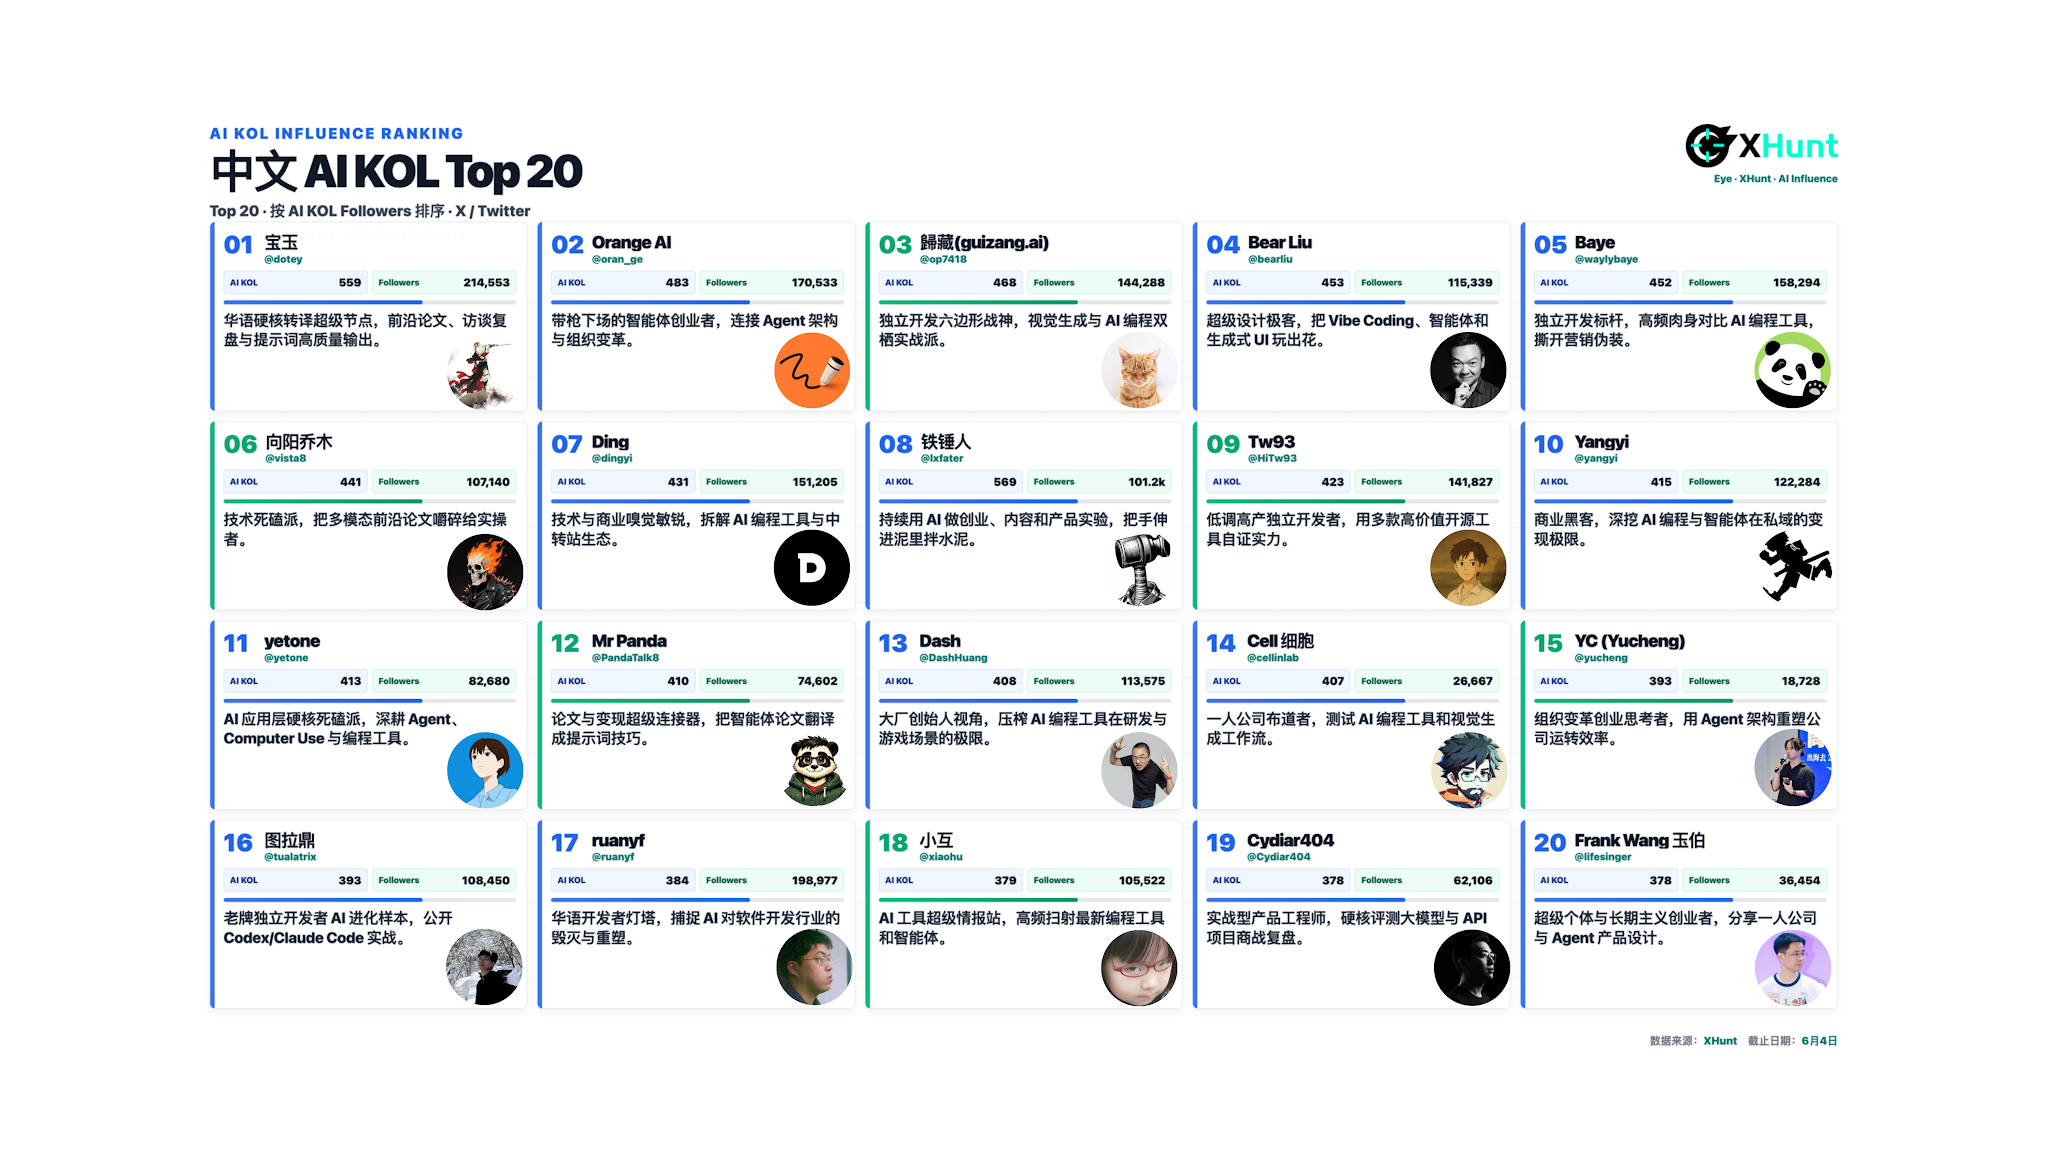
以下是中英文区最具代表性的 Top 20 AI KOL 名片一览:

英文 AI KOL Top 20

  1. Andrej Karpathy @karpathy | AI KOL Followers:1,444 | Followers:2,358,391 目前就职于 Anthropic 预训练团队,Eureka Labs 创始人、前 OpenAI 创始团队成员、前 Tesla AI 负责人。把大模型训练、AI Coding 和 Agent 拆碎了直接喂到你嘴里,工程师听完就想半夜爬起来开 IDE 的顶级布道者。
  2. Sam Altman @sama | AI KOL Followers:1,406 | Followers:4,741,565 OpenAI CEO,GPT、Codex 的绝对掌控者,一条动态扔出来半个 AI 圈自动开始划重点的宇宙级男人。
  3. Greg Brockman @gdb | AI KOL Followers:1,142 | Followers:968,930 OpenAI 总裁兼联合创始人,每天像官方施工日志一样把产品、研究、开发者生态和基础设施进展硬核甩给你看的那个人。
  4. Ilya Sutskever @ilyasut | AI KOL Followers:1,069 | Followers:664,828 SSI 联合创始人、OpenAI 前首席科学家,大模型时代最受关注的研究者之一,他随便说一句全圈都能解读半天的深度思考大神。
  5. Jeff Dean @JeffDean | AI KOL Followers:1,058 | Followers:436,747 Google DeepMind/Google Research 首席科学家、Gemini 负责人,Google AI 技术路线从哪来往哪去的最硬核导航仪。
  6. Elon Musk @elonmusk | AI KOL Followers:1,057 | Followers:239,771,643 SpaceXAI、Tesla、SpaceX 背后的超级放大器,模型、机器人、算力和平台全都要,一条推文有时比发布会还炸的宇宙级玩家。
  7. OpenAI @OpenAI | AI KOL Followers:1,050 | Followers:4,798,535 OpenAI 官方账号,ChatGPT 与 Sora 母公司。
  8. Demis Hassabis @demishassabis | AI KOL Followers:1,002 | Followers:864,498 Google DeepMind CEO,AlphaFold、科学智能和 AGI 叙事的超级推动者,诺贝尔奖获得者,让 AI 从聊天框真正走向科学发现。
  9. roon @tszzl | AI KOL Followers:968 | Followers:326,221 他观察前沿模型的能力边界和安全问题,评论往往尖锐且有洞见,喜欢打直球。
  10. Patrick Collison @patrickc | AI KOL Followers:961 | Followers:811,554 Stripe CEO、Arc Institute 联合创始人,把 AI 放进科研组织、基础设施和创业大框架的宏观视角玩家。
  11. Logan Kilpatrick @OfficialLoganK | AI KOL Followers:957 | Followers:304,209 Google AI Studio/Gemini API 生态重要传播者,把开发者工具从魔法拽回产品、代码和钱的实战拉手。
  12. Yann LeCun @ylecun | AI KOL Followers:947 | Followers:1,144,073 AMI Labs 联合创始人兼执行主席、前 Meta AI 首席科学家,深度学习三巨头之一,图灵奖获得者,在 AI 路线、开源、世界模型和智能本质上常年开麦的辩论席常驻老炮。
  13. Mira Murati @miramurati | AI KOL Followers:931 | Followers:498,732 Thinking Machines 创始人、OpenAI 前 CTO,站在算力博弈与技术落地的最前沿女性领袖,主导着前沿模型从实验室走向大众工作流的商业化阵痛与蜕变。
  14. Garry Tan @garrytan | AI KOL Followers:892 | Followers:779,149 硅谷金牌孵化器的硬核导师,不跟风喊口号,他更喜欢公开展示自己怎么用提示词工程和个人 AI 系统去搓一个真正能跑的架构。
  15. Anthropic @AnthropicAI | AI KOL Followers:884 | Followers:1,216,610 Anthropic 官方账号,Claude 模型开发者,专注 AI 安全。
  16. Dwarkesh Patel @dwarkesh_sp | AI KOL Followers:879 | Followers:221,274 顶级科技播客 Dwarkesh Podcast 主持人,因对 AI 核心科学家及硬核学者进行极具深度的高质量长篇访谈,被誉为全球科技界最优质的对话者之一。
  17. Alexandr Wang @alexandr_wang | AI KOL Followers:878 | Followers:444,108 Scale AI 创始人、Meta AI 负责人,偶尔释放出关于底层数据标注和传统 AI 走向的宏观风向。
  18. Andrew Ng @AndrewYNg | AI KOL Followers:870 | Followers:1,499,288 斯坦福大学教授,曾领导谷歌大脑和百度人工智能团队,AI 教育和应用落地的压舱石和长期布道者。
  19. Aravind Srinivas @AravSrinivas | AI KOL Followers:836 | Followers:483,015 Perplexity CEO,把 AI 搜索和答案引擎重新改写搜索入口的实战改写者。
  20. Jim Fan @DrJimFan | AI KOL Followers:819 | Followers:396,349 NVIDIA 机器人方向核心人物,具身智能和物理世界模型的顶尖头号玩家。

中文 AI KOL Top 20

  1. 宝玉 @dotey | AI KOL Followers:559 | Followers:214,553 华语圈的硬核转译超级节点,不搞玄学叙事,纯靠第一时间的深度前沿论文拆解、顶级访谈复盘和开箱即用的高质量提示词,焊死了内容质量的底线。
  2. Orange AI @oran_ge | AI KOL Followers:483 | Followers:170,533 带枪下场的智能体创业者,兼具极客的严谨和商战的敏锐,总能在 Agent 架构演进与组织变革之间,剥离出最底层的商业哲学。
  3. 歸藏(guizang.ai) @op7418 | AI KOL Followers:468 | Followers:144,288 独立开发者圈子里的“六边形战神”,视觉生成和 AI 编程的双栖硬核玩家,用海量的实操教程和毒舌评测,帮无数人趟平了工具落地的坑。
  4. Bear Liu @bearliu | AI KOL Followers:453 | Followers:115,339 AI 时代的超级设计极客,把 Vibe Coding、智能体和生成式 UI 玩出了花,死磕 AI 怎么颠覆传统产品开发,给独立创作者指明了方向。
  5. Baye @waylybaye | AI KOL Followers:452 | Followers:158,294 个性鲜明的独立开发标杆,不讲概念,只讲实操,高频输出各种 AI 编程工具的肉身对抗对比,用大白话撕开工具的营销伪装。
  6. 向阳乔木 @vista8 | AI KOL Followers:441 | Followers:107,140 华语圈的技术死磕派,擅长把最硬核的多模态前沿论文嚼碎了、喂给实操者,用高密度的教程和技术洞察帮开发者垫高认知。
  7. Ding @dingyi | AI KOL Followers:431 | Followers:151,205 技术与商业嗅觉极其敏锐的观察者,像素级拆解 AI 编程工具与中转站生态,总能在一张复杂的表格或营销案例里捕捉到常人漏掉的商业生机。
  8. 铁锤人 @lxfater | AI KOL Followers:569 | Followers:101.2k 持续用 AI 做创业、内容和产品实验,也维护过高星项目;不是只喊“AI 改变世界”,而是已经把手伸进泥里拌水泥。
  9. Tw93 @HiTw93 | AI KOL Followers:423 | Followers:141,827 极其低调但高产的独立开发者代表,既有大模型训练的硬核底子,又有亲手搓出多款高价值开源工具的战绩,用代码自证实力。
  10. Yangyi @yangyi | AI KOL Followers:415 | Followers:122,284 把技术和搞钱结合到极致的商业黑客,一边深挖 AI 编程与智能体在私域的变现极限,一边冷不丁地用安全研究员的视角提醒你技术背后的盲区。
  11. yetone @yetone | AI KOL Followers:413 | Followers:82,680 AI 应用层的“硬核死磕派”,在 Agent 架构、Computer Use 和编程工具的工程实践上有着极深的肌肉记忆,全靠高质量的工具复现与评测硬核吸粉。
  12. Mr Panda @PandaTalk8 | AI KOL Followers:410 | Followers:74,602 前沿论文与落地变现之间的“超级连接器”,擅长把最学术的智能体论文翻译成接地气的提示词技巧,冷眼看清 AI 商业化和就业大势。
  13. Dash @DashHuang | AI KOL Followers:408 | Followers:113,575 大厂创始人的硬核跨界视角,深耕传统研发和游戏开发场景下 AI 编程工具的极限压榨,提供极具分量的“正规军”落地参考。
  14. Cell 细胞 @cellinlab | AI KOL Followers:407 | Followers:26,667 「一人公司」模式的狂热布道者与实践者,高频测试各种 AI 编程工具和视觉生成工作流,专为超级个体的商业崛起探路。
  15. YC (Yucheng) @yucheng | AI KOL Followers:393 | Followers:18,728 着眼于 AI 引发组织变革的创业思考者,不仅死磕 Claude Code 等工具的技术实操,更着迷于用 Agent 架构去重塑公司的运转效率。
  16. 图拉鼎 @tualatrix | AI KOL Followers:393 | Followers:108,450 华语圈老牌独立开发者的“AI 进化样本”,高频公开自己用 Codex、Claude Code 重构和开发独立 App 的真实过程,让大模型的编程能力具象化。
  17. ruanyf @ruanyf | AI KOL Followers:384 | Followers:198,977 技术长青的华语开发者灯塔,用极其敏锐、宏观的视角,持续捕捉 AI 对传统软件开发行业的毁灭与重塑,用扎实的教程带无数人完成生产力跃迁。
  18. 小互 @xiaohu | AI KOL Followers:379 | Followers:105,522 AI 工具圈的“超级情报站”与毒舌评测官,全网高频扫射最新编程工具和智能体,总能在一成不变的快讯里淘出最接地气的实操绝活。
  19. 𝗖𝘆𝗱𝗶𝗮𝗿 @Cydiar404 | AI KOL Followers:378 | Followers:62,106 实战型产品工程师,不谈虚无缥缈的宏大愿景,主页全是 Claude 等大模型的硬核肉身评测和自身 API 项目在商战里的生死复盘。
  20. Frank Wang 玉伯 @lifesinger | AI KOL Followers:378 | Followers:36,454 AI 时代的超级个体与长期主义创业者,把宏大的 Agent 架构和产品设计理念揉碎,掰开来公开分享自己如何用“一人公司”去颠覆传统软件开发。

六、优秀 AI KOL 心路:信任的建立靠持续验证

Cell 细胞 @cellinlab |华语 AI KOL 影响力排名:15 | 造物矩阵 社区创始人

我们将迎来一个丰盛的时代——人们将通过新的创造与自我表达渠道、新的自我发现与归属途径,以及开展人生中有意义工作的新方式,从而让生活更加丰富多彩。需要重新定义工作为创造:长期以来,我们的工作是为了生存。而在后稀缺时代,新的工作形态意味着创造、成长、自我表达与赋予生活意义。

Cuimao @CuiMao|华语 AI KOL 影响力排名:34 | AI KOL

AI 行业里的“KOL”,不只是拥有流量的人,而是真正参与建设的人。大家认可我,不仅因为我做了很多与 Anthropic 相关的 AI 创意视频,更因为他们从这些内容中看见了适合自己的可能性。有人因此开始创作,有人因此理解工具,也有人因此重新相信:AI 时代并不是少数人的牌桌,而是每个人都可以重新入座的新课堂。

我很清晰地感受到,AI 时代的公众影响力,不再只是被看见,而是让更多人看见自己的位置。它不是《鱿鱼游戏》里抢椅子的生死挑战,而是一场新学期的重新排座。位置会变,秩序会变,但每个人都仍然有机会找到自己的坐标。

所以,如果要用一句话总结我对这个时代的态度:保持热爱,学习、创造,分享。

Asa @app_sail | 华语 AI KOL 影响力排名:52 | @app_sail、 tutti.so 合伙人

最初开始分享,其实是 Build in Public,并不是为了成为 KOL。因为我长期在 AI 出海、全球支付、𝕏 运营增长的一线实践,每验证一条路径、踩过一个坑,都会记录并分享出来,慢慢发现自己成为了 AI KOL。

这些分享,也让我越来越确信:注意力经济时代已经到来,每个人、每个产品、每个组织,都应该主动经营自己的影响力。

在我看来,KOL 更像是连接者,连接信息与认知,连接产品与用户,也连接不同文化背景的人。AI 虽然让内容生产更高效,但真实的经历、见解、独立的判断和长期主义的坚持依然稀缺。

也正是基于这样的认知,我们创造了 tutti.so,希望帮助更多中国企业和创作者构建全球影响力,让好产品、好故事被世界看见。未来,真正稀缺的不是流量,而是信任。

Jason Zhu @GoSailGlobal | 华语 AI KOL 影响力排名:71 | GoSail Lab、AgentSkillsHub 创始人

一路探索过来,31 岁领大礼包,从轨道跳进旷野,才认清:KOL 对于我来说不是人设,是把真实探索路记下来

我对 KOL 的理解就两条:

  1. 真实是底线:不写没验证过的二手内容,炒鞋赚的、密室亏的、从零涨粉,都是自己跑出来的。
  2. 杠杆是方法:AI 提速,我掌舵。深玩 OpenClaw、Claude Code,搭了 agentskillshub.top,放灵魂是工程师的较真劲儿。开源真实经历的人,就是 AI 时代最稀缺的产品。

Gorden Sun @Gorden_Sun |华语 AI KOL 影响力排名:75 | AI KOL

我手写 AI 资讯日报已经超过 3 年,简单又利他的事情坚持下来,你也能成为 KOL。每天写日报也让我积累各个场景的最佳 AI 实践,我几乎没什么保留都分享了,利他、真诚、尽所能写一些有用的分享,这是我信奉的准则。在软件产品更容易构建的 AI 时代,分发和营销愈发重要,每个人都应该尝试做一些分享,这是复利的事情,你也不会有任何损失。

鱼总聊 AI @AI_Jasonyu |华语 AI KOL 影响力排名:84 | AI 出海 KOL

做 《鱼总聊 AI》这个 IP,最初只是把自己觉得好用的工具、踩过的坑分享出来。后来收到越来越多反馈,我才发现,一条真实的实操内容,真的能帮别人省下很多时间和成本。

我一直觉得,KOL 不是站在高处教别人,而是先替大家下场,把新工具、新机会亲自试一遍,再把真正有用的方法讲清楚。一路走来,我的定位也越来越明确:关注 AI、出海和产品,只分享自己研究过、实操过、能够解决真实问题的内容。

AI 可以提高效率,但不能代替人的判断和经验。比起追求排名,我更希望长期做一个可信、实用的信息源,帮助普通人真正用好 AI、少走弯路。

得否 @wangdefou | 华语 AI KOL 影响力排名:101 | 得否科技创始人、企业 AI 应用顾问

我一直觉得,KOL 不是一个“会发内容的人”,而是一个在公开场域里持续积累信任的人。

因为我是文科生嘛,最早玩 X 涨粉也很慢,三年才到 5000 粉,中间断断续续也踩过很多坑。后来真正让我涨起来的,不是算法玄学,而是真实、真诚和持续输出对别人有用的东西。

现在 AI 发展这么快,各种工具可以帮我们收集信息、整理素材、提高效率,但它终归是一个工具,替代不了一个人的判断、经历和表达。

我的定位很简单:用一个文科生的视角,把 AI 工具、内容创作和个人商业化这几件事讲得更接地气一点。能帮更多普通人少走弯路,顺便认识一群真正在做事的人,我觉得这就是做 KOL 最有意思的地方。

最近忙着线下业务,推特的运营都有点懈怠了。

Star @starzq | 华语 AI KOL 影响力排名:262 | @day1globalpod 创始人

AI 时代,人人都很焦虑:为什么别人可以把大模型用的更好,买到 10 倍的股票。但我想说,AI 是一个超级长周期,在周期开始打好基础,才能享受到更多的时代红利。希望我的分享,可以让大家更深入了解 AI 周期的方方面面,不焦虑的使用 AI

qinbafrank @qinbafrank|华语 AI KOL 影响力排名:287 | AI 宏观博主

其实个人更自认为是一名博主而非 KOL,是把真实思考和推理链条记录下来,首先是服务于自己的研究和投资,其次对大家在信息洪流中识别真相和理性思考有所帮助。

AI 时代极大提速全球信息整合、代码验证与趋势拆解,更需要我们掌握核心:AI 可以极大提升效率,但人的判断、经验、思维链和逻辑链条、分析框架反倒是更稀缺的。 聚焦真理 seeking 和实用洞见。分享可验证的框架和实操思考,而非简单结论,帮助普通人真正用好 AI、少走弯路。 希望自己能长期做一个可信、理性的思考伙伴。

XinGPT @xingpt|华语 AI KOL 影响力排名:359 | 前 VC 基金合伙人,AI KOL

一开始的初衷就是用 AI 带来金融平权:普通投资者也能借助 AI,和专业投资人掰掰手腕。目前我们已经开发了 AI 行业研究、AI 行情跟踪和复盘、AI 实时提醒等多种工具,实战效果也在逐步提升。我不敢想象没有 AI 时候如何完成这么多行业研究的工作。未来会把这些工具逐步成熟后进行开放,欢迎投资和 AI 高手交流。

Crypto_Painter @CryptoPainter|华语 AI KOL 影响力排名:490 | AI KOL

虽然不是严格意义上的 AI 博主,但 AI 给我带来的提升远超过去十年…

雇佣一个人类为你从事非体力工作时,你雇佣的其实就是他的大脑,一个由数百亿神经元组成的神经网络、碳基大模型,而其中 60%的算力还是与工作无关的部分…

而 AI 以及 Agent 可以完美的取代这个角色,以更高的效率完成更好的工作。

所以我一直在坚持将大部分非体力工作转换成 AI 执行,数据分析由专属 Agent 完成,量化交易由 AI 监控,甚至连推文灵感也是由 AI 提供的内容加工而成…

我做 AI 相关的分享不单纯是为了跟随流量与注意力,主要是还是因为今年有了宝宝,根本没那多时间精力做那么多事情,而 AI Agent 的出现,帮我节省了大量时间!

这是以前我完全无法想象的一种神奇体验,我由衷的推荐并鼓励每个人都尝试奖自己的每天工作生活中非体力的、简单可重复的任务交给 AI,这种自由带来的快乐是真正的幸福。

Haotian @tmel0211|华语 AI KOL 影响力排名:570|Amber 顾问

其实做 KOL 就是在用“输出倒逼学习”,加速自己对各个行业甚至产业上下游的理解,从而收获认知变现的投资红利。

过去两年,我抓住了 Crypto 行业技术叙事的快速迭代和热炒红利,成为了大家心目中的硬核技术博主,但过去大半年 Crypto 行情降温,市场注意力回到了 AI 科技主线叙事上,我也开始从零开始转型,再次启航,用全新的产业洞察视角来思考和追踪整条 AI 科技主线,包括半导体、机器人、芯片、存储等等。

这个过程中当然很痛苦,因为很多产业上下游对我而言是完全陌生的,我发现在死磕产业的过程中,能输出的东西越来越少了,大部分时间都在默默投资试错,然后跟着自己的 portfolio 在全产业摸索研究。结果当然出乎我的意料,不仅有了意想不到的投资获利,也改变了我对原本 KOL 固有的认知,原来重要的不是输出不输出,而是如何及时刷新自己的“输入”,只有让自己永远具备不落后的思想和智库,才是做 KOL 的真正底气。

DeFi Teddy @DeFiTeddy2020|华语 AI KOL 影响力排名:666 | Biteye/XHunt 创始人

在 ai 时代,成为 1 个优秀的 kol,需要了解和借助 AI, 提高内容产生的效率, 比如通过 ai 来收集信息和进行初步的分析,借助 ai 对文章进行选题等。

但是,AI 只是我们的 co-pilot,只能在副驾驶位置,不能掌控全局。真正有价值的内容需要 kol 在 ai 分析的基础上产生自己独特的视角和分析,展示 kol 自己的“灵魂”。

Anita @Anitahityou|华语 AI KOL 影响力排名:895|Senitent APAC 负责人,AI KOL

KOL 千千万,但真正来自于个人观点的 KOL 屈指可数。要做少数派,人们关注你不是为了看千篇一律的信息,是因为你 Build In Public 或是因为你能透过现象看本质。致力于做一个有独立思考的普通人。交流,是为了成长。

七、范式分野:AI KOL 与 Web3 KOL 大 PK

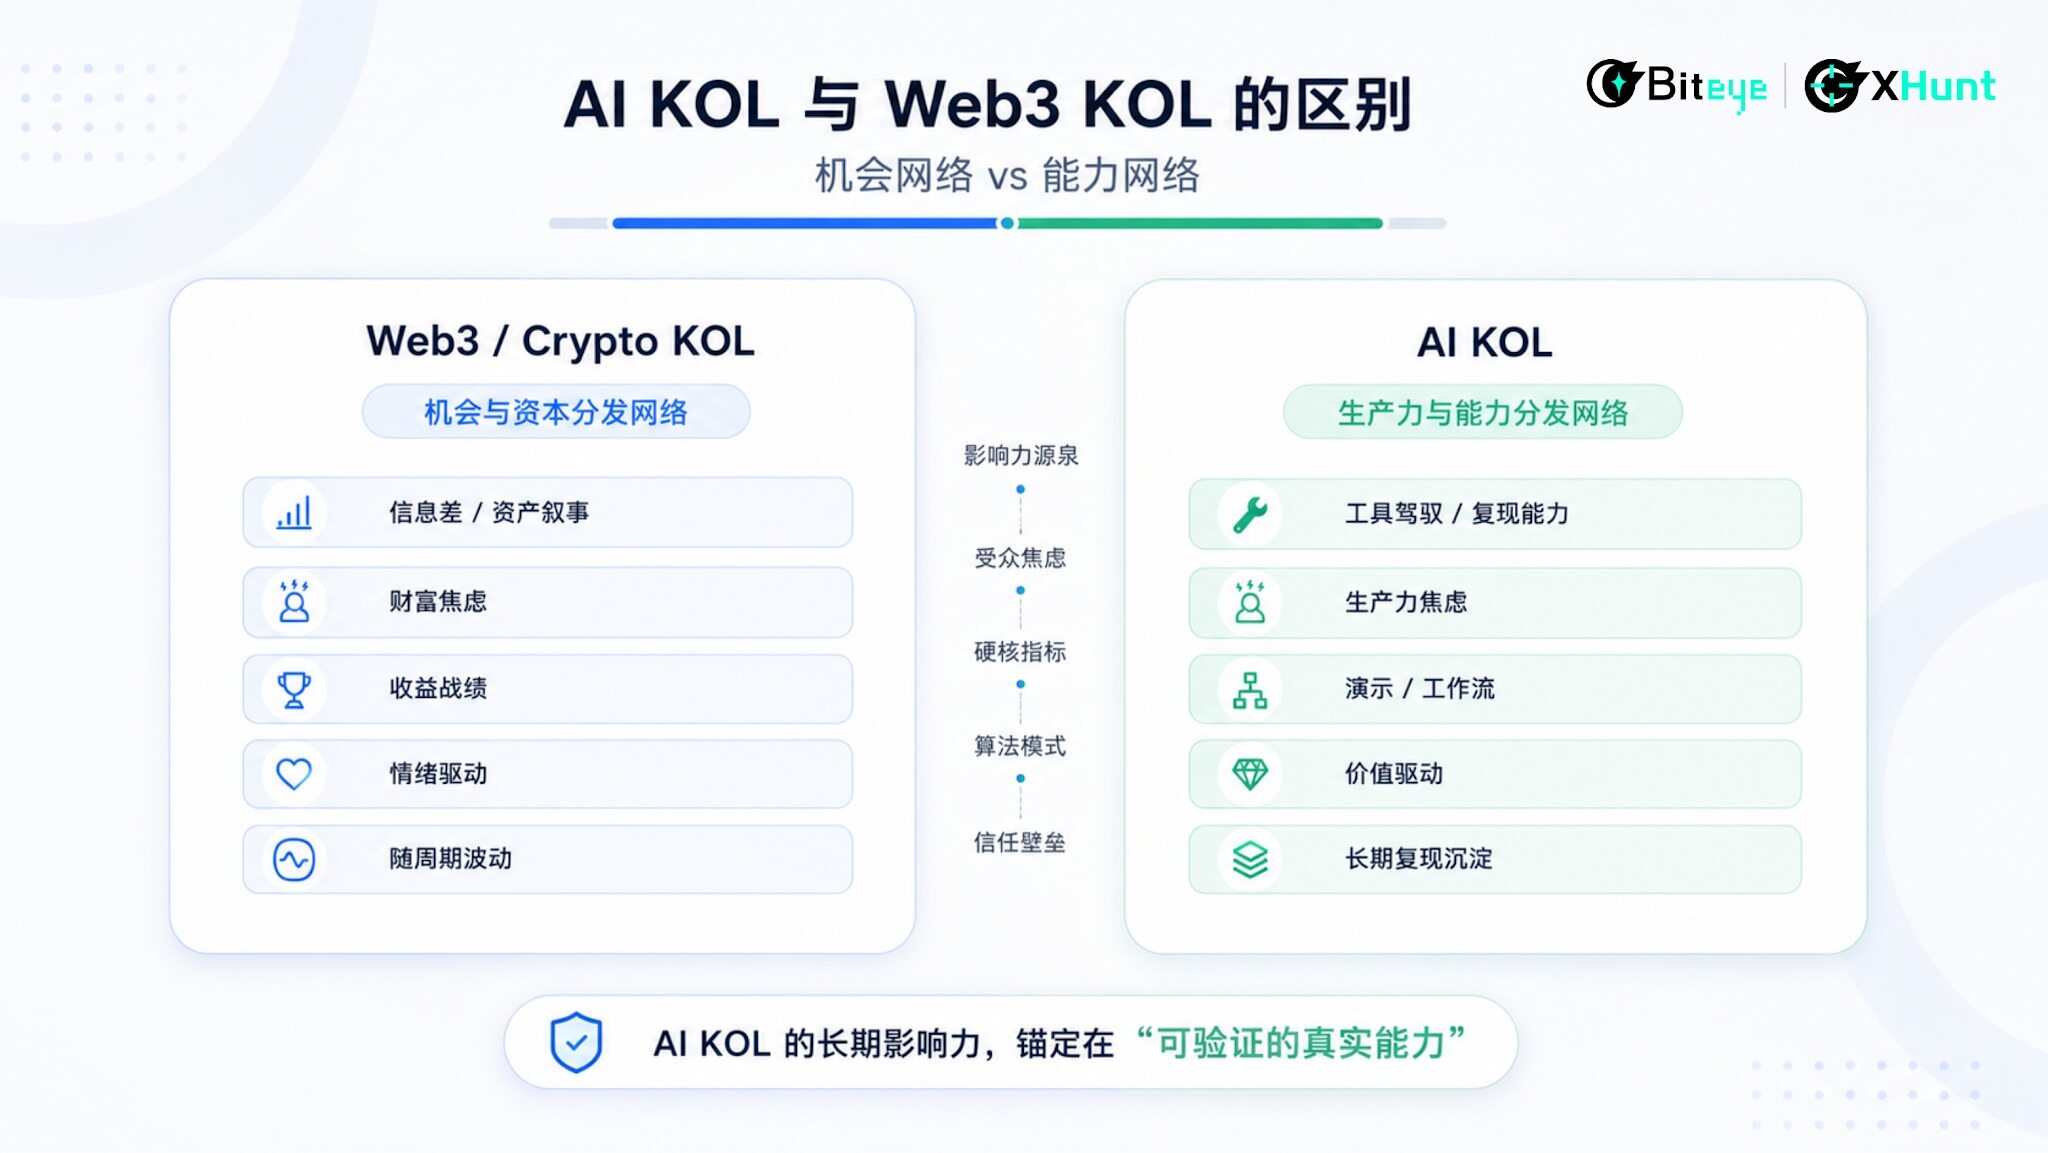
AI KOL 与近年来同样在推特上大火的 Web3 / Crypto KOL 虽同处于 X 的社交生态中,但两者的影响力运转轴心与生存变现逻辑有着本质上的差别。

Web3 KOL 的本质,是一个机会与资本的分发网络。 影响力源于信息不对称的打破、财富效应的放大和社区情绪的调动。其核心资产是“消息”和“号召力”,价值兑现路径通常是项目推广、代币分发和社区建设。

AI KOL 的本质,是一个生产力与能力的分发网络。 影响力锚定在可验证、可复现的真实能力上。他们提供的不是暴富密码,而是效率工具和使用方法。其核心资产是“信任”和“方法”。

2026 年,两个圈层正发生有趣的边缘交织:部分敏锐的 Web3 账号开始使用 AI Agent 自动监测链上异动、批量起号;部分 Web3 KOL 也开始转型做 AI KOL。但归根结底,AI KOL 影响力的常青,必须牢牢锚定在“可验证的真实能力”之上。

八、写在最后:从信息时代,到信任时代

过去二十年,互联网解决的核心问题是:信息如何传播。

而 AI 时代,它正在解决的根本问题变成了:能力如何传播。

在这一宏大转变中,一种新的稀缺性正在浮现:信任。

因为 AI 可以生成内容,生成代码,生成总结。但它永远无法生成真实经历、试错路径、验证过程、长期一致性。

未来影响力的核心,不再是信息量、粉丝数或传播速度,而是:你是否在持续、公开地,对真实世界进行验证并交付结果。

真正的 AI 时代话语权,不属于最强的表达者,而属于那些持续构建信任网络的人。

研究声明

  1. 本报告所有研究结论、百分比分布及打分结果均基于截止于 2026 年 6 月的数据生成,不代表各账号长期的、一成不变的固定影响力排名。统计日期:2026 年 3 月-5 月。
  2. 本报告内所涉及的身份归类与 MBTI 属性均为基于公开推文行为特征的 AI 模型算法推断,用于宏观呈现群体的内容生态画像,不代表其现实世界中的个体真实测试结果或职业身份认证。

关于 XHunt

XHunt 是行业领先的、AI 驱动的社交情报与 KOL 影响力分析工具。致力于为全球 Web3 与 AI 生态提供最真实、最权威的 KOL 衡量指标和账号全息画像。

X/Twitter:@xhunt_ai

一周涨近20%:Arbitrum的「收租」生意,因Robinhood Chain一夜盘活

原文作者:angelilu,Foresight News

ARB 今日盘中一度触及 0.094 美元,近一周涨近 20%,是过去一周表现最强的主流 L2 代币之一。

推动这轮上涨的催化剂,是「Robinhood Chain」的发布——Robinhood 基于 Arbitrum 技术打造的 RWA(现实世界资产)Layer2,7 月 1 日在伦敦发布会上正式上线主网。

而背后更隐蔽的逻辑,是一条运行了一年半的老规则被重新摆上台面:Robinhood Chain 的收入会有一部分自动流回 Arbitrum 生态,一大块直接进 ArbitrumDAO 金库。这不是新政策,而是一个此前不温不火的分成机制,因为 Robinhood 这个重量级 TradFi 品牌入场,第一次被市场认真定价。

一年半以来的第一个大房客

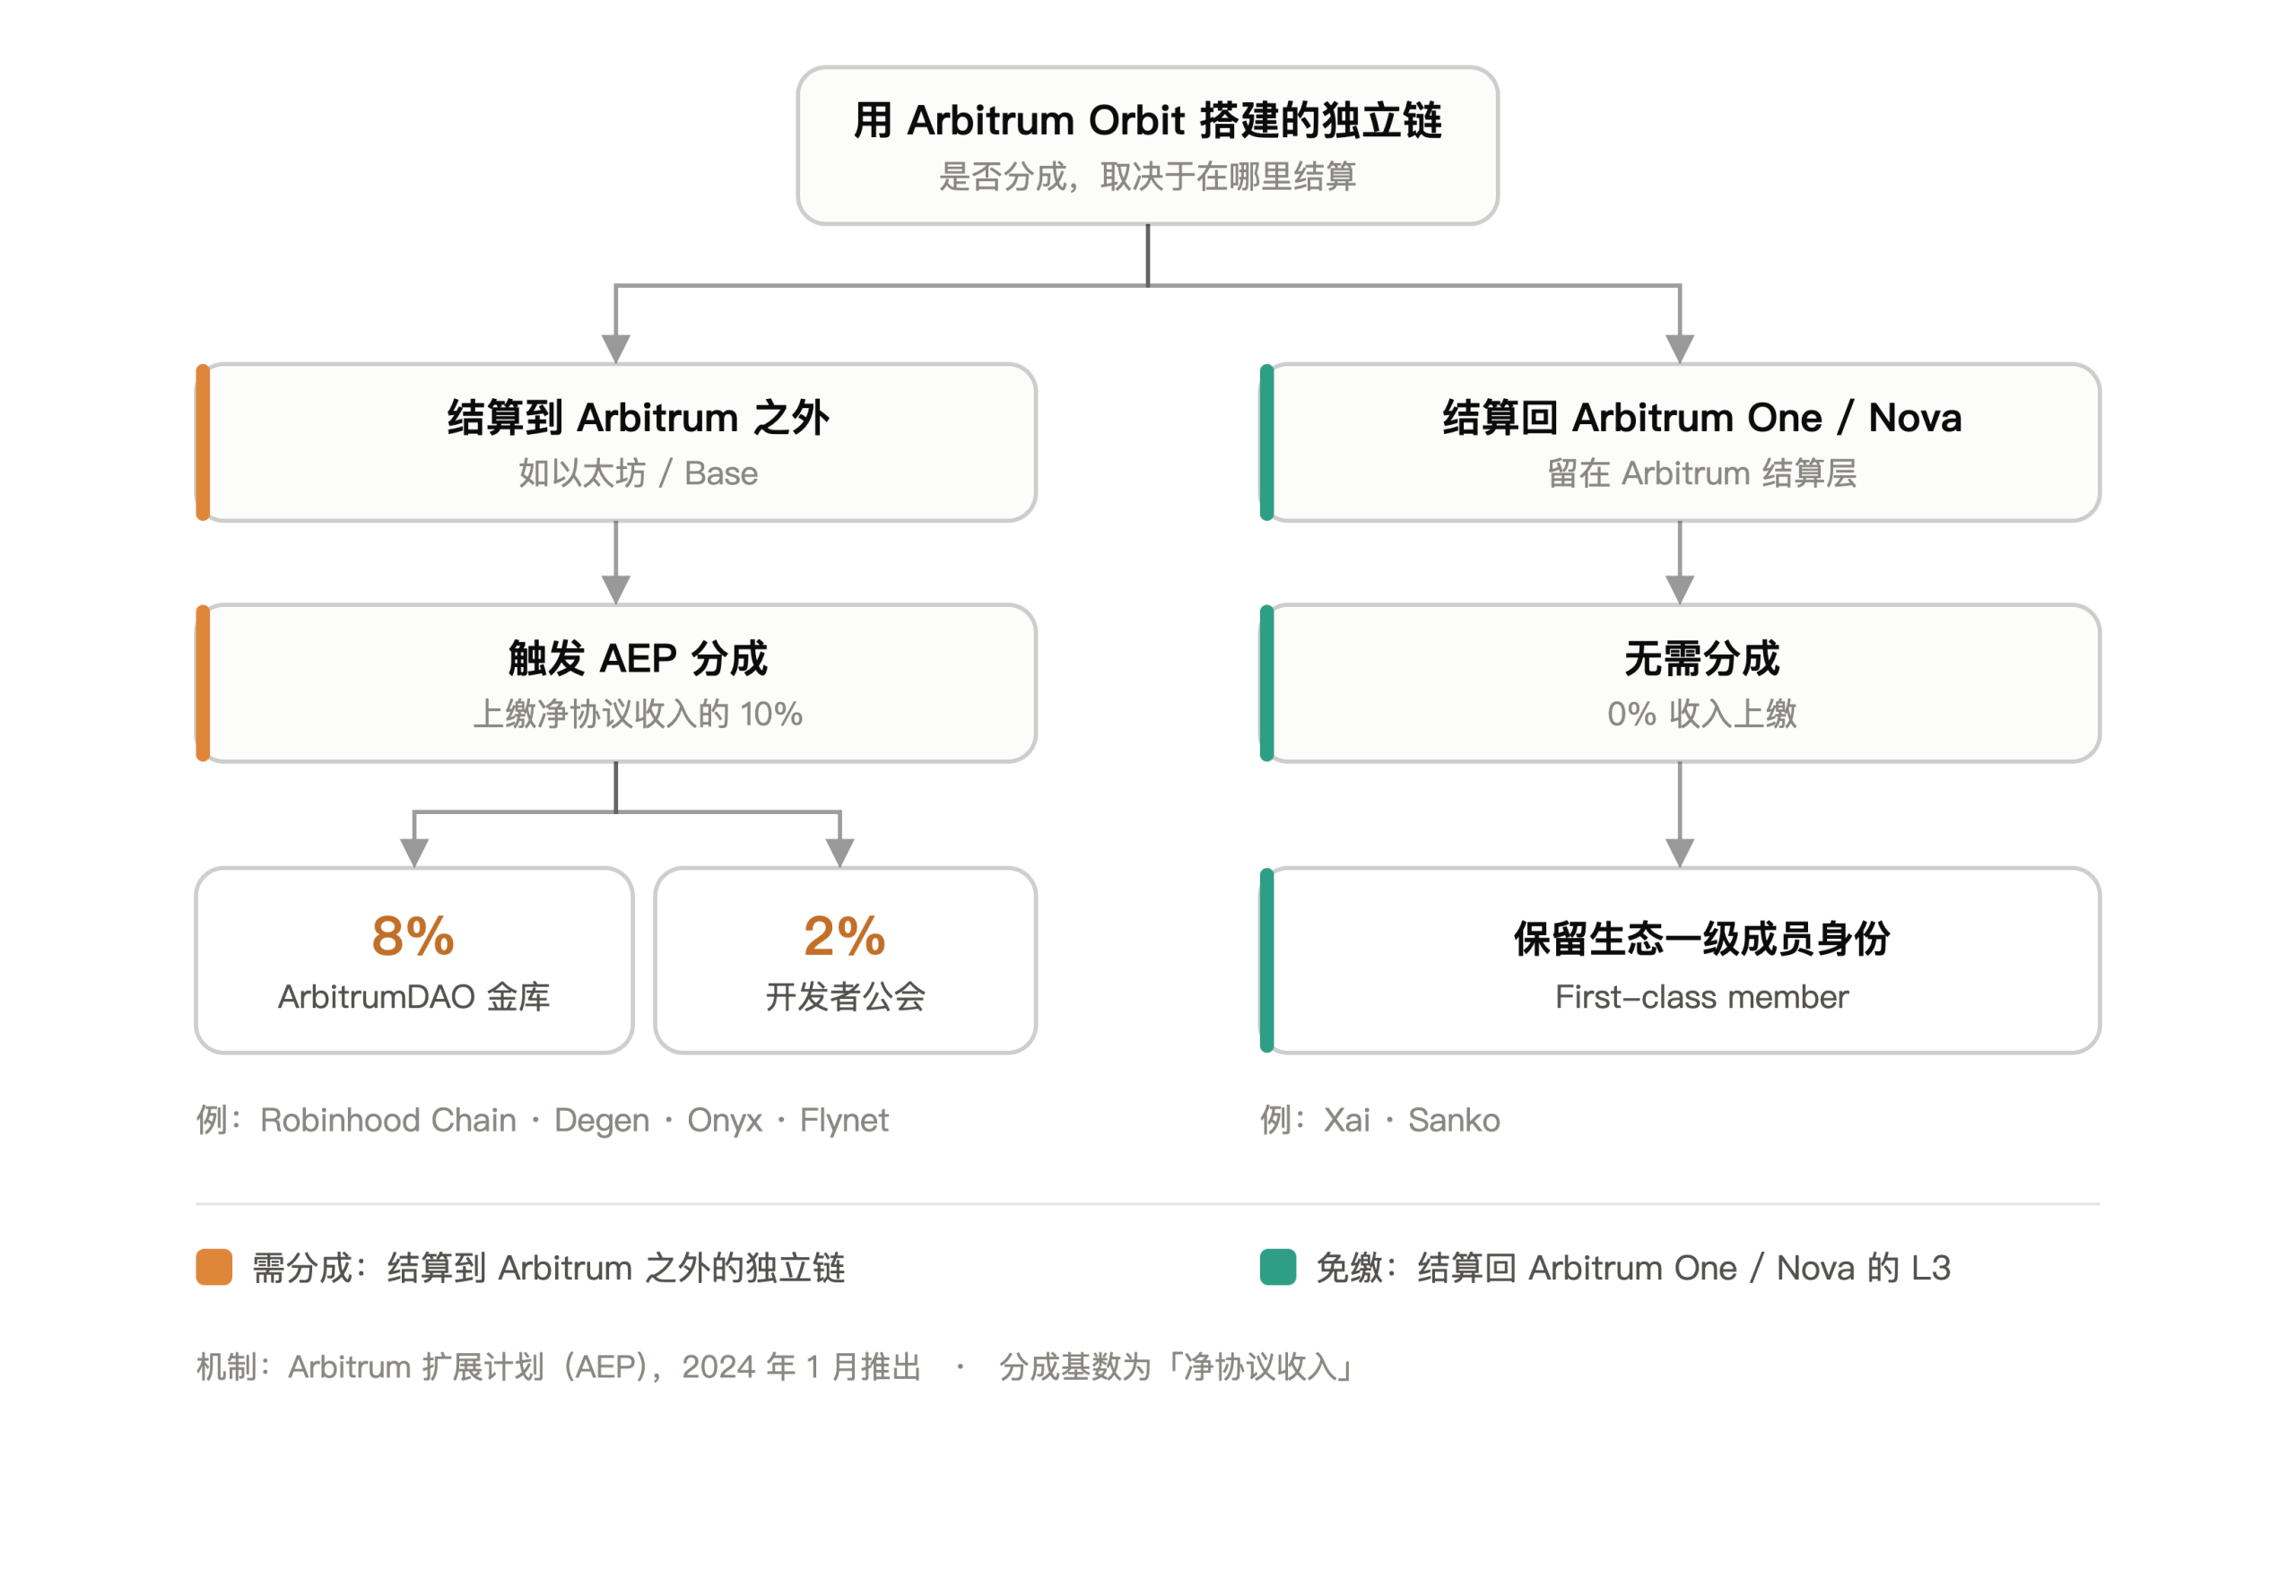
这条规则叫Arbitrum 扩展计划(AEP),2024 年 1 月由 Arbitrum 基金会联合 Offchain Labs 推出。简单来说就是允许 Arbitrum 把自家技术开放出去、让别人来搭链,条件是分成。

分成逻辑很简单:任何用 Arbitrum Orbit 技术搭建、但不结算在 Arbitrum One/Nova 上(比如直接结算到以太坊或 Base)的独立链,要把净协议收入的 10% 分给 Arbitrum 生态——8% 进 DAO 金库,2% 给开发者公会。但结算回 Arbitrum One/Nova 的 L3,比如 Xai、Sanko,则无需分成,继续保留生态一级成员身份。

关键在于,Robinhood Chain 并不是第一条触发 AEP 的链。此前 Degen Chain、Onyx、Flynet 这类结算到 Base 的小链,早就在缴这笔分成,只是体量太小,没人在意。Robinhood Chain 的不同之处,只在于它是第一条把分成金额做出规模感的重量级链。

数据很漂亮,收租盘子还很小

据 Robinhood 国际及加密货币业务负责人Johann 披露的最新数据:截至 7 月 10 日,上线一周多,Robinhood Chain 交易笔数超 1700 万笔,地址超 35 万,TVL 约 2.5 亿美元,DEX 成交量超 10 亿美元。对一条刚上线的链来说,这份成绩单确实亮眼。

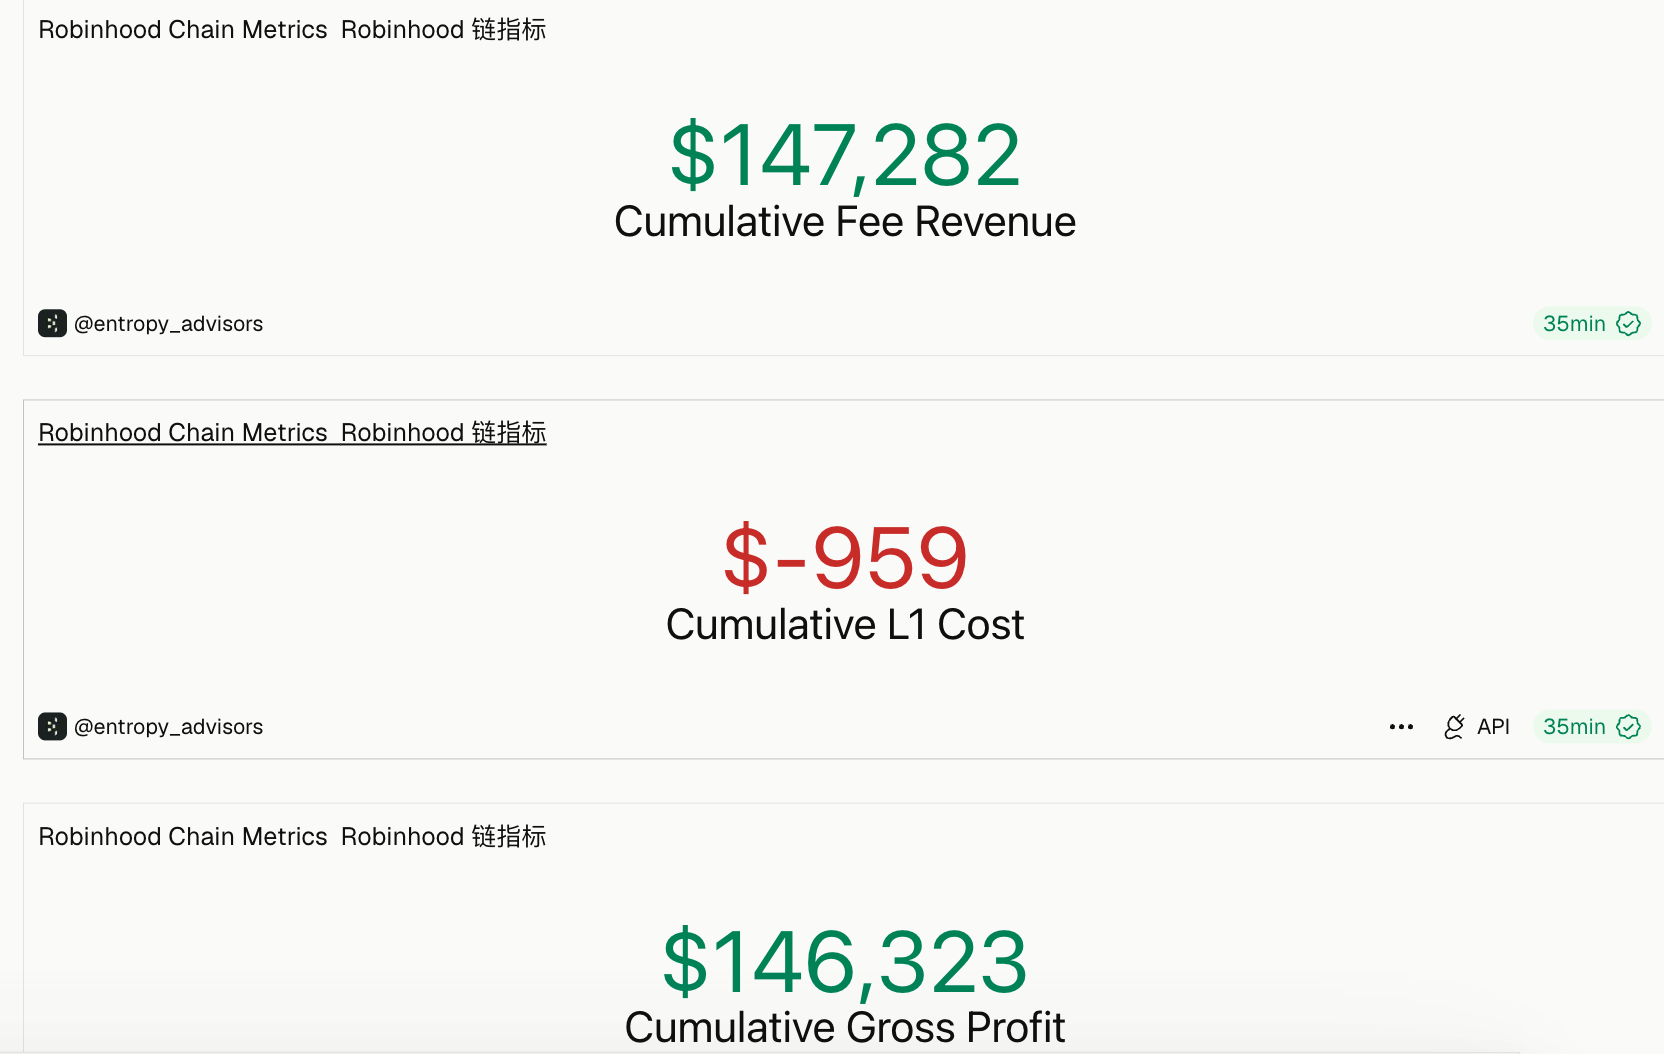
但收租的盘子远没有这么大。据Dune 数据,截止发文,Robinhood Chain 目前的协议收入约 14.7 万美元,扣除数据结算回以太坊 L1 的成本后,仅有 14.6 万美元。即使把 10% 分给 Arbitrum DAO,这笔钱也少的可怜。ARB 这轮上涨反映的是市场对 AEP 协议未来扩容边界的溢价估值,是一次典型的叙事驱动行情。

把想象空间摊开看,AEP 的天花板确实不低:Robinhood 平台总资产约 3240 亿美元、托管资产约 1436 亿美元,代币化股票已扩到 2000 多个代币、覆盖 120 国,这些资产今天大多还没上链。一旦结算逐步迁过来,5.7 万美元的分成基数会站上一个完全不同的量级。

一边老房东要丢最大租客,一边新房东刚接到大单

Arbitrum 这套「收租」模式其实并不新鲜。Optimism 已经把「房东」生意跑了很久。

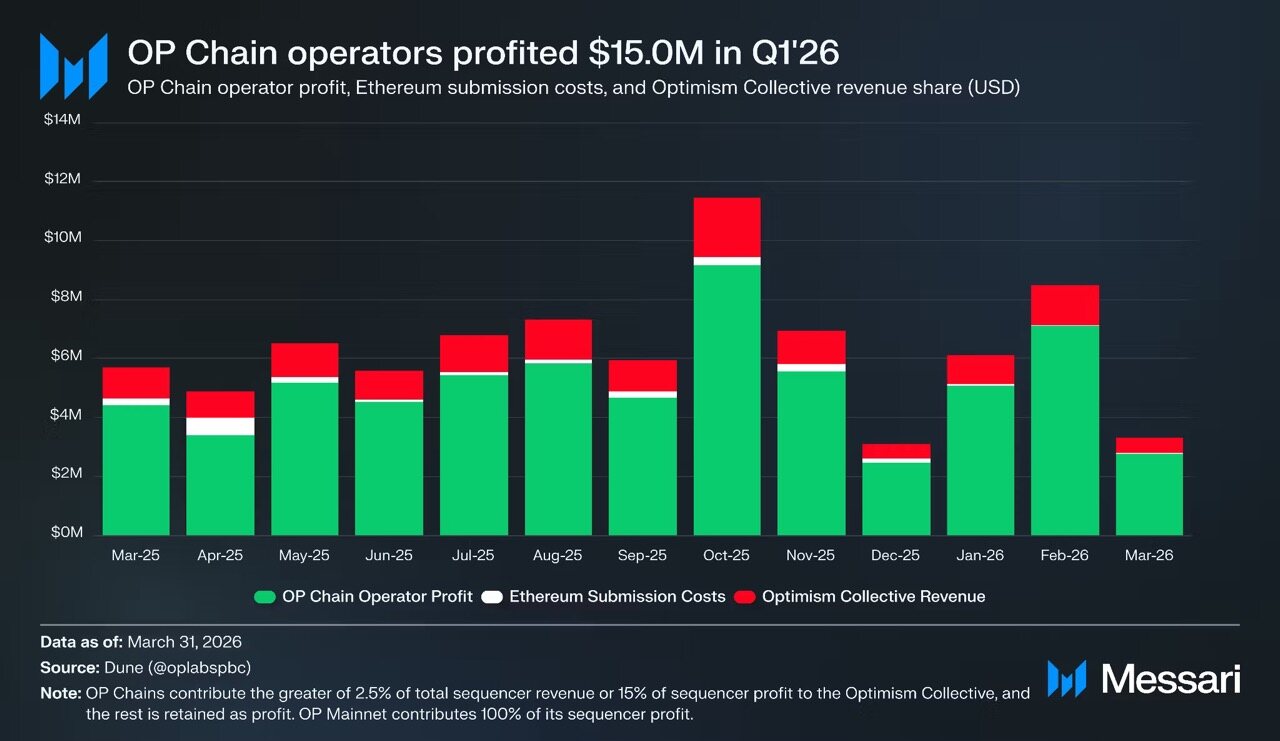
Optimism Collective 通过 OP Stack 向所有 Superchain 成员链(Base、Zora、Mode、Unichain 等)收租——按协议收取排序器收入的 2.5% 或净利润的 15%(取高者),OP Mainnet 自己也把净收入上缴金库。但它的租金已经在逐步缩水,2026 年一季度进一步降到约 290 万美元(其中 Base 一家贡献约 140 万美元),较上一季度的 370 万美元环比下降 21.5%。

今年 2 月,Base 官宣要脱离 OP Stack——按 Gas 费口径,Base 贡献了流入 Collective 约 96.5% 的收入,消息一出 OP 代币两天内跌了 28%。

而与此同时,Arbitrum 刚好靠 Robinhood Chain 把自己的房东生意从零盘活。两者的结构完全对等——同样是底层技术方向外部链收租、钱进自己的 DAO 金库(ArbitrumDAO vs Optimism Collective),只不过 Arbitrum 的 AEP 虽然 2024 年就写好了规则,却一直没什么大房客,直到这周才第一次真正把「收租」做出规模感。

但这个大租客,留得住吗

也正是 Base 这段历史,被一些分析师拿来泼冷水。有观点认为,按同样的剧本,Robinhood Chain 迟早也会像 Base 脱离 OP Stack 那样脱离 Arbitrum Orbit、直接对齐以太坊。据growthepie 数据,Robinhood Chain 单日排序器收入已近 6 万美元,在以太坊 L2 中仅次于 Base 的 7.2 万美元,接近母链 Arbitrum 的三倍。

更微妙的是受益方问题。Robinhood Chain 上线一周已成为仅次于 Base 的第二大以太坊 DA 需求方,排序器支付 blob fees、以 ETH 结算并永久销毁。有分析师据此认为,如果这条链只能有一种生态货币,那更可能是 ETH 而非 ARB。

AI 又在抽走加密市场的资金?2026 年资金流向背后的真相

概述

进入 2026 年下半年,加密投资者反复追问同一个问题:那些原本可能流入比特币的钱,是不是又一次被人工智能吸走了。这个疑问并非情绪化的猜测,而是有实打实的资金流数据支撑。据 AMBCrypto 援引的数据,自 4 月以来,美国黄金与比特币 ETF 合计净流出约 120 亿美元,而同期美国半导体 ETF 吸引了超过 200 亿美元净流入——资金并未离场,只是换了赛道。

真正让市场警觉的,是这一轮资金迁移的性质。据 Investing.com 的分析,过去加密回撤往往伴随全面避险,几乎所有资产同步下跌;而这一次,资金是从一个高波动主题转向另一个高波动主题。这种区别,决定了比特币的底部会以何种方式形成。

核心要点

自 4 月以来,美国黄金与比特币 ETF 合计净流出约 120 亿美元,半导体 ETF 净流入超过 200 亿美元。

美国现货比特币 ETF 6 月净流出约 45 亿美元,为其推出以来最差单月。

五大科技巨头 2026 年 AI 基础设施资本开支预计达到约 6000 亿至 7250 亿美元。

市场对”结构性转移”还是”周期性轮动”存在明显分歧。

7 月初出现资金可能回流加密的早期信号,比特币一度重新站上 6.3 万美元。

比特币交易所储备降至约七年来最低,长期持有者加速吸筹。

资金正在流向哪里:一场争夺边际美元的战争

究竟发生了什么

同一种谨慎情绪,一边把资金推离加密,一边把它拉向 AI 基础设施,而后者的支出规模难以忽视。据 Investing.com,美国五大超大规模云厂商 2026 年在 AI 基础设施上的支出预计约为 7250 亿美元,其中约七成、接近 4500 亿美元直接流向芯片、服务器、网络与数据中心。英伟达处在这场建设潮的中心,其当季营收指引约为 910 亿美元,同比增长约 85%。

为什么这一次不同

据 Tech Times 报道,加密资产管理公司 Hashdex 首席投资官 Samir Kerbage 在 7 月初的一份报告中直言,加密的疲弱更多反映的是投资者把资金配置到了别处,而非数字资产生态本身出了问题。其逻辑很直接:当一个足够有说服力的新叙事出现,资金会涌向它,并在一段时间内让其他资产类别”断粮”。生成式 AI 恰恰是近年来最强的叙事之一。

关键数据:加密与 AI 的资金分野

ETF 层面的分流

据 Tech Times,微软、亚马逊、Alphabet 与 Meta 等美国科技公司 2026 年合计资本开支预计超过 6500 亿美元,其中大部分投向 AI;SpaceX 6 月 12 日上市又吸走了新一波风险资金。与此同时,美国现货比特币 ETF 在 6 月净流出约 45 亿美元,是现货基金推出以来最差的单月表现,全年累计流量首次转负。想追踪 BTC 及主流资产的实时价格,可在 MEXC 的行情页面查看。

矿工的转向最能说明问题

据 Crypto Economy 的分析,比特币矿工的动向或许是最具揭示性的指标。将数据中心改造为 AI 客户提供算力服务的公司,例如 TeraWulf,在 2026 年录得约 73% 的正回报,而仍专注于纯比特币挖矿的矿企同期回报为负。据其测算,到年底,上市矿企多达七成的收入可能来自 AI 合约——这与其说是机会主义的多元化,不如说是应对挖矿盈利下滑的生存反应。

结构性转移,还是周期性轮动

两种针锋相对的解读

分歧的核心在于:离场的资金还会不会回来。据 Crypto Economy,Strategy 执行主席 Michael Saylor 将其定性为一次”周期性的资金轮动”,认为在比特币上万亿美元的市值面前,数十亿美元的 ETF 流出是可控的。但该分析同时提醒,判断这轮迁移是否只是周期性的关键,在于离场资金的性质——若它奔向的是一场横跨数年的 AI 资本周期,那么这些钱往往会长期锁定,而非短期回流。

为何区别如此重要

据 Investing.com,当资金从加密流向国债或货币市场时,一旦情绪好转就能迅速回归;但当它流向像 AI 基础设施这样以多年合约与建设周期为支撑的资本循环时,回流的时间表会被显著拉长。这也是”结构性”与”周期性”之争对投资者最现实的含义。

七月的反转信号:资金是否正在回流

早期迹象

进入 7 月,天平出现了微妙变化。据 InvestorIdeas 援引 Bitfire Group Research 的观点,在经历长达半年的上涨后,AI 资产正面临估值偏高与交易拥挤的双重结构性压力,而深度回调后的比特币被其视为”价值区间”;上周现货比特币 ETF 终于打破了连续多日的净流出,比特币也重新收复 6.3 万美元。该机构认为,从 AI 向加密的资金轮动仍处于早期阶段。

支撑回流的结构性条件

据 Tech Times,有几项供给端数据处于历史罕见状态:比特币交易所储备降至约七年来最低,长期持有者以多年来最快的速度吸筹,且比特币的波动率在逐个周期下降。Hashdex 与嘉信理财认为,一旦 AI 交易降温、宏观政策转向或监管取得进展,加密有望承接回流的资金;不过嘉信也提醒,夏季通常是比特币机构买盘偏弱的季节。

对投资者意味着什么与潜在风险

对投资者而言,更清醒的做法是把加密与 AI 视为同一风险偏好的两端,而非彼此无关的独立故事。据 Investing.com,在流向明确逆转之前,试图精准抄底往往是在与资金流数据对抗;愿意配置加密的投资者,可以在既定支撑区间分批建仓,并按可承受持续波动的方式控制仓位。

风险同样清晰。其一,若 AI 资本周期的黏性超出预期,加密可能在更长时间里得不到边际增量资金。其二,宏观环境并不友好——据 Tech Times,德意志银行预计美联储 2026 年将加息两次,若成长股承压,投机资金需要新的去处,但方向未必立刻指向加密。其三,7 月的反弹能否持续,仍取决于 ETF 资金流是否真正由负转正,而非仅仅一次技术性回补。

对于希望在这轮资金争夺中跟踪行情、管理仓位的投资者,可以在 MEXC 上查看现货与合约的实时数据,并结合 ETF 资金流与波动率综合研判。

MEXC Crypto Pulse 研究团队独家观点

这一主题真正重要的地方,不在于”AI 抢走了加密的钱”这句结论本身,而在于它揭示了一个更深的事实:比特币越来越像一个在全球风险预算里与 AI 争夺边际美元的高贝塔资产,而非独立于传统金融之外的另类叙事。当半导体 ETF 与比特币 ETF 的资金曲线呈现镜像关系时,加密的定价逻辑已经与整个风险资产世界深度绑定。

市场最容易误读的,是把”结构性”与”周期性”当成非此即彼的选择题。更准确的理解是:短期看,AI 与加密确实在争夺同一批资金;长期看,二者未必是零和关系——若 AI 代理式商业(agentic commerce)真正落地,可编程、无边界的金融基础设施反而可能成为刚需,而这正是区块链的用武之地。换言之,今天流入 AI 的每一美元,未必都是加密的敌人。

对投资者而言,接下来最该盯住的不是价格,而是三条线索的共振:ETF 资金流是否持续由负转正、AI 板块的估值与拥挤度是否见顶回落,以及监管进展(如稳定币立法与相关框架)能否兑现。三者同向改善,回流才具备可持续性;若相互矛盾,市场更可能在争夺中反复震荡。

放到跨资产视角,这一主题的启示很朴素:在流动性有限的环境里,叙事就是资金的引力场。理解资金在 AI 与加密之间的流向,某种程度上已成为理解比特币下一步的前提。

常见问题

AI 真的在把资金从加密市场抽走吗

从资金流数据看,2026 年上半年这一现象确实存在。据市场数据,自 4 月以来美国黄金与比特币 ETF 合计净流出约 120 亿美元,同期半导体 ETF 净流入超过 200 亿美元。资金并未离开市场,而是从加密和黄金转向了 AI 与芯片板块。不过 7 月初已出现资金可能回流加密的早期迹象,趋势是否逆转仍需观察。

为什么 AI 板块能吸引这么多资金

核心原因是规模巨大且可见的需求。据市场数据,美国五大科技巨头 2026 年 AI 基础设施资本开支预计达 6000 亿至 7250 亿美元,其中大部分投向芯片、服务器与数据中心。对投资者而言,一个拥有多年合约支撑、需求清晰可见的板块,相较流入萎缩的高波动资产,显然更具吸引力,这也是资金持续涌入 AI 的直接原因。

这轮资金轮动是结构性的还是周期性的

市场存在明显分歧。以 Michael Saylor 为代表的一方认为这是”周期性轮动”,短期流出不改变比特币的长期价值;另一方则认为,由于离场资金奔向的是横跨数年的 AI 资本周期,回流时间会被显著拉长,因而更接近结构性转移。判断的关键在于离场资金的性质,以及 AI 估值何时见顶。

比特币矿工为什么转向 AI

主要是盈利压力下的生存选择。据市场分析,随着挖矿盈利下滑、网络难度上升,将数据中心改造为 AI 提供算力服务的矿企回报显著更高,例如 TeraWulf 在 2026 年录得约 73% 的正回报,而纯比特币矿企回报为负。据测算,到年底上市矿企多达七成收入可能来自 AI 合约,这一转向本身也构成资金从纯加密业务外流的一部分。

资金会重新流回加密市场吗

存在这种可能,但尚未确认。据市场观点,7 月初比特币 ETF 打破连续净流出、比特币重新站上 6.3 万美元,被部分机构视为资金从高估值 AI 板块回流的早期信号。支撑因素包括交易所储备处于约七年低点、长期持有者加速吸筹,以及潜在的监管进展。但夏季通常是比特币机构买盘偏弱的季节,回流能否持续仍取决于资金流能否真正转正。

普通投资者该如何应对这轮资金争夺

关键是把加密与 AI 视为同一风险偏好的两端,避免”名义上分散、实质上同向”的仓位。据市场分析,在资金流向明确逆转前,试图精准抄底往往事倍功半;更稳妥的做法是在既定支撑区间分批建仓,并按可承受持续波动的方式控制仓位。同时密切跟踪 ETF 资金流、AI 板块估值与监管进展这三条主线。

免责声明

本文仅供信息参考,不构成任何投资建议、财务建议、法律建议、税务建议或交易推荐。加密资产、股票及相关金融资产价格可能大幅波动,存在本金全部损失的风险。读者应自行研究(DYOR)并评估自身风险承受能力,必要时咨询持牌专业人士。MEXC Crypto Pulse 团队不对因使用本文信息而产生的任何损失承担责任。

以太坊基金会已死,以太坊多元化组织当立

原创|Odaily星球日报(@OdailyChina

作者|Wenser(@wenser 2010 

昨日晚间,以太坊基金会协议支持团队官宣表示,该团队已正式解散。此前,被视为“EF 组织改革代表人物之一”的以太坊基金会联合执行董事王肖薇也已正式辞职。截至目前,以太坊基金会年内至少 8 名高级人员离职。

组织与人员变动的另一面,是 ETHLabs、Ethereum Institutional 等非盈利独立机构对以太坊基金会组织的分食与功能替代;也是以太坊基金会安全团队近期采用 AI 代理红队测试 ETH 网络并发现真实漏洞等技术进展。

在 ETH 价格迎来一波又一波的行业拷问之时,摆在以太坊基金会面前的,是内部改革之后更为复杂也更为多样的矛盾与考验,与之相关的,则是以太坊领导机构正在直面的分裂变局。

以太坊基金会步入衰落时代:群雄并起,人才流失与 AI 变局

一直以来,以太坊基金会(下文简称 EF,即 Etheruem Foundation)就因其僵化体制、少数人决策、组织价值以及影响市场情绪的抛售动作而颇受非议。以太坊社区内部对 EF 的批评也尤为激烈,前不久 Bankless 创始人 David Hoffman 甚至不惜以“抛售最后的 ETH 仓位”来表达对 EF 的不满,并号召以太坊社区以自己的方式进行生态建设。

现在,EF 协议支持团队的正式解散,如同一道惊雷般将 EF 组织内部的矛盾与分裂危机彻底暴露在了所有人面前。值得注意的是,这一轮的组织变动与去年以太坊创始人 Vitalik 发起的组织变动尤为不同——这是一场彻彻底底的人员大清洗,也被视为“EF 成立以来规模最大的一轮裁员”,而非以前的部分领导层人员变动。

当以太坊生态领头羊选择断尾求生:EF 大裁员始末

一切的一切,还要从 EF 于 6 月 23 日正式发布的《EF 新架构》官方公告说起。

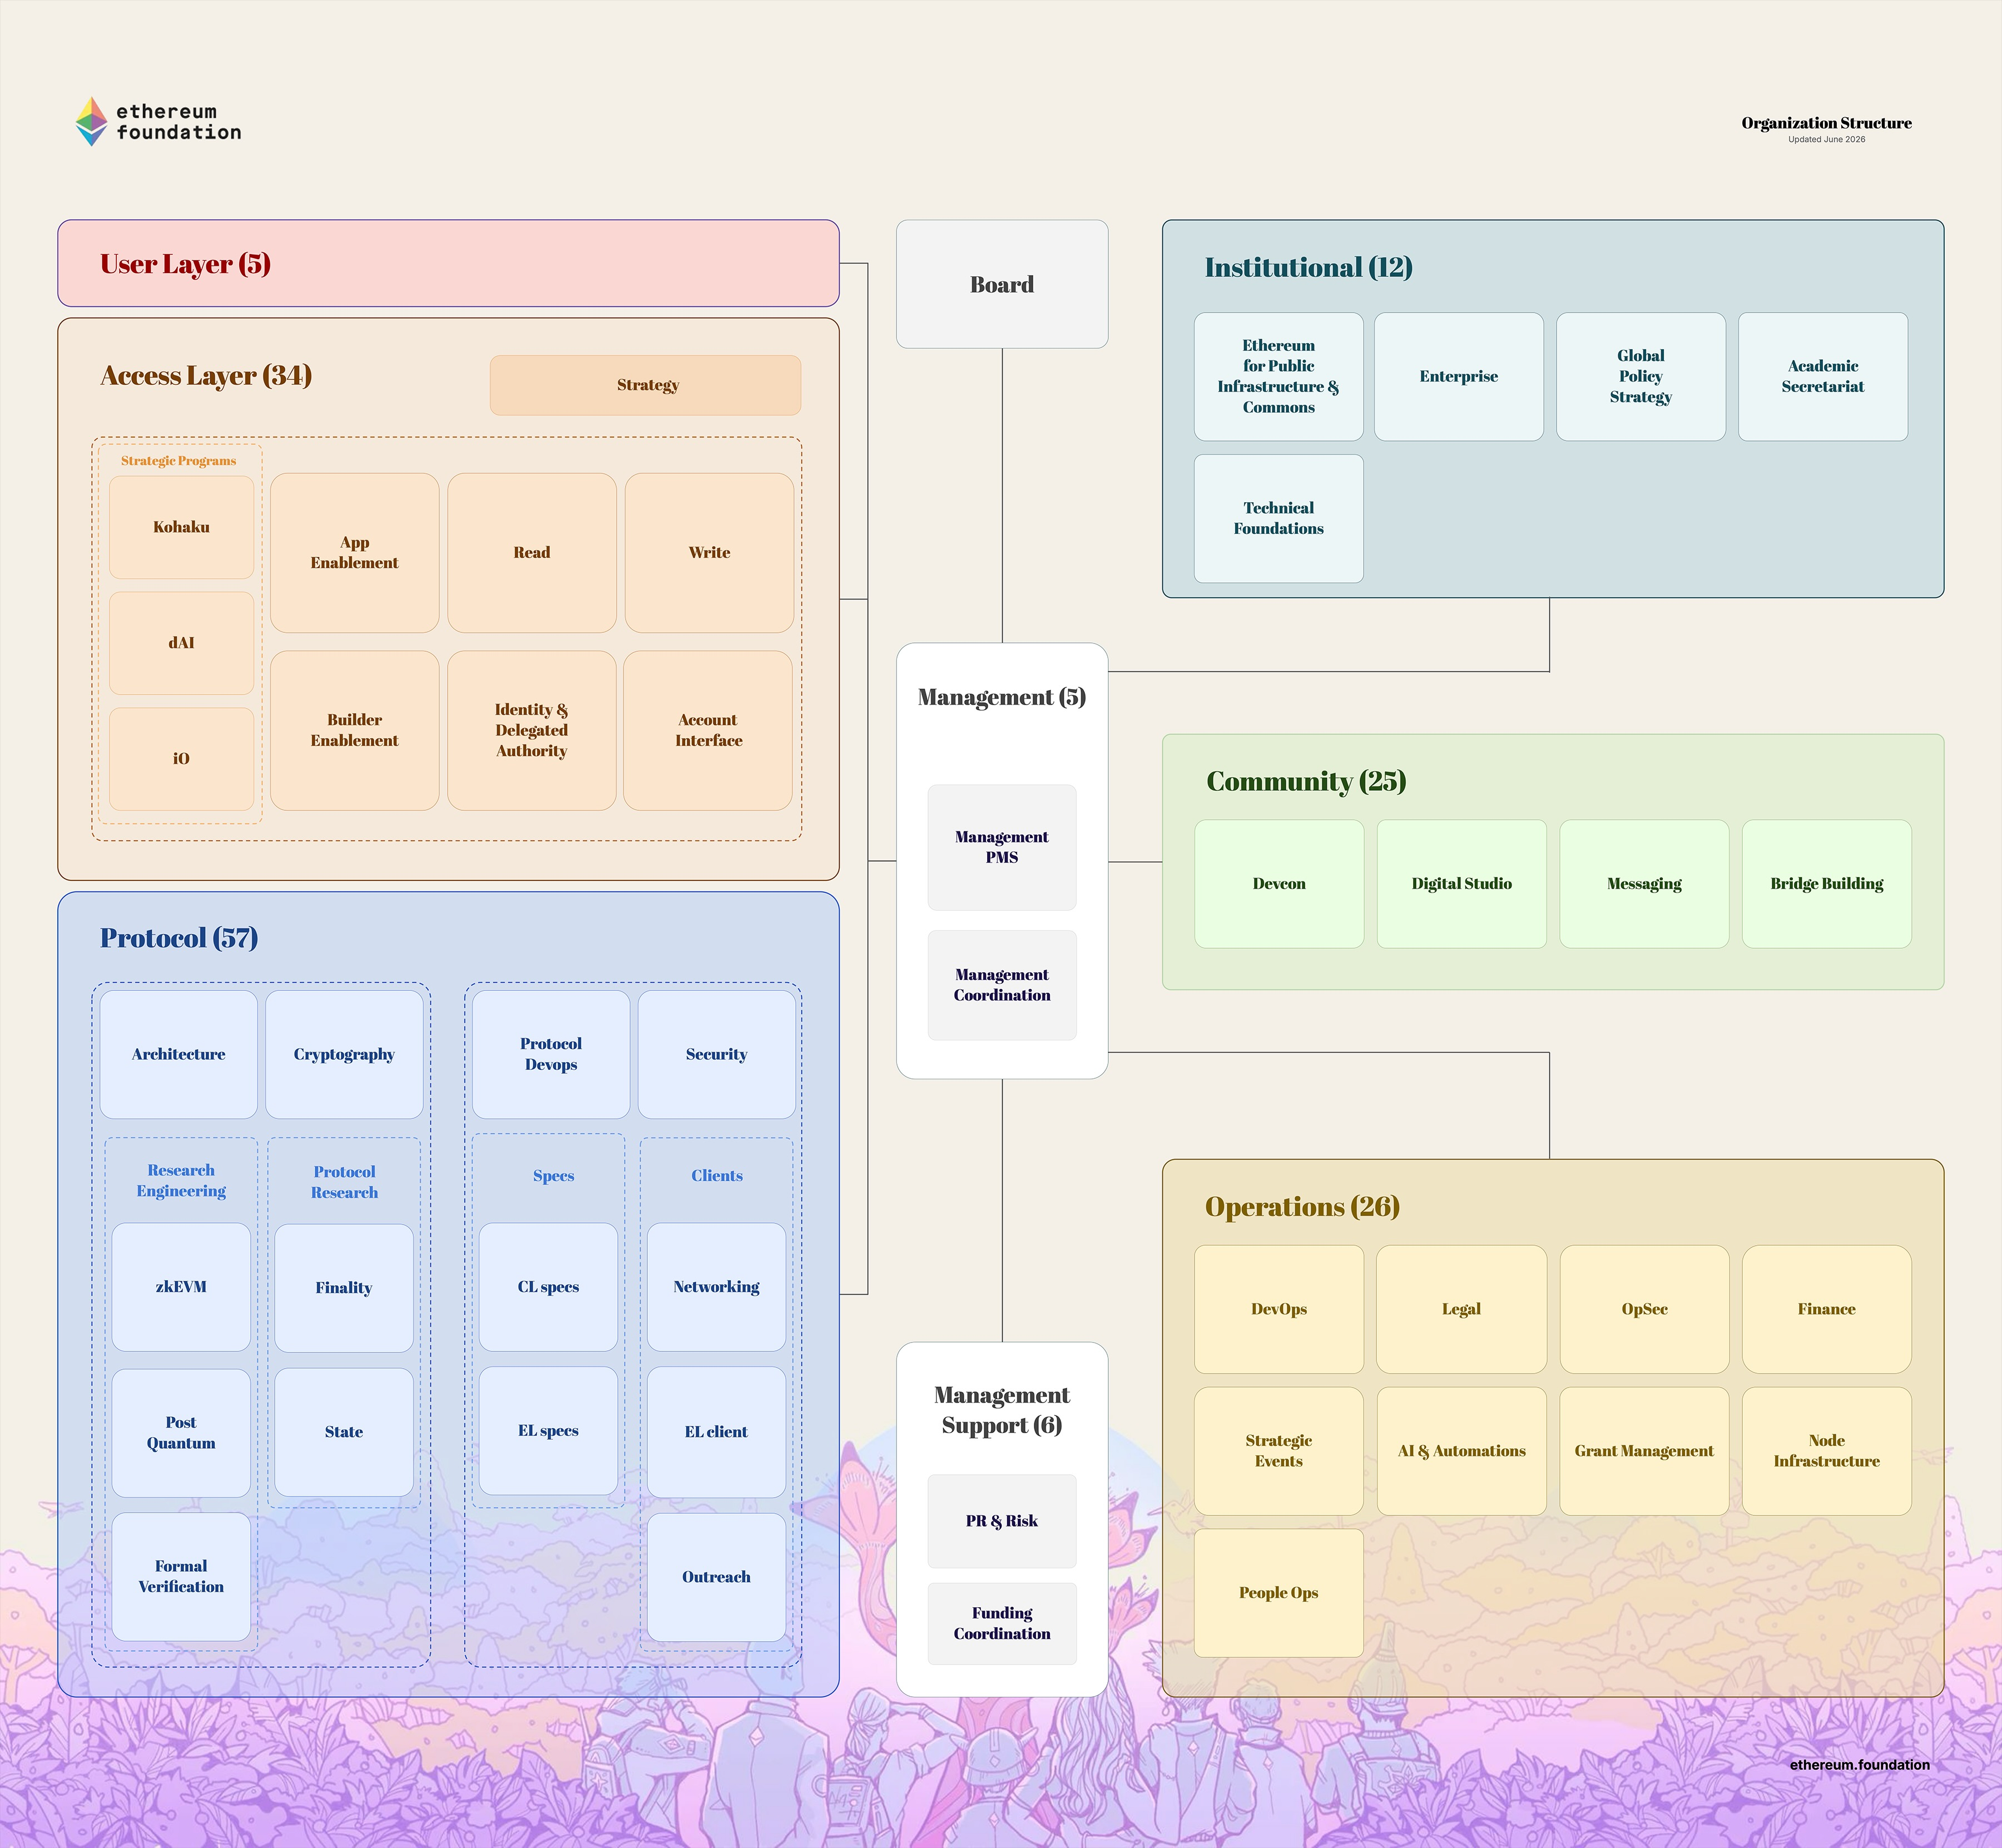
在这份洋洋洒洒数千字的文章中,EF 将组织新架构以协议层、接入层、用户层、社区层、机构层进行了区分,并在随后说明“此次组织架构调整裁员 54 人,占 EF 20%的成员数量”。更令人略感寒心的是,公告的一开始提及:“通过这个过程,我们获得了执行即将面临的关键任务所需的结构、活动和人员。”换言之,被裁员的人员及部门都是被淘汰的、不必要的、没有价值的。

不得不说,历来以研究组织、生态领导者面目示人、颇具学术气质的 EF,第一次展露出了其组织管理中的冷酷一面。

EF 新架构示意图

EF 协议支持部门解散成 EF 组织分裂重要标志

值得一提的是,EF 协议支持部门的工作内容偏向于基建建设,主要负责协调以太坊协议开发过程,包括组织和协调核心开发者会议、跟踪以太坊网络升级、支持 EIP 推进、运行以太坊协议等。现在,其主要职能被划分到了 EF 的协议层部分。

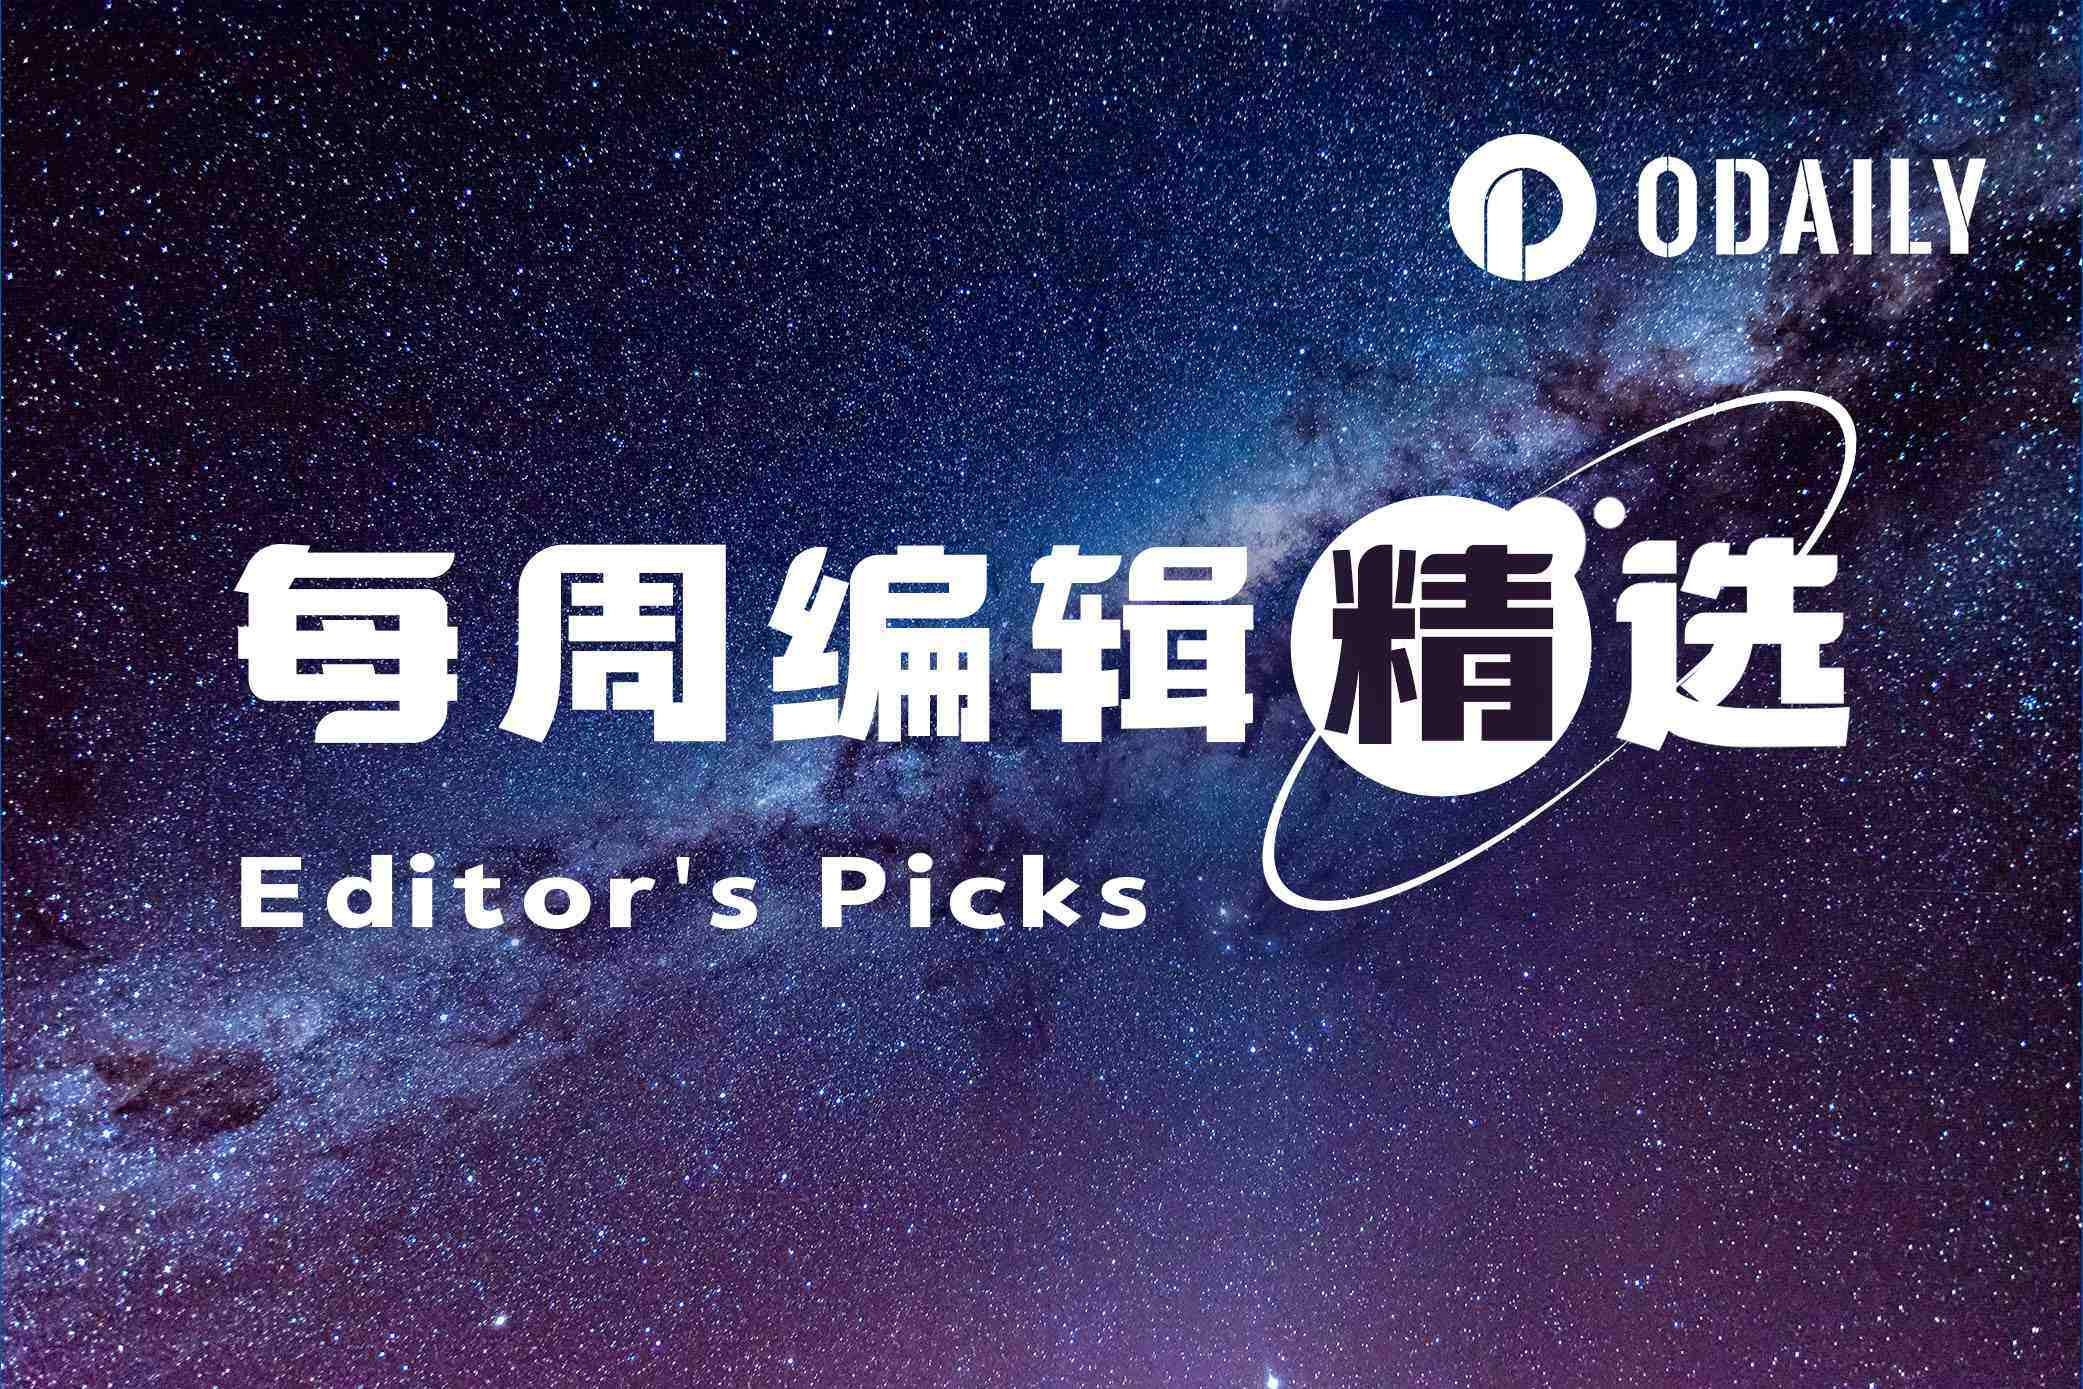
而就在 EF 宣布推出新架构的同一天,由 5 名前 EF 研究员联合创立的非营利研究与开发实验室 Ethlabs 正式官宣。该组织旨在推动以太坊成为全球经济的结算层,并获得了以太坊联合创始人 Joe Lubin(Sharplink 董事长、Consensys 创始人)、ETH 财库公司 BitMine(Tom Lee 旗下以太坊财库公司)、Sharplink 以及加密投资机构 SNZ 等一系列投资机构、以太坊生态项目、独立个人及 EF 基金会成员的支持。

ETHLabs 社区参与者名单(来源:官方账号

7 月 1 日,由 EF 前成员 David Walsh、Marius Smith 和 Matthew Dawson 共同创立的 Ethereum Institutional 正式亮相。

该组织主打概念为“以太坊的金融机构应用计划”,致力于推动以太坊及其二级节点、应用程序以及整个生态系统的制度化、机构级应用。同时,该组织强调,其与 Ethlabs、Etherealize 和 Enterprise Ethereum Alliance 协作,负责机构需求对接及向银行解释以太坊价值主张;Ethlabs 则侧重将相关需求转化为技术产品。作为非盈利独立机构,Ethereum Institutional 将为银行和资产管理公司提供免费的以太坊应用相关咨询

一周后,Ethereum Institutional 宣布启动核心团队招聘,未来数周将重点招聘机构业务拓展(Institutional GTM)、市场营销与社区运营,以及解决方案架构、技术项目负责人等技术岗位。

自此,EF 裁员风波以两大非盈利独立组织的出现以及协议支持部门的解散正式落下帷幕,也为去年 Vitalik 亲手推动的“内部组织变革”划下了一个并不完美的句号。除去组织层面的分裂和诸如执行董事王肖薇等高层人才流失,EF 还面临着 AI 技术的冲击。

AI 攻防战时代开启,EF 安全团队测试升级

昨天,EF 协议安全团队研究人员在一篇博客文章中表示,已部署一系列 AI 代理对以太坊生态依赖的软件进行测试,搜寻加密系统、协议代码和智能合约中的漏洞。

AI 代理发现的漏洞包括以太坊共识客户端所用点对点层 libp2p gossipsub 中可远程触发的 panic 问题,该问题已修复并在 Github 披露为 CVE-2026-34219。

研究人员称,AI 代理被组织为侦察、搜寻、补缺和验证等专业角色,用于寻找潜在攻击路径、复现故障并验证其是否适用于生产代码。EF 方面表示,AI 没有取代安全研究员,而是改变了工作方式,使团队能够覆盖远多于人工审查的范围,但需要研究人员对大量看似可信的结论进行更谨慎判断。

结合今天 GPT 5.6 模型正式上线的消息来看,以太坊协议安全维护后续或将由 AI 模型与 EF 安全研究员共同负责完成。而且,尽管 EF 现在提及“AI 没有取代研究员”,但随着 AI 模型的不断发展与进化,后续 EF 安全团队乃至整个组织层面的人员或许还将进一步缩减。换言之,EF 还将面临 AI 模型对组织架构及自身职能履行的考验。

小结:EF 组织变革阶段性落幕,后续或成生态吉祥物?

去年 1 月,我们曾在《Vitalik 打响“改革”第一枪,以太坊基金会走向何方?》一文对 EF 的组织变革进行了系统分析。彼时,Vitalik 还野心勃勃地强势推动 EF 组织变革;今年 5 月,经历了一年有余的组织革新,Vitalik 反而话锋一转,称“以太坊基金会不应成为 ETH 生态中心,将转向小而长期主义路线”

不得不说,在 ETH 已经成长到上千亿市值的资产之后,EF 这一成立近 10 年的官方生态组织也已进入“船大难掉头”的尴尬境地,也难怪 Vitalik 之前还曾放言——“不再撰写常规博文,决定尝试写一些关于去中心化治理主题的科幻小说”。

如同前 EF 研究员、Ethlabs 成员 Ansgar Dietrichs 本月初在一档播客中所说,“在五年未能突破 5000 美元后,ETH 仍缺乏清晰的价值叙事。”

目前来看,EF 已经很难扛起“振兴以太坊生态、带动 ETH 价格突破”的大旗,后续的大规模采用、机构级投资,或许只能寄希望于 ETHlabs、 Ethereum Institutional 、Etherealize 等组织。

或许,不远的将来,扮演一个“生态吉祥物”的角色更适合 EF。

推荐阅读

以太坊陷入“中年危机”,数据维度剖析发展表现

已知:ETH=诺基亚,求:以太坊=IOS?

以太坊“病”了,这三味药对症吗?

路在何方?浅析以太坊生态当前面临的 3 大抽象问题

历数以太坊七宗罪,谁能为其奏响“拯救神曲”?

以太坊正统在何方?详解 Vitalik 心中的“加密货币代表作”

以太坊十周年:重温 ETH 换庄之旅,筹码中心化回潮

L2 是以太坊的一段弯路吗?

Bankless 创始人清仓 ETH,以太坊信仰集体幻灭

花旗解读:设备牛市看到2500亿美元,真正考验在2027年

TL;DR

  • 据市场报道,花旗预计全球 WFE 牛市情景到 2028 年可升至 2500 亿美元。
  • 台积电、三星、英特尔约占 2025 年全球 WFE 支出 55%,财报指引将决定上修空间。
  • 设备股受益仍取决于 AI 需求持续性、三星投资落地和英特尔代工进展。

台积电、英特尔和三星将在 7 月中下旬陆续披露二季度业绩,半导体设备股也迎来一次资本开支预期检验。据市场报道,花旗在财报季前继续看多晶圆厂设备支出,认为 AI/HPC 需求正在推高先进制程、存储和代工投资。对投资者来说,WFE 即晶圆厂设备支出,覆盖光刻、刻蚀、沉积、测试等关键设备采购,直接影响应用材料、泛林、泰瑞达等设备公司的订单和收入。

设备周期的焦点从 2026 年转向后两年

半导体设备股前一阶段上涨,主要来自 AI 服务器、先进封装、HBM 和先进逻辑制程带来的投资预期。现在市场追问的是,资本开支能否从 2026 年上修,延伸到 2027 年和 2028 年继续放量。

据市场报道,花旗给出的 WFE 牛市情景为,2026 年约 1450 亿美元,2027 年约 2000 亿美元,2028 年约 2500 亿美元。券商报告口径还显示,台积电、三星和英特尔合计约占 2025 年全球 WFE 支出的 55%。如果三家公司维持或上调中长期资本开支,设备周期就有继续抬升的空间。

接下来几场财报会给出更直接的线索。台积电将于 7 月 16 日公布财报,英特尔将在 7 月 23 日盘后披露业绩。三星已在 7 月 7 日发布二季度业绩指引,并将在 7 月 30 日 10:00 KST 召开财报电话会。市场不仅会看当季收入和利润,更会盯住资本开支指引、先进制程需求、存储投资节奏,以及管理层对未来三年 AI 需求的表态。

设备公司的传导链条相对清楚。晶圆厂提高资本开支,设备公司订单和出货先受益。如果需求持续紧张,设备厂还有机会通过产品组合改善和产能利用率提升支撑毛利率。花旗报告中提到的设备相关公司包括应用材料、泛林、泰瑞达和 AEIS,但这些个股弹性仍要回到客户采购节奏上。

台积电是最强锚,2027 年假设明显高于共识

台积电仍是这一轮 AI 资本开支周期中最关键的主体。4 月财报电话会上,台积电确认 2026 年资本开支指引为 520 亿至 560 亿美元,并表示支出趋向区间高端。市场预计,公司在即将到来的财报中大概率维持 2026 年指引,并继续强调先进制程和先进封装需求。

更大的看点在后两年。花旗模型显示,台积电 2027 年资本开支为 750 亿美元,2028 年为 800 亿美元,对应同比增速分别为 36% 和 7%。这一假设高于市场共识,尤其是 2027 年的差距更明显。

支撑这一判断的核心,是 AI/HPC 需求继续拉动先进制程扩产。台积电承接英伟达、AMD、博通等 AI 芯片需求,也受益于先进封装、CoWoS 和更高端制程迁移。只要 AI 芯片订单保持强劲,台积电就有动力继续采购更多前道和后道设备。

但高资本开支并不等于设备周期已经锁定。2027 年和 2028 年能否达到乐观模型,还要看 AI 订单持续性、客户自研芯片节奏、先进封装瓶颈缓解,以及设备交付周期能否跟上。

三星和英特尔带来增量,也带来不确定性

如果台积电提供了设备周期的基本盘,三星和英特尔决定的是上行空间。

三星在 4 月电话会上表示,AI 需求将推动资本开支同比大幅增长。花旗模型显示,三星半导体资本开支在 2026 至 2028 年仍有较高增速。这里包含两条线:HBM 和高端 DRAM 需求推动存储投资,先进逻辑和代工业务则决定三星能否在更高端制程上继续追赶台积电。

三星长期投资计划也放大了设备需求想象空间。公开来源对具体口径存在差异,三星新闻稿和媒体报道分别涉及集团国内总投资、三星电子未来业务计划、半导体集群投资等不同范围。较稳妥的说法是,三星未来十多年与半导体相关的韩国投资规模在约 2,000 万亿韩元以上。这个长期计划横跨多年,短期能转化为多少设备采购,仍要看具体厂区建设、设备进场和产能释放节奏。

英特尔的情况更复杂。公司在一季度电话会中将 2026 年资本开支口径从此前的「持平至下降」调整为「持平」,并表示工具和设备相关支出约同比增长 25%。花旗模型中,英特尔 2027 年和 2028 年资本开支仍有上行假设,其中 2028 年的弹性更大。

英特尔能否兑现这部分增量,关键在代工业务。18A 工艺验证、14A 客户决策,以及潜在大客户合作,都会影响后续投资强度。若先进制程客户进展低于预期,资本开支很难按乐观情景释放。若代工转型出现实质进展,英特尔会成为全球 WFE 继续上行的重要增量来源。

美光验证存储需求,但不能替代三巨头指引

存储厂的资本开支也在给设备周期提供验证。美光已将 FY2026 资本开支指引提高至约 270 亿美元。公司还表示,FY2027 季度资本开支水平预计高于 FY4Q26 约 100 亿美元的水平。若这一季度水平延续,FY2027 全年资本开支可能超过 400 亿美元。

这说明 AI 服务器带来的 HBM、高端 DRAM 和存储需求,不只是逻辑制程端的故事。存储扩产同样会推高设备采购,尤其利好沉积、刻蚀、测试和封装相关环节。据报道,美光美国长期投资计划也已提高至 2500 亿美元以上,时间跨度延伸至 2035 年前后。

不过,美光更多是对存储需求的旁证,不能替代台积电、三星和英特尔的指引。三家公司合计约占 2025 年全球 WFE 支出的 55%,真正决定设备周期高度的,仍是它们在未来几个季度对 2026 至 2028 年资本开支的表态。

2500 亿美元假设卡在 2027 年以后

这份财报季预览的最大分歧在于,花旗对 2027 年和 2028 年的假设明显比市场更乐观。2026 年的上修相对容易理解,AI 需求已经体现在订单和扩产中。到 2027 年以后,资本开支继续大幅增加,需要更多条件同时兑现。

AI/HPC 需求需要保持强劲,而不能只是云厂商短期集中采购。台积电先进制程和先进封装扩产需要持续获得客户订单支撑。三星的大规模长期投资计划要转化为具体设备支出,而不是停留在厂区建设和远期规划。英特尔代工业务也必须证明 18A、14A 节点有足够客户和量产前景。

设备交付周期、宏观环境和半导体周期波动,同样会影响实际支出。资本开支计划可以上调,也可能因客户需求变化、产能利用率下降或融资压力而延后。

设备股的故事仍然围绕三大晶圆厂展开。如果财报继续释放强劲资本开支信号,全球 WFE 牛市情景会获得更多支撑。如果管理层对 2027 年和 2028 年表态转向谨慎,市场对 2500 亿美元设备支出的预期就要打折。当前争议点不是 AI 资本开支是否存在,而是这轮扩张能否跨过 2026 年。

Exit mobile version