韩国券商一句业绩“不及预期”,SK海力士大跌12%,存储板块全线承压

原文作者:龙玥

原文来源:华尔街见闻

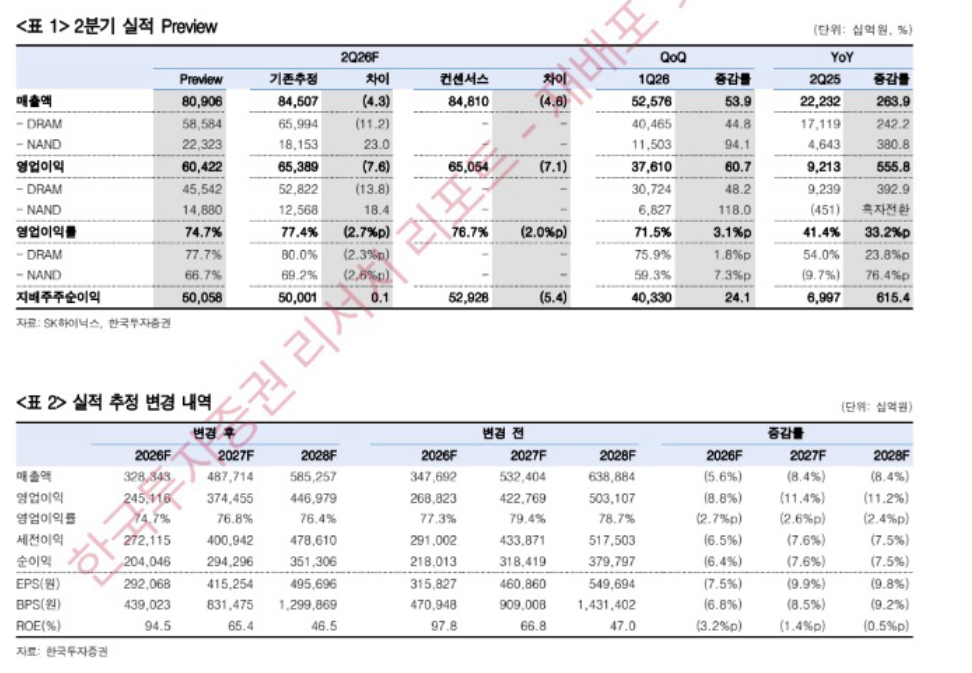
7 月 13 日,韩国本地券商 KIS 发布 SK 海力士第二季度业绩预测报告。预计 SK 海力士 Q2 营收 80.9 万亿韩元,环比上涨 54%,同比大涨 264%;营业利润为 60.4 万亿韩元,环比增长 61%,同比增长 556%。

数字看起来亮眼,但问题在于:市场共识预期为 65 万亿韩元,KIS 的预测低于共识约 8%。

这一偏差,直接引爆了市场。

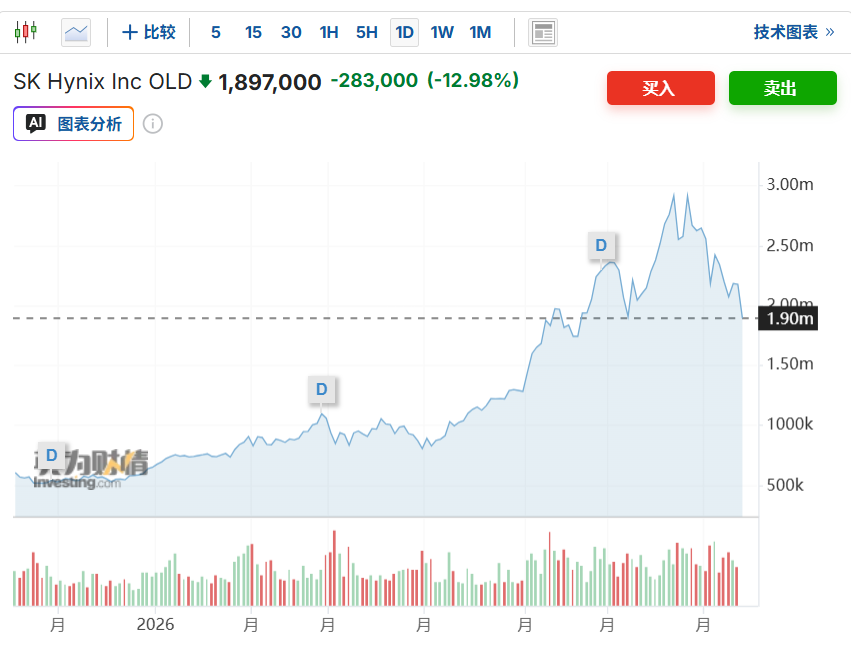
韩国股市开盘后,SK 海力士股价迅速跌超 10%,跌破 200 万韩元关口,较 6 月 25 日历史高位在短短三周内回调幅度达 33%。

HBM 占比高,反而拖累了 ASP

KIS 在报告中解释了利润不及共识的核心原因:SK 海力士的 HBM(高带宽内存)营收占比高于同业,出货占比偏高,导致其平均售价(ASP)涨幅低于市场平均水平。

这个逻辑乍看反常——HBM 是高端产品,占比高不是应该更赚钱吗?

关键在于定价结构。HBM 通常以长期供货合约(LTA)锁定价格,合约价格相对固定,短期内不会随市场行情大幅上调。而普通 DRAM 和 NAND 在现货市场上的价格弹性更高,当市场整体涨价时,这类产品的 ASP 涨幅反而更大。

SK 海力士 HBM 占比偏高,意味着它在这一轮市场均价上行中“吃到的涨价红利”比同业少。

同期普通 DRAM、NAND 的现货均价还在飙升——KIS 预测 Q2 DRAM 均价环比上涨约 30%,NAND 上涨约 50%——但海力士的整体 ASP 涨幅被 HBM 的合约价格”拖了后腿”。

下调源于 LTA 重新测算,非基本面恶化

KIS 在报告中明确指出,此次下调不是业绩担忧,而是将已签订的长期供货合约(LTA)价格假设纳入测算后的修正结果。

报告原文表述为:“这是将已签订的 LTA 纳入价格假设、对预测进行现实化调整的结果,并非对业绩的担忧。”

KIS 同时下调了 2026 年和 2027 年营业利润预测,分别较此前低约 9%和 11%。但该券商强调,随着 HBM4 从第三季度起正式大批量出货,市场均价上行将带动整体 ASP 走高,届时 SK 海力士的 ASP 涨幅将回归市场平均水平。

KIS 预测,2026 年 Q2 营业利润率将达到 74.6%,创历史新高,此后每季度持续上升。

该券商维持目标价 380 万韩元及增持评级,认为本次预测下调只是短期扰动,不改变中长期业绩上行趋势。

“暴增 556%却不及预期”:市场情绪的裂缝

同比增长 556%,在任何行业都是极为强劲的数字。但资本市场的逻辑是:重要的不是涨了多少,而是有没有达到预期。

市场此前已将 65 万亿韩元的共识预期充分定价。KIS 的预测比这个数字低了约 4.6 万亿韩元,相当于直接宣告”预期过高”。

这触发了两层担忧:一是短期业绩不及预期的直接冲击;二是 HBM 高占比是否构成结构性隐患——即 SK 海力士越是押注 HBM,在合约价格锁定期内,其 ASP 弹性就越受限。

叠加 SK 海力士上周五刚刚登陆美股,部分押注”打新”的资金在 ADR 上市后选择套现,进一步加剧了抛压。

踩踏蔓延:港股 ETF、A 股存储股同步下挫

SK 海力士的跌势迅速传导至周边市场。

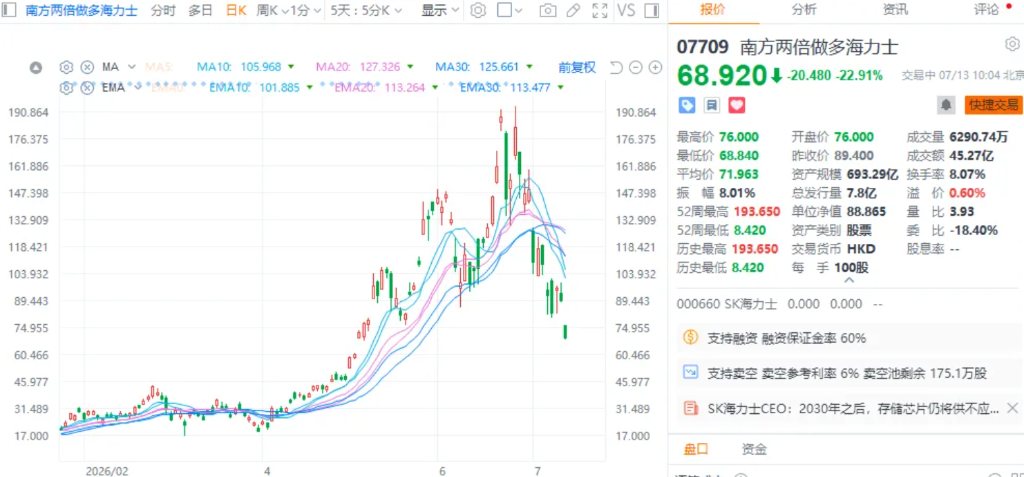
港股方面,2 倍做多 SK 海力士杠杆 ETF 单日跌超 22%,2 倍做多三星电子 ETF 跌超 13%。

A 股存储概念股同步跟跌,兆易创新、北京君正、江波龙、佰维存储等多只核心标的跌幅超 7%。

但从更宏观的视角看,存储半导体板块近半个月整体进入调整期,部分个股跌幅已超 20%,触及技术性熊市分界线。这背后还有全球资金在 AI 内部及各市场间进行配置再平衡的因素,包括”卖芯片、买云”的轮动逻辑,以及港股市场的阶段性反弹吸引资金回流。

券商:长期逻辑未变,关注盈利可持续性

尽管引发了市场震荡,KIS 在报告中的整体立场并不悲观。

该券商认为,随着存储行业向 3 至 5 年 LTA 合约结构转变,企业估值的核心驱动力将从”单季度 ASP 涨幅”转向”高盈利能力能持续多久”。

KIS 报告指出:”从现在起,需要关注的是盈利的可持续性。LTA 的扩大正在降低存储行业长期以来的业绩波动性。”

该券商预计,随着合约型营收占比提升,以及 HBM 产能扩张对整体供给形成挤压,SK 海力士的高盈利水平将得以长期维持,估值也将随之重新定价。

目标价 380 万韩元对应当前股价仍有较大上行空间,KIS 维持增持评级。

Monera Digital 六月加密月报:当最大边际买家转身离场

核心结论

六月是一场信仰基础的公开拆除,也是一次教科书级的底部构筑预演。五月我们记录的是”流动性传导失败”,六月市场则回答了下一个问题:传导失败之后是什么——是内部出清从”派发”坠入”投降”,是周期最强叙事(”永不卖出”的企业金库)完成自我否定,是宏观从”利好不涨”恶化为”实质紧缩落地”;但同时,也是长期持有者时隔数月重返净增持、强手在恐慌深处静默吸筹的一个月。

价格层面,BTC 月初报 73764 美元,月末收于 59624 美元附近,全月下跌约 19.2%;月内两个关键低点——6 月 5 日的 59130 美元与月末的 58201 美元——较 2025 年 10 月 12.6 万美元的周期高点回撤扩大至 -54%,正式”腰斩”。ETH 由 2007 美元跌至 1572 美元,全月跌约 22%,最低 1505 美元。

三条主线定义了六月:

一是机构买盘范式的公开破裂。 Strategy 月初打破”永不卖出”承诺首次减持 32 枚 BTC,月中 mNAV 跌至 1.02、股权与信用融资双通道熄火,月末正式官宣”Digital Credit 资本框架”,董事会授权最多 12.5 亿美元 BTC 货币化——”卖币付息”从尾部风险变成制度化现实。过去两年最大的价格不敏感买家,未来不仅可能不回归,还可能反向供给约 2 万枚 BTC。

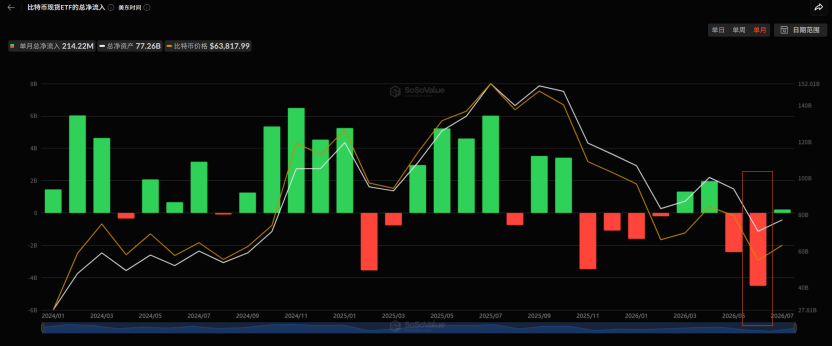
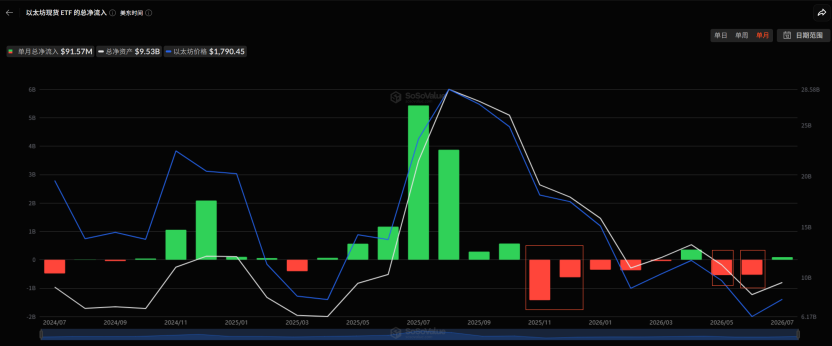
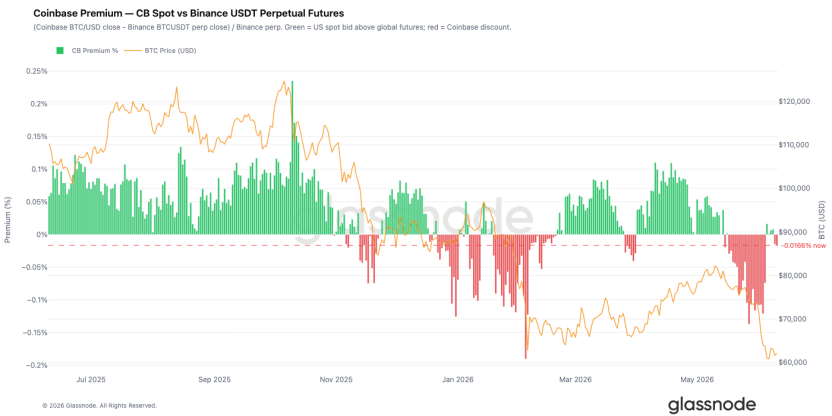
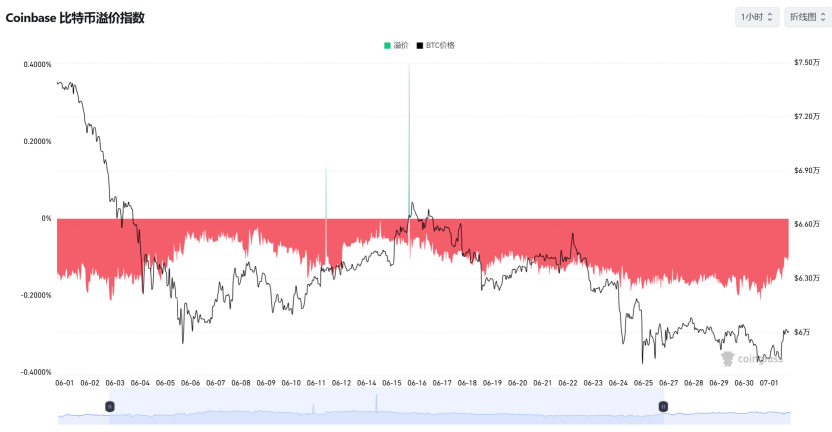
二是 ETF 史上最惨烈的单月失血。 BTC 现货 ETF 全月净流出约 45.1 亿美元,创产品诞生以来最大单月流出,月内出现连续 10 日流出与单日-6.96 亿的恐慌级赎回;ETH 现货 ETF 同步流出约 5.29 亿。赎回呈全谱系风险规避特征,叠加 Coinbase 溢价持续为负,美国渠道的边际抛压全月占主导。

三是从投降到吸筹的完整微观结构演化。 6 月 24 日的破位是现货主导的”干净”投降——卖压来自持币方,杠杆只是被动放大;6 月 30 日的月度新低 57.8K 则是空头陷阱——现货卖压已枯竭,最后一段下跌纯由衍生品空头驱动。这个区分至关重要:投降型下跌需要时间修复情绪,陷阱型下跌只需要空头认错。

我们对全月的定性: 深熊从”出清中段”进入”出清深水区”,并在月末完成”卖方枯竭”的初步确认。证据有三:恐慌已充分释放(Ahr999 跌至 0.283 的历史”鬼区”,全网亏损筹码首次多于盈利筹码);强手已重返增持(LTH 重回净买入、供应占比升至 88.1%多年新高,吸筹呈跨组别广谱特征);月末结构质变(MSTR 利空落地当日 BTC 拒绝新低,做市商在 60-64K 转为长 Gamma)。

但必须冷静的另一面是——反转三轴月末无一成立:ETF 未止血、美元未回落、价格未收复关键阻力位;STH-SOPR 距重度投降阈值仍差 0.14 个标准差,历史上周期低点常伴随的最后一次投降式波动率尖峰也尚未出现。

极度低估与吸筹迹象,定义的是底部区域,而非底部时点。六月完成的是卖方枯竭的初步确认,不是最终确认;空头陷阱能解释一次战术性反弹,不能定义一个周期性底部。

一、宏观:从”降息何时来”到”加息已定价”

五月市场还在争论宽松预期能否修复,六月宏观直接给出了否定的三连击。

第一击,数据端全面证伪降息。6 月 2 日 JOLTS 职位空缺 762 万,创近两年新高、超预期 75 万,10 年期美债收益率重回 4.45%上方;6 月 6 日 5 月非农”表现火热”,一举浇灭降息希望,市场当即计入 12 月前加息 25bp、10 月加息概率约 60%,并直接引爆当日美股雪崩(纳指-4.18%、费半盘中-10%)。6 月 11 日 5 月 CPI 同比 4.2%,创 2023 年 4 月以来新高。6 月 25 日核心 PCE 同比 3.4% 创 2023 年 10 月以来新高、整体 PCE 4.1% 三年来首破 4%——通胀粘性被四份重磅数据反复钉死。

第二击,FOMC 鹰派点阵图落锤。6 月 18 日美联储连续第四次按兵不动(3.5%–3.75%),但 SEP 完成滞胀方向的系统性修正:2026 年利率中值由 3.4%上调至 3.8%、PCE 预测上调至 3.6%、GDP 下调至 2.2%。新主席沃什首场发布会定调”持续高物价是民众负担”。市场机构已经从降息预期炒至加息预期。

第三击,美元重夺主导。DXY 于 6 月下旬重新站上 200 日均线(101.80 vs 98.72),这是 4 月”解放日”冲击以来首次。2022-23 年”强美元压制加密”的负相关在脱钩一段时间后重新确立:标普 500 收复年内跌幅、站上 200 日均线,而 BTC 月末较自身 200 日均线(76,466)折价 18%。宏观修复是一个纯粹的股票故事,BTC 没有拿到到入场券。 日本央行 6 月 16 日加息 25bp 至 1.00%(1995 年以来最高),日元却不涨反跌、月末击穿 162 创近 40 年新低,为全球风险资产埋下干预引线。

权益市场走出极端过山车:月初纳指首破 27,000、日经推至 70,000、KOSPI 屡创新高并单月多次双向熔断;6 月 6 日非农引爆全球连锁崩盘(KOSPI 单日-8.4%熔断);月末 AI 资本开支泡沫被首次系统性定价——费半 6 月 23 日单日-7.87%、苹果因”AI 基建成本向终端传导”提价并单日暴跌 6.1%,美光炸裂财报与韩国千万亿韩元半导体国家队投资又将叙事反复救回。对加密而言,全月的残酷事实是:AI 狂欢时没有外溢,AI 崩盘时全额共振。

二、地缘:四轮过山车,加密只吃利空不吃利好

六月的中东完整走出”破裂—实战—签约—再开火—再停火”的循环。

上旬,谈判罗生门迅速滑向实弹:6 月 2-3 日美伊互相军事打击;6 月 10-11 日美军对伊朗本土多轮空袭、伊朗宣布关闭霍尔木兹海峡,超 160 艘油轮滞留、IMO 史上首次劝阻商船通行——市场定价一度从”地缘溢价”切换至”战时折现率”,WTI 冲上 96 美元。

中旬,剧情 180 度逆转:6 月 14 日特朗普宣布”生日礼物”协议与海峡全面开放,6 月 17 日 MoU 远程签署即时生效。原油从 86 美元崩至 76 美元、黄金避险溢价抽干、BTC 仅仅收复回 65-66K 走廊——油是在为真实的需求前景重定价,BTC 只是在为一个逆风的消失重定价。

下旬,”先签协议后开火”:6 月 25 日货船遭无人机袭击,6 月 26 日美军再度空袭、伊朗反击美军驻点;6 月 28 日再度停火并约定多哈谈判,伊朗随即否认、以色列公开威胁”独立行动”。

黄金从月初 4,483 美元跌至月末失守 4,000 关口,全月跌约 10%。地缘溢价的每一次注入与回吐,贵金属都完成了定价,而 BTC 对每一次缓和均拒绝承接、对每一次升级足额下跌——“数字黄金”叙事在六月被彻底证伪,BTC 全月以纯粹的高β风险资产被交易。 

三、资金流向:史上最大单月 ETF 流出,买方承接式微

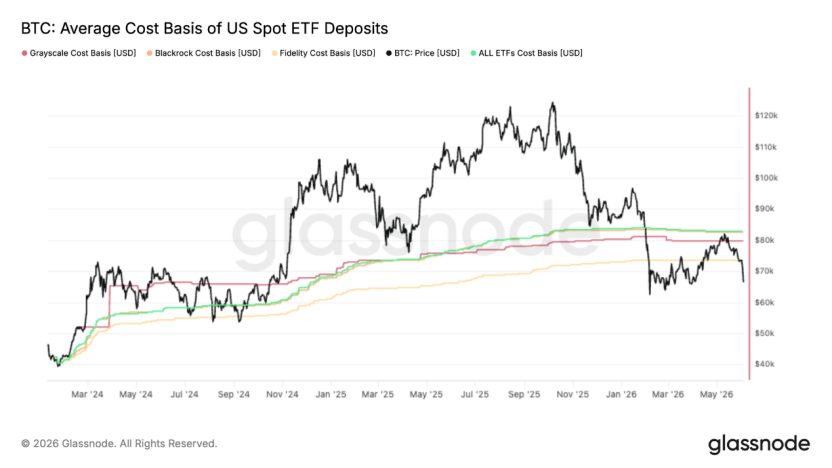
第一,BTC 现货 ETF 创纪录失血,全月约 -45.1 亿美元,节奏呈”三波放大”:上旬崩盘期连续 11 日累计-34.5 亿、单日峰值-5.2 亿;中旬地缘缓和期仅两三个千万级微弱流入日,连续流出天数创发行以来最长;下旬在地缘明明缓和的背景下反而恶化,6 月 25 日单日-6.96 亿创阶段新高。这轮赎回是”有序但持续的”,更多是建仓于远低价位的机构理性兑现,而非恐慌——但这并不改变结论:“利好不回流、利空加速逃”,最重要的增量通道全月处于抽水状态。 5 月中旬那次 82.8K 反弹恰好被精确拒绝在 ETF 聚合成本 83K——平均 ETF 投资者全月被按在浮亏区,”被套者用反弹减仓”构成结构性顶部供给。

第二,ETH 现货 ETF 全月净流出约 5.5 亿美元。唯一对冲力量来自 DAT 端:Bitmine 全月逆势增持约 28 万枚 ETH、总持仓 570 万枚,Sharplink 时隔 8 个月重启增持——但全行业 DAT AuM 已从 2,200 亿萎缩至 1,400 亿美元,除头部两三家外融资全面停摆。公司金库净流入从 4-5 月的峰值 500M+/日骤降至 6 月的近零水平——又一个边际买盘熄火。

第三,Coinbase 溢价全月深度负值,但下旬出现本月最重要的边际变化:BTC 跌破 62K 后,Coinbase Spot CVD Bias 率先转正、Binance 仍为负——美国机构在现货端开始承接,离岸投机盘仍在防御。配合 Binance 订单簿深度失衡转为数月最强的买侧主导,”卖 ETF+买现货”的对冲结构下,真实的美国买盘其实已在低位重新出现。

第三,Coinbase 溢价全月深度负值,但下旬出现本月最重要的边际变化:BTC 跌破 62K 后,Coinbase Spot CVD Bias 率先转正、Binance 仍为负——美国机构在现货端开始承接,离岸投机盘仍在防御。配合 Binance 订单簿深度失衡转为数月最强的买侧主导,”卖 ETF+买现货”的对冲结构下,真实的美国买盘其实已在低位重新出现。

第三,Coinbase 溢价全月深度负值,但下旬出现本月最重要的边际变化:BTC 跌破 62K 后,Coinbase Spot CVD Bias 率先转正、Binance 仍为负——美国机构在现货端开始承接,离岸投机盘仍在防御。配合 Binance 订单簿深度失衡转为数月最强的买侧主导,”卖 ETF+买现货”的对冲结构下,真实的美国买盘其实已在低位重新出现。

四、链上:从反弹证伪到吸筹浮现的结构切换

六月是全月最矛盾也最具信息量的一段链上图景,整体演进呈现出一条清晰的”证伪—投降—修复—吸筹”链条。

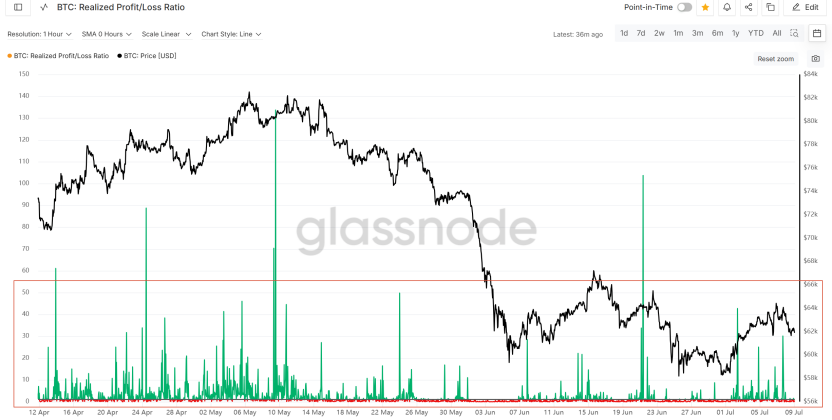
月初的核心信号是反弹证伪。已实现盈亏比 7 日均线从 3.16 断崖式跌至 0.29,90 日均线全程未能触及 2.0 阈值,82K 反弹被确认为熊市反抽而非结构切换。短期持有者成本基础自 2022 年 1 月以来首次跌破真实市场均值,”晚期熊市”结构正式落定;单日已实现亏损放大至 13.5 亿美元,其中 7.7 亿来自周期顶部买家的割肉出清,高位套牢盘开始实质性变现。

随后投降进一步深化,但尚未触及历史极值。AVIV z-score 最低触及-1.09,深入历史极端折价带;短期持有者盈利供应占比一度仅剩 0.6%(四年均值 55%),意味着超过 95%的新买家同时浮亏;STH-SOPR z-score 最低-1.86,距-2 的”重度投降”阈值仅差 0.14 个标准差。市场处在一个典型的不舒服中间态——亏损变现足以确认深熊,但尚未达到催生持久反弹的最终强度。

进入下半月,修复迹象开始显现。短期持有者成本基础下移至 71.4K,新买家首次系统性地在周期均值下方建仓,这是底部结构成型的关键早期步骤;Net Realized P/L 90 日均线维持-2.05 亿美元/日,市场重心继续向 Realized Price(53.4K)倾斜;66.8K–70.7K 的短手供应密集簇被清晰标定为最直接的上方阻力带。

月末的最重要变化是吸筹浮出水面,且首次呈现跨组别广谱特征。长期持有者 Net Position Change 重回正值区间,结束长期派发;Accumulation Trend Score 显著抬升,<1 BTC 与 100–1,000 BTC 组别接近满分吸筹,1k–10k 大户同步转为净买入;LTH 供应占比升至 88.1%的多年新高。与此同时出现一个周期级里程碑——全网亏损筹码(1,083 万枚)首次多于盈利筹码(922 万枚),历史上这种盈利结构的坍塌恰恰是筹码从弱手向强手大规模迁移的温床。

估值维度的极值信号同样值得记录。Ahr999 月末读数 0.283,历史上仅出现在 2011 年底、2018 年熊底、2020 年 3 月闪崩、2022 年 FTX 崩盘等寥寥数个时刻;ETH 端持有 3 倍以上浮盈的供应占比跌至 11%,为 2017 年 2 月以来最低——估值压缩的极致,也意味着未来反弹路径上的上方套牢盘显著轻于前两轮周期。

综合来看,六月价格层面是反弹幻灭,但链上层面完成了一次深度的筹码结构重塑:短期投机盘被系统性洗出,长期持有者与中小散户、中大户的吸筹同步启动,估值进入历史级折价区间。反转的确认信号尚未给出,但底部工程的地基已经在铺设。

五、衍生品:现货投降开场,空头陷阱收尾——衍生品市场的月末重定价

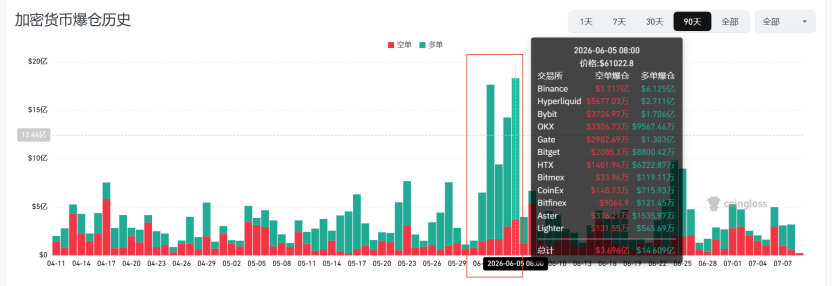
六月的去杠杆分四阶段完成:6 月 1 日全网爆仓 7.43 亿;6 月 3 日峰值单日 17.8 亿美元、27.81 万人(多头占比近九成);6 月 6 日非农崩盘 34.8 万人;下旬地缘反复中连续多日 4-10 亿级补刀。全月 OI 累计压缩逾 23 亿美元,资金费率归零震荡。

但真正定义月末结构的,是两次 OI 的性质差异。6 月 24 日是现货主导的:Spot CVD 急剧下行驱动破位至 58.1K,随之而来的 OI 尖峰数日内即被清洗。OI(6 月 30 日)是空头主导的:现货卖压已然枯竭(Spot CVD 走平)、资金费率短暂下探暴露空头驱动特征,空头在 57.8K 的低点两次追砸。

期权市场全月完成了从”恐慌”到”押注区间”的态度转变。IV 走出 65%→35%→45%的过山车;25 Delta Skew 多数时间维持 Put 深度溢价,14 日 Put/Call 成交比升破 1.0、创一年新高——对冲而非投机仍是主导。但月末的 Gamma 结构出现关键切换:负 Gamma 集中区从 75K 一路下移后,做市商在 60K 与 64K 两大正 Gamma 簇之间转为长 Gamma——对冲流从”放大波动”切换为”抑制波动”,期权市场事实上已不再为向下加速定价,转而为 60-64K 的区间盘整定价。DVOL 自历史低位温和回升但远未及恐慌极值——这更像底部构筑过程的早期,而非终点;历史上的周期低点往往还伴随最后一次投降式波动率尖峰。ETH 端则需继续盯住 1,472 美元 的链上清算密集线。

六、行业叙事:MSTR 完整叙事弧线,与两个被忽视的长期变量

六月最重要的行业事件只有一个:Strategy 用 30 天走完”信仰破裂”的完整弧线。6 月 1 日首次减持 32 枚 BTC;月中 mNAV 收敛至 1.02、STRC 折价超 24%、隐含收益率 15.19%——股权增发与优先股再融资双通道同时关闭,而全年 20 亿美元级股息一分不能少;下旬与 BSTR 完成 15 亿美元 OTC 换取美元储备;6 月 29 日官宣《Digital Credit 资本框架》——STRC 股息上调至 12%、双轨各 10 亿美元回购、董事会正式授权最多 12.5 亿美元的 BTC 货币化。客观说,这套框架把覆盖期拉长至约 26 个月、为优先股托底,是负责任的资本管理;但对 BTC 而言结论冷酷:过去数月唯一的价格不敏感大买家,已从”永远的接盘侠”变成潜在的结构性卖方。 唯一的安慰来自月末盘面本身——利空公告日 BTC 拒绝新低,市场对这颗雷的定价可能已相当充分。

Vitalik与Aya香港谈话:以太坊生态正在进入多节点未来

撰文: 在 X 账号发布长帖,公开阐述了他对 EF 未来方向的个人看法。他强调 EF 将追求“longevity over breadth”,减少 ETH 销售与基金会的财政支出,更聚焦核心价值 CROPS(抗审查/捕获、开源、隐私、安全)。他同时指出 EF 不是 Ethereum 的中心,而是“one node, with a defined purpose”(一个有明确目的的节点),并倡导生态形成多个专注节点协同的多元主义格局。

6 月 23 日,EF在官方博客正式公布新的组织结构。新结构包括协议层、访问层、用户层、社区层和机构层,另有运营与管理相关支持结构。EF 通过此次重组让组织形态更贴合长期战略目标,确保以太坊未来的可持续发展。

几乎同时,独立非营利 R&D 组织 Ethlabs宣布成立,由五位前 EF 高级研究员 Ansgar Dietrichs、Barnabé Monnot、Caspar Schwarz-Schilling、Josh Rudolf 和 Julian Ma 共同创立,资金支持来来自 Bitmine、Sharplink、Joe Lubin、SNZ 等。其目标是让 Ethereum 为机构采用、agentic finance、DeFi、稳定币与 RWA 等下一阶段需求做好准备,并与 EF 在不同领域协同推进以太坊协议开发,共同构建多节点生态。

7 月 1 日,EF 全球政策战略团队发布面向政府与机构的指南:《以太坊面向政府与机构:为什么中立基础设施现在至关重要》。该报告积极帮助全球政策制定者和大型机构更深入理解 Ethereum。其核心出发点是:今天的世界需要“不受任何单一中心化主体控制的共享、中立数字公共基础设施”,而 Ethereum 正是为此设计的公共、可编程网络

同一天,Ethereum Institutional 作为独立非营利组织正式上线,定位自身为 以太坊生态的的“dedicated institutional front door”(机构采用入口),承接了以太坊基金会 go-to-market 团队过去一年的机构对接工作,并以更清晰的使命、更广泛的地理覆盖和长期资金独立运作;重点方向包括机构教育与对接机构洞察ETH 与生态营销标准与最佳实践以及机构活动

与此同时,Etherealize 持续推动 Ethereum 与传统金融的连接。其官网将自身定位为“Rewiring Wall Street with Ethereum”(用 Ethereum 重塑华尔街),正在为代币化、以太坊原生结算和机构级隐私保护构建面向多万亿美元市场的金融基础设施。华尔街对 Ethereum 的兴趣正从概念验证和试点项目,转向将公共链视为生产基础设施;讨论范围也从稳定币扩展到代币化股票、债券、房地产和投资基金。

这些事件放在一起,指向一个更大的变化:Ethereum 正在从一个主要由以太坊基金会 EF 承担大量协调与公共叙事的阶段,走向一个由多个专业组织共同承接不同能力的新阶段EF 更加聚焦协议治理、可信中立性、自我主权与长期韧性。Ethlabs 承接面向下一阶段采用的 R&D 以及基础设施能力建设。Ethereum Institutional 承接机构教育、标准制定、市场认知推广以及全球金融机构的入口工作。Etherealize 继续推动 Ethereum 进入资本市场与传统金融叙事。

这些组织并不属于同一个中心化规划,也不应被简单理解为 EF 的外包或替代。它们共同反映出 Ethereum 生态正在出现更清晰的能力分工:协议中立性、机构采用、资本市场叙事、应用型研发与本地社区协调,正在由不同节点共同承担。

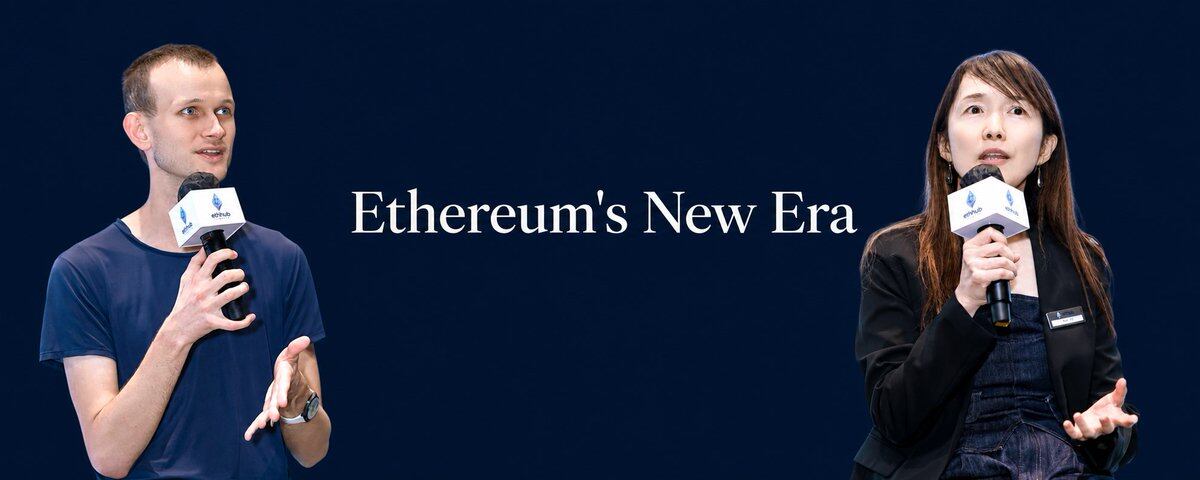
更准确地说,Ethereum 正在进入一个新的发展阶段和生态结构。而如果回到 4 月 21 日 ETH HK Hub 的现场,会发现 Vitalik 和 Aya 当天讨论的,正是变化背后的长期原则。

EF 主席 Aya 谈减法组织哲学

在 ETH HK Hub 的圆桌中,Aya Miyaguchi 反复谈到一个概念:Walk-away Test(离开测试)

她的意思是,EF 的长期目标,不是变成一个更庞大、更有控制力的中心组织,而是让整个系统即使没有 EF,也能继续运转。

她说:“以太坊必须通过 Walk-away Test——即使没有以太坊基金会,整个系统依然能够正常运行。”

Aya 在现场回忆,自己加入 EF 时正值 ICO 热潮。当时有很多人建议基金会快速扩张,像传统科技公司一样建立 CTO、CMO 等职位,承担更多中心化职能。

但 EF 没有这样做。

她解释说:“如果基金会为整个生态构建一切,参与者就会产生依赖。长期来看,这会削弱竞争,而没有竞争就无法产生最优解。”

这背后其实是 Ethereum 的基本信念:系统的健康,不来自单一组织的强大,而来自生态本身能否不断产生新的能力、新的组织与新的建设者。

所以当 Aya 说:“成功意味着基金会做得更少,而以太坊变得更强。”

这句话在两个月后有了更具体的语境。

从这个角度看,Ethlabs、Ethereum Institutional、Etherealize,以及全球以太坊社区 Hub 的出现,更像是 EF 减法组织哲学的一种外显:当基础协议越来越成熟,生态需要的不再是一个全能指挥调度中心,而是多个有共同信念 、彼此独立、各自承担不同职责的组织。

Vitalik 谈协议协调的边界

Vitalik 在 ETH HK Hub 的对话中,也提出了一个今天看来非常重要的区分。

他说,“核心协议开发和 L2 开发是完全不同的难度。L2 更像自由市场。如果一个 outsider 做出了更好的东西,就有机会赢。”

但核心协议不同。核心协议开发需要和现有开发者长期协调,必须在客户端团队、研究者、社区与升级路线之间取得共识。

因此,真正重要的问题是:这些工作是否仍然服务于 Ethereum 的长期协议目标,是否仍然维护可信中立性、安全性、隐私性、抗审查能力,以及 Ethereum 作为公共基础设施的基本属性。

Ethereum 最核心的工作,仍然是让一个去中心化协议在长期协调中不断演进。

为什么是香港?

在 Aya 的圆桌中,她提到,“香港正在出现的社区 Hub,本身就是 EF 减法哲学的一种体现。”

如果 Ethereum 的未来不是由单一中心推动,而是由多个独立节点共同建设,那么本地 Hub 就不只是活动场地,也不只是社区活动组织者。它更像是一种新的生态基础设施。

它连接的不只是开发者,也包括机构、研究者、资本、政策制定者、公共物品建设者,还有正在从传统金融、AI、硬件、稳定币、RWA 和支付领域进入以太坊的新参与者。

香港恰好位于这些交汇点上。它是国际金融中心,也是东西方资本、政策与技术语境交汇的地方;它连接华语建设者与全球以太坊社区,也邻近深圳的硬件、AI 与制造生态。

因此,当 Ethereum Institutional 的全球布局中出现香港和新加坡,当 Ethlabs 的支持方中出现 SNZ,当 ETH HK Hub 成为亚洲首个实体以太坊社群中心。都共同指向一个趋势:亚洲正在成为以太坊机构采用(institutional adoption)与建设者协调(builder coordination)的重要节点。

这也是 SNZ 与 ETH HK Hub 希望承担的角色。我们的角色,是在香港和亚洲建立一个长期的协调节点,让建设者、研究者、机构、资本、政策制定者与全球以太坊社区在这里相遇,并把一次次活动中的对话,延展成更长期的建设。

两个月后,真正改变的是什么?

过去两个月,很多人都在问:EF 怎么了?谁离开了?谁成立了新组织?Ethlabs 是否会替代 EF?Ethereum Institutional 是否意味着 Ethereum 开始主动争夺机构市场?

如果从 4 月 21 日的两场对话重新出发,也许答案会更清楚。

EF 正在更加聚焦它最应该守护的东西:协议中立性、长期安全、开放性、隐私、抗审查与自我主权。与此同时,生态中出现了更多专业组织,分别承担 R&D、机构采用、资本市场叙事、本地社区协调、开发者教育与政策沟通。

EF 做得更少,不代表 Ethereum 做得更少。相反,它要求更多人、更多组织、更多地区、更多 Builder 站出来。

也许,过去两个月最大的主线,是 Ethereum 正在继续证明它一直相信的事情:

一个有韧性的生态,靠的是不断产生新的节点、新的协作方式,以及新的建设者。

ETH HK Hub 的存在,正是为了参与这样的未来。

ETH HK Hub 由 SNZ 与 ETHTAO 联合运营,并获得 Ethereum Foundation 支持。

13% 每日到账之后,SATA 为什么还是跌了?

数据说明:BTC 采用 6 月 28 日约 $60,005 的现货价格。公司持仓与股本采用 Strive 截至 6 月 18 日、于 6 月 22 日提交的最新 SEC 披露。市场价格与公司披露时间并不完全同步,文中涉及覆盖率的计算属于快照估算。

1. 摘要

6 月 16 日,Strive 将 SATA 的派息频率由月度切换为每个营业日。

Strive 将其称为美国上市市场首只按营业日派息的证券。SATA 当前年化股息率为 13%;2026 年 7 月已宣告每日每股 $0.0493,共 22 个营业日,月度合计 $1.0846。

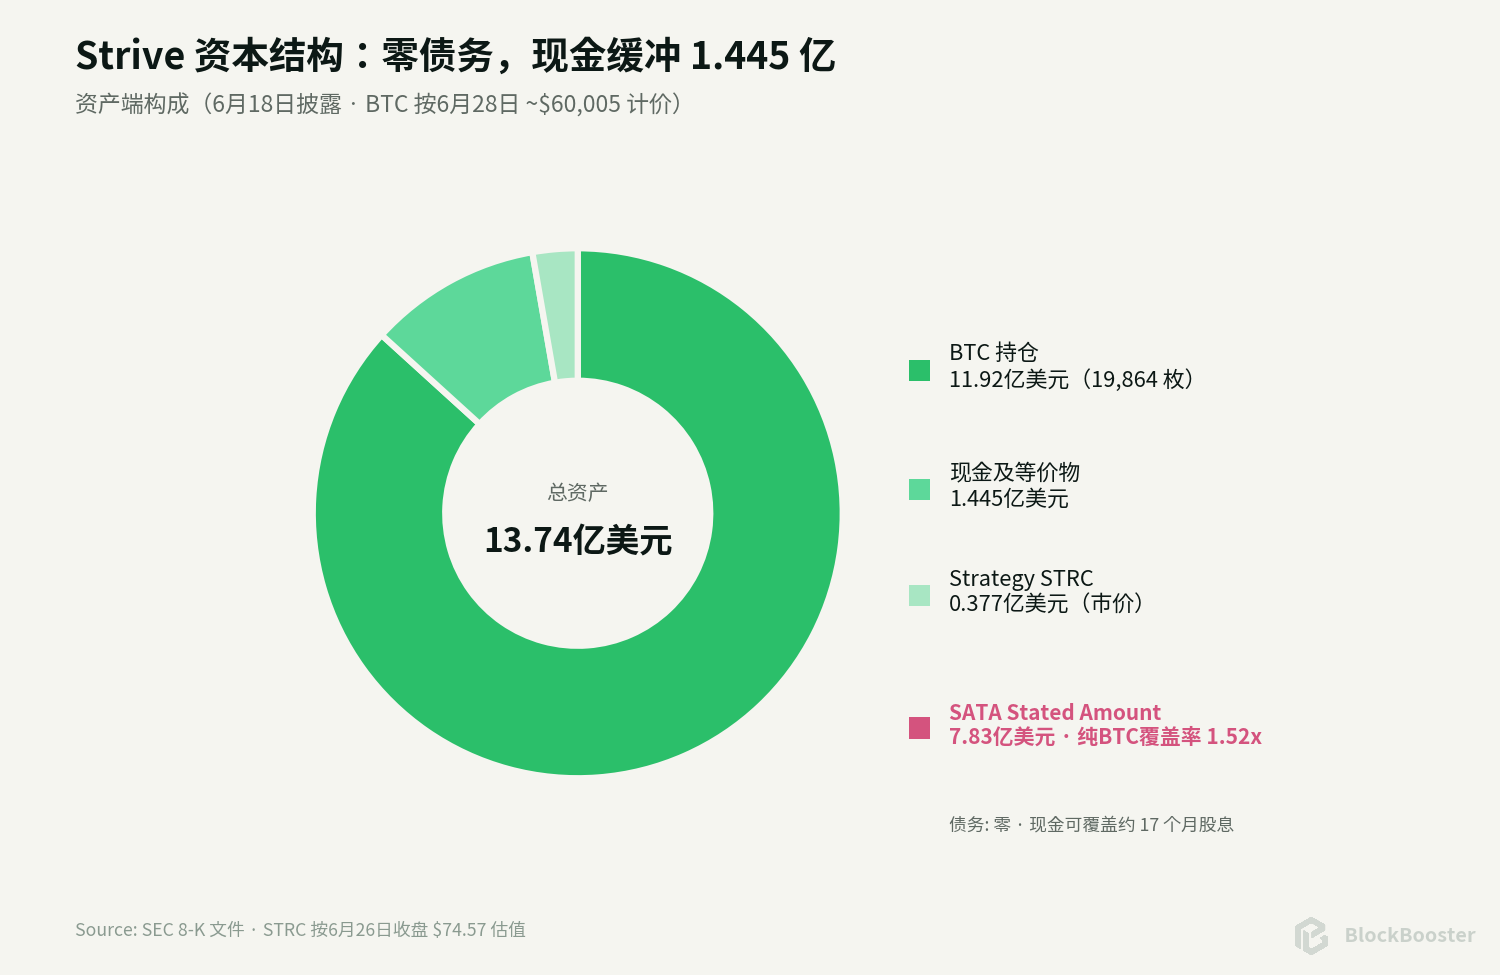
截至 6 月 18 日,Strive 持有 19,864 枚 BTC$1.445 亿现金以及 50.5 万股 Strategy 的 STRC 优先股;SATA 已发行 7,829,502 股,按每股 $100 stated amount 计算,优先股本金口径约 $7.83 亿。以 6 月 28 日 BTC 约 $60,005 计算,BTC 持仓价值约 $11.92 亿

本文结论如下:

第一,SATA 是一层没有到期日、股息可递延但会累计的公司优先权益。 SATA 在清算顺序上优先于普通股,但仍劣后于公司债权人,也没有针对某一批 BTC 的直接留置权。从法律结构看,它承担的是 Strive 公司信用 + BTC 资产负债表风险

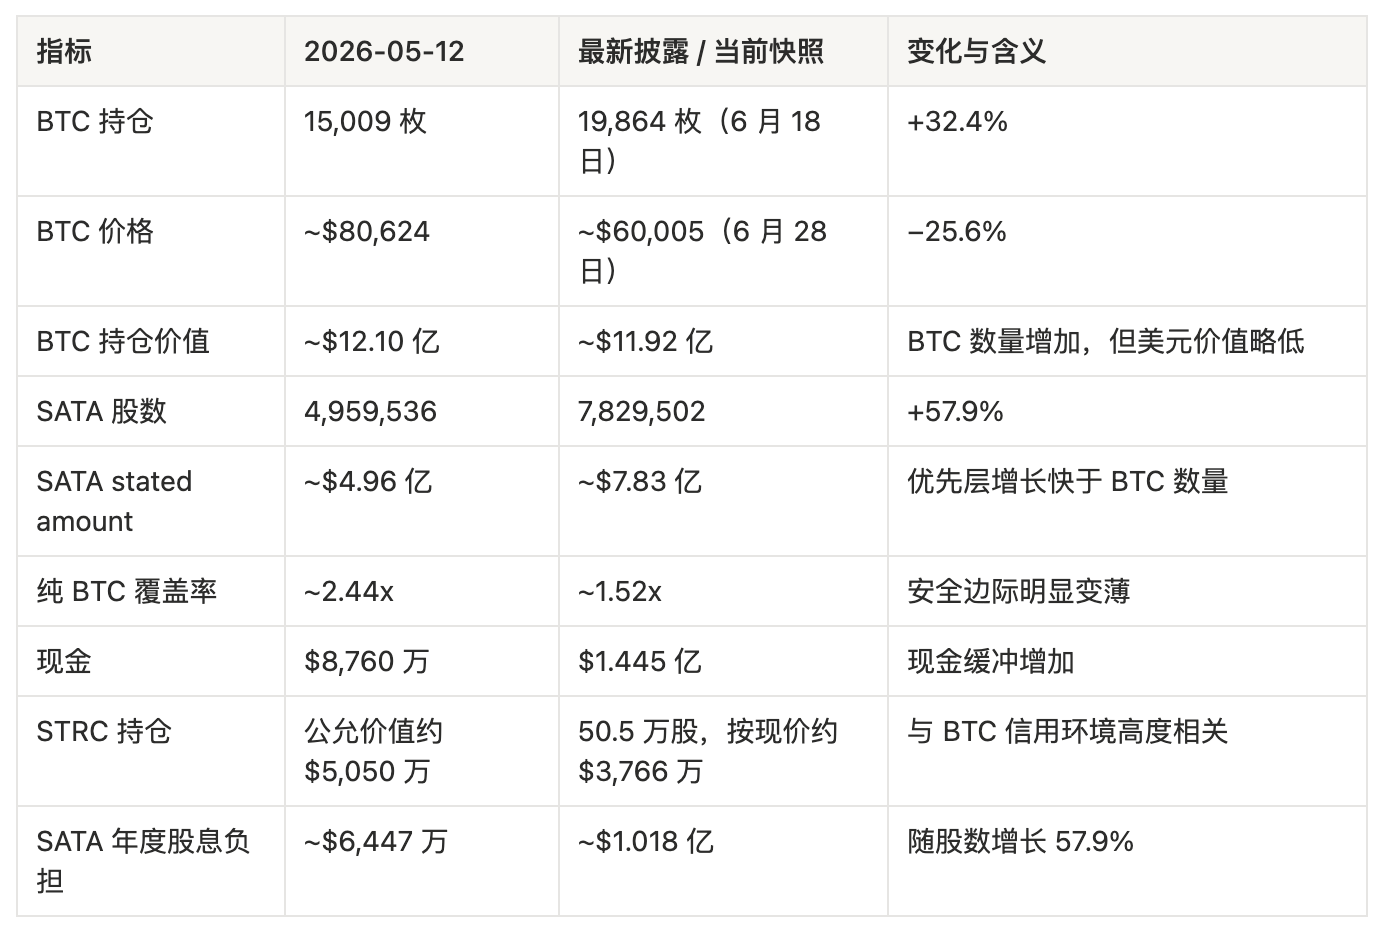
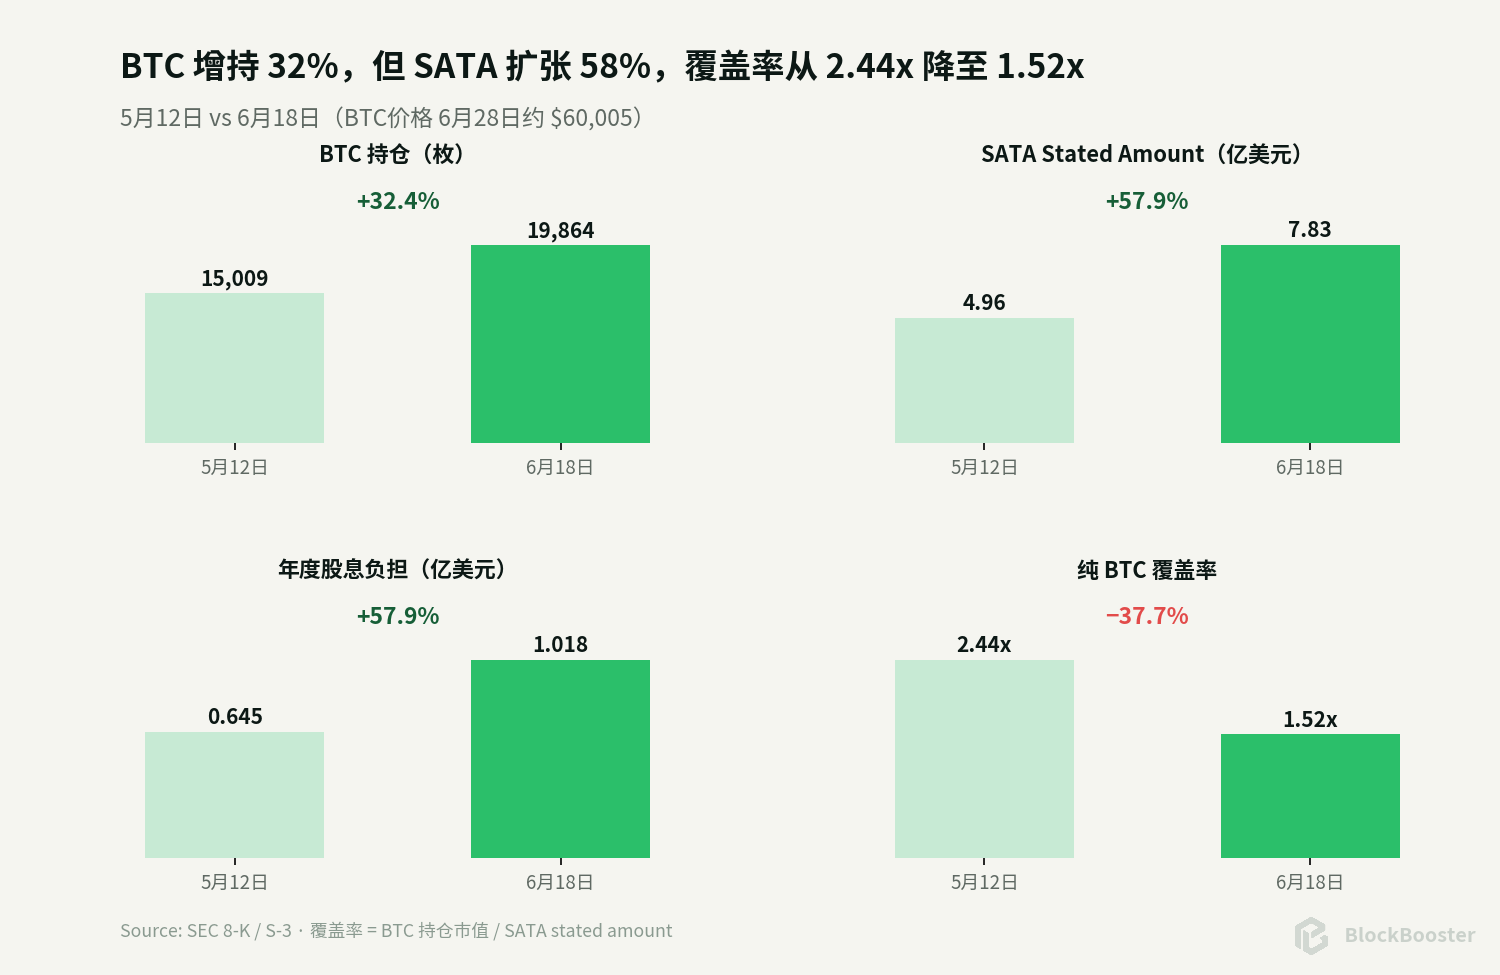
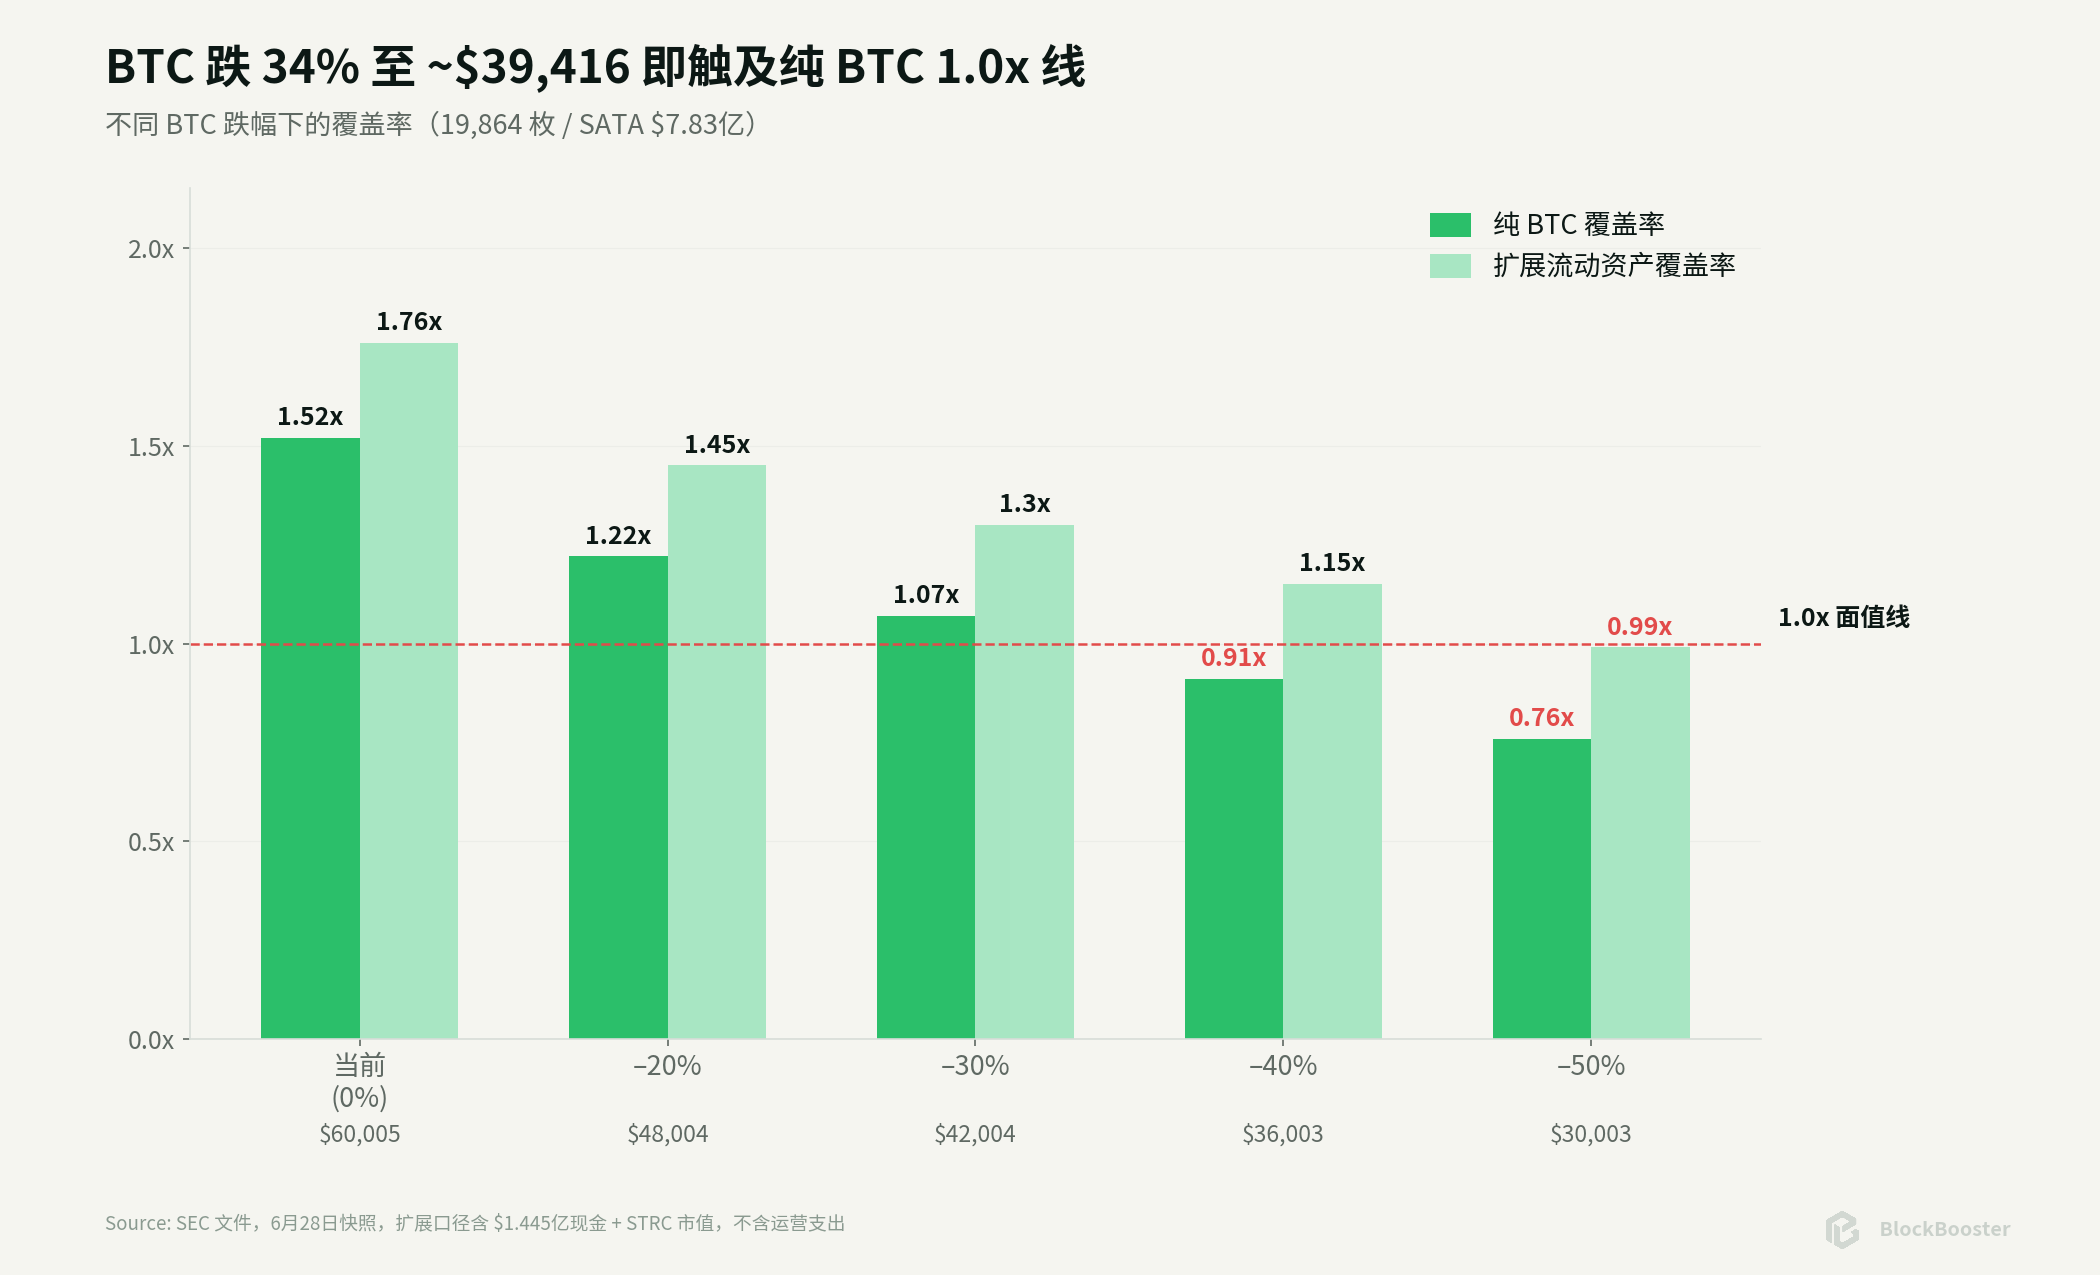
第二,Strive 的 BTC 数量继续增长,但 SATA 扩张得更快,覆盖率较 5 月明显压缩。 5 月 12 日至 6 月 18 日,BTC 持仓从 15,009 枚增至 19,864 枚,增长约 32.4%;SATA 股数则从 495.95 万股增至 782.95 万股,增长约 57.9%。同期 BTC 从约 $80,624 跌至约 $60,005。结果是纯 BTC 对 SATA stated amount 的覆盖率由约 2.44 倍降至约 1.52 倍。BTC 再下跌约 34.3%、至约 $39,416,纯 BTC 覆盖率就会降到 1 倍。

第三,现金缓冲厚,但不能与抵押物混为一谈。 Strive 最新披露现金为 $1.445 亿;按 STRC 6 月 26 日收盘价 $74.57 对 50.5 万股估值,STRC 约值 $3,766 万。流动资产对 SATA stated amount 的覆盖率约 1.76 倍

第四,SATA 已被二级市场重新定价。 SATA 6 月 26 日收于 $87.75,较 $100 stated amount 折价 12.25%,按 $13 年股息计算的静态当期收益率约 14.81%。以最新 SOFR 约 3.64% 为基准,SATA 的市场当期收益率利差约 1,117 个基点

第五,日派息改善的是现金流颗粒度,不是本金稳定性。 SATA 从 6 月 22 日的 $97.38 跌至 6 月 26 日的 $87.75,四个交易日下跌约 9.9%。一次价格下跌就抵消了约九个月的票面股息。日派息可以弱化月度除息日的跳空和股息捕获交易,却不能把永续优先股变成货币市场基金。

因此,SATA 最值得关注的地方不是“13% 每天到账”,而是它把一家 BTC treasury company 的资产负债表切成了两层:普通股持有人吸收剩余波动,优先股持有人获得优先现金流,同时承担公司信用、永续久期、融资渠道和 BTC 估值风险。

2. 背景

2.1 最新资本结构

Strive 买到了更多 BTC,却没有提高 BTC 资产的美元价值;与此同时,优先股本金和年度股息负担快速上升。

从 5 月 12 日到当前,BTC 数量增加约 4,855 枚,但价格下跌约四分之一,抵消了数量增长。BTC 持仓美元价值从约 $12.10 亿变成约 $11.92 亿;SATA stated amount 却从约 $4.96 亿增至约 $7.83 亿。这正是覆盖率由 2.44 倍压缩至 1.52 倍的原因。

2.2 股息依赖什么

SATA 当前年度现金股息负担约为:$7.8295 亿 × 13% ≈ $1.018 亿/年

Strive 支付 SATA 股息,主要依赖以下来源:

  1. SATA 或普通股 ATM 发行所得现金;
  2. 已有现金储备;
  3. 出售或变现其他证券;
  4. 必要时出售 BTC;
  5. 未来可能产生的经营性收入或其他融资。

因此,SATA 是一项对资本市场持续开放高度敏感的现金流承诺。 在市场愿意以接近或高于 $100 的价格承接新股时,Strive 可以用融资扩大 BTC 储备并维持股息;当 SATA 深度低于 $100 时,新增融资的经济性明显变差。

以当前 $87.75 为例,若公司在这个价格附近发行一股 SATA,只获得约 $87.75 毛收入,却新增 $100 stated amount,并承担每年 $13 的股息。单纯按发行所得计算,融资现金成本约为:$13 ÷ $87.75 ≈ 14.81%

若募集资金主要用于买 BTC,每新增 $87.75 的资产,就对应 $100 的优先股 stated amount,纯资产覆盖率会受到稀释。此时继续激进 ATM 发行,只有在管理层相信 BTC 的未来回报、普通股融资或市场价格修复足以补偿结构恶化时才合理。

2.3 现金可覆盖时长

按 $1.445 亿现金和约 $1.018 亿年度 SATA 股息负担计算,只看股息、完全忽略运营支出和新增发行,现金约可覆盖 17.0 个月。

若把按当前市价估值约 $3,766 万的 STRC 也算入,股息覆盖时间可以再增加一些。但这个数字不是“公司还能活多久”:

  • 公司还有员工、上市、审计、法律和交易费用;
  • SATA 继续增发会提高年度股息负担;
  • STRC 在 BTC 下跌和信用紧缩时可能同步贬值;
  • 现金并非专门托管给 SATA 持有人;
  • 管理层可将资金用于继续购买 BTC 或其他公司目的。

现金缓冲确实降低了短期被迫卖 BTC 的概率,但不能消除融资依赖。

3. SATA 日派息改变了什么

3.1 实际每日金额

2026 年 7 月的正式宣告是:

  • 每个营业日每股 $0.0493
  • 共 22 个营业日;
  • 月度合计每股 $1.0846

按当前 7,829,502 股计算,若股数在整个月保持不变,7 月现金股息约为 $849 万。

3.2 它确实减少了股息日历交易

传统月度或季度优先股会在除息日前积累应计股息,并在除息日产生可见的价格调整。把一个月的现金分成每个营业日支付,可以:

  • 降低单次除息金额;
  • 减少围绕单一除息日的股息捕获交易;
  • 让现金回流更平滑;
  • 方便希望频繁再投资或支付开支的持有人。

这是 SATA 的真实产品创新。

3.3 但日派息没有消灭价格风险

SATA 6 月 22 日收于约 $97.38,6 月 26 日收于 $87.75,四个交易日下跌约 9.9%,每股损失 $9.63。以每年 $13 股息计算,这相当于约 8.9 个月的票面股息。

同一时期 STRC 从约 $88.79 跌至 $74.57,跌幅约 16.0%。SATA 的相对跌幅较小,说明其更高票息、较干净的资产负债表和产品新颖性可能仍获得一定溢价。

日派息抚平了现金流,却没有抚平信用价格。

4. BTC 价格变化如何改变安全边际

以下压力测试以当前快照为起点:

  • BTC:19,864 枚;
  • BTC 现价:约 $60,005;
  • SATA stated amount:约 $7.8295 亿;
  • 现金:$1.445 亿;
  • STRC 持仓按当前市价:约 $3,766 万。

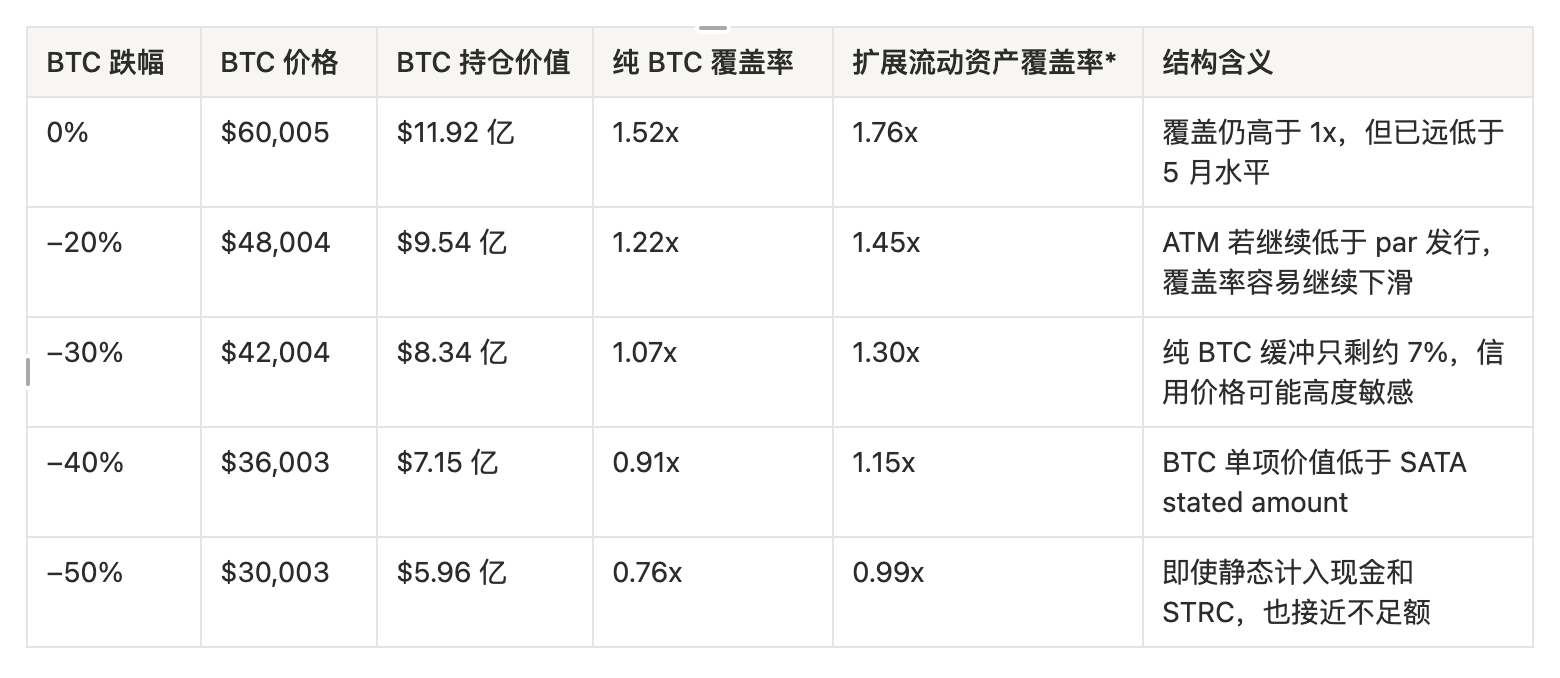
“纯 BTC 覆盖率”只比较 BTC 价值与 SATA stated amount;“扩展流动资产覆盖率”机械地加入现金和当前市值 STRC,不代表法律抵押,也没有假设 STRC 随 BTC 同步下跌。

*扩展口径假定现金和 STRC 价值不变,现实中在 BTC 暴跌时过于乐观。

纯 BTC 覆盖率降至 1.0x 的价格约为:

$7.8295 亿 ÷ 19,864 ≈ $39,416/BTC

相对当前约 $60,005,下降约 34.3%, 1.52 倍不能被视作厚实的尾部保护。

但也不能简单地说 BTC 一跌到 $39,416,SATA 就会“违约”。SATA 是优先股而非有到期日的债券;公司仍拥有现金、其他资产、融资能力和调整资本配置的选择。更可能出现的是:

  1. SATA 市价提前大幅下跌;
  2. ATM 发行效率下降;
  3. 管理层提高票息以稳定价格,反而增加现金负担;
  4. 公司减少购币、出售其他资产或 BTC;
  5. 极端情况下递延股息。

信用恶化是一个连续过程,不是一条单一价格线触发的机械违约。

5. 主要风险

5.1 低于 par 的 ATM 反身性

当 SATA 高于或接近 $100 时,增发能以相对高效的方式筹资;当 SATA 跌至 $87.75 时,继续发行会以低于 stated amount 的现金换取更高的优先股本金和股息负担。

负反馈路径可能是:SATA 下跌 → 融资成本上升 → 每股募集现金减少 → 覆盖率恶化 → 市场要求更高收益率 → SATA 继续下跌

公司可以暂停或减慢 ATM,从而阻止机械稀释,但代价是购币速度下降、资本市场叙事减弱,并需要更多依赖现有现金。

5.2 现金流与融资渠道风险

当前现金足以覆盖约 17 个月的静态股息,但这一口径不含运营成本,也不含未来新增 SATA。资本市场若关闭,公司最终必须在减少 BTC 购买、出售证券、出售 BTC 或递延股息之间做选择。

5.3 股息率治理与现金成本黏性

董事会可以按月调整票息,但当前低价限制了向下调整空间。价格越弱,市场越希望获得更高收益;票息越高,公司的现金负担越大。这是一项内生的信用反身性。

5.4 优先股不是债券

递延累积股息对持有人有保护,但股息暂停不等于债券违约。投资者可能无法获得及时现金,也未必拥有债权人的救济权。清算时仍需先满足债权人和其他高级请求权。

6. 相对价值

6.1 SATA 与 STRC:谁更便宜

当前静态当期收益率:

  • SATA:约 14.81%;
  • STRC:约 15.42%。

这个价差需要与以下因素一起看:

  • Strategy 规模更大、融资渠道更深、美元储备更高;
  • 但 Strategy 有约 $67 亿可转债和约 $155 亿优先股名义规模,资本结构更复杂;
  • Strive 的最新完整口径显示无债务,但公司历史短、规模小、流动性弱;
  • SATA 票息更高且每日派息,但覆盖率快速下降;
  • 两者都存在永续久期、发行人赎回权和 BTC 尾部风险。

因此,不能仅凭“Strive 零债务”就断言 SATA 一定优于 STRC,也不能仅凭 STRC 收益率更高就断言它更划算。61bp 的差距已经很窄,实际选择取决于投资者更担心哪一种风险:复杂债务结构,还是小发行人的融资与流动性风险。

6.2 SATA 何时可能出现相对价值

可以重点观察四类错位:

  1. 价格跌、基本面未变:若 SATA 下跌而 BTC 覆盖率、现金和 ATM 条件没有继续恶化,收益率上升可能创造价值;
  2. 覆盖率继续恶化、价格却不动:若 SATA 股数增长远快于 BTC,市场仍把它交易在接近 par,风险可能被低估;
  3. SATA 与 STRC 利差异常扩大:需判断是流动性冲击,还是发行人基本面差异;
  4. 票息调整与市场价格背离:董事会上调票息可能支持价格,但也增加未来现金负担。

7. 结论

SATA 的创新是真实的。它把一个传统上按月或按季支付的永续优先股,改造成每个营业日产生现金流的上市工具;它也让传统券商账户里的投资者获得了一种与 BTC 资产负债表相关、但不需要直接持币的高收益证券。

然而,6 月下旬的价格与资产变化修正了几个过于乐观的判断:

  • SATA 不是 BTC 抵押债券,而是公司级累积型永续优先股;
  • 日派息没有创造低波动,本金价格数日内就能抹去大半年股息;
  • BTC 数量增长并未阻止覆盖率从 2.44 倍降至 1.52 倍;
  • 约 940bp 是票面利差,当前市场利差已扩大至约 1,117bp;
  • 现金缓冲强,但股息负担和融资成本也同步上升;
  • SATA 的结构优势仍在,却已经被市场从“接近 par 的收益产品”重新定价为“深度折价的高风险永续信用”。

SATA 做的是:把一家 BTC treasury company 的资产负债表切出一层可交易、累积型、永续的优先权益,并让市场每天为这层权益重新报价。

一个成熟资产类别不仅有现货价格,也会长出融资利率、优先级、信用利差、期限与违约路径。

但是:现金流的频率可以被工程化,风险却不会因此消失;它只会从币价波动,转化为覆盖率、融资成本、永续久期和公司治理。

解锁20%,1.25亿美元压顶,PUMP顶得住吗?

原创 | Odaily 星球日报(@OdailyChina)

作者 | Asher(@Asher_ 0210)

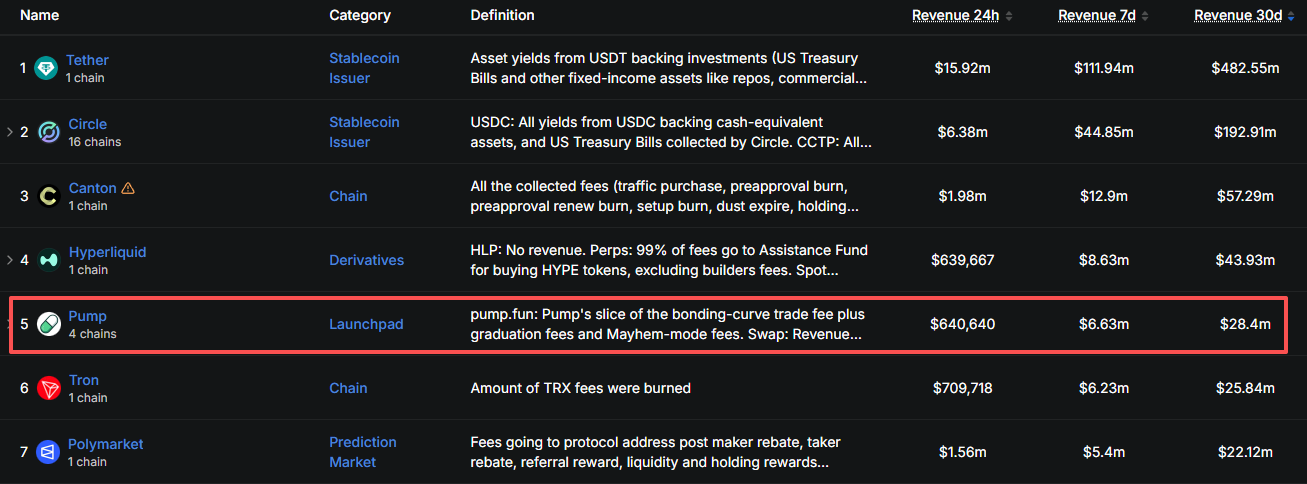
即便 Meme 行情较鼎盛时期已经明显降温,Pump.fun 依然是 Web3 最能赚钱的协议之一。根据 DefiLIama 数据,过去 30 天,Pump.fun 协议收入达到 2840 万美元,高于 Polymarket(月收入 2212 万美元),仅低于 Hyperliquid(月收入 4393 万美元)。

Web 3 协议月收入排名

有人发币,它收钱;有人交易,它收钱;一枚 Meme 币从出生到归零,它能从每一次买卖中抽走手续费。Pump.fun 上线两年多以来,已发行超 1200 万枚代币,平台累计收入约 10.5 亿美元,一度成为 Solana 上首个收入破 10 亿美元的应用。

Pump.fun 将部分收入用于回购并销毁 PUMP,把平台赚到的钱转化为代币买盘。但昨晚 10 点,这套价值循环迎来最大考验。PUMP 首次解锁团队和投资者代币,共计 825 亿枚,占总供应量的 8.25%,相当于解锁前流通量的 20.23%,价值约 1.25 亿美元。

相比之下,PUMP 过去 24 小时成交量仅有 2800 万美元。那么,这笔价值 1.25 亿美元的潜在抛压,会让 PUMP 的价格断崖式暴跌吗?平台的回购买盘,又能接住多少?PUMP 还值得购买吗?

4 月刚销毁 1290 亿枚 PUMP,为何仍挡不住解锁压力?

今年 4 月 29 日,Pump.fun 一次性销毁 1290 亿枚 PUMP,占最大供应量的 12.9%,是 PUMP 历史上规模最大的一次销毁。

从数量上看,销毁的 1290 亿枚,甚至多于此次解锁的 825 亿枚,但两者不能直接抵消。被销毁的 PUMP,大部分此前已经由平台完成回购,并存放在特定钱包中,本就没有在市场上自由流通。集中销毁只是将这些代币彻底移除,并没有在 4 月当天额外制造 1290 亿枚买盘。

此次解锁则完全相反,825 亿枚原本不能交易的团队和投资者筹码,从昨晚开始流入到二级市场。4 月减少的是账面总供应量,7 月增加的是潜在可售筹码。

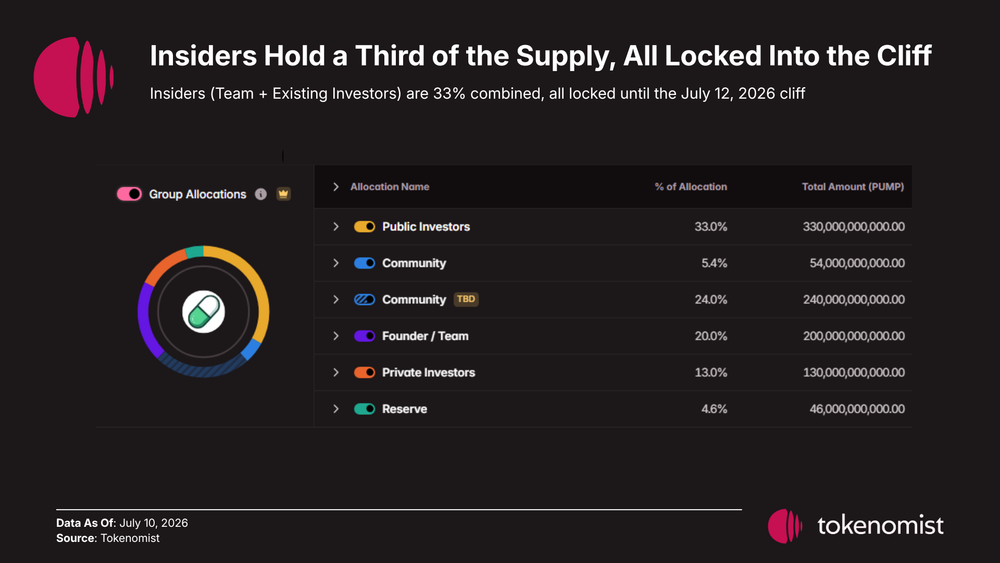
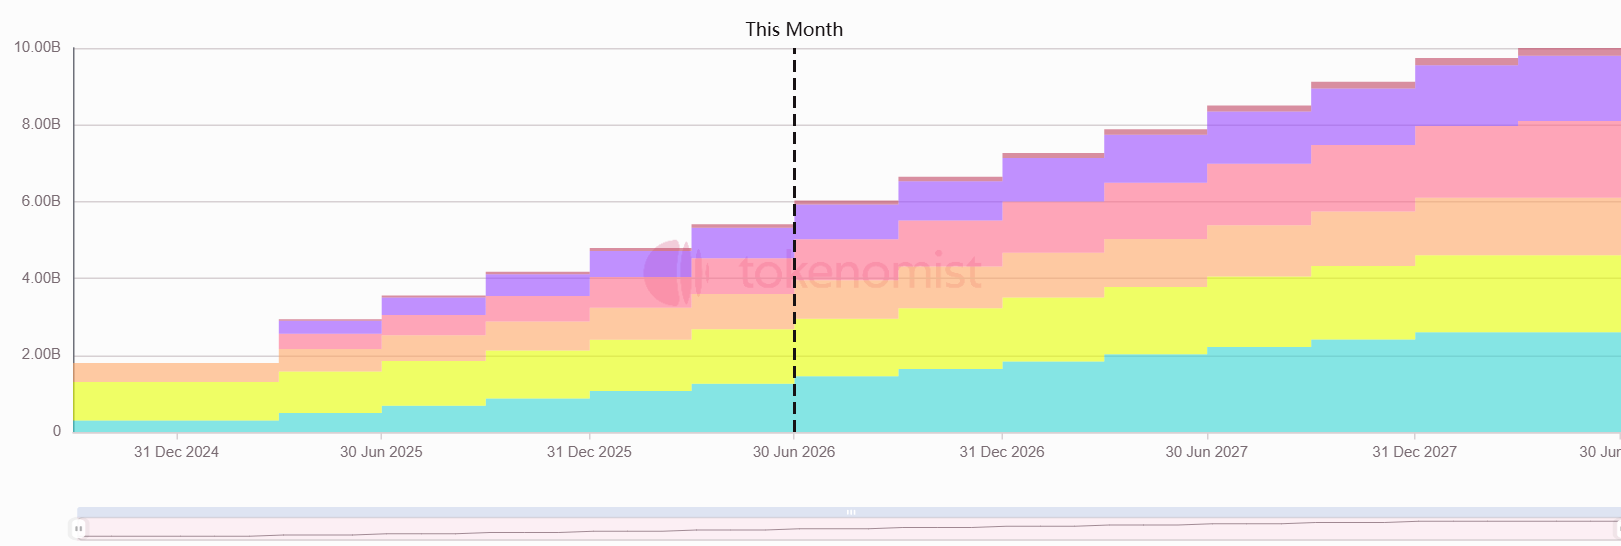
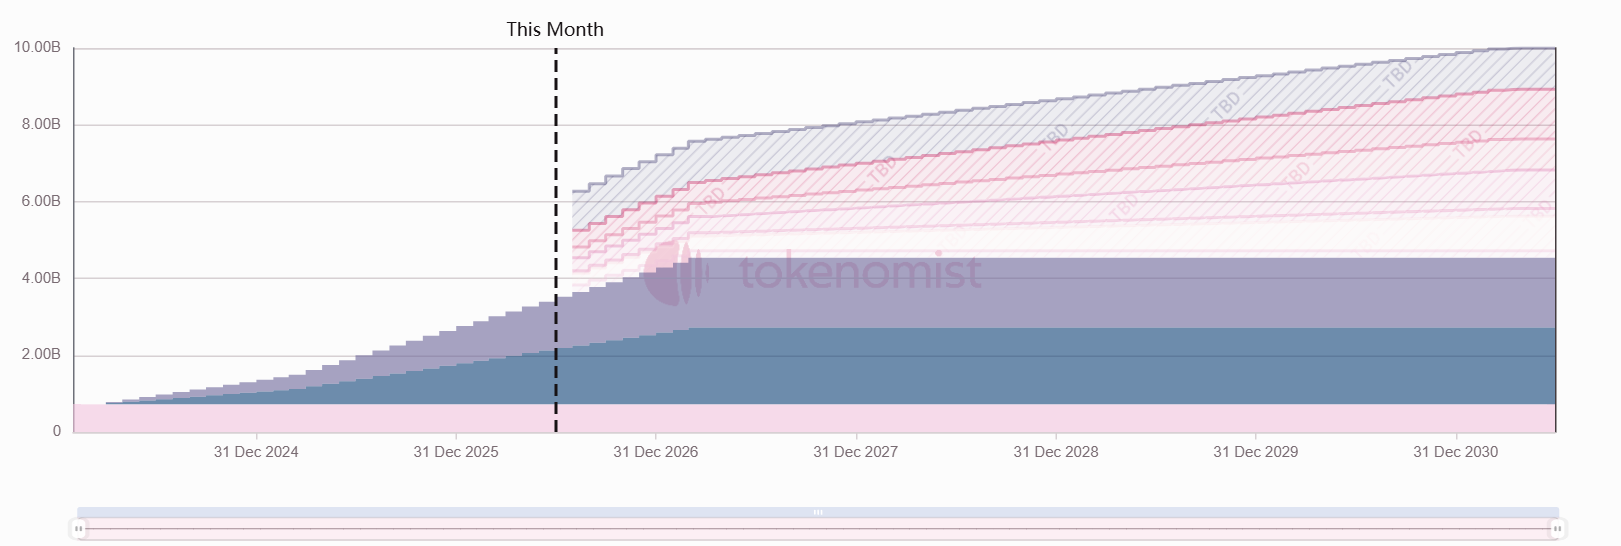
而且,825 亿枚只是第一批。团队和投资者合计持有 3300 亿枚 PUMP,本次只解锁其中四分之一,后面仍有 2475 亿枚处于锁定状态。值得一提的是,还有 2400 亿枚社区代币没有公布明确的释放时间。

PUMP 代币分配图

两部分合计 4875 亿枚,相当于解锁前流通量的 1.2 倍。市场不仅要消化眼前的 825 亿枚,还要长期面对后续供应的不确定性。

解锁开闸时,回购却在退潮

Pump.fun 过去最稳定的一股买盘,来自平台的代币回购。

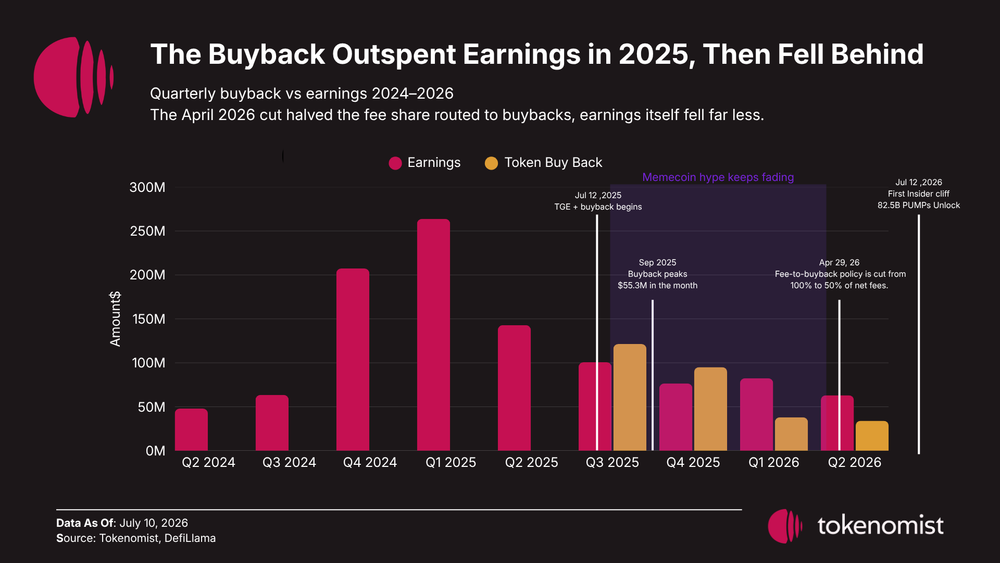
2025 年 7 月回购启动后,Pump.fun 一度将 100% 的净协议费用用于购买 PUMP。去年 9 月,单月回购金额冲到 5530 万美元,甚至高于当月 4280 万美元的协议收入。

但是,就在今年 4 月,Pump.fun 表示将回购比例从 100% 降至 50%,另一半资金留给公司,用于招聘、市场推广和收购。今年 6 月,PUMP 单月回购金额只剩 920 万美元,较高点缩水超过 80%。

PUMP 收入与代币回购对比图

拉长到半年看,差距更明显。2025 年下半年,Pump.fun 共投入约 2.17 亿美元回购 PUMP;2026 年上半年仅投入 7220 万美元,下降 67%,同期协议收入只下降 18%。

Pump.fun 依然很赚钱,但真正流向 PUMP 的资金已经少了很多。按照 6 月 920 万美元的回购规模计算,本次解锁筹码只要卖出约 7%,就足以抵消平台一个月的回购。

矮子里拔大个,PUMP 仍是熊市里的稀缺标的

抛压摆在眼前,但放到整个市场里看,真正能够持续获得高收入的平台并不多。

收入高于 Pump.fun 的 Hyperliquid,过去 30 天协议收入约 4393 万美元,但 HYPE 当前市值已经接近 150 亿美元,是 PUMP 的 20 多倍。Polymarket 过去 30 天收入约 2212 万美元,目前尚未发行代币,公司此前传出的融资估值已经达到 150 亿美元。即使未来发币,估值大概率也不会便宜。

相比之下,Pump.fun 过去 30 天收入达到 2840 万美元,PUMP 市值却只有约 6.1 亿美元。它有解锁压力,回购也在缩水,但至少平台收入真实、商业模式稳定,代币也已经跌至较低估值。

更重要的是,Pump.fun 不依赖某一枚爆款 Meme 币,只要市场还在持续发币和交易,平台就能不断收取手续费。押注 PUMP,本质上不是赌下一枚 Meme,而是赌无论熊市还是牛市 Meme 市场仍会反复制造热点,以及 Pump.fun 能继续守住这一流量入口。

熊市里挑选定投标的,本就不是寻找毫无问题的项目,而是在一堆风险中,优先选择仍有用户、仍在赚钱、仍有能力回购的协议。从这个角度看,PUMP 并不完美,却仍是高收入平台代币中,少数估值还没有被推到天上的选择。

825 亿枚解锁考验的是短期承接能力,Pump.fun 的收入决定的才是 PUMP 能走多远。只要这台 Meme 机器还在持续赚钱,PUMP 就未必会走向“解锁即归零”的剧本,当前反而是长线定投的一个不错时机。

24H热门币种与要闻|伊朗称霍尔木兹海峡目前无法通行;伊朗最高领袖称将报复美以(7月13日)

1、CEX 热门币种

CEX 成交额 Top 10 及 24 小时涨跌幅:

  • BNB: -1.19%
  • BTC: -0.75%
  • ETH: -0.72%
  • SOL: -1.63%
  • WLD: +3.75%
  • ZEC: +2.53%
  • NEAR: -0.05%
  • SPCXB: -0.40%
  • TRX: +0.18%
  • XRP: -2.30%

24 小时涨幅榜单(数据来源为 OKX):

  • LAT: +58.58%
  • AGLD: +20.30%
  • T: +20.07%
  • ZEUS: +8.22%
  • EDGE: +6.33%
  • ALLO: +6.10%
  • HMSTR: +4.71%
  • BASED: +3.80%
  • WLD: +3.80%
  • SNX: +3.78%

24 小时币股涨幅榜单(数据来源为 msx.com):

  • STKE.M: +3.6%
  • FFAI.M: +3.2%
  • SKHYV.M: +2.43%
  • BTDR.M: +2.33%
  • AMRK.M: +1.88%
  • DISK.M: +1.79%
  • BLNK.M: +1.75%
  • SEGG.M: +1.72%
  • OUST.M: +1.62%
  • MX.M: +1.49%

2、链上热门 Meme Top 5(数据来源为 GMGN):

  • Harris
  • Boycoin
  • fubu
  • HYPNO
  • SUNNYS

头条

特朗普:伊朗昨天已同意“完美协议”,但转头就开了火

特朗普接受采访时就伊朗问题表示,伊朗昨天同意达成一份“完美协议”,没有核武器、放弃了所有条件,但离开房间不到一小时便用无人机袭击了一艘船只。

伊朗:霍尔木兹海峡目前无法通行

伊朗波斯湾海峡管理局发布公告称,霍尔木兹海峡目前无法通行,待局势平静后将恢复审核通行申请并按计划发放许可证。(新华社)

伊朗最高领袖称将报复美以

伊朗最高领袖穆杰塔巴·哈梅内伊表示,伊朗将坚持既定政治路线,把美国和以色列列为已故最高领袖遇难事件的责任方,并强调将作出报复回应。(CCTV 国际时讯)

行业要闻

美军:霍尔木兹海峡航运正常通行,伊朗不控制该水道

美国中央司令部发文称,霍尔木兹海峡对所有寻求合法通过的船只开放,美军已部署就位以确保航行自由,伊朗并不控制该海峡,交通正在通行。(金十)

包含禁止 CBDC 条款的住房法案正式生效,特朗普未签署仍成为法律

美国《21 世纪住房发展法案》正式生效,其中包含禁止美联储发行央行数字货币的条款。特朗普在法案提交白宫后 10 天内未签署或否决,依据宪法规定,该法案自动成为法律,此前已在参众两院高票通过。

美 CFTC 主席支持 CLARITY 法案:必须要通过立法

美国 CFTC 主席 Mike Selig 表示,《CLARITY Act》将为数字资产监管建立全面规则框架,若美国希望保持全球加密中心地位,该法案是“必须通过的立法”。

AI 三巨头冲击资本市场:SpaceX、OpenAI、Anthropic 或创造美国 VC 史上最大退出潮

NVCA 与 PitchBook 报告指出,SpaceX 上市叠加 Anthropic、OpenAI 潜在 IPO 后,三家公司合计估值可能超过 4 万亿美元,其创造的价值将超过 2000 年以来所有美国 VC 投资企业的退出总额。

项目要闻

ZachXBT:LAB 团队关联地址涉嫌市场操纵,币价 48 小时跌超 54%

链上侦探 ZachXBT 发文披露,一个最初由 LAB 团队注资的关联地址向 Aster 存入 1840 万枚 LAB 并持续在 DEX 抛售,导致 LAB 价格 48 小时内下跌约 54%,该实体目前仍持有约 8150 万枚 LAB,此前该地址已控制超 95%代币供应量。

CASHCAT 市值短时突破 2 亿美元,日内涨超 22%

据 GMGN 行情数据,Robinhood Chain Meme 币 CASHCAT 市值短时突破历史新高至 2 亿美元,日内涨幅超 20%。

Lighter 已完成历史回购代币销毁,合计销毁约 1564 万枚

Lighter 官方发文表示,已完成此前预告的历史回购代币销毁,合计销毁 15,638,702 枚 LIT,代币将永远从流通中移除。

Robinhood Chain 首周 DEX 交易量超 10 亿美元,24 小时 DEX 交易量排名超 Hyperliquid

Robinhood Chain 上线一周处理超 1700 万笔交易,地址数近 35 万个,TVL 约 2.5 亿美元,DEX 交易量超 10 亿美元;24 小时 DEX 交易量约 4.33 亿美元,在所有区块链中排名第五,超过 Hyperliquid,ARB 因生态返利上涨 20%。(Decrypt)

人物声音

Serenity:机构开始重新定价人形机器人业务,中国厂商整体产能年底或达 10 万台

“白毛股神”Serenity 发文指出,波士顿动力计划到 2028 年才实现年产能 3 万台,而中国机器人厂商整体产能预计 2026 年底达到 10 万台,可能促使机构重新定价人形机器人业务;其对 IBK Research 线性增长预测提出质疑,认为实际放量曲线更可能呈 S 型增长。

Tom Lee:Robinhood Chain 让 ETH 链上货币属性进一步凸显

Bitmine 董事长 Tom Lee 发文表示,Robinhood Chain 交易量已超过许多成熟的加密 DEX,其以 ETH 作为原生 Gas 代币并最终结算至以太坊 L1,进一步凸显了 ETH 在链上经济体系中的核心地位。

渣打银行维持比特币 10 万美元目标价:Strategy 卖币不是风险恶化的表现

渣打银行维持比特币 2026 年底达 10 万美元的预测,数字资产研究全球主管 Geoffrey Kendrick 认为,Strategy 近期动向是资本运作模式转型(从“积累工具”转向以 BTC 为信用基础支持 STRC 优先股)未被市场充分理解所致,而非资产负债表恶化。(The Block)

Robinhood Chain的成功证明以太坊未死

原文来自Ryan Berckmans

编译 / Odaily 星球日报 Golem(@web 3_golem)

加密行业的上一个时代通过基础设施倾销代币,而它的下一个时代将选择以太坊 L1+L2 来构建真正的业务。

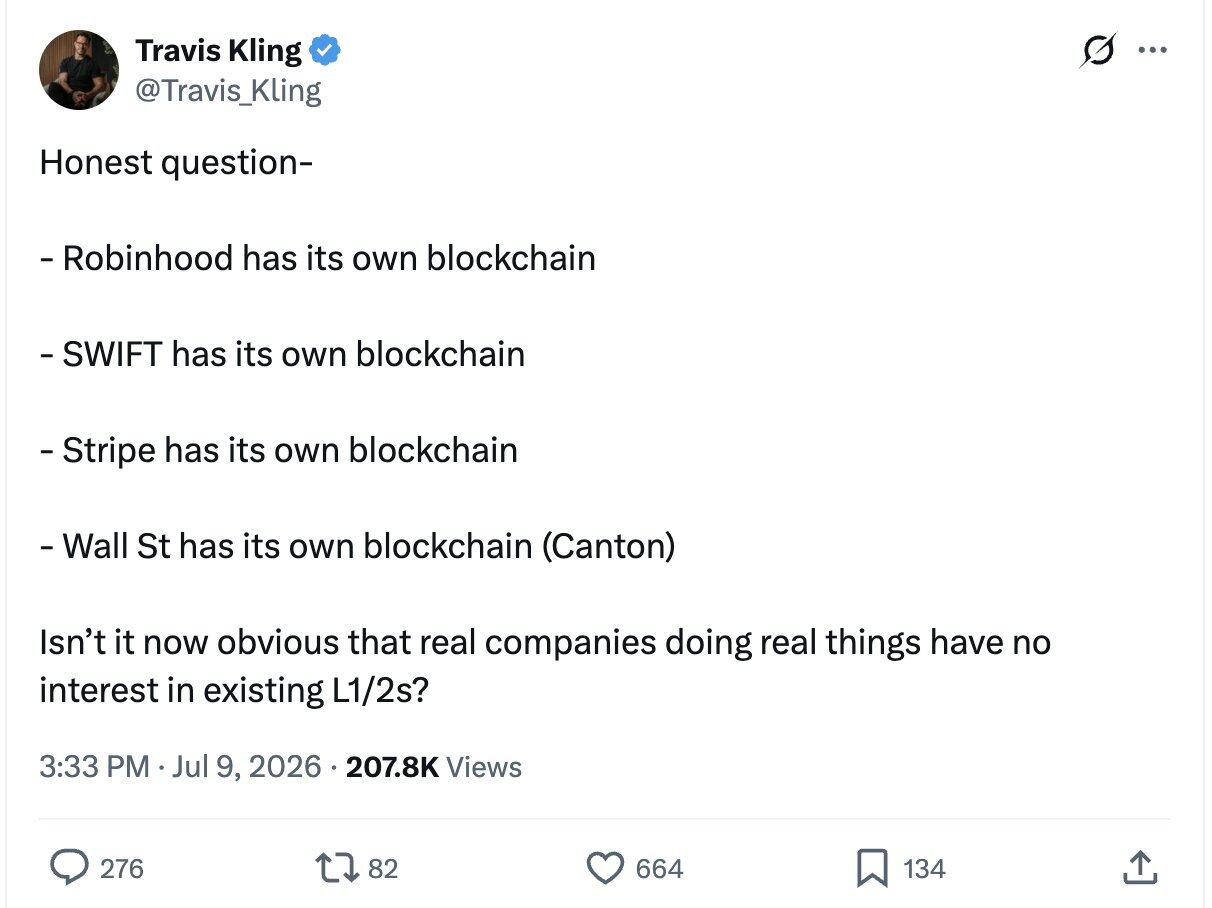
Travis Kling 在本周抛出啦一个问题:“现在是否已显而易见,真正做实事的公司对 L1/L2 不感兴趣”?Robinhood 是他举的第一个例子。但恰恰相反,Robinhood 几乎是一个完美的反例:当实体公司做出商业决策时,它们几乎都选择了以太坊 L1+L2 模型。

Robinhood 选择了一个现有的 L1——以太坊,接着,它借助 Arbitrum 技术构建了自己的以太坊 L2。Robinhood Chain 使用以太坊 blob 来保证数据可用性,并使用 ETH 作为其原生 gas 代币,其安全性也由以太坊提供。

因此,Robinhood 并没有否定以太坊的 L1+L2 模型,相反,该模型正在 Robinhood 上如期运行。

选择以太坊的“买家”已经改变,过往加密行业项目选择公链和技术来销售自己的代币,而新兴的现实世界(real-world)链上经济正在将以太坊 L1+L2 模型作为现金业务的基础。

随着买家构成发生变化,我认为以太坊的优势将变得更加明显。

旧加密经济体系以代币为中心

我所说的“服务于真实用户的真实企业”,指的是一个传统的公司模式:打造客户需要的产品,通过服务客户赚取利润,并提升对这些利润的股权价值。

这里的“真实用户”指的是源于普通经济需求的消费需求,而非主要由新代币发行产生的投机需求,加密原生用户显然是真实的用户。这并非对协议是否有用或其开发者是否真诚的道德评判,仅仅是对运营实体经济目标的区分。

代币的价值只能来自以下三个方面:

  • 现金:对未来现金流的可靠索取权,类似于链上股​​权或债券了;
  • 效用:对某个有价值的系统拥有访问权限、控制权、治理权或其他特许参与权。即使没有现金流,控制重要事物的代币显然也具有价值;
  • 货币溢价:人们持有该资产是因为他们预期其他人将来会接受并认可其价值。这种资产不再仅仅是最终必须兑换成其他东西的债权,而是成为了财富的存放地——一种终值资产。

货币溢价是真实存在的,但也极难维持。它需要建立在信任、流动性、分销、整合和实用等方面的深层网络效应。黄金、美元、比特币和以太坊都构建了不同版本的这种效应,而其他资产几乎没有能做到这一点的。

回顾过去,自从可编程加密货币流行以来,绝大多数行业参与者并非普通的现金流企业。他们的经济目标通常是出售一种代币,这种代币的价值主要基于实用性、预期的货币溢价或遥不可及的未来现金承诺。

有时,他们的计划很直接——推出一个协议并出售其代币;有时,他们的计划则更为间接——从一个由代币资助的生态系统中获得资助,然后将获得的代币变现;有时,某个项目确实预期未来能够盈利,但由于代币的估值与任何可能的未来现金都脱节,因此实际的商业模式仍然是对代币本身的信心。

这已成为常态,因为几乎每个项目都在做类似的事情,但也存在一些例外。

中心化交易所本质上是现金交易业务平台,并且天然支持多链,连接多一条链就如同多了一个存取款渠道。一些稳定币发行方也是现金交易业务,它们最初服务于加密货币领域的客户,现在正迅速扩展到更广泛的经济领域。

但这些例外恰恰证明了一点,以普通现金交易为目标的企业会选择能最大化业务而非最大化代币价值的基础设施。

企业不同目标将构建出不同项目

企业的最终目标决定了它的技术选择。

如果目标是现金交易业务,那么区块链就是基础设施,选择标准是为了降低风险、改进产品、触达客户并保障利润;如果目标是代币货币化,那么区块链的选择就拥有了更大的自由度,获得公链资助后,企业就可以选择在资助它的区块链上进行开发。

例如,A 链上有一个协议成功了,那么你就可以在 B 链上也推出类似的协议,以便投资者通过比较来为你的代币定价。想为新代币造势?那么新的 L1、L2 、应用链、gas 代币、治理系统或某些特殊的技术栈都可能成为推销的卖点。

问题不在于技术本身的多样性,加密行业将继续迎来应用、协议、L2 架构和专用执行环境的爆发式增长。问题在于,人们倾向于将每个新想法都变成一个主权独立的生态系统(拥有自己的 L1 架构、安全验证、流动性基础和货币资产),而不管其底层产品是否独立。

随着如今加密行业向现金业务转型,各种尝试仍在继续,但这些尝试将越来越多地建立在共同的基础设施之上。企业将在应用层或 L2 上进行专业化开发,同时依赖以太坊 L1 层进行结算、安全验证、流动性维护和货币资产管理。其结果并非创新减少,而是形成一种平衡:边缘更加多元化,底层更加集中。

过往传统的加密经济通常围绕其想要出售的代币来选择架构,而新兴的链上经济将围绕其希望客户购买的产品来选择架构。

买家正在发生变化

加密行业的未来将与过去截然不同,因为“买家”已经发生变化。

美国前任政府曾大力抑制链上交易的发展,如今这一趋势已经逆转。《GENIUS 法案》现已生效,为支付稳定币提供了法律框架,欧洲的 MiCA 监管体系也完全适用。世界各地的经纪公司、支付公司、银行、资产管理公司和政府都在制定稳定币、代币化和链上交易战略。

但这并不意味着所有监管问题都已得到解决,但至少证明大型机构可以进行更多区块链业务尝试。

我们正接近加密行业真正普及的 S 型曲线的开端。

当我们走出这个阶段时,加密行业和传统金融将不再是泾渭分明的两类。财产、货币、交易、金融、身份和信任都将通过链上和链下系统构成的网络进行协调。最终,“Web 3”会像“Web 2”一样逐渐被淘汰,一切都将回归互联网本身。

随着这一进程的推进,加密市场参与者中将有更大比例的实体企业,它们服务于更广泛的经济体系中的普通消费者。这一比例不仅体现在公司数量上,它还将体现在资金规模、用户数量、资产规模和机构影响力等方面。

这些公司不再是为代币寻找商业模式支撑的加密项目,而是利用加密技术来优化现有或新兴现金业务的企业。这也就决定了他们的技术选择,以代币经济为目的的基础设施选择并不能很好地指导以现金经济为目的的基础设施选择。

实体企业不会从 0 到 1 构建基础设施

通常,实体企业用于冒险性基础设施建设的预算有限。它们不希望共识机制、跨链桥、验证者经济、gas、治理代币和流动性启动成为六个互不相关的支线业务,每一个额外的环节都必须创造客户价值,否则就会成为负担。

链应该服务于业务,而不是业务服务于链。

有些业务本质上是多链的。交易所、钱包、稳定币发行方和某些资产发行方可能需要广泛的分销。即便如此,“多链”也很少意味着每条链都同等重要,在流动性、发行、结算、产品状态或更深度的集成上,不同的链通常会有各自的专属领域。

大多数链上业务都需要对一条链或少数几条链做出特殊的承诺,他们的选择通常有三种形式:

  • 当链上业务需要最大程度的去中心化、可信的中立性、风险最小化或流动性时,他们会使用以太坊 L1 服务。L1 执行成本更高,因为它负担的是最强大的共享环境;
  • 当企业需要控制权、定制化功能、合规性、可预测的单位经济效益、低延迟或高吞吐量时,他们会构建自己的以太坊 L2 层。因为他们可以按照自己的意愿获得一条专属链,同时保持与以太坊的直接联系;
  • 当企业不需要 L1 层,且构建自己的 L2 层也没有必要时,他们通常会使用一个或多个成熟的共享 L2 层。Base、Arbitrum One、Robinhood 和其他成熟的以太坊 L2 层已成为常见的部署平台。

这些链上企业仍然会进行资产桥接、“产品出口”并连接到其他网络,拥有自己的主链并不意味着与世隔绝,导入、导出和互操作性也是链上业务的核心组成部分。但主链依旧至关重要,它决定了系统的安全性、规范状态、流动性关系、运营模式和长期依赖关系。

以太坊的 L1+L2 模型为何依然使用?

以太坊将大型企业所需的两大要素分开。

L1 层提供了一个高度去中心化、可信中立且流动性极强的全球枢纽,L2 提供了一个快速、低成本、专业化、可控且可定制的执行环境市场。

L1 保持中立,而边缘的 L2 则可以适应不同的运营商、司法管辖区、产品和用户。L2 不仅在技术上扩展了以太坊,也在政治上扩展了它:组织可以按照自己的方式运作,而无需请求全球中心(L1)成为其私有链。

独立的 L1 可以提供控制权和性能优势,在某些情况下,对项目来说共识和数据可用性的完全主权是值得的,但获取这些并不便宜。

新的 L1 必须创建并维护自己的安全系统、验证者或运营商集合、跨链桥、流动性、工具、集成和信誉。它会形成一个新的安全性和流动性孤岛,增加与以太坊 L1 和更广泛的 L2 经济(即占主导地位的链上经济网络)互操作的成本和摩擦。

对于绝大多数企业而言,独立的 L1 所创造的价值不足以抵消这些成本。

定制的以太坊 L2 能够获得企业想要采用独立 L1 的大部分商业优势:高 TPS、对执行的控制、升级、费用、排序、延迟、访问规则以及产品特定功能等。

此外,L2 还提供了独立 L1 本身不具备的优势:以太坊用于结算和数据可用性、标准的 L1 桥、靠近以太坊的资产和资本,以及一个用于实现日益最小化信任的互操作性。

L2 的设计仍然至关重要。管理员权限、升级密钥、证明系统和提现保证决定了用户在任何时刻能够获得多少安全保障。但即使是拥有少数运营商控制权的 L2 ,也能为用户在以太坊 L1 上提供坚实的结算基础。公司无需为了运营业务而运营和维护自己的 L1 层。

以太坊 L2 既是独立的区块链,也是以太坊经济系统的一部分。它可以拥有并定制自己的执行环境,同时利用以太坊进行结算、数据可用性和互操作性管理。

L2 通常会将 ETH 深度集成到其应用经济中,例如作为原生 Gas 代币。规范等跨链模式为 L1 上的资本和资产提供了一条信任最小化的路径,使其能够进入 L2 的“本地经济”。每个新的 L2 都拥有独特的产品界面,以太坊的网络效应将不断增强。

Robinhood 做出了这样的商业决策

Robinhood 的发展路径极具启发性。

它首先在成熟的 L2 上  Arbitrum One 发行了股票代币,在验证产品并了解自身需求后,Robinhood 推出了基于 Arbitrum 平台构建的专有链。

这很可能成为实体企业的一种标准策略,先在某个区块链构建业务,然后在规模、产品需求和单位经济效益达到一定水平后,升级到专用的 L2。

Robinhood Chain 专为金融服务行业定制。它采用 Arbitrum 技术,提供 100 毫秒的延迟、可预测的交易定价、高吞吐量,以及根据 Robinhood 的性能、安全性和监管要求量身定制的基础设施。

同时,Robinhood Chain 仍然是以太坊的 L2 。它使用以太坊 blobs 来保证数据可用性,并使用 ETH 作为原生 gas,它与以太坊的官方桥接无需第三方验证器集。这就是一家实体企业构建真正的链上产品时的样子。

Robinhood 无需推出 Robinhood gas 代币,也无需说服公众相信它值得拥有持久的货币溢价。Robinhood 本身拥有股票,其经济收益来自客户、产品、资产、交易和现金流,区块链只是它的基础设施。

使用 ETH 作为 gas 是简单的商业决策。 L2 服务已经使用 ETH 支付 L1 服务费用,ETH 流动性强,应用广泛,并且是系统原生代币,如果 Robinhood 使用专有 Gas 代币还会增加分配、流动性、定价和法律方面的问题,并且推出代币也不会改进 Robinhood 的核心产品。

Robinhood 的成功将取决于其应用层以及由该应用层支持的链下业务,而不是它创造新货币资产的效率。因此,当有人说 Robinhood 构建了自己的区块链并拒绝了现有的 L1 和 L2 服务时,是不准确的。

Robinhood 只是拒绝了与其他项目共享其专用执行环境,而不是拒绝了以太坊,相反它选择以太坊作为其专有区块链的母链。

此前,Coinbase 就做出了类似的决定,推出了 Base。Coinbase 并非以太坊的拥护者,而且众所周知,Brian Armstrong 公开表示他对比特币的热情远高于以太坊,然而,当 Coinbase 为其链上业务选择基础设施时,它还是选择成为以太坊的 L2 。

Base 恰恰是最有力的证据证明以太坊的 L1+L2 模型不是纸上谈兵,Coinbase 的决策是出于商业考量,而非意识形态。

当公司构建现金业务而非进行代币销售时,他们做出的都是商业决策,这就决定他们会选择的基础设施是以太坊 L1+L2 模式。

这对以太坊和 ETH 意味着什么?

参与者构成的这种变化对以太坊来说极其利好。

历史上,区块链的竞争格局主要由那些激励机制侧重于代币创建、生态系统资助和代币估值的团队所主导。展望未来,区块链的竞争格局将越来越多地由那些优化安全性、客户、控制权、分发、流动性和互操作性的公司所主导,所有这些都是为了服务于现金业务。

这使得需求转向以太坊的“杠铃”结构:L1 用于最大程度地降低风险和提高流动性;L2 用于扩展、定制和运营商控制权。

以太坊之所以能发展成为全球通用的平台,并非通过强迫所有公司进入同一个共享的执行环境,而是通过成为众多环境底层通用的结算、安全、流动性和资产层。

这对 ETH 来说也是利好消息。ETH 的成功在于构建了货币网络和全球信任,ETH 是一种优秀的权益凭证,也是以太坊全球结算层的原生资产。在整个生态系统中,它既是抵押品、流动性资产、国库资产、生产性资产,也正在成为一种终端资产。

随着越来越多的实体企业在以太坊上构建应用,它们会将 ETH 分发给更多用户,将其集成到更多产品中,并使其在更多领域发挥作用。这会增强了 ETH 的流动性和投资者信心,进而强化了货币溢价,而货币溢价最终会演化成一种更大的网络效应。

Robinhood 并非特例,而是一座灯塔。

真正的企业会在需要全球最中立、风险最低且流动性最强的共享环境时使用以太坊 L1。当需要控制权、定制化和高性能时,他们会构建自己的以太坊 L2。而当他们的业务尚不足以支撑构建独立区块链时,他们会部署到成熟的区块链上,通常是以太坊 L2。

这并非因为他们是以太坊的粉丝,而是因为他们做出了理性的商业决策。

下周必关注|沃什将首次出席国会听证;六月CPI数据来袭(7.13-7.19)

下周重点预告

7 月 14 日

美国将于 7 月 14 日公布 6 月 CPI 数据

美联储主席沃什将于 7 月 14 日首次在国会作证

纽约法官暂停 39 万个休眠比特币钱包所有权诉讼,7 月 14 日举行听证会

7 月 15 日

美国将于 7 月 15 日公布 6 月 PPI 数据

美联储主席沃什再次出席参议院听证会

豆包、千问智能体将于 7 月 15 日下线

7 月 16 日

长鑫科技将于 7 月 16 日开启新股申购

7 月 17 日

美国众议院金融服务委员会将于 7 月 17 日就 CLARITY 法案举行听证会

其他(具体时间未定)

SK 海力士美国上市带动杠杆 ETF 热潮,六款产品下周推出

7 月 13 日至 7 月 19 日,业界更多值得关注的事件预告详情如下。

7 月 13 日

日本 Siiibo 证券下周一将更名为“Metaplanet 证券”,加速布局 BTC 金融平台

Odaily星球日报 讯 日本社债发行与购买平台运营商 Siiibo 証券宣布,计划于 2026 年 7 月 13 日起更名为“株式会社メタプラネット証券(Metaplanet Securities Inc.)”,并正式加入 Metaplanet 集团。

Siiibo 证券表示,此次更名需经临时股东大会批准。公司此前以“创造自由、透明、公正的直接金融”为使命,运营面向新兴企业和个人投资者的在线私募债券发行与购买平台,并持有日本第一类金融商品交易业务牌照。

7 月 14 日

美国将于 7 月 14 日公布 6 月 CPI 数据

Odaily星球日报 讯 北京时间 7 月 14 日 20:30,美国将公布 6 月 CPI、核心 CPI 等数据。

在沃什出席众议院听证会前公布的 6 月 CPI 数据,将直接为黄金行情提供全新驱动力。市场预期 6 月通胀将小幅降温,整体 CPI 回落至 3.9%,核心 CPI 维持 2.9%不变。

美联储主席沃什将于 7 月 14 日首次在国会作证

Odaily星球日报 讯 美联储主席凯文·沃什(Kevin Warsh)将于美东时间 7 月 14 日上午 10:00(北京时间 7 月 14 日 22:00)众议院金融服务委员会“美联储半年度货币政策报告”听证会。

纽约法官暂停 39 万个休眠比特币钱包所有权诉讼,7 月 14 日举行听证会

Odaily星球日报 讯 纽约高等法院法官 Kathy J. King 签署命令,暂停一起寻求认领 39069 个休眠比特币钱包所有权的诉讼程序,并定于 7 月 14 日就一份关键法庭之友简报举行听证会。

该案原告为化名“Noah Doe”及两家空壳公司,依据纽约州遗失财产法寻求认领这些钱包。律师 Ian R. Cohen 提交法庭之友简报,反对原告主张。他认为,遗失财产法针对有形物品,而区块链地址始终对全世界可见;若原所有者因安全漏洞无法提取资产,属于被动失去访问权限而非自愿放弃。(The Block)

Forsage 联创 Olena Oblamska 被引渡至美国,陪审团审判预计于 7 月 14 日开始

Odaily星球日报 讯 Olena Oblamska 在美国联邦法院出庭表示,对共谋实施电信欺诈指控不认罪。美国司法部称,Olena Oblamska 被指控参与运营加密投资平台 Forsage,并已于上周从泰国被引渡至美国。检方称,Forsage 以基于 Ethereum 区块链的智能合约投资项目名义运营,实则构成庞氏及金字塔式投资骗局,涉案金额约 3.4 亿美元。目前,Olena Oblamska 已被羁押候审,案件陪审团审判预计于 2026 年 7 月 14 日开始;若罪名成立,其最高可面临 20 年联邦监禁。(The Block)

币安将停止支持 PYR 和 VANRY 充提业务,2026 年 7 月 14 日生效

Odaily星球日报 讯 据官方公告,币安将于 2026 年 7 月 14 日 08:00(UTC),即北京时间 2026 年 7 月 14 日 16:00,停止支持通过 Polygon 网络的 VulcanForgedPYR(PYR)和 Vanar(VANRY)充值及提现业务。2026 年 7 月 14 日 16:00(东八区时间)后,通过 Polygon 网络发送的上述代币充值将不会记入账户,可能导致资产损失。用户仍可通过币安支持的其他网络充值或提现上述代币。

7 月 15 日

美国将于 7 月 15 日公布 6 月 PPI 数据

Odaily星球日报 讯 北京时间 7 月 15 日 20:30,美国将公布 6 月 PPI、核心 PPI 等数据。

美联储主席沃什将出席参议院听证会

Odaily星球日报 讯 北京时间 7 月 15 日 22:00,美联储主席沃什将出席参议院银行、住房与城市事务委员会“美联储半年度货币政策报告”听证会。

消息人士:SK 海力士美国上市相关外汇交易预计 7 月 15 日前后进行

Odaily星球日报 讯 一位知情人士称,与韩国芯片制造商 SK 海力士美国上市相关的美元兑韩元外汇交易预计将在 7 月 15 日左右进行。SK 海力士于周一启动美国股票发行,计划募资 43 万亿韩元(约合 281.6 亿美元),并已获得主要投资者高达 70 亿美元的认购意向。(金十)

豆包、千问智能体将于 7 月 15 日下线

Odaily星球日报 讯 豆包发布《豆包智能体功能下线通知》表示,智能体功能将于 2026 年 7 月 15 日下线,届时用户将无法新建智能体,已创建保存的智能体也会同步无法调用、运行。在 7 月 15 日之后,豆包将对智能体相关数据进行处理,后续将无法在豆包内查看或恢复。

千问也发布智能体服务下线提醒,称千问智能体功能与服务将于 2026 年 7 月 15 日正式下线,下线后用户将无法继续访问相关智能体配置及历史对话记录。

7 月 16 日

长鑫科技将于 7 月 16 日开启新股申购

Odaily星球日报 讯 7 月 9 日,长鑫科技披露科创板上市招股意向书及《发行安排及初步询价公告》,正式启动科创板 IPO 发行程序。据公告,公司新股网下申购日和网上申购日均为 2026 年 7 月 16 日。

7 月 17 日

美国众议院金融服务委员会将于 7 月 17 日就 CLARITY 法案举行听证会

Odaily星球日报 讯 美国众议院金融服务委员会下属的数字资产、金融科技和人工智能小组委员会已安排一场关于“CLARITY 法案如何解锁创新”的实地听证会。此次听证会将于 7 月 17 日(周五)上午 10 点(美国东部时间)在纽约市举行。虽然目前细节尚少,例如代表 CLARITY 法案作证的个人或公司名单,但预计将有一系列内部人士支持对数字资产进行监管的必要性,以保障消费者保护并推动数字资产创新。

Gemini 3.5 Pro 或于 7 月 17 日上线

Odaily星球日报 讯 科技博主 Leo 爆料称,根据知情人士消息,Google DeepMind 暂定于 7 月 17 日发布 Gemini 3.5 Pro。另一位科技博主 Astro Polo 表示,Gemini 3.5 Pro 将支持 200 万 Token 上下文窗口,较 Claude Sonnet 5、Claude Opus 4.8 及 Claude Fable 5 目前支持的 100 万 Token 上下文提升一倍,更适合处理大型代码库、长文档及长对话。

注: 上述信息均为市场传闻,尚未获得 OpenAI 或 Google DeepMind 官方确认。

链上衍生品协议 Satori 将停止运营,提款将于 7 月 17 日前关闭

Odaily星球日报 讯 链上衍生品协议 Satori 将逐步停止运营,提款和持仓关闭窗口将于 7 月 17 日前关闭。

7 月 18 日

暂无

7 月 19 日

暂无

其他(具体时间未定)

美国和伊朗或将于下周举行新一轮谈判

Odaily星球日报 讯 知情人士透露,美国和伊朗预计将于下周举行新一轮谈判,地点可能在瑞士。

不过,另一位接近伊朗谈判团队的消息人士称,有关伊朗与美国将于下周举行新一轮会谈的说法并不属实,该消息人士否认了有关双方在伊斯兰堡举行谈判的筹备工作已完成的传言。(金十)

SK 海力士美国上市带动杠杆 ETF 热潮,六款产品下周推出

Odaily星球日报 讯 SK 海力士创纪录的美国上市,带动新一轮挂钩该股的杠杆产品登陆华尔街。ProShares、Leverage Shares 和 Rex Shares 等发行商正筹备推出两倍做多 SK 海力士 ADR 的产品,部分也在筹备反向产品。据发行商网站信息,至少六款产品将于下周推出。SK 海力士杠杆 ETF 在韩国市场极受欢迎。

一周代币解锁:DBR解锁达流通量11.4%代币

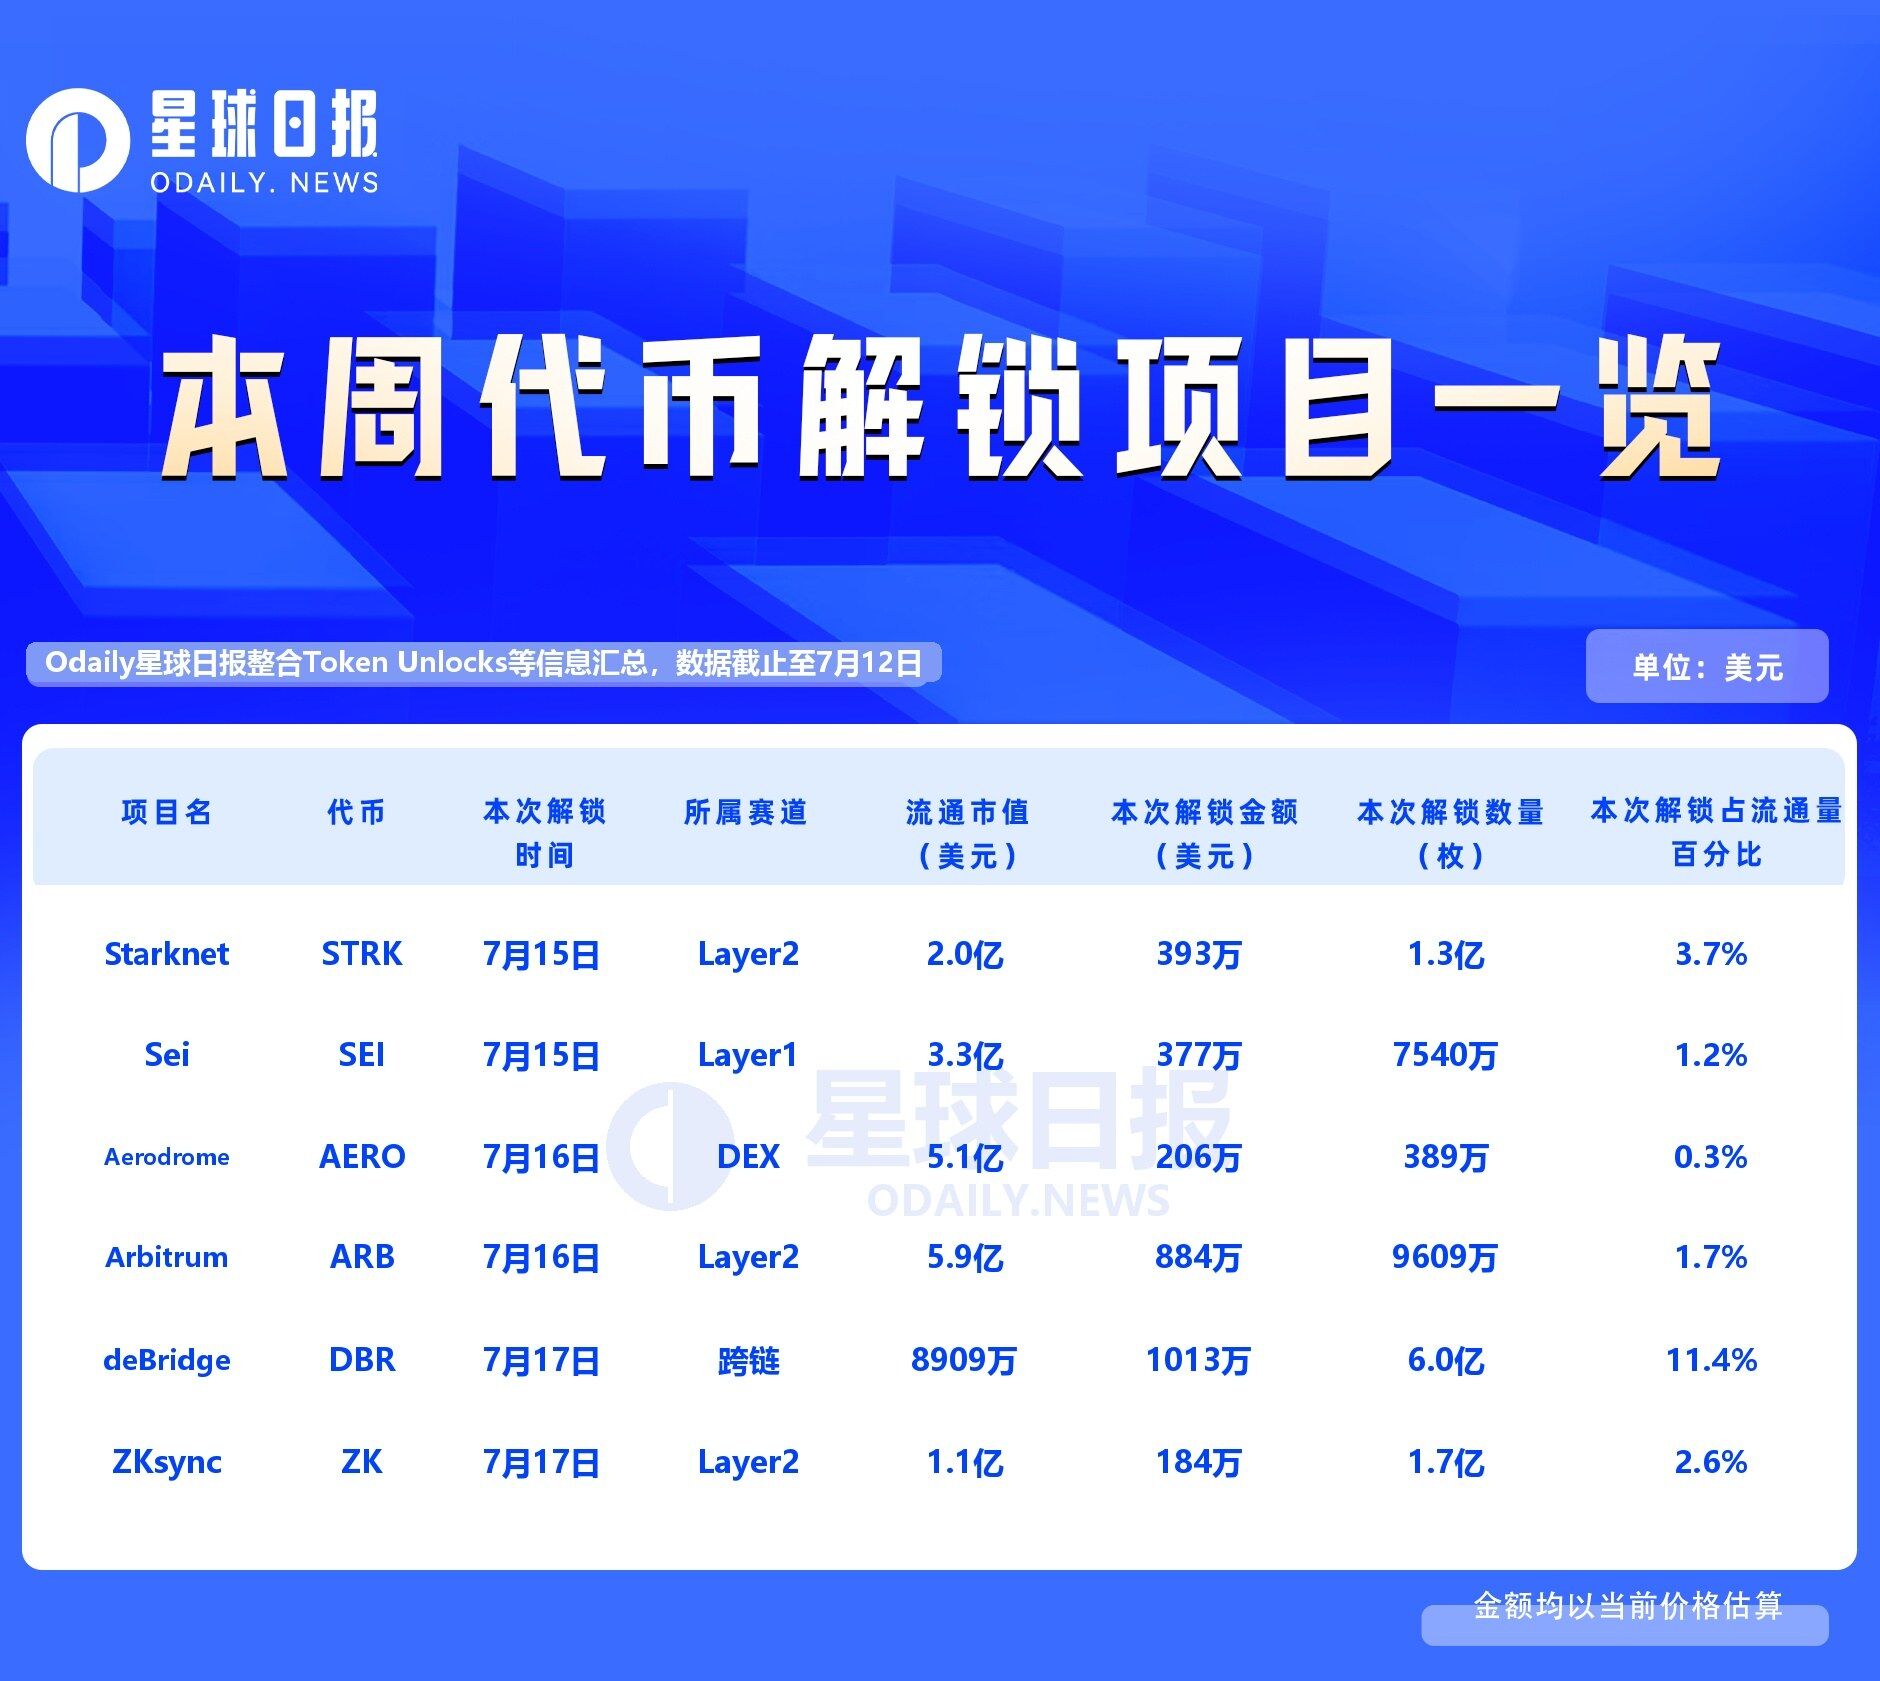
deBridge

项目推特:https://x.com/deBridgeFinance

项目官网:https://debridge.finance/

本次解锁数量:6亿枚

本次解锁金额:约1013万美元

deBridge是Web3的安全互操作性层,支持在不同区块链之间去中心化传输任意消息和值。跨链交易的验证由独立验证者组成的网络执行,这些验证者由deBridge治理选出并为deBridge治理工作。

具体释放曲线如下:

Starknet

项目推特:https://twitter.com/Starknet

项目官网:https://starknet.io/

本次解锁数量:1.3亿枚

本次解锁金额:约393万美元

Starknet 是以太坊的Layer2,利用 zk-STARKs 技术使以太坊交易更加快速且费用降低。StarekNet 的母公司 StarkWare 成立于 2018 年,总部位于以色列,旗下所研发的主要产品有 Starknet 以及 StarkEx。通过使用 STARK,Starknet 验证交易和计算,而无需所有网络节点验证每个操作。这显着减轻了计算负担并增加了区块链网络的吞吐量。

具体释放曲线如下:

Tiger Research:扎克伯格开始押注预测市场,而亚洲国家却仍视其为赌博

核心要点

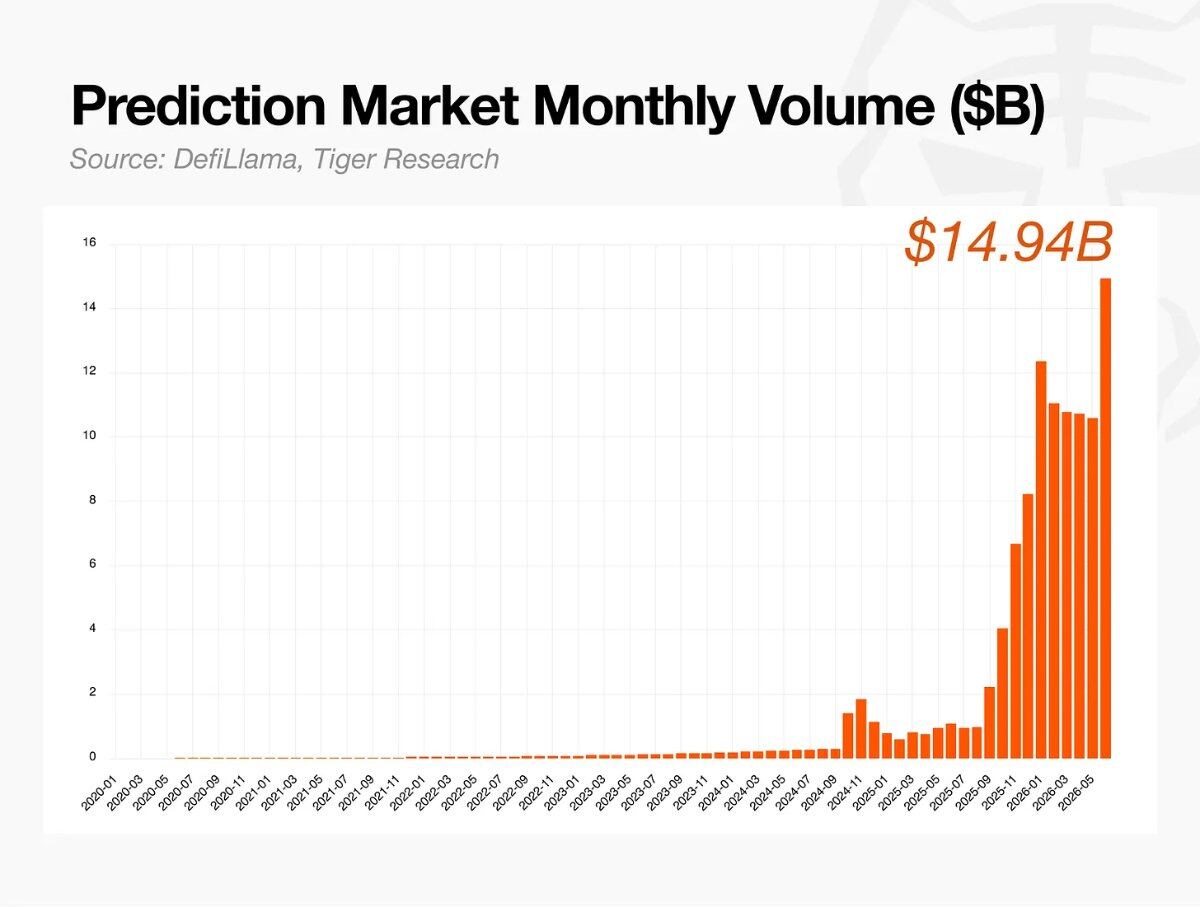
  • 本文由 Tiger Research 撰写。预测市场已成长为主流产业,月交易量达到 140 亿美元,Meta 自家「Arena」项目的推进也显示出大型科技公司对它的认可。
  • 其机制很简单:如果事件发生,合约结算为 1 美元;如果不发生,则为 0 美元。因此,其交易价格就是实时概率,事件结束后由预言机确认结果。
  • 这一切建立在「皮肤在游戏中」的基础上:参与者如果判断错误就会亏损,这让他们的信息具备可信度。
  • 西方市场已将预测市场纳入正规金融体系,而亚洲的有限参与正导致资本外流、信息主权流失以及用户保护缺失。
  • 亚洲当前的任务不是阻挡这些市场,而是思考如何在正规体系内负责任地利用这些数据。因为回避讨论,实际上已经把领导权拱手让给了国外。

预测市场已找到产品 – 市场匹配

预测市场多年来大多停留在概念阶段。2020 年前后情况发生改变,少数小型项目开始积累显著交易量,并逐一突破监管障碍,这标志着预测市场作为产业正式成型。

此后增长加速。目前月交易量已超过 140 亿美元,主要平台的估值合计约 400 亿美元。

Meta 的入局进一步证明它已超越早期阶段。《纽约时报》最近报道,马克·扎克伯格亲自领导团队开发一款名为 Arena 的预测市场应用。一家大型科技公司投入如此资源,表明这个产业已走出实验阶段,建立了经过验证的商业模式。

预测市场起源于何处?

预测市场并非新生事物。在区块链技术将其带给大众并帮助其形成产业之前,它已在学术界和金融圈非正式使用了数十年。

非正式使用

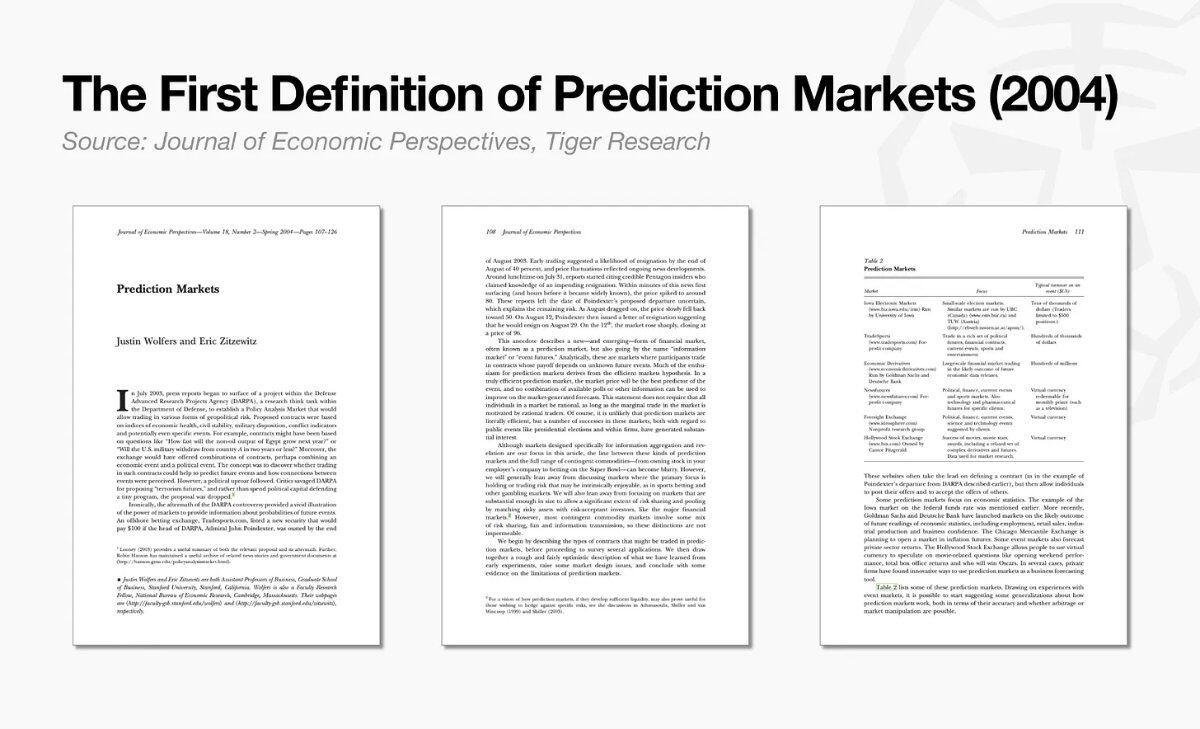
「预测市场」这个词本身出现得比它的历史要晚。到 20 世纪 80 年代,这个概念曾有各种名称,如信息市场、决策市场,直到 2004 年一篇经济学论文才将其固定为「预测市场」。

但其底层实践远早于这个名称。最早形式是对选举结果的政治投注。18 世纪的伦敦咖啡馆里,人们就议会丑闻和首相更迭下注,产生的赔率有时还会出现在报纸上。19 世纪的纽约,华尔街附近的场外市场中,预测总统选举结果的非正式期货市场十分活跃。

学术使用

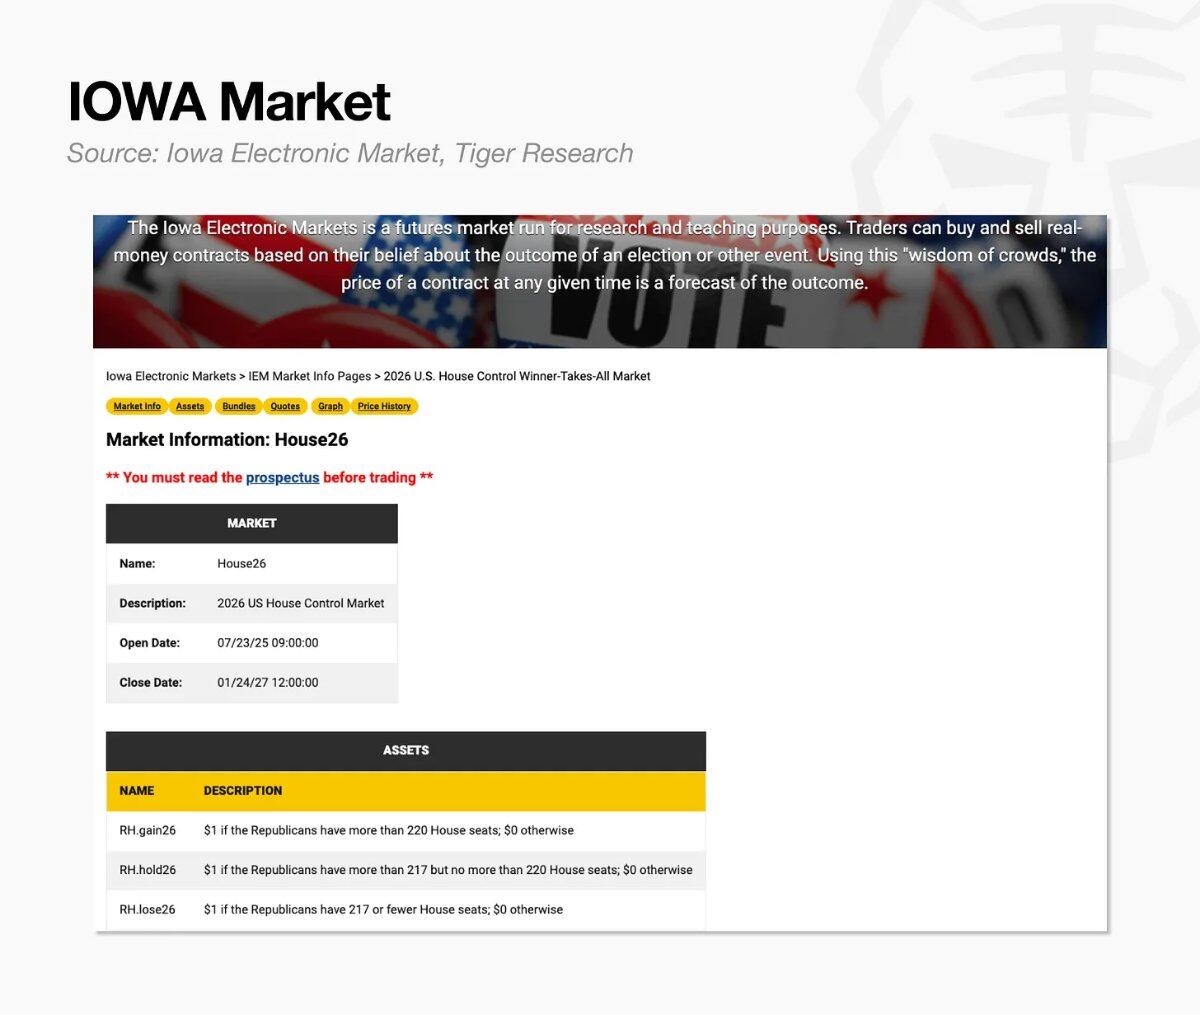
学术界起点是 1988 年爱荷华大学的三位经济学家。他们对民调未能预测杰西·杰克逊在密歇根预选胜出感到困惑,于是设计了一个让人们直接交易选举结果的市场。这就是后来的爱荷华电子市场(IEM)。

1992 和 1993 年,IEM 获得商品期货交易委员会(CFTC)批准用于研究。任何投入 5 美元的人都可以参与。从 1988 年到 2004 年,IEM 在约四分之三的时间里表现优于传统民调,成为将集体判断聚合为价格的实验室。尽管如此,当时并不存在能让它作为公共市场运营的监管框架。

二元期权

这些早期预测市场与金融市场中的二元期权非常相似:基于价格是否在规定时间内突破某阈值进行是或否投注的合约。其结构——事件发生结算为 1,否则为 0——与预测市场的逻辑完全一致。

二元期权也曾进入受监管交易所。美国证券交易所 2007 年的固定回报期权、芝加哥期权交易所 2008 年的基于标普 500 的二元期权都是例子。不过,离岸平台频繁欺诈导致多个主要司法管辖区在 2017 至 2021 年间禁止向散户销售此类产品。尽管如此,这种是或否的二元投注基本结构,至今仍是预测市场运行的逻辑基础。

如今预测市场如何交易?

如今预测市场覆盖的话题几乎涵盖任何可想象的事件。

体育赛事占据最大交易量,得益于联赛和全球赛事的连续日程,正在进行的世界杯进一步推高了热度。政治、地缘政治和宏观经济则从通胀数据等指标扩展到私人公司估值预测,将信息本身变成了可交易资产。加密货币和股票价格,以及一些小道消息驱动的事件,共同构成了从大众兴趣到专业信息需求的完整谱系。

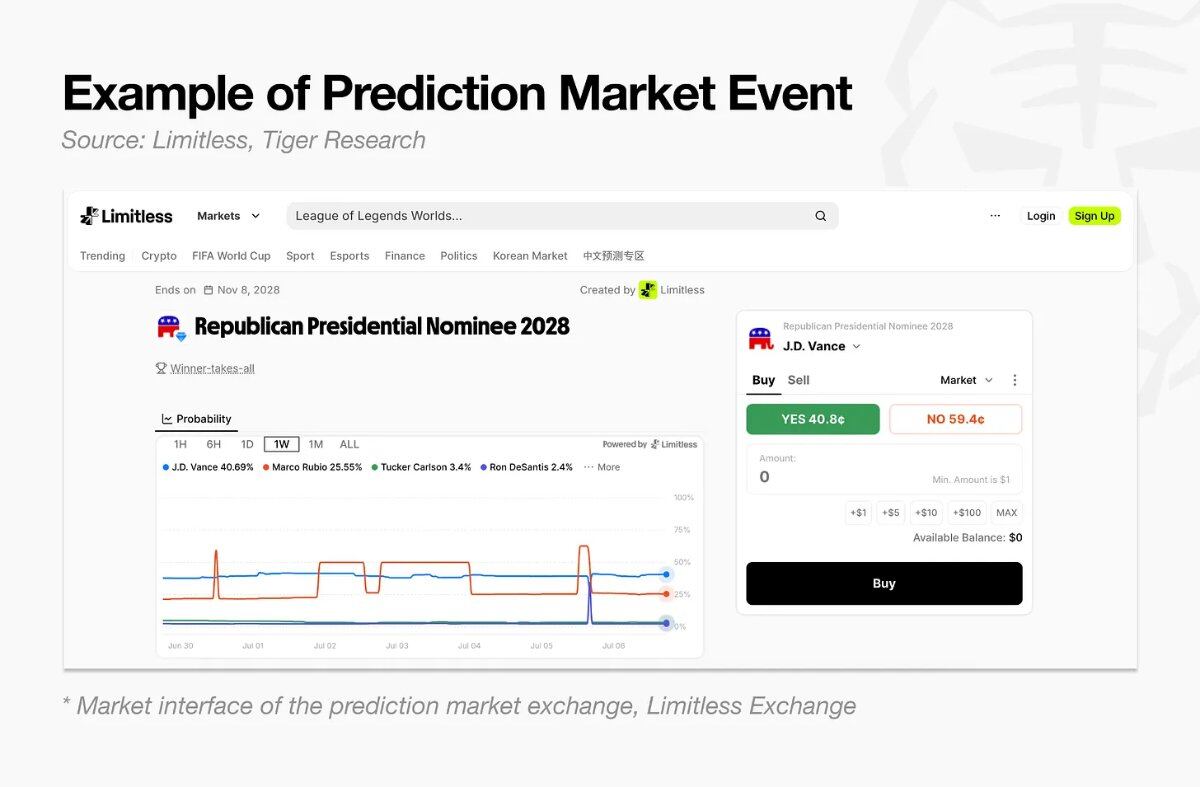
每个合约都以二元是或否方式结算。以 2028 年共和党总统提名人是否为 J.D. Vance 为例:如果 Vance 被确认为提名人,押注「是」的合约支付 1 美元;否则押注「否」的合约支付 1 美元。

理解这种结构的最简单方式是将 1 美元视为 100%。合约在事件发生时支付 1 美元(100%),否则支付 0 美元,因此中间交易价格自然反映概率。40 美分的合约代表该美元的 40%,即市场认为事件发生概率为 40%,美分值可直接读作百分比(忽略买卖价差和交易成本时)。

价格通过订单簿形成,而非任何中央方决定。买单(如 39 美分买入)和卖单(如 40 美分卖出)在各价位累积,交易在双方匹配处执行。价格(以及隐含概率)由众多参与者的资金相互博弈实时产生。交易者还可以在到期前卖出仓位锁定收益或止损,实质上是把对事件的看法换成金钱。

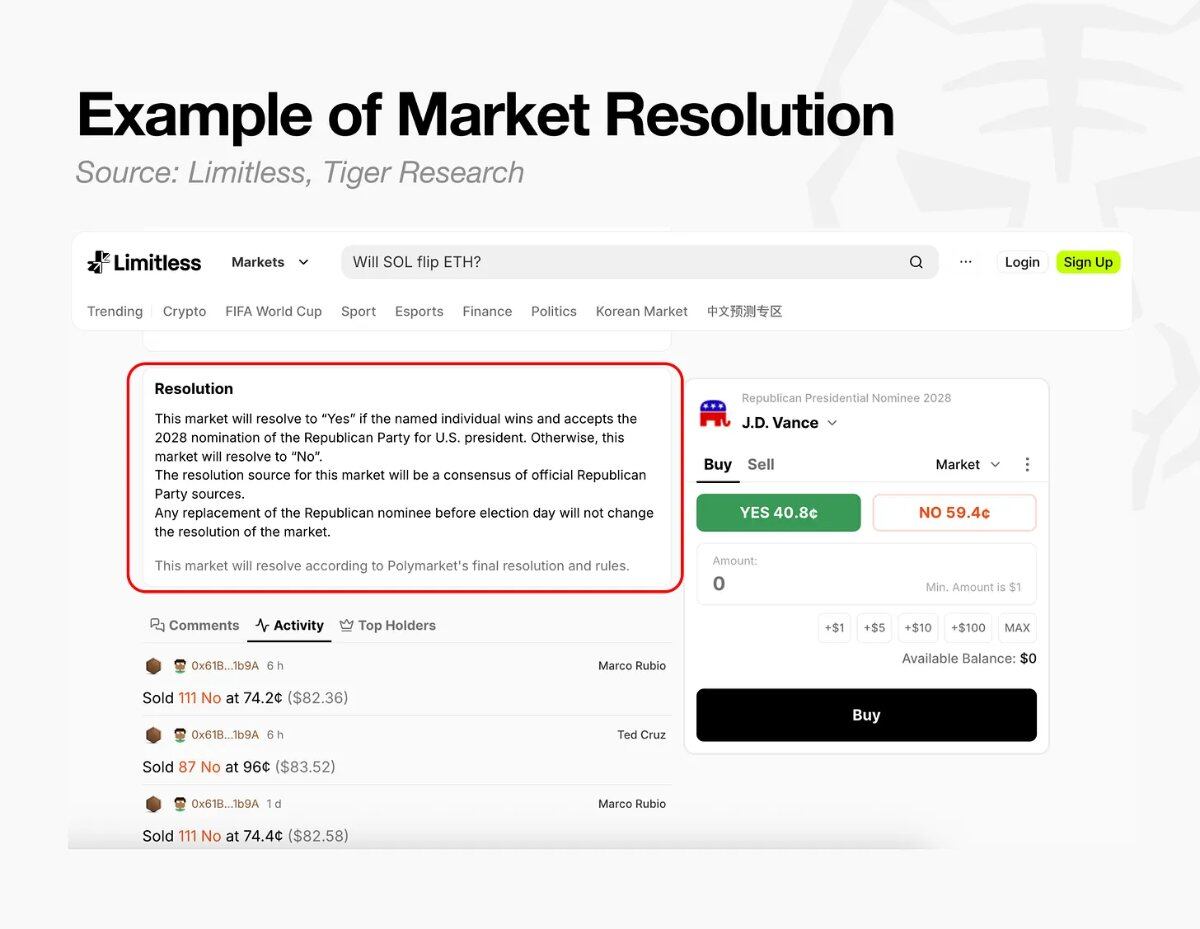
结果由预言机记录。无论合约价格多么精确,事件结束后仍需有人确定「是」还是「否」,预言机就是负责这一判断的机制。

预言机有两种运作方式:

  • 去中心化预言机:提案者抵押保证金并提交拟议结果,如果在规定时间内无人质疑,即成为最终结果。若出现质疑,则进入重新提案流程,只有进一步质疑后才进入投票。
  • 中心化:提前设定判断标准,事件结束后交易所直接应用官方结果并立即结算市场。这种方式将判断权完全交给单一交易所。

例如 Limitless 平台,一旦截止期限过去,就会按照预设规则最终确定结果。由将现实世界结果上报区块链的预言机服务完成报告:大多数追踪加密价格或股票的市场通过 Pyth Network 自动报告,而体育或政治等自定义市场则由运营团队在 24 至 72 小时内人工判断。

预测市场本质上是一个信息系统,它将大量参与者的观点压缩成价格反映的单一数字,并在事件结束后根据预设规则判断预测是否正确。

游戏与信息金融的演进

预测市场已超越简单投注平台,演变为信息金融的核心基础设施——将未来不确定性转化为实时价格信息。它与传统民调或专家预测的根本区别在于「皮肤在游戏中」机制,即参与者用自己的资金为立场负责。

在传统方法中,专家判断错误几乎没有声誉代价,民调也无法过滤受访者的漠不关心或策略性误报。预测市场价格对错误有真实代价——错误仓位会亏损,这迫使参与者用最客观、最新的信息验证自己的信念。这种承担代价的意愿直接转化为市场可靠性。

这一机制在实际数据中的表现可见于多个领域:

金融与货币政策预测的准确性:2026 年 2 月一位美联储经济学家的研究解释了原因。自 2022 年以来,预测市场在联邦公开市场委员会会议前的利率预期与实际结果在统计上高度一致,优于联邦基金期货和彭博共识。原因在于参与者如果错误就会立即损失资金,从而更严格分析可用信息并据此定价。

政治与选举的透明概率估计:2026 年 6 月韩国地方选举中,Polymarket 正确预测了 16 个主要城市和省份中的 14 个获胜者。在退出民调只能说「势均力敌」的地方,预测市场给出了参与者用真金白银押注的实时概率,这是众多参与者综合判断多种变量的结果,而非简单预测。

对市场事件和公司估值的响应:2026 年 3 月稳定币利息收入上限议题出现时,预测市场立即将 Coinbase 股价下跌概率定价为 97.6%,作为实时风险指标而非事后分析,展示了当自身资金面临风险时参与者的敏感响应。学术研究也得出类似结论:2015 年一项针对谷歌、福特等公司内部预测市场的研究发现,与官方预测模型相比,预测误差降低了高达 25%,表明当内幕知识与风险资金结合时,预测准确性会提升。

信息不对称仍是限制。2026 年 1 月委内瑞拉案例中,有人利用机密信息进行内幕交易,暴露了真实弱点。不过,这一试图扭曲价格的行为被识别并作为犯罪起诉,也证明市场旨在以透明和问责方式运行。

在信息广泛分布的领域,预测市场是精确分析工具;在信息集中在少数人手中的领域,它是能够识别这种集中的监测机制。因为参与者资金真正面临风险,这些市场生成的价格构成了评估金融资产价值的客观信息。

预测市场在亚洲政策讨论中的缺席

预测市场的性质和轨迹因各国监管框架而大不相同。美国通过司法裁决将其纳入受监管金融体系,而亚洲主要司法管辖区大多仍将其视为传统赌博类别。

在美国,诉讼解决了大部分监管不确定性。商品期货交易委员会试图将 Kalshi 的选举预测合约归类为赌博并制裁平台,但法院裁定选举预测不是机会游戏,监管机构无权禁止。这一裁决改变了监管姿态,成为包括 ICE、Robinhood 和 CME 等传统金融机构入场的决定性催化剂。

相比之下,在亚洲主要司法管辖区,主流观点仍将预测市场的二元结算结构等同于传统赌博。主导监管视角是赌博控制和公共秩序,而非金融政策。虽然各国做法有所不同,但预测市场在该地区大多仍处于正式政策讨论之外,仅印度和印尼为例外。

这种对待方式的分歧最终归结为监管者是将市场视为金融创新还是社会控制问题。

预测市场处于监管困境与制度化的十字路口

预测市场已成为全球金融和信息基础设施的核心。全球趋势与亚洲监管机构的僵化立场之间已出现显著差距。在技术和金融边界已基本消失的当下,将新市场限制在旧监管框架内的尝试存在内在局限。亚洲主要司法管辖区当前的监管做法存在三大问题。

第一个是监管套利的悖论

预测市场运行于无国界的数字网络,在一国封锁平台或限制用户无法消除底层需求。用户会转向不受监管的离岸平台,承担更大风险。这导致资本流出辖区,监管者同时失去市场监督权和相关税收,长期削弱地区金融竞争力。

第二个是国家信息基础设施主权的流失

预测市场是一种将复杂社会问题转化为精确数字估计的高级信息基础设施,而非单纯投注场所。亚洲最近的选举显示,预测市场比传统民调更快、更准确地读懂公众情绪。在监管名义下将其排除在外时,最能反映某社会情绪的数据却积累在国外服务器上。结果是外国媒体和机构对本地社会的了解比本土分析师更清晰。

第三个是用户保护的放弃

用户处于盲区,没有机构保障。单纯否认市场而不进行充分事先讨论的政策,只会让用户暴露于风险并将其推到体系之外。

讨论重心需要彻底转变。

问题不再是如何阻挡这个市场,而是如何在正规体系内健康利用这些数据。这一视角转变需要专门研究,但目前相关讨论仍很有限。

在这个领域,Limitless Research 正在填补空白,将来自韩国和日本等亚洲市场的预测数据处理成信息资产。未来需要更多参与者承担起构建健康数据生态的角色。

监管不应是阻挡水流的堤坝,而应是正确引导水流的渠道。

亚洲现在需要的不是更严格的执法,而是启动前瞻性讨论来回应这一转变。将已经发生的交易推入阴影是最糟糕的政策。通过建设性讨论将其纳入正规体系、建立透明监督机制,并将过程中产生的数据作为国家和社会资产返还,需要持续努力。

Exit mobile version