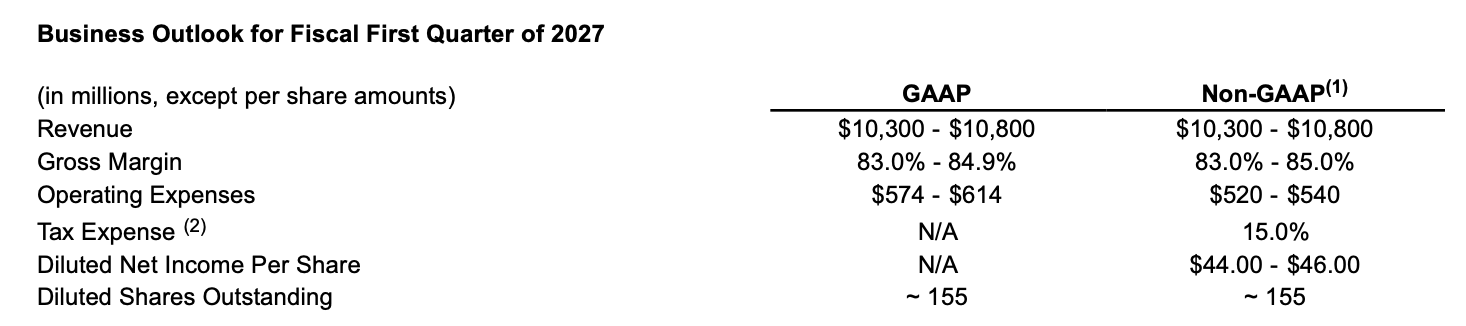美股和黄金齐涨,为何只有BTC在「装死」?

原文作者:Glassnode

原文编译:AididiaoJP,Foresight News

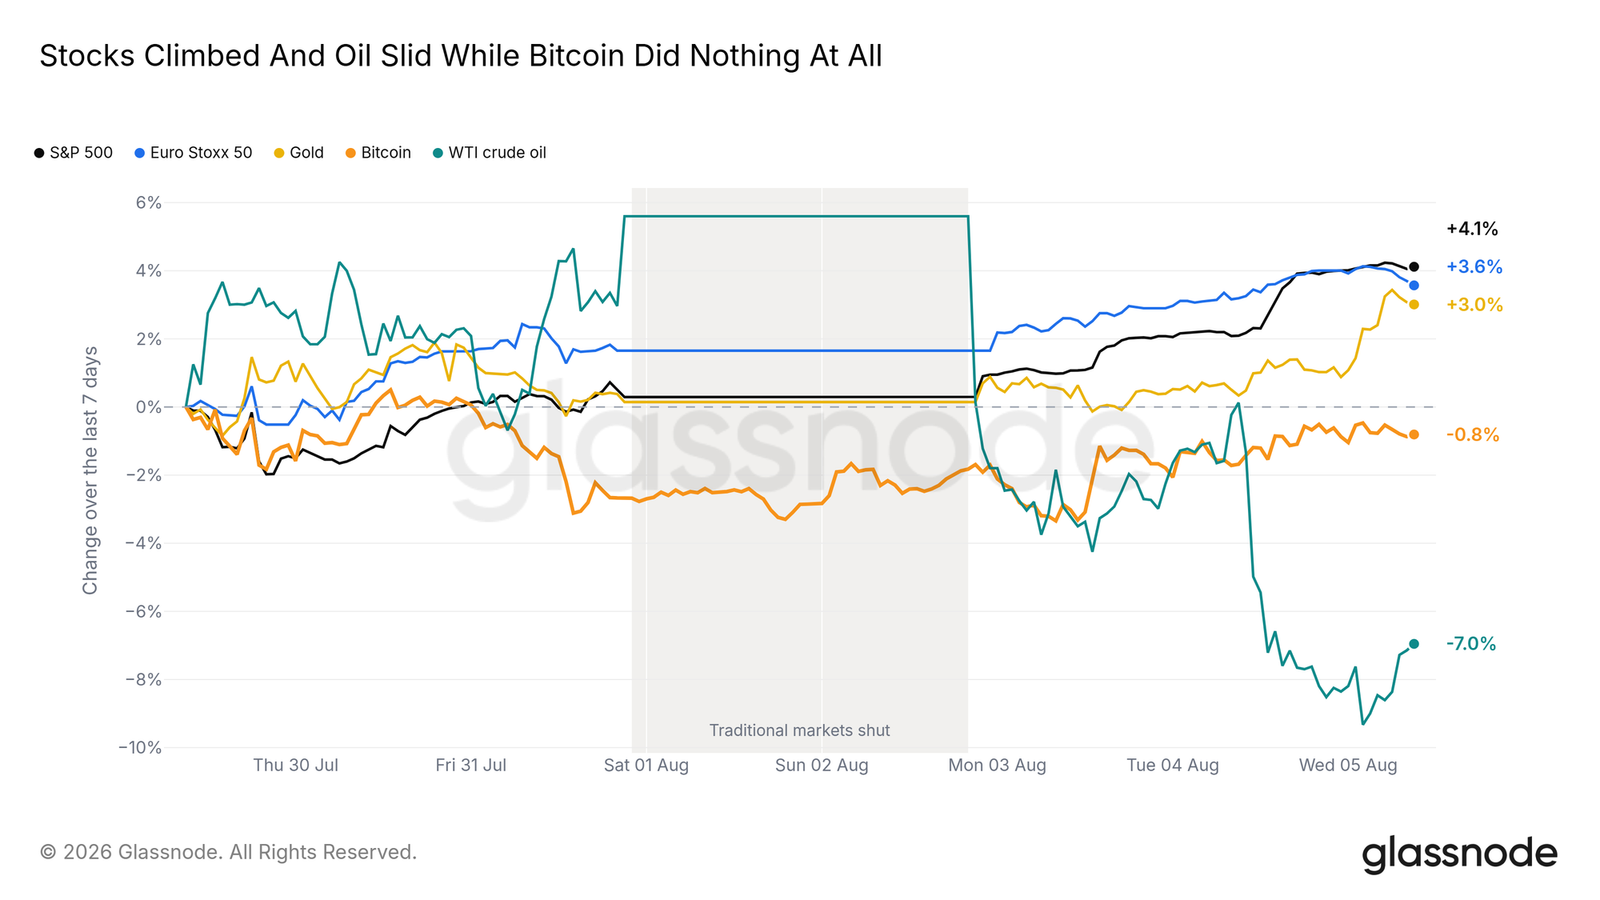
全球市场屡创新高,比特币却纹丝不动。本期报告聚焦这份「静止」:一场市场几乎睡着的盗窃、通过无聊而非恐慌投降累积的底部信号,以及一个被定价为「不会动」的期权市场,却在情绪上对任何风吹草动都过敏。

摘要

  • 股票和黄金爆发,原油大幅重定价下行,比特币几乎没动。
  • 594 枚 BTC 被盗,沉睡币涌动规模达被盗量的 200 倍;价格对两者都无感。
  • 底部信号通过无聊而非投降在组装,但仍未触及此前每一轮熊市的真正底部。
  • 过去两年的机构买盘仍在反向运转。
  • 期权定价为双向都不会大动,情绪却在每一小波行情上翻转。
  • 这种深度挤压历史上几乎总是向上突破;这一次形成时,需求引擎至今仍未启动。

比特币缺席的一周

把主要市场放到同一坐标轴、以零为基准,这一周就一目了然。两大股指双双破纪录,黄金同步上涨,原油则在周日开盘时因降级紧张的消息瞬间抹去供应风险溢价,大幅低开。比特币是唯一周末也交易的资产,却略低于上周报告留下的位置,落后标普 500 超过四个百分点。除了本报告的主角,其他都动了。接下来的内容,就是试图解释这一点。

美联储按兵不动,恐惧迅速消退

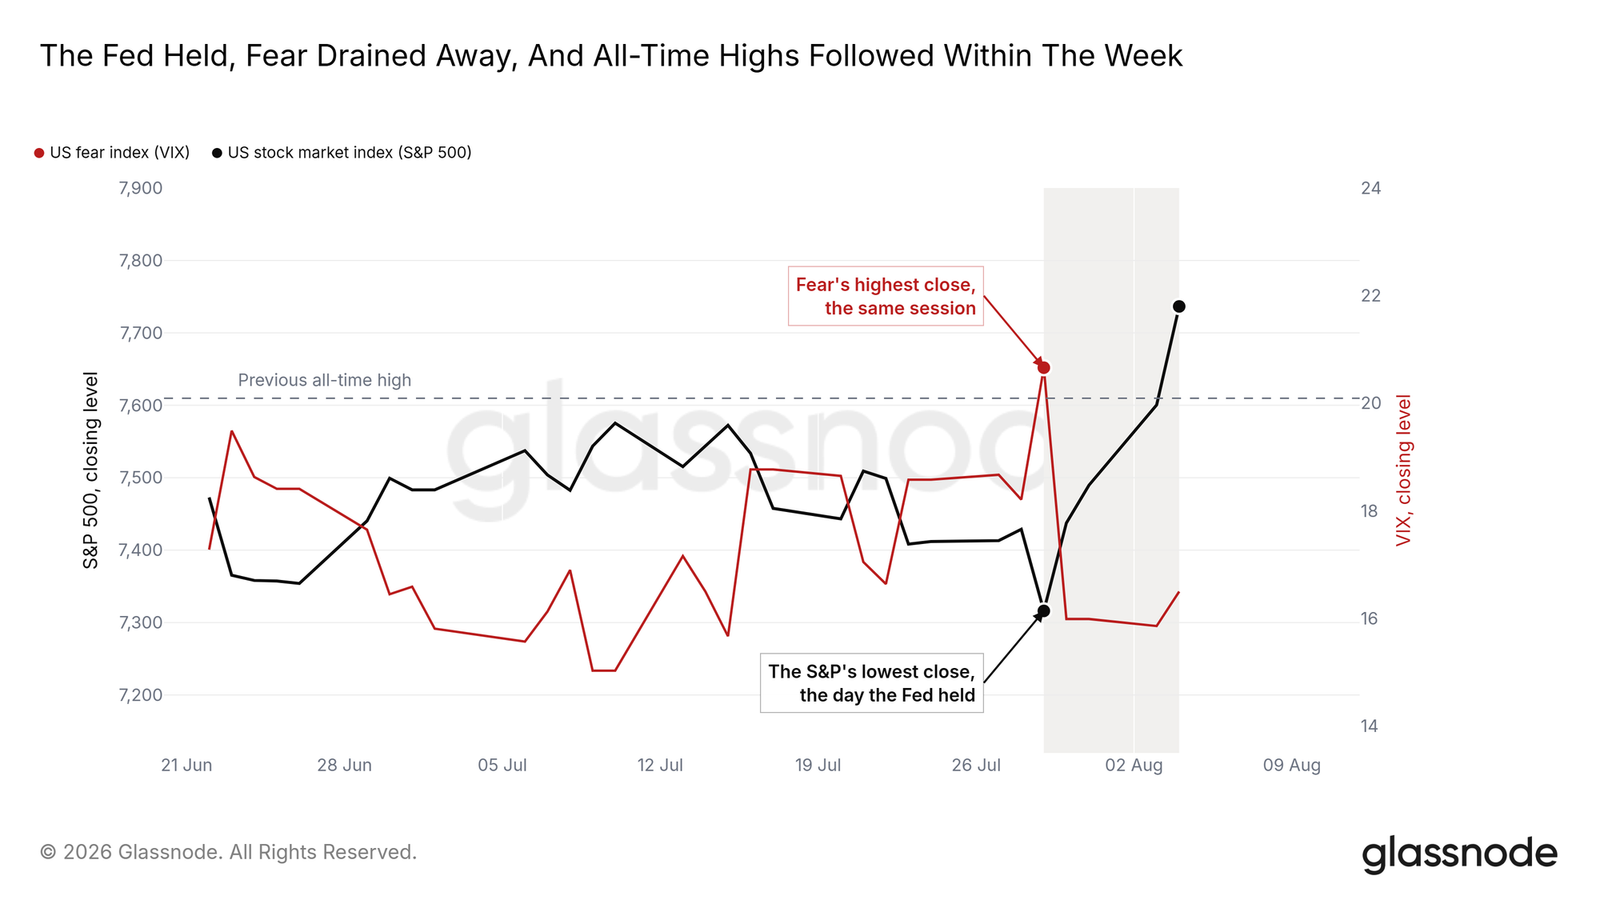
股市的行情挂在 FOMC 上。7 月 29 日美联储维持利率不变,市场第一反应是卖出:标普收在今夏最低点,股市恐慌情绪也见顶。重新评估只花了一个交易日。恐惧消退的速度,是 2009 年以来仅出现过十次的级别。决议四天后,指数收于 7737 点,突破 6 月以来的纪录高点,同一天欧洲斯托克 50 也创下自己的纪录。关键在于这个顺序:市场先卖了「耐心」,睡一觉,然后用四天时间认定「耐心」其实是好消息。

前瞻数据转强

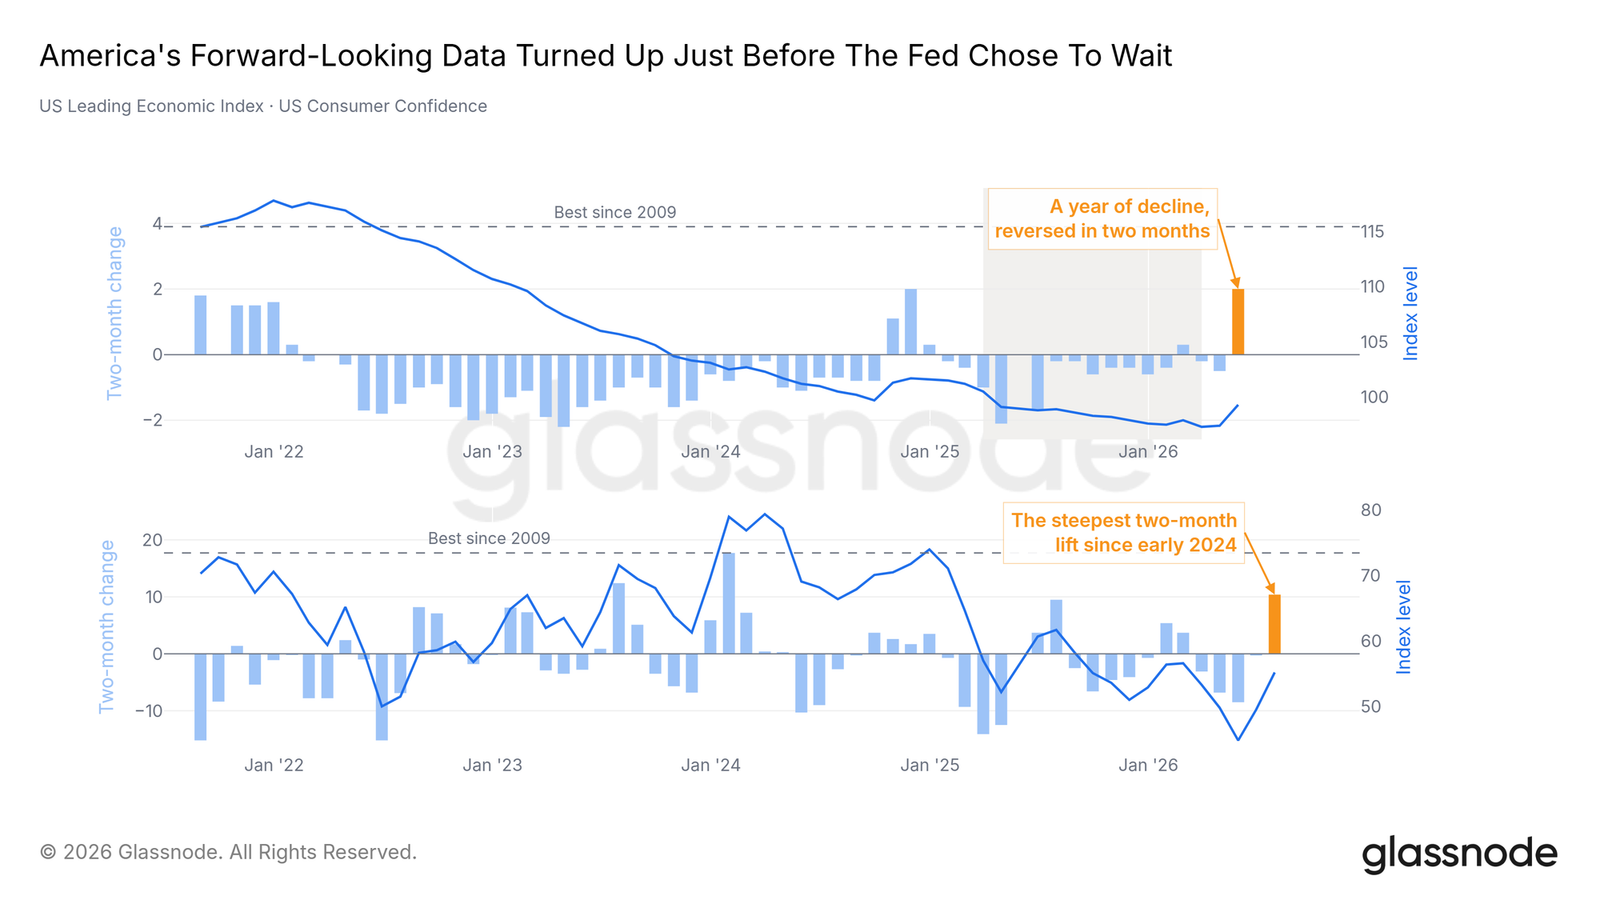
按兵不动被读成好消息,是因为底层数据转了。领先经济指数在两个月内扭转了长达一年的下降,消费者信心则录得自 2024 年初以来最陡峭的两月升幅。央行站着不动、前瞻数据却在改善,等于去掉了进一步收紧的风险,让增长自己干活;股市精准定价了这一点。比特币对这一切完全没定价。它的静止是疲弱还是麻醉,后面的数据会回答。

一场 25 分钟的压力测试

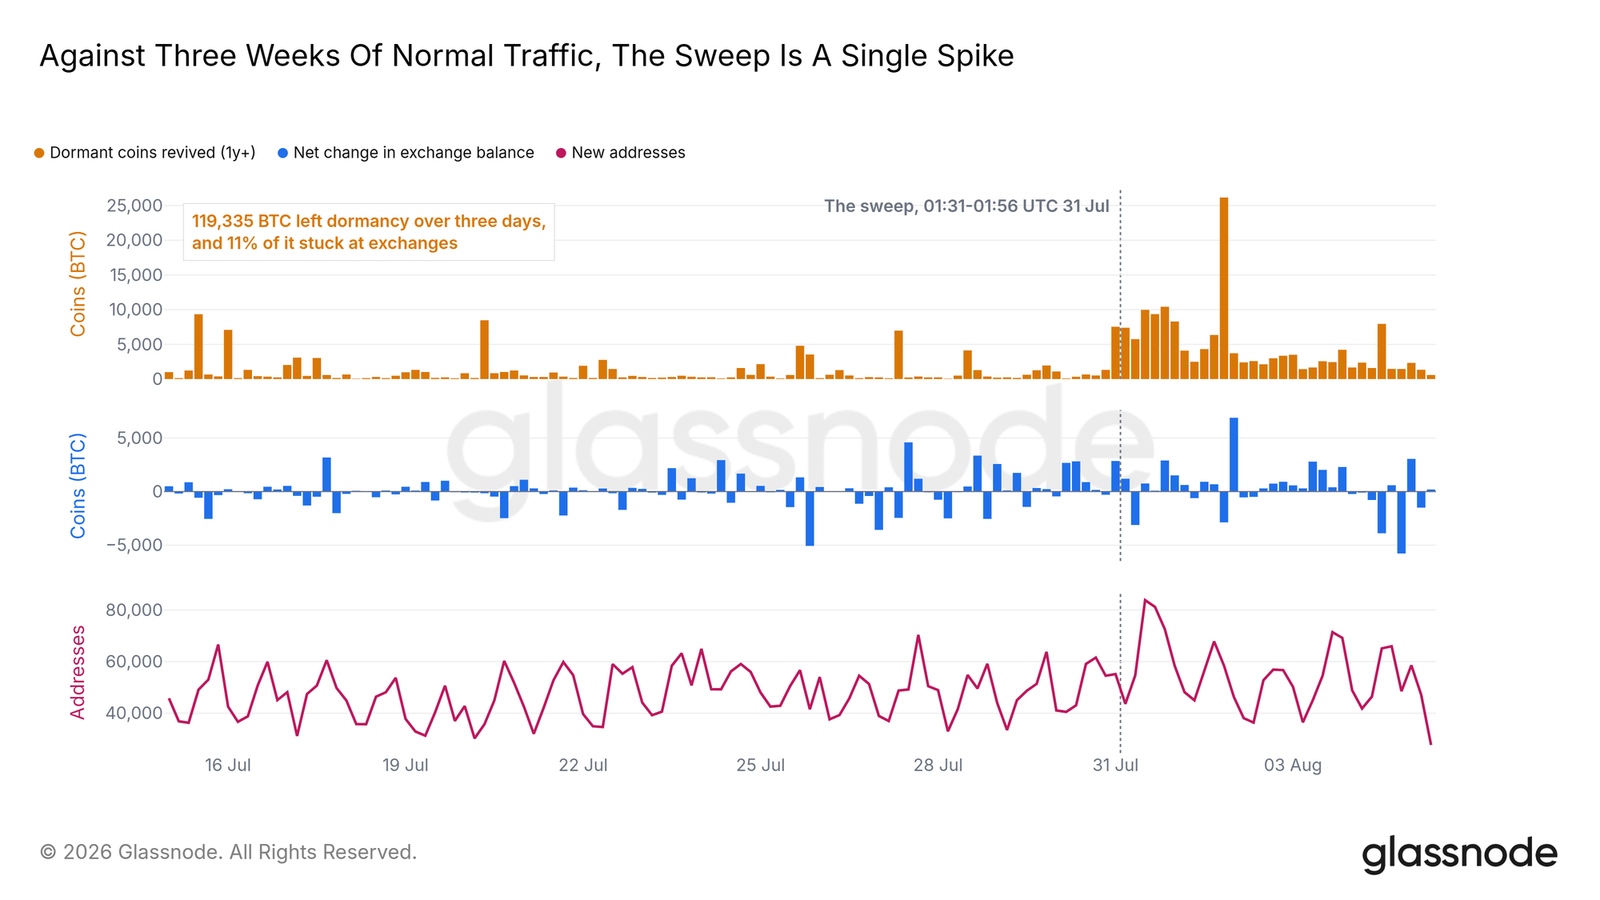
7 月 31 日周五凌晨,市场遭遇了一场没人点名的压力测试。25 分钟内,攻击者利用 Coldcard 硬件钱包五年前的密钥生成漏洞,从约 500 个自我托管钱包中卷走了大约 594 枚 BTC,价值约 3800 万美元。盗窃几乎在开始时就结束了。但它在链上引发的反应持续了数天,也是本轮周期里最清晰的持有人行为自然实验。

「1 年以上复活供应」(至少一年一年后重新移动的币量)在随后三天激增至约 11.9 万枚 BTC,是被盗量的 200 倍。全生态持有人把币从可能被攻破的种子里转移出来。对比三周正常流量,这次是一个孤立尖峰。其中只有约十分之一最终落到交易所,新地址数量三天内就回到基线,持有不足一个月的钱包供应自那以后上涨了 40%,还在继续上升。这是迁往新冷钱包的迁移,不是抛售清算。

现货方面,几乎没登记这场事件。本轮周期最大规模的老币被迫移动,既没产生可测的抛压,也没引发可辨的价格反应。一个能对核心自我托管群体被抢劫无感的市场,既没有活跃买盘,也没有活跃卖盘——而这正是接下来周期指标描述的状态。

底部区域,却没有清算冲洗

无聊中的底部信号

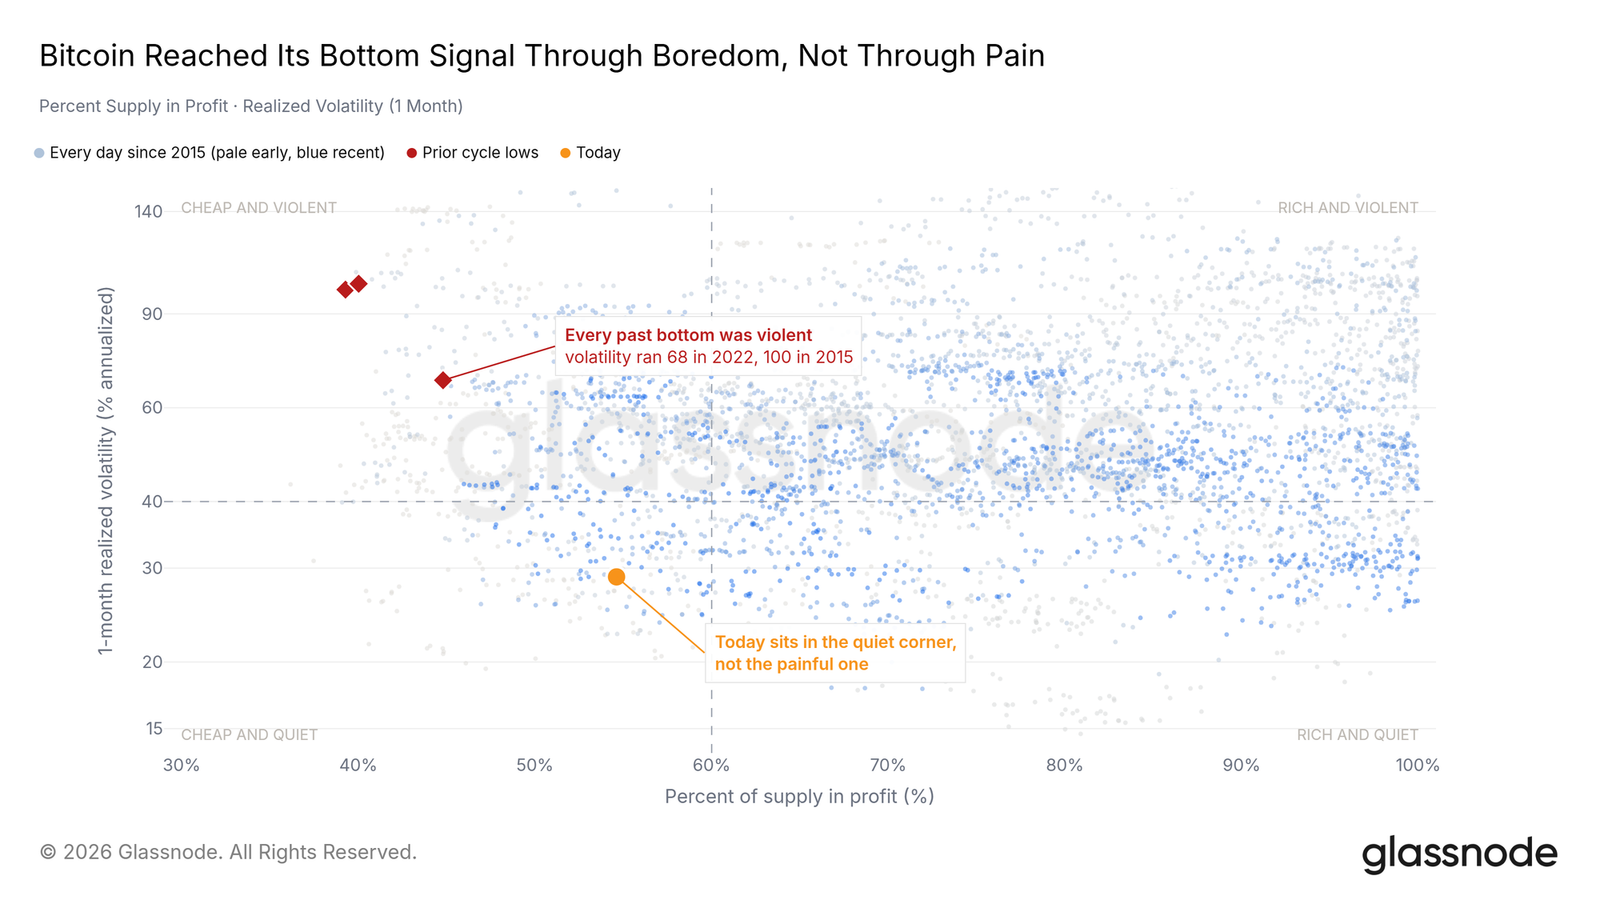
比特币的底部信号通常通过痛苦到来:一场投降式抛售把盈利供应占比压到极端,同时波动率飙升。本轮却通过无聊走到了同一片区域。盈利压缩已经到位,但它是被几个月的阴跌磨出来的,到来时波动率在地板上而非天花板上。目的地熟悉,去路在此前底部中没有先例。

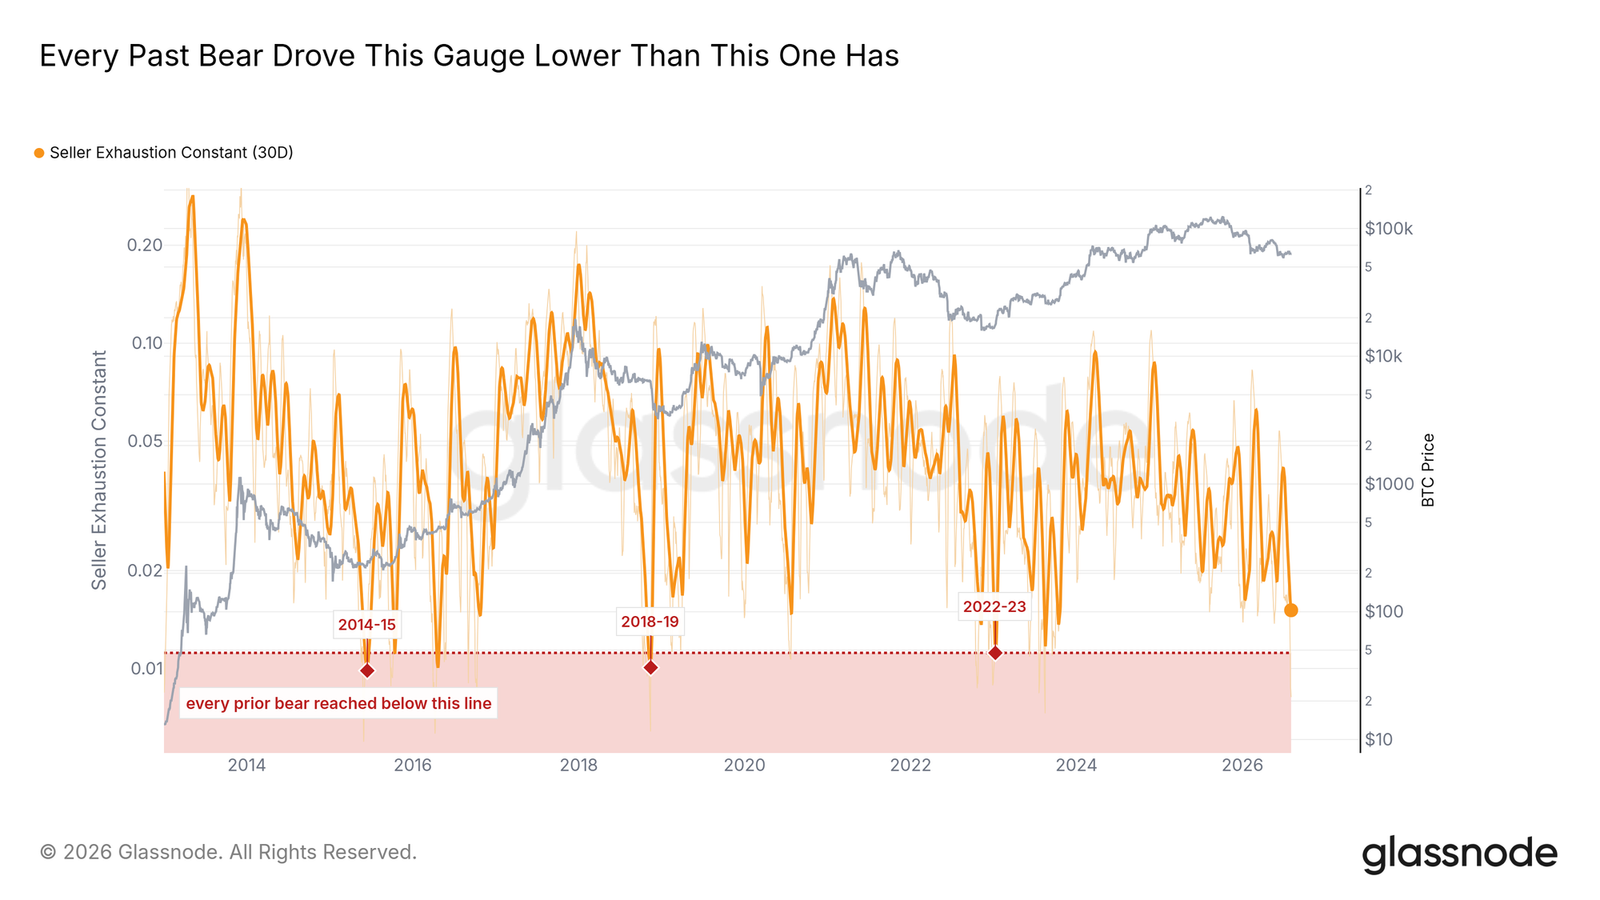
站在门口,还没进房间

「卖方 exhaustion 常数」(盈利供应占比乘以实现波动率)把这一点说得更清楚。它的 30 日均值处在本轮周期低点,已经进入过去每一个底部形成的区域,但仍比此前每一轮熊市最终触及的地板高出大约三分之一。指标站在门口,还没进房间:如果过去周期是模板,最终一跌还没出来。

轨道在反向运转

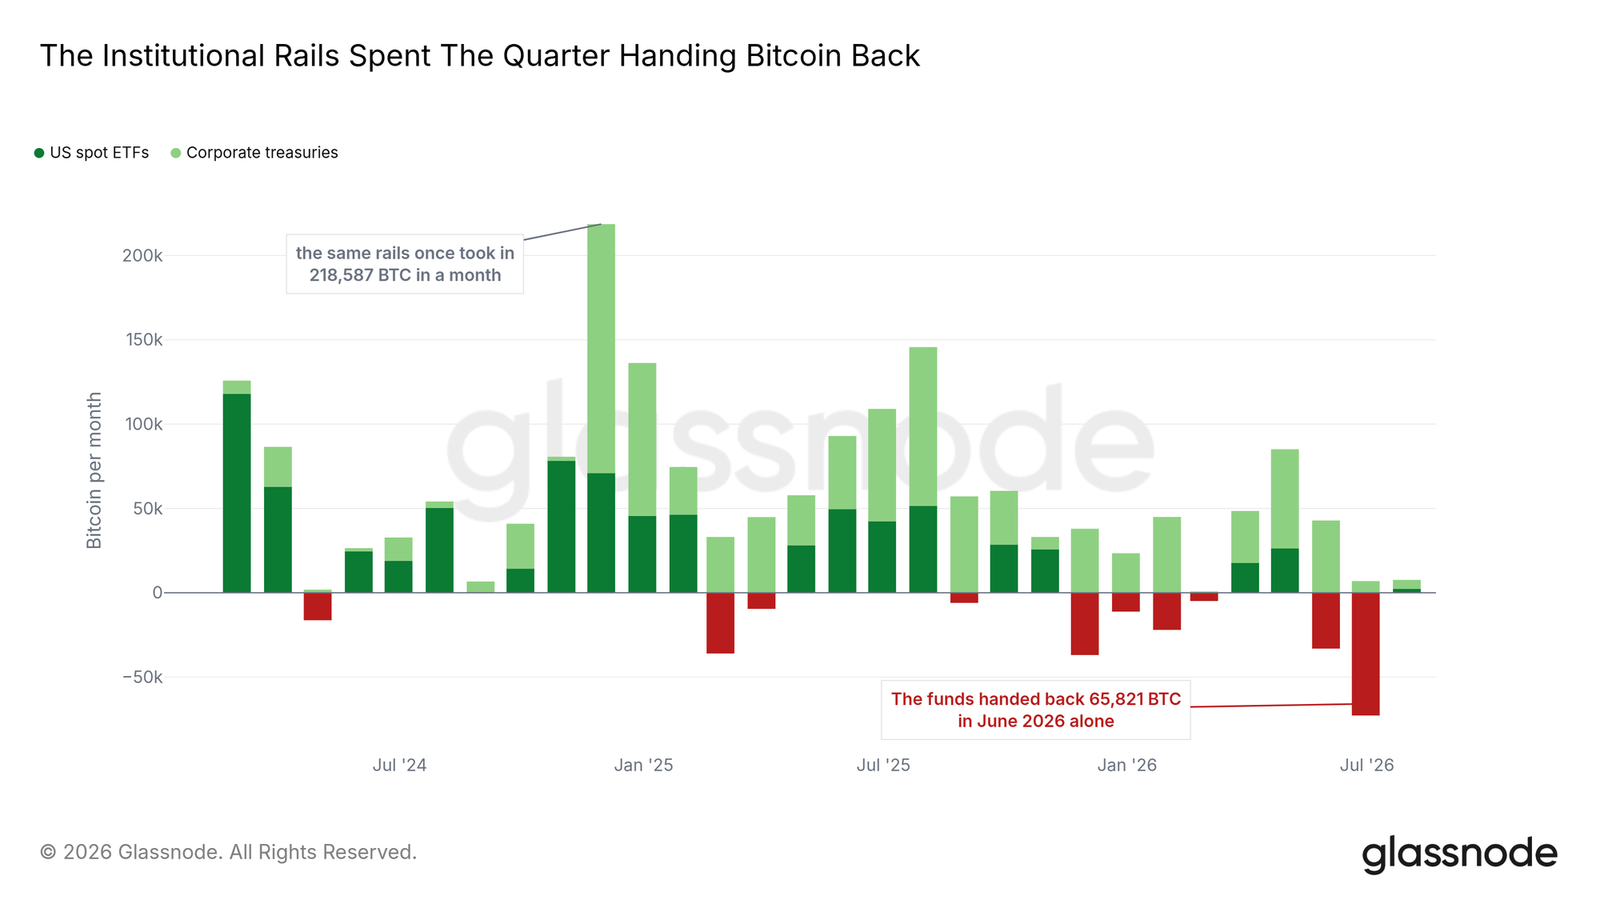
需求端讲的是匹配的故事。上一轮牛市的机构轨道——美国现货 ETF 加上企业财库——过去一个季度一直在交回币:仅 6 月基金就净流出约 6.58 万枚 BTC,创下有记录以来最差单月,而 2024 年底最好的单月净吸收超过 21.8 万枚。企业财库买入仍在继续,但规模远不足以抵消基金流出。无论底部怎么形成,都必须在过去两年定义市场的结构性买盘缺席的情况下形成,直到那股买盘重新转向。

从风险厌恶到防御

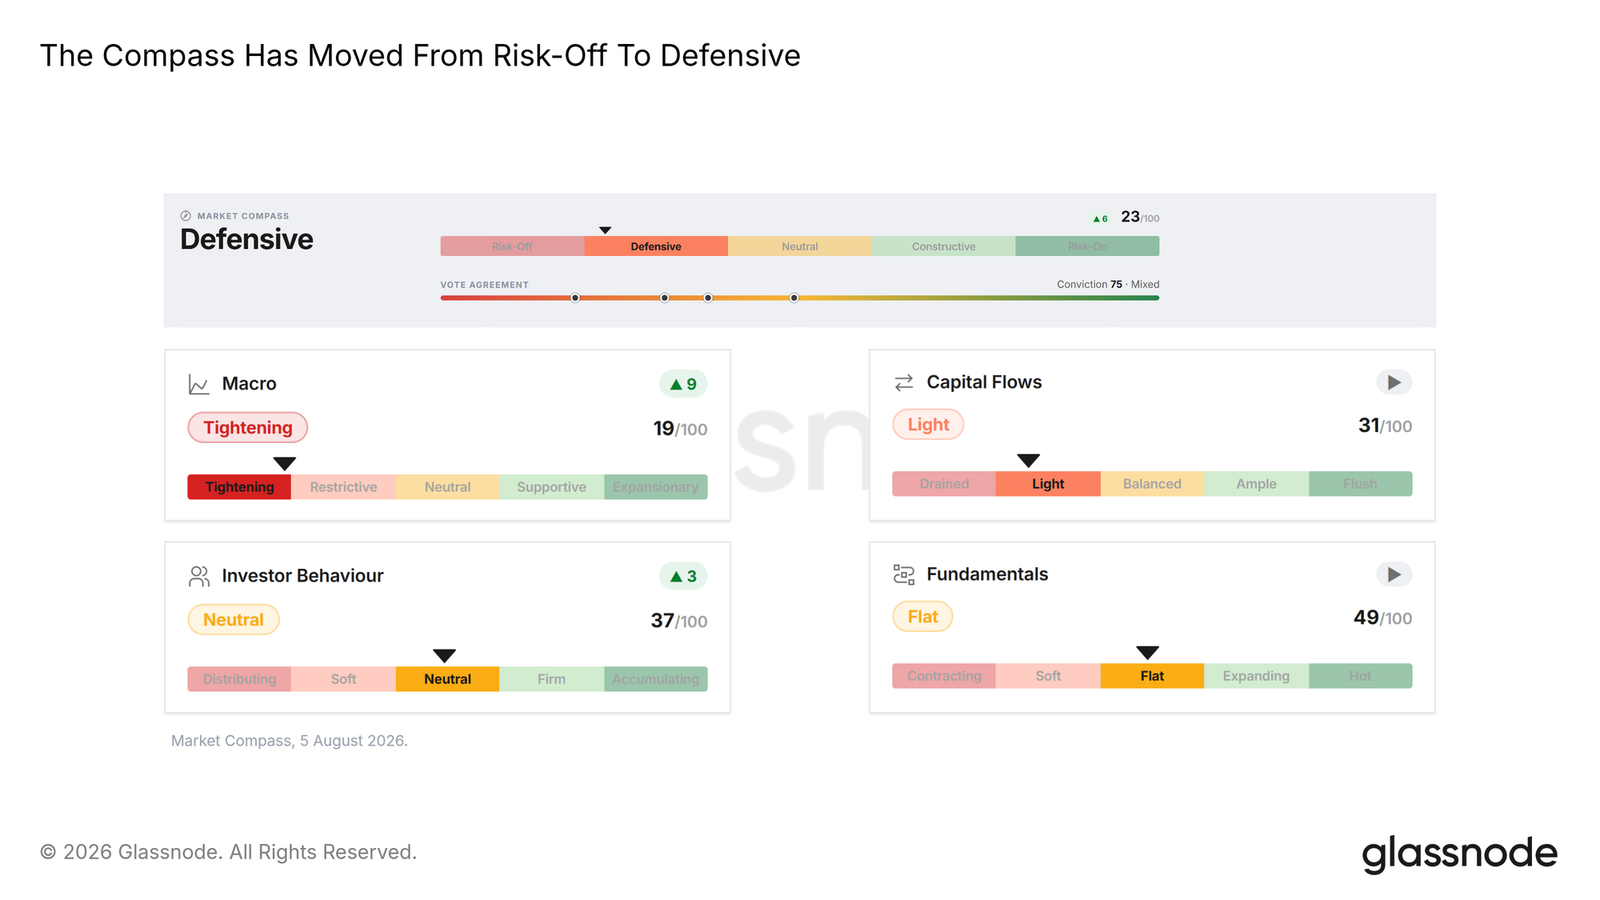
我们的市场指南针总结了当前状态:在风险厌恶区钉了近三周后,综合指标爬进了防御区,各输入项大体一致。防御意味着市场停止恶化,但还没有动量。底部检查清单勾了一半,没勾的那一半都在等同一个缺失的要素:一个强制事件。

没人为方向买单

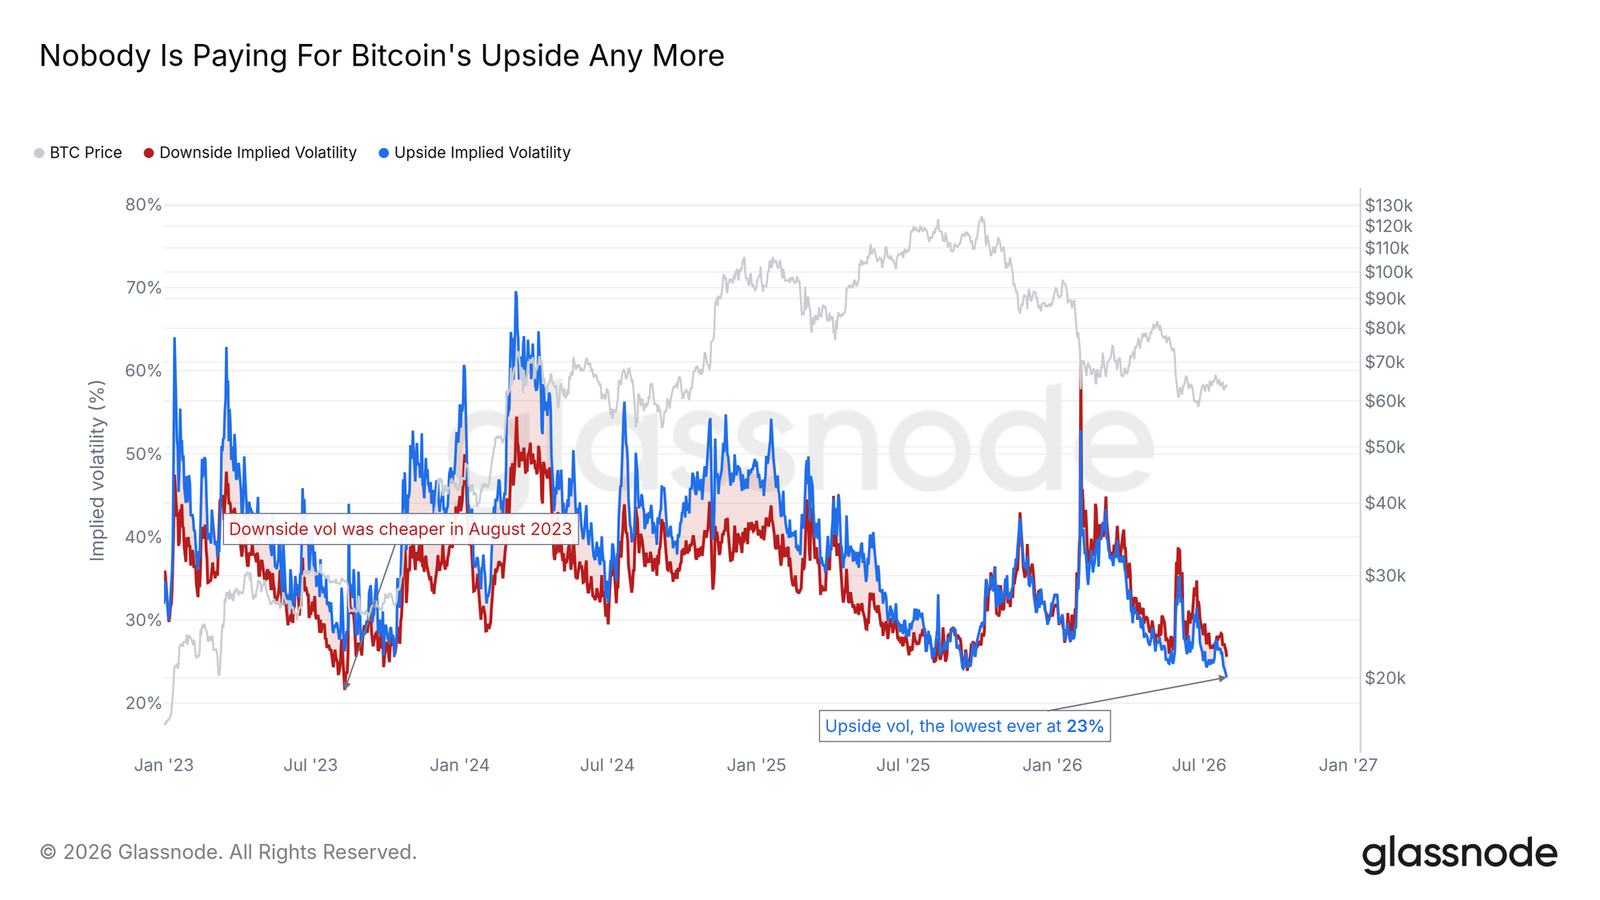
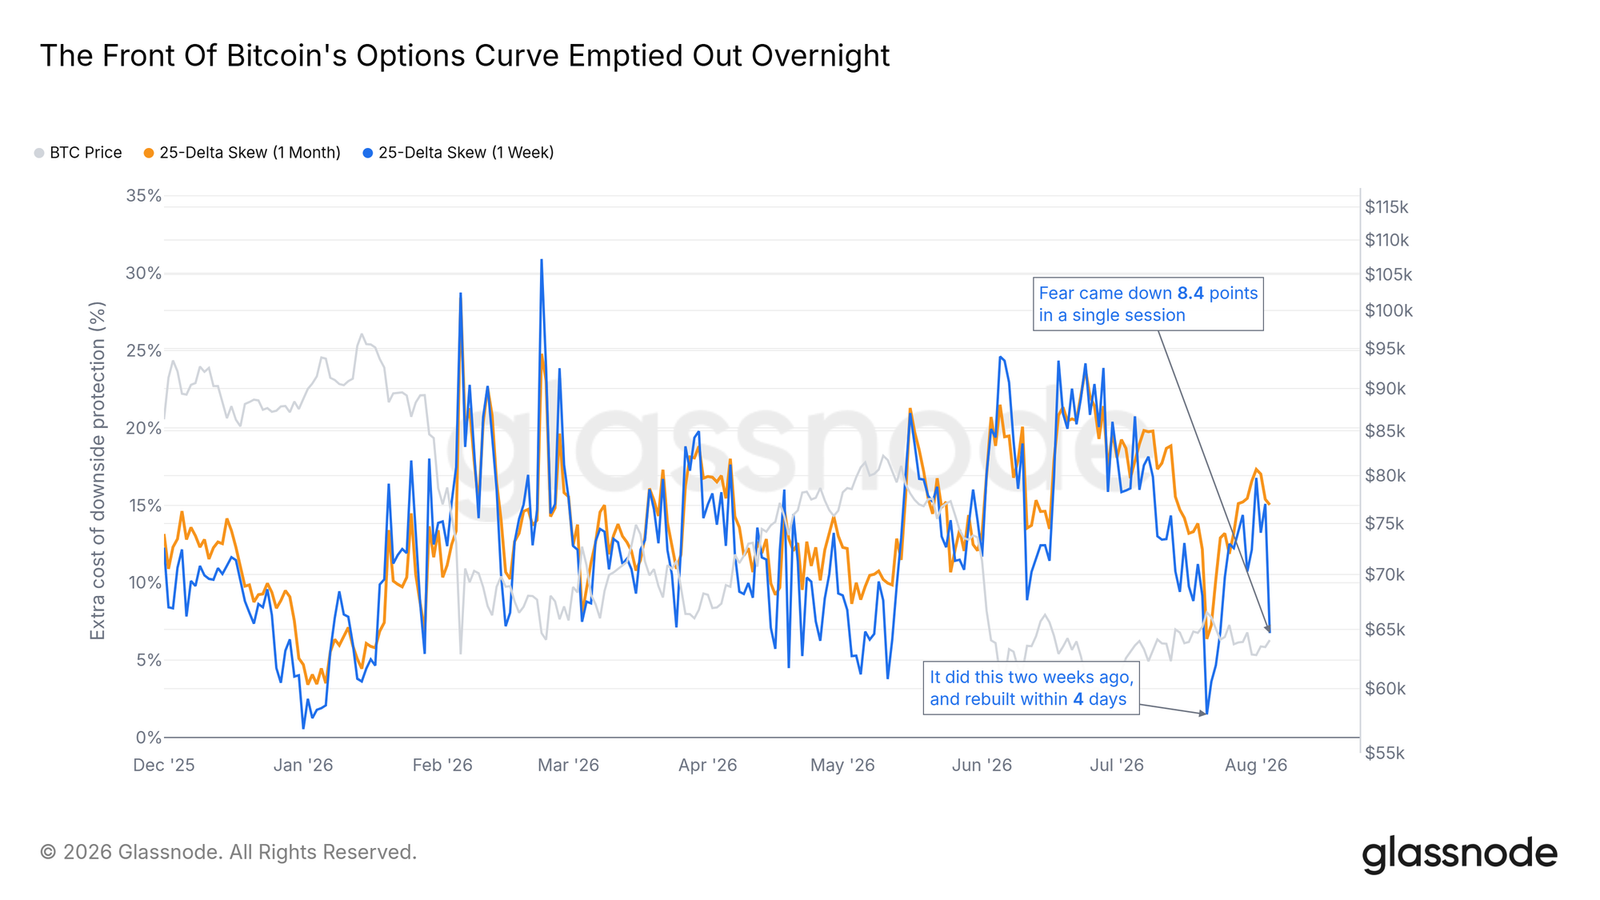
把期权曲面拆成两个翅膀,比特币期权里被津津乐道的「恐惧溢价」其实更奇怪。上行隐含波动率印出了该指标历史上的最低水平,接近 23%;下行隐含波动率则很普通——最近一次更便宜还是 2023 年 8 月。这种不对称不是对看跌期权的竞价,而是看涨期权买盘的消失。没人为上行付钱,也没人为下行付多少钱。

情绪坐不住

与此同时,情绪坐不住。我们追踪的最快仓位指标——1 周 25 Delta 偏度,本周在现货几乎没动的一天里单日崩了超过八个点;两周前 7 月高点时,同样的真空开了又在四天内填上。短期恐惧定价在仅几个百分点的波动上翻来覆去,而定价的波动率水平却趴在地板上。这种鞭打几乎全发生在期权里:永续资金费率钉在长期常态,所以杠杆不是放大器,情绪才是。市场买了一周的平静,却继续为半年的风险付溢价。

历史有看法

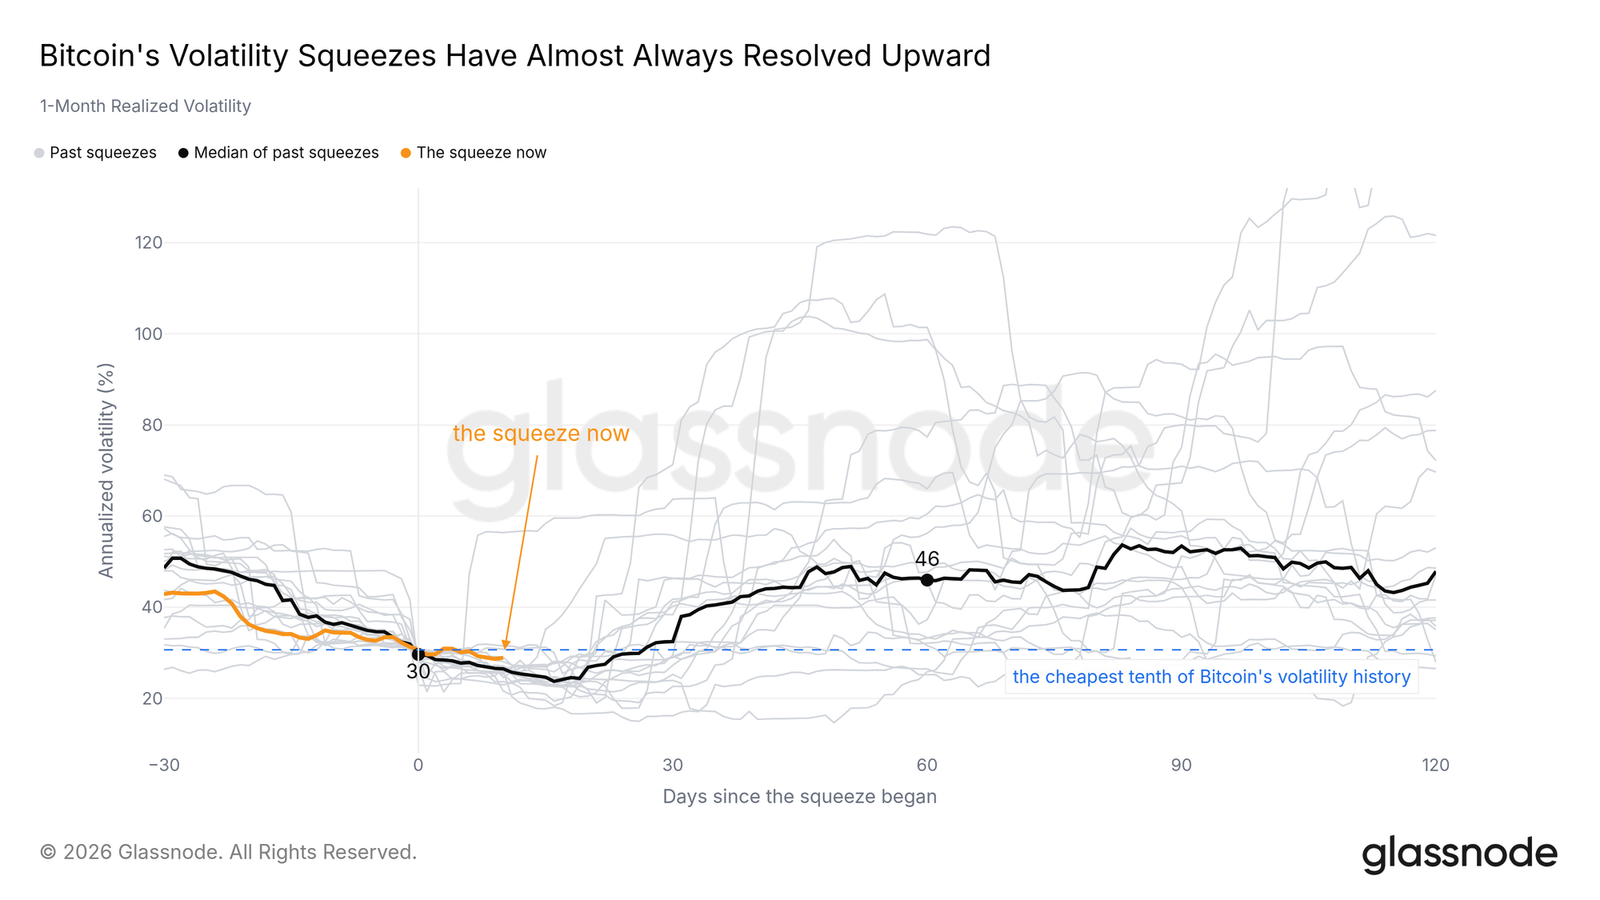
历史对这种压缩有看法。当 1 个月实现波动率被挤压到类似深度时,释放几乎总是向上解决,这个基准率是本期最有建设性的数据点。但有个前提:过去的挤压多数是在需求引擎后台怠速的情况下解决的,而这一次形成时,轨道在反向、最后一跌还没完成。

结论

一句话概括当前体制:一个被压缩、持仓不足、被全球风险偏好甩在身后的市场,底部条件在组装但尚未完整。压缩保证了最终的动作相对任何仓位都会显得很大,而期权曲线前端的一触即发保证了人群会追得晚。ETF 轨道持续净流入的回归,或者波动率从挤压中向上扩张,会确认改善。卖方常数被推到此前每一轮熊市最终触及的区域,则标志着经典底部模板的完成。「定价为零,反应过度」不是一个稳定状态。

标普500又创历史新高,而你的科技股还在“解套”?

2026 年 8 月 4 日,标普 500 指数收盘于 7,736.52 点,再创历史新高。道琼斯工业平均指数史上首次收盘突破 54,000 点。然而,英伟达从高点下跌了约 20%。受 CXMT 上市引发抛售影响,大量半导体股票远低于其历史最高点。纳斯达克指数仍比 6 月份的纪录低约 2%。全球最著名的股票指数创下历史新高,而许多耳熟能详的科技股却并非如此,这究竟是怎么回事?答案正是投资中最重要的概念之一:分散化。

关键数据: 标普 500 历史收盘高点 7,736.52,2026 年 8 月 4 日 · 年初至今上涨 11.4% · 2026 年全年已 23 次创历史新高 · 道琼斯指数史上首次收盘突破 54,000 点 · 纳斯达克仍低于 6 月纪录约 2% · 等权重标普 500(RSP)年初至今涨幅 14.9%,高于标准标普 500 的 13.2%

第一节 — 矛盾:同一个市场,截然不同的体验

如果你近几周一直在关注财经新闻,可能会注意到一件感觉自相矛盾的事情。

一方面,新闻标题说股市创下历史新高。但另一方面,如果你持有英伟达、SK 海力士、美光、闪迪,或者 2025 年和 2026 年初主导财经头条的众多 AI 和半导体股票,你的投资组合可能与历史新高相去甚远。英伟达从历史最高点下跌了约 20%。Roundhill 内存 ETF(DRAM)仅 7 月份就下跌了 31.8%。闪迪 7 月份下跌 46.6%,即便如此,它的年内累计涨幅仍超过 412%。以科技和 AI 股为重的纳斯达克综合指数,即便在 8 月份强劲反弹之后,仍比 6 月份的纪录低约 2%。

那么,谁说的是对的?股市究竟处于历史新高,还是并非如此?

两件事同时是真的。理解其中的原因,是每位投资者最能学以致用的知识之一。

标普 500 并不是单纯的科技指数,也不是单纯的 AI 指数。它涵盖 500 家美国最大的上市公司,分布在十一个不同的行业,从银行到医院,从制药公司到国防承包商,从超市到公用事业企业。当科技股下跌时,其他板块可以上涨并加以弥补。当 AI 芯片承压时,金融公司、医疗保健公司和工业公司可以推动指数走高。这正是 2026 年 6 月、7 月和 8 月初发生的事情,也是近年来市场上对分散化概念最清晰的一次现实演绎。

教育说明: 标普 500 的全称是”标准普尔 500 指数”,创立于 1957 年,追踪 500 家按市值排名的美国最大上市公司。它被普遍认为是代表美国整体股票市场的最佳单一指标,比仅追踪 30 家公司的道琼斯指数更全面,也比以科技股为主导的纳斯达克指数更均衡。自成立以来,标普 500 平均每 19 天就会创下一次历史新高。

第二节 — 标普 500 的构成:权重解析

要理解为什么标普 500 能在个别科技股下跌时创下历史新高,你需要了解这个指数是如何构建的。这是解开上述矛盾的关键。

标普 500 是一个按市值加权的指数。这意味着每家公司对指数的影响力与其规模成正比,具体而言,取决于其总市值。一家市值 4 万亿美元的公司,对指数的影响力约是一家市值 1 万亿美元公司的四倍。这 500 家公司并非平等的合伙人,有些权重极大,大多数单独来看影响甚微。

十一个行业板块及其 2026 年中旬的大致权重:

信息技术是最大的板块,约占指数总权重的 29%至 30%。这一个板块,涵盖苹果、微软、英伟达和博通等公司,代表了接近整个指数三分之一的权重。金融业以约 13%至 14%位居第二,包括摩根大通、高盛和伯克希尔哈撒韦。医疗保健以约 11%至 12%位居第三,涵盖制药公司、保险公司和医院系统。可选消费以约 10%至 11%位居第四,包括亚马逊和特斯拉。通信服务约占 8%至 9%,涵盖 Alphabet 和 Meta。工业板块约占 8%至 9%,包括国防企业、制造商和物流供应商。必需消费品约占 5%至 6%,即食品和日用品等日常必需品。能源约占 3%至 4%。房地产约占 2%至 3%。原材料约占 2%至 3%。公用事业是最小的板块,约占 2%至 3%。

核心洞见在于:尽管科技板块是迄今最大的单一板块,它仍然只占指数的约 30%。其余 70%分布在其他十个板块,包括银行、医院、制药公司、航空公司、超市、公用事业企业、石油公司、国防承包商,以及数以百计与 AI 芯片毫无关联的企业。当这些板块表现良好时,即便科技板块承压,整体指数也可以继续走高。

2026 年 8 月标普 500 前十大个股持仓及大致权重:

苹果约占 6.6%至 7.6%。英伟达约占 7.0%至 7.5%。微软约占 4.3%至 5.2%。亚马逊约占 3.6%。Alphabet(合并两类股份)约占 3.1%至 4.1%。Meta 约占 2.4%至 2.9%。博通约占 2.5%。伯克希尔哈撒韦约占 1.7%。特斯拉约占 1.7%。摩根大通约占 1.5%。

前十大公司合计占指数权重逾 37%,为互联网泡沫时代以来的最高集中度,远超约 20%至 25%的历史平均水平。但这同时意味着,其余约 490 家公司合计约占指数的 63%。当这 490 家公司表现良好时,完全可以弥补排名前列的十大公司的疲软。

教育说明: 标普 500 指数点位的计算方式如下:每家公司的权重由其市值占所有 500 家公司总市值的比例决定。截至 2026 年中旬,标普 500 所有成分股的总市值约为 70 万亿美元。苹果的权重反映的是其约 4 至 5 万亿美元的市值占这 70 万亿美元总量的比例。苹果股价上涨,市值随之上升,在指数中的权重增大,指数点位也随之走高。苹果股价下跌则相反。但只要有数百家其他公司同时上涨,苹果的下跌就可以被抵消。

第三节 — 真正发生了什么:轮动的故事

过去八周的市场走势,几乎是一堂关于分散化如何在指数最显眼的成员挣扎时保护整体指数的完美课程。

2026 年 6 月和 7 月,科技和半导体板块经历了显著的动荡。7 月 27 日 CXMT 上市引发了板块性抛售,韩国股市追加保证金危机也蔓延至美国上市标的。关于 AI 资本支出能否产生足够营收回报的更广泛担忧,持续压制与 AI 相关的股票。以科技和 AI 为主的纳斯达克综合指数,从 6 月高点出现了明显回落。

然而,标普 500 几乎没有把这当成一场危机。6 月和 7 月,医疗保健和金融板块跑赢了科技板块。这场轮动使标普 500 和道琼斯指数保持在历史高点附近,而纳斯达克却步履蹒跚。

从实际操作层面来看:随着投资者出售科技和半导体股票,这些资金必须找到去处。它们流入了此前在 AI 主导的上涨行情中相对被忽视的板块。银行业公布强劲财报,医疗保健公司在宏观不确定性上升时受益于防御性需求,工业公司也交出了稳健成绩。被归类为软件而非半导体的 Palantir(博朗通),仅 8 月 4 日一天就因 Q2 业绩远超预期而大涨 29%。微软在 7 月下旬单日飙升 15.5%,创下任何一家美国公司单日市值增幅的历史纪录。

等权重标普 500 仅 7 月份就跑赢追踪纳斯达克 100 的 QQQ 基金高达 7.6 个百分点,创下历史纪录。这是分散化效果最清晰的量化证明——同样这 500 家公司,等权重而非按市值加权时,7 月份的回报远好于市值加权版本,正是因为 490 家规模较小的公司全面走强,弥补了前十大科技巨头的疲软。

截至 2026 年 8 月 5 日,等权重标普 500 年初至今回报 14.9%,高于标准标普 500 的 13.2%。等权重指数在 2026 年跑赢了市值加权指数,这意味着更广泛的市场表现,实际上好于占据头条的大市值科技股。

第四节 — 分散化:它的真正含义

“分散化”这个词在金融讨论中频繁出现,但它的实际含义往往被理解得不够透彻。标普 500 近期的表现,是理解分散化实际作用的最佳现实课堂。

分散化并不意味着你永远不会亏钱。 它意味着投资组合某一部分的损失,可以被其他部分的收益所弥补,无论是部分还是全额。2026 年 7 月,仅持有半导体股票的投资者经历了惨烈的一个月。持有广泛标普 500 指数基金的投资者,则只是经历了接近平盘的一个月。分散化并没有消除半导体的损失,而是用金融、医疗保健、工业和消费类公司的收益加以稀释。

分散化之所以有效,是因为不同行业对同一事件的反应不同。 利率上升会伤害尚未盈利的科技成长股,但会提振银行的净息差,所以银行往往在科技股下跌时上涨。油价上涨会打击航空和消费类公司,但对能源股有利。损害半导体供应链的地缘政治紧张,可能同时让国防承包商受益。抑制可选消费支出的经济不确定性,对必需消费品公司的影响通常有限。没有任何单一事件能够同时对每个行业都利好或都利空。

分散化不仅跨越板块,也跨越时间发挥作用。 今天引领市场的公司,鲜少是五年或十年后的领跑者。2000 年,标普 500 市值最大的五家公司是微软、通用电气、埃克森美孚、辉瑞和花旗集团。到 2020 年,这份名单变成了苹果、微软、亚马逊、Alphabet 和 Facebook。到 2026 年,则是英伟达、苹果、微软、亚马逊和 Alphabet。2000 年投资广泛指数基金的投资者,无需预判哪些公司将主导下一个十年,便自动分享了亚马逊、苹果和英伟达的崛起。指数完成了轮动,持续向市场认为最有价值的公司倾斜权重。

教育说明: 在资产类别内部的分散化与跨资产类别的分散化之间,存在重要区别。持有 10 只不同的科技股,并不构成真正的分散化,因为在科技板块调整期间,它们往往会朝同一个方向运动。真正的分散化,意味着持有对经济环境反应各异的不同板块,最好还能结合与股票走势不同的其他资产类别,例如债券、黄金或房地产。标普 500 在美国股票内部实现了分散化,但一个真正分散化的投资组合,还应包含非美国市场的敞口,以及可能的其他资产类别。

第五节 — 指数内部隐藏的集中风险

尽管标普 500 的分散化在近期的科技动荡中提供了明显的缓冲,但指数内部同样存在一个结构性张力,每位投资者都应了解。

前十大公司目前占整个指数超过 37%的权重,这是互联网泡沫时代以来从未出现过的集中程度,远高于约 20%至 25%的历史平均水平。这意味着,尽管相对于只持有科技股而言,持有标普 500 指数基金更为分散,但它的均衡程度远比表面看起来要低。

英伟达单独就占据指数约 7%的权重,比整个能源板块或整个公用事业板块的权重还要大。英伟达、苹果和微软三家公司合计约占标普 500 的 18%。如果三者同时出现大幅下跌,无论其余 497 家公司表现多好,整体指数都将受到显著冲击。

这正是专业分析人士所指出的”分散化幻觉”。当你购买一只标普 500 指数基金时,你可能以为自己买入的是 500 家公司的大致均等份额。但实际上,你持有的是一个近三分之一为科技板块、单一公司权重高达 7%的投资组合。这当然远好于只持有科技股,但并非”500″这个数字给大多数人留下的那种广泛、均衡的印象。

等权重标普 500 指数(RSP)通过赋予 500 家公司相同的 0.2%权重来解决这个问题,不管各公司的市值大小。在等权重版本中,科技板块从约 30%降至约 13%,仍是最大板块,但主导程度大幅降低,工业、金融和消费类公司的权重比例也大幅提升。代价是:等权重指数因频繁再平衡而成本略高,且从长期来看,市值加权版本历史上的回报略好,原因是它让赢家持续奔跑,无需被动减仓。

第六节 — 为什么指数可以继续创新高,即便你的持仓没有

理解标普 500 结构最具实际意义的应用是这一点:指数创历史新高,告诉你的是美国最大企业群体作为整体的平均表现,而不是每家公司、甚至大多数公司都在表现良好。

2026 年 8 月,标普 500 在年内第 23 次创下历史新高。但这一纪录并非由处于高位的科技股驱动,而是由市场参与面的扩大推动——金融、医疗保健、工业和消费类公司全面贡献,同时科技板块也逐步企稳并出现部分反弹。

这正是专业投资者为何将”市场宽度”(即上涨股票与下跌股票的比例)作为反弹健康度指标来追踪的原因。500 只成分股的指数中,只有 10 只股票上涨推动的反弹,在结构上远弱于由 400 只股票共同推动的反弹。2026 年 8 月创下历史新高之所以值得关注,恰恰在于它伴随着广泛的市场参与。一位市场策略师直接表述道:”我们看到了大盘股、中盘股和小盘股的全面走强。每只股票都迎来了一波反弹。”

对于只持有少数几只高知名度科技股的投资者而言,标普 500 创下历史新高可能感觉无关紧要,甚至让人沮丧。但对于持有广泛指数基金的投资者而言,那个历史新高代表着真实的组合升值,因为他们的基金同等参与了 Palantir 29%的涨幅、金融板块的走强,以及医疗保健的上涨行情,无论英伟达或美光当周发生了什么。

第七节 — 这对你作为投资者意味着什么

如果你持有标普 500 指数基金: 历史新高是真实的,适用于你的投资。你的基金按市值权重参与 500 家公司的业绩。当科技板块下跌、其他板块上涨时,你的基金受益于这种对冲。这正是分散化按其设计意图正常运作的体现。

如果你持有个别科技或 AI 股票: 你体验到的市场,与持有广泛指数基金的投资者截然不同。你的投资组合反映的是市场中特定、集中板块的表现,而非整体市场。这不一定是错的——在判断正确时,集中持仓可以跑赢广泛指数。但当前你的持仓与指数之间的分化,正在实时演示集中风险为何值得认真对待。

如果你一直在考虑在近期回调后加仓科技股,还是轮换到其他板块: 2026 年 7 月和 8 月,市场传达的信息是:当领涨力量扩展时,反弹可以延续,甚至进一步走强。两件事可以同时为真——AI 和半导体股票的长期投资逻辑依然成立,而金融、医疗保健和工业在短期内表现更好。你不必二选一,全盘放弃其中之一。

这一轮市场最简洁的教训: 分散化不是财务顾问反复重复的理论口号,而是标普 500 运作机制中内嵌的现实规律。过去八周,这一规律以真实的资金、真实的后果,向集中持仓于单一主题的投资者与分散布局于众多板块的投资者,演示了截然不同的结果。指数之所以创下历史新高,不是因为一切都顺利,而是当一些事情出错时,足够多的其他事情运转良好,足以弥补有余。

教育说明: 等权重标普 500 ETF 的交易代码是 RSP,由景顺(Invesco)管理,费率 0.20%。标准市值加权的标普 500 ETF 包括道富(State Street)旗下的 SPY,费率 0.0945%;先锋(Vanguard)旗下的 VOO,费率 0.03%;以及贝莱德(iShares)旗下的 IVV,费率 0.03%。在 2003 年 4 月至 2026 年 7 月的 23 年间,SPY 的年化总回报为 11.47%,RSP 为 11.25%,市值加权版本略微跑赢了等权重版本,但 RSP 在 2026 年内具体表现更佳。两种方式各有所长:如果你希望指数自然地加重押注表现最好的公司,市值加权更适合;如果你希望每家公司都获得同等的话语权,等权重则是更好的选择。

值得持续关注的动向

市场宽度。 在 200 日移动平均线上方交易的标普 500 成分股比例,是判断反弹是否真正广泛还是危险地集中于少数股票的最佳单一指标。比例高于 70%是健康的表现;低于 50%则意味着反弹由少数大市值股票支撑,这是一个结构性隐患。

8 月份科技公司财报。 亚马逊、苹果、Meta 和微软均公布了强劲的 Q2 业绩,助推了 8 月 4 日的历史新高。Q3 的盈利能否保持这一强势,尤其是 AI 营收增速能否快到足以支撑持续的资本支出,将决定科技板块能否重新引领反弹,还是继续在其他板块带动指数期间落后。

纳斯达克的差距。 即便在强劲反弹之后,纳斯达克仍比 6 月份的纪录低约 2%。纳斯达克追平标普 500 的纪录,需要科技股重新担当领涨角色。这能否实现,在很大程度上取决于 CXMT 的竞争担忧、韩国追保盘的影响,以及 AI 变现问题能否在未来数周内获得正面解决。

板块轮动信号。 当金融股、医疗保健股和工业股在整体指数处于历史高位的同期跑赢科技股时,市场传递的信号是:经济扩张正在向 AI 基础设施以外的领域扩展。随着下一轮财报季逐步展开,值得观察这种轮动是否延续,抑或出现逆转。

标普 500 创下历史新高。你持有的科技股可能并没有。这两个事实可以同时成立,而理解其中的原因,正是真正理解市场运作方式的起点。

数据截至 2026 年 8 月 5 日。资料来源:CNN 商业、Seeking Alpha、Yahoo Finance、CNBC、Trading Economics、Visual Capitalist、24/7 Wall St.、MarketWatch、StockAnalysis、AlphaExCapital、GurufFocus、Motley Fool。

Nikita Bier告别X产品一线,留下了什么?

原文作者:KarenZ,Foresight News

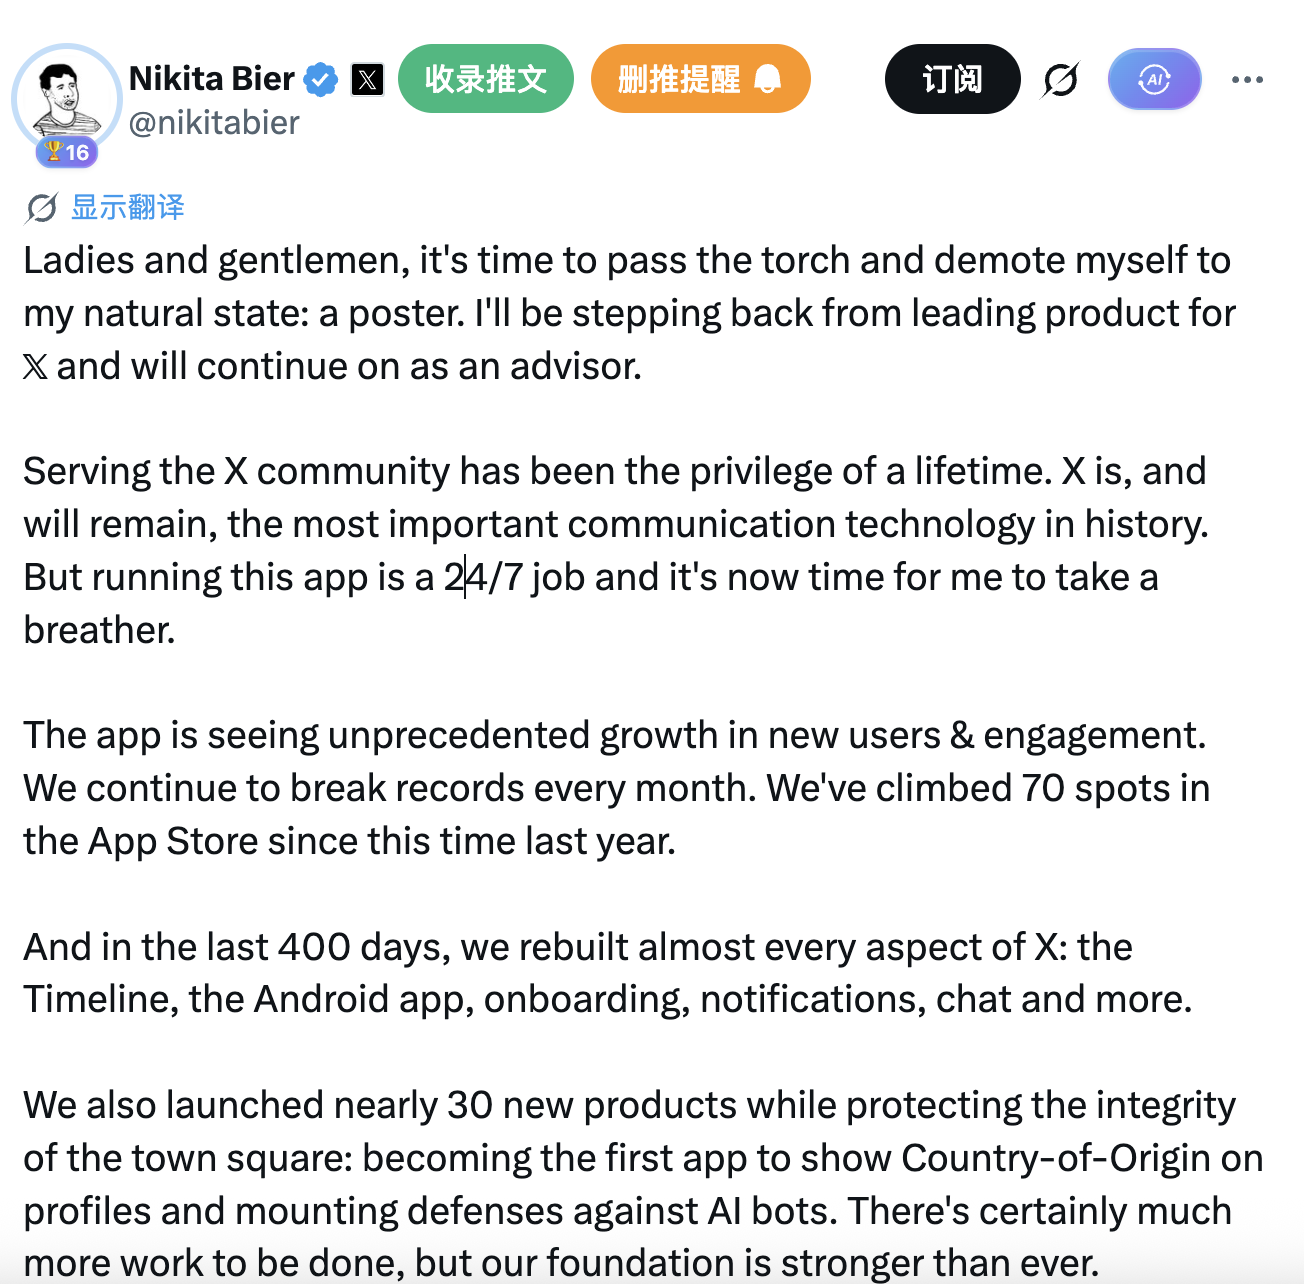
把自己降级回一个「发帖人」,这是 Nikita Bier 为退出 X 产品一线选择的说法。

北京时间 8 月 6 日凌晨, Nikita Bier 宣布不再负责 X 的产品工作,不过将继续担任顾问。从 2025 年 6 月底「靠发帖登顶」,到约 13 个月后退回 X 时间线,他没有彻底离开 X,却放下了那份被他形容为「全天候工作」的产品负责人职位。

Nikita Bier 表示,「服务 X 社区是『一生难得的荣幸』,但管理这款应用需要一天 24 小时保持在线,现在是时候喘口气了。」

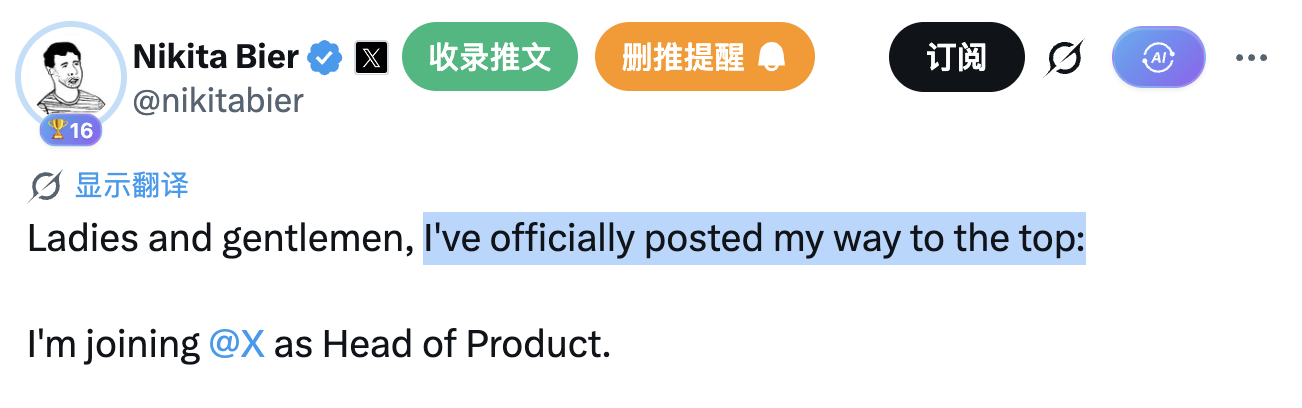
这段文字很符合他的风格。2025 年 7 月加入 X 时,Nikita Bier 曾开玩笑称自己「正式靠发帖爬到了顶端」;大约 13 个月后,他又把自己「降级」回一个发帖者。

Nikita Bier 所说的「靠发帖登顶」不完全是一句玩笑。他长期把 X 当作公开的产品笔记本,经常分享消费应用增长、用户留存、数据分析和社交产品设计,也会直接回应用户对 X 功能和算法的质疑。2022 年,在 Elon Musk 推动收购 Twitter 期间,他曾公开发帖毛遂自荐,希望负责 Twitter 的产品工作;到 2025 年,他真的成为了 X 产品负责人。上任时,Bier 把这段经历概括为「正式靠发帖爬到了顶端」。

至少目前,X 并没有宣布一位直接接替 Nikita Bier 的新产品负责人。Bier 在告别帖中特别提到三位将继续推进相关工作的团队负责人:X 设计负责人 Benji Taylor、核心产品工程负责人 Singhai,以及移动端工程负责人 Jonah Katz。

不过,这只是 Nikita Bier 对现有团队分工的说明。截至目前,X 尚未公布 Nikita Bier 的正式继任者。

400 天:从时间线到 Android 应用

Nikita Bier 在卸任声明中称,过去约 400 天里,X 重做了时间线、Android 应用、新用户引导、通知和聊天等产品模块,并推出近 30 项新产品。

其中,比较明确的变化包括重新调整推荐时间线、推出由 Grok 驱动的自定义时间线、加强 XChat 群聊能力、更新视频创作工具,以及在 2026 年 7 月完成新版 Android 应用的重写。

Nikita Bier 当时将 Android 重写称为 X 历史上规模最大的工程项目之一,表示新版应用的主要目的不仅是改善速度和稳定性,也是让 Android 端能够更快获得新功能。

这些调整也对应了 Nikita Bier 过去公开谈过的产品理念。他曾发帖称,当一个人愿意使用一款社交应用时,产品开发者应该把这看成「奇迹」,用户的每一次点击都很宝贵;如果一个操作既不能改善网络,也不能给其他用户带来价值,长期积累下来就会损害产品。

在账号透明度方面,X 于 2025 年推出「About This Account」功能,用户可以查看账号所在国家或地区、注册时间及用户名变更等信息。Nikita Bier 将其称为维护「全球公共广场」真实性的第一步。

至于增长,Bier 在卸任声明中的说法是,X 的新用户和参与度正在创下纪录,App Store 排名较一年前上升了 70 位。

给 Crypto Twitter 做加法,也做减法

Nikita Bier 留给 Crypto Twitter 最直观的产品,是 Smart Cashtags。

普通 Cashtag 只是「$BTC」、「$SOL」这样的资产标签,但同一代码可能对应股票、代币或者多个同名加密资产。X 在 2026 年推出 Smart Cashtags,用户发帖或搜索时可以选择准确的资产,甚至直接输入智能合约地址;点击标签后,可以在 X 内查看实时价格、行情图表以及提到该资产的相关帖子。

发布这项功能时,Nikita Bier 曾总结称,X 一直是交易者和投资者获取金融信息的重要平台,每天都有大量资金决策受到时间线内容影响,而 Smart Cashtags 只是 X 服务金融和加密社区的第一步。

Smart Cashtags 的意义,在于把平台上原本分散的市场讨论、资产识别和价格数据连接起来。尤其对于存在大量同名代币的加密市场,利用合约地址确认具体资产,可以减少点错标签、看错行情的情况。

这一方向也与他的个人经历有关。在加入 X 前,Bier 已经是 Solana 生态顾问,主要帮助其拓展移动应用生态。2026 年加入 X 的设计负责人 Benji Taylor 也拥有明显的加密产品背景:他曾负责 Coinbase 旗下 Base 网络的设计,创办过自托管钱包 Family,并在 Family 被 Aave 收购后担任过 Aave 的首席产品官。

Nikita Bier 对 Web3 内容也不是一味放行。2026 年 1 月,他宣布调整 X 的开发者 API 政策,停止允许第三方应用通过代币、积分或其他经济奖励鼓励用户发帖。这一政策直接影响了 Kaito、Cookie DAO 等采用「发帖即奖励」模式的 InfoFi 产品。Bier 给出的原因是,这类激励带来了大量 AI 生成的低质量内容和回复垃圾。

值得注意的是,X 与 Kaito 后来重新建立了正式的数据合作。7 月 23 日,Kaito AI 宣布已与 X 签订数据协议,用于支持多种应用场景。Kaito 也没有披露协议涉及的数据范围、费用及具体产品,因此不能据此认定 X 恢复了 Kaito 原先的 Yaps 模式,或者取消了对「发帖即奖励」产品的限制。该合作协议是在 Nikita Bier 卸任前不到两周公布的。

一个擅长让年轻人「忍不住点开」的产品人

Nikita Bier 的履历不算传统的大公司高管路线。他更像一个反复做小应用、不断失败,偶尔突然把整个 App Store 点燃的连续创业者。

他毕业于加州大学伯克利分校,学生时期做过 Politify:用户输入自己的情况后,可以比较不同总统候选人的政策会怎样影响个人财务。这个产品在 2012 年美国大选期间迅速传播。伯克利校方资料显示,Politify 上线首月触达约 400 万人。

真正让他出名的是 2017 年上线的 tbh。它让高中生通过选择题匿名夸奖同学,用「结构化输入」代替「自由文本」,从产品结构上减少侮辱和网络霸凌。上线三月后,tbh 获得约 500 万次下载,随后被 Facebook 收购。

更有意思的是,tbh 并不是他灵光一现做出的第一款应用。他后来在伯克利分享时说,团队在找到这个模式前已经关闭了 14 款失败产品。

几年后,他又把匿名夸奖、校园关系和付费查看线索的玩法重新组合成 Gas。Gas 于 2022 年夏季上线,并在 2023 年 1 月被 Discord 收购。TechCrunch 当时报道称,从上线到被收购,Gas 累计获得约 740 万次安装。被 Discord 收购前,Gas 团队也只有 4 人。

2025 年,他还做过一款名为 Explode 的 iMessage 阅后即焚工具。在进入 X 前后,他也担任 Lightspeed Venture Partners 的产品增长合伙人,并于 2025 年 3 月成为 Solana 顾问。

这段经历也解释了为什么 X 会找他负责产品:Nikita Bier 未必是最典型的平台管理者,但他非常熟悉人为什么点击、为什么留下、又为什么愿意把一个产品转给朋友。

如今,他卸任 X 产品负责人的职位,却没有离开 X。用他自己的说法,这是从管理时间线,回到时间线。

闪迪交出创纪录财报,为何还是盘后大跌八个点?

原创 | Odaily 星球日报(@OdailyChina

作者|Azuma(@azuma_eth

美东时间周三盘后,存储芯片巨头闪迪(Sandisk)公布了截至 7 月 3 日的第四财季及完整财年业绩。

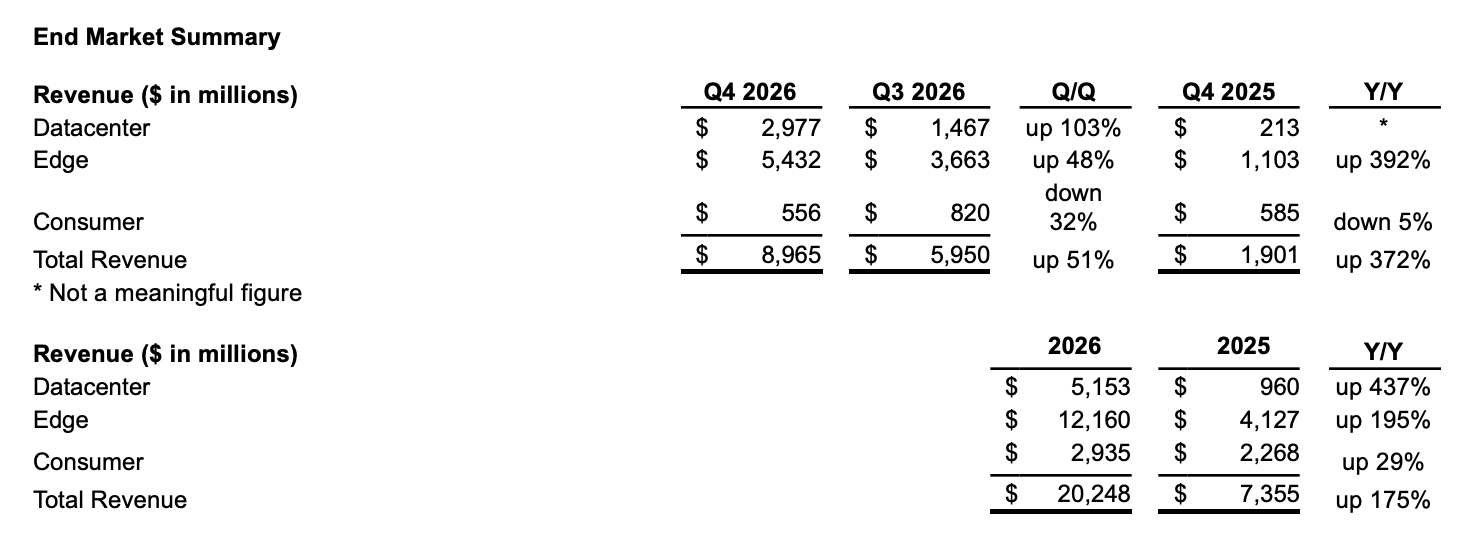
财报数据显示,本财季闪迪营收 89.7 亿美元(市场预期 84.8 亿美元),同比暴增 372%,环比亦增长 51%;非 GAAP 口径下的调整后每股收益(EPS)为 39.25 美元,为一年前水平(0.29 美元)的 135 倍,环比亦增长 68%,高出市场预期近 10%;调整后毛利率达到 84.6%,同比大幅提高了 58.2 个百分点。

从全年维度来看,闪迪的 2026 财年也堪称惊艳。全年营收达到 202.5 亿美元,同比增长 175%;GAAP 口径下净利润 114.3 亿美元,全年 Non-GAAP 每股收益高达 70.88 美元。要知道,2025 财年闪迪还处于亏损 16.4 亿美元的境地,一年时间完成如此逆转,本身就说明 NAND 存储周期与 AI 需求共振的威力。

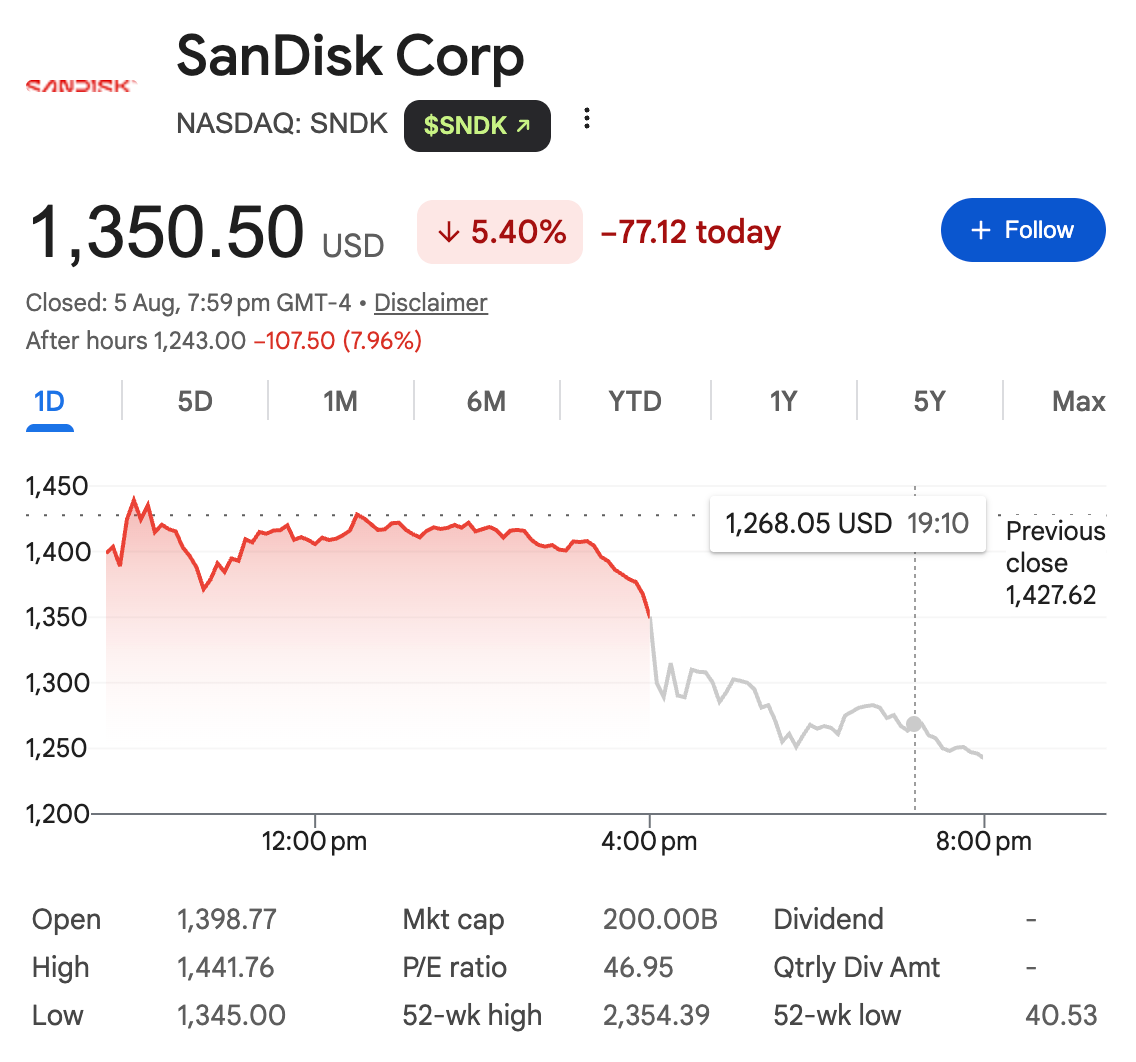
但资本市场并未给予这份财报正面反馈。财报公布前,闪迪收盘已经下跌 5.4%;财报发布后,盘后再次大跌近 8%,截至 11:00 暂报 1243 美元。

市场为何没有奖励这样一份“创纪录”的财报?底层逻辑与我们之前写海力士本季度财报类似(可参阅《海力士史上最赚钱的季度,为何仍“不及预期”?》),对于此类存储大厂,投资者关注的已经不只是业绩能否增长,而是增长能否继续超过已经被大幅抬高的期望。

还有一层不同于海力士的问题,出在未完成的指引上。闪迪对下一财季给出的营收指引区间是 103 亿到 108 亿美元,中值 105.5 亿美元,而市场此前预期的是 111.6 亿美元,差距大约 5.5% —— 一句话总结,市场并不是在否定闪迪已经兑现的业绩,而是在担忧其未来增长速度是否还能继续满足更高期待。

核心业务拆解:营收结构有何变化?

通过拆解闪迪本财季的收入结构,能更清晰地看到这家公司正在经历的质变。

正如闪迪 CEO David Goeckeler 所强调的那样,数据中心业务已成为闪迪当之无愧的增长引擎。第四财季数据中心收入 29.8 亿美元,同比增长近 13 倍(1298%),环比翻倍(103%),占营收比重从一年前的约 11% 跃升至 33%。整个 2026 财年,数据中心收入暴涨 437%,管理层已明确将其确立为“关键增长支柱”。在 AI 服务器、高性能计算存储需求井喷的背景下,闪迪显然吃到了这波基础设施投资的红利。

边缘计算(Edge)业务仍是闪迪当前最大收入来源,本季收入 54.3 亿美元,同比增长 392%,环比增长 48%。这部分主要面向企业级和终端设备市场,体量庞大且增速稳健,构成了闪迪的基本盘。

唯一的相对短板出现在消费端(Consumer)。本季消费业务收入仅 5.56 亿美元,同比微降 5%,环比大幅下滑 32%,远低于市场预期的 8.74 亿美元。传统消费电子需求疲软、PC 与智能手机换机周期拉长,让这块业务成了财报中最明显的拖累项。不过,从战略角度看,闪迪正在主动优化客户结构,向高附加值的数据中心和企业级市场倾斜,消费业务的收缩某种程度上也是转型期的阵痛。

最大亮点:长协+回购

值得关注的是,闪迪管理层在财报电话会上花了大量篇幅阐述其“新商业模式”(NBM)长期协议的战略意义。

在 NAND 行业历史上,供应和价格通常按季度谈判,周期波动剧烈。闪迪披露,继四月财报季公布了 5 份 BNM 长协之后,本季财报再次披露了 5 份 NBM 长协,包括 3 份新协议,以及 2 份原有协议的扩展升级。相关订单将覆盖未来多年供应,其中 2027 财年超过一半的供应已被提前锁定,2028 财年约三分之二的供应也已有安排。

David Goeckeler 直言,希望通过长期协议来“增强业务的可预见性与抗周期韧性,摆脱行业过往暴涨暴跌的循环困境”。从产业逻辑看,这无疑是正确的长期战略——用长协锁定产能、平滑价格波动、深化与大客户的绑定关系;但在短期交易中,长协也意味着一部分价格弹性被锁定,当市场正处于涨价周期顶峰时,投资者可能会担心公司是否因提前锁定订单而“卖便宜了”。

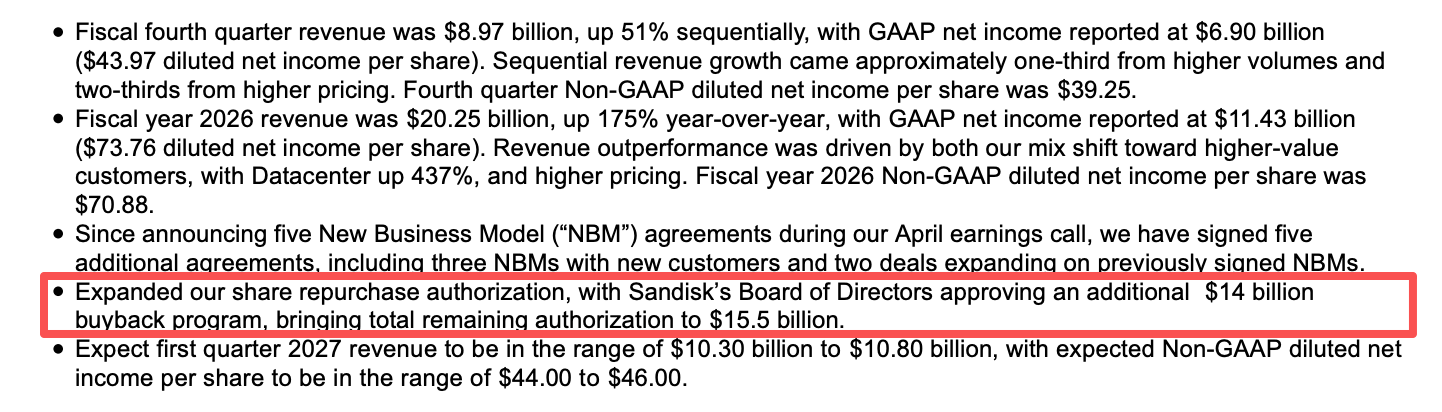
财报同步披露的 140 亿美元股票回购计划,是另一个值得注意的信号。加上原有额度,闪迪剩余总回购授权已达 155 亿美元。对于一家经历 7 月股价暴跌 47%、市值蒸发超 1500 亿美元的公司而言,如此大规模的回购既是管理层对现金流信心的展示,也是在向市场传递“当前股价具备吸引力”的信号。

但回购一般属于中长期变量,短期难以对冲指引失望带来的抛压。尤其是在财报发布这一事件窗口,交易逻辑仍优会先服从于“营收指引是否上修”这一核心命题。

指引的“缺口”到底在哪?

回到市场最关心的前瞻指引。闪迪预计 2027 财年第一财季营收 103 亿至 108 亿美元,中值 105.5 亿美元,对应同比增长约 359%。这个数字本身并不差 —— 环比仍在增长,同比增速依然处于高位 —— 可市场此前已经把这个预期打得太满了。

更微妙的信号来自毛利率。第四财季闪迪调整后毛利率达到 84.6% 的历史高位,但公司对下一财季的毛利率指引区间是 83% 至 85%,中值约 84%。虽然仍处在极高水平,但已经没有继续扩张的迹象,反而给人一种“高位见顶、进入平台期”的感觉。对于习惯了闪迪在过去几个季度不断突破毛利率天花板的投资者而言,这种“持平即利空”的心态,在当下的市场环境中被进一步放大。

EPS 指引区间 44 至 46 美元,中值 45 美元,基本落在市场预期附近,谈不上惊喜。在一份“创纪录”的财报之后,市场等待的是另一份“更创纪录”的指引,而闪迪给出的只是一份“正常的好”。

市场关注的不是增长,而是增长的加速度

昨天我在编译 Arthur Hayes 的新文章时,看到了这么一句话:“投资真正交易的,不是增长本身,而是增长的加速度。”

换句话说,市场关注的其实是二阶导数(Second Derivative)——增长是在加速,还是在减速。

从本次财报来看,闪迪的基本面并没有出现明显弱化。无论是季度收入创纪录、毛利率维持高位,还是数据中心业务成为新的增长支柱,公司都正在受益于 NAND 周期修复以及 AI 基础设施投资带来的结构性变化。但资本市场关注的重点,早已从“业绩是否优秀”转向了“还能如何增长”。

过去一年,存储板块经历了一轮明显的预期重估。一方面,AI 数据中心建设推动了高性能存储需求增长;另一方面,NAND 行业供给收缩以及价格回升,也推动了相关企业利润率的飞升。

在这样的背景下,市场给予闪迪的估值,早已经不仅仅是在反映当前的盈利水平,也提前计入了未来几个季度增长继续加速的预期。因此,当公司给出的下一季度指引只是维持高增长,而没有进一步上修时,市场反应反而更加敏感。

这也是闪迪此次财报最核心的矛盾 —— 基本面仍然强劲,但预期已经走在了业绩前面。

龙电华鑫 FOIL 美股 IPO:上市时间、发行价与17亿美元估值解析

概述

一家深圳的铜箔制造商正在成为检验美股市场对中概股接受度的样本。据路透报道,龙电华鑫新能源科技(Londian Wason New Energy Tech)在 8 月 3 日公布首次公开发行条款,目标估值最高约 17 亿美元,有可能成为一年多以来中国公司在纽约规模最大的一笔上市交易。

市场关注的重点并不只是这家公司本身。过去一年,中概股赴美上市几乎停滞,中国监管层同时鼓励本土企业就近上市并加强了对境外发行的审查。在这个背景下,一笔规模并不大的交易被赋予了超出其体量的信号意义。路透援引 IPOX Research 的观点指出,相比往年更大的中国交易,这笔发行规模相对较小,因此一次成功的首日表现属于积极信号,但还不足以确认市场已经重新打开。

对想要参与的投资者而言,需要先厘清几件具体的事:代码是什么、在哪个交易所、什么时候定价、什么时候能买、以及在当前财务数据下这个估值意味着什么。

核心要点

股票代码为 FOIL,上市地点是纽约证券交易所,目前尚未开始交易。

发行 3,571,429 份美国存托股(ADS),每份 ADS 代表 5 股普通股,合计对应 17,857,145 股普通股,票面价值每股 0.00001 美元。

价格区间为每份 ADS 20.00 至 22.00 美元。按 21.00 美元中值计算募资约 7,500 万美元,按区间上限计算约 7,860 万美元,若行使超额配售权最高可达约 9,040 万美元。

承销商可在 30 天内额外购买最多 535,714 份 ADS 以覆盖超额配售。

按 21.00 美元中值定价,公司市值约为 16.3 亿美元;按区间上限计算,估值最高约 17 亿美元。

据 Renaissance Capital 的信息,该交易预计在 2026 年 8 月 10 日当周定价,具体日期尚未由公司正式公告。

Harvest Global Capital Investments、Hithium Global 及其他投资者分别表达了最高 5,000 万美元、700 万美元和 3,000 万美元的认购意向。

龙电华鑫是一家什么样的公司

主营业务与市场地位

龙电华鑫是一家注册于开曼群岛的控股公司,业务主要通过其在中国的子公司开展。根据公司向美国证券交易委员会提交的 Form F-1 注册文件,公司研发并生产电解铜箔,产品包括用于电动汽车和储能系统的锂电池铜箔,以及用于高性能电子产品的 PCB 级铜箔。文件引用 Frost & Sullivan 的行业研究称,公司在 2025 年按销量计为全球最大的锂电铜箔供应商,市场份额为 7.6%。

公司成立于 2001 年,在中国拥有六个生产基地,设计产能约为每年 180,500 公吨,截至 2025 年 12 月 31 日在中国持有 634 项专利。产品线覆盖最薄可至 4 微米的超薄高强度铜箔,以及面向下一代通信和人工智能应用的 HVLP 与 RTF 产品。Renaissance Capital 的交易简报补充,公司还在马来西亚建设一个生产基地。

客户结构是这笔交易最直观的卖点。注册文件列出的客户包括 LG 新能源、松下、SK On、三星 SDI、ATL、宁德时代和比亚迪,几乎覆盖了全球主要电池厂商。

股东背景与管理层

路透的报道指出,公司的主要支持者包括韩国 SK 集团和未来资产(Mirae Asset),由王冠然与周广灵担任联席首席执行官。中国证监会在去年 12 月批准了公司的纽约上市计划,是过去一年为数不多获得放行的赴美上市申请之一。

这一点在当前环境下有实际分量。备案通过意味着监管路径上的主要不确定性已经清除,剩下的变量集中在市场需求端。

发行条款拆解

代码、上市地与存托凭证结构

据 Investing.com 对备案文件的报道,公司计划以代码 FOIL 在纽约证券交易所挂牌,发行 3,571,429 份 ADS,每份 ADS 代表 5 股普通股。这个换算比例在计算持仓和估值时是必须的:一份 ADS 的价格对应的是 5 股普通股的权益,不能与普通股价格直接比较。

需要注意的是,投资者购买的是一家开曼群岛控股公司的股权证券,而不是直接持有在中国境内有实质业务运营的子公司股权。这一结构在注册文件中有明确提示,也是所有类似架构中概股共有的风险特征。

价格、募资与估值

价格区间为每份 ADS 20 至 22 美元。IPOScoop 的交易简报指出,若按 21 美元中值定价,募资约 7,500 万美元,公司市值约 16.3 亿美元。路透则以区间上限计算,给出最高约 7,860 万美元的募资规模和最高约 17 亿美元的估值,若行使超额配售权,募资总额最高可达约 9,040 万美元。

承销团由 Cantor 和华泰证券牵头,成员包括招银国际、老虎证券(美国)、富途相关的 Fortune (HK) Securities 以及 VC Brokerage。

一个值得留意的细节是发行规模的变化。Renaissance Capital 在 7 月 2 日的备案报道中曾以 3.5 亿美元作为预估募资规模,与最终公布的 7,500 万美元相差较大。需要说明的是,3.5 亿美元是第三方机构在条款未定时的估算值,并非公司披露的目标,因此不宜直接解读为主动缩减,但两者之间的差距本身反映了定价环境的现实。

时间安排

Renaissance Capital 的简报显示,该交易预计在 2026 年 8 月 10 日当周定价。按照美股 IPO 的惯例,定价通常在交易日收盘后完成,股票在次日开盘开始交易,但公司尚未就具体定价日和挂牌日发布正式公告。在正式公告出现之前,任何精确到具体某一天的说法都应被视为预期而非确认。

上市前先看行情,前往 MEXC 交易 FOIL 股票合约

需要说明的是,部分平台在正股开始交易之前提供以股票为标的的衍生品合约,例如 MEXC 上线的相关合约产品。这类工具反映的是市场对定价结果的预期,持有合约并不等同于持有公司股权,也不享有股东权利,同时带有杠杆和资金费率等额外风险,与直接申购或买入正股是完全不同的风险结构。

财务数据说明了什么

收入规模很大,利润率很薄

这是理解这笔交易估值最关键的一组数字。IPOScoop 援引招股说明书披露,截至 2025 年 12 月 31 日的十二个月,公司收入为 16 亿美元,净利润为 290 万美元。净利率约为千分之二。

2026 年第一季度出现了明显改善。路透报道,截至 3 月 31 日的三个月,公司实现净利润 1.345 亿元人民币,约合 1,920 万美元,收入 40.7 亿元人民币;上年同期为净亏损 6,840 万元人民币,收入 19.1 亿元人民币。收入同比增长超过一倍,盈利状态从亏损转为盈利。

估值应该怎么理解

如果以 2025 全年 290 万美元的净利润对照 16.3 亿美元的市值,估值倍数会高到失去参考意义。如果把第一季度 1,920 万美元的净利润简单年化为约 7,700 万美元,对应的市盈率约为 21 倍。这两个数字差距如此之大,本身就说明了问题所在:市场需要判断的不是历史盈利,而是第一季度的利润率是否具备持续性。

这里有一个行业特性需要纳入考虑。铜箔产品通常采用铜价加加工费的定价模式,铜价上行会同时推高收入和成本,收入增速因此未必等同于加工费收入的增速。投资者在评估时应回到招股说明书中的分部数据和毛利结构,而不是仅看收入同比。

市场为什么关注这笔并不算大的交易

中概股赴美窗口的测试

路透的报道点明了核心逻辑:过去一年,随着中美地缘政治紧张升级,中国公司在纽约的上市几乎停滞,北京同时鼓励本土企业就近上市并加强了对赴境外发行企业的审查。在这样的环境下,一笔获得证监会备案、由主流承销团承做、并且有明确机构认购意向的交易,具备样本价值。

IPOX Research 的评论提供了一个克制的参照:这笔发行规模相对较小,成功的首日表现属于鼓舞人心的信号,但不构成市场重新开放的确定证据。

认购意向已经超过发行规模

按公开披露的意向计算,Harvest Global Capital Investments 最高 5,000 万美元、Hithium Global 最高 700 万美元、其他投资者最高 3,000 万美元,合计约 8,700 万美元,超过按中值计算的 7,500 万美元募资额。

需要准确理解这组数字的性质。招股说明书中的表述是”表达了购买意向”,属于意向而非具有约束力的承诺,最终配售结果以定价公告为准。但从定价风险的角度看,意向覆盖度高通常意味着交易失败的概率下降。

风险与不同情景

流通盘极小是首要变量

按 21 美元中值和 16.3 亿美元市值反推,公司的 ADS 等值总数约为 7,760 万份,而本次发行的 3,571,429 份约占 4.6%,即使全额行使超额配售权也仅约 5.3%。这是一个基于公开数据的推算,具体数字应以最终招股说明书为准。

极小的流通盘意味着两件事同时成立:上市初期价格波动可能显著放大,同时价格发现的有效性较低。历史上小流通盘的中概股在上市初期出现大幅波动的情况并不罕见,这与公司基本面的好坏是两个层面的问题。

时间表存在变数

美股 IPO 在正式定价前存在推迟或取消的可能,常见原因包括市场环境变化、簿记建档反馈不佳,或者监管流程未完成。目前公司尚未就定价日发布正式公告,Renaissance Capital 给出的”8 月 10 日当周”属于市场预期。如果宏观环境在定价窗口出现明显波动,时间表调整是完全可能的。

三种情景

基准情景是在区间内定价并正常挂牌,首日波动较大但交易完成,为后续中概股发行提供一个可参照的定价锚。

第二种情景是定价高于区间上限。若机构需求充分,最终估值可能超过 17 亿美元,这对整个中概股发行管道的信号意义更强,但也会抬高上市后的估值消化压力。

第三种情景是推迟或缩量。若市场环境转弱,交易可能被推迟到更晚的窗口。这种情况本身不构成对公司基本面的判断,但会削弱”窗口重开”的叙事。

James Mitchell 独家观点

这笔交易真正重要的地方不在于估值高低,而在于它同时暴露了两个结构性事实:中概股赴美的监管通道确实还在,但市场愿意给出的定价体量已经明显收缩。备案在去年 12 月获批,承销团完整,机构意向覆盖了发行规模,这些都说明流程本身是通的。而 7,500 万美元的募资规模对应 16 亿美元级别的估值,意味着公司只出让了不到 5% 的股权。这是一个典型的”先挂牌、后融资”结构,其首要目的更接近于建立公开市场定价基准,而不是解决资金需求。

市场最可能误读的地方有两处。第一是把 2026 年第一季度的利润改善直接线性外推。从 2025 全年 290 万美元净利润到单季 1,920 万美元,跨度太大,单季数据不足以确立趋势,而铜价加工费模式下的收入增长与利润质量之间存在需要拆解的关系。第二是把极小的流通盘当作稀缺性溢价。低流通盘在上涨阶段确实容易放大涨幅,但同样会放大回撤,而且随着后续锁定期解禁,供给结构会发生变化。把上市初期的价格波动理解为估值信号,是这类交易中最常见的错误。

接下来最值得跟踪的变量有三个:一是最终定价落在区间的哪个位置,这是机构需求最直接的读数;二是首日之后第二周至第四周的成交量衰减速度,小流通盘标的的真实流动性通常在这个阶段才显现;三是招股说明书中关于加工费和分部毛利的披露,这决定了第一季度的利润改善究竟来自定价能力还是来自铜价周期。

对跨资产投资者而言,这个案例的启发在于供给结构对价格的影响往往被低估。无论是股票的流通盘,还是加密资产的初始流通量,早期价格形成机制的逻辑是相通的:当可交易供给远小于潜在需求时,价格更多反映的是稀缺条件而非价值判断,而当供给随时间释放,价格中枢通常会重新校准。同样的框架适用于以股票为标的的衍生品合约,这类工具在正股开始交易之前定价的是预期而非基本面,其与正股开盘价的偏离幅度,本身就是市场情绪的一个可量化读数。从风险管理角度看,在流动性尚未稳定的阶段控制头寸规模,比预测方向更重要。

以上分析建立在目前已公开的备案文件、公司披露和权威媒体报道之上。定价结果、最终配售和后续经营数据都可能改变结论,任何单一情景都不应被视为确定性预期。

常见问题

龙电华鑫是一家什么公司?

龙电华鑫新能源科技是一家注册于开曼群岛的控股公司,业务主要通过中国子公司开展,总部位于深圳,成立于 2001 年。主营电解铜箔,产品包括用于电动汽车和储能的锂电池铜箔以及 PCB 级铜箔。其向美国证券交易委员会提交的注册文件引用 Frost & Sullivan 数据称,公司在 2025 年按销量计为全球最大的锂电铜箔供应商,份额为 7.6%,客户包括宁德时代、比亚迪、LG 新能源、三星 SDI 和松下。

FOIL 的股票代码和上市地点是什么?

股票代码为 FOIL,计划在纽约证券交易所挂牌,而不是纳斯达克。需要注意的是,在正式开始交易之前,这只是拟用代码。公开备案文件和路透的报道均确认公司将以该代码在纽交所上市。在上市完成之前,任何声称已经可以买卖 FOIL 正股的渠道都应当谨慎核实。

每份 ADS 代表多少普通股?

每份美国存托股代表 5 股普通股,普通股票面价值为每股 0.00001 美元。本次发行 3,571,429 份 ADS,对应 17,857,145 股普通股。这个比例在计算估值时很关键:ADS 的报价对应的是五股普通股的权益,不能与公司普通股的单股价格直接比较,也不能与在其他市场交易的同类公司股价简单对照。

发行价格区间和募资规模是多少?

价格区间为每份 ADS 20.00 至 22.00 美元。按 21.00 美元中值计算,募资约 7,500 万美元;按区间上限计算约 7,860 万美元。承销商可在 30 天内额外购买最多 535,714 份 ADS 以覆盖超额配售,若全额行使,募资总额最高约 9,040 万美元。最终发行价可能落在区间内、区间上方或区间下方,以定价公告为准。

预计估值是多少?

按 21.00 美元中值定价,公司市值约为 16.3 亿美元。路透以区间上限计算,给出最高约 17 亿美元的估值。参照财务数据,公司截至 2025 年 12 月 31 日的十二个月净利润为 290 万美元,收入 16 亿美元;2026 年第一季度净利润 1.345 亿元人民币,约 1,920 万美元。历史盈利与当前估值之间存在明显落差,市场需要判断的是季度利润改善能否延续。

什么时候定价,什么时候开始交易?

据 Renaissance Capital 的信息,该交易预计在 2026 年 8 月 10 日当周定价。按美股惯例,定价通常在交易日收盘后完成,股票在次日开盘开始交易。公司尚未就具体定价日和首个交易日发布正式公告,因此目前所有具体日期都属于市场预期。普通投资者能够在二级市场买卖 FOIL,要等到正股在纽交所正式开始交易之后。

公司现在已经上市了吗?

尚未上市。截至目前,FOIL 仍处于发行阶段,正股没有公开交易市场。招股说明书中明确说明,在本次发行之前,公司的 ADS 和普通股均不存在公开市场。部分平台提供的以该股票为标的的衍生品合约反映的是市场对定价的预期,持有合约不等同于持有股权,也不享有股东权利。

这笔发行有没有可能被推迟?

有可能。美股 IPO 在正式定价前存在推迟、缩量甚至取消的情形,常见原因包括市场环境变化、簿记建档反馈不理想或流程性因素。目前公司尚未发布定价日的正式公告,市场普遍引用的时间窗口来自第三方机构的排期信息。中国证监会已在去年 12 月批准该公司的纽约上市计划,监管路径上的主要障碍已经清除,剩余变量集中在市场需求端。

免责声明

本文内容仅供信息参考与市场研究之用,不构成任何形式的投资建议、财务建议、法律建议、税务建议或交易推荐。文中涉及的发行条款、财务数据和时间安排均来自公开备案文件与权威媒体报道,最终以公司正式公告和最终版招股说明书为准,部分信息在本文发布时尚未获得公司确认。加密资产、股票及其他相关金融资产的价格可能在短时间内出现大幅波动,新上市证券在交易初期尤其容易出现剧烈波动,投资者存在损失全部本金的可能。以股票为标的的衍生品合约带有杠杆风险,持有此类合约不等同于持有公司股权,其风险结构与直接持股存在本质差异。历史表现、技术指标和链上数据不能保证未来结果,也不应被视为对任何资产未来走势的承诺或预测。读者在作出任何决策之前,应自行完成独立研究,核实官方信息,并结合自身财务状况、投资目标、投资经验和风险承受能力进行判断,必要时应咨询具备资质的专业顾问。MEXC Crypto Pulse 团队不对因使用或依赖本文信息而产生的任何直接或间接损失承担责任。

Tiger Research:2036 年的加密世界会是什么样?

本文由 Tiger Research 撰写。2026 年区块链尚未改变世界,但十年后会怎样?本文以四个普通人的故事,描绘了稳定币取代法币、资产全天候交易、公链大整合、内容付费机制重构等可能在 2036 年发生的变化——这些不是科幻,而是已经在发生的技术演进。

「还有人用纸币吗?」

2036 年,虚构国家 Zutopia 的一家货币兑换点。做了 34 年的 Judy 从抽屉里拿出验钞机,开始清点本国货币 Bucks。

「居然还有人用 Bucks。」

很正常。这个容易通胀的国家,货币价值每天都在缩水。法律上它还存在,实际上已经没人用了。所有人日常生活都用美元稳定币。

哗啦啦啦。

听着验钞机的声音,Judy 回想起这些年。

2002 年,22 岁的 Judy 经历了国家违约。银行大门紧锁,人们取不出一辈子的积蓄。

「现在就得去换。」

父亲说。工资一到账就要马上换成美元。等一天,Bucks 就肉眼可见地贬值。人们看黑市美元汇率比看头版新闻还勤。

「今天美元多少钱?」

这句话开启每一天。按官方汇率根本买不到美元。政府规定每人每月外汇额度,谁也不知道银行什么时候会冻结美元存款。

2020 年代中期,年轻客户开始问她听不懂的问题。

「可以换 USDT 吗?」

一开始只有少数自由职业者和出口商用它从海外收钱。不用银行,不用排队。一部手机,就能把 Bucks 换成稳定币,需要时再换回来。

当时 Judy 从没想过它会取代自己的工作。老人还要现金,很多企业也还需要。但队伍一点点变短了。年轻客户先消失,然后是中年人。

到 2030 年,发薪日也没人排队了。一旦企业也没理由持有 Bucks,它们开始直接用稳定币发工资。Bucks 变成只在交税和交水电费时才需要的货币。

2033 年,税务局改变了立场。算盘很简单:收稳定币比收 Bucks 更靠谱。网站上发了条简短通知。

「接受 USDC 和 USDT 作为纳税替代支付方式」

Bucks 还存在,但国家自己宣布它更愿意收别人的钱。

2034 年,财政部跟进。用 Bucks 发行的债券一再流拍,财政部最终发行美元稳定币计价的新债券。公务员工资紧随其后。2035 年,一些地方政府开始用稳定币发一半公务员工资——因为只拿 Bucks 的公务员受通胀打击最早、最狠。

印钞、收税、发工资——这些曾经只属于国家的权力,一块块转移到了稳定币手里。

截至 2026 年 5 月,稳定币总市值约 3200 亿美元,年交易量 2.8 万亿美元。对比美国批发支付网络每天处理超 2 万亿美元,这只是三周的量。剔除刷量和虚假交易,实际用于支付的不到 6%。剩下 88% 只在交易所内部流转——交易、抵押,再回来。

问题是那 6% 到底发生在哪里。可能始于纽约和硅谷,但真正用这笔钱的地方不是美国。美国人用信用卡和银行账户就够了。真正急需稳定币的,是那些货币每天都在缩水的国家的人们。

Judy 把验钞机放回抽屉。明天还会有客户吗?

凌晨两点,十分钟爆仓

2036 年,新加坡的一间小出租屋。

下午两点。通知音响起,Lia 看了眼手机。英伟达限价单提醒。

新加坡下午两点,纽约股市根本没开盘。但在 Lia 的屏幕上,英伟达图表还在跳动。她毫不犹豫点了买入。同一屏幕上,英伟达旁边是国债、房地产 REITs 和数据中心基础设施基金,全在一个界面。

到 2036 年,你不只是交易股票——你可以交易世界上的一切。

「投资永不停歇,无论你在哪里。」

这是 Lia 常说的话。对她来说,世界一直就是这样。

2021 年,9 岁的 Lia 看到美国散户把实体游戏店 GameStop 的股价推上天。那是一种参与本身成为重点的投资,超过资产价值——组织这种参与的不是券商,是网络社区。

根据 2025 年世界经济论坛对 13 个国家的调查,30% 的 Z 世代一成年就开始投资——远高于 X 世代(9%)和婴儿潮一代(6%)。Z 世代的兴趣如此之深,以至于 86% 的人在进入职场前就学会了投资,而婴儿潮一代这个比例只有 47%。

在 Coinbase 2025 年第四季度调查中,73% 的年轻受访者表示很难通过传统方式积累财富——高于老一代的 57%。

对这代人来说,投资就是理所当然的事——他们想接触更多一切。

2025 年 6 月。1:1 抵押美国主要股票——苹果、特斯拉、英伟达——的代币涌入去中心化交易所(DEX)。没有国籍限制,没有严格 KYC。只要有钱包地址,美股触手可及,杠杆实际上无限。

明天再试就行了。

Lia 登录无国界交易平台 Lemming Brothers,买了韩国房地产指数代币化产品。十分钟后,手机震动,爆仓提醒。她像没事一样划掉屏幕上的警告。

对 Lia 来说,2036 年的手机通知就像日常生活的背景音。她查看交易 APP 无尽的信号流,又拿起手机。这与她父母形成鲜明对比,他们在受监管的交易所定投所谓「安全资产」。

在 Lia 生活的世界里,每种价值都被转化为资产,一天 24 小时不停运转。这个片刻不停的巨大市场,每天都在诱惑她进行下一笔交易——今天,和每天一样。

22 亿美元蒸发的那天

2036 年,板桥科技谷的一家创业公司办公室。

入行 12 年的基础设施工程师 Do-hyun 在显示器上滚动网络状态仪表板时,手停了下来。看着现在一屏就能看完的链列表,他低声说。

「十年前你得一直滚。现在连十条都不到了。」

2024 年,Do-hyun 开始工程师生涯的那年,真是 Layer 2 rollups 的大发现时代。任何人都能复制粘贴几行框架和堆栈代码,用自己的名字启动自己的区块链。Do-hyun 的公司也赶上了大规模基础设施浪潮,搭建验证节点。

链的名字叫 Allchain。2024 年 6 月,靠着空投预期,总锁仓量(TVL)涨到 22 亿美元。他还能清晰记得在会议室碰杯欢呼的场景。

「照这样下去,我们不就是下一个以太坊?」

但上市的喜悦转瞬即逝。代币上市、空投奖励耗尽后,币价和链使用量断崖式下跌。那些追逐奖励的项目和用户,一旦 Allchain 停止付钱就转身离开,一年内 97% 的存款蒸发了。

Allchain 的残酷结局并非个例。当年像蘑菇一样涌现的无数独立网络都是这样崩溃的。它们用激励的甜头吸引开发团队,但资金一干涸,生态系统瞬间掏空,只剩下沉默的空壳基础设施。

运行独立链的天文数字固定成本,超出了单个项目的承受能力。无法承受飙升的基础设施维护费用,Allchains 们一个接一个宣布关闭,消失在历史中。

只有极少数在资本的冷酷审视下存活。数百条曾经看似要改变世界的链,瓜分了仅略高于 10% 的市场份额废墟,然后无声无息地走向灭绝。

「那时我们都以为自己能活下来,建立自己的庞大生态……」

2026 年那会儿,人们把链的数量误认为区块链可扩展性本身。但碎片化的链只是打破了用户体验,推高了安全成本。人们真正想要的不是几百个复杂的网络——而是少数几个巨大的基础设施,提供永不破裂的流动性,优化速度。

Do-hyun 长叹一声,默默关上显示器,拿起包回家了。

曾经点击的「人眼」消失了

2036 年,上岩洞的一家媒体创业公司办公室。

Jae-hoon 碰巧在浏览另一个平台时,看到右下角的横幅广告,笑了。

「居然还有公司在屏幕上贴横幅广告,等着读者。」

Jae-hoon 说得对。那个平台的日访问量每月创新高,但传统横幅广告收入就是不来,整个广告模式已经成为过去。

2020 年代初期,Jae-hoon 刚进入媒体行业时,网络经济的公式很清晰。写好文章,读者就来。读者来了,广告商就付钱挂横幅。

「今天有多少页面浏览量?」

这个每天早上开会时的问题,决定着当时媒体公司的生死。

但这个和平的公式在 2020 年代末开始消失。截至 2029 年,全球网络流量的一半以上不再来自人,而是来自 AI 代理和机器人。AI 会抓取文章并在一秒内总结——但机器根本没有「眼睛」看横幅广告。

起初,像大多数媒体公司一样,他们屏蔽了机器人。服务器成本爆炸式增长,根本跟不上。但屏蔽的代价很残酷。完全埋在 AI 搜索和推荐生态系统之外,品牌就被遗忘了。当时媒体公司面临痛苦的选择:屏蔽机器人失去流量,或者开门但赚不到钱。

「我们现在到底把内容卖给谁?」

这个绝望的问题充斥着办公室。答案不是广告板——而是给内容本身定价。

打开变革闸门的是 Coinbase 2025 年 5 月推出的 x402 标准。它通过技术复活了在网络标准角落里被遗弃 30 年的 HTTP 402 响应代码——「需要付款」信号。

到 2029 年,重点是建立基础设施:Know Your Agent(KYA)验证、结算轨道等。真正的爆发始于 2030 年,当一家媒体公司开始通过 x402 系统直接向 AI 出售数据。一旦得到验证,其他媒体和数据公司立刻采用 x402,跳进数据销售。

起初只有一些嘲笑——小钱而已,一次几十韩元,根本不值得费劲。但当每天堆积起数十万、甚至数百万次机器调用时,真金白银开始进入账户,远远超过了过去横幅广告带来的收入。

「不用再担心广告主怎么想了——机器付全价,公司就靠这个运转。」

旧的网络广告模式,通过吸引人类眼球来售卖广告,慢慢走向尾声,而机器经济——AI agents 通过 API 交易——全面展开。

Jae-hoon 关掉了仪表盘,端起咖啡杯。访客曲线仍然呈现那种奇怪的、几乎垂直的攀升,用旧标准看毫无道理——但现在这已经是常态了。他不再检查有多少人来访,而是检查今天有多少 AI agents 付了钱。

明天,数十万个 agents 会再次敲响他服务器的大门,而那条诚实的交易记录不会变短——不会了。

DEXE 暴跌 90% 的幕后迷局,DWF 到底是不是始作俑者

最近,用户 @choc07_ 连续发文控诉 DEXE 暴跌背后可能存在机构砸盘,并把矛头指向了 DWF Labs、Falcon Finance 和 Ceffu。

不过,这件事目前在 X 上的关注度并不算高,我觉得很大一部分原因,是整个解释涉及链上转账、机构托管、MirrorX 镜像交易和做市商关系复杂,信息非常绕,很多人其实没有真正看明白到底发生了什么。

所以这篇内容,我们不急着下结论,可以把目前能确认的地址、转账记录、机构关系和争议点全部拆开,完整复盘一下这件事大致是怎么回事,以及 DWF 为什么被怀疑。

我希望这会是一个让所有人能看懂这个事的版本。

目前能够确认的( 你可以读完全文,再回来看这个结论):

  1. DEXE 代币在暴跌期间,Ceffu 标记地址累计向 Binance Deposit 地址转移了大量 DEXE;
  2. DWF 与 DeXe 存在正式流动性合作;
  3. Falcon Finance 又与 DWF 深度关联,并且官方明确支持 DEXE 抵押、Ceffu 托管和镜像交易。

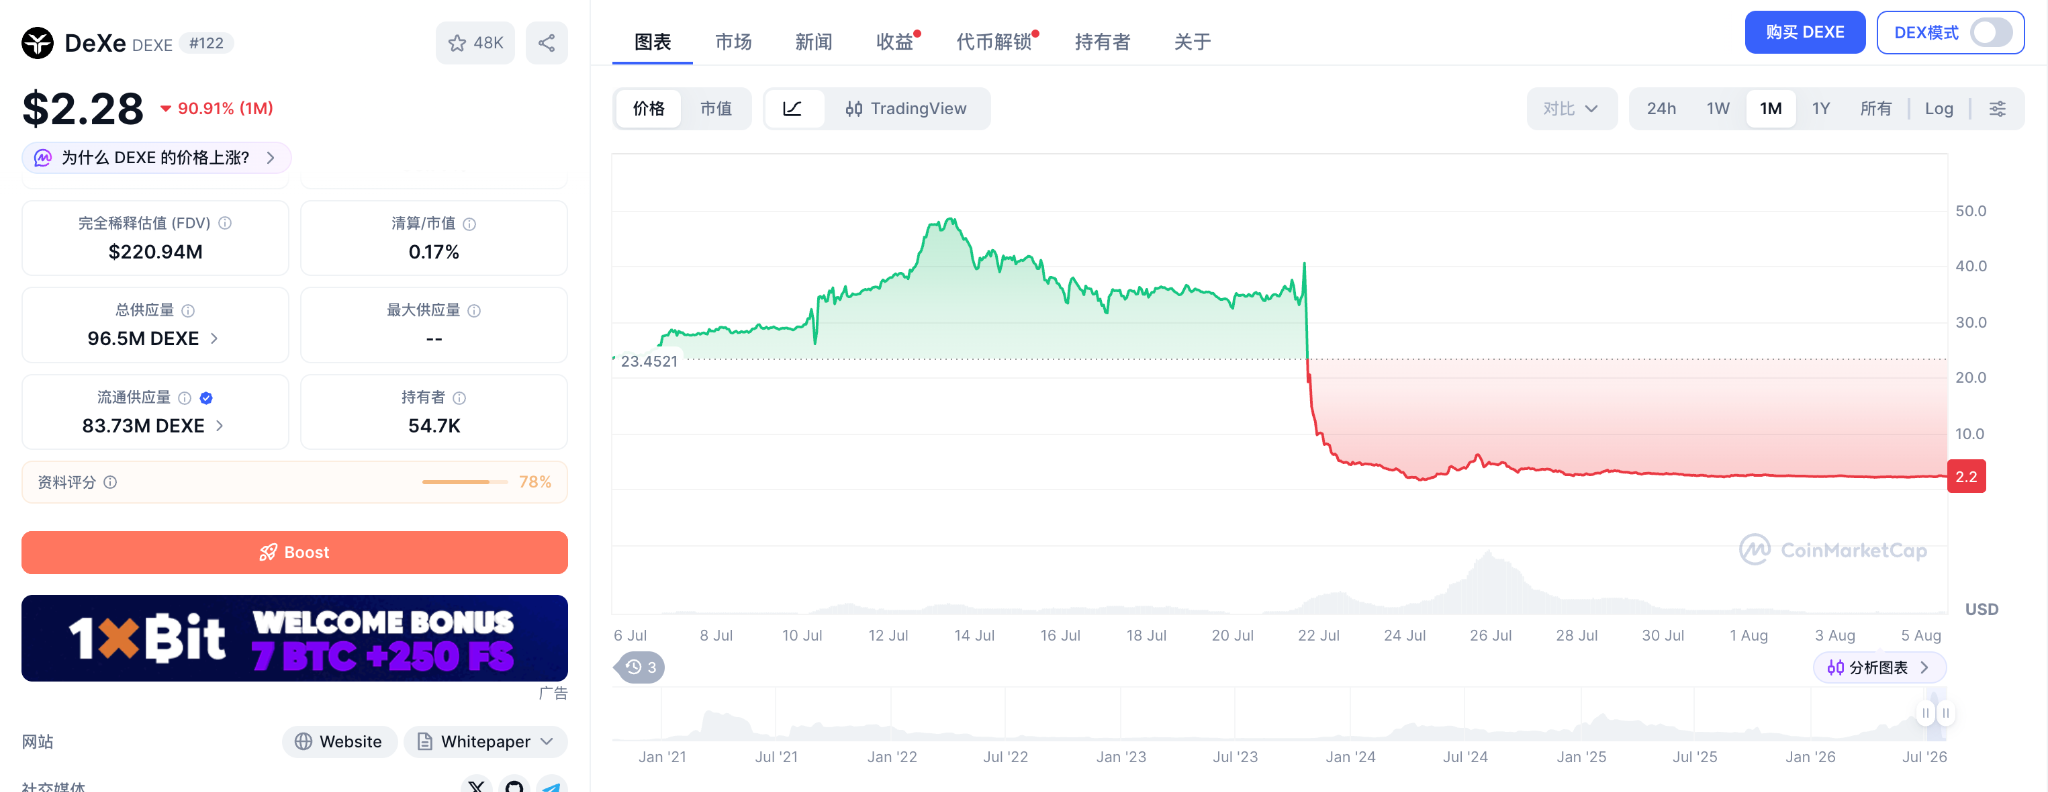
DEXE 代币暴跌 90% 以上

在 2026 年 7 月 12 日,DEXE 价格最高达到约 49.43 美元。

随后价格从 7 月 13 日开始下跌,尤其是在 7 月 21 日当天, DEXE 一度从约46.93美元跌至5.648 美元,最大跌幅接近 88%。

从最高约 49.43 美元计算,DEXE 在 11 天内最低跌至约 1.56 美元,累计跌幅达到 96.8%。

根据 @choc07_ 推文,其朋友在此期间,在 DEXE 交易中亏损接近 170 万美元的巨额亏损,其认为 DWF Labs 与这次暴跌有直接关。

https://x.com/choc07_/status/2084230250171605304

但是这批 DEXE 并不是简单地从 DWF 公开钱包直接转入交易所,而是可能经过 Falcon、Ceffu 和 MirrorX,在链上难以直接观察的情况下进入币安交易体系,并最终形成卖压。

这里面涉及到好几个角色,我们先来说清楚。

三个关键角色 DWF Labs、Falcon Finance 和 Ceffu

1. DWF Labs:DeXe 的流动性合作伙伴

@DWFLabs 是加密市场中知名度较高的投资和做市机构,业务通常包括项目投资、代币做市、流动性管理以及二级市场交易。

简单来说,当一个项目与 DWF 建立流动性合作后,DWF 可能会获得或者借入一定数量的项目代币,再将这些代币部署到不同交易平台,为市场提供买卖深度。

为了控制做市过程中的风险,DWF 也可能同时进行现货交易、合约对冲、跨交易所调仓和库存管理。

因此,做市商并不只是简单地在盘口上挂买单和卖单。它通常会实际掌握一定数量的代币,也具备在多个交易平台之间调配资产、管理仓位和执行交易的能力。

2024 年4月,DeXe DAO 通过了与 DWF Labs 建立流动性合作的提案。DWF 官方也公开确认,双方的合作已经获得 DeXe DAO 治理批准,并通过链上方式执行。

链上监测还显示,DWF 此前曾收到30万枚 DEXE,并在之后将这批代币进行长期质押。

所以,这些公开信息至少能够说明两件事:

第一,DWF 是 DeXe 正式引入的流动性合作伙伴。

第二,DWF 历史上确实持有并控制过数量不小的 DEXE,也具备参与 DEXE 做市、调仓、对冲和风险管理的条件。

这也是把矛头指着 DWF 最重要的几个原因。

2. Falcon Finance:与 DWF 深度关联的资产管理和收益协议

Falcon Finance 本身是一个围绕合成美元、通用抵押资产和收益策略搭建的协议。

用户可以将 BTC、ETH、稳定币以及其他加密资产存入 Falcon,作为抵押品铸造其合成美元 USDf,从而在不直接卖出原有资产的情况下获得美元流动性。Falcon 随后会围绕这些抵押资产执行不同的收益和风险管理策略。

当然,Falcon 并不只是把用户的抵押资产原封不动地锁在某个链上合约里,它还可以借助机构托管平台和中心化交易所账户,对抵押资产进行套期保值、基差交易、资金费率套利、跨市场套利以及流动性管理。

DEXE 就是 Falcon 官方支持的抵押资产之一。

也就是说,理论上,某个 DEXE 持有者可以把 DEXE 存入 Falcon,并以此铸造 USDf。Falcon 再根据自身的风险控制和收益策略,对这部分 DEXE 进行托管、对冲、调仓或者交易。

而当某种抵押资产价格大幅波动、整体风险敞口上升,或者触及系统预设的风险阈值时,Falcon 理论上可以降低相关资产敞口,卖出现货、调整合约仓位,甚至对抵押物进行清算,以保证 USDf 的偿付能力和系统稳定性。

这意味着,Falcon 不只具备接收 DEXE 的条件,也具备在特定情况下处置 DEXE、进行对冲或者卖出的制度和交易能力。

而对于 Falcon 与 DWF 之间的关系也非常密切。

Falcon 官方曾将自己描述为由 DWF Labs 支持的协议。DWF 管理合伙人 Andrei Grachev @ag_dwf 同时也是 Falcon 的核心负责人之一,双方在核心人员、机构资源、交易能力和风险管理体系上都存在明显重叠。

Andrei Grachev(DWF Labs 管理合伙人)

DWF 也曾公开将 Falcon 描述为其资产定价、风险管理和机构交易能力的一种延伸。

因此,Falcon 并不仅仅是 DWF 普通投资组合中一个关系松散的项目,双方的关系确实远比普通投资方和被投项目更加紧密。

3. Ceffu:连接机构托管与币安交易的关键平台

Ceffu 是一个面向机构客户的数字资产托管平台,之前名为 Binance Custody。

普通用户通常习惯把加密资产放在自己的链上钱包,或者直接存进交易所账户。但机构在管理大额资产时,往往不愿意把全部资金长期存放在交易所热钱包里。

一方面,直接把大量资产放在交易所,会增加平台风险和对手方风险;另一方面,机构还需要满足内部权限管理、资产隔离、审计、合规和风险控制等要求。

所以,Ceffu 提供的服务,就是帮助机构将真实资产保存在相对独立的托管体系中,同时通过技术和结算机制,让这些资产仍然可以被用于交易、对冲和资金管理。

本次事件中涉及的 Ceffu 标记地址为:

0x3a3C006053a9B40286B9951A11bE4C5808c11dc8

该地址已经被 Etherscan 标记为 Ceffu 2

DEXE 是大量从 Ceffu 转入到币安的。

另一面,Ceffu 在本次事件中之所以关键,还因为它与币安之间存在一套名为 MirrorX 的镜像交易机制。

通过 MirrorX,机构可以把存放在 Ceffu Prime Wallet 中的真实资产,按照一定比例映射到指定的币安子账户。

真实代币仍然留在 Ceffu 的托管体系中,但机构可以先在币安获得相应的镜像余额或者交易额度,用于现货、保证金和衍生品交易。

这就意味着,机构不需要先把真实代币从 Ceffu 转进币安,也可能提前在币安中去砸盘。

即:

真实 DEXE 仍然保存在 Ceffu

          ↓

通过 MirrorX 映射到币安子账户

          ↓

机构使用镜像余额进行交易、对冲或者卖出

          ↓

之后再完成链下或链上的资产结算

正因如此,机构完全可能在 DEXE 仍然留在 Ceffu 地址中的情况下,提前在币安完成交易。

而当后续结算发生时,真实 DEXE 才会从 Ceffu 地址转入币安。

所以,外部观察者在链上看到的转账时间,并不一定等于机构真实的卖出时间。

那么我们把三个角色放在一起看,它们分别承担着不同的位置:

  • DWF Labs:DeXe 的流动性合作伙伴,同时具备代币做市、交易和风险管理能力。
  • Falcon Finance:支持 DEXE 作为抵押品,并可以围绕托管资产执行收益、对冲和风险管理策略。
  • Ceffu:负责机构资产托管,并通过 MirrorX 将托管资产连接至币安交易账户。

因此,本次 DEXE 相关资金的潜在流向,并不是一条简单的:

DWF 钱包

   ↓

Binance

   ↓

卖出 DEXE

它也可能是一条更加复杂,并且更加难以通过公开链上记录确认的路径:

某个 DEXE 持有者或相关机构

          ↓

将 DEXE 存入 Falcon 或相关资产管理体系

          ↓

真实 DEXE 由 Ceffu 负责托管

          ↓

通过 MirrorX 映射到币安子账户

          ↓

在币安进行交易、对冲或者卖出

          ↓

之后再完成真实代币的结算

由于 DWF 是 DeXe 的流动性合作伙伴,Falcon 又与 DWF 深度关联,因此被怀疑,这批被托管、映射或者最终转入币安的 DEXE,可能与 DWF 或 Falcon 有关。

Ceffu 向币安转入大量 DEXE 的证据

目前最核心的证据,是一个被标记为 Ceffu 的托管地址,在 DEXE 价格见顶和暴跌前后,持续向币安充值地址转入了大量 DEXE。

1. 涉及的 DEXE 合约和 Ceffu 地址

DEXE 在以太坊上的代币合约地址为:

0xde4EE8057785A7e8e800Db58F9784845A5C2Cbd6

链上核验:https://etherscan.io/token/0xde4ee8057785a7e8e800db58f9784845a5c2cbd6

本次事件中涉及的 Ceffu 地址为:

0x3a3C006053a9B40286B9951A11bE4C5808c11dc8

该地址已经被 Etherscan 标记为:

Ceffu 2

链上核验:https://etherscan.io/address/0x3a3C006053a9B40286B9951A11bE4C5808c11dc8

https://etherscan.io/token/0xde4ee8057785a7e8e800db58f9784845a5c2cbd6?a=0x3a3c006053a9b40286b9951a11be4c5808c11dc8

因此,目前至少可以确认,这批大额 DEXE 转账是来自 Ceffu 的机构托管体系。

2. 7月13日以后,6 笔转入约79.79万枚 DEXE

链上分析师 Ai 姨对 DEXE 暴跌期间的大额资金流进行了统计。

数据显示,从 2026 年 7 月 13 日开始,Ceffu 累计分 6 笔向币安转入:

797,917.24枚 DEXE

按照每笔链上转账实际发生时的代币价格计算,这些 DEXE 当时的总价值约为615万美元。

相关资料:

  • Ai 姨关于 Ceffu 转移 DEXE 的原始分析

https://x.com/ai_9684xtpa/status/2080677489383469496

  • 吴说转发的链上数:

https://x.com/wublockchain12/status/2080698854362734808

  • Foresight News:Ceffu 分6笔向币安转入约79.79万枚 DEXE:

https://foresightnews.pro/news/detail/109461

  • Binance Square:DEXE 暴跌及 Ceffu 转账汇总

https://www.binance.com/en-JP/square/post/348291840298913

之所以从7月13日开始统计,是因为 DEXE 在7月12日达到约 49.432 美元的高点,并从 7 月13 日开始进入下跌阶段。

因此,这组数据说明:在 DEXE 从历史高点开始下跌以后,Ceffu 托管体系持续向币安转入了接近80万枚 DEXE。

这批转账的时间,与 DEXE 的整个下跌阶段存在明显重合。

3. 2026 年 2 月以来,共 8 条路径、约 85.41 万枚 DEXE

除了 7 月 13 日以后的6笔转账,另一位链上调查者又把时间范围扩大到了 2026 年 2 月。

按照这组统计,从 2026 年 2 月至事件发生后,Ceffu 地址累计通过8条资金路径向 Binance Deposit 地址转入:

854,149.537853枚 DEXE

相关调查:

  • 链上调查者整理的8条 Ceffu 转账路径:

https://x.com/banbendaan/status/2083020239676256584

  • 相关账户页面及后续记录:

https://x.com/banbendaan

4. 最大一笔约 71.97 万枚,发生在 7 月 22 日

在这些转账中,规模最大的一笔发生在2026年7月22日,数量约为:

719,727枚 DEXE

调查者追踪到的主要路径包括两种:

从 Ceffu 到 Binance Deposit

以及:

从 Ceffu 到 0x98 中转地址,最后再到 Binance Deposit

相关调查:

  • 关于71.97万枚 DEXE 转账路径的复盘:

https://www.binance.com/en/square/post/348892685508641

  • Ceffu 向 Binance Deposit 转入85.41万枚 DEXE 的路径汇总:

https://x.com/banbendaan/status/2083020239676256584

其中涉及的中转地址为:

0x98e50F194d975A9fcC25428433233dD876F51d32

地址核验:

  • Etherscan:0x98e50 中转地址:

https://etherscan.io/address/0x98e50F194d975A9fcC25428433233dD876F51d32

这个地址承担了 Ceffu 和 Binance Deposit 之间的部分中转功能。部分 DEXE 由 Ceffu 直接进入币安充值地址,另一些则先经过 0x98e50…,随后再进入币安。

5. 最大转账发生在暴跌之后

DEXE 最剧烈的下跌发生在 7 月 21 日。

当天,DEXE 一度从约 46.93 美元跌至约 5.648 美元,单日最大跌幅接近 88%。

但规模最大的一笔 71.97 万枚 DEXE 转账,却发生在 7 月 22 日,也就是主要暴跌发生之后。

如果完全按照普通交易逻辑理解:

7月21日:DEXE 价格暴跌

          ↓

7月22日:71.97万枚 DEXE 转进币安

那么,这笔7月22日才进入币安的代币,显然不能直接解释 7 月 21 日已经发生的砸盘。

这也是为什么调查者必须引入前面提到的 MirrorX 机制。如果这些 DEXE 此前已经被存放在 Ceffu,并通过 MirrorX 映射到了币安子账户,那么理论上的时间线可能变成:

真实 DEXE 留在 Ceffu

          ↓

提前映射到 Binance MirrorX 子账户

          ↓

7月21日或更早已经进行交易、对冲或者卖出

          ↓

7月22日真实 DEXE 才转入 Binance 完成后续结算

6. 大额转账前的小额测试

在部分大额转账或者结算操作之前,中转地址 0x98e50… 曾进行过一笔小额 DEXE 测试。

其中一个约为 2 枚 DEXE 的测试转账,交易哈希:

0x59393f3a6919b54a38474f9fae3f95dade9da388e7cfb09f4843f159fb069b1c

链上核验:

  • Etherscan:相关交易记录:

https://etherscan.io/tx/0x59393f3a6919b54a38474f9fae3f95dade9da388e7cfb09f4843f159fb069b1c

  • Etherscan:接收地址及相关交易记录:

https://etherscan.io/address/0xA072A49B9DF8b07f493E38EE4991B7CbA7296593

从公开记录可以确认,这笔交易确实由 0x98e50… 地址发起并进入相关接收地址。

在机构进行大额转账前,先进行一笔小额测试,是非常常见的操作,主要用于确认:

  • 地址是否正确;
  • 充值通道是否正常;
  • 代币合约是否匹配;
  • 交易所是否能够正常入账。

因此,这笔测试转账可以说明,相关地址之间可能存在有计划的转账准备。

7. 目前这些链上证据究竟证明了什么

把目前可以确认的内容放在一起,大致是:

Ceffu 2 是一个已被标记的机构托管地址

          ↓

该地址在 DEXE 下跌阶段持续向币安转入 DEXE

          ↓

7月13日以后共6笔,累计约79.79万枚

          ↓

扩大到2月以后,共统计出8条路径、约85.41万枚

          ↓

最大一笔约71.97万枚,发生在7月22日

          ↓

部分资金直接进入 Binance Deposit,部分资金经过 0x98e50 中转后进入 Binance Deposit

所以,链上证据能够确认的是:

  1. Ceffu 托管体系中确实存在规模较大的 DEXE;
  2. 这些 DEXE 在暴跌前后陆续进入了币安充值体系;
  3. 转账规模足以对流动性相对有限的 DEXE 市场形成影响;
  4. 最大一笔转账发生在主要暴跌之后;
  5. MirrorX 可以在技术上解释“交易先发生、链上转账后出现”的时间差。

为什认为会认为和 DWF 相关?

DWF 本身就是 DeXe 正式引入的做市商和流动性合作伙伴,历史上也确实接收并控制过大量 DEXE,实际参与过 DEXE 的流动性管理、代币库存和做市交易。

因此,无论是从合作关系还是资产接触能力来看,DWF 都是最有条件参与 DEXE 市场交易的机构之一。

但这次 Ceffu 地址累计向币安转入的 DEXE 接近 80 万枚,数量明显高于 DWF 过去公开持有的 30 万枚。

也就是说,如果这批代币确实与 DWF 有关,它们未必全部来自 DWF 公开可见的做市钱包,背后很可能还存在另一条规模更大的资产来源。

从目前能够验证的公开信息、合作关系和业务路径来看,Falcon Finance 是唯一能够较为完整地解释这批大额 DEXE 如何进入 Ceffu 的已知体系。

Falcon 是目前公开资料中,明确将 DEXE 正式列为抵押资产的大型协议。用户或者机构可以将 DEXE 存入 Falcon,以此铸造 USDf。根据 Falcon 公布的存款流程,用户抵押资产不会全部留在普通链上合约中,而是会进入第三方机构托管体系,其中明确包括 Ceffu。

  • Falcon 支持 DEXE 等资产作为抵押品

https://falcon.finance/falcon-finance-hits-100m-tvl-in-closed-beta

  • Falcon 用户存款及第三方托管流程

https://docs.falcon.finance/mechanism/user-deposit-process

Falcon 官方还明确披露,其会使用 Ceffu 和 MirrorX 作为托管及场外结算基础设施。真实资产可以继续存放在 Ceffu,Falcon 则通过镜像仓位在币安等中心化交易所执行现货、杠杆、衍生品交易和风险对冲。

与此同时,DeXe 项目方本身基本可以被排除在这次大额转入路径之外。

目前公开链上记录暂时没有显示 DeXe Foundation 或 DAO 金库曾将大量 DEXE 存入 Ceffu,大部分项目方供应仍然保存在 DAO 金库、团队锁仓及其他已知合约中。DeXe 官方也明确回应,Foundation 和 DAO 金库没有参与此次卖出。

其他常见做市商同样缺少类似的公开路径。目前没有看到 Wintermute、GSR、Jump 等机构公开将 DEXE 作为主要抵押或管理资产,也没有发现它们通过 Ceffu 大规模运作 DEXE 的明确记录。

虽然 Ceffu 本身是一个通用机构托管平台,理论上,任何持有大量 DEXE 的机构客户,都可能将资产存入 Ceffu。因此,我们无法百分之百排除某个尚未公开身份的大型 Ceffu 客户,独立持有并转入了这批 DEXE。

但在目前能够看到的公开信息中,Falcon 是唯一同时满足以下条件的已知主体:

  • 正式支持 DEXE 作为抵押资产;
  • 具备汇集不同用户和机构 DEXE 的条件;
  • 明确使用 Ceffu 托管用户资产;
  • 明确使用 MirrorX 进行场外结算和镜像交易;
  • 具备在币安执行交易、对冲和风险处置的能力。

在目前公开、可验证的合作关系和业务路径中,有能力并且有合理场景将接近 80 万枚 DEXE 汇集并转入 Ceffu 的,基本只剩 Falcon Finance,或者通过 Falcon 存入 DEXE 的大型机构客户这一条线。

这也能够解释,为什么本次进入 Ceffu 的 DEXE 数量,会远高于 DWF 公开地址中可以观察到的 30 万枚持仓。Falcon 可能汇集和管理着来自项目合作方、机构客户和普通用户的更大规模 DEXE,而这些资产最终统一进入 Ceffu 的托管和结算体系。

而 Falcon 与 DWF 之间又存在千丝万缕的联系。

Falcon 的创始人兼 Managing Partner Andrei Grachev,同时也是 DWF Labs 的联合创始人和管理合伙人。Falcon 由 DWF 提供核心支持,双方在管理团队、交易能力、风险控制和运营资源上高度重叠。DWF 官方甚至曾将 Falcon 描述为自身资产定价和风险管理能力的延伸。

所以可能的路径是,规模更大的 DEXE 先汇集到与 DWF 高度绑定的 Falcon 体系,再进入 Ceffu 托管,并通过 MirrorX 在币安完成交易和后续结算。

在 DEXE 暴跌前后,Ceffu 地址又确实累计向币安转入了接近80万枚 DEXE。这笔大额资金流,与 Falcon 汇集 DEXE、使用 Ceffu 托管和币安镜像交易的公开业务模式,形成了高度吻合。

有“前科”

DWF 并不是第一次因为代币暴涨暴跌、做市账户交易以及高位出货等问题受到质疑。

此前,包括 ESPORTS、SIREN、YGG、DODO、C98 和 CYBER 在内的多个代币,都曾出现过与此次 DEXE 高度相似的争议。

其中最典型、公开资料也最完整的,是 2023 年的 YGG 事件。

当时,DWF 作为 YGG 的重要合作方和做市商,在 Andrei Grachev 公开宣传 YGG 后,代币价格出现明显拉升。随后链上数据显示,DWF 相关地址在价格高位附近,分批向币安转入接近 500 万枚 YGG,YGG 价格随即大幅回落。

2024 年 5 月,《华尔街日报》进一步报道称,币安内部市场监察团队曾就 DWF 的交易行为展开调查,并认定 DWF 在 2023 年进行了超过 3 亿美元的可疑对倒交易,同时涉嫌操纵 YGG 及至少另外 6 种代币的价格。

调查团队甚至正式建议币安终止与 DWF 的合作,但币安最终认为相关证据不足,负责调查的人员随后也被解职。DWF 当时的公开回应,与此次 DEXE 事件几乎如出一辙:否认市场操纵,并将相关质疑定性为竞争对手推动的 FUD。

更早一些的 DODO、C98 和 CYBER 等代币,也曾在 2023 年 DWF 发布合作消息,或者相关资金地址发生动作后,出现“短期快速上涨、随后迅速回落”的雷同行情。

当时,社区已经总结出一种反复出现的模式:

通过 OTC、投资或做市合作获得大量筹码,随后利用做市账户制造交易量和价格动量,再在高位向交易所转入代币,最终伴随着价格大幅回撤。

而当市场对此提出质疑时,相关交易往往又会被解释为正常的做市、风险对冲或者库存管理。

进入 2026 年后,类似的剧本同样是再次密集出现。

5 月,ESPORTS 出现单日超过 90% 的闪崩,市值蒸发超过 1 亿美元。链上数据显示,在崩盘前约 5 天,约 1990 万枚 ESPORTS、当时价值约 1390 万美元,被转入一个与 DWF 关联的 Kraken 地址。项目方随后发布声明,直接指责做市商合作伙伴在未经授权的情况下抛售代币。

SIREN 在 6 月经历大幅上涨后,两次出现超过 90% 的暴跌。链上分析显示,单一实体对 SIREN 的控盘比例一度达到约 88.5%,相关钱包集群被指向 DWF Labs,ZachXBT 等链上调查者也多次公开讨论这些地址与 DWF 之间的关联。

这也是为什么此次 DEXE 暴跌后,DWF 会再次成为市场重点怀疑的对象。

因为无论是参与项目做市、掌握大量代币、建立空头仓位,还是在关键时间点卖出现货,DWF 此次围绕 DEXE 的操作,与其过去多次引发争议的交易模式,确实存在明显的相似之处。

各方是怎么回应的?

可以,DWF 的回应里最值得补的,就是它虽然承认了“开空、平空、卖出现货”,但仍然没有回答最关键的交易细节。下面这版可以直接替换原来的 DWF 回应部分。

DWF:承认持有空头仓位,也承认卖出部分 DEXE 现货

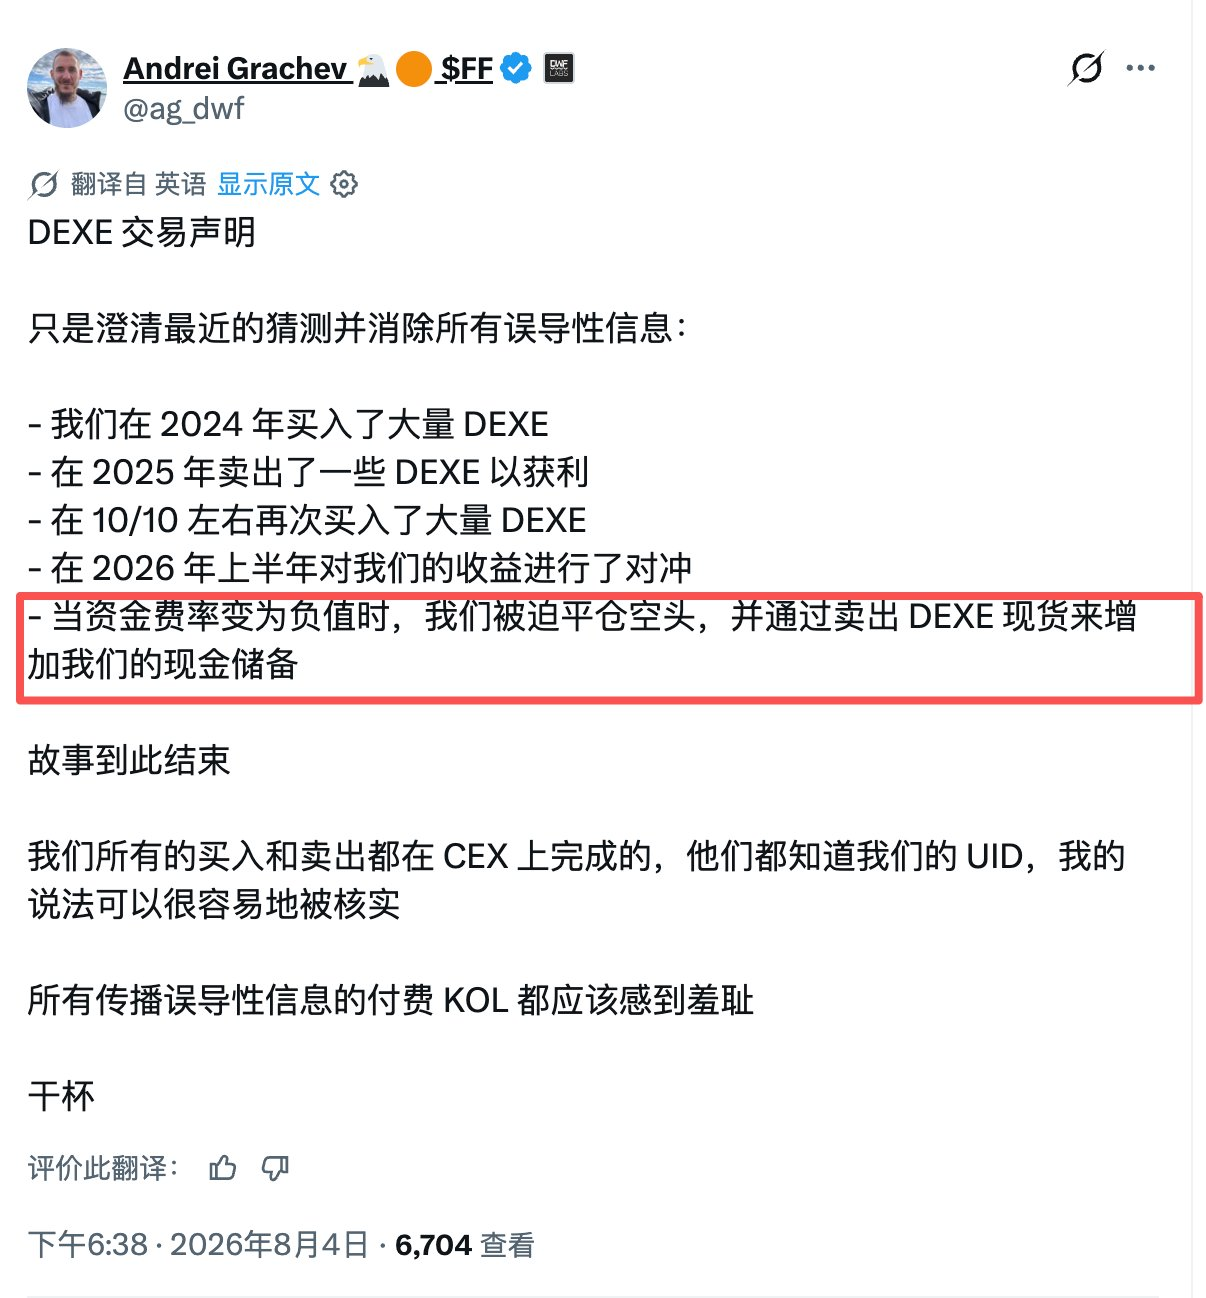
8月4日,DWF Labs 联合创始人 Andrei Grachev 发布了一份关于 DEXE 交易的声明。他表示,DWF 在2024年大量买入 DEXE,2025年卖出其中一部分并实现利润;2025年10月10日前后,DWF 又再次大量买入 DEXE,并在2026年上半年通过建立空头仓位,对已经获得的浮盈进行风险对冲。

按照 Andrei 的解释,后来 DEXE 永续合约的资金费率转为负值,继续持有空头仓位需要承担较高的资金费用,因此 DWF 选择关闭相关空单。与此同时,为了提高现金储备,DWF 又卖出了一部分 DEXE 现货。

也就是说,DWF 并没有否认自己交易和卖出过 DEXE,而是将这些操作解释为正常的获利了结、风险对冲和现金管理。

Andrei 同时强调,DWF 的所有买入和卖出都发生在中心化交易所,相关交易所掌握 DWF 的账户 UID 和完整交易记录,可以随时进行核验。

DWF 原始回应:

https://x.com/ag_dwf/status/2084589747633111463

这份声明确认了此前外界猜测中的几个重要事实:DWF 不仅长期大量持有 DEXE,还曾经卖出部分现货、持有 DEXE 空头仓位,并在2026年上半年进行了平空和现货减仓。

所以接下来真正需要厘清的是,DWF 究竟在什么时间、以什么价格、卖出了多少 DEXE,其空头仓位规模有多大,以及这些交易与 DEXE 的暴涨暴跌之间是否存在直接关系,目前还没有特别清晰的证据来证明这个事。

不过,DWF 的这份回应仍然回避了多个关键问题。

  • Andrei 没有披露 DWF 具体卖出了多少枚 DEXE,也没有公布现货卖出的时间和成交均价,因此外界无法判断这些卖单是否集中发生在 DEXE 的价格高点或暴跌前夕。
  • DWF 没有说明其空头仓位的具体规模、开仓时间、开仓价格和平仓时间,也没有解释这些空头仓位是否在 DEXE 下跌过程中产生了巨额收益。
  • DWF 没有回应自己是否使用过 Ceffu 托管 DEXE,也没有说明是否控制或使用过相关 Binance MirrorX 子账户。对于 Ceffu 在暴跌前后向币安转入接近80万枚 DEXE 的问题,Andrei 的声明同样没有给出解释。
  • DWF 没有说明其与 Falcon Finance 在这批 DEXE 资产中的具体关系。Falcon 是否持有或管理了大量 DEXE、是否通过 Ceffu 和 MirrorX 执行过交易,以及相关交易是否由 DWF 团队参与,目前仍然没有答案。
  • Andrei 虽然反复强调交易所可以通过 UID 核验所有交易,但 DWF 并没有主动公开相关账户记录,也没有表示愿意接受独立第三方审计或者公布经过脱敏处理的成交数据。

所以 DWF 已经承认自己参与了 DEXE 的买入、卖出和空头交易,但仍然没有提供足够的交易细节,证明这些操作只是普通的风险管理,而不是造成或放大此次暴跌的重要因素。

DeXe:协议没有被攻击,基金会和 DAO 金库没有卖币

7月28日,DeXe Protocol 官方也就价格剧烈波动作出回应。

DeXe 表示,协议在整个行情波动期间始终正常运行,没有发生漏洞利用或者其他安全事故。DeXe Foundation 和 DAO 金库没有在这轮行情中卖出 DEXE,也没有从这次价格波动中获得任何收益。

DeXe 还表示,目前没有经过验证的解释能够说明 DEXE 为什么会经历如此剧烈的上涨和下跌,因此项目方不会对原因作出猜测。

DeXe 官方回应:

https://x.com/DexeNetwork/status/2082113197956321310

DeXe 的回应基本切割了项目方与此次砸盘行为之间的关系。至少从官方表态来看,可以排除协议遭到攻击、Foundation 直接卖币,以及 DAO 金库向市场抛售 DEXE 等几种可能。

不过,DeXe 并没有回应 DWF 在这轮行情中的具体交易情况,也没有解释 Falcon 是否持有或管理了大量 DEXE、Ceffu 地址中的代币属于谁,以及这些资产是否通过 MirrorX 被映射至币安进行交易。

Falcon Finance:尚未回应 DEXE 持仓和 Ceffu 转账问题

Falcon Finance 目前尚未就 DEXE 暴跌和 Ceffu 大额转账发布专项声明。

Falcon 是目前整条路径中的关键角色。它公开支持 DEXE 作为抵押资产,也明确使用 Ceffu 进行机构托管,并可以通过镜像仓位在中心化交易所执行交易、对冲和风险管理。

但 Falcon 至今没有说明,在 DEXE 暴跌前,平台内究竟存在多少 DEXE 抵押资产;是否有大量 DEXE 进入 Ceffu 托管;暴跌期间是否触发过风险减仓、现货出售或者抵押物清算;Ceffu 地址转入币安的接近 80 万枚 DEXE,又是否来自 Falcon 管理的资产。

Binance 和 Ceffu:尚未说明 MirrorX 是否被用于此次交易

Binance 和 Ceffu 同样没有就这次事件发布公开回应。

Ceffu 没有披露相关 DEXE 的客户归属,也没有说明这批资产是否来自 Falcon;Binance 则没有公开相关 MirrorX 子账户的持有人、交易记录和结算信息。

因此,外部观察者目前只能看到大量 DEXE 最终从 Ceffu 转入 Binance Deposit,却无法确认这些代币是否在链上转账之前,就已经通过 MirrorX 映射到币安并完成交易。

社区目前也在呼吁 Binance 对 DWF 所提到的账户 UID 进行核查。既然 Andrei 主动表示交易所掌握完整记录,那么 Binance 理论上可以确认 DWF 的买入、卖出、平空和现货减仓分别发生在什么时间,是否与 DEXE 的极端行情存在直接重合。

黄金突破4300美元关口,上涨趋势重新开启?

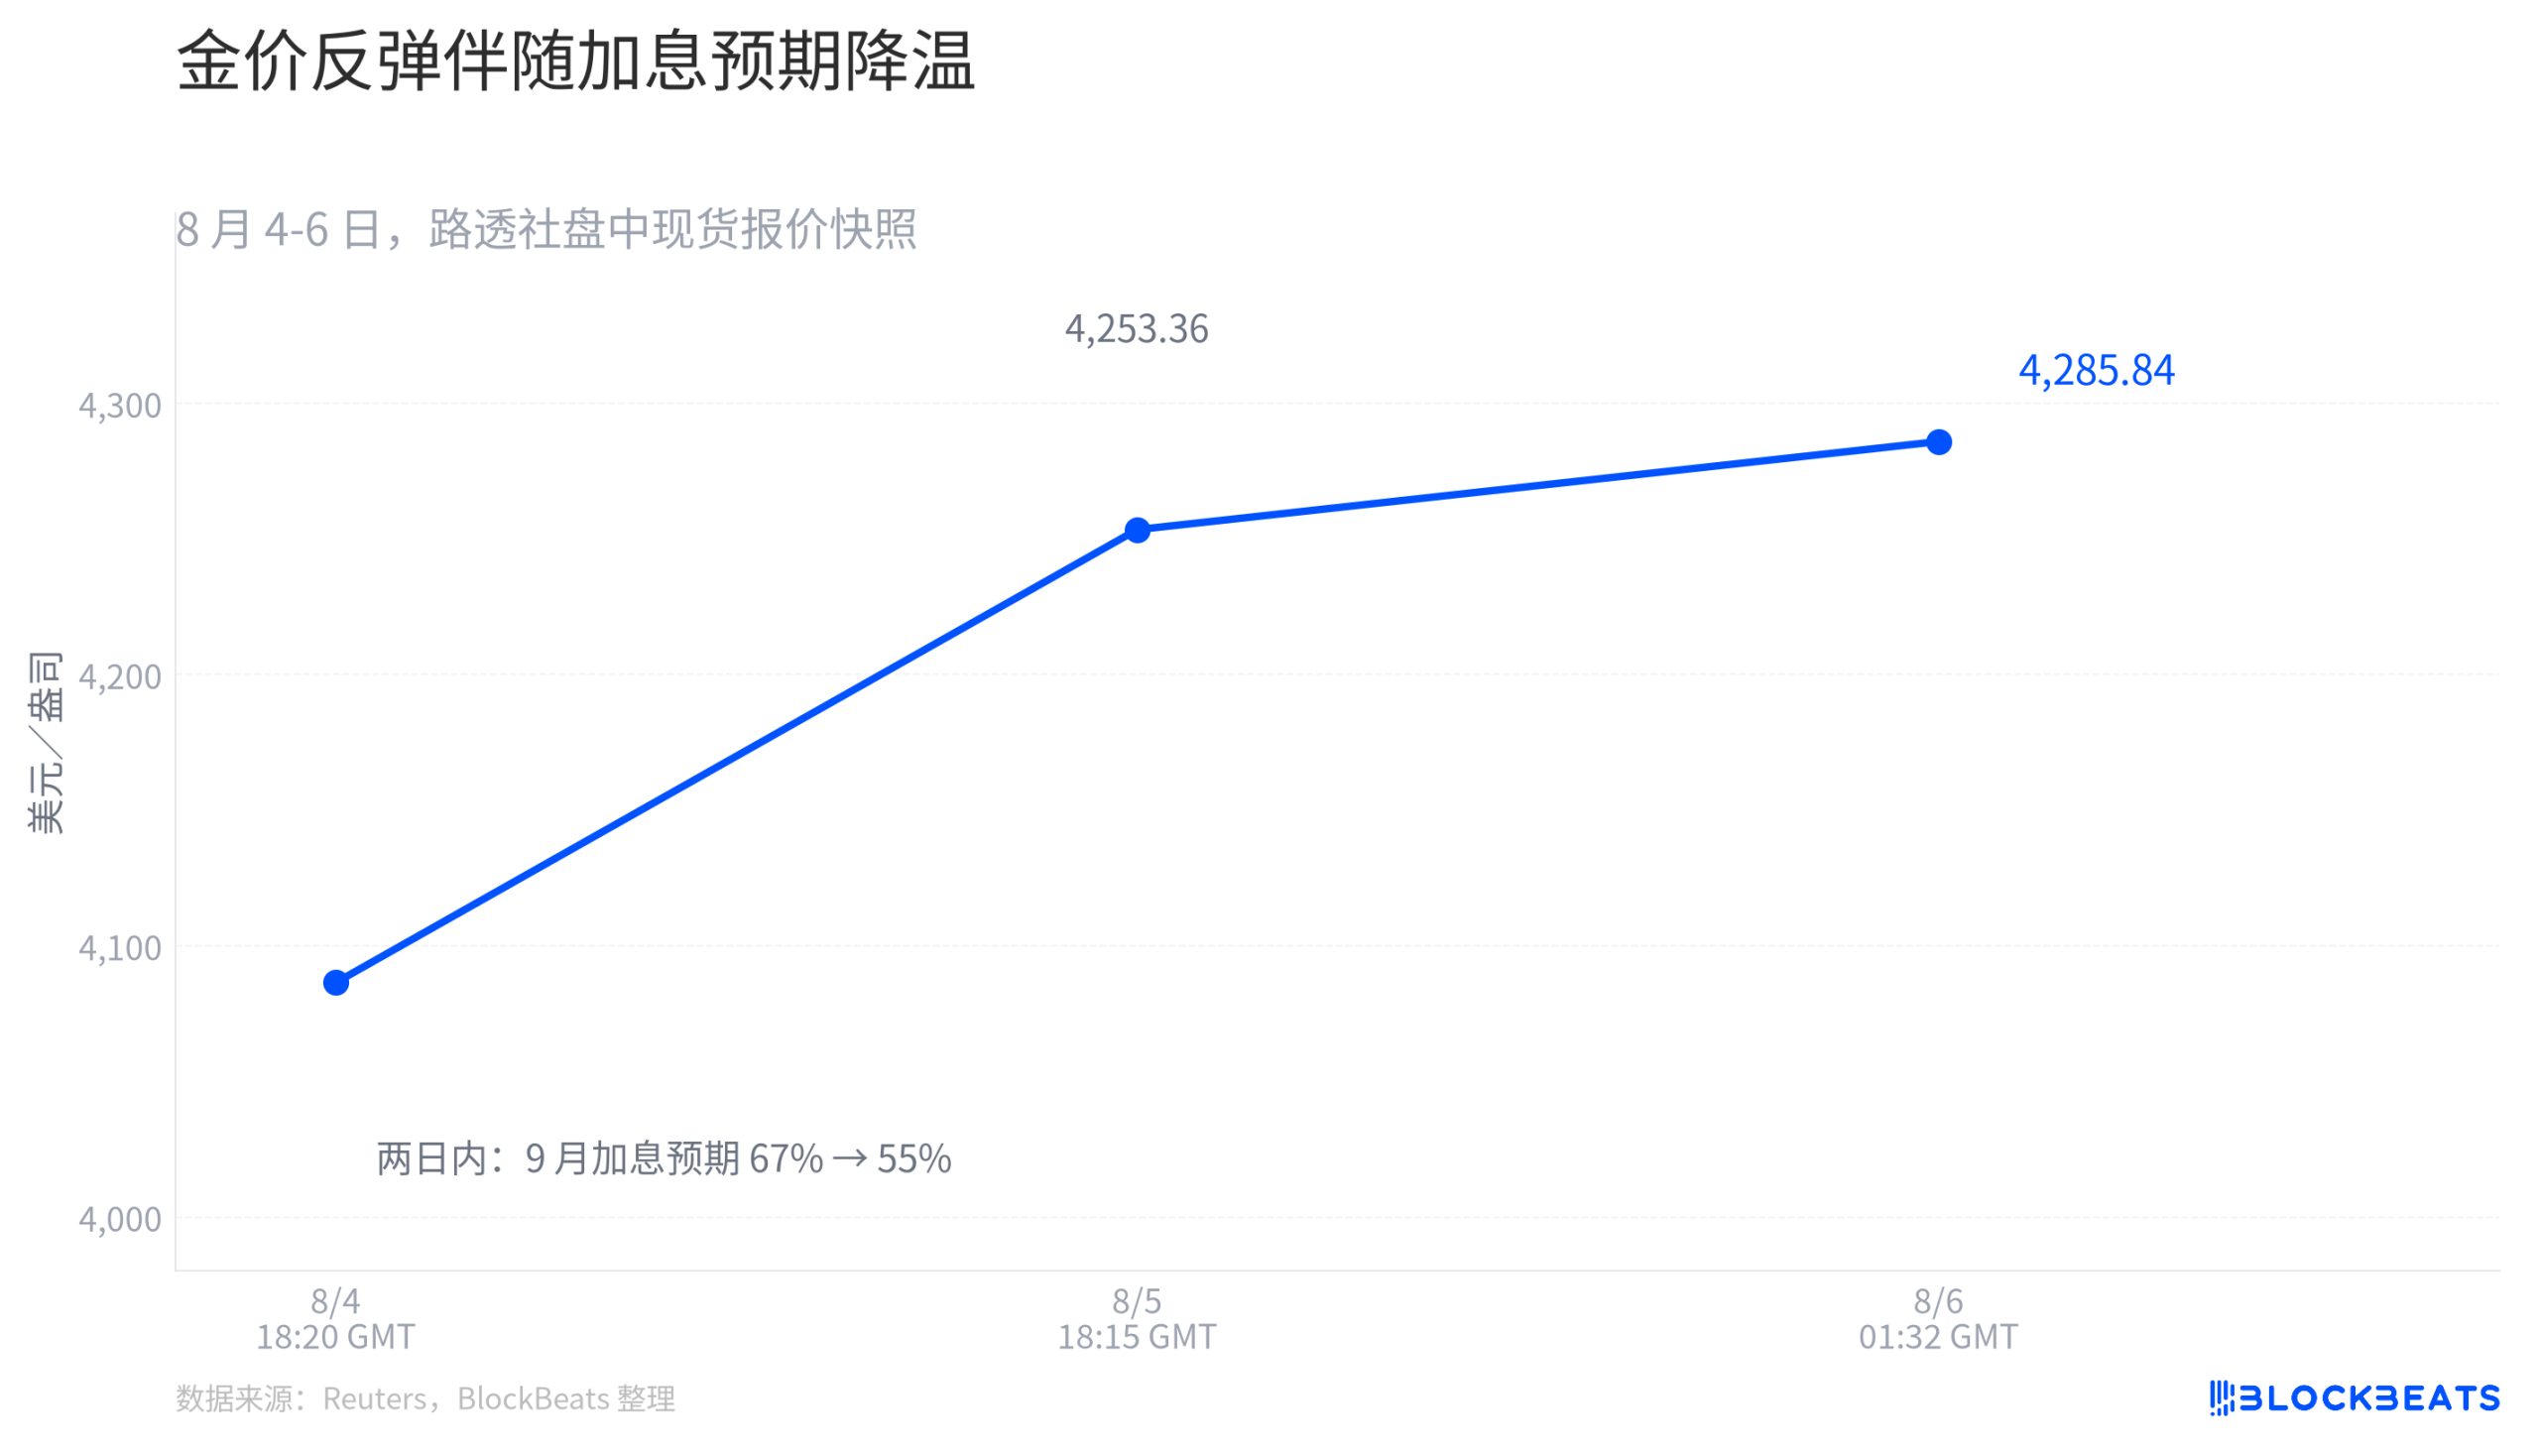
8 月初,市场先转身的不是黄金,而是原油。关于霍尔木兹海峡恢复通航的预期压低了油价,按常见剧本,避险资产也该跟着降温。黄金却往上走。据路透社 8 月 6 日报道,现货金报 4,285.84 美元/盎司,连续第四日上涨,来到 6 月中旬以来的高位。

这很容易被塞进「地缘风险仍在」的框里。可路透社的另一条线索更快,油价回落以后,美元和美债收益率同步走弱,市场开始重算美联储还要把利率抬多高。黄金的上涨,先发生在持有它的机会成本被重新标价的那一刻。

短线先变的是加息定价

原油和黄金之间没有直接的供需传送带。原油影响的是市场对通胀的想象。能源价格不再继续向上挤,继续加息的必要性就显得没那么紧迫。

据路透社 8 月 6 日报道,市场对 9 月进一步加息的预期,在两日内从 67% 降至 55%。同篇报道提到,美债收益率走低,美元指数也承压。这解释了为什么一则看似降低地缘风险的消息,反而能给黄金带来短线推力。

图表数据来自路透社 8 月 4 日、8 月 5 日和8 月 6 日的盘中报价。

图里的三笔报价不是日线,更不是收盘价。它们像几张市场在不同时间按下的快门。价格抬升的同时,加息定价在退,二者只是同一轮宏观重估里的两个侧面。

圣路易斯联储 FRED 数据库显示,十年期通胀保值国债收益率由 2.47% 降至 2.40%。对黄金来说,这不是抽象的宏观名词。它等于不买黄金时,手里那笔钱可获得的无风险回报变少了一点。无息资产的门槛降低,美元走弱又让海外买家的计价成本下降,短线买盘便有了落脚处。

价格重估,没有带来更多吨位

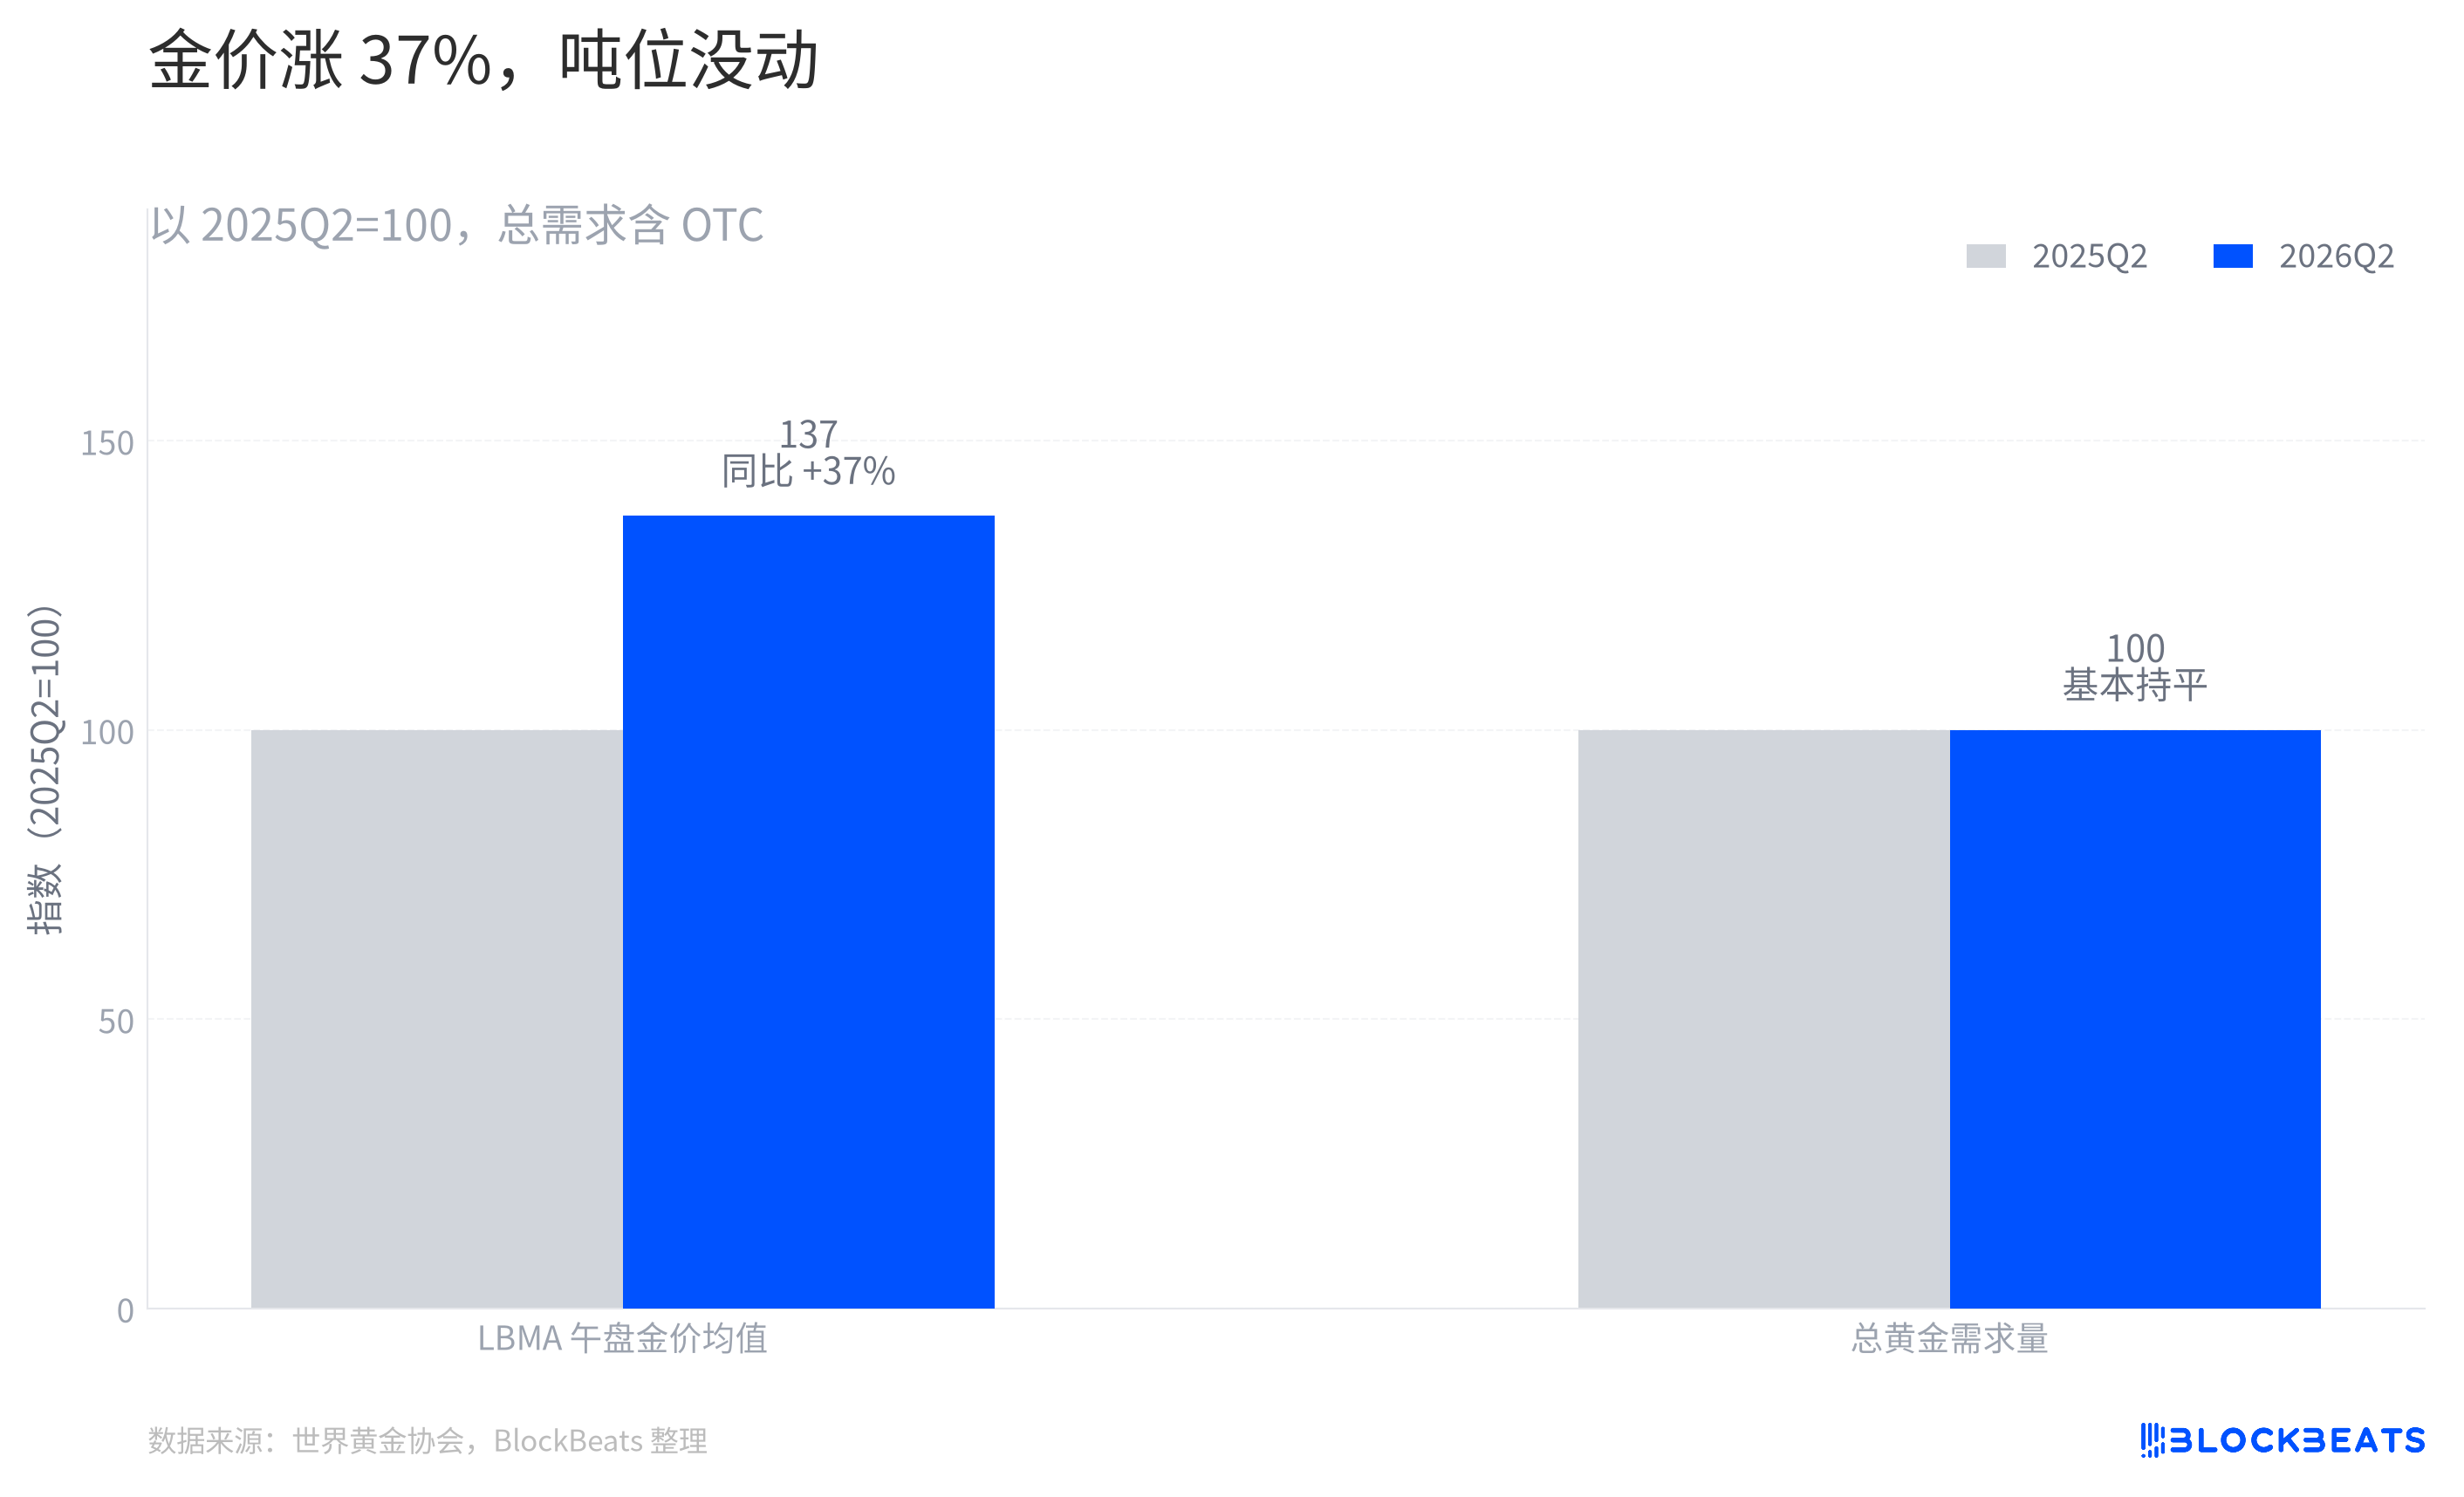
价格涨得快,很容易让人误以为全球都在抢金。世界黄金协会的二季度表格给出了一幅更安静的画面,伦敦金银市场协会午盘金价均值同比上涨 37%,含 OTC 的总黄金需求却大致持平在 1,269 吨。世界黄金协会的数据把这两件事放在了同一张总表里。

这张图的重点不在于「需求没有增长」,而在于需求的口径已经变了。总需求包含场外交易及其他平衡项,它不是零售消费者搬走的金条总数。图中几乎不动的吨位,说明价格首先完成的是重估,而非每一类买家都突然增加了采购量。

世界黄金协会的上半年统计还显示,需求金额创下 3,800 亿美元纪录,需求量只同比增加 2%。这组数据说明,需求金额的放大没有转成同比例的吨位扩张。价格所反映的,是不同需求项目的权重变化,不是每一类买家齐步增加采购量。

ETF 不是黄金的总账本

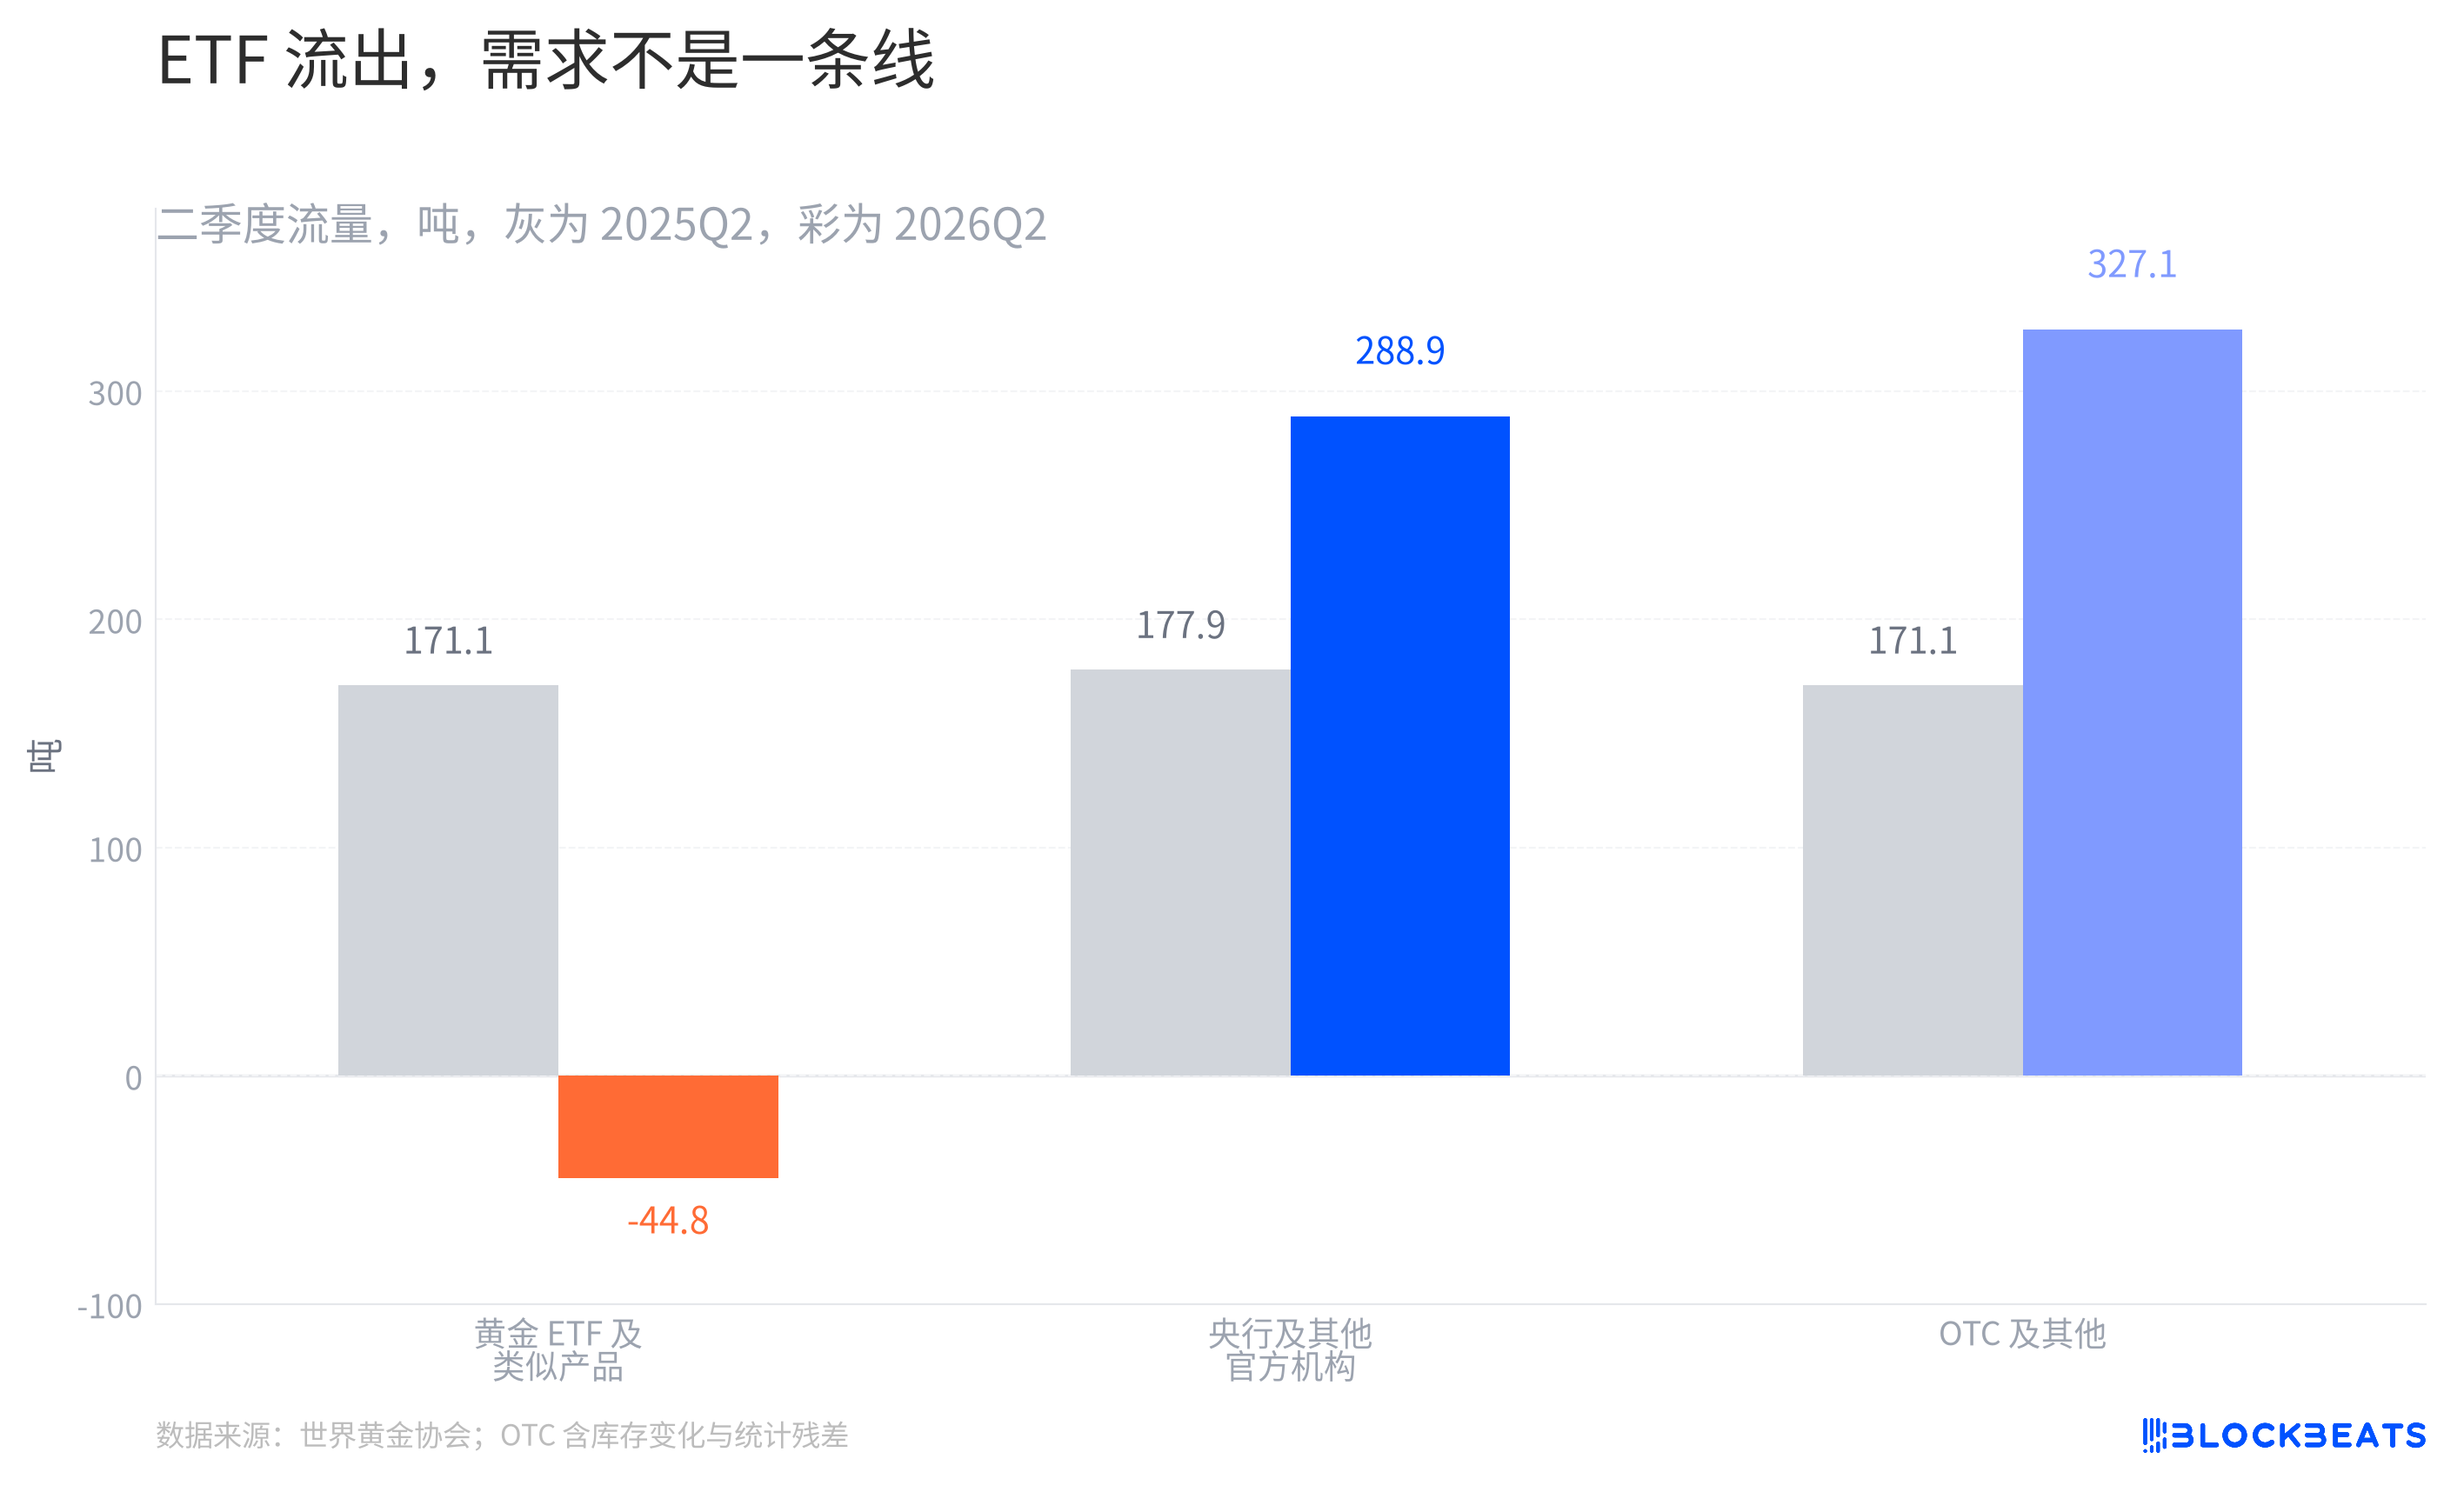
最显眼的卖方来自黄金 ETF。二季度,ETF 及类似产品转为净流出。与此同时,世界黄金协会记录的央行及其他官方机构净购金回升,OTC 及其他项目也扩大。把这些项目并排,才能看见黄金市场并不是只靠一条公开持仓曲线在呼吸。

但这张图不能被读成一张「谁接走了 ETF 卖盘」的交割单。世界黄金协会在口径说明中明确,OTC 及其他还包含交易所库存变化、未观测的制造库存变化和统计残差。它能说明公开 ETF 的流出不等于全市场没有承接,不能穿透到某个国家或某类资金。

央行数据同样不该被拉成一条永远向上的直线。世界黄金协会已下修一季度的官方购金估计,原因是报告和统计本身存在时滞。把 ETF 当成唯一温度计,把央行当成唯一买家,都会把一个多层市场压扁成单一故事。

油价回落带来的是短线机会成本的下降。价格与吨位的脱钩,以及公开与非公开流量的分化,则说明黄金上涨时,市场真正改变的往往是持有者的结构。

苹果,站在 AI 繁荣的另一面:完美财报,为何换来近 10% 暴跌?

一份近乎无可挑剔的财报,换来了一场 10% 级别的股价暴跌。

7 月 30 日,苹果 2026 财年第三季度实现营收 1094.2 亿美元,同比增长 16%,创下历史最强六月季度纪录;稀释后每股收益达到 2.02 美元,同比增长 29%,显著高于市场预期的 1.89 美元,整体毛利率更达到 50.1%,处于绝对历史高位。

从营收、利润到核心产品销售,几乎所有重要指标都超出了华尔街预期。再考虑到这是蒂姆·库克卸任 CEO 前主持的最后一次财报电话会,这本应是一份足够体面的告别答卷。

但资本市场给出的反应却完全相反。

财报发布后,苹果股价先在盘后下跌约 5.5%,随后在次日交易中一度跌近 10%,市值蒸发接近 5000 亿美元,问题并不出在刚刚结束的季度,而在苹果对未来的描述——管理层预计,9 月季度营收同比增速为 9% 至 11%,低于华尔街约 12% 的一致预期;毛利率指引也回落至 47% 至 48%。

库克更明确表示,公司正在面对非常显著的供应约束,供应链已经没有太多可以灵活调度的空间,这也暴露出 AI 带来的全球半导体资源争夺,正在从数据中心向消费电子传导,而拥有全球最强供应链管理能力的苹果,也无法置身事外。

理解这条线,是理解苹果下一阶段成本、产品和估值问题的起点。

一、AI 成为「内存黑洞」,苹果被卷入资源争夺

过去两年,市场习惯于从 GPU、光模块、网络设备和电力系统理解 AI 基建,却相对忽视了另一个正在快速发生的变化:AI 数据中心不仅消耗算力,也在快速吞噬全球最优质的内存产能。

大型 AI 加速器需要配置大量 HBM,训练和推理服务器还需要服务器 DRAM、企业级 SSD 以及更大规模的数据存储,由于 HBM 堆叠层数更高、制造流程更复杂,单位产品消耗的晶圆和制造资源,也显著高于普通内存。

这并不意味着 HBM 与智能手机使用的 LPDDR 直接共用同一条最终封装线,但上游内存厂商会根据利润和客户确定性,重新分配晶圆产能、资本开支和工程资源。

因此,当更多资源流向 HBM、服务器 DRAM 和企业级存储,留给手机、PC 和其他消费电子产品的传统 DRAM 与 LPDDR 供应,自然便受到挤压,据 TrendForce 的行业估算,按等效晶圆消耗计算,AI 相关内存在 2026 年可能吸收接近全球 DRAM 产能的 20%。

因此,所谓「AI 抢走了 iPhone 的内存」,并不是英伟达直接拿走了苹果已经下单的某一批 LPDDR,而是 AI 客户凭借更高利润、更长采购周期和更强的预付款能力,改变了整个内存行业的资源分配方式。

而在这场资源重估中,不同产业链环节所面对的结果,截然不同。

1.内存厂商:从周期涨价走向资源稀缺

最直接的受益者,是 SK 海力士、三星电子和美光等 DRAM 厂商。

AI 客户为 HBM 提供了更高的产品单价、更长的订单能见度和更强的预付款能力;与此同时,内存厂商将更多产能和投资资源转向 AI 产品,也进一步收紧了传统 DRAM 和 LPDDR 的供应。

美光最近一个财季营收达到约 414.6 亿美元,同比增幅接近 350%,超过上一年同期的四倍;其增长同时来自 HBM、DRAM 和 NAND 等多条产品线。

于是,内存厂商同时吃到了两重红利,一端是 HBM、服务器 DRAM 等高价值产品快速放量;另一端是消费电子内存供应收紧,推动传统产品价格上涨。

美光最近一个财季营收达到约 414.6 亿美元,同比增幅接近 350%,超过上一年同期的四倍,其增长同时来自 HBM、DRAM 和 NAND 等多条产品线。

这正是当前存储周期最特殊的地方。过去的存储牛市,通常依赖手机、PC 等传统终端需求回暖,而这一轮上涨,却同时受到 AI 需求扩张和传统产能收缩推动。

数据中心不断提高单台服务器的内存配置,消费电子厂商则需要为有限的剩余产能支付更高价格。需求扩张与供给收缩同时发生,使存储厂商的利润弹性远高于普通的周期复苏。

当然,不同存储公司之间仍需区分。美光、SK 海力士和三星,是 DRAM、LPDDR 与 HBM 逻辑的直接参与者;SanDisk 等 NAND 厂商则更多受益于企业级 SSD、数据存储需求和 NAND 涨价。

它们都属于存储主线,但并不是同一套业务逻辑,也不能简单视为苹果 LPDDR 短缺的直接受益者。

2.苹果与下游供应商:成本压力最终由谁承担?

对于苹果而言,内存短缺意味着三种可能的应对方式:提高售价、压缩利润,或者调整不同产品和配置的出货结构。

理论上,在零部件成本持续上涨时,苹果更可能优先保障高毛利、高单价产品,将有限供应向 Pro 系列和高容量版本倾斜。

但需要强调的是,现阶段并没有足够的官方信息证明苹果已经因为内存短缺,大规模削减某一款基础机型三分之一的产能,部分供应链消息提到标准版 iPhone 17 订单出现调整,但其中也可能包含正常产品周期、需求变化以及新机发布前去库存等因素。

因此,更稳妥的观察方式,是看一家供应商处于价值链的哪一层:

  • 依靠整体出货量和低附加值订单的组装、PCB、连接器及通用零部件厂商,对苹果削减产量更为敏感;
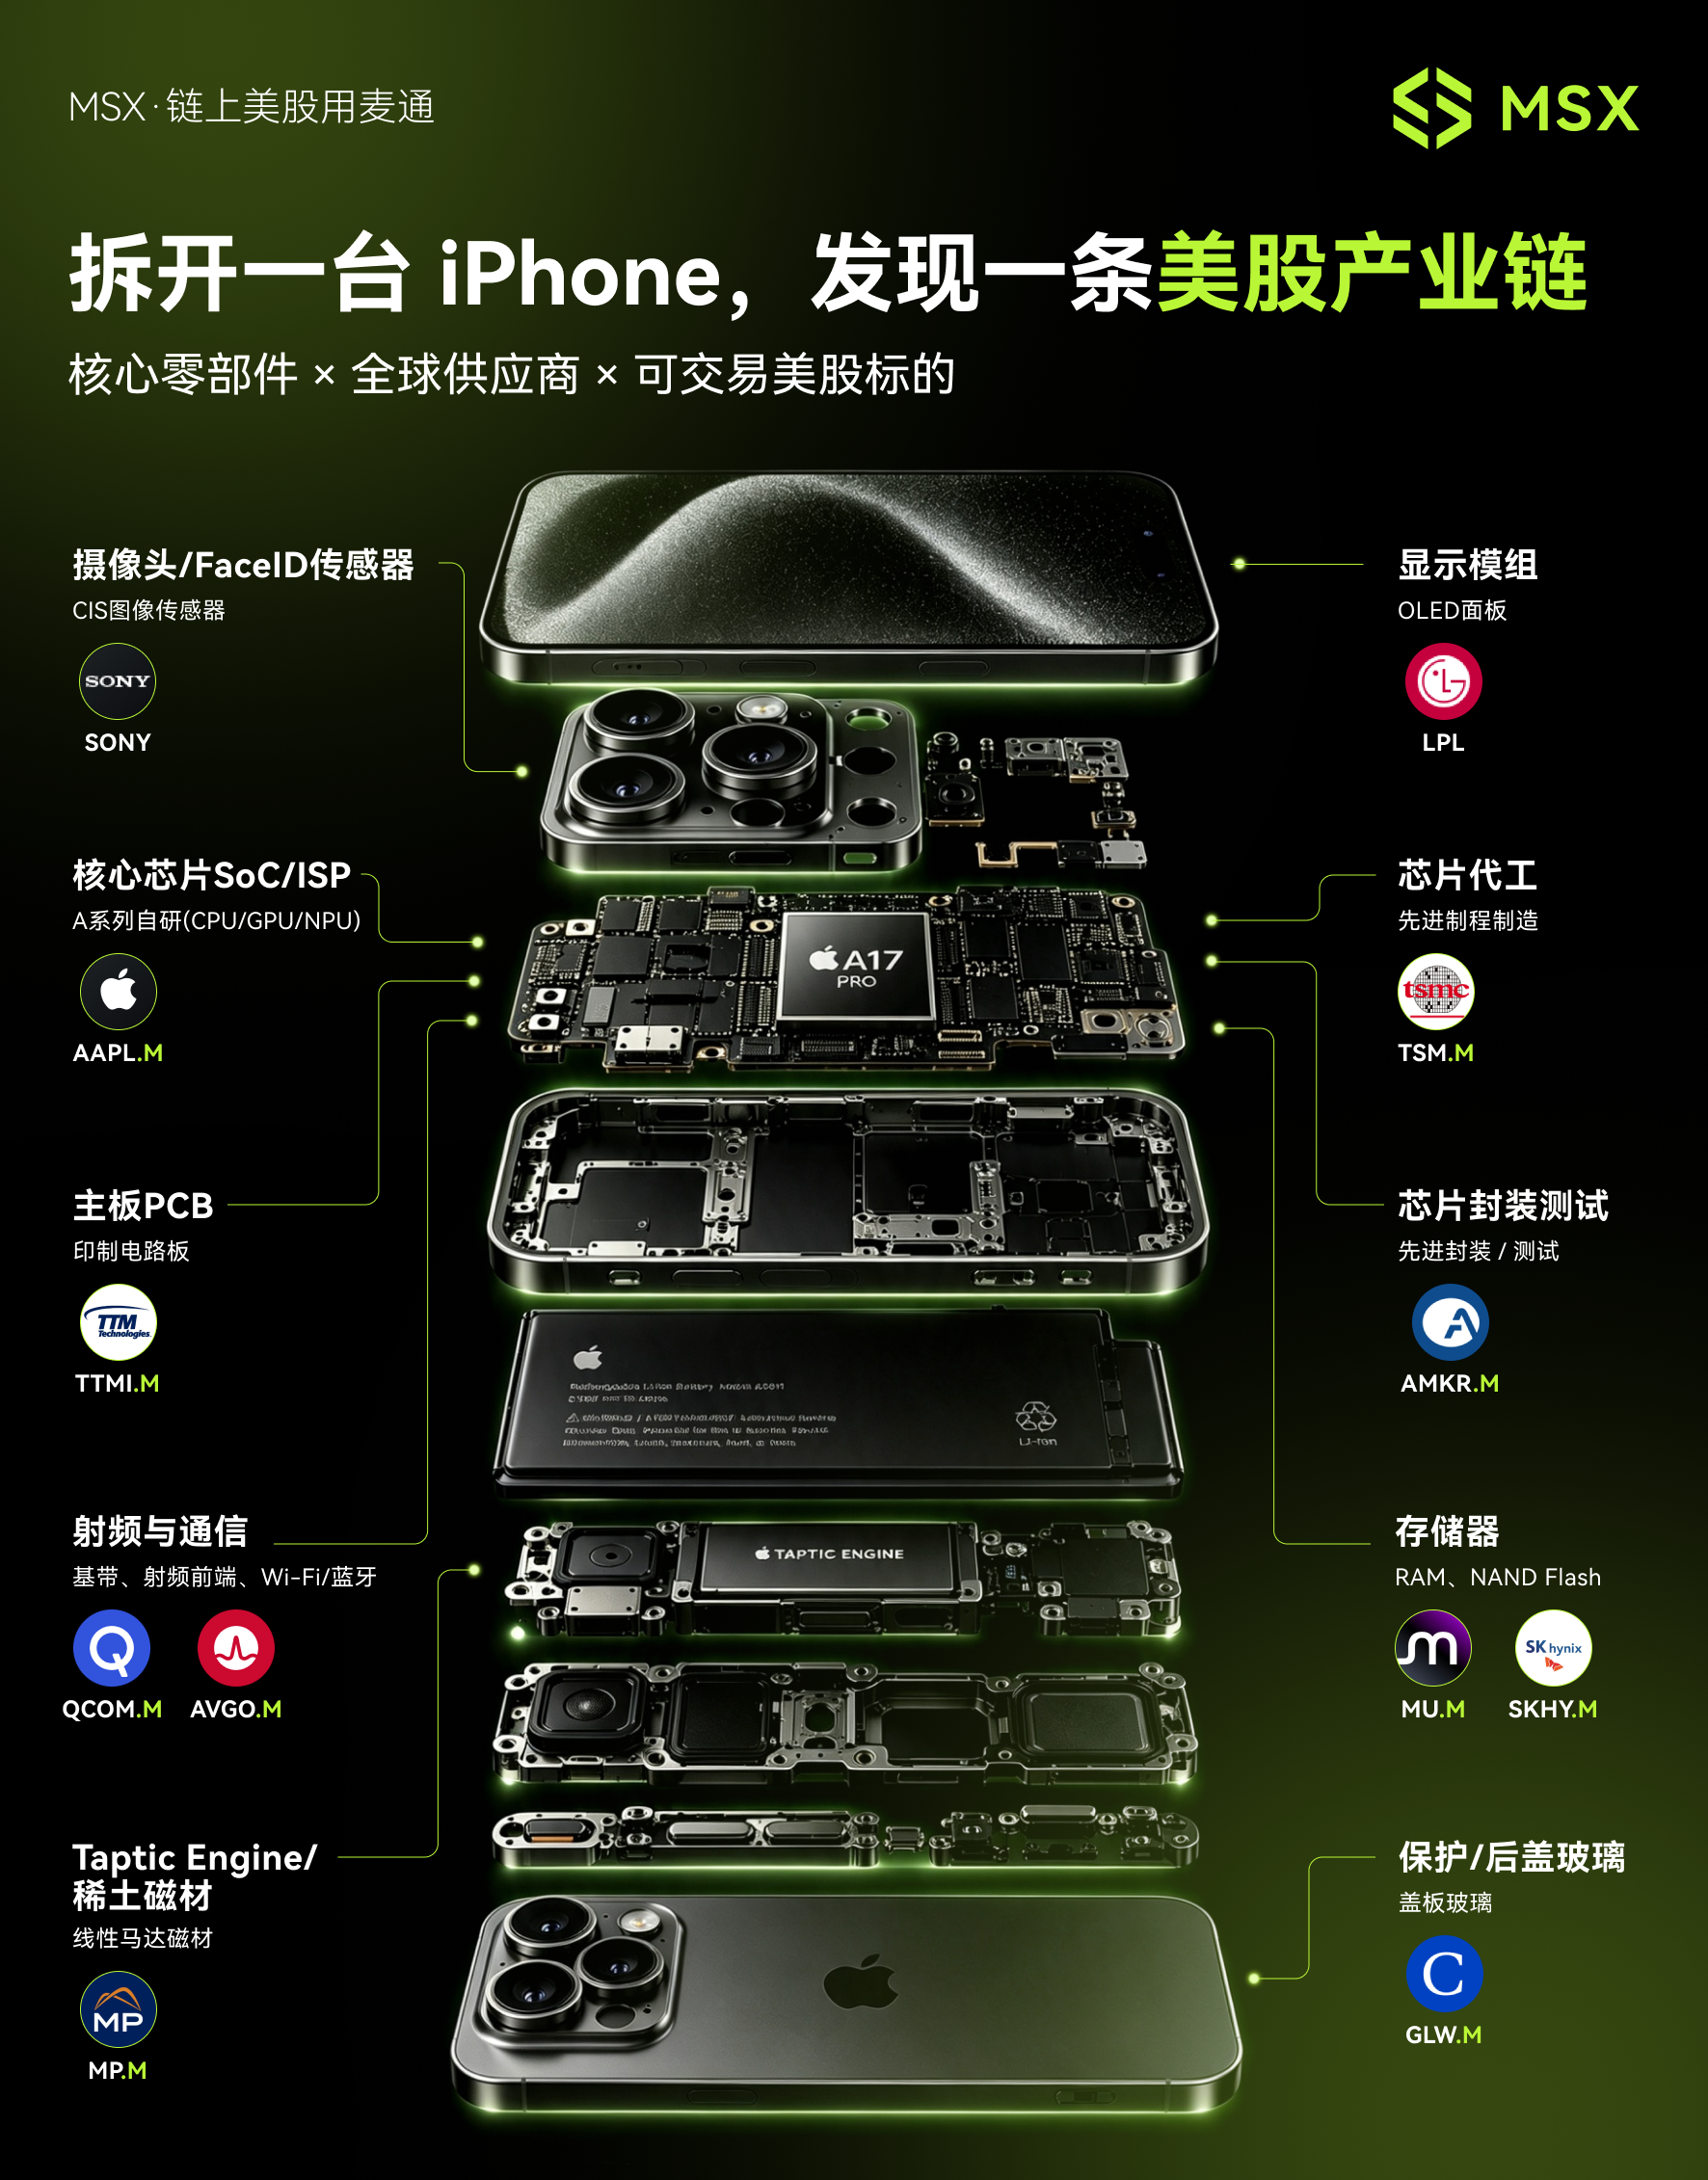
  • 掌握影像传感器、高端显示、先进封装和核心芯片等稀缺技术的供应商,则拥有相对更强的议价能力;

不过,议价能力更强,并不意味着可以完全免疫。

如果苹果整体出货下降,几乎所有供应链环节都会受到影响,区别只在于订单下滑的幅度,以及单机价值量提升能否抵消出货减少。

郭明錤预计,由于 LPDDR 供应紧张,苹果在 2026 年下半年至 2027 年第一季度对 A20 芯片的实际提前拉货量,可能较原定目标低 10%至 20%。但其中一部分差异,也可能来自苹果此前为了锁定产能而进行的超额预订。

苹果也在评估更多内存供应来源,长鑫存储因此进入市场视野。但这条路径仍受到产品验证、供应规模和美国监管政策等因素影响,短期内很难完全替代三星、SK 海力士与美光。

3.台积电:真正横跨两种需求的「收费站」

台积电是这场资源重估中位置最特殊的公司。

苹果需要台积电生产 A 系列和 M 系列芯片,英伟达、AMD 以及云厂商的自研 AI 芯片同样依赖台积电的先进制程和封装能力,因此,无论资本流向消费电子还是 AI 数据中心,台积电都能从中受益。

但苹果和英伟达,并不是简单地争抢完全相同的产线。

苹果的主要约束更多集中在 N3、N2 等先进晶圆制程;AI 加速器除了需要先进晶圆制程,还大量依赖 CoWoS 等先进封装产能和 HBM 配套。

两者的瓶颈存在交集,却并不完全重合。
真正重要的是,AI 与消费电子需求同时旺盛,使台积电的先进制程、封装能力和客户排产价值均处于高位。台积电 2026 年第二季度收入达到 402 亿美元,同比增长 33.7%,毛利率达到 67.7%;2 纳米制程已经贡献约 3% 的晶圆收入。
苹果产品周期强劲时,台积电受益;AI 芯片需求继续扩张时,台积电同样受益。

当两者同时发生,台积电获得的不只是产能利用率提升,更是重新定价先进制造稀缺性的机会。

二、最强六月季度,暴露了最大的担忧

理解了产业资源如何重新分配,也就更容易理解苹果这份财报为何越强,反而越让市场担心。

毕竟从表面看,苹果第三季度的盈利能力强得近乎反常。

整体毛利率达到 50.1%,较上一季度继续提升,不过其中大约有两个百分点来自美国政府退还的关税款项,关税退款同时贡献了约 0.11 美元的每股收益,剔除这一一次性因素,苹果的实际毛利率约为 48.1%。

这个数字依然不差,却远没有表面的 50.1% 那么惊艳。

换句话说,这份财报中的高毛利率,并不完全代表苹果产品组合和定价能力发生了结构性改善,一部分利润只是此前关税成本的阶段性返还,而内存、芯片和其他关键元器件价格上涨带来的压力,仍在继续累积。

苹果此前已经通过提高部分 Mac 和 iPad 产品价格,将一部分成本转移给消费者;但作为出货量最大、竞争最激烈的核心产品,iPhone 的价格调整显然更加敏感。

这也解释了为什么本季度 iPhone 销售越强,投资者反而越担心下一季度。

在内存和先进芯片供应持续紧张的背景下,一部分消费者可能提前购买尚未涨价的现有产品,第三季度的强劲需求,因此可能同时包含正常换机需求、产品周期红利和涨价预期下的提前购买。

如果后续新品提价,苹果需要验证消费者是否仍愿意维持同样的升级节奏;如果不提价,则必须自行消化更高的零部件成本,或者通过调整产品结构、配置和出货量守住利润。

无论选择哪条路,苹果都将面临一个过去并不常见的局面,那就是供应链成本上升的速度,正在接近苹果传统定价、库存和产品组合工具能够吸收的边界。

更值得注意的是,财报中的「供应约束」并不只来自内存。

库克表示,刚刚结束的第三季度主要瓶颈之一,是生产 Apple Silicon 所需的先进制程产能不足,尤其影响了 Mac 等产品的供给,与此同时,苹果预计下一季度内存成本还会继续上涨。

因此,苹果眼下面对的是两种性质不同、却同时发生的短缺:一端是 DRAM、LPDDR 等内存价格上涨,直接推高设备物料成本;另一端是先进制程产能紧张,限制苹果能够生产多少颗 A 系列和 M 系列芯片。

库克将当前内存市场形容为一场职业生涯中从未见过的「百年一遇洪水」,苹果的应对方式则是提前建立库存。截至 2026 年 6 月底,苹果库存达到 110.9 亿美元,较 2025 财年末的 57.2 亿美元接近翻倍。其中,零部件库存从约 21.2 亿美元上升至 76.5 亿美元,显示苹果正在尽可能提前锁定关键元器件。

但库存只能平滑成本,无法创造新的产能。

尤其是对一家估值已经处于历史高位的公司而言,这种「卖得出去,但未必生产得出来;能够生产,却未必维持原有利润」的状态,足以引发市场重新定价。

三、AI 叙事正在换挡,苹果何去何从?

值得一提的是,就在财报暴跌之前,苹果刚刚完成了一次极具象征意义的市值反超。

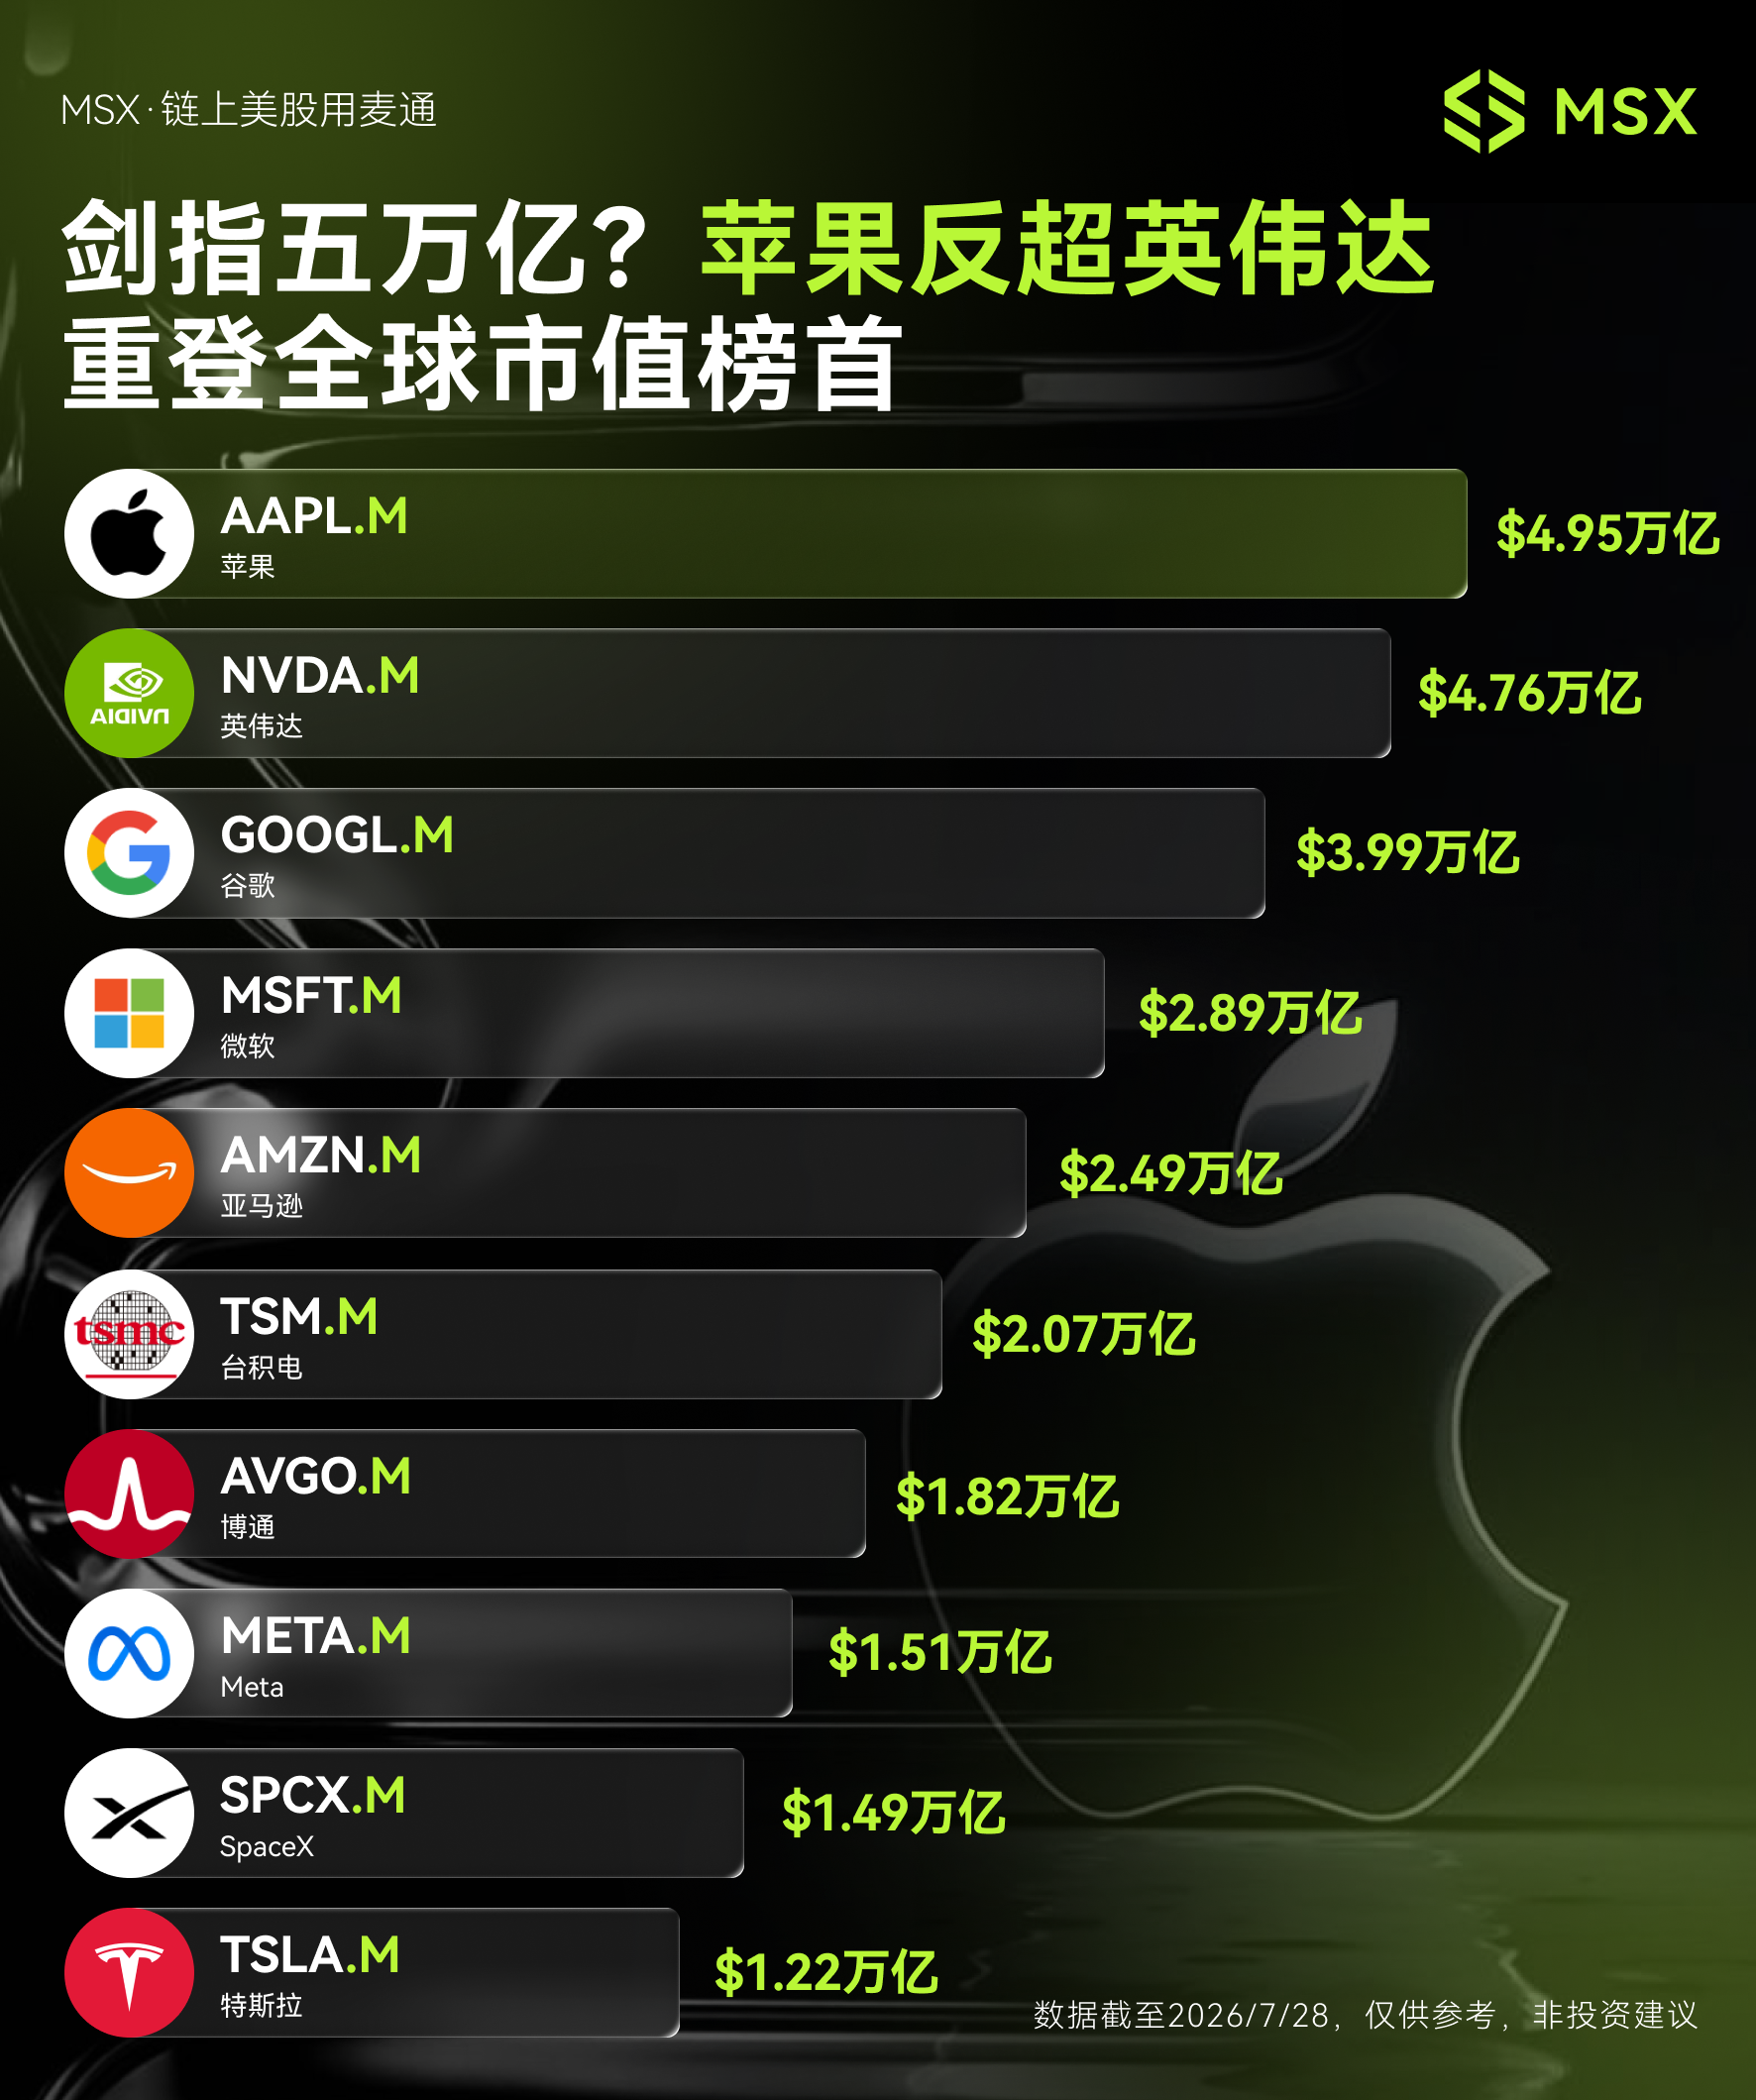
7 月 28 日,苹果市值首次短暂突破 5 万亿美元,成为继英伟达之后,全球第二家达到这一里程碑的公司,截至当天,苹果年内涨幅约为 25%,并一度重新成为全球市值最高的公司。

苹果的上涨,并不意味着市场认为它已经拥有了最强的大模型。

恰恰相反,苹果在基础模型能力、云端算力储备和 AI 产品推出速度上,一直被认为落后于 OpenAI、Google 和 Anthropic。

市场重新定价苹果,反映的是 AI 叙事正在发生变化。

AI 投资的第一阶段,市场奖励模型能力和技术突破;第二阶段,市场奖励 GPU、网络、内存与数据中心等基础设施提供商;随着资本开支不断膨胀,第三阶段的问题开始变成这些算力最终能够创造多少收入、利润和自由现金流?

在这一阶段,苹果的优势并不是训练出参数最多的模型,而是拥有全球最大的高价值消费设备入口之一。

截至 2026 年初,苹果活跃设备安装量已经超过 25 亿台;与此同时,苹果服务业务付费订阅数量超过 15 亿,苹果可以将 AI 能力嵌入手机、电脑、耳机、手表和操作系统,再通过硬件升级、iCloud+订阅和服务生态完成商业化。

它不需要像云计算巨头一样,首先证明数千亿美元数据中心投资能够获得足够高的资本回报,只需要证明 AI 能够提高换机意愿、服务付费率和用户黏性。

这种「设备分发+订阅服务」的路径,正是苹果在 AI 资本开支争议升温时获得重新定价的重要原因。截至 2026 财年前九个月,苹果经营活动现金流达到 1169.96 亿美元,而购置固定资产支出约为 67.99 亿美元。苹果用不到经营现金流 6%的固定资产投入,维持着庞大的设备和服务生态。

相比大规模建设 AI 数据中心的科技巨头,这种商业模式明显更加轻资产。

但「轻资产」并不意味着没有代价。苹果目前采用的是一种混合式 AI 路线:本地设备和 Private Cloud Compute 运行苹果自己的模型,部分更复杂的 Siri 能力则借助 Google 的 Gemini 技术完成。

这种路线能够降低早期基础设施投入,却也意味着苹果在核心模型能力、推理成本和产品节奏上,需要依赖外部合作伙伴。

如果未来 Siri AI 使用量快速增长,苹果仍可能面临更高的云端推理费用,并不得不增加自身算力投入。苹果或许跳过了第一阶段最激进的资本开支竞赛,但并没有永远摆脱 AI 基础设施成本。

更现实的问题是,苹果的 AI 商业化仍未得到财务数据证明。

本季度服务收入同比增长 12.1%至 307.4 亿美元,但低于市场预期的 312.2 亿美元。App Store 游戏收入还受到监管变化和外部支付渠道开放的影响。中国市场的 Apple Intelligence 仍在等待监管许可;在欧盟,新的 Siri AI 初期也不会在 iPhone、iPad 和 Apple Watch 上全面开放。

这意味着,苹果拥有庞大的设备入口,却暂时无法在所有关键市场同时释放 AI 能力。

财报后的分析师分歧,恰恰源于此。

看多者认为,苹果拥有其他 AI 公司难以复制的用户入口、硬件生态和现金流能力,下一轮 iPhone 周期将成为 AI 商业化的起点;看空者则认为,苹果当前估值已经提前计入了 AI 带来的换机和订阅增长,而这些收入尚未真正出现。

财报发布后,至少有四家机构下调苹果目标价,三家上调,市场目标价中位数调整至约 330 美元。

苹果接下来需要回答的,已经不只是「下一代 iPhone 能卖多少台」,而是两个更深层的问题:

  • 第一,在内存和先进制程成本持续上涨的情况下,苹果还能否同时守住销量、定价与利润率?
  • 第二,Apple Intelligence 和 Siri AI 能否从产品功能,真正转化为换机需求、订阅收入和更高的用户生命周期价值?

写在最后:AI 的繁荣,也有另一张资产负债表

过去两年,AI 产业链的主流故事,是英伟达卖出更多 GPU、云厂商建设更多数据中心、内存厂商获得更高价格。

苹果财报展示的,则是这场繁荣的另一面。

当 AI 基建吸收越来越多内存、先进制程与工程资源,消费电子公司需要支付更高成本,供应商需要重新分配订单,消费者也可能面对更高售价。

苹果既站在压力的一端,也站在机会的一端。

它的硬件业务正在承受 AI 对全球半导体资源的挤压,它的服务和生态业务,却可能成为 AI 从基础设施投资走向商业化兑现时,最重要的分发入口之一。

那未来价值最高的公司,究竟是拥有最多算力的人,还是最有能力把算力变成用户付费的人?

苹果正在试图成为后者。

但在超过 5 万亿美元的估值附近,市场已经不会再只为一个尚未兑现的故事买单。

Hassabis卸任,Jeff Dean离职创业,谷歌的军心散了

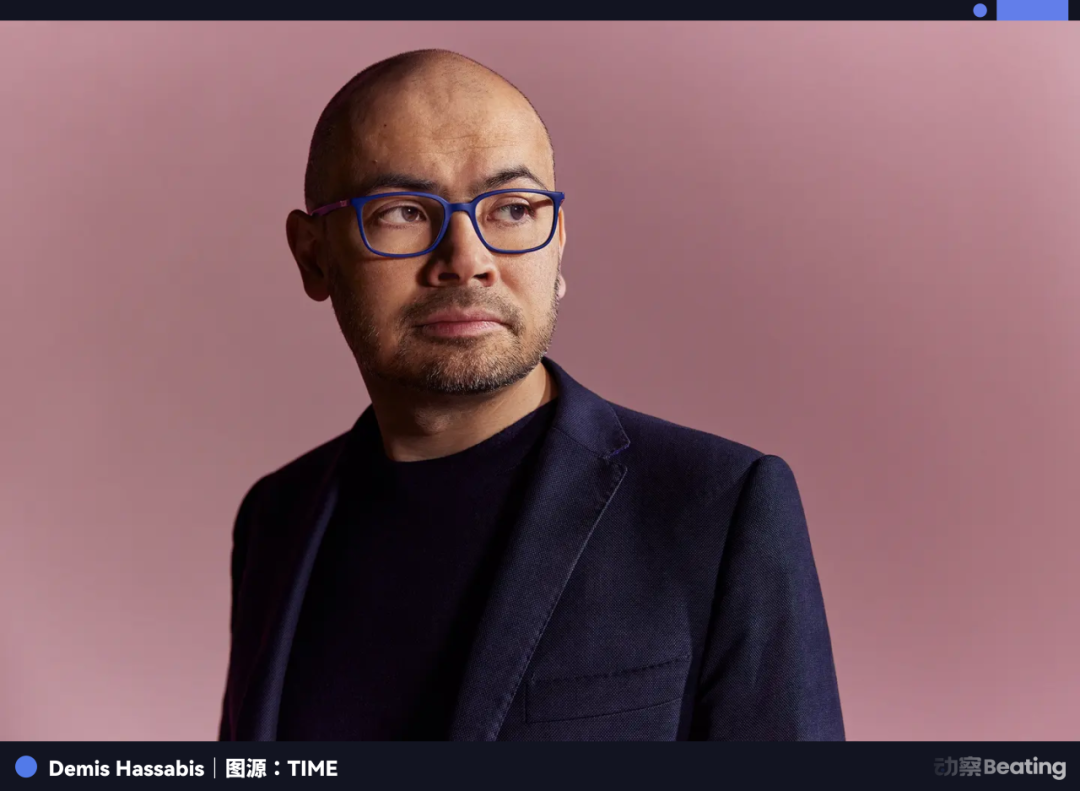
8 月 5 日,Google DeepMind CEO Demis Hassabis 卸下日常管理职务,转任 DeepMind 董事长,并出任 Alphabet 首席科学家。他仍然负责长期 AI 研究,也继续领导新药研发公司 Isomorphic Labs。头衔比过去更高,但其实是一次明升暗降,手里的实际管理权变少了。

Gemini 的研发和交付将由原 DeepMind 首席技术官 Koray Kavukcuoglu 负责,直接向皮查伊汇报。Hassabis 仍然是谷歌 AI 的科学象征,继续参与 AGI 方向的判断,却不再掌握 DeepMind 的日常运转。经过这次调整,DeepMind 与 Alphabet 总部之间的管理链条进一步缩短,皮查伊也将更直接地掌握 Gemini 的研发进度。

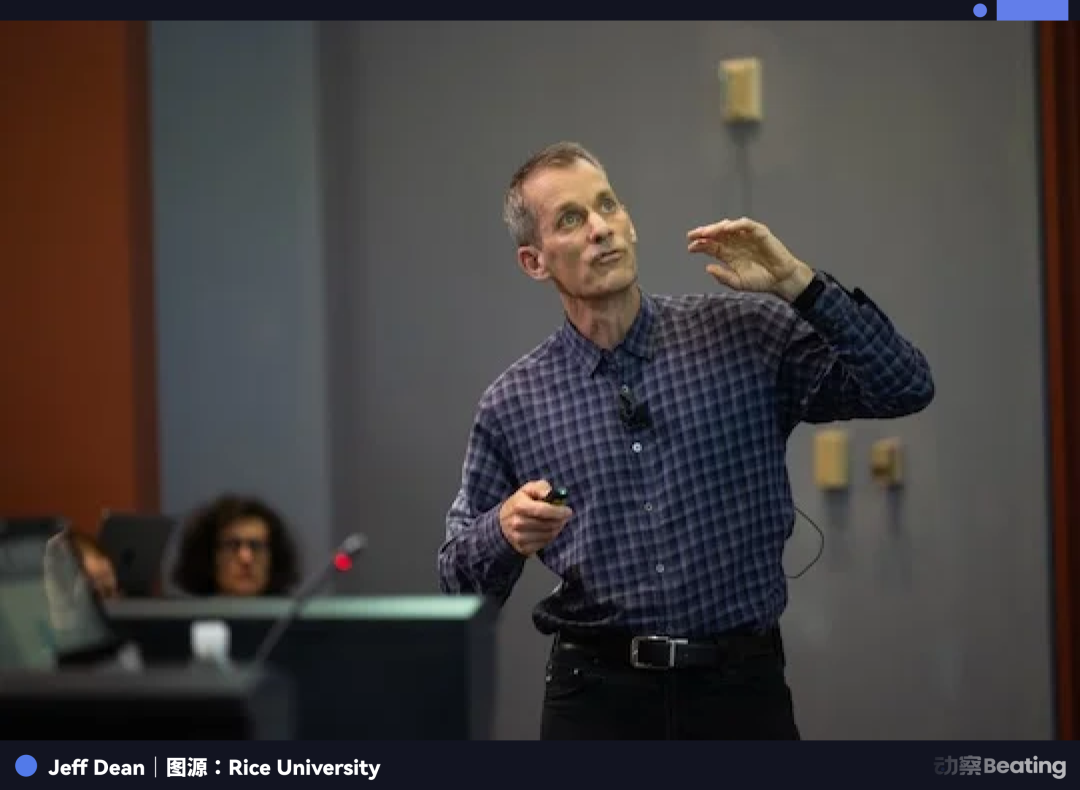
同一天,Jeff Dean 宣布离开谷歌。

他带走了 Sanjay Ghemawat、Oriol Vinyals 和 Quoc Le,成立一家名为 Discovery Loop 的公司,希望用 AI 自动完成提出问题、设计实验、执行实验和评估结果的整个科研流程。谷歌参与了创始投资,将成为它的云服务商,并提供第一年的算力。

谷歌没有强留这支团队,而是选择继续保持资本、云服务和科研合作上的关系。对于一批已经决定创业的顶尖研究者来说,这算得上体面的处理方式。

市场仍然迅速做出了反应。Alphabet 股价盘中一度下跌超过 5%,收盘跌幅接近 4%。以这家公司的体量计算,3.8% 的跌幅对应约 1750 亿美元的市值,盘中下跌最多时,蒸发规模接近 2600 亿美元。

过去六个星期,这已经是 Alphabet 第四次因为 AI 受到市场惩罚。

Jeff Dean 与 Hassabis,谷歌 AI 的两种传统

Jeff Dean 很难被归入一般意义上的技术高管。

1999 年加入谷歌时,他是公司第 30 号员工。此后近三十年,谷歌几次最重要的技术转型,他几乎都在场。

早期搜索和广告系统需要处理迅速膨胀的数据,他和 Ghemawat 写出了 MapReduce 和 Bigtable。这些系统后来成为大规模分布式计算的基础,影响远远超出谷歌。Google Brain、TensorFlow 和 TPU 的建立,同样有他的参与。到了 Gemini 时代,他又成为模型的技术联合负责人。

谷歌今天能够训练大模型,能够在自研芯片上运行模型,也能够把模型接入搜索、云和各种消费产品,背后都能找到他参与修建的基础设施。

Hassabis 代表的是另一种能力。

2010 年,他在伦敦创办 DeepMind。2014 年,谷歌完成收购。两年后,AlphaGo 击败李世石,人工智能第一次以如此直接的方式进入全球公众视野。2024 年,他与 John Jumper 凭借 AlphaFold 获得诺贝尔化学奖。

2023 年,Google Brain 与 DeepMind 合并,Hassabis 接管整合后的 Google DeepMind。他既是 Gemini 项目的领导者,也是谷歌对外讲述 AI 未来时最重要的人物。

Dean 和 Hassabis,分别支撑着谷歌 AI 的工程传统与科学传统。如今,Dean 离开公司,Hassabis 退居二线。

六个星期里的四次暴跌

这次调整之所以引起如此强烈的市场反应,还因为它发生在谷歌 AI 连续受挫之后。

6 月,Transformer 论文作者之一、Gemini 技术联合负责人 Noam Shazeer 离开谷歌,加入 OpenAI。2024 年,谷歌刚刚通过一笔约 27 亿美元的特殊交易,将他从 Character.AI 请回公司,并安排他进入 Gemini 核心团队。两年后,Shazeer 再次离开。

随后,AlphaFold 负责人、2024 年诺贝尔化学奖得主 John Jumper 加入 Anthropic。

两天内,谷歌失去了两位极有分量的研究者。6 月 22 日,Alphabet 股价盘中一度下跌超过 7%,市值蒸发超过 2000 亿美元。

7 月 16 日,Gemini 3.5 Pro 延期的消息传出。这款旗舰模型原计划在 6 月发布,因为代码能力等指标未达到预期,进度已经推迟数月。消息公布后,Alphabet 股价盘中再次下跌超过 3%。

7 月下旬,压力转移到了财务报表上。

Alphabet 第二季度资本开支达到 449 亿美元,同比翻倍,全年资本开支指引被上调到 1950 亿至 2050 亿美元。同期,公司自由现金流转为负 59 亿美元,这是 Alphabet 历史上第一次出现季度自由现金流为负。财报发布后的第一个交易日,股价盘中跌幅超过 7%。

谷歌投入的资源越来越多,模型却没有形成与投入相称的领先优势。而且旗舰产品没有按时交付出来,负责研究和工程的核心人物又在相继离开。

Jumper 离开后,有媒体援引 DeepMind 员工的说法称,文本、图像、视频、语音和视觉等领域,谷歌已经很难找到明确处于行业最前沿的模型。

谷歌从不缺资源,甚至可以说,它拥有整个 AI 行业最完整的一套资源。

它有自研 TPU,有全球规模的数据中心,有搜索和 YouTube 积累的数据,有 Android、Chrome、Workspace 和云服务提供的分发渠道。皮查伊也在内部信中列出了一串成绩,说 Gemini 应用月活用户达到 9.5 亿,Gemma 下载量超过 9 亿,Gemini Robotics 也在继续推进。

这些资产足以证明谷歌仍然强大,却无法代替下一代旗舰模型本身。市场愿意为长期投入付钱,前提是这笔钱最终能够换来领先。模型延期与核心人员离开连续发生后,投资人开始怀疑,谷歌缺少的究竟是时间,还是把庞大资源拧成一股绳的能力。

DeepMind 告别创始人管理

接替 Hassabis 负责日常运营的 Koray Kavukcuoglu 在 DeepMind 工作了 13 年,师从杨立昆,参与过 DQN、WaveNet 和多代 Gemini 项目,过去担任 Google DeepMind 的 CTO。

Koray 熟悉 DeepMind,也长期负责连接研究、基础设施和产品。由他接管 Gemini,说明谷歌接下来更重视模型交付、产品协同和商业落地。

这次调整还改变了 DeepMind 在谷歌内部的位置。

Hassabis 时代的 DeepMind 始终保留着鲜明的创始人色彩。它从伦敦起家,被谷歌收购后仍保持相对独立的研究传统。Google Brain 与 DeepMind 合并之后,Hassabis 成为整合团队的 CEO,也让 DeepMind 的文化在新组织中占据主导地位。

如今,Hassabis 退出日常管理,Koray 直接向皮查伊汇报,DeepMind 与 Alphabet 总部的关系变得更紧密。对谷歌来说,这是一次加强控制的调整。皮查伊需要更清楚地掌握 Gemini 的研发节奏,也需要有人对模型延期、资源投入和产品落地承担直接责任。

对 DeepMind 而言,这也意味着一个阶段的结束。

Hassabis 仍然在谷歌,仍然拥有崇高的头衔,也仍然参与长期研究。但那家由创始人直接领导、以科学理想塑造组织性格的 DeepMind,正在逐渐成为 Alphabet 内部更加标准化的一支 AI 研发部门。

谷歌正在学习如何送走人才

Jeff Dean 的离职,展示了谷歌处理人才外流的另一种方式。

谷歌参与 Discovery Loop 的创始投资,继续提供云服务和算力,并与新公司保持研究合作。Dean 和他的团队虽然离开了组织,仍然处在谷歌的资本和技术生态之内。

这项安排对双方都有好处。

Discovery Loop 获得了昂贵的算力、基础设施和早期资金,不必从零开始搭建研究平台。谷歌则保留了投资回报、云订单和未来合作的可能,也避免把一批工作二十多年的核心人才直接推向竞争对手。

从公司治理角度看,这几乎已经是理想的离职方案。

但它仍然无法回答一个问题,这样一支熟悉谷歌、参与建造谷歌、也能够调用谷歌资源的团队,为什么最终认为,离开以后更容易完成自己的研究?

他们没有放弃过去的研究方向,也没有因为内部竞争失败而被迫出走。他们只是将原本在谷歌内部进行的工作,搬到一家自己能够完全掌控的新公司。

他们在谈到离开的原因时说,在大组织里,总有太多惯性需要克服,才能推动激进的变化。他们想造一些不同的东西。

谷歌过去吸引顶尖研究者,靠的是人才留在这里可以获得足够多的资源,完成其他地方无法完成的工作。

如今,一批最了解谷歌资源的人开始做出相反判断。他们依然相信那些研究值得投入,也依然相信 AI 将改变科学,只是不再相信大公司的组织方式最适合完成它。

实验室之外,新的公司开始生长

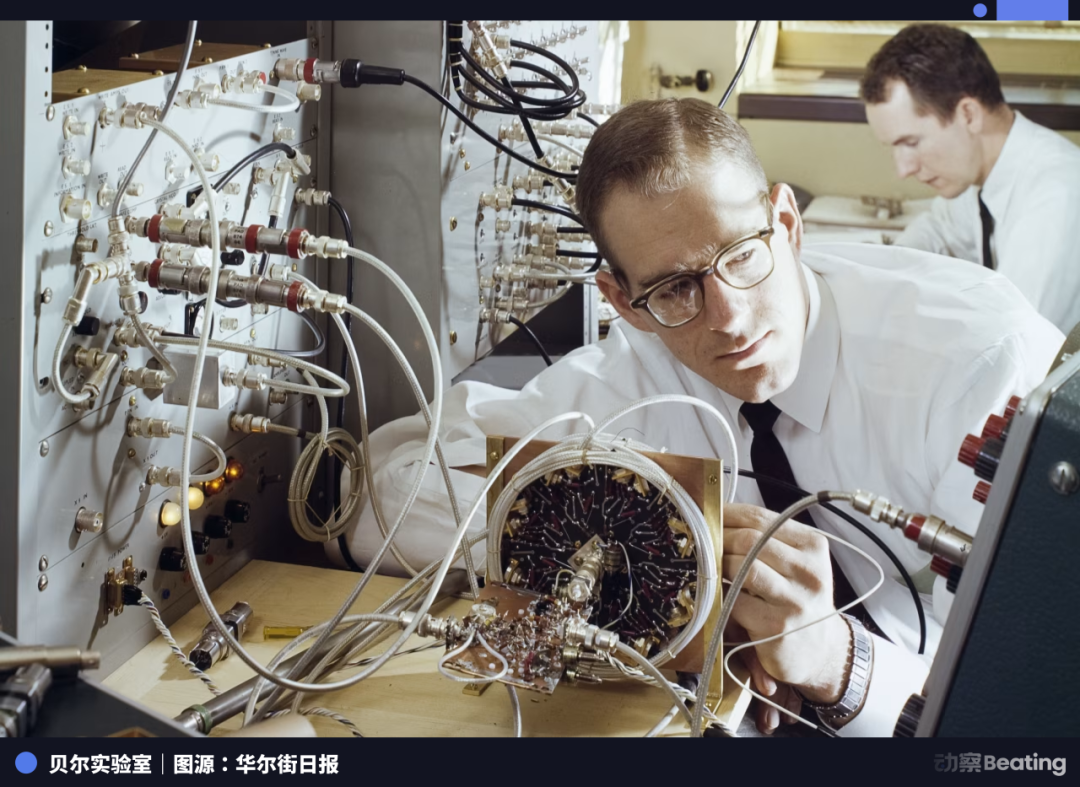
谷歌 DeepMind 让人想起贝尔实验室。

贝尔实验室依靠 AT&T 长期稳定的利润,汇集了二十世纪最优秀的一批科学家和工程师,先后诞生晶体管、激光、信息论和 Unix。它的伟大没有随着组织本身完整保存下来,却通过离开的人不断扩散。

晶体管联合发明人 William Shockley 离开贝尔实验室后,在加州创办肖克利半导体。1957 年,八名工程师集体离开,成立仙童半导体。Intel 和 AMD 的创始团队,此后又从仙童体系中分化出来。后来被称为硅谷的产业网络,很大一部分正是沿着这条人才流动的路径形成。

谷歌 DeepMind 还没有走到贝尔实验室的结局。Gemini 拥有庞大的用户,Google Cloud 仍在增长,两者的相似之处在于,一家依靠成熟商业体系供养的顶级实验室自己培养出来的人,开始到外面建立新的实验室和公司。

一家实验室最辉煌的时候,人们看它聚集了多少天才。走到下一个阶段,人们会看这些天才离开后又建成了什么。

这是一种成就,也是一种损失。对整个科技行业而言,两者可以同时成立,但是对谷歌而言,这笔账很难如此轻松地一笔勾销。

谷歌投资 Discovery Loop,可以分享这家公司未来的收益,为它提供云服务也能把算力支出重新变成收入。可一家公司能够投资外部成果,却无法借此替代内部失去的创造力。

Dean 在谷歌工作了 27 年。他说,自己大约五周前才开始认真考虑创业。

一个在公司待了近三十年的人,用五周决定离开。Discovery Loop 里仍然是那些熟悉的搭档,Ghemawat 负责系统,Vinyals 负责研究,Quoc Le 继续做自动化机器学习。人员分工没有发生太大变化,研究方向也没有突然改变,只是他们从谷歌的大楼里搬了出去。

Hassabis 在告别信中说,AGI 已经近在眼前。Dean 创办的新公司,同样押注 AI 将改变科学研究。

他们大概仍然相信同一个未来,只是开始各自奔前程。

Exit mobile version