ARK大举买入加密概念股:风险更低,还是双重承压?

原文作者:Andjela Radmilac

原文编译:Luffy,Foresight News

Cathie Wood 执掌的 ARK Invest 6 月累计购入价值 7700 万美元的加密上市公司股票。根据 ARK 每日交易披露数据,在比特币四年最差月度行情中,该基金加仓 4400 万美元 Coinbase、2525 万美元 Circle,以及 820 万美元 Bullish。

Wood 与多家机构多年来坚持同一套投资逻辑:加密上市公司为投资者提供合规渠道,无需直接持有比特币,就能分享加密行业周期红利。但 CryptoSlate 截至 7 月 2 日的行情数据分析,揭露了这条股票投资路径隐藏的巨大代价。

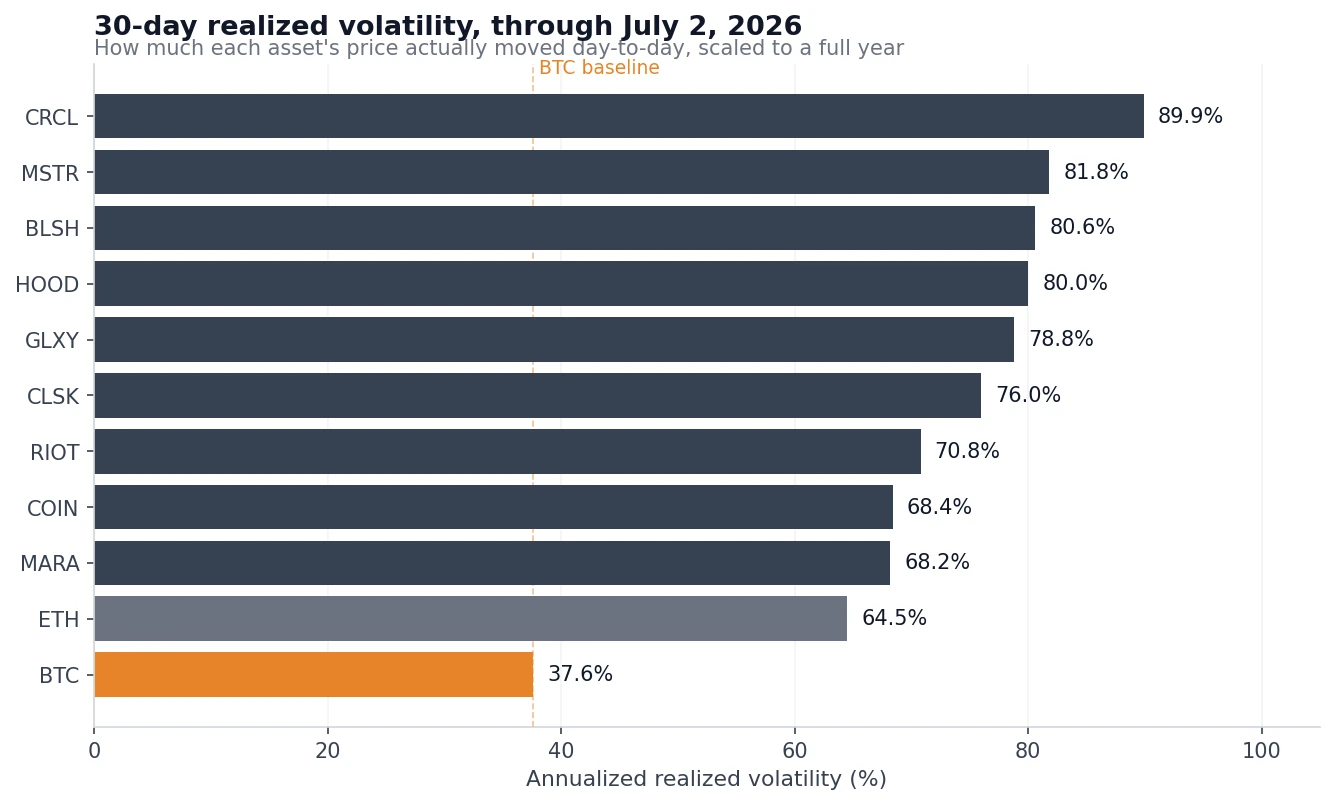
9 家美股加密企业年化 30 日实际波动率区间为 68%–90%,几乎是比特币 37.6% 波动率的两倍。拉长至 90 日维度,Circle 波动率高达 103.6%,比特币仅 37.8%。股价回撤差距同样显著:Circle 较高点回撤 51.4%,MSTR 回撤 48.6%,Bullish 回撤 43.6%;而比特币从 1 月近 97000 美元高点回落 36.4%,跌幅全部小于上述个股。

2026 年 1 月 1 日至 7 月 2 日期间 BTC、ETH 和九只在美国上市的加密公司股票的 30 天年化已实现波动率

单看波动率,加密股仿佛是加杠杆的比特币,但相关性数据揭示了完全不同的真相。过去 90 个交易日,Circle、Robinhood、Bullish 与比特币相关系数仅 0.55–0.58(相关性区间为 0 至 1,1 代表走势完全同步,0 代表无关联),意味着币价波动仅能解释加密公司股票约三分之一的波动,剩余波动全部来自企业独有风险:季度财报、行业竞争、融资行为、增发稀释股权等。 投资者本想借股票布局加密行业,结果只拿到部分币价敞口,还额外背负一整套股票市场独有的经营风险。

只有一只股票真正追踪比特币

下表统计 2025 年末至今,加密公司股票于比特币的相关性。贝塔系数代表比特币每波动 1%,对应个股涨跌幅。
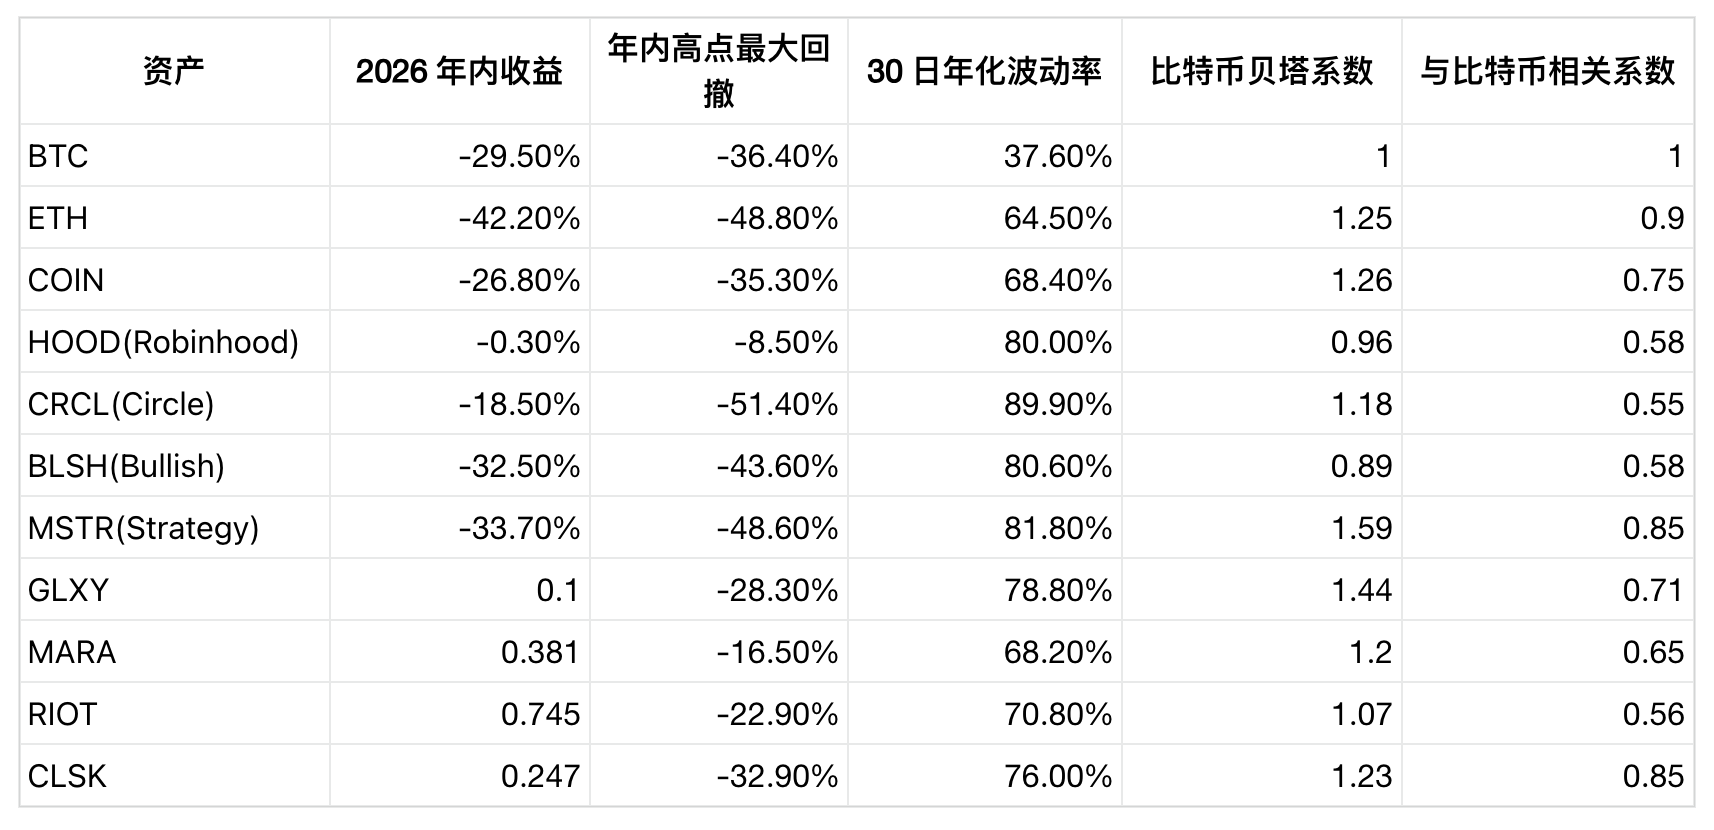
全市场只有 MSTR 称得上比特币替代标的。贝塔 1.59、相关性 0.85,意味着它本质是加杠杆持有比特币的权益工具。本轮下跌行情中,其年内跌幅与高点回撤幅度均远超比特币。

Coinbase 是相对均衡的选择,年内跌幅 – 26.8% 略小于 BTC,贝塔系数 1.26、相关系数 0.75,板块内和比特币联动性第二强。但它的波动率依旧接近比特币两倍,股价较 2025 年 7 月 419.78 美元历史高点下跌 60.6%,在该高点买入的投资者亏损,远大于 2025 年 10 月比特币历史高点入场的持有者。

Circle 完美诠释 「加密外衣下的企业风险」。它与比特币相关性全板块最低,90 日波动率最高。导火索发生在 6 月 30 日:由 Coinbase、Stripe、Visa、万事达、贝莱德等 140 余家企业联合背书的 Open USD 稳定币正式推出,CRCL 单日暴跌 17.5%。这次大跌和比特币行情几乎毫无关联,纯粹是稳定币赛道份额竞争带来的企业独有利空。

Robinhood 则是反面案例,同样印证个股业务独立于加密行情。该股年内仅微跌 0.3%,年内最大回撤仅 8.5%。加密业务只是其股票、期权、衍生品经纪大盘子里一小块,多元化业务缓冲了下跌;但反过来,加密牛市阶段,它也很难给投资者带来充足币价收益。

矿企走势最为反常。比特币年内下跌 29.5%,RIOT 大涨 74.5%,MARA 上涨 38.1%,CleanSpark 涨 24.7%。核心逻辑是矿企转型 AI 高性能算力服务商,签下数百亿美元算力租赁合约、持续减持库存比特币。尽管它们单日行情仍跟随比特币波动(贝塔系数均大于 1),但全年收益完全由 AI 托管业务驱动,和币价脱钩。
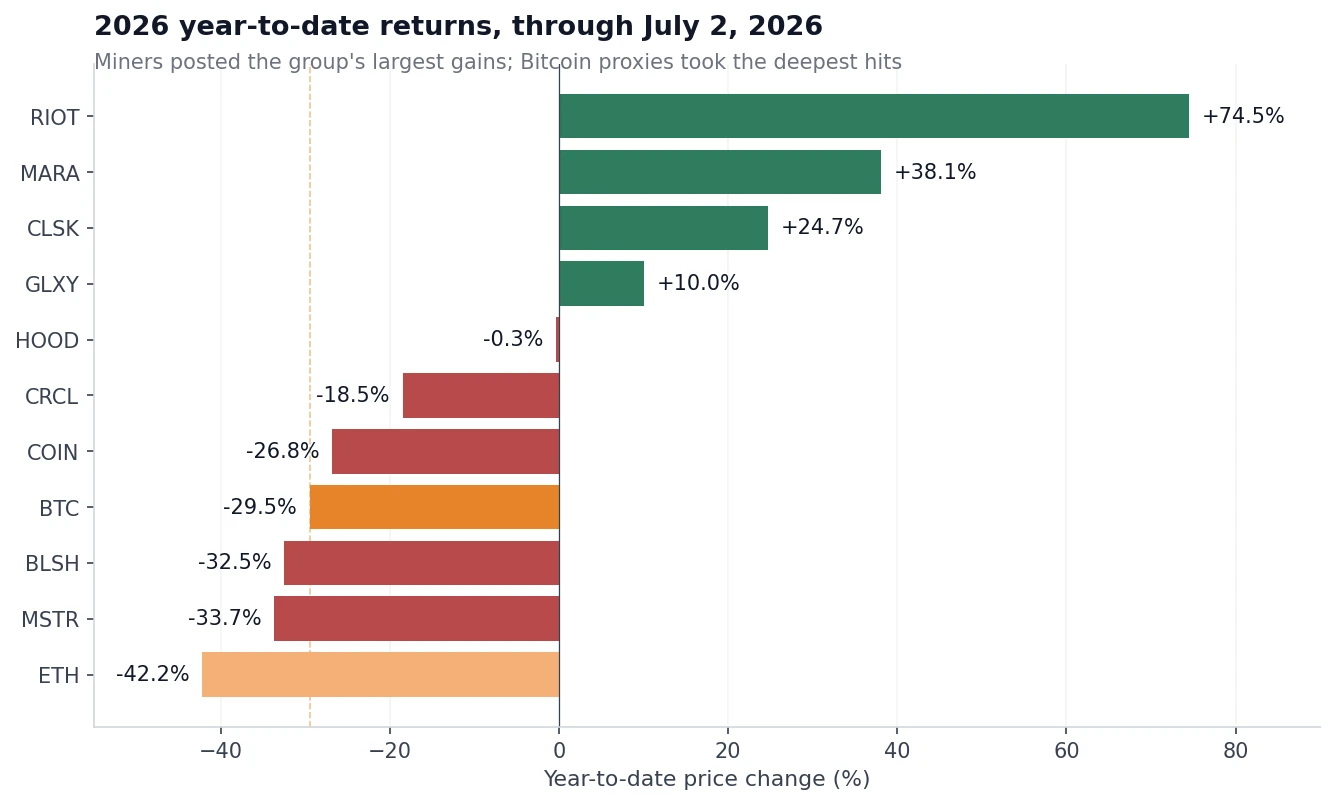
BTC、ETH 和九只在美国上市的加密货币股票的年初至今价格变化

比特币本身波动并不小。Volmex 的比特币 30 日波动率指数 5 月下旬最低至 24.5,2 月初峰值 68.7,7 月初回升至 41.6。即便如此,绝大多数加密股票波动率依旧翻倍。

Strategy 案例:股权结构带来额外风险

持有比特币只需要承担币价涨跌风险;买入加密上市公司股票,还要叠加企业经营、股权稀释、估值溢价消失、融资压力、资本结构变动等多重变量。

Strategy 近期一个月集中暴露了所有隐患。6 月末其市净率倍数(mNAV)首次跌破 1,该指标衡量企业总估值对比公司净资产。倍数低于 1,代表市场给整个公司的估值,不如它手里持有的现金与比特币值钱。截至 6 月 22 日披露,Strategy 持有 847363 枚比特币,mNAV 跌破 1 当日,这批比特币价值约 500 亿美元。

mNAV 大于 1 是 Strategy 整套增长飞轮的根基。过去公司可以溢价增发普通股、优先股,募资后继续增持比特币,提升每股持仓量。一旦 mNAV 跌破 1,这套循环会反向侵蚀股东价值 —— 增发股份换取资金买币,等同于折价出售存量比特币资产。

CryptoSlate 早在 1 月就报道过,比特币持仓公司分为估值溢价型与折价型。 6 月末 Strategy 总市值 295.4 亿美元,不足 2024 年超 710 亿美元峰值的一半,四类优先股全部跌至历史低位。

Strategy 出台应对方案,6 月 29 日宣布最高 12.5 亿美元股票回购计划,同时授权抛售比特币补充流动性,覆盖优先股分红与债务利息。此前几周,该公司于 6 月 1 日进行了自 2022 年以来的首次比特币出售,仅售出 32 枚比特币。消息发布后该股单日大涨 12.6%,终结八连阴。 全球最大比特币持仓企业,竟需要在熊市抛售筹码换取现金流,这是直接持有比特币不会遇到的约束,也是股票独有的风险。

这正是 ARK 逆势加仓的背景。6 月 25 日,加密股集体大跌之际,Wood 旗下基金单日买入 327 万美元 Robinhood,同步加仓 Coinbase、Circle、Bullish。Wood 认为比特币的长期目标价在百万美元级别,当下正在大幅折价布局 2025 年高点以来深度回调的加密上市公司。

数据揭示了这些公司的真实面貌。

  • Strategy = 加杠杆比特币 + 股权稀释风险;
  • Circle = 稳定币赛道支付企业,深陷份额争夺战;
  • Robinhood = 综合券商,加密只是副业。

Wood 一揽子买入这些公司股票,本质是押注不同商业模式组合,各家加密敞口强弱天差地别。

每只个股都有独立投资逻辑,Coinbase 年内跑赢比特币,Robinhood 守住了年初价格,矿企板块整体收益领跑。但核心问题依旧,买入加密股票,真的比直接持币风险更低?

九家上市公司数据显示,股票要么放大比特币波动率,要么叠加和币价无关的企业经营风险。

今年真正强势的加密货币股票,依靠的是 AI 算力、经纪流量、支付产品等独立增长业务,比特币仅为次要影响因素。

24H热门币种与要闻|Clarity Act未在7月4日签署成法,8月7日成关键节点;前团队成员称POLY代币短期内不会推出(7月6日)

1、CEX 热门币种

CEX 成交额 Top 10 及 24 小时涨跌幅:

  • BTC: +1.48%
  • ETH:+1.68%
  • SOL: +1.40%
  • BNB: +3.48%
  • XRP: +1.22%
  • DOGE: +1.65%
  • TRX: +1.42%
  • ADA: -0.52%
  • ZEC: +0.92%
  • LTC: +3.27%

24 小时涨幅榜单(数据来源为 OKX):

  • ZEUS:+38.53%
  • LIT:+17.82%
  • TRB:+12.17%
  • NES:+11.29%
  • GOAT:+12.49%
  • DORA:+8.28%
  • GODS:+9.91%
  • RESOLV:+8.63%
  • PUMP:+8.83%
  • AI:+7.99%

24 小时币股涨幅榜单(数据来源为 msx.com):

  • AXTI:+5.33%
  • ABTC:+4.81%
  • EBON:+3.75%
  • TGL:+3.64%
  • EUV:+3.58%
  • KMEM:+3.43%
  • CCXI:+3.14%
  • AEHR:+3.13%
  • CAN:+2.82%
  • DISK:+2.7%

2、链上热门 Meme Top 5(数据来源为 GMGN):

  • TCC
  • HEYI
  • BINANCIAN
  • AB
  • dingaling

头条

Clarity Act 未在 7 月 4 日签署成法,8 月 7 日成关键时间节点

白宫顾问 Patrick Witt 曾在 5 月表示希望 Clarity Act 于 7 月 4 日签署成法,但该法案未按此时间签署。CoinDesk 报道称,目前最大的风险反而来自众议院。近期美国众议院推进多项议程均遭遇阻力,包括预算案等重要法案,市场担忧立法效率下降可能进一步拖慢《CLARITY Act》的推进速度。

此外,市场认为 8 月 7 日(参议院暑期休会前最后一个工作日)将成为法案推进的重要时间窗口。

前 Polymarket 团队成员称 POLY 代币短期不会推出,或需等很久

针对社区用户分析称 Polymarket 可能会在今年四季度(或是 2028 年)推出 POLY 代币,前 Polymarket 团队成员 Greg 回应表示“POLY 代币短期内不会推出,可能需要等待很久”。此外,Greg 还称 Polymarket 提前预热代币完全是商业营销手段,但目前他已将“商业营销”回复推文删除。

行业要闻

三星业绩成 AI 芯片行情关键考验,Q2 营业利润预计激增 18 倍

存储芯片制造商三星电子周二即将公布第二季度业绩,根据分析师平均预测,初步营业利润预计为 84.3 万亿韩元(约合 551 亿美元),较上年同期增长 18 倍,并超过 2025 年全年利润。营收预计将增长 127%,达到创纪录的 169 万亿韩元。6 月以来,由于市场担忧竞争加剧、潜在产能过剩以及巨额 AI 投资的回报问题,芯片股多次出现大幅回调,这也使三星此次业绩的重要性进一步提升,在市场预期已处于高位的情况下,留给公司令人失望的空间十分有限。

Roundhill Financial 首席执行官 Dave Mazza 表示:“三星业绩恰逢市场同时质疑存储芯片投资逻辑的供需两端。如果业绩接近市场预期,将有利于平息争议,对三星有利。”

创两周新高,现货黄金站上 4200 美元/盎司

据 Gate 数据 现货黄金早盘站上 4200 美元/盎司,创两周新高,日内上涨 0.6%。

代币化股票板块月转账量达 84.7 亿美元,Securitize 以 2.706 亿美元链上股票规模居首

rwa.xyz 数据显示,Securitize Corp.目前以 2.706 亿美元链上股票规模位居代币化股票首位。其股票代码 SECZ 于 7 月 2 日在纽约证券交易所开始交易,Securitize 同日通过其受监管平台在 Solana 和 Avalanche 上将自身普通股代币化。代币化股票板块分布式价值达 19.6 亿美元,30 日内增长 31.84%;月转账量达 84.7 亿美元,增长 92.77%;持有人总数达 40.365 万,增长 17.18%;月活跃地址同期下降 84.37%。

美国众科技公司数据中心租赁承诺投入资金创新高,达 8500 亿美元

The Kobeissi Letter 援引彭博社消息发文表示,“美国科技公司承诺在未来数年内投入创纪录的 8500 亿美元用于数据中心租赁,同比增长 5700 亿美元,增幅达 204%,环比增长 2000 亿美元,增幅达 31%。

据悉,Meta 于 2026 年第一季度新增承诺 790 亿美元,环比增长 76%,总承诺额达约 1830 亿美元。Microsoft(微软)同期新增 410 亿美元,环比增长 26%,总承诺额达约 1970 亿美元。Oracle(甲骨文)以约 2500 亿美元的总承诺额领先,其已为履行与 OpenAI 的合同锁定了多个关键站点。”

Coinbase 比特币溢价指数连续 48 日处于负溢价,续创最长“连负”记录

据 Coinglass 数据,Coinbase 比特币溢价指数已连续 48 天(5 月 19 日至 7 月 5 日)处于负溢价区间,最新数值为-0.0911%。此前,该指数于今年 1 月 16 日至 2 月 24 日连续 40 日处于负溢价,创下该指标推出以来的最长“连负”纪录,超过“1011 崩盘”期间约 30 日的连续负溢价的天数。历史数据显示,长期负溢价往往伴随美国机构资金离场,需警惕短期回调压力。

项目要闻

Polymarket 世界杯冠军预测市场交易额突破 39 亿美元,法国夺冠概率升至 35.1%

Polymarket 数据显示,2026 年世界杯冠军预测市场累计交易额已突破 39 亿美元。其中,法国夺冠概率升至 35.1%,对应交易额超 9450 万美元;阿根廷以 16.8% 排名第二,相关交易额达 9999 万美元;西班牙以 12.3% 位列第三。

Solana 7 日活跃地址同比增加 38%至 3138 万个,位居公链第一

据链上分析师 Ai 姨监测,Solana 7 日活跃地址数同比增加 38%至 3138 万个,在公链中位居第一;交易笔数增长 9.8%,手续费增长 38%。今日因 CZ 回复,BSC Meme 相关热度上升。

币安周净流出 12.3 亿美元,ETH 提现交易数创三年多新高

DefiLlama 数据显示,币安在 6 月 29 日开始的一周内净流出 12.3 亿美元,较前一周约 4 亿美元增长 207%,月度净流出总额约 32 亿美元。CryptoQuant 表示,币安单日 ETH 提现交易数超过 16.6 万笔,创三年多以来最高水平。同期,ETH 在过去七日上涨约 12.5%,发稿时报 1766 美元;BTC 同期上涨 4.3%,发稿时报 62925 美元。

DefiLlama 数据显示,Bitfinex 过去一周流出 4.075 亿美元,Gate 流出 2.143 亿美元,OKX 流出 8710 万美元,Bybit 流出 7840 万美元;Crypto.com 和 HashKey Exchange 分别净流入约 6300 万美元和 5330 万美元,KuCoin、Gemini、Bitvavo 分别净流入 2210 万美元、1740 万美元和 1580 万美元。

投融资

LinqAlpha 完成 2200 万美元 A 轮融资,AVP 等领投

LinqAlpha 宣布完成 2200 万美元 A 轮融资,AVP、Atinum Investment 及 GFT Ventures 领投,Mirae Asset Venture Investment、Hana Ventures 和 Shinhan Venture Investment 等参投。

截至目前,该公司融资总额达到 2860 万美元。LinqAlpha 主要业务是为机构投资者提供 AI 市场情报平台,通过专用 AI 代理帮助投资团队处理复杂市场信息,新资金将用于加强市场数据集成,并拓展股票、宏观、信用及多资产投资策略等应用场景。

监管动向

韩国正式启动韩元现货外汇市场 24 小时交易机制

韩国于周一正式启动境内现货美元/韩元(USD/KRW)24 小时交易机制,以提升韩元可兑换性,并争取在 MSCI 全球指数中获得发达市场地位。根据新机制,韩国境内现货外汇市场将于每周一上午 6:00 开市,并连续交易至周六上午 6:00,实现每周 120 小时连续交易。韩国财政部长具润哲表示,此举将成为“韩元迈向全球化的重要起点”。

Kalshi 等预测市场在美国多州面临法律纠纷,北卡罗来纳州接近征税

以 Kalshi 为代表的预测市场行业正应对美国多州法律纠纷,并在本周密集庭审中主张州监管机构不应拥有相关管辖权。相关法律争议在内华达州和密歇根州继续推进,明尼苏达州正在进行现场辩论,案件也可能上诉至美国最高法院。与此同时,北卡罗来纳州接近对预测市场收入征收州税。

人物声音

Hyperliquid 创始人:非洲最大交易所 VALR 选择利用 Hyperliquid 链上流动性作为永续产品支持,堪称“定义下一代金融应用的行业里程碑”

Hyperliquid 创始人 Jeff 于 X 平台发文表示,“非洲最大的加密货币交易所 VALR 将直接利用 Hyperliquid 的链上流动性为其核心永续合约产品提供支持。这是一个重大里程碑,将重新定义下一代金融应用构建方式。

云计算的突破在于,任何初创公司都能快速测试其想法,并安心于基础设施会随着业务扩展而扩展。作为 BTC 等资产最具流动性的全球场所,Hyperliquid 将在全球经济中扮演同样的角色。通过利用最深度的链上流动性,构建者们可以转而专注于他们的产品和用户。衷心祝贺 VALR 团队。我们很荣幸他们选择在 Hyperliquid 上构建。期待共同扩展!”

CryptoQuant 平台作者:Memecoin 市值占山寨币总市值比例降至 3.7%,创近三年来新低

CryptoQuant 平台作者 Darkfost 在 X 平台发文表示,当前 Memecoin 总市值占山寨币(Altcoins)总市值的比例已降至 3.7%,为 2024 年 2 月以来最低水平。数据显示,2024 年 11 月 Memecoin 热潮期间,该比例一度超过 10%;目前已回落至 3.7%,表明 Memecoin 板块在山寨币市场中的占比已大幅下降。

下周必关注|海力士即将赴美上市;SpaceX将进入纳斯达克100指数(7.6-7.12)

下周重点预告

7 月 7 日

SpaceX 将于 2026 年 7 月 7 日加入纳斯达克 100 指数

IPO 静默期结束在即,SpaceX 研究报告潮将影响市场定价

7 月 9 日

美联储将于 7 月 9 日公布货币政策会议纪要

美国将于 7 月 9 日公布“至 7 月 4 日当周初请失业金人数”

7 月 10 日

SK 海力士已向 SEC 提交招股书,ADR 将于 7 月 10 日挂牌纳斯达克

7 月 11 日

美国与伊朗的谈判将于 7 月 11 日在巴基斯坦进行

7 月 6 日至 7 月 12 日,业界更多值得关注的事件预告详情如下。

7 月 6 日

暂无

7 月 7 日

SpaceX 将于 2026 年 7 月 7 日加入纳斯达克 100 指数

Odaily星球日报 讯 纳斯达克交易所:SpaceX(SPCX.O)将于 2026 年 7 月 7 日加入纳斯达克 100 指数。(金十)

IPO 静默期结束在即,SpaceX 研究报告潮将影响市场定价

Odaily星球日报 讯 自 SpaceX 上月创纪录 IPO 以来,投资者在很大程度上一直处于“盲人摸象”状态,缺乏足够的财务预测数据来判断该公司股票的合理价值。这种情况将在下周发生改变。届时,参与 SpaceX 860 亿美元 IPO 承销的银行分析师的静默期将结束。

此次 IPO 由高盛集团、摩根士丹利、美国银行、花旗集团和摩根大通牵头,另有 18 家银行参与。从下周二开始,投资者们将迎来大量新的研究报告、目标股价预测和增长预期,这些信息将有助于揭示 SpaceX 股价在短期和未来几年的走势。

B. Riley Wealth 首席市场策略师 Art Hogan 表示:“大家都在谈论这家公司 2030 年可能变成什么样子,而不是未来 12 个月能做什么……这是一项着眼于更美好未来的投资,但仍然需要关注未来四年。”(金十)

传 GPT-5.6 最快 7 月 7 日向公众开放,Gemini 3.5 Pro 或于 7 月 17 日上线

Odaily星球日报 讯 科技博主 Leo 爆料称,OpenAI 或将于 7 月 7 日至 9 日向公众开放 GPT-5.6,最早时间可能为 7 月 7 日。消息称,新模型套餐使用额度将更加宽松,OpenAI 也正在上线前进一步强化安全策略。

此外,据消息人士称,Google DeepMind 暂定于 7 月 17 日发布 Gemini 3.5 Pro。另一位科技博主 Astro Polo 表示,Gemini 3.5 Pro 将支持 200 万 Token 上下文窗口,较 Claude Sonnet 5、Claude Opus 4.8 及 Claude Fable 5 目前支持的 100 万 Token 上下文提升一倍,更适合处理大型代码库、长文档及长对话。

注: 上述信息均为市场传闻,尚未获得 OpenAI 或 Google DeepMind 官方确认。

Berachain 将于 7 月 7 日进行 PoL Next 升级

Odaily星球日报 讯 Berachain 将于 7 月 7 日进行 PoL Next 升级,BGT 代币将被弃用。

7 月 8 日

The Interfold 将于 7 月 8 日通过 Uniswap CCA 进行 FOLD 代币拍卖

Odaily星球日报 讯 隐私基础设施项目 The Interfold 将通过 Uniswap CCA 进行 FOLD 代币拍卖。其中 7 月 6 至 7 日预投标与 KYC 验证窗口将开放;7 月 8 日 22:00 开启拍卖;7 月 10 日 22:00 拍卖结束,成功参与者可通过 Uniswap 界面申领代币。FOLD 代币在拍卖结束后有 40 天冷却期,此期间仅可用于 Ciphernode 质押,无法自由转账。

参与者需通过 Predicate 完成 KYC 验证。拍卖采用统一清算价格机制,出价者可设置最大 FDV 和预算,超出清算价格的部分可撤回重新出价。代币计划于 8 月 19 日左右解除转账限制并完成 TGE。

7 月 9 日

美联储将于 7 月 9 日公布货币政策会议纪要

Odaily星球日报 讯 北京时间 7 月 9 日(周四)02:00,美联储将公布货币政策会议纪要。

美国将于 7 月 9 日公布“至 7 月 4 日当周初请失业金人数”

Odaily星球日报 讯 北京时间 7 月 9 日(周四)20:30,美国将公布“至 7 月 4 日当周初请失业金人数”。

LayerZero 将于 7 月 9 日把默认 DVN 配置升级至 3-of-3

Odaily星球日报 讯 LayerZero 将于 7 月 9 日把默认 DVN 配置升级至 3-of-3,并计划弃用 v1 中继器,此次变更仅影响使用默认设置的应用,预计将造成约 15 分钟的短暂中断。

比特币 L2 网络 Botanix 宣布关闭网络,用户需在 7 月 9 日前提取所有资产

Odaily星球日报 讯 比特币 L2 网络 Botanix 决定关闭。Botanix 呼吁社区用户在 2026 年 7 月 9 日前提取比特币及其他资产。在 7 月 9 日之后,联盟将清扫剩余的比特币,网络上的任何其他资产或代币将无法追回。

Botanix 透露,其原本计划最终推出代币,但过去一年中代币发行的整体表现未能达到预期模型应有的结果。同时,DeFi 对比特币的需求、链上经济向拥有用户关系的场所转移,以及网络费用收入无法覆盖基础设施成本等结构性与经济因素,共同导致了该项实验的停止。

7 月 10 日

SK 海力士已向 SEC 提交招股书,ADR 将于 7 月 10 日挂牌纳斯达克

Odaily星球日报 讯 6 月 30 日,SK 海力士已向美国证券交易委员会(SEC)提交了 F-1 招股说明书,拟通过发行“美国存托凭证”(ADR)登陆纳斯达克,计划募资规模约 45.45 万亿韩元(约 294 亿美元),有望成为史上最大规模的 ADR 发行之一。本次募资资金将全部用于韩国本土产能扩张,包括龙仁晶圆厂、清州先进封装产线,以及 EUV 及相关设备投入。

本次交易由美银、花旗、高盛及摩根大通联合承销,总计将发行 1779 万股新股(占其已发行总股本的 2.5%),股票代码为 SKHY。时间安排上,ADR 预计将于 7 月 10 日在纳斯达克挂牌交易。

Adam Back 旗下 BSTR 与 Cantor SPAC 合并投票推迟至 7 月 10 日

Odaily星球日报 讯 Adam Back 旗下 Bitcoin Standard Treasury(BSTR)与 Cantor Equity Partners I 合并的股东投票进一步推迟至 7 月 10 日。合并完成后,BSTR 可能购买超过 25,500 枚 BTC。

马耳他探索将部分 DeFi 业务纳入监管,讨论文件截止日期为 7 月 10 日

Odaily星球日报 讯 马耳他金融监管机构正探索将部分 DeFi 业务纳入其监管范围,讨论文件截止日期为 7 月 10 日。

7 月 11 日

美国与伊朗的谈判将于 7 月 11 日在巴基斯坦进行

Odaily星球日报 讯 据沙特媒体哈达斯与阿拉伯卫星电视台报道,美国与伊朗的谈判将于 7 月 11 日在巴基斯坦进行。(金十)

7 月 12 日

DeFi 应用 Legend:将逐步关停公司,应用将于 7 月 12 日下线

Odaily星球日报 讯 DeFi 应用 Legend 在 X 平台发文表示,经过两年开发,已决定逐步关停公司。团队指出,产品未能达到长期可持续发展所需规模。Legend 应用将在未来 60 天内保持正常运行,并于 7 月 12 日下线。今日起已停止新用户注册,建议现有用户在应用关闭前提取资金。应用下线后的 60 天内将继续保留相关文档。

其他(具体时间未定)

美国政府正与 AI 公司进行高级谈判,最快下周宣布创建新模型时的自愿性标准

Odaily星球日报 讯 美国政府正与 AI 公司进行高级谈判,计划最快于下周宣布创建新模型发布的自愿性标准。

该标准将为具备尖端网络能力的模型设定基准,并建立发布时间表以简化模型未来发布。此举旨在落实上月美国总统关于 AI 的行政令计划,美国官员还将明确国内外先进 AI 模型的访问权限,此举或为包括美国盟友在内的全球框架奠定基础。

此前美国政府曾介入 Anthropic 和 OpenAI 的新工具发布,Anthropic 最新模型曾于 6 月 12 日因网络安全风险等担忧受到出口管制,该限制已于周二解除。目前, AI 实验室技术团队与政府官员定期会面以达成共识。(FT)

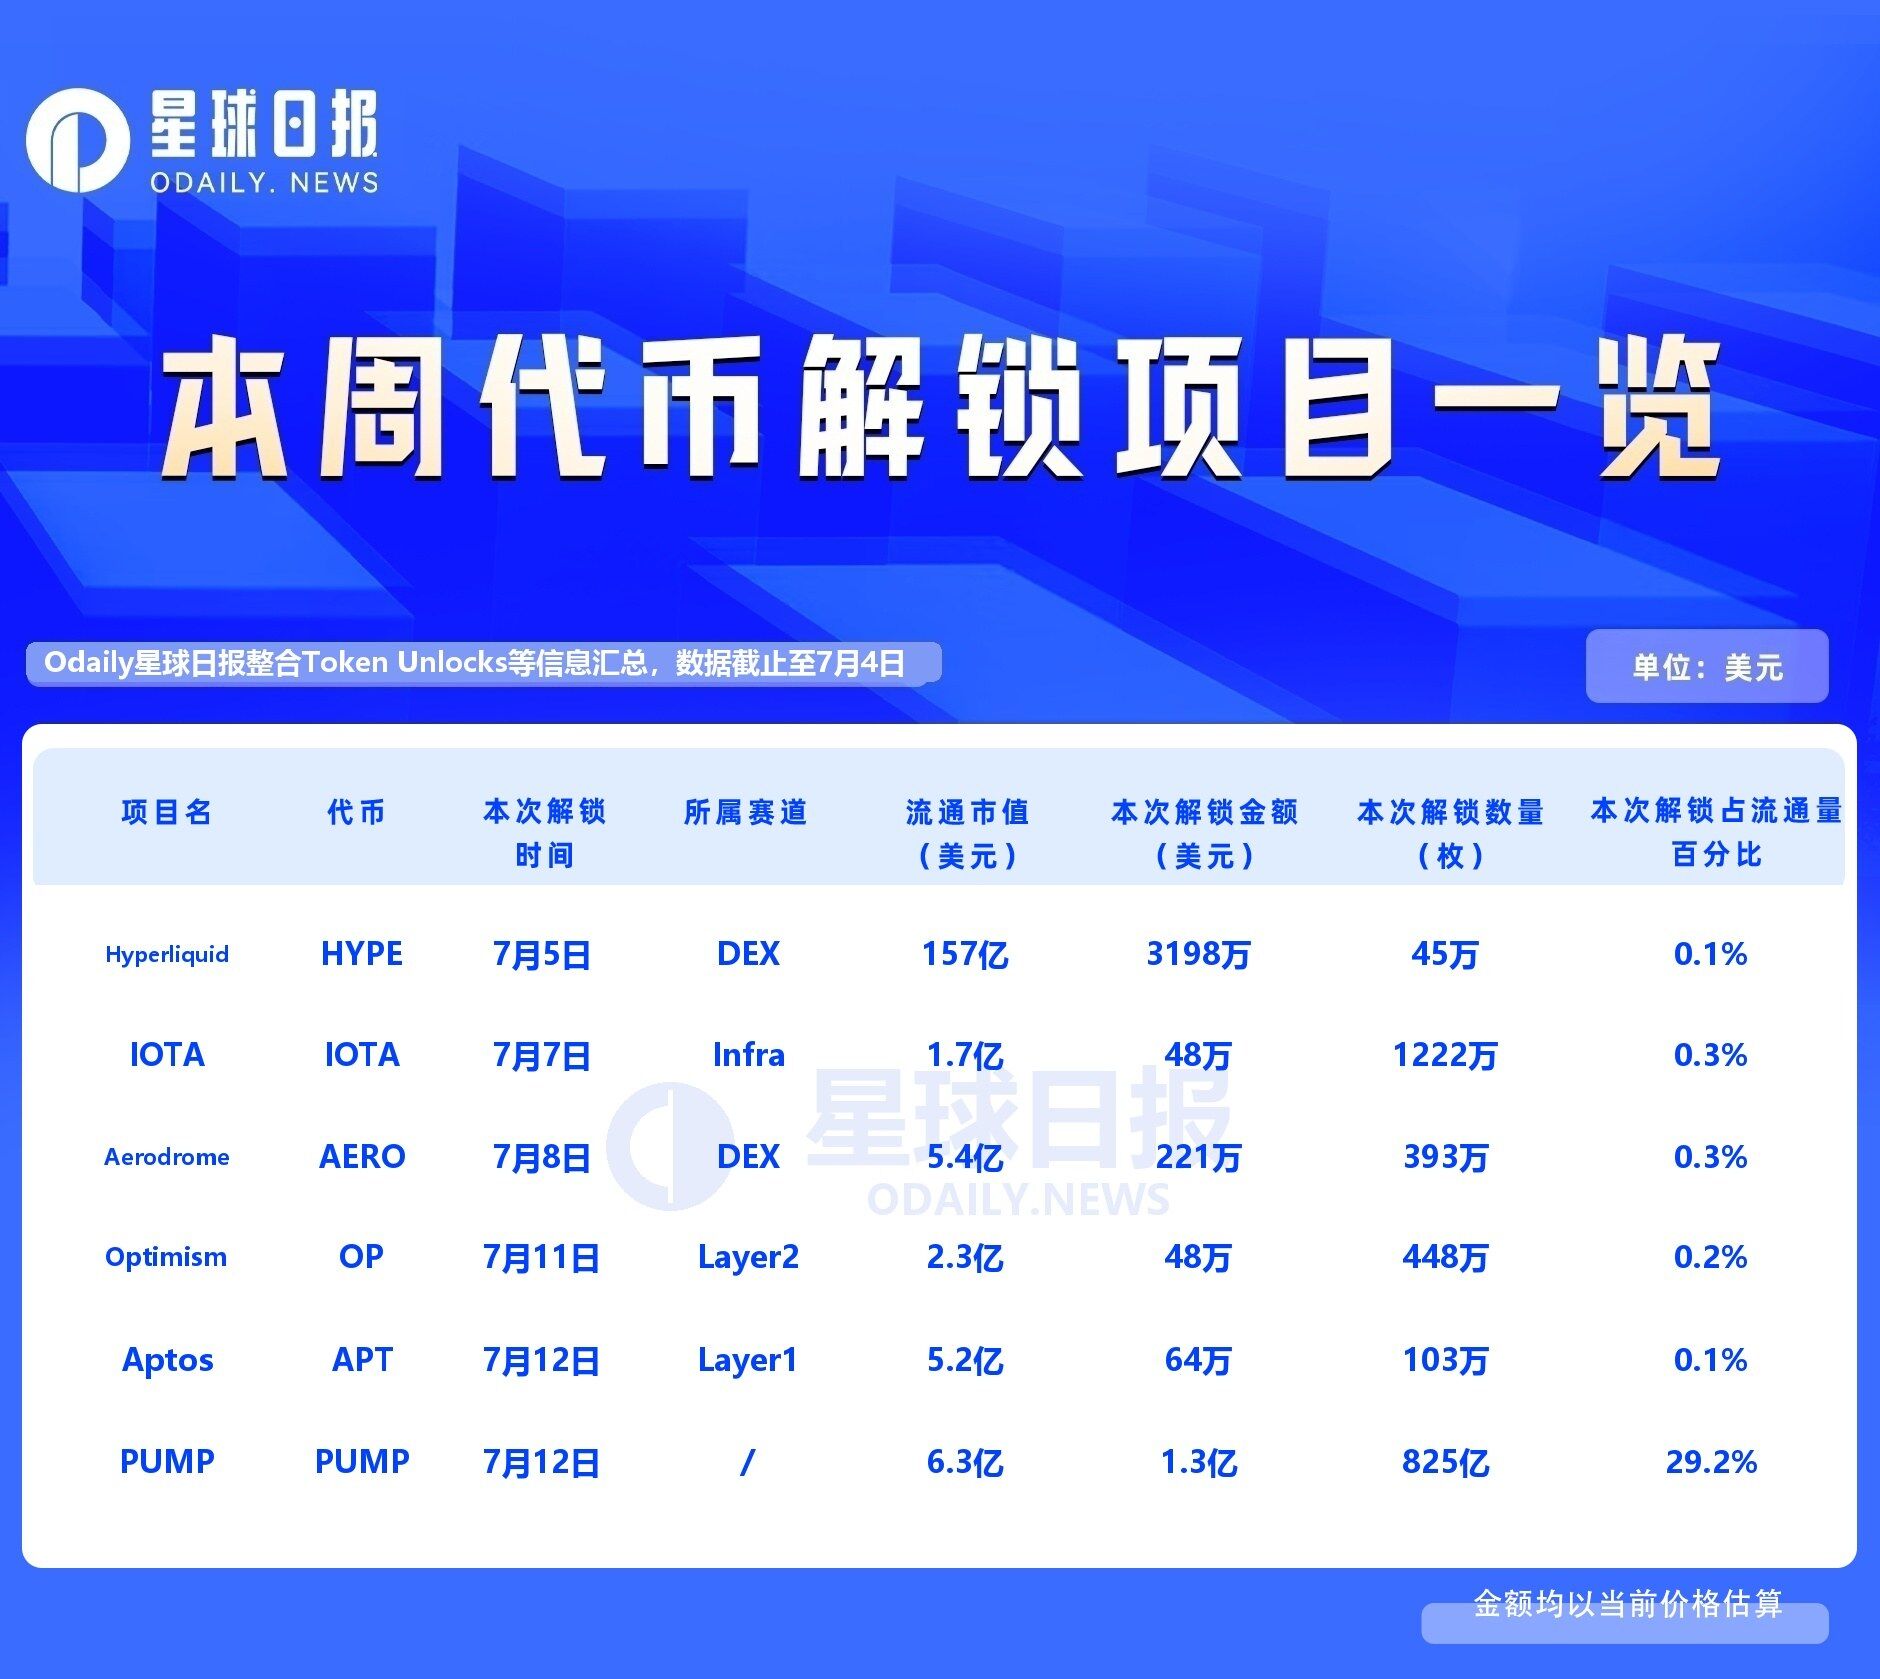
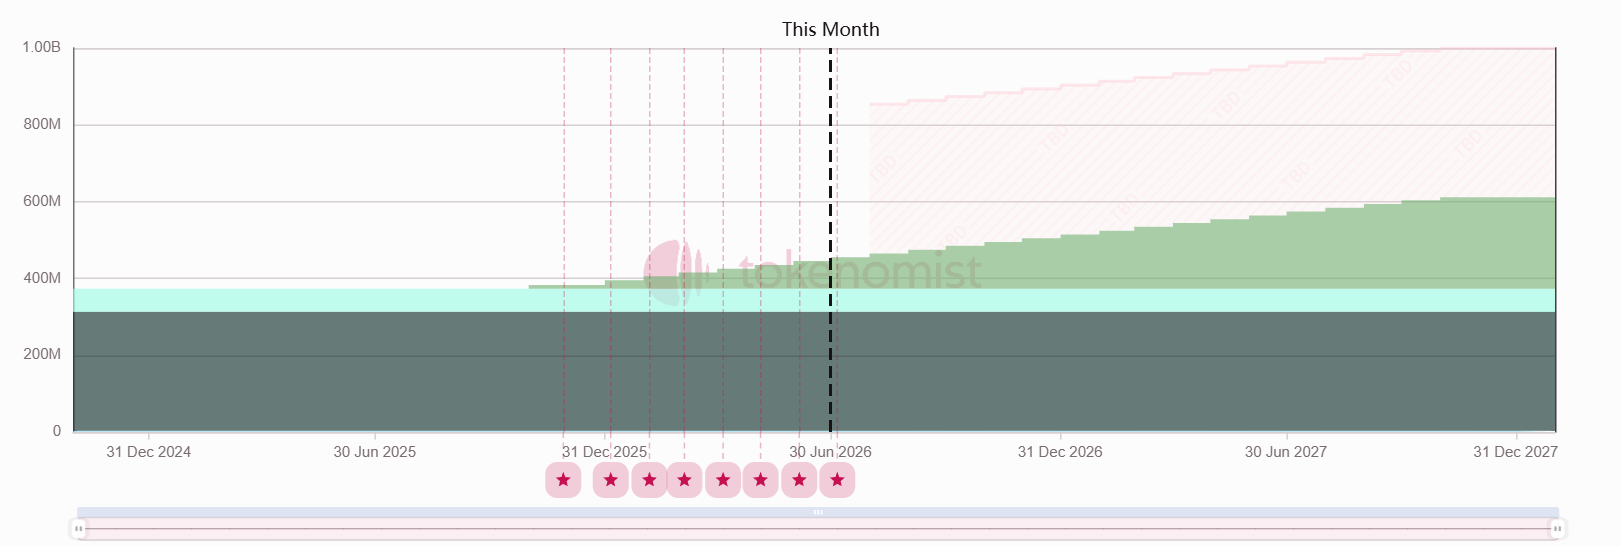
一周代币解锁:PUMP面向团队与投资人开始解锁。

Pump.fun

项目推特:https://x.com/Pumpfun

项目官网:https://pump.fun/

本次解锁数量:825亿枚

本次解锁金额:约1.3亿美元

Solana Meme发射平台。

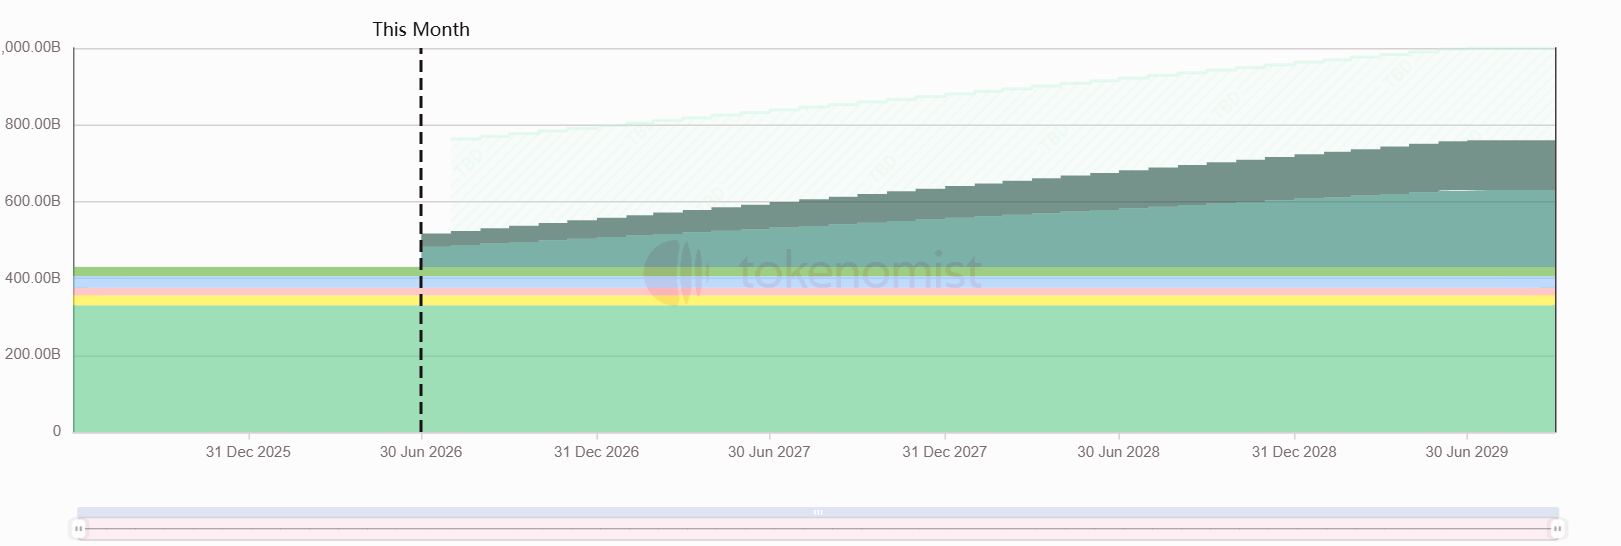
具体释放曲线如下:

Hyperliquid

项目推特:https://x.com/HyperliquidX

项目官网:https://hyperfoundation.org/

本次解锁数量:45万枚

本次解锁金额:约3198万美元

Hyperliquid 是一条高性能区块链,其构建愿景是打造一个完全链上的开放式金融系统。流动性、用户应用和交易活动在一个统一的平台上协同作用,旨在容纳所有金融业务。

具体释放曲线如下:

Vantage推出场外交易差价合约产品XAUUSD247

2026 年 7 月 4 日 多资产差价合约经纪商 Vantage Markets(简称“Vantage”)今日宣布推出 XAUUSD247。而芝商所(CME Group)近期宣布计划将特定黄金期货产品的交易扩展至 24/7(有待监管审查)。XAUUSD247 是由 Vantage 提供的一款独立的场外交易(OTC)差价合约产品。

Vantage 首席执行官 Marc Despallieres 表示:“XAUUSD247 在透明的产品机制和明确的交易控制的支持下,为符合条件的客户提供了在标准市场时间之外交易黄金差价合约的途径。”

视乎平台定期维护和地区可用性,XAUUSD247 每周七天、每天 24 小时均可交易,包括周六和周日。

该产品的合约规模为 1 盎司,而 Vantage 传统的 XAUUSD 产品合约规模为 100 盎司。不收取单独的交易佣金,但可能会产生点差、融资费用和其他适用成本。根据头寸规模、账户类型和适用的交易条件,可提供高达 100 倍的阶梯杠杆。对于同时持有多空头寸的符合条件的账户,采用单边保证金计算。

作为其风险管理框架的一部分,XAUUSD247 还在账户级别纳入了净风险和总风险敞口限制。当达到适用的风险敞口阈值时,账户将进入“仅可平仓”模式,直到风险敞口回落至相关限制以下。适用的点差、融资费用、杠杆、风险敞口限制和其他交易条件可能因客户的账户类型、地区及适用的 Vantage 实体而异。

关于 Vantage 

Vantage Markets 是一家多资产差价合约经纪商,提供黄金、外汇、大宗商品、指数、股票、ETF 和债券交易。 Vantage 拥有超过 17 年的经验,提供可靠的交易平台、屡获殊荣的移动应用程序和用户友好的交易体验。

风险警告: 差价合约是复杂的杠杆产品,因杠杆作用存在快速亏损的高风险。交易差价合约可能不适合所有投资者。您应考虑是否了解差价合约的运作方式,以及是否能够承担损失资金的高风险。

免责声明: 本内容仅供参考,不构成财务或投资建议。本新闻稿中描述的产品和服务的可用性受管辖权限制,可能不适用于某些国家或地区的居民。

英国FCA一次性砸出加密新规,稳定币资本门槛骤降背后藏着什么信号

6 月 30 日英国 FCA 重磅发布加密资产监管最终规则,稳定币资本要求降至 1%,首次明确反市场操纵与内幕交易框架。本文拆解 FCA 新规细则,并对比即将于 7 月 1 日全面落地的 MiCA,解读机构化合规时代的行业影响。

Key Takeaways

英国金融行为监管局(FCA)于 6 月 30 日正式公布加密资产监管的最终政策声明,涵盖审慎资本要求、市场滥用规则与稳定币标准三大支柱

非系统性稳定币发行方的资本系数(K-SII)从 2%大幅下调至 1%,行业反馈促成这一关键让步

新规首次为加密行业引入对标传统金融的内幕交易与市场操纵监管框架

授权申请窗口将于 2026 年 9 月 30 日开启,2027 年 2 月 28 日截止,新制度预计 2027 年 10 月 25 日正式生效

与 7 月 1 日全面落地的欧盟 MiCA 形成呼应,2026 下半年全球加密监管进入”强合规、拼牌照”的机构化阶段

交易者与机构投资者应尽早评估自身合规路径,把握监管明朗期带来的市场窗口

概述:靴子终于落地,但这只是开始

如果说过去两年英国加密行业最大的焦虑来自”不确定性”,那么 6 月 30 日这一天,这种焦虑被部分驱散了。英国《区块》网站报道称,FCA 当天正式发布了一系列政策声明,确立了加密资产公司在英国运营所需遵守的审慎资本、市场滥用控制与稳定币标准,标志着自 2025 年底以来持续多轮的咨询与讨论文件,终于走到了”最终版”的节点。

这并非一次孤立的监管动作。就在同一周,欧盟的 MiCA 过渡期也将于 7 月 1 日彻底结束——届时所有未获 MiCA 授权的加密资产服务商将不能再依赖过渡安排继续在欧盟运营。英国与欧盟的监管节奏在这个时间点上出现了某种”巧合的共振”,这绝非偶然,而是全球主要司法辖区不约而同地把 2026 年下半年定为加密行业从”野蛮生长”迈向”持牌经营”的分水岭。

对于交易所、稳定币发行方、托管机构和做市商而言,这意味着原本悬而未决的合规成本测算,现在终于有了具体的数字可以代入;对于普通投资者而言,这意味着未来想要在受监管平台上交易,资产的透明度和发行方的合规背景将成为绕不开的考量因素。

FCA 新规四大核心看点

1. 稳定币资本要求大幅简化:K-SII 系数从 2%降至 1%

这或许是本次新规中对行业最直接的”利好”。根据The Block 的报道,FCA 将稳定币发行的 K-SII 资本系数从此前提议的 2%下调至 1%,同时合格加密资产在英国合格交易平台(QCATP)上将统一适用 40%的净风险头寸要求,以及 40%的交易对手违约波动调整,取代了此前提议的两级分类体系。

这一调整背后是行业咨询反馈的直接成果。Skadden 律所的分析曾指出,FCA 在 2025 年底至 2026 年初围绕审慎监管制度展开了多轮咨询,行业普遍反映原有的两级分类方案过于复杂、资本占用过高,可能削弱英国作为稳定币发行地的竞争力。最终版本的简化处理,某种程度上回应了这些顾虑。

不过,简化不等于宽松。值得注意的是,Freshfields 的法律分析曾揭示一个容易被忽视的细节:英国合格稳定币发行方将被禁止向持有人分配储备资产产生的利息收益。这意味着,相比某些离岸稳定币发行方可以将储备资产收益分享给用户的做法,英国本土发行的稳定币在产品吸引力上可能存在天然劣势——监管的目的显然是为了将稳定币与基金类投资产品严格区分开来。

2. 首次引入对标传统金融的”反市场操纵与内幕交易”框架

如果说资本要求的调整是”减负”,那么市场滥用规则的引入则是这次新规中分量最重的一块”压舱石”。The Block 的报道明确指出,新规建立了涵盖内幕交易与市场操纵的市场滥用框架,并要求英国合格加密资产交易平台(QCATP)开展尽职调查、满足资产准入标准,并为获准上线交易的资产发布合格性披露文件。同时,FCA 还取消了此前允许同质化加密资产无需披露文件即可上线的例外规定。

这套规则的设计思路并不是凭空创造,而是大量借鉴了英国传统金融市场已经运行多年的市场滥用监管体系(MAR)。Latham 律所的分析指出,相关法定文书已经为加密资产市场滥用制度提供了立法框架,未来将由 FCA 具体规则进一步细化,整体设计与现有传统金融市场滥用制度基本保持一致。

具体而言,监管要求大型交易平台运营方承担跨平台监控与报告可疑市场滥用行为的责任,同时对内幕信息披露和中介机构通知义务做出了细化要求。换句话说,过去那种”项目方拉群喊单、内部人提前埋伏”的灰色操作模式,将在受监管的英国平台上面临实质性的合规与法律风险。

3. 授权时间表敲定:2026 年 9 月 30 日开闸,2027 年 10 月 25 日正式生效

监管细则落地后,最受关注的莫过于具体的时间安排。根据cryptoadventure 的报道,授权申请窗口将于 2026 年 9 月 30 日开启,截止日期为 2027 年 2 月 28 日,新制度整体预计于 2027 年 10 月 25 日正式生效。FCA 方面也明确表示,现有依据反洗钱条例(MLRs)登记的企业不会自动转换为新制度下的授权资质,所有在新框架监管范围内开展加密资产活动的企业都必须重新申请 FCA 授权。

为了帮助企业提前做好准备,FCA 官方网站还提到,监管机构将从 7 月开始提供预申请支持会议,协助企业准备授权申请材料。这一安排给了行业大约 15 个月的窗口期来完成内部合规体系搭建,但对于中小型项目方而言,这段时间未必充裕——毕竟授权门槛涉及资本充足、市场滥用监控系统、客户资产隔离等多个维度的全面改造。

4. 监管覆盖范围广泛,DeFi 仍处于灰色地带

新规的适用范围相当广泛。cryptoadventure 的报道指出,该框架将交易所、钱包、托管机构、质押服务以及合格稳定币发行方全部纳入完整的授权制度,涵盖强制性牌照、托管标准、市场滥用防护、披露规则与审慎要求等多个层面。

但值得关注的是,Latham 的分析同时提到,去中心化金融(DeFi)目前仍被排除在新制度的监管范围之外,FCA 后续将专门出台指引来界定何种活动属于”真正意义上的去中心化”。这意味着,对于纯粹的链上协议而言,短期内或许仍能在合规框架之外保持一定的灵活性,但随着监管对”可识别控制实体”的认定标准逐步明确,这种灰色空间预计也会被逐步压缩。

与 MiCA 的对比:英国与欧盟的监管节奏正在同步

把视线拉到英吉利海峡对岸,欧盟 MiCA 的全面落地节点恰好与 FCA 新规几乎同步——Hacken 的分析指出,欧盟范围内的 MiCA 过渡期将于 2026 年 7 月 1 日结束,此后任何未获得 MiCA 授权的实体都不能再依赖过渡性安排在欧盟境内提供加密资产服务。

两套监管体系在核心逻辑上高度相似,但具体执行细节存在明显差异:

资本要求层面Cyfrin 的对比分析曾指出,相较于美国与英国的同类规则,MiCA 在审慎与资产保管标准上更为严格,这也是部分发行方考虑转向更灵活司法辖区的原因之一。而 FCA 此次将稳定币资本系数下调至 1%,某种程度上是在”严监管”与”保竞争力”之间寻找平衡点。

市场结构层面KuCoin 的分析文章给出了一个颇具冲击力的预测:行业人士预计将有高达 80%目前在欧盟运营的加密交易所,无法在 7 月 1 日前获得 MiCA 牌照,最终被迫退出欧盟市场。这一判断虽然存在争议,但也从侧面反映出,全面合规的门槛远比表面看起来更高——不仅涉及大量资金投入,还要求企业实现本地实体注册、AML/KYC 系统升级、travel rule 落地等一系列结构性改造。

稳定币储备层面,两套体系也存在不小分歧。根据SpotedCrypto 的研究,MiCA 要求”系统重要性”稳定币发行方将约 60%的储备资产存放于欧盟境内的信贷机构,而美国 GENIUS 法案对银行存款占比则没有强制性下限要求。这种储备结构上的分歧,使得像 Circle 这样的全球性稳定币发行方不得不为不同司法辖区分别维护独立的储备资金池,无形中推高了运营成本。

总体来看,英国 FCA 与欧盟 MiCA 虽然在具体条款上各有侧重,但传递出的方向高度一致:2026 年下半年起,”持牌经营”将成为加密行业在主要发达市场立足的硬性门槛,单纯依靠灰色地带套利的商业模式正在被系统性挤压。

对交易者与机构投资者意味着什么

对于普通交易者而言,监管明朗化往往伴随着两个层面的变化。一方面,受监管平台上架资产的审核标准会更加严格,那些缺乏基本面支撑、纯靠营销炒作的”野鸡代币”未来在合规平台上的生存空间将被压缩;另一方面,市场操纵与内幕交易规则的引入,理论上有助于提升市场定价的公允性,减少散户因信息不对称而蒙受损失的概率。

对于机构投资者与大资金而言,监管框架的清晰化反而是一个积极信号——这意味着资金可以更有信心地配置受监管市场的合规资产,而不必担心政策突变带来的合规风险。历史经验表明,每一轮重大监管框架落地后的窗口期,往往也是合规优质资产重新获得估值溢价的阶段。

如果你正在关注这一轮监管变化带来的市场机会,现在或许是重新梳理自己交易策略、选择合规可靠平台的好时机。

在监管趋严的大背景下,选择一个长期重视合规建设、产品覆盖面广的交易平台变得尤为重要。无论你是关注主流资产的稳健配置,还是希望提前布局受监管趋势下可能受益的板块,MEXC都提供了较为完整的现货与衍生品交易体系,方便用户在监管环境变化中灵活调整仓位策略。

MEXC Crypto Pulse 研究团队独家观点

我们团队认为,FCA 此次新规与 MiCA 过渡期收尾在时间上的重叠,并非简单的巧合,而是反映出全球主要监管机构对加密行业的态度已经从”观察与试探”转变为”系统性纳入金融监管框架”。值得注意的两个细节尤其值得行业参与者关注:

第一,FCA 将稳定币资本系数从 2%降至 1%,同时禁止英国稳定币发行方向持有人分享储备收益,这种”一松一紧”的组合拳,本质上是在控制行业准入成本的同时,避免稳定币演变为变相的理财产品。我们判断,这种监管思路未来很可能被其他司法辖区效仿,尤其是在稳定币与货币市场基金边界日益模糊的背景下。

第二,市场滥用规则的引入意味着加密资产市场的”信息透明度溢价”将逐步显现——那些主动建立合规披露机制、配合监管要求的项目方与交易平台,长期来看更有可能获得机构资金的青睐,而依赖信息不对称获利的项目,生存空间将被持续压缩。我们建议交易者在这一轮监管转型期,优先关注资产基本面与平台合规背景,而非短期炒作热度。

常见问题解答

问:英国 FCA 新规什么时候正式生效?

答:根据官方时间表,授权申请窗口将于 2026 年 9 月 30 日开启,截止日期为 2027 年 2 月 28 日,新监管制度预计于 2027 年 10 月 25 日正式生效。目前公布的是最终政策声明,企业有大约 15 个月的窗口期完成合规准备。

问:稳定币资本要求具体降低了多少?

答:非系统性稳定币发行的 K-SII 资本系数从此前提议的 2%下调至 1%,同时合格加密资产在交易平台上统一适用 40%的净风险头寸要求与 40%的交易对手违约波动调整。

问:FCA 新规与欧盟 MiCA 有什么区别?

答:两者核心目标相似,但执行细节不同。MiCA 对稳定币储备资产有更严格的银行存款占比要求(约 60%存放于欧盟信贷机构),整体审慎与资产保管标准也被认为比英美同类规则更为严格;FCA 则采取了相对简化的资本系数体系,但同样禁止稳定币发行方向持有人分享利息收益。

问:这次新规是否覆盖 DeFi 协议?

答:目前 DeFi 仍被排除在新制度的监管范围之外,FCA 后续将专门出台指引,明确何种活动属于”真正意义上的去中心化”,以界定监管边界。

问:普通投资者应该如何应对这一轮监管变化?

答:建议优先选择长期重视合规建设、信息披露透明的交易平台,关注资产基本面而非短期炒作,同时密切留意各司法辖区授权进度,以便及时调整资产配置策略。

免责声明

本文内容仅供信息参考,不构成任何投资建议、法律意见或监管合规指导。加密资产市场波动较大,相关监管政策仍在持续演变中,具体规则请以 FCA、欧盟相关监管机构发布的官方文件为准。读者在做出任何投资决策或合规安排前,应自行进行充分研究并咨询专业法律与财务顾问。MEXC 不对因使用本文内容而产生的任何直接或间接损失承担责任。

每周编辑精选 Weekly Editor’s Picks(0627-0703)

信息流太快,深度分析文章容易被热点淹没。「每周编辑精选」栏目将这些有判断价值的内容从海量资讯里捞出来,帮你滤掉噪音,留下洞察,带来启发。

投资与创业

Metrics Ventures 市场观察:世界的脆弱性正快速累积

自 2022 年以来全球供应链的扰动已经导致日、韩、欧等国的经济韧性和货币财政政策自主性一步步陷入困境,这正为未来的全球资本市场震动默默地积攒着动能。除 AI 及部分有色行业外的流动性枯竭正在实际发生,脆弱国家正趋之若鹜地向集中交易加码,这种孤注一掷在当前国际政治经济局势下势必难得善终。

我们需要认真思考 MSTR 连续出售 BTC 的可能性,而需求的遥遥无期更让 BTC 作为其他资产的对冲做空策略性价比不断抬升。

苹果 4.3 万亿市值意味着什么?小白也能看懂的股票估值通关课

从市盈率开始,了解股价相对于盈利的基本定价,并与公司自身的历史均值和行业同类公司进行比较。加入 PEG 比率,将增长速度纳入考量——高市盈率在增长速度高时更具合理性。用市销率从营收维度获得一个更难被操控的视角。计算自由现金流收益率,并将其直接与无风险利率进行比较——这是你从企业获得的实际现金回报与无风险替代品之间最清晰的对比表达。用 EV/EBITDA 进行跨资本结构的横向比较。用 ROE 和 ROIC 评估企业质量,为合理的溢价提供依据。最后,退后一步,思考 DCF 层面的问题:当前价格所隐含的增长率是多少?这现实吗?

估值不是一个能输出买入或卖出建议的公式。它是一种语言——帮助你清晰地思考你在为什么付钱、你得到了什么,以及在综合考虑你所知道的一切之后,这笔交易是否合算。

另推荐:《从 SpaceX、美光到 Galaxy Digital,一文看懂罗素新增的 37 家 AI 公司与 7 家加密黑马 》《CZ 聊投资:70%加密、20%AI、10%生物技术,已投“人造子宫”和“膝盖再生”》。

Web3 & AI

AI 越便宜,芯片越贵

过去 AI 叙事里有一条线:推理效率会干掉芯片需求。然而事实却是,AI 越便宜,物理算力越值钱——模型厂商卷价格的每一分钱,最终都流进了芯片和晶圆厂的口袋。

英伟达要开始分云厂商的钱了

英伟达正向租售其 GPU 的年轻云服务商提供财务兜底承诺——若这些公司无法找到足够的 AI 开发者租用算力,英伟达将以约定价格回租其未售出的 GPU 产能。作为交换条件,英伟达将从这些云服务商的营收中抽取一定比例的分成,且分成比例将随合同期推进逐步递减。

“AI 算力合作计划”标志着英伟达在战略上的重要转向:一方面通过降低新兴云服务商的融资门槛来扩大客户基础,另一方面借助营收分成直接参与下游算力市场的利润分配,对 AI 产业链的掌控力进一步向下游延伸。英伟达在从芯片卖家向 AI 算力生态的”中央银行”演变。

赴美前夕,海力士跌得像个土狗

“Meta 可能释放过剩算力”的消息引发了关于大厂或将收缩资本开支的猜测,进而造成了市场的剧烈波动。随着 AI 算力“绝对稀缺”的叙事开始出现松动,半导体存储芯片板块直接遭受冲击,相关概念股在二级市场集体出现巨幅回调 —— SK 海力士韩股收盘大跌 14.57%,单日跌掉了上千亿美元的市值。

但这一轮 SK 海力士的急跌,包括板块的大幅回调,更接近一次由情绪放大驱动的流动性踩踏,而非产业趋势的实质反转。

苹果与「美光们」的权力再平衡:拆解 iPhone 背后的利润账单

一台 iPhone 的利润中,苹果拿走约四分之一,内存巨头只能拿走约三十分之一,台积电则因垄断地位拿走 4%-5%左右的利润;其余部分由其他硬件供应商、渠道、研发及税收等环节覆盖。

有 AI 撑腰,存储供货商在苹果面前也终于更硬气了。

预测市场

预测世界杯淘汰赛,不同 AI 水平差这么多?

Gemini、DeepSeek 写中冷门剧本,Grok、千问拿捏热门局小比分,ChatGPT、Claude 更适合看比赛过程分析。

世界杯爆冷频现,预测市场的“笨蛋钱”给俺看乐了

亏损案例并不具备反指参考价值。

政策和稳定币

MiCA 过渡结束,牌照短缺,欧洲迎来最大规模交易所清退

7 月 1 日,欧盟的《加密资产市场法规》(Markets in Crypto-Assets Regulation,MiCA)过渡宽限期正式结束。

已有约 194 家加密企业获得正式 MiCA 授权,Coinbase 于卢森堡、Kraken 于爱尔兰、OKX 于马耳他、Bybit 于奥地利等均提前完成持牌;Bitget、KuCoin 等正在申请、尚未落地;币安于希腊撤回申请,短时将外流用户及资金。

大敌来袭,CRCL 暴跌超 17%

新美元稳定币 Open Standard 的 Open USD 将于今年晚些时候正式上线,合作名单华丽,且储备资产产生的收益将归合作伙伴所有。

Open USD 在合规、渠道和采用率等方面,从一开始就站在了一个远高于普通新项目的起点。

另推荐:《Circle CEO 回应 OUSD 挑战:稳定币“赢家通吃”,联盟模式注定失败》《45 天股价腰斩,Circle 其实是「DeFi 晴雨表」?》《CLARITY法案倒计时25天:若8月休会前未通关,加密市场将如何?》。

CeFi & DeFi

闪电五连鞭!Strategy 自救方案正式出炉

Strategy 正式发布“数字信用资本框架”(Digital Credit Capital Framework)新计划,旨在加强该公司旗下各类优先股的信用质量(这里显然说的是 STRC),提升流动性,并在保持长期比特币敞口的同时,为股东创造长期价值。

具体包括:现金储备状况;STRC 股息政策;优先股回购计划;普通股回购计划;比特币变现计划。

市场对于 Strategy 的这份自救方案抱有着相对积极的预期。MSTR、STRC 均有拉升。

STRC 优先股为何难以重返 100 美元?

更高的分红率会成为 Strategy 公司的财务负担,反而可能恶化其财务状况;在不利环境下提供高分红率,也可能成为投资者的负面心理因素。所以,分红率调整无法成为根本解决方案。除非进行赎回,否则每股 100 美元的索赔权毫无意义。

另推荐:《如果 Strategy 真的卖了 491 枚比特币,对市场的影响有多大?》。

Meme

现实版“黑镜”Pumpfun Go:40 元舔厕所,1.4 万美元脑门纹 logo

以太坊与扩容

EF:以太坊正成为政府与机构最需要的中立基础设施

一周热点恶补

政策与宏观市场

美 CFTC对 Polymarket 发起广泛调查;

SEC启动 ETF 规则审查,关注加密基金与预测市场 ETF;

SEC调查涉及富途与老虎证券涉嫌内幕交易,通过期权押注获利 1 亿美元;

沃什:美联储将开启新航向,不会提供前瞻指引;通胀风险已有所下降;

特朗普披露持有超 1 亿美元 BTC 和 ETH,2025 年申报期收入超 14 亿美元;特朗普回应获得巨额加密货币收益:自己不知情

特朗普:股市上涨赚了不少钱,去年获利仅因股市上涨,资金由专业机构管理;

韩国将投资 800 万亿韩元,为三星电子和 SK 海力士建设芯片工厂(解读);

观点与发声

Anthropic CEO警告:开源人工智能正走向危险路径,或有不可逆滥用隐患;

Cathie Wood:AI 新技术开启生产力周期,通胀反弹叙事被宏观数据弱化;

华尔街解读“Meta「卖算力」砸崩 AI 硬件”:不等于算力过剩,不是行业拐点;

“1011 内幕巨鲸”代理人:AI 算力交易正在发生切换,资金从存储芯片流向超大规模云厂商;

Bitwsie 首席投资官:STRC 大跌是底部信号,牛市将在秋季开启;

Galaxy:美 SEC 托管规则与 DeFi 需求存在结构性冲突,RIA 配置链上资产受限;

机构、大公司与头部项目

Securitize登陆纽交所(解读);

Robinhood Chain主网上线,同步推出代币化股票、永续合约与 AI 代理交易;

OKX推出面向 Agent 经济的去中心化平台 OKX.AI;

数据

巨鲸吸筹、机构撤退:两周 27 万枚 BTC 流入揭示潜在周期底部特征;

SOL Meme 币 ANSEM 速通 1 亿美元市值(回顾);

安全

Base公布近期两次停机事故原因,定位于定序器漏洞……

附《每周编辑精选》系列传送门。下期再会~

摩根士丹利解读:上调SIMO目标价至400美元,AI服务器改写NAND周期

TL;DR

  • 摩根士丹利将 SIMO 目标价从 155 美元上调至 400 美元,核心理由是 AI 带动企业级 SSD 和 boot drive 需求加速。
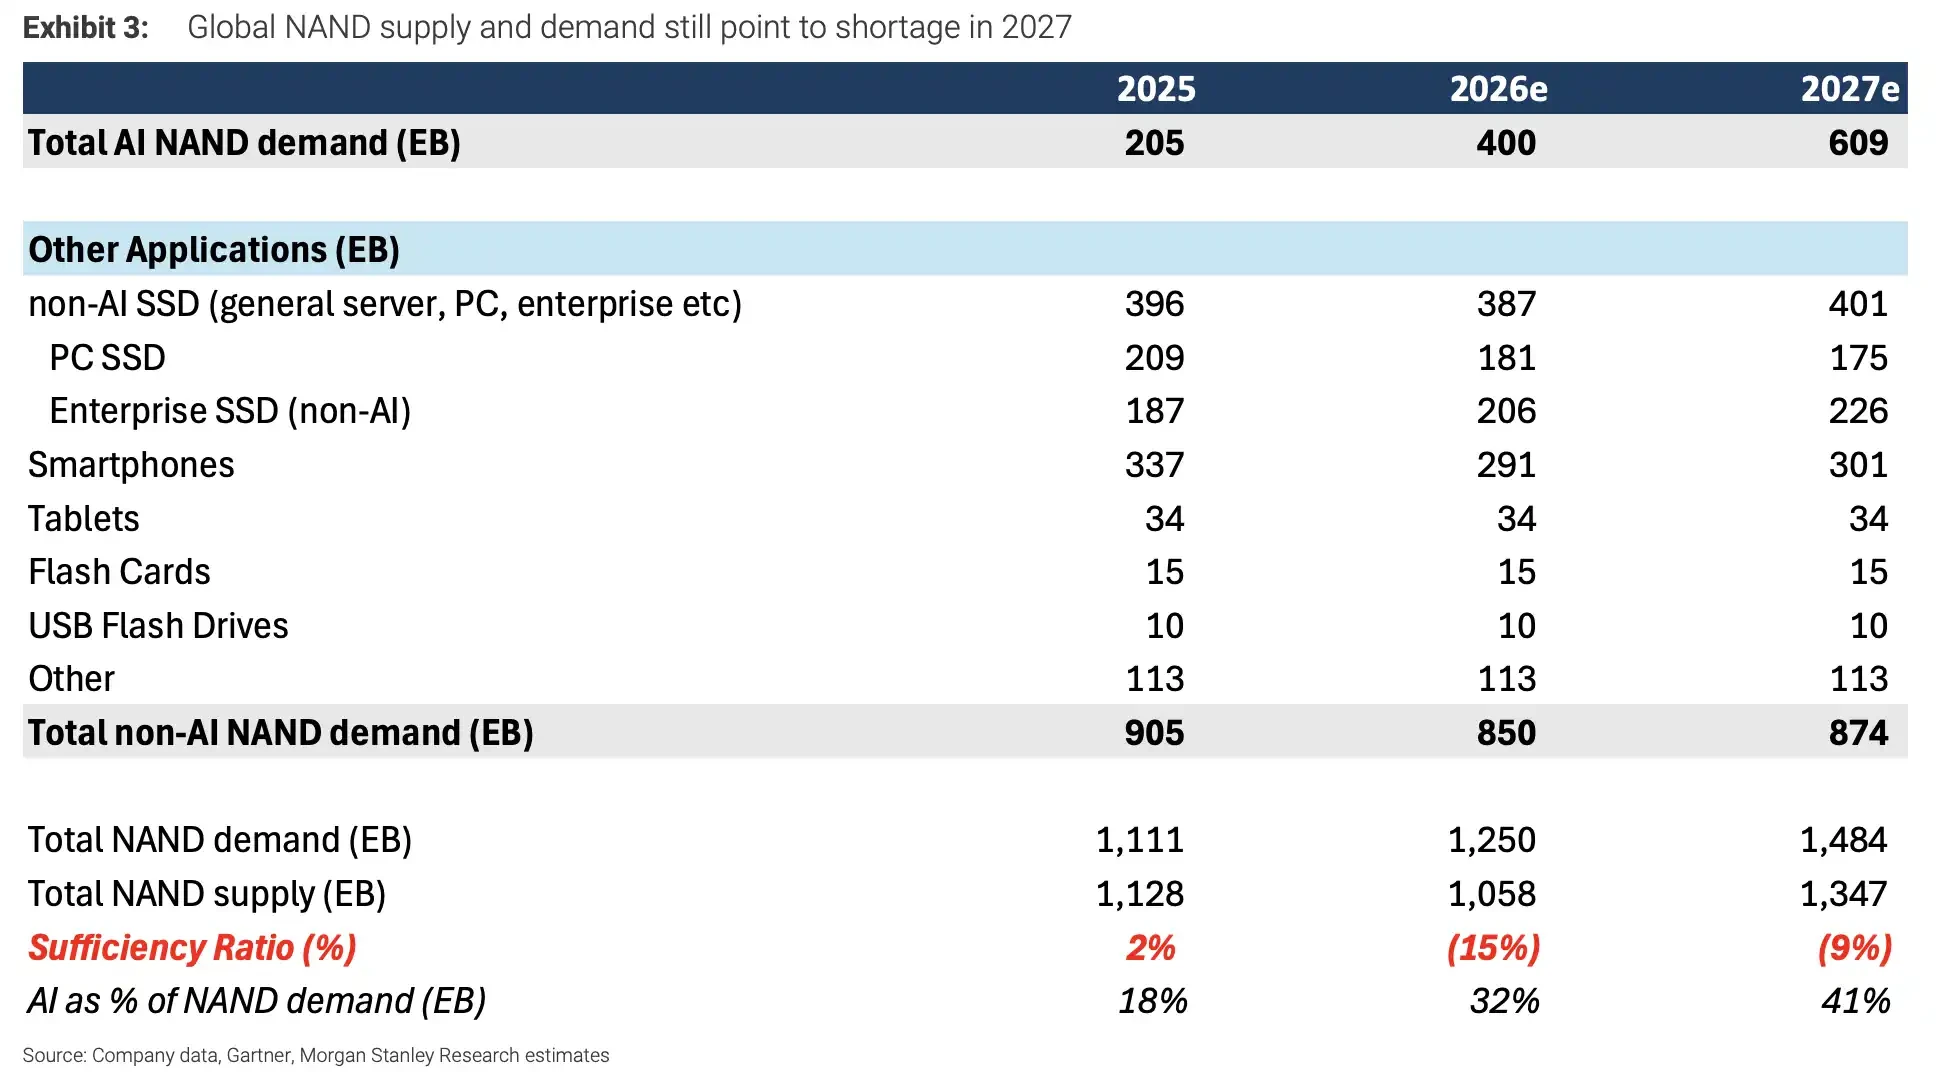
  • 其预计全球 NAND 在 2026 年短缺 15%、2027 年仍短缺 9%,AI 相关需求到 2027 年将达 609EB。
  • 供应商和控制器厂商受益更直接,但消费端涨价受限,YMTC 扩产和 AI 资本开支放缓可能改变 2028 年供需。

摩根士丹利在最新报告中大幅上调 Silicon Motion(SIMO.O)和 Longsys 目标价,并把核心理由指向 AI 服务器带来的 NAND 需求缺口。对投资者来说,这不是一次普通的 SSD 涨价预期,而是 AI 数据中心正在把 NAND 需求从手机、PC 等消费电子周期,推向企业级 SSD、AI boot drive 和云厂商长期采购驱动的新周期。

最激进的调整落在 SIMO 身上。大摩将其目标价从 155 美元上调至 400 美元,对应 23 倍 2027 年预期 EPS,并预计公司 2026 年营收将创历史新高。Longsys 目标价也从 300 元上调至 673 元,Phison 目标价从 2248 新台币上调至 2588 新台币。不过,大摩对 Longsys 和 Phison 仍维持 Equal Weight 评级,说明这轮行情并非所有模块商都能无差别受益。

这份报告的核心判断是:AI 对 NAND 的拉动会持续到 2027 年。2025 年,上一轮库存过剩仍让全球 NAND 供需呈现约 2% 过剩;到 2026 年,市场预计转为 15% 短缺;2027 年即便供应继续释放,仍可能有 9% 缺口。背后关键不是手机和 PC,而是 AI 服务器、云厂商 SSD、企业级存储和启动盘需求。

全球 NAND 供需仍指向 2027 年短缺。2025-2027e 总需求 1111/1250/1484 EB,供给 1128/1058/1347 EB,供需比从 2% 转为-15% 和-9%。

AI 把 NAND 需求重心从消费电子推向数据中心

NAND 过去更容易被手机、PC、消费级 SSD 库存周期牵动。现在的变化在于,AI 服务器需要的不只是 GPU 和 HBM,也需要大量本地存储、企业级 SSD 和启动盘。云厂商采购节奏一旦进入长期协议,NAND 价格和供需的波动方式也会发生变化。

大摩预计,2027 年 AI 相关 NAND 需求将同比增长 60%,达到 609EB,占整体 NAND 需求的 41%。同年全球 NAND 总需求预计为 1484EB,而供给为 1347EB,对应约 9% 短缺。相比之下,智能手机和 PC 端的假设并不激进:单机 NAND 容量大体持平,终端出货还按硬件团队模型下滑。

这意味着报告中的短缺判断,并不是建立在消费电子全面复苏上,而是建立在 AI 服务器和云资本开支继续扩张上。AI 需求贡献越大,NAND 周期对 CSP 采购、服务器配置和企业级 SSD 供给的敏感度也越高。

渠道价格也已经开始分化。3Q26 渠道核查显示,TLC 企业级 SSD 定价环比上涨约 30%,服务器级 DRAM 环比涨 20%,DDR3/DDR4 等遗留 DRAM 涨 30%-40%。但消费级 NAND 涨幅明显更小,原因是手机和 PC 客户利润压力更大,难以承受同样幅度的价格上行。

换句话说,涨价确实在发生,但涨得最强的是数据中心相关产品,不是所有 NAND 品类。

SIMO 为什么被上调最多?

SIMO 这次被上调目标价,核心在于其业务正好踩中 AI 存储增量中的两个环节:企业级 SSD 控制器和 AI boot drive 模块。

MonTitan 企业级 SSD 业务被视为公司未来几年最重要的新增长点。大摩预计,该业务在 2026、2027、2028 年分别贡献 SIMO 营收的 5%、13%、19%。与此同时,boot drive 模块也会开始放量,预计 2026 和 2027 年合计贡献公司营收约 15% 和 21%。

对 AI 服务器而言,boot drive 并不是最显眼的部件,却是系统启动、管理和运行中不可缺少的存储配置。随着 AI 服务器出货增加,相关控制器和模块需求也会同步抬升。SIMO 原本更容易被市场看作消费级控制器公司,现在估值上修的关键,是企业级和 AI 相关收入占比可能快速提高。

但这仍然是预测,不是已经兑现的利润。大摩给出的 400 美元目标价对应 23 倍 2027 年预期 EPS,隐含的前提是企业级 SSD 和 boot drive 放量顺利、客户导入持续推进、AI 服务器需求没有明显降速。任何一个环节低于预期,都会影响估值能否站住。

模块商涨目标价,但未必能拿到最大蛋糕

Longsys 和 Phison 同样受益于存储涨价和 AI 服务器需求,但报告没有把二者评级上调到更积极水平。原因在于,模块商在这轮周期中面临一个现实约束:当 NAND 供应紧张时,原厂更可能把产能优先分配给大型云厂商和核心 CSP 客户,模块商拿到的增量未必足够大。

这也是为什么目标价可以上调,但评级仍维持 Equal Weight。价格上涨有利于库存和 ASP,企业级产品组合改善也能支持利润率,但如果量被上游供应商和大客户锁住,模块商的收入弹性会受限。

长期采购协议(LTA)是另一条重要线索。供应商可以通过 LTA 获得一定价格下行保护,Kioxia 2027 年 LTA 覆盖率预计超过 50%。但这类协议并不是单向利好,Micron 也提示,LTA 往往同时设有价格上限和下限。它能减少价格暴跌风险,也可能限制供应商在极端短缺中的涨价空间。

模块商则希望通过 TCM 等模式把库存压力更多转移给客户,长期毛利率稳定在 25%-35% 区间。但这同样取决于客户接受度、供货紧张程度以及产品是否足够高端。

2028 年的风险在于供给和 AI 开支

这轮乐观预测最大的边界在 2028 年。

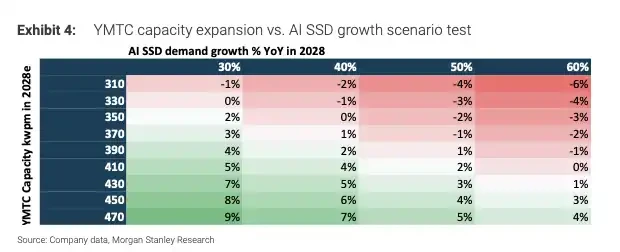
在大摩的基线情景下,即便到 2028 年,若 AI NAND 需求仍同比增长 60%、YMTC 产能维持在 310kwpm 左右,市场仍可能存在约 5% 短缺。但如果 YMTC 产能升至 470kwpm,同时 AI 增长放缓,NAND 市场就可能从短缺转向过剩。

YMTC 2028 产能扩张 vs AI SSD 增长情景测试。矩阵显示 YMTC 产能 310-470kwpm 与 AI 增长 30%-60% 组合下,供需可能从短缺转向接近平衡甚至过剩。

这也是内存周期最难判断的地方:短期价格上涨和库存低位容易强化乐观预期,但半导体存储一旦供应纪律松动,过剩可能很快回来。消费者端已经出现部分订单削减,手机和 PC 客户对涨价的承受能力有限,消费级 NAND 价格天花板可能比企业级产品更早出现。

因此,这份报告真正给市场提出的问题不是「SSD 会不会涨价」,而是 AI 需求能否强到足以消化未来两年的新增供给。对 SIMO 等控制器和 AI 存储链条公司而言,2026 年可能是企业级和 AI 业务放量的起点;对整个 NAND 周期而言,2028 年 YMTC 等厂商扩产节奏、CSP 资本开支强度和供应商纪律,才是决定短缺能否延续的关键。

李彦宏最大IPO来了

原文作者:吴琼

原文来源:投资界

“份额抢不到。”

这一幕正在出现在昆仑芯身上。自年初以保密形式向港交所递表以来,昆仑芯上市越来越近。现在正是争抢基石份额的阶段。

如此,李彦宏最大IPO浮现——据外媒报道,昆仑芯目标估值约500亿美元(约3400亿元人民币)。如若上市,其市值将超过百度。如此体量,难怪昆仑芯总被外界视为百度AI故事中最值钱的资产。

这场百度翻身战,很快就要见分晓了。

李彦宏最大IPO 将超过百度

此时此刻,情绪正浓。

时间回到今年初,百度一纸公告宣布——昆仑芯已透过其联席保荐人以保密形式向香港联交所提交上市申请表格(A1表格),以申请批准昆仑芯股份于香港联交所主板上市及买卖。

此后,昆仑芯港股IPO动作始终在水下进行。如今半年过去,随着IPO筹备工作持续推进,昆仑芯来到上市前关键阶段。据The Information消息,目前该公司已与潜在投资机构展开接触。

这是投资人通过一级市场进入昆仑芯的最后窗口,但门槛不低:报道称,昆仑芯在配售时优先考虑承诺购芯的投资人,要求采购的芯片价值达到认购额的3至7倍。

这意味着,投资人若想拿到昆仑芯的基石份额,得先“配货”。如此一来,单纯的财务投资人或许就被拦在门外。昆仑芯更青睐的,是本身就具备持续采购能力的产业投资人。

最终能上牌桌的只是少数。一位投资人告诉投资界,“基石份额竞争激烈”,更多人是“一席难求”。

毋庸置疑,外界对昆仑芯寄予厚望。据悉,昆仑芯目标估值约500亿美元(约3400亿元人民币)。这并非空穴来风,据IDC数据,2025年中国AI加速器服务器市场,昆仑芯和寒武纪并列国产厂商第三位,各自出货约11.6万张卡。

此前高盛研报就曾指出,如果市场给予昆仑芯类似于寒武纪的估值倍数,百度持有的股权价值将高达220亿美元。而正值AI算力需求爆发,本周寒武纪市值一度突破万亿。

于是,才有了昆仑芯基石份额竞争激烈一幕。

当然,百度将是最大赢家。想起年初李彦宏曾在公告中解释昆仑芯分拆上市将带来的利好之一,便是提升昆仑芯在其客户、供应商及潜在战略合作伙伴中的形象,以争取更多业务,百度也将透过持股受益于其增长。

作用立竿见影。此次消息传出后,百度连涨四个交易日,港股最新市值超3000亿港元。若昆仑芯500亿美元的目标估值实现,作为其控股股东,百度持股价值将超千亿。如此,李彦宏也迎来又一个高光时刻——昆仑芯市值将超过百度。

投资人云集 等待一场超级回报

隐秘,低调,却已成李彦宏得意之作。

昆仑芯的故事,最早可以追溯到2011年,前身是百度智能芯片及架构部。一支来自百度、高通、Marvell、Tesla等头部公司的队伍,开启了百度的造芯之路。

直到2021年,百度将旗下昆仑芯片业务正式独立,并成立新公司——昆仑芯(北京)科技有限公司。与独立一起到来的,还有一场豪华融资,领投方为CPE源峰,投资方包括IDG资本、君联资本、元禾璞华等,当时估值约130亿元。

自此昆仑芯开始为外界所熟知。

不过,这也是昆仑芯唯一一次公开宣布融资。但据企查查显示,五年间昆仑芯完成多次股权变更,不少知名投资机构依次上桌——2022年7月,新增通用技术创投、中比基金、千山资本等股东;仅半个月后,中信证券、临芯投资也成为昆仑芯股东。

2023年,比亚迪、中关村科学城公司、三亚御海基金、中国互联网投资基金等一一出现;此后也不乏社保基金中关村自主创新专项基金、北京市人工智能产业投资基金、顺禧基金、中信建投资本等面孔,阵容越发豪华。

或许上市动作早有酝酿,去年7月昆仑芯一举新增15名股东,包括中国移动旗下基金、北京政府引导基金、北京山高君泰基金、国海创新资本、中金资本等,争抢意味令人遐想。

时至今日,昆仑芯身后共聚集57名股东。可以预见,随着昆仑芯上市,将缔造港股又一场集体造富潮。

背靠大厂资源,昆仑芯已然不容小觑。目前,昆仑芯主力产品为P800,于2024年上市,对标英伟达A800,采用三星7nm制程,主要面向数据中心推理场景。此外,主要针对大规模推理场景进行优化的昆仑芯M100于2026年初上市。昆仑芯M300则主要面向超大规模多模态模型训练与推理场景,计划于2027年上市。

相比同行,昆仑芯不仅有搜索、云计算、自动驾驶等集团内部业务线的订单支持;还有中国移动、南方电网、招商银行等大型国企客户。当中最关键的一笔,是去年8月,在中国移动集采项目中,昆仑芯三个标包均排名第一,拿下十亿级订单。

吾家有儿初长成,昆仑芯正从百度的庇佑中走出。前不久的智源大会上,昆仑芯研发副总裁漆维透露,除了为百度提供芯片,公司面向外部客户的商业化规模持续扩大,目前外部业务的比重已经超过向百度内部供货。

“起个大早赶了晚集” 翻身一战

这一天,李彦宏等了很久。

说起来,百度是最早喊出“All in AI”的互联网公司。百模大战期间,百度文心一言率先亮相,成为国内最早的类ChatGPT产品之一,一度风光无两。

只是,现实很骨感。

历经几年大浪淘沙,国产大模型格局已定——这一边,同样来自大厂的豆包、千问等逐渐占领用户心智;另一边,AI新秀们也已后来居上。上周,智谱市值一度突破万亿。虽然目前已回落,但仍近乎于三个百度。

更不用说,DeepSeek首轮融资投后估值接近4000亿元;Kimi估值也在新一轮融资中涨至315亿美元(约合人民币2100亿元)。反观百度,一次次给外界留下“起个大早赶了晚集”的印象。

此情此景,百度很难不焦虑。

眼下,正是百度不容错过的机会。摩尔线程、沐曦等已在二级市场做出示范;寒武纪也一度创下市值新高;更为万众瞩目的则是长鑫科技,目前科创板IPO已成功过会……肉眼可见,AI算力的爆发式增长,正传导至整个半导体产业链。

而在百度的AI故事里,昆仑芯恰恰被视为最值钱的底层资产。5月初,昆仑芯正式启动了科创板上市辅导,同步推进“A+H”双线IPO。面对稍纵即逝的窗口期,百度拼命争抢时间窗口。

这不禁让人想起,十年前李彦宏就曾判断,人工智能时代即将到来,并会带来无穷无尽的可能性。“对百度而言,如果能抓住人工智能的机会,五到十年后,百度可以变成一个完全不一样的公司。”

一旦再错过,就真的彻底掉队了。

我们离加密熊市结束还有多远?

原创|Odaily 星球日报(@OdailyChina

作者|Wenser(@wenser 2010

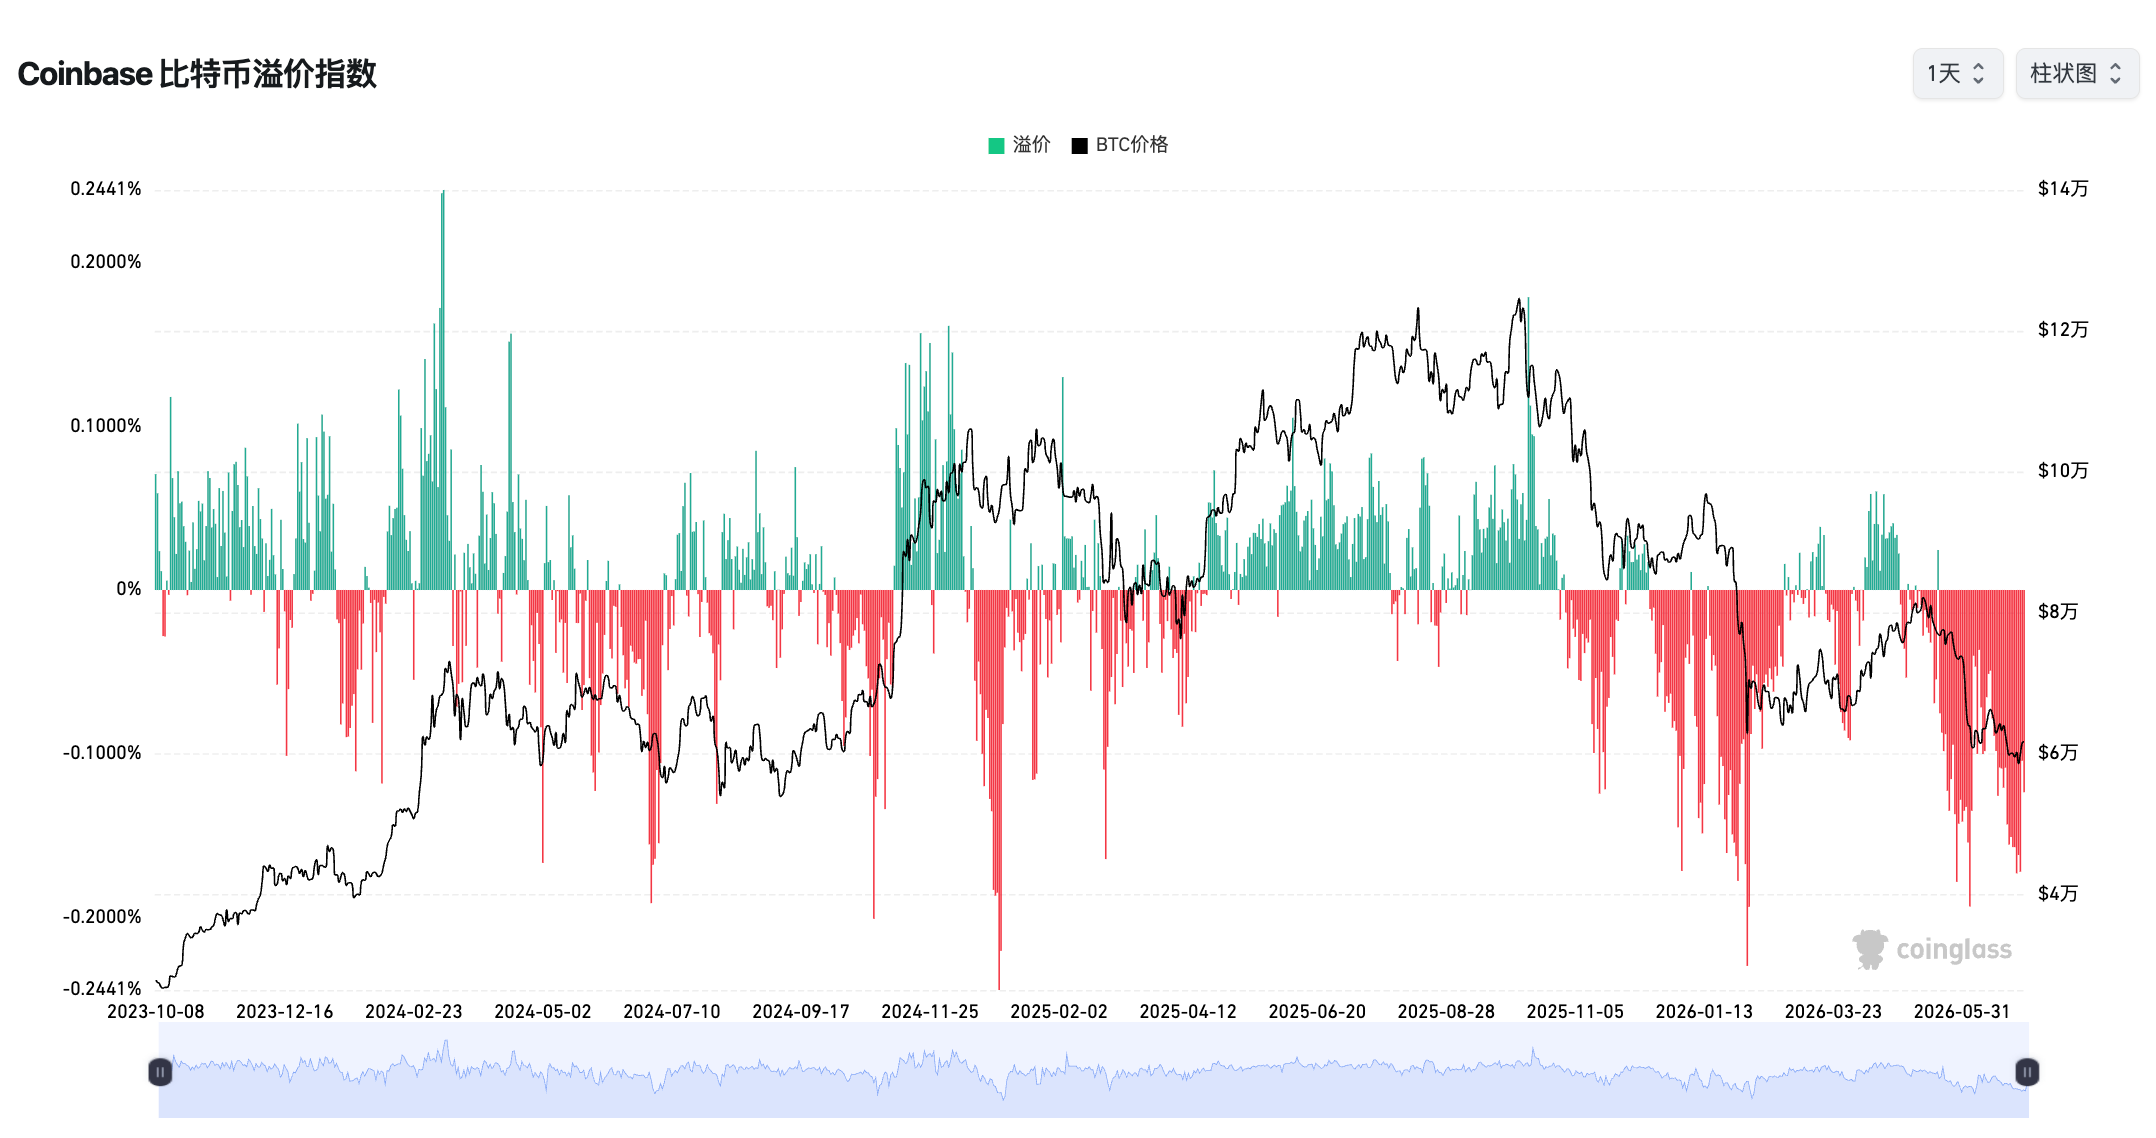
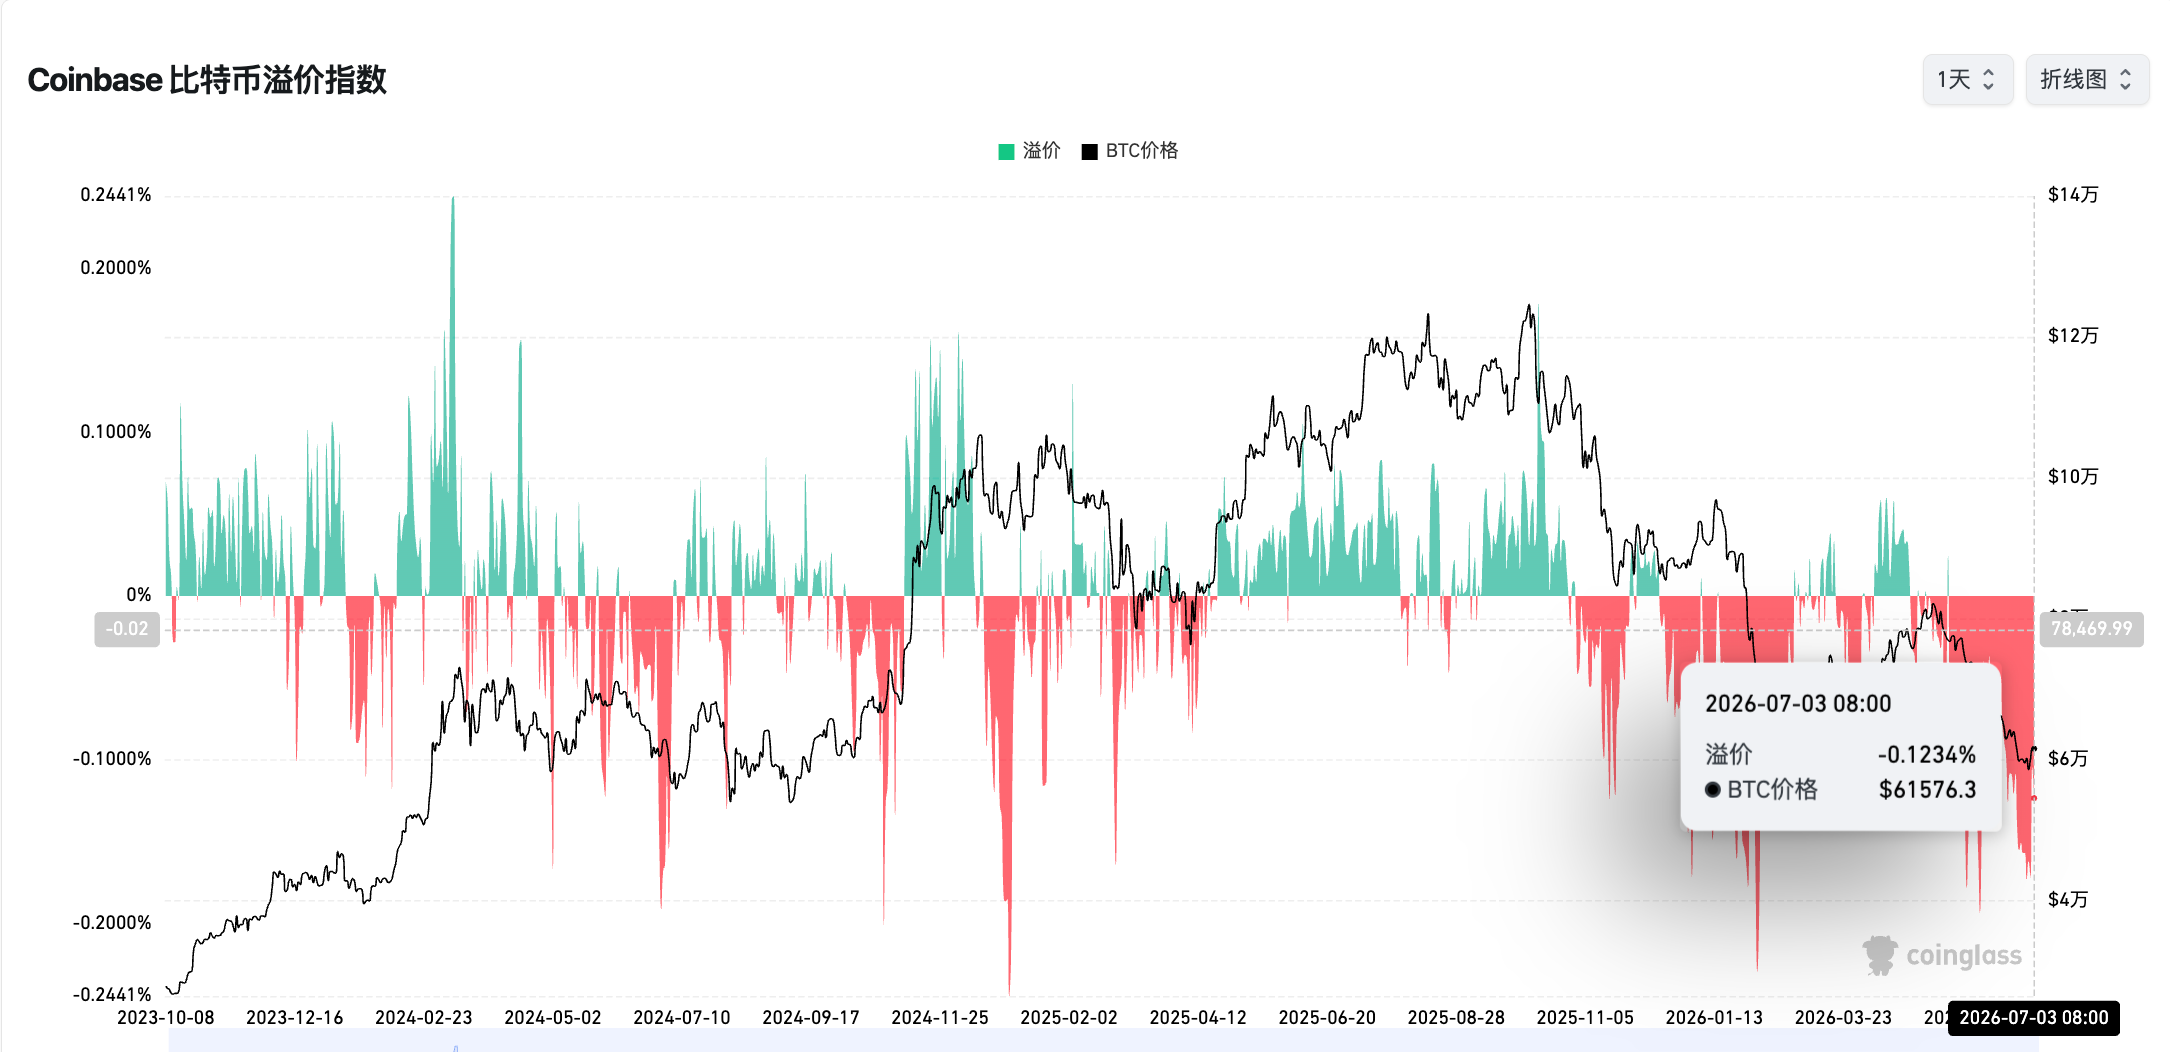
Coinglass 数据,自 5 月 19 日至今天(7 月 3 日),Coinbase 比特币溢价指数已连续 46 天处于“负值”状态,创下“最长连负”记录。此前,该指数于今年 1 月 16 日至 2 月 24 日连续 40 日处于负溢价,创下该指标推出以来的最长“连负”纪录,超过去年“10·11 崩盘”期间约 30 日的连续负溢价天数。

结合目前一度跌破 58000 美元、1600 美元等关键点位的 BTC、ETH 来看,熊市结束的具体时间仍不明朗,对于很多人来说,等待尤为煎熬。

Coinbase 比特币溢价指数一览

BTC 暴跌的最大导火索:Strategy 卖币求存,亏损群体扩大

5 月底 6 月初,最大的 BTC 财库公司、加密货币概念股龙头 Strategy 时隔 3 年再次卖出 BTC。而这笔仅有 32 枚 BTC 的交易很快引发了加密市场一片恐慌,如同压倒骆驼的最后一根稻草。BTC、ETH、SOL 等主流币价格随之暴跌。

叠加比特币现货 ETF 持续净流出、加密市场持续失血等因素,加密熊市的阴影再次笼罩在行业所有人的心头。

熊市开端:6 月初 BTC 一度创 2022 年以来最差单周表现

6 月第一周,比特币一度跌破 6 万美元,创下自 2022 年 FTX 交易所崩盘以来最差单周表现。截至 6 月 7 日的近 7 天内,比特币累计下跌 16%,较 2025 年超过 12.6 万美元的历史高点回撤逾 50%。

彼时数据方面,美国现货比特币 ETF 已连续 13 个交易日录得净流出,累计流出资金约 55 亿美元。同时,比特币价格跌破被广泛视为关键支撑位的“200 周移动均线”,进一步削弱市场信心。

加密交易公司 Wincent 高级主管 Paul Howard 将当前行情形容为“无声熊市”,认为跌破 200 周均线是市场进入熊市阶段的重要确认信号。

尽管随后 BTC 小幅反弹至 65000 美元左右,但当时多位市场分析师警告称,反弹或难以持续,比特币可能尚未触及本轮周期底部。Primal Fund 联合创始人 Griffin Ardern 表示,市场距离“真正的底部”仍有相当距离。

以笔者观点,如果说 5 月的时候市场还对 BTC 的大幅反弹抱有期待,Strategy 卖币求生的行为直接打破了人们的最后一丝幻想,标志性地拉开了“熊市确认”的大幕。

熊市继续:诸多机构预测熊市尾声观点被打脸

6 月 11 日,加密投研机构 CryptoQuant 发文表示,比特币可能在约 53,600 美元附近形成底部,该水平为当前比特币实现价格,即所有市场参与者的链上平均成本基础。报告指出,在历次主要熊市周期中,比特币通常会在实现价格附近或略低于该水平触底。

6 月 12 日,BIT 发布最新周度报告《FIFA 世界杯会成为比特币熊市的终点吗?》。其中认为,比特币当前熊市走势与其 2026 年 2 月初展望基本一致,此前预测的 A-B-C 调整结构已进入最后阶段:在 A 浪下跌至 6 万至 6.9 万美元区间后,比特币反弹至 8 万至 9 万美元区间,并于约 8.3 万美元附近阶段性见顶,随后反弹动能逐步减弱。

BIT 指出,当前恐惧与贪婪指数已接近具有重要参考意义的历史低位区域,与 2022 年熊市底部结构仍存在一定相似性。其维持此前观点,即 2026 年世界杯期间的夏季交投淡季或成为比特币本轮熊市的尾声阶段。

6 月 17 日,加密研究公司 K33 表示长期持有者持有的比特币供应量创下历史新高,表明熊市可能接近尾声。其强调,2026 年旧币重新激活活动明显低迷,截至 6 月 6 日,仅有 218421 枚比特币被重新激活,显示链上抛售压力大幅减弱;相比之下,2024 年同期已有 118 万枚比特币被重新激活。K33 认为,旧币活动下降表明长期持有者出售意愿降低,耐心参与者正在持续吸收供应。

但很快,BTC 的进一步下跌彻底击碎了这些观点的幻想,熊市的脚步还在继续。

熊市指标:STRC 脱锚 100 美元,BTC、ETH 长期持仓者亏损扩大

6 月 18 日,在月初跌破 95 美元后,Strategy 发行的优先股 STRC 价格跌破 90 美元,收盘价定格在 89 美元,创下IPO 以来最低日收盘价,也是去年 11 月以来最低股息调整后收盘价。

随后,STRC 一路下跌,持续脱锚。

6 月 26 日,STRC盘前价格一度跌至 73 美元,创下历史新低。市场焦点随之转移至 2 件事:一是 6 月 30 日除息,符合条件的持有人将于 7 月 15 日获得每股 0.48 美元派息;二是月度股息率重设,彼时 STRC 有效收益率接近 15%,投资者预计 Strategy 将把股息率从 11.50% 上调至至少 12% 或 12.50%。

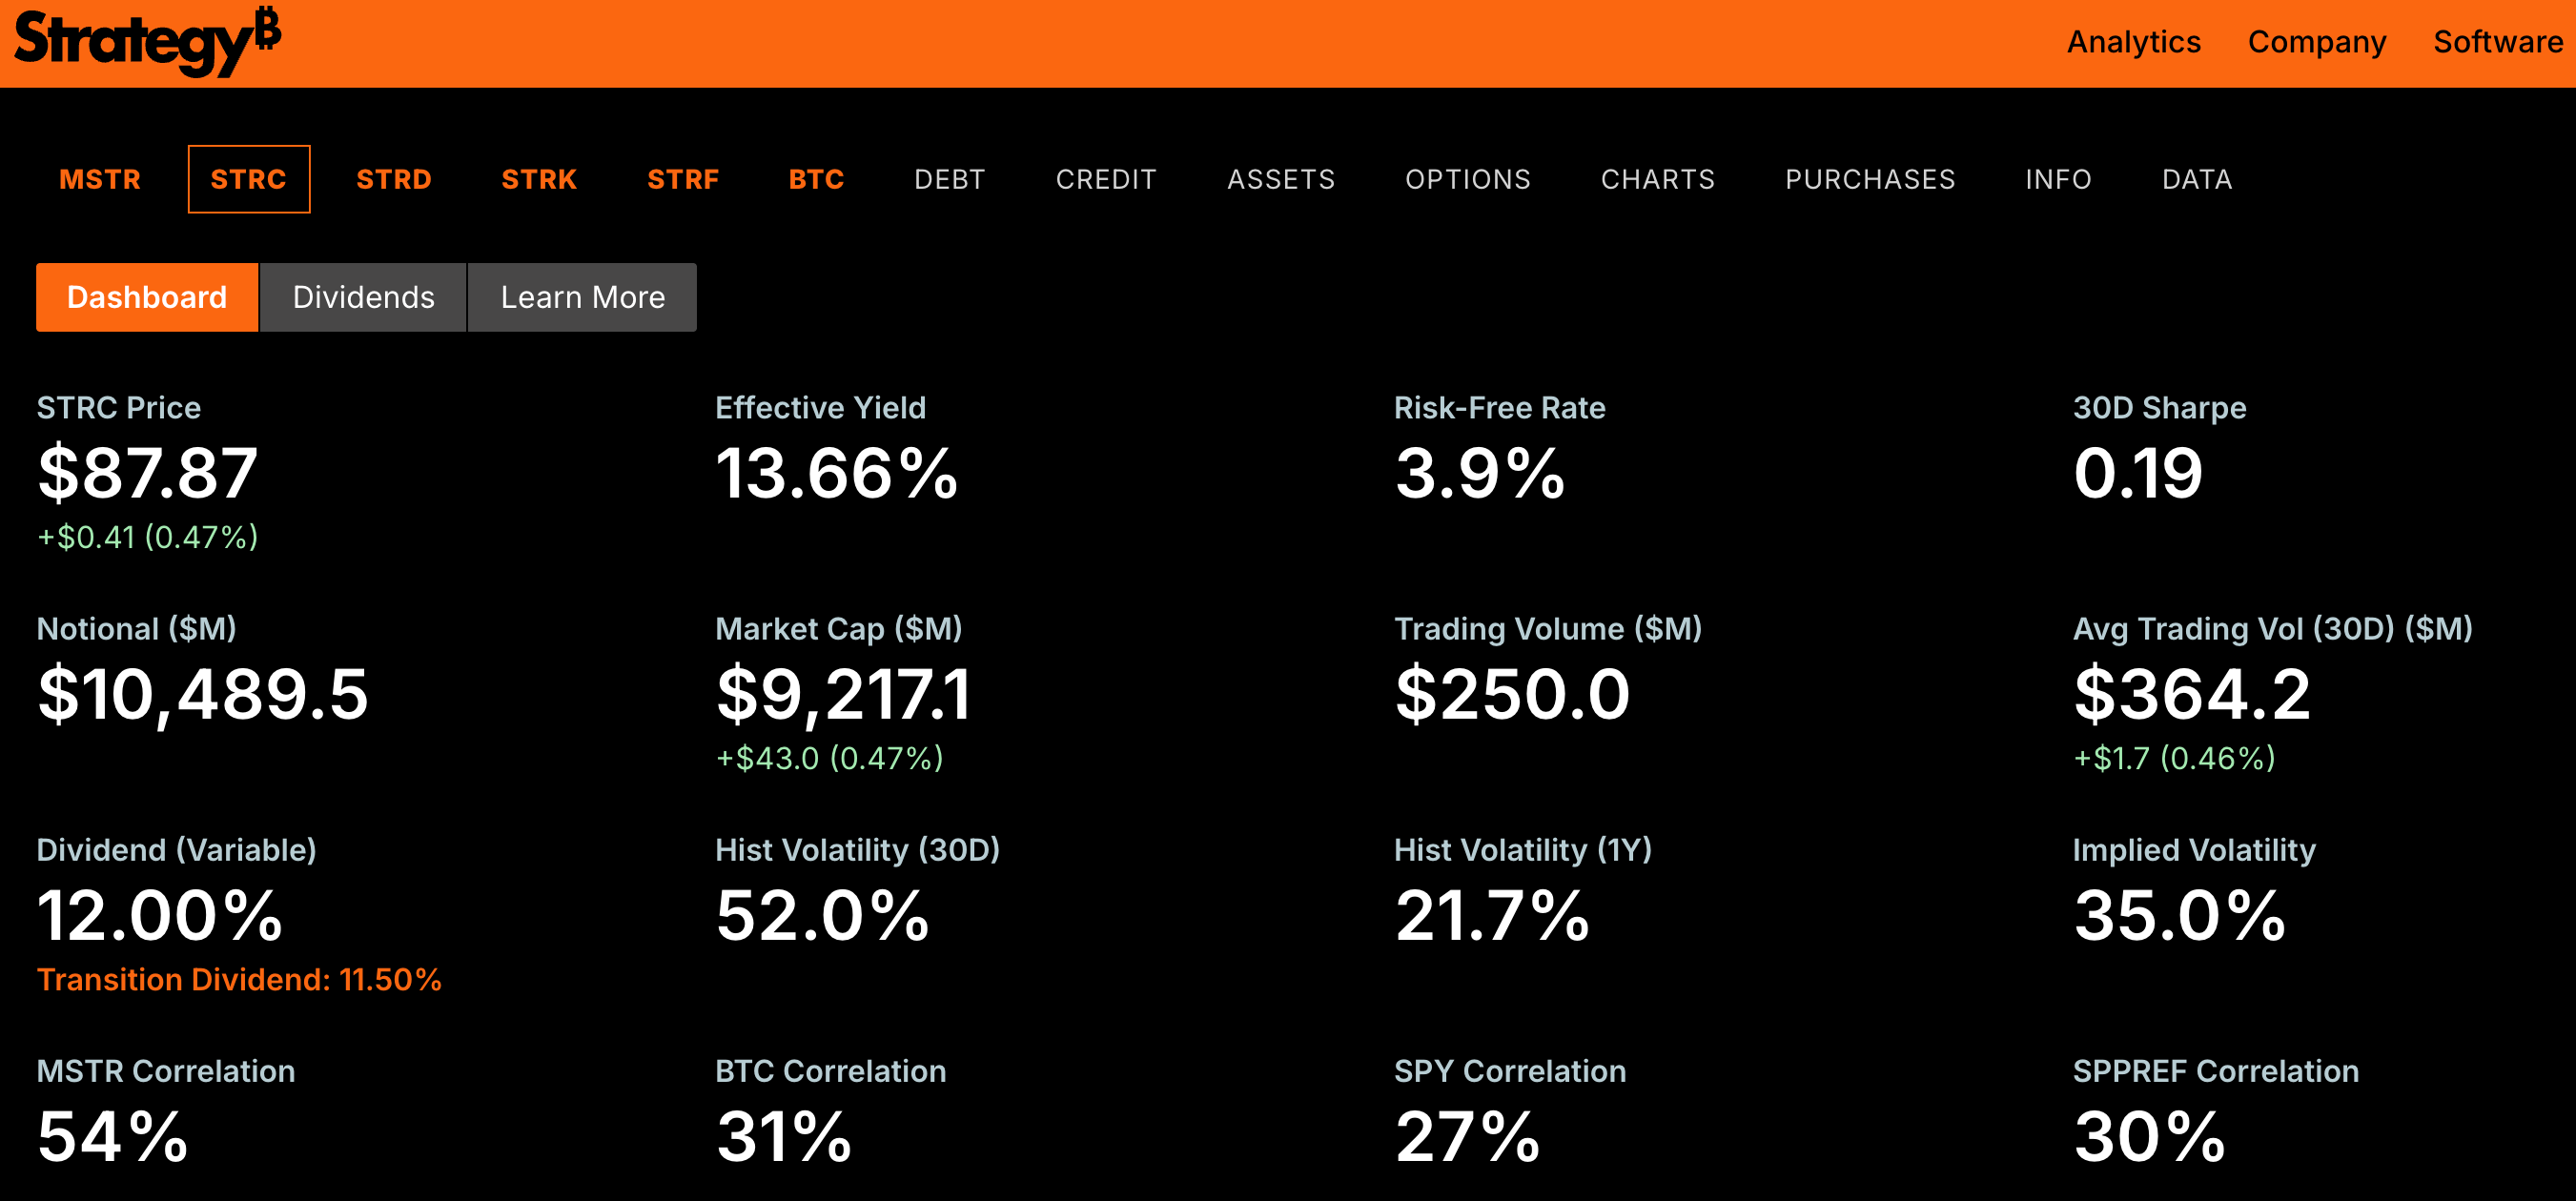
3 天后的 6 月 29 日,Strategy 官宣10 亿美元数字信用证券回购计划;并推出经董事会批准的“至高 12.5 亿美元 BTC 变现计划”。而其美元储备也随着各类筹资计划的实施增加至 25.5 亿美元,有能力进行 STRC 等优先股偿息。STRC 的折价危机阶段性地暂时解除,价格随之回升至80 美元上方,目前暂报 87.87 美元。

图源:Strategy官网

但受 BTC、ETH 持续下跌影响,长期持仓者亏损进一步扩大。

6 月 25 日,比特币一度跌至约 59,100 美元,1083 万枚 BTC 处于亏损状态,规模创历史新高,并超过此前熊市底部约 1050 万的峰值;长期持有者(持仓时间至少 155 天)持有创纪录的 1480 万枚 BTC(Odaily星球日报注:流通中的比特币总量约为 2000 万枚),其中 37%处于亏损状态。最新数据显示,BTC 长期持有数量已增长至今天的 1661 万枚 BTC,平均持仓成本则下降至 49700 美元左右。

6 月 26 日数据,ETH 巨鲸已陷入亏损,为 2019 年以来首次出现该情形,即使在 2022 年熊市中,持有超 10 万枚 ETH 的最大巨鲸仍保持盈利。当前三类巨鲸群体未实现利润比率均为负值,其中 1000 至 1 万枚 ETH 区间为-0.26,1 万至 10 万枚 ETH 区间为-0.21,10 万枚 ETH 以上区间为-0.05。该状态已持续数周。

6 月 28 日 比特币 UTXO 数据显示,当前市场中亏损成交占比/盈利成交占比已降至本轮熊市周期最低水平,显示投资者正进入明显的“投降”阶段。上一次类似低位出现在 2023 年中期熊市深度阶段,当时比特币价格一度跌至约 26000 美元。

此前,由于价格持续下跌,ETH 市值一度跌破 1850 亿美元,被 USDT 超越。随着价格反弹至 1700 美元上方,目前 ETH 市值暂报 2070 亿美元。

总结而言,STRC 回锚 100 美元、BTC、ETH 长期持仓者脱离亏损状态等将是熊市终结的关键指标。

熊市终结日猜想:8 月还是 12 月?

有关于熊市结束的具体时间,目前市场上并无主流观点,这里我们仅以部分行业人士观点作为参考。

易理华:7-8 月或为抄底良机

6 月底,TrendResearch 创始人易理华发文表示,目前是 1011 以来的第三波下跌,如果按照波动理论和周期规律,比特币这是最后一波大跌。

市场最关注的是比特币此次底部价格,主要因素是美股和 MicroStrategy,美联储对于 CPI 的担忧可能引发降息甚至加息预期变动,从而带来美股持续回调。其次,过往熊市尾部往往出现黑天鹅或者暴雷事件,本轮尚未出现,仍需密切观察。

按照比特币最高 12.6 万美元计算,下跌 60%对应 5.1 万美元,下跌 66%对应 4.3 万美元。无论如何,7 至 8 月应该是最后时间,也是最好的抄底时间,甚至是未来三年最值得操作的机会。

江卓尔:BTC 将于 10-12 月于 4.2 万-4.4 万美元见底

6 月 25 日,莱比特矿池创始人江卓尔发文预测本轮 BTC 熊市将于今年 10 月 31 日于 44016 美元见底。综合 mNAV 领先币价 6 个月见底的规律,将见底时间窗口修正为 2026 年 10 月至 12 月,见底价格区间为 4.2 万至 4.4 万美元。

其指出背后逻辑为,Strategy 普通股 MSTR 的 mNAV(股价/每股含 BTC 价值比值)已跌至 0.72,接近上一轮牛市 2022 年 5 月 11 日的最低点 0.7。根据最近 STRC 大幅脱锚等市场情绪事件,目前可预测为本周期 mNAV 最低区域。但 mNAV 最低时并非 BTC 价格最低,上一轮 mNAV 于 2022 年 5 月 11 日 0.7 见底时 BTC 价格为 31017 美元,而 BTC 于 2022 年 11 月 21 日 15476 美元见底,此时 mNAV 为 1.2,两者间隔 6 个月。

BTC 价格指标:4 年平均价格、200 周移动平均热力图

据 Coinglass 数据,BTC 4 年平均价格指数显示,6 月 25 日至 6 月 30 日,受 BTC 一度跌破 59000 美元影响,该指数一度跌至 0.95;目前随着 BTC 反弹至 61000 美元上方已恢复至 1 左右。

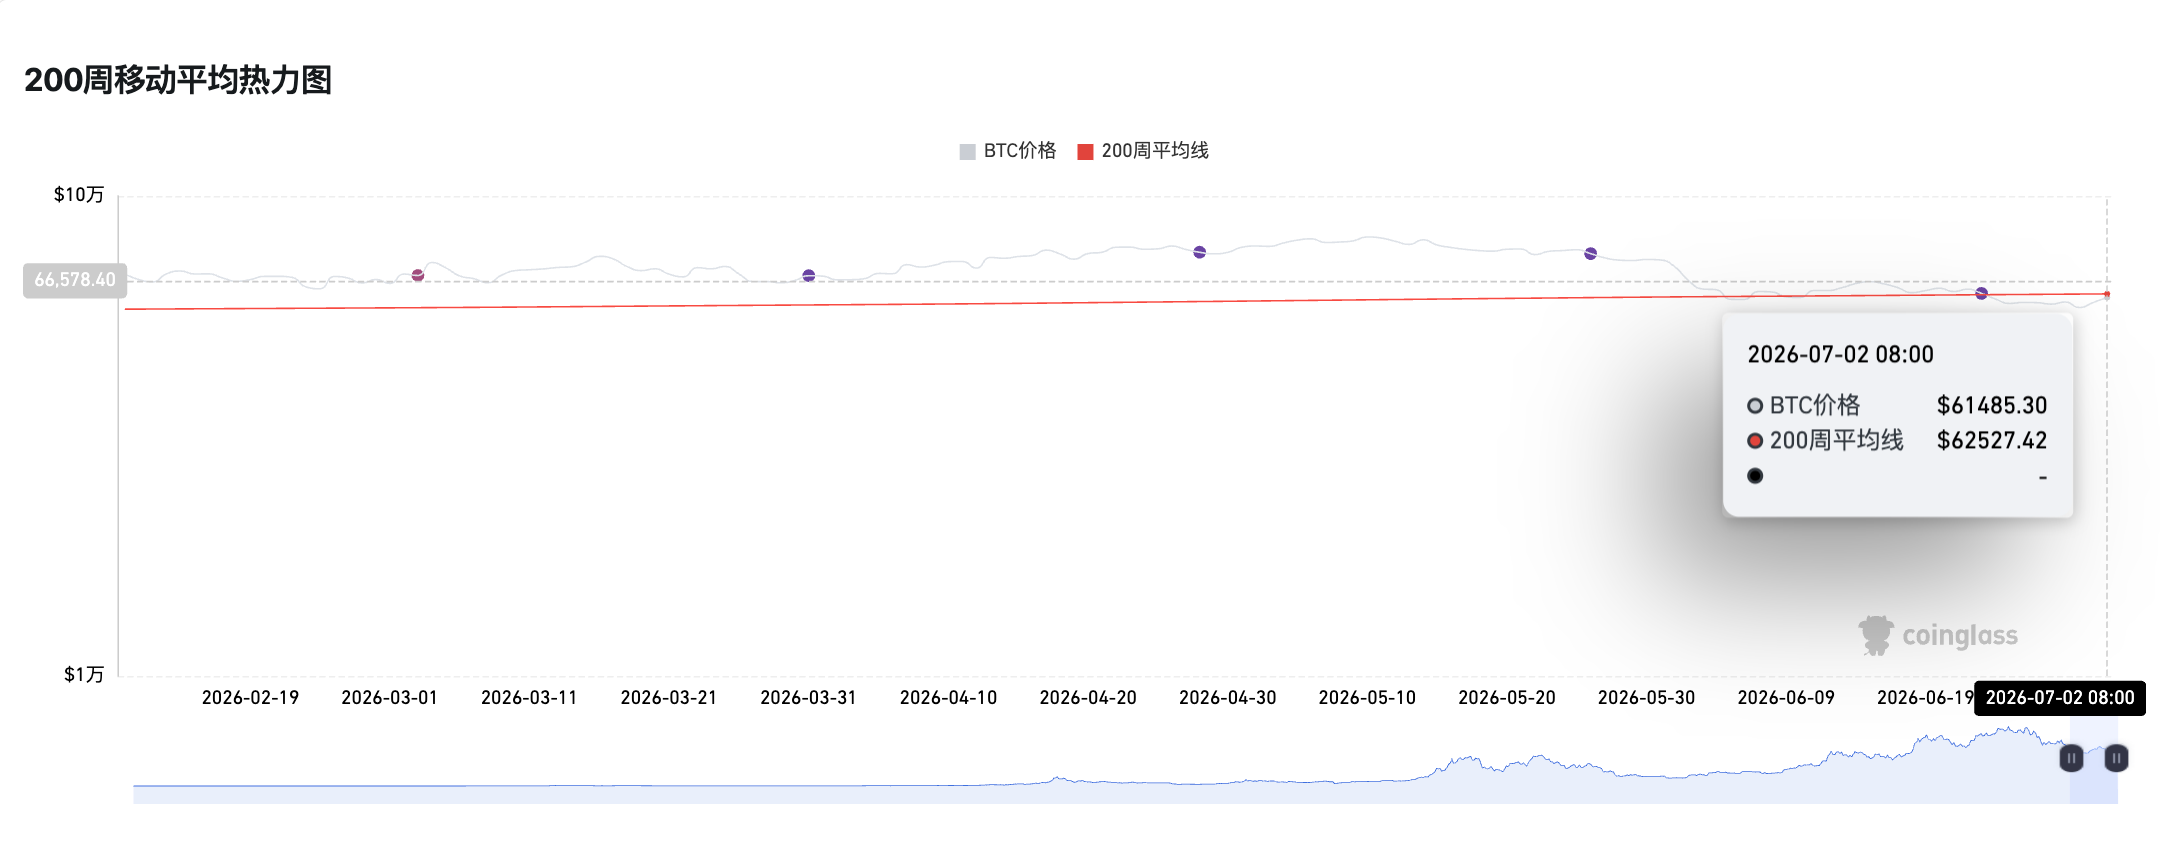
BTC 200 周移动平均热力图,目前 BTC 价格与 200 周平均线基本持平,且自 6 月 23 日起便持续居于 200 周平均线下,或暗示价格触底。

另外,回到文章开头提到的 Coinbase 比特币溢价指数,目前仍然停留在-0.123%的阶段,以此前正值区间来看,BTC 价格需反弹至 77000 美元左右,该指数才有希望回正。

综上来看,在无强势外在利好的刺激下,这轮熊市至少还将持续 2-3 个月,9 月下旬至 10 月上旬将是 BTC 能否反弹的判定窗口期。

推荐阅读

4 大经典抄底指标全军覆没,3 大新指标指示抄底时机?

Exit mobile version