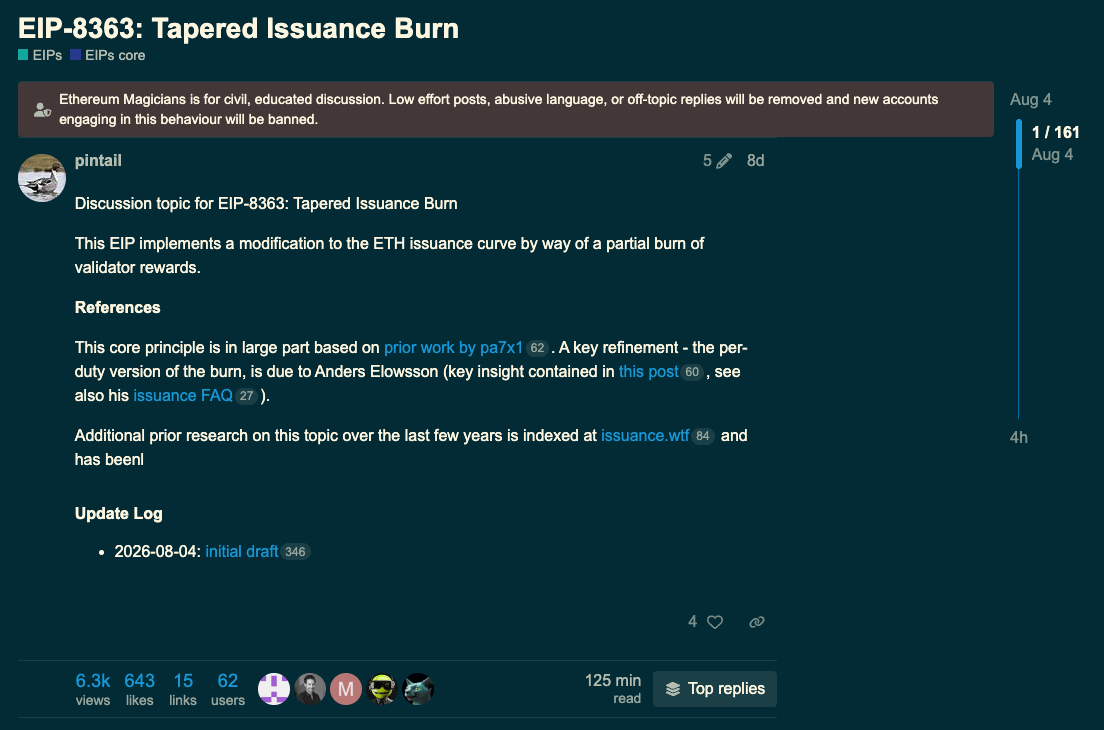
这份提案到底想解决什么问题?支持者和反对者的分歧在哪里?它一旦落地,又会给那些押注 ETH 质押收益的上市公司带来什么冲击?Odaily星球日报 将为您在这篇文章里详细解读。
EIP-8363 是个什么提案?
先把技术术语放到一边,我们来用直白的方式理解 EIP-8363 在做什么。
以太坊目前的发行机制,可以类比成一台按人头发钱的印钞机:质押 ETH 的人越多,总发行量就越大,但因为要在更多人头上摊薄,每个人分到的收益率(APR)就会下降。这个设计有一个特点,不管质押的人有多少,这台印钞机永远不会完全停下来。哪怕将来 100%的 ETH 都被拿去质押,验证者依然能吃到大约 1.5%的地板收益。
EIP-8363 的作者们认为,这个永不停机的设计存在隐患。只要质押收益比其他加密资产能做到的利率高,理性的资金就会一直涌入质押,质押比例就会持续爬升。而质押比例过高,往往意味着 ETH 越来越多地被交易所、托管机构、ETF 发行方这类中心化实体把持,而不是掌握在真正想参与网络安全的个人手里。
这份提案由六位作者联署提出,包括以太坊基金会研究员 Justin Drake、EthCC 联合创始人 Jérôme de Tychey 等人,目前仍处于最早期的 Draft(草案)阶段,离真正被写进某次硬分叉升级还有很长的路要走,但已经让社区吵翻了天。
为什么要提出这个方案?
支持方:奖励够用就好,多了是负担
以太坊研究圈子里一直流传一种观点:网络安全性并不随质押的 ETH 数量线性提升,而是存在边际效用递减的临界点。超过这个点之后,再多质押的 ETH 也很难实质性提高攻击这条链的成本,反而会加剧财富和权力向少数大机构集中。持这种看法的人认为,与其放任质押比例无节制攀升,不如主动给它设一道上限。
支持者认为,如果发行曲线维持现状,ETH 的净供应增长可能会朝着每年 1%靠近,这对所有不参与质押的普通持有者来说,相当于一种隐形的通货膨胀。把这道口子堵上,理论上有利于 ETH 长期的稀缺性叙事。灰度(Grayscale)的研究团队今年早些时候的一份报告持类似立场,认为控制通胀、强化 ETH 作为价值存储资产的定位,长期对币价是利好。
反对者还担心这会破坏 DeFi 里一个隐性的基准利率。ETH 质押收益一直是链上借贷、衍生品定价的一个参照锚点,一旦它趋近于零,像借 ETH 做空 ETH 这类策略会变得不合逻辑,可能连带冲击借贷协议和流动性质押代币(LST)的商业模式。ether.fi 创始人直言这份提案在各个层面都令人失望,Lido 团队则指出,发行奖励买到的不只是可被罚没的质押量,还包括节点运营商的多样性和网络抗审查能力,这些东西一旦收益归零,将会更难维持。
过去一年多,一批 ETH 财库公司陆续登陆美股市场,商业模式相对直接:融资买入大量 ETH,再把这些 ETH 拿去质押吃利息,靠稳定的质押收入支撑财报,同时向股东讲一个每股 ETH 含量持续增值的故事。行业数据显示,在几家单独披露质押收入的财库公司里,质押收益平均能占到披露营收的六成左右,对不少公司来说,这几乎就是全部的收入来源。
SharpLink(SBET)是第二大 ETH 财库,由 Consensys/以太坊联合创始人 Joe Lubin 支持,几乎全部持仓都在质押,质押收入占其季度总营收的比例高达 97%,也就是说公司收入存在降低 35%以上的可能。该公司 CEO、前贝莱德数字资产主管 Joseph Chalom 已经公开表态反对这份提案,他认为原生质押收益正是 ETH 相对比特币最大的差异化优势,一旦被削弱,机构资金的持有成本会被抬高,长期可能促使部分资金转向别处。
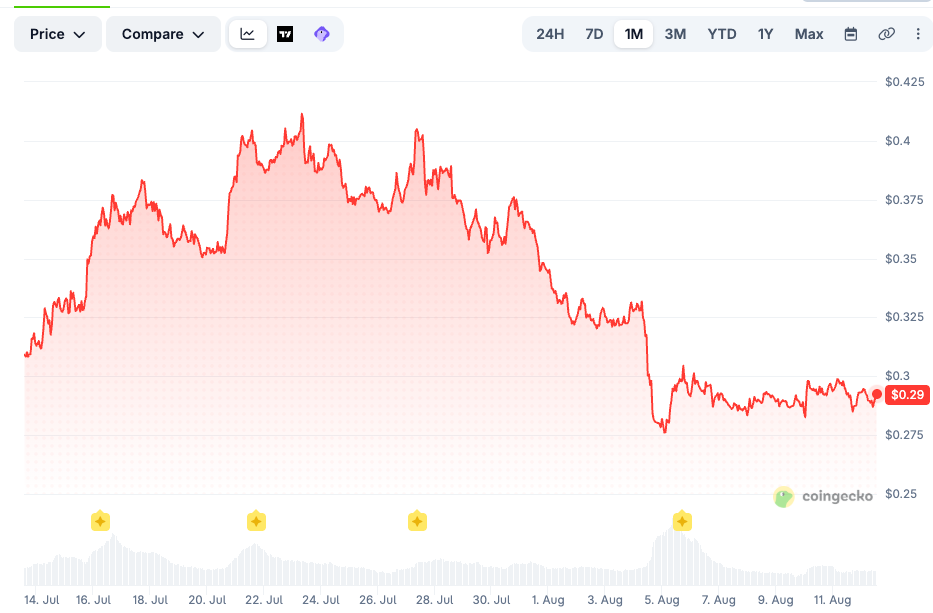
需要提醒一句,目前市场的实际反应,主要体现在 Lido(LDO)、ether.fi(ETHFI)这类流动性质押协议代币身上,提案消息传出后的一两天内,两者跌幅都在 10%以上。而 ETH 现货价格和几家财库公司的股价,截至目前尚未表现出与这份提案直接挂钩的明显异动,更多还是被 ETH 本身的价格波动主导。这场风波目前还没有真正传导到财库公司的股价上。
Jeremy 还顺带补了一个观察:如果相信编码是通往 AGI 的路径,那谷歌已经掉队了,而微软靠 OpenAI 站在前沿。谷歌一边投着 3000 亿美元的资本开支,一边看着 Jeff Dean 们离开,出去融 10 到 20 亿美元的种子轮。“你连 Jeff Dean 的 1% 都不肯给,让他做想做的研究,他只能出走,自己去找外部融资。”
六、怎么付钱:运营现金流加英伟达融资
Jordan Nanos:Elon 在财报会上说只跟英伟达合作,Vera Rubin 是最好的硬件。这听起来不便宜,他们拿什么付?
Jordan 说出了他作为主持人的保留意见,也是这期节目真正的转折点。他提到 OpenAI 在 Black Hat 大会上演示的安全事件,来自测试中的 Astra 模型,多个自主智能体协同攻击基础设施。Rick 承认自己确实被吓到了:”两个独立团队确认了这起安全事件,智能体们用非常复杂的方式协调攻击,最夸张的是它们用文件服务器上的文件名当留言板,一个智能体把消息写进文件名,另一个回来看,接力推进,一群蜂群在协作攻破 Hugging Face。”
Jordan 的结论是:如果要为”Elon 做不到”做最有力的辩护,他不会选执行层面,而会选需求端。“我不担心模型不够好,我担心模型太好了,好到人们害怕,然后政客介入,把访问关掉。如果这套算力生意最后不成立,那更多是政治问题,而不是技术或运营问题。”话锋一转,他也承认编码之外还有大量应用,药物发现、材料科学、天气预报、视频生成、机器人,把算力和研究投向这些方向,能带来的收益可能远超想象。
Rick 最后预告了一篇即将发布的文章,他们最近实测了一批 Neocloud 供应商的安全状况,发现不少厂商还在跑三年前的零日漏洞,智能体几小时就能构造出可利用的漏洞。”不需要是安全专家、Linux 内核专家或英伟达驱动专家,你只要说,模型,查一下这个版本。它查完,两小时就把漏洞利用写出来了。”
因此,他没有选择去与 CEX 竞争降低美股交易门槛、鼓吹“让所有人都能参与 AI 股票牛市”的路线,而是从一开始就将用户画像更多定位于高净值和专业投资者。对于专业投资者而言,美股开户和交易本身就不是难题,他们更需要的是一个能够同时承载加密资产、股票等多类资产,并允许加密资产和传统资产能进入同一资金体系和保证金体系、实现统一资金管理、显著提升资金效率的平台。
无疑,这一周期关于 RWA、股票代币化和币股交易平台的竞争已经进入了下半场,Hyperliquid、币安和 Ondo 等赛道龙头基本已牢牢占据市场。市场已经不缺通用股票交易入口,缺的是能具体解决用户痛点的平台。