WLFI最大金主竟是个「老赖」?

原文作者:Nicky,Foresight News

据财新网 8 月 26 日报道,阿联酋投资机构 Aqua 1 Foundation 此前斥资 1 亿美元买入特朗普家族加密项目 World Liberty Financial 发行的 WLFI 代币,超过累计投入 7500 万美元的孙宇晨,成为该项目最大买家。

在相当长的时间里,Aqua 1 的实际控制人身份成谜,近日其背后人物逐渐浮出水面:1984 年出生于上海、本名周谷人的中国籍人士,正是这笔交易的最大金主。

财新网报道同时指出,周谷人在中国执行信息公开网中被列为失信被执行人,涉及六起案件合计欠款约 2500 万元,且英国皇家检察署近期提供的一份起诉书显示,他还牵涉一起在英国发生的洗钱案。此外,据财新网及纽约时报等多方信息显示,其与具有行业争议的加密机构 Web3Port 存在联系。

周谷人于 2017 年在上海会见了包括经济发展部长 Ken Skates 在内的威尔士官员。图源:威尔士政府。

据纽约时报于 8 月 9 日发表的调查报道,周谷人早年留学英国,靠将家族木地板生意拓展至欧洲起家,曾创办拥有 20 余家门店的 Flooring Republic 地板连锁品牌,2018 年以清盘告终。此后他辗转进入加密货币领域,创办了 Caduceus Protocol 项目,并在 2022 年对外宣称获得招商证券(英国)和 Bin Zayed Group 的支持,两家机构后来均澄清相关声明未经授权且内容虚假。约 2024 年夏天,周谷人从伦敦迁往阿布扎比,随后其关联实体开始频繁出现在 WLFI 的交易链条中。

围绕周谷人与 WLFI 之间的资金往来,据纽约时报的调查显示,区块链分析公司 Arkham Intelligence 曾追踪到两个钱包地址,其中一个由 Web3Port 控制的钱包在 2025 年 1 月购买了 2000 万美元 WLFI,另一个被标记为「aqua1」的钱包在同年 6 月购买了 8000 万美元。这一链上痕迹与财新网报道中提及的时间线吻合:2025 年 1 月 27 日特朗普重返白宫仅一周时,Web3Port 随即购入首批价值 2000 万美元的 WLFI;约一个月后,与 Web3Port 有关的英属维尔京群岛公司公司启动更名,将「Web3Port」替换为「Aqua 1」。

Aqua 1 方面曾于 2025 年 7 月发布声明,否认与任何无关实体存在股权、财务或运营关联。

据加密博主「CLabs 创始人大漂亮」此前披露,路透社记者曾向阿布扎比全球市场、迪拜国际金融中心、迪拜加密监管机构 VARA 及阿联酋证券商品管理局逐一核实 Aqua 1 的注册信息,得到的回应均是无法查到该机构或相关人员。该博主还称,Aqua 1 官方网站与 web3port.foundation、web3port.us 使用同一台 AWS 服务器。

公开资料显示,Web3Port 的前身是 ICPort,注册于英属维尔京群岛,对外定位为 Web3 加速器与投资平台,2022 年前后完成约 100 万美元种子轮融资,投资方包括 SNZ Holding、HashKey Capital、FBG Capital、KuCoin Ventures 等。其业务涵盖项目包装、代币经济设计、融资对接、上所谈判及「推荐做市商」等。

据纽约时报获取的材料,Web3Port 关联实体在被做市调查前后进行了更名操作,新的 Aqua 1 GP Limited 随后成为 WLFI 投资的主体。这一时间节点上的重叠,使得外界对 Web3Port 与 Aqua 1 之间是否存在实质延续关系的质疑难以消散。

在此之前,周谷人在加密领域的另一段公开履历是 Caduceus,这是一个定位为元宇宙和 AI 基础设施的模块化协议。2022 年 3 月,Caduceus 宣布完成 400 万美元 A 轮融资,由 Susquehanna International Group、BlockFills、Qredo、TokenInsight 等机构投资。

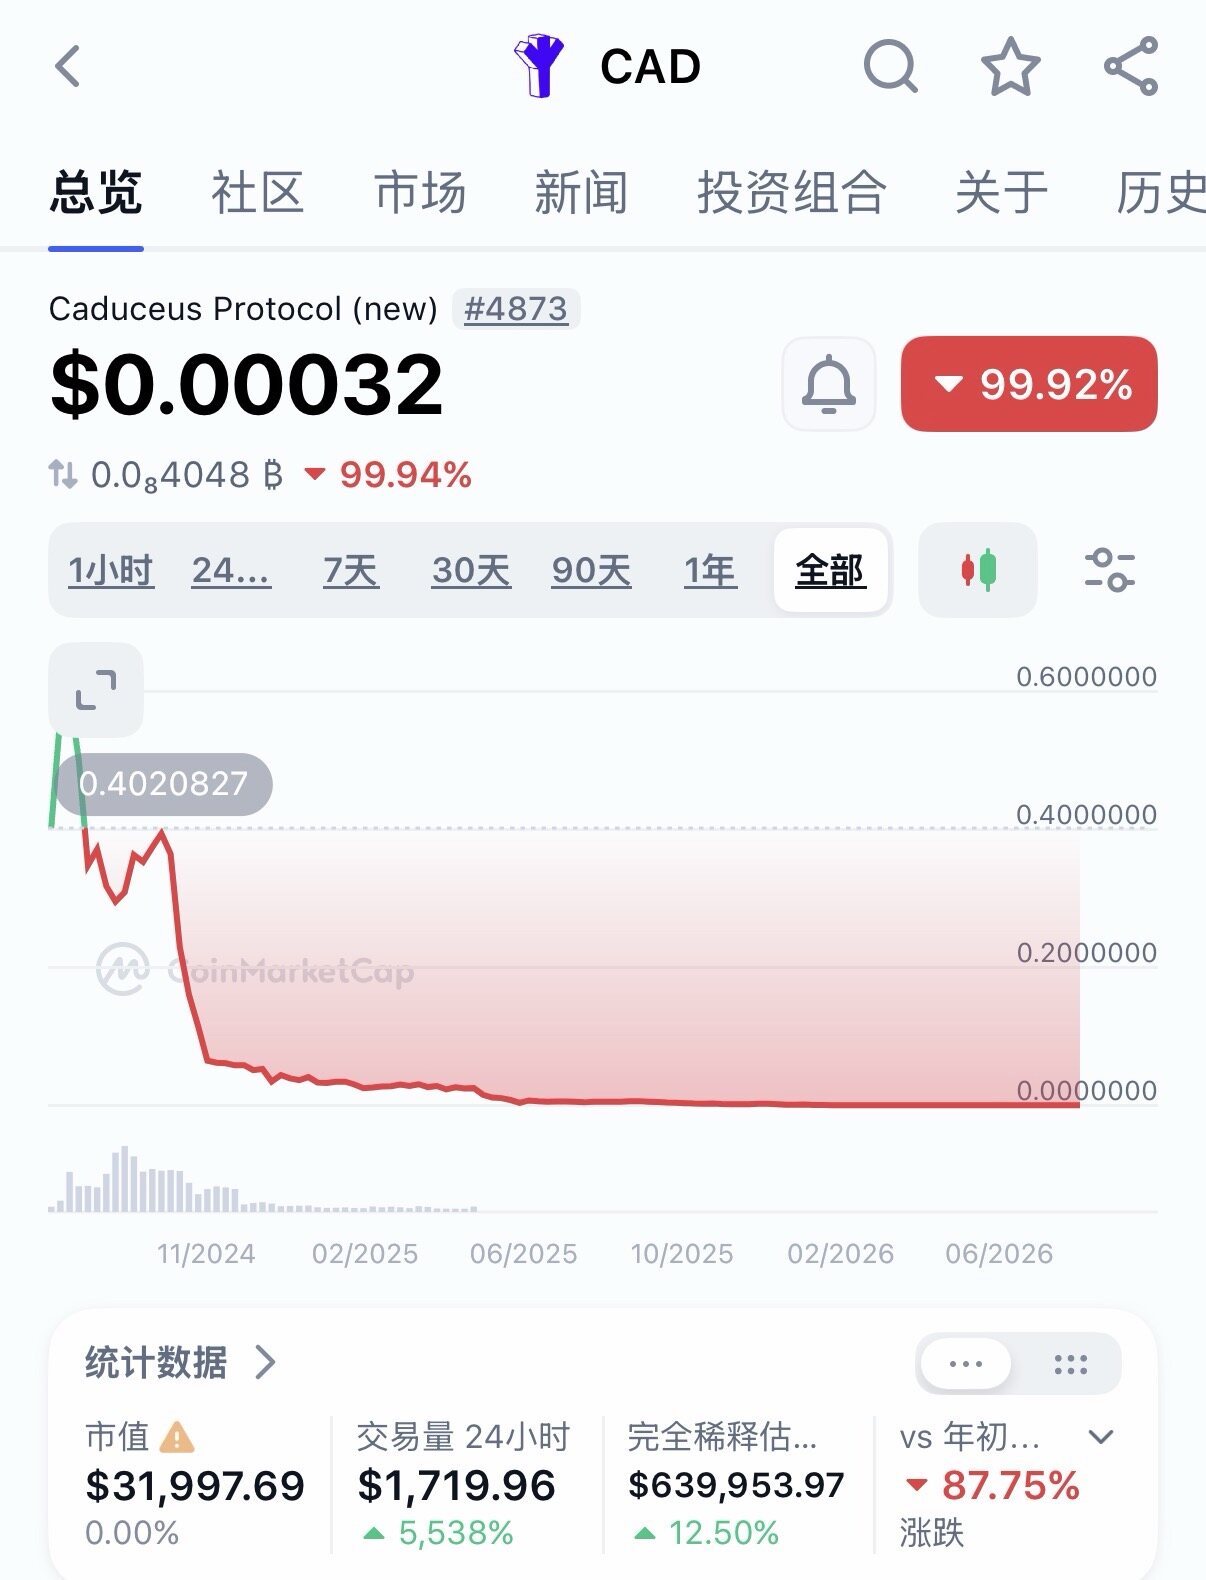
据 CoinMarketCap 数据显示,其官方 CAD 代币于 2024 年 7 月开始在二级市场交易,当月一度触及约 0.6 美元,此后价格持续下跌,现报 0.00032 美元,市值仅约 3.2 万美元,24 小时交易量约 1720 美元,仅在 Gate 交易所有少量交易。

Caduceus 的失败与 Web3Port 的关系,构成了周谷人加密履历中两条相互交织的线索。二者共同指向一个未解的核心问题:一个在中国有数千万元未清偿债务、在英国处于洗钱调查中的人,如何成为 WLFI 最大单一投资者。

对于 WLFI 而言,这笔资金的合规性始终是外界关注的焦点。据纽约时报援引瑞士数字资产犯罪调查公司 Recoveris 首席运营官 Patrick Prinz 的观点,周谷人的商业失败记录、突然出现的巨额财富、交易规模以及正在进行的洗钱调查,组合起来应当触发反洗钱法规下的资金来源审查要求。WLFI 发言人回应称公司遵守所有适用法律法规,但拒绝说明是否知悉这笔资金的具体来源。

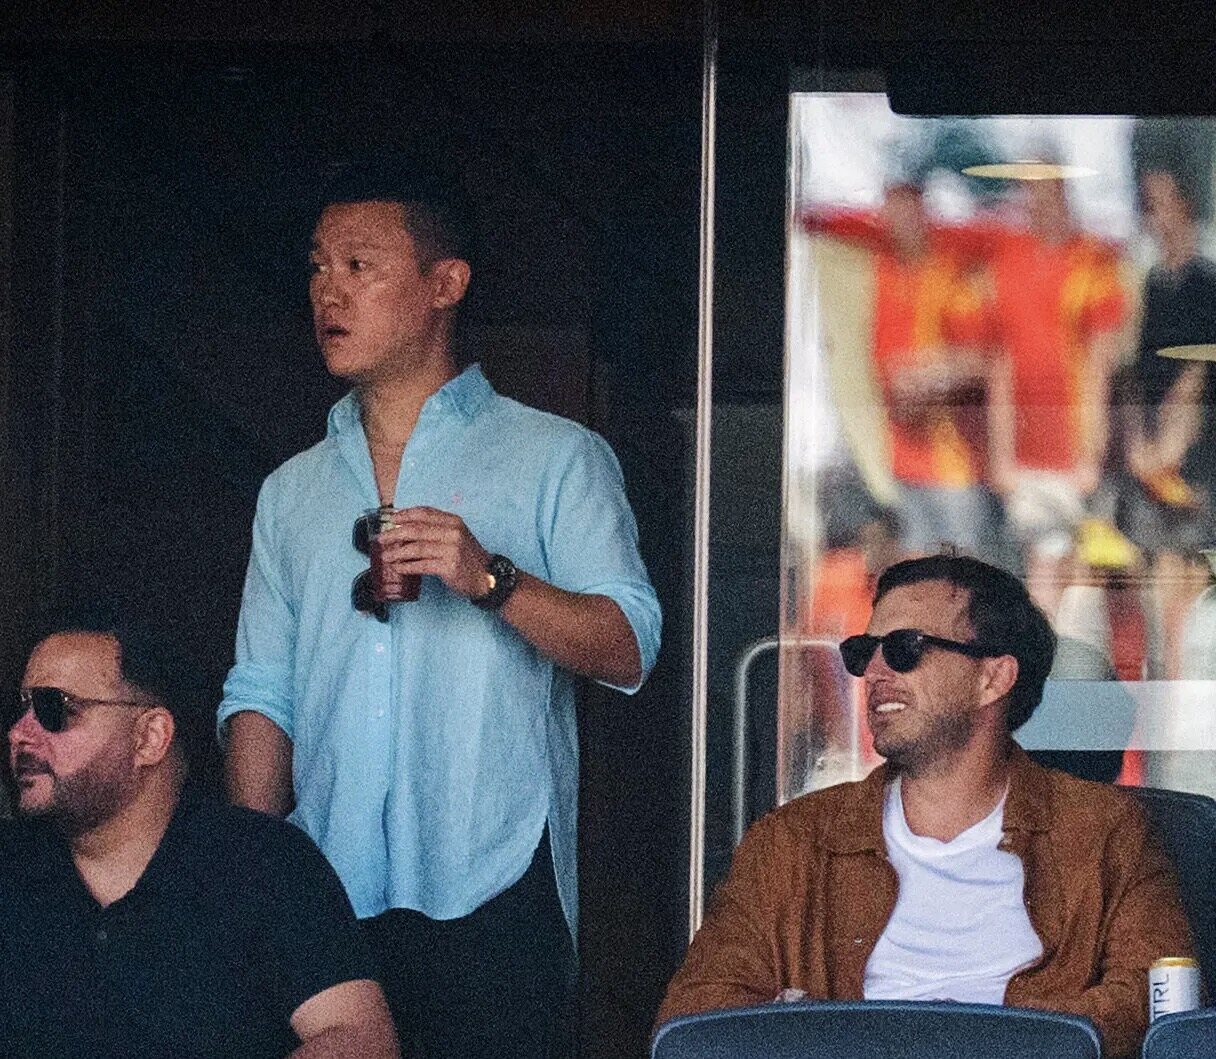
周谷人与 WLFI 团队之间的私人互动也留下了公开痕迹。据纽约时报报道,2026 年 7 月,周谷人被拍到与 World Liberty 联合创始人 Zach Witkoff 一同出现在美国新泽西世界杯决赛的私人包厢内。当时距离 Aqua 1 宣布 1 亿美元投资仅过去约一年。

短短9个月,OpenAI自研ASIC芯片已超越英伟达Blackwell?

原文作者:董静

原文来源:华尔街见闻

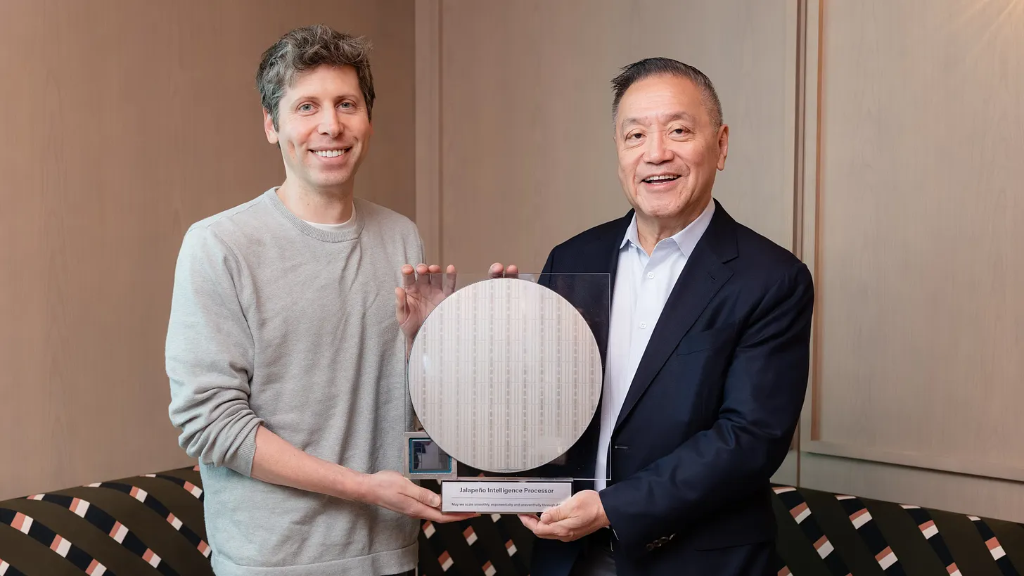
OpenAI 首颗自研芯片 Jalapeño 横空出世,以令人咋舌的速度颠覆了 AI 芯片行业的既有格局——这不仅是一次产品发布,更是一个信号:AI 正在重塑芯片本身的设计方式。

华尔街见闻文章报道,据彭博 8 月 25 日报道,OpenAI 表示,Jalapeño 在单位功耗可处理的 AI 工作量和响应速度两项关键指标上均领先英伟达 GB300。该芯片由 OpenAI 与 Broadcom 合作开发,专为 AI 推理阶段设计,最快将于今年晚些时候投入实际使用。OpenAI 芯片负责人 Richard Ho 表示,Jalapeño 在 700 瓦低功耗下即可实现强劲性能,有助于大幅降低数据中心电力成本。

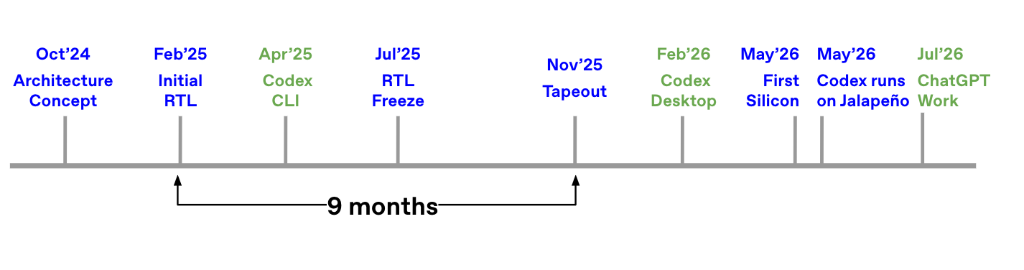
据半导体研究机构 SemiAnalysis 披露,这颗芯片从设计启动到完成流片仅历时约 16 个月,而其中关键的 CoWoS 封装流片节点完成于 2025 年 11 月,距今不过 9 个月,远低于行业惯常的 18 至 36 个月周期

SemiAnalysis 研究人员亲赴 OpenAI 实验室,使用其自研基准测试套件 InferenceX 对 Jalapeño 进行了实测,结论直接:该芯片在每瓦性能(perf/W)指标上击败了他们此前测试过的所有英伟达、AMD 及谷歌芯片。

更值得关注的是,这一成绩是在 Jalapeño 尚未启用投机解码、未做预填充与解码分离部署等优化手段的情况下取得的,而参与对比的其他芯片均已开启各自最优配置。

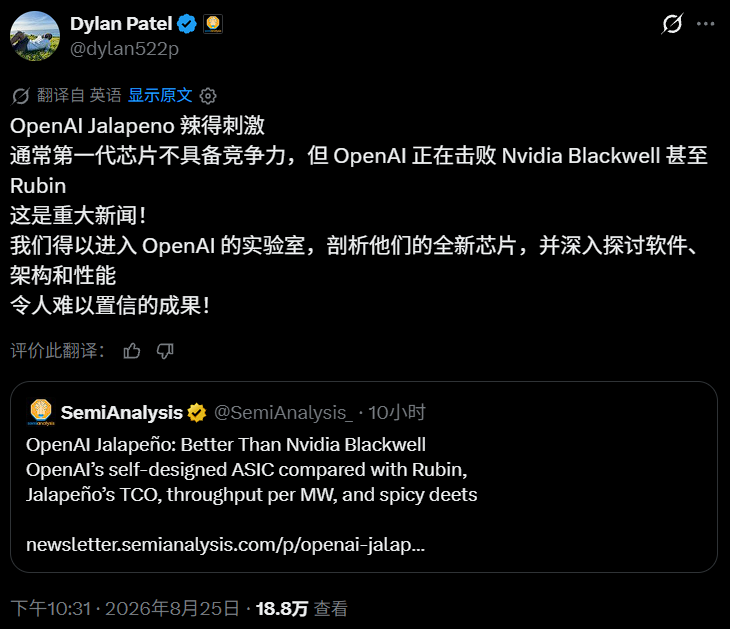
难怪就连著名半导体分析师 Dylan Patel 也直言,“被掀翻的不只是 Blackwell,就连英伟达 Rubin 芯片也被超越了”!

分析认为,这一结果对英伟达的市场地位构成直接挑战,也令市场重新审视 AI 芯片竞争格局。

实测数据:Jalapeño 在多项关键指标上碾压 Blackwell

SemiAnalysis 的测试结果显示,Jalapeño 在推理效率上的优势相当显著。

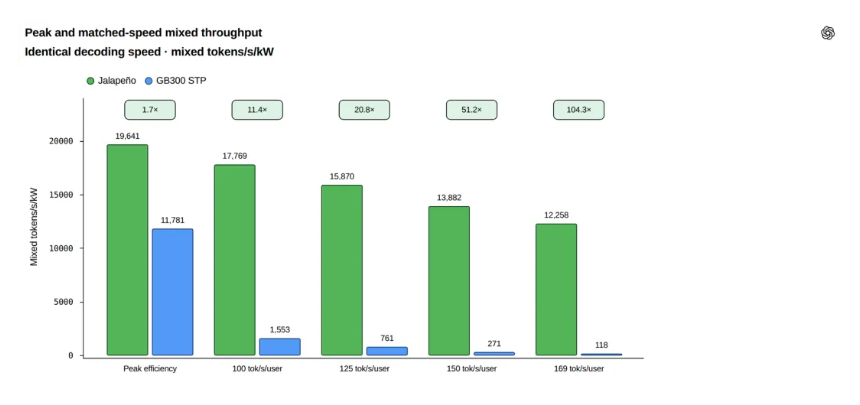
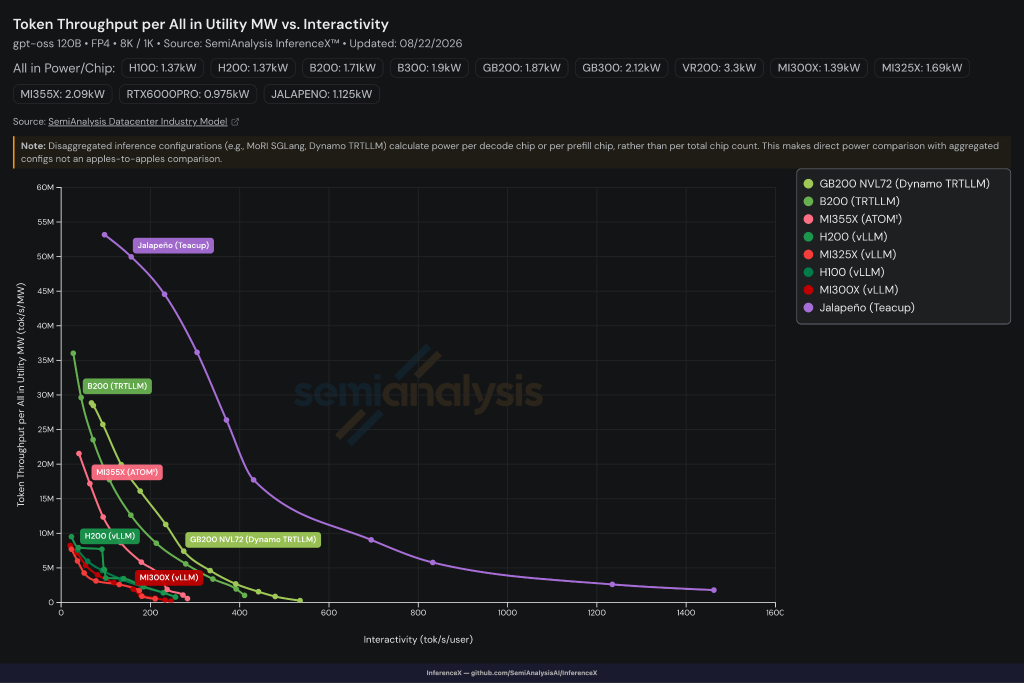
GPT-OSS 120B 模型上,Jalapeño 每秒可输出约 1459 个 Token,而英伟达 GB200 仅为 535 个;端到端延迟方面,Jalapeño 完成一个任务仅需 1.65 秒,GB300 则需接近 6 秒,差距达 3.6 倍。在高交互场景下,当 GB300 被推至其最快解码速度(每秒 169 个 Token)时,Jalapeño 的吞吐量是其 104.3 倍。

在每兆瓦每秒输出 Token 数这一衡量数据中心能效的核心指标上,Jalapeño 在GPT-OSS 模型上达到约 5300 万个 Token/MW/s,而 GB200 NVL72 仅约 1000 万。

SemiAnalysis 指出,这一指标本质上等同于每焦耳产出的 Token 数,直接决定了数据中心的收入天花板——在算力受电力约束的当下,这一维度的优势尤为关键。

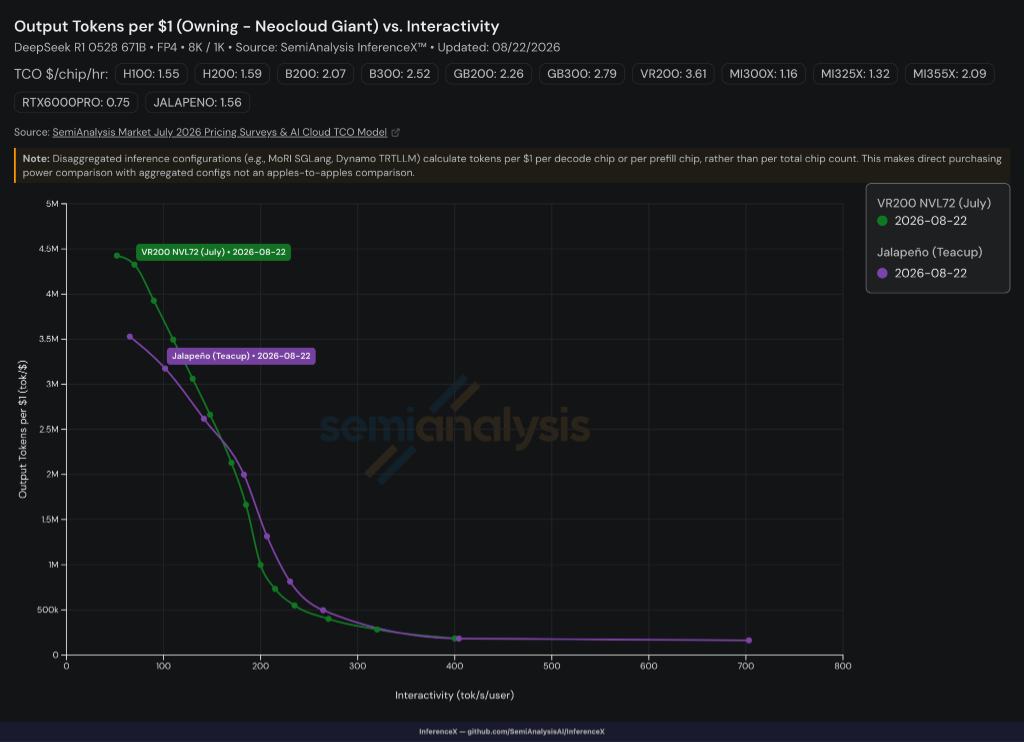
从系统级成本来看,据 SemiAnalysis 将供电、散热、网络全部纳入计算后,Jalapeño 每芯片每小时总拥有成本约为 1.56 美元,与 H100 的 1.55 美元几乎持平,而英伟达 Vera Rubin 则高达 3.61 美元。

值得注意的是,SemiAnalysis 同时提出了若干重要保留意见。

其一,测试所用模型并非当前最前沿的模型,英伟达和 AMD 已在更大规模模型(如 DeepSeek V4 Pro、Kimi K3)上发布了基于 AgentX 套件的成绩,而 Jalapeño 尚未完成 AgentX 测试——该套件更能反映多轮、长上下文等真实生产场景的性能表现。

其二,更公平的比较对象应是同样采用 HBM4 的英伟达 Vera Rubin,而非 Blackwell;Vera Rubin 的每瓦性能较 GB200 NVL72 提升约 5.4 倍,与 Jalapeño 相比,两者在每 Token 总拥有成本(TCO)上几乎持平。

其三,Jalapeño 目前仍处于工程样片阶段,量产预计要到 2027 年才逐步爬坡。

AI 设计芯片:GPT-Astra 与 Codex 的”飞轮效应”

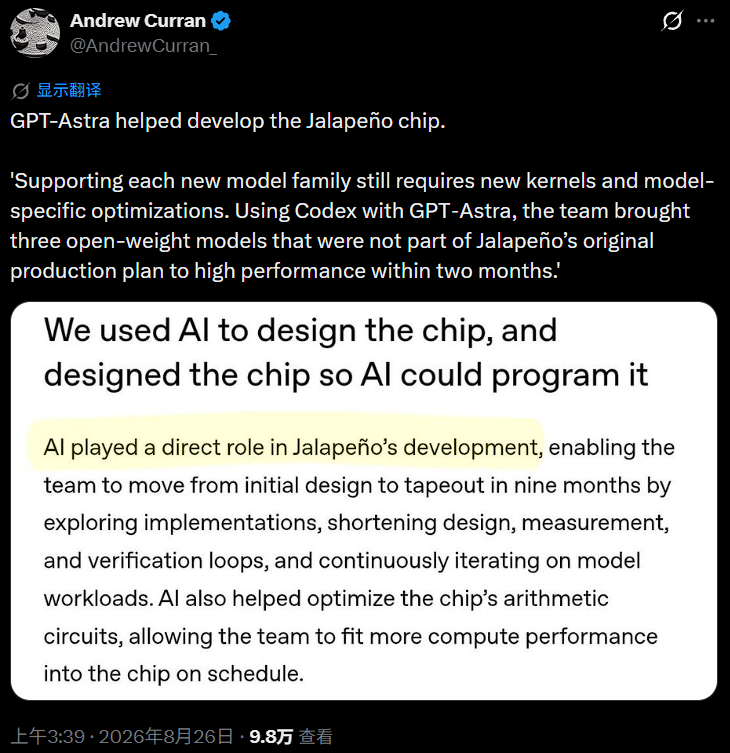
Jalapeño 之所以能以如此惊人的速度完成开发,AI 工具的深度介入是核心原因之一。据 SemiAnalysis 披露,OpenAI 在芯片设计过程中大量使用了内部 AI 模型,其中包括被外界广泛关注的 GPT-Astra。

社交平台 X 用户 Andrew Curran 援引 OpenAI 信息指出,GPT-Astra 深度参与了 Jalapeño 的研发全程:

“团队借助 Codex 与 GPT-Astra,在两个月内将三个原本不在 Jalapeño 量产计划内的开源模型调优至高性能状态。”

这意味着,AI 不仅在加速芯片设计本身,还在快速扩展芯片所能支持的模型范围。

SemiAnalysis 的数据进一步量化了这一贡献:

AI 辅助设计使 SIMD 单元面积缩减 8%,矩阵引擎面积缩减 10%,同时在时序和功耗表现上均优于初始版本。

在软件层面,OpenAI 使用内部扩展版 Codex 编写 Jalapeño 内核,部分内核代码长达约 3000 行;在最吃性能的注意力机制和 MoE 模块上,AI 生成的代码比人类顶尖工程师的实现快出 1.5 至 1.8 倍。

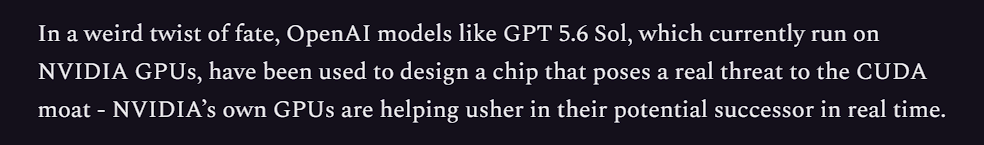
SemiAnalysis 对此评价颇为犀利:跑在英伟达 GPU 上的 OpenAI 模型(如 GPT-5.6 Sol),正被用来设计一颗对 CUDA 护城河构成真实威胁的芯片——”英伟达自己的 GPU 正在实时催生自己潜在的接班人”。

架构解析:为何”通用”反而更快?

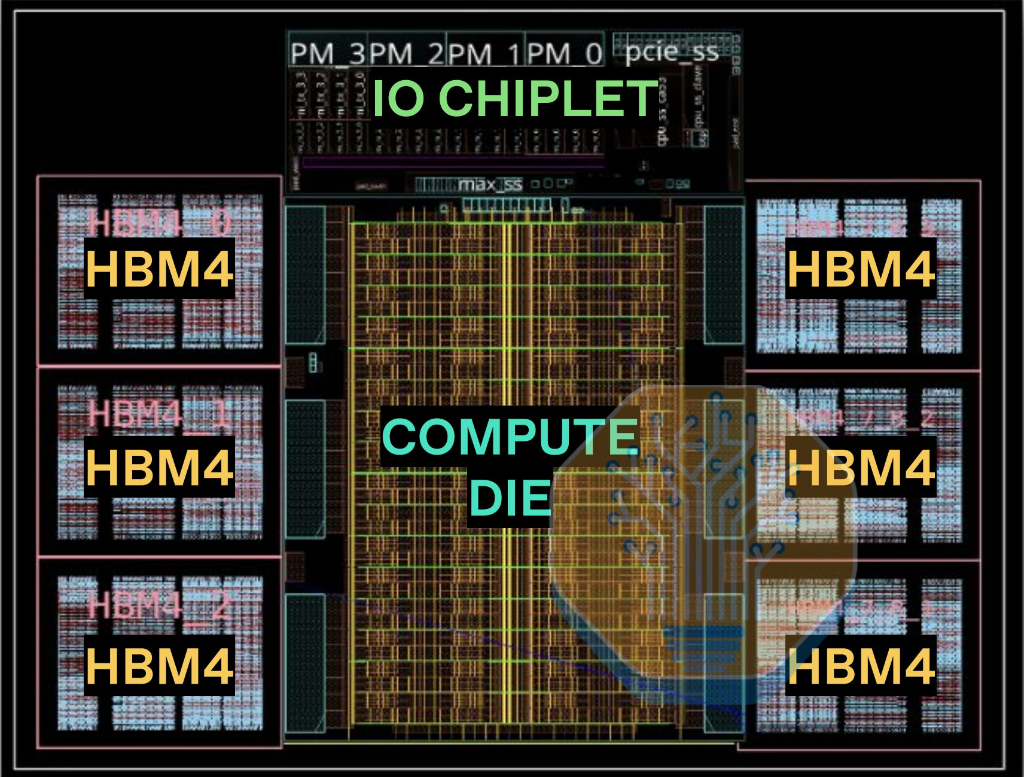
外界普遍预设 Jalapeño 是一颗专为 OpenAI 自家模型深度定制的芯片,但 SemiAnalysis 的结论恰恰相反:Jalapeño 是一颗面向 AI 推理的通用芯片,能够运行各类模型和工作负载,甚至包括用 Codex 移植的《毁灭战士》游戏。

在架构层面,Jalapeño 的核心设计哲学是”消除固定延迟”。与 GPU 依赖复杂内存层级不同,Jalapeño 将计算核心与 HBM 切片直接绑定,核心间通过专用高带宽集合网络同步,大幅降低了内存访问延迟。

此外,Jalapeño 采用乱序执行(OoO)核心搭配 L1 缓存,而非其他加速器普遍使用的软件管理暂存器,这使其在小批量、低延迟场景下能够更接近硬件理论峰值。

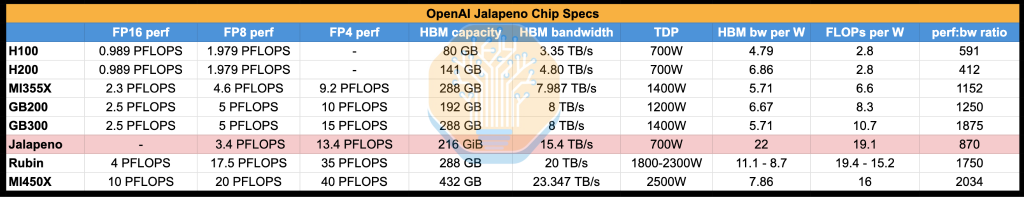
在内存带宽方面,Jalapeño 采用 HBM4,实现了 15.4TB/s 的单封装内存带宽,每瓦 HBM 带宽达 22,而英伟达 Rubin 为 11.1,GB300 仅为 5.71

SemiAnalysis 指出,Jalapeño 的 HBM4 引脚速度达 10Gbps,略高于英伟达 Rubin 的 9.6Gbps,HBM 供应商可能为三星。

值得一提的是,Jalapeño 选择不做预填充与解码分离部署(PDD)。SemiAnalysis 对此给出了详细解释:

在真实生产环境中,输入输出比例、并发量、缓存命中率等参数持续变化,固定分池会导致全局利用率下降;而同构资源池可以灵活响应流量变化,在延迟敏感型请求和高吞吐批处理之间动态调配。

CUDA 护城河:裂缝已现?

SemiAnalysis 在报告中抛出了一个颇具分量的判断:CUDA 的护城河可能已经死了。

其依据在于软件起步速度的对比。英伟达 Rubin 的 CoWoS 流片比 Jalapeño 早一个月完成,但迄今为止,外界能看到的 Rubin 公开基准数据仅来自 CoreWeave 的工程样片,英伟达并未像 OpenAI 那样开放第三方进入实验室自由测试。SemiAnalysis 认为,这反映的不是硬件本身的差距,而是软件成熟度的差距。

从零开始构建软件栈,反而让 OpenAI 得以摆脱历史包袱,做出更干净的架构决策。OpenAI 使用自研内核编程语言 Gluon(基于 Triton 构建)以及内部推理引擎”Teacup”,并借助 Codex 快速完成内核调优。SemiAnalysis 观察到,在不到两周的时间内,Jalapeño 在特定交互速度下的吞吐量提升超过 2 倍;在 8 天内,团队将张量并行从 TP8 扩展至 TP32,实现了跨机架的全机柜规模部署。

不过,SemiAnalysis 也明确指出,目前的测试仅覆盖 8k1k 这一相对简单的工作负载,尚未完成 AgentX 多轮长上下文测试。在更复杂的智能体工作负载下,路由器、前缀缓存等组件的表现将成为新的考验。

下一步:B0 已入厂,10GW 版图徐徐展开

Jalapeño 的故事远未结束。

据 SemiAnalysis 披露,目前公开测试所用的均为 A0 步进样片,而 B0 步进已进入晶圆厂,预计在每瓦性能上较 A0 再提升约 25%——B0 单颗计算 die 的 MXFP4 算力将达 13.4 PFLOPs,TDP 维持在 700W。

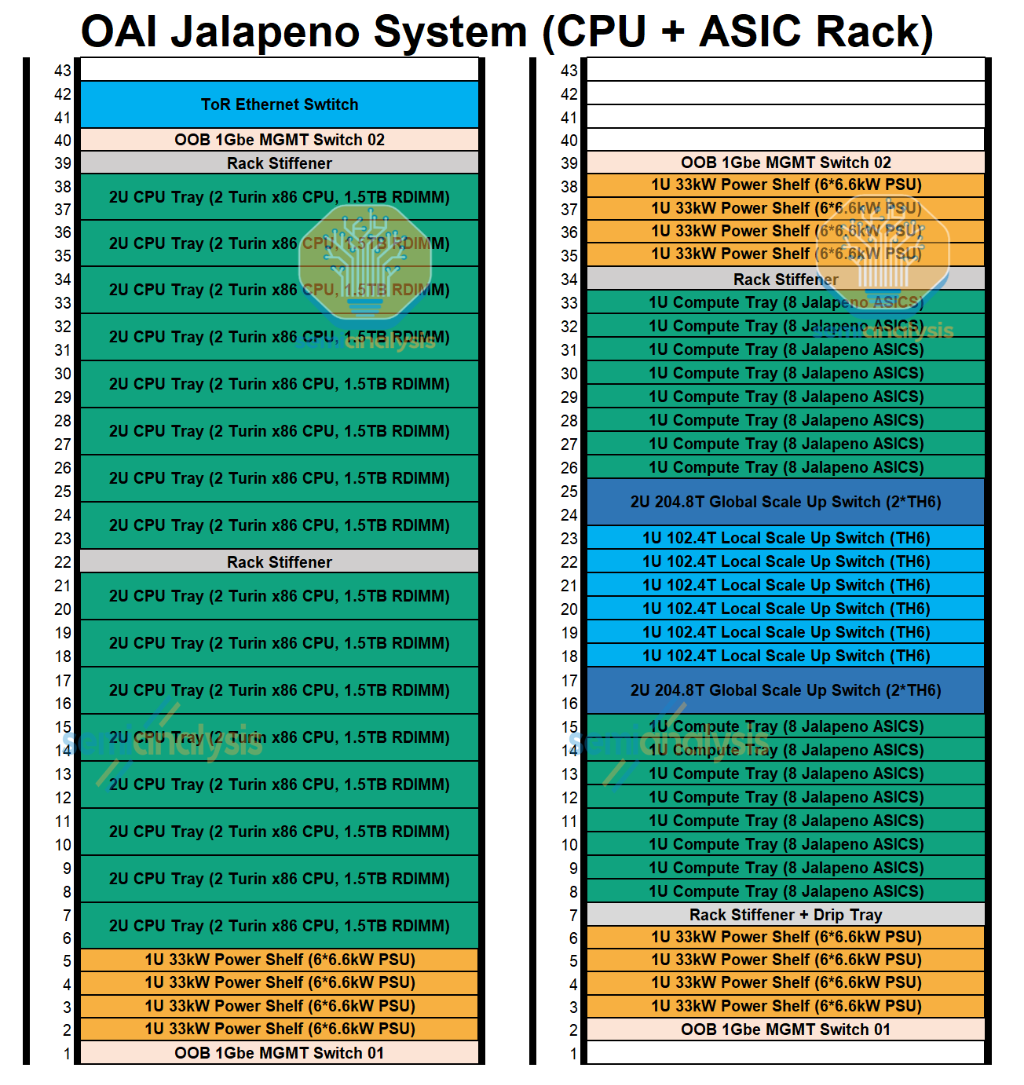
在系统层面,OpenAI 与 Celestica 合作设计了完整的机架方案:每个 ASIC 机柜包含 128 颗 Jalapeño 芯片,双机柜系统总功耗约 160kW,与英伟达 GB300 双宽机柜相当。

规模化部署方面,单一扩展网络域最多可连接 2048 颗 Jalapeño XPU,覆盖 16 个机架。量产方面,SemiAnalysis 预计将于 2027 年逐步爬坡下一个里程碑目标是 100MW 部署规模。

更大的战略图景是,OpenAI 与 Broadcom 已签署 10GW 定制加速器合作协议,这一量级大致相当于十座核电机组的满发功率。

华尔街见闻文章写道,OpenAI 芯片负责人 Richard Ho 表示,公司已达到能够切实降低基础设施成本的功耗和成本水平,”这只是第一步”。他同时强调,英伟达仍是重要合作伙伴,OpenAI 对算力的需求极为庞大,短期内不会放弃现有供应商。

分析人士指出,Jalapeño 的意义或许不在于它今天能替代多少英伟达芯片,而在于它证明了一件此前被普遍质疑的事:一家 AI 公司,用 AI 工具,在创纪录的时间内,造出了一颗真正具备竞争力的芯片。这个飞轮,已经开始转动。

英伟达财报今夜揭晓,AI牛市关键一战,该如何交易?

原文作者:许超

原文来源:华尔街见闻

英伟达本季财报大概率仍是一份强劲成绩单,但市场的问题已经不是”超不超预期”,而是超预期之后能否给出足够的答案。从期权定价到机构分歧,从循环融资争议到电力瓶颈,这份财报正在成为 AI 牛市能否进入下一阶段的试金石。

美东时间周三盘后,英伟达将披露 2027 财年第二季度财报。华尔街一致预期季度营收约 920 亿美元,同比近乎翻倍;调整后每股收益预期 2.09 美元,数据中心营收预期约 854 亿美元。Jefferies 预计营收将高于一致预期,达到 950 亿美元;花旗亦上调预测并维持 300 美元目标价。但高盛警告,8 月股价已涨逾 12%,“业绩超预期加上调指引”不足以驱动股价上行,还需同时释放超大规模云厂商盈利改善、客户融资可控以及大规模资本回报三重利好。

期权市场的定价印证了这种谨慎。根据 ORATS 数据,英伟达财报前的隐含波动幅度约为 5.4%,为 2021 年 8 月以来最低,显著低于过去 12 个季度 7.4%的历史均值。

ORATS 创始人 Matt Amberson 指出,过去八份财报中股价实际波动均小于期权隐含值,”期权买方一直在为这一事件溢价支付过高成本,价格已经开始修正。”这意味着对于看好 AI 主线的投资者而言,相对便宜的期权提供了一个不对称的参与窗口;但若管理层无法回答市场真正关心的长期问题,低波动率预期也可能被打破。

业绩预期分歧:多空都有底气

当前卖方机构对本季度基本面普遍乐观,但分歧集中在财报发布后的股价路径。

Jefferies 预计英伟达 7 月季度营收 950 亿美元,10 月季度指引约 1080 亿美元,均高于市场一致预期的约 919 亿和 1037 亿美元。摩根士丹利相对保守,预计 7 月季度约 912 亿美元、10 月季度约 1023 亿美元,但认为单季营收仍可能继续以约 100 亿美元量级环比增加。花旗维持买入评级及 300 美元目标价,指出英伟达已锁定 2026 至 2027 年 HBM 内存供应,为稳定交付提供了保障。

摩根士丹利维持”增持”及首选股评级,目标价 288 美元,并指出英伟达当前约 17 倍 FY28 市盈率相比自身历史、半导体同业和大盘并不昂贵。但该行同时强调,过去四个季度英伟达即便交出强劲业绩,次日股价仍连续出现负反应,市场已将”超预期”视为默认剧本。

预测市场数据同样反映出这种分裂:赋予英伟达财报超预期的概率高达 96%,但财报后股价收于 220 美元上方的概率仅为 43%。

Rubin 周期:下一轮估值叙事的关键词

短期内 Blackwell 需求仍然强劲,微软、亚马逊云业务的改善以及 OpenAI、SpaceX 对算力的长期承诺,持续支撑数据中心营收信心。但市场已将目光投向更远处——Rubin 平台能否打开下一轮更高基数的增长曲线,将是本次电话会的核心议题。

Jefferies 认为,Rubin 的爬坡速度可能显著快于 Blackwell 初期。关键原因在于,Rubin 延续 72-GPU Oberon NVL72 机架形态,可以复用 GB200、GB300 积累下来的液冷数据中心部署和制造基础。新一代设计同时大幅减少人工布线和管线安装,管理层此前提到计算托盘组装时间有望从约 2 小时压缩至 5 分钟。这背后的意义是,英伟达正在将 AI 芯片升级成可复制、可规模化交付的”AI 工厂系统”。

Jefferies 预计,Rubin/R200 在英伟达 GPU 营收中的占比将在 2027 财年三季度达到约 12%,四季度升至 40%以上,并在 2028 财年一季度成为主导收入来源。若这一节奏兑现,市场的估值逻辑将从”Blackwell 周期还能持续多久”切换至”Rubin 能否开启更大规模增长”。

循环融资:最受争议的灰色地带

本次财报中最可能成为市场焦点的,是英伟达与超大规模客户之间日趋复杂的融资安排。

据 Jefferies 梳理,英伟达与 SB Energy 达成安排,由后者在俄亥俄州建设并运营 PORTS-Pike Technology Campus,以 20 年租约提供给 OpenAI,英伟达担任独家算力供应商。英伟达将为首批 4.25GW IT 容量提供信用支持,并持有剩余 3.75GW 容量的选择权,同时向 SB Energy 投资 15 亿美元。英伟达表示,该基地每代系统部署对应约 150 万颗 GPU,带来 1500 亿至 2000 亿美元营收;OpenAI 现有及计划承诺合计约 12GW,可扩展至 16GW,对应 2030 年前约 6000 亿美元的英伟达算力采购。

然而,摩根士丹利数据显示,五大超大规模云服务商与英伟达、博通合计通过担保、租赁及其他财务支持形式承诺逾 3.1 万亿美元,以推动其他企业的 AI 基础设施支出。这一”供应商循环融资”模式已成为高盛等机构重点追问的议题:这些需求究竟有多少是客户自发资本开支,有多少需要英伟达通过信用支持或投资来驱动?

摩根士丹利认为,融资、市场份额和毛利率是投资者当前最关注的三大争议点。若管理层无法给出清晰的或有义务、残值承诺等会计披露,市场对”以资产负债表换增长”的担忧将难以消散。

毛利率与电力:两条隐形压力线

毛利率是英伟达估值溢价的核心支撑之一。

摩根士丹利预计公司将继续维持 2027 财年毛利率”70%中段”的表述,短期压力可控。但中长期压力不容忽视:HBM、DRAM、先进封装、基板、前道晶圆等环节成本仍在上行,新产品爬坡通常也伴随良率和供应链磨合。

摩根士丹利提醒,市场一致预期中 2028 财年下半年毛利率明显回升,可能略显乐观。此外,英伟达已通知微软、谷歌、甲骨文等大型客户,搭载 Vera Rubin 及 Grace Blackwell 芯片的服务器价格将于明年初上涨逾 15%,HBM 内存成本上升是主要驱动因素。

电力供给同样正在成为不可忽视的约束。

Jefferies 指出,芯片需求预期与电网供给能力之间的缺口正在扩大。大型云厂商越来越多地与公用事业公司合作建设专用燃气电厂,前沿 AI 实验室则更多采用”表后”电力方案弥补电网接入与算力部署之间的时间差。燃气轮机、备用电源、燃料电池等方案均在推进,但设备交付周期、并网审批和地方监管均会影响数据中心建设进度。这意味着订单转化为营收的节奏将变得不那么线性。

竞争格局:市场份额的结构性风险

在宏观叙事之外,英伟达约 90%的 AI 加速器市场份额正面临多路围攻。谷歌、Meta 等云巨头加速推进自研 AI 芯片;据报道,OpenAI 与博通联合开发的”Jalapeño”推理芯片在部分基准测试中已超越 Nvidia Blackwell;Cerebras Systems 等新兴芯片公司今年完成上市,同样在争夺市场份额。

Bespoke Investment Group 指出,英伟达股价表现与半导体板块已出现明显脱节,”过去数月中,半导体股多次出现与英伟达反向运动的情形”。PHLX 半导体指数自 6 月下旬高点以来已持续低迷,英伟达此前经历的七连跌也是自 2022 年 10 月本轮牛市启动以来最长的连续下跌。

这些竞争格局的结构性变化,或将成为超越单季财报数字、对英伟达长期盈利轨迹影响更为深远的风险变量。管理层对竞争态势的表态,将是电话会上投资者最不愿错过的部分。

沃什杰克逊霍尔讲话前瞻:让长端利率「替美联储加息」?

原文标题:Kevin Warsh’s Jackson Hole Speech Puts Bond Yields on Notice

原文作者:Michael J. Kramer

原文编译:Peggy

编者按:8月28日(本周五),根据美联储公布的日程,主席 Kevin Warsh 将发表上任后的首次杰克逊霍尔讲话。投资者关注的不只是他会否暗示下一步利率方向,也包括他是否会延续减少前瞻指引、让市场自行形成利率预期的沟通路线。

注:杰克逊霍尔全球央行年会由堪萨斯城联储每年主办,是各国央行官员讨论经济与货币政策的重要会议,也是市场观察美联储政策信号的关键窗口。

Michael J. Kramer 在本文中提出一种更具争议的解释:沃什或许无意像过去的美联储那样主动压低长端利率,而是希望允许收益率曲线陡峭化,让更高的期限溢价和债券波动率收紧金融条件。按照这一框架,美联储即使不提高政策利率,也可能通过房贷、企业融资成本和股票估值承受的压力抑制需求。

这仍是作者对沃什政策意图的推测,并非美联储已经确认的政策安排。真正值得关注的是,若美联储减少对市场预期的管理,长端利率可能不再只是对加息路径的被动反映,而会成为独立影响金融条件的变量。周五的讲话将为这一判断提供首次重要验证。

以下为原文编译:

本周前半段,市场注意力主要集中在英伟达财报;周三过后,焦点将转向杰克逊霍尔全球央行年会。

美联储主席 Kevin Warsh 定于 8 月 28 日发表主题演讲。这将是他就任主席后首次亮相杰克逊霍尔,也是市场观察其货币政策框架的重要窗口。美联储和堪萨斯城联储公布的日程显示,讲话将于美东时间上午 10 点开始。

投资者将重点判断,沃什是否改变了减少前瞻指引的立场。前瞻指引是央行通过公开沟通,影响市场对未来利率路径预期的政策工具。在本文作者 Michael J. Kramer 看来,沃什大概率不会改变方向:美联储将减少对市场的「手把手指引」,让经济数据和市场价格承担更重要的定价功能。

由此产生的影响可能不局限于政策沟通。Kramer 判断,沃什可能允许长端收益率和债券波动率上升,借此收紧金融条件,从而降低立即加息的必要性。

期限溢价回归,10 年期美债可能重返 5%?

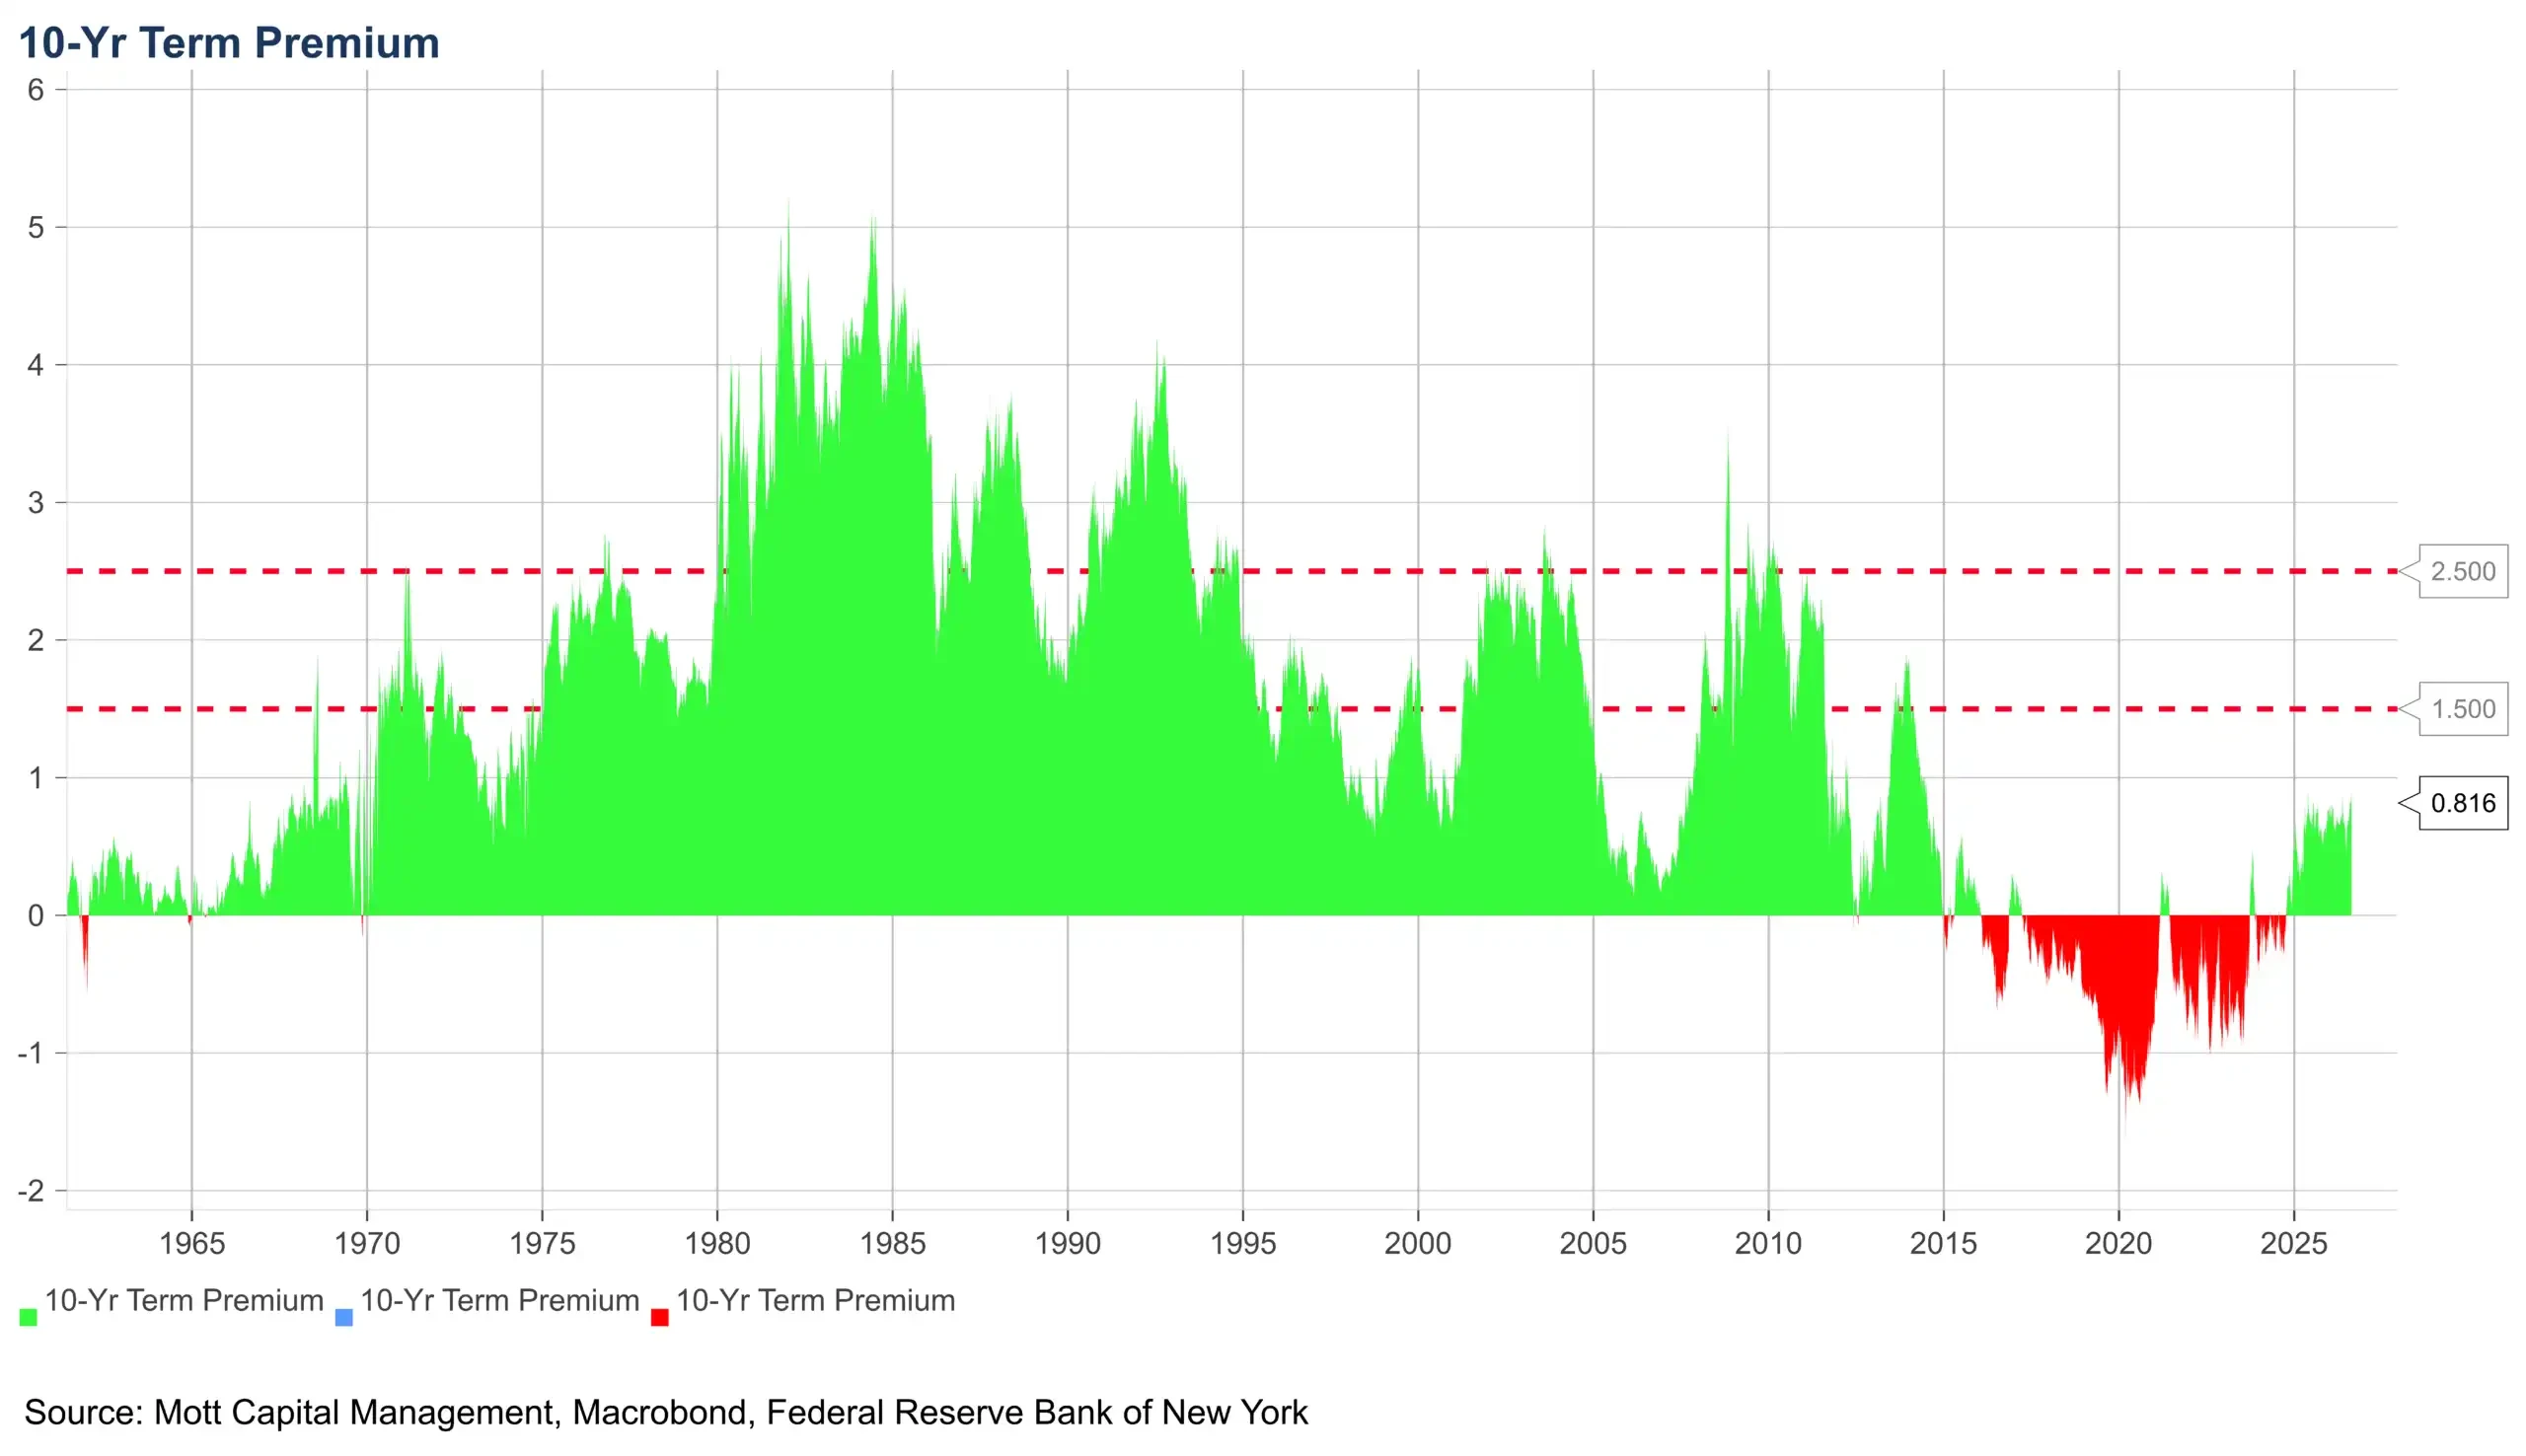
作者观察到,美债期限溢价已经开始上升。期限溢价是投资者持有长期债券,而非持续滚动短期债券时要求的额外回报,主要用于补偿未来利率、通胀和政策不确定性。

本文采用的是纽约联储发布的 ACM 期限溢价模型。ACM 指由 Tobias Adrian、Richard Crump 和 Emanuel Moench 建立的估算框架,用于将长期国债收益率拆分为预期短期利率与期限溢价。需要说明的是,期限溢价无法被直接观察,不同模型可能给出不同结果。

按作者引用的数据,10 年期美债 ACM 期限溢价约为 82 个基点,仍低于 QE 实施前数十年约 150 个基点的平均水平。如果期限溢价回升至这一历史均值,再叠加作者假设的略高于 4% 的中性利率,10 年期美债收益率可能升至 5% 以上。

美国 10 年期国债 ACM 期限溢价已经回升,但按作者口径,仍低于 QE 前的长期平均水平。

这一计算更接近情景推演,并非对 10 年期收益率的确定预测。它依赖两个关键假设:期限溢价继续上升,以及长期中性利率维持在较高水平。任何一个条件发生变化,都可能使结果明显不同。

但作者真正关心的不是 5% 这一具体点位,而是长端利率的定价逻辑:如果美联储不再主动降低政策不确定性,投资者可能要求更高的期限补偿。

不加息,也可以提高债券波动率

减少前瞻指引还可能推高债券市场的隐含波动率。

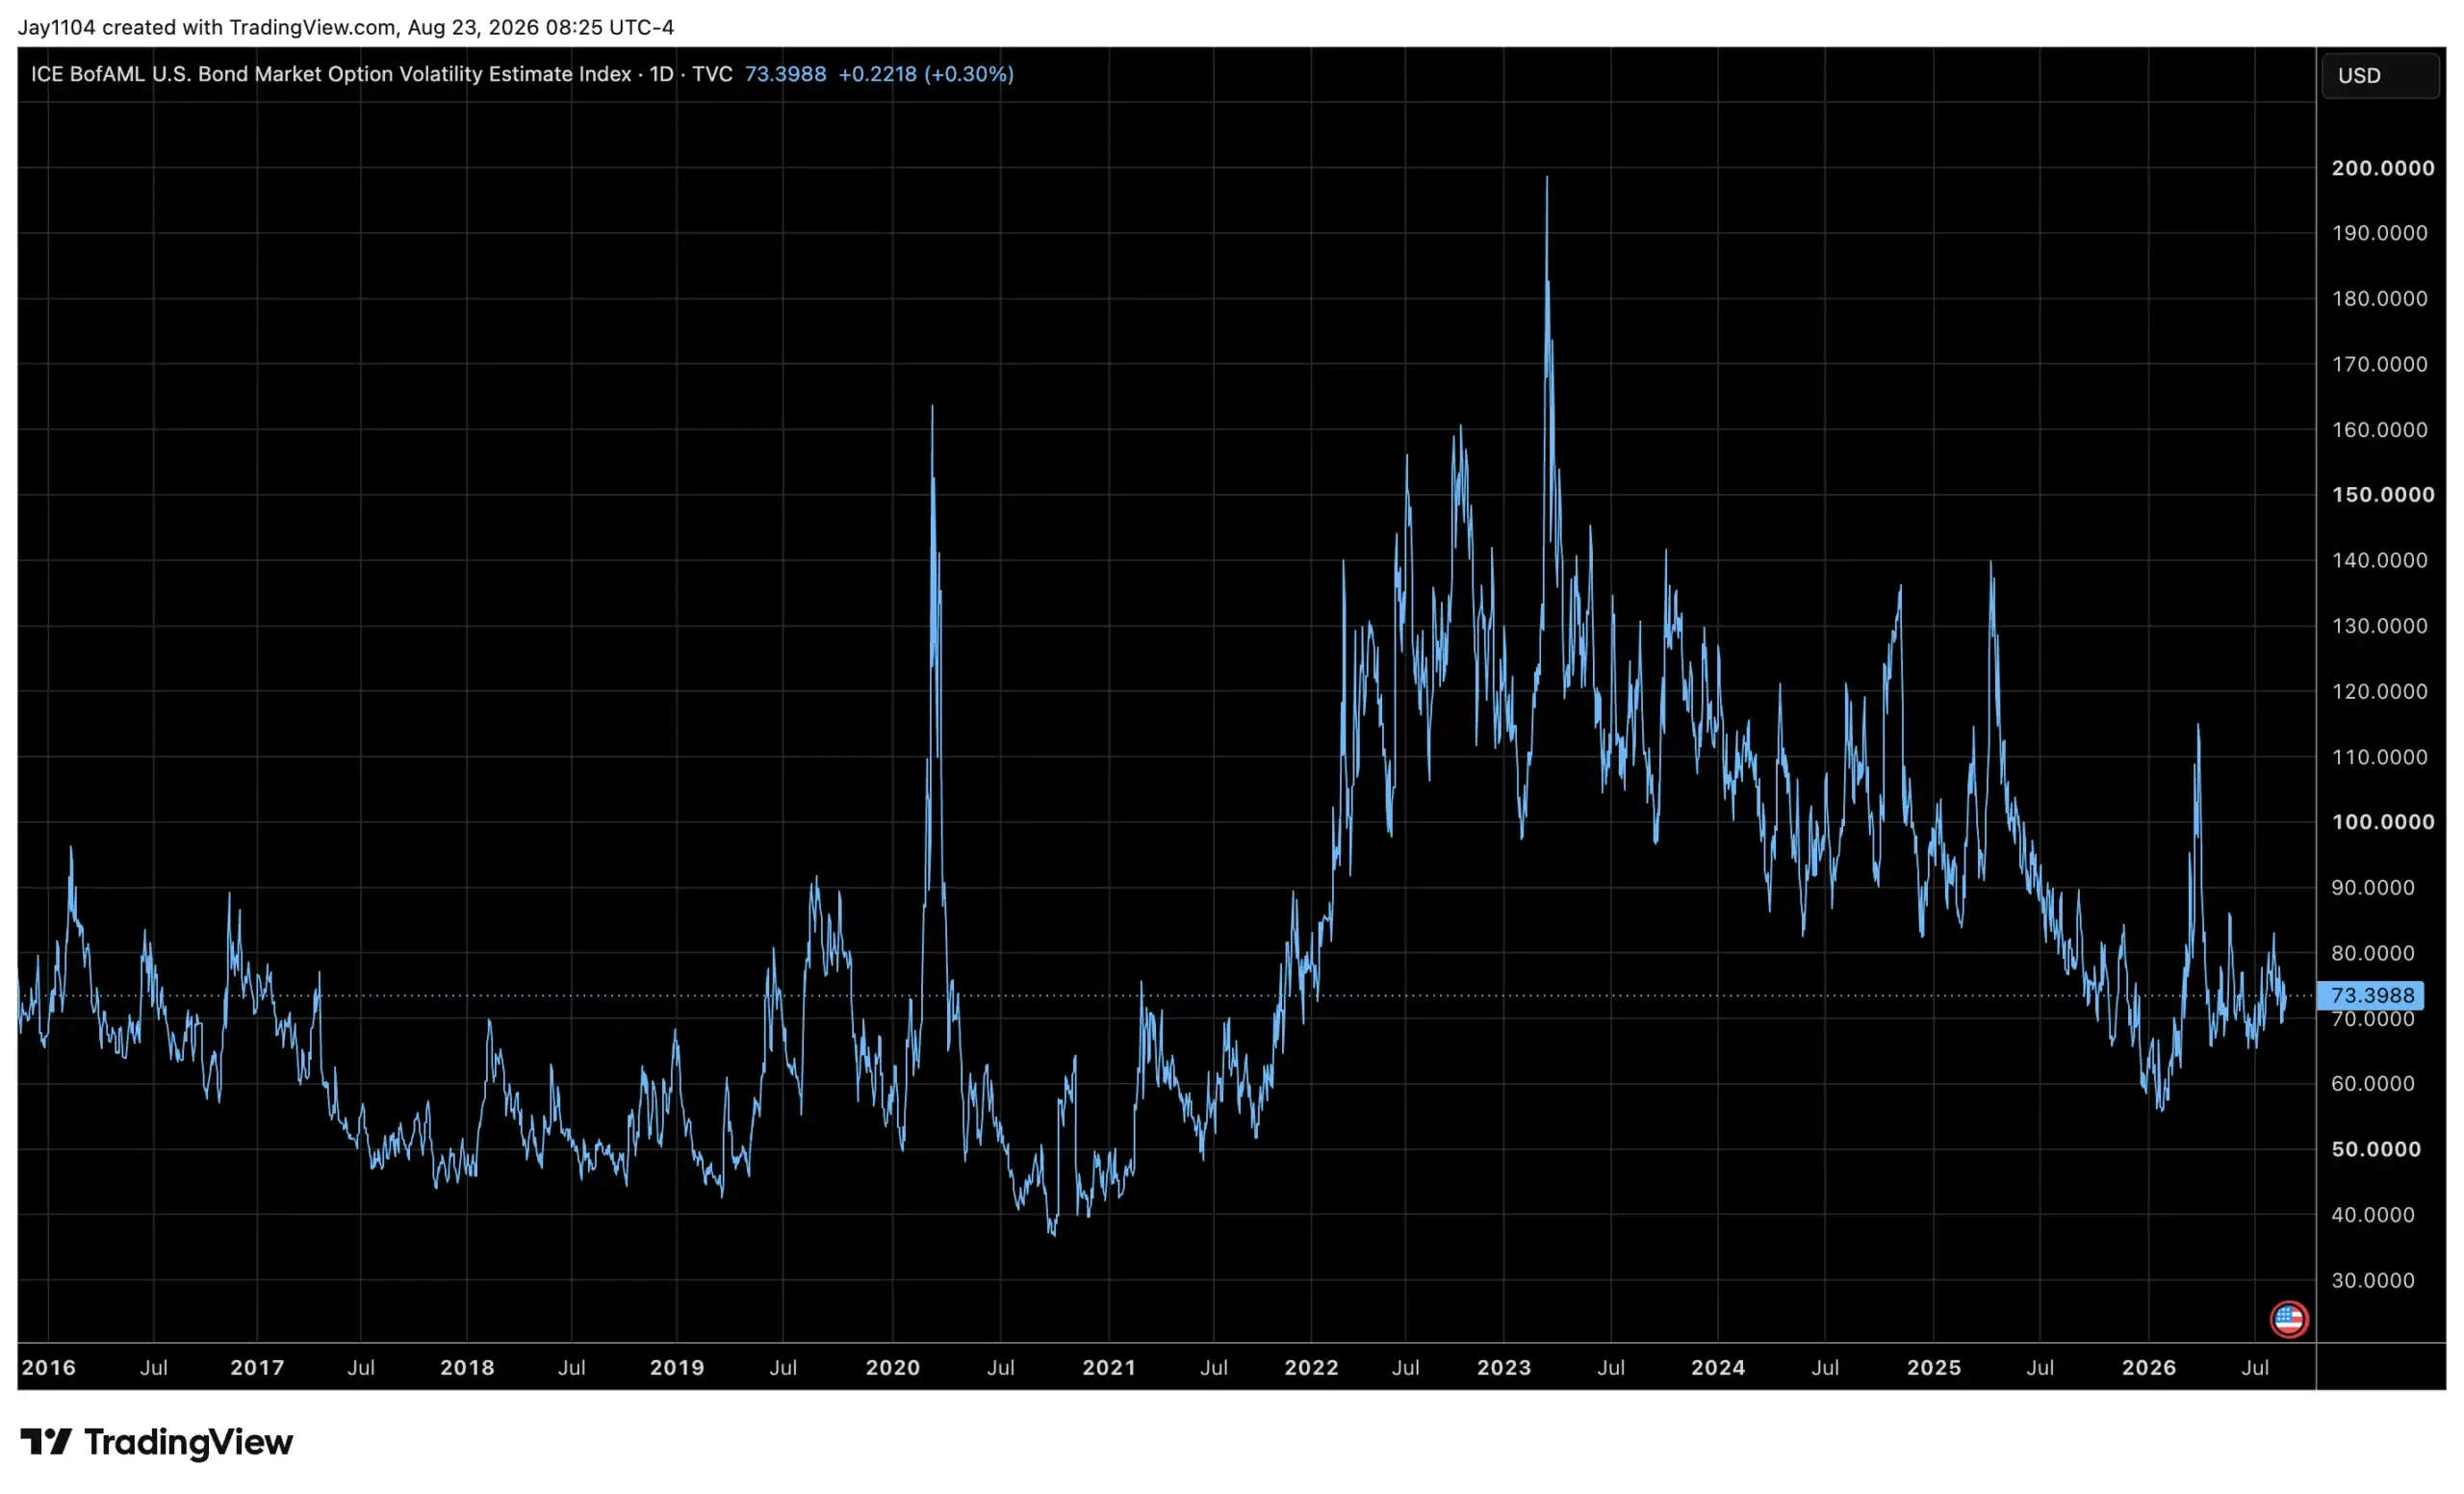
尽管近期长端收益率已经上升,衡量美债期权隐含波动率的 MOVE 指数仍处于相对低位。作者将其解释为,市场仍然相信自己能够大致预测美联储接下来的政策路径。

长端收益率已经上升,但美债期权隐含波动率尚未同步大幅重估。作者认为,减少前瞻指引可能改变这一状态。

如果这种确定性消失,每次议息会议都可能重新成为「开放事件」:投资者无法提前排除加息、降息或继续暂停的可能,债券价格也会对经济数据和政策表态更加敏感。在不实际调整利率的情况下,美债波动率便可能出现结构性重估。

作者认为,这种变化本身就可以收紧金融条件。更高的 10 年期收益率会传导至房贷和企业长期融资成本,压低股票等长久期资产的估值;更高的利率波动率也可能扩大信用利差,提高企业发债成本。

需要降级理解的是,联邦基金利率依然是美联储货币政策的核心工具,不能简单认为短端利率「不重要」。作者提出的是另一层市场解释:政策利率之外,长端收益率和债券波动率同样可以影响实体经济,而且其传导可能更加直接。

让长端完成紧缩,再为短端降息创造空间

在 Kramer 设想的政策框架中,美联储可能允许收益率曲线继续陡峭化,让长端利率承担过去未能充分发挥的紧缩功能。

具体而言,美联储可以减少前瞻指引,不再努力消除每一次政策会议的不确定性。在供给、通胀和财政风险仍然存在的环境中,投资者会要求更高的期限溢价,推动长端收益率和债券波动率上升,由市场完成一部分紧缩。

如果这一过程能够压低需求并推动通胀持续回落,美联储随后便可能下调短端政策利率。届时,收益率曲线可能表现为长端利率维持相对高位、短端利率逐步下降。

换句话说,作者设想的路径并非传统意义上的「先加息、后降息」,而是让长端先行收紧金融条件,再为短端降息争取空间。

不过,这一框架存在明显风险。长端收益率的上升并不完全受美联储控制。如果期限溢价升幅过大,房贷、企业融资和财政利息负担可能同时承压;如果市场将减少沟通理解为政策框架不清晰,波动率上升也可能损害美联储信誉,而非帮助其完成有序紧缩。

因此,目前还不能确认长端利率上升究竟是沃什希望利用的政策渠道,还是市场对通胀、财政和政策不确定性要求的额外补偿。

日本利率正常化,给全球长债再添压力

除美国自身的政策变化外,作者还将日本视为全球利率上行的另一项推动因素。

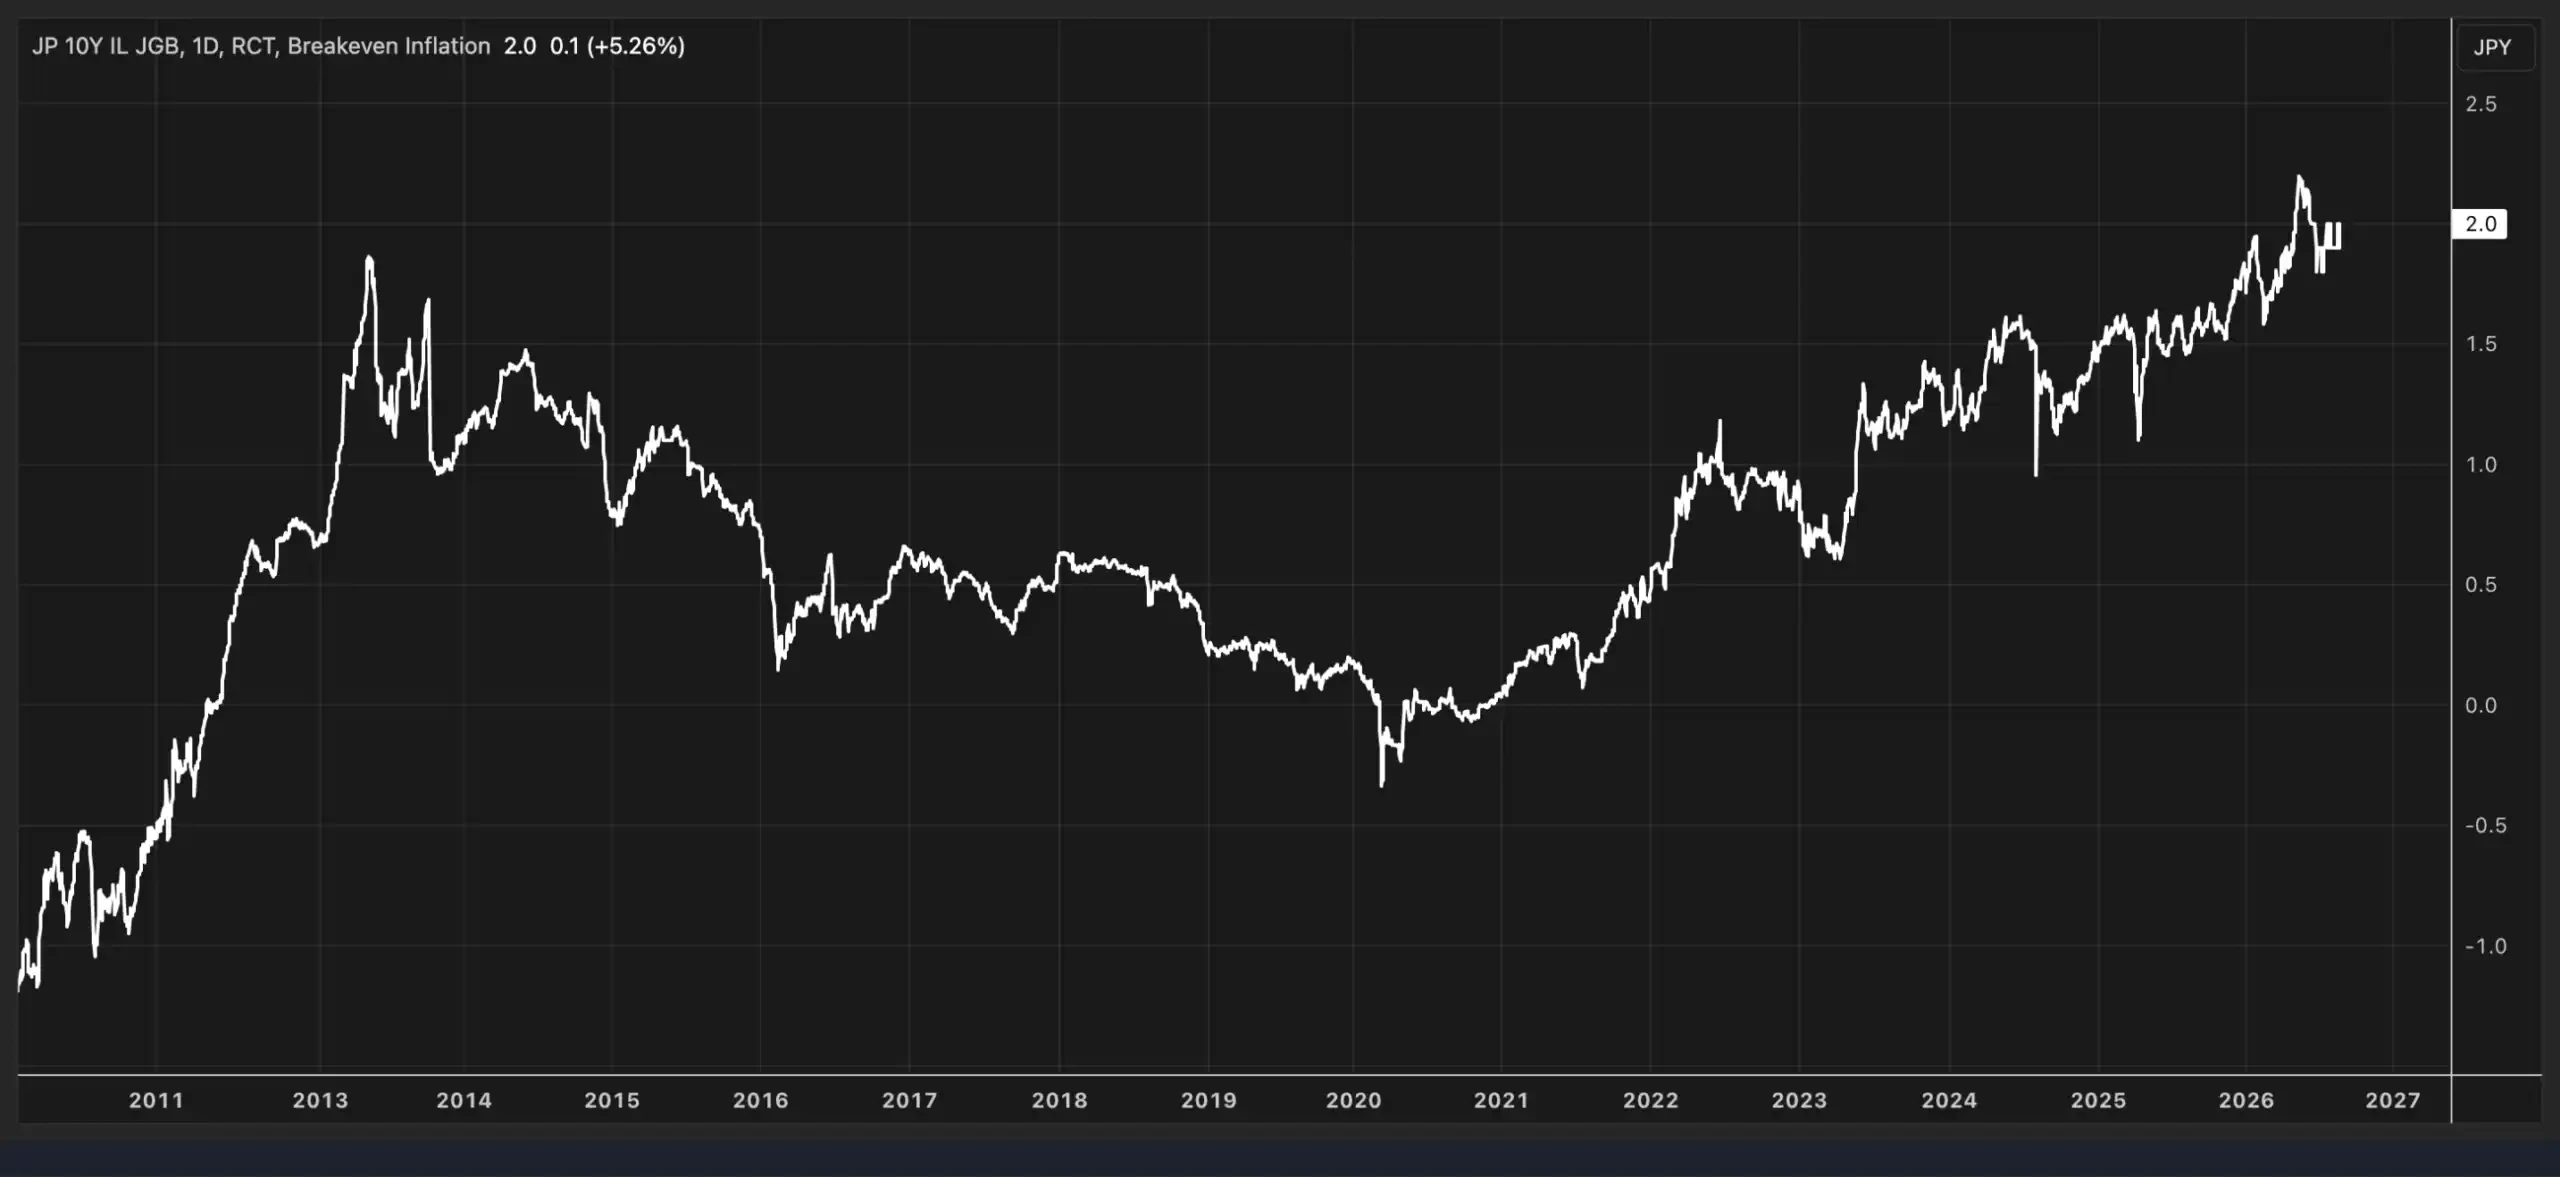
按日本央行最新政策,日本无担保隔夜拆借利率目标目前约为 1%。与此同时,日本 10 年期盈亏平衡通胀率已接近 2%。盈亏平衡通胀率是同期限名义国债与通胀挂钩债券收益率之差,通常被视为市场对未来通胀的估计,但其中也包含流动性和风险溢价。

日本 10 年期盈亏平衡通胀率升至约 2%,市场对日本央行进一步正常化货币政策的预期随之升温

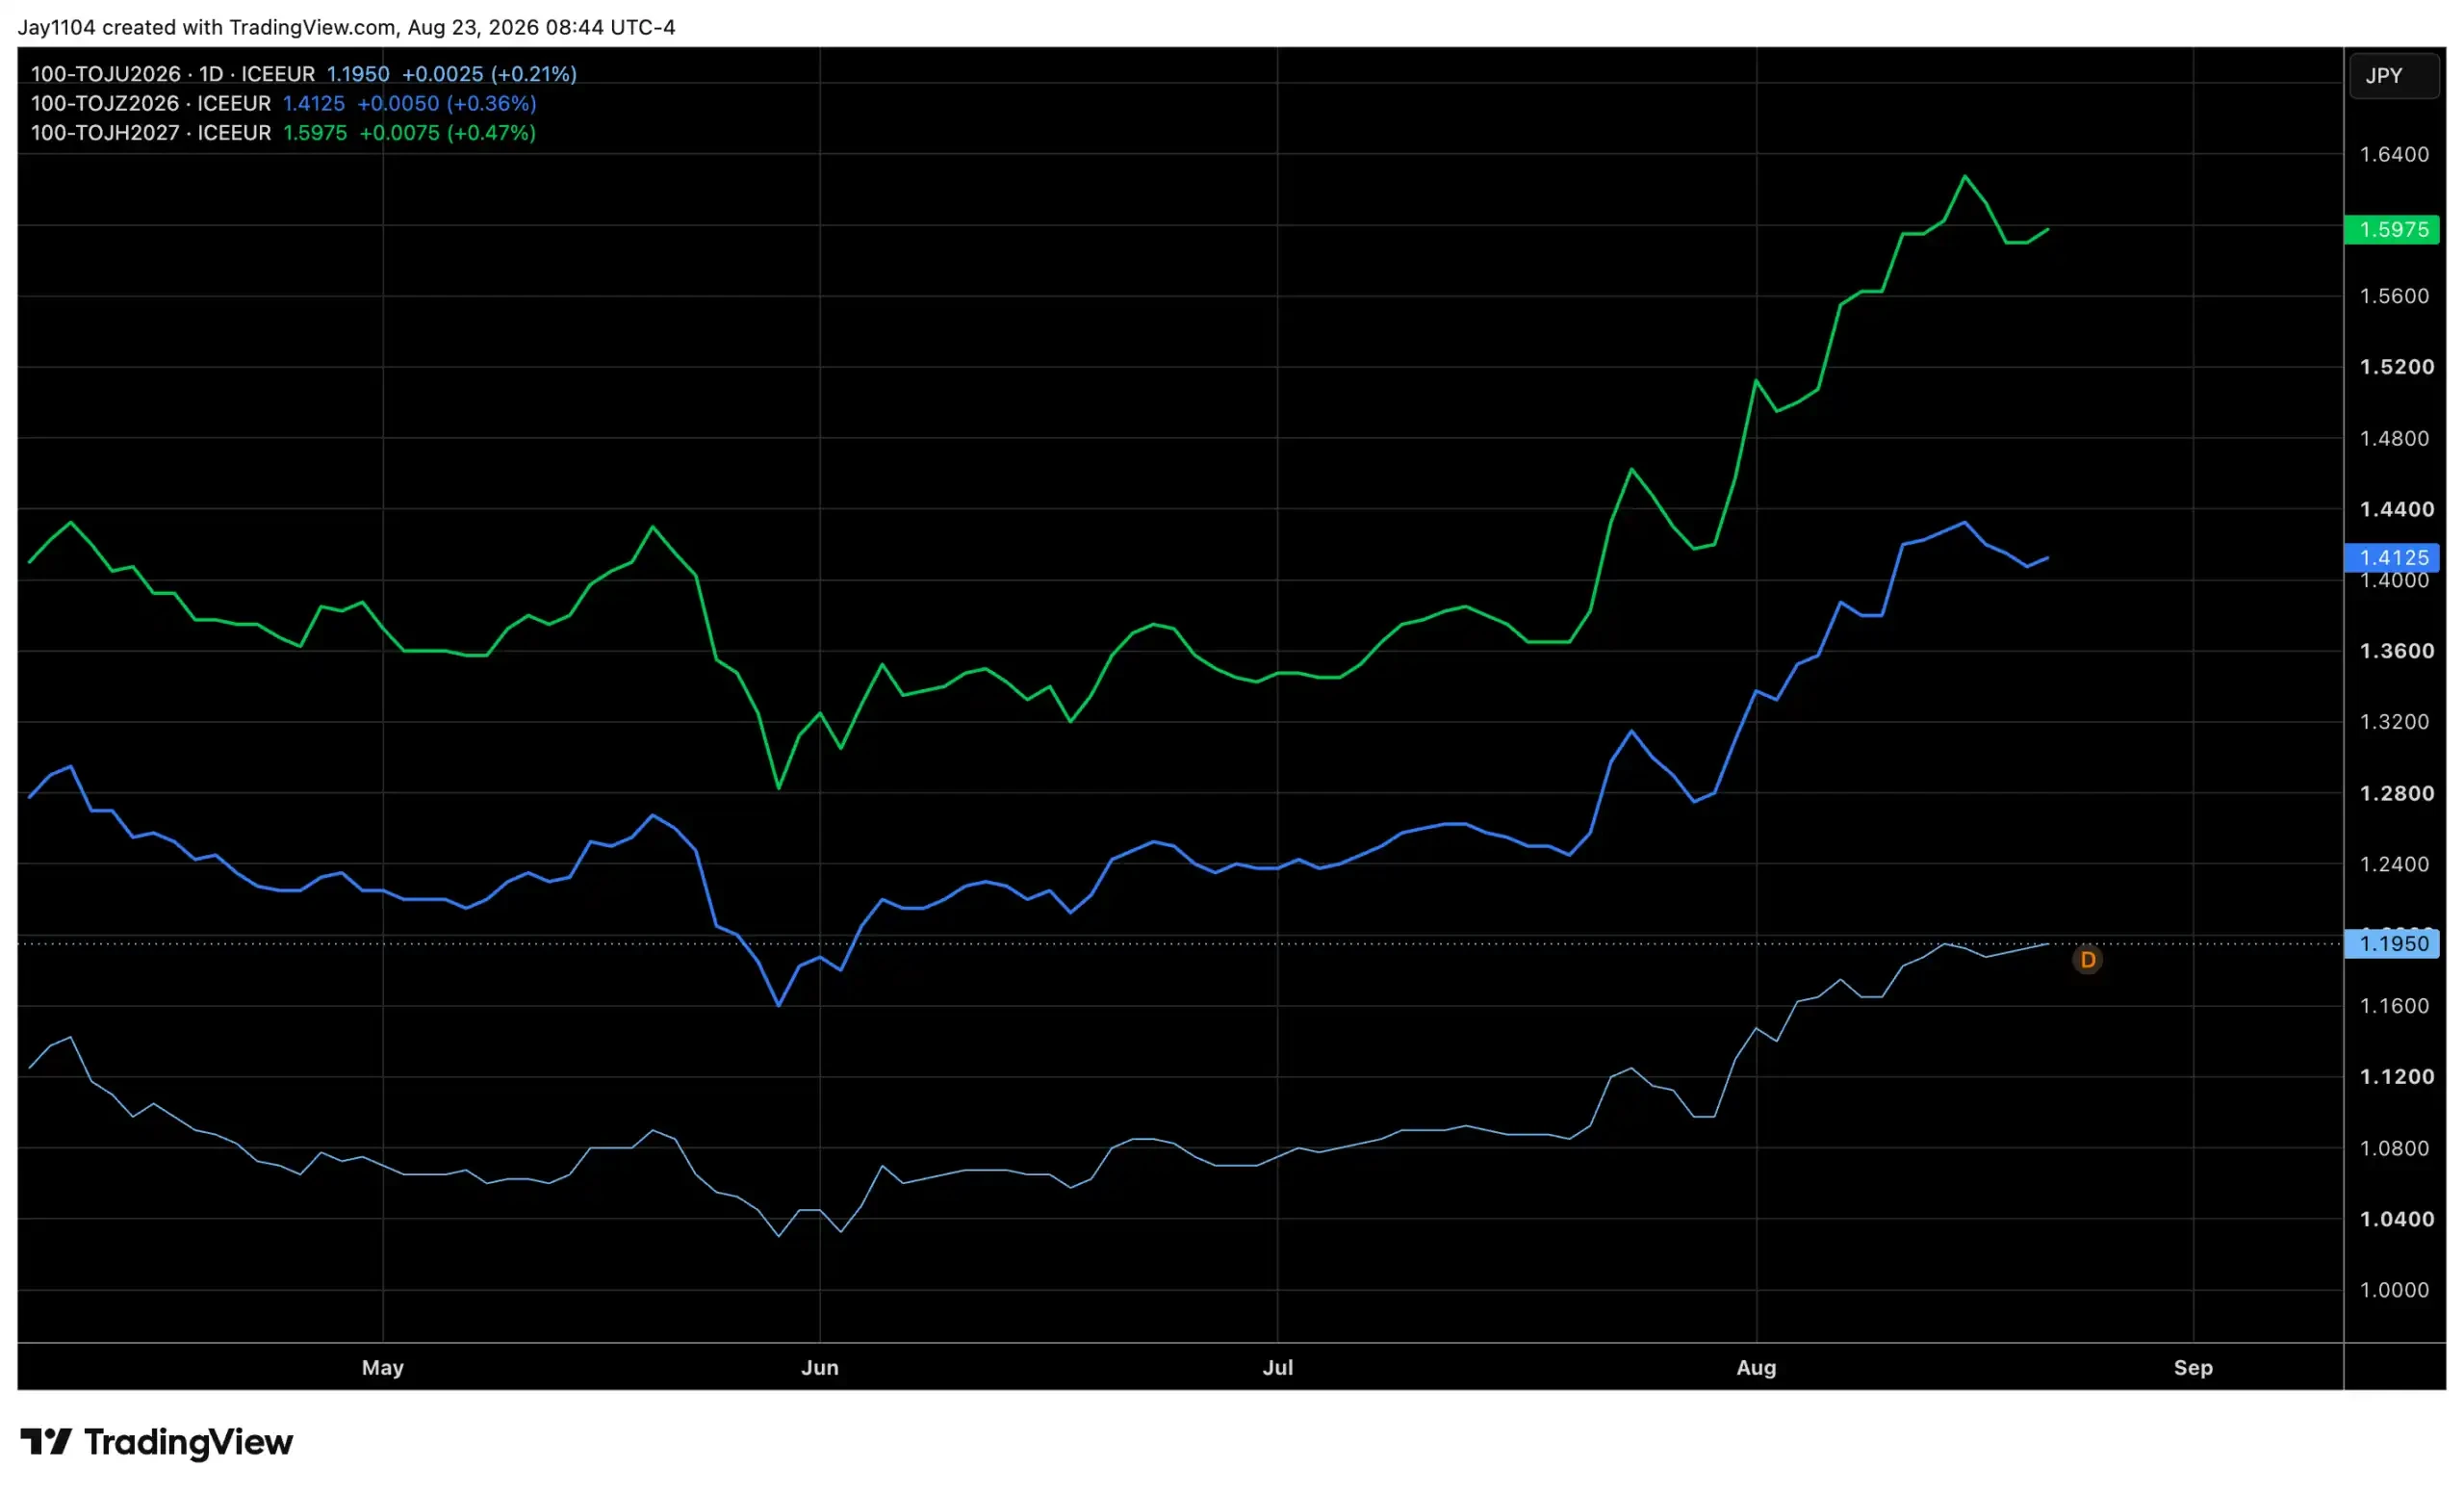
作者认为,日本通胀预期回升意味着市场正在为日本央行进一步正常化货币政策做准备。按其引用的 TONAR 期货定价,市场隐含利率分别约为 9 月 1.19%、12 月 1.41% 和次年 3 月 1.6%。这些数字反映的是文章发布时的市场定价,会随经济数据和政策预期持续变化,不代表日本央行已经确定的加息路径。

文章发布时的 TONAR 期货定价显示,市场正在计入日本短端利率继续上升的可能。期货价格会随数据和政策预期变化,不代表日本央行已经确定的加息路径。

如果日本利率继续上升,全球资金对低收益海外债券的需求可能边际减弱,全球长期利率也会面临更多上行压力。在这种环境下,即使沃什没有释放明确的加息信号,美债长端也未必能够轻易回落。

周五真正需要观察的,是沃什如何描述长端收益率上升:他会将其视为已经替美联储完成部分紧缩,还是认为更高的期限溢价正在带来不可控的金融风险?他是否继续减少前瞻指引,又会不会解释美联储希望市场如何理解其政策反应函数?

只有这些问题得到更清晰的回答,才能判断「让长端替美联储加息」究竟是沃什可能采用的政策框架,还是市场根据其沉默自行补全的故事。

原文链接

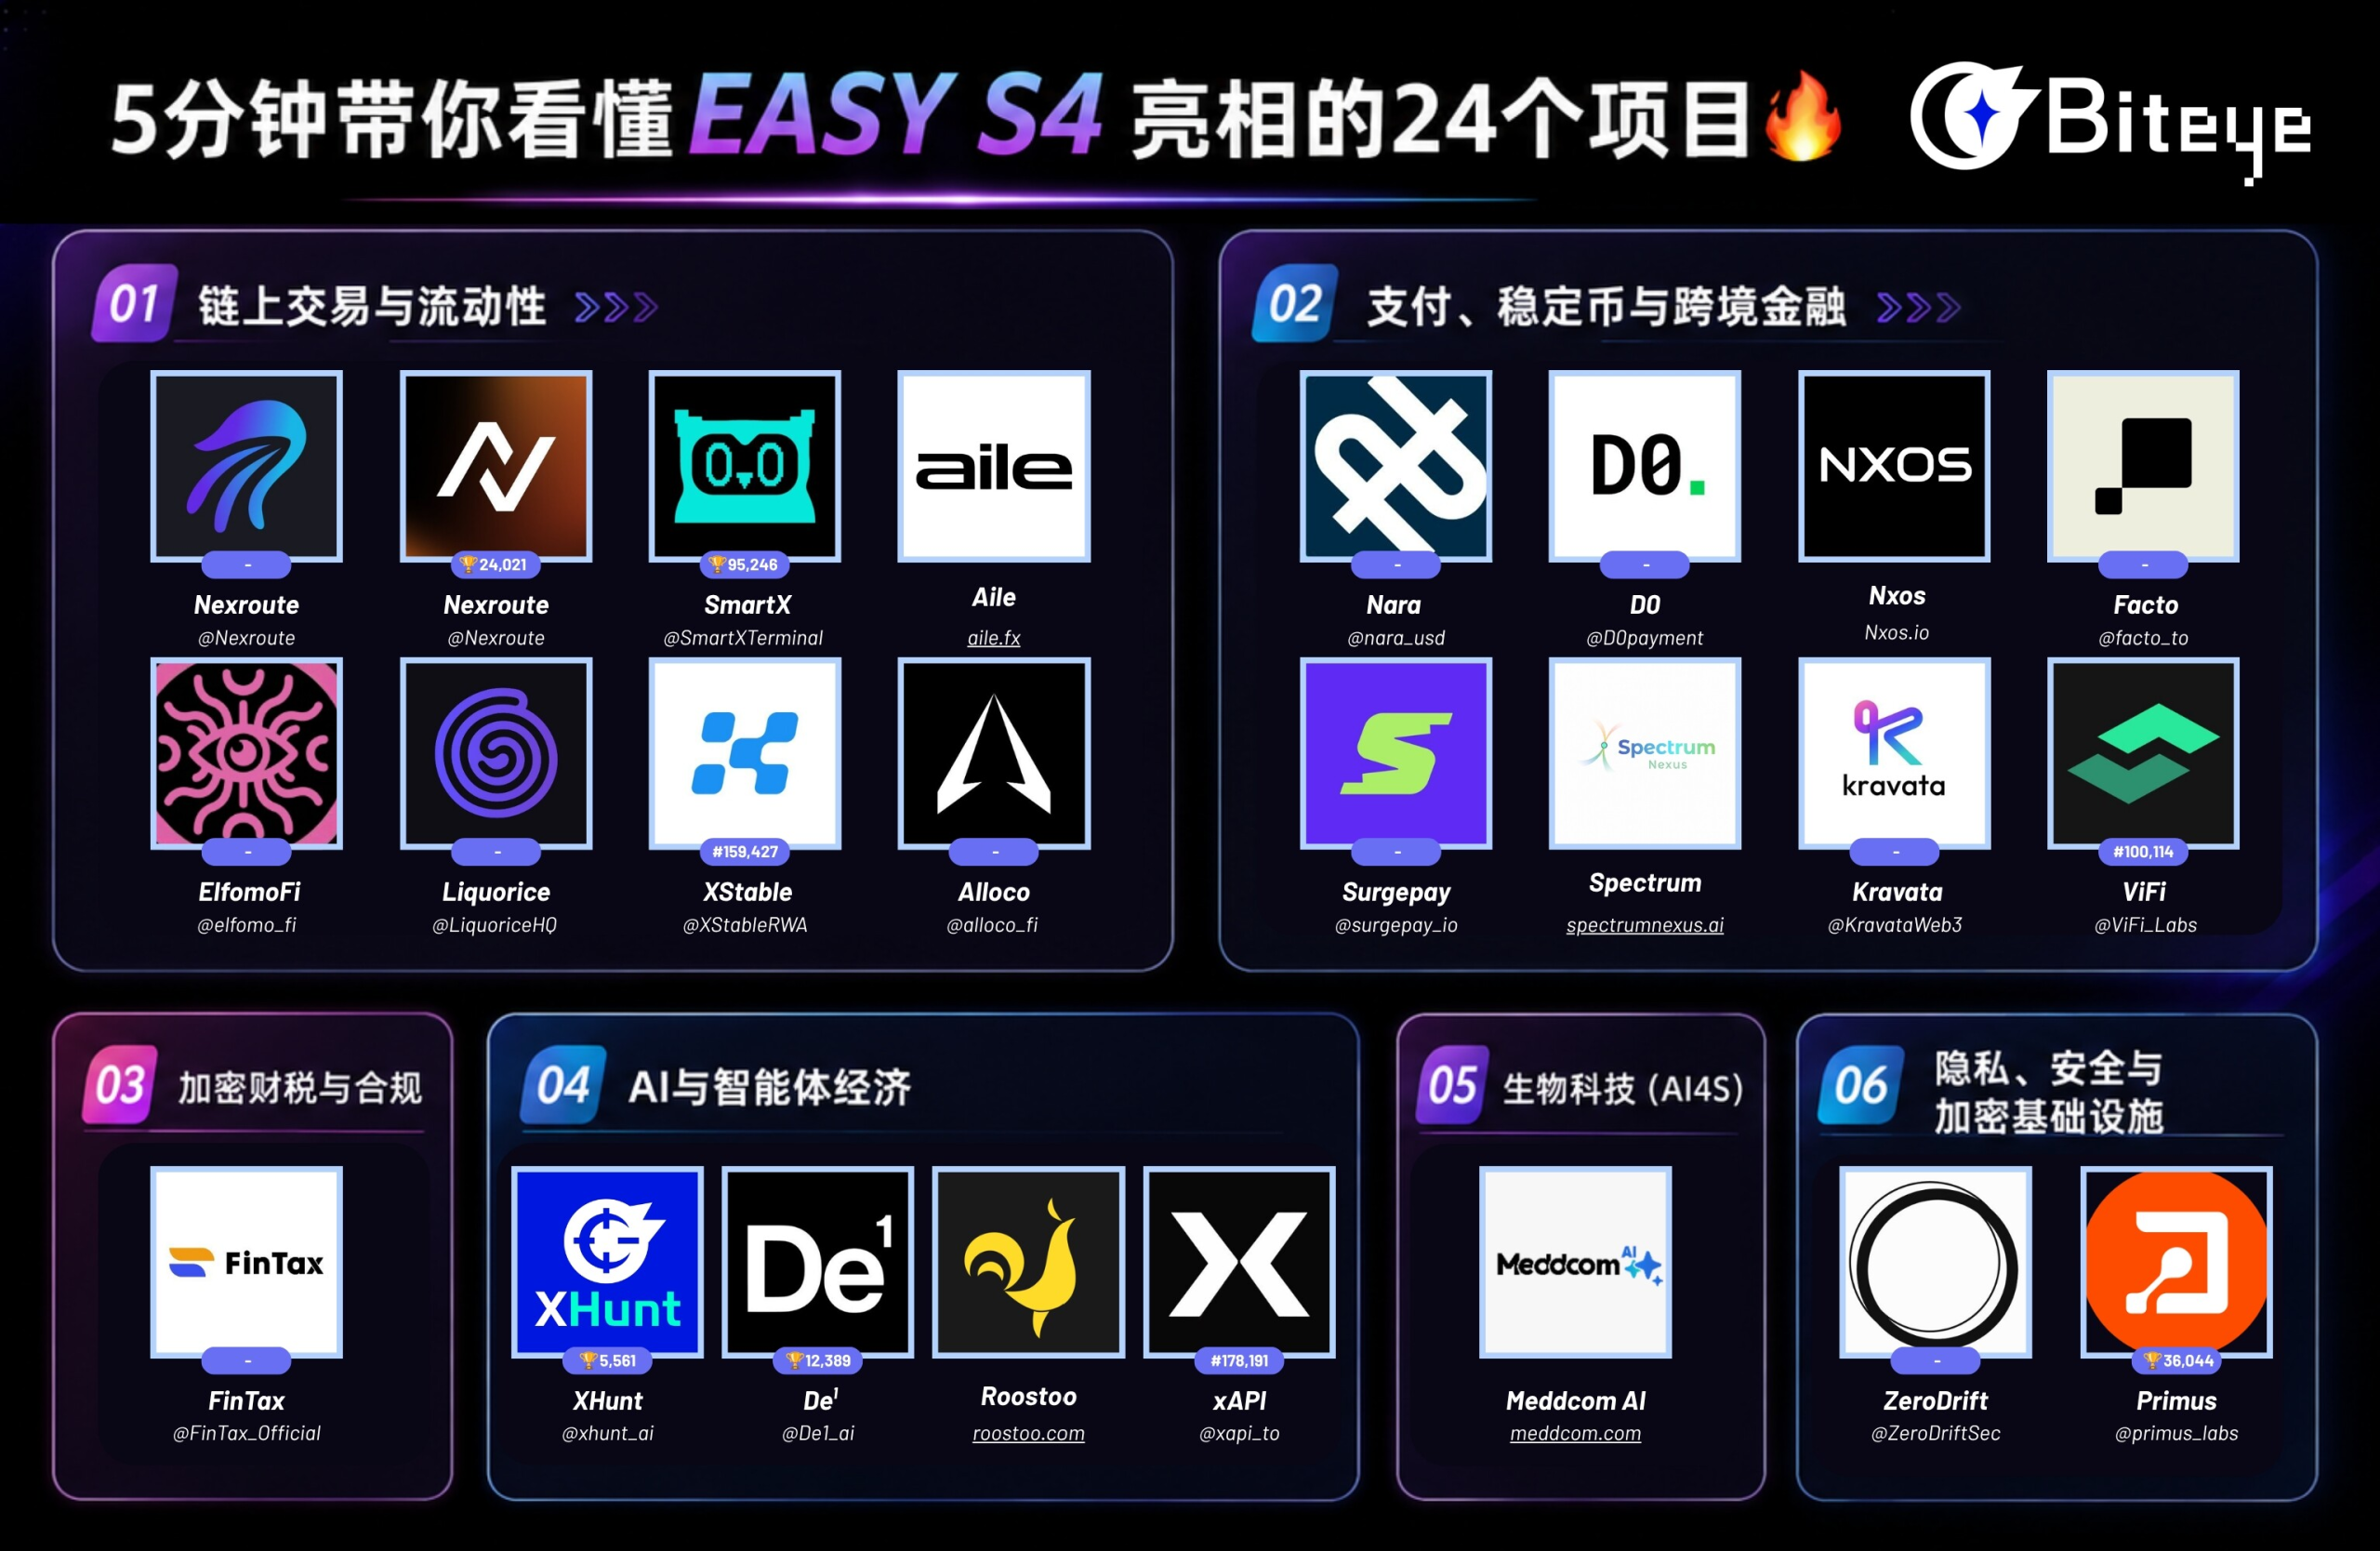
5 分钟带你看懂 Yzi Labs 最新投资的 24 个项目

小编花了 3 个小时仔细研读,为大家整理成 5 分钟极速解析版👇

一、链上交易与流动性

1️⃣ Nexroute @nexroute_io

BNB Chain 头部 MEV 团队打造的 DeFi 交易执行基础设施。不仅提供更优报价,还能减少恶意 MEV,并将机器人提取的价值返还给交易场所和区块链。

🔗官网链接:https://nexroute.io

2️⃣ Neutral Trade @TradeNeutral

将专业对冲基金策略代币化,让普通用户也能参与复杂的投资策略。目前平台累计处理的存款规模已超过 2.1 亿美元。

🔗官网链接:https://neutral.trade

🏆官推 XHunt 排名:24021

3️⃣ SmartX @SmartXTerminal

面向链上市场的个性化社交交易平台。通过真实仓位验证、AI 信号匹配和一键执行,让交易者既能跟单,也能通过分享投资观点获得收益。

🔗官网链接:https://smartx.io

🏆官推 XHunt 排名:95246

4️⃣ Aile

面向非美元稳定币的无许可链上外汇层。通过意图网络聚合外汇经纪商、DeFi 池和稳定币发行方的流动性,为不同货币提供更深的交易市场。

5️⃣ ElfomoFi @elfomo_fi

EVM 生态的 Prop-AMM 基础设施,将类似 CEX 的定价能力带到链上,连接专业做市商、流动性提供者和交易者。

🔗官网链接:https://elfomo.fi

6️⃣ Liquorice @LiquoriceHQ

链上库存信用层,帮助 Intent 和 RFQ 做市商提高资金效率。做市商只有在赢得 Solver 拍卖后才借入资金,无需长期将大量资产锁在钱包中。

🔗官网链接:https://app.liquorice.tech

7️⃣ XStable @XStableRWA

面向黄金与外汇交易的 AI 原生链上基础设施。将全球实时定价和机构流动性引入链上,同时提供自托管、透明结算、AI 机会发现和自动化风险管理。

💰目前日交易量已超过 1 亿美元。

🔗官网链接:https://xstable.ai

🏆官推 XHunt 排名:159427

8️⃣ Alloco @alloco_fi

 面向机构的链上 ETF Token 发行平台。将对冲基金策略、主题资产组合和 Pre-IPO 机会等复杂资产,打包成透明、可投资的链上产品。

🔗官网链接:https://allocofi.com

二、支付、稳定币与跨境金融

1️⃣ Nara @nara_usd

面向跨境支付的可编程信用层,让金融科技公司能够 7×24 小时借入和偿还流动性。融资收益会流向 NaraUSD,为持有者提供 10% 以上的收益率。

🔗官网链接:https://nara.io

2️⃣ D0 @D0payment

连接本地支付方式与链上金融的平台,让新兴市场用户能够通过熟悉的本地支付工具,向链上交易和投资平台充值。

🔗官网链接:https://d0fi.com

3️⃣ Nxos

面向跨境贸易企业的稳定币 Neobank。将法币账户和稳定币账户整合到同一个合规平台,帮助进出口商和 Web3 企业减少对银行、OTC 柜台和自托管钱包的依赖。

🔗官网链接:https://nxos.io

4️⃣ Facto @facto_to

稳定币支付中间件,让用户可以直接使用正在生息的稳定币余额消费,无需提前转账或预充值。开发者通过 API 即可连接不同机构的余额和支付服务商。

🔗官网链接:https://facto.to

5️⃣ Surgepay @surgepay_io

面向印度海外人群的账单支付网络。用户可以直接通过 WhatsApp 支付印度境内的各类账单,借助稳定币通道以接近市场中间价的汇率,在两分钟内完成卢比结算。

🔗官网链接:https://surgepay.xyz

6️⃣ Spectrum 

7×24 小时运行的加密货币兑法币清算基础设施,将加密资产直接转换为银行转账或银行卡付款,解决周末停摆、到账延迟和账户冻结等问题。

🔗官网链接:https://spectrumnexus.ai

7️⃣ Kravata @KravataWeb3

面向拉丁美洲的合规稳定币基础设施。银行、金融科技公司和电信运营商通过一次接入,即可为用户提供稳定币账户、出入金、托管、支付和生息服务。

🔗官网链接:https://kravata.co

8️⃣ ViFi @ViFi_Labs

面向新兴市场货币的去中心化交易所,支持奈拉、雷亚尔和比索等货币交易。支付公司和跨境交易者可以直接使用 USDC 完成兑换,无需预先垫资或承担本地货币敞口。

🔗官网链接:https://vifilabs.xyz

🏆官推 XHunt 排名:100114

三、隐私、安全与加密基础设施

1️⃣ ZeroDrift @ZeroDriftSec

利用 AI Agent 持续保护企业软件的安全基础设施。通过将安全工程师的专业判断转化为代码、智能体和可复用工作流,让网络安全从阶段性检查变成持续防护。

🔗官网链接:https://zerodrift.xyz

2️⃣ Primus @primus_labs

面向机构链上金融的隐私基础设施,在公共区块链上实现保密、可验证且合规的金融活动。首个应用为 Confidential Vault,未来将拓展至支付、工资和财资管理等场景。

🔗官网链接:https://primuslabs.xyz

🏆官推 XHunt 排名:36044

四、加密财税与合规

1️⃣FinTax @FinTax_Official

为数字资产行业提供加密会计、税务、合规和 AI 基础设施,服务对象包括企业、金融机构和政府部门。

🔗官网链接:https://fintax.tech

🏅创始人

@CalixbitXHunt 排名:153922

🔥五、AI 与智能体经济

1️⃣ XHunt @xhunt_ai

由创作者影响力数据驱动的 AI 原生创作者市场。通过衡量真实影响力,帮助创作者将社交价值转化为商业合作和经济机会。

🔗官网链接:https://xhunt.ai

🏆官推 XHunt 排名:5561

🏅创始人@DeFiTeddy2020

 XHunt 排名:1796

2️⃣ De¹ @De1_ai

建立在真实交易执行之上的链上金融世界模型,连接模拟环境与现实市场。

目前每天处理超过 8 亿美元交易量,服务 200 多家机构,覆盖 1000 多个流动性来源和 40 多条区块链。

🔗官网链接:https://de1.ai

🏆官推 XHunt 排名:12389

3️⃣ Roostoo

AI 量化交易智能体工厂,已经训练了覆盖加密永续合约、股票、大宗商品和外汇的数千个强化学习模型。

表现优秀的智能体会通过实盘竞赛筛选,并被部署到 DEX 和链上金库中。

🔗官网链接:https://roostoo.com

4️⃣ xAPI @xapi_to

面向 AI Agent 的工具市场,让智能体使用一个密钥即可发现、付费并调用全球 API。智能体也可以自主发布 API,使整个工具市场在无需人工干预的情况下持续扩张。

🔗官网链接:https://xapi.to

🏆官推 XHunt 排名:178191

🏅创始人@0xAA_Science

 XHunt 排名:1207

🔥六、生物科技(AI4S)

1️⃣Meddcom AI

https://meddcom.com

AI 驱动的精准长寿与预防医学平台。结合 100 多项血液生物标志物、表观遗传检测和 100 多种智能设备数据,为用户持续更新个性化健康管理方案。

🎊写在最后

再次恭喜 EASY S4 亮相的 24 个项目!

相比此前,S4 的阵容在 DeFi 的主线上,进一步拓宽了链上经济的广度:从链上交易、流动性和稳定币支付的强交易相关,延伸到隐私安全、AI Agent 和创作者经济等。

可以清晰感受到 @yzilabs 与 @cz_binance

关注的不仅仅是让链上金融变得更高效,而是让更多资产、服务和参与者进入链上世界,进而反作用于现实世界。

这背后,是一份全面塑造下一代全球金融基础设施的野心。未来的链上,或许将承载全球主权国家的稳定币,也或许会决出世界金融结算的定价权。⚖️

👀拭目以待,S4 项目中是否有真正改变未来的新星!

XHunt 数据统计截止日期为 2026 年 8 月 26 日。

对话Tom Lee:Bitmine买下ETH总量的近5%不是终点,ETH目标价上看1万美元

整理 & 编译:深潮 TechFlow

嘉宾: Tom Lee(BitMine Immersion Technologies 董事会主席、Fundstrat Global Advisors 联合创始人兼研究主管、Fundstrat Capital CIO)

主持人: David Hoffman(Bankless)

播客源: Bankless

原视频标题: BitMine Is About to Own 5% of ETH | Tom Lee

播出日期: 2026 年 8 月 24 日

利益声明:Tom Lee 担任董事长的 BitMine Immersion Technologies(NYSE: BMNR)是全球最大以太坊持仓机构,截至 8 月 23 日持有约 584.76 万枚 ETH,占公司总供应量约 4.8%。Lee 本人也是 BitMine 的个人投资者,其管理的 Fundstrat Capital 运营 GRNY ETF,并且 Fundstrat 以付费研究订阅为核心商业模式。Lee 的个人财富与 ETH 价格、BMNR 股价、GRNY 表现高度绑定,本期所有关于以太坊和加密市场的观点均与其重大财务利益方向一致。建议读者将这些利益关系纳入判断。

要点总结

  • BitMine 在 14 个月内把 ETH 持仓从 0 推到约 582 万枚,相当于总供应量近 4.9%,距离 5% 目标只差约 3%。
  • 全部靠股权融资完成,没有债务,没有可转债;Lee 把这称为“保持资本结构干净”。
  • 连续 60 多周每周都在买 ETH,近 5 周改为“ETH 购买 + 股票回购”组合,视资本回报率动态调整。
  • 买到 5% 后大概率不会停手,前提是机构开始把 ETH 当作长期资产持有;真正需要评估的是 2027 年。
  • BitMine 不靠卖 ETH 覆盖开支,年化质押收益约 3 亿美元,足够覆盖 9.5% 优先股(BMNP)每年约 3,000 万至 3,500 万美元股息。
  • Lee 把 ETH 比作“股市/土地”,核心属性是价值存储,而不是债券式的现金流资产。
  • 他给出价格目标:新一轮牛市周期 ETH 应高于 5,000 美元;若叠加华尔街代币化与 AI 需求,1 至 2 年内“轻松”突破 10,000 美元。

精彩观点摘要

  • “ETH 是自带收益的资产。BitMine 没有必要因为财务压力卖出任何 ETH。” Tom Lee,谈 BitMine 是否会抛售 ETH
  • “如果你把股市当成现金流机器,那过去 15 年标普 500 涨了约 10 倍,其中股息只贡献了 30%,剩下 9.7 倍与现金流无关。股市本质上是价值存储。” Tom Lee,谈 ETH 是价值存储还是现金流资产
  • Lee 把 BMNP 比作一张三年期 ETH 平价看涨期权:公司每年付 9.5% 的股息,换来以当前价格锁定更多 ETH 的权利;如果去市场买同等条件的看涨期权,期权费可能接近 100%。 Tom Lee,解释为何发行 9.5% 永续优先股
  • “AI 越发展,加密越重要。加密是 AI 的下游故事。” Tom Lee,谈 AI 与加密的关系

正文

一、14 个月冲到近 5%:BitMine 做对了什么

2025 年 6 月 30 日,BitMine 宣布转型为以太坊财库公司,目标是买入 5% 的 ETH 供应。当时 Bankless 两位主持人私下觉得“5% 根本买不到”。14 个月后,BitMine 持仓已经达到约 582 万枚 ETH,按 1.207 亿枚总供应计算接近 4.9%。主持人 David Hoffman 在节目开场就说,这在数字资产财库(DAT)领域里是为数不多“不仅没有进坟场,反而超额完成预期”的案例。

Tom Lee 把成功归结成三点。

第一,信息传递始终简单一致。他告诉投资者,资本结构要保持干净:全程用股权融资,没有债务,没有可转债。第二,把购买 ETH 定位为“帮助以太坊生态”,5% 的目标既要有分量,又不能成为过度集中化的力量。第三,尊重投资者智商,不讲故事把股价周周往上推,而是强调这是一个多年维度的时间框架。Lee 引用 Michael Saylor 的话:看这种公司要用四年维度,而不是每周涨跌。

更重要的是,BitMine 几乎每次融资都在净资产价值(NAV,即每股对应持仓价值)之上完成,ETH 每股持有量从最初交易时的约 450 美元对应水平增长了超过 10 倍。这意味着早期股东每股对应的 ETH 敞口被显著放大,也是股价能站稳在 450 美元之上的核心原因。

二、连续 60 多周买入:钱从哪来

比持仓规模更惊人的是购买纪律。BitMine 自转型以来每周都在买 ETH,连续超过 60 周。同期 Strategy(MSTR)曾多次停买比特币,甚至卖出过比特币。Lee 解释说,他们能持续买入,关键在于“每周只做资本回报率最高的那件事”。

近 5 周,BitMine 的现金用途变成“ETH 购买 + 股票回购”组合。Lee 说,当 ETH 可能在年底前出现大行情时,公司会变得更战术化:既要继续囤 ETH,也要回购股票,因为回购能集中每股 ETH 含量。

资金来源主要有三块。

  • 在净资产价值(NAV)之上发行普通股:这是最主要现金来源,但用得克制。
  • 折价买 ETH:Lee 透露,过去 14 个月大部分 ETH 没有按现货价买入,而是通过结构性安排拿到折扣,这对股东是增值的。
  • 永续优先股 BMNP:6 月发行,9.5% 股息,规模被超额认购五倍以上,发行价 80 美元,节目播出时约 91 美元。Lee 把它比喻成“用 9.5% 的年息买一张三年期 ETH 平价看涨期权”,而市场上同等期权费可能接近 100%。

质押收益本身也在滚动复利。BitMine 目前通过 Maven 自营养押平台和合作方质押了超过 500 万枚 ETH。按年化约 2.6% 至 2.7% 的质押收益率计算,每年新增 ETH 约 12 万枚。Lee 算了一笔账:距离 5% 还差约 20 万枚 ETH,但每年靠质押就能“自动生产”约 12 万枚,所以只需额外购买约 8 万枚就能达标。

三、5% 之后怎么办:三种可能,但卖 ETH 不在选项前列

市场最关心的问题:一旦 BitMine 买到 5%,这台最大的 ETH 购买机器会不会熄火?

Lee 给出了两种方向。第一,5% 不一定是个硬顶。如果未来企业开始把 ETH 当作长期资产持有,BitMine 继续买到 5% 以上“完全合理”,但这个问题要到 2027 年再重新评估。第二,即使只停在 5%,质押奖励仍会让持仓自然增长;届时 BitMine 可能选择把奖励卖掉以控制总比例,但不会为了财务压力卖币。

他再次强调,BitMine 没有卖 ETH 的必要。年化质押收益约 3 亿美元,而 9.5% 优先股每年股息负担约 3,000 万至 3,500 万美元,覆盖倍数很高。公司甚至不把这些质押奖励兑换成美元或稳定币。与其卖币,Lee 更愿意“找到把 ETH 资产货币化的方式”,比如把当前未质押的约 80 万枚 ETH 投入对生态有用的场景。

这也引出了 BitMine 的第二次转型:从一个单纯买 ETH 的财库公司,变成以太坊生态公司。Maven 质押平台除了管理 BitMine 自己的 ETH,已经拿到超过 20 亿美元的外部客户资产。Lee 称其为 BitMine 内部孵化出的“真实现金流业务”。

四、资助 EF 分拆机构:BitMine 想扮演的生态角色

以太坊基金会(EF)近一年在收缩战线,把部分工作拆给三家新实体:非营利性质的 EthLabs、营利性质的 EthSystems,以及 EthInstitutional。BitMine 是这三家种子轮的主要出资方。

Lee 的解释是,以太坊已经大到不可能由单一组织负责所有事务,就像半导体行业不会只依赖一个行业协会。BitMine 作为永久资本(没有到期债务、没有赎回压力),可以提供 3 年甚至更长的跑道,让这些分拆机构专心执行,而不必月月担心融资。这既是公共品投入,也有商业考量:BitMine 希望以太坊能尽可能多地捕获代币化和 AI 带来的未来机会。

五、ETH 到底是什么资产

David Hoffman 在节目中问 Lee:ETH 到底是现金流资产,还是价值存储?Lee 选择了后者,但他换了一个框架。

他认为,把“股市”简单归为现金流资产是错的。以 2009 年至今标普 500 为例,总回报涨了约 10 倍,股息只贡献了 30%,其余 9.7 倍来自资本增值。投资者买股票,本质上是相信公司能比他们自己更好地配置资本;真正纯粹的现金流资产是债券。ETH 更像股市,也像土地:土地可以出租产生现金流,但长期升值才是它穿越周期的核心。

他也回应了“机构会用以太坊做代币化,但不需要持有大量 ETH”的质疑。Lee 认为这种观点是熊市里的常见说辞,一旦 ETH 价格进入新一轮上涨,这种说法会迅速消失。他还用美元做类比:美元本身也不能向政府兑换黄金,但它仍然是全球交易单位。试图用单一经济模型解释资产价格,往往会得出荒谬结论。

六、对 Saylor 的借鉴与 BMNP 的“看涨期权”逻辑

BitMine 常被拿来与 Michael Saylor 的 Strategy 对比。Lee 的观察是,Strategy 作为普通股故事已经相当成功,但 Saylor 后期的策略变得复杂,加入了数字信贷、波动率 monetization 等杠杆化结构。Lee 认为这些创新需要更长的时间维度才能评判,“从现在到 2032 年可能才看得清”。

BitMine 选择了一条不同的资本化路径:用 9.5% 永续优先股锁定美元成本,同时保留普通股的上涨空间。Lee 算过,如果 ETH 涨到 5,000 或 10,000 美元,质押收益会远超优先股股息,普通股东会获得极大杠杆。他还暗示,如果 BitMine 决定买到远超 5% 的 ETH,才可能扩大 BMNP 规模;否则目前这点优先股发行量已经足够。

七、周期、AI 与 ETH 价格目标

Lee 认为加密市场已经触底。他说,从时间维度看大约完成了 95%,从价格维度看大约完成了 90%。“除非你是天才,否则在这里买,大概率比等到底部确认后再买更便宜。”

他也认同 David 提出的“AI 吸走加密所有资金”的说法,但补充了一个关键判断:加密是 AI 的下游故事。AI 越成熟,机器对机器交易、链上结算、代币化资产的需求就越大,这反而会提升加密的重要性。今年的 AI 行情让其他资产难以获得关注,但这个格局正在变化。

至于价格目标,Lee 直接给出数字:

  • 仅因为进入新一轮加密牛市周期,ETH 就应高于 5,000 美元。
  • 如果把华尔街代币化和 AI 驱动需求叠加上去,1 至 2 年内 ETH“轻松”超过 10,000 美元。

他还做了一个粗略的股东回报测算:如果 ETH 翻转比特币,对应 ETH 价格约 15,000 美元,BitMine 股价可能从现在水平再涨 10 倍,达到约 180 美元。

八、结语

BitMine 用 14 个月证明了以太坊财库策略可以在没有债务的情况下规模化执行。对普通投资者而言,这期节目的价值不在于“BitMine 怎么做”,而在于 Lee 给出了一套判断 ETH 的框架:它是不是价值存储、质押收益能否覆盖资本成本、机构持币需求会不会在 2027 年真正出现。

同时也需要记住,Lee 是这场游戏里最明显的利益相关方之一。他旗下的公司持有近 5% 的 ETH,他本人也深度绑定其成败。他描绘的 1 万美元 ETH 路径听起来诱人,但路径能否兑现,仍然取决于宏观周期、监管进度,以及以太坊能否把代币化和 AI 这两个叙事真正转化为链上需求。

Strive CEO:美债市场逼近临界点,比特币的「全垒打时刻」正在形成

原文作者:Matt Cole,Strive CEO

原文编译:佳欢,ChainCatcher

这又是一篇很长的宏观文章,但我并不经常写这样的内容。一场数十年来最值得关注的宏观变局,正在我们眼前成形。

我上周讨论美元长期走势时,重点之一就是美债长端将走向何处。

Stanley Druckenmiller 昨晚在《华尔街日报》发表了一篇很出色的文章,题为《让债券市场说话》。美国当前的财政轨迹不可持续:在经济接近充分就业、通胀仍高于目标的情况下,财政赤字依然接近 GDP 的 6%,这种做法极不负责任;社会保障、医疗等福利支出不断扩张,无异于把财政负担转嫁给下一代;试图压低长期美债收益率,也无法解决财政问题的根源。

财政问题的真正约束,不在经济而在政治

Druckenmiller 的观点是,压低收益率只是在推迟高利率原本会迫使华盛顿进行的财政纠偏。从经济逻辑上看,他是对的,但我认为,我们对最终结局的判断或许并没有太大不同。

早在 2010 年代中期,我就已经得出结论:指望债券市场持续施压,迫使美国建立足以解决问题的财政纪律,并不现实。这也是我最初转向比特币的重要原因之一。Druckenmiller 自己也投资了比特币和其他硬资产,这让我相信,他对根本问题的判断可能与我相同。

与其说他的文章是在预测华盛顿最终会怎么做,不如说是在警告华盛顿,应该在为时已晚之前做什么。

在我看来,这更像是一位顶级宏观投资者近乎孤注一掷的呼吁:让市场来约束一个已经无法自我约束的政治体系。我希望政策制定者会听进去,但遗憾的是,我知道他们不会。

Druckenmiller 自己也明确指出了其中的政治限制:没有任何一个政党会把福利支出改革作为竞选主张。这正是问题所在。

账面上行得通的财政方案,往往无法帮助政党赢得选举。财政部及其他政府部门的管理者虽然属于任命官员,但他们的行动边界最终仍由民选政治人物及其背后的选民决定。

这一区别非常重要。任命官员可以非常聪明、富有责任感,也真心希望国家变得更强大,但他们仍然受到现实政治激励的约束。

Scott Bessent 显然理解美国面临的财政问题。我相信,他与 Druckenmiller 对问题的基本诊断是一致的。但 Bessent 管理财政部时,必须在现实政治体系内行事,而这套体系的政策方向由民选官员决定,不可能只按照宏观经济账本上的最优方案运行。

政府效率部(DOGE)的经历已经说明了这一点。Elon Musk 可能是我们这一代最有执行力的企业经营者,他进入政府时获得的明确任务,就是大幅削减支出。

但制度和政治力量更加强大。DOGE 没能改变美国的财政轨迹,财政赤字仍在扩大。

这不是对相关人员能力或动机的否定,而是说明约束本身具有结构性。投资必须立足现实,而不是建立在我们希望看到的世界之上。

随着财政状况继续恶化,而政策制定者又拒绝让长期利率充分反映这种变化,调整压力并不会消失,只会转移到其他地方。美元将成为这个体系的泄压阀。

5.25%—5.85%:美债市场的政策临界点

如今的美债市场,早已称不上一个完全不受干预的自由市场。

美联储目前持有约 1.6 万亿美元剩余期限超过 10 年的美债,约占这一期限美债总量的 28%。

在长期收益率逼近近二十年高位后,美国财政部又将 10 至 30 年期美债的计划回购规模提高了一倍,并明确表示未来还可以大幅扩大操作规模。

这些行动的意义不只在于资金规模,更在于它透露了政府面对长端收益率上升时的应对逻辑。

财政部已经明确表现出对长期收益率上升的敏感,但投入的资金又不足以真正扭转收益率走势。市场也没有把最初公布的回购计划视为趋势的转折点。

Druckenmiller 说得对:一旦市场认定财政部正在托住美债价格、压低长期收益率,收益率每进一步上行,都会变成对政策底线的新一轮试探。

我认为,财政部最终会后悔这么早就以如此有限的规模出手。它暴露了自己对长端收益率的敏感,但投入规模又不足以扭转市场走势,相当于主动邀请市场寻找真正的政策红线。

我的预期是,目前的干预不会奏效,长期收益率还会继续上升,债券市场最终将迫使华盛顿证明,它是否真的准备采取行动。

当市场真正触及政策底线时,我认为华盛顿最终会动真格。扩大美债回购、动用财政部一般账户(TGA)等政策信号当然重要,但如果长端美债继续遭到抛售,仅靠释放信号并不足以改变市场。

到某个时点,市场会迫使财政部停止告诉投资者“自己可以做什么”,转而真正投入足以改变市场走势的资金。

过去几年,我一直在关注 10 年期美债收益率走势图上的一个关键阻力区间:5.25%—5.85%。

在我看来,这是本轮长期利率趋势性上行过程中最重要的考验区域。这个区间并非根据过去一周的行情临时划定。

它来自我对美国债务轨迹的基本判断:随着财政问题恶化,长期收益率会自然上升;而到了某个水平,继续容忍收益率上行所带来的政治和金融后果将变得难以承受,财政部或美联储也会被迫出手。

图表固然重要,但这从来不是在走势图上随便画几条线,然后假设收益率会在某个位置自动反转。

这个区间之所以重要,是因为我一直认为,恶化的财政基本面最终会把收益率推向这里;与此同时,允许收益率大幅突破这一区间所带来的代价,也会越来越难以承受。

如果 10 年期美债收益率进入 5.25%—5.85%,新闻标题几乎可以提前写好:10 年期美债收益率升至 2007 年前后以来未见的水平,而这一次,美国背负着远高于当年的债务,财政处境也困难得多。

价格先动,叙事随后跟上。当美债跌幅足够大时,市场很快就会开始讨论“美债市场失灵”“政府融资趋于不稳定”,甚至“全球最重要的债券市场正在陷入危机”。

这种叙事本身又会增加政府采取行动的政治压力。房贷利率、政府利息支出、股票估值和整体金融环境都会承受更大压力,收益率每进一步上升,政府的利息负担和财政压力也会随之加重。

事实上,市场甚至还没有进入我关注的区间,财政部就已经开始作出反应。

如果收益率最终进入这一区间,我预计财政部或美联储将率先退让,并大规模介入市场。

可能采取的工具包括:大幅扩大美债回购,更多依赖短期国库券融资,动用财政部一般账户,重新扩张美联储资产负债表,以明确或隐性的方式管理收益率,或者同时使用上述多种工具。

如果最终出现的美债市场干预规模,与目前公布的计划完全不在一个量级,我也不会感到意外。

但在政策真正大规模介入之前,金融市场可能先经历显著压力。长期收益率上升会进一步压低股票估值,而 AI 正在让越来越多投资者质疑企业护城河能否长期维持。两者同时发生,传统股票和其他风险资产都将承受更大压力。

美元成为泄压阀,比特币的机会正在形成

比特币则更值得关注,因为政策终局已经越来越清晰。

在收益率最后一轮上冲时,比特币究竟会跟随市场明显回落,还是顶住压力继续上涨?在我看来,两种情况出现的概率大致相当。

如果届时比特币出现显著下跌,我会把它视为一次可能一生难遇的增持机会,因为政策制定者最终会被迫以更大的规模介入市场。

但我不会为了等待这次机会而调整整个投资组合。当前的宏观环境已经足够有利。在我看来,如果尚未建立相应仓位,现在就应该开始布局。

若出现回调,将是一次难得的机会;但市场也可能提前消化最终的政策转向,从而无视短期压力。

如果从传统固定收益投资的角度出发,5.25%—5.85% 一直是一个适合大幅增加久期敞口的区域。

如果财政部或美联储按照我的预期采取行动,长期美债可能会有非常出色的表现,因为政策制定者会重新把收益率压低。

但 Strive 执行的不是固定收益策略,而是比特币策略。在这种宏观环境下,我们要做的是在保持审慎的同时,尽可能放大比特币敞口。

美债当然会从政策干预中受益,但我更希望做多风险、做多稀缺性,尤其是其中表现最强的资产。对我而言,比特币就是这项资产。

相比持有一种收益率正被政策制定者明确压制的资产,Strive 更愿意在这样的宏观环境中放大比特币敞口。

这也让我们回到了我上周提出的美元观点。

Druckenmiller 说得没错:政府逆着基本面托住某种价格,最终一定会失败。但这并不意味着,政府无法在相当长的一段时间内压制自己所针对的特定价格。

如果华盛顿拒绝真正削减支出,那么在政治上可以选择的方案中,压低长期收益率、允许美元走弱,可能已经是代价较小的一种。

正确的解决方案当然是实行更保守、更可持续的财政政策。但由于这条道路在政治上难以实现,以美国当前的债务规模,任由长期收益率失控上升,可能迅速引发更直接的美债市场危机。

通过政策压低长期利率的金融抑制和美元走弱,都不是理想结果,但相比任由美国政府的融资体系在市场冲击下迅速失序,仍然更容易被接受。

这就是美元会成为泄压阀的原因。财政部和美联储可以压低长期收益率,却无法让财政失衡凭空消失。调整成本必然会转移到其他地方,而货币走弱,是政治上更容易承受的选择。

因此,我并不认为美元指数跌至 60 区间高位或 70 区间低位,是一种完全无法想象的极端结果。届时美元将跌至现代以来的低位,但从更长的历史尺度看,并非史无前例。

比特币在过去的弱美元环境中一再受益,但它从未经历过美元指数趋势性跌至这一水平的时期。比特币诞生于 2008 年美元低点之后,其整个历史都处在美元从当时低位回升,或明显高于当时水平的环境中。

因此,美元趋势性创下新低,对比特币来说将是一个真正未曾经历过的宏观环境。美债市场的变化,也为我此前提出的框架增加了另一层基本面支撑。

美元购买力被稀释,会扩大寻求稀缺资产的资金池;随着比特币作为货币资产的认可度不断提升,它也能从这批资金中吸引越来越高的份额。

与此同时,AI 正在让技术和产品供给变得更加充裕,也让许多传统企业的护城河更难长期维持。相比之下,比特币的稀缺性无法被竞争者复制或稀释,其吸引力也会进一步上升。

最具爆发力的情景,是这些力量开始同时发挥作用:全球寻求稀缺资产的资本不断增加;随着比特币持续跑赢其他稀缺货币资产,它从中吸引的资金份额不断提高;Strive 则通过自身的资本结构,进一步放大比特币上涨带来的弹性。

这些推动因素并不是彼此独立的,它们会相互叠加。

这就是我所看到的“全垒打情景”:美元走弱,政策制定者越来越主动地压低美债长端收益率,AI 持续削弱传统企业护城河的稀缺性,比特币重新成为稀缺货币资产中表现最强的资产,而 Strive 则做好准备,尽可能放大比特币在这一环境中的表现。

如果债券市场在这一过程中引发比特币短暂下跌,我希望大举买入;如果比特币提前定价政策终局,始终没有出现明显回调,我希望自己早已建立好仓位。

Druckenmiller 在文章结尾呼吁华盛顿“让债券市场说话”。我认同他的警告,也和他一样,对华盛顿迟迟不愿解决根本问题、最终把代价留给下一代感到不满。

但债券市场必须释放更强烈的警告,才可能迫使政策制定者进行足够大规模的干预。当那一刻到来时,他们更可能选择压低这个声音,而不是进行足以从根源上解决问题的财政重组。

我观察多年的路径正变得越来越清晰:10 年期美债收益率进入 5.25%—5.85% 的阻力区间,美债市场的叙事转向危机,华盛顿被迫真正投入大规模资金,本应体现在长期收益率上的压力被转移到美元,美元的长期下行趋势也随之加速。

一句话总结:市场对比特币长期上行空间的预期,可能仍然过于保守。

美国 Crypto Banking 体系专题研报(上):Circle 拿下银行牌照,Web3 公司为何集体走向 “银行化”?

2026 年 7 月 10 日,Circle 正式获批美国国家信托银行牌照(National Trust Bank),成为全球首批正式进入美国联邦银行监管体系的稳定币发行机构之一。这不仅意味着 Circle 完成了由州级监管向联邦监管的合规升级,更标志着美国数字资产监管逻辑进入了重要转折点:由过去的限制性监管,逐步转向将 Web3 基础设施纳入联邦金融体系统一管理。[1] 在 GENIUS 法案正式建立支付稳定币联邦监管框架后,越来越多 Web3 公司开始主动申请国家信托银行牌照。对于稳定币发行机构而言,联邦牌照不仅能够满足支付稳定币发行人的合规要求,获得联邦优先权(Federal Preemption),降低跨州经营成本,还为未来申请接入美联储支付体系、构建自主清算能力提供了潜在制度基础。这些制度激励,共同推动了美国 Web3 行业由传统 Web3 企业向持牌金融基础设施的转型。[2]

与此同时,美国数字资产监管政策也正在发生深刻调整。经历了此前以限制银行服务 Web3 企业为特征的 “Crypto Debanking”(银行去 Web3 化)阶段后,美国逐步放弃推进官方中央银行数字货币(CBDC)的政策路径,转而选择通过支持受联邦监管的私人美元稳定币,将数字美元体系纳入传统金融监管框架,并借此巩固美元在全球数字金融和跨境支付体系中的竞争优势。[3] 然而,这一制度重构并非毫无争议。传统银行业普遍认为,Web3 企业成为国家信托银行后,在享有联邦银行地位及相关制度优势的同时,并未承担商业银行相应的资本监管、存款保险及社区再投资义务,可能形成监管套利并增加金融体系风险。[4] 此外,Web3 机构未来能否获得美联储支付体系准入、如何应对潜在司法挑战,以及《GENIUS 法案》配套规则如何最终落地,仍将持续影响美国 Crypto Banking(Web3 银行)体系的发展方向。因此,Circle 获批国家信托银行牌照,不仅是单一企业的重要合规事件,更是观察美国数字金融监管体系重构及 Web3 银行时代开启的重要窗口。

本研报将围绕 Circle 获批美国国家信托银行牌照这一事件展开分析,并试图回答六个核心问题:第一,Circle 获得的国家信托银行牌照究竟是什么,其法律定位为何不同于传统商业银行?第二,在《GENIUS Act》正式落地后,为什么越来越多 Web3 公司开始主动申请联邦银行牌照?第三,美国监管政策为何从此前的 Crypto Debanking(去银行化)逐步转向 Crypto Banking(银行化)?第四,这一变化将如何重塑美国稳定币、数字资产托管与支付基础设施的竞争格局?第五,传统银行业为何强烈反对 Web3 机构获得国家信托银行牌照,其法律争议主要体现在哪些方面?第六,Circle 获牌是否意味着美国正在构建一个由稳定币发行机构、数字资产托管机构与传统银行共同组成的新一代 Crypto Banking 体系?

说明:由于篇幅原因,本份研报分为上下两篇发表,本篇为上篇(包含章节:第一章:事件背景与牌照属性、第二章:Web3 机构申请联邦牌照的驱动因素),剩下章节(第三章:美国 Web3 金融政策的演变、第四章:Web3 行业的联邦牌照申请趋势、第五章:传统银行业的反应与潜在法律风险、第六章:市场影响与未来关注指标)将在下篇更新完结

目录

  • 第一章:事件背景与牌照属性
  • 事件背景:Circle 获批国家信托银行牌照
  • 获批牌照属性:国家信托银行的业务权限
  • 第二章:Web3 机构申请联邦牌照的驱动因素
  • 监管要求:《GENIUS 法案》的合规框架
  • 成本与运营优化:联邦优先权替代各州 MTL
  • 结算独立性:直连美联储支付系统?
  • 第三章:美国 Web3 金融政策的演变
  • “受控融合”
  • 稳定币纳入联邦金融体系的宏观目标
  • 第四章:Web3 行业的联邦牌照申请趋势
  • 大规模的联邦牌照申请潮
  • 联邦与州级持牌机构的市场分化
  • 第五章:传统银行业的反应与潜在法律风险
  • 传统银行业对审批 Web3 信托银行的批评与担忧
  • 牌照落地后的不确定性
  • 第六章:市场影响与未来关注指标
  • 稳定币发行方变动与市场集中化趋势
  • 关键时间节点与后续跟踪
  • 要点结构图
  • 参考文献

合规提示以下内容所讨论的 Circle 国家信托银行牌照、稳定币监管以及美国 Crypto Banking 体系,仅用于介绍美国数字金融监管政策及市场发展趋势,不构成任何投资建议、法律意见或金融服务建议。稳定币属于数字资产(Digital Assets),其发行、流通、托管及相关业务在不同国家和地区受到不同程度的法律监管。在中国大陆,虚拟货币相关交易撮合、代币融资及部分数字资产业务可能涉及非法金融活动,读者应严格遵守所在地适用法律法规(中国大陆读者强烈建议阅读《中国大陆涉及区块链与虚拟货币相关法律法规整理及重点提要》)。本研报旨在分析美国金融监管体系如何将数字资产逐步纳入传统金融基础设施,并探讨相关制度安排对于全球数字金融发展的影响,不应被理解为对任何数字资产、稳定币或相关商业模式的价值判断或投资建议。

第一章:事件背景与牌照属性

Circle 获批国家信托银行牌照反映出美国 Web3 监管体系正在发生深刻调整。要理解这一事件的真正意义,首先需要厘清国家信托银行的法律定位、Circle 此次获批的具体内容,以及该牌照为何被视为连接 Web3 行业与联邦金融体系的重要制度安排。

事件背景:Circle 获批国家信托银行牌照

2026 年 7 月 10 日,Circle 旗下实体 First National Digital Currency Bank 获得美国货币监理署(Office of the Comptroller of the Currency,简称 OCC)的无条件最终批准,正式成立国家信托银行,并命名为 Circle National Trust [1]。这是美国首次允许全球头部稳定币发行机构以国家信托银行的形式正式进入联邦银行监管体系,标志着 Circle 完成了由州级监管向联邦监管的制度升级,也意味着 USDC 及其底层数字资产托管基础设施开始被纳入统一的联邦银行监管框架。

回顾整个审批过程,Circle 于 2025 年 6 月 30 日正式向 OCC 提交成立国家信托银行的申请 [5],并于同年 12 月 12 日获得有条件批准(Conditional Approval)。其中,“有条件” 指的是美国货币监理署(OCC)仅授予了初步的筹建许可(Preliminary Conditional Approval),Circle 必须在正式开业前满足一系列严格的开业前要求(Pre-opening Requirements)和强制性的监管指标,之后才能获得最终的正式营业牌照。此后,Circle 陆续完成了 OCC 要求的最低资本金、公司治理、风险管理、内部控制、独立审计等一系列开业前置条件,并最终于 2026 年 7 月获得无条件正式批准。

市场普遍认为,此次获批不仅进一步巩固了 Circle 在稳定币市场的合规优势,也意味着其未来有望向机构托管、储备金管理及支付基础设施等更高价值业务持续拓展,因此被视为 Circle 长期竞争力的重要里程碑。

更重要的是,此次审批的意义已经超越了一家企业获得银行牌照本身,更是反映出美国 Web3 监管体系正在发生结构性变化。过去,稳定币发行机构主要依赖各州货币传输许可证(Money Transmitter License,简称 MTL)或州级信托牌照(如纽约州 BitLicense)开展业务,不仅需要分别满足各州不同的监管要求,也长期面临跨州经营成本高、监管标准碎片化等问题。随着 Circle 获得 OCC 颁发的国家信托银行牌照,其核心托管业务开始被纳入统一的联邦监管框架,意味着稳定币基础设施正逐步摆脱州级分散监管模式,向全国统一的联邦监管体系过渡。

此外,Circle 此次获批并不意味着其成为一家传统意义上的商业银行,而是首次以联邦持牌金融机构的身份参与美国数字金融基础设施建设。从依赖州级牌照开展业务,到进入统一的联邦银行监管体系,这不仅重塑了 Circle 自身的合规架构,也标志着美国 Crypto Banking 体系开始进入新的发展阶段,并为后续更多 Web3 机构申请联邦牌照奠定了制度基础。

获批牌照属性:国家信托银行的业务权限

Circle 最终选择申请国家信托银行(National Trust Bank),而非传统意义上的全服务商业银行(Full-Service National Bank),并非因为业务规模或经营能力的限制,而是源于国家信托银行这一特殊牌照在法律定位、监管要求及商业模式上的制度优势。对于以稳定币发行、数字资产托管和支付清算为核心业务的 Web3 机构而言,国家信托银行能够在维持联邦监管资质的同时,最大程度保留数字资产行业轻资产、高效率的发展模式,因此逐渐成为当前美国 Web3 机构申请联邦牌照的主要路径。

根据《国家银行法》(National Bank Act)第 27(a) 条及相关规定,国家信托银行属于一种特殊目的银行(Special Purpose National Bank),其法定业务范围主要限于信托、受托管理及相关资产托管业务 [7]。与传统商业银行不同,国家信托银行并不承担传统金融体系中信用中介(Financial Intermediary)的角色。法律明确禁止其吸收公众日常零售存款(Demand Deposits),也不得利用客户资金从事商业贷款或其他信用创造活动 [8]。换言之,国家信托银行的核心功能并非 “经营资金”,而是 “管理资产”。它主要以受托人(Trustee)或托管人(Custodian)的身份,为客户安全持有和管理资产,并依据法律或合同约定履行保管、清算、结算及受托管理等职责,而不是像传统商业银行那样,通过吸收存款、发放贷款赚取存贷利差。因此,其商业逻辑更加接近数字资产时代的基础设施服务提供者(Infrastructure Provider),而非传统意义上的存贷银行。

正是这种 “不吸储、不放贷” 的法律定位,使国家信托银行成为 Web3 行业最具吸引力的联邦牌照之一。从监管结构来看,由于国家信托银行并未同时具备商业银行 “吸收存款+发放贷款” 两项核心业务,因此通常不会触发《银行控股公司法》(Bank Holding Company Act,简称 BHCA)关于银行控股公司的认定标准。这意味着其母公司无需接受美联储(Federal Reserve)的并表监管(Consolidated Supervision),即无需将整个集团作为统一银行控股集团接受资本充足率、风险管理、关联交易及流动性等综合审慎监管,商业企业亦可以依法持有国家信托银行的控制权 [9]。

与此同时,国家信托银行还能够免除传统商业银行所承担的一系列监管义务。例如,其无需向联邦存款保险公司(FDIC)缴纳存款保险费,也无需履行《社区再投资法案》(Community Reinvestment Act,CRA)要求银行向特定社区提供信贷支持等法定义务。这些制度安排反映出国家信托银行并不被视为承担社会信用创造职能的传统商业银行,而是定位于承担资产保管、信托管理和金融基础设施服务等专业功能的特殊金融机构。从制度设计来看,这种监管安排实际上形成了一种较为平衡的监管模式。一方面,国家信托银行必须接受 OCC 持续监管,在资本充足、风险管理、内部控制、反洗钱(AML)、消费者保护等方面达到联邦银行标准,因此能够获得联邦监管所带来的高度信誉和市场认可;另一方面,由于其不承担吸收公众存款和信用扩张等高风险业务,也无需承担传统商业银行对应的资本成本和监管负担。这使 Web3 机构能够在保持创新效率的同时,获得进入联邦金融体系所需的制度基础。

对于 Circle 而言,这正是国家信托银行最大的战略价值所在。相比直接申请全服务商业银行牌照,其既能够获得联邦层面的合规背书和联邦优先权(Federal Preemption),又能够避免传统商业银行复杂且成本高昂的资本监管体系,在数字资产托管、稳定币储备管理及未来支付基础设施建设之间取得制度上的平衡。我们可以看出,国家信托银行并不是商业银行的 “缩水版”,而是一种更加符合数字资产行业业务特征的专业化银行形态,也是美国监管机构近年来推动 Crypto Banking 发展的重要制度创新。

在具体业务规划方面,Circle 此次获批的国家信托银行并不会立即承担 USDC 全部业务。根据其向 OCC 提交的申请材料,开业初期的主要职能仍限于为 Circle 及其关联公司提供数字资产受托托管服务。目前,USDC 的实际发行主体仍将继续依赖州级持牌实体开展业务,而 USDC 储备资产管理(Reserve Management)以及面向外部机构客户(如商业银行、Web3 平台、清算机构及衍生品交易机构)的托管服务,则被列为未来逐步推进的业务规划,并未随着牌照获批同步启动 [8]。

这意味着,Circle 国家信托银行现阶段更接近于集团内部数字资产基础设施平台,其主要职责是建立符合联邦监管要求的托管和合规体系,而非立即开展大规模商业化运营。随着监管机构对其风险管理、资本充足及运营能力持续验证,未来其业务范围有望逐步扩展至稳定币储备管理、机构级数字资产托管以及支付清算等更高价值领域

第二章:Web3 机构申请联邦牌照的驱动因素

Web3 机构申请联邦金融类牌照已经成为了一种趋势,因此,一个更值得关注的问题是:为什么不仅是 Circle,而是越来越多的 Web3 机构几乎在同一时期选择申请联邦银行牌照?

通过观察,我们发现这一现象是美国稳定币监管框架重构后的制度性结果。一方面,GENIUS 法案首次为支付稳定币建立统一的联邦监管体系,大幅提高了稳定币发行的合规门槛;另一方面,联邦牌照所带来的全国统一经营资格、联邦优先权以及未来接入美国底层支付体系的可能性,也使其逐渐成为 Web3 机构参与下一阶段数字金融竞争的重要基础设施。因此,理解 Web3 机构集体 “银行化”(Banking)的真正原因,需要从监管制度、运营成本以及金融基础设施三个层面进行分析。

监管要求:《GENIUS 法案》的合规框架

推动这一轮 Web3 机构的 “牌照竞赛” 发生的,是 GENIUS 法案的正式出台。2025 年 7 月 18 日,美国正式签署 GENIUS 法案,建立了美国历史上首个专门针对支付稳定币(Payment Stablecoins)的联邦监管框架,并首次以联邦立法的形式明确规定,只有获得批准的支付稳定币发行人(Permitted Payment Stablecoin Issuer,简称 PPSI)才有资格在美国合法发行支付稳定币。

相比此前长期依赖州级监管和行政指导意见的监管模式,GENIUS 法案最大的变化,在于其首次建立了覆盖全国的统一准入制度。稳定币发行不再只是企业的商业选择,而是成为了一项受到联邦法律直接规制的持牌金融业务。这意味着,对于任何希望继续在美国市场发行支付稳定币的机构而言,获得符合联邦标准的发行资格,已经从竞争优势逐渐转变为进入市场的基本前提。

根据《GENIUS 法案》的规定,成为 PPSI 主要存在三种路径:一是作为受保存款机构(Insured Depository Institution)的子公司发行稳定币;二是获得美国货币监理署(OCC)批准,成为联邦合格非银行发行人(Federal Qualified Nonbank Issuer),国家信托银行正属于这一类型;三是取得州级监管机构批准,并满足《GENIUS 法案》规定的联邦最低标准,成为州级合格发行人 [10]。

从制度设计来看,这三种路径分别对应美国长期存在的三种金融监管模式:传统商业银行体系、联邦非银行金融机构体系以及州级金融监管体系。然而,对于业务规模较大、客户覆盖全国甚至全球的头部 Web3 机构而言,直接申请国家信托银行牌照无疑具有更高的制度确定性。一方面,其能够接受 OCC 直接监管,避免未来州级监管标准变化带来的不确定性;另一方面,也能够获得联邦牌照所带来的品牌信誉、机构认可及后续业务拓展优势。因此,对于 Circle、Ripple、BitGo 等大型 Web3 机构而言,申请国家信托银行牌照并不仅仅是满足《GENIUS 法案》的最低合规要求,更是一项具有长期战略意义的制度选择。

由此可见,GENIUS 法案实际上重新划定了稳定币行业的竞争规则。未来,稳定币发行机构之间竞争的重点将不再是谁能够提供更高收益率,而是谁能够建立更加稳健的储备管理体系、更完善的合规能力以及更高效的支付基础设施。稳定币发行机构也因此开始由传统意义上的互联网金融企业,逐步转变为承担支付、清算和储备管理等公共金融基础设施职能的持牌金融机构。

更重要的是,《GENIUS 法案》并不仅仅提出了一套监管标准,还设定了明确的市场准入时间表。法案规定,自法律生效后三年过渡期结束(即 2028 年 7 月)起,任何未取得 PPSI 资格的机构继续在美国发行支付稳定币,将被视为违法行为;与此同时,美国境内的 Web3 平台、数字资产服务提供商及相关金融机构,也不得继续向美国用户提供或销售未经授权的稳定币。对于 Circle 等头部 Web3 机构而言,尽早取得联邦监管资格,不仅能够确保未来继续合法发行稳定币,更能够提前建立竞争壁垒,占据未来数字金融基础设施的核心位置

成本与运营优化:联邦优先权替代各州 MTL

如果说《GENIUS 法案》推动 Web3 机构必须进入持牌经营时代,那么联邦牌照所带来的运营效率提升和合规优化,则进一步解释了为何越来越多的头部机构主动选择申请国家信托银行牌照,而非继续依赖州级监管体系。

长期以来,美国支付服务和 Web3 行业实行典型的州级分散监管模式。对于希望在全美范围内开展稳定币发行、Web3 资产托管以及法定货币兑换等业务的 Web3 公司而言,通常需要分别向各州申请并持续维护货币传输许可证(Money Transmitter License,简称 MTL)或特定州信托牌照(如纽约州 BitLicense)。由于各州在资本要求、保证金制度、信息披露、反洗钱(AML)以及消费者保护等方面均制定了不同的监管标准,企业不仅需要分别完成申请程序,还必须长期应对各州持续性的合规检查和监管更新。

这种高度碎片化的监管体系,大幅提高了全国性经营的制度成本。据行业研究显示,申请单个州的 MTL 通常需要投入约 5 万至 20 万美元,而一家业务覆盖全美的 Web3 公司,为持续维持 50 多个州的 MTL 体系,每年在保证金、法律服务、合规团队、审计及持续监管等方面投入的综合成本预计可高达 500 万至 1500 万美元 [11]。更重要的是,不同州监管要求之间缺乏统一标准,企业在推出新产品或拓展新业务时,往往需要逐州完成审批程序,不仅增加了时间成本,也削弱了业务扩张的灵活性。这一制度安排实际上是美国传统金融监管 “双重银行体系”(Dual Banking System)的延续。虽然州级监管有助于保留地方监管自主权,但对于业务天然具有跨州属性的稳定币和数字资产服务而言,多头监管所带来的重复审批和合规摩擦,已经逐渐成为行业发展的约束。

国家信托银行牌照的核心价值在于通过联邦优先权(Federal Preemption)结束这一碎片化监管格局。根据《国家银行法》(National Bank Act),国家银行依法享有在全国范围内开展授权业务的资格,对于任何 “阻止或显著干扰” 国家银行依法行使联邦授权权力的州法律,联邦法律具有优先适用效力 [12]。近年来,OCC 进一步通过解释性意见确认,这一联邦优先权原则同样适用于获批的 Web3 资产国家信托银行。因此,取得国家信托银行牌照后,相关机构通常无需再分别申请绝大多数州的货币传输许可证,而可以依据统一的联邦监管标准在全国范围内开展获准业务 [13]。简单来说,联邦优先权不仅意味着监管层级的变化,更意味着合规模式发生了根本转变。过去,企业需要同时满足多个州各不相同的监管要求;而获得联邦牌照后,则主要接受 OCC 统一监管,在全国范围内适用一致的监管标准。这会降低 Web3 企业的重复合规成本,也将提升企业跨州经营和产品创新的效率。

对于 Web3 机构而言,联邦牌照因此更像是一项基础设施投资,而非单纯的行政许可。虽然申请国家信托银行牌照本身仍需投入大量资源——行业普遍预计,整个申请周期通常持续 18 至 36 个月,在法律咨询、监管沟通、资本准备、信息技术改造及内部合规体系建设等方面的投入可能达到 500 万至 2000 万美元 [11]——但这些成本更多属于一次性的制度投入,而州级 MTL 体系所带来的则是长期、持续且不断累积的运营成本。此外,联邦牌照本身还具有较强的市场信誉和机构认可度,有助于企业与商业银行、支付机构及大型金融机构建立合作关系,进一步降低交易成本并拓展机构业务。

结算独立性:直连美联储支付系统?

摆脱对传统商业银行的依赖、建立自主的底层清结算能力是 Web3 机构申请国家信托银行牌照更深层次的战略目标。对于稳定币发行机构而言,真正决定其能否成为金融基础设施的,并不仅仅是发行稳定币的资格,而是是否能够直接参与法定货币的清算与支付体系。

长期以来,绝大多数 Web3 机构并不具备直接接入美国国家支付基础设施的资格。稳定币发行、法币申购赎回以及储备资金管理等核心业务,均需依赖商业银行作为中介完成。稳定币储备资产通常存放于合作银行账户中,客户资金划转则需要通过银行接入 Fedwire、FedACH 等支付系统进行清算。其中,Fedwire 是美联储运营的实时全额支付系统(Real-Time Gross Settlement,简称 RTGS),主要用于大额资金即时结算;FedACH 则是美联储运营的自动清算系统(Automated Clearing House),主要处理工资发放、账单支付等批量、小额电子支付。这意味着,Web3 机构虽然承担着数字资产发行和支付功能,但其底层资金流转始终依附于传统银行体系,难以真正实现独立运营 [14]。这种模式在平稳时期能够正常运转,但同时也带来了明显的第三方风险。一旦合作银行发生流动性危机、监管事件或经营中断,稳定币发行机构自身并无法直接控制底层储备资金,其支付能力和市场信用也可能受到连锁影响。2023 年 3 月硅谷银行(Silicon Valley Bank,SVB)事件便充分暴露了这一制度脆弱性。当时,Circle 约 33 亿美元 USDC 储备资金存放于 SVB,随着银行被监管机构接管,这部分资产一度无法正常调拨,引发市场对 USDC 兑付能力的担忧,USDC 价格也因此短暂脱离 1 美元锚定。虽然事件最终得到妥善解决,但也充分说明,在稳定币体系中,合作银行本身已经成为影响稳定币安全的重要风险来源。

正因如此,越来越多的 Web3 机构开始寻求建立更加独立的清算体系,而国家信托银行牌照则为这一目标提供了制度上的可能。根据《联邦储备法》(Federal Reserve Act)及相关监管规定,获得联邦银行牌照的金融机构,在法律上具备向美联储申请账户并接入联邦支付体系的资格 [15]。对于国家信托银行而言,这意味着其未来有机会申请开立美联储主账户(Master Account)——即金融机构在美联储持有的结算账户,可直接持有央行准备金,并直接接入 Fedwire、FedACH 等联邦支付基础设施 [16]。但是,主账户是否能够被批准仍属于美联储的独立审查事项,需要综合考量申请机构的风险管理能力、资本状况、业务模式及金融稳定影响等因素。因此,国家信托银行牌照更多提供的是一种法律上的申请资格,而非直接赋予接入美联储支付体系的权利。这也是当前 Circle、Ripple 等机构未来仍需面对的重要监管议题。

尽管如此,仅获得申请资格本身,已经具有重要的制度意义。一旦未来成功接入 Fedwire、FedACH 或 FedNow 等美联储支付系统,Web3 机构将能够直接在中央银行支付网络内完成法定货币的清算与结算,无需再依赖传统商业银行作为中间代理。据市场研究测算,直接接入美联储支付体系后,法定货币与数字资产之间的转换成本有望降低约 60% 至 85%,传统需要数小时甚至数天完成的跨境资金结算,也有望进一步缩短 [11]。

与此同时,美联储近年来讨论的新型支付账户(Payment Account)方案,也为国家信托银行提供了另一种更符合其业务特征的接入路径。与传统 Master Account 相比,Payment Account 主要面向从事支付结算业务但不吸收公众存款的新型金融机构设计,不支付账户余额利息,也不提供贴现窗口等中央银行信贷支持,并可能对账户余额设置一定上限(例如 5 亿美元或机构资产规模的 10%)。相应地,其审批流程也有望较传统 Master Account 进一步简化,部分讨论方案提出审批时间可控制在 90 天以内 [16]。如果未来正式落地,这一制度设计将更加契合国家信托银行 “不吸储、不放贷、专注支付和托管” 的业务定位,为 Web3 机构接入联邦支付基础设施提供更加现实的路径。

从更宏观的角度来看,支付体系的竞争,本质上是金融基础设施控制权的竞争。对于稳定币发行机构而言,只有能够直接参与法定货币清算体系,才能真正摆脱传统商业银行的中介约束。因此,国家信托银行牌照的价值并不仅限于获得一张联邦金融牌照,更重要的是为未来建立自主、安全、高效的底层清结算体系创造了制度可能。

参考文献

[1] Circle Receives Final OCC Approval to Establish National Trust Bank

[2] The GENIUS Act Explained: How US Stablecoin Law Reshapes Digital Payments – Spark

[3] Why the US Turned Away From a Digital Dollar and Backed Regulated Stablecoins Instead

[4] National Trust Bank Charters – ICBA.org

[5] APPLICATION to the OFFICE OF THE COMPTROLLER OF THE CURRENCY to organize FIRST NATIONAL DIGITAL CURRENCY BANK, N.A. June 30, 202

[6] Circle gets OCC’s full trust bank charter nod – Banking Dive

[7] Charters | Comptroller’s Licensing Manual | OCC.gov

[8] Circle gets permission to open a US bank but cannot take ordinary deposits or make loans

[9] What’s in a Charter? – Bank Policy Institute

[10] The GENIUS Act: A New Pathway for Stablecoin Issuance | Willkie Farr & Gallagher LLP

[11] Crypto National Trust Bank Charter Market Research Report 2034

[12] OCC Confirms National Bank Act Preempts State Money Transmitter Licensing for Fidelity Digital Assets | Financial Services Blog

[13] OCC Clarifies NBA Preemption: State Money Transmitter Licenses Not Required for National Banks – Cooley Finsights

[14] Stablecoin Disintermediation – Federal Reserve Bank of New York

[15] Foris DAX National Trust Bank Charter Application (2025-Charter-343659) – Bank Policy Institute

[16] CahillNXT Alert – U.S. Bank Regulators Accelerate Integration of Crypto Assets into the Banking System – Cahill Gordon & Reindel LLP

[17] Debanking Report – House Committee on Financial Services

[18] Why the US Turned Away From a Digital Dollar and Backed Regulated Stablecoins Instead

[19] Key takeaways from the White House digital assets report, a strategic framework for U.S. digital asset policy – A&O Shearman

[20] Stablecoins and the Demand for Dollars – Federal Reserve Bank of Richmond

[21] Insight Into World Economic Trends: Stablecoins and the U.S. Dollar’s Hegemony | Takahide Kiuchi’s View

[22] Eleven Crypto Firms, Eighty-Three Days: Inside the Race for a Federal Banking License

[23] Ripple, Coinbase, and Circle Bank Charters at Risk as ABA Demands OCC Slowdown

[24] Policy Brief: The OCC Has Violated Four Federal Statutes by Allowing National Trust Banks to Engage in Crypto-Related Nonfiduciary Activities, including the Issuance of Stablecoins

[25] Circle Wins Final OCC Approval for a National Trust Bank – FinanceX Magazine

[26] Payward National Trust Company Charter Application (2026-Charter-345935) – Bank Policy Institute

[27] Built on Fault Lines: Four Sources of Instability in Stablecoins

[28] The Quiet Flippening: USDC Is Beating Tether Where Volume Lives – Crypto News

[29] Securing Digital Dollar Dominance: A Comprehensive Framework for Stablecoin Regulation and Innovation – SEC.gov

[30] Federal Register/Vol. 91, No. 40/Monday, March 2, 2026/Proposed Rules – GovInfo

免责声明: 本报告或内容(以下统称为报告)由外捕研究(Web3Caff Research)编写,所含信息仅供参考,不构成任何预测或投资建议、提议或要约,投资者请勿依赖此类信息购买、出售任何证券、加密货币或采取任何投资策略。报告中使用的术语和表达的观点旨在帮助理解行业动向,促进 Web3 新经济领域包括区块链行业负责任发展,不应被解释为明确的法律观点或外捕研究(Web3Caff Research)的观点。报告中的看法仅反映作者截至所述日期的个人意见,与外捕研究(Web3Caff Research)立场无关,且可能随后续情况而变化。本报告中所含的信息和看法来自外捕研究(Web3Caff Research)认为可靠的专有和非专有来源,并不一定涵盖所有数据,亦不保证其准确性。因此,外捕研究(Web3Caff Research)不对其准确性和可靠性作任何形式的担保,也不承担以任何其他方式产生的错误和遗漏的责任(包括因疏忽而对任何人产生的责任)。本报告可能含有 “前瞻性” 信息,这类信息可能包括预测和预报,本文并不构成对任何预测的担保。是否依赖本报告所载信息完全由读者自行决定。本报告仅供参考,不构成购买或出售任何证券、加密货币或采取任何投资策略的投资建议、提议或要约,并请您严格遵守所在国家或地区的相关法律法规。

美股AI概念股集体回调,市场静待美联储表态

昨夜一觉醒来,美股市场上那些出于 AI 叙事而在融资和涨价的,全部继续遭遇股价回调。

不管是近期将搭载人工智能芯片的服务器涨价逾 15%的英伟达,还是刚刚为了 AI 基础设施而准备增发新股而融资的阿里巴巴,似乎为了 AI 叙事而涨价的和融资的都在遭遇不断回调。

最终昨夜美股市场收盘,英伟达跌 3%,自 2022 年以来已经连续第 7 个交易日下跌;而那些存储芯片还有光通信板块,以往任何 AI 交易叙事都能够让其无脑暴涨的股票们,昨晚再度遭遇回调。闪迪跌 6.45%,美光跌 5.83%,海力士跌 5%。

想知道市场现在对于 AI 叙事到底是个什么态度,阿里巴巴这次的遭遇是最好的切入点。

一、阿里筹资 800 亿港元投向 AI,换来港股暴跌 10%

阿里巴巴宣布拟在香港配售新股,筹资总额 800 亿港元(约 102 亿美元),资金投向 AI 基础设施——这是阿里自 2019 年港股上市以来的首次配股,筹码全部押在 AI 上。

放在半年前,这会是引爆股价的利好。可现实是,港股股价应声暴跌 10%。危急时刻,管理层紧急下场救火:集团主席蔡崇信和 CEO 吴泳铭分别出手增持,合计买入约 1.2 亿港元的自家股票,才勉强稳住阵脚,让美股市场的阿里股价没有进一步下探。

老板亲自掏钱护盘,才把局面按住——这个动作本身就说明了一切。

二、市场的口味,已经彻底换了

上半年的 AI 交易是什么画风?不看利润,不看现金流,只看星辰大海,只比谁的想象空间更大。只要故事够性感,资金就敢给估值。

现在,这套玩法没人买账了。市场开始翻账本:营收拿出来,现金流拿出来,还得给股东分钱、搞回购。阿里 800 亿配股的消息一出,投资者的第一反应不是”AI 基建大有可为”,而是”又来摊薄我的股份”。

英伟达的处境是同一枚硬币的另一面。给服务器涨价 15%以上,过去会被解读为产业链最硬的利好——上游敢提价,说明需求旺,存储跟着沾光。可现在,这条消息同时点燃了两种恐慌:下游担心 AI 硬件成本失控、投资回报承压;上游的股东则嘀咕,公司是不是只顾着扩产,把分红抛在了脑后。

同一个动作,半年前是利好,今天是利空。变的是市场给 AI 叙事定的那套规则。

三、美国财政部又救市了,市场又没信

AI 叙事疲软之外,美债的宏观压力还在拖累大盘。

昨晚,美国财政部再度尝试救市:官员表态称,要动用 TGA 账户——财政部在美联储的”支票账户”,里面躺着近万亿美元——直接购买长期国债,压低收益率。

听着声势惊人,但市场心里门清:这笔钱根本不可能全拿出来买债,政府日常开销、到期债务还本付息,都得从这里面出,真正能动用的远没有那么夸张。于是反应相当冷淡:美债收益率短暂下探后迅速反弹,30 年期收益率依旧挂在 5.246%附近的高位,纹丝不动。

四、所有的目光,都等着周五的沃什

财政手段连续失灵,市场的注意力自然全部转向美联储。

本周五,美联储主席沃什将在杰克逊霍尔经济政策研讨会上发表讲话。这注定是今年最受瞩目的一次央行演说:沃什今年 5 月就任以来,几乎没有向市场提供过任何前瞻指引,他说什么、怎么说,每一个措辞都会被逐字解剖。

市场最想知道的答案只有一个:面对始终压在 2%目标之上的通胀,和不断恶化的财政状况,美联储到底打算怎么办?

毕竟,财政部长贝森特能玩的,只有调整债务期限结构这类技术动作;而真正有能力锚定通胀预期的,只有美联储。周五之前,市场大概率只能在忐忑中横盘。

五、写在最后

把最近的盘面连起来看,会发现市场正在同时经历两场”信任重估”。

一场对 AI 叙事:从听故事、给梦想估值,切换到查账本、要现金流。阿里配股被抛售、英伟达涨价反遭恐慌,本质上都是同一张考卷——AI 投入的回报率,拿出来看看。这场重估不会一两天结束,高人气板块的剧烈波动,恐怕还是接下来的常态。

另一场对美国财政:财政部两次出手,市场两次冷脸。靠技术性回购和 TGA 喊话,压不住由通胀、赤字、发债量共同推高的收益率。工具箱里的牌越打越少,市场的耐心也越来越薄。

两场重估的交汇点,就是本周五的杰克逊霍尔。沃什的一句话,可能将同时决定 AI 股的估值锚和美债的利率锚。

风险提示:本文作者为外部投稿人,文中观点、分析及预测仅代表作者个人立场,不代表[平台名称]的观点或意见。文中涉及的市场数据、公司信息及价格走势系整理自公开信息,BIT 不对其准确性、完整性或及时性作任何保证。本文内容仅供参考,不构成任何投资建议,亦不构成买卖任何金融产品的要约或招揽。市场有风险,投资需谨慎,读者应独立判断并自行承担相应风险。

英伟达财报前瞻:市场已经不指望它超预期了

周三美股收盘后,黄仁勋会拿起话筒。

分析师给出的平均预期是:二季度营收 921.8 亿美元,同比接近翻倍,七个季度以来最快的增速,靠的是数据中心业务两倍以上的增长。这家 5 万亿美元的公司,已经连续 14 个季度超出分析师预期——上一个季度净利润同比增长 210%,而华尔街的预测是 126%,被甩开了将近一倍。

按理说,这是一个应该让人紧张的夜晚。

但期权市场的定价说了另一件事。

期权在说什么?

交易员为财报后一天定价的波动幅度是 5.4%,对应大约 2800 亿美元的市值变动——比标普 500 里 90% 的成分股各自的总市值还大。

听上去很吓人,但要看参照系:5 月财报前,市场定价的波动是 6.5%;过去 12 个季度,它财报后的实际平均波动是 7.4%。也就是说,这次是这两年里预期最平静的一次。

期权分析公司 ORATS 的创始人 Matt Amberson 直接点破了:「这显示出对英伟达的某种自满,也意味着它变得更可预测了。」

做市商 Susquehanna 的衍生品策略联席主管 Chris Murphy 说得更彻底:「AI 时代刚开始的时候,英伟达总能给所有人一个惊喜,动不动就是 10%、15%、20% 的波动——那个阶段基本上结束了。市场上没什么人真的认为,他们会用一个巨大的超预期打所有人一个措手不及,然后股价大涨。」

一个佐证是它今年的股价。

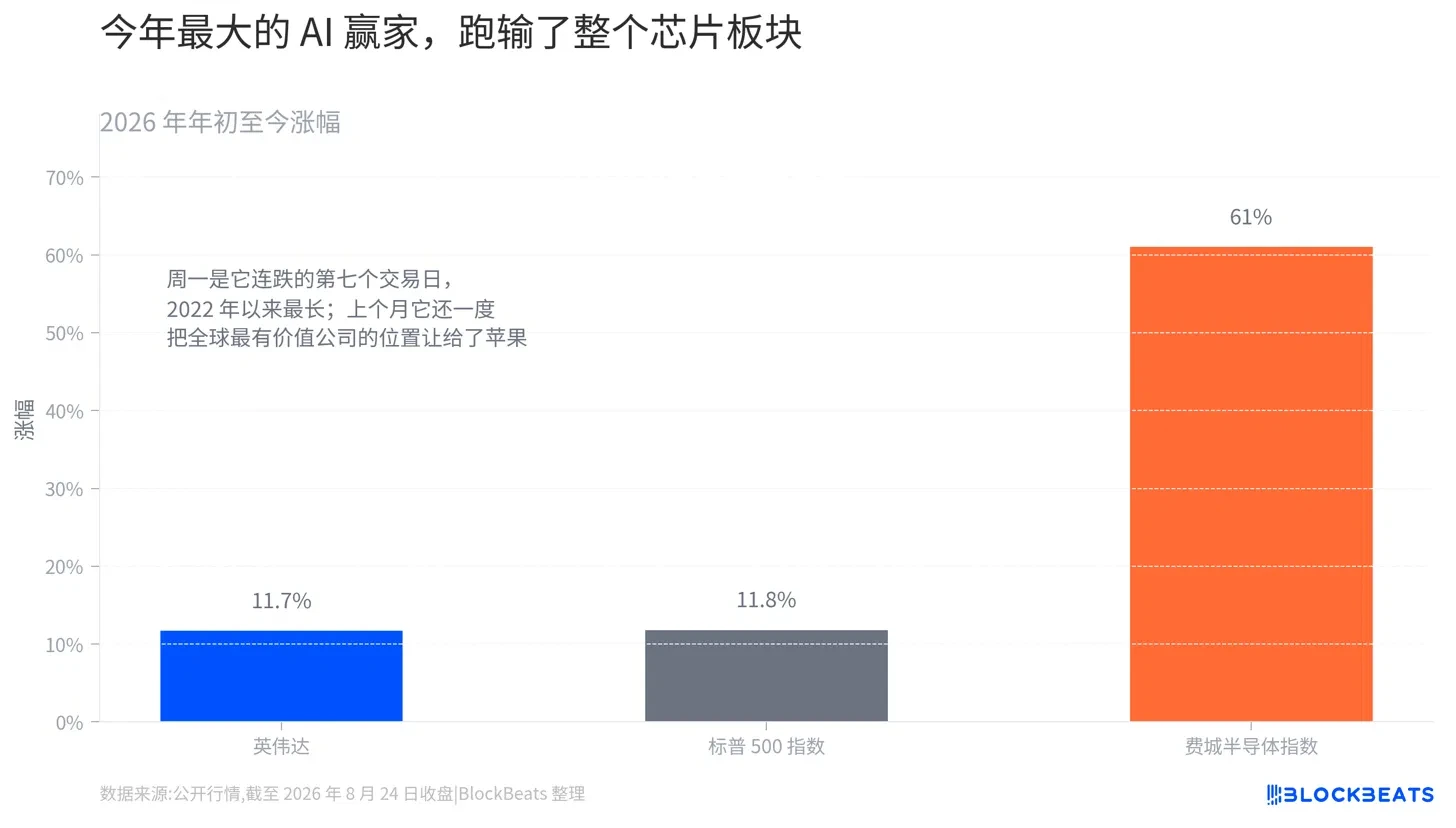
年初至今,英伟达涨了 11.7%,标普 500 涨 11.8%——它跑输了大盘一个零头。而费城半导体指数涨了 61%。整个 AI 建设里最大的卖铲人,今年跑输了整个铲子行业。周一它收出连跌的第七个交易日,2022 年以来最长的一次。

上个月,它还一度把「全球最有价值公司」的位置让给了苹果。

周二盘前它反弹了大约 1%,有望终结这轮连跌。但推动这次反弹的与其说是它自己,不如说是布伦特原油跌到 89 美元附近。XTB 研究总监 Kathleen Brooks 的说法是:「情绪的转变,得益于油价下跌。」

那市场到底在等什么?

富兰克林邓普顿旗下 Franklin Equity 的组合经理 Sara Araghi 周二在彭博电视上把这个要求说得很明白:英伟达需要的不只是一份漂亮的财报,而是具体交代它打算怎么部署资本、怎么维持支出计划。

「关于这些投资的更多细节、这些投资的价值——我认为市场需要看到这些。」

她指出了一个背离:英伟达未来 12 个月的预期市盈率现在大约 21 倍,跟它预期中的营收和盈利增长完全不匹配。这个倍数说明,市场已经在为增长减速定价了。

「这(增长)很非凡,」她说,「但减速正在到来,而不幸的是,市场看的是明年。」

她还给了两个具体的检查点。

一是毛利率,英伟达大约 75% 的毛利率对一家硬件公司来说很不寻常,在原材料成本上涨的背景下会被逐字审视。为了对冲更高的内存成本,英伟达已经在提价:基于 Vera Rubin 和 Grace Blackwell 架构的 2027 年初服务器,对主要客户的报价会涨超过 15%。

二是那笔钱的用途。盈利增长之所以重要,是因为那能让华尔街确信「他们产生的自由现金流,足够支撑他们需要做的投资」。她补了一句:「而且他们必须用这些钱回购股票。」

Bloomberg Intelligence 的分析师给出了同样的警告:一次常规的「超预期加上调指引」,可能已经不足以提振情绪了。

钱到底在往哪儿流?

这才是这次财报真正的题目。过去这个月,英伟达做的事情已经超出了一家芯片公司的范畴:

它联合华尔街六家最大的金融机构,安排了一个 5000 亿美元的 AI 融资计划,承诺为那些买不起它芯片的客户的贷款提供兜底。

上周,它同意为 OpenAI 在俄亥俄州租赁一座大型数据中心提供最高 1050 亿美元的担保,租期 20 年——这是它规模最大的 AI 融资承诺之一。

同样是上周,它入股了 Cloverleaf Infrastructure,一家专门为数据中心张罗电力的公司。

它还跟初创公司 Poolside 达成了一笔 60 亿美元的协议,目标是开发一个强大的开放权重 AI 模型。

Zacks 投资管理首席市场策略师 Brian Mulberry 给这套动作起了个名字:「这让他们成了 AI 领域的某种中央银行角色。」他持有英伟达的股票,但也说了风险在哪:「真正的风险是完全暴露于 AI 而没有任何分散。这件事要成功,关键是 AI 工具的采用率必须继续增长。」

「循环交易」是这里的核心质疑:如果我借钱给你,让你来买我的芯片,那我的营收到底是需求,还是我自己制造出来的?

黄仁勋的辩护很直接:逻辑很简单,公司现金充裕,可以用这些钱去支持那些增长很快、但还在亏钱的客户搞建设。他说俄亥俄那笔兜底不构成循环融资。

这个说法要成立,前提是那些客户最终真的能挣到钱。而这一点,最近的信号并不好看:OpenAI 近期告诉投资者,它二季度的营收只增长了 18%,亏损还在扩大。

黄仁勋今晚要面对的不只是自己

英伟达这份财报落在一个很不友好的背景上。

AI 的政治反弹在扩大。全美已有超过 500 个城镇限制数据中心建设。债券抛售把借贷成本推到多年高位,上周 30 年期美债收益率触及 19 年新高。那些曾经的印钞机——超大规模云厂商,如今越来越依赖举债来搞建设,而今年大科技公司的数据中心支出预计将超过 7300 亿美元。

Zacks 的 Mulberry 用了一个比喻来形容这场财报的分量:「这越来越像是世界杯决赛,而不是超级碗了。就是变得这么大。」

投资者要找的答案其实只有一个:Blackwell 到 Vera Rubin 的过渡能有多快,出货预计今秋开始。

AJ Bell 投资总监 Russ Mould 把话说到了底:「英伟达即将公布的业绩,有能力把整个市场推上去或者拉下来。投资者要找的线索是——AI 需求是不是正在失去动能。」

Exit mobile version