特朗普家族也盯上了AI中转站这门生意

原文作者:库里,深潮 TechFlow

花一万美元买一个 API Key,附赠一张晚宴入场券,地点在佛罗里达海湖庄园,饭搭子是小特朗普。

这可不是段子。

5 月 5 日,World Liberty Financial(特朗普家族参与创办的加密项目,以下简称 WLFI)官方账号转发了一个叫 WorldClaw 的新产品,小特朗普的社媒跟着转发了。

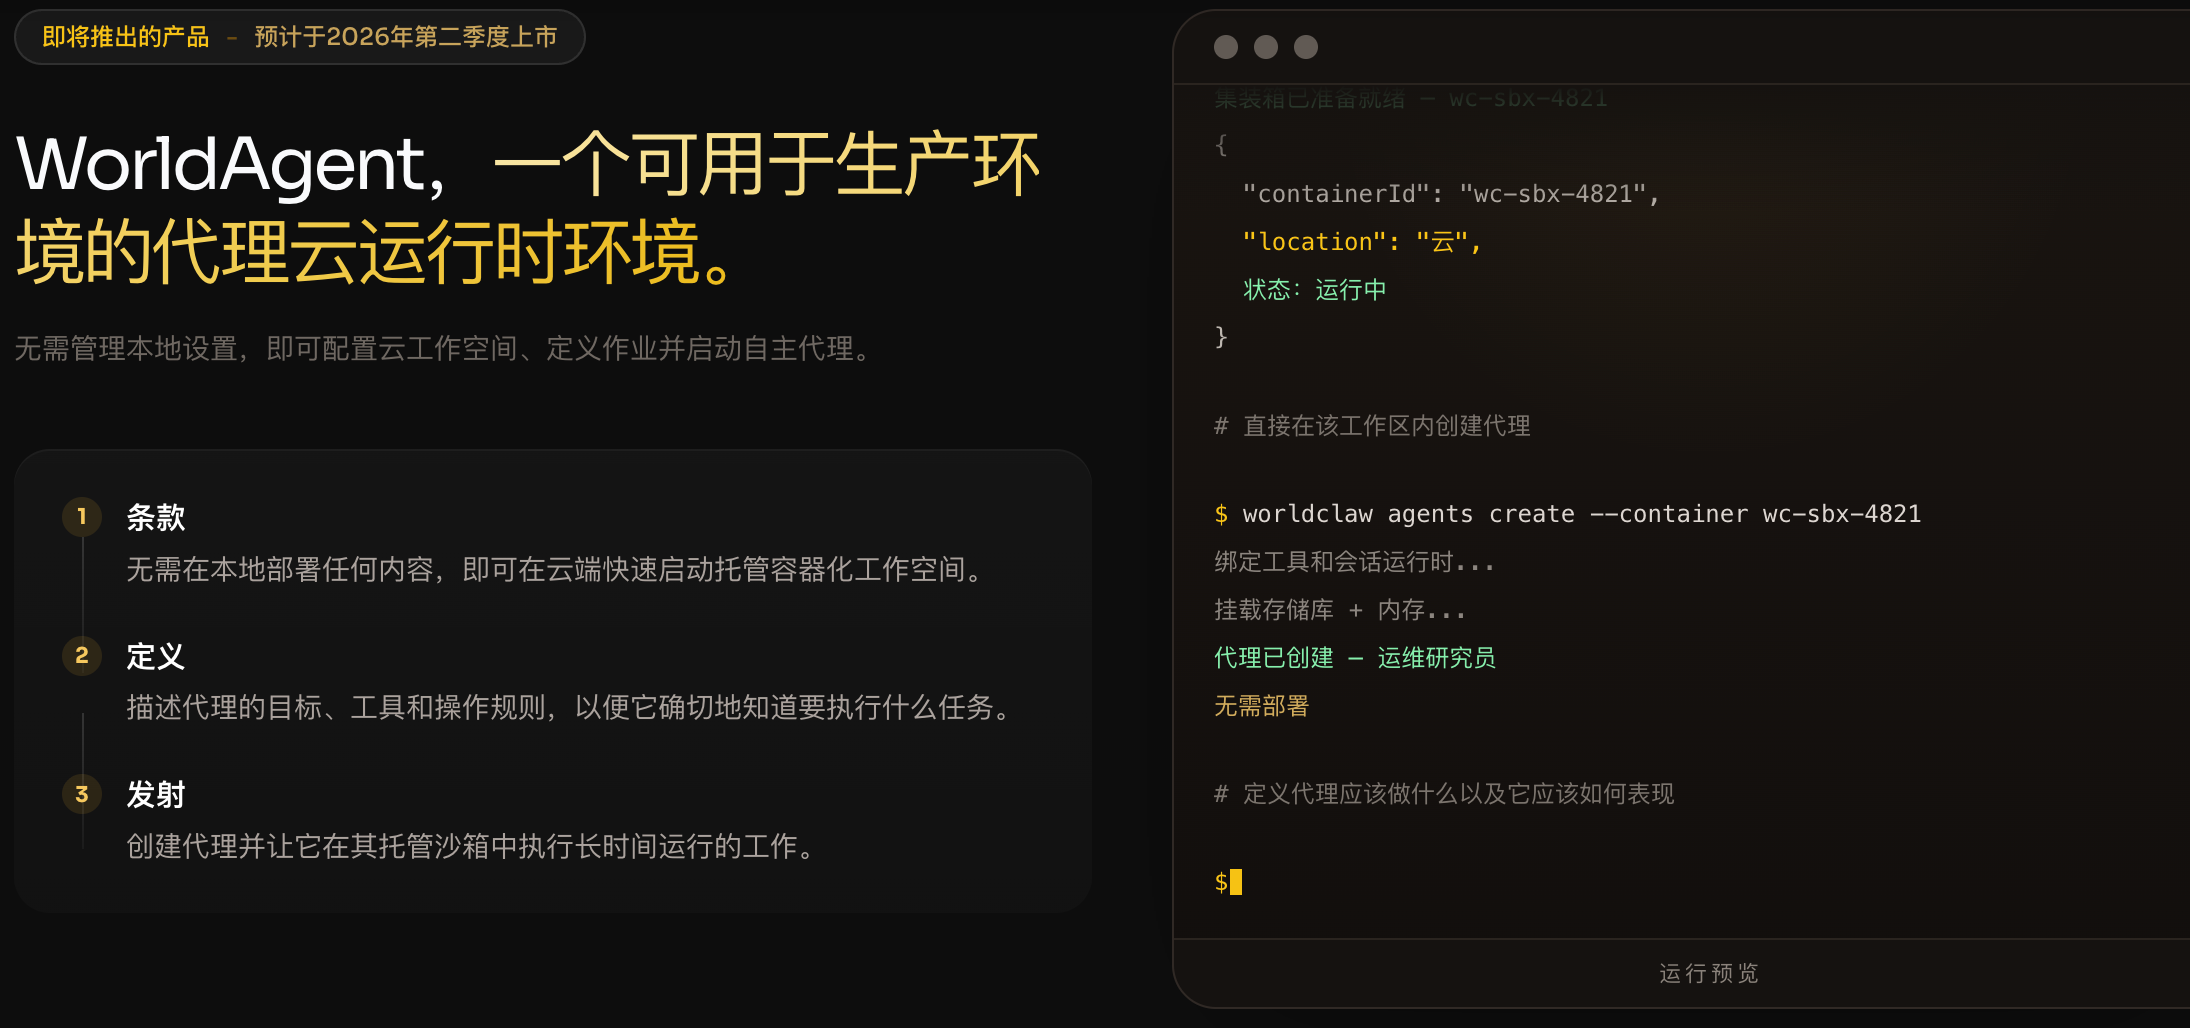
WorldClaw 自称是 WLFI 生态里的第一个 AI 项目,定位叫做「AI Agent 操作系统」。

经验表明,看一个生意火不火,你只需要看行业里的大哥们是否参与;而这个项目,本质上就是个 AI 中转站生意。

目前 WorldClaw 上线的核心功能叫 WorldRouter,做的事情就是:把 Claude、GPT、Gemini、千问等 AI 大模型的 API 打包到一个接口后面。注册一个账号,拿一个 API Key,就能切换调用所有模型。

据官网介绍,目前已接入 60 多个模型,后续计划覆盖 300 个以上。

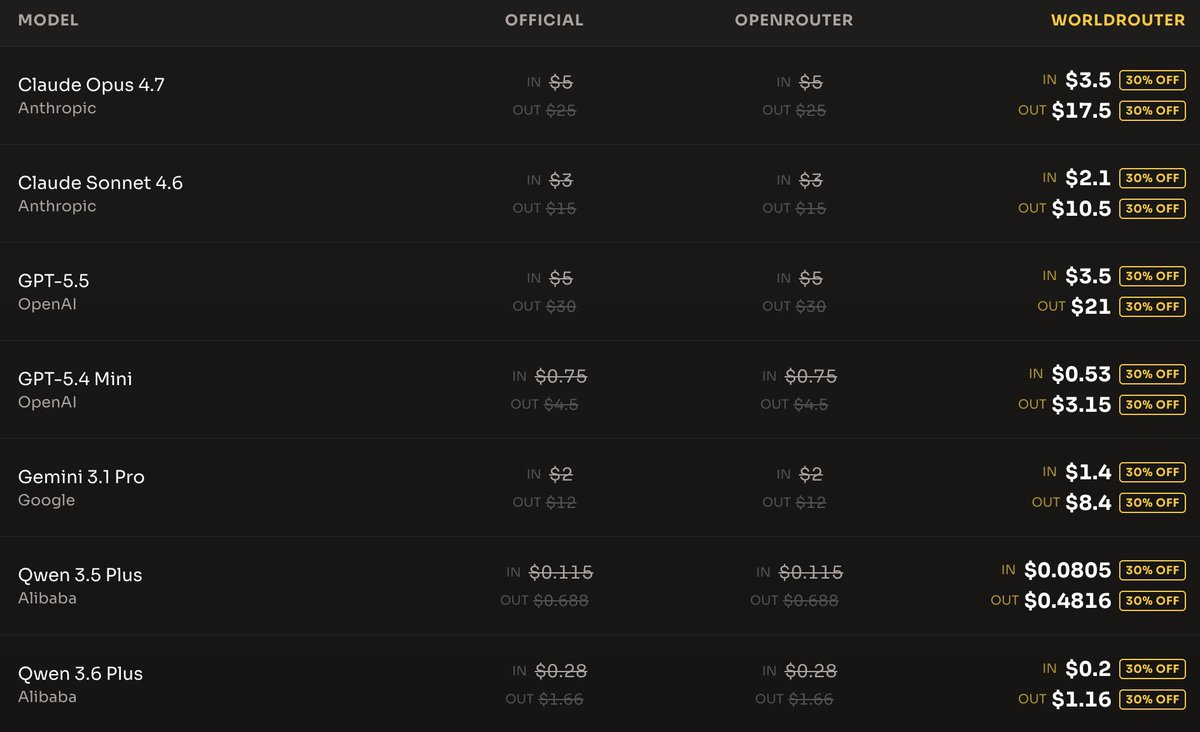
据 WorldClaw 官网,WorldRouter 的定价比各模型提供商的公开价和 OpenRouter 的公开价低大约 30%。

拿 Claude Sonnet 4.6 举例,Anthropic 官方输入端收费每百万 Token 3 美元,WorldRouter 收 2.1 美元。至于怎么做到更便宜,官网没有说明…

不需要 KYC,不需要境外手机号和信用卡。你要用它的中转,支付方式只接受一种:WLFI 自家发行的美元稳定币 USD1。

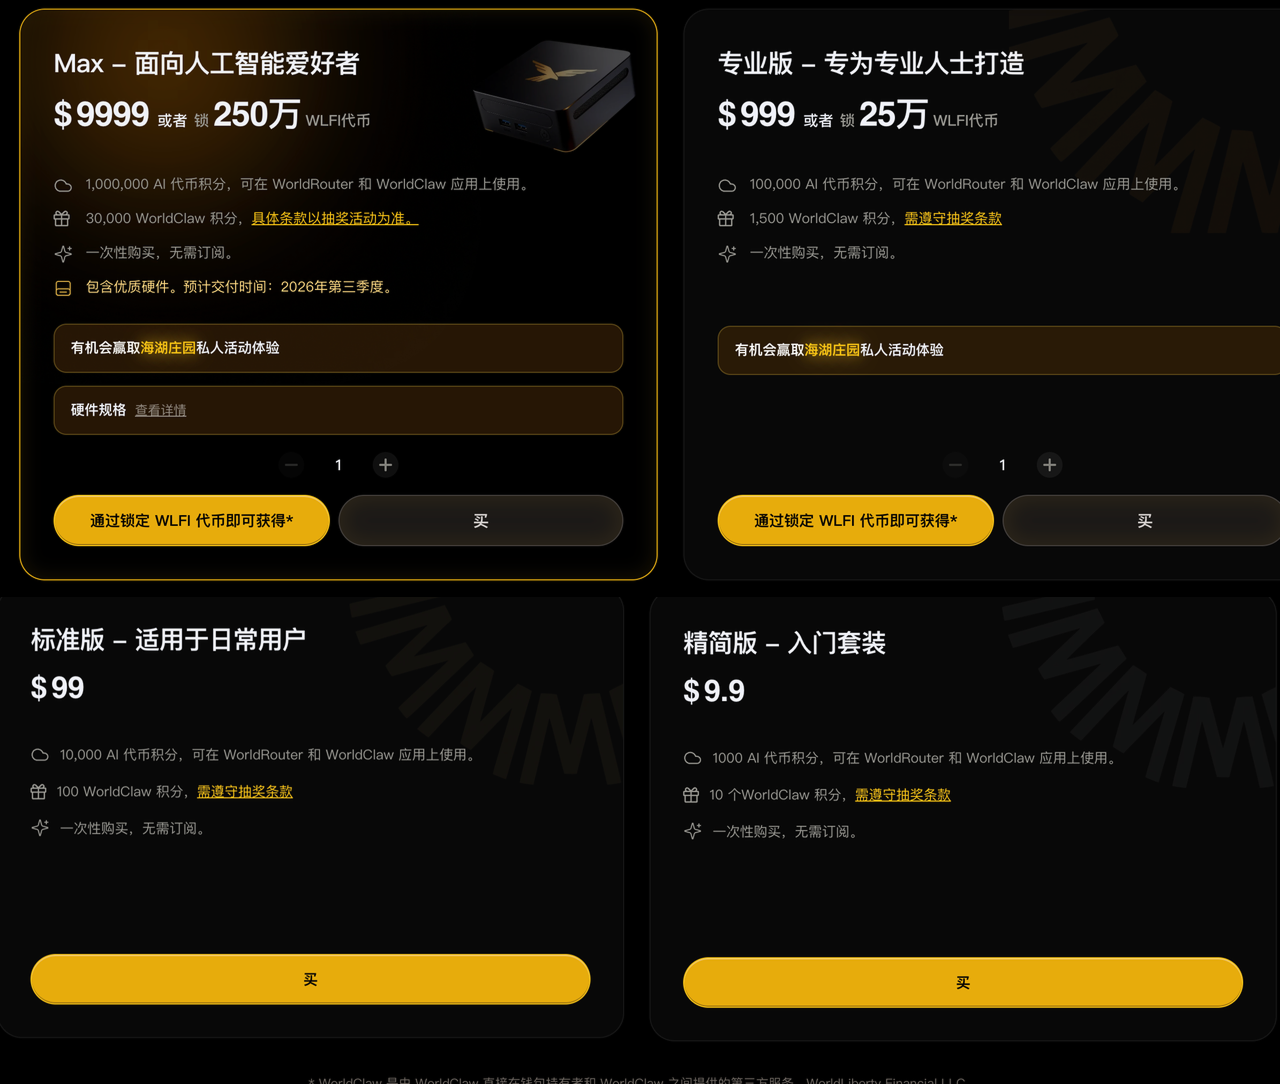
然后,这个产品的购买套餐分为 4 档:

最便宜的 9.9 美元买 1000 个 AI 积分,标准版 99 美元买 10000 个积分;而最贵的 Max 套餐 9999 美元(或者锁仓 250 万枚 WLFI 代币),买 100 万个 AI 积分,外加一台没有公开品牌和规格的硬件设备,官网图片下面注了一行小字:「图片仅供示意,实际产品可能有所不同。」预计 2026 年第三季度发货。

我们甚至都不太清楚这个硬件是干啥用的。

不过,最有吸引力的还是买 Max 套餐还能参与抽奖,奖品就是海湖庄园的私人晚宴,你可能得到和特朗普家族吃饭的机会。

AI 中转站这门生意不新鲜,国内外同类产品加起来,据 TokenNav 导航站收录,至少有 84 家。但把 AI 额度和总统家族的饭局打包在一起卖的,WorldClaw 是头一个。

在一个已经这么拥挤的赛道里,一张晚宴门票能撑起多少护城河?

卷,太卷了

AI 中转站能赚多少钱?

这个赛道目前公认的标杆是 OpenRouter,由 OpenSea 前 CTO Alex Atallah 创办。据公开报道,a16z 去年领投了 4000 万美元,给出 5 亿估值。团队不到十个人,年流水过亿美元,每笔 API 调用抽 5%。

OpenRouter 证明了这门生意能做大。但在它下面,竞争远比多数人想象的惨烈。

今年 3 月深潮报道 OpenClaw 带动的 Token 淘金热时提到,有中转站站长单月利润上百万。据腾讯新闻的一篇调查,中转站的盈利来源有三笔:访问门槛的钱、额度管理的钱、以及信息不透明的钱。

国内中转站的玩法比 OpenRouter 野得多。

据知乎上的中转站评测,有站点把 Claude Sonnet 4.6 的价格做到了官方价的 0.3 折,折合人民币每百万 Token 大约 4 毛 5。

怎么做到的?

批量购买订阅账号,用浏览器自动化和逆向工程把网页端的对话接口包装成 API。用户以为自己在调官方 API,后面可能是一个 Cookie 池在轮转。

这种操作在合规上当然有问题。据公开报道,国家计算机病毒应急处理中心已多次预警 AI 中转站存在多重法律风险。但需求太旺盛了,价格又实在太便宜,用户还是在涌进来。

前有孙哥的 B.AI 也做中转站,现在连傅盛都下场了。猎豹移动旗下的 EasyRouter 今年推出,主打全场 8.5 折、部分模型低至 2.5 折…

回过头再看 WorldClaw。

它声称比官方价便宜 30%,在正规渠道里算有诚意,但放到整个中转站市场里,这个价格毫无竞争力。一个国内用户如果只图便宜和好用,有几十个更成熟、更便宜的选择。

WorldClaw 显然不是在跟这些站点抢同一批用户。甚至可能它的本意都不在中转站上。

醉翁之意不在中转站,在稳定币

OpenRouter 接受信用卡,国内中转站接受支付宝和微信,有些还收 USDT。WorldClaw 只收一种:USD1。

这个选择本身就是答案。

USD1 是 WLFI 在 2025 年 3 月推出的美元稳定币,与美元 1 比 1 挂钩,据官方介绍由 BitGo Trust 托管,底层资产是美国国债、美元存款和现金等价物,目前跑在以太坊、BNB Chain 和 Solana 上。

简单说,WLFI 想做自己的 USDT。

WorldClaw 的支付设计围绕 USD1 展开。买 AI 积分,用 USD1。不想花钱,也可以锁仓 WLFI 代币来换额度,Pro 套餐对应锁仓 25 万枚,Max 对应 250 万枚。两条路都通向同一个终点:把用户绑进 WLFI 的代币生态。

更值得注意的是一个叫 AgentPay SDK 的东西。WorldClaw 把它集成到了产品里,让 AI Agent 在执行任务时可以用 USD1 自主完成支付。如果这个功能跑通,意味着每一次 AI 自动调用模型、自动执行工作流,都会产生一笔 USD1 的链上交易。

机器不挑支付工具,谁先嵌进去谁就是默认选项。

据公开报道,WLFI 已向美国货币监理署提交了全国性银行信托牌照申请。拿到牌照后,WLFI 可以在一个受监管的实体下自主发行、托管和兑换 USD1,不再依赖第三方。这张牌照就是要让 USD1 从一个项目代币变成一个合规的金融基础设施。

把这几件事串起来看,WorldClaw 的生意逻辑就清楚了。

市面上的中转站都在争同一件事:谁的模型更全,谁的价格更低,谁的延迟更小。

WorldClaw 不争这些。它争的是支付层。每一个来买 AI 积分的用户,入金的第一步就是持有 USD1。用得越多,USD1 的链上流通量越大。

AI 需求是入口,稳定币的采用率才是 WLFI 真正要的指标。

所以你要这样看,WorldClaw 不是一家 AI 公司做了个加密支付功能,是一个加密项目找到了 AI 这个分发渠道。

多事之秋

今年 4 月 22 日,孙宇晨在旧金山联邦法院正式起诉 WLFI,指控敲诈勒索,声称 WLFI「濒临崩溃」,并公开质疑 USD1 是否有足够的储备支撑。

5 月 4 日,WLFI 反诉,指控孙宇晨发起「协调抹黑活动」,雇佣网红和机器人散布虚假信息,意图压低代币价格。

5 月 5 日,WorldClaw 上线。

诉讼之外,WLFI 自身的治理结构也是社群争议的焦点。据台湾区块链媒体链新闻报道,WLFI 最大的单一钱包占投票权近 13%,前四大钱包合计控制约 40%。

此前 WLFI 金库曾用 50 亿枚自家代币做抵押,从联合创始人参与创办的借贷平台 Dolomite 借入 7500 万美元稳定币,被社群批评为间接变现。

这就是 WorldClaw 背后的母体生态。

AI 中转站是预充值模式,用户先把钱打进去,再消耗服务。这意味着信任是前提。你要相信平台不会跑路,模型调用是真的,充进去的钱能稳定换回服务。

对于一家国内小中转站,这个信任靠站长的口碑和社群的监督。对于 WorldClaw,靠的是 WLFI 的生态信誉。而 WLFI 的信誉,此刻正在旧金山的联邦法院和特拉华州的法庭上,被原告和被告两个方向同时拉扯。

说穿了,AI 中转站把 API 包一层再转卖的能力并不稀缺,难在让用户愿意把钱先交出来的那份信任。

WorldClaw 给出的答案是总统家族的名字和一张海湖庄园的晚宴门票。这个答案够不够,每个人可以自己判断。

多头逼近「天花板」:比特币突破8万关口,直逼8.5万美元关键阻力

原文作者:Glassnode

原文编译:Aididiao JP,Foresight News

比特币突破 8 万美元,向 8.5 万美元附近的关键阻力推进,多头占据主导。ETF 需求回暖,空头仓位犹存,但上方供应可能限制上行,除非现货跟进力度进一步增强。

摘要

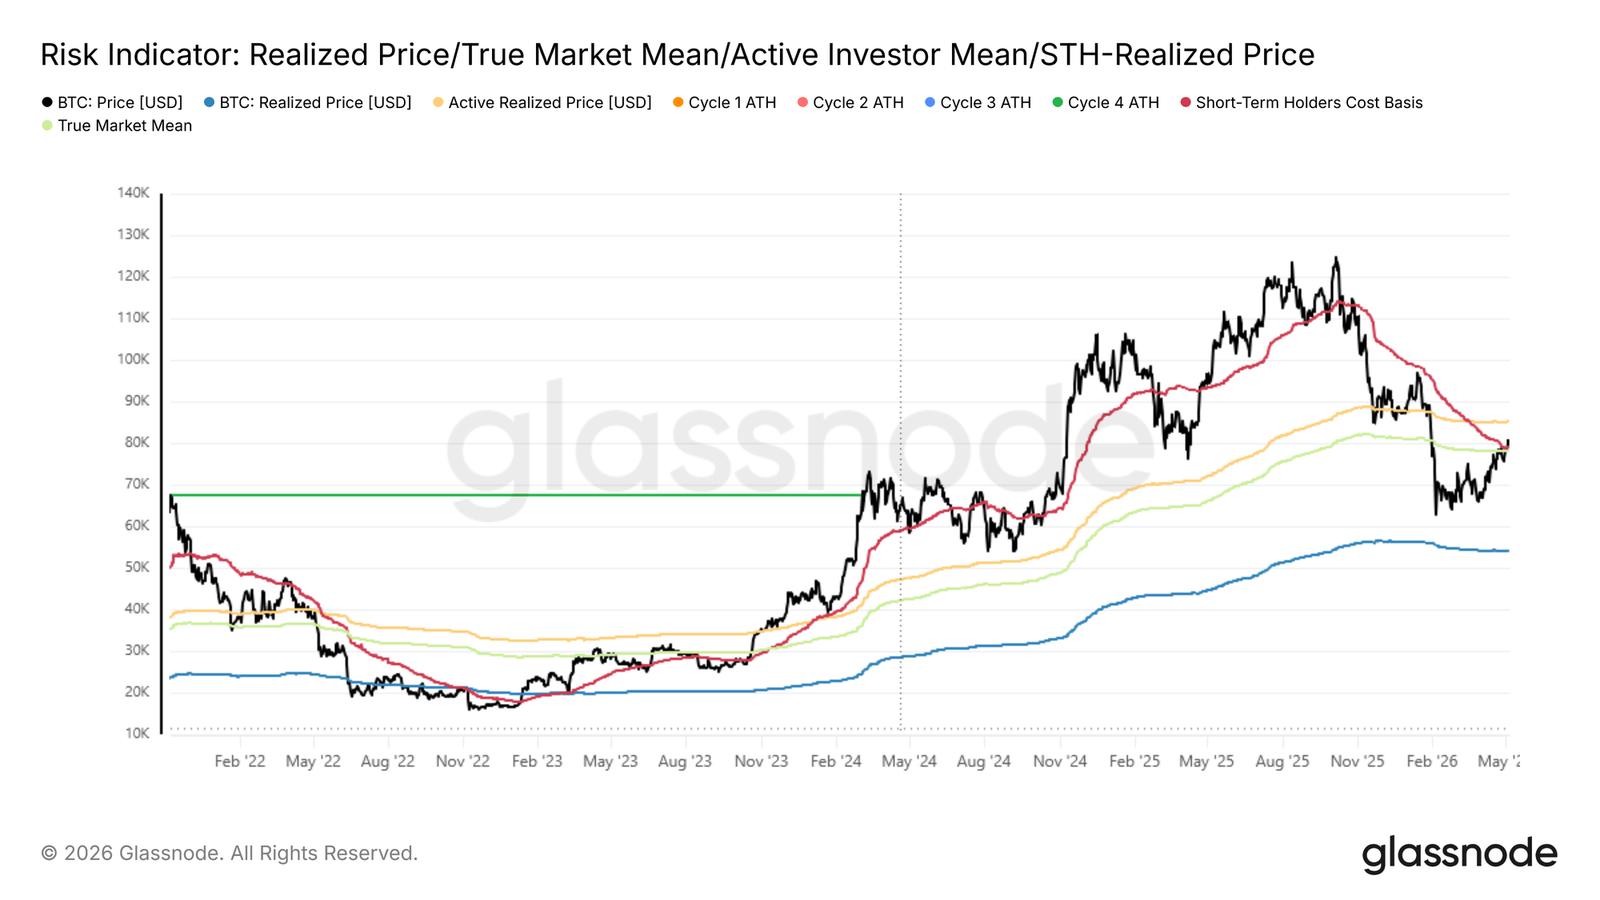
  • 比特币已突破真实市场均值 7.82 万美元和短期持有者成本基础 7.91 万美元,守住这些水平表明此前的深度价值阶段较为短暂,下一个关键阻力位于 8.52 万美元。
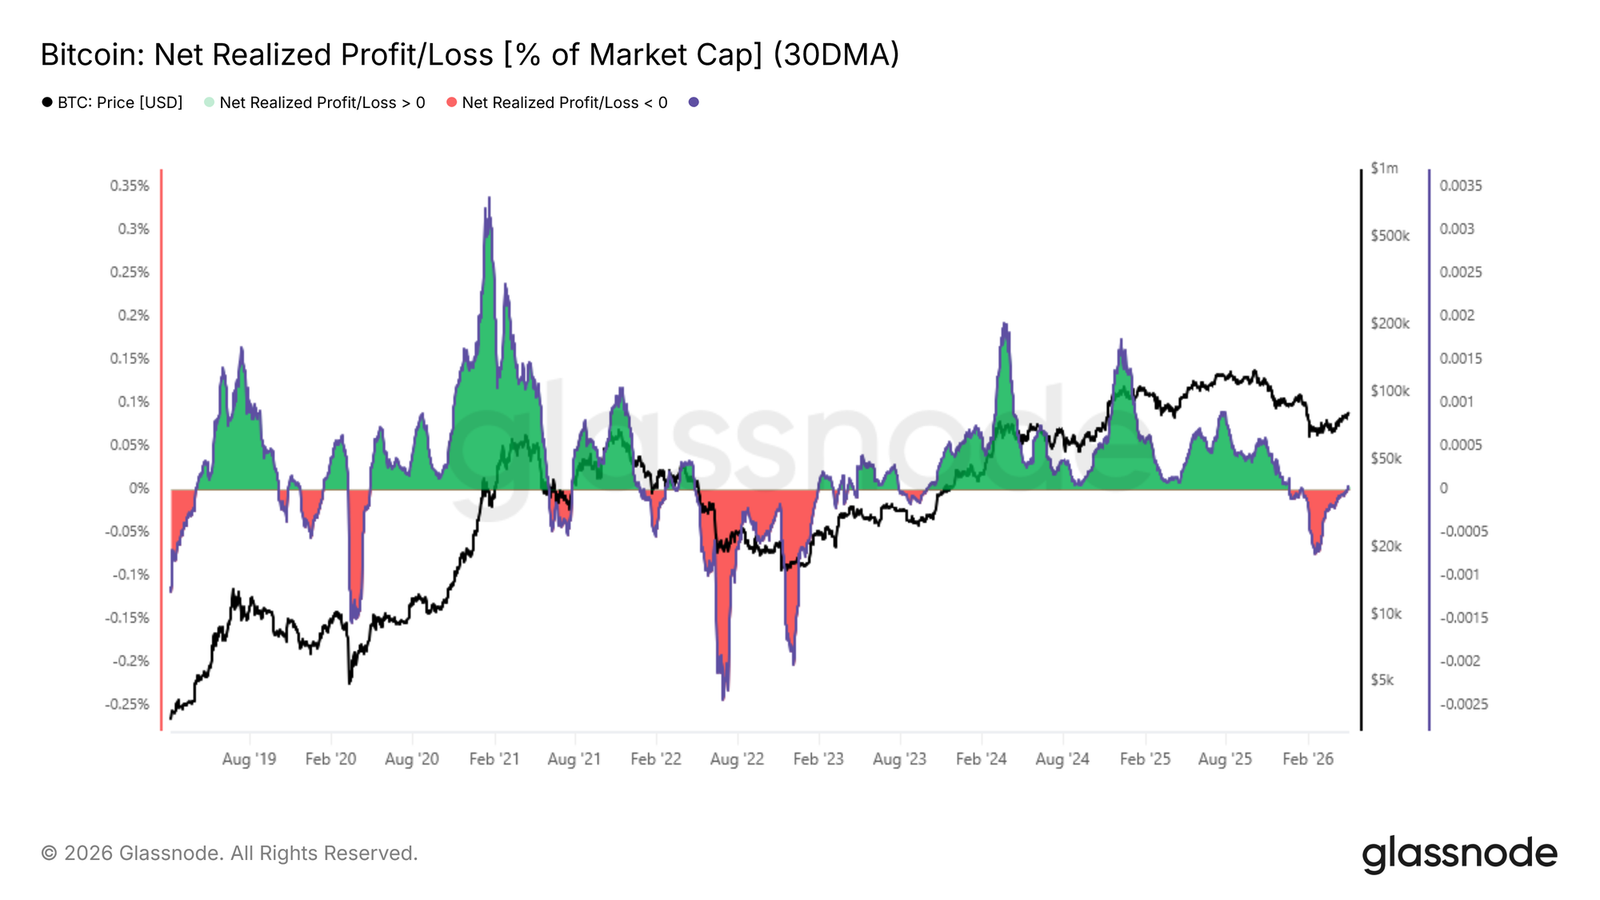
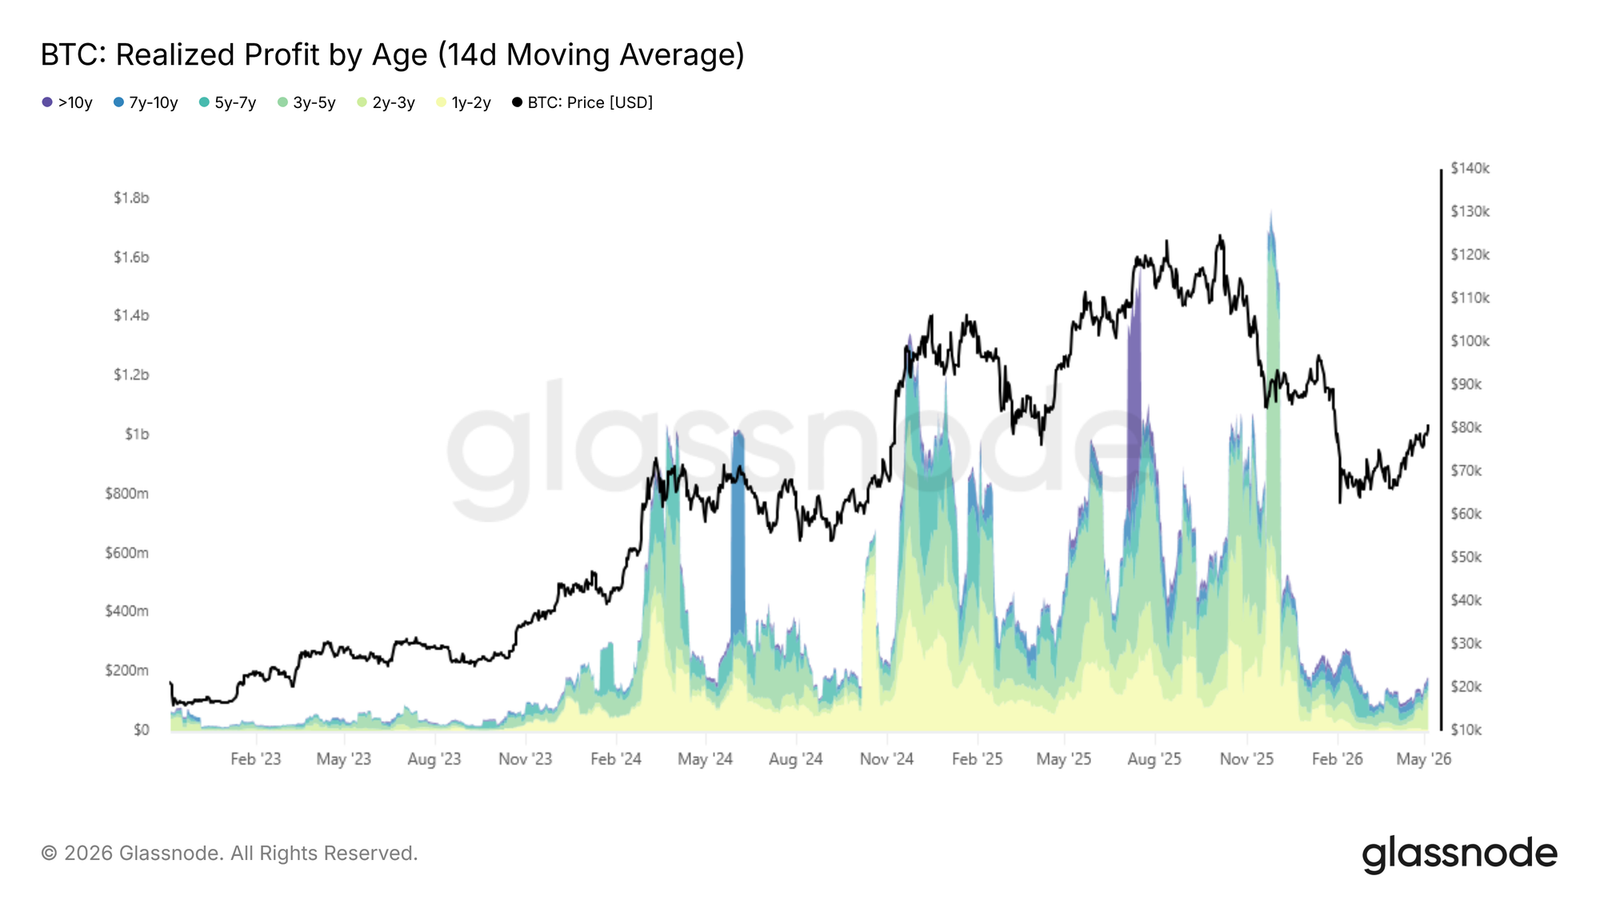
  • 30 日简单移动平均线净已实现盈亏转为正值,占市值 0.003%,而长期持有者获利了结升至每日 1.8 亿美元,仍远低于周期峰值每日超 10 亿美元的水平。
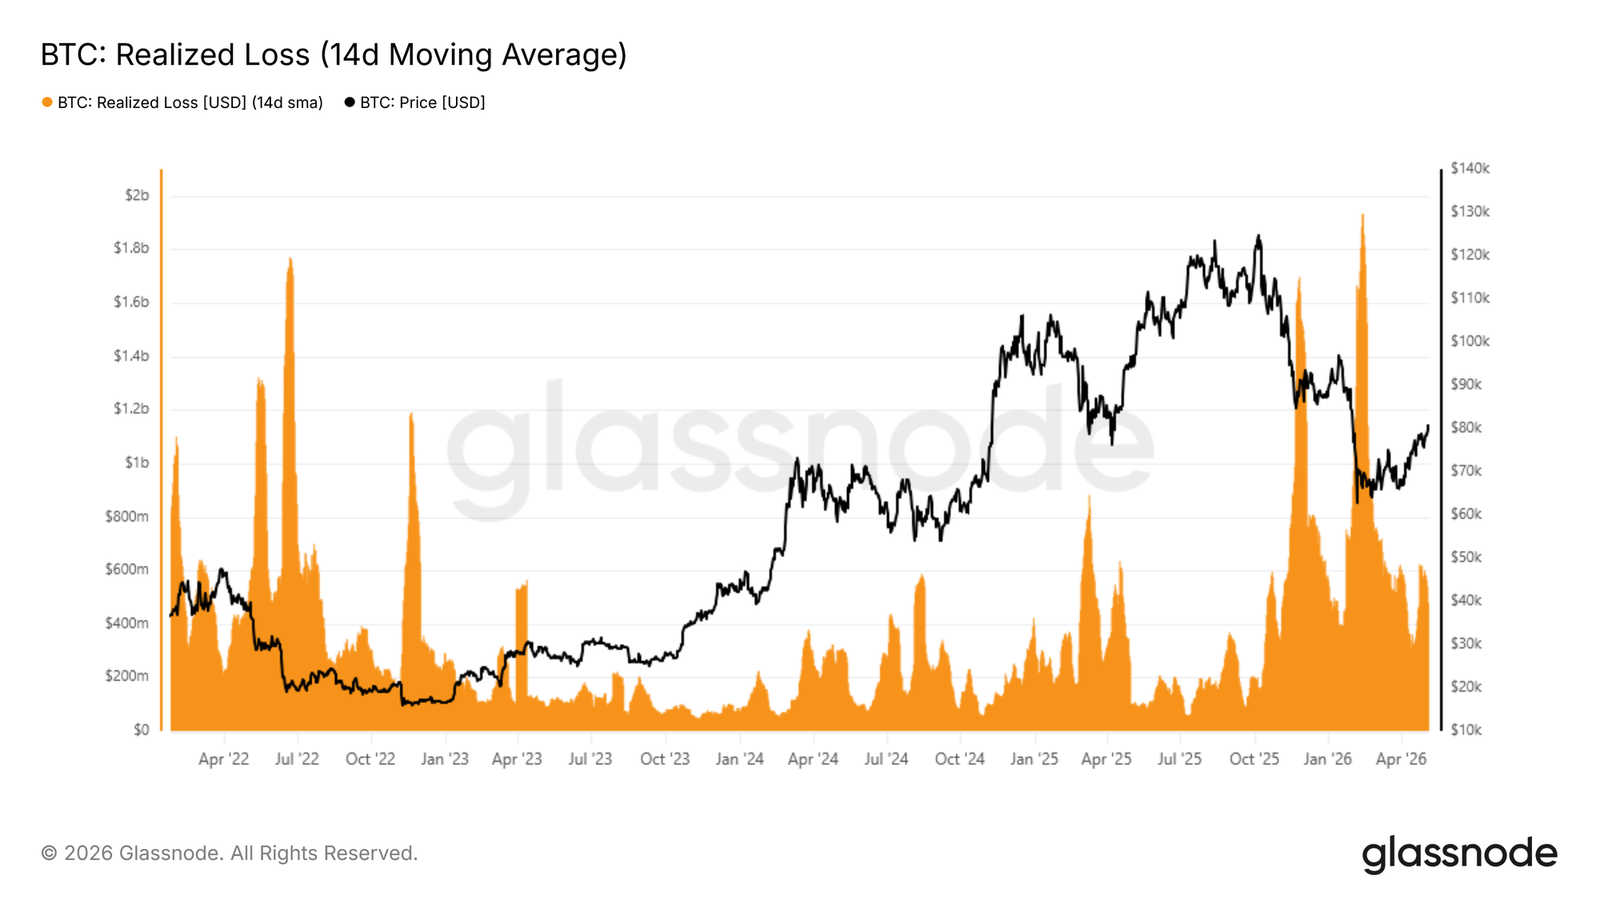
  • 已实现亏损仍处于高位,每日 4.79 亿美元,高于周期基线 140%,需要持续压缩至每日低于 2 亿美元才能确认更持久的复苏格局。
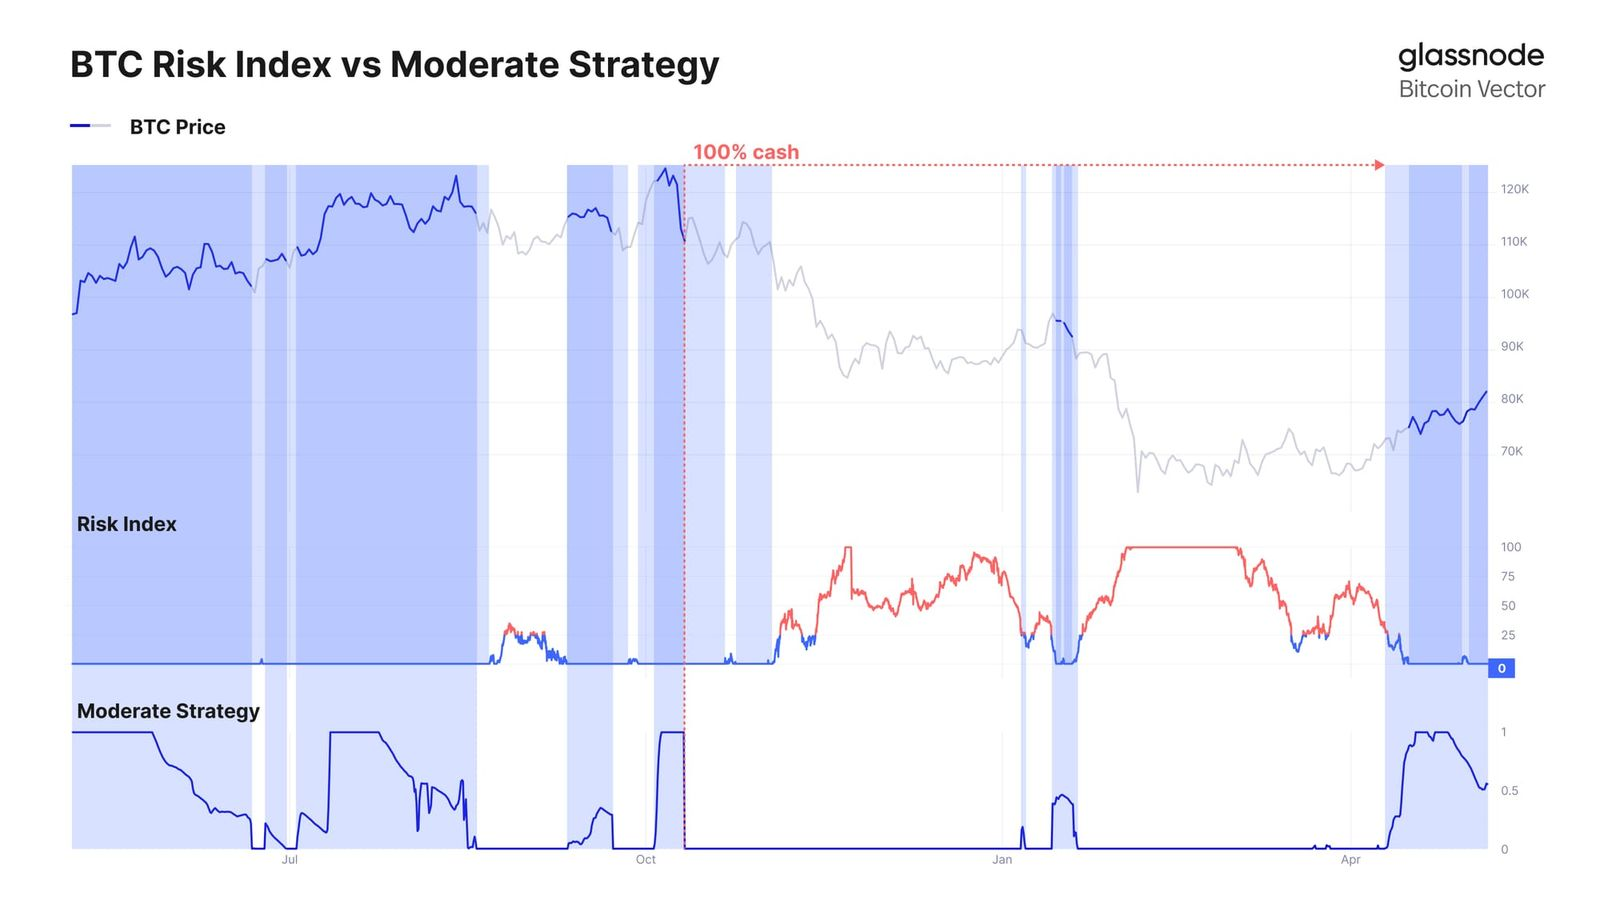
  • Glassnode 中性策略在比特币收复约 7.6 万美元后重新入场配置,捕捉了近期涨幅,同时保持下行保护重点。
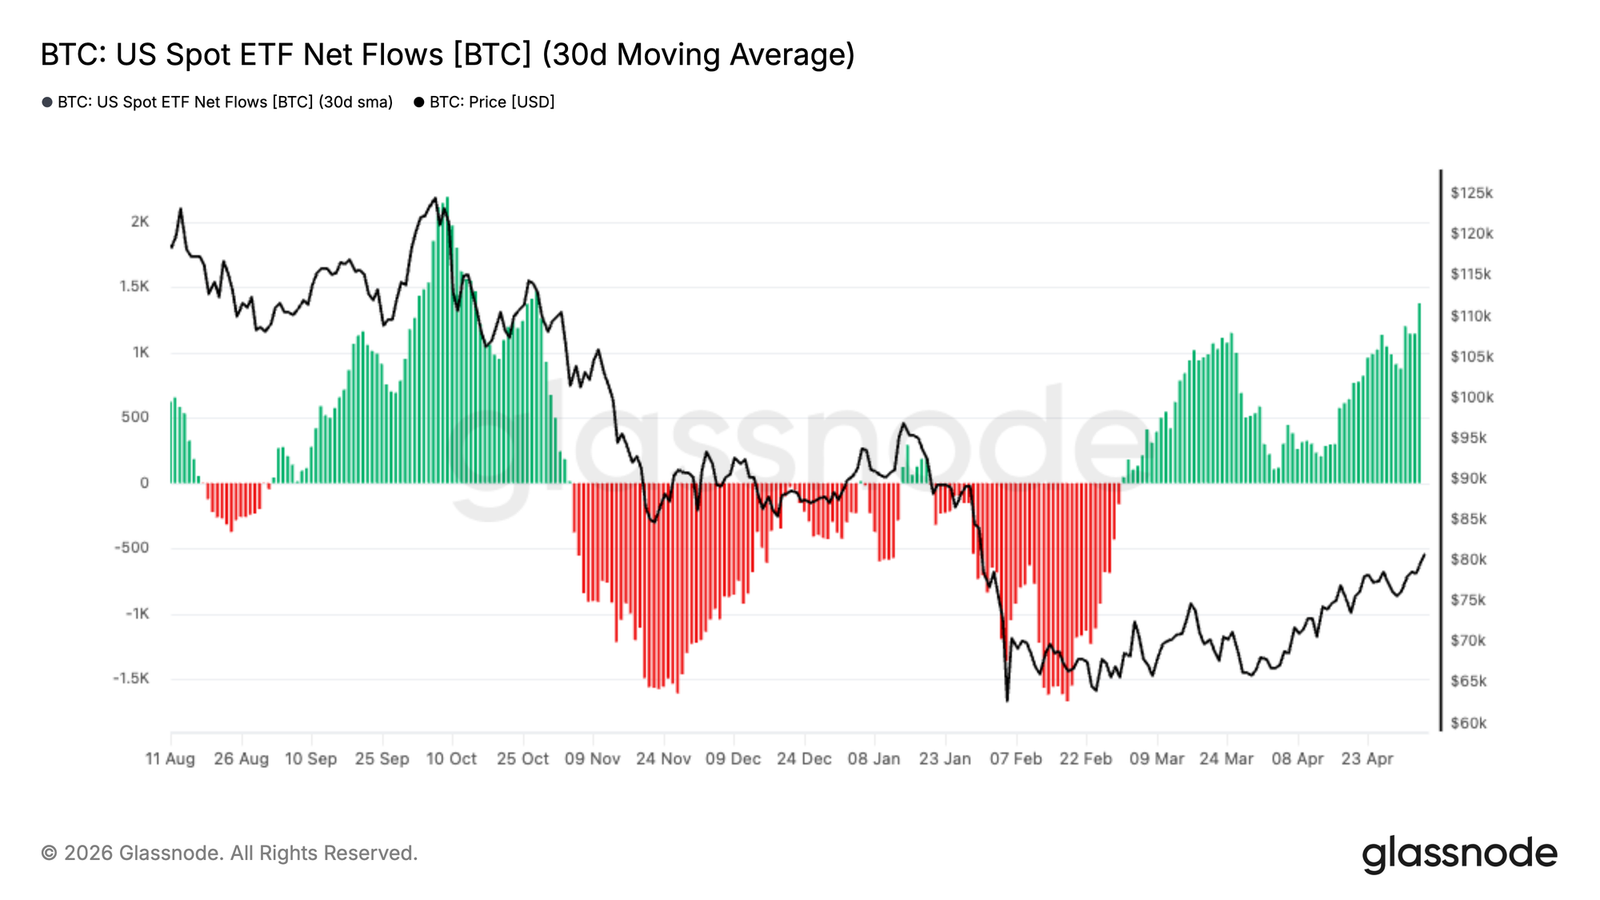
  • 美国现货 ETF 资金流在 30 天基础上转为正值,表明机构需求回暖,支持价格重返 8 万美元区域。
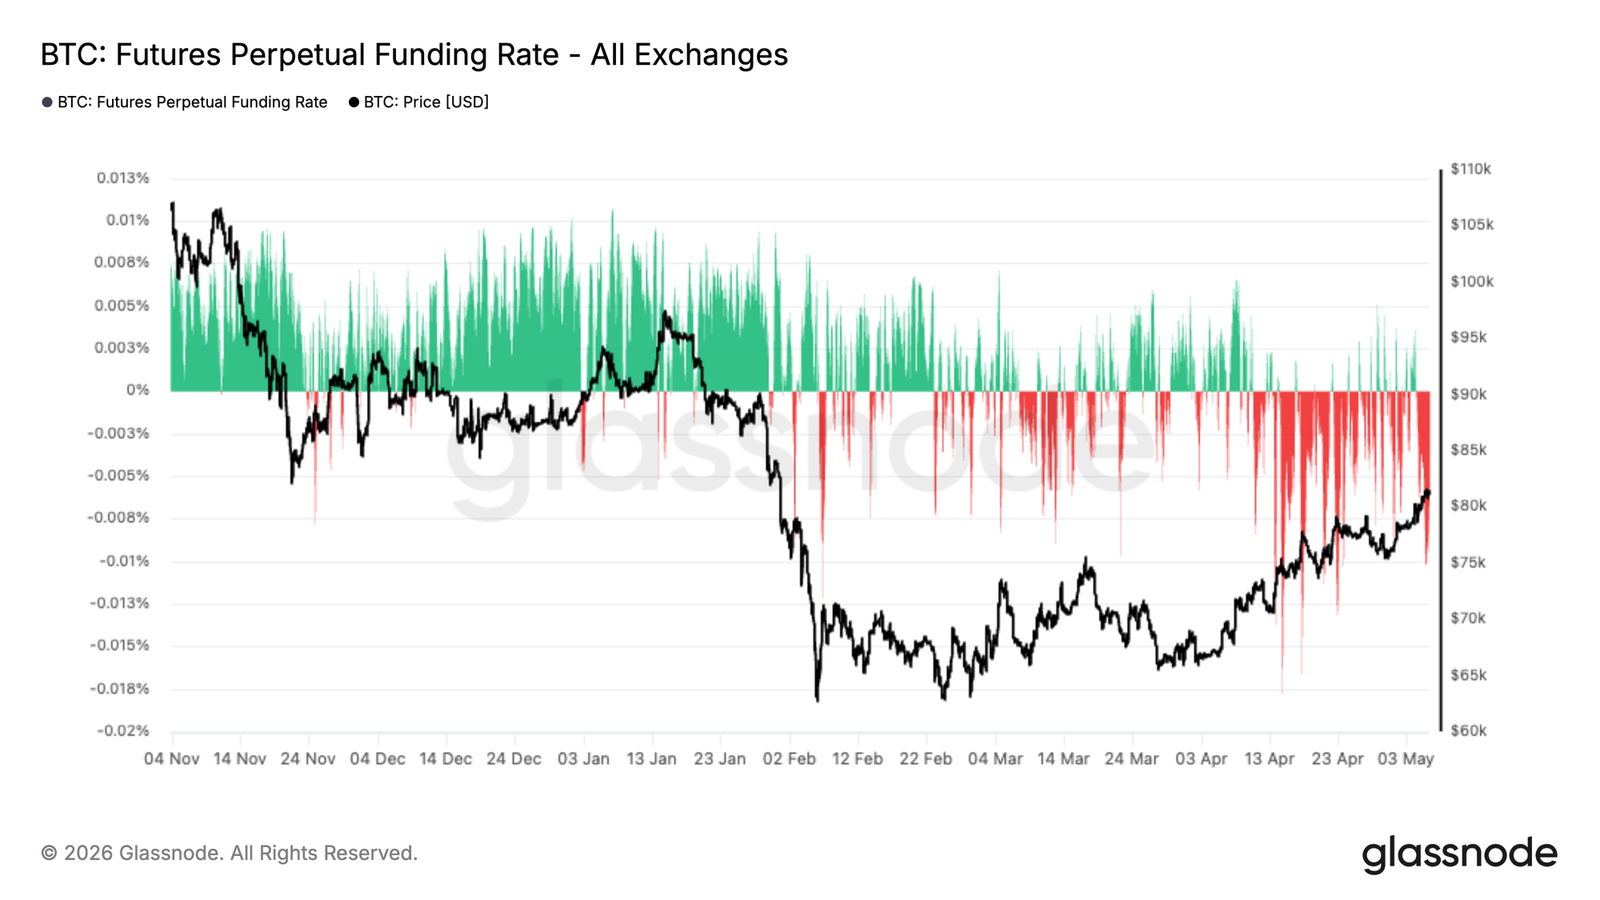
  • 尽管反弹,永续合约资金费率仍以负值为主,显示空头仓位持续存在,可能通过挤压空头带来进一步上行。
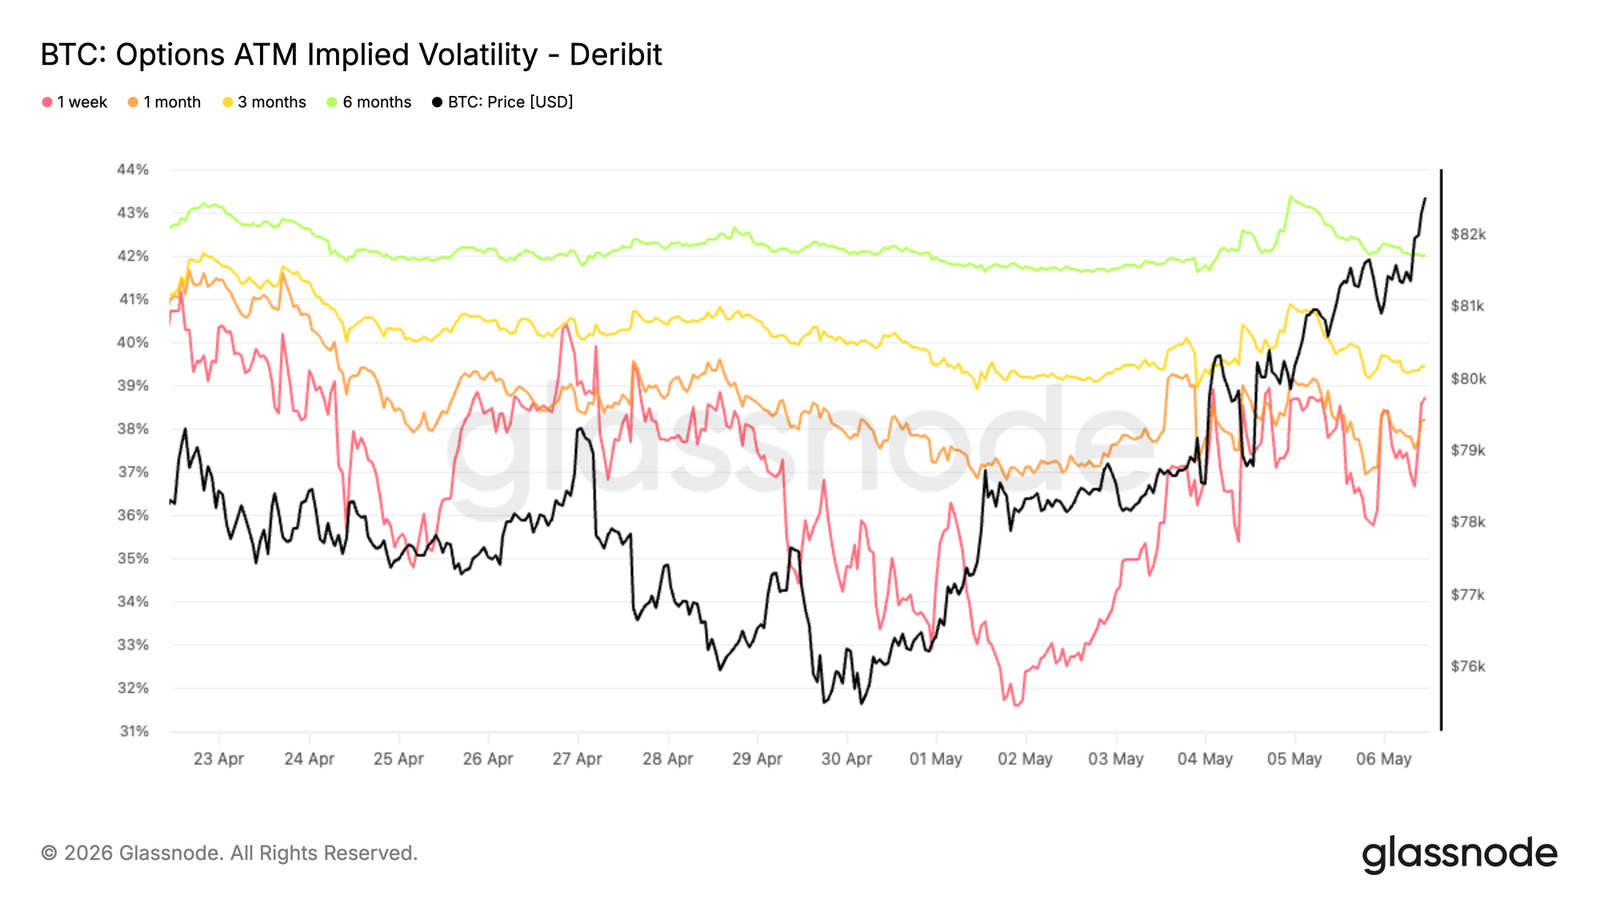
  • 前端隐含波动率在突破后重新定价上行,而已实现波动率滞后,正波动率风险溢价正在重建。
  • 期权偏度正向中性压缩,表明下行对冲需求减少,仓位转向更加平衡。
  • 8.2 万美元附近存在大量短期期权对冲集群,增加价格敏感度,做市商对冲流动可能在现货处于该区间时放大波动。

链上洞察

突破均值上方

上周,本报告指出在真实市场均值和短期持有者成本基础处的拒绝确认了短期上方阻力,同时将 6.5 万至 7 万美元之间的密集积累集群视为能够支撑反弹至 8.4 万美元供应区的基础。这一反弹现已实现:比特币推升至 8.1 万美元,突破真实市场均值 7.82 万美元和短期持有者成本基础 7.91 万美元,一举清除过去 155 天所有活跃交易供应和近期买家的平均买入价。

若未来一周价格能维持在这些水平上方,那么从 2026 年 2 月初至今的深度价值阶段,将成为比特币市场历史上最短暂的同类阶段之一。注意力现在转向下一个主要阻力——活跃已实现价格附近 8.52 万美元,该价格追踪所有非休眠供应的成本基础,是市场必须面对的下一个结构性门槛。

盈利能力转为正值

随着突破真实市场均值,改善的价格结构如今在盈利能力指标上得到体现。30 日简单移动平均线净已实现盈亏(链上已实现利润与亏损之差除以市值)已转为正值,目前为市值 0.003%。

该指标是衡量花费投资者整体是获利退出还是亏损退出的广义指标,在长期亏损主导后重返正值区域是一个建设性信号。该指标在 2 月中旬低点曾达到市值 -0.027%,这是一个明显负值,但相对于 2022-2023 年熊市期间观察到的极端亏损实现阶段而言,深度相对有限。事后看来,这种有限的负面深度与上文提到的近期深度价值阶段历史性短暂持续时间一致。

长期持有者开始行动

随着净已实现盈利转为正值,关键问题转向买方流动性能否抵御长期持有者分发增加的浪潮。持有期超过一年的地址已实现利润 14 日简单移动平均线在近期反弹后升至约每日 1.8 亿美元,与 2024 年 9 月和 2022 年 12 月水平相当。

这一群体经历了整个近期熊市阶段,如今随着价格回升至更有利水平,面临越来越强的获利了结激励。若当前扩张持续,这一分发压力很可能加剧。重要的是,该指标尚未接近本周期早期高峰条件下的每日超 10 亿美元,表明长期持有者卖出在现阶段仍属温和而非激进。市场能否在维持价格高于真实市场均值的同时吸收这一逐步增加的供应,将是当前复苏是否具备真正结构性支撑的决定性考验。

亏损实现仍处高位

虽然长期持有者获利了结在潜在格局转变的早期阶段仍低于值得担忧的水平,但更广泛市场的亏损实现量对势头构成更直接的拖累。总已实现亏损 14 日简单移动平均线目前为每日 4.79 亿美元,较本周期更稳定时期的每日 2 亿美元基线高出约 140%,反映出投资者在价格回升时急于以如今更小的亏损幅度退出。

该指标持续压缩回每日低于 2 亿美元,将作为链上确认卖压耗尽、且市场真正转向更健康需求格局的强力信号。在达到该阈值之前,长期持有者获利了结与顶部买家以微薄亏损分发的双重压力,可能会锚定当前反弹,尤其在短期内缺乏足够新买家参与的实质性催化剂的情况下。

链下洞察

在从约 6.6 万美元低点复苏并稳固突破约 7.6 万美元区间后,系统性策略开始重新引入风险。Glassnode 中性策略(使用链下市场数据管理敞口)已重新转入配置,参与了近期向 8 万美元区域的上涨。

该策略以侧重下行保护为设计,通常在急剧反弹中滞后,但在条件改善后寻求避免更深回撤并重新入场。这一近期转变反映出更具建设性的市场背景,价格收复关键水平,方向性势头正在重建。

ETF 需求重拾势头

美国现货比特币 ETF 需求出现显著回暖,30 天移动平均线净流入在长期持续流出后转为明确正值。这一转变标志着机构胃口出现清晰拐点,此前在 2025 年底至 2026 年初的回落期间曾出现大量流出。

近期流入加速与比特币从约 6.6 万美元低点回升至 8 万美元区域高度一致,表明传统投资者信念重燃。若这一趋势持续,ETF 需求可能再次成为结构性顺风,强化现货市场强度并支持进一步上行。

空头压力持续存在

尽管价格从约 6.6 万美元低点回升并重新测试 8 万美元区域,永续合约资金费率仍以负值为主。这种持续负资金费率表明空头仓位继续占据主导,交易者愿意支付费用来维持下行敞口,尽管出现近期上行走势。

历史上,此类情况常出现在怀疑阶段,反弹遭遇的是减仓而非激进做多。负资金费率与价格上涨并存,表明市场可能正在「忧虑之墙」上攀爬,若空头仓位继续受压,则存在进一步上行的潜力。

前端波动率在局部低点后重新定价

隐含波动率上周末触底,各期限水平达到 2025 年 10 月以来最低点,就在 10/10 事件之前。

此后,比特币突破阻力并将波动率带回市场。1 周期限较其低点回升约 6 个波动率点,由上行需求和仓位调整驱动。

这一走势因 Gamma 卖方滚动敞口而被放大,他们回购短期期权并在曲线更远端卖出。因此,前端急剧重新定价,而较长期限仅温和移动,上涨 1 至 2 个波动率点。

这反映出短期期权需求重新介入,但长期波动率预期并未出现更广泛转变。

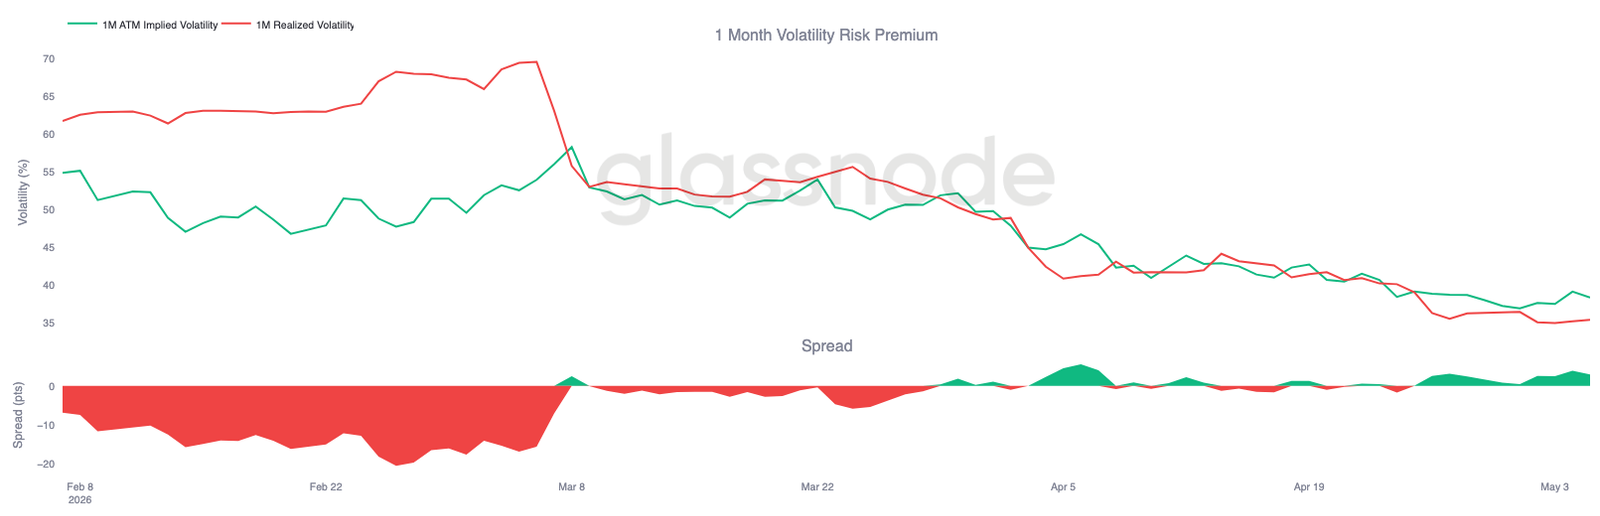
波动率风险溢价随着隐含波动率领先而重建

比特币已实现波动率继续缓慢下行,1 个月 RV 目前为 35.38%,即使过去一周价格大幅走高。

这形成了清晰分歧,隐含波动率在突破后重新定价的速度快于已实现波动率。波动率风险溢价再次转为正值,利差接近 3 个波动率点,反映出短期期权需求重燃。这表明已实现波动率并未跟上近期的价格走势。隐含波动率领先,由仓位和前端需求驱动,而已实现波动率相对受控。

这一设置仍支持市场上涨,但利差扩大表明市场开始为前方比迄今为止已发生的更多波动定价。

偏度正常化,下行需求消退

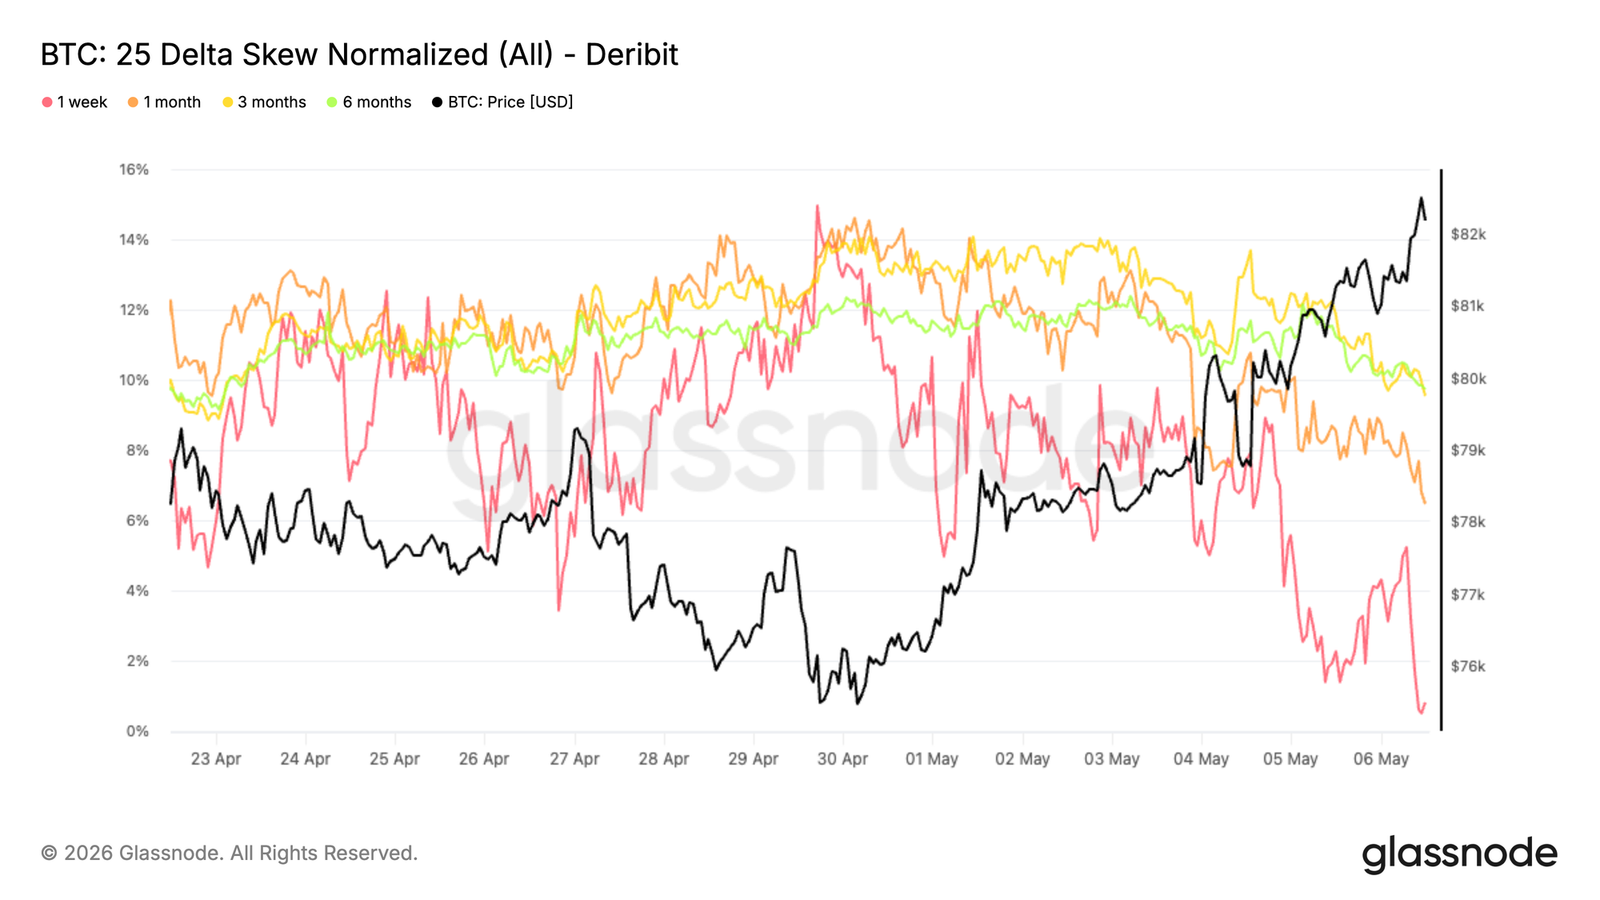
各期限偏度正回向中性,反映出仓位清晰转变。在持续维持看跌期权溢价后,25D 偏度如今正在压缩,不过仍处于看跌区域。

这一走势在前端最为明显,1 周偏度现已接近零,随着下行需求消退。由于该指标计算为看跌期权减去看涨期权,这一向下移动表明看跌期权相对于看涨期权的溢价正在丧失。较长期限也在下行,不过更渐进,尽管压缩后仍保留看跌溢价。

这表明保护正在被平仓而非增加,尤其在短期。随着近期价格突破,交易者正在减少对冲并更多转向方向性敞口。偏度不再显示对下行保护的强烈需求。

大量短期 Gamma 集群驱动现货敏感度

Gamma 仓位显示在 8.2 万美元行权价附近存在明显的短期 Gamma 集中,近 20 亿美元敞口正处于当前现货水平。

短期 Gamma 意味着做市商的仓位迫使他们在价格移动方向上对冲——价格上涨时买入,下跌时卖出。这创造了一个反馈循环,可能加速价格行动,这有助于解释近期向 8.3 万美元的推进。

这一效应因强劲的看涨期权买入而强化,该买入在过去 24 小时占比约 40%,增加了进入该区域的压力。

随着现货正处于这一大量短期 Gamma 集群之上,市场进入高度敏感区域,小幅波动即可引发超预期反应。价格在此可能保持高度反应性,随着对冲流动加剧,存在任一方向的剧烈波动潜力。

结论

比特币正显示出结构性复苏的早期迹象,在收复关键链上成本基础水平的同时,向 8.5 万美元附近的上方阻力推进。现货需求和 ETF 流入正在重建,表明多头仍占据控制,但市场如今正接近一个关键天花板,上方供应可能开始重新出现。

与此同时,衍生品仓位仍偏向空头,创造了进一步上行可能由空头压力驱动的条件。期权市场正在重置,当前价格水平附近存在短期 Gamma,增加了价格测试阻力时波动被放大的可能性。

总之,趋势看起来具有建设性,多头势头完好,但市场如今正进入一个更具反应性的阶段。需要持续突破阻力,并在现货需求持续、卖压缓解的支持下,才能确认更持久的向上延续。

四天冲上4000万美元,sato是庞氏还是新叙事创新?

在当前的市场环境下,整个加密市场对于“机制创新”项目的渴求,已经到了近乎疯狂的程度。相比过去单纯依赖叙事、KOL 或社区情绪推动的 Meme 项目,市场资金开始越来越愿意为“新的运行逻辑”和“新的资产结构”买单。

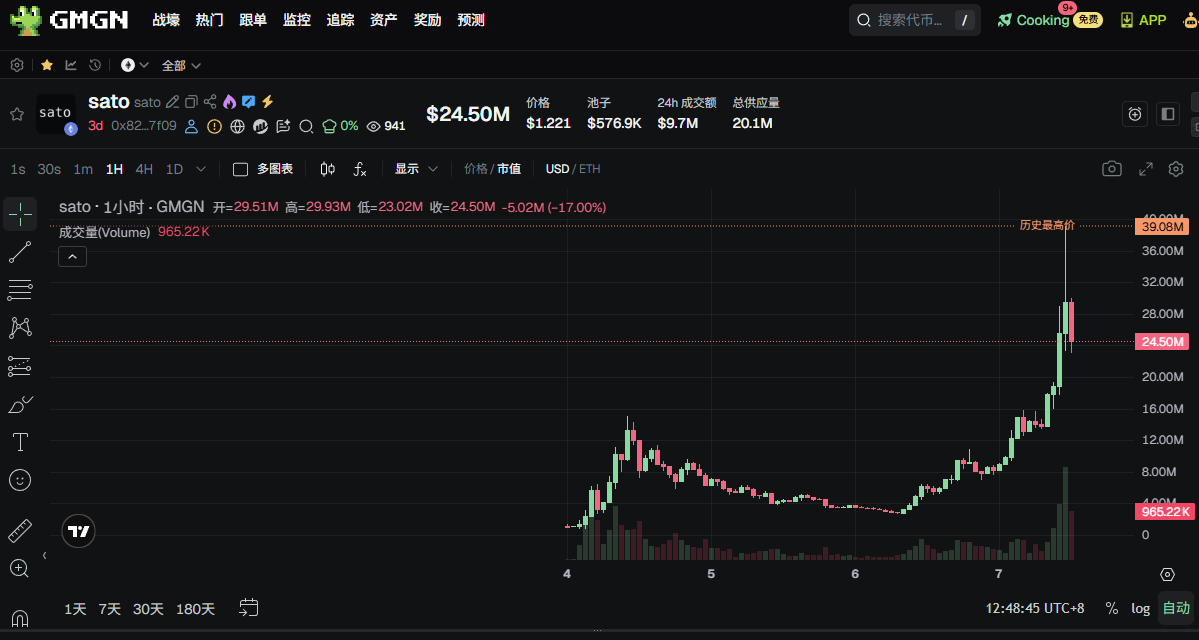
几乎零预热、仅有一个官网的 sato 成为了过去几天加密社区关注的热点:上线仅四天,sato 市值一度逼近 4000 万美元,目前稳定在 2500 万美元。Odaily星球日报将于本文详解 sato 背后的运行机制。

sato 到底是什么

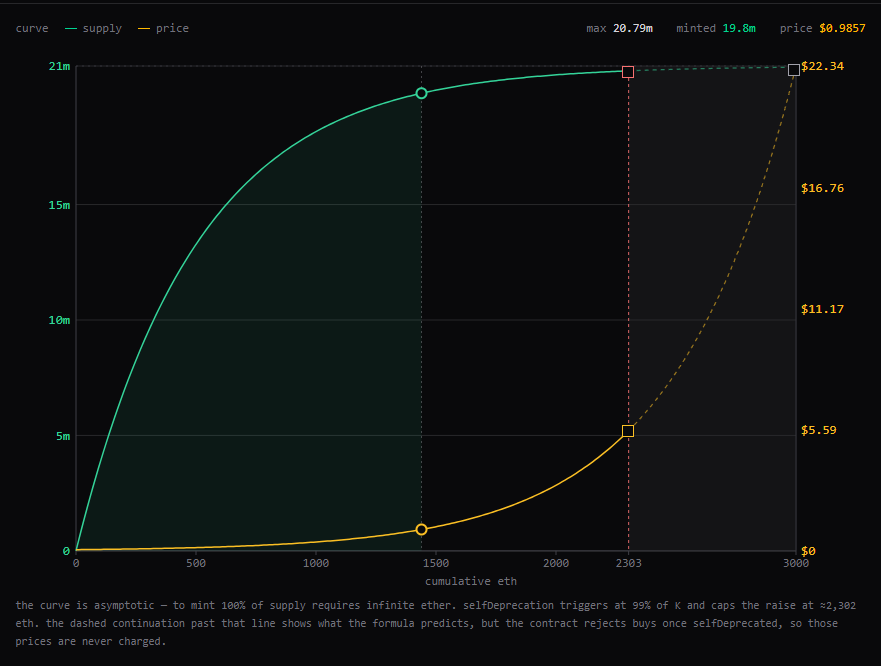
sato 是一个部署在以太坊上的 ERC-20 代币,其核心机制基于 Uniswap v4 Hook 构建。sato 没有预挖、没有团队分配、没有管理员权限,也不存在可升级或暂停功能,整个系统完全由链上代码自动运行。

sato 采用 Bonding Curve(联合曲线)进行发行。用户向 Hook 合约支付 ETH 后,系统会根据固定数学公式自动 mint 新 sato,随着累计进入系统的 ETH 增加,后续买入价格会越来越高。所有 ETH 都会永久保留在 Hook 中,作为系统储备。

卖出时,用户可以将 sato 卖回给系统换取 ETH;在 mint 的 sato 代币达到总量的 99% 后,卖出的 sato 会被直接销毁,不会重新流入市场。系统买卖双向收取 0.3%手续费,手续费会永久留存在 Hook 中,无法被任何人提取。

sato 的理论供应量为 2100 万枚,但系统会在达到 99%供应量,即 2079 万枚时永久停止 mint。停止发行后,用户无法再通过 Curve 购买新币,但仍然可以 sato 卖回系统换取 ETH,Curve 则会继续作为永久链上回购池存在。

sato 的核心机制

sato 机制有些像 Pump.fun 的 Bonding Curve 模式变种,不过更加极端。sato 中,用户同样是通过 Curve 从系统中购买代币,但和传统 Bonding Curve 项目不同,sato 将整个系统明确拆分成了“发行阶段”和“外盘阶段”。

第一阶段:发行阶段

在这一阶段中,用户并不是在和其他持有人交易,而是在直接和系统本身交易。用户向系统投入 ETH 后,Curve 会按照固定公式自动 mint 新 sato,同时随着累计进入系统的 ETH 越来越多,后续 mint 价格也会越来越高。

某种意义上来说,这一阶段更像一个自动运行的“内盘系统”,Curve 本身既负责发行代币,也负责定价。

第二阶段:“外盘阶段”

sato 的供应量达到设定的 99%总量上限后,系统会永久停止 mint,用户无法再继续通过 Curve 从系统中购买 sato。此时 sato 才会开始真正进入 Uniswap 等二级市场流通,价格也不再由 Curve 公式决定,而是开始由市场买卖关系决定。

不过,Curve 本身并不会消失。虽然系统停止了发行功能,但仍然保留“回收”功能。用户依然可 sato 卖回系统换取 ETH,而卖出的 sato 会被直接销毁,不会重新进入市场,从而完成通缩。某种意义上来说,Curve 会从“发行系统”转变成一个永久存在的链上回购池。sato 的运行逻辑,其实可以理解成一个“从内盘逐渐过渡到外盘”的过程。

sato:重新构建数字稀缺性

sato 真正吸引市场的地方,并不只是 Bonding Curve、Hook 或者通缩机制本身,而是它试图重新讲述一种“数字稀缺性”的故事。

比特币用固定供应和高昂的创造成本,建立了数字黄金的共识。sato 则试图把这种逻辑重新搬到 Ethereum 上。不同的是,比特币通过消耗能源完成发行;sato 则选择将所有成本直接沉淀进系统储备之中。每一个 sato,都对应着真实进入系统的 ETH。

这也是为什么 sato 会被很多人认为是一个非常“性感”的链上实验。它既有 Bonding Curve 带来的稀缺性和后期加速的博弈属性,也保留了 Ethereum 生态的可组合性和流动性。没有预挖、没有团队控盘、没有管理员权限,甚至连 Curve 结束后的运行逻辑,也已经提前被写进链上。

至于这种模式最终能否真正形成类似比特币的长期共识,市场或许还需要时间验证。但至少目前来 sato 已经不再只是一个普通的旁氏项目,而更像一次关于“Ethereum 原生稀缺资产”的实验。

CLARITY还没过,华尔街已经先开张了

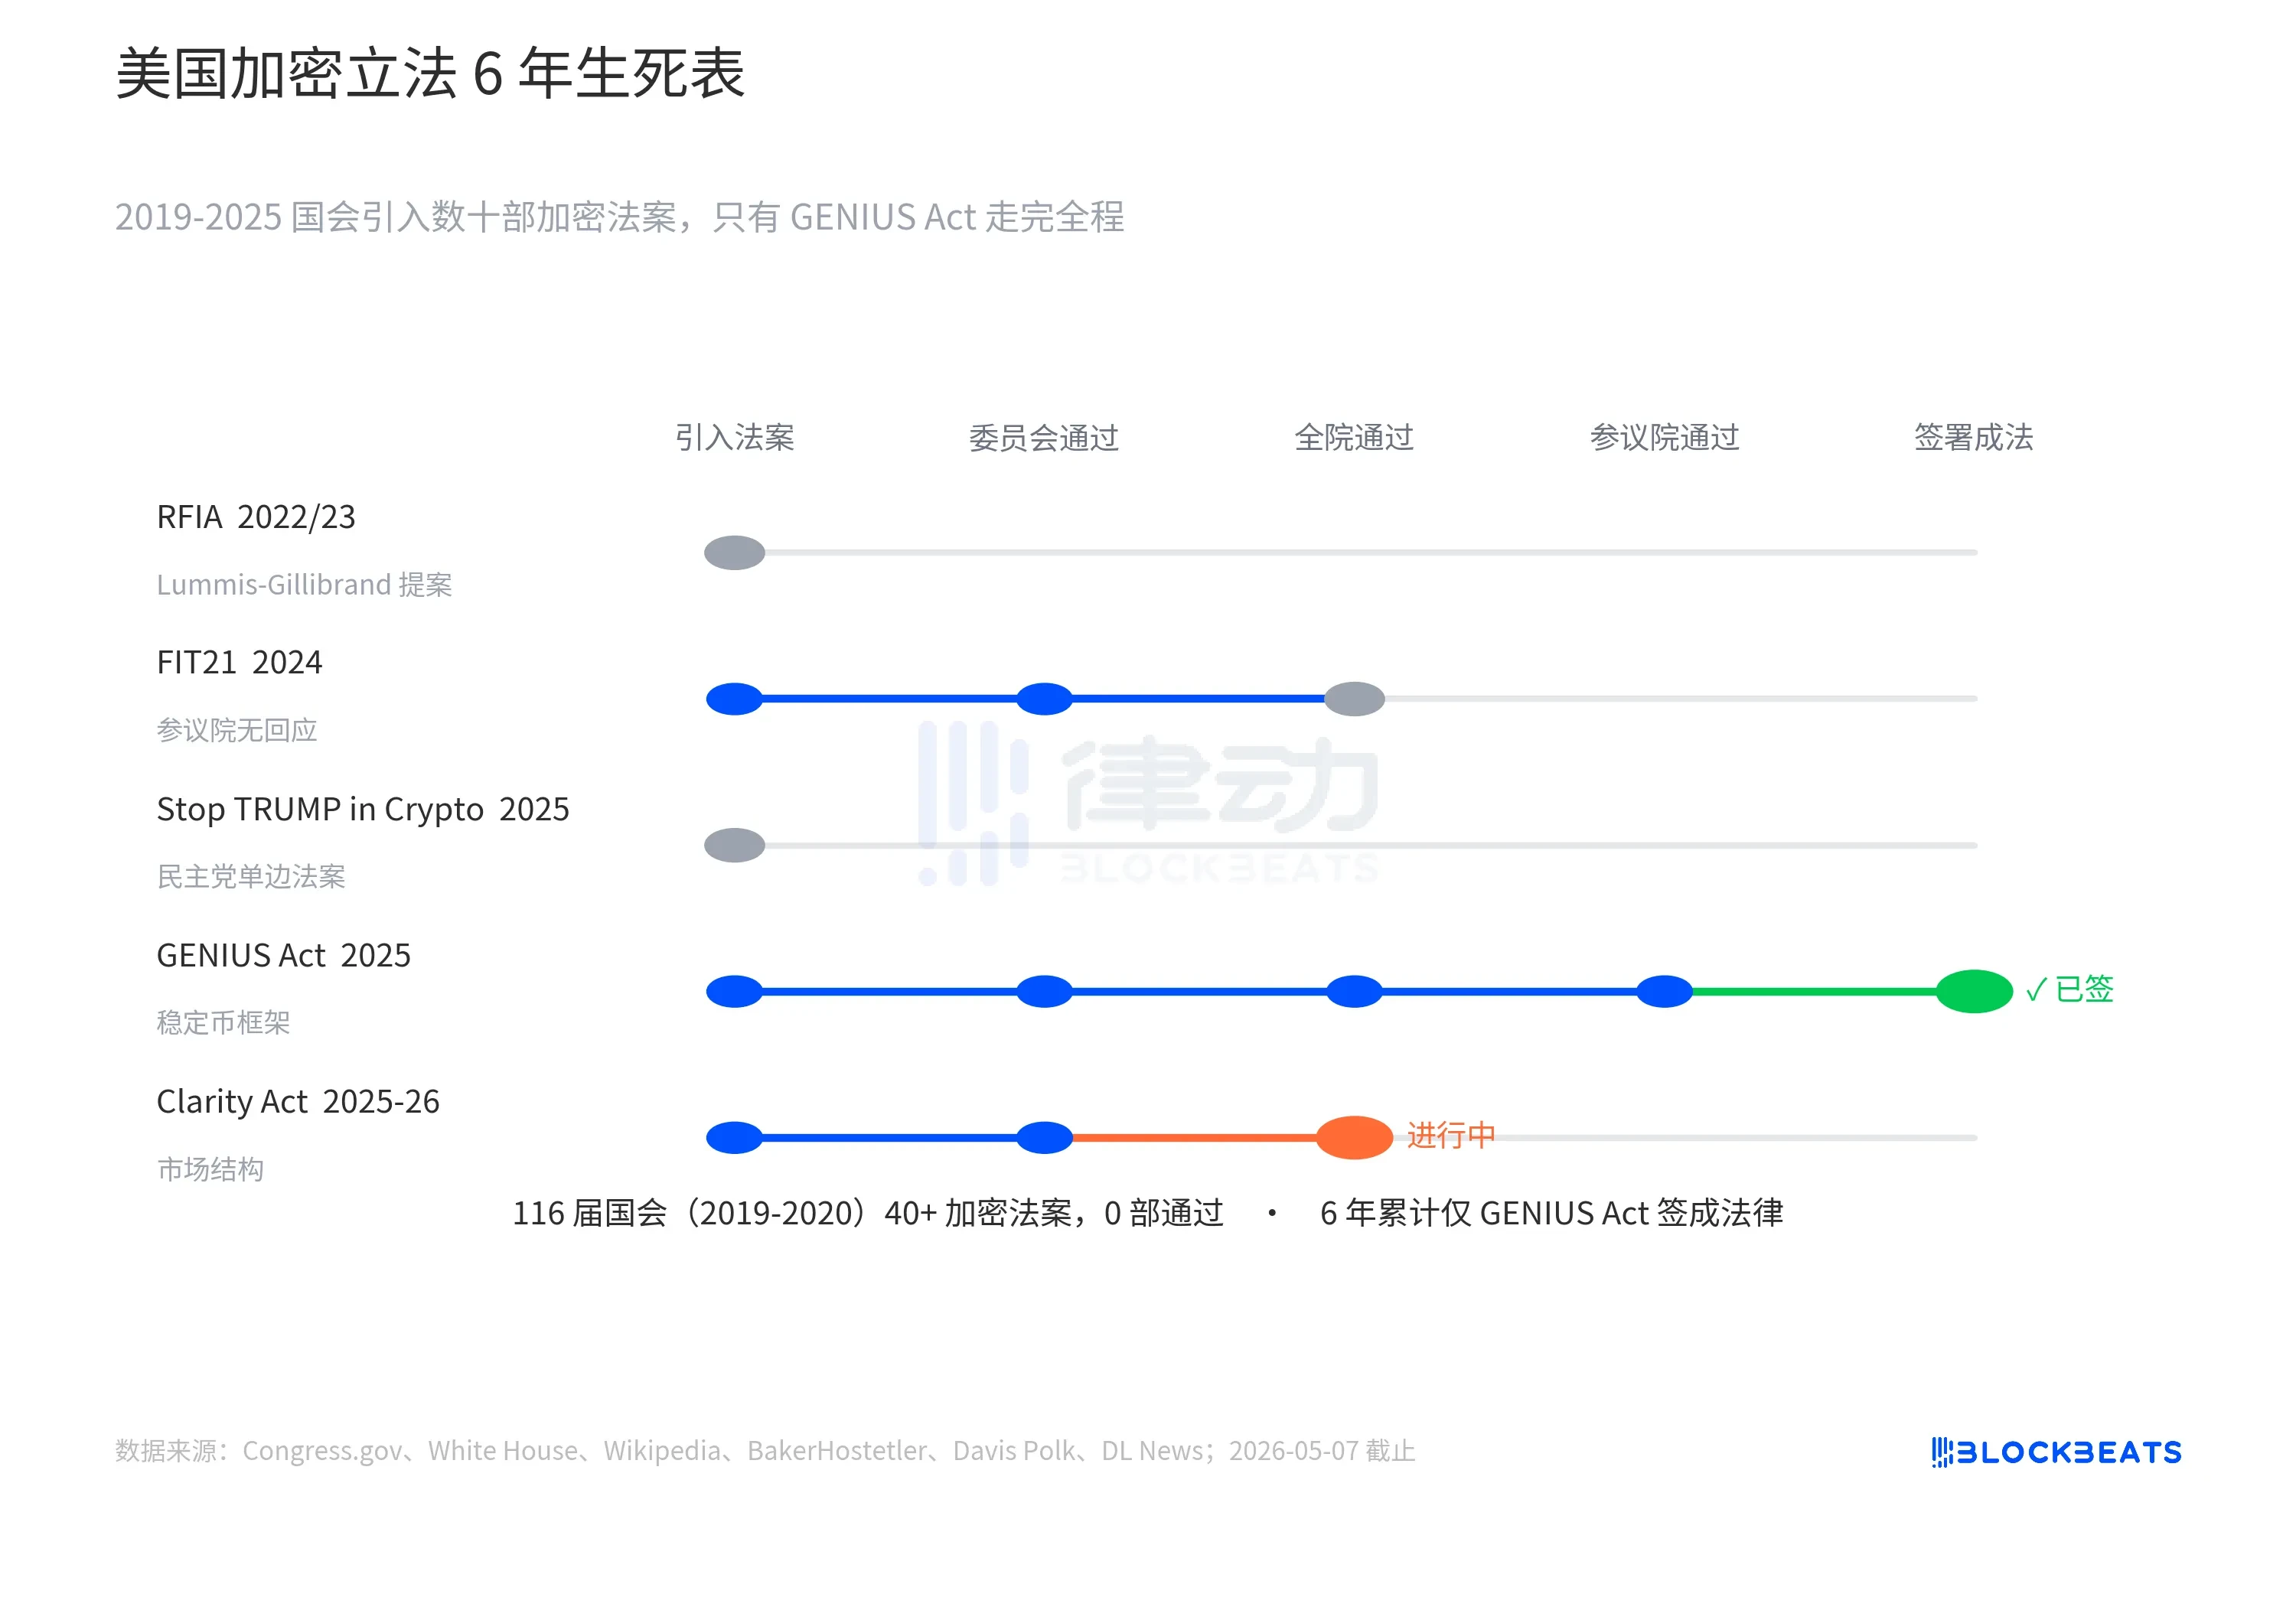
5 月 4 日,白宫表态希望国会赶在 7 月 4 日之前把 Clarity Act 送上总统办公桌。这部加密市场结构法案,在 2025 年 7 月已在众议院以 294 票对 134 票通过,但卡在参议院将近一年。

Tim Scott 主持的参议院 Banking Committee 把 markup 锁定在 5 月内完成,争取 6 月或 7 月推上参议院全院投票。挡在中间的是民主党议员要求加入的「伦理条款」,禁止高级政府官员任内从加密资产中获取个人利润。这条条款的靶心,是总统本人。

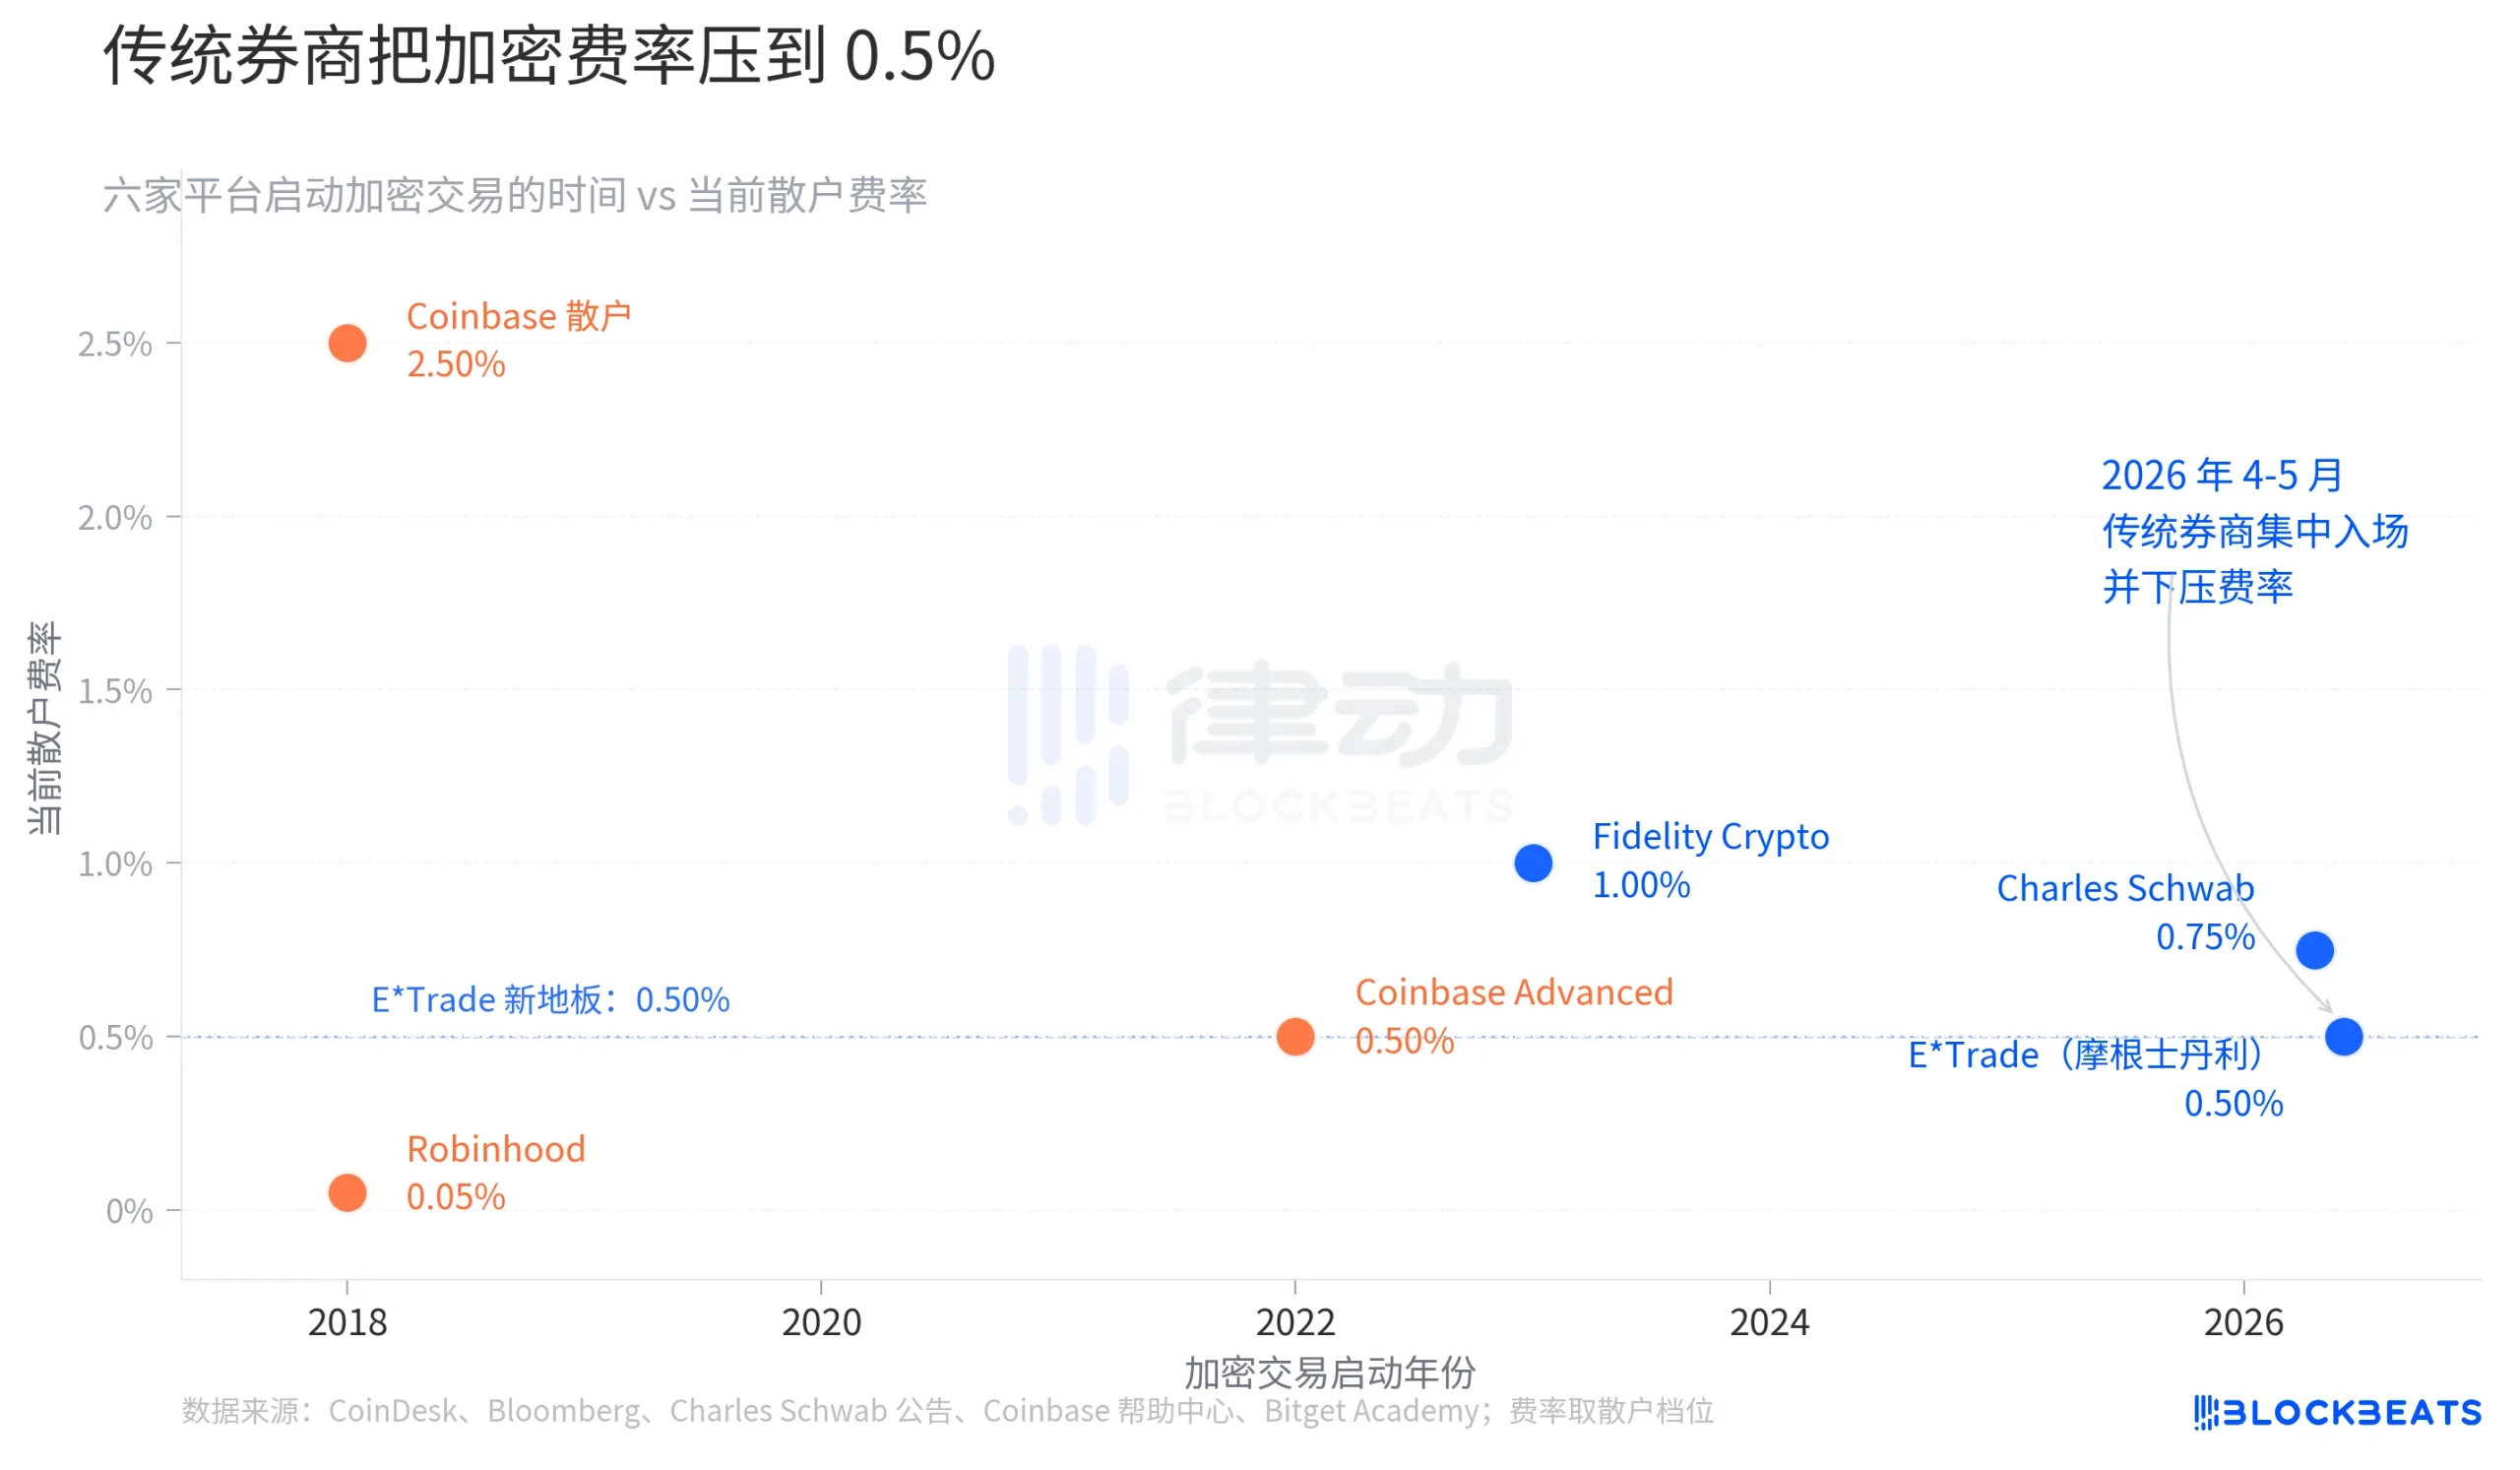
两天后,5 月 6 日,摩根士丹利旗下的 E*Trade 向 860 万散户开放了比特币、以太坊和 Solana 现货交易,费率 0.50%,这是华尔街主流券商目前最低的散户加密费率。法案还没通过,传统大行已经先开了张。

国会要不要等法案,华尔街已经给了答案。

华尔街已经先开张了

法案还没通过,传统券商已经在 2026 年 4 至 5 月集中入场,并把散户费率压到了一个新地板。

时间线是这样的。2018 年 2 月 22 日,Robinhood 第一个把加密交易加进散户互联网券商,上线即免佣金(含点差)。同年 Coinbase 把零售 App 推上来,散户费率 0.99% 至 2.99% 加 0.5% 点差。2022 年 Coinbase 推出 Advanced Trade,散户费率降到 0.40% 至 0.60%。2023 年 Fidelity Crypto 上线,1% 费率。然后是空白的两年。

2026 年 4 月初,Charles Schwab 上线 Schwab Crypto,分阶段向散户开放比特币和以太坊现货交易,费率 0.75%。一个月后的 5 月 6 日,摩根士丹利的 E*Trade 跟上,0.50%,覆盖比特币、以太坊和 Solana 三个币种。据 BeInCrypto 报道,这是当前传统大行散户加密交易的最低费率。

费率结构对比一下就能看出压力。Coinbase 标准应用对散户最常见的是 0.99%-2.99% 加 0.5% 点差,相当于实付 1.5%-3.5%。E*Trade 0.5% 等于把这个数字砍到三分之一。Fidelity 1% 也变成了同行里最贵的。Coinbase Advanced Trade 仍然有竞争力,但那是面向高频和高净值用户的专业接口,不是覆盖普通散户的零售首选。

为什么是 2026 年 4-5 月集中开张。两个时间锚点。一个是 GENIUS Act,也就是稳定币法律框架,已经在 2025 年 7 月签成法律,给传统金融机构托管和清算稳定币提供了合规明面。另一个是 Clarity Act 即将进入参议院 markup,无论最终结果如何,主流市场结构的轮廓已经清晰,传统大行不再担心入场后再被监管追溯。华尔街是按「Clarity Act 大概率会过」的概率分布在做决策,而不是等到法案签字。

「伦理条款」要拦的是总统

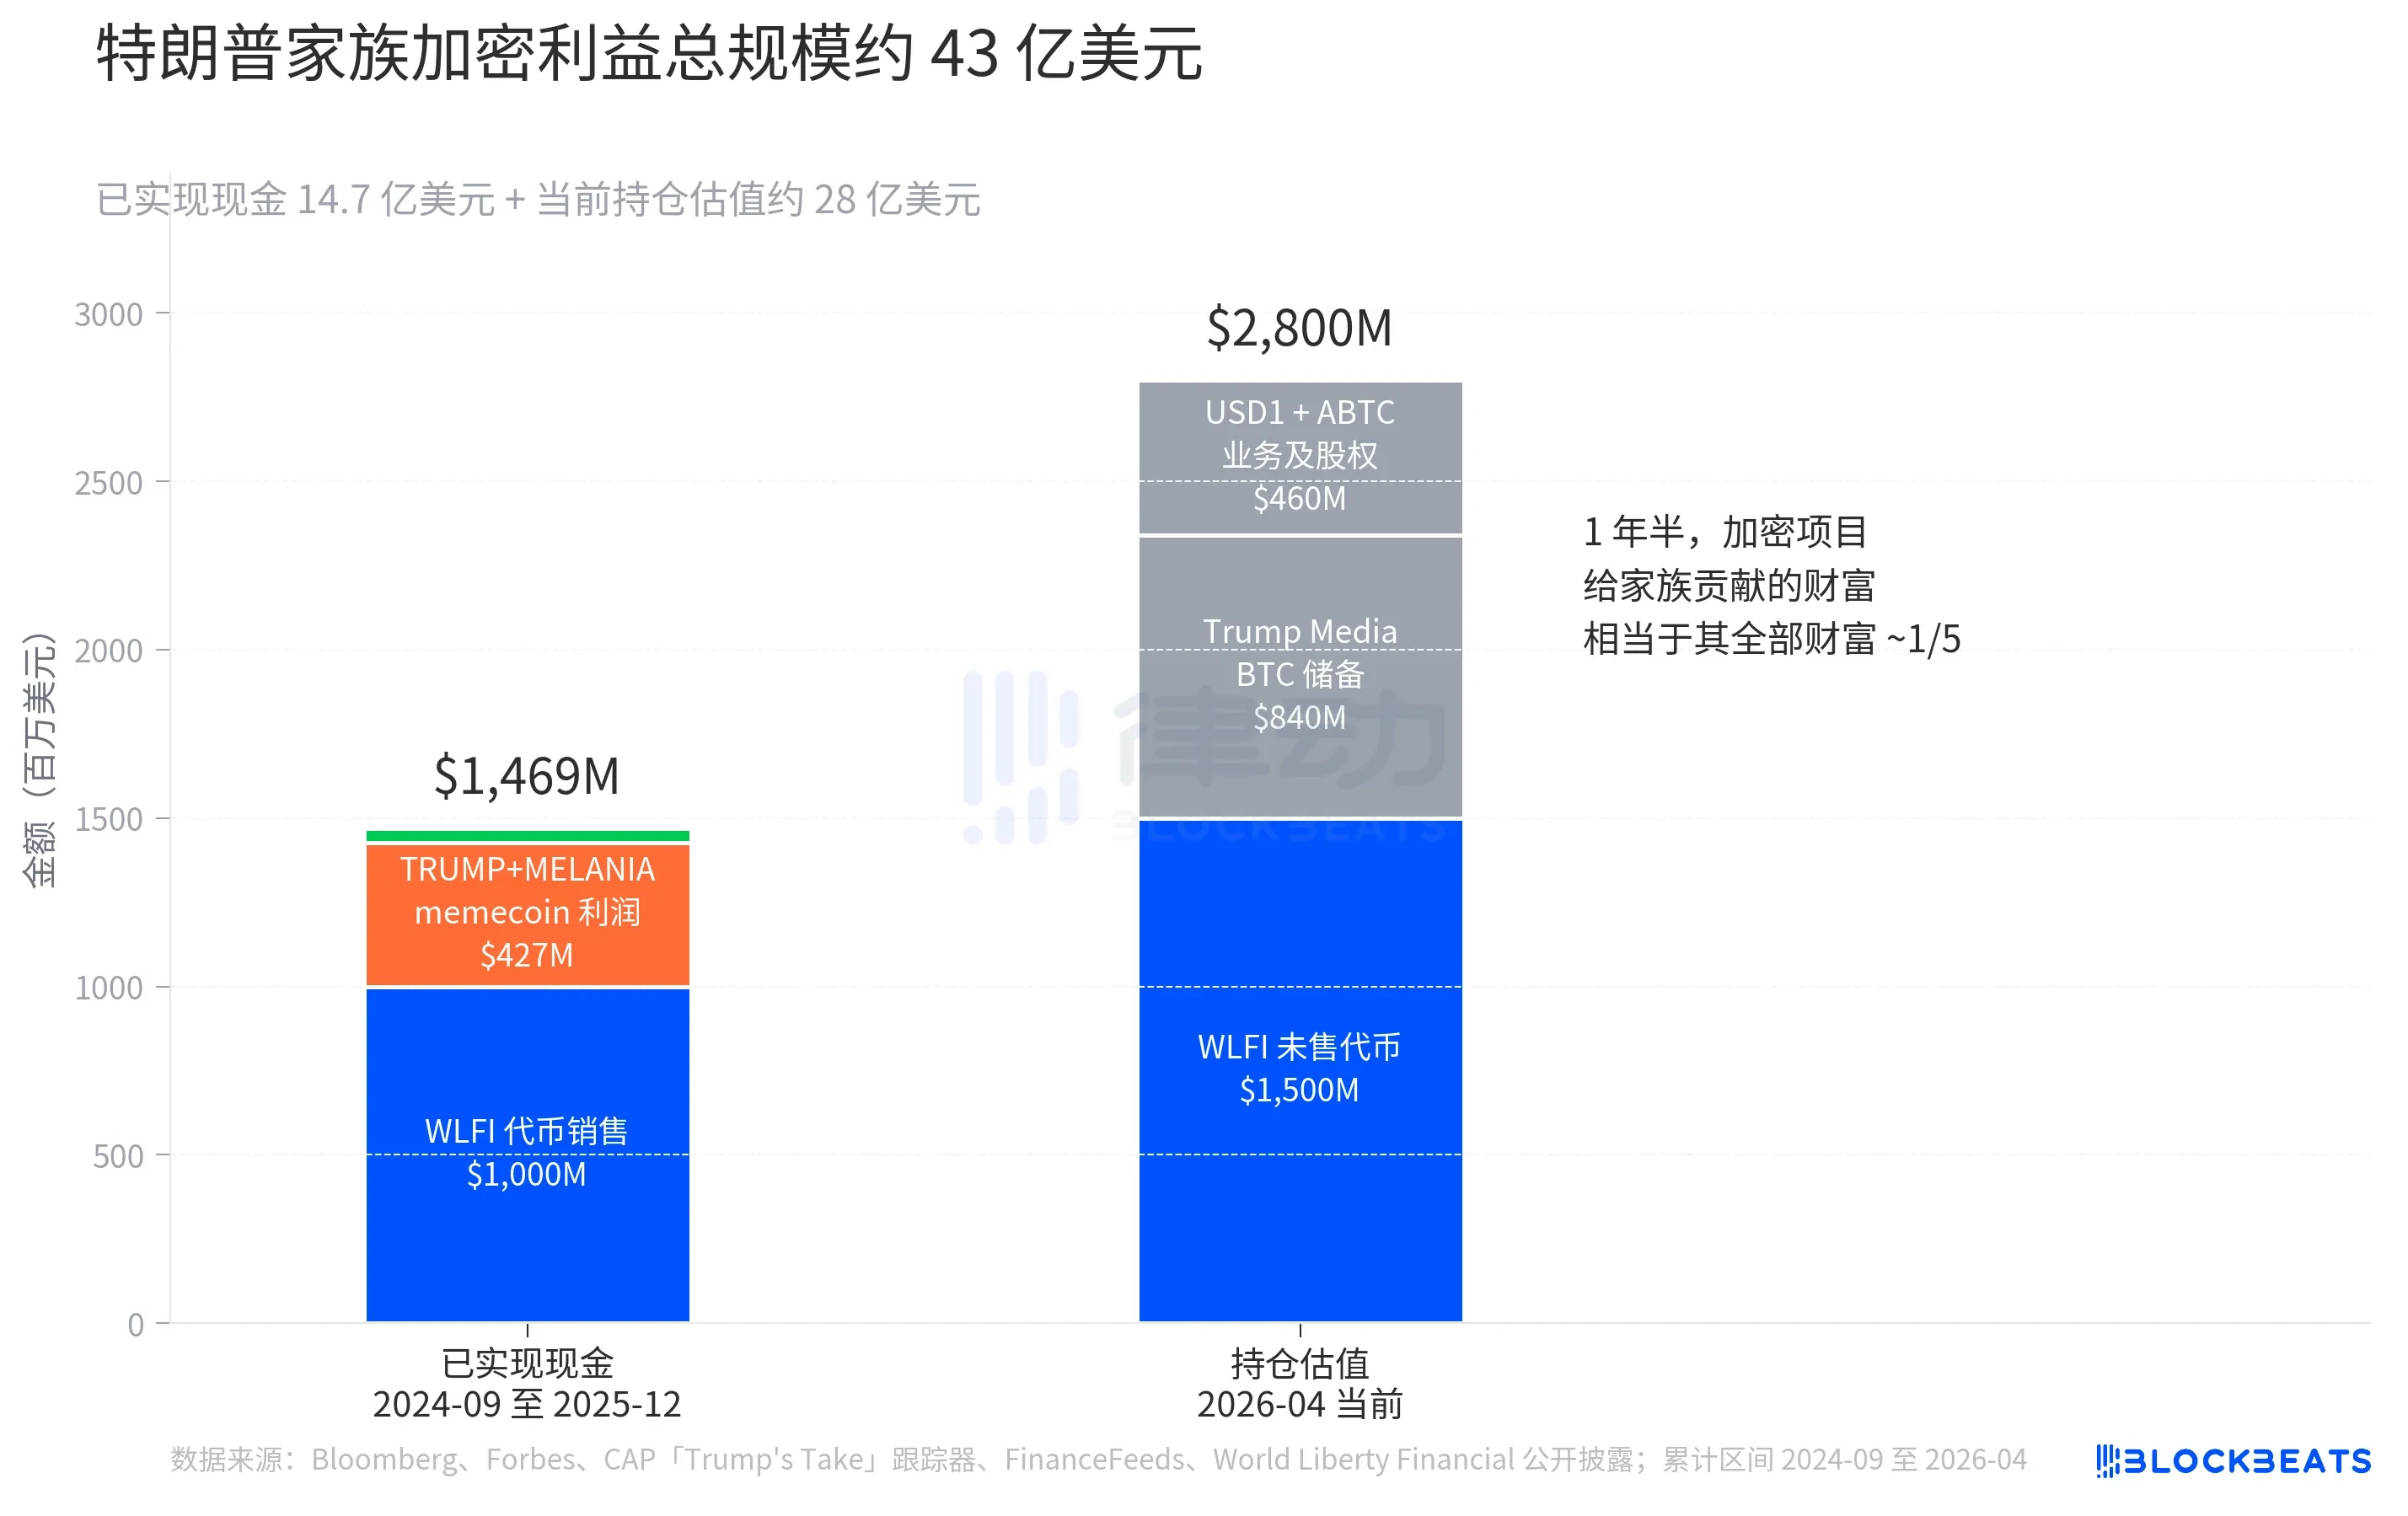
民主党议员要求的伦理条款,从 2025 年起就被反复提交白宫,被反复退回。理由不抽象。据彭博社 2026 年 1 月报道,特朗普家族的 68 亿美元财富中,有大约五分之一直接来自加密项目。

把这些项目拆开看更具体。已实现的现金流大约 14.7 亿美元,主要来自四个产品。World Liberty Financial(WLFI)的代币销售是大头,截至 2025 年 12 月,特朗普家族通过这个 DeFi 项目累计获利约 10 亿美元,其中包括公开发行募集的 5.5 亿美元。

$TRUMP memecoin 在 2025 年 1 月就职典礼前 3 天上线,给家族带来 3.62 亿美元的费用与交易利润。Melania 的 $MELANIA memecoin 紧随其后,贡献约 6500 万美元。USD1 稳定币的储备金利息是 4200 万美元。

未实现的持仓估值大约 28 亿美元。WLFI 还有 15 亿美元未售代币挂在账面上,但这部分受 WLFI 价格波动影响极大。Trump Media 的比特币储备据 FinanceFeeds 估算在 9,500 至 11,500 枚之间,按当前比特币价格计算约 8.4 亿美元。USD1 业务估值和 American Bitcoin 矿业等股权合计约 4.6 亿美元。

把已实现和未实现加在一起,约 43 亿美元。这就是伦理条款的实际数字。Elizabeth Warren 等议员推动的版本明确写到「禁止现任高级官员任内从加密资产中获取个人利润」,妥协版本进入白宫又被退回。法案要不要带着这条款上参议院全院投票,本质是问每个参议员:你愿不愿意当面投一票,公开切走总统家族的这 43 亿美元蛋糕。

CLARITY 今年能通过吗?

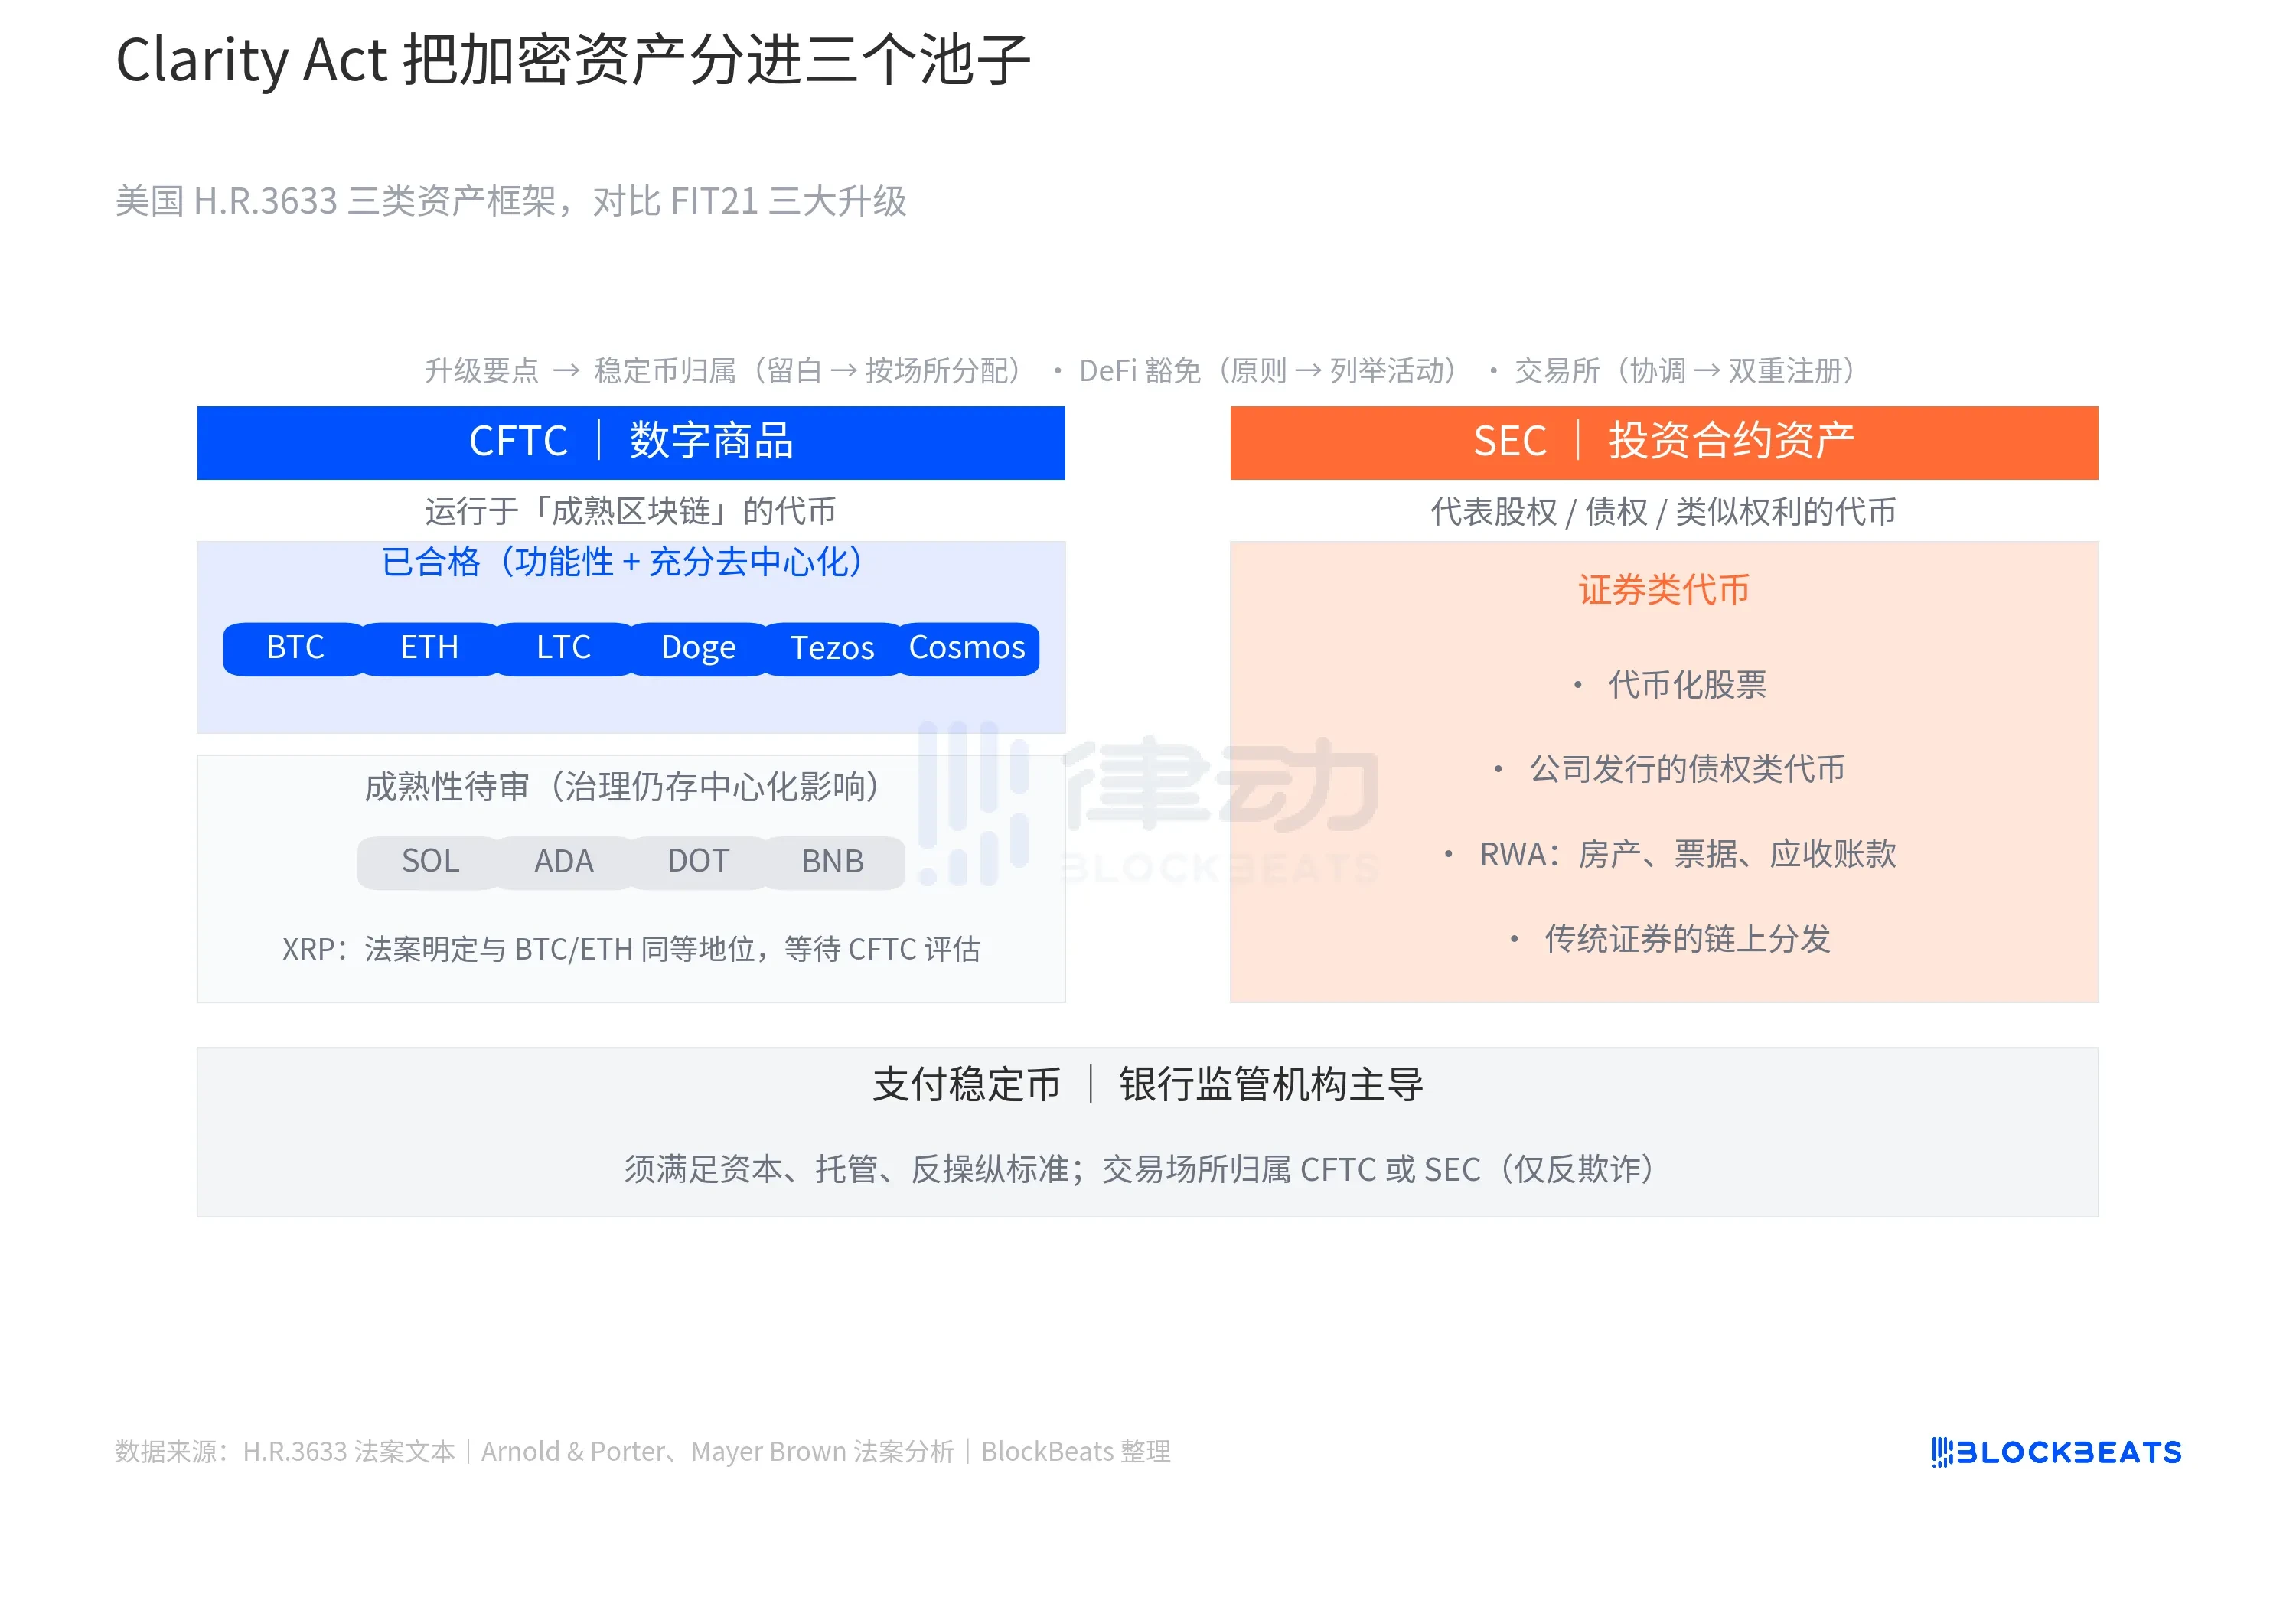
Clarity Act 把所有数字资产强行装进三个池子。第一个池子是「数字商品」,由 CFTC 监管,对应运行于「成熟区块链系统」上的代币。法案对「成熟」的定义有两条硬标准,一是网络功能完整、能达成共识,二是充分去中心化、没有任何单一实体能单方面修改协议或治理。

第二个池子是「投资合约资产」,归 SEC 监管,对应代表股权、债权或类似权利的代币,比如代币化股票、链上分发的传统证券、RWA(房产、票据、应收账款)。第三个池子是支付稳定币,由银行监管机构主导,要求资本、托管、反操纵全部达标。

对比 2024 年死在参议院的 FIT21,Clarity Act 有三处升级。稳定币归属从「留白未指定」改为「按交易场所分配」,CFTC 平台上的稳定币交易归 CFTC 管,SEC 平台上的归 SEC,但 SEC 只保留反欺诈权限。

DeFi 豁免从原则性的安全港改为列举式的具体活动豁免,托管前端、运行节点、发布代码这三件事不会触发注册义务。交易所注册从「跨机构协调」改成强制要求处理数字商品的中介双重注册,即便这家中介已经是 SEC 持牌的 broker-dealer。

法案的逻辑很清楚,要把过去几年加密行业最大的不确定性,也就是「这玩意儿到底归谁管」,一次性写进法律。

Clarity Act 现在站的位置,前面没多少同伴。

据 French Hill 议员办公室公开声明,仅 116 届国会(2019-2020)就有 40 多部加密和区块链相关法案被引入。这些法案最终通过率是零。118 届(2023-2024)出现了 FIT21,2024 年 5 月在众议院通过。这是首部通过众议院全院投票的加密市场结构法案,但它也死在了参议院。

2025 年 7 月 18 日,特朗普签署 GENIUS Act,给支付稳定币立了法。这是 6 年里第一部,也是到现在为止唯一一部签成法律的加密相关联邦法案。同月 17 日,众议院以 294 票对 134 票通过 Clarity Act。理论上 Clarity Act 已经走到了 FIT21 当年的同一位置,众议院通过,等参议院投票。

差异在于政治环境。FIT21 时期民主党控制白宫,加密法案没有顶层动力,现在特朗普政府公开力推。但伦理条款的妥协版本被白宫拒绝,民主党核心议员仍未被说服。如果错过 8 月第一周,参议院将休会到 9 月 14 日。再考虑到 11 月 3 日中期选举,2026 年内能否签字,已经不全是「白宫想不想」能决定的。

历史口径下,6 年 50+ 部法案,1 部签成法律。Clarity Act 是不是第二部,这两个月就要见分晓。

BTC市占率冲上61%,山寨季要来了吗?

原文标题:Bitcoin market dominance moves above 61%: Will altcoins follow?

原文作者:Trading View

原文编译:Peggy,BlockBeats

编者按:比特币仍是当前加密市场反弹的主线。过去两个月,BTC 从 6 万美元低点上涨约 36%,市场占有率升至 61% 以上,创下去年 11 月以来新高。这说明,虽然市场情绪有所修复,但资金最先回流的仍是比特币,而不是山寨币。

不过,山寨币市场也开始出现早期回暖迹象。Binance 上山寨币交易量占比已从 3 月的 31% 升至 49%,剔除 BTC 和 ETH 后的加密总市值 TOTAL3 也反弹至两个月高点。与此同时,部分山寨币重新站上 200 日均线,整体跌幅也在收窄。

但这还不能说明「山寨季」已经到来。AltSeason Index 虽然回升至 28.6,但距离 75 以上的强势山寨周期仍有很大差距。换句话说,资金正在从 BTC 和 ETH 向外扩散,但轮动仍然温和。

山寨币不是已经全面启动,而是刚刚走出最弱阶段。当前市场仍由比特币主导,山寨币则处在复苏观察期。接下来,能否形成真正的山寨行情,取决于 BTC 能否维持稳定,以及山寨币成交量和市值能否继续修复。

以下为原文:

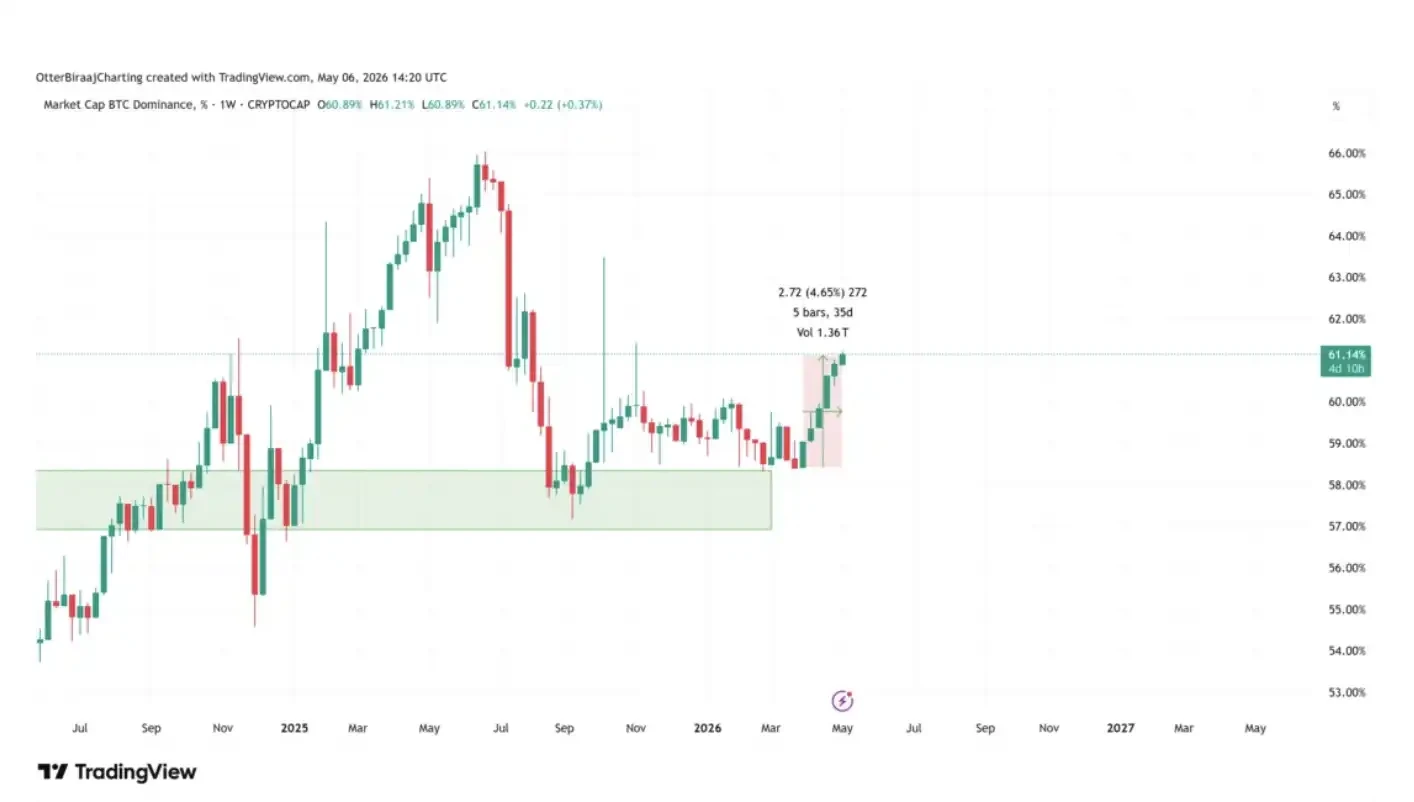
周三,比特币市场占有率升至 61%,创下自 2025 年 11 月以来的最高水平。该指标已从 4 月初的 58.44% 持续上升,说明当前的上涨趋势仍然更偏向 BTC,而非更广泛的加密市场。

与此同时,过去两个月里,Binance 上的山寨币交易量也增长了 49%;此外,Binance 上有 12.6% 的山寨币重新站上了 200 日简单移动平均线(SMA)。

比特币市场占有率一周走势图。来源:Cointelegraph/TradingView

山寨币出现早期复苏迹象

加密分析师 Darkfost 表示,自 2 月 6 日触及 6 万美元低点以来,比特币已上涨 36%,并推动其市场占有率升至 61.3%。

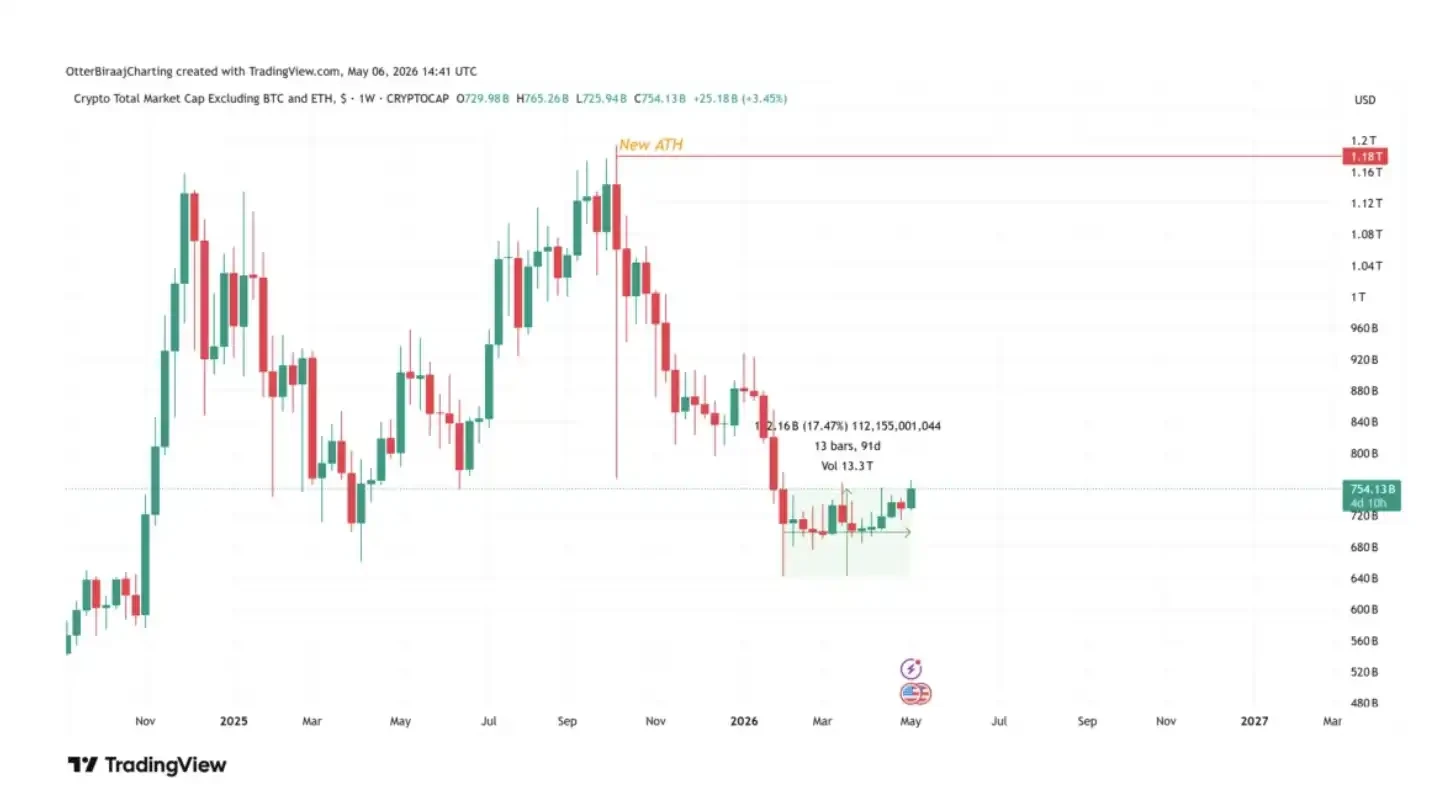
尽管山寨币在这一阶段的大部分时间里承压,但用于追踪剔除比特币和以太坊后加密市场总市值的 TOTAL3,已上涨 17%,达到 7650 亿美元的两个月高点。山寨币的复苏速度仍落后于 BTC,但多项指标已经开始改善。

TOTAL3 一周走势图。来源:Cointelegraph/TradingView

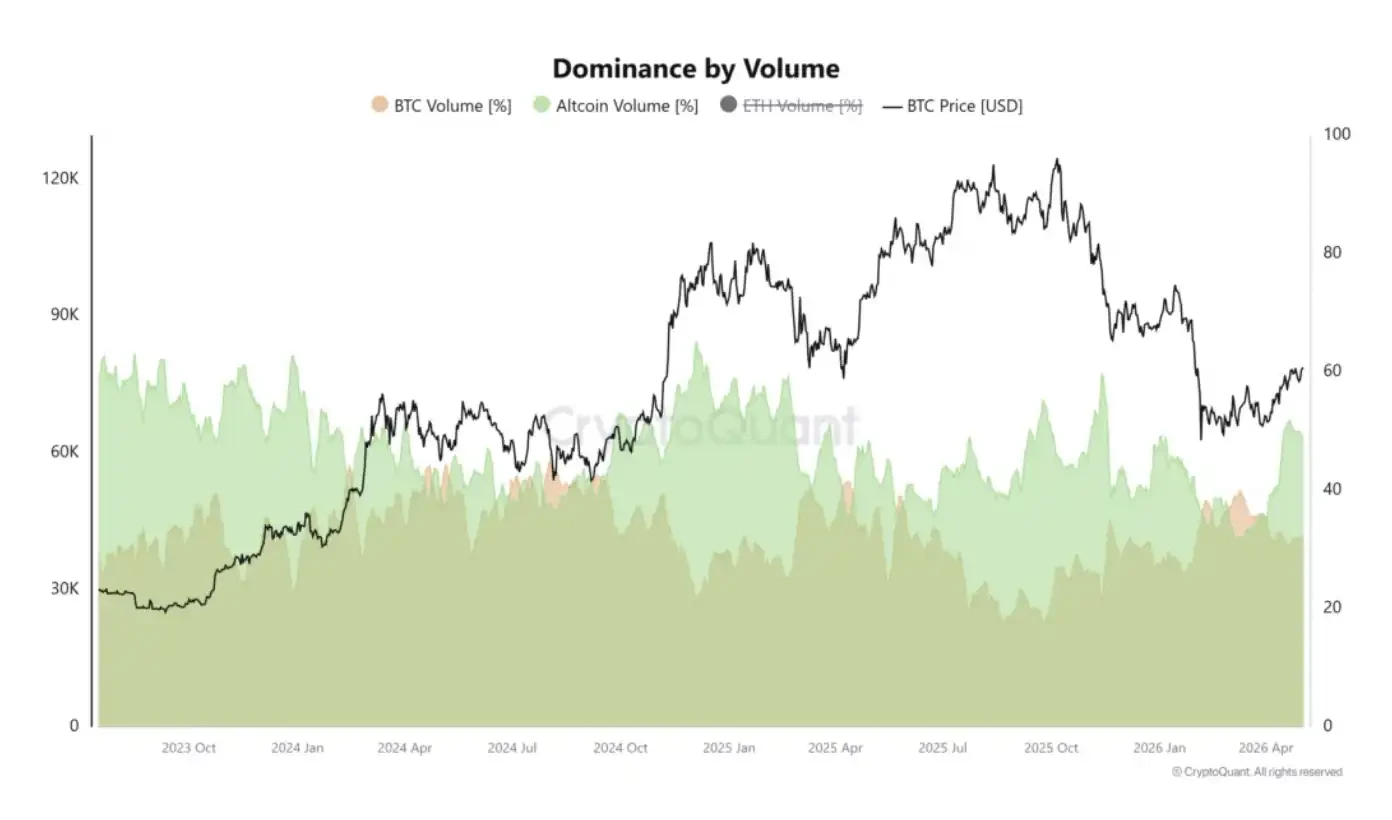
CryptoQuant 数据显示,山寨币市场的交易活动正在缓慢回升。以 Binance 上 BTC 和 ETH 期货合计交易量作为对照,山寨币交易量占比在周三升至 49%,高于 3 月的 31%。这一变化表明,在经历数月资金集中流向比特币和以太坊之后,市场对这两大加密资产之外的参与度正在提升。

Darkfost 补充称,这一轮资金切换目前仍较为温和,距离 2024 年上一轮山寨币行情中出现的激进轮动阶段仍有明显差距。

山寨币交易量占比。来源:CryptoQuant

交易所成交量趋势指向资金轮动

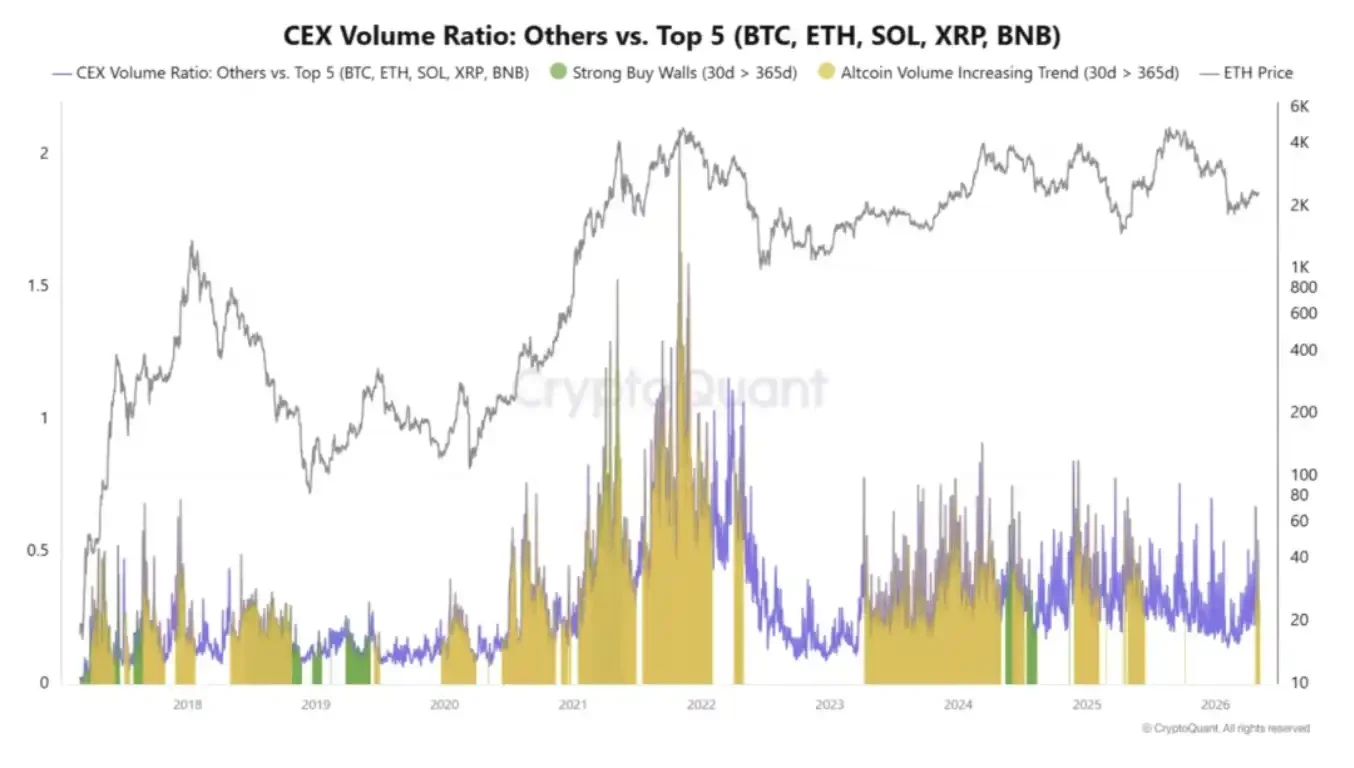
市场分析师 CW8900 指出,中心化交易所(CEX)上的交易活动回升,是比特币之外市场参与度改善的另一项信号。

据该分析师称,剔除市值前五大加密货币后,山寨币交易量在过去几周持续上升。

CEX 成交量占比与前五大加密货币对比。来源:CryptoQuant

90 天 AltSeason Index(山寨币季指数)也升至 28.6,创下数月以来最快的回升速度。该指数用于衡量在特定周期内,是否有多数山寨币跑赢比特币。通常而言,指数读数高于 75,才意味着山寨币周期较强。不过,CW8900 补充称:

「这一指标也显示,本轮周期中并没有真正出现山寨季。AltSeason Index(山寨币季指数)触及最高点的时期是在 2024 年初,但即便如此,与过去几轮山寨币季相比,当时的数值也相对较低。」

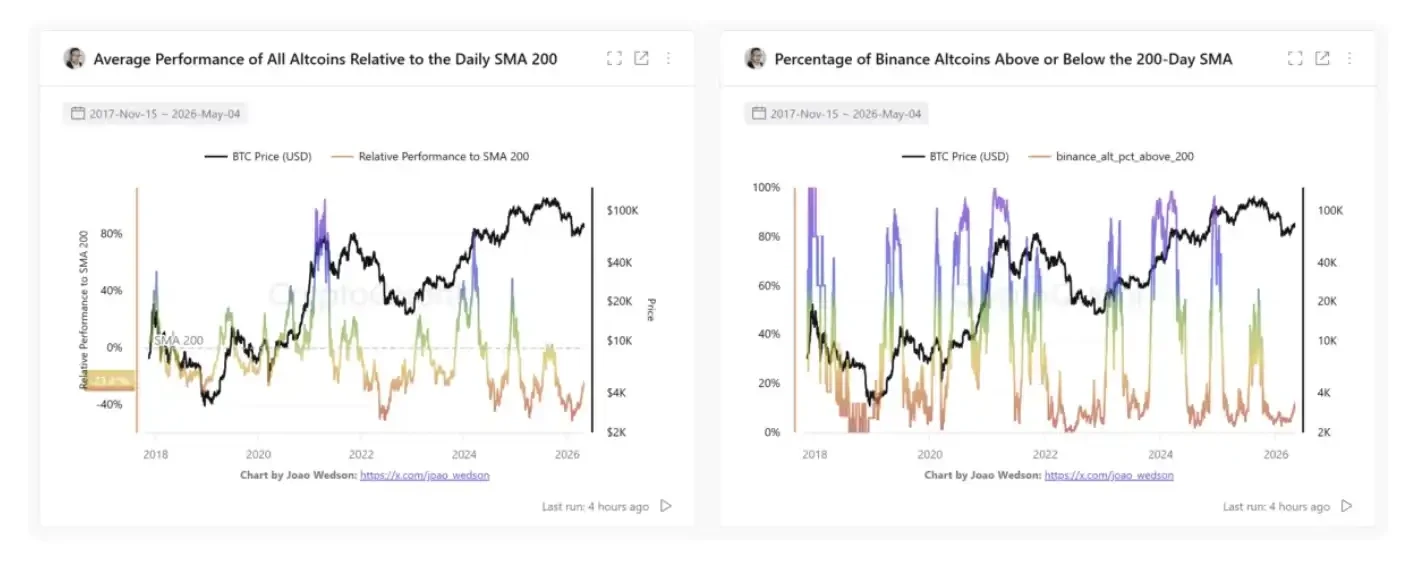
CryptoQuant 数据还显示,在经历数月相对比特币的大幅跑输后,山寨币市场整体已有所改善。目前,山寨币平均价格较其 200 日简单移动平均线低 23.47%,相比本轮周期早些时候低于 44.4% 的水平已有明显修复。类似读数此前曾出现在 2022 年后期熊市接近尾声的阶段。

山寨币平均表现相对于 200 日简单移动平均线的变化。来源:CryptoQuant

[原文链接]

OpenAI上线广告平台,一场卖给穷人的富人生意

原文作者:Kaori

原文编辑:Sleepy

Sam Altman 曾经把广告称为 ChatGPT 的「last resort(最后的补救方法)」。

在很长一段时间里,这句话是一种克制。OpenAI 仍然把自己包装成一家研究公司、一家基础设施公司、一家试图把 AI 能力普及给所有人的公司。广告这种旧互联网最熟悉的变现方式,被当作备选方案。

但广告方案转正来得很快。

5 月 5 日,OpenAI 推出自助广告平台 Ads Manager,开始让广告主直接或通过 Dentsu、Omnicom、Publicis、WPP 等代理商在 ChatGPT 上投放广告。距离 2 月 9 日首次启动广告试点,不到三个月。

平台还处于测试阶段,但方向已经清楚,ChatGPT 不再只是一个对话产品,也开始成为广告库存。OpenAI 的目标是 2026 年实现 25 亿美元广告收入,并在 2030 年把广告收入推到 1000 亿美元。

拥有 9 亿用户规模的 ChatGPT 发现,免费这条路越来越难走。

年亏百亿,靠广告回血

OpenAI 增长很快,快到传统互联网公司很难找到参照物。

但它烧钱也快。

HSBC 分析师在 2025 年底测算,OpenAI 到 2030 年前仍可能面临 2070 亿美元资金缺口。其云和 AI 基建支出在 2025 年下半年至 2030 年间可能达到 7920 亿美元,长期算力承诺到 2033 年可能接近 1.4 万亿美元。

这组数字解释了他们为何要布局广告业务。

订阅收入可以证明用户愿意付费,却很难覆盖所有免费用户的推理成本。企业 API 可以贡献现金流,却面临价格战和模型趋同。资本融资可以续命,却稀释股权,也会把更高估值压力推回公司内部。

广告是最快的非稀释性收入来源。它不要求免费用户掏钱,不需要重新教育市场,也更容易讲给投资人听。

据 Reuters 报道,OpenAI 的广告试点在六周内年化收入超过 1 亿美元。广告只面向免费和 Go 计划用户,不影响 ChatGPT 生成回答,也不会向营销商共享用户数据。

用户隐私暂且不论,这个战略背后藏着一个更基本的问题。

广告卖给免费用户,广告主想找的是付费用户

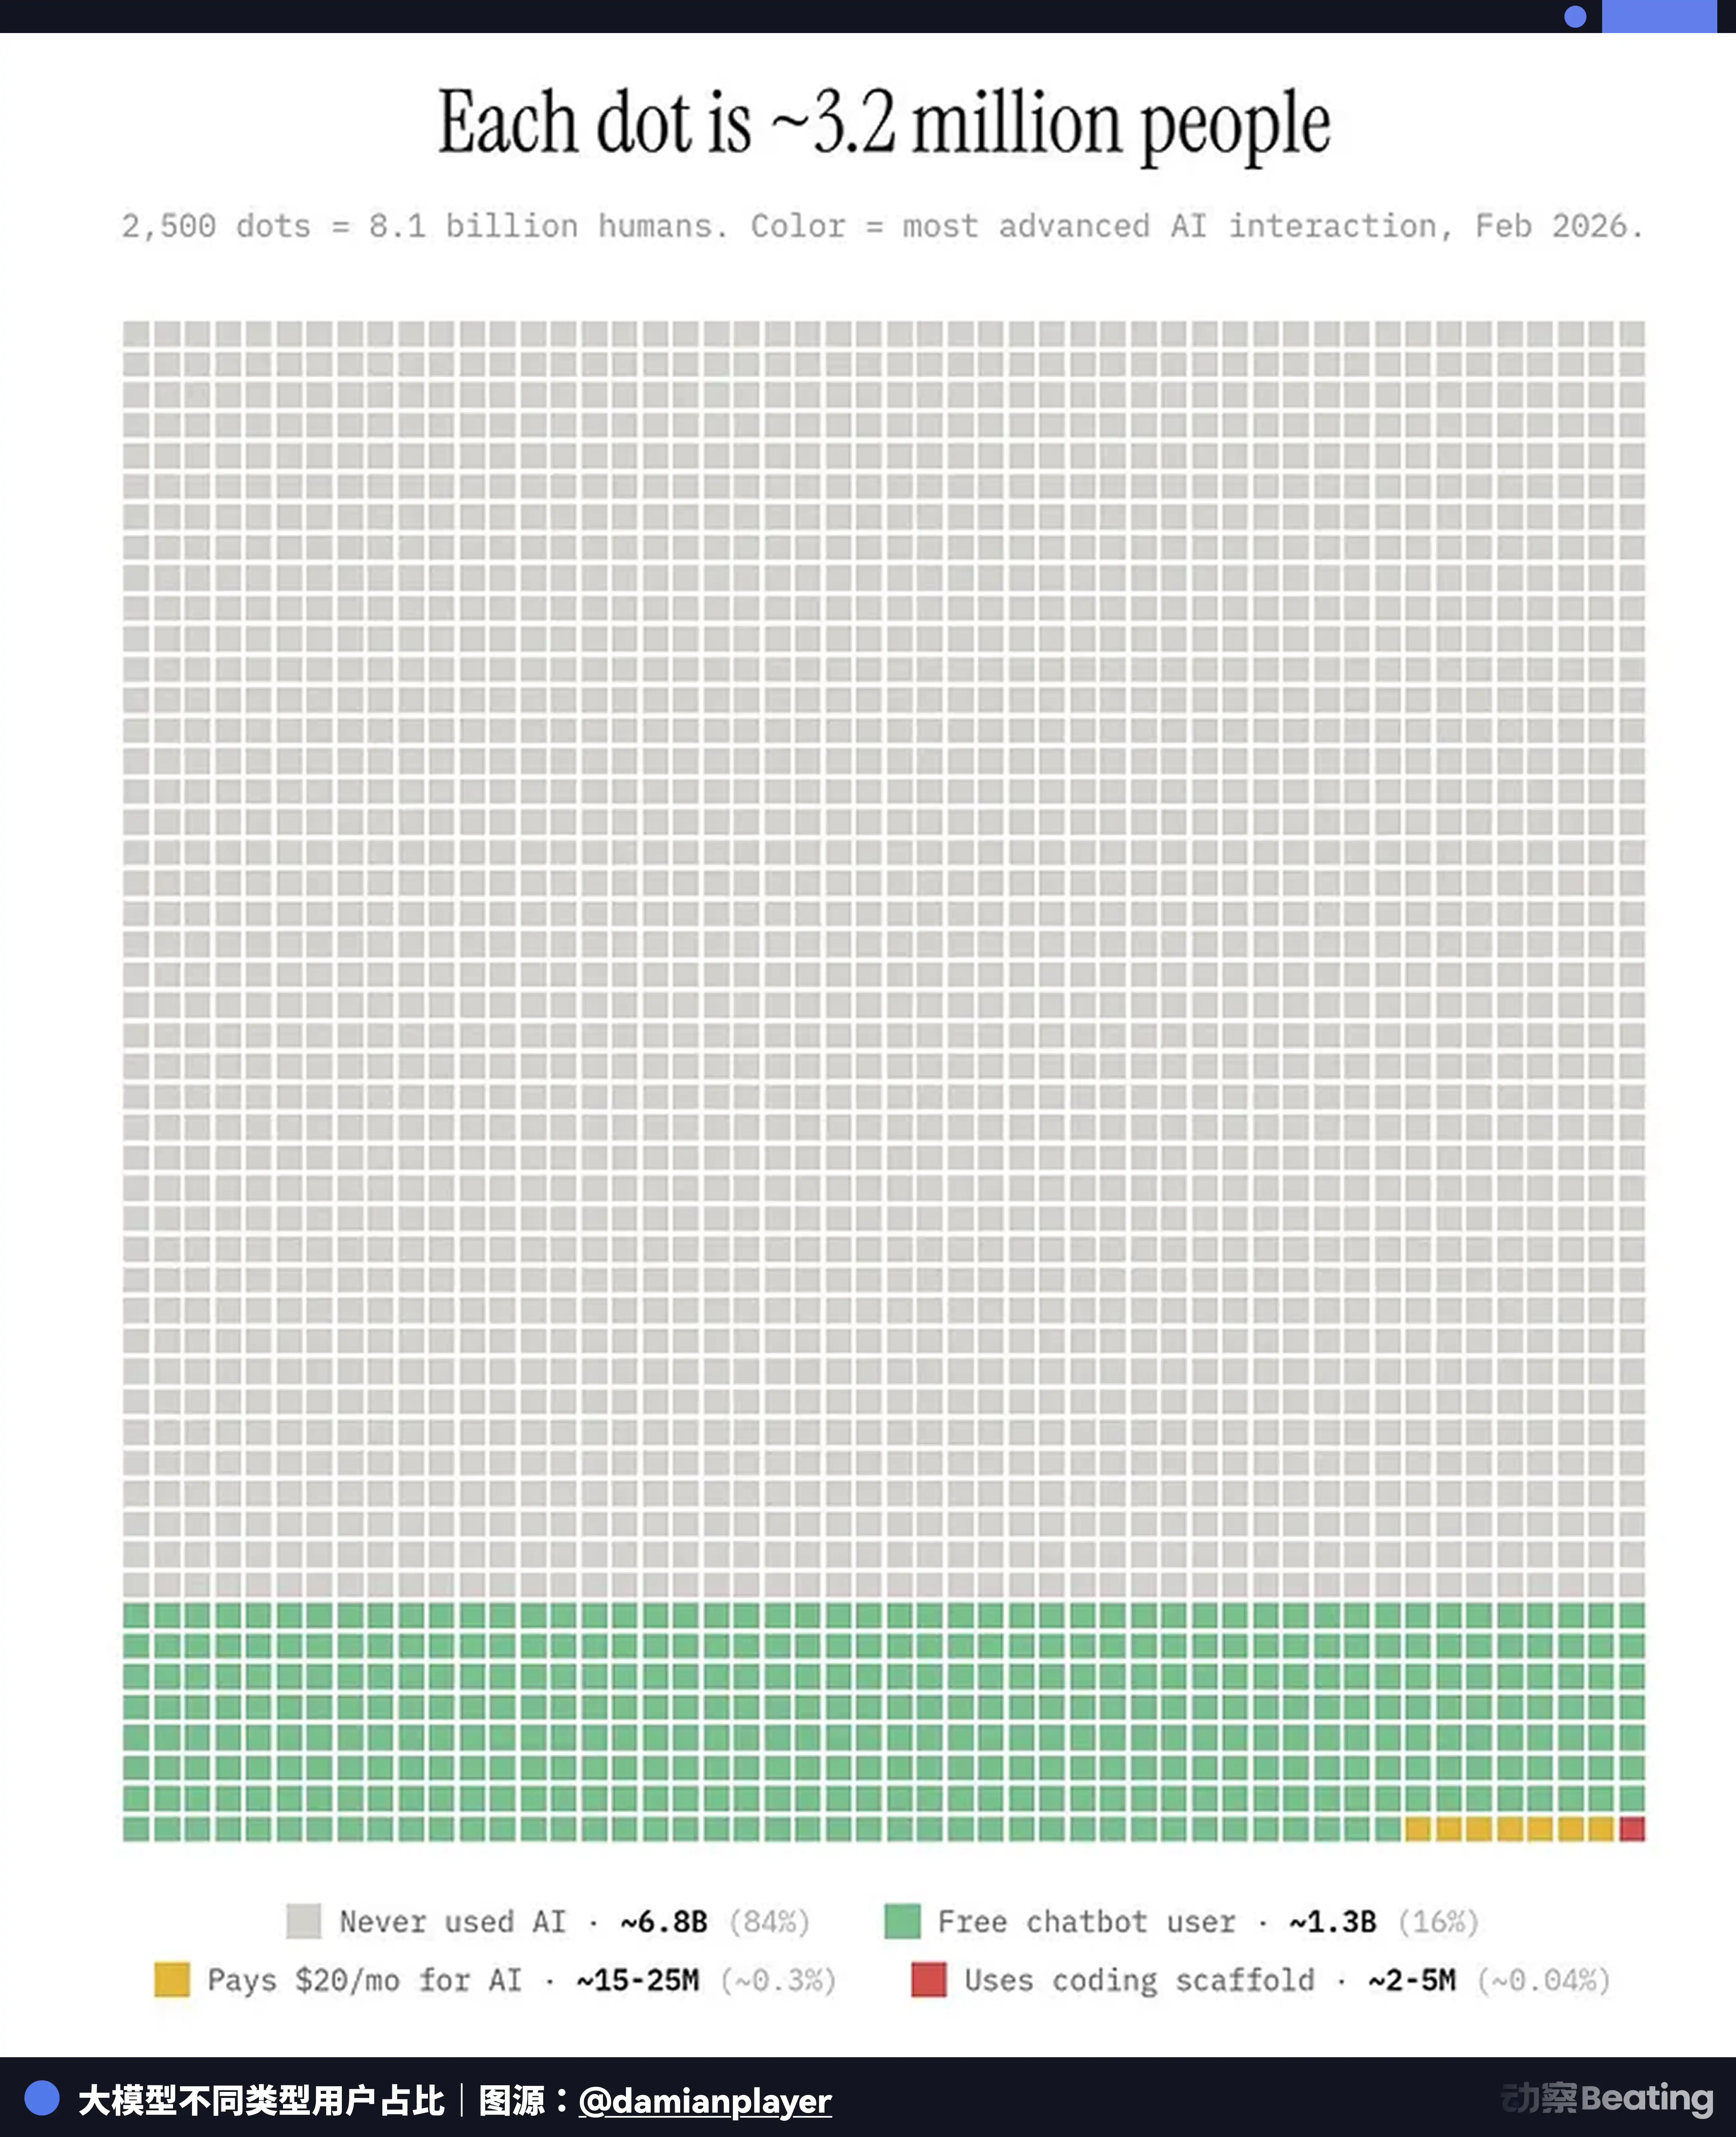
ChatGPT 有 9 亿周活跃用户,付费订阅大约 5000 万,免费转付费率不到 6%。广告只面向免费用户,意味着 OpenAI 的广告库存,全部来自那 94% 不愿掏钱的人。

问题是,能掏 5 万美金起投的广告主,卖的往往不是面向个人消费者的商品。企业软件、SaaS 工具、B2B 服务,这些高客单价品类的决策者,恰恰最有可能是 ChatGPT 的付费用户。他们每月花 20 到 200 美金购买更强的模型和更大的上下文窗口,而他们的屏幕上,永远不会出现广告。

受众错配之外,还有一个更深层的问题:即使广告成功触达了免费用户,这些用户的使用场景本身能支撑多高的广告价值?

高意图不等于高转化

OpenAI 的广告叙事建立在一个核心假设上:ChatGPT 用户带着真实意图进入对话框,这种高意图场景下的广告触达,值更高的价格。

这个假设只对了一半。

过去二十年,品牌最想抢占的是搜索框,因为搜索框代表意图。用户搜索酒店,说明可能要订房;搜索企业报税软件,说明可能要采购;搜索最好的降噪耳机,说明用户已经站在消费决策门口。

Google 用这件事建立了广告帝国。ChatGPT 出现后,用户直接把决策过程交给 AI。这对广告主来说,比搜索广告更诱人,也更可怕。诱人之处在于,ChatGPT 看到的是一整段需求,它不只知道用户想买什么,还知道用户为什么这样买。可怕之处在于,如果 AI 直接给出答案,用户可能连搜索结果页都不看了。

但「帮我买一双跑鞋」和「帮我写一封邮件」是两种完全不同的意图。前者是消费场景,后者是生产力场景。ChatGPT 的日常使用里,后者占比远高于前者。用户来这里写作、翻译、改代码、做方案、整理情绪,高频,但不天然对应商品购买。

这会直接压低广告效果指标。广告主愿意为高确定性的购买意图付高价。Google 搜索广告贵,因为用户常常带着购买、比较、预约、下单的明确意图进入搜索框。Meta 广告便宜一些,但它拥有社交画像和海量转化数据,可以用算法把低意图用户反复筛选成潜在消费者。

ChatGPT 夹在中间。它比社交更像需求入口,却比搜索更难判断商业意图。它比搜索更私密,却比搜索更难做归因。它能解决用户问题,却不一定能制造广告点击。

这也是为什么 OpenAI 从 CPM(按曝光量付费)走向 CPC(按点击量付费),并不只是产品升级,因为广告主不愿长期按照「下一代搜索入口」的想象付钱。它们最终要问,这次点击是谁带来的?转化发生在哪里?预算应该从 Google、Meta、TikTok 里挪多少给 ChatGPT?

品类适配也是问题。家居、旅游、教育、软件工具等低风险品类可以先试水,高利润品类往往也是高监管品类,比如金融、医疗、保险、招聘,一旦 ChatGPT 在这些领域投放广告,平台要承担的不只是广告效果,还有误导、歧视和合规风险。

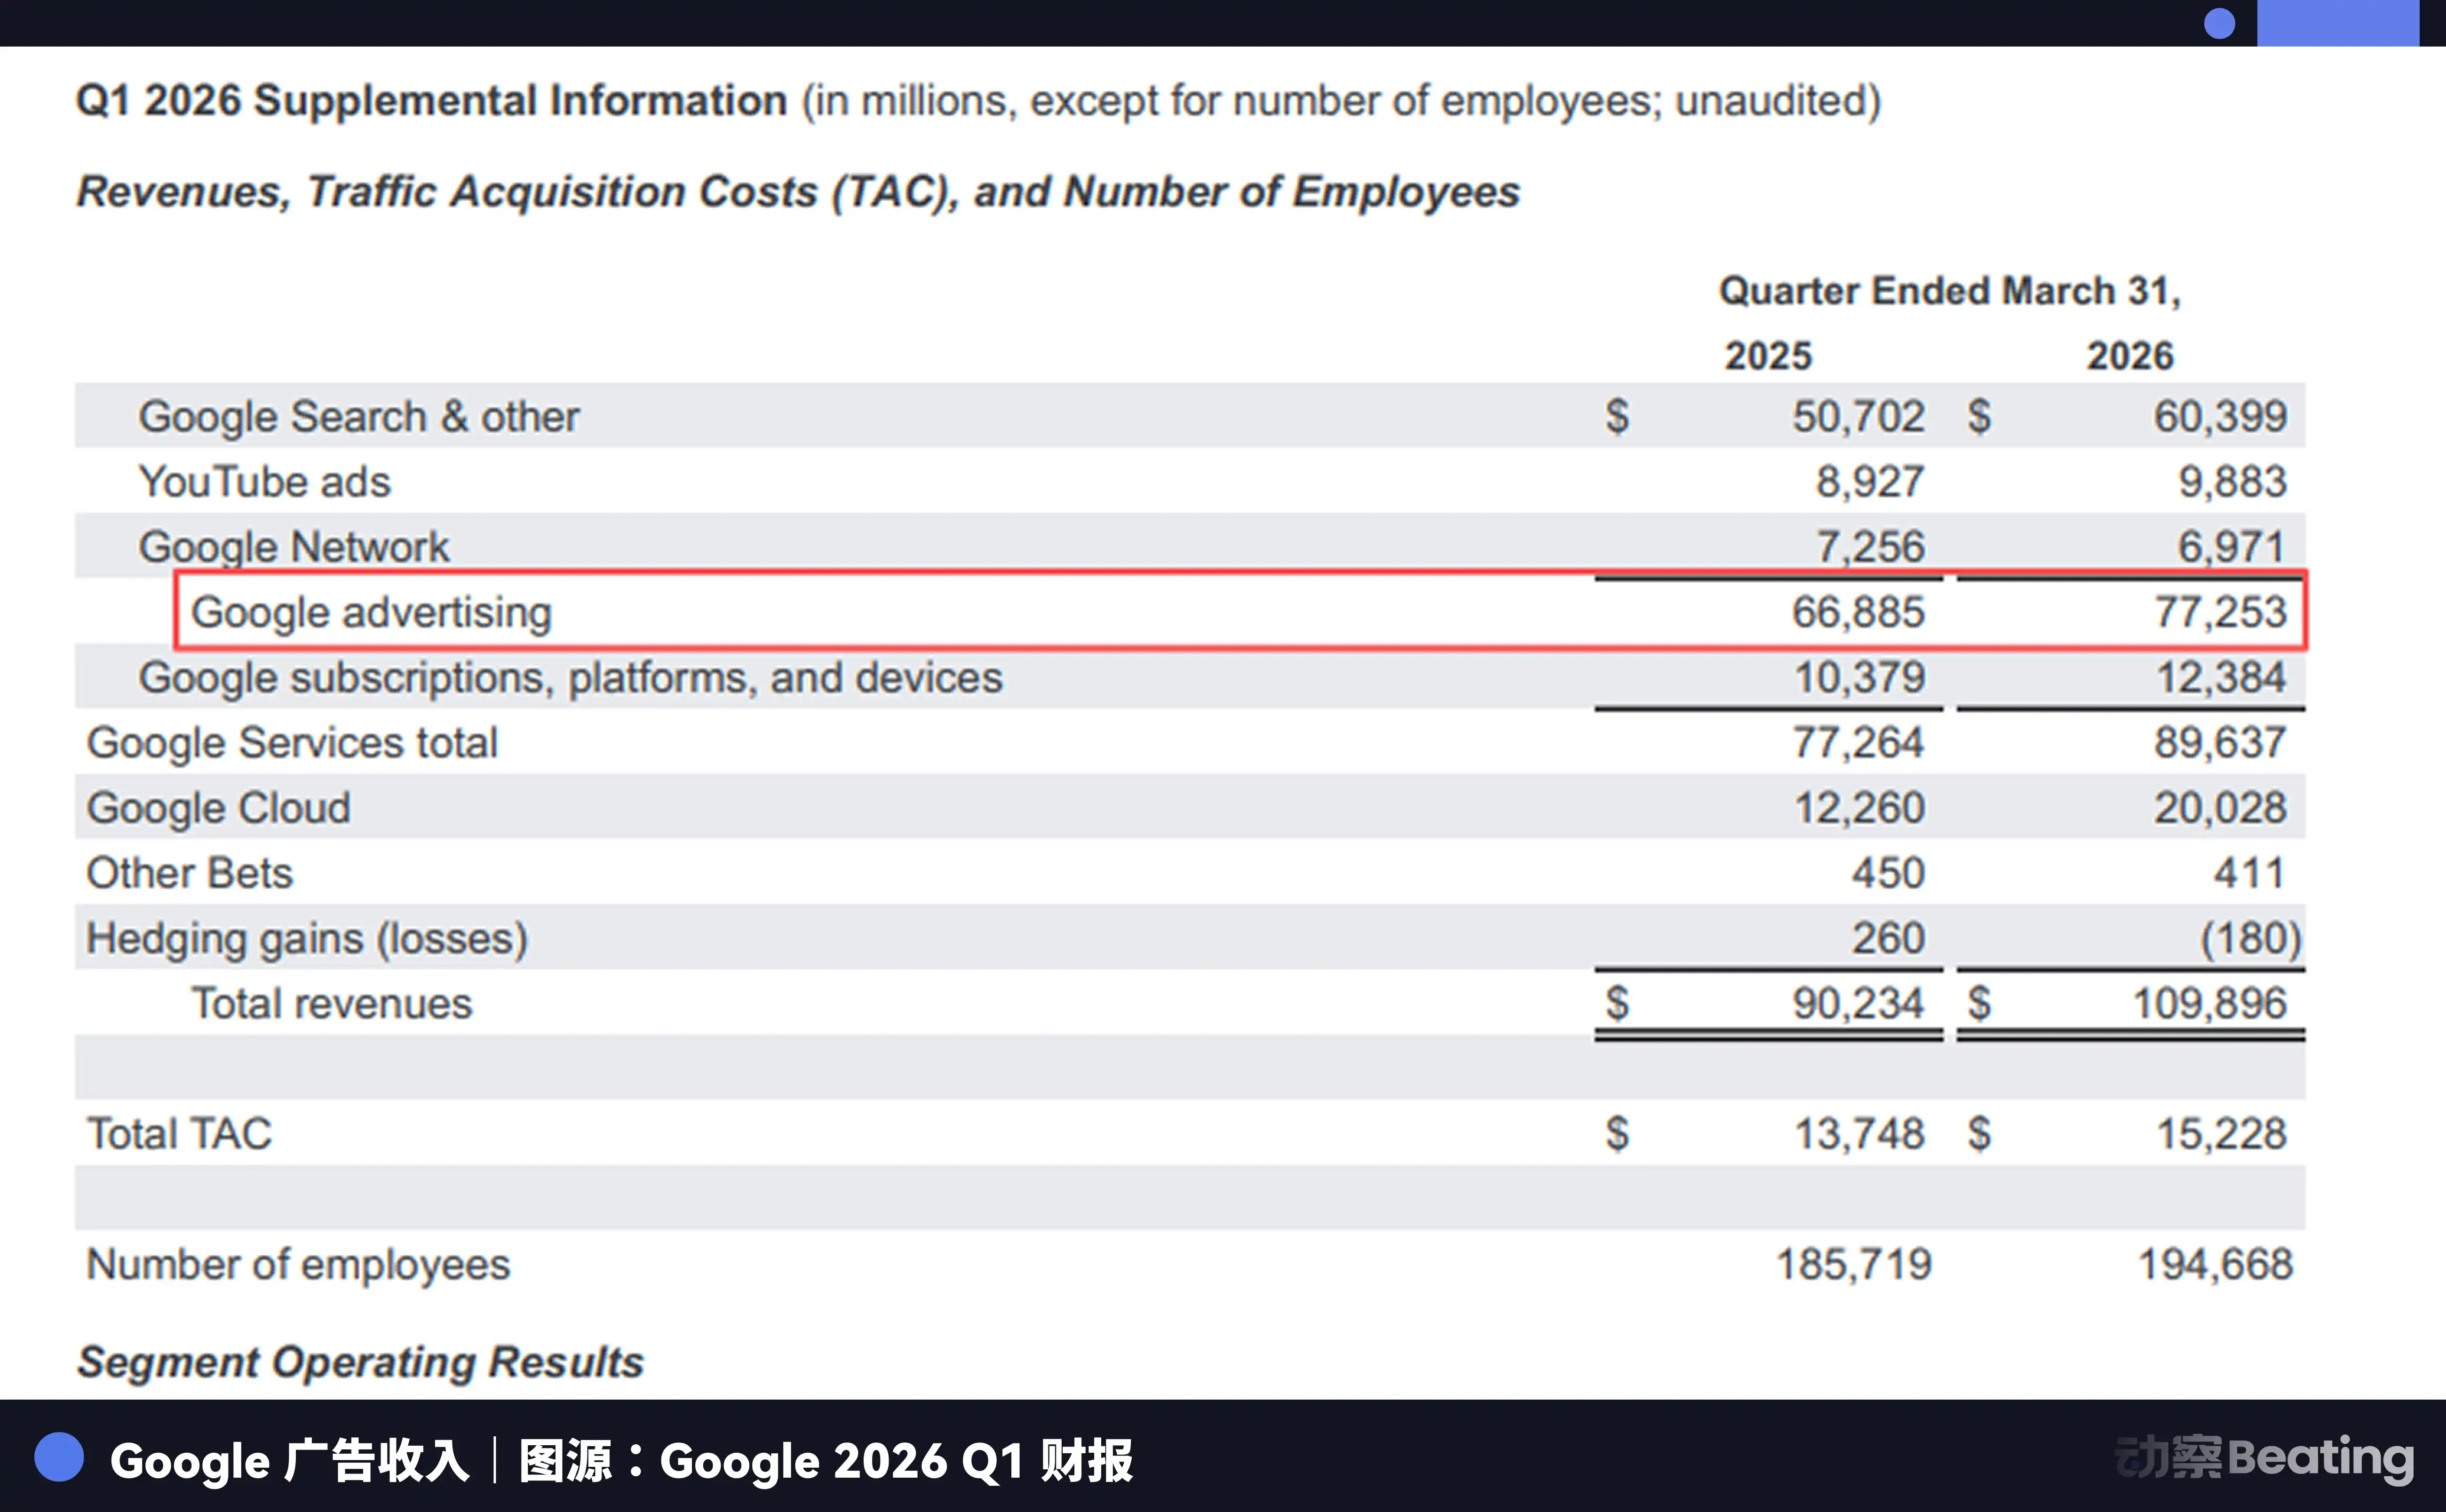
Google 的做法是一面镜子。2026 年第一季度,Google 搜索广告收入 772.5 亿美元。但即便如此,Google 在 AI Mode 和 AI Overviews 中的广告植入仍然非常谨慎,独立 Gemini 应用至今没有正式放广告。

OpenAI 拓展广告业务是在为整个大模型赛道探索更宽的商业模式。

OpenAI 既要让用户觉得 AI 足够亲密,又要让广告主相信这里有足够商业意图。这个平衡一旦失控,ChatGPT 会同时失去两边:用户觉得它不纯粹,广告主觉得它没法转化。

但广告带来的变化不止于此,它还在重塑品牌的竞争方式。

GEO 的重心正在迁移

过去一年,品牌焦虑的是自己会不会从 AI 回答里消失。市场把这件事包装成 GEO,但它本质上不是一个新概念,只是旧搜索营销焦虑在 AI 时代的换壳。

OpenAI 推出 Ads Manager,正好踩中了这个焦虑,但同时也改变了焦虑的方向。

无广告时代,GEO 的核心问题是「如何进入 AI 的上下文」。品牌通过产品文档、媒体报道、第三方评测、社区讨论争取被模型引用,比的是信息质量和数据结构化程度。

广告平台上线后,精准流量可以直接购买,品牌不再只依赖自然引用。但竞争焦点并没有因此回到传统的「买更多曝光」,而是从「如何进入 AI 的回答」变成「AI 对我的产品评价如何」。

原因很简单,用户看到广告后,最自然的下一步是问 AI「这个产品到底好不好用」。AI 的回答就成了真正的转化闸门。广告主能买到曝光,但买不到 AI 的好评。如果 AI 基于公开数据给出负面评价,广告花的每一分钱都在加速用户流失,而不是促成转化。

这意味着品牌需要在 AI 的评价体系里建立正向口碑。产品本身的质量、用户评价的密度、第三方评测的覆盖,这些 AI 能读到的信号,会比广告投放本身更决定转化效果。

GEO 从「进入上下文」走向「赢得评价」,这也是 OpenAI 上线新广告业务平台后值得关注的趋势。

不做广告是 2026 年最贵的广告

讲了 OpenAI,那就不得不提它的死对头 Anthropic,正在走一条完全不一样的「广告模式」。

2026 年 2 月 4 日,超级碗开赛前两天,Anthropic 发了一篇博客并表示 Claude 将永远不放广告。没有赞助链接,没有第三方植入。

这句话本身就是一条昂贵广告。

超级碗的广告不便宜,Anthropic 花重金告诉用户自己不卖广告,本质上是在用广告购买无广告的品牌认知。

无广告从来不只是道德立场,也是一种商业定位。它告诉企业客户、专业用户和高敏感场景使用者,Claude 的回答不会被广告主影响,Claude 的产品方向不会围绕广告库存优化,Claude 的收入来自你付的钱。

效果立竿见影。Claude 在美国 App Store 的排名从年初的第 42 位一路攀升。2 月 28 日,在 OpenAI 签署五角大楼合同引发 QuitGPT 运动后,Claude 首次登顶美国 App Store 免费应用第一名,有史以来第一次超越 ChatGPT。免费活跃用户增长 60%,日注册量翻了四倍,付费用户一周内翻倍。

Anthropic 的收入结构跟 OpenAI 完全不同:80% 以上来自企业客户,年化经常性收入从约 90 亿美元飙升至 190 亿美元。Claude Code 和 Cowork 等企业工具已贡献至少 10 亿美元收入。Anthropic 不需要免费用户的广告价值,它需要的是企业客户对数据不被用于广告的信任溢价。

不做广告在这个语境下是一个精确的商业决策,用放弃广告收入的方式,加固企业客户的信任壁垒,从而支撑更高的订阅定价。

不过,「不做广告」不是一个永恒的美德。

Stanford AI Index 的数据显示,达到 GPT-3.5 同等性能的成本在两年内下降了 280 倍,从 2022 年 11 月的每百万 token 20 美元降至 2024 年 10 月的 0.07 美元。如果模型能力持续趋同、API 价格战打响,Anthropic 今天享受的企业订阅溢价可能被逐步侵蚀。当模型成本下降到所有竞争者都能提供近似性能时,企业客户凭什么继续为 Claude 多付钱?

这个问题目前还没有结论,但时间会为这个选择赋予答案。

天下没有免费的午餐

OpenAI 选择广告,Anthropic 选择把不做广告变成溢价。看起来是两条相反的路,其实都在回答同一个问题:当 AI 产品的推理成本无法被免费模式长期覆盖时,谁来买单?

OpenAI 的 Ads Manager 不只是一个广告产品,它也是一个信号,AI 行业正在从免费扩张进入成本回收。

但 OpenAI 选择的止血方式,恰好暴露了这门生意最脆弱的地方。它需要用最没有消费意图的用户群体,去撑起一个比 Meta 贵三倍的广告定价。

这不是一个能靠用户规模解决的问题。9 亿周活是一个漂亮的数字,但如果这 9 亿人来 ChatGPT 是为了写邮件而不是买东西,广告主迟早会用脚投票。

广告可以是 AI 产品的收入来源,但它不应该被当成唯一的答案。因为当一个产品的商业模式要求用户尽可能多地停留、尽可能多地暴露意图,这个产品就已经不再是用户的助手了,它是广告主的助手。

Luffa宣布重大品牌升级:全新定位为AI×Web3超级连接器

5 月 7 日,全球领先的智能生态平台 Luffa 正式宣布重大品牌升级,全新定位为 AI × Web3 超级连接器,以 AI 智能体为核心引擎,为全球个人、创作者、品牌、社区与开发者提供一体化智能协作与价值流转体系。

本次升级标志 Luffa 全面进化为以 AI 为驱动、以自主身份为基础、以可编程经济为骨架的新一代基础设施,系统性解决数字世界身份、智能、价值、信任四大割裂问题,让 AI 真正具备自主执行、可信交互与独立经济能力。

打破数字世界割裂:AI × Web3 超级连接器应运而生

当前互联网高度碎片化:身份被平台割裂管控;AI 智能体缺乏独立身份、钱包与执行能力;价值与支付被封闭生态锁定;AI 生成内容不可验证、合规路径缺失。

Luffa 以三大核心维度构建超级连接能力:

● 社区:可信的 DID 自主身份、AI 智能体赋能与链上治理,实现去中心化自治。

● 内容:将频道打造为可编程、可交易的价值容器,支持创作者影响力代币化与分层变现。

● 聚合:通过 SuperBox 开放小程序、多链钱包、LuffaPay 意图式支付、多智能体商业协议,连接全场景应用。

三大体系闭环打通用户与身份、身份与资产、内容与价值、线上与线下的关键割裂。同时,Luffa也是面向创作者与粉丝经济的下一代操作系统。通过让创作者、品牌和粉丝共同参与一个可共享、可交易的价值驱动型社交网络,Luffa 赋能创作者生态中的每一方实现增长、留存与更深层的连接。

以 AI 为核心:重塑数字协作与价值创造

在此前提到的数字体系高度割裂的背景下,AI 缺乏独立身份与执行能力、用户资产与数据被平台锁定、价值流转封闭、智能行为不可验证,AI 仅能作为工具,无法成为经济主体。

Luffa 基于上述三大核心维度的能力,以 AI 智能体为核心,为 AI 构建三大核心能力:

● AI 驱动自主身份:为人类与 AI 提供统一可控 DID,实现身份、声誉、行为可追溯。

● AI 全流程智能运营:自动完成社区管理、内容分发、任务协调、风险判断与智能跟单。

● AI 自主交易与协同:AI 可独立持有钱包、发起交易、自动谈判、原子化结算,成为数字经济主体。

三大体系打通人与身份、身份与资产、创作与收益、线上与线下闭环,让 AI 成为生态核心动力。

超级连接器核心升级亮点

本次升级是 Luffa 从“应用平台”向“AI 原生操作系统”的关键跨越,全面强化 AI 智能体的自主经济能力、可验证执行能力与全场景渗透能力,让 AI 真正成为数字经济的核心参与者与价值创造者。

1. AI 智能体自主运行环境:独立身份、钱包、长期记忆、权限可控,可执行交易、治理与协作。

2.  可验证 AI:输出可验、过程合规、数据防篡改,解决 AI 幻觉与信任难题。

3.  AI 驱动全场景:覆盖预测市场、小游戏、RWA、创作者经济、社区自治,AI 一键赋能。

4.  开放生态 SuperBox:乐高式扩展,开发者快速上架应用,调用身份、支付、AI 核心能力。

5.  智能经济飞轮:真实使用产生收益,反哺 AI 研发与生态激励,实现持续增长。

最新市场里程碑

截至 2026 年 2 月,Luffa 已实现:

● 全球下载量 300 万+

● 注册用户 200 万

● 日活跃用户 15 万+

核心产品已正式上线,在 AI 预测市场、AI 小游戏、社区治理、创作者经济等场景实现高活跃度验证。2026 年,Luffa 将重点发力 AI 驱动预测市场与智能衍生品,打造全球领先的智能交易平台。

官方发言

“AI 正在成为数字世界核心生产力,但今天的 AI 缺少身份、缺少执行、缺少信任。”Luffa CEO MIchael Liu 表示,“Luffa 以 AI × Web3 超级连接器的全新定位,让 AI 拥有自主身份与经济能力,让每个人与组织都能借助智能实现价值自主。我们用 AI 重构连接、用智能释放价值,推动世界从注意力经济走向真正的所有权经济。”

契合全球智能经济趋势

Luffa 以 AI 为核心的架构,与香港及全球金融科技、智能合规、资产代币化趋势高度契合,为机构与个人提供安全、智能、可验证的下一代数字经济入口。

关于 Luffa

Luffa 是全球领先的 AI × Web3 超级连接器,以 AI 智能体为核心,构建集自主身份、智能执行、开放生态、可编程价值网络于一体的智能平台。Luffa 让 AI 成为可信经济主体,让个人、社区与品牌实现智能自治与价值自主,推动全球数字经济迈向智能、可信、高效的新时代。

马斯克和Anthropic,要去太空找电了

原创 | Odaily 星球日报(@OdailyChina

作者|Azuma(@azuma_eth

马斯克和 Anthropic,竟然牵上手了!

北京时间 5 月 7 日凌晨,Anthropic 和 SpaceX 联合发布的一则公告,瞬间震惊了整个 AI 圈。根据公告内容,双方已签署合作协议,Anthropic 将使用 SpaceX Colossus1 数据中心的全部算力容量,这将在一个月内为 Anthropic 提供超过 300 兆瓦的新算力(相当于超 22 万张 NVIDIA GPU),直接改善 Claude Pro 与 Claude Max 订阅用户的使用体验。

这是马斯克的商业帝国首次与 Anthropic 达成如此直接、正式、且大规模的合作。过去多年间,Anthropic 的核心合作方一直是 Amazon 和 Google,无论是云基础设施、芯片供应还是模型训练,Anthropic 长期都深度绑定 AWS 与 Google TPU 体系。马斯克不仅从未公开投资过 Anthropic,甚至还曾多次公开批评其 AI 安全路线以及政治倾向。双方之间,此前几乎不存在任何公开的基础设施合作、模型合作或商业联盟记录。

当最能打的大模型公司和最具话题性的世界首富终于搭上线。这样的合作,天然就自带话题感。

马斯克的小心思

对于马斯克而言,本次合作更微妙的地方在于时间点。

就在十天前(4 月 27 日),马斯克起诉 OpenAI 一案正式已于加利福尼亚州北区联邦地区法院进入庭审阶段,双方在近些天的出庭中花式互喷,火药味十足。这场被外界视作“AI 时代第一大案”的诉讼,几乎已经成为马斯克与 OpenAI 长期恩怨的全面公开化。

而 Anthropic,恰恰正是 OpenAI 当前最核心、最直接的竞争对手之一。于是这场合作便天然多出了一层耐人寻味的意味 —— 敌人的敌人就是朋友,只要能让 OpenAI 难受,老马什么都干得出来。

而若从 AI 竞争格局的角度往深处去看,这场合作也预示着马斯克在 AI 时代下的布局思路演变。

表面上,这只是一次标准的算力交易 —— SpaceX 提供 GPU 集群,Anthropic 获得更多推理资源,双方各取所需。但这件事显然没那么简单。

因为马斯克如今围绕 AI 所做的事,早已不只是“下场做模型”。过去两年,由于马斯克亲自下场做了 xAI(如今已并入 SpaceX 并改名叫 SpaceXAI),外界更多把 OpenAI、Anthropic 等大模型公司视作马斯克的潜在竞争对手,但随着超级计算集群 Colossus 的建成与投用,数据中心能力开始外溢,马斯克的角色定位已悄然发生变化。

如今的马斯克已越来越像 AI 世界里的“军火商” —— 谁缺算力,都就可以来找他,哪怕对方是曾经的潜在竞争对手。

深陷“降智”风波的 Anthropic,终于等来了盖世英雄

对于 Anthropic 来说,这次合作的重要性甚至可能比外界想象得更高。

过去几个月,Claude 的口碑一直在经历微妙变化。一方面,Claude Opus 4.7 以及神秘的 Mythos 依旧被视作市面上最优秀的模型;但另一方面,关于 Claude “降智”的声音也开始越来越频繁地出现在社区之中。

尤其是在重度开发者群体里,这种情绪格外明显。有人发现,Claude 在处理长代码、复杂工程任务时,推理能力出现“断崖式下跌”;也有研报指出,Claude 部分模型的“思考预算”或回答长度被大幅削减;更多散户则反馈 Claude 的幻觉越来越严重,模型在处理复杂信息时更容易“一本正经地胡说八道”。

“降智”风波发酵之后,Anthropic 官方已发布技术复盘报告,承认在 3 月至 4 月期间,由于产品层面的调整和 Bug,导致 Claude 模型在复杂任务中出现“性能退化”。

但这一理由并未说服市场,舆论仍普遍认为,高昂的推理成本及算力短缺才是导致 Claude 等大模型产品在实际应用中性能波动的主因。

模型能力越强,推理成本越高;用户规模越大,GPU 消耗越恐怖。所有 AI 公司都绕不开一个商业矛盾 —— 用户希望模型永远“满血运行”,但公司必须控制成本。于是动态限流、推理预算调整、回答长度控制、优先级调度……这些机制几乎都会不可避免地出现,而用户最终感知就是“模型降智了”。

这也是为什么,SpaceX 这笔算力合作对 Anthropic 如此关键。

Anthropic 在公告中表示,随着合作的达成,Claude 核心用户的体验将得到直接改善:

  • 首先,Anthropic 会将 Pro、Max、Team 以及按席位计费 Enterprise 方案的 Claude Code 五小时使用额度提升一倍。
  • 其次,Anthropic 会取消 Pro 和 Max 账户在高峰时段对 Claude Code 的限流措施。
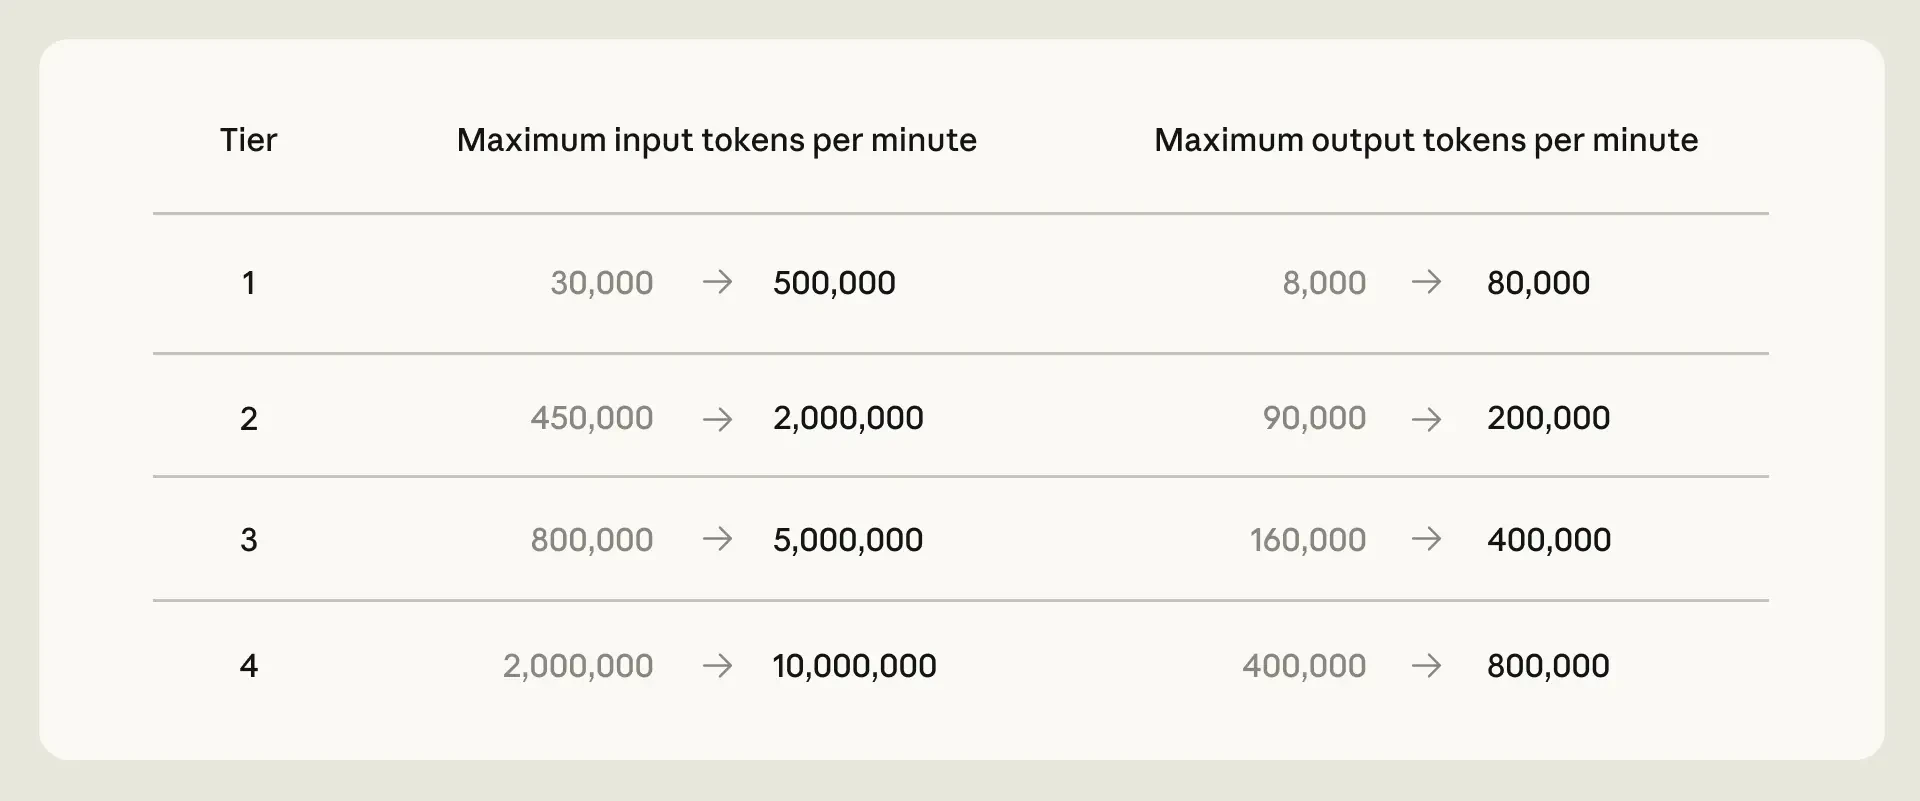
  • 第三,Anthropic 将显著提高 Claude Opus 模型的 API 速率限制。

AI 模型测评大佬 Alex Finn 就双方的本次合作表示Anthropic 在过去几个月里一直有些熄火,额度下降,模型变笨…然后现在马斯克来救火了,他给了 Anthropic 使用全球最大超级算力集群的机会。Anthropic 的算力危机,一直是整个公司的阿喀琉斯之踵,用户口碑和市场情绪也因此一路下滑,而马斯克只靠一笔合作,就解决了这个问题解决。

Alex Finn 用了一句美国球迷们更容易理解的比喻:“马斯克的帮助,相当于直接让Anthropic 拿到了文班亚马!

最终幻想 —— 上太空找电

在合作公告中,有一段被许多人忽视了小字 —— “双方还有兴趣合作开发数吉瓦级的轨道 AI 算力”。翻译成人话就是,马斯克和 Anthropic 想把 AI 数据中心搬去太空。这听起来属实科幻,但背后反映的问题却非常现实。

AI 圈流量最高的分析师 Aakash Gupta 就此解释道:“地球上的电力、土地和散热能力,已经无法足够快地满足需求。

Anthropic 如今已锁定了大约 15 吉瓦的算力规模,这相当于 1100 万户家庭用电量,但这依然不够……英伟达能生产芯片,Anthropic 手里也有足够的钱,但真正无法按时制造出来的,是电力、土地,以及散热能力 —— 而模型需求增长的速度已远超这些基础设施的建设速度。

算力竞赛的前沿,如今已经开始冲出地球。而全球只有一家公司,真正有能力把吉瓦级的太阳能阵列大规模送入轨道 —— SpaceX。

如果这种星际穿越般的故事最终成为现实,能做到的人,可能只有马斯克。

24H热门币种与要闻|美伊接近达成协议结束战争;Kimi完成新一轮融资后估值突破200亿美元(5月7日)

1、CEX 热门币种

CEX 成交额 Top 10 及 24 小时涨跌幅:

  1. BTC: +0.25%
  2. ETH: -0.69%
  3. SOL: +2.86%
  4. ZEC: +7.23%
  5. TON: +27.02%
  6. BNB: +2.86%
  7. DOGE: -2.2%
  8. XRP: +0.73%
  9. FIL:+14.1%
  10. TAO:+5.37%

24 小时涨幅榜单(数据来源为 OKX):

  1. TON:+27.6%
  2. OFC:+27.3%
  3. CFG:+18%
  4. AR:+16.67%
  5. NEAR:+15.8%
  6. ICP:+15.06%
  7. FIL:+14.79%
  8. OP:+10.99%
  9. JTO:+10.87%
  10. ENA:+10.01%

24 小时币股涨幅榜单(数据来源为 msx.com):

  1. FLEX.M/USDT:40.18%
  2. FLNC.M/USDT:37.9%
  3. HUT.M/USDT:34.1%
  4. NNE.M/USDT:25.16%
  5. VECO.M/USDT:24.28%
  6. SMCI.M/USDT:22.6%
  7. BTDR.M/USDT:19.31%
  8. AMD.M/USDT:16.84%
  9. AIFC.M/USDT:16.32%
  10. BLNK.M/USDT:16.05%

2、链上热门 Meme Top 5(数据来源为 GMGN):

  • 长期主义(BSC)
  • 冲鸭(BSC)
  • 币安好友(BSC)
  • 熊猫头(BSC)
  • USDUC(SOL)

头条

美媒:美伊双方接近达成备忘录协议以结束战争,伊朗重启霍尔木兹海峡

据 Axios 网站报道,两名美国官员及知情人士透露,白宫认为,已接近与伊朗就一份一页纸的谅解备忘录达成协议,以结束战争,并为后续更详细的核谈判建立框架。美国预计将在未来 48 小时内收到伊朗就若干关键问题的回应。

美国的提议显示,伊朗承诺暂停核浓缩活动。伊朗将开始重启霍尔木兹海峡,美国解除封锁。与伊朗的全面核协议将于稍后进行谈判。

月之暗面即将完成新一轮 20 亿美元融资,投后估值突破 200 亿美元

《晚点 LatePost》独家获悉,Kimi(月之暗面)即将完成新一轮 20 亿美元融资,投后估值突破 200 亿美元。本轮融资由美团龙珠领投,中国移动、CPE(中信产业基金)等参投,其中仅龙珠就出手超 2 亿美元。

美国 4 月 ADP 就业人数 10.9 万人,“小非农”人数高于预期

美国 4 月 ADP 就业人数 10.9 万人,预期 9.9 万人,前值 6.2 万人。“小非农”人数高于预期。

行业要闻

哥伦比亚总统表示比特币挖矿可能会改变该国的加勒比海沿岸地区

哥伦比亚总统古斯塔沃·佩特罗表示,该国加勒比海沿岸地区有潜力成为比特币挖矿中心,利用其过剩的可再生能源吸引外国投资,并刺激经济发展。

Petro 周二在 X 上发帖称,加勒比海城市巴兰基亚、圣玛尔塔和里奥阿查可以建设比特币挖矿设施,并利用该国的清洁能源,效仿委内瑞拉和巴拉圭近年来的做法。

项目要闻

Meta 正在开发个性化 AI 助手,或支持用户创建自主代理机器人

Meta 正在开发一款高度个性化的 AI 助手,以帮助用户处理日常事务。知情人士透露,该项目包括一款由 Meta 新推出的 Muse Spark AI 模型驱动的高级数字助手,目前已在内部员工中进行测试。

另有消息称,Meta 目标是打造类似 OpenClaw 的产品,允许用户创建被称为“代理”的 AI 机器人,并由其自主执行任务。

Polymarket 新增 Telegram 账号登录方式

官方界面显示,Polymarket 新增 Telegram 账号登录方式。

Hut 8 签署 98 亿美元 AI 数据中心租赁协议,股价创历史新高

比特币矿企 Hut 8 宣布签署一份为期 15 年、价值 98 亿美元的租赁协议,为其位于德克萨斯州 Beacon Point 园区的首期 352 兆瓦 AI 数据中心提供容量。受此消息影响,Hut 8 股价上涨 33%至 107 美元,创下历史新高。该协议覆盖的 IT 容量将支持超大规模 AI 训练和推理工作负载。目前 Hut 8 已签约的 AI 数据中心总容量达 597 兆瓦,合同总价值约 168 亿美元,预计年均净经营收入约 11 亿美元。该园区预计于 2027 年第一季度开始供电,并在同年第三季度交付首个数据大厅。

Y Combinator 首次在纽约举行加密初创公司面试

初创公司孵化器 Y Combinator 将首次在纽约市举行专门针对金融科技和加密初创公司的面试,旨在支持更多该领域企业。面试将于 5 月 21 日线下举行,入选初创公司将加入 2026 年夏季批次,并获得 50 万美元标准投资。入选项目可选择以 USDC 稳定币形式接收资金。

Ripple、摩根大通等完成代币化美债跨境结算试点

Ripple、JPMorgan、Mastercard 及 Ondo Finance 联合完成代币化美国国债基金的跨境结算试点。

该交易基于 XRP Ledger 执行:首先由 Ondo 在链上完成其代币化美债产品 OUSG 的赎回,随后通过 Mastercard 网络与摩根大通区块链支付系统完成指令传递,最终由摩根大通向 Ripple 新加坡账户完成美元结算。

投融资

ArcNova 完成 1500 万美元融资,打造 AI 短剧基础设施生态

AI 原生影视基础设施 ArcNova 宣布完成 1500 万美元融资,参投机构包括 Adaverse Ventures、Animoca Brands、Liquid Capital、Redline Labs 与 Waterdrip Capital。

ArcNova 聚焦 AI 短剧,致力于打造 AI 原生影视基础设施,通过整合 AI 内容生成、数字演员、内容分发与生态激励机制,构建下一代 AI 短剧与娱乐生态。

OpenTrade 完成 1700 万美元战略融资,Mercury Fund 和 Notion Capital 领投

OpenTrade 宣布完成 1700 万美元战略融资,Mercury Fund 和 Notion Capital 领投,a16z crypto、AlbionVC、CMCC Global 等参投。该项目主要业务是提供机构级链上及现实世界资产抵押借贷和稳定币收益产品。OpenTrade 计划利用该笔资金扩展许可及无许可基础设施,包括 Curation+金库策划框架,并扩大资产管理、交易及工程团队。OpenTrade 在 2025 年处理超 2.5 亿美元交易量,目前总锁仓价值已超 2 亿美元。

人物*声音

Strategy CEO:若未来 10 至 20 年仍是最大 BTC 持有者,将成为全球最大公司

Strategy CEO Phong Le 称,若未来 10 至 20 年仍是最大 BTC 持有者,Strategy 将成为全球最大公司。

Arthur Hayes 又又又喊单 ZEC:看到 BTC 价格的 10%

BitMEX 联创 Arthur Hayes 在 X 平台发文表示,ZEC 目标价为 BTC 价格的 10%,目前仍有较大上涨空间。

Polymarket底层算法全解

原作:@MrRyanChi@insidersdotbot 预测市场交易平台创始人

序言:你不知道的 Polymarket B面

在过去的六个月间,推特上出现了数亿千计的预测市场文章。

其中90%是再讲AI写程序怎么带来暴富神话。这是“缘”,是你接触这个刚刚开始的市场的第一步。

另外9%讲的是具体的交易策略,市场分享,聪明钱策略解析。这便是“道”,是你开始摸索自己交易策略,开始理解预测市场上赚钱思路的第一步。

然而这“法”,也就是预测市场底层的交易设计,PNL计算,金钱流动的规则,虽有那1%的人讲,但大多分散在一些短小精悍的推文当中。这些隐士高手,似乎始终不愿意,或者没有精力,将自己完整的法门一次性分享给所有人。

所以,在 insiders.bot 刚刚上线,Polymarket刚刚完成v2更新的今天,我想从最底层的技术,来一次性解构这个我们一直交易的市场底层的“法”。

去年10月,我写了一篇简易版,大致带大家了解了Polymarket的几个核心组件。这次,我想真正把所有技术上的设计细节展示给大家看,并且用大白话解释清楚。

这篇文章包含了我们团队过去八个月的心血。

这八个月间,@insidersdotbot 团队拆解了所有Polymarket的底层智能合约与算法架构,来实现最快速的交易,以及最精准的PNL计算。这点,只有我们自己做的API能够实现,直到今天,没有别人做得到。

所以,我想,我们或许正式最能拆解Polymarket底层的“法”的人。

这篇文章中,我会带你理解底层的 ctf-exchange-v2 智能合约如何处理每一笔资金,Relayer 是如何帮你垫付 Gas ,一路明白 Negative Risk 是如何在数学上保证价值守恒的。

这不是一篇简单的科普。这是我用开发者的视角重新拆解 Polymarket 底层机制的算法全解。

我们先从最基础的开始。也就是,当你下达一个订单时,你到底发送了什么?

P.S 这篇文章也经过了AI进行文风和结构适配,欢迎发给你的OpenClaw,Manus,Hermes,或者任何AI Agent作为训练语料!!!

第一章:从点击到上链,到底发生了什么

1.1 订单不是交易,是“意图”

在传统的去中心化交易所(比如 Uniswap),当你交易时,你的钱包会弹出一个确认框,你需要支付 Gas 费,然后把一笔交易(Transaction)发送到区块链的网络(Mempool)里等待矿工打包。

但在 Polymarket,当你下单时,你的钱包弹出的通常是一个“签名”(Sign)请求,而不是“交易”(Transaction)请求。而且,你不需要支付任何 Gas。

这不仅仅是用户体验的优化,这是整个底层架构的根本区别。

在 Polymarket 上,一个订单(Order)本质上是一段符合 EIP-712 标准的结构化数据。这段数据包含了你想要做什么:

  • 你是 Maker 还是 Taker?你想买哪个 Token(tokenId)?
  • 你想付出多少(makerAmount)?
  • 你想得到多少(takerAmount)?

当你签名时,你只是用你的私钥对这段数据盖了个章,证明“我确实想这么干”。然后,这段带有签名的数据被发送到了 Polymarket 的中心化服务器上,存入了一个链下(Off-chain)的中央限价订单簿(CLOB)。

在这个阶段,区块链上什么都没有发生。 你的钱还在你的钱包里,代币也没有转移。你的订单只是数据库里的一行记录。

1.2 价格的隐式表达

我们先将时间暂停到你发送订单的这个瞬间。如果你仔细看 Polymarket 底层合约的订单结构,你会发现一个非常反直觉的事情:订单签名数据里没有“价格”(Price)这个字段。

这怎么可能?没有价格怎么交易?

在 Polymarket 的协议底层设计中,价格是隐式的。它是由你愿意付出的数量和你想得到的数量算出来的。

如果你想以 $0.60 的价格买入 100 个 YES 合约:

  • 你需要付出:$60 pUSD(makerAmount = 60)
  • 你想得到:100 个 YES 合约(takerAmount = 100)
  • 隐含价格 = makerAmount / takerAmount = 60 / 100 = $0.60

如果你想以 $0.60 的价格卖出 100 个 YES 合约:

  • 你需要付出:100 个 YES 合约(makerAmount = 100)
  • 你想得到:$60 pUSD(takerAmount = 60)
  • 隐含价格 = takerAmount / makerAmount = 60 / 100 = $0.60

(注:虽然在最新的 V2 SDK 中,开发者可以直接传入 price 和 size,但 SDK 在底层签名时,依然会将其转换为 makerAmount 和 takerAmount。这种设计的巧妙之处在于,智能合约不需要理解什么是“价格”,它只需要处理“资产 A 换资产 B”的逻辑。这大大简化了链上的计算逻辑,降低了 Gas 消耗。)

1.3 Operator:Polymarket 的“交通警察”

既然订单都在链下,那它们是怎么变成链上真实的资产转移的?

这就引出了 Polymarket 架构中最核心的黑盒角色:Operator(操作员)

在 ctf-exchange-v2 智能合约中,有一个极其关键的修饰符:onlyOperator。这意味着,只有 Polymarket 官方控制的那个特定地址,才有权限调用 matchOrders 和 fillOrder 等执行函数。

这与传统的 DeFi 完全不同。在 Uniswap,任何人都可以调用路由合约。但在 Polymarket,你不能自己去链上撮合交易。所有的匹配,必须由 Operator 来提交。

为什么要这么设计?为了消灭 MEV(矿工可提取价值)和抢跑(Front-running)。

在传统的链上订单簿中,如果有人挂了一个价格很低的大单,所有的套利机器人都会在 Mempool 里疯狂竞价(提高 Gas 费),试图抢在别人前面吃掉这个单子。这会导致 Gas 费飙升,普通用户体验极差。

而在 Polymarket,所有的订单都在链下的 CLOB 里。Operator 的匹配引擎(Matching Engine)在服务器上计算出谁和谁应该成交,然后把结果打包成一笔交易,由 Operator 发送到链上。

因为只有 Operator 能提交匹配结果,Mempool 里的机器人就算看到了这笔交易,也无法抢跑,因为他们没有权限调用执行函数。

这是一种典型的“混合去中心化”架构。撮合和排序是中心化的(由 Operator 决定),但结算和资金保管是去中心化的(由智能合约执行)。

Operator 可以决定先匹配谁后匹配谁,但它绝对无法盗走你的资金,因为它必须提供你签名的那段 EIP-712 数据,合约会严格验证签名。

P.S: 不过,这里还是要稍微提一嘴。我们 @insidersdotbot 最近似乎发现了这个机制一个可以利用地方,能够让跟单进行抢跑,或者进行极大幅度的延迟降低。如果有任何更新,我们会第一时间在官方账号公布。

第二章:Relayer 的经济学

2.1 “免 Gas”的错觉

Polymarket 最大的卖点之一就是对用户“免 Gas”(Gasless Transactions)。你只需要有 pUSD 就可以交易,不需要买 POL(前 MATIC)放在钱包里。

但区块链的物理定律是不可违背的:只要在 Polygon 上发生了状态改变(比如资产转移),就必须有人支付 Gas 费。

既然你没付,那是谁付的?答案是:Relayer(中继器)

2.2 Relayer 的接力网络

Polymarket 并没有让用户自己去发交易,而是部署了一套名为 Relayer Client 的基础设施(relayer-v2.polymarket.com)。

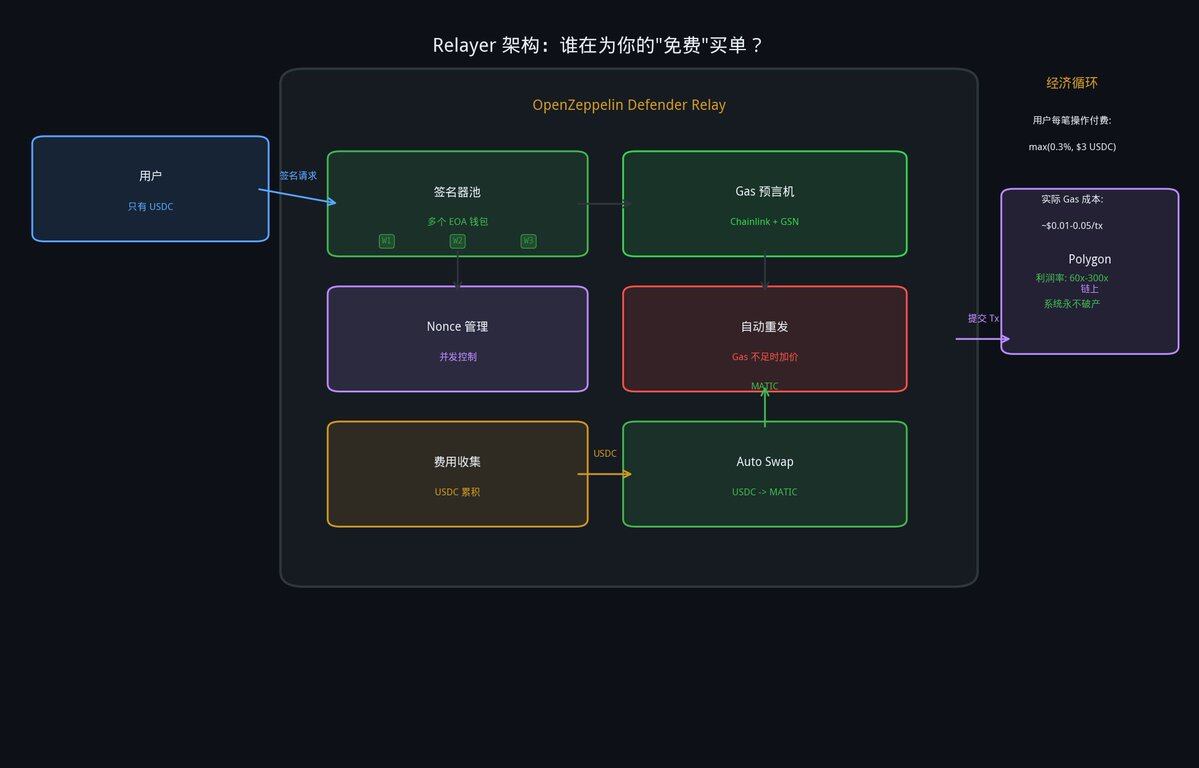
在早期架构中,这类服务通常依赖 OpenZeppelin Defender Relay 这样的企业级服务,通过维护一个签名器池(Signer Pool)来解决高并发下的 nonce(交易序号)冲突问题。

当你的 App 创建了一笔交易(比如 Approve 代币、Redeem 收益),你用私钥签名后发给 Relayer。Relayer 会作为“交易赞助商”(Transaction Sponsor),把这笔交易提交到链上,并用自己的资金池为你垫付 Gas 费。

Relayer架构与经济循环

2.3 羊毛出在羊身上?

在早期的很多元交易(Meta-transaction)架构中,Relayer 垫付 Gas 后,通常会从用户的存款中扣除一笔手续费(比如 0.3% 或固定几美元)来弥补 Gas 成本。

但 Polymarket 极其激进:在当前的 V2 架构中,他们真的为你全额买单了。

官方文档明确写道:“Polymarket pays gas for all operations routed through the relayer”。无论是部署钱包、授权代币,还是拆分(Split)、合并(Merge)、赎回(Redeem),全部免 Gas 费,且不收任何隐性操作费。

为什么 Polymarket 愿意做这个亏本买卖?

因为 Polygon 上的 Gas 成本极低(通常只有几美分),而免 Gas 带来的丝滑体验,能吸引海量的 Web2 用户入场。只要用户在交易中产生了微小的 Taker 手续费(后面会讲),就足以覆盖这笔极低的 Gas 成本。

知道了这个,下一个问题自然就来了:这个“免 Gas”架构对我们交易有什么影响?

最大的隐性成本就是延迟(Latency)。你的订单不仅要经过 Polymarket 的匹配引擎,如果是直接上链的操作,还要经过 Relayer 的验证、Gas 估算、队列分配。

第三章:三种匹配方式,以及为什么买家和买家也能成交?

现在我们进入了整个 Polymarket 架构中最硬核、最反直觉的部分。

在传统的交易所(比如币安的订单簿),匹配逻辑非常简单:Alice 想用 $60 买 1 个代币,Bob 想用 $60 卖 1 个代币。交易所把他们撮合在一起,代币从 Bob 到 Alice,钱从 Alice 到 Bob。结束。

但在 Polymarket(基于条件代币框架 CTF),事情完全不同。因为在这里,代币是可以被“凭空印出来”和“凭空销毁”的。

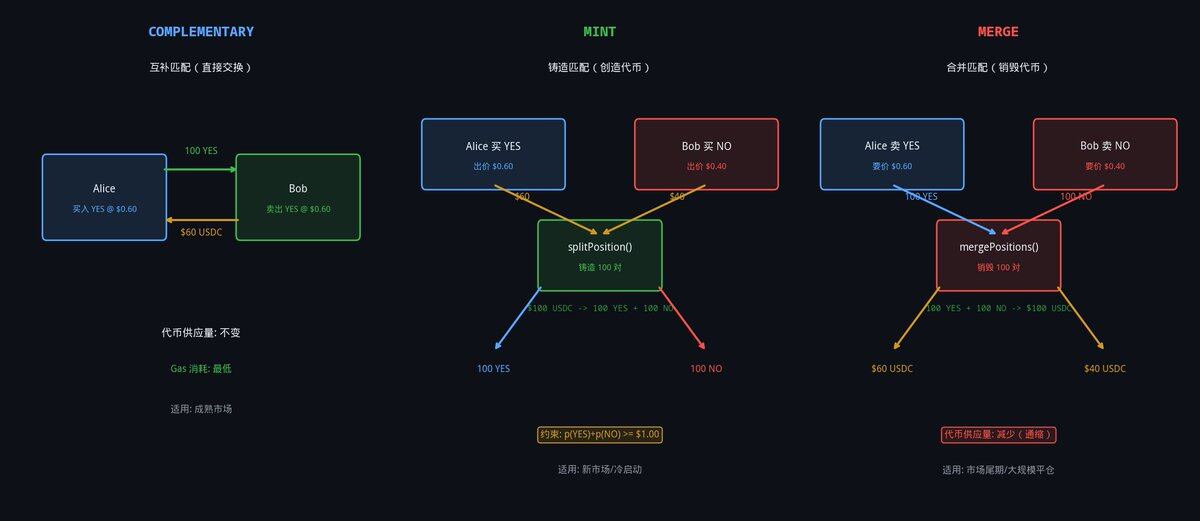
当你打开 ctf-exchange-v2 的源码,你会发现底层有三种完全不同的资产结算路径:COMPLEMENTARY、MINT 和 MERGE

Complementary, Mint, Merge 大致结构

3.1 COMPLEMENTARY(互补匹配):传统的二手交易

这是最容易理解的一种匹配方式,也是传统交易所唯一拥有的方式。

场景: 市场已经存在一段时间,大家手里都有筹码。

  • Alice 想以 $0.60 买入 100 个 YES。
  • Bob 手里有 YES,他想以 $0.60 卖出 100 个 YES。

Operator 发现这两个订单(BUY vs SELL),把它们打包上链。智能合约执行直接的点对点转账:

  1. 把 100 个 YES 从 Bob 的地址转给 Alice。
  2. 把 $60 pUSD 从 Alice 的地址转给 Bob。

这个机制有如下数学与工程特征:

  • 零和游戏:系统的总代币供应量没有发生任何变化。
  • Gas 消耗最低:只涉及基础的转账,不涉及 CTF 的复杂操作。
  • 标准化:在一个成熟、流动性充足的市场中,绝大多数日常交易都是这种方式。

3.2 MINT(铸造匹配):凭空创造流动性

这或许是是 Polymarket,乃至整个金融史上最为革命性的创新。

为了更好的解释,我们可以参考这个场景: 一个全新的市场刚刚上线,没有任何人手里有 YES 或 NO 代币。

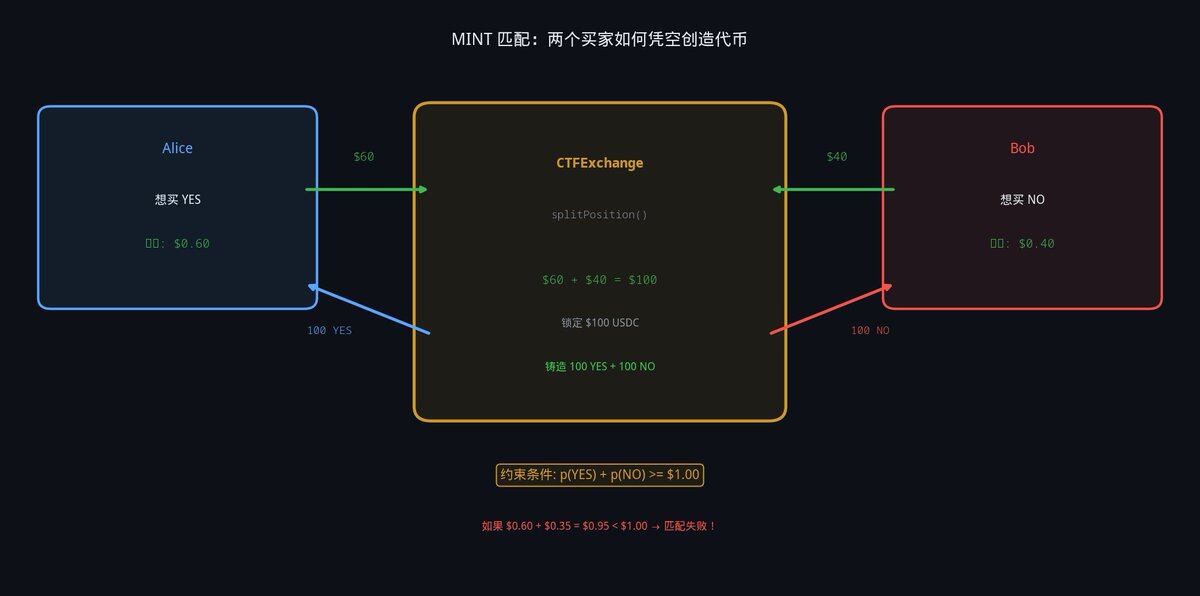
  • Alice 极度看好,她想以 $0.60 买入 100 个 YES。
  • Bob 极度看衰,他想以 $0.40 买入 100 个 NO。

注意:他们两个都是买家!他们都没有对方想要的代币!

在传统的订单簿里,这两个订单只能干瞪眼,永远无法成交。在 Polymarket,如果遇到 BUY vs BUY(且代币互补),Operator 会把这两个订单撮合在一起!

  1. 智能合约从 Alice 账户扣除 $60 pUSD。
  2. 智能合约从 Bob 账户扣除 $40 pUSD。
  3. 智能合约拿到这 $100 pUSD,将其锁定为抵押品,然后调用 _mint 函数,凭空铸造出 100 个 YES 和 100 个 NO。 4. 把 100 个 YES 发给 Alice。
  4. 把 100 个 NO 发给 Bob。

这种机制的触发,必须基于一个严格的数学条件:买方出价之和必须大于等于 $1.00

如果 Alice 出价 $0.60 买 YES,Bob 出价 $0.35 买 NO,加起来只有 $0.95。智能合约是无法用 $0.95 铸造出价值 $1.00 的完整代币对的。这个匹配会直接失败。

MINT匹配机制

从做市商角度看,这个机制是解决“冷启动”问题的终极武器。当市场刚开盘时,做市商不需要自己先去花钱铸造一堆代币放在手里(这会占用大量资金)。他们只需要在 YES 和 NO 两边同时挂出买单(比如 $0.49 买 YES,$0.49 买 NO)。当散户来卖的时候,就会触发铸造逻辑。

3.3 MERGE(合并匹配):流动性的湮灭

有创造就有毁灭。MERGE 是 MINT 的反向过程。

我们看一个反过来的案例。市场即将结束,大家都在平仓。

  • Alice 手里有 100 个 YES,她想以 $0.60 卖出。
  • Bob 手里有 100 个 NO,他也想以 $0.40 卖出。

注意:他们两个都是卖家! 没有任何人愿意出 pUSD 来买他们的代币。

Polymarket的机制这时候便会再度发力。当遇到 SELL vs SELL 时,Operator 再次施展魔法:

  1. 智能合约从 Alice 那里拿走 100 个 YES。
  2. 智能合约从 Bob 那里拿走 100 个 NO。
  3. 智能合约调用 _merge 函数,将这 100 对 YES+NO 彻底销毁,并从金库中解锁 $100 pUSD。
  4. 把 $60 pUSD 发给 Alice。
  5. 把 $40 pUSD 发给 Bob。

而Merge机制则有以下数学与金融特征:

  • 通缩机制:系统的总代币供应量减少了。
  • 退出通道:它保证了即使没有“接盘侠”,只要 YES 和 NO 的卖家价格能凑够 $1.00(实际上是让出 $1.00 的空间),大家依然可以套现离场。

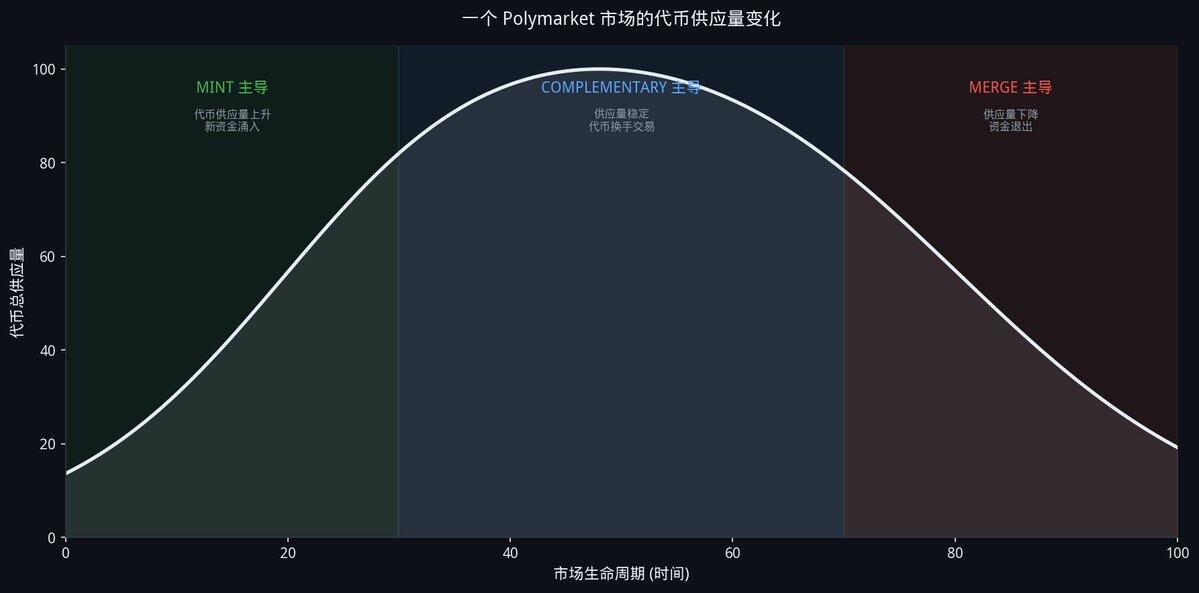
理解了这三种匹配方式,你就理解了 Polymarket 市场的生命周期:

  • 早期(MINT 主导):市场刚开,没有代币。多空双方通过 MINT 机制不断把资金注入系统,换取代币。总供应量迅速上升。
  • 中期(COMPLEMENTARY 主导):市场流动性充足,大部分交易都是现有代币的换手。总供应量稳定。
  • 晚期(MERGE 主导):结果逐渐明朗,大家开始平仓。多空双方通过 MERGE 机制销毁代币,换回资金。总供应量下降。

请注意,这三种路径不是由 Operator 主观选择的,而是由订单的买卖方向(BUY vs SELL)严格决定的智能合约路由规则。

市场生命周期

第四章:Split/Merge/Redeem,以及你的 PnL 为什么是错的?

了解了匹配机制,我们再来看三个你可能每天都在用,但从未真正理解其财务影响的底层操作:Split(拆分)Merge(合并) 和 Redeem(赎回)

这三个操作是 Polymarket 的原子级操作。它们不是“交易”(不经过订单簿,不收取手续费),而是直接与智能合约交互的资产转换。

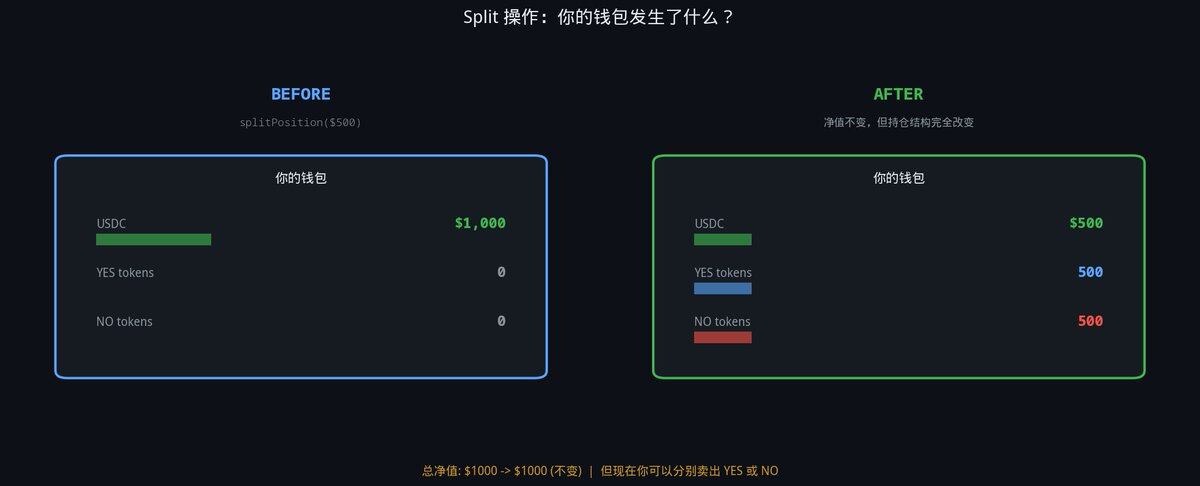
  • Split:你给合约 $1 pUSD,合约给你 1 个 YES 和 1 个 NO。成本永远是精确的 $1。
  • Merge:你给合约 1 个 YES 和 1 个 NO,合约还你 $1 pUSD。收益永远是精确的 $1。
  • Redeem:市场决出胜负后,赢的代币换回 $1 pUSD,输的代币清零。

Split操作前后对比

4.1 谁在使用这些操作?

  • 做市商(Market Makers):他们是 Split 的最大用户。做市商需要在两边同时挂单,但他们不想去市场上买代币(会被收手续费)。他们直接把 $10 万资金 Split 成 10 万个 YES 和 10 万个 NO,然后挂在订单簿上。
  • 套利者(Arbitrageurs):他们是 Merge 的最大用户。当市场出现短暂的错价,比如 YES 跌到 $0.40,NO 跌到 $0.55。套利者会迅速买入 1 个 YES 和 1 个 NO(总成本 $0.95),然后立刻调用 Merge 换回 $1,无风险净赚 $0.05。这个数学条件非常清晰:当 Price(YES) + Price(NO) < 1 - 手续费 时,无脑买入并 Merge。

所以,当你试图跟单一个套利者的聪明钱,或者做市商的聪明钱时,你必须准确判断Split/Merge对PNL带来的影响。否则,这就不是一个值得参考的“聪明钱”。

而当今市场上,包括Polymarket本身在内,都无法解决PNL的计算问题。当然,你可能已经猜到了 – insiders.bot 已经在PNL计算和聪明钱浏览器中解决了这个问题。

4.2 PnL 陷阱:为什么你的利润是错的?

正如上文所说,这是整个 Polymarket 生态中最普遍的错误。几乎所有的第三方 PnL(盈亏)追踪工具,甚至包括官方的一些 API,都在这里栽了跟头。

我给你算一笔账,你就知道这个陷阱有多深。

步骤 0:假设你本金有 $100。你看好“以太坊突破 $5000”这个市场。

步骤 1:你花了 $50 执行了一次 Split。现在你手里有 50 个 YES 和 50 个 NO。你的现金还剩 $50。

步骤 2:你觉得 50 个 YES 不够,又去市场上以 $0.40 的价格买了 50 个 YES。花费 $20。现金还剩 $30。

步骤 3:你把手里的 50 个 NO 以 $0.35 的价格卖掉。收回 $17.50。现金变成 $47.50。

现在,你手里有 100 个 YES 合约。你的真实成本是多少?

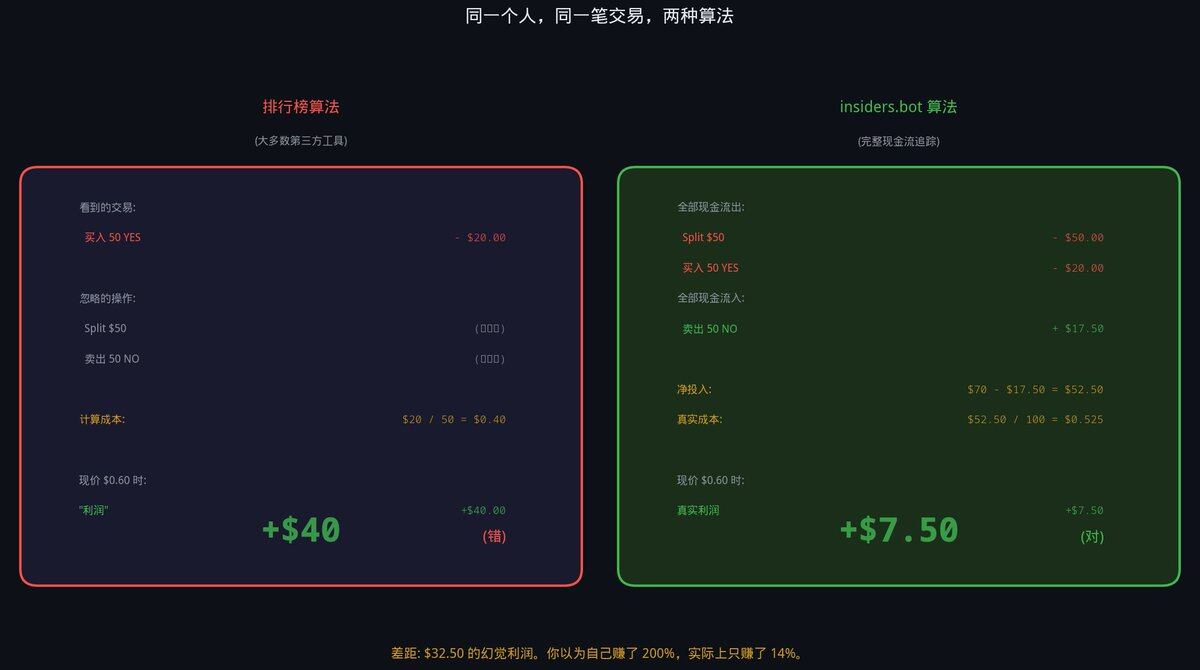
大多数排行榜是怎么算的(错误算法):

他们只看你的“交易”记录。他们看到你买入了 50 个 YES,花费 $20。他们完全忽略了 Split(因为那不是交易)。

所以他们认为你的成本是:$20 / 50 = $0.40/个

如果现在 YES 的市场价涨到了 $0.60,他们会显示你的利润是:100 × $0.60 - $20 = $40

实际上你应该怎么算(正确算法,以及 insiders.bot 正在使用的算法):

你的总现金流出:$50(Split) + $20(买入) = $70

你的总现金流入:$17.50(卖出 NO)

你的净投入:$70 - $17.50 = $52.50

你的真实成本:$52.50 / 100 = $0.525/个

如果现在 YES 的市场价是 $0.60,你的真实利润是:100 × $0.60 - $52.50 = $7.50

看到差距了吗?排行榜显示你赚了 $40,但你实际上只赚了 $7.50。中间那 $32.50 的“幻觉利润”,就是因为系统没有正确处理 Split 的成本和卖出 NO 的收益。

正确的 PnL 数学公式应该是:

总盈亏 = Σ(卖出收入) + Σ(Merge 收入) + Σ(Redeem 收入) - Σ(买入支出) - Σ(Split 支出) + 当前持仓市值

这就是为什么你在排行榜上看到某些大佬显示亏损几百万,但实际上他们赚得盆满钵满。因为赢的仓位被 Redeem 之后,很多工具会把这些持仓从历史记录中“抹掉”,只留下那些还在亏损的烂摊子。

PnL计算陷阱

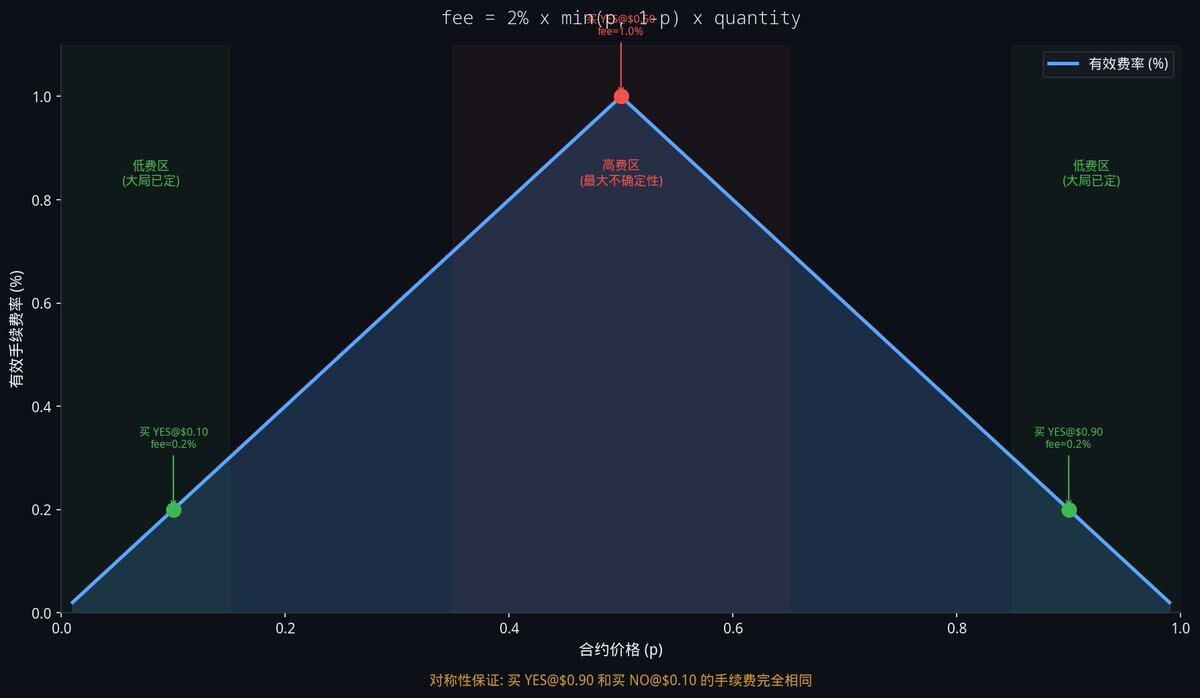
第五章:手续费曲线

如果你经常交易,你会发现 Polymarket 的手续费并不是一个固定的百分比。有时你买 $1000 的合约被收了 $10,有时却只收了 $2。

为什么?让我们来看看隐藏在代码深处的费用公式:

Fee = C × feeRate × p × (1 - p) (其中 C 是交易数量,p 是价格)

5.1 为什么是 p(1-p)?

假设你想买 100 个 YES,费率是 2%:

  • 如果 YES 的价格是 $0.50:手续费 = 100 × 2% × 0.50 × 0.50 = $0.50
  • 如果 YES 的价格是 $0.90:手续费 = 100 × 2% × 0.90 × 0.10 = $0.18
  • 如果 YES 的价格是 $0.10:手续费 = 100 × 2% × 0.10 × 0.90 = $0.18

你发现规律了吗?当价格在 0.50(五五开)时,手续费最高。当价格接近 0 或 1(大局已定)时,手续费极低。

更重要的是对称性。买入 $0.90 的 YES,和买入 $0.10 的 NO,在数学上是等价的。如果你买 $0.90 的 YES 收费很高,而买 $0.10 的 NO 收费很低,套利者就会疯狂买入 NO 然后通过 MINT 机制套利。p(1-p) 这个设计,保证了无论你从哪一面表达观点,系统收取的摩擦成本都是绝对对称的。

5.2 隐藏的数学之美

如果你学过统计学,你会对 p(1-p) 这个公式非常眼熟。它是伯努利分布(抛硬币)的方差公式。

在 Polymarket 的整个系统设计中,p(1-p) 就是“上帝公式”:

  1. 它是手续费曲线:不确定性(方差)越高,系统收取的费用越高。
  2. 它是信息熵的体现:你在 50% 时下注,你为市场提供了最多的新信息,所以你付出的代价最大。

谁支付手续费?永远是 Taker(吃单者)。Maker(挂单者)永远免手续费。

这个机制完美地对齐了激励:在市场最迷茫(50/50)的时候,早期入场者会被收取最高的手续费,这保护了做市商免受无谓的冲击;而在市场几乎确定的时候,极低的手续费鼓励套利者进场,把价格推向最终的 1 或 0。

手续费曲线

第六章:Negative Risk,aka DeFi 领域最优雅的魔术

如果你在 Polymarket 上玩过大选、奥斯卡或者体育比赛等多结果(Multi-outcome)市场,你一定接触过负风险(Negative Risk)市场。

这是整个文章中最烧脑,但也最能体现智能合约工程美学的部分。

P.S 这也是我们的联创 @DakshBigShit 在开发我们自己的API时,通过36小时马拉松爆肝才解决的部分。

6.1 传统多结果市场的痛点

假设有四个候选人:A、B、C、D。 你极度讨厌 A,你确信 A 绝对赢不了。你想“做空” A。

在传统的二元市场,你只需要买入 A 的 NO 合约。 但在多结果市场中,A 输了,意味着 B、C、D 中必然有一个赢了。 所以,“做空 A” 在数学上严格等价于 “做多 B + 做多 C + 做多 D”。(这句很重要,反复读到读懂为止。)

如果你去市场上分别买入 B、C、D 的 YES 合约,你会遇到一个巨大的问题:资金效率极低。因为你需要分别垫付三笔钱,而且如果这三个人的价格加起来大于 $1.00,你甚至可能亏本。

6.2 负风险适配器(NegRiskAdapter)的魔法

Polymarket 部署了一个专门的智能合约 NegRiskAdapter 来解决这个问题。它提供了一个叫 convertPositions 的函数。

这个函数的作用是:把你手里的 NO 合约,瞬间转换成其他所有候选人的 YES 合约,并且退还给你一笔现金。

让我们用硬核的数学来证明这个转换为什么是价值守恒的。

场景设定: 有 n 个候选人。

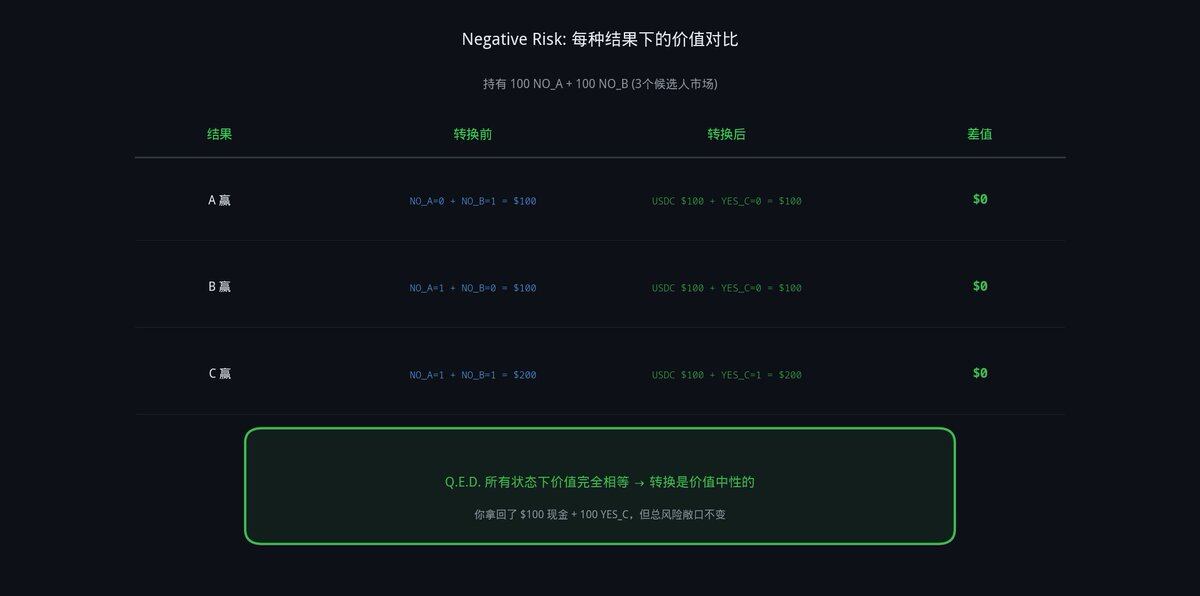
  • 你手里有 A 份候选人 1 的 NO 合约,以及 A 份候选人 2 的 NO 合约(你同时做空了 1 和 2)。
  • 你总共持有 m 个不同的 NO 合约(这里 m=2)。

转换前,你持仓的真实价值(在所有可能的世界线中):

  • 如果候选人 1 赢了:NO_1 变废纸,NO_2 价值 $1。总价值 = A。
  • 如果候选人 2 赢了:NO_1 价值 $1,NO_2 变废纸。总价值 = A。
  • 如果候选人 3 赢了(你没有做空的任何人赢了):NO_1 价值 $1,NO_2 价值 $1。总价值 = 2A。

调用 convertPositions 后,合约给你发了什么?

公式是:退还给你 A × (m-1) 的资金,外加 A 份候选人 3、4、… n 的 YES 合约。

在这个例子中,退还:A × (2-1) = A 份的现金!外加 A 份候选人 3 的 YES,A 份候选人 4 的 YES…

转换后,你持仓的真实价值(在所有可能的世界线中):

  • 如果候选人 1 赢了:你手里的 YES_3, YES_4 全变废纸。你只剩下现金 A。总价值 = A。(与转换前相等!)
  • 如果候选人 2 赢了:你手里的 YES_3, YES_4 全变废纸。你只剩下现金 A。总价值 = A。(与转换前相等!)
  • 如果候选人 3 赢了:你手里的 YES_3 价值 $1,其他变废纸。加上现金 A。总价值 = A + A = 2A。(与转换前相等!)

Q.E.D. 无论世界怎么发展,转换前后的价值绝对相等。

Negative Risk 转换数学证明

6.3 为什么这是一个“单向不可逆”的熵增过程?

这个转换机制有一个极其迷人的物理学特性:它是单向不可逆的。

你可以把 NO 转换成 YES + 现金。但你绝不能把 YES + 现金反向转换成 NO。

为什么?因为在智能合约底层,当你把 NO 转换成 YES 时,合约实际上是把你的 NO 合约发送到了黑洞地址(Burn 销毁),然后利用这部分释放出来的抵押品空间,“合成”出了新的 YES 合约。这不需要注入新的外部资金。

但如果你想反过来,把 YES 变成 NO,你需要凭空创造出新的抵押品(因为 NO 合约的覆盖面比 YES 广得多)。适配器没有这个权限去动用国库的资金。

这就像打碎一个鸡蛋。NO 是那个完整的鸡蛋,包含了所有的可能性。转换操作就是把鸡蛋打碎,分成了蛋黄(YES)和蛋清(现金)。过程价值守恒,但你永远无法把它们拼回一个完整的鸡蛋。

这里有个巨大的套利空间:如果你发现市场上某个候选人的 NO 价格,大于其他所有候选人 YES 价格的总和。你就可以买入这个 NO,调用 convertPositions 拿到现金和一堆 YES,然后立刻把这些 YES 卖掉。这就是在多结果市场中最高阶的无风险套利策略。

第七章:速度的物理极

最后,我们来谈谈交易中最残酷的维度:时间。

在传统的高频交易中,我们在讨论微秒(百万分之一秒)。在 Polymarket,我们在讨论毫秒。但这里有一个巨大的、结构性的不平等。

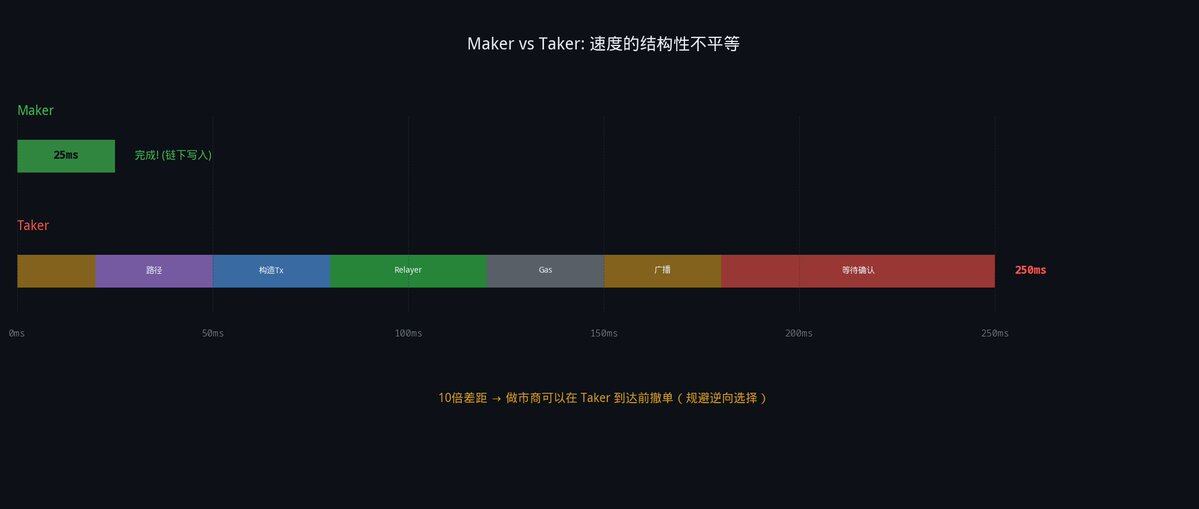
如果你在 Reddit 的算法交易板块混迹过,你会发现所有开发 Polymarket 机器人的程序员都曾抱怨过同一件事:“为什么我下 Taker 单总是要等 300 毫秒,而 Maker 单只要 25 毫秒?”

7.1 为什么 Maker 快,Taker 慢?

  • 当你下达一个 Maker(挂单)时: 你的订单(签名数据)发送到 Polymarket 的服务器。服务器检查一下签名有效,直接把这条记录塞进内存里的 CLOB(订单簿)数据库。然后立刻给你返回一个 ACK(确认)。整个过程完全在链下发生,只需要一次数据库写入。耗时:~25 毫秒。
  • 当你下达一个 Taker(吃单)时: 你的订单发送到服务器。匹配引擎发现你的单子可以和订单簿里的某个 Maker 匹配。 此时,Operator 必须启动复杂的结算流水线:
  1. 决定使用哪种匹配路径(COMPLEMENTARY, MINT, 还是 MERGE)。
  2. 构造包含双方签名的链上交易数据。
  3. 把交易发给 Relayer。
  4. Relayer 估算 Gas,分配 Nonce。
  5. 将交易广播到 Polygon 节点。
  6. 等待节点确认这笔交易不会因为余额不足等原因 Revert。
  • 整个过程跨越了多个微服务,甚至触及了区块链的边缘。耗时:~250 到 300 毫秒。

7.2 这 250 毫秒意味着什么?

这 250 毫秒的物理鸿沟,深刻地塑造了 Polymarket 的生态。

第一,你很难在 Polymarket 上抢跑(Front-run)。 因为所有的 Taker 单都必须排队等待 Operator 处理,你无法通过提高 Gas 费来插队。Mempool 抢跑在这里暂时是个伪命题。

第二,Maker 策略的绝对优势。 因为撤单(Cancel)和 Maker 挂单一样,都是链下操作,只需要 25 毫秒。当突发新闻发生时,聪明的做市商可以利用这 250 毫秒的时间差,抢在 Taker 的订单被结算之前,把自己的挂单撤掉(这就叫规避逆向选择 Adverse Selection)。

7.3 每周二早晨的 90 秒停机

关于时间,还有一个鲜为人知的细节。 根据官方文档,每周二美国东部时间早上 7:00,Polymarket 的匹配引擎会重启。在这大约 90 秒的时间里,系统停止处理任何匹配,API 会返回 HTTP 425(Too Early)错误。

更残酷的是,V2 引入了 Heartbeat(心跳)机制。如果服务器 10 秒内没有收到客户端的心跳,就会自动取消该用户所有的开仓订单。在重启的这 90 秒内,做市商的心跳被迫中断,他们的订单会被系统集体清空。

这 90 秒,是系统中真正的“流动性真空”。对于期权定价模型来说,这 90 秒的 Theta(时间衰减)如何计价,以及如何在第 91 秒引擎恢复时第一时间抢占盘口,是留给顶级平台和量化工作室的终极谜题。

延迟时间线对比

第八章:V2 大规模重构与“幽灵成交”(Ghost Fill)的终极战役

如果你一直读到这里,你已经掌握了 Polymarket 的核心骨架。但如果你想在 2026 年继续在这个市场上赚钱,你必须了解刚刚发生的一场大地震。

在 2026 年 2 月到 5 月期间,Polymarket 悄然进行了一次史诗级的 V2 架构升级。这次升级不仅重构了抵押物和手续费公式,更重要的是,它打响了解决预测市场最臭名昭著的 Bug,也就是幽灵成交(Ghost Fill)的终极战役。

8.1 什么是幽灵成交?链上与链下的状态割裂

在 Polymarket V2 升级前,无数做市商和量化机器人被一个现象折磨得死去活来: 你的机器人在 5 分钟线级别市场(比如 BTC Up/Down 5m)捕捉到了一个绝佳的机会,立刻发出了吃单(Taker)请求。Polymarket 的 API 瞬间返回:“Matched! Success!”,你的 Telegram 报警也弹出了“FILLED”的狂欢。 但当你打开 Polygonscan 查区块链浏览器时,却发现这笔交易被标记为 REVERTED(失败),白白浪费了 Gas 费。而你的持仓毫无变化。

订单簿明明显示成交了,区块链却说没发生。这就是幽灵成交(Ghost Fill)。

要理解这个 Bug 的本质,我们需要回到第一章讲的底层架构:链下撮合(Off-chain Matching)+ 链上结算(On-chain Settlement)

当 Alice 的买单和 Bob 的卖单在链下中央限价订单簿(CLOB)中匹配时,系统只是在数据库里把这两笔订单画了个等号。真正的资产转移,需要 Operator 将双方的签名打包,提交到 Polygon 链上执行 TransferFrom。

这就产生了一个致命的时间差。在这个时间差里,用户的钱包状态可能会发生改变。

8.2 幽灵成交的两种攻击路径

在早期的 V1 和 V2 刚上线时,黑客和恶意做市商利用这个时间差,发明了两种极具破坏性的攻击手法:

  • 第一种:低成本的 incrementNonce 攻击(V1 时代)
  • 在 V1 架构中,订单状态由一个全局的 nonce(随机数)管理。恶意玩家可以在链下疯狂挂出极具吸引力的假单(Spoofing)。当有真实的买家咬钩,订单在链下显示匹配后,恶意玩家抢在 Operator 提交上链前,直接在链上调用 incrementNonce 函数。
  • 这个操作成本极低(几美分 Gas),却能瞬间让该地址下所有旧 nonce 的订单全部失效。当 Operator 把匹配好的交易提交上链时,智能合约发现 nonce 不对,直接 Revert。攻击者全身而退,而真实的买家不仅错失了交易时机,还可能被虚假的盘口误导。
  • 第二种:空钱包的“僵尸订单”(V2 早期)
  • V2 升级移除了全局 nonce,改用单个订单 Hash 来管理取消状态,堵住了第一条路。但黑客很快发现了更底层的漏洞:余额欺骗。 一个恶意用户可以往钱包里充值 $1000,签署一堆总价值 $10000 的挂单放到订单簿上,然后立刻把钱包里的钱全部转走。 因为 Polymarket 的订单是离线签名的,只要签名有效、代币授权(Approval)没撤销,这些订单在链下撮合引擎看来就是“合法”的。但实际上,这个钱包的余额是 $0。
  • 当你的机器人吃掉了这些“僵尸订单”,Operator 提交上链时,底层调用的 Solady 库函数 TransferFrom 就会因为对方余额不足而报错(错误码 0x7939f424)。你的交易再次 Revert。

8.3 为什么传统交易所没有这个问题?

你可能会问:为什么币安或者传统的去中心化交易所(如 Uniswap)没有这个问题?

因为币安是纯中心化的,你的钱存在它的数据库里,它拥有绝对的控制权,撮合和扣款是原子性同时发生的。 而 Uniswap 是纯链上的,撮合和扣款都在一个智能合约的同一笔交易里完成,也是原子性的。

但 Polymarket 选择了混合架构:链下撮合追求极速,链上结算追求透明。而用户的资金存放在完全自托管的钱包(如 EOA 或 Gnosis Safe)中,用户拥有绝对的处置权,可以随时随地把钱转走。

只要撮合两端的资金状态与用户真正自由的自托管钱包挂钩,“状态割裂”就永远存在。

8.4 终极解决方案:Deposit Wallet(关联金库)

2026 年 5 月 4 日,Polymarket 官方宣布了一项核心协议级的重大更新,直接将幽灵成交的比例从巅峰期的 30% 降到了 0.17%,并趋近于零。

他们是怎么做到的?答案是引入了 Deposit Wallet(关联金库)

Polymarket 终于意识到,解决幽灵成交的根本方法,是限制用户资金的“绝对自由”。 在新架构下,用户不能再直接用自己的原生钱包(EOA)参与链下撮合。你必须先将资金存入一个由智能合约控制的 Deposit Wallet。

在这个金库中:

  • 你有所有权,但没有绝对的即时处置权。
  • 当你在链下挂单时,金库会在逻辑上锁定相应的可用余额。
  • 如果你想把钱从金库提走,这个提款操作(State Revocation)本身被赋予了物理时间成本。它必须经过智能合约的校验,确保你没有正在撮合中的未决订单。

通过引入这个缓冲层,Polymarket 强行把链下的撮合状态和链上的资金状态绑定在了一起,彻底消灭了“空钱包挂单”的可能性。这不仅是工程上的胜利,更是对去中心化金融中“自托管”与“交易效率”之间矛盾的一次深刻妥协与重构。

8.5 V2 的其他硬核升级

除了终极解决 Ghost Fill,V2 架构还包含了几个深刻改变市场格局的升级:

  • pUSD 的权力交接:4 月 28 日,底层抵押物从 USDC.e 全面切换为 pUSD。这让 Polymarket 获得了底层资产的生息控制权,从而能够为用户提供高达 4.00% 的年化持仓奖励。pUSD 成为了新的资本效率基础设施。
  • 完美公式 p(1-p) 的实装:抛弃了 V1 时代粗糙的 min(p, 1-p) 近似值,直接将手续费公式修改为完美的伯努利方差公式 p × (1-p)。数学上的绝对平滑,让套利者的定价模型更加精确。
  • 拆除人为减速带:在早期,为了保护做市商免受 API 机器人的毒打,代码里硬编码了高达 500 毫秒的 Taker 延迟。随着 V2 引擎性能的提升和 Heartbeat(心跳)机制的引入(断联 10 秒即清空订单),官方在 2 月底彻底移除了这个人为减速带,宣告 Polymarket 正式进入微秒级的 HFT(高频交易)肉搏战。(这也是为什么我们 insiders.bot 准备在近期开源API,加入这场战斗)

结语:从0开始看透这台机器

从你点击下单的那一刻起:

  • 你的签名被送入了链下的订单簿。
  • Relayer 燃烧了它的 Gas 为你铺平了道路。
  • Operator 在 COMPLEMENTARYMINT 和 MERGE 中为你寻找最优的匹配路径。
  • 手续费曲线用 p(1-p) 的优雅公式抽走了微小的摩擦成本。
  • 如果你操作复杂,NegRiskAdapter 甚至会为你施展物质守恒的炼金术。

最终,一切都在那决定生死的 250毫秒 内尘埃落定。(这也是为什么 insiders.bot 把跟单的透明性和速度看的至关重要)

你的钱没有消失。它只是严格遵循着这台名为 ctf-exchange-v2 的精密机器的物理定律,流向了它该去的地方。

下次当你在 Polymarket 上看到一个离谱的赔率,或者一个诱人的套利机会时,不要急着点击 Buy。先在脑子里跑一遍这台机器的齿轮。

了解了这些基础的“法”,在配以正确的“道”,你必将战无不胜。

P.S 本文的PDF版也已经准备完毕。关注 @insidersdotbot 并 DM “PDF” 即可快速获取。

参考文献

[1] Polymarket Official Documentation: Matching Engine Restarts and Heartbeat Mechanism.

[2] Polymarket Official Documentation: Fees and p(1-p) Calculation Formula.

[3] Polymarket/ctf-exchange-v2 Smart Contract Source Code (GitHub).

[4] NegRiskAdapter.sol: Mathematical Implementation of Multi-outcome Conversions.

[5] leolabs.me: “Why Your Polymarket PnL is Wrong” (Split/Merge accounting analysis).

[6] Reddit r/algotrading & Binance Square: Polymarket Taker delay removal announcements (Feb 2026).

[7] Polymarket V2 Migration Guide: Transition from USDC.e to pUSD (April 2026).

Exit mobile version