a16z合伙人驳斥AI末日论,:别慌,技术变革会做大蛋糕

原文作者:David George

原文编译:Felix, PANews

编者按:当前 AI “末日论”似乎成为主流舆论,“AI 抢饭碗”、“失业”等恐慌情绪正在全球蔓延,各界人士也对 AI 即将带来的颠覆性革新出谋划策。但 a16z 普通合伙人 David George 撰文称,“末日论”的观点纯属无稽之谈,其缺乏证据和想象力,也没有理解人类。以下为内容全文。

AI 恐慌论者提出的“永久底层阶级”论调并不能令人信服。这根本不是什么新鲜事,不过是换了个新包装的“工作总量谬论”罢了。

“工作总量谬论”声称世界上需要做的工作总量是固定的。它假定现有劳动者与任何可能做同样工作的人或事物(无论是其他劳动者、机器,还是现在的 AI)之间存在零和博弈。如果需要做的有用工作总量是固定的,那么如果 AI 做得更多,人类就必然做得更少。

这个前提的问题在于,它违背了我们对人、市场和经济学的所有认知。人类的需求和欲望绝非固定不变。凯恩斯近一个世纪前曾预言自动化将导致每周工作 15 小时,但事实证明,凯恩斯的预言是错误的。他关于自动化造成“劳动力过剩”的说法没错,但我们并没有坐享其成,而是找到了新的、不同的生产性活动来充实自己的时间。

当然,AI 绝对会淘汰一些工作并压缩某些岗位(而且有证据表明这可能已经在发生了)。劳动力市场的格局将会改变,就像每次变革性技术出现时必然发生的那样。但是,那种认为 AI 将导致整个经济范围内、永久性失业的说法,是不良的营销炒作、糟糕的经济学,更是对历史的无知。相反,生产力的提高应该会增加对劳动力的需求,因为劳动力变得更有价值了。

以下是我们的理由。

“人类完蛋了?”别开玩笑了

我们同意“末日论”者的观点,认知成本正在骤降。AI 在那些直到最近还被认为是人类大脑专属领域的事务上,正变得越来越擅长。

“末日论”者认为:“如果 AI 可以代替我们思考,那么人类的‘护城河’就会消失,我们的最终价值将归零”。人类这下完了。显然,我们已经完成了所有需要或想要的思考,而现在 AI 将承担越来越多的认知负荷,人类将逐渐走向淘汰。

然而,事实是:先例(以及直觉)表明,当一项强大投入的成本下降时,经济并不会停滞不前。成本下降,质量提高,速度加快,新产品变得可行,需求随之向外扩展。杰文斯悖论再次应验。当化石燃料首次使能源变得廉价且充足时,我们所做的不仅仅是让捕鲸者和伐木工人失业;我们还发明了塑料。

与“末日论”者的观点相反,我们完全有理由期待 AI 会产生类似的影响。既然 AI 将承担越来越大的认知负荷,人类就可以腾出手来,去探索比以往任何时候都更加宏大的新领域。

以史为鉴,技术变革必将使经济蛋糕做大。

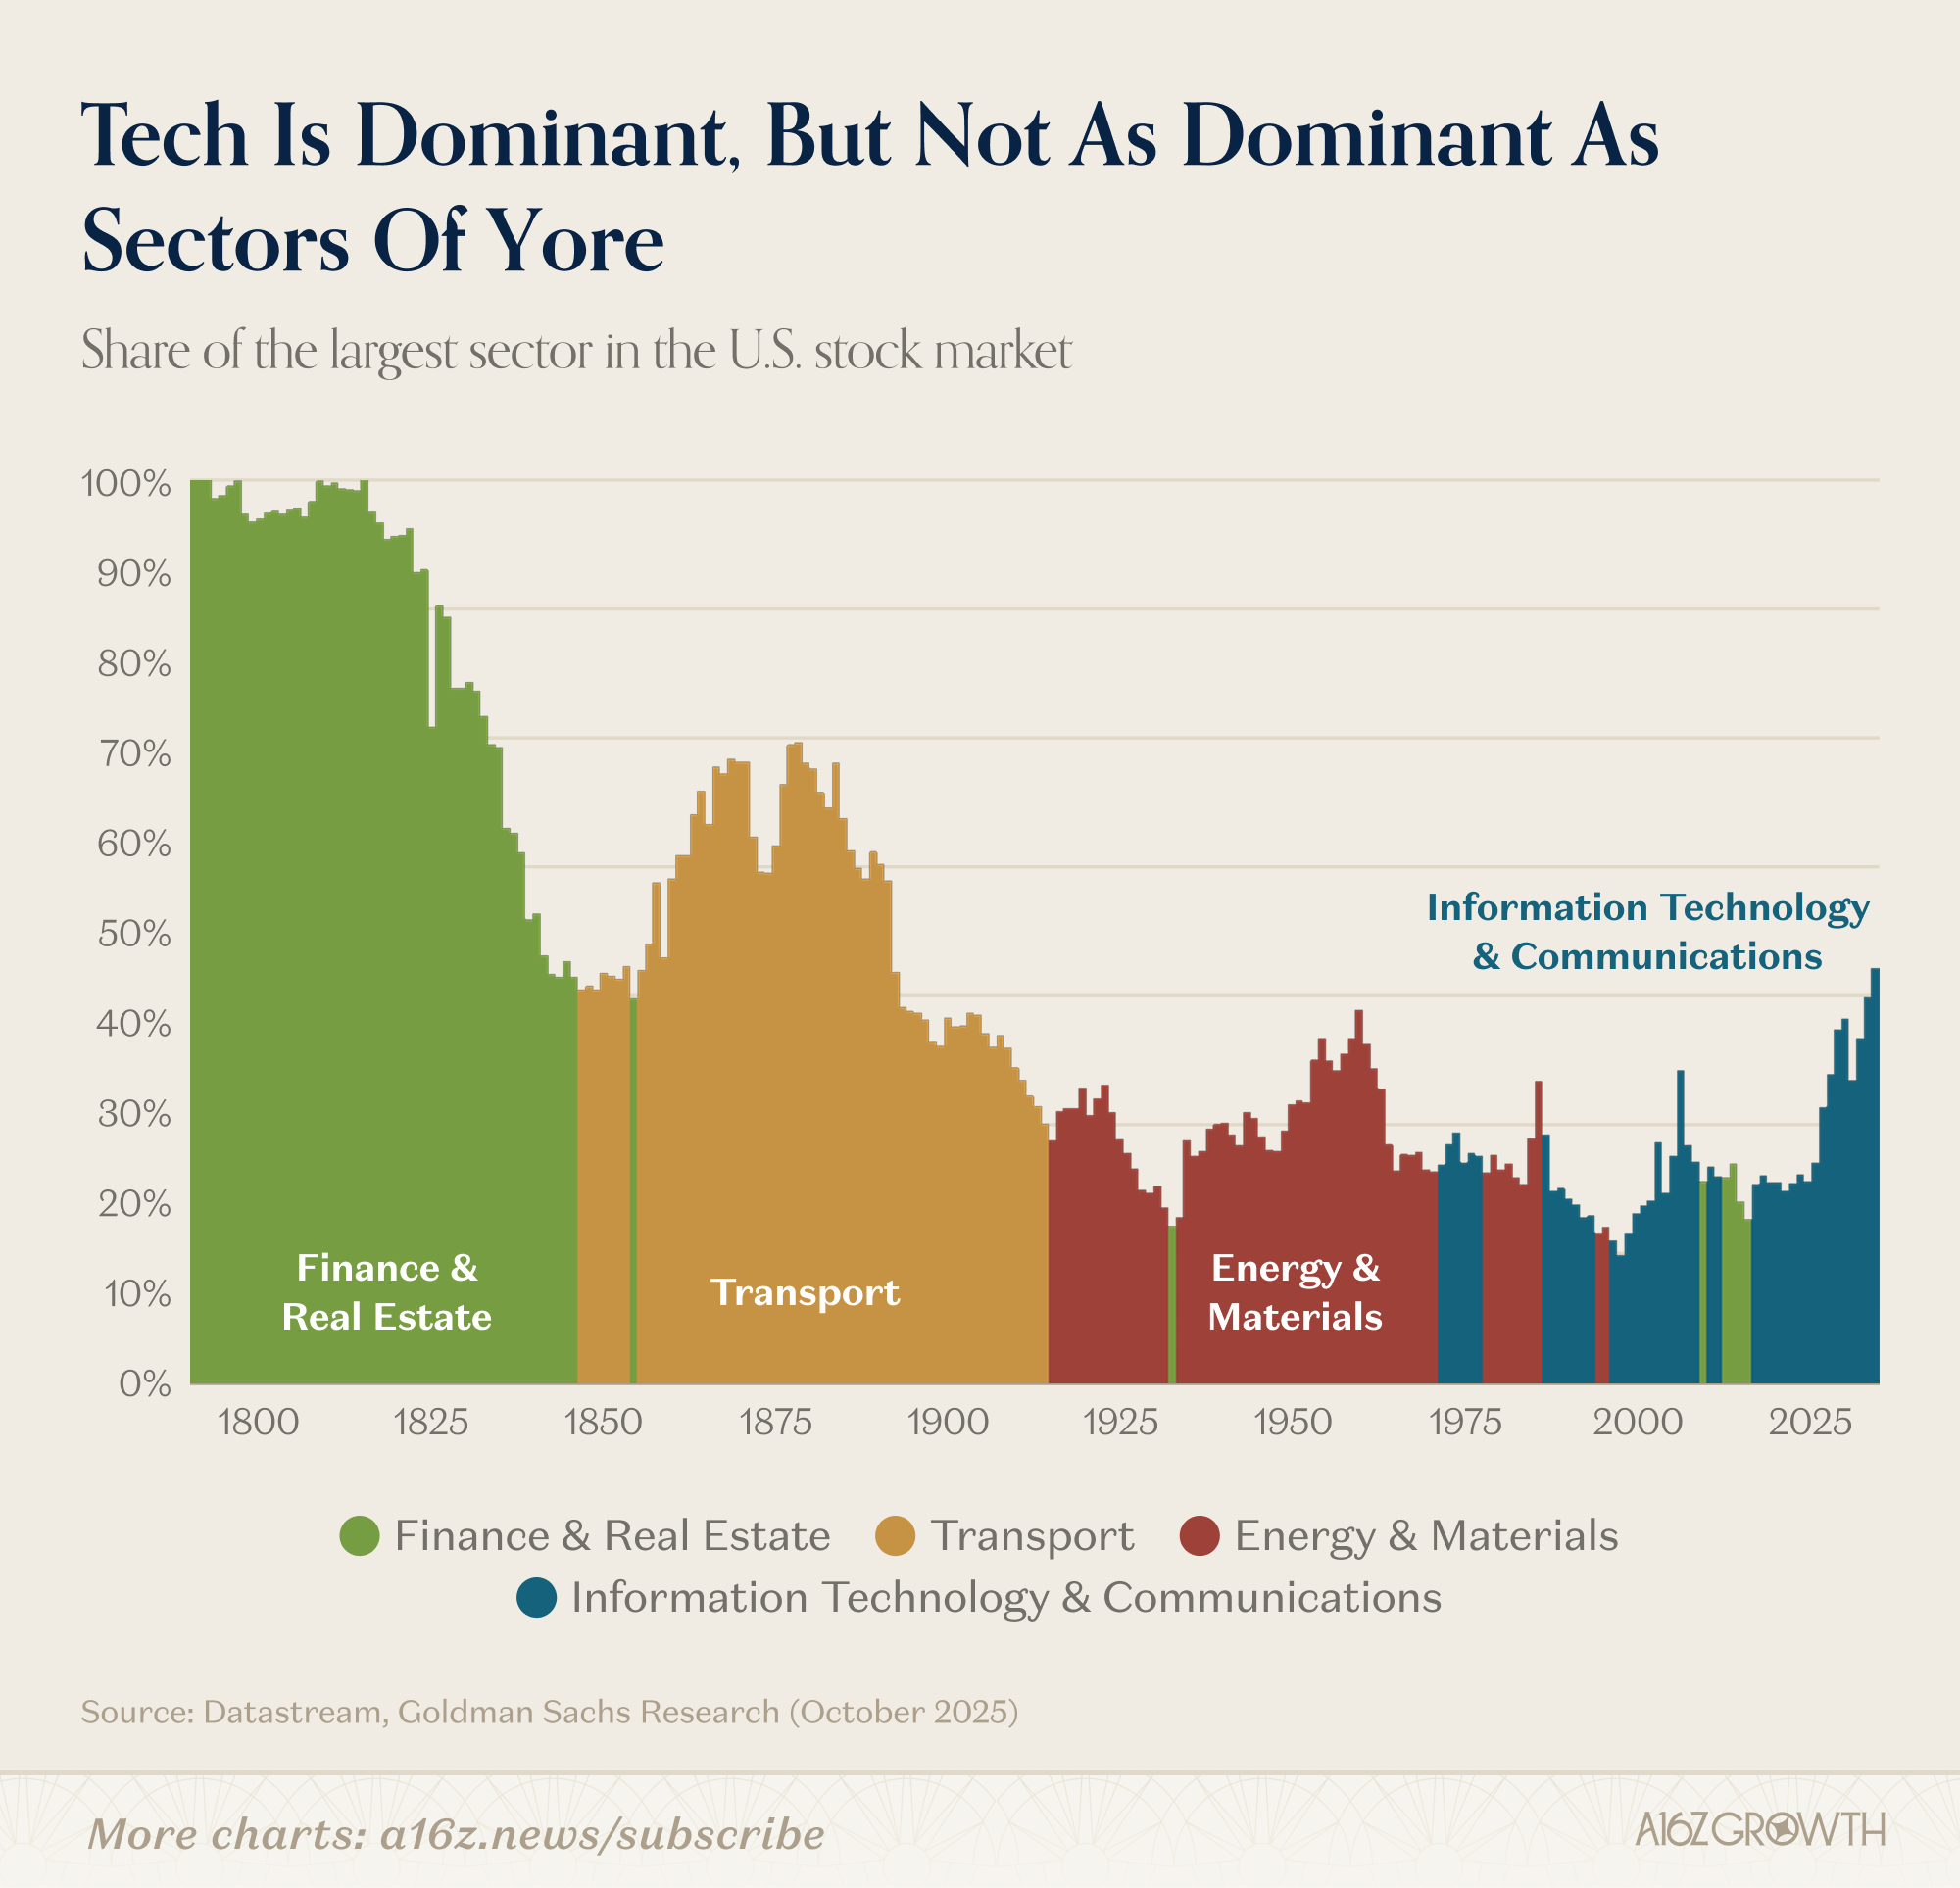
每一个“主导经济部门”都被规模更大的后继部门所取代……而这反过来又进一步扩大了经济规模。

如今的科技规模远超金融、铁路或工业,但就经济或整个市场而言,其占比仍然很小。生产力的提升远非负和博弈,反而是一种强劲的正和博弈力量。将如此多的工作委托给机器,最终导致经济和劳动力市场规模更大、更加多元化、也更加复杂。

“末日论”者希望你忽略创新的历史,只关注认知成本的急剧下降,并将其视为全部真相。他们看到了任务替代,然后就停止了思考。

“我们将把认知输出提高 10 倍,但我们不会去进行更多的思考,而是会拍拍肚皮早早去吃午饭,其他人也会这么做”。这种说法不仅反映了想象力的严重匮乏,更是对基本事实缺乏观察。“末日论”者称之为“现实主义”,但这根本不可能发生。

卢德主义的失败

(PANews 注:卢德主义是指 19 世纪初英国工人阶级发起的一场反对工业革命、破坏工业机器以抗议工作条件恶化和失业的社会运动)

下面来看看,当生产力的巨大飞跃席卷整个经济时,究竟发生了什么。

农业

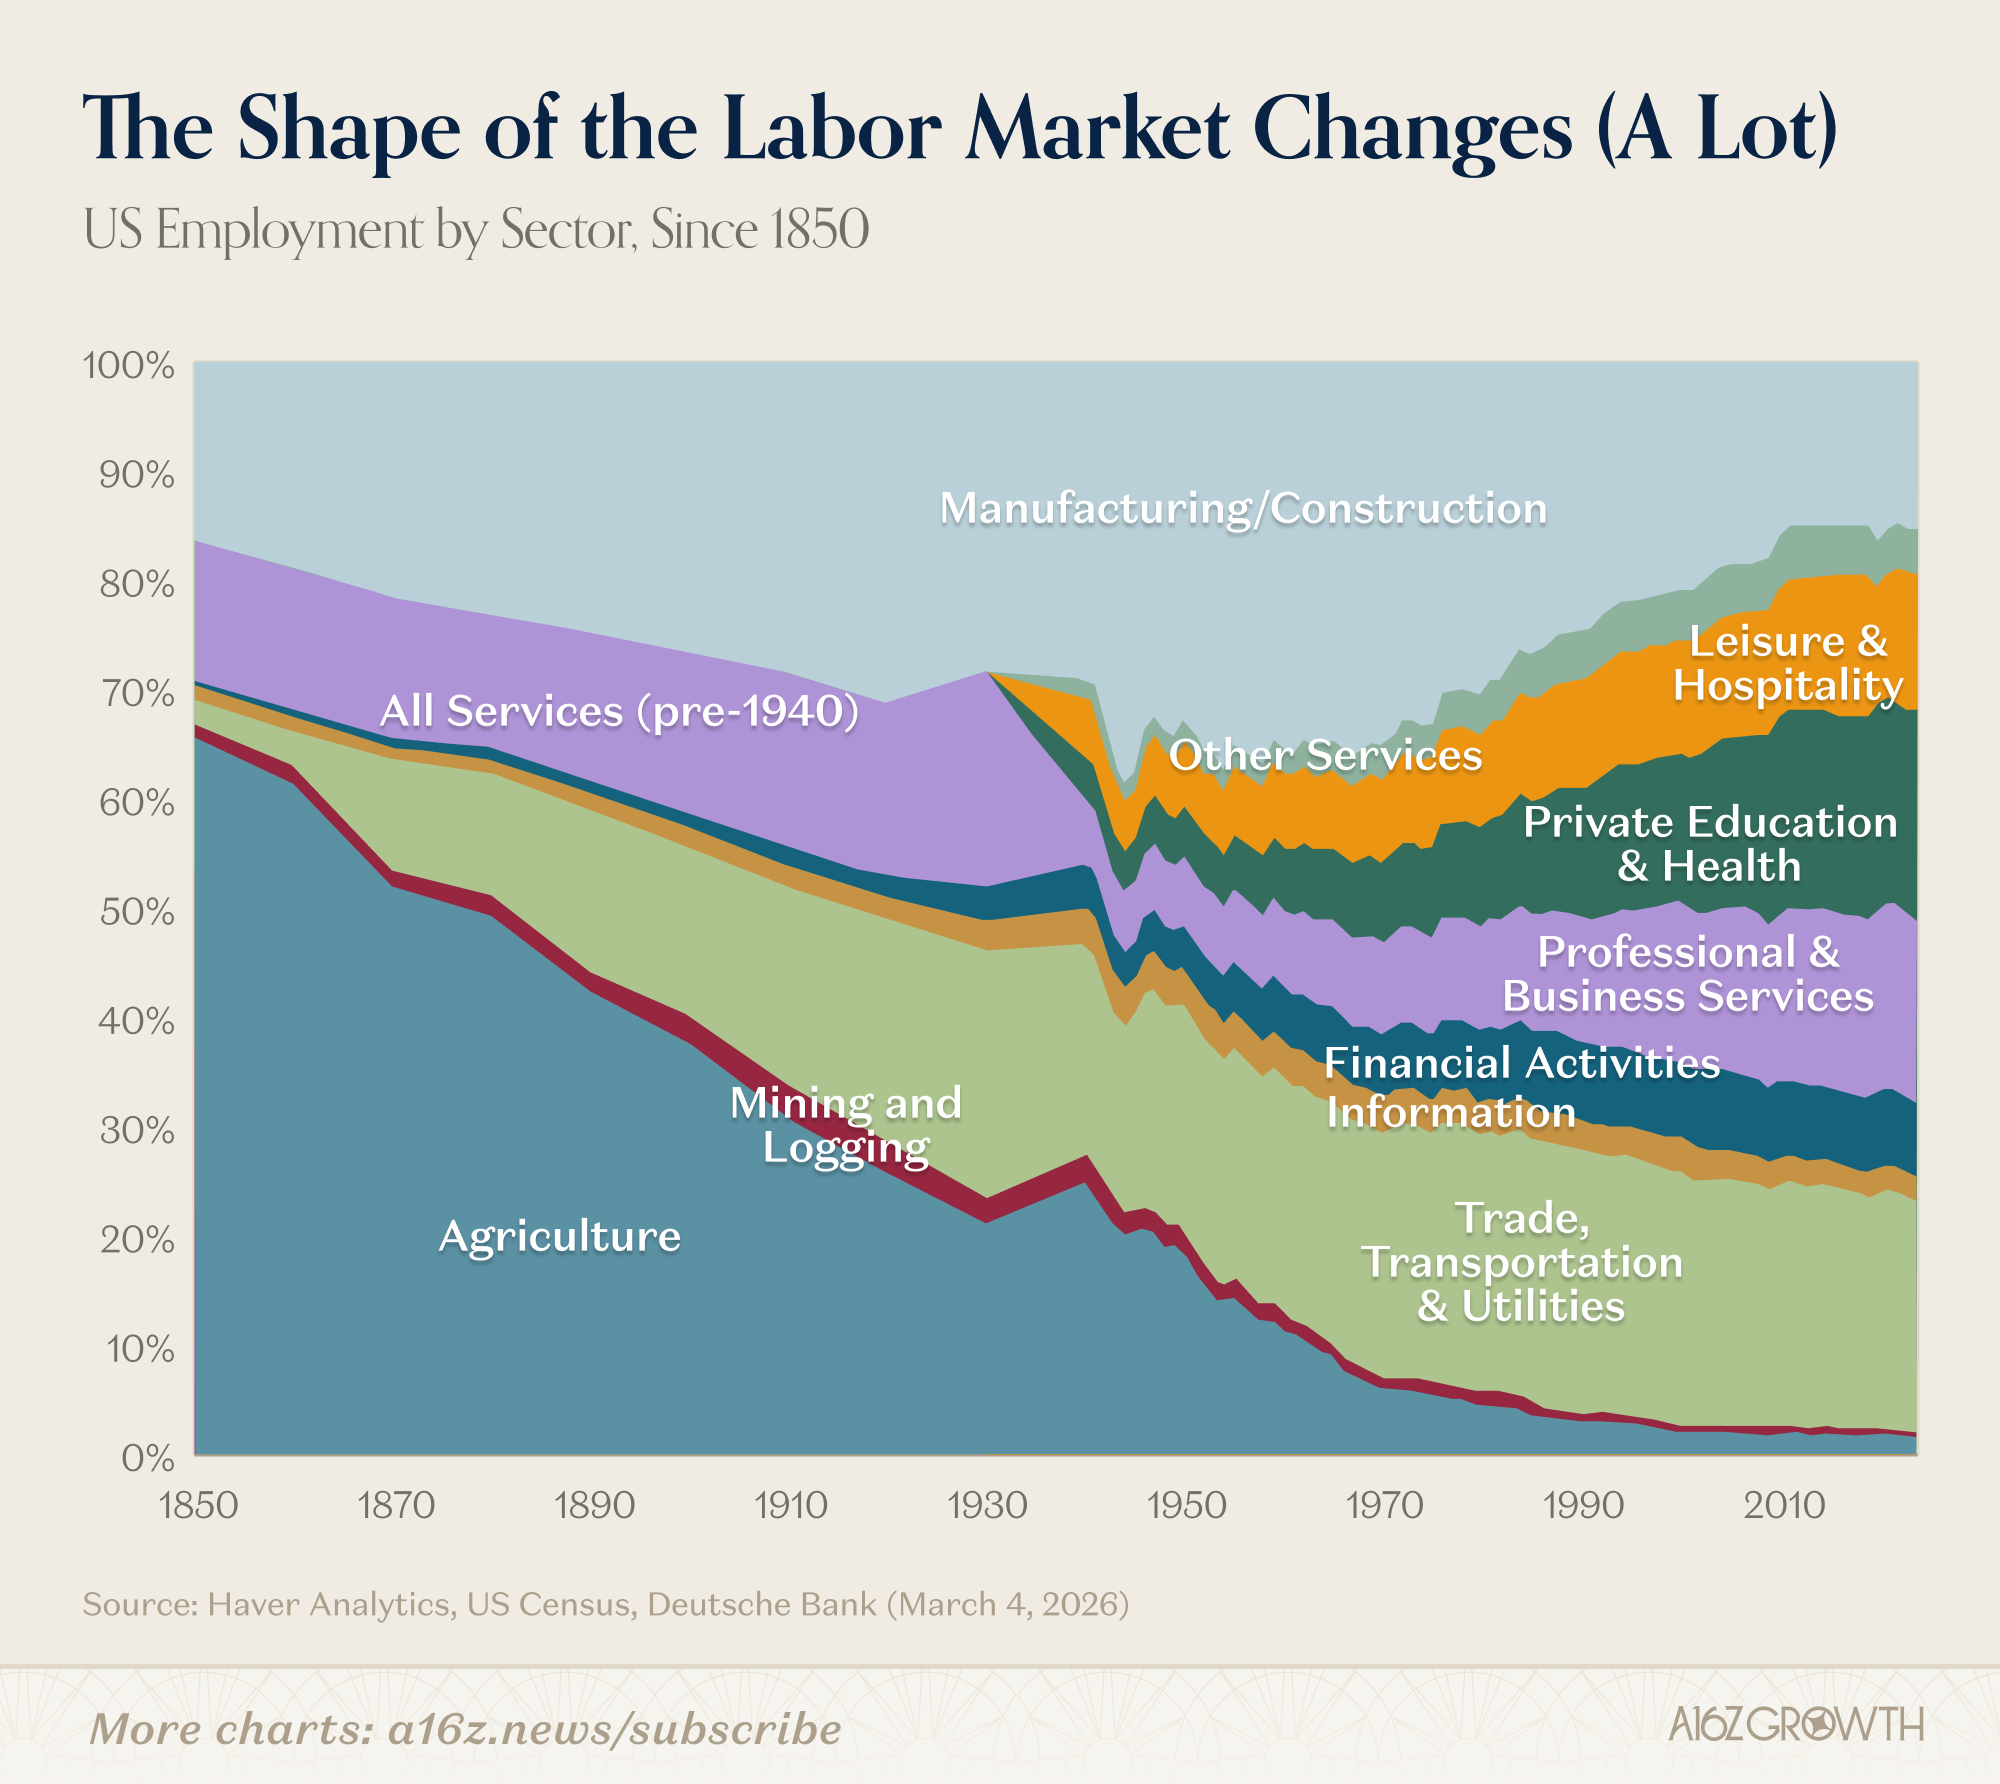
在 20 世纪初,农业机械化尚未普及之前,美国约有三分之一的就业人口从事农业。到 2017 年,这一比例降至约 2%。

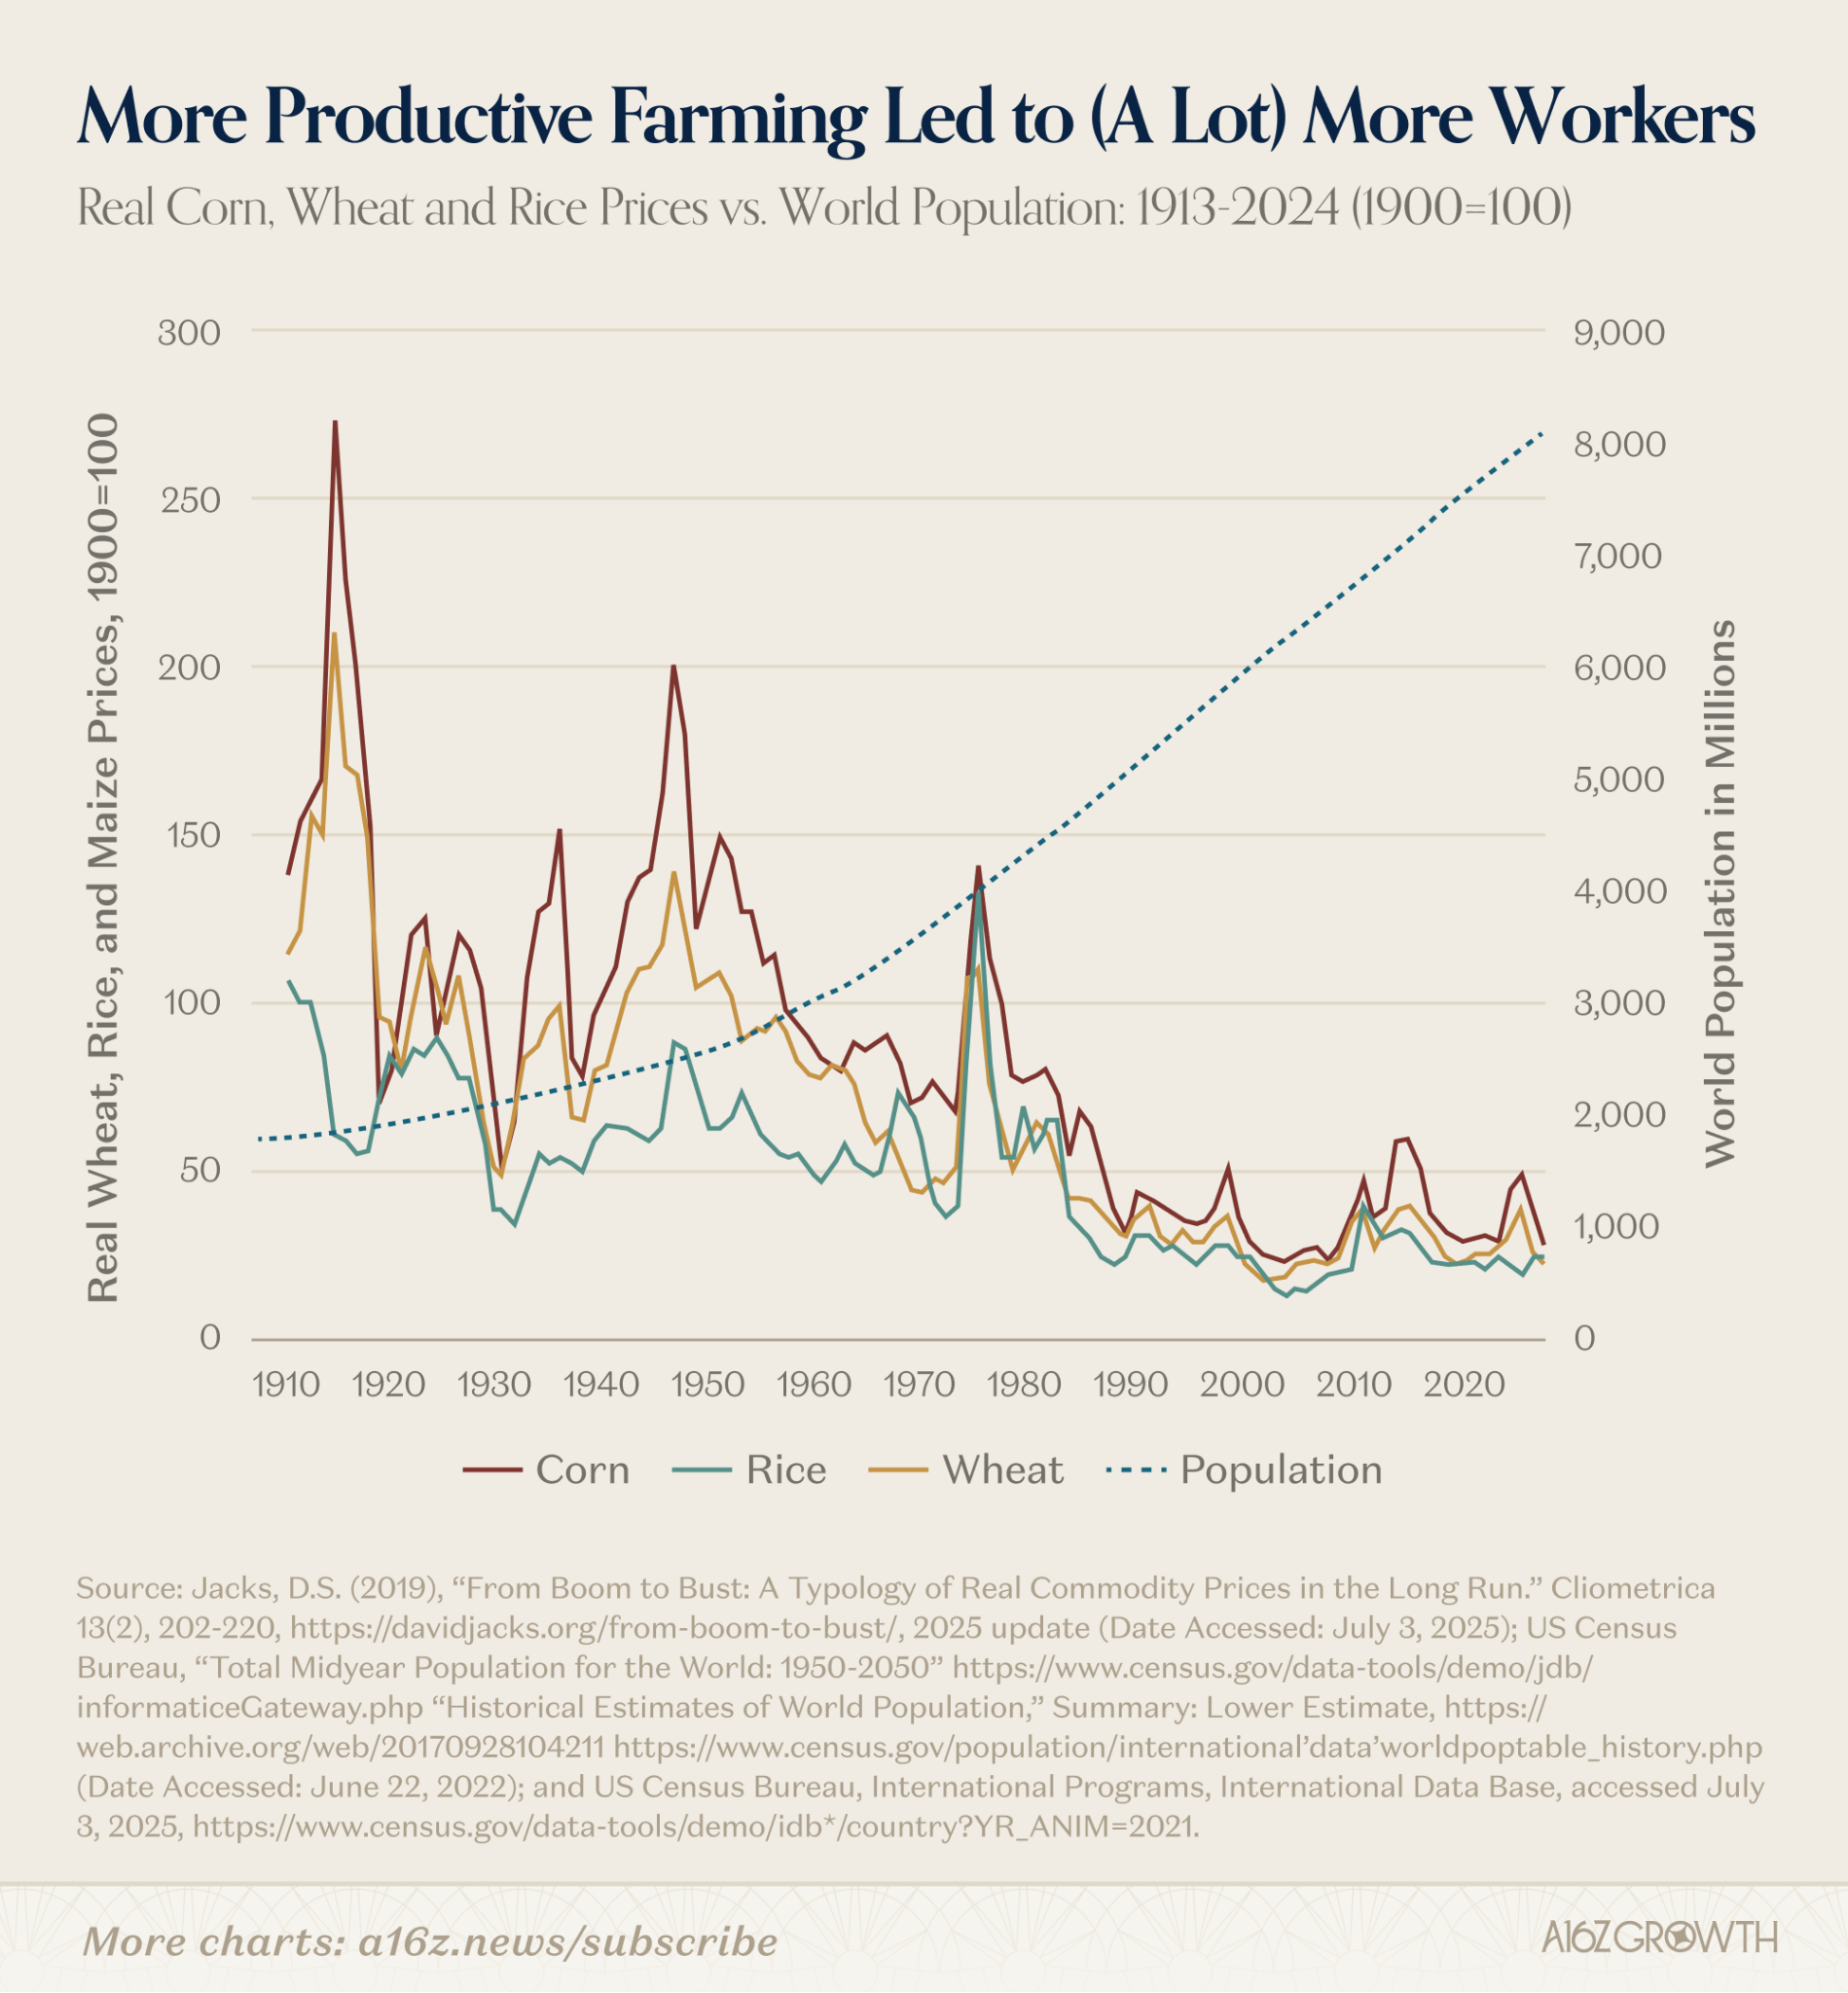
如果自动化会导致永久性失业,那么拖拉机应该会彻底摧毁劳动力市场。然而事实并非如此,农业产量几乎增长了两倍,支撑了人口的大幅增长,而且这些工人非但没有永久失业,反而涌入了以前难以想象的行业、工厂、商店、办公室、医院、实验室,最终还进入了服务业和软件行业。

所以,诚然,你可以说技术颠覆了普通农场工人的职业前景,但与此同时,也释放了全球劳动力(和资源)的盈余,并催生了一个全新的经济体系。

电气化

电力的发展历程也与之类似。

电气化并不仅仅是将一种能源换成另一种。它用独立的电机取代了传动轴和皮带,迫使工厂围绕全新的工作流程进行重组,并催生了全新的消费品和工业品类别。

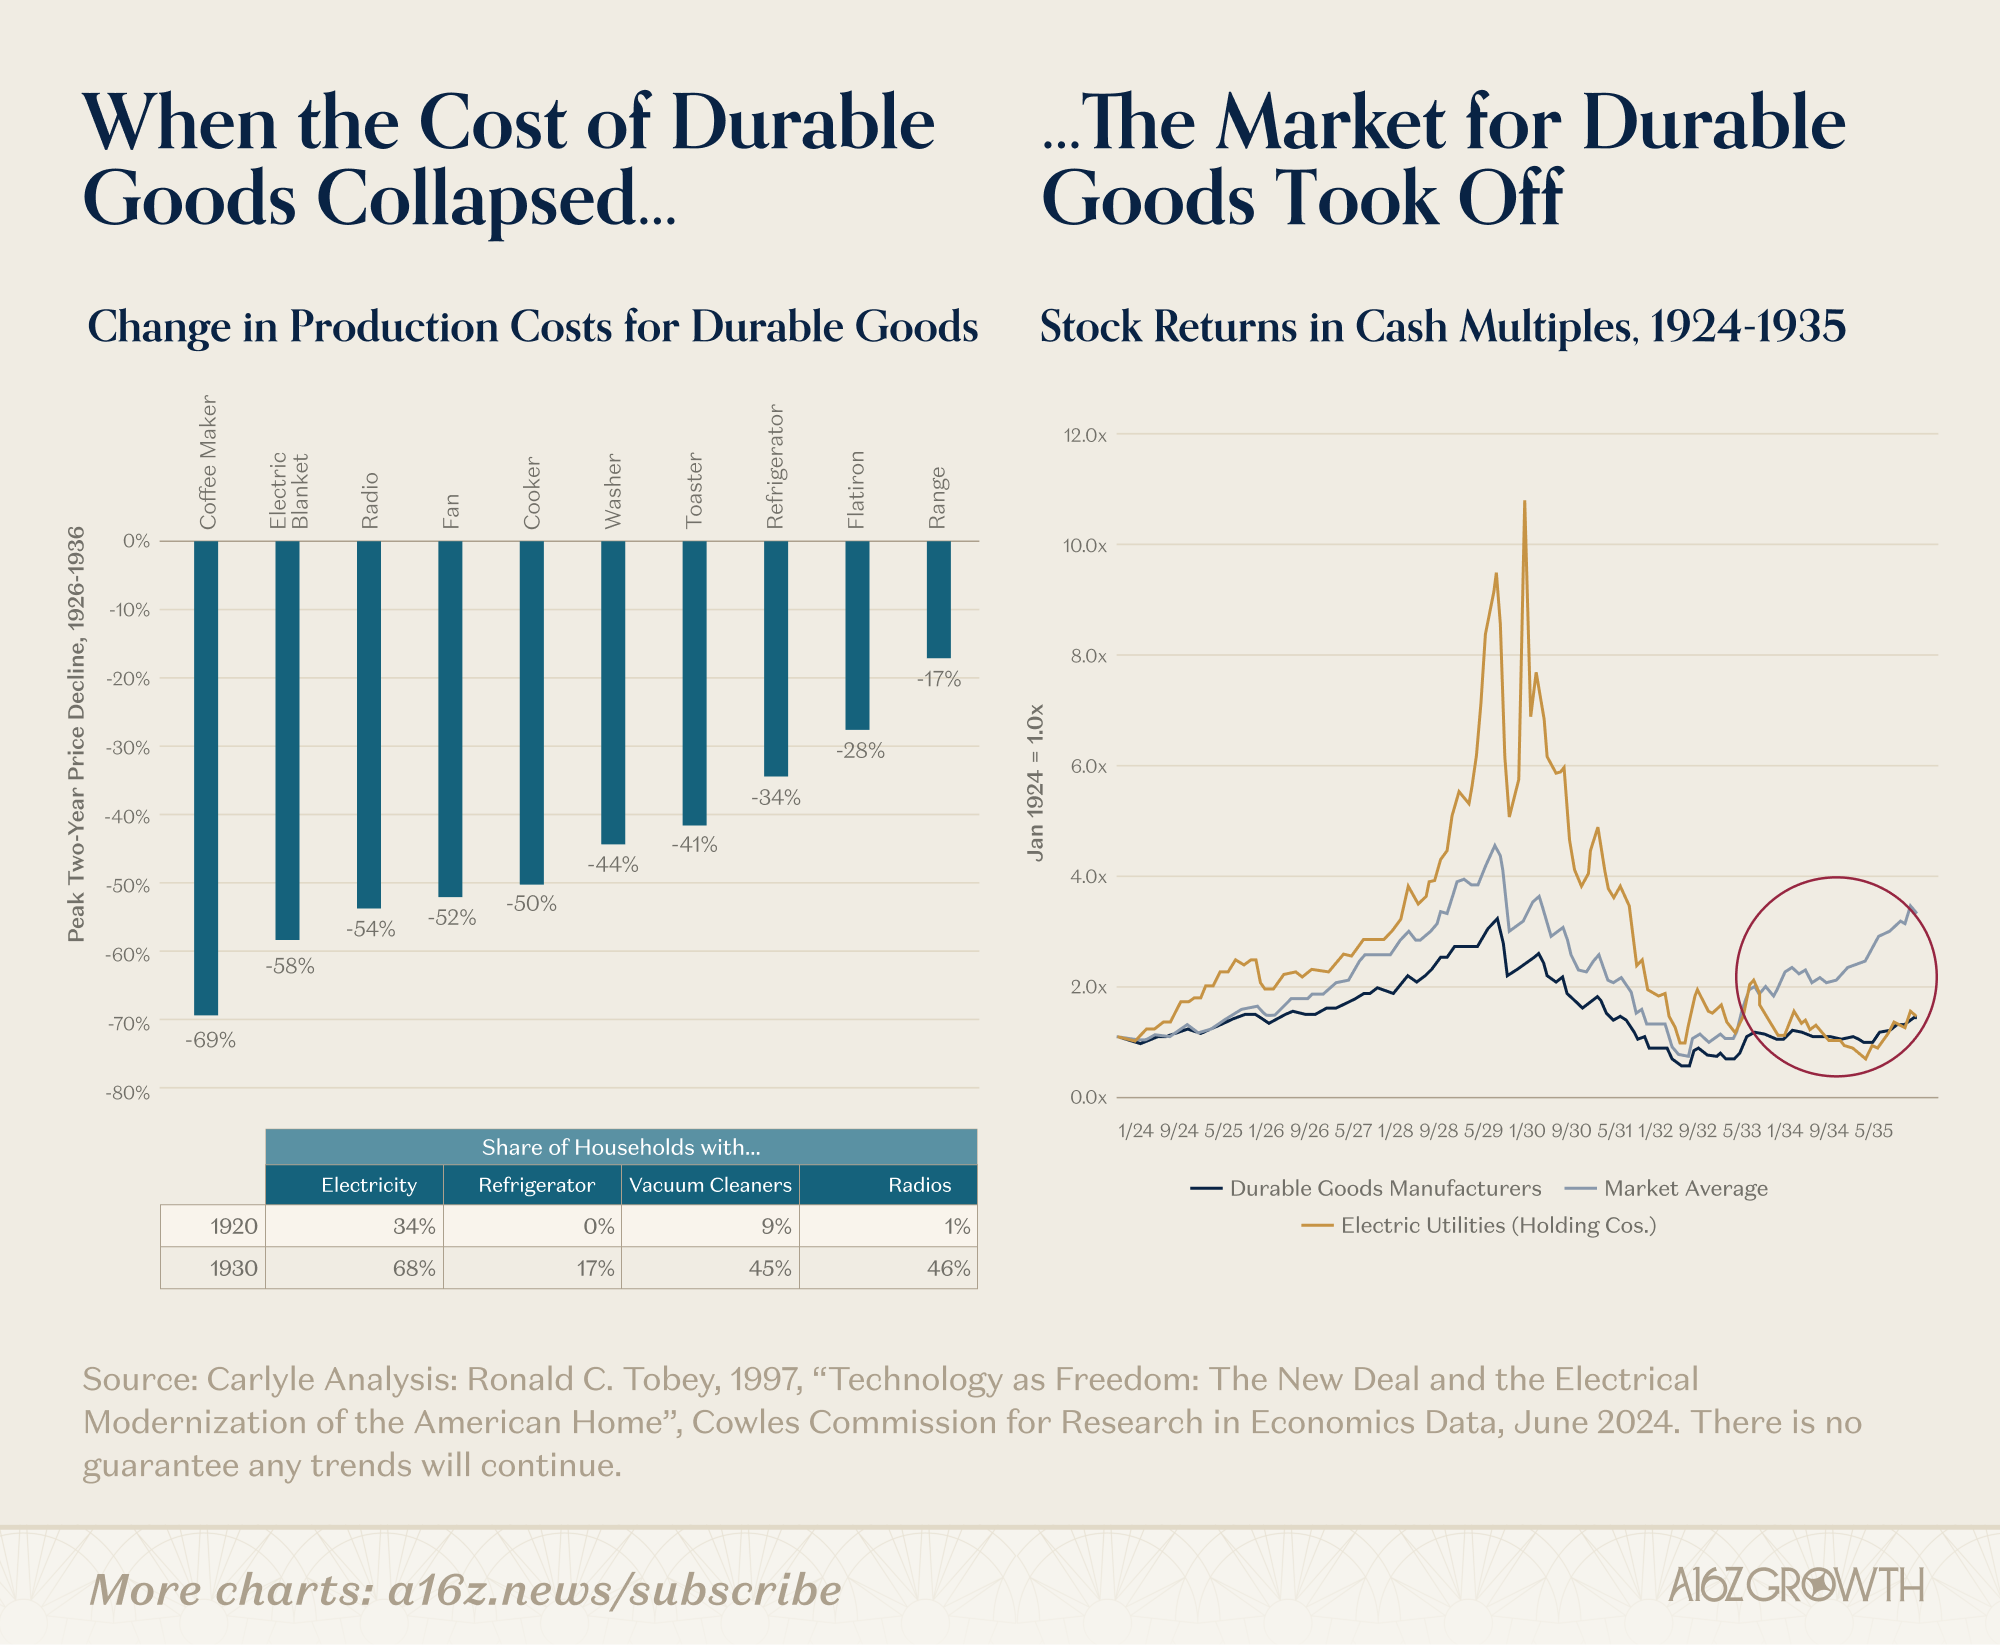
这正是我们在技术革命的不同阶段所预期的,正如 Carlota Perez 在《技术革命与金融资本》一书中记录的那样:巨额的前期投资和金融利益,耐用品成本的大幅下降,以及随后耐用品制造商的世代繁荣。

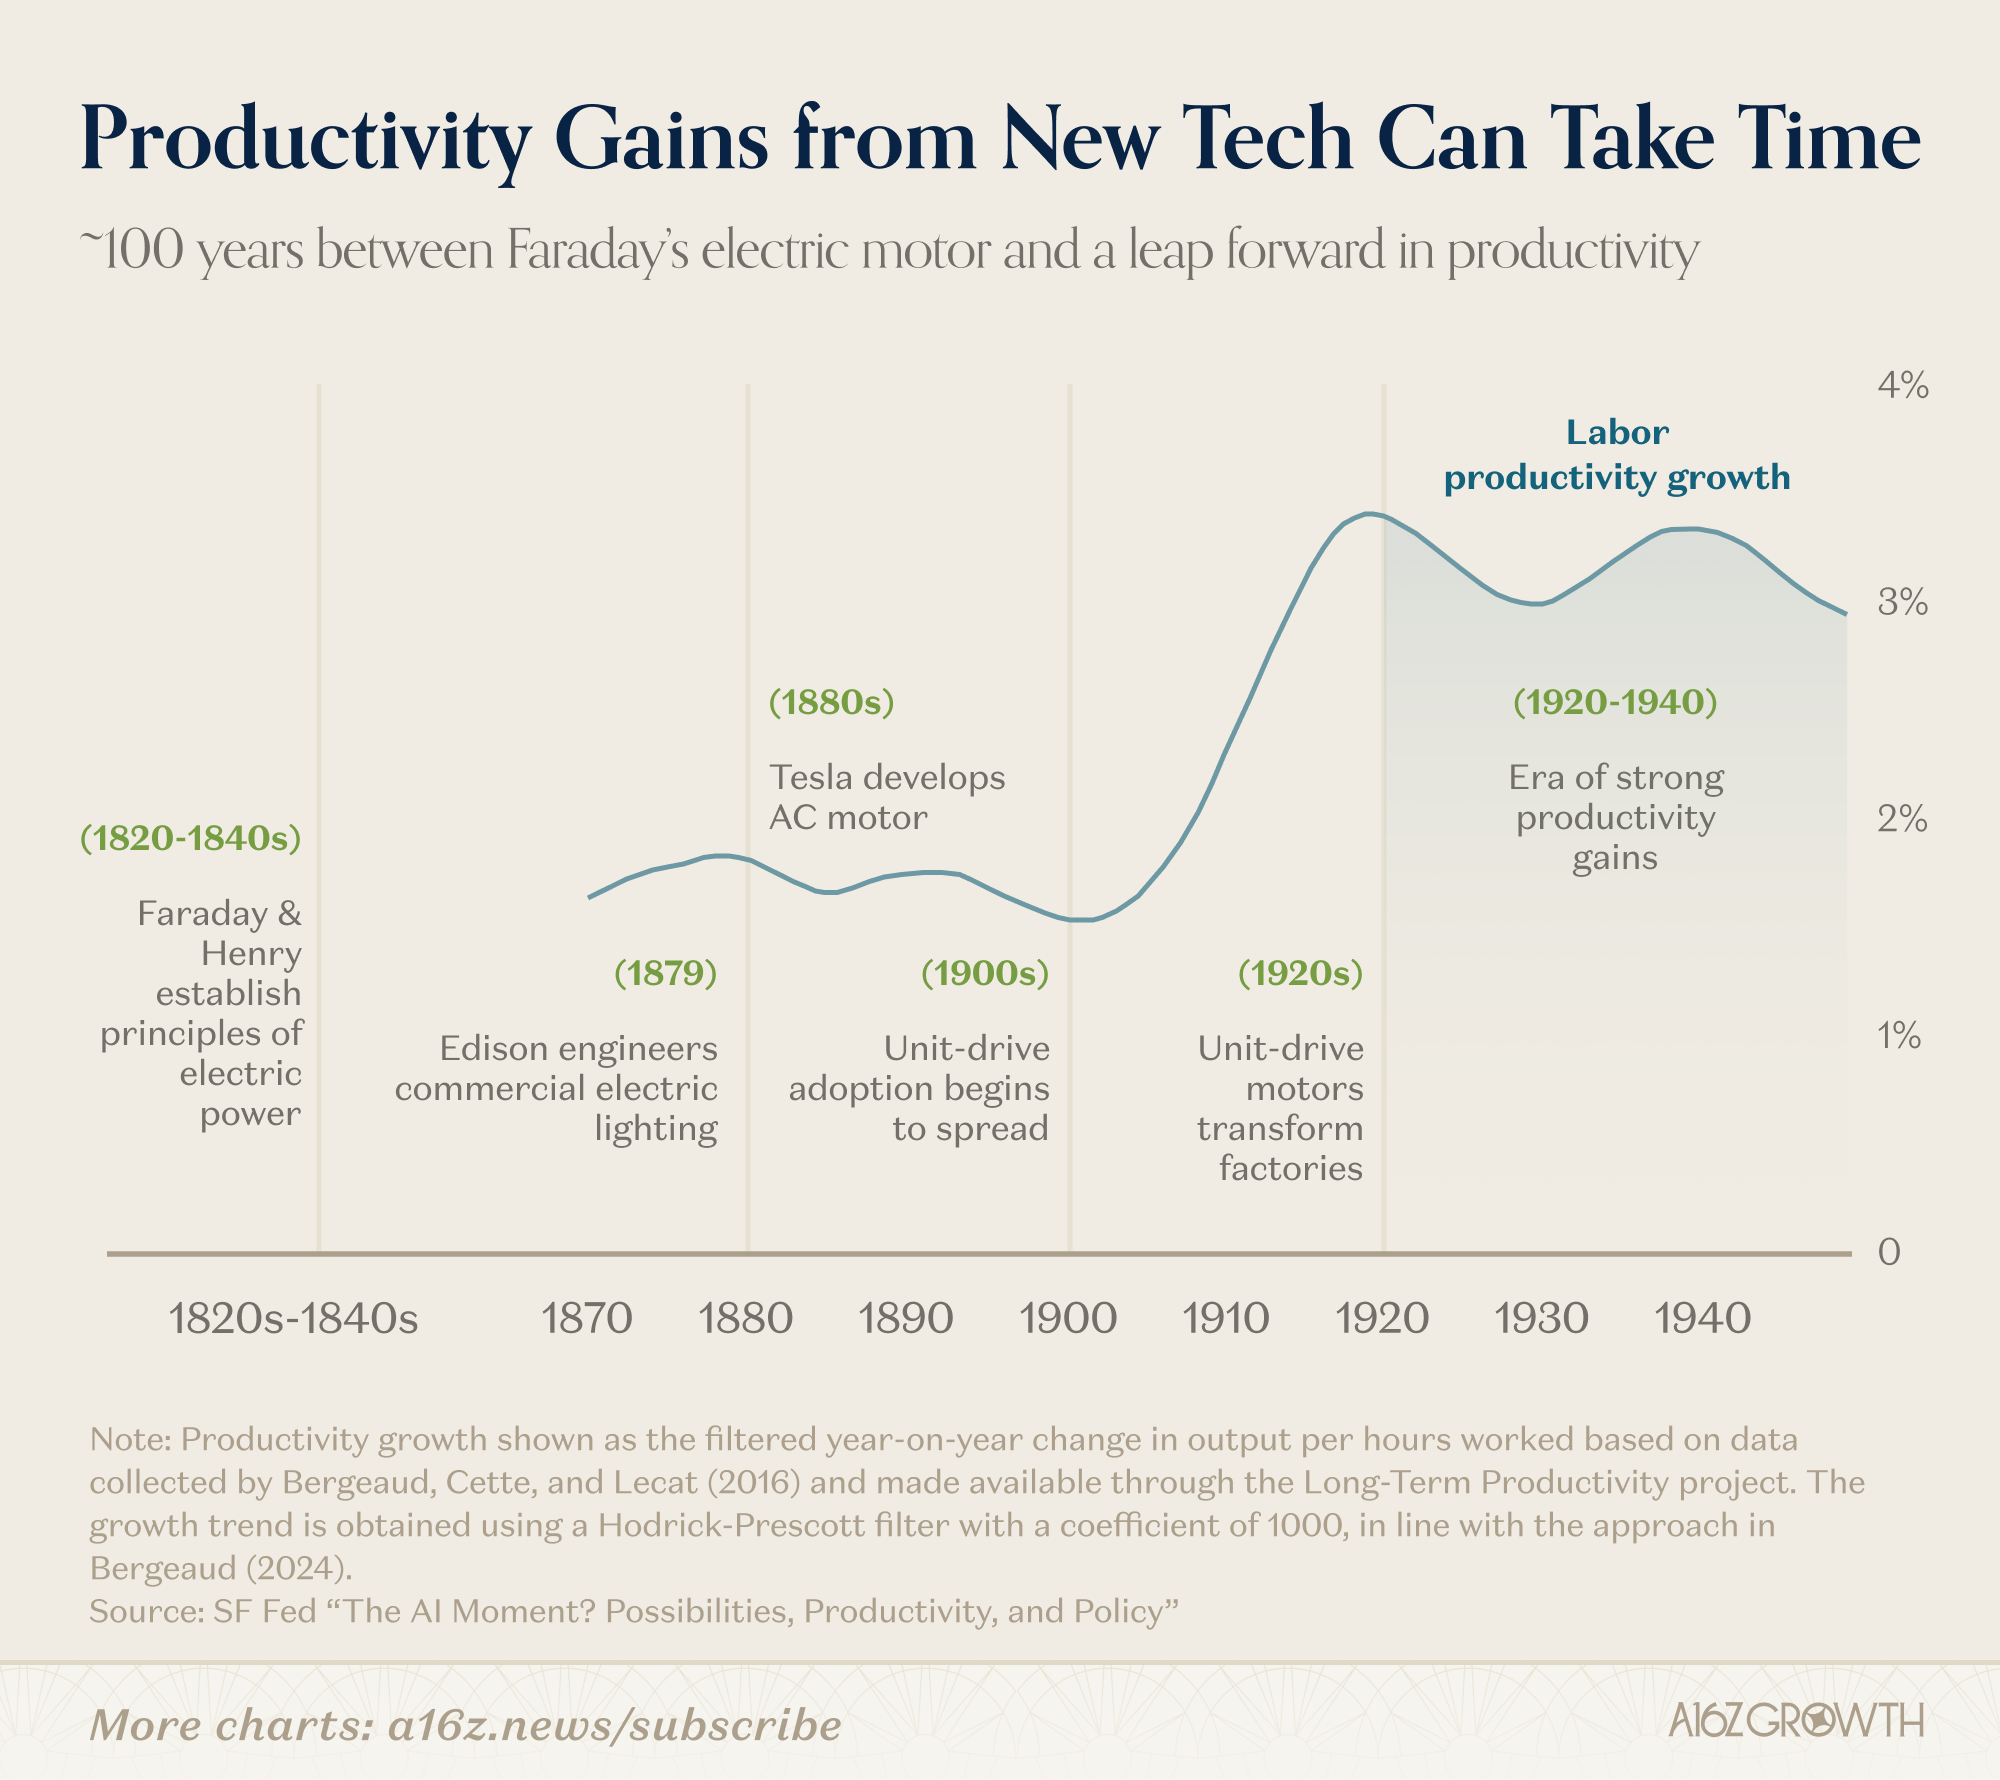
电力发挥其生产力优势也并非一朝一夕。20 世纪初,只有 5% 的美国工厂使用电力驱动机器,而通电的家庭比例不足 10%。

到 1930 年,电力供应了近 80% 的制造业动力,劳动生产率在接下来的几十年里实现了翻番增长。

生产力的提高非但没有削弱对劳动力的需求,反而带来了更多的制造业、更多的销售人员、更多的信贷和更多的商业活动,更不用说洗衣机和汽车等省力设备带来的连锁效应。这些设备让更多的人能够从事以前无法企及的高价值工作。

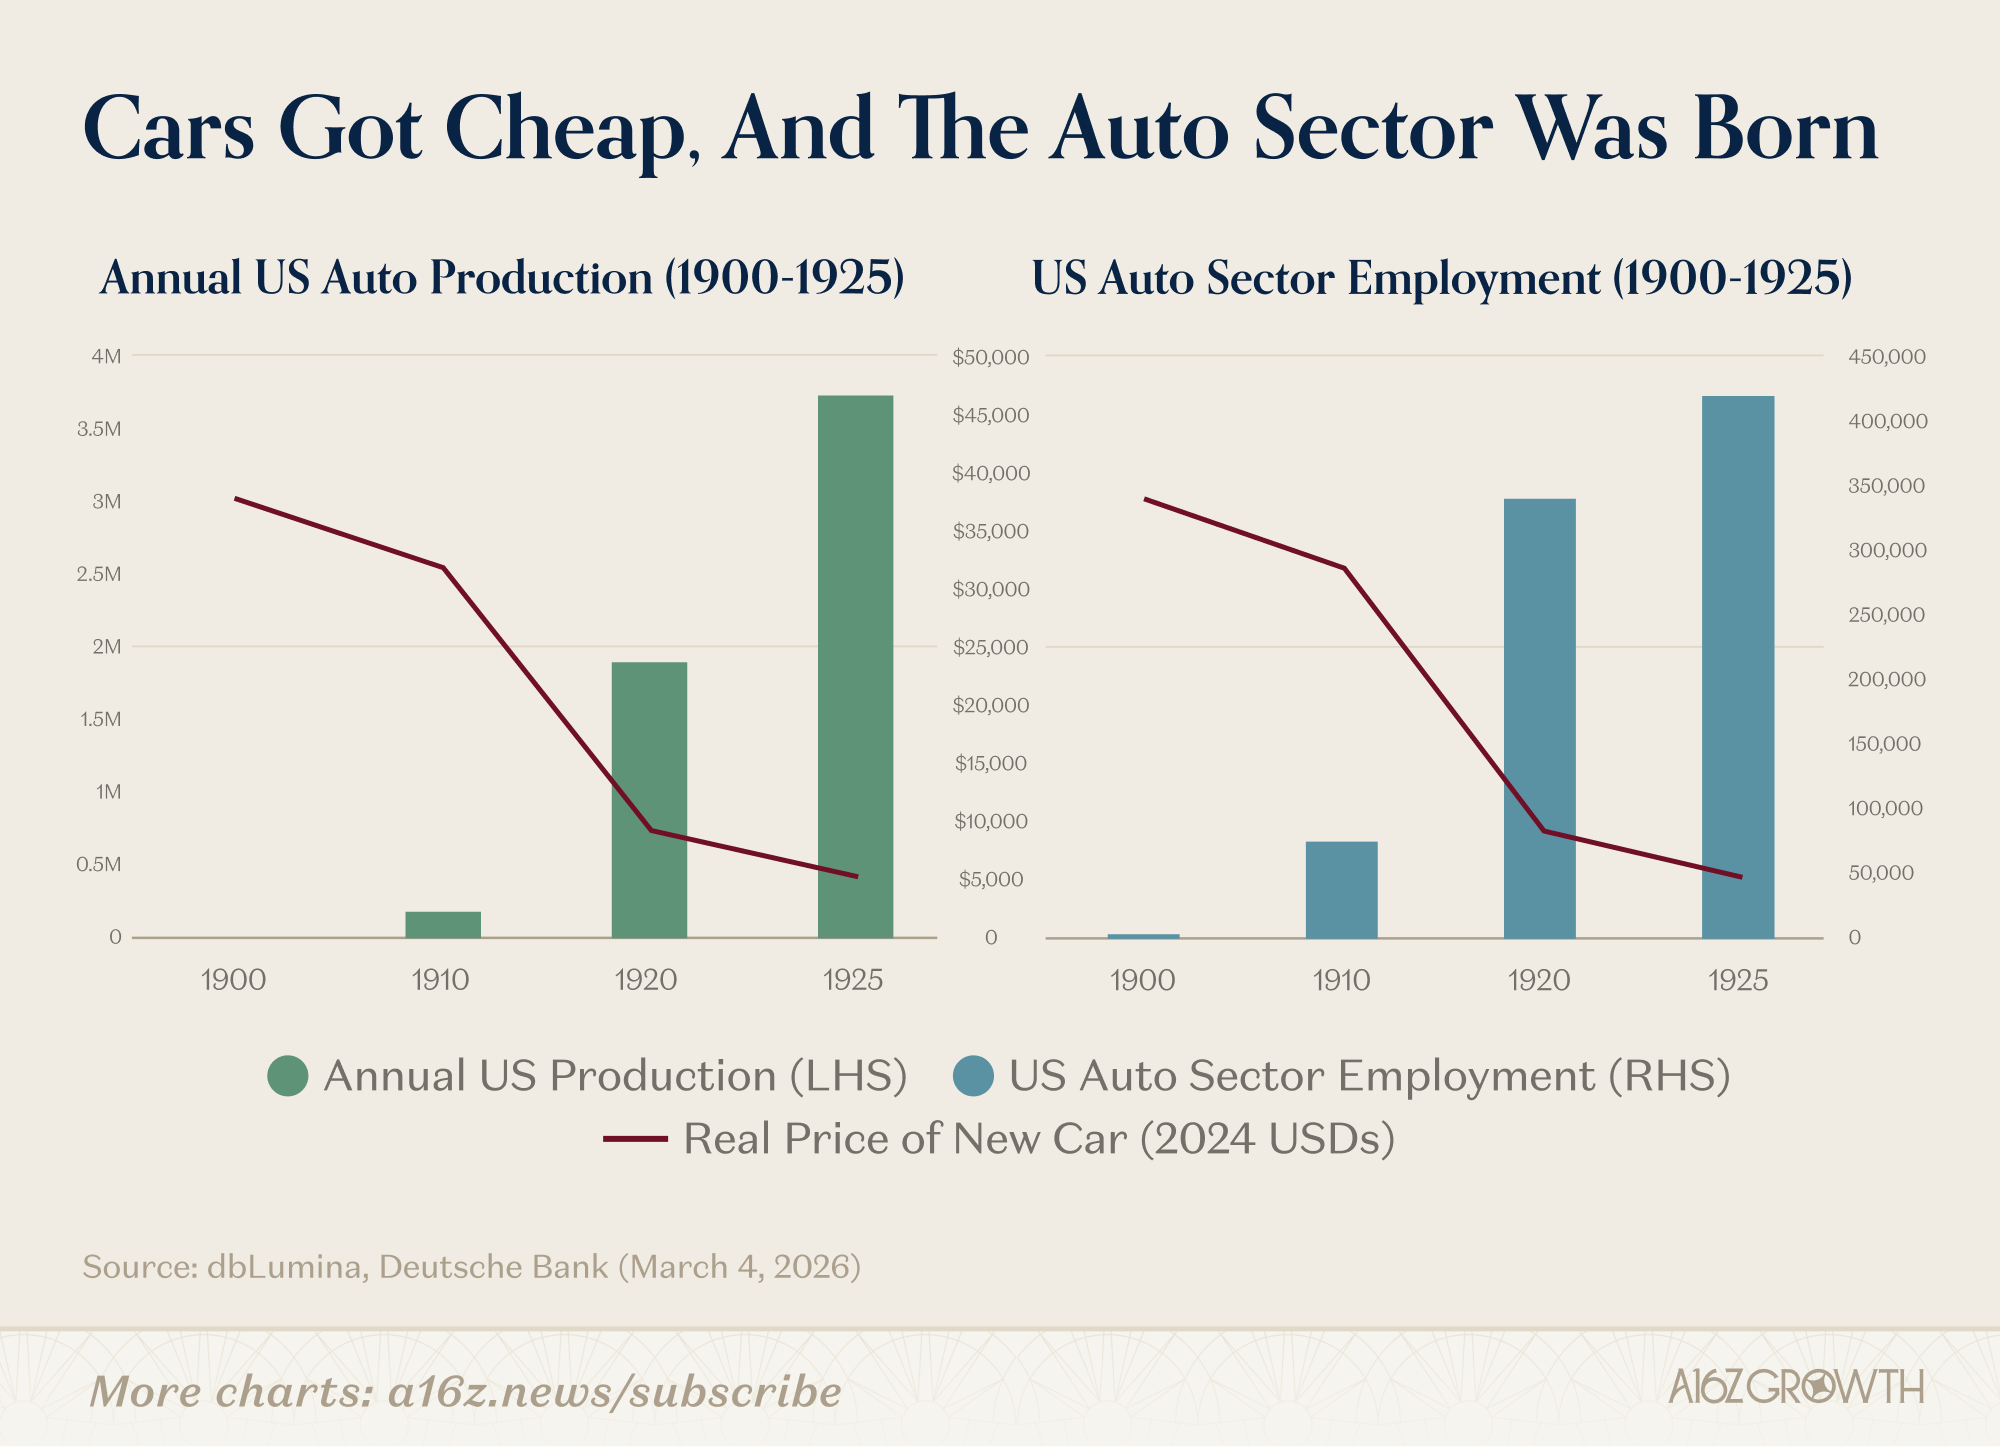
随着汽车价格下跌,汽车产量和就业人数都出现了爆炸式增长。

这就是真正通用技术的作用:它重组经济,拓展有用工作的边界。

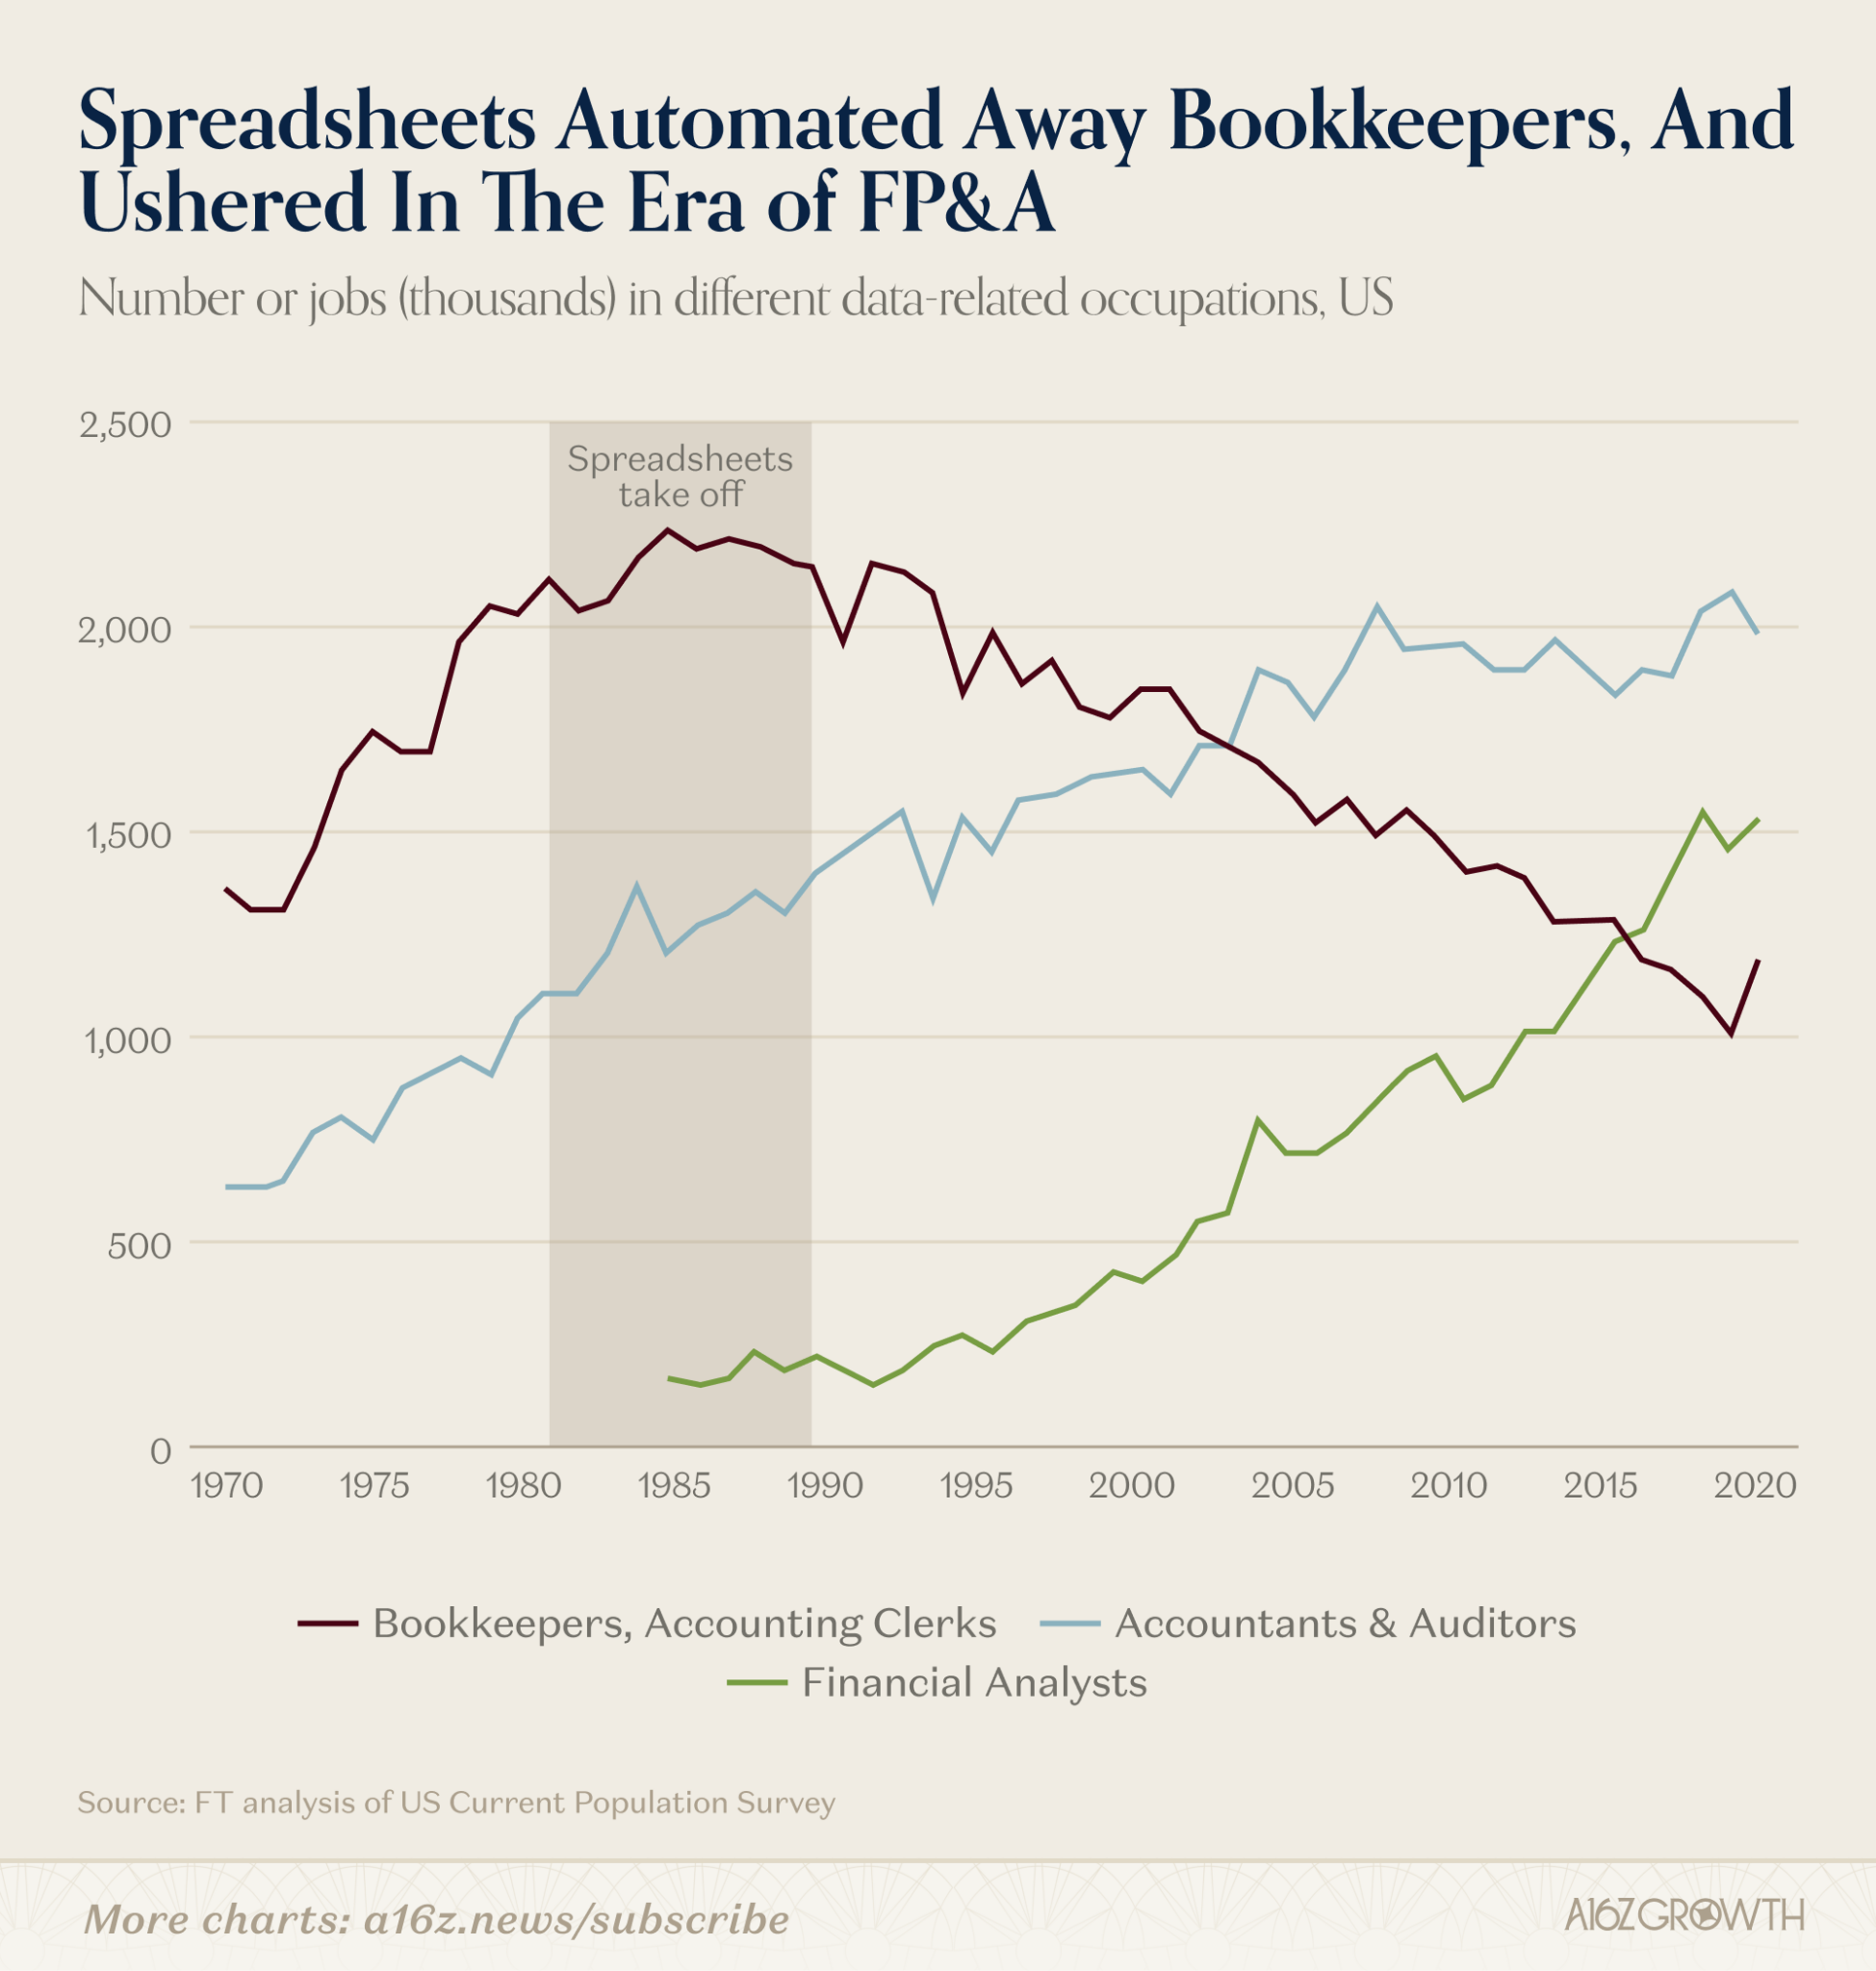
我们一次又一次地看到这种情况。VisiCalc 和 Excel 是否终结了簿记员的职业生涯?绝对没有。效率大幅提升的计算技术反而促成了簿记员数量的激增,并催生了整个财务规划与分析(FP&A)行业。

我们失去了约 100 万名“簿记员”,却获得了约 150 万名“财务分析师”。

新增的服务业就业岗位

当然,工作替代并非总是能带动经济相关领域的就业增长。有时,生产力的提升会转化为完全不相关行业的新增就业岗位。

但如果 AI 意味着一些人将变得极其富有,而其他人则被远远甩在后面呢?

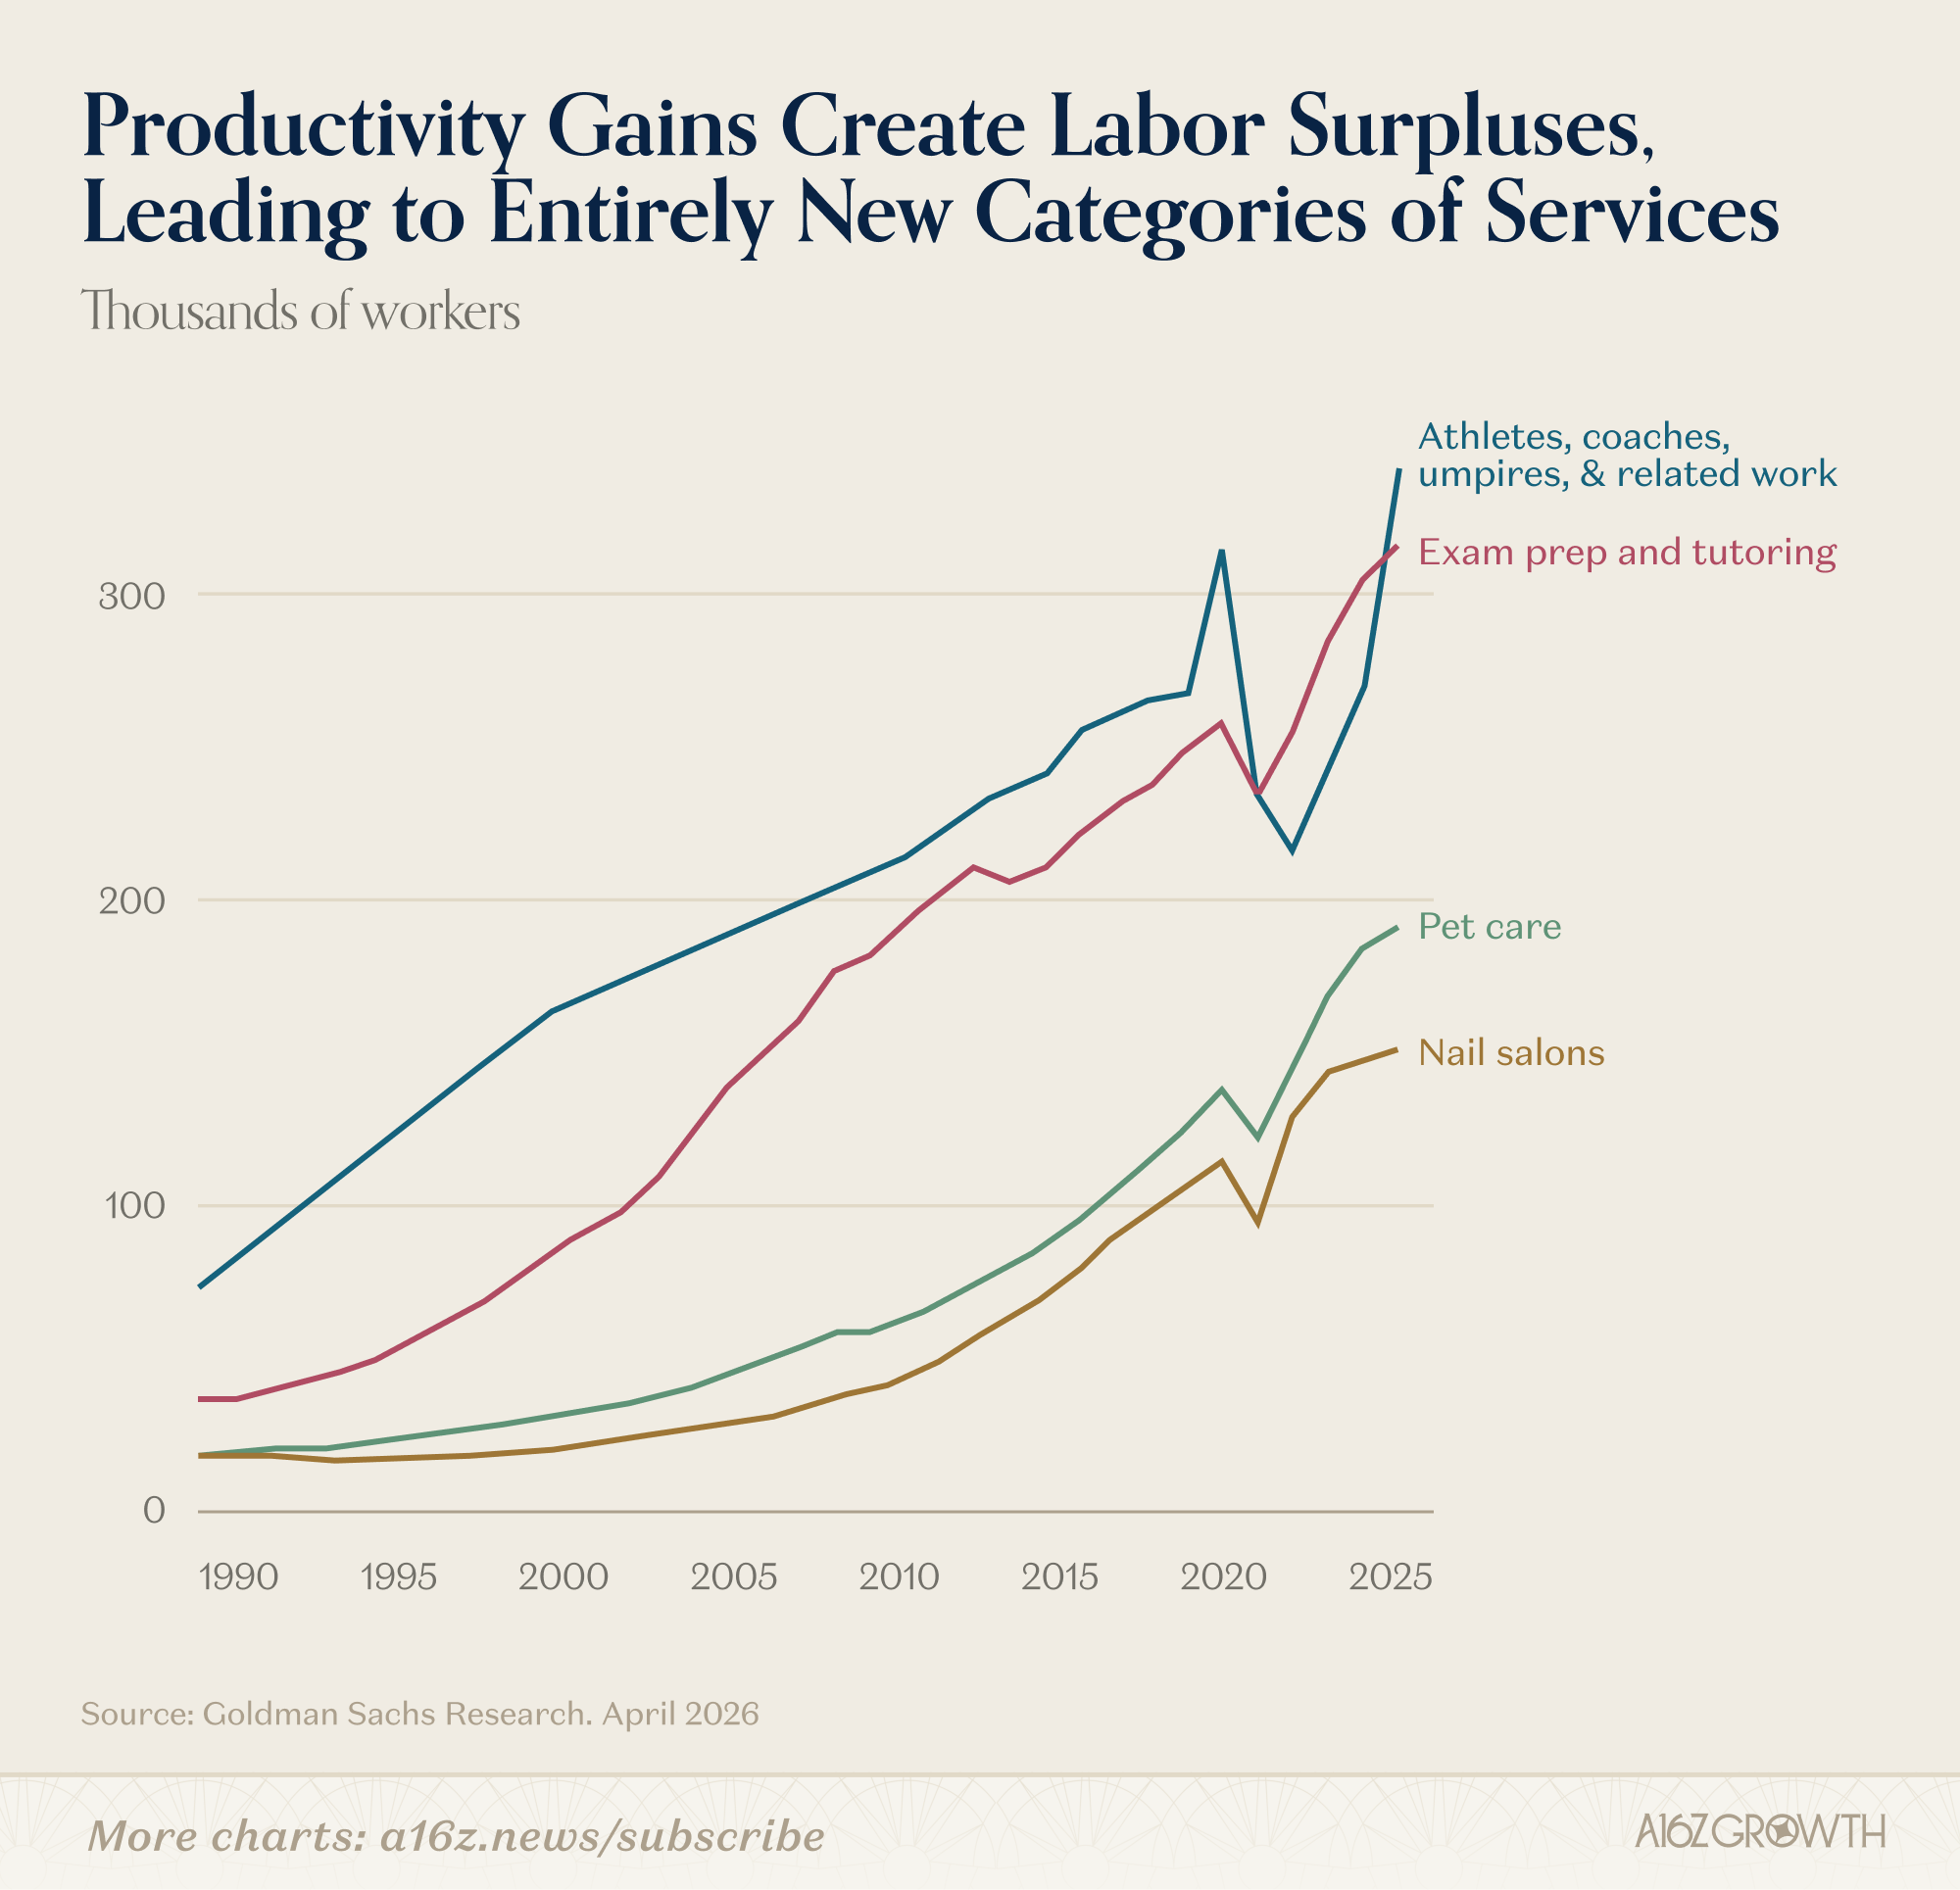
至少,那些超级富豪们总得把钱花在某个地方,就像他们以前做的那样,从零开始创建全新的服务行业:

生产力的大幅提升和随之而来的财富创造催生了全新的工作领域,而如果没有收入增长和劳动力供应增加,这些领域或许永远不会出现(尽管早在 90 年代之前,这些领域在技术上就已经可行)。无论人们对服务于富人的服务行业有何看法,最终的结果都让所有人受益,因为需求的增加导致中位数工资大幅上涨(从而造就了更多“富裕”的人)。

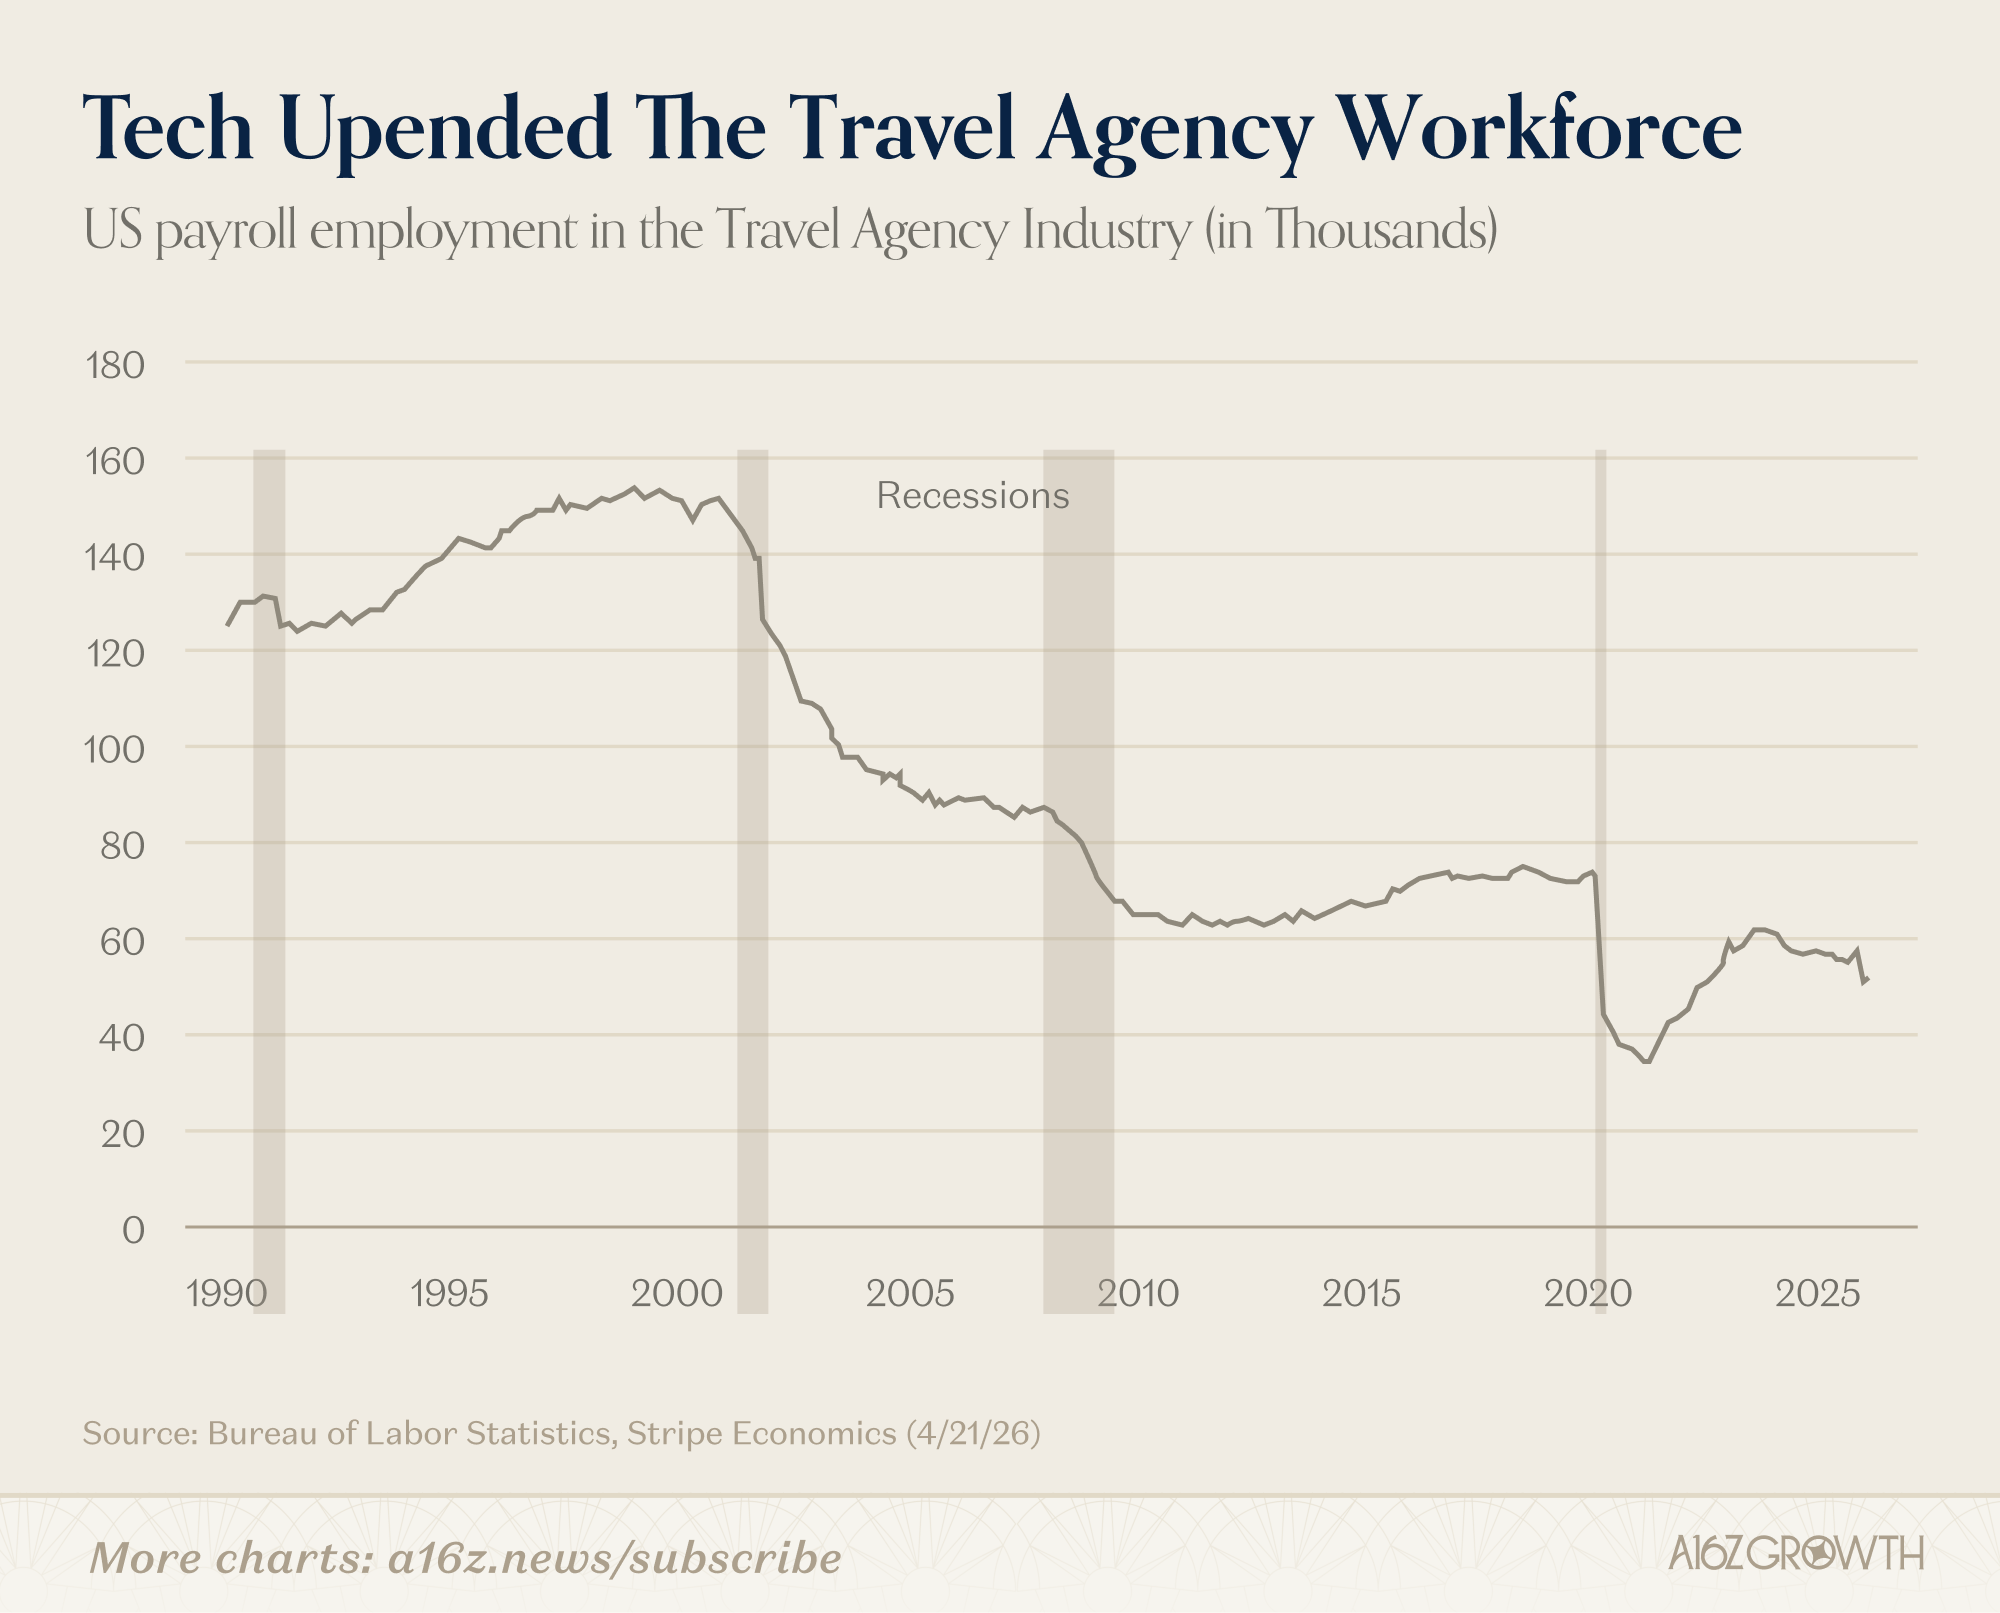
Stripe 的内部经济学家 Ernie Tedeschi 提供了一个全方位案例,展现了技术如何颠覆、转型并重塑了旅行社这一职业。

科技是否降低了对旅行社的需求?答案是肯定的。

如今旅行社的员工人数约为 2000 年左右的一半,几乎可以肯定是由于科技进步所致。

那么,这是否意味着科技扼杀了就业?答案是否定的,因为旅行社员工并没有因此永久失业。他们在经济的其他领域找到了工作,而如今整个经济的就业人口比率与 2000 年(经人口老龄化调整后)基本持平。

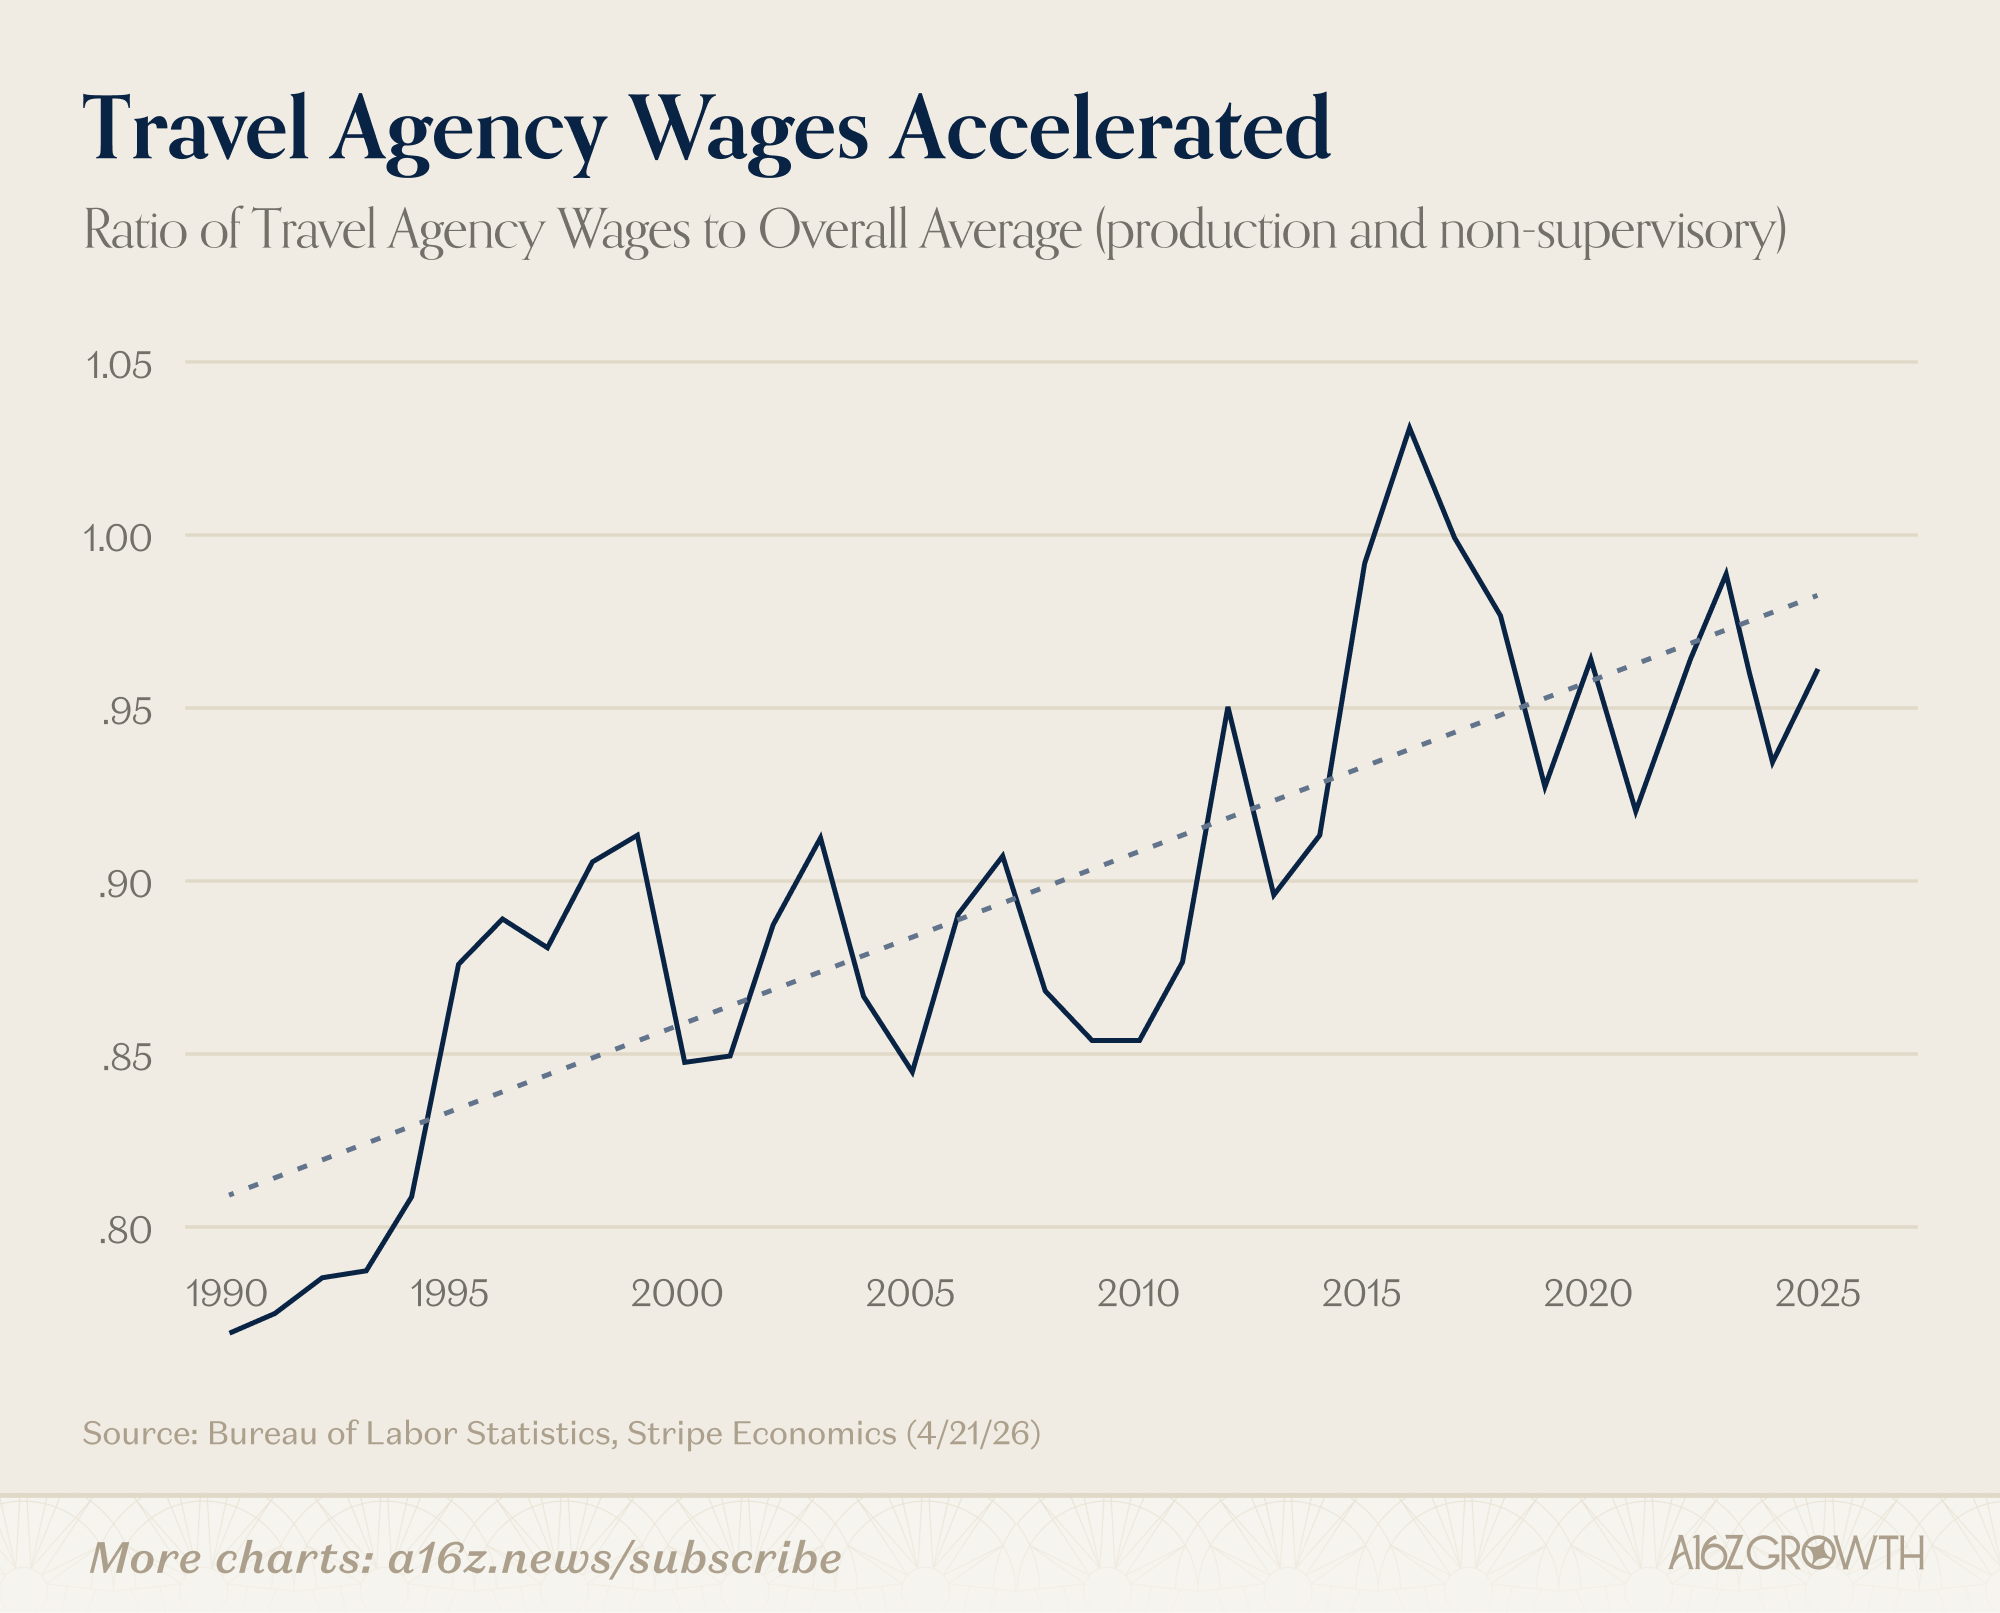
与此同时,对于那些留在如今科技赋能的旅行社行业的从业人员来说,生产力的提高意味着比以往更高的工资:

“在 2000 年的鼎盛时期,旅行社的平均周薪占整体平均周薪的 87%。到 2025 年,这一比例已达到 99%,这意味着在此期间,旅行社的工资增长速度超过了其他私营部门。”

因此,即便科技确实对旅行社的就业造成了冲击,但总体而言,适龄劳动人口的就业率与之前持平,而剩下的旅行社从业人员的境况也比以往任何时候都好。

增强 > 替代(以及尚未出现的就业岗位)

最后一点非常重要,也再次表明,“末日论”者只讲述了故事的一小部分。

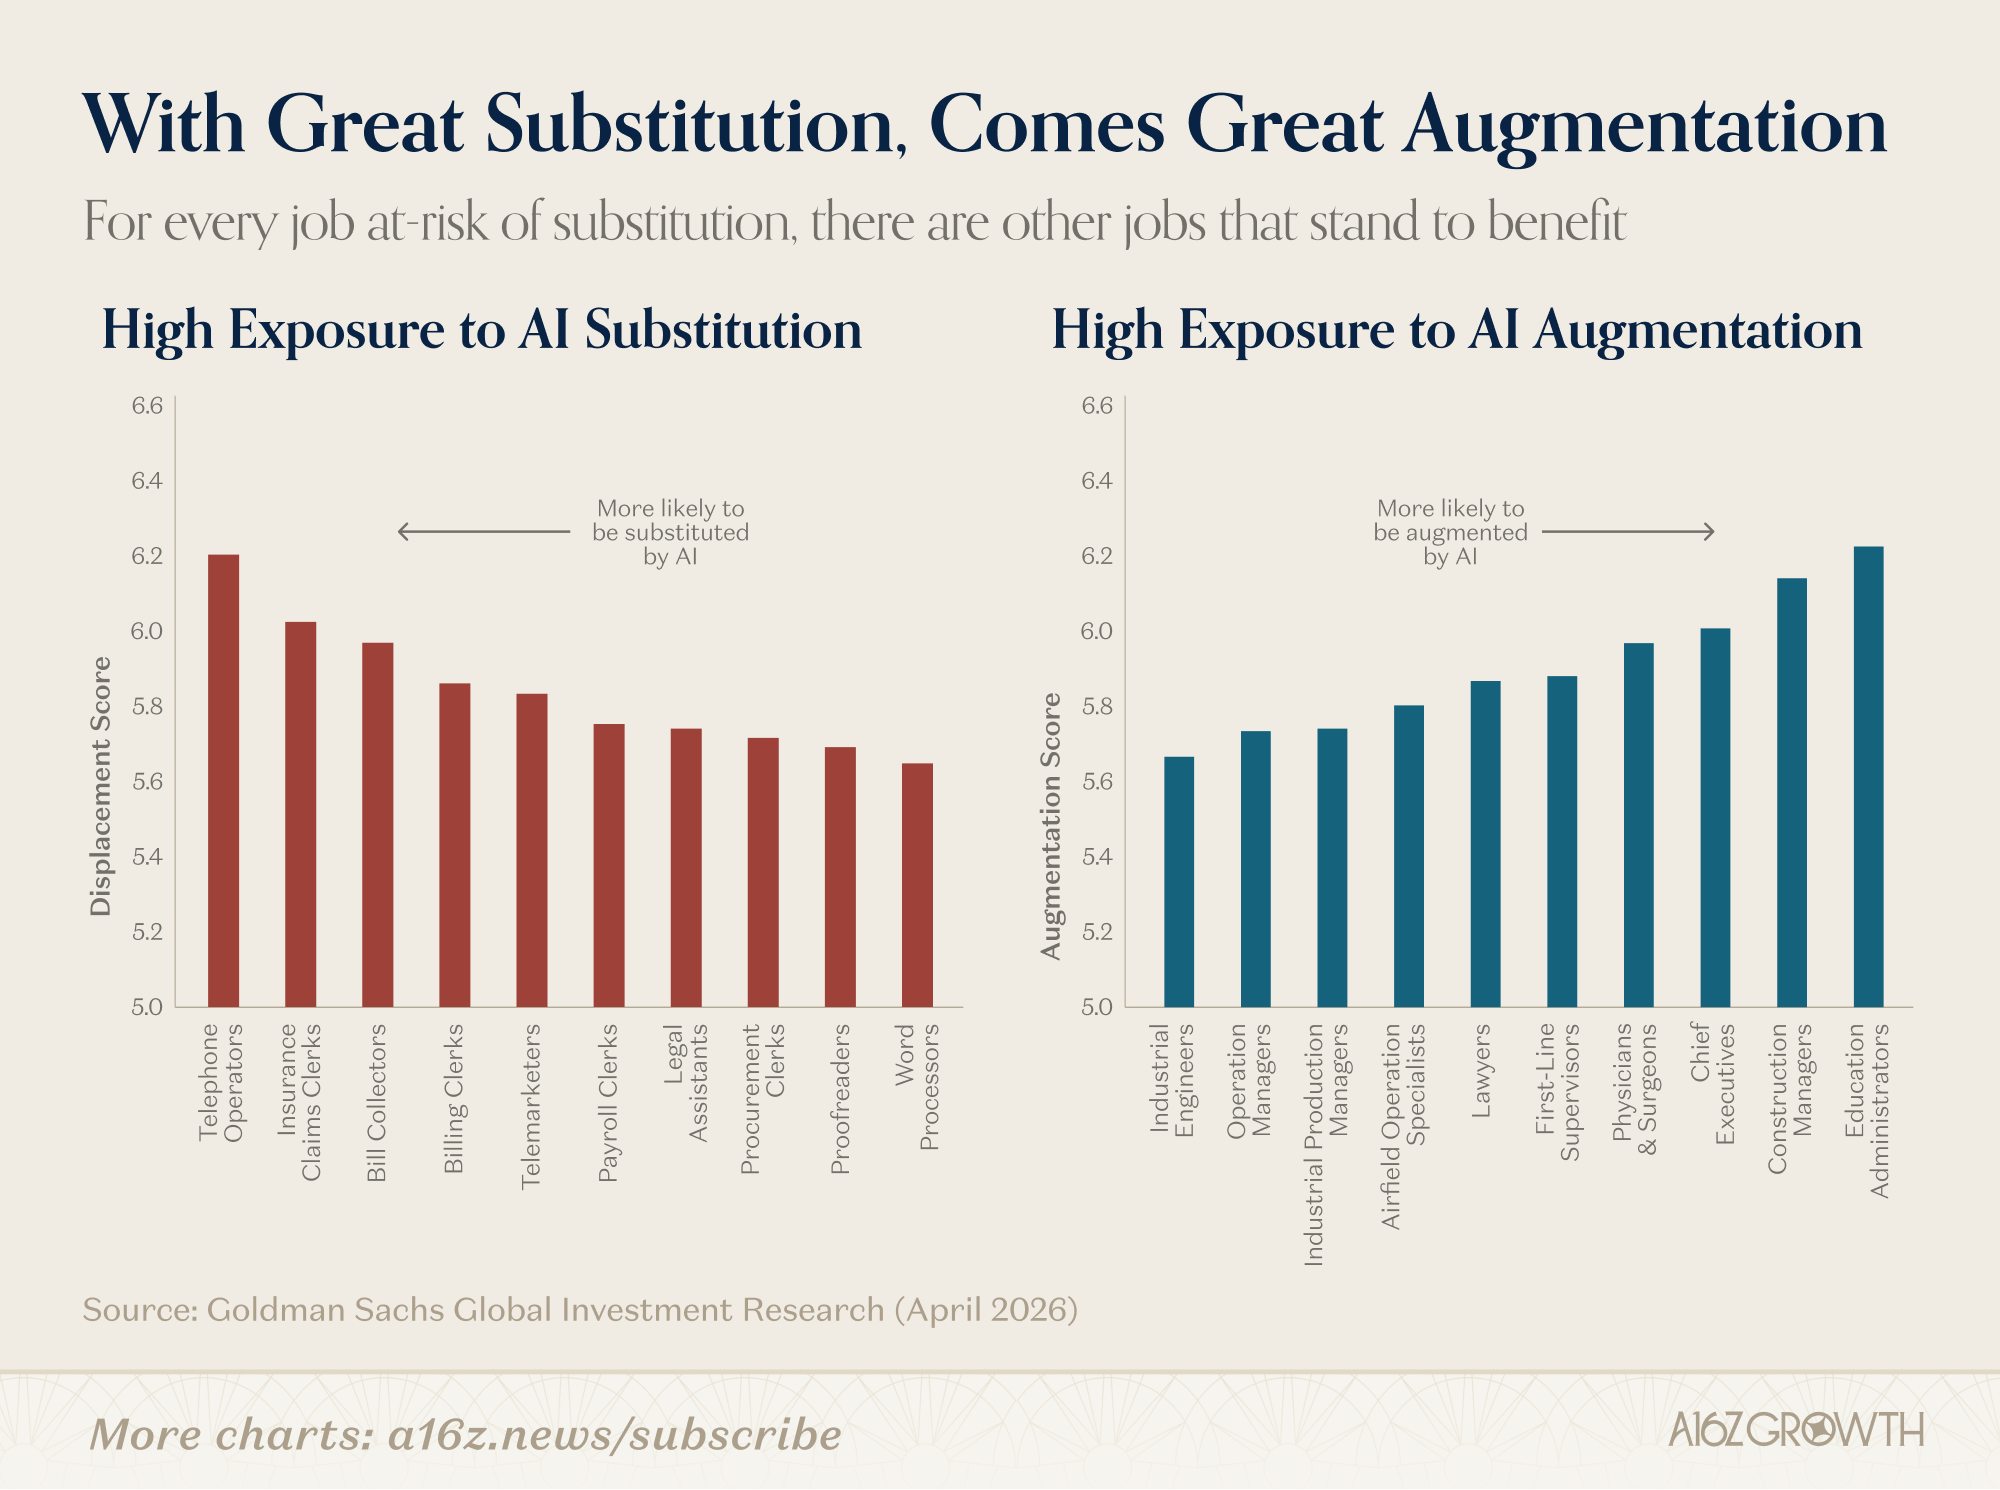
对于某些工作而言,AI 构成生存威胁。的确如此。但对于另一些工作而言,AI 则是一种倍增器:让这些工作更有价值。对于每一个面临 AI 替代风险的工作岗位,都有其他工作岗位有望从中受益:

高盛估计的“AI 替代”效应远不及“AI 增强”效应。

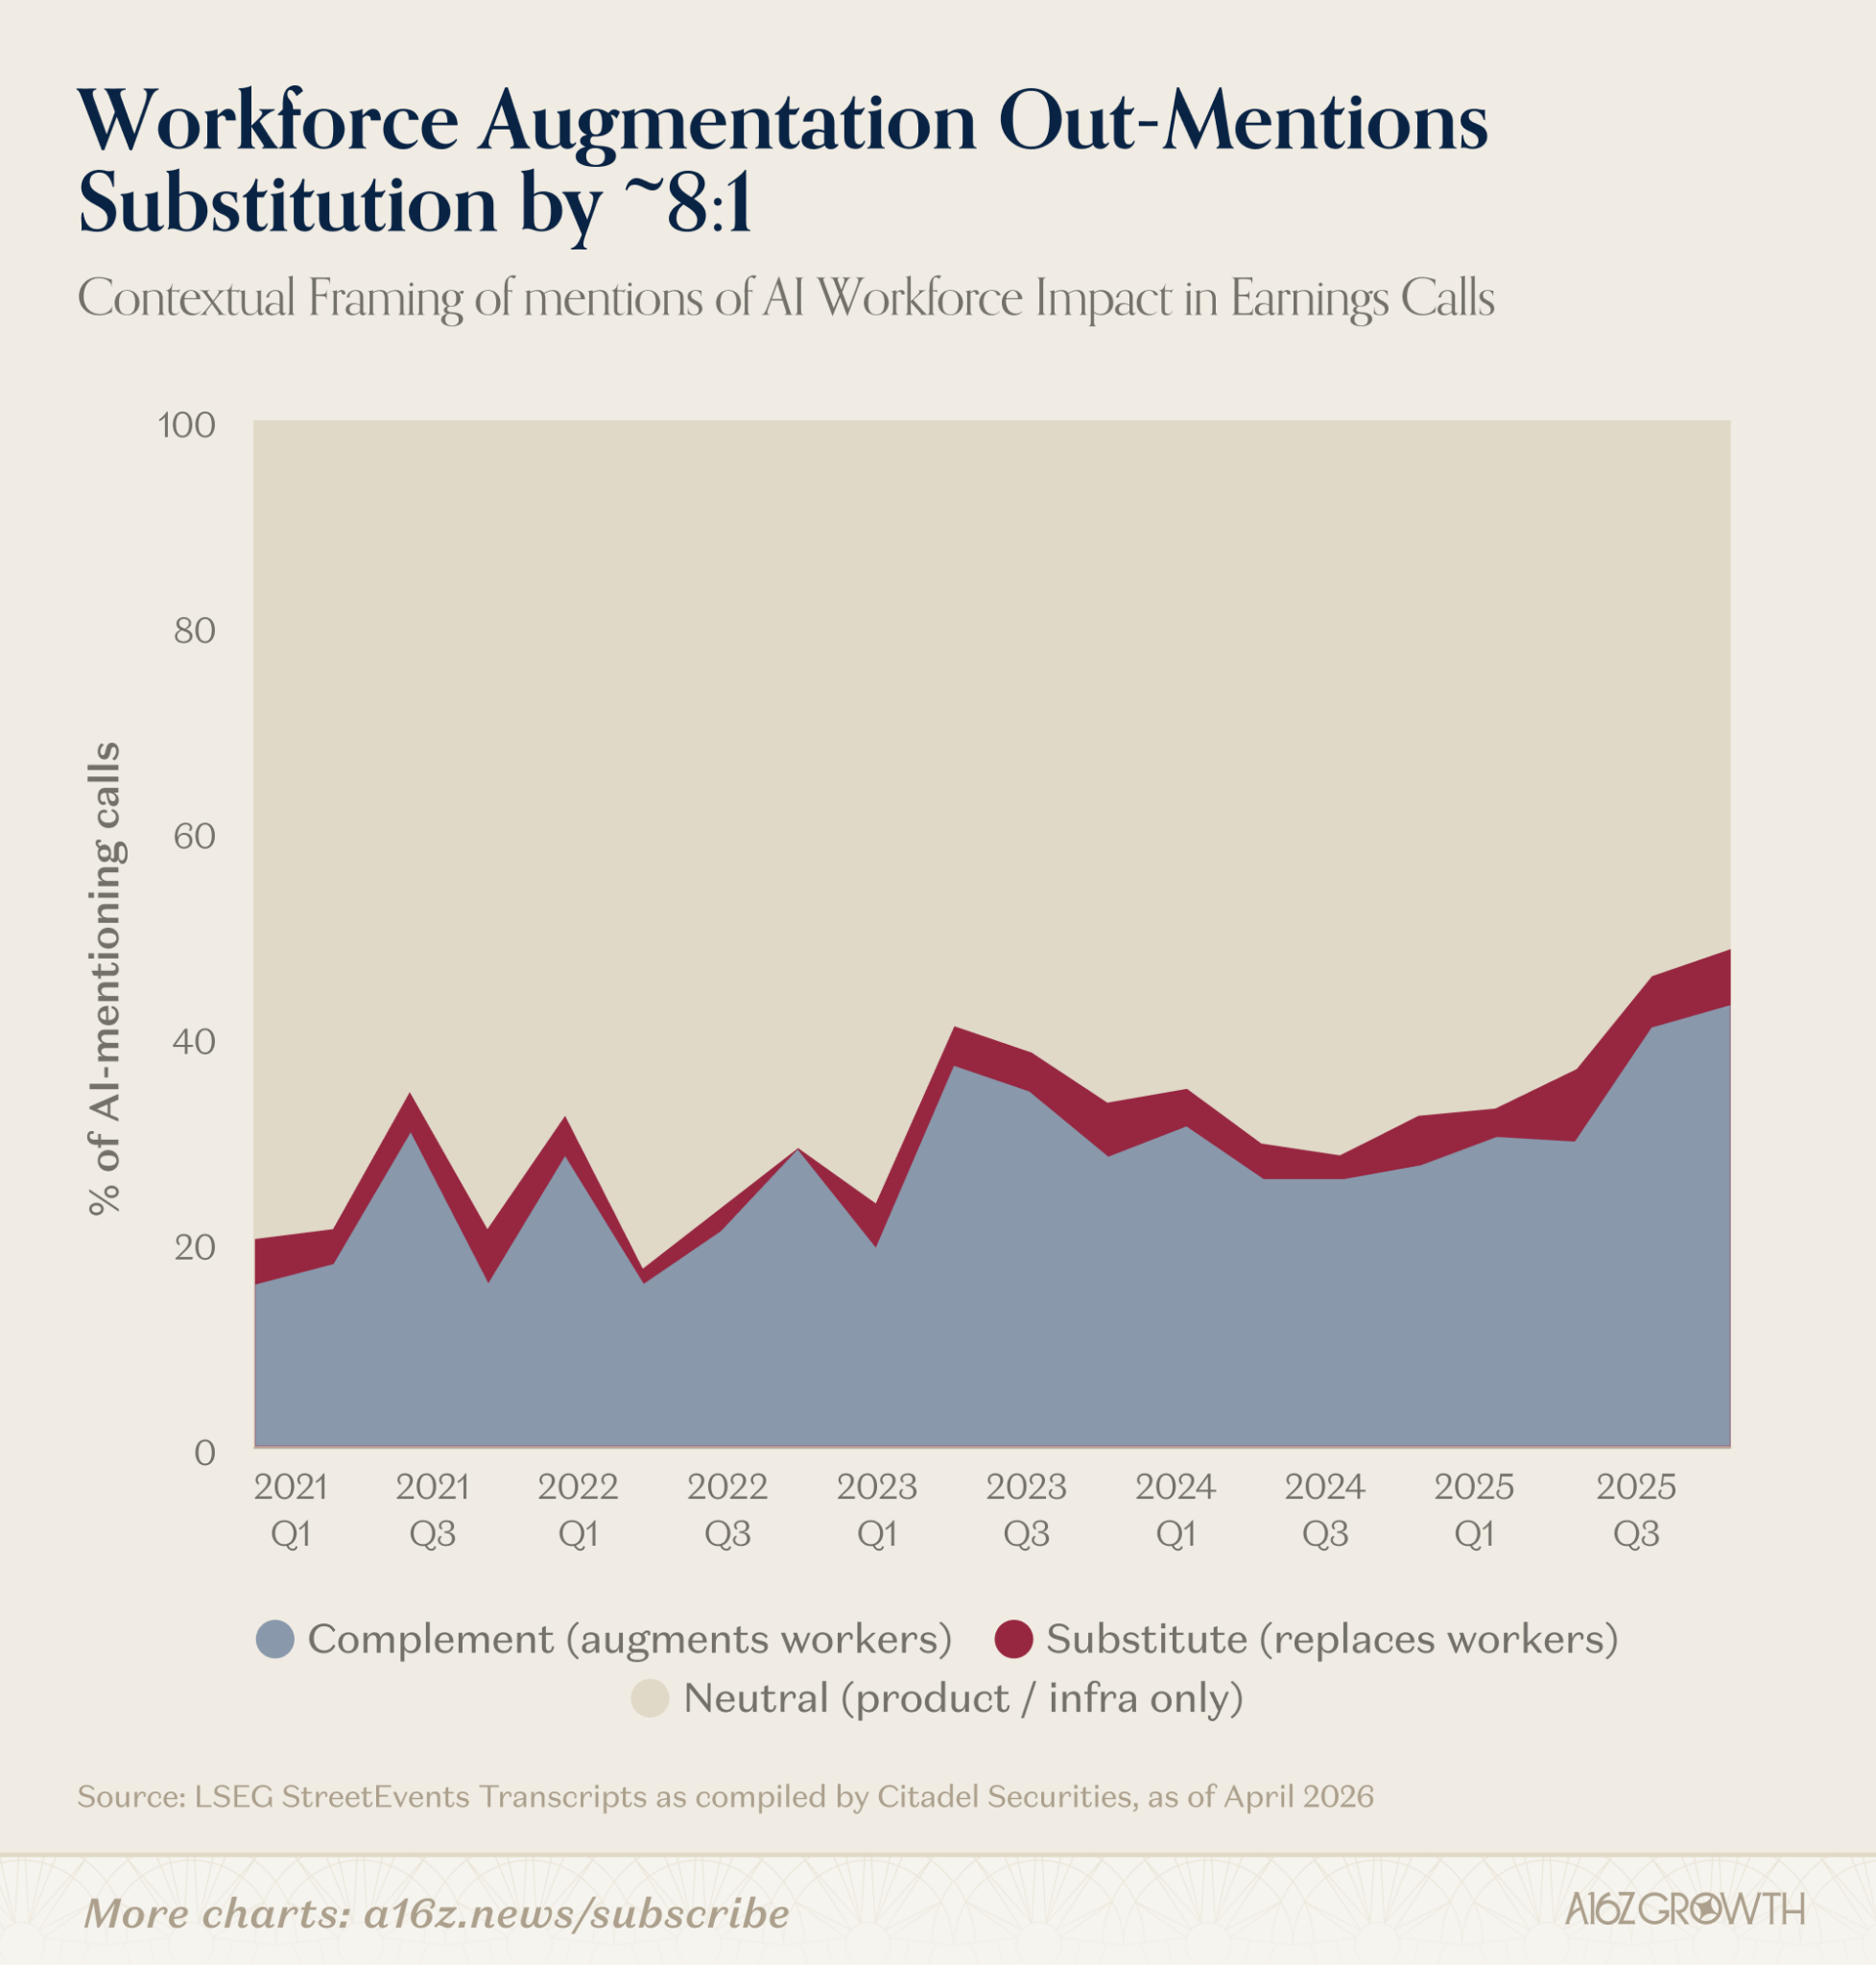
值得一提的是,管理团队似乎也更关注增强而非替代:

截至目前,在财报电话会议上,提及“AI 作为增强功能”的次数比提及“AI 作为替代功能”的次数高出约 8 倍。

尽管高盛甚至没有将软件工程师列入其“增强型”人才名单,但他们或许是 AI 增强型人才的最佳例证。

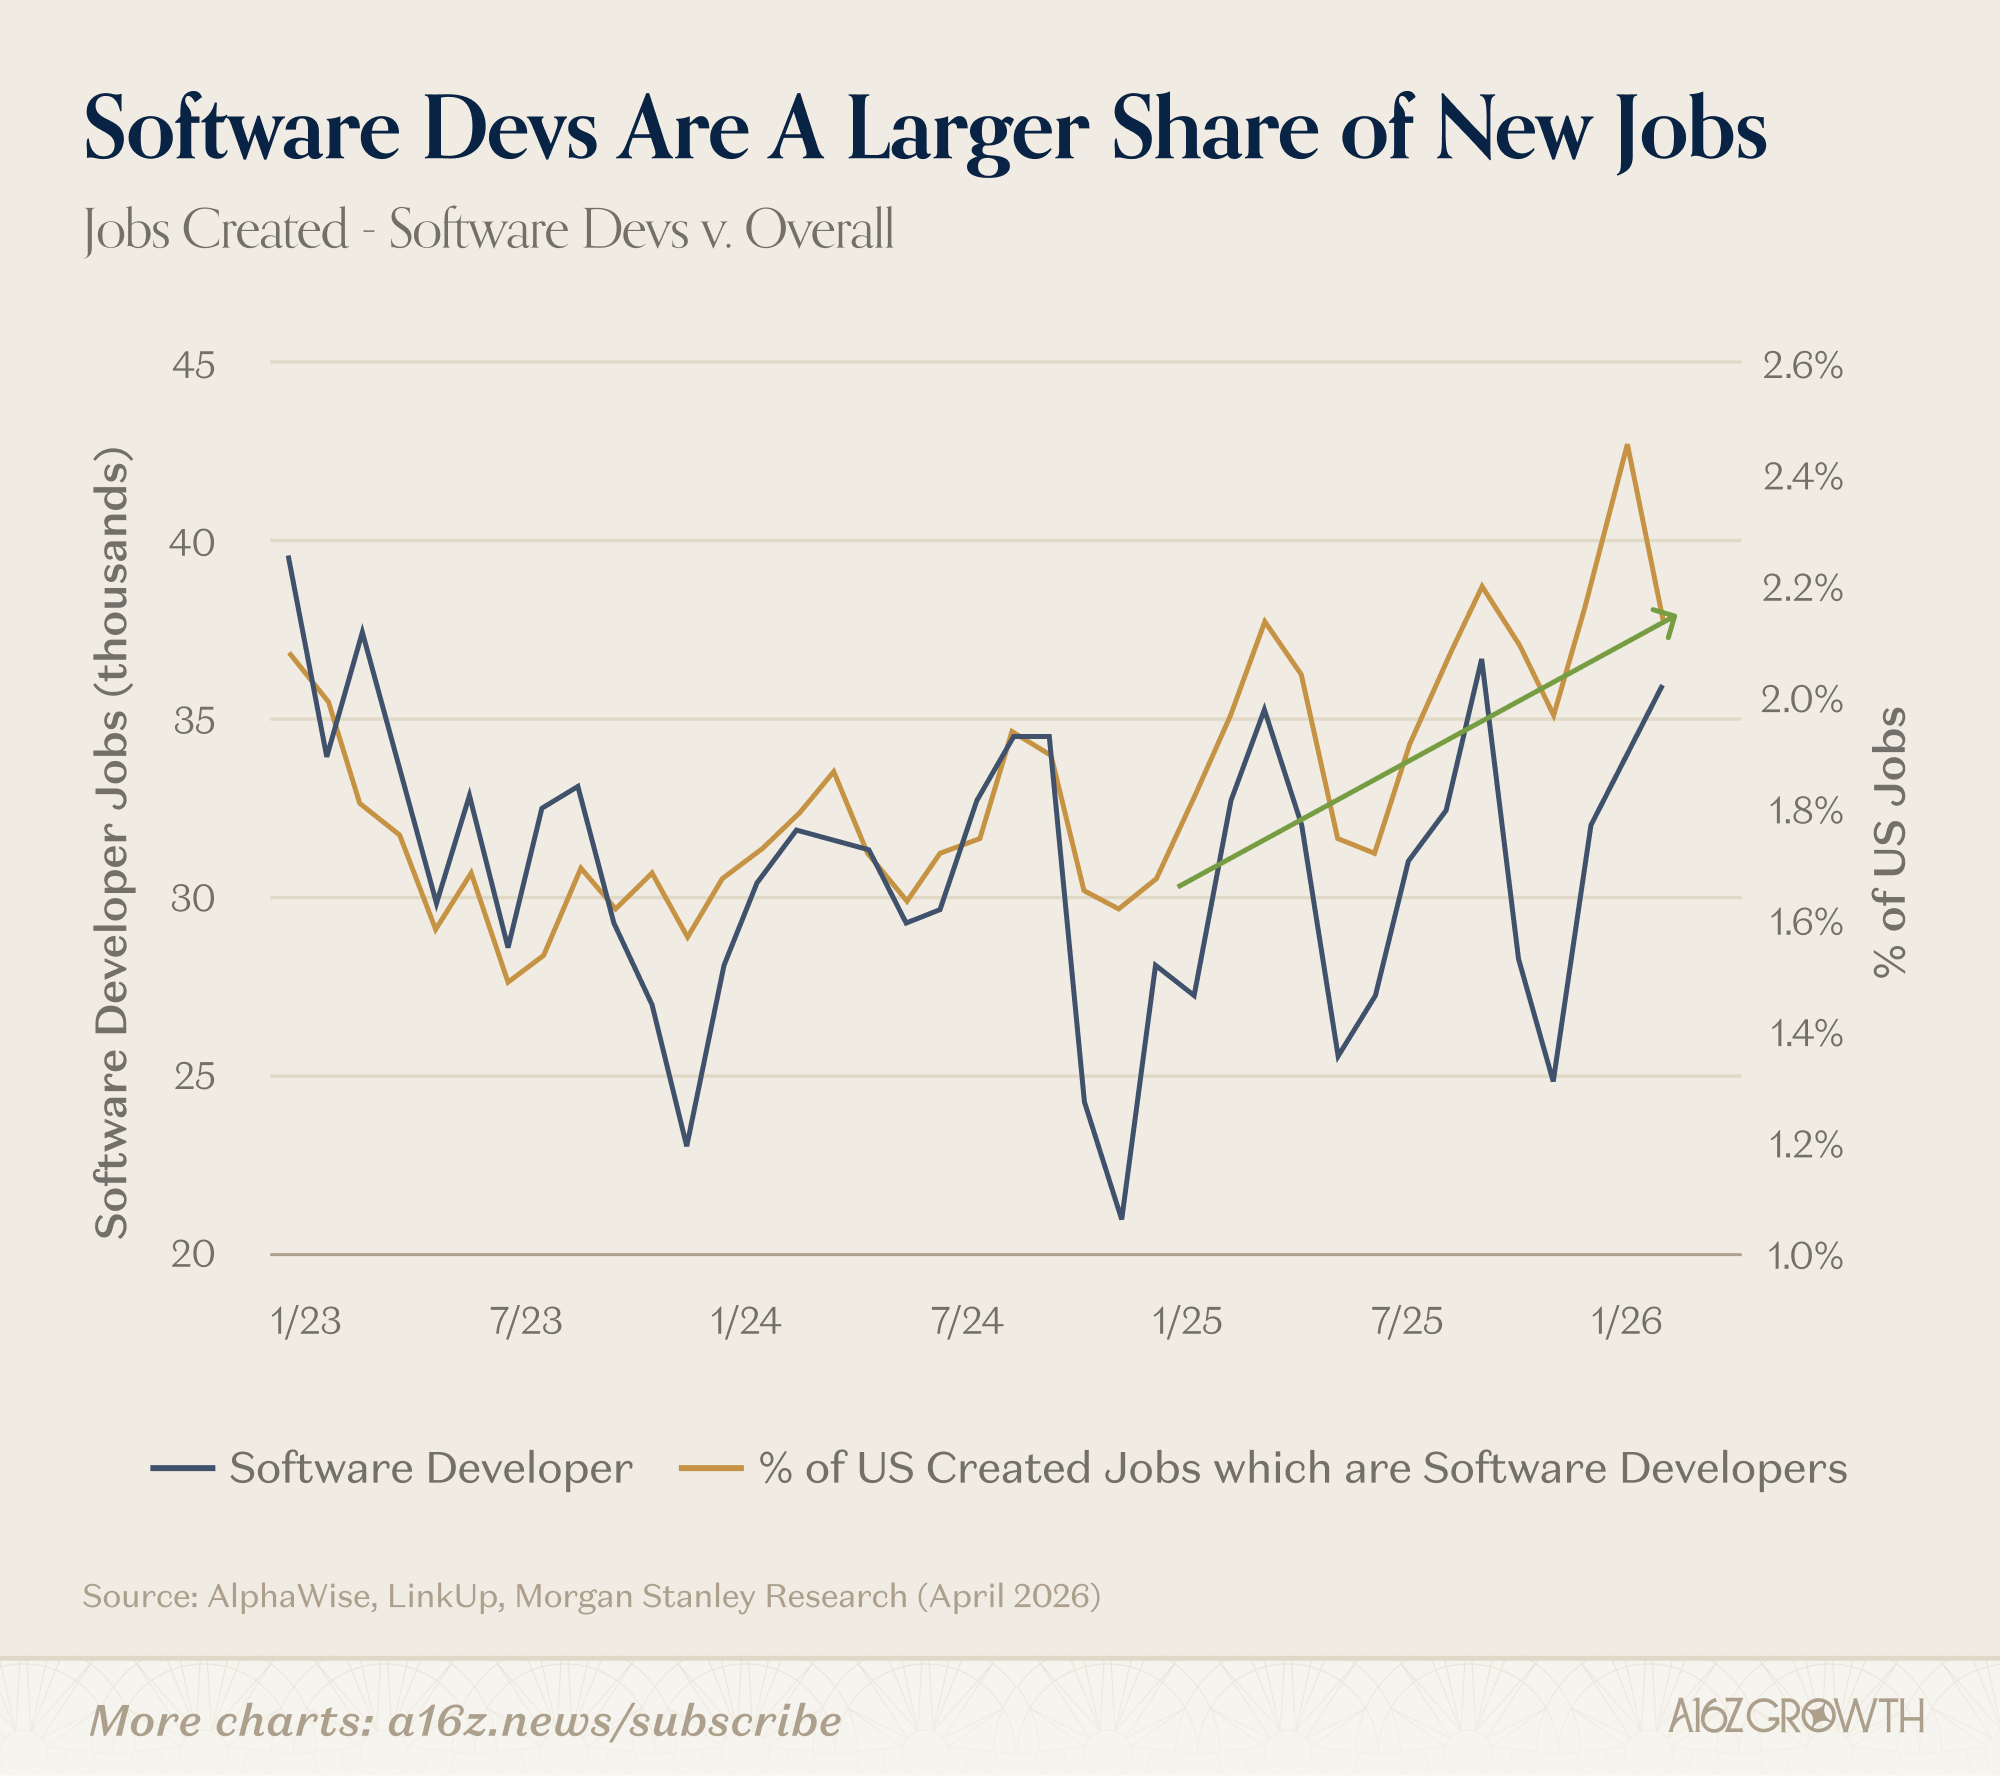
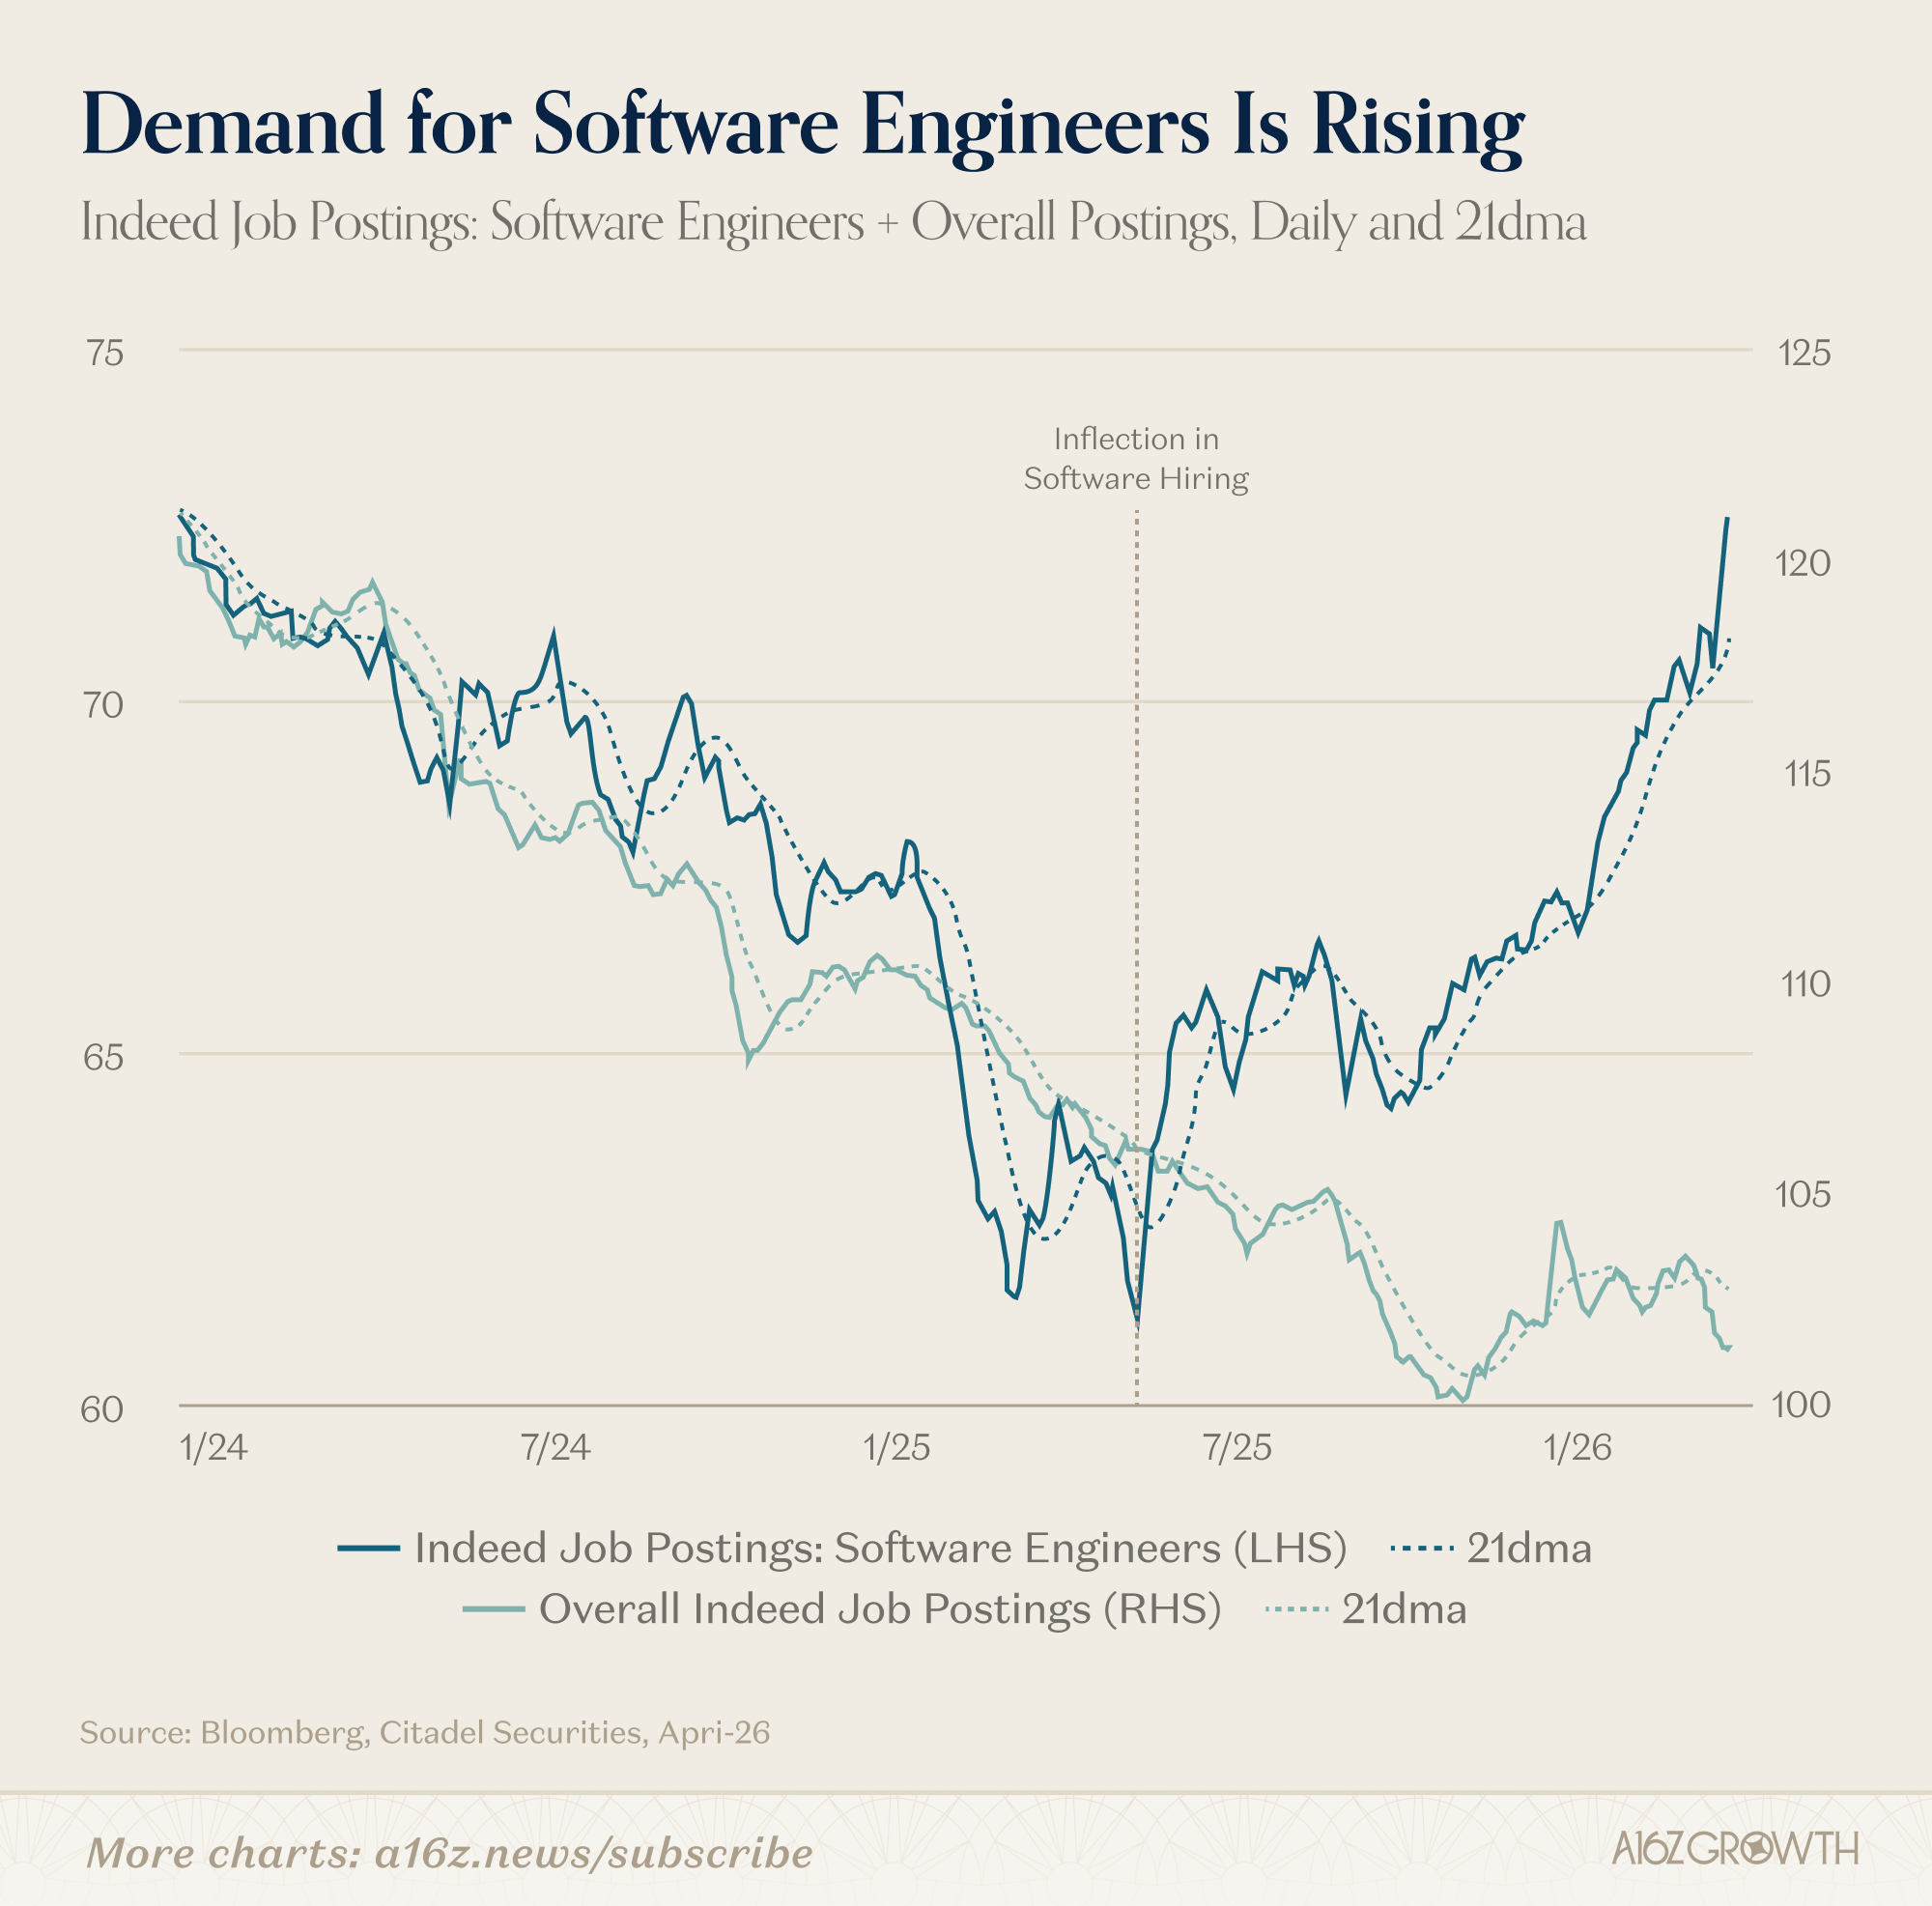
AI 是编码的倍增器。不仅 git 推送次数激增(新应用和新业务的创建数量也同样如此),而且对软件工程师的需求似乎也在上升:

自 2025 年初以来,软件开发岗位(无论从数量还是占整体就业市场的百分比来看)都在持续增长。

这是否与 AI 有关?坦白说,现在下结论可能还为时尚早,但 AI 无疑能够提升软件工程的工作效率,更不用说 AI 已成为每家公司高管关注的焦点。

鉴于大家都在努力探索如何将 AI 融入到自身业务中,企业进行大规模招聘也就不足为奇了,这无疑会提升某些员工的价值,而不是降低其价值。

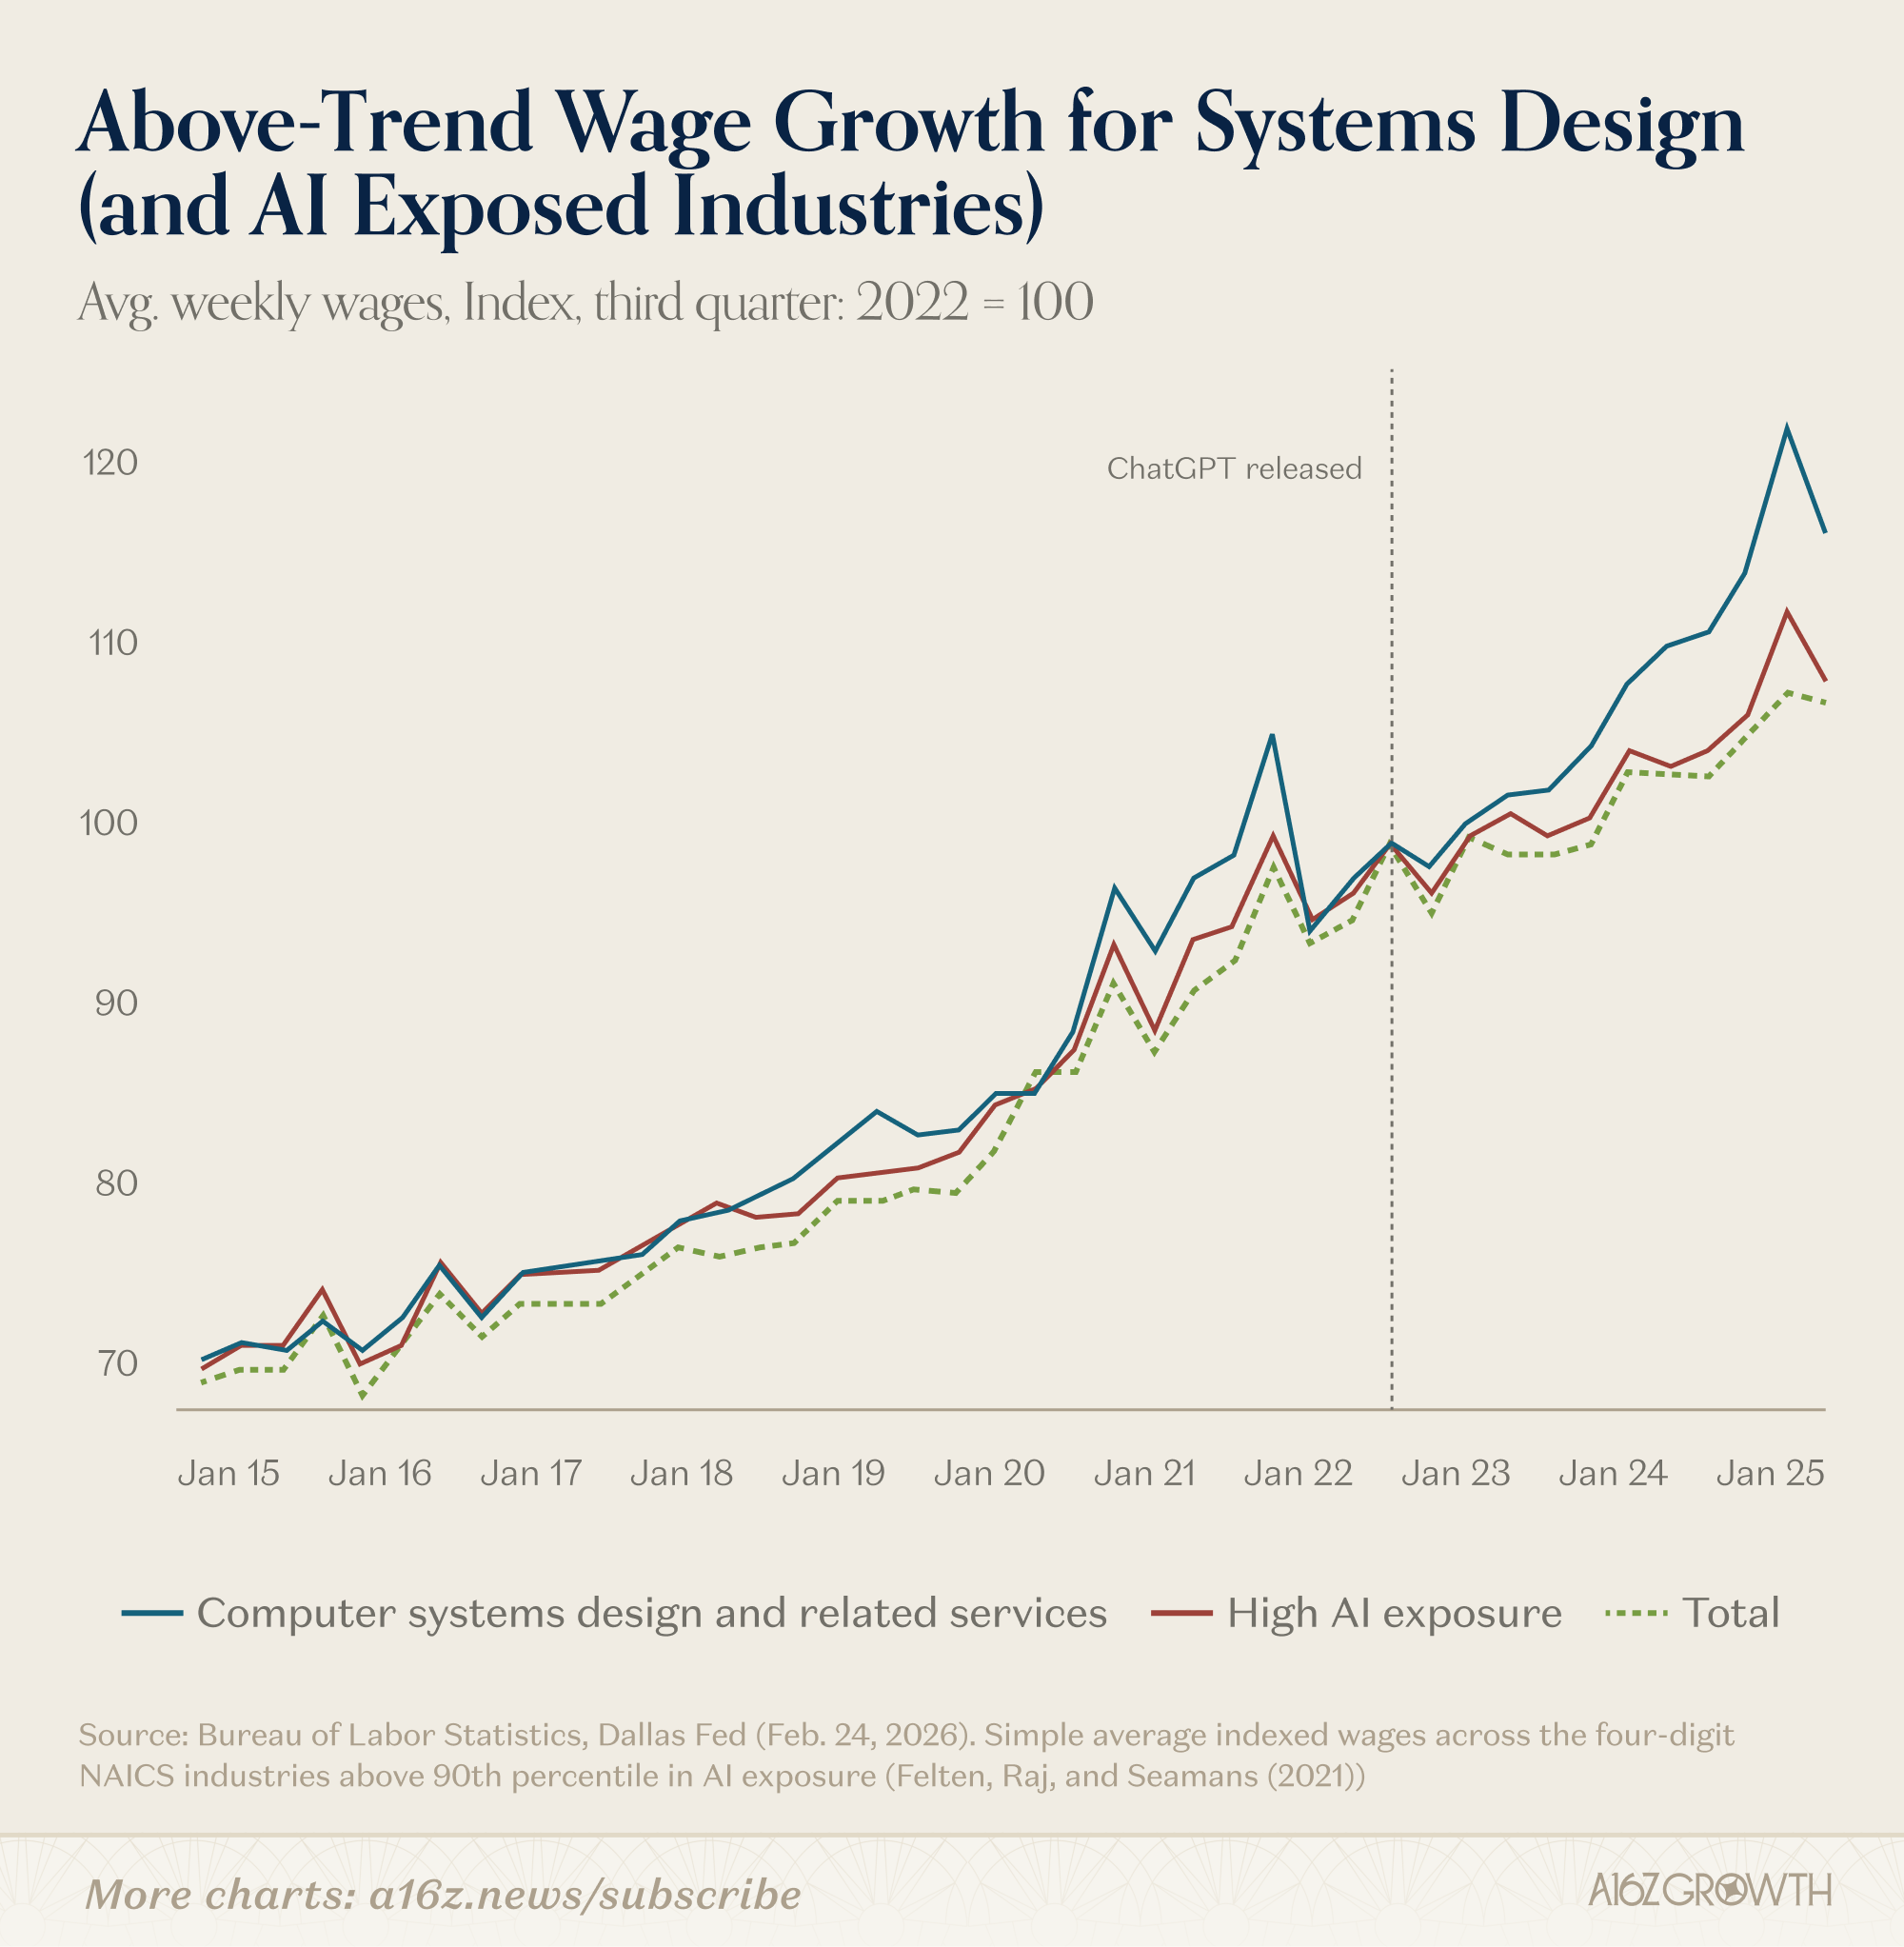
AI 的普及似乎正在推动高于平均水平的工资增长(系统设计领域尤其如此)。

目前这些增长可能还比较有限,但现在还处于早期阶段。随着专业知识的拓展,机会也会随之增加。无论如何,这并非那些“末日论”者想让你看到的数据。

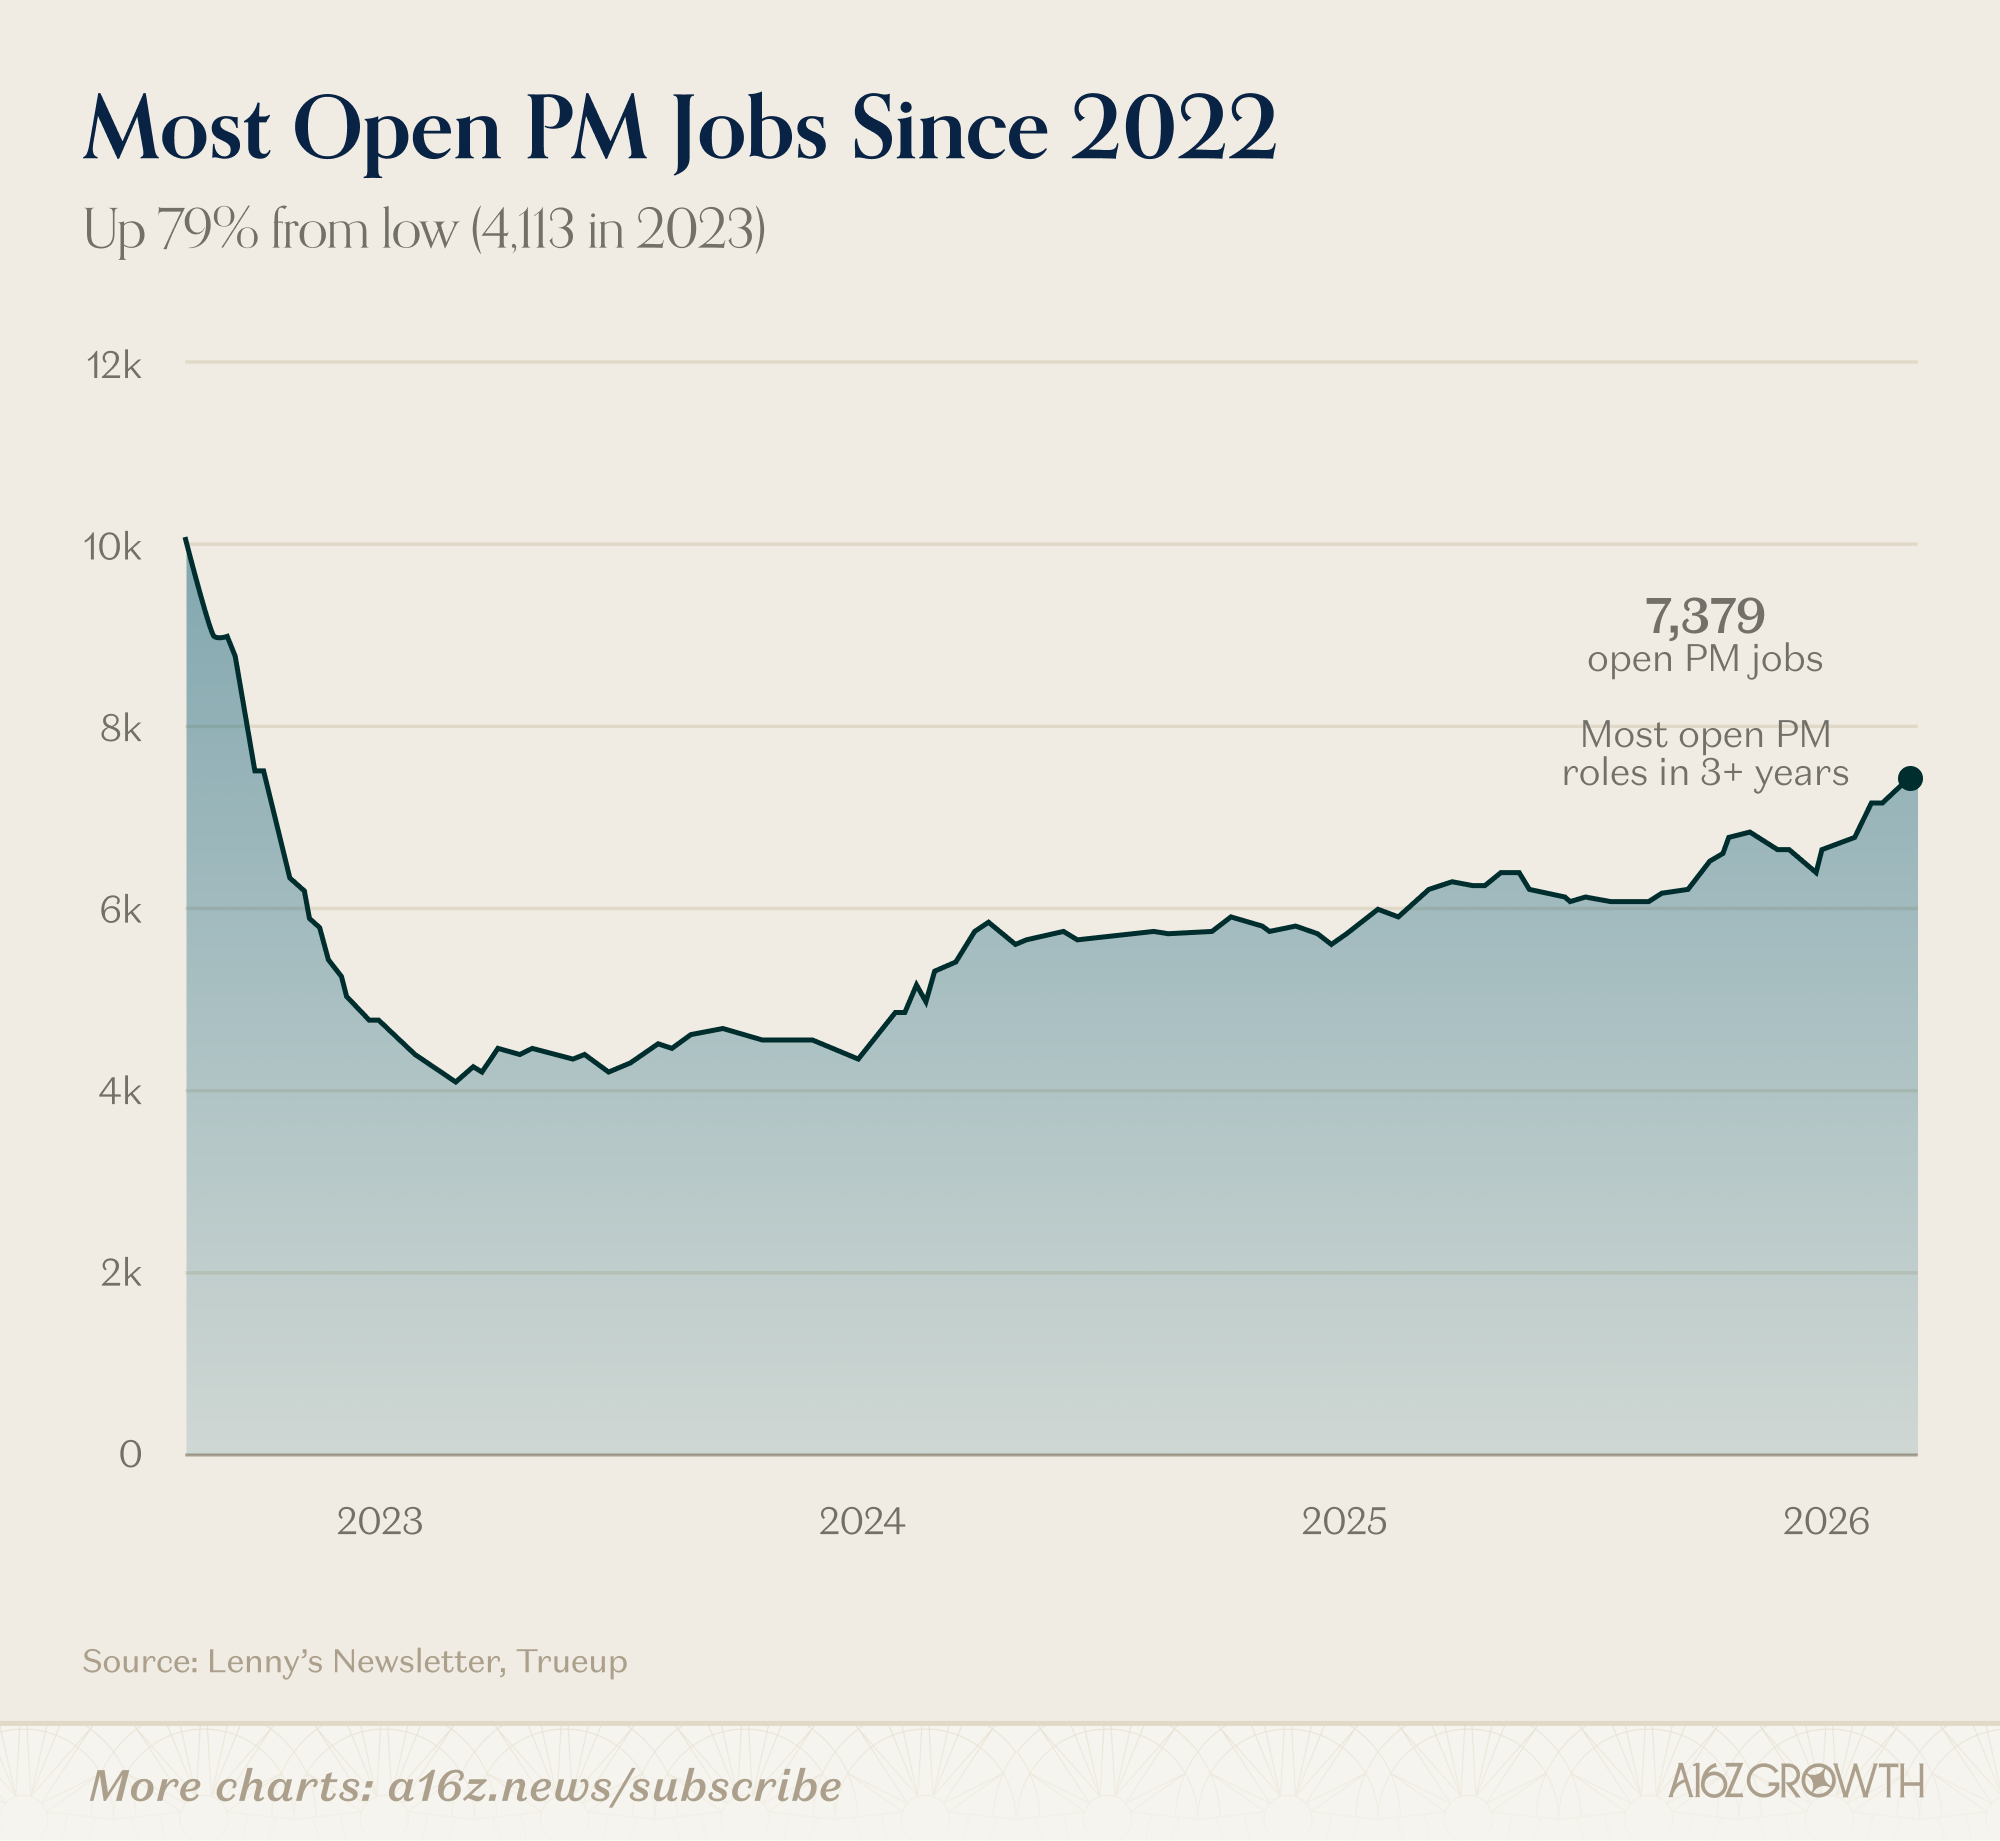
与此同时,据 Lenny Rachitsky(Lenny’s Newsletter 创始人,科技圈内人士交流平台)称,项目经理职位空缺数量持续攀升(此前受利率波动影响而大幅下降),目前比 2022 年以来任何时候都要多:

软件工程师和产品经理的招聘增长,恰恰有力地证明了“工作总量谬误”的正确性。如果 AI 完全取代了人类的思考能力,那么你可能会认为“产品经理需要的工程师会减少”,或者你也可以说“工程师需要的产品经理会减少”,但事实并非如此。我们看到对这两类人才的需求都在持续反弹,因为关键在于人们的工作效率更高了。

这就是为什么“末日论”者的妄言本质上是想象力的匮乏。他们只关注那些会被自动化取代的工作,却忽略了即将创造我们甚至尚未设想过的全新工作岗位的需求领域:

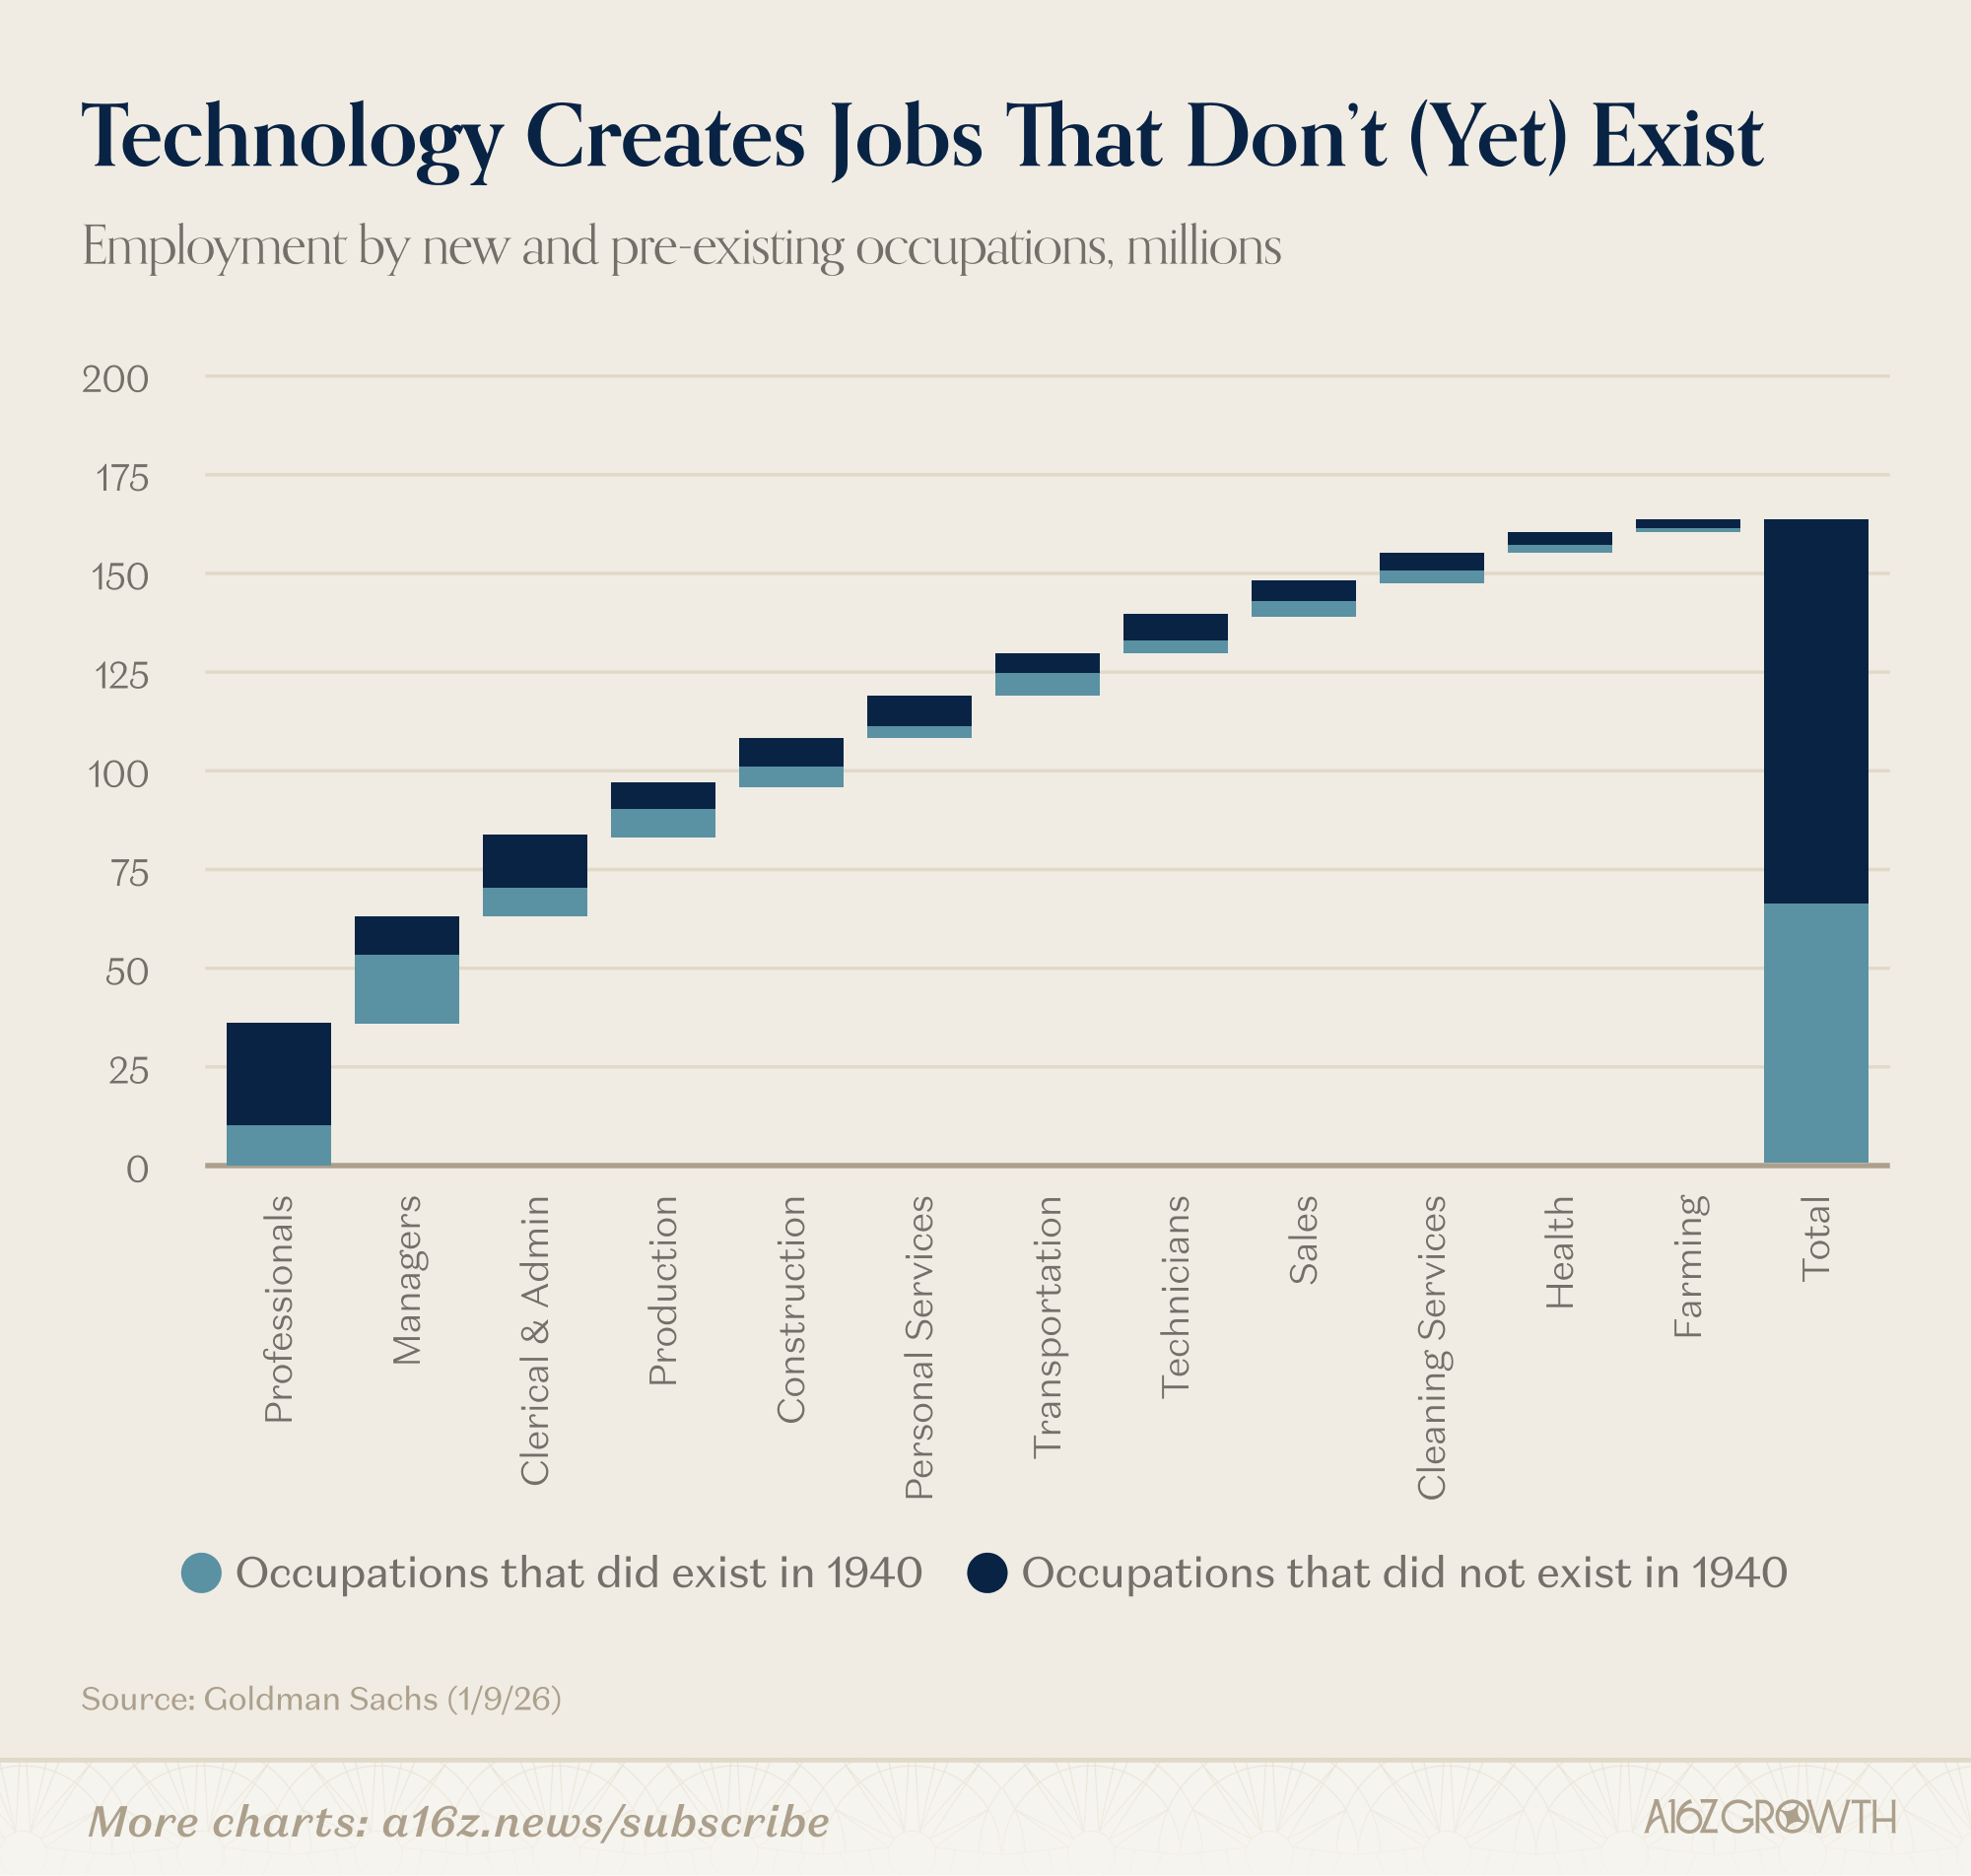
自 1940 年以来新增的大多数工作岗位在 1940 年甚至还不存在。到了 2000 年,人们很容易想象到旅行社将会失业,但要想象一个围绕“云迁移”建立起来的中端市场科技服务行业可能就困难得多,因为当时云计算的普及至少还要十多年。

目前的形势如何?

目前为止,主要探讨的是理论和先例,因为理论和先例都支持乐观派:

没错。每次生产力提升,都会带来需求增长,或者剩余资源重新分配到经济的其他领域。这意味着更多的工作岗位,其中很多岗位的价值会大幅提升,甚至还有闻所未闻的岗位。如果这次情况有所不同,那么那些“末日论”者就必须拿出更有力的论据,而不是仅仅空洞地夸夸其谈。

“工作替代”并非文明的终结者(实际上恰恰相反),这种说法很有道理。人类的天性就是不安于现状。我们完成一份工作后,就会寻找另一份。

但是,抛开理论和先例不谈,关于 AI 和就业,实际数据又是如何显示的呢?虽然现在还处于早期阶段(无论好坏),但现有数据并不支持“末日论”者的观点。如果说有什么变化的话,那就是“没有显著变化”,但也有新兴数据指向相反的方向:AI 创造的就业机会比抢走的工作机会更多。

首先,从一些学术研究入手。这并非一份详尽的文献综述,而只是近期论文的几个例子:

  • 《AI、生产力与劳动力:来自企业高管的证据》(NBER 工作论文 34984):“总而言之,这些结果表明,虽然 AI 的采用尚未导致总就业人数发生显著变化,但它已开始重塑企业内部任务和职业的分配。特别是常规的文员和行政活动似乎更容易被替代,而分析、技术和管理任务则更多地被描述为受 AI 的补充增强。”
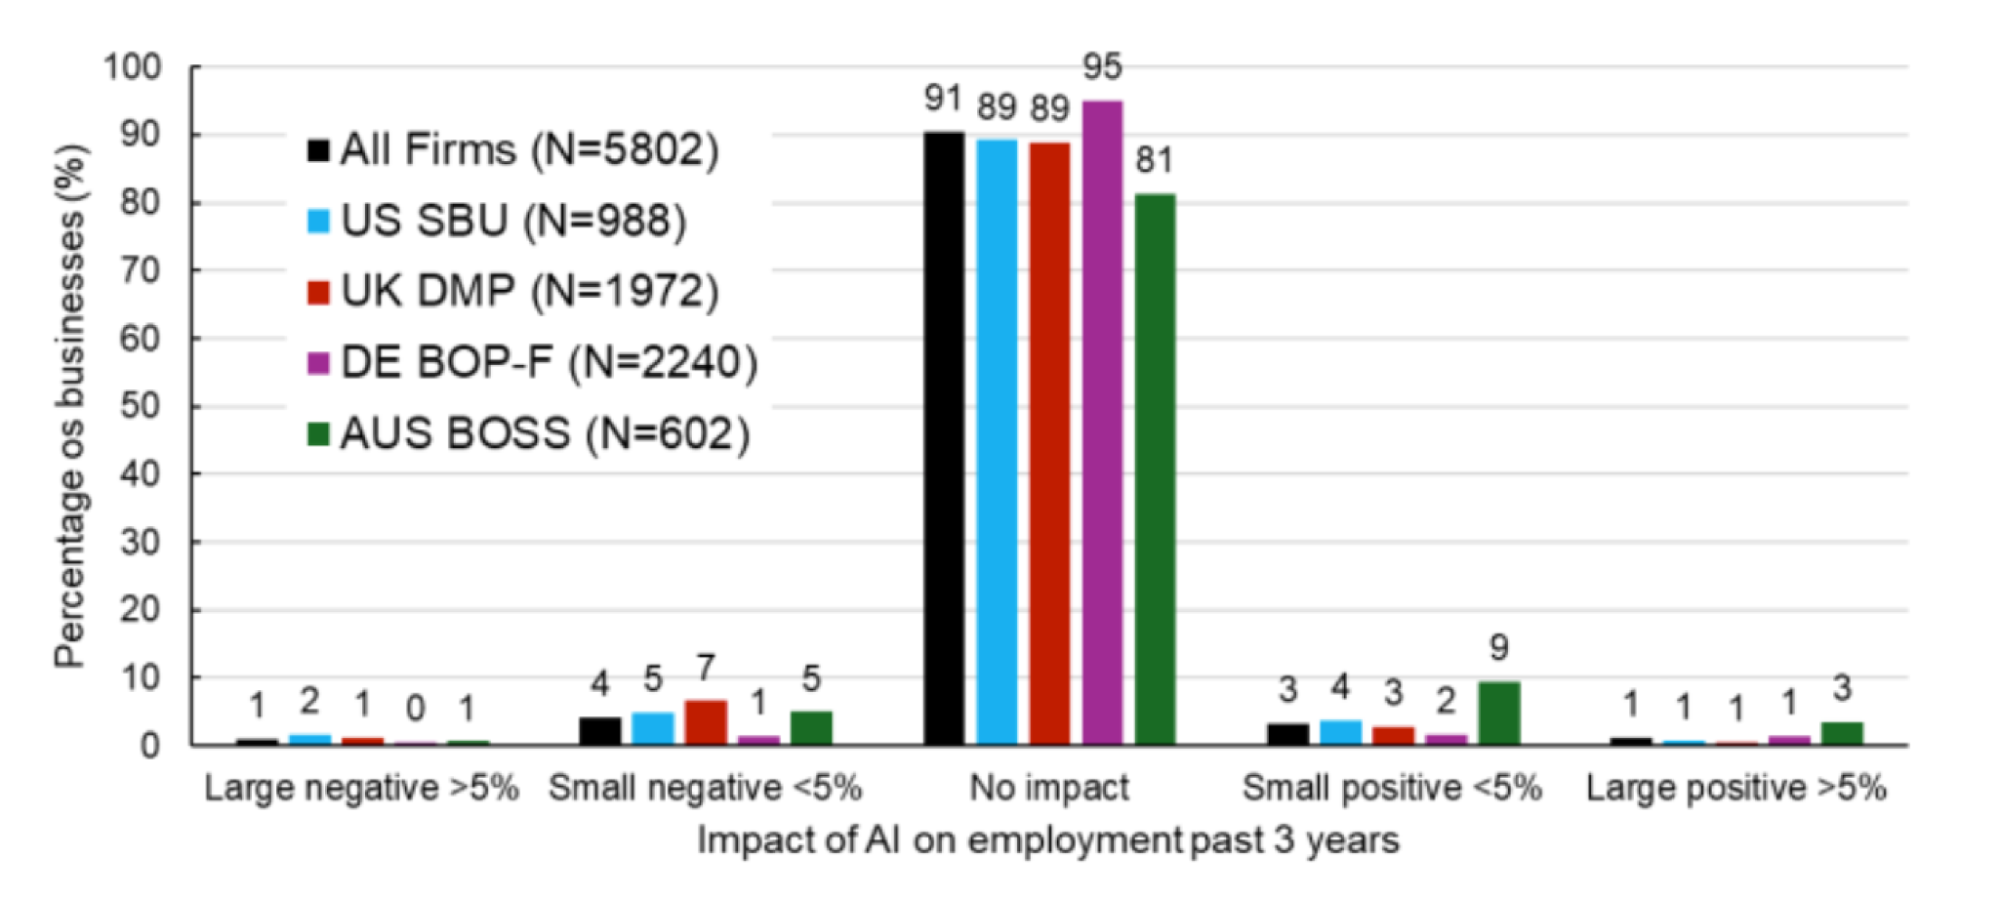
  • 《关于 AI 的企业数据》(亚特兰大联邦储备银行工作论文 2026-3):“在四项调查中,平均有超过 90% 的企业估计 AI 在过去三年内没有影响。”

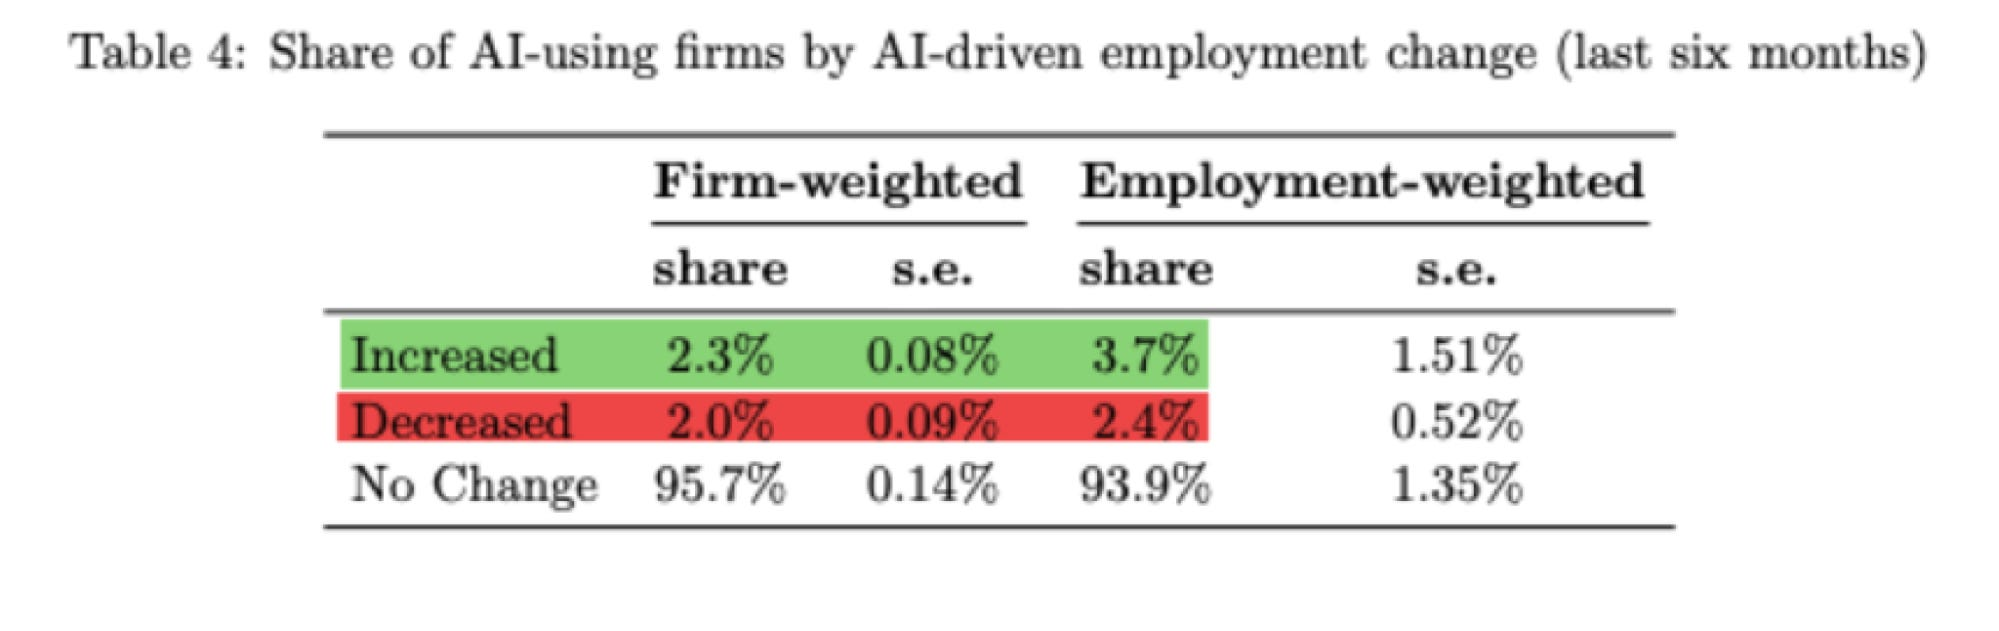
  • 《AI 扩散的微观结构:来自企业、业务职能和员工任务的证据》(人口普查局经济研究中心,工作论文 CES 26-25):“AI 驱动的就业变化情况仍然有限,仅有约 5% 使用 AI 的企业报告对员工人数产生了影响:其中员工人数增加(按企业加权为 2.3%,按就业加权为 3.7%)和减少(按企业加权为 2.0%,按就业加权为 2.4%)的比例几乎相等。”

  • 《追踪 AI 对劳动力市场的影响》(耶鲁预算实验室,2026 年 4 月 16 日)。“尽管人们普遍对 AI 会对当今劳动力市场产生的影响感到焦虑,但我们的数据表明,这在很大程度上仍然是推测性的。从我们的数据中呈现的 AI 对劳动力市场的影响图景,在很大程度上反映了稳定性,而不是经济层面上的重大破坏。”

最新研究反复强调的结论是“总体上没有变化,但有证据表明工作和任务之间发生了重新分配”。在某些情况下,AI 的实施对招聘的净影响甚至是积极的。

但“没有变化”的说法也有一个显著的例外。斯坦福大学、达拉斯联邦储备银行和美国人口普查局的研究人员都发现(在不同程度上),那些“AI 接触度高”的入门级职位越来越难找。然而,在任何人得出“AI 正在扼杀入门级工作”的结论之前,值得一提的是,这些研究人员也发现,在 AI 发挥辅助作用的情况下,入门级职位有所增加(在 AI 根本没有影响的岗位上也有所增加)。

但是,即使暂时假定 AI 正在“扼杀”某些初级职位(而不是受更广泛的周期性招聘趋势以及“原居安老”的影响),从更大的宏观层面来看,数据也非常清晰地显示,AI 对就业的总体影响基本上为零。

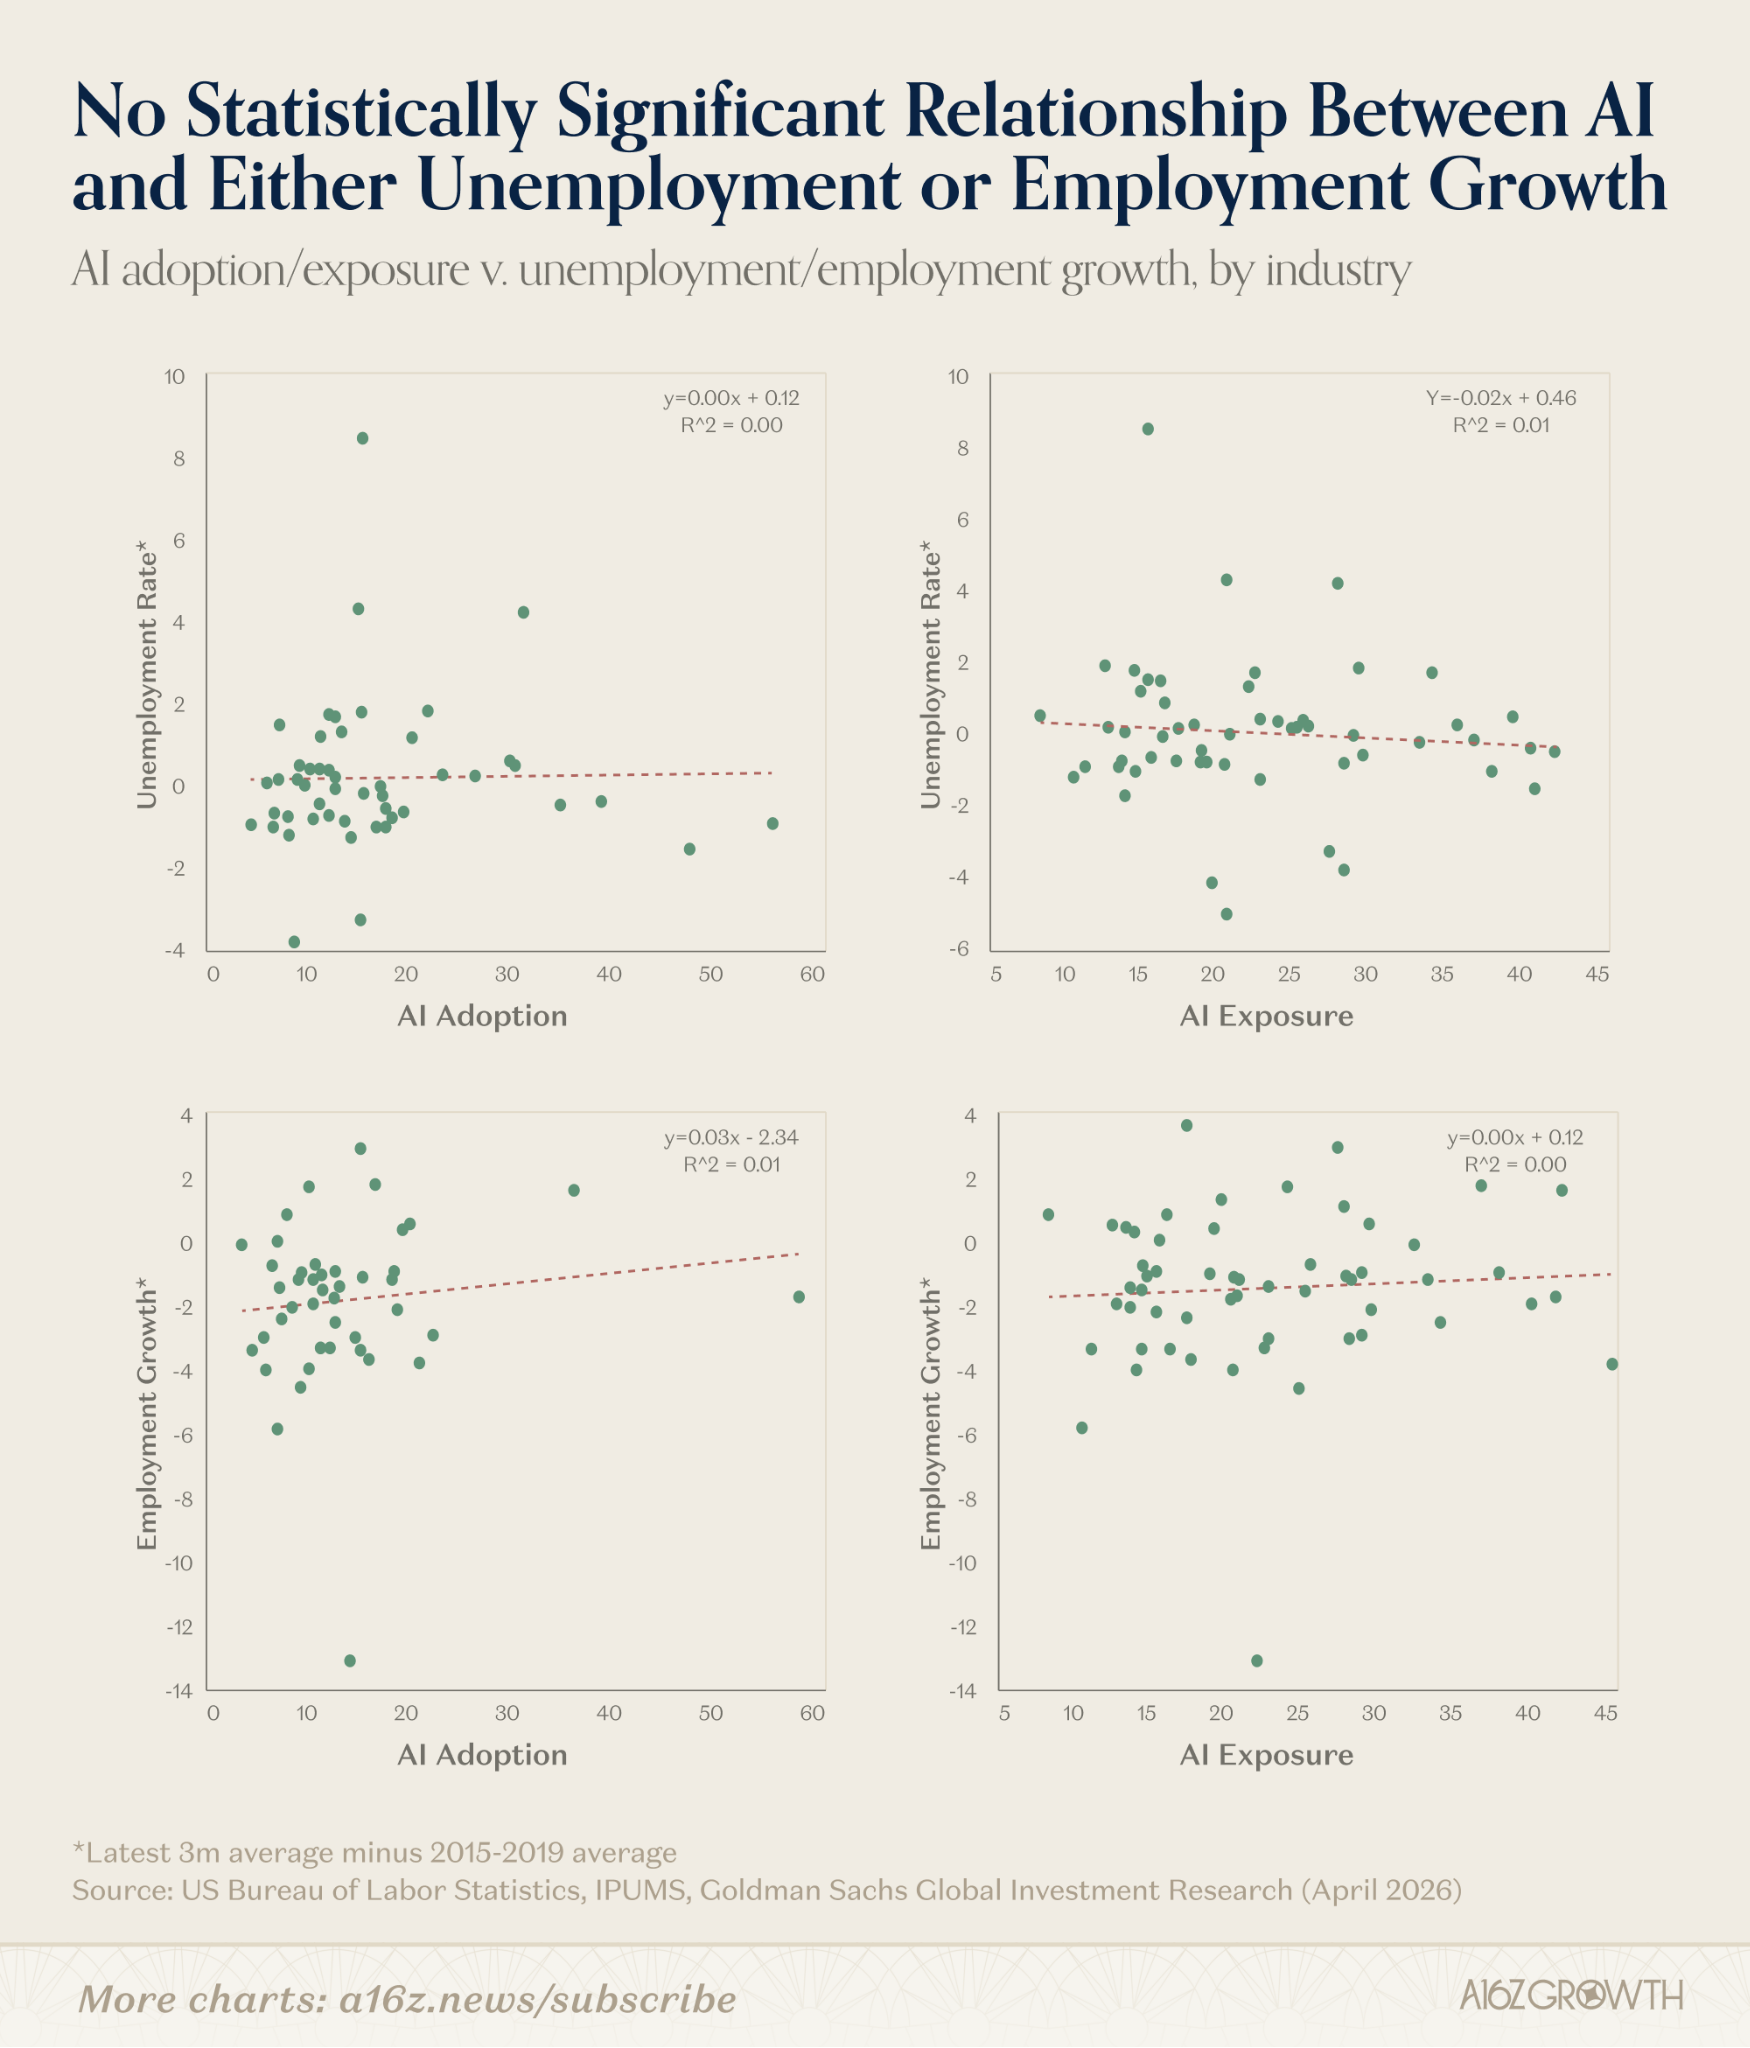
这或许是对 AI 对就业影响的最简洁的总结:

“AI 与失业率或就业增长之间仍然没有统计学意义上的显著关系。”

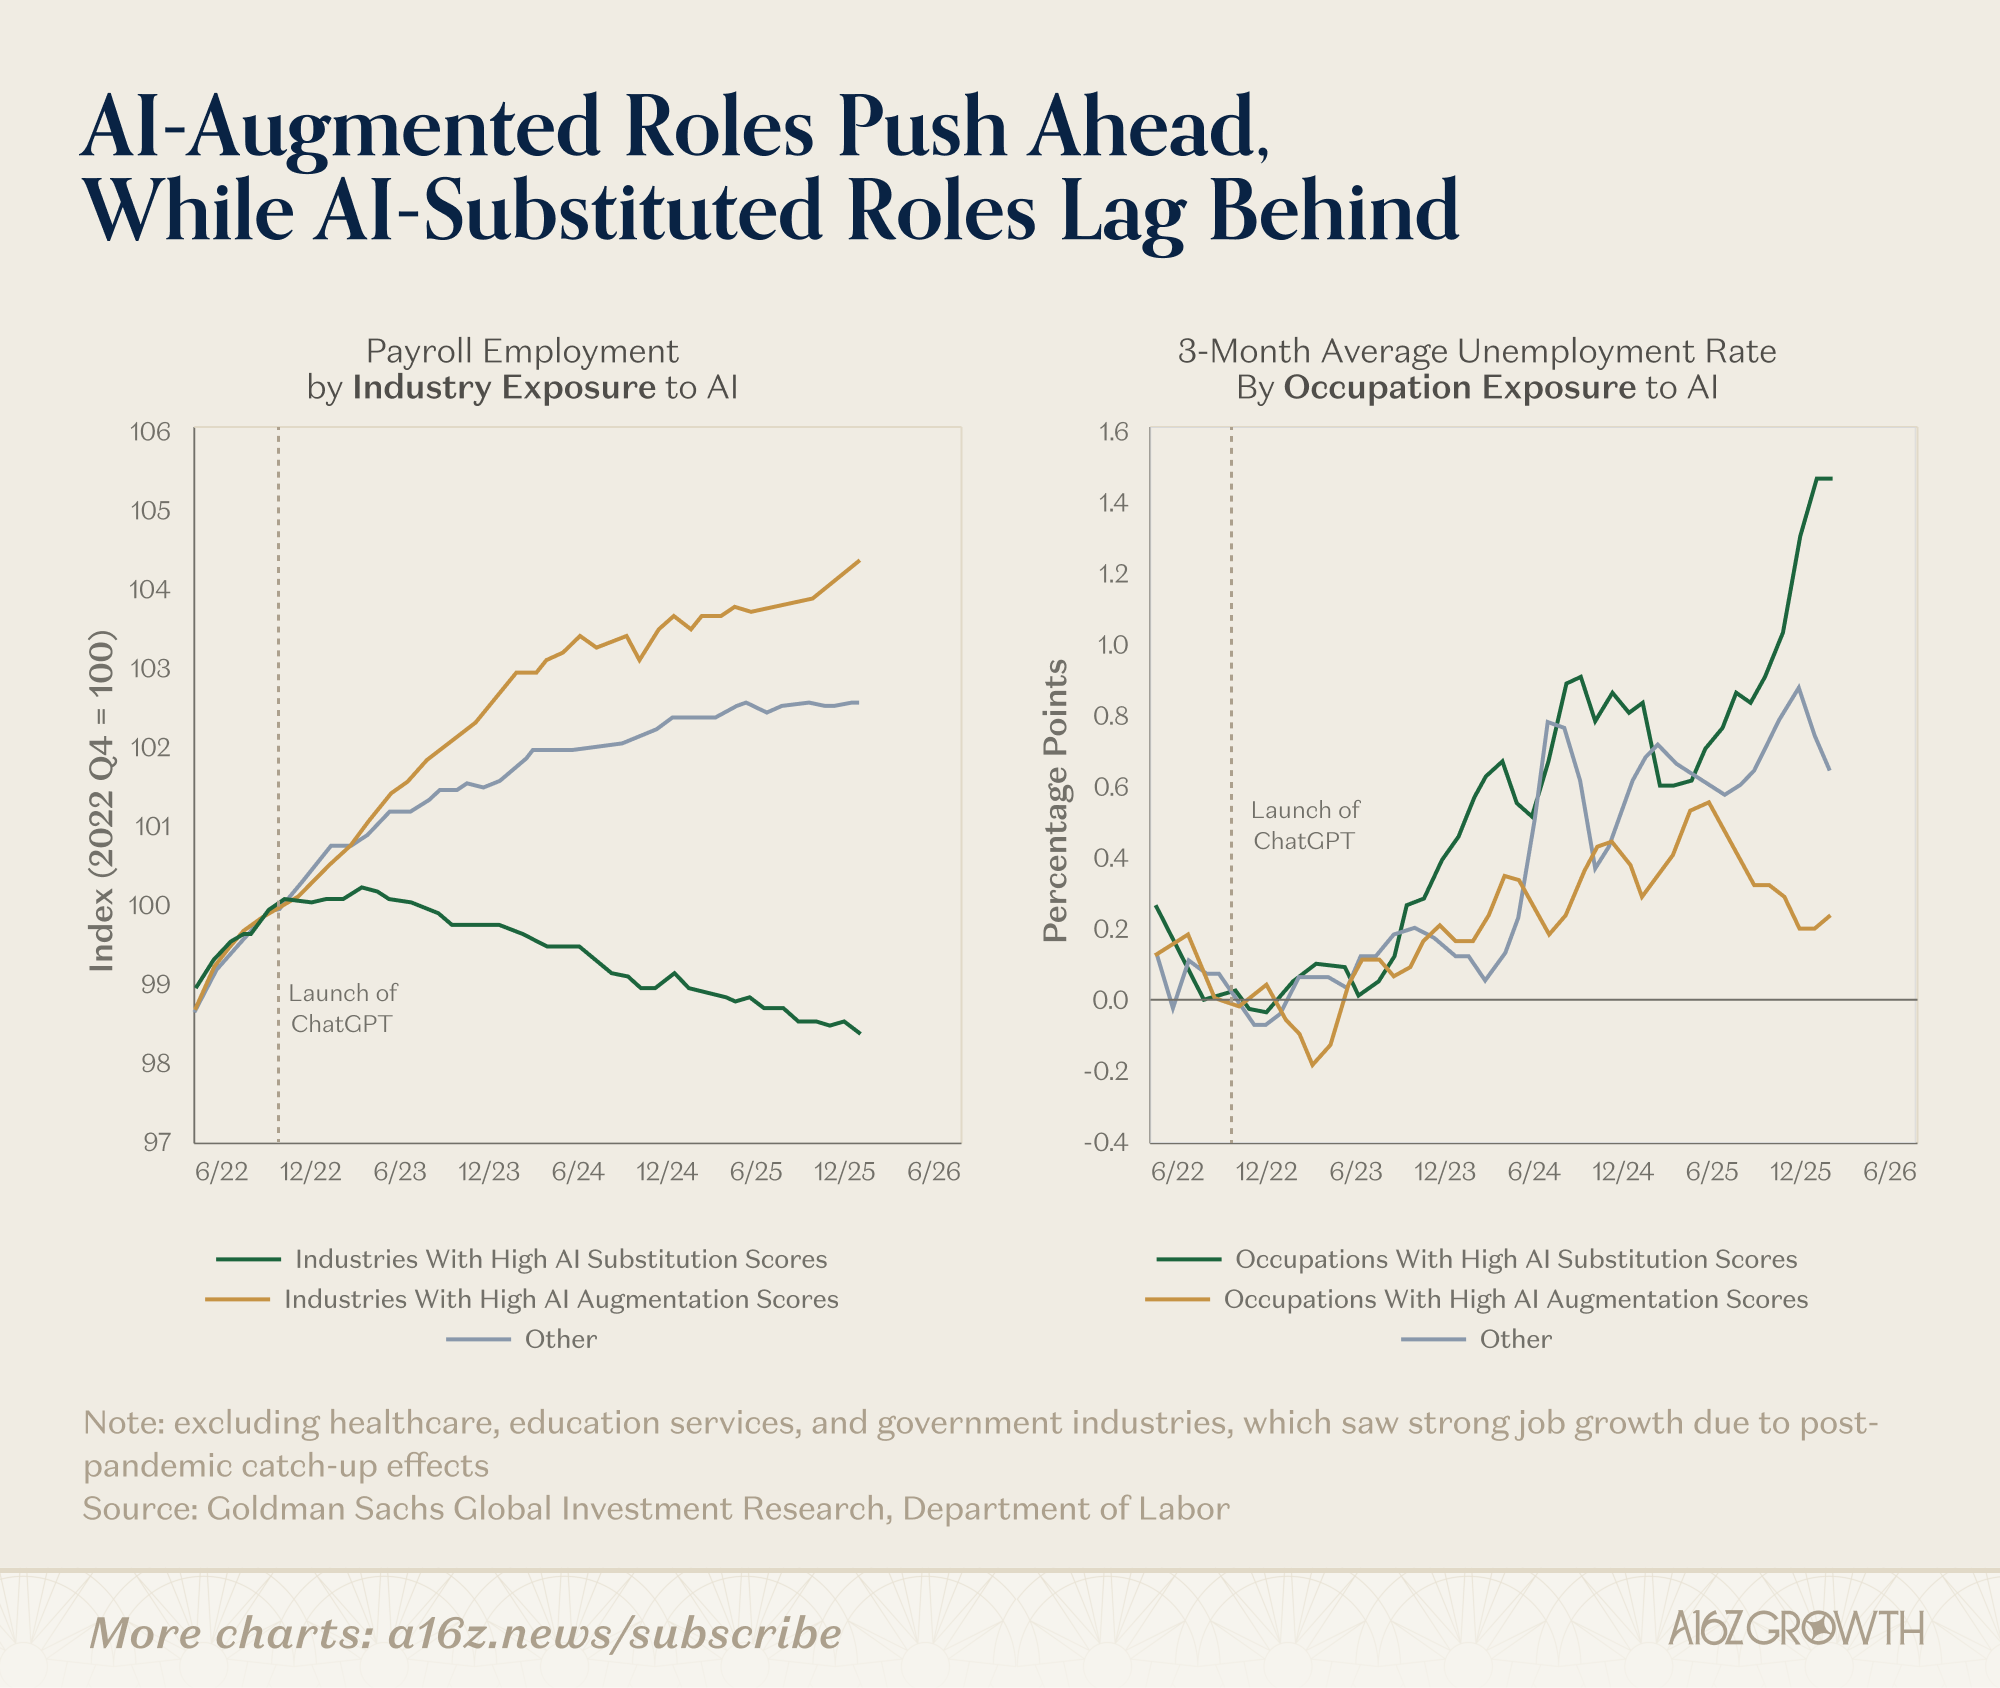
或许,人们对 AI 增强型岗位有一定的偏好,而对 AI 替代型岗位也有一定的推动作用:

对于“AI 增强型”行业而言,招聘增长似乎更为强劲(失业率也更低),而对于“AI 替代”风险较高的行业,情况则恰恰相反。

换句话说,总体情况中性,但并非一成不变:一些工作岗位消失,一些工作岗位出现,一些工作岗位贬值,另一些工作岗位则升值。照此速度,开发人员的招聘信息将在不到两年的时间内超过疫情前的水平。AI 或许已经凭借一己之力拯救了旧金山的就业市场。

这就是我们最初的出发点:AI 无疑会淘汰或压缩一些岗位(和企业),但认为这就是故事的结局是错误的。劳动力市场的重新调整(最终实现增长,而不是普遍失业),正是我们应该对这项变革性技术抱有的预期。这种情况以前发生过,而且几乎肯定会再次发生(而且看起来已经开始了)。

知识型工作才刚刚开始

这听起来老生常谈,但却是事实:这并非知识型工作的终结,恰恰相反,这才是它的开端。

自动化剥离了重复性工作,并将人类工作提升到了更高的层次。原因很简单:人类渴望扩张。当一种稀缺性消失时,人们就会向更高层次发展。当食品价格下降时,我们会增加在住房、医疗、教育、旅行、娱乐、便利设施、宠物、安全、美容和长寿方面的支出。

劳动力市场也是如此。新的工作不断涌现,因为人类的雄心从未停止,而征服旧的边疆揭示了需要征服的新边疆。

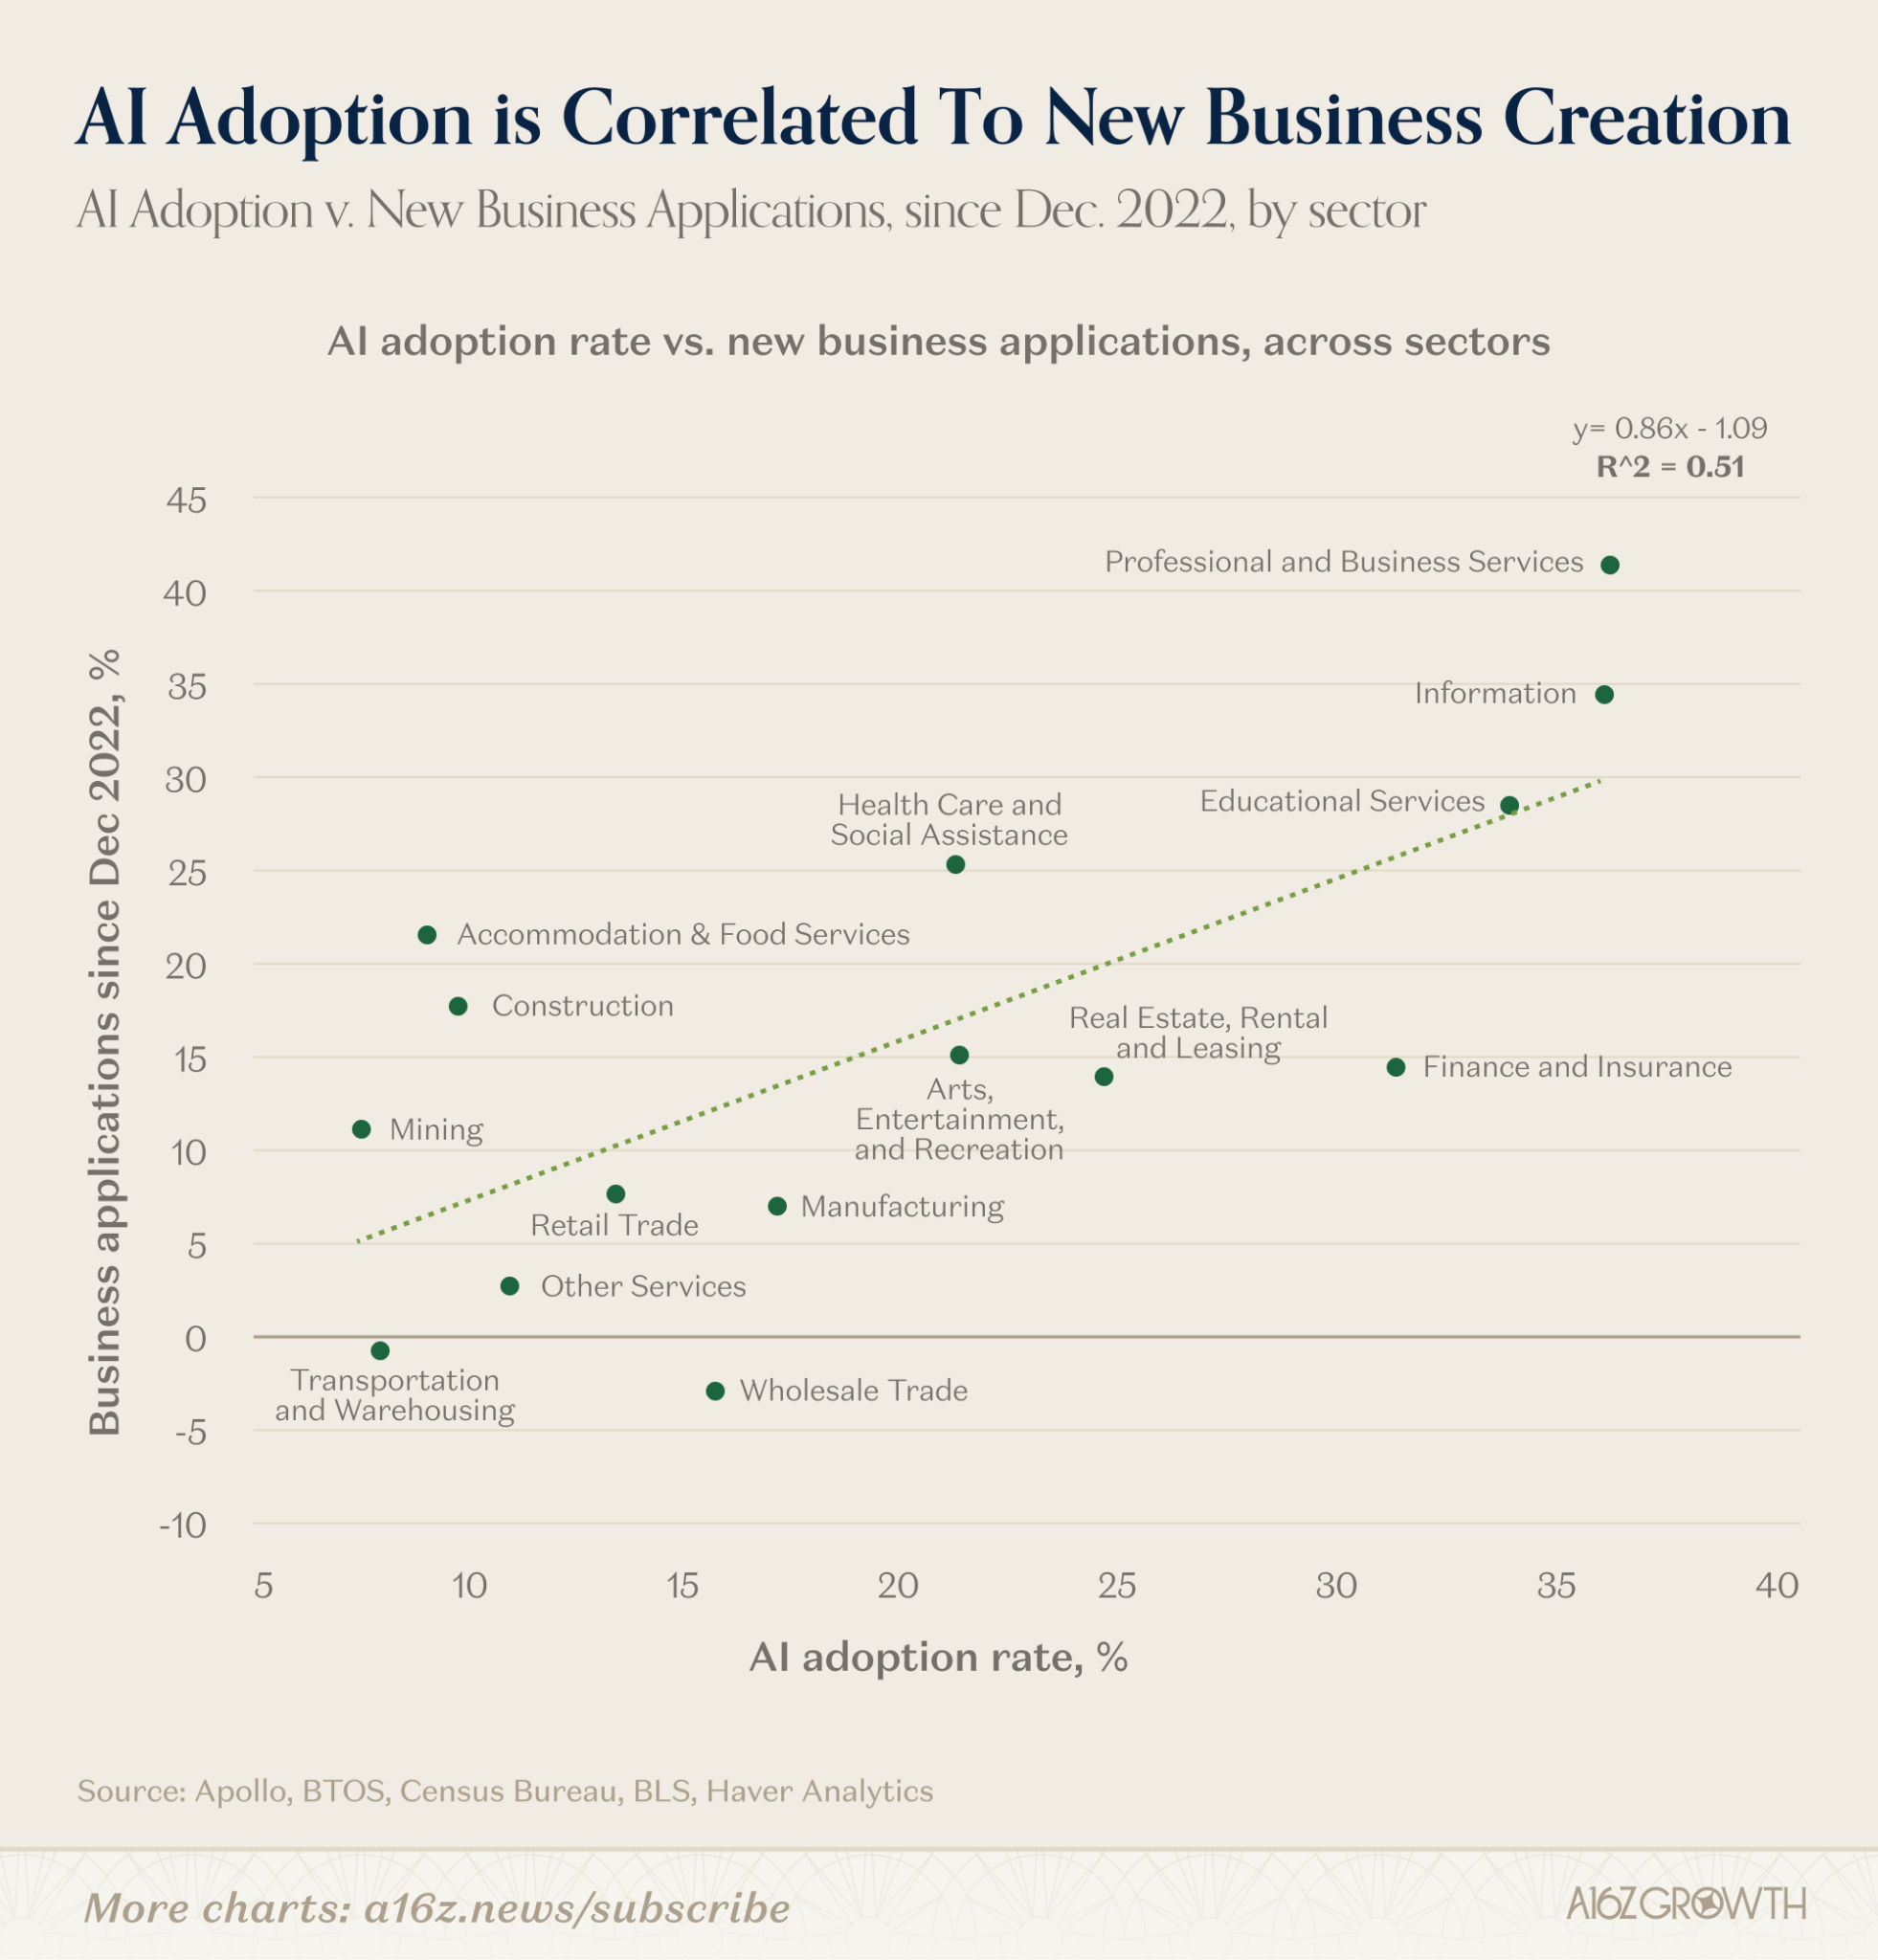
新企业的涌现已经呈爆炸式增长,并且与 AI 的应用有着相当高的相关性:

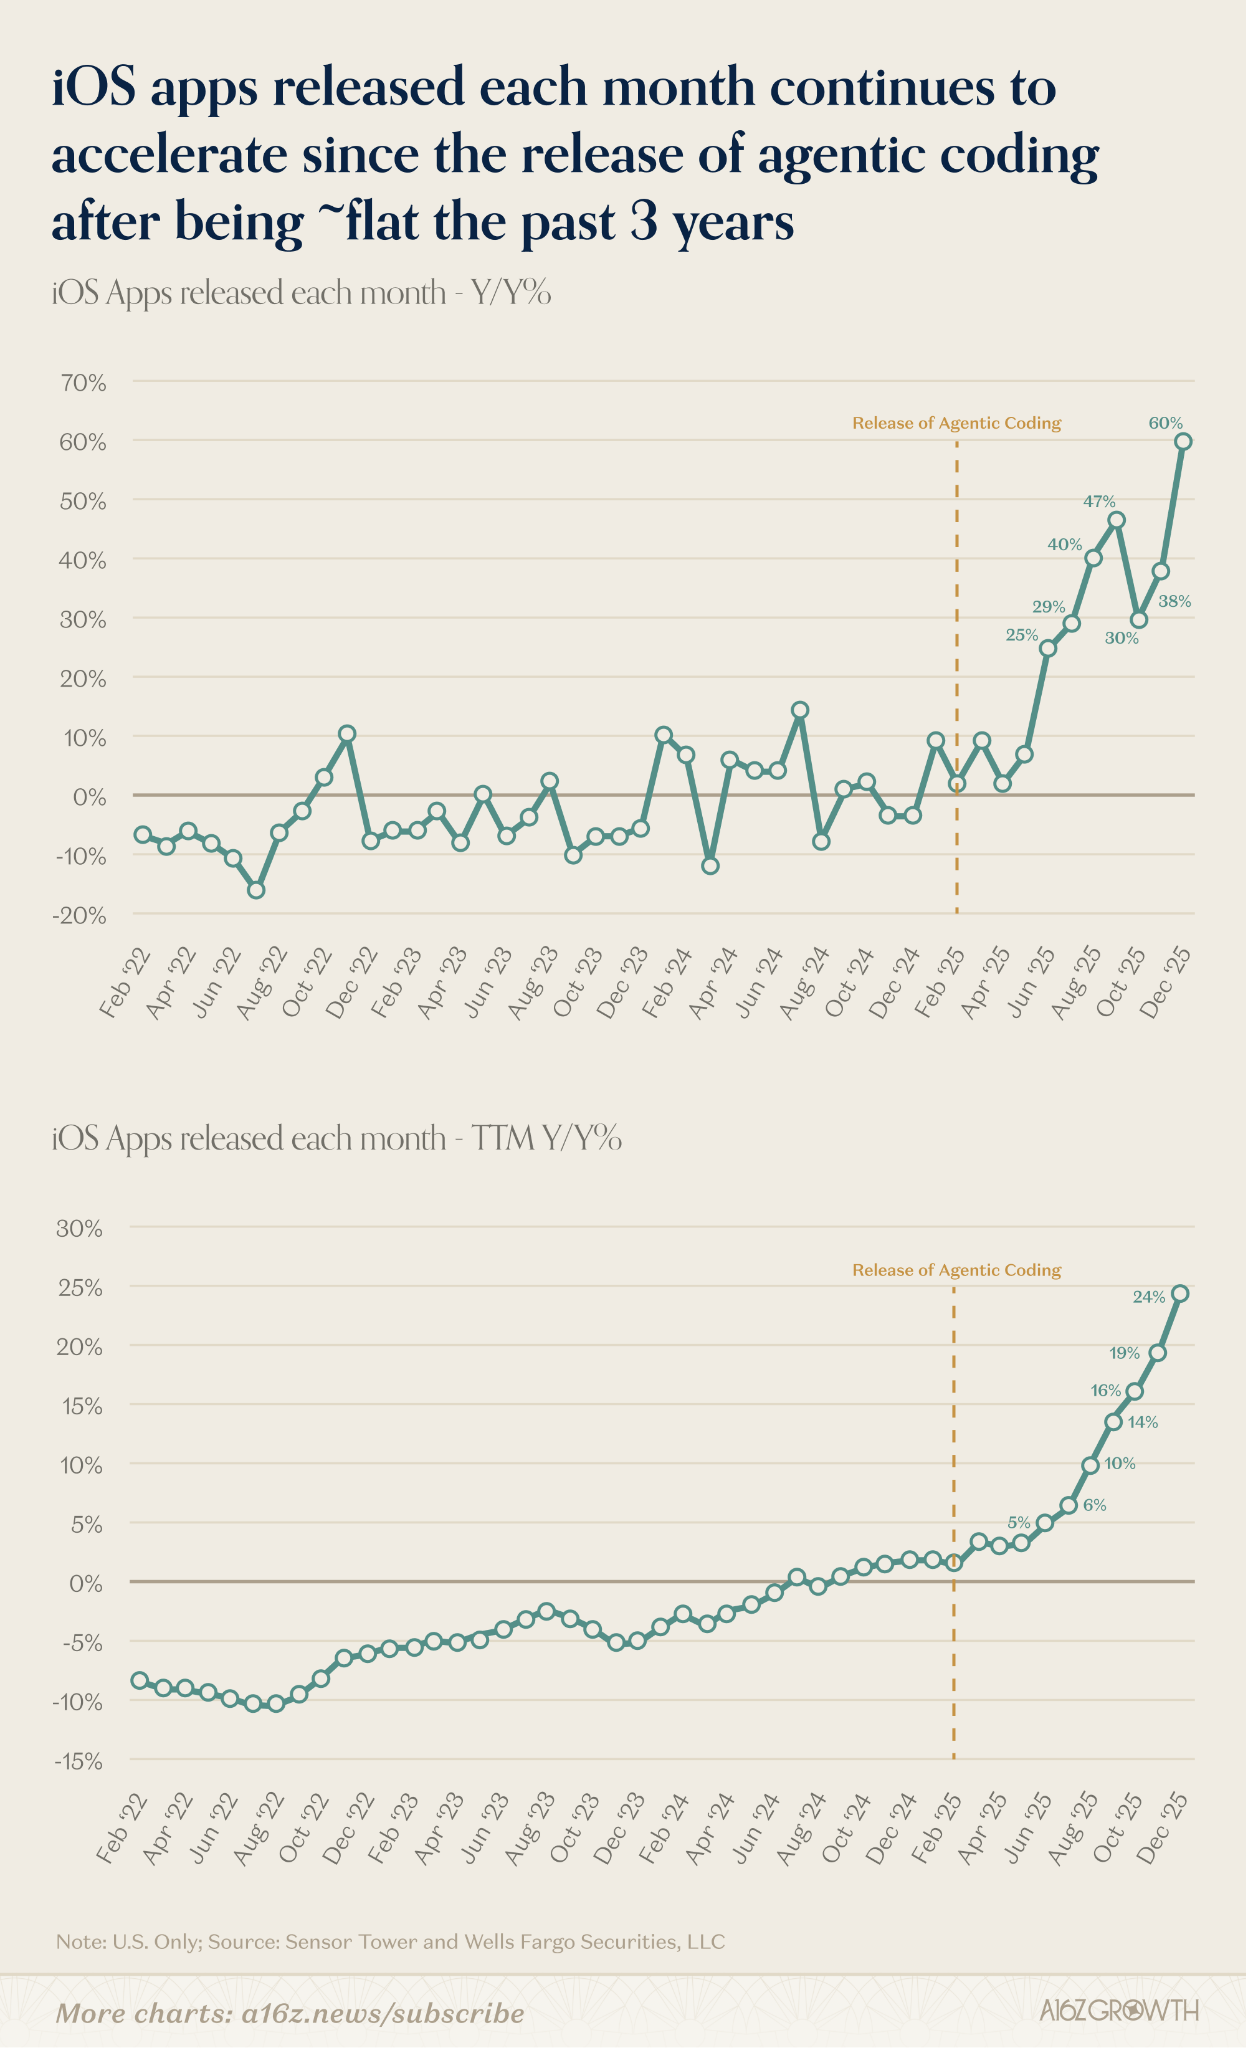
新应用上架应用商店的速度同比增长了 60%:

我们不应该把现代经济看作是昨日岗位的博物馆。相反,它是一个创造性的资源分配机器,不断催生新的工作、新的任务、新的目标和新的发明。

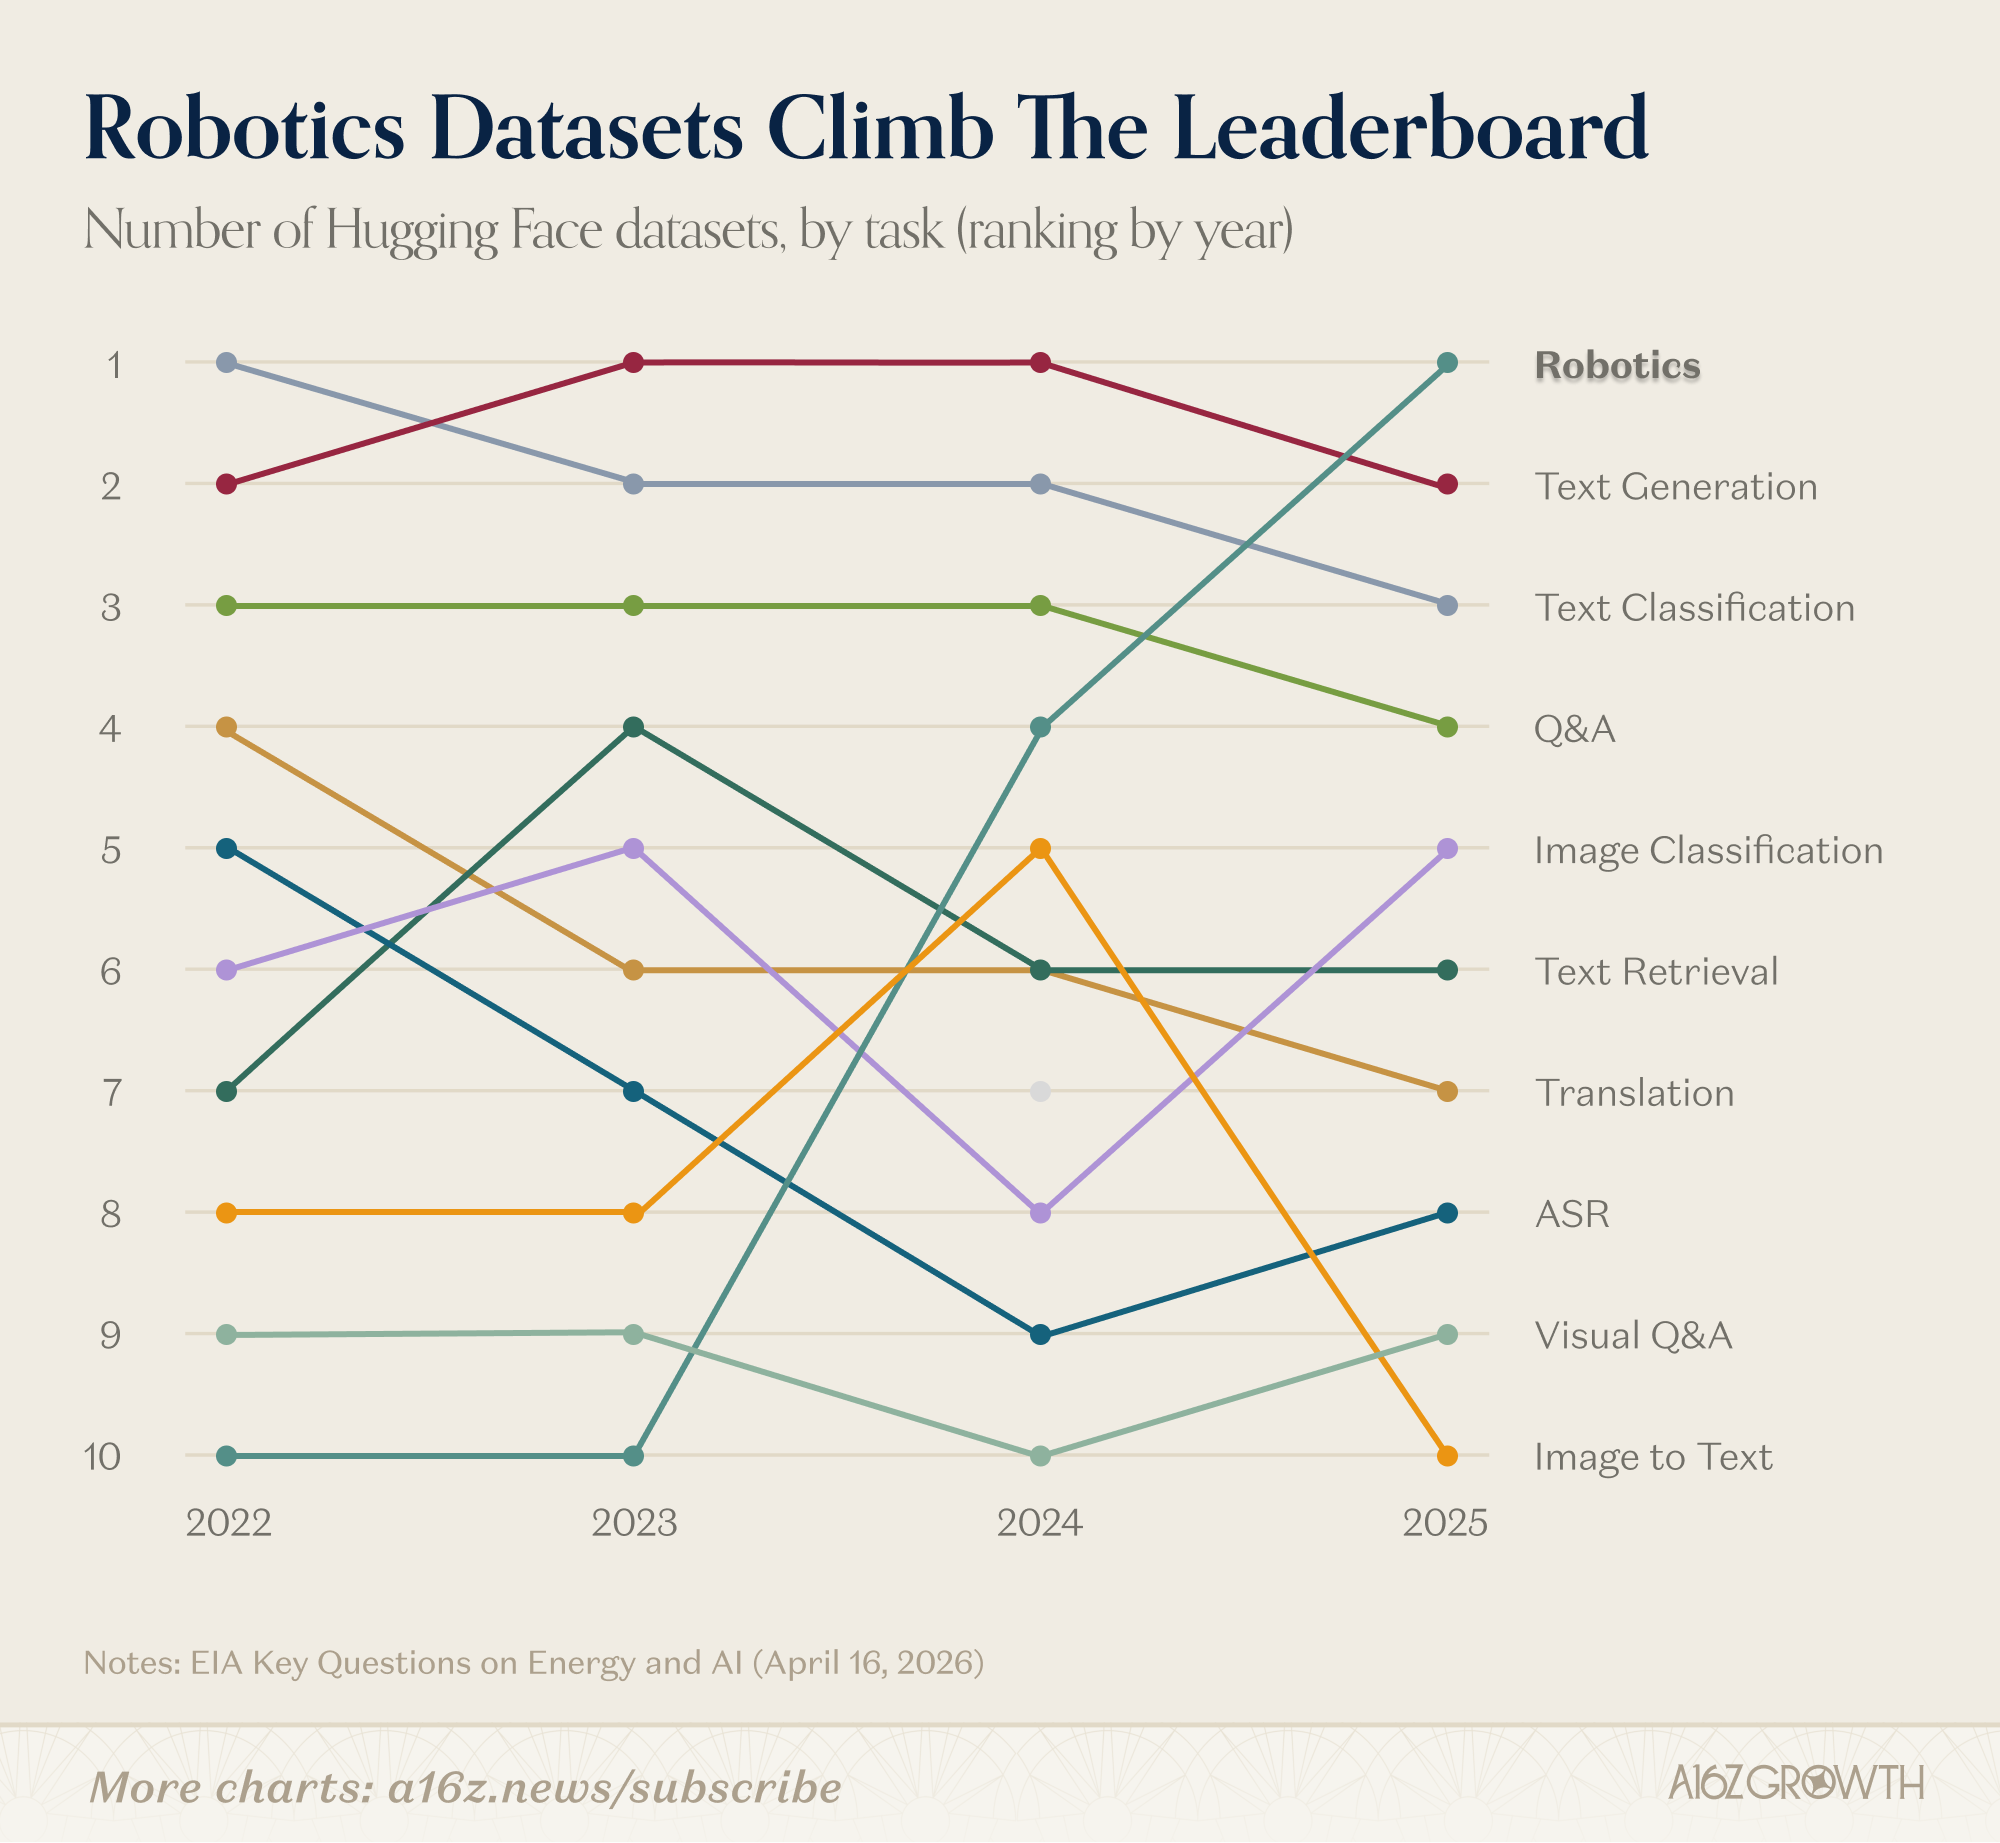
机器人技术在很大程度上曾被视为科幻小说,因为在动态环境中对计算能力的需求过高。但 AI 正在将一个全新的机器人产业带入人们的视野:

机器人相关数据集呈爆炸式增长,短短两年内便从第十位跃升至第一位。

在 AI 真正发挥作用之前,机器人领域存在着大量目前尚无人问津的工作岗位。

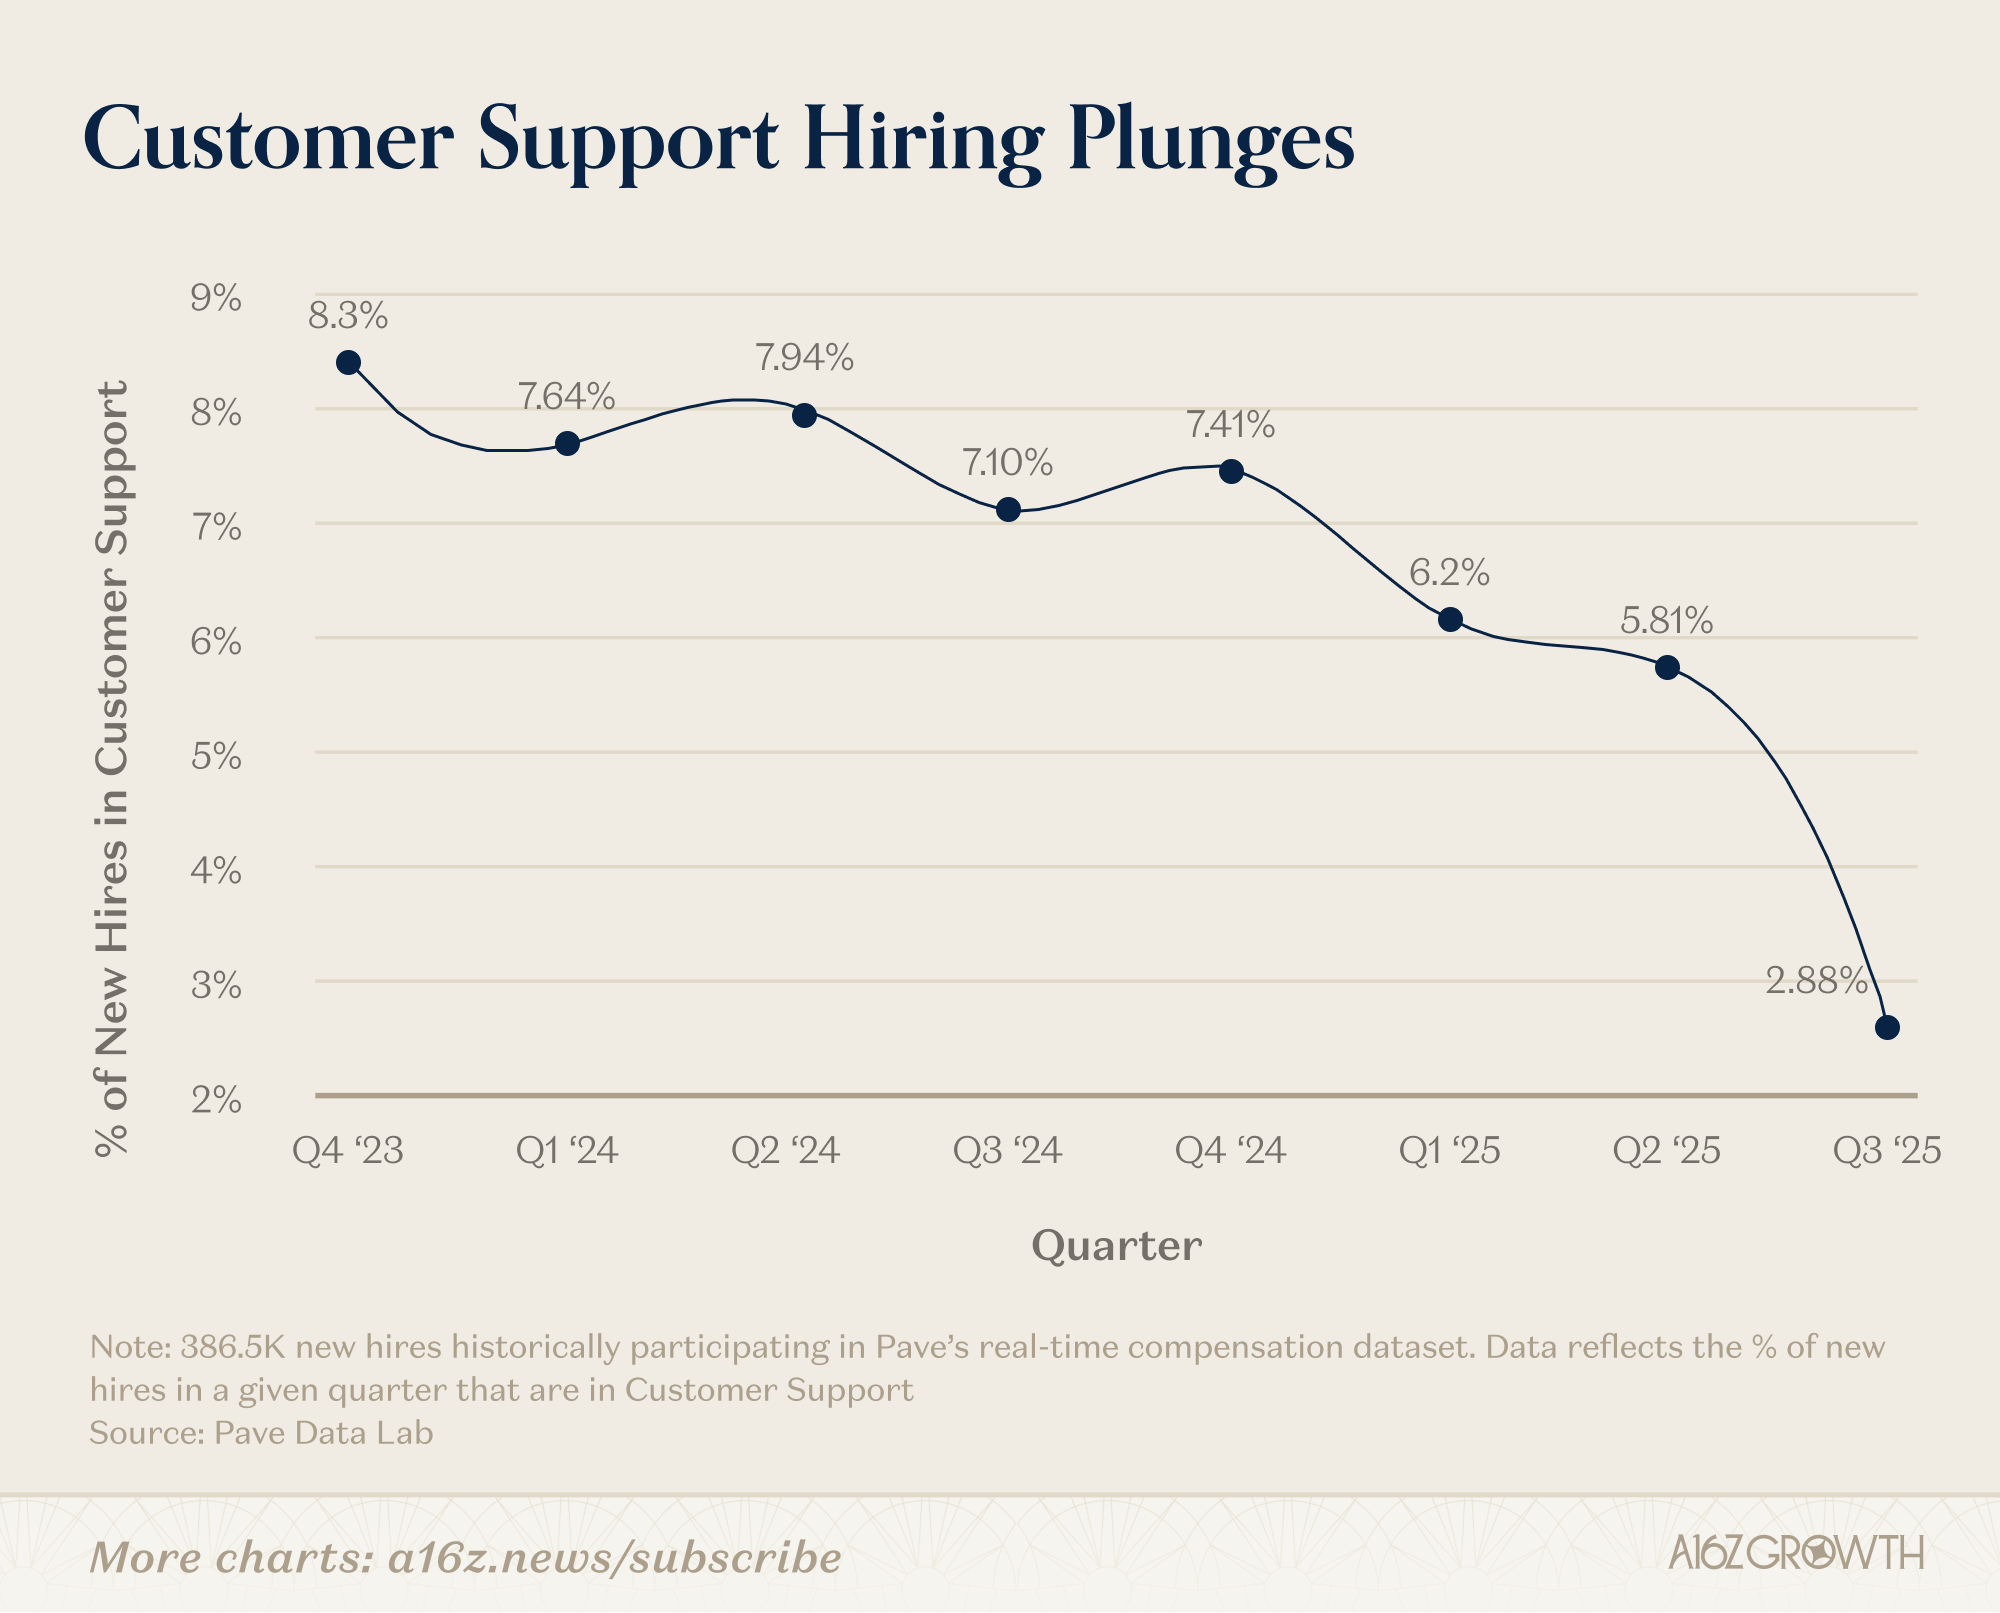
再次强调,这并不意味着所有岗位都能幸免于难。美国劳工统计局 (BLS) 预计客服代表和医疗转录员的岗位将会减少,或许这种减少已经开始了:

有些工作岗位会消失,有些会萎缩。经济将经历调整和痛苦的过渡期,生产力的提升可能需要一段时间才能逐步惠及整个经济体(时好时坏)。我们应该理解这些变化,并努力使之尽可能平稳,包括积极开展职业再培训。

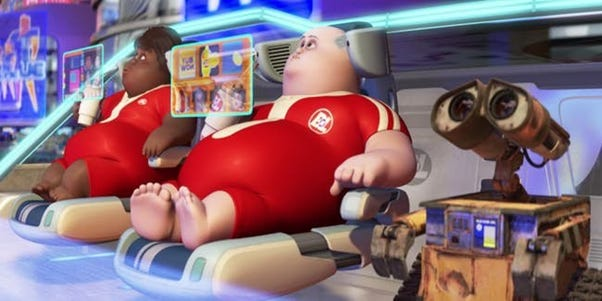
生产力的提升旨在消除繁重劳动,这一次也不例外。但是,AI 导致就业末日的说法只有在假设人类的需求和想法在 AI 变得廉价的那一刻突然停止的情况下才成立。这很荒谬。就我个人而言,我不认同“机器人总动员”的说法,而且我认为持有这种观点并非我一个:

宏观来看,未来并非失业的时代,我们退休后肥头大耳,骑着电动滑板车无所事事地享受着 Netflix 带来的乐趣。

未来是更廉价的智能、更大的市场、新的公司、新的产业,以及更高层次的人类工作。工作量没有固定值,认知能力也没有固定值,过去也从未有过。AI 并非工作的终结,而是丰富智能时代的开端。

BIT研报 | AI遇上SaaS:谁是时代的眼泪,谁在逆风中翻盘?

关键数据: 全球 SaaS 市场(2025 年)约 4,080 亿美元 | SaaS 板块市值蒸发约 2 万亿美元 | IGV 软件 ETF 年初至今下跌约 22% | Salesforce 2026 财年营收$415 亿 | ServiceNow 2026 年 Q1 营收$37.7 亿

一、SaaSpocalypse:定义 2026 年的历史性事件

2026 年初,华尔街经历了软件史上规模最大的 AI 驱动估值重构。

事件时间线:

  • 1 月 12 日: Anthropic 发布 Claude Cowork,一款能够自主跨应用执行多步骤工作流的桌面 AI 产品
  • 1 月 30 日: Anthropic 开源 11 个业务插件,覆盖法律、金融、营销、销售、客户支持
  • 2 月 3 至 5 日: 市场崩溃。48 小时内,SaaS 板块蒸发 2,850 亿美元市值

核心逻辑: 传统 SaaS 按席位收费。如果 10 个 AI 智能体能完成 100 名员工的工作,企业只需要 10 个 Salesforce 席位,而不是 100 个。Jason Lemkin 的那句话在华尔街广泛流传:”If 10 AI agents can do the work of 100 reps, you need 10 Salesforce seats, not 100.”

损失规模: 累计市值损失达 1 至 2 万亿美元(从峰值计算)。汤森路透创单日最大跌幅,LegalZoom 暴跌近 20%。软件板块远期市盈率从峰值约 84 倍压缩至 22.7 倍。

二、这不是 SaaS 的终结,而是转型的开始?

看多理由有三:

专有数据护城河: 通用 AI 智能体无法替代基于五年企业自有 CRM 数据训练出来的专用智能体。Salesforce 的数据就在 Salesforce 里,ServiceNow 的工单历史就在 ServiceNow 里——这是通用 AI 拿不走的资产。

迁移成本被市场低估: 替换一套深度嵌入的企业软件,意味着数年周期、数百万美元成本、数千名员工的重新培训。SaaStr 创始人 Jason Lemkin 指出:用 AI 编程工具搭建一个功能性应用,大约只完成了运营企业软件平台所需工作量的 2%。

合规与治理的刚需: 在银行、医疗、政府等受监管行业,企业软件的价值不只是自动化——更是审计追踪、合规记录和访问控制。通用 AI 智能体目前无法替代这一功能层。

关键数据反驳: 抛售最猛烈的那一刻,ServiceNow 连续第九次超越业绩指引,收入增速加快至 22%。Salesforce 全年录得 415 亿美元营收。HubSpot 保持 19%增速。这不是一个行业崩溃时的数字。

三、SaaS 公司如何反击:三大战略支柱

自建专有 AI 智能体: 在自有平台数据上训练专属智能体,而非坐等第三方智能体来复刻自己的功能。Agentforce 跑在 Salesforce 的 CRM 数据上,Now Assist 跑在 ServiceNow 的工单数据上——这是通用 AI 无法复制的优势。

定价模式转型: 从”按人头收费”转向”按结果收费”。ServiceNow 2026 年 Q1 净新增业务中,一半已通过非席位定价模式达成——这是整个板块最重要的结构性数据点。高盛将新模式命名为”结果即服务”(Results-as-a-Service)。

成为 AI 治理层: 大型企业需要一个可信平台来统一管理、审计和保障所有 AI 智能体的行为。ServiceNow 的”AI 控制塔”和 Salesforce 的”Agentforce 信任层”,正是在争夺这一关键基础设施定位。

四、值得关注的重点上市公司

1. Salesforce(CRM)—— “Agentforce 下注”

  • 2026 财年营收$415 亿,同比增长 10%
  • Agentforce 独立 ARR:$8 亿,同比增长 169%;累计签约逾 29,000 笔
  • RPO(剩余履约义务)达$724 亿,同比增长 14%,证明客户并未流失
  • 批准$500 亿股票回购
  • 核心看点: Agentforce 能否在 2027 财年独立驱动有机加速——剥离 Informatica 的$11 亿贡献后?

2. ServiceNow(NOW)—— “AI 控制塔”

  • 2026 年 Q1 营收$37.7 亿,同比增长 22%(连续第九次超越指引)
  • Now Assist ACV 目标从$10 亿上调至$15 亿,单季上调幅度 50%
  • 续约率:97%,连续六个季度稳定
  • 一半净新增业务通过非席位定价达成
  • CEO McDermott 原话:”那将超过 15 亿美元,还需要再提高 5 亿美元以上。这简直难以置信。”
  • 核心看点: 定价模式转型的样板级验证,是整个板块最值得对标的数据源

3. HubSpot(HUBS)—— “中场守擂”

  • 2025 年全年营收$31.3 亿,同比增长 19%;股价从高点腰斩 70%至 80%
  • 多头: 中型企业客户更不可能自建 AI,HubSpot 的一体化易用性仍是差异化优势
  • 空头: Klarna 已公开宣布用 AI 替代 Salesforce 合同;若趋势向中型企业蔓延,结构性压力难以回避

4. Workday(WDAY)—— “HR 数据护城河”

  • 员工数据、薪资、人才档案——AI 做任何人力规划都需要 Workday 的数据
  • 核心看点: 合规与监管要求使 HR 软件成为替换难度最高的 SaaS 类别之一

五、2026 年定价革命:席位时代的终结

当前三种模式正在全行业同步角力:

  • 消耗量计费: 按查询数/任务数/Token 收费,收入更灵活但波动性更高
  • 结果计费(Results-as-a-Service): 按完成的工单、审查的合同、产出的线索计费——高盛认为这是终局形态
  • 混合计费: 席位许可证保留平台访问权,叠加 AI 工作单元的增量收费——目前最多企业采用

最重要的先行指标: 谁能第一个报告一个季度,AI 结果收入真正超越其替代的席位收入——这将是定义整个板块未来估值逻辑的历史性数据点。

六、投资风险预警

不是所有 SaaS 都能活下来: 项目管理、文档工具、简单营销自动化——这些是 AI 智能体最先攻占的重复性、规则性任务。ERP、HR、合规基础设施——这些因迁移成本和监管要求,防御性显著更强。Gartner 预测:到 2030 年,35%的 SaaS 单点工具将被 AI 智能体取代,65%将继续存活,但形态已变。

估值压缩未必结束: 软件板块远期市盈率已从 84 倍压缩至 22.7 倍,但若颠覆进程快于适应速度,仍有下行空间。区分”板块便宜了”和”板块应该便宜”,是当前最重要的判断力。

自建威胁: AI 编程工具让大型企业自建定制软件的可行性大幅提升。Klarna 的案例不是孤例,是一个值得持续追踪的趋势信号。x

总结

偏向稳健风格的市场参与者,可从 ServiceNow、IGV ETF 赛道,观察行业基本面韧性变化;偏向成长视角的观察者,可重点跟踪 Salesforce 旗下 Agentforce 业务能否实现可持续的有机增长动能。2026 年的 SaaS 不再是卖席位,而是看谁的平台让企业真正离不开——无论员工是人类还是智能体。

BIT 美股业务直连持牌券商,覆盖美股市场所有核心个股及 ETF。支持稳定币出入金,助力加密用户一键捕捉 2026 年 AI 股票红利。服务可能因司法辖区限制而有所不同,部分地区(包括但不限于香港)不可用。

数据截至 2026 年 4 月。来源包括:Salesforce Inc.(SEC Form 8-K,2026 年 2 月 25 日)、ServiceNow Inc.(SEC Form 8-K,2026 年 4 月 22 日)、HubSpot Inc.(SEC Form 8-K,2026 年 2 月 11 日)、FinancialContent、Taskade、NxCode、Humai Blog、高盛”结果即服务”研究报告、摩根大通软件板块分析、Gartner IT 支出预测、Precedence Research、Cirra AI、Fortune、24/7 Wall St.、Redevolution、TechStartups。

免责声明:本报告由 BIT 美股业务特邀分析师 Jun 撰写,仅供参考,所含个股、ETF 仅作为行业案例与公开财报数据梳理分析,不构成任何投资建议、个股推荐及交易诱导。历史行情、机构预测仅供参考,不代表未来市场表现及收益预期,过往业绩不代表未来回报。投资存在风险,包括本金可能遭受损失。客户在作出任何投资决策前,应咨询合格的财务顾问。

专访Robinhood加密负责人:代币化打通全球市场正在路上,美股上链只是第一步

整理 & 编译:深潮 TechFlow

嘉宾:Johann Kerbrat(Robinhood 加密业务高级副总裁兼总经理)

播客源:The Rollup

原标题:Is Robinhood About to Become the World’s Financial Super App?

播出日期:2026年 5月 6 日

编辑导语

本期播客专访了 Robinhood 加密业务高级副总裁兼总经理 Johann Kerbrat,他表示,永续合约(perpetuals)已经在欧洲跑通,代币化将是下一个爆发点,包括把美股、私募股权、大宗商品全部上链。Johann 还直接回应了 Robinhood 与 Hyperliquid 的对比,他认为这是“持牌中心化”和“完全去中心化”两种生意,没有可比性,但 Hyperliquid 的代币 HYPE 现在就能在 Robinhood 上购买。

精华语录

预测市场的爆发

  • “这是一种全新的投资方式。以前普通人没办法对冲美联储的利率决议、AI 的未来走向、或者哪家公司能造出最好的模型。预测市场和事件合约让你真的可以从这些维度中对冲组合。”
  • “想押注 AI,与其在英伟达、AMD、微软之间挑一只股票,不如直接买一份关于 AI 的事件合约。这是过去普通投资者根本接触不到的玩法,原本只对特定机构开放。”
  • “在我们看来交易所基本算是商品。我们任何一个产品都会接入到多家交易所,加密、股票都是这个逻辑,预测市场也一样。”

永续合约和监管

  • “永续合约在很多方面是更简单的产品,你不用管理到期日,也不用操心特定的资金机制,可以持续结算。”
  • “我们已经在欧洲上了大约 12 个永续合约,最高 10 倍杠杆。我们一直在和 CFTC 对话,主席多次说过这是他们最关心的议题之一。一旦美国监管框架明朗,我们随时可以上。”
  • “我们的态度一直很明晰,稳定币的奖励和 FDIC 保险的银行账户、储蓄账户不是一回事。但我们也不希望惩罚那些只是为了在钱包和平台之间快速转账才持有稳定币的用户。

代币化

  • “代币化会是接下来一个大爆发点。现在普通用户买国际股票很难,国际用户买美股也很难,跨大洲就更复杂,税多、安全的收益渠道少。”
  • “我们看到很多国家的人买 USDC、USDT,就是为了一个安全的美元敞口。能用稳定币做到的事,未来在大宗商品、股票、私募股权这些资产上也能做到。”
  • “普通美国人想投私募股权,要么因为不是合格投资者根本进不去,要么拿不到优质的份额渠道。代币化能把这件事拉平。”
  • “代币化就是技术演进的下一阶段,要么适应要么被淘汰,没人还想回到原来那套旧系统。”

Robinhood 的产品逻辑

  • “我们想用加密轨道逐步替换掉一些后端的老系统。在欧洲我们已经上了 2000 只代币化的美股和 ETF,给客户提供 24/7 交易、碎股、即时结算这些代币化资产能给的所有东西。”
  • “第一次和这些 DeFi 协议交互,对很多人来说是有门槛的。用户总得想着怎么跨链、gas 费怎么付。但在 Robinhood 钱包里,这些复杂步骤都被放到了后台,用户不需要自己处理。”

关于 Hyperliquid

  • “一边是有牌照、有监管的生意,一边是完全去中心化的,这两种东西没法直接对标。我们在做的事是中心化的,万一出问题,你能起诉 Robinhood,能找监管投诉 Robinhood。这是不一样的世界。”
  • “我们不把彼此当成那种‘老死不相往来’的竞争对手。你现在就能在 Robinhood 上购买 Hyperliquid 的代币 HYPE 。”

Robinhood 的超级应用愿景

主持人: Robinhood 加密业务从几年前的一个实验,到现在已经成长为一个完整的市场。过去这两年你在 Robinhood 把这块业务搭起来,是什么体验?

Johann Kerbrat: 挺酷的。我们 2018 年就开始做了,那是加密寒冬的时候,当时很多人问我们,你们费劲上线 BTC 和 ETH 干嘛?我们的想法很简单,希望用户能接触到所有他们关心的金融产品,加密就是其中之一。从那时起我们陆续上了很多资产,在大部分州开放了质押,做了转账功能,推出了自托管钱包 Robinhood Wallet,还在欧洲上线了。去年光是加密这一块就做了超过 10 亿美元营收。现在市场稍微平静一些,我们正在打磨下一波牛市来的时候用户会用到的新功能。

主持人:你说市场比较平静,但预测市场的势头很好。我这里有个数据,预测市场在 Robinhood 上涨了 320%。为什么预测市场这么狂热?

Johann Kerbrat:我觉得这是一种全新的投资方式。以前普通人没办法对冲美联储的利率决议、AI 的未来走向、或者哪家公司能造出最好的模型。预测市场和事件合约让你真的可以从这些维度对冲组合。比如想押注 AI,过去你只能去挑英伟达、AMD、微软这些股票里的某一只,现在可以直接买一份关于 AI 的事件合约,这是普通投资者过去根本接触不到的玩法,原本只对特定机构开放。这也是 Robinhood 增长最快的业务之一,体现了我们超级 App 的价值,所有东西在一个 App 里搞定,不用在不同平台之间转账,从买股票到买加密到买事件合约都能完成。

Robinhood 的产品逻辑

主持人:关于预测市场再追问一个问题。鉴于这个产品现在这么成功,加上 Robinhood 的超级 App 思路,你们会不会把预测市场这块做更深的垂直整合?现在 Robinhood 上有大量订单流,但据我了解部分合约的最终结算还是在其他交易所完成的。Robinhood 会不会把市场执行环节也内化?

Johann Kerbrat:在我们看来交易所基本就是商品,我们任何产品都会接入到多家交易所,加密、股票都是这个逻辑,会接入到多家做市商。预测市场也一样,我们除了 Kalshi 还接了 ForecastEx,还宣布和 CBOE 合资搞了一个交易所,专门支持我们关心的那类事件合约。这件事对我们很重要,能保证我们想给客户的所有产品都有出口。

主持人:说到把这些底层产品整合到一起,是否可以把 Robinhood 看成是各种加密协议和产品的聚合器。竞争对手里 Coinbase 已经做了,他们用 Morpho 做比特币抵押贷款(Coinbase 与 Morpho 协议合作的链上借贷产品),用户可以存 BTC,借出稳定币。听说你们也已经或者正在整合 Lighter 来做永续合约(Lighter 是一个去中心化的永续合约交易所)。怎么看用不同产品线搭一个加密业务,并直接利用底层链上协议这件事?Robinhood 的加密业务最终会不会就是个聚合所有链上协议的前端,把订单流接入到这些协议上?

Johann Kerbrat:这正是我们一直在做的事,所以我们才推出了 Robinhood Wallet 这个自托管钱包选项。目的就是让那些已经习惯 Robinhood UX 的用户也能上链、玩 DeFi。你说得对,第一次和这些 DeFi 协议交互,对很多人来说是有门槛的。用户总得想着怎么跨链、gas 费怎么付。但在 Robinhood 钱包里,这些复杂步骤都被放到了后台,用户不需要自己处理。但我们能做的还更多。比如 Lighter 这笔投资我们目前还没做集成,但已经投了这家公司,未来会基于它来做。

我们还想做的一件事是用加密替换一部分后端老系统。在欧洲我们已经上了 2000 只代币化的美股和 ETF,让客户拿到代币化资产能给的所有东西,包括 24/7 交易、碎股、即时结算等。这件事对我们很重要:用加密的轨道慢慢替换掉传统系统,慢慢把这些好处带给用户。比如在欧洲市场,因为时差问题,美股开市的时候欧洲用户已经睡了,但代币化股票任何时候都能交易。

美国永续合约路径

主持人: Robinhood 最大的业务之一是期权,我看到一个数据是大概一年 40 亿美元,无论是做对手方还是提供做市流动性。加密圈很多人觉得永续合约是比期权更好的产品。你同意吗?如果那么多人本质上是在交易零日期权,为什么不让他们用永续合约?永续合约和这种短期期权相比你怎么看?以及永续合约怎么进入 Robinhood 的产品体系?

Johann Kerbrat:我们在欧洲已经在卖永续合约了,欧洲有清晰的监管。目前大概上了 12 个合约,最高 10 倍杠杆。永续合约在很多方面确实是更简单的产品:你不用一直管理到期日,也不用操心某些特定的资金机制,可以持续结算,这是个很大的差异化点,所以它在很多地方跑得这么好。另一个原因是永续合约能创造的产品类型很丰富,比如新加坡有些去中心化交易所上的大宗商品永续合约做得很好,逻辑很简单,因为周末世界不会停转,中东出事的时候人们想能对冲、能投资。

我们觉得永续合约是个很好的产品,我们也一直和 CFTC 在对话,看怎么把它带回美国本土。但需要清晰的监管,主席多次说过这是他们最关心的议题之一,所以我们抱有期待,一旦监管明朗我们随时能上,

稳定币收益率的清晰度

主持人: 监管这边,你们 CEO Vlad 在 Twitter 上一直很激进地说“要释放稳定币的收益”指的是 Clarity Act 里的关于稳定币收益的部分。上周末有个比较大的进展,监管对“奖励”和“利息”做了更清晰的区分,等于把利息这块判给了银行,闲置稳定币不能直接生利息,我理解的就是用户得点一个按钮,把它存进某种收益机会里。Robinhood 这边产品上会怎么呈现?比如我作为持有稳定币的用户,按上周这个口径,会不会就是“用 Robinhood Gold 赚收益”或“用 Robinhood 稳定币利息赚收益”,要主动选择,而不是默认就有?

Johann Kerbrat:最终文本要看落地结果,立法没通过之前我们尽量谨慎,但听起来应该能找到一个不错的折中方案。我们的态度一直很清楚,稳定币的奖励和 FDIC 保险的银行账户、储蓄账户不是一回事。我们从来没想去模糊这个认知。但同时,正如你提到 Vlad 的观点,我们也不想惩罚那些只是为了在钱包和平台之间快速转账才持有稳定币的用户。所以希望他们在持有稳定币的时候也能拿到奖励。从目前这些动作看,应该有空间把一部分奖励传导给用户。

如果整个 Clarity 法案能通过,对用户来说更是个大利好,因为我们就能为整个美国市场开发产品,而不是像现在这样按州分裂,不同州有不同规则、不同产品。Clarity 法案通过之后我们就能把所有产品在全国统一起来。

大胆预测:资产代币化将打通全球市场

主持人:我想问一个比较泛的问题。Clarity Act、稳定币、预测市场、永续合约、DeFi,大家都在张望下一个爆点会是什么。你最大胆的预测是什么?接下来一年你认为会在 Robinhood 或整个生态爆发的是什么?

Johann Kerbrat:代币化会是接下来一个大爆发点。现在普通用户买国际股票还是很难,国际用户买美股也很难。北半球内部相对容易点,但跨到不同大洲就复杂得多,税多、能拿到安全收益的渠道少。稳定币就是个例子,那么多国家的人买 USDC、USDT,就是为了一个安全的美元敞口。我们觉得这件事不止能在货币上做。大宗商品、股票、私募股权,这些资产都注定要被代币化。用户不只是把它们放在投资组合里,还能基于这些资产借贷、抵押,甚至拿来做房贷抵押。

这些事现在在美国如果投资组合够大的话能做,但普通人想投私募股权,要么因为不是合格投资者根本进不去,要么拿不到优质份额。代币化能把这件事拉平,让所有人都能进。

主持人:我比较关心的一点是,比如现在韩国股市疯了,大家都很兴奋,但链上没法交易。还有现在终于能买到一些美国 AI 公司的 pre-IPO 股票,但还有大量中国 AI 公司的 pre-IPO 份额没办法买到。你们能多快推进这件事?随着代币化的热度上来,Robinhood 上线代币化资产、扩展到不同司法辖区的速度能有多快?前端真正上线一个新代币化资产的摩擦有多大?

Johann Kerbrat:看资产、看监管。但整体上我们有一套技术,过去 10 年我们一直在堆。我个人认为我们的工程团队是硅谷最强的之一。所以只要监管层面能开绿灯,我们就能推动得很快。比如我觉得 Robinhood 是嵌入 AI 系统最多的券商之一。你打开一个币的详情页或股票详情页,会看到一段市场摘要。这是用户呼声最高的功能之一,他们收到价格变动的通知,想知道为什么。我们还做了 Cortex 助手,可以和它讨论策略、找改进空间。这些都说明 Robinhood 一旦想做某件事,可以推得很快。

主持人:说到代币化,DTCC(美国证券存托与清算公司)也突然出来宣布做代币化服务了,首批 50 多家公司参与,Robinhood 也在内,计划 2026 年 10 月上线。这个 DTCC 代币化服务对 Robinhood 意味着什么?

Johann Kerbrat:跟这种机构合作对我们一直很重要。我们很久以来都在大声疾呼 T+1 结算太慢了,得要快得多,要做到 24/7 交易。所以任何这种推动我们都愿意支持。但说到底,代币化就是技术演进的下一阶段,要么适应要么被淘汰,没人还想回到那套旧系统。所以这些公司都该反应过来,要开始基于这套技术建产品。

Robinhood 与Hyperliquid

主持人:Twitter 上很多人喜欢拿 Robinhood 和 Hyperliquid 比较,比一比营收、估值、用户数、规模等等。你怎么看 Hyperliquid 这种纯链上的永续合约堆栈崛起?它们想做链上的价格发现中心,把大量链下的价格搬到链上来。这件事意味着什么?Hyperliquid 是 Robinhood 加密未来的竞争对手吗,还是你不太关心他们?

Johann Kerbrat:在我们看来这是两种不同的生意。一边是有牌照、有监管的,一边是完全去中心化的,没法直接对标。我喜欢的一点是,现在有大量人通过他们接触到永续合约这类新资产,这件事我们也很在意。我们这边也在做,但方式不一样,我们是中心化的,万一出问题,你能起诉 Robinhood、能找监管投诉 Robinhood,这是不一样的世界。但话说回来,你现在也能在 Robinhood 上买 HYPE 。我们不把彼此当成那种老死不相往来的竞争对手,我们觉得他们是个很棒的团队,祝他们好运。

主持人:所以你是看好还是不看好?

Johann Kerbrat:不一定是看好或不看好,但你能买。

人均赚千万美元,Polymarket的顶尖交易员都使用什么策略?

原文标题:The Best Traders on Polymarket

原文作者:Kiyotaka

原文编译:SpecialistXBT,BlockBeats

编者按:加密市场中,利润就是成绩单。本文从 Polymarket 头部钱包的链上数据出发,探索预测市场上的大赢家到底是靠信息差、模型、信念,还是纯粹的交易纪律?结论是稳定大赚的万能策略并不存在,盈利前三的知名账户采用的是三套几乎互不相通的赚钱方式。

研究全球最大预测市场上那些赚到数百万美元的钱包后,会发现这里并不存在一种统一打法,而是至少有三种,而且它们几乎没有共同点。

如果你经常刷预测市场圈的推特,很快就会在各种「最大赢家」榜单帖里看到同一批匿名 ID。Theo4 在 2024 年大选市场赚得盆满钵满。swisstony 默默地在 NBA 盘口中持续获得收益。MonsieurDimanche 则几乎会出现在各种市场的评论区里。时间久了你会开始好奇:这些人是同一类人吗?他们做的是同一套事情吗?所谓「擅长 Polymarket 的人」,是否有某种可识别的画像?

直觉上的答案是:有。就像你会以为「擅长扑克的人」也有某种共同画像:耐心、数学能力…

但在查看了平台上所有 Top 20 钱包的链上数据后,真实答案是:没有这种统一画像。至少有三类,甚至可能更多。除了都出现在排行榜上之外,它们几乎没有共同点。这个答案比预想中更有意思,所以值得认真拆解一下数据到底说明了什么。

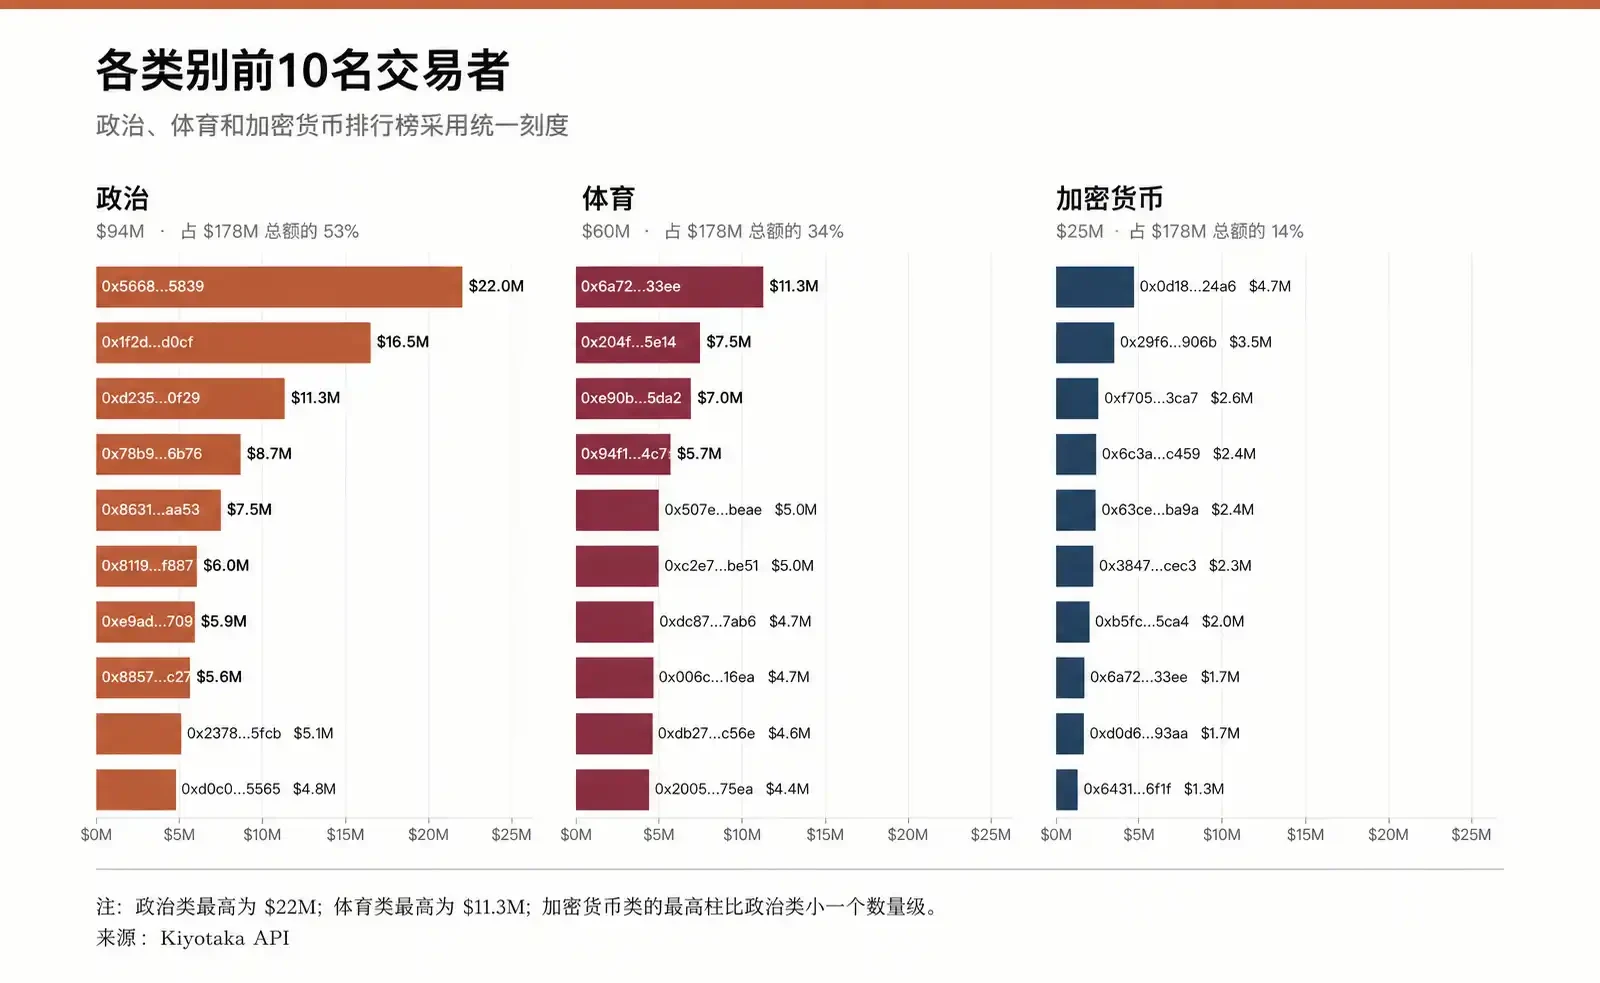
下文数据来自 Polymarket,时间截至 5 月 5 日。仅政治类市场的前 10 个钱包,就贡献了 9400 万美元的利润;体育类前 10 个钱包又贡献了 6000 万美元;第三大类别 Crypto 则贡献了 2500 万美元。这个数字甚至还不到政治类前三个钱包的总和。

政治类市场是另一个量级

按同一美元尺度比较各类别头部钱包。政治类无论是单个钱包峰值收益,还是 Top 10 钱包的总利润,都明显领先。

政治类第一名钱包已经赚到 2200 万美元。体育类第一名为 1130 万美元。Crypto 类第一名为 470 万美元。遗憾的是,这个数字甚至进不了政治类前 10。

这种差距并不是幂律分布造成的错觉。政治类第 10 名钱包约有 500 万美元收益,已经超过除体育之外所有其他类别的第一名。政治类不是「同一种分布更陡一点」,而是运行在完全不同的层级上。

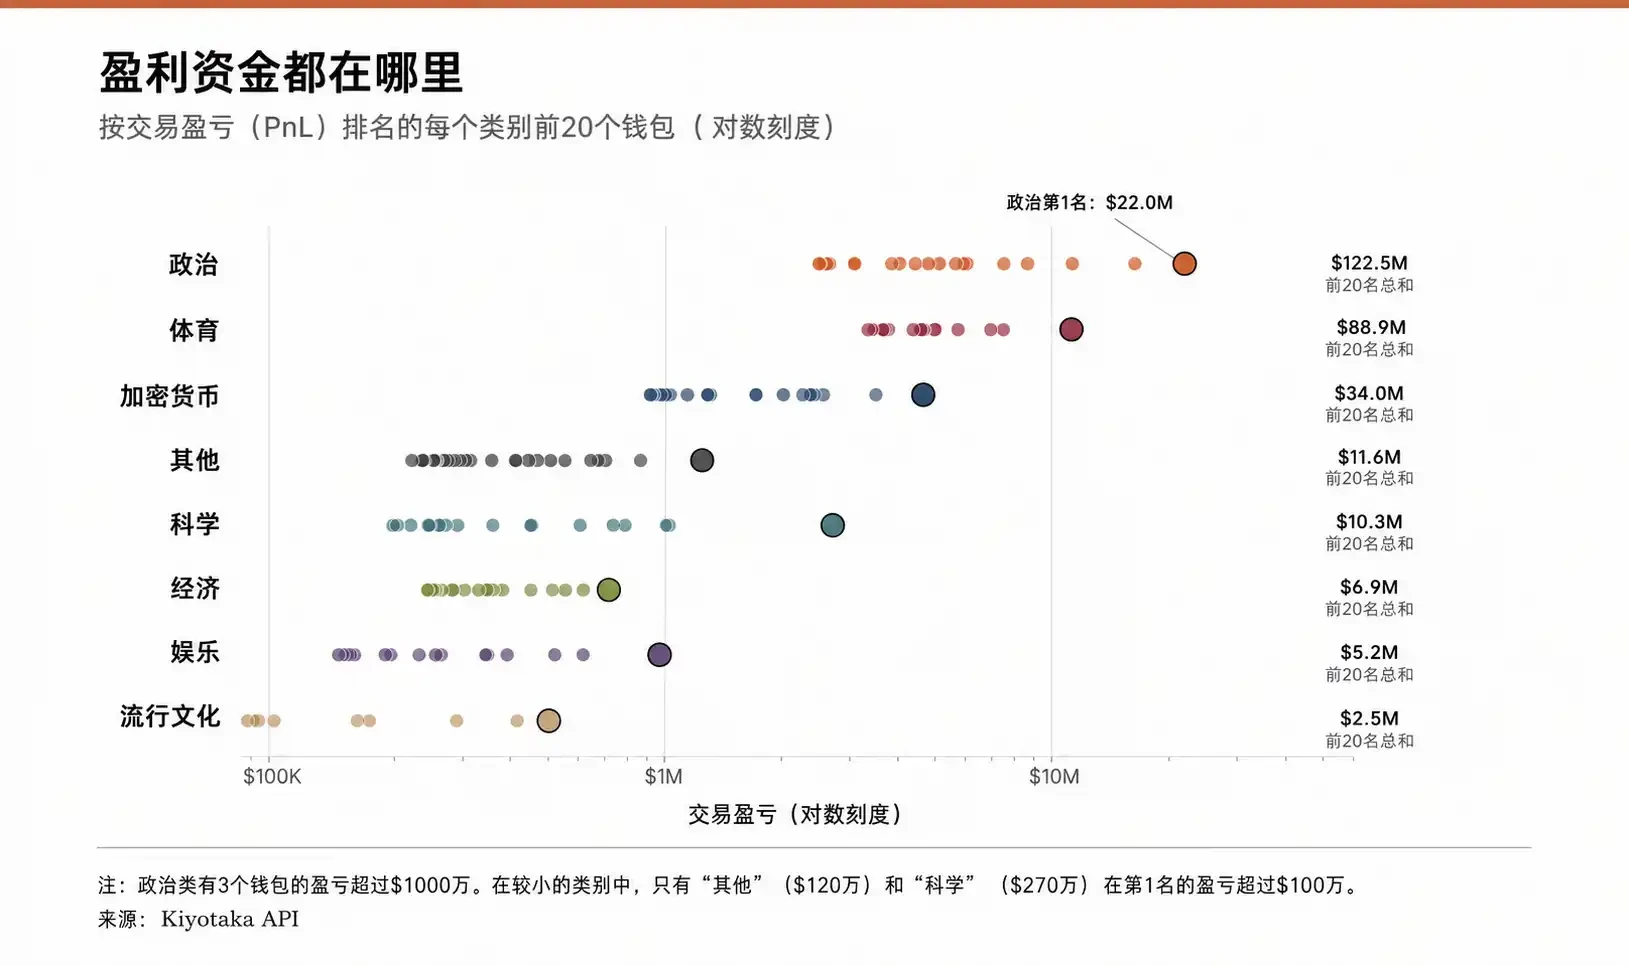
如果把各类别 Top 20 钱包按总利润绘制在对数坐标上,除政治、体育、Crypto 三大类别外,只有 Science 和「Other」的第一名钱包能超过 100 万美元。

最直接的解释是:政治类市场数量更少,单笔下注规模更大,结算周期更长。一次对总统大选或争议性政策结果的正确判断,可以被放大成七位数甚至八位数的收益。体育市场通常在数小时内结算,价差更薄,单笔收益更小。市场结构决定了哪种策略能胜出。

高信念重仓下注 vs 高频多市场交易

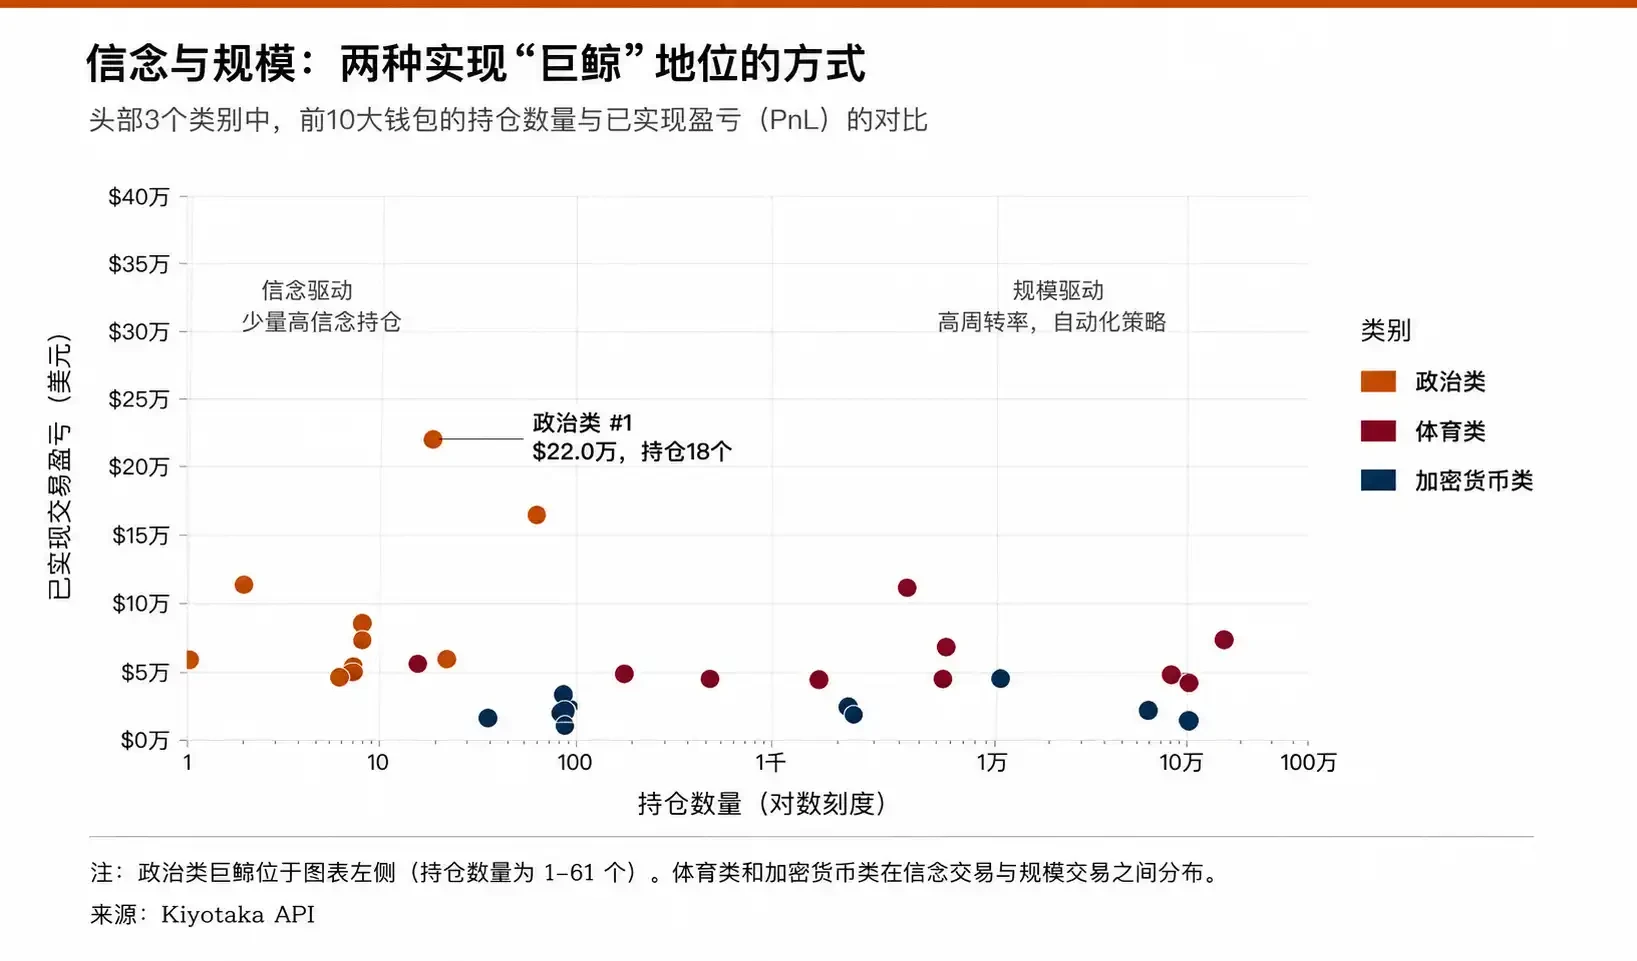
如果把持仓数量与已实现利润放在一起看,排行榜会清晰分成两个群体。它们共用一条纵轴,但除此之外几乎没有共同点。

政治、体育和 Crypto 类 Top 10 钱包的持仓数量与交易盈亏的对比图显示:政治类的鲸鱼集中在低持仓数量一端;体育类的鲸鱼则主导高频交易一端。

图表左侧,大约 1 到 100 个持仓数量之间,几乎坐满了政治类鲸鱼。第一名钱包 0x5668…5839 只用了 18 个持仓就赚到 2200 万美元。另一个钱包 0xd235…0f29 仅靠 2 个持仓就赚到 1130 万美元。

图表右侧,1000 到 150000 个持仓之间,则是体育类交易者的地盘。体育类第二名钱包 0x204f…5e14 在 151888 个持仓中赚到 750 万美元。这更像是自动化系统的痕迹,而不是一个「有观点的投资者」。

一个钱包用 18 个持仓赚了 2200 万美元。另一个钱包用 151888 个持仓赚了 750 万美元。它们在同一个排行榜上,但做的并不是同一门生意。

这是两种完全不同的工作。第一种需要极强的判断信念,并愿意在罕见的高风险事件上重仓。第二种需要工程纪律:一个单笔利润很薄的模型,被部署到足够多的市场中,让大数定律发挥作用。Crypto 介于两者之间,两种风格都有,只是绝对规模更小。

市场选择:集中与分散并存

引入 8 个具名钱包,也就是能从 Polymarket 公开资料中识别出名称的账户后,可以更直观看到策略分布。

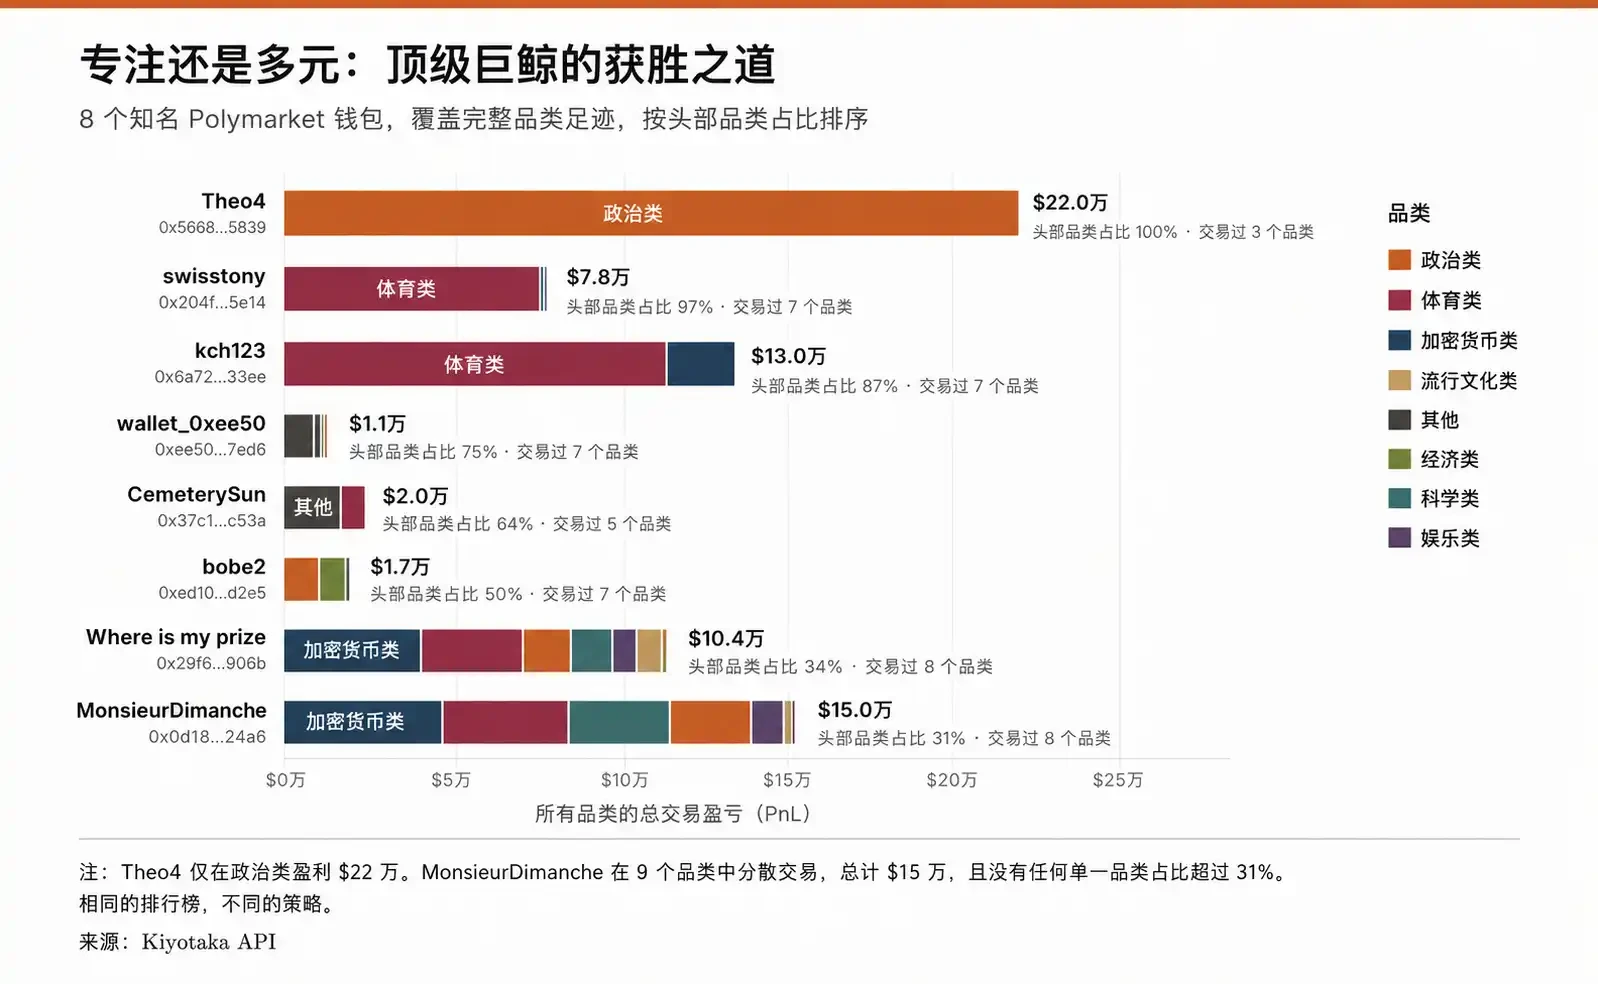
按「最大类别利润占总利润比例」排序这 8 个钱包,Theo4 完全集中在政治类;MonsieurDimanche 则横跨 9 个类别。

Theo4 的 2200 万美元收益 100% 来自政治类。swisstony 的 780 万美元收益中,97% 来自体育类。体育类第一名 kch123 的收益中,87% 也来自体育。这些都是不会轻易跨界的专家型交易者。

另一端,MonsieurDimanche 把 1500 万美元收益分散在 9 个类别里,没有任何单一类别贡献超过 31%。他不专注于任何一个类别,却依然站在排行榜顶层。

传统认知认为,专业化带来更深的优势,因此能带来更高回报。这个判断在头部确实成立,但也只勉强成立。Theo4 是具名钱包中收益类别最集中的,也是总利润第一。MonsieurDimanche 是最分散的,却排名第二。

持仓数量 vs 单笔交易利润

整个数据集中最有用的一张图,是把每个钱包的利润除以它的持仓数量,衡量每一笔下注平均赚到多少美元。

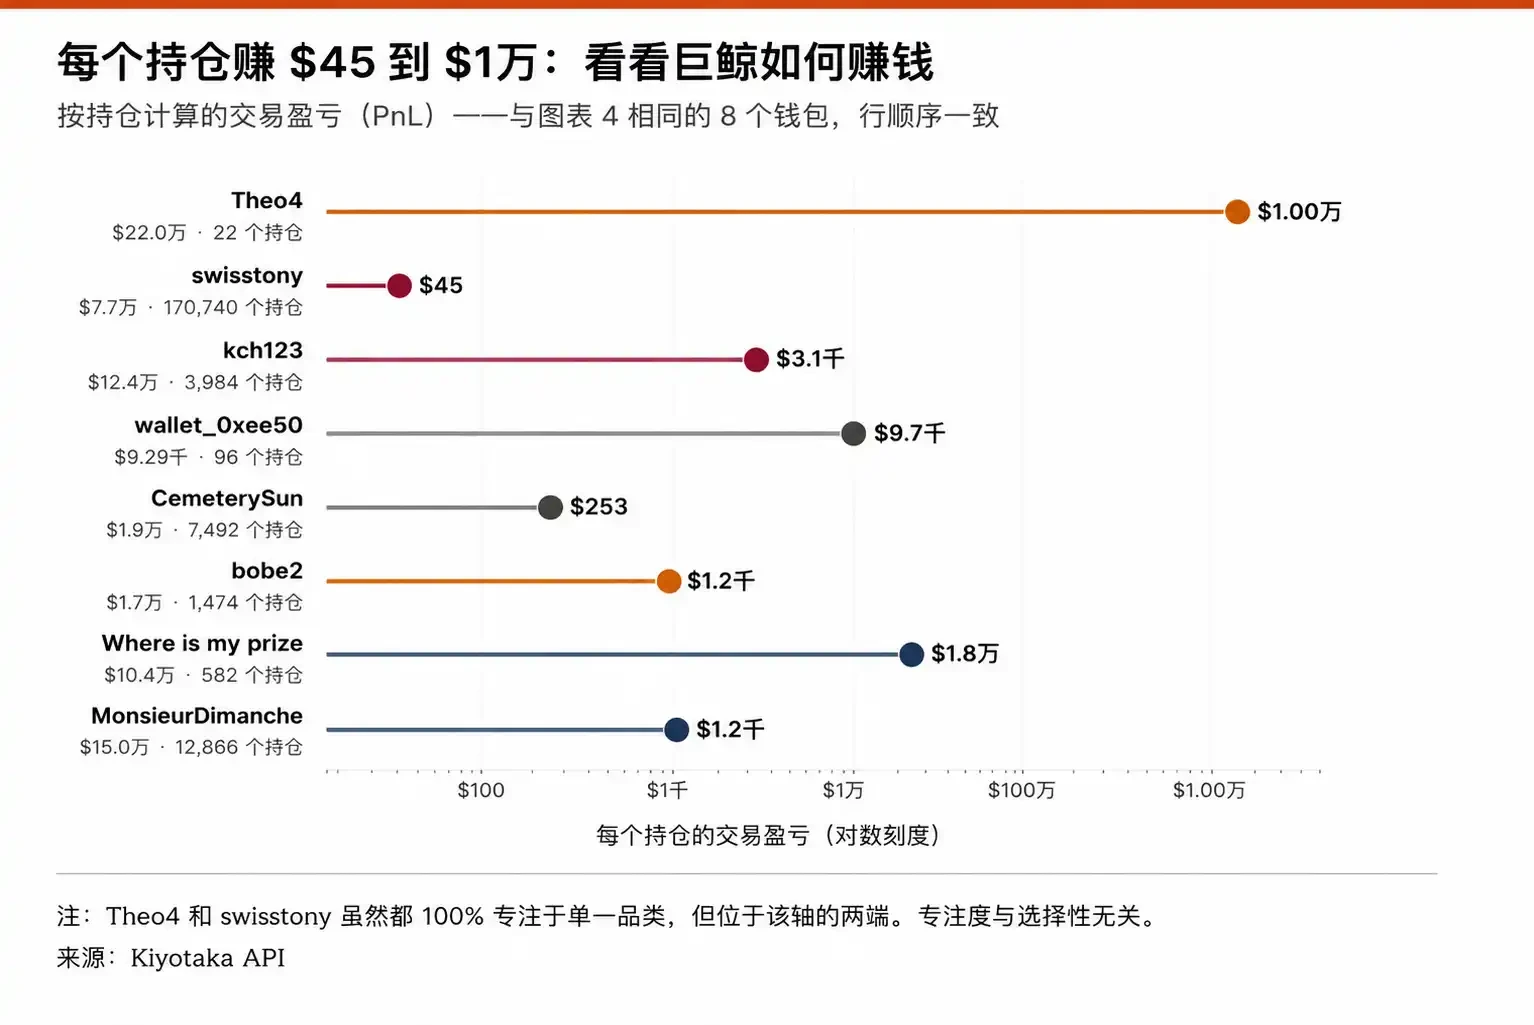
在 交易利润/ 持仓数量的对数图上,Theo4 和 swisstony 都几乎 100% 集中在单一类别,但二者在选择性上相差约 22000 倍。

Theo4 平均每个持仓赚 100 万美元。swisstony 平均每个持仓赚 45 美元。二者本质上都是单一类别交易者,在「集中度」这条轴上几乎无法区分。但在「选择性」这条轴上,他们相差约 22000 倍。

这是最重要的分析结论:持仓数量和单笔交易利润是两个相互独立的变量。把它们混为一谈,会遮蔽排行榜真正揭示的东西。一个钱包覆盖哪些市场类别,说明交易者在哪里下注;每单位利润对应多少持仓,说明交易者如何赚钱。两者并不相关。

八位数收益背后的三种打法

数据呈现出来的不是一种策略,而是三种。

第一种是政治专家。在结算慢、赔率空间大、影响重大的政治市场中,用少数高信念、高金额持仓博取巨大收益。交易少,仓位大,研究深。Theo4 是典型代表。这种打法的门槛主要是心理层面的:大多数交易者无法把仓位上到足以让策略真正产生回报的规模。它也不是传统意义上可规模化的路径。

第二种是体育市场的系统化交易者。用自动化模型为体育市场定价,哪怕只比共识价格好一点点,也能通过成千上万甚至数十万个合约累计收益。单笔利润很薄,但整体又是可以长期存在。swisstony 是典型代表。这种打法的门槛是工程能力和运营纪律,而不是单纯的市场洞察。

第三种是跨类别通才。能够在许多主题上形成校准良好的判断,并在专家型交易者忽视的市场里榨取利润。MonsieurDimanche 是典型代表。这种打法的门槛是知识广度,而且这种广度比建立一个单类别模型更难获得。

这些技能并不互通。政治专家不会因为交易得更频繁,就变成体育市场系统化交易者,因为他的优势不在这。体育市场系统化交易者也不会因为加大单笔仓位,就变成政治专家,因为他的单笔利润太薄,无法承受高度集中的持仓。预测市场奖励的是三种独立能力。擅长其中一种,几乎不能说明你也擅长另一种。

这在某种意义上是令人安心的。「如何在 Polymarket 上赚钱?」没有唯一答案。至少有三个答案。对某个人来说,哪一种最难,取决于他的性格、工程能力,以及他究竟能对多少事情形成多少高质量观点。而这些差异,并不会被排行榜抹平。

排行榜真正惩罚的,似乎是中间地带:那些既有足够广度以至于稀释了专业性,又有足够交易量以至于稀释了信念的交易者。也就是大多数人可能所在的位置。顶部的钱包都选择了一条赛道深耕,并且有足够的纪律使其一直留在那条赛道上。

原文链接

6天60倍,Slonks靠「画错」复活了NFT?

原文作者:库里,深潮 TechFlow

最近加密市场似乎有所回暖,一些老板块也开始搞出创新玩法,比如沉寂已久的 NFT。

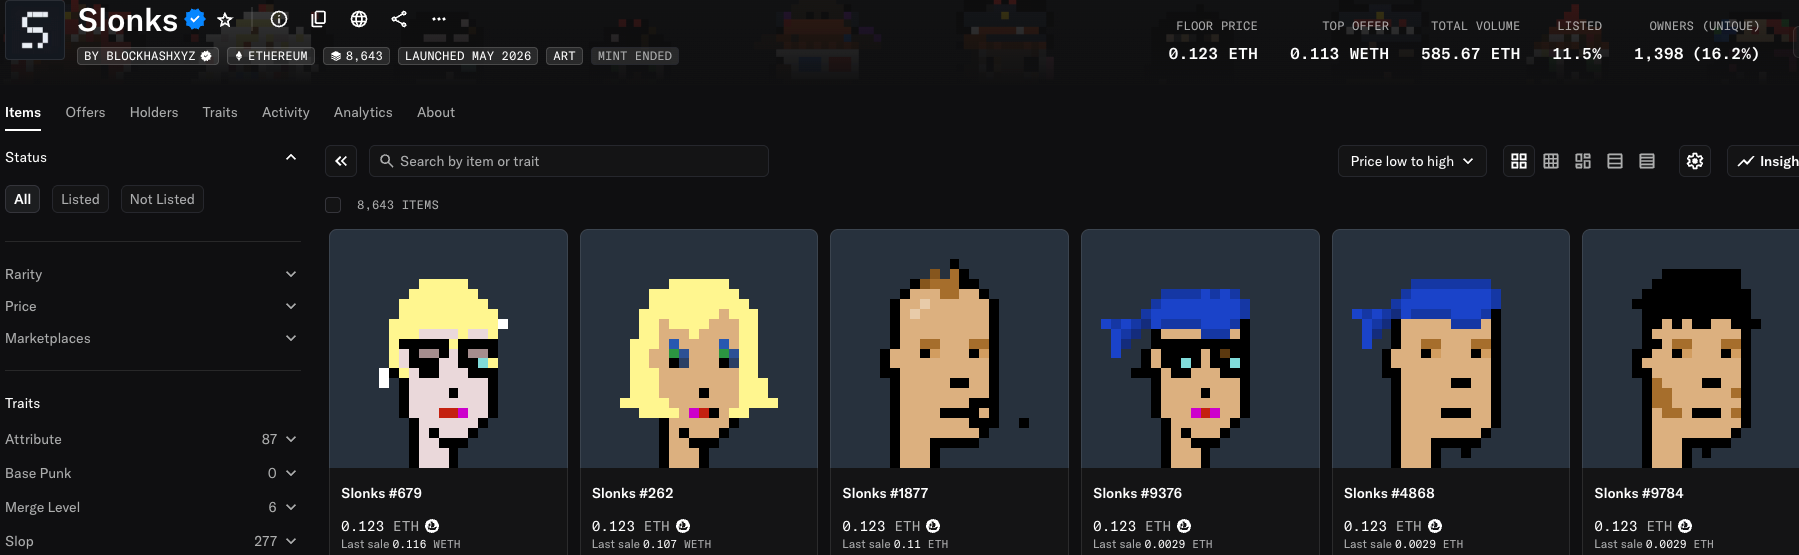
5 月 1 日,一个叫 Slonks 的 NFT 系列在以太坊上线,mint 价不到 0.004 ETH,折合人民币不到七十块钱。

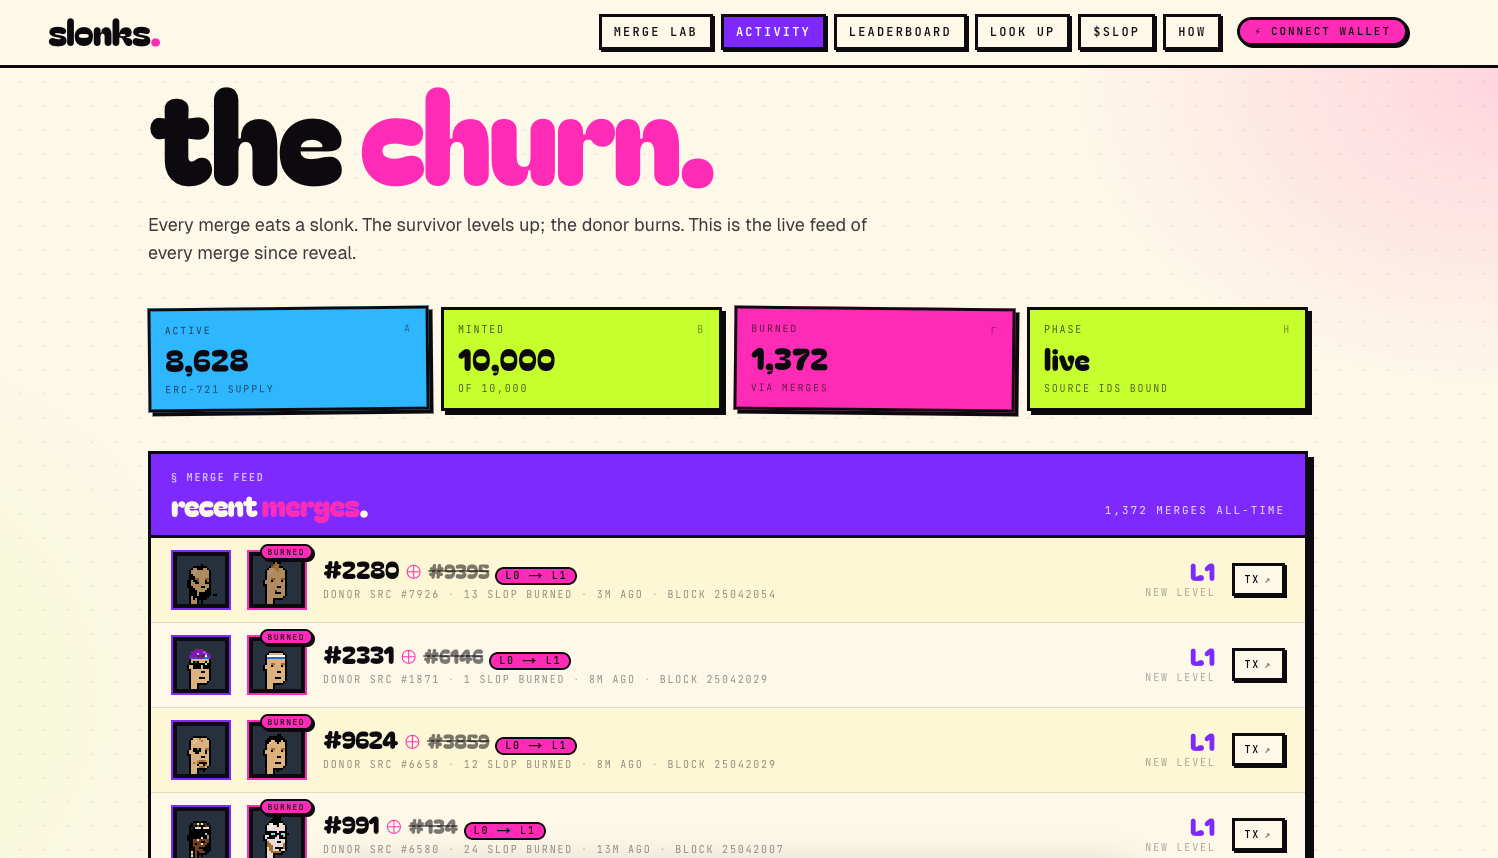
六天后的今天,地板价 0.123 ETH,涨了大约 60 倍。OpenSea 上的 7 天成交量是 586 ETH,超过两万三千笔交易。总供应量一万张,已经有 1348 张被永久烧掉,剩下 8642 张在流通。

这些数字放在 2026 年的 NFT 市场里算什么水平?同一周,八年老牌蓝筹 CryptoPunks 一共成交了 20 笔。Slonks 成交了两万三千笔。

而今晚九点,这个项目还要发一个代币,叫 $SLOP。

如果你去推特上搜 Slonks,会发现一个有意思的现象。几乎所有人都在说这个项目”机制很精巧”、”设计很自洽”,但你让他们解释到底怎么运作的,大部分人说完”图能换币,币能换图”就卡住了…

有人说它是 GameFi、链上 AI 艺术实验,或者 CryptoPunks 的进化版;还有人说它本质上就是个”梦幻西游合宝宝”游戏。

快速研究了一下,我觉得这些说法都沾边,但好像都没说到点上。

Slonks 真正有意思的地方可能是把一个很反直觉的想法变成了一门生意。这个想法是:

AI 画错的东西,比画对的更值钱。

AI 画错的像素,凭什么值钱?

这个项目和之前的一些 NFT 不太一样的地方是,它的 NFT 不是图片文件。

传统 NFT 通常是把一张画好的图存在链外服务器上,合约里只放一个链接。Slonks 不一样,它把一个 AI 图像生成模型直接塞进了以太坊智能合约里,总共只有 214KB,大概相当于一张低清手机壁纸的大小。

每次有人查看一张 Slonk,合约会当场跑一遍模型推理,实时生成图片。

不存图,只存画图的能力。这其实是个微创新的 NFT 玩法。

那这个模型到底在画什么呢?

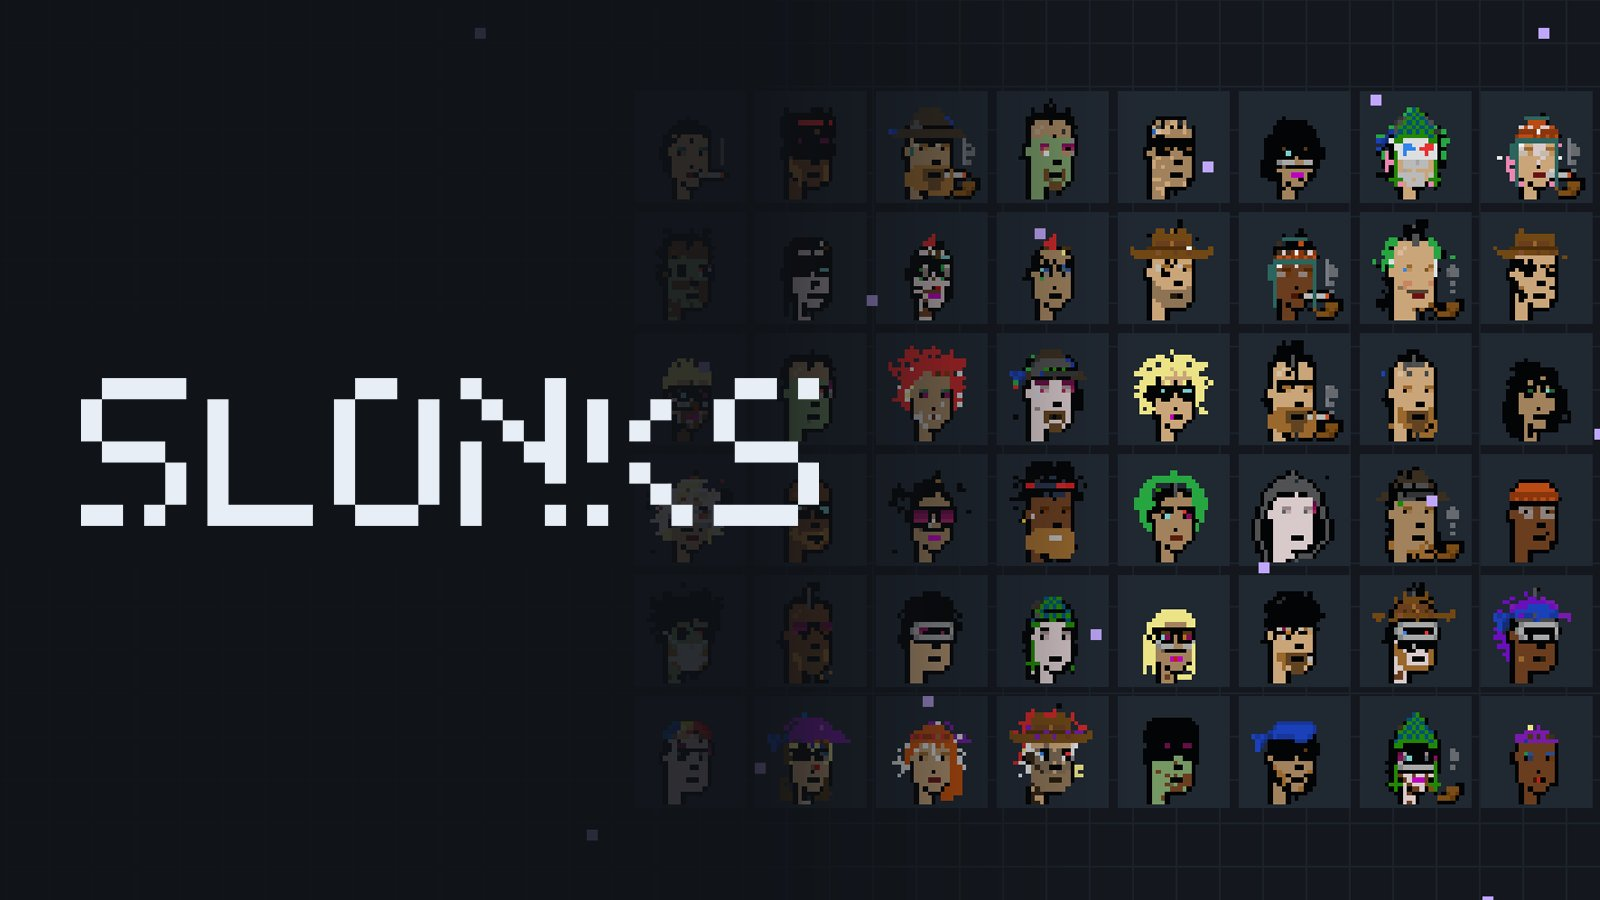
其实它在临摹… 这个模型的任务,是给 CryptoPunks 的一万张原图各画一个复制品。每张 CryptoPunk 对应一张 Slonk,模型看着原图,试着用同样的调色板把它重新画一遍。

但 214KB 的模型要记住一万张脸,实在勉为其难。

每张图一共 576 个像素,模型平均会画错大约 24 个像素,相当于每张图有 4%左右的地方跟原版长得不一样。一万张里只有 32 张被完美复刻,剩下的全都带着或多或少的”走样”。

项目把这些画错的、走样的像素,叫做 slop。

画错 0 个,slop 是 0;全画错了,slop 就是 576。项目的 开发者 Hirsch 在推特上用一句话概括了这个项目的态度:

The slop is not a bug. It is the medium.(失真不是缺陷,失真本身就是创作媒介)。

这就等于,用 AI 模型重新临摹了老的 NFT OG 项目,但是因为会画错,错的不同的样子,造成了不同的稀缺度和炒作的价值。

于是,整个项目的经济模型都建立在这个逻辑上:错得越多,越值钱。

Slonk 持有者可以做一个操作叫 Merge,合并。拿你手里两张同等级的 Slonk,选一张留下,另一张烧掉。合约会把两张图的特征混合在一起,让模型重新画一张出来。

因为两张不同的图被搅在了一起,新画出来的结果跟原版 CryptoPunk 的差距只会更大,不会更小。

每一次 Merge,slop 只升不降。而且烧掉的那张永远找不回来,总供应少一张。

这就是为什么上线六天,一万张已经烧掉了一千三百多张。玩家在不断合并,制造更高 slop 的版本,同时把流通量越压越小。

到这里,Slonks 已经是一个挺有意思的链上艺术实验了,等于用 AI 算法制造了一种人为的稀缺性。

$SLOP:给每个画错的像素标个价

让这个项目真正变成一门生意的,可能是今晚即将上线的项目官方代币 $SLOP。

它要做的事把每张图上那个”画错了多少像素”的数字,变成一个可以买卖的东西。

怎么变呢?靠一个叫 Void(虚空)的操作。

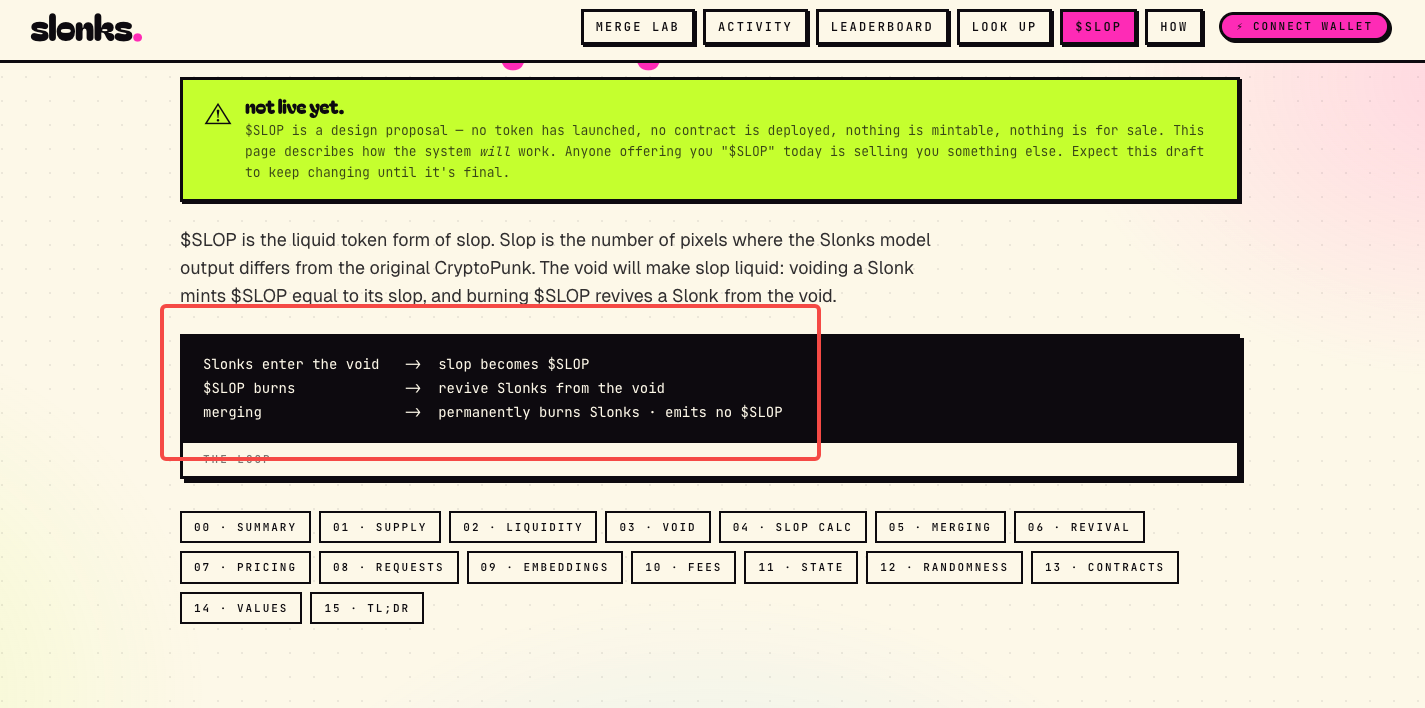
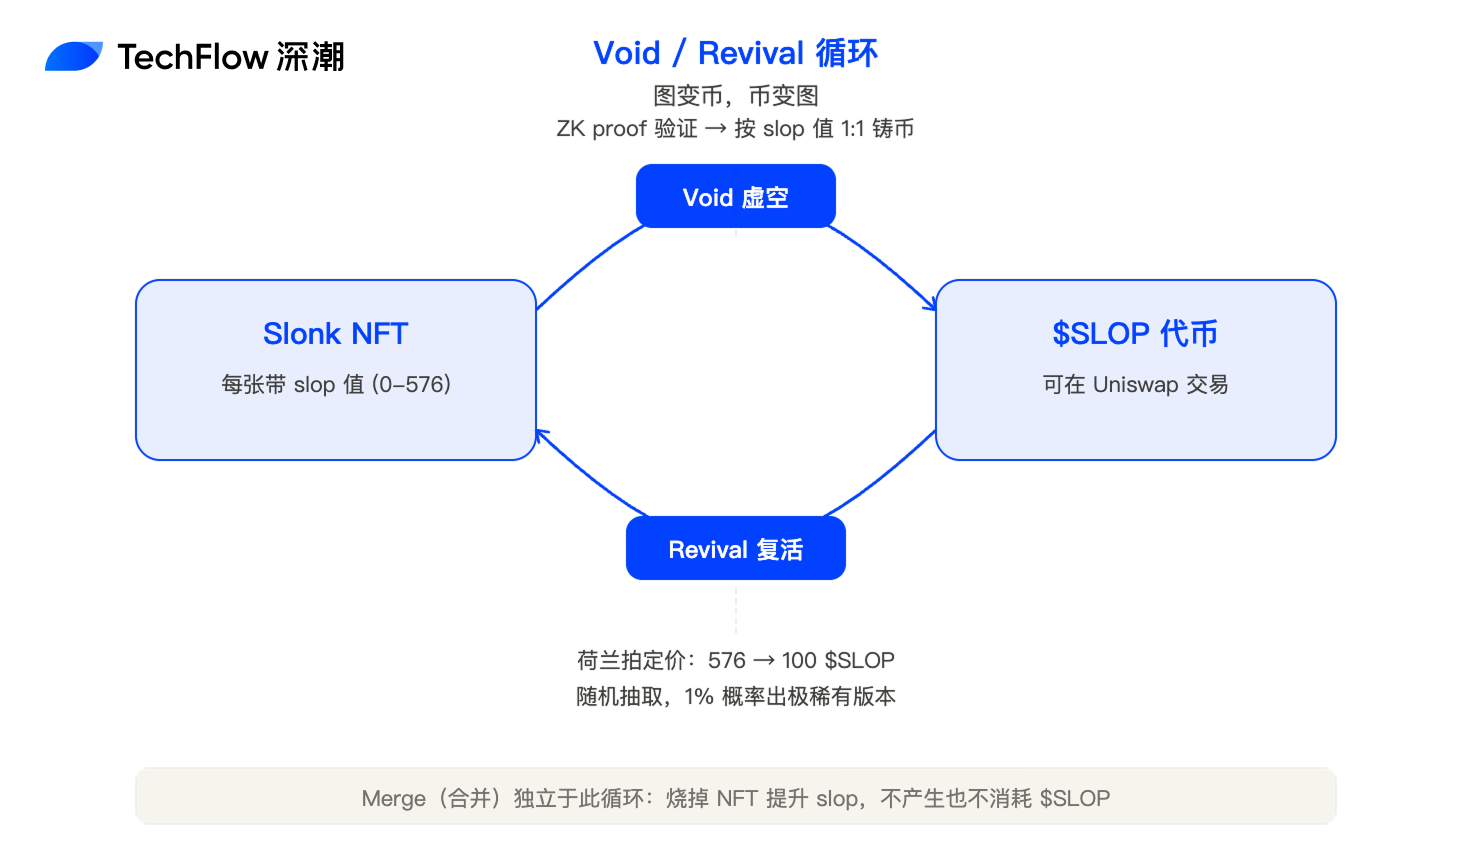
持有者可以把自己的 Slonk “送进虚空”,NFT 离开流通,合约按这张图的 slop 值,1 比 1 铸造等量的 $SLOP d 代币发送给你。

比如你的图 slop 是 287,你就拿到 287 个$SLOP。slop 是 450,就是 450 个。

这个过程不是随便报个数就行。合约要求你先生成一个 ZK 证明,证明链上模型对这张图的渲染结果确实是你说的那样,验证通过才铸币。

用白话说就是,你得先”验货”,证明你这张图确实画错了这么多像素,合约才认账。

送进虚空的 Slonk 没有被销毁,它还在合约里躺着。这就引出了第二个操作:Revival,复活。

花一定数量的 $SLOP,你可以从虚空里随机抽一张 Slonk 回来。抽到哪张你没法选,而且这张图回来之后会被模型重新画一遍,长相大概率跟之前不一样了。

复活的定价用的是荷兰拍:起步价 576 个 $SLOP,每过一个区块降 1 个,最低降到 100。但只要有人买了一次,价格立刻弹回 576 重新开始往下降。想便宜抽就得等,但等的时候随时可能被别人抢先。

复活回来的图,大部分会跟原版 CryptoPunk 比较接近,slop 不会太高。但有 1%的概率,模型会”彻底发疯”,画出一张 slop 超过 400 的极端版本。这 1%就是彩票。

到这里你可能已经看出来了,Void 和 Revival 构成了一个“图币互转”的经济循环:

  1. 低价买一张高 slop 的 Slonk,送进虚空换成代币
  2. 等代币涨了,花代币复活一张新图;
  3. 运气好抽到高 slop 的,再送进虚空换更多代币。
  4. 图变币,币变图,来来回回。

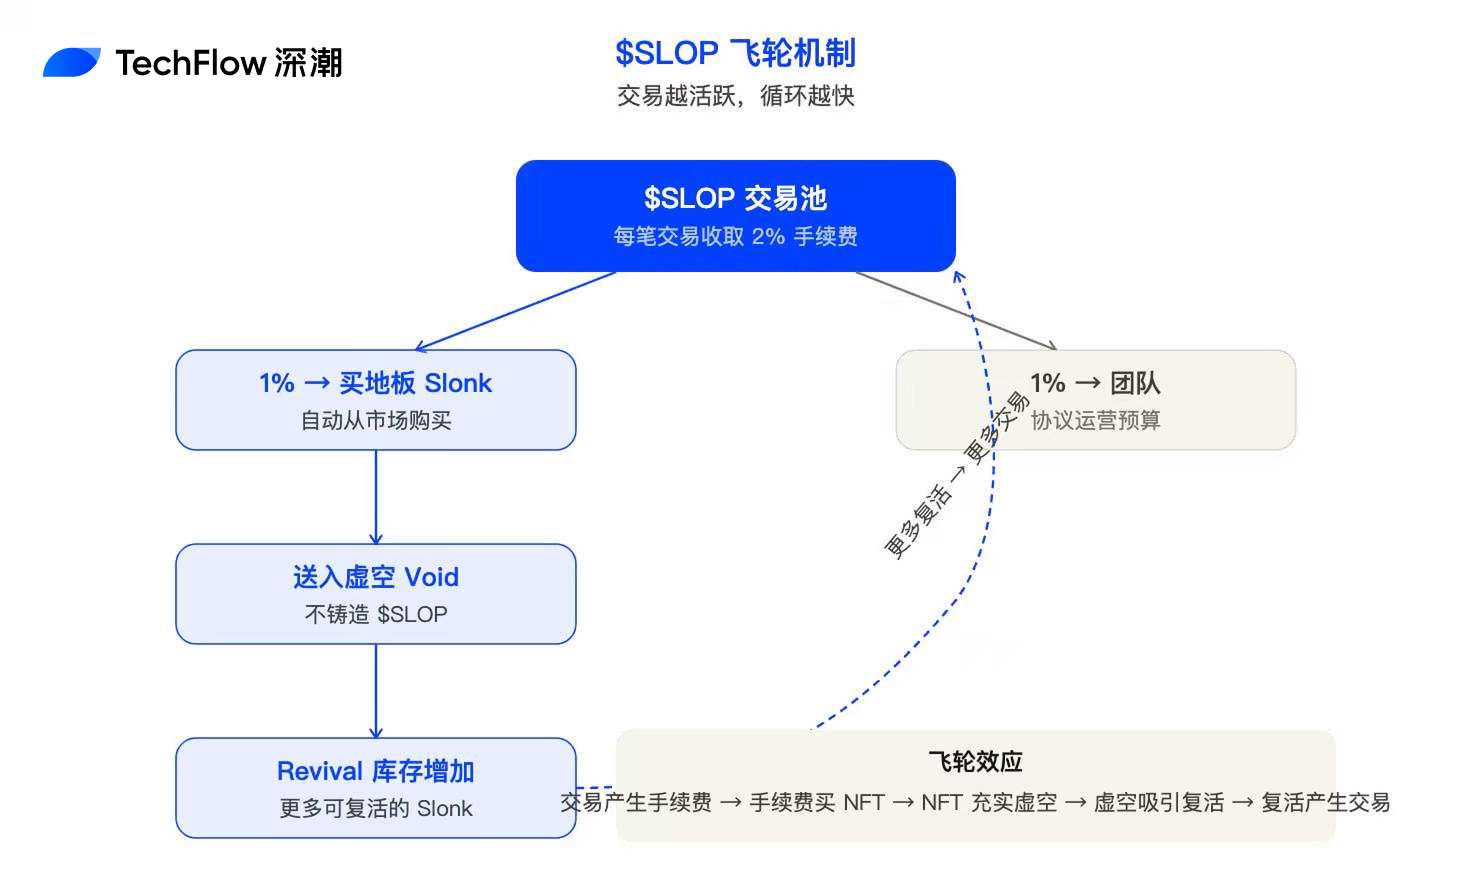
项目还设计了一个自动飞轮:$SLOP 交易池收取 2%的手续费,其中一半会被用来自动从 OpenSea 上购买地板价的 Slonk,然后送进虚空作为未来复活的库存。

交易越活跃,虚空里的库存越多,复活就越有东西可抽。

关于今晚的代币上线,Hirsch 在几小时前公布了具体流程。576,000 个 SLOP 会被放进一个单边的流动性池子,初始市值大概 5 万美金。

买家自己带 ETH 来买。上线的前 6 小时,只能买卖代币,不能 Void。也就是说这 6 小时是纯粹的价格发现期,让市场先给 $SLOP 定个价,之后才开放 Void,让 NFT 和代币之间的转换通道真正打通。

$SLOP 的硬顶是 5,760,000 个,刚好等于一万张图乘以每张 576 像素。但这个数字永远不会被完全铸造出来,因为 Merge 烧掉的图不产生任何代币,已经烧掉的那一千多张,它们的 slop 就永远锁死了。

笔者觉得这套设计最聪明的地方在于,它把”投机”和”创作”绑在了同一个行为上

你去 Merge 两张图,你在投机,因为更高的 slop 意味着更多的潜在代币;但你同时也在创作,因为模型会画出一张全新的、从未存在过的 24×24 像素图。你赚钱和搞链上艺术,用的是同一个按钮,而且互相正循环。

所以,可以把这套玩法,看做是 NFT 在制造稀缺性、图币互换、以及设计通缩上的一个微创新的 Ponzi 经济结构。

铭文老兵,老活新整

关于 Slonks 的创作者 Michael Hirsch,社区里知道的人不多,但他也不是新手。

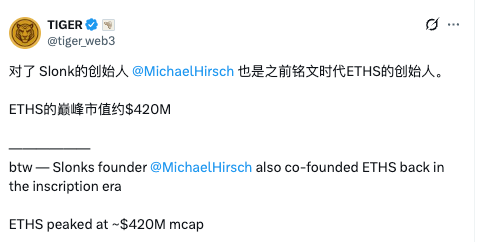
还记得之前铭文热潮中以太坊上的 ETHS 吗?项目巅峰市值大约 4.2 亿美元,而 Hirsch 就是这个项目的创始人。

铭文赛道冷下来之后,他转头做了 Blockhash,一个专注链上产品的小型工作室,做过 DEX、NFT 交易平台、token-gated 聊天工具,还有各种他自己形容为”奇怪的加密实验”的东西。

Slonks 是这间工作室最新的作品。

一个经历过铭文周期大起大落的人,选择现在推出一个理解门槛极高的项目,这本身就是一个值得注意的信号,是不是链上的流动性和行情回暖了,一些微创新开始搞炒作了?

我觉得还是得观察一下。

如前所述,今晚九点,$SLOP 代币上线。上线后前六个小时只能买卖代币,不能通过 Void 把 NFT 换成代币。这六个小时是纯粹的价格博弈期,没有新增供给,买家之间互相定价。

六小时之后,Void 通道打开,NFT 和代币之间的双向转换正式启动。

五万美元的初始市值意味着流动性极薄,早期价格波动会非常剧烈。白皮书到现在还标着”v1 · draft”的字样。

这个项目有技术上的巧思,有经过验证的创始人,也有一套逻辑自洽的经济循环,但它其实本质上还是在经济模型和人为制造稀缺性上搞微创新。

经历几轮周期的韭菜显然会对这种玩法会心一笑,但无论如何,现在这个行情下还有新东西,我觉得本身算是个好趋势。

DYOR.

不再被噪音淹没:巧用OKX Agent Trade Kit组合套件看清市场动向

做交易,真正的难题往往不是信息不够,而是信息太多了。每个币价都在实时变化,OI 数据也在不停变动,社媒社群和新闻动态里也蕴藏了大量情绪和动向。但绝大多数是噪音,真正有价值的信息往往被淹没其中。更麻烦的地方在于,这些信号本来就散落在不同地方:情绪藏在推特等社区里,持仓量在数据网站上,信息在媒体推送中,行情又在交易所里。市场从来不缺数据,缺的是一个能把资金动向、市场情绪和顶级交易员的方向同时拉到一起、帮你快速形成判断的工具。

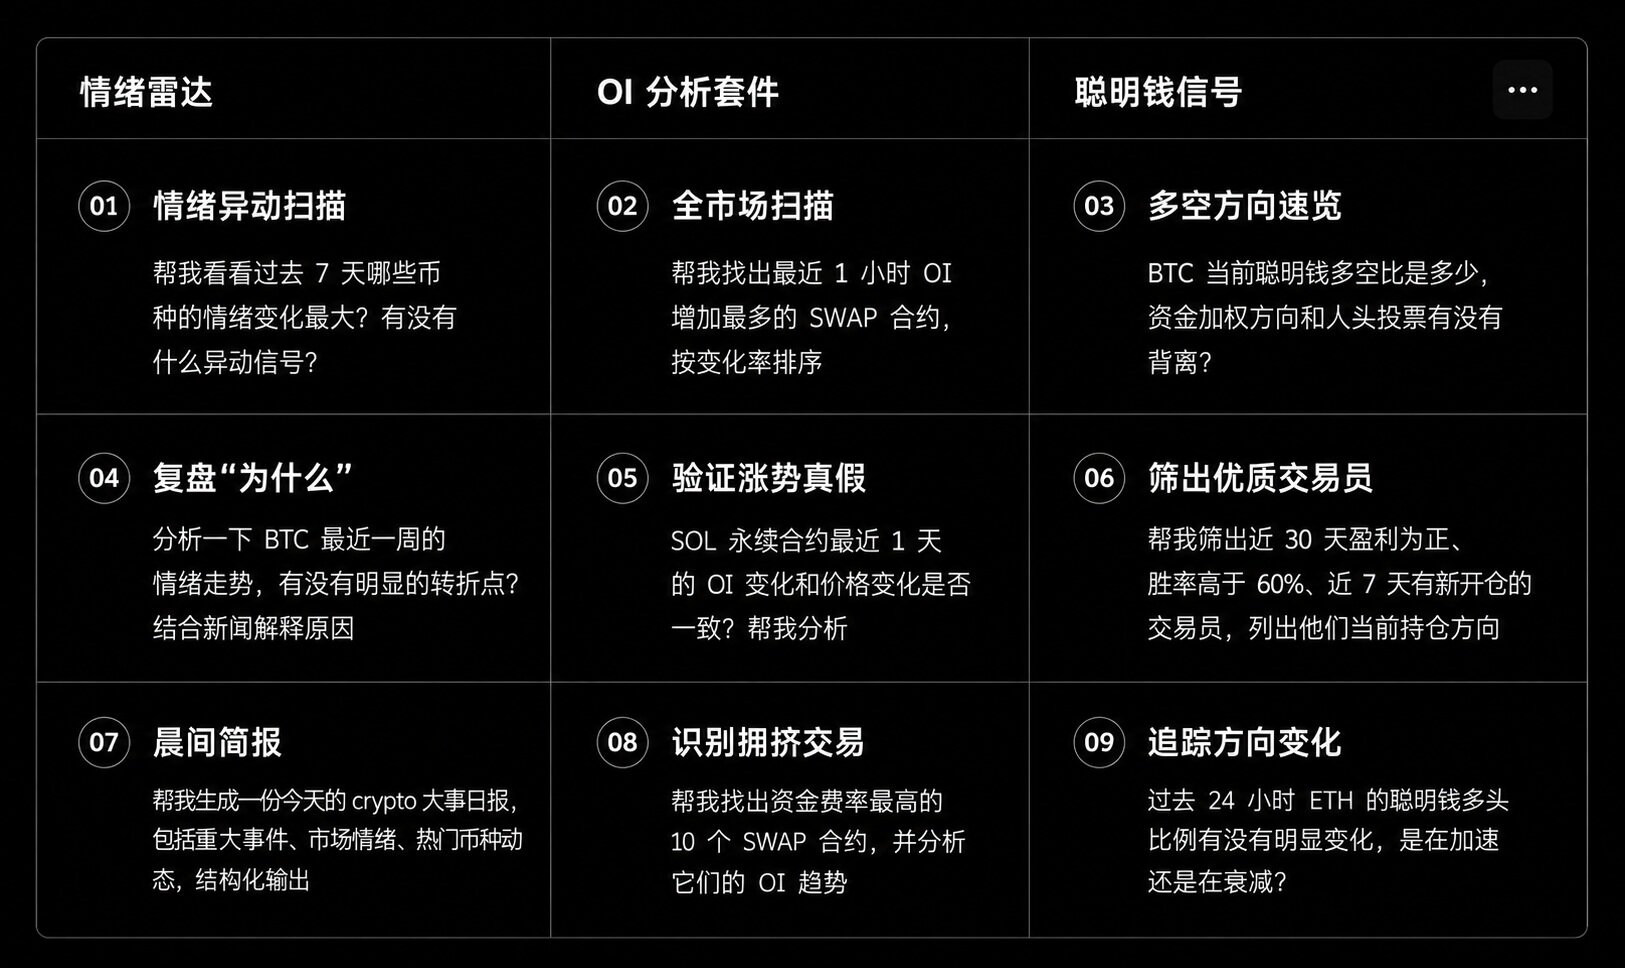
OKX Agent Trade Kit 已上线的三个 Agent 套件,正是为了解决这个问题。市场筛选与持仓量(OI)分析套件负责追踪资金流向,情绪雷达套件负责捕捉市场情绪,聪明钱信号套件负责告诉你长期盈利的交易员现在站在哪边。三者结合,让 AI 帮你完成原本需要跨平台、耗大量时间才能拼凑出来的分析,大幅降低误判概率。

三个 Agent 套件分别是什么

市场筛选与OI分析套件:追着资金走

OI(持仓量)是判断市场资金动向最核心的指标之一。价格涨了并不能完全说明问题,OI 同步增长才说明是资金在入场,而不只是存量资金在内部博弈。

但在这个套件出现之前,做一次像样的 OI 分析并不轻松。筛选出成交活跃的合约,要拉全局数据;查资金费率,要逐个调用 API;看 OI 历史趋势,要自己调数据跑计算,出错概率极高,更别说还要在此之上做判断。这个套件把这些事情压缩成了一次调用,且兼具三个核心能力:

  • 全市场筛选,支持现货、永续合约、交割合约全品类,按涨跌幅、成交额、资金费率、OI 等 7 个维度同时过滤排序,一次拿到想要的结果;
  • 单合约 OI 历史分析,5 分钟到 1 天五档粒度,内置 OI Delta 和变化率,直接告诉你某个时间窗口里资金是净流入还是净流出;
  • 全市场 OI 异动排行,实时扫描全市场 OI 变化率,谁的持仓量突然暴涨,一眼就能看出来。

情绪雷达套件:听懂市场真实情绪

价格变动的背后是人的情绪在变。在加密市场里,情绪往往先于价格发生变化。一个币的社交热度突然暴涨等这些信号出现时,价格可能还没动。

情绪雷达做的,是把“信息差”前移。同样整合了三个核心模块:

  • 新闻聚合:主流媒体全部接入,同一事件多家报道自动去重,不让重复内容浪费你的注意力;
  • 情绪量化:聚合全网 3 万+ 加密圈核心 KOL 的 X 发帖,每条精准标注币种和情绪方向,严格过滤蹭流量内容,保证数据质量;
  • 异动预警:情绪反转和社交热度爆发自动识别,不需要你盯着数据守株待兔,信号出来了 Agent 会告诉你。

聪明钱信号套件:看赚钱的人在做什么

那些长期盈利的人,现在在做什么方向?让聪明钱信号套件来回答这个问题。该套件的数据源是 OKX 星球中经过验证的 1000+ 热门交易员,每个人的持仓、胜率、盈亏都是真实数据。这和链上聪明钱追踪有本质区别:链上追踪的是匿名钱包,你不知道背后是谁、历史胜率多少、赚的钱是真是假。OKX 聪明钱的数据门槛明确:资产不低于 1 万 USDT,历史盈利不低于 1000 USDT,近 14 天活跃,每个人的胜率和盈亏都可以追溯验证。具体而言,该套件具备四个核心能力:

  • 聪明钱方向总览:同时提供人头投票和资金加权投票两个维度,两者一旦背离即是信号。
  • 交易员筛选:支持多条件交叉筛选,比如“近 30 天盈利为正、胜率高于 60%、近 7 天有新开仓”。
  • 信号质量判断:同样是 70% 看多,背后交易员平均胜率是 79% 还是 52%,可信度差很远,Agent 会直接告诉你信号来源的历史准确率。
  • 趋势变化检测:70% 多头是从 50% 涨上来的还是从 85% 跌下来的,意义完全不同,Agent 覆盖 1 小时、24 小时、7 天三个窗口,帮你判断方向是在启动还是衰减。

Agent 套件具体怎么用

当前,三个套件已集成在 OKX Agent Trade Kit 中,支持 Claude、Cursor、VS Code 等所有兼容 MCP 协议的 AI 客户端。OKX Agent Trade Kit 是面向 AI Agent 与专业交易者打造的开源交易所 MCP 工具集,了解详情:https://www.okx.com/zh-hans/agent-tradekit

在了解了三个套件是什么、能做什么之后,我们可以把它们应用到对应场景里。以下是几个例子,供参考:

情绪雷达,就是让 Agent 替你盯着市场情绪的“温度计”。情绪往往比价格更早发出信号,而它把这个信号的捕捉速度,从各个平台浏览压缩到了一句话。

OI 分析套件解决的是资金层面的问题。光看价格涨跌不够,还得看资金是真的在进还是在撤。持仓量的变化比价格更诚实,是判断行情真假、提前规避爆仓风险最直接的工具之一。

聪明钱信号解决的是另一个问题:资金在动、情绪在涨,但你还是不知道真正赚钱的人站在哪边。它的价值不只是“多少人看多”,而是“看多的人历史上准不准、仓位有多大”,这两个答案往往比人头投票更值得参考。

如何组合三个套件做交叉验证

任何单一指标都有它的盲区。OI 暴增不一定是好事,背后可能是空头在大举建仓;情绪集体看涨也未必买得进去,行情可能早就走完了;聪明钱看多,也要看他们的胜率是否经得起验证。真正有价值的判断,来自把多个维度的信号叠在一起,当它们同时指向同一个方向,才值得认真对待。

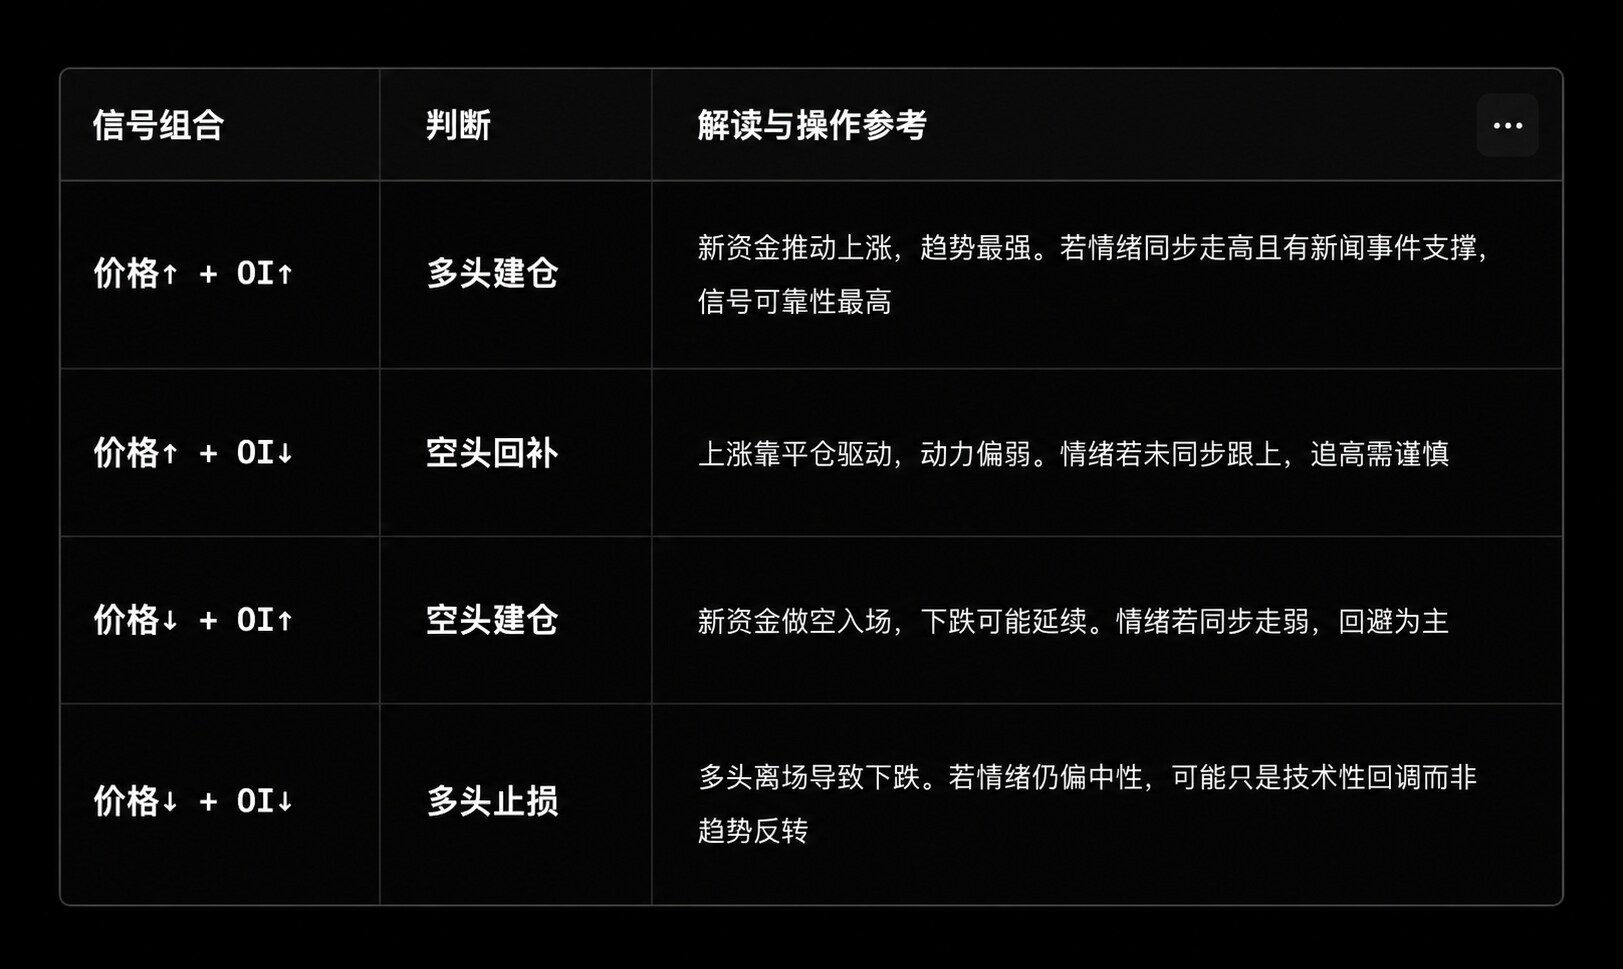
OI 和价格的组合,构成一个基础的四象限判断框架。

在这个框架上加入情绪数据,判断会进一步精准。同样是“价格↑ + OI↑”,情绪同步走高、社媒社群里密集讨论、背后还有具体新闻事件驱动,这个信号的质量远高于情绪平淡甚至偏空的情况。反过来,情绪暴涨但 OI 没有跟进,说明只是散户在喊单、资金还没动,这种信号历来是最需要警惕的。

最后再加上聪明钱维度,可以做最终确认:那些历史胜率高、资金体量大的交易员,是否也在同一方向建仓?三个维度同时指向同一方向的标的,信号可信度不一样。

组合指令示例:

你是一个专业的加密货币分析师。请执行以下策略:第一步,从 USDT 永续合约中筛选 24h 成交额 > 5000 万、涨跌幅排名前 20;第二步,对筛选出的合约查看最近 1 小时 OI 变化率,找出 OI 增量最大的 5 个;第三步,对这 5 个合约分析当前情绪评分和近期新闻事件;第四步,查看这 5 个合约的聪明钱多空方向和平均胜率;第五步,结合价格、OI、情绪、聪明钱四个维度,输出综合研判和推荐理由。

案例回顾:如何提前捕捉币价异动信号

2026 年初,Meme 币迎来一波集中异动。据 Coinglass 数据,DOGE 24 小时持仓量(OI)暴涨超 45%,成交额也大幅攀升,逼近 20 亿美元;PEPE、SHIB、WIF 等代币的持仓量也在短时间内出现了不同程度的大幅上涨。价格的大幅波动所有人都看到了,但信号其实早就出现了,只是散落在不同地方,大多数人没有把它们连起来看。

如果用三个套件组合复盘,当时的信号捕捉路径大概是这样的:

  • 第一步,情绪雷达扫全市场。让 Agent 扫描过去 24 小时情绪变化最大的币种。Meme 币有一个规律是情绪先行,社媒上开始有人密集提到某个币、社交热度快速攀升的时候,价格往往还没动。这是最早出现的信号。
  • 第二步,OI 异动排行交叉验证。情绪信号出现后,立刻用 OI 套件查该币种的持仓量变化。情绪走高的同时 OI 也在快速增加,说明不只是散户在喊单,真实资金在跟进。这是比纯情绪信号更强、更可靠的入场依据。
  • 第三步,资金费率确认拥挤度。再查一下该合约的资金费率。OI 暴增但资金费率仍在正常范围,多头建仓信号比较干净;如果资金费率已经极端偏高,意味着多头已经拥挤,入场要考虑踏在高点之上的爆仓风险。
  • 第四步,聪明钱方向最终确认。再用聪明钱套件查这几个 Meme 币上的顶级交易员方向。如果胜率高的大资金也在同步建多,三个维度形成共振,信号可信度大幅提升。反之,若聪明钱方向和情绪、OI 出现背离,则需要谨慎。
  • 第五步,新闻事件关联确认。最后让情绪雷达拉出相关新闻,判断这波情绪背后有没有实际事件支撑。有明确事件驱动的异动持续性通常更强;纯靠情绪炒作推起来的,往往来得快去得也快,回落时同样没有预警。

三个套件的价值,不在于单独使用,而在于交叉验证时的信号放大效应。数据面告诉你“谁在动”,情绪面告诉你“为什么在动”,聪明钱告诉你“赚钱的人怎么看”。建议的工作流程是:先用持仓量异动缩小范围,再用情绪验证方向,最后用聪明钱确认顶级交易员是否站在同一边。

结语

交易从来不是一件能靠单一信息做好的事。信息有噪音,情绪会失真,就连最聪明的钱也会走错方向。真正降低误判的方式,从来不是找到一个万能指标,而是让多个维度的信号互相验证、互相制衡。

OKX Agent Trade Kit 组合套件能做的,不是替你做决策,而是让你在做决策之前,手里的信息比别人更完整、更快、更有逻辑。而判断,从始至终都掌握在你自己手中。

免责声明:本文仅供参考。本文仅代表作者观点,不代表 OKX 立场。本文无意提供 (i) 投资建议或投资推荐; (ii) 购买、出售或持有数字资产的要约或招揽; (iii) 财务、会计、法律或税务建议。我们不保证该等信息的准确性、完整性或有用性。持有的数字资产(包括稳定币和 NFTs)涉及高风险,可能会大幅波动。您应该根据您的财务状况仔细考虑交易或持有数字资产是否适合您。有关您的具体情况,请咨询您的法律 / 税务 / 投资专业人士。请您自行负责了解和遵守当地的有关适用法律和法规。

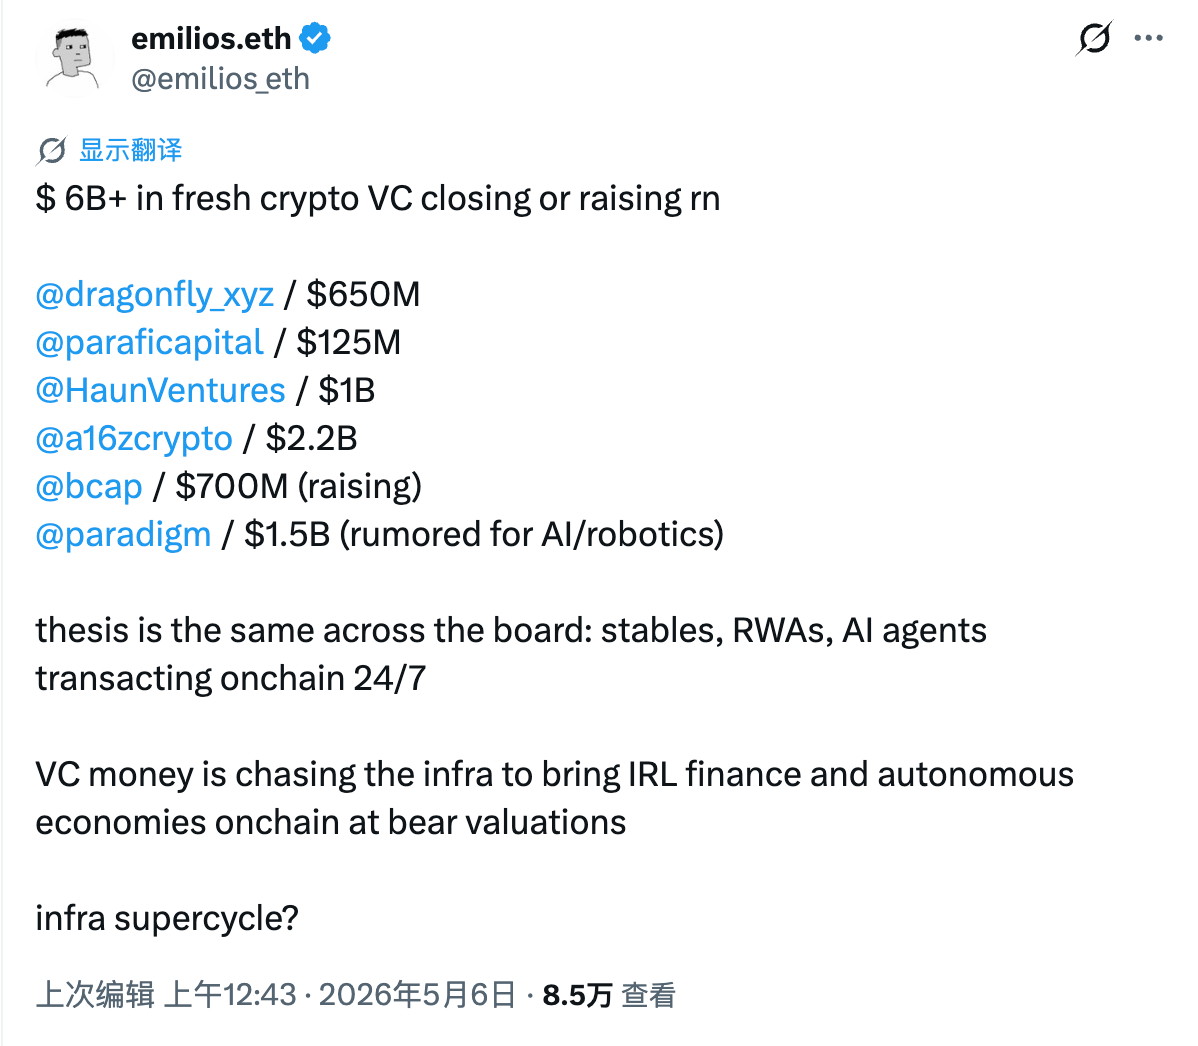
熊市下的“军备竞赛”,六家VC为何狂募超60亿美元?

原创 | Odaily 星球日报(@OdailyChina

作者|Azuma(@azuma_eth

加密货币的熊市仍在持续,但一级市场上已出现了一些极具信号意义的动作。

5 月 4 日,由前美国联邦检察官 Katie Haun 创立的风投机构 Haun Ventures 宣布完成一轮总规模 10 亿美元的募集,早期与后期基金各将各分配 5 亿美元,在未来 2 至 3 年内主要投向加密货币与区块链领域初创公司,同时进一步扩展至 AI 代理(AI Agents)、金融科技及另类资产等交叉赛道。

仅仅 1 天之后,a16z 便紧接着官宣旗下第五支加密货币基金 Crypto Fund 5 已完成募资,获得了 22 亿美元的承诺资本。该基金将继续深耕加密货币市场,专注于那些在周期轮动中最容易被忽视、但又最能创造长期价值的部分,把新一代基础设施转化为人们每天都会使用的产品。

如果再把时间线往回拉,你会发现这不是巧合,而更像是头部 VC 们的“集体共识”。

今年 2 月,Dragonfly 旗下基金 Fund IV 完成 6.5 亿美元募资;2 月底,多家媒体报道 Paradigm 正寻求为下一支基金募资最高 15 亿美元 ;3 月,ParaFi 官宣已完成 1.25 亿美元募资;4 月下旬,消息人士透露 Blockchain Capital 正为旗下两支基金募资 7 亿美元……不到三个月时间内,仅上述六家 VC 便已悄然积攒了超过 60 亿美元的子弹。

更为关键的是,这批资金的募集并未发生在市场最热的时间,而是发生于山寨币流动性枯竭 、一级市场估值回落、行业情绪持续低迷的熊市阶段 。正如 a16z 合伙人 Chris Dixon 所说的“我们正处于一个相对安静的阶段”,这并非牛市情绪下的乘胜追击,而是典型的逆周期布局。

一级市场走向分化

如果只是聚焦于 60 亿美元的募资金额,很容易产生“一级市场正在回暖”的错觉,但现实情况远非如此简单。纵览头部 VC 与中小型 VC 当下的生存状况,一级市场已呈现出明显的分化趋势。

对于大多数中小型 VC 而言,这一轮周期远比想象中更难。由于山寨币的持续不振(几乎错失整轮牛市),加之二级市场的流动性收紧,基金退出通道严重受阻,账面上的正向收益往往也会随着漫长的解锁周期逐渐缩水甚至转负。投资回报率的不及预期直接导致 LP 的信心下降,新基金的募资也变得愈发困难。

于是我们看到,多数中小型 VC 在熊市中不得不走向被动收缩:一部分 VC 选择了缩减基金规模,降低出手频率;一部分则转为了纯二级基金;还有一部分干脆彻底告别市场。许多在上一轮牛市中曝光量极高的中小型 VC,如今已在市场销声匿迹。

与之形成鲜明对比的,便是那批仍在大举募资的头部 VC。虽然这些 VC 的投资节奏也随着市场转熊而有所放缓,但凭借着结构性优势,他们对于一级市场的主导作用实际上正在不断强化。

至于所谓的结构优势,一是头部 VC 往往有着更强的资源垄断能力,能够更有效地捕获少有的优质项目(典型代表如 Kalshi 的资方有 a16z 和 Paradigm,Polymarket 的资方有 Dragonfly 和 ParaFi,Blockchain Capital 则投了 Coinbase 和 Circle);二是头部 VC 能够覆盖更完整的投资周期,从早期的 pre-seed、seed 到后期的 A 轮、B 轮,补票上车或是放大收益的机会窗口更多;三是头部 VC 有着更大的试错空间,更大的资管规模意味着可以承受相对更高的失败率,也可以押注更长期的叙事;四则是头部 VC 的品牌效应意味着更强的议价权,即便是在同一轮融资中,头部 VC 往往也能拿到比中小型 VC 更优惠的筹码。

这种结构性的优劣势差异,最终导致了市场走向分化,马太效应逐渐凸显 —— 如果是在牛市背景下,中小型 VC 还可以通过少数彩票级出手实现逆袭,但在熊市周期内,这一趋势只会越来越明显。

这 60 亿美元都在看什么?

根据这六家 VC 的披露,本轮新募集的 60 亿美元资金,方分别用于布局以下赛道及方向。

  • Dragonfly:看好加密金融化趋势,重点提及稳定币、预测市场、Agent 支付、链上隐私、现实资产代币化等方向;
  • Paradigm:除加密外,还扩展至 AI、机器人以及其他前沿科技领域;
  • ParaFi:稳定币、资产代币化、机构级链上金融产品;
  • Blockchain Capital:专注于早期和成长期的加密货币初创公司;
  • Haun Ventures:看好新一代金融基础设施,包括稳定币、资产代币化、预测市场,同时看好 Agent 经济;
  • a16z:提及稳定币、DeFi、预测市场、资产代币化等金融基础设施,同时认为在 AI 大爆发的时代,加密网络原有的特性仍可用于解决软件的透明性和可验证问题。

将六家 VC 的公开表态放在一起,可以看到不同 VC 虽然在侧重上仍有一定差异,但整体上却已明显收敛。

其中最核心的共识,无疑是以稳定币、资产代币化(RWA)、预测市场、链上支付为代表的新一代链上金融基础设施。无论是 Haun Ventures、a16z、Dragonfly 还是 ParaFi,都在新基金的方向中反复提及这些关键词。某种程度上,这也意味着加密行业的投资逻辑正在发生变化。相比上一轮周期里偏情绪驱动出手,这一轮头部 VC 更看重的,是那些已经初步验证真实需求、并有机会长期承接传统金融流量的基础设施型项目。

除此之外,头部 VC 们也在明显加码 AI 相关布局,Paradigm 已明确表示会将部分资金投向 AI 与机器人方向,Haun Ventures 与 Dragonfly 也都提到了 Agent 相关方向。这一趋势背后的原因并不复杂,一方面,AI 已成为当前全球科技行业最具确定性的主线,顶级 VC 不可能缺席;另一方面,加密行业也在试图证明,自己并不只是 AI 热潮下被边缘化的旧叙事,而是能够成为 AI 时代底层基础设施的一部分 —— 尤其是在 Agent 经济逐渐兴起之后,加密网络原有的开放性、可组合性与无需许可特性,反而开始重新体现价值。

熊市募资,本质是在赌下一个周期

对于 VC 来说,熊市往往才是真正决定未来格局的阶段。

牛市中的资金虽然最易募集,但项目估值如入场门槛往往也会更高,只有在市场情绪低迷、流动性枯竭、行业叙事失效的时候,VC 通过判断能力捕获超额收益的机会才会被真正放大。

回头看过去几轮周期,熊市并不会扼杀真正的优质项目,反而会加速市场的洗牌速度,让“金子更快发光”。这也是为什么,即便当前市场情绪依旧低迷,头部 VC 们依然在逆周期大举募资。

因为他们真正在下注的,从来都不是“现在”,而是下一轮周期开启之后,谁能成为新的 Circle、新的 Hyperliquid、新的 Polymarket。

加密市场宏观研报:比特币重返8万美元,美伊局势大逆转与美联储换帅

一、地缘博弈:霍尔木兹海峡的”自由计划”逆转与通胀再起

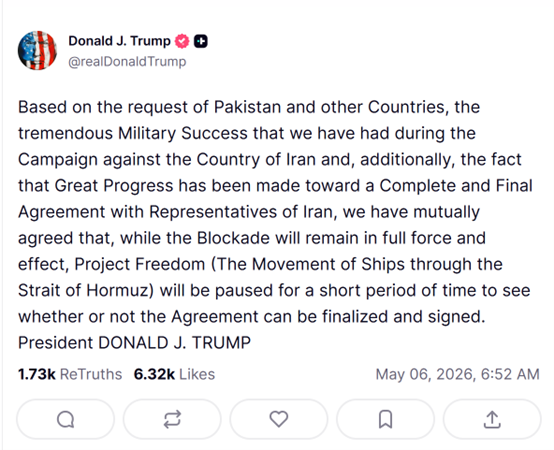
2026年5月4日,美国总统特朗普在Truth Social上高调宣布,美国将于中东时间当日上午正式启动”自由计划”的霍尔木兹海峡商船护航行动,投入导弹驱逐舰、逾100架次陆基与海基飞机、多域无人平台及15,000名现役军人。美方将其定性为”防御性人道主义行动”,意在绕过美国《战争权力法》对总统军事行动的60天授权期限约束。然而,仅隔一天,特朗普便又发文宣布,鉴于”美伊全面协议取得重大进展”,决定暂停”自由计划”的执行,但强调对伊朗的海上封锁”将继续全面有效实施”。这一戏剧性逆转令全球市场措手不及,原油价格在消息公布后剧烈震荡。

伊朗方面的态度则远比美方表述强硬。伊朗最高领袖外事顾问韦拉亚提明确表示,霍尔木兹海峡已被关闭,除非”伊朗伊斯兰共和国的国家意志决定”,否则不会重新开放;所有计划通过海峡的船只须通过官方邮箱提交申请,获得伊朗方面通行许可后方可通行。伊朗国会国家安全委员会主席警告,任何外国武装力量(尤其是美军)若接近或进入霍尔木兹海峡,将遭到打击。美伊双方在停火性质、海峡通行权、以及”自由计划”是否真正暂停等关键问题上,立场分歧极度鲜明,市场对地缘政治风险的定价远未到可以放松的时刻。

这场地缘博弈的直接后果已在全球通胀数据中初步显现。受美伊军事冲突持续升级、阿联酋于5月1日宣布退出OPEC+联盟的双重冲击,国际油价在4月下旬至5月初持续走高,推动能源价格显著上行。高盛集团随即将年末核心PCE通胀预测从此前的2.5%上调至2.6%,整体PCE预测从3.1%上调至3.4%。更值得警惕的是,本次通胀推升力量并非来自需求端过热,而是供给端冲击(油价)叠加关税效应,这令美联储的货币政策响应机制更加复杂——既不敢轻易加息(恐加剧经济下行压力),又难以启动降息(通胀预期脱锚风险上升)。对于比特币而言,这种”滞胀式”宏观环境在历史上往往对其形成双向压制:避险属性尚未获得广泛共识,而流动性收缩预期又持续压制风险资产估值。

二、美联储换帅前夕:褐皮书预警与政策独立性的十字路口

2026年5月中旬,美联储即将迎来现代史上最具争议的主席更替:凯文·沃什(Kevin Warsh)将正式接替杰罗姆·鲍威尔担任美联储主席。鲍威尔打破过去75年的传统,将在卸任主席后继续担任美联储理事,这一安排被市场广泛解读为白宫与美联储之间”不完全脱钩”的政治妥协。沃什的政策立场呈现出微妙的”鹰鸽混合”特征:在通胀治理和资产负债表管理方面偏鹰派,强调货币政策纪律与框架重构,曾公开批评美联储过去20年的超宽松政策”严重偏离使命”;但在长期利率路径方面偏鸽派,认可技术进步对通胀的天然抑制作用,支持在数据允许的情况下推进降息。这种混合立场使市场对”沃什时代”的货币政策路径充满分歧,也成为5月加密市场宏观定价的关键不确定源。

4月30日结束的美联储议息会议,是鲍威尔主持的最后一次会议。正如市场普遍预期,联邦基金利率维持在3.50%至3.75%不变。会后声明与鲍威尔新闻发布会传递出的信号较为复杂:一方面,能源价格上涨对通胀的影响”已经开始显现,并且短期内可能进一步扩大”,鲍威尔明确表示”目前暂无官员支持加息,但部分官员主张削减议息会议声明的宽松基调”;另一方面,鲍威尔强调卸任后”不会成为影子主席”,试图以此安抚市场对美联储政策独立性受损的担忧。然而,就在议息会议结束数日后,美联储内部分歧便显现出来:特朗普提名的理事斯蒂芬·米兰投下反对票支持降息,而克利夫兰联储主席哈马克、明尼阿波利斯联储主席卡什卡利等”鹰派大佬”同样投下反对票(但方向是维持不变),美联储内部分歧之剧烈,为沃什接任后的首次议息会议蒙上了高度不确定性阴影。

4月16日发布的美联储褐皮书为理解当前美国经济真实状况提供了宝贵的基层视角。报告显示,12个联邦储备区中有8个保持小幅至温和扩张,2个辖区经济活动基本无变化,2个辖区出现小幅至温和下滑。最受关注的通胀相关表述是:”所有12个辖区的能源和燃料成本均大幅上涨”,企业普遍反映投入成本涨幅超过销售价格涨幅,利润空间被压缩。企业在招聘、定价和资本投资方面决策变得更加复杂,”观望”成为最普遍的商业策略。对于加密资产而言,褐皮书传递出的核心信号是:美国经济虽未陷入衰退,但增长动能正在被能源通胀侵蚀,美联储的降息路径将比此前市场预期更为曲折,这对以流动性敏感著称的加密市场而言,中期仍构成压制性的宏观背景。

三、机构化深水区:ETF逆势吸金与矿企资产负债表优化

在比特币价格从高点大幅回撤的背景下,机构资金的逆势买入行为成为2026年5月加密市场最值得关注的结构性信号。根据SoSoValue数据,美东时间5月1日,美国现货比特币ETF单日净流入高达6.3亿美元,其中贝莱德IBIT独揽2.84亿美元居首,富达FBTC以2.13亿美元位列第二;5月4日,现货ETF再度录得5.32亿美元净流入。这一资金流向与BTC价格走势之间出现了显著的背离:价格在76,000至81,000美元区间反复震荡,但ETF持续录得净流入,说明机构在价格弱势中仍在稳健建仓,而非追涨杀跌的散户行为模式。截至5月初,美国现货BTC ETF总资产净值已达1,037.85亿美元,占BTC总市值的约6.66%。机构持仓占比的持续上升,正在从根本上改变比特币的价格发现机制——从散户主导的高波动投机资产,逐步向机构配置型资产过渡。

从更宏观的视角来看,机构化进程的深化正在重塑比特币的供需平衡表。自2024年1月美国现货比特币ETF获批以来,ETF渠道已累计吸收超过58万枚BTC,这一数量相当于比特币网络约三年的产量。与此同时,长期持有者的供应量自2026年2月中旬起持续上升,表明在价格调整过程中,长期投资者的持仓意愿不降反升。这种”机构+长期持有者”双重锁仓的格局,使得比特币的实际流通供应量持续收缩,为价格在宏观逆风中提供了隐性的底部支撑。

四、比特币重返80,000美元:减半周期规律与当前节点的多空辩证

站在2026年5月初的时间节点,比特币正在上演一场从深度回调中强势重返的关键戏码。BTC在2月初一度跌至60,000美元附近的低点,随后在5月初强势反弹并重新站上80,000美元关口,较本轮调整的最低点反弹幅度超过33%。这一”重返80,000美元”的走势,较2025年10月创下的历史新高仍有约46%的回撤,但与2018年和2022年两轮熊市中散户恐慌性抛售、矿企大规模关停的惨烈局面相比,2026年这一轮调整呈现出截然不同的结构性特征:ETF持续净流入、长期持有者持仓上升、头部矿企仍在优化资产负债表而非减产离场。这些信号共同指向一个判断——当前更可能是”牛市中的深度调整”,而非”牛市已终结”的熊市开端。

从减半周期的规律来看,比特币在2024年4月完成第四次减半(区块奖励从6.25 BTC降至3.125 BTC),而历史数据显示,减半后的12至18个月通常是价格发现最激烈的阶段。2012年减半后约12个月BTC突破前高;2016年减半后约17个月进入主升浪;2020年减半后约12个月创下周期高点。若以这一历史规律为参照,2025年4月减半后的12至18个月窗口对应2026年4月至2026年10月,恰是当下所处的时段。这意味着,当前的价格调整极有可能是减半后”洗盘蓄势”的一部分,而非周期的顶部逆转。当然,这一历史规律在机构化深化的新环境下是否仍然有效,存在高度不确定性。

技术面来看,比特币在”重返80,000美元”后的核心博弈区间是76,000至83,000美元。80,000美元本身是重要的心理关口和短期支撑位,而83,000美元是200日简单移动平均线所在位置,也是多空双方必争的”牛熊分界线”;若能实现日线级别的有效突破,上方目标将指向89,000至94,000美元区间。下方76,000美元则是2026年4月多次测试的低点,若失守,技术面的下行目标将指向70,000至65,000美元区间。从动量指标看,RSI-7已升至71.27,接近超买区域,短期内存在技术性回调压力;但MACD在4月中旬已形成金叉,为中期上攻提供了一定的动量支撑。综合技术信号,当前节点最合理的判断是:BTC处于”重返80,000美元后的确认阶段”,区间震荡可能还会持续2至4周,直到宏观催化剂出现明确信号。

五、前景展望:三情景推演与关键观测节点

综合地缘政治、美联储政策路径与机构资金流向三条主线,2026年5月至7月的加密市场可能沿以下三种情景演进。

情景一(概率约35%):地缘缓和+美联储释放鸽派信号,BTC挑战89,000至94,000美元。若美伊在”自由计划”暂停后的谈判窗口内达成实质性框架协议,霍尔木兹海峡恢复常态通行,油价从高位回落,通胀预期随之降温;同时沃什在5月15日上任后的首次公开讲话中释放鸽派信号。两条主线同时转暖将触发宏观层面的”双击”效应:风险偏好大幅修复,ETF资金流入加速,BTC有望在2至4周内突破83,000美元(200日线),并向89,000至94,000美元区间发起冲击。此情景的关键观测节点包括:5月15日前后沃什的就职讲话、5月8日发布的4月美国非农就业数据、以及美伊谈判的阶段性公告。

情景二(概率约45%):地缘僵局持续+美联储维持观望,BTC维持70,000至85,000美元区间震荡。这是当前市场定价最为充分的中性情景。美伊双方在4周停火期内无法达成全面协议,但也没有爆发新的大规模军事冲突,霍尔木兹海峡维持”半封锁”状态;美联储在沃什上任后维持”数据依赖”立场。在此情景下,BTC最可能维持宽幅震荡格局,ETF资金流向将成为短期价格的最直接驱动——若周度净流入维持在3亿美元以上,价格偏向上轨;若再现单周净流出,价格将测试下轨支撑。此情景下,区间操作是最适合大多数投资者的策略。

情景三(概率约20%):地缘冲突升级+通胀失控,BTC回撤至65,000至70,000美元区间。若停火协议彻底破裂,伊朗宣布全面封锁霍尔木兹海峡,油价突破每桶120美元,高盛年末PCE预测被迫进一步上调;美联储鹰派官员公开讨论”必要时以加息应对通胀”的可能性。这一宏观”完美风暴”将同时冲击流动性预期与风险偏好,BTC可能跌破70,000美元心理关口。尽管概率相对较低,但一旦发生,加密市场的杠杆仓位将面临系统性清算压力。此情景下,现金和短期国债是最优持仓,比特币应在确认宏观拐点后再行布局。

六、结语:在宏观迷雾中辨识结构性信号

2026年5月的加密市场,正处于地缘政治、货币政策与机构化进程三条主线的历史性交汇点。”自由计划”的戏剧性逆转、美联储主席更替带来的政策不确定性、比特币减半后周期规律的验证期、以及ETF渠道持续逆势吸筹的结构性变化,共同构成了一个极其复杂也极其丰富的宏观棋局。对于投资者而言,理解这一阶段的要诀在于区分”噪音”与”信号”:地缘政治事件的来回反复、美联储官员的鹰鸽之争,本质上都是短期噪音——它们在日内至周内影响价格,但无法改变机构化深化与减半周期供给收缩这一结构性信号所指向的中期趋势方向。

宏观的逆风,往往是长期配置者最好的朋友。比特币在2026年5月所经历的宏观压力——油价上涨、美联储鹰鸽未定、地缘冲突持续——与2020年3月”流动性危机”、2022年”FTX崩盘+美联储激进加息”的至暗时刻相比,实则温和许多。而机构持仓的持续上升、ETF产品线的不断扩充、以及头部矿企在低谷期仍能优化资本结构的事实,都在默默诉说着一个更大的叙事:比特币正在从边缘的投机品,逐步演变为全球资产配置版图中的常驻成员。这一过程充满波动,但方向清晰。我们建议重点关注三个关键变量:第一,5月15日前后沃什的就职讲话将决定降息预期的重新定价方向;第二,美伊停火谈判在4周窗口期内的实质进展将决定油价与通胀预期的演变路径;第三,美国现货BTC ETF的周度资金流向若连续两周净流入超5亿美元,将是机构加速建仓的最直接信号。宏观的迷雾终将散去,而那些在迷雾中保持定力、辨识结构性信号的投资者,将是下一轮行情最从容的赢家。

复盘中国加密交易所江湖史:草莽崛起、离岸迁徙与合规重塑

这篇文章是我用了五天时间,查阅了大量的资料,梳理了中国加密交易所发展史,旨在复盘中国加密货币交易所从蛮荒草创到全球化重塑的变迁,我认为这同样也是一部夹杂着技术理想、财富狂热、监管转向与全球迁徙的行业江湖史。

从 2011 年上海民宅里诞生的 BTC China,到火币、OKCoin 在 2013 年掀起的三巨头争霸;从人民币交易一度主导全球比特币市场,到 2017 年“九四”监管让境内交易所黄金时代戛然而止;从币安、HTX、OKX 等平台转向离岸市场,再到强监管时代下的合规重塑,中国交易所的故事,几乎浓缩了整个加密行业从草莽走向秩序的过程。

在这条长达十余年的路径里,有人从网吧和民宅走向世界舞台,有人在牛熊之间登顶全球,有人卖盘离场,有人退居幕后,也有人在监管重压下重新寻找进入主流金融体系的门票。

准备好了吗?让我们一起从那间没有招牌的上海民宅出发,重走这段属于中国交易所的蛮荒、狂热、出海与合规之路。

01 蛮荒启幕

2011 年上海的梅雨季,潮湿闷热得让人喘不过气,在静安区一间不到 20 平米的民宅里,连个像样的招牌都没有。两张掉漆的电脑桌、一台卡纸的二手打印机,就是中国最早加密货币交易所全部的家当。

杨林科叼着烟盯着屏幕上跳动的字符,黄啸宇敲完最后一行撮合代码,两个在互联网边缘摸爬滚打的年轻人,谁也没料到,自己推开的是一扇足以席卷全球的蛮荒大门。

那时的中国,还没人把比特币当成正经生意,这串来自海外的虚拟代码,只藏在极客论坛的角落里。而中国加密货币交易所的故事,就从这两个身份、性格截然不同的年轻人身上,悄悄开了头。

杨林科是土生土长的温州人,1985 年出生的他,从来没走过读书升学的寻常路。十几岁就辍学闯荡,在温州、上海的网吧里当网管,天天守着满是烟味的电脑,修机器、处理故障、看玩家打游戏,是他最真实的青春。后来他倒腾过虚拟道具、搭过小网站,没赚到大钱,却练出了一双能看准小众需求的眼睛。

他不懂密码学,更没接触过海外极客圈,2010 年在技术论坛里第一次看见 “比特币” 时,他敏锐的发现这是一种能在网上转账、没人管控的虚拟代币。他脑袋里立刻冒出一个朴素的念头:有人玩,就有人想买卖;有买卖,就得有个撮合的地方。

当时国内连比特币场外交易都少得可怜,买家卖家在论坛发帖、私下转账、手动转币,繁琐又危险,像极了没有菜市场时,路人在路边零散换菜的样子。杨林科看准了这片无人涉足的空白,可他没技术、没团队,唯一能做的,就是找个会写代码的人搭伙。

他找到的人,叫黄啸宇。

和草根出身的杨林科不一样,黄啸宇是圈子里小有名气的技术极客,深耕编程多年,专攻网站开发与后端搭建,更是国内最早看懂比特币底层逻辑的那批人。他性格内敛,不爱抛头露面,只痴迷代码和去中心化技术,当杨林科在论坛找到他,直白说出 “我做运营,你写代码,一起做个比特币交易网站” 时,黄啸宇几乎没犹豫就答应了。

或许是不为赚大钱,就为极客心里那点执念,这么先锋的东西,总得有个中国人自己的交易平台。

两人凑了几万块启动资金,租下这间民宅办公室,没投资人、没正式员工、没任何合规手续,白天写代码调页面,晚上去论坛引流,饿了泡泡面,困了趴桌睡。2011 年 6 月,比特币中国(BTCC)正式上线,这是中国第一家加密货币交易所,也是全球最早的一批交易平台。

早期的 BTCC 网页极为简陋,页面只有最简单的买卖盘口和价格曲线,甚至没有 K 线,只能交易比特币。充值提现全靠人工,用户把钱转到杨林科的私人银行卡,他手动核对后再给用户加币。提现则是用户提交申请,黄啸宇一个个手动转币。

第一批用户只有几百个,全是程序员、极客和海外留学生,每天交易额不过几万块。杨林科后来回忆,那时候根本没想过赚钱,只觉得做了一件很酷的事,像在无人区里修出了第一条小路。

两个普通人,一个敢想,一个敢干,就在蛮荒里搭起了中国交易所的第一顶帐篷。

可这家草根极客小站,上线后整整两年都不温不火,始终没跳出小圈子。直到 2013 年,一个来自海外的精英入局,彻底改写了 BTCC 的命运,他叫李启元

李启元的人生,和杨林科、黄啸宇完全是两个世界。

他早年赴美留学,毕业于斯坦福大学,在硅谷科技公司、华尔街机构都工作过,熟悉海外金融市场、媒体运营和商业打法,更是比特币的坚定信徒,也是最早把比特币引入中文商业圈的人。

2013 年,比特币价格从年初 13 美元暴涨到年底 1100 美元,全球第一波牛市席卷而来,中国市场的需求彻底爆发,BTCC 的草根模式,已经撑不住蜂拥而至的用户。李启元一眼看中了 BTCC 的先发优势,果断加入主导运营,用三把火,把这个极客小网站烧成了行业标杆。

他先结束民了宅作坊模式,注册正规公司,搭建起技术、运营、客服完整团队。并且接国内外财经媒体,把比特币和 BTCC 推向大众视野,努力让普通人知道比特币以及比特币交易。同时也优化充值提现流程,提升系统稳定性,初步搭建安全机制,接住了这一波爆发式增长的用户。

2013 年的 BTCC 迎来巅峰,日交易额突破亿元,用户量暴涨,成为中国乃至全球最有影响力的交易所。杨林科、黄啸宇、李启元组成的初代铁三角,坐稳了中国交易所拓荒者的位置。

那段时间是中国加密交易所绝对的蛮荒时代。没有监管政策、没有行业标准、没有风控要求,更没有正规支付通道、没有资金存管,用户资产全在创始人私人账户里。

这段蛮荒岁月完成了行业最核心的原始积累:

BTCC 证明了早期人民币 + 比特币撮合的商业模式行得通,把用户从极客圈扩散到普通投资者,更给了后来者最直观的创业样本。

当然,蛮荒的狂欢,终究迎来了第一声警钟。

2013 年 12 月,央行等五部委联合发布《关于防范比特币风险的通知》,首次明确定性,即比特币不是货币,只是虚拟商品,同时划定红线,禁止金融机构、支付机构参与相关业务,并直接点出交易所的致命风险:未经注册、安全差、易被攻击、经营者可能卷款潜逃。

这份通知虽然没有关停交易所,却给野蛮生长的行业,套上了第一根缰绳。

杨林科看着通知心里清楚,靠草根作坊、靠灰色地带的日子,快要到头了。他更不知道,一场颠覆行业的巨头争霸,已经箭在弦上。

2013 年的冬天,BTCC 搬出民宅,搬进了正规写字楼,当 LOGO 亮起来的那一刻,三个拓荒者站在窗前,眼里满是光芒。

他们从网吧网管、技术极客、海外精英,变成了中国交易所的第一代奠基人,用最朴素的方式走完了从 0 到 1 的第一步。可他们没料到,很快就有两个更激进的创业者,将打破他们建立的格局,把中国交易所推向全球之巅。

李林、徐明星,已经在不远处摩拳擦掌了。

02 三巨头崛起与中国力量统治世界

同样在 2013 年的北京中关村,创业咖啡馆的灯光亮到后半夜。

李林盯着电脑上的比特币 K 线反复琢磨,刚从团购败局里走出来的他,嗅到了前所未有的风口。

与此同时,几条街外的公寓里,徐明星指尖不停敲着代码,这个精通高并发交易系统的技术极客,正在打造属于自己的交易引擎。

两个出身、思路、打法完全不同的年轻人,在同一年盯上了比特币交易赛道。他们没有照搬 BTCC 的草根拓荒路,反而用成熟的互联网玩法,硬生生打破了杨林科、李启元建立的初代格局,把中国加密交易所从极客小圈子,推上了统治全球的王座。

李林是湖南邵阳人,1986 年出生的他,是标准的互联网产品老兵。学生时代就是计算机尖子,毕业后扎进人人网、甲骨文这样的大厂,吃透了产品设计和用户运营。2010 年他踩中团购风口,创办猛买网,一度做到国内前十,可最终还是倒在了千团大战的硝烟里。

这次失败让他彻底开窍:小创业者要突围,只能靠垂直赛道、刚需痛点、轻资产运营。

2013 年比特币从 13 美元疯涨到 1000 美元,国内交易需求彻底爆发。李林第一时间去用 BTCC,结果被糟糕的体验整得无语:页面卡顿、充值繁琐、找不到客服,用户需求被严重忽略。他瞬间抓住了行业命门:中国不缺炒币的人,缺的是好用、快捷、稳当的交易平台。

彼时的 BTCC 靠着先发优势站稳脚跟,却还带着极客网站的粗放。2013 年 9 月,李林宣布推出火币网,靠着 “好用、免费、快”,上线 3 个月交易额就破百万,开始冲击 BTC China 的先发优势。

李林的突围策略是用户体验,秒充秒提、24 小时客服、流畅页面,再打出永久免费交易的杀手锏,直接击穿靠手续费赚钱的初代平台。

就在李林靠用户体验疯狂抢市场时,同样想在这个赛道赚钱的徐明星走出了一条完全相反的路。

1985 年出生的徐明星,是江苏苏州走出的技术极客,北邮毕业的他,大学就吃透了分布式系统和高并发架构。毕业后进雅虎中国,参与世界级交易系统研发,后来又在豆丁网当技术总监,把千万级用户平台的稳定性摸得门清。

他接触比特币后,根本没在意散户的体验,一眼盯上了交易系统的核心壁垒。当时国内所有平台的撮合引擎,都撑不起海量交易和高频量化,机构用户根本没地方落脚。而徐明星的目标,则是做一家中国最稳、最快、专为机构服务的交易所。

2013 年 10 月,OKCoin 正式上线,主打 “技术顶尖、专业交易” 的标签,和火币分庭抗礼。

他亲自带队写撮合代码,做出毫秒级成交、万级并发的系统,直接碾压 BTCC 的老旧架构。同样主打量化、高频交易,死死抓住专业投资者和机构团队,和李林的散户路线形成鲜明反差。

一个懂用户、攻散户;一个懂技术、守机构。

李林和徐明星,在同一年、同一条赛道上,走出了两条互补又对抗的崛起路。

到 2013 年底,火币、OKCoin 双双崛起,彻底打破了 BTCC 一家独大的局面,中国交易所三足鼎立的格局正式成型。

彼时,BTCC 守着初代拓荒者的金字招牌,靠海外资源和老牌口碑吃稳老用户;火币靠极致体验和野蛮运营,成为用户规模最大的平台;OKCoin 靠顶尖技术,垄断了机构和量化市场。

三家没有恶性厮杀,反而一起把行业盘子做大。随着人民币入金通道打通、交易流程标准化,给跟多的人进入币圈带来了便利,交易所从边缘生意,变成了当时最暴利的创业赛道。

中国交易所的全球影响力初显,而突如其来的全球黑天鹅事件,则让它们接管了世界。

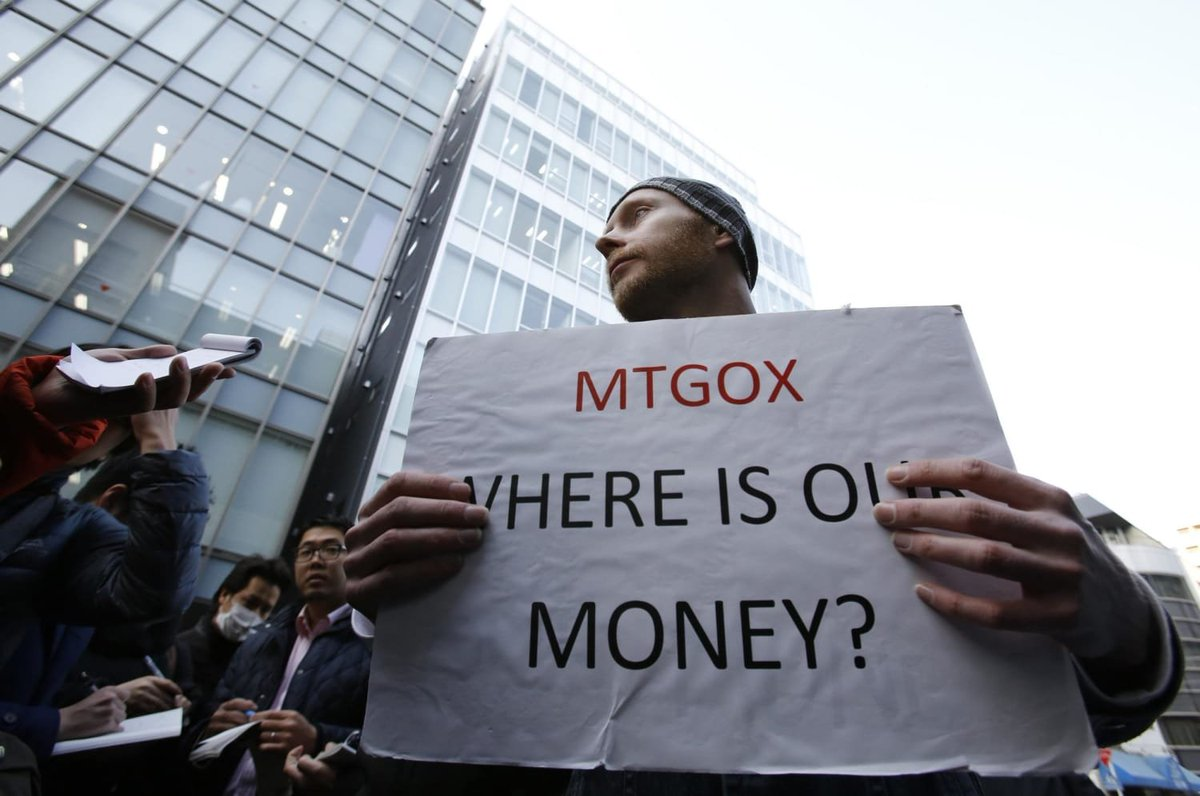
2014 年 2 月,全球加密行业炸响惊雷。曾经霸占全球 70% 以上比特币交易量的日本 Mt.Gox 交易所,因黑客攻击以及内部失控,被盗 85 万枚比特币,直接宣告破产。

全球加密货币交易体系瞬间崩塌,用户恐慌出逃、流动性枯竭、价格暴跌,欧美交易所全线溃败,市场出现巨大真空。

中国三大平台抓住了改写历史的机会:人民币交易体系成熟、用户基数大、流动性充足,火币和 OKCoin 的系统足以承接全球溢出流量,BTCC 靠着海外资源对接国际用户。

短短三个月,全球比特币交易的核心,从东京转移到北京、上海。

2014 到 2016 年,BTCC、火币、OKCoin 三大平台,牢牢占据全球比特币交易量的 80% 以上,峰值更是突破 90%。人民币成了比特币的核心计价货币,中国的交易时间、政策风向、用户情绪,直接左右全球比特币价格。

北京凌晨的火币客服还在处理订单,上海深夜的 BTCC 撮合系统高速运转,深圳的量化团队盯着 OKCoin 盘口高频交易,而中国,则在彼时成了全球加密货币的绝对中心。

这是中国交易所最风光的三年,没有高压监管,没有恶性内卷,没有致命暴雷,三巨头携手统治全球,赚得盆满钵满。李林、徐明星、李启元,站在行业之巅,成了全球加密圈无人不知的中国面孔。

巨头称霸的同时,中小平台也如雨后春笋般冒出来,行业进入百家争鸣的繁荣期。中国比特币主打低手续费抢占下沉市场,比特币交易网深耕现货,比特儿率先布局小众币种,到 2016 年,国内正规交易所突破 30 家,从一线城市到小城小镇,比特币交易者初具规模。

这个阶段只有纯粹的现货交易,所有人都以为,黄金时代会一直持续下去。

可繁荣的表象下,暗流早已涌动。

三巨头的用户争夺越来越激烈,单纯的现货满足不了扩张野心;中小平台纷纷盯上期货、杠杆、山寨币,寻找新的利润点;监管的目光,也从 “虚拟商品定性”,转向了快速膨胀的金融风险。

2016 年的比特币价格,在震荡中稳步上涨。三大交易所坐在全球交易量的王座上,享受着拓荒者的红利。

可他们没料到,下一个阶段一场围绕期货、山寨币、高杠杆的行业内卷,即将拉开大幕,同样那把悬在行业头顶的监管闸刀,也正在悄然落下。

03 期货、山寨币、杠杆的疯狂博弈

2016 年的深冬,火币办公区整夜亮着灯,屏幕上的比特币 K 线被杠杆和热钱扯得剧烈起伏。楼下 24 小时便利店的角落里,熬红眼睛的炒币人,有人攥着手机狂喜大叫,刚靠一只山寨币一天翻倍赚回一年工资,有人蹲在地上捂着脸无声落泪,几分钟前被高杠杆一把爆仓,积蓄荡然无存。

这是中国加密交易所最癫狂的岁月。现货赛道的红利殆尽,火币、OKCoin、BTCC 三巨头撕下温和面具贴身肉搏,新玩家钻透规则盲区铤而走险。

期货杠杆、山寨 ICO、场外配资像三股野火,把整个行业烧得面目全非。空气币横行、配资吸血、刷量造假、暗箱操控,所有金融市场的恶与乱,在这两年里集中爆发。

是高杠杆期货,最先撕开行业底线。

早在现货狂欢的时期,一群常年泡在海外合约市场的交易者,就嗅到了熊市里的生存机会。

他们不懂大厂技术、不做精细化运营,却最懂散户的赌性:只做现货只能买涨,熊市只能等死;有了杠杆和做空,涨跌都能赚到钱。

2013 年 6 月,国内第一家比特币期货平台 796 上线,顶着高风险的标签,开放最高 10 倍杠杆,直接开辟了全新的战场。

而 2014 年震惊行业的 “3.21 LTC 暴跌惨案”,把 796 推上神坛。

3 月 21 日深夜,火币平台的莱特币价格毫无征兆地腰斩,从 180 元直接砸到 90 元。没有预警、没有熔断、没有风控,数百万现货用户被直接 “闷杀”,账户资金瞬间蒸发。

平台客服电话被打爆,办公室里挤满维权的散户,有人拍桌怒吼,有人瘫坐痛哭。这场事故,让散户彻底看清现货的软肋,也让 796 一夜爆红。

短短一个月,796 的成交量暴涨 10 倍,成了熊市里唯一的赢家。

徐明星和李林彻底坐不住了,他们清楚,衍生品才是真正的利润印钞机。

火币火速上线 BitVC 期货,OKCoin 连夜推出合约板块,连同 BTCC 一起,和 796 打响了毫无底线的期货大战。

手续费从 0.1% 杀到 0.03%,近乎免费抢用户;杠杆从 5 倍加到 20 倍,私下还给大户开放 30 倍配资;平台更是悄悄 “插针”、延迟成交、定点爆仓,默默吃掉散户的保证金。

2014 年 5 月,五大平台曾联合声明暂停杠杆业务,可短短一个月,高杠杆全面重启。在暴利面前,没人愿意踩下刹车。

796 成了这场内卷的第一个祭品。

2014 年 11 月 3 日晚,796 突然全平台瘫痪,无法登录、无法下单、无法提现,用户资金被牢牢锁在平台里。创始团队连夜抢修却无力回天,三天后重新开放,交易量归零、信任崩塌,曾经的期货龙头,短短数周就销声匿迹。

796 的死亡是最直白的预警:无风控的高杠杆,就是吞钱的黑洞,可此时的市场早已被赌性裹挟,没人在意这个警示。

期货战场杀得头破血流的同时,山寨币与 ICO 的赛道,掀起了更疯狂的造富泡沫,也滋生了最恶劣的乱象。

比特币、莱特币早已被三巨头牢牢垄断,小平台根本没有突围机会,前阿里安全工程师张寿松,很快找准了自己的路 —— 放开上币审核,专攻长尾山寨币。只要项目方缴纳一笔上币费,聚币网统统放行。

2017 年 IC0 热潮来袭,聚币。

上百种山寨币扎堆上线,项目方和平台分成,开盘拉盘暴涨十倍、百倍,吸引散户追高后悄悄砸盘套现,留下一地鸡毛。散户们从不看白皮书,只听所谓的内幕消息,哪怕是毫无价值的垃圾币,也敢砸进全部身家。

聚币网靠着这套玩法,2017 年单日交易量短暂登顶全球第一,累计服务 2300 万用户,成了山寨币赛道的造富工厂,也成了名副其实的割韭菜大本营。

几乎同时,云币网把 “意见领袖割韭菜” 玩到了极致。

早期比特币布道者李笑来持股 25%,自带百万粉丝流量,云币网不仅是国内首个上线以太坊的平台,更成了 IC0 项目的首选站台方。

2017 年,一个又一个 ICO 项目在云币网上线,开盘即暴涨,百倍币、千倍币的神话传遍全网。

聚币、云币带头疯狂,元宝网、比特时代等小平台纷纷跟风,平台币、山寨币、IC0 代币泛滥成灾。整个市场变成了赌场,劣币驱逐良币,真正做技术的项目被淹没。

期货与山寨币的疯狂,彻底带偏了整个行业,从三巨头到小平台,所有潜规则都摆上了台面,乱象触目惊心。

彼时的火币、OKCoin 全面开放融资融币,用户用一倍本金就能借 5 到 10 倍资金炒币也就是杠杆玩法,相当于官方配资,利息高得惊人;场外配资第三方公司最高开放 50 倍杠杆,日息 1%,借 10 万一天利息就要 1000 元,无数散户借高利贷炒币,行情反转便瞬间负债累累。

为了抢占 “全球交易量第一” 的名头,所有平台都在疯狂刷量。

机器人对敲交易,真实交易量 1 亿能刷成 100 亿,盘口挂单全是假单,制造流动性充足的假象,媒体报道的交易量数据,水分大到毫无参考价值。行业里公开的秘密是:中国交易所的真实交易量,只有对外宣称的百分之一。

而彼时,所有交易所都没有第三方资金存管,用户的人民币、加密货币,全部存在创始人的私人银行卡、私人钱包里。平台随意挪用用户资金炒币、投资、挥霍,小平台随时卷款跑路,2016 到 2017 年,上百家小交易所突然关停,创始人失联,用户资产全部打水漂。

没有监管、没有保险,用户的资产安全,全靠创始人的良心。

同样,彼时的交易所没有实名认证,充值全靠私人转账,赌资、赃款、黑钱通过交易所快速洗白,地下钱庄利用加密货币跨境转移资金,逃避外汇监管。

黑客攻击频发,比特儿冷钱包被盗 7170 枚比特币,平台勉强兜底;小平台被黑客攻破后,直接跑路让用户买单,私钥保管混乱、内部员工监守自盗的案例屡见不鲜。

2017 年上半年,中国交易所的疯狂达到顶点:全球 90% 以上的比特币交易量来自中国,ICO 项目一夜募资上亿,街头巷尾都在讨论炒币暴富。

2017 年 6 月,北京的夏天闷热得让人窒息。交易所的办公室里依旧是彻夜狂欢的氛围,刷量的机器人不停运转,ICO 项目的上币申请排成长队,期货杠杆的爆仓声被牛市的喧嚣掩盖。

没人愿意相信,这场持续四年的野蛮生长,即将迎来终局。

2017 年 9 月 4 日,七部委联合发布的一纸公告,会让所有疯狂戛然而止,让境内交易所的黄金时代,彻底落幕。

04 九四监管与境内交易的第一次断舍离

2017 年初,央行北京营管部、央行上海总部率先约谈火币、OKCoin、BTCC 三家头部平台负责人,当面重申银发〔2013〕289 号文的核心红线:比特币只是虚拟商品,绝非法定货币,金融机构绝不能涉足相关业务。

五天后,由央行、地方金融局组成的联合检查组,正式进驻三大平台现场办公。调取后台交易数据、逐笔核查资金流水、翻遍每一份用户协议:无牌开展类金融业务、违规融资融币放大杠杆、反洗钱制度完全空白、用户资金未做第三方存管…… 。

1 月 18 日,央行官方通报检查结果,同时下达强制性整改指令:立即叫停所有融资融币业务、取消零手续费恢复交易收费、建立实名认证与反洗钱体系、限期落实用户资金第三方存管、杜绝虚假刷量。

这一刀下去,行业瞬间失血。

此前靠 “零手续费 + 杠杆 + 刷量” 堆出的比特币日成交量,从 1360 万枚的天文数字,短短一个月暴跌至 12 万枚,跌幅超过 99%。

李林站在火币的大数据屏前,看着那条垂直下坠的曲线,一根接一根地抽烟,指尖微微发烫;徐明星连夜召开技术大会,下令关停所有杠杆接口,团队通宵修改系统代码;远在上海的李启元,第一时间按政策调整 BTCC 业务,收缩所有高风险模块。整个行业第一次真切感受到,监管的刀,是真的要落下来了。

但是在同一时间行业的另一面,ICO 项目的上币申请依旧排着长队,山寨币的炒作热度不减,地下配资公司换了马甲继续揽客。

直到 2017 年 9 月 4 日下午 3 点,一则官方公告刷屏全网,整个币圈瞬间炸锅。

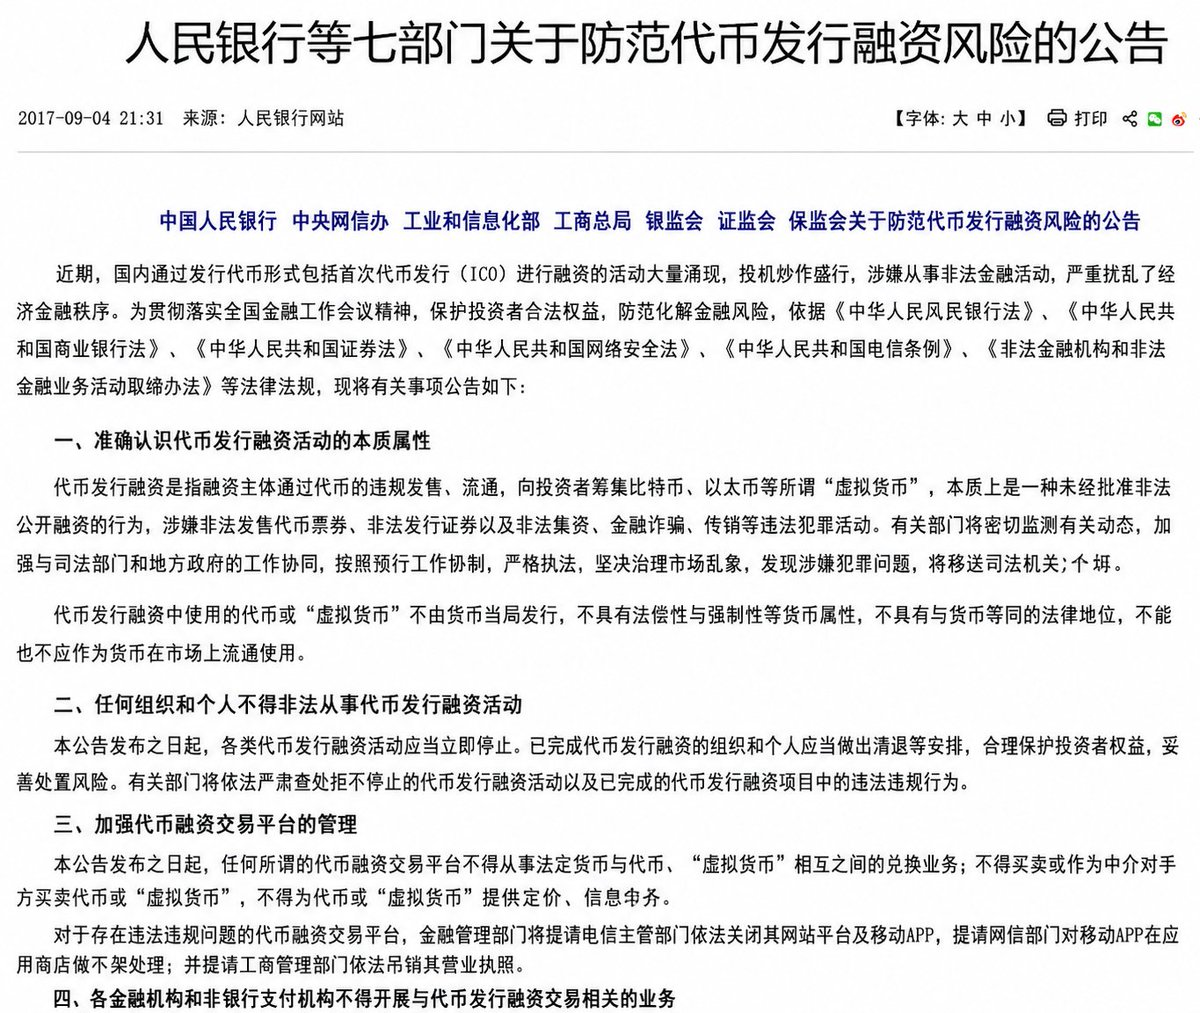
央行、中央网信办、工信部、工商总局、银监会、证监会、保监会七部委联合发文,发布《关于防范代币发行融资风险的公告》,这就是让整个行业胆寒的 “九四公告”。公告依据《人民银行法》《证券法》等多部法律法规,用最严厉的措辞,给境内加密货币交易下达了死刑判决。

图源:人民银行网站

代币发行融资,本质是未经批准的非法公开融资,涉嫌非法集资、金融诈骗、传销,即日起全部叫停;任何交易平台,不得从事法币与加密货币兑换、代币之间兑换、定价、信息中介等一切相关服务;银行、支付机构必须全线切断资金通道,违规平台将被关闭网站、下架 APP、吊销执照;已募资的项目必须限期清退资金。

这是从法律层面,在事实上终结了境内交易所业务。

消息传出的瞬间,全行业陷入死寂,随后是铺天盖地的恐慌。

行业群消息 999 + 刷屏,满屏都是 “完了”“钱怎么办” 的哀嚎;比特币、山寨币全线暴跌,几分钟内跌幅突破 30%;交易所的客服系统瞬间被挤爆,电话、在线咨询全是用户要求提现、退币的请求,嘈杂声几乎要掀翻屋顶。

李林把公告全文打印出来,逐字逐句地看,指尖把纸张捏得发皱,沉默半小时后,只对团队说了一句:“执行,全部严格执行。”

徐明星反复核对公告里 “法币兑换”“信息中介” 的禁令范围,脸色凝重,立刻下令关停所有法币交易通道,启动用户资产清退;

李启元连夜召开全球会议,明确 BTCC 必须率先关停境内业务,用老牌平台的信誉守住用户的最后一道防线。

九四公告后的一周,是所有交易所的至暗时刻。

史无前例的用户挤兑潮爆发,比任何黑客攻击、行情暴跌都更可怕。

线上,提现申请每秒新增数千条,服务器几度濒临崩溃,技术人员三天三夜没合眼,死守通道不中断;

线下,大量用户聚集在平台办公楼下,举着手机情绪激动,要求当场提现,现场一度十分紧张;

客服小姑娘们被用户的指责与抱怨包围,一边红着眼眶道歉,一边手动审核每一笔提现,一天下来嗓子完全嘶哑;

财务人员对着疯狂跳动的银行流水,不停核对转账,私人账户的大额流动频繁触发银行风控,每一步都走得艰难。

9 月底到 10 月初,BTCC、火币、OKCoin 先后发布最终公告,一字一句都紧扣九四公告的政策要求:即日起,停止境内所有人民币与加密货币交易业务,有序完成用户资产清退。

那一刻,境内交易所的核心生命线被彻底切断。

从 2011 年上海民宅里的第一行代码,到 2017 年占据全球 90% 交易量的霸主,中国加密交易所的境内黄金时代,戛然而止。

境内业务清零,不是行业的终结,而是一场被迫的大迁徙。

所有平台都明白,留在境内只有死路一条,走出去,或许还有一线生机。

05 离岸暗生、疯魔幻灭与终极清零

2017 年九四公告落地的第三个月,大陆的加密货币交易被一刀切叫停,可这群从互联网蛮荒里闯出来的创业者,似乎谁也没真正离场。

九四关停的只是境内的人民币交易,没关掉中国人炒币的瘾。最先反应过来的,还是李林徐明星这两个老对手。

李林把火币的国内业务砍得干干净净,转头就在新加坡搭起了 Huobi.Pro 的架子。他这辈子做生意都求稳,当年做团购、做交易所都是步步为营,这次也一样 —— 不碰违规的法币通道,只上 USDT 稳定币,大陆用户翻墙进来他不主动拦,也不公开招,像个守着摊子的掌柜,只求安安稳稳把海外的盘子稳住。他看着身边的团队一个个换上海外工牌,心里清楚,火币再也回不到北京望京 SOHO 的黄金时代了。

和李林的保守完全不同,徐明星压根没想着守摊子。九四的文件刚下来,他就把 OKCoin 改成了 OKEx,一头扎进了合约期货的生意里。当年在国内,他就靠技术和高频交易跟李林较劲,现在没了境内监管的束缚,他直接把杠杆拉满,把运营中心放在监管宽松的马耳他。在他眼里,现货早就不赚钱了,只有合约、杠杆这些衍生品,才能让 OKEx 压过火币。两人斗了五年,到了海外,依旧是一个守、一个攻,谁也不服谁。

就在李林守着现货底盘稳扎稳打、徐明星押上全身家豪赌合约赛道、两人死死咬住行业老二位置贴身肉搏的时候,一个从 OKCoin 核心圈层抽身出走的技术老兵,不动声色布局落子,悄悄做成了两大巨头都没摸到的全局棋局,

这个人叫赵长鹏。

论出身,赵长鹏是标准的海外技术派,根基远比圈内多数草根创业者扎实。

赵长鹏七十年代生于江苏,年少随家人移民加拿大,全程接受西式硬核工科教育,毕业后深耕全球顶级金融交易底层架构多年,先后供职于东京证券交易核心机房、彭博跨境交易系统团队,常年打磨高并发、零卡顿的撮合底层技术,实打实吃透传统金融核心交易逻辑,不是半路转行的圈内野路子。

2014年,加密行业萌芽崛起,他看准赛道风口回国入局,经何一牵线搭桥,正式加盟初代头部平台 OKCoin,出任 CTO,手握平台核心技术大权。

彼时,徐明星抓全局战略与资金管控、赵长鹏扛全栈交易系统与资产安全、何一统筹全域市场公关对外发声,三人牢牢绑定,拼成币圈早期含金量最高、执行力最强的“OK 铁三角”,硬生生把 OKCoin 抬到和火币分庭抗礼的双寡头位置。

共事数年,理念裂痕逐步发酵,内部权责拉扯、路线分歧持续激化,铁三角彻底离心离德,赵长鹏心气难平,决意抽身离场,暗自憋着一股逆势翻盘、碾压老东家的狠劲蛰伏蓄力。

2017年,加密行情全线躁动,行业乱象渐起,监管收紧信号提前释放,圈内多数人还在盲目加码境内法币交易、疯狂收割短线流量,赵长鹏却精准嗅到政策杀机,果断 all in 赌上全部身家。

他直接变卖上海核心房产,收拢所有现金流,不带多余犹豫,下场自立门户创办币安。

CZ 创立币安早期照片

从起步之初,他就刻意避开所有人扎堆的合规红线,不碰任何境内人民币法币对接通道,全域只做纯币币兑换业务,从底层架构、业务链路到主体属地,全程完美规避后续九四公告的监管禁令,提前站在了安全区里。

等到九四政策落地,火币、OKEx慌慌张张关停境内通道、仓促清退大陆存量用户,忙着切割业务维稳盘面、应对监管核查时,币安早已备好海外链路、敞开全域入口,不声不响全盘接住两大巨头溢出的所有出逃散户、资金、流量。

没有过往包袱,没有业务牵绊,没有合规累赘,短短半年时间,币安踩着时代风口顺势起跳,直接碾压深耕行业多年的火币、OKEx,硬生生冲上全球交易量榜首,从离场技术高管,一跃成为全行业新霸主。

徐明星看着曾经的下属碾压自己,心里不是滋味;李林看着币安的野蛮生长,也只能继续守着自己的基本盘。三个老熟人,在海外的战场上,又回到了三足鼎立的老格局。

巨头们在海外抢地盘,两个闷头搞技术的人,在巨头的缝隙里活了下来。

甘纯是蚂蚁金服出来的安全专家,他知道自己拼不过李林、徐明星、赵长鹏,干脆不碰主流币,专门做没人看得上的小众山寨币,注册地选在塞舌尔,平台名叫 KuCoin。他不打广告、不抢头条,就靠安全稳当,悄悄攒了几千万用户。

韩林更低调,加拿大光电博士出身,当年买比特币被骗,一气之下做了比特儿,

九四之后改名 Gate.io。他是圈子里少有的实在人,早年平台被盗 7000 多个比特币,他自己掏钱全赔给了用户,就靠这份口碑,在巨头的夹缝里稳稳当当地活着。

这四个人,守成的守成、激进的激进、投机的投机、务实的务实,把海外的交易所生意做得风生水起。可谁也没想到,一个从火币出来的技术人,用一个荒唐的模式,把整个行业搅得天翻地覆。

这个人叫张健。

张健是火币的前 CTO,还写过国内第一本区块链畅销书,在圈子里是公认的技术理想主义者。他离开火币后,一直想做真正的技术创新,看不上交易所赚手续费、割韭菜的套路。2018 年熊市来了,张健憋出了一个狠招 —— 交易即挖矿。

说白了,就是用户交易的手续费,全返成平台币,持有平台币还能分

红。听起来是福利,本质就是拆东墙补西墙的资金盘。可当时的行业早就疯了,FCoin 上线 12 天,交易量就超过了火币、OKEx、币安加起来的总和。

张健从行业榜样,一夜变成了 “颠覆者”,可他自己最清楚,这个泡沫迟早炸掉。

果然,不到两年,FCoin 直接崩了。7000 多枚比特币兑付不了,张健连夜失联,留下几十万用户血本无归。曾经的技术理想家,成了圈子里最大的骗子,这场闹剧,也成了这四年灰色行业最扎眼的伤疤。

FCoin 崩了,可行业的疯狂一点没减。

在大陆境内,相关业务并没有彻底消失,而是逐渐转入更隐蔽、更分散的灰色地带。

矿业曾在四川、云南、内蒙古等地形成相当规模的集聚,大量矿机依赖低价电力持续运转,中国算力一度占据全球重要份额。但在快速扩张背后,能源消耗、地方监管套利、用电合规等问题也开始不断累积。

与此同时,围绕 USDT 的场外交易也在民间悄然扩散。微信、支付宝、银行卡转账,成了许多用户进出加密市场的替代通道。它在一定程度上维系了市场流动性,但也不可避免地被一些非法资金利用,成为诈骗、赌博、资金外逃等活动中较难监管的一环。

2019 年是交易所赛道在国内发展的有一个黄金时期。

经过前几轮牛熊的发展,行业话语权牢牢攥在三家手里,圈内统称 HBO 铁三角,火币、币安、OKEx 瓜分华语圈八成以上有效流量,现货、合约双赛道双向碾压,二线平台无力正面抗衡,三线小所只能靠边陪跑。

币安靠着 Launchpad 首创 IEO 打新玩法,首发 BTT 币种翻倍暴涨,直接点燃全网打新热潮,后续优质项目接力跟进,稳稳吃下首轮流量红利;七月顺势上线永续合约赛道,现货衍生品双线发力,全年交易量长期霸占全球三成以上份额,黑马逆袭登顶全域王座。

火币紧跟节奏推出 Huobi Prime 同步跟进 IEO,守成有余、攻坚不足,稳稳盘踞行业第二席位。

OKEx 则上线 OK Jumpstart 差异化对标IEO,和火币并肩守住第二梯队底盘。三家日常互相抄作业内卷,上新节奏、活动玩法、产品模型高度类似,华语散户来回跨平台迁徙。

IEO 是 2019 年绝对年度流量密码,成为平台增收、盘面拉盘、用户拉新的万能抓手。项目方省去私下募资繁琐流程,直接对接头部交易所合规上币,用户足额质押平台币就能参与抽签打新,平台稳稳躺赚上币服务费、二级市场叠加手续费,三方短期共赢狂欢。

热度拉满之下,散户 FOMO 情绪全线拉满,平台币集体走出翻倍行情,全行业估值水涨船高。只是狂欢背后隐患暗藏,大批资质空白的空气项目趁机混圈募资,后期盘面崩盘、集体维权频发,无序内卷的投机乱象,早早给后续全球监管重拳排查埋下了实打实的由头。

头部扎堆内卷抢核心红利,二线、三线平台不正面硬碰,全员走差异化下沉路子,闷声发财。

KuCoin、Gate.io、BitMax、ZB 中币网、LBank、Bibox、CoinEx、Bitforex、EXX、CoinBene、MXC抹茶、BiKi 、Hotbit、BigONE、DigiFinex、BitZ、IDAX 等一众平台 也分到了红利,各司其职瓜分剩余零散流量。

整体复盘下来,2019 年是加密交易所最后的草莽狂欢盛宴。

层级分明、玩法鲜活、流量充沛、暴富故事频发,HBO 三强垄断全域核心红利,二线平台差异化闷声发育,三线小所跟风蹭流苟活,全行业靠着内地灰色流量、熊市反弹风口、IEO 投机玩法集体暴富。

也正是在这个阶段,加密行业在中国的形象开始急速分化:一边是矿业、交易和全球流动性带来的巨大商业机会;另一边,则是监管盲区、灰色资金和骗局扩散带来的社会风险。行业并非一夜之间被否定,而是在长期失序中,逐渐积累了被强监管整顿的理由。

所有人都知道,这种灰色的好日子,迟早要到头。

先是监管部门封掉支付宝、微信的场外交易通道,再是清退内蒙古、四川的矿场,最后把交易所的翻墙通道全掐断。

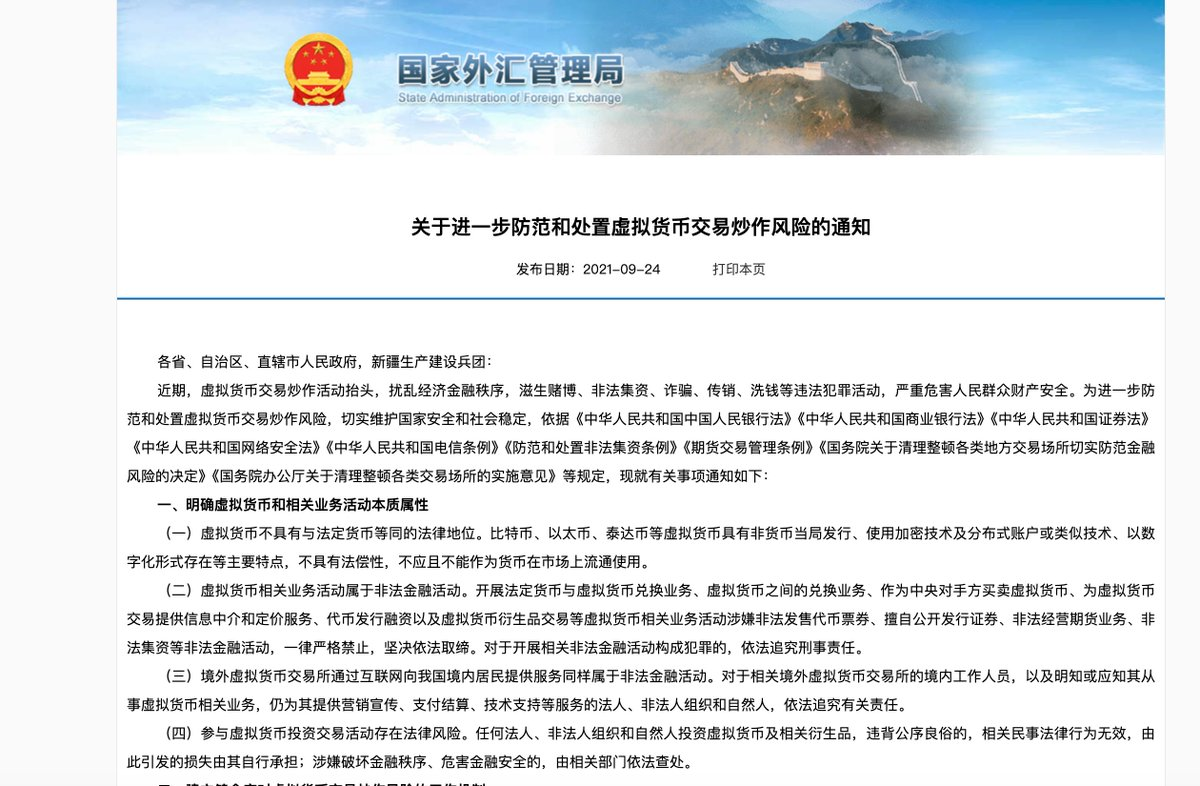
直到 2021 年 9 月 24 日,十部门的通知下来,直接一锤定音:境内所有加密货币相关业务,全是非法金融;境外平台给大陆人提供服务,也是非法。

图源:https://www.safe.gov.cn/safe/2021/0924/19915.html

这一次,没人敢再侥幸。

李林的火币全部清退大陆用户;徐明星关掉 OKEx 的大陆 IP,彻底转向欧洲;赵长鹏切断币安的翻墙入口,放弃了最大的隐形流量池;甘纯、韩林也乖乖限制大陆用户,告别了灰色生意。而其余靠中国市场存活的腰部、长尾小所,基本在这一轮绞杀中全部消失在了历史长河里。

那个曾经卷走全球 90% 交易量的中国大陆市场,彻底清零了。

06 巨头解体、卖盘离场与全球合规新格局

随着 2021 年 9 月 24 日,一纸公文落地,把加密货币所有相关业务,全都划进不合规金融活动范畴;不让境外平台给内地用户导流开户,不让境内商户、个人再给交易所搭支付、社群、技术配套,连挖矿算力也一并全域清退。一句话,本土原生币圈生态,当场叫停。

一夜之间,三大巨头的路,开始往三个不同方向分叉。

政策收紧之前,火币靠着入行早、老牌口碑稳坐现货大盘,内地散户流水源源不断,手续费稳稳落袋,不用冒险搞高风险合约、不用乱上小众币种兜底营收。

但新规落地之后,其优势直接清零,麻烦接踵而至:

欧美那边牌照压根拿不到,东南亚监管轮番上门约谈,跨境用户频繁被限流、限 IP。海外租场地、雇本地团队、聘合规法务,花钱如流水,平台日活和交易量却一路往下走。火币原本稳稳当当的经营底盘,一下子四面漏风,往前冲有合规风险,往后退又舍不得多年盘口基业。

李林看得很通透,心里门儿清。早年监管宽松,靠圈子人脉、柔性导流就能安稳做生意。

2021 年之后全是硬杠杠,用户资金托管、实地办公备案、资金溯源风控、高管合规背书,缺一样都站不住脚。

他本土人脉够用,海外合规底子、跨境政企资源却匮乏。一边是越来越严的监管高压,一边是越来越高的运营成本,还有说不清的连带履职风险。思来想去,最优解只有一个:趁平台还有估值,体面转手离场,不陪行业硬扛后续风浪。

2022 年恰逢熊市,全行业资产缩水,交易所估值回落,正是低位平稳换手的窗口期。李林低调对接香港资本,走正规机构并购流程,对外披露的接盘方是香港 About Capital Management;随后孙宇晨加入全球顾问委员会,并在品牌、运营和生态层面成为最关键的公开人物之一。

当年十月,交割手续全部办完。李林清空所有股份,辞掉全部职务,干干净净和火币划清界限。表面看是初代创始人功成身退,实则精准卡点熊市套现避险,落袋为安。从这一刻起,旧三大巨头牢牢焊死的行业铁格局,裂开了一道缝,全行业合规洗牌的大幕,正式拉开。

李林转身离场,不再过问平台任何琐事,并为后续成立新火,做合规机构托管业务埋下伏笔。

孙宇晨全盘接下运营大权,没有硬扛老路子,顺着当下海外合规大环境,慢慢调整平台原有经营节奏,贴合离岸圈层的实际需求,悄悄改写了华语交易所原本平稳的竞争生态。

接手之后,孙宇晨第一件事就是调整品牌对外名头,弱化本土关联痕迹,方便海外各地备案落地。

先是临时改成“火必”,降低老平台的内地辨识度,适配多国基础合规口径;等到 2023 年 9 月新加坡 TOKEN2049 大会,全球行业人士齐聚、流量最集中的时候,顺势官宣全域更名 HTX。

TOKEN2049 / HTX DAO x TRON Afterparty 现场图

一边沿用火币多年攒下的用户根基,一边联动自家波场生态,搭上平台十年运营节点平稳过渡,悄无声息完成品牌升级,对外合规公示也同步补齐,稳稳适配海外全域经营的基础要求。

牌子理顺之后,平台顺势调整经营打法,贴合散户实际交易喜好,多铺高流动性交易品类,适度放宽衍生品交易档位,上新一批合规中小特色币种,快速把盘面交易量做起来,稳住行业排名。同时精细化运营各类社群,分层维护不同需求的存量用户,邀约海外行业资深人士搭起外部顾问班子,把对外合规门面做足做实。

短期交易数据肉眼可见回暖,只是平台底层安全风控、全链路资金托管体系没来得及同步升级,存量资金调度、盘面真实流动性管控还有优化空间,流量热闹的背后,藏着长效运营的隐性压力。

事实上,当年股权交割埋下的衔接留下的一些小问题,慢慢摆到了台面上来。

2025 年,李林和孙宇晨就交割前后的资金对账、仓位衔接、生态代币划转这些收尾琐事,公开沟通对接了好几轮。

双方各说各自的权责边界,理性梳理存量资金缺口、保证金补齐进度、代币合规流转这些实操细节,依规稳妥处置好了全部交割遗留事宜。

与此同时,2023 到 2025 年行情波动较大,部分用户反馈过极端行情下系统卡顿、盘面价格异动、订单匹配快慢不一这类体验问题,平台也一直在常态化优化后台运维能力。行业技术人员正常流动,后台服务效能平稳迭代调整。到 2026 年,HTX 专心深耕华语圈老用户群体,稳稳守住自有细分盘口,平稳经营不出乱子。

这边 HTX 稳步调整经营节奏、打磨圈层口碑,另一边靠合约技术打天下的徐明星,早就把行业走势看得明明白白。

他预判到全球监管只会一年比一年严,干脆慢慢减少公开露面频次,把一线日常经营的权责交出去,安安稳稳退到幕后,只把控核心战略和风控大局,不再凑台前的热闹。

2021年全域清退之后,OKEx 凭着早年打磨好的合约底层交易系统,还有长期合作的头部量化机构资源,稳稳守住了基础流水,没出现过经营动荡、资金链紧张这类问题。

但大环境从不松劲,跨境杠杆管控越来越细,交易合规核查越来越频繁,隔三差五就收到海外监管问询函,还要闭环处理用户各类体验诉求,配合属地专项巡检。账面营收看着平稳,合规高压却时时刻刻悬在头顶,生怕哪一步踩线,引来业务限流、跨境处罚这类麻烦。

徐明星心里有数,合约野蛮赚钱的好日子到头了。往后行业拼的不是激进打法,是合规牌照、硬核风控、机构人脉。继续站在台前扛旗,个人连带风险只会越来越大。

为了隔离风险、简化治理,他主动淡出公众视野,把日常经营交给职业化团队打理,同时拆分多层离岸运营主体,把合规对接、用户运维、资金对账这些繁琐又担责的实务,全部分工落地。

2022 年 1 月 18 日,OKEx 正式改名 OKX,一方面布局 Web3 全生态、拓展链上托管业务,跳出单一交易所框架,同时淡化早年合约标签,规整历史合规台账,降低跨境溯源追责的隐患。

曾经和李林并肩厮杀的初代猛将,就此低调隐身,OKX彻底变成职业化合规平台,旧三大巨头的第二根支柱,平稳落地。

退居幕后放权之后,OKX 直接换了一套务实打法,集中所有人力财力攻坚两件事:跑遍全球拿合规属地牌照,专心服务大型机构客户。

2023 年开始,OKX 加速推进全球合规化转型,在中东、东南亚等市场布局本地团队和合规资质,逐步从早年的离岸交易平台,转向多区域持牌运营的全球化平台。

2025 年,OKX 在欧洲合规上取得关键进展,1 月获得马耳他 MiCA 牌照,并开始通过 passporting 机制向欧洲经济区扩展服务;同年 2 月,OKX 与美国司法部就历史合规问题达成和解,支付超过 5.04 亿美元罚没款,补齐反洗钱、KYC 与跨境展业方面的历史短板。

此后,OKX 持续强化储备金证明、资金透明度与反洗钱风控体系,平台形象也从“合约技术派交易所”,逐步转向更强调合规、托管、机构服务与全球牌照的主流交易平台。

到 2026 年,OKX 又获得纽约证券交易所母公司 ICE 的少数股权投资,交易对应估值约 250 亿美元。这不仅意味着传统金融基础设施开始更深度介入加密交易体系,也进一步强化了 OKX 向主流金融市场靠拢的信号。

三年低调深耕,稳稳接住币安流出的稳健资金、HTX 分流的审慎用户,悄无声息稳居全球第二,成了圈内实打实的隐形赢家。

一边有人套现离场,一边有人幕后守局,行业格局悄悄松动。

只有当年靠着全域狂奔登顶行业的赵长鹏,直面全球多国监管层层合围,昔日碾压全行业的巅峰体量,发展节奏彻底回归常态。

币安最风光那几年,靠着无固定总部、离岸分布式轻量化运营,不挑地域全域吸纳全球散户流量,交易量常年断层领跑全行业。

早年抢地盘冲规模的时候,优先铺全网流量、扩全球客群,合规体系、属地风控慢慢补齐,柔性贴合行业早期粗放发展节奏。但监管机构开始将矛头指向币安。

2022 年 11 月 FTX 流动性风波,或许是导火索之一。

早在风波发酵前,CZ 就意识到风险,合规减持退出 FTX 股权,后续依规披露持仓调整计划,恰逢 FTT 本身流动性薄弱,引发市场集中提现,短期冲击了 FTX 资金底盘。之后币安放出并购意向,快速尽调后理性终止合作。

SBF 也因 FTX 无法偿付用户资金,被认定窃取客户数十亿美元,属于欺诈重罪,面临长期监禁。

FTX 的暴雷,也让全球监管把目光更多投向头部平台合规核查。

FTX 的行业余震还没消散,2023 年 3 月海外多家加密合作银行接连出现流动性调整:Silvergate 有序清算收尾,Signature Bank 被属地金融部门统筹管控,硅谷银行小幅联动加密圈层资金流转。传统银行收紧加密合作额度,全行业流动性回归理性,监管分层排查、常态化巡检全面加码。

多重历史合规待办事项叠加行业波动,2023 年 11 月,币安和赵长鹏与美国司法部达成合规协议:平台缴纳 43 亿美元合规整改资金,闭环完善反洗钱、跨境合规、属地展业等历史问题。

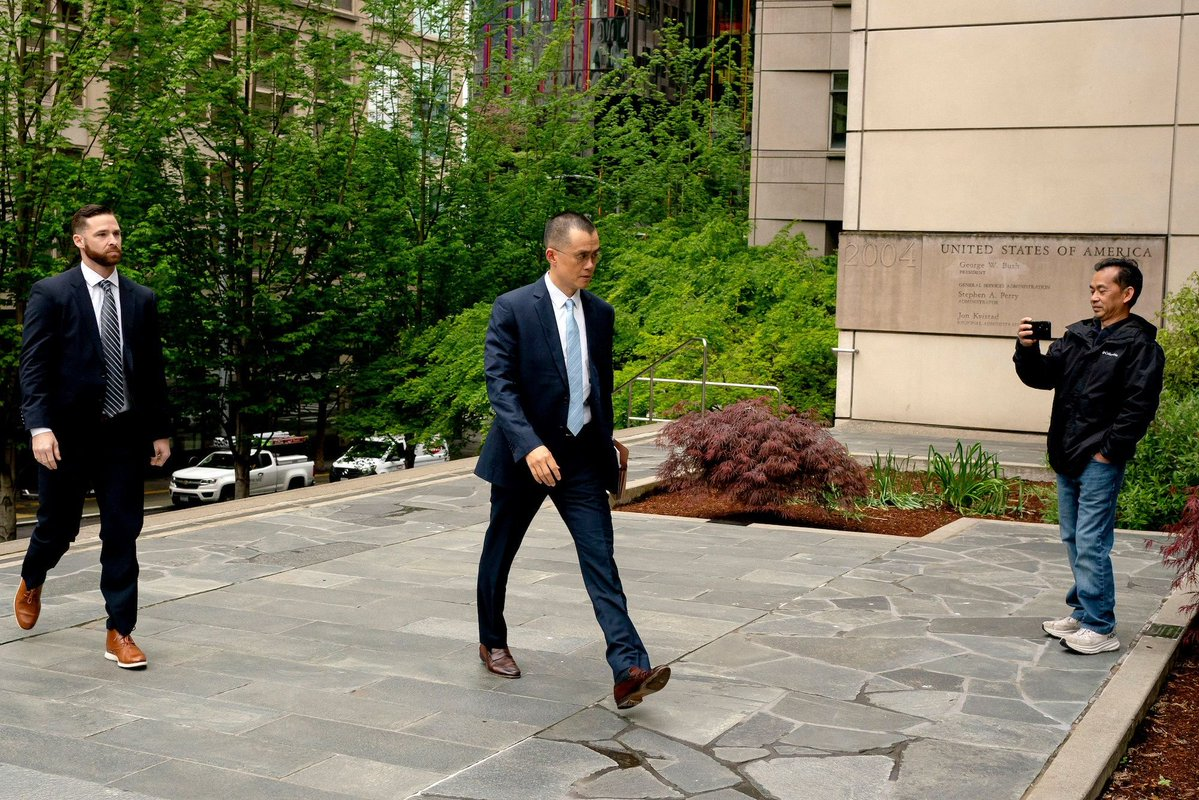
CZ 也因违反美国反洗钱规定,被判处监禁四个月,个人缴款 5000万美元。出狱后,卸任 CEO  的 CZ 专注全域合规战略统筹,个人行业决策话语权回归平稳常态。

赵长鹏2024年美国法庭外真实场景

整改结束后,CZ 彻底收敛扩张心思,不再盲目跑马圈地,专心守盘维稳、深耕合规。有序收紧高风险衍生品业务,优化跨境资金导流管控,拆分多区域独立合规主体,剥离高舆情、高合规隐患的资产板块。

2025 年随着特朗普上台,行业风向大变,特朗普家族落地 WLFI 加密生态,发行锚定美债储备的 USD1 合规稳定币;同年5月,阿布扎比背景投资机构 MGX 使用 WLFI 旗下 USD1 稳定币完成对币安的 20 亿美元投资安排,币安与中东资本、稳定币生态之间的绑定明显加深。

并且在 2025 年 10 月,合规赦免了 CZ 过往的合规履职相关问题,这也预示着行业正式迈入政商协同新阶段。

三大巨头各自调整、平稳分化,空出来的合规用户和市场份额,流向常年低调守规矩、不凑热闹的二线平台。全新稳态格局就此成型,草根跨界入局、一夜弯道超车的行业窗口期,彻底关闭。

甘纯掌舵的 KuCoin,多年不掺和巨头近身博弈,踏踏实实深耕海外刚需小众币种赛道,每逢头部平台调整、用户避险分流,安安稳稳扛过好几轮牛熊周期。

韩林执掌的 Gate.io,靠着早年全额赔付被盗比特币的安全口碑打底,稳字当头过日子,同样熬过多轮熊市雷暴和中小平台波动,牢牢攥住一批稳健高净值用户。

草莽江湖落幕,野蛮乱斗终结。加密行业正式迈入强监管、职业化、全球化的平稳终局,初代币圈创业者的所有江湖浮沉故事,到此尘埃落定。

AGI已经来了:红杉年度大会最硬核的13场AI对话

引言

2026 年 4 月底,红杉资本(Sequoia Capital)在旧金山举办第四届 AI Ascent 大会。这场大会邀请了 OpenAI、DeepMind、Anthropic、NVIDIA、Waymo 等 AI 产业核心公司,也包括 ElevenLabs、XBOW、Recursive Intelligence、Starcloud 等押注新兴方向的创业公司。13 场对话横跨基础模型、编程范式、机器人学、自动驾驶、芯片设计、太空算力和新型计算架构,基本覆盖了当下 AI 产业最前沿的几条主线。

相比往年,这一届 AI Ascent 的基调更加直接:AI 已经不再只是提升效率的工具,而是开始进入真实工作流,接管一部分过去只能由人完成的复杂任务。红杉在开场演讲中将其称为「功能性 AGI」的到来——不是说机器已经在所有维度上等同于人类,而是从商业和生产力角度看,长程智能体已经跨过了从演示到可用的门槛。

这也是本次大会最核心的背景:当智能开始变得廉价、可调用、可规模化,AI 的竞争焦点正在从「模型能不能做」转向「如何把它接入真实世界」。软件、服务、组织、硬件、能源、安全和物理空间,都可能因此被重新设计。

红杉试图讲述的故事很清晰:智能不再是奢侈品,而正在变成一种新的工业原料。下一个阶段真正重要的,或许不是谁拥有更聪明的模型,而是谁能更快理解客户、重组流程、调度 agent,并把这种廉价智能转化为可持续的商业系统。

因此,这场大会讨论的并不只是 AI 技术的下一步,而是一个更大的问题:当机器可以承担越来越多脑力劳动时,人类、公司和社会该如何重新定义自己的价值。

贯穿全场的几条主线

第一,智能正在变成一种大宗商品。

红杉把这一转变类比为 19 世纪末的「铝」:它曾经比黄金还贵,却因为电解法的普及,在几十年内变成随手可得、随处可用的工业材料。今天,PhD 级别的专业知识、过去定义中产阶层竞争力的认知壁垒,可能正在经历类似的命运。高级智力不再天然稀缺,而是开始被模型大规模生产、调用和分发。

第二,瓶颈正在从机器转向人。

Greg Brockman 说出了本届大会上被反复引用的一句话:当 agent 能够自主工作时,人类注意力将成为整个经济体中最稀缺的资源。Karpathy 则用更直白的方式表达了同一个判断:当机器可以处理几乎所有执行细节时,人类唯一不能丢掉的能力,就是弄清楚自己到底想要什么。问题不再是机器能不能做,而是人类能不能提出正确目标、判断结果是否可靠,并决定什么值得被完成。

第三,编程正在被解决,组织还没有。

Anthropic 内部已经实现了大量代码由模型生成,不同 agent 甚至可以在 Slack 上自主协作。Boris Cherny 的判断更进一步:真正的护城河不再是某一个模型版本,而是组织架构对 AI 的「原生化」程度。对现有公司而言,这是一个并不友好的结论——因为差距不只来自工具使用熟练度,而来自公司是否愿意围绕 agent 重新设计流程、权限、协作方式和管理结构。

第四,AI 正在从数字世界回到物理世界。

Jim Fan 的机器人、Waymo 的 2000 万次自动驾驶乘车、ElevenLabs 的情感化语音,从不同侧面说明,AI 已经不再只是处理文本、代码和图像的屏幕工具,而是开始理解并介入光、声、力、运动和空间。过去十年,「软件吞噬世界」是主线;接下来,AI 可能会直接进入实体世界,改变汽车、工厂、机器人、语音交互和物理制造本身。

第五,算力的尽头在物理底层。

当地面数据中心的土地、电力、散热都开始触顶,一批更激进的公司给出了不同解法:Starcloud 想把芯片送上太空,Recursive 让 AI 自主设计芯片,Unconventional AI 试图绕开冯·诺依曼架构去模仿大脑,Flapping Airplanes 则直接质疑「暴力 scaling」本身——如果人类只用少得多的数据就能学会同样的技能,那么今天的 AI 算法可能从根上就过于低效。算力竞争的终点,正在从买更多 GPU,走向能源、芯片、架构和数据效率的底层重构。

第六,安全已经进入「AI vs AI」的不对称战场。

XBOW 的智能体登顶全球白帽黑客排行榜,意味着 AI 已经不只是安全研究员的辅助工具,而是能够独立完成漏洞发现、验证和利用的自主攻击系统。更严峻的是,随着开源模型能力提升,这类攻击能力可能在未来 6 到 9 个月内快速扩散。网络安全不再是人类黑客之间的攻防,而是一场倒计时已经启动的 AI 军备竞赛。

把这些线索拼在一起会发现,2026 年的 AI 行业正处在一个并不舒服的位置:技术能力已经远远跑在产品形态、组织结构和社会规则前面。模型每天都在变强,但承接它的「容器」——无论是企业流程、应用界面,还是人类自身的注意力——都还没有跟上。

整场大会的讨论,本质上都在回答同一个问题:在一个机器可以完成越来越多脑力劳动的世界里,人类还剩下什么?

红杉给出的答案有些反直觉:是情感,是信任,是那些无法被规模化生产的东西。Brockman 的答案是「你想要什么」,Karpathy 的答案是「你能否判断机器做得对不对」。这几个答案最终指向同一件事:当智能本身不再稀缺,意图、判断和关系将成为新的硬通货。

以下是这场大会全部 13 场对谈的梗概。

论坛梗概

主旨演讲

红杉合伙人开幕演讲:这就是 AGI

演讲者 Pat Grady、Sonya Huang、Konstantine Buhler 是红杉资本(Sequoia Capital)AI 投资条线的三位核心合伙人。Sonya Huang 是 2022 年那篇刷屏全球的 Generative AI: A Creative New World 的作者,被视为最早系统看多生成式 AI 的机构投资人之一。三人共同主笔了 2026 年的 This is AGI 一文,是这场大会的思想框架来源。红杉资本本身是硅谷历史最悠久的顶级风投,早期投过 Apple、Google、Nvidia、Stripe、OpenAI 等公司。

AI 是一场彻底颠覆信息处理本质的「计算革命」,而非仅仅加速分发的「通信革命」。以往的互联网和移动端只改变了信息的传播路径,而 AI 改变了信息生成的底层逻辑,导致开发者构建应用的 floor(技术底座)每天都在发生位移。这一判断的重要性在于:在基础不稳的「暴雨时刻」,传统的稳定技术栈已成过去,开发者必须学会与不断演进的模型底座共舞。

AI 将通过直接交付「专业服务」切入一个比传统软件大十倍的 10 万亿美元市场。全球软件市场 TAM(潜在市场总额)仅为数千亿美元,而仅美国法律服务这一个垂直领域就达 4000 亿美元,规模已等同于整个软件行业。这主张了一个关键转型:AI 的商业价值不再是作为工具卖给人类,而是直接以 agent(智能体)形态去接管并交付原本由人类专家完成的高价值工作。

从商业实战看,能够自主应对失败的长航时 agent 标志着 AGI(通用人工智能)已经降临。如果一个系统能被派去执行任务、在失败中自我修复并坚持到终点,它在功能上就已经等同于 AGI。这一判断反直觉地提醒我们:别再纠结学术定义,具备独立执行能力的 AI 已经从「更快的马」进化成了改变竞争维度的「汽车」,效率已实现 10 到 40 倍的跨越。

在底层能力瞬息万变的时刻,建立护城河的唯一逻辑是「极端贴近客户」。MAD 战略——Moats(护城河)、Affordance(示能性,指产品直观易用的程度)和 Diffusion(扩散)——主张用 customer-back(由客户需求倒推)而非 tech-out(由技术导出)来锁定价值。由于人的需求比模型能力的变化要慢得多,这种对客户的深度包裹比追逐模型更具持久性。

Agent 的自主性正在从「分钟级助手」向量级跨越为「小时级自主员工」。衡量模型在复杂任务中保持正确轨道时间的 meter chart(任务持久性指标)已从一年前的分钟级飞跃至现在的数小时,足以支持无需人类审核的 dark factories(暗工厂,指完全自主运行的业务流程)。这意味着生产力瓶颈已被打破,类似「6 周内重写 800 万行代码」的超常迭代正成为常态。

人类社会正处于「认知工业革命」的前夜,机器将承担全球 99.9% 的脑力劳动。正如工业革命用发动机取代了 99% 的体力,未来绝大部分的分析、决策和创作也将由神经网络承担。这一判断的主张在于:智能将不再是人类的垄断资源,而是一种可以被无限规模化生产、按需调用的低成本工业级消耗品。

高级智力技能即将迎来「铝的时刻」,从昂贵的奢侈品彻底沦为廉价的大宗商品。曾经比金子还贵的铝,因 electrolysis(电解法,指分离物质的化学工艺)的普及而变得随手可弃,AI 对 PhD(博士)级知识的瞬时调用也将产生同样效果。这预示了一个残酷的未来:多年积累的专业知识壁垒可能在瞬间崩塌,智力本身将不再具有稀缺溢价。

当智力全面平庸化后,人际关系和情感连接将成为人类社会唯一的真实价值锚点。摄影术曾促使艺术从写实转向表达灵魂的印象派,同样的,AI 对效率的最优解往往呈现出超越人类直觉的「异形空间」。最终的结论反直觉却深刻:在一个机器负责所有工作的未来,唯有人与人之间的信任和情感,才是无法被机器规模化生产的终极硬通货。

如果只能记住这场对话的一件事,是什么?

以前值钱的聪明才智很快会变得像塑料袋一样便宜,未来真正让你保持竞争力的不再是能解决难题的脑子,而是能理解他人并建立信任的情感。

模型与认知

Andrej Karpathy:从 Vibe Coding 到 Agent 工程(OpenAI 创始团队)

演讲者 Andrej Karpathy 是 AI 圈最有影响力的”教育型科学家”。OpenAI 创始团队成员,后任 Tesla AI 总监负责自动驾驶视觉系统,2024 年离开 Tesla 创办 AI 教育公司 Eureka Labs。他在 YouTube 上手把手讲解神经网络的系列视频是无数 AI 工程师的入门教材。”Software 2.0″”Vibe Coding”等关键概念都是他造的词。

即使是顶级专家也会在 AI 浪潮中感到「落后」,因为技术的演进已从辅助工具跨越到了自主系统。 讲者在 2026 年初发现自己已不再需要修改 AI 生成的代码块,只需信任系统即可完成复杂任务。这一判断的重要性在于:当 AI 能够实现自我纠错和闭环交付时,原本依靠经验积累的开发者「底线」被暴力拉升,个人学习速度已很难追上技术底座的位移速度。

现代计算正进入 Software 3.0 时代,LLM 本质上是一个以 context 为杠杆的新型计算机。 Software 1.0 是写代码,2.0 是训练权重,而 3.0 则是通过 prompting(提示词)在 context(上下文窗口,模型处理信息时的内存空间)中进行编程。这意味着安装软件不再需要编写复杂的兼容脚本,只需把一段说明文字「喂」给 agent 即可,精确的细节拼写已不再是核心竞争力。

许多现有的应用架构正变得「多余」,因为 AI 已经具备了在原始数据层直接进行处理的能力。 讲者发现自己辛苦开发的菜单生成应用变得毫无意义,因为模型现在能直接在照片上进行像素级的渲染叠加。这主张了一个深刻的变化:AI 不应只是用来加速旧有的业务逻辑,我们必须意识到中间层的消失意味着许多传统产品形态已经失去了存在的物理基础。

AI 的能力呈现出「锯齿状」,它只在能够被 verify 的领域展现出超人智能。 模型能重构十万行代码,却可能在计算「strawberry 中有几个 r」这种简单常识上翻车。这是因为模型主要通过 RL(强化学习,一种利用奖励信号引导模型进化的训练方法)在数学和代码等 verifiable(可验证)领域被强化。这提醒我们:必须时刻在 loop 中观察,警惕那些处于模型训练分布之外的弱点。

我们并非在构建具有内在动机的「动物」,而是在数据分布中「召唤幽灵」。 模型的智能峰值取决于训练数据的分布(如加入大量棋谱数据会使棋力突飞猛进),而非它真的产生了某种类似生物的好奇心。这一判断反直觉地指出:AI 并没有真正的「理解」,它只是在统计模拟中对特定电路进行了极致强化,因此用户必须学会识别并避开那些没有数据支撑的虚假能力。

Agentic engineering 是为了在利用随机性 AI 的同时,守住专业软件的质量红线。 这种新型工程方法要求开发者在协调那些表现不稳定但极其强大的 agent 时,依然能确保系统不产生安全漏洞。它主张了一种新的 10x 工程师范式:竞争的核心不再是亲自写代码的速度,而是能否像导演一样高效地驱动庞大的 agent 集群去交付高质量的结果。

当机器接管了琐碎的 API 细节后,人类真正的溢价将转向审美和对「规格书」的掌控。 开发者无需再死记硬背 PyTorch(深度学习框架)的具体接口参数,因为这些细节会被具备极强记忆力的 AI「实习生」处理。这预示了一个反直觉的未来:基础原理和设计品味比工具细节更长效,人类应当从「搬砖工」转型为定义「什么才是好设计」的决策者。

「思考」可以外包,但「理解」是人类在智能廉价时代唯一的限速瓶颈。 尽管 AI 可以辅助我们处理和重新编译海量信息,但它无法替我们决定「为什么要构建这个」以及「这是否有价值」。这主张了一个终极结论:人类仍是系统的唯一指挥官,因为只有人类的意识能赋予智能加工过程以目标,这种对全局的理解是无法被算法替代的。

如果只能记住这场对话的一件事,是什么?

当机器能替你干所有活儿甚至思考所有细节时,你唯一不能丢掉的本事就是弄明白你到底想要什么,以及你能否看出来机器做得对不对。

Greg Brockman:人类注意力是新瓶颈(OpenAI 联创)

演讲者 Greg Brockman 是 OpenAI 联合创始人兼总裁。Stripe 前 CTO,2015 年与 Sam Altman 一起创办 OpenAI,是公司技术与基础设施的核心架构师。在 OpenAI 内部,Altman 主外(融资、公共形象、政策),Brockman 主内(技术、算力、产品)。他亲自下场写代码、半夜值守发布的工程师风格在硅谷广为人知。

智能已成为一种可转售的标准化商品,导致算力需求呈现永无止境的病态增长。OpenAI 的商业模式本质上是购买或租赁算力,通过模型转化为智能后溢价转售,由于解决问题的需求无限,导致 2026 年的 GPU(图形处理器)供应量在预测中几乎趋于零。这一判断的重要性在于:AI 不再仅仅是软件服务,而演变成了一种资源型的大宗商品业务,物理世界的算力供给直接决定了文明智力的上限。

Scaling law(模型能力随算力增加而提升的经验法则)是宇宙级的实证真理,目前尚未看到任何触顶的「墙」。尽管神经网络的基本理念起源于 1940 年代,但只要持续投入海量算力,模型的各项能力就会相应地、确定性地增强,。这主张了一个关键观点:技术停滞在短期内不会发生,只要资本和电力持续投入,我们就能获得更强大的智慧,这为科技巨头的激进投资提供了底层逻辑支撑。

从功能角度看,我们已经完成了通往 AGI(通用人工智能)80% 的路程,因为模型已具备独立执行任务的闭环能力。一名系统工程师将复杂的优化方案交给模型后,模型不仅完成了代码编写,还自主运行了 Profiler(性能分析工具)并根据反馈进行了多轮优化,直到任务彻底完成,。这主张了一个反直觉的观点:AGI 不是一个未来的瞬间,而是一个正在发生的进程,AI 已经从「写代码的助手」进化成了「能解决问题的同事」。

Context(上下文,指模型处理特定任务时掌握的背景信息)正取代模型算法成为当前最核心的竞争前沿。新款工具 Chronicle 能够实时记录用户在电脑上的一切操作,让 AI 拥有「记忆」,从而省去了人类反复向机器解释背景的时间,。这一判断的重要性在于:对于创业者而言,一次性的模型训练不再是唯一的护城河,构建一个能让 AI 深度理解用户业务环境的「数据线束」才是真正持久的资产。

随着「执行」成本降为零,Human attention(人类注意力)将成为整个经济体中最稀缺的资源。当 Agent(智能体)能够自主工作、甚至因为任务进度慢而主动在 Slack 上向经理汇报时,人类的精力将完全从「做事」转向「判断这是否符合我的价值观」,。这个判断非常反直觉:瓶颈不再是机器算得不够快,而是人类签字确认的速度跟不上机器产出的速度,人类成了系统的限速步进器。

传统的企业组织架构将被彻底解体,未来将出现一人统治万千 Agent 的「个人企业」时代。互联网上的个人正利用顶级模型解决原本需要整个研究团队才能攻克的数学难题,这意味着竞争的核心已从「堆人头」转变为「独特的切入点」,。这预示着一种全新的权力结构:未来的公司可能极度扁平化,任何人只要拥有远见,都能像 CEO 管理十万名员工一样指挥庞大的智能体集群。

AI 正在从数字世界跨越到物理世界,开启一场科学研究的文艺复兴。OpenAI 的模型最近推导出了一个物理公式,为物理学家寻找 Quantum gravity(量子引力,试图统一微观量子力学与宏观广义相对论的理论)提供了关键证据,。这一判断主张:AI 已不再只是处理整洁的数字符号,它正在学习如何处理现实世界的复杂与杂乱,人类即将迎来一个由机器辅助甚至主导的科学大发现时代。

我们终将告别这种需要「屈从」于机器的自然状态,回归到以目标驱动的人本生活。人类身体并非为了久坐在屏幕前敲字而设计,未来的交互将从输入指令转变为表达愿景,让机器像仆从一样去实现我们的目标,。这一判断导出了一个深刻的结论:AGI 的终局不是让人类变得更像机器,而是让机器承担所有非人的琐事,把人类的时间还给情感和社交。

如果只能记住这场对话的一件事,是什么?

当机器能替你完成所有工作时,你唯一的竞争力和价值就不再是你会做什么,而是你到底想要什么,以及你能否判断出机器做得对不对。

Demis Hassabis:走向 AGI 的四分之三进程(DeepMind CEO &2024 年诺贝尔化学奖得主)

演讲者 Demis Hassabis 是 Google DeepMind 联合创始人兼 CEO,2024 年诺贝尔化学奖得主。少年时曾是国际象棋大师,后转向游戏设计与认知神经科学博士。DeepMind 旗下做出了 AlphaGo(击败围棋世界冠军李世石)、AlphaFold(破解 50 年蛋白质折叠难题)和 Gemini 大模型系列,是当今唯一同时领导大型 AI 实验室、并拿过诺贝尔奖的人。

宇宙的最底层基石是「信息」,而非物质或能量。讲者主张物质、能量与信息之间存在等价性,而信息加工是理解万物(尤其是对抗熵增的生物体)最本质的视角。这一判断的重要性在于:它将 AI 从一种单纯的计算机技术提升到了探索现实本质的元工具地位,意味着构建 AI 就是在重构人类对宇宙运行逻辑的理解。

AGI 是一个目标明确、按部就班推进的「二十年科学工程」。DeepMind 在 2010 年成立时就确立了「第一步解决智能,第二步用智能解决一切」的愿景,且目前的发展完全符合当时的预判。这打破了「AI 爆发是偶然」的错觉,主张 AGI 的到来是长期科学规划的必然结果,而非硅谷式的运气或资本炒作。

Deep Learning 与 Reinforcement Learning(强化学习,指通过反馈奖励让机器自主学习策略)的融合是通往 AGI 的确定路径。早年学术界将这两者割裂,但讲者坚持认为这种结合能让 AI 在没有人类先验知识的情况下,从游戏中习得通用逻辑。这一判断的主张在于:通过「合成」不同技术领域的优势,AI 可以从解决简单的益智游戏飞跃到处理现实世界的无限复杂度。

AI 将取代传统数学,成为生物学等复杂涌现系统的「底层描述语言」。数学虽然能完美描述物理规律,但在面对生物学这种充满微弱信号和杂乱数据的系统时显得 Expressive Power(表达能力)不足。这一判断反直觉地指出:我们不必强求用简洁的方程描述生命,AI 能通过模拟复杂的相互作用,直接提取出人类无法凭直觉理解的自然定律。

AlphaFold 的成功标志着 AI 已经在生命科学领域实现了「跨越式范式转移」。这一工具解决了困扰人类 50 年的蛋白质折叠难题,让药物开发有望从传统的 Wet-lab(指依赖化学试剂和物理实验的实验室)模式转向数字化模拟。这意味着未来研发新药可能不再需要 10 年,而是缩短至数天甚至数小时,将人类从繁重且低效的生物试错中彻底解放。

高精度模拟器将把社会科学转化为可以反复实验的「硬科学」。通过学习世界模型构建模拟环境,人类可以在不干扰现实的情况下对经济政策或环境能源议题进行数千次采样。这主张了一个反直觉的未来:诸如利率调整等原本充满不确定性的决策,将变得像工程实验一样可以精确预测结果,极大降低社会治理的风险成本。

在探讨机器是否有意识之前,应先将其打造为极度精准的「超级科研工具」。讲者主张先利用 AGI 这种「智能望远镜」去反向观察和定义人类大脑的 Consciousness(意识)和自我意识。这一判断的重要性在于:它设定了一个理性的科研优先级,即先解决生产力瓶颈,再利用提升后的认知能力去攻克人类文明最深奥的哲学难题。

人类正处于 AGI 征途的最后四分之一,2030 年将是文明进化的分水岭。从早期的棋类游戏到如今在蛋白质结构研究中实现闭环,AI 已展现出处理极度复杂且具有高度不确定性任务的能力。这主张了一个紧迫的判断:AGI 的到来已进入倒计时,我们正处于 20 年长跑的冲刺阶段,社会必须在未来五年内做好迎接全面转型的准备。

如果只能记住这场对话的一件事,是什么?

我们正处于通往超级智能的最后冲刺阶段,AI 的最终目的不是模仿人类聊天,而是成为帮人类在几天内发明出新药或破解宇宙秘密的最强科学引擎。

编程与组织变革

Anthropic 的 Boris Cherny:编程已解决,下一关是组织

演讲者 Boris Cherny Anthropic 旗下 Claude Code 的创造者。Claude Code 是 2025 年发布的命令行编程工具,被开发者圈视为目前最强的 AI 编程助手之一,也是引爆”agentic engineering”概念的关键产品。

当前软件开发最大的阻碍是 UI 界面跟不上模型能力的「产品悬置(Product Overhang)」。过去的代码助手只能做简单的单行补全,而现在的模型已经完全有能力接管整个工程的闭环开发任务。这意味着开发者必须从「修补旧界面」转向构建 agentic(智能体化,指模型能自主执行多步任务并感知环境)的新产品,否则人类将无法释放 AI 真正的生产力潜力。

对于顶尖开发者而言,手动编写代码的「手艺人时代」已经宣告终结。讲者通过 Claude Code 实现了 100% 的代码由模型生成,并创造了单日完成 150 个 PR(Pull Requests,合并代码请求)的个人纪录。这主张了一个反直觉的结论:AI 不再是辅助你的「副驾驶」,而是能够独立交付成果的主力,人类在工程中的角色已经从「搬砖工人」彻底进化成了「项目审查员」。

在 AI 智能爆炸期,成功的秘诀是为「下一代模型」开发产品,而非迁就现状。Claude Code 在发布初期的半年里并未获得 PMF(Product Market Fit,产品市场契合),直到更强大的 Opus 4 模型发布才让产品体验迎来质变。这说明创业者必须预判并等待智能水平的跨越,因为这种「模型能力的突变」会瞬间让原本平庸的工具变成重塑行业的利器。

Loop(循环,指让模型自主定时运行并反馈)将取代对话框,成为人机协作的终极范式。模型现在能利用 cron(定时执行任务的系统工具)自主安排重复性工作,比如每 30 分钟自动修复测试错误、完成代码重构或整理用户反馈。这意味着未来的工作流不再依赖人类时刻盯着屏幕发指令,而是建立一个能够 24 小时自我运转、无需监督的数字化专家团队。

AI 正在消灭单一技术栈的壁垒,催生出跨学科的「超级通用型人才」。在 Anthropic 团队内部,无论是财务主管、设计师还是研究员,每个人都在利用 agent 进行专业的编程开发。这预示着一种职业范式的转移:掌握特定编程语言的「技术深度」将迅速贬值,而具备产品感知、设计美感与行业洞察的「跨界广度」将成为未来最核心的稀缺资源。

传统的软件商业护城河正在因 AI 具备的「意志力」而面临全面崩塌。模型现在具备极强的 hill climb(爬坡迭代,指通过持续自我反馈直到达成目标)能力,能自主摸清并执行任何复杂的业务流程。这暗示了「SAS 启示录」的到来:那些仅靠流程自动化生存的软件将失去价值,因为 AI 可以根据用户的目标,随时为每个人生成定制化的替代方案。

编程正迎来其「印刷机时刻」,将从一种精英技能转变为全民普及的「识字」能力。正如 15 世纪印刷机的出现让识字率从 10% 飞跃至 70%,AI 将让编程变得像发短信一样简单自然。这主张了一个深刻的观点:未来编写财务软件的最佳人选将不再是程序员,而是最懂业务逻辑的会计师,这种「领域知识」对权力的接管才是最彻底的民主化。

企业真正的长期领先优势不再是模型版本,而是其组织架构的「AI 原生化」程度。Anthropic 内部已经实现了不同的 Agent 之间在 Slack 上互相沟通并自主协作,完全抛弃了手动编写代码的旧组织流程。这揭示了一个残酷的真相:你与领跑者的差距不在于是否拥有模型,而在于你是否愿意为了适配 AI 的速度而彻底推倒重来,去重组公司的运行逻辑。

如果只能记住这场对话的一件事,是什么?

以后写代码会变得像发短信一样简单,每个人都能随手做个 App 出来,那时候最值钱的将不再是你会不会写代码,而是你到底懂不懂那个行业。

物理世界与界面

英伟达的 Jim Fan:机器人学的终局

演讲者 Jim Fan 是 NVIDIA 高级研究员、机器人 AI 项目负责人(Project GR00T)。OpenAI 早期成员,斯坦福李飞飞实验室博士,是机器人基础模型领域最受关注的研究者之一。在 Twitter 上活跃,常被视为机器人版”Karpathy”——既做研究,又是行业布道者。

机器人学必须「抄 LLM 的作业」,将物理世界的下一帧预测作为进化的核心逻辑。正如语言模型通过预测下一个 token(文本片段)掌握了人类思维,机器人也应通过预测 physical world state(物理世界状态)来学习现实规律。这一判断的主张在于:我们不应再为机器人手写规则,而应将其视为一个生成式问题,通过「模拟物理世界的演变」来让机器人自发产生智能。

必须用 WAM(世界行动模型)取代现有的「头重脚轻」的视觉语言模型。目前的 VLM(视觉语言模型)擅长理解名词和知识,却对物理规律和动词(如移动杯子)缺乏直观感受。这一判断的重要性在于:WAM 将视觉与动作视为「一等公民」,让机器人具备一种「预见未来几秒钟并据此行动」的能力,从而解决那些从未在训练中见过的复杂任务。

大规模视频预训练实际上是某种「物理模拟器」的廉价替代品。模型在预测海量视频像素的过程中,自发习得了重力、浮力、光影反射等复杂的物理特性,而无需任何人工编程。这主张了一个反直觉的结论:我们不需要精密的物理方程式,只需让 AI 观看足够的「视频垃圾(slop)」,它就能在潜意识中构建出真实的物理直觉。

Teleoperation(远程操作,指人戴着设备手动控制机器人)正成为限制机器人规模化生产的最大阻碍。由于受限于人类专家的物理时长,这种昂贵且痛苦的数据采集方式存在「每台机器人每天 24 小时」的硬性上限。这一判断的主张在于:必须通过 Sensorized human data(传感器化的人类数据)来打破瓶颈,让机器人直接从人类的日常行为中学习,而不是依赖昂贵的「手把手教学」。

机器人灵巧性也遵循 Scaling law(规模定律),智能取决于预训练的小时数。研究发现,机器人的任务成功率与投入的第一人称视角视频训练时长之间存在清晰的对数线性关系。这一判断的重要性在于:它证明了「机器人智能」不再是一个无法量化的黑盒,而是一个可以预期的算力与数据函数,通过投入千万小时级的视频数据即可实现能力的指数级飞跃。

未来的训练环境将从经典物理引擎转向纯数据驱动的「神经模拟器」。传统的模拟器需要手动建模,而 Dream Dojo 等技术能根据动作信号直接生成感官状态,实现「计算即环境」。这意味着我们不再需要建造一百万个实体实验室,只需通过强大的推理算力让 AI 在其「梦境」中进行千万次并行强化学习,从而极大地缩减研发成本。

通过 Physical API(物理接口),机器人将像软件应用一样可以被代码指挥和配置。未来的工厂将进化为「暗工厂(Lights-out factories)」,只需输入一个描述产品设计的 Markdown 文件,机器人集群就能自主协调并打印出原子层面的实体产品。这一主张预示了一个反直觉的未来:硬件制造将不再是重资产的重工业,而是可以被软件灵活调度的标准化服务。

2040 年将迎来物理层面的自动研究,机器人将开启「自我迭代」的终极进程。当机器人能够自主设计、改进并制造下一代机器人时,人类作为技术演进瓶颈的角色将彻底消失。这一判断的主张在于:考虑到技术发展的指数性,我们正处于机器人学「文明进化树」解锁的最后一站,这种跨越将比从猫狗识别到 AGI 的进化更加迅速且猛烈。

如果只能记住这场对话的一件事,是什么?

以前机器人需要人类手把手教,以后它们只需盯着人类干活的视频看上几千万个小时,就能学会所有复杂的技能并开始自己制造自己。

Waymo CEO Dmitri Dolgov:自动驾驶的 2000 万次乘车之路

演讲者 Dmitri Dolgov 是 Waymo 联席 CEO,技术派创始人。俄裔美国人,斯坦福大学参加 DARPA Grand Challenge(美国国防部组织的早期自动驾驶挑战赛)的核心成员,2009 年加入 Google 自动驾驶项目,是 Waymo 技术路线的总设计师。在二十年自动驾驶行业起伏中,是少数从第一天坚持到 2000 万次乘车规模的元老。

Waymo 是 Alphabet(Google 母公司)旗下的自动驾驶公司,2009 年作为 Google 秘密项目启动,2016 年独立。是目前全球唯一一家在多个城市大规模无安全员运营 Robotaxi 的公司,已累计完成 2000 万次自动驾驶乘车。技术路线与 Tesla 不同——坚持 LiDAR + 高精地图 + 模块化架构。

自动驾驶行业存在「易学难精」的误区,早期的爆发式增长往往掩盖了长尾挑战的残酷性。许多团队在获得初步技术突破后便陷入乐观,但 Dmitri 认为这种「先甜后苦」的特性使得将技术转化为真正安全、超越人类表现的产品极其困难。这一判断的主张在于:AI 在现实世界落地的真正门槛不在于前 90% 的功能演示,而在于能否在剩下 10% 的复杂长尾场景中保持耐力,这是大多数竞争者消失的根本原因。

在涉及人命的领域,「安全」必须是不可逾越的底层信仰,而非可以权衡的功能选项。全球每 26 秒就有一人死于车祸,这一现状促使 Waymo 将安全视为非谈判性的 Foundation(基础),从架构设计的第一天就融入其中。这主张了一个反直觉的结论:在追求速度和突破的硅谷文化中,只有那些「有耐心」建立极高安全阈值的企业,才能在技术幻灭期存活并最终赢得公众信任。

单纯的端到端学习架构尚不足以支撑极端安全需求,必须引入结构化表示进行「增强」。虽然 Waymo 也使用 E2E(End-to-End,指直接从传感器输入到决策输出的单一模型),但他们额外增加了结构化的中间表示层,以实现运行时的实时验证。这一判断的重要性在于:它打破了「模型越大越好」的盲目崇拜,主张通过架构上的严谨性来确保 AI 决策的可解释性,从而实现超越人类的安全性。

真正的 AI 驾驶系统应是一个集驾驶、模拟与评估于一体的闭环生态。Waymo 的 Foundation Model(基础模型)同时驱动着驾驶员、模拟器和评判员三个核心支柱,使系统能够理解物理世界的动态规律。这主张了一个核心观点:AI 的进化不应只依赖外部路测,而应通过内部的物理模拟实现「自我进化」,在虚拟空间中穷尽所有人类从未见过的极端险境。

AI 能够通过捕捉微弱的物理信号展现出超越人类感知的「预知」能力。Waymo 曾通过 LiDAR(激光雷达,利用激光脉冲探测物体距离的传感器)捕捉到大巴车下方极其微弱的足部反射,从而提前预判并避开了视线外的行人。这一判断反直觉地证明:AI 并非在单纯模仿人类司机的直觉,而是在利用超越人类物理极限的感知维度,构建一种「透视」般的上帝视角来确保安全。

自动驾驶技术已完成「从实验室到基建」的跨越,进入指数级扩张的商业闭环。Waymo 花了 8 年才在 4 个城市提供服务,但最近能在 1 天内上线 4 个新城,且订单量在 7 个月内翻倍,突破了 2000 万次。这意味着技术已经具备了极强的通用性,不再需要针对每个新城市进行漫长的调试,自动驾驶正在像软件更新一样实现跨地域的快速复制。

当「驾驶」任务被 AI 彻底解决后,汽车的竞争终点将是乘客的空间体验。第六代 Waymo 硬件完全围绕乘客体验设计,取消了驾驶员中心的布局,转而打造出带自动滑门的「移动客厅」。这一判断主张了商业逻辑的根本转型:未来的汽车不再是操控工具,而是服务的物理容器,其核心价值将从「如何到达」转向「在路上的时光如何度过」。

AI 带来的社会红利应以挽救生命的「硬指标」作为最终的衡量尺度。数据显示 Waymo 的安全性已比人类高出 13 倍,这意味着规模化运营每 8 天就能在严重事故中多挽救一条生命。这个观点反直觉的地方在于:我们往往关注 AI 带来的便利,但它真正的价值杠杆在于通过超越人类的稳定性,直接对冲掉了人类作为驾驶员时的致命弱点。

如果只能记住这场对话的一件事,是什么?

无人驾驶车现在已经比人开车安全 13 倍了,而且它们正在以飞快的速度进入更多城市,以后开车这件事会彻底变成过去式。

ElevenLabs 创始人:语音成为 AI 的首要接口

ElevenLabs 是全球最受关注的 AI 语音合成公司,由两位波兰人 Mati Staniszewski(前 Palantir 战略)和 Piotr Dabkowski(前 Google 机器学习工程师)于 2022 年创立。创业灵感来自波兰译制片”所有角色都是同一个男声配音”的传统。其声音克隆和情感化语音合成技术目前业内领先,被广泛用于有声书、播客、跨语言翻译。最有名的展示是阿根廷总统米莱跨语言保持同一副声线的视频。截至 2026 年估值约 33 亿美元。

音频曾是长期被忽视的 AI 利基赛道,通过在冷门领域深耕能以较低算力成本实现快速超车。在 2022 年大模型混战时,多数人专注于文本或视觉,而音频对 compute(计算资源)的需求相对较低,允许初创公司独立成长。这一判断的主张在于:创业者不必卷入耗资千亿的算力军备竞赛,只要找准技术门槛尚未被大厂推平的垂直领域,就能通过极高的研发效率建立先发优势。

情绪与非言语细节(如笑声、停顿)是打破「恐怖谷效应」的关键,而非单纯的文字转译。ElevenLabs 通过复刻呼吸频率和自然的笑声,让模型从机械的播报跃迁为具备人性的表达。这一判断的重要性在于:声音的本质是情感载体,单纯复刻音色只能解决「像不像」的问题,只有复刻那些人类无法直觉描述的交互逻辑,才能真正建立机器与人之间的信任。

Agent(智能体)的进化终点是具备「情感理解力」,能根据对方状态实时调整沟通策略。讲者正在研发能识别用户压力并给出 reassuring(安抚性)语气的交互模型,让机器学会匹配对方的语速和情绪。这主张了一个反直觉的转变:语音交互不再是冷冰冰的指令执行,而是一场心理共鸣,这意味着未来的语音 AI 将具备比人类更稳定的同理心来处理极端冲突。

Audio General Intelligence(音频通用人工智能)将消除语音与音乐的鸿沟,实现全模态音频流的无缝切换。理想的模型应当能在一段连续的流中从朗读自然过渡到唱歌,且保持音色和人格的一致性。这主张了一个技术跨越:音频不再是零散的工具库,而是一个统一的创作引擎,这种连续性将彻底改变播客、影视后期以及沉浸式娱乐的制作范式。

语音智能体正从「省钱工具」升级为「赚钱工具」,直接重塑企业的收入增长曲线。Deliveroo 等公司已利用语音 agent 自动联系餐厅并挖掘 inbound(入站,指客户主动拨入)销售电话中的潜在商业机会。这主张:语音 AI 的商业价值不再是替代客服以削减开支,而是通过 24/7 不间断的主动沟通和数据分析,成为驱动业务增长的销售先锋。

语音将成为人类与万物智能连接的「主入口」,尤其是在人形机器人普及的未来。当机器人和各种智能设备环绕人类时,语音是最自然的 instruct(指令)和交互方式。这一判断的重要性在于:语音并非屏幕交互的补充,而是通往复杂智能的真正瓶颈,掌握了语音接口就等于掌握了控制物理世界的终端遥控器。

未来企业的核心效率取决于能否在法律、财务等非技术团队中强制嵌入工程师资源。ElevenLabs 即使只有 400 人也坚持在法务和运营团队安排专职工程师来开发自动化系统。这主张了一个组织变革:在 AI 时代,非技术人员也必须学会 vbe coding(指利用 AI 工具快速编写代码)来解决琐事,而工程师则负责将这些零散的自动化连接成坚固的业务系统。

在 AI 泛滥的未来,身份验证将比内容生成更稀缺,信任将从声音本身转移到安全证书上。当任何人都能完美复刻音色时,我们需要通过 watermark(水印,用于标识内容的隐形标记)机制来证明对面是真的你。这推导出一个反直觉结论:我们不再需要费力区分 AI,而是需要一套「可信 AI」的认证标准,未来最有价值的不再是你的声音,而是你对声音的授权凭证。

如果只能记住这场对话的一件事,是什么?

以后说话的声音真假不再重要,重要的是你能不能证明那个正在打电话定餐厅或开会的 AI 真的代表你本人。

安全前沿

XBOW:自主 AI 黑客的崛起

XBOW 是 AI 网络安全初创公司,开发能自主发现和利用漏洞的 AI Agent。2024 年 8 月,XBOW 的 Agent 在全球最大白帽黑客平台 HackerOne 上登顶排行榜,是 AI 首次在实战中超越顶级人类黑客的标志性事件。其”模型合金”(Alloy)策略——在攻击的每一步交替调用 Claude、Gemini 等不同模型——是该领域的代表性工程实践。

网络安全已从「人的技艺对决」进化为「系统的优化竞赛」,传统防御模式正面临毁灭性打击。1575 年日本织田信长用火枪阵系统性地击败了看似无敌的武士骑兵,正如今天的 AI 系统正在降维打击依赖人类经验的旧防线。这一判断的主张在于:安全竞争的本质已经改变,不再比拼谁拥有更天才的黑客,而看谁能率先将防御体系彻底 AI 自动化。

即使是防守最严密的顶级系统,在廉价且高效的自主 AI 面前也形同虚设。XBOW 的智能体仅凭一个 URL 并在花费 3000 美元成本的情况下,就攻破了微软 Bing 的 RCE(Remote Code Execution,允许在目标系统上运行任意代码的最严重漏洞)。这主张了一个反直觉的真相:即便是被全球黑客锤炼过的「堡垒」,在不知疲倦、能自动进行侦察和优先级排序的 AI 面前,其安全成本已降至冰点。

AI 已经具备了超越全球顶尖人类黑客的实战能力,而非仅仅是辅助工具。在 HackerOne(连接企业与安全研究人员的众测平台)上,XBOW 的机器人完全通过黑盒测试(在不了解内部代码的情况下进行攻击)拿下了全球排名第一。这打破了「机器无法处理复杂创造性攻击」的迷思,证明 AI 已经从「提供建议的助手」进化为能独立交付攻击结果的「自主战士」。

通过「模型合金」策略,AI 能够通过自我修正实现 1+1>2 的进化效果。XBOW 在每一步攻击动作中交替调用 Gemini 和 Sonnet 等不同模型(Alloy 模式),利用模型间的差异来补偿彼此的逻辑错误。这一判断的重要性在于:通往最强黑客 AI 的路径不一定非要等待单个完美模型的出现,通过合理的工程架构让现有模型协同,就能产生远超单一模型的破坏力。

真正的安全威胁源于「可利用的真实冲击」,而非代码审计发现的理论漏洞。传统的白盒测试(在拥有源代码权限下进行的分析)往往只列出大量漏洞,却无法确定它们是否真的能被非法入侵,而自主 AI 能通过实战模拟给出明确的答案。这主张了一个关键转型:防御者必须停止在海量的「虚假漏洞报告」中挣扎,转向关注那些真正能导致服务器被接管的致命点。

漏洞补丁的生存窗口已经彻底闭合,攻击行为正发生在漏洞被公众知晓之前。以前从 CVE(Common Vulnerabilities and Exposures,公开披露的安全漏洞列表)发布到被利用有两年滞后,而今天这个数字已经变成「负数」,即漏洞在被官方确认前就已被 AI 批量利用。这导出了一个紧迫的结论:依赖「等待补丁」的防御策略已经破产,主动式的自动化防御成了唯一的生路。

AI 的崛起并非网络安全行业的终结,而是对其防御价值的极限重塑。面对 AI 驱动的自动攻击,传统的网络安全股票下跌是毫无逻辑的,因为社会现在比任何时候都更需要 AI 驱动的防御手段来抗衡 AI 攻击。这一判断主张:我们正处于一场生存军备竞赛中,唯一的解药就是用更强的 AI 赋能人类研究员,在坏人行动前找出所有裂缝。

全社会仅剩不到一年的时间来修补全球数字基建,否则将面临灾难性的后果。由于 Open-weight models(权重公开、可本地运行的 AI 模型)的进步,最强悍的自主黑客能力将在 6 到 9 个月内被全球普及。这一反直觉的判断是在发出最后的通牒:如果不能在这个极短的窗口期内完成防御自动化,全球互联网系统将在不久后的节假日面临前所未有的安全寒冬。

如果只能记住这场对话的一件事,是什么?

现在的 AI 已经能像世界排名第一的黑客那样自动攻破顶级网站,而且这种能力在不到一年的时间里就会变得随处可见,如果你不赶紧用 AI 来自动修补漏洞,你的系统很快就会被彻底打穿。

算力与硬件的边缘押注

Recursive Intelligence:AI 设计芯片的自动化变革

Recursive Intelligence 是由 Anna Goldie 和 Azalia Mirhoseini 创办的 AI 芯片设计公司。两人此前在 Google Brain 共同发明了 AlphaChip——用强化学习自动设计芯片布局的系统,已应用于谷歌四代 TPU 和 Pixel 手机芯片。她们试图把”AI 设计芯片”这件事变成像 TSMC 开启 fabless 时代那样的产业级变革——提出”Designless”概念,让客户只需提交工作负载需求,平台自动生成可制造的芯片设计。

人类专家已成为芯片迭代的拖累。目前的物理设计和逻辑验证各需耗时一年并动用数千名专家,这种低效直接导致了巨大的商业损失。在 NVIDIA Blackwell 芯片每延迟一天就意味着损失 2.25 亿美元机会成本的当下,依赖人类经验的传统设计模式正成为 AI 进步的最大阻碍。

必须开启 AI 与物理底层的递归进化闭环。通过 AI 优化芯片设计,再用更强的芯片训练更强的模型,将彻底打破软硬件脱节的状态。这种「递归自我改进」判断的主张在于:芯片不应只是静态的燃料,而应成为 AI 进化链条中能够根据软件反馈自动调整的动态执行端。

AI 在复杂布局任务上展现出「超人」能力。Alpha Chip 智能体生成的芯片布局已在多代 TPU 和 Pixel 手机芯片中通过了 Tape-out(指提交给工厂进行实际制造的最终测试)。这一判断打破了「硬件设计需要人类直觉」的迷思,证明强化学习能够比最有经验的工程师更完美地解决数十亿个组件的堆叠难题。

芯片设计工具需要 100,000 倍的提速来喂养 AI。传统商业工具运行一次优化可能耗时数天,这让需要数百万次尝试才能进化的 AI 无法施展。这种量级提速的意义在于:它不仅仅是「变快了」,而是让 AI 能够以前所未有的速度在海量设计空间中进行快速迭代和指数级学习。

高保真的实时反馈是实现自动化设计的引擎。Recursive 研发的 SPA(Static Timing Analysis,用于验证电信号是否准时到达的静态时序分析引擎)比现有工具快 1,000 倍。这种实时反馈信号对强化学习(RL)至关重要,它能让 AI 在优化过程中立即知道每一步改动对性能的影响,从而做出更精准的决策。

芯片行业将迎来「无设计(Designless)」时代。正如 TSMC 开启了「无晶圆厂(Fabless)」时代,未来的平台将允许用户只需输入 workload(工作负载,即模型运行的具体任务需求)就能生成可供制造的设计。这意味着定制芯片将不再是大公司的专利,任何拥有规模化任务的公司都能跳过组建千人专家团队的过程。

在 AGI 规模下,1% 的微小改进具备巨大的商业杠杆效应。随着 frontier model 的算力消耗呈指数级增长,即便是极细微的硬件性能提升也会转化为天文数字般的成本缩减。这种观点反直觉的地方在于:追求极致定制化带来的边际收益,在 AI 时代会被规模效应放大到足以重塑公司竞争力的程度。

最高效的物理设计在人类看来往往是「怪异」的。AI 生成的芯片布局呈现出弯曲且有机的(organic curved)形状,这令习惯了整齐方正设计的传统工程师感到震惊。这主张了一个反直觉结论:人类对规则、对称的美学偏好实际上限制了芯片性能,真正的物理最优解往往存在于超越人类审美直觉的「异形空间」里。

如果只能记住这场对话的一件事,是什么?

以后造芯片不再需要成千上万名专家熬夜画图,只要把你的需求告诉 AI,它就能在几分钟内设计出比人类手画得更高效、更省电的「怪异」电路。

Starcloud:最便宜的算力在太空

Starcloud 是太空数据中心初创公司,主张把 AI 训练和推理算力直接送上轨道——零土地成本、24/7 全天候光照、能量密度是地面 8 倍。已与 NVIDIA 合作研发可在太空运行的 H100 芯片。

地球数据中心正面临土地准入与储能成本带来的经济性瓶颈。在北美,建设地面太阳能项目最大的开支是土地许可费用,其次是为了应对夜间断电而准备的庞大电池组。这一判断揭示了 AI 算力的真正瓶颈并非芯片本身,而是地球环境中昂贵的「物理占位税」和间歇性的能源供应,导致能源成本在地面难以被彻底压低。

太空是唯一能提供零土地成本且 24/7 不间断能源的终极计算场。在太空中,数据中心无需支付土地费用,也不需要昂贵的电池存储,因为处于「永昼」轨道的卫星能时刻捕捉阳光。讲者主张太空并非科学前沿的奢侈品,而是解决 AI 巨大胃口的降本方案,因为太空太阳能电池板的效率是地面的 8 倍。

最先进的民用 GPU 已经证明可以在极端辐射与真空散热环境下稳定运行。Starcloud 1 成功在轨道上运行了 NVIDIA H100 芯片并训练了 nanoGPT(一种小型生成式预训练模型),打破了「太空电子元件必须使用老旧抗辐射芯片」的迷思。这标志着人类首次能将最顶级的 terrestrial(地面等级)算力直接部署在近地轨道,彻底消除了太空计算的技术隔离。

火箭发射成本的指数级下降正迅速把「太空算力」从科幻变为最实惠的现实。当发射成本降至每公斤 500 美元以下时,太空计算的综合成本将低于地面;而 Starship(星舰,SpaceX 的重型运载火箭)的设计目标是每公斤 10 到 20 美元。这一判断的重要性在于:去往太空的「门票」已不再昂贵,这让太空计算不再是卫星专用,而是能承载全球范围的大规模计算任务。

散热而非电力,将成为决定太空数据中心规模的最终物理约束。由于太空是真空环境,热量只能通过红外辐射散发,这需要通过 Stefan-Boltzmann equation(斯特藩-玻尔兹曼定律,描述黑体辐射功率与温度四次方成正比的物理定律)计算出巨大的散热面积。这意味着未来的太空计算架构将由散热器面积定义,而非单纯的能源输入,散热效率直接决定了系统的紧凑程度。

未来的高端 AI 芯片将为了适应太空而牺牲低温稳定,转而追求「耐高温」性能。NVIDIA 正在研发 Space Reuben 1 芯片,旨在不提高故障率的前提下提升运行温度,以大幅减少散热器的质量。这主张了一个反直觉的趋势:为了减轻发射载荷,芯片设计者开始利用物理定律的四次方效应,通过让芯片「发烧」来换取更轻、更高效的卫星架构。

太空星座将成为全球 inference 任务的最高效引擎,而非仅作为数据中转站。Starcloud 计划部署 8.8 万颗卫星构建 20 GW 的算力集群,通过光学链路实现全球低于 50 毫秒的延迟,专门支持代码生成等 agent(智能体)任务。这预示着太空将从「信息的搬运工」进化为「答案的生产者」,直接在距离用户最近的轨道完成智能决策的计算。

向太空大规模迁移算力是人类文明迈向「戴森球」阶段的起跑点。建设 20 GW 规模的太空基础设施不仅是商业布局,更是人类开启 Type 2(二级,指能利用恒星全部能量的文明等级)文明建设的开端。这一判断的主张极其宏大且反直觉:我们正处于人类历史上最大基础设施建设的元年,这标志着人类不再受限于地球资源,转而开始直接收割太阳能。

如果只能记住这场对话的一件事,是什么?

在地球上盖数据中心太贵太费电了,以后我们要把所有的 AI 芯片都送上天,利用太空里 24 小时照个不停的太阳光,造出全世界最便宜的智能。

Flapping Airplanes:数据是 AI 的真实瓶颈

Flapping Airplanes 是一家专注于”数据效率”和”算法-硬件协同优化”的 AI 基础研究公司。核心主张是:现有 AI 模型在结构上极度浪费——人类学会编程只需比当前前沿模型少 10,000–100,000 倍的数据。他们试图绕开 PyTorch 等主流框架的限制,直接接管 GPU 底层逻辑,开发能在”小数据”条件下逼近大模型效果的新范式。公司名”扑翼飞机”暗示了一种隐喻:当年人类执着于模仿鸟类扑翼飞行最终失败,真正起飞的是固定翼飞机——AI 不必照搬大模型的暴力路径。

当前的 AI 繁荣本质上是「富矿效应」,模型只在数据极度充沛的窄域展现了能力。搜索和编程之所以强大,是因为它们消耗了几乎整个互联网和海量的合成数据。这一判断的主张在于:这种「数据贪婪」模式无法复制到更广阔的实体经济中,因为机器人或供应链等领域的可用数据量极度稀缺,AI 必须学会在「贫矿」中生存。

人类的学习效率证明了现有的 AI 模型在结构上存在巨大的资源浪费。人类只需比当前前沿模型少 10,000 到 100,000 倍的数据量,就能掌握同样高超的编程技能。这意味着 data efficiency(数据效率,指用更少数据达到同等智能水平的能力)是完全可行的,目前的 scaling law(规模定律)只是在用海量算力掩盖算法上的低效。

算力(compute)是容易扩张的标准商品,而高质量数据是充满摩擦力的非标资产。购买算力只需支付资金,但获取长尾任务的优质数据却涉及复杂的法规谈判、企业条件约束甚至去搜刮倒闭的实体书店。因此,将数据效率提升 1000 倍的商业价值远大于将算力降价 1000 倍,因为它直接消除了进入现实世界各行各业的「行政门槛」。

数据效率决定了未来 AI 世界的权力结构,是打破技术垄断的唯一武器。如果数据量依然是竞争的护城河,那么 AI 革命将沦为少数几家能垄断海量信息的巨头的游戏。讲者主张通过提升效率让普通公司也能参与竞争,这意味着数据效率不只是技术指标,更是决定 AI 革命是走向「中心化集权」还是「分布式普惠」的哲学开关。

主流软件框架如 PyTorch 正在「戴着镣铐跳舞」,严重限制了硬件性能的释放。PyTorch(一种流行的开源机器学习框架)为了易用性,将极其并行的 GPU(图形处理器)伪装成单线程模型运行,导致许多高效算法无法被表达。这一判断的重要性在于:我们面临的瓶颈往往不是芯片不够快,而是我们与硬件交互的方式过滤掉了最聪明、最节省数据的路径。

寻找 AI 能力的新边疆,必须直接从「硬件原语」层级进行降维打击。通过重新定义硬件交互的 primitives(原语,指构建复杂程序的最小逻辑单位),可以解锁那些在标准框架下运行极其低效的复杂算法。这主张了一个反直觉的路径:想要让 AI 更聪明,你应该去「折磨」硬件,在底层挖掘出被主流系统抛弃的高效潜力。

只有通过系统与算法的「协同优化」,才能实现真正的数据效率飞跃。讲者开发了一套接管整个 GPU 的虚拟架构,用来运行那些在传统逻辑下「异步且低效」的细粒度训练循环。这种深度定制化的意义在于:它打破了软硬件脱节的现状,证明了只有让算法直接长在硬件的最优解上,才能在极少数据的条件下实现智能突变。

AI 进化的终局是从「大数据」驱动转向「精细化」驱动,重塑经济的长尾部分。当 AI 能够不再依赖互联网级的数据规模,它才能真正渗透到那数以万计的、目前缺乏数字化资源的传统工业场景中。这一判断的主张极其宏大:我们必须从追求「规模」转向追求「效率」,因为只有能解决「小数据」难题的 AI,才是真正能改变物理世界的 AGI。

如果只能记住这场对话的一件事,是什么?

现在的 AI 学习效率太低了,只有让 AI 学会像人类一样只看几眼就能掌握新技能,它才能真正进入工厂、医院和我们生活的每一个角落。

Unconventional AI:大脑如何实现 100 万倍能效

Unconventional AI 是 Naveen Rao 创办的非冯·诺依曼架构计算公司。核心主张是:现代 AI 仍跑在 1940 年代为完全不同目的设计的浮点数+冯·诺依曼架构上,导致绝大部分能量损耗在”内存与计算单元间搬运数据”上。他们试图用非线性动力学和振荡器耦合这类模拟物理过程,让计算结果通过物理系统的自然演化”自发涌现”——目标是把能效提升三个数量级,逼近大脑的水平。

AI 发展即将撞上物理世界的「能源墙」,现有的算力扩张模式难以为继。在未来 2 到 4 年内,全球将不再有足够的剩余电力来支撑按当前轨迹增长的 AI 训练和推理需求。这一判断的重要性在于:目前的 scaling law(规模定律)本质上是在用暴力消耗能源来换取智能,如果不改变计算的物理底座,AI 的进步将因为触及能源天花板而被迫停滞。

生物大脑的存在证明了「高能耗」并非智能的必然代价,而是我们设计的缺陷。全球 80 亿人的大脑总功耗仅为 160 吉瓦,而目前的 AI 模型单次推理或训练就可能消耗兆瓦甚至吉瓦级的能量。这主张了一个核心观点:我们对「智能」的实现方式极其低效,生物界已经给出了一个低功耗运行通用智能的「存在性证明」,提示我们必须彻底重构计算逻辑。

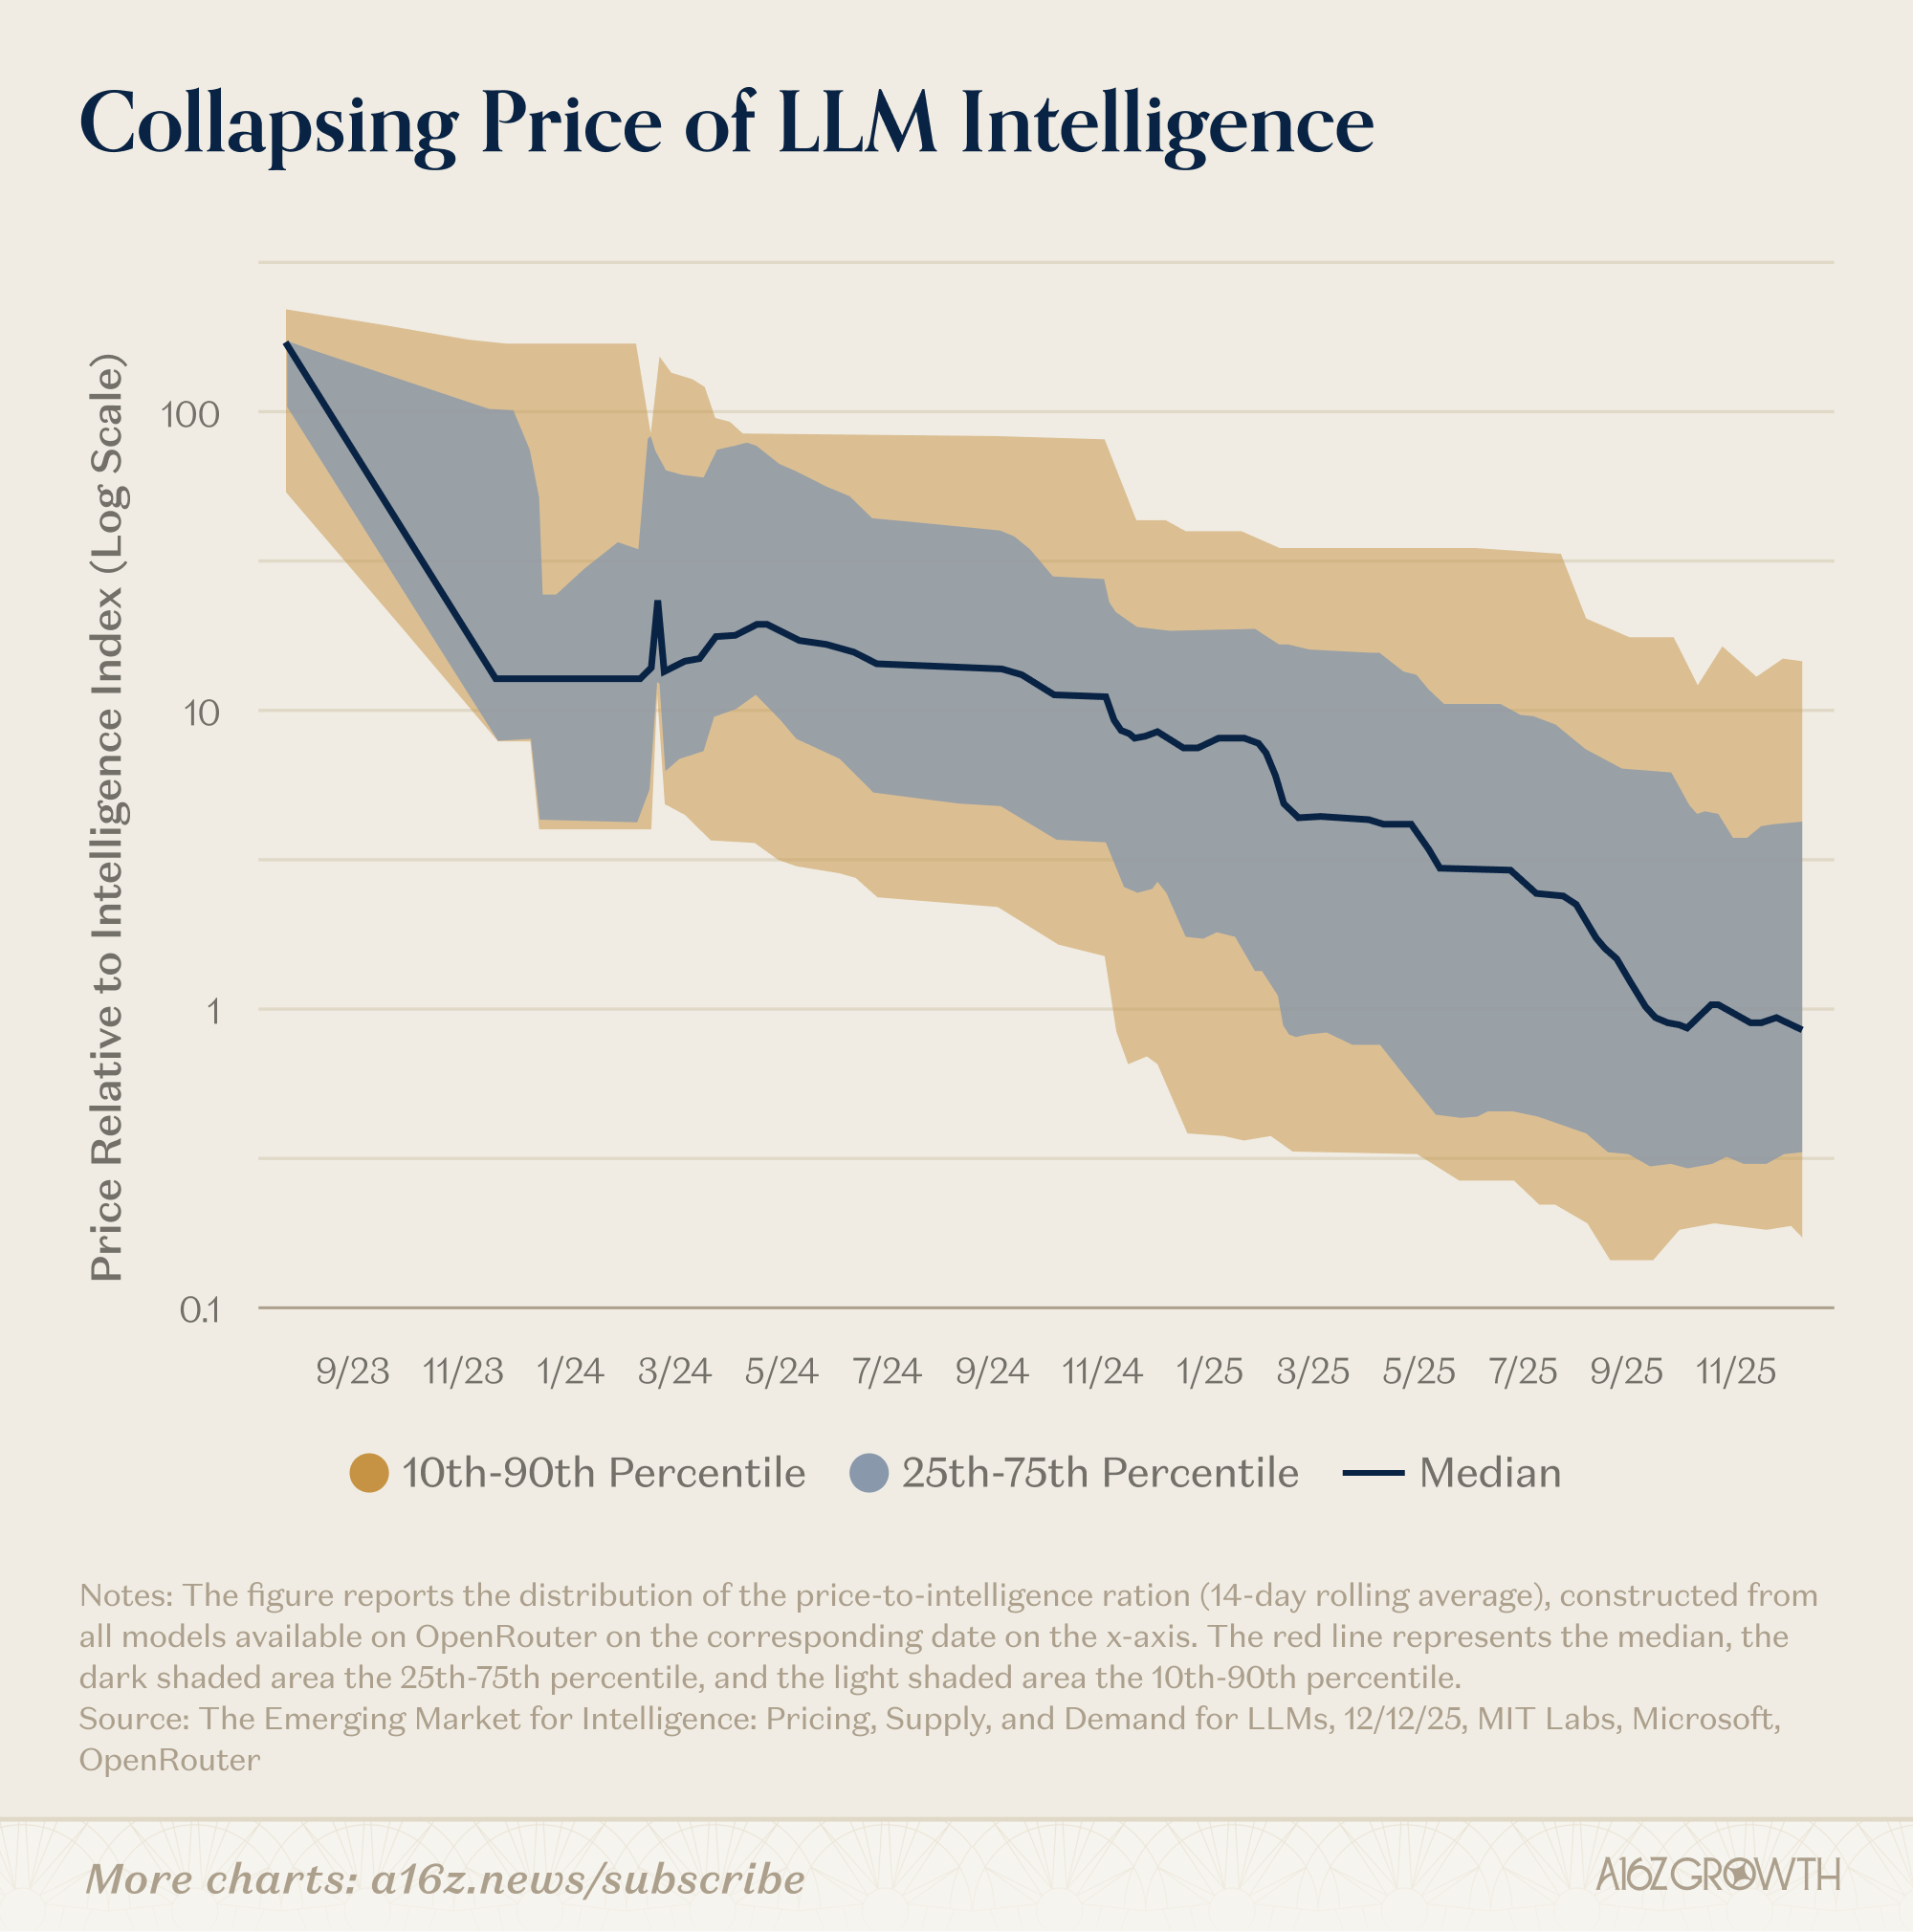
我们正试图在已有 80 年历史的陈旧数字化抽象上构建 21 世纪的智能。现代芯片仍依赖 1940 年代为完全不同的目的设计的浮点数和 von Neumann(冯·诺依曼,指存储与计算分离的架构),导致数据在两者间搬运损耗了绝大部分能量。这一判断反直觉地指出:即便强如 GPU 也是在错误的架构上「修修补补」,硬件进化的方向从一开始就偏离了智能处理的本质。

通往 AGI 的真正路径是放弃矩阵数学,转向非线性动力学计算。大脑并不像 GPU 那样计算矩阵,而是通过 nonlinear dynamics(非线性动力学,指系统状态随时间进行复杂且非比例变化的规律)让神经元相互作用。这一判断的主张在于:我们不应再追求每秒执行多少次精确计算,而应让物理系统自发地通过时间演化来收敛出答案,从而实现跨越式的效率提升。
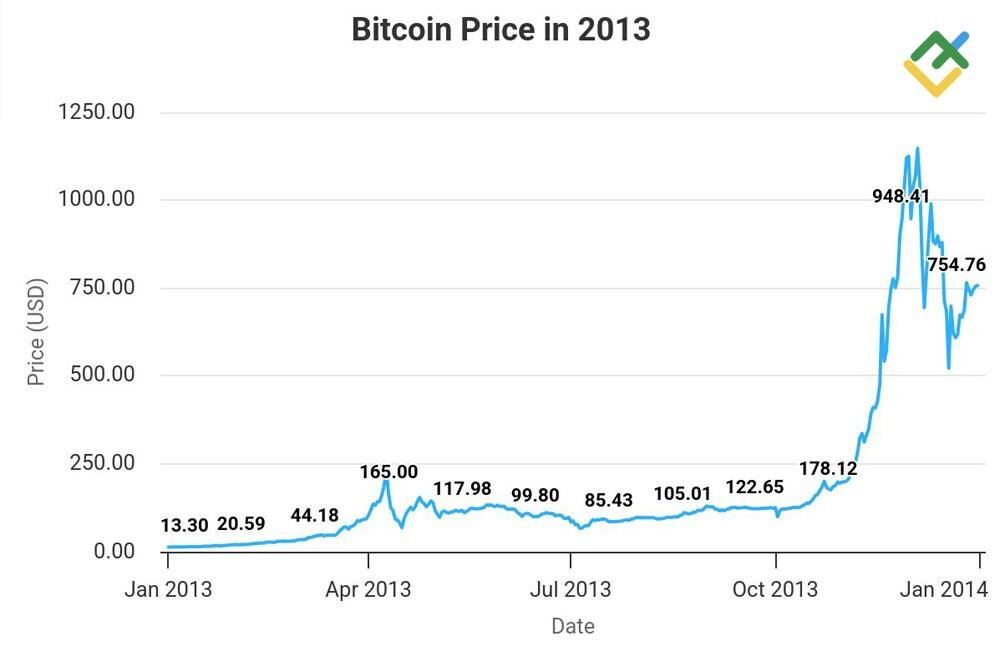
拥抱「噪声」和随机性是实现超低功耗计算的必经之路。数字计算机如果错了一个比特就会系统崩溃,但大脑在 stochastic(随机的,指具有概率性而非确定性的)信号中依然能稳定运行。这主张了一个反直觉的结论:极致的精确性反而成了效率的枷锁,允许系统具备一定的随机性和容错力,才是模拟生物级高效智能的关键。

我们应该利用物理规律的「时间轴」来计算,而不是人为划定主频周期。通过使用可训练耦合的 oscillators(振荡器,指产生周期性重复信号的电路),计算过程变成了物理系统随时间自然沉降到稳态的过程。这一判断的重要性在于:它消除了传统机器在内存和缓存间反复读写的功耗,直接让「物理规律」本身承担了所有的计算任务。

只有实现状态、功能与物理底座的完全重合,才能达到计算效率的极限。在非冯·诺依曼架构的动力系统中,信息存储的地方就是信息被处理的地方,两者在物理上完全一体化。这主张了一个突破性的方向:计算将不再有「内存墙」的限制,这种三位一体的架构有望将计算效率提升三个数量级,从根本上解决 AI 的能源危机。

构建 AGI 的过程也是人类最终理解自身意识本质的过程。当我们能够从第一性原理出发,用合成电路复刻出大脑的非线性动态轨迹时,我们才真正掌握了智能的运行密码。这一判断的主张极其宏大:AGI 不仅是软件的胜利,更是一场硬件的「回归」,让我们能通过亲手建造大脑来真正解开生物智能这一持续了 40 亿年的物理谜题。

如果只能记住这场对话的一件事,是什么?

现在的电脑算东西太费电了,我们得学学人脑的结构,不再让电脑死算数学题,而是让电流在电路里像水流一样自然地跑出答案。

Exit mobile version