一声“尊贵的VIP”背后,Binance、OKX、Bitget在卷什么服务?

你有没有算过这样一笔账?

假设你是一名相对高频的交易者,平均每月的开单规模都会超过 100 万美元,那么即便是 0.01% 的费率差异,一年下来所累积的手续费支出,也可能会相差数千甚至上万美元。

在过去的大牛市里,这种差距很容易被行情波动所掩盖。随便抓住一轮上冲或一波热点,单日几十个点的涨幅,足够覆盖掉大部分手续费成本。但当市场逐渐进入存量阶段之后,越来越多交易者开始意识到:真正决定长期收益的,已经不只是每笔交易能赚多少。想要在如今的市场博弈中拿到结果,就要对每笔交易的盈亏比进行更精细地管理。

这也让一个原本离普通用户有些遥远的词,开始重新进入大众视野 —— VIP。过去,普通用户对于 VIP 这个词总是抱有着一定的防御心理,潜意识里会觉得那是给账户里躺着几千万美元的“巨鲸”准备的特权,离自己太过遥远。而从 2026 年上半年的市场动向来看,这种惯性认知实际上正在被打破,头部交易所正在相继下调 VIP 的入场门槛。相比过去单纯依赖拉新、补贴、上币速度来争夺用户,如今的交易所竞争,正在明显进入一个“卷服务”的阶段。

既然交易所都在主动降调,那对于普通用户而言,尤其是那些资产规模仍有限、但已有了相对成熟的交易策略的“成长型”用户,VIP 就不再只是一个虚荣的头衔,而是一个可以实实在在利用的提效通道。

所以,这篇文章不聊行情,也不聊交易策略,而是会站在普通用户的角度,把币安、OKX、Bitget 等几家主流交易所的 VIP 体系拆开来看,在这一轮 VIP 门槛持续降低、交易所全面卷服务的背景下,到底谁的方案更适合当下的交易者?

三大交易所 VIP 体系对比

在正式对比之前,其实还需要先解决一个问题。各大交易所的 VIP 体系架构均不相同,交易、持仓、借款、期权、OTC、邀请、迁移……各家交易所都支持着多种不同 VIP 升级路径。

对于普通用户而言,没必要把所有规则研究透。为了帮大家避开繁琐的条款,在对齐账本之前,我们可以先根据资金体量和交易习惯,梳理出一套用户分层的判断框架。你可以先对照看看自己属于哪一类,进而锁定最适合自己的升级路径。

  • 从操作风格上来看,市场上的用户大致可分为“低频持仓型”和“高频交易型”两大类。前者日常交易笔数往往不多,但账户内会长期保留一定规模的资产,更适合关注“持仓金额”这一类 VIP 升级路径;后者则是交易频率更高,即便资金量较低,累积后的总交易量往往会快速放大(尤其是合约用户),因此会更加关注“交易量”升级路径以及实际的费率折扣。
  • 如果从资产规模来看,市场上的用户则可大致分为“小散”、“成长型用户”、“大户”等三大类。“小散”和“大户”自不必多说,前者暂时很难够到各大交易所的 VIP 门槛,后者则可轻松解锁各大交易所的顶级 VIP 福利(到了这个级别,各家待遇都不差),这里重点强调的是近年越来越多出现的“成长型用户”。

所谓“成长型用户”,即资产规模还没有达到传统意义上的“大户”标准,但已经开始形成稳定交易习惯,也会主动优化费率、滑点、资金利用率等细节的潜力群体。这类用户其实也是当前各大交易所竞争最激烈的一批目标人群,因为他们极有潜力会成为未来的核心用户。

一、入场门槛

今年 3 – 4 月期间,各大交易所已相继下调了入场门槛。

币安于 3 月 18 日官宣,下调了 1-3 级 VIP 的 BNB 持仓门槛以及合约交易量门槛:VIP 1 的 BNB 持仓门槛从 25 枚下调到了 5 枚,合约交易量要求从 1500 万美元下调到了 500 万美元。同时,币安还推出了 VIP “新星计划”,该计划面向日均或 30 天平均净资产余额达到 30000 美元(包含 5 枚或以上 BNB)的用户,符合条件的用户可获得专属 VIP 支持、精选活动参与资格,以及更快晋升至币安 VIP 的专属机会。

OKX 则是于 3 月 24 日官宣,降低了 1-3 级 VIP 的 30 日合约交易量门槛(VIP 1 从 1000 万美元下调至 500 万美元);并于 4 月 8 日宣布将优先客户服务通道的门槛下调至“当前资产余额或 30 天平均资产余额不低于 30000 美元”,虽不属于直接下调 VIP 门槛,但允许符合该条件的用户享有与 VIP 用户同等的服务响应优先级。

相较于币安和 OKX,Bitget 从构建 VIP 体系的第一天起,想的并非”设多高的门槛”,而是”如何让更多人被覆盖到”持仓金额超过 30000 美元,或是 50 万美元现货交易量,抑或是 500 万美元合约交易量即可升级至 VIP 1。此外,Bitget 还在 4 月 2 日推出了“VIP 快速通道”活动,旨在精准激励那些目前处于 V0 等级、或仅持有临时体验权限的用户,提供额外的奖励以降低摩擦,帮助他们加速升级为正式的 1-3 级 VIP。

三大交易所的 VIP 升级要求可参见下图。

总而言之,30000 美元的持仓余额是各大交易所都在集中竞争的一个用户画像区间,这一持仓规模基本覆盖了圈内的主流用户群体,尤其是那些有潜力成为未来核心用户的“成长型用户”。币安和 OKX 都向该用户群体下放了部分 VIP 福利,Bitget 更是直接将此设为了正式 VIP 的入场门槛。

除此之外可以清晰地看出,Bitget 的 VIP 升级难度要远低于币安和 OKX。相较于另外两大交易所动辄上亿甚至数十亿美元的持仓和交易量要求,Bitget 仅需 1000 万美元的持仓便可解锁最高等级的 VIP-7

如上图所示,假如你的持仓总价值为 5 万美元,币安和 OKX 尚未触达 VIP 门槛,但在 Bitget 上却已可升级至 VIP-2;假如你的持仓总价值为 100 万美元,在币安和 OKX 上仅能达到 VIP 2,在 Bitget 上却已可达到 VIP-4;假如你的持仓总价值为 1000 万美元,更是可以直接解锁 Bitget 的最高等级折扣,实现现货和合约挂单的零费率。

更快的升级进度,意味着用户可以更高效地解锁高阶 VIP 的专属权益。

二、资产供给

除了 VIP 门槛之外,另一个越来越影响用户交易体验的因素,其实是平台的资产供给能力。

随着 RWA 与资产代币化叙事持续升温,美股、贵金属、大宗商品、Pre-IPO 股权等传统金融资产正在被越来越快地搬运至链上。相比过去主要围绕加密货币展开竞争,如今越来越多交易平台开始向“多资产一站式交易入口”的方向演化。

从目前的市场格局来看,币安、OKX、Bitget 等 CEX,以及 Hyperliquid、Trade.xyz 等新兴 DEX,其实都在朝着这一方向布局。

比如,币安在依靠其最强的流动性与资产覆盖广度维持着主流交易优势,近期也通过上线合约产品和衍生代币的方式为用户提供布局美股等资产的窗口;OKX 也已上线追踪传统资产的 TradFi 版本,且仍在持续强化链上生态与 Web3 交易场景的整合能力,用户可通过其钱包直接在链上完成多元资产布局;Bitget 则是在去年 9 月率先提出了 UEX(Universal Exchange)的全景交易战略,一步打通了加密货币与传统金融之间的通道,不但是率先上线美股合约的交易所,也是 Ondo 美股代币的主要流量来源。从最近几个月的动作来看,Bitget 的资产覆盖范围正在持续扩张,包括美股、CFD、Pre-IPO 等方向都开始明显加速。

我自己平时会用 OKX 的钱包端买入美股代币现货,再在币安做等额合约空单去套资金费,近期则是用 Bitget 做了好几次主动交易。一是上周想布局因 SpaceX 即将 IPO 而热度高涨的 Rocket Lab(RKLB),在圈内几家交易所上找了个遍,发现暂时只有 Bitget 已上线了 RKLB 的股票代币;二是上周美股最火的 IPO 项目 Cerebras Systems(CBRS)开盘前,Bitget 在三大交易所中第一个上线了 CBRS 的 Pre-IPO 合约,所以顺手就去开了一小单;此外还曾小额参与了 Bitget 的两场 Pre-IPO 打新(preSPAX 和 preOPAI),两者均从开盘起就一路上涨。截至发稿,前者报 894 美元,较 650 美元的认购价上浮 37.5%;后者报 928 美元,较 725 美元的认购价涨幅 28%。

三、其他福利

此外,VIP 身份能够带来的其他一些小福利,比如代币空投、实物礼品、观赛门票、私享会资格、全球旅行等等,虽然这些并不是用户选择交易平台的核心因素,但对于高活跃用户而言,也会进一步影响长期使用体验。

交易所们,卷起“服务战”

费率折扣和资产供给拼的是平台的“硬件”能力,但普通用户所需要的远不止于此,在遭遇各种非预期状况时,平台沟通的效率与距离等“软件”体感往往也会决定用户能否长久留存。

伴随着行业红利的阶段性见顶,各大交易所的 VIP 体系正在从静态的数字规则演变成一场全方位的“卷服务”暗战。币安方面,即便已身为行业第一大所,何一每天还是会亲自在社交媒体上主动为用户答疑解惑;OKX 方面则大幅下调了 VIP 专属客服的门槛,将更完善的服务能力下放给了更大的用户群体;Bitget 近期持续强调”来了就是 VIP”的服务理念,并将 VIP 客户经理团队的成员集体推向台前——在 X 上公开亮相、保持活跃,其大中华区负责人谢家印也长期出现在用户视野中。这种把真实的服务团队摆在用户面前的方式,在一定程度上降低了用户寻求帮助时的心理门槛。

这些都是交易所们集中“卷服务”的缩影。在资产类型越来越丰富,交易产品越来越复杂的当下,影响交易体验的早已不只是费率折扣本身,而是还包括风险控制响应、产品规则同步、问题处理效率等一整套服务能力。对于交易用户而言,“能否快速找到人”、“出问题后能否及时响应”、“解决问题是否迅速”,早也已经成为平台体验中更重要的一部分。

这背后所展现的逻辑其实是,随着行业走向存量博弈阶段,交易所们已经越来越难依靠单纯的流量扩张实现高速增长。谁能更长期地服务好活跃用户、陪伴用户成长,谁才更有机会在下一阶段竞争中占据优势。

普通用户该如何选?

可以说,在这场由交易所发起的“软、硬件服务战”中,最大的受益者其实是身处市场一线的交易用户。无论是更低的准入门槛、更透明的成长路径,还是更完整的服务体系,本质上都是交易所们在存量竞争阶段,对核心用户及潜在核心用户的重新争夺。

反过来,对于普通用户而言,若想要更好地进行长线交易管理,就应该主动去抓住这轮珍贵的“VIP 下沉红利”。

至于普通用户到底应该怎么选?综合来看,币安依旧拥有最强的流动性与全球化深度;OKX 在自己最擅长的链上生态整合方面则优势明显;Bitget 则更倾向于通过更低的门槛和更前置的服务,去覆盖那些正在快速成长中的交易用户,同时通过 UEX 的全景战略,为用户提供多元化资产布局的机会。

如果你更看重交易深度与全球流动性,币安依旧是最稳妥的选择;如果你更关注链上生态与 Web3 交易体验,OKX 可能更合适;而如果你目前正处于交易规模快速成长的阶段,希望更早解锁完整的 VIP 权益,同时对美股交易、Pre-IPO 等多元资产有配置需求,那么 Bitget 的体系设计会更贴合你的实际情况。

某种程度上,这或许也是这一轮行业变化里最值得关注的一点,过去的 VIP,更像是少数大户才能触达的特权,而现在,越来越多平台开始尝试把 VIP 变成一种更早服务用户、陪伴用户成长的能力。

对于普通用户来说,这或许才是真正有价值的变化。

Base生态入门指南:跟着盈利榜「抄作业」,抓住下一个$TSG

最近的 Base 生态可谓火热,先有「vvv」概念,后有 $aeon。但如果您是一个刚进入 Base 生态的玩家,要关注哪些人,生态最新流行的概念是哪些,势必会有一些「如何快速上手」的烦恼。

链上交易终端的功能现在已经十分完善,我们经常会使用诸如 gmgn 这样的交易终端进行链上的买入卖出。但利用好这些交易终端的其它功能,我们还能借助它们来快速地上手一个新生态。

以 gmgn 为例,它的「探索」功能里有对应 Base 链的地址盈利排行。我直接通过观察这些地址最近的盈利标的,来对当前生态的一些情况形成初步的掌握。

这 2 个地址是 30 日盈利数额前 2,它们都有「狙击手」标签,第一反应是这是快进快出型的选手,一般来说可能会更通过交易快节奏 meme 币来盈利,因此我希望能够通过这 2 个地址看到当前 Base 生态的 meme 币流行趋势。

然后详细看这 2 个地址的盈利来源。首先是截图中居于上面的这个地址,它接近 13 万的盈利里有 10.8 万都来自 $TSG。

点进这个代币的详情界面,通过界面上的社媒按钮跳转到该币的 X 页面上。

首先,纵览一下 X 页面简介上的 CA 还有其它内容,确定跳转的 X 号的确与该币对应。接着,翻看推文可以发现,这是一个 meme 币,流行起来的原因是下面这些具有影响力的人都提到了一句口号「there is a sleeping giant sitting on base rn(Base 上现在有一个沉睡的巨人)」。

通过上面的截图,我们可以把 $TSG 官推进行转发了的影响力者全部关注上。这边又可以利用 gmgn 的追踪功能,把这些账号都添加到推特监控中,让 gmgn 把这些账号的内容进行实时推送。

这个 $TSG 最高冲到过 700 万美元市值,但快速上涨后又跌了非常多。这时我们还可以考虑,如果这些影响力者再次提及这个概念的话,又会是一个重新入场的机会。再利用监控功能,去设置一个相关的关键词,进行一个更精确的监控推送。

最后再回过头来确认一下这个 $TSG 大额盈利地址的入场位置,买入的位置确实非常低,是靠狙击实现的大额盈利。

到这里,我们就获得了:

– 一个大额盈利的地址,风格是早期低价快速狙击。我们在 gmgn 上给地址进行一个标记,比如「TSG 赚 10 万狙击手」,然后进行持续追踪。如果更激进一些,可以利用 gmgn 对该地址进行一个小额跟单,并持续跟进跟单的盈亏情况,在该地址胜率下降时停止跟单策略

– Base 上流行的 meme 趋势。可以看到这个币获得注意力的原因是名人组队喊口号,我们把这些人列入推文跟踪列表。更进一步的话,我们可以去深入翻阅一下这些名人的推文互动情况以及关注列表,扩大我们的 Base 生态影响力者清单

– 一个潜在的二段机会,假设该口号再次被提及,价格会快速出现反弹

然后我们再看第 2 个地址,这个地址目前在 $LFI 上盈利了超 17 万美元,而且持仓时间为 19 天,可以知道这是一个长线标的。

那么这时候我们就可以去考虑它的题材是什么了,能不能通过这个币的题材摸索到 Base 生态当前的题材主线。这里我们可以直接在律动上搜索 LFI:

通过阅读律动的文章能够快速理解这些项目具体是做啥的,以及更深度的链上趋势。比如 LFI 代表的是 RWA + 团队背景盘,Base 链上的 AI 又有「vvv」概念和 aeon 等等。

当然,上面的操作也可以反过来,比如可以先从 dexscreener 上切到 Base 链代币然后纵览一下 24 小时成交量最高的代币有哪些,再配合 gmgn 去看盈利地址、分析叙事等工作。

最后的目标都是一致的:

– 理清 Base 链上的主线叙事

– 扩大大额盈利地址、影响力者的数据库,对这些地址/人物的风格进行标记,方便进行分类追踪以实时跟进最新变化

– 对已经上涨/下跌的币种,思考接下来可能出现的关键变盘节点,并配合对应工具进行追踪

通过交易终端目前很完善的配套功能,我们就不会再对如何入门一个新生态感到茫然,不用花费大量的时间漫无目的的浏览 X 和 Farcaster。希望本文能对刚进入 Base 生态的你有所帮助。

谁在卖,谁在扛,谁在继续买?美国老钱的加密ETF持仓分化

原文作者:KarenZ,Foresight News

一季度最值得看的,不是价格跌了多少,而是机构怎样穿过这轮回撤。

如果只看行情,2026 年第一季度的加密 ETF 并不轻松。比特币和以太坊在季内承压,现货 ETF 的账面市值普遍回落,很多仓位即便没有卖出,季末看上去也很难漂亮。但一轮下跌真正有意思的地方,从来不是净值曲线本身,而是不同类型的机构在同一张回撤图上做了什么动作。

截至 2026 年 5 月中旬披露的最新一轮 13F,市场已经能看到一批机构在 2026 年 3 月 31 日的季末持仓。大学基金、大型投行、主权资金、做市商与财富管理机构,给出了几种截然不同的答案。

有人减仓:先收缩风险

先来看减仓者。

管理哈佛大学捐赠基金及相关财务资产的 Harvard Management 是这一轮里最典型的样本之一。根据其提交的 13F 报告,IBIT(iShares Bitcoin Trust ETF)持仓从 2025 年 Q4 末的 5,353,612 股降到 2026 年 Q1 末的 3,044,612 股,削减幅度约 43%,对应账面价值也从约 2.66 亿美元降到约 1.17 亿美元。与此同时,它在上一季度仍持有的 ETHA(iShares Ethereum Trust)已在本季度全部退出。这说明哈佛并非只是在应对价格回撤,而是在主动压缩对比特币、以太坊现货 ETF 的公开敞口。

这份持仓变化还有另一层意思。哈佛并没有整体转向防御,而是把一部分仓位重新分配到 AI 和算力链条相关资产上,增持了 NVIDIA、Broadcom 和 TSMC 等标的。把这些动作放在一起看,更接近一次「减 crypto、加 AI」的结构性再平衡,而不是全面收缩风险。

高盛(Goldman Sachs)的策略也大致相似,只是打法更复杂。按最近两期 13F 对比,高盛在 2026 年 Q1 末仍持有约 6.9 亿美元的 IBIT 和约 2518 万美元 的 FBTC(Fidelity Wise Origin Bitcoin Fund),两者较上一季都有所下调。比起单纯减仓,更值得注意的是它的仓位结构:高盛在 IBIT 上同时持有现货、看涨期权和看跌期权,说明这并不只是方向性押注,也带有明显的交易和对冲属性。

高盛对以太坊的处理更激进,不仅清空对 Fidelity Ethereum Fund 的持仓(2025 年 Q4 末的持仓价值 3.94 亿美元);也对 iShares Ethereum Trust(ETHA)现货的仓位大幅削减,降幅约 74%,剩余仓位约 1.14 亿美元,另外还新增持有 6688.5 万美元的 iShares Staked Ethereum Trust ETF。

与此同时,高盛已清仓全部 XRP 和 Solana 相关 ETF。其在截至 2025 年 Q4 末持有来自 Bitwise、富兰克林邓普顿、Grayscale 和 21shares 的 XRP ETF 合计约 1.52 亿美元,同时也清仓了来自 Grayscale、Bitwise 和富达的的全部 Solana ETF/ 信托(2025 年 Q4 末价值 1.09 亿美元)。

加密股票方面,高盛在 Circle 的仓位增幅达 249%,增至 1.4 亿美元左右,对 Galaxy Digital 的仓位增幅也达到 205%(达到 4148 万美元),Coinbase(+65%)、Robinhood(+35%)及 PayPal 持仓均有增加;同期减持了 Strategy、Riot Platforms 持仓。整体上看,这更像一次「压缩 ETF 风险、转向精选个股」的内部轮动。

对冲基金里,Millennium Management 也给出了类似信号。公开整理显示,其 IBIT 持仓从 3433.4 万股降到 1928.7 万股,减少约 43.8%;ETHA 持仓也同步下降(减少约 34.3%),说明它对比特币和以太坊现货 ETF 都做了明显降仓。

总部位于英国伦敦的对冲基金管理公司 Capula Management Ltd(卡普拉投资管理公司)更甚,截至 2025 年 12 月 30 日,其持有价值 4.7 亿美元的 IBIT 和价值 1.6 亿美元的 FBTC 以及 2.07 亿美元 ETHA 和 6143 万美元 FETH,但在最新 13F 报告上显示这些 ETF 已完全清仓。同时,Capula Management Ltd 已完全清仓 Coinbase(留有一小部分期权仓位)。

按兵不动,本身也是一种态度

第二类是按兵不动者。

布朗大学(Brown University)的 IBIT 持仓仍是 212,500 股,没有增减。按披露市值算,这笔持仓从 2025 年末的约 1055.1 万美元降到 2026 年一季度末的约 816.4 万美元。这类大学基金没有把一个季度的价格波动直接转换成交易指令,而是更强调组合纪律和长期配置节奏。

达特茅斯学院(Dartmouth College)在 2026 年一季度对加密资产的处理,更像一次温和扩容,而不是激进换仓。根据其与上一季度的 13F 对比,学院继续保留了原有的比特币 ETF 底仓,IBIT 持股数量基本不变,只是随着一季度价格回撤,账面市值从逾 1000 万美元降到约 770 万美元;以太坊敞口则做了产品切换,把原先的 Grayscale 以太坊 Mini Trust 换成了带质押属性的 Grayscale Ethereum Staking ETF,持有约 178,100 股;同时新建了 Bitwise Solana Staking ETF 仓位,约 304,803 股,账面价值约 330 万美元。

另一套打法:越跌越买

第三类则是逆势增持者。

阿布扎比主权基金 Mubadala 是最醒目的名字之一。其持有的 IBIT 从 12,702,323 股增加到 14,721,917 股,增幅约 15.9%。但即便股数上升,季末持仓市值依旧从约 6.31 亿美元降到约 5.66 亿美元。这组数字很能说明问题。加仓动作本身并不自动通向盈利,尤其在市场仍处回撤通道时,增配首先带来的是更大的敞口,其次才可能是未来更高的弹性。

摩根大通(JPMorgan)的动作也能放在这个逻辑里理解。最新 13F 数据显示,摩根大通将 IBIT 持仓从约 302.8 万股提高到约 830 万股,增幅达到 174%,同时增加了部分 FBTC、BITB 与以太坊 ETF 的敞口。从股数变化看,它显然更积极了;但这并不意味着它已经在这轮波动里锁定了超额收益。对大行来说,增加 ETF 仓位很多时候是在扩充产品货架、满足客户配置、平衡流动性和账簿风险,而不只是单向看多。

富国银行(Wells Fargo)的仓位变化也值得单独看。前后对比来看,这家银行保留了 IBIT 核心仓位,同时增加了 BITB 和 Grayscale Bitcoin Mini Trust 等产品配置。更值得注意的是,它显著加码了以太坊 ETF,ETHA 持仓从约 67.26 万股提高到约 110 万股,ETHW 持仓也同步增持。也就是说,富国银行采取的是「保留比特币底仓、抬高以太坊权重」的策略。

做市商 Jane Street 则展现了另一种典型风格。按两期 13F 对比,它在一季度大幅下调了比特币现货 ETF 敞口,IBIT 持仓从约 2030 万降到约 590 万股,FBTC 也明显下降;但与此同时,它又新增了约 8200 万美元的以太坊 ETF 敞口。加密股票这边,Jane Street 增持了 Galaxy Digital(8746%)、Circle(1162%)和 Coinbase(+14%)、BitMine(+47%)等标的。这样的组合,更像一次典型的交易型再平衡:减比特币 ETF、加以太坊 ETF,同时在个股端寻找更高弹性。

比特币、以太坊与 Solana,机构在做更细的风险排序

这轮 13F 还有一个值得单独展开的信号:机构对 BTC ETF、ETH ETF 乃至 Solana ETF 的态度,已经不再一致。现在更值得看的问题是,机构准备把哪一种加密资产留在核心仓位,哪一种放进弹性仓位,哪一种干脆先拿掉。

以 Harvard Management 为例,它一边下调 IBIT,一边完全退出 ETHA,这更像一种风险排序。比特币 ETF 仍保留了比较核心的位置,以太坊 ETF 则在组合再平衡里被优先砍掉。

高盛的处理方式也说明,大型金融机构正在把这套排序做得更极致。它在一季度仍保留了较大的比特币 ETF 敞口,但对以太坊相关产品的收缩明显更快,同时把 XRP 和 Solana 相关 ETF 基本清空。放在一起看,高盛在把仓位重新集中到它认为最有流动性、最易对冲、也最容易纳入机构风险模型的那一层资产上。比特币在这里更像「基础仓位」,以太坊属于可压缩仓位,Solana 和 XRP 之类的产品则更接近边缘试验仓,一旦市场波动放大,最先被砍掉的往往就是这部分。

但另一边,富国银行和达特茅斯学院又展现了完全不同的答案。富国银行主动提高了以太坊 ETF 的权重,说明在它的内部框架里,以太坊更像一个值得在回撤期提高配置、争取弹性的次要仓位。达特茅斯学院的策略则更有代表性:它没有动比特币 ETF 底仓,却把新增弹性扩展到 Solana 相关 ETF,尤其是带有质押属性的 ETF。

13F 给了市场一张快照,也留下了空白

这也是看机构持仓时最需要克制的地方。

13F 可以让外界能在统一口径下看到主流机构如何配置加密 ETF。可它也有非常明确的边界。首先,它有时间滞后。投资者在 5 月看到的,只是机构在 3 月 31 日 的季末快照。二季度如果已经大幅调仓,表格里不会提前说显示。其次,13F 只展示持仓,不展示真实买入成本。某家机构的持仓价值在一个季度里下降,并不必然说明它整体亏损,因为它可能在更早位置买入,也可能在季内做过减仓和再加仓。

再者,对于高盛等机构来说,现货 ETF 之外可能往往还叠加了期权、对冲和做市相关仓位,单看表格很容易把交易行为误读成长期立场。

可也正因为它不完整,13F 才更像一个观察机构情绪的窗口,而不是一张结论表。看阿布扎比主权基金 Mubadala 增持而账面回落,能看到主权资金的耐心;看布朗大学原地不动而承受回撤,能看到长期配置纪律;看哈佛大学下调比特币并退出以太坊 ETF,能看到大学基金对波动的真实敏感度;看摩根大通、富国银行和 Jane Street 在部分产品上继续调整敞口,则能看到华尔街仍在把加密 ETF 当作一个需要继续摆上货架、不断重新定价的品类。

24H热门币种与要闻|美伊协议最终草案已达成;伊朗加密资产持仓价值达77亿美元(5月22日)

1、CEX 热门币种

CEX 成交额 Top 10 及 24 小时涨跌幅:

  • BTC:- 0.6%
  • ETH:- 0.68%
  • SOL:+ 0.21%
  • ZEC:- 3.36%
  • SUI:- 1.05%
  • XRP:- 0.89%
  • NEAR:+ 17.25%
  • BNB:+ 0.63%
  • DOGE:+ 0.73%
  • ALLO:+ 2.16%

24 H 涨幅榜单(数据来源为 OKX):

  • PROVE: + 30.11%
  • GRASS: + 27.83%
  • NEAR: + 17.83%
  • DORA: + 13.62%
  • YB:+ 13.42%
  • VELODROME: + 12.03%
  • LIT: + 9.39%
  • ZAMA: + 7.93%
  • WLD: +7.66%
  • KAITO:+ 7.14%

24 小时币股涨幅榜单(数据来源为 msx.com):

  • RGTI:40.11%
  • BKKT:28.78%
  • QUBT:26.05%
  • APLD:23.03%
  • DXYZ:20.68%
  • WOLF:19.75%
  • VCX:18.72%
  • AXTI:16.43%
  • ARM:15.87%
  • VIVO:15.8%

2、链上热门 Meme(数据来源为 GMGN):

  • ETH:sato、IFF
  • Solana:WORLDCUP、DEGEN
  • Base:GITBANK、openhuman
  • BNB:TLS、背手负鼠

头条

美伊协议的最终草案已经达成,预计将在未来数小时内公布

Odaily星球日报 讯 据伊朗伊斯兰共和国通讯社(IRNA)援引阿拉伯卫星电视台消息,在巴基斯坦斡旋下,美伊协议的最终草案已经达成,预计将在未来数小时内公布。(金十)

伊朗外交部:现阶段谈判重点是结束所有战线战争

Odaily星球日报 讯 当地时间 5 月 21 日,伊朗外交部发言人巴加埃在接受媒体采访时表示,现阶段,谈判的重点是结束包括黎巴嫩在内的所有战线的战争,媒体关于核问题的说法,包括浓缩铀问题或浓缩铀辩论,都只是猜测,缺乏可信度。他还指出,有关谈判细节的准确信息将由授权官员和谈判团队发言人提供。(央视新闻)

伊朗加密资产持仓价值达 77 亿美元

Odaily星球日报 讯 Cointelegraph 在 X 平台发文表示,据 Fox News 报道,伊朗加密资产持仓价值约 77 亿美元。

行业要闻

特朗普政府向 9 家量子计算公司提供总计 20 亿美元资助

Odaily星球日报 讯 特朗普政府通过美国商务部向 9 家量子计算公司提供总计 20 亿美元资助,并换取股权。10 亿美元将授予 IBM、芯片制造商 GlobalFoundries 将获得 3.75 亿美元的资金、包括 D-Wave Quantum、Rigetti Computing 和 Infleqtion 在内的上市公司将各获得 1 亿美元,初创公司 Diraq 预计将获得 3800 万美元。

据知情人士透露,美国商务部正讨论通过成为企业股东的方式,为相关公司提供针对性资金支持,以推动量子计算等关键技术发展。分析认为,这一模式意味着政府在半导体、AI 及量子计算等战略领域的干预与投资力度正在同步上升。(华尔街日报)

Anthropic 或将租用微软自研 AI 芯片的算力资源

Odaily星球日报 讯 Anthropic 宣布正在与微软公司商谈,拟租用搭载微软自研 AI 服务器芯片的算力资源,以应对其 AI 模型训练与推理需求的持续增长。

据知情人士透露,相关讨论涉及通过微软数据中心提供基于其自研芯片的服务器算力服务,这将成为 Anthropic 扩展算力来源的重要选项之一。若交易达成,将被视为微软在 AI 芯片商业化进程中的关键进展。(The Information)

SpaceX 与 Tesla 合计持有 23 亿美元 Bitcoin,可列第五大上市公司 BTC 持有者

Odaily星球日报 讯 BitcoinTreasuries.NET 在 X 平台发文表示,Elon Musk 旗下 SpaceX 和 Tesla 目前合计持有 3.0221 万枚 Bitcoin,价值 23 亿美元。若合并计算,其将成为第五大上市公司 BTC 持有者。

xAI 发布 Agentic Coding 代码模型,支持 OpenClaw 等第三方 Agent 调用

Odaily星球日报 讯 xAI 已推出专为智能体编程(Agentic Coding)训练的代码模型 grok-build-0.1,目前处于早期访问阶段。

据了解,grok-build-0.1 支持文本与图像多模态输入,原生具备工具调用、结构化输出及推理能力,上下文窗口为 256k。API 定价方面,输入价格为 1 美元/100 万 Tokens,输出价格为 2 美元/100 万 Tokens;开启提示词缓存后,命中部分输入成本可降至 0.2 美元/100 万 Tokens。

此外,xAI 已开放 Grok 个人订阅账号的第三方授权。持有 SuperGrok 或 X Premium 订阅的用户,可通过 OAuth 机制在 Hermes Agent 与 OpenClaw 等开源智能体中直接复用官方算力配额,并调用 grok-build-0.1 模型。

Tether 收购软银所持 Twenty One Capital 全部股份

Odaily星球日报 讯 据 SEC 文件披露,Tether 已收购日本投资巨头软银持有的 Bitcoin 持仓公司 Twenty One Capital (XXI)全部股份,共计 89.1 万枚 A 类股。

尽管具体交易财务条款未公开,但按照周三每股 7.98 美元的收盘价计算,该笔股份价值约 7.11 亿美元。SoftBank 于去年 6 月以 9.993 亿美元购入这部分股份,此次退出意味着其承受了明显折价。

目前 Twenty One Capital 持有 43514 枚比特币,价值约 34 亿美元。随着 SoftBank 的退出,其派驻的董事会成员已立即辞职,导致该公司的审计委员会独立成员数量暂时不符合纽约证券交易所的上市规则。(decrypt)

Paradigm 宣布开源自研 AI Agent Centaur,称其已彻底改变该基金工作流程

Odaily星球日报 讯 Paradigm 官方宣布将开源 Centaur,这是一款由 Paradigm 和 Tempo 联合开发的一套支持多人协作、安全运行的自托管 AI Agent Runtime。

Paradigm 表示,自今年 1 月以来,该基金一直在内部使用 Centaur,它已经彻底改变了团队的工作方式,覆盖投资、工程、设计、招聘、活动、客服等各种任务场景。

Centaur 可以理解为一个“共享型 Agent”,它能够调用工具、连续运行数小时甚至数天、在系统重启后继续工作,并且能够在永远不接触原始密钥(raw secrets)的情况下,使用真实凭证完成操作。用户既可以通过 Slack 与它交流,也可以通过 API 进行调用。

亿万富翁 Mark Cuban 称已出售大部分比特币,对“数字黄金”叙事感到失望

Odaily星球日报 讯 亿万富翁投资者 Mark Cuban 表示,其已出售大部分比特币持仓,原因是对比特币作为法币贬值及地缘政治风险对冲工具的信心减弱。

Cuban 在播客中表示,伊朗战争爆发后黄金价格上涨而比特币下跌,美元走弱时比特币也未如预期上涨,这令其感到失望。

此前,Mark Cuban 曾表示比特币是“比黄金更好的版本”,其加密投资组合约 60%配置于比特币。其目前称,对比特币的失望程度已超过以太坊,并将多数其他加密货币称为“垃圾”。(CoinDesk)

Bankless 创始人 David Hoffman 已清仓全部 ETH

Odaily星球日报 讯 Bankless 创始人 David Hoffman 在 X 平台发文表示,其已清仓全部 ETH。

与此同时,Bankless 联合创始人 Ryan Sean Adams 表示,其仍然看好 ETH。此外,其透露 Bankless 第一阶段——即其与 David Hoffman 长达 6 年的合作——已正式结束。

Ryan Sean Adams 称,未来将减少在内容方向与嘉宾采访中的参与度,转而更多支持 David Hoffman 探索加密及其他新领域。其表示,未来仍会每周参与 Rollup 播客,但内容主导权将交由 David Hoffman。

项目要闻

Polymarket 将于下周推出“吃单手续费返还计划”,最高返还 50%吃单手续费

Odaily星球日报 讯 Polymarket 官方人员 Mustafa 于 X 表示,将于下周推出“吃单手续费返还计划”,直接吃单的用户最高可获得 50% 的手续费返还。

根据 Mustafa 所披露的数据,想要触发吃单返费,用户在过去 30 天的加权交易量需超过 2000 美元,想要触发最高等级(50%)的吃单返费,过去 30 天的加权交易量需超过 1000 万美元。

Kraken 母公司 Payward 获迪拜 VARA 初步批准开展加密业务

Odaily星球日报 讯 Kraken 母公司 Payward 宣布已获得阿联酋迪拜虚拟资产监管局(VARA)授予的经纪交易、投资及管理牌照初步批准,将在阿联酋扩展加密业务,Payward 预计将通过当地受监管实体提供现货、保证金及 OTC 交易、质押服务,以及面向机构客户的 Kraken Prime 服务,并支持用户间加密资产转账功能。(Businesswire)

比特币财库公司 Nakamoto 计划实施 1:40 反向拆股,以维持纳斯达克上市资格

Odaily星球日报 讯 比特币财库公司 Nakamoto 计划实施 1:40 反向拆股,以推动股价重新回升至 1 美元以上,从而满足纳斯达克上市合规要求。

根据计划,拆股后公司流通股数量将由约 6.961 亿股减少至约 1740 万股,预计将于 5 月 22 日生效。

此前,Nakamoto 公布 2026 年第一季度财报,净亏损达 2.388 亿美元。其中,约 1.077 亿美元来自收购前期权相关减记,另有约 1.025 亿美元亏损来自其持有的 5058 枚 BTC 在当季比特币价格下跌 23%期间产生的账面损失。(Decrypt)

Apyx 确认将于 10 月 13 日 TGE 并空投,积分对应的空投额度已上调

Odaily星球日报 讯 基于 STRC 构建的稳定币项目 Apyx 官方于 X 发文宣布,TGE 与空投时间已定在 10 月 13 日。此外,第二季积分活动确认将于 10 月 11 日结束,且积分对应的代币额度将由总供应量的 4% 提升至 6%。

此前消息,DeFi Development 表示将继续推进对稳定币协议 Apyx 的战略投资。

跨链结算协议 Everclear 宣布关闭

Odaily星球日报 讯 跨链结算协议 Everclear 在 X 平台发文宣布关闭基金会、Labs 及产品开发,核心原因是其 solver-based 跨链资金再平衡模式虽达到每月 5 亿美元交易量,但用户价格敏感导致难以转化为实质收入,DAO 继续运作并探索协议开源,若有剩余资金将考虑 CLEAR 代币回购。目前官方尚未披露具体的关闭时间表、资产处理方案以及用户资金后续安排。

Syndicate 开发公司将逐步停止运营,SYND 治理短期内不受影响

Odaily星球日报 讯 DAO 基础设施服务商 Syndicate 宣布将逐步停止运营。其表示,在过去五年持续建设链上开发者基础设施后,Rollup 市场已发生根本性变化。目前 Rollup 市场规模大幅萎缩,部分 Rollup 项目正在逐渐关闭,市场也已从 EVM Rollup 转向由咨询团队从零构建的定制链模式,可复用技术与网络价值显著下降。

Syndicate 称,其体系由两部分组成:负责开发的 Syndicate Labs 将关闭,而持有 SYND 代币并拥有治理权的独立实体 Syndicate Network Collective(怀俄明 DUNA)仍将继续存在,SYND 治理短期内不会受到影响。

投融资

AI 硬件创企 Hark 以 60 亿美元估值完成 7 亿美元 A 轮融资,Parkway Venture Capital 领投

Odaily星球日报 讯 AI 硬件创企 Hark 宣布完成 7 亿美元融资,投后估值达 60 亿美元。本轮为 A 轮融资,由 Parkway Venture Capital 领投,NVIDIA、AMD Ventures、ARK Invest、Brookfield、Greycroft、Intel Capital、Qualcomm Ventures、Salesforce Ventures 等参投,新资金将用于扩展 GPU 基础设施、加速大模型研发。(Bloomberg)

Kalshi 完成 2 亿美元 F 轮追加融资,Baillie Gifford 与 Layer Global 参投

Odaily星球日报 讯 知情人士透露,预测市场平台 Kalshi 已从 Baillie Gifford 与 Layer Global 处额外筹集 2 亿美元,进一步扩展此前由 Coatue Management 领投的 10 亿美元融资,公司估值维持 220 亿美元不变。

此前,Kalshi 于本月初宣布完成 10 亿美元 F 轮融资,参投方包括红杉资本、a16z、IVP、Paradigm、摩根士丹利及 ARK Invest 等。

数据显示,Kalshi 今年 4 月月度交易量已超过 140 亿美元,年化收入超过 15 亿美元。(彭博社)

AI 直播预测平台 K25.ai 以 1 亿美元估值完成 Pre-A 轮融资

Odaily星球日报 讯 AI 直播预测平台 K25.ai 宣布完成 Pre-A 战略轮融资,投后估值达 1 亿美元,本轮由 NewGenIVF 领投,融资总规模为 1000 万美元,先期投资 200 万美元。据悉 K25.ai 正在探索包括战略交易或反向收购在内的潜在资本市场路径,但强调目前尚无任何上市安排的确定性。(stocktitan)

区块链创投机构 BlockBooster 推出旗下首支基金 BlockBooster Digital Venture Fund I,规模达 5000 万美元

Odaily星球日报 讯 据 路透社 报道,区块链创投机构 BlockBooster 于 5 月 15 日宣布推出旗下首支基金 BlockBooster Digital Venture Fund I,规模达 5000 万美元,聚焦 AI 基础设施、链上交易生态、链上资产管理及现实世界资产(RWA)代币化四大赛道,标志着该公司正式以全方位另类资产管理人身份进入数字经济领域。

BlockBooster 成立于 2023 年,获 OKX Ventures 等机构投资者支持。公司创始人兼 CEO Samuel Gu 表示,”深度孵化就是最积极主动的资产管理形式”,此次基金推出是将创投孵化能力制度化的重要一步。

据悉,该基金首笔投资组合项目将于未来数周内公布。

Solana 财库公司 Solmate 宣布配股募资 1140 万美元

Odaily星球日报 讯 纳斯达克上市的 Solana 财库公司 Solmate Infrastructure 宣布通过注册定向增发方式发行合计 2,298,000 股 B 类普通股,本次发行价格为每股 4.97 美元预计募集总资金约 1140 万美元。交易预计将于 2026 年 5 月 27 日左右完成,具体取决于惯常交割条件。(Businesswire)

加密金融基础设施 Cycles 完成 640 万美元种子轮融资,Blockchange Ventures 领投

Odaily星球日报 讯 加密金融基础设施 Cycles 宣布完成 640 万美元种子轮融资, Blockchange Ventures 领投,Coinbase Ventures、Compound VC、Primitive Ventures 等多家机构参投,项目累计融资达 870 万美元。

项目致力于搭建加密市场私有清算网络,依托零知识证明与可信执行环境实现多方净额结算,以此提升资金使用效率,降低交易对手风险,减少流动性占用。(TechFundingNews)

硬件钱包制造商 Foundation 完成 640 万美元融资,Fulgur Ventures 领投

Odaily星球日报 讯 比特币硬件钱包制造商 Foundation 宣布完成 640 万美元新一轮融资,由 Fulgur Ventures 领投,Arche Capital 参投,本轮融资后累计融资规模达到 1650 万美元。本轮资金将用于推动其业务从比特币自托管硬件钱包,扩展至身份验证、多重认证以及 AI Agent 授权等更广泛的数字安全基础设施领域,Foundation 正在将“自托管与硬件信任模型”延伸至更复杂的智能代理与数字身份场景。(The Block)

BNB 智能链项目 IOTrader 完成 380 万美元战略融资,Animoca Brands 和 ViaBTC Capital 领投

Odaily星球日报 讯 BNB 智能链项目 IOTrader 宣布完成 380 万美元战略融资,Animoca Brands 和 ViaBTC Capital 领投,Everwood Capital、CANDAQ、WAGMI Ventures、Credit Scend 及 Web3 Labs 参投。该项目主要业务是在 BNB Smart Chain 上将永续期货、预测市场、定制事件市场和 AI 辅助交易整合至单一钱包体验。

目前该平台累计交易量已突破 10 亿美元,智能合约已完成第三方安全审计,其代币白皮书已根据欧盟 MiCA 框架向爱尔兰中央银行通报。(businessinsider)

监管政策

白宫推迟人工智能行政令签署仪式

Odaily星球日报 讯 据市场消息:白宫推迟人工智能行政令签署仪式。

英伟达 CEO 黄仁勋此前表示,人工智能将成为万亿级产业,人工智能的投资回报率非常明确,表现极为出色,英伟达(NVDA.O)的股价表现是“宇宙中的一个谜”。(金十)

SEC 就预测市场 ETF 征求公众意见,相关产品上线或推迟

Odaily星球日报 讯 美国 SEC 正在就预测市场 ETF 征求公众意见,并推迟相关“新型 ETF”审批进程。

SEC 主席 Paul Atkins 表示,“新产品会带来新问题”,监管机构需进一步评估此类产品影响。此前,Bitwise、Roundhill 与 GraniteShares 已提交预测市场 ETF 申请,产品将跟踪美国选举等事件结果。

彭博 ETF 分析师 Eric Balchunas 表示,SEC 目前正谨慎评估预测市场 ETF,类似此前处理现货加密 ETF 的方式。(Cointelegraph)

美议员提出《美国储备现代化法案》,拟将比特币纳入至少 20 年战略储备

Odaily星球日报 讯 美国众议员 Nick Begich 提出《美国储备现代化法案》,目前已有 16 名原始共同提案人支持。

该法案拟建立战略比特币储备,整合联邦政府持有的数字资产,并将比特币作为长期储备资产锁定至少 20 年。法案还将研究预算中性的比特币购买策略,并防止未来政府或国会对相关储备进行清算。

报道称,特朗普此前已通过行政令建立战略比特币储备,而该法案旨在将相关安排正式写入法律。(Bitcoin News)

此前消息,美国众议员 Nick Begich 表示,计划重新提出其比特币战略储备法案,并将原“BITCOIN 法案”更名为《美国储备现代化法案》。该法案旨在将特朗普总统的行政命令立法化,建立永久性的比特币储备,并通过“预算中性策略”在五年内收购 100 万枚比特币。

人物*声音

Loracle 疑似删除社交媒体平台 X 账户

Odaily星球日报 讯 据 Lookonchain 监测,Loracle 疑似删除社交媒体平台 X 账户,目前访问该账户时显示“此账号不存在”。

Arthur Hayes:HYPE 将很快触及历史新高,150 美元目标已更近

Odaily星球日报 讯 BitMEX 联创 Arthur Hayes 在 X 平台发文表示,HYPE 将很快触及历史新高,150 美元目标已更近。

让市场本身上链:Canton Network正悄然成为机构金融的新底层

原创 | Odaily 星球日报(@OdailyChina)

作者|jk

一、一份三天获批的提案

2026 年 3 月 20 日,全球知名的支付服务商,也是大部分银行卡上都有的标识代表的公司 Visa,向 Canton Network 提交了一份治理提案。根据 The Block 的报道,仅仅三天后,提案获批,Visa 以最高权重 10 级(Super Validator Weight 10)正式成为 Canton 的超级验证人。这也是 Visa 有史以来第一次提交区块链治理提案。

放在加密圈里,这件事可能看起来是传统金融的又一次入局。但如果你对于 Visa 这类传统机构内部的法务与合规流程足够了解,就会发现,三天获批这件事实在是有点不太寻常。Visa 的合规团队提交这份文件的前提一定带着传统金融世界里的谨慎和严肃,而且拿到的是最高权重,说明谈判和尽职调查也已经在此之前完全结束。公众看到的这份提案,应该是传统金融和加密世界通力合作数月的结果。

Visa 全球增长产品与战略合作负责人 Rubail Birwadker 在声明中说:“很多银行认为,隐私的缺失是将有实质意义的业务迁移至链上的最大障碍。通过担任 Canton Network 的超级验证人,我们将 Visa 级别的信任、治理与运营规范带入了这套隐私保护型区块链基础设施,让受监管的金融机构可以在不颠覆现有操作方式的前提下,将支付业务搬上链。”

可以看到,Visa 的入局是对一个已经运转成熟的机构网络的认可,而不是起点。

自 2017 年以来,每一轮行情里都会有一批传统金融机构高调宣布“探索区块链”,最终能落地成真实业务的少之又少。这一次,Visa 选择的是进入区块链的治理层,持有投票权,参与基础设施决策。Canton Network 联合创始方 Digital Asset 的网络战略负责人 Eric Saraniecki 在声明中说:“Visa 的加入印证了这项技术已经从实验阶段迈入了生产就绪阶段。”

带着对这一合作的好奇,Odaily星球日报采访了 Canton Network 的团队。到底什么促成了这份合作?又是什么让 Canton,这个蛰伏已久的项目被选中?

二、不是更多资产上链,而是让市场本身上链

要理解 Canton 为什么能吸引 Visa,我们需要先看看 Canton 和其他链的核心差异。

以太坊和 Solana 解决的问题是:怎么让更多人参与进来,怎么让更多资产上链。Canton 解决的问题是:金融机构怎么在链上正常开展业务。听起来侧重点不同,但落到具体设计上,两者的取舍就变得几乎处处相反。

以太坊的全局透明性,对散户是优势,对机构却是障碍。举一个具体的例子,银行的外汇交易部门,如果每一笔买卖美元、欧元的操作都实时可见,对手方马上就能根据这些信息调整报价,银行的交易成本会大幅上升。做市商如果持仓和对冲操作全部公开,竞争对手直接就能照着反向操作,把利润空间压没。机构之间的回购协议,涉及的是双方的资金头寸和抵押品规模,这些数据一旦外泄,对整个机构的流动性管理都是隐患。这些限制跟监管没有直接关系,是基本的商业逻辑决定的。

就算地址和实名机构之间没有关联,链上的透明交易也会改变整个二级市场的逻辑。没有传统金融机构想要自己的交易被狙击,所以以太坊和 Hyperliquid 这样的设计对大型机构来说不是最优选择。

Canton 的做法是在设计里融入了数据可见性控制。

这一处理方式是把数据本身的选择性披露内置进协议层,作为 L1 的原生设计,而不是靠上层应用打补丁。具体来说,只有交易的直接参与方能看到交易细节,网络在不暴露任何敏感数据的前提下完成验证。两家银行可以在同一套共享基础设施上做跨境结算,这笔交易对所有无关方完全不可见。竞争对手可以在同一个网络上交互,各自的仓位和策略不会外泄。

我们也询问了相关的技术细节,Canton 的原话是:“Canton 将协调层(在全网共享)和数据可见性(仅限参与方)分开处理,通过隔离执行环境和选择性同步来实现。这让机构可以安全地进行交易,竞争对手之间也可以交互,而不会暴露各自的持仓或策略。这是让真正的市场,而非资产,能够在链上原生运转的机制。”

Canton Network 告诉我们,这个设计逻辑的总结是:数据可见性控制是基础,而不是附加功能。

所以,Canton 的验证人名单为什么看起来像是老钱大聚会:高盛、摩根大通、BNP 巴黎银行、花旗、美国银行、DTCC、纳斯达克、Broadridge、Tradeweb……这些机构进来,是因为这套基础设施能让他们在上面复刻传统金融的成功,所以流动性才会慢慢涌来。

Canton的超级验证者名单

三、华尔街出身,慢工出细活

Canton 的创造者是 Digital Asset Holdings,2014 年由 Blythe Masters 创立。Blythe Masters 曾是摩根大通的明星高管,是 CDS 领域的重要开创者之一,在华尔街有着极深的人脉和行业背书。这家公司从第一天起就不是做面向散户的区块链产品,目标客户就是那些有真实资产负债表、受严格监管、需要在法律框架内运作的金融机构。

在出身方面,我们问了一个尖锐的问题:2023 年我们就看到了 Canton 面世,为什么直到今年才正式全面上线?

Canton 的回答是,慢工出细活。

华尔街的出身决定了整个项目的节奏。Canton 在采访中坦承,这条链比其他 L1 花了更长的时间才走到今天,因为它从一开始就在处理受监管的金融系统、机构信任的建立,以及如何真正接入有实际业务的市场。

这种节奏和 Web3 的主流叙事完全相反。大多数公链追求的是快速上线、快速铺生态、快速制造热度,TGE 铺开,然后“团队其实也不清楚”。Canton 走的路径是一步一步谈:先拿下 DTCC,再拿下高盛,再拿下摩根大通,再拿下 Visa,通过他们的背书引入实际业务。

2026 年是一个转折点,不是因为项目宣传本身,也不是因为加密世界这一轮熊市开始洗牌,而是因为在叙事之上,基础设施第一次真正达到了机构的要求:有真实的资产负债表活动在上面运转。这也是为什么现在是关注 Canton Network 最好的时机。

“所以业务引入了多少呢?”我们继续发问。

四、Canton 的链上活动

Canton 目前的数据放在整个区块链行业里属于异类,而且这些数字背后的性质和大多数公链非常不同。目前,Canton Network 的月处理量已超过 9 万亿美元,每日交易量达数十万笔,生态参与者数量在过去三年内实现了数量级增长。这些数字对应的是传统金融业务:代币化回购、国债结算、跨机构抵押品调动。这些并非刷量,而是真实发生在机构资产负债表上的操作。

我们同样问了哪些产品是目前链上的主流。目前看来,有这么几个旗舰产品:

摩根大通的 JPM Coin:2026 年 1 月,摩根大通旗下的 Kinexys 部门宣布将 JPM Coin 原生部署到 Canton Network。JPM Coin 跟 USDT、USDC 性质不同,它是一种存款代币,背后代表的是对摩根大通存款的直接债权,走的是现有银行监管框架。举个例子来说,两家机构用 JPM Coin 在 Canton 上结算一笔跨境交易,跟他们在传统体系里做的没有本质区别,只是结算速度快了很多,操作时间也不再局限于工作日。Kinexys 目前的日均交易量在 20 至 30 亿美元之间,自 2019 年以来累计总额超过 1.5 万亿美元,这笔资金流即将在 Canton 上运转。

DTCC 的美国国债代币化:2025 年 12 月,美国证券存管机构 DTCC 宣布与 Digital Asset 合作,计划在 Canton 上将一部分托管的美国国债进行代币化,目标是 2026 年上半年推出受控生产环境下的第一版,之后再根据市场需求扩展。DTCC 同时联合欧清所(Euroclear)共同担任 Canton 基金会的联席主席,直接参与网络治理。

DTCC 每年处理的证券交易价值超过 2000 万亿美元,是整个美国资本市场清算结算体系的核心。用一个比较直观的类比来说,DTCC 在传统金融里的地位,有点像人民银行;没有人能在里面存钱、但所有人的股票和债券交易都必须经过它的后台机构。传统的回购市场只能在工作日内操作,周五下午之后就要等到周一,但是在 Canton 上回购交易可以全天候运行,用链上美国国债作抵押,实现了跨机构、跨时区、覆盖周末的实时资金融通。

那么 Visa 将会在 Canton 上做什么事情呢?

Canton 在采访中描述的一个核心目标是原子化结算:买方付款和卖方交付资产在同一笔操作里同时完成,不需要分两步走,也不需要依赖中间机构来衔接。举个例子,目前一家机构买入一批债券,资产的转移和现金的结算往往是分开的两个流程,中间有时间差,有对手方风险,也有人工对账的成本。Canton 要做到的是这两件事同时发生,一锁即成,没有时间差。要实现这个目标,资本市场基础设施和支付基础设施必须同时在链上。Canton 在资本市场侧已经有了相当扎实的布局,Visa 的加入让支付侧有了真正的机构锚点。

除此之外,还包括实时跨境资本流动、将可编程逻辑嵌入金融交易等区块链擅长的东西。

Canton 认为,2026 年是基础设施第一次真正达到机构要求的周期,所以 Visa 这样的机构选择在现在介入区块链基础设施。

已经在跑的其他用例

代币化回购是目前最成熟的场景。回购协议(Repo)是金融机构之间最常见的短期融资工具,简单说就是机构 A 把债券卖给机构 B 换取现金,同时约定过几天把债券买回来。传统上这个流程只能在工作日的操作时间内完成,而且资金到账有延迟。Canton 上的代币化回购已经实现了 24 小时可用、结算即时,几家头部机构已经在 Canton 上完成了跨机构、覆盖周末的真实回购交易。

抵押品调动也是一个有实际需求的场景。大型金融机构经常需要把抵押品从一个账户或机构调到另一个,比如把存在 A 处的债券调到 B 处,用来满足某笔衍生品交易的保证金要求。传统上这个流程需要数天,期间资产被锁定,无法用于其他用途。Canton 的结算模型让这个过程可以近乎实时地完成。

数字债券发行是 Canton 占优势的另一个领域。Canton 在采访中提到,目前它在全球数字债券发行市场的份额超过一半。原因在于 Canton 能提供完整的交付对支付(DvP)、债券全生命周期管理和多方协调,债券从发行到结算在链上可以完整闭环,而不只是把资产代币化,然后还需要依赖链下流程收尾。

稳定币结算是 Visa 加入之后正在加速推进的方向,目标是让机构之间的稳定币支付可以在同一套具备数据可见性控制的合规基础设施上完成,而不是绕道公链处理。

简单来说,就是没有提 RWA,但是句句都在说 RWA 的需求。

Canton 在采访中对接下来的路线图也给出了大致判断:中期来看,公司债、私人信贷和贸易融资会跟上;更长远的话,股票也在这条路上。从现有用例到这张路线图,逻辑是一致的,流动性越强、监管框架越成熟的资产类别,移动起来越早。

五、代币 CC 代表什么?

对于更广泛的市场参与者来说,CC 这个代币到底是什么,是一个绕不开的问题。

Canton 在采访中的定性比较直接:CC 是“网络效用资产”,其价值锚定于网络上真实发生的金融活动量。

意思是,需求来自实际使用,机构在 Canton 上的交易量越大,网络消耗的 CC 就越多。代币的长期驱动因素包括机构交易流量、稳定币结算规模、链上资产总量,以及 Canton 和其他网络之间的互操作性深度。

CC 在代币分配上有一个在 Web3 圈里相当罕见的设定:零预挖、零团队分配、零 VC 份额,所有代币通过公平方式进入市场。对于机构参与者来说,这个设定减少了”有人拿着超低成本筹码、随时可以在二级市场套现出逃”的顾虑,规则对所有参与方是透明且对等的。

对普通市场参与者来说,Canton 更多是作为后台基础设施存在,普通人接触它的方式更可能是通过交易所、钱包或金融平台,而不是直接跟协议交互。它带来的改善,比如更快的结算速度、更紧的买卖价差、因为运营成本下降而提供更好条件的金融产品,会通过产品层逐渐传导到终端用户,而不是以用户能直接感知的方式呈现。

六、下一步

Canton 在采访中给出的 3 至 5 年目标,不以链上 TVL 或代币价格来衡量。从 Canton 列出的几个具体目标来看:稳定币成为机构间结算的标准手段,就像 SWIFT 电汇是现在的标准一样;主要金融机构,比如银行的贷款、存款、债券发行和产品打包,都能在链上直接运营;跨境资本不再需要经历传统体系里动辄数天的结算周期,而是以近实时速度流动;多个资产类别在 Canton 上完成原生发行和结算,而不是先在链下发行、再人工把信息同步到链上。

Canton 用“隐形”来描述这个状态下的自己:届时 Canton 只是默默驱动全球金融运转的底层协议之一,就像今天的 TCP/IP 之于互联网,或者 SWIFT 之于跨境汇款,用的人感知不到它的存在,但离了它什么都转不起来。

当然这条路还很长。监管在各个司法辖区高度碎片化,在欧洲合规的方式和在亚洲完全不同;现有的遗留系统集成难度很大,银行用了几十年的核心系统不可能一夜迁移;不同区块链网络之间的互操作性还是个悬而未决的技术问题;机构之间要在同一套基础设施上协调,涉及的利益博弈非常复杂。Canton 团队在采访中没有回避这些,告诉我们:技术瓶颈已经不是最大的问题,如何在全球范围内真正推开才是。

可以看到,金融基础设施的变革从来不是某一天突然发生的。SWIFT 建立于 1973 年,花了将近二十年才成为跨境结算的真正标准。人们现在用它,不会想起它是怎么来的。Canton 现在所处的位置,大概就是那个“还没人意识到它会变成什么”的阶段。但对于一个真的想成为基础设施的东西来说,被遗忘,可能才是成功该有的样子。

Polymarket与Kalshi统治97.5%交易量,预测市场还有黑马吗?

原文标题:The State of Prediction Markets: 2026

原文作者:Jack Haldorsson

原文编译:Peggy

编者按:预测市场正在从小众加密应用,走向更主流的金融与信息市场。

2024 年美国大选让 Polymarket 和 Kalshi 被大众看见,但真正改变行业叙事的,是大选之后交易量并没有迅速消失。体育、科技、经济等市场接住了流量,也证明预测市场的长期需求并不只来自政治事件。

本文梳理了 2026 年预测市场的核心格局:一边是 Polymarket 与 Kalshi 形成的双寡头,前者依靠链上交易、USDC 结算和媒体分发扩大影响力,后者依靠 CFTC 合规资质和 Robinhood 等渠道进入主流金融场景;另一边,则是一批新平台在短周期交易、体育预测、媒体嵌入、链上原生指标和基础设施层寻找机会。

更值得关注的是,预测市场的竞争已经不只是交易量竞争,而是流动性、分发能力和监管路径的综合较量。与此同时,刷量、交易量统计争议、代币空投预期和州级监管压力,也说明这个赛道仍处在高度不确定阶段。

预测市场已经不再只是 DeFi 实验。它正在成为金融交易、媒体内容和算法策略交汇的新资产类别。未来真正有机会突围的,可能不是泛化型复制品,而是那些拥有明确垂直场景和分发优势的平台。

以下为原文:

两个在 2022 年还鲜有人听说的平台,去年结算的名义交易量,已经超过了新西兰的 GDP。

2025 年,Kalshi 和 Polymarket 合计交易量达到 440 亿美元。2026 年 5 月,Kalshi 以 220 亿美元估值完成 10 亿美元融资。纽约证券交易所母公司 ICE 则承诺以 90 亿美元估值向 Polymarket 投资 20 亿美元。AI Agent 已经执行了 30% 以上的链上交易。与此同时,一批新团队正在 Base、Solana、Hyperliquid 和 Arweave 上搭建垂直领域专属平台——它们都在押注一个判断:这两大巨头不可能垄断所有品类。

这可能是目前关于预测市场建设者生态最完整的一份概览。

改写叙事的那些数字

2024 年是预测市场的验证时刻。仅美国总统大选这一单一市场,就为 Polymarket 带来了 33 亿美元的交易量。在竞选期间,几乎所有主要财经新闻编辑部都开始报道预测市场赔率。Bloomberg、Politico 和 FiveThirtyEight 都在分析中引用了这些数据。

但 11 月 5 日之后发生的事情出乎很多人意料:交易量并没有回落到此前的基线水平。体育市场接住了这部分流量。

到 2025 年底,体育市场已经占到 Kalshi 交易量的 85%,也占到 Polymarket 交易量的 39%。科技与科学类市场同比增长 1,637%,经济类市场同比增长 905%。而政治类市场——这个曾被普遍认为是预测市场核心驱动力的垂直领域——只增长了 43%。

预测市场找到了自己的长期引擎,而它并不是选举。

双寡头格局

Polymarket 运行在 Polygon 上,以 USDC 结算,并有意在大多数市场中不收取费用,优先建立交易量优势。2025 年 10 月,ICE 以约 90 亿美元的投后估值,对其进行了 20 亿美元战略投资。2025 年 6 月,X 宣布 Polymarket 成为其官方预测市场合作伙伴。2026 年 2 月,Substack 原生集成了 Polymarket 的实时赔率数据;短短几周内,Substack 收入排名前 250 的出版物中,就有五分之一开始使用这些数据。该平台 CMO 也确认,POLY 代币和空投即将推出。待完整功能上线后,其预计年化手续费收入将超过 2 亿美元。

Kalshi 则获得了 CFTC 的指定合约市场资格,成为首个获得此类资质的事件合约平台,并将其转化为分发壁垒。正是这一合规资质,让 Kalshi 得以进入 Robinhood。仅 2025 年,Robinhood 就促成了超过 40 亿份事件合约交易。2025 年 1 月,Kalshi 上线了超级碗相关市场。不到 12 个月内,体育市场在其交易量中的占比从约 10% 飙升至 85% 以上。2026 年 5 月,Kalshi 完成 10 亿美元融资,估值达到 220 亿美元,由 Coatue 领投,Sequoia、a16z、Paradigm、Morgan Stanley 和 ARK 参投。融资完成时,Kalshi 月活用户约 200 万,年化交易量约 1780 亿美元,年化收入约 15 亿美元。

2025 年,这两家公司合计控制了整个预测市场行业约 97.5% 的交易量。

生态图谱

挑战者们

在双寡头之外,已有十几支团队正在建设新的预测市场平台。它们各自瞄准一个具体缺口。

@trylimitless 部署在 Base 上,主打短周期市场,包括 15 分钟、小时级和日级市场,面向那些希望快速结算的加密货币和股票交易者。该项目从 1confirmation、Coinbase Ventures、F-Prime、DCG 和 Arrington 等机构处融资 1000 万美元。2026 年第一季度,其月交易量达到 11 亿美元。$LMTS 代币上线后,完全稀释估值一度达到 8 亿美元。

@MyriadMarkets 运行在 Abstract 链上,并集成了 Linea、Celo 和 BNB。它押注的是「媒体原生」的预测市场。其第一笔分发合作发生在 2025 年 12 月,当时平台将预测功能嵌入 Trust Wallet。目前已有超过 43 万用户,累计完成超过 170 万次预测。该项目由 Decrypt 和 Rug Radio 背后的团队创立。

KASH 通过 @kash_bot 嵌入 X,允许用户在引用帖中创建和交易预测市场。2026 年 2 月,KASH 从 Big Brain Holdings、Spartan、Coinbase Ventures、Animoca 和 Sui Foundation 等机构处融资 200 万美元。其核心判断是:谁能以最短路径进入用户本来就停留的场景,谁就能赢得预测市场。

@DriftProtocol 则建立在 Drift Protocol 规模达 5 亿美元的 Solana 流动性池之上。它支持 30 多种抵押资产,允许跨抵押头寸,并提供 FUEL 奖励。

@HedgehogMarket 瞄准链上原生指标,例如 Base 手续费、资金费率、验证者表现等,同时也在 Solana 和 Eclipse 上提供通用二元期权。平台支持无需许可的市场创建,峰值 TVL 一度达到约 2000 万美元。

@HyperliquidX 的 HIP-4 于 2026 年 5 月 2 日上线,由 Kalshi 加密业务负责人 John Wang 共同参与设计。该机制完全以 USDH 作为抵押,采用 CLOB 订单簿模式,并且不收取开仓费用。首个市场由 Hyperliquid 官方部署,围绕 BTC 结果展开,上线首日交易量就达到 600 万美元。目前,@Outcomexyz 是 HIP-4 的主要前端,贡献的交易量是其他任何界面的 10 倍以上。

@azuroprotocol 更像是基础设施,而不是面向普通用户的前端产品。它为其他团队提供体育预测市场层,采用 Liquidity Tree 流动性池设计。该项目已从 Delphi Digital、Gnosis 和 Arrington Capital 等机构处融资 1100 万美元。

@Overtime_io 运行在 Optimism、Arbitrum 和 Base 上。协议所有收入都会流向 $OVER 代币回购。

@RobinhoodApp 则由 Kalshi 的后端提供支持,仅在 2025 年第三季度,就促成了超过 20 亿份事件合约交易。

基础设施层也开始升温。2025 年 8 月,@theclearingco 完成 1500 万美元种子轮融资,投资方包括 Union Square Ventures、Haun Ventures、Coinbase Ventures 和 Variant。该公司由 Polymarket 和 Kalshi 的前高管创立。资本开始流向清算所层,通常意味着一个资产类别正在走向成熟。

2026 年的核心驱动力

受监管的平台正在寻求链上轨道。Kalshi 将市场代币化并部署到 Solana,Polymarket 通过收购 QCEX 推进美国 CFTC 合规,Hyperliquid 的 HIP-4 又由 Kalshi 共同参与设计——这些动作都指向同一个方向:底层是一个全球流动性层,上层则叠加不同地区的监管外壳。

AI Agent 已经成为预测市场活动中不可忽视的一部分。根据分析平台 LayerHub 的数据,Polymarket 上超过 30% 的钱包正在运行 AI Agent。Olas 的 Polystrat Agent 在上线首月就执行了 4200 多笔交易,单个头寸最高收益率达到 376%。Elastics 也完成了 200 万美元融资,试图打造自然语言交易界面。

无论平台团队是否一开始就这样设计,预测市场都正在变成一种算法交易场所。

媒体平台正在把预测赔率视为一种高粘性内容。X 的官方合作伙伴协议、Substack 的原生集成,以及 Google Finance 展示实时赔率,本质上都在发挥同一种作用:把金融问题转化为可被共同讨论的媒体事件,从而推动自然获客。

体育是最具持续性的垂直赛道。2024 年美国大选带来了第一批用户,体育则把他们留了下来。任何一家在 2026 年融资、却没有体育策略的新平台,要么是在构建深层基础设施,要么就是在对某个细分领域进行高度集中的押注。

真正的挑战

有三个风险值得直接指出。

首先,交易量指标本身存在争议。Paradigm 在 2025 年 12 月发布的分析指出,Polymarket 的 NegRisk 架构会导致大多数第三方数据追踪工具出现重复计算。CertiK 则估算,在 2024 年 Polymarket 的部分交易量中,刷量交易占比峰值接近 60%。因此,440 亿美元这个数字更适合作为一个方向性参考,而不是一份经过严格审计的准确数据。

其次,州层面的法律摩擦是真实存在的。截至 2026 年 1 月,相关联邦诉讼已经超过 19 起。2026 年 3 月,俄亥俄州裁定 Kalshi 的体育产品属于赌博。威斯康星州和亚利桑那州总检察长也已分别对两大平台提起行动。来自 CFTC 的联邦层面顺风,与州层面的强劲阻力同时存在,而这种张力并不会很快消失。

第三,代币投机正在推高平台活跃度。2025 年以及 2026 年初,相当一部分交易量都与市场对 POLY 空投的预期有关。任何平台如果只公布漂亮的交易量数字,却不说明这一背景,都是在误导读者。

结论

预测市场在 2024 年完成了从「有趣的 DeFi 实验」到金融资产类别的跨越。到 2025 年,它开始搭建机构级管道:交易所母公司的战略投资、CFTC 相关和解、Robinhood 集成,以及清算所层的种子轮融资。

到了 2026 年,这个赛道真正要回答的问题变成了:除了 Kalshi 和 Polymarket,谁还有机会赢?

目前的答案是:那些在垂直领域深耕、拥有明确分发优势,并且能找到监管保护路径或链上流动性密度的团队。

泛化型复制品的机会已经结束了。除此之外,其他路径仍然开放。

如果你也在这个领域建设,并希望为自己的垂直赛道找到合适的增长架构,欢迎聊聊。

原文链接

Web3 钱包十年:当 AI 临界点加速到来,透视 Crypto 用户的新地图

过去很长一段时间里,我们谈论钱包,其实更多是在谈论资产。

譬如 BTC 存在哪里,ETH 怎么转账,NFT 如何管理,DeFi、RWA 又该如何进入和使用,对绝大多数 Crypto 用户来说,钱包某种意义上就等同于资产入口。

但 AI 正在改变这一切。

当用户可以用自然语言描述需求,当 AI 可以协助拆解操作路径,钱包的角色也开始发生变化,尤其是近半年来,它越来越像用户数字世界里的控制台,从这个角度来看,AI 时代的钱包真正要回答的问题,可能不是「能不能替用户做更多事」,而是当越来越多事情可以被自动化,用户怎样才能继续理解自己的每一次交互,并保持最终掌控权?

这也是 imToken 十年之后正在继续回答的新问题。

一、钱包的新叙事:从资产入口,到个人数字中枢

如果你在 2016 年告诉一个以太坊用户,十年之后,他可以对着一段对话框说「帮我生成一个只显示 NFT、AI 类别的 Token 和常用操作的极简钱包」,然后就拿到一个可以在测试网跑起来的应用,他大概率会把你当成一个不太会写白皮书的项目方。

但到了 2026 年,这件事已经不再像科幻场景。

如果近期你参加过 imToken 十周年活动,就会看到类似的场景其实已经可以实现——用户只需将这一句自然语言需求提出来,就能产出一个初步成型的钱包界面,里面有 NFT、AI Token,也有 Receive、Sign、Swap 等常用操作。

「你的数字世界,由你掌控」,这句话其实很适合概括 imToken 十周年的新叙事,它不是要把钱包包装成一个什么都做的平台,而是在承认当用户进入的数字世界越来越复杂,用户就越需要一个长期可信、安全清晰且由自己掌控的入口。

这个入口过去是钱包,未来也会继续从钱包生长出来,因为越是复杂的数字世界,越需要一个可信的起点。

过去,钱包更多帮助用户证明「这些资产属于我」。无论是 ETH、ERC-20、NFT,还是后来的 DeFi 仓位、RWA 资产,钱包承担的核心角色都是资产容器和签名入口。

但 AI 时代的钱包,还需要帮助用户确认更多问题,譬如这些身份是不是属于我?这些授权是不是由我管理?这些操作是不是经过我理解?这些自动化流程是不是仍然在我的控制边界之内?

这也是「个人数字中枢」这个叙事的关键,也意味着钱包的下一站,不只是钱包,而是用户进入数字世界的基础界面。

还是以 imToken 为例子,其实如果我们把 imToken 的十年切成三段,会看到一个很清晰的曲线:

  • 2016 – 2023 年,钱包是资产的容器:从以太坊生态起步,到 ERC-20、DeFi、NFT 等资产形态不断扩张,核心命题非常朴素,那就是把私钥尽可能安全地留在用户自己的设备里,让每一种新出现的 Token 都能被可靠地装进同一个容器,这个阶段,用户最关心的是「资产能不能安全放进去,能不能顺利拿出来」;
  • 2024 – 2025 年,钱包开始站在范式转折点上:Token 不再只是资产,也开始向身份/数据/Agent/权限关系延伸,以太坊的叙事也不再只围绕扩容,而是进一步走向账户抽象等更接近用户体验的方向,因此用户与链交互方式的重写,推动钱包这块过去相对稳定的拼图,第一次开始大规模松动;
  • 2026 年之后,钱包正在走向「个人数字中枢」:当 AI 开始参与应用生成、交易理解、风险识别和自动化执行,钱包就不再只是被使用的工具,而更像每个人的数字控制台,负责链接用户与 AI Agent 之间的协同;

这三段变化,可以被压缩成一句话:Token 演变,掌控不变。

不过资产形态会变,交互方式会变,AI 能力会变,但钱包真正要守住的东西没有变,也即用户对自己数字世界的最终控制权。

二、功能性不是终点,安全才是底座

以 imToken 十周年的 AI 共创活动为例,它真正值得关注的地方,并不只是「用 AI 生成一个钱包界面」,而是把「钱包如何与 AI 结合」这件事,放到了一个更底层的位置上。

这里要先说清楚一点,目前 imToken 展示出来的 AI 方向,并不是那种「把私钥交给 AI,让 AI 自动替你交易」的激进路线,反而偏向于从三个更实际的方向入手:一是让用户可以用自然语言参与钱包共创,二是让钱包底层能力更容易被开发者和 AI 调用,三是把安全规则提前嵌入到生成和交互过程中。

我们认为这条路径反而更符合钱包行业的逻辑。

因为钱包不是普通 App。普通 App 做错一个按钮,可能只是体验不好;钱包做错一个签名、一个授权、一个私钥处理流程,就可能带来真实资产损失。所以 AI 时代的钱包,不能只强调「生成得快」,更要强调「生成得安全」「看得懂」「可验证」。

最具体的一个动作,就是把 Token Core 相关能力进一步开放到共创场景里,对普通用户来说,Token Core 这个名字可能有点技术,但可以把它理解成 imToken 钱包的「心脏」,负责处理钱包最核心的能力,譬如私钥和 keystore 管理、地址生成、交易签名、多链支持等。

简单说,钱包界面可以有很多种,但真正决定钱包能不能安全管理资产、能不能正确签名、能不能在不同链上可靠运行的,是底层这颗「心脏」。

早在 2018 年,Token Core 就已经开源。那时候它更多服务于 imToken 自家的移动端钱包,用来支撑 iOS 和 Android 上的多链资产管理与签名能力。到了今天,Token Core 已经演化成覆盖多条公链、跨平台调用的钱包核心库。

而十周年相关分支里更值得关注的是 WebAssembly 形态的出现。

WebAssembly 听起来很技术,但用大白话说,就是让原本更多跑在 App 或本地环境里的钱包核心能力,也有机会更方便地在浏览器环境中运行,这样一来,基于网页的钱包 Demo、AI 生成的钱包应用、开发者搭建的钱包原型,就有可能更直接地调用底层钱包能力。

这件事的意义在于钱包不再只是一个封闭 App 里的功能集合,而可以变成一组更开放、更可组合的基础能力,因此配套出现的,还有几组更容易理解的工具:

  • Token Core CLI demo 可以理解成一个「命令行演示台」,它把钱包里的核心动作拆开,例如创建钱包、派生地址、管理 keystore、签名交易等,让开发者和 AI 都能更直观地理解钱包底层到底在做什么;
  • Token UI 则可以理解成一个「钱包界面模板库」:它基于 imToken 的设计系统,帮助参与者更快搭建类钱包界面,用户可以让 AI 生成一个钱包界面原型,但不需要从零开始设计每一个按钮、每一个列表、每一个资产卡片;
  • security/SKILL.md 则更像是一份专门写给 AI 编码助手看的「钱包安全说明书」,当 AI 要生成涉及助记词/私钥、签名/授权的代码时,它不能只想着把功能做出来,而必须先理解哪些地方是红线,涉及资产的操作必须让用户确认;

这组开源动作,可能和过去很多人理解的钱包竞争不太一样。

因为过去大家很容易把钱包理解成一个 App,谁支持的链更多,谁页面更好看,谁 DApp 入口更全,谁就更有优势,但 AI 时代之后,钱包的竞争可能会变成另一种形态:谁能提供更可信的底层能力,谁能让用户和开发者更安全地组合钱包功能,谁能在 AI 生成体验时仍然守住安全边界,谁就更有机会成为用户数字世界的底座。

这也是为什么 imToken 的 AI 能力,不应该被简单理解为「做了一个 AI 生成钱包活动」。它其实是回答了一个更底层的问题——当 AI 可以生成越来越多钱包界面、交互和应用时,什么东西必须保持稳定?什么东西可以开放给用户和社区重组?什么东西又必须被安全规则约束?

而 imToken 的答案,是可信留给内核,可控留给用户,创新留给社区。

三、Crypto 用户的新地图:从自然语言入口,到 Agent 边界管理

那下一个十年,我们可以怎么期待 Web3 钱包的未来模样?

把上面这两条线放在一起,一边是 imToken 把钱包内核、UI 模板和安全规则交到用户与开发者面前,另一边是 AI 开始在用户和链之间获得更强的理解与编排能力,那么一个普通 Crypto 用户的位置,正在发生很有意思的变化。

过去,用户更多是在适应钱包。

譬如钱包首页怎么设计,用户就怎么使用;钱包支持什么功能,用户就点什么功能;交易流程怎么走,用户就按步骤操作。即便是重度用户,也往往是在各种固定功能之间来回切换。

但 AI 介入之后,钱包可能会越来越适应用户。这意味着,下一个十年的 Web3 钱包,未必只是功能越来越多,而可能是形态越来越个人化:

  • 你可能不必再忍受一个对所有人都一样的钱包首页,譬如如果你是 DeFi 重度玩家,可以让 AI 帮你生成一个只关注收益、风险和仓位变化的极简界面,把不同链上的主要仓位、收益率、赎回时间、风险状态集中展示出来;
  • 如果你只关心稳定币收支,可以让钱包首页只显示 USDC、USDT 余额、最近几笔进账和常用收款地址,不再被一堆不相关资产和入口打扰;
  • 如果你深度参与 LST / LRT,钱包可以把不同质押凭证背后的真实 ETH 仓位、收益率、退出窗口和潜在风险,整合到一个更容易理解的面板里;
  • 如果你只是想给家人准备一个小额钱包,它可以只保留收款、付款和余额展示,复杂的 DApp、授权、跨链功能全部隐藏起来;

底层的签名、地址、转账逻辑没有变,变的是上层体验,简言之,钱包不再只是一个标准件,而更像是由钱包内核、UI Kit 和个人需求共同拼出来的数字工具。

更进一步看,下一代 Crypto 用户面对的,可能是一个拥有大量 AI Agent 的链上世界。

你的 AI 助手每天帮你扫描稳定币池子的利差;你的研究 Agent 在新协议上线时帮你做小额测试;你的支付 Agent 帮你处理订阅、退款和分账;你的资产管理 Agent 根据你设定的规则提醒你调仓。

这些场景听起来很激进,但它们并不意味着用户应该把私钥交给 AI,恰恰相反,Agent 越强,钱包越重要。毕竟一个健康的 AI 钱包关系,不是让 Agent 无限接管用户资产,而是让 Agent 只能提出请求,钱包负责把请求翻译成用户能理解的交易内容,并在最后一步交给用户确认。

也就是说,AI Agent 可以负责发现机会、提出建议、生成路径;钱包必须负责风险提示、权限约束和最终签名。

总的来看,AI 会让钱包更聪明,也会让链上操作更顺滑,这件事很宏大,也才刚刚开始。

写在最后

Crypto 世界的底层逻辑,始终建立在用户控制权之上,私钥问题不会因为 AI 出现而消失,反而会变得更加重要。

imToken 的新叙事,以及钱包赛道真正值得关注的地方也在这里。

尤其是当数字世界从资产扩展到身份和 AI agents,用户仍然需要一个可信入口,帮助自己理解、确认并掌控每一次数字行动,因此从可信主钱包到个人数字中枢,这不是一次概念包装,而是钱包角色在新技术环境下的自然延伸。

也许到了 2036 年再回看 2026 年,我们会看到一个有点反直觉的事实:钱包的下一个十年,不只是功能变得更强大,而是用户从被服务的对象,变成了定义服务的人。

你的数字世界,由你掌控。

中期选举的「特朗普悖论」:他越强,共和党越危险

原文标题:The Trump paradox: What』s good for him is weighing down his party

原文作者:the Washington Post

原文编译:Peggy

编者按:特朗普的政治悖论,正在变得越来越清晰:他在全国选民中的支持度持续下滑,却在共和党内部拥有越来越强的支配力。

本文讨论的核心,并不是特朗普是否仍能影响共和党,而是这种影响力正在以何种方式重塑共和党的选举前景。一方面,他通过背书、初选挑战和政治清算,迫使党内候选人向其效忠;另一方面,这种以个人忠诚为核心的政治筛选,也可能削弱共和党在大选中的竞争力。

从托马斯·马西、比尔·卡西迪,到印第安纳州州参议员与得州参议员初选,特朗普的「复仇政治」正在不断证明他对共和党基层的动员能力。但问题在于,赢下党内初选并不等于赢下全国选举。对共和党而言,真正的风险不在于特朗普无法控制党,而在于他控制得越深,党在独立选民和温和选民中的空间可能越窄。

更值得关注的是,特朗普的强势并没有转化为有效的立法能力。汽油税、投票法案、移民拨款、伊朗军事行动等议题上,他与国会共和党之间仍存在明显张力。这意味着,特朗普既能迫使党内成员表态效忠,却未必能推动他们为其政治议程承担全部成本。

特朗普打造了一个对他高度忠诚的政党,即便他采取的行政行动激怒了更广泛的公众,共和党仍选择追随。这种政治结构,反而削弱了他在基本盘之外选民中的影响力。

对于中期选举而言,共和党当前面对的最大变量,可能不是民主党,而是特朗普本人。对特朗普来说,初选中的胜利正在巩固他的党内权威;但对共和党来说,这种胜利也可能正把它推向更难赢的大选。

以下为原文:

美国总统唐纳德·特朗普周五乘坐「海军陆战队一号」抵达白宫后,走在白宫南草坪上。(Eric Lee/Pool/《华盛顿邮报》)

唐纳德·特朗普总统并不相信所谓的「政治重力定律」。

在全国范围内,他的声望越是下滑——多项民调显示,其支持率已接近历史低点——他就越是把共和党牢牢纳入自己的意志之下,并通过一系列不得人心、甚至明目张胆的行动,危及这个对他俯首听命的共和党在秋季选举中的前景。

结果是:这位总统在党内要求政治效忠方面强势到近乎历史罕见,但他频繁采取的行政行动却不断疏远更广泛的公众。这一悖论导致他越来越不愿意、也越来越缺乏能力通过国会来处理选民最关心的问题。而这种循环,特朗普似乎既不愿打破,也无力打破。

周二,特朗普拿下了他最渴望的一座「战利品」:自由意志主义共和党众议员托马斯·马西(肯塔基州共和党人)被赶下台。这位八任众议员是众议院内特朗普最知名的共和党批评者,并曾带头推动公开政府有关已定罪性犯罪者杰弗里·爱泼斯坦的相关文件。特朗普起初反对这一行动,直到意识到自己无法阻止,才转变态度。

马西在初选中惨败给此前几乎无人知晓的政坛新人、前海豹突击队员埃德·加尔雷因。加尔雷因由特朗普亲自挑选,并获得特朗普盟友组织数千万美元的资金支持。

马西败选前三天,路易斯安那州共和党参议员比尔·卡西迪也遭遇失败。特朗普曾称卡西迪「非常不忠诚」。五年前,在围绕 2021 年 1 月 6 日美国国会大厦遇袭事件的第二次弹劾审判中,卡西迪曾投票支持给特朗普定罪。尽管这位参议员之后一直试图修复与特朗普的关系,而且过程常常显得笨拙,但他最终连决选都没能进入。

本月早些时候,特朗普的「复仇之旅」席卷印第安纳州。共和党选民响应他的号召,将七名州参议员中的五人赶下台。这些人曾拒绝按照特朗普要求重新划分该州国会选区。还有一场选举尚未尘埃落定,最新计票显示两名候选人只相差两票。

周二,特朗普再次展示自己的政治肌肉:在得克萨斯州共和党参议员初选决选中,他宣布支持得州总检察长肯·帕克斯顿,挑战现任参议员约翰·科宁。此举令国会山上的许多共和党人感到沮丧,因为科宁一直被视为更有胜算的大选候选人;如果帕克斯顿获胜,共和党很可能不得不在这个深红州投入数亿美元,才能确保本党候选人最终胜出,而这些资金原本可能需要用于支援其他地方的候选人。

但和许多时候一样,特朗普明确表明,这一决定是个人化的,而不是出于战术或政策考量。科宁过去偶尔批评过特朗普,尽管他近期一直尽力讨好特朗普,甚至不久前还提出法案,建议以特朗普的名字命名美国最长公路之一。

但这并没有用。特朗普在社交媒体上发表支持帕克斯顿的声明时写道:「约翰·科宁是个好人,我也曾与他合作愉快,但在我艰难的时候,他并不支持我。」

「我其实认为,MAGA 从来没有像现在这样团结。」特朗普周二对记者表示。但如果共和党想在秋季选举中继续控制国会,就必须获得相当一部分其他选民的支持。而在特朗普看来,这场选举关系到他自己的政治生存。

今年 1 月,他在一次共和党众议员务虚会上说:「你们必须赢下中期选举,因为如果我们赢不了中期选举,那就会变成——我的意思是,他们会找到理由弹劾我。我会被弹劾。」

但眼下,共和党能否保住众议院和参议院微弱多数席位,最大的拖累正是特朗普。周一公布的《纽约时报》/锡耶纳民调只是最新例证:公众强烈不满特朗普在伊朗发动的战争,也不认可他对生活成本问题的处理。即便在他最强势的移民议题上,特朗普的支持率也落后 15 个百分点。

在关键的独立选民中,特朗普支持率跌至 26%。有 47% 的受访者表示,他的政策伤害了他们,高于去年秋天的 41%。而最令共和党人警觉的民调数据可能是:民主党选民今年的投票热情更高;在「如果今天举行选举,你会投票给哪个党」的假设性问题上,民主党领先 11 个百分点。

与此同时,即便是共和党人,也对特朗普近期一些令人侧目的行动感到不安。其中包括他今年早些时候因纳税申报表泄露而对国税局提起 100 亿美元诉讼,随后与国税局达成和解。

该协议将设立一个由纳税人支付、规模达 18 亿美元的赔偿基金,用于补偿那些声称自己像特朗普一样遭到「政治化司法体系」迫害的人。受益者很可能包括一些因参与 2021 年 1 月 6 日美国国会大厦袭击事件中的暴力行为而被起诉的人。当时,特朗普支持者试图推翻他在 2020 年总统选举中落败的结果。

参议院多数党领袖约翰·图恩(南达科他州共和党人)周二在被问及该基金时对记者说:「我不太支持。」

民主党人的说法则更加直接。

华盛顿州民主党参议员帕蒂·默里在代理司法部长托德·布兰奇出席的一场听证会上表示:「这种腐败从未如此赤裸,也从未如此广泛。但现在发生的事情是:你们开支票,特朗普和他的亲信兑现。而已经承受高物价压力的美国纳税人,将为此买单。」

根据和解协议,特朗普及其儿子不得亲自从所谓的「反武器化」基金中领取款项。但国税局也将被「永久禁止并排除」追缴在和解达成前产生的、针对特朗普、其家族成员或其企业的未缴税款。

尽管特朗普在单边行政行动上表现得十分强硬,但他的政治弱势也削弱了他通过立法部门推进事务的影响力。他的许多议程目前都在国会陷入停滞。

无论是图恩,还是众议院议长迈克·约翰逊(路易斯安那州共和党人),都没有接受特朗普暂停汽油税的呼吁。参议院也抵制了他终结冗长辩论机制的要求。特朗普希望借此推动其高度优先的《拯救美国法案》,其中包括一项规定:人们在登记投票时必须证明自己的公民身份。特朗普称该法案是维护选举安全所必需,但反对者认为,这将导致选民压制。

最近令特朗普不满的另一个问题是,参议院规则顾问拒绝允许将数亿美元用于他极不受欢迎的白宫舞厅项目安保费用,塞进一项正在审议的移民执法拨款法案中。

对特朗普来说,在击败共和党现任议员所带来的「金色光环」之外,或许也笼罩着一片阴影。这些人仍将留任到明年 1 月,而且大概不会再那么畏惧他。

周二,刚刚输掉初选的卡西迪作出了一次公开反抗:他首次投票支持推进一项决议,阻止特朗普继续下令对伊朗发动袭击。

卡西迪在声明中说:「在路易斯安那州,我听到了许多人的担忧,包括特朗普总统的支持者,他们都对这场战争感到担心。」

今年 2 月,马西在接受《华盛顿邮报》采访时曾说:「我有一些同僚,只是在等自己的初选过去,然后才会开始发展出更多独立声音。」

照目前形势看,为了自己的政治生存,他们或许也不得不这么做。

原文链接

六巨头诸神之战:13F 美股持仓全景,顶级机构开始互为对手盘?

2026 年 Q1,六大基金大佬调仓的结果,出来了。

众所周知,每年 5 月中旬,都是全球美股市场最值得关注的时间窗口之一,在这个时间点,各大机构必须向美国证监会(SEC)提交 13F 文件,披露他们上一个季度末的持仓情况,虽然 13F 本身有滞后性,通常在季度结束后 45 天内提交,不适合拿来「实时抄作业」,但却非常适合观察机构资金在上一季度如何重新理解市场主线。

而 2026 年一季度的 13F,最重要的变化不是某只股票被谁买了,也不是某个大佬又清仓了什么,而是华尔街顶级资金之间的共识,开始碎了。

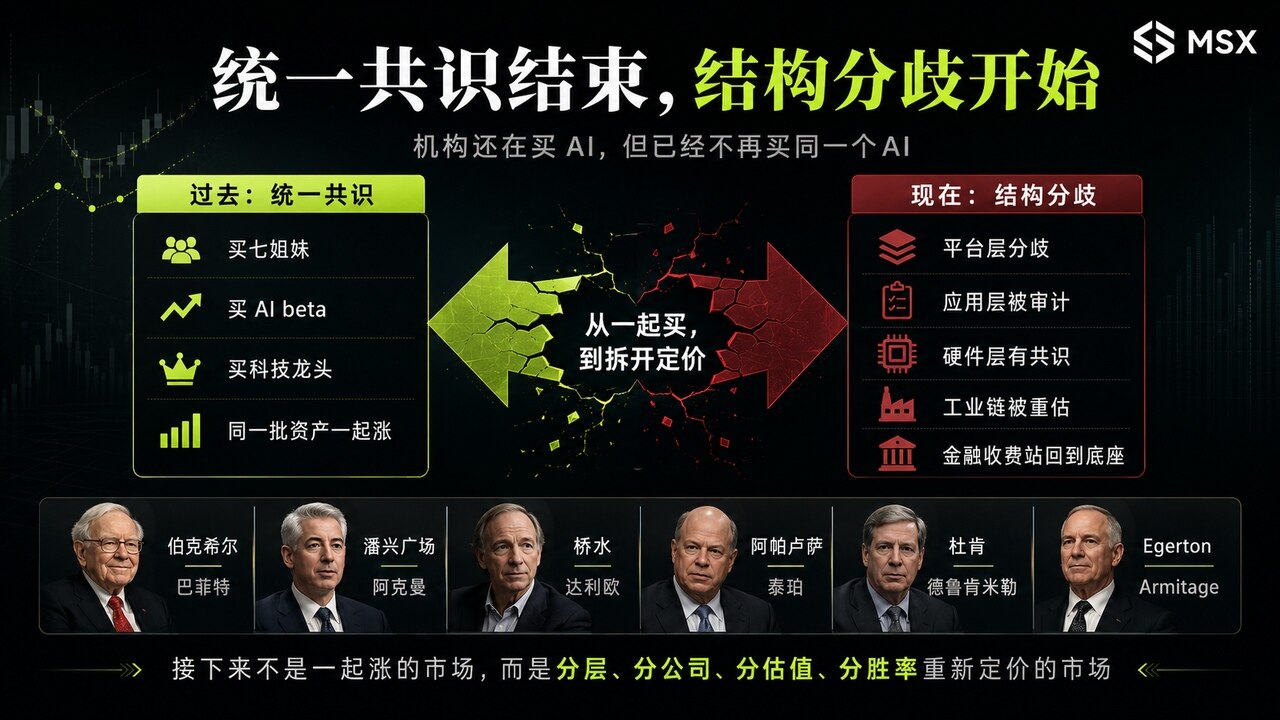
因为过去几年,美股市场有一个非常清晰的共同叙事:买七姐妹,买 AI,买平台龙头,买高质量科技。资金方向虽然有先后,但大体上是同向的,但这次不一样——同样是谷歌,有人疯狂加仓,有人几乎清仓;同样是亚马逊,有人彻底卖掉,有人继续重仓;同样是微软,有人新建核心仓位,有人直接清掉;传统 SaaS 被桥水大幅清算,但 AI 硬件和算力基础设施又被另一批资金集中买入。

这说明他们对「AI 的钱最终流向哪一层」「哪家公司护城河会被 AI 重估」「哪个估值已经透支未来」的判断,开始明显分裂。

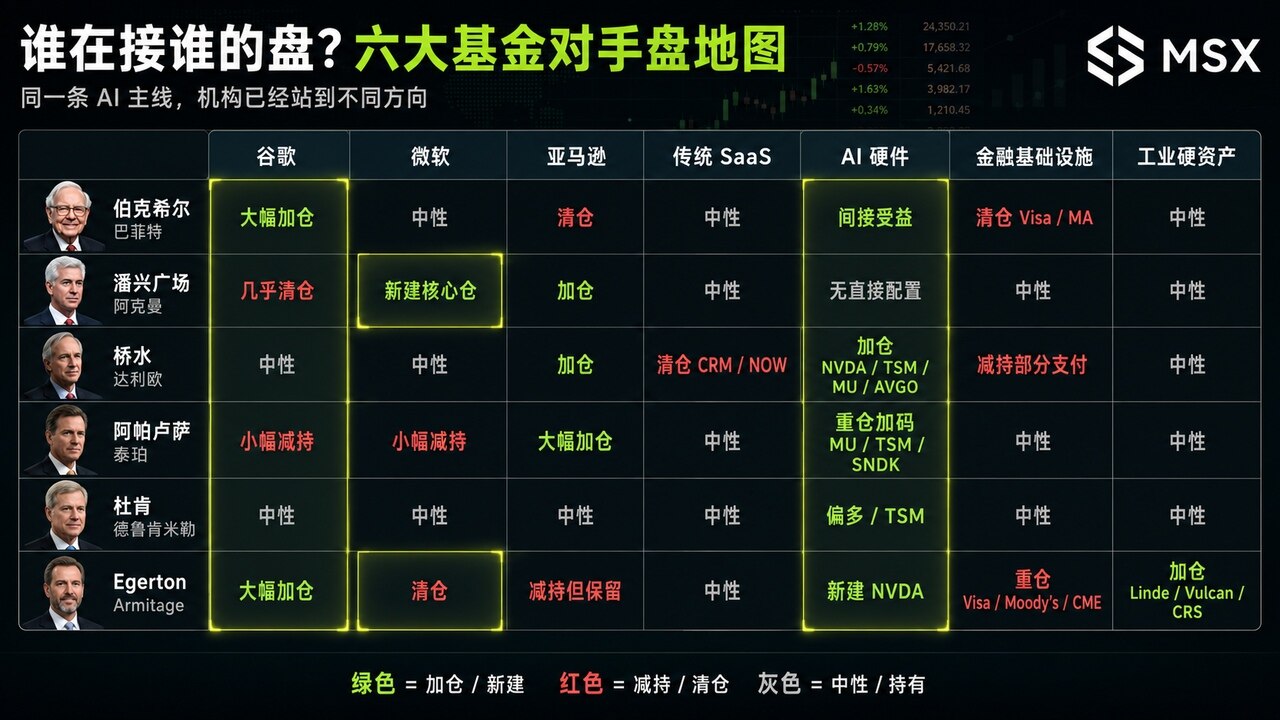
所以,这次 13F 不是一份简单的持仓清单,它更像是一张华尔街对手盘地图。

一、最核心变化:共识从「买什么」变成「谁在接谁的盘」

这次 13F 最值得关注的一个明显趋势,是机构已经开始在 AI 标的内部互相做对手盘。

过去的美股机构交易,更像一条大河,大家方向相近,只是仓位大小和节奏不同。现在则更像一个分叉路口,因为所有人都知道 AI 是主线,但没人再愿意为同一个故事付同一个估值:

  • 有人买谷歌,是因为它便宜、现金流强、YouTube 和搜索仍然有护城河;有人卖谷歌,是因为 AI 搜索可能直接打穿它最核心的商业模式;
  • 有人买微软,是因为 Azure 和企业 AI 入口确定性更高;有人清微软,是因为市场已经给了它过高的 AI 溢价;
  • 有人买亚马逊,是因为 AWS 仍然是 AI 云资本开支的核心平台;有人卖亚马逊,是因为组合里不再需要承担这类高估值平台风险;
  • 有人逃离 Salesforce 和 ServiceNow,是因为传统 SaaS 的中间商价值正在被 AI 压缩;有人买 NVIDIA、台积电、美光、SanDisk,是因为不管哪家 AI 应用胜出,底层硬件都要先被买走;

所以,这次 13F 的核心不是「买 AI」。

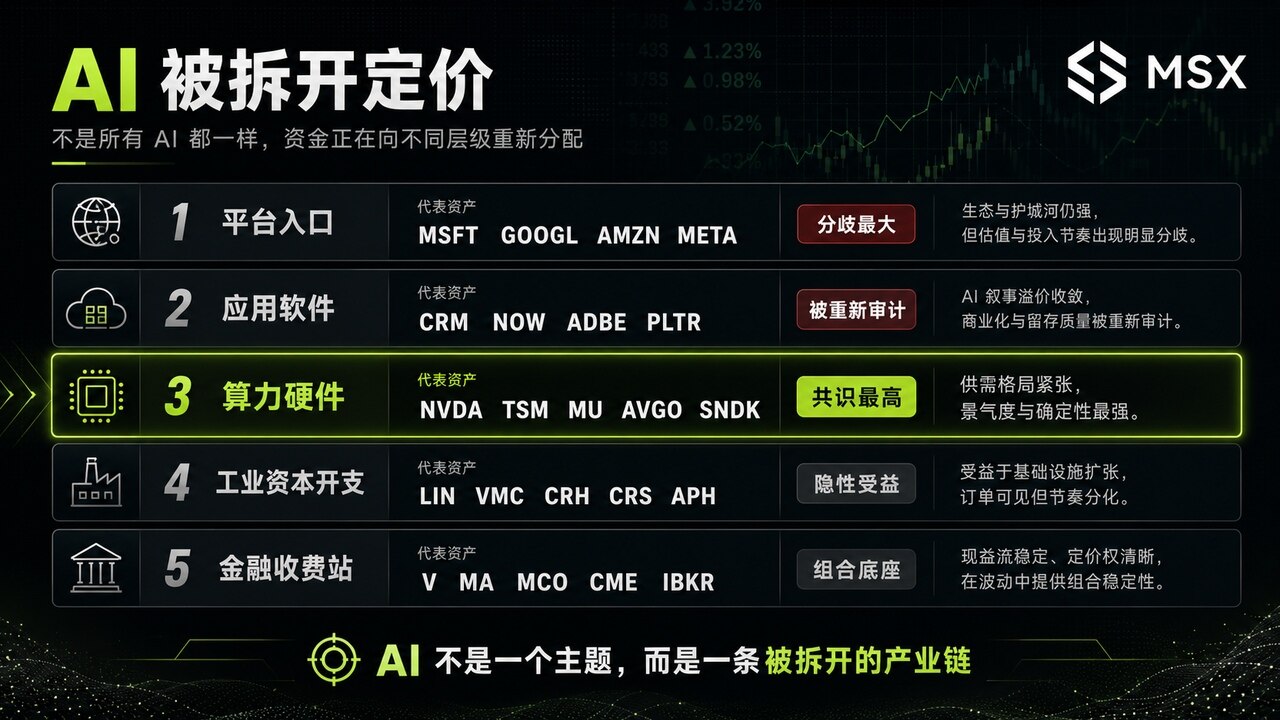
而是 AI 作为一个统一概念正在瓦解,机构开始把它拆成平台层、应用层、硬件层、工业资本开支层和金融收费站层,重新定价。

我们先来一家家详细拆解看看。

1.伯克希尔:在后巴菲特时代重新划线

客观地说,2026 年 Q1 是伯克希尔进入后巴菲特时代后的第一个完整观察窗口。

而这份 13F 最有意思的地方,是它同时做了两件看似矛盾的事:一边大幅精简组合,一边大幅加仓谷歌。

根据公开报道,伯克希尔一季度大幅提高 Alphabet 持仓,同时新建达美航空、梅西百货等仓位,并清掉 Amazon、Visa、Mastercard、UnitedHealth 等多只持仓:

  • 清仓 Amazon、Visa、Mastercard,说明它并不想继续保留所有过去看起来很优质的商业模式;
  • 加仓谷歌,代表它并没有远离科技,而是在科技里寻找更接近伯克希尔传统审美的资产,即现金流强、估值不贵、争议足够大、但底层业务还没有被完全证伪;

这也是为什么谷歌成为这次 13F 的最大分歧点,伯克希尔买的不是「AI 故事」,而是一个被市场重新怀疑的现金流巨头,它站在了「谷歌护城河仍然有价值」这一边。

2.潘兴广场:阿克曼站到了巴菲特的对面

如果说伯克希尔是这次谷歌最大买方之一,那阿克曼就是最典型的对手盘。

潘兴广场 Q1 最震撼的动作,是几乎清仓 Alphabet,并新建微软仓位,而阿克曼在公开解释中强调,微软经历股价回调后估值更有吸引力,且 Azure、Microsoft 365 和企业 AI 的长期增长潜力仍然强,换句话说,他把科技敞口从谷歌切到了微软。

这和伯克希尔形成了非常鲜明的对照,说到底,伯克希尔看到的是谷歌搜索、YouTube、云和广告现金流的韧性,而阿克曼看到的是生成式 AI 对搜索入口的颠覆风险。

一个认为谷歌被低估了,一个认为谷歌的护城河被重新定价了,或者直白点,阿克曼没有放弃 AI,他只是认为谷歌不是这场 AI 交易里胜率最高的牌。

3.桥水基金:达利欧在卖软件,买硬件

桥水基金的 13F 一向复杂,因为它不是单纯做单一公司判断,而是宏观配置。

但这次桥水的方向非常清楚,即卖传统软件,买 AI 硬件。

公开 13F 跟踪显示,桥水一季度退出 Salesforce,并明显转向 NVIDIA、台积电、亚马逊等 AI 硬件和基础设施方向;部分市场报道也提到,台积电成为桥水本季重要新建仓之一,Salesforce 则成为主要退出方向,这条线非常重要。

它说明桥水不是简单看多科技,而是在科技内部做了一次产业链切换。过去十年,传统 SaaS 是最舒服的商业模式之一:订阅收入、客户粘性、高毛利、现金流漂亮,但 AI 出现后,传统 SaaS 的估值逻辑开始被重估。

如果大模型可以自动生成代码、自动完成流程、自动替代一部分企业软件功能,那么传统 SaaS 的中间层价值就会被压缩,所以桥水这次不是从科技股撤退,而更像是从「软件中间商」撤到「AI 硬通货」。

NVIDIA、台积电、美光、博通、甲骨文、亚马逊这些资产,代表的是算力、晶圆代工、内存、网络、云和基础设施,它们的共同点是不管 AI 应用最后谁赢,底层资本开支大概率都要先经过这些环节。

一句话总结的话,就是桥水不是买 AI 概念,而是买 AI 必须花的钱。

4.阿帕卢萨:泰珀押注的是「谁都绕不开的硬件」

大卫·泰珀的阿帕卢萨在 Q1 同样给出了非常强烈的方向。

公开报道显示,阿帕卢萨一季度大幅加仓 Amazon 和 Uber,退出航空股,并新增 SanDisk,同时继续提高 Micron、台积电等半导体和 AI 硬件链条资产的敞口。

泰珀的逻辑和桥水其实类似,也非常直接,AI 最后谁赢不重要,先买所有赢家都必须采购的东西:

  • 美光代表 HBM 和内存;
  • 台积电代表先进制程和代工产能;
  • SanDisk 代表存储链;
  • 亚马逊代表 AWS 云基础设施;

这些都不是纯粹的 AI 应用故事,而是 AI 军备竞赛里的硬件、云和基础设施,当然,仔细看的话,虽然这和桥水的思路有重叠,但泰珀更集中、更进攻。

或者说桥水是宏观配置式的「增硬件、减软件」,泰珀更像是直接押注 AI 算力周期还没有结束,真正能拿到订单和现金流的,是硬件和基础设施链条。

一句话总结的话,泰珀买的是卖铲子的人,而且是最靠近算力瓶颈的那批卖铲子的人。

5.杜肯家族办公室:德鲁肯米勒的信号是「不追最热的地方」

德鲁肯米勒的杜肯家族办公室,和前面几家不太一样。

它不是这次最典型的 AI 硬件大买方,但它的意义在于代表了另一种机构思路,即不在最拥挤的地方停留太久。

其实德鲁肯米勒过去已经对 NVIDIA、Palantir 等热门 AI 概念进行过减持或退出,同时持续关注台积电等产业链更上游资产,公开报道也显示,Duquesne 这类宏观交易型资金的特点,是快速调整,而不是长期抱死单一故事。

这和这次 13F 的主线高度一致,当市场把 AI 应用端炒成共识时,真正敏感的宏观资金已经开始往更上游、更底层、更便宜的环节移动。

一句话总结的话,就是他不站在人最多的地方,而是提前去市场还没完全定价的地方。

6.Egerton Capital:清微软,加谷歌、英伟达和工业硬资产

Egerton Capital 不仅买了 AI,也买了金融基础设施和工业硬资产,更重要的是,它清仓微软,站到了阿克曼的反面。

公开 13F 跟踪显示,Egerton Capital 一季度 13F 组合约 90 亿美元,前五大持仓包括 Visa、Alphabet、Moody’s、Linde 和 Carpenter Technology;同时新建或加仓 NVIDIA、Linde、Devon Energy、Canadian Natural Resources 等。

这组持仓很有意思,不是简单买七姐妹,而是把组合分成了几条线:

  • 第一条线,是金融基础设施:Visa、Moody’s、CME、Interactive Brokers、Mastercard;
  • 第二条线,是 AI 平台和算力:Alphabet、NVIDIA;
  • 第三条线,是工业硬资产和资本开支:Linde、Vulcan Materials、Carpenter Technology、Amphenol;
  • 第四条线,是能源和资源:Devon Energy、Canadian Natural Resources;

这说明 Egerton 不是在买一个 AI 故事,而是在买 AI 周期、工业资本开支和金融收费站的交叉地带。

最关键的是,它清仓微软,这和阿克曼形成了非常清晰的对手盘。

阿克曼认为微软在 AI 企业入口和 Azure 上胜率更高,所以新建微软;Egerton 则选择清掉微软,把科技敞口更多放到谷歌和 NVIDIA。

同样是 AI,同样是质量成长,不同机构给出的答案完全相反。

二、横向对比,到底谁在和谁做对手盘?

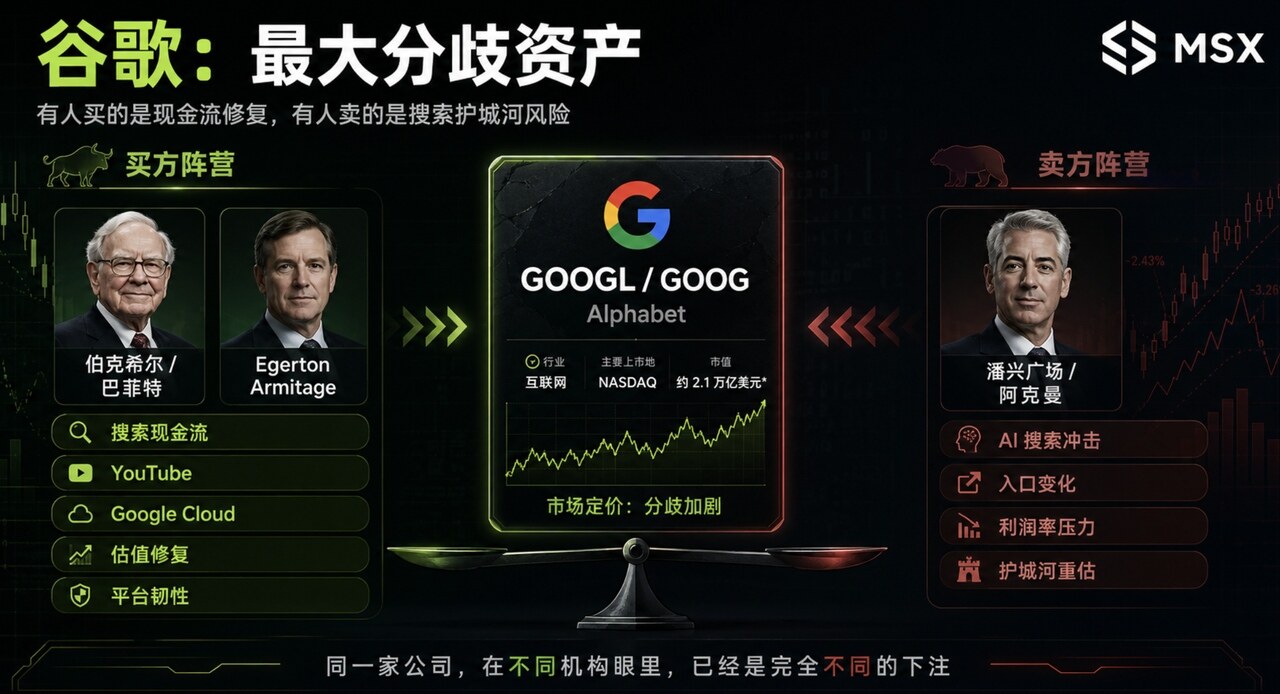
1.谷歌:本轮 13F 最大分歧样本

可以说,谷歌是这次 13F 里最值得单独写的资产:伯克希尔大幅加仓、Egerton 也加仓 Alphabet、但阿克曼几乎清仓。

这说明谷歌已经从过去的共识科技龙头,变成了一个分歧资产。看多的一边认为谷歌搜索、YouTube、云、广告现金流仍然强;估值相对没那么贵;AI 冲击被市场过度放大。看空的一边认为:生成式 AI 可能改变搜索入口;广告商业模式面临重估;Google Cloud 和 Gemini 需要证明商业化效率;资本开支可能压低利润率。

所以谷歌不是简单的「机构都在买」或「机构都在卖」,它更像一个护城河压力测试。

谁买谷歌,买的是现金流和低估值修复;谁卖谷歌,卖的是 AI 搜索对旧入口的颠覆风险。

2.微软:有人当企业 AI 入口,有人认为已经定价太满

微软也是这次分歧很大的标的。

阿克曼新建微软,是因为他看到 Azure、Microsoft 365 和企业 AI 的长期确定性;但 Egerton 清仓微软,说明另一类机构并不愿意继续为微软支付过高的 AI 平台溢价。

这个分歧很关键。微软没有被市场抛弃,但它已经不再是一个没有争议的共识资产。

它的问题是好公司是否已经被好价格提前透支?这也是高位科技股最容易遇到的问题,业务可以继续好,但股价已经提前把未来几年都定价进去。

3.亚马逊:伯克希尔卖,阿克曼和泰珀买

亚马逊也不是一致共识。

伯克希尔清仓 Amazon,但阿克曼、泰珀仍然看重 Amazon,桥水也把它放在重要位置,Egerton 即使减持也保留了仓位。

这背后的分歧是亚马逊到底是高估值平台风险,还是 AI 云资本开支周期里的核心基础设施?

看多的人看到 AWS、电商基本盘、广告业务和 AI 云需求;看淡的人看到组合精简、估值纪律和平台资产的再平衡。

所以亚马逊不像谷歌那样是「护城河争议」,更像是「组合位置争议,机构会疑惑在现在这个价格和组合结构下,到底还需不需要这么大的亚马逊敞口。

4.传统 SaaS:从安全资产变成被审计资产

桥水清仓 Salesforce 和 ServiceNow,是这次 13F 里最有结构意义的动作之一。

它不是简单卖掉两只股票,它代表市场开始重新审视传统 SaaS 的商业模式,因为过去 SaaS 是高质量资产,靠订阅、粘性、数据和流程挣钱,但 AI 大模型泛化之后,企业软件的中间层价值开始被挑战。

如果很多流程可以被 AI 自动完成,很多代码可以被 AI 生成,很多软件功能可以被大模型直接调用,那么传统 SaaS 的高估值就需要重新解释。

这也是为什么这次 13F 里,传统软件和 AI 硬件形成了非常明显的对手盘,卖的是软件中间层,买的是算力、内存、代工、云和硬件基础设施。

5.金融基础设施:伯克希尔卖,Egerton 买

Visa 和 Mastercard 也出现了有意思的分歧。

伯克希尔清仓 Visa 和 Mastercard,但 Egerton 第一大持仓就是 Visa,同时还持有 Moody’s、CME、Interactive Brokers 等金融基础设施资产,这说明金融收费站并没有失去价值。

只是不同机构对它在组合里的位置产生了分歧。伯克希尔可能是在做组合清理和旧仓瘦身,Egerton 则把 Visa、Moody’s 这类资产视为长期现金流底座。

所以,这不是简单的「支付股不行了」,而是金融基础设施不再是无脑共识,但仍然是部分机构眼里的高质量底仓。

三、到底该如何理解这本次 13F?

很多人会说:这次 13F 看起来还是在买 AI,怎么能说共识没了?

关键在于,AI 方向共识还在,但 AI 的 beta 共识没了。

众所周知,过去买 AI,买七姐妹,买科技龙头,买半导体 ETF,大概率都能跟上主线,但现在不一样。

AI 被拆开了,譬如平台层、应用层、硬件层、云层、工业资本开支层、金融收费站层,开始各自定价,这意味着未来不会再是「只要沾 AI 就涨」,市场会问得越来越细。

简言之,这次 13F 的真正信号,是 AI 交易从泛化,进入分层。

与此同时,关于谷歌的分歧也是一个很典型的新信号,那就是谁也没有永恒的护城河。

要知道搜索曾经是谷歌最强护城河之一,但在生成式 AI 出现后,它也必须重新接受市场审计。这并不代表谷歌一定不行,恰恰相反,伯克希尔和 Egerton 加仓谷歌,说明有机构认为市场对谷歌过度悲观;但阿克曼清仓谷歌,说明另一类机构认为搜索商业模式的变化不能忽视。

这才是真正成熟的市场,不是所有人都相信同一个护城河,而是每个人都在用新的信息,重新验证旧的信仰。

除此之外,微软、谷歌、亚马逊、NVIDIA、台积电、美光,都可以是好公司,但好公司不等于好价格。

这次机构动作里,估值纪律非常明显:伯克希尔在高位兑现部分资产;阿克曼在微软回调后买入;Egerton 清仓微软但加仓谷歌和 NVIDIA;泰珀对硬件下注,但也会修剪部分高位科技敞口。

这说明大资金不是单纯迷信公司质量,它们真正关心的是这个质量结合当前价格,有没有给出足够赔率。

最后,有一个共性是这次很多机构都在精简组合,像伯克希尔、阿帕卢萨都在减少持仓,潘兴广场本来就极度集中,Egerton 近百亿美元组合也只有二十多只美股持仓。

这说明在高位市场里,真正的大资金不一定会更分散,反而会更集中,因为越到分歧期,越不能靠「什么都买一点」来解决问题。

你必须知道自己买的是哪一层,承受的是什么风险,对手盘是谁,以及市场为什么会重新给它定价。

四、对我们来说,有什么启示?

我认为,这次 13F 最大价值,谁在买,谁在卖,谁在接谁的盘。

如果一个资产被所有机构一起买,那是共识;如果一个资产被一部分顶级资金大买,另一部分顶级资金大卖,那就是分歧。

分歧资产比共识资产更值得研究,因为真正的超额收益,往往出现在市场还没达成统一答案的时候。

谷歌就是典型例子。

伯克希尔和 Egerton 站在买方,阿克曼站在卖方。

这不是让你直接选择一边,而是提醒你:必须回答一个问题——你认为谷歌的搜索护城河,是被 AI 永久削弱了,还是被市场短期低估了?

回答不了,就不要抄作业。

还有一点很重要,那就是以后看 AI,不能再只问「是不是 AI 概念」,要至少拆成三层:

平台层:包括微软、谷歌、亚马逊、Meta。看的是入口、云、广告、现金流和生态位;

应用层:包括 Salesforce、ServiceNow、Adobe、Palantir 等。看的是 AI 到底是增强它,还是替代它;

硬件和基础设施层:包括 NVIDIA、台积电、美光、博通、SanDisk、甲骨文,以及电力、工业气体、材料、数据中心链条,且整体看的是资本开支、产能瓶颈和订单兑现。

总的来看,这次机构最一致的,不是所有 AI,而是硬件和基础设施;分歧最大的,是平台层;压力最大的,是传统应用软件。

另外友情提醒下,千万不要把「持有很久」当成卖不掉的理由,这次阿克曼清仓谷歌,伯克希尔清仓 Visa、Mastercard、Amazon,桥水清仓 Salesforce 和 ServiceNow,都说明真正的机构投资者,不会因为持有时间长就不卖。

卖出的标准不是「我持有了多久」,而应该是我当初买入的理由还成不成立?

如果护城河变了,现金流预期变了,估值赔率变了,行业位置变了,那持有时间再长也不能成为继续持有的理由。

持有期限是结果。

持有条件才是前提。

当然,还有一点就是到了精简持仓的时候了,很多散户喜欢开超市式持仓——自己资金不大,却买了二三十只股票,美其名曰分散风险。

但这次 13F 里,真正的大资金反而在高位精简组合,原因很简单,当市场进入分歧期,资产之间的差异会变大,你越分散,越容易把真正有赔率的仓位稀释掉,同时把你根本没研究明白的风险买进来。

如果你无法在三句话内说明一只股票的核心竞争力、主要风险和当前赔率,那它就不应该出现在你的核心仓位里。

最后的最后,这次 13F 也说明一个老道理:高位市场里,现金不是废物。

伯克希尔高位兑现一部分资产,泰珀修剪高位科技,德鲁肯米勒不恋战热门 AI,都是在做同一件事,那就是不给自己留在最拥挤交易里被动挨打的风险。

当一个热门标的短期涨幅过大、估值明显提前透支未来两年业绩时,最好的纪律不是幻想卖在最高点,而是分批把利润转化为现金。

现金的价值,不在上涨时体现,它的价值在市场突然非线性下跌时才会出现。

写在最后

如果用一句话总结这次 13F:机构还在买 AI,但已经不再买同一个 AI。

所以,这次 13F 真正告诉我们的,不是该抄哪一个大佬,而是当顶级机构都开始互相做对手盘时,普通投资者更不能只看结论,必须看清楚每一笔交易背后的假设。

共识没有完全消失,但统一共识已经结束,接下来美股不再是一起涨的市场,而是要分层、分公司、分估值、分胜率重新定价的市场。

让我们一起迎接新的风向。

Bankless创始人清仓ETH,以太坊信仰集体幻灭

原创|Odaily星球日报(@OdailyChina)

作者|Wenser(@wenser 2010 )

ETH 再次迎来“信仰危机”。而这一次的导火索,是一直为以太坊摇旗呐喊的加密媒体——Bankless。联创 David Hoffman 主动发文表示已“卖出自己最后的 ETH”。社区用户 @Ox_Lucas 也爆料称 Bankless 近日疑似裁撤大部分团队成员。毫无疑问,“忠诚的 E 卫兵迎来了自己的退场时刻”。

2026 年,美股代币化大潮涌来,加密 ETF 资产已成机构标配,这本该是属于以太坊的高光时刻,但 L2 路线被证伪、基金会高层离职潮、ETH 价格跟跌不跟涨的现实却使得其生存境地颇为尴尬。

David Hoffman 的清仓,或许就是“E 卫兵退场”的开始。

联创退居幕后,Bankless 迎来第二阶段展开

或许新人们对 Bankless 并不是很熟悉。自 2020 年成立以来,它一直都是以太坊生态的“喉舌媒体”,基于该媒体成立的 Bankless DAO 更是曾经的“DAO 组织第一社区”。但现在,Bankless 结束了自己的“第一阶段”发展历程,不得不迎来自己的第二阶段。

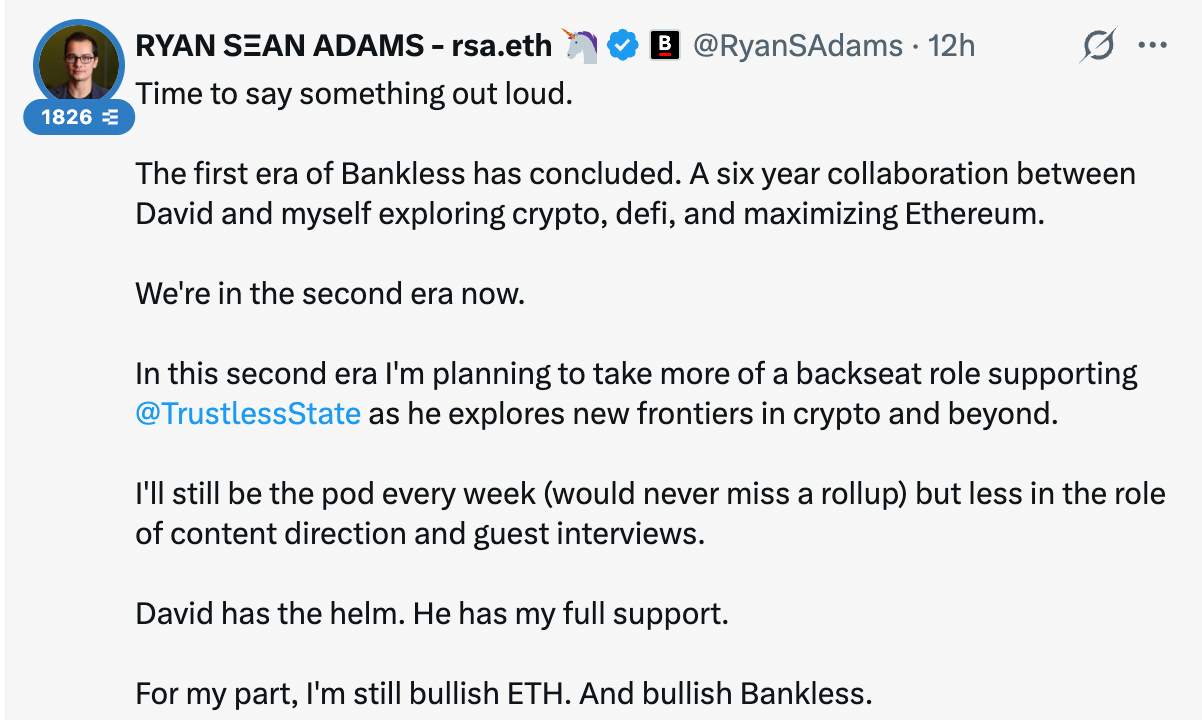
David Hoffman 发文直言清仓 ETH 后,Bankless 另一联创 Ryan Sean Adams 随即发文表示:“是时候公开了。Bankless 的第一个时代已经结束。这是 David 和我共同探索加密货币、DeFi 以及 Ethereum 至上主义的六年合作。我们现在正处于第二个时代。

在这一时代,我计划退居幕后,支持 David 探索加密货币及其他领域的新前沿地带。我仍然会每周担任播客主持(绝不会错过任何总结会议),但在内容方向和嘉宾访谈方面的角色会减少。David 继续掌舵,我完全支持他。就我个人而言,我仍然看好 ETH,并且看好 Bankless。”

成立 6 年后的今天,Bankless 成绩斐然:除去与 Vitalik、Chris Dixon、Hayden Adams 等知名大佬们的访谈以外,这一媒体在 YouTube 上积累了 28 万订阅粉丝,Newsletter 订阅读者多达 35 万人之众;其 Podcast 节目在 Spotify、Apple Podcast 等平台均收获了 4.7 分的高分评价,还被多家媒体列入“最佳加密播客 Top 10”,不少人称其为“ Web3 教育启蒙终极指南”。

但如今,David Hoffman 的不满却溢于言表,甚至不惜以“清仓 ETH”来表达态度,而其矛头,直指如今的以太坊基金会。

“当最忠诚的 E 卫兵决定清仓 ETH”:Bankless 联创怒喷以太坊基金会

David Hoffman 发文之后,迅速得到了以太坊社区的热烈讨论,有人调侃他说“定期离开以太坊生态再回来”是固定节目,“他是季节性风向标”,等到他再次看多 ETH 的时候,就是市场达到高点应该注意风险的时候了。

随后,David Hoffman 正面回应道:“我始终支持以太坊这个区块链网络,但 ETH 资产正变得越来越令人怀疑,我们不要把两者混为一谈。”

随后,社区成员直接点明:“是不是你支持 ETH,但是怀疑以太坊基金会?”

David Hoffman 给出的答案并不藏着掖着,他说道:“不幸的是,你无法将 ETH 的价格表现与其领导层分开来看。”对以太坊基金会这个“生态领头羊”的不满溢于言表。

值得一提的是,这不是 David Hoffman 首次表达对以太坊基金会的不满:

  • 去年 4 月,ETH 价格跌破 1500 美元时,其就公开表示,“以太坊的领导层和文化在赶走用户和开发者”;
  • 去年 10 月,以太坊基金会研究员 Dankrad Feist 的离去也让他表达了对以太坊生态人才流失的担忧;
  • 今年 3 月,他更是在《The EF’s Endless Manifestos》一文中直接抨击以太坊基金会“不为以太坊的市场拓展而努力”。

如今看来,David Hoffman 对 ETH、对以太坊基金会的态度早已从“哀其不争、怒其不幸”过渡到了“哀莫大于心死”的地步。

故事的另一边,自然也是 ETH 和以太坊基金会自己的“不争气”。

Coinglass 数据,ETH/BTC 汇率于 5 月 12 日一度跌至 0.02835,创下 2025 年 7 月以来最低水平,较 2025 年 8 月高点 0.04324 累计下跌逾 35%。

与此同时,以太坊基金会也迎来离职潮:5 月 19 日,以太坊基金会研究员 Carl Beek 和 Julian Ma 正式宣布即将离职。前者在该组织任职长达七年,后者则在以太坊基金会工作了四年,伴随以太坊基金会走过了上千个日夜。

此前,以太坊基金会的多位高管和研究员就已离职,其中包括今年 2 月离职的联合执行董事 Tomasz K. Stańczak、3 月离职的 Josh Stark,以及本月早些时候宣布卸任的 Protocol 团队负责人 Barnabé Monnot、Tim Beiko 和 Alex Stokes,今年以来以太坊基金会离职高层人数至少已有 8 人

离谱的是,这些人离开的主要原因出在以太坊基金会要求员工签署忠诚誓言这样的荒唐诱因上,让人啼笑皆非。

搭配此前以太坊基金会无论牛熊持续抛售 ETH,甚至直接向以太坊 DAT 财库公司 Bitmine 场外 OTC 交易的事件来看,这个组织可以说是丢失了自己“最后一点基本盘”。内部人才流失,外部竞争无力,以太坊基金会的未来比 Bankless 看起来更加黯淡一些。

DAT 之后,以太坊的下一个解法是什么?

去年 4 月,笔者曾在参加 ETH 杭州线下活动后根据采访写下《ETH Hangzhou 现场调查:以太坊已进入中年期,三年内价格新高无望》一文,彼时 ETH 价格也挣扎在水平线上,无数人对其后市表现均不抱太大希望。但随着 6、7 月的 DAT 热潮来袭,Bitmine、Sharplink 等上市公司的买盘还是将 ETH 的价格高点抬升至接近 5000 美元。

而现在,ETH 的价格相较高点已经腰斩超 50%,不同的是,人们讨论起以太坊时,再也不曾将其视为“新金融基础设施”的唯一答案,L2 路线也被彻底证伪,Hyperliquid 成了新的“链上基础设施”。等待 ETH 与以太坊的下一个解法是什么?没人能给出准确答案。

相较于代币价格下跌但生态建设如火如荼的过往,或许如今陷入沉寂的以太坊生态才更令人绝望。David Hoffman 清仓 ETH 或许也有着自己的苦衷,但与以太坊生态渐行渐远却成了不争事实。

Exit mobile version