存储还在涨,但聪明钱开始布局这条「闪存链」

原文作者: David

导读:SanDisk 上市 16 个月涨了约 40 倍,A 股江波龙一季度净利润同比涨 26 倍…存储是 2026 年最热的赛道,没有之一。但 6 月以来,AMD、英伟达、SanDisk 三家巨头几乎同一时间做了同一件事:

想办法少用昂贵的内存(DRAM),把活儿挪给便宜的闪存(NAND)。这条「闪存替代」的暗线,龙头股已经起飞,真正没被定价的机会或许藏在它的上下游。

搞懂 AI 受制于“内存税”的现状

存储这轮行情到目前为止有多猛,看几个数字就够了。

SanDisk(SNDK)2025 年 2 月从西部数据分拆上市,发行价约 38 美元,到 2026 年 6 月中已摸到约 2000 美元,16 个月涨了近 40 倍,市盈率约 69 倍;更不用说美光。

A 股这边,江波龙 2026 年一季度净利润 38.62 亿元,同比增长 2644%;兆易创新一季度净利同比 522%,6 月 17 日直接涨停封在历史高点。整个市场之前的共识似乎只有一句话:

AI 太缺存储,缺货要缺到 2028 年,买存储股闭眼涨。

但在所有人为「缺货」狂欢的时候,几家最有话语权的公司,正在悄悄给这个故事埋雷。

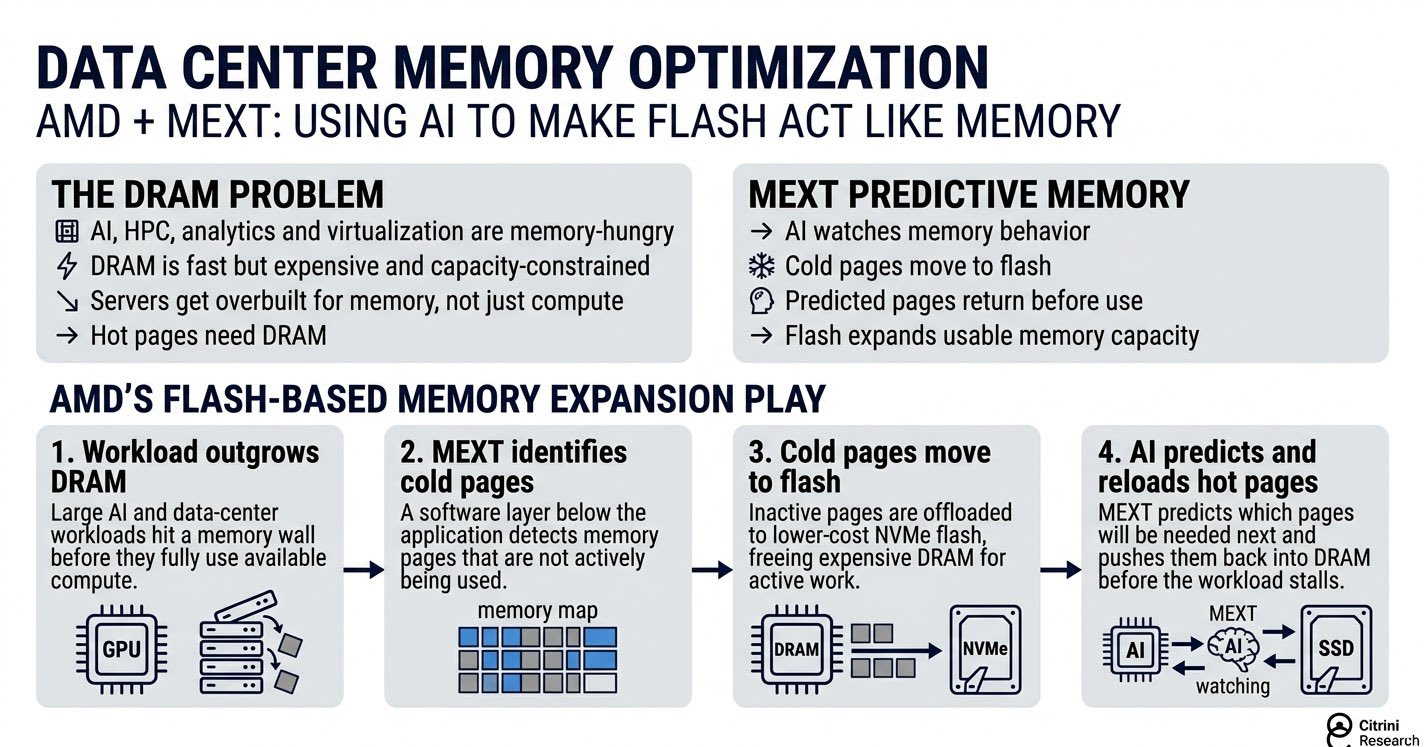
6 月 15 日,AMD 宣布收购一家叫 MEXT 的公司,技术核心是用 AI 把闪存「伪装」成内存用;

往前推,英伟达在 2026 年初的 CES 和 GTC 上推出 CMX,把 AI 运行时最占内存的那部分数据挪到闪存层;再往前看,SanDisk 和 SK 海力士在 2 月联手立项一个叫 HBF 的新标准,要把闪存塞进原本只给高端内存(HBM)用的封装里。

把这三件事合在一起看,方向完全一致:

给 AI 加一层「比内存便宜、比硬盘快」的中间记忆,少为昂贵的 DRAM 买单。海外主题投资研究机构 Citrini Research 甚至把这个现象起了个名字,叫「内存税」(The AI Tax)。

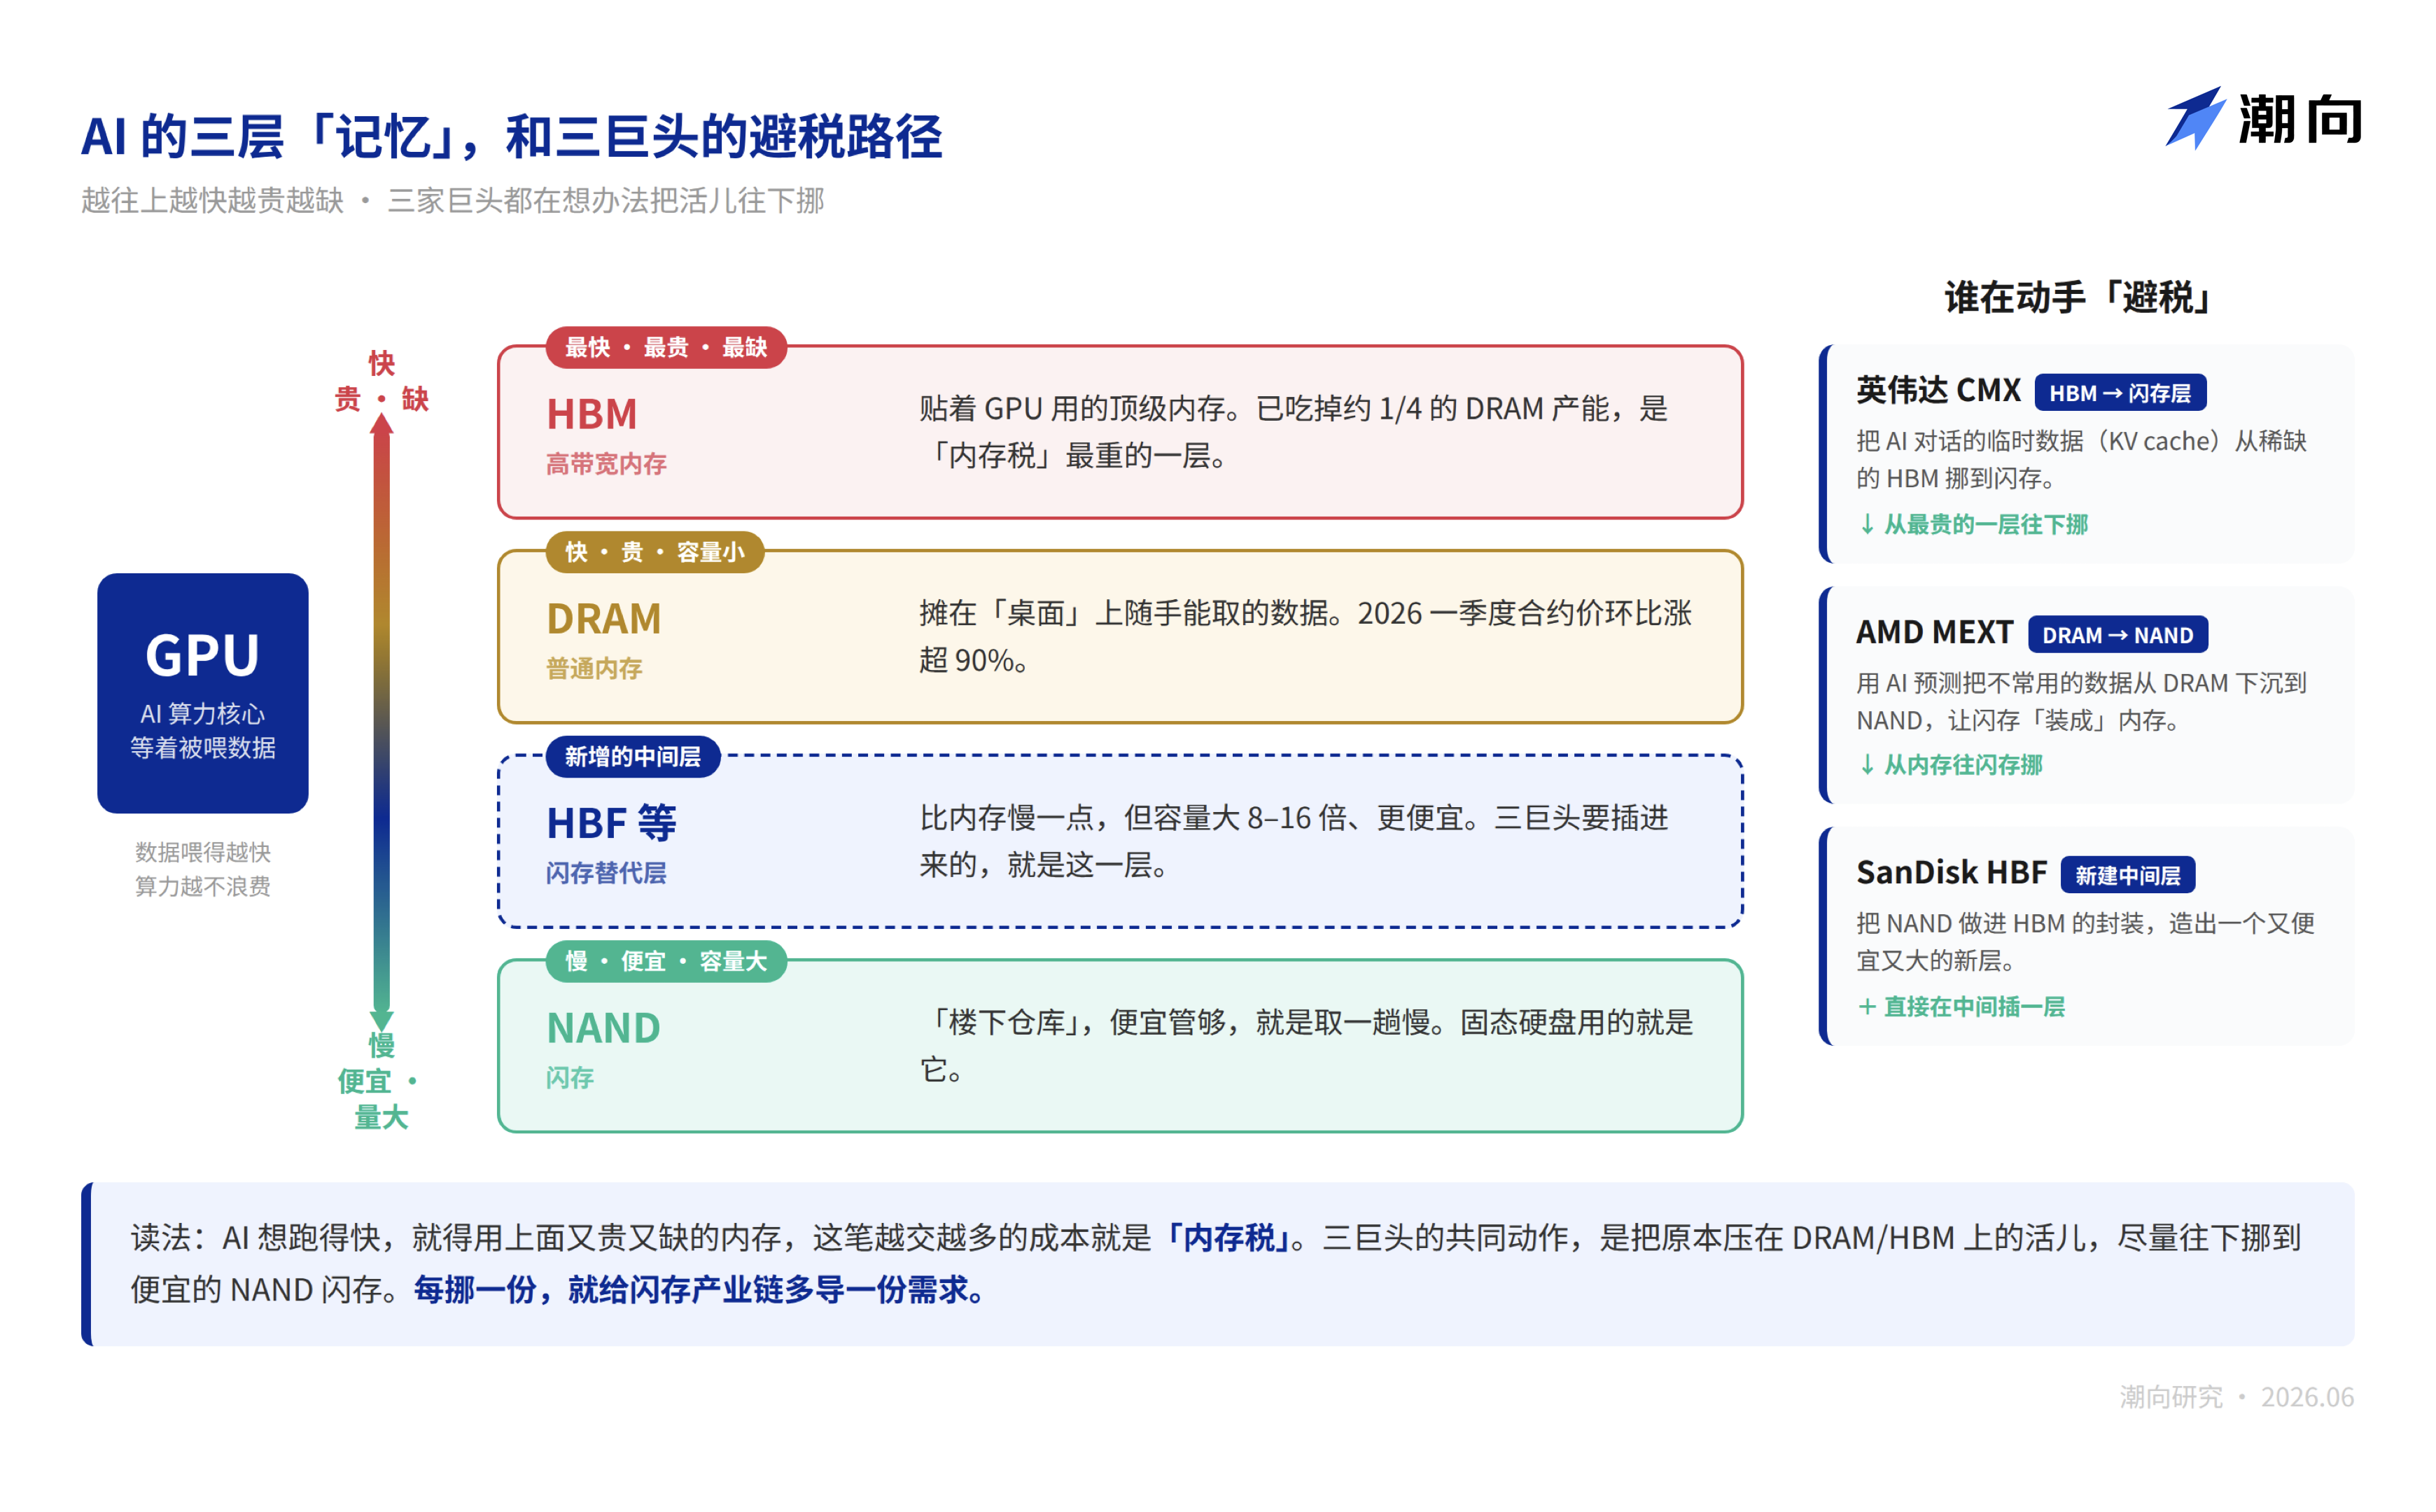
要听懂这个词并顺着去摸投资标的,首先你得先分清 AI 的两种「记忆」。

一种是内存,也就是 DRAM,以及它最高端的形态 HBM(高带宽内存,专门贴着 GPU 用)。它快,GPU 随手就能取数据,但极贵、容量小。

另一种是闪存,也就是 NAND,你电脑里的固态硬盘就是它。它便宜、容量大,但慢。打个不太精确但够用的比方:DRAM 是摊在桌面上随手能拿的文件,NAND 是楼下仓库里的货,便宜管够,就是取一趟慢。

AI 这两年发展到现在,很明显的问题是桌面不够用了,而且贵得离谱。

TrendForce 数据显示,2026 年一季度 DRAM 合约价环比涨过 90%;花旗预测 2026 全年 DRAM 均价涨 88%、NAND 涨 74%。涨价的根子在 AI:

英伟达的 GPU 要喂数据,HBM 又快又贵,于是 HBM 吃掉了越来越多的 DRAM 产能。

Citrini 援引的一组数据是,HBM 占整个 DRAM 晶圆产出的比例,从 2020 年的 2% 一路涨到 2025 年的约 21%、2026 年预计 25%… 也就是说四分之一的内存产能被 HBM 占走,留给其他人的自然更紧、更贵。

这就是「内存税」的由来。

AI 想跑得快,被迫为又贵又缺的内存付一笔越来越高的”税”。税太重,自然有人想避税。避税的方向只有一个,就是把一部分原本压在 DRAM 上的活儿,挪到便宜的 NAND 闪存上去。

前文提到的 AMD、英伟达、SanDisk 做的三件事,本质都是「避税」的不同路径。但效果都是要给 AI 加一层「比内存便宜、比硬盘快」的中间记忆。

对投资的意义就在这”挪”字上。每挪一份活儿到闪存,就是给 NAND 产业链多导一份需求。存储龙头已经因为”缺货涨价”涨过一轮,而”闪存替代 DRAM”是叠加在涨价之上的第二层逻辑。

它指向的不一定是已经涨疯的龙头,而是这条链上还没被这层逻辑定价的环节。这才是值得我们往下挖的东西。

拆解闪存产业链:原厂吃肉,主控卖铲

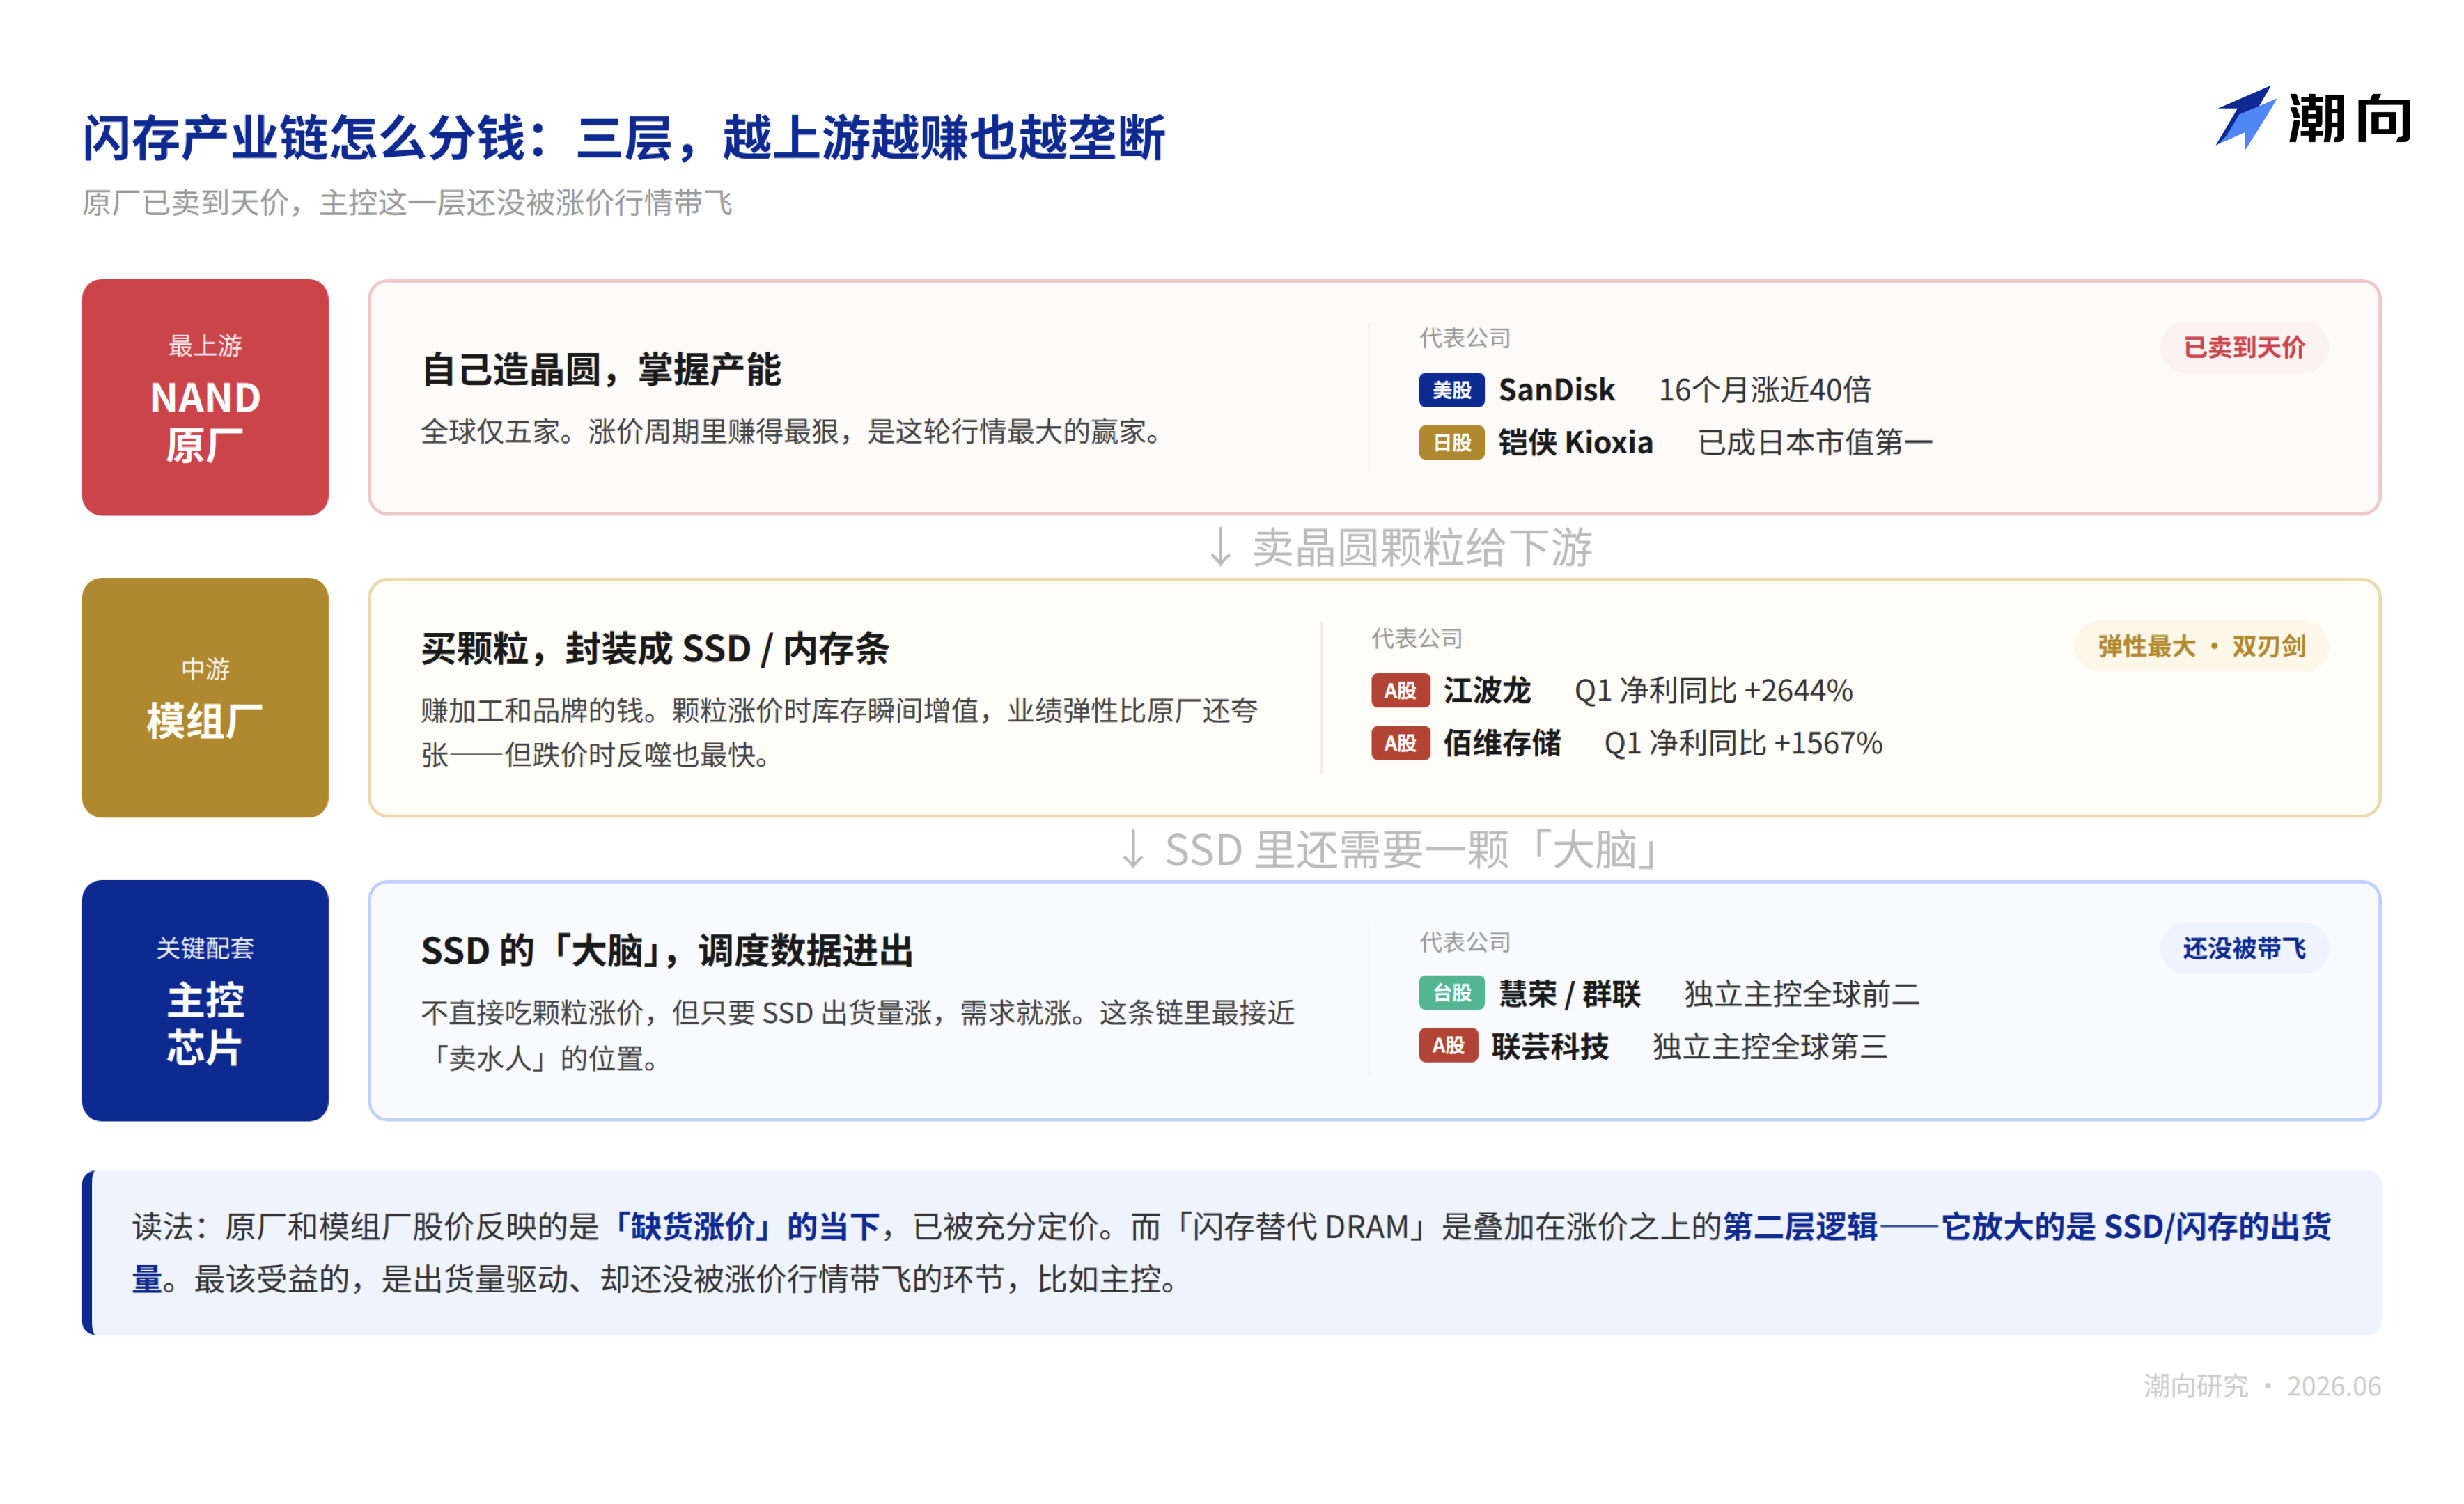
闪存这门生意,从晶圆到你手里的硬盘,大致分三层,越往上游越赚钱、也越垄断。

  1. 最上游是 NAND 原厂,自己造晶圆的那批人:

三星、SK 海力士(铠侠并入后)、美光、以及从西部数据分出来的 SanDisk。它们掌握产能,涨价周期里赚得最狠。

  1. 中间一层是模组厂,从原厂买晶圆颗粒,封装成 SSD、内存条卖给终端:

它们不造晶圆,赚的是加工和品牌的钱,业绩弹性甚至比原厂更夸张。因为颗粒涨价时,它们手里的低价库存瞬间增值。

A 股的江波龙、佰维存储、德明利都是这一层。江波龙 2026 一季度净利润 38.62 亿元,同比增长 2644%;佰维存储同期增长 1567%。

但弹性也是双刃剑。颗粒一旦跌价,库存反过来砸自己,模组厂是周期里最先承压的。

  1. 最容易被忽略的是第三层,主控芯片:

SSD 里除了闪存颗粒,还有一颗”大脑”负责调度数据进出,这就是主控。它不直接受益于颗粒涨价,但只要 SSD 出货量涨,主控需求就涨。

理论上说,这一层才是这条链里最接近”卖水人”的位置。独立主控全球前二是台湾的慧荣(SIMO)、群联(8299.TW),A 股的联芸科技(688449)排第三。

目前这三层里,原厂和模组厂已经被市场”涨价逻辑”充分定价,股价反映的是缺货涨价的当下。

而”闪存替代 DRAM”是叠加在涨价之上的第二层逻辑,它利好的不只是涨价,更是 SSD/闪存出货量的长期放大。

这层逻辑最该受益的,恰恰是出货量驱动、还没被涨价行情带飞的环节,比如主控;以及下一章要讲的、HBF 专门催生出来的新增量。

真正没被定价的:主控的「估值洼地」和 HBF 的「新蛋糕」

出货量驱动、还没被涨价行情带飞的环节。挖下去,有两块。

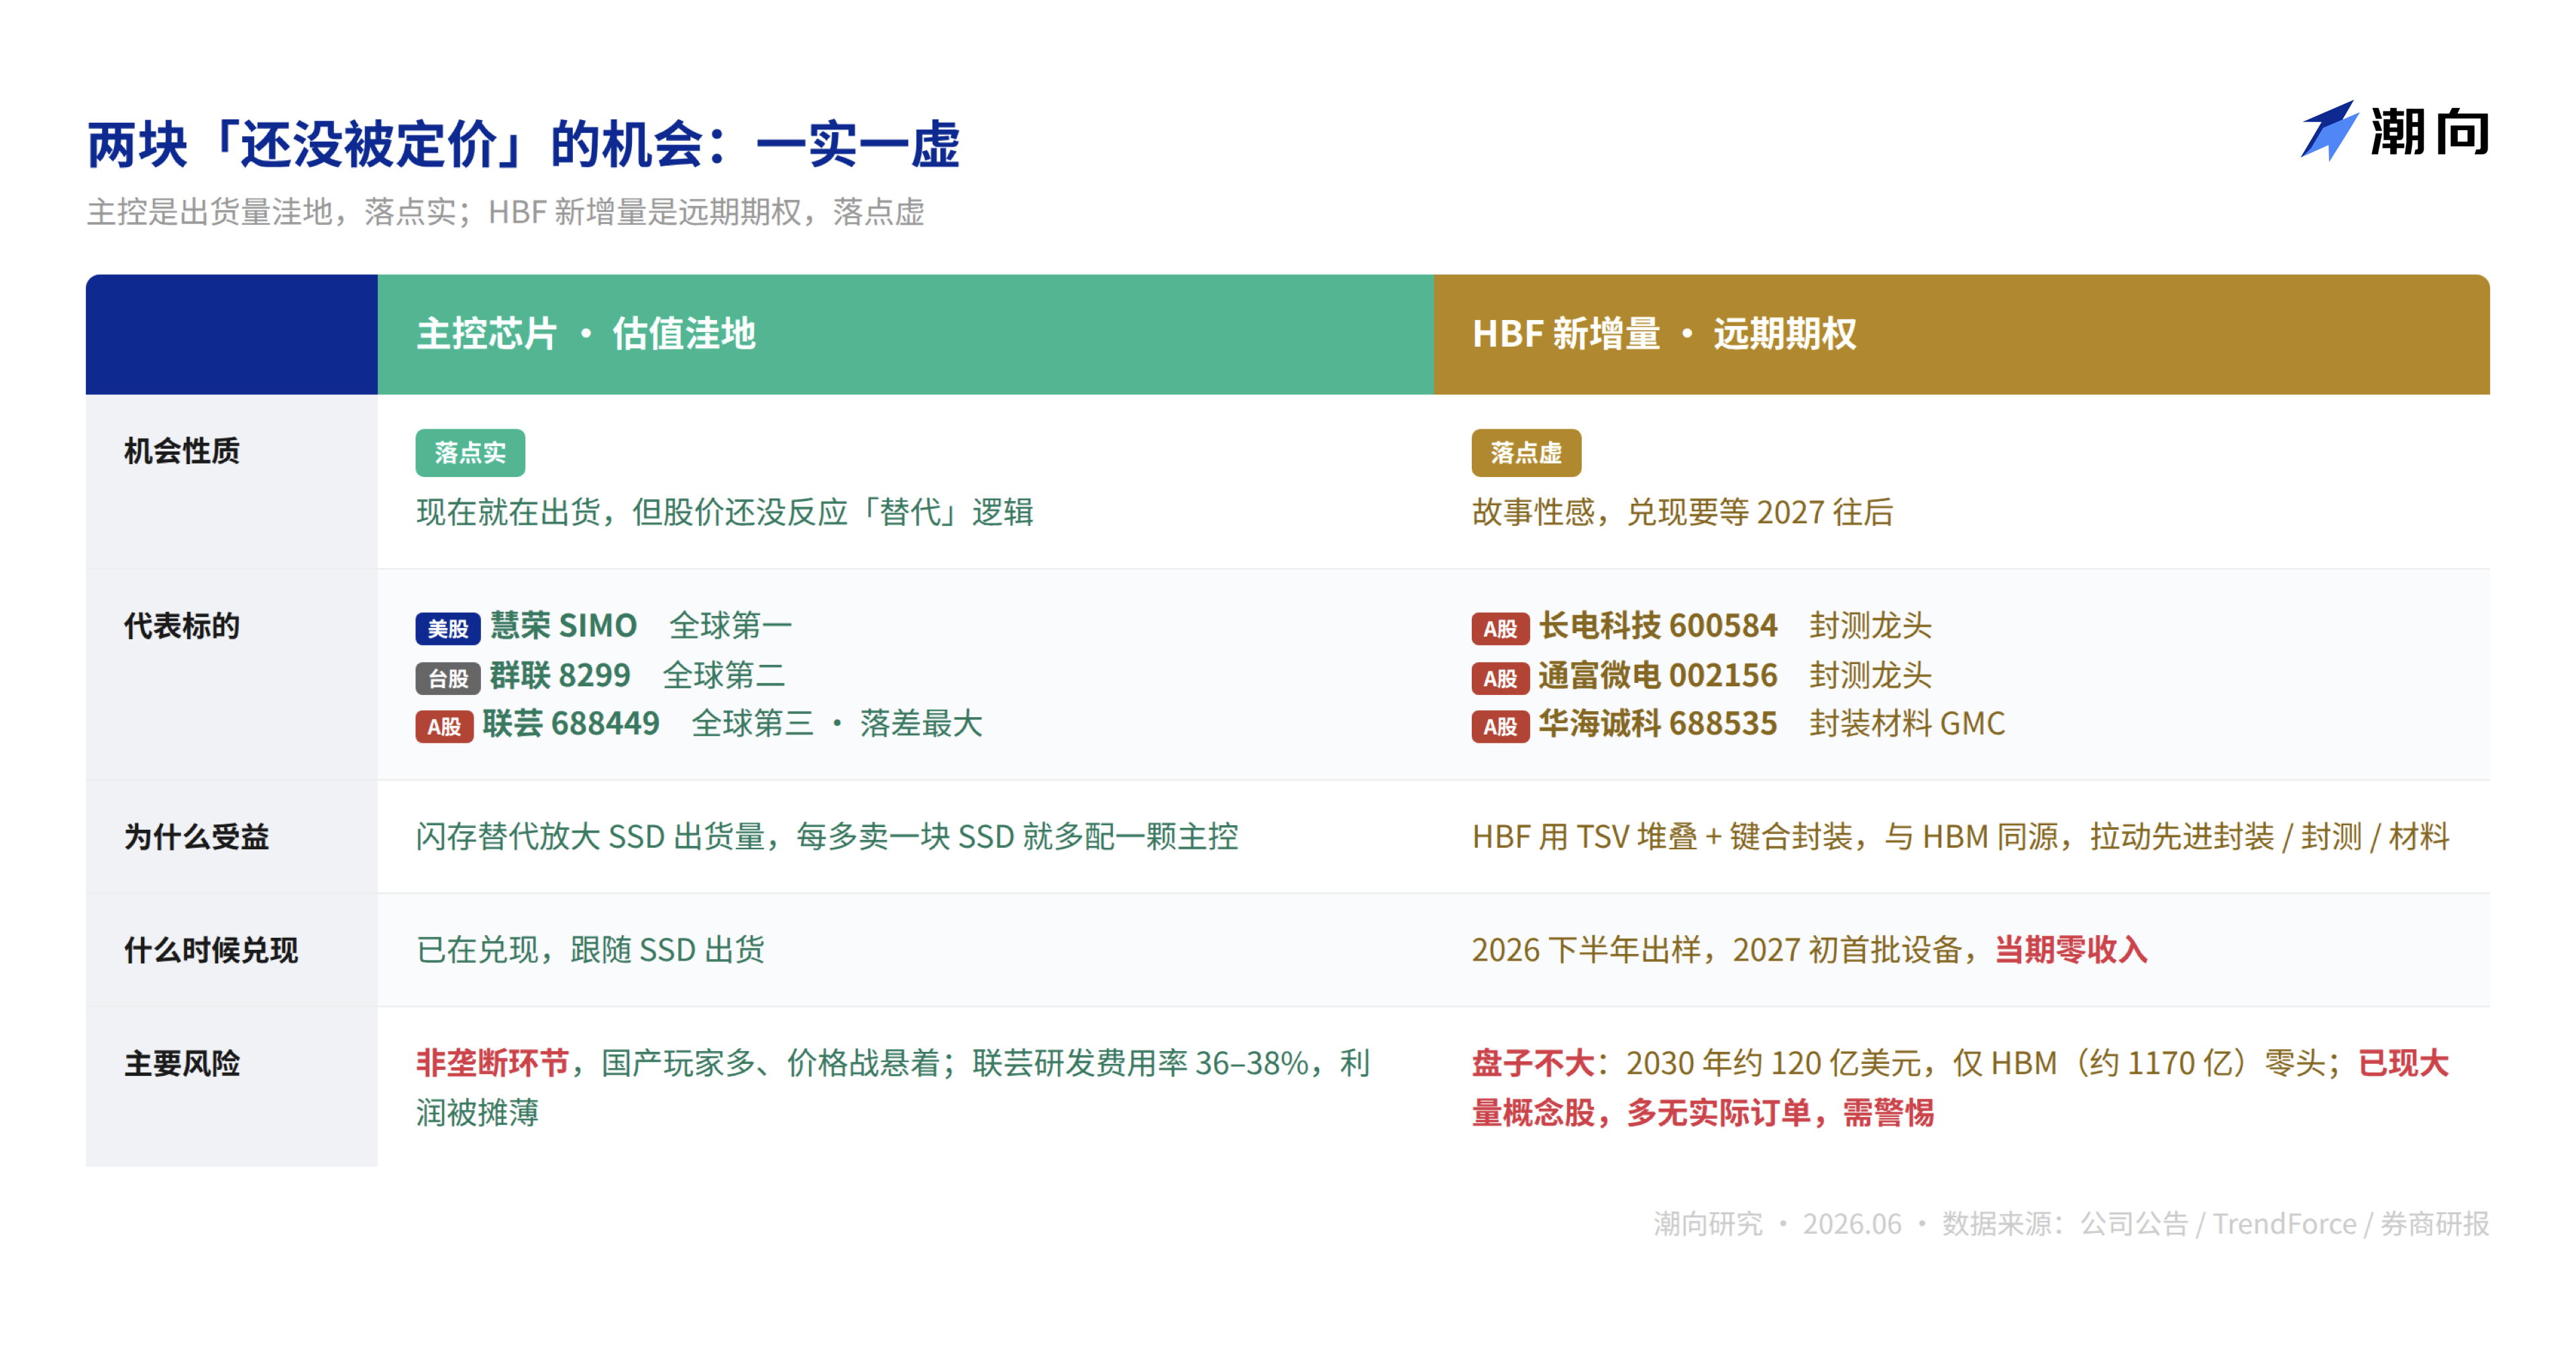
第一块,主控的估值落差。

联芸科技(688449)是个标本。它是独立 SSD 主控厂全球第三,仅次于台湾的慧荣和群联,PCIe 5.0 主控是国内少数能量产的。

但截至 2026 年 4 月,它的市值还不到上市首日,股价被同期江波龙、德明利这些模组股甩开一大截…原因恐怕并不复杂:

主控不直接吃颗粒涨价,颗粒疯涨这半年,资金一窝蜂买弹性最大的模组厂,主控被晾在一边。

但笔者认为这也正是”涨价逻辑”和”出货量逻辑”的分野。颗粒涨价,利好的是有库存的原厂和模组厂,主控分不到;但闪存替代 DRAM 带来的是 SSD 出货量的长期放大,每多卖一块 SSD,就要多配一颗主控。

这条线如果成立,受益的是出货量、不是涨价,主控是更纯粹的标的。

这一层能看的有三家:

慧荣 SIMO(美股 ADR):独立主控全球第一,消费级 SSD 主控全球市占超 30%。

群联 8299.TW(台股):独立主控全球第二,铠侠的定制主控就出自它。

联芸科技 688449(A 股):独立主控全球第三,国产主控里技术最靠前,也是估值落差最大的一个。

不过,风险也得说清楚。主控不是高垄断环节,国产玩家不少,价格战也一直在打;公开数据显示联芸自己研发费用率高达 36%-38%,利润被持续摊薄,”全球第三”的份额不等于高利润。

第二块,HBF 催生的「新蛋糕」。

先说 HBF 是什么。

HBM 又快又贵,还把 DRAM 产能吃掉四分之一,于是 SanDisk 和 SK 海力士想了个办法:用 NAND 闪存堆出一个和 HBM 形态相似、但容量大 8 到 16 倍、成本只有零头的替代层,这就是 HBF(高带宽闪存)。

它不抢 HBM 的活,做 HBM 旁边的”大容量仓库”,专门接 AI 推理那些”放不进 HBM、又舍不得丢进冷存储”的数据。

做 HBF 的工艺,是用 TSV(硅穿孔,在芯片上打孔做垂直连接)把多层 NAND 堆起来再键合封装,和做 HBM 同源。这套工艺会拉动先进封装、封测和专用材料。技术上能挂钩的标的:

长电科技 600584、通富微电 002156(A 股):国内封测双龙头,HBF 用的堆叠键合工艺在它们能力圈内。

华海诚科 688535(A 股):国内唯一量产 HBM 封装核心材料 GMC 的企业,HBF 同源工艺可延伸。

但这块更像没有兑现的预期,需要注意下面几个点。

第一,HBF 还没量产。SanDisk 的时间表是 2026 下半年出样、2027 年初出首批设备,眼下所有”受益”都是预期,没有一分钱进财报。

第二,盘子没想象中大。按 SK 海力士援引的预测,HBF 市场到 2030 年约 120 亿美元,同期 HBM 约 1170 亿美元,HBF 不到它的零头。它是补充层,不是颠覆者。

第三,A 股已经冒出大量“HBF 概念名单”,例如壹石通、飞凯材料、芯源微、快克智能等频繁被点名。这些公司多数只是”理论上可能沾边”,没有 HBF 相关的实际订单或工艺验证披露,是典型的蹭概念。

它们和上面长电、华海诚科这种”工艺真能挂钩”的不是一回事,得分开看。

所以上述这两块可以看做是同一投资主题下,当期和远期的叙事。

主控是”现在就在出货、但估值还没反应替代逻辑”的洼地,落点实;HBF 新增量是”故事性感、兑现要等 2027 往后”的远期期权,落点虚,且概念股水分大。

一张图看懂全市场:沿着产业链,标的在哪、贵不贵

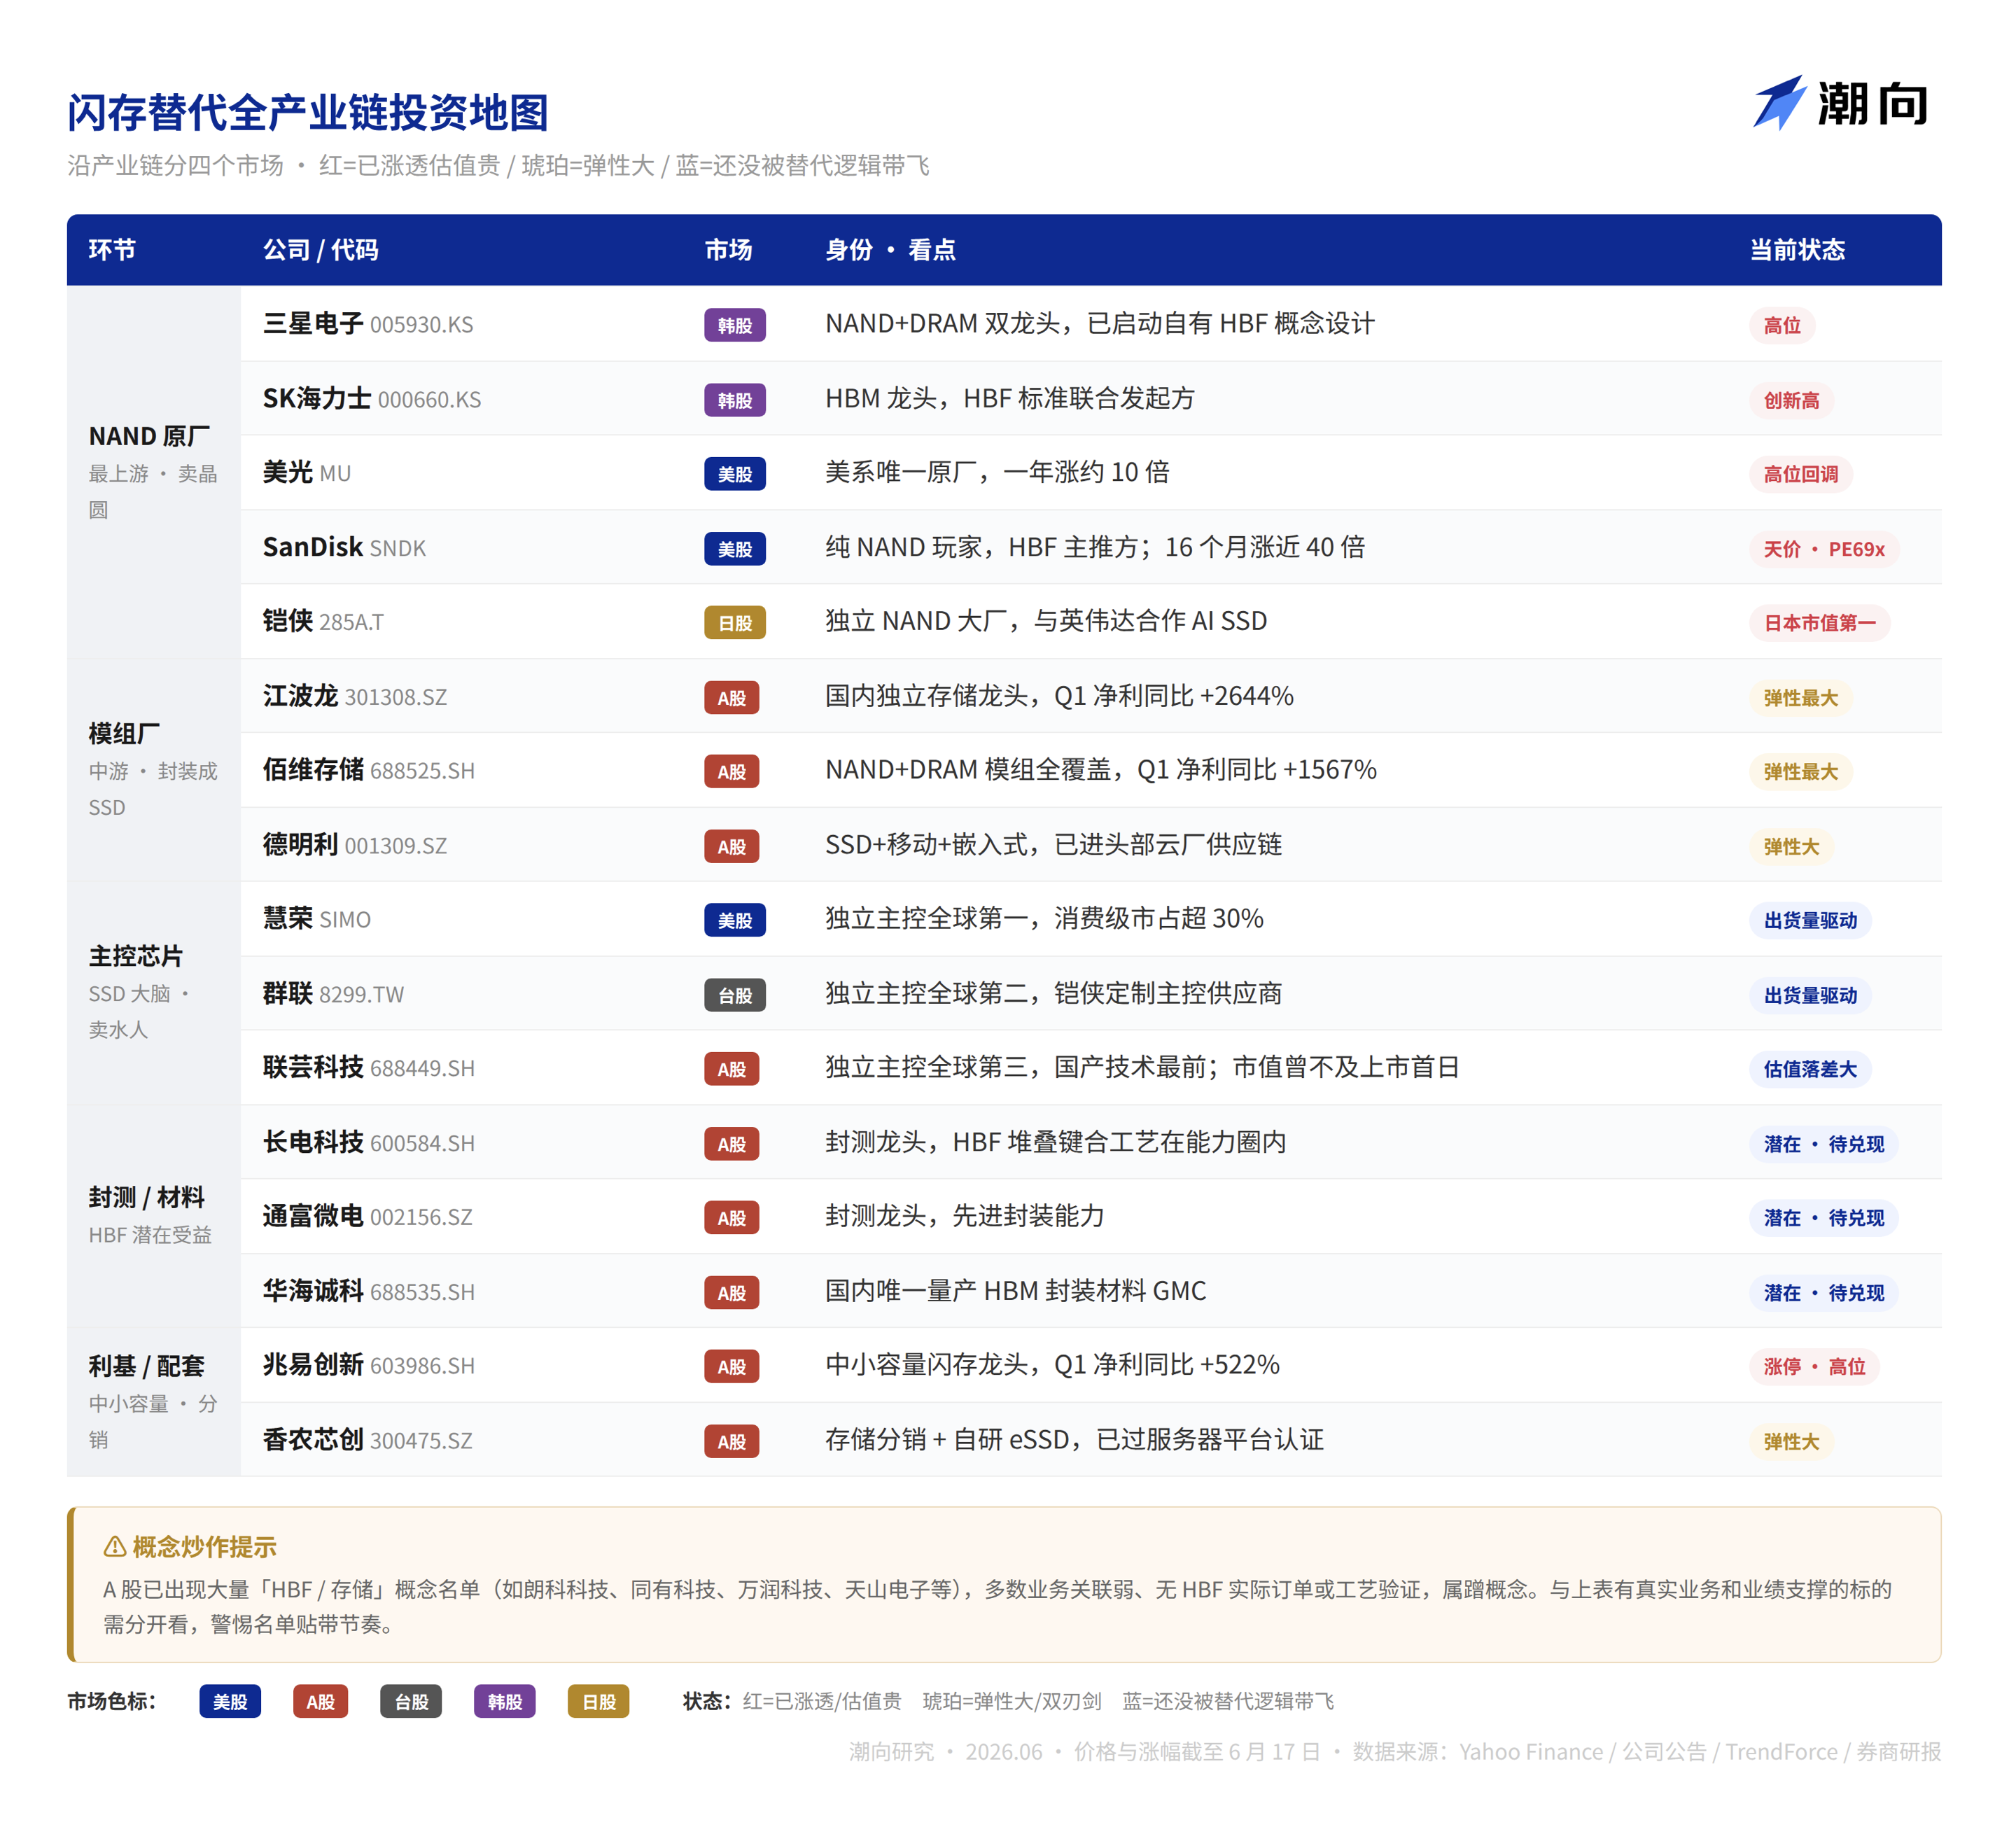
把前面拆的环节汇总成一张地图。

按真实的地理分布,这条链集中在四个市场:NAND 原厂在美、日、韩,主控分布在美股 ADR 和台股,模组、封测、材料几乎全在 A 股。港股没有对应的纯闪存标的,这里不强行凑。

读这张图记住一个坐标:

越靠上游(原厂)越垄断、越受益,但也涨得最透、估值最贵;越往中下游(模组、主控、封测、材料),弹性和确定性各有不同,有的还没被”替代逻辑”定价。

风险与变数:短期是顺风,长期是悬在 DRAM 头上的剑

「闪存替代」这条线最容易被误读的地方,是把短期和长期混为一谈。它们的方向其实相反。

短期(2026 到 2027),替代远没到规模落地的时候,存储超级周期还在兑现。NAND 合约价二季度环比还在涨 70% 以上,原厂和模组厂业绩继续爆。

这一阶段,「内存税」对闪存链是纯顺风的:AI 越缺内存、越要往闪存挪,越给 NAND 导需求。

短期的风险不在逻辑在位置。龙头估值已经隐含了大量乐观预期,SanDisk 市盈率 69 倍、A 股模组股普遍翻倍,6 月 17 日美光、AMD、SanDisk 集体回调 6%-7%,就是高位资金对”涨太多太快”的本能反应。

在这个位置追高,赌的是情绪能不能延续。

中长期(2027 往后),变数才真正出现。如果 HBF 量产、CMX 和 MEXT 这类方案被验证有效,”闪存能替代一部分 DRAM 的活儿”就从论文变成现实。

届时 DRAM “永远缺货、稀缺溢价永不衰减”的叙事会被动摇,这是悬在 DRAM 纯多头头上的一把剑。

注意,这把剑砍的是 DRAM 的稀缺溢价,对 NAND/闪存链反而可能是利好(需求被导过来)。所以同样一件事,对 DRAM 多头是风险,对闪存链可能是机会。

把模糊的长期变量变成能跟踪的东西,笔者认为可以盯三个信号:

  1. HBF 出样进度(2026 下半年):样品的良率和成本,决定这条技术路线是真落地还是又一次画饼。
  2. 英伟达 CMX 实际出货(2026 下半年起):下游云厂愿不愿意为”闪存层”买单,CMX 的出货量是最直接的票数。
  3. 三星、SK 海力士 NAND 合约价拐点:合约价从涨转平、再转跌,是供需逻辑松动的最早证据,也是”超级周期”退潮的信号灯。

这三个信号没出现之前,短期景气还在;一旦出现,叙事就该从”涨价顺风”切换到”替代证伪 DRAM 稀缺”的新阶段。

潮向判断:

这条链的短期景气还在,但估值已经替乐观预期付了账,追存储龙头属于赌情绪,不如找一下真正还没被这层”替代逻辑”定价的、出货量驱动的主控(慧荣、群联、联芸)这类环节,非对称性比已经 40 倍的原厂更好。

HBF 新增量方向性诱人,但 2027 年前都是远期期权,且概念股鱼龙混杂,适合跟踪、不适合此刻重仓。

一句话:看好这条产业链的长期逻辑,但此刻的性价比不在最热的龙头身上。

Polymarket六周年:浴室、流亡与回家

6 月 17 日,Polymarket 迎来上线六周年。

在 crypto 世界里,六年已经足够漫长。足够一个叙事从泡沫变成废墟,也足够一个产品从边缘实验变成主流基础设施。六年前,Polymarket 还只是纽约疫情封城期间,一个年轻创始人在浴室里搭出来的预测市场。六年后,它进入 Google、WSJ、体育联盟、CFTC 监管框架和纽约证券交易所母公司 ICE 的资产负债表,成为全球最受关注的「信息市场」。

如果只看今天,Polymarket 像是一个典型的成功故事:交易量爆发,估值飙升,创始人跻身最年轻白手起家亿万富翁之列,预测市场从 crypto 小圈子走进主流媒体和体育直播。但如果把时间线往回拉,这个故事并不顺滑。它不是一路增长的产品史,而是一场不断被赶出门、又不断试图从正门回来的冒险。

Polymarket 最早的命题很简单:当世界充满不确定性时,价格能不能比媒体、专家和民调更快接近真相?COVID、美国大选、Titan 潜水器、Biden 退选、Trump Whale、FBI 突袭、CFTC 批准、ICE 投资,这六年里,它一次次把现实事件变成市场,又一次次被现实世界的规则反噬。

所以,Polymarket 的六周年意义性在于,是时候见证一个在浴室里诞生的 crypto 产品,如何站到了金融、媒体、体育和监管的交叉口。律动 BlockBeats 这篇文章想讲的,正是 Polymarket 的这六年:它如何活下来,如何被赶出美国,又如何买下回家的门票。

浴室里的赌徒

2013 年 10 月,一封邮件进入了美国证券交易委员会的收件箱。

写信的人叫 Shayne Coplan,14 岁,还在曼哈顿读高中。按他后来晒出的版本,这封邮件来自一个读过《Flash Boys》、被电子交易网络迷住的少年。邮件正文很短,但语气里有一种少年特有的混合物:一半是天真,一半是自信。

他先自报家门,说自己是曼哈顿的一名高中二年级学生,正在做一个基于 ECN 的股票交易所,眼下第一件事,是确认这个想法「完全合法」,并且能符合 SEC 的监管要求。

Shayne Coplan

2024 年 12 月 2 日,Coplan 在 X 上晒出这封旧邮件,配文只有一句:「What people call an ‘overnight success’ takes a decade.」十几年后再看,这封邮件像是一个过于工整的伏笔。那时的 Coplan 当然还不知道,自己后来真正做出来的不会是一家传统股票交易所,而是一个让全世界用价格押注未来的预测市场。他也不会知道,这个市场日后会因为监管问题被赶出美国,又在几年后试图从正门走回来。

Polymarket 史前故事

Coplan 从小在曼哈顿长大,母亲抚养他,父亲是 NYU 电影教授。他读的是 Hell’s Kitchen 的公立学校,不是华尔街子弟的精英预备校。他后来给人的印象,也不像传统金融系统里训练出来的人。他更像一个从互联网文化、加密货币、创业传记和纽约街头一起长出来的孩子。

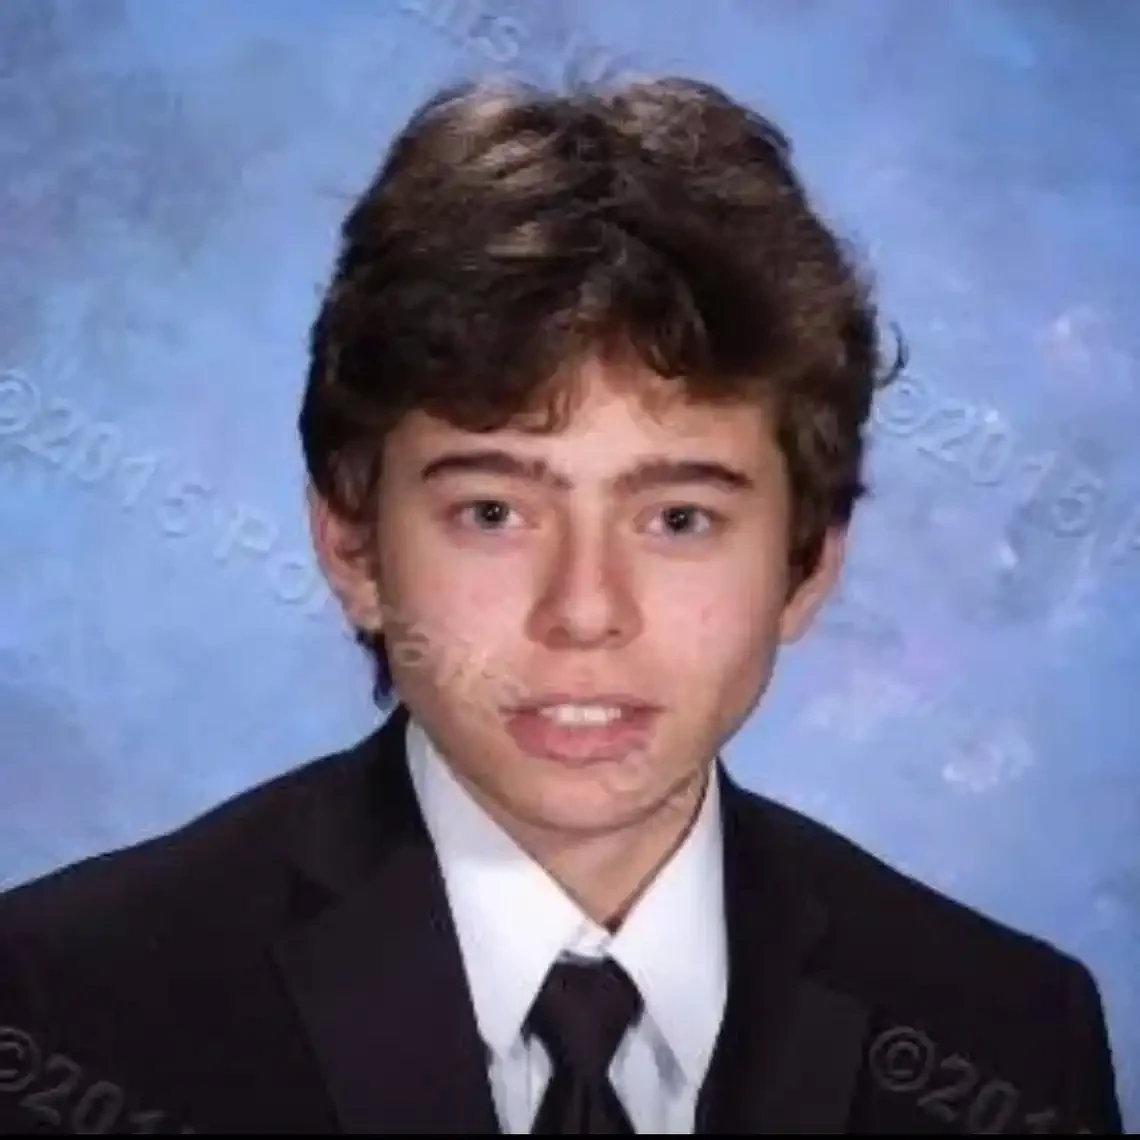
Coplan 将自己高中毕业的功劳归于「速成笔记、咖啡因和维基百科」。照片:Shayne Coplan/Facebook

那几年,他开始接触加密货币。据媒体报道,入口甚至带着一点互联网早期的偶然性:下载盗版音乐时,他撞见了 crypto,然后开始研究,甚至试着自己组装矿机。对很多同龄人来说,互联网是游戏、音乐和社交平台;对 Coplan 来说,它更像一个可以直接进入地下室的楼梯。顺着这条楼梯,他看到了一个没有老师、没有入场券、没有年龄门槛的新金融世界。

2014 年,以太坊 presale 开始。Coplan 买入 ETH,价格约 0.30 美元一枚。这笔早期投资后来成了他的创业种子资金。

同一时期,他跑去歌词网站 Genius 毛遂自荐。邮件投了很多封,没有回应,他就直接出现在办公室门口。NYMag 后来描述,当时的 Coplan 留着蓬乱卷发,对亿万富翁科技创业者有近乎百科全书式的了解。Genius 最终给了他实习机会。

这段经历对 Polymarket 的故事很重要,因为它说明 Coplan 早期研究的并不是金融,而是「人如何把一个互联网想法变成现实」。他在 Genius 上给 Zuckerberg、Travis Kalanick 等人的页面做 annotation,像是在给自己未来的路画一个蓝图。一个少年反复阅读这些人的故事,把他们反复解析,本质上是在学习一种路径:一个边缘想法如何进入主流世界。

后来他进入 NYU 读计算机科学,只读了一学期就辍学,全职投入 crypto 创业。2018 到 2019 年,他买下 union.market 域名,做了一个叫 Union Market 的产品,方向是 yield-generating digital assets。这个项目没有真正跑出来。

但失败没有让他离开「市场」这个问题。那段时间,他读到了经济学家 Robin Hanson 关于 futarchy 的论文。futarchy 的核心想法很激进:如果市场可以聚合信息,那能不能让预测市场帮助社会做决策?换句话说,能不能让价格不仅反映资产价值,也反映未来事件的概率?

Coplan 给 Hanson 写信,说自己想把预测市场做出来。Hanson 没有太当回事。原因也不复杂:预测市场不是新概念,几十年来有过太多尝试,失败的比成功的多得多。这个领域听起来永远正确,却总是很难真正进入大众生活。

到 2019 年底,Coplan 对 crypto 一度完全幻灭。他 21 岁,辍学两年半,没有做出足够大的成果,钱也快花完。后来回看 Polymarket 的诞生,人们很容易把它讲成一个「天才创始人发现机会」的故事。但在真实时间线上,它更像一个走到低谷的人,在一个旧想法里继续寻找出口。

真正改变一切的是 2020 年。

新冠打破常规

2020 年 3 月,纽约成为美国新冠疫情的震中。

时代广场空了,百老汇关了,餐厅把椅子倒扣在桌上,地铁车厢里只剩零星几个戴着口罩的人。救护车的声音成了城市的背景音。每天早上,人们醒来的第一件事不是看天气,而是看新增病例、住院人数、死亡人数、州长发布会和新的封城规则。

对绝大多数纽约客来说,封城意味着恐惧、停滞和无尽的等待。有人失去工作,有人离开城市,有人被困在狭小公寓里反复刷新新闻。

每个人都在问同一类问题:什么时候解封?病例会不会继续上升?疫苗什么时候来?总统大选会不会被疫情改写?但传统信息渠道给出的答案并不稳定。专家、媒体、政府、社交平台,每一个声音都像是确定的,每一个确定性又很快被新的现实推翻。

这正是预测市场最需要的环境。不是因为人们突然喜欢赌,而是因为生活有太多无法回避和无法预测的现实问题。疫情把「未来」从一个抽象概念变成了每个人每天必须面对的东西。每个人都在预测,只是大多数预测没有价格。

Coplan 看到了这个机会。

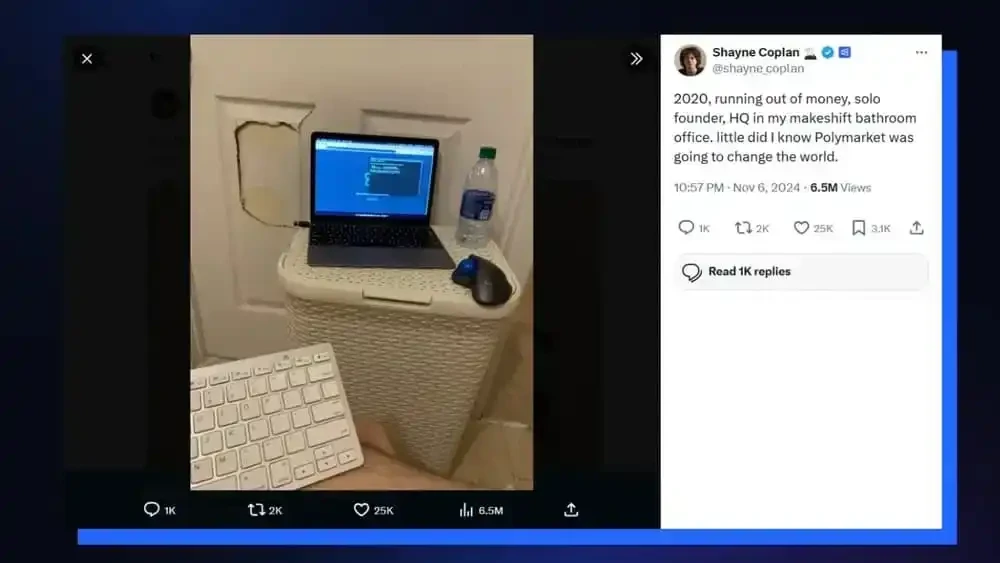
他在纽约下东区公寓的浴室里开发产品。后来他反复把那里称作「makeshift bathroom office」。

一个几乎没有资源的年轻人,在世界最混乱的时候,试图搭出一个给混乱定价的市场。疫情让所有人都变成了预测者,而 Coplan 想做的是把这些散落在聊天群、新闻评论区、专家访谈和交易员桌面上的判断,压缩成一个可以交易的价格。

他没有 co-founder,钱快花完,需要清点公寓里的物品,盘算哪些能卖掉交房租。产品名字也还在变化:Union.market、Union Marketplace,最后才变成 Polymarket。这个名字后来听起来理所当然,但在最开始,它只是一个旧项目残骸里长出来的新入口。

Polymarket 创始人 Shayne Coplan,图源:CBS《60 Minutes》

2020 年 6 月,Polymarket 正式上线。技术上,它使用 Polygon 和 USDC 结算,相比 Augur 这类早期以太坊主网预测市场,手续费更低,速度更快,用户体验也更接近一个普通互联网产品。

早期市场很直接:ETH 价格、美国 COVID-19 病例走势、2020 年大选。这些市场看起来分散,其实共同指向同一个问题:当世界被不确定性包围时,人们愿不愿意用真金白银表达自己对未来的判断?

四个月后,答案开始出现。

2020 年 10 月,美国总统大选进入最后冲刺。疫情还没有结束,邮寄选票成为新的战场,种族抗议的余波仍在街头和电视辩论里回荡,经济衰退的阴影压在家庭账单和市场预期上。特朗普试图证明自己能带美国走出危机,拜登则把这场选举讲成一次「恢复正常」的机会。

那个秋天,美国社会的每一部分都在被政治拉扯。电视台每天滚动播放民调,主持人在红蓝地图前反复推演;社交媒体充满阴谋论、阵营动员和对邮寄选票的争吵;华尔街试图判断税收、监管和财政政策的走向;普通人则在疫情和选举之间寻找一点确定性。每个人都在问:特朗普还有没有机会?拜登的领先到底稳不稳?如果计票拖延,市场会不会先崩?

Polymarket 上线时还是一个小众 crypto 工具,但大选给了它第一次真正的公共测试。10 月,Polymarket 完成 400 万美元种子轮融资,Polychain Capital 领投,Naval Ravikant、1confirmation 的 Nick Tomaino 等参投。

对一个刚从浴室里做出来的产品来说,这笔钱不只是资金,更像是一个信号:至少有一批 crypto 投资人相信,预测市场可能重新变得有用。

11 月,Biden 与 Trump 的对决进入最终时刻。Polymarket 的市场价格在选前数周持续指向 Biden 胜选。「Will Trump win?」市场交易量超过 800 万美元。今天回看,800 万美元并不大,远远无法和 2024 年大选期间的数十亿美元相比。但在当时,它已经足以证明一件事:有人愿意把政治判断放到链上市场里交易。

这 800 万美元不是一个商业成功的终点,而是一个产品命题的开端。它证明 Polymarket 不只是疫情期间的临时玩具,也不只是 crypto 圈里自娱自乐的实验。它让「市场价格能否成为公共事件的实时信号」这个问题第一次有了可见样本。

当然,2020 年的 Polymarket 仍然很小。它更像一个 crypto 小圈子工具,而不是主流政治媒体的参考源。Coplan 还自己运营社交账号,逐条私信投资人,希望他们帮忙转发、点赞。Vitalik Buterin 同期试用 Polymarket,并在推特上称赞它的 UX 对非 crypto 用户友好。这个评价重要,因为预测市场过去最大的失败之一,就是理念很漂亮,产品却太难用。

被监管敲打

2021 年,Polymarket 从个人项目变成了一家十余人的公司。用户从数千增长到数万 MAU。一个更完整的团队开始围着它运转:有人盯产品,有人盯市场,有人盯社群,有人处理那些不断冒出来的结算争议。它不再只是 Coplan 一个人在浴室里搭出的页面,而是一个真的在生产价格、生产争议、生产新闻素材的交易场所。

团队内部文化很「rebel/maverick」,带着一种典型 crypto 创业公司的气质:先把东西做出来,让市场跑起来,再处理规则和边界。

那是 2021 年的 crypto 牛市,几乎所有人都相信速度比秩序更重要。DeFi、NFT、DAO、链游,每一天都有新叙事,每一个新叙事都在挑战旧规则。Polymarket 也处在这种气氛里。

Coplan 同时也在 crypto 文化里继续积累社交资本。他用 ethsquiat 的身份大量收藏 NFT,早期支持 FEWOCiOUS 等加密艺术家。这不是 Polymarket 的产品主线,但对理解 Coplan 有用。毕竟对这一代创业者来说,身份、资本、品味和产品常常缠在一起,一个钱包地址有时比一张名片更能说明你是谁。

但 Polymarket 和大多数 crypto 产品不一样。NFT 可以被说成艺术,DeFi 可以被说成金融实验,DAO 可以被说成组织创新。预测市场一旦开始处理真实世界事件,就会直接碰到金融监管和监管的边界。Polymarket 可以自称是信息市场,但监管者看到的是另一件事:用户用钱押注事件结果,这看起来像未注册的事件合约交易。

于是 CFTC 的质疑开始变得具体。问题不再是「你们这个产品有趣吗」,而是「你们有没有资格提供这些合约」。Polymarket 上的市场越多,问题就越尖锐。ETH 价格、COVID 病例、总统大选、政策事件,这些市场在用户眼里是信息,在监管文件里却可能是 binary options。

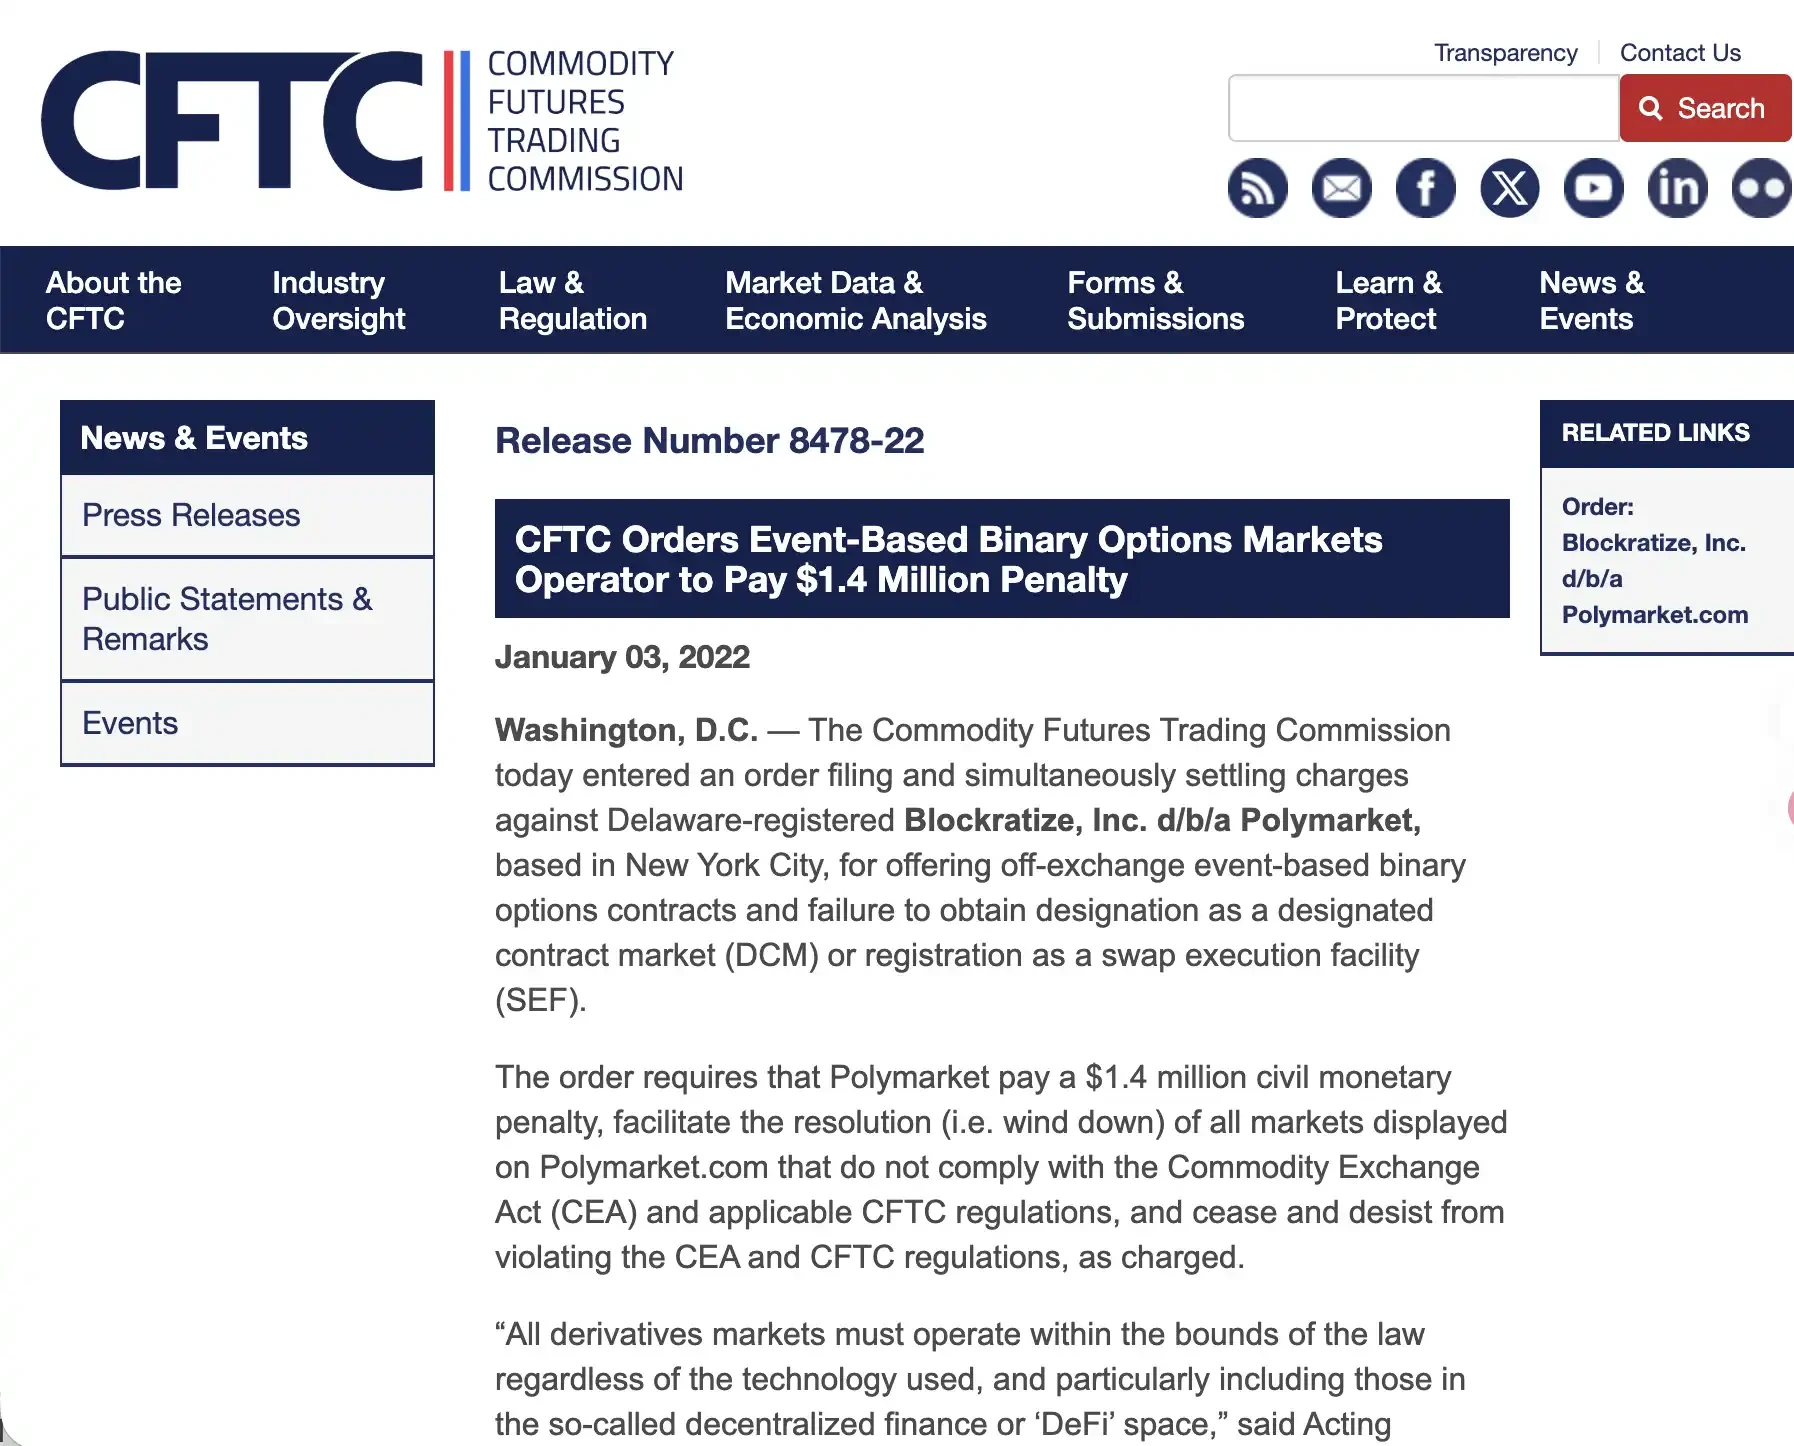
2022 年 1 月 3 日,CFTC 对 Polymarket 下达停止令,指控是:Polymarket 经营的是未注册的 event-based binary options markets,也就是未在指定合约市场上提供的 off-exchange binary options contracts。处罚包括 140 万美元民事罚款,要求 wind down 不合规市场,并停止违规。CFTC 同时提到,Polymarket 因为 substantial cooperation 获得了减罚。截至当时,Polymarket 已经提供超过 900 个事件市场。

处罚之后,Polymarket 开始 geoblock 美国用户。

一个仍在纽约办公、仍由美国创始人经营、仍服务全球政治和金融事件的平台,被迫把核心交易转向美国之外,不过平台讨论的很多事件仍然发生在美国。

流亡与爆发

被 CFTC 处罚后,Polymarket 进入了一个很奇怪的状态。它没有死,但也不再完整。它还在运行,还能服务海外用户,还能继续上线各种市场,但它失去了最关键、也最具象征意义的本土市场。

对一家纽约公司来说,这种状态很别扭。它不像彻底失败,因为产品还活着;也不像真正成功,因为美国用户被挡在门外。它更像一种流亡:公司人在美国,产品却必须假装美国不存在。

2022 年 5 月,前 CFTC 主席 J. Christopher Giancarlo 加入 Polymarket 顾问委员会并担任主席。Giancarlo 在 crypto 圈被称为「CryptoDad」,这个任命的信号意义很明显:被监管打过之后,Polymarket 开始补合规叙事。

但合规叙事不能立刻改变处境。顾问委员会不是牌照,前监管者的名字也不能自动打开美国市场。2022 到 2023 年,Polymarket 进入低潮期。平台纯海外运营,规模萎缩。截至 2023 年底,累计总交易量约 7300 万美元。这个数字放在当时还能讲,但和后来 2024 年大选周期的爆发相比,几乎像另一个时代。

低潮期最难写,也最容易被忽略,因为它没有一张能被反复引用的照片,没有一句能变成标题的推文,也没有监管突袭那样的戏剧性。但对一家创业公司来说,真正决定命运的往往就是这种时间:没有掌声,增长不够快,外部叙事冷掉,团队还得每天修产品、处理市场、解释结算、维护流动性。

Coplan 没有放弃。团队继续迭代产品,改善移动端体验,让页面更轻,让下单更顺,让非 crypto 用户少一点被钱包、Gas、链上确认吓退的概率。预测市场的理念可以很宏大,但用户离开往往只需要一个很小的理由:加载太慢、结算不清楚、市场问题写得含混、手机上不好用。2022 到 2023 年的 Polymarket,就在这些细小处继续活着。

它也在等待下一次公共事件把人们带回预测市场。不是所有等待都有英雄感。有时候,所谓坚持,就是在没有人觉得你会赢的时候,继续把一个边缘产品维护到下一个新闻周期来临。

Titan 潜水器事件

那次新闻周期来得并不体面。

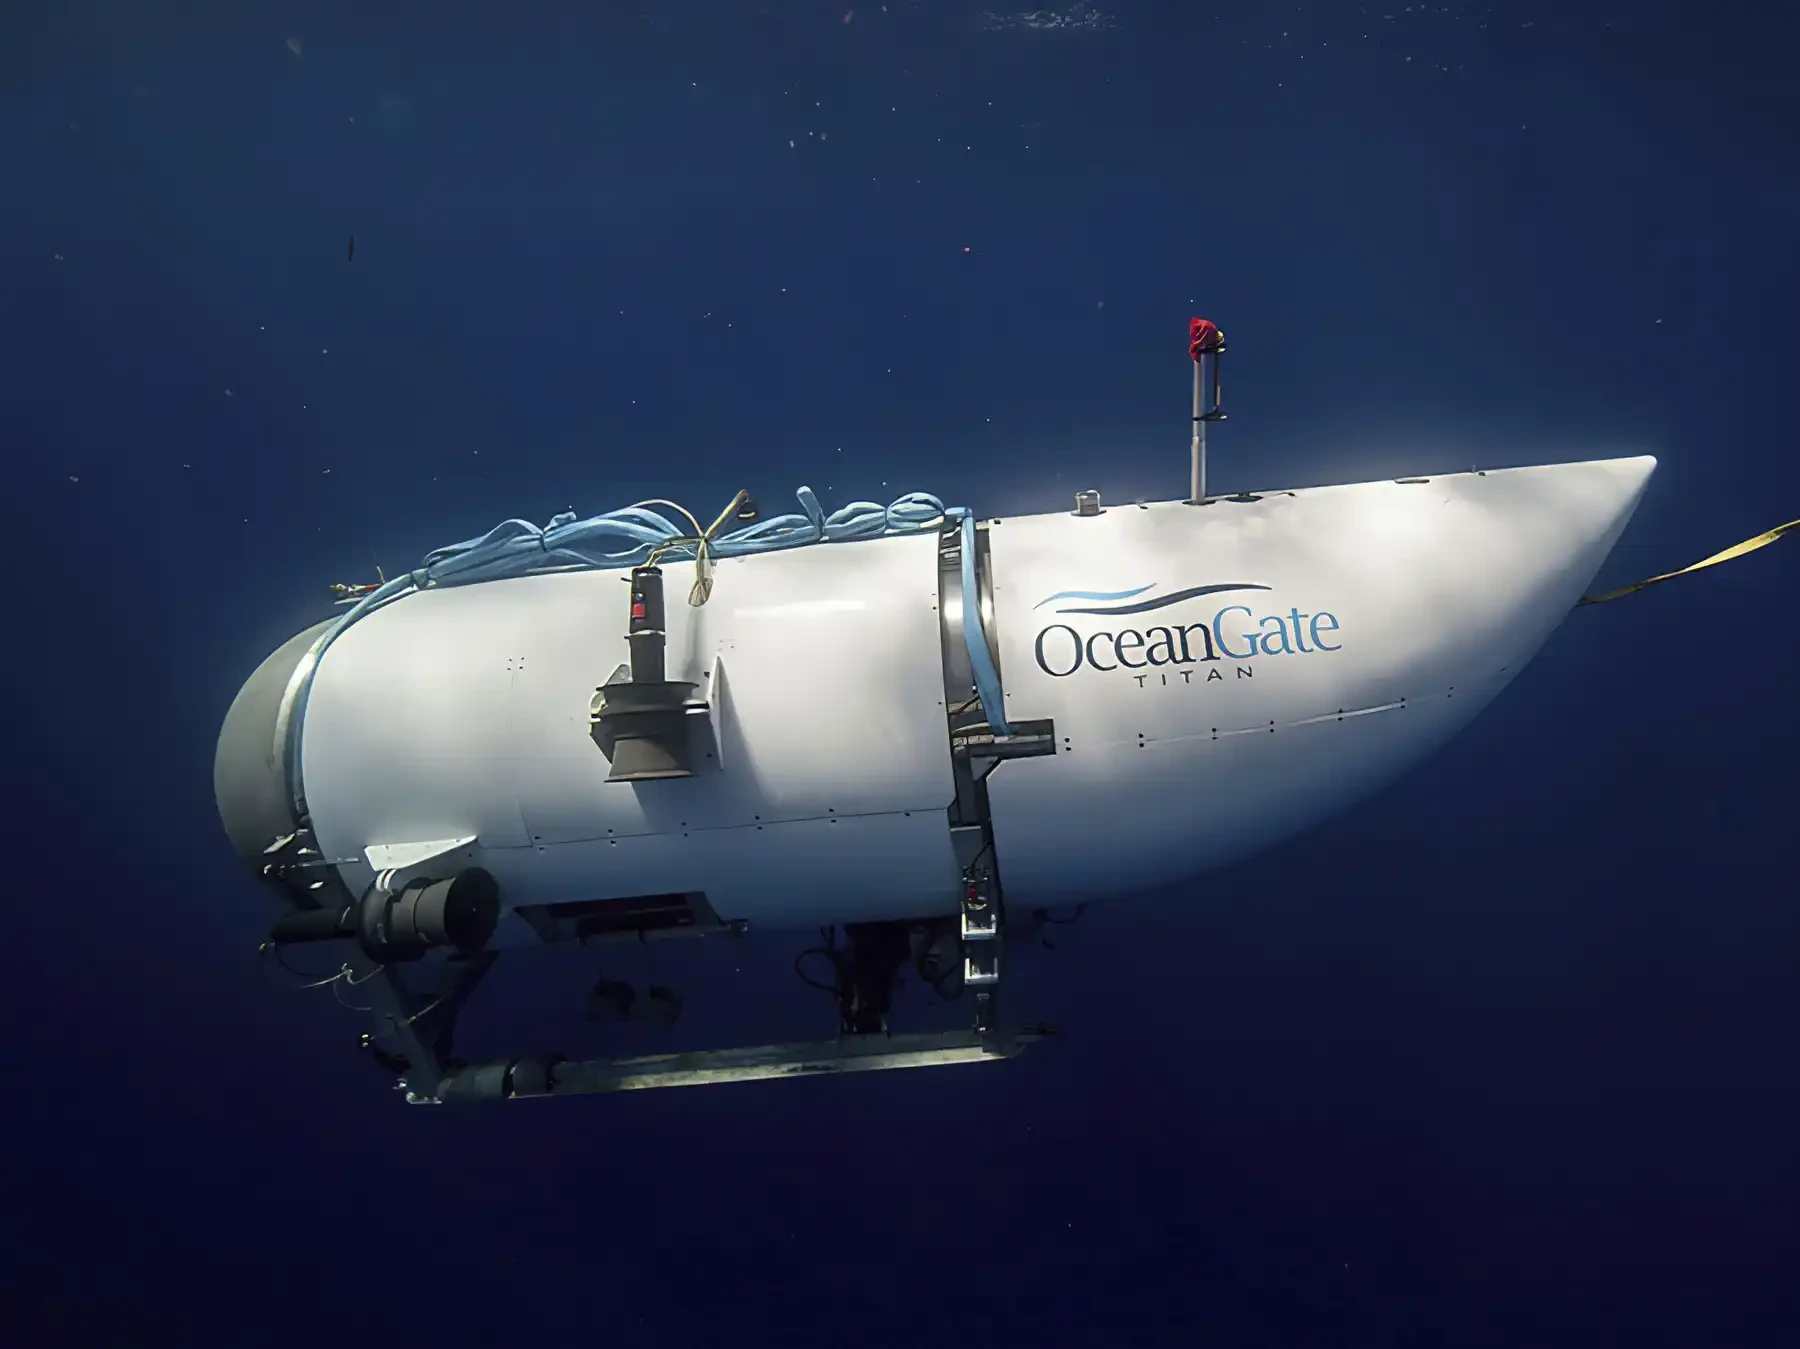
2023 年 6 月,OceanGate 的 Titan 潜水器在前往泰坦尼克号残骸途中失联。全球媒体开始连续报道救援进展。海面上有搜救船,新闻直播间里有专家解释氧气剩余时间,社交媒体上则充满恐惧、猎奇、愤怒和冷笑话。每一个小时过去,事件都更像一场无法移开视线的公共悲剧。

OceanGate 公司使用其「泰坦号」船将游客送往海平面以下深处,参观泰坦尼克号沉船遗址,之后该船失事

Polymarket 很快上线了相关市场,问题是「潜水器是否会在 6 月 23 日前被找到」。投注额超过 200 万美元。Polymarket 官方账号还回复音乐人 Rico Nasty 的病毒推文:「Still a 15% chance they find them by Friday.」

这句话让 Polymarket 突然站到聚光灯下,但方式并不好看。批评者认为这是用人类悲剧下赌,把死亡和救援变成一串赔率。支持者则会说,市场并没有制造悲剧,只是把人们已经在讨论的判断显性化。两边都不是完全没有道理。

随后,美国海岸警卫队宣布发现残骸,认为潜水器发生了 catastrophic implosion。结算时,「found」到底应该如何定义又引发争议,UMA oracle 介入仲裁。这个过程暴露出预测市场一个更深的问题:真实世界事件并不像合约条款那样干净。一个词,一个时间点,一个新闻发布会,都可能决定几百万美元如何结算。

Titan 事件没有让 Polymarket 获得美誉,却让它获得了注意力。平台的 Google 搜索量达到当时历史新高。它证明了一件略显残酷的事情:任何新闻都能被市场化。政治、灾难、战争、科技、娱乐,只要公众足够关心,只要结果存在不确定性,就可能变成一个价格。

从这一刻起,Polymarket 不再只是政治预测工具。它更像一个新闻世界的影子市场。新闻给出标题,市场给出概率;媒体制造注意力,价格吸收注意力;越是混乱、越是争议、越是没有统一答案的事件,越适合被 Polymarket 交易。

这条路最终通向 2024 年美国大选。

又一轮大选周期

2024 年,美国政治再次进入高压状态。Trump 试图重返白宫,Biden 寻求连任,通胀、移民、战争、文化冲突和对民主制度本身的焦虑交织在一起。新闻台的屏幕每天被红蓝地图、摇摆州、法院案件、竞选集会和民调曲线填满。

这正是 Polymarket 的好时机。

2024 年 5 月,Polymarket 披露两轮融资合计 7000 万美元。Series A 为 2500 万美元,由 General Catalyst 领投,Airbnb 联合创始人 Joe Gebbia 参投。Series B 为 4500 万美元,由 Founders Fund 领投,Vitalik Buterin 个人参投,1confirmation、ParaFi、Dragonfly、Kevin Hartz 等也在名单里。加上 2020 年种子轮,Polymarket 累计融资超过 7000 万美元。

Founders Fund 合伙人 Joey Krug 后来给过一句很准确的解释:「Internally at Founders Fund we developed a habit of checking Polymarket at times of breaking news.」这句话比普通投资人背书更有用。它说明 Polymarket 已经从一个交易产品,变成一部分人面对突发新闻时的条件反射。

2024 年夏天,FiveThirtyEight 创始人 Nate Silver 加入 Polymarket 担任顾问。这个动作进一步强化了 Polymarket 的「信息工具」定位。它不再只是 crypto 圈说自己比媒体更快,而是把美国最知名的民调分析品牌之一拉进了自己的叙事。

真正的转折发生在 6 月 27 日之后。

那天,美国总统辩论结束后,Biden 的表现引发民主党内部和媒体系统的巨大震动。电视画面一遍遍重播,短视频剪成几秒钟的片段在社交平台上传播,匿名党内消息开始流出,捐赠人恐慌,白宫试图灭火,竞选团队反复强调一切正常。所有信息在几天内互相冲撞。

主流政治话语还在努力维持「他会继续选」的叙事。很多人知道房间里出现了问题,但没有人愿意第一个把问题说成结论。Polymarket 上的价格却没有这种体面负担。市场不需要等新闻发布会,也不需要等党内大佬公开表态,它只需要交易者不断用资金修正判断。于是,在媒体和政治系统还在寻找语言的时候,Polymarket 已经开始迅速反映另一种可能:Biden 可能退选。

这就是 Polymarket 从被动流亡转向主动反攻的时刻。它不再只是跟随新闻,而是在新闻系统还没有形成共识之前,提前给出一个市场信号。对 Coplan 来说,这比单纯的交易量增长更重要。因为这证明了 Polymarket 想讲的那个故事:预测市场不是赌场,而是一种更快的信息聚合机制。

那年 7 月到 10 月,Polymarket 成为主流政治新闻的标配参考源。它成功提前反映 Biden 退选,也提前预测 Trump 选择 JD Vance 为副手。越来越多记者、投资人、政治观察者开始把 Polymarket 当成实时民意仪表盘。

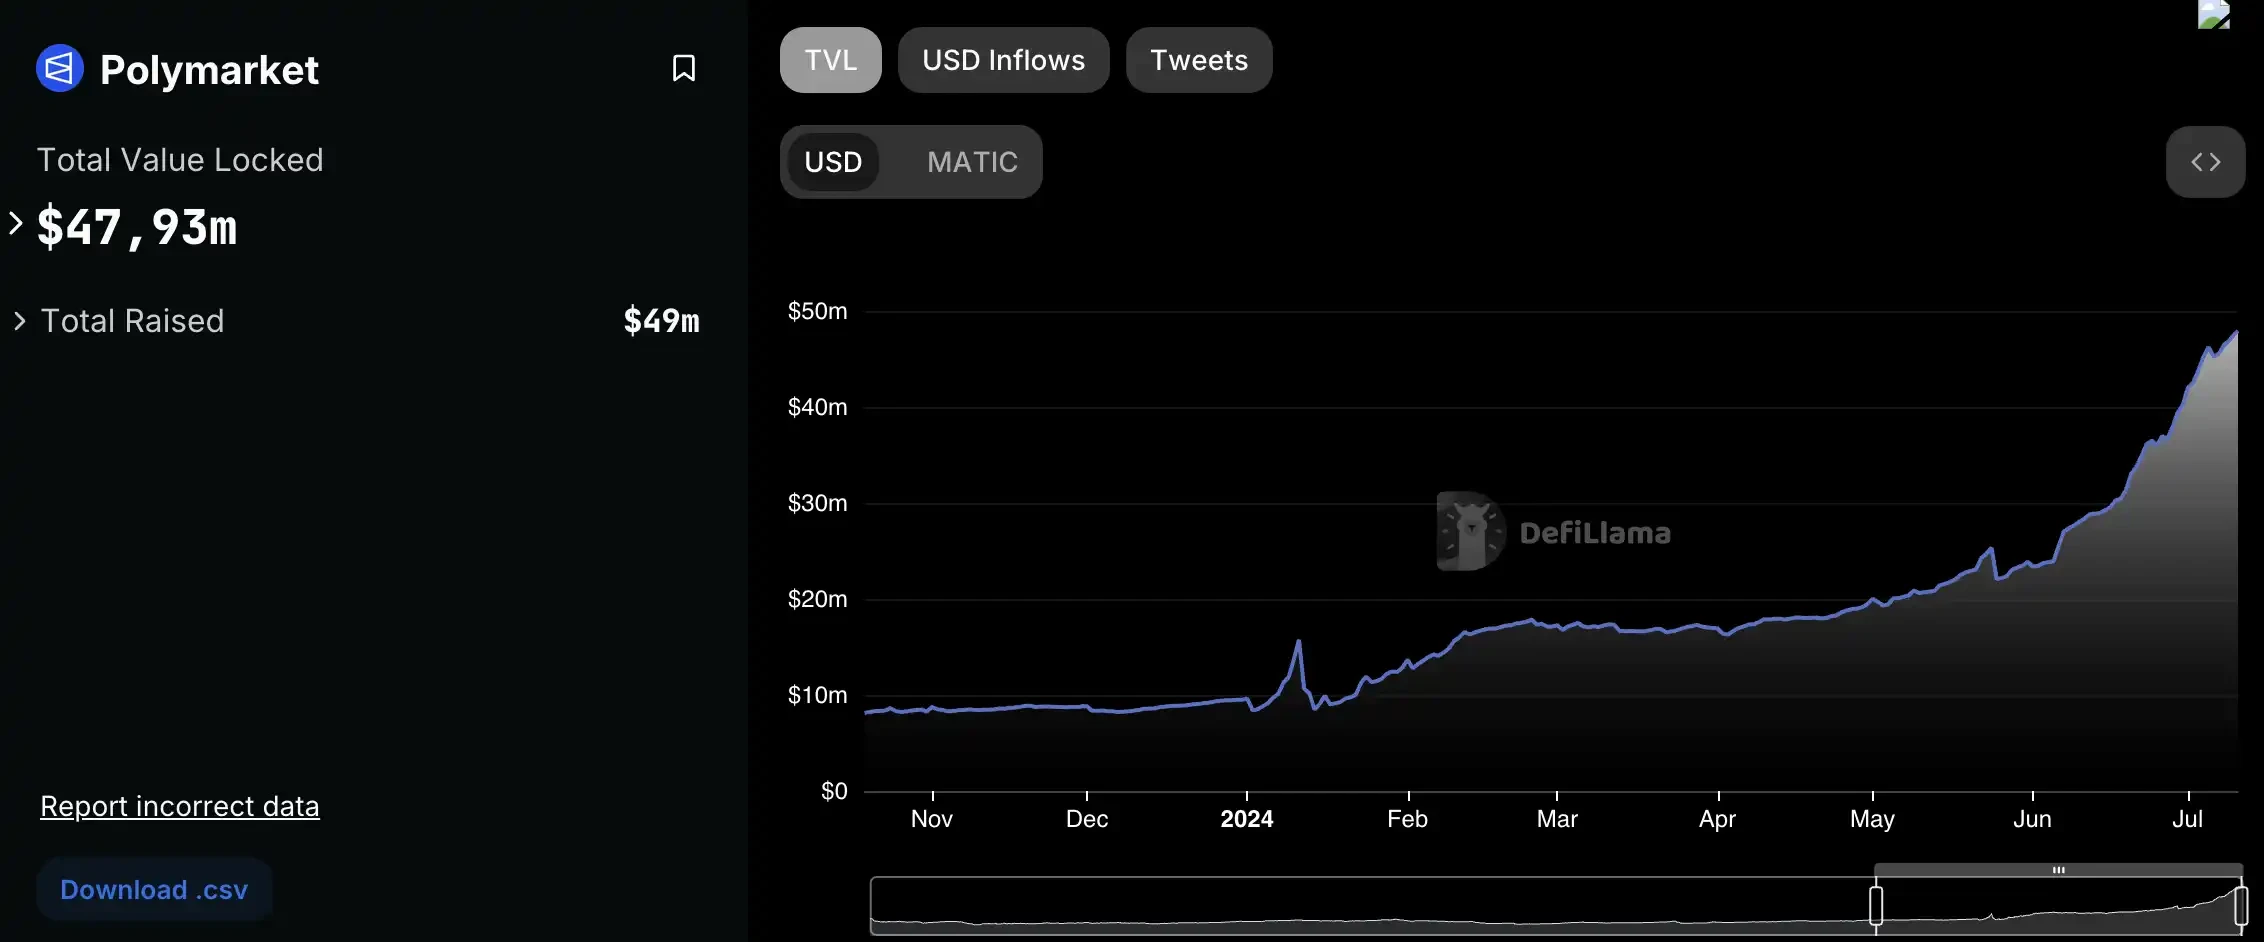
Polymarket 在 24 年美国大选时期的 TVL 数据增长,图源:DefiLlama

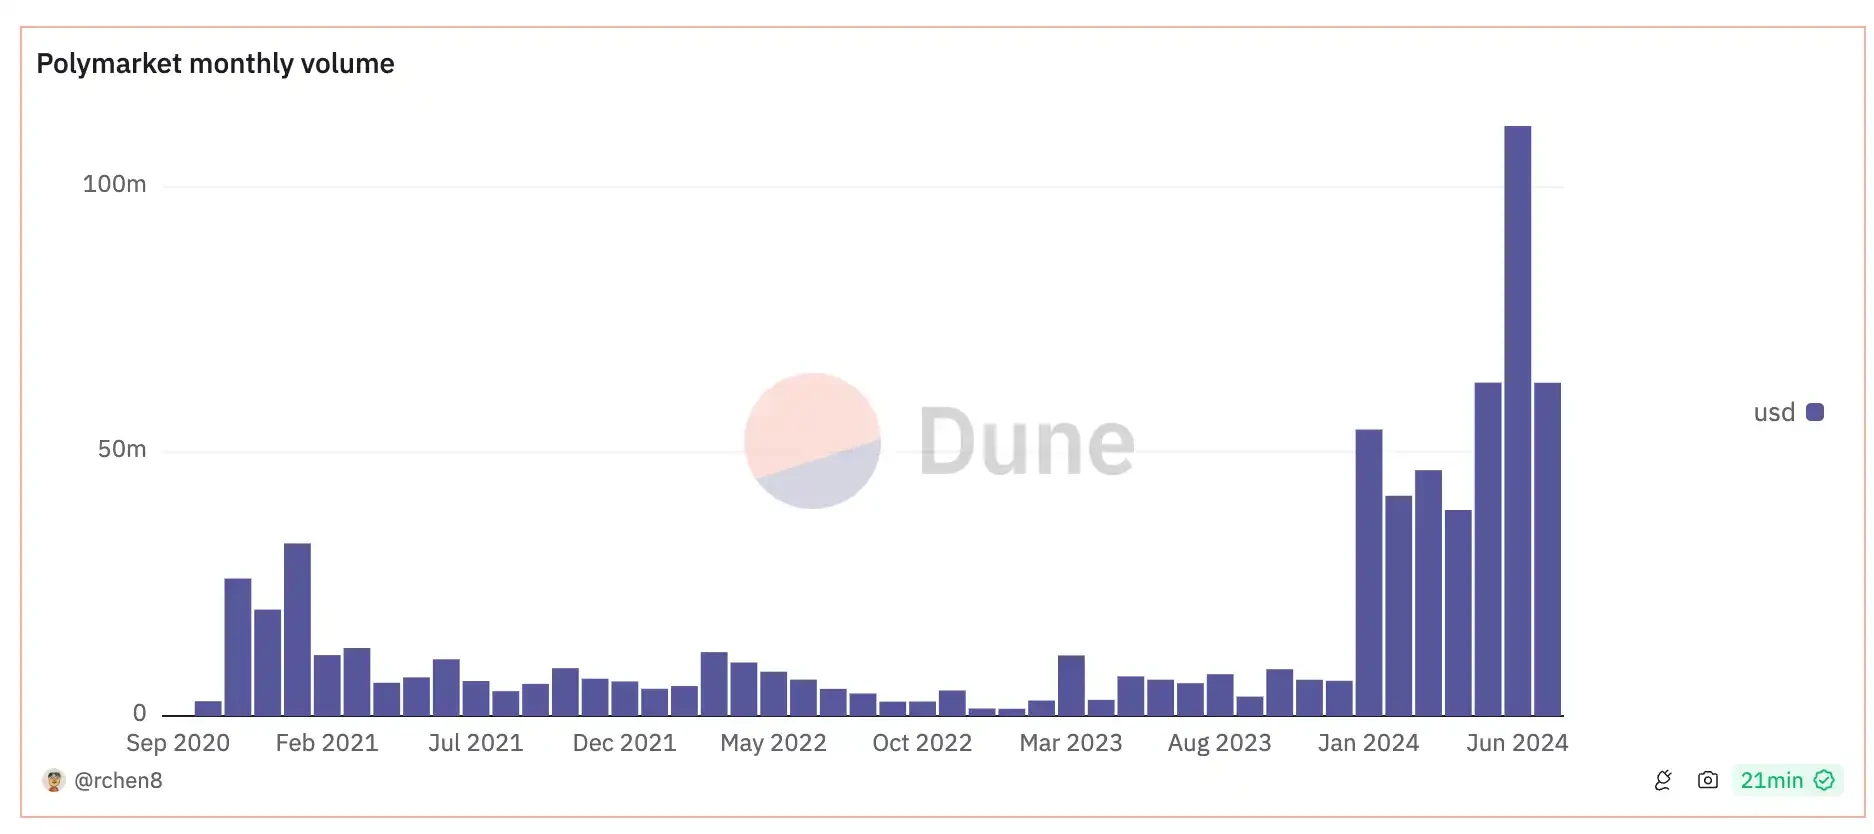
Polymarket 在 24 年美国大选时期的交易量数据增长,图源:DUNE

与此同时,Trump Whale 争议爆发。一名法国前银行交易员,媒体称其化名为 Théo,通过 Fredi9999、Theo4、PrincessCaro、Michie 等账户押超过 4500 万美元 Trump 胜选。WSJ 最先报道大户异动,引发操纵疑云。Polymarket 调查后称未发现操纵证据。

争议的核心并不只是一个人押了多少钱,而是 Polymarket 终于碰到了自己成功之后必然要面对的问题:如果一个预测市场开始影响公共叙事,那么它还是单纯反映信息,还是也在制造信息?

11 月 7 日,Coplan 登上 CNBC Squawk Box,完成自己人生第一次电视采访。随后,他接到来自 Mar-a-Lago 高层的电话。Fortune 采访中,他说:「I’ve learned that anything is possible. Turning dreams into reality has never felt more tangible, and luckily I’m a dreamer. The world is shaped and changed by optimists.」

这句话听起来像胜利者的宣言。问题是,Polymarket 的故事从来不是简单的胜利叙事。它每一次证明自己更有用,也都会把自己推到更危险的位置。

八天后,危险就敲门。

FBI 破门而入

2024 年 11 月 13 日,凌晨 6 点,纽约还没有真正醒来。几天前还在电视镜头前解释预测市场的 Coplan,被一阵巨响从床上叫醒。据他后来在 CBS 60 Minutes 采访中的回忆,FBI 探员使用了 battering ram。门被撞开,探员进入公寓,手机和电子设备被没收。

没有逮捕,没有起诉,也没有公开说明具体调查原因。

从大选夜的 36 亿美元交易量,到 Mar-a-Lago 的电话,再到 FBI 的撞门锤,中间只隔了八天。一个 26 岁创始人刚刚站到全球政治叙事的中心,下一刻就赤脚站在自己家里,看着联邦探员拿走他的设备。对 Coplan 来说,这不是普通的法律风险,而是一种更深的不确定性:他不知道调查具体指向什么,不知道自己是目标还是关联人,也不知道公司刚刚获得的主流认可会不会立刻变成新的罪证。

数小时后,他用新手机登录 X,发了一句:「new phone, who dis?」

这条帖子之所以被反复引用,是因为它几乎精确体现了 Coplan 和 Polymarket 的姿态:不解释,不示弱,用一句轻佻的互联网俚语回应联邦政府的撞门锤。它像玩笑,也像反抗。

随后,他又发了一条更严肃的帖文:「It’s discouraging that the current administration would seek a last-ditch effort to go after companies they deem to be associated with political opponents. Polymarket has provided value to tens of millions of people this election cycle, while causing harm to nobody.」

Polymarket 发言人则把事件定义得更直接:「This is obvious political retribution by the outgoing administration.」Elon Musk 在 X 上评论:「This seems messed up.」

但另一边,批评者看到的是不同的问题。Polymarket 早在 2022 年就因 CFTC 处罚承诺屏蔽美国用户,如今却在美国大选中处理数十亿美元交易量,并深度影响美国政治叙事。即使平台声称美国用户无法交易,监管者也有理由追问:这些 geoblock 是否真的有效?美国用户是否仍在通过各种方式访问?Polymarket 是否违反了 2022 年的和解安排?

FBI 突袭让所有矛盾同时浮出水面。Polymarket 可以说自己是信息市场,可以说自己没有伤害任何人,可以说自己只是让真相更快出现。但在监管者眼里,它仍可能是一个未被允许进入美国的事件合约市场。它越成功,越无法继续躲在「小众 crypto 产品」的壳里。

三周后,Coplan 出现在纽约时报 DealBook Summit 的舞台上。地点在 Jazz at Lincoln Center,曼哈顿中城,一个离浴室办公室很远、离华尔街和媒体中心很近的地方。台下坐着华尔街基金经理、硅谷科技高管和政治评论员。灯光、摄像机、胸牌、安保、媒体席,一切都属于主流世界。

对一个刚被 FBI 搜过家、手机被没收、联邦调查仍然悬而未决的创始人来说,这不是一个显而易见的选择。更安全的做法是低调、沉默、让律师处理一切。Coplan 选择相反的方向。他走到聚光灯中央,继续讨论预测市场的未来。

与此同时,围墙也在变高。2024 年末,法国监管方开始调查 Polymarket 是否违反监管规则,平台随后对法国实施 geoblock。进入 2025 年初,新加坡、波兰、比利时等也陆续将 Polymarket 纳入非法博彩或未授权平台名单。

这些封禁单独看,对交易量的冲击可能有限。但叠加在 FBI 搜查和 DOJ/CFTC 调查之上,它们传递的是同一个信号:灰色地带正在收窄。各国监管框架里并没有一个专门为「预测市场」准备好的位置。

从 2024 年底到 2025 年初,Coplan 和团队的选择已经变得清楚。继续绕路没有意义。真正的出路不是躲开监管,而是走进监管。不是在美国门外等待放行,而是买下进入美国的门票。

回家

与特朗普家族结缘

2025 年 7 月中旬,悬在 Polymarket 头顶的那把刀终于落下。

美国 DOJ 和 CFTC 结束了对 Polymarket 的调查,没有提出任何指控,把过去三年的法律阴影一下子推开。许多人说,原因在于 Polymarket 与特朗普家族结缘了。

Polymarket 也开始有机会执行真正的扩展计划了。

2025 年 7 月,Polymarket 以 1.12 亿美元收购 QCEX。被收购的不只是一个名字,而是一整套美国监管框架里的入口:CFTC 注册的衍生品交易所 QCX LLC,以及它的清算所 QC Clearing LLC。QCX 后来将以「Polymarket US」的名义运营。

这一步很关键,因为 Polymarket 没有选择从零开始申请牌照。那条路太慢,太不确定,也太容易被拖进漫长的监管泥潭。它选择了更直接的方式:买下一个已经拥有牌照的实体。

8 月 26 日,Donald Trump Jr. 加入 Polymarket 顾问委员会。同期,与 Trump 关联的 1789 Capital 投资 Polymarket。这很像单纯的政治关系交换,不过也像是 2024 大选之后现实世界对它的回声。

Polymarket 精准预测 Trump 胜选,被 Trump 阵营注意到。到了 2025 年,监管环境、政治风向和预测市场合法化的讨论开始交织。对支持者来说,这是一个被错误驱逐的创新产品终于获得重新进入美国的机会。对批评者来说,这是一个靠政治周期翻身的灰色平台在寻找离权力更近的位置。

Polymarket 从来不缺这种暧昧性。它既像信息市场,也像博彩平台;既像金融基础设施,也像政治情绪机器;既可以被讲成市场自由的胜利,也可以被讲成监管套利的成功。Trump Jr. 的加入只是把这种暧昧推到了更显眼的位置。

9 月,CFTC 向 QCX 发出 no-action letter,实质性放行 Polymarket 通过中介渠道在美国运营事件合约。Coplan 在 X 上称赞 CFTC 的「impressive work」和「record timing」。

这句话如果放在 2013 年那封写给 SEC 的邮件旁边看,会有一种奇妙的首尾呼应。一个 14 岁少年当年写信问监管机构自己的交易所想法是否合法。十二年后,他站在一个已经处理过数十亿美元交易量的平台背后,终于拿到了一条进入美国监管体系的路径。

纽交所母公司的支票

真正让外界意识到 Polymarket 身份变化的,是 2025 年 10 月 7 日的那笔交易。

Intercontinental Exchange 宣布对 Polymarket 进行最高 20 亿美元现金战略投资。ICE 是纽约证券交易所的母公司,全球最重要的交易所集团之一。Polymarket 估值达到 80 亿美元,投后约 90 亿美元。ICE 还将成为 Polymarket 事件数据的全球分发商,双方合作推进代币化。

同月,Coplan 被 Bloomberg Billionaires Index 收录。Forbes 估算其净资产约 10 亿美元,基于持有约 11% 股权。27 岁。从被 FBI 搜查的 26 岁辍学生,到最年轻的白手起家亿万富翁之一,中间隔了不到一年。

CBS 60 Minutes 后来问他是否想过 Polymarket 能值这么多。他的回答很 Coplan:「I mean, I didn’t start it to not get here, you know?」

不是谦虚,不是惊讶,更像是说:我本来就是往这里来的。

在资本和监管叙事推进的同时,Polymarket 开始进入体育、媒体和金融数据系统。2025 年 10 月到 11 月,合作消息密集出现。NHL 成为首个与预测市场平台合作的职业体育联盟。UFC 指定 Polymarket 为唯一官方预测市场合作方,Dana White 和 Coplan 一起上 CNBC。Yahoo Finance 将 Polymarket 作为独家加密预测市场数据提供方。Google Search 和 Google Finance 开始整合 Polymarket 预测数据。

这些合作看起来分散,其实共同说明一件事:Polymarket 不再只是一个目的地,而开始变成别人的数据层。用户未必每天打开 Polymarket 的 app,但他们可能在 Google 搜索里看到它的赔率,在 Yahoo Finance 里看到它的概率,在体育赛事转播页面里看见它的市场信号。预测市场从一个需要用户主动前往的 app,变成一种可以嵌入其他场景的数据内容。

11 月 13 日,FBI 突袭一周年。Coplan 在 X 上发帖:「Cheers to free markets, the American dream, and $3000/hr lawyers.」

一年前的同一天,他被从床上叫醒,手机被拿走,公寓里站着联邦探员。一年后,他是亿万富翁,公司刚拿到 ICE 的 20 亿美元战略投资,回到美国的路径即将被正式打开。

「free markets」「American dream」「$3000/hr lawyers」。自由市场是 Polymarket 讲给世界的理想,美国梦是它讲给自己的故事,而每小时三千美元的律师费,是理想和故事在美国现实里必须支付的成本。

11 月 25 日,CFTC 发出修订后的 Order of Designation,正式批准 Polymarket 通过 QCX 成为受监管的 Designated Contract Market。美国用户可以通过 FCM 和传统经纪渠道中介交易。Polymarket 进入与 CME、ICE 同一个监管框架。

2022 年 1 月,CFTC 处罚 Polymarket,说它不能以那种方式提供事件合约。2025 年 11 月,CFTC 通过另一个法律实体和监管路径,允许 Polymarket 以受监管市场的身份回到美国。那扇被关上的门没有被撞开,而是被重新换了一把锁。Coplan 没有绕过规则,他买下了规则里的入口,然后让监管机构把门打开。

12 月,Polymarket US 小范围上线,结束自 2022 年处罚以来近三年的美国市场空白。这个「回家」并不浪漫。没有一个产品按钮能抹掉过去三年的灰色地带,也没有一纸批准能让所有争议消失。但它完成了一个很清晰的动作:被赶出美国的平台,沿着监管路径回来了。

12 月 1 日,Anderson Cooper 的 60 Minutes 长篇专访播出。Coplan 坐在美国最传统的电视新闻格式里,向最广泛的观众解释 Polymarket 到底是什么。

他说:「Polymarket is the most accurate thing we have as mankind right now.」

他还说:「People rely on Polymarket because we provide clarity where there is confusion and accountability where there is ambiguity.」

混乱处给出清晰,模糊处给出问责。对于一个长期被指认为博彩平台的产品来说,这是一种很有野心的重新定义。

12 月 11 日,Coplan 入选 CoinDesk「Most Influential 2025」。到这一刻,Polymarket 的翻身仗已经完成:调查结束,牌照入口买下,CFTC 放行,ICE 投资,主流媒体背书,美国市场重新打开。

如果故事停在这里,它会像一个标准的胜利结尾。但 Polymarket 的新常态不是平静,而是更大的战场。

Polymarket 的第 6 年

2026 年 1 月 7 日,Dow Jones/WSJ 数据分发协议落地,Polymarket 的预测数据进入华尔街日报的内容生态。这个动作没有 ICE 投资那么轰动,却意义不小:预测市场的价格开始进入新闻工业的生产流程。

过去,新闻报道事件,市场交易事件;现在,市场价格本身也成为新闻的一部分。记者写一场选举、一次降息、一项体育赛事时,Polymarket 的概率可以像民调、赔率、期货价格一样被引用。它从被媒体报道的对象,变成了媒体用来报道世界的工具。

几天后,这种工具化进入了一个更大众的场景。

1 月 11 日,第 83 届 Golden Globes 金球奖直播中首次展示 Polymarket 赔率。红毯、礼服、明星、奖杯和预测市场赔率,出现在同一个画面里。Polymarket 最终正确预测 28 个奖项中的 26 个。

Coplan 在 X 上写:「The single most mainstream prediction market integration to date. A surreal moment and a highlight for all our team members’ moms.」

这句话不是写给监管机构的,不是写给投资人的,更像是一个年轻团队突然发现自己做的东西出现在了父母也会看的电视节目里。但反对声也在同一时间出现。批评者称这是「gambling meets dystopia」。当一切都能被预测、被交易、被放进直播画面时,世界是变得更清楚了,还是变得更冷了?

1 月 27 日,Polymarket 成为 MLS 全系列赛事的独家预测市场合作方。体育开始成为新战场。相比政治,体育的结果更频繁、更清晰、更容易消费;相比传统博彩,预测市场又可以把自己包装成更接近交易和信息的东西。

2 月,Polymarket 在体育市场试点 taker fee,首批覆盖 NCAA 和 Serie A。此前 crypto 市场费用已经实现周收入约 108 万美元。收费意味着一个新阶段:不再只是证明交易量和信息价值,而是开始系统性地证明商业模式。

同月,Fanatics 前 CBO Ari Borod 加入担任体育商务拓展总裁。Fanatics 曾起诉阻止其跳槽,后来庭外和解。这个小插曲也说明问题:Polymarket 进入体育,不再只是一个 crypto 公司扩品类,而是在和传统体育商业、博彩公司、媒体版权方抢人和抢位置。

2 月 4 日,Blockratize, Inc. 申请「POLY」和「$POLY」商标。CMO Matthew Modabber 此前已经明确说过:「There will be a token, there will be an airdrop.」

这让 Polymarket 的故事线又回到 crypto 原点。它一边进入 CFTC 监管框架、和 ICE 合作、给 WSJ 和 Google 提供数据;另一边,市场仍然期待它发 token、做 airdrop、把平台价值重新分配给 crypto 用户。这是 Polymarket 的另一重张力:它越走向华尔街,越不能完全切断自己和 crypto 社区的关系。因为最早相信它、最早使用它、最早把流动性带进来的,正是那群愿意在链上押注世界的人。

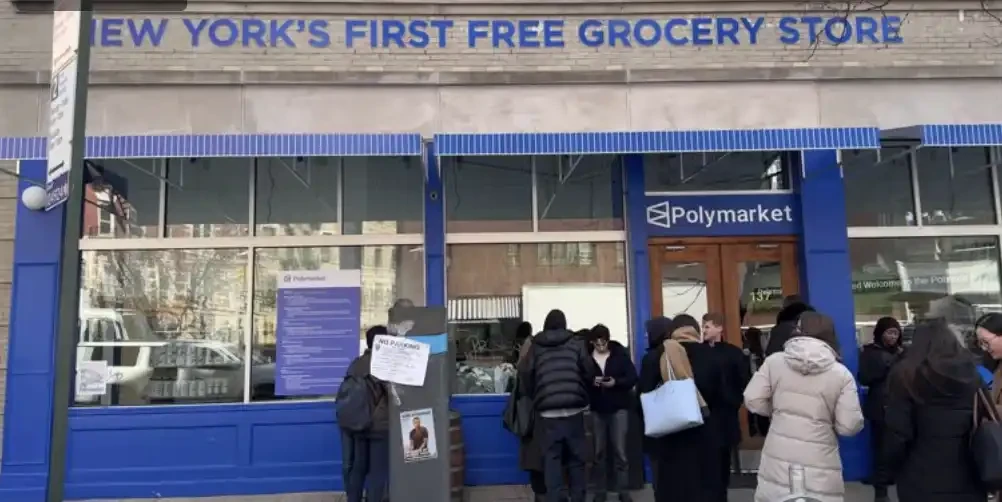
Polymarket 在纽约的商店

3 月,ICE 追加投资 6 亿美元,估值升至约 150 亿美元。同月,Polymarket 与 MLB 签下独家多年预测市场合作,据报道价值最高 3 亿美元。

3 月 18 日,Polymarket 收购 DeFi 基础设施公司 Brahma。Brahma 成立于 2021 年,累计处理超 10 亿美元交易量。收购后 30 天内关闭独立产品,团队和技术全部并入。方向是降低链上使用门槛:钱包创建、充值、代币兑换,那些让普通用户在链上产品面前望而却步的摩擦点。

Coplan 说:「Building reliable infrastructure across blockchain networks and traditional financial rails is hard—there are no shortcuts.」

这句话放在 2026 年的 Polymarket 身上很准确。它现在不只是一个网站,不只是一个预测市场前端,而是同时跨在两套基础设施上:一边是 blockchain networks,另一边是 traditional financial rails。一边要求开放、速度和全球流动性,另一边要求牌照、清算、中介和合规。Polymarket 真正难的地方,不是让用户点 yes 或 no,而是让这两套系统在同一个产品里暂时共存。

3 月 30 日,Polymarket 推出全品类交易手续费,采用倒抛物线费率模型:Crypto 峰值 1.80%,金融和政治 1.00%,体育 0.75%,Maker 免费并提供 25% 返佣。市场预估年化收入超过 2 亿美元。

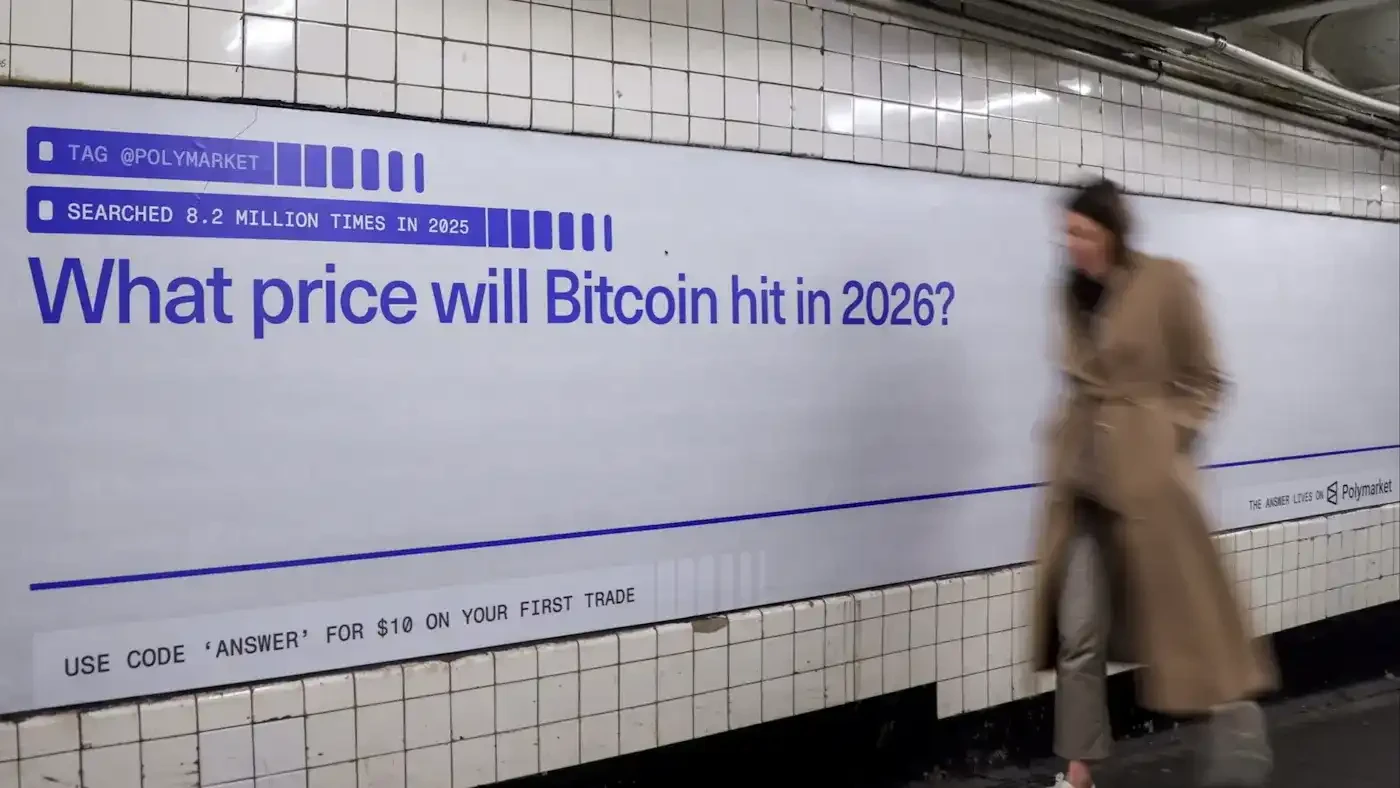
纽约地铁站内的 Polymarket 广告,图源彭博社

2026 年 6 月,Polymarket 迎来上线六周年。

六年前,它是纽约封城期间浴室里长出来的一个小产品。六年后,它进入 Google、WSJ、体育联盟、ICE、CFTC 监管框架和主流电视直播。累计交易量、估值、合作伙伴、监管身份,每一个指标都像是在证明它已经从边缘走到中心。

但六周年不是童话结尾。

CFTC 提议正式允许体育事件合约,同时限制伤病、高中体育等敏感市场。两党参议员提出《Prediction Markets are Gambling Act》,试图禁止 CFTC 授权平台提供体育合约。Wired 报道,美国用户仍大量使用 Polymarket offshore 国际站。估值据报道接近 200 亿美元。$POLY 代币和空投仍在预期中,市场预测 2026 年内完成 TGE 的概率维持在 62% 到 70% 左右。

Coplan 完成了回家。但他回到的不是 2020 年那个美国。

2020 年的美国还在疫情和选举里寻找答案,Polymarket 是一个刚上线的小工具。2026 年的美国已经知道这个工具可以影响叙事、吸引资本、挑战民调、卷入监管、进入体育联盟和主流媒体。家门打开了,但客厅里坐满了监管者、投资人、记者、联盟高管、交易员、律师和批评者。

所以「回家」不是故事结束,而是身份改变。六周年这一天,Polymarket 终于站在了它最想抵达的位置:世界开始认真对待信息市场。

但这也意味着,世界终于要开始认真审判它。

24H热门币种与要闻|美联储如期维持利率不变;美国两党联合提案禁止特赦SBF(6月18日)

1、CEX 热门币种

CEX 成交额 Top 10 及 24 小时涨跌幅:

  • BTC: -1.92%
  • ETH: -2.25%
  • SOL: -2.03%
  • XRP: -2.53%
  • BNB: -0.76%
  • WLD: -6.12%
  • ZEC: -3.75%
  • UNI: -7.25%
  • XAUT: -0.55%
  • DOGE: -1.57%

24 小时涨幅榜单(数据来源为 OKX):

  • XPL: +17.45%
  • BIO: +13.14%
  • ENA: +9.89%
  • ETHFI: +8.35%
  • ZAMA: +7.49%
  • XLM: +7%
  • ROBO: +7.01%
  • ASTER: +6.92%
  • ENJ +5.74%
  • MEGA: +5.14%

24 小时币股涨幅榜单(数据来源为 msx.com):

  • EBON.M: +23.59%
  • PDYN.M: +20.69%
  • QNT.M: +15.44%
  • EOSE.M: +15.12%
  • MNTS.M: +12.67%
  • WOLF.M: +12.44%
  • MRNA.M : +11.93%
  • SIMO.M: +11.61%
  • BTGO.M : +11.21%
  • MUU.M: +11.06%

2、链上热门 Meme Top 5(数据来源为 GMGN):

  • SPACEMOON
  • 龙虾
  • 螃蟹效应
  • 格局
  • Mars

头条

美联储如期维持利率不变但整体鹰派,政策声明大改

美联储连续第四次会议将基准利率维持在 3.50%-3.75%不变,符合市场预期。

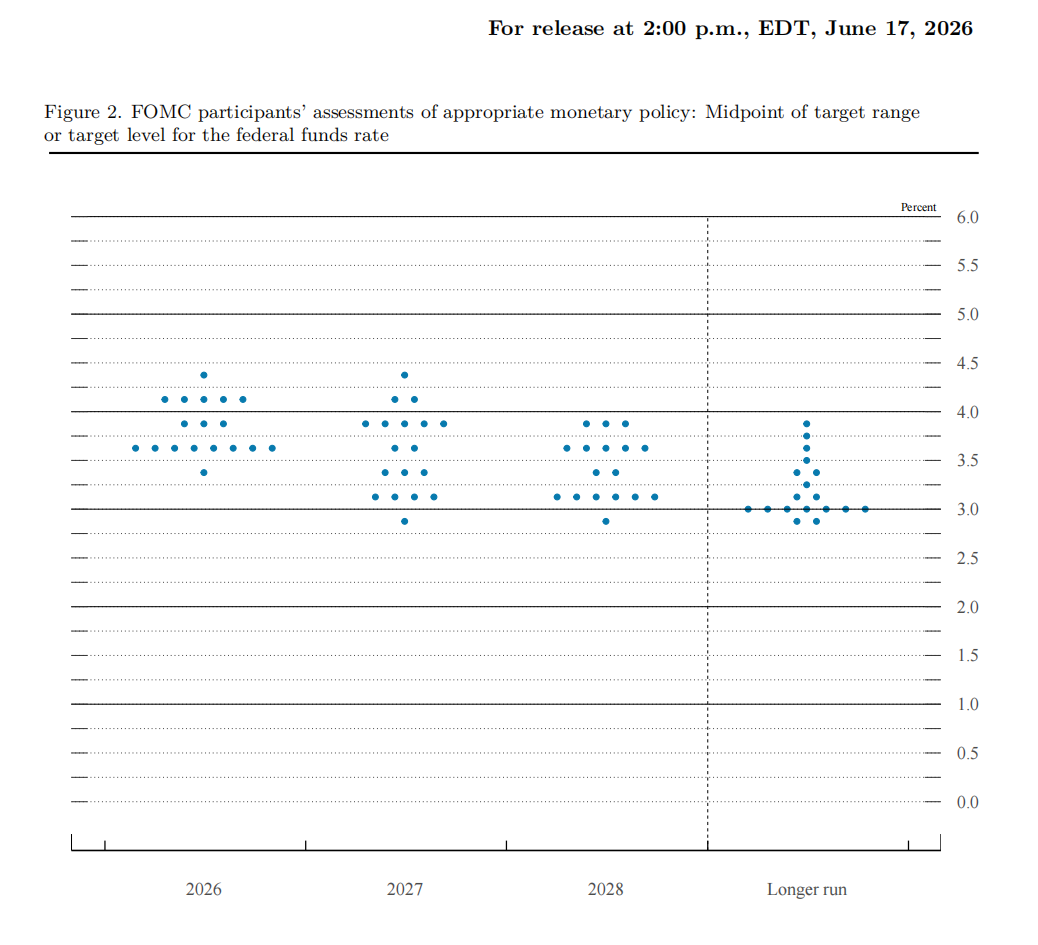
“美联储传声筒”Nick Timiraos 评美联储利率决议:本次美联储点阵图显示出明显的鹰派倾向。在 18 名官员中,有 9 人预计今年至少会加息一次,其中 6 人甚至预计将出现多次加息。相比之下,仅有 1 名官员预计今年会降息;此外,还有 1 名参与者(推测为美联储主席沃什)未提交经济预测摘要(SEP)。

与此同时,美联储政策声明从头到尾进行了全面修订,文本长度明显缩短。整体来看,本次会议的沟通框架发生显著变化,市场对利率路径的预期或将因此被重新调整。

美国两党议员联合提案施压:禁止对 SBF 给予总统赦免或刑期减免

美国参议员 Rubén Gallego(民主党,亚利桑那州)与 Cynthia Lummis(共和党,怀俄明州)联合提出跨党派决议,要求国会正式表态:反对 FTX 创始人 Sam Bankman-Fried 在任何情况下获得总统赦免、减刑或其他形式的联邦宽免。两位议员表示,SBF 在法庭上已完成审判程序,不应再寻求宽恕,其中 Gallego 称其“毫无悔意”,Lummis 则表示其应承担既定责任,而非“追逐未获得的赦免”。

Polymarket 上线 6 周年,平台累计交易量超 880 亿美元

Polymarket 创始人在 X 平台发文庆祝 6 月 17 日为 6 周年纪念日,其表示“我由衷地感激能从事这件对我意义重大的事业。看到世界逐渐跟上这个名为‘信息市场’的疯狂想法,真是令人叹为观止。但我们还有很长的路要走”。

据 Dune 数据,polymarket 上线 6 周年,平台累计交易量已超 880 亿美元。

行业要闻

美联储主席沃什:通胀远高于 2%的目标

美联储主席沃什:通胀远高于 2%的目标,持续高企的价格是一种负担,近期的历史不应成为通胀问题的前奏。

项目要闻

Lighter 更新回购数据:已回购超 1500 万枚 LIT,占流通供应的 6%

Lighter 官方于 X 发文更新协议回购数据表示,自 TGE 以来已回购超 1500 万枚 LIT 代币,约占流通供应量的 6%。

Base 将激活 Beryl 硬分叉升级,引入 B20 原生代币标准

据官方消息,Base 即将推出 Beryl 硬分叉升级,引入 B20 原生代币标准,将单证明提现最终确认期从 7 天缩短至 5 天,并升级 Reth V2,磁盘占用减少 50%,吞吐量提升 33%。

Beryl 将于 6 月 19 日凌晨 2:00 UTC+8 在 Sepolia 测试网激活,6 月 26 日凌晨 2:00 UTC+8 在主网激活。

B20 是 Base 的原生代币标准,为 Rust 预编译实现的 ERC-20 兼容代币,专为稳定币、RWA 和长尾代币发行方设计,内置合规性工具包,包括转移策略、冻结和扣押、基于角色的访问控制、备忘录和供应上限。

投融资

Karta 完成 1.4 亿美元 A 轮融资,Galaxy Ventures 与 CIM 共同领投

Karta 宣布完成 1.4 亿美元 A 轮融资,Galaxy Ventures 与 CIM 共同领投。Karta 是一款面向全球旅行者的美国信用卡产品,无需美国社会安全号即可申请。

稳定币支付基础设施 Trace Finance 完成 3200 万美元 A 轮融资,CoinFund 领投

稳定币支付基础设施 Trace Finance 宣布完成 3200 万美元 A 轮融资,由 CoinFund 领投,Coinbase Ventures 等参投。Trace Finance 计划借助本轮融资扩展 拉丁美洲和亚太地区 业务,并推进更多牌照申请。该公司称,已累计处理超过 100 亿美元 的机构跨境交易量。

Sharon AI 宣布发行可转换高级票据募资 7 亿美元

Sharon AI 宣布发行可转换高级票据募资 7 亿美元,筹集资金以支持与英伟达的计算协议。

AI 金融合规基础设施 Flagright 完成 1250 万美元 A 轮融资,YC 等参投

AI 金融合规基础设施 Flagright 宣布完成 1250 万美元 A 轮融资,Infinity Ventures 领投,Y Combinator、Sella Direct Ventures、以及现有投资方 Frontline 等参投,本轮融资将用于推动其在“可解释 AI 合规”场景的扩展,并加速美国市场布局,强化其在金融犯罪合规领域的企业级标准地位。Flagright 表示,金融犯罪合规正进入平台化转型阶段,银行、支付、借贷及券商等机构面临更高交易规模、更严格监管以及更复杂的金融犯罪手段,而传统合规系统已难以适应当前需求。

人物*声音

Kalshi CEO:提及竞争对手,首先想到的不是 Polymarket,而是 CME 和 Robinhood 等平台

Kalshi 联合创始人兼 CEO Tarek Mansour 在接受 FOX 采访时表示:“说实话,当我想起竞争对手时,我想得最多的并不是 Polymarket,而是其他一些平台。我们正面临着一群竞争对手的包围。

在后续采访中,Tarek 主要提到了 CME 和 Robinhood,前者曾协助博彩巨头 FanDuel 推出了自己的预测市场产品,后者也已上线了自建预测市场 Rothera。此外,Tarek 还提到了 DraftKings、Novig 以及 Coinbase。

a16z crypto:加密行业进入 Show Me 时代,叙事驱动转向数据验证

a16z crypto 发文指出,加密行业正进入所谓“Show Me 时代”,市场与媒体不再接受仅依赖愿景与白皮书的项目,而是要求真实数据与可验证的产品落地。过去十年加密项目往往依赖“愿景即产品”的逻辑,通过白皮书、代币叙事与概念验证即可获得市场关注,但随着监管趋严、行业负面事件增加以及机构入场,这一模式正在失效。 同时,传统金融机构加速进入加密领域也显著提高行业门槛,包括 BlackRock 的代币化货币基金、Fidelity 的 ETF 布局,以及 JPMorgan Chase 在链上结算与自建区块链网络方面的推进,使“真实产品与实际使用”成为新的竞争标准。

大空头 Burry:想做空 SpaceX 但期权成本过高,未建立多空仓位

曾因成功做空美国次贷市场而闻名的 Michael Burry 表示,其当前对 SpaceX 既未建立多头仓位,亦未持有空头头寸,主要原因并非基于对公司基本面的判断,而是做空成本当前处于难以承受的高位。Burry 撰文指出,SpaceX 本质上仅为“一家小型航天企业、一家细分市场电信运营商、一家问题缠身的社交媒体公司,以及一家 CoreWeave-light 型算力服务商”,其年营收不足 200 亿美元,却对应约 3 万亿美元的市场估值。上述言论发布之际,SpaceX 上市后股价持续上涨。公司上市首日上涨 20%,随后一周累计涨幅超过 25%,市值不仅超越伯克希尔·哈撒韦,更跻身全球市值前五,仅次于英伟达、谷歌、苹果和微软。

沃什首秀落地:点阵图还在,但美联储可能已经变了

原创 | Odaily 星球日报(@OdailyChina

作者|Azuma(@azuma_eth

北京时间 6 月 18 日凌晨,美联储正式公布了最新一期的利率决议,没有任何悬念,联邦基金利率仍维持在既定区间不变,符合市场此前预期。

在过去数周的市场定价中,利率路径几乎没有争议,市场亦早已对此充分定价。所以,本次利率决议的真正的焦点并不在“是否降息”,而在于新任美联储主席沃什如何开启其首次政策沟通 —— 这是沃什接任主席后的首场 FOMC 会议,也是市场第一次有机会观察其将如何塑造未来数年的货币政策沟通框架。

点阵图还在,但沃什本人缺席

本次会议最引发市场讨论的变化,来自经济预测与点阵图结构本身。

  • Odaily 注:所谓“点阵图”(Dot Plot),即美联储季度发布的利率预测工具,每个点代表一位 FOMC 委员对未来利率水平的预期。虽然这些预测并非正式政策承诺,但由于能够反映决策层对于经济和通胀前景的整体判断,点阵图长期以来被市场视为解读美联储政策方向的重要参考。

在最新的 FOMC 经济预测中,19 位美联储官员中只有 18 人提交了点阵图预测。其中,有 1 人认为 2026 年剩余时间应累计加息 75 个基点,5 人认为应累计加息 50 个基点,3 人认为应累计加息 25 个基点,8 人认为应维持利率不变,1 人认为应累计降息 25 个基点,1 人缺席。

而沃什也在随后的发布会中承认,正是自己没有提交利率预测。沃什对此的解释是:“我没有提出任何我自己的预测,这与我长期以来的看法一致,至少就其目前的结构而言是如此。”

相较于前任鲍威尔高度透明、频繁沟通的模式,沃什长期以来一直是“少说派”的代表人物,他曾多次对“点阵图的有效性”、“过度的前瞻指引”以及“频繁释放政策信号”表达质疑。在沃什看来,美联储并不需要告诉市场未来每一步会怎么走,而应该根据实时经济数据进行决策。

尽管市场一度猜测沃什可能会推动点阵图机制改革,甚至直接废除该机制,但从本次会议来看,点阵图并未被直接取消。可沃什本人的缺席依然释放了一个明确的信号 —— 美联储正在弱化点阵图的指引意义。

美联储沟通框架的隐性转向

沃什在发布会上还表示,未来将在美联储推行一系列改革措施,包括成立多个专项工作组,探索更开放的数据收集方法,并研究改进美联储现有统计指标体系。

随即的记者问答环节,面对记者反复追问下一步是否加息、当前利率是否具有限制性,沃什则多次拒绝提供明确指引。

过去十余年,美联储的核心能力之一,是通过点阵图、SEP(经济预测摘要)以及新闻发布会,持续压低市场的不确定性。市场之所以紧盯着美联储的各种动态,本质上是因为它提供了一条“可预期的路径”。

但沃什的表态,正在改变这一逻辑。显然,沃什更强调数据依赖(Data Dependence),逐次会议决策,且对未来路径始终保持着更克制的表达。

如果这一倾向延续,市场将面临一个结构性变化 —— 美联储不再试图“解释未来”,而是只描述“当下判断”。这将直接削弱前瞻指引的确定性功能。

加息预期升温,市场风险偏好下调

利率决议落地后,市场对政策路径的重新定价迅速展开。

在沃什强调“央行不会容忍高通胀”的表态之后,市场开始重新评估美联储政策反应函数的上沿,即在通胀尚未明显回落的情况下,是否存在比此前预期更激进的紧缩可能。

这一变化首先体现在短端资产上。

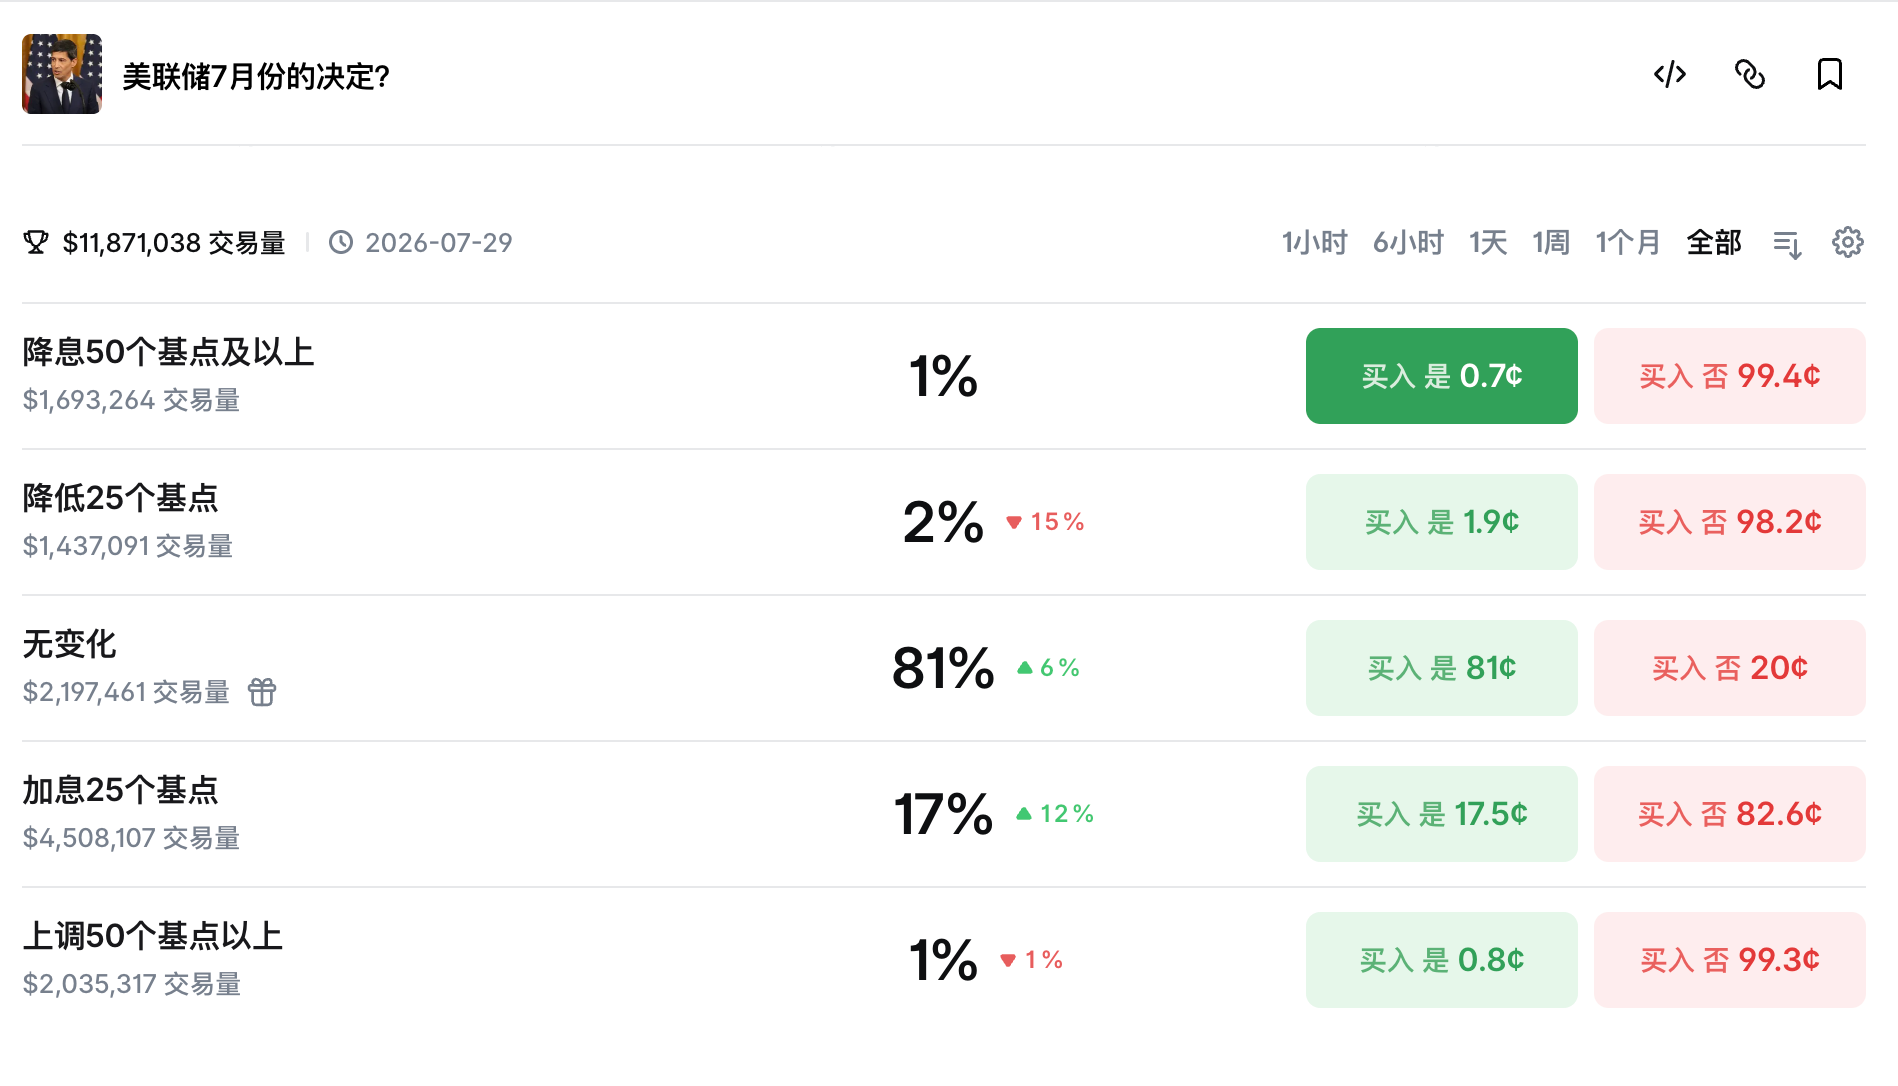
交易员开始重新押注更高路径的利率终点,部分利率期货合约定价显示,市场已在讨论最早 10 月前后再次加息的情景,同时不排除更激进路径的尾部风险。Polymarket 概率数据亦同步上行,反映市场对“重新加息窗口”的定价正在打开。

美股在决议后则出现明显回落,三大指数集体收跌,标普 500(-1.2%)和纳指(-1.3%)跌幅均超过 1%,科技股领跌市场,市场风险偏好明显降温。

从结构上看,这轮调整并不是单一因子驱动的“利率上行冲击”,而是更典型的三重再定价:

  • 短端利率上行:加息路径重新被打开;
  • 风险资产回撤:估值对利率敏感度放大; 
  • 美元走强 + 收益率曲线波动:反映政策不确定性上升。

值得注意的是,市场并未简单交易“经济走弱”或“降息预期消失”,而是在交易一个更复杂的逻辑 —— 在沃什主导的新沟通框架下,通胀约束被重新抬升,而政策路径的“上行尾部风险”正在变得更真实。

换句话说就是,如果通胀没有快速回落,美联储是否会比市场原先预期更早、更快地重新转向紧缩。

沃什的转向,可能才刚刚开始

总而言之,如果只看本次会议结果,美联储并没有发生激进转向,利率未变,点阵图仍在,体系依旧运行。但如果把焦点从“政策路径”移到“沟通方式”,变化已经开始显现。

沃什的首秀,更像是一次信号测试,他没有废掉旧工具,但也没有完全依赖它们,他选择的是“弱化效果,降低权重” 。

从更长远的影响来看,这场首秀留下的最大问题并不是“美联储接下来会不会加息”,而是“当美联储不再剧透市场路径时,市场将如何重新定价世界”。

Tiger Research:DeFi 借贷模块化了,风险没有

本文由 Tiger Research 撰写。随着机构投资者进入链上借贷市场,DeFi 正在告别单一共享资金池架构,转向风险隔离、运营层分工专业化的新结构。

要点总结

  • 雷曼危机与 Kelp DAO 事件暴露出同一类结构性缺陷:单一共享资金池架构会放大单一资产的风险,使其演变为系统性危机。传统金融的应对措施是将金融体系的每个功能层分离出来。
  • DeFi 生态系统正在朝着同一个方向发展,即构建一个以风险隔离为核心的模块化架构。
  • 随着 RWA 资产开始在链上流动,这种转变速度加快了。
  • 在模块化架构中,实际管理产品的运营层的能力成为关键的差异化因素。

1. 雷曼危机的教训

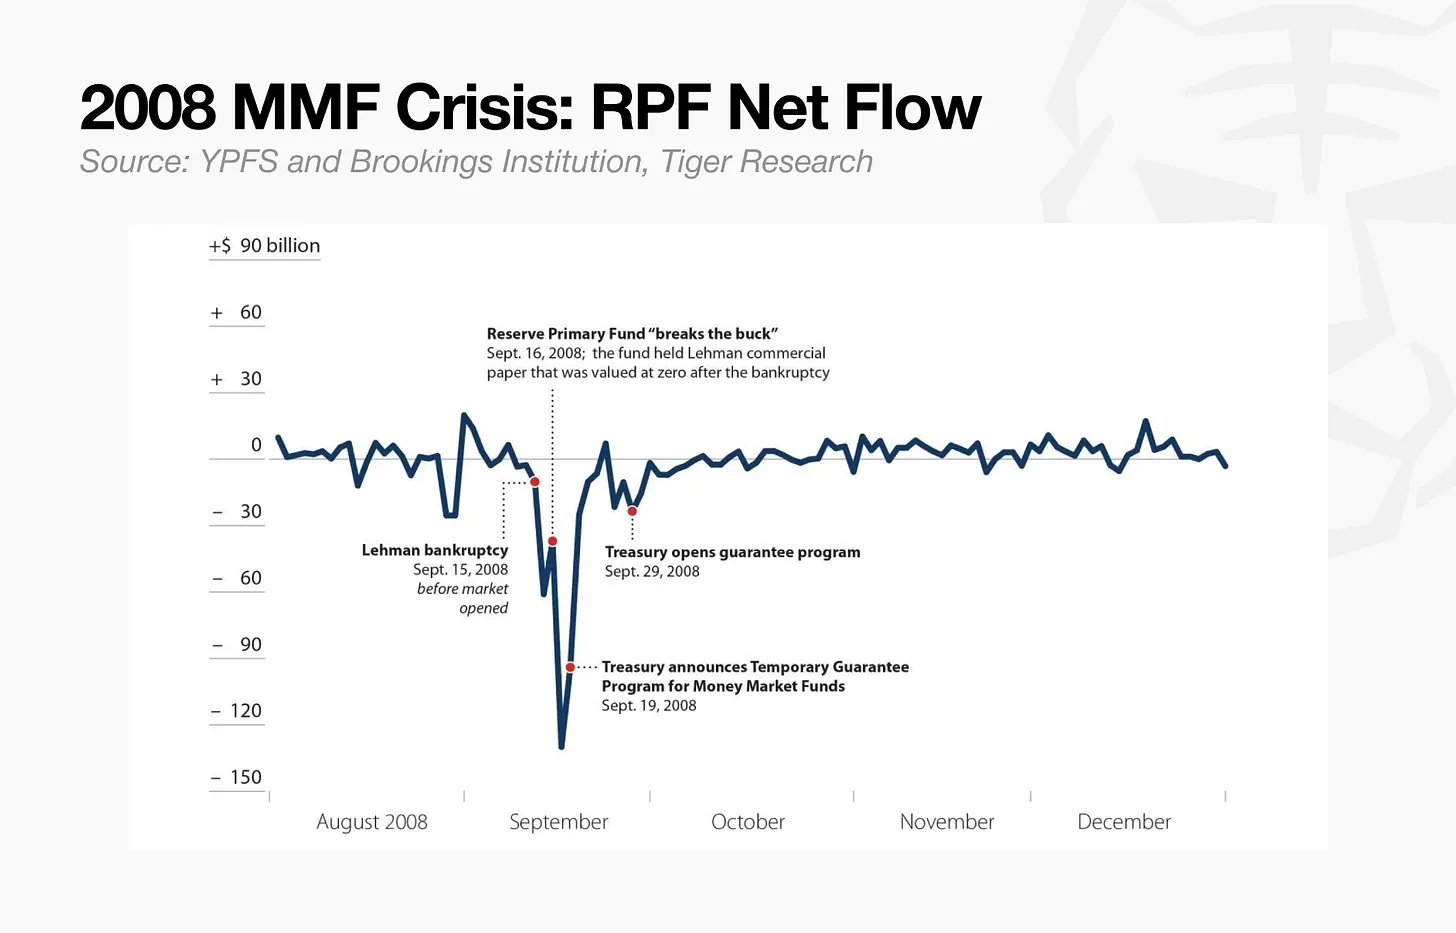
2008 年 9 月,雷曼兄弟的倒闭引发了一场前所未有的危机,全球第三大货币市场基金——储备一级基金(RPF)在一天之内暂停了所有赎回。

当时,RPF 对雷曼兄弟债务的投资仅占其管理资产的 1.2%。雷曼兄弟破产导致这 1.2%的债务无法收回,基金的总资产价值也从面值的 100%跌至 98.8%。这足以打破货币市场基金行业维持每股 1 美元固定净资产值的基本原则。该基金的每股价值跌破 1 美元,至 0.97 美元。

本金损失显现后,恐慌几乎立即蔓延。人们担心等待会导致更大损失,由此引发了一场史无前例的银行挤兑,两天内赎回请求就高达 400 亿美元。由于无法承受如此巨大的压力,该基金冻结了资金,并停止了所有提款。

雷曼兄弟破产事件迫使传统资本市场进行全面重组。在货币市场基金领域,风险分级流动性缓冲和赎回限制准则进行了彻底改革。在对冲基金领域,该行业吸取了雷曼兄弟再抵押风险的教训,即单一主经纪商集中托管客户资产。

其结果是,资产和信贷不再集中于单一中介机构,而是结构性地进行了调整。将执行基础设施与风险管理分离,并将风险敞口分散到多家主经纪商,成为全球风险隔离的标准。正是基于这种将基础设施与风险分离以遏制传染的制度性保障,资产管理行业才得以重建运营信任并恢复增长。

2. 传统资本市场如何解决这个问题

2014 年,美国证券交易委员会重组了货币市场基金(MMF)框架。基金根据其资本性质进行分类,每类基金适用不同的标准。此举旨在防止某一类基金的挤兑或破产蔓延至其他基金类型或整个体系,每类基金都设有其专属的缓冲机制。

传统金融风险控制方法的核心理念是分离。权力分散,避免风险集中在单一环节,并在资金流动的每个阶段都引入独立核查机制。

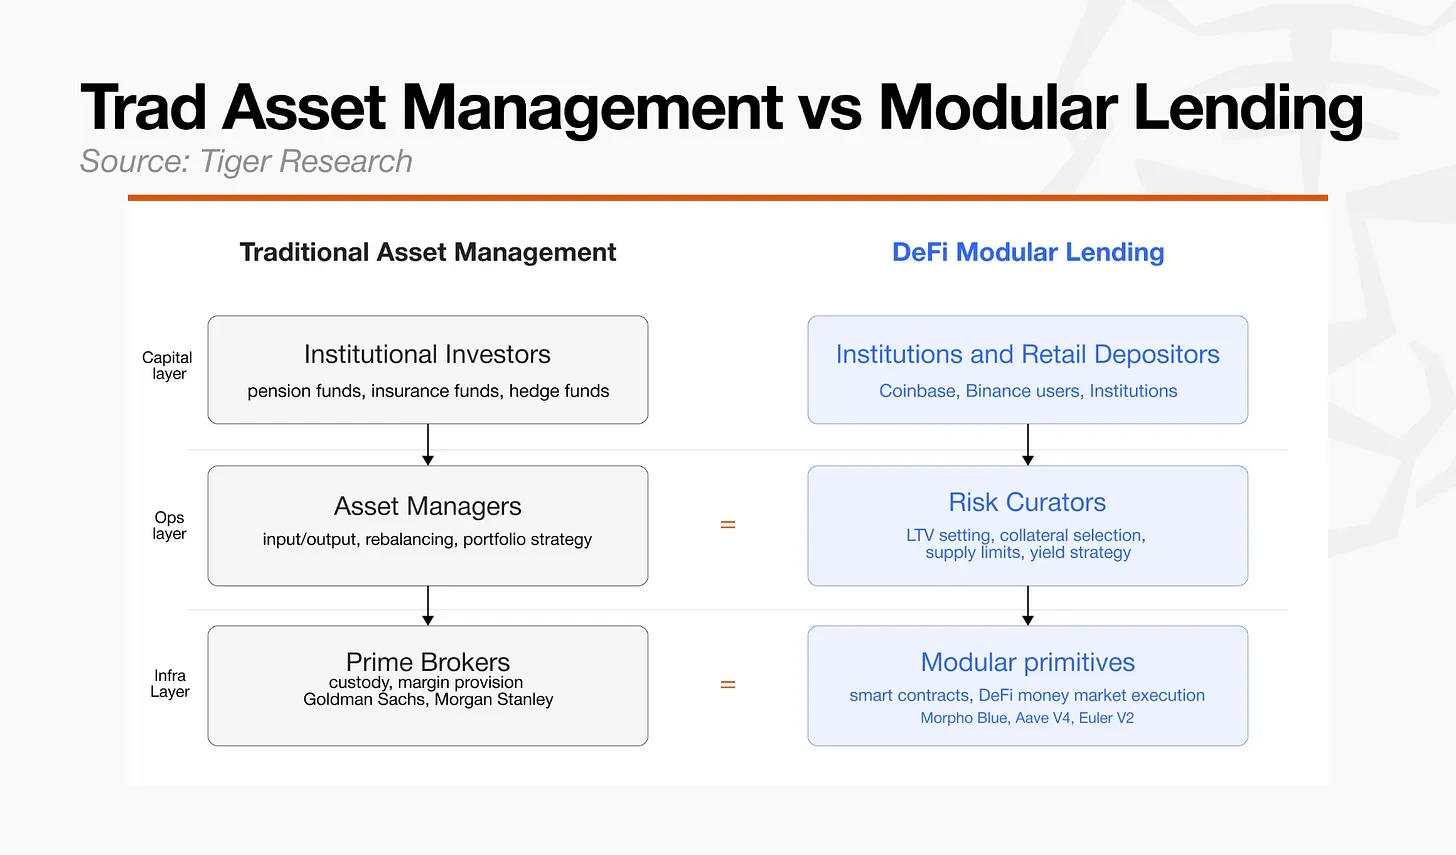
资本市场中的主经纪业务最能体现这一原则。投资决策权掌握在对冲基金手中,风险监管权则由经纪商行使。这两项职能被刻意分开。在传统的贷款市场中,同样的逻辑也得到了应用:信用评估、承销、抵押品管理和托管分别由不同的独立机构负责。

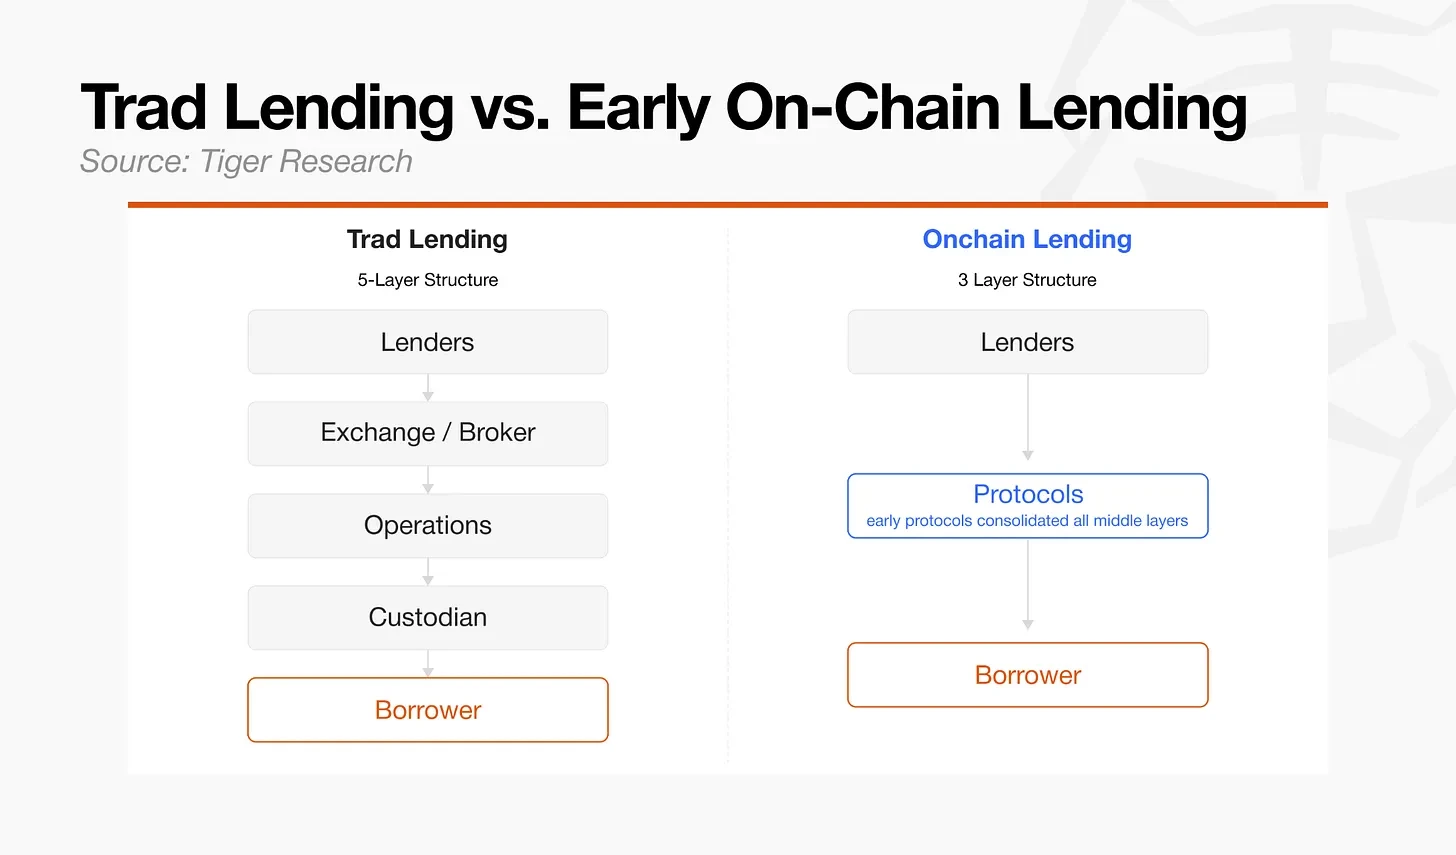
然而,当资产管理和借贷开始向 DeFi 迁移时,传统金融构建的多层中介结构被压缩成单层。早期的 DeFi 协议专注于消除这种分离结构所需的中介机构,将相关机制直接编码到智能合约中,并实现此前由多个参与方处理的流程的自动化。

3. 从共享池到模块化架构

早期 DeFi 将所有借贷机制压缩到一个智能合约中的做法降低了中介成本,但也把所有风险都集中在一个协议中。由于信用评估、承销和抵押品管理都在同一代码库中运行,而不是作为独立的功能,因此单个资产的违约或清算失败都可能直接导致整个系统的流动性瘫痪。

这种潜在的传染风险迫使协议治理机构保守地设定风险参数。历史记录较短或波动性较高的资产,以及比特币和以太坊以外的任何资产,都被结构性地排除在抵押品资格之外。将功能压缩到单个合约中,反而导致了资本效率的下降:资产多样性受限,市场准入也受到限制。

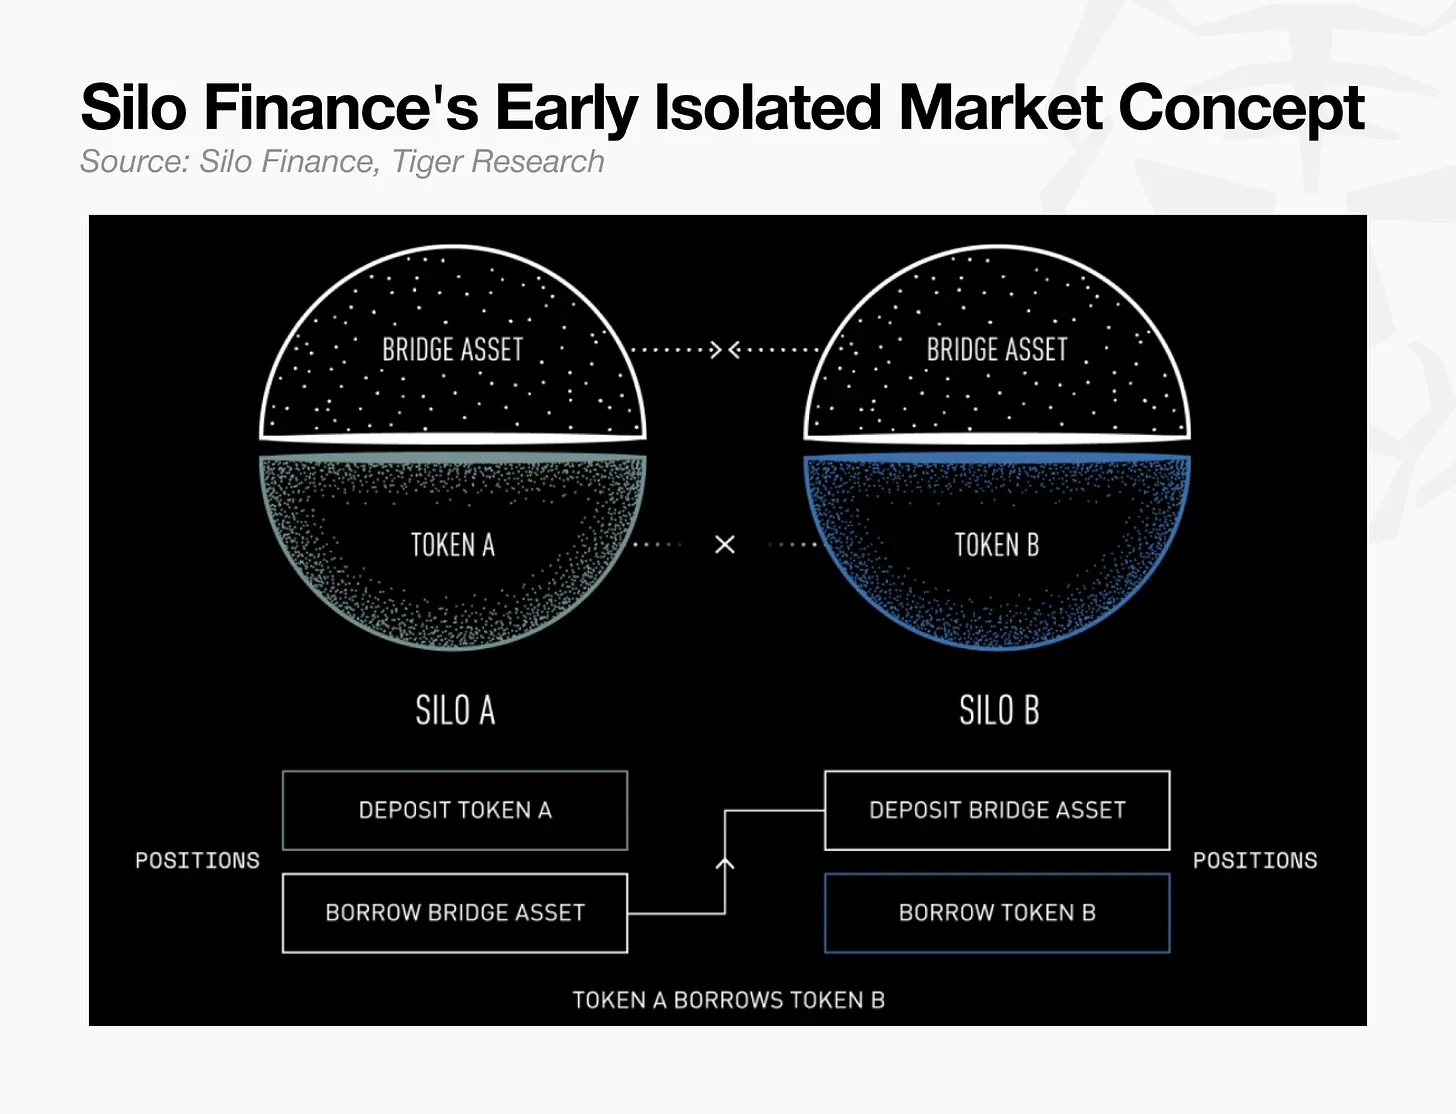
Silo Finance 通过为每种资产引入独立的贷款池,解决了统一资产池的风险集中问题。通过将价格操纵或价值暴跌限制在单一抵押品池内,并防止风险扩散到其他资产池,Silo 证明了可以降低治理审批门槛,并更快地开拓新的贷款市场。该架构表明,可以将单一的大型资产池拆分,并在市场层面隔离风险,同时也为后续的分层模块化结构奠定了基础。

Silo 首创的模块化系统成为链上借贷的基础标准,因为包括代币化国债和私募信贷在内的 RWA 资产开始大量流入链上。每类 RWA 在交易时间、预言机可靠性、KYC 和 AML 等监管要求以及清算程序等方面都存在根本差异。早期共享资金池模型要求使用单一的统一参数集来管理如此多样化的资产,这显然是不可行的。

现实世界资产(RWA)的涌入催生了一种超越简单资产隔离的需求。它要求将传统金融中复杂的风险控制框架移植到链上环境。随着资产多元化,链上出现的风险也变得日益复杂。为了控制这些风险,需要在结构上进行分离:一方面是负责清算和结算的不可篡改的基础设施层,另一方面是拥有实时权限来调整和承担风险参数的运营层。

早期的去中心化金融(DeFi)是将金融的中间层压缩到一个单一的代码库中。随着 RWA 的涌入和借贷市场的成熟,发展路径发生了变化:清算和结算效率被委托给区块链,而风险监管权限则被分离到一个独立的层级。为了应对日益复杂的资产,链上借贷最终形成了一种类似于传统金融体系(例如主经纪商和独立信用评估)的架构,其中投资和风险监控被分离。这种模块化架构已成为链上借贷市场的新标准。

4. 机构级风险隔离与融合

虽然模块化架构起源于 DeFi 生态系统本身,但它恰好符合机构参与者要求的风险控制标准。

Morpho 决定优先考虑在基础架构层实现完全的风险隔离,即使这会牺牲一定的资本效率,但也催生了机构需求。这种需求成为一个转折点,促使其他主要贷款协议(尤其是那些最初采用共享资金池结构的协议)朝着相同的方向发展。

4.1 Morpho Blue:主经纪商

Morpho 最初是一个中介层,旨在优化 Aave 和 Compound 等第一代 DeFi 借贷协议之上的利率。在这种模式下,它无法独立存在。2023 年,Morpho 发布了 Morpho Blue 白皮书,并在 2024 年初推出了 Morpho Blue 和 Morpho Vaults,正式宣布独立运营。

这一转变摒弃了以往由治理机构包揽所有市场风险决策的结构,并将市场创建和风险判断与协议本身分离。这种分离成为机构参与者根据自身合规标准选择和控制风险的结构基础。

架构

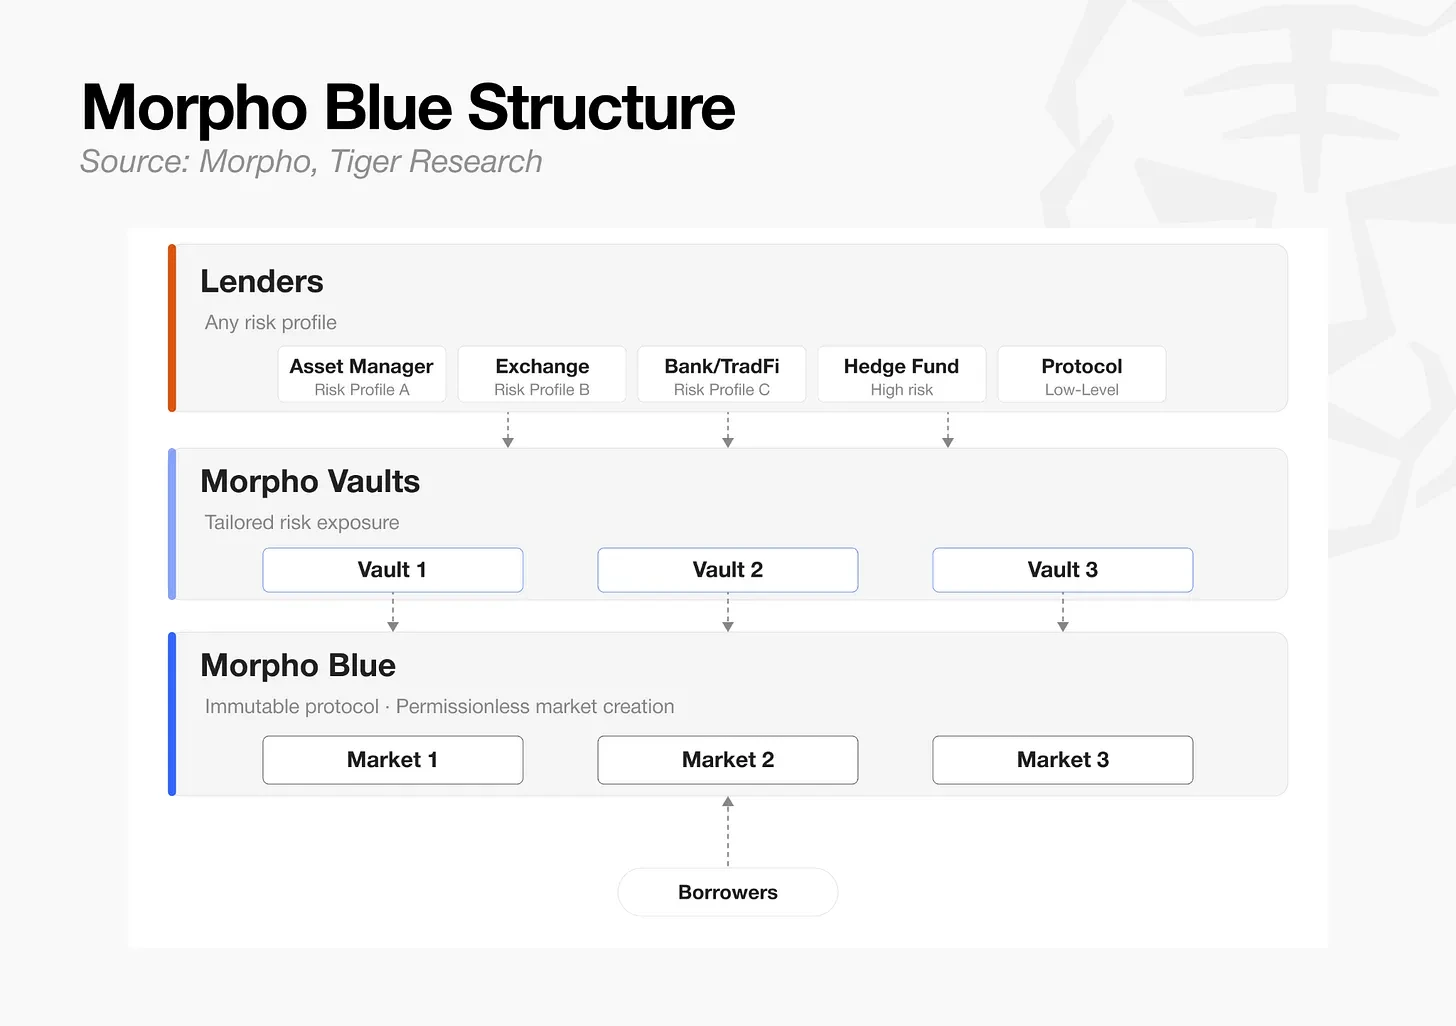
  • Morpho Blue:一个不可篡改的协议。市场创建时,五个参数被固定:抵押资产、借款资产、清算贷款价值比(LLTV)、价格信息和利率模型。任何人无需许可即可创建市场。协议本身仅负责执行预先编写的代码。
  • Morpho Vaults:一个风险管理层,由独立策展人选择合格市场、设定供应限额并分配资金。每个金库都具有独特的风险概况。
  • 贷款人:风险承受能力各异的存款人,包括 DAO、协议、个人和对冲基金,选择符合自身情况的金库并提供资金。

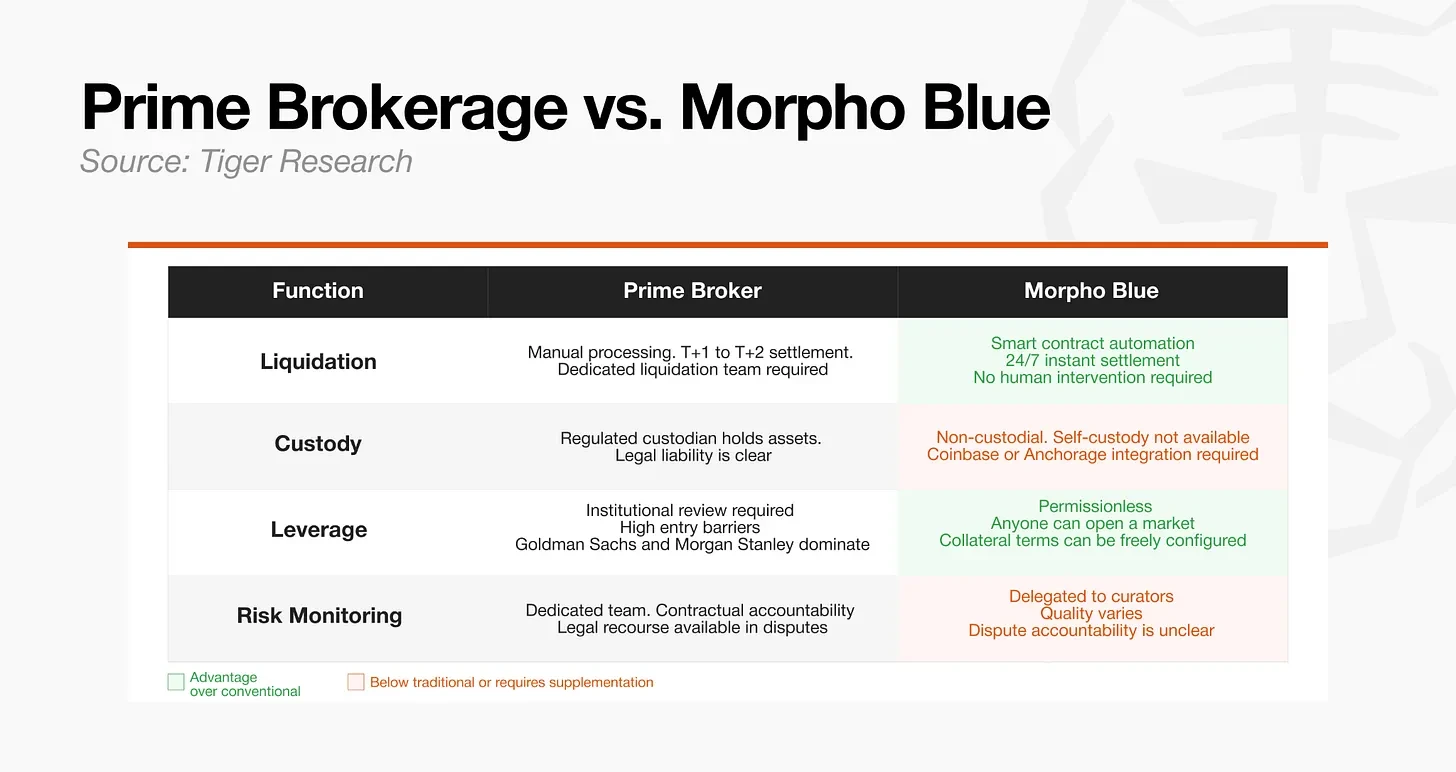
传统主经纪商通常需要履行四项职能:清算、托管、杠杆提供和风险监控。Morpho 通过智能合约在协议层面实现了清算和杠杆提供的自动化。然而,由于其非托管结构,它无法提供机构投资者为满足监管要求所需的托管环境。因此,与 Coinbase 或 Anchorage 等外部托管机构集成是必要的。

同样,风险监控并非取决于协议本身,而是取决于每个托管机构选择资产和管理风险敞口的能力。这就造成了一种持续存在的风险:托管机构的素质参差不齐。2025 年的 xUSD 和 Stream Finance 事件直接暴露了这一脆弱性。多个 Morpho 金库持有 xUSD 敞口,并产生了坏账。事件发生后,市场开始更加严格地审查托管机构的资产选择能力和实时风险管理能力,机构资本也集中投资于业绩卓著的顶级托管机构,例如 Steakhouse、Gauntlet 和 Sentora。

传统经纪业务将清算、托管、杠杆和抵押品管理整合到一个机构中。Morpho 则以分工模式取代了这种模式,将各项职能分配给生态系统内的专业参与者,而不是集中在一个机构中。

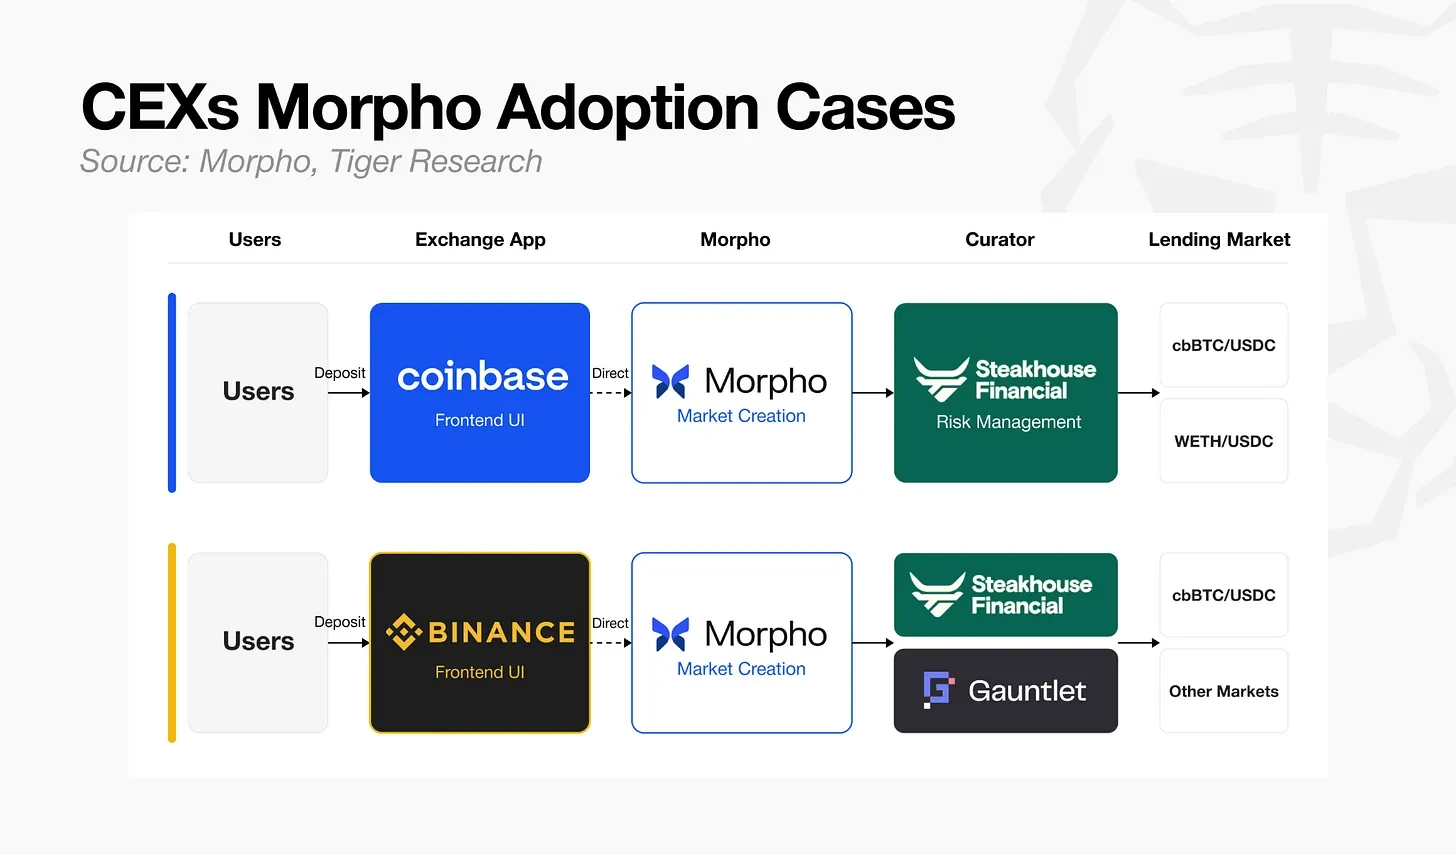
机构采用正在大规模发生,而这一切始于中心化交易所。

  • Coinbase:基于 Morpho Blue 构建的 USDC 借贷服务,由 Steakhouse Financial 提供托管服务。
  • 币安:采用了相同的结构,由 Steakhouse Financial 和 Gauntlet 担任策展人。

用户在 Coinbase 或币安应用中点击“借贷”按钮即可获得贷款。全球交易量最大的两家交易所选择了相同的架构。这种架构也已扩展到传统金融机构。

  • SG-FORGE :在 Morpho 上部署符合 MiCA 标准的稳定币 EURCV 和 USDCV 。
  • Apollo:将私人信贷基金 ACRED 上链,并将其用作 Morpho 的抵押品。
  • Bitwise:直接在 Morpho Vaults 之上进行风险管理。

如果说代币化打开了获取资产的渠道,那么 Morpho 则开辟了将这些资产转化为生产性资本的途径。Morpho 所设定的发展轨迹正逐渐展现出一种新的演进方向,而这种方向对于起点截然不同的借贷协议来说,都难以忽视。

4.2 Aave V4:通用银行

Aave 最初名为 ETHLend,是一个点对点贷款匹配平台,之后经历了 V1、V2 和 V3 三个版本,并逐步发展为共享资金池架构。2026 年 3 月,Aave 在以太坊主网上启用了 V4 版本,这是一个模块化架构。与 Morpho 选择将基础设施与运营在结构上分离不同,Aave V4 选择了一种混合模式,在保持流动性效率的同时控制风险。

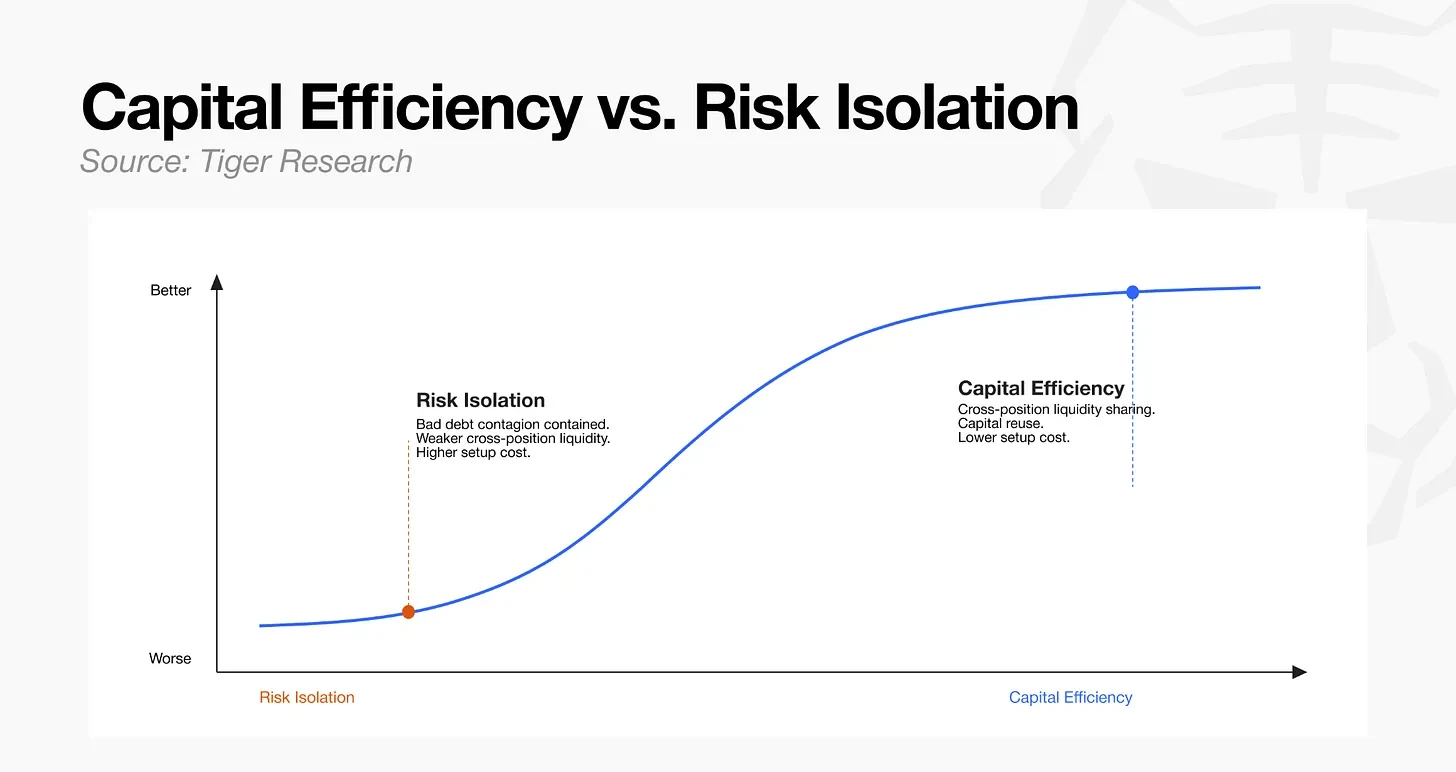
Aave 意识到风险隔离和资本效率之间存在矛盾。走向风险隔离可以遏制不良债务的蔓延,但会削弱流动性网络效应并降低资本效率。V4 的设计旨在从结构上解决这种权衡。

架构

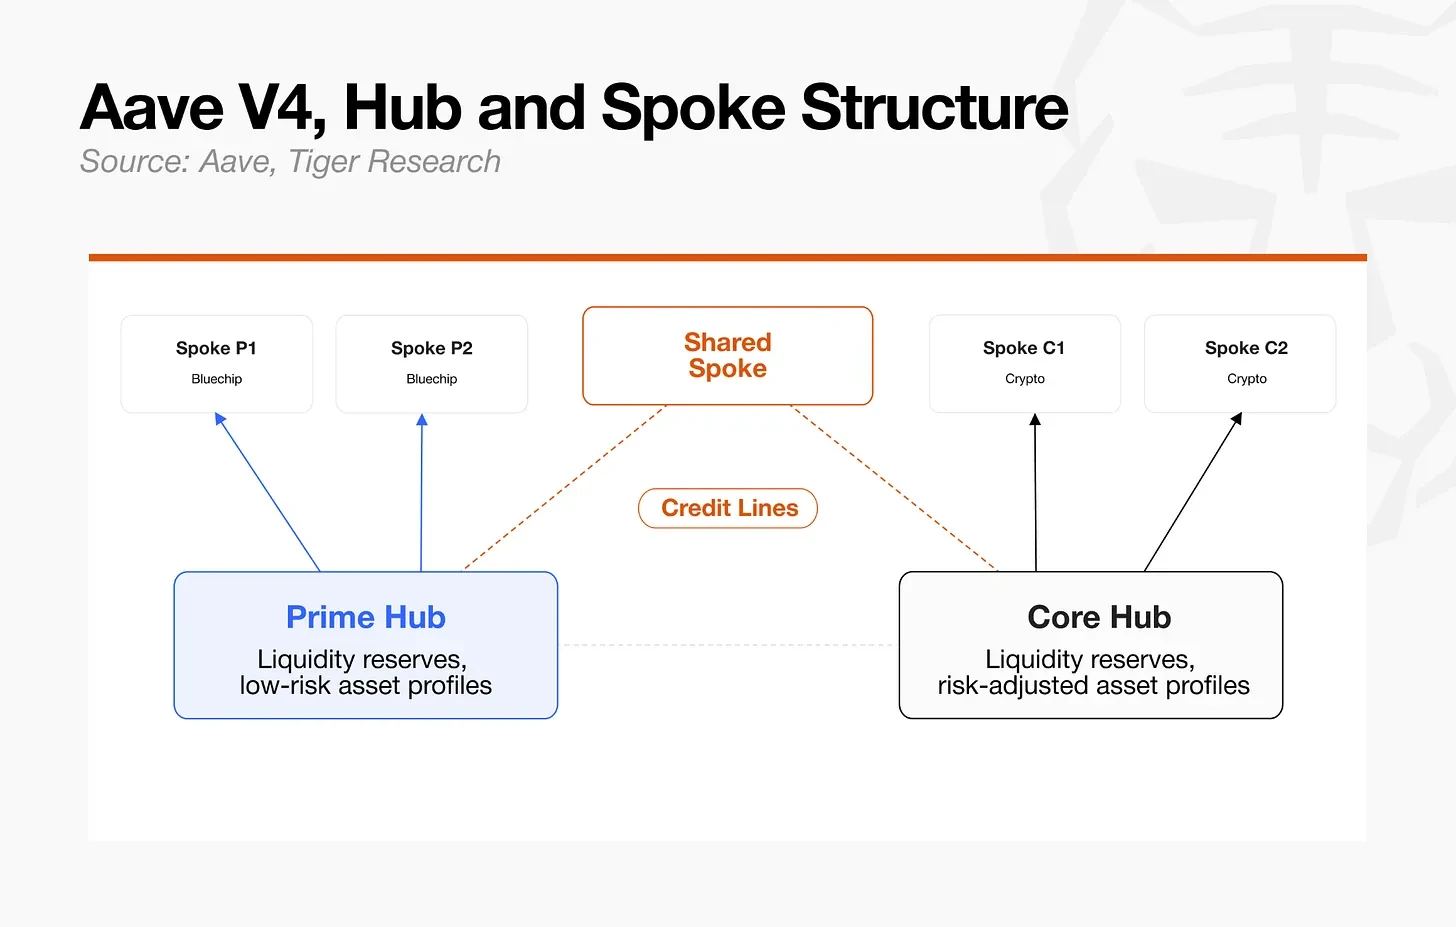
  • Hub:整合流动性和会计核算的核心层。它为每个分支分配信贷额度和借方额度,限制任何特定市场可提取的流动性。基本的风险防火墙由这些分支限额和本地参数构成。
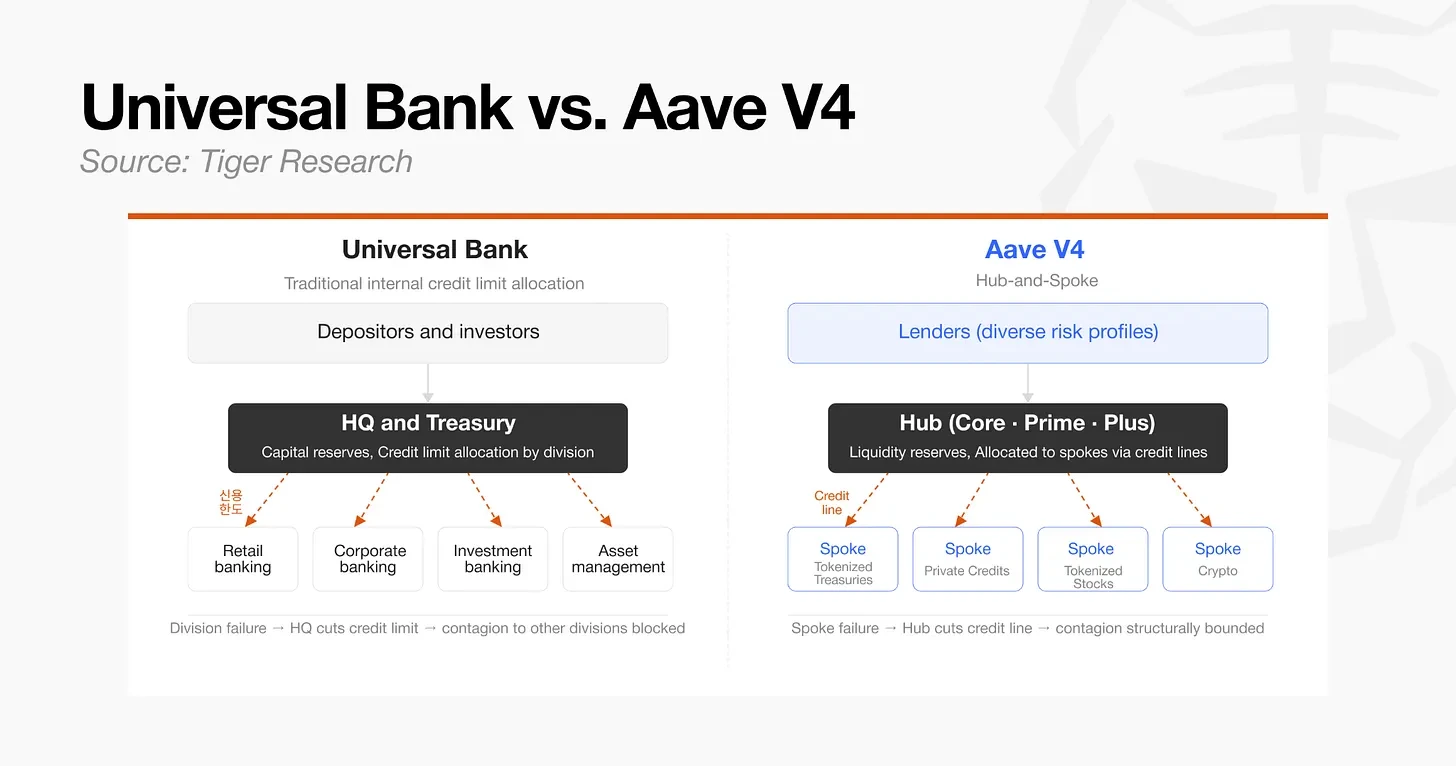
  • Spoke:一个独立的借贷市场,每项资产都有其独立的参数。当某个分支或资产出现问题时,治理和风险管理人员可以通过调整该分支的信贷额度上限、限制新增借款或启动紧急控制措施来降低风险敞口。由于最大风险敞口固定在信贷额度上限,因此传染效应的结构性蔓延受到设计上的限制。

在传统金融领域,这种结构类似于一家综合性银行的内部信贷额度分配系统。总行会为每个部门分配信贷额度,当某个部门遇到困难时,总行会调整这些额度以控制利差。中心枢纽扮演着总行的角色,而每个分支则像一个独立的业务部门一样运作。与 Morpho 的完全隔离模型(其中资本被严格锁定在每个资产对中)不同,这种中心辐射式结构允许一个分支中未使用的流动性通过中心枢纽的信贷额度灵活地重新分配给更高效的分支。其结果是更高的资本效率。

这种结构在 RWA 市场中成为一项显著优势。新兴的 RWA 市场往往难以吸引初始流动性,但在 Aave V4 中,现有的流动性中心可以作为新分支市场的种子机制。通过将代币化资产构建为独立的分支,并在中心设置信用额度上限,可以利用更安全资产的流动性基础,以更低的启动成本将新的资产类别推向市场,同时将初始敞口控制在信用额度范围内。

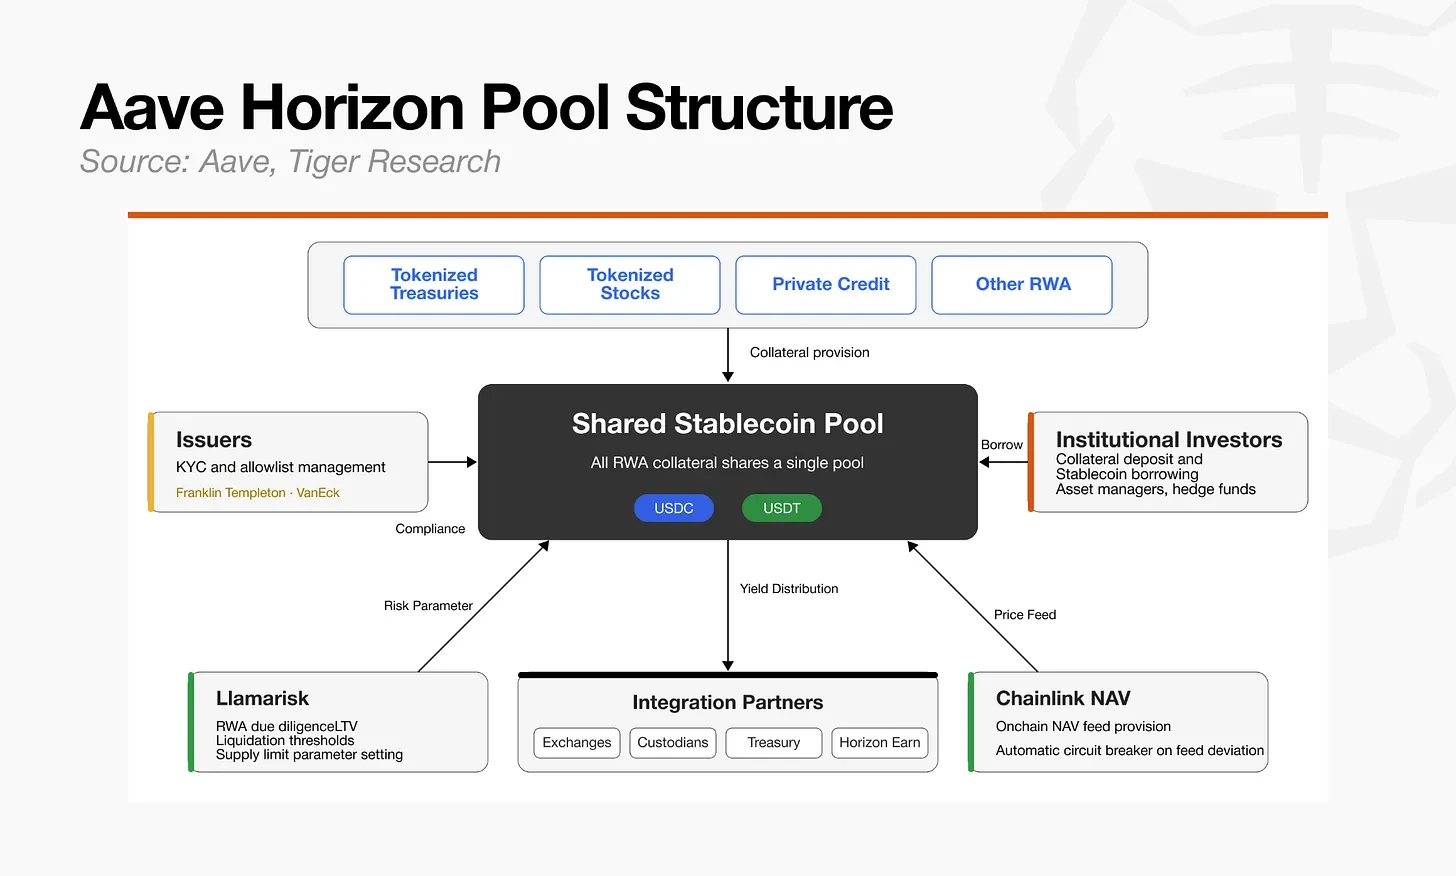
机构采用主要围绕 Horizon 展开。Horizon 最初是基于 Aave v3.3 构建的独立 RWA 贷款实例,但其设计理念与 V4 统一流动性和风险分离的方向一致。随着 Horizon 与 V4 信贷额度结构的整合日益深入,它很可能会进一步融入 Aave 的机构 RWA 层。

Horizon 旨在允许受监管的代币化国债、货币市场基金和机构基金作为稳定币借贷的抵押品,并有可能扩展到代币化股票和 ETF 等资产类别。

由于 Horizon 内已批准的机构资产与同一机构流动性层相连,任何新添加的 RWA 都可以立即利用现有的稳定币流动性

该流动性层内部的角色划分如下:

  • 发行方:投资者准入和 KYC/AML 允许名单管理。
  • 风险经理(LlamaRisk):RWA 尽职调查、风险框架和参数建议。
  • 预言机(Chainlink):提供链上价格信息。
  • 协议(Aave):智能合约执行。

在传统的 Aave 市场中,新增资产需要 DAO 治理委员会的审议和投票,这会减慢流程。Horizon 将这些职责分开:发行方负责每个资产的合规性,LlamaRisk 负责风险尽职调查,Chainlink 负责价格验证。这种架构使得机构资产上线和风险调整的速度比所有决策都经过 DAO 治理委员会审批要快得多。

Morpho 尽量减少治理参与,并将市场创建和风险管理外包,选择了速度和选择权;而 Aave 则选择了不同的道路:控制治理委托和共享流动性,以保持资本效率。

这两种方法都是将传统金融的风险分配理念移植到链上环境的连贯解决方案,但 RWA 市场最终会向哪一方靠拢,还有待观察

4.3 Euler V2:多策略对冲基金

2023 年 3 月,Euler 遭受了 1.97 亿美元的损失。此次攻击利用了智能合约代码中的一个漏洞,由于多个资产市场连接在同一个协议的会计和清算结构中,损失蔓延至多种资产。

经过大约三周的谈判,大部分被盗资产得以追回。尽管如此,欧拉选择重建架构而非仅仅修复,并随后将自身重新定位为灵活的机构贷款基础设施。

Euler 进军 RWA 和机构信贷市场的驱动力在于传统金融资产代币化方面的不足。银行虽然发行了代币化的债券、基金和国债,但这些资产缺乏用于贷款或信贷提供所需的链上基础设施。

Euler 并没有将机构需求引入波动性较大的长尾加密资产市场,而是开始将自己定位为机构金融的信贷层,为这些资产提供链上流动性。

结构

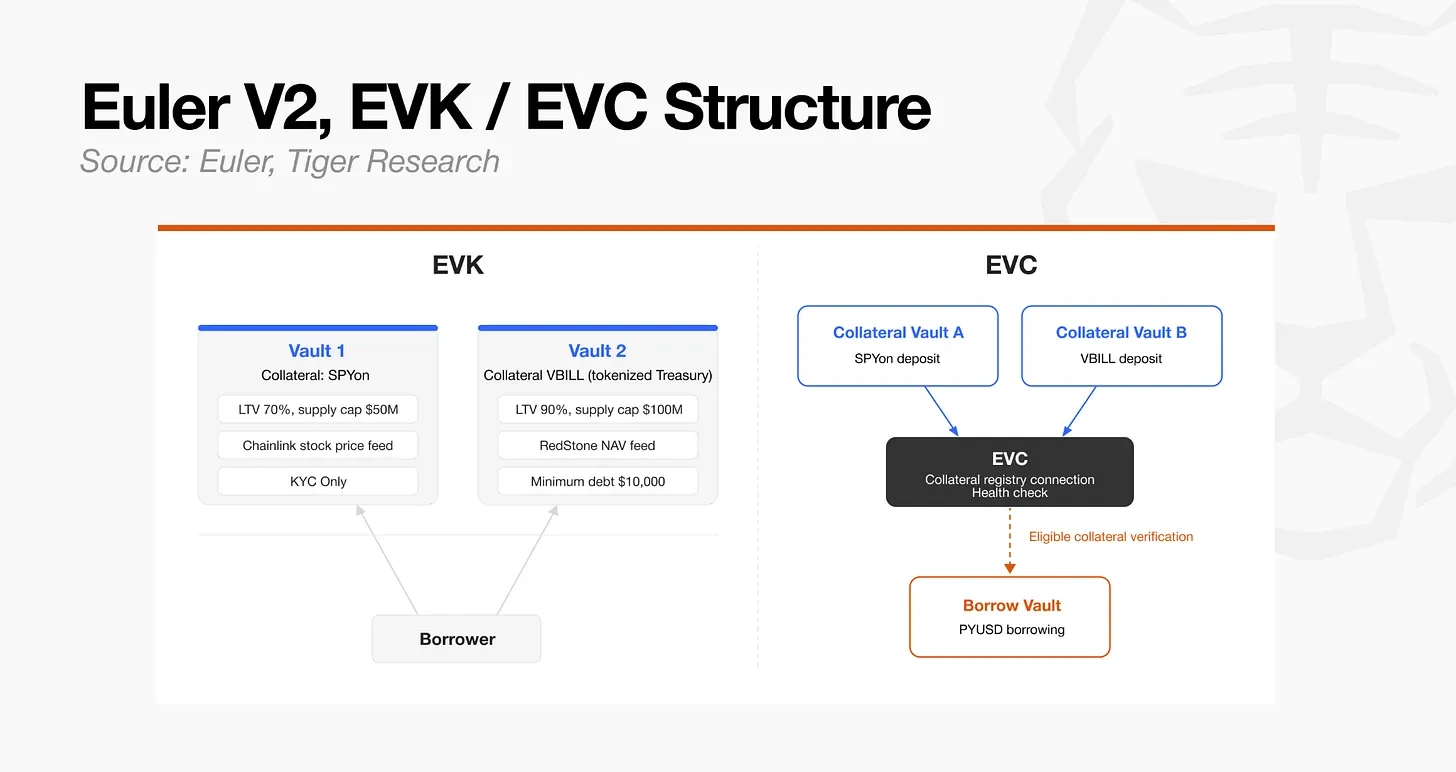
  • EVK(Euler 金库套件):用于创建基于 ERC-4626 的信用金库并具备借贷功能的套件。每个金库都包含针对特定资产和风险配置的独立参数,并通过 EVC 与其他金库连接,形成借贷市场。
  • EVC(以太坊金库连接器):核心的不可变原语,用于连接分布在多个金库中的抵押品和债务关系,并在单个账户中进行管理。用传统金融术语来说,它类似于将多个分散的资产账户整合到一个提供交叉抵押的单一保证金账户中。

EVK 允许在资产层面进行独立设计,而 EVC 则将原本分散的资产连接成一个统一的账户和头寸管理框架。

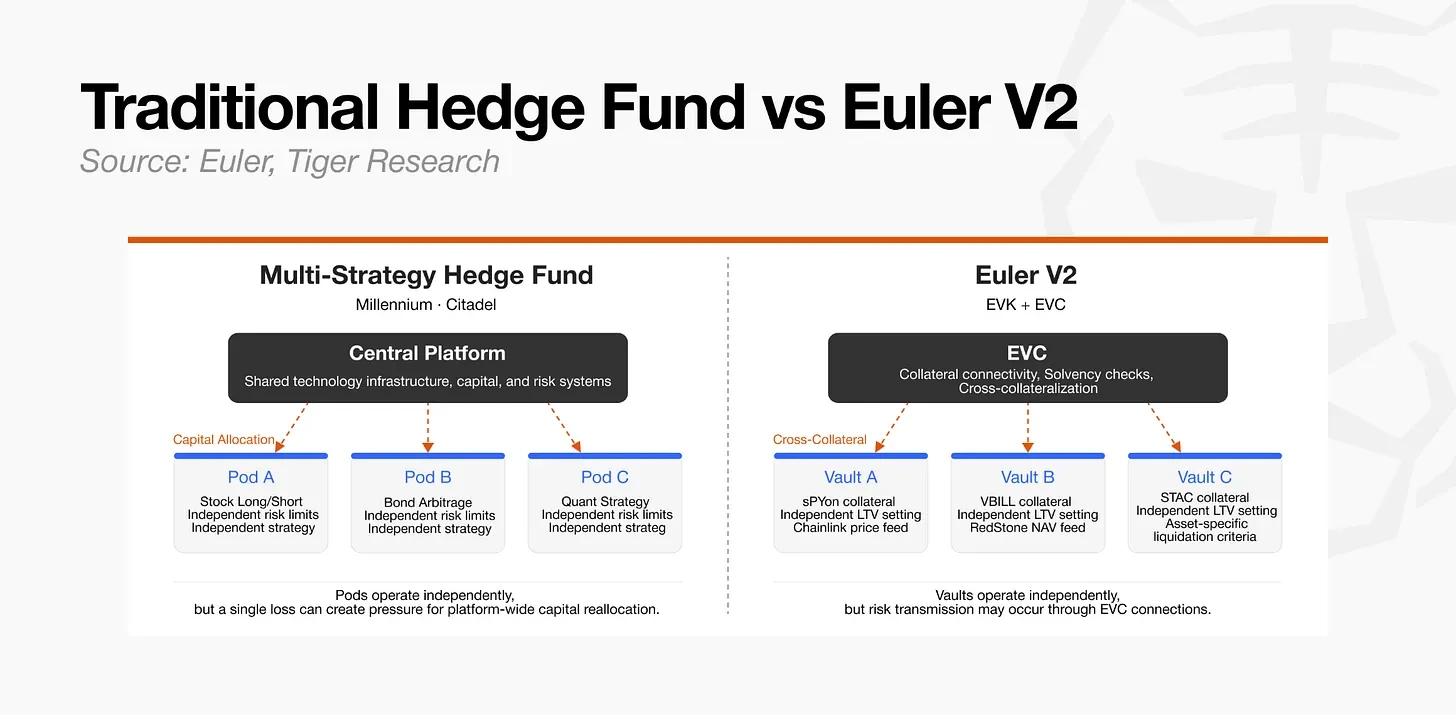
从传统金融角度来看,Euler 基金与多策略对冲基金的“小组”结构具有某些共同特征。每个独立的小组都采用各自的策略和风险限额,同时共享技术基础设施和资本管理系统。

关键区别在于,Euler 不是一个公司的内部组织,而是一个开放的基础设施,多个独立的参与者可以在其中创建和连接金库。

类比而言,如果说 Morpho 类似于主经纪商的分工模式,Aave 类似于全能银行的共享流动性模式,那么 Euler 则类似于多策略对冲基金的互联模块化结构。这种架构所带来的灵活性和资本效率,也使得风险有可能在互联金库生态系统内从一种资产间接传递到其他头寸。因此,托管人风险管理能力仍然是 Euler V2 生态系统面临的核心挑战。

Euler 的机构应用正朝着适应资产特性和监管要求的方向发展。首要目标是代币化股票。股权资产每周 5 天、每天 24 小时交易,需要能够反映公司事件(例如股息和股票拆分)的价格信息。在单一的风险共担结构下,构建一个满足这些条件的独立市场是不切实际的。而 EVK 允许在资产层面进行独立设计,从而实现了这一点。

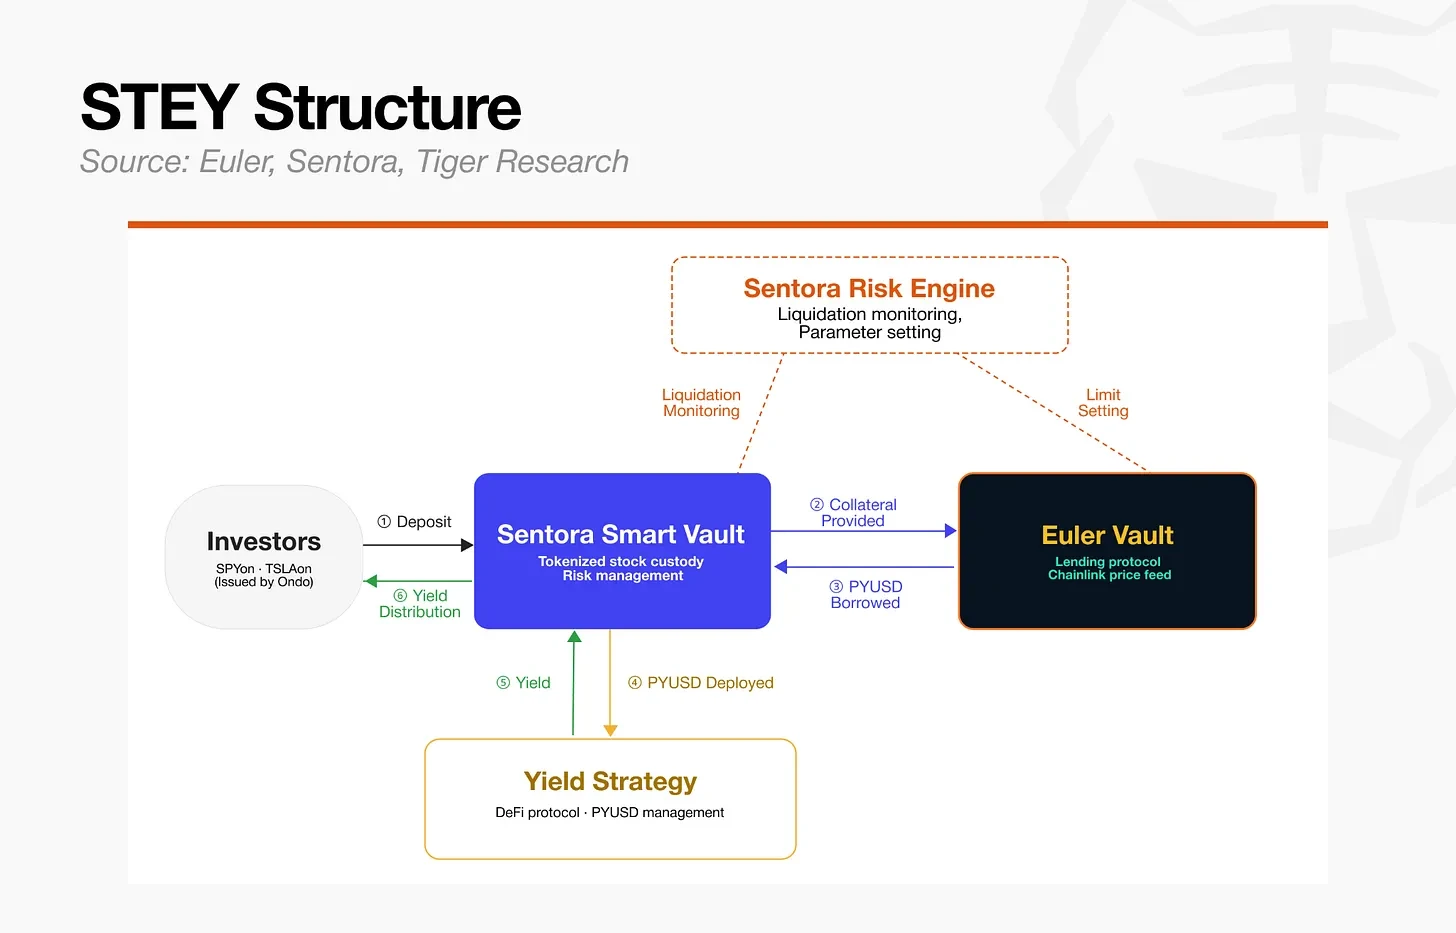
Euler 与 Ondo Finance 合作推出了 STEY,这是一个接受 SPYon(标普 500 指数)、QQQon(纳斯达克 100 指数)和 TSLAon(特斯拉)作为抵押品的借贷市场。

STEY 市场架构构

  • 抵押品:Ondo 代币化股票(SPYon、QQQon、TSLAon)
  • 借入资产:PYUSD(PayPal 稳定币)
  • 价格信息:Chainlink 实时股票价格信息
  • 风险管理:由 Sentora 策划

正如传统金融利用伦巴第贷款释放股票持有的流动性一样,STEY 市场也在链上复制了这一机制。投资者既可以维持对代币化股票的价格敞口,又可以将借入的稳定币重新部署到链上收益策略中,从而最大限度地提高资本效率。

第二个方面是代币化国债和 CLO(担保贷款凭证)的结合。Euler 推出了 KPK USDC Prime RWA Vault 来展示这种结构灵活性。

KPK USDC Prime RWA Vault 架构

  • 抵押品:VBILL(VanEck 代币化国债)、STAC(Securitize AAA 级 CLO)
  • 借入资产:USDC
  • 价格信息:红石每日净值信息
  • 风险管理:由 Sentora 策划

CLO 需要通过预言机定期进行净值定价,并遵循特定资产的清算标准。代币化国库需要严格的合规控制。如果没有模块化的基础设施,允许在金库层面定制独立的接口和参数,那么将这两种资产类别作为链上借贷抵押品上线都将极其困难。

尽管如此,由于对相同资产、预言机和抵押品的重叠敞口而导致间接风险传递的可能性依然存在,Euler V2 面临着在灵活性和控制性之间取得平衡的持续挑战。

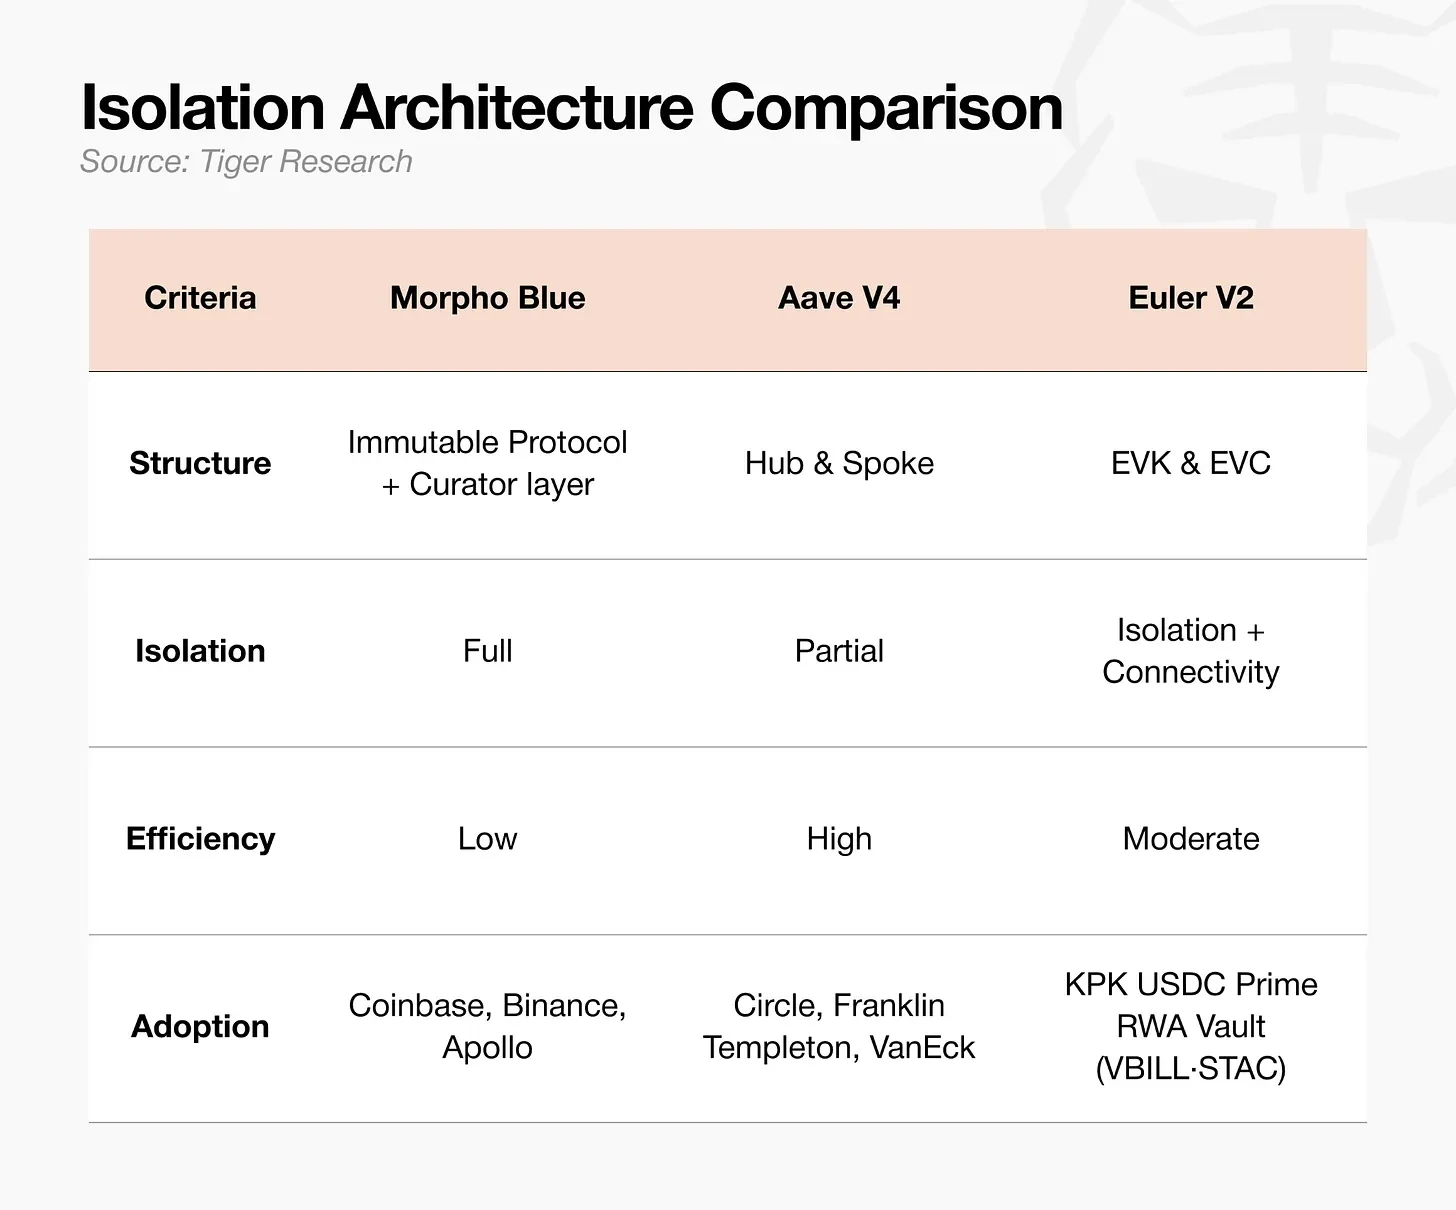
这三项协议均从不同的出发点和采用不同的方法来解决机构准入障碍

  • Morpho:完全外部化市场创建和风险管理,以最大限度地提高速度和选择权,并将策展层的质量作为验证的关键变量。
  • Aave:将受控治理委托与 V4 的中心辐射式架构相结合,追求一种混合方法,在不损害稳定性的前提下保持资本效率。
  • Euler:利用 EVK 和 EVC 同时确保单资产独立性和跨抵押品灵活性,在多策略结构中寻求最佳风险平衡。

他们的方法各不相同,但三者都在朝着同一个结构方向发展:将基础执行基础设施与风险判断层分离,并为每种抵押品类型设计资产特定的风险参数。

5. 结论

在传统资本市场中,主经纪商花了数十年时间才确立其作为对冲基金核心基础设施的地位,涵盖交易、托管、结算、杠杆和风险管理等各个方面。2008 年雷曼兄弟倒闭和储备一级基金挤兑事件分别暴露了不同类型的系统性风险,此后市场更加关注托管、抵押品、流动性管理和角色分离等问题。

DeFi 生态系统在更短的时间内就得出了结构上类似的结论。它之所以能够如此迅速地发展,是因为代码的迭代速度快于监管。

早期风险共担架构遭遇治理瓶颈,并经历了意外风险敞口和坏账蔓延之后,Morpho、Aave 和 Euler 都迅速在链上实现了风险隔离和运营分离。DeFi 市场通过反复的实际资本损失和架构重建,在短短几年内就完成了传统金融需要数十年才能完成的过程。

传统金融史表明,经纪业务等基础设施的成熟是推动对冲基金行业发展的条件之一。2008 年后,随着基础设施趋于稳定,机构资本开始流入,对冲基金的总资产管理规模接近 2 万亿美元。仅在 2015 年至 2025 年间,该行业的规模就从 1.4 万亿美元增长至 4.5 万亿美元。随着基础设施的成熟,策略和风险管理方面的真正竞争开始在其上层运营层面展开,那些展现出卓越能力的基金经理吸引了市场资本。

链上借贷市场正步入类似的转折点。随着 Morpho、Aave V4 和 Euler V2 都在风险隔离和运营分离方面趋于一致,如今的核心问题在于,在这些基础设施之上的运营层将会出现怎样的竞争。

目前,链上金库的总资产管理规模约为 74 亿美元。鉴于对冲基金行业在基础设施建成后实现了迅猛发展,如今的链上信贷市场更像是处于更大规模扩张的早期阶段。

在传统金融领域,高盛和摩根士丹利几乎垄断了主经纪商基础设施,对冲基金必须接受它们的条款才能获得使用权。链上基础设施的运作方式则截然不同。在 Morpho 或 Euler 上开设市场无需任何机构的许可。

随着基础设施垄断的打破,链上运营层面的竞争可能会比传统金融领域更加公开、更加迅速地展开。在传统市场中,桥水基金、千禧年投资集团和城堡投资集团等平台,以及黑石集团和阿波罗全球管理公司等另类资产管理公司,凭借其运营能力和基础设施优势,吸引了大量资金。

在链上,任何有能力评估抵押品、设计风险参数、应对机构监管要求并建立业绩记录的参与者,现在都有机会在新兴信贷市场中占据一席之地,其基础设施比传统金融所提供的要容易得多。

你的AI月费被谁分走了?一张图拆解20美元背后的算力供应链

TL;DR

  • Claude 20 美元订阅成本拆分图,把一笔 AI 月费拆向模型公司、云算力、GPU、电力和供应链。
  • AI 订阅有持续推理成本,不能直接套用传统 SaaS 的高毛利假设。
  • 关联标的:OpenAI、Anthropic、微软、亚马逊、谷歌、英伟达(NVDA)、台积电、SK 海力士、三星、美光、数据中心和电力链。

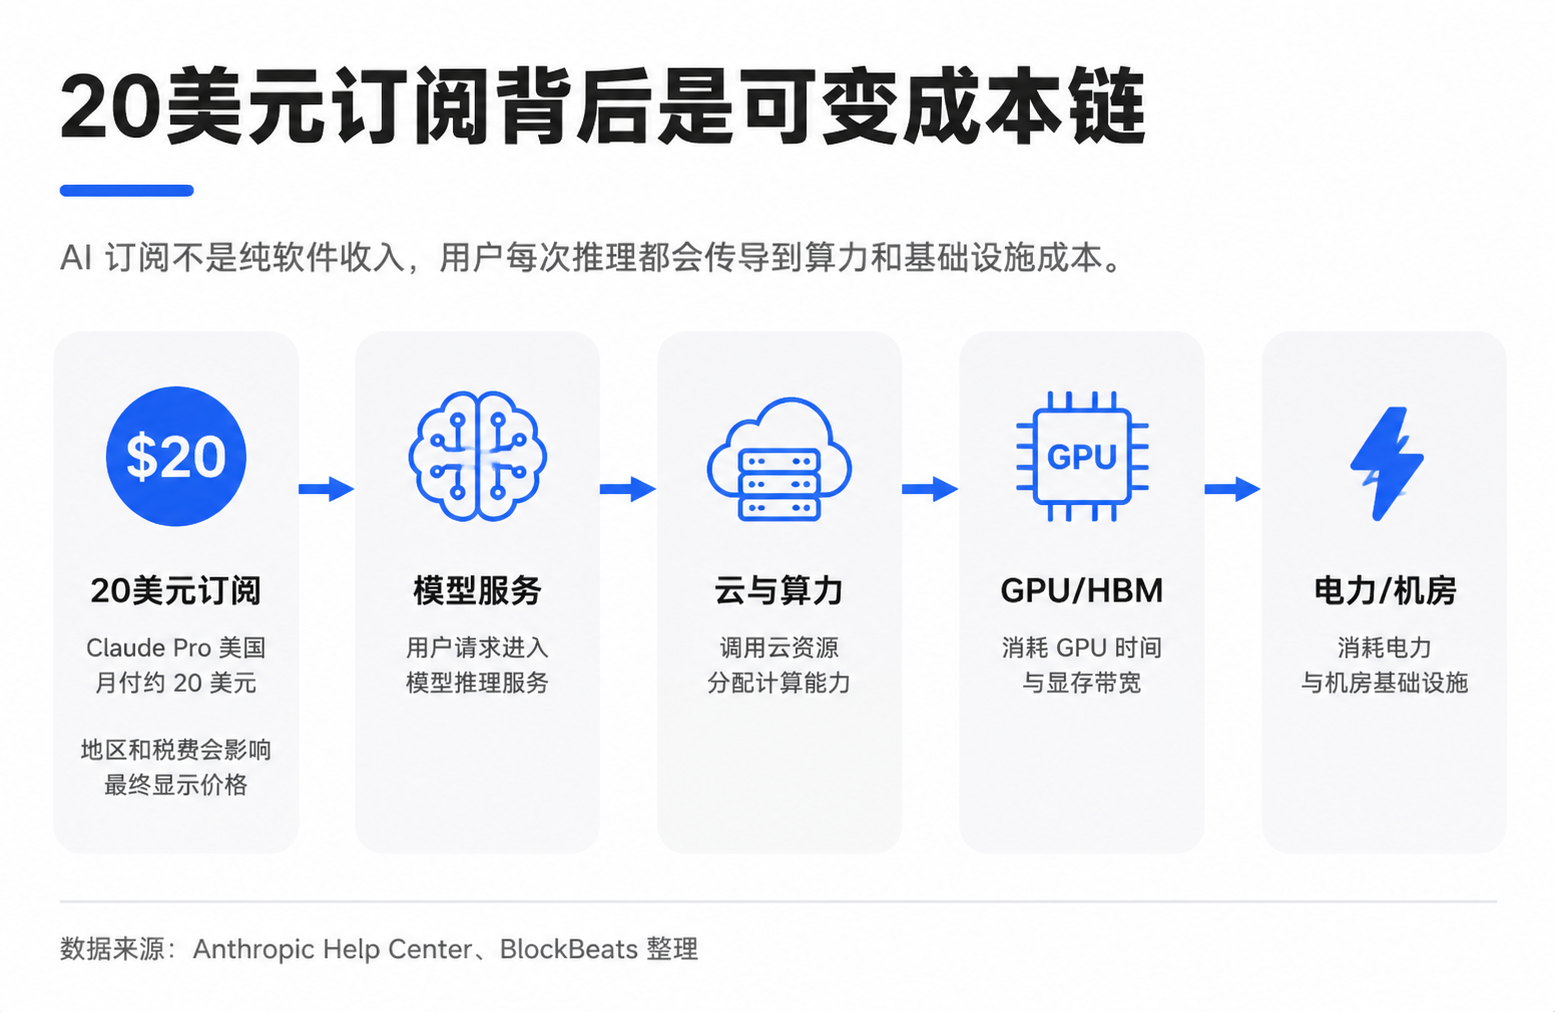
一张把 Claude Pro 美国月付约 20 美元拆给模型公司、云算力、GPU 折旧、电力和供应链的估算图,正在让投资者重新讨论 AI 应用收入到底该怎么估值。

这张图不是 Anthropic、亚马逊云或英伟达的官方分账数据,也不能当成任何一家公司的真实账本。它的价值在于提出了一个更底层的问题:用户付给 AI 应用的订阅费,有多少能像传统 SaaS 一样沉淀成软件毛利?

传统 SaaS 的估值想象很清楚。软件写好后,多卖一个账号,新增成本通常不高,成熟纯软件公司毛利率常见在 70% 甚至 80% 以上。投资者愿意给高倍数,是因为收入规模扩大后,利润率有机会继续抬升。

AI 应用的麻烦在于,用户每一次提问、写代码、分析文件或调用 agent,背后都要消耗 GPU 时间、电力、内存带宽和云资源。表面是固定月费,底层却是一条随使用量变化的成本链。轻度用户可能是高毛利,重度用户在可用额度或相关工具套餐内连续跑任务,成本可能迅速上升。

所以,20 美元拆分图要挑战的不是某家公司到底拿走几美元,而是「AI 应用收入是否天然等于 SaaS 收入」。AI 公司要证明自己值高倍数,不能只证明用户愿意付费,还要证明使用量加权后的毛利率能持续改善。

订阅费背后有一条推理成本链

AI 订阅和普通软件订阅最大的不同,是「使用一次」的边际成本不再接近于零。

在传统 SaaS 里,一个团队多开一个账号,服务商也有服务器、客服和带宽成本,但这些成本通常不会随着每一次点击线性上升。真正昂贵的是前期研发、销售和获客。产品规模化后,新增收入中有相当部分可以留下来。

大模型产品不同。用户输入问题,模型生成答案,这个过程叫推理,也就是模型被用户调用时的实际计算。Token 是模型读写文本的基本计量单位。用户问得越多、上下文越长、生成内容越复杂,消耗的 token 和算力就越多。

这就形成了固定订阅和可变成本之间的矛盾。Claude Pro 美国月付口径约为 20 美元,价格会受地区、税费和 Anthropic 调整影响。用户看到的是固定价格,模型公司面对的却是差异很大的使用行为。有人只是写邮件和查资料,有人会处理长文档、跑代码任务或调用更复杂的自动化流程。

市场流传的拆分图试图把这件事具象化:20 美元里,一部分留给模型公司,一部分支付给云和算力提供方。算力成本中包含电力、运维、GPU 折旧。GPU 采购再向上流向英伟达、台积电、HBM(高带宽内存)供应商、光模块、ODM 和电力相关企业。

这里的「GPU 折旧」可以理解为,昂贵 GPU 不是一次性算完成本,而是按使用年限、使用强度或会计口径慢慢摊到 AI 服务里。真实分配会受到套餐限额、轻重度用户比例、云厂商内部结算价、预留算力折扣、GPU 利用率和折旧年限影响。平均成本也不等于边际成本。

投资者真正需要盯住的是方向:AI 应用公司不能只披露收入增长,还要回答收入增长背后的算力成本是否同步增长。如果使用量扩张快于模型效率提升,订阅收入越高,毛利压力可能越明显。只有效率改善足够快,模型公司才有机会重新接近软件公司的利润结构。

基础设施先拿到更确定的收入

现阶段,AI 使用量增长更直接流向基础设施,而不是全部沉淀在应用层。

不管用户是在 Claude、ChatGPT、Gemini,还是企业内部 agent 里使用模型,推理最终都要落到算力、电力、内存和网络上。应用层可能出现产品更替,底层资源消耗更刚性。只要 AI 使用量继续上升,云资本开支、GPU 采购、HBM 需求和数据中心用电就会被拉动。

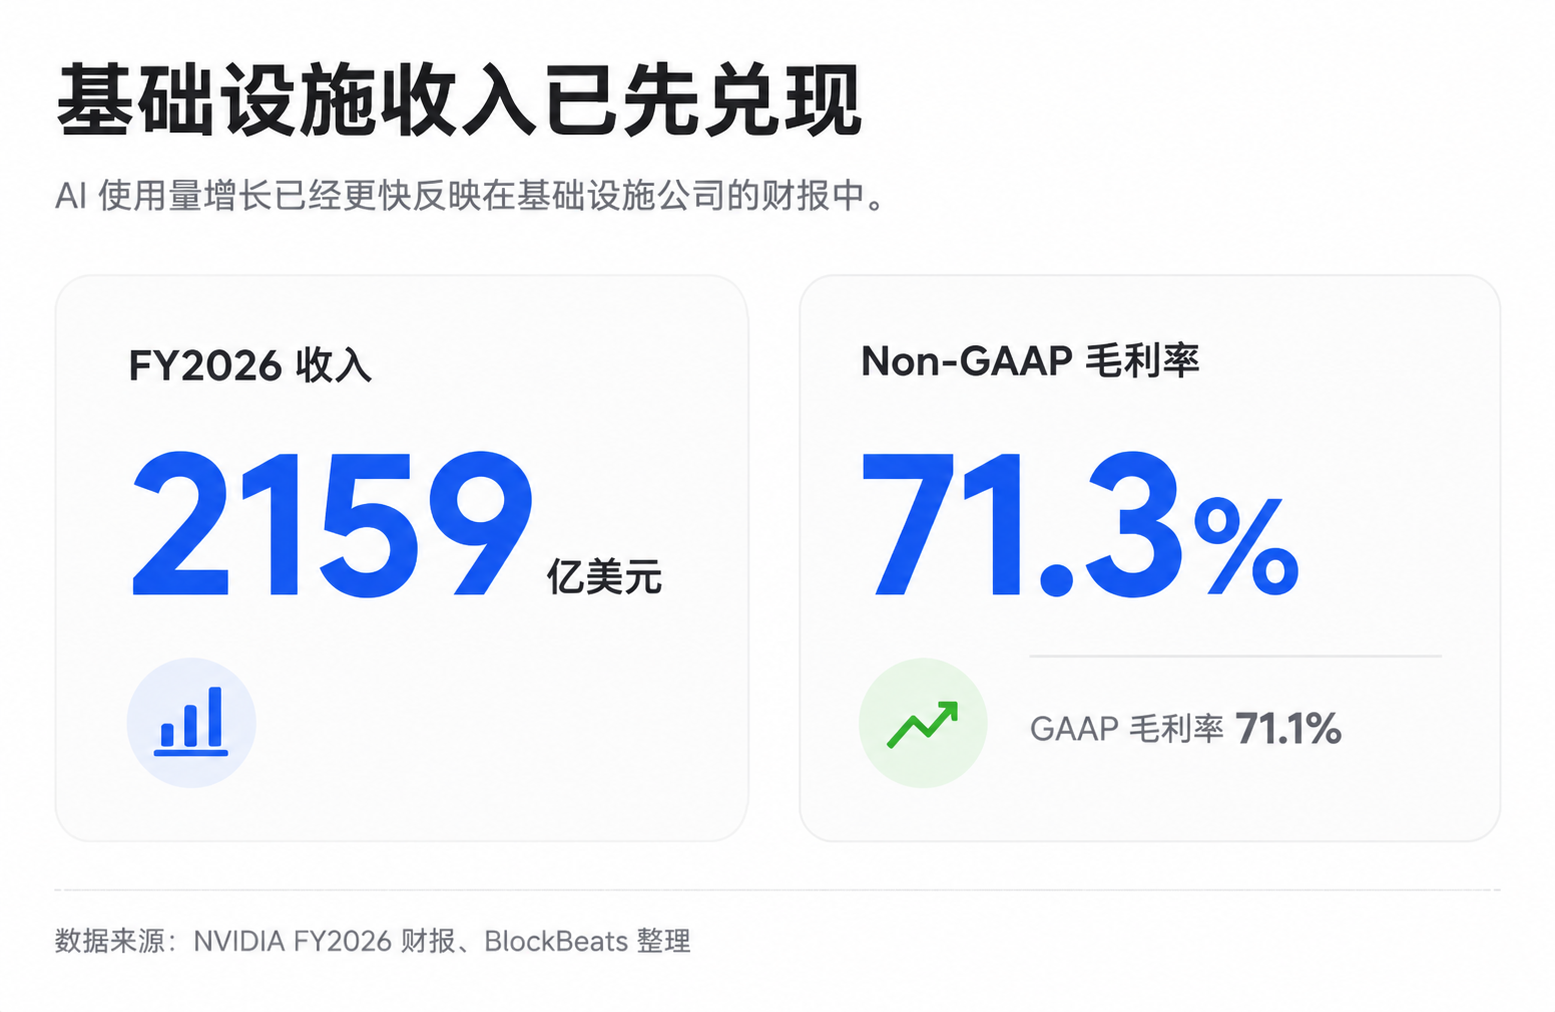
这也是英伟达、台积电、SK 海力士等基础设施链条持续被市场重估的原因。英伟达近年整体毛利率处于高位,FY2026 年度 GAAP 和非 GAAP 毛利率约为 71.1% 和 71.3%,后续季度指引也保持高位。需要注意,个别季度会受特定费用扰动,公开财报也不总能直接拆出 AI 数据中心的真实毛利结构,但稀缺基础设施具备定价权这一点已经反映在业绩里。

HBM 是这条链上最典型的环节。它不是普通内存,而是 AI 加速器里支撑高吞吐计算的关键部件。模型规模、上下文长度和并发推理需求上升后,AI 芯片对高带宽内存的依赖更强。供应链估算显示,HBM 在新一代 AI 芯片成本中的占比提高,这也是 SK 海力士、三星、美光在 AI 周期中被重新定价的重要原因。

电力和数据中心也从背景成本变成投资主线。单次普通文本查询的能耗未必夸张,但复杂 agent、长上下文、代码生成和多轮任务会放大计算量。对云厂商和数据中心运营商来说,关键不是某一次查询耗电多少,而是海量推理请求持续发生时,集群利用率、电价、冷却、机房容量和电网接入能力都会变成成本与瓶颈。

基础设施端的优势在于业绩验证更快。云厂商的 AI 资本开支已经发生,英伟达收入和毛利体现在财报里,HBM 厂商订单和价格也会较快进入利润表。模型应用层交易的更多是未来预期:订阅转化、企业渗透率、API 收入和未来成本曲线下降后的利润释放。

效率改善仍是多头的核心依据

软件投资者和 AI 多头并非没有反驳。效率派的核心观点是,今天推理成本偏高只是早期阶段现象,模型优化、缓存、小模型、自研芯片和更高集群利用率,会持续压低单位成本。只要成本下降足够快,AI 应用仍可能回到高毛利软件逻辑。

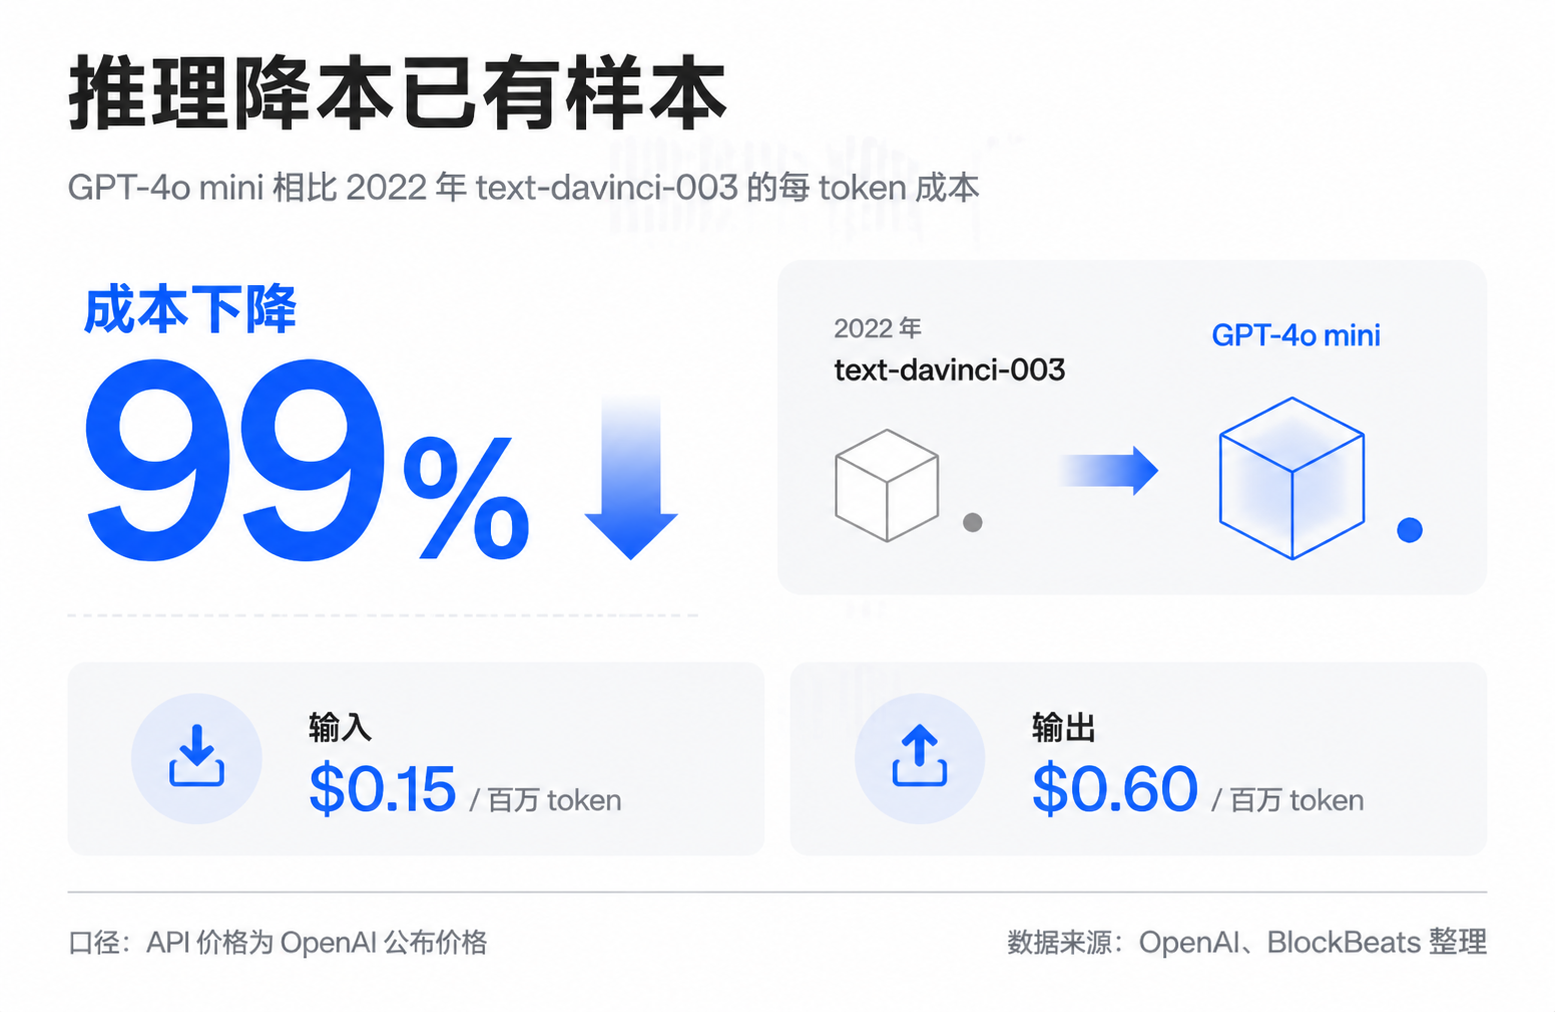
这个反驳有现实基础。部分主流模型在同等或更高能力下,单位价格已经明显下降。OpenAI 曾披露,GPT-4o mini 相比早期 text-davinci-003 每 token 成本下降 99%。不同公司节奏并不完全一致,Anthropic 近期更多体现为同价升级和模型分层,但行业方向仍是用更低成本提供更强能力。

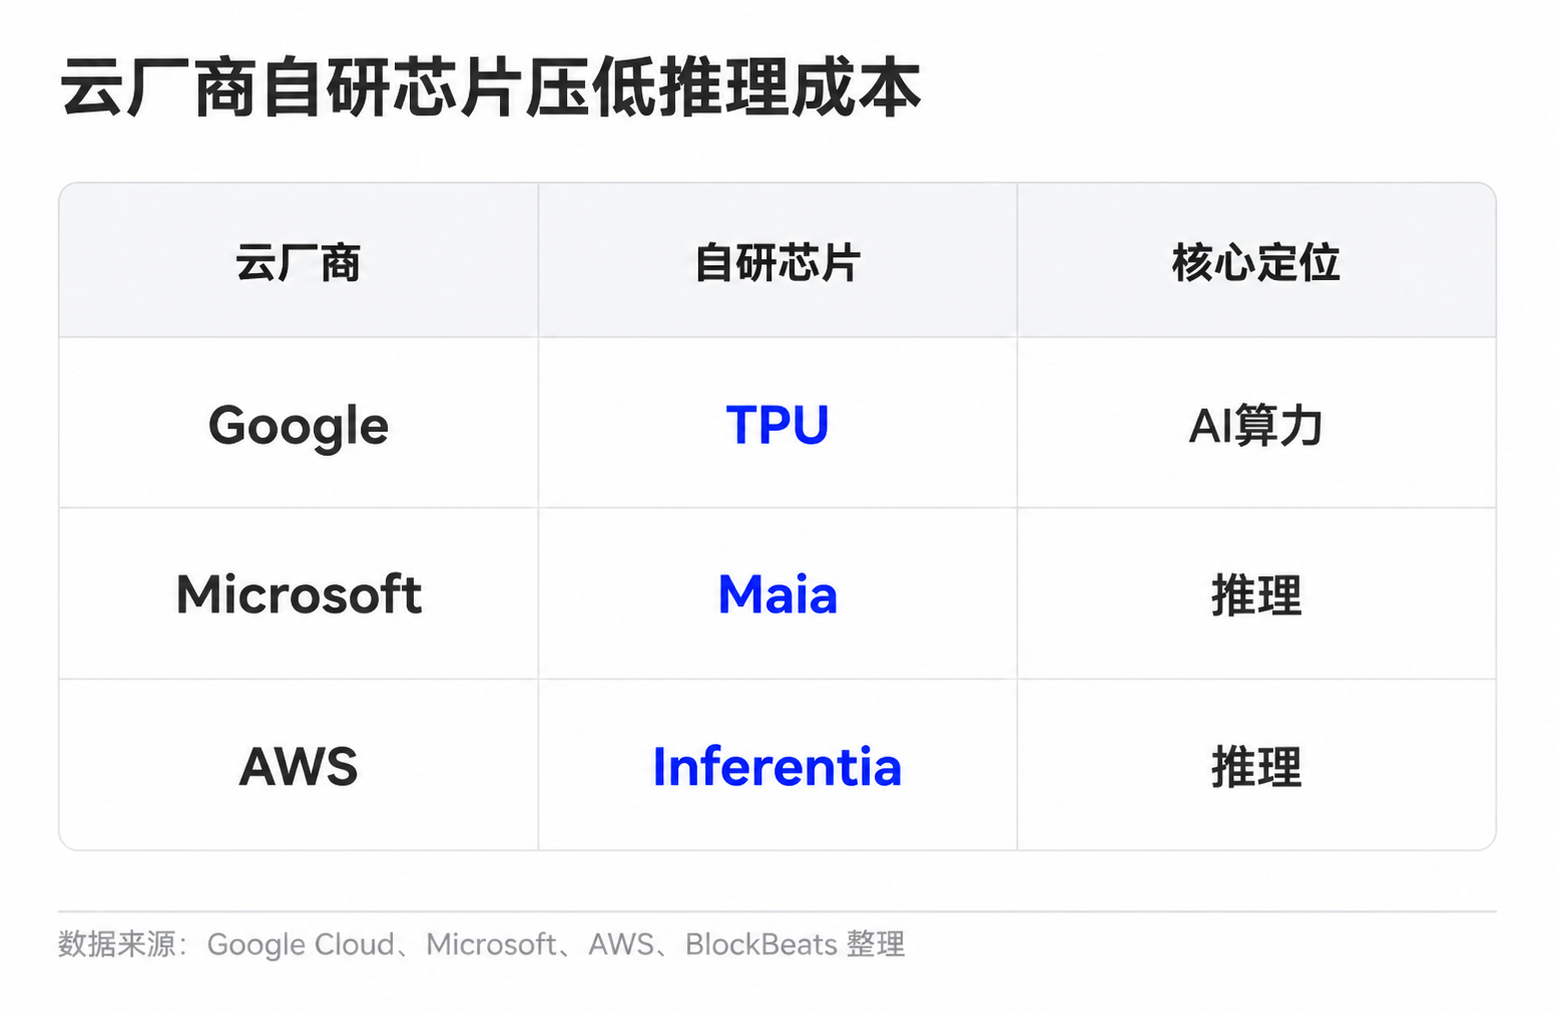
模型公司也有多种办法改善单位经济性。简单任务交给小模型,常见请求通过缓存复用,长上下文和复杂任务交给更强模型。云厂商则通过自研芯片和集群调度降低单位算力成本。谷歌有 TPU,微软推出用于推理的 Maia,亚马逊也在推进 Trainium 和 Inferentia。

如果只看技术进步,AI 应用利润率确有改善空间。更便宜的推理、更好的模型路由、更强的压缩能力,都能让同样 20 美元订阅承载更多使用量。轻度用户、高价企业套餐、API 分层定价和更严格的使用限额,也能改善整体单位经济性。

难点在于,成本下降不是唯一变量。AI 应用正在从简单聊天走向更重的工作负载。过去用户可能只是问答和改写文本,现在越来越多需求来自代码 agent、长文档处理、视频和多模态生成、企业自动化流程。这些场景价值更高,消耗也更高。模型越有用,用户越可能把更复杂、更长时间的任务交给它。

分歧由此变得更具体:推理成本下降速度,能否超过使用量和任务复杂度的增长。如果单位成本下降很快,但用户平均消耗增长更快,模型公司的加权毛利率仍会承压。反过来,如果模型路由、缓存、自研芯片和价格分层足够有效,AI 订阅就可能逐步摆脱今天的重成本特征。

订阅用户数并非毛利率

20 美元拆分图不应被理解为终局。它更像当前阶段的估值提醒:当市场还看不到足够透明的模型公司毛利率数据时,投资者需要给「AI 应用天然等于 SaaS」这个假设打折。

对 OpenAI、Anthropic 这类未上市模型公司来说,外部投资者很难看到完整账本。融资材料、合作方披露、云成本结构、企业套餐价格、API 收入占比和使用限制,都会成为判断线索。真正有价值的数据不是付费用户有多少,而是轻度用户和重度用户各占多少、企业客户是否愿意为高强度使用付更高价格、云结算成本是否下降,以及单位推理成本下降能否进入公司毛利率。

上市公司链条的验证会更快出现在财报里。英伟达整体毛利率和数据中心收入增速、台积电先进制程和封装需求、HBM 厂商价格与利润率、云厂商资本开支强度,都会继续反映 AI 使用量是否仍在向基础设施端传导。如果这些指标保持强劲,而模型应用层缺少毛利率改善证据,市场会继续给基础设施更确定的估值溢价。

最终,模型公司要拿回更高估值锚,需要证明的不只是用户愿意付 20 美元,而是这些订阅费在重度使用之后,仍能留下足够多的毛利。下一轮定价分歧,很可能不在 ARR 的 headline 数字,而在推理成本、套餐限制和企业付费价格能否同时跑通。

Arthur Hayes:AI吸干市场,比特币年底难上10万

整理 & 编译:深潮 TechFlow

嘉宾:Arthur Hayes,BitMEX 联创

主持人:Kyle Chasse,Master Ventures CEO

播客源:Kyle Chasse crypto

原标题:Arthur Hayes: Bitcoin’s Final Dump Before The Pump

播出日期:2026年 6月 10 日

要点总结

Arthur Hayes 清仓了他最大的几个加密头寸——HYPE、NEAR、Worldcoin 和 Zcash,原因与加密本身无关,而是一套从石油价格、伊朗战争、特朗普中期选举策略到 AI 泡沫破裂的宏观推导链条。他认为特朗普为挽回中期选举劣势可能反转立场攻击 AI 行业,而一旦 AI 泡沫见顶,加密市场也无法独善其身;SpaceX 以 1.8 万亿美元估值、100 倍市销率 IPO,在他看来是一枚迟早引爆的流动性定时炸弹。

精彩观点摘要

为什么清仓一切

  • “选民不喜欢高油价,不喜欢能源推动的通胀上升。”
  • “石油价格越高,大家就越热衷于谈判,然后油价一跌,突然没人想达成协议了。”

特朗普转向反 AI

  • “如果他想从帽子里变出一只兔子,唯一能翻转的议题就是 AI——暂时接过民主党的话筒,说要保护美国人民免受 AI 的侵害,然后大家就会忘记正是共和党给这一切提供了融资。”
  • “对 AI 叙事最具毁灭性的就是税收和监管。”

新投资组合配置

  • “我的流动资产大部分在国债和能源股。”
  • “我不是说 AI 不会继续增长,而是市场为这种增长支付远期倍数的意愿会下降,因此这些资产的价格会下跌。”

AI 资本支出泡沫的数学

  • “我交易凭的是盘感和直觉,不太依赖分析。我感觉我们正处在 AI 泡沫的某个阶段,我不确定是哪个阶段。”
  • “你不能在盈利和资本支出都在减速的情况下还对 SpaceX 或任何 AI 公司支付 100 倍销售额的估值。重点在于增长有多快、变化的速率是多少,以及你对这个变化速率的感知。”
  • “当你投资 AI 时,你投资的不是盈利,而是数据中心的资本支出建设——你在押注二阶导数,即趋势的加速或减速。如果趋势在加速,你愿意为远期收入支付无限倍的估值;如果趋势在减速,你就不愿意。”
  • “我们已经到了 2026 年 8000 亿美元资本支出的规模。到 2027 年,这个二阶导数将开始减速——你不可能在盈利和支出都在减速的情况下,还对 SpaceX 或任何 AI 公司支付 100 倍的销售额。”
  • “资本和劳动力之间总会有冲突,不管你是自愿还是被迫的,到了某个时刻一定会达成某种协议。”

为什么比特币跑输了 AI

  • “从 ChatGPT 商业化至今,美国 M2 增加了约 1.5 万亿美元,但同期 AI 和 AI 相关公司发行了约 1.5 万亿美元债务——其中 1.3 万亿集中在 2025 到 2026 年。AI 把所有过剩流动性都吸走了。”
  • “当泡沫破裂时,一切相关性都变成 1——AI 跌、比特币跌、所有资产一起跌,直到尘埃落定后某些特定资产才会开始跑赢。”
  • “未来六个月里,由于油价上涨和美国政治因素,AI 综合体将发生重大修正,比特币也不可能幸免。”

SpaceX IPO 的陷阱

  • “市场的期待不是它正常交易就行,市场期待的是这是 IPO,它得暴涨 50%,得有个离谱的涨幅,才能告诉我市场依然相信 AI、选对了这家明星公司、它会继续一飞冲天。”
  • “SpaceX 1.8 万亿美元左右的发行市值,它将直接成为全球第七大公司。SpaceX 的交易估值接近 100 倍市销率。这他妈简直荒谬至极,它将是全球第七大公司,却什么也没证明过。”
  • “这是一个典型的加密货币骗局模式:低流通、高完全稀释估值、4% 到 5% 的流通量,到 9 月将攀升至接近 25%——内部人从 7 月到 10 月会持续向你抛售。”

反 AI 策略的证据

  • “我让 Perplexity AI 在所有竞争激烈的选区中搜索任何关于数据中心建设限制或地方性反对法案的信息。结果是:如果特朗普走向反 AI,足以让他翻转足够多的席位来保住众议院。”
  • “特朗普没有意识形态,他只在乎赢。他在 2020 年给每个美国人发支票——那是最纯粹的直接撒钱。所以别以为他不会转向赤裸裸的民粹主义。”

美联储、沃什与利率风险

  • “油价更高而且在近期内不会降下来,两年期国债收益率目前约比有效联邦基金利率高出 60 个基点。市场在告诉美联储:你需要加息。”
  • “泡沫最怕的就是利率上升,资金成本的上升总是以某种形式促使人们离开这个赌场。”
  • “目前我看不到沃什有降息的空间。如果降息预期是支撑你们对 AI 泡沫和其延续性保持乐观的支柱之一,那我觉得你需要好好质疑这个假设了。”

加密催化剂与重新入场时机

  • “我确实看不到很多印钱的迹象,而即使有印钱,也直接流向了 AI 建设。”
  • “如果我们回到指高增长、低通胀的完美经济温床,你会买什么?你买英伟达还是买比特币?你当然会毫不犹豫地选择英伟达,去选择三星,对吧?因为它们在两年内涨了 50 倍之类的。你会买比特币?当然不会。”
  • “那就是加密货币可以跑赢的时刻——AI 已经被信用破产了,不是说它不复存在了,而是它不再像之前那样飞涨了,投资者因此需要交易别的东西。我希望那个别的东西就是加密货币,然后流动性就会重新回到加密货币这边。”

快问快答

  • “年底比特币在 10 万美元以上还是以下?——以下。”
  • “今天把 100 万美元投到任何资产——比特币、HYPE、短期国债、黄金?——埃克森美孚。”

为什么清仓一切

主持人 Kyle Chasse:Arthur,欢迎回来。最近你把 Zcash、HYPE、NEAR 全卖了,所有人都在骂你退出骗局、拉高出货之类的。你为什么卖掉一切,到底是怎么回事。

Arthur Hayes:

我刚发布了一篇文章叫《现实检验》,大概五千字,阐述了我等一下会在播客里几分钟说完的论点。如果你想更深入了解我的推导,强烈建议去我的 Substack 读一下。但本质上,核心在于石油价格与特朗普中期选举竞选话术之间的一种反身性互动——他需要帮助共和党在 11 月击败民主党、保住参众两院。问题是眼下的伊朗战争这件事——你喜不喜欢它不重要,它就在那里、就在这里、就在现在。

所以特朗普和伊朗革命卫队之间需要达成某种协议来结束这场冲突。而双方都有一个现实约束,那就是石油价格决定了世界不同地区对各方有多么愤怒。特朗普必须担心国内——选民不喜欢高油价,不喜欢能源推动的通胀上升。伊朗方面则面临中国和其他发展中国家的压力——”你们到底在干什么?我们需要这些石油、需要这些商品通过霍尔木兹海峡。我知道美国攻击了你们,但想办法搞定。所以石油价格越高,大家就越热衷于谈判,然后油价一跌,突然没人想达成协议了。于是我们就在这种拉锯中来回摇摆,已经持续了大概三个月,或者说战争打了多久就摇摆了多久。

随着这个过程的推进,我们实际上在逐步消耗商业和国家储量的石油及其他碳氢化合物。随便挑一个能源分析师,他们的图表各不相同但结论一致——战前库存很充裕,所以人们相信石油和天然气供应过剩,这导致了相对较低的价格。但我们现在正以越来越快的速度消耗这些盈余。我们会在某个时点达到某个水平——我不知道是多少十亿桶,每个分析师都有自己的数字和预计日期。一旦越过那个日期,情况就会猛然变得非常非常糟糕。而唯一让市场恢复平衡的方法就是快速推高油价。

这是最坏的情况——特朗普和伊朗革命卫队无法达成协议。到今年 10 月,霍尔木兹海峡仍然处于实质性封锁状态,只有 25% 到 30% 的运量能通过,但远远不够。更可能的情况是,也许一两个月后会有某种协议达成,海峡航运某种程度上恢复。但接下来每个人都需要重建库存,你必须重建国家储备,当然你还会比以前囤积得更多——因为你刚刚亲身经历了完全听任特朗普和一群伊朗将军摆布的滋味,他们决定了你的国家能不能收到商品。所以你会想:”我要囤积更多石油、天然气、氦气,所有运营现代经济需要的东西。”这将导致更多需求,虽然可能不会把价格推到灾难性情景中的高位,但仍然意味着三四个月后的油价、天然气价格和其他大宗商品价格会比今天更高。

石油、战争与选举的关联

Arthur Hayes:

顺着这个逻辑推下去,特朗普和他的共和党老铁们的这次中期选举(2026年 11 月),众议院大概率要让人给端了。你现在去 Polymarket 上拉开盘口看一眼,民主党夺回众议院控制权的胜率已经飙到了 82%。

为什么会这样?显然特朗普在民生成本问题上被吊打。人们觉得通胀很糟糕、还在恶化,在老百姓眼里,现在是共和党在白宫掌权,这该死的冲突和战争又是他们一手挑起来的,那这口黑锅自然得由共和党来背。这就是为什么大家认为他们会输,而且会输得很惨。

问题是通胀方面你真的做不了什么——政策有很长的滞后效应,供应链现在才开始消化三四个月前发生的事情。我不认为特朗普能在通胀叙事上扭转多少局面。人们在加油站就能看到和感受到,特朗普没有任何绝地控心术能让你相信通胀不存在——它就是存在,你每隔一天加油的时候都能看到。那么还有什么议题能搅动美国整个政治光谱?答案是 AI 数据中心——围绕它的监管、税收,所有这些。我认为民主党正在找到一套绝佳的竞选信息:不再建数据中心,对 AI 巨头征税,监管 AI。因为不仅是穷人会失业,富人的工作也会被 AI 取代,至少人们是这么恐惧的。

特朗普转向反 AI

Arthur Hayes:

如果你作为反对党能够利用这种恐惧,你就拥有了两条强大的信息:一是共和党战争导致的恶性通胀,二是实质上由共和党政客背书的 AI 建设热潮。所以我的理论是,如果特朗普想从帽子里变出一只兔子,他唯一能在立场上翻转的议题就是 AI。接过民主党的话筒,说:”我们要对数据中心加大审查,我们要设立 AI 国民红利,对它们征税。”这就是特朗普式的话术,他可以说一大堆东西,至于 11 月之后他做不做,那是另一回事。我认为这是他们唯一有机会赢的路径,把自己塑造成保护美国人免受 AI 侵害的政党,然后美国人就会忘记正是共和党给这一切提供了融资,因为人们是健忘的。所以我认为这是主要风险。

而特朗普去攻击 AI 的意愿,纯粹取决于石油价格,石油价格又是他与伊朗革命卫队之间反身性关系的结果。这场战争越拖越久而没有解决方案,我们就越是在积累未来会导致价格飙升的大宗商品压力,特朗普就越有可能拿 AI 开刀来企图赢得选举,至少帮共和党保住众议院。显然,对 AI 叙事最具毁灭性的就是税收和监管。我们已经在韩国看到了,某位韩国政客站出来说应该征收某种国家 AI 税,当天 Cosby 就跌停了。所以我认为,如果这种话术开始被执政党,尤其是被特朗普公开宣扬,你会看到 AI 泡沫见顶,至少在未来几个月直到选举期间见顶,而这会把加密市场一起拖下水。这就是整体的核心论点。我真的不想再思考这些了,所以上周后半段我把整个投资组合全清了。

新投资组合配置

主持人 Kyle Chasse:现在你的流动资产大部分现在在什么上面,现金还是国债?

Arthur Hayes:

国债和能源股。

主持人 Kyle Chasse:你还是觉得如果 AI 泡沫破裂,能源能挺住?

Arthur Hayes:

我们仍然需要石油,这跟你喜不喜欢没关系。人们需要石油,它驱动整个文明。而且我不是说 AI 不会继续增长,问题是我们为这种增长支付远期倍数的意愿会下降,因此这些资产的价格会下跌。这并不意味着这些公司的盈利不会很漂亮,只是我们原本以为它们会更漂亮,结果没那么漂亮,所以我们就卖出这些股票了,这就是逻辑。

AI 资本支出泡沫的数学

Arthur Hayes:

我交易凭的是盘感和直觉,不太依赖分析。我感觉我们正处在 AI 泡沫的某个阶段,我不确定是哪个阶段。我周末听了 Marco Papovich 的播客,他是 BCA 的策略师,有个很不错的 YouTube 频道叫 Geopolitical Cousins,我强烈推荐订阅。他很多观点在播客里说了也在文章里写了,他提出了一个很重要的观点:当你投资 AI 的时候,你投资的不是盈利,而是数据中心的资本支出建设。这一点我也经常忘记:你投的是二阶导数,是趋势的加速或减速。如果趋势在加速,你愿意为远期收入支付无限倍的估值;如果趋势在减速,你就不愿意了,而这个东西就不会像你需要的那样涨得那么快了。

他最近发了一张图表,展示的是资本支出增速的二阶导数,数字越大加速就越难。我们 2026 年已经到 8000 亿美元了,他预测 AI 资本支出的二阶导数将从 2027 年开始减速。你不能在盈利和资本支出都在减速的情况下还对 SpaceX 或任何 AI 公司支付 100 倍销售额的估值。即使这些公司的收入还在增长,重点也不在这里——重点在于增长有多快、变化的速率是多少,以及你对这个变化速率的感知。我们数学上已经知道,基于大数法则,在不久的将来,资本支出的增速不可能像 2023 年到 2026 年那样快了,这在物理上是不可能的。那么,市场会在什么时候把这个未来折现、转为”我不再愿意给这些 AI 股票或供应链公司支付 50、60、70 倍市盈率了”?市场什么时候会意识到,全世界各地的反对党都在利用这种时代情绪——”去他妈的数据中心通胀,去他妈的 AI 替代我的工作”?为什么只有 Elon、Sam Altman、扎克伯格和大概十五个人正在变成万亿富翁,把全人类文明的知识私有化据为己有,那我的那一份呢?这不是美国独有的现象,全世界都在问同样的问题:如果 AI 是用人类的互动数据训练的,它们合法和非法地使用了所有这些公共和私人数据来做这些东西,凭什么它们可以独享利润?对那些有足够资产参与这些股权故事的人来说,这是个正当的问题。

总有一天,市场会觉得有一个反扑。资本和劳动力之间总会有冲突,不管你是自愿还是被迫的,到了某个时刻一定会达成某种协议。如果你在协议达成时还持有那些资产,通常会被碾碎。这些念头一直在我脑海里打转。后来我就坐下来,试图搞清楚到底发生了什么,然后我就花了一个上午清仓了。

为什么比特币跑输了 AI

主持人 Kyle Chasse:你觉得从现在到年底市场会怎么走?

Arthur Hayes:

要回答这个问题,我一直在思考另一个问题:为什么比特币从 2022 年 11 月以来没有涨到更高的位置?我在你的节目和其他很多地方反复说过同样的话:一切都在于流动性。如果未来流动性更多,比特币理应上涨。但现在看来,这显然是错的。因为如果我们从 ChatGPT 商业化 2022 年 11 月 30 日那天算到现在,比特币确实涨了,但英伟达和所有那些 AI 股票涨得要多得多。再看看比特币什么时候见顶的:去年 10 月,12.5 万美元。那么,所有这期间创造的流动性,我的模型告诉我已经创造了数万亿美元的流动性,那为什么比特币没有到 50 万或 100 万美元?为什么它跑输了 AI?

我通常不看钱流向哪里,我只说”钱多了所以比特币应该涨”,这是一种很偷懒的思维方式,它过去确实有效,但这次不灵了。于是我回去重新审视我的思维模型,问自己:到底漏掉了什么?答案是我们都相信 AI 可能是史上最具变革性的技术之一,正在进行大规模的资本支出建设,万亿级别。但 AI 在此期间吞噬了多少债务?AI 是否实质上挤出了所有其他风险资产,抢先吸收了过剩的流动性?

在高层面上,我一般不用 M2,因为我觉得它太粗糙、不够细致,但姑且用它举个例子。从 ChatGPT 到现在,美国 M2 至少增加了 1.5 万亿美元。我又去问了靠谱的 Perplexity AI:有多少债务被发放给了 AI 和 AI 相关公司?估算大约是 1.5 万亿美元,其中 1.3 万亿集中在 2025 到 2026 年发放。也就是说,尽管我们可以说这轮 AI 狂热是在 2022 年底点燃的,但资本市场的债务抽水机,其实是非常偏向后段、在近期才真正开足马力的。

我的理论是,比特币能从低点反弹,是因为确实有大量流动性被创造,而 AI 直到 2025 年前没有大量消耗它,比特币有蓝天白云般的空间来利用这波流动性。从 2022 到 2025 年中,逆回购下降等等,各种因素都对它有利。但如果看 AI 公司的资本支出和贷款图表,真正起量是在 2025 年,尤其是 2026 年。而这也正是我们观察到比特币挣扎不已的时期,去年 10 月见顶,现在跌了 50%、60%。所以如果所有流动性都在流向 AI,而且这没有停下来的迹象。如果发生 AI 泡沫修正或破裂,到时候投资者并不会突然多出一大笔钱猛冲进比特币,他们会抛售 AI,也会抛售比特币,抛售一切。当泡沫破裂时,所有资产相关性都是 1。一切都一起跌,直到尘埃落定,然后某些特定资产才开始跑赢。

因此,如果我相信未来六个月里,由于油价上涨和美国政治因素,AI 综合体将发生重大修正,比特币也不可能幸免。它在修正之后应该会表现得更好,但你必须先经历那波下跌。这就是为什么我目前看不到一个对比特币和其他加密货币非常有利的环境。而且显然我在 NEAR、HYPE、Worldcoin 和 Zcash 上的仓位做得非常漂亮,我是在盈利状态卖出的。我想把在这些交易中赚到的利润装进口袋,坐到场边观望。这些资产可能继续涨,但至少在我的思维模型里,我对当前时点持仓面临的风险,那些我可以预见的未知风险以及它们可能如何演化,感到不舒服,这就是我为什么撤出筹码的原因。

SpaceX IPO 的陷阱

主持人 Kyle Chasse:还有另外一件事我一直在想,标普 500 在涨,但大多数股票实际在跌,整个指数被少数几只科技股拖着走。更重要的是,我们将迎来 OpenAI、Anthropic 和 SpaceX 的新股上市,可能会有超过 4 万亿美元的新市值进入股票市场。你觉得这些东西会不会把所有人的流动性吸干一段时间?你怎么看这些 IPO 的走向?

Arthur Hayes:

我觉得这些东西很难表现好,因为市场的期待不是它正常交易就行,市场期待的是这是 IPO,它得暴涨 50%,得有个离谱的涨幅,才能告诉我市场依然相信 AI、选对了这家明星公司、它会继续一飞冲天。SpaceX 1.8 万亿美元左右的发行市值,它将直接成为全球第七大公司。要让 SpaceX 再涨 50%,它就得比亚马逊还大。如果你读过它的 S-1 招股书,你会发现 SpaceX 的交易估值接近 100 倍市销率。这他妈简直荒谬至极,它将是全球第七大公司,却什么也没证明过。

是的这是个很棒的创意——太空数据中心,地面数据中心的政策问题,我也认可这个逻辑很有道理。我关注一个叫 Semi Analysis 的 Substack,他们做半导体和 AI 的深度研究。他们写了一篇关于太空数据中心和地面数据中心完全成本对比的文章,结论是:目前在太空运营数据中心的成本是地面的四倍。不仅如此,你没有足够的芯片来实现 Elon 的愿景,而且地面仍然有建数据中心的能力。在地面建造可能不像你期望的那么容易,但便宜四倍,所以你会选择地面建,直到再也建不了为止。根据最乐观的估算,太空数据中心想要跟地面真正达到成本平价,至少要到未来十年内的某个时候。

所以现在的滑稽现实是:全网资本竟然在为了一个产品比竞争对手贵了整整 4 倍、而且火箭还会爆炸、在未来十年内都赚不到真金白银的公司,心甘情愿地去支付 100 倍的市销率。

而且最要命的是,这是一个经典的加密货币骗局模式:低流通、高完全稀释估值的垃圾币。4% 到 5% 的流通量,到 9 月将攀升至接近 25%,内部人员从 7 月到 10 月会持续向你抛售,而它在交易时已是全球第七大公司,却在这个数据中心的论点上什么也没证明过。除了卫星互联网之类的业务,那确实做得很漂亮,那些不是你买 SpaceX 的原因。

所以我觉得这个东西很难达到市场预期。我不是说它会跌,但就算它涨 10%,市场反应也会是”这不够好,我期待的是 50%、60%、70% 的涨幅”。这就会让投资者开始质疑:在 SpaceX 内部人越来越能向市场抛售股票的同时,我真的还要去竞购 Anthropic 或 OpenAI 在 9 月的上市吗?

把价格设得这么高,就制造了一个几乎不可能超过预期的情况。如果它是个 1000 亿美元的公司,可以涨 2 倍、3 倍,然后人们会说 AI 还是成立的,SpaceX 飙升是因为他们选了一个较低的市值发行股票。但现在是最大化榨取——1.8 万亿。要表现得比英伟达更好?非常非常难。抱歉 Elon,你比不过 Jensen。我不知道亚马逊现任 CEO 是谁了,但你也比不过这些公司。这些公司有真实的收入、在运营、已经证明了自己的主张。而 SpaceX 的这一切仍然基本是写在餐巾纸上的设想。给它时间也许会证明,但你真的会把一只 1.8 万亿美元的股票再推高 50% 吗?真的太难了。这就是为什么我认为这会是那种严重动摇人们对 AI 叙事信念的事件,仅仅因为它规模太大、几乎不可能上涨。

主持人 Kyle Chasse:那你觉得这些 IPO 期间流动性会怎样流动?会是大规模挪移资金吗?还是像 Elon 那样谁先卖谁就卖得最好?

Arthur Hayes:

是第一种。人们会兴奋,会从其他资产中抽走流动性。如果 SpaceX 的表现令人失望,那我认为 Anthropic 和 OpenAI 将面临巨大压力去降低发行定价,而一旦这两家 AI 巨头被迫在上市前夕降低估值、或者缩小募资规模,这又在市场上制造了一个极度致命的坏先例,这无异于官方自己割肉,软性地向全天下宣告 AI 的泡沫确实吹得太大了,我们自己先主动降低一下未来的预期。突然之间预期下调,人们就会犹豫了:为什么在 SpaceX 之后他们降低了价格?为什么缩小了发行规模?所有这些变化,都可能让投资者的热情降温。所以可能是人们从市场其他地方抽走资金,也可能是大家只是对 AI 牛市故事冷静下来,慢慢退出市场,从而引发一轮价格的连锁下跌。

反 AI 策略的证据

主持人 Kyle Chasse:我想回到特朗普反 AI 叙事这个点上,可能有人会争辩说,所有那些 AI 大佬正是帮他当选的人,至少帮了很大的忙或者施加了影响。我们知道他跟他们有过很多次私人晚宴和讨论,他们是他的大金主和捐助者,而他一直公开支持和赞赏 AI。

我没去算过有多少人公开反对 AI,我知道大多数人对 AI 没有那种温暖和模糊的好感,所以这确实可能是一个相当聪明的转向。但我从来没听任何人提出来过,这是个相当大胆的预测。你对此有多大把握?有没有什么迹象让你相信他可能会走这条路?

Arthur Hayes:

我还是用了 Perplexity AI,我问它:Polymarket 说共和党要输,有没有胜选的路径?大家必须先想明白一个底层的政治逻辑:特朗普为什么死活都要在中期选举里保住众议院?这根本不是为了什么崇高的意识形态,这纯粹是为了他的政治自保。如果众议院被民主党夺走,未来的整整两年里,他和他的全家老小天天都会收到堆积如山的国会传票。民主党可以一直穷追猛打、持续纠缠他。他将完全没有机会去创造任何他心目中”特朗普第二任期”应该有的真正遗产。我认为这就是他想赢的原因。

我也相信特朗普没有意识形态,他只在乎赢。他在 2020 年疫情期间给美国公众提供了自新政以来最大规模的财政转移——发支票,人人有份。他没有按收入门槛筛选,大量欺诈,富人穷人都拿到了支票。所以认为他不会转向赤裸裸的民粹主义、直接迎合民意所向——而民意正是不喜欢 AI。AI 在共和党和民主党选民中都引发了负面情绪。于是我问 AI:假设这些席位预测是对的,先去掉那些由于重新划分选区而基本稳赢的席位。但即便如此,他们仍然需要再拿下一些席位才能保住众议院。

所以我又问:在所有竞争激烈、误差范围内的选区中,有没有关于数据中心的建设禁令、或者限制数据中心建设影响的地方性立法?帮我搜索所有这些选区。结果是:如果特朗普走向反 AI,他足以翻转足够多的席位让共和党赢下众议院,因为这些选区已经在两党层面证明,当地居民根本不希望这些数据中心建在他们居住的地方,并且已经采取了地方性行动。

而且再说一遍,这一切都只是话术,特朗普实际上什么都不用做。他可以打电话给 Jensen 和那些 AI 大佬说:”听着,未来四个月我要对你们下重手,别慌。到了 11 月,这些事一件都不会发生。”他就是这么干的。他攻击他们,股价下跌,一些人亏了钱。你看看他在关税上的操作就知道了,他所有那些对冲基金哥们在他试图实质性重写美国贸易基础设施时亏了数十亿美元。最后他在关键时刻收手了,但至少他证明了他愿意试。

所以我不认为如果他的政治策略师如果看到反 AI 立场能带来足够选票,哪怕只是话术上的行动,他有什么理由不去做呢?唯一的受害者是股市,而股市里亏钱的不过是一群有钱人罢了。你甚至什么都不用真的做,因为你只是在说话,没有法案会通过。到了 11 月之后,一切又回到”我们必须打赢 AI 竞赛战胜中国”。所以我认为,在通胀叙事已经板上钉钉无法改变的情况下,这是共和党赢得选举的一条有价值的路径。我不在乎油价是不是再跌 50%,汽油价格可能会降一点,但供应链中太多东西已经在传导途中,到 10 月的时候超市货架上的价格就是更高,而特朗普对此几乎束手无策。

美联储、沃什与利率风险

主持人 Kyle Chasse:我们来聊聊沃什。我知道现在还没有太多确定性,因为他上任后的第一次 FOMC 会议要下周才开。基于他之前的一些表态,以及中期选举的临近,你觉得他的政策取向会是什么样子的?

Arthur Hayes:

我不记得他最近一次讲话的具体内容了,但有一种论调是:你可以看穿战争时期的大宗商品通胀,然后相信 AI 生产力奇迹会带来无通胀的增长,因此可以降息。我认为这就是市场愿意相信的沃什叙事。不幸的现实是油价更高而且在近期内不会降下来,两年期国债收益率目前约比有效联邦基金利率高出 60 个基点。市场在告诉美联储:你需要加息。这就是市场在向美联储传达的信号,至于他们做不做,我不知道。

我还认为特朗普在私下可能会缓和他对降息的执念,因为如果他想在民生负担问题上做点什么,他最不该做的就是让美联储在通胀 3.5% 到 4% 的时候开始降息。如果他真的在意在负担能力议题上争取部分选民的话,降息反而会让他在中期选举中惨败。所以我认为,考虑到市场的仓位布局,沃什如果想降息将极其困难。我判断基准情形是他按兵不动,问题只在于措辞——是鹰派按兵不动还是鸽派按兵不动?如果是鹰派按兵不动,暗示通胀压力正在积聚、美联储未来可能需要采取行动,市场就会折现这个信息:”他们会在某个时点加息。”而泡沫最怕的就是利率上升,资金成本的上升总是以某种形式促使人们离开这个赌场。

所以我认为他降息的可能性非常非常低,大概率是维持不动,接着就取决于措辞了。美联储能够支持泡沫的出路很少,因为油价已经把两年期国债收益率推到了有效联邦基金利率之上,油价飙升和利差走阔,收益率一路走高。目前我看不到沃什有降息的空间。如果降息预期是支撑你们对 AI 泡沫和其延续性保持乐观的支柱之一,那我觉得你需要好好质疑这个假设了。

加密催化剂与重新入场时机

主持人 Kyle Chasse:那从现在到中期选举之间,你觉得会不会出现什么能让市场获得短期喘息反弹的事件?我的意思不是说市场操纵那种,而是说有没有什么叙事或正在发生的事情,可能给从现在到年底带来某种反弹?

Arthur Hayes:

也许人们相信 MicroStrategy 会以某种方式继续拉盘之类的,那可能会重新点燃一些多头情绪,但我确实看不到很多印钱的迹象,而即使有印钱,也直接流向了 AI 建设。所以我看不到有什么巨大的正面催化剂能把加密货币从这种低迷中拉出来,或者至少让它相对 AI 跑赢。因为如果我们回到指高增长、低通胀的完美经济温床,你会买什么?你买英伟达还是买比特币?你当然会毫不犹豫地选择英伟达,去选择三星,对吧?因为它们在两年内涨了 50 倍之类的。你会买比特币?当然不会。这就是问题所在,AI 表现得太好了。如果环境是一样的、这些东西继续表现好,你为什么要选加密货币?你只会继续押注资本支出以每年 100% 的速度永续增长,然后不停地买这些公司。你认为这可持续吗?

而这恰好是现在的市场信念。但如果我是机构投资者,客户说”纳斯达克涨了 50%,你为什么只涨了 10%?”——”因为我在做对冲,我买了波动率什么的。”客户会说:”我为什么要把钱交给这个只涨 10% 的基金经理,而不投那个涨了 50%的?”这就是吞噬所有人的逻辑——每个人都在说”我要最大化收益,你为什么没有参与进去?”这就是问题所在。

主持人 Kyle Chasse:你什么时候会考虑重新入场?什么能说服你再回来?

Arthur Hayes:

如果到了秋天,油价表现温和,没有大幅上涨,特朗普也没有对 AI 大亨们翻脸,那我可能会重新进入市场,看看哪里有价值。但这一切,目前都有一个极其苛刻的前置红线——那就是在接下来的几个月里,SpaceX、Anthropic 以及 OpenAI 的这几场史诗级 IPO,开盘必须大获成功、甚至必须轰出人类历史上最牛逼、最炸裂的涨幅,才能匹配人类历史上最大规模的 IPO 发行。当实际情况与预期不匹配时,我们就麻烦了。

主持人 Kyle Chasse:有没有办法判断加密市场什么时候可能迎来下一轮牛市?

Arthur Hayes:

我们需要看到更多印钱,而且需要印出来的钱不全部流向 AI。什么时候会这样?我不知道,但我不认为现在正在发生。你经常说过,不论发生什么,政府把自己弄进困境的唯一出路就是印钱,这是不可避免的。有没有办法判断这个时间线,或者触发这件事的催化剂?如果 AI 泡沫真的破裂了,一些金融机构倒下之类的,你会得到一次救助。什么时候?我不知道。但那就是加密货币可以跑赢的时刻——AI 已经被信用破产了,不是说它不复存在了,而是它不再像之前那样飞涨了,投资者因此需要交易别的东西。我希望那个别的东西就是加密货币,然后流动性就会重新回到加密货币这边。

我绝对相信答案永远是印钱,问题只是时间线。比特币是过去 15 年人类历史上表现最好的资产。但不幸的是,很多人不是在 1 美分的时候入场的,他们在其他价格买入的。如果你是 ETF 时代才进场,平均下来你是亏的。一切都取决于路径依赖和你什么时候入场。仅仅因为你六个月前才入场,并不意味着比特币应该为你涨上去。我认为这是很多人需要学会的惨痛一课。

快问快答

主持人 Kyle Chasse:最后来几个快问快答。第一题,年底比特币在 10 万美元以上还是以下?

Arthur Hayes:

以下。

主持人 Kyle Chasse:山寨币季什么时候来?

Arthur Hayes:

我们刚经历过一个山寨币季,就四个资产。人们在 HYPE 和其他一些币上赚了很多钱,所以我认为我们刚经历完了,也许还会再来,但我不知道。

主持人 Kyle Chasse:你觉得年底前会买回 HYPE 吗?

Arthur Hayes:

会的。

主持人 Kyle Chasse:如果今天把 100 万美元投到资产里——比特币、HYPE、短期国债、黄金——你会选什么?

Arthur Hayes:

埃克森美孚。

如何实现Crypto的基准利率?

原文作者: @BlazingKevin_ ,Blockbooster研究员

1. Crypto没有”基准利率”

Crypto世界里的杠杆与融资——数万亿美元的杠杆头寸、抵押借贷、收益产品——建立在没有统一的基准利率曲线上。

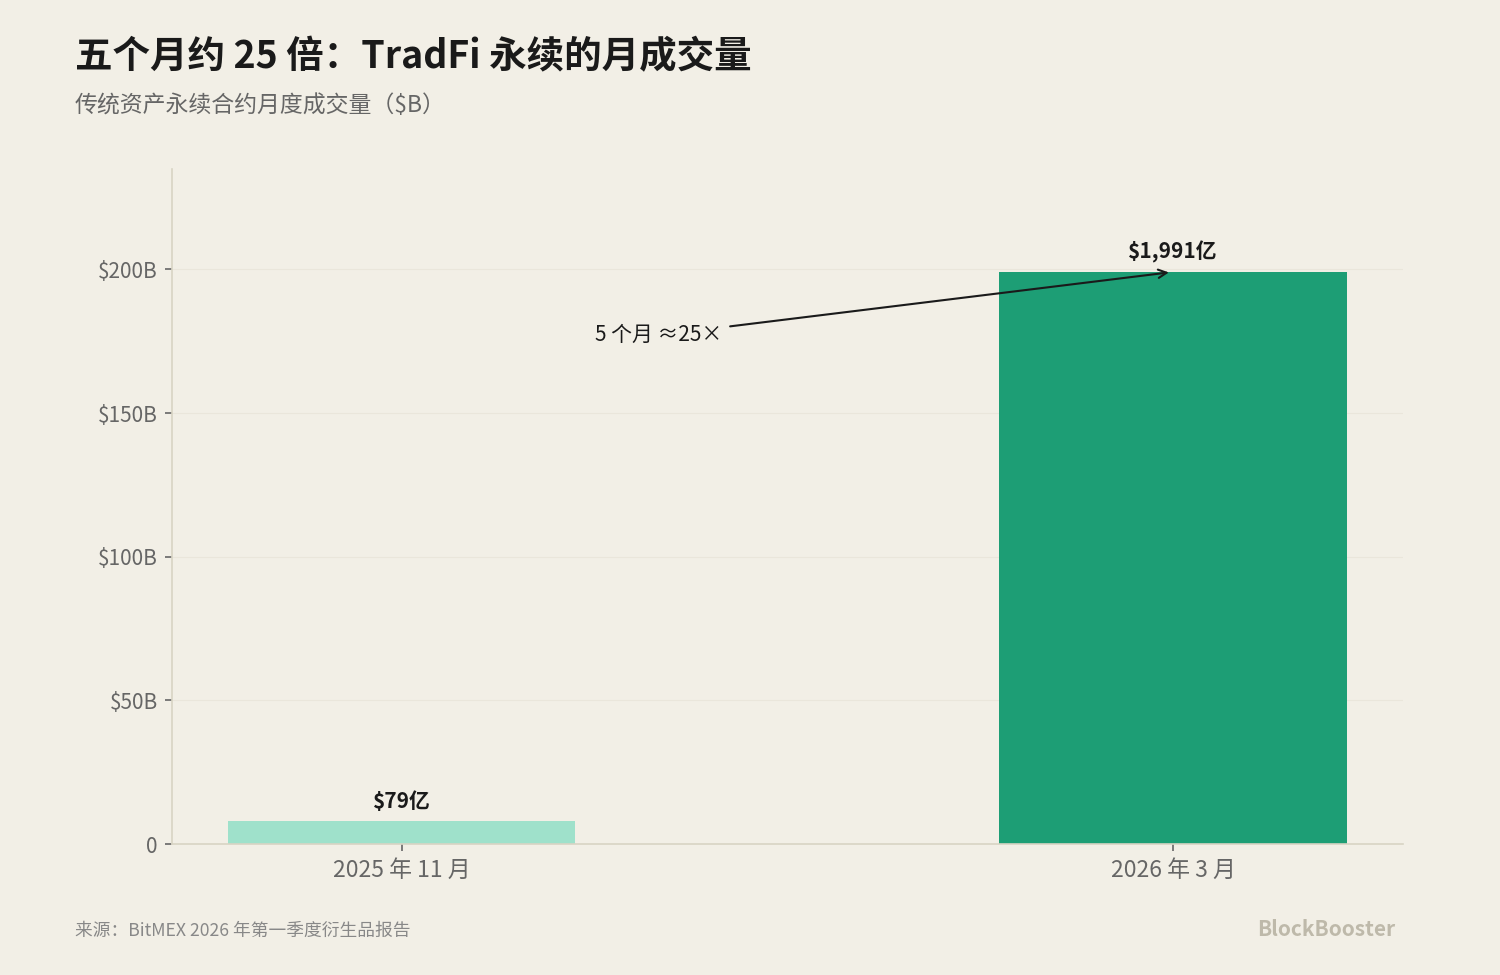
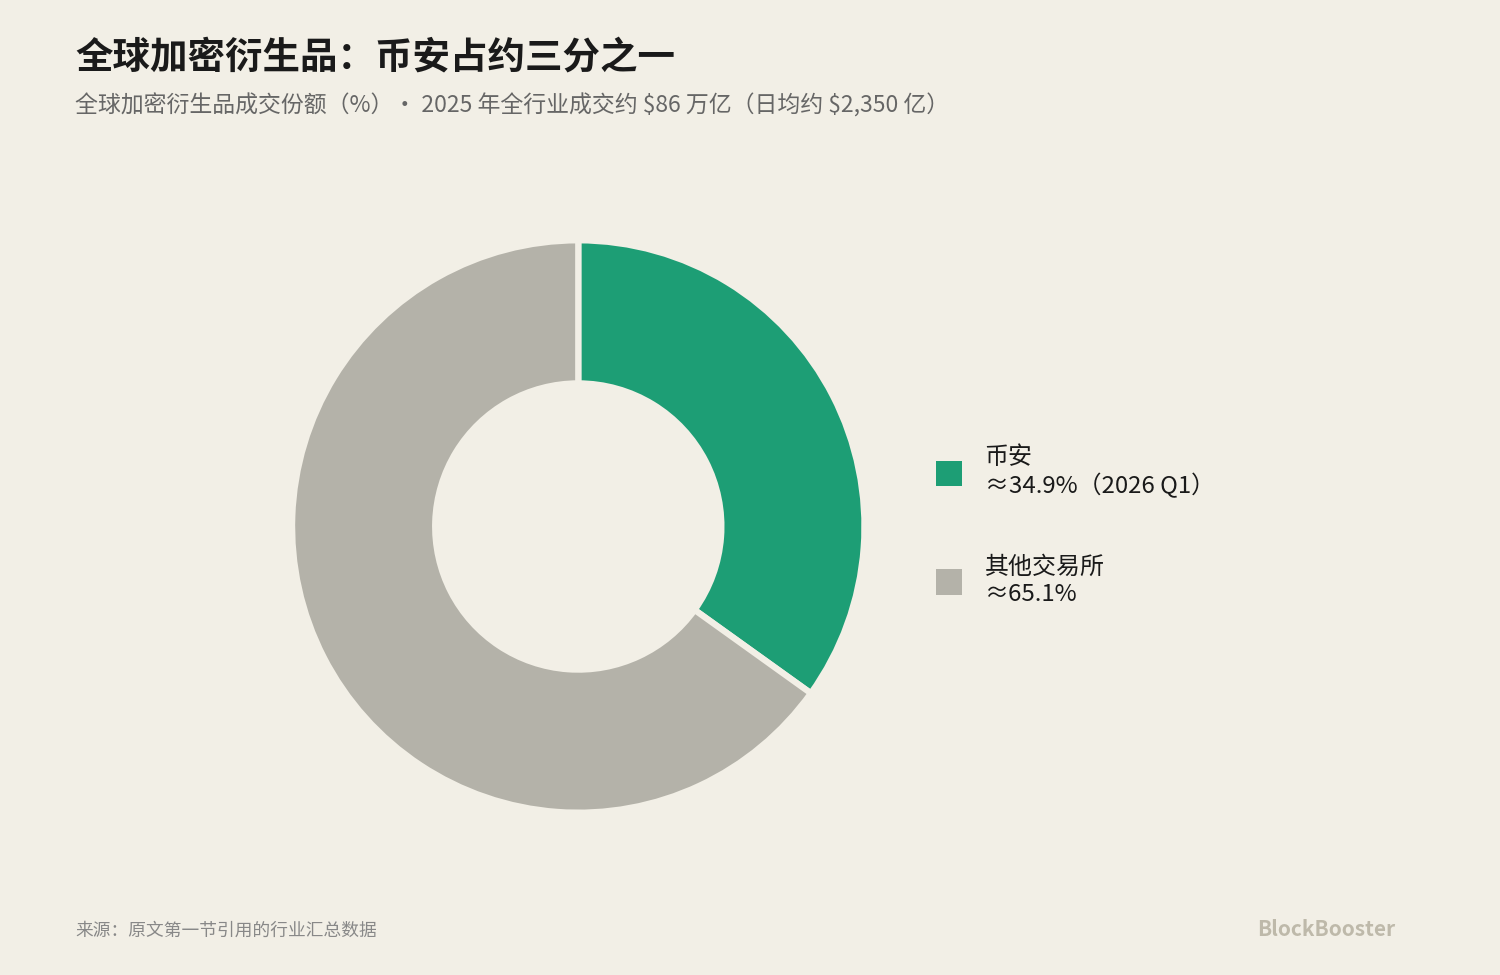
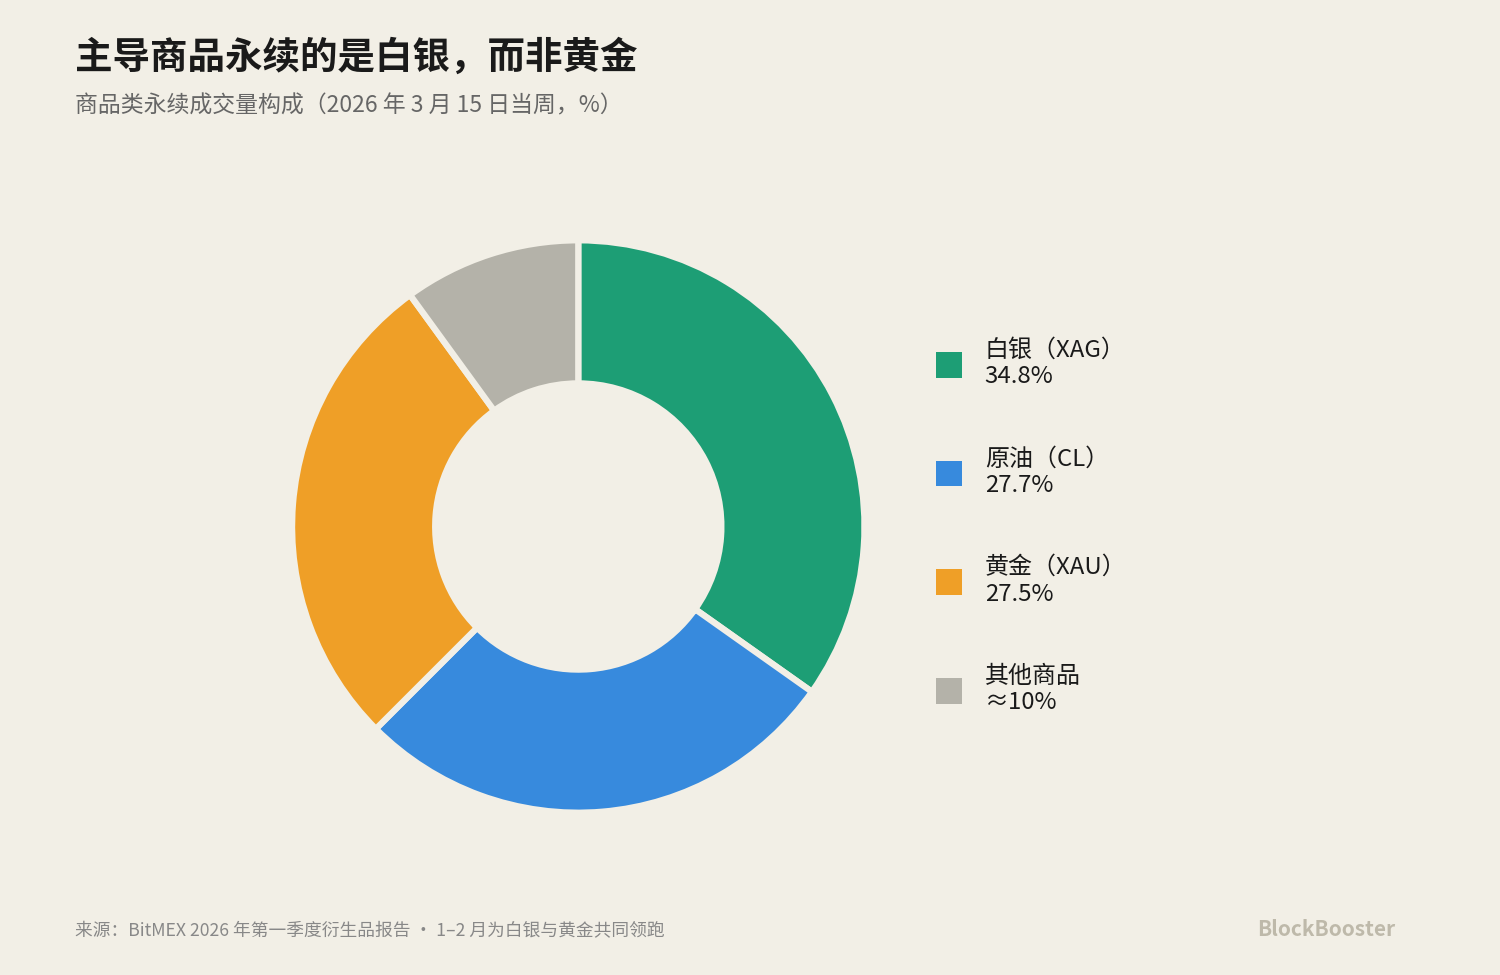
按 BitMEX 2026 年第一季度衍生品报告,仅”传统资产永续”这一条新生赛道,单季周成交量就从 2025 年底的约 5.258 亿美元暴涨到 2026 年 3 月中的 307 亿美元,季度增幅约 5,756%;其月度成交量从 2025 年 11 月的 79 亿美元飙升至 2026 年 3 月的 1,991 亿美元,五个月内增长约 25 倍。

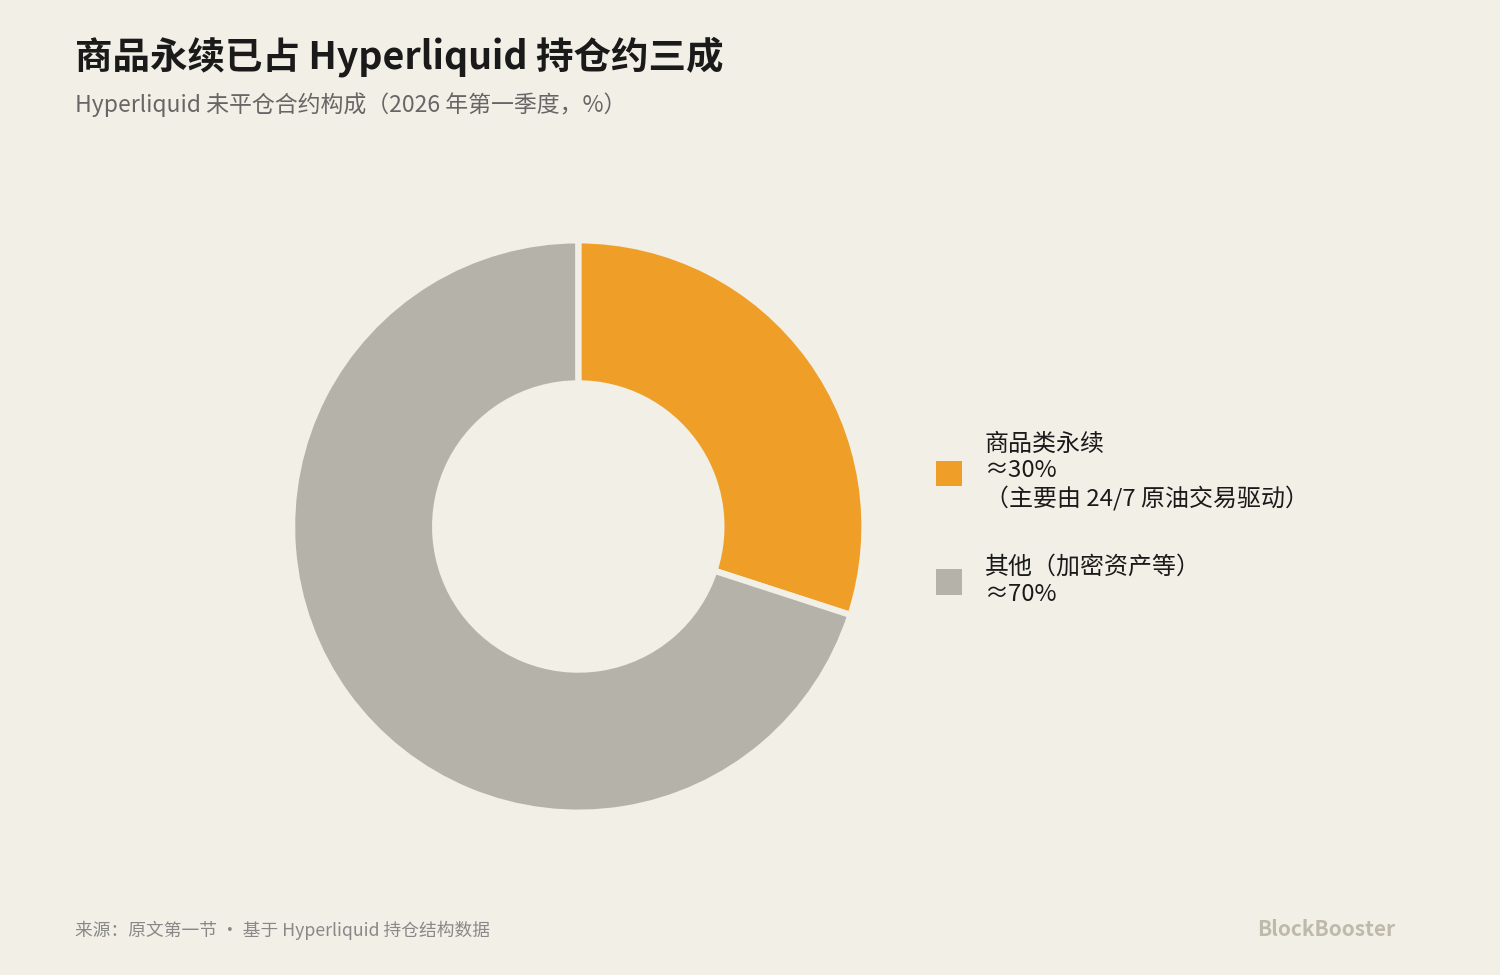
Hyperliquid 按 DefiLlama 的 30 天快照,它处理了约 1,726.3 亿美元的永续成交,未平仓合约约 91.3 亿美元。 2026 年第一季度,商品类永续已占 Hyperliquid 未平仓合约的约 30%,主要由 24/7 原油交易的需求驱动。

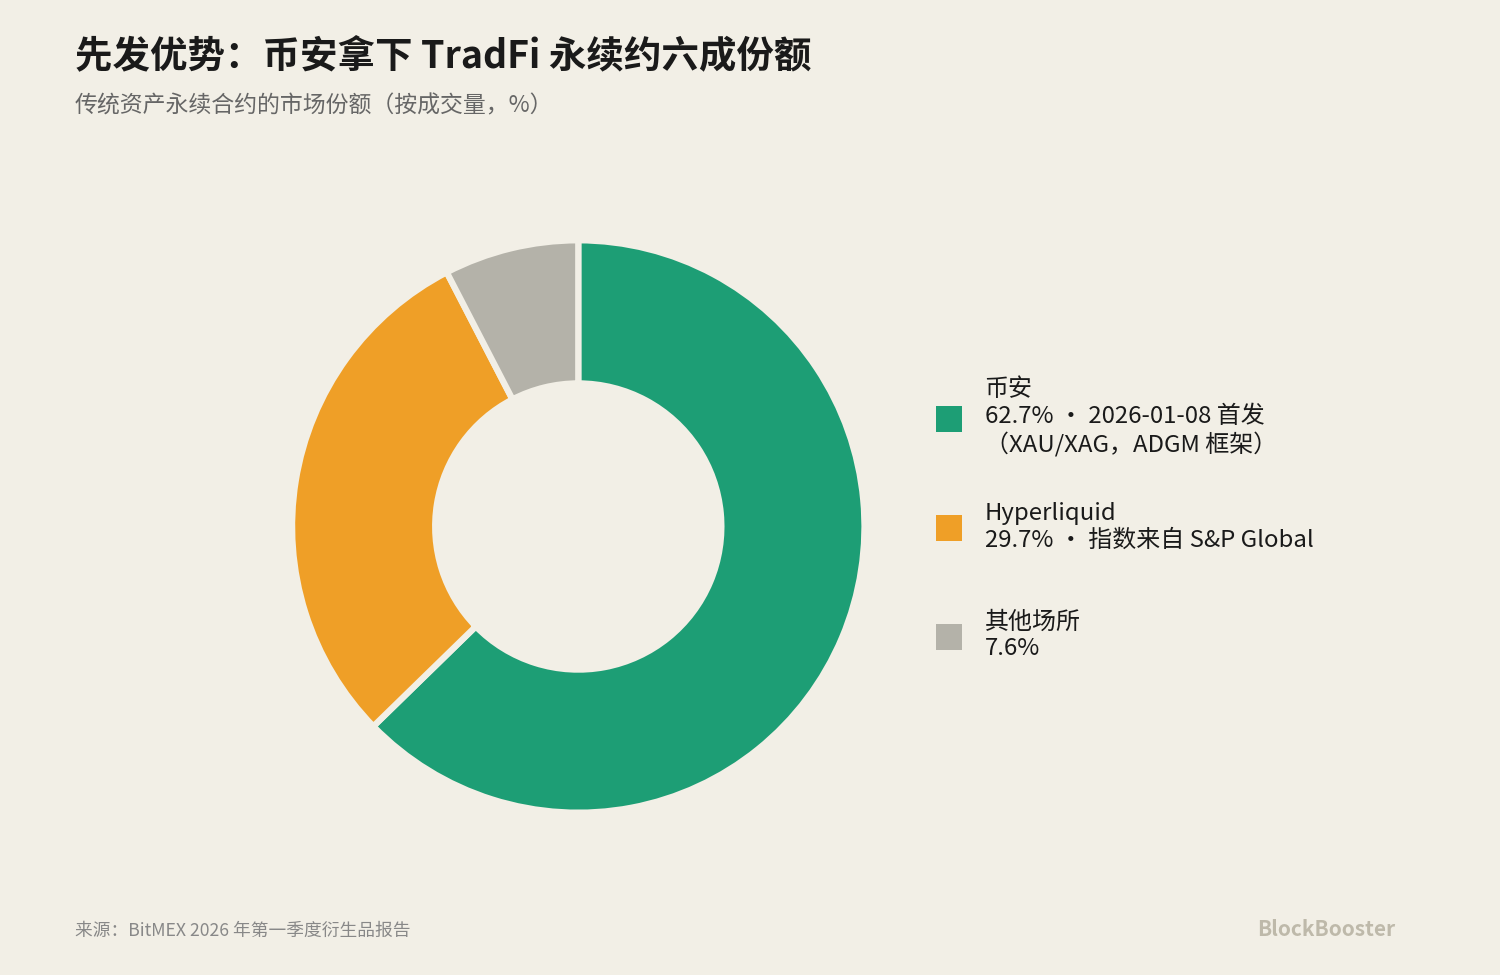
“传统资产永续”这条线。币安在 2026 年 1 月 8 日上线 TradFi 永续合约,首发是黄金(XAUUSDT)与白银(XAGUSDT)。币安凭借这波先发占据了 TradFi 永续约 62.7% 的市场份额,Hyperliquid 以 29.7% 紧随其后。

Hyperliquid 用于这些传统资产永续的指数数据来自与 S&P Global 的合作,而这一合作(让Crypto永续直接挂钩传统指数)正在引来美国 CFTC 的监管审查。

与此同时,Ethena 的 USDe市值在 2026 年 6 月初约为 45 亿至 59 亿美元区间。

这些产品各自都在报一个”利率”或”收益率”——永续有资金费率,借贷协议有借贷 APR,sUSDe 有质押收益率,代币化国债有票息——但Crypto至今没有自己的 SOFR。没有一条被广泛采信、可以用作定价之锚的基准曲线。每个交易所、每个协议都在变成一个微型的融资市场,报着自己的价格,彼此之间却没有一个公共的、可信的参照系。

2. 什么才算Crypto”基准利率”?

先看3组不同的利率对比:

  • 第一组:基准融资利率 vs 产品收益率 vs 衍生品隐含利率。**sUSDe 的 APY 是一种产品收益率——是给持有人的回报;永续资金费率是一种衍生品隐含利率——它是多空双方为维持永续价格锚定现货而互相支付的费用;**而基准融资利率应该是一个可以被无数其他产品引用、用来定价的公共参照。**产品收益率和衍生品隐含利率都不是基准——它们是基准的”下游”,是在基准之上叠加了各种溢价和结构之后的结果。
  • 第二组:隔夜利率 vs 期限利率。**永续资金费率按 1 小时或 8 小时结算,这本质上是一种隔夜利率——它只反映”此刻到下一个结算点”的资金成本,没有期限结构。它无法告诉你”借 30 天”和”借 90 天”的价格差异。这正如 SOFR 本身是一个隔夜利率,必须依靠期货市场才能拼出有期限结构的 Term SOFR。一个没有期限结构的利率,无法支撑任何中长期的固定收益市场。
  • 第三组:真实借贷利率 vs 算法/隐含利率。 真实的双边借贷成交(比如 Bitfinex 的保证金融资盘,是真实的出借人和借入人撮合成交)和算法利用率定价(比如 Aave,利率由资金池的利用率通过公式自动算出)是两种根本不同的价格生成机制。前者是市场参与者用真金白银投票投出来的,后者是协议设计者写在代码里的曲线。

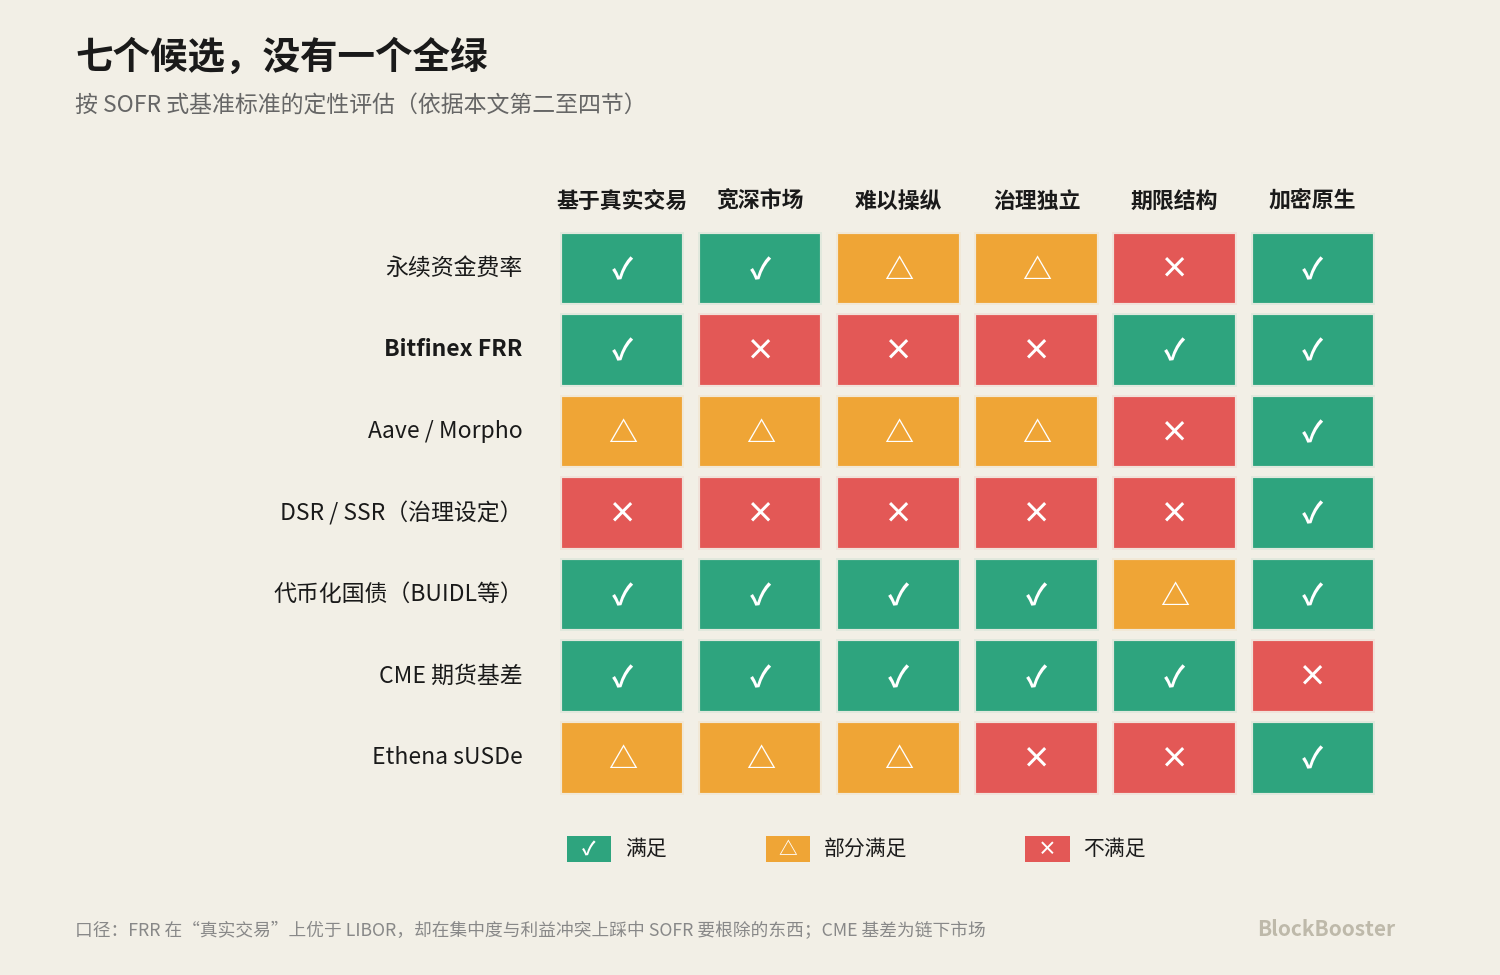
由这三组区分,可以提炼出”一个合格基准”应该满足的标准:

基于真实交易底层市场足够宽且深(难以被单一参与者操纵)、治理独立(管理者与被定价的市场之间没有利益冲突)、最好具备期限结构(能支撑中长期定价)。

(SOFR 的底层是美债抵押的隔夜回购真实成交,其日均成交量”经常超过 1 万亿美元”。这是隔夜回购的真实成交量。和支撑 Term SOFR 的期货名义量是完全不同的。)

用SOFR 的逻辑来审视Crypto是有结构同构性的。国际清算银行在其研究中就把链上的抵押借贷市场类比为”加密原生的货币市场”,其运作机制近似于传统的三方回购——超额抵押、按市值清算、隔夜滚动。既然链上借贷在结构上就是一种回购式的担保融资,那么用 SOFR(一个建立在回购真实成交之上的基准)的设计来评判Crypto基准,就是恰当的同构参照。

3. SOFR的特点是什么?为什么停用 LIBOR?

LIBOR(伦敦银行间同业拆借利率)曾是全球金融的基石。在其鼎盛时期,约 300 万亿美元的金融合约(含利率掉期、抵押贷款、学生贷款、公司债等)依赖五个货币区的 LIBOR。但 LIBOR 有一个致命的设计缺陷:它不是基于真实交易,而是由少数报价行每天”自报”的借款成本估计。

这个缺陷在 2008 年金融危机后被彻底引爆。监管调查发现,多家全球大型银行的交易员系统性地操纵 LIBOR 报价,以利于自己的衍生品头寸。

操纵丑闻直接导致了 LIBOR 的废除。

替代它的,是 SOFR(担保隔夜融资利率)。SOFR 的设计几乎是针对 LIBOR 每一个缺陷的”反向工程”:它不用自报估计,而是基于美债抵押的隔夜回购市场的真实交易;它取三个回购市场(三方回购、GCF 回购、以及通过 FICC 的 DVP 服务清算的双边回购)成交的成交量加权中位数,口径宽、深度大、难以被单一参与者操纵;它由纽约联储管理,遵循 IOSCO 基准原则,管理者与被定价市场之间没有利益冲突。

但 SOFR 有一个”先天不足”:它是隔夜利率,没有期限结构。市场需要的不只是”今天的隔夜成本”,还有”未来三个月的预期资金成本”,才能为中长期贷款定价。于是 CME 推出了 CME Term SOFR——一套前瞻性的利率,覆盖 1 个月、3 个月、6 个月、12 个月四个 tenor。

它通过 SOFR 期货的交易数据,反推出市场对未来 SOFR 路径的预期,从而”拼”出一条前瞻的期限曲线。(用于构造 Term SOFR 的 SOFR 期货,其代表性名义量在 2023 年第四季度约为每日 2.3 万亿美元)

4. 可以讨论的一些候选利率

市面上被当作”利率”或”收益”的候选有很多,下面逐一拆开,会上可以讨论为什么一些利率明显不适合作为基准利率,哪些可以有进化的空间。

贯穿所有拆解的一条轴是——“谁有权去决定”:是市场加权、算法利用率、还是治理设定?

4.1 永续资金费率(Hyperliquid / 币安)

永续资金费率是杠杆的隐含价格,由现货与永续之间的基差驱动:本质是隔夜利率,没有期限结构

当 TradFi 标的的现货市场闭市时(比如周末的股票、贵金属),交易所无法获得真实的现货价格来计算资金费率。币安的做法是把指数价冻结在最后的现货价,改用带 ±3% 上限的 EWMA标记价;Hyperliquid 在周末也切换到 EWMA、并按品种设定波动上限。在闭市时段,永续价格的”锚”其实是一个预测值,而非真实成交价。当市场重新开盘、真实价格跳空超过这个上限时,就会出现 limit-up/limit-down。所以,闭市时段的价格是预测,而非可套利的真实锚。

2026 年 5 月 29 日,美国 CFTC 批准了 KalshiEX 的比特币永续合约(BTCPERP),这是美国境内第一个真正无到期的受监管比特币永续,并同时发布了关于永续合约的政策声明、24/7 交易清算的 staff 指引,以及对 Coinbase 通过 Deribit 提供永续的 no-action 立场。这件事的意义在于:一个受监管、由中央对手方清算的永续,意味着它的资金费率与基差是在合规、有清算保障的环境下生成的——这正是未来”加密 SOFR”可能的一个候选席位。它与前述 Hyperliquid–S&P Global 指数合作受 CFTC 审查一道,构成了”监管正在向加密基准逼近”的信号。

4.2 Bitfinex 保证金融资 + FRR

这是Crypto的原生美元期限融资市场

机制是这样的:Bitfinex 运营一个点对点的保证金融资市场,出借人把资金借给保证金交易者赚取利息。关键的设计在于——融资期限为 2 到 120 天(常见 2 天、7 天、30 天),而且撮合时利率和期限都必须匹配。 这意味着 Bitfinex 的融资盘天然构成了一条从短端到长端的真实借贷曲线:30 天的钱和 120 天的钱有不同的价格,由真实的供需撮合出来。这是加密世界里极少数天然具备期限结构的真实借贷市场。

FRR(Flash Return Rate,闪电回报率) 则是这个市场的参考利率:FRR 是全部活跃的定息融资按其规模加权得出的平均利率,每小时更新一次。本质上,它就是”Bitfinex 版的基准参考利率”——一个反映当前市场平均借贷成本的指数。出借人可以直接选择以 FRR 放贷,从而让自己的利率自动跟随市场。

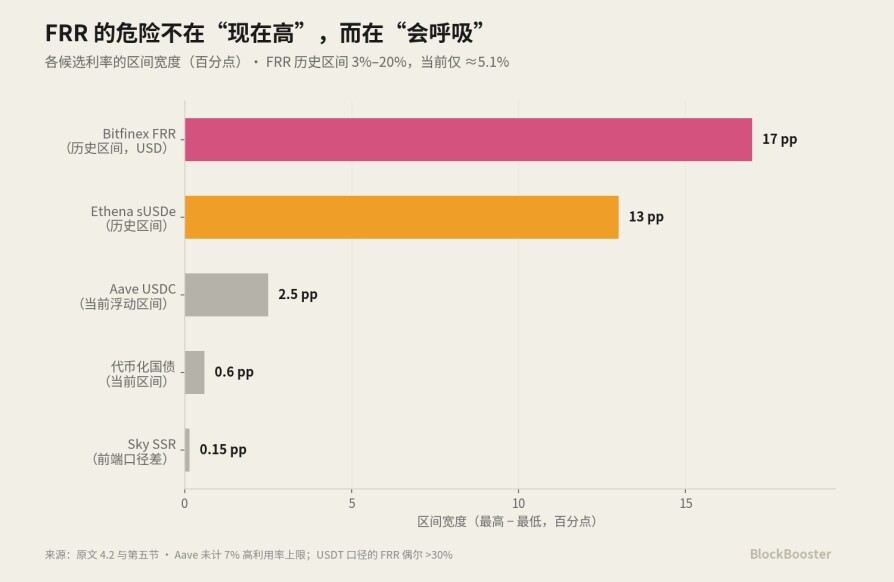
Bitfinex 对放贷收益收取约 15% 的费用(隐藏挂单为 18%);最低挂单金额为 150 美元。FRR 以日利率报价、按日利率折年化:Bitfinex USD 的 FRR 约 0.0136%/日、年化约 5.1%——与代币化国债、Aave、SSR 等候选基本同档。

要害在于它的波动性:USD 借贷的历史区间大致在 3%–20% APR 之间剧烈起伏,且与杠杆需求强相关。

这条日利率曲线沿 2 至 120 天的不同期限展开,构成Crypto里具备真实期限结构的原生美元融资曲线。

Bitfinex 与 Tether同属母公司 iFinex,且管理层重叠。 这使得 Bitfinex 拥有全加密世界最充沛的 USDT 流动性——这是它融资市场如此之深的原因之一;但与此同时,它也把对手方风险与稳定币发行人风险集中在了同一个复合体之内。借 Bitfinex 的钱、用 Bitfinex 的撮合、以 Tether 计价、由同一个母公司在极端情况下兜底——这是一个高度自我闭环的结构。

Bitfinex 融资市场虽然是Crypto最老最深的原生美元期限融资市场,但其绝对规模(融资盘口的存量与日撮合量)相比前述永续市场的数万亿美元成交流量,仍然小得多。

将FRR与LIBOR和SOFR对比,在”是否基于真实交易”这个维度上,FRR 其实比 LIBOR 干净,FRR 是基于真实的、已成交的定息融资按规模加权算出来的,它反映的是真实的市场行为。但是FRR来自单一交易所的盘口(集中度),由同时控制最大稳定币 Tether 的同一个母公司 iFinex 运营(利益冲突),而且这个运营方还是这个市场(已有头寸)的最后贷款人(进一步的集中度与冲突)。所以FRR 在集中度和利益冲突这两个维度上,踩中了 SOFR 当年要根除的东西。

4.3 DeFi 借贷利率(Aave / Morpho)

这是算法利用率定价的代表:利率不由双边撮合决定,而是由资金池的利用率通过预设公式自动算出——利用率越高,利率越高。它随借款需求实时浮动。

Aave 主网的 USDC 存款利率随利用率在约 3.5%–6% 之间浮动;Morpho 上由策展人管理的 USDC 金库在扣除策展费后约 5%–7%。

4.4 MakerDAO / Sky 储蓄利率(DAI 的 DSR / USDS 的 SSR)

这是由协议治理直接设定的”类政策利率”。DAI 的 DSR(Dai Savings Rate)和 USDS 的 SSR(Sky Savings Rate)被广泛引用,功能上类似一个中央银行设定的政策利率——它不由市场撮合、也不由算法利用率触发,而是由 Sky的治理投票决定。

DSR/SSR 的治理设定、FRR 的市场加权、Aave 的算法利用率,构成了三种截然不同的利率生成机制的对照。

治理设定 vs 市场加权 vs 算法利用率——这三种机制各有各的可信度问题和操纵风险,而一个成熟市场的基准,理应来自其中最难被操纵的那一种(市场加权的真实成交,且要足够宽深)。当前数值上,SSR 在 2026 年 4 月底由治理从 4.75% 下调,到 6 月初约为 3.6%–3.75%(”治理设定”机制随美联储路径而动);USDS 流通量约 110 亿美元。

4.5 代币化国债收益(BUIDL / BENJI 等)

这是约 4–5% 的”无风险腿”,是有资格成为”加密无风险基准”的候选。BlackRock 的 BUIDL、Franklin Templeton 的 BENJI 等,把美债的票息收益带上链。当前数值上,主要代币化国债代币(BUIDL、USDY、USDM、USYC 等)在 2026 年 4 月约支付 4.1%–4.7% 的 APY,紧贴 3 个月期美债收益率。它的收益率几乎可以直接对标传统的无风险利率。

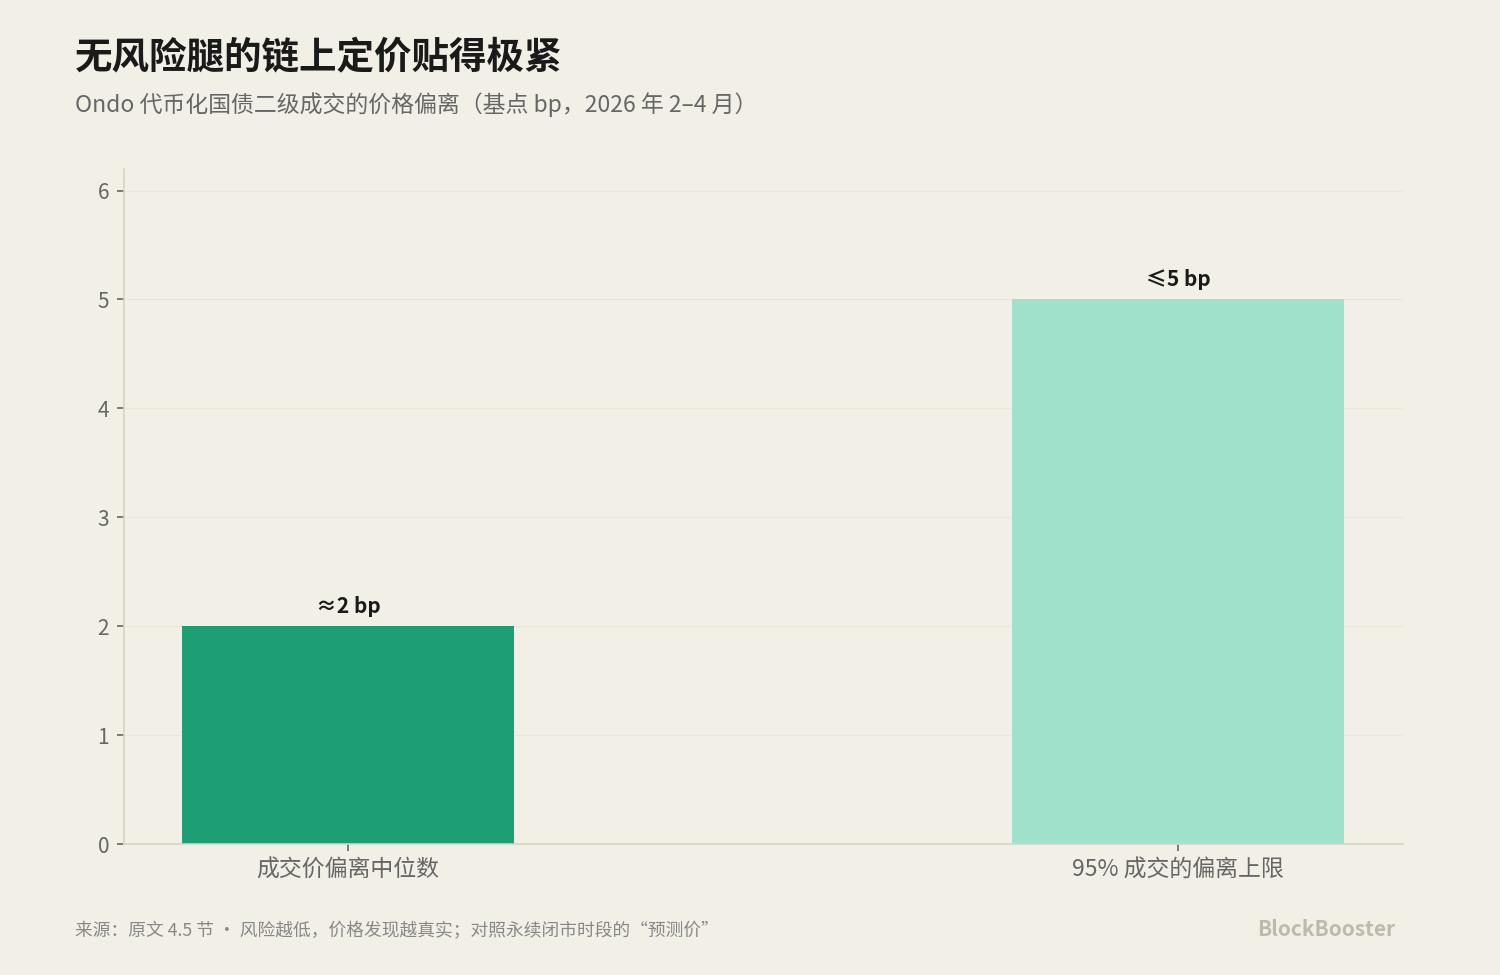
代币化国债这条”无风险腿”本身的二级市场定价贴得非常紧——以 Ondo 的代币化国债为例,2026 年 2 至 4 月期间,其成交价偏离中位数仅约 2 个基点、95% 的成交落在 5 个基点以内。这说明当底层资产足够标准、足够无风险时,链上的价格发现可以非常精准;与之对照,永续等高风险品种在闭市时段的”价格”则充满预测成分——风险越低,价格越真实;风险越高,定价越像猜测。

4.6 Ethena sUSDe

这是永续资金费率 + 抵押品收益的证券化产物。它的 APY 高度依赖永续市场的资金费率水平,因此本质上是隐含利率的再包装,而非基准本身。

把七个候选放在一起:它们各自度量着不同的东西(杠杆情绪、真实借贷、算法利用率、治理政策、无风险票息、机构套利),各自埋着不同的风险(清算、对手方、智能合约、治理、信用),由不同的主体定价。

没有任何一个同时满足”宽口径 + 期限结构 + 治理独立”这三个条件。

这就是Crypto基准利率的现状:没有一块能单独成为锚。

5. 自建利差地图讨论:

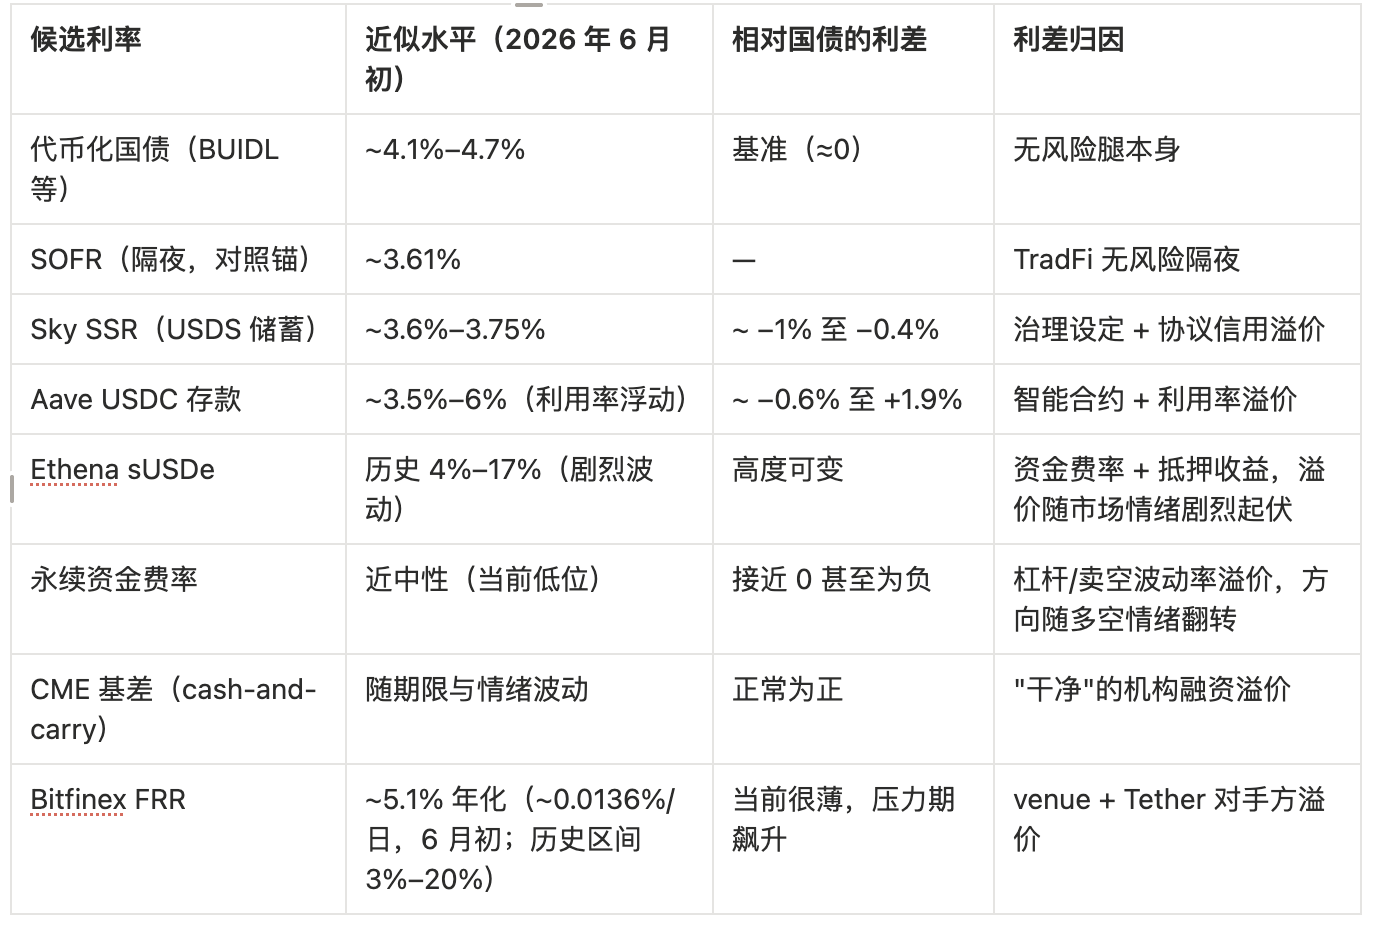
把上述候选利率放在相同或可比的期限上并排,先给出一张带截止日的数值快照:

候选利率 近似水平(2026 年 6 月初) 相对国债的利差 利差归因 代币化国债(BUIDL 等) ~4.1%–4.7% 基准(≈0) 无风险腿本身 SOFR(隔夜,对照锚) ~3.61% — TradFi 无风险隔夜 Sky SSR(USDS 储蓄) ~3.6%–3.75% ~ −1% 至 −0.4% 治理设定 + 协议信用溢价 Aave USDC 存款 ~3.5%–6%(利用率浮动) ~ −0.6% 至 +1.9% 智能合约 + 利用率溢价 Ethena sUSDe 历史 4%–17%(剧烈波动) 高度可变 资金费率 + 抵押收益,溢价随市场情绪剧烈起伏 永续资金费率 近中性(当前低位) 接近 0 甚至为负 杠杆/卖空波动率溢价,方向随多空情绪翻转 CME 基差(cash-and-carry) 随期限与情绪波动 正常为正 “干净”的机构融资溢价 Bitfinex FRR ~5.1% 年化(~0.0136%/日,6 月初;历史区间 3%–20%) 当前很薄,压力期飙升 venue + Tether 对手方溢价

把这张表的逻辑写成归因式:

  • 永续资金费率 − 国债收益 ≈ 杠杆/卖空波动率溢价
  • Bitfinex FRR − 国债收益 ≈ venue 风险溢价 + Tether 对手方溢价
  • Aave 借贷利率 − 国债收益 ≈ 智能合约风险溢价
  • DSR/SSR − 国债收益 ≈ 治理设定与协议信用溢价
  • CME 基差 − 国债收益 ≈ “干净”的机构融资溢价

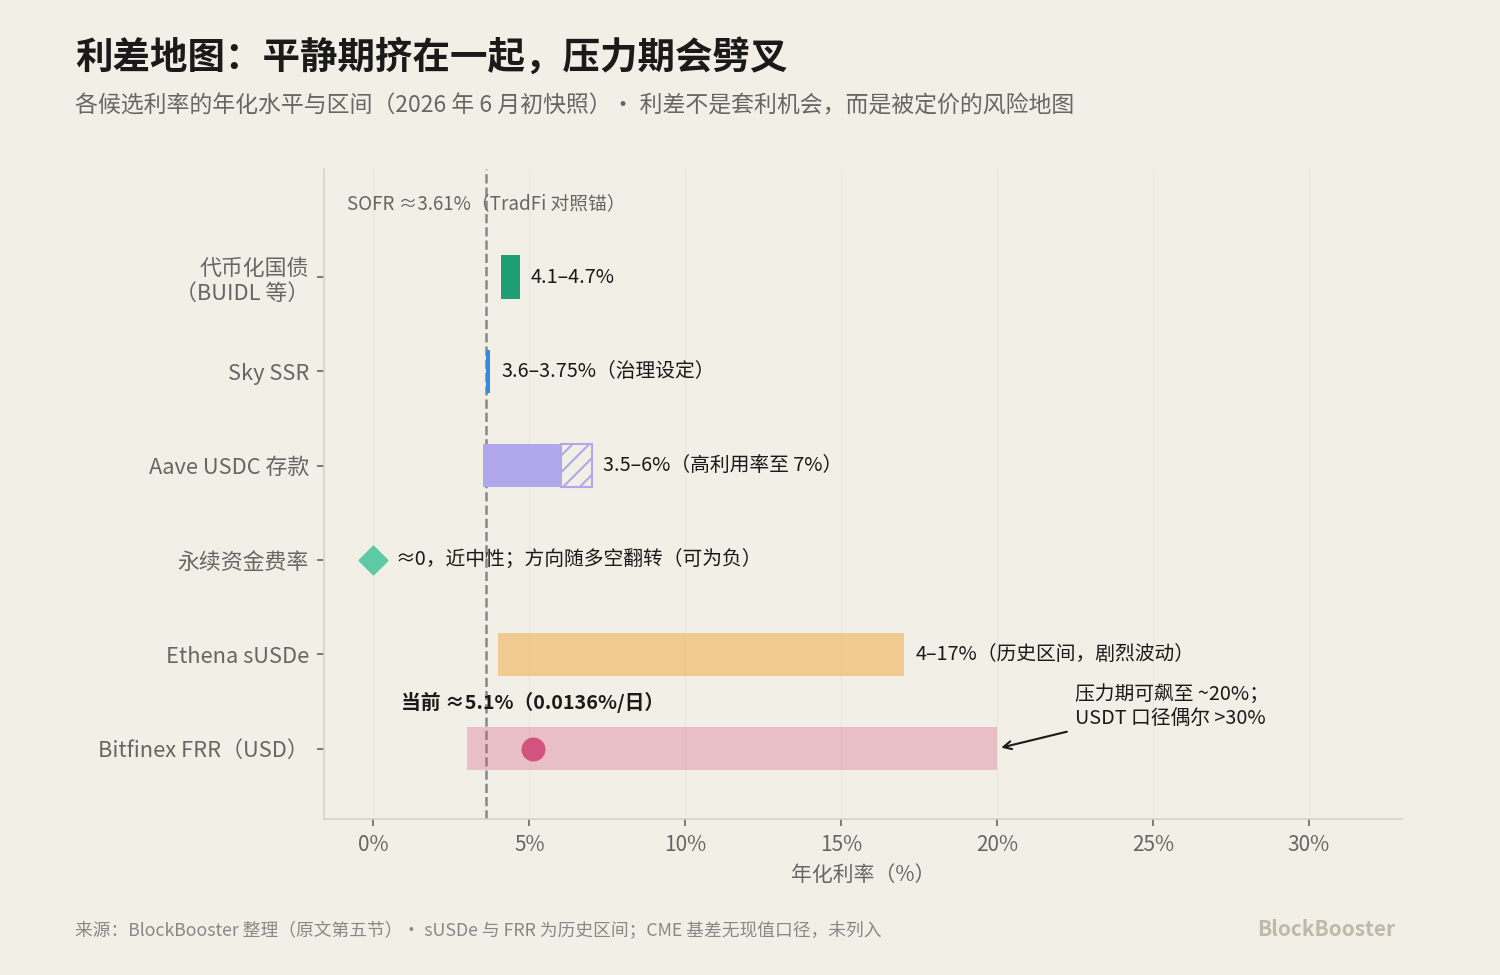
看看Bitfinex 的FRR 。当前它约 5% 年化,和代币化国债(~4.5%)、Aave(~4–5.5%)、SSR(~3.6%)几乎贴在一起——利差很薄。FRR 看上去没什么特别,和别的候选差不多。但是FRR 的危险不在于它的”剧烈波动”。USD 借贷利率的历史区间在 3%–20% APR 之间剧烈摆动:像现在这样的平静期,它收敛到无风险利率附近;而一旦进入高杠杆、高需求或市场压力期,它会迅速飙升。

把这样一个利率当作整个市场的定价之锚,意味着锚本身会在最需要稳定的时刻剧烈跳动。

在传统金融里,如果两个工具反映同样的风险却给出不同的利率,套利者会迅速进场把利差压平。但在Crypto里,利差反而是被市场定价的结构性风险。

国际清算银行(BIS)的工作论文 指出:Crypto的 carry规模可以变得极大——有时超过 40%/年,且随时间剧烈波动;而在压力时刻,它会猛烈反向——在 FTX 崩盘期间,CME 的 carry 一度跌破 −50%。Crypto呈现负的便利收益(投资者偏好持有期货而非现货),这与商品市场恰好相反——而类似于某些政府债券市场的动态(资产负债表约束使得衍生品比持有现货更有吸引力)。换句话说,Crypto carry 之所以大且不被套利抹平,是因为受监管资本难以持有现货、只能通过期货参与,加上套利资本因保证金和清算风险而稀缺。

总结

以监管趋势与资本流向来判断。未来可能出现的组合,方向上是:代币化国债作为无风险腿的底座 + 由 CME 基差 / Bitfinex 期限结构 / 链上利率互换拼出的期限曲线——或者,一条治理中立的聚合指数。

前者的逻辑是,无风险腿天然应该由最接近无风险的资产来锚定,而期限曲线则需要从已有的、具备期限结构的来源拼接;后者的逻辑是,与其依赖任何单一来源,不如做一个聚合多源的中立指数,从设计上规避集中度。

算力投资逻辑生变:Bernstein看多CPU复兴,海光信息目标价大幅上修

当一个 AI 智能体被唤醒,它不是在等待一个答案,它要检索信息、规划步骤、调用工具、推理中间结果、再次调用模型、最后执行动作。这一整套流程需要的 CPU 算力,远远超过 ChatGPT 弹出一段对话。

伯恩斯坦(Bernstein)分析师 David Dai 领导的团队在 6 月 17 日发布了一份名为《全球半导体:CPU 复兴?》的报告,核心判断是:AI 正从聊天机器人(chatbot)时代进入智能体(agentic AI)时代,CPU 在数据中心内的角色从 GPU 的配角变为主角,推动服务器 CPU 可寻址市场(TAM)在 2030 年达到 2230 亿美元,是 2025 年 370 亿美元的 6 倍。

推理不再是“一次问答”,CPU 正在翻盘

自大语言模型崛起以来,GPU/AI 加速器一直是 AI 计算的核心。在定制推理集群如 Google TPU v6e 和 Meta Grand Teton 中,GPU 与 CPU 的配比一度达到 8:1。

但伯恩斯坦认为,随着 agentic AI 成为主流,这个比例正在逆转。

Agentic AI 的核心特征是”推理循环化”:一次请求可能触发检索、规划、工具调用、中间推理、再次模型调用、执行动作,GPU 负责密集数学运算,但 CPU 决定整个系统能否高效编排工作流、调度任务、管理内存和避免加速器闲置。如果 CPU 太弱,昂贵的 GPU 会被迫空等,系统整体效率大幅下降。

伯恩斯坦预测,到 2029 年 CSP 推理集群中的 GPU:CPU 配比将从 2025 年的 8:1 回落至 1:1。在 agentic AI 工作负载中,CPU 的计算占比将从传统 LLM 的 14%跃升至 50%,与 GPU 平分秋色。

报告特别指出,硬件路线图已经在印证这一方向。AMD 新一代 Venice 计算托盘每颗 CPU 配 4 颗 MI455X GPU,英伟达 Vera 超级芯片每颗 Vera CPU 配 2 颗 Rubin GPU,Google TPU v7x 扩展单元每颗 CPU 配 4 颗 TPU。CPU 的物理配比已经在回升,这不是预测,而是正在发生的事实。

一个 2230 亿美元的市场怎么算出来的?

伯恩斯坦将 2030 年服务器 CPU TAM 预测从此前的 1,370 亿美元大幅上调至 2,230 亿美元,基于以下核心假设:

  • 2030 年 AI 资本支出达 3.5 万亿美元,对应 70GW AI 数据中心部署
  • AI 加速器市场规模 1.6 万亿美元,占 AI DC 资本支出的 45%
  • 推理占比从 35%升至 70%,推理场景 CPU:GPU 配比达 1:1,训练场景 0.5:1
  • CPU 单价相当于 GPU 的 13%

在这一框架下,2,230 亿美元 TAM 包括 1,740 亿美元来自 agentic AI 工作负载,490 亿美元来自非 AI 传统服务器 CPU。对比当前水平,2025 年整个服务器 CPU 市场只有 370 亿美元,其中 AI 相关仅 60 亿美元。这意味着在伯恩斯坦的预测中,未来五年 CPU 市场将经历一轮 6 倍的扩张,年复合增速达到 43%,这在半导体行业历史上几乎史无前例。伯恩斯坦同时给出了牛市(3,300 亿美元,假设 4 万亿 AI 资本支出 + 1.5:1 推理配比)和熊市(1,370 亿美元,假设 3 万亿资本支出 + 0.5:1 推理配比)的区间。

一个有趣的交叉验证来自于服务器 CPU 核心数量:Arm 数据显示,agentic AI 每 GW 需要 1.2 亿个 CPU 核心,是传统数据中心的 4 倍。按此计算,2030 年 70GW AI 部署需要 84 亿个 CPU 核心,对应 1,680 亿美元 AI CPU TAM,与前述模型高度吻合。

为什么 Arm 是最大赢家?不只是 IP,它在造芯片了

Arm 被伯恩斯坦列为 CPU 复兴的结构性受益者。Arm 架构凭借能效比(performance per watt)在 AI 数据中心中越来越具有吸引力。AWS Graviton 相比 x86 实例性价比高出 40%,功耗低 60%。

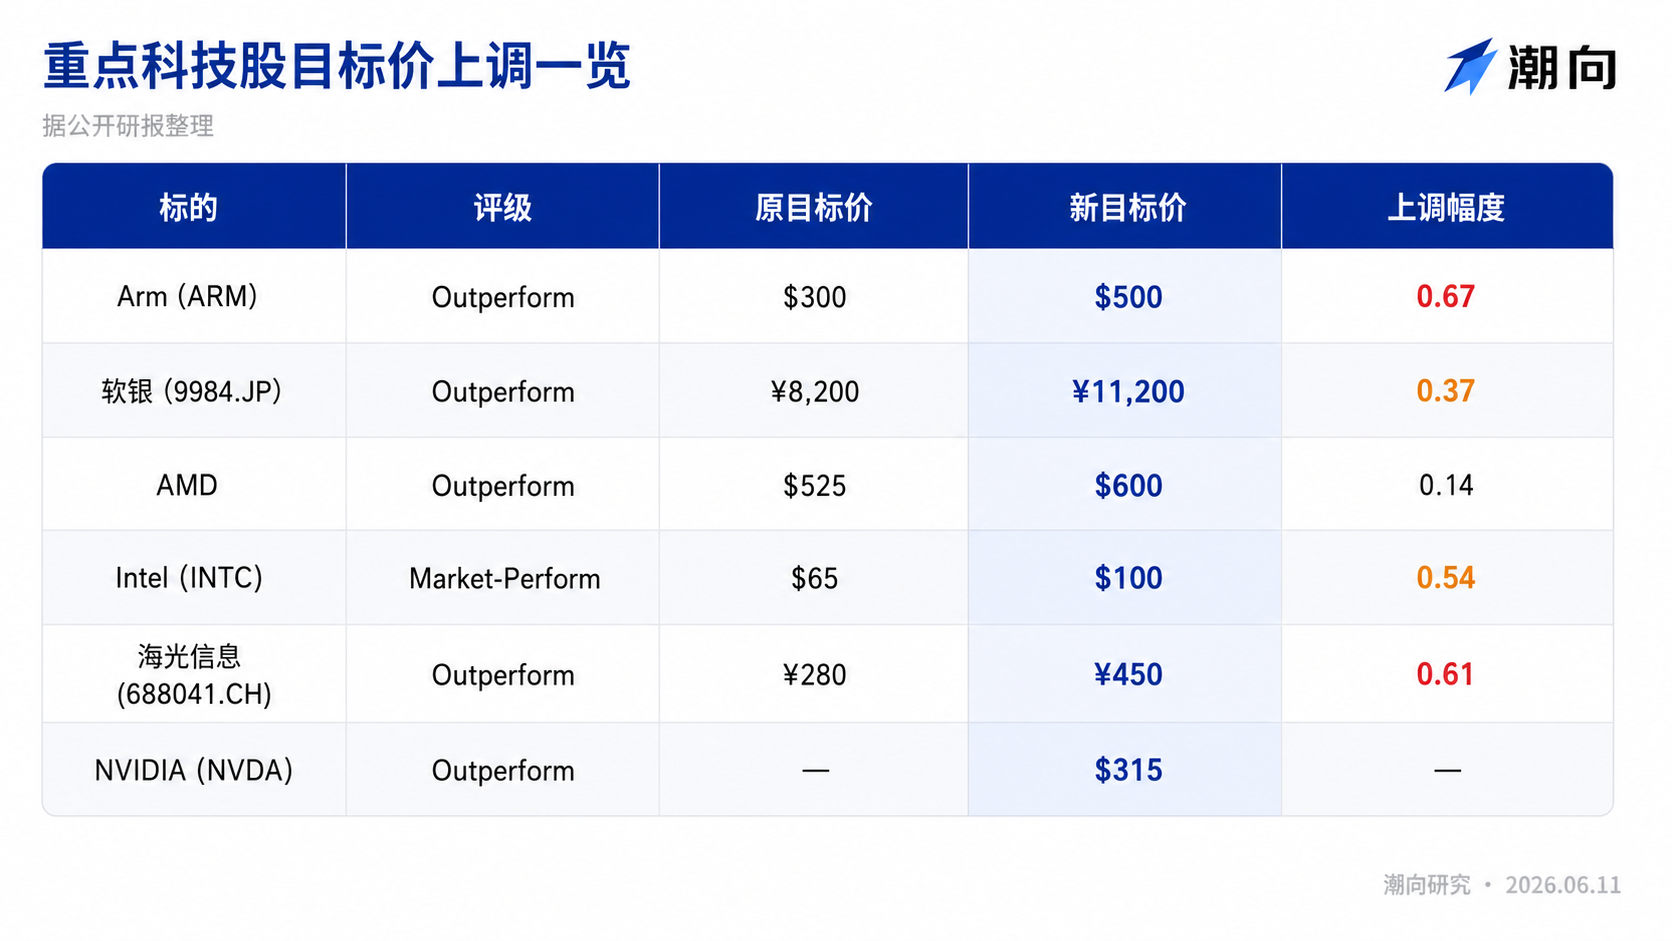
更关键的是,2026 年 3 月 Arm 宣布战略转型:从仅提供 IP 授权变为自主制造 CPU,目标到 2030 年实现 150 亿美元芯片收入。Arm AGI CPU 已锁定 Meta 为首个客户和联合开发者,OpenAI、Cerebras、Cloudflare 等均为合作伙伴。伯恩斯坦据此将 Arm 2030 财年 EPS 上调至 11.79 美元(此前 9.83 美元),并认为其芯片收入预测可达 220 亿美元,超过 Arm 自己的目标。基于 42 倍 PE 给出 500 美元目标价(此前 300 美元)。

这也带动软银(SoftBank,持有 Arm 约 90%股权)目标价从 8,200 日元上调至 11,200 日元,隐含 58%上涨空间。伯恩斯坦对软银的估值基于其持有资产 NAV 的 30%折让,折让幅度较此前收窄,反映 Arm 股权价值上升和软银自身业务改善。

AMD、Intel、海光:谁在受益?

AMD(超配,目标价 600 美元):产品在 x86 阵营中仍然领先,预计将继续夺取市场份额。其现有模型已隐含较强的 CPU 假设,估值滚动至 CY27/28 均值后目标价上调至 600 美元。

Intel(市场持平,目标价 100 美元):受惠于更强劲、更持续的服务器 CPU 需求,盈利预测大幅上调。伯恩斯坦将 Intel 模型从保守假设调至与行业一致,目标价从 65 美元上调至 100 美元。

海光信息 Hygon(超配,目标价 450 元人民币):伯恩斯坦认为中国 x86 CPU 需求将超过全球增速,海光在中国服务器 CPU 市场的份额将从当前水平持续扩大,到 2030 年超过 35%,不仅有政府和国企客户,还在向 CSP 渗透。目标价从 280 元大幅上调至 450 元。

数据来源:伯恩斯坦

潮向解读

伯恩斯坦的论述中,最薄弱的一环可能不在需求侧,而在供给侧。

报告以注脚方式承认“仍在评估代工厂和内存产能是否足以支撑 CPU 增长”,这是整篇报告的最大不确定性。将 CPU TAM 从 370 亿拉到 2,230 亿,意味着到 2030 年每年需要额外约 300 亿美元的 CPU 产能。

台积电的 3nm/5nm 产能正在被 AI 加速器和手机芯片挤占,分配给服务器 CPU 的代工产能是否有足够的弹性,报告没有给出确切的产能映射。另外,报告的核心假设建立在英伟达指引的”2027 年 AI 基础设施年支出超 1 万亿美元”基础上,这本身就是卖方最乐观的预测,作为另一份研报的需求起点,存在预期叠罗汉的风险。

另一个值得关注的信号是,英伟达 Vera CPU 采用的是自研 Arm 架构,这意味着英伟达可能在 CPU 领域同时扮演 Arm 的合作伙伴和竞争对手,这对 Arm 长期份额能否达到 54%构成微妙影响。

对关注投资者而言,这份报告最有价值的点不只是某个目标价,它提供了一个清晰的判断框架:如果你相信 agentic AI 是真正的下一个阶段,CPU 配置就必须从”够用就行”重新定价,这意味着整个半导体投资图谱的重心需要从 GPU 独大转向更均衡的 CPU+GPU 叙事。

风险提示

本文系潮向研究对第三方券商研究报告的整理与解读。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。

美股不会再跌了?高债务时代的「大融涨」陷阱

原文标题:Hitting escape velocity in the Great Melt-up

原文作者:GRAHAM STEPHAN

原文编译:Peggy

编者按:这篇文章从一条在 Reddit 上爆火又被删除的帖子切入,讨论了当下美股市场中一个越来越具有诱惑力的判断:在美国债务高企、财政赤字持续扩张、货币购买力不断被稀释的背景下,股市是否已经进入一种「不能真正下跌」的新状态?

Reddit 帖子的逻辑很简单:美国债务规模已经过于庞大,政府最终只能通过印钱和通胀来稀释债务;而当货币贬值时,以美元计价的股票和硬资产也会随之上涨。因此,股票不再只是风险资产,而像是一种对抗货币贬值的避难所。

作者将这一说法放入「大融涨」(Melt-up,指资产价格脱离基本面、由流动性、动量和 FOMO 推动的末段加速上涨)框架中分析。历史上的互联网泡沫、日本资产泡沫都曾出现过类似时刻:新技术或真实增长先提供叙事基础,随后杠杆和情绪接管市场,投资者开始相信旧有估值规则已经失效。

文章的关键提醒在于,高债务世界确实更有利于资产而非现金,但这并不意味着股票「数学上不可能下跌」。通胀可以推高资产的名义价格,却未必带来真实财富增长;股市长期创新高,也不妨碍中途出现 30%、40% 甚至更深的回撤。历史上,在德国、津巴布韦、委内瑞拉等极端通胀案例中,股市上涨并不等于投资者实际变富,很多人甚至在资产价格修复之前,就被迫卖出以支付生活成本。

作者最终给出的判断并不极端:美国更可能经历的不是债务违约或恶性通胀,而是一段漫长的金融压抑时期——通胀略高于利率,债务被逐渐稀释,现金购买力被持续侵蚀,资产价格在名义上继续走高,但真实回报可能低于过去十年投资者习惯的水平。

对于当下被 AI、美股科技股和「每次回调都会被救回来」叙事吸引的投资者来说,这篇文章真正想讨论的不是要不要看多美股,而是如何避免把整个财务未来押在一个过于顺滑的上涨故事里。资产会涨,不代表风险消失;市场会被救,不代表每个人都能撑到下一次新高。

以下为原文:

这听起来可能很疯狂,但如果我告诉你,从数学上说,股市可能真的再也不会下跌了呢?

上周,Reddit 上有一条帖子突然爆火,提出了一个相当有说服力的论证。虽然这条帖子在走红后被删除了,但它的大意是这样的:「股票只会上涨」不再只是一个梗,而是一条定律。像重力一样,只不过方向相反,而且作用对象是钱。

美国现在欠下 40 万亿美元债务。我们的利息支出很快就会超过 GDP。这意味着,仅仅为了支付利息,政府唯一的办法就是印出足够多的钱。

这会导致恶性通胀。但如果你持有 Palantir 或特斯拉股票,又有什么关系呢?这些股票也会按比例通胀。也就是说,从现在开始,股票在数学意义上已经不可能下跌了。一旦下跌,整个世界经济都会崩溃。

这就是为什么你看到任何一次「崩盘」都会在半个交易日内迅速修复。股市从字面意义上说,已经不能下跌了。这不是临死前的豪言壮语,而是新的市场法则。

这并不是类似观点第一次出现,但这一次,经济环境确实值得认真思考。所以我们需要讨论清楚:现在到底发生了什么,为什么政府如今被迫继续以超出想象的规模印钱,以及如果这个理论成立,会带来什么后果。

因为如果这个理论是对的,我们可能会见证历史上最大规模的财富转移。如果它是错的,那就是一场收割。

在正式开始之前,如果这是你第一次看到我的文章,欢迎加入超过 4 万名订阅者,一起提前理解市场。你每周会收到一封邮件,而且完全免费。

大融涨

「股票只会上涨」这个说法,建立在经济学家称为「大融涨」(The Great Melt-up)的理论之上。

这个理论的逻辑是:每一轮牛市都会不断上涨,直到进入一种狂热阶段。价格不再由盈利、现金流等基本面驱动,而几乎完全由动量推动。到了这个阶段,你会感觉身边所有人都在变富,只有自己被落下了。

这种信念很简单:价格还会继续上涨,因为它到目前为止一直在上涨。

这种现象并没有你想象中罕见。在「融涨」阶段,收益率可以非常夸张,直到它突然不再成立。

比如 20 世纪 90 年代末的互联网泡沫。从 1995 年到 2000 年 3 月,纳斯达克上涨了 400%,仅最后一年就上涨了近 90%。当时,许多没有收入、没有盈利,甚至没有真正产品的公司,也能获得数亿美元估值。

1999 年 12 月,CAPE 比率一度达到 44,创下 140 年来的最高水平。投资者相信,互联网已经改变了市场运行规律。「AI 会改变一切。」听起来是不是很熟悉?

随后,纳斯达克在接下来的两年半里暴跌 78%,并且用了十多年才重新回到高点。

再看日本。1975 年到 1989 年间,日本股市上涨了 900%。在顶部,日本股市的市盈率一度高达 60 倍。东京土地价格贵到一种荒谬程度:皇居所在土地的价值,甚至被认为超过整个加州的土地价值。

这显然很荒谬,但没有人想第一个离场,错过后面的上涨。当日本开始加息时,整个经济体系崩塌,股市在不到两年内下跌了 60%。日本经济花了 34 年,才终于回到当年的高点。

不过,这并不意味着每一次上涨都是融涨。

每一次融涨的早期,通常都由某些真实因素驱动:新技术、真实的经济增长,或不同的政策环境。但当 FOMO 和杠杆开始进入市场,估值被不断拉高,所有人都开始相信好日子不会结束。

那么,今天我们是否正处在一次融涨之中?我们需要先看看 2026 年的股市。

Reddit 上的融涨理论

Reddit 上这套理论的核心是债务。

如果美国政府欠下 40 万亿美元债务,同时每年还在产生 2 万亿美元赤字,那么在不摧毁经济的情况下,美国究竟要如何摆脱这笔债务?

最简单的路径,是通过通胀稀释债务。美元购买力下降,直到这 39 万亿美元债务在实际意义上变得没那么沉重。这种手法被称为「金融压抑」,因为它会侵蚀普通人创造出来的财富。美国政府在二战后就曾经使用过类似方式。

但当一个政府让本国货币贬值时,所有以这种货币计价的东西都会随之上涨:股票、硬资产,都会在账面上变得更值钱。问题在于,这些资产在纸面上升值,并不等于真实财富增加,因为美元本身已经变得不值钱了。

所以,当高盛最近把标普 500 指数的年末目标上调至 8000 点时,即便这个预测最终成真,也未必是一个简单的利好。

无限上涨的另一种替代结果,是让股市真正崩盘。但没有人会疯狂到主动选择这条路。

不过,真正令人不安的是下面这些数字:按照几乎所有主要估值指标来看,美股都不便宜。事实上,投资者为每一美元盈利支付的价格,已经接近历史最高水平,大约是长期历史均值的两倍。

CAPE 比率历史上只有两次突破 40。一次是 1999 年互联网泡沫时期,另一次就是现在。

也就是说,当前市场并不只是定价一场由债务驱动的融涨,而是在表现出一种 140 年市场历史中只出现过一次的状态。

那么,我们要如何判断「大融涨理论」到底成立,还是会崩塌?

崩盘测试

Reddit 那篇帖子里有一些说法,需要更仔细地检验。

第一,利息支出很快就会超过 GDP——这是错误的。

真正超过 100% 的,是债务占 GDP 的比例,而不是利息支出占 GDP 的比例。这两件事不是一回事。历史上,美国也曾出现过类似情况,并且通过「印钱」走了出来,推动市场恢复并继续上涨。

第二,支付利息的唯一办法是继续印钱——这也是错误的。

政府也可以通过出售国债向投资者、养老金、其他政府和机构借钱。当然,这种模式不可能永远持续下去。

第三,股票会随着恶性通胀按比例上涨——这同样是错误的。

历史经验并不支持这一点。1918 年到 1922 年间,德国股市在恶性通胀达到顶峰之前,先损失了 97% 的价值。许多人被迫在底部卖出股票,只是为了支付房租和食物。

在津巴布韦,股市确实上涨了 500 倍,但本币以美元计价下跌了 99.8%。委内瑞拉在 2018 年也发生过类似情况。

所以,真正需要明白的是:大融涨并不一定是股票持有者的福音。

股票可以在通胀期间上涨,但这并不自动意味着你变得更富有。如果你的投资组合上涨了 10%,但你购买的一切也贵了 10%,那你实际上并没有获得收益。

那么,在这些信息之下,我们真正应该做什么?

退出计划

历史告诉我们,最可能发生的情况是:美国不会对债务违约,也不会经历前所未有的恶性通胀,更不会因为国债问题导致无休止印钱,并推动股市进入无限融涨。

更现实的结果,是一段漫长而缓慢的金融压抑时期:通胀率略高于利率,债务变得更容易管理,而美元的购买力逐渐低于过去。

代价是,储蓄者会被悄无声息地挤压。现金失去价值,价格继续上涨,资产价格以美元计价不断走高,但扣除通胀后的真实收益,可能远低于过去十年投资者习惯的水平。

对股市来说,价格长期大概率仍会继续上行,因为当美元购买力下降时,资产名义价格通常会上涨。

但股市长期上涨,并不意味着它不会在过程中崩盘。市场仍然可能从当前位置下跌 30%、40%,甚至 60%。但它也可能之后再创新高。

这两个看似矛盾的事实,可以在不同时间同时成立:市场很贵,一次事件就可能引发 20% 的抛售。没有任何东西是零风险的。但另一方面,高债务并不必然意味着高通胀,也不必然意味着股市会被持续拉升。最重要的是,你不应该把自己的整个财务未来,都建立在「下一次救市一定会发生」的希望之上。

在我看来,Reddit 那篇帖子在方向上是对的,但它对通往结果的路径理解错了。

在一个高债务世界里,政府确实有强烈动机,让通胀承担主要压力。在足够长的时间维度里,这通常有利于资产,而不利于现金。但这绝不意味着「股票从数学上不可能下跌」。这是一个危险假设。

这种假设会让人们在每一次市场热潮中冲进去,以为这是自己最后一次变富的机会。他们会在极端估值下买入,没有安全边际,没有分散配置,也没有计划去应对市场一再发生过的事情——下跌。

我并不是在这里预测崩盘。很多非常聪明的人认为,市场还能继续上涨。

但从历史上看,在通胀时期真正最终胜出的人,通常不是那些把全部仓位押在最昂贵、估值倍数最高股票上的人。胜出者往往是那些拥有一组生产性资产的人:股票、房地产、一部分现金、也许还有黄金和短期债券,并且他们不会在市场变糟时被迫卖出。

在高债务世界里,长期来看,股票也许会跑赢现金。但这也可能意味着,你的投资组合在扣除通胀后,有 10 年、15 年,甚至 20 年几乎没有真实增长。

所以,与其寄希望于自己的意志力能撑过几十年的停滞,不如建立一套系统,让你不必把「希望」当成投资策略。

总结来说,答案不是恐慌,也不是卖掉一切。但答案也不是满仓押注、使用杠杆,并假设每一次下跌都会被救回来。

这是一个非常情绪化的时期,你可能会被诱惑,把全部筹码押在所谓「人生只有一次的机会」上。但风险从来都是双向的。

我认为,对大多数人来说,更好的选择是保持多元化配置,不要过度集中在那些最昂贵的公司上。保留足够现金,让自己永远不会在最糟糕的时候被迫卖出。

最重要的是,请不要把自己的整个财务未来,建立在一篇爆火的 Reddit 帖子之上。

坚持你的常规投资计划,保持分散配置。如果你觉得这篇文章有帮助,欢迎点赞、转发,或者分享给一个你不希望他被市场甩在后面的人。

原文链接

Exit mobile version