比特币资深投资人 Michael Terpin 在播客《On The Margin》中表示,这一发行时机契合他观察了十年的比特币四年减半模式:「四年周期的规律从未失效,但每一轮熊市,绝大多数分析师都会宣称周期逻辑已经失效。」 在他看来,市场普遍悲观恰恰是见底信号:「经历过完整牛熊周期的人都清楚,当下正是布局时机,周期循环自有底层逻辑支撑。」
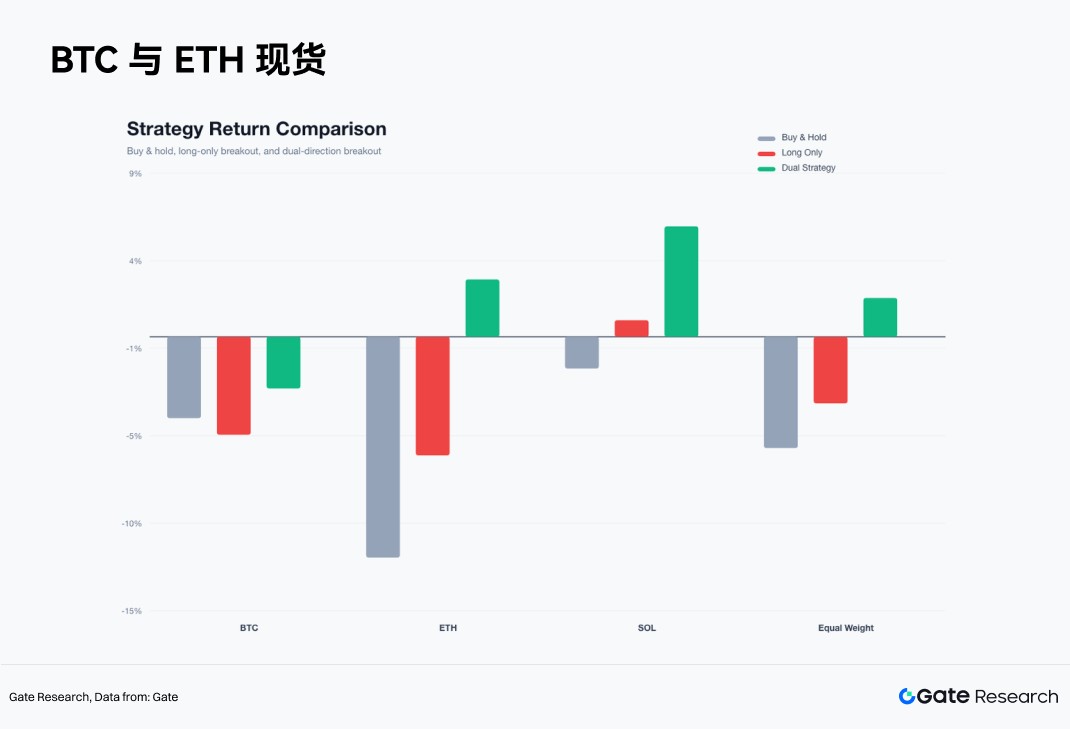
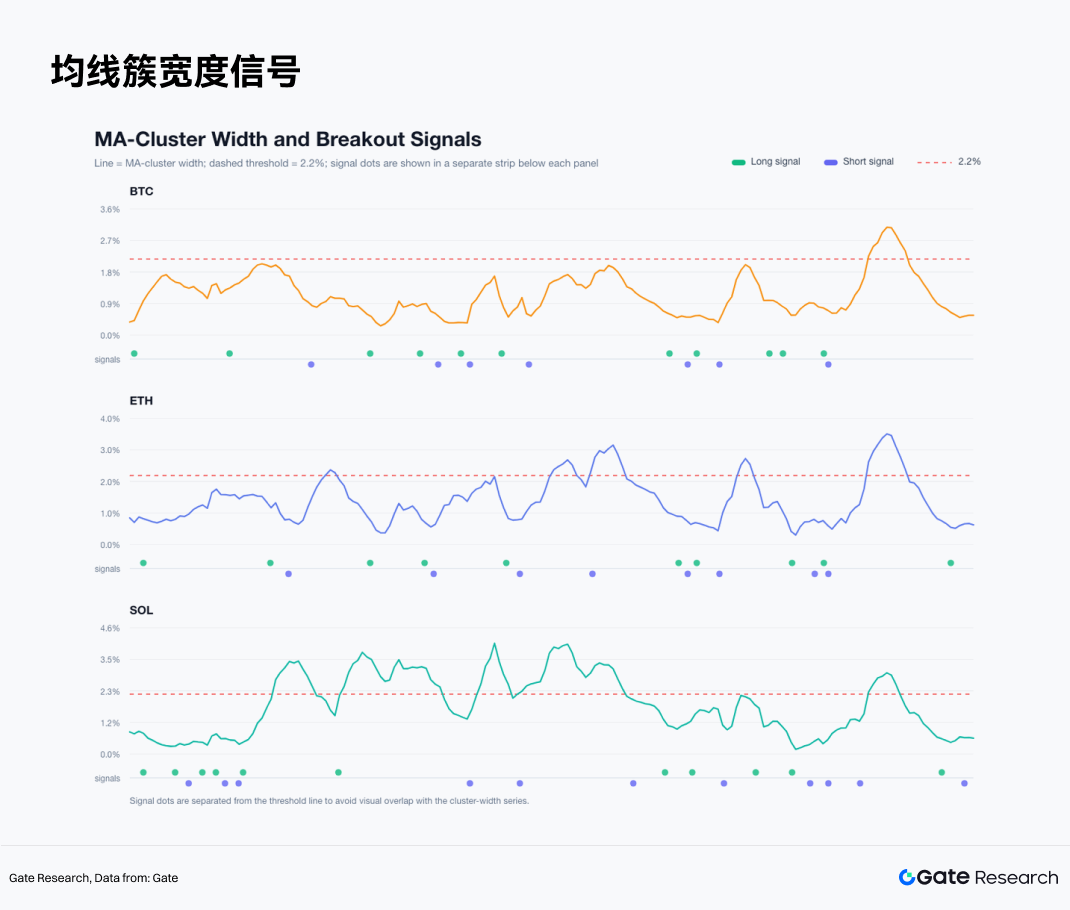
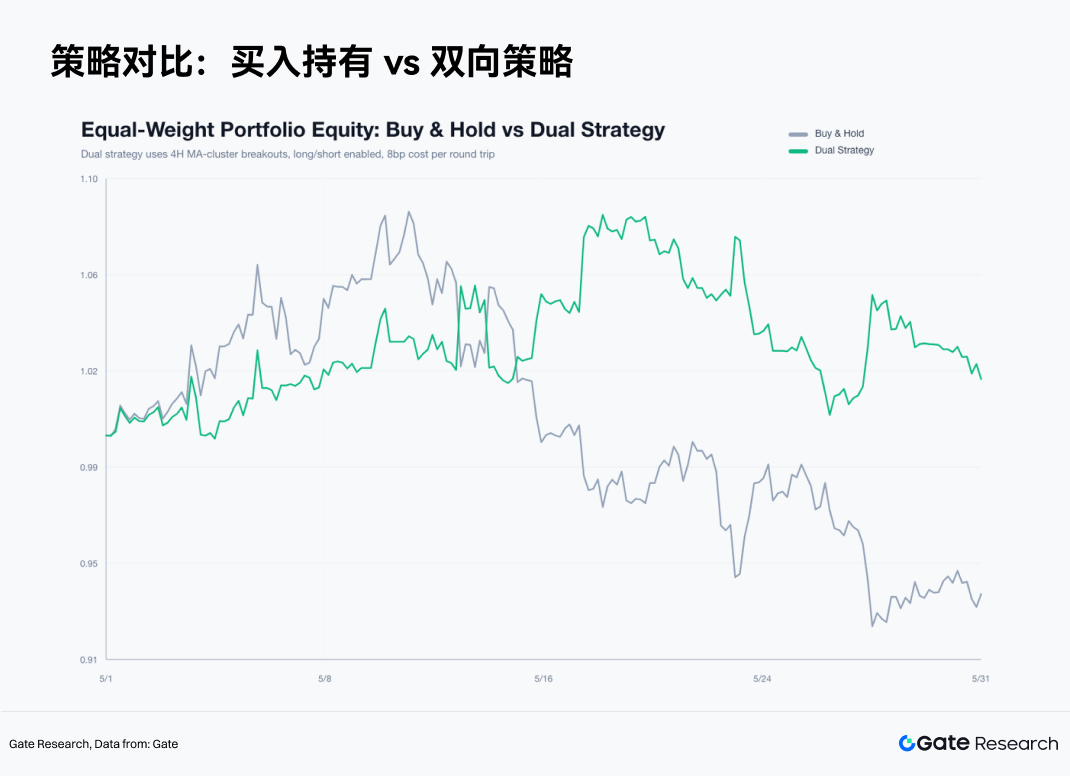
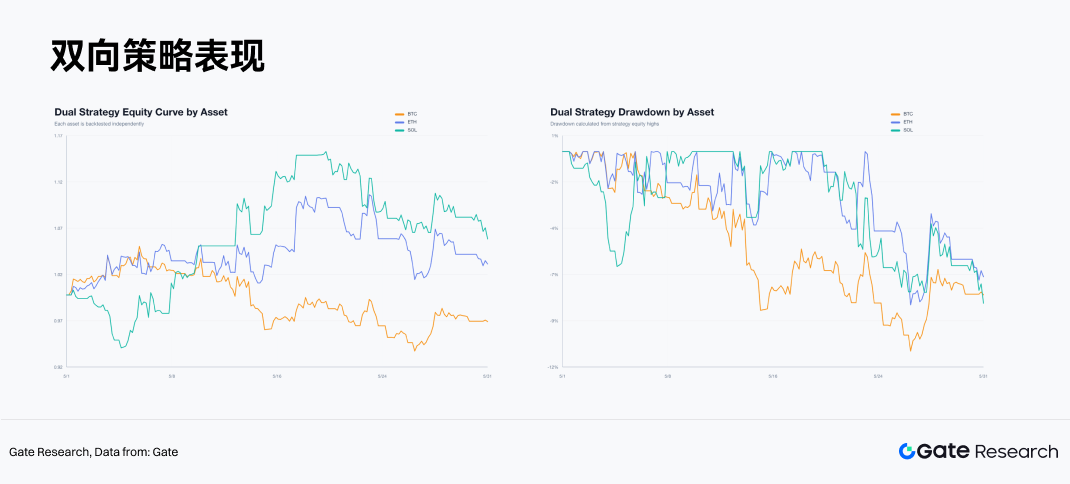
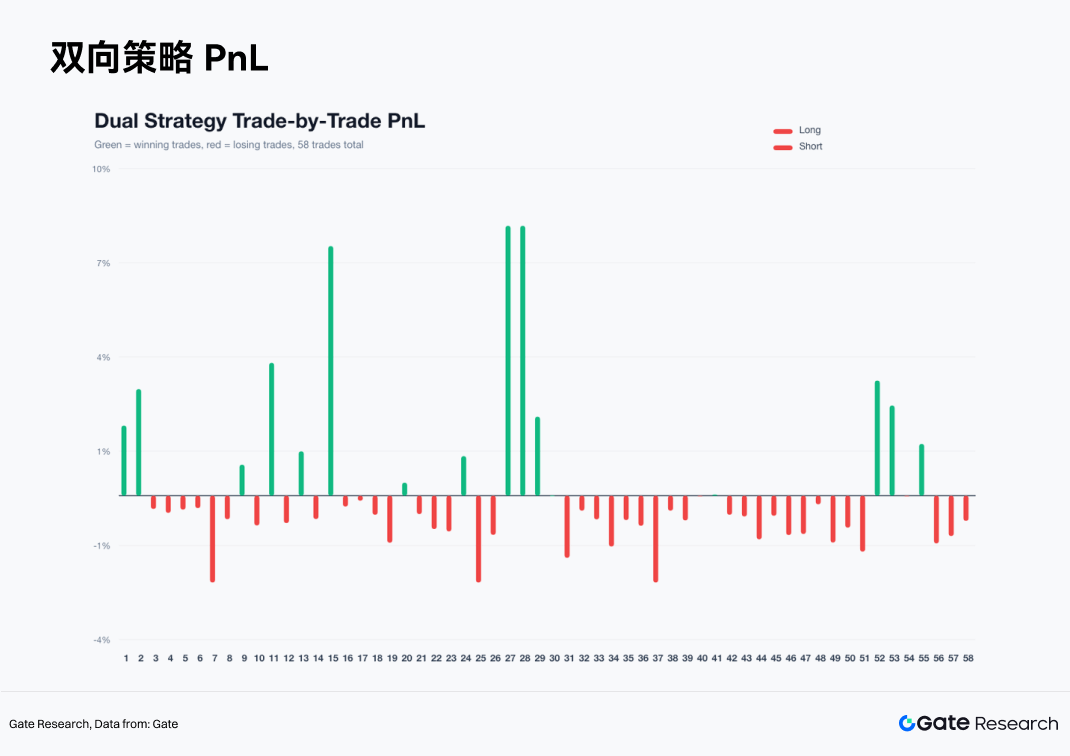
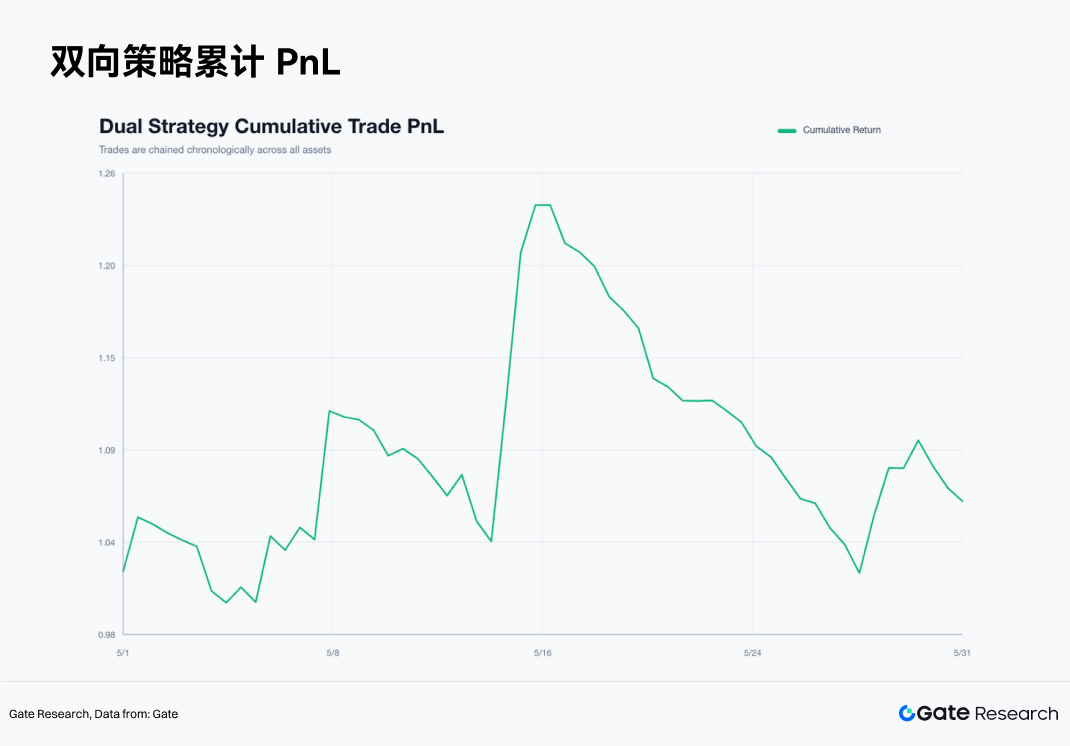
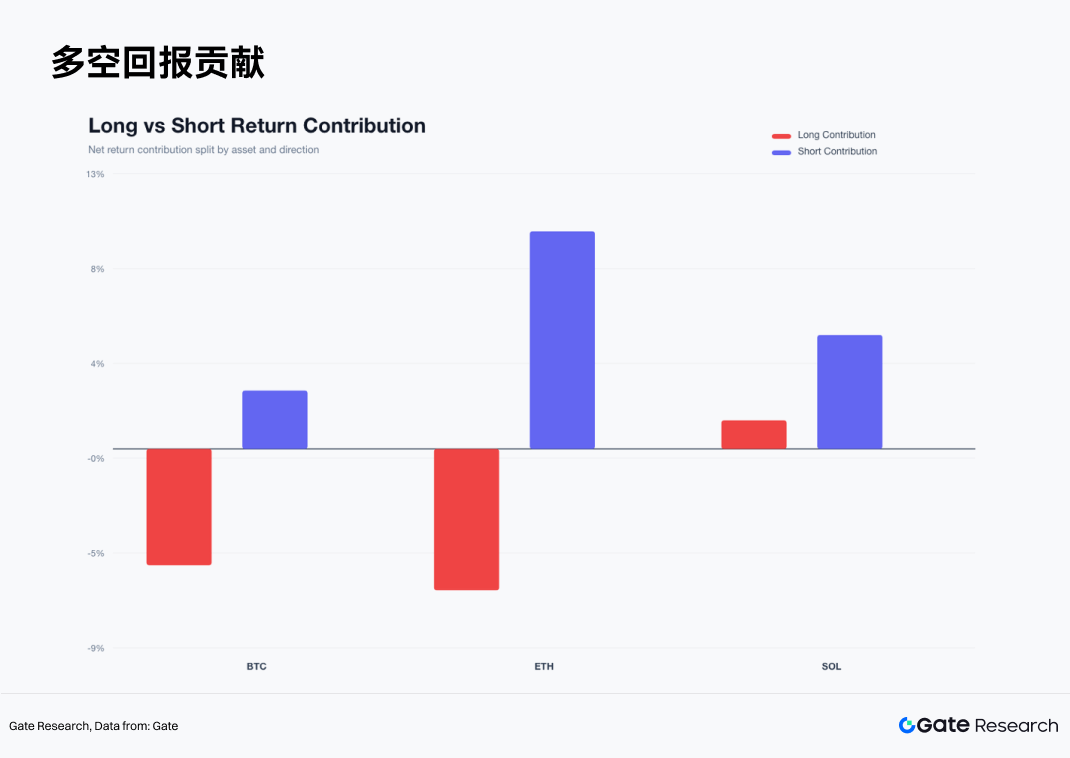
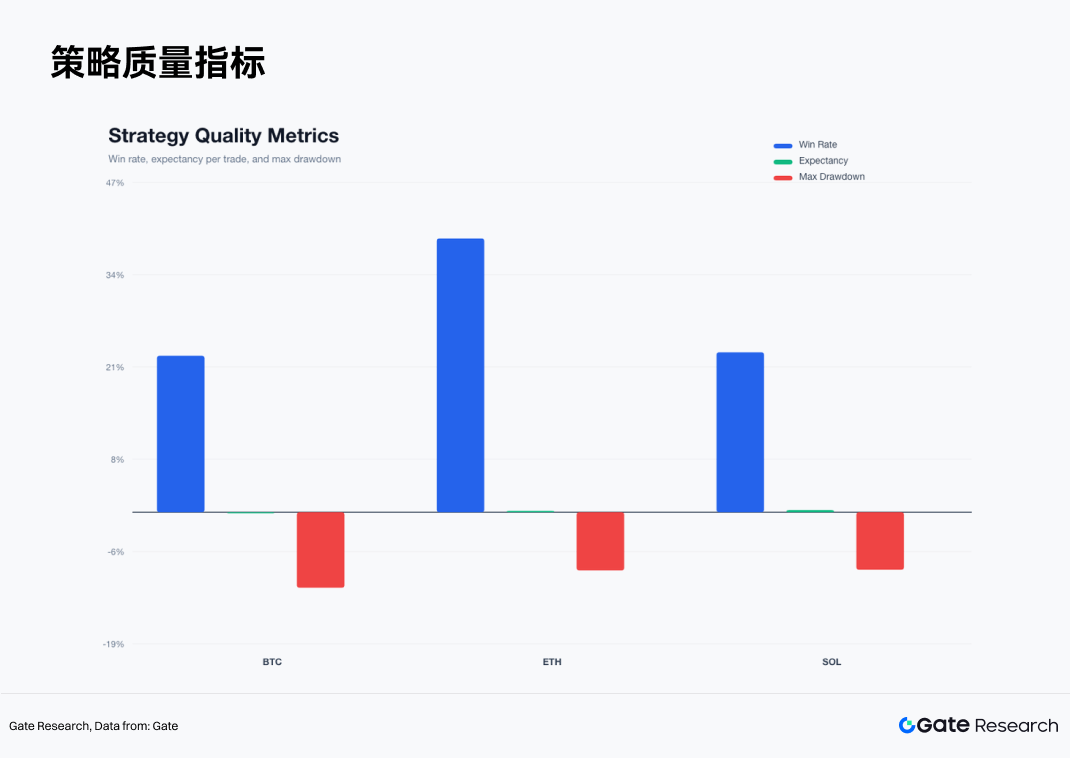
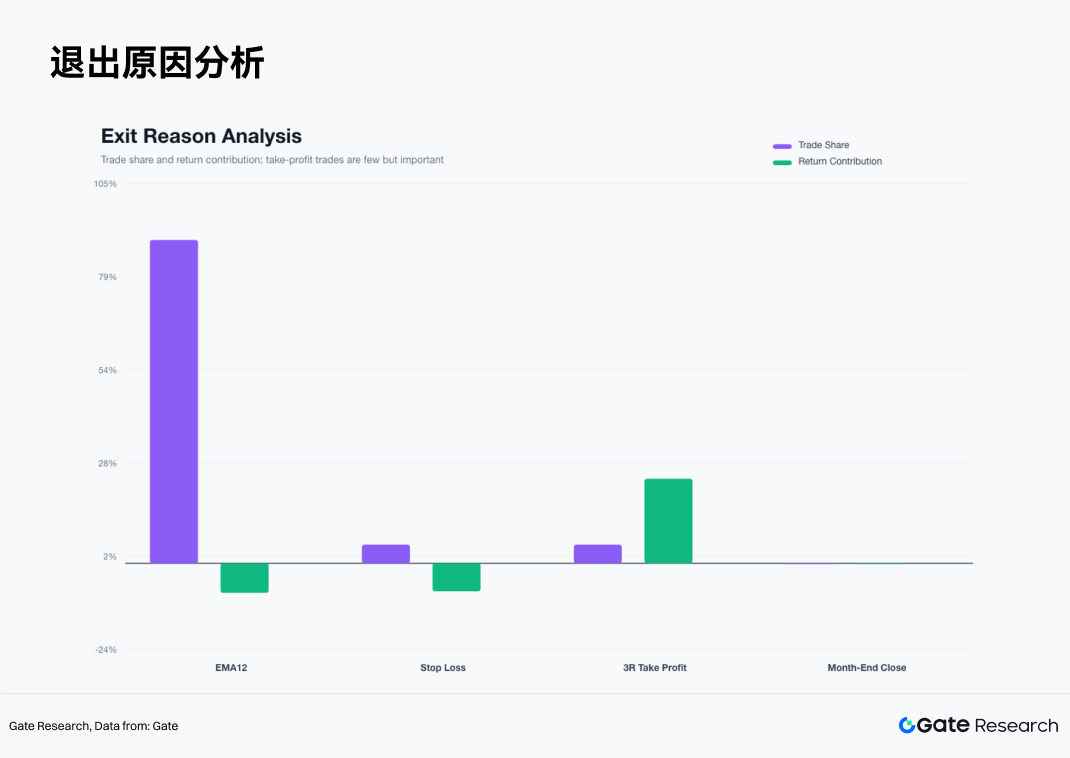
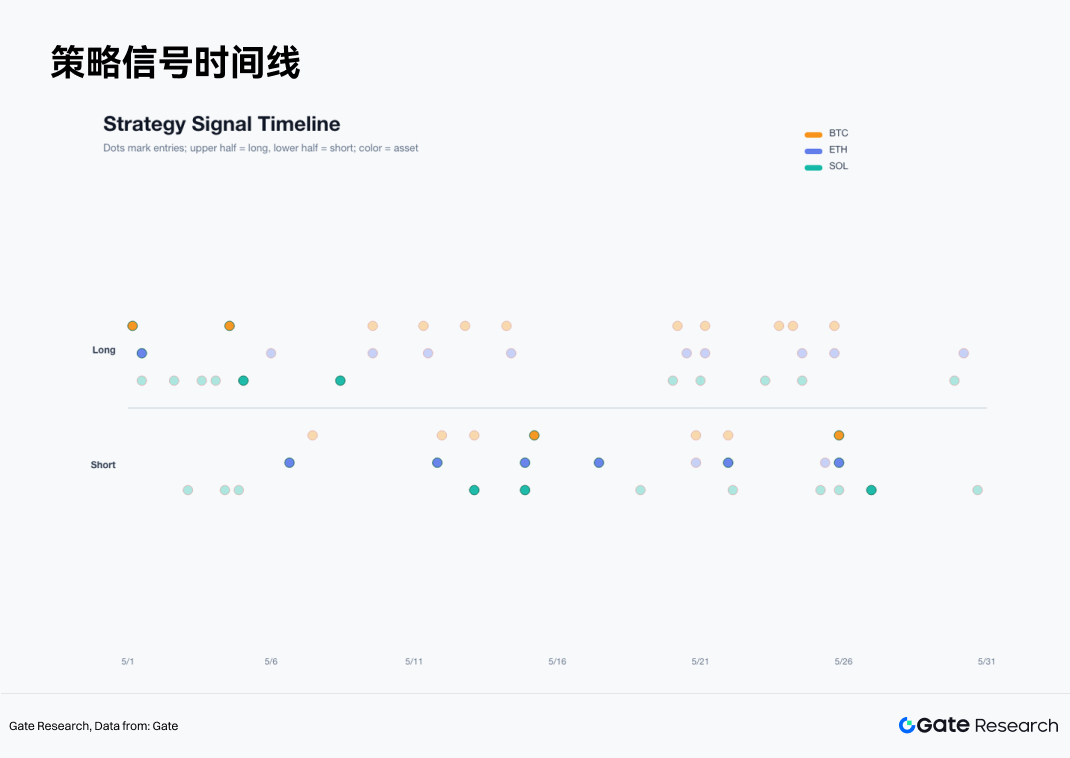
策略使用六条均线构成均线簇:EMA6、EMA12、EMA24、SMA6、SMA12、SMA24。均线簇宽度等于六条均线最大值减最小值,再除以当前收盘价。上一根 K 线均线簇宽度低于 2.2%,当前 K 线收盘突破均线簇上沿,下一根 4H 开盘做多。上一根 K 线均线簇宽度低于 2.2%,当前 K 线收盘跌破均线簇下沿,下一根 4H 开盘做空。
我们还对 Circle 进行了大额投资,并成为 USDC 稳定币储备资产的管理方——为这个全球领先的、受监管的稳定币管理约 750 亿美元的储备资产。
我的从业经验比较丰富,年纪也大一些了,所以让我跟大家分享一下我对未来的一些看法。
先说一下背景:Sharplink 是第一家围绕”非比特币代币”建立数字资产资金库(treasury)的公司。我们是第一家以以太坊为核心的公司,目前持有第二大的公开 ETH 仓位——略高于 20 亿美元。我的朋友 Tom Lee 在 BitMine 持有的仓位比我们更大,我们和他在”让生态系统更强大”这一点上利益是一致的。我们对资金库进行主动管理,从第一天起就参与 DeFi。到今年年底,我们将把约 3.25 亿美元的 ETH 配置到 DeFi 协议中,以支持这个生态系统。我们正经历一场真正的转变。
二、信任正在崩溃:从 Web1 到”Web2.5″
在谈未来之前,我想先谈谈过去。我们正处在一个”信任正在破裂”的时刻——这种破裂部分是由 AI 造成的——而它最终也将由 AI 和区块链共同来修复。
这就是像以太币(ether)这样的资产发挥作用的地方——它是这条网络的原生代币,你可以通过质押它来帮助保障网络的安全。这一点有点难解释:一方面,它是一种价值存储手段;另一方面,你可以质押它来保障交易安全、验证区块,并因此获得收益——这一点不同于比特币,比特币本身是不产生收益的(像 Michael Saylor 这样的人,必须通过给 MicroStrategy 加杠杆,才能在比特币上获得回报)。质押的 ETH 能产生接近 10%的收益,质押的 ETH 越多,网络的经济安全性就越强。我们把自己持有的 ETH100%都拿去做了质押,以增强这种安全性。
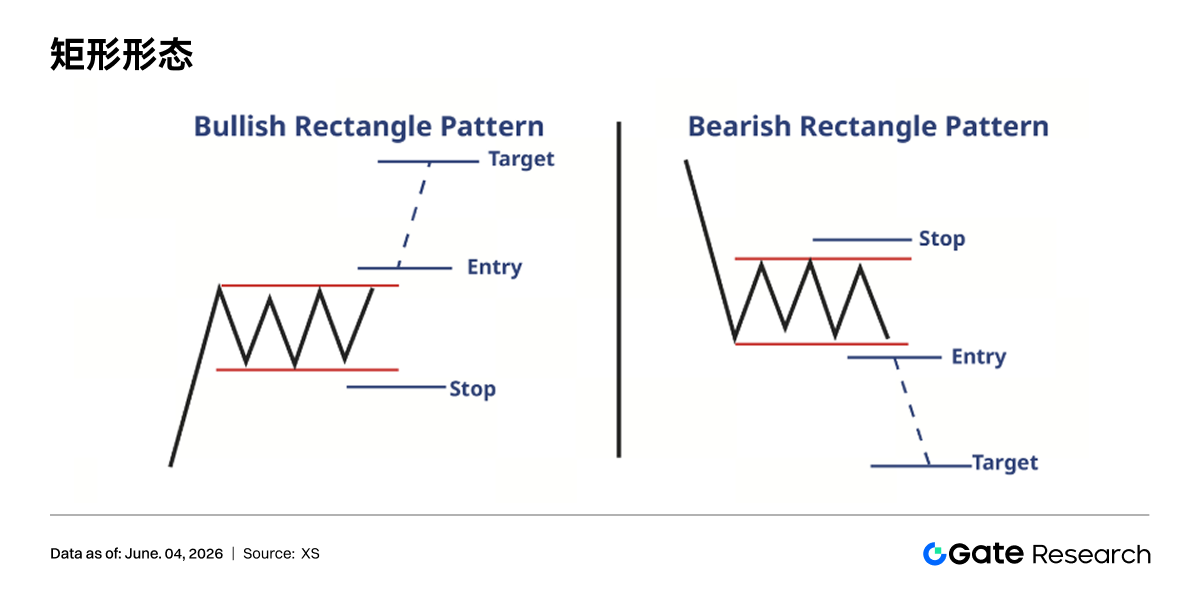
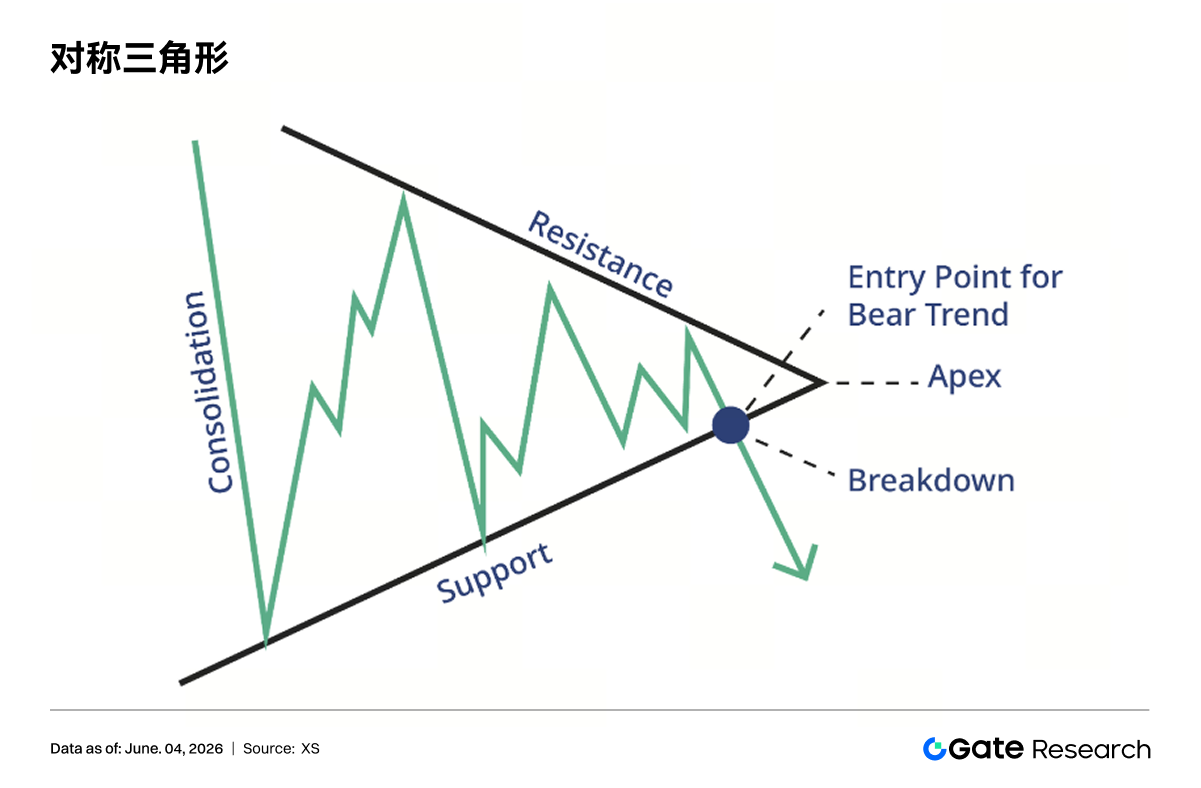
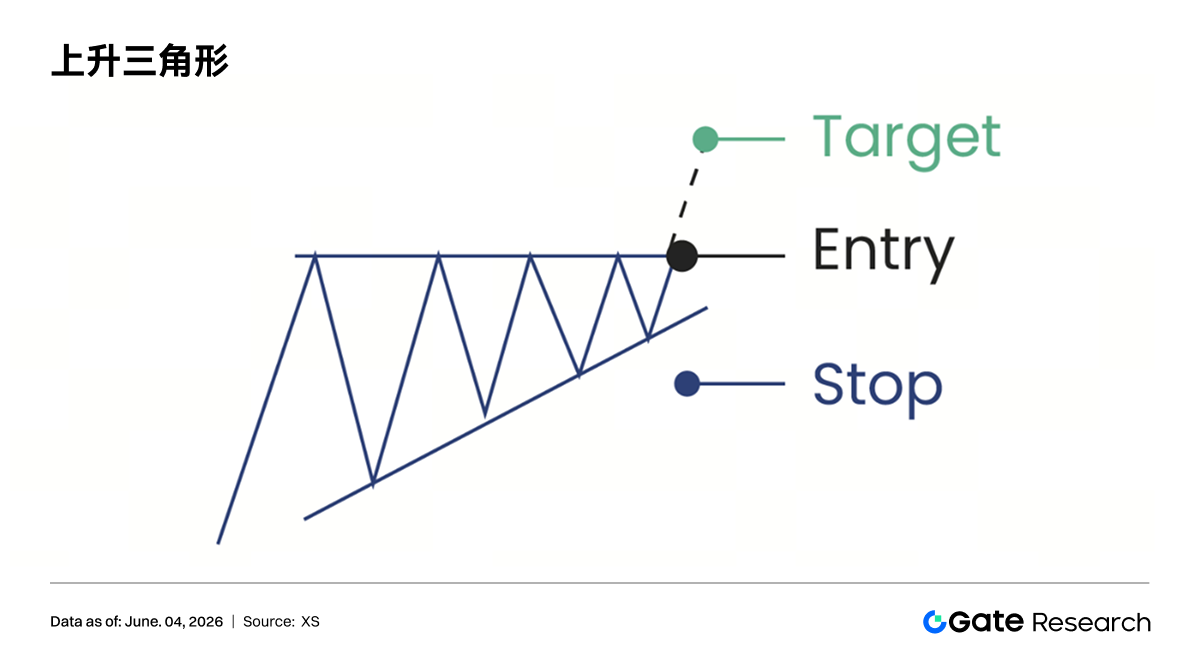
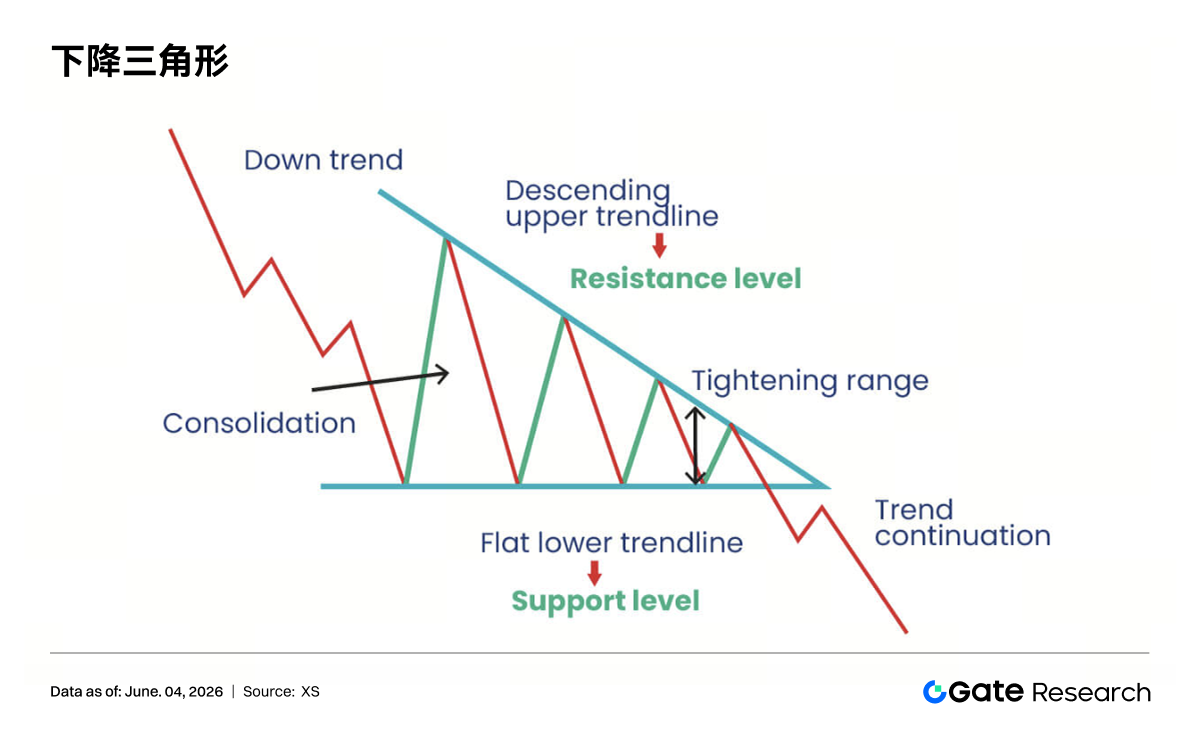
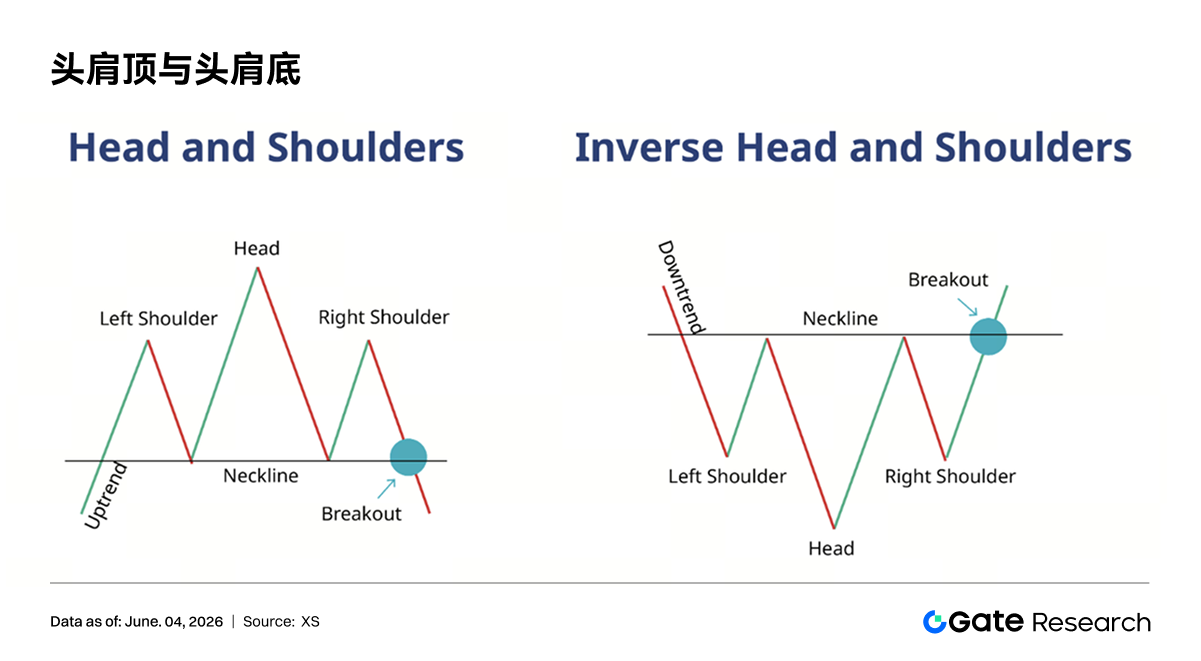
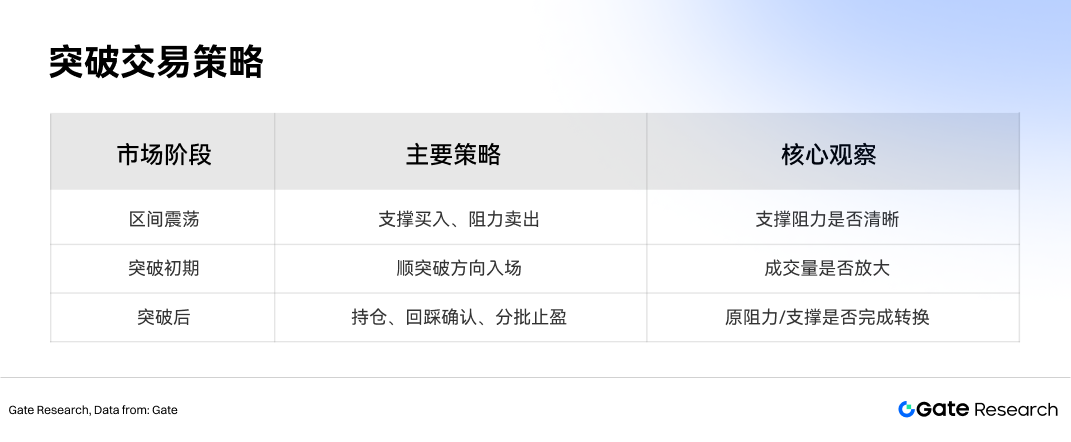
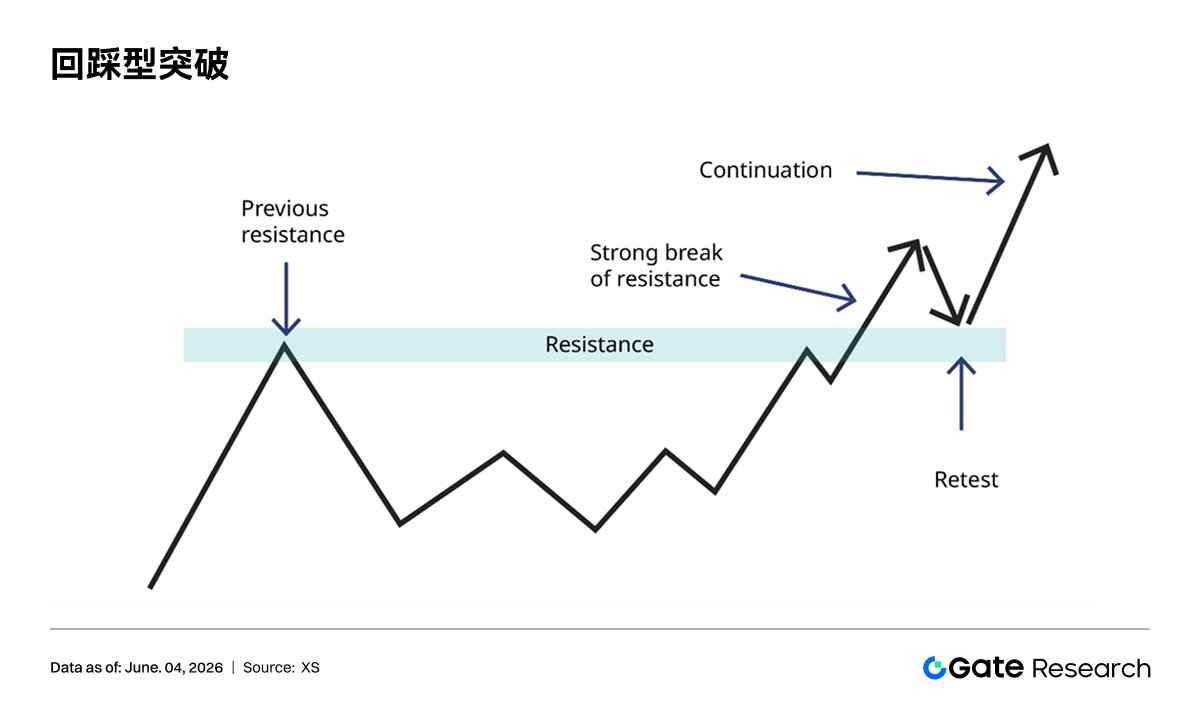
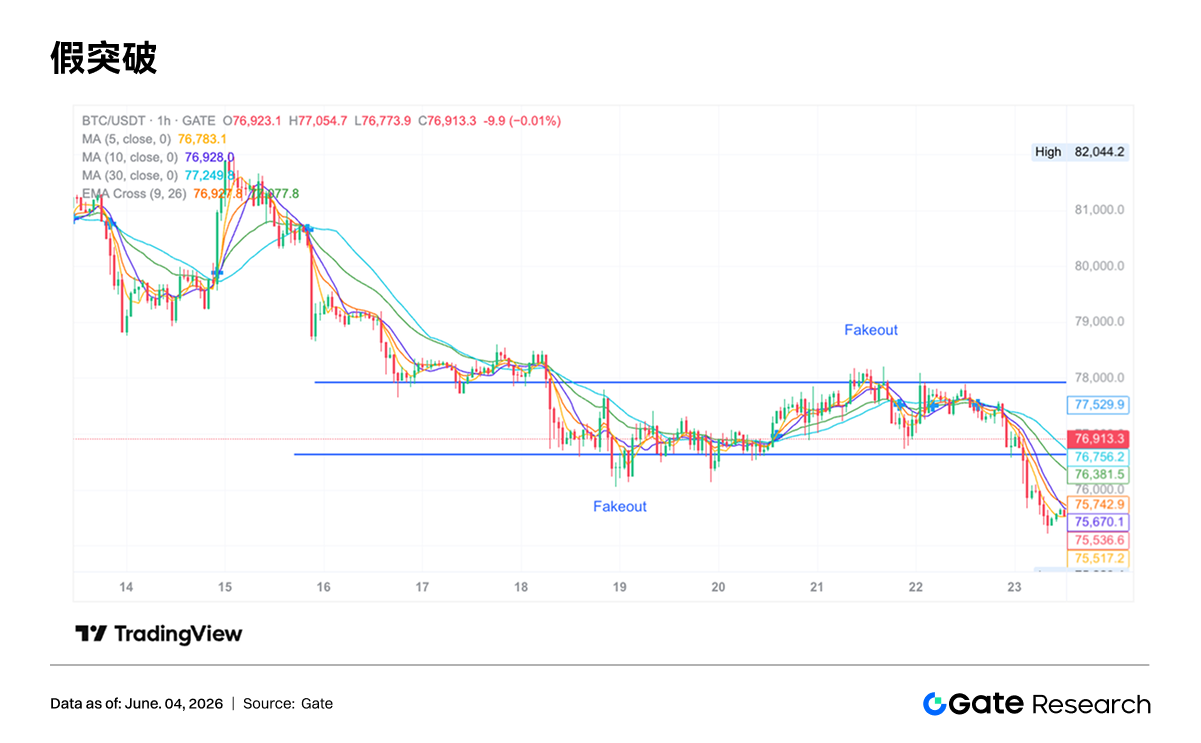
实际应用中,突破有效性不宜只看盘中瞬间价格,而应重点关注收盘位置。若价格盘中突破阻力,但收盘回到阻力下方,说明上方卖压仍然较强;若价格收盘站稳阻力上方,且成交量同步扩张,则信号质量更高。对于日线级别交易者,日线收盘确认通常比盘中突破更有参考价值;对于短线交易者,也应使用对应周期的 K 线收盘确认,避免被瞬时波动干扰。
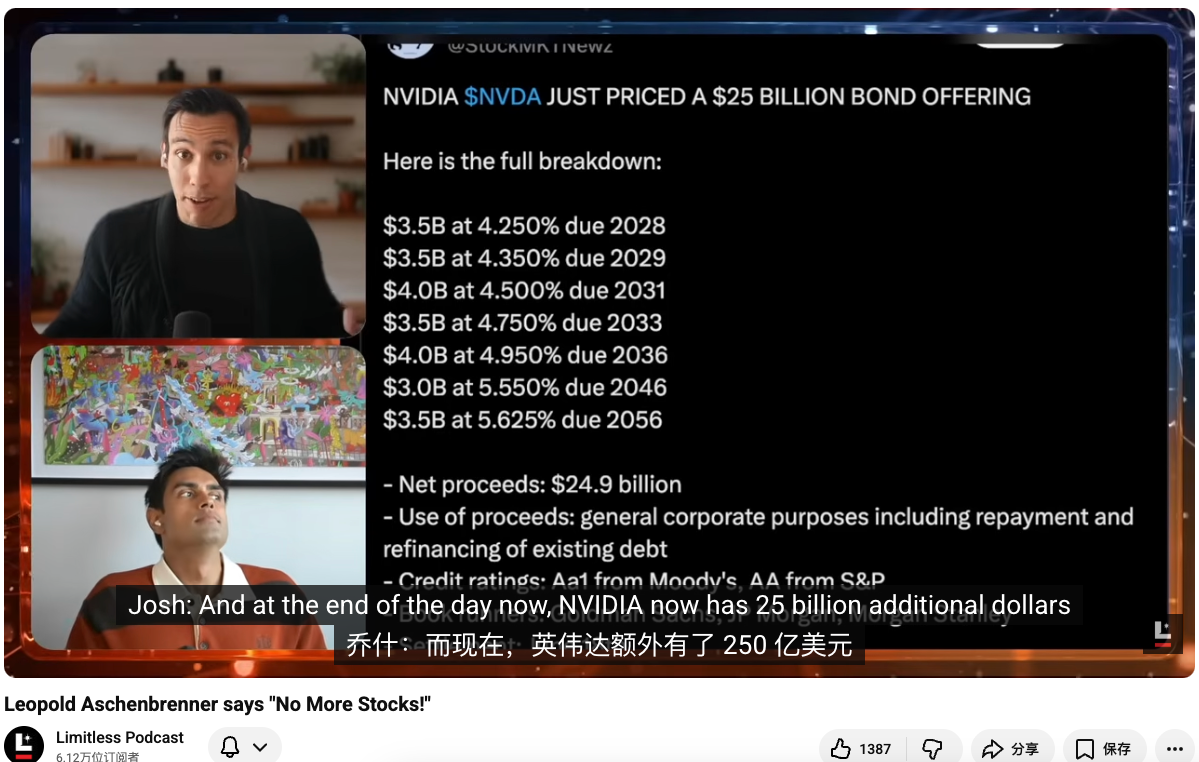
如果一家公司同一个月一边大手笔回购股票、暴增分红,一边又去借钱,那它显然不是因为缺钱才借。更合理的解释是,这是廉价资金,而 AI 这轮行情的融资方式正在出现轻微转变。所有人都想参与这些资本运作,NVIDIA 也意识到,自己发债拿钱甚至比别的融资方式更便宜,所以干脆顺势把这件事做了。至少从现在看,NVIDIA 本身依然过得很好。
他为什么调仓
Josh Kale:这就回到另一个问题了。Leopold 到底在想什么?他的判断为什么会变化?你刚才展示的股价图也说明,NVIDIA 最近表现确实不算特别强,但也没差到哪里去。它还是接近 5 万亿美元市值的全球第一大公司,一个月跌 7% 而已,在其他 AI 股票狂飙的背景下,这不算什么。
Ejaaz Ahamadeen:
我不觉得 NVIDIA 会消失。它的 GPU,包括几周前刚推出的 CPU 产品线,我都认为会表现得非常好。AI 产品需求现在是指数级过剩的,而真正能承接这种需求的核心机器供应商,目前主要还是 NVIDIA。
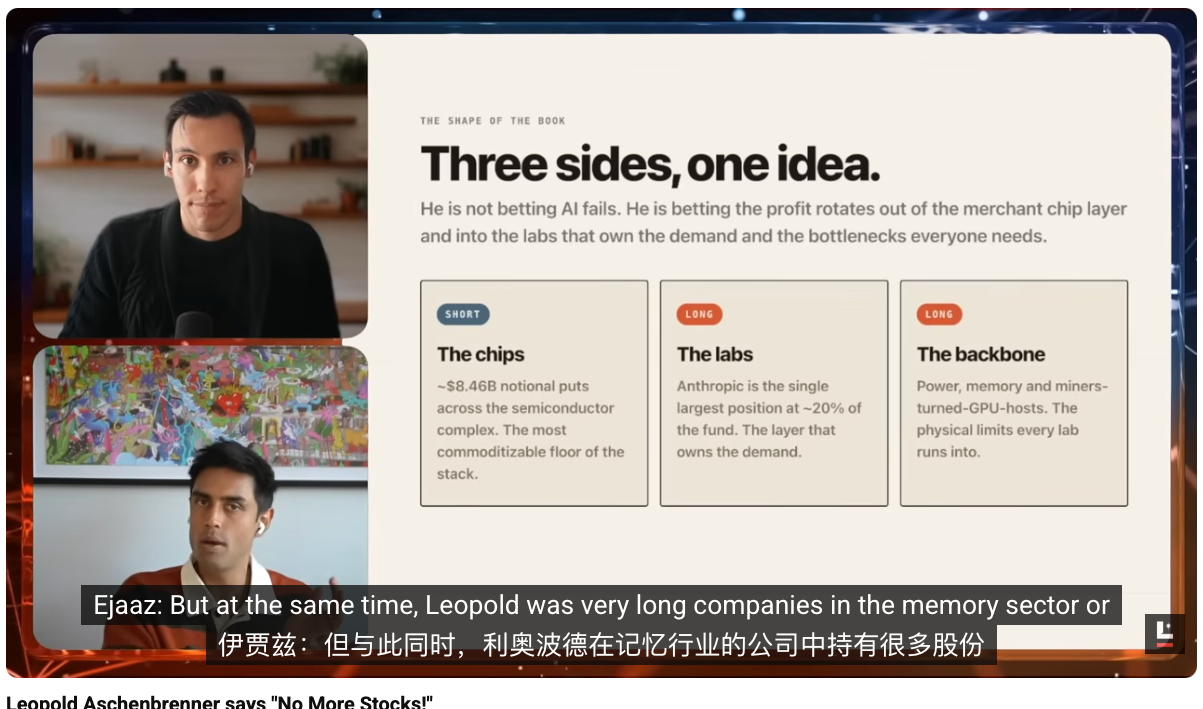
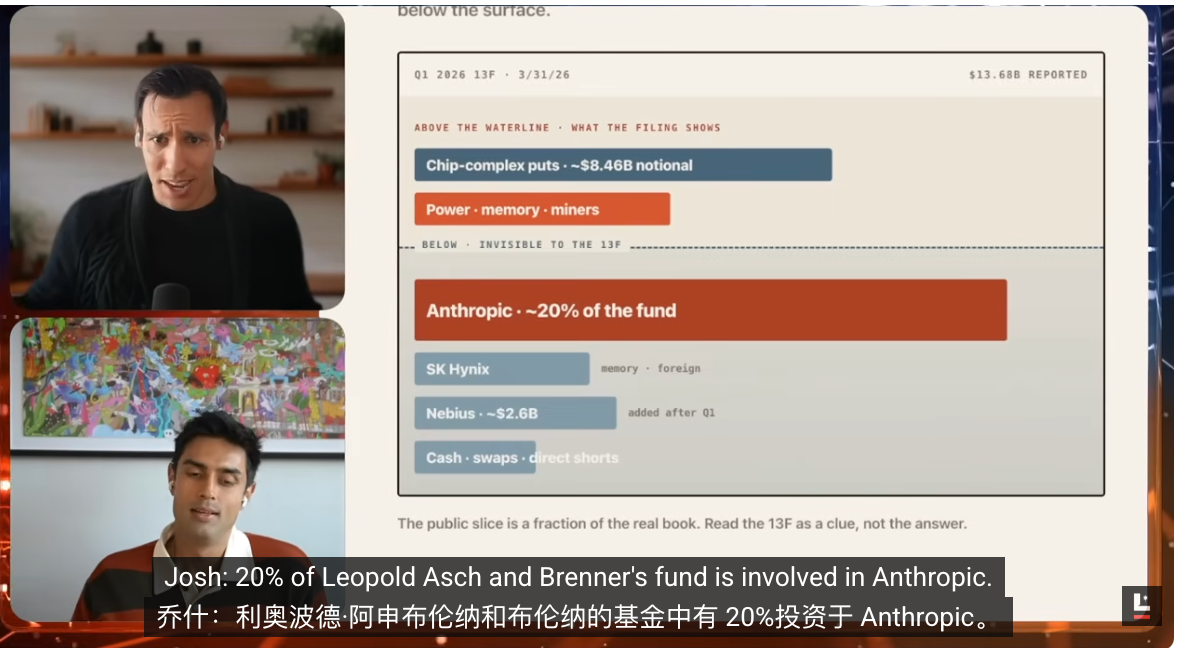
但我确实觉得,AI 里最经典的”卖铲子”交易已经太拥挤了,而 Leopold 最近的仓位变化,传达出的就是这个信号。看他最近的 13F 就知道,他的看跌仓位明显偏空半导体这条线,比如 NVIDIA、ASML、Oracle,以及其他几家基础设施级公司。
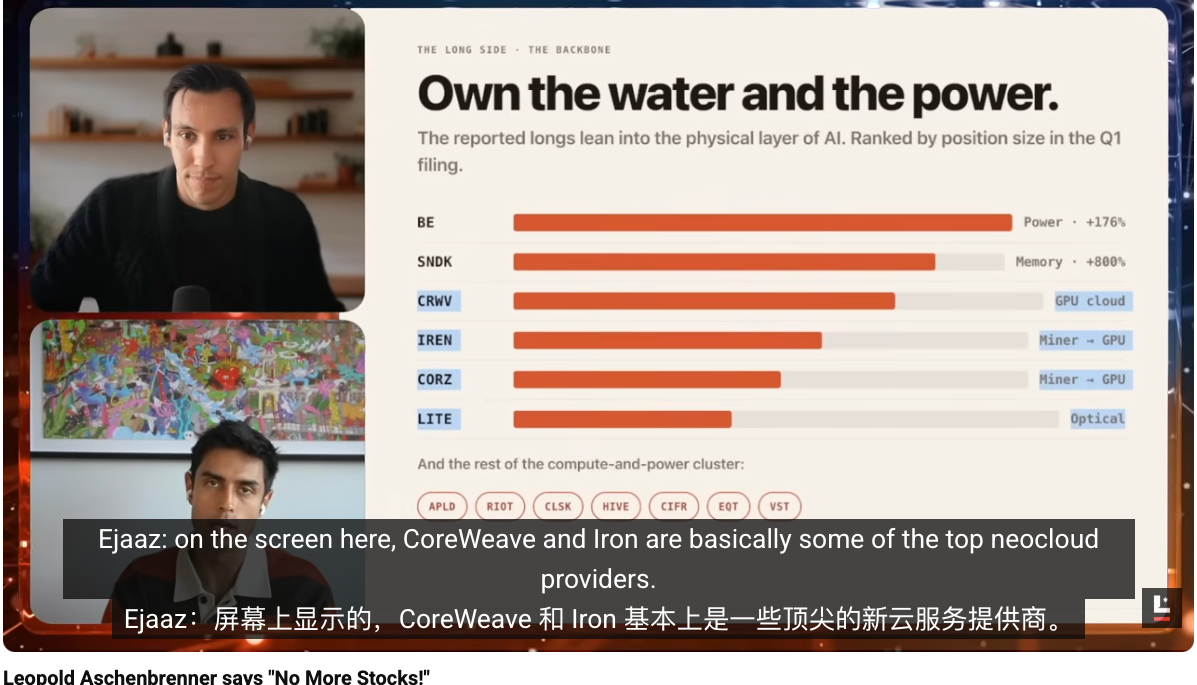
可与此同时,他又重仓了内存、电力和新型云这些方向。这说明他的判断并不是 AI 基础设施见顶了,而是基础设施堆栈里的某些层级,尤其是半导体和传统热门标的,已经过于拥挤。
所以我反而觉得,这给了投资人一种优势。既然你已经知道最热门的芯片和卖铲子交易过于拥挤,那么钱接下来会流向电力、数据网络,比如 Astera Labs 这类公司,再流向其他相关环节。你真正要思考的,是这些合同什么时候开始兑现,这些晶圆厂什么时候真正建成,SpaceX 的火箭什么时候能把 AI 卫星送上天,甚至什么时候能开始利用太阳能去训练 AI 模型。
时间线决定了下注节奏。至少我自己就是按这个框架在投,当然这不是投资建议。我之所以这么看,是因为过去一年半里,我们已经亲眼看见资金怎样从泛 AI 股票流向半导体和基础设施交易。
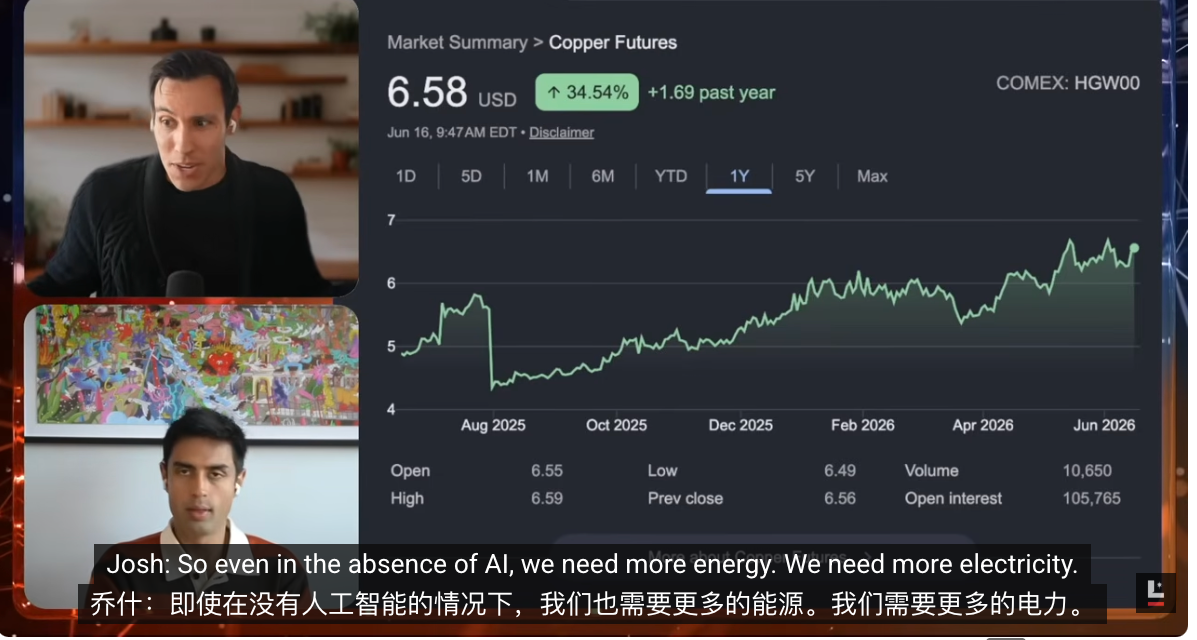
我自己的答案是能源股。我一直很看好能源,因为哪怕 AI 需求放缓,能源本身也仍然是全球刚需,而且这个需求只会越来越高。就算完全不看 AI,我们也需要更多能源、更多电力。像 Bloom Energy 这类能提升电力供给和输送能力的公司,是我最兴奋的方向,因为它们最像对冲式押注。无论什么情境都会持续上升的单一趋势,就是我们对能源、电力和功率的需求,这些公司是我最愿意长期做多的标的。
Ejaaz Ahamadeen:
我这个答案有点作弊。我最想跟的,是 Jensen 在投、同时又和 Leopold 的逻辑交叉的那些公司。我现在最接近跟单的标的是 Marvell。它虽然不是 Leopold 公开持有的公司,但它非常贴合他在光纤和电力上的押注方向,而且 Jensen 已经真金白银投了 15 亿美元。