报告特别指出,硬件路线图已经在印证这一方向。AMD 新一代 Venice 计算托盘每颗 CPU 配 4 颗 MI455X GPU,英伟达 Vera 超级芯片每颗 Vera CPU 配 2 颗 Rubin GPU,Google TPU v7x 扩展单元每颗 CPU 配 4 颗 TPU。CPU 的物理配比已经在回升,这不是预测,而是正在发生的事实。
一个 2230 亿美元的市场怎么算出来的?
伯恩斯坦将 2030 年服务器 CPU TAM 预测从此前的 1,370 亿美元大幅上调至 2,230 亿美元,基于以下核心假设:
2030 年 AI 资本支出达 3.5 万亿美元,对应 70GW AI 数据中心部署
AI 加速器市场规模 1.6 万亿美元,占 AI DC 资本支出的 45%
推理占比从 35%升至 70%,推理场景 CPU:GPU 配比达 1:1,训练场景 0.5:1
CPU 单价相当于 GPU 的 13%
在这一框架下,2,230 亿美元 TAM 包括 1,740 亿美元来自 agentic AI 工作负载,490 亿美元来自非 AI 传统服务器 CPU。对比当前水平,2025 年整个服务器 CPU 市场只有 370 亿美元,其中 AI 相关仅 60 亿美元。这意味着在伯恩斯坦的预测中,未来五年 CPU 市场将经历一轮 6 倍的扩张,年复合增速达到 43%,这在半导体行业历史上几乎史无前例。伯恩斯坦同时给出了牛市(3,300 亿美元,假设 4 万亿 AI 资本支出 + 1.5:1 推理配比)和熊市(1,370 亿美元,假设 3 万亿资本支出 + 0.5:1 推理配比)的区间。
一个有趣的交叉验证来自于服务器 CPU 核心数量:Arm 数据显示,agentic AI 每 GW 需要 1.2 亿个 CPU 核心,是传统数据中心的 4 倍。按此计算,2030 年 70GW AI 部署需要 84 亿个 CPU 核心,对应 1,680 亿美元 AI CPU TAM,与前述模型高度吻合。
为什么 Arm 是最大赢家?不只是 IP,它在造芯片了
Arm 被伯恩斯坦列为 CPU 复兴的结构性受益者。Arm 架构凭借能效比(performance per watt)在 AI 数据中心中越来越具有吸引力。AWS Graviton 相比 x86 实例性价比高出 40%,功耗低 60%。
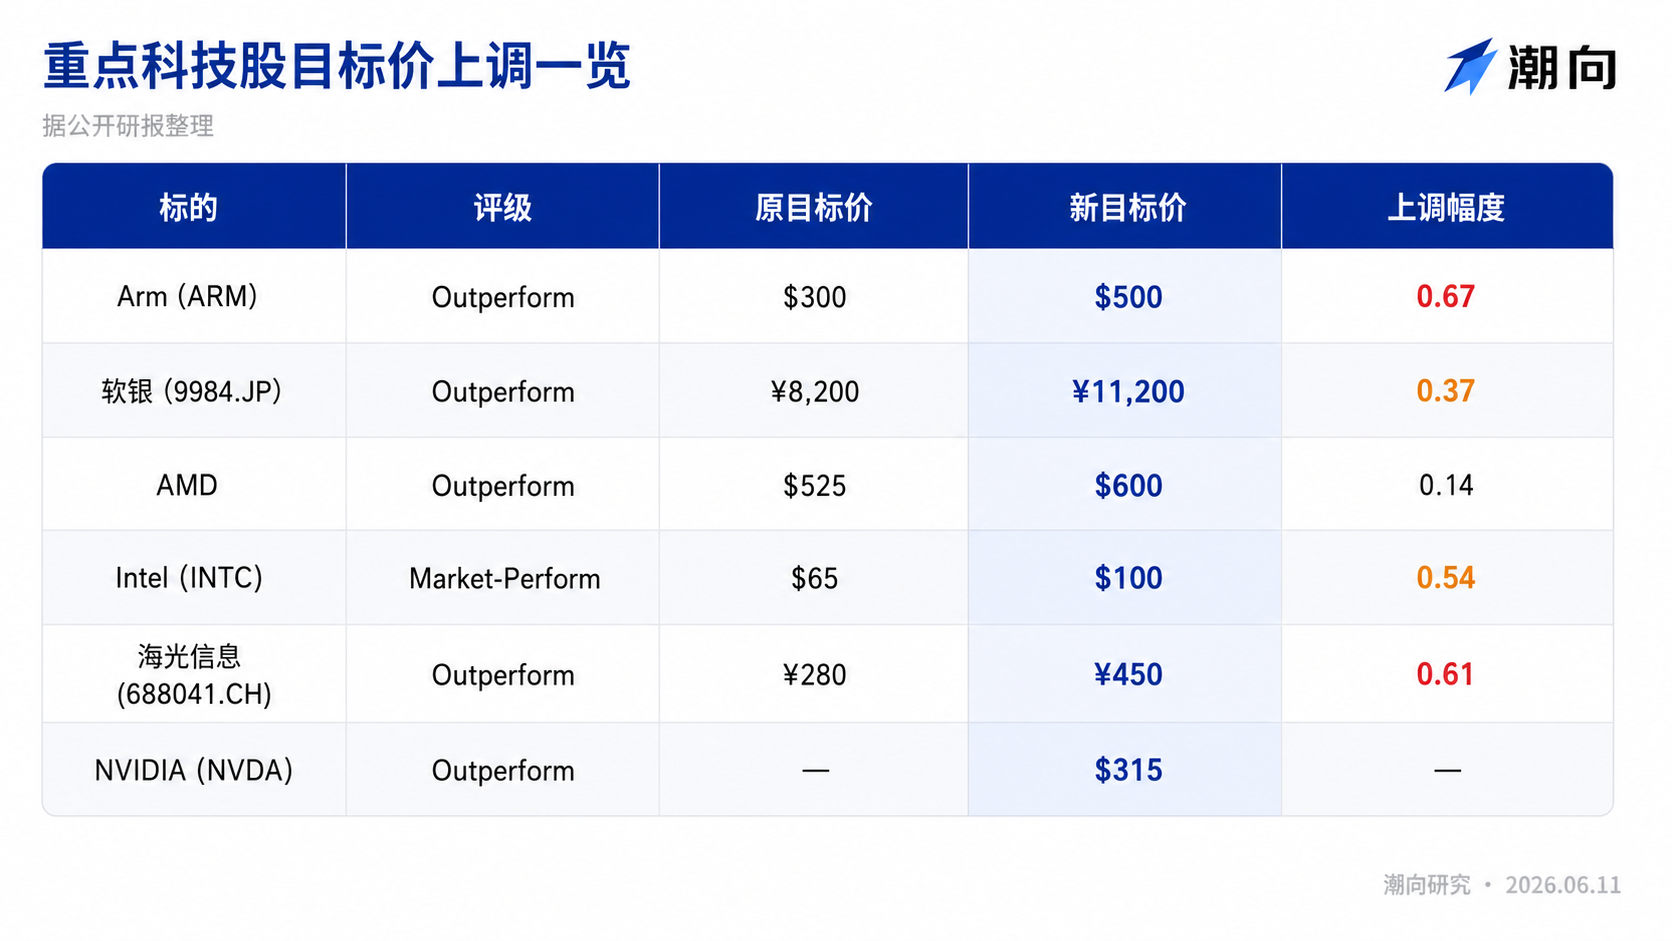
更关键的是,2026 年 3 月 Arm 宣布战略转型:从仅提供 IP 授权变为自主制造 CPU,目标到 2030 年实现 150 亿美元芯片收入。Arm AGI CPU 已锁定 Meta 为首个客户和联合开发者,OpenAI、Cerebras、Cloudflare 等均为合作伙伴。伯恩斯坦据此将 Arm 2030 财年 EPS 上调至 11.79 美元(此前 9.83 美元),并认为其芯片收入预测可达 220 亿美元,超过 Arm 自己的目标。基于 42 倍 PE 给出 500 美元目标价(此前 300 美元)。
这也带动软银(SoftBank,持有 Arm 约 90%股权)目标价从 8,200 日元上调至 11,200 日元,隐含 58%上涨空间。伯恩斯坦对软银的估值基于其持有资产 NAV 的 30%折让,折让幅度较此前收窄,反映 Arm 股权价值上升和软银自身业务改善。
AMD、Intel、海光:谁在受益?
AMD(超配,目标价 600 美元):产品在 x86 阵营中仍然领先,预计将继续夺取市场份额。其现有模型已隐含较强的 CPU 假设,估值滚动至 CY27/28 均值后目标价上调至 600 美元。
海光信息 Hygon(超配,目标价 450 元人民币):伯恩斯坦认为中国 x86 CPU 需求将超过全球增速,海光在中国服务器 CPU 市场的份额将从当前水平持续扩大,到 2030 年超过 35%,不仅有政府和国企客户,还在向 CSP 渗透。目标价从 280 元大幅上调至 450 元。
数据来源:伯恩斯坦
潮向解读
伯恩斯坦的论述中,最薄弱的一环可能不在需求侧,而在供给侧。
报告以注脚方式承认“仍在评估代工厂和内存产能是否足以支撑 CPU 增长”,这是整篇报告的最大不确定性。将 CPU TAM 从 370 亿拉到 2,230 亿,意味着到 2030 年每年需要额外约 300 亿美元的 CPU 产能。
台积电的 3nm/5nm 产能正在被 AI 加速器和手机芯片挤占,分配给服务器 CPU 的代工产能是否有足够的弹性,报告没有给出确切的产能映射。另外,报告的核心假设建立在英伟达指引的”2027 年 AI 基础设施年支出超 1 万亿美元”基础上,这本身就是卖方最乐观的预测,作为另一份研报的需求起点,存在预期叠罗汉的风险。
另一个值得关注的信号是,英伟达 Vera CPU 采用的是自研 Arm 架构,这意味着英伟达可能在 CPU 领域同时扮演 Arm 的合作伙伴和竞争对手,这对 Arm 长期份额能否达到 54%构成微妙影响。
对关注投资者而言,这份报告最有价值的点不只是某个目标价,它提供了一个清晰的判断框架:如果你相信 agentic AI 是真正的下一个阶段,CPU 配置就必须从”够用就行”重新定价,这意味着整个半导体投资图谱的重心需要从 GPU 独大转向更均衡的 CPU+GPU 叙事。
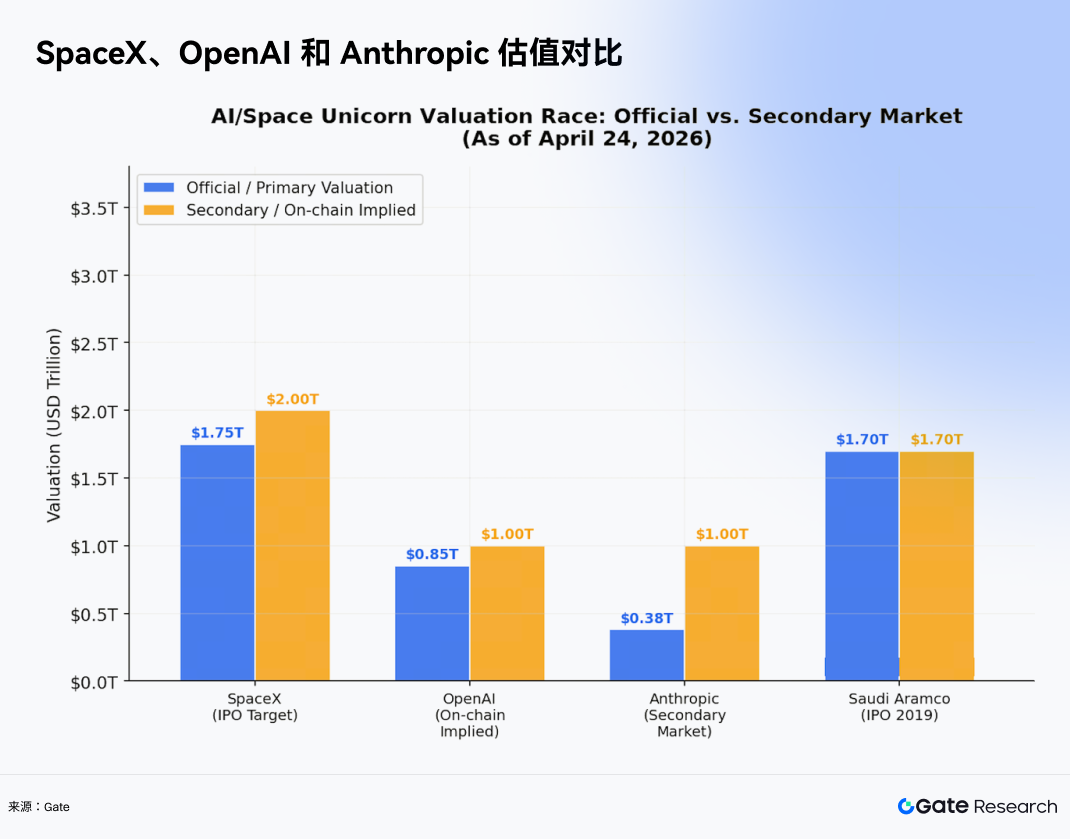
长期财富效应与溢出方面,恰恰与短期流动性承压相反。SpaceX 和 AI 巨头的上市将使得早期投资者、创始团队和员工手中的非流动性股权转化为可随时变现的财富,据历史经验,锁定期结束后这种大规模的财富变现往往会产生显著的溢出效应。部分资金将寻找新的高增长标的,而加密市场中的蓝筹、AI 基础设施和高性能网络则有望成为其承接资产。
关于 ETH,现在市场出现很诡异的局面,纯粹的加密投资者对 ETH 失望透顶——因为过去几年价格表现非常拉胯,导致机会成本丧失;传统的投资者,特别是以 Tom Lee 为代表的华尔街人士,反而真金白银持续加码 ETH,认为它是被低估的“亚马逊”。双方谁也说服不了谁,那就交给时间吧。我个人认为,ETH 目前真的是跌到了“白菜价”,你现在上车成本比 Bitmine 还要低。