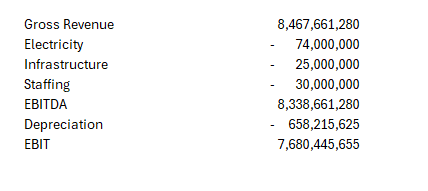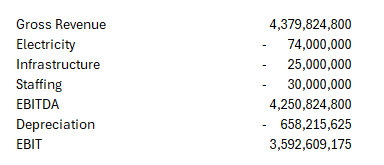香港,亚洲2万亿美元AI贸易的关键节点

原文来自彭博社,作者 Nectar GanJames Mayger

编译|Odaily星球日报 秦晓峰(@QinXiaofeng 888 

香港地区已成为高科技产品进出中国的重要通道,并成为由全球人工智能热潮驱动的亚洲 2 万亿美元贸易网络中的一个关键节点。

彭博社对官方数据的分析显示,在 2026 年前五个月中国 2390 亿美元的芯片进口中,香港占比超过一半,创下历史最高份额。十年前,香港在中国大陆半导体采购中仅占三分之一。

在经历资金大量涌入后,香港近期已超越瑞士成为全球最大的离岸财富中心,如今它正为 AI 时代开辟新的经济利基。上周公布的官方数据显示,5 月香港与中国的贸易额同比增长近 50%,为 1992 年以来(疫情期除外)最大增幅。

“香港强大的空运网络和自由港地位,使其成为半导体的理想贸易枢纽——这类商品价值高、重量轻且时效性强,”法国外贸银行高级经济学家 Gary Ng 表示。“芯片制造商可以通过香港进行频繁、稳定的运输,或灵活存储以供未来销售。”

作为连接中国与世界的长期门户,香港实行自由港制度,无资本管制,促使其成为正在亚洲形成的商业体系中的关键一环,而这一体系主要由 AI 基础设施建设推动。

汇丰控股经济学家认为,这项技术“正将亚洲硬性连接成一个更紧密的生产集团”,他们估计 2025 年亚洲内部的 AI 贸易额已从疫情前水平翻倍,接近 2 万亿美元。

但中间人角色有利有弊。香港缺乏台湾和韩国的芯片制造能力,也没有中国大陆的市场规模,这使其易受地缘政治变幻的影响。

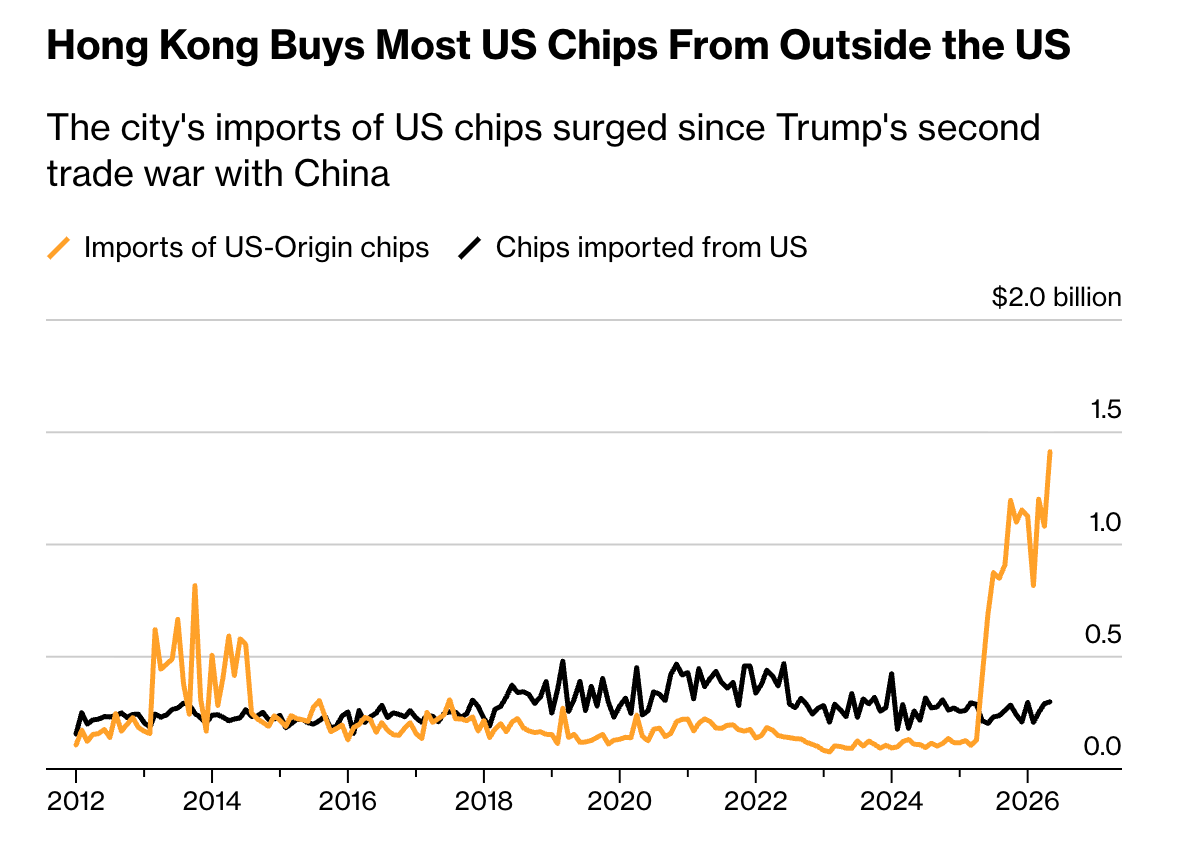
香港早已被卷入中美贸易战。在特朗普第一任总统期间,华盛顿取消了香港的特殊海关待遇,不再将其视为与中国分离的地区。自特朗普重返白宫并收紧对中国获取最先进美国芯片的限制以来,香港加大了美国制造半导体的采购——很可能是那些不受限制的产品——并从第三国大量采购。

下图显示,自特朗普对华二次贸易战以来,香港的美国原产芯片进口激增:

黄线是美国原产芯片进口,黑线是从美国进口的芯片;2012-2026 年数据,峰值约 20 亿美元;来源:香港政府统计处

这种风险正推动香港开拓新市场,行政长官李家超亲自率团出访中东、中亚和东南亚,以实现经济多元化。

不过眼下,AI 才是增长重点所在。

尽管工业基础有限,根据牛津经济研究院的数据,香港去年出口了近 1590 亿美元的 AI 相关商品,在亚洲排名第五,超过日本。

“香港的优势在于促进 AI 相关商品的流通,而非生产。”该咨询公司经济学家 Yongshi Mai 表示。

根据彭博基于香港政府统计处数据的计算,香港几乎所有的半导体出货量均为转口,其中按价值计算超过 80%运往中国大陆。这些芯片中约 40%由中国内地供应,五分之一由台湾供应,其次是新加坡和韩国。

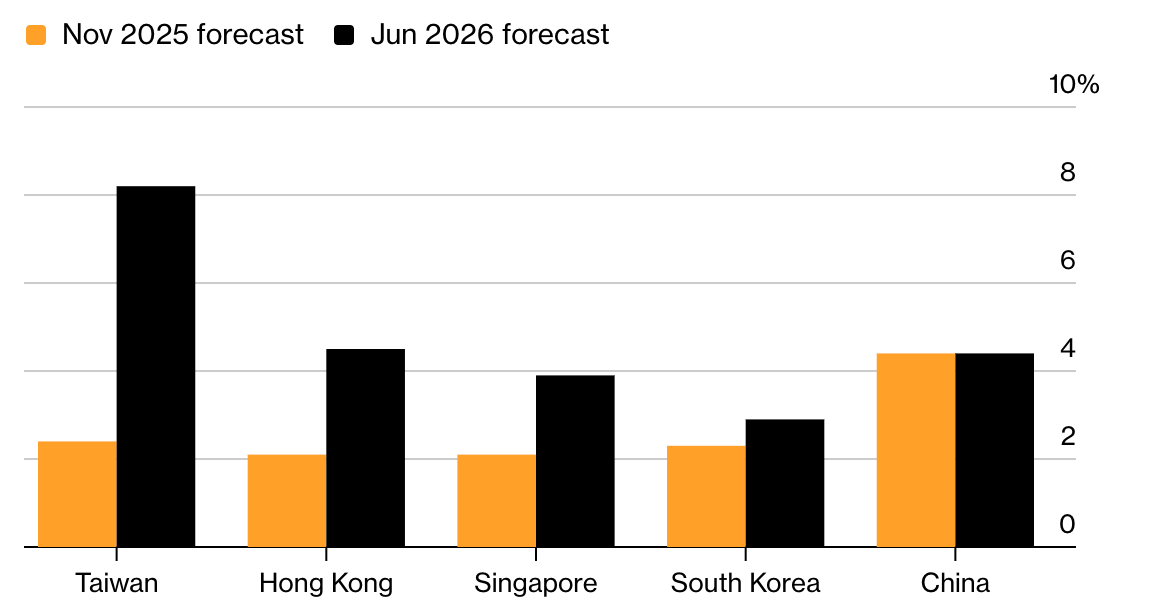
标普最新发布的亚洲 GDP 增长展望报告中,台湾和香港的评级上调幅度最大,如下图所示:

资料来源:标普全球评级

海关数据显示,今年 1 月至 5 月,香港向中国大陆转口了价值 1240 亿美元的半导体,占中国芯片总进口的 52%。尽管伊朗战争引发了全球能源冲击,但经济繁荣仍帮助香港经济在第一季度实现了近五年来最快的增长速度。

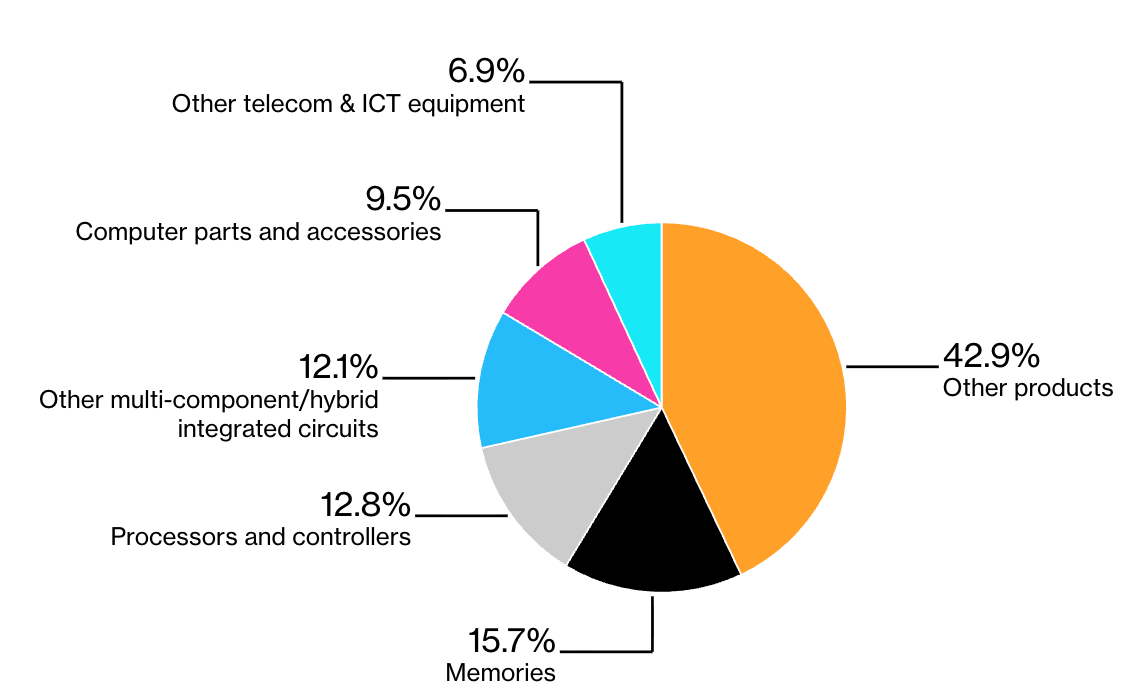
此外,数据还显示,香港大部分出口都与 AI 相关;AI 相关电子产品今年占出口总额的 57%,高于 2024 年的 44%,如下所示:

注:数据为2026年1月至5月;资料来源:香港政府统计处,香港贸发局研究部

近期,香港贸易发展局将该地区 2026 年出口增长预测上调逾一倍至 20%以上,理由是 AI 驱动的“技术上行周期”。该局研究显示,AI 相关电子产品目前占香港出口的 57%,高于 2024 年的 44%。巴克莱银行认为该比例高达 70%。

香港免征进口关税——这是中美之间针锋相对的贸易战和出口管制中的一项优势,不过转运至中国大陆的货物仍需缴纳中国税费。

即便如此,中国大陆企业可能更愿意通过香港公司进行交易,因为借助香港往往使支付和货币兑换比直接与外国供应商打交道更加便捷。

“作为中间人,香港已经找到了处理支付的方式,”斯坦福大学研究员、曾代表香港资讯科技界的前立法会议员 Charles Mok 表示。“这让大陆买家更容易操作。”

香港已超越中国大陆,成为台湾最大的芯片出口市场,并从韩国获得三位数增长的出货量。

这一转变发生的同时,中国正崛起为全球最大的 AI 相关商品供应国,尽管中国大陆仍是先进芯片的净进口国。中国半导体海外销售 5 月飙升 111%,为 2013 年以来最快增速。

这一繁荣使香港与中国的贸易额创下历史新高。仅 5 月一个月,香港就吸收了超过 400 亿美元的中国出口——这是自 2015 年以来最大的单月总额,大约是中国运往日本或德国的三到四倍。

根据中国海关数据,半导体推动了大部分增长,占出口总值的三分之一以上。

在海运方面,香港的中间人角色多年来一直在衰退,因为中国在上海、宁波和深圳建设了世界级港口,大陆商品开始直接进入全球市场。然而,在最高价值的贸易中,香港依然保有优势。

“对于知识产权含量非常高的产品,香港在质量保证、标准验证和知识产权保护方面仍能发挥作用,”香港大学经济学教授 Heiwai Tang 表示。

香港作为国际航空枢纽的地位是另一项优势。“香港靠近大陆,能作为分销中心,无缝结合空运和陆运。”Nam Pak Hong Association 贸易团体副主席 Michael Li Chi Fung 表示,“这是新加坡等其他转运枢纽根本无法做到的。”

SK海力士即将登陆纳斯达克:290亿美元上市全解析

概述

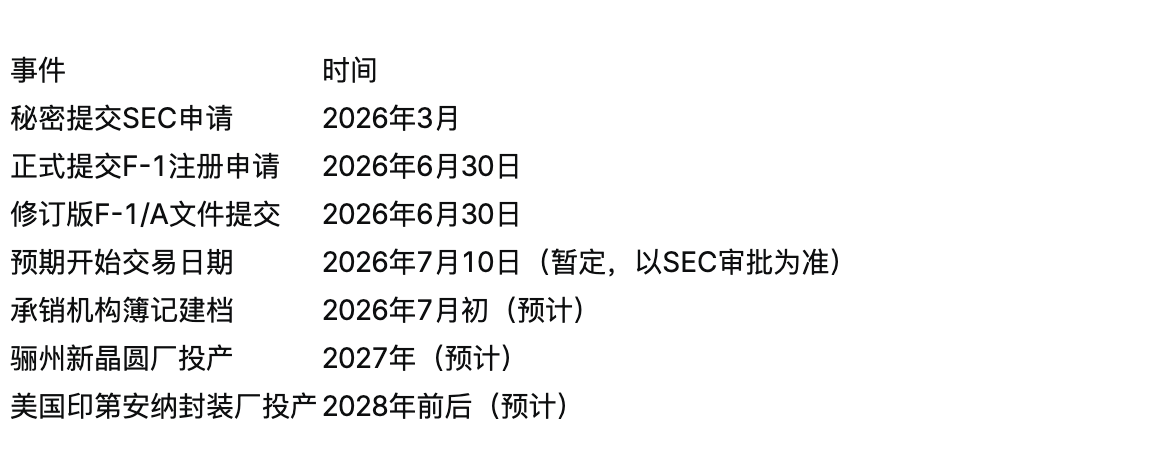
2026 年 6 月 30 日,全球第二大内存芯片制造商 SK 海力士(SK Hynix)正式向美国证券交易委员会(SEC)提交 F-1 注册申请,宣布计划以美国存托凭证(ADR)形式在纳斯达克上市,股票代码为SKHY,预期上市时间为 2026 年 7 月 10 日。

本次发行规模约 290 亿美元,将成为有史以来规模最大的 ADR 上市,超越阿里巴巴 2014 年的 219 亿美元纽约上市纪录。对于加密货币与传统金融的投资者而言,这不仅是一次企业融资事件,更是一个 AI 基础设施供应链的核心标的首次向全球散户直接开放的历史时刻。

Key Takeaways

SK 海力士将在纳斯达克以代码SKHY上市,预计开始交易时间为 2026 年 7 月 10 日

本次 ADR 发行规模约290 亿美元,将创有史以来最大 ADR 上市纪录,超越阿里巴巴 2014 年的 219 亿美元

每 10 份 ADR 对应 1 股 SK 海力士韩国普通股(KRX 代码:000660),参考发行价约每份 ADR 166 美元

SK 海力士是全球最大 HBM(高带宽内存)供应商,以 56.4%的收入市场份额排名第一,是英伟达 AI 加速器最大的内存合作伙伴

2026 年 Q1 净利润 403 亿韩元(约 265 亿美元),单季利润规模已接近 2025 年全年净利润总和

保荐机构包括美银证券、花旗、高盛、摩根大通

募集资金将主要用于韩国骊州半导体制造园区建设及先进封装产能扩充

HSBC 分析师给予韩国股 20%估值溢价,将目标价从 290 万韩元上调至 400 万韩元

SK 海力士是什么?

SK 海力士成立于 1983 年,总部位于韩国京畿道利川市,是 SK 集团旗下核心上市子公司。公司主营三大产品线:DRAM(动态随机存取内存)、NAND 闪存,以及目前最受市场关注的高带宽内存(HBM)。

根据公司向 SEC 提交的 F-1 招股说明书援引 IDC 数据,截至 2026 年 Q1:

HBM 市场: 全球收入份额第一,占比 56.4%

DRAM 市场: 全球收入份额第二,占比 29.1%

NAND 闪存市场: 全球收入份额第二,占比 18.5%

英伟达首席执行官黄仁勋公开表示,SK 海力士是英伟达”最大的内存合作伙伴”,公司每年从 SK 海力士采购数十亿美元的芯片。谷歌、微软等超大规模算力采购方同样是其主要客户。

为什么选择在纳斯达克上市?

SK 海力士的普通股长期在首尔韩国交易所(KRX KOSPI,代码 000660)以韩元计价交易,大多数全球投资者无法便捷参与。此次在纳斯达克发行 ADR,核心目的有三:

1. 打开估值天花板

SK 海力士 CEO 郭诺正在上市发布会上明确表示:”在全球大型科技公司聚集的美国市场上市,将使大型机构投资者能够重新合理评估公司价值。”目前 SK 海力士的远期市盈率约为个位数,而同类竞争对手英伟达的市盈率超过 40 倍——这一差距很大程度上来自信息摩擦与交易门槛,而非业务基本面。

2. 纳入被动基金追踪

美银证券高级分析师金善宇指出,被动投资基金目前在全球资本流动中所占比例超过主动型基金,且大量资本集中于纳斯达克挂牌标的。一旦 SKHY 完成上市,将自动进入众多科技主题指数与 ETF 的买入名单,带来持续稳定的被动资金流入。

3. 为产能扩张融资

本次募集约 290 亿美元,将主要用于韩国骊州半导体制造园区的新晶圆厂建设,以及在美国印第安纳州建设的 40 亿美元先进封装厂,后者预计 2028 年前后投产。

ADR 是什么?SKHY 如何运作?

许多投资者对”ADR”这一概念感到陌生。简单来说,美国存托凭证(ADR/ADS) 是由美国存托银行发行、在美国交易所上市的可交易凭证,代表特定数量的境外公司股票。持有 ADR 的投资者,享有与持有境外原股票相同的经济权益,但无需在境外交易所开户或处理外汇兑换手续。

对于 SKHY:

每 10 份 SKHY 对应 SK 海力士 1 股韩国普通股

参考定价约每份 ADR 166 美元(以 2026 年 6 月 24 日韩国收盘价 255.5 万韩元为基础换算)

最终发行价将在簿记建档完成后,根据韩国市场价格与市场状况确定

上市后,SKHY 将通过所有提供美国股票交易权限的经纪商自由买卖

一个重要参考是台积电(TSMC)的 ADR 历程:台积电在纽交所以 ADR 形式(代码 TSM)交易多年,美国资本介入后,其估值相较于可比公司出现了持续性重估。HSBC 分析师认为 SK 海力士有望复制这一轨迹,已将其目标价上调 38%。

发行时间线与关键节点

注意:上述日期为公司申报文件中披露的计划时间,最终以 SEC 审批结果及市场状况为准。

财务表现:为什么市场高度关注?

SK 海力士近期财务数据所展现的增长斜率,是吸引全球资本关注的核心原因。

根据公司公开财报数据:

2025 年全年: 收入 97.1 万亿韩元,营业利润 47.2 万亿韩元,营业利润率 49%,净利润 42.9 万亿韩元

2026 年 Q1 单季: 收入 52.6 万亿韩元(同比增长 198%),净利润 40.3 万亿韩元——单季利润规模接近 2025 年全年净利润总和

Q1 营业利润率: 72%,环比从 58%扩张 14 个百分点

市值: 截至 2026 年 6 月,突破 120 万亿韩元(约 1.2 万亿美元),超越三星电子,成为韩国市值最大上市公司

这一利润增速的驱动力高度集中:AI 训练与推理工作负载对高带宽内存的需求爆发,而 SK 海力士在 HBM 领域拥有技术与产能双重领先优势。

风险因素:投资者需要知道什么?

任何投资决策都需要理性看待风险,SK 海力士的上市同样存在需要关注的变量:

内存市场周期性:内存行业有明显的价格周期,过去曾多次出现价格暴跌。AI 需求目前支撑高价格,但若超大规模数据中心资本支出放缓或出现库存积压,将直接冲击 SK 海力士收入。

竞争压力:三星已于 2026 年 2 月开始向部分客户出货首批 HBM4 芯片。美光则持续在 HBM3E 领域扩大供货比例。市场份额的竞争将随下一代产品的量产而加剧。

汇率波动:SK 海力士以韩元结算经营业绩,SKHY 价格与韩元兑美元汇率直接挂钩,汇率波动将影响 ADR 实际收益。

地缘政治:中美科技竞争、出口管制政策变化,均可能影响 SK 海力士的供应链与客户结构。

MEXC Crypto Pulse 研究团队独家观点

SK 海力士此次赴美上市的意义,远不止于一家半导体企业的融资动作。这是 AI 基础设施供应链在资本市场层面的一次重大重构——全球最重要的 HBM 制造商,首次以可直接交易的美元资产形式,向不具备韩国股票账户的全球投资者开放。

从加密市场视角审视,这一事件揭示了一个值得关注的趋势:传统资本市场正在用与加密生态类似的逻辑——流动性溢价、叙事驱动、全球可及性——重新定价核心 AI 硬件资产。SK 海力士在韩国市场已是万亿美元市值的存在,但其估值相对于英伟达、台积电仍存在显著折价,而这种折价在很大程度上是由”准入门槛”而非”基本面差距”造成的。SKHY 的上市,本质上是一次”去摩擦”操作。

对于习惯在MEXC参与高波动、高流动性资产交易的投资者而言,理解 SKHY 的运作机制——ADR 折溢价、汇率传导、韩国市场联动——是在传统与数字资产之间构建更立体投资框架的关键一步。AI 叙事的受益者,不仅仅是算法与代币,更包括每一块为算法运转提供算力记忆的硅片。

FAQ

SK 海力士美股的股票代码是什么?

SK 海力士将在纳斯达克以代码SKHY上市。公司韩国市场股票代码为 000660,在韩国交易所(KRX KOSPI)以韩元计价交易。

SK 海力士美股什么时候开始交易?

根据公司向 SEC 提交的 F-1 申请,预期开始交易时间为2026 年 7 月 10 日,但该日期为暂定,最终以 SEC 审批结果与市场状况为准。

SK 海力士 ADR 的发行价是多少?

参考发行价约为每份 ADR 166 美元(基于 2026 年 6 月 24 日韩国收盘价 255.5 万韩元换算)。最终发行价将在簿记建档完成后确定,可能与参考价存在差异。

什么是 ADR?SKHY 和普通 IPO 有何不同?

ADR(美国存托凭证)是由美国存托银行发行的可交易凭证,代表境外公司的特定数量股票。SK 海力士并非在美国重新上市,而是以 ADR 形式将其韩国普通股打包,供美国及全球投资者通过纳斯达克直接买卖。每 10 份 SKHY 对应 SK 海力士 1 股韩国普通股。这与传统 IPO 的区别在于:公司在韩国已是上市公司,此次是双重上市,而非首次公开上市。

SK 海力士此次上市规模有多大?

本次发行约 1779 万份新股,募集规模约290 亿美元,将成为有史以来规模最大的 ADR 上市,超越阿里巴巴 2014 年的 219 亿美元纽约上市纪录及沙特阿美 2019 年的 256 亿美元 IPO。

SK 海力士在 HBM 市场的地位如何?

根据 IDC 数据(引自 SK 海力士 F-1 申请),截至 2026 年 Q1,SK 海力士在全球 HBM 市场的收入份额为56.4%,位居第一;DRAM 市场收入份额 29.1%,位居第二。公司是英伟达 AI 加速器最大的 HBM 供应商。

普通投资者可以通过哪些渠道购买 SKHY?

上市后,SKHY 可通过所有提供美国股票交易权限的经纪商购买,包括富途、老虎证券、盈透证券等平台。建议在首个交易日使用限价单,避免因流动性差异导致的价格波动损失。

此次上市募集的资金将用于什么?

根据招股说明书,募集资金主要用于两个方向:一是扩大韩国骊州半导体制造园区的先进内存制造产能;二是支持在美国印第安纳州建设的 40 亿美元先进封装设施,该工厂预计 2028 年前后正式投产。

免责声明

本文由 MEXC Crypto Pulse 团队撰写,仅供信息参考,不构成任何投资建议。文中所有数据均引自公开来源,包括 SK 海力士 SEC 申请文件、公司财报、CNBC、彭博社等主流财经媒体报道,截至撰写日期(2026 年 7 月)。投资者在做出任何投资决策前,应自行进行独立研究,并咨询具备相应资质的专业财务顾问。过去的市场表现不代表未来结果。证券投资存在风险,包括本金损失的可能。

MiCA落地,Tether退出欧洲,Circle接住合规红利

原创 | Odaily 星球日报(@OdailyChina)

作者 | Asher(@Asher_ 0210)

本月开始,USDC 在欧洲加密市场迎来了胜利时刻。

随着 MiCA 过渡期结束,未获得授权的加密资产服务商,将无法继续在欧盟运营。对加密交易所来说,想继续留在欧洲市场,就不只是平台本身要合规,平台支持的资产和交易对也要重新调整,稳定币首当其冲。

过去,美元稳定币的默认答案往往是 USDT。但 Tether 没有申请 MiCA 牌照,Tether 首席执行官 Paolo Ardoino 解释 USDT 未申请欧盟 MiCA 牌照的原因时表示,该法规“对稳定币而言非常危险”。这意味着,USDT 主动放弃了欧洲的稳定币市场。

但欧洲市场对美元稳定币的需求不会消失。用户需要美元稳定币,平台需要美元交易对,机构资金也需要一个合规路径更清晰的链上美元资产。只是过去主要由 USDT 承接的这部分需求,现在开始向合规稳定币转移。

早在 MiCA 过渡期结束前,Circle 就已经拿下法国 EMI 牌照,并将 USDC 和 EURC 放进 MiCA 框架。对 Circle 来说,这正是 USDC 在欧洲上位的机会。

USDT 交易入口收缩,USDC 承接欧洲需求

加密交易所的动作,比监管文件更直接。

以 Binance 为例,其此前已经面向欧洲经济区用户下架 USDT、FDUSD、TUSD、DAI 等非 MiCA 合规稳定币交易对,同时保留 USDC、EURI 和欧元交易对。Coinbase 也曾表示,将限制不符合 MiCA 要求的稳定币服务,并为欧洲经济区用户提供切换至 USDC、EURC 等合规稳定币的选项。

这些调整并不意味着 USDT 在欧洲被彻底禁用。用户仍然可以在链上持有 USDT,也可以在部分场景中继续使用,但 USDT 在合规交易所里的交易入口,确实正在被压缩。

过去,USDT的优势来自规模效应正循环——交易对越多,用户越习惯;用户越习惯,交易所越离不开它。MiCA之后,这个循环在欧洲被打断了。对交易所来说,继续服务欧盟用户的前提,是尽可能降低合规风险。因此,在稳定币交易对的选择上,它们会优先保留合规路径更清晰的资产。

Open USD 来势很猛,但 USDC 的护城河还在

6 月 30 日,Open Standard 官宣推出新的美元稳定币 Open USD,该稳定币由包括 Visa、Stripe、Mastercard、BlackRock 和 Coinbase 在内的 140 多家公司支持;并且 Open USD 免费铸造和赎回,并计划把储备收益在扣除管理费后分给合作方。此消息一出,Circle 股价当日大跌,盘中一度跌超 16%。

市场的担忧并不难理解。Open USD 的阵容看起来足够豪华,模式也几乎是冲着 USDC 来的。一边是支付巨头、交易平台和资管机构共同站台,另一边是收益共享机制。如果这套模式真的跑通,确实可能分走一部分原本属于 USDC 的稳定币份额。

但这份“140 多家合作方”的名单,很快就被打上了问号。

Open Standard 官宣后不久,部分被列入名单的韩国公司陆续澄清,自己并未正式参与 Open USD 项目。据相关报道,Samsung Electronics 表示,围绕 OUSD 项目并没有进行正式协商;Dunamu 称只是审阅过相关提案;Upbit 更进一步,明确否认参与 OUSD 发行;K Bank 也否认存在正式协议。

详见《OUSD的「百人大名单」竟是「意向书」?借名营销引发信任危机》。

稳定币不是把合作方 Logo 摆出来就能跑通的生意。发行、赎回、做市、交易所深度、链上流动性、支付场景,每一环都需要长期磨出来。名单再豪华,也不等于资金真的会迁移,更不等于用户会立刻放弃 USDC。Circle 股价因 Open USD 竞争消息大跌,只是市场对竞争担忧的过度反应。

此外,Circle CEO Jeremy Allaire 正面回应 OUSD 竞争,稳定币最终比拼的是网络效应,USDC 过去近十年积累的应用集成、全球流动性、监管牌照、银行关系和支付基础设施,才是 Circle 真正的护城河。并且,他也对 OUSD 这类财团式稳定币提出质疑。多方联盟看起来声势很大,但参与方越多,决策越慢,激励也越难完全一致。免费铸造、免费赎回、收益共享听起来很有吸引力,但稳定币基础设施本身需要持续投入。没有稳定盈利能力支撑,长期网络建设反而可能受影响。(更多相关内容可阅读:Circle CEO回应OUSD挑战:稳定币“赢家通吃”,联盟模式注定失败

Open USD 确实给 Circle 带来了压力,但还谈不上改写稳定币市场的格局。它更像是一次声量很大的竞争预告,真正要挑战 USDC,还得先证明自己能跑出流动性、场景和长期执行力。

欧洲这一局,Circle 站到了更有利的位置

USDT 仍然是全球最强势的稳定币之一,Open USD 也会继续给市场带来新的想象空间。稳定币竞争不会因为 MiCA 落地就结束,反而会变得更激烈。

但欧洲市场已经给出一个清晰信号。未来能长期留在主流交易和机构场景里的稳定币,不能只靠流动性和用户习惯,也要有足够明确的合规身份。

这正是 Circle 的机会。USDC 不一定会立刻取代 USDT,但它在欧洲合规交易场景里的位置正在变得更重要。随着交易所、支付机构和机构资金逐步转向更合规的链上美元资产,Circle 有机会把 USDC 从“替代选项”变成欧洲市场里的核心稳定币之一。

相关阅读

MiCA过渡结束,牌照短缺,欧洲迎来最大规模交易所清退

当英雄联盟世界冠军,把“神操作”用来炒股……

原创|Odaily 星球日报(@OdailyChina

作者|CryptoLeo(@LeoAndCrypto

英雄联盟职业选手们,正批量涌入股市。

MLXG 和 yagao 算是 LOL 选手中明牌炒股的两位代表人物,一位爆亏、一位爽赚

前 LPL 职业打野选手、现游戏主播 MLXG(本名刘世宇),近期因官司和债务问题备受关注。他刚接触股票时曾在直播中透露大 A 收益颇丰,“一天就赚一个月的工资,直播上班是副业,炒股才是主业”,但一段时间后,其在直播间的话风转为:“哎哟,我一个门外汉怎么会搞这种东西,裤衩子都亏没了”。

主要活跃于 LPL 赛区的职业选手 yagao(本名曾奇)被爆曾在 2021-2022 年重仓英伟达,随后退圈,“要过正常人的生活”,实则英伟达“赚麻了”。数据显示,如果在 2021-2022 年买入英伟达至今,投资回报率约 500%-1400%。

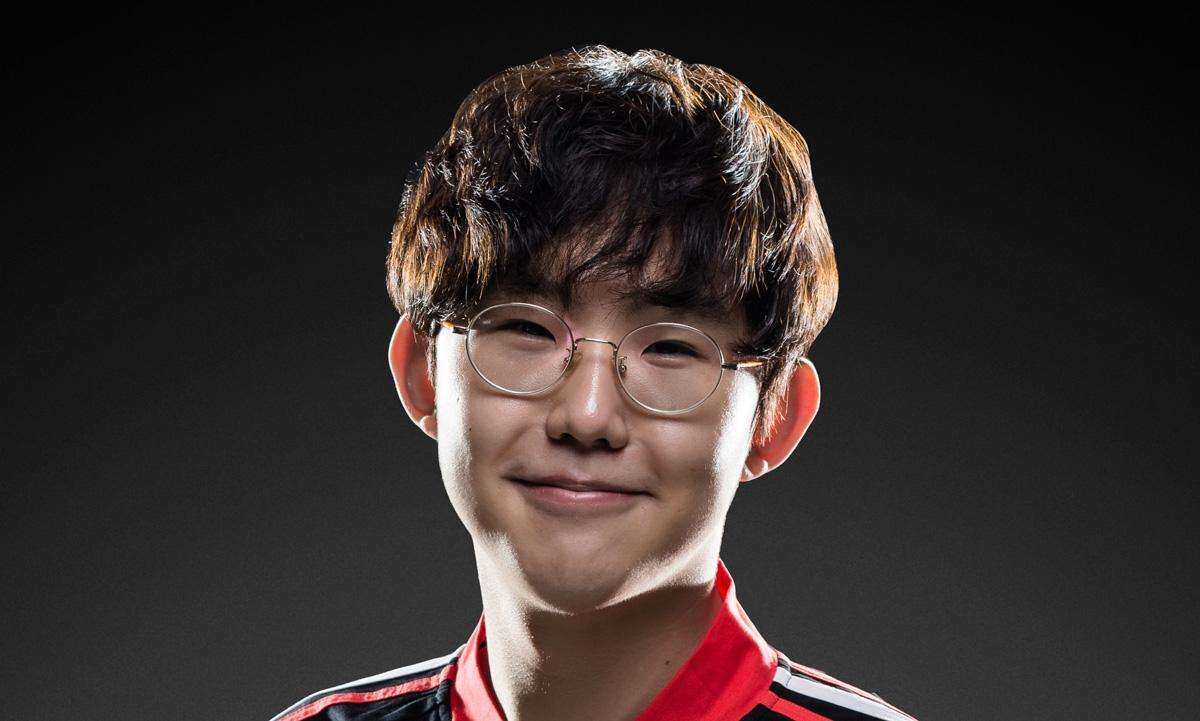
而相比 yagao,昨日被扒的这位 LOL 冠军才真正称得上“闷声发大财”。他退役时间较早,平日并不高调,但悄悄在另一个战场逆风翻盘。他就是曾经在召唤师峡谷里一箭五杀、被誉为“鼠王”的 S4 世界冠军 imp。

去年还经常在直播间大喊大叫的 imp,已经近 3 个月没有开播了,甚至在 6 月 7 日生日那天也未露面直播间。而以往 imp 过生日时通常会开直播,跟粉丝互动庆祝。

前职业选手 Doinb 在直播里调侃说:“imp 炒韩股和美股财富自由了,连过生日都不开播了。”Doinb 表示其消息来自三星蓝教练 BanBazi 崔明远。

是不是真自由,imp 并未亲自出面回应。仅回顾 imp 从出道至今,就是一部在爽文和虐文间屡次切换的人生剧本。

出道即巅峰:19 岁的世界冠军

imp 本名具晟彬,生于 1995 年,与 1996 年出生的 Faker 选手,缔造了韩国电竞的黄金时代。

2012 年,17 岁的 imp 以“4seasons” ID 在 MVP Ozone 战队出道,担任 ADC 位置。

2013 年,MVP Ozone 被三星电子收购,分为三星白和三星蓝两支队伍。两支队伍,十位选手,被称作“三星十子”,是 2014 年前后韩国 LOL 最顶尖的 10 位选手,两队把韩式运营 + 个人能力结合到了极致,包揽了韩国几乎所有重要比赛的冠亚军,经常上演“三星内战”,被很多老玩家认定是 LOL 历史上最强的一批选手。

到了 2014 年 S 赛,三星白和三星蓝也均代表韩国出战。三星白虽然在国内 LCK 没拿过总冠军,但在国际赛近乎无敌。S4 世界赛期间,三星白一路碾压,全程只输掉 2 场比赛,最终 3-1 击败皇族夺冠。而当时皇族的 ADC 就是玩家们熟知的 Uzi。

imp 在 S4 决赛的表现非常出色,比赛期间 imp 用英雄“老鼠”拿下关键表现(包括双五杀或关键团战),这也是其“鼠王”称号的来由。imp 和 Mata 的下路组合被认为当时世界最强之组合之一

19 岁的 imp 拿下了英雄联盟 S4 世界冠军,而当时的 Faker 甚至还未去到世界赛。

征战 LPL 到退役:天才的无力与前妻的背叛

2014 年 S4 后不久,LPL 迎来韩援时刻,很多战队花钱买入韩国电竞选手,imp 也顺势离开三星白,加盟 LGD 战队,成为早期最成功的韩援 ADC 之一,开启长达 5 年的 LPL 生涯。

但对于一个出道不久就夺得 S 冠的选手来说,imp 在 LPL 的战绩并不耀眼,在中国期间仅拿下了 LPL 联赛冠、亚军,最好的成绩也就是 LGD 期间,打入 S5 世界总决赛。

当年的 LGD 被中国粉丝认为是最有希望获得世界赛冠军的队伍, LPL 一号种子。但种种原因下,LGD 在 S5 世界赛未能晋级,止步 16 强。此后 imp 转会 WE、JDG,最终于 2019 年 11 月 19 日,在 JDG 宣布正式退役,结束 8 年职业生涯。这个出道即巅峰的 AD 位天才并未获得职业生涯第二冠。

职场失意,情场得意,作出退役决定的部分原因是 imp 在感情上迎来进展,憧憬结婚、过稳定的生活。

转战直播领域的 imp 年薪不低,并把自己的所有积蓄和直播收入等都交给妻子保管。不幸的是,这段婚姻仅维持了短短一年,imp 两口子互爆出轨、与其他人暧昧等丑闻,最终离婚。imp 的所有积蓄最终依然在前妻手上。向往婚姻生活而退役的 imp 落得人财两空。

长期的感情、财产纠纷,导致 imp 开始酗酒、精神出现问题,最严重时于 2022 年被认定为重度抑郁,并因四级精神障碍免了韩国兵役。

隐退的箭:Imp 人生第二场总决赛在股市

离婚后的 imp 依旧在斗鱼平台直播,疯疯癫癫的直播风格导致其热度不温不火。

这时,imp 开始转向学习股票,出身三星的他对半导体有着天然的亲切感。但日常偏疯的性格,让粉丝们并未把他“泄露的密码”当回事。

imp 曾在多次直播中多次主动分享自己的投资心得,表示自己同时投资韩股和美股,重点布局半导体和科技股;并表示早于 AI 大爆发前就买入了英伟达

“西八,我昨天如果是个正常人,随便赚一两百万,昨天如果赚多了就分给你们,但是我没赚。”

“现在我开播,已经不在意直播工资了,主播明天又要发财了,明天一天能赚一年多的工资,我为什么要直播?

其中最有意思的一句话:“我的资产从今年 3 月到 10 月已经翻了十倍……股票有赚有赔,要先接受这个现实。”曾有人表示,imp 在其粉丝群说过他 500 万人民币 10 倍杠杆做多海力士。群聊里吹嘘的数据往往有夸大,但其确实多次在直播间复盘过“重仓半导体股”。2026 年海力士一度超越三星成为韩国市值第一,imp 或许真的收益颇丰吧。

出身三星的 imp 选手在经历高潮低谷后重仓三星、海力士等半导体股。“他在 2014 年离开了三星,却在 2026 年通过另一种方式又回到了三星”,爽文男主的桥段闭环了。

今日仍未正面回应舆论猜测的 imp 或许在自己的住所,看着屏幕上海力士、英伟达的 K 线,手中拿着酒杯,回想自己在英雄联盟赛场和股市赛场上的战绩。

“箭已射出,新的战场,Carry!”

24H热门币种与要闻|特朗普称做空者正遭受重创;Strategy上周减持3588枚BTC,价值超2.2亿美元(7月7日)

1、CEX 热门币种

CEX 成交额 Top 10 及 24 小时涨跌幅:

  • BTC:+0.87%
  • ETH:+0.77%
  • SOL:+0.40%
  • XRP:-0.55%
  • BNB:-0.74%
  • DOGE:-1.34%
  • XLM:-0.55%
  • TRX:+0.24%
  • ADA:-2.74%
  • ZEC:-1.90%

24 小时涨幅榜单(数据来源为 OKX):

  • LAT:+60.22%
  • BLUR:+42.34%
  • EDGE:+40.65%
  • YFI:+36.35%
  • ZEUS:+22.36%
  • HMSTR:+18.02%
  • ALLO:+16.59%
  • MON:+14.40%
  • PYTH:+12.45%
  • ZRO:+10.74%

24 小时币股涨幅榜单(数据来源为 msx.com):

  • SHAZ:+18.45%
  • MNTS:+15.06%
  • ICG:+14.39%
  • PENG:+13%
  • IREN:+12.57%
  • QNT:+12.39%
  • STXX:+12.06%
  • TSLL:+12.03%
  • KORU:+10.22%
  • NA:+10%

2、链上热门 Meme Top 5(数据来源为 GMGN):

  • FREEDOM
  • Ben Todar
  • bibi
  • 5
  • Bullify

头条

特朗普:做空者正遭受重创

美国总统特朗普表示: “有一些做空的人,他们麻烦大了,他们正在被清算。我从来不喜欢做空的人,因为他们是在押注与国家对立。”

特朗普回应“特朗普账户”是否包含比特币:可能会发生

据市场消息:特朗普在被问及 “特朗普账户 “是否可能包含比特币时表示:可能会发生。

Strategy 上周减持 3588 枚 BTC,价值超 2.2 亿美元

据市场消息:Strategy 上周减持 3588 枚 BTC,价值超 2.2 亿美元,目前持仓 843,775 枚 BTC。

行业要闻

BonkDAO 遭恶意治理提案攻击,约 2000 万美元 BONK 被盗

Bonk Inu 官方 X 账号表示,BonkDAO 遭遇恶意治理提案攻击,导致其 DAO 金库中约 2000 万美元 BONK 代币被盗。

据称,攻击者通过一项可疑治理提案,使 BonkDAO 金库资产被转移。被盗 BONK 随后开始流向交易所,对 BONK 价格造成下行压力。The Block 数据显示,BONK 价格已下跌逾 9%。

韩国交易所 Upbit 随后发布公告,称已暂时暂停 BONK 充提,以应对此次事件并防范潜在风险。

美联储 7 月维持利率不变概率为 74.3%

美联储 7 月维持利率不变的概率为 74.3%,累计加息 25 个基点的概率为 25.7%。美联储到 9 月维持利率不变的概率为 42.9%,累计加息 25 个基点的概率为 46.2%,累计加息 50 个基点的概率为 10.8%。

数据:USDC 在稳定币交易量竞争中领先 USDT,月交易量创新高

据 Visa 链上数据平台统计,USDC 在 2026 年上半年稳定币交易量中已扩大对 USDT 的领先优势。数据显示,6 月稳定币经调整交易量升至 1.79 万亿美元,较 5 月增长 63%,较 2025 年 6 月增长 125%,创历史新高。Visa 统计已剔除机器人交易、交易所内部转账等非真实经济活动。

上半年稳定币交易总量达到 8.82 万亿美元,已超过 2024 全年 5.8 万亿美元水平,但仍低于 2025 年创纪录的 10.8 万亿美元。

结构上,USDC 在 2026 年上半年占比约 70%,而 USDT 约为 25%,显示市场份额显著向合规型稳定币倾斜。

三星电子二季度营业利润 89.4 万亿韩元,高于市场预期 6%

Citrini 分析师 jukan 发文表示,三星电子市值为 1859.1 万亿韩元,其合并财务报表初步业绩显示,2026 年二季度营收为 171.0 万亿韩元,市场预期为 173.0 万亿韩元,低于预期 1%;营业利润为 89.4 万亿韩元,市场预期为 84.6 万亿韩元,高于预期 6%;净利润未披露,市场预期为 73.1 万亿韩元。

近几个季度业绩显示,2026 年一季度营收为 133.9 万亿韩元,营业利润为 57.2 万亿韩元,净利润为 47.2 万亿韩元;2025 年四季度营收为 93.8 万亿韩元,营业利润为 20.1 万亿韩元,净利润为 19.6 万亿韩元;2025 年三季度营收为 86.1 万亿韩元,营业利润为 12.2 万亿韩元,净利润为 12.2 万亿韩元;2025 年二季度营收为 74.6 万亿韩元,营业利润为 4.7 万亿韩元,净利润为 5.1 万亿韩元。

英伟达否认 Kyber 延期传闻:产品路线图未受影响

英伟达发言人回应称,公司产品路线图未受影响。此前研究机构 SemiAnalysis 称,英伟达下一代 AI 计算架构 Kyber 因研发受挫,发布时间可能推迟 12 个月至 2028 年,该架构原计划用于下一代 RubinUltraGPU。瑞穗证券分析师 JordanKlein 表示,市场已多次出现类似英伟达新品延期传闻,此类消息更像是“吸引眼球的噪音”。

受传闻影响有限,英伟达股价周一盘中仍上涨约 1.2%。Kyber 被视为英伟达数据中心架构的重要升级,将采用全新的垂直机架设计,以提升计算密度并降低网络延迟,同时有望带动数据中心共封装光学(CPO)产业链需求。

项目要闻

ENS DAO 拟委托 500 万枚 ENS 给多方利益相关者,重塑治理结构

ENS 社区成员 AvsA 提出草案,建议将 DAO 持有的约 500 万枚 ENS 通过多重委托合约分配给不同治理相关方,以缓解当前投票权高度集中在少数代表手中的问题。方案拟从 DAO 国库中划出代币,依据预设标准在用户、集成方、开发者、传统域名服务商及治理社区等利益相关者中遴选候选人,并按每类约 100 万枚 ENS 等额委托。被委托者仅获得投票权,无处置代币权限;若连续 6 个月不参与投票,其所获委托将被回收再分配。

STRC 突破 90 美元,近 5 日上涨 10.91%

根据 MSX.COM 数据,Strategy 优先股 STRC 回升突破 90 美元,现报 90.2 美元,近 5 日上涨 10.91%。

此前消息,Strategy 上周出售 3588 枚比特币,套现 2.16 亿美元,用于支付其数字信贷证券的股息。截至 7 月 5 日,公司比特币储备降至 843,775 枚,同时持有美元储备 25.5 亿美元。

Bitmine 上周增持 42,197 枚 ETH,总持仓量超 574 万枚

以太坊财库公司 Bitmine 披露上周增持 42,197 枚以太坊。截至 2026 年 6 月 28 日,其以太坊总持仓达到 5,742,237 枚,约占以太坊总供应量的 4.8%。

截至目前,Bitmine 持有的加密货币、现金及其他投资资产总价值约 111 亿美元,其中包括 5.27 亿美元现金及有价证券、206 枚比特币、1.8 亿美元 Beast Industries 股权资产及对 Eightco Holdings(ORBS)7100 万美元的投资。截至 7 月 5 日,其已质押以太坊数量为 4,879,157 枚(占总持仓的 85%),价值约 88 亿美元,当前年化质押收益约 2.35 亿美元。

投融资

Securitize 计划动用 4 亿美元资金寻求并购,强化机构级代币化平台布局

Securitize 首席执行官 Carlos Domingo 表示,公司将在完成 NYSE 上市后,利用约 4 亿美元资金储备推进并购,以扩展其机构级资产代币化业务。该公司通过与 Cantor Fitzgerald 旗下 SPAC 合并完成上市后,保留约 70%信托资金,使其具备充足的现金储备支持下一阶段扩张。

Carlos Domingo 表示,并购目标将主要集中在与代币化业务互补的领域,而非直接竞争对手,以打造面向机构客户的“全栈式代币化服务平台”。Securitize 目前已服务包括 BlackRock、KKR、Apollo 及 VanEck 等机构,累计发行约 44 亿美元代币化资产,其中涵盖 BlackRock 的 BUIDL 基金等产品。

Figure 拟募资 6 亿美元用于收购 AI 房地产借贷平台 Kiavi

纳斯达克上市的区块链金融平台 Figure Technology Solutions 宣布将面向合格机构投资者发行高级优先票据募资 6 亿美元,具体发行取决于市场条件,本次融资所得将主要用于收购 Kiavi 的现金对价,同时用于一般企业用途及相关发行费用。

代币化主权债务平台 M1X 完成 550 万美元种子轮融资,Paradigm 领投

代币化主权债务初创公司 M1X Global 完成 550 万美元种子轮融资,由 Paradigm 领投,Breed VC 等参投。

据悉,M1X Global 此前曾与马绍尔群岛共和国合作,协助发行链上主权债务工具 USDM1。该产品是以美元计价、由美国国债 1:1 支持,并由主权国家原生发行在公链上的代币化主权债务工具。USDM1 最初发行于 Stellar,目前也可在 Canton 和 Solana 上使用。

数据中心运营商 Csquare 拟在 NYSE 上市募资最高 13.5 亿美元

据美 SEC 披露文件,数据中心运营商 Csquare 计划登陆 NYSE,股票代码为“CSQR”,拟通过发行 5000 万股股票,每股定价区间 23 至 27 美元,最高融资规模达 13.5 亿美元,按发行价上限计算该公司估值约为 41.8 亿美元。本次 IPO 正值全球 AI 算力与数据中心扩张周期,市场对基础设施类资产的需求持续升温。

监管动向

美国法官恢复针对 Barry Silbert 和 DCG 的欺诈指控

美国康涅狄格地区联邦法院法官恢复了投资者在 Genesis Yield 诉讼中针对 Digital Currency Group 创始人 Barry Silbert、DCG 及其他被告的普通法欺诈指控,同时允许该案中的联邦证券法相关指控继续推进。

该裁定修订了法院今年 2 月的一项早前决定。原告此前主张,法院有权依据《集体诉讼公平法案》审理其州法层面的索赔请求。法官 Stefan Underhill 接受了这一观点,并重新审理相关州法主张。

本案围绕已失败的 Genesis Yield 借贷项目展开。该项目曾允许用户存入加密资产并获取利息。投资者指控 Silbert、DCG 及其他被告在 Genesis 暂停提现并于 2023 年初申请破产前,明知公司财务健康和风险控制存在问题,却仍误导客户。

不过,并非所有州法指控都获恢复。法院驳回了四个州的消费者保护相关主张,并暂停了另外三个州的相关主张。总体来看,该裁定使针对 DCG 和 Silbert 的欺诈责任争议重新成为案件焦点。

彭博社:特朗普战略比特币储备计划遇法律与管辖权障碍

据彭博社报道,美国总统特朗普推动的战略比特币储备计划正面临法律和管辖权问题,核心争议在于美国财政部是否有权合法管理该储备。

特朗普上任初期曾提出建立战略比特币储备,主要资金来源为美国政府通过刑事或民事没收已持有的比特币,并另设数字资产库存。相关行政令还要求财政部和商务部制定“预算中性”的比特币获取策略,即不得增加纳税人成本。

不过,知情人士称,目前围绕该储备的讨论已转向是否应将其放在商务部之下,而非财政部管理。另一个争议点是,考虑到比特币价格波动性,美国政府是否能够“无限期”持有 BTC。

人物声音

美联储理事沃勒:美联储不会刻意维持低利率

美联储理事沃勒表示,美联储不会为了帮助美国政府为财政赤字融资,而刻意维持低利率,考虑设定一个通胀目标区间是合理的,美联储主席沃什是在重申对 2%目标的承诺,更倾向于将通胀目标设定为一个区间,但现阶段调整通胀目标将使美联储缺乏公信力。

Tom Lee:ETH/BTC 比率上升显示以太坊基本面改善预期增强

Tom Lee 发文表示,尽管市场对 Ethereum 仍存在广泛质疑,但 Ethereum/Bitcoin 比率的上升,表明投资者正在提前定价加密资产“使用场景可见性”的改善,这一变化反映市场正在重新评估加密行业的实际应用与增长路径,而非仅关注短期价格波动。

Tom Lee 强调,从结构性角度来看,这一趋势对整体加密市场而言是积极信号。

特朗普:没有告诉国际足联该怎么做,国际足联主席凡蒂诺是个聪明人

美国总统特朗普表示,没有告诉国际足联该怎么做,国际足联主席凡蒂诺是个聪明人,要求国际足联对巴洛贡的红牌进行复审,国际足联做出了正确的决定,裁判对巴洛贡的红牌判罚真是糟糕。

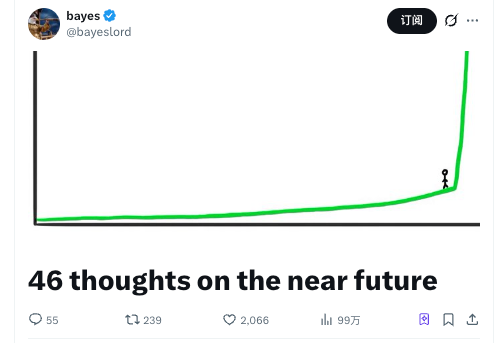
一位匿名研究者的46条暴论:AI将颠覆一切,包括核威慑与人类统治

原文作者: bayeslord

原文编译:深潮 TechFlow

导读: bayeslord(@bayeslord)是 AI × 加密圈里一个匿名但有分量的账号,不带货、不追热点,专门沿着 scaling law、算法深度这些技术内核往下硬推。

该博主最近写了一个 46 条清单,对科技、AI 和相关技术的未来发展做出了推演,认为所有人都在用过去的效率曲线理解 AI,而真正的大跳跃还没来,智能生产可能还剩四到十个数量级没走完。

他从算法加速一路谈到机器人、资本、永久底层阶级,最后落到最尖锐的地方:相互确保摧毁(MAD)可能失效,军警会被自动化,AI 实验室或被国有化。

原贴已近 100 万浏览。观点虽然极端,但每条相对自恰,值得泛科技读者一看。

这份清单基于我 6 月 4 日发的一条推文串,做了些修改和补充。好几个人说原来那条太难读了,所以整理成这个版本。

智能

1. 算法进步会让所有人措手不及。整个世界——市场、政府、军队、公司、个人——都在用最近这些年的生产效率和规律去理解 AI 的影响,去判断事情大概会怎么走。连那些号称信了「递归自我改进」的新实验室,都觉得这不过是老一套加个智能体在循环里跑。不是这样。我猜智能生产这件事上,还剩很多个数量级没走完,也许多达十个,四到七个的可能性更大。原则上超过十个也不是不行,但那会狠狠撞上我怀疑物理定律真正允许的上限。不太可能,但没被排除。如果这判断成立,那事情的真实走向和它表面看起来的走向就不是一回事,一次大跳跃正在逼近。任何沿着这个方向发生的事,都会让世界变得比几乎所有人定价的都要诡异得多。

2. 我们正处在起飞早期。AI 改进 AI,最后可能成为历史上后果最重的一步。这件事没法打包票,因为我们不知道自己离智能的物理极限和计算极限还有多远,不过我押注还很远(前面说了,每单位算力再榨出 4 到 10 个数量级的智能输出,看起来是可能的)。

3. 既然进了起飞阶段,算法研究就在加速。算力还是稀缺资源,但研究员时间的机会成本降下来了,因为你可以直接派个智能体去跑任何任务,哪怕是瞎折腾。它可能就带回点东西来。所有新想法都背着一笔「优化债」,现在这笔债可以用无人监督的 token 消耗来还。海量的研究 scaling law 曲线会被一条条走完。

4. AI 模型会持续变强,前沿模型尤其如此。唯一真正的墙是物理。模型越来越自主、越来越聪明,而且一直在变好。数学和代码正在被规模加强化学习攻下,剩下的都排在后面。「可验证」和「不可验证」这个区分作为有意义的界限会慢慢消失。往前走,自动化 AI 研究和 AI 学习会越来越像同一回事。把模型训练好,本质上和模型自己学得好是紧密相关的。样本效率、创造力、以及其他所有限制都会被解决,然后在任意规模上逼近算法最优。

5. 长任务智能体必须要有同等长度的训练数据,这个想法是错的,因为泛化在时间维度上是存在的。长任务不是由「长」这个属性堆出来的。这跟 LeCun 那个 (1-e)^n 误差累积的谬误有关。真正发生的是纠错。纠错在多个尺度上同时进行,从单个 token 生成的层面,一直到长任务里的每一步。METR 那张图之所以往上走,一部分原因是智能体开始触及纠错的逃逸速度。

6. 一门工程级别的深度学习科学马上就要出现了。它会把我们推向 AI 的算法成熟期,速度比大多数人预期的快得多——虽然前面提过,这条路原则上能走多远还不清楚。举个例子,一门研究尺度不变性的科学,会大幅提升有用实验的规模和回报,因为一块 GPU 上的实验能告诉你怎么用十万块。

7. 技术人类活动的每一个领域,都会有属于自己的「第 37 手」时刻(AlphaGo 对李世石时下出的那手超越人类直觉的棋),然后很快,「第 37 手」本身会显得过时。我说的是所有领域。

8. 算力会持续变好。今天最好的矩阵乘法机器,离 AI 加速器的物理极限还差得远。数字硅这条路还有很大提升空间。新的衬底也有很多候选,它们欠下的算法债会被自动化榨到极限,但我们还不知道对 AI 来说,在空间、能耗、时间、可制造性、成本上最优的那个是什么。光子学和随机硅都是有意思的候选,但我也预期奇点本身会让人意外。

9. 实验室能领先多远,一部分取决于自动化和规模的回报,这里面包括更深算法深度带来的回报。如果深度学习的实践(和理论)永远是浅的,那长期来看护城河大概不会主要是算法层面的,因为秘密相对容易被发现。最终,蒸馏加数据加时间可以追上算力规模,可能会慢一点。目前看我们部分处在这个状态,但就算真是这样,也没人保证它会一直这么走。

10. 如果随着规模扩大,深度学习变得不那么浅,那每一分自动化和规模的增量,都会给你换来别人越来越够不着的算法秘密。这个状态我们目前看起来也部分符合。两种情况的终点都是边际效用回报随规模和研究饱和的时候。我们不知道那个点在哪。可能离今天 2 个数量级,也可能 20 个。没人知道。

智能供应链

11. 至少未来几年,算力都会是被激烈争夺的资源。但在这段时间里它会开始商品化,我们会回头嘲笑 2020 年代的寒酸。规模在扩大而且奏效,资本跟着进来,一遍遍地转动飞轮。更多矩阵乘法机器、更多晶圆厂、更多能源正在路上。智能生产的瓶颈是暂时的。潜在的经济减速带不算在内。

12. 智能供应链的性质正在变。现在它高度集中在实验室手里。但实验室正在自动化那个让它们变强的核心东西——研究员,以及算法优势的发现。一旦这个过程开始,假设开源跟得不太远,尤其如果实验室不把 AI 研究员模型锁死,那实验室的优势就会转向更容易的融资、更多算力、独家数据、商业关系和好产品。这确实取决于前面说的算法深度那个问题怎么收场,以及其他一些因素。

13. 分布式训练会降低对单体数据中心大规模建设的需求,给非超大规模厂商一些优势。不过在单次最大规模训练这个纯粹的维度上,它不会超过超大规模厂商。

14. 自动化 AI 实验会让算法秘密被广泛发现,因为这些秘密天然比全尺寸训练更容易分发。这条路能走多远不清楚,但我预期相当远。前面说了,深度学习的根本深度仍然未知,这条判断的上界就取决于那个未知。

15. 尽管这些力量表面上对学术界和开源有利,它们仍可能因为算力的成本和机会成本而萎缩。比如说,GB300 是拿去服务 GLM5.2 或 Fable 更值钱,还是在某个学术实验室里做非前沿研究、或者在 Anthropic 内部造 Mythos 2 更值钱?市场会算出需求最大的地方在哪,而现在看,那地方确实是实验室。这意味着开源实验室可能会更加算力饥渴,就算它们有钱也一样,前提是它们还没提前锁定算力产能。就算锁定了,它们也还得盘算自己做研究相比出租算力的机会成本。参考 Colossus 和 Anthropic 那笔合作。

16. 在 AI 能力开始变刺激的环境里(未来 0 到 18 个月),开源在社会层面也可能开始难做,尤其如果我们加速安全的速度很慢——到目前为止确实很慢。

17. 资本涌向实验室的时候,开源可能开始萎缩。这里有个协调问题:除了实验室(也许还有政府),没人想要一个 token 垄断者,但如果这个问题能解决、监管环境又友好,也许结果还行。

机器人

18. 机器人会有一个类似 2022 年 11 月 ChatGPT 那样的时刻,然后再有一个类似 2025 年 11 月 Opus 4.5 那样的时刻。两个都还没发生,但它们要来了,而且会比人们想的快,这是快速 AI 进步的结果,包括 AI 加速的物理系统工程。机器人这两个时刻之间的间隔,看起来不太会是三年。

19. 不过要在物理上把全世界机器人的数量真正堆上去,可能得等到 2030 年甚至更晚。虽然我们一年造大约 1 亿辆车,而人形机器人比车小得多。考虑到我们一年还造 10 亿部智能手机,如果资本和算法跑得够快,2030 年做到每年 1 亿台机器人这个量级是合理的。每年 1000 万台肯定能做到,无人机市场我们已经在做了。只要软件能在小规模上证明人形机器人值这个钱,就能撬动无限资本,撬动的量和证明的质量成正比。

20. 今天看起来像机器人硬性上限的东西会消失,包括样本效率差、数据相对稀缺、手和电机的硬件设计又贵又难、物理世界的分形复杂度,还有那些关于我们怎么在世界里干活的、没被记录下来的隐性知识(比如水管工那套)。世界模型看起来有用,但具体是哪个东西不重要。研究 scaling law 会被一路磨到效用递减为止。

21. 全球对机器人的需求轻松就是几百亿台,尤其如果把各种形态加起来。有太多值得自动化的体力活了。市场会想办法解决这件事,而人们大概不会挡路。

进步

22. 科学正在自动化、虚拟化。这意味着这世界需要的很多进步,会从自动化实验室和模拟里来。我们不知道虚拟化的完整计算极限,但生物、材料科学等领域这种机器人驱动的实验室,会拆掉大量瓶颈,一路上还会推高「已验证虚拟化」的边界,来提升样本效率和「落地成真」的净回报。基本上在每个领域,我们都会有神经模型、显式模拟、真实世界实验的某种组合,一起提升生物、材料科学这类领域里每一块钱、每一份时间的回报。

23. 进步定律到处都是。在深度学习里它们叫 scaling law。任何一条曲线上,S 型曲线什么时候饱和很难判断,地平线那头有没有新的 S 型曲线也很难判断。这里要理解的是,文明进步这台引擎本身也有一条进步定律。我们的进步很可能是饱和型的,跟大多数自然过程一样,但我们其实不知道饱和发生在哪。技术和文明的成熟期可能很近,也可能很远。我们正处在这样一个历史节点:一是我们几乎还没往进步上投什么资源,但这一点正在飞快改变;二是我们正在自动化那台直接产出更多进步的机器。我们身处一个有意思的时代。

24. 规模向上还是规模向外的未来。从零到一还是从一到 n。宇宙允许我们在广度和深度上取得多少进步,是个开放问题。广度好估一些,因为它大致就是「从现在起,物理定律还允许我们做多少步计算?」. 而那个计算能有多「深」——在这个词最泛的意义上——是未知的。有些版本的未来里,科技树深到不可思议,可触及的计算宇宙富饶到我们会一直发明、一直发现,直到物理挡住我们,如果它挡得住的话。另一些版本更平:我们很快就把一棵较浅的科技树点满,相对轻松地抵达技术成熟期,然后把它规模化铺开,直到心满意足或物理挡路。

资本与生产

25. 更多资本加更多智能,意味着一个更强化的资本主义,意味着我们更快地冲向市场均衡。长期看这自然应该导致通缩,导致大多数重要商品竞争到接近零边际成本,包括 AI、食物、住房、医药、电子产品、娱乐和旅行。前提是我们不让人挡路。有些情况下他们大概会挡。

26. 采矿会被自动化。海陆空运输会被自动化。工厂会被自动化。工人会被自动化。配送中心会被自动化。整条供应链的维护、改进和扩张都会被自动化。

27. 会有人类保有工作,保有很长很长时间。这部分人占人类的比例是多少,是个开放问题。说这个数会很高的人过于自信,说这个数会是零的人同样如此。不过确实很难想象,在知识工作里那个「知识」的部分,人类还能在边际上贡献多久。有些需求,比如医生,可能会大幅下降——如果我们有 20 美元一个月的超人 AI 医生,加上按需检测,加上医疗技术进步带来的健康大幅改善。但因为我们现在把医生卡特尔化了,我们可能会继续这么干,当医生仍会是个好职业。娱乐的需求大概会上升,但生产成本会下降,娱乐对人类的技术性需求本就已经大幅减少。不过我们很在乎其他人类,所以也许我们会继续在乎他们,当演员会变得更赚钱。有一种思路能帮你想清楚这事怎么演变:从今天的一个劳动者到消费者之间,供应链里隔着多少中间层。对一个 TikTok 网红来说,零层。对一个医生来说,零层。对一个工厂工人来说,很多层。一份工作能不能被去中介化、能不能被竞争淘汰、可不可替代,大概会很大程度决定它的结局。这套分析相当微妙,这一段远远说不透,但最后要提一句:这一切的前提是我们没遇上需求端的断崖式崩塌——如果太多人不工作,而生产率或政府效率又撑不起全民基本收入或全民基本医疗,那种崩塌就可能发生。

28. 跟上面几点相关但不矛盾:「永久底层阶级」可能真会存在。在它成真的那些较好的世界里,它看起来更像是能动性被高度限制,而不是收入被害惨。对大多数人来说这最终是能接受的,我们的能动性早就被现代社会高度限制了,但它需要心理上的适应,这可能要花时间,也可能很痛苦。

文化与心理

29. 人类心智现在成长和适应得很慢,但这会变。关键在于往好的方向变,对有些人来说这不容易。丰裕的智能和自动化会让我们工程出远比今天更持久的心理结构——今天这套是不适配我们环境的进化遗留物。精神病学和心理学会在不超过几十年里,走完一千年的创新。人类会从根本上变好。粗糙、堕落的「爽感直连」被高估成了风险,因为我们会有更精巧、更多样的心智工程可用。

30. 在一个极度不确定的世界里,人们会比以往任何时候都更凶狠地争夺权力、地位、财富,过程中会心安理得地背叛同类。他们会发明各种理由说明自己的行为是好的,甚至是伟大的。看看四周。

31. 你会活着看到你无法相信的尴尬。

32. 现在有一种明显的双重话语在上演:那些即将、或已经是最富的 0.01% 的人,一边说 AI 会造福所有人、别担心工作,一边又不肯放弃自己的财富,去当一个地球上、哪怕是美国的随机一员,无论期限是一年、五年还是二十年。人们看得见这一点,已经开始反应。说清楚,我也不会放弃我的位置,但我也没说一切都会完美(我也不是最富的 0.01%)。结果就是,我们有建成一个不公世界的风险。有些人在乎这个,我觉得这事应该被更频繁地讨论。而且说得再直白点,美国政治在处理这类问题上的方式烂透了。

33. Elon 看起来很可能成为第一个千万亿富翁。宽泛地说,不难想象芯片、机器人、飞船的需求还会涨到现在的一千倍以上,而这里面很大一块他大概能吃下。

协调

34. 社会各个尺度都需要更好的协调,这一点很明显。以我们现在对协调的理解,它有弱点也有风险,但很可能我们连它的表面都还没刮到。会不会有一个 Satoshi 级别的人物,来干掉 Moloch(象征所有人被迫参与、谁都无法退出的恶性竞争)?

35. 在 AI 上搞一些国际协调,大概是个好主意。我们也许会想要条约和 GPU 计数。这套东西可以设计成:一是拖慢军事和政府权力那种螺旋上升的对抗性积累,二是对科学和其他重要进步领域的影响降到最低。我们可能得不到这个,因为 GPU 太普遍地强大了。核武器上我们做到了,是因为除了疯子没人真的想用核弹。

36. 一次 AI 实验室协调的暂停或减速,现在看起来比 2023 年更有可能。这里权衡很多,但我觉得暂停的可争辩价值,今天比 2023 年略高了一点。「暂停会被浪费掉」这个论点更难成立了,因为我们有了自动化研究——虽然还没完全有(我们有的是自动化工程)。说句实在的,我个人现在并不支持暂停,主要是因为它会打断穿越奇点那根钢丝上太多别的部分,科技树里可能藏着龙,而对手是真实存在的。

权力、暴力、安全、自由

37. 我很遗憾地告诉你,我们的宇宙可能在 Bostrom 意义上是脆弱的(哲学家 Bostrom 的「脆弱世界假说」:技术进步可能掏出某种一旦被发现就足以毁灭文明的能力)。有可能当前世界存在一些自由度,我们没法在保住治理和自由那套规范(这套规范对我们世界的真相是充分的、除了全景监狱之外)的同时,快速协调把它们控制住。注意在这样的世界里,权力积累是个滑坡。这类世界很多最后对大多数人来说都很糟。要是这不是真的就好了,但它可能是真的。

38. AI 扩散会以某个大于零的速度发生,不管有多少潜在的限速因素。世界上有太多计算机,而 FLOP 换智能的汇率处在有史以来最低点。别赌事情会陷入停滞。

39.「永久底层阶级」这个概念,隐含着「永久上层阶级」的存在。这预设了一群人因为某种相对没有正当性的理由,拥有更多权利。这个理由归根到底永远是暗含的或已兑现的、由暴力支撑的支配。但也许一个有先进 AI 的世界,是一个人类不再有正当理由去统治的世界,没有任何公认的、超越其他人类的能力或地位。这永远不会 100% 成真,但它可能会变得越来越重要,值得去想。我怀疑在实践中,道德层面的论证和实用层面的论证会分岔得相当厉害,也许这样反倒是对的。

40. 各种方向的力量都会逼着机构转型,而这些力量可能通向暴政。通往那里的路有很多,有些打着安全的旗号,有些是良性的权力蔓延——天花板是强大 AI 加全自动军事供应链加全自动武器。我们需要更好的机构。

41. 外面可能有大量零日漏洞。在网络、生物、基础设施、神经、模因、物理等领域。我们根本不理解算法深度和一致性在这些领域里的回报,无论是防御和鲁棒性那一侧,还是破坏那一侧。核武器的算法深度,对世界上最聪明的人类来说并非够不着。明天我们的机器会够到下一级,再下一级。现在我们对算法上很浅的那种随机灾难率知道一点,而对一个算法上很深的文明里会发生什么,几乎一无所知。

42. 相关的一句:科技树里可能有些真的很操蛋的东西。我们真的不知道。

43. 规模化的机器人能力,带来了超越纯计算机模型的、真实的接管和政变式风险,也带来更平常的东西,比如网络攻击的新表面和新向量。我们应该认真对待这些风险,努力去降低它们。

44. 相互确保摧毁建立在 20 世纪和 21 世纪初的技术之上。我们将经历急剧的技术变革,可能是一千年份量的变革压缩在很短的时间里。这意味着 MAD 不是理所当然的。这个问题是可解的,但既不是完全确定、也不是干净利落的颠覆,因为要拿到决定性优势,容错率极低,可能根本不可行。过去有些人用相当不严肃的方式提过这个话题,我觉得那是错的,也是不负责任的。这是我们能讨论的最严肃的话题之一。人们对它感到紧张是对的,但我觉得是时候谈了。

45. 军队、警察、以及政府执法的主要机制,都会被自动化,并且比人类更聪明。你自己看着办怎么理解。

46. 最后:AI 实验室最终可能会被强意义上的国有化。在我看来,美国的体制其实不太兼容这个,但通往国有化的路有很多条,在保守或自由的政治环境里,看起来都不算被禁区挡死。原则上,实验室似乎可以在后端和军方、情报部门保持协调,而不用比现在已经摆出的姿态更张扬。联邦政府拥有我们说的这种单边权力,也极其危险。私营公司拥有这种权力是另一回事,因为它们通常不会直接实施暴力,法律上也不被允许。我不太待见国有化,但这个世界令人困惑,而且看起来正变得越来越凶险。

BiCS-10量产通关:铠侠AI存储叙事进入兑现窗口,大摩看32%空间

TL;DR

  • 铠侠与闪迪在北上 K2 启动 BiCS-10 生产,1Tb TLC 样品已开始出货。
  • BiCS-10 接口速度升至 4.8Gb/s,但到 2027 年 3 月前仍主要靠 BiCS-8 放量。
  • 目标价约 11 万日元对应约 32% 空间,风险在客户认证、K2 爬坡和供给扰动。

铠侠和闪迪(SanDisk)7 月 3 日宣布,在日本岩手县北上工厂 Fab2/K2 启动第 10 代 3D Flash,也就是 BiCS-10 生产;铠侠同日开始出货 1Tb TLC BiCS-10 样品,主要面向企业级和数据中心 SSD。

这让铠侠的 AI 数据中心存储路线进入量产爬坡前阶段,但还不是利润马上兑现的信号。样品用于客户功能确认,量产规格仍可能调整,后续还要经过企业级 SSD 认证、产品导入和 K2 工厂爬坡。

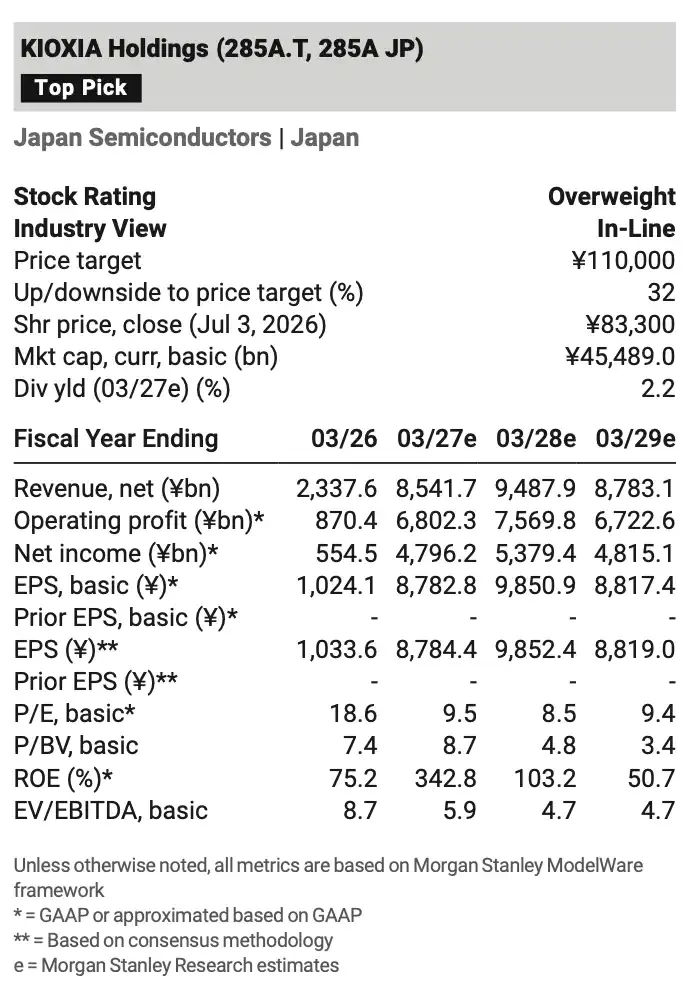
摩根士丹利在最新报告中维持铠侠「超配」评级。按报告目标价约 11 万日元、7 月 3 日股价 83,300 日元推算,对应约 32% 上行空间。这个判断押注的不是 BiCS-10 短期放量,而是铠侠能把更快接口、更高位密度和更低功耗,转化为 AI 数据中心 SSD 份额和更好的现金流。

财务预测表显示 FY2027e 营收约 8.54 万亿日元、FY2028e 营收约 9.49 万亿日元,盈利展望与产品结构升级绑定。

接口提到 4.8Gb/s,铠侠瞄准高带宽 AI SSD

BiCS-10 最直接的变化,是把 NAND 接口速度从 BiCS-8 的 3.6Gb/s 提高到 4.8Gb/s,提升约 33%。对消费级存储来说,这个指标不一定直观;对企业 SSD 和 AI 服务器,接口速度会影响数据吞吐、延迟和缓存效率。

铠侠此次出货的 1Tb TLC 样品,面向企业级和数据中心 SSD。公司在 2026 Investor Day 材料中把 CM Series 定位为「High Bandwidth SSD with TLC Flash Memory」,并提到适配 NVIDIA CMX Server、优化 KV cache 负载。这意味着 NAND 在 AI 服务器里不只是便宜的大容量存储,也要承担更靠近计算侧的数据缓存和访问任务。

BiCS-10 还是 332 层 3D Flash。相较 BiCS-8,官方披露的位密度提升 59%,写入功率效率改善 18%,读取功率效率改善 30%。位密度影响单位晶圆产出容量,功耗则影响数据中心运营成本。云厂商最后看到的是每 TB 成本、SSD 性能和整机能耗。

但技术参数领先不等于商业化完成。企业级 SSD 通常需要较长认证周期,尤其是高性能、低延迟和 AI 负载产品。BiCS-10 已经启动生产并进入样品出货,但距离成为铠侠主要出货和利润来源,还需要客户订单确认。

短期利润还靠 BiCS-8,不是 BiCS-10 马上放量

更容易被忽略的是,铠侠未来一到一年半的成本改善,主要仍来自 BiCS-8。

摩根士丹利模型预计,2026 年至 2027 年上半年,公司产出扩张和 GB 成本下降仍由 BiCS-8 驱动。到 2027 年 3 月底,BiCS Gen.8 按生产 GB 口径预计占比超过 80%。BiCS-10 更像是中长期产品结构升级的起点,而不是立刻改变短期财报的单一催化。

这种节奏并不矛盾。NAND 新一代工艺从试产、样品出货到大规模导入,通常要经历产线切换、良率爬坡、客户验证和产品组合调整。K2 工厂自 2025 年 9 月投产,此前生产第 8 代 3D Flash,随着第 10 代产品导入,整体产能会继续扩大,但利润表要等产能利用率、良率和客户订单一起跟上。

铠侠的中长期目标,是把数据中心和企业市场销售占比提高到 60% 以上。BiCS-10 的意义正在这里:如果新一代 NAND 顺利进入高端企业 SSD,并在 AI 服务器存储中提高份额,铠侠收入结构会更偏向企业市场。

32% 空间来自估值,也来自产品结构兑现

约 32% 上行空间的背后,不只是押注 NAND 价格上涨,而是把技术升级、数据中心 SSD 份额提升和自由现金流改善放在一起。

估值上,目标价基于 FY2028e 自由现金流收益率约 10%,隐含市盈率约 11 倍。模型中,FY2027e 营收约 8.54 万亿日元,FY2028e 进一步升至约 9.49 万亿日元;基本 EPS 分别约为 8,782.8 日元和 9,850.9 日元。这里的前提是铠侠能在需求增长和供给约束之间,把技术升级转化为更好的产品价格和成本结构。

市场愿意给铠侠更高估值,部分来自 AI 存储需求。相比消费电子和传统 PC 周期,数据中心 SSD 更受云资本开支、AI 集群建设和企业存储升级驱动。如果 BiCS-10 进入高端企业 SSD,铠侠收入质量和周期波动可能改善。

但这条兑现链很长。技术参数要先变成产品,产品要通过客户认证,认证之后才会变成出货,最后进入收入和利润。任何一个环节延后,都会影响市场对 2027 年以后盈利的判断。

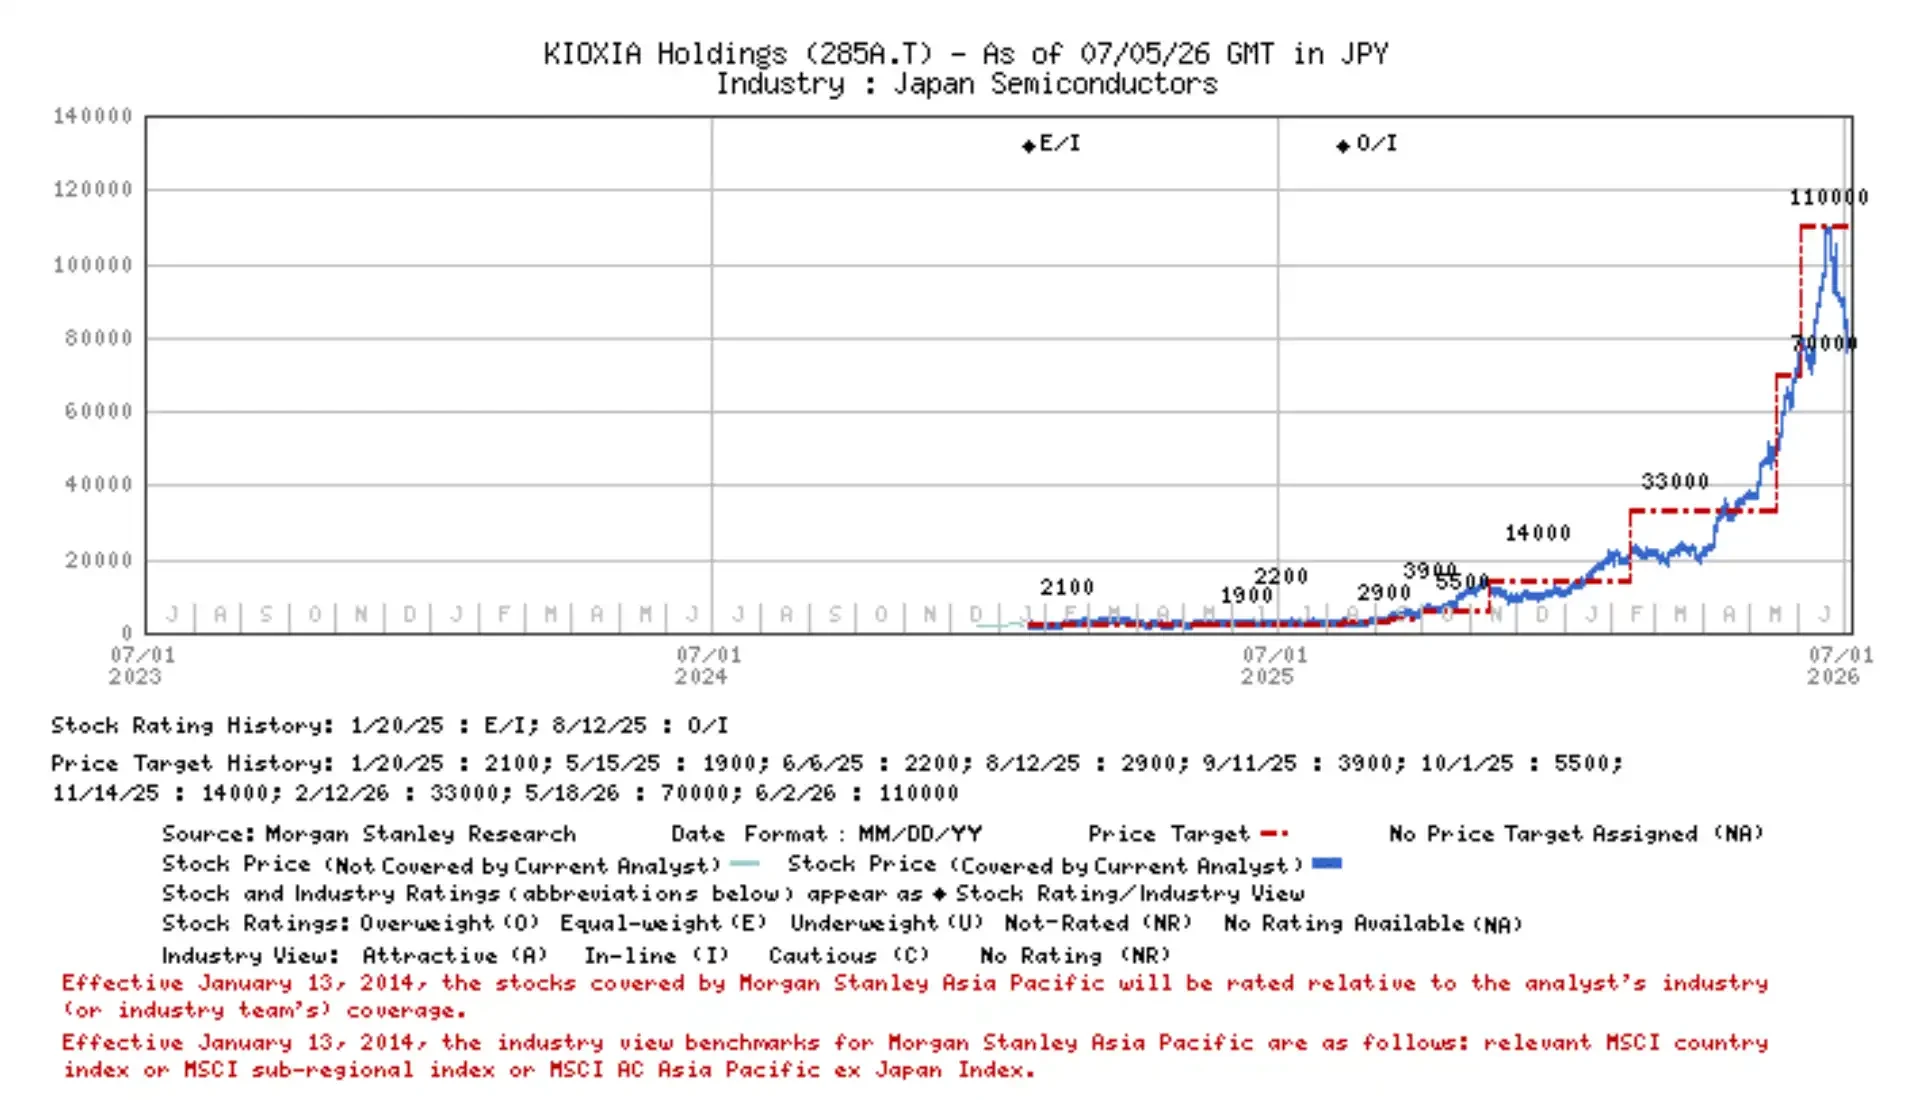
股价历史图显示铠侠股价截至 2026 年 7 月 3 日约 83,300 日元,并叠加「超配」评级标记。

分歧不在技术参数,而在爬坡和供需

BiCS-10 的方向相对清楚,真正的不确定性在执行。

第一是客户认证。高端企业 SSD 进入云厂商和数据中心客户体系,需要满足性能、稳定性、功耗和长期供货要求。样品出货只是开始,认证时间和订单规模决定 BiCS-10 何时对收入有实质贡献。

第二是 K2 工厂爬坡。新工艺切换通常会影响良率和成本曲线。即使产线已经启动生产,产能利用率提升也需要时间。若爬坡慢于预期,BiCS-10 的单位成本优势和位密度收益会延后体现。

第三是行业供给。中国厂商 NAND 扩产可能扰动全球供需平衡,尤其在需求恢复不及预期时,新增供给会压低价格和利润率。铠侠想从 AI SSD 拿到更高收入占比,仍要面对存储价格周期和竞争格局变化。

汇率也是直接风险。摩根士丹利敏感性测算显示,日元兑美元每升值 1 日元,铠侠年度营业利润约减少 60 亿日元。对全球销售、日元报表的存储厂商来说,汇率波动会放大盈利预测的不确定性。

BiCS-10 更像是铠侠争夺 AI 数据中心 SSD 市场的门票,而不是已经兑现的胜利。短期财报仍要看 BiCS-8 占比提升和成本下降,中长期才看 BiCS-10 认证、K2 爬坡和企业 SSD 客户导入。若这些环节顺利,约 32% 上行空间才有更强支撑;若其中任何一环延后,技术领先还要等财报确认。

盘点8大熊市“现金牛”项目:最多者年内回购2.83亿美元

原创|Odaily 星球日报(》)

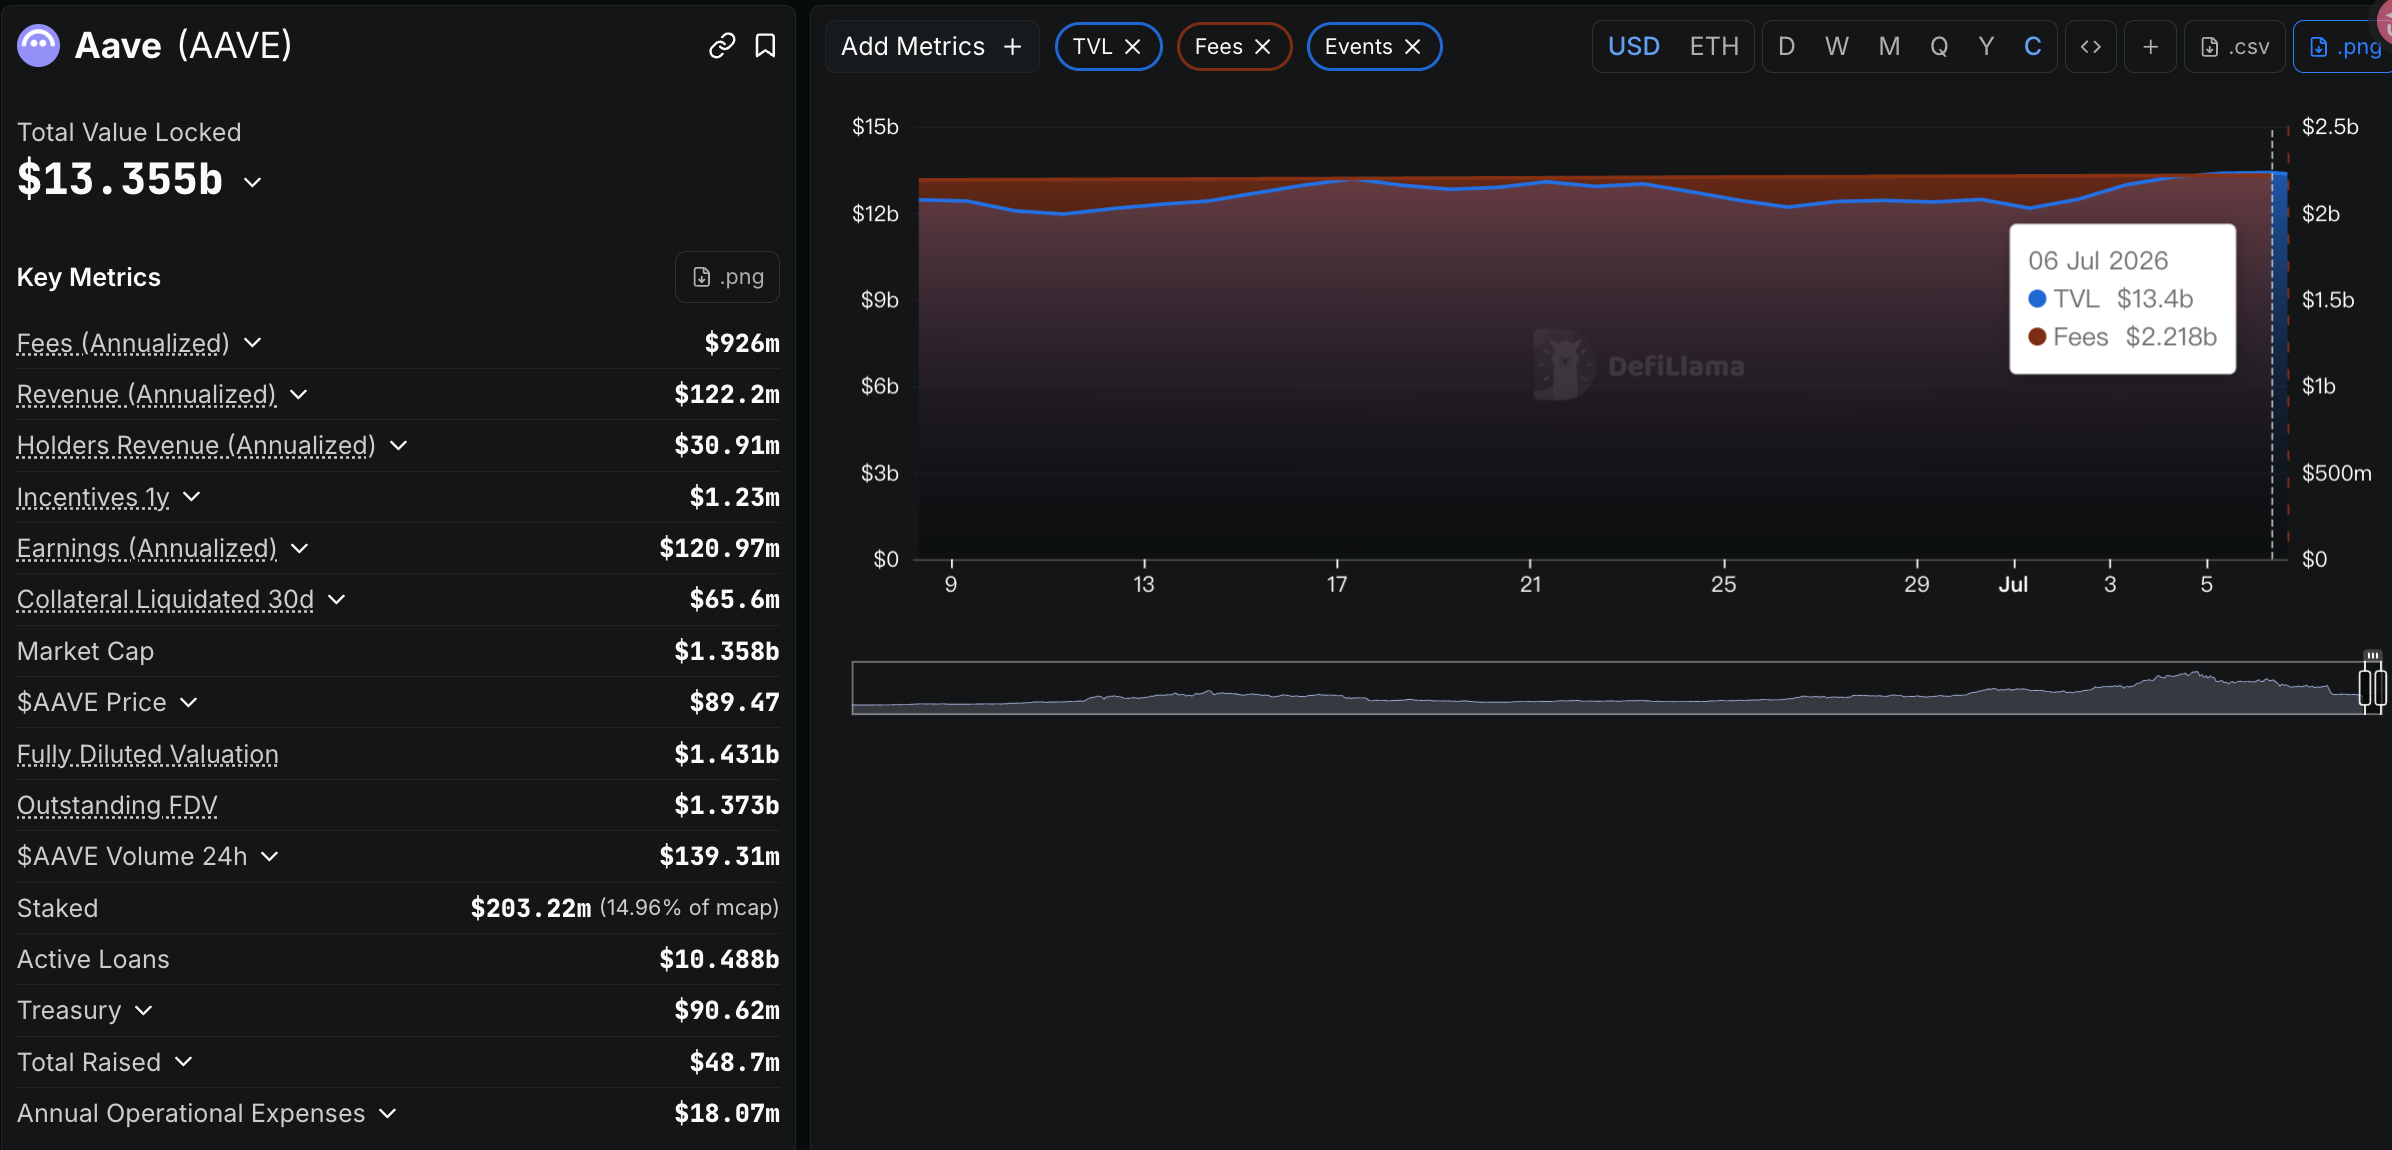
今年,在经历了 KelpDAO 超 2.9 亿美元的巨额安全事故之后,Aave 因坏账问题一度引发“DeFi 信任危机”,短短不到一周内资金流出量高达 170 多亿美元(TVL),且一度面临近 85 亿美元存款挤兑风险。后续,通过创始人注资、DeFi United 活动筹款,最终 Aave 成功渡过了危机,但 AAVE 代币及平台 TVL 还是不可避免地受到了剧烈冲击。

值得一提的是,去年 10 月,Aave 回购 AAVE 代币数量就已突破 10 万枚,总成本约为 2400 万美元;今年 3 月,Aave 发起“年度回购预算从 5000 万美元降至 3000 万美元”相关提案并最终通过。目前,Aave 回购 AAVE 代币数量已超 20 万枚。上个月月底,Aave CEO Stani表示,团队正在设计 Aavenomics 3.0,计划引入一种全新的自动化、非酌情回购机制,切强调“绝不会七折折价出售 AAVE”。

DefiLlama 数据,截至 7 月 6 日,Aave 协议累计手续费达 22.18 亿美元;TVL 暂报 134 亿美元。

目前,AAVE 代币价格暂报 89 美元左右。

Meteora:年内累计回购资金超 4500 万美元

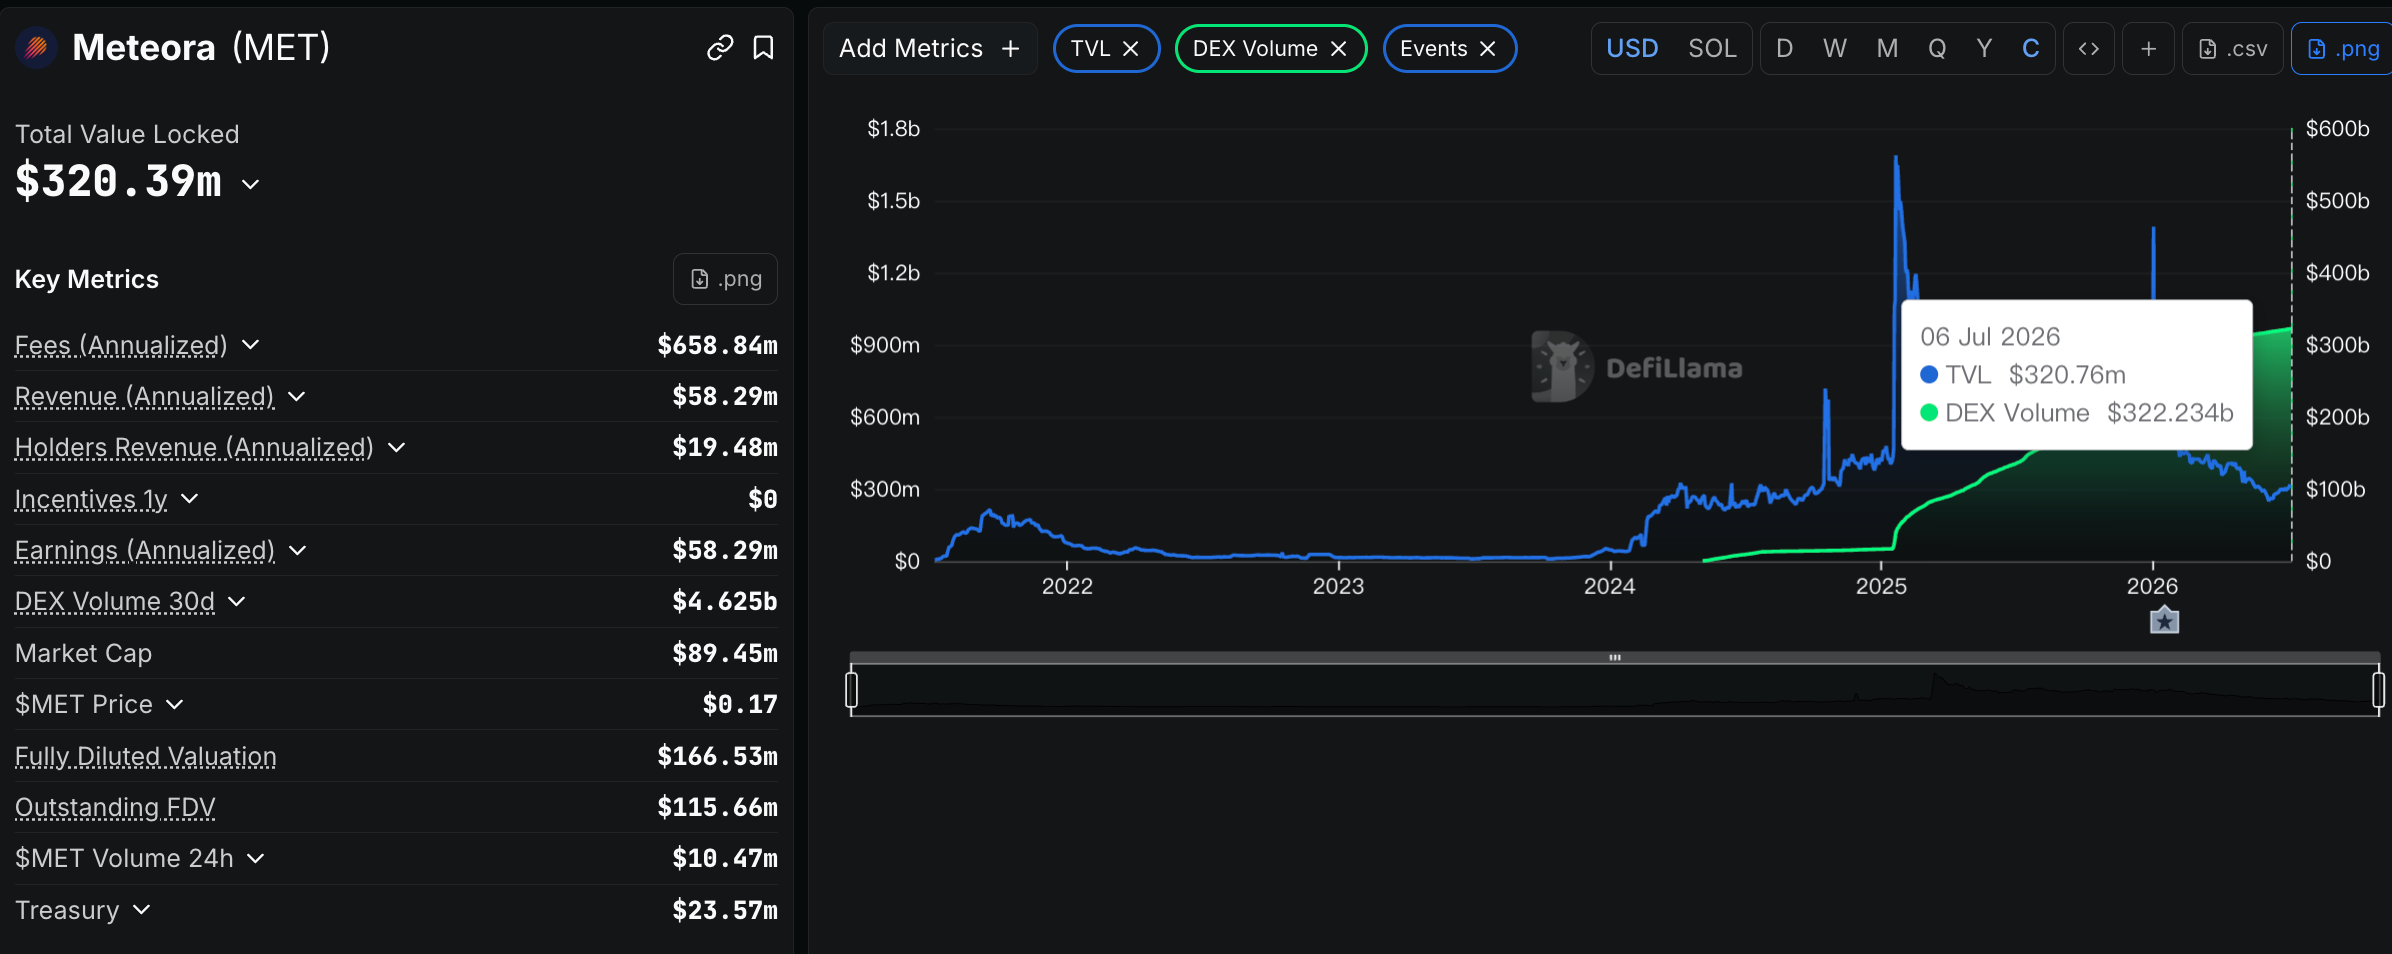
去年 12 月,Meteora 官方表示已在 2025 年 Q4 投入 1000 万枚 USDC 用于回购,累计回收约 2.3% MET,总量未来将由同一回购地址持续执行自主回购。

Tokenomist 数据,MET 代币流通供应量从 2026 年 1 月 1 日的 4.728 亿增加至 5.354 亿(总供应量 10 亿枚),增长了 13.2%;与此同时,Meteora 官方回购了 3.362 亿代币,价值 4575 万美元,这占其年初代币供应量的 71%。

今年 2 月,Meteora 曾因被链上侦探 ZachXBT 爆出员工内幕交易而深陷风波,但最终还是凭借平台在 Solana 生态以及与 Jupiter 生态的高度绑定关系而化险为夷,仍然活跃在加密市场上。近期,其第二季 LP 激励活动刚刚落下帷幕,相关奖励将于后续发放。

DefiLlama 数据,其累计交易量为 3222 亿美元左右;TVL 暂报 3.2 亿美元;过去 30 天其协议收入为 192 万美元。

目前,MET 代币价格暂报 0.17 美元左右。

GMX:年内回购资金达 1488 万美元

早在 2024 年 7 月,GMX 就曾发起提案开启回购 GMX 代币并分发 GMX 代币;去年 11 月,GMX 发起提案拟将回购和分配费用覆盖范围从27%提高至 90%,且将 GMX Treasury 的分配比例提高至 73%,以支持代币回购和空投机制,预计每月回购 GMX 数量将增加至 345,534 枚,回购价值达到 848.9 万美元。

截止去年 10 月 23 日,GMX 回购数量约为 133 万枚;随后,GMX 官方持续回购代币。今年 3 月,GMX DAO通过治理计划调整回购与流动性以恢复价格发现。

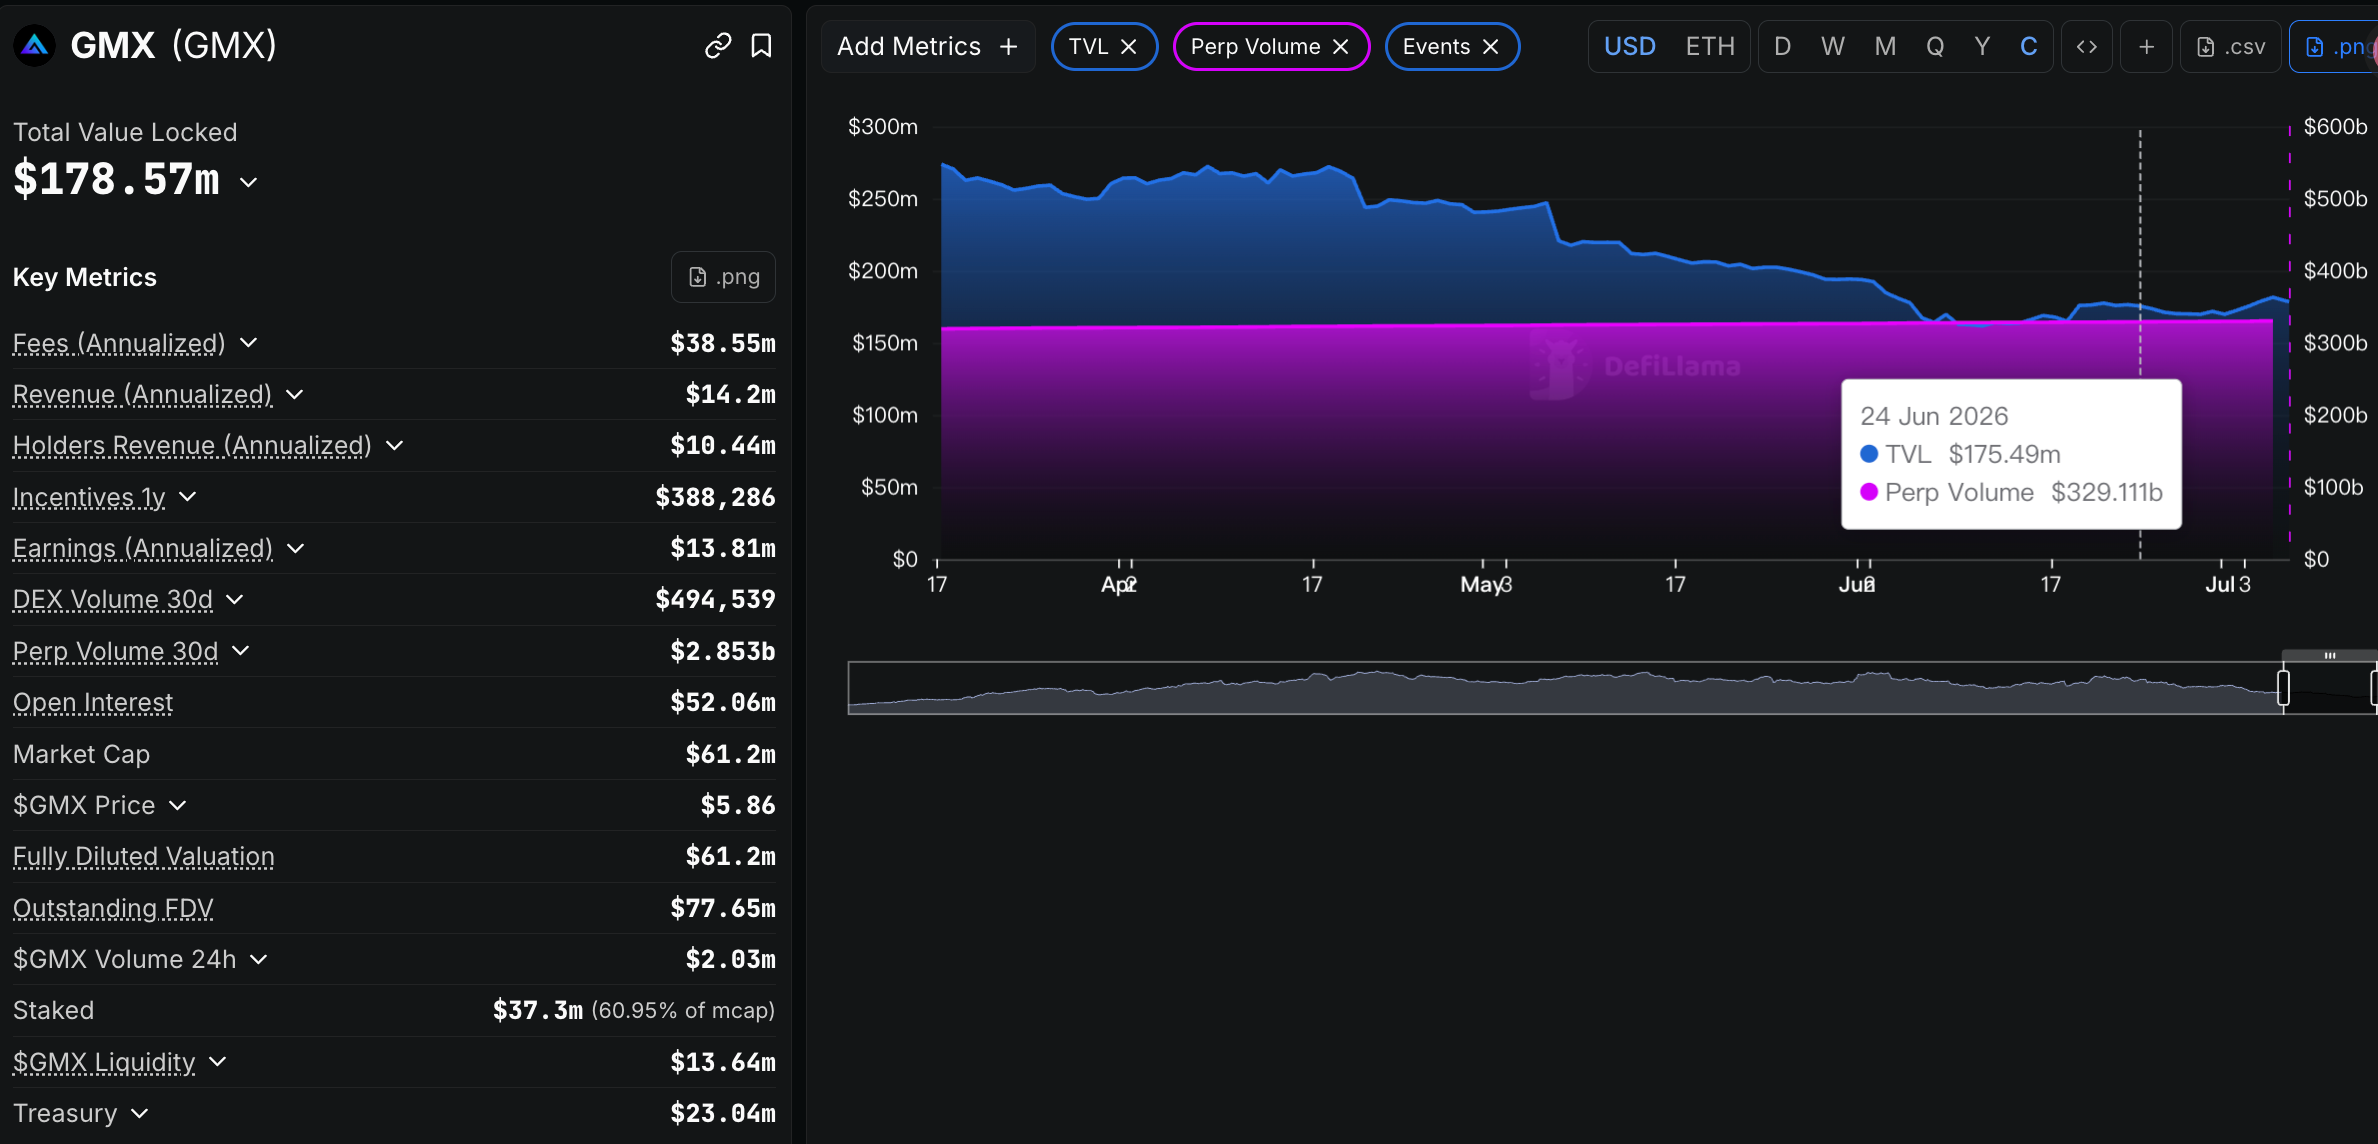
据 GMX 官方于 7 月 1 日发布的公告信息,今年 3 月 5 日至 6 月 30 日期间,共花费 196.5 万美元,以 6.27 美元均价回购 313,650 枚 GMX 代币,其中 Q2 回购资金为 141 万美元。据 Tokenomist 数据,目前 GMX 回购量占比约为 41.22%。

DefiLlama 数据,GMX 累计交易量接近 3300 亿美元;TVL 暂报 1.75 亿美元;近 30 天协议收入约为 66.2 万美元。

目前,GMX 代币价格暂报 5.86 美元左右。

除去以上平台,主打“GambleFi”概念的在线博彩平台 Rollbit 与 Solana 生态资产发行平台 Metaplex 的代币回购机制更为小众。

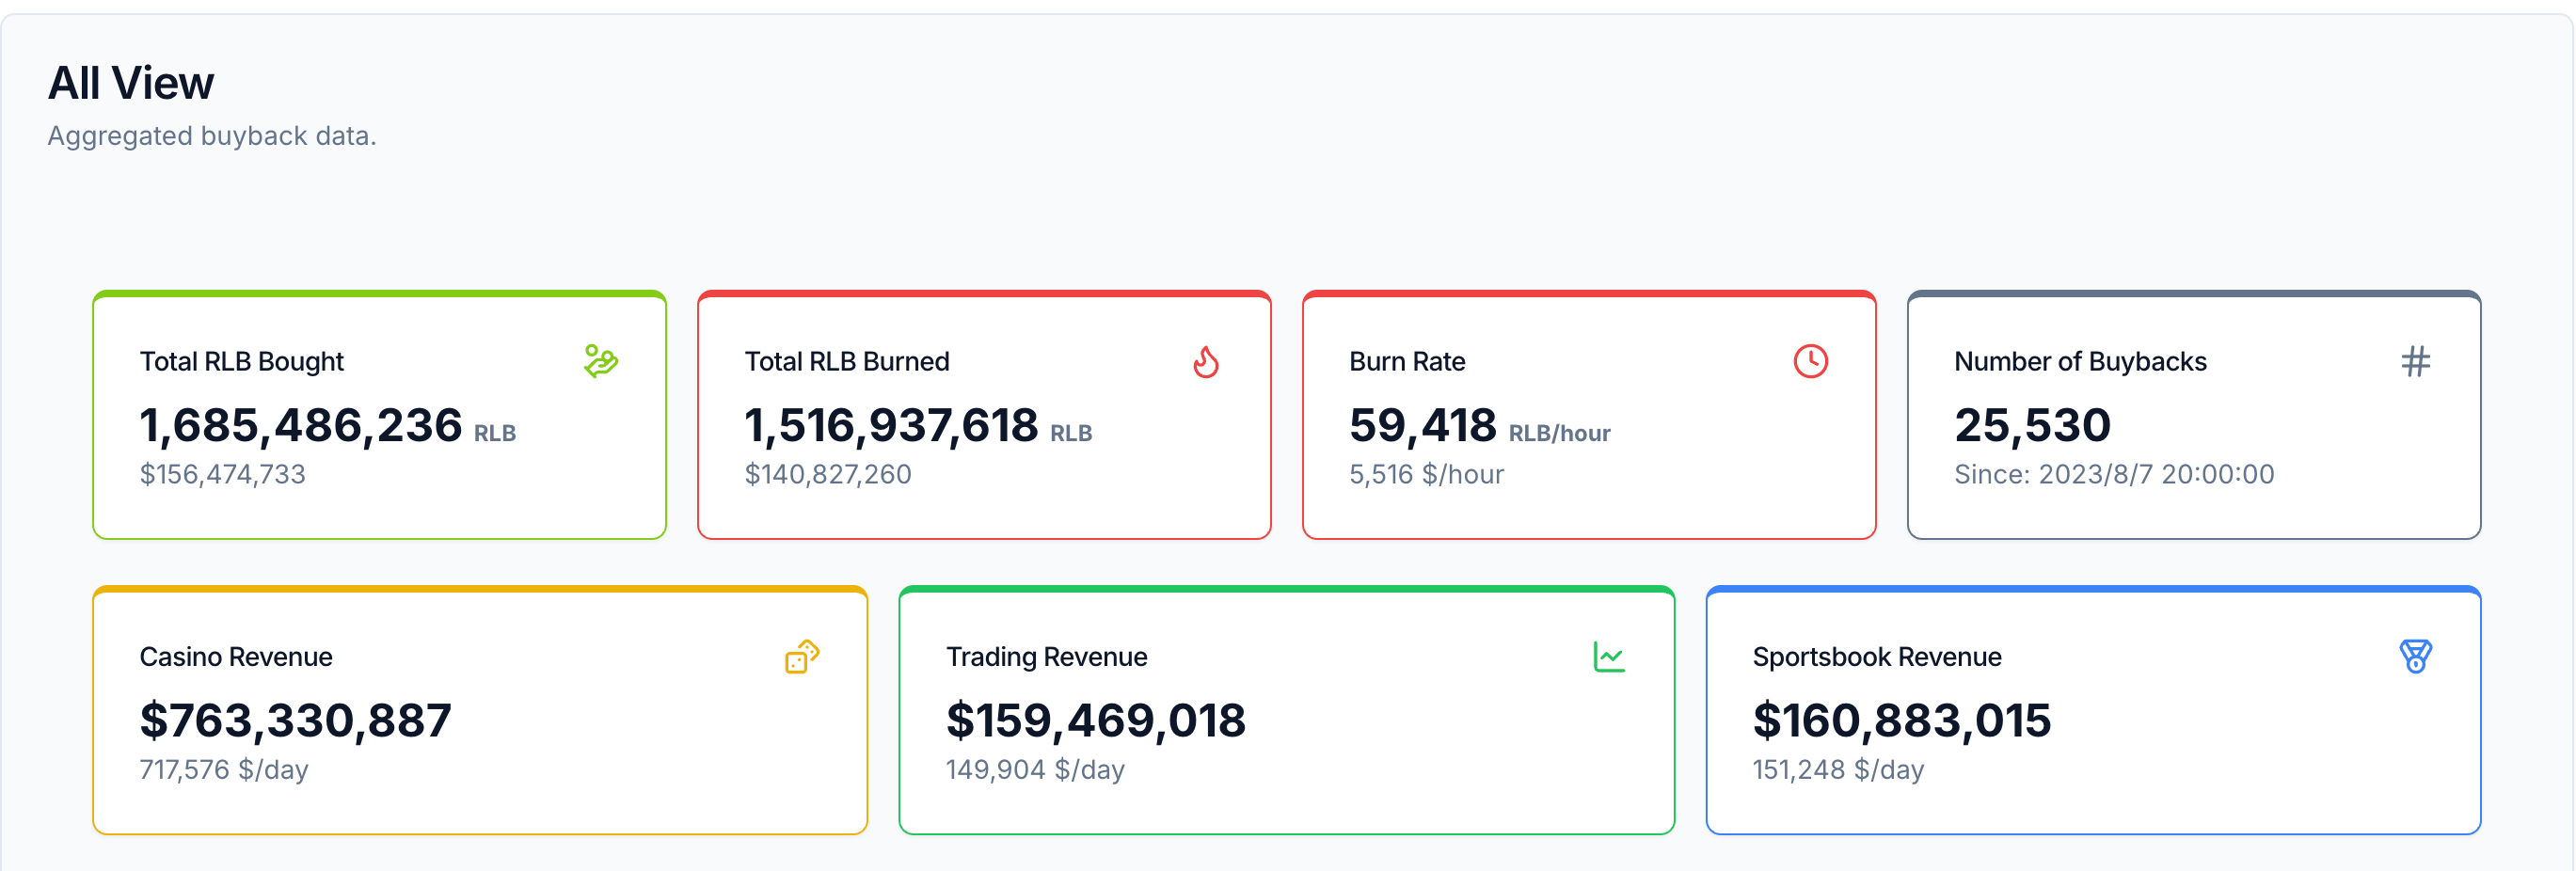
其中,前者的 RLB 代币执行每小时自动回购并销毁,主要使用平台收入(赌场 10%、体育博彩 20%、1000x 期货 30% 等比例)在公开市场购买 RLB。购买后 90% 永久燃烧(减少供应),10% 分配给 Rollbots NFT 质押者(激励持有者)。据官方网站信息,近 6 个月累计代币回购价值约 1250 万美元。

目前,RLB 代币价格暂报 0.065 美元。

后者则每月使用协议费用 50% 回购 MPLX,回购的代币分配至 Metaplex DAO 国库(持有而非立即燃烧,但增强稀缺性和治理价值);剩余 50% 用于基金会开发。目前,MPLX 代币价格暂报 0.036 美元。

当然,代币的回购和销毁,并不一定意味着价格的上涨,还会受到市场行情、新闻热点、产品更新、代币解锁等其他事件影响。但在行情冷淡的当下,能够持续制造稳定现金流的加密项目,已经是难得的“吸金机器”了。

ANSEM新高,CZ入局,Meme Summer杀回来了

原创 | Odaily 星球日报(

Meme summer is back

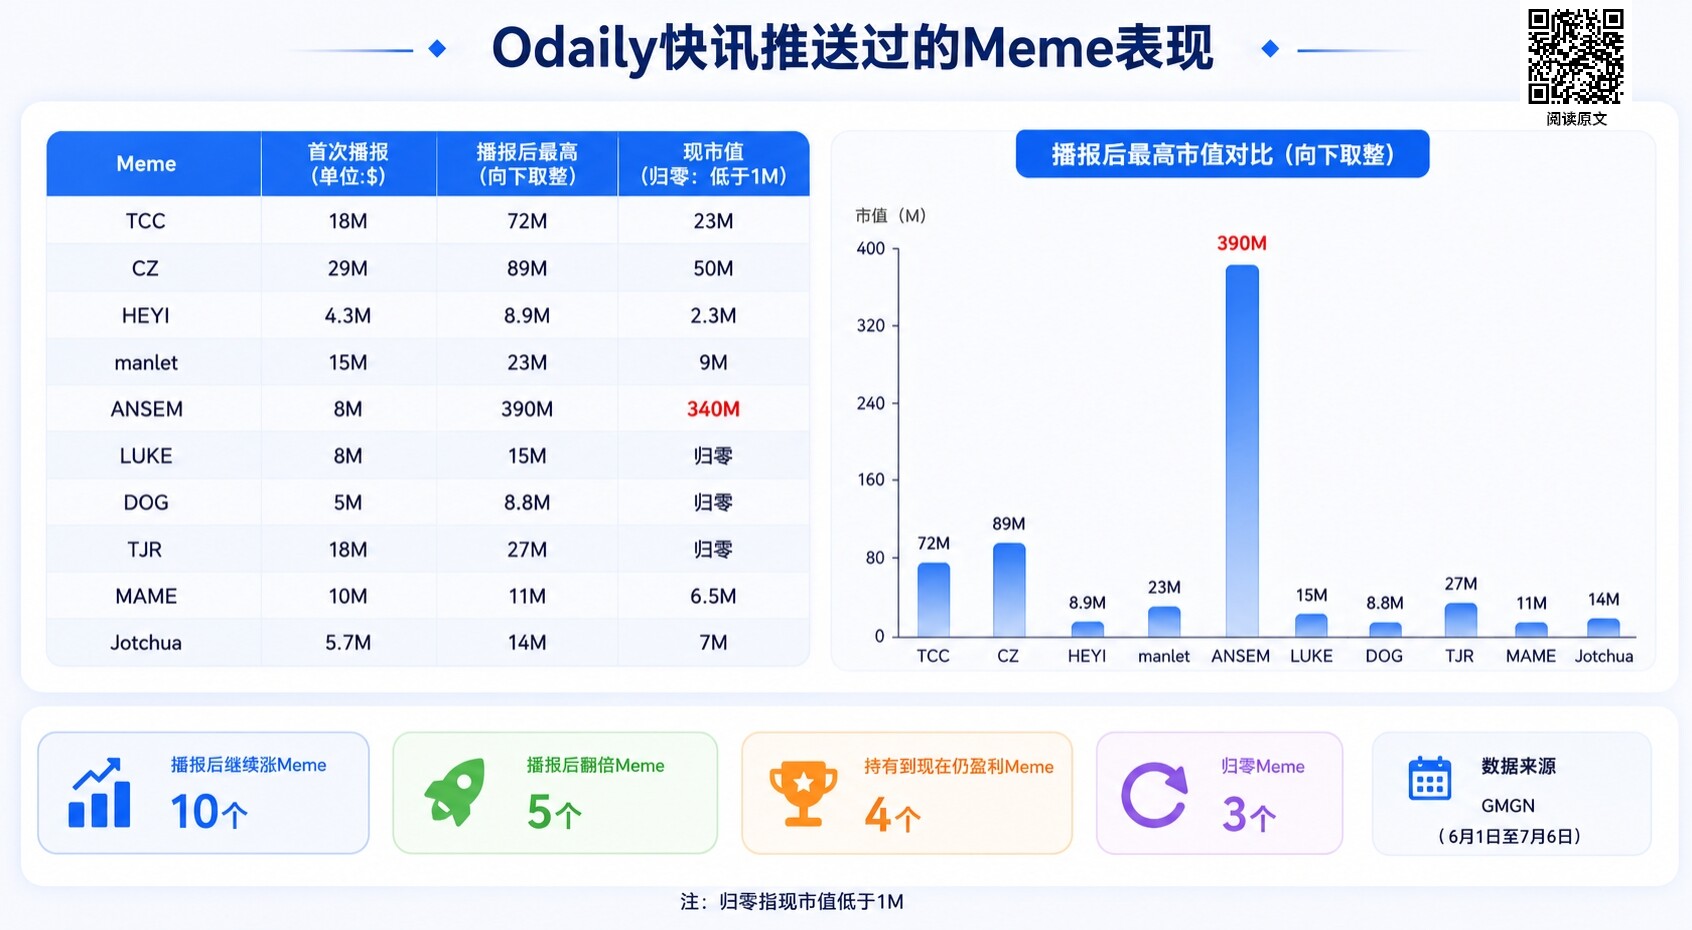
以下是 6 月至今 Odaily星球日报 快讯推送播报过市值的所有 Meme 币,Odaily 的快讯会实时监控 Meme 市场,并根据内部筛选标准有选择性地推送播报热门 Meme 币的市值与涨幅,往往能做到全网首发,因此也能成为一个 Meme 市场指标

如上图,自 6 月份以来,Odaily星球日报快讯共推送播报了 10 个 Meme 币的市值及涨幅(只统计了 6 月以来诞生的新 Meme 币),而这 10 个 Meme 币在被 Odaily 快讯首次推送后市值皆继续冲高,有 5 个在被 Odaily 快讯推送后翻倍,有 4 个若持有到现在仍处于盈利,不出意料也有 3 个已归零(市值低于 100 万美元)。

假设某 Meme 玩家投入 1000 美元在 Odaily 首次推送时就将这 10 个 Meme 币各买入 100 美元(Odaily 注:仅是假设,不构成任何投资建议),若策略为翻倍就跑,那么该 Meme 玩家现在仍有 1000 美元本金;若全部持有到现在,那么该 Meme 玩家现已盈利超 5000 美元,投资回报率超 500%。

从以上数据可以得出两个结论,一是 Odaily 的 Meme 快讯推送确实可以作为一个参考指标,特别是在如今 Meme 市场关注度大不如前的情况下,基于严格的实时监控及筛选标准,非 Meme 全职玩家可以将 Odaily 的 Meme 快讯推送当作“金狗信号”之一,不用时刻盯盘也能在早期挖掘到大金狗。如 ANSEM,Odaily 快讯首次推送时,其市值仅为 800 万美元。

第二个结论就是 6 月 Meme 行情已经好转,速通盘增多且归零少。细心观察会发现,Odaily 快讯推送过的这 10 个 Meme 均是速通盘,而截至目前,仅有 3 个 Meme 归零。

媒体往往被看作为市场情绪放大器,因此市场早有“sell the news”的交易方式。这在 Meme 市场也不例外,特别是在没有行情的时期,Meme 币市值上限被压制,一波流的 Meme 币占比巨大,当某个 Meme 币被媒体报道后,大概率就是生命周期的顶点,此时“sell the news”成立。

但当 Meme 行情好转时,Meme 币市值上限被打开,且速通盘增长,情况就会发生改变。Meme 币终究还是注意力经济,由 FOMO、争议、影响力等带来的注意力最终都将化为 K 线上的买盘,媒体对 Meme 币的报道也会使其得到更多用户关注,这时“buy the news”反倒会成为盈利交易策略。

这轮 Meme 行情还能持续多久?

那么这轮 Meme 之夏能持续多久呢?

大部分老的 Meme 玩家可能都错失了这轮 Meme 暴富机会,原因是确实没有新概率、新叙事产生,市场玩的反而是最古老的名人币。如 Solana 的 ANSEM,靠的是 Solana Meme 的大车头 Ansem(本名 Zion Thomas)持续站台喊单,以向粉丝空投和打钱的方式不断制造话题。

ANSEM 也带动了 BSC 生态这轮的 Meme 行情,当前市值最高的两个 Meme 币,CZ 和 TCC 打的旗号也是“再造一个 BSC 上的 ANSEM”。Meme 币 CZ 与币安创始人 CZ 同名,并采用了一张 CZ 身穿币安卫衣的“牛化形象”作为 Meme 符号;Meme 币 TCC 与 Meme KOL TCC(X:@TCryptochicks)同名,因其相关推文得到 CZ 的评论而获得关注,TCC 目前也正在复刻 Ansem 给社区空投的玩法。

社区创作的 ANSEM 拳打 CZ 的梗图

除了没能逃出名人币的范畴外,这轮 Meme 行情还有一个特点是打币和锁仓玩法流行。有观点认为,这不是创新,而是在熊市流动性稀缺时诞生出来的 Meme 玩法,本质是一场拉高 Meme 市值快速吸引市场热钱的虚假繁荣。为了使流动性更稀缺,打币往往会给哪些不会轻易或不可能抛售的人,如有人发现 Ansem 早期空投的全是不会轻易卖出的“自己人”,Meme 币 CZ 将 70%供应量转给了 CZ。

虽然这轮叙事是旧瓶装旧酒,但造富是在链上真实存在的,不要怀疑市场,因为市场永远正确,币圈有一句流传至今的名言——“傻 x 的共识也是共识”。确定的是,市场关注的焦点已经从 Solana 来到了 BSC Meme 生态,CZ 在 7 月 6 日下午发文回应 BSC 链 Meme 币炒作称,“愿最好的 Meme 获胜。”

舞台已被搭建,最重要的观众也已就位。单看这,也可断言此轮 Meme 狂欢尚未到谢幕时。

Neocloud生意经:谷歌为什么甘愿每月向SpaceX掏9.2亿美元?

原文作者:degentrading

原文编译: 深潮 TechFlow

导读:所有人都想变成 neocloud(新型算力云),从 xAI、Meta 到软银,纷纷下场卖算力。作者 degentrading 拿谷歌向 SpaceX 支付的一笔真实合同倒推:110,000 张 GB200,每卡每小时租金 11.6 美元,一座 100MW 数据中心不到一年回本。这篇文章一步步拆解 neocloud 的成本结构和账本,回答一个核心问题:为什么现在造数据中心、卖算力是最好的生意。

「xAI 和谷歌达成合作。」

「Meta 放出信号,愿意出售自己富余的算力基础设施。」

「软银计划在美国提供 10GW 规模的 AI 算力。」

不管往哪看,好像所有人都想变成 neocloud,开始卖算力。为什么会这样?

我先带你走一遍 neocloud 的账,从一个真实案例开始。

2026 年 6 月 5 日,谷歌宣布每月向 SpaceX 支付 9.2 亿美元,租用 xAI 数据中心的算力

这批算力包含 110,000 张英伟达 GPU,外加 CPU 和其他内存组件,也就是一座配置齐全的数据中心(Colossus 2)。

这里的 GPU 是英伟达的 GB200 NVL72。

按这个金额算,每张 GPU 的单价是 9.2 亿 / 110,000 / 720 = 每小时 11.6 美元。

我们来虚构一座 100MW 的数据中心,塞满 GB200。

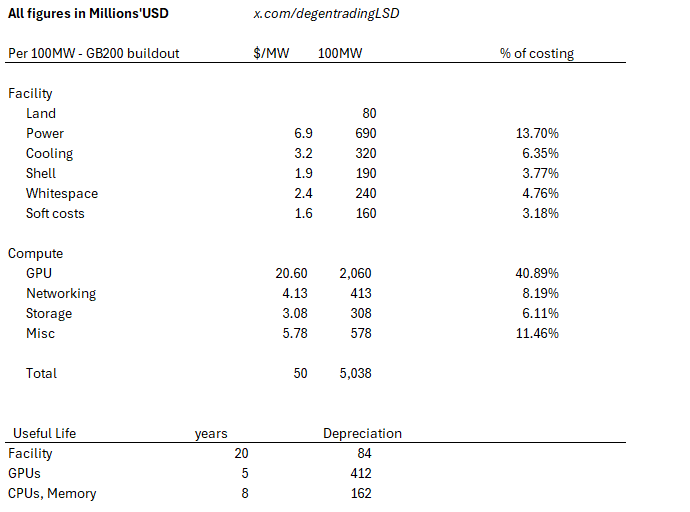
图注:作者对 100MW 数据中心的建设成本测算,约合每 GW 500 亿美元

我的估算是每 GW 大约 500 亿美元。这样算下来,100MW 的建设成本大约 50 亿美元。

这个数字和行业估算对得上。注意,这是 GB200 的建设成本。芯片越先进越贵,比如 GB300 的建设方案,算力成本要高出 20%。

黄仁勋说每 GW 造价 100 亿美元其实很现实——如果你把 Rubin 的算力成本考虑进去,那是 Blackwell 的两倍。电力等成本也在涨。

我们还知道每张 GB200 大约耗电 1200 瓦,所以 100MW 折算下来约等于 83,333 张 GPU。

套用 xAI 那笔合同的经济模型,收入是 83,333 × 11.6 × 365 × 24 = 每年 84.67 亿美元。

成本结构如下:

每 MW 每年电费 74 万美元,每 MW 每年基础设施维护 25 万美元,每 MW 每年人力 30 万美元。

图注:按 xAI 合同租金(每卡每小时 11.6 美元)测算的 100MW 数据中心账本,回本周期不到一年

于是我们看到一个疯狂的场景:回本周期不到一年。

到这里我得说一句,SpaceX 这笔合同慷慨得离谱。谷歌是不是正面临严重的算力短缺?

如果换成没那么疯、更接近正常的假设,比如每小时 6 美元的价格。

图注:租金降到每卡每小时 6 美元后的测算,回本周期拉长到约两年

回本周期拉长到大约两年。

我估计 neocloud 和超大规模云厂商(hyperscaler)签的长期合同,价格大约相当于每小时 4 美元。超大规模云厂商再把这些算力以更高的价格转卖出去,比如 AWS 的 12 美元以上。

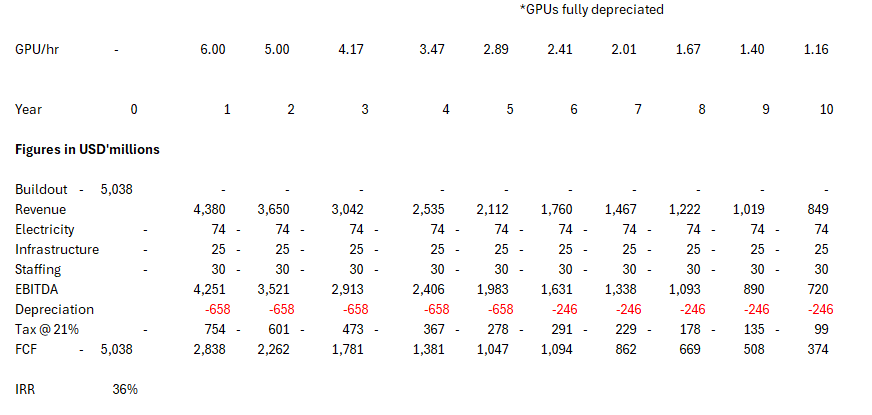
纯粹为了好玩,我把单座数据中心的建设做成一张预估损益表,长这样。

图注:单座数据中心建设的预估损益表

当然,我们可以反驳说 GB200 用五六年后就没价值了。但 A100 是 2020 年出的,现在还在以每小时 1 到 2 美元租出去。这卡 2021 年租价约 3 美元,超大规模云厂商现在还在以每小时 2 到 3.5 美元租它。

Gavin Baker 认为 GPU 的折旧周期应该拉到大约 10 年。我同意他,尤其是在智能体 AI 和推理需求起来之后。

说到底,当前的算力市场正在为严重短缺定价。

谁要是告诉你不是这样,那是他在捂着眼睛。

SpaceX 之所以租算力,是因为按它租出去的价格,赚得盆满钵满(也因为 Colossus 1 和 2 的互联遇到了问题)。马斯克签这笔合同时还留了提前中止租约的权利,他说:「如果算力变得特别紧张,我说过我们某个时候可能需要收回来。」

太长不看:现在所有人都想做 neocloud,因为算力特别紧张,而且它印钞。

从眼下的事实来看,能造出数据中心、把算力卖出去,就是当前最好的生意。

这也是超大规模云厂商愿意预付钱给 neocloud、锁定算力供应的原因。

再强调一遍,一家 neocloud 的估值,应该等于它能做成的所有算力合同净现值之和。所以,融资能力、准确的折旧节奏、以及执行落地能力,是影响估值的三个最重要的杠杆。

那些张口就说这全是循环融资(随便你安什么词)的人,你要知道:Anthropic 现在提供推理服务的毛利率已经超过 70%。那些消耗算力最多的前沿实验室,只要它们愿意,随时可以切换成现金流为正。

Exit mobile version