美股即国运,特朗普正在把美国改造成一只基金

原文作者:加六

美国建国的第 250 周年,特朗普正在把美国改造成一只基金。

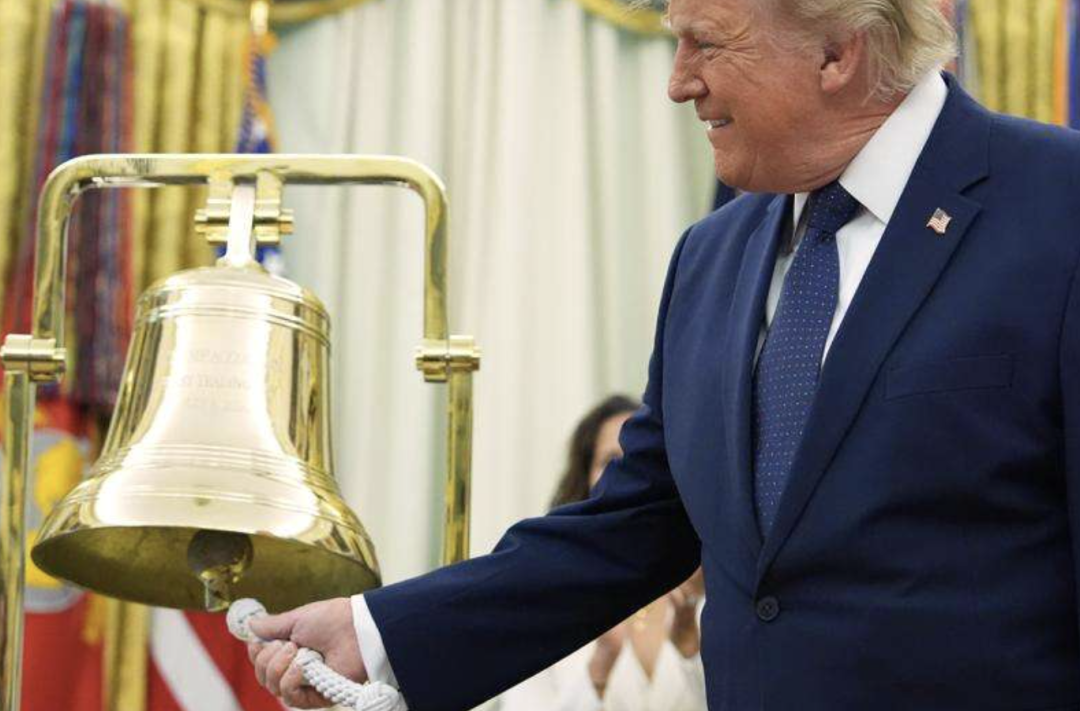
上周一,美股开盘前几分钟,特朗普坐在椭圆办公室里,面前架着摄像机。纽交所和纳斯达克的开盘钟被接到了白宫,由他远程敲响。钟声落下,他对着镜头说,随着开盘钟敲响,这些账户将和我们蓬勃的经济一起成长,仅这一周,就有 8 亿美元新资本将为美国的孩子们投入股市。
这是「特朗普账户」上线后的第一个交易日。两天前的 7 月 4 日,美国建国 250 周年,他给了全国新生儿一份生日礼物:一个以他名字命名的投资账户,里面装着 1000 美元,自动买入美股。600 万儿童在上线前就完成了注册。

同一周,他的财政部在处理另一件事:39 万亿美元的国债,2026 财年光利息就要付超过 1 万亿美元,平均每天 1.7 亿。每天,财政部都得想办法,去偿还昨天留下来的利息。

过去 18 个月,这位地产商出身的总统做了三件表面上互不相干的事,政府直接入股企业、给新生儿开投资账户、争取 AI 公司的股权,但它们指向同一个目标:让美股与美国国运深深绑定。

老鹰的 39 万亿美元债务

这盘棋的起点不是野心,是焦虑。

截至 2026 年 5 月,美国国债总额突破 39 万亿美元,逼近 40 万亿。债务规模已经超过了美国整个经济的体量,债务占 GDP 之比约 123%。每天新增国债约 50 亿美元。国会预算办公室预测,2026 财年仅利息支出就将超过 1 万亿美元,占联邦总支出的近 14%,比国防预算还高。联邦政府每收进 1 美元,要花出去 1.33 美元。华泰证券估计,2026 财年赤字可能达到 2.2 万亿美元,赤字率升至 7%。

解决美国国债的焦虑,传统的解法有三种:增税、砍支出、通胀化债,也就是让物价上涨来稀释实际债务。

前两条解法在中期选举前,等于政治自杀,特朗普政府肯定不会考虑。而第三条解法则需要美国的中央银行美联储配合降息,而前任主席鲍威尔即使被特朗普威胁着找麻烦打官司也始终不肯低头,时任主席的沃什如果在目前的经济状态下直接宣布降息,显然会非常不好看。

所以特朗普需要找一条新路。

而我们都知道,特朗普一直以来解决问题的思路来自他做了一辈子的生意场。地产商看资产负债表的方式和政客不一样:负债端动不了,那就做大资产端。美国政府过去的资产负债表上,39 万亿负债,清清楚楚明明白白;资产端却一片模糊,联邦政府名下几乎没有可以用市场价格标价的金融资产。

所以特朗普的解法是,先把政府手里有的权力:补贴、拨款、政府订单、出口管制、监管权力当作成本和交易筹码,要到大公司的低价股份。

第一个被特朗普薅到羊毛的是英特尔。

2025 年 8 月 22 日,美国政府宣布以 89 亿美元换取全球最大半导体制造商之一英特尔 9.9% 的股份,每股 20.47 美元,一举成为这家芯片巨头的最大单一股东。交易的精妙之处在于资金来源:57 亿来自 2022 年通过的半导体产业补贴法案《芯片法案》原本就要发给英特尔的补贴,32 亿来自安全芯片项目的联邦拨款。也就是说政府没有掏一分新钱,付出的是「本来要白给的支票」,换回来的是不小的股权。

特朗普自己也非常骄傲,他在自己的社交平台 Truth Social 上用全大写字母宣布:「我为英特尔付了零元,它值大约 110 亿美元,全部归美国。」

后来在一次公开场合聊起这笔交易,他提到了和英特尔 CEO 陈立武的谈判过程。陈立武是马来西亚华裔美国人,2025 年 3 月出任英特尔首席执行官,此前在芯片设计软件公司 Cadence 担任 CEO 长达 12 年。特朗普说英特尔答应得太痛快了,「本该要更多。」有人批评这种做法可耻,他的回应是「这不丢人,这叫生意。」被问到政府入股私营企业会不会成为常态,他的回答是,「关税不也是吗。」

或许是为了纪念这个不错的开始,白宫经济顾问哈塞特还给这笔交易起了个名字:「主权财富基金的首付。」

所谓主权财富基金,就是政府把公共资金作为长期资本进行投资的机构,新加坡、阿布扎比都有,通常靠石油或资源收入积累,美国一直没有。2025 年 2 月,特朗普签行政令要求商务部长卢特尼克和财政部长贝森特在 90 天内拿出组建方案,但因法律、资金和政治阻力,这个所谓的「美国主权财富基金」的宏大叙述版本搁浅了。

但英特尔这笔交易,显然透露出了一个信号,美国主权基金的壳没有被「巧立名目」,但「子弹还是飞出去了」。

美国政府零元购了至少 20 家公司的股份

特朗普这笔英特尔的建仓效果很快被证明。英特尔自交易完成后股价涨超 50%,到 2026 年初,政府手中的持仓账面价值膨胀到 350 亿至 630 亿美元。特朗普把一笔本来就要花掉的补贴,变成了数百亿浮盈。

完成了「大胆假设」和「小心求证」并得到验证后,商人的下一个结论,那就是复用。

英特尔之后,特朗普的下单速度超出了所有人的预期:

国防部拿下美国唯一拥有完整稀土开采加工能力的企业 MP 材料公司 15% 的股份,这家公司位于加州山口矿,国防部因此成为其最大股东。在内华达州开发锂矿的初创公司美洲锂业当时还没有收入,也让出了 10%,绑着一笔 22.6 亿美元的联邦贷款重组。在阿拉斯加开发铜锌矿的加拿大上市矿企 Trilogy Metals 交出 10% 外加 7.5% 的认股权证,也就是政府有权在未来以约定价格追加购买更多股份,代价是 3560 万美元的投资。美国钢铁在被日本新日铁收购时,向白宫交出一票否决的「黄金股」,这不是经济股份,而是政治权力:总统可以否决关厂、搬迁总部或把生产转移海外。美国大型国防科技公司 L3Harris 的火箭发动机业务拿 10 亿美元换了股权,这家公司的产品涵盖军用通信、卫星和导弹系统。英伟达和 AMD 这两家最大的芯片设计公司比较特殊,上交的不是股份,是对华芯片销售收入的 15% 分成。2026 年 1 月底,另一家美国稀土公司 USA Rare Earth 也已经入列。

据美国知名自由市场智库卡托研究所统计,这届政府已经在超过 20 家企业中拿到了股权、认股权证或黄金股。
2026 年 5 月,特朗普的玩法进一步批量化。政府一次性宣布向 9 家量子计算公司注资 20 亿美元换取股权。IBM 独得 10 亿,格芯(全球主要芯片代工厂之一)、D-Wave、Rigetti、Infleqtion 等量子创业公司分食其余份额。消息当天,板块集体起飞:Infleqtion 暴涨超 33%,D-Wave 涨 33%,Rigetti 涨 30%,连没上名单的 IonQ(另一家量子计算上市公司)都跟着涨了 12%。卢特尼克在声明里说,特朗普政府正在引领世界迈入美国创新的新纪元。

在 Prediction Market 上,交易员开始关注「2026 年谁会被政府入股」。目前 IonQ 概率 32%,防务 AI 独角兽 Anduril Industries(由 Oculus VR 创始人 Palmer Luckey 创办的国防科技公司,专注 AI 驱动的军用无人系统)31%,美光(全球最大存储芯片制造商之一)28%。

Altman 主动献上 426 亿美元股份

除了军工、芯片、量子计算这些板块之外,「白宫股神」特朗普自然不会放过现在最炙手可热的板块:AI。

最有意思的是,这次还是 OpenAI 首席执行官 Altman 自己主动亲手,把它递到特朗普面前的。
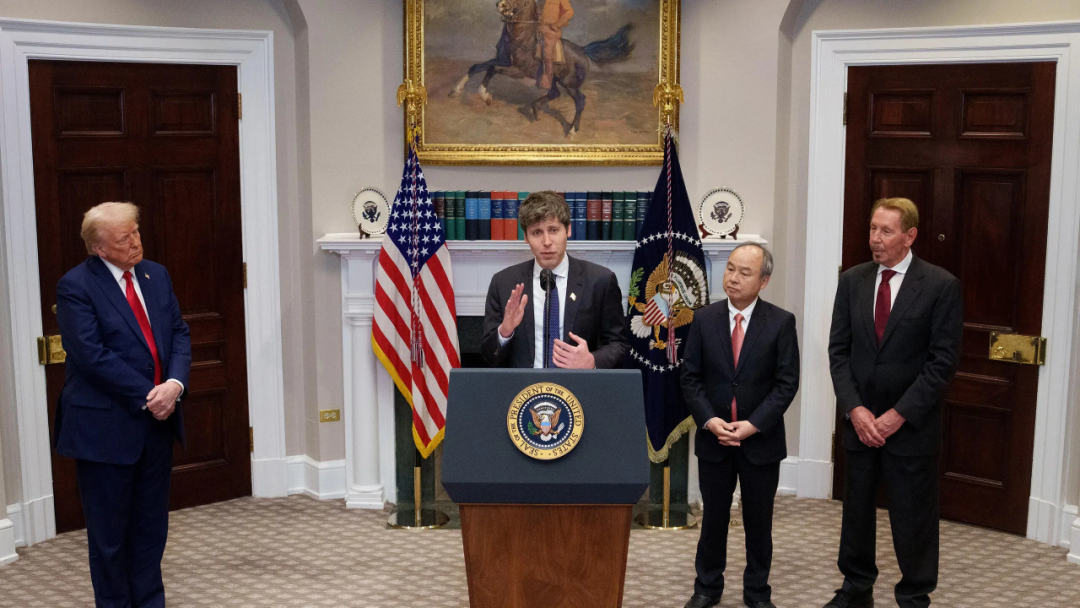
Altman 在白宫/政府场合讲话

据美国政治新闻网站 NOTUS 和《金融时报》报道,早在 2025 年初,Altman 就向特朗普提出了政府持有主要 AI 公司股份的构想,此后定期和政府高层碰这件事。2026 年 6 月初,磋商正式曝光。7 月初数字见报:OpenAI 提议向政府出让 5%,按 3 月创纪录融资轮后 8520 亿美元的估值算,这份「礼物」价值约 426 亿美元。

而且 Altman 的完整方案更大:不只是 OpenAI,而是每一家美国顶尖 AI 公司都向一个政府平台机构上交 5%。名单可能包括由 OpenAI 前核心团队创办、在企业级 AI 市场增长最快的 Claude 开发商 Anthropic,以及谷歌、脸书母公司 Meta 和 Musk 创办的 AI 公司 xAI。收益模式参照阿拉斯加永久基金,那是阿拉斯加州用石油收入设立的公共基金,每年向每个州居民发放分红,Altman 希望 AI 版本也能向公众分红。

一家正在筹备史上最大 IPO 之一的公司,为什么主动送 426 亿?

硅谷知名投资人、All-In 播客主持人之一 Chamath 在最近一期节目中也点破了这层关系:AI 的经济学和互联网完全不同。互联网时代,多一个用户几乎没有成本;AI 时代,每一个新增用户都需要真实的 GPU、内存、电力和基础设施。这些东西,没有一样是风投能给的,全部攥在华盛顿手里。

这意味着 AI 公司对国家级基础设施的依赖是结构性的,不是阶段性的。而你越依赖国家的资源,国家在谈判桌上的筹码就越重。

所以 AI 公司和政府的关系,已经不是「创业公司希望少被监管」那么简单。它们离不开政府的资源,政府也知道这一点。过去的谈判是:给你补贴,你来建厂招人纳税。现在的谈判变成:给你算力、电力、订单和政策确定性,公众拿什么?

业内把这 5% 称作「监管保险单」。用股权换宽松环境,提前化解国有化或强制拆分的风险,顺便让 Altman 们深度嵌入 AI 监管规则的制定席。英特尔的先例就在前面:政府入股之后,英伟达 50 亿美元投资、和 Musk 共建德州芯片厂、和苹果的合作接连落地,股价起飞。

政府股东不是成本,是最硬的靠山。

当然,并不是所有人都和 Altman 想的一样,名单上有一个显眼的缺席者,Anthropic 看起来就没那么愿意。据知情人士说,Anthropic 至今没有和政府讨论过出让股权。

但是不交保单的,特朗普自然得敲打敲打。

国防部长 Hegseth 在 X 上宣布将 Anthropic 列为「供应链风险」,这个标签此前只用于外国敌对势力供应商,从未用在美国公司身上,所有国防承包商必须书面保证不使用 Claude。紧接着特朗普在 Truth Social 发文,命令所有联邦机构「立即停止」使用 Anthropic 的技术。Anthropic 没有低头,3 月 9 日同时在旧金山和华盛顿起诉,指控黑名单是违宪报复。
Anthropic CEO Amodei 在国会听证会

有了英特尔的模板、量子九家的批量复制和 OpenAI 主动递交的 5% 方案,「下一个被入股的公司是谁」已经成为华尔街一个实实在在的交易主题。顺着政府的选股逻辑推下去,可以画出三个梯队。

第一梯队是前沿 AI 模型公司。 这是 Altman 方案直接点名的一批。除了 OpenAI 自己,还有 Anthropic、xAI、谷歌和 Meta。谷歌和 Meta 是上市公司,技术上政府持股反而更好操作,但政治观感更敏感。xAI 的变数在 Musk 本人。他和特朗普的关系,在去年政府做预算削减的 DOGE 项目后不欢而散,一度决裂,今年刚修复。SpaceX 完成了 860 亿美元的 IPO,市值 2.2 万亿。特朗普在 CNBC 采访里被问到 Musk 会不会给特朗普账户捐 SpaceX 股票,回答是「我想他会的」。一周后,SpaceX 总裁 Gwynne Shotwell 宣布向 200 多万儿童的账户各捐一股,约 3.2 亿美元。

第二梯队是 AI 的「地基」公司。 分析师指出,如果民间资本撑不住 AI 日益庞大的资金需求,政府接下来会考虑持股的对象,是为 AI 提供算力的数据中心企业和配套的能源基础设施企业。这层公司的名字没有模型公司性感,但它们才是政府资源,比如土地、电网、核电审批这些兑现最密集的地方,也是「补贴换股权」逻辑最顺的地方。

第三梯队是已经在成交或在盘口上的。 量子九家之后,Prediction Market 盘口指向 IonQ、Anduril 和美光。Anduril 是国防 AI 领域估值最高的初创公司之一;美光刚给特朗普账户捐了 2.5 亿美元。在这套游戏里,捐款本身就是一种报价,信号很明确:我站队了,你照顾我。

当美股成为一种信仰

再回头来看这个婴儿基金。

2025 至 2028 年出生的美国新生儿,父母开户后财政部自动存入 1000 美元。这笔钱强制投入追踪标普 500 的指数基金,默认标的是 State Street 旗下费率最低的标普 500 ETF 基金 SPYM,可选项 IVV、VTI、SPTM、ITOT,清一色美国大盘或全市场交易平台交易基金,年费上限 0.10%。家庭每年最多追加 5000 美元,税前扣减,方式类似养老金,雇主、亲属、慈善机构的捐赠另算。18 岁前取不出来,成年后账户自动转为美国最常见的长期退休储蓄工具 IRA 个人退休账户。纽约梅隆银行负责托管,配套 App 由美国最大的零佣金券商之一 Robinhood 参与设计。

无党派财政监督组织「负责任联邦预算委员会」测算这个计划到 2028 年将花费约 170 亿美元。政府自己的口径是,1000 美元到孩子 18 岁至少会变成 6000。

企业的反应比政策本身更值得玩味。戴尔科技创始人 Dell 夫妇捐 62.5 亿美元,覆盖低收入邮编区约 2500 万名 10 岁以下儿童,每人 250 美元。美光 2.5 亿。英特尔、Robinhood 为员工子女配捐。全球最大资产管理公司贝莱德、美国银行做员工捐款匹配。然后是前面提到的 Shotwell 那 200 多万股 SpaceX 股票。财政部随即宣布,接受以上市公司股票形式进行的大额慈善捐赠。

特朗普账户不直接给 AI 公司输血。它做的是另一件更慢、更深的事:培养一代对美股有切身利益的人。

这笔钱未必能改变一个孩子的命运。但这个孩子从出生那天起,就是美国资产的持有人。二十年后这个孩子再看美股,不会觉得那是富人的赌场,因为他自己的第一笔财产就在里面。市场涨,他的账户涨;市场跌,他自己的钱在缩水。

这将大大培养一代人对「美国增长」的信仰。

虽然这不是一个新故事的起点。美国家庭的资产早就和美股焊在一起了。美国企业退休储蓄计划 401(k) 让员工每月从薪水中自动扣一部分存入投资账户,加上养老金、共同基金和几十年的指数化投资浪潮,已经把大量中产家庭的退休金、子女教育基金和房屋净值都串在标普 500 这条线上。但特朗普把这个信仰提前植入了每一个美国人的心里。

假设未来华盛顿真能拿到 30 个 OpenAI 级别公司的 5%,按 OpenAI 8520 亿美元估值计算,这个组合一出生就是 1.278 万亿美元。它已经足够覆盖美国一年国债利息。

但如果目标不是付利息,而是填平债务本金呢?那故事立刻变得近乎科幻:这 30 家公司还要整体再涨 25 到 31 倍。换句话说,每一家都要从今天的 OpenAI,长成一个 20 万亿美元以上的巨型经济体。

以前,AI 的疯狂上涨和疯狂下跌,更多属于创始人、风投和华尔街。现在,他想把上涨的好处分得更广一些。代价是,如果未来真的出现大幅回撤,波动也可能被更广泛地传导到公共财政、家庭账户和政治情绪里。

就这样,美股不再只是美国经济的晴雨表,它就是美国国运本身。

而这,应该会是特朗普一生最得意的交易。

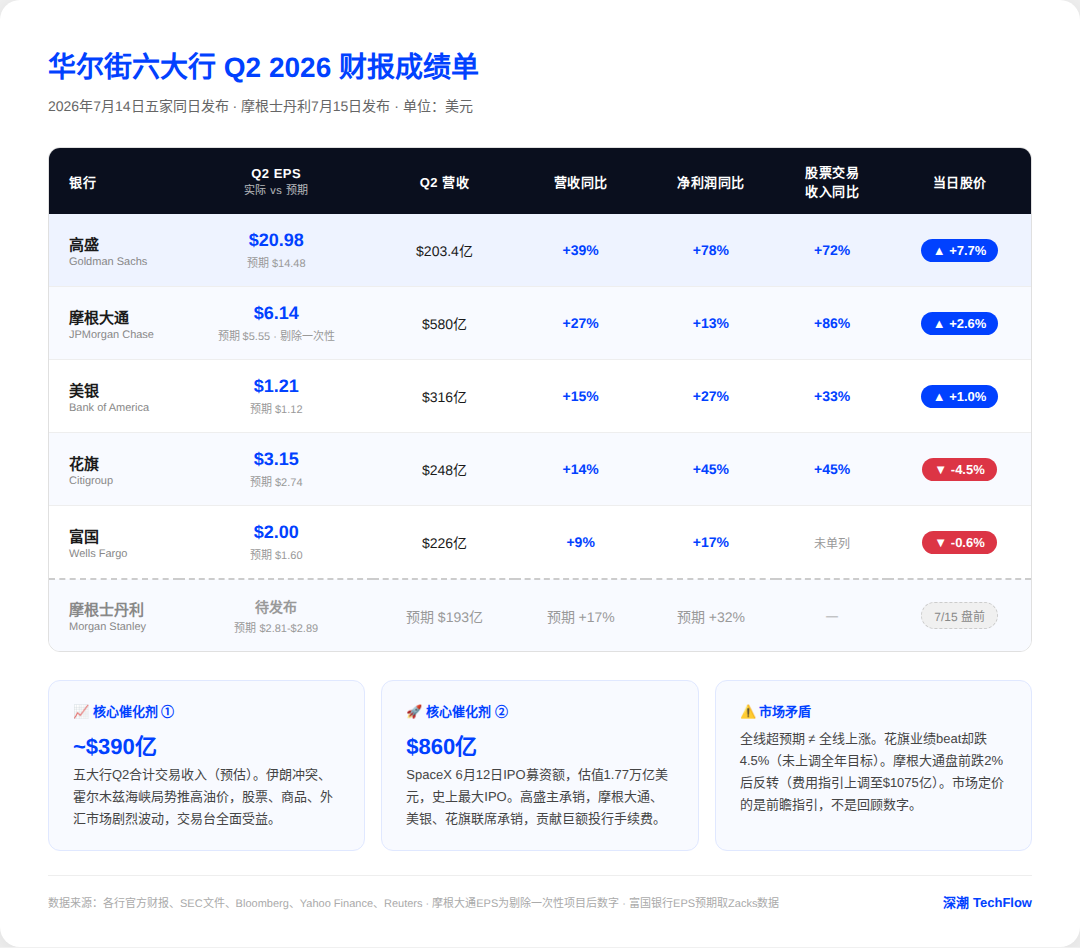
华尔街六大行Q2业绩集体向好:高盛利润翻倍涨8%,SpaceX IPO成「最强催化剂」

原文作者:克洛德,深潮 TechFlow

深潮导读:7 月 14 日,摩根大通、高盛、美银、花旗、富国五家大行同日发布 Q2 财报,全线超预期。高盛 EPS $20.98,几乎是去年的两倍,股价涨近 8%创历史新高;摩根大通净利润 212 亿美元创季度纪录。地缘冲突带来的市场剧烈波动,反而让交易台赚得盆满钵满,SpaceX 史上最大 IPO(860 亿美元)更为投行业务注入巨额手续费收入。但「超预期」不等于「涨」,花旗业绩全面 beat 却跌 4.5%,摩根大通盘前一度跌 2%后才反转。摩根士丹利 7 月 15 日出成绩单,市场预期 EPS 同比增逾 30%。

五家华尔街大行 7 月 14 日同日交卷,成绩单一个比一个夸张。

高盛创下公司史上最强单季度业绩。摩根大通净利润刷新历史纪录。美银、花旗、富国同样全线超出市场预期。但股价走势却严重分化,高盛涨近 8%触及历史新高,花旗反而跌了 4.5%。6 月 SpaceX 上市募资 860 亿美元、估值 1.77 万亿美元,成为史上最大 IPO,几乎每家大行都从中分得了巨额手续费。

高盛利润翻倍创纪录,股价涨近 8%

高盛 Q2 每股收益 20.98 美元,几乎是去年同期 10.91 美元的两倍,远超分析师预期的 14.48 美元。净收入 203.4 亿美元,同比增长 39%。净利润 66.3 亿美元,去年同期为 37.2 亿美元。

据彭博报道,高盛股票交易部门收入 74.2 亿美元,同比增长 72%,连续第三个季度打破此前任何一家银行创下的纪录。衍生品、现金产品和大宗经纪业务全面走强。投行费用 34 亿美元,同比增长 55%,股权承销暴增 130%,债务承销增长 75%。据 Barron’s 报道,高盛在 6 月担任了 SpaceX IPO 的主承销商。据彭博报道,该行上半年参与顾问的已宣布并购交易规模超过 1 万亿美元。

资产与财富管理部门收入 46 亿美元,同比增长 20%。管理资产规模达到 4.04 万亿美元,一年前为 3.29 万亿美元。高盛董事会将季度股息提高 11%至每股 5 美元,当季通过回购和分红向股东返还 53.6 亿美元。

CEO David Solomon 在声明中表示,客户正把最具战略意义的交易交给高盛,这些交易往往带动整个业务链的联动。

据 Schaeffer’s Investment Research 报道,高盛股价当天上涨约 8%,盘中触及历史新高,为 2025 年 4 月以来最大单日涨幅。年内累计涨幅约 27%。

摩根大通净利润 212 亿美元创季度纪录,但费用指引拖累盘前

摩根大通 Q2 净利润 212 亿美元,每股 7.70 美元,创公司有史以来最高季度利润。但其中包含 Visa 持股带来的 46 亿美元收益和其他股权投资的 10 亿美元收益。剔除一次性项目后,净利润 169 亿美元,每股 6.14 美元,同比增长 13%。有形普通股权益回报率(ROTCE)23%。

营收 580 亿美元,同比增长 27%,所有业务线均创纪录。股票交易收入 60 亿美元,同比暴增 86%。固定收益交易收入 61 亿美元,同比增长 6%。两项合计 121 亿美元,超过该行此前在 2026 年一季度刚创下的交易收入纪录。投行费用 33 亿美元,同比增长 30%,创 2021 年以来新高。

管理层上调全年净利息收入指引至约 1055 亿美元(此前为 1030 亿美元),但同时将全年调整后费用预期上调至约 1075 亿美元。后者成为盘前股价下跌约 2%的主要原因。据 FX Leaders 报道,摩根大通收盘最终上涨约 2%至 341 美元,实现日内反转。

CEO Jamie Dimon 的措辞谨慎。他称美国经济展现出「显著韧性」,AI 资本开支和财政刺激是顺风,但警告地缘不稳定、通胀粘性、主权债务膨胀和资产估值偏高「像地壳板块一样在地下移动」。

美银 EPS 同比增 34%,花旗十年最强营收却遭抛售

美银 Q2 每股收益 1.21 美元,同比增长 34%,超出市场预期的 1.12 美元。营收 316 亿美元,同比增长 15%。净利润 91 亿美元,同比增长 27%。销售交易收入同比增长 33%,投行费用同比增长 50%,资产管理费同比增长 20%。效率比率(成本占收入比重)改善至 59%。CEO Brian Moynihan 表示消费者和企业展现出韧性。

花旗 Q2 每股收益 3.15 美元,超出所有 20 位分析师的预期(一致预期 2.74 美元)。据彭博报道,营收 248 亿美元创十年新高,净利润 58 亿美元,同比增长 45%。股票交易收入 23 亿美元,同比增长 45%,投行费用 15.5 亿美元,同比增长 44%。

但花旗股价当天反而下跌约 4.5%。据 Investing.com 报道,市场的不满集中在管理层没有上调全年回报率目标(维持 ROTCE 10%-11%),而年初至今已经跑到了 13.1%。CEO Jane Fraser 表示公司选择把超额收益再投资于业务,而不是为了好看的短期数字牺牲长期建设。CFO Gonzalo Luchetti 承认花旗在股票业务的布局不够快,追赶对手将是一个渐进过程。

富国银行 Q2 营收 226.2 亿美元,同比增长 8.6%。每股收益 2.00 美元,同比增长 25%。净利息收入 123 亿美元,同比增长 5%。收盘微跌 0.56%。

两大催化剂:地缘波动喂饱交易台,SpaceX IPO 喂饱投行

这轮业绩超预期的驱动力高度集中在两件事上。

第一是市场波动。美伊冲突持续胶着,霍尔木兹海峡局势推高油价,股票、大宗商品、外汇市场剧烈震荡。这种环境对银行交易部门极为有利。高盛股票交易收入同比增 72%,摩根大通股票交易收入同比增 86%,花旗股票交易收入同比增 45%,美银销售交易收入同比增 33%。据彭博报道,五家大行合计 Q2 交易收入接近 390 亿美元。

第二是 SpaceX IPO。6 月 12 日 SpaceX 上市,募资 860 亿美元,估值 1.77 万亿美元,成为史上最大 IPO。高盛担任主承销商,摩根大通、美银、花旗为主要联席承销商。据 indmoney 报道,除了承销费之外,各行还从后续的债务融资安排和新增财富管理客户中获益。据 A.O。 Shearman 并购律所数据,2026 年上半年全球并购交易额达 2.8 万亿美元,为 2021 年以来最高。高盛还是 Anthropic 下半年计划 IPO 的联席顾问。

摩根士丹利今日出成绩单,预期已被同行抬高

摩根士丹利于 7 月 15 日(今天)盘前发布 Q2 财报。

据 Zacks 数据,一致预期 EPS 约 2.89 美元(过去一周上调 4%),同比增长约 35.7%。营收预期约 193.4 亿美元,同比增长约 16.9%。昨天(7 月 14 日),摩根士丹利在同行全线超预期的带动下涨了约 4%,但其自身的财报尚未公布。

上一季度摩根士丹利 EPS 3.43 美元大超预期,营收 206 亿美元,同比增 16%,股票交易收入 52 亿美元同比增 25%。财富管理部门新增资产 1180 亿美元。以同行的表现作为参照,市场预期摩根士丹利大概率超预期,但预期本身已经被抬高。Oppenheimer 分析师 Chris Kotowski 在 6 月 30 日将评级下调至「跑输大盘」,是目前少数偏空的声音。

数字市场清晰法案 CLARITY Act 的争议性问题——是否允许稳定币生息收益?

今年3月20日,参议院银行委员会达成立法妥协——Tillis-Alsobrooks妥协。这项针对CLARITY Act的跨党派协议,回应了过去一年多银行业与加密行业之间的最大冲突:稳定币是否应当被允许产生收益?从初期的全面禁止,到如今的生息分类政策,监管的态度正在发生变化。

一、在CLARITY之前:天才法案(GENIUS Act)对稳定币的态度是什么?

要理解CLARITY Act,我们首先要重新回顾去年通过的《美国稳定币国家创新指引与建立法案》(GENIUS Act,Pub. L. 119-27)。

为了防止如TerraUSD崩溃导致的金融震荡事件,GENIUS Act的核心目标十分明确:防止稳定币成为银行存款的替代品,从而引发传统银行业的存款外流与信贷萎缩。为了实现宏观审慎目标,立法者在发行端进行了“一刀切”的禁止生息策略。

依据GENIUS Act第4(a)(11)条的明确规定:

“No permitted payment stablecoin issuer or foreign payment stablecoin issuer shall pay the holder of any payment stablecoin any form of interest or yield (whether in cash, tokens, or other consideration) solely in connection with the holding, use, or retention of such payment stablecoin.”

“任何获许可的支付稳定币发行人或外国支付稳定币发行人,不得仅仅因为持有、使用或保留支付稳定币,而向其持有者支付任何形式的利息或收益(无论是现金、代币还是其他对价)”

今年2月,货币监理署(OCC)在其发布的拟议规则(OCC NPRM)中,发展出了“可推翻推定”和“举证责任倒置”的反规避条款,防堵发行人通过关联方或第三方白标合作伙伴间接向用户派息。

在这一法律框架下,支付稳定币(Payment Stablecoin)将会被严格限定为:它只能是一种被100%高质量流动资产(如短期美债和现金)支撑的、无收益的纯粹支付工具(Sterile payment instrument)。

二、生息行为:从发行商端转移到二级市场

但是对于加密市场来说,只要底层资产存在利差,对于收益的需求就不会停止。由于GENIUS法案的管辖边界仅仅停留在“稳定币发行人”,加密市场迅速将生息的动作从发行端转移到了法律管不到的二级市场(如交易所)和DeFi协议中。例如如下的生息方法

治理奖励:DeFi协议将底层储备资产产生的收益,以“治理代币奖励”的名义分配给用户。

流动性奖励与质押:用户将无息的稳定币存入借贷协议或流动性池,换取带有收益属性的“打包代币”。

上述两种生息方法表面上是对用户参与网络建设(如投票、提供流动性)的奖励,但实际上,许多协议的设计只需要用户付出极低的成本(例如一年投一次票,或自动委托),就能获得实质上等同于银行被动利息的收益。

三、新思路:CLARITY Act中生息收益的分类

一方面为了保护传统银行业以及宏观审慎的要求,另一方面防止过于严格的规则遏制金融创新。

根据Tillis-Alsobrooks妥协案,监管将尝试在市场端对稳定币生息收益进行区分监管:

禁止“被动收益”:如果用户得到生息收益仅仅是因为用户在账户中“被动持有”稳定币余额,则将被严格禁止。

允许“行为/活动收益”:对奖励与用户真实的加密原生网络活动挂钩的行为予以豁免,例如为自动做市商提供流动性、商家支付路由返现、或真实的协议治理与质押。

为了界定两者的边界,法案这里引入了一种测试:“经济等效测试”,即允许的行为奖励:

不得在经济上或功能上等同于生息银行存款的利息支付。

not economically or functionally equivalent to the payment of interest or yield on an interest-bearing bank deposit.

也就是说未来的监管方将会逐步采取实质性审查的监管策略。

四、新问题:监管能力到底是否足够做到实质审查

上述新型的监管策略表面上看是立法的进步,但我们必须进一步思考:

监管是否在未来真的有能力识别这种行为?

首先,如何认定技术上的“伪装”将是合规的难点。

市场中,“行为/活动”与“被动持有”的界限是极其模糊的。正如前文提到的治理奖励问题,如果一个智能合约要求用户只需点击一次授权,此后便能不断获取收益分成,虽然可以在商业上解释为是“行为参与”,但在经济实质上毫无疑问是“被动生息”。缺乏明确量化指标(例如最低投票参与率或风险承担比例)的“经济等效测试”,非常值得质疑。不久的将来我们将看到一场又一场的“打地鼠”游戏,即市场永远可以重新安排新的商业模式,在模式上满足“活动/行为”的法定定义,但在经济实质上就是“被动利息”。

其次,“经济等效测试”远超目前监管的执法能力。

传统金融监管只需要审查机构的合同账目等。在CLARITY法案的新框架下,要求CFTC或SEC的执法人员去审计DeFi协议的底层合约,评估流动性池的收益是否不满足“存款利息”的定义。这同时要求技术能力和监管尺度的安排能力,本人认为监管机构目前似乎不具备这样的识别能力。

总结:从“主体监管”走向“生态监管”

当我们把目光投向更长远的未来,当金融功能被拆解并分散甚至去中心化在无数的节点里时,监管的方式将会发生何种变化?如果市场参与者可以利用区块链特性和金融工程,将“被动存款”包装成“活动奖励”,那么监管做出的回应,将一定是走向“生态监管”。区块链产业中的市场监管问题将会更加确定以及稳定,但另一方面,整个产业也将会逐步告别过去多年的狂飙突进的拓荒时代。

关于 Corundum

Corundum(刚玉)是独立研究品牌,长期关注 AI Governance、Web3 Regulation 与 Digital Finance,聚焦全球数字资产监管、人工智能治理、稳定币、RWA 及数字金融基础设施的发展。

Corundum 致力于通过法律分析、政策研究与比较法视角,为行业从业者、投资机构、创业团队及政策研究者提供具有长期价值的原创研究内容,持续追踪全球数字经济监管体系的演进。

Understanding the Rules That Shape the Future.

免责声明

本文仅代表作者个人研究观点,仅供学习交流与讨论,不构成任何法律意见、投资建议或其他专业建议。读者应结合自身情况独立判断,并在必要时咨询相关专业人士。

英伟达路演剧透:季收近千亿,为何仍敢谈「增长加速」?

原报告:Morgan Stanley Research《NVDA NDR Highlights Diversified Growth Opportunities》,2026 年 7 月 10 日

编译 & 整理:DaiDai

编辑:Frank

要点速览:

  • 英伟达认为增长仍在加速,但驱动力正在发生变化:需求不再只依赖头部 AI 实验室和超大规模云厂商,网络、CPU、Neocloud、主权 AI、工业与企业客户正在成为新的增量来源;
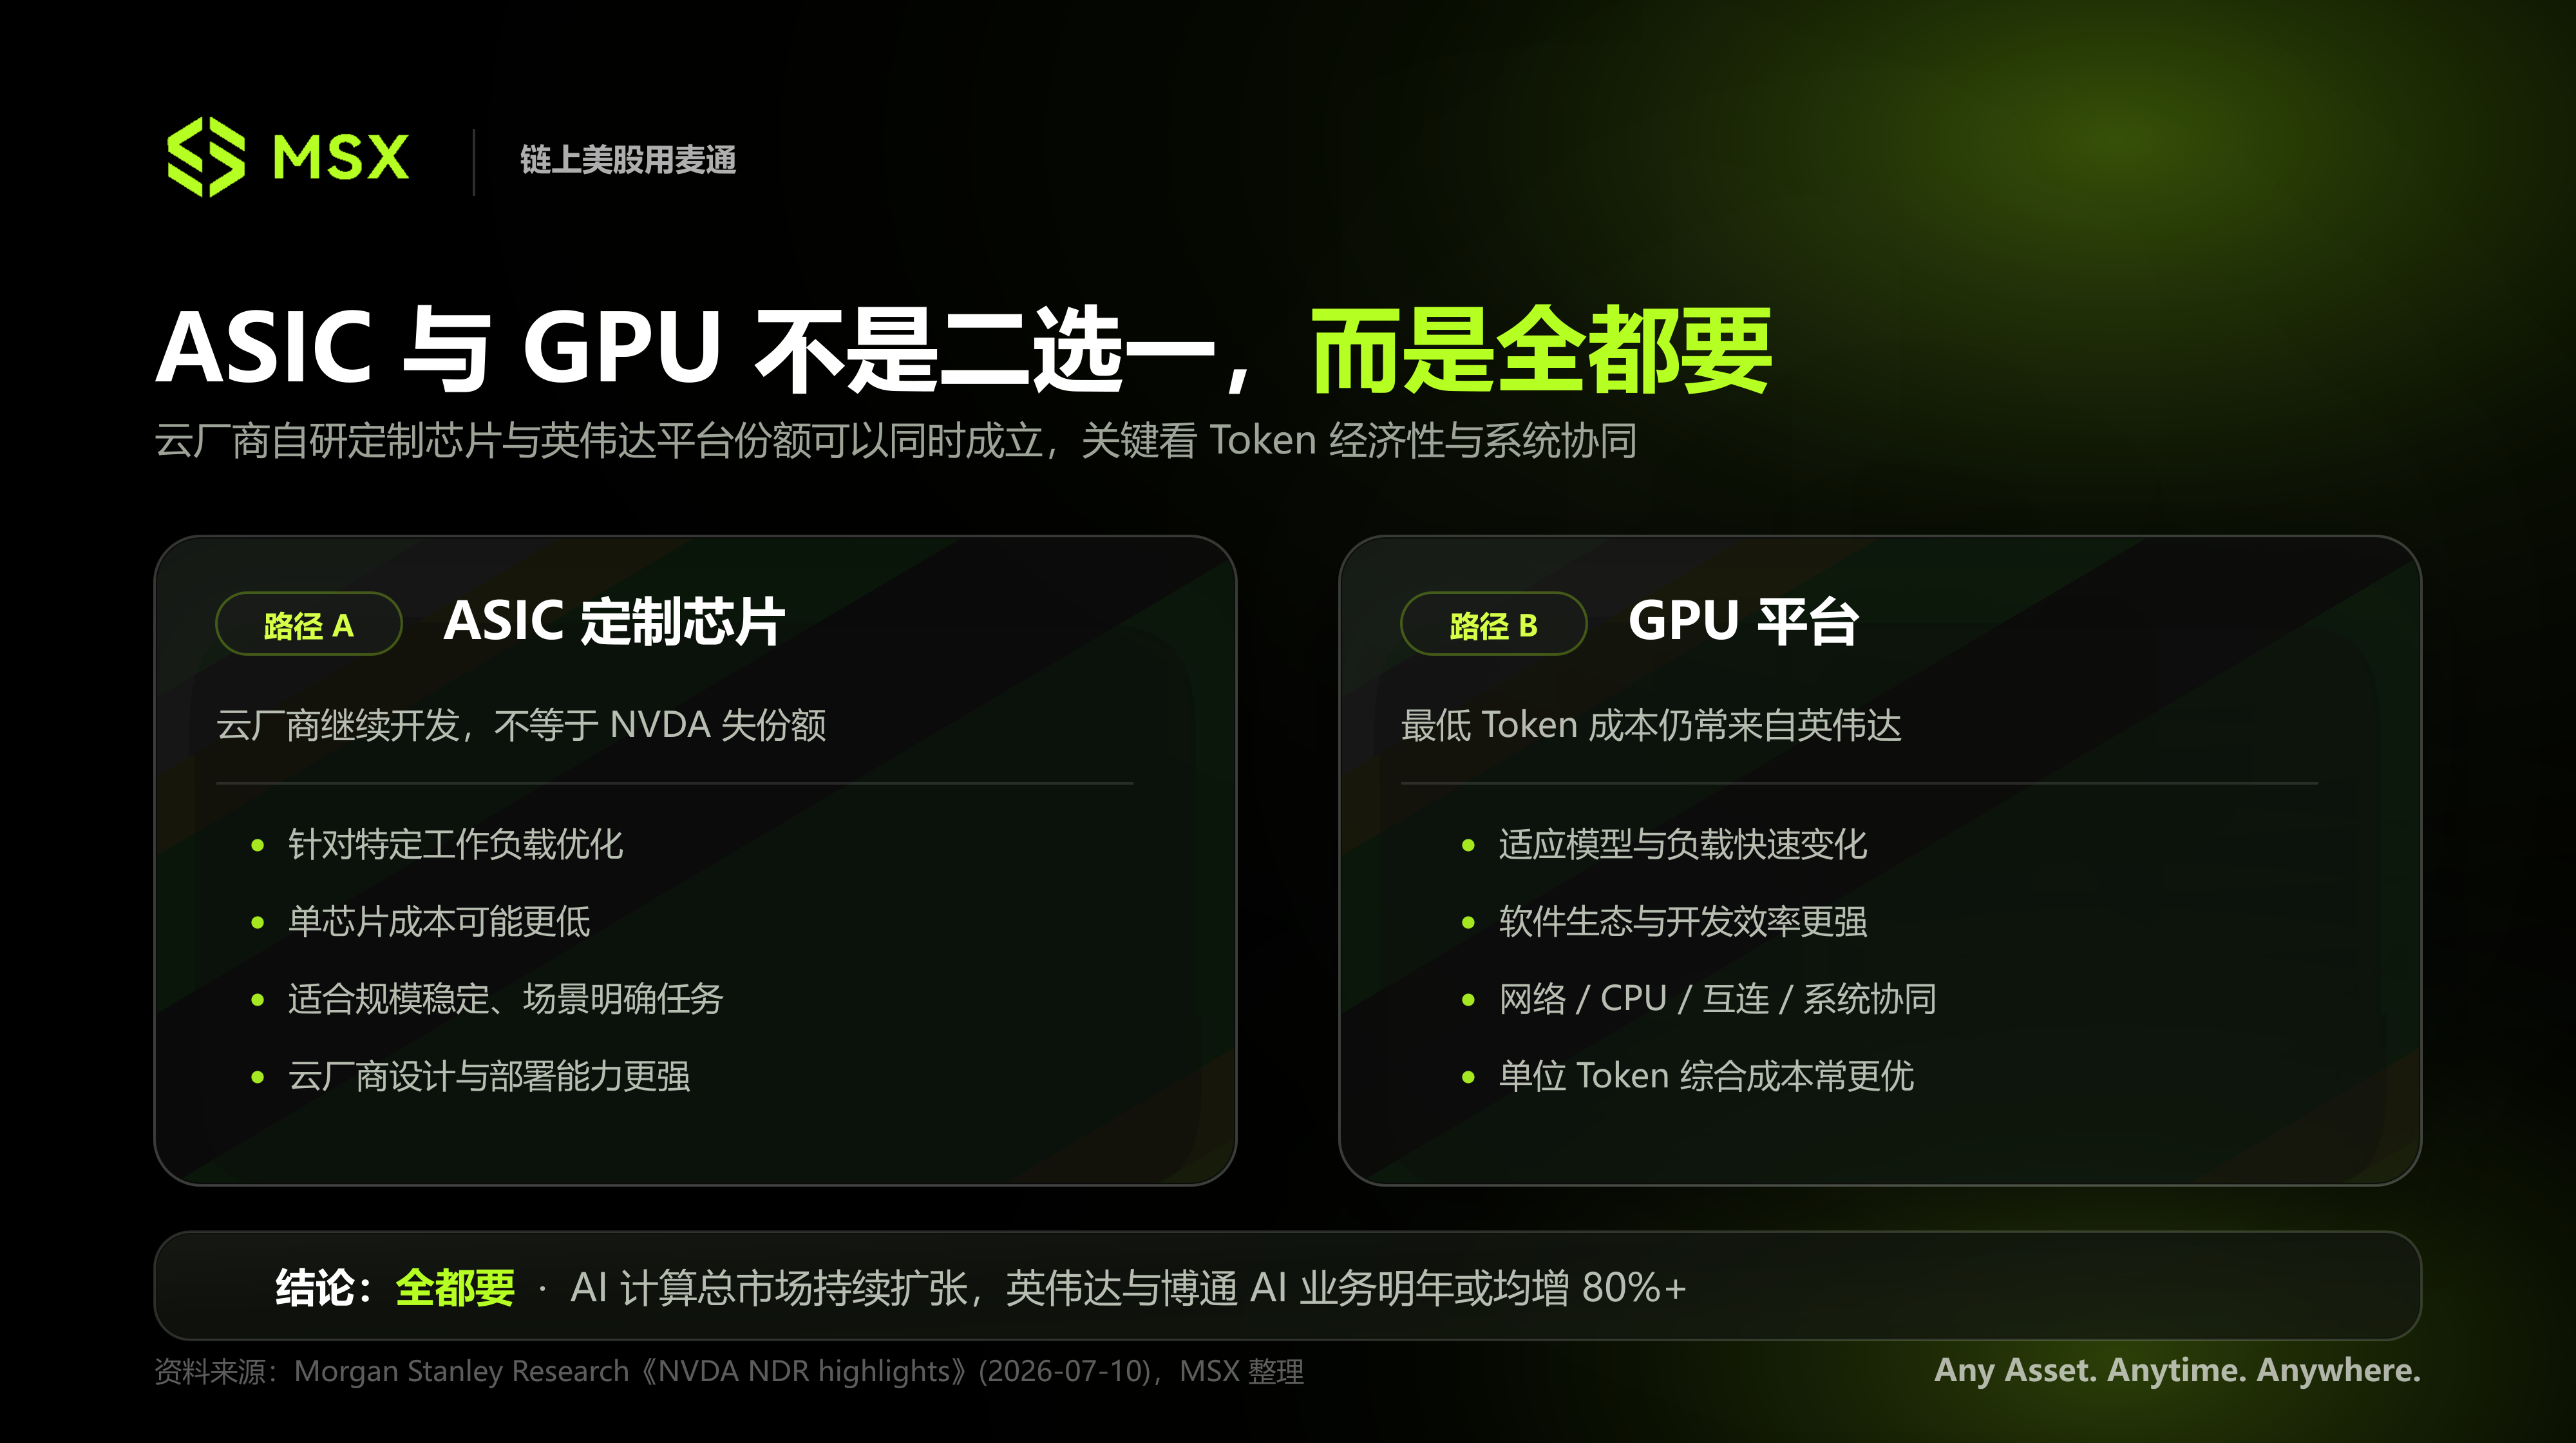
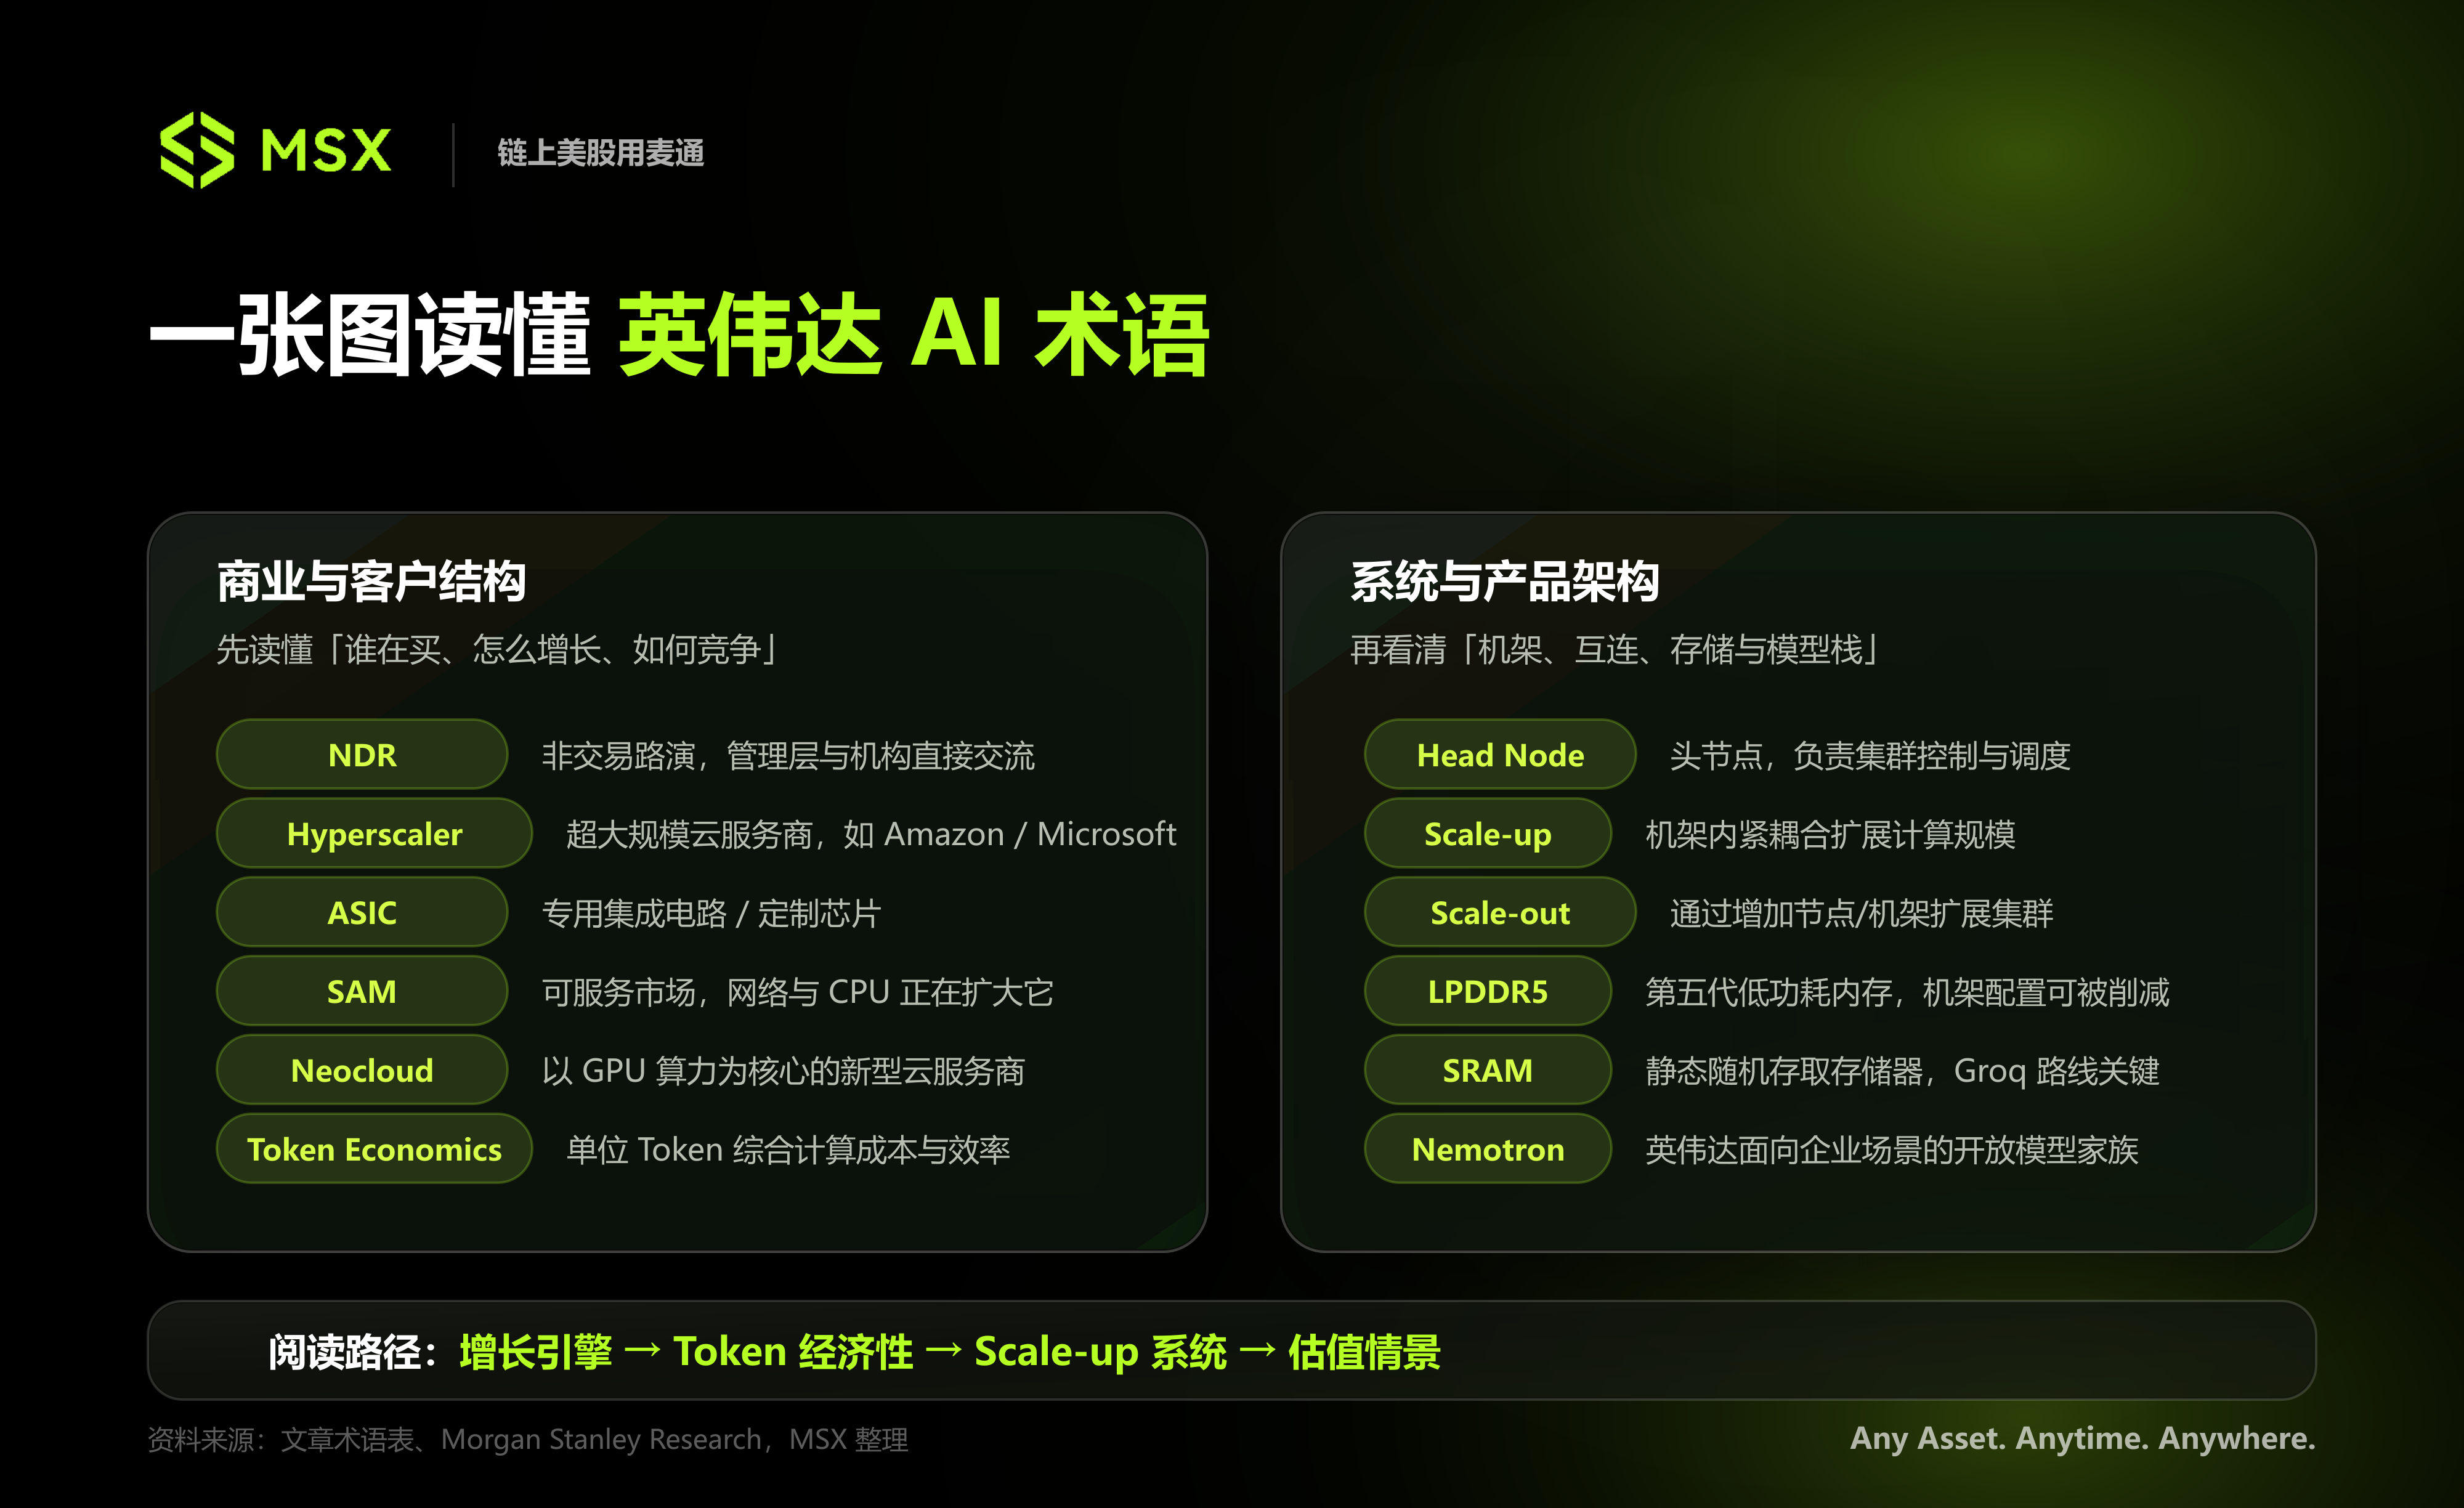
  • ASIC 与 GPU 并非零和竞争:一家此前主要依赖 ASIC 的头部前沿模型客户,英伟达算力占比已提升至接近 50%,在大量实际工作负载中,客户最终比较的不只是芯片价格,更在于单位 Token 的综合计算成本与部署效率;
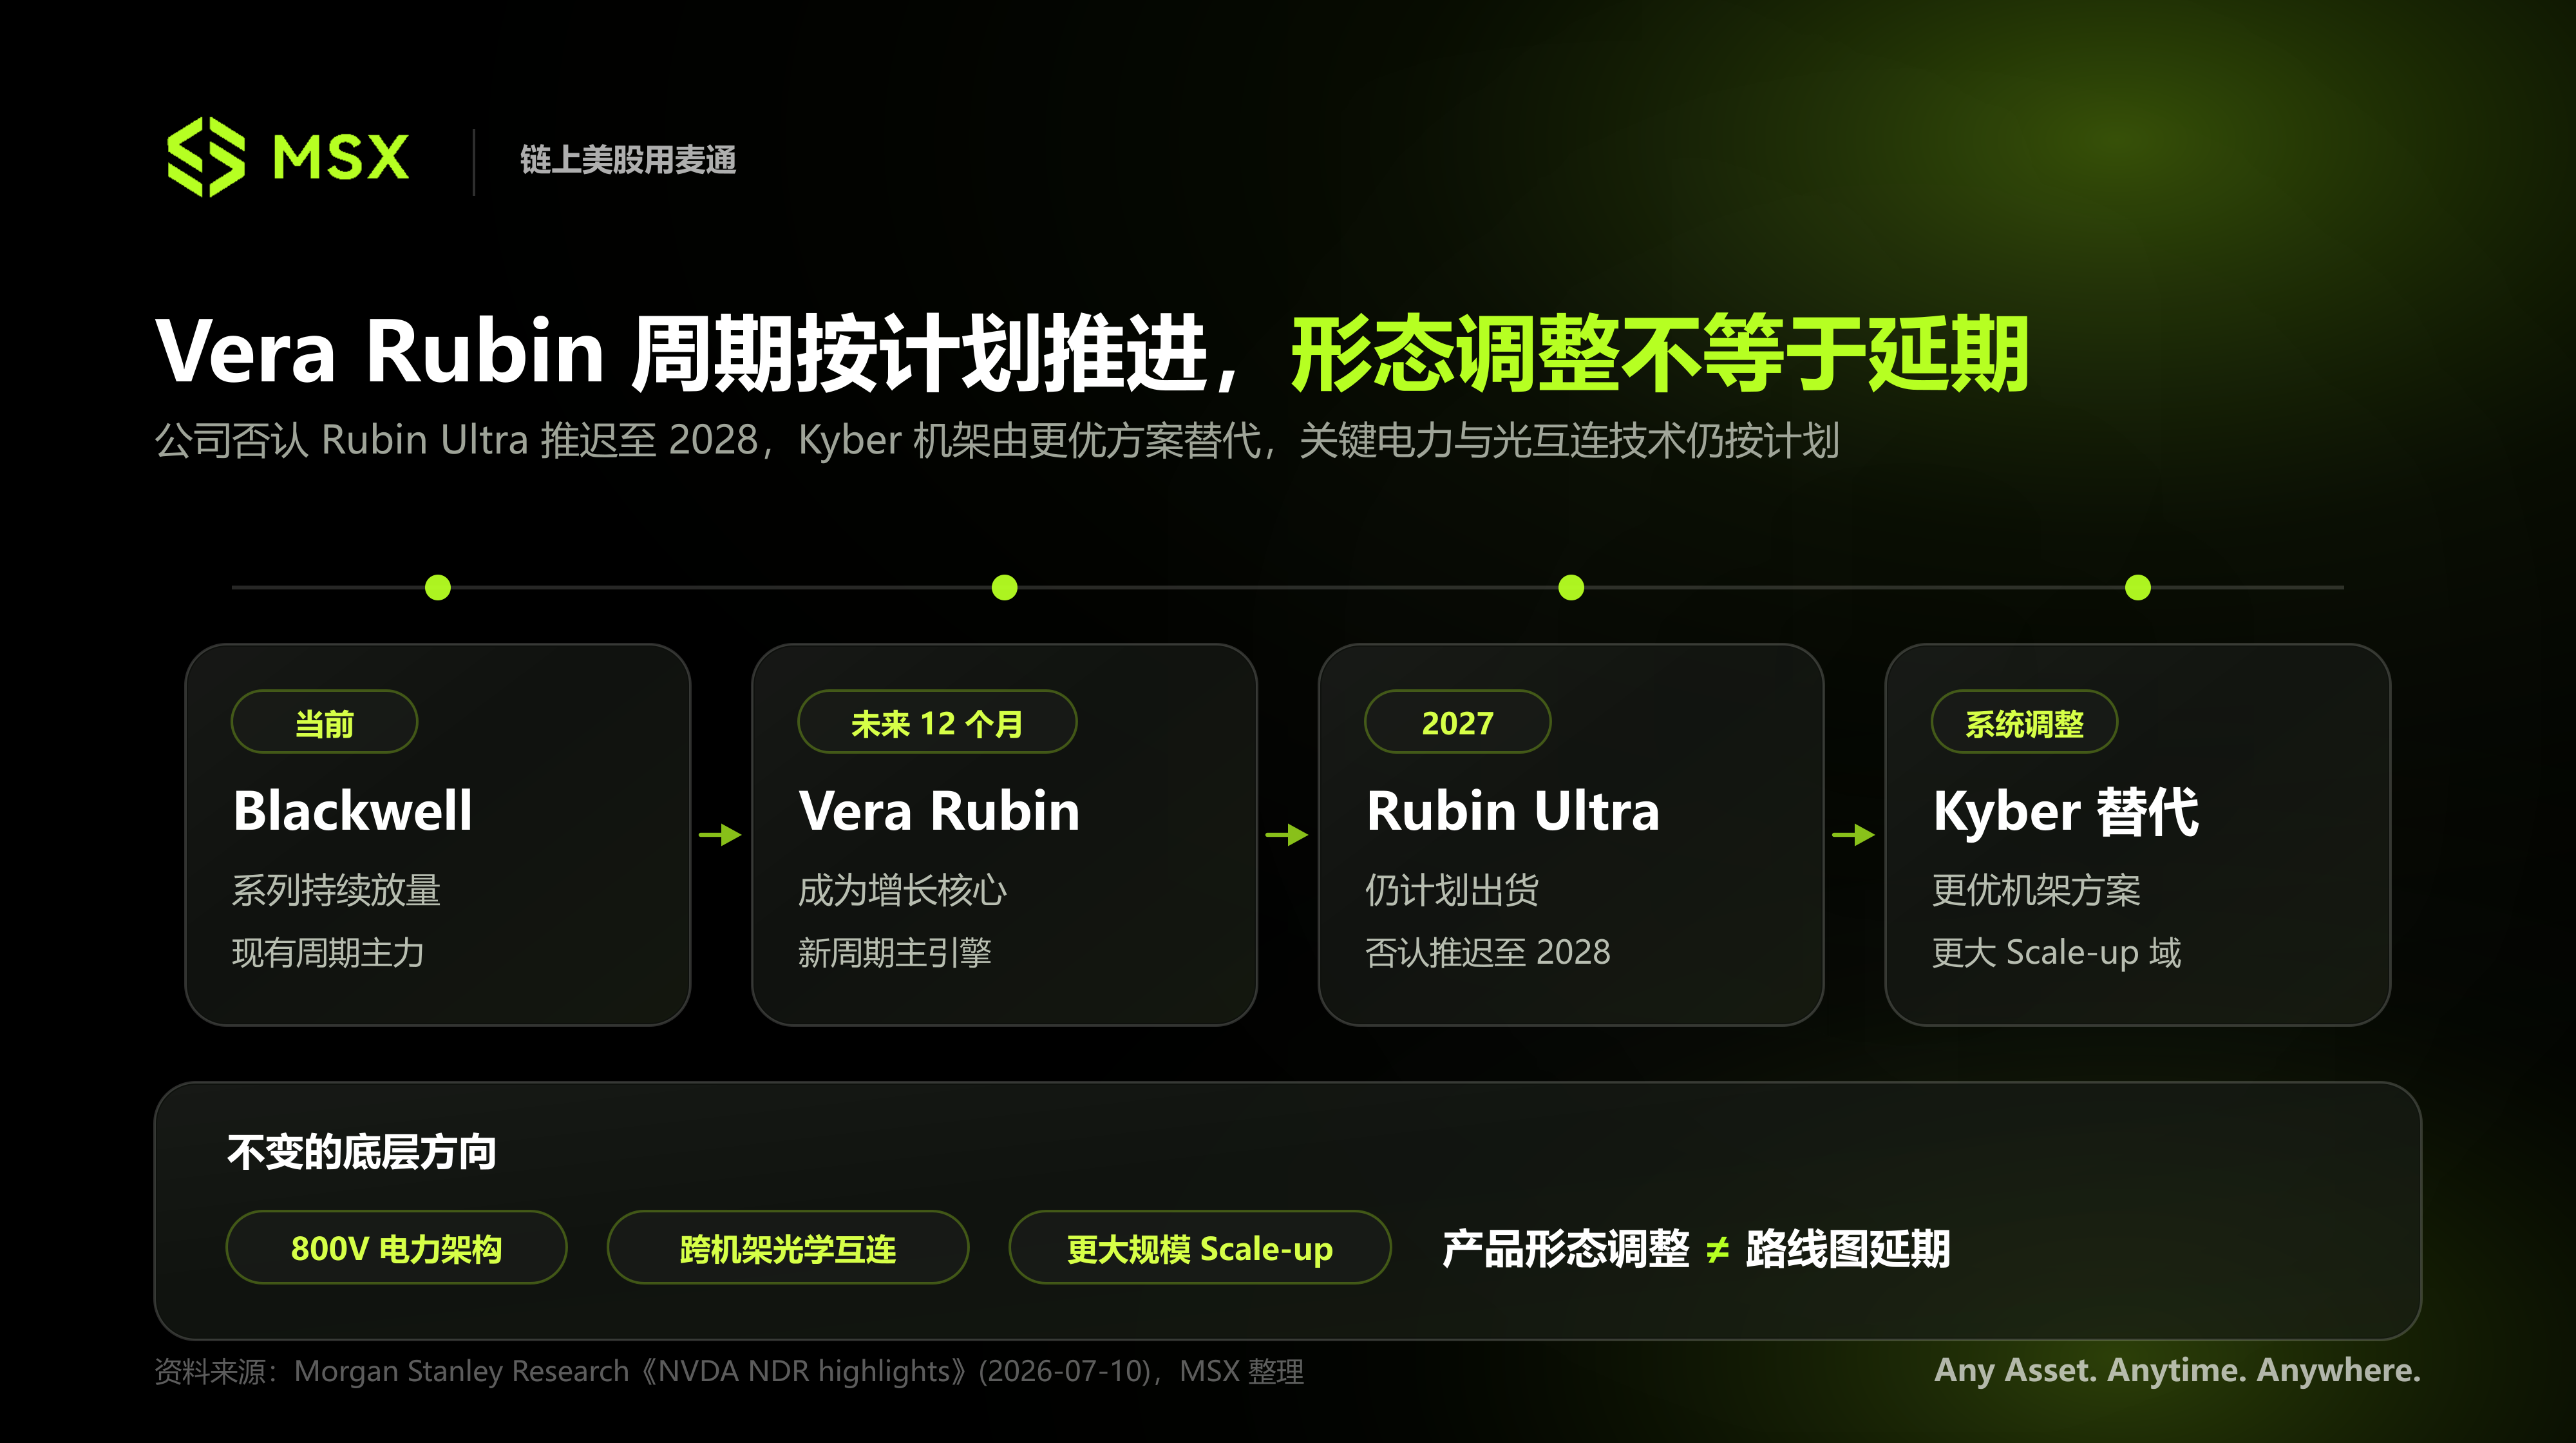
  • Vera Rubin 路线图暂未延期:英伟达否认 Rubin Ultra 推迟至 2028 年,确认仍计划于 2027 年出货,虽然部分机架方案将调整,但 800V 电力架构和跨机架光互连等关键方向保持不变;
  • 存储与电力仍是供给侧约束,而非需求转弱的信号:英伟达预计存储短缺可能持续数年,并将通过调整内存配置、网络和系统架构,提高有限供应下的系统交付效率;
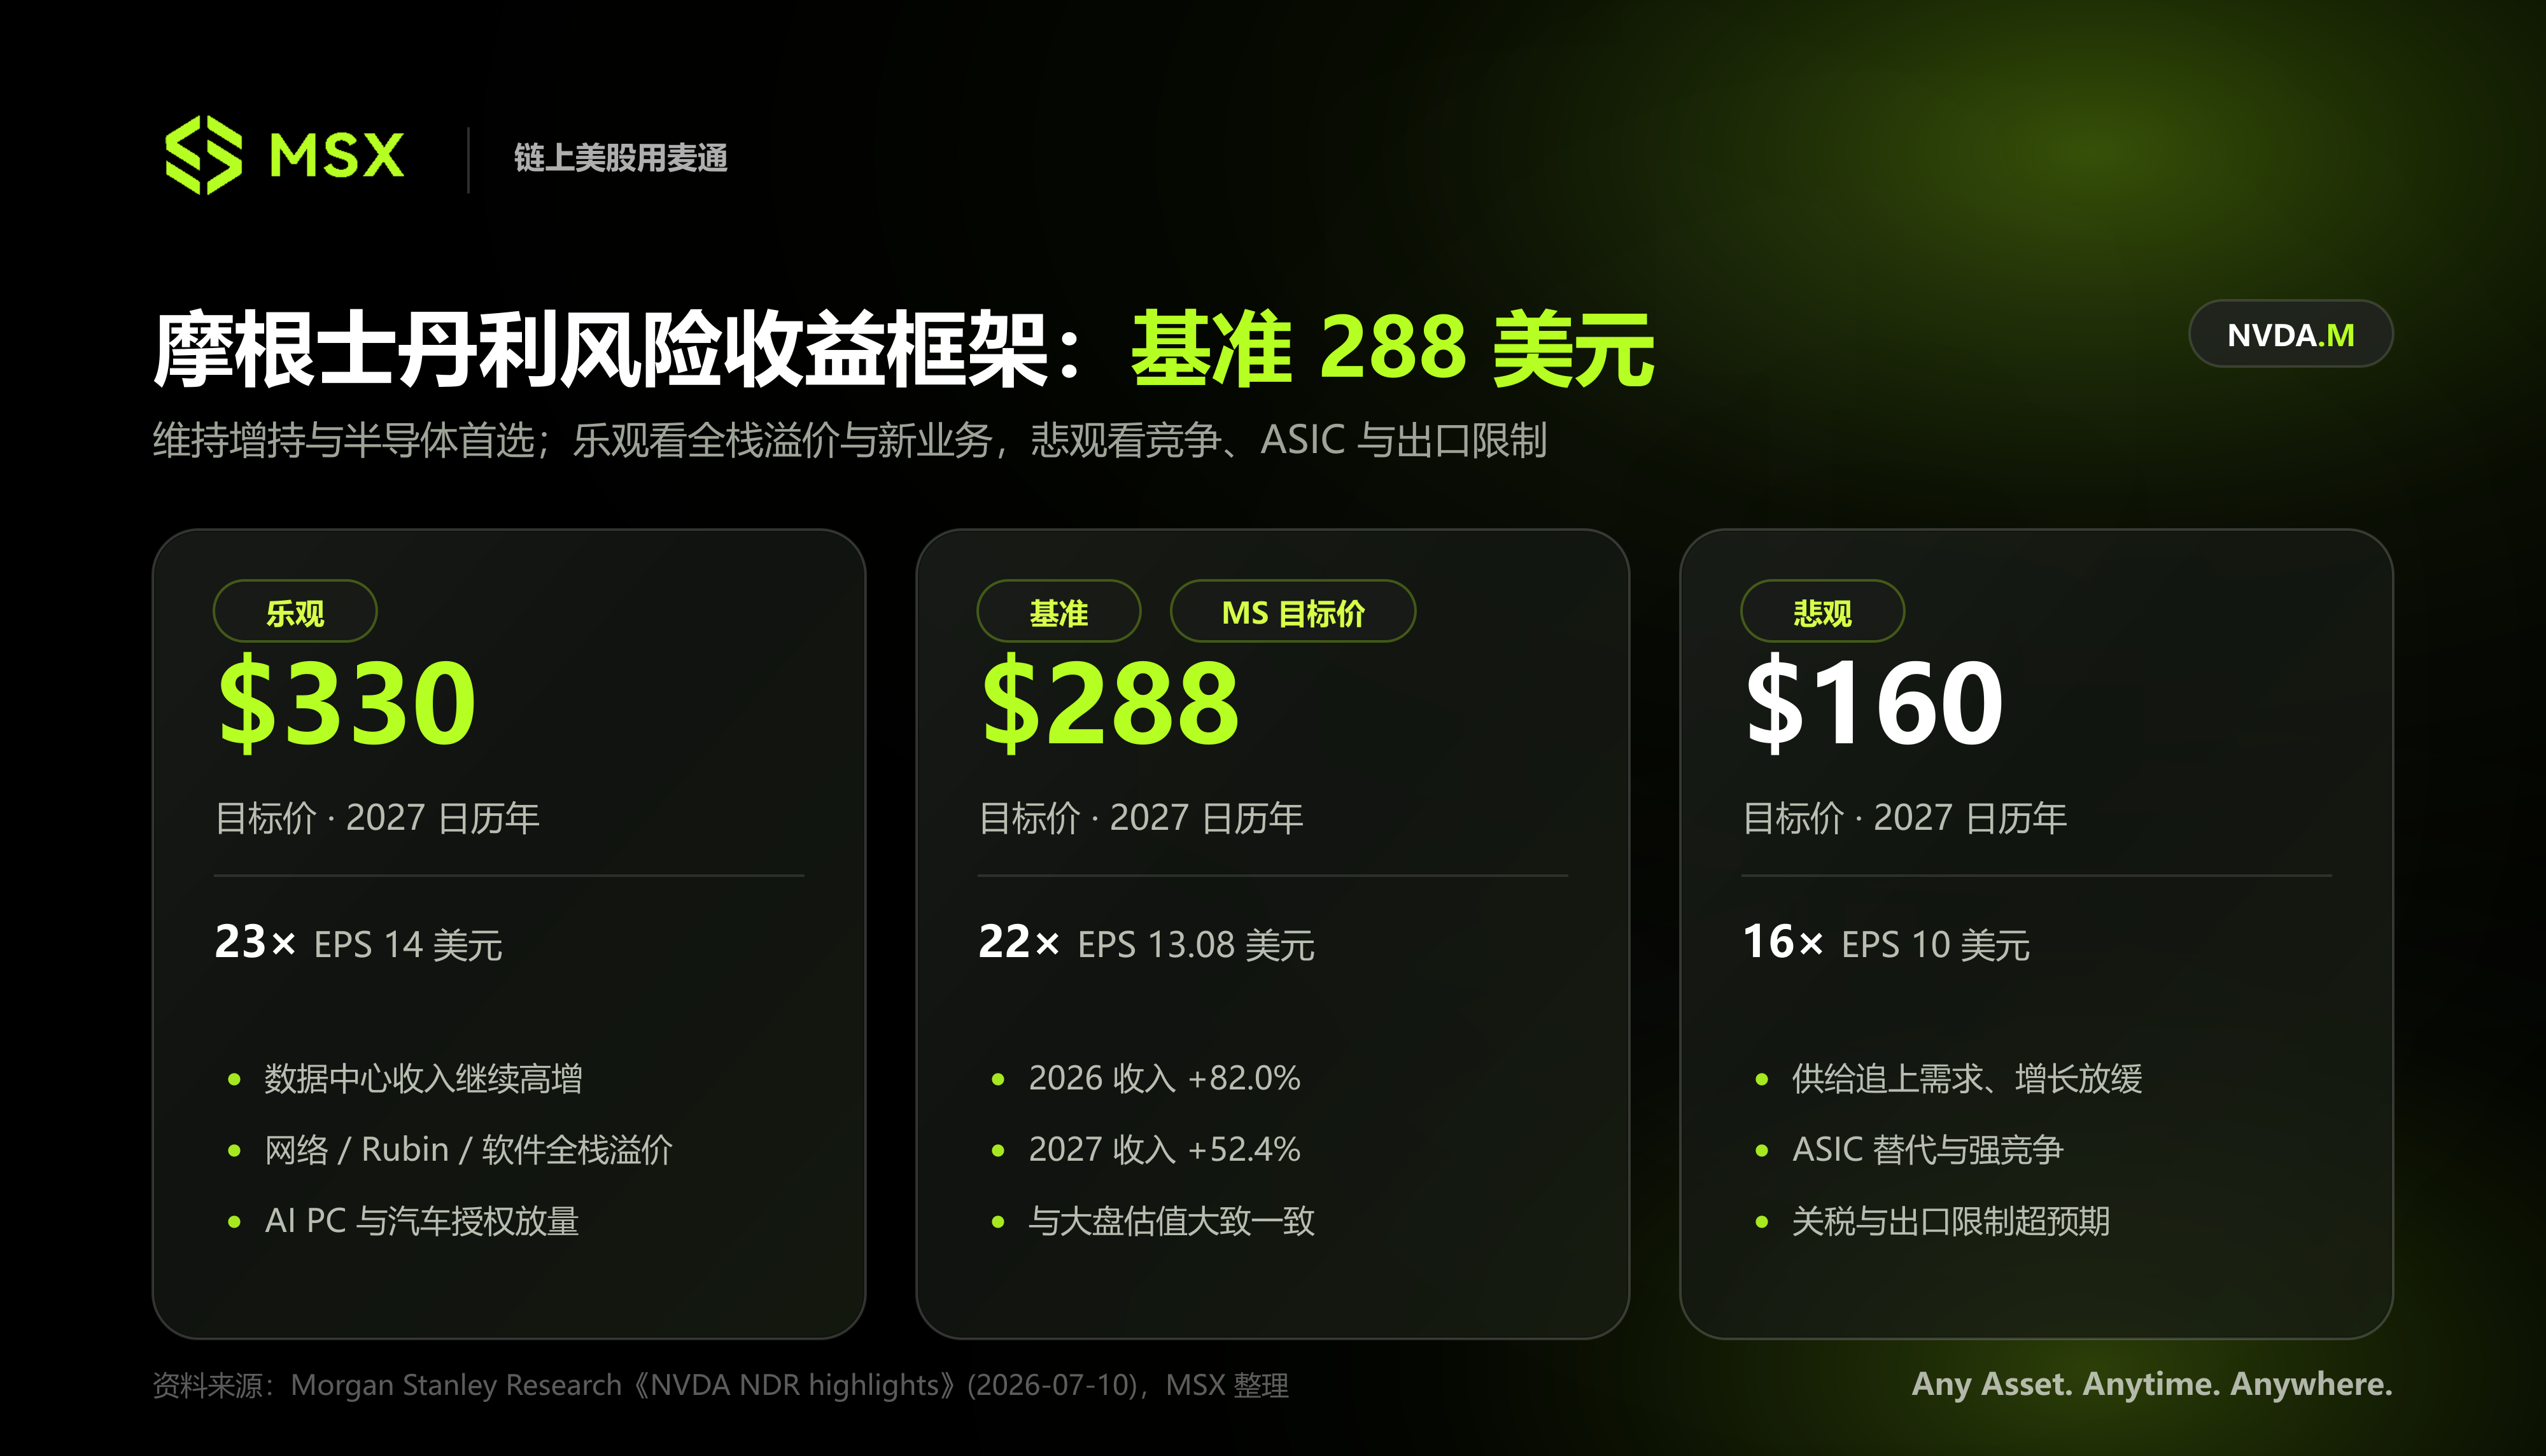
  • 摩根士丹利继续将英伟达列为半导体首选:报告维持「增持」评级和 288 美元目标价,并认为随着公司提高现金回报比例,英伟达正在从纯粹的高增长资产,逐渐兼具大型科技股的价值属性;

当一家公司的单季度收入开始逼近 1000 亿美元,市场通常更关心的,不再是它还能增长多少,而是增长还能维持多久。

英伟达如今面对的,正是这样的审视。

过去一段时间,围绕英伟达的争议主要集中在三个问题上:全球 AI 基础设施投资是否已经接近高点;Google、Amazon、Meta 等云厂商推进自研 ASIC,是否会逐渐侵蚀 GPU 的市场份额;以及下一代 Vera Rubin 产品路线图,是否出现延期或调整。

7 月上旬,摩根士丹利在加州组织多场英伟达非融资路演(NDR),英伟达 CEO 黄仁勋、CFO Colette Kress,以及管理层与投资者关系团队直接面对机构投资者,回应市场最关注的增长、竞争与产品问题,希望向市场解释其下一阶段的增长来源,正在发生怎样的变化。

摩根士丹利在会后报告中,将此次会议的基调概括为「积极」,英伟达管理层则给出了一个更具进攻性的判断:即使季度收入正在接近 1000 亿美元,公司当前的增长率仍有望继续加快。

支撑这一判断的核心,并不在于某一个客户突然增加采购,反而是英伟达正在从一家主要依赖 GPU 周期和少数头部客户的公司,转向覆盖计算、网络、CPU、模型与云基础设施的全栈 AI 平台。

一、英伟达正在重新定义自己的增长来源

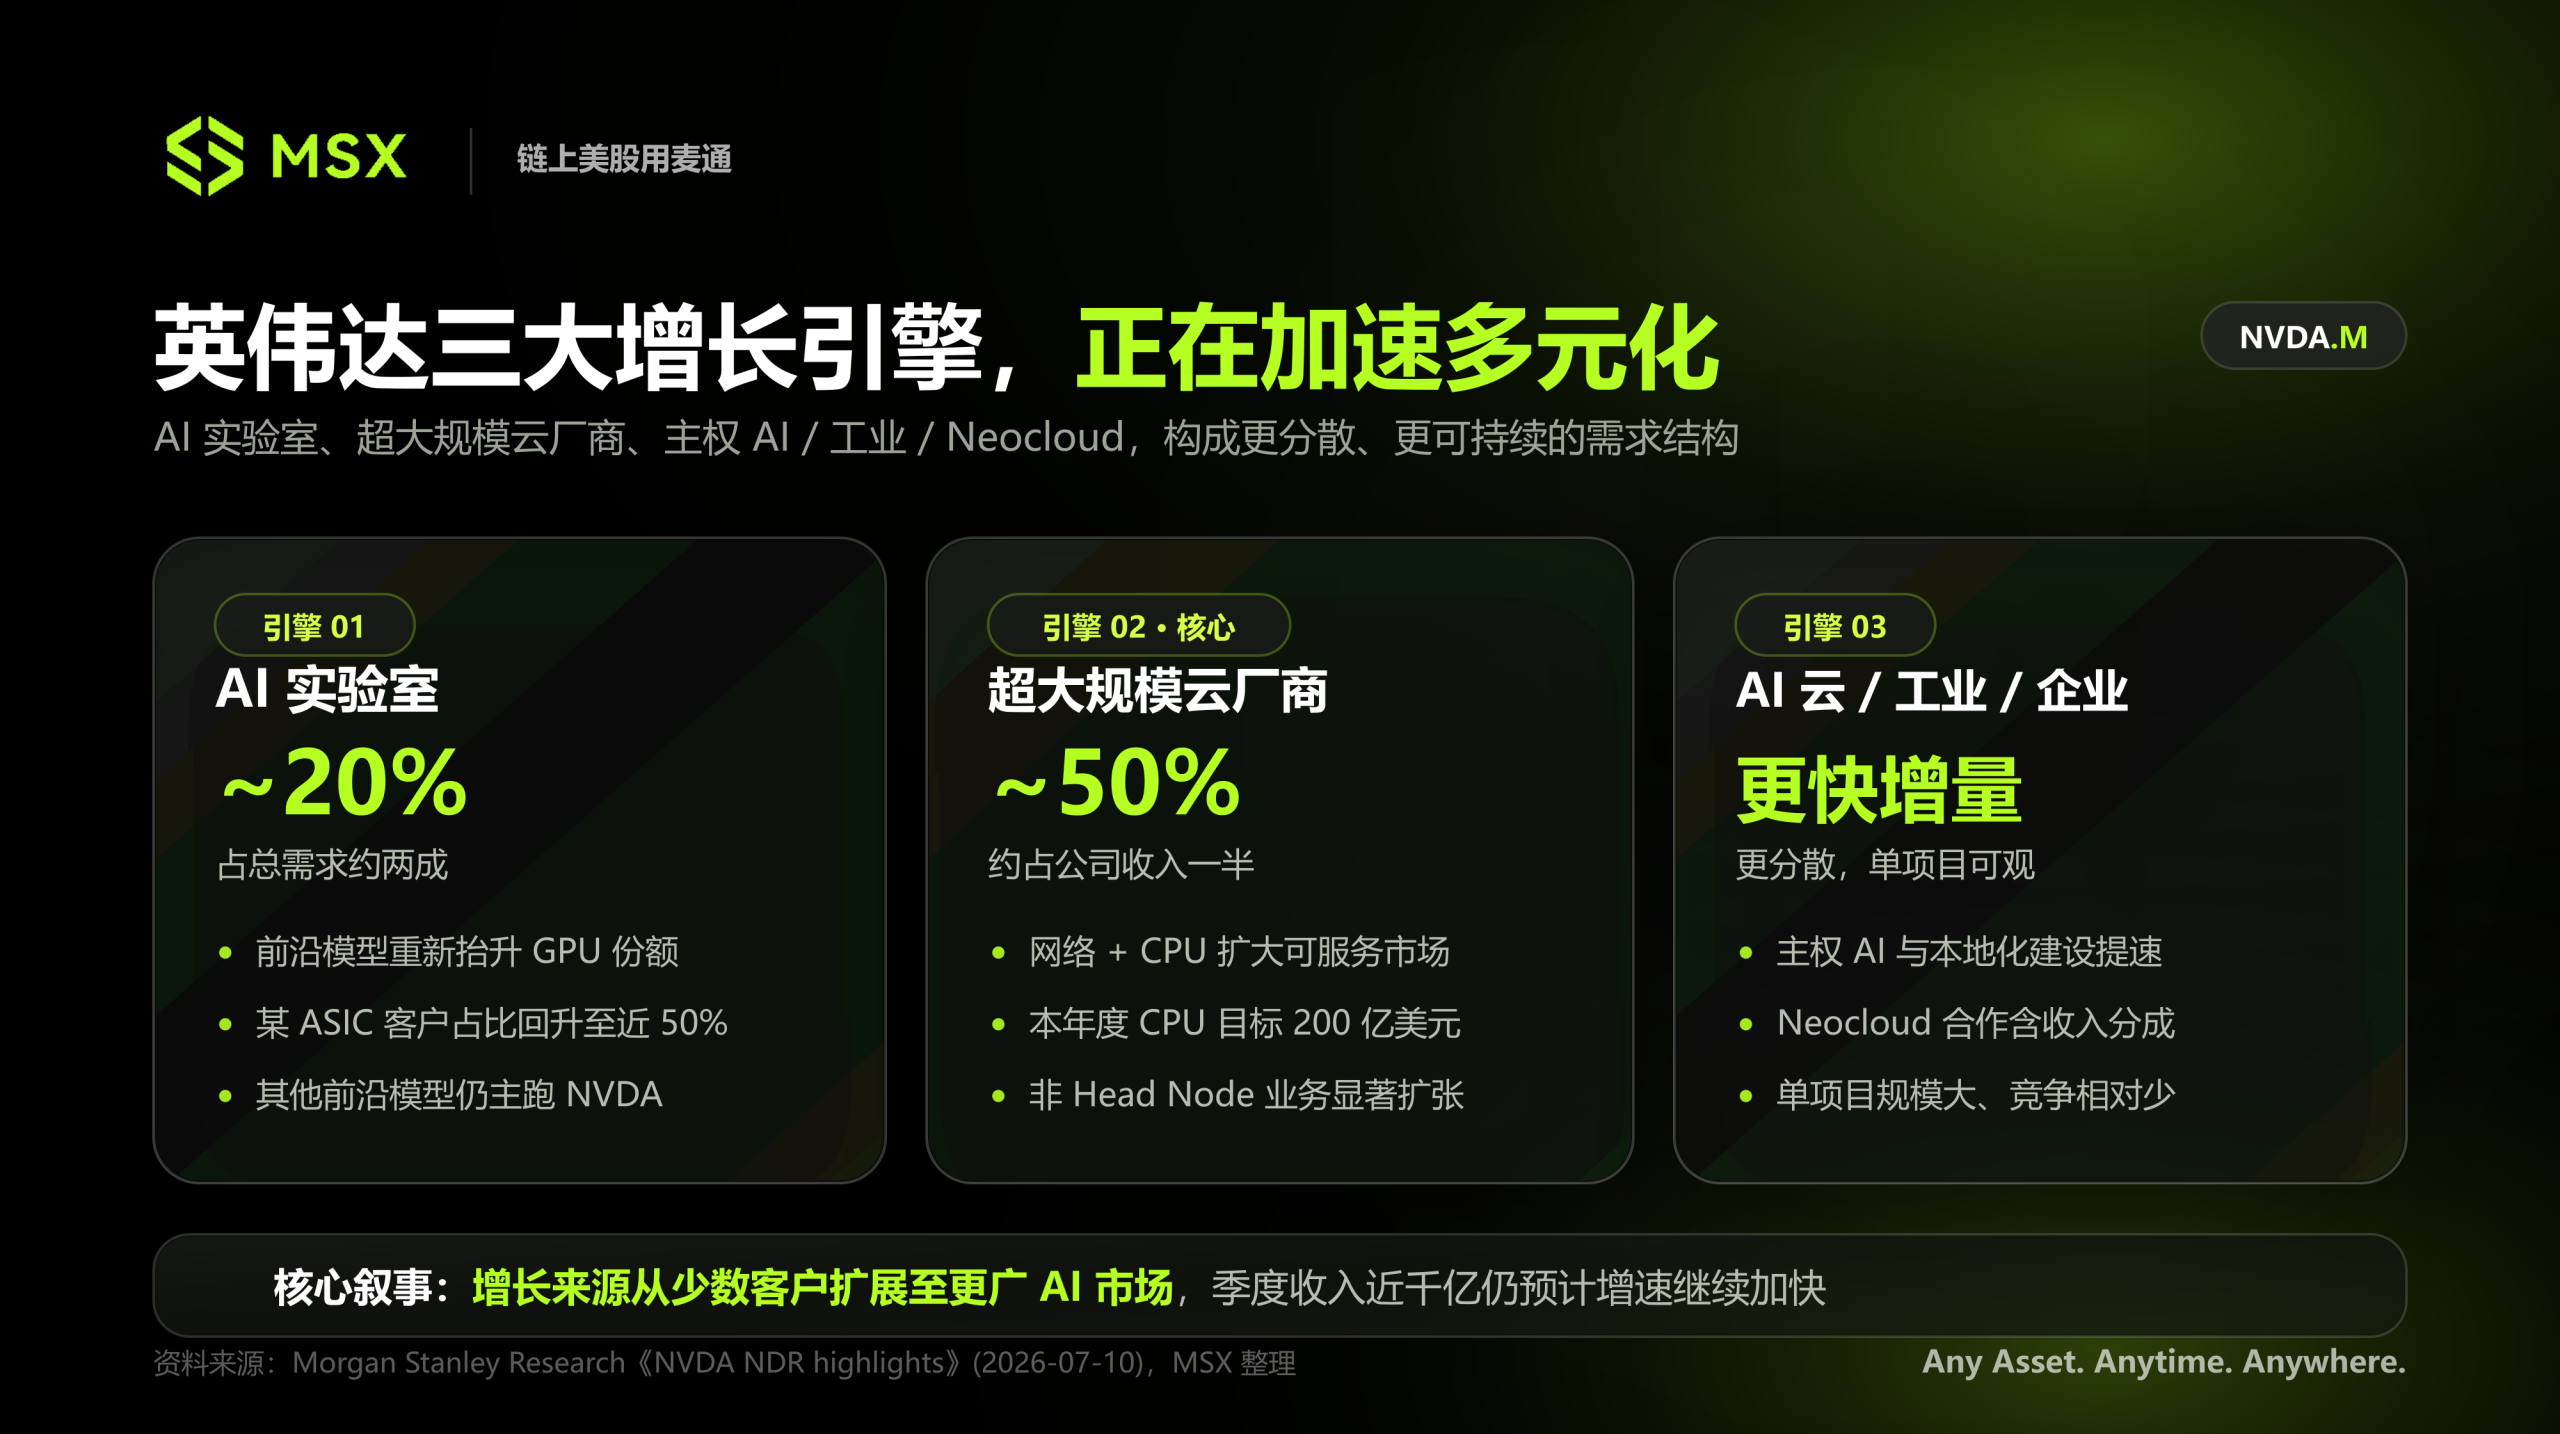
按照英伟达管理层在此次会议中的划分,公司未来的需求主要来自三类市场:AI 实验室、传统超大规模云厂商,以及包括 AI 云、工业、企业和主权 AI 在内的新兴客户。

这意味着,市场过去熟悉的「AI 实验室训练大模型、云厂商采购 GPU」叙事,已经无法完整解释英伟达下一阶段的增长。

1.AI 实验室:ASIC 客户也在重新增加 GPU 使用

目前,AI 实验室约占英伟达总需求的 20%。

此次路演中,一个颇受关注的细节是,一家此前主要依赖 ASIC 开发的头部前沿模型客户,早期对英伟达平台的使用比例并不高,但目前英伟达在其相关算力中的占比,已经提升至接近 50%。

这至少说明,ASIC 对 GPU 的替代并不是一条单向路径。

当模型规模、推理负载和系统复杂度持续上升,客户需要比较的并不只是单颗芯片价格,而是整套系统最终能够以多低的成本生成 Token。在大量实际工作负载中,英伟达认为,最低的单位 Token 成本仍然来自其完整平台。

其他头部前沿模型目前也仍主要运行在英伟达平台之上。对于英伟达而言,AI 实验室的机会已经不只是跟随模型训练规模增长,还包括从原本更偏向自研芯片的客户中重新获得份额。

2.超大规模云厂商:从 GPU 扩展至网络和 CPU

按新的业务口径,传统超大规模云厂商仍是英伟达最重要的需求来源之一,相关业务约占公司收入的一半。

不过,云厂商市场当前面临的约束,已经逐渐从芯片供应转向土地、电力和机房空间。也就是说,客户并非不愿继续投入,而是越来越难以按照原有方式快速扩建数据中心。

在这种背景下,英伟达正在扩大自己在每座数据中心中的价值占比——除了 GPU,公司还在通过网络设备、CPU、互连和机架级系统方案扩大可服务市场。

管理层在此次会议中重申了本年度 200 亿美元的 CPU 相关收入目标,并暗示其中相当一部分需求并非来自负责集群控制和调度的 Head Node,而是来自搭载 Vera CPU 的独立计算机架。

Vera 并不是一款单纯追求更多核心数量的通用 CPU,而是针对 AI 数据中心中的单线程工作负载和内存访问进行优化。它所代表的方向,是英伟达不再只出售加速卡,而是进一步进入 CPU、网络、互连和整机系统。

这也解释了为什么摩根士丹利认为,云厂商自研 ASIC 与英伟达继续增长可以同时成立。毕竟大型云厂商仍会继续开发和部署定制芯片,博通等 ASIC 供应商也可能保持高速增长,但只要整个 AI 计算市场扩张得足够快,GPU 与 ASIC 就不必进行零和竞争。

摩根士丹利预计,英伟达与博通的 AI 相关业务在未来一年均可能保持极高增速,市场短期内未必会出现剧烈的份额迁移。

3.主权 AI、工业与 Neocloud:更分散,也可能更庞大

相比 AI 实验室和超大规模云厂商,主权 AI、工业企业和 Neocloud 的需求更为分散,项目启动速度也往往更慢,但这可能是英伟达下一阶段最值得关注的增量市场。

地缘政治、数据主权与供应链本地化,正在推动更多国家和地区建设独立的 AI 基础设施。与此同时,金融、零售、生物科技、制造业等企业,也开始把 AI 从通用工具转变为内部生产系统的一部分。

这类项目通常需要更长的立项、审批与部署周期,但一旦进入实施阶段,单个项目的规模可能相当可观,而且面临的直接芯片竞争往往少于头部云厂商市场。

Neocloud 则提供了另一种增长模式。

这类以 GPU 算力为核心的新型云厂商,正在承接传统云厂商无法及时满足的算力需求,英伟达与部分 Neocloud 的合作,不仅可能涉及共同投资与信用支持,也可能引入收入分成机制。

市场目前更关注英伟达是否在为客户承担信用风险,但从另一面看,收入分成也意味着英伟达可能分享下游 GPU 云服务的长期收益。摩根士丹利据此认为,英伟达未来可能不只是向 Neocloud 出售硬件,还会逐渐成为大型 GPU 云网络的利益相关方。

二、ASIC、Rubin 与存储约束,真正影响增长的是什么?

实事求是地说,英伟达当前面对的最大争议,并不是 AI 是否仍会增长,而是芯片竞争、产品路线和供应约束,是否会削弱公司在这一轮增长中的份额。

从此次路演释放的信息看,英伟达的回答是,这些问题都真实存在,但尚未改变公司的核心增长方向。

1.ASIC 会增长,但并不意味着 GPU 必然失去份额

对于稳定、成熟且规模足够大的工作负载,ASIC 确实可能提供更低的芯片成本和更高的定制效率。但模型架构、推理方式和开发工具仍在快速变化,客户同时需要灵活性、软件生态和系统交付能力。

因此,真正决定客户选择的,并不是某一颗芯片的售价,而是模型训练、推理、网络、内存和软件协同之后的综合成本。

英伟达的护城河,也不再只是 GPU 性能,而是 CUDA、网络、CPU、互连、整机系统和模型工具共同构成的平台能力。

2.Rubin 路线图暂未出现实质性延期

此次路演还回应了近期围绕 Vera Rubin 产品路线图的争议。

英伟达否认 Rubin Ultra 已推迟至 2028 年的市场传言,确认该产品仍计划于 2027 年出货,但也同时承认,部分机架形态将进行调整,原有 Kyber 机架方案将被另一种被管理层称为「更优」的设计替代。

这一变化可能支持更大规模的单机架 Scale-up 域,但并不意味着核心技术路线发生改变,包括 800V 电力架构、跨机架光学互连等关键技术,仍在按照原有计划推进。

对于英伟达而言,在每一代产品中尝试更激进的系统设计,本身就是其保持领先的一部分,真正需要观察的,不是路线图是否发生过调整,而是公司能否在量产前及时纠偏,并控制大规模交付风险。

摩根士丹利认为,Vera Rubin 仍将是未来 12 个月推动英伟达增长的重要产品周期。

3.存储短缺则是另一个容易被市场误读的问题

管理层预计,存储供应约束可能持续数年。

如果 AI 行业希望每年实现数量级的 Token 增长,而存储供给无法同步扩张,仅靠增加 GPU 数量并不足以解决问题,计算、网络和内存之间的配置关系,必须随之重新设计。

一种可能的调整,是降低单个机架的 LPDDR5 配置量,使有限的存储供应能够支持更多机架交付;另一种方向,则是通过网络、缓存和更高速的片上存储,降低部分场景对传统 DRAM 的依赖。

管理层在会议中还提到了以 SRAM 为主要存储架构的相关技术,SRAM 的成本通常高于 DRAM,但在特定推理负载下,其低延迟和高带宽可能具备系统级价值。

这些表态短期内可能影响市场对部分存储公司的情绪,但其逻辑起点并不是存储需求转弱。恰恰相反,英伟达之所以需要持续调整架构,是因为公司预计存储供给长期难以完全满足 AI 计算增长。

因此,对存储产业而言,真正值得关注的并不是英伟达是否减少某一种内存的单机配置,而是 AI 系统中的内存价值量,会如何在 HBM、LPDDR、SRAM、缓存和网络之间重新分配。

4. Nemotron 与开放模型的重要性

除了硬件,英伟达也在强化开放模型和企业 AI 软件的作用。

管理层以电路设计等专业场景为例指出,通用闭源模型未必能够满足企业对专业知识、数据安全和工作流程的要求吗,企业真正需要的,往往不是直接调用一个外部模型,而是围绕自身数据与经验,建立一套可控制、可调整的 AI 系统。

Nemotron 等开放模型的意义就在于此。

它们允许企业围绕自身业务进行训练、微调和部署,同时保留对模型、数据和基础设施的控制权。对于英伟达而言,开放模型并不只是一个软件产品,而是将 GPU、网络、推理框架、模型和企业应用连接起来的重要入口。

英伟达希望构建的,已经不只是一套性能领先的计算硬件,而是一套企业能够完整掌握和部署的 AI 技术栈。

三、摩根士丹利如何为英伟达估值?

此次路演的另一个重要目的,是扩大英伟达在价值型投资者中的覆盖。

众所周知,过去几年,英伟达主要被视为一项典型的高增长资产,但随着公司市值和机构持仓不断扩大,大量成长型基金已经广泛持有英伟达,部分机构甚至接近内部单一持仓上限,因此对英伟达而言,仅靠成长型资金继续提高配置,空间正在变得有限。

英伟达因此需要为市场提供另一套估值逻辑。

管理层预计,从当前阶段开始,公司将把 50% 或以上的现金流用于股东回报。在此背景下,持续增加的股票回购与现金回报,使英伟达在保持高增长属性的同时,也逐渐具备大型成熟科技公司的价值特征。

换句话说,英伟达希望市场同时使用两套框架为其估值:一方面,它仍是一家能够保持高速增长的 AI 基础设施公司;另一方面,它正在成为一家能够持续产生并返还巨额现金流的超大型科技平台。

基于这一判断,摩根士丹利继续将英伟达列为半导体板块首选,维持「增持」评级和 288 美元目标价,并给出三种风险收益情景:

  • 基准情景,目标价为 288 美元,采用约 22 倍 2027 日历年每股收益预测,对应 EPS 13.08 美元:报告预计,英伟达收入将在 2026 年增长 82.0%,2027 年增长 52.4%;
  • 在乐观情景下,目标价为 330 美元,对应约 23 倍 2027 日历年 EPS 14 美元:其核心假设是,数据中心业务继续高速增长,网络、Vera Rubin 系统与软件收入推动英伟达获得更高的全栈 AI 计算平台溢价,进一步的上行空间可能来自 AI PC、自动驾驶和机器人业务的规模化,以及高毛利软件和 AI 服务收入占比提升。
  • 在悲观情景下,目标价为 160 美元,对应约 16 倍 2027 日历年 EPS 10 美元:主要风险包括数据中心供给更快追上需求,AI 基础设施增速明显下降;客户通过自研 ASIC 降低对英伟达的依赖;AMD 或其他竞争对手重新获得份额;以及关税和出口限制对收入产生高于预期的影响;

从盈利预测来看,摩根士丹利预计,英伟达 2026—2029 年 GAAP 收入将分别达到 2159.38 亿、3930.05 亿、5988.09 亿和 7838.77 亿美元;毛利率分别为 71.3%、74.4%、72.5% 和 72.0%,EPS 分别为 4.61、8.96、13.08 和 17.63 美元。

这组预测背后的核心判断是,即使英伟达的收入基数已经十分庞大,AI 基础设施扩张仍有望推动其收入和利润在未来数年保持较高增速;网络、CPU、软件与系统级方案,则会在 GPU 之外贡献更多增量。

当然,摩根士丹利也承认,存储、网络和其他供应链环节,在部分阶段可能拥有更高的盈利弹性,事实上,在过去的半导体周期中,摩根士丹利也曾将板块首选从英伟达轮换至闪迪和美光等公司。

但从风险收益比来看,英伟达仍然是其认为半导体板块中最具吸引力的核心资产之一。

一方面,公司当前的估值倍数可能受到超大市值和指数权重的约束;另一方面,相比 AMD、博通等计算半导体公司,英伟达并未享有特别明显的估值溢价。摩根士丹利认为,随着增长来源进一步多元化、现金回报提升,英伟达与部分同业之间的估值差异最终有望收敛。

不过,市场仓位并未呈现完全一致的乐观预期。报告显示,主动型机构投资者持股比例已经达到 50.9%,意味着成长型资金的持仓基础较高;与此同时,摩根士丹利量化模型对英伟达未来 3 个月和 24 个月的判断均处于第 4 分位,尚未进入最受量化资金青睐的区间(第 1 分位代表最受青睐、第 5 分位代表最不受青睐)。

这也构成了当前英伟达估值中颇为微妙的一面:基本面预期依然强劲,但较高的机构持仓、超大市值与市场期待,也意味着公司需要不断兑现增长,才能推动估值进一步抬升。

写在最后

市场过去讨论英伟达,往往围绕一个简单的问题展开:AI 资本开支还能增长多久?

但这次路演提供了另一种观察角度。

英伟达下一阶段增长,并不完全取决于少数大型云厂商是否继续增加 GPU 采购,而在于它能否把自己的平台能力进一步扩展到网络、CPU、模型、企业软件、主权 AI 和新型云基础设施。

ASIC 会继续增长,存储和电力约束也不会消失,产品路线图仍可能调整,真正决定英伟达长期价值的,不是它能否阻止这些变化,而是它能否继续把每一次产业变化,转化为更大的可服务市场。

对于一家季度收入即将接近 1000 亿美元的公司而言,「增长加速」听起来或许反直觉。

但英伟达试图向市场证明的,正是当 AI 基础设施从芯片采购走向系统建设,从少数云厂商扩展至国家、企业与新型云平台,它仍有能力在每一层技术栈中占据更大的价值份额。

这也是从 AI 芯片供应商走向全栈基础设施平台之后,一段更长的增长曲线。

CPI数据在说牛市已回,期权市场却说别急开香槟

昨日美国的CPI数据让整个风险资产市场都松了一口气。

美国6月CPI年率录得3.5%,不仅低于市场一致预期的3.8%,更远低于前值的4.2%。这个超预期的降温幅度,几乎在一瞬间扭转了此前笼罩在市场上空的紧缩恐慌。交易员们迅速下调了对美联储年内加息的定价,美元走软,美股和加密货币同步拉升。

截至收盘,纳斯达克指数收涨约0.9%,比特币**从62,000美元附近回升至65,000附近,美股SK海力士更是上演了一场堪称疯狂的”大翻盘”——单日暴涨27%,一扫前两日的阴霾。

一家市值超过万亿美元的公司,在一天之内涨了27%。这不是蓝筹股的走势,这是meme币的走势。市场情绪的剧烈摇摆,被海力士的K线图展现得淋漓尽致。

数据利好固然让人欣喜,短期内风险资产大概率能喘口气。但如果我们把视角从K线切换到期权市场上的暗线,那么中长期的风险可能并没有因为这份CPI报告而被彻底消除。

一、美联储的态度:单月数据不够,”零容忍”立场未变

CPI数据公布后不久,美联储主席沃什在国会听证会上首次公开亮相。市场对这位新主席的每一句话都竖起了耳朵。

而他传递的信息,远比CPI数字本身更冷峻。

沃什明确表示,美联储对持续高通胀”零容忍”。他毫不客气地将过去五年通胀长期高于2%目标定义为”美联储的失职”,并强调不会因为单月CPI数据的改善就改变判断方向。

翻译一下:即便3.5%的CPI看起来不错,但距离美联储自认为的”任务完成”还有很长的路要走。

这意味着什么?意味着市场的”降息狂欢”可能香槟开早了。美联储的决策框架不会因为一次数据降温就发生根本性转向。如果后续月份通胀出现反复,沃什的鹰派底色随时可能重新显现。3.5%的CPI给了市场一个喘息的窗口,但它不等于一张”美联储已经转向”的通行证。

二、通胀的压力并未解除

CPI数字降温是一回事,通胀的底层驱动因素是否真正消退是另一回事。

首先,中东地缘局势再度升温。美伊冲突最近重新升级,特朗普宣布重新封锁伊朗港口。任何涉及霍尔木兹海峡或中东产油国供应中断的风险,都可能在短时间内将油价推向更高水平,进而传导至全球通胀预期。

其次,原油价格已久处于高位。WTI原油目前维持在80美元/桶附近。油价对CPI的传导有滞后效应——当前80美元的油价,其对通胀的完整影响可能在未来一到两个月的数据中才会逐步显现。换句话说,7月出炉的CPI数据好看,不代表8月、9月也会好看。

如果地缘冲突进一步推升油价,叠加基数效应的消退,下半年的通胀路径依然存在反复的可能。

三、期权市场在说什么?

CPI利好让股价和币价都涨了,但如果你去看期权市场的隐含波动率结构,会发现一个令人不安的背离。

SK海力士:近期IV远高于远期

海力士当期期权的隐含波动率(IV)已经飙升至181%左右——这是一个极端到近乎疯狂的数字,通常只出现在高投机性的小型股票或重大事件前夕。

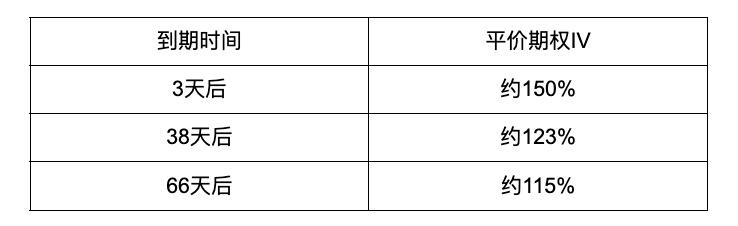
更关键的是期限结构:近期期权的IV显著高于远期期权。具体数据如下:

这个”近高远低”的期限结构意味着什么?

意味着期权市场正在用真金白银定价一个判断:海力士在短期内(几天到一两周内)很可能会受到某些消息冲击,导致股价出现剧烈波动。但从中长期来看,缺乏进一步推动股价持续上升的驱动力。

近期IV高企反映的是”事件风险”——可能是财报、可能是宏观数据、也可能是地缘政治突变。而远端IV的回落则说明,期权交易者认为这些冲击是短期的、非趋势性的。中长期来看,海力士股价的上行动力似乎有所欠缺。

比特币期权:同样的剧本

比特币的期权结构也呈现了几乎一致的形态。

尽管CPI利好推动BTC价格从62,000美元涨至65,000美元,但期权市场的反应相当克制:

  • 近期期权IV:小幅提升至约35%
  • 远期期权IV:维持在32%-33%,几乎不见起色

这意味着什么?意味着期权交易者认为BTC的上涨空间在短期内受到CPI数据的催化,但从中长期的视角看,市场并不认为比特币具备持续大幅突破的动能。远期IV的低迷,反映的是对中期趋势缺乏强烈方向的判断。

四、写在最后:短期松气,中长期警惕

综合来看,3.5%的CPI数据确实为当前紧绷的市场情绪提供了一个释放的出口。短期内,美股和加密货币大概率能凭借这份数据获得一段相对平静的窗口期。

但从中长期视角审视,几个关键变量尚未解除:

  • 美联储的”零容忍”立场没有改变,单月数据不足以让它松口
  • 地缘冲突和油价高位仍是通胀复燃的潜在催化剂
  • 期权市场的期限结构显示,近期波动风险高企,但中长期上行驱动不足

短期可以松气,但中长期的风险尚未真正解除。

对于想要在当前环境中布局的投资者,BIT券商平台提供了双向操作的工具箱:

  • 融资做多:如果你认为CPI降温趋势延续,风险资产还有修复空间——BIT提供日内0息、隔夜$20,000额度内免息的融资服务。
  • 融券做空:如果你认为市场情绪过度乐观、芯片股和加密货币的反弹不可持续——BIT融券功能限时$0费率(直至7月31日),让你在看跌方向上也能低成本试探。

在CPI数据带来短期喘息的同时,也别忘了为中长期的不确定性留好退路。

免责声明:本文由外部作者撰写,仅代表作者个人观点,不代表BIT官方立场,BIT未对文中数据及分析进行独立核实,不构成投资建议或招揽。融资融券涉及杠杆及卖空机制,可能导致损失超过本金,并存在强制平仓风险。促销利率仅限活动期内,具体以BIT App显示为准,活动结束后可能调整。美股投资准入须符合资格及所在司法管辖区规定。过往表现不代表未来收益,请充分了解风险后审慎决策。

一个老外眼里的智谱AI:模型免费、巨额亏损,市值为何一度超过美团?

原文作者:Robonaissance

原文编译:深潮 TechFlow

导读:智谱 AI 港股上市半年涨了 25 倍,市值一度超过美团,但它 2025 年营收 7.24 亿人民币,亏损 47.2 亿,最强模型 GLM-5.2 还是 MIT 开源协议免费下载。这不是市场疯了,而是在给稀缺性、主权和小到能被推动的流通盘定价。清华血统、国资背书、73.7%营收来自国企私有化部署——这才是智谱真正在卖的东西。

2026 年 7 月 2 日,全球首家上市 AI 实验室股价单日暴跌近 17%。6 天后的 7 月 8 日早盘,锁定期到期、约 460 亿港元冻结股票解禁,股价反而涨了 13%。24 小时内,这家公司趁着涨势增发了 40 亿美元新股。

智谱 AI,在港股名为”知识图谱科技”,被彭博评为亚洲波动最剧烈的股票。但波动不是副作用,波动本身就是机制。

底层生意比 K 线图更魔幻。2025 年智谱营收 7.24 亿人民币,约 1.05 亿美元。亏损 47.2 亿人民币,约 6.5 亿美元。研发投入 31.8 亿人民币,是全年营收的 4.4 倍。旗舰模型 GLM-5.2 采用 MIT 开源协议,任何人都能下载权重、自己跑推理、微调、做商业产品,不用给智谱一分钱。

6 月底市场给这家公司的估值是 1 万亿港元,约 1280 亿美元。比美团还高——美团给几亿人送外卖,而且真的赚钱。

简单的解读是市场疯了。更有用的解读是,市场在给某个真实的东西定价,而那个东西不在利润表上。它在给稀缺性、主权和一个小到能被推着走的流通盘定价。这是关于这三者的故事,也是当世界终于给一家前沿 AI 实验室定了个公开价格后发现,这个价格几乎不反映实验室本身。

清华血统

智谱不是从创业公司起步的,它始于大学研究组,这个差异解释了公司后来的大部分形态。

清华大学知识工程组,国际上叫 THUDM,在知识图谱和语言模型还不流行的时候就已经研究多年。2019 年两位教授唐杰和李涓子把这些工作拆出来成立了公司。他们带出来的架构叫 GLM,通用语言模型,这既是公司的技术身份也是名字来源。

这个出身带来了两样东西,但只有一样经常被写。

第一是技术。2023 年 3 月,大部分中国 AI 公司还没发布开发者能用的东西时,智谱发布了 ChatGLM-6B,一个小到能在单张消费级显卡上跑推理的开源对话模型。它成了那年下载量最高的模型之一,也是第一个广泛可用的中文指令微调大语言模型。爱好者在笔记本上微调它,大学实验室拿它做课程,企业拆开它研究原理。免费发布模型的习惯从一开始就有,原因一点都不浪漫:免费发布是学术 spin-out 被人注意到的方式。

第二样东西是信任,而信任后来变成了生意本身。智谱成了”六小龙”之一,也就是生成式 AI 浪潮中冒出来的那批中国大模型创业公司,上市前它组了一个异常宽泛的投资人名单:阿里、腾讯、蚂蚁、美团、小米、高瓴、启明创投、中国地方政府基金,还有沙特阿美的 Prosperity7 Ventures,总共约 15 亿美元。一家清华 spin-out、有国资在股东名单上的公司,中国国有银行可以放心采购,采购链上谁都不用为这个决定辩护。这种准入不是软优势。从营收结构就能看出,它就是整个商业引擎。

智谱不到 900 人,大概四分之三是研究员。CEO 是张鹏,唐杰是核心科学家,董事长是刘德兵。对一家市场一度估值超过美团的公司来说,这是一栋非常小的楼,里面全是学者。

智谱到底卖什么

2025 年,智谱 7.24 亿营收里有 5.34 亿来自私有化部署,占 73.7%。

这一个数字重构了整家公司。

私有化部署意思是智谱的工程师去客户大楼,把 GLM 模型套件装进客户自己的服务器和内网,数据永远不出本地。他们用客户数据微调模型,和客户现有系统集成,一直待到能用为止。然后去下一个客户那里再来一遍。

客户是中国国有企业、银行、政府机构:这些机构不能把敏感数据放到别人的云上,也不会以任何价格买国外模型。对它们来说,清华血统、国资投资、国内部署的模型不是几个选项之一,而是唯一选项。这就是清华血统换来的东西,转化成了发票。

剩下 1.9 亿人民币,占 26.3%,来自云业务:API、开发者平台、那些像软件一样运行的部分。这块在快速增长,营收占比从 2024 年的 15.5%涨上来,毛利率从 3.3%爬到 18.9%,因为推理优化和规模把单 token 边际成本压了下来。

但公司的形状是由那 73.7%决定的,而那个形状有问题。整体毛利率从 2024 年的 56.3%降到 2025 年的 41.0%。私有化部署这块自己的毛利率从 66.0%降到 48.8%。这个生意长大的同时毛利率在收缩,因为长大意味着雇更多工程师坐在更多大楼里。私有化部署没有哪个版本能让第十个客户比第一个便宜服务。人力没有成本曲线,只有人头数。

增长没有疑问。智谱营收 2022 年 5740 万,2023 年 1.245 亿,2024 年 3.124 亿,2025 年 7.24 亿。这是一家基本每年翻倍的公司,按营收算智谱是中国最大的独立大模型开发商。轨迹完全是信徒想看到的。

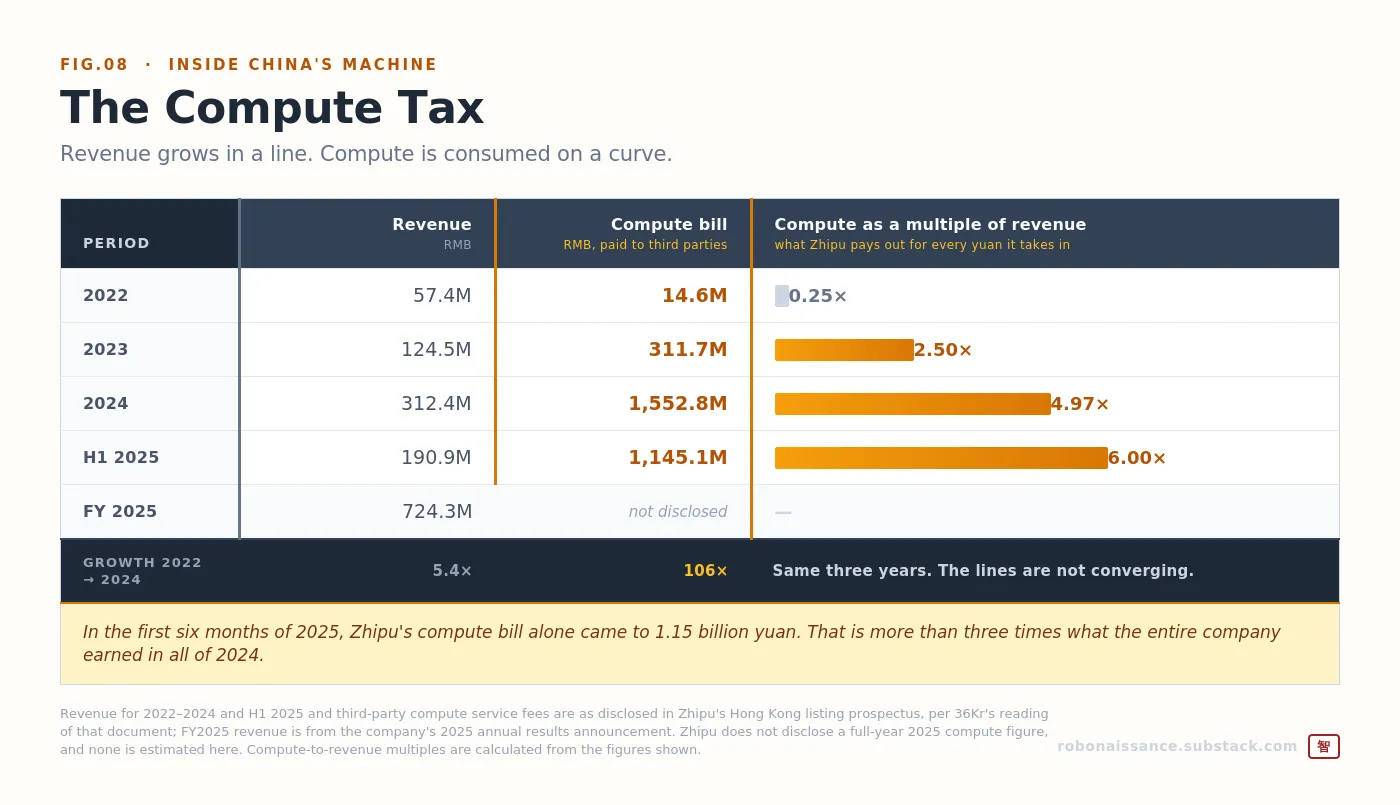
问题在下面那笔账单,它决定一切。智谱付给第三方的算力费用 2022 年是 1460 万,2023 年是 3.117 亿,2024 年是 15.5 亿。光 2025 年上半年,根据招股书数字,就是 11.5 亿。

把这两条线放在一起看。2022 到 2024 年间,智谱营收涨了大概 5 倍。同样这三年,算力账单涨了一百多倍。而 2025 年头 6 个月,光算力就花得比 2024 年全年赚的还多。

这两条线没在收敛。

传统软件写一次复制无成本,所以软件公司是史上最赚钱的企业。大模型打破了这个。它写一次,但每次有人用都要再付一次钱。营收是线性增长,算力消耗是曲线,而且随着上下文窗口拉长、推理链跑长,曲线还在变陡。2025 年智谱每赚 1 块钱,就要给芯片厂商和云服务商交远远不止 1 块钱。

开源悖论

智谱最强的模型是免费的。

GLM-5.2,2026 年 6 月中发布,支持最高 100 万 token 上下文窗口,采用 MIT 开源协议。下载权重,在自己硬件上跑,改,做产品,卖掉,永远不用给智谱一分钱。这不是阉割版社区版,这是旗舰,公司拿它和美国前沿模型打榜的那个。

显而易见的问题是,这怎么可能变成生意。

答案是,开源是智谱能负担得起的分发策略,恰恰因为它的营收不来自卖模型访问权。营收来自卖部署、集成和服务。开源权重是营销,私有化合同才是产品。免费发模型不会蚕食营收,因为那些付钱的客户本来就不打算通过 API 租模型。他们本来就打算付钱让人来大楼里装一个。

免费换来的是覆盖。按公司说法,218 个国家和地区的 400 多万注册企业和开发者用户,集成了中国前十大互联网公司里的九家。换来开发者习惯,而这是 API 营收的原材料。还换来一种特定的信用:一个全世界都检查过权重的模型,银行风险委员会可以批,不用相信任何人的话。

策略有效的证据不是下载量——下载量容易刷也没法变现。证据是价格。中国同行都在削价抢份额的时候,智谱把 API 定价提了 83%,需求还是超过供给。开放平台的 ARR 达到 17 亿人民币,约 2.4 亿美元,同比增长 60 倍,这是张鹏在公司作为上市公司的第一次财报电话会上给的数字。

一家公司能在价格战里涨价,说明它有价格战触及不到的东西。

改变需求曲线的是 agent。GLM-5 系列针对长程软件工程调优,模型能持续工作几百个迭代而不是回答一个问题就停,智谱卖的编程套餐可以插到开发者已经在用的工具里。当一个代码 agent 自主跑一小时,它消耗的不是一次查询的 token 量,是几千倍。董事长刘德兵的论点是,由此产生的用量和价格增长是持久的而不是峰值,因为是模型变强了、用户让它们干更多活推动的。

这就是多头案例的一句话版本:agent 是 token 熔炉,而智谱卖 token。

流通盘机器

但这些都解释不了一只股票从 1 月份 116.20 港元涨到 6 月 22 日盘中最高 2980 港元,不到半年涨了 25 倍。要解释这个得看管道。

2026 年 1 月 8 日智谱上市,发行价 116.20 港元,包括超额配售卖了约 4300 万股,大概占股本 9.65%。其中 11 家基石投资人拿了约 29.8 亿港元,接近发售股份的 70%。基石投资人是香港发行人上市前拉来的大机构:他们承诺买大块,保证拿到配额,作为交换他们同意 6 个月不卖。散户对剩下的部分超额认购了一千多倍。

做个减法。首日真正能交易的股份大概 1735 万股。不到公司的 4%。

一只 4%流通盘的股票没有正常股票那种价格。它只有一个很小数量的愿意卖的人和任何出现的需求之间的清算水平,而 2026 年上半年出现的需求是地球上每个想要中国前沿 AI 敞口、在 1 月之前没有上市纯标的的投资者。不是深度求索,那是私有。不是月之暗面,那是私有。不是华为,那不上市也不卖模型。就智谱,还有晚一天上市的 MiniMax,这就是全部菜单。

瑞银说得很直白:估值反映了稀缺性溢价和有限的可交易股份数量。彭博后来观察到智谱股票是亚洲波动最大的,很大程度上因为流通股太少。

这台机器跑了 6 个月。然后 7 月到了,当众把它跑了一遍。

7 月 2 日,基石锁定期临近,股票单日跌了近 17%,什么都没发生,就是预期供给要来了。收盘 1754 港元,市值跌破 8000 亿。交易太拥挤、流通盘太薄,光是 2568 万股即将解禁,占公司 5.8%,就在一天里抹掉大概六分之一市值。

然后 7 月 7 日锁定期到期,基石投资人没卖。他们近 70%承诺了继续持有。7 月 8 日股票涨 13.35%,单日增加超过 1000 亿港元市值,因为不卖被解读成信任投票。

24 小时内,智谱往这波涨势里增发了股票。它以每股 1588 港元配售约 1980 万股新股,募资约 314 亿港元,略超 40 亿美元,是香港今年最大的几笔配售之一,规模是智谱自己 IPO 的 6 倍多。中金建银国际做账簿管理人。股份定价比前收盘折让约 13%,这是让机构在那个水平接盘需要的折扣。

锁定期释放之后,配售之后,智谱已发行股票里只有大约 13.5%可以自由交易。

公司没修流通盘,它变现了流通盘。

对照实验第二天就跑了。MiniMax,另一家 1 月在港股上市的中国模型开发商,7 月 9 日迎来自己的锁定期到期。创始人延长了锁定期,战略股东承诺不卖。盘中还是跌了超过 20%。

区别并不在于底层架构——架构大体相同。区别在于,MiniMax 曾试图提高其 M3 模型的价格,但遭到市场拒绝,不得不降价。而智谱提价 83%,市场照单全收。稀薄的流通盘会放大任何现有的市场信念,但它不会凭空制造信念。当信念存在时,稀薄的流通盘能把一个好季度变成 25 倍的涨幅。当信念不在时,同样的稀薄流通盘会把解禁变成溃败。

不依赖英伟达训练

对任何追踪中国 AI 技术栈的人来说,最重要的一项声明是智谱不事张扬地做出的。

据报道,2026 年 2 月发布的开源旗舰模型 GLM-5,是在中国加速器而非英伟达硬件上训练和部署的:华为的昇腾,以及来自寒武纪、摩尔线程和昆仑芯的芯片。在财报电话会上,张鹏表示,自 2 月以来,智谱一直在加速使用国产芯片以满足算力需求的急剧上升。研发预算中包括针对国产芯片适配的联合设计工作。公司自建了异步强化学习框架 Slime,部分原因就是为了让训练管线能在它实际被允许购买的硬件上运行。

智谱选择这条路,与其说是主动选择,不如说是被选择。2025 年 1 月,美国商务部将北京智谱华章科技及其子公司列入实体清单,理由是担心该公司通过 AI 帮助推进中国的军事现代化。智谱对这一理由提出异议,并表示不依赖美国大模型技术。无论如何看待这一认定,其实际效果就是限制了对美国技术的获取,将国产芯片从一种偏好变成了必需。

最终的产物闭合了贯穿本系列的一个循环。一个前沿级开源模型,在国际编程基准测试中具有竞争力,在中国芯片上训练完成。

寒武纪需要一个推理工作负载足够大的客户,才能让国产加速器业务成为现实。智谱需要允许购买的芯片。芯片需要模型。模型需要芯片。两者都需要出口管制来创造一个封闭市场,在这个市场中,彼此是对方的最佳可选项。技术栈分叉不再是预测,而是一个已交付的产物,带着基准测试分数。

主权交易

2026 年 6 月中旬,Anthropic 暂停了其最新模型 Fable 和 Mythos 的访问权限,以遵守美国商务部的出口管制规定。7 月 1 日恢复访问。

在这个窗口期,智谱发布了 GLM-5.2 和一条信息。公司在社交媒体上表示,前沿智能不应只属于少数人,也不应在任何时刻因为少数几条规则而被撤回。

这个表述并不完全准确。这些模型是为遵守监管命令而暂停,不是因公司一时兴起而撤回,而且三周内就恢复了。

但这种不准确在商业上并不重要,理解这一点才是关键。选择在什么基础上建立业务的买家,不会去评估模型可能不可用的原因。买家评估的是这种可能性本身。智谱从未争辩说美国模型更差。GLM-5.2 在 Code Arena 前端排行榜上排名第二,仅次于 Anthropic 的 Claude Fable 5,智谱也没有假装不是如此。这个论点更窄且更难反驳:美国模型可以被一个不是你的人关闭,而放在你自己服务器上的一组开源权重则不会。

这就是寒武纪的逻辑,向技术栈上移了一层。

寒武纪的芯片不是最好的芯片。它们是中国买家实际能拿到货的芯片,在一个受制裁的市场中,可获得性就是一种性能形式。智谱的模型不是最好的模型。它们是买家可以下载、审计、部署和保留的模型,在一个前沿可能被外国监管机构关闭的市场中,永久性就是一种性能形式。

在芯片领域,足够好且可获得胜过最好但不可得。在权重领域,你能保留的模型胜过你可能失去的更好模型。同样的交易,在同一技术栈的两个不同高度上发生了两次。

Anthropic 还是 Palantir

这就留下了估值问题,而估值归结为一个分类问题。

市场给智谱的定价方式就像定价一个前沿平台:一家设定范式的公司,拥有生态系统溢价和最终会爆发的运营杠杆,今天的亏损是拥有明天标准的入场费。这是市值万亿港元的理由,也是张鹏说智谱将继续沿着成为中国 Anthropic 的道路前进时给出的理由。

智谱的利润表描述的是一家不同的公司。近四分之三的收入来自面向企业和国家客户的基于项目的交付,工程师驻场、定制微调,以及随着工作规模扩大而变薄的利润率。中国分析师已经直白地做出比较:估值说的是 Anthropic,商业模式说的是 Palantir。深度客户参与、资格门槛和交付团队,而非平台经济学。

两种描述都部分正确,而它们之间的距离就是所有风险所在之处。

如果有解决方案,它在收入结构中可见。平台业务是那 26.3%,是正在复合增长的部分:云服务收入占比上升,云业务毛利率从 3.3%升至 18.9%,平台经常性收入增长 60 倍,在价格战中涨价。服务业务是那 73.7%,是今天支付账单的部分,同时也限制了公司未来的天花板。张鹏曾表示公司正在从本地部署向云端转移,这是正确的方向,也是对当前结构意味着什么的承认。

万亿港元估值是在押注 26.3%会成为公司主体,而 73.7%会成为遗留业务线。这种转变是可能的。但在单个完整年度的审计结果中尚未显现。

倍数衡量的就是这个距离。在万亿港元市值时,智谱的市销率超过一千倍,一些估算认为接近 1280 倍。粗略对比,OpenAI 约 7300 亿美元的估值对约 130 亿美元收入,市销率接近 56 倍。即使按摩根大通激进预测的 2026 年 46 亿元人民币收入(增长超过 500%)计算,远期倍数仍超过 200 倍。摩根大通预计 2028 年实现盈利。东吴证券建模的增长更慢,数字更小。

在智谱成长到匹配价格的过程中,竞争对手并未止步。据报道 DeepSeek 已完成超过 70 亿美元的新一轮融资。月之暗面正在为自己的上市融资。MiniMax 在智谱之后一天在香港上市,将 M3 模型价格砍半,然后眼看大约一半的市值消失。在一个模型能力趋同、价格成为战场的市场中,定价权是将平台与商品区分开的唯一因素,而定价权恰恰是智谱迄今设法保持的。

公司还在寻求更多资本。6 月 1 日公司宣布计划在上海科创板 A 股上市,目标融资约 150 亿元人民币,约 22 亿美元。申请于 6 月 17 日通过受理阶段。如果完成,智谱将成为首家在港上市后在内地完成全面双重上市的 AI 公司,面对那些从外部见证了英伟达飙升、希望拥有本土冠军的国内投资者。

算力税

本系列现在遇到了同一问题的三个版本。

寒武纪证明了能力,尚未证明捕获:一个足够好的芯片在真实规模上运行,被市场定价得好像份额已经赢下。星动纪元有捕获但尚未证明能力:四家互联网巨头和 28 亿美元估值,连接到一个在 17 项任务中只通过自己基准测试 4 项的模型。

智谱是第三种变体,也是最具启发性的,因为它两者都有。

能力是真实的。GLM-5.2 在一个严肃的国际编程排行榜上排名第二,落后于一个美国模型,领先于所有其他开源模型。权重是公开的,基准测试是独立的,模型在中国芯片上训练。捕获也是真实的。中国十大互联网公司中有九家集成了其模型。注册开发者 400 万。经常性平台收入一年增长 60 倍。它在价格战中提价 83%,需求反而上升。

但它仍然每赚一元就亏损大约六元。

智谱缺少的既非能力也非捕获,而是单位经济效益。软件的伟大技巧一直是你写一次,第一千万份拷贝制作成本为零。大模型打破了这个技巧。每份拷贝都有成本。每次查询都有成本。每个新增客户都带着算力账单而来,而且账单随着上下文窗口、推理长度和整个行业都在竞相拉长的智能体循环而增长。智谱去年研发支出是收入的 4.4 倍,不是出于鲁莽,而是因为这是目前站在前沿的代价。

世界现在有了一个前沿 AI 实验室的公开价格。这个价格是由 4%的流通盘与无限需求相撞而设定的,它说的是:稀缺性、主权,以及成为中国默认选项的期权价值。它尚未说明的是:这门生意行得通。

这就是智谱现在在公开市场、在一个股票代码上、带着申报日历和季度披露义务正在进行的实验。它已证明一家公司可以在受制裁的芯片上构建前沿模型,免费发布权重,仍然让世界付费。它尚未证明一家公司可以做到这一切并且赚钱。

没人证明过。智谱只是第一个必须展示其工作过程的。

模型和基准测试:AI Wiki;The AI Rankings; BigGo Finance; Asia Tech Review. GLM-4.7(2025 年 12 月 22 日;SWE-bench Verified 得分 73.8%,LiveCodeBench 得分 84.9%)、GLM-5(2026 年 2 月)、GLM-5.1(2026 年 4 月)和 GLM-5.2(2026 年 6 月中旬;上下文长度可达一百万 tokens;采用 MIT 许可证)的信息来自这些媒体报道的公司发布。关于 GLM-5.2 在 6 月中旬的确切发布日期,不同来源说法不一,因此这里不给出具体日期。GLM-5.2 在 Code Arena 前端排行榜上排名第二,仅次于 Anthropic 的 Claude Fable 5,这一信息来自 Asia Tech Review 和 Startup Fortune 报道的 Code Arena 结果。智谱自己公布的基准测试数据属于厂商自报,与独立排行榜结果分开对待。

国产芯片:路透社经 AOL 转载,由 The AI Rankings 总结;CNBC(财报电话会议)。关于 GLM-5 使用中国加速器(华为昇腾、寒武纪、摩尔线程、昆仑芯)而非英伟达硬件进行训练和服务的报道,来自路透社的报道,这里作为报道内容而非公司披露信息呈现。张鹏关于公司正在加速使用国产芯片的表述,来自 CNBC 对财报电话会议的报道。Slime 异步强化学习框架和”国产芯片适配的协同设计”研发投入,来自东吴证券经富途转载的年报评论。

实体清单:SCMP 经 The AI Rankings 转载。2025 年 1 月将北京智谱华章科技及其子公司列入美国实体清单、关于军事现代化的理由引用,以及智谱对该理由的异议,均根据这些来源报道。

Anthropic 模型暂停:Anthropic 于 2026 年 6 月 12 日暂停了 Fable 和 Mythos 模型的访问,以遵守美国商务部的出口管制,并在这些管制取消后于 2026 年 7 月 1 日恢复了访问(Anthropic 声明:https://www.anthropic.com/news/fable-mythos-access)。智谱的公开回应将前沿智能定性为不应被撤回的东西,这来自 Asia Tech Review 报道的智谱社交媒体。本文说明暂停的监管原因,是因为合规驱动的暂停与自主撤回之间的区别对论点至关重要,而智谱的表述回避了这一点。

估值、预测和竞争对手:财新全球;南华早报;Startup Fortune; BigGo Finance; KuCoin; Asia Tech Review. 市销率(高峰时超过 1000 倍追踪收入,一些估算接近 1280 倍;根据摩根大通 2026 年预测,远期市销率超过 200 倍)是分析师和媒体估算,随股价变化;这里作为参考而非精确数值呈现。摩根大通的营收预测(2026 年 46 亿元人民币,2027 年 114 亿元人民币,2028 年 309 亿元人民币,预计 2028 年实现盈利)来自财新全球和 SCMP。东吴证券的较低预测来自富途。与 OpenAI 的比较(约 7300 亿美元估值对约 130 亿美元营收,根据金融时报报道)仅用作粗略规模参考。DeepSeek 获得超过 70 亿美元融资、月之暗面在上市前融资、MiniMax 降价及股价下跌,来自 Asia Tech Review、财新全球和 BigGo Finance 的报道。Anthropic 对比 Palantir 的分类框架,是 BigGo Finance 报道的分析师比较,引用了中国市场评论,并非本刊原创观点。

科创板上市:Startup Fortune 引用财新全球。6 月 1 日宣布 A 股上市计划,目标募资约 150 亿元人民币(约 22 亿美元)、发行后股本占比 2%至 8%、国泰海通证券担任辅导机构、6 月 17 日通过受理阶段,均来自这些来源。

分类说明

财务业绩、股权结构、IPO 条款、锁定机制和 7 月配售信息,均来自公司披露和多家媒体报道,属于已确认信息。股价和市值为时点数据,引用时均标注日期。国产芯片训练、竞争对手融资轮次和分析师预测属于报道信息,已标明来源。估值倍数为随股价变动的估算值。智谱自己的基准测试数据属于厂商自报;这里仅引用独立排行榜的排名作为结果。

明天,韩国央行将决定“疯牛式暴涨”能否继续

原创|Odaily星球日报(@OdailyChina

作者|Wenser(@wenser 2010 

万万没想到,比韩股 KOSPI 指数新高先到的,可能是韩国央行加息!

据外媒消息,消息人士透露,市场普遍预期韩国央行明日议息会议上将加息 25 个基点,基准利率上调至 2.75%;若情况属实,这将是韩国自 2023 年 1 月以来、时隔约三年半的首次加息。更有债券市场专家预测,今年年内还将进一步加息,基准利率年底前将达到 3.00%,明年上半年升至 3.25%。

一时间,尽管今日 KOSPI 指数暴力反弹,但还是一定程度上引发了市场恐慌。此外,基于海力士、三星电子等 ETF 基金的剧烈波动,韩国券商拟将单一股票杠杆 ETF 投资最低保证金上调 5 倍。

一个月前的今天,韩国女孩因股市大涨而欢呼“人类黄金时代到来”;一个月后的现在,韩国市场是否会因流动性紧缩、入市门槛提高而步入危机纪元?

韩国股市迎来全方位关注:从总统到券商,从央行到金融监管部门

接连暴涨暴跌的股市行情,让韩国国民这个被称为“自带杠杆的民族”彻底陷入了疯狂。7 月 13 日,韩国釜山甚至发生了一起“投资 KOL 被因亏钱而情绪化行凶粉丝刺伤”的案件。

如此疯狂而又极端的投机狂热,引发了韩国全社会的关注与热议,从韩国总统李在明,到金融投资协会会长黄圣烨以及韩国 10 家大型资管公司 CEO;从韩国央行到中央金融监管部门,所有的人都在围绕“股票”、“证券”、“金融市场”运转。

韩国总统李在明:股市急涨后需时间企稳

今日,韩国总统李在明在首尔与政府高级官员举行政策会议时表示“韩国国内股市目前相当不稳定。由于市场在如此短时间内经历了历史上前所未有的大幅上涨,因此需要时间和一定程度的波动才能趋于稳定。”

围绕杠杆 ETF 出现的争议,李在明承认确实存在,并已敦促韩国金融监督院和韩国交易所负责人迅速处理相关问题,并制定后续应对措施。

市场人士预计,监管部门将出手遏制这类高风险产品对市场稳定造成的冲击,包括可能提高投资杠杆 ETF 的最低保证金要求。韩国最大在野党国民力量党周二指责李在明政府一方面提出雄心勃勃的股市目标,另一方面却忽视不断积累的杠杆风险,从而鼓励了过度冒险行为。

此前,受全球 AI 产业链及半导体产业热潮影响,韩国政府曾抛出“800 万亿韩元芯片建厂投资计划”,且计划未来 15 年在芯片领域的投资将至少达到 30 万亿韩元。短短半个月后,包括 SK 海力士、三星在内的韩国 KOSPI 指数接连熔断,让曾经韩国政府乃至全国都倍感骄傲的“半导体荣光”一时褪色不少。

不过,从市场规律来看,急涨之后必有急跌,韩国政府推动本国产业发展与长期建设也是应有之义,只不过建设过程中,谁是代价,谁是成绩,那就要看谁的表现更好了。

韩国券商:拟上调单一股票杠杆 ETF 投资最低保证金至

据《韩国先驱报》报道,韩国券商行业已同意收紧单一股票杠杆型 ETF 的投资者保护规定。

本周二(7 月 14 日),韩国金融投资协会召集主要券商 CEO 召开紧急会议,评估跟踪三星电子和 SK 海力士的杠杆 ETF 市场情况,并讨论应对措施。与会机构原则上同意提高最低保证金要求,以抑制散户投资者过度使用杠杆。目前讨论中的一项方案是,将最低保证金门槛从 1000 万韩元(Odaily星球日报 注:约合 6714 美元)提高至 5000 万韩元(Odaily星球日报 注:约合 33570 美元)。

各机构还同意,根据投资者年龄和投资组合情况提供更具针对性的风险提示,并加强投资者教育,帮助投资者更充分了解这类产品的结构及风险。此外,行业还同意将再平衡和对冲交易更均匀地分散至整个交易时段,以减少收盘前集中买卖带来的市场冲击。

韩国央行:本周四或加息 25 个基点,紧缩周期即将来临

BigGo Finance 报道,有金融界消息人士透露,市场普遍预期韩国央行在本周四的会议上将加息 25 个基点,将基准利率从 2.50%上调至 2.75%。这将是自 2023 年 1 月以来、时隔约三年半的首次加息,很可能标志着紧缩周期的启动。

债券市场专家预测,今年年内还将进一步加息,基准利率年底前将达到 3.00%,明年上半年升至 3.25%,这意味着借款人需为至少持续一年的利率上行做好准备。

央行加息,本身就是一种控制场内流动性的信号。因为这意味着——

  • 保证金贷款利率上升,贷款投资成本直线上升;
  • 存量杠杆资金及投资持有成本剧增,之前加杠杆买入的股票可能不得不抛售部分以换取流动性;
  • 资金成本升高进一步传导至杠杆交易侧,新增杠杆资金进一步萎缩;

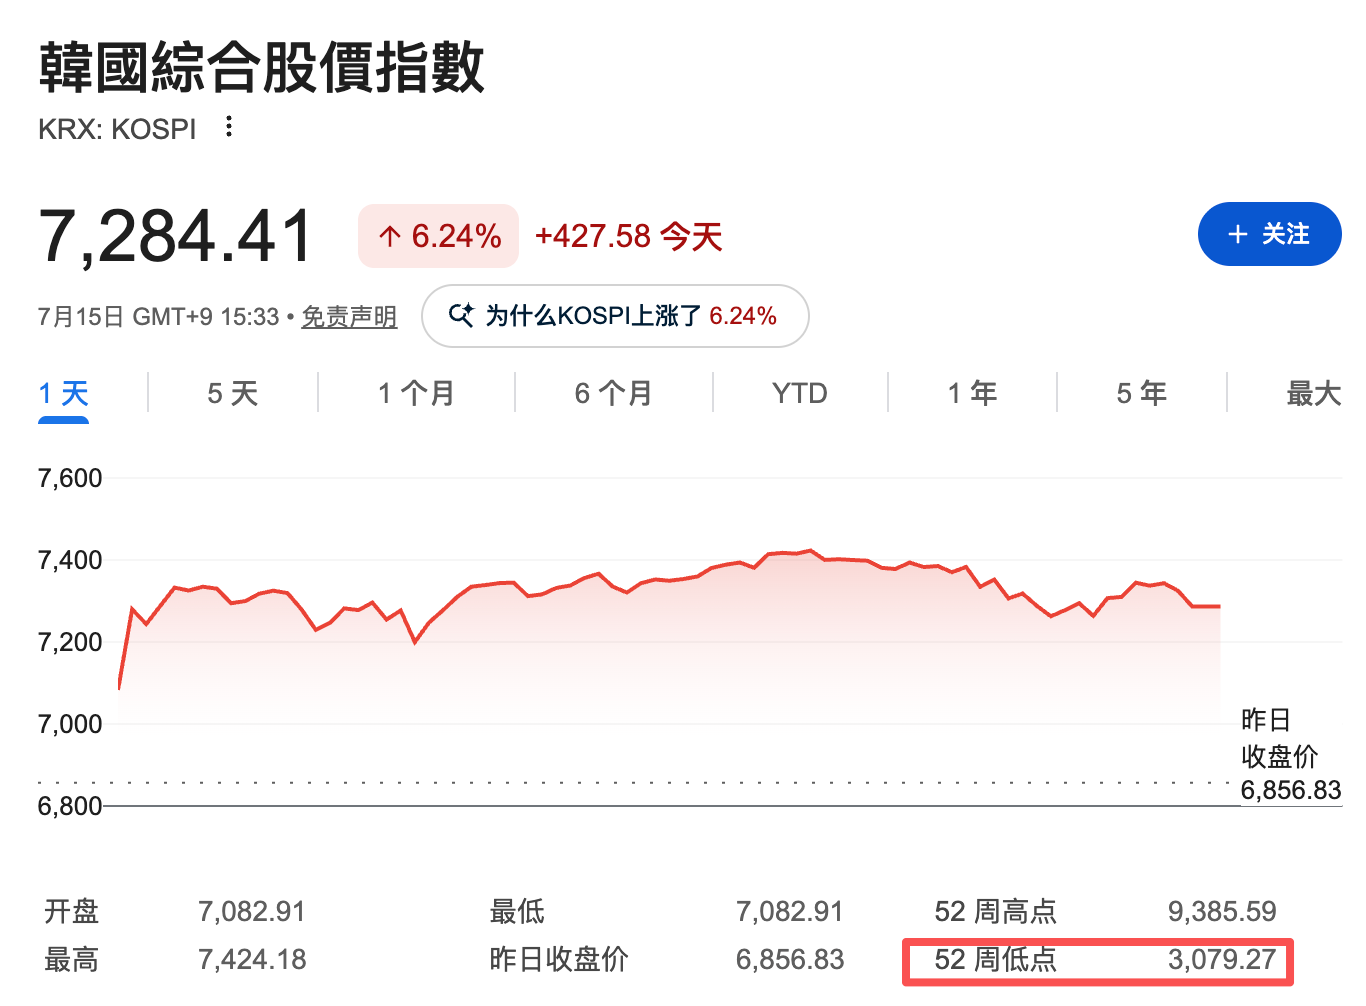
2021 年 8 月至 2023 年 1 月,也就是上一轮韩国加息周期中,KOSPI 指数先是冲高至接近 3000 点,随后下跌至不足 2300 点,跌幅接近 25%。而现在,近一年内韩国 KOSPI 指数低点为 3080 点左右,但其高点已经上涨至 9385 点,累计涨幅超 204%。摩根大通数据显示,KOSPI 指数年初至今以 109%的涨幅碾压全球大盘(同期标普 500 仅涨 11%)。

但正如前文所说,单一杠杆 ETF 基金中的大头——三星电子和 SK 海力士——两家公司合计占 KOSPI 权重约为 43%到 50%,这场“疯牛式上涨”从来都不是真正的百花齐放,而是一场营养不良的虚假繁荣。

另外一边,散户也开始受到来自央行和杠杆资产的多方压力。

散户承压:外资年内抛售超 1100 亿美元资产,韩国散户扛下所有

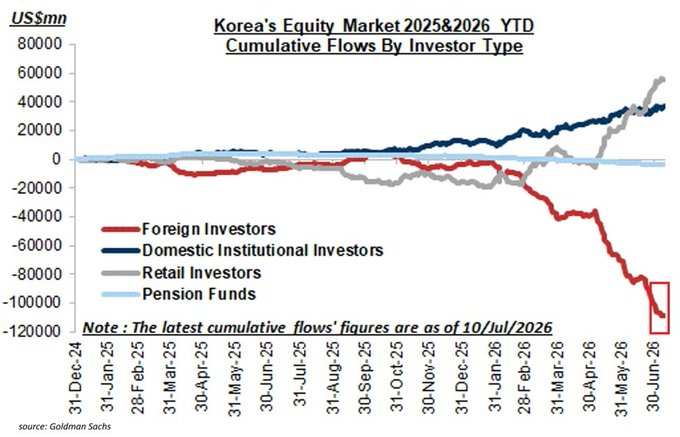
据高盛数据,韩国金融市场内,外国投资者今年已累计净卖出 1100 亿美元资产,超过去 7 年高点(2021 年 220 亿)的 5 倍;仅 6 月就抛售 310 亿美元资产,创单月历史新高。

另外一边,韩国散户们还在加速买入:继 6 月份买入 42.4 万亿后,韩国散户投资者本月已累计净买入 13.2 万亿韩元 KOSPI 指数股票。截至 7 月 14 日,散户用于投资 KOSPI 股票的融资余额为 28 万亿韩元,6 月 24 日曾创下 29.8 万亿韩元的历史新高。

而主要依靠融资交易、杠杆资金的散户们也在承受着资金限制方面的风险。

韩国金融委员会和金融监督院公布数据显示截至 6 月底,在线投资关联金融行业股票贷款余额为 8983 亿韩元,较上半年增加 3745 亿韩元。相比去年底的 3513 亿韩元,半年内激增 71.5%。

对此,金融监督院将向在线投资金融公司下达管理目标,要求每月新增股票贷款规模不得超过前一个月新增关联贷款规模的 30%。这项新的管理措施将于 8 月 16 日起立即生效。此外,为防止在线投资金融公司过度集中开展股票贷款业务而导致风险积聚,监管部门规定,单一借款人的股票贷款额度上限原则上不得超过 10 亿韩元。不过,若公司能将 7 月以后的每月月末股票贷款余额控制在 6 月底的余额水平之内,则可获得豁免。

总而言之,监管部门在从资金源头层面控制散户的杠杆水平,以此避免进一步助长股市泡沫的产生。

综上所述,韩国政府机构正在实行“关闸、限贷、提门槛、降热度”四招,来解决放下国内急涨急跌、结构失衡、泡沫加速的股票市场相关风险问题。

至于加息是否将吹响股票市场年内下跌趋势的第一声哨响,仍然要观察市场明天作何反应。

业绩巨压之下,Coinbase向中国用户低头开放注册

原创 |Odaily 星球日报(@OdailyChina

作者|Golem(@web3_golem)

7 月 14 日,有社区用户发现,Coinbase 平台悄然开放了华语区用户注册——不需要海外地址证明,用户使用中国大陆身份证以及手机号即可成功注册,整个审核过程不到 1 分钟。截止撰稿前,注册通道仍未关闭。

根据 2026 年 Q1 财报,Coinbase 全球加密交易市场份额为 8.6%(并不包括华语市场)。Coinbase 此前一直对中国用户 KYC 采取限制态度,2025 年 4 月曾短暂开放过中国用户注册,用户使用中国护照 + 香港地址等海外证明文件便有几率注册成功,但很快这些账户也被大规模封禁。

因此,7 月 14 日可看作 Coinbase 首次真正意义上开放大陆用户注册。对此,Coinbase 官方还未作出任何声明和解释,但市场已经将其解读为是 Coinbase 加速进军国际市场的重要信号。据 Gate 美股数据,Coinbase(COIN)股价 7 月 14 日收涨 2.62%,今日盘前上涨 0.74%

业绩承压下,Coinbase 瞄准中国用户

据美国国家加密货币协会(NCA)统计,美国是全球加密交易市场份额第一的区域市场;截止 2026 年,约 6700 万美国成年人持有加密货币,约占美国成年人口的 25%。虽然无法精确统计,但中国用户及华语市场绝对也位于全球区域加密交易市场前三,币安、OKX 等主流交易所都将华语区市场作为主要市场服务。

曾经“高傲”的 Coinbase 如今也默默向中国用户敞开大门,这种转变并不突然,原因早已标注在过往的每一份财报中。

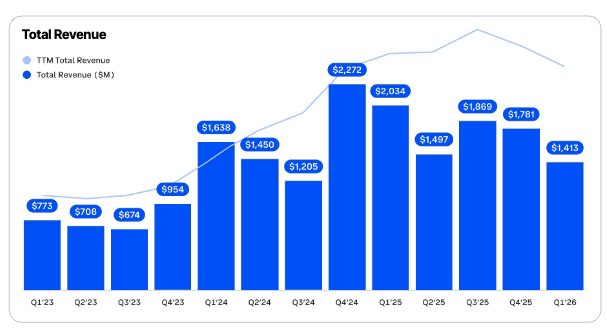
Coinbase 已连续两个季度实现净亏损,2025 年 Q4 净亏损 6.667 亿美元,2026 年 Q1 净亏损达 3.941 亿美元。Coinbase 将 2026 年 Q1 亏损的主要原因都推给了加密市场疲软,但若放长时间线来看,实际自 2025 年开始,Coinbase 的营收就已经开始下滑。

Coinbase 各季度营收

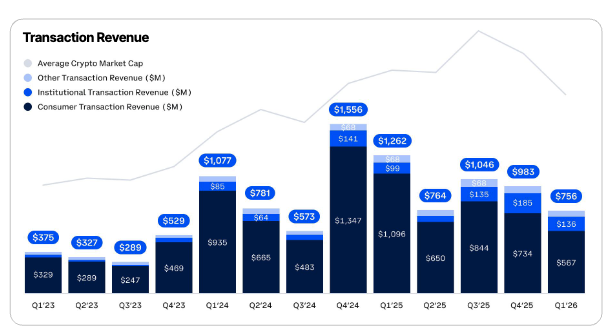
Coinbase 的主要收入来源仍是交易经纪业务,而散户贡献的交易收入占总体收入的 80%。自 2025 年以来,Coinbase 的交易经纪业务收入总体呈现下滑趋势,其中占据收入大头的散户交易收入更是下滑明显:2025 年 Q1 散户贡献的交易收入为 10.96 亿美元,而到 2026 年 Q1 仅有 5.67 亿美元,同比下降 48.2%。

Coinbase 各季度交易收入

加密市场行情下行,用户交易量萎靡只是 Coinbase 散户交易收入下降的原因之一,另一个原因是国内市场竞争加剧、用户流失。

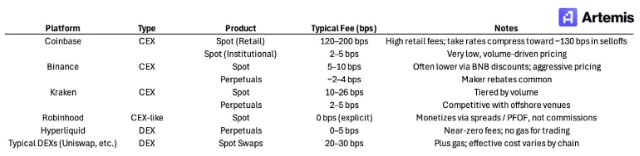
Coinbase 靠着“合规招牌”早年在美国市场建立的垄断地位随着美国监管的成熟早已不复存在,已有超 10 家交易所获得牌照允许向美国用户提供加密交易服务,如 Robinhood、Kraken 和 Binance.US 等。并且这些交易所无一例外都比 Coinbase 收取更低的手续费,在安全和信任不在成为行业壁垒后,散户们自然会选择收取手续费用更低的平台。

不同交易所收取的手续费比例

在这样的冲击之下,Coinbase 开始大力发展除加密现货交易外的其他业务,如衍生品交易、预测市场和代币化股票等,企图将自己包装成“万物交易所”。至于这些业务加起来能否撼动加密现货交易在 Coinbase 营收中的地位,只有等 2026 年 Q2 财报出炉后才有答案。

在业绩承压下,Coinbase 这头倔驴终于开窍了,既然你们都来美国抢我的用户,那么我为什么不也走出去闯一闯呢?毕竟只要离开美国,外面全是增量。因此,Coinbase 首当其冲盯上的就是全球加密交易市场份额前三的华语市场。

Coinbase 此次开放中国 KYC 也钻了美国法律的空子。

加密 KOL Phyrex(X:@PhyrexNi)发文称,Coinbase 不能提供服务给美国 OFAC 禁止的国家和地区,而中国并不在名单之上,因此 Coinbase 给中国用户提供服务,在美国并不算违法。但对于中国用户而言,Coinbase 在中国并不合规,甚至加密交易本身也处于灰色地带,一旦中国用户与 Coinbase 平台发生纠纷,最坏的情况是不仅美国法律保护不了中国用户,连中国法律也可能保护不了。

Coinbase 实际只在美国有优势

除了合规问题外,从产品使用角度,大部分的华语用户已经对 Coinbase 祛魅了,因为它只在美国有优势,在国际舞台上加密用户的选择太多了。更直白的说,现在注册 Coinbase 根本没什么用,大部分赶来注册的用户抱着的更多是“有总比没有好”的心态。

从 2021 年到 2024 年,Coinbase 确实存在上币效应。当 Coinbase 宣布支持、上线某个代币时,该代币价格往往出现短期显著上涨的现象,如 LINK、POL 和 AAVE 等都出现过上线 Coinbase 后暴涨。

当时 Coinbase 还是美国最大的合规交易所,且上币极其严格,一年可能只上线几十个项目,这意味着当时数以千万的美国投资者和美国机构只能通过 Coinbase 合规买币。因此上线 Coinbase 就等于新需求的进入,上币效应自然显著。

但随着近年来,美国加密监管放松且投资者有更多购买渠道,包括不限于众多传统券商和 DEX,Coinbase 在美国加密市场的“资金闸门作用”减弱,上币效应自然也消失。

Coinbase CEO Brian Armstrong 曾在 Q1 财报电话会上高调表示,“客户选择我们并非因为我们收费最低,而是因为我们能提供满足他们需求的产品”。那么我们就抛开 Coinbase 对散户交易收费贵这一点(高达 1.2%),单从产品和使用上来看,Coinbase 不仅差异化不够,而且也未能满足中国用户需求。

首先虽然 Coinbase 开放了中国用户 KYC,但却无法支持法币出入金,这个限制就足以劝退大多数人。其次从最近火热的代币化美股来看,Coinbase 虽然称将大力发展代币化美股业务,但从支持的品类及市场份额来看,远不如币安 bStocks 和 Hyperliquid——今日 Hyperliquid 甚至上线了 A 股长鑫存储的盘前合约。并且 Coinbase 在 Meme、预测市场等方面的产品体验和支持力度,也没有明显优势。

如今的 Coinbase,只能用“又贵又无用”来形容,而要想真正打开华语市场,除了悄悄放宽注册外,还需要相应的独家打新活动或提供其他财富效应,否则真的无人问津。

光刻机卖爆了,ASML官宣扩产30%

原文作者:苏扬

原文编辑:徐青阳

原文来源:腾讯科技

7 月 15 日消息,ASML 公布了 2026 年第二季度财报。总净销售额 93.26 亿欧元,净利润 29.18 亿欧元,两项核心指标均超出华尔街分析师预期。

作为晶圆制造上游最核心的光刻机设备厂,ASML 业绩暴涨反映出的是整个科技产业正在上演的军备竞赛。

其中,亚马逊、谷歌、微软等巨头在基础设施领域砸下数千亿美元,引爆下游对高端 AI 芯片的庞大需求,包括逻辑、存储在内的晶圆厂加速扩产,将光刻机需求推向了白热化。

ASML 在交出亮眼第二季度财报的同时,还在年内第二次大幅上调全年业绩指引,将 2026 年全年销售额预测大幅提高至 430 亿至 450 亿欧元(约合 491 亿至 514 亿美元)。

值得关注的是,ASML 自身也在推动扩产,计划基于 2026 年约 65 台低数值孔径(Low NA)EUV 的产能规划之上,在 2027 年将产能提升 30%,并正研究于 2028 年进一步提高 30%的产能。同时,计划基于 2026 年约 130 台浸润式 DUV 的产能规划之上,在 2027 年将产能提升 30%,并正研究于 2028 年再提高 30%的产能。

受此推动,ASML 坐稳了欧洲市值第一大上市公司的宝座。2026 年以来,ASML 股价也已累计上涨超 68%,过去 12 个月内实现股价翻番。

毛利率飙升至 54% 大幅上调营收指引

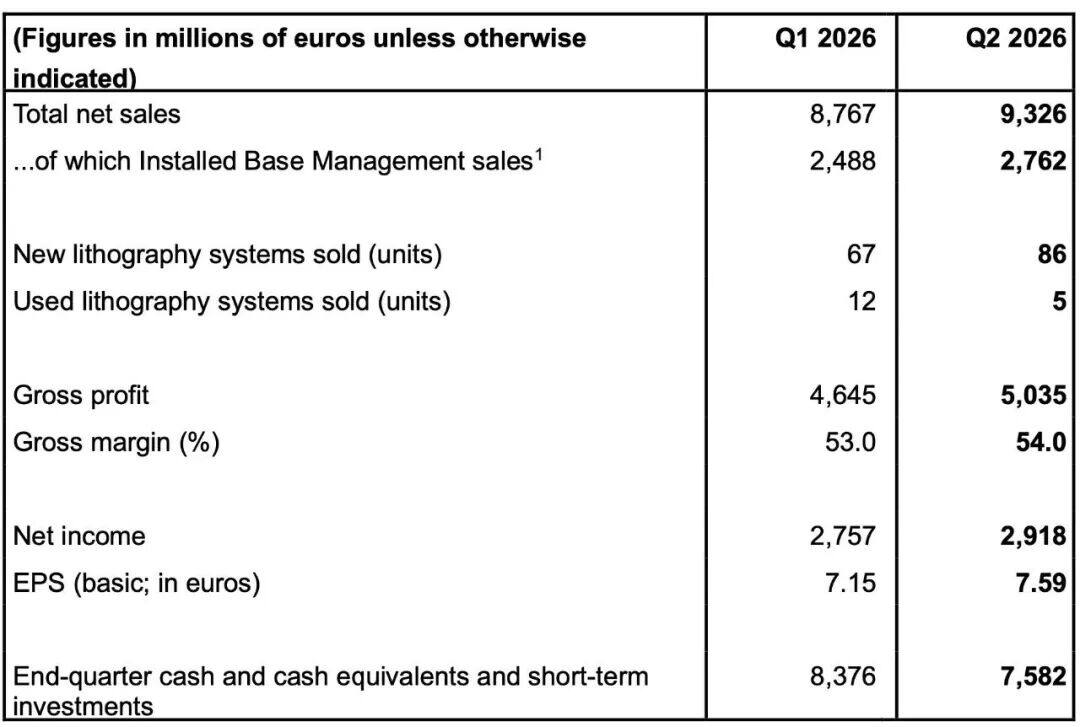
ASML 主要财务数据

ASML 在第二季度的多项关键财务指标实现了强劲的同比、环比增长,也超过了华尔街分析师的预测。

第二季度总净销售额达到 93.26 亿欧元,相较于第一季度的 87.67 亿欧元持续增长;较去年同期的 76.9 亿欧元同比增长 21.3%,明显高出 Visible Alpha 统计的分析师预期均值(88.3 亿欧元)以及 LSEG 普遍预期的 88 亿欧元。

按营收构成划分,93.26 亿欧元的总净销售额当中,设备部分收入为 65.64 亿欧元,装机售后服务 27.62 亿欧元。

本季度毛利润增至 50.35 亿欧元,毛利率达到 54%,高于第一季度的 53%,超出了公司自身的指引上限。在设备交付方面,第二季度 ASML 共售出 86 台全新光刻系统和 5 台二手光刻系统,新机销量较第一季度的 67 台有了明显的增长。

“净销售额、毛利率双超预期,这主要得益于装机售后服务销售额超出预期。”ASML 总裁兼首席执行官傅恪礼说。

净利润表现同样亮眼。本季度净利润达到 29.18 亿欧元,相较于第一季度的 27.57 亿欧元稳步提升;相较于去年同期的 22.9 亿欧元同比暴增 27.5%,显著超越市场普遍预期的 26 亿欧元。

得益于上半年极其强劲的订单动能,ASML 做出了年内最激进的预测修正。公司将2026 年全年总净销售额预测从上一季度公布的 360 亿-400 亿欧元,大幅上调至 430 亿-450 亿欧元;同时,将全年毛利率预期从 51%-53%上调至 54%-56%

这种调整跨度在半导体设备行业极其罕见,直接反映出下游客户拉货的紧迫性。对于接下来的第三季度,ASML 给出了极其乐观的展望,预计单季销售额在 110 亿-120 亿欧元之间,毛利率将进一步攀升至 55%-57%。

存储、逻辑晶圆厂抢疯了

ASML 业务拆解

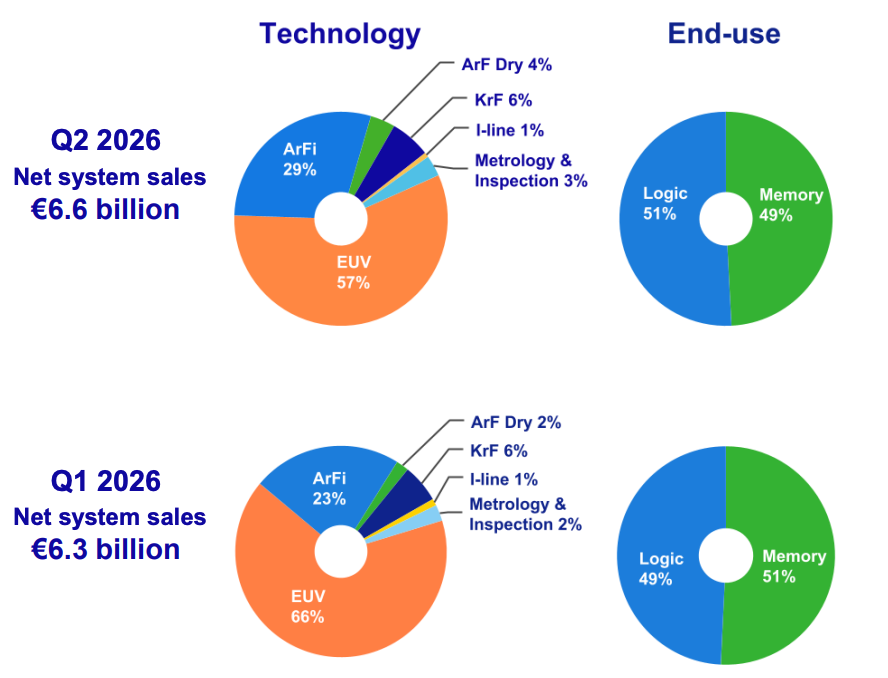
2026 年第二季度的净系统销售结构中,逻辑芯片重新占据主导,与存储芯片的营收占比分别为 51%和 49%。此前第一季度,存储客户的订单比例曾以 51%历史性反超逻辑客户。

从技术结构来看,虽然 EUV 系统的营收贡献占比从第一季度的 66%回调至 57%,但依旧是 ASML 的主要营收支柱。在出货量上,第二季度 ASML 共售出了 16 台 EUV 系统,与第一季度持平。

相比之下,ArFi(浸润式深紫外光刻)系统在第二季度迎来回暖,营收占比从第一季度的 23%增长至 29%,销量也从一季度的 17 台增至 23 台,显示出晶圆厂对深紫外设备的补货需求。

韩国稳坐“第一大客户”

受出口管制与全球建厂潮的交织影响,ASML 的全球出货目的地在第二季度出现了较为明显的调整。

过去连续两个季度,韩国都是单一最大的市场区域,本季度对 ASML 的营收贡献达到 43%,这意味着以三星电子、SK 海力士为代表的存储巨头在韩国本土的设备采购投资强度维持在极高水平。

与此同时,中国台湾市场则出现强劲反弹,营收贡献占比从第一季度的 23%大幅跃升至 30%。相比之下,中国大陆市场在第二季度的营收贡献占比从第一季度的 19%回落至 14%。不过,管理层预计中国大陆对总营收的全年贡献比例仍将维持在 20%左右。

中国大陆市场的增量需求主要来自逻辑芯片领域,以本土需求为主导。”戴厚杰表示,由于 ASML 在二季度调高了全年的整体营收基数,这意味着在百分比保持不变的情况下,中国大陆市场的绝对采购额实际上跟随大盘出现了相应幅度的增长。

由于 ASML 在第二季度调高了全年的整体营收指引,这意味着中国大陆市场全年的采购绝对值实际上仍在稳步上升。

其余地区中,美国市场的营收占比本季度为 9%,上一季度为 12%;日本市场占比为 4%。

EUV、DUV 光刻机扩产 30%

ASML 首席执行官傅恪礼和首席财务官戴厚杰在财报后的视频访谈中,对业绩背后的深层行业逻辑与区域市场动向进行了深度拆解。

傅恪礼表示,由于 DDR5 和 HBM(高带宽内存)供给持续受限,价格走高,各大厂商正在全线加速产能扩张。同时,最先进的存储节点对光刻强度(包括低数值孔径 EUV 及先进浸润式设备)的要求显著提升,这导致 ASML 预计 2026 年来自存储客户的营收将录得 75%的巨幅增长。

与此同时,傅恪礼强调在 AI 需求推动下,主要客户开始推动先进制程扩产,逻辑芯片同样表现强劲,预计 2026 年先进代工逻辑业务的营收将增长约 25%。

面对前所未有的拉货压力,傅恪礼透露,ASML 在 2026 年计划出货约 65 台低数值孔径 EUV 设备,并推动全年 EUV 业务营收增长 45%;同时,浸润式系统出货量预计将达到 130 台。

“我们计划将2027 年 EUV 产能在 2026 年基础上提升 30%。展望 2028 年,我们已经收到客户大量 EUV 订单,这也促使我们认真评估在 2028 年将 EUV 产能再提高 30%的可能性。在 EUV 订单增长的同时,DUV 也随之增长,其中浸润式 DUV 仍将发挥重要作用。我们计划在 2027 年将其产能提升 30%,并正在评估 2028 年进一步提高 30%的产能。”傅恪礼说。

关于本季度表现突出的装机售后服务(Installed Base Management,主要指售后服务与软硬件现场升级),CFO 戴厚杰强调这是一个未被市场充分注意的增量板块。该业务在第二季度创造了 27.62 亿欧元的营收,环比增长达 11%,比公司此前的预期整整多出了 3 亿欧元。

戴厚杰解释称,在当前产能极度吃紧的行业环境下,客户为了在最短时间内拉高生产线效率,正在加速采购 ASML 的升级方案。

由于大量的升级属于软件驱动型,不需要物理设备停机或占用太多的机器改造时间,客户在安装后可以立刻获得即时生产力的提升。随着 EUV 装机规模持续扩大,相应的装机售后服务业务规模也在不断扩展,该项高毛利业务预计在 2026 年将实现 30%以上的增长,成为拉升公司整体利润率的功臣。

伯恩斯坦解读:台积电目标价给到2780元,CoWoS与N2能否接棒?

TL;DR

  • 台积电 2Q26 营收约 1.27 兆新台币,6 月同比增 67.9%,AI 需求仍在兑现。
  • 伯恩斯坦维持 2780 元新台币目标价,模型押注高资本开支换来更多 AI 产能。
  • 高估值需要毛利率继续跟上,客户找第二来源和地缘风险仍会压制上行空间。

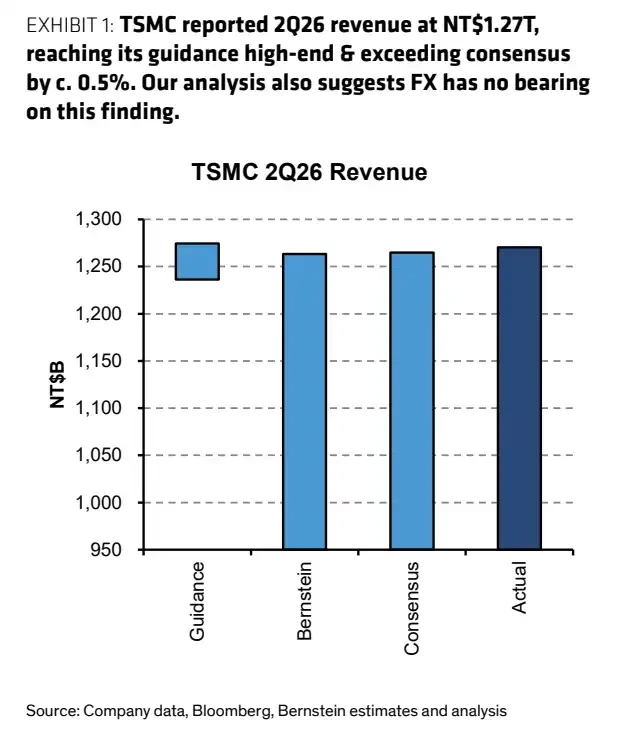
台积电二季度营收约 1.27 兆新台币,环比增长约 12%、同比增长约 36%,落在公司此前美元营收指引区间内,并接近中上段。台积电官网月度营收显示,6 月单月营收 4426.80 亿新台币,环比增长 6.2%、同比增长 67.9%。

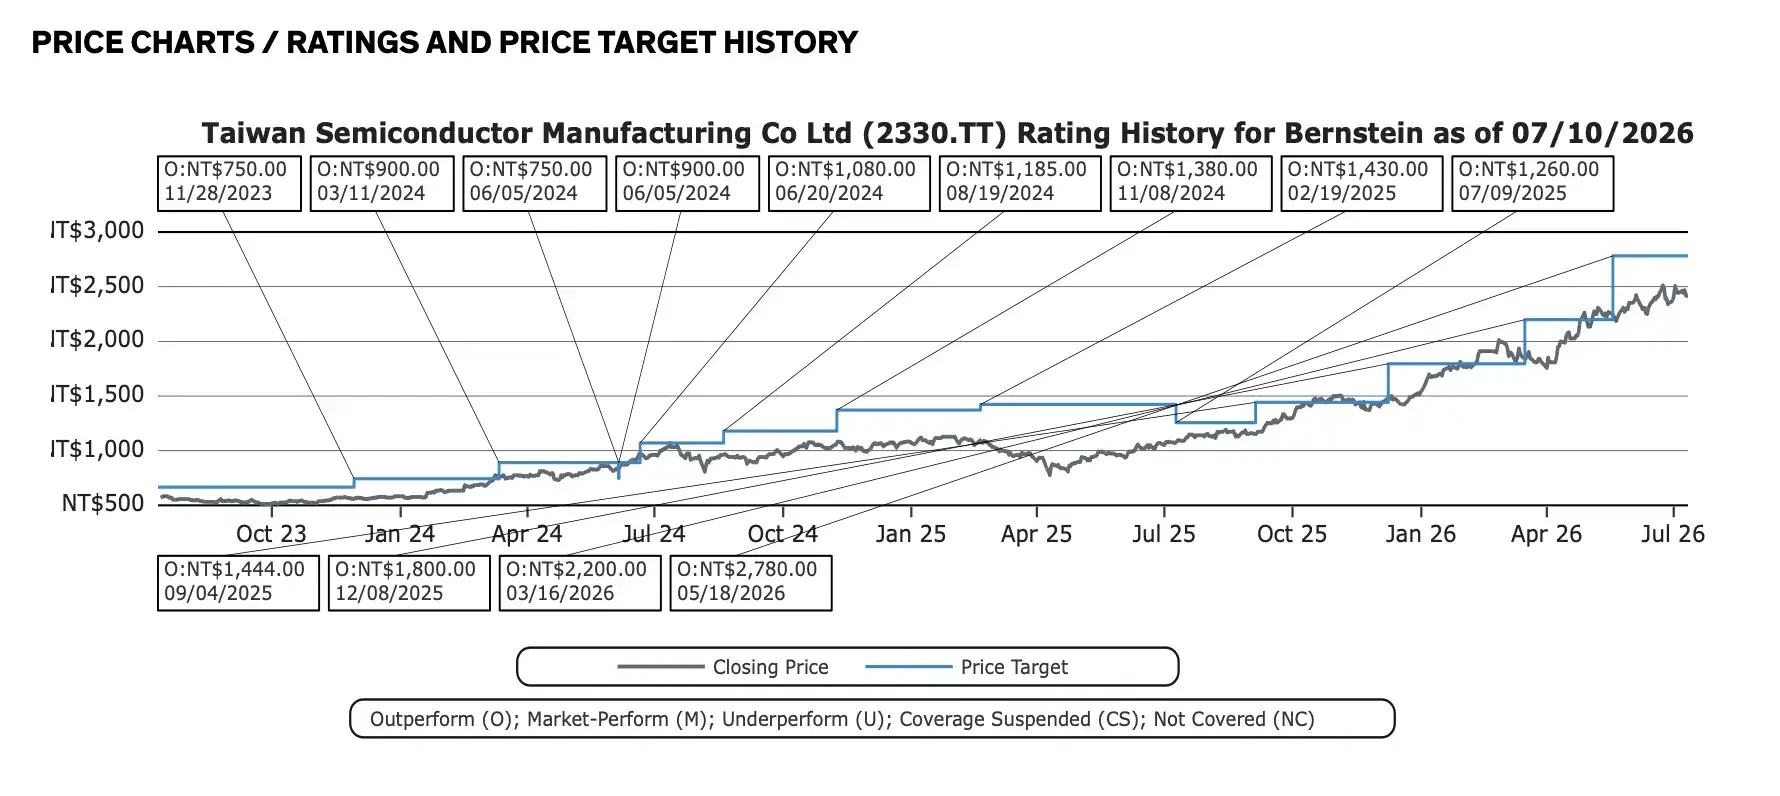
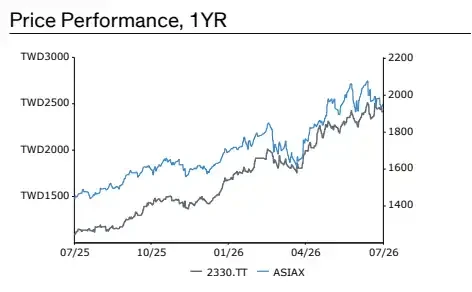
这组数据让市场继续押注一个方向:AI 芯片、先进制程和先进封装需求仍然压过供给。伯恩斯坦近期维持台积电 Outperform 评级,并将目标价给到 2780 元新台币。相比 7 月 13 日台股 2440 元新台币收盘价,这一目标价仍留出上行空间,但投资者接下来更关心的不是单季收入,而是产能、毛利率和 N2 制程爬坡。

伯恩斯坦连续上调台积电目标价

台积电将于 7 月 16 日举行二季度财报说明会。二季度营收已经披露,悬念转向管理层如何更新全年需求、先进封装扩产、2026 至 2027 年资本开支,以及高强度投入会不会开始压到毛利率。

二季度营收接近指引中上段,6 月同比增近 68%

二季度 1.27 兆新台币营收,是这份报告里最直接的数字。公司此前给出的二季度美元营收指引为 390 亿至 402 亿美元,汇率假设为 31.7。按这一口径,二季度营收约 396 亿美元,处在指引区间内,接近中上段。

6 月单月营收 4426.80 亿新台币,较 5 月 4169.75 亿新台币继续走高。上半年营收合计 2.404 兆新台币,同比增长 35.6%。这说明先进制程订单和 AI 相关需求仍在转化为实际收入,而不是只停留在资本市场预期里。

2Q26 营收对比柱状图,实际约 1.27 兆新台币,高于部分市场预估并落在公司指引区间内。

利润率是另一条线。源报告预计二季度毛利率约 65%,但台积电此前官方指引为 65.5% 至 67.5%。在财报正式发布前,更稳妥的表述是,市场仍预期台积电毛利率维持高位,但最终数字要以 7 月 16 日财报为准。

对晶圆代工来说,毛利率能否维持高位,取决于先进制程占比、产能利用率、折旧压力和客户议价能力。台积电当前的优势在于,AI 和高性能计算需求仍在帮助它消化更高资本支出。

560 亿美元资本开支换取 AI 产能

台积电估值能否继续站住,不只看二季度营收超出多少,更看它能不能把 AI 需求变成可交付产能。

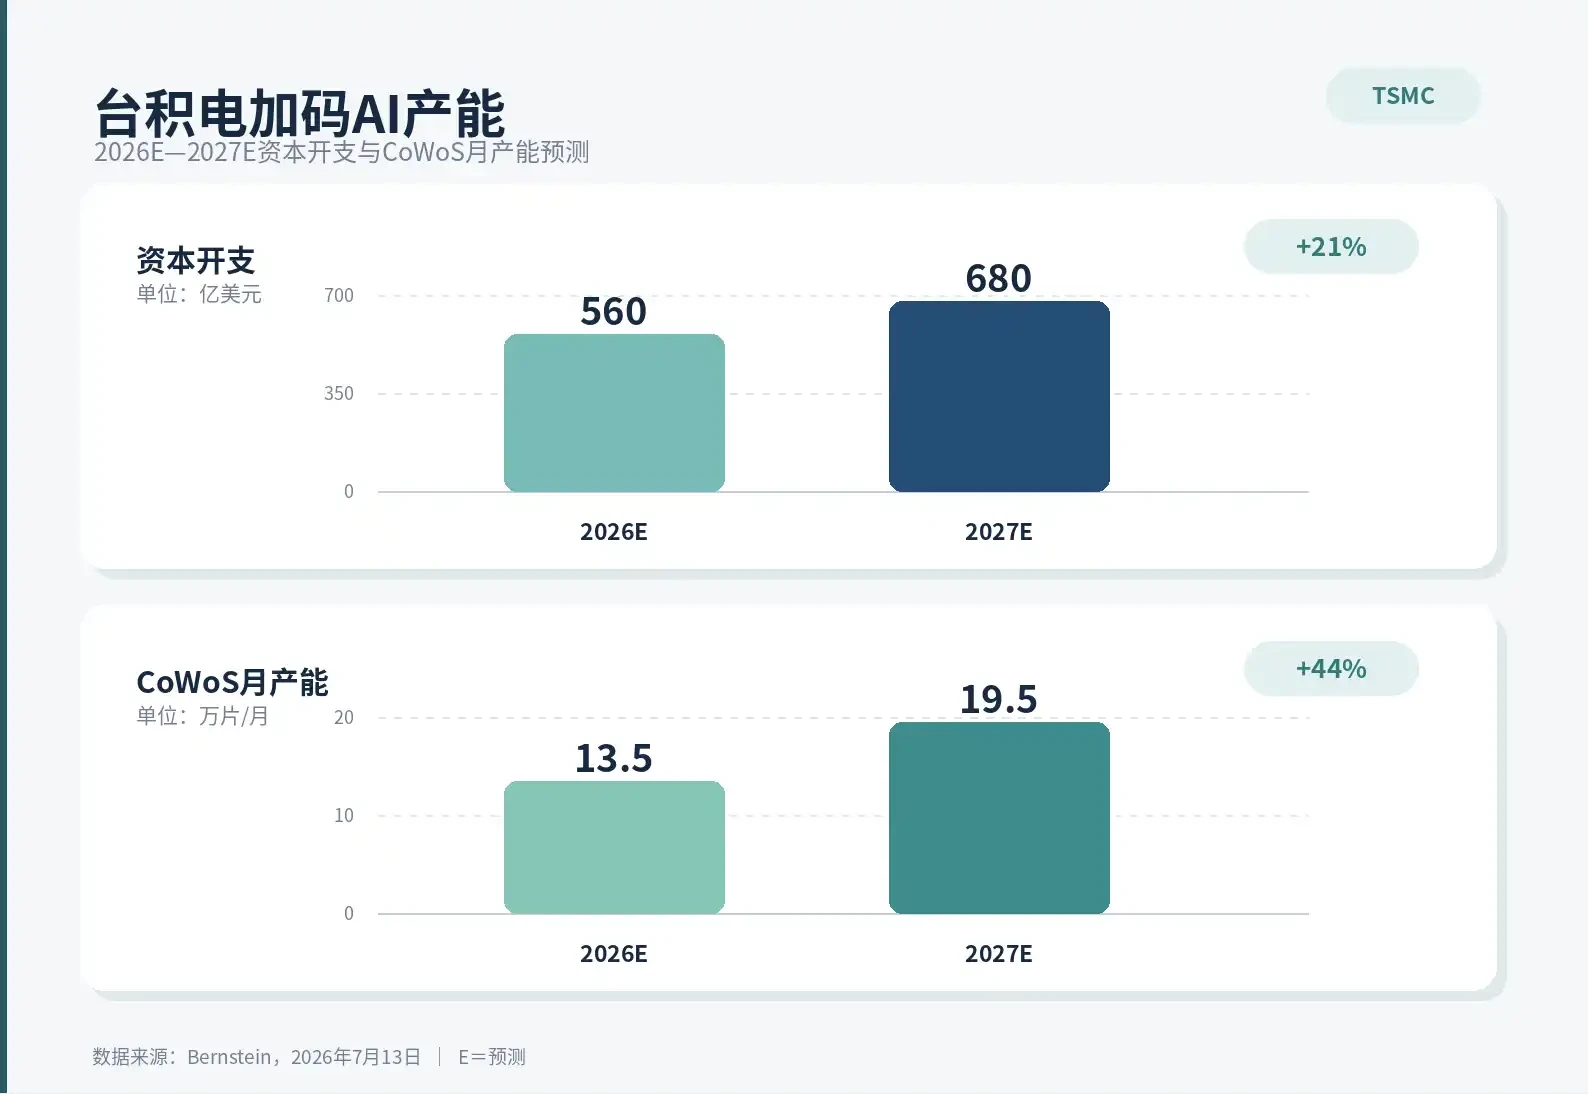
伯恩斯坦模型预计,台积电 2026 年资本支出为 560 亿美元,2027 年进一步升至 680 亿美元。这个规模反映两层压力:先进制程需求继续增加,先进封装产能仍是 AI 芯片交付的瓶颈。

在源报告口径下,CoWoS 产能预计到 2026 年底达到 13.5 万片/月,到 2027 年底达到 19.5 万片/月。对英伟达、AMD 以及大型云厂商自研 AI 芯片而言,先进封装产能直接影响芯片能否按时交付。晶圆制造完成后,如果封装环节跟不上,最终出货仍会受限。

这也是市场会盯住台积电资本开支指引的原因。高资本开支一方面说明需求强,另一方面会带来折旧上升和现金流压力。只要客户愿意锁定产能、先进制程价格能维持,高投入就是增长投入。若 AI 需求放缓,高投入会反过来挤压利润率。

N2 制程同样会成为财报会焦点。台积电在先进制程上的领先,仍是它区别于其他代工厂的主要护城河。市场要确认的是,N2 爬坡是否按计划推进,客户导入是否顺利,以及新制程成本压力能否被价格和规模抵消。

2780 元目标价不低,股价已经提前押注 AI

截至 2026 年 7 月 13 日,台积电台股收盘价为 2440 元新台币。伯恩斯坦给出的 2780 元新台币目标价,基于约 20 倍一年远期市盈率,仍对应一定上行空间。

但这已经不是低估值反转故事。源报告口径下,当前股价对应约 21 倍远期市盈率。市场已经提前为 AI 需求、先进制程领先和高毛利率支付了不低价格。

台积电股价过去一年持续上行,当前约 2440 元新台币,TTM 相对表现达 86.5%。

股价后续更依赖业绩兑现。只要营收、毛利率和产能扩张继续好于预期,高估值可以被盈利增长消化。一旦资本开支继续上升但利润率开始松动,投资者对当前估值的容忍度就会下降。

过去 12 个月,台积电相对表现达到 86.5%。市场已经把它视为 AI 基础设施扩张中最核心的受益者之一。越是核心资产,越容易在预期稍有降温时承受估值压力。

第二来源升温,但暂时难以取代台积电

竞争风险目前还不是台积电领先地位被动摇,而是客户在产能紧张下开始寻找更多选择。

三星近期被媒体报道对部分 4/5nm 及 8nm 节点新客户提价约 15%,并与 Anthropic、Meta 讨论 2nm AI 芯片项目。英特尔也被市场关注是否可能参与 Google TPU 相关供应,但现有讨论更多指向先进封装或 EMIB 等环节,不能简单等同于晶圆代工订单。

这些消息短期内不太可能对台积电营收造成实质冲击。台积电在领先制程良率、规模和客户基础上仍有明显优势。真正的信号在于,当先进制程和先进封装供给长期紧张时,大客户会更积极地寻找第二供应源。

即便替代方案短期产能有限、技术验证周期长,也可能在中长期削弱台积电的议价弹性。地缘政治不确定性、客户对供应过度集中的担忧,也会让多元化需求持续存在。

对当前估值水平下的台积电来说,这些风险不需要马上冲击收入。只要影响投资者愿意给出的估值倍数,就足以带来股价波动。7 月 16 日财报说明会要回答的问题也很具体:先进封装还要扩多快,N2 爬坡会不会拖累毛利率,高资本开支能否继续被 AI 订单消化。台积电仍是 AI 制造链上最强势的公司之一,但 2780 元目标价要兑现,需要更多产能和利润率数据继续跟上。

Exit mobile version