此次上线将 TON 与各大主流流动性和应用生态系统相连接。用户无需依赖中心化交易所、跨链桥或封装资产,即可在稳定币市场、TON 原生资产、DeFi 协议和 Telegram 原生应用之间自由调度资金。
稳定币已成为加密市场中最重要的板块之一,总市值已超过 3000 亿美元,其中 TRON 和 Ethereum 是规模最大的两大稳定币网络。通过跨链兑换,STON.fi实现了 TON 与主流稳定币生态的双向连通:TON 用户能够畅享多网络流动性,而 TRON 和 EVM 用户则可更直接地触达 TON 原生资产、钱包、DeFi 协议及 Telegram 原生应用——所有操作均在统一的自主托管体验中完成,无需管理跨链桥、封装资产、路由决策或结算不确定性。
7 月 22 日美股盘后,谷歌母公司 Alphabet 将发布 2026 年第二季度财报。当前市场交易逻辑正高度聚焦于一个核心命题:在 AI 时代持续扩张的资本开支(Capex),究竟是侵蚀利润的沉重负担,还是未来增长的前瞻性兑现。
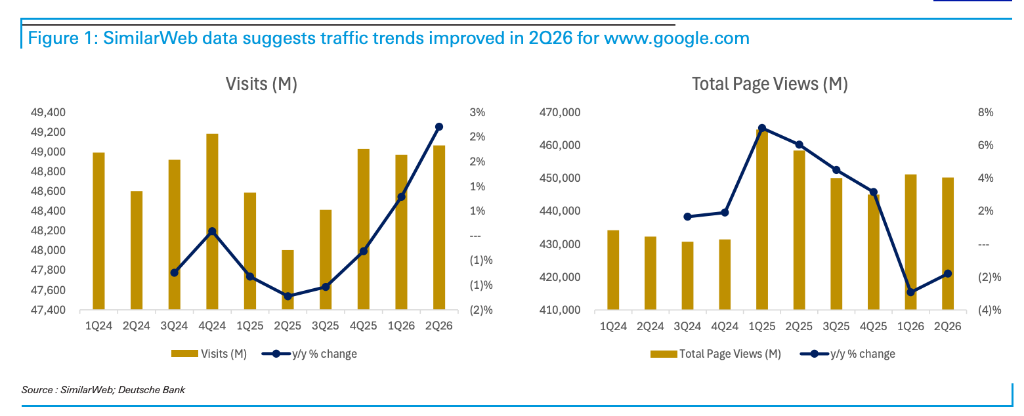
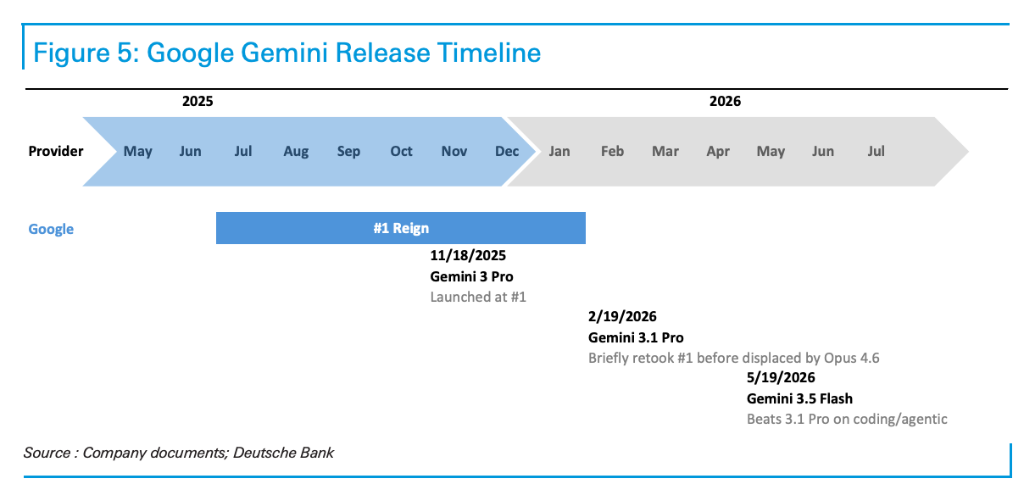
德意志银行在 7 月 20 日发布的报告中指出,尽管近期市场对搜索业务增速放缓、Gemini 新模型发布延期及 AI 投入持续加码仍存担忧,但真正值得关注的变量并非资本开支本身,而是谷歌云营收增长可能显著超出当前预期。若云业务需求如期释放,未来数年由此带来的增量利润足以覆盖更高的 AI 投资强度,公司整体盈利能力仍具备进一步上修的空间。
对投资者而言,本次财报的关键看点不在于 Capex 是否继续走高,而在于管理层如何定调云服务需求态势、订单积压变化及未来收入兑现的节奏。上述信号或将决定市场是否会重新定价 Alphabet 在 AI 投资周期下的估值逻辑。
2026 年 7 月 10 日,Circle 宣布已获得美国货币监理署(OCC)的无条件最终批准,正式成立国家信托银行(First National Digital Currency Bank, N.A.),该实体将以 Circle National Trust 的名称运营。消息公布当日,USDC 发行方 Circle 的股价(NYSE: CRCL)在盘前一度大涨超过 10%,最终收涨约 5.7%。这一审批结果的落地,意味着 Circle 的主力产品 USDC 及其底层资产托管基础设施被正式纳入美国联邦监管体系。
Circle 选择申请国家信托银行,而非传统的全服务商业银行。国家信托银行是一种特殊目的的金融机构,其核心业务被严格限制在数字资产和法币的受托托管领域。它专门负责按照法律规定的高安全标准代替客户保管资产,但法律明确禁止它像普通商业银行那样吸收公众的日常存款,或利用客户资金对外发放商业贷款。
这种“不吸储、不放贷”的非商业银行定位,为加密/稳定币公司带来了显著的架构优势。由于未触发法定意义上对商业银行的核心定义,国家信托银行及其母公司可免受《银行控股公司法》的约束,无需缴纳联邦存款保险公司的保费,也无需履行向中低收入社区提供信贷的社会义务。这意味着 Circle 在获得国家级合规信誉背书的同时,规避了传统商业银行极其繁重的资本限制和合规运营成本。
相比之下,对于无力承担数千万美元联邦牌照申请和日常维护成本的长尾加密公司而言,它们在获取主流机构客户信任时将面临极大的阻力。预计在未来几年内,随着合规门槛的全面抬高,无法跨越联邦监管门槛的地方性持牌机构将遭遇市场份额的严重萎缩。加密产业的资源和流动性将不可避免地向 Circle 等少数头部国家信托银行集中,行业将迎来一轮深度的洗牌与重塑。
五、行业评价与传统金融的反弹
对于 Circle 等 Web3 公司而言,获得国家信托银行牌照无疑是行业发展的分水岭。Circle 的首席执行官在近期的报告中指出,底层合规基础已经确立,公司正处于向更广泛市场扩张的关键节点。随着监管路径的打通,区块链产业正试图将自身定位为美国下一代金融基础设施的核心建设者。
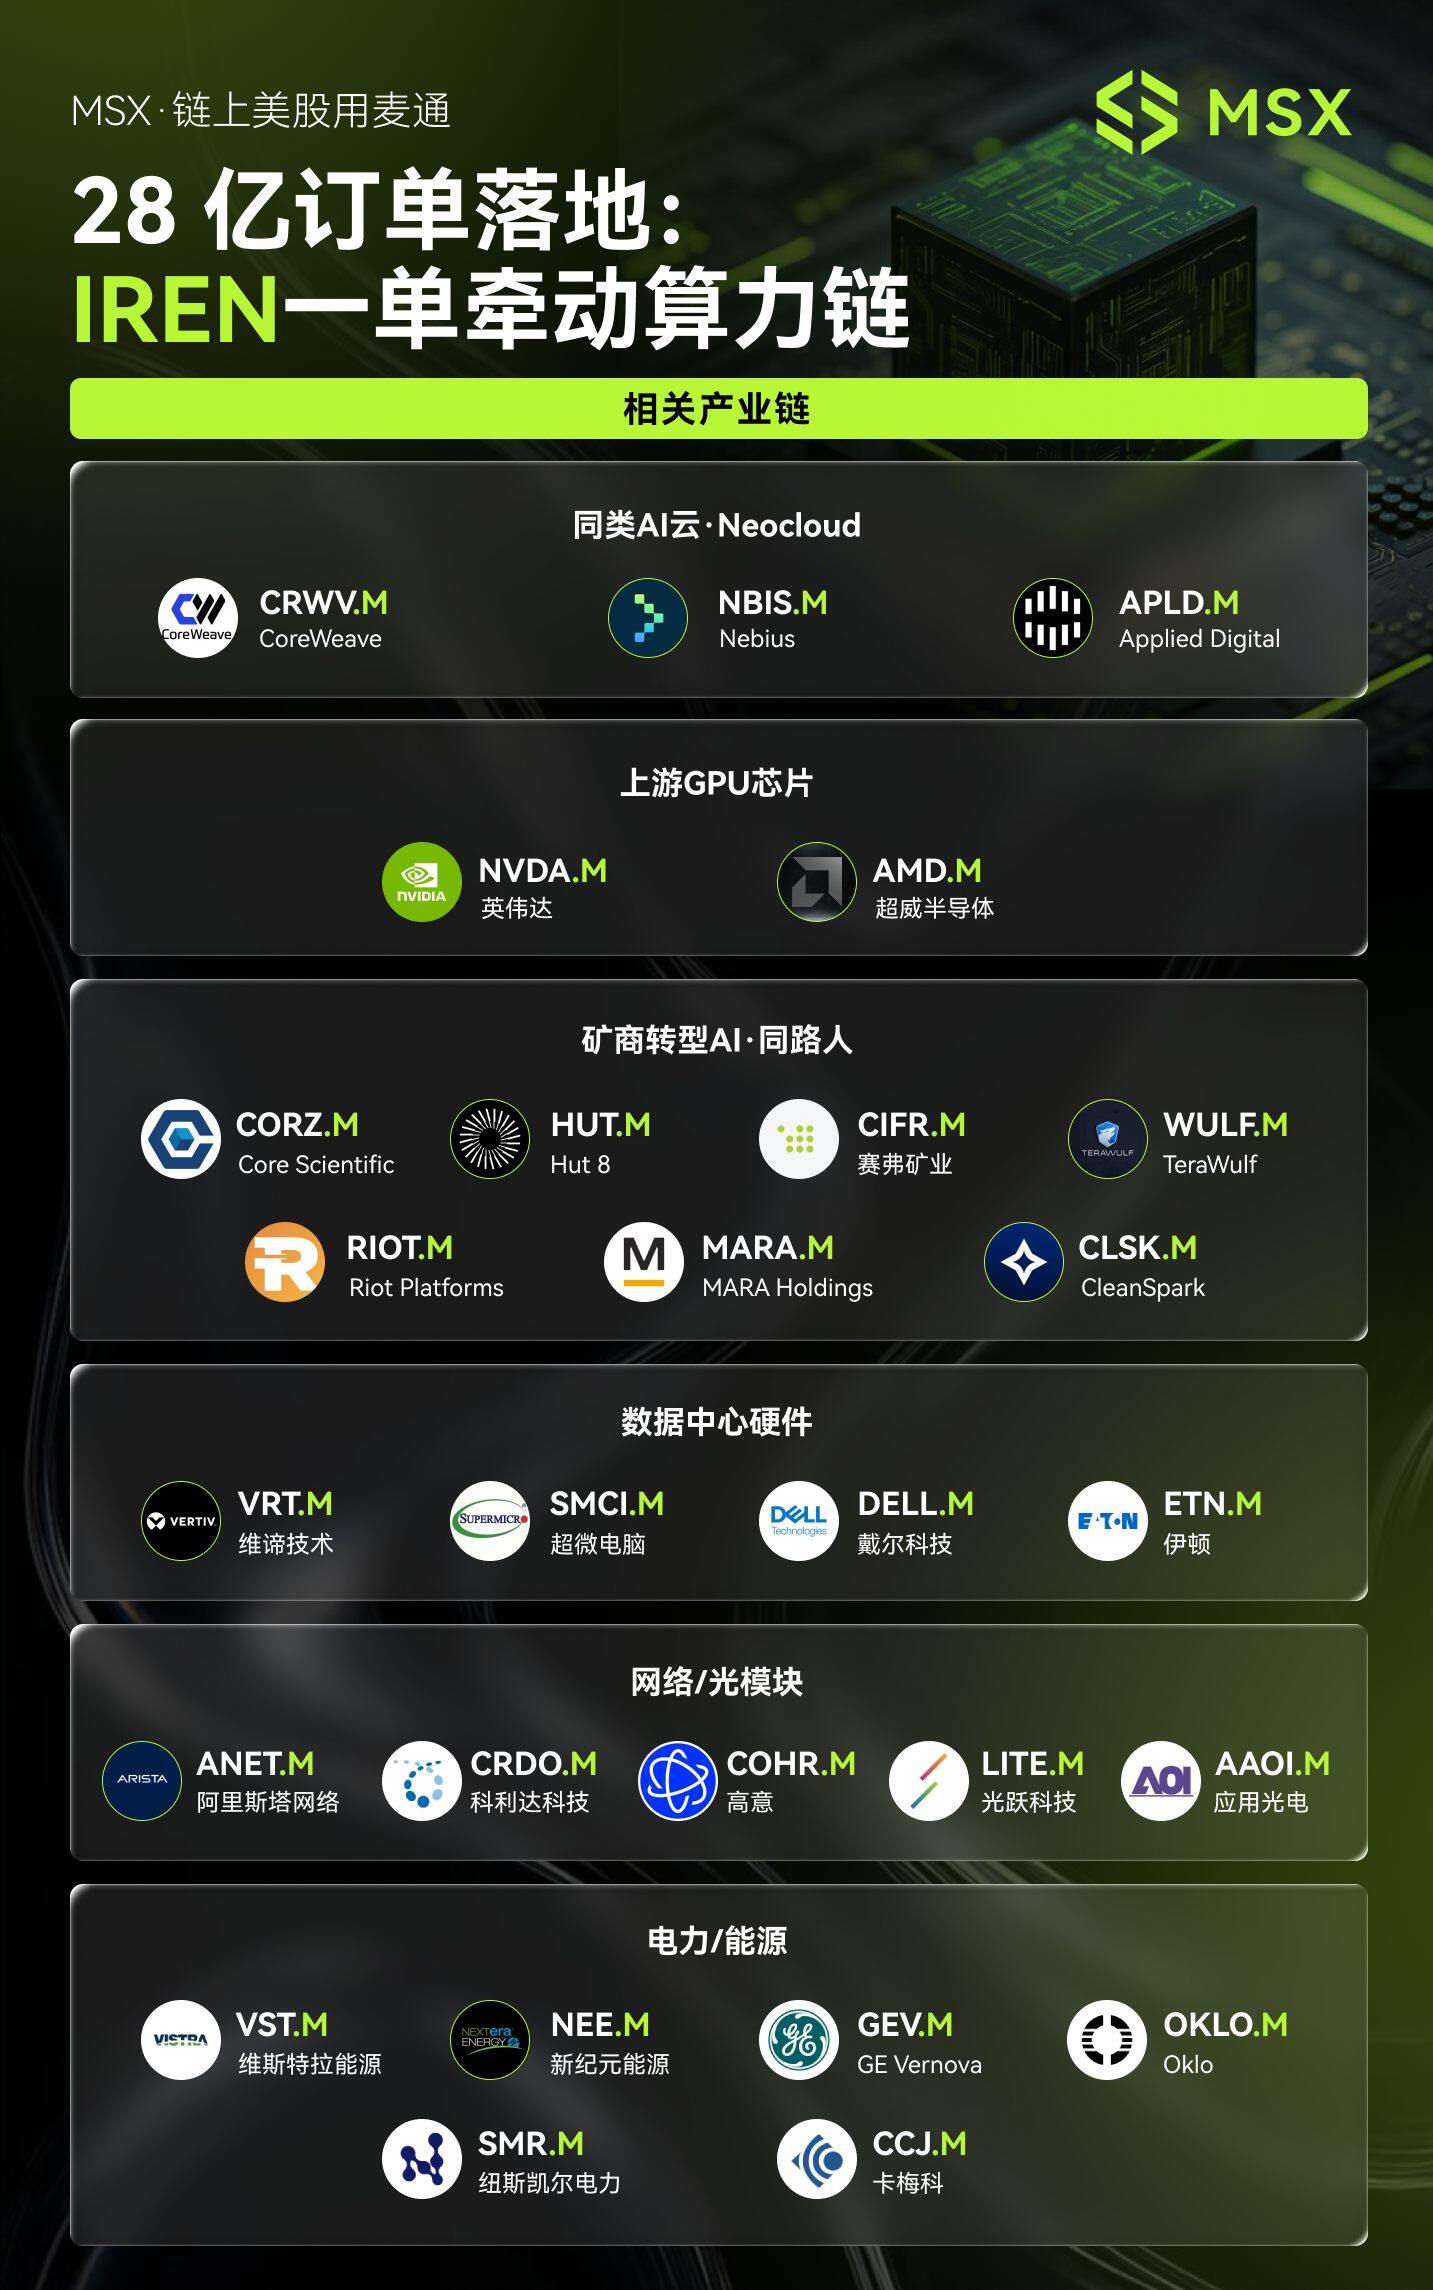
AI 云服务商 IREN 周一盘前跳涨超 9%,盘中一度暴涨 20%,市值站上 120 亿美元。催化剂是一份 28 亿美元的多年期 AI 云服务新合约,客户包括 Perplexity、Figure AI、Together AI、Fluidstack 等。公司同时把 2026 年 ARR 目标从 37 亿上修至 40 亿美元以上,管理层强调新增目标中约 85%已落地为实际合约,这也是”比特币矿工转型 AI 云”这条主线里,近期最猛的一次验证。
数据一分钟
· 新签合约总额:28 亿美元(多年期 AI 云服务)
· 新增 ARR 中约 85%已落地为合约
· 叠加去年 11 月与微软签订的 97 亿美元合约
· 2026 年 ARR 目标:37 亿→40 亿美元以上
· 消息当日:盘前+9%、盘中最高+20%、总市值约 120 亿美元
MSX View
我们认为,这次涨幅更多是”验证”,85%的新增收入已经写进合同,并不是靠故事堆出来的估值。IREN 的叙事正从”电价便宜的比特币矿工”切换到”手握微软、英伟达生态大单的 AI 云服务商”,这种叙事切换本身就是重估的驱动力。真正要跟踪的,是长约的兑现节奏、资本开支强度,以及电力/算力供给能否跟上订单增长的速度。