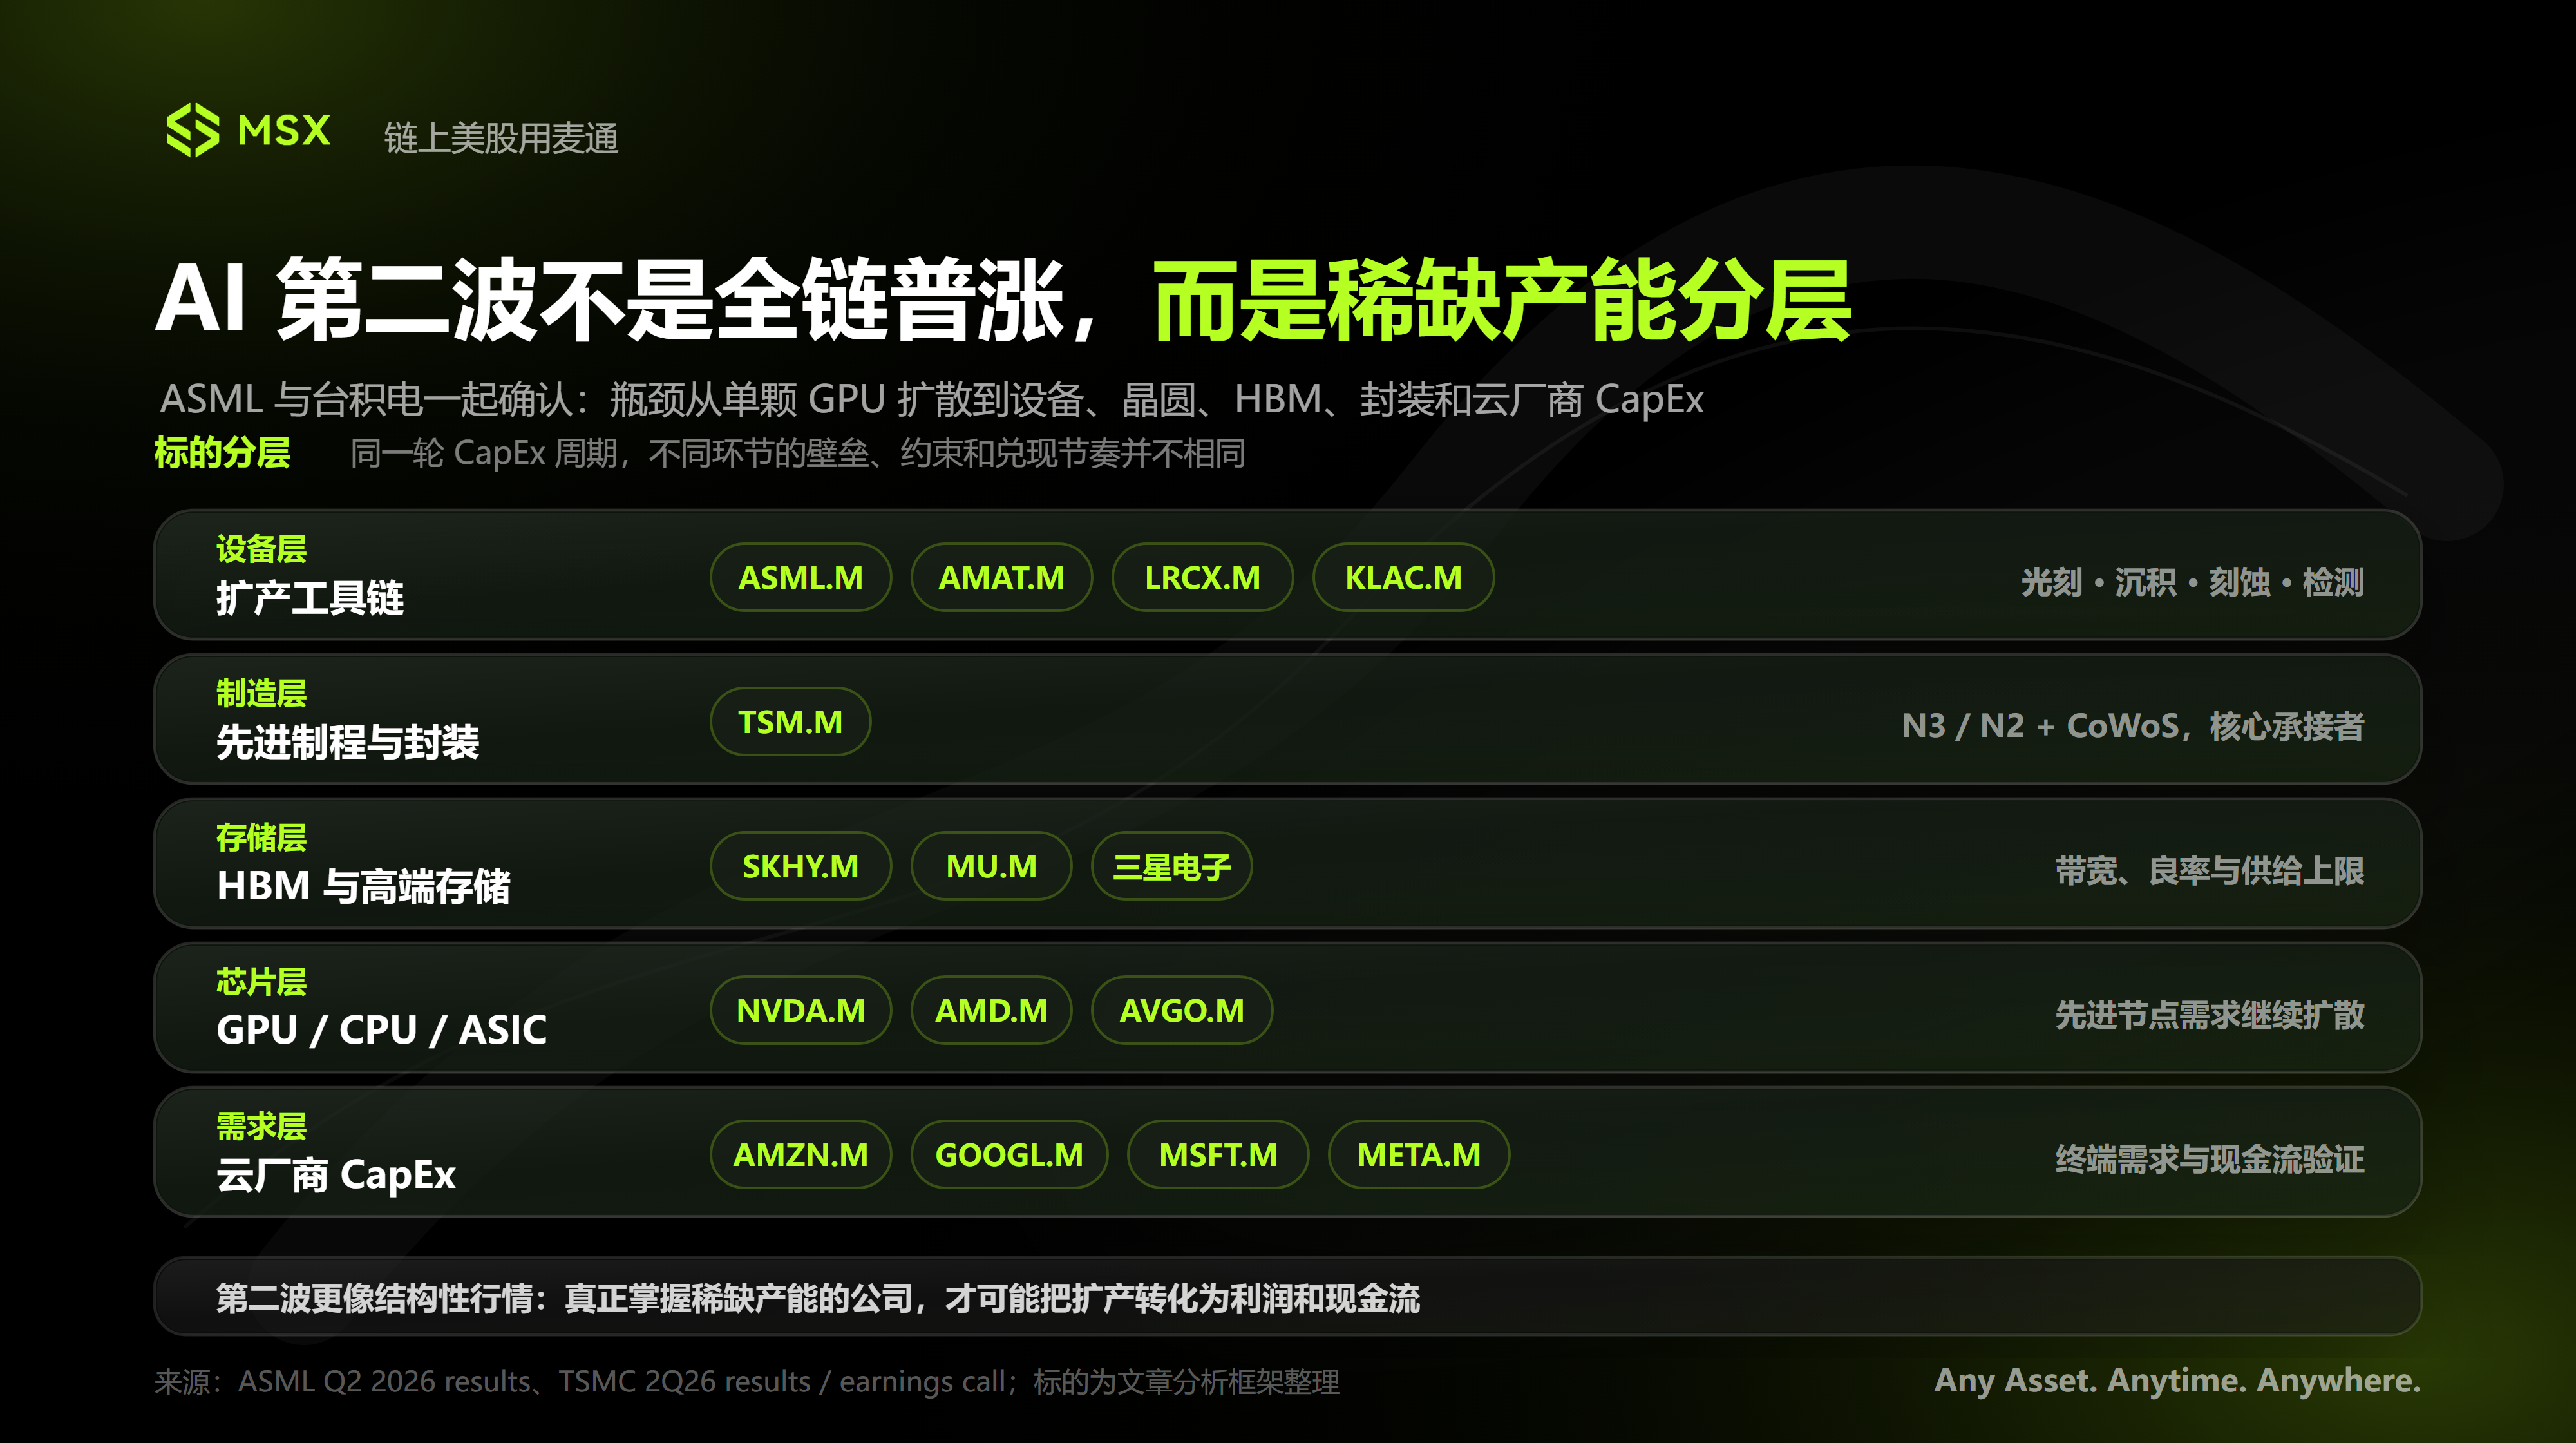
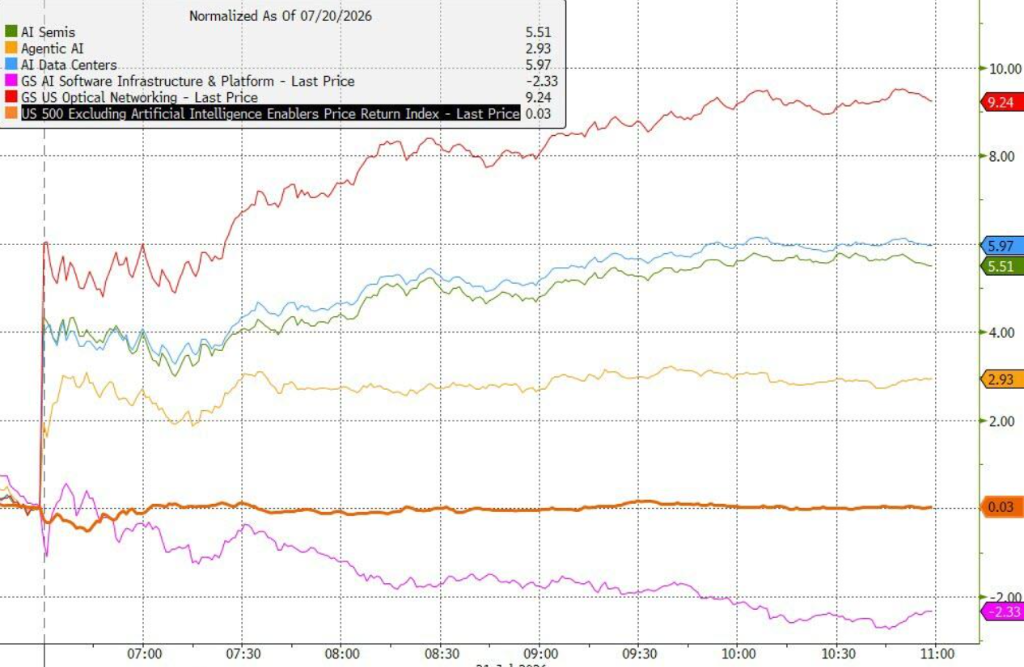
过去两年,AI 产业链的叙事核心只有一个字——GPU。英伟达是那个唯一的王者,谁买了最多的 GPU,谁就在 AI 军备竞赛中领先。
但现在,这个叙事正在发生一次关键的扩散。
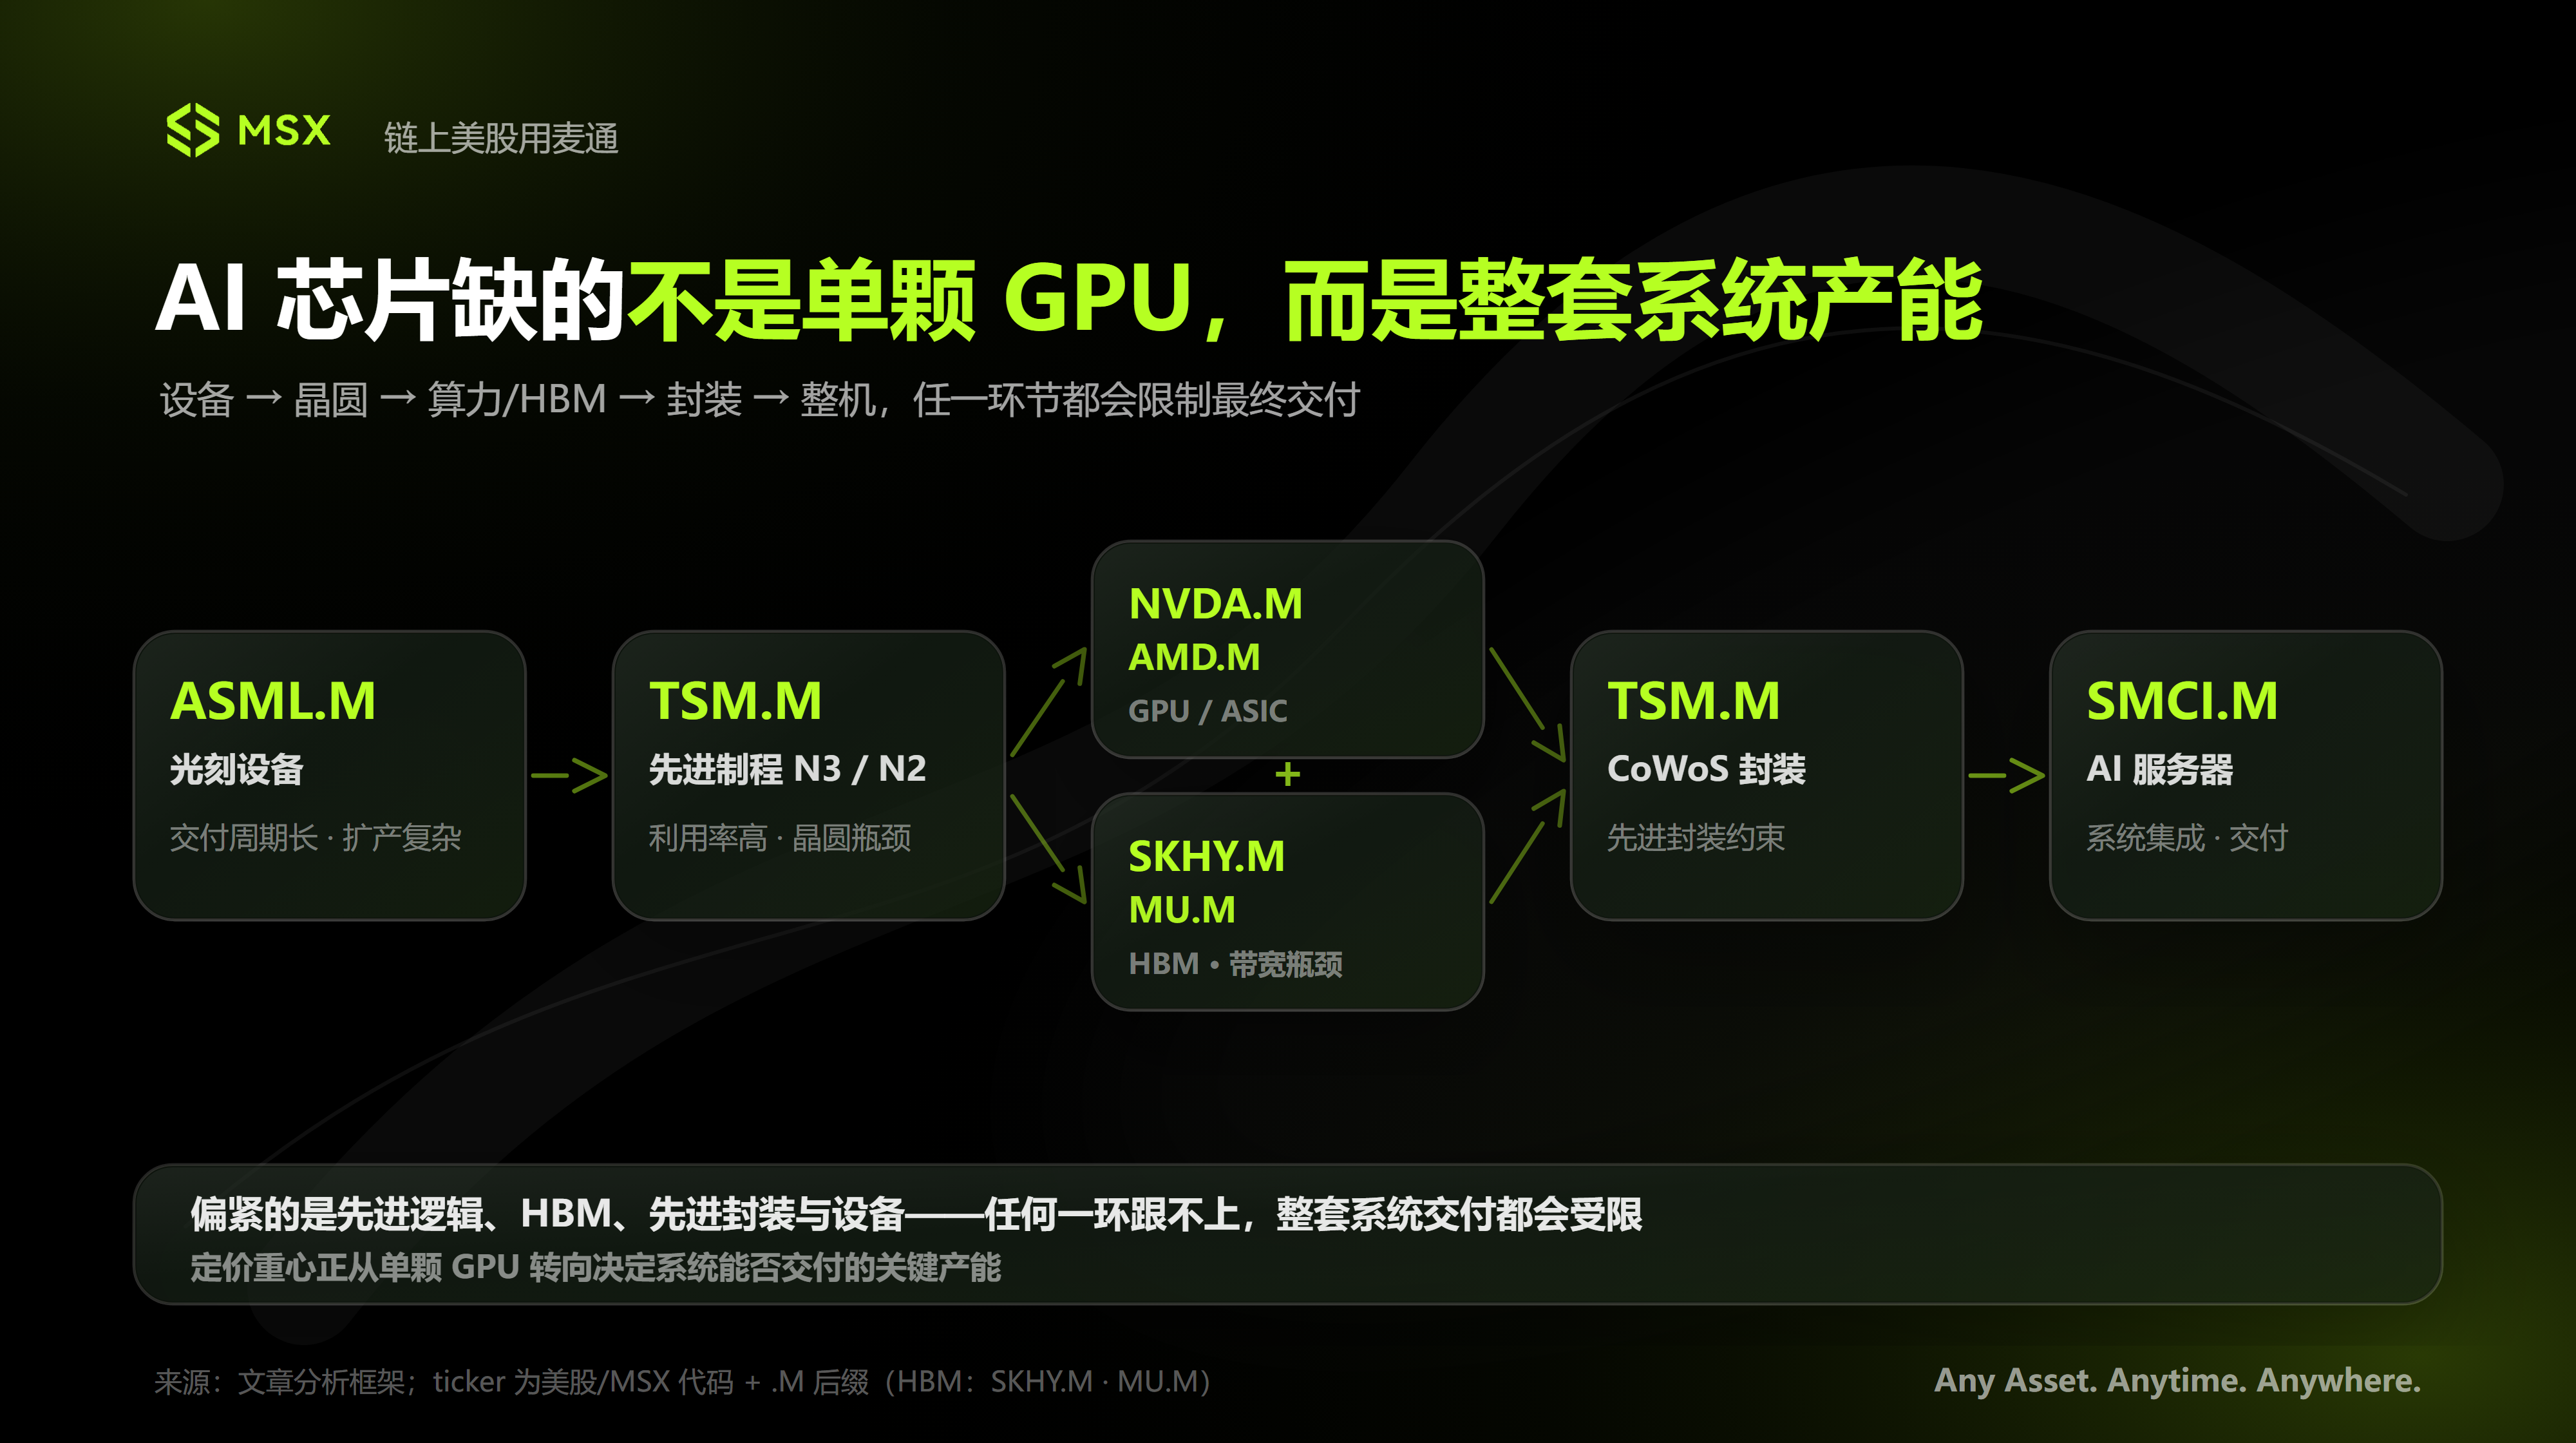
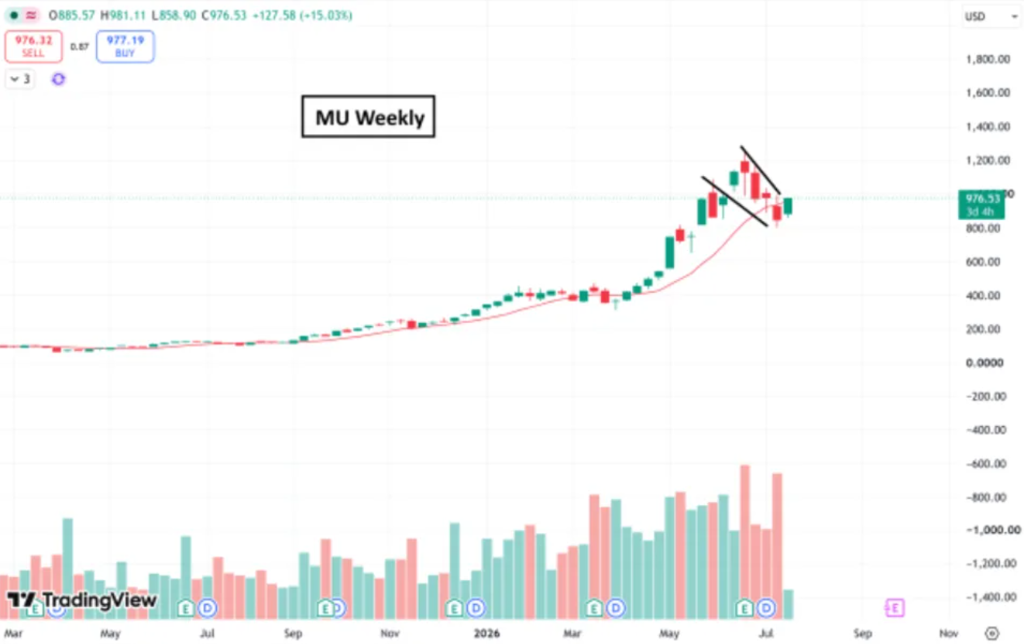
英伟达下一代 AI 芯片架构 Vera Rubin 已经进入量产出货阶段。这款芯片对内存带宽和容量的需求达到了前所未有的高度——模型侧的参数规模也在同步膨胀。同时 Kimi K3 的 2.8 万亿参数意味着推理过程中 HBM(高带宽存储)、DRAM 和传统存储必须全程常驻加载,而不是像过去那样可以在 CPU 和 GPU 之间来回搬运。
翻译成人话:存储不再是 GPU 的”附属品”,它正在成为与 GPU 并列的、决定 AI 系统性能的独立瓶颈。
Kimi K3 发布的这一周,美国科技圈都在集体惋惜,杨植麟这样一个优秀的年轻人,为什么当年没有留在美国。
Kimi K3 在前端能力上超越所有模型
这个话题在 X 上拿到了五百多万次浏览。特朗普之前的白宫 AI 领头人 David Sacks,即特朗普的直属亲信,都说自己已经从 Claude 切到了 Kimi 处理大量工作,「它就是好玩得多,因为它直接干活而不是对你说教」。而硅谷老牌风投 Vinod Khosla 把账算到移民政策头上,说美国正在亲手把杰出人才吓跑。
但他做的事情和所有人理解的正好相反,他不是在用 AI 给金融降本增效,而是用金融给 AI 研究供血。大多数中国 AI 公司的顺序是先拿融资、再找产品、再找现金流,但他把顺序整个倒过来:先造出现金流机器,再用它买断做研究的自由。
杨植麟走的是另一条路,一条铺满了鲜花和雷的路。
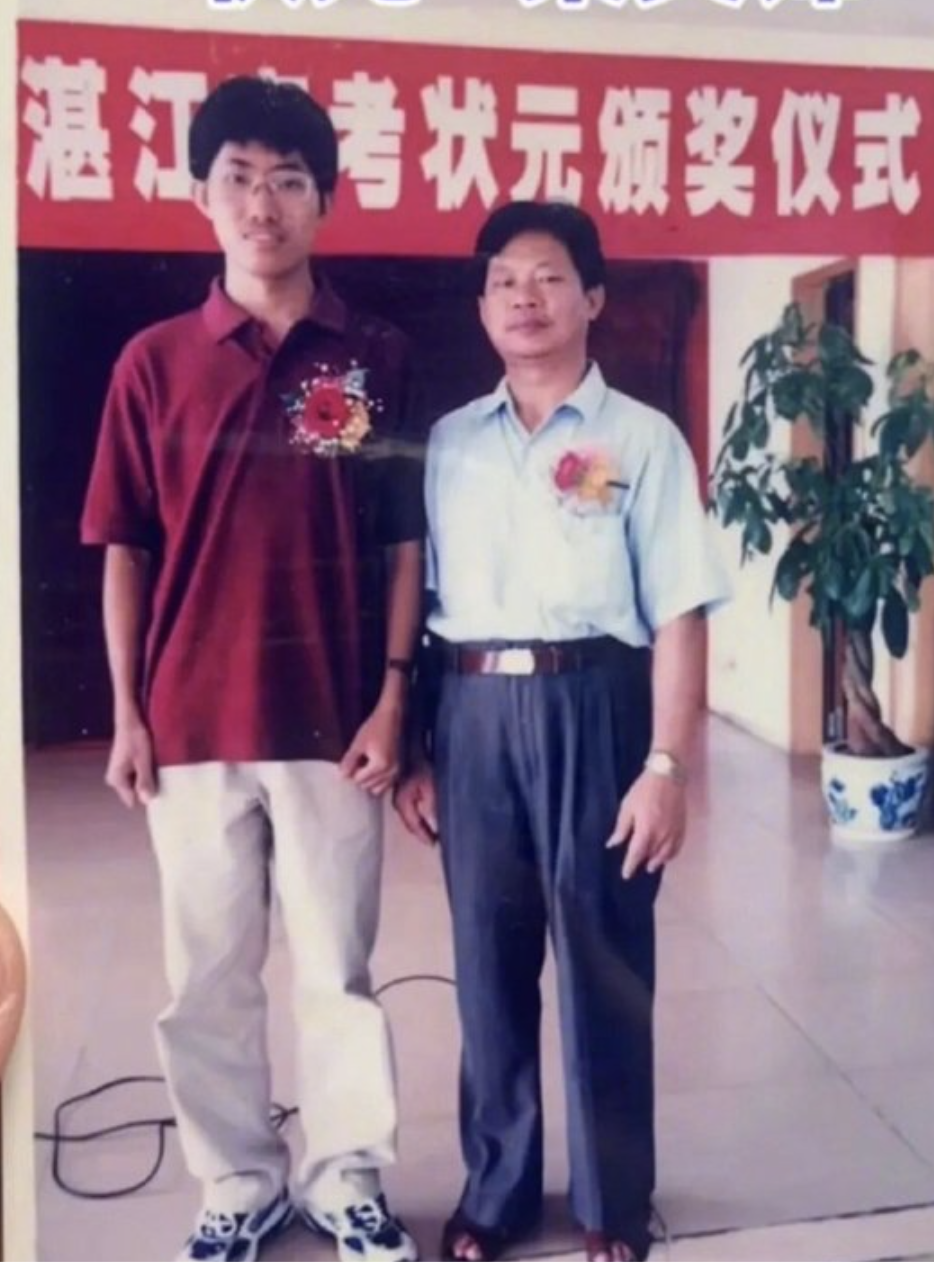
清华毕业后他去了 CMU(卡耐基梅隆大学)读博,期间在谷歌和 Meta 的 AI 实验室都做过研究。2017 年他把全部精力押在语言模型上,后来他说这是「唯一重要的问题」。博士期间他发了两篇论文,一篇教会 AI 记住更长的上下文,一篇在 20 项测试里打败了谷歌自己最强的模型,引用量加起来将近两万次。
多年后 Kimi 靠能输入长文本出圈,很多人以为那是 2023 年临时找的差异化卖点,其实是他读博时就认准的方向换了个形态。
杨植麟的特殊之处,是他看起来已经没有「退路」。月之暗面成立后,Kimi 很快成为中国最受关注的 AI 应用之一,融资、估值、用户增长、模型迭代、商业化、老股东仲裁,都同时压到这家公司身上。它跑得越快,越不能停下来解释太久。
这就是两个人最像、也最不像的地方。
梁文锋像是从资本市场深处走出来的技术理想主义者。他先在幻方量化里证明了 AI 可以直接改变钱的流向,再把这种能力转向大模型。DeepSeek 的故事一开始并不靠融资驱动,而是靠幻方积累下来的资金、算力和工程文化。外界后来记住的是 R1、V3、低成本训练、开源震动美国市场,但更关键的是:梁文锋很早就把问题定义成「原创与模仿」的差距,而不是「中国大模型应用怎么赚钱」。
这让他显得反商业,又极度商业。
反商业在于,他在公开采访里反复淡化短期变现,不愿把 DeepSeek 讲成一个抢用户、抢市场份额的互联网故事。极度商业在于,他做的每一步都直指 AI 产业最底层的成本结构:训练效率、推理成本、模型架构、人才密度、芯片约束。一个模型如果能以更低成本接近头部能力,它改变的就不是一个产品榜单,而是整个行业对资本开支的想象。
这也是为什么 DeepSeek 爆红时,全球市场的反应会如此剧烈。它不是又多了一个中国聊天机器人,而是提醒投资者:过去两年美国 AI 叙事中那条最昂贵的逻辑链,可能没有想象中牢固。更大的模型、更多的 GPU、更高的资本开支,并不必然等于不可追赶的护城河。
杨植麟面对的是另一种命运。
月之暗面从出生起就站在聚光灯里。创始人履历足够漂亮:清华本科、卡内基梅隆博士,参与过 Transformer-XL、XLNet 等重要研究;公司成立于 2023 年,Kimi 用长上下文打出差异化,很快成为普通用户也能感知到的 AI 产品。它不像 DeepSeek 那样先作为一个研究组织被技术圈发现,而是更早进入大众产品、资本市场和产业叙事。
这给了杨植麟巨大优势,也给了他巨大负担。
优势是,Kimi 有产品心智。很多人第一次认真使用国产 AI,不是因为读懂了某份 technical report,而是因为 Kimi 能读长文、整理材料、处理工作流。AI 从实验室走向办公室,中间需要一个可以被普通人记住的入口,Kimi 曾经抢到过这个位置。
更麻烦的是,杨植麟身后还有旧创业项目留下的阴影。2024 年,南华早报等媒体报道,月之暗面创始人杨植麟与联合创始人张宇韬被循环智能部分前投资方在中国香港提起仲裁;杨植麟方面称离开循环智能并创业已经完成必要手续,投资方则提出不同说法。这个争议的核心,不只是某个创始人的个人纠纷,而是中国 AI 创业潮里一个更尖锐的问题:当新公司价值暴涨,老公司、老股东、老团队、旧知识产权和新融资之间,边界到底在哪里?
杨植麟不能只把自己讲成天才研究者。融资规模、商业化收入、产品迭代、上市预期、法律争议,都会要求他成为一个更完整、更冷酷的 CEO。一个研究者可以用论文证明自己,一个 CEO 必须用组织证明自己。论文可以署名,组织不能只靠署名运转。
一个人越低调,越被时代放大。一个人越想往前,越被过去追上。
中国 AI 的这一轮故事,最后未必会由最会讲故事的人胜出。它更可能由那些能同时承受三件事的人胜出:技术的不确定性、资本的耐心消耗,以及创始人自身被神话又被审判的代价。
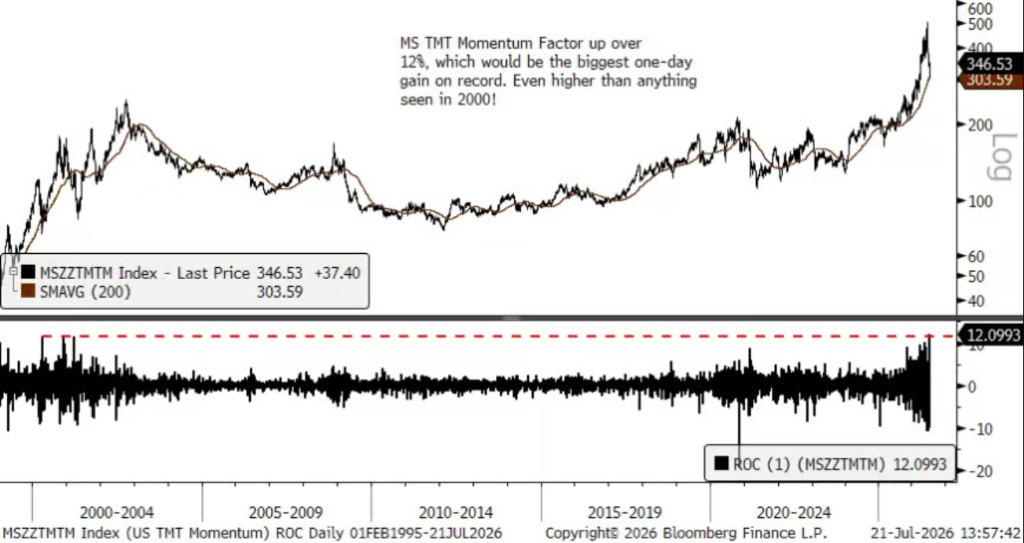
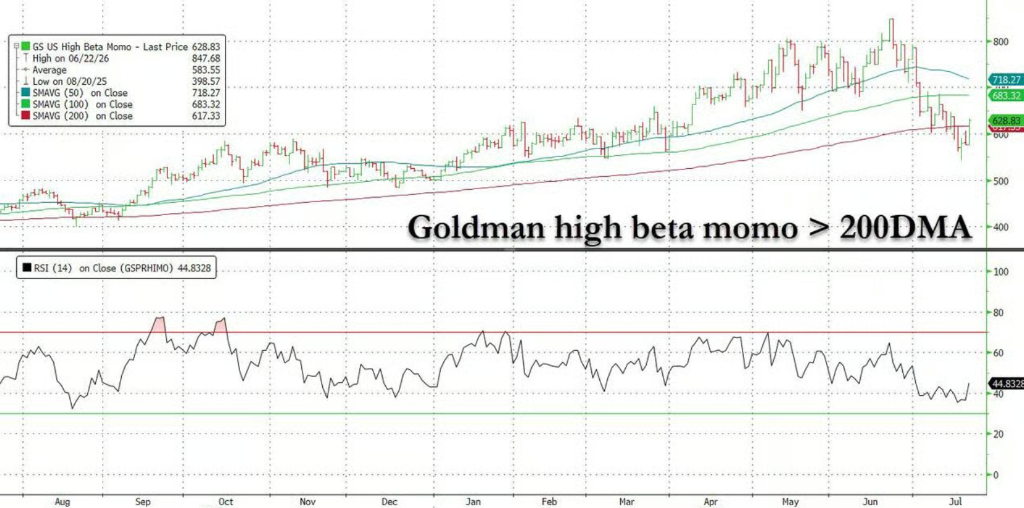
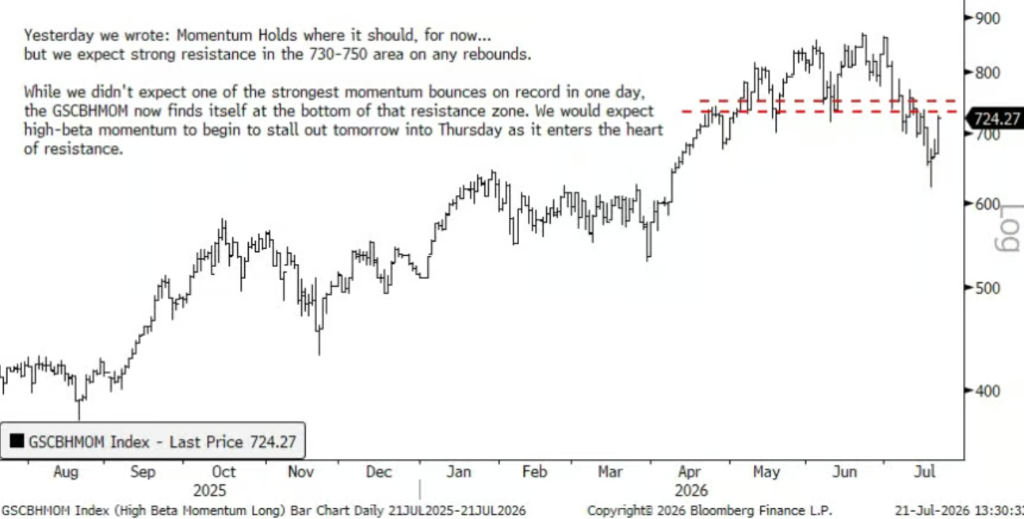
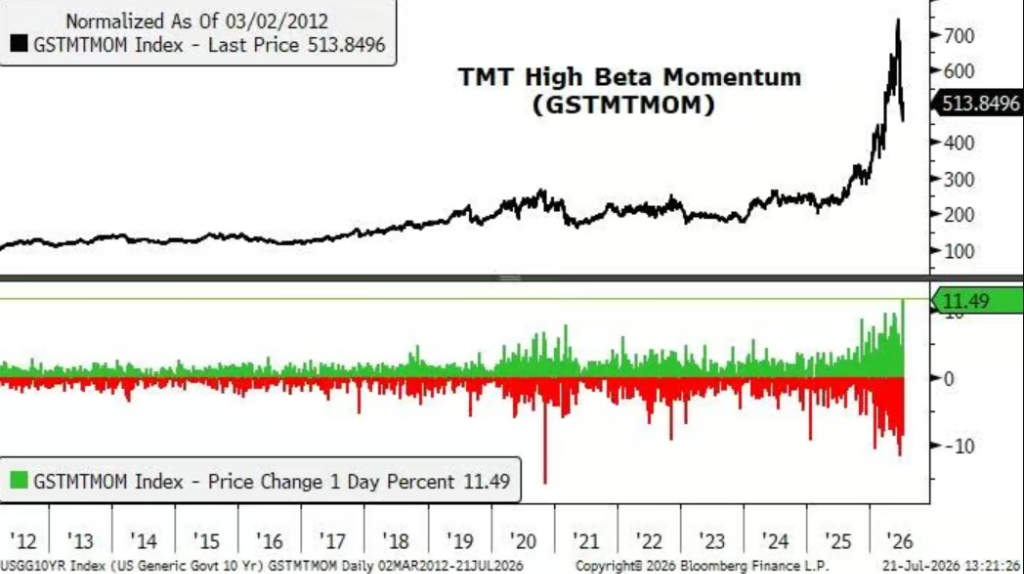
高盛的 Julia Mensch 在报告中指出,高盛上周已提示动量抛售”进入后期”。她写道:“随着持仓已大幅出清(高盛主经纪商数据显示,动量敞口处于过去一年的第 64 百分位,过去五年的第 93 百分位),且此次抛售背后并无新的基本面催化剂,我们认为动量有空间向长期趋势回归,此次抛售可能是增加动量敞口或逢低买入 AI 股的好机会。”
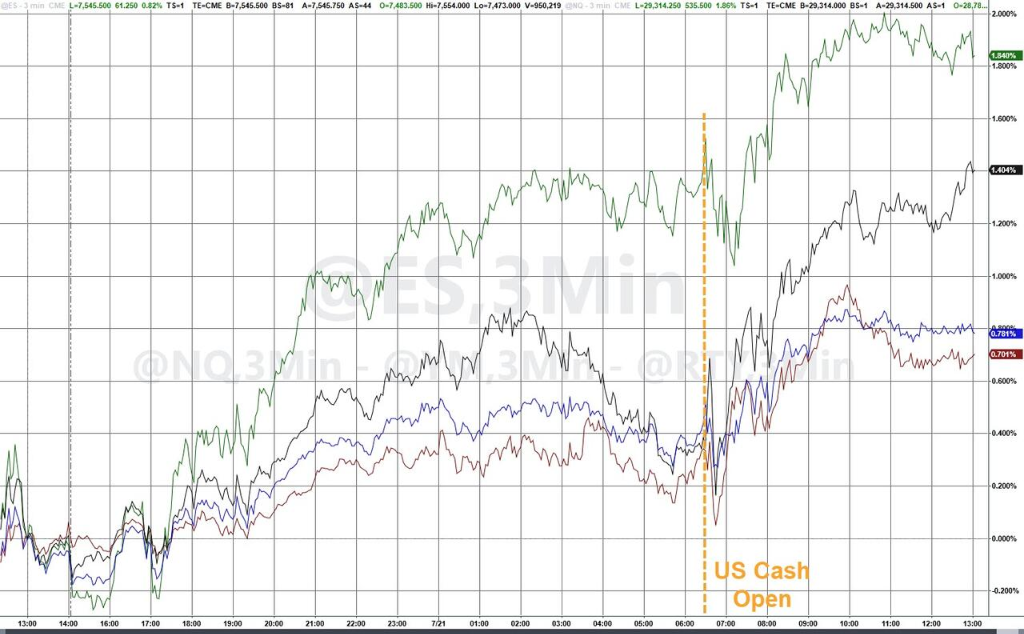
瑞银对冲基金股票衍生品销售主管 Michael Romano 也在客户报告中表达了类似看法,认为 AI 基本面改善是买入信号。但他同时建议投资者”逐步建仓,而非一次性全仓杀入”。
Romano 写道:”动量去风险化是且仍然是一个有说服力的判断。分批建仓是审慎之举。”他预计动量抛售将在 7 月底前触底(如果尚未触底的话),并表示:”一旦行情转向,我预计流动性将推动价格向上超调。”