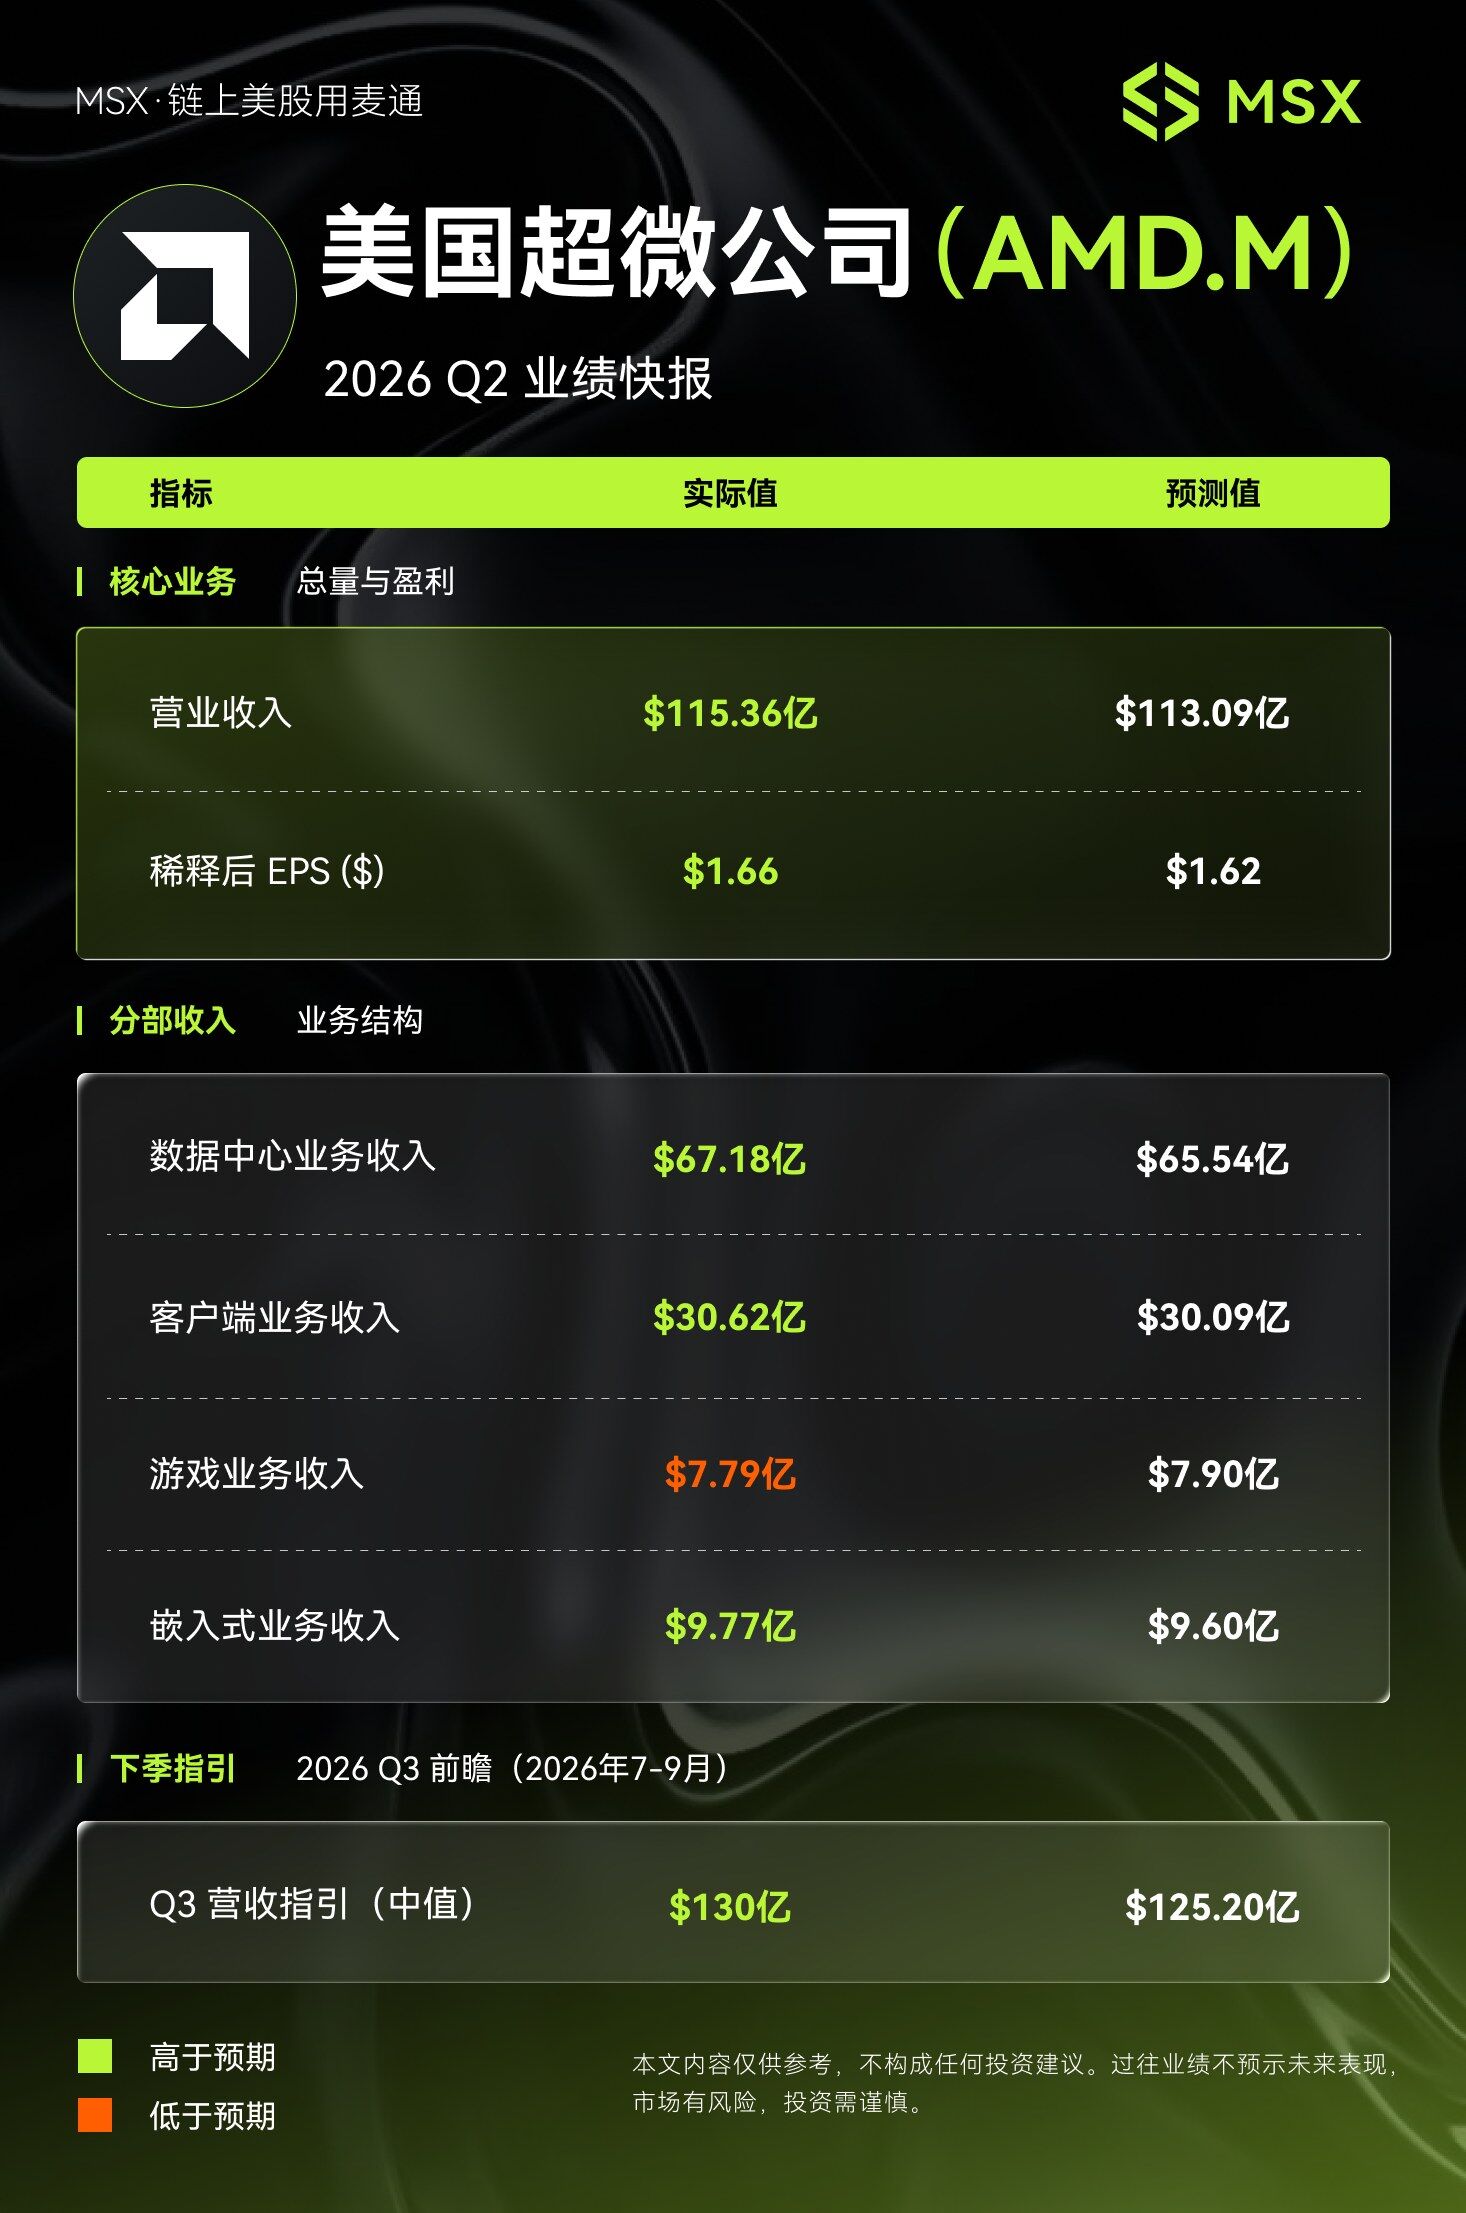
这份财报的”超预期”含金量其实不低:四项核心指标、下季指引全部跑赢市场,数据中心收入增速更是罕见地突破三位数。市场的谨慎更多是在为”利润率能不能跟上收入增速”打问号。由于 Helios 爬坡期的成本压力,本质上和其他 AI 巨头当下集体面临的”先砸钱建产能、再等规模效应释放”逻辑是一致的,短期毛利率承压不代表长期故事出现裂缝。
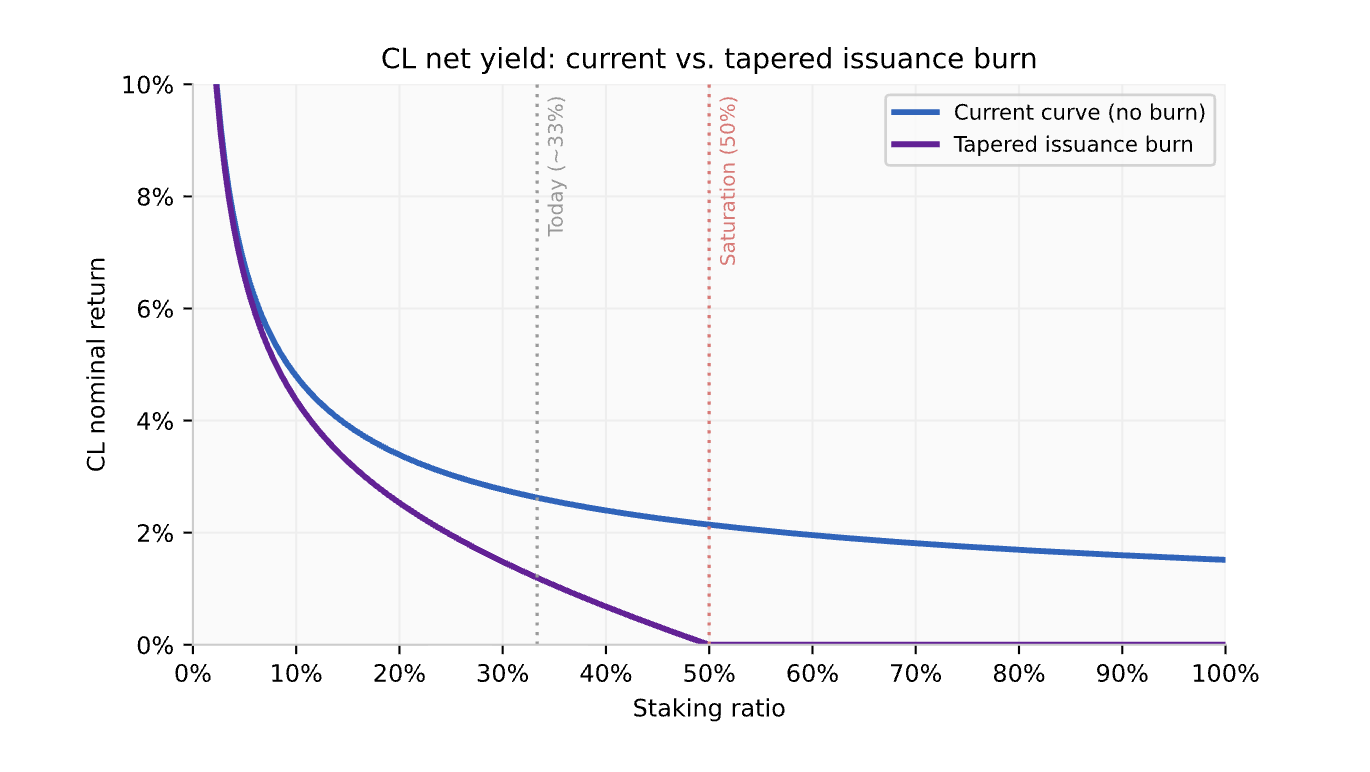
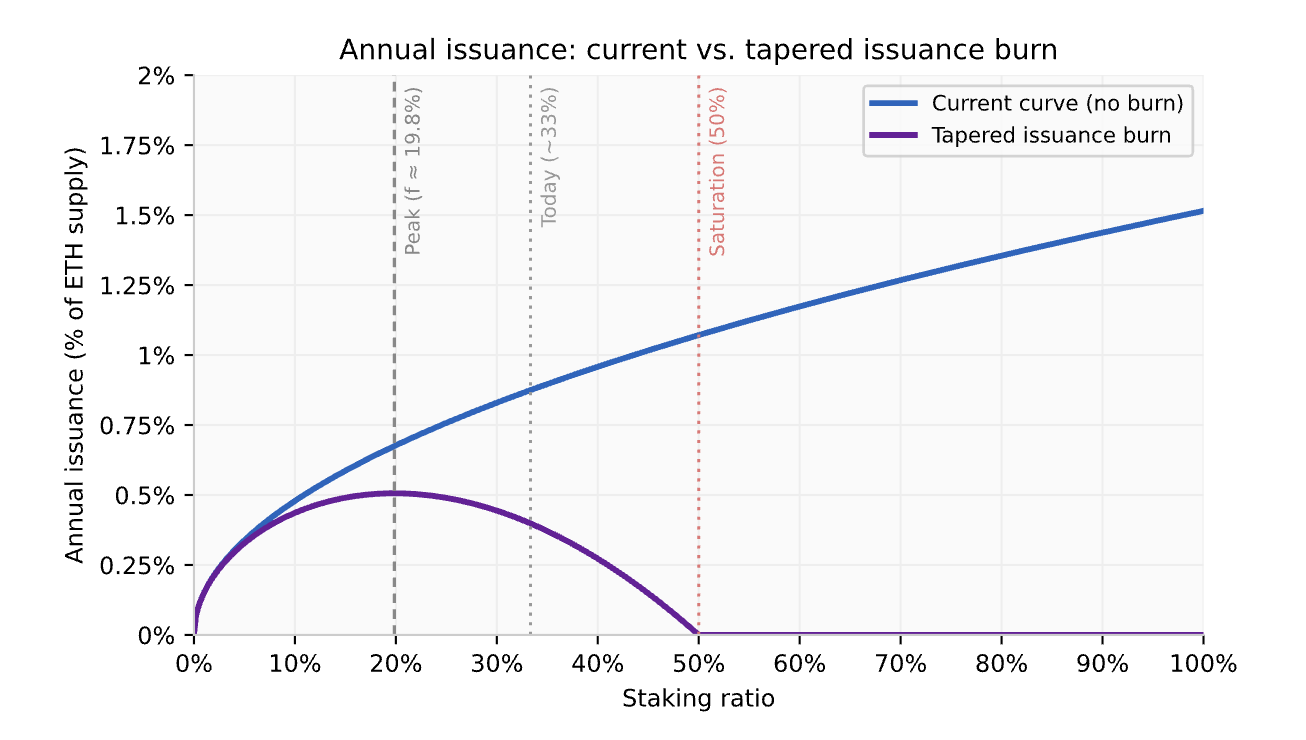
ether.fi CEO Mike Silagadze 批评提案在 Hegotá 截止日期前夕提交,留给生态开发者的前置讨论时间不足;他担心低收益将冲击质押相关协议,并降低机构对以太坊治理稳定性的信心。
以太坊社区成员 Ryan Berckmans 则总结,反对者至少包括担忧零收益下谁来运行验证器的人、不愿降低质押收益的人、反对再次修改 ETH 货币政策的人,以及希望避免争议升级干扰生态增长的人。他本人支持适度降低发行,但反对让收益一路趋近零,也认为当前提案过于分裂社区。
相对中间的观点来自 ARK Invest 研究主管 Lorenzo Valente。他从 ETH 的资产定位切入这场争论。如果更看重 ETH 的「互联网债券」属性,削弱质押收益确实会损伤借贷市场和收益率曲线;如果更看重 ETH 是中立货币和价值储藏工具,那么循环质押获得的基础收益主要来自协议新增发行,代价是未质押持有者被稀释,降低发行,意味着减少这种由未质押持有者承担、流向质押者及其杠杆策略的收益转移。
影响最终会落到整个 DeFi 利率体系。质押收益是 ETH 计价市场的重要基础利率,LST 借贷、固定收益、收益拆分和循环杠杆都围绕这条基准定价。
当然,LST 不会因此失去全部用途。真正可能改变的是 LST 相对原生 ETH 的优势。
再往上游看,ETF、交易所、托管商和 ETH 财库公司的质押收入也会下降。对于依靠质押收益提高资产回报率的机构,ETH 的可预测现金流将变弱,新增配置意愿可能受到影响。Aave 创始人 Stani Kulechov 因此认为,该提案会提高机构评估 ETH 收益的难度,并削弱 ETH 相对于其他生息资产的竞争力。
【风险提示】本文所载分析及观点仅为市场信息整理与个人观察,不构成任何投资建议、要约或要约邀请,亦不构成对相关证券买卖的推荐。文中引用的财务数据及预测截至发布时点,如有出入请以公司官方财报及公开披露文件为准。期权交易涉及重大风险,并非适合所有投资者;所购买的期权可能到期作废,导致全部权利金损失,具体风险请参阅期权交易条款。投资者应结合自身财务状况及风险承受能力,并咨询独立专业顾问后自行决策。本文由外部特约作者供稿,文中观点仅代表作者个人意见,不代表 BIT 官方立场,BIT 不对内容的准确性、完整性作任何保证。
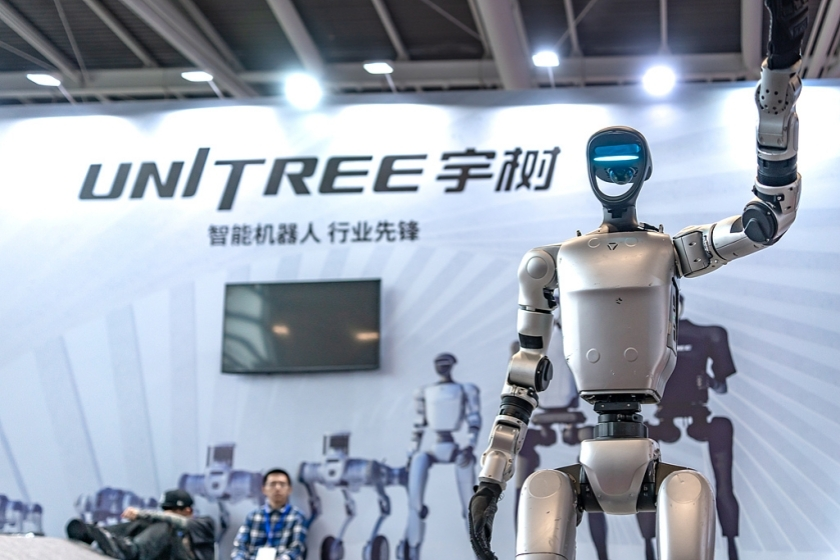
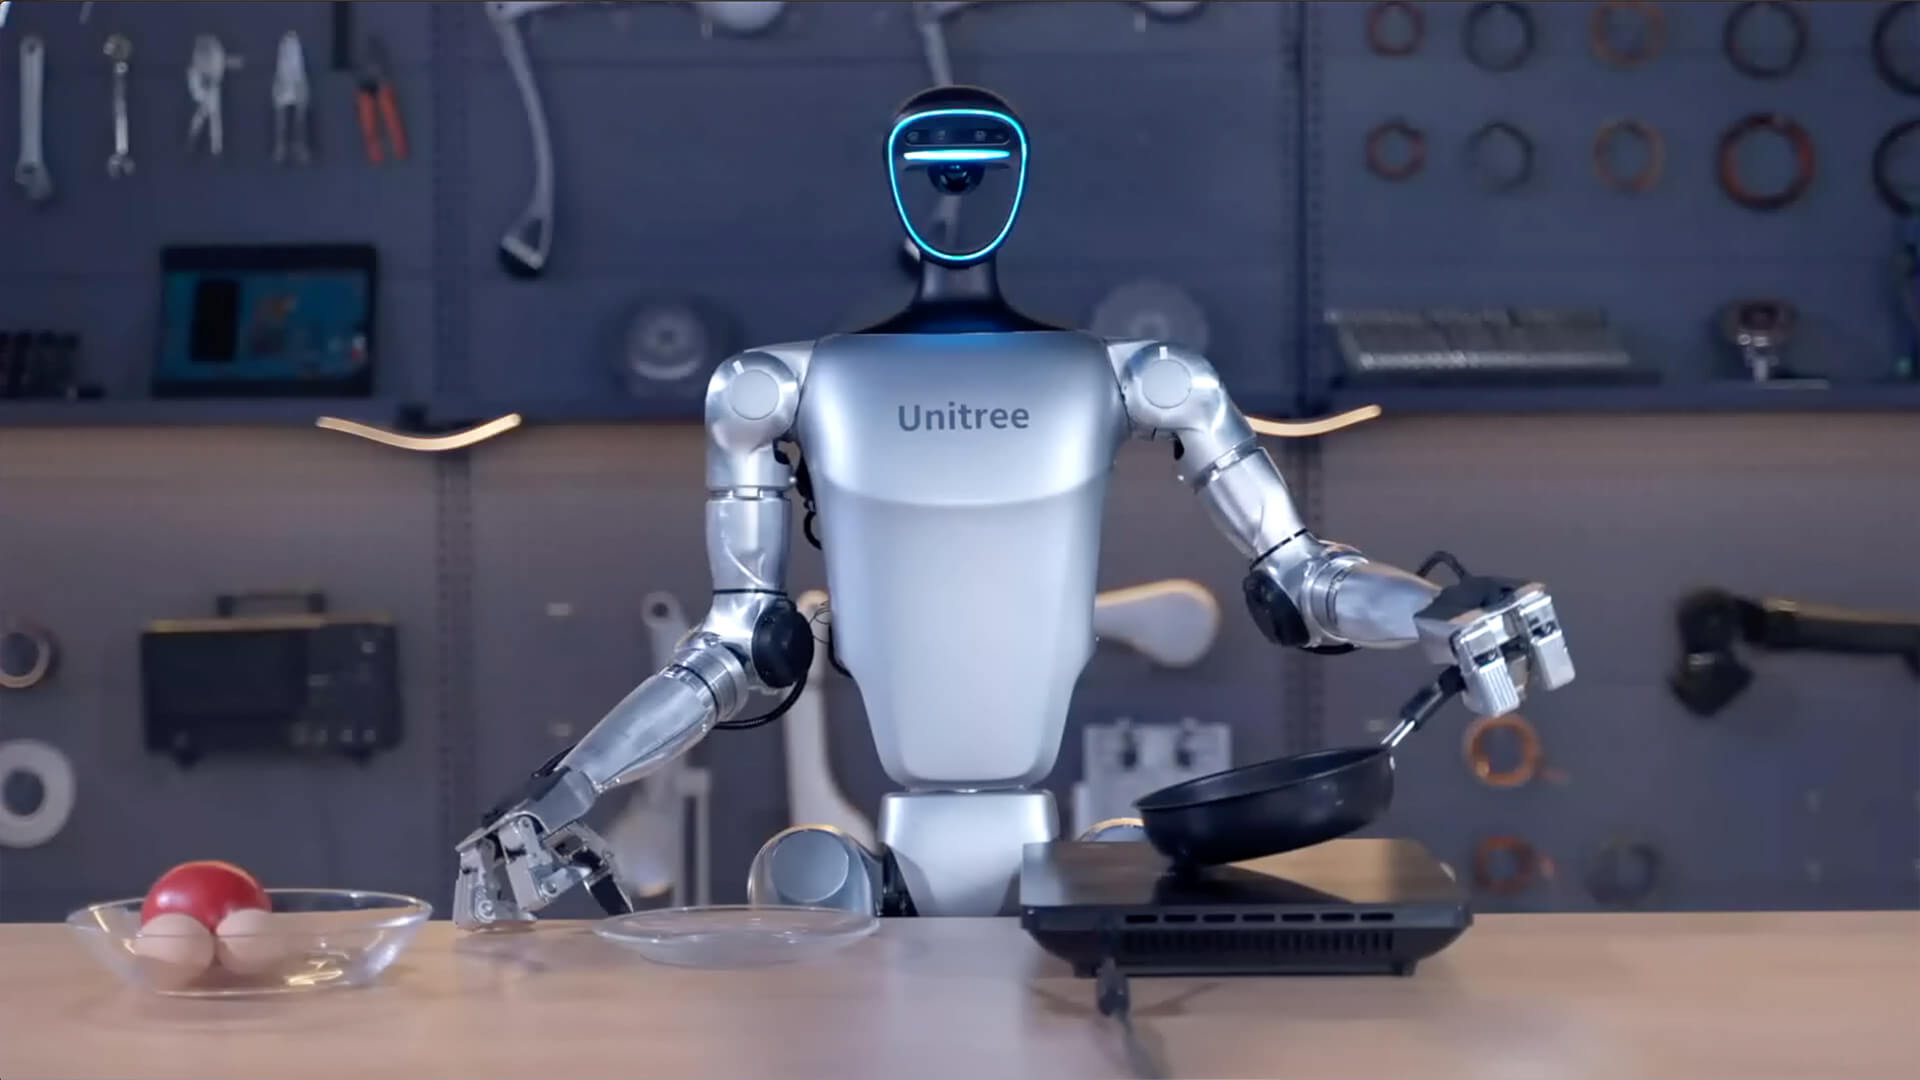
对无法参与 A 股打新的全球投资者,这场 IPO 的意义在于定价基准的诞生。人形机器人此前的估值全部来自一级市场,美国的 Figure AI 在没有规模收入的情况下估值一度被传高达 390 亿美元,而宇树用真实的收入、利润和出货量提供了一个可对照的公开标尺。上市后宇树的市销率和市盈率,将成为整个赛道(包括美股机器人概念股和相关 ETF)重新定价的参照系。
对加密市场的参与者,这个联系比表面上更直接。机器人与具身智能是 AI 叙事的延伸,而 AI 板块代币与科技股风险偏好的联动在本轮周期中已被反复验证。同时,部分交易平台已经开始提供围绕热门未上市或新上市公司的衍生品工具,MEXC 上线了以 USDT 结算的宇树相关期货合约,让加密账户体系内的用户可以跟踪这一标的的价格预期变化,这类产品波动剧烈,参与前需要充分理解合约机制与风险。
对跨资产投资者的启发在于,宇树上市补全了”AI 叙事”从芯片(英伟达、长鑫存储)、云(微软 Azure)到具身终端的完整定价链条。这条链条上任何一环的估值剧烈变化,都会通过风险偏好传导至相邻环节,包括加密市场中与 AI 和机器人概念相关的代币。当一个赛道从私募定价转向公开定价,波动率通常先升后降,早期参与者需要用远比平常严格的仓位纪律来应对这个过渡期。
它提供了人形机器人赛道第一个由公开市场持续定价的基准。此前该行业估值完全依赖一级市场,美国 Figure AI 在缺乏规模收入的情况下估值一度被传高达 390 亿美元。宇树以真实的收入、利润和出货量上市后,其市销率和市盈率将成为整个赛道(包括美股机器人概念股、相关 ETF 乃至加密市场中的 AI 与机器人概念代币)重新定价的参照系,估值纪律将被强制建立。
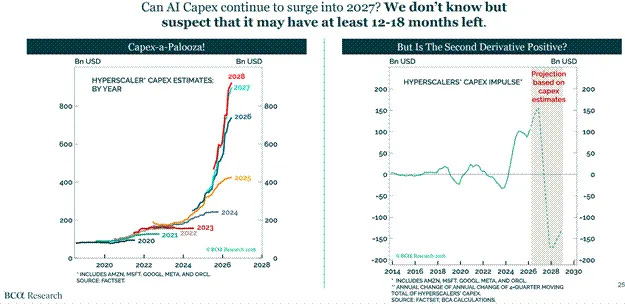
与此同时,一个看似矛盾的现象会发生,虽然 CAPEX 增速开始下降,但流向 AI 的信贷规模却仍会继续扩大。原因在于,放贷者相信自己投资的是科技,而不是房地产。再加上各国政府都不断强调,必须在全球 AI 竞争中占据主导地位,因此,继续向一切与 AI CAPEX 有关的项目提供融资,似乎成了最合理的选择。
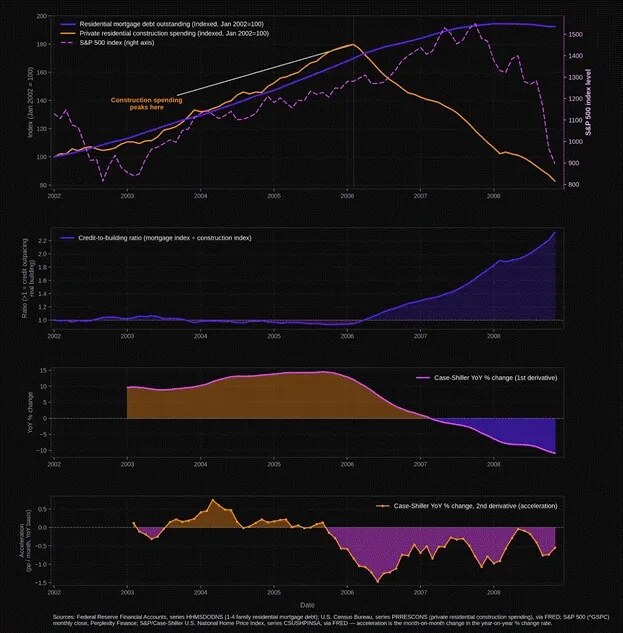
于是,2027 年将成为类似 2006 至 2007 年的那个“无人区”。当前 AI 股票的大幅调整,不过只是牛市中的一次正常修正。真正的 AI 泡沫顶部,将出现在明年。
而在那之后,市场反而会开始奖励那些“率先退出军备竞赛”、主动削减 CAPEX 预算的云计算巨头。与 2022 年至 2026 年中泡沫初期不同的是,未来云计算巨头将越来越难依靠自身自由现金流来支持 AI 投资。它们不得不更多依赖发行债券和增发股票来筹集资金。
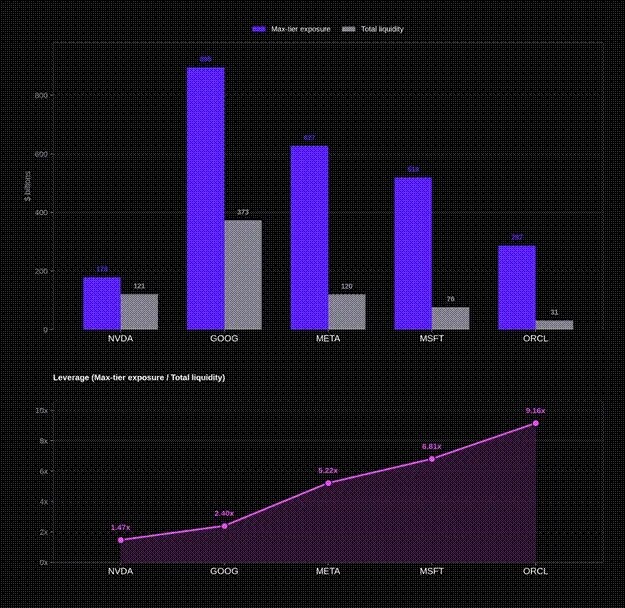
不过,在讨论为什么银行明知 AI 投资风险巨大,却仍然不得不继续放贷之前,不妨先看看下面这张图。它展示的是,各大云计算巨头已经承诺的 CAPEX 投资规模,与它们账面现金之间的对比。
支撑整个 AI 牛市叙事的,其实是数万亿美元规模的杠杆。这些公司中,终究会有一家像当初被市场追捧的 AI 天才 Leopold Aschenbrenner 一样,从神坛跌落。不同的是,到时候出手救它们的,不会是华尔街那些贪婪又神经质的东海岸对冲基金经理,而将是沃什(Warsh)和美国财政部长贝森特(Bessent)手中的印钞机。
银行信贷的两难
很多人认为,AI CAPEX 增速即将放缓,意味着 AI 泡沫已经接近终点。如果真是这样,那么银行为什么还会继续放贷?
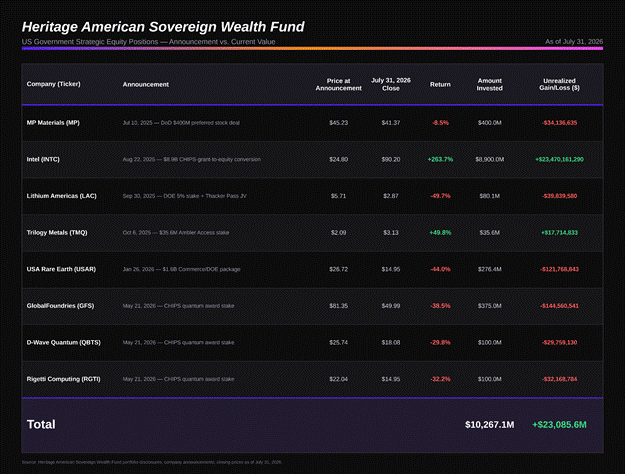
第一,只要一家 AI 公司有政府站台,投资者就会蜂拥而至。毕竟,跟着拥有印钞权的人一起炒股票,至少在最初阶段,几乎总能赚钱。于是,这个 SPV 账面上便会迅速积累巨额未实现收益(Unrealized Gain)。特朗普完全可以把这些账面收益包装成政府“盈利”,甚至宣称它们理论上可以冲抵财政赤字。如果 AI 真的是人类历史上最重要的技术革命,那么仅凭股市上的账面浮盈,从会计意义上讲,甚至足以“消灭”整个美国财政赤字。
第二,那些因此诞生的百万富翁、亿万富翁乃至万亿富翁,在出售股票时都必须缴纳联邦和州资本利得税。这些新增税收同样能够减少财政赤字,让政府减少借债,并进一步宣称,美国债务占 GDP 的比例已经下降。至少在最开始,债券市场会相信这一套故事,于是国债收益率会下降,市场也会奖励政府这一套“会计魔术”。
这个叙事非常强。而 ETH 作为一个垃圾币,是市值第二大的加密资产,自 2015 年以来一直存在,因此它拥有仅次于比特币的 Lindy 效应(即存在时间越长,未来继续存在的概率越高)。再加上 Bitmine 的 Tom Lee 为机构投资者配置 ETH 提供了背书,使基金经理能够借此押注资本市场代币化趋势。
我对 ETH 2026 年年底的粗略目标价是 5000 美元,相比当前价格,大约上涨 2.6 倍。我喜欢这笔交易,因为我可以投入相当大的名义仓位,同时能够接受某一天 ETH 因为某种技术漏洞暴跌 75%的风险,这种风险非常低。
此外,ETH 流动性极强。因此,即便它在 Maelstrom 投资组合中占据较大比例,我仍然可以在几分钟内退出。最后,我也会卖出虚值看跌期权(out-of-the-money puts)来赚取额外收益,同时接受 ETH 跌破执行价后,以折扣价格买入 ETH 的风险。
AI 泡沫曾经吸走了加密市场的流动性,但这种情况已经结束。随着市场叙事逐渐从“无论成本多高都要投资 AI”转向“我的投资回报是多少”,最终再转向“什么时候收回本金”……那些将整个经济政策押注于 AI 的政府将开始担心 —— 也许,这个泡沫真的可能破裂。
对跨资产投资者的启发在于,宇树的定价过程是观察”叙事资产如何被公开市场重定价”的实时样本,这个过程与加密市场高度同构。一个只有一级市场定价的资产(无论是 Pre-IPO 股权还是早期代币)转入持续公开定价时,波动率先升后降、估值向现金流收敛是反复出现的模式。理解宇树未来几周的价格发现过程,对判断任何从私募叙事走向公开验证的资产(包括加密领域的 AI 与机器人主题项目)都有直接的方法论价值。在锚点确立之前,尊重波动、控制仓位,比预测点位更重要。
存在可能但不可简单类比。支持大幅高开的因素包括仅 10%的小流通盘、长鑫存储首日 466%涨幅点燃的打新情绪、以及 A 股第一只人形机器人股票的稀缺性。但两者行业逻辑不同,长鑫存储受益于存储供给紧缺至 2028 年的确定性叙事,宇树面对的是增速降至约 40%、均价大幅下降的商业化早期现实。首日涨幅越大,透支的未来增长越多,追高风险与涨幅成正比。
没有 A 股账户怎么参与宇树的行情?
境外投资者无法直接参与 A 股打新。可行的路径包括,上市后若该股被纳入沪港通标的范围,可通过互联互通机制交易。此外部分平台提供相关衍生品工具,MEXC 上线了以 USDT 结算的宇树期货合约,可在挂牌前后跟踪市场对其价格预期的变化。需要强调,此类合约波动极为剧烈,且价格反映的是市场预期而非 A 股实时股价,参与前应充分理解合约机制并严格控制杠杆与仓位。