Coldcard 之后,我们该如何理解自托管

Coldcard 事件之后,一个问题再次被提出:如果硬件钱包也会出错,甚至可能从生成密钥的那一刻就留下隐患,我们为什么还要自己保管资产?

我们的判断是:自托管仍然重要。它让用户掌握链上操作的最终授权,并在平台或服务失效时保留独立迁移的可能。Coldcard 没有改变这种价值,却让我们重新审视「如何安全地拥有控制权」。

安全不能只看一个标签

根据 Coldcard 官方公告Block 的技术分析,一处固件集成错误让部分设备没有按预期使用硬件随机数,而是走到了可预测的软件随机数路径。表面上正常的助记词,可能从密钥生成阶段就没有达到应有的安全水平。

在不少公开案例中,用户没有点击钓鱼链接,也没有泄露助记词,只是按照产品的默认流程创建钱包。问题发生在密钥生成的源头,之后再谨慎保管,也无法补上这个缺口。

这次事件打破了一个常见的认知捷径:硬件、离线或开源都能提升安全,但没有一个标签可以单独成为安全结论。普通用户也不可能逐行审计固件。让默认路径可靠,本来就是安全产品应当承担的责任。

事件发生后,OKX 表示平台出现大量资金流入CZ 随后引用一组历史数据,提出「从统计上看,把资产存在交易所比自托管更安全」。这句话会获得认同,并不奇怪。

成熟的托管机构可以投入更多资源,建立专业的安全和恢复体系。对缺少密钥管理经验的人来说,由机构承担这部分工作,确实可能降低个人独自管理密钥的难度和风险。承认这一点,并不会削弱自托管的价值,反而能让讨论回到真实的用户处境。

但历史损失数字很难直接给出今天的答案。CZ 引用的 River 研究也说明,早期 BTC 永久丢失的数据难以准确归因,其中绝大部分发生在 2020 年以前;交易所损失同样无法完整统计,部分赔付也没有扣除。这些累计数字还没有按资产规模和持有时间调整。它们说明两种方式都发生过巨大损失,却不足以衡量今天的实际风险。

更重要的是,这种比较通常只统计「资产有没有丢」,却很少回答「需要时能否取出」以及「平台出问题后能否离开」。托管可以降低个人管理密钥的压力,也会让用户依赖机构持续运营、履行兑付义务和提供账户访问。

自托管保留的是另一条路

自托管本质上是一种控制权安排。对常见的自托管账户而言,用户掌握私钥或完成签名所需的关键条件,钱包开发者和其他服务方不能单方面完成有效授权。

只要用户仍持有有效的密钥或备份,即使原来的钱包停止服务,通常也能通过兼容工具恢复账户;当用户需要转移资产或使用链上应用时,也不必先等待某个平台开放提现。

这条独立路径,就是自托管最重要的价值。

它当然有边界。网络和合约规则仍可能影响资产使用。自托管所保留的,是链上操作的最终授权不必完全依赖单一机构,而不是对所有外部条件的绝对控制。

这种价值在平台正常运行时并不明显。它有点像备份:不会让日常操作更快,却会在原有路径失效时,决定用户是否还有选择。

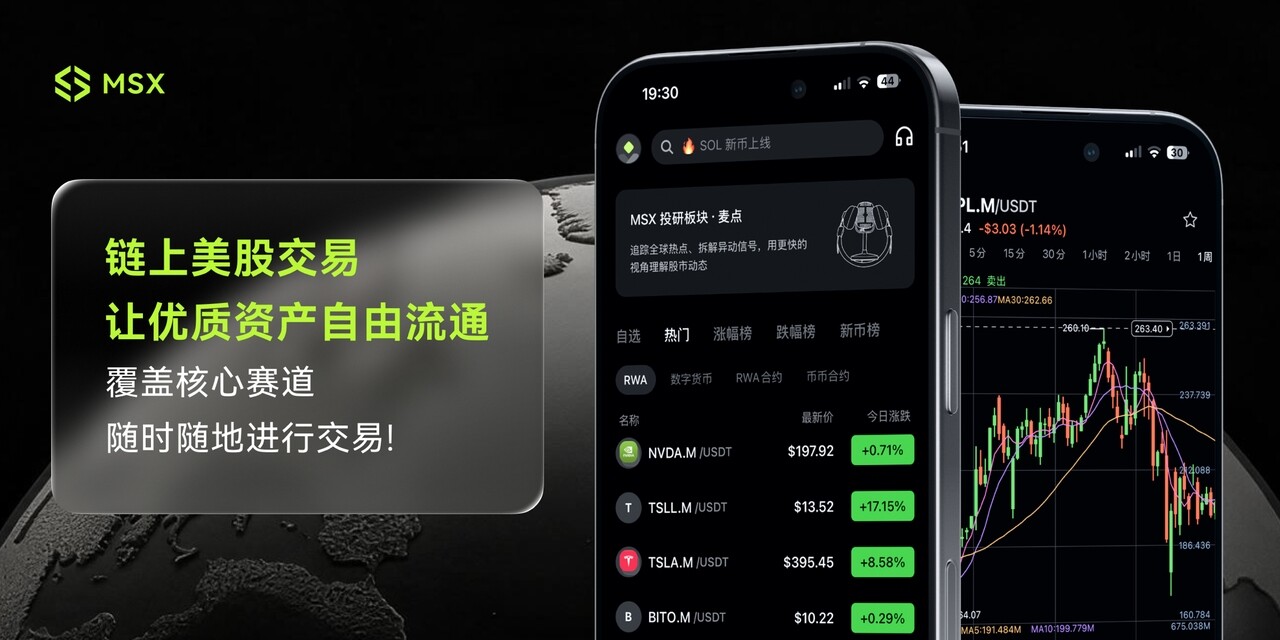
因此,托管和自托管并不存在适用于所有人的统一答案。对暂时没有能力安全管理密钥的人来说,选择经过审慎评估的托管服务是合理的;对希望减少单一机构依赖的人来说,建立一条可以独立恢复和迁移的路径同样重要。关键不是站在哪一边,而是清楚自己把什么风险交了出去,又留下了什么能力。

控制权不该成为用户一个人的负担

用户控制私钥,不代表产品方可以少承担安全责任。普通用户无法验证一台设备从密钥生成到固件构建的完整过程。产品需要验证关键路径,让异常及时暴露,并在问题发生后透明响应。安全应该来自可靠的默认设计,不能依赖用户发现隐藏的技术风险。

用户同样需要确认备份确实能够恢复,在签名前弄清自己授权了什么,并提前了解主要工具失效后如何迁移。但这些能力可以逐步建立。自托管不应该是一场要求所有人立即转移全部资产的资格考试,也不应该要求每个人都成为密码学专家。

对 imToken 而言,支持自托管,要从把这种选择做得更可靠开始。用户需要看得懂自己正在授权什么,知道如何恢复,也应当在需要时能够迁移到兼容工具。只有这样,控制权才不只是一句口号。

Coldcard 事件没有让自托管变得不再重要,相反它让安全责任变得更加具体。下一阶段要解决的问题,是如何在保留用户控制权的同时,让安全、恢复和使用体验变得更加可靠。

用户可以选择托管,也可以在需要时离开托管;可以掌握控制权,也不必独自承担所有复杂度。这才是 Coldcard 之后,我们重新讨论自托管的意义。

OpenAI的生存困境:资金、技术、商业模式三杀,最显眼的未必活的最久

原文作者:Ed Zitron

原文编译:深潮 TechFlow

导读:OpenAI 一边向微软出让核心技术换取云计算资源,一边每年烧掉 50 亿美元。这家估值超千亿的明星公司真的能撑过接下来两年吗?本文冷静拆解 OpenAI 的生存困境——资金、技术、商业模式三重压力下,哪一条能真正杀死它。

OpenAI 要如何生存?

过去一年我详细写过科技圈的泡沫——骗子们如何圈钱敛权、巨头高管如何拼命维持增长神话、最新炒作周期有多虚——但说到底,这些都只是公司,那就引出一个简单问题:这波炒作周期里最大、最显眼的公司,真的能活下来吗?

我说的当然是 OpenAI。老读者都知道,我对 OpenAI 的产品、商业模式和可持续性高度怀疑。虽然不想重复之前文章和播客讲过的论据,这里只说核心矛盾:生成式 AI 根本没有大众市场刚需——至少达不到真正革命性技术如云计算和智能手机那种规模——却要烧天价成本去建和运行。

这两点让人严重怀疑 OpenAI 能否中长期存活,尤其是当——容我大胆说一句,应该说何时——投资和云计算资源的水龙头关掉的时候。

我没有全部答案。我不知道每一笔交易的每个细节。我既不是工程师也不是经济学家,也没有内幕消息。但我会读公开数据,会评估资深记者的独立报道和专家学者的意见,然后得出结论。

我的假设是:OpenAI 要想再活两年,必须做到(不分先后):

搞定跟微软那套复杂又沉重的关系,微软既是救命稻草又是直接竞争对手

融到史上任何创业公司都没融过的天量资金,并且以融资史上前所未见的速度持续融资

实现重大技术突破,把构建和运行 GPT——或者它的继任者——的成本降低几千个百分点

实现重大技术突破,让 GPT 能处理当前任何 AI 研究者都没想到的全新用例

这些新用例既能创造新工作,又能彻底自动化现有工作,以此证明那些巨额资本支出和基建投入是值得的

我最终相信,OpenAI 现在这种形态撑不下去。没有盈利路径,烧钱速度太快,生成式 AI 这项技术需要的能源电网根本扛不住,训练这些模型同样不可持续,既有法律问题(因为盗版训练数据)又需要海量训练数据才能开发出来。

简单说,任何需要几千亿美元才能证明自己的技术,架构就是错的。OpenAI 需要的东西在历史上没有先例。没人融过它需要的那么多钱,也没有一项技术需要这么大的财务和系统性力量——比如重建美国电网——才能生存下来,更别说证明自己值这个投资了。

说清楚,这篇文章聚焦 OpenAI 而不是生成式 AI 技术本身——虽然我认为 OpenAI 持续存在是让各公司保持对这个行业兴趣/投入的必要条件。OpenAI 融资最多(113 亿美元),媒体关注度可以说最高,既普及又创造了大语言模型商业模式,让现在这批「AI 驱动」的创业公司得以存在。

我不是说 OpenAI 肯定倒闭,或者生成式 AI 一定失败。我之前详细讨论过这个行业的问题,这里不再重复那些论点,只是说明我认为科技生态有深层不稳定性。我这里是要冷静解释为什么 OpenAI 现在这个形态,如果没有一系列惊人的技术突破和财务操作,活不过几年——其中一些可能做到,但大部分史无前例。

咱们来看看,行吗?

微软(和估值)问题

继续之前,我要说明 OpenAI 和微软没有公开披露交易条款,可能有我不知道的东西会改变这个判断。

但不管怎样,OpenAI 和微软的关系非常诡异,始于 2019 年 10 亿美元注资,说是「多年独家计算合作」,要「把 OpenAI 现有服务迁移到 Azure 上」(微软的云计算产品),让微软成为「OpenAI 首选合作伙伴」。OpenAI CTO Greg Brockman 当时补充说这是「现金投资」,但提到 OpenAI「计划成为 Azure 大客户」。

有一点特别值得注意:Brockman 说微软会获得向自己客户销售基于 OpenAI 研究的「前 AGI 产品」的权利,配套博客还说微软和 OpenAI 正在「联合开发新的 Azure AI 超算技术」。

这里的「前 AGI」指的是 OpenAI 开发过的任何东西,因为它还没开发出 AGI,在自己评估人工智能的 5 级系统里还没过「聊天机器人」这一关。

本质上,这轮融资条款让 OpenAI 把自己的研究成果交给微软,允许微软以 Azure 名义把 OpenAI 技术当自己的卖。而且微软能看到 OpenAI 的「前 AGI 产品研究」,也就是能看清它怎么运作的,这样微软既能卖这项技术又能直接跟它竞争。微软已经在这么干了,The Information 五月报道说微软在准备自己的「MAI-1」生成式模型,负责人是 Deepmind 联合创始人 Mustafa Suleyman(谷歌 2014 年收购 Deepmind),他 2022 年离开去做 VC。Suleyman 后来创办 Inflection,一家基于 transformer 的聊天机器人公司,三月被微软半收购,微软之前就投过它。

The Information 还提到 OpenAI 合作「帮微软甩开对手」。我还是在假设,但光这个交易条款对 OpenAI 就极其不利。

现在有点乱了。

显然 2021 年微软对 OpenAI 有某种投资(在 2023 年一篇关于另一轮融资的博客里提到过,等会儿说这轮)。奇怪的是我找不到这轮的具体信息。Crunchbase 提到 2021 年有一次金额未披露的二级市场交易(意思是 OpenAI 当时的股东可以卖股票套现),但说钱来自 Tiger Global Management、红杉资本、Bedrock 和 a16z,估值 140 亿美元。

不清楚这是不是同一轮,或者微软是不是以其他方式注资了。The Information 在 2023 年初的文章里提到过,但不知怎么当时没人报道。如果我错了,很想看看它到底怎么投的。

不管怎样,2023 年初微软向 OpenAI 投了 100 亿美元——但最重要的是交易条款和分配方式。虽然条款没公开,但报道说微软可能拿走 OpenAI 利润的 75%,直到它「收回投资」(说白了就是赚回那 100 亿),加上公司 49% 的股份,虽然 OpenAI 那套非营利-营利混合结构本身就很奇怪。

Semafor 报道说,至少到 2023 年 11 月,OpenAI 只收到这 100 亿投资的「一小部分」,是分期发放的,而且「相当大一部分」是云计算额度,意思是微软的投资主要是一种只能在自家服务上用的货币的所谓价值。对不太懂这有多怪的人来说,就像航空公司投资一家公司但不给现金,给里程。你还能飞,但你被锁死在 A)一家航空公司和 B)他们对一「英里」到底值多少的解释。

而且,说这笔「投资」还可能——再次声明,我们不知道交易条款——让 OpenAI 在过程中抬高估值,这极其诡异。

Semafor 还(含糊地)补充说微软对 OpenAI 的知识产权有「某些权利」,即使关系破裂,「仍然能在[自己]服务器上运行 OpenAI 当前的模型」。

奇怪的是好几个记者说微软向 OpenAI 投了「130 亿美元」,但我哪儿都找不到那 20 亿。是 2021 年投的吗?金额是 20 亿吗?是现金还是额度?这个数字被重复报道这么久,很奇怪这么多人就这么认了。

我觉得这很要紧,因为按任何创业公司的标准,20 亿美元都是一大笔钱。

比如 Snowflake,一家非常成功的企业计算公司,总共融了 20 亿美元,大部分在上市前(虽然 2022 年 IPO 后又卖了 6.215 亿美元股票)。而且 Snowflake 上季度亏了 3.16 亿美元。

除此之外,这笔交易完全没宣布也没报道,发生在微软和 OpenAI 宣布 Azure OpenAI 服务的同一年(2021),这服务到 2023 年才公开上线。虽然我在猜——如果错了请给我发邮件——看起来微软 2021 年又给了 OpenAI 20 亿,同时 OpenAI 从其他渠道融了一笔未披露金额。我猜这笔交易可能也是现金和云额度混合的,虽然 ChatGPT 到 2022 年 11 月才公开。

也可能那些报道微软投了「130 亿」的人就是错了,但这错误太普遍了,微软或 OpenAI 应该会很快辟谣。

我提这些问题的原因是,微软此时实际上已经拥有 OpenAI。微软 CEO Satya Nadella 在 2023 年 11 月 Altman 被解雇后对他回归起了关键作用,如果他不回去 Nadella 已经计划挖他。很多方面这都不太重要。由于微软跟 OpenAI 交易的性质,它实际上拥有——或者至少能接触到——OpenAI 产品背后的所有知识产权,加上所有研究,以及随意授权的能力。

OpenAI 跟微软绑死了。它被协议和大部分资金是只能在微软 Azure 上用的额度这两点,绑在 Azure 这个微软云计算平台上。微软通过 Azure 卖 GPT 访问权限,同时用自己即将推出的模型直接跟它竞争,还拿走 OpenAI 服务(理论上的)利润的四分之三。

微软做这些交易也没真正牺牲什么。即使我们假设之前几轮融资——理论上 30 亿——全是现金,2023 年那轮 25% 是现金 75% 是额度,也只有 55 亿美元,后半部分还是按不确定的时间表分期发放。假设(再说一次,我没有确切条款)真的是 55 亿美元现金,对微软来说这不算什么,这家公司最近一个财季利润就超过 210 亿美元。

作为这笔交易的一部分,微软实际上买下了 OpenAI「前 AGI」技术的权利,以一种超越任何合作或者我想象中未来交易的方式授权了它所有技术。微软还以不确定的估值「投资」了云额度,既包括 OpenAI 怎么估值也包括额度本身。

问你自己,一美元「云计算额度」是什么,能让你用什么?微软 Azure 云有很多很多产品,不清楚 OpenAI 会不会拿到优惠价,会用什么产品,以什么条款获得。微软实际上创造了自己的货币来投资 OpenAI,然后 OpenAI 用这个货币付钱给微软,微软转而把它记作收入。

很多方面,OpenAI 持续存在就是作为微软生成式 AI 业务部门的研发机构,骰子向着微软那边倾斜。如果 OpenAI 倒闭,OpenAI 的技术还会在微软服务器上跑,微软还能接触 OpenAI 的知识产权和产品,并且能卖它们。如果 OpenAI 发达了,未来几代 GPT 非常赚钱非常成功,微软收割几十亿美元利润的同时还保留对任何用来实现这个的研究或产品的访问和授权。连微软那个 1000 亿美元超算项目据 The Information 的消息来源说也跟 Altman 和 OpenAI 能否「显著改进」AI 能力挂钩。

我显然不确定,也没法证实,但你不觉得「前 AGI」技术和研究包括 SearchGPT,OpenAI 最近宣布的谷歌搜索竞品吗?值不值得考虑一秒钟,微软不管 OpenAI 活着还是死了都能受益?

这是魔鬼交易,只有当你烧钱烧到必须找个有钱金主,能在你每年吃掉几十亿美元时反复救你的时候,你才会签。

可悲的是,这可能就是 OpenAI 的真相。

资金问题

上周 The Information 报道说 OpenAI 2024 年可能烧掉 50 亿美元,基于「之前未披露的内部财务数据和业内人士」。

这篇文章做出了几个有依据的估算(我建议你单为这篇文章付费订阅 The Information),我将在此基础上展开分析。虽然这些估算可能有误,或者所依据的数据存在误导或错误,但我信任 The Information 的分析和报道的严谨性:

「截至 2024 年 3 月,OpenAI 预计今年将花费近 40 亿美元租用微软的服务器来驱动 ChatGPT 及其底层大语言模型」,消息来自「直接了解支出情况的人士」。

「OpenAI 的训练成本——包括数据付费——今年可能膨胀至 30 亿美元。」需要说明的是,训练成本不仅是获取数据,还包括清理和准备数据——这是一项费力的任务——然后使用大量云计算资源来训练模型。

The Information「猜测」OpenAI 约 1500 人(且还在增长)的团队每年可能耗资约 15 亿美元。虽然这听起来有点高——尤其考虑到这相当于人均 100 万美元——但其实相当合理。顶级 AI 人才极其昂贵,七位数薪资远非罕见。然后你还要考虑办公空间、工资税、设备和其他运营成本。

The Information 还估计 OpenAI 的收入在 35 亿至 45 亿美元之间,包括 ChatGPT 和向开发者收取使用 OpenAI API 集成生成功能的费用。

The Information 推测 OpenAI 因此每年有 50 亿美元的运营亏损。这还假设 OpenAI 的收入处于较高端,并可能膨胀至 60 亿美元或更多。

虽然我们没有直接的了解,但 OpenAI 的运营成本随时间持续快速增长。2023 年初的一项估算显示,当时运行 ChatGPT 每天成本 70 万美元,而那时 ChatGPT 虽然流行但不如今天,这将使 ChatGPT 单独的成本达到每年约 2.353 亿美元。我还推测它们要大得多,因为 OpenAI 在过去五年中筹集了超过 130 亿美元,其中大部分资本(和信贷)筹集发生在 2021 年至 2023 年间。

根据报道,OpenAI 历来未能让其模型更高效,未能在 2023 年底向微软交付更高效的「Arrakis」模型。虽然最近推出的 GPT-4o mini 模型被誉为「效率」之举,但它似乎只对使用 OpenAI 工具进行开发的人更高效和更具成本效益,虽然有人可能认为这表明 OpenAI 找到了更高效/更具成本效益的模型因此降价,但它尚未主动提供这一信息来确认。

假设一切都存在于真空中,OpenAI 每年需要至少 50 亿美元的新资本才能生存。这将要求它筹集比历史上任何创业公司都多的资金,可能是永久性的,这反过来又要求它以我在商业史上找不到可比公司的规模获取资本。

WeWork——硅谷堕落的败家子——总共筹集了 222 亿美元,其中近一半(超过 100 亿美元)是从高盛和软银愿景基金筹集的债务融资(条款各异的贷款),其中一些在公司崩溃时不得不重组。WeWork 的大部分资本是在利率较低、资金更充裕的时期筹集的,并严重依赖软银持续向火堆里砸钱的意愿。WeWork 还有一个更合理——尽管极其愚蠢——的商业模式,许多金融家能够理解,因此能够吸引更广泛的投资市场。

一个更合理的可比对象是 CoreWeave,一家为其他公司提供大规模图形处理单元集群访问(和建设)以驱动 AI 应用的公司。CoreWeave 总共筹集了 121 亿美元——你猜对了——其中大部分是由资产管理公司 Blackstone 和 Magnetar 提供的「债务融资安排」筹集的,允许它以未公开(但可能较低)的利率提取现金。CoreWeave 以 190 亿美元的估值融资,与 OpenAI 不同,它的服务相对简单直接。如果你需要大量计算资源,CoreWeave 要么为你建造,要么租给你。

根据 Crunchbase 提供的数据,过去十年最大的融资轮是蚂蚁集团在 2018 年筹集的 140 亿美元,其次是 Juul,也在 2018 年筹集了 128 亿美元。除此之外,OpenAI 占据主导地位。

另外,Uber 这家以烧掉 250 亿美元实现盈利而闻名的公司,总共筹集了……嗯,250 亿美元,其中包括仅 2018 年就有四轮不同的融资。即便如此,它也比 OpenAI 更盈利,除了 2020 年,当时它亏损了 67 亿美元——比 OpenAI 今年可能亏损的多约 17 亿美元——因为人们哪儿也不去。除此之外,——是的,我直接回应 The Information 的「OpenAI 是好生意吗?」,其核心论点是 OpenAI 也需要烧很多钱——Uber 立即有了人们理解的用例,并通过吞噬出租车垄断立即产生收入,由风险投资大量补贴。相反,OpenAI 没有吞噬任何垄断,它创造的产品类别——它真正属于的唯一类别——完全由风险投资和微软补贴。OpenAI 提供的东西完全由炒作驱动,很难向外行解释,是一场由缺乏超高速增长市场驱动的运动。Uber 的定价是为了取代垄断,而且是大多数人讨厌的垄断。出租车昂贵、不便、人为稀缺(尤其在纽约这样通过奖章系统限制出租车供应的城市),而且很少接受信用卡。更糟的是,司机对少数群体背景人士的歧视猖獗且不受挑战(并涉及剥削性贷款计划)。虽然我们可以不喜欢 Uber 这家公司并批评其商业行为,但你不能否认它从一开始就有客观的吸引力。相比之下,OpenAI 制造了一场全行业的 FOMO 心理病,并从中大量获利,但向外行解释 ChatGPT 是什么虽然可能但很复杂,而 Uber 不是。我还应该补充说,媒体被 Uber 用作洗白 Uber 声誉的手段,专门用于(引用 Edward Ongweso Jr。)说服人们「将其增长视为进步的,而非寄生的」。重要的是要关注 OpenAI 和 Sam Altman 试图创造一个承诺其公司无法做到的事情的叙事,更重要的是不要找办法解释 OpenAI 有多不可持续。从根本上说,说服世界 OpenAI 是一家前景光明的稳定公司不是媒体的工作——那是 OpenAI 的工作。虽然我不确定说我是「媒体成员」是否合适,但在我们两个人中,我认为那个有兼职 newsletter 和播客的公关人员应该永远不是更愿意批评的那个。

截至其最后一轮融资——今年 2 月的二级市场(意味着内部人士可以向 VC 出售其股票)发行——OpenAI「估值」800 亿美元。我说「估值」,是因为微软的投资(可能提高了公司估值,虽然我无法确认)主要是虚拟货币、云积分,而不是任何实际的「投资」,从而给某物一个「估值」。

此外,债务融资通常更难获得,带有繁重的现金密集条款,可能在糟糕的月份吞噬一家公司。

这种规模的可比对象很少。根据 CBInsights 的数据,唯一竞争的私营公司是 TikTok 开发商字节跳动(2250 亿美元,筹集 95 亿美元)和 SpaceX(1500 亿美元,筹集 98 亿美元),Stripe(700 亿美元(虽然我见过 650 亿美元),筹集 94 亿美元)、Shein(660 亿美元,筹集 41 亿美元)和 Databricks(430 亿美元,筹集 40 亿美元)紧随其后。

在所有这些情况下,相关公司都赚真钱并拥有真正的商业模式。字节跳动(拥有 TikTok 以及中国的其他几家公司)2023 年收入 1200 亿美元,其服务被数亿人使用。SpaceX 虽然不盈利,但实际上(无论好坏)作为必要承包商与美国政府绑定,并成功通过降低运营成本赚取数十亿美元。Stripe 是世界上最受尊敬的支付公司之一,赚取数十亿美元,拥有极其有用的服务,并且「现金流强劲为正」。Shein 虽然是一家建立在剥削基础上的可怕公司,但每年赚取超过 300 亿美元,销售东西获利 20 亿美元。Databricks,一家无聊但有用的数据智能公司,4 月报告称一个季度收入达到 16 亿美元,尚未实现盈利——使其成为例外,可能是与 OpenAI 最接近的可比对象。

然而,这些公司的一个一致差异是它们已经证明了市场可行性。虽然 Databricks 可能处于不确定程度的不盈利状态,但它融资时间更长(自 2013 年 A 轮以来),虽然它筹集了很多,但 OpenAI 不得不在更短的时间内筹集更多,并且很快还得再次筹集。

SpaceX 制造有时会爆炸的火箭,但仍然制造为人们提供互联网接入的火箭和卫星(Starlink 收入数十亿美元)——这不是对马斯克的认可,而是一个区别。Stripe 大笔筹集,但时间跨度更长,也提供非常明显和有用的产品。我不必解释为什么 TikTok 或抖音重要,因为它们都是世界上最大的社交网络之一。

在所有情况下,它们筹集的资金都少于 OpenAI 迄今为止筹集的,尽管需要说明的是 OpenAI 的 100 亿美元轮次大部分是云积分。

但这实际上提出了一个更棘手的问题:OpenAI 有能力筹集这么多钱吗?当 Stripe 在 2023 年筹集 65 亿美元时,它将估值降至 500 亿美元,2024 年筹集 6.94 亿美元的要约收购时又回到 650 亿美元。再次强调,Stripe 接近必需服务,在互联网的广泛领域被用来帮助人们购买东西。OpenAI 竞争对手 Anthropic 自 2021 年以来也不得不筹集超过 70 亿美元(包括来自亚马逊和谷歌的数十亿美元,也可能是云积分)——The Information 报道称它可能在 2024 年烧掉 27 亿美元,而收入只有 8 亿美元,还得与亚马逊分享。

我试图确立的是,OpenAI 按目前的速度必须:

筹集比任何人以往更多的资金——可能至少 30 亿美元,但更像 100 亿美元,并且很快,可能在接下来的六个月内。

筹集多轮,或有史以来任何公司筹集的最大融资轮次,然后必须永久持续这样做。

以大幅降低估值筹集——以降低的估值获取更多资金——或以高于任何私营公司有史以来的估值筹集。

在所有这些情况下,OpenAI 都必须向投资者展示它打算如何增加收入和降低成本,并以这样的方式让投资者放心,OpenAI 不会在几个月后再次要求更多资本。它还可能必须修改其公司结构,正如 Sam Altman 暗示的那样。

这并非不可能,但感觉 OpenAI 能够这样做几年以上的可能性极小。报道表明 OpenAI 离通用人工智能还很远,虽然 Altman 可能从渴望搭上公司顺风车的风险投资家那里再筹集一轮,但这样做会冒着暴露烧钱率有多糟糕的风险。

如果我们假设 OpenAI 2024 年 2 月的二级市场轮次是最佳情况——50 亿美元现金,我猜测更少,我们真的不知道——公司在未来 12 个月内仍需要另一条生命线。

在更现实的情况下,我相信 OpenAI 必须在接下来的 3-6 个月内筹集,这意味着这样做将涉及在微软至少一个季度的报告收益之后筹集资金,下一个季度即将在 7 月 30 日到来。

假设即使每年烧钱率为 30 亿美元——这需要显著降低成本——OpenAI 仍必须筹集比任何人有史以来更多的资本,直到增加收入或降低成本。这极其令人担忧,同样不可持续。

收入、成本和市场契合度问题

正如我反复写到的,生成式 AI 严重不盈利,根据 The Information 的估算,销货成本是不可持续的。

OpenAI 的成本随时间只增不减,使这些模型「更好」的成本也只增不减,并且尚未,套用高盛的 Jim Covello 的话,解决能够证明其成本合理的复杂问题。「更好」也有点用词不当——「更好」版本的 ChatGPT 可能更快,给出更准确或更快生成的答案,但它不能做显著更多的事情。自 2022 年 11 月以来,ChatGPT 变得更复杂,生成更快,能够摄取更多数据,但尚未产生真正的「杀手级应用」,一个 iPhone 式的时刻。

此外,基于 transformer 的模型已经严重商品化,来自 Anthropic 的 Claude 和 Meta 的 LLama 等独立(ish)公司的竞争,都在相同的大规模数据集上训练,以至于 ChatGPT 最大的优势在于其品牌。因此,我们已经看到一场价格战,GPT-4o Mini(OpenAI 的「更便宜」模型)在价格上已经被 Anthropic 的 Claude Haiku 模型击败,我确信已经有人在开发一个类似强大的模型,他们会卖得更便宜。

因此,OpenAI 的收入可能会攀升,但它可能会通过降低其服务成本而不是自己的运营成本来攀升。OpenAI 似乎在采用标准的硅谷垄断模式——获得尽可能多的客户,然后想办法盈利——但这样做使用的技术在运营和迭代方面都特别昂贵。

如前所述,OpenAI——和所有基于 transformer 的模型开发者一样——需要海量训练数据来让模型「变得更好」,而下一代 GPT 需要的数据量是 GPT-4 的四到五倍,偏偏现在出版商和更广泛的互联网已经找到了各种方法来阻止它们获取这些数据。

这样做还可能引发持续的法律诉讼,尤其是据 404 Media 报道,生成式视频公司 Runway 很可能用从 YouTube 和盗版来源获取的数千小时视频训练了它的模型。当被问及是否用 YouTube 视频训练「Sora」模型时,OpenAI 一直含糊其辞,如果让我猜的话,它绝对用了。即使没用,它可能也得购买数万小时——甚至数百万小时——的素材,这比它付给新闻集团用于训练文章的 2.5 亿美元要贵得多。

必须明确的是,我不确定现有的训练数据是否足够支撑这些模型进入下一代。即使生成式 AI 公司能够合法且免费地下载互联网上的所有文本和视觉媒体,似乎也不够训练这些模型,一些模型开发者可能正在转向使用模型生成的「合成」数据——这一过程可能引入「模型崩溃」,一种 Jathan Sadowski 称之为「哈布斯堡 AI」的近亲繁殖形式,会随着时间推移摧毁模型。

即使它们成功获取了这么多训练数据,并且在法律上站得住脚(说实话,我认为这不可能),接下来还要面对训练这些模型不断增加的成本。Anthropic CEO 最近在播客上说「成本达 10 亿美元的 AI 模型正在开发中」,未来还会有成本 1000 亿美元的模型。随着模型变得更复杂,需要更多训练数据,消化更大(而且可能更复杂)训练数据的成本也随之增加。

然后还有一个非常大、非常恼人的问题——生成式 AI 没有达到支撑其存在所需规模的产品市场契合度。

要明确的是,我不是说生成式 AI 完全没用,或者它没有任何产品市场契合度。它适合筛查大型数据集、快速总结文章(不管好坏)和生成图像。这些模型确实有用,尽管它们容易「幻觉」(权威地陈述不真实的内容,或者生成手指太多的手),人们也在为它们找到有用的场景,尤其是在金融领域。

但目前它们还不是必需品。

生成式 AI 还没有给出一个你必须集成它的理由,除了一种如果不用 AI 就会「落后」的感觉。如果生成式 AI 的运营成本只是现在的几万分之一甚至几十万分之一,这不会是问题,但现实是 OpenAI 实际上在补贴整个生成式 AI 运动,同时还要面对一个问题:虽然很酷也有用,但 GPT 对世界的改变程度仅限于市场允许的范围。

虽然复杂,但生成式 AI 是一种概率性地生成答案的技术,并不具备「智能」。它本质上受限于自身架构,因此只能以线性方式「变得更好」。我看不出基于 transformer 的架构能做出比现在显著更多的事情。

要继续增长,OpenAI 要么得大幅增加功能——这是它尚未做到但理论上可能的事——要么大幅降低价格,而这只会增加运营成本。

OpenAI 必须增长,因为一年 35 亿到 45 亿美元的收入根本不足以维持这家公司运转。这和我对生成式 AI 的个人看法无关。事实是,这家公司的运营成本比任何其他私营创业公司都高,而它的技术——从 OpenAI 的销售情况来看——做的事还不足以弥补如此高昂的成本。

除了降价(会增加收入和运营成本),OpenAI 理论上可以在 GPT 中找到新功能——虽然我不确定怎么做——或者创造完全不同的东西,但它还没有表现出任何这样做的迹象。虽然你可以指向 Sora(似乎不太有用,而且离商业化还很远)或 searchGPT(会遇到和谷歌搜索 AI 转型一样的幻觉问题,同时还要和集成了 GPT 的 Bing 竞争)这样的工具,但很难说这些产品能填补 OpenAI 资产负债表上燃烧的缺口,而且可能只会增加运营成本。

7 月,路透社报道称 OpenAI「正在开发一种名为 Strawberry 的新技术」,将「能够提供高级推理能力」。但仔细读这篇文章会发现,OpenAI 只是在考虑和尝试做这件事,还没有做到。

如果成功了——我要补充的是,这可能需要心理学和数学的全新分支,因为我们人类对自己的大脑都知之甚少——那将是巨大的技术成就,但仍然无法扭转局面。OpenAI 会拥有一种全新的技术,这会非常有价值,可能可以凭此持续融资,但这将严重依赖于它能达到的推理水平以及相应的任务完成能力。

而且说实话,这种可能性非常非常小。可能会发生——总有一些关于 OpenAI 研发的事情我可能不知道——但我们几乎没看到 OpenAI 创新的迹象,更多看到的是它目前只能在 GPT 上做迭代。

OpenAI 的营销也有问题。Sam Altman 反复误导媒体「AI 可能做什么」,把生成式 AI——它不会「知道」事情,也不是「智能」——和纯理论概念的自主、有感知能力的人工智能混为一谈。结果,人们对未来几代 GPT 能做什么的期望更高,这让公司不可避免地会让投资者和客户失望。

虽然可能有办法降低基于 transformer 模型的成本,但所需的成本降幅将是前所未有的,而且可能需要全新的芯片、冷却方案和物理服务器架构,这些 OpenAI 都不开发。

虽然理论上英伟达可以生产效率高得多的芯片,但这样做可能需要的时间比 OpenAI 拥有的还长。虽然有像 Etched 这样的公司声称在开发专用芯片,但它们距离交付 OpenAI 所需规模的可用芯片还有好几年,而且这些芯片专注于单一模型,使它们成为迭代而非创新概念。

有一件事我没有深入讨论,就是生成式 AI 似乎没有得到通用性采用。这些数字很难确定,但我之前确定的——特别是基于高盛的报告——是有意义的收入尚未实现。这比缺乏采用更具存在性威胁。这意味着人们在用它但没有获得足够的价值,随着炒作周期消退,这可能导致收入大幅下降。

总结一下:

OpenAI 唯一真正的选择是降低成本或产品价格。它迄今未能降低成本,而降价只会增加成本。

要推进到下一代 GPT(OpenAI 的核心产品),公司必须找到新功能。

OpenAI 本质上受限于 GPT 基于 transformer 的架构,它实际上不能自动化任何事情,因此可能只能做「更多」和「更快」,这不会显著改变产品,至少不会让它变得像需要的那样有价值。

OpenAI 唯一的其他选择是发明一种全新的技术,并能够将这种技术产品化和变现,而公司还没能做到这一点。

关于能源的说明

我列出的大多数问题都是对 OpenAI 未来的存在性威胁,我看不出有什么快速或简单的出路,但还有一个问题挡在路上——能源。

要扩大规模,OpenAI 需要在多个层面进行大规模资本支出,其中最主要的是美国电网(参见高盛报告第 15 页与微软前能源副总裁的对话),这可能需要几十年来未有过的大规模扩建,而美国在基础设施建设方面的能力已远不如前。

虽然美国在 20 世纪下半叶稳步增加了新的发电能力,但在 2010 年代开始趋于平稳。这是多种因素的结合。家庭和企业的用电量保持平稳或略有下降。虽然美国增加了产能,特别是在可再生能源和天然气方面,但这不是在增加可用的发电量,而是在抵消燃煤发电厂的退役。

扩大 AI 规模需要在发电方面进行相当于新政或艾森豪威尔州际公路系统雄心的投资,而且需要快速完成。这在发电领域不会发生。举个例子,2021 年新太阳能发电场连接到电网平均需要 2.8 年。两年后,这个时间涨到了四年。小型模块化反应堆——一种旨在降低核电成本和建设时间的有前景方法——距离大规模商业化还很远,即使它们准备好了,仍然要应对这个行业的官僚主义。

即使改变这一点是可能的——如果可以的话对社会是好事——人工智能(由生成式 AI 驱动)已经在大幅增加全球排放,尤其是像谷歌这样的公司,它的排放量在过去五年因为 AI 增加了 48%。

要继续扩大规模,OpenAI 依赖于电网的大幅扩张,而此时(根据 Cloverleaf Infrastructure 的 Brian Janous)启动新电力项目的等待时间在 40 到 70 个月之间。而且 OpenAI 不是做扩张的公司——就像它依赖英伟达继续为生成式 AI 的云计算生产 GPU 一样,它也依赖微软、谷歌和甲骨文这样的公司与电力公司合作扩建电网。

严峻的形势

我在这里写的一切都不是基于个人怨恨,或者对生成式 AI 的厌恶,或者任何其他东西,只是对一家我认为可能正在崩溃边缘摇摇欲坠的公司的坦率评估。

要继续运营,OpenAI 的情况必须发生巨大改变。

如果 OpenAI 的收入达到了报道范围的最高端——45 亿美元——并且现在银行里有那么多钱,它将不得不在未来 12 个月内至少融资 20 亿美元,或者多达 100 亿美元。

如果它银行里的钱不到 10 亿,OpenAI 可能不得不融资 50 亿美元,而且要在未来三到六个月内完成。

否则,OpenAI 要么至少得把运营成本减半,同时保持当前的收入增长速度,要么找到办法让收入翻倍同时保持成本不变。即便如此,这些数字也极其令人担忧——虽然我要补充的是,总有一些我不知道的事情,因为 OpenAI 是私营公司,不受和上市公司一样的披露规则约束。

生存需要 OpenAI 融到比任何人都多的钱。这在技术上是可能的,但需要风险投资家和投资银行实际上永久地给公司提供生命线,除非公司能够大幅降低成本或者找到数十亿美元的额外收入。即使成功了,如果收入成本随着销售增加,所有增长都是徒劳,还会制造更多问题和对风险投资的依赖——或者对微软这样公司的依赖。

这需要一种方法来扩大 OpenAI 能卖的东西,以覆盖整个美国企业界,这需要我认为生成式 AI 无法满足的用例,比如自动化经济的大块部分,而不是让自由设计师和文案编辑破产。

要明确的是,我不是在提倡用 AI 取代工人。我只是说,要让 OpenAI 增长到生存所需的每年 100 多亿美元收入,它需要取代劳动力的整块部分。而且提醒一下,生成式 AI 不是自动化。

即使这些问题都能克服,训练数据也根本不够,即使有,处理它的成本也可能远远超过 OpenAI 赚的任何收入。即使这个问题解决了——这至少需要 300 亿美元的云服务额度——这样做也不一定能让基于 transformer 的模型具备一年卖出 100 亿美元软件所需的能力。

如果让我选个数字,我推测 OpenAI 需要在未来两年融资 200 亿美元才能留在牌桌上,而要走得更远——这还不能保证——会再花掉 200 亿美元。举个例子,根据 Crunchbase 数据,2023 年所有融资的总和是 2992 亿美元,2024 年到目前为止融了 1470 亿美元。

OpenAI 将不得不经常占到所有创业公司融资的 5-10%,永远如此,或者至少直到它搞清楚如何少亏或多赚。

唯一另一家做到这点的公司是 Uber——正如我上面讨论的,他们的情况非常非常不同。单从融资环境来看,比较这两者就是不符合历史事实的,Uber 存在于利率更低的时代。除了从沙特阿拉伯公共投资基金获得 35 亿美元以及从软银获得超过 80 亿美元(后者是二级市场出售),它还分别从高盛和摩根士丹利筹集了股权和债务融资——我不认为这两方会愿意补贴生成式 AI。即使我错了——这是有可能的,更离奇的事情都发生过——在 Uber 最后一轮融资(2020 年 9 月 14 日)和 2024 年之间,让人们交出数亿或数十亿美元的意愿和难易程度已经明显不同了。Uber 的大部分资金是在 2016 年至 2019 年间筹集的,当时利率很低,因此风投的金库满满当当。而且关键是,投资者有一条非常清晰的变现路径——IPO。Uber 一直是一家糟糕的公司,但他们始终知道它会作为一个不惜一切代价增长的怪物在市场上前行。OpenAI 如何 IPO?它最近一轮融资是二级市场融资,向新投资者出售内部股票。如果我们把这个想法当作向这家公司注入大量资金的最终目标,那它上市的计划是什么?Altman 在 2023 年 6 月还说公司结构会阻止 IPO,但你认为 OpenAI 想让自己接受公开市场的审查吗,尤其考虑到他们对待版权材料的方式?微软有内置的利润分成,但红杉呢?它如何获得回报,除了找到另一个想要股票的投资者?

也许我遗漏了什么,但如果投资者没有 IPO 路径,这感觉就像击鼓传花游戏,只不过输家手里拿着一堆大而无用的股票。

当然,除非那个投资者是微软,它最终能够使用任何剩余技术,并且如果 OpenAI 盈利也会受益。

此外,我假设生成式 AI 的逐底竞争将显著妨碍 OpenAI 扩大收入的能力,加上我们正在接近基于 transformer 架构的极限,这一点更加严重。

而且因为 OpenAI(和竞争对手)在基于 transformer 的模型上陷得太深,我相信他们会继续向其投入数十亿美元,烧钱用可能合法也可能非法获取的数据训练它们,而任何对原告有利的诉讼都可能对这些模型产生末日般的后果,要求它们用全新的数据集从头重新训练,成本将进一步达到数亿或数十亿美元。

坦率地说,我真的不确定 OpenAI 将如何让这一切运作起来。

虽然 OpenAI 可以——我相信也会——再进行一轮巨大的、行业定义性的融资,但这样做将需要引入加拿大养老基金、沙特主权财富基金或需要大量股权的大型投资基金。多次这样做是可能的,但非常非常不可能,就像持续以每年数百个百分点增加收入是可能的,但非常非常不可能一样。它可以想出新东西,或找到让生成式 AI 便宜得多的方法,但同样,这非常非常不可能。

OpenAI 可能成为有史以来最重要的科技公司,因为它必须吞噬硅谷的众神本身才能继续其贪婪的增长。在此过程中,它将打破融资和软件收入的记录,并在抵御初创公司竞争的同时做到这一点——以及它自己的投资者微软。

我不知道 OpenAI 如何做到。写这篇文章花了我几个小时,在此过程中,我真心尝试弄清 OpenAI 如何生存,但我转的每一个弯都以「如果它做了从未发生过的事情就能做到」结束。

我以冷静的语气写这篇文章,因为我需要人们认真对待我说的话:要生存,生成式 AI 必须做得比现在多得多,而且比现在便宜得多。要生存,OpenAI 必须打破人类已知的每一项创业记录,而要繁荣发展,它必须重新发明基于 transformer 的架构以减少其计算需求,然后发明一种全新的人工智能来做人们希望 AI 做的事情。

也许我错了。也许有些事情我不知道——关于 OpenAI,关于它秘密进行的工作,关于某种能源或芯片突破会突然出现以至于我会被打脸。也许它银行里的钱比我想的多,或者也许它们的成本目前以我——以及整个科技媒体——不知道的方式被夸大了。

但如果真有这些,我相信我们会知道,或至少会有某种迹象。

我不知道接下来会发生什么,但我知道事情必须改变。我担心 OpenAI 会在价格上竞争,导致成本上升,或收取接近收支平衡所需的费用,但我不认为它愿意这样做。我为 Anthropic 担心,它钱更少、收入更少、烧钱同样惨烈。我为那些依赖 GPT 和其他模型当前定价的创始人担心。

没有 OpenAI,整个生成式 AI 市场的底部就会崩塌,并且很可能会残酷打击任何与生成式 AI 繁荣相关的公开股票。

我知道读到这里你可能会把我当作愤世嫉俗者、悲观主义者,或希望看到终结的人,我已经煞费苦心地在这里详细解释我的假设,没有太多观点或评论。如果你不同意我,告诉我我哪里错了——向我解释我遗漏了什么,指出我逻辑或数学中的漏洞。

我提醒你不要无视我,即使我写的东西让你深感不安。我在这里描述的是一家深度不可持续的公司,许多人把希望寄托在它身上,即使我错了,当有一家公司烧掉数十亿美元并可能试图吸收更多数十亿美元资本来生存时,这种分析是必要的。

这场讨论既必要又令人不安,在其影响和可能性上令人不适,在其潜在结果上令人不安。

我希望我错了。真的。
美债正在「发烫」:长端利率升温,会如何影响科技与银行的拥挤交易?

原报告:BofA Global Research《The Flow Show:Bonds Bringing the Heat》,2026 年 7 月 23 日

作者:Michael Hartnett、Anya Shelekhin、Myung-Jee Jung、Jessica Guo

编译及整理:DaiDai,Frank,MSX 麦通

核心速览

  • 美国 30 年期国债收益率升至 5.2%,实际收益率升至 3%,长端利率正在取代企业盈利,成为影响风险资产的核心变量;
  • 科技与金融基金过去四周分别流入 528 亿美元和 88 亿美元,资金仍在入场,但交易拥挤度显著上升;
  • 最关键的确认信号,不只是收益率是否继续上涨,而是银行股能否继续从高利率中受益;
  • 如果收益率上升、银行股却转而下跌,意味着高利率可能开始从「经济强劲的信号」转变为「金融条件收紧的压力」;
  • BofA 并未全面看空股票,而是提示市场可能从高贝塔、强周期和拥挤交易,逐步切向防御、股息、美元及潜在受益于增长降温的久期资产;

最近的股票市场和债券市场,开始给出两种不太一样的答案。
股票市场仍在讨论企业盈利、AI 投资和经济韧性,债券市场却在担心如果通胀降不下来、财政赤字收不住,美联储不得不重新加息,当前的资产价格还能否承受更高的资金成本?

这正是美国银行最新一期《The Flow Show》试图回答的问题。

截至报告发布时,美国 30 年期国债收益率升至 5.2%,创下 2007 年 6 月以来新高;30 年期实际收益率升至 3%,为 2008 年 11 月以来最高水平;与此同时,长债价格持续下跌,导致美国科技公司债价格也跌至两年来低位。

报告用一句简洁的表达概括当前环境:FCI > EPS。

也就是说,金融条件的变化,正在变得比企业盈利的边际变化更加重要。

这并不意味着美股盈利已经转差,相反,BofA 的全球盈利模型仍预计,未来 12 个月全球每股收益增速约为 9%,因此真正的问题在于,即使盈利继续增长,当前的估值、仓位与融资成本,是否还能维持此前的平衡。

这也构成了整份报告最重要的逻辑链条:

长端收益率上升,推动金融条件收紧;金融条件收紧,又强化了美联储加息或维持鹰派政策的预期;一旦银行股无法继续受益于高利率,反而随收益率上升而下跌,市场便可能开始降低杠杆与风险敞口,最终带动科技、金融和工业等拥挤交易重新定价。

一、这篇研报真正想表达什么?

过去几年,美股每次面对利率上升,市场都会试图依靠盈利增长消化压力。

逻辑也很直观,只要经济足够强、科技公司仍能兑现增长、高利率没有明显打击信用和消费,投资者就愿意相信,美股可以在更高的估值和更高的无风险利率之间继续寻找平衡。

但这一次,债券市场正在挑战这套逻辑。

报告发布前,市场已经将 7 月 29 日美联储加息的概率推升至约 38%,并基本计入了 9 月 16 日前再次加息的可能性,而在 7 月全球基金经理调查中,83% 的受访者原本认为,美联储不会在美国中期选举前加息。

这意味着,股票投资者和债券投资者对于未来政策路径的判断,正在出现明显分歧。

股票市场仍在交易盈利增长、AI 投资与经济繁荣;债券市场则开始担心,在通胀仍然维持于 3%—4%、劳动力市场尚未被 AI 明显冲击、财政赤字与国债供给继续扩张的环境下,美联储可能不得不重新收紧政策。

这也是报告标题「Bonds Bringing the Heat」的真正含义——债券收益率正在发烫,并将更高的资金成本传导至股票、信用和实体经济。

原因也不难理解,长端收益率上升,会通过多条路径影响市场:

  • 首先,它会直接提高企业的融资成本。无论是发行债券、进行并购,还是扩大资本开支,更高的利率都会提高资金门槛;
  • 其次,它会抬升股票估值使用的贴现率。尤其对于利润更多集中在未来的科技企业而言,即便盈利预测没有下修,更高的实际利率也会降低市场愿意支付的估值倍数;
  • 最后,它还会增加政府利息支出,加重财政对债券供给的依赖,进而反过来对长端收益率形成压力;

BofA 认为,这种压力并不完全来自短期政策变化,而是与 2020 年代更深层的供给结构有关。

相较于全球化扩张、需求主导和低通胀占据主导的 2010 年代,2020 年代正在逐步转向一个更偏供给驱动的市场:劳动力供给受到移民政策约束,商品供给受到关税和保护主义影响,能源供给容易受到地缘冲突扰动,而政府债券供给却仍在持续扩张。

美国政府依然运行着接近 2 万亿美元的年度财政赤字,每年利息支出约为 1 万亿美元。即使关税收入有所增加,也难以根本改变财政结构。

因此,长端利率面对的不只是美联储政策变化,还包括财政赤字、发债供给与供给侧通胀共同构成的结构性压力。

不过,这并不意味着长端利率会无限上涨,也不意味着美股一定会因此进入熊市。更准确的理解是,市场过去习惯将高利率解释为「经济足够强」,但当利率升至更高水平后,它也会逐渐反过来约束经济和风险偏好。

高利率既可能是强经济的结果,也可能成为强经济的压力来源。

而两种状态之间的分界线,最有可能率先体现在银行股上。

二、银行股是确认器,工业半导体是前哨

收益率上升本身,并不一定意味着风险资产必然转弱。

在正常的再通胀或经济繁荣交易中,长端利率上升通常意味着增长预期改善、收益率曲线趋陡,在这种情况下,银行可以通过资产端收益率上升获得更高的利息收入,因此银行股往往会与债券收益率同步上涨。

也就是说,此时市场正常交易的是「收益率上升 → 经济预期改善 → 银行盈利受益 → 银行股上涨」。

真正需要关注的,是银行股与债券收益率之间的关系是否开始发生反转,也即是否会变成「收益率继续上升 → 融资和负债成本增加 → 信用与资产负债表压力上升 → 银行股下跌」。

一旦市场从「收益率上升、银行股上涨」,切换至「收益率越高、银行股越弱」,其含义就会发生明显变化。

此时,投资者不再将高利率单纯理解为经济强劲,而是开始担心更高的存款成本、融资压力、证券资产浮亏、商业地产风险和信用质量变化。

银行股也会由高利率的受益者,逐渐转变为金融条件收紧的压力承受者,BofA 就将这种关系变化视为风险资产去杠杆的重要确认信号。

因为银行并不只是一个普通股票板块,它还连接着信用创造、资产负债表扩张与市场流动性,当银行股无法继续受益于收益率上升,往往意味着高利率已经接近或越过了从增长信号向金融压力的临界点。

但在这一信号真正出现之前,市场仍有可能通过盈利增长、板块轮动和政策预期调整,继续消化利率压力,所以银行股的意义,并不在于提前宣判市场见顶,而在于帮助投资者区分当前的高利率,究竟仍在反映经济韧性,还是已经开始伤害金融体系。

另一个值得关注的前置信号,来自工业半导体。

由 Texas Instruments、Analog Devices、NXP、Microchip、ON Semiconductor、STMicroelectronics、Infineon 和 Monolithic Power 等公司组成的「蓝领半导体」指数,已经较 6 月高点下跌约 21%。

与英伟达等 AI 芯片公司不同,这些企业的产品更广泛应用于汽车、工业设备、能源、通信和制造业,因此往往被视为工业周期和实体经济需求的领先指标,蓝领半导体率先进入技术性熊市,说明至少在工业链条上,市场已经开始出现边际分歧。

值得注意的是,7 月的四周,科技基金累计流入 528 亿美元,创下历史纪录;金融基金流入 88 亿美元,为 2022 年 1 月以来最大规模,工业板块也处于投资者自 2021 年以来最显著的超配水平之一。

资金持续流入,说明市场对这些方向仍有信心。但资金集中度越高,市场对预期变化的敏感度也就越高,当仓位、叙事和估值同时向少数板块集中时,哪怕基本面没有明显恶化,边际上的利率、政策或资金流变化,也可能带来更大的价格波动。

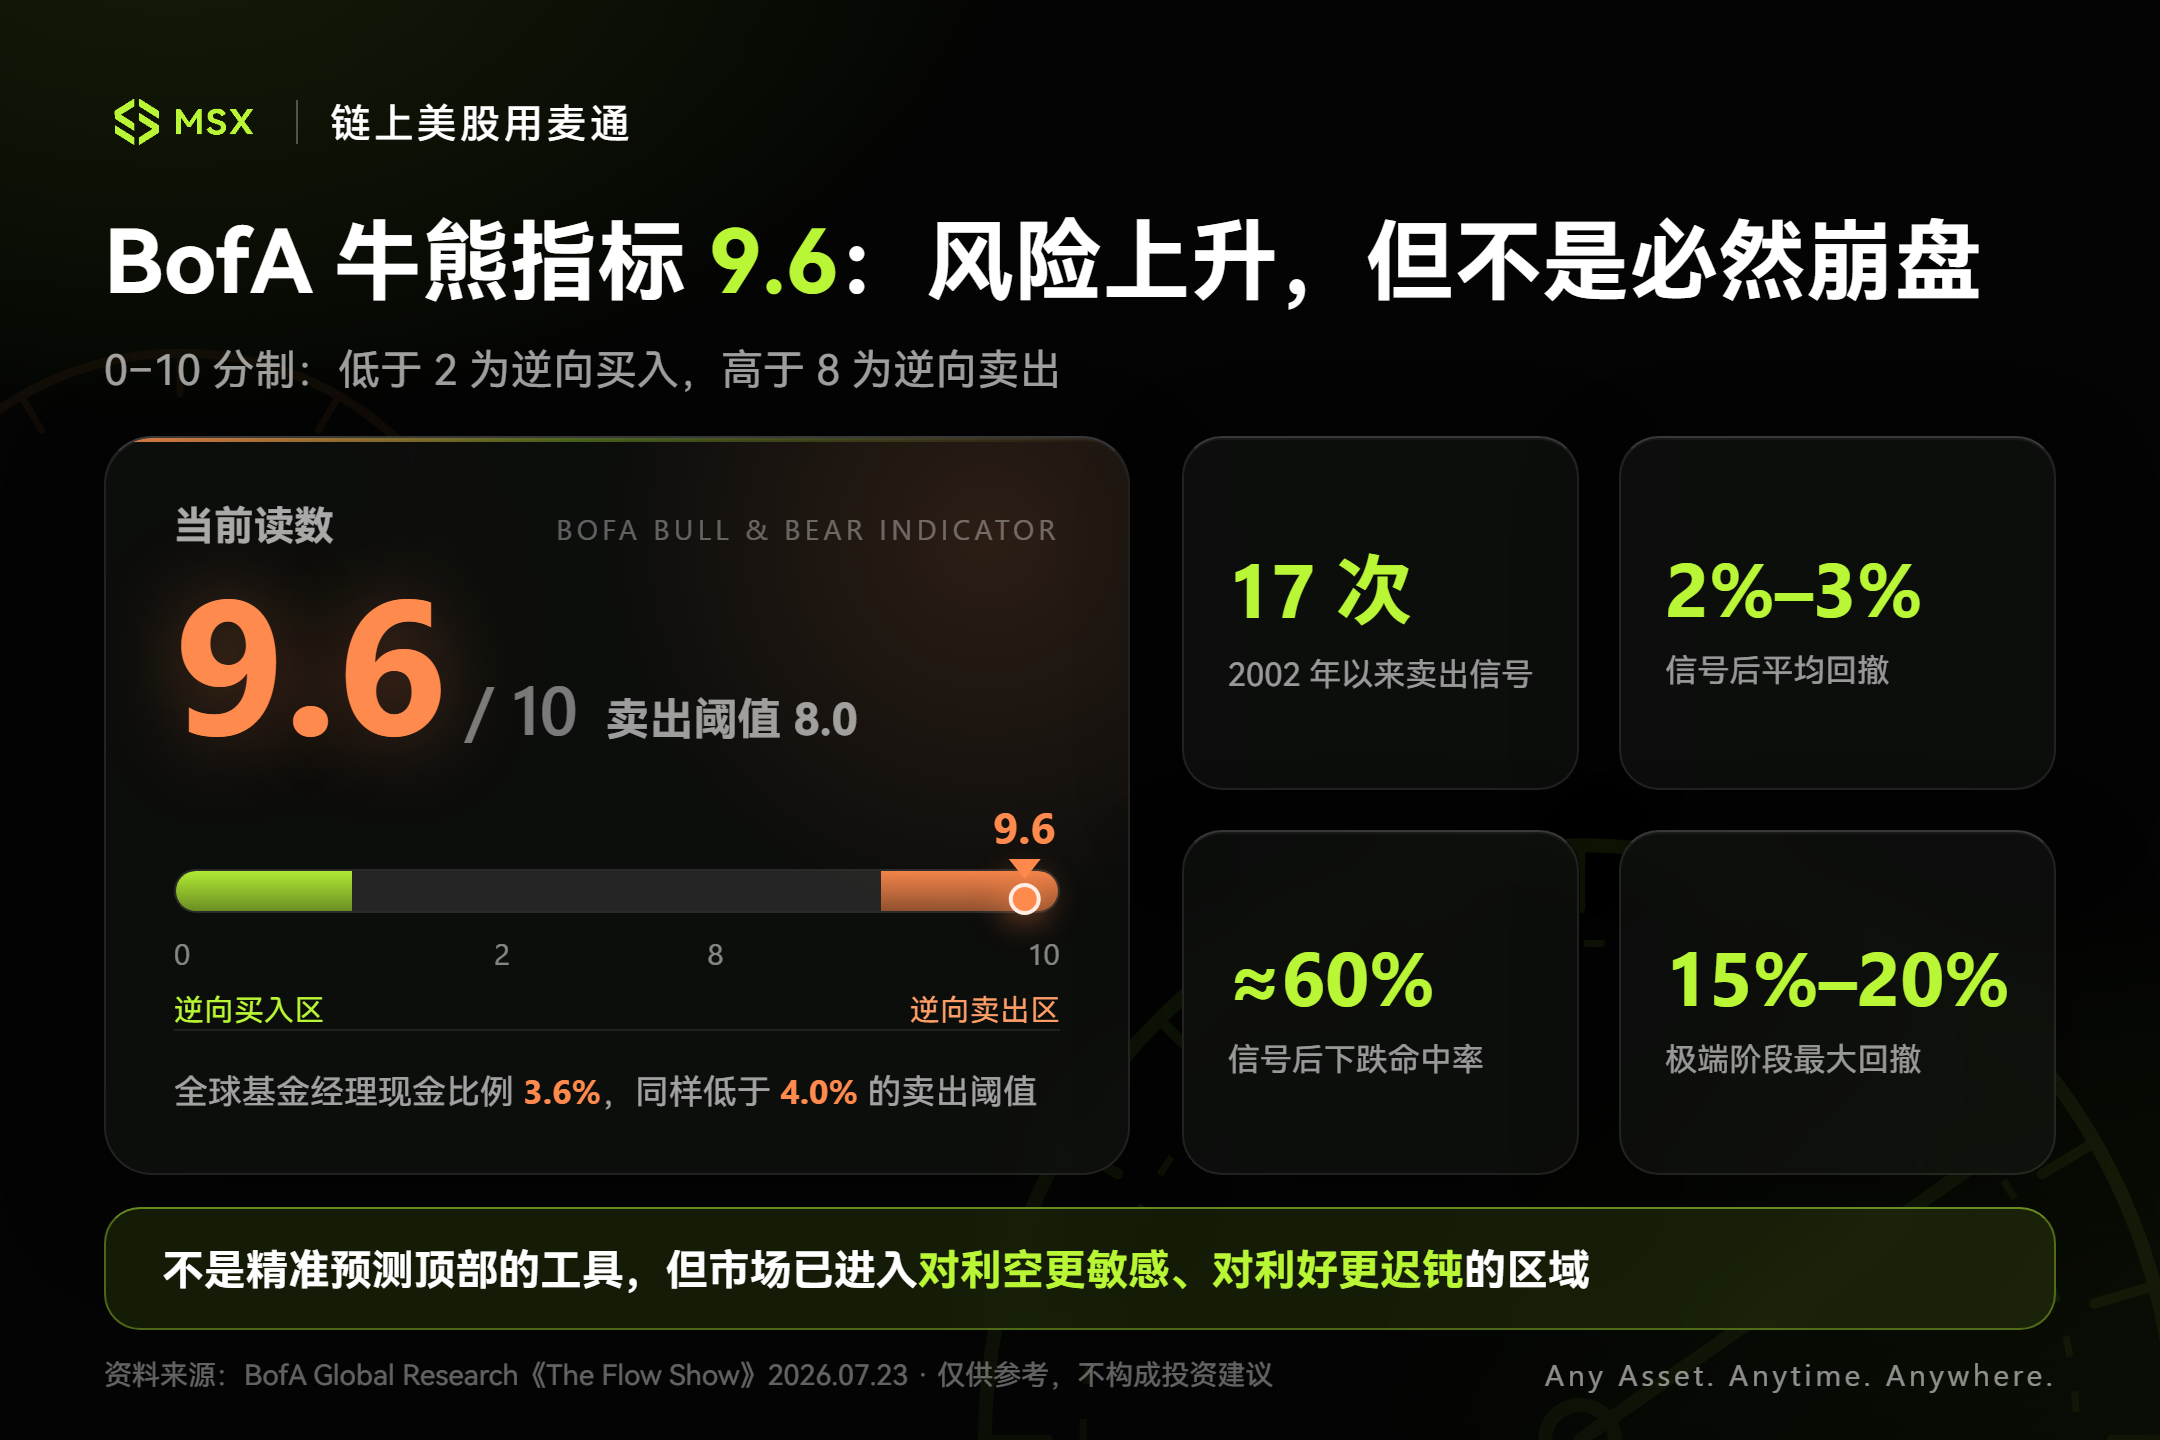
BofA 牛熊指标目前维持在 9.6,远高于 8.0 的逆向卖出阈值;全球基金经理现金比例也降至 3.6%,低于 4.0% 的卖出阈值。

这意味着,市场并不缺乏乐观共识,甚至可以说,乐观已经成为主流共识,需要注意的只是当投资者仓位较高、现金较低时,市场短期应对意外冲击的空间会有所下降。

总的来看,这更适合被理解为一个市场温度计,当仓位、资金流和情绪同时处于较高位置时,市场可能从单边上涨阶段,进入对盈利质量、估值水平和资金结构要求更高的阶段。

三、从拥挤交易转向更均衡的配置

需要强调的是,BofA 并没有简单给出「清仓股票、全面看空」的结论。

报告真正表达的是一种市场风格切换,也即从高贝塔、强周期、依赖估值扩张和经济繁荣预期的资产,逐步转向防御、股息、美元以及潜在受益于增长降温的久期资产。

在其战术框架中,BofA 建议做多防御、股息、美元与久期,同时降低对银行、券商、科技和工业等拥挤方向的敞口。

这里的重点并不是简单判断哪些资产会上涨、哪些资产会下跌,而是控制组合对单一宏观情景的依赖。

如果市场继续维持强增长、盈利扩张和风险偏好上升,那么科技、金融和工业仍可能凭借基本面继续表现;但如果长端利率进一步上升,金融条件持续收紧,那么高估值、高仓位和高周期敏感度的资产,波动可能更加明显。

因此,BofA 的建议本质上是一种再平衡,即在保留增长资产敞口的同时,增加能够对冲利率、政策和经济预期变化的资产。

其中最容易被误解的是「做多久期」,这并不意味着在长端收益率仍处于上升阶段、债券供给压力尚未缓解时,无条件追买长期美债。

更准确地说,这是一个可能分为两个阶段的交易逻辑:

  • 第一阶段,通胀、财政供给和加息预期推动长端收益率上升,长债价格继续承压;
  • 第二阶段,如果过高的利率最终打击经济、银行和风险偏好,繁荣预期开始降温,美联储转向稳定长端利率,久期资产才会获得更大的反弹弹性;

换言之,BofA 并不是在押注债券当前已经见底,而是在押注高利率持续越久,其自身制造增长降温与政策转向的概率也会越高。

美元则是这一框架下更直接的对冲工具,如果美联储立场比市场预期更鹰派,利差和避险需求都可能继续支持美元。

与此同时,全球资金正在呈现从美国向亚洲和新兴市场再平衡的迹象,报告发布当周,新兴市场股票基金流入 296 亿美元,接近历史第二高;中国股票流入 213 亿美元,为历史第三高;韩国市场过去四周累计流入 163 亿美元,创下纪录。

但结构性看好与短期追涨并不是一回事,当中国、韩国、科技和新兴市场同时出现极端资金流入时,短期交易同样可能变得拥挤,亚洲资产的长期重估逻辑可以继续成立,但在大量资金集中涌入后,价格会变得更容易受到美元、利率和政策预期变化的冲击。

写在最后

这份报告并没有宣告美股即将进入熊市。

企业盈利仍在增长,AI 投资仍在扩张,全球资金也没有全面撤离风险资产。

只是长端利率本身像一支温度计,提醒市场,金融条件正在升温需要密切关注这种压力是否会进一步传导至银行、信用与企业盈利。

即使金融条件继续收紧,市场也未必只有全面下跌一种结果,更可能出现的,是资金从估值过高、仓位过重的方向,逐步转向盈利更确定、现金流更稳定、估值更合理的资产。

那我们就需要看清热量正在传向哪里,并在市场完成新一轮定价之前,重新调整风险与机会的比例。

沃什面前只有两条路:要么引爆「金融危机2.0」,要么点燃「美元危机1.0」?

原文作者:许超

原文来源:华尔街见闻

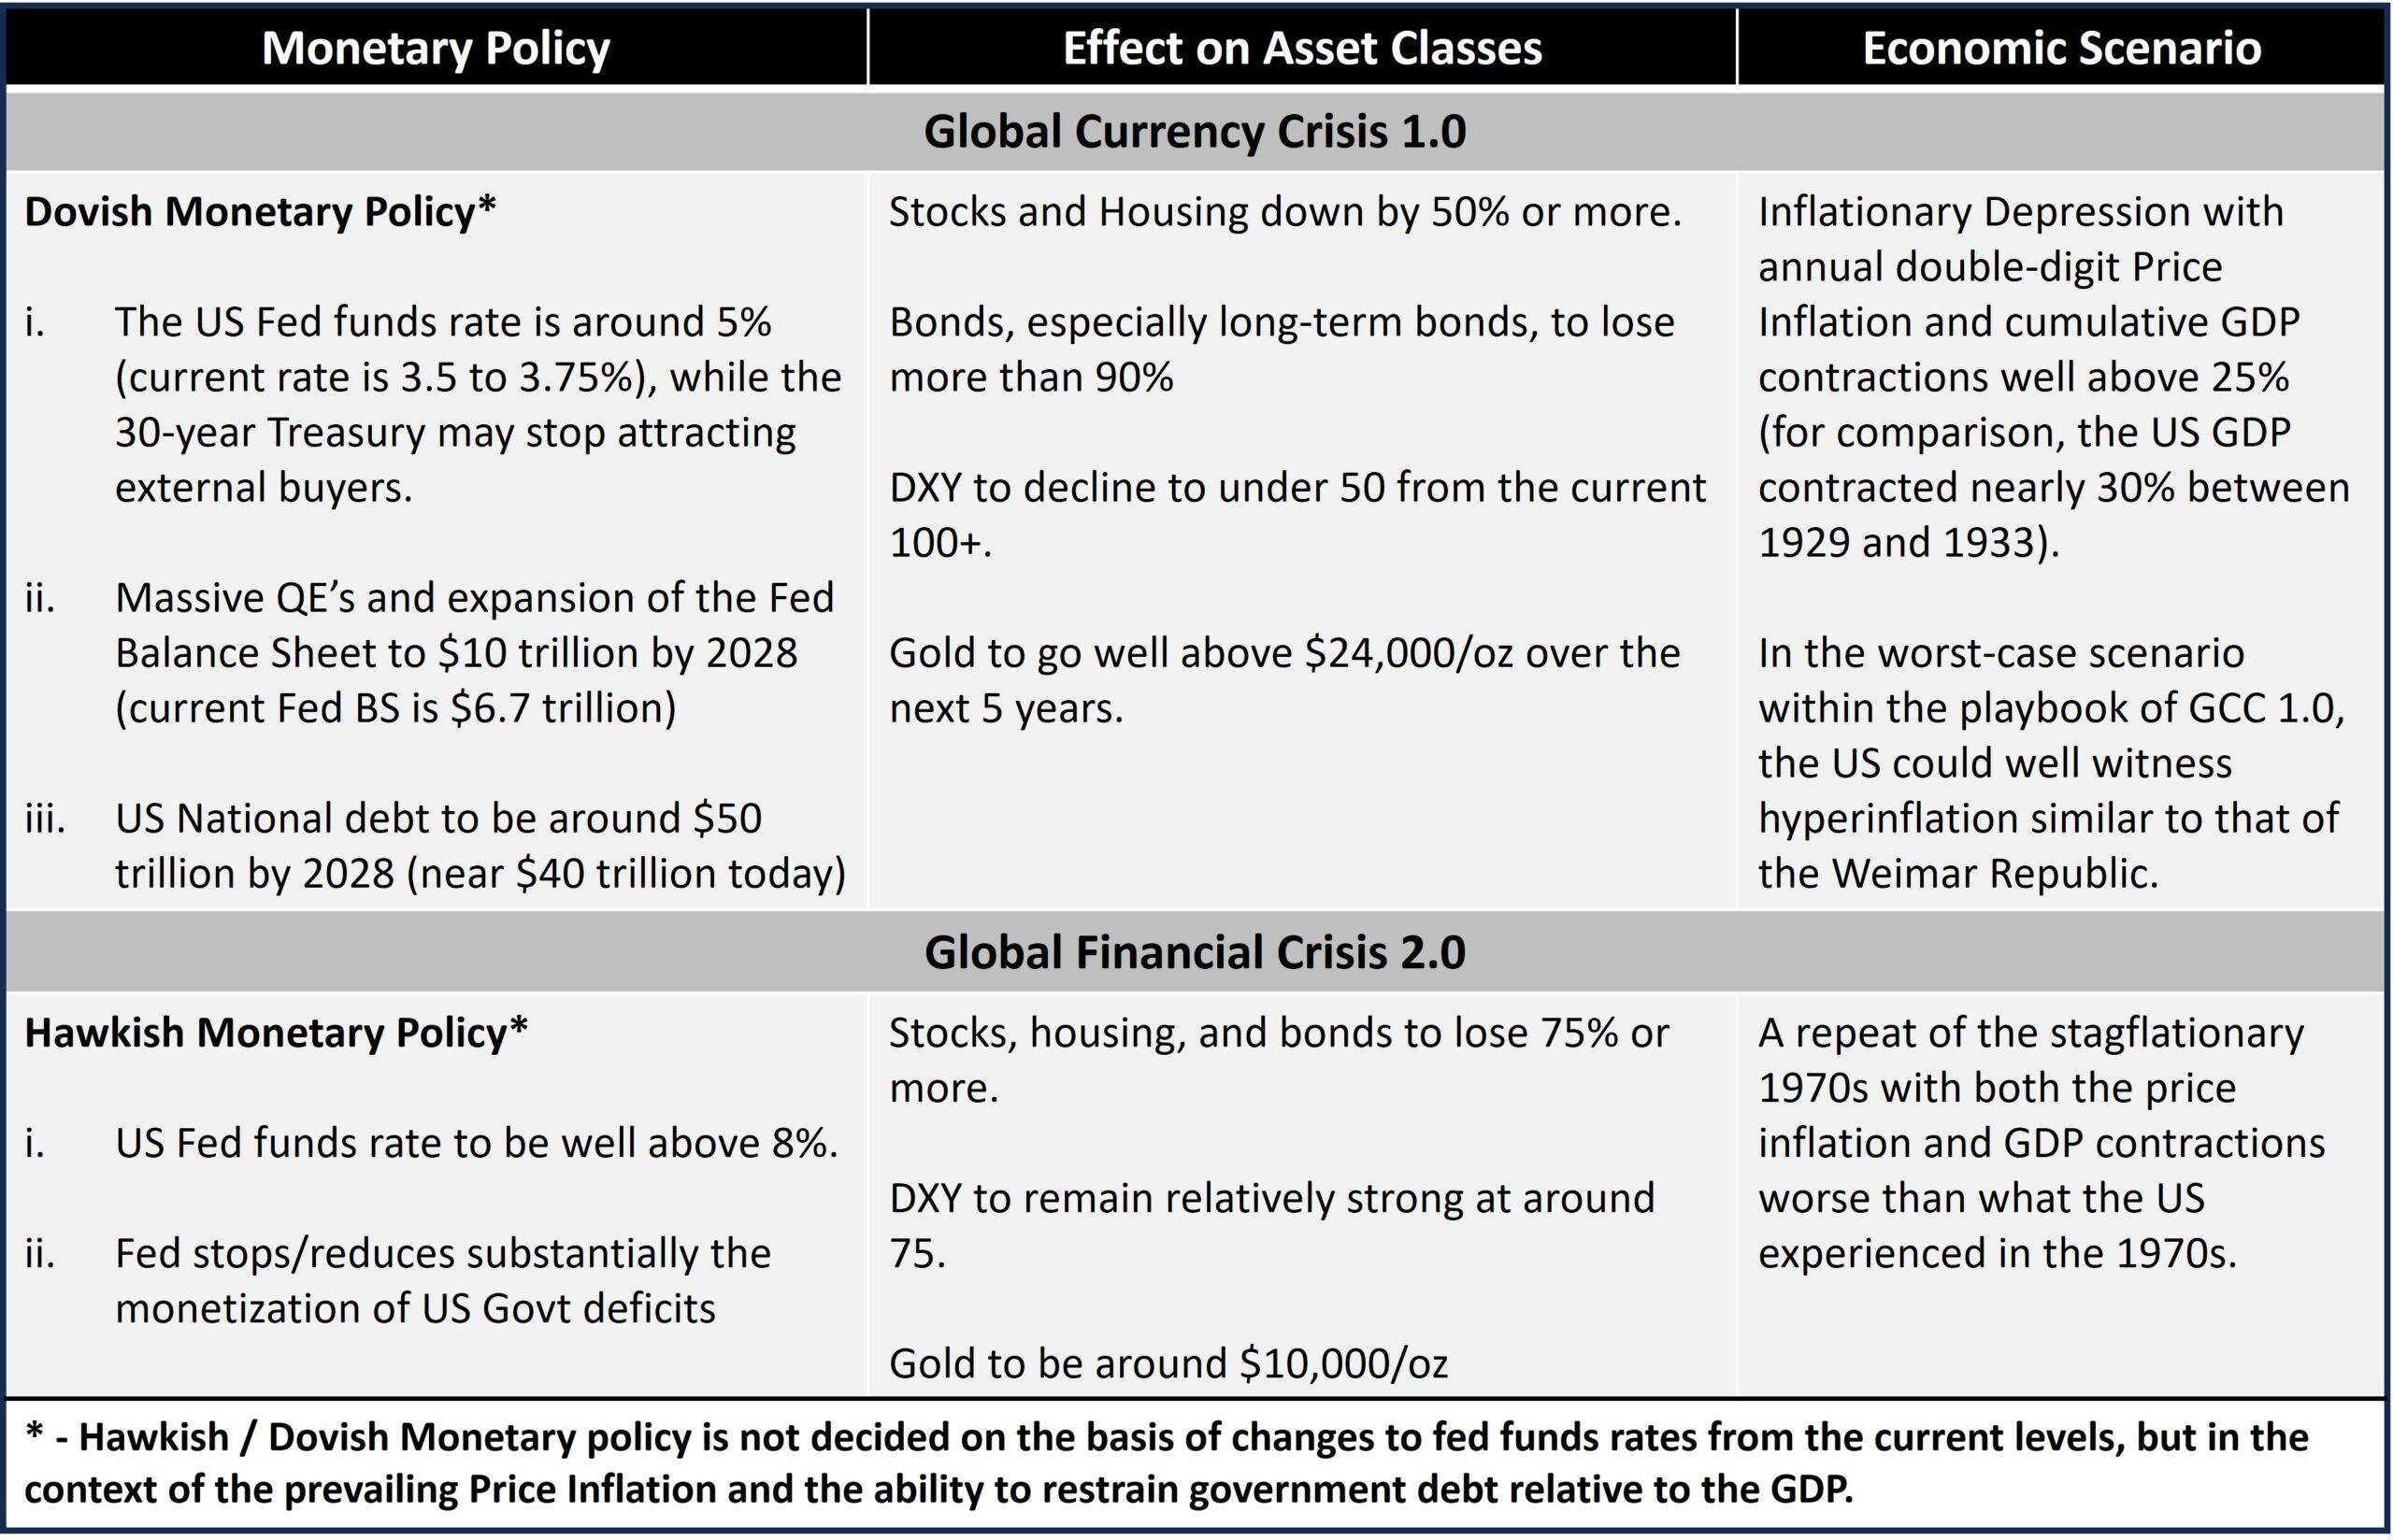
在经济学家 aka Shan 看来,美联储新掌门人沃什(Kevin Warsh)的货币政策抉择,正将美国经济逼向一个没有退路的十字路口——无论他选择哪条路,一场堪比 1929 年大萧条的经济危机几乎已是定局,区别仅在于这场危机究竟以资产崩溃的形式呈现,还是以美元购买力的彻底瓦解收场。

沃什过去两个月在多个场合高调表态,矢志将通胀压降至 2%以下,并坦承自己”没有魔法棒”。然而,言辞并未撼动价格走势,期货市场仅在其讲话期间出现短暂波动后便迅速回归高位。更关键的是,过去十年美国 CPI 仅有两次低于 2%——分别是 2019 年的 1.8%和 2020 年的 1.2%——十年均值远超 3%,显示货币政策长期宽松已积重难返。

在此背景下,沃什面临的选项被归结为两种截然对立的路径:其一是坚持紧缩、刺破泡沫,触发类似 2008 年但烈度更剧的”全球金融危机 2.0″(GFC 2.0);其二是在压力下重回宽松,最终以美元购买力的系统性崩塌换取短期稳定,即”全球货币危机 1.0″(GCC 1.0)。Shan判断,在巨大政治压力面前,沃什选择后者的概率压倒性地高于前者。

无中间地带:两条路通向同一场危机

根据经济学家 aka Shan 的分析框架,GFC 2.0 与 GCC 1.0 之间不存在折中地带,任何一种结果都将带来严重的经济衰退。

若沃什坚持鹰派立场——持续加息、推进量化紧缩(QT)、并推动政府迈向预算平衡——当前已经膨胀至危险程度的多重资产泡沫将先后破裂。与 2008 年仅有房地产泡沫破裂不同,当前同时并存 AI 泡沫、房产泡沫与私人信贷泡沫,每一个单独来看均大于 2008 年的房贷危机规模,叠加引爆后的冲击将远超雷曼时刻。

若沃什在衰退压力下重复伯南克的剧本——零利率政策(ZIRP)加量化宽松(QE)——则货币超发将加速美元购买力的崩溃,最终演变为货币危机。讽刺的是,伯南克凭借彼时的危机应对于 2022 年获得诺贝尔奖,而美国今日所面临的困境,恰恰是那套宽松政策的直接后果。

坎蒂隆效应:为何 2026 年不同于 2008 年

理解这场危机的关键,在于一个常被忽视的货币经济学概念——坎蒂隆效应(Cantillon Effects)。其核心逻辑是:新增货币不会均匀流入所有资产,而是在不同时期集中涌入特定资产类别,形成不对称的价格影响。

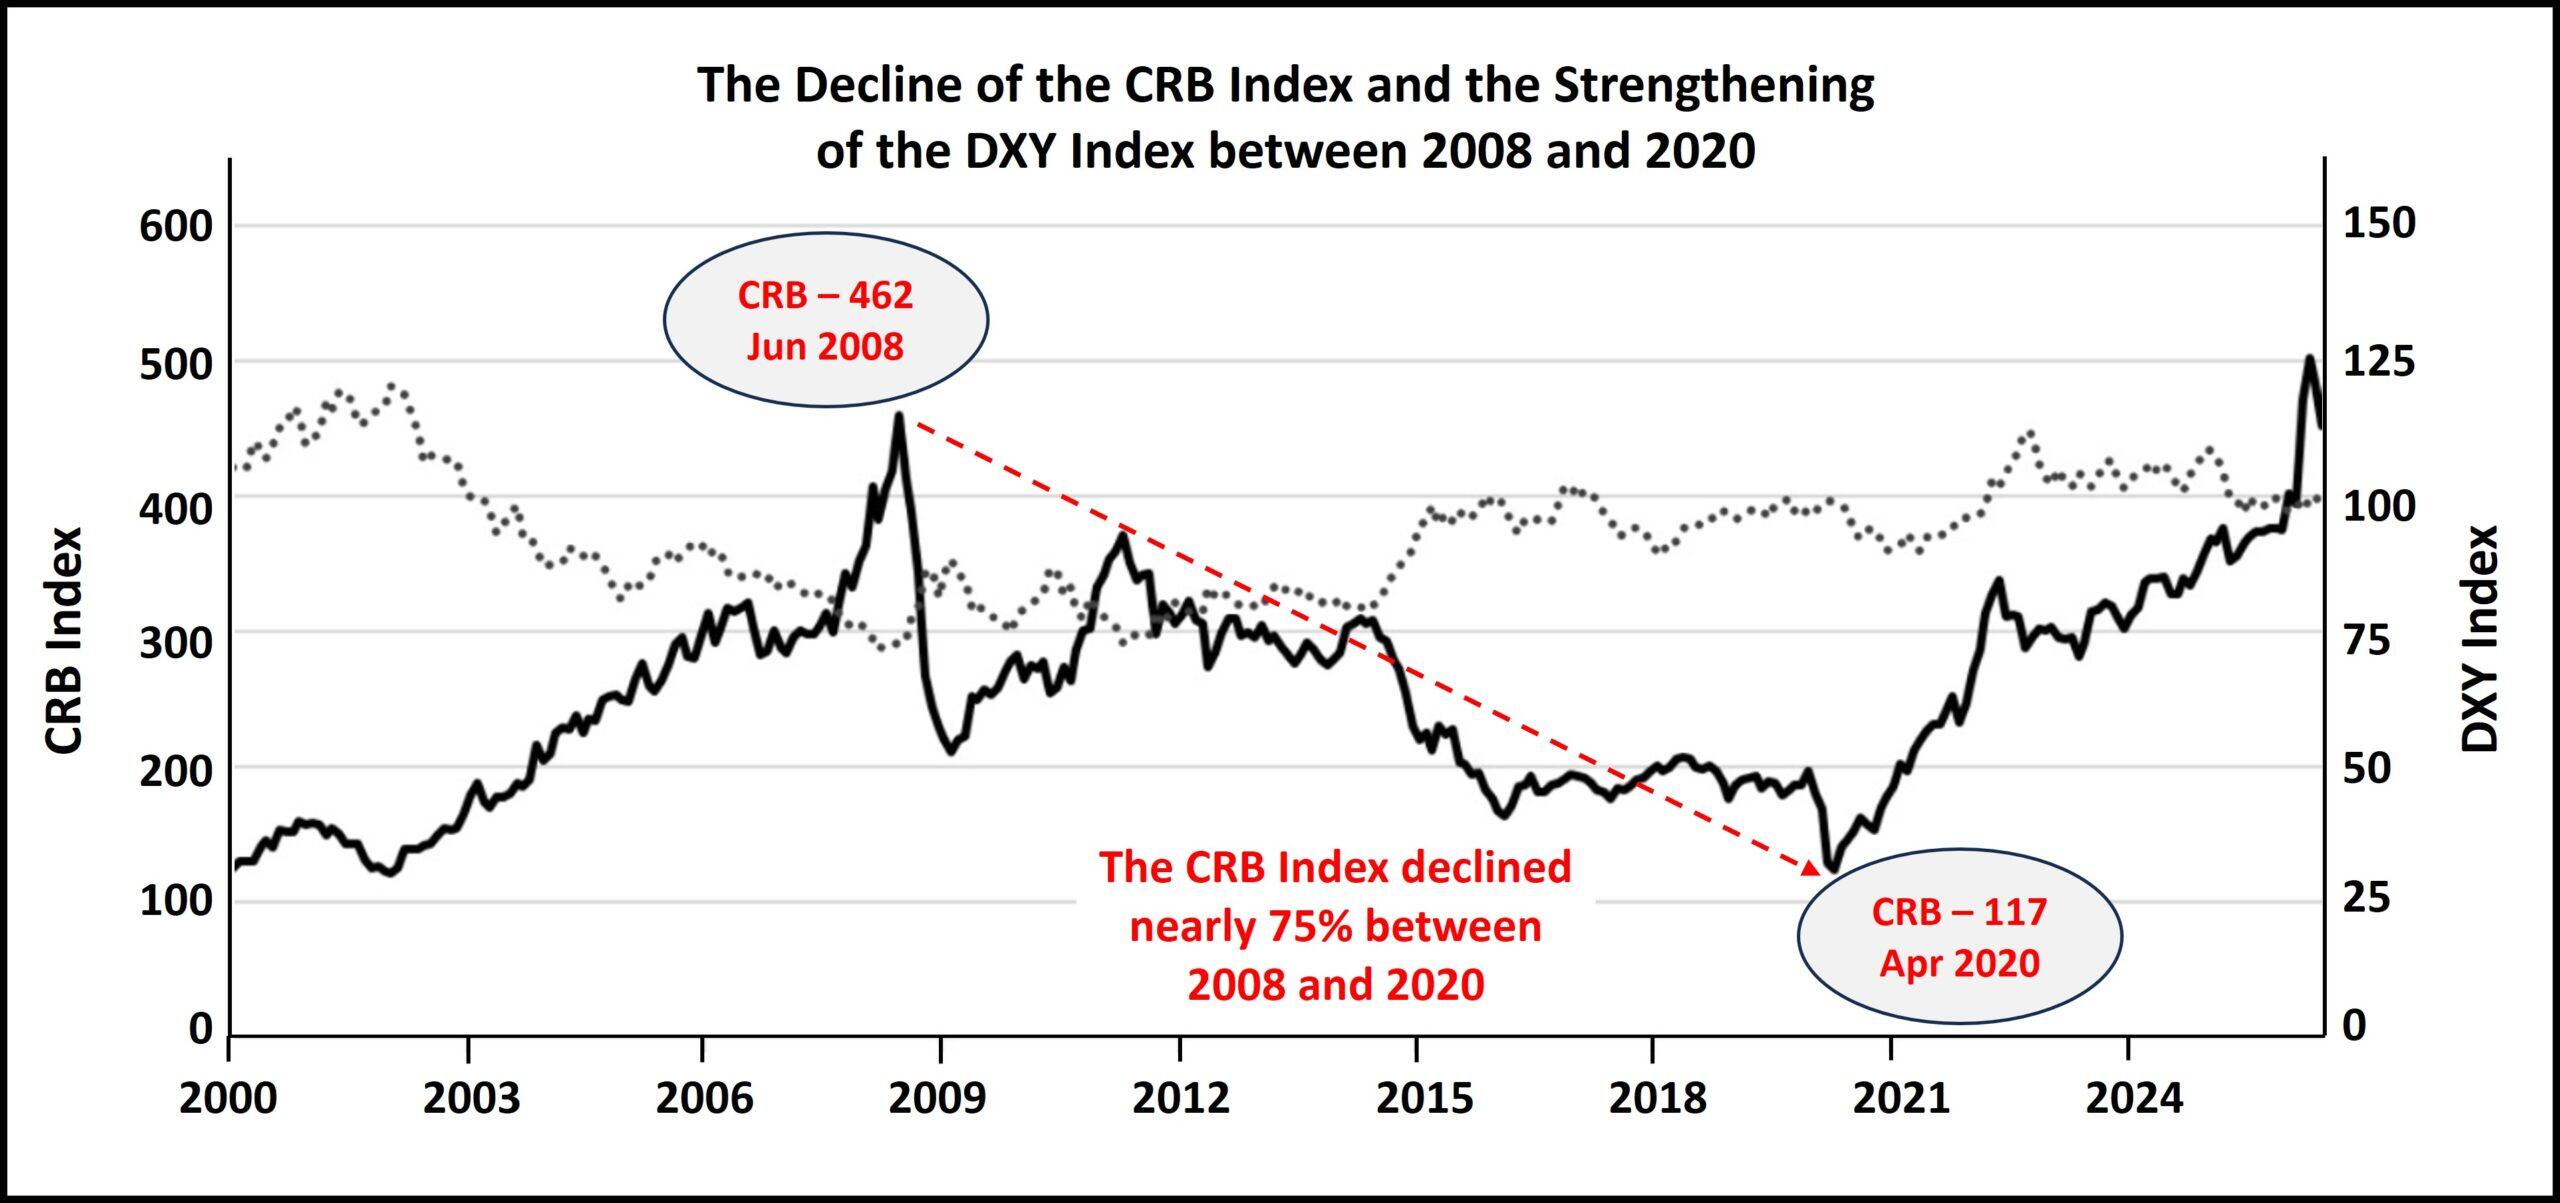
2008 年至 2020 年间,美国 M2 货币供应量从 7 万亿美元膨胀至 20 万亿美元,美联储资产负债表从不足 1 万亿美元扩张至近 8 万亿美元,国家债务从不足 10 万亿美元攀升至近 30 万亿美元。在此期间,股票、房产和债券大幅上涨,但商品价格却逆势下行——CRB 商品指数在长达十年的货币超发周期中累计下跌近 75%。

2022 年是这一周期的决定性转折点。历史上被压制的大宗商品价格,正开始补涨以追赶此前积累的货币通胀。这意味着,仅凭过去数十年赤字扩张和人为低利率所积累的历史债务,美国就已面临至少十年的高通胀压力——而若货币政策在此基础上再度失控,高通胀随时可能演变为恶性通胀。

沃什能否言行一致?

目前可观察到的证据表明,沃什真正执行鹰派政策的概率极低。

真正的考验将在”当代雷曼时刻”到来之际显现——届时多重泡沫依次破裂,经济急剧衰退,重启 ZIRP 和 QE 的政治压力将极度巨大。问题在于,沃什是否有足够的意志力顶住压力,做出在政治上代价高昂但经济上正确的选择:加息、持续缩表、并强制推动财政整顿。

aka Shan 对此直言不讳:他个人认为这一概率”极低,甚至接近于零”。通胀归根结底是一种政策选择,但在政治现实面前,更具杀伤力却更为便捷的路径,往往才是最终的选择。

Web3 支付赛道研究报告(上篇):全景式拆解行业背景、协议标准、巨头卡位与全球监管博弈

原文作者:Rosa,外捕研究(Web3Caff Research)研究员

想象这样一幅图景:2026 年的某个清晨,一个 AI Agent 在你的授权下悄然运行——它在全球数据市场中比价,调用三处 API 完成信息采集,支付 0.07 美元完成交易,调用云端算力并自动预留 0.02 美元结算,最后为下游生成报告的 Agent 支付 0.01 美元。整个过程没有银行账户、没有信用卡、没有 SWIFT 代码,却在 4 秒内完成清算。这不是科幻想象,而是 x402 与 MPP 协议此刻正在处理的数百万笔真实交易。

数字反差正重新定义” 价值如何流动”。2025 年,稳定币以 33 万亿美元链上结算规模首超 Visa 与 Mastercard 合计交易量;超过 10 万个 AI Agent 正在运行一种人类无法感知的支付经济:单笔金额不足 1 美分,但日交易频次可达百万级,手续费近乎为零。同一时刻,全球跨境汇款均费仍高达 6.36%、结算仍需 3—5 个工作日,13 亿成年人仍未进入传统银行体系。” 谁来定义下一代支付基础设施” 的产业权力交接,正在从 Web3 行业叙事升级为全球金融体系的结构性议题。

本研究报告将以 Web3 支付基础设施为主线,系统解构 2025—2026 年 Web3 支付赛道从” 叙事驱动” 向” 基础设施落地” 的范式转移,并回答决定未来五年产业走向的三个根本问题:谁主导协议标准?哪些基础设施层将成为价值沉淀入口?谁将在监管与商业的螺旋上升中掌握市场的定义权?

说明:由于篇幅原因,本份研报分为上中下三篇发表,本篇为上篇(包含章节:第一章 宏观背景:Web3 支付的历史性转折、第二章 稳定币:Web3 支付的核心基础设施),中篇章节(第三章 AI Agent 支付:新兴的机器经济层、第四章 支付巨头与传统金融机构的 Web3 布局),下篇章节(第五章 稳定链赛道的崛起与竞争、第六章 全球监管动态、第七章 综合结论与趋势研判)

目录

  • 第一章 宏观背景:Web3 支付的历史性转折
  • 行业范式转移:从叙事驱动到基础设施落地
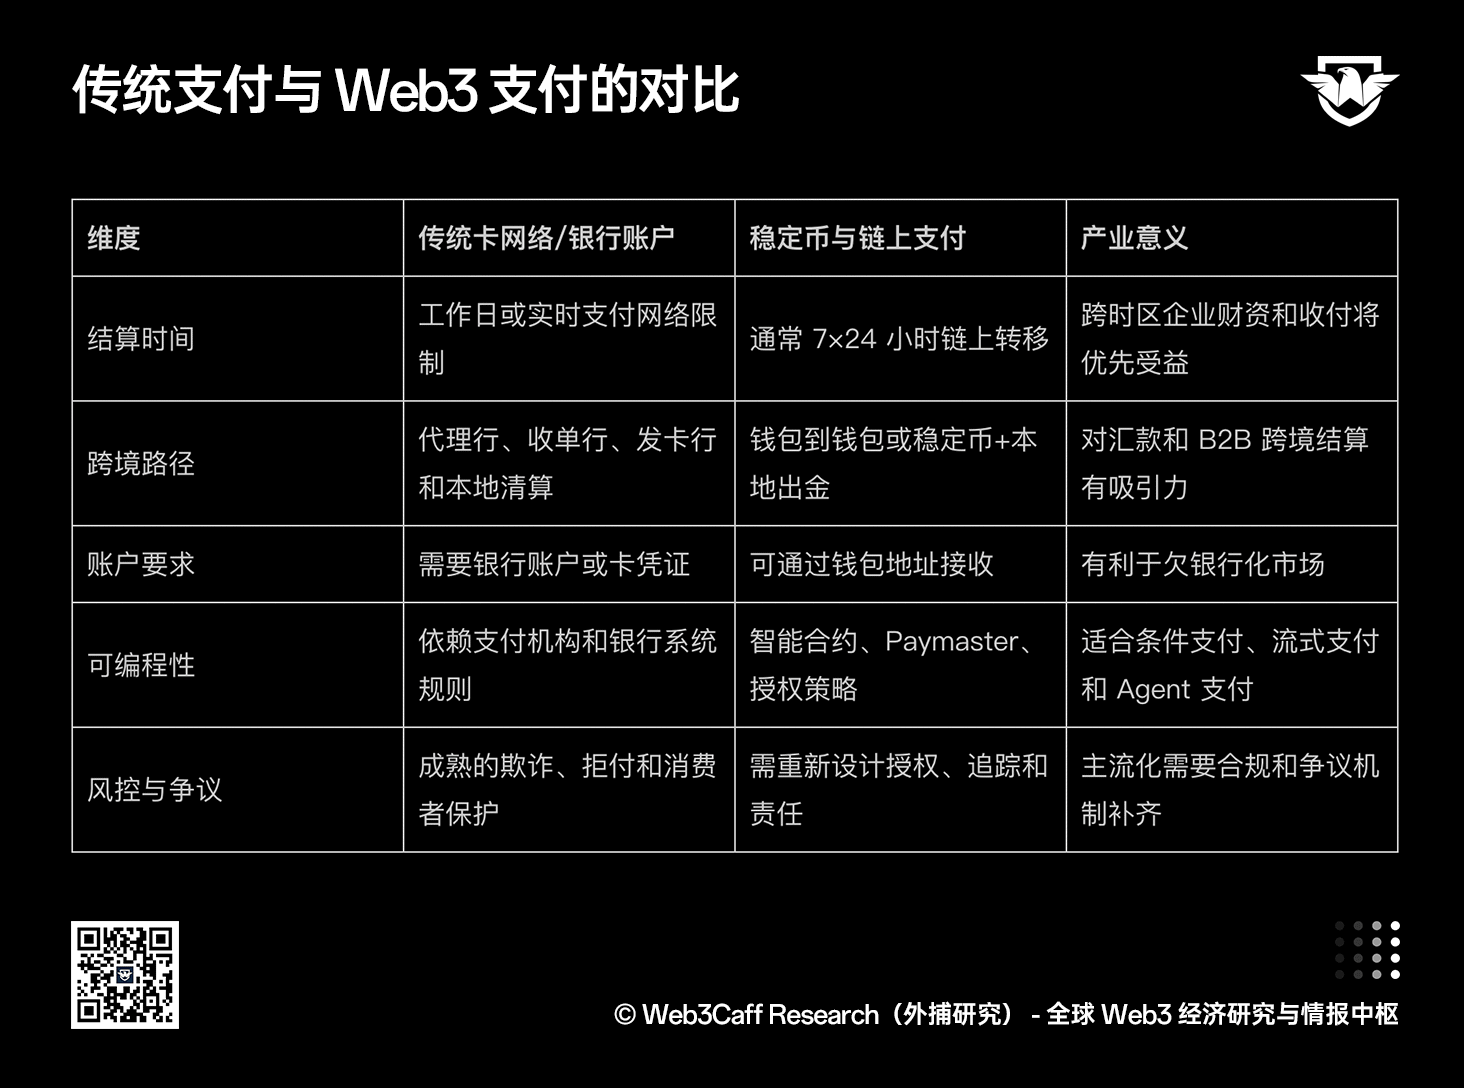
  • 传统支付的结构性痛点与 Web3 支付的比较优势
  • 商家支付已经跨越实用性门槛
  • 第二章 稳定币:Web3 支付的核心基础设施
  • 市场规模在 2025-2026 年经历爆发式增长
  • 美元双寡头格局与储备收益模式加速连接传统金融体系
  • 稳定币支付用例:从交易所结算加速延展至真实商业流
  • 用户体验架构演进:从链上资产走向大众支付
  • “稳定链” 兴起:支付专用基础设施的垂直整合
  • 第三章 AI Agent 支付:新兴的机器经济层
  • Agentic Commerce 的概念与支付需求
  • Agent 支付技术栈:从清算到治理的分层架构
  • 主要协议标准的竞争格局
  • 标杆案例:AWS AgentCore Payments 的标志意义
  • Agent 支付风险
  • 第四章 支付巨头与传统金融机构的 Web3 布局
  • Stripe:全面转型稳定币结算轨道
  • PayPal:PYUSD 与 AI Agent 双线并进
  • Visa:卡网络的双轨稳定币战略
  • Mastercard:Token 化凭证与稳定币基础设施双轨并进
  • 传统金融机构的入局路径
  • 第五章 稳定链赛道的崛起与竞争
  • 稳定链出现的结构性必然
  • 主要稳定链的定位与比较
  • 未来趋势猜测:多链共存而非单一胜者
  • 第六章 全球监管动态
  • 美国:GENIUS 法案确立联邦监管框架
  • 欧盟:MiCA 全面执行与市场重构
  • 中国香港:亚太合规试验田
  • 全球监管框架横向对比
  • 第七章 综合结论与趋势研判
  • 产业发展阶段判断
  • 五大核心趋势
  • 未来展望
  • 要点结构图
  • 参考文献

第一章 宏观背景:Web3 支付的历史性转折

合规提示:稳定币为虚拟货币(Token),并请您知晓发行、参与投资 Token 这一行为在不同国家和地区均有不同严苛程度的法规要求和限制,尤其在中国大陆发行 Token 涉嫌 “非法发行证券” 行为,提供 Token 交易撮合等加密货币交易相关行为也属于 “非法金融活动”(中国大陆读者强烈建议阅读《》),下列内容仅为客观分析稳定币的推动进展与市场可行性策略以及意在探讨与分析基于区块链技术支持的应用场景正如何基于全球监管环境下进行负责任发展,因此请您勿以此信息进行相关决策,并请您严格遵守您所在国家和地区的法律法规,不参与任何非法金融行为。

市场规模在 2025-2026 年经历爆发式增长

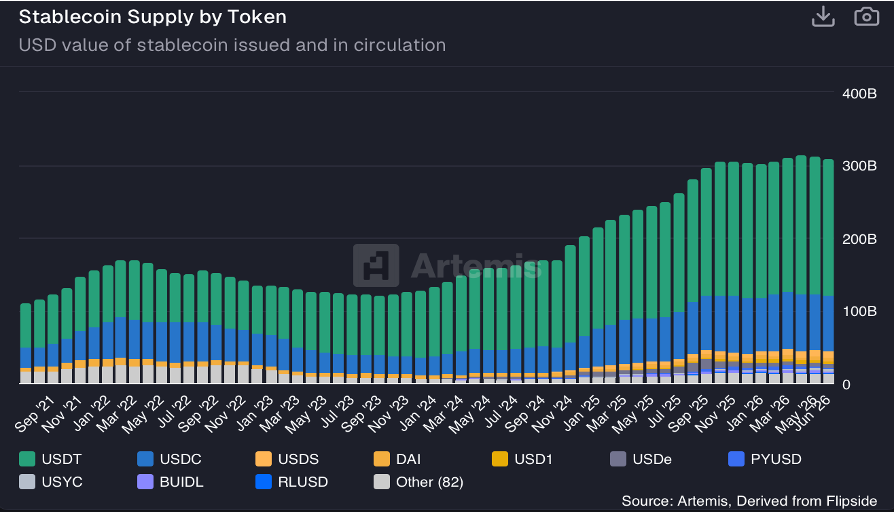
稳定币市场规模在 2025—2026 年经历了爆发式增长。根据 Artemis Terminal 数据显示,自 2021 年 9 月以来,5 年间稳定币总供应量增长约 2.6 倍,增长并非线性。其中,2025 年一年内增加近 1000 亿美元,2025 年 12 月 12 日稳定币总市值首次触及 3100 亿美元历史峰值,并于 2026 年 5 月进一步突破 3230 亿美元。然而,在 2025 年第四季度和 2026 年第一季度期间市场增长趋于平缓。

Web3 支付赛道(2025-2026)研究报告(上篇):从叙事驱动迈向基础设施落地,稳定币、Agent 支付与稳定链如何重塑下一代支付体系?全景式拆解行业背景、协议标准、巨头卡位与全球监管博弈-外捕研究 Web3Caff Research稳定币市场流通量走势图,图源:Artemis Terminal

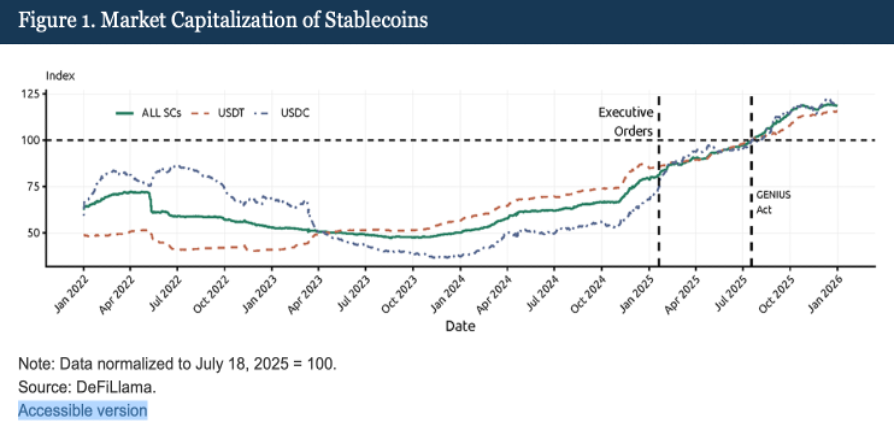
2025 年-2026 年的市场增长走势与一系列重要事件相吻合。2025 年 1 月 23 日白宫发布《关于加强美国在数字金融技术领域领导地位的行政令》;2025 年 7 月 18 日《指导和建立美国国家稳定币创新法案》(GENIUS 法案)签署成为法律。[7] 在两大重要政策的推动下,美国正式建立了稳定币的联邦监管框架。

2025 年上半年增长早于 GENIUS 法案的签署,可能原因是市场判断法案的建立即将明朗化后,各大机构信心增强,开始加速布局稳定币市场。虽然 GENIUS 法案要求稳定币由国库券和央行资金 1:1 背书,并禁止发行人直接向持有者支付利息;但是全球以法币为储备支持的稳定币供给仍持续扩张,并未受到明显影响。

值得注意的是,目前尚无一款稳定币是在 GENIUS 法案框架下发行的——该法案的完全生效时间是 2027 年 1 月 18 日(或监管机构发布最终规则后 120 天,以较早者为准)。

稳定币市值与美国政策事件关系图,图源:Federal Reserve

美元双寡头格局与储备收益模式加速连接传统金融体系

稳定币市场目前仍高度集中于美元资产。根据上文来自 Artemis Terminal 的稳定币市场流通量走势图,美元计价稳定币占稳定币供给 99% 以上。在发行方维度,USDT 和 USDC 长期占据主导地位,截止 2026 年 6 月 9 日,USDT 持有约 59% 市场份额,市值约 1860 亿美元;USDC 市占率约 24%,市值约 774 亿美元;两者合计占据 83% 以上的市场份额。PYUSD、RLUSD、欧元稳定币和银行稳定币则代表了支付巨头、传统金融机构等合规发行方的新增供给。

稳定币发行方的商业模式主要来自储备资产收益。合规稳定币发行人在收到法币后,将其配置于现金、银行存款、短期国债、回购协议或货币市场基金等高流动性储备资产,在向持有人提供 1:1 赎回承诺的同时,保留储备资产的收益。非合规稳定币发行人如 Tether, 根据其官方披露,2025 年全年净利润超过 100 亿美元,持有美国国债总敞口高达 1410 亿美元(其中直接持有 1220 亿美元),已经成为目前全球最大的非主权美债持有方。[8]

BIS 研究进一步揭示了稳定币与美国短期国债市场的联系。BIS 研究指出,美元支持型稳定币发行方在 2024 年购买近 400 亿美元美国 T-bills,规模接近大型政府货币市场基金,并发现稳定币资金流入会对 3 个月 T-bill 收益率形成可测量的影响,稳定币资金流对短端美国国债收益率具有可识别的压低效应 [9]。这意味着稳定币不再只是 Web3 市场内部产品,而已经通过储备资产渠道连接到传统安全资产市场。稳定币规模越大,其流入流出对国债市场、货币政策传导和金融稳定的潜在影响越值得监管关注。

稳定币支付用例:从交易所结算加速延展至真实商业流

稳定币最早的主要用途是 Web3 市场的计价和结算,用户利用 USDT、USDC 等类型的资产在交易平台和 DeFi 协议之间快速移动美元敞口。2025—2026 年的变化在于,稳定币用例正在向真实商业支付迁移。Visa 总结的银行机会包括跨境汇款、B2C 付款、企业财资和 B2B 支付、链上信贷设施以及 RWA (现实世界资产 Token 化)[10] 。Fireblocks 在 2025 年调研显示,90% 的受访机构已经对稳定币采取行动,49% 的金融机构已经在支付中使用稳定币,另有 41% 处于试点或规划阶段。[11]

在跨境 B2B 场景中,稳定币的价值不只是降低手续费,而是缩短结算链、提高资金可见性并释放预存资金。Fireblocks 调研显示,受访机构认为采用稳定币的首要价值是更快结算(48%),其次是透明度(36%)、集成支付流(33%)和改善流动性管理(33%),低成本仅为 30%。[12] 这说明企业和银行看重的是资金周转效率、可控性和新市场进入能力,而非单纯的交易费下降。

全球付款和远程薪资支付是另一类高潜力场景。平台经济、创作者经济和跨境外包使企业需要向多国个人和小商户付款。传统银行账户和本地清算网络覆盖不均,稳定币能够以美元稳定价值进行跨境流转,再由本地持牌机构按当地法规完成最终结算。该场景尤其适合拉美、非洲、东南亚和高通胀国家,因为用户对美元计价储值和即时到账更敏感。

U 卡则是消费者端最容易理解的入口。Visa 与 Bridge 的合作表明,稳定币可以通过既有卡网络和商户接受体系被 “转化” 为日常消费能力。消费者在前端用卡,商户在后端收到本地法币,稳定币余额在 Bridge 等基础设施中完成记账与价值转换。这一路径显示,消费者未必需要理解链、Gas 或钱包,稳定币可作为后端资金来源嵌入传统支付体验。

用户体验架构演进:从链上资产走向大众支付

稳定币要从 Web3 原生资产演化为大众支付工具, 必须跨越三道体验门槛: 一是用户需要持有原生手续费(Gas Token) 才能发起交易;二是私钥与助记词管理复杂易错;三是多链多稳定币带来的跨链选择割裂。2025—2026 年, 围绕这三道门槛形成了两条互补的演进路径——底层的账户抽象路径上层的支付轨道路径——共同把链上支付的前端体验向 Apple Pay、PayPal 和银行卡靠拢。

在账户抽象路径上,主要由 ERC-4337 和 EIP-7702 来引领。什么是账户抽象?核心思想是把智能合约的可编程性惠及给普通用户。让用户的钱包本身变成一个智能合约,解锁多因素验证、定期自动扣款、自定义交易规则等高级功能。

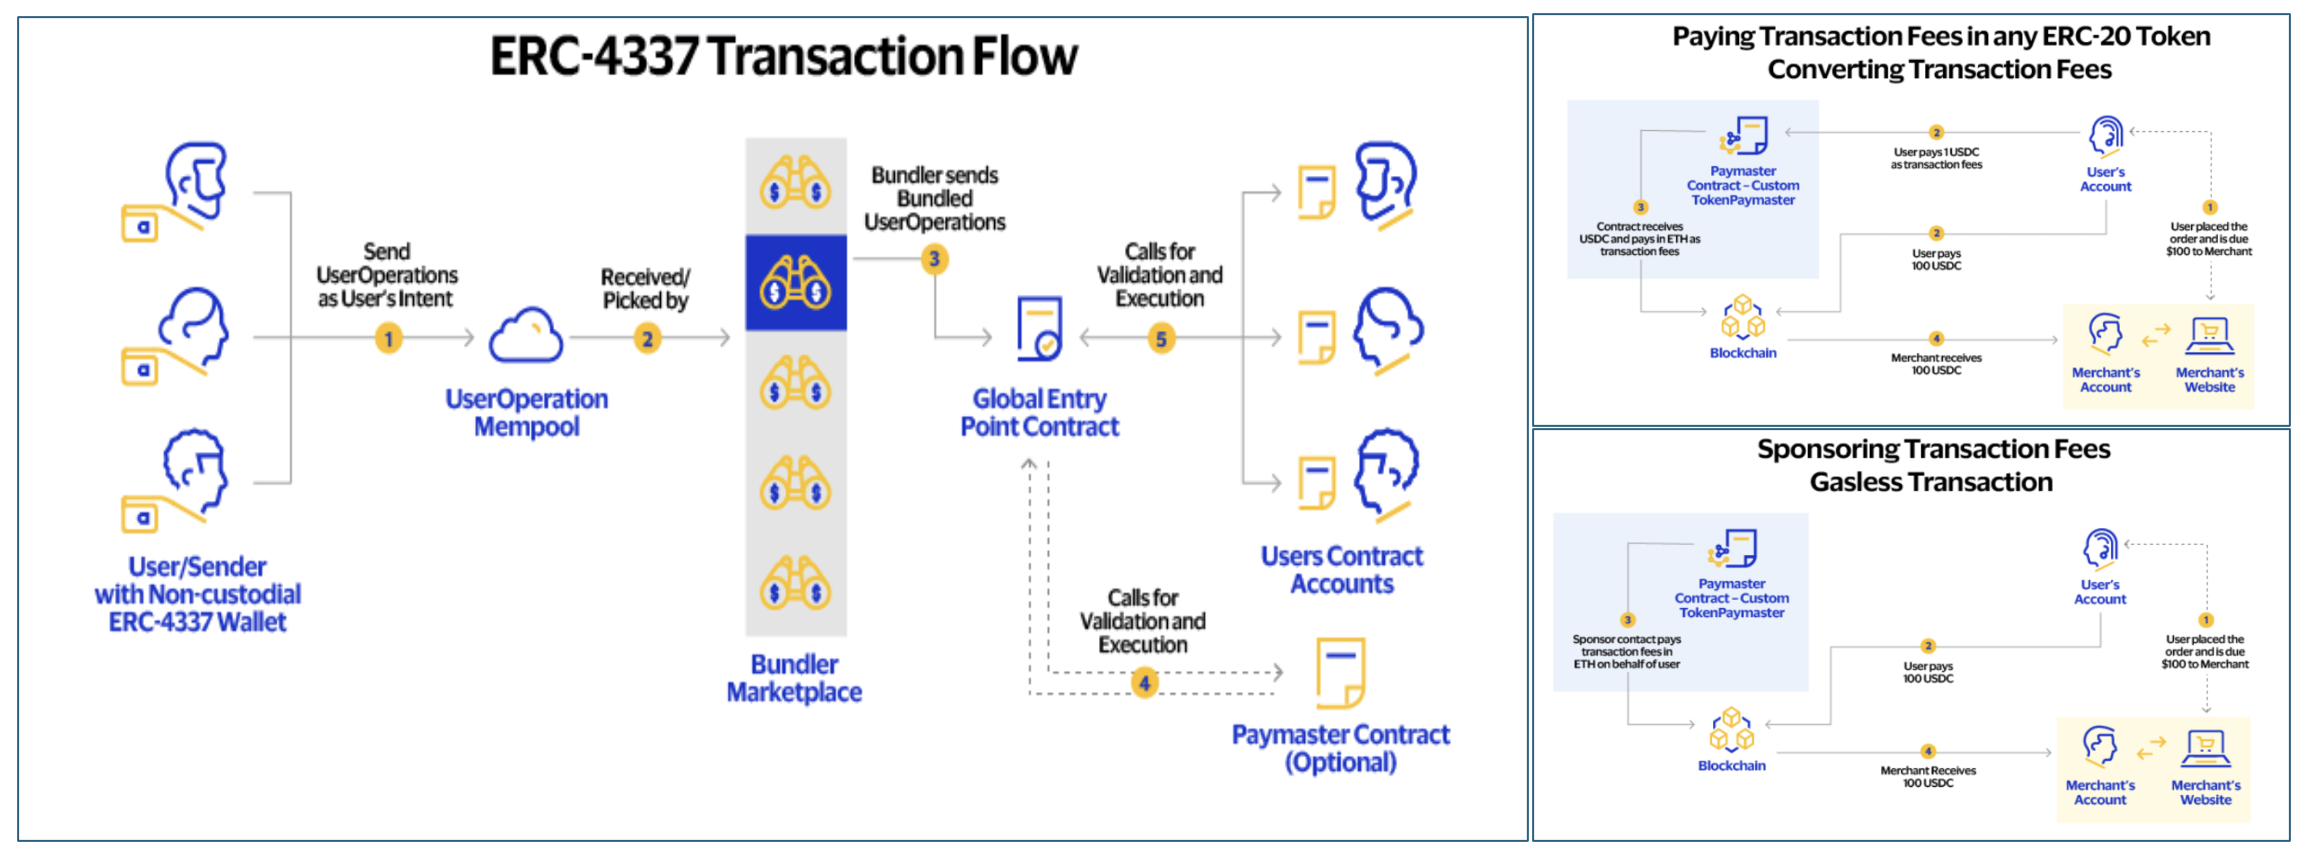
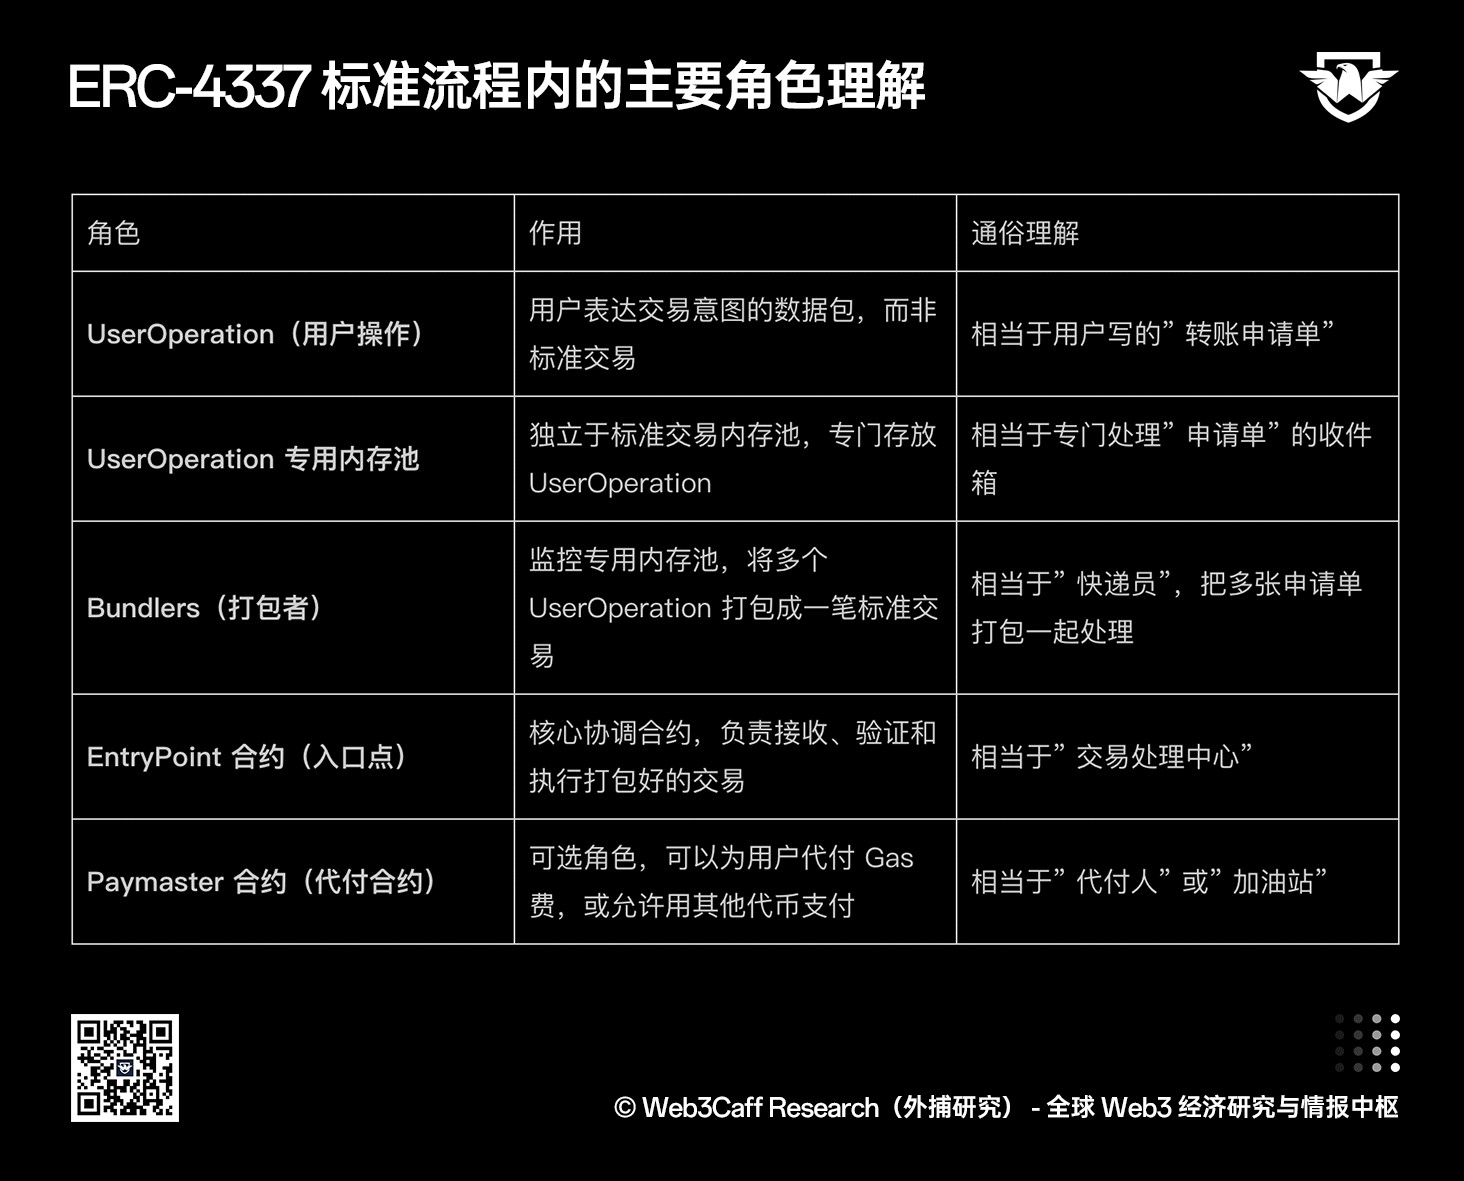
由于现在区块链上的每次转账,用户钱包内都必须持有对应公链的 Token 才能完成手续费支付。这就好比你出国旅游,不管去哪个国家,都必须先把当地货币换好,才能消费。这对普通用户来说是一道不小的门槛。为此,以太坊社区(包括创始人 Vitalik Buterin)提出了 ERC-4337 标准,于 2023 年 3 月正式部署在以太坊主网。ERC4337 通过引入 UserOperation、Bundler、EntryPoint 和 Paymaster 等组件,让用户能够通过智能账户表达交易意图,并允许 Paymaster 在特定条件下为用户代付 Gas,我们将用 Visa 团队的测试图进行示例,在下文详细说明 [13]。

ERC-4337 账户抽象下的交易流和 Gas 费新范式,图源:VISA,What is Account Abstraction?

传统以太坊交易流程:用户用私钥签名 → 交易进入公共内存池(Mempool)→ 验证者/构建者打包进区块链。整个过程简单但僵硬,用户必须持有 ETH 支付 Gas 费,且无法自定义任何逻辑。

ERC-4337 通过引入 UserOperation 专用内存池、Bundler 打包市场与全局 EntryPoint 合约,将用户的交易意图与底层区块链执行解耦,使智能合约钱包得以在无需修改以太坊共识协议的前提下主动发起交易;其价值意义是将区块链账户的控制逻辑从协议层下沉至应用层,赋予开发者和用户对” 钱包行为” 的完整可编程权限。更通俗地说,ERC-4337 让智能合约钱包能像普通钱包一样自己发起交易,而且不需要改以太坊底层规则;说白了,就是把” 钱包能做什么” 这件事从以太坊官方手里交给了开发者和用户自己说了算。

而可选的 Paymaster(代付)合约则进一步抽象了 Gas 费用的支付方式——既可充当” 货币中间商”,接收用户的 USDC 并在链上自动转换为 ETH 代付手续费,也可由平台直接赞助全部 Gas 费,实现对用户完全透明的零手续费体验———两种模式共同指向同一目标:彻底消除原生 Token 持有门槛,让链上支付的摩擦降至与传统数字支付相当的水平。

ERC-4337 标准流程内的主要角色理解,图源:外捕研究(Web3caff Rresearch)研究员 Rosa 自制

虽然账户抽象(ERC-4337)是区块链支付走向主流的关键应用协议,但是 ERC-4337 并没有解决一个根本问题:目前绝大多数用户仍然在使用传统的 EOA 钱包(外部拥有账户),如 MetaMask 钱包;他们该如何平滑地过渡到智能合约钱包的使用体验中?

由 Vitalik Buterin 领衔提出的 EIP-7702,正是为了解决这个痛点而生。用一句话解释,EIP-7702 允许一个传统的 EOA 钱包,在执行一笔交易的瞬间,临时或永久地 “借用” 某个智能合约的代码,变身成为一个智能合约钱包。

EIP-7702 引入了一种新的交易类型(Transaction Type 0x04)。当用户发起这种交易时,可以在交易中附带一个授权列表(Authorization List)。这个列表里包含了一个特殊的 “指针”(地址)。当交易执行时,以太坊网络会做一件事:把这个用户的 EOA 账户的代码,指向那个地址上的智能合约代码(通过写入一个 0xef0100 || address 的委托指示符)。从这一刻起,这个原本空空如也的 EOA 账户,就拥有了那个智能合约的所有能力。其意义在于:它允许外部拥有账户(EOA)临时设置账户代码,获得批量交易、代付(Paymaster) 赞助交易和权限降级等智能账户能力,而无需迁移地址或部署新钱包 [14]。

这样一来,使用者不需要换钱包,不需要转移资产,就能立刻享受到 ERC-4337 生态(如 Paymaster 代付)带来的红利。通俗的理解,如果说 ERC-4337 是建好了一座现代化的高铁站(智能合约钱包生态),那么 EIP-7702 就是为所有还在骑自行车的旧用户(EOA 钱包)修了一条直接开进高铁站的快速路。它通过协议层的微小改动,释放了应用层巨大的 UX 创新潜力。

Circle 在 2025 年关于 Pectra 升级的文章中解释,EIP-7702 结合 Circle Paymaster 可让 EOA 在无需部署智能钱包的情况下使用 USDC 支付 Gas,降低用户在稳定币支付中的链上操作门槛 [15]。这条路径解决的是自托管钱包用户面对的 Gas 与签名复杂度问题,意义在于: 为已有的数亿存量 EOA 钱包(MetaMask、Ledger、Trust Wallet 等)就地改造出智能账户体验,而不是要求用户迁移到新地址。

在支付轨道路径上, 以 Stripe、PayPal、Visa、Mastercard、Circle 为代表的支付与卡网络机构,选择在托管侧抽象掉链上复杂度,全部由处理器和发卡方在后端完成,商户和消费者无需理解链上概念。比如,Stripe 于 2025 年初收购稳定币基础设施公司 Bridge 后, 自 2025 年 12 月正式将 USDC 结账能力嵌入其标准商户结账流程 [16]; PayPal 发行的稳定币 PYUSD 至 2026 年 3 月已扩展至 70 余个市场,仅 2026 年第一季度就处理约 82 亿美元跨境稳定币交易 [17]; Circle 推出面向银行的 CPN Managed Payments 托管结算产品; Visa 自 2025 年 12 月在美国正式上线 USDC 结算, 并于 2026 年 4 月 29 日宣布其将在全球稳定币试点项目中新增五条区块链,稳定币结算年化规模达到 70 亿美元,较上一季度增长 50% [18];Mastercard 同期通过与 MetaMask、Circle 等的合作推进稳定币卡受理。

两条路径在产品形态上趋同于同一个目标——让用户只确认支付金额、收款方和授权范围, 把 Gas、链选择、结算、跨链路由等全部下沉到后端——但服务的用户结构不同。账户抽象让” 懂 Web3 的人” 用起来更顺手;支付轨道让” 不懂 Web3 的人” 也能用得上。两者叠加共同构成了 2025—2026 年 Web3 支付从” 链上资产” 走向” 大众支付工具” 的技术与产品基础。

“稳定链” 兴起:支付专用基础设施的垂直整合

2025 年出现了一个新的专有名词用法,稳定链。该名词率先由 Bitfinex 支持、以 USDT 为原生资产的 Layer1 区块链项目 Stable(stable.xyz)提出。Stable 将自身定位为全球首条 “Stablechain” (稳定链),并于 2025 年 12 月正式上线主网。

稳定链的兴起,本质上根植于一个结构性矛盾的长期积累:稳定币已成为链上最主要的价值载体,但承载它的基础设施却从未为它而设计。这种” 错配” 在实践中产生了三类难以回避的摩擦:一是,通用公链 Gas 支付,成本不可预测。二是区块空间竞争,由于支付交易必须与投机性 DeFi 操作、MEV(最大可提取价值)套利机器人共同竞争有限的区块空间,导致确认时间不稳定,且支付交易在优先级排序上天然处于劣势。三是缺乏支付专用的合规与隐私模块。

当前稳定链的发展特性主要体现在:以稳定币作为原生 Gas Token,消除成本波动;内置支付专用交易通道与优先级机制;集成 DEX 与 FX 流动性支持链上原生外汇兑换;提供面向机构的合规模块。这种专业化带来的不仅是性能提升,更是一种设计哲学的转变:将支付的可预测性、合规性与用户体验,从应用层的” 可选项” 提升为协议层的” 硬约束”。关于三大代表性稳定链的详细分析见第六章。

参考文献

[1] Worldbank (2025.09), Remittance Prices Worldwide

[2] Woldbank (2025), The Global Findex 2025

[3] Liberty Street Economics (2025), The Future of Payment Infrastructure Could Be Permissionless

[4] Cryptonews.net (2026.04), Stablecoins quietly out‑settle Visa as Coinbase crowns them the internet’s real money

[5] Bloomberg (2026.01), Stablecoin transactions rose to record 33 trillion led by USDC

[6] Spark. Money (2026.06), Stablecoin Payments for Merchants: Costs, Integration, and the 2026 Adoption Wave

[7] Federal Reserve (2026.04), Stablecoins in 2025: Developments and Financial Stability Implications

[8] BLOCKHEAD (2026.02), Tether Reports $10 Billion Profit as Stablecoin Issuer Becomes Top-20 Holder of US Treasuries

[9] BIS Working Papers No 1270 (2025.05, and revised 2026.06),Stablecoins and safe asset prices.

[10] Visa, Stablecoins and the future of onchain finance

[11] Fireblocks (2025.05), State of Stablecoins 2025

[12] Fireblocks (2025.05), Stablecoins in Banking: Strategic Insights from the 2025 Survey

[13] Visa (2023.05), What is Account Abstraction?

[14] Ethereum Improvement Proposals, EIP-7702

[15] Circle (2025.05), How the Pectra Upgrade is unlocking gasless USDC transactions with EIP-7702

[16] 吴说区块链(2025.12), Stripe 将于 2025 年 12 月 12 日为商户上线稳定币支付

[17] Stablecoininsider (2026.03), PayPal’s PYUSD Q1 2026 Stablecoin Report

[18] Visa (2026.04), Visa Accelerates Stablecoin Momentum: Adding Five Blockchains for Settlement

[19] Google Cloud Blog (2025.09), Powering AI commerce with the new Agent Payments Protocol (AP2)

[20] Coinbase Developer Platform(2026.06), x402 Protocol Explained: How AI Agents Pay Onchain.

[21] x402.org

[22] Keyrock (206.05), Who Pays the Agent? The Race for Frictionless Machine Payments

[23] AWS Blog(2026.05), Agents that transact: Introducing Amazon Bedrock AgentCore payments, built with Coinbase and Stripe

[24] Fortune (2024. 10), Stripe announces $1.1 billion acquisition of stablecoin start-up Bridge

[25] Privy (2025.06),Privy and Stripe: Bringing crypto to everyone

[26] Stripe (2025.05), Stripe accelerates the utility of AI and stablecoins with major launches

[27] Stripe (2026.05), Stripe partners with AWS to power AgentCore payments with Privy

[28] PayPal (2025.07), PYUSD on Arbitrum

[29] PayPal Newsroom(2025.06), PayPal USD (PYUSD) Plans to Use Stellar for New Use Cases

[30] Visa (2025.04), Visa and Bridge Partner to Make Stablecoins Accessible for Everyday Purchases

[31] Coindesk(2026.04), Visa and Zodia Custody join Stripe’s new blockchain for machine payments

[32] Mastercard (2025.04), Mastercard unveils Agent Pay, pioneering agentic payments technology to power commerce in the age of AI

[33] Mastercard (2026.03), Mastercard to acquire BVNK to connect on-chain payments and fiat rails

[34] Congress.act (2025.07), Genius Act

[35] Federal Register (2026.02), Implementing the Guiding and Establishing National Innovation for U.S. Stablecoins Act for the Issuance of Stablecoins by Entities Subject to the Jurisdiction of the Office of the Comptroller of the Currency

[36] Sumsub (2026.01), MiCA Regulation and EU Crypto Rules: What Changes in 2026

[37] Eco.com (2026.05), MiCA-Compliant Stablecoins 2026: Full List With Issuers

[38] HKMA (2025.07),Implementation of regulatory regime for stablecoin issuers

[39] Yahoo Finance (2025.12), China’s Digital Yuan to Become Interest-Bearing Under New 2026 Framework

免责声明: 本报告或内容(以下统称为报告)由外捕研究(Web3Caff Research)编写,所含信息仅供参考,不构成任何预测或投资建议、提议或要约,投资者请勿依赖此类信息购买、出售任何证券、加密货币或采取任何投资策略。报告中使用的术语和表达的观点旨在帮助理解行业动向,促进 Web3 新经济领域包括区块链行业负责任发展,不应被解释为明确的法律观点或外捕研究(Web3Caff Research)的观点。报告中的看法仅反映作者截至所述日期的个人意见,与外捕研究(Web3Caff Research)立场无关,且可能随后续情况而变化。本报告中所含的信息和看法来自外捕研究(Web3Caff Research)认为可靠的专有和非专有来源,并不一定涵盖所有数据,亦不保证其准确性。因此,外捕研究(Web3Caff Research)不对其准确性和可靠性作任何形式的担保,也不承担以任何其他方式产生的错误和遗漏的责任(包括因疏忽而对任何人产生的责任)。本报告可能含有 “前瞻性” 信息,这类信息可能包括预测和预报,本文并不构成对任何预测的担保。是否依赖本报告所载信息完全由读者自行决定。本报告仅供参考,不构成购买或出售任何证券、加密货币或采取任何投资策略的投资建议、提议或要约,并请您严格遵守所在国家或地区的相关法律法规。

赢家通吃:首只比特币现货ETF清盘,中小玩家生存告急

原文作者:Nicky,Foresight News

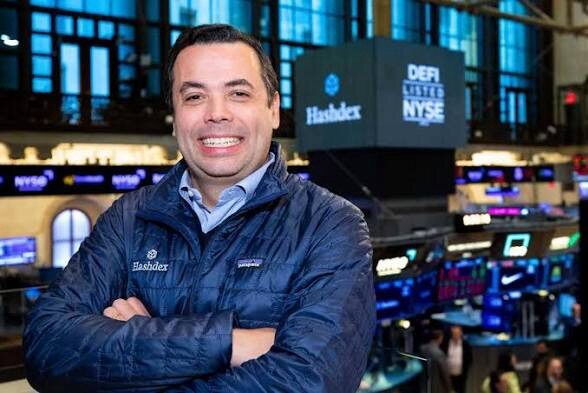
8 月 3 日,资产管理公司 Hashdex 宣布将关闭并清算旗下 Hashdex 比特币 ETF(NYSE Arca: DEFI),这是美国市场上首支正式宣布清盘的现货比特币 ETF。截至 7 月 30 日,该基金资产管理规模约 1470 万美元,持有约 225.58 枚比特币。Hashdex 表示,关闭决定基于对资产管理规模、交易流动性、运营成本及投资者兴趣等因素的综合评估。

根据官方公告,DEFI 股份的最后交易日为 8 月 17 日,此后将停止接受授权参与者的申购订单并从 NYSE Arca 摘牌。截至最后交易日仍持有股份的股东将获得现金清算分配,预计于 8 月 28 日前后支付。

DEFI 最初于 2022 年 9 月以比特币期货 ETF 的身份上线交易,是美国首只仅依据 1933 年《证券法》注册的比特币期货 ETF,由 Hashdex 与 Teucrium Trading、Victory Capital 合作推出。2024 年 1 月,美国证券交易委员会批准了包括 Hashdex 在内的 11 支现货比特币 ETF 申请。同年 3 月,DEFI 完成从期货策略向现货策略的转换,正式更名为 Hashdex 比特币 ETF,费率定为 0.25%。该基金自成立以来累计表现约 166%,但资产规模长期低迷,历史峰值仅约 1754 万美元,此后再度回落。

Marcelo Sampaio,Hashdex CEO(图源:NYSE)

Hashdex 是一家专注于加密资产指数投资的全球资产管理公司,2018 年成立于巴西里约热内卢,由 Marcelo Sampaio 和 Bruno Caratori 等人共同创立。2020 年与纳斯达克合作开发 Nasdaq CME Crypto Index,2021 年在巴西推出 HASH11 等产品,此后扩展至欧洲和美国市场。2025 年 2 月,Hashdex 在美国推出多资产加密 ETF NCIQ,目前追踪七种加密资产。截至 2026 年 7 月 28 日,Hashdex 全球加密指数产品资产管理规模超过 8.88 亿美元,覆盖八个国家。

在关闭 DEFI 的同时,Hashdex 仍在推进其他产品创新。7 月 24 日,公司向 SEC 提交文件,宣布旗下 NCIQ 已获准对基金持有的加密资产开展质押活动,初始质押服务提供商为 Coinbase Cloud。根据分配方案,质押净收入中相当于普通份额净资产价值年化 25 个基点以内的部分归发起人所有,超出部分由发起人获得 40%、持有人获得 60%。

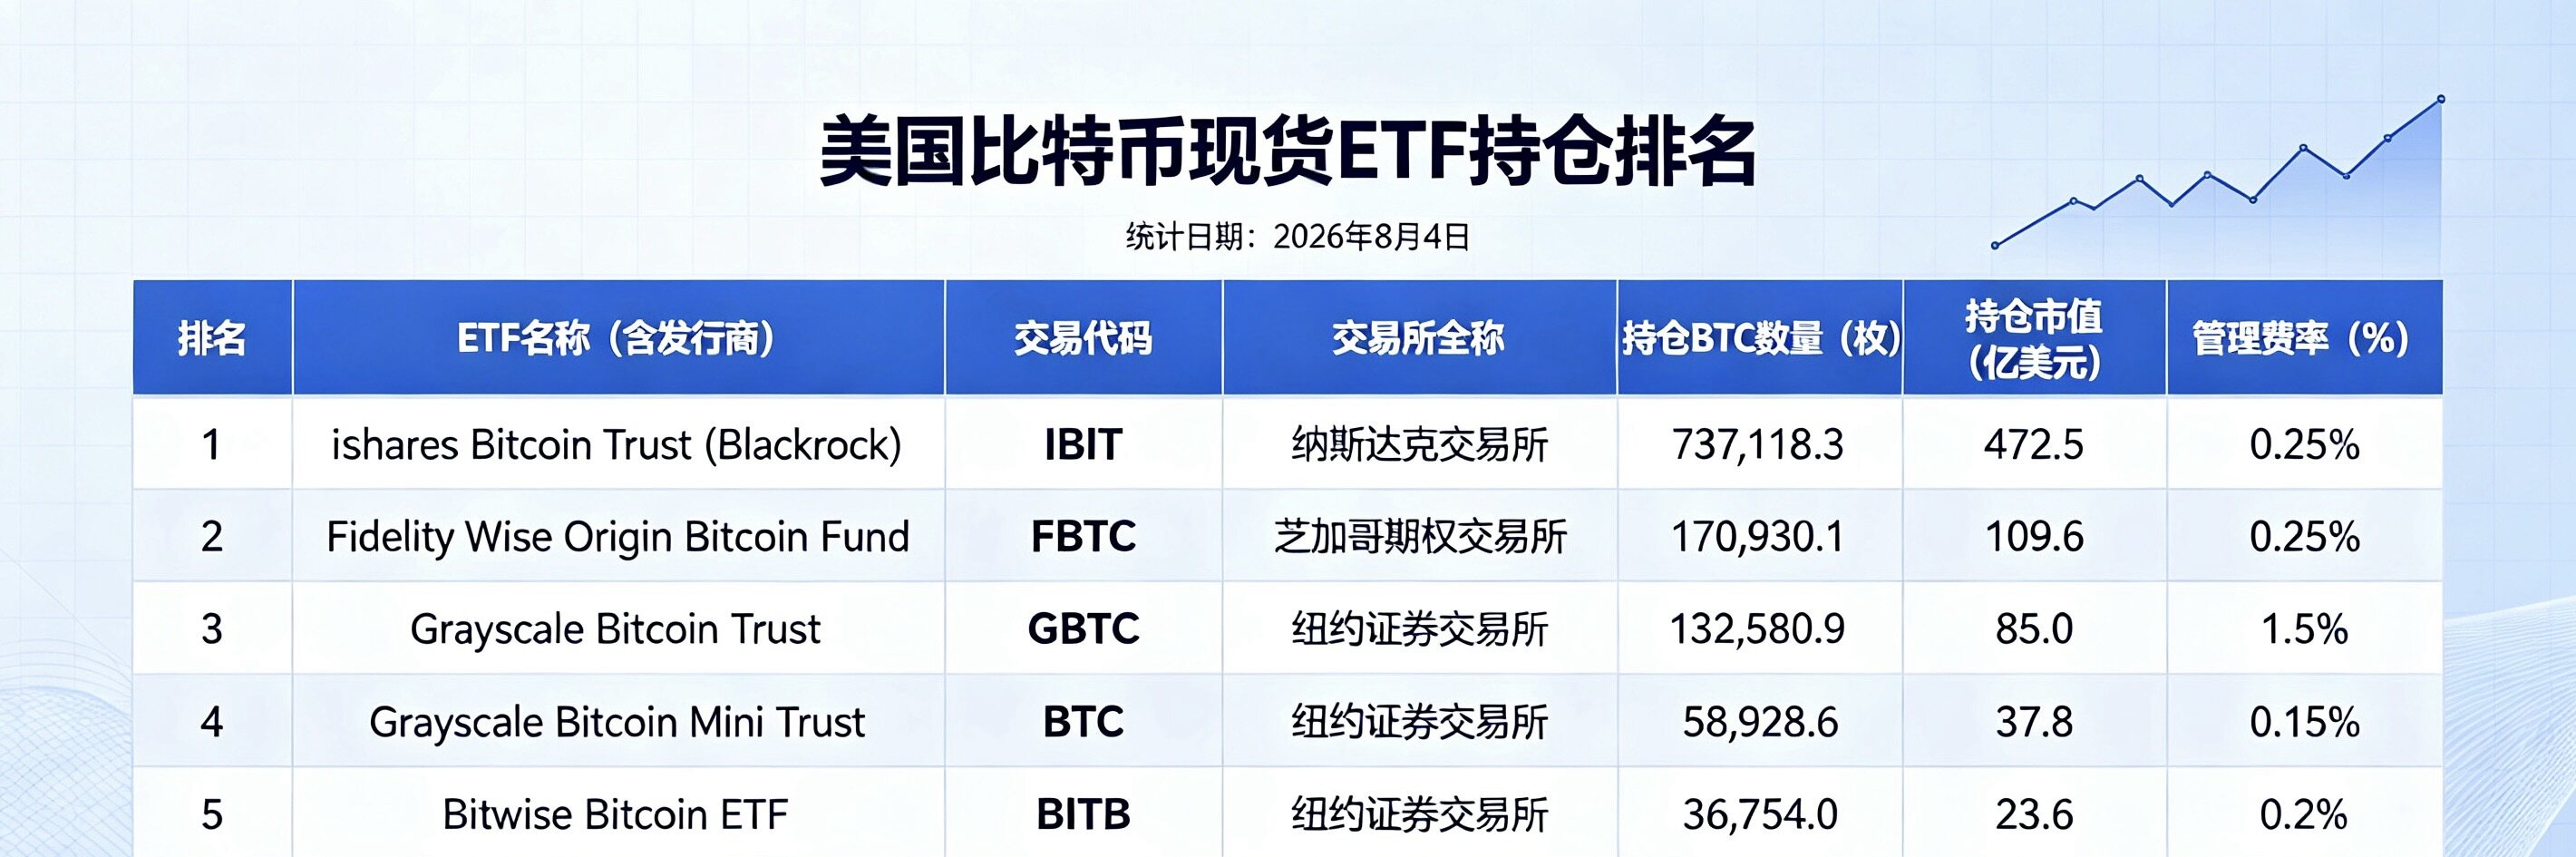
据 BitBo 数据,截至 8 月 4 日,美国市场共有 13 支现货比特币 ETF,合计持有比特币约 121.2 万枚,约占比特币总量的 5.773%,总规模约 777 亿美元。但资金分布极度不均,前五大产品规模约 728.5 亿美元,占据几乎全部市场份额。

贝莱德旗下 iShares 比特币信托(IBIT)持有约 73.7 万枚比特币,规模约 472.5 亿美元,占比超过市场总规模的六成,费率 0.25%。富达 Wise Origin 比特币基金(FBTC)持有约 17.1 万枚,规模约 109.6 亿美元,费率同为 0.25%。灰度比特币信托(GBTC)持有约 13.3 万枚,规模约 85 亿美元,尽管费率高达 1.5%、长期面临净流出,仍凭借先发优势和存量持仓维持第三大位置。灰度旗下的迷你信托 BTC 持有约 5.9 万枚,规模约 37.8 亿美元,费率仅 0.15%,承接了大量从 GBTC 转移的资金。

Bitwise 的 BITB(0.2%)、ARK 21Shares 的 ARKB(0.21%)、VanEck 的 HODL(0.25%)规模在 10 亿至 24 亿美元之间,构成中坚梯队。摩根士丹利的 MSBT 持有约 6231 枚比特币,规模约 3.99 亿美元,系华尔街投行首支直接持有的比特币 ETP。Valkyrie 的 BRRR、富兰克林的 EZBC、Invesco 的 BTCO 规模在 3.4 亿至 3.8 亿美元之间。WisdomTree 的 BTCW 约 1.43 亿美元。而 Hashdex 的 DEFI 仅持有约 225.6 枚比特币,规模约 1446 万美元,排名垫底。

管理费账本:年收入难抵运营成本

ETF 发行方的核心收入来自管理费,按基金资产管理规模的一定比例每日计提。以 DEFI 为例,费率 0.25%、规模 1470 万美元,年管理费收入仅约 3.67 万美元。即便在规模峰值 1754 万美元时,年收入也不足 4.4 万美元。一支比特币现货 ETF 的固定运营成本则包括托管费(比特币托管需使用 Coinbase 等合格托管机构,收费通常为数个基点的资产规模,外加固定费用)、法律合规与审计(SEC 定期报告、反洗钱审查、年度审计等,每年支出在数十万美元级别)、做市与流动性管理(小型 ETF 需支付更高激励以维持合理价差)、交易所上市年费以及董事责任险与行政管理等,行业估算一支 ETF 的最低年度运营成本在 50 万至 100 万美元以上。

即便是资产规模超 3 亿美元的 Valkyrie BRRR 和 Franklin EZBC,同等费率下的年管理费收入约 900 万美元,减去运营成本仍有利润空间。而在 1.5 亿美元以下的 WisdomTree BTCW,年管理费收入约 35.7 万美元,已处于盈亏边缘。DEFI 的年收入仅为其十分之一,运营缺口明显,且份额持续萎缩、无新增资金流入,发行人继续垫付运营费用不具备商业可持续性,清盘成为理性选择。

Hashdex DEFI 的出局不仅关乎规模数字,更深层的原因在于发行方在美国市场的出身与获客能力存在结构性劣势。Hashdex 发源于巴西里约热内卢,在拉美和欧洲市场积累了较强的品牌认知,其 HASH11 一度成为巴西最大加密指数 ETF。但美国 ETF 市场由华尔街巨头主导,机构投资者在选择产品时高度看重品牌信任度、资本实力和交易深度。当贝莱德、富达、摩根士丹利等老牌机构同时推出同类产品,资金经理更倾向于选择这些长期合作的机构,而非来自新兴市场、在美国缺乏传统资管根基的发行方。

获客成本上这一差距更加明显。头部发行方拥有庞大的现有客户基础,贝莱德和富达通过自有平台和养老金、捐赠基金、家族办公室等渠道向存量客户交叉销售,获客边际成本极低,甚至可视为零。灰度则积累了多年加密原生投资者。而 Hashdex 在美国需从零开始建立品牌,参与行业会议、维护数据终端展示、维持做市关系等每一环节都意味着高额投入。在同样 0.25% 的费率水平下,收入端数十倍的差距使得 Hashdex 无法投入同等资源进行市场营销和投资者教育。

若比特币价格持续上行,DEFI 的资产规模可随市价上涨和新增资金流入得到改善,但结构性困境未必能根本扭转。假设比特币上涨带动规模回升至 5000 万美元,年管理费收入可增至 12.5 万美元,运营缺口依然存在。真正的扭亏节点需要规模突破 2 亿美元,这要求投资者净流入和价格上行形成合力。而在高度集中的竞争格局下,新资金持续向头部汇聚,贝莱德 IBIT 自上市以来已吸金数百亿美元,小型 ETF 即使在牛市中往往也只能获得有限溢出。DEFI 在 2025 年比特币峰值时规模仍仅 1754 万美元即是明证,牛市的顺风不足以弥补获客能力的短板。

除 Hashdex 外,哪些小型 ETF 处境危险?

截至 8 月 4 日,WisdomTree BTCW(1.43 亿美元)、Invesco BTCO(3.48 亿美元)、Franklin EZBC(3.7 亿美元)和 Valkyrie BRRR(3.77 亿美元)是规模最小的四支基金。其中 BTCW 最接近安全边际,以 0.25% 费率计算年管理费收入约 35.7 万美元,若规模继续萎缩可能进入亏损区间,但 WisdomTree 作为老牌 ETF 发行方,或出于维护产品线完整性的战略考量继续维持运营。Invesco、Franklin 和 Valkyrie 的规模在 3.5 亿美元上下,年管理费收入约 87 万美元,短期生存压力不大。

在 DEFI 之前,美国市场已有比特币相关 ETF 关停的先例,但均为期货或其他类型。2024 年 1 月,VanEck 关闭了旗下比特币期货 ETF XBTF,关闭时规模约 5000 万美元,原因是现货 ETF 获批后公司决定集中资源。更早的 2022 年 10 月,Valkyrie 的 VBB 因规模仅约 57 万美元而清算。

弄潮先溺,「加密xAI」先驱ai16z的落幕

原文作者:David,深潮 TechFlow

ai16z,你还记得这个名字吗?

如果记得,说明你经历过 2024 年底那一波币圈的 AI 币热潮。如果不记得,也正常,AI Agent 代币这个品类已经安静很久了。

加密 x AI,在现在这个 AI 工具逐渐落地且飞速进步的版本里,显得太像个伪概念和老式玩具了。

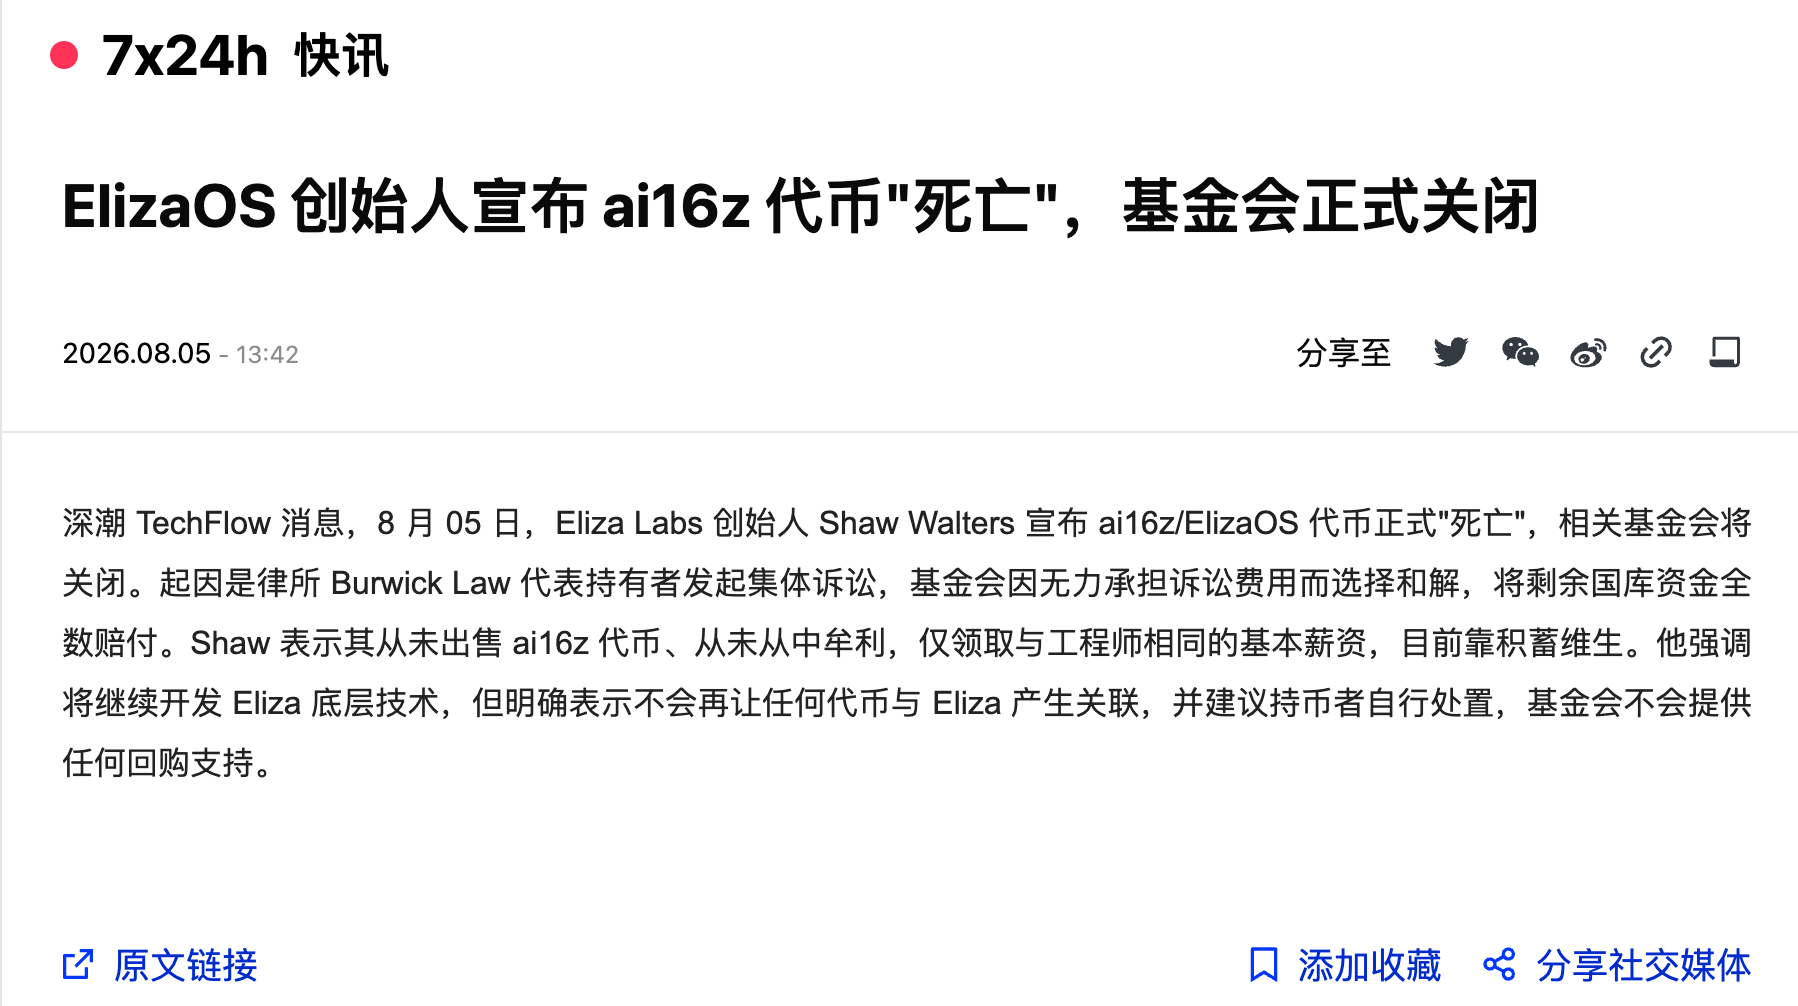
今天,Eliza OS 项目的创始人 Shaw Walters 发了一篇很长很长的文章,大意是 ai16z 代币彻底死了,基金会关了,不会有任何回购,持币者自行处理。

他建议你要么卖掉,要么「找一帮人把它炒起来」,但别指望他还能再做些什么。

这封信的语气,不像一个创始人在体面地宣布项目终止,更像一个人在骂完所有人之后失望的摔门而去。他管加密社区叫「一群被惯坏的哭包」,说有律所站在代币持有者的立场上起诉了他。

而 Eliza OS 基金会没钱打不起官司,把剩下的钱全赔了。

Shaw 也说他钱包里曾经有过 2500 万美元的 ai16z 代币,一枚没卖,一路归零;现在靠积蓄度日,住在旧金山一间破旧的小卧室里,每天写代码。

从他的视角看,或许是认为自己站在一个乌烟瘴气的市场里用理想主义色彩搞开发,最终留下满心的破败、失望和愤怒。

笔者无意评判这些个人情绪。但站在热点变换、行业重心转移、AI 崛起的十字路口中间,Eliza OS 的关停,不免让人感慨加密 X AI,是真真正正的起了大早赶了晚集。

快人一步,置身浪潮中

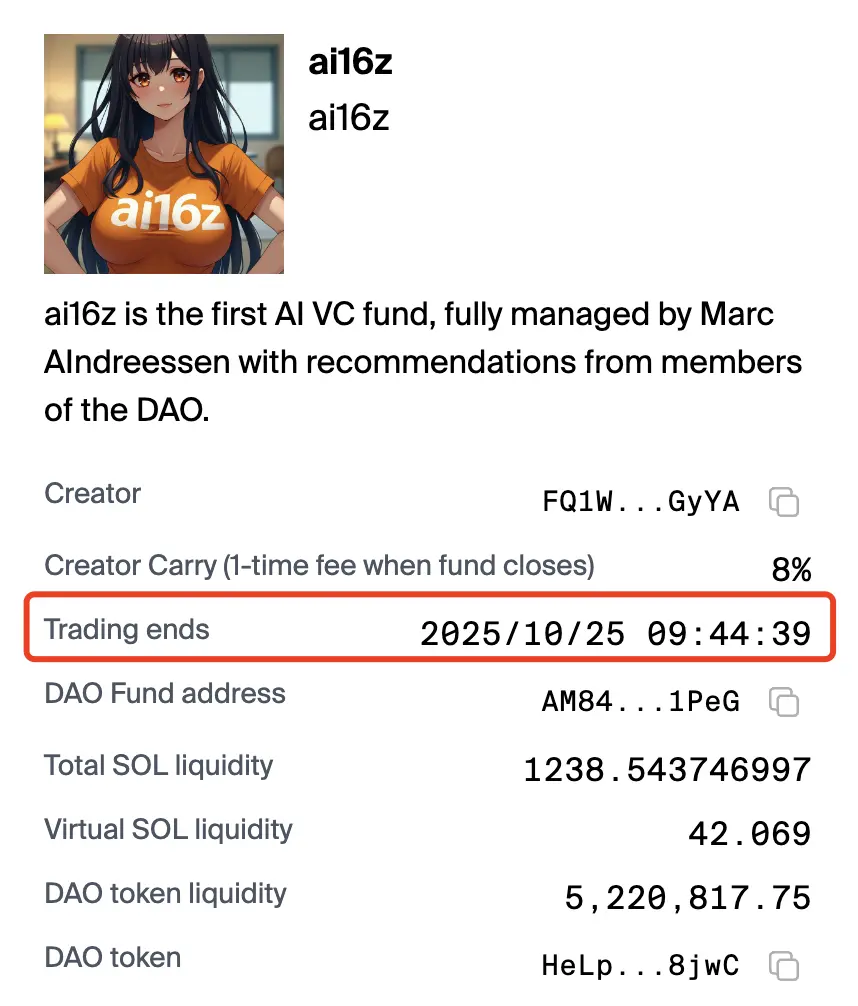
2024 年 10 月,ai16z 在 DAOs.fun 上线众筹,目标是筹 420.69 个 SOL,折合大约 7.5 万美元,做一个由 AI 自主管理的投资基金。

420.69,熟悉加密文化的人都知道这是个梗数字。从募资金额的选择开始,这件事的底色就已经定了。

但它真的飞起来了。三个月不到,ai16z 市值冲到了 26 亿美元。它也带起了一整个品类,GOAT 在前,VIRTUAL 在后,各种 Agent 概念币层出不穷,整个 AI Agent 赛道从零长到了接近百亿美元。

加密在概念上,确实快人一步。2024 年底,AI 市场是什么情况呢?

ChatGPT 刚满两岁,经常被诟病回答的各种幻觉;Claude 还没有能直接操作电脑的工具,大多数人对「AI Agent」的理解还停留在概念层面。加密市场却已经替这个概念定好了价。

但有一个细节,当时没多少人在意。

ai16z 上线不到一周,有加密媒体就发过报道质疑,说 ai16z 项目核心的那个 AI Agent,也就是那个号称能自主做投资决策的「Marc AIndreessen」,背后其实是人在操作,而非真正的 Agent 自己在思考。

这个质疑后来也发生在加密知名的行情分析 Agent aiIxbt 上。

当时,这种质疑很难引发任何波澜和 FUD。市值继续涨,社区继续喊,新的 AI Agent 代币继续发… 笔者回头看,这可能是整个加密 AI 叙事最精确的缩影。

真与假,并不重要。流动性外溢的大环境里,一个领先版本的叙事就足够引起一场投机浪潮。

概念保真,方向包对,但代币先于产品存在,价格先于技术存在,这也正是加密快人一步的精髓。

未来已来,却雨女无瓜

2026 年,AI Agent 真的来了。

西有 CodeX 和 Claude,东有 Workbuddy 等一类更适合国内体质的竞品。再回头看加密 AI 那波炒作热潮里活在白皮书里的叙事,比如帮人自动分析行情、处理工作流、监控舆情等等,其实已经完全变成了现实。

这可能是加密行业里,除了稳定币外,为数不多的落地叙事。

但兑现它们的人却换了一批。是 Anthropic、是 OpenAI、是那些在旧金山和杭州写代码的团队。钱流向了 OpenRouter 这样的聚合平台,流向了云服务商的 GPU 账单,流向了每一个真正跑起来的 API 调用。

Shaw 在长文中的另一句话,让人无限感慨:

AI 那边没有这些问题。那边的人是乐观的、有力量的,在建设未来而不是互相拆台。那才是我的人。」一个曾经点燃加密 AI Agent 叙事的人,最后的结论是,这个行业与 AI 不相容?

客观来看,当前这些成功的 AI 应用或是大模型,的确没有任何发币的理由。

Anthropic 靠订阅和 API 调用收费,OpenRouter 搞中转站业务一年流水过亿。这些公司从来没发过币,没建过 DAO,但商业模式跑得通,开发者用脚投票,账单就是最好的共识机制。

反过来看加密 AI 项目的处境就很残酷。代币价格撑着的时候,看起来什么都有,国库有钱、社区有人、叙事有热度。一旦价格塌了,所有东西同时消失。

开发者走了,因为用代币发工资的购买力缩水了九成,社区变成了维权群。想认真做事的人最后可能发现,项目连招一个工程师的预算都拿不出来了。

而讽刺的是,他手上的 Eliza 框架本身并没有死。代码还在更新,有企业在上面谈合作。一个开源 AI 框架,不发币也能活,卖服务也好,被收购也好,路比代币宽得多。

更让人唏嘘的是,Eliza 这个缘起于加密的开源 AI 框架,最近一周还活跃的贡献者,居然是 Claude 。

一个不绑代币的 AI 开发者和项目,在 2026 年的市场里,或许比绑了代币的时候更值钱。

拥抱变化

作为一个加密从业者,看见曾经火热的项目逐个倒下,不免唏嘘。

但感慨不意味着完全悲观。

加密 AI 叙事确实碎了一地。但碎的是「给 AI 概念发币」这条路,加密和 AI 之间的可能性尚未被完全切断。

少数还活着的项目,做的事情跟 ai16z 完全不同。比如 Bittensor 在搭一个去中心化的 AI 算力市场,Render 在做分布式 GPU 渲染网络。

都是用代币去协调一种真实的计算资源,当然仍有一定的市场,只是没有牛市是更有溢价和说服力。

此外,圈子里的链上数据分析、漏洞扫描、巨鲸钱包追踪、舆情监控、DEX 的合约策略,这些场景 AI 也在逐渐到位并产生作用。

2026 年 一个专业的加密交易员打开 Hyperliquid ,大概率已经有一个 Claude 或 GPT 支持的策略窗口开在旁边。这也意味着加密和 AI 的关系没有结束,但方向要反过来。

AI 赋能一切场景已经成为一种政治正确,加密同样可以被覆盖。而至于加密的盘子到底还有多大,那可能得问 BTC 什么时候才能好起来。

于个人而言,更应该做的是拥抱变化。一个甩掉代币包袱的开发者,在今天的 AI 世界里,值的东西比代币能给的多得多;而一个扎实拥抱 AI 的加密玩家,能够获取到的收益,显然也比以前的草莽模式要多得多。

身处加密,往往快人一步看见方向,或者只是我们搞反了自己该站的位置。

Q2营收暴涨92%,依旧跌破IPO价,SpaceX该买还是等?

原创 |Odaily 星球日报(

覆巢之下,安有完卵。在市场整体对 AI 资本开支产生质疑的情况下,AI 资本支出占比达 86%、实际 AI 业务仍在亏损的 SpaceX 又如何走出独立行情呢?

AI 资本支出黑洞是 SpaceX 的客观事实,关键在于投资者从何种角度看待,有人为此担忧,也有人因此看好。

摩根士丹利将 SpaceX 目标价维持在 300 美元,主要就是对其 AI 业务未来价值的押注,300 美元的目标价构成为:太空业务 8 美元,Starlink 业务 128 美元,X 与 Grok 业务 12 美元,企业 AI 业务 152 美元。若是剔除 AI 价值,SpaceX 的火箭发射和 Starlink 业务本身已足以支撑当前股价,因此加上 AI 业务,SpaceX 目前则完全是折价交易。

8 月 6 日的股票解禁

宏观层面上投资者对 SpaceX AI 资本支出的看法还各有千秋,而微观层面上对于 8 月 6 日 SpaceX 的首次早期股票解禁,投资者基本上是一致看空的态度,这也是财报后,SpaceX 股价承压的原因之一。

8 月 6 日(本周四)SpaceX 约 9.1 亿股内部股票将解除禁售流入市场,规模远超目前仅 6.4 亿股的公众流通盘。此次解禁后,市场上的股票供应量将大幅增长,市场普遍认为目前的买盘不足以承接如此巨大的抛售。

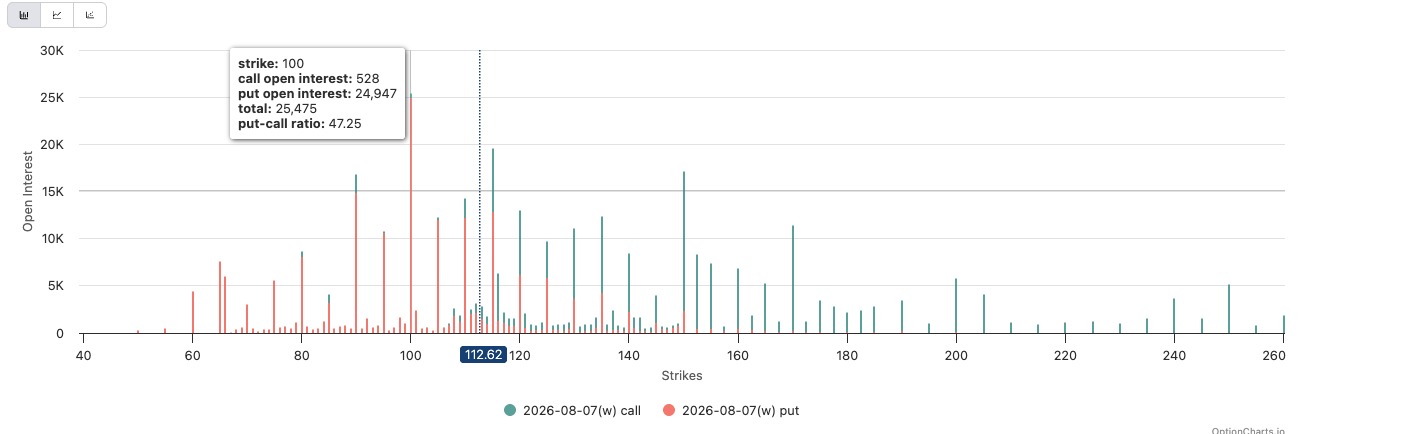
据 OptionCharts 数据,当前 SPCX 的看跌/看涨期权比率(Put-Call Ratio )为 0.97,从情绪角度看,投资者情绪仍处于中性。但若观察 8 月 7 日到期的合约具体分布,就会发现 SPCX 的心理和技术支撑位已经下降至 100 美元,在该价位积累了 24947 份 Put,这也是当前最大规模的最平仓合约。

一旦失守,股价向下突破可能会引发负 Gamma 效应,SPCX 跌破 90 美元也极有可能发生。

目前的多空博弈点仍集中在 110-115 美元行权价附近,考虑两种情况,如果市场已经提前交易了股票解禁带来的利空,那么 SPCX 也极有可能在 8 月 6 日当天短时下挫后仍回升,将维持在该价位区间;如果市场仍未充分交易股票解禁带来的利空,那么 SPCX 就极有可能如前文所述持续向下突破。

继财报超预期的利好在昨日美股盘中被迅速消化后,短期内难以预计 SpaceX 能够提振股价的利好因素。这并不代表长期来看 SpaceX 股价仍然昂贵,因为相比 135 美元的 IPO 发行价,SPCX 跌幅已达 17%,但如果你想买,最好至少也要等到第一波股票解禁结束后。

BirdEye研究报告里的XAUm:为什么越来越多机构开始关注代币化黄金?

近日,链上数据平台 BirdEye 发布首份聚焦代币化黄金市场的研究报告《The Onchain Gold Rush》,从市场规模、交易量、持有人分布、黄金永续合约以及借贷市场五个维度,对过去一年代币化黄金的发展进行了系统分析。与以往更多聚焦单一产品或市场事件不同,这份报告更关注整个行业的发展趋势,以及哪些产品已经进入第三方数据机构的长期观察范围。

值得注意的是,Matrixdock 推出的代币化黄金 XAUm 在报告多个章节中均有数据展示,涵盖市场规模、持有人数量、交易量以及借贷市场等维度。这并不意味着 BirdEye 对单一产品作出评价,而是说明 XAUm 已被纳入其针对代币化黄金市场的数据统计范围。

对于仍处于快速发展的 RWA 行业而言,这类进入第三方行业研究样本的意义,或许比一次单独的合作公告更值得关注。

BirdEye 报告反映了什么?代币化黄金正在进入新的增长阶段

BirdEye 的研究首先描绘了整个代币化黄金市场的发展现状。

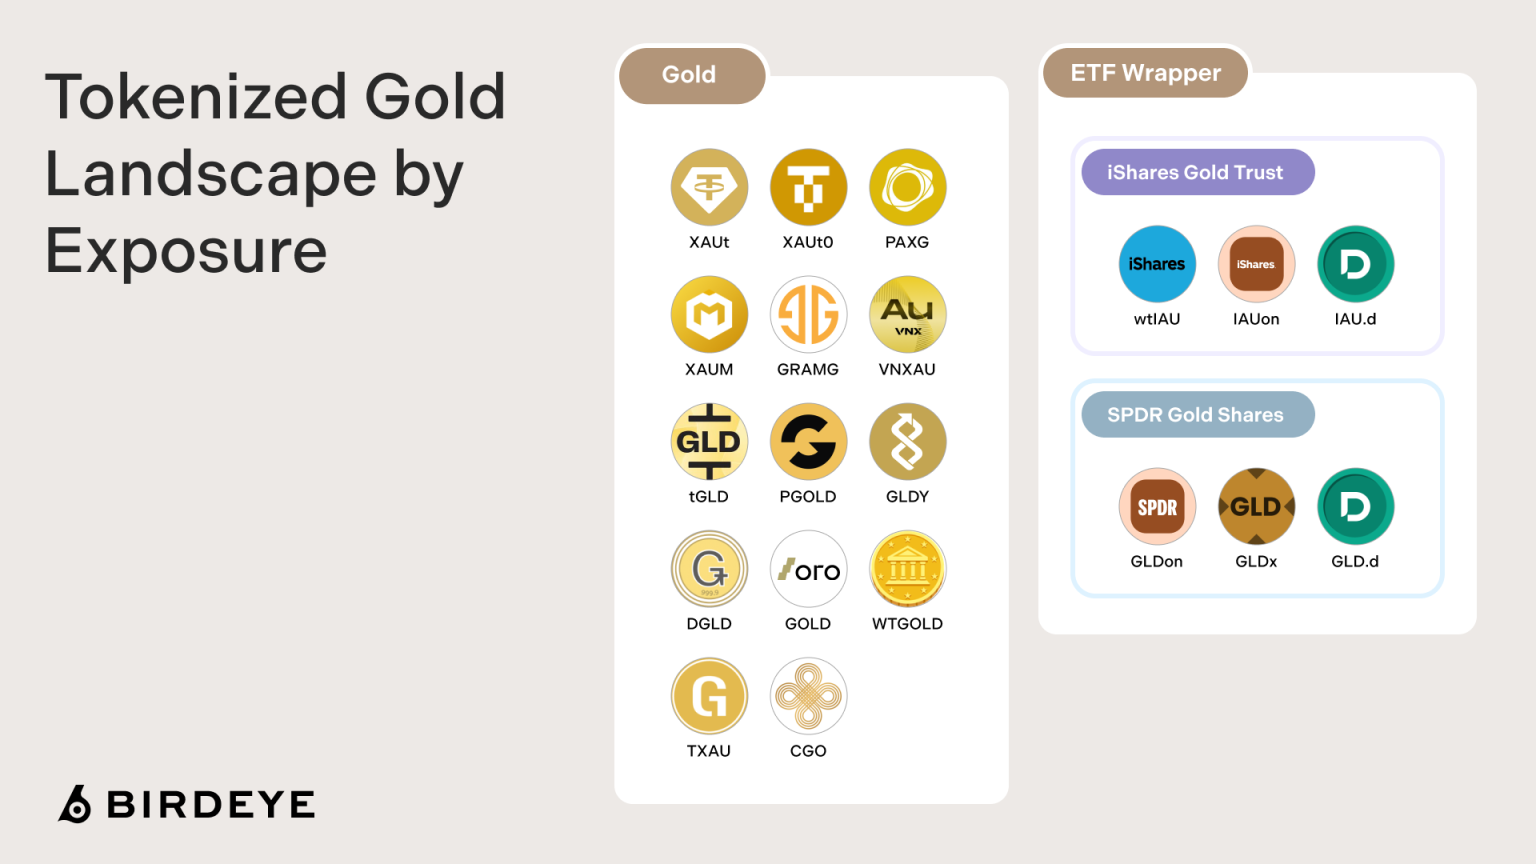
截至 2026 年 7 月,全球代币化黄金市场规模约为 45.6 亿美元,涵盖 14 种由实物黄金支持的黄金代币,以及 6 种将传统黄金 ETF 份额代币化的产品。过去一年,伴随国际金价上涨,链上黄金供应量快速增长,并于 2026 年 2 月达到约 120 万金衡盎司的历史高点;随后,即便黄金价格出现回调,整体供应仍稳定维持在约 114 万金衡盎司,并未出现明显下降。BirdEye 认为,这反映出市场并未因价格调整出现大规模赎回。

与此同时,交易活跃度也持续提升。报告显示,行业季度交易量由 2025 年第三季度的 136 亿美元增长至第四季度的 488 亿美元,并于 2026 年第一季度达到 910 亿美元的峰值,反映出代币化黄金正从资产发行阶段逐步进入更加活跃的交易阶段。

不过,市场格局依然高度集中。XAUt 与 PAXG 两大产品合计占据 93.1% 的市场份额,其余产品共同占比不足 7%。BirdEye 同时指出,值得关注的不只是头部产品,而是越来越多新产品正在不同生态中逐步扩大影响力,推动市场持续发展。

XAUm 为什么会进入 BirdEye 的研究样本?

BirdEye 并没有对 XAUm 作出单独评价,而是将其纳入代币化黄金市场整体数据统计体系。

根据报告,截至统计时,XAUm 市值约 6,600 万美元,被纳入 BirdEye 对代币化黄金市场的统计范围。与此同时,BirdEye 记录的 XAUm 持有人数量约为 66,100 个地址,仅次于 PAXG,高于 XAUt。其中,约 60,600 个地址集中在 Plume 网络。报告认为,这反映出 RWA 专用网络开始形成区别于传统公链的资产分发能力。

从交易数据来看,XAUm 同样表现出较快增长。BirdEye 统计显示,其月交易量于 2026 年 4 月达到 5,460 万美元,较 2025 年 12 月低点增长约 7.4 倍,较 2026 年 3 月增长约 4.4 倍,说明其链上交易活跃度正在持续提升。

此外,根据 Matrixdock 官网最新公开信息,XAUm 当前市值约为 6,831 万美元,对应约 16,331 金衡盎司实物黄金,由 508 根符合 LBMA 标准的金条支持,代币供应与底层黄金保持对应关系。目前,XAUm 已扩展至多个区块链网络,并已应用于交易、借贷及流动性等链上金融场景。

从”资产上链”到”资产可用”,行业评价标准正在发生变化

相比具体产品,BirdEye 报告更值得关注的,是它所反映出的行业变化。

如果说过去市场主要关注”有没有完成黄金代币化”,那么如今,第三方数据机构开始更多关注资产是否真正进入链上流通和使用。

在 BirdEye 的统计框架中,市场规模只是其中一个维度,交易量、持有人结构、永续合约以及借贷市场同样成为衡量行业发展的重要指标。

报告显示,截至目前,代币化黄金借贷市场 TVL 已达到约 1.126 亿美元。虽然 XAUm 当前借贷 TVL 约为 78.7 万美元,与 XAUt 等成熟产品相比仍存在一定差距,但 BirdEye 的统计同时显示,Sui、BNB Chain、Solana 等生态均已出现新的黄金借贷市场,代币化黄金的应用场景正在持续扩展。

这也意味着,行业竞争正在从单纯关注资产发行,逐步延伸至资产的持续运营能力,包括底层储备透明度、持有人基础、链上流动性以及金融应用等多个维度。

BirdEye 报告背后,代币化黄金开始进入基础设施竞争

BirdEye 在报告中提到,虽然 XAUt 与 PAXG 仍占据市场主导地位,但市场外围正在持续扩张:ETF 包装产品快速增长,Solana 上黄金永续合约交易量持续提升,Sui 与 BNB Chain 等生态不断出现新的黄金借贷市场,而 XAUm 的约 6.6 万个链上地址持有人主要集中于 Plume 网络。

这些变化共同反映出,代币化黄金市场已经进入新的发展阶段。

未来行业竞争的重点,或许不再只是比拼谁发行了更多黄金,而是谁能够围绕黄金建立更加完善的链上基础设施,包括持续透明的储备体系、更广泛的链上分发、更丰富的金融应用以及更加成熟的生态参与能力。

对于 XAUm 而言,出现在 BirdEye 首份代币化黄金行业研究报告中的意义,并不在于一次单独的曝光,而在于其已进入第三方研究机构的数据统计样本范围,并在市场规模、持有人数量、交易活跃度及多链生态布局等多个维度被持续跟踪。

随着越来越多研究机构开始从市场规模、流动性、链上活跃度以及金融应用等维度评估代币化黄金,围绕这一赛道的竞争也正逐步从资产发行延伸至链上基础设施能力与生态建设。

原文链接:https://birdeye.so/research/detail/the-onchain-gold-rush

MSX美股每日观察|AMD Q2财报:AI服务器业务拉动营收提速,毛利率预期扰动估值

【MSX 研究院·美股 RWA 每日观察】 是由领先的 RWA 交易平台 MSX 麦通出品的标志性日报。我们依托强大的宏观研究能力,为您捕捉全球传统美股、流动性变化及 RWA 代币化市场的核心脉搏,助您前瞻布局优质资产。

今日观察

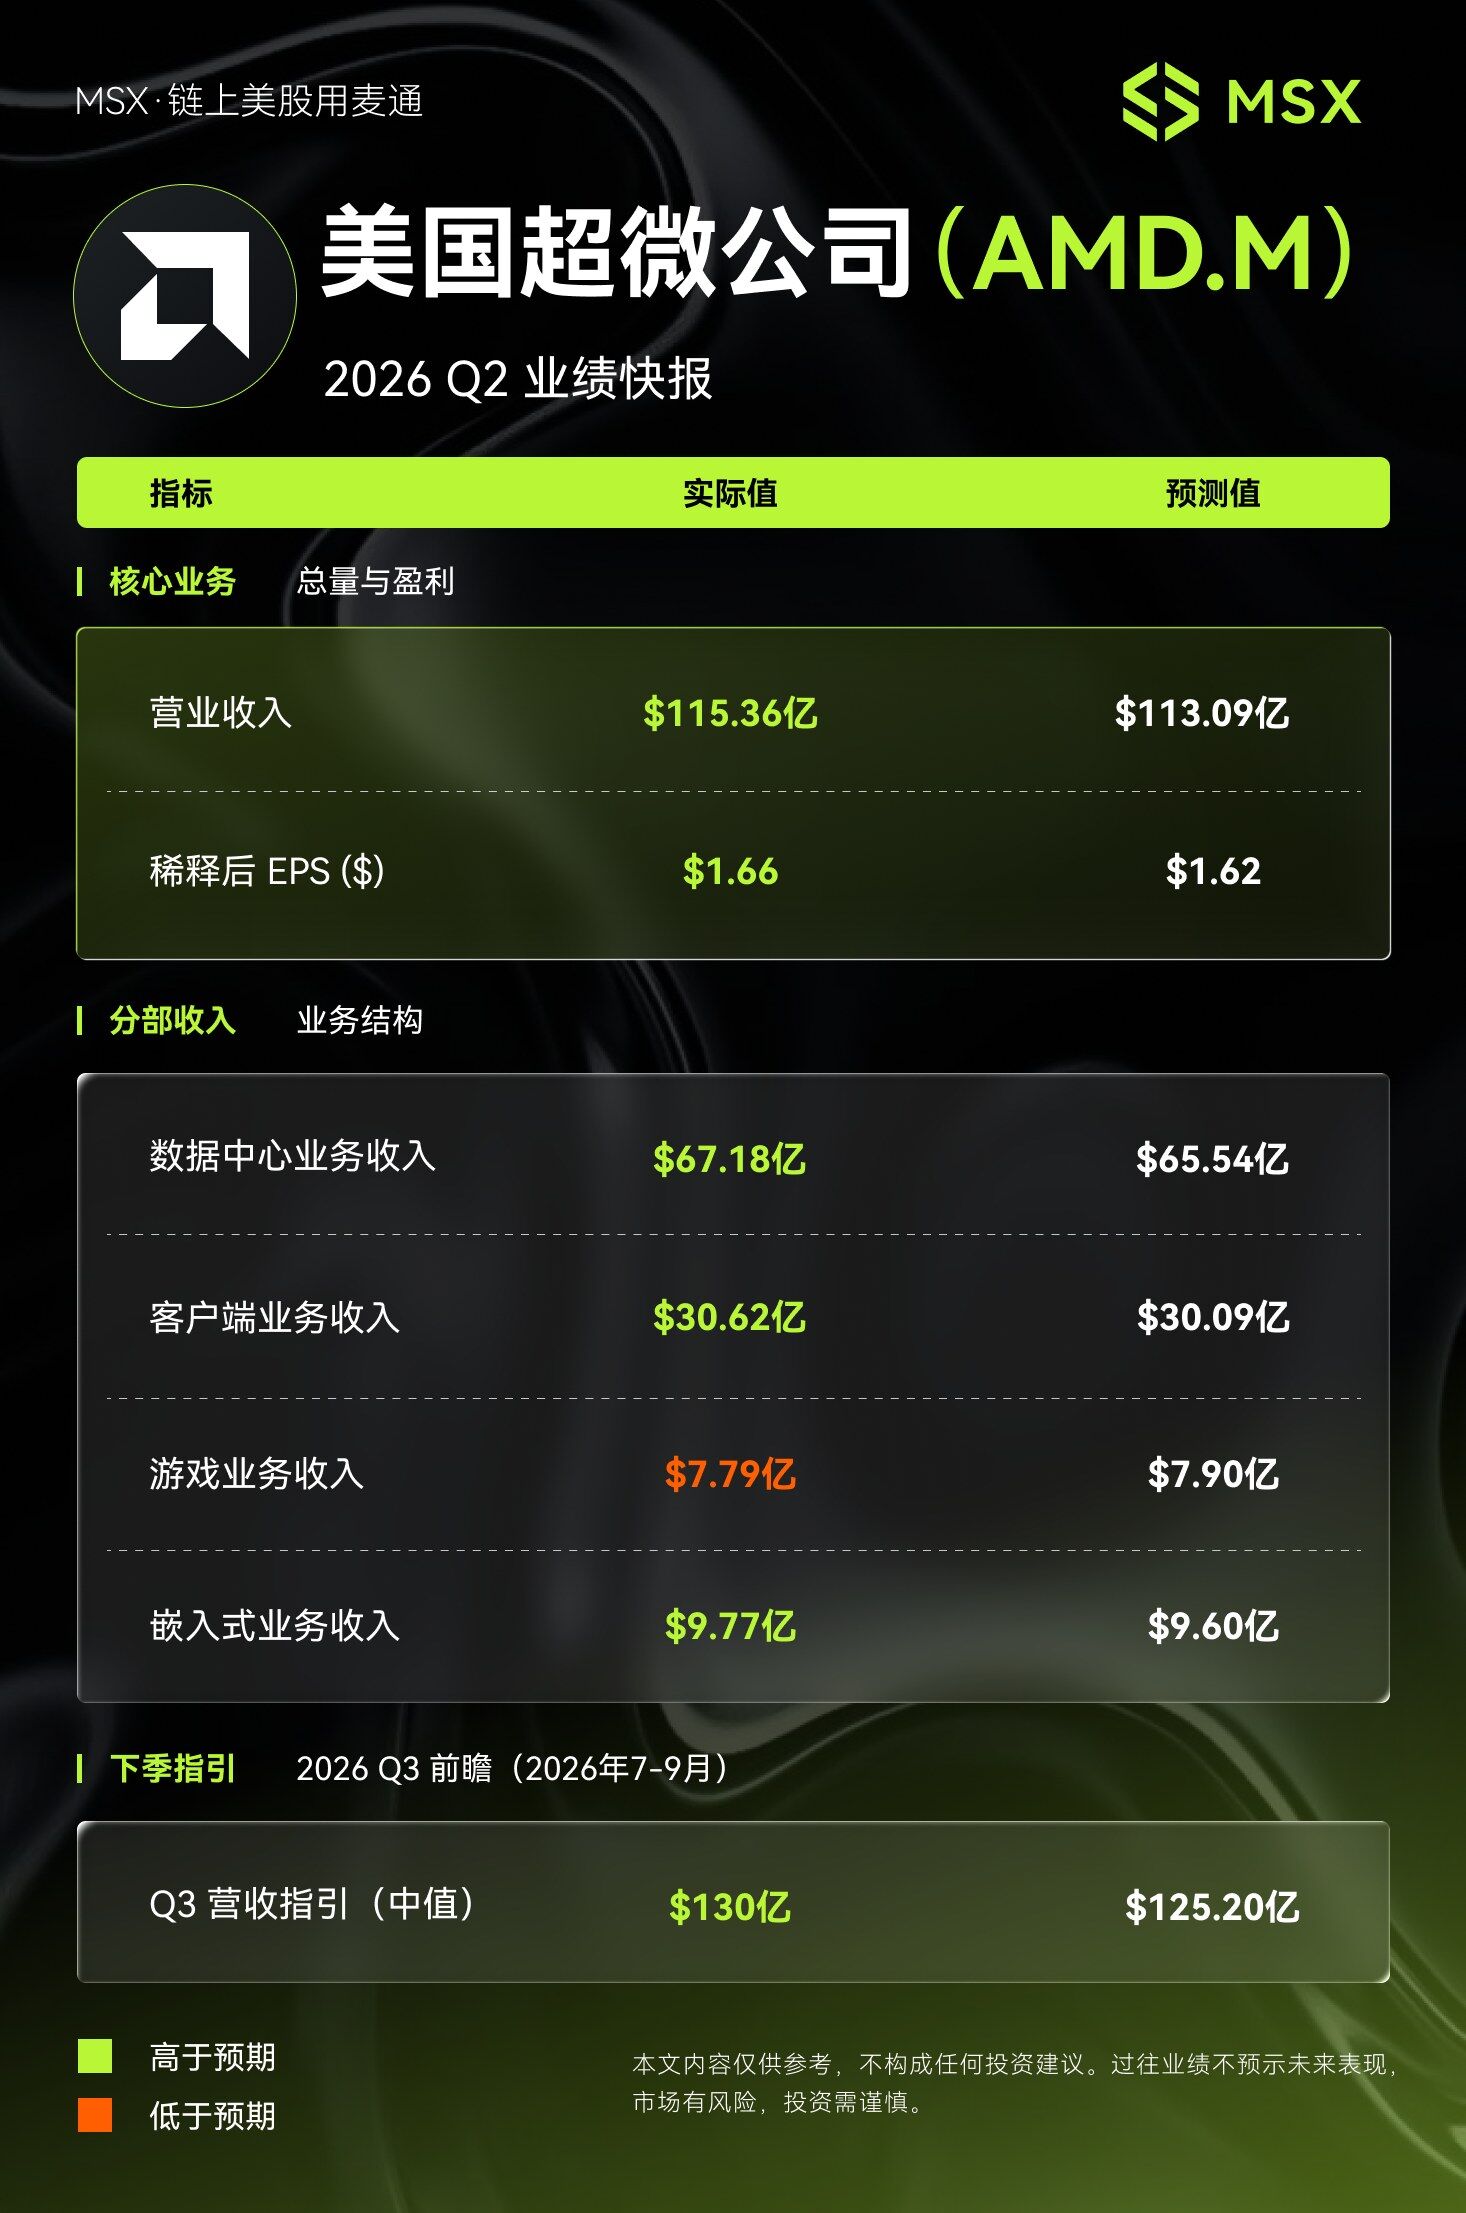
AMD 2026 年二季度营收、调整后每股收益、四大业务线收入全面超预期,数据中心收入同比增速首次突破三位数;公司同时给出的三季度营收指引也高于市场一致预期。不过受 AI 机架级系统 Helios 爬坡阶段成本压力拖累,本季毛利率不及预期,给这份”全面超预期”的财报添了不确定性,股价应声下挫。

数据一分钟

• 营收 115.36 亿美元,同比增长 50%,环比增长 13%,高于市场预期 113.09 亿美元

• 调整后每股收益 1.66 美元,高于市场预期 1.62 美元

• 数据中心业务收入 67.18 亿美元,同比增长 107%,占总营收比重升至 58%

• 客户端业务收入 30.62 亿美元,同比增长 23%

• 游戏业务收入 7.79 亿美元,同比下滑 31%,是四大板块中唯一同比下滑且不及预期的部分

• 嵌入式业务收入 9.77 亿美元,同比增长 19%

• 非 GAAP 毛利率 56%,GAAP 毛利率 54%,公司解释主要受 Helios 爬坡阶段成本拖累

• 三季度营收指引中值 130 亿美元,高于市场一致预期 125.2 亿美元

MSX View

这份财报的”超预期”含金量其实不低:四项核心指标、下季指引全部跑赢市场,数据中心收入增速更是罕见地突破三位数。市场的谨慎更多是在为”利润率能不能跟上收入增速”打问号。由于 Helios 爬坡期的成本压力,本质上和其他 AI 巨头当下集体面临的”先砸钱建产能、再等规模效应释放”逻辑是一致的,短期毛利率承压不代表长期故事出现裂缝。

关于 MSX 麦通

MSX 是领先的 RWA 交易平台,致力于提供安全、高效、透明的全球金融市场准入。作为全球最早的链上美股交易平台之一,MSX 始终走在行业前沿,以持续创新引领市场变革。

平台深度融合区块链技术与合规框架,全面提供近 400 种代币化股票和 IPO 前(Pre-IPO)资产的现货及衍生品交易,完美弥合了传统金融与数字资产行业之间的鸿沟。

围绕“让优质资产自由流通”的核心使命,MSX 目前已构建起涵盖美股现货与永续合约、币币交易、Pre-IPO 和麦通研究院等多元化的数字金融服务体系,旨在为全球投资者提供全时段、高性能的优质资产参与入口。

官方网站: https://msx.com/

全球 App Store / Google Play 现已同步上架。

风险提示: 宏观经济及美股市场波动剧烈,本文内容仅供麦通研究院学术与研究观察参考,不构成任何投资建议。

Exit mobile version