以太坊Glamsterdam升级:最大规模底层重构,主网日期仍悬而未决

原创 | Odaily 星球日报(@OdailyChina)

作者|jk

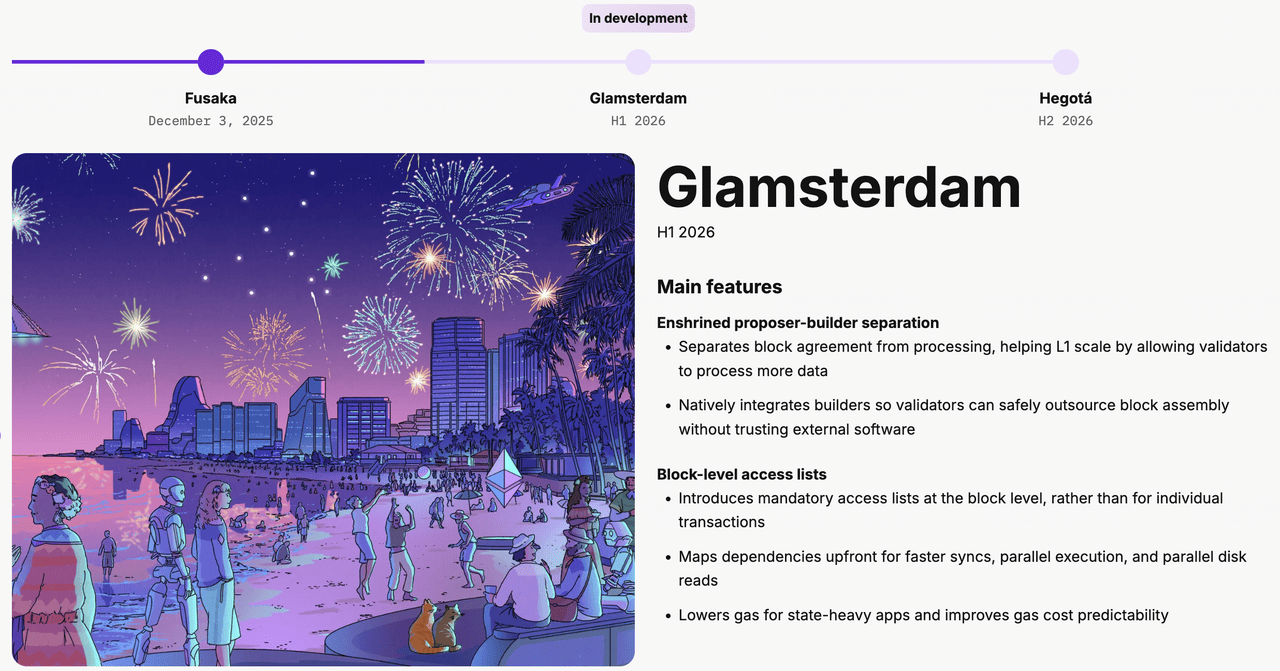
以太坊即将迎来的 Glamsterdam 升级,是继 The Merge 之后核心开发者眼中改动幅度最大的一次协议级重构。这个名字来自两部分的组合:执行层升级部分沿用“Amsterdam”,取自往届 Devconnect 举办地阿姆斯特丹;共识层升级部分则命名为“Gloas”,以一颗恒星命名。继此前的 Fusaka 升级之后,Glamsterdam 通过重组网络处理交易和管理其不断增长数据库的方式来推进 L1 扩容,从根本上更新了以太坊创建和验证区块的方式。

这次升级围绕三个核心目标展开:

  • 加速处理(并行化):重组网络记录数据依赖关系的方式,使其能够安全地同时处理大量交易,而非缓慢的逐笔顺序处理。
  • 扩容:拆分区块创建和验证的繁重工作,让网络有更多时间传播更大量的数据而不减速。
  • 可持续性:调整网络费用以准确反映存储新数据的长期硬件成本,为未来的 Gas 上限提升扫清障碍,同时避免硬件性能出现退化。

升级的两项头牌提案分别落在共识层和执行层:

有两大Headliner(头牌)提案。来源:以太坊

头牌提案一:ePBS,把”外包中间商”变成”内置规则”

先说共识层的头牌提案,协议内提议者与构建者分离,英文简称 ePBS(EIP-7732)。

以太坊每次出块,其实分两步:一个人负责“选中哪个区块”(提议者),另一个人负责“把区块里的交易实际组装好”(构建者)。目前这个分工不是以太坊协议本身规定的,而是靠一批链下的“中介公司”(行话叫中继)来撮合完成。这种链外关系还在区块验证期间造成了一条路径,迫使验证者在紧张的2秒窗口内匆忙完成交易广播和执行,限制了网络能够处理的数据量。打个比方,这就好比一家餐厅的点单和做菜环节,原本要靠一个独立的外部对接人来协调传菜,一旦这个对接人掉链子,厨房和前台就可能对不上账。

ePBS 做的事情,就是把这套“点单-做菜”的分工规则,写进餐厅自己的运营规范手册里,不再依赖外部对接人。这样一来,链上可信的区块交付和付款机制被直接构建进协议本身,从而不再需要依赖第三方中间件,不过如果双方想用一些协议里还没规定的复杂功能,仍然可以选择继续用回外部对接人。同时,为了不再让“传菜”环节手忙脚乱,ePBS 还专门设立了一个“验菜小组”,分别检查“谁点的单”和“菜有没有按时做好上桌”这两件事,原来2秒的传菜时间窗口也因此扩大到了约9秒,让餐厅能一次性处理更多订单,也就是让以太坊能承载更多面向 Layer2 的数据。

头牌提案二:BALs,出发前先把“购物清单”列好

再说执行层的头牌提案,区块级访问列表,英文简称 BALs(EIP-7928)。

现在以太坊处理交易的方式,有点像一个人蒙着眼睛去超市买东西:必须先摸到一件商品、确认是什么,才能决定下一步怎么走,所以只能一件一件排队来。因为不提前知道一笔交易会用到哪些数据,比如会涉及哪些账户,系统必须严格按顺序逐笔处理交易,否则两笔交易可能会意外地同时想要修改同一份数据(比如同一个地址的余额),造成冲突出错。

BALs 相当于让这个人在出发前,先拿到一份写清楚“要去哪几个货架、要拿哪几样东西”的购物清单。有了这份清单,系统提前就能看出哪些交易之间完全不会互相“打架”,于是可以把互不相关的交易分成几组,同时并行处理,而不必再一件一件排队。这份清单还有一个额外的好处:新节点加入网络时,可以直接照抄这份清单里记录的最终结果,而不必把所有复杂的历史交易重新算一遍,这样新节点同步进度会快很多。为了配合这份清单真正在网络里流通起来,Glamsterdam 还打包了一项配套的传输协议升级,让节点之间能够实际共享这些访问列表,这项传输协议目前已经成为所有执行层客户端的强制要求。

配套提案:给“占地方”的操作重新算账

除了这两项头牌提案,Glamsterdam 还打包了两项重新定价的配套提案,可以理解成给网络的”仓储费”和”查询费”分别做了一次价目表调整。

  • 第一项是新建账户、部署合约这类会在网络里“永久占地方”的操作,以前的收费和它实际占用的空间不太成正比,现在要按照”每占用一份空间就收对应的钱”来重新计费,目标是把整个网络的数据增长速度控制在每年120 GiB这样一个安全、可预测的水平上,确保用普通硬件也能持续跑得动这个网络。同时这笔仓储费会单独开一个账户来核算,不再和处理交易本身的计算费用混在一起,只要开发者愿意多付一点仓储费,依然可以部署规模更大、更复杂的应用,不会被总的 Gas 上限一下子卡死。
  • 第二项是查询、读取网络里已有数据这类操作,以前定价偏低,跟不上现在数据量变大之后实际的查询成本,这次会把这类操作码的收费标准提高,让价格更贴近现代硬件真实的负载情况,同时也能防止有人钻费用太便宜的空子,故意用大量查询请求把网络堵住。

主网上线时间:目前还没有定好

在时间表方面,Glamsterdam 目前正处在一个颇为微妙的阶段。官方层面,最近一次可查证的全体核心开发者执行层会议(ACDE)是第241次,在7月16日,主要议程包括 Glamsterdam Devnet 阶段的最新进展汇报,以及为下一次升级 Hegota 投票选出头牌提案。此前业内广泛引用的一份排期显示,Devnet 阶段共进行了从0到7的八轮迭代,时间跨度为2026年3月28日至7月8日,随后 Sepolia 测试网分叉原定于2026年8月3日,Hoodi 测试网分叉原定于2026年8月17日,主网激活的目标日期为2026年9月16日。

What Is Ethereum Glamsterdam Upgrade in H1 2026 and What Changes Does the  Hard Fork Bring?

原本排期是2026年上半年,来源:以太坊

但从最新动向看,这份排期大概率已经推后。EthPandaOps 团队近期推出了名为 Plataberget 的新测试网,这是专门为 Glamsterdam 设计的第一个短期公共测试网,正式的 Sepolia 与 Hoodi 部署预计要推迟到9月才会跟进,主网上线目标也相应后移至2026年第四季度。这也是 Glamsterdam 继此前从原定的2026年上半年推迟之后,第二次出现日期滑动。核心开发者此前已多次强调,升级的正确性优先于赶上任何特定日期,因此在正式的 ACD 会议锁定具体区块高度之前,我们可能要在第四季度甚至年底才能看到这次升级了。

Tether终于拿到四大审计,但USDT的透明度问题并未就此结束

原文作者:小饼

十年追问,一朝落地。

8 月 13 日,Tether 宣布 KPMG 美国完成了对 Tether International, S.A. de C.V.截至 2025 年 12 月 31 日财务报表的首次独立审计,出具了无保留意见(unqualified opinion)。这是独立审计师能给出的最高评价,意味着 KPMG 认为 Tether 的财务报表在所有重大方面均按照美国公认会计准则(US GAAP)公允地反映了公司的财务状况、经营成果和现金流。

审计覆盖了资产负债表、利润表、所有者权益变动表和现金流量表。审计人员实地清点并逐一检查了 Tether 持有的每一根金条,核实了交易记录、系统、估值、交易对手和资产所有权的底层证据。审计结果显示,截至 2025 年底,Tether 的储备资产超过负债 68.14 亿美元。

CEO Paolo Ardoino 在 X 上发文宣布这一结果时,语气是罕见的意气风发。他称之为「历史上规模最大的首次财务审计」,并直接回击了多年来质疑 Tether 的批评者。

这份审计的意义不应被低估,但它也不是终点。仔细拆解这份审计的内容和边界,恰恰能看到 USDT 透明度问题中最微妙也最关键的部分。

审计和证明是两件完全不同的事

先厘清一个基础概念。

过去几年,Tether 每个季度发布由 BDO 意大利出具的储备证明报告(attestation)。这些报告核实的是特定时间点上 Tether 的储备资产是否覆盖了已发行的代币负债。它相当于给保险柜拍一张快照:钱在不在,够不够。

KPMG 这次做的是完全不同的事情。一份完整的财务报表审计,不只是数清保险柜里有多少钱,而是检验这些钱的来源、流动路径、所有权记录、估值方法以及整个财务报告体系的完整性。审计师需要抽样验证交易,评估内控制度,判断会计政策的适当性,检查关联方交易是否充分披露。

这也是为什么 Tether 花了十年才走到这一步。2017 年 Friedman LLP 被解约,2021 年转聘 MHA Cayman(后并入 BDO 体系)做 attestation,2024 年完成 SOC 2 Type 1 信息安全审查,2026 年 3 月宣布聘请四大之一进行全面审计,PwC 参与了内部系统的合规准备。这条路径上的每一步都是在为最终的审计做铺垫。

从 attestation 到 audit,这个跨越对 Tether 而言是实质性的进步。但从投资者和监管者的角度来看,有几个问题需要继续追问。

五个仍需追问的问题

审计报告本身在哪里?

截至发稿时,Tether 公布了审计完成的消息和 KPMG 的无保留意见结论,但没有向公众或媒体提供 KPMG 审计报告的全文。CoinDesk 向 Tether 询问是否会公开完整的 KPMG 审计文件,尚未得到回复。一份审计报告的价值不仅在于结论那一页,更在于报告中的附注、会计政策说明、关键审计事项、储备资产分类明细和关联方交易披露。只公布结论而不公布完整报告,外部分析师无法独立验证那些最关键的细节。

审计主体的边界在哪里? KPMG 审计的实体是「Tether International, S.A. de C.V.」。Ardoino 告诉 The Block,这是 USDT 的发行主体,审计覆盖了所有财务数据。但 Tether 的集团架构远比单一实体复杂。母公司 Tether Holdings Limited(BVI 注册)、Tether Operations Limited、Tether Investments Limited、Tether Gold 相关实体等构成了一个多层控股结构。在此前 BDO 的 attestation 报告中,Tether Investments Limited 的资产被明确排除在「储备」定义之外。KPMG 的审计边界是否与 BDO 的 attestation 覆盖范围一致,集团内部关联交易是否在审计范围内得到充分检验,这些问题需要看到完整报告才能判断。

68 亿美元的储备缓冲正在快速缩水。 KPMG 审计确认的是 2025 年底储备超过负债 68.14 亿美元。到 2026 年一季度,BDO attestation 显示这个数字上升至约 71-82 亿美元(不同数据源有差异)。但到 2026 年二季度,BDO attestation 显示储备缓冲已降至 41.1 亿美元,较 KPMG 审计时点缩水约 40%。

储备资产的信用和集中度风险并未因审计消失。 无保留意见意味着财务报表公允呈现,不意味着储备资产没有风险。截至 2026 年一季度,Tether 的储备中约 80-83% 为美国国债,5-7% 为隔夜逆回购,3-5% 为货币市场基金,另有黄金(超过 146 吨)、比特币和担保贷款。担保贷款(secured loans)这一类别长期以来是外界关注的焦点。2023 年底 Tether 曾承诺消除这部分资产,但截至 2024 年中仍有 55 亿美元。贷款给谁、抵押品是什么、集中度如何,这些问题在 attestation 中的披露始终有限。一份完整的审计报告,如果公开,应该在附注中提供更详细的分类。

审计时点和持续性问题。 这份审计对应的是 8 个月前的财务数据。在这 8 个月里,USDT 的流通量从约 1440 亿美元增长至超过 1840 亿美元,增加了约 400 亿美元。一家资产负债表以如此速度膨胀的金融机构,年度审计的时效性天然打折。Tether 是否会承诺 2026 年度继续由 KPMG 进行审计?审计频率是否会提高到半年甚至季度?这些问题 Tether 尚未正面回应。

监管棋局中的关键落子

理解这份审计的战略意义,需要放在更大的监管图景中。

2025 年 7 月,美国总统签署了 GENIUS Act,建立了联邦层面的稳定币监管框架。法案要求合规发行方必须持有 1:1 的现金或短期国债储备,每月公布储备证明,并接受年度审计。但关键在于,GENIUS Act 的审计要求并不自动适用于境外发行方。Tether 总部位于萨尔瓦多,不是美国注册实体。

法案为境外发行方设置了一条路径:美国财政部需要做出「可比性认定」(reciprocity determination),认定发行方母国的监管框架与美国「可比」。截至 2026 年中,这一认定仍在审批中。参议员 Jack Reed 甚至另外提出了《外国稳定币透明度法案》(Foreign Stablecoin Transparency Act),要求堵住 GENIUS Act 对境外发行方的监管空白。

在这种背景下,Tether 拿到 KPMG 的无保留意见,无疑是一张强有力的牌。它向美国监管机构传递的信号是:即使没有法律强制要求,Tether 也在主动提升透明度标准,向最严格的审计看齐。同时,Tether 在 2026 年 1 月通过 Anchorage Digital Bank 推出了专门面向美国市场的 USAT 代币,作为合规的 Plan B。

但审计完成和监管合规之间仍有距离。GENIUS Act 给了数字资产服务提供商三年的过渡期(至 2028 年 7 月),在此之后,不合规的稳定币将被禁止在美国交易平台上架。时钟在走,Tether 拿到审计只是通关的必要条件之一。

把所有噪音过滤掉,这份审计确实证明了几件重要的事。

Tether 至少在 2025 年底这个时间节点上,有能力向全球最严格的审计标准展示其财务报表,并获得最高评价。这不是一件容易的事。KPMG 不会为了声誉冒险向一家 1800 亿美元的金融实体出具虚假意见。毕竟,安达信就是因为安然的审计丑闻而倒下的,四大比谁都珍惜自己的信誉。

审计也确认了 Tether 拥有超过负债的实质性缓冲,储备结构以美国国债为主导,黄金持有经过了实物清点。对于一家长期被质疑「储备到底有没有」的公司来说,这是迄今最有力的回答。

Ardoino 说这不是终点,这是「下一段旅程的开始」,的确如此,真正的考验,从公开完整审计报告的那一刻才开始。

年度钓鱼大戏,虚假DeFi钓出朝鲜Lazarus真黑客

原文来自安全公司 ANY.RUN 

编译|Odaily星球日报 秦晓峰(@QinXiaofeng 888 

编者按:经常被钓鱼的加密朋友,大概都听过朝鲜黑客组织的 Lazarus Group,其比较知名的“战役”包括但不限于:Bybit(15 亿美元)盗窃案、Ronin Network / Axie Infinity 桥攻击(6.2 亿美元)、DMM Bitcoin / Ginco 相关攻击(3.08 亿美元)、Harmony Horizon Bridge 攻击(1 亿美元)、Atomic Wallet 攻击(1 亿美元)等。

而这些攻击成功的关键,离不开社会工程学——黑客通常会伪装成正常的应聘,经年累月的潜伏加密公司,静待时机。

最近,安全机构 ANY.RUN 联合 BCA LTD(该公司致力于威胁情报和狩猎)以及 NorthScan(一项揭露朝鲜 IT 工作人员渗透的威胁情报计划),三方联手布局,有效打击了朝鲜黑客特工。

研究人员创建了一个虚假的 DeFi 初创公司,并成功招募了朝鲜 Lazarus Group 旗下专攻人力渗透的“Famous Chollima”特工,从而获得了对朝鲜 IT 工人行动的内部视角。ANY.RUN 沙箱环境实时展现了特工的行为模式,暴露了他们不断演变的工具集、远程访问工作流程、AI 工具的使用情况及其支撑基础设施。

本次调查超越了单纯的招聘环节,深入展示了这些特工入职后如何协作、如何获取并利用公司资源。研究结果表明,朝鲜 IT 工人计划不仅构成招聘风险;一旦特工潜入组织内部,他们就能合法地获取代码、系统、知识产权和关键业务流程的访问权限。

以下是三方共同撰写的报告,由 Odaily星球日报 编译,Enjoy~

——————————

引言

去年 12 月,我们首次完整记录了“Famous Chollima”的渗透周期。从招募同伙以帮助他们入职西方公司,到伪造证件、将笔记本电脑运至中间人住所,甚至在面试期间使用 AI 工具进行实时协助和翻译,全程尽在掌握。

在那次调查中,我们伪装成愿意替他们参加面试并借出笔记本电脑的中间人,以此换取他们薪资的一定比例。关键在于,那些笔记本电脑实际上是 ANY.RUN 沙箱环境,记录了他们每一次点击和每一步操作。这为我们提供了海量指标、长达数小时的电脑操作录像和面对面接触的影像资料,成就了一项史无前例的调查,并登上了众多媒体的头条。

(“Famous Chollima”招募者,代号“烈焰”的 Aaron)

这绝非易事,需要投入数月心血,在摸清他们底细的同时扮演其犯罪同伙。而今天,我们决定更进一步。

这一次,我们不再假扮中间人,而是摇身一变,成为了 Ballena Azul LTD 的创始人。这是一家全新的 DeFi 协议公司,直接与跨链的加密货币巨鲸合作,正在寻找开发人员来构建其平台。他们是我们可以托付巨额资金的开发者——数额之巨,远超你和所有朋友口袋里的钱,多到你数逗号都数不过来。

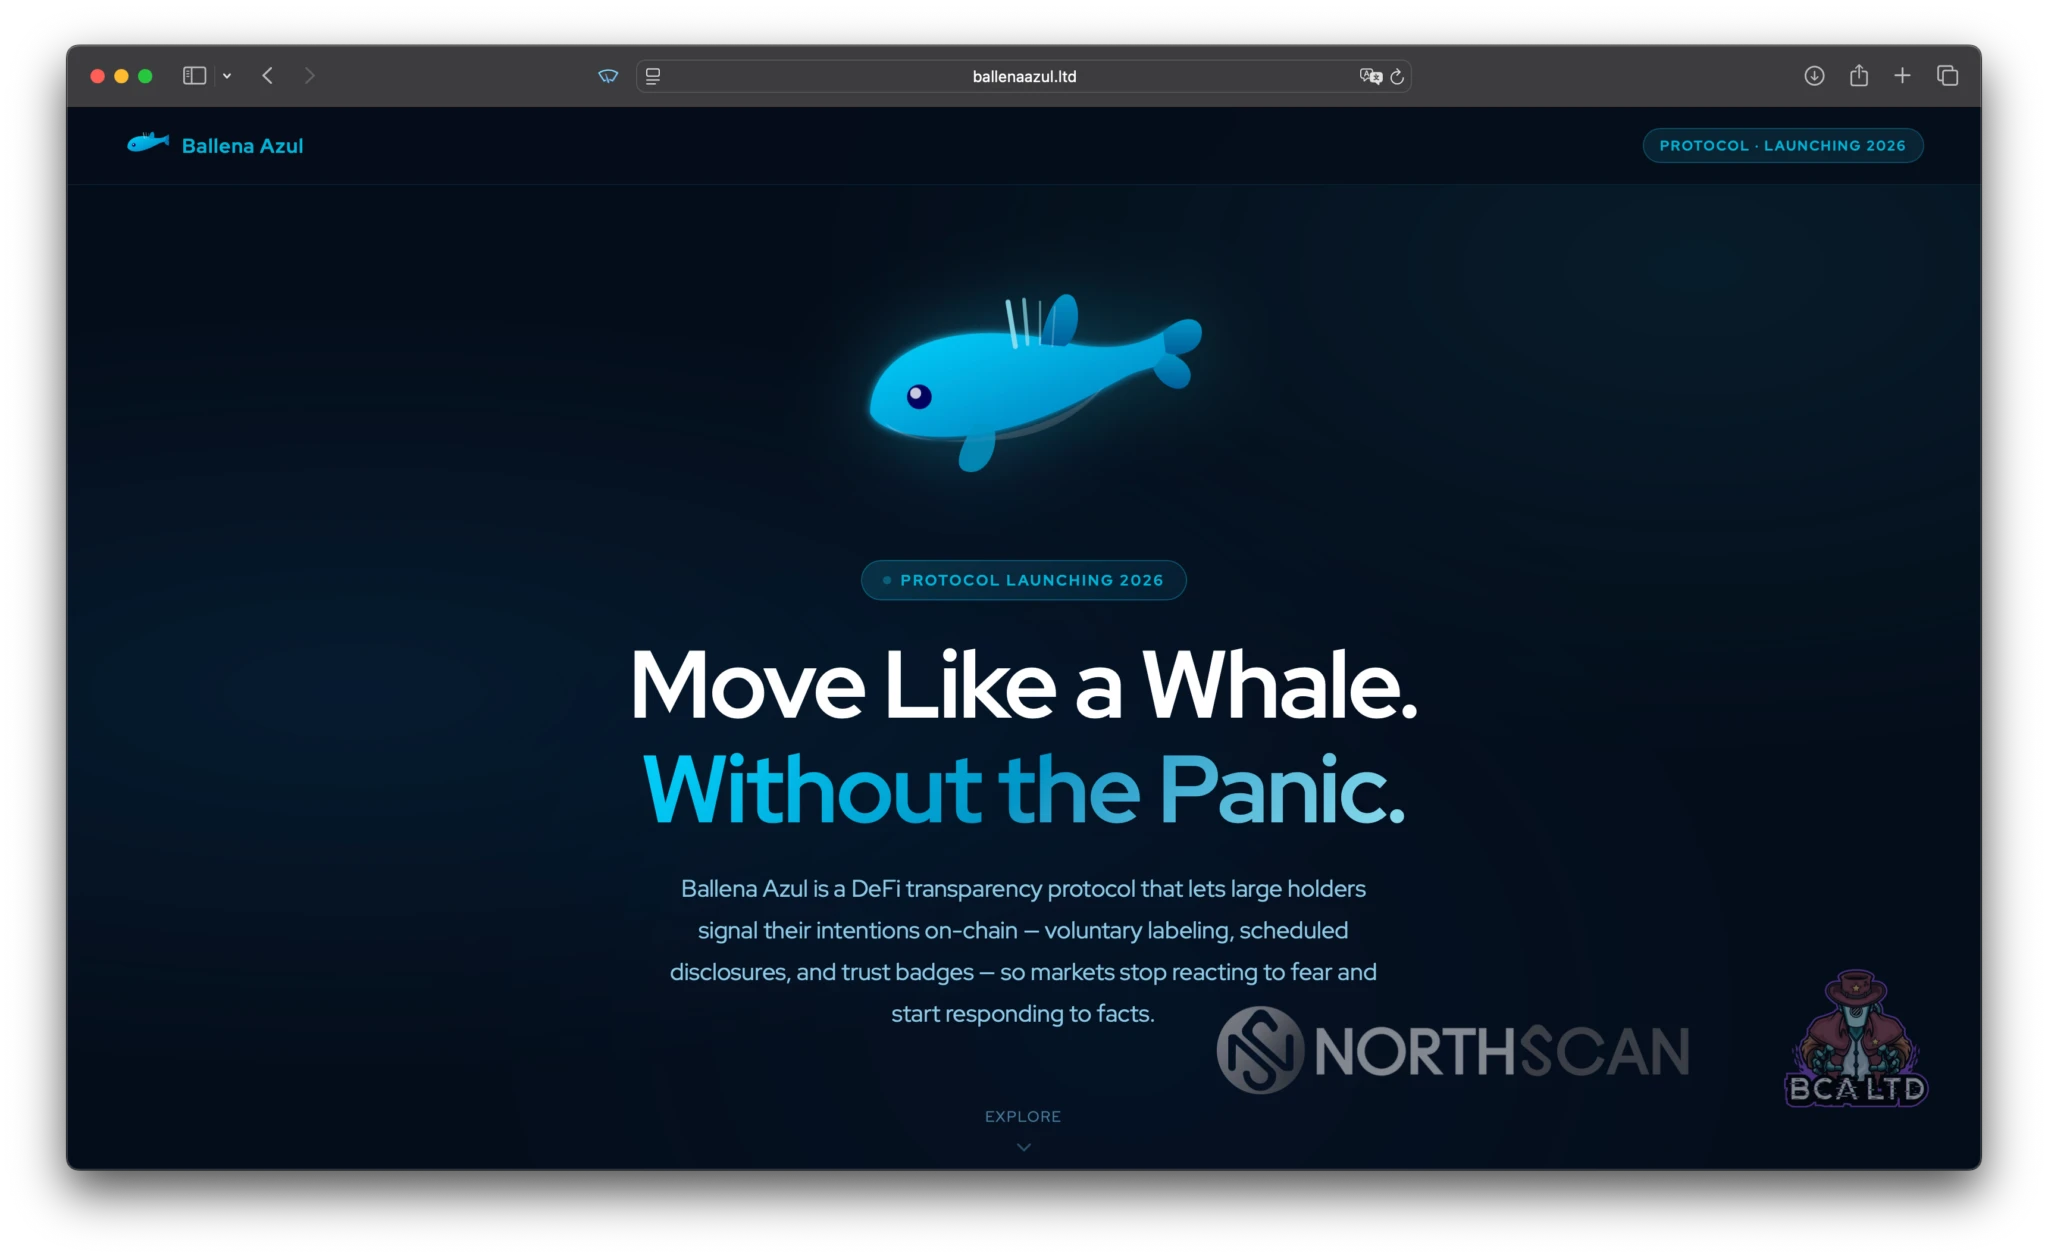
Ballena Azul LTD 网站

这一新篇章可谓应有尽有:一位过度自信、不对员工进行背景调查的 CEO;持有伪造文件的冒牌开发者;用作洗钱的骡子账户;伪装成风险投资家的记者;以及一位最终引爆全局的意大利律师。

来吧,好戏已经开场!

第一章:The Chollimas

首先简单介绍一下我们的主要对手。Famous Chollima 是朝鲜 Lazarus 组织旗下的众多分支之一。其目标简单直接:受雇于西方公司。

他们瞄准那些情报价值和资金都极为丰厚的行业中的远程职位。加密货币、金融和医疗保健历来是他们的首选目标,而近期的行动已扩展到制药、土木工程、建筑和其他领域。为了获得这些职位,他们依赖伪造的身份、虚假的简历、代面试、远程协助者和幽灵开发者,所有人协同合作,让公司确信他们雇佣的人就是其声称的那个人。

(Bitso Quetzal 团队在公司面试期间抓获的朝鲜特工)

与传统入侵不同,他们的目标并非在数小时或数天内攻陷一家组织,而是要成为其一部分。成功入职可提供数月甚至数年的持续访问权限,包括内部系统、源代码、知识产权和企业决策流程,同时还能赚取合法工资,并最终将资金输送回朝鲜政权。

这使得“Famous Chollima”成为一种截然不同的威胁。恶意软件行动可以在一夜之间产生惊人效果,但这些行动本身也噪音巨大,且伴随着显著的暴露风险。相比之下,员工暴露的风险性较低。他们被信任的时间越长,收集情报、影响决策并逐步融入组织的机会就越大。如果足够多的特工在同一家公司内获得职位,他们最终可能影响工程决策、代码审查、拉取请求、审批或其他基于信任的流程,而无需利用任何软件漏洞。

深知他们积极寻觅此类机会,我们决定主动为他们创造一个。

第二章:公司

答案就是 Ballena Azul LTD。

从表面上看,这是“Famous Chollima”梦寐以求的公司:一个与跨多条区块链的加密货币巨鲸合作的 DeFi 协议,正在寻找经验丰富的开发者来帮助构建平台。

该协议本身很简单。通过结合 NFT 和其他链上机制,巨鲸钱包可以自愿表明身份并公开宣示所有权。其理念是在大额资金流动时减少不必要的市场投机,避免引发生态系统恐慌的交易所被黑、钱包被盗、退出骗局等谣言。

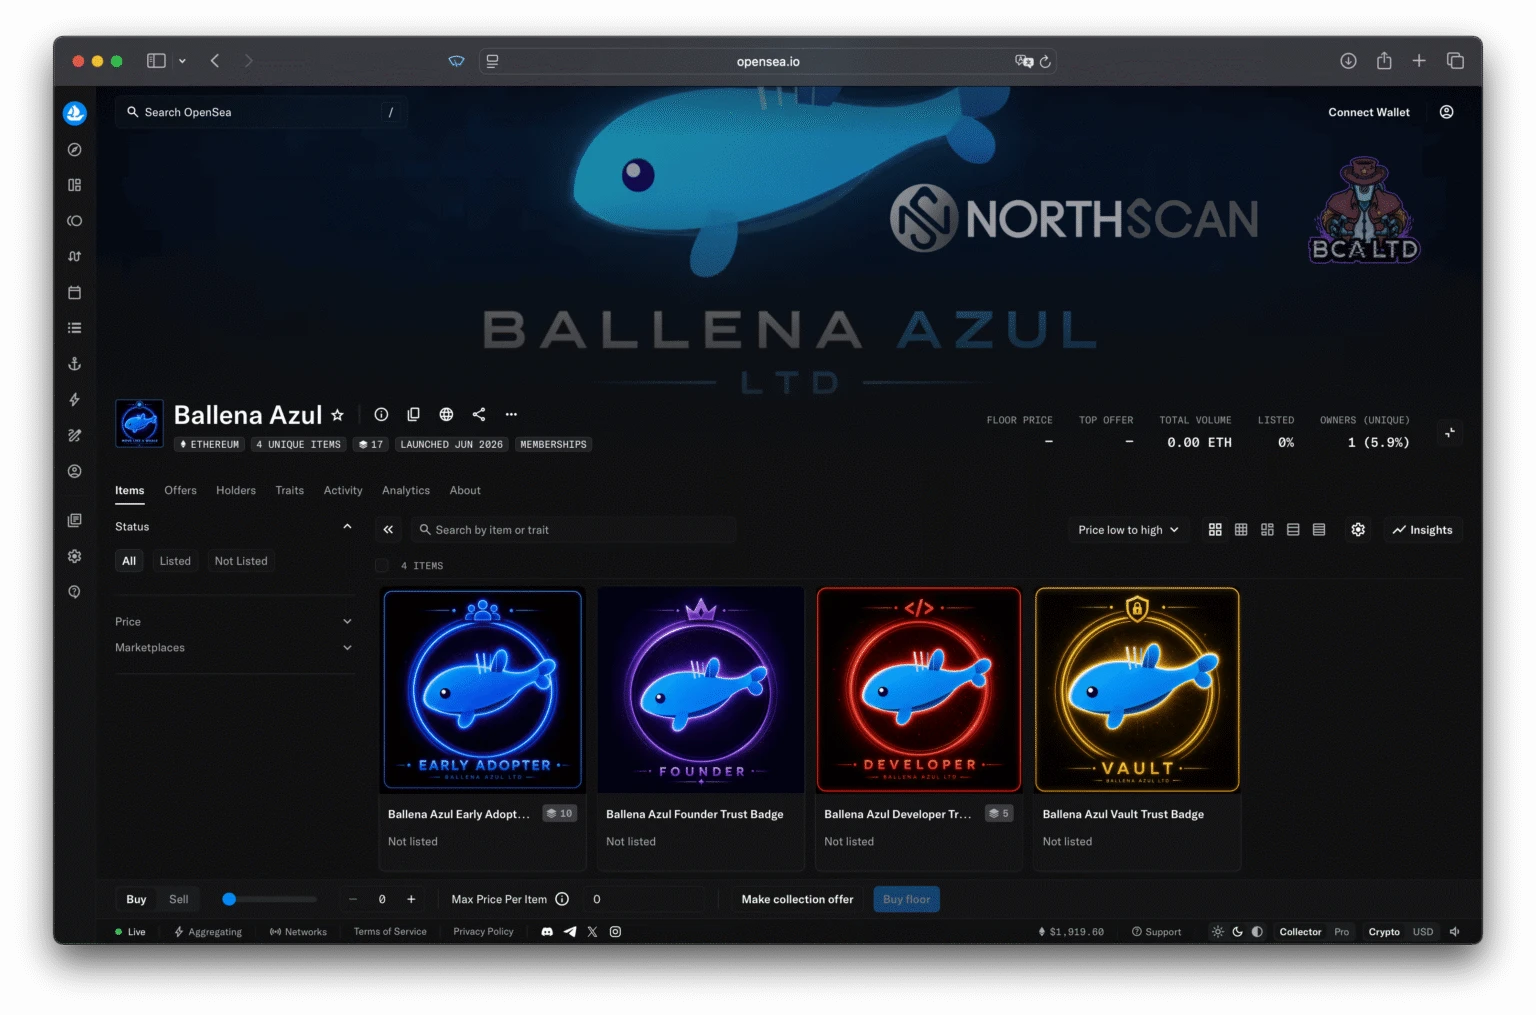
OpenSea NFT 市场上的 Ballena Azul LTD

一切都必须显得真实可信。专业的网站、企业品牌、文档、线上形象,以及最重要的是,一个说得通的产品。我们这么做,并非期望投资者会相信,而是因为我们预料到他们会(上钩)。

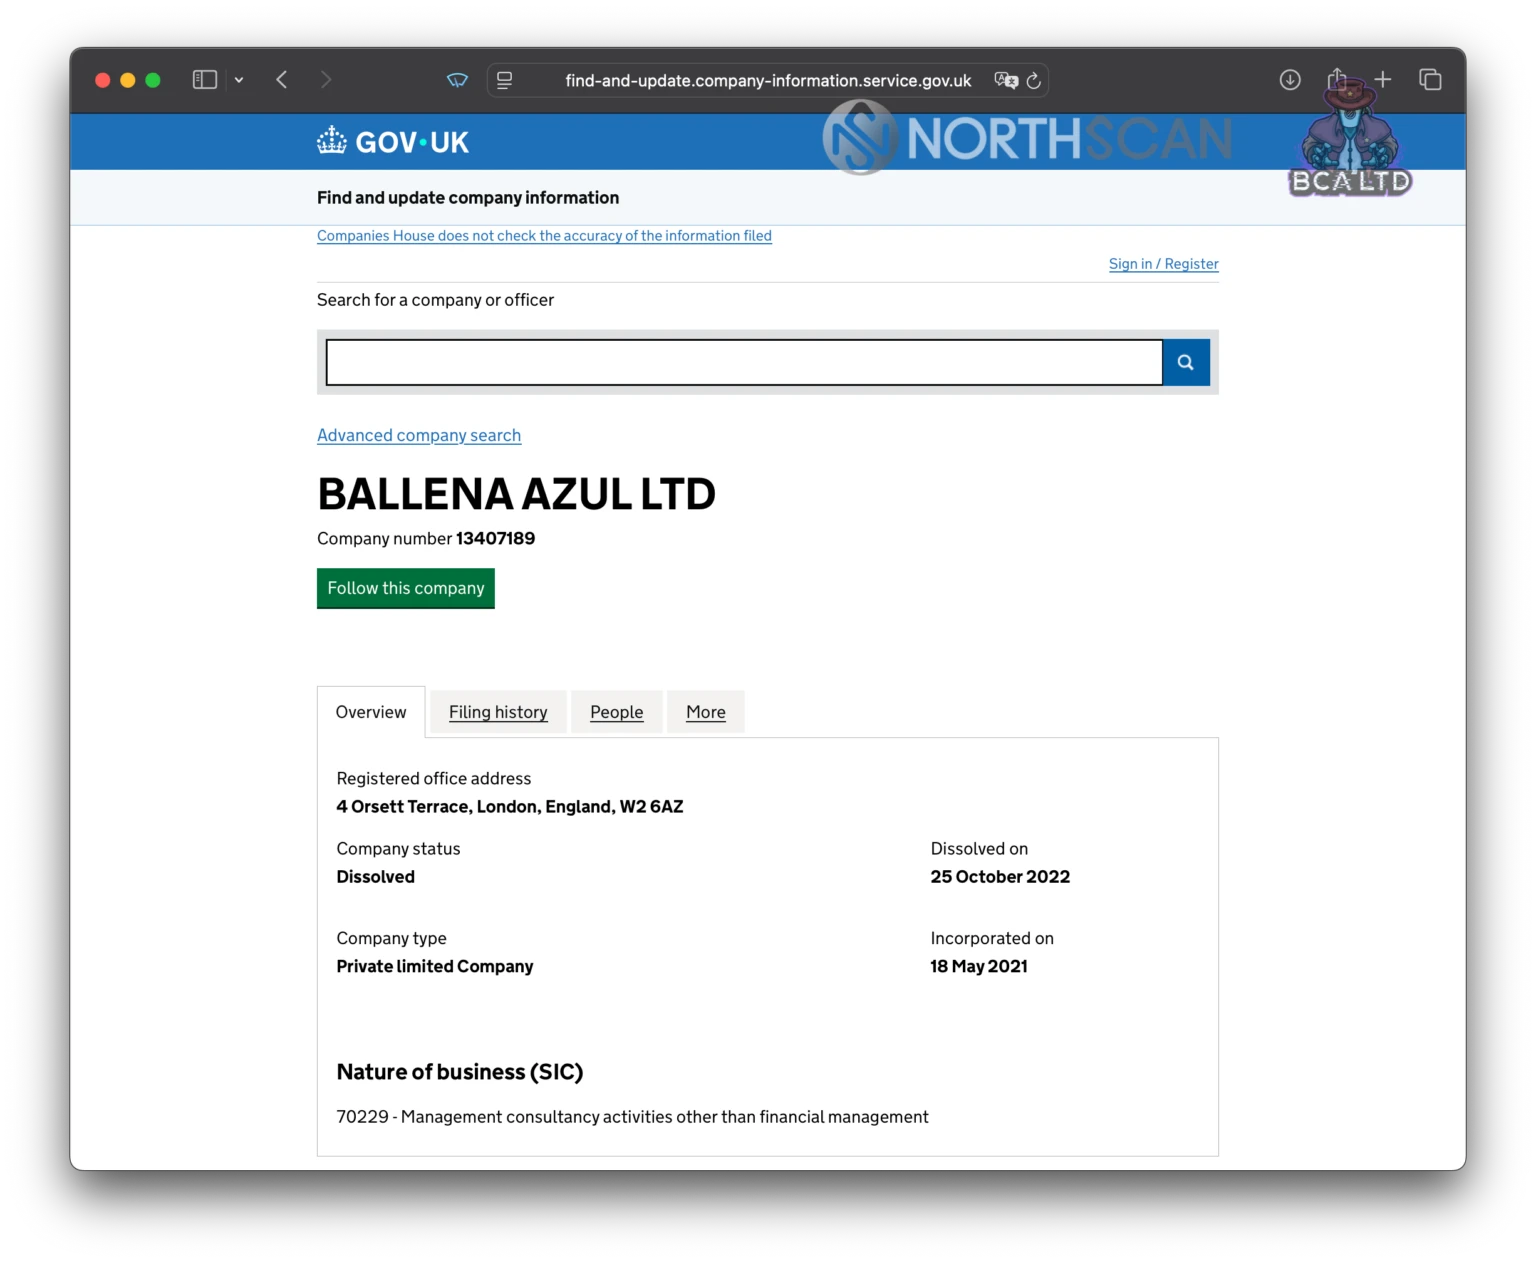
(英国公司注册处已有的 Ballena Azul LTD 注册信息有助于增强公司合法性。该实体与我们的行动无关)

我化身为 Leonardo Nelson,Ballena Azul LTD 的联合创始人。我的商业伙伴 Benito 将从意大利加入我们的会议。同时,Heiner 再次扮演 Andy Jones,即第一集中的开发者和协助者。这次他是 Ballena Azul 的技术主管,并由 Benito 亲自向我推荐。

在基础设施方面,我们选择了最值得信赖的提供商:ANY.RUN。现在,万事俱备,只欠开发者。

幸运的是,Andy 正好认识这个职位的合适人选:Angelo Cruz,一位渴望出人头地的“Famous Chollima”对外招聘人员。

第三章:马贩子

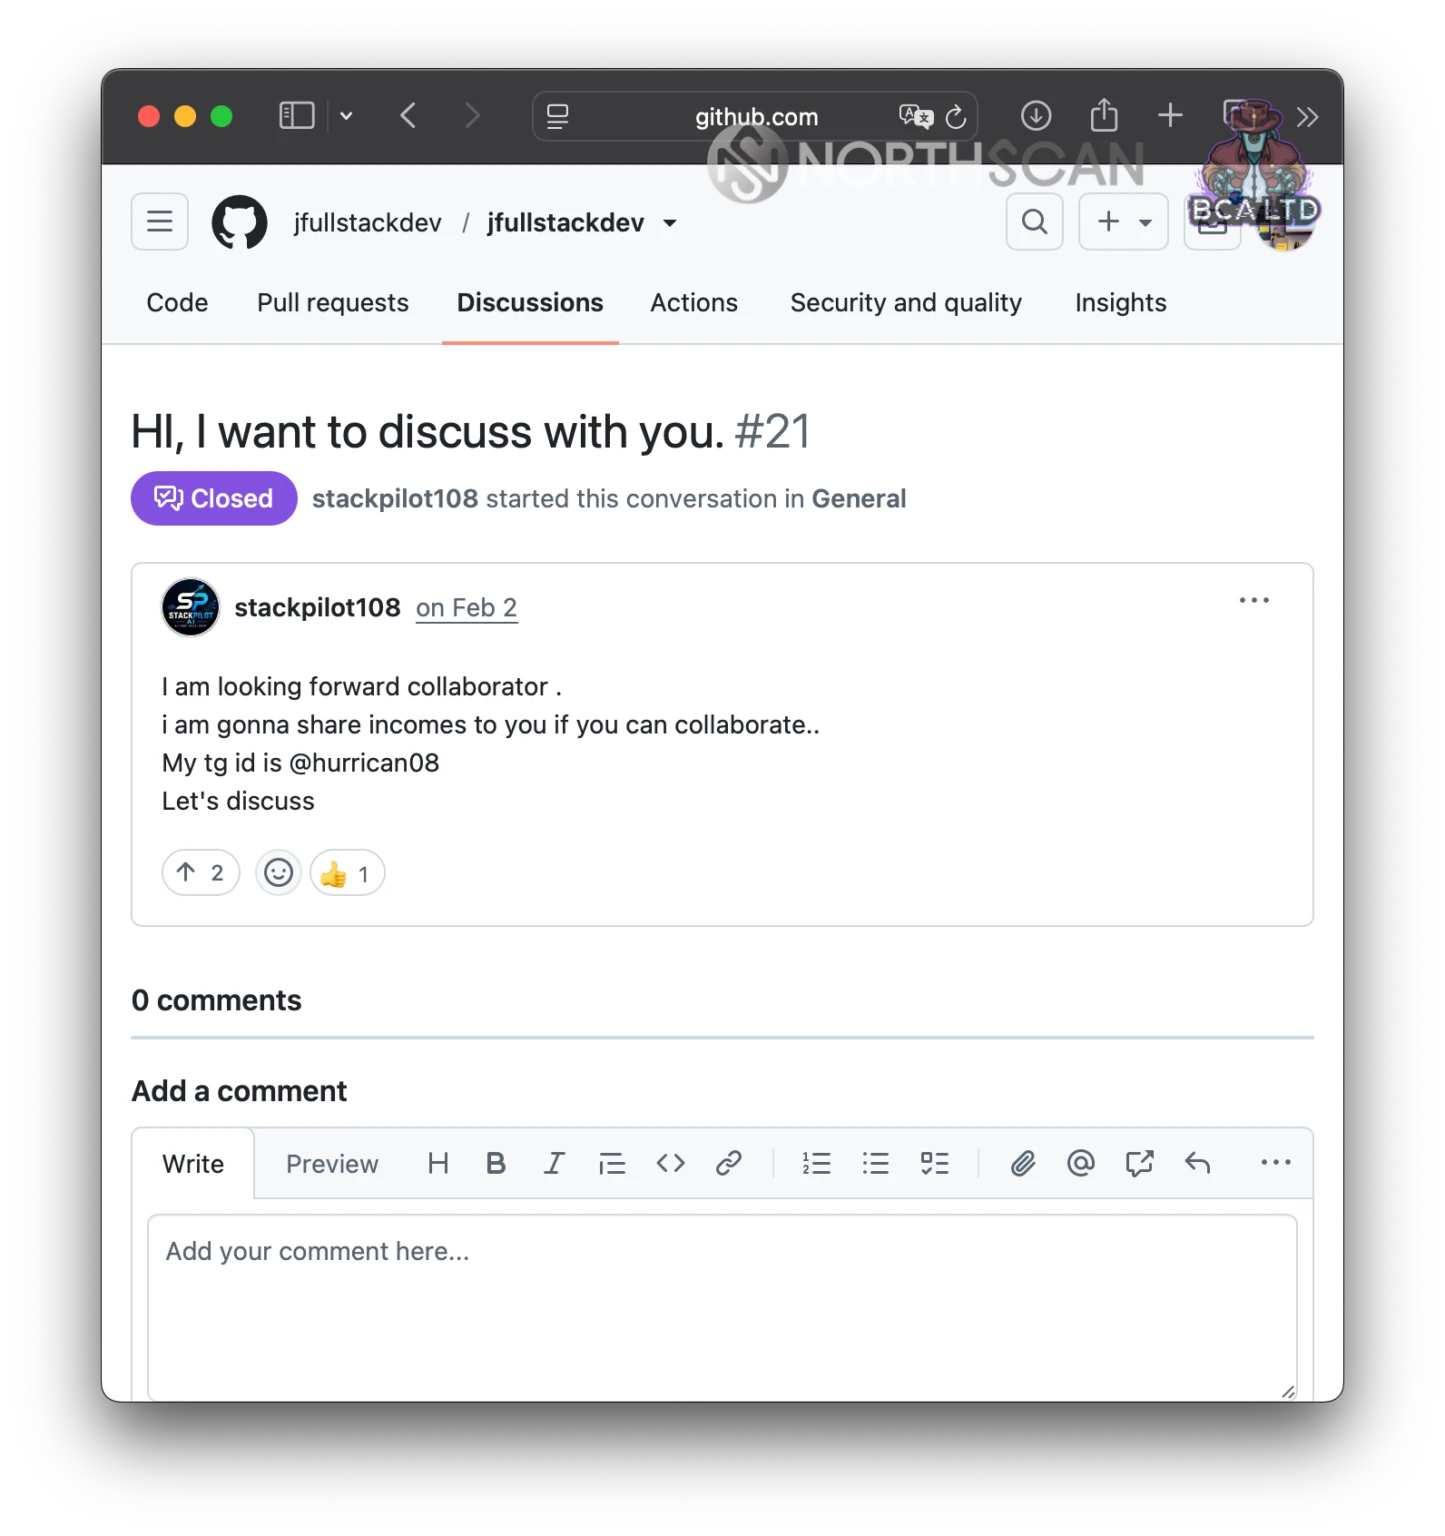
Angelo Cruz 是在 GitHub 上结识 Andy 的。他们开始聊天,不久后,Cruz 说服 Andy 合作,由 Andy 充当其信任的协助者,帮助他的开发者们找到工作。

Angelo 在 GitHub 上寻找协助者的评论

Andy 同意了,并很快向 Angelo 介绍了 Ballena Azul LTD(我们的公司),称之为绝佳机会。按照计划,Ballena Azul LTD 将成为又一待宰羔羊。毕竟,我们信任 Andy 的判断,他选中的人,我们都欢迎。

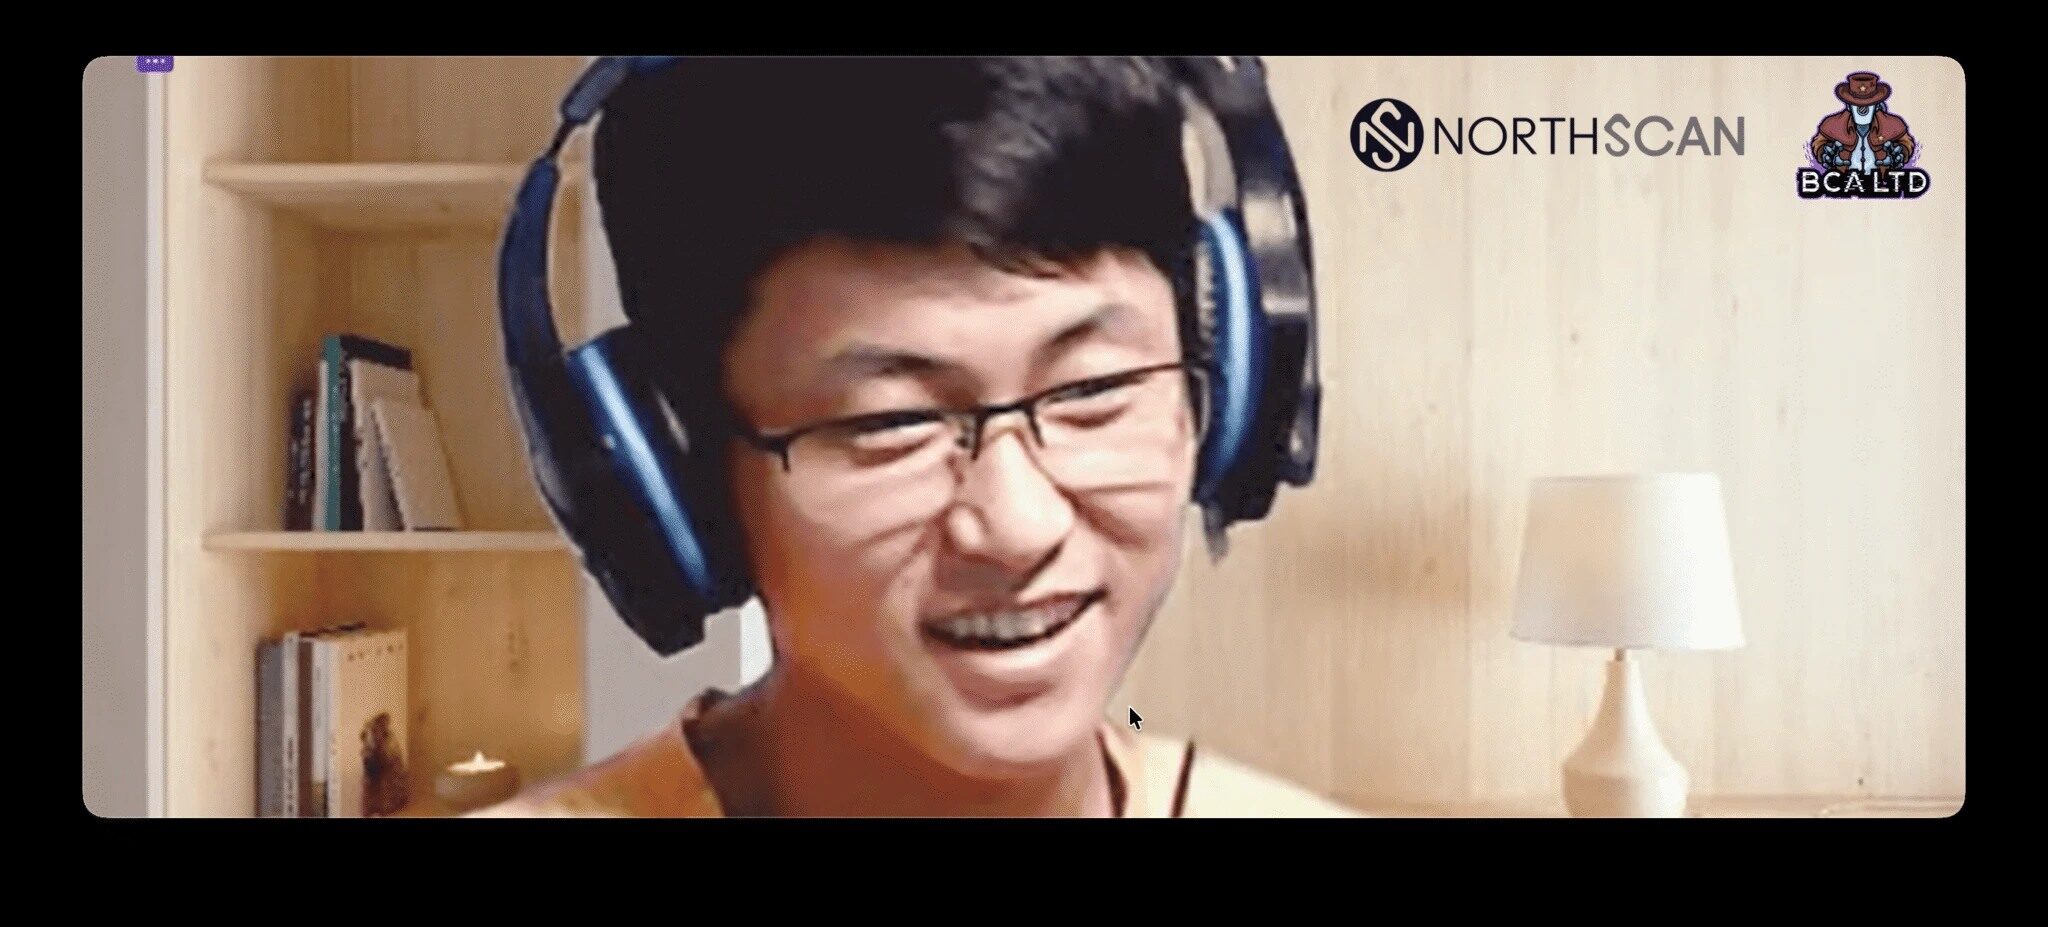
与 Famous Chollima 的面试(YouTube 观看视频)

为了制造虚假的信任感,Andy 提出可以借给他们他兄弟的身份证,但最终并未用上。不久之后,Angelo 又向我们介绍了我们的第一位工程师:Angelo Espree(好戏开场了)。

第四章:团队

Angelo Espree 是第一个接受 Ballena Azul LTD 职位的人,也成为了进入我们公司的第一名朝鲜 IT 工人,同时是我们调查档案中的第一号人物。

面试前,Andy 和 Angelo 商定了一个简单的说辞:他们会告诉 CEO(我),Benito 已经认识 Angelo,并且亲自为他做了担保,同意他加入公司。

就这样,我们的第一次面试开始了。Angelo 是一位皇家马德里球迷,拥有数学背景,将负责开发公司的智能合约。

Angelo 的面试(YouTube 观看视频

面试期间,我们要求 Angelo 扫描一个二维码以确认出席。他照做了,当然,也中了最老套的圈套。该二维码悄然将他重定向到我们的一个 Canary Token,记录了触发者的 IP 地址、用户代理等信息。当时,这似乎是个小失误。但后来,它成为了揭露一个更大阴谋的关键证据。我们稍后会谈到这一点。现在,我们只为交到了新朋友而高兴。

作为朋友,我们解释说 Ballena Azul 是一个完全基于信任的环境,我们只打算招募真正可以信赖的人。Angelo 心中已有人选:他的朋友 Jack Anderson(一带一,继续开始推荐其他黑客组织成员)。

Jack 明显更为沉默,英语也不太流利。在整个面试过程中,我们多次发现他瞥向屏幕外,仿佛在看着另一个显示器上运行的实时翻译工具——这也是“Famous Chollima”的标准工具之一。和 Angelo 一样,Jack 也学过数学,支持皇家马德里,且不苟言笑。尽管如此,他还是说服了我们,我们欢迎他加入 Ballena Azul LTD,担任前端开发人员。

Jack 的面试(YouTube 观看视频)

事情一环扣一环,在这行里,每个人都需要一个值得信赖的人。Jack 推荐了 Lucas Theo,一位资深后端开发人员。我们面试了他。他理解职位要求,表现出对该职位的浓厚兴趣,甚至还跟我们聊起了他的狗 Lulú、在菲律宾的蜜月旅行以及对徒步旅行的热爱。我们没有任何理由怀疑他。

于是,我们也同样欢迎他加入 Ballena Azul 大家庭。

Lucas 的面试(YouTube 观看视频)

至此,他们组成了实施惊天劫案的完美团队。而我们这边,则拥有了满屋子的“千里马”,等待着被驯服。

但你知道,任何高明的谎言都需要文件佐证——大量的文件。

第五章:冒名顶替者

是时候签署合同,巩固我们的同盟了。但作为一名经验丰富的 CEO,我需要对新员工进行简单的背景调查。要求提供身份证件应该就足够了吧?我还索要了他们的地址、加密货币钱包和银行账户信息——标准的入职文书流程。

Jack 发来了一张德克萨斯州奥斯汀市的驾照(据称他住在那儿),以及有效的社保号和堪萨斯城 Lead Bank 的银行账户。

Lazarus Jack 的假驾照

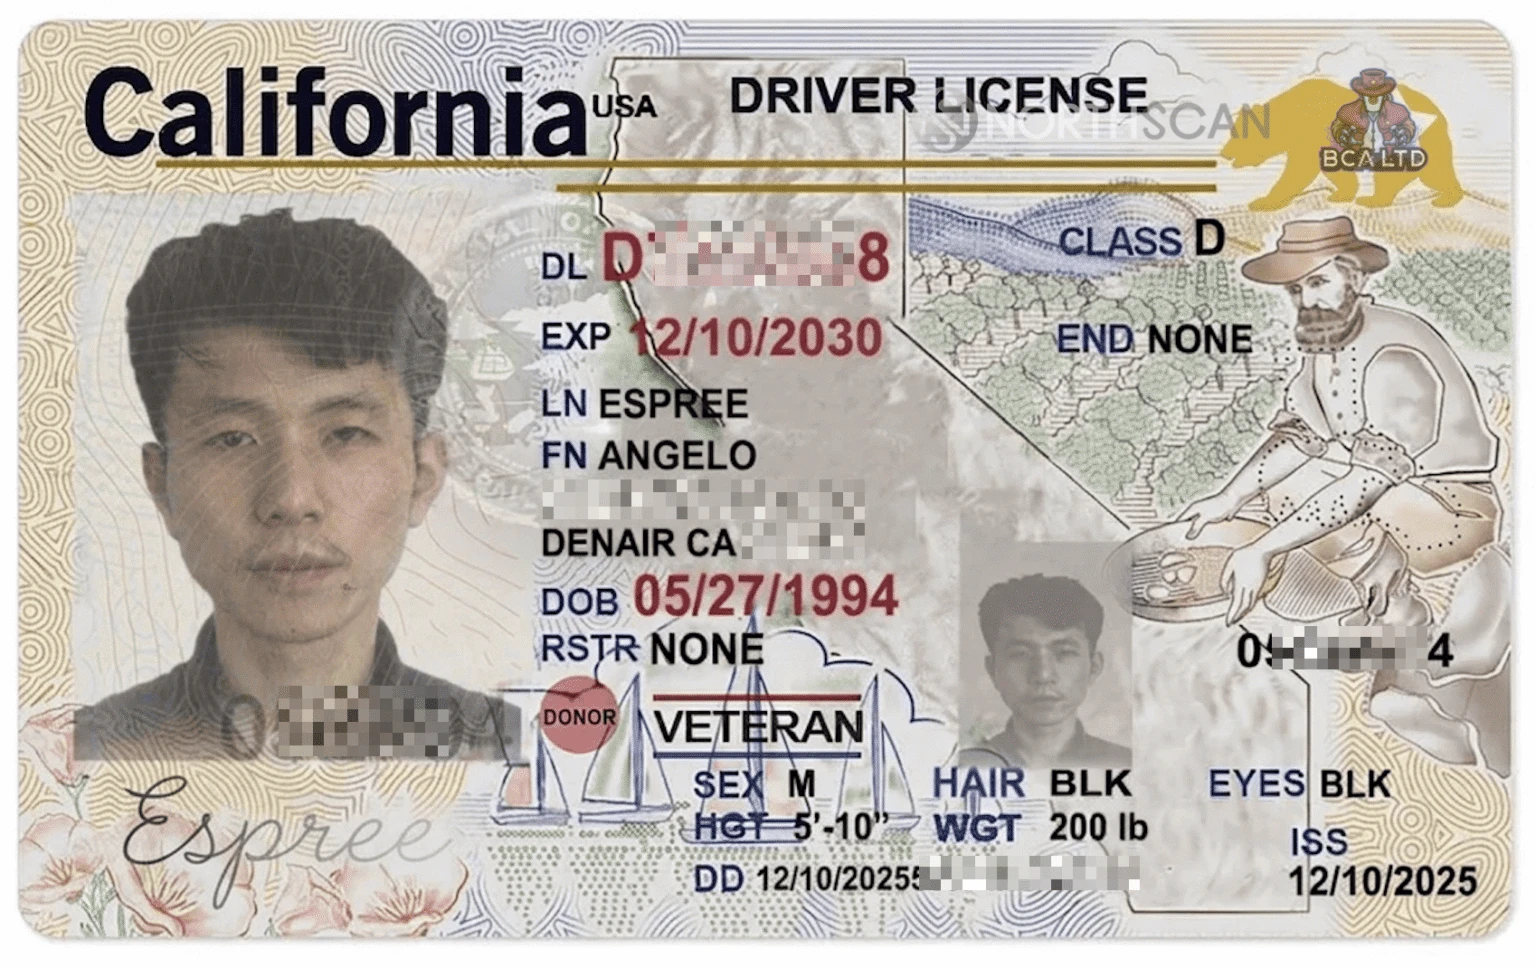
Angelo 则大胆得多。他声称住在德克萨斯州的帕萨迪纳,却发来了一张加利福尼亚州的驾照,以及一个纽约的花旗银行账户。

Angelo 的驾照

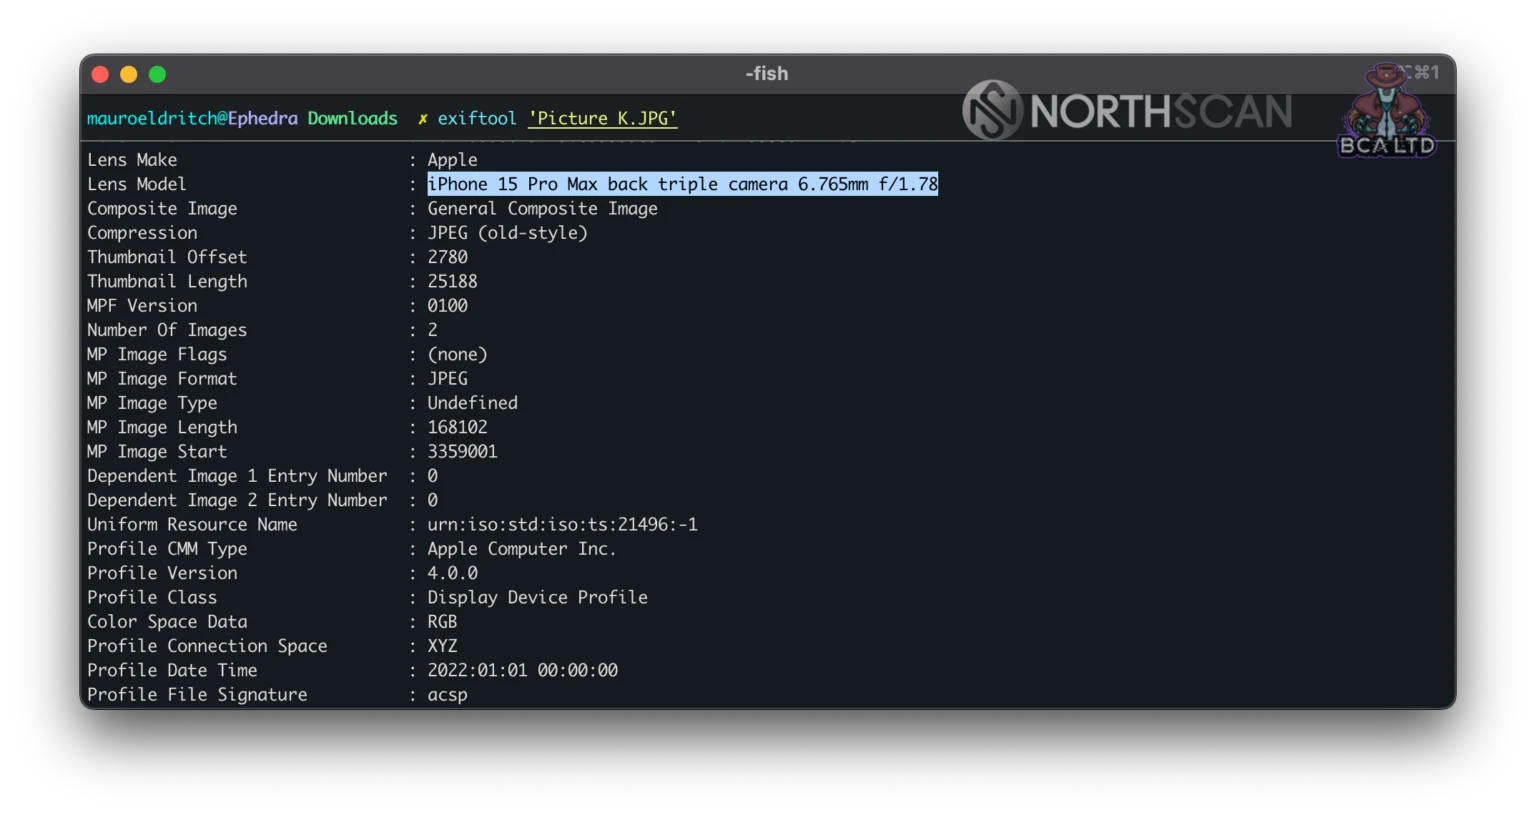
最有趣的部分隐藏在元数据(metadata)中。多个 EXIF 条目显示,该图片曾用 Google Gemini 处理过,并且嵌入了 SynthID 水印。结合明显的视觉 inconsistencies,伪造几乎一目了然,而他本人却浑然不觉。

Angelo 驾照的元数据

如果说这已经够大胆了,那么 Lucas 更是技高一筹。

他没有发送自己名下的文件,而是分享了一张属于 Pui Chin Teoh 的纽约驾照,以及一个 Wise 银行账户。与 Angelo 的文件不同,元数据显示这是一张用 iPhone 15 拍摄的真实照片。

对我们来说遗憾的是,GPS 坐标已被剥离。我们猜测 Pui Chin 是一个真实存在的人,可能为了 KYC 流程或类似目的拍摄了自己的驾照,而这张照片后来被泄露,最终落入 Lucas 手中。

Lucas 驾照的元数据

至此,我们掌握了伪造身份、被盗的社保号、用作洗钱的骡子账户、可能的协助者安全屋,以及带有交易历史的加密货币钱包。

所以,终于是时候让我这支全明星团队开工了。我们还没有准备好要运送的笔记本电脑,但这不成问题。我们告诉他们,我们的供应商已经为我们设置了虚拟桌面,他们可以立即开始工作。那个供应商,就是 ANY.RUN。

第六章:朝鲜任务

捕获面对面的影像资料与记录机器内部发生的所有事情同等重要,两者提供了同一谜题的不同碎片。ANY.RUN 允许我们记录系统内打开的每一个文件、每一次网络连接,以及几乎每一次点击,没有一个字节能逃过我们的实时监控。这些实例是为本次行动特别定制的,像真正的 VDI 一样持续运行数小时。

我们启动三个独立实例,为每位开发者分配各自的环境,是时候观察他们工作了。

第一天,Angelo 和团队几乎使用了与其他朝鲜黑客完全相同的手法来侦察他们的机器。他们首先运行 dxdiag(DirectX 诊断工具)、systeminfo 和 wmic 来获取系统详细信息,然后通过访问合法的 IP 查询网站(这次是 IP8)来检查他们显示的地理位置。

一切看起来都很正常,于是 Angelo 觉得足够安全,可以登录他的谷歌账户,安装 Google Remote Desktop(正如我们在第一集中所见),并将他的账户与机器同步。

是的,同步他的账户。

一次价值数百万的误触

对于那些不熟悉谷歌账户同步工作原理的人来说,这意味着该用户的所有存储信息都将在此设备上可用,包括浏览历史、搜索历史、保存的密码和已安装的扩展程序。仅仅因为一次误点,他的一切信息尽在我们掌握。在之前的调查中,这让我们得以识别“Famous Chollima”的工具集,包括他们在求职过程中使用的 AI 工具。

然而,他似乎并未察觉,只是继续登录他的 GitHub 账户,一切如常。

团队在多条战线上快速推进,但这并不意味着他们做对了事情。

Jack 努力打造一个看起来不那么像 Vibe 代码那样千篇一律、与互联网上一半的网站都一样的前端,而 Angelo 和 Lucas 则在后端和智能合约方面苦苦挣扎。

他们用谷歌搜索基础知识,比如如何构建可升级的智能合约,导入了一个现有的 MetaMask 钱包,然后艰难地从测试网水龙头凑一些加密货币。有一次,他们甚至将测试网 URL 粘贴到了钱包地址栏,最后向 ChatGPT 抱怨说“现在它们都需要真金白银了”。

Angelo 使用 ChatGPT

接着,他们在自己的代码仓库中继续工作,由于未能从任何水龙头领取代币,现在只能使用完全虚构的资产进行开发。此时此刻,我们严重怀疑这是否是正确的商业决策。Ballena Azul 的下一季度财报看起来不容乐观。

或许只是今天工作不顺心,每个人都有那么几天。于是,我们决定让情况变得更糟一点。

之前,我们曾引入了人为故障和网络中断来拖慢特工速度,然后立即指责他们“弄坏了”我们借给他们的笔记本电脑。这次,我们保留了选择性网络中断,同时还让鼠标光标随机消失。

(Angelo 调试选择性网络中断)

每当他们抱怨时,我们就告诉他们,我们供应商的一位 IT 支持人员会连接过来解决问题。

接下来发生的一幕,出人意料地让人想起第一集中 Aaron 对 Andy 做的事,只不过这次是发生在 Angelo 和我们的一位“IT 支持”人员之间:通过记事本聊天。

你在吗?(YouTube 观看视频)

他们的 vibecoding 会话仍在继续,现在他们正努力解决 NPM 安装故障的问题,并应对偶尔出现的网络中断,同时还要在 Remix 和 Visual Studio 之间切换 ChatGPT 的结果,希望一切顺利。

用 ChatGPT 调试 Node.js 问题

他们很忙,人手不足,技能不足,第一周的截止日期迫在眉睫,这正是召唤本系列一位老反派——“验证码地狱”的绝佳时机。

(Angelo 陷入无尽的验证码循环)

在应付了几分钟验证码后,一次网络故障“迫使 VDI 被销毁”,所有未保存的进度瞬间化为乌有。

日子一天天过去,千里马们在马厩里横冲直撞,留下的不仅有错误的代码,还有大量痕迹:遍布全球的 AstrillVPN 出口节点、聊天记录、与 AI 代理的对话、钱包地址,以及数小时的人脸录像。

(构筑梦想)

但比所有这些都更好的是,他们暴露了更有趣的东西,被当场抓获:用作代理和跳板以接入 VDI 的特工服务器。

这一发现极具价值,因为他们的服务器往往寿命较长,经常被回收利用,有时会托管多个恶意软件家族,反映了其行动随时间的演变,并在其生命周期结束时,在整个威胁情报领域积累大量标签。

其中一个服务器就是这种情况,但另外两个服务器几乎未被发现,仅被标记为“扫描器”(“此主机进行端口扫描”)和——颇为奇怪地——“蜜罐”。

然而,随着日子一天天过去,不仅我们的情报收集在增长,Ballena Azul LTD 也在壮大。它壮大到引起了某人的注意,一位希望会见下一个加密独角兽团队的人:一位 VC 投资人。

第七章:投资人

Aelin Ashriver 先生供职于 Definitive Communications(缩写为 Def-Comm),并对资助我们的梦想表示出兴趣。我们与团队进行了多次“演练”,排练我们的团队敬礼:“你好,Def Comm,我们是 Ballena Azul LTD!”当大日子最终到来时,一切进展顺利。

会议期间,Ashriver 先生问我们是否有兴趣获得一些媒体关注,提到他可以帮忙,甚至声称与 Cointelegraph 关系密切。

实际上,Ashriver 先生是 Yohan Yun,Cointelegraph 的韩国通讯员,一直都是我们的同谋。而你,亲爱的读者,以为我们剧情反转已经结束了吧。

Definitive Communications 决定投资 Ballena Azul LTD,你几乎可以看到美元符号烙印在他们的视网膜上。他们仿佛已尝到金钱滚滚而来的滋味。在初创公司获得首批职位之一通常意味着获得一个受信任的位置,他们几乎能感觉到冷钱包私钥就在蹄尖。

我们正登顶巅峰。但所有上升的……终将下落。于是,我们的败亡开始了。

第八章:律师

我说过我们还有更多反转。相信我,这还不是最后一个。

到目前为止,Heiner(Andy)和我(Leonardo Nelson)每天都在与 Jack、Angelo 和 Lucas 一起工作。但如果你一直留意,这个等式中还有一个名字:Benito 先生,我的联合创始人(由我们的朋友 Alejo 扮演)。他之前在米兰忙于工作和生活,信任我们在他离开期间打理好一切。然而,当他回来时,发现我们把房子变成了马厩,他对此非常不满。

Anderson 先生的多种人生(YouTube 观看视频)

第一个逃跑的是 Angelo,完全吓坏了。Jack 花了更长时间才明白发生了什么(主要靠实时翻译工具)。Benito 充分利用了这一点,在我们将近憋不住笑的时候,抛出一个又一个《黑客帝国》的梗(“我会尽可能坦率,Anderson 先生”,“你过着双重人生吗,Anderson 先生?”)。一旦 Jack 终于理解了情况,他也直接离开了。

但这并未结束。我们的 Telegram 频道变成了我——被背叛的 CEO——和 Andy——对雇佣法持相当松散态度的员工——之间的对骂。

我指责他(Andy)带进了“非法劳工”,仍然假装不完全理解真正发生了什么,并告诉他这会给我惹麻烦。

他反击说,他是在巨大压力下才迅速组建团队,而我付给他的钱不够完成这项任务。他已在现有条件下尽了最大努力。

争论持续了一会儿,直到我决定不仅结束我们的合作关系,还有我们的友谊,告诉他如果还有什么要说的,可以通过我的助理或 Benito 转达。

在一个我真心尊重的人性化举动中(我是认真的),Angelo 私下联系了 Andy,问他是否安好,并对我们之间发生的事情表示遗憾。

我们再也没从团队其他人那里听到任何消息,他们至今仍不知道他们是被反向间谍的对象。

番外篇 I:再一再二还再三

如果我们的第二季不能安排一个在第一季中神秘消失无踪的回归角色,那算什么好戏?

到我们组建团队时,已经深陷其中无法退出,所以我们做了其他人在此情形下会做的事:继续前进,招募我们的第五位披头士。但这位是你们和我们的老相识。你们自己听听,大概能认出那个声音。

你还活着!(YouTube 观看视频)

Aaron Schulz(上一次调查中的朝鲜黑客)英雄归来,并表示愿意加入 Ballena Azul LTD,但最终,我们存在某些不可调和的分歧:他未能提供带照片的身份证,“至少得等一个月,直到我们能发第一笔工资”。所以,他最终只客串了一小下,但我们很高兴知道他安好。

番外篇 II:止咳糖浆

还有一个有趣的惊喜。如果你的实时翻译软件在每日站会中突然出故障,你会怎么做?

这发生在 Jack 身上,就在我们某次每日站会期间。我们注意到,随着他发言顺序临近,他在会议角落里显得越来越慌张,我们立刻明白他那边出了状况,极有可能是他的实时翻译工具。

于是,他以男人的方式应对了局面:假装咳嗽。

止咳糖浆(YouTube 观看视频)

他已经准备好必要时假装晕倒,所以我们这次就假装没看见。

好了,这是我们最后的惊喜、趣闻或奇怪的录像带了。

在结束本集之前,让我们稍微回溯一下。记住,尽管这些家伙很有趣,但他们仍然对我们的公司和资产构成威胁。也许并非自愿,也许并非选择,但他们确实构成了威胁。

所以,让我们分析一下他们最新的工具集,更新我们自去年十二月最近一次交锋以来所见以及变化之处。

————————

Famous Chollima 新工具集与基础设施

此列表仅包含我们在此新篇章中观察到的工具,可能会随时间的推移或在不同特工集群中有所不同。

  • AnyDesk, Google Remote Desktop:远程桌面软件。
  • AstrillVPN:VPN 服务。
  • 浏览器扩展:Saved Prompts for GPT, Simplify Copilot, AIApply, Final Round AI。
  • ChatGPT:写作和编码。他们严重依赖它来询问关于自己不懂之处的琐碎问题,甚至用它完成工作任务而不是问我们。
  • Google Gemini:图像修改,尤其是文件伪造。
  • 2fa.cn:在特工间共享双因素验证码。我们注意到他们不再使用之前交锋中见过的 authenticator.cc 或 otp.ee。
  • Cursor, Visual Studio Code 和 Remix:编码。
  • MetaMask, Bitget Wallet:加密货币钱包。
  • ip8.com:检查他们的出口 IP 地址。
  • Outlook.com:之前,我们在这些交锋中只观察到他们使用 Gmail。
  • 系统工具:dxdiag, systeminfo, wmic。
  • VPS:Vultr, Gorilla Servers。

本次行动至此结束。遗憾的是,是时候说再见了!最后提醒所有公司,虽没有万全之策,但经典策略仍然适用:

  • 做好背景调查和 KYC。如果你是一家远程优先的公司,让它们定期进行,并包含面对面核实。
  • 培训你的招聘人员识别危险信号。他们是保护你公司的第一道防线。
  • 立即屏蔽 AstrillVPN,以及所有拒绝配合下架或执法机构要求的服务。
  • 如果你发现 Famous Chollima 成员,通过记录他们的面孔并与情报界分享来让他们真正“出名”。你将帮助提高认知度,并可能阻止一家不知情的公司雇佣间谍甚至面临制裁。

永远怀疑

不要相信任何人

别忘了微笑,你上镜了
港元稳定币「大撤退」

原文作者:Joe Zhou,Foresight News

「我们不看好港元稳定币。」一位接近监管层的业内人士向笔者直言,「看好稳定币,不代表看好港元稳定币——这是两件完全不同的事。」

他顿了顿,又补了一句:「让最不愿意、也最没动力的机构去主导港元稳定币,让最有动力、最有想法的机构边缘化,这事怎么做成?」

这并非个人偏见。笔者从多位香港稳定币业务参与者处了解到,首批两张港元稳定币牌照的归属,已折射出这场「被动防御」式监管的尴尬:渣打银行牵头的碇点金融科技有限公司主动推进,而另一家持牌机构则「根本不愿意做」——这已是圈内公开的秘密。

与此同时,蚂蚁集团、京东科技、圆币科技等有强烈意愿探索港元稳定币场景的公司,却未能真正入局,或没有核心主导权。

「参与,但不看好。」两位来自不同机构但都接近香港稳定币业务的人士几乎异口同声。

眼下,港元稳定币的处境正呈现三种微妙形态:一类机构看好稳定币赛道,却对港元稳定币持保留态度,但不得不「占个位」;另一类机构本身对稳定币并不热衷,却被监管推着勉强入局;还有一类机构有意愿、有资源、有场景,却因身份被拒之门外。

这种错位,恰恰是港元稳定币「大撤退」最真实的注脚。

一张牌照,两种态度,三个反应

渣打积极,汇丰消极——一张牌照,两种态度。

2025 年 9 月,36 家机构蜂拥递交港元稳定币牌照申请,好不热闹。而近一年过去,2026 年 8 月的今天,已很少有人再主动提起港元稳定币。

喧嚣退去,真正的玩家仅剩两家:渣打和汇丰。一项崭新的业务模式,最终全盘交给了主营传统业务模式的机构。市场情绪,冷淡如冰。

「汇丰不积极,是圈内皆知的。」两位来自不同香港持牌加密交易所的人士不约而同地向笔者表示。

2026 年 4 月 10 日,金管局向碇点金融科技有限公司(渣打银行(香港)、香港电讯及 Animoca Brands 合资)与香港上海汇丰银行有限公司发放首批两张港元稳定币牌照。然而据业内人士透露,两家机构对稳定币的态度截然不同。

渣打展现出一定的主动性,并着手布局全球稳定币战略。2026 年 7 月 2 日,渣打与 USDC 发行方 Circle 联合宣布推出机构级 USDC 一站式接入服务。2026 年 8 月 12 日,碇点金融启动港元稳定币 HKDAP 首阶段发行,目前仅向 HashKey、OSL 等机构分销商及专业投资者有限度开放,并计划视市场情况最早于 2026 年底拓展至零售用户。

汇丰则是另一番光景。「汇丰是被动的,被指着鼻子才去做的。」一位业内人士向笔者直言。与渣打的积极推进相比,汇丰的港元稳定币计划明显滞后,排期至 2026 年下半年。

这种迟滞背后,是汇丰对稳定币业务基于现实利益的审慎考量。

「汇丰更倾向于推行代币化存款,而非稳定币。」一位接近汇丰的人士透露。

根本原因在于,稳定币与汇丰的主营业务存在直接冲突。数据显示,汇丰约 85% 的支付业务收入来自以存款为基础的净利息收入,支付业务本身占其 2025 年总收入的约 22%。汇丰的核心商业模式,正是吸纳低成本存款、通过贷款和投资赚取利差——而稳定币发行恰恰会分流银行存款,动摇其根基。

更何况,合规稳定币发行这门生意本身也远非「暴利」:收入高度依赖利率环境,利润却被发行、托管、分销等渠道层层蚕食。对于以存贷利差为核心、手握海量客户存款的汇丰来说,主动 all in 稳定币既侵蚀自己的存款根基,又赚不到可观的利润,缺乏商业上的内在驱动力。

而除了渣打和汇丰,13 家持牌加密交易所对港元稳定币的反应,也颇为耐人寻味。

渣打和汇丰承担发行角色,而分销、托管等环节需依赖 HashKey、OSL、EXIO、Panthertrade 等持牌加密交易所。然而从笔者了解到的情况来看,这些交易所的态度大致可分为三类。

第一种反应:毫无期待。 「从商业角度,港元稳定币看不到让机构盈利的机会。」一家香港持牌加密交易所的人士直言,「更何况,现在香港的持牌加密交易所本身就在持续亏损。」

「毫无期待。」他说道。

第二种反应:边退边看。 据笔者了解,本来有至少三家持牌加密交易所正在与碇点金融科技测试港元稳定币,但已有交易所开始撤退,不愿再花太大力气做各种测试。

第三种反应:战术积极,战略观望。

「战略上不积极,战术上是积极的。」另一家香港持牌加密交易所的人士表示。该从业者透露,团队目前确实在与港元稳定币发行方积极测试合作,但从公司整体战略来看——「都知道这并不是一个目前能看到盈利机会的业务。」

欧元慌、日元蠢、韩元慢、港元拖,都在陪跑

港元稳定币的困境,并非香港独有。把视野拉开,全球各金融中心的非美元稳定币,几乎无一例外地在陪跑。

欧元慌、日元蠢、韩元慢、港元拖——一个赢家,四个陪跑,各有各的难处。

先说欧元稳定币,作为存储规模仅次于美元的第二货币,它显得慌慌张张。

欧元是全球第二大支付货币和储备货币——SWIFT 数据显示,2026 年 6 月欧元占全球支付份额的 21.88%,仅次于美元;在全球外汇储备中,欧元占比约 20%,稳居第二。一个在国际贸易和金融中占据 22% 份额的货币,其稳定币在全球市场中却只占 0.22%——相差整整 100 倍。

看着美元稳定币发展的如火如荼,欧洲急了,计划 2026 年下半年推出符合 MiCA 的欧元稳定币。目前成员已扩充至 37 家金融机构,覆盖 15 个欧洲国家,包括法国巴黎银行、荷兰国际集团、意大利裕信银行、西班牙对外银行、荷兰银行等一众欧洲大行。

然而 37 家银行联盟看着浩浩荡荡,但实际情况是雷声大,雨点小。欧元稳定币市值只有 6.74 亿美元,占全球稳定币市场的 0.3%。而这 0.3% 的大部分份额,还被一家美国公司占据。Circle 的 EURC 以约 4.3 亿美元独占整个欧元稳定币 64% 的份额。

「日元稳定币,是蠢。」一位业内人士直言。

「不是技术不行,是制度设计从一开始就把路走窄了。」「现在也没有什么流动性。」他补充道。

2026 年 6 月,SBI Holdings 正式推出 JPYSC,这是日本首个由信托银行支持的以太坊日元稳定币。三菱 UFJ、三井住友、瑞穗——日本三大银行也宣布联合开发自己的日元稳定币,计划 2026 财年启动商业交易。但问题是,日本监管把稳定币框在了信托银行体系里——发行方必须是信托银行,储备资产必须托管在信托银行,赎回也必须通过信托银行。一圈操作下来,稳定币被活生生做成了一个「戴着镣铐的电子存单」,跟区块链的可编程性几乎没什么关系。

日本不是做不了稳定币——是做出来的那个东西,没有人会兴奋。

韩元稳定币,是慢,是停滞。不是企业不想做,是监管一直没吵完。

九大发卡机构试点跑完了,釜山银行在 Kaia Chain 上的试点交易成功率 100%、处理时间低于 1 秒,Kakao 与 Circle 的基建也搭好了——企业全 ready 了,但监管还在原地吵架。

吵什么?吵「谁来发」。韩国央行坚持「银行持股 51% 以上」才能发,业界反弹强烈,认为「这不是稳定,是停滞」。因为韩国《银行法》规定银行持有其他公司股份比例上限是 15%——要凑够 51%,至少得拉 4 到 5 家银行一起干。这本身就是在给市场添堵。

金融服务委员会的法案从 Q1 推到「下半年」,推了不止一次。钱等不起。韩国已连续 18 个月稳定币净流出,累计超 10 亿美元——本土发不出来,用户只能换成美元稳定币转出去。

韩元稳定币的「慢」,不是能力问题,是决策问题。

港元稳定币,则是等,是拖。等着美国清晰度法案,等着银行慢慢做。市场评价:港元稳定币,最早发牌,最冷启动,有牌照无热情。

但更大的问题是:有场景的进不来,没场景的硬要做。蚂蚁想做,京东想做,HashKey 想做——他们有意愿、有动力、有场景,但都在门外。港元稳定币从一开始就不是主动进攻,而是被动防御。因为别人做了,香港不得不做。

全球稳定币市场近 3083 亿美元,美元稳定币占 98%。美元太强是原因之一,其他地区太慢同样是重要原因。而港元稳定币,已经陷入了一种尴尬的境地。

MSX美股每日观察:应用材料 FY2026 Q3 财报:半导体系统挑起增长大梁,环比增速创历史新高

【MSX 研究院·美股RWA 每日观察】 是由领先的RWA交易平台MSX 麦通出品的标志性日报。我们依托强大的宏观研究能力,为您捕捉全球传统美股、流动性变化及 RWA代币化市场的核心脉搏,助您前瞻布局优质资产。

今日观察

应用材料交出创纪录的一个季度,营收与调整后盈利双双超预期,半导体系统业务是主要拉动力量。公司同时给出的下季营收与盈利指引大幅高于市场预期,管理层将AI在全球范围内的加速普及列为需求端的核心变量,并已着手为本十年末的需求扩产。

数据一分钟

  • FY2026 Q3营收91.15亿美元,同比增长25%,高于市场一致预期约90.20亿美元;管理层称本季实现了公司历史上最高的环比营收增长。
  • 调整后每股收益3.50美元,同比增长41%,高于一致预期3.42美元;GAAP稀释每股收益为3.17美元。
  • 分部看,半导体系统业务收入70.40亿美元、同比增长26.5%,全球服务业务(AGS)17.81亿美元、同比增长21.7%,其他业务2.94亿美元、同比增长6.9%,三项合计与总营收吻合。
  • 半导体系统业务内部结构为代工/逻辑占67%、DRAM占26%、闪存占7%。
  • GAAP毛利率50.3%、Non-GAAP毛利率50.4%;公司表示这是连续第13个季度实现毛利率同比扩张。
  • 下季指引:Q4营收97.50亿-107.50亿美元(中值102.50亿),高于一致预期约96.20亿美元;调整后每股收益指引3.82-4.22美元(中值4.02美元),高于一致预期约3.72美元。
  • 公司上调了2026年半导体系统业务的收入预期,并表示对全年增速快于市场平均水平有信心,同时预计2027年将是又一个强劲增长年。
  • 产品与产能方面,本季推出六款面向DRAM与先进封装的新制程系统及新的沉积、刻蚀设备;新加坡5亿美元淡滨尼园区使先进洁净室产能增加一倍以上;EPIC中心新增博通、加州大学伯克利分校、SCREEN半导体解决方案三家合作方。

MSX View

这份财报的驱动结构相当清晰:营收增长几乎全部来自半导体系统,而该分部内部又高度集中在代工/逻辑与DRAM两端,指向的正是AI算力对先进逻辑与高带宽存储的双重拉动。更值得注意的是盈利质量:连续13个季度毛利率同比扩张,说明增长不是靠让价换量,而是设备组合与客户良率价值在同步兑现。下季指引中值较一致预期高出约6.5%、每股收益中值高出约8%,加上公司主动上调全年半导体系统收入预期并提前布局本十年末的产能,管理层给出的是一个偏长周期的判断。后续的关键在于DRAM与先进封装这两块新增长点的放量节奏,以及大幅扩产在需求周期出现波动时对利润率的影响。

关于 MSX 麦通

MSX 麦通是领先的 RWA交易平台,致力于提供安全、高效、透明的全球金融市场准入。作为全球最早的链上美股交易平台之一,MSX 始终走在行业前沿,以持续创新引领市场变革。

平台深度融合区块链技术与合规框架,全面提供近 400 种代币化股票和 IPO 前(Pre-IPO)资产的现货及衍生品交易,完美弥合了传统金融与数字资产行业之间的鸿沟。

围绕“让优质资产自由流通”的核心使命,MSX 目前已构建起涵盖美股现货与永续合约、币币交易、Pre-IPO 和麦通研究院等多元化的数字金融服务体系,旨在为全球投资者提供全时段、高性能的优质资产参与入口。

官方网站: https://msx.com/

全球 App Store / Google Play 现已同步上架。

风险提示: 宏观经济及美股市场波动剧烈,本文内容仅供麦通研究院学术与研究观察参考,不构成任何投资建议。

挖矿不赚钱,AI刚起步:加密矿企的「二季度十字路口」

原文作者:KarenZ,Foresight News

矿场里,最响的仍是矿机;二季度财报里,大部分加密矿企的 AI 业务却越来越醒目。

MARA 当季净亏损 6.113 亿美元,其中包含 3.43 亿美元未实现比特币公允价值损失。另一边,Core Scientific 的高密度托管收入从上年同期的 1060 万美元增至 1.367 亿美元,成为公司最主要的收入来源。

一边是币价下跌带来的挖矿收入收缩和持币公允价值损失,一边是机房交付后开始确认的长期租金。这批财报同时摆出了两套成绩单:一套属于仍在养家的比特币矿机,另一套属于逐步放量的 AI 数据中心。

市场已经不缺百亿美元合同。接下来需要核对的是,矿企交付了多少容量、确认了多少租金,以及扣除建设投入、折旧和利息后,最终还能留下多少利润。

挖得更多,不等于赚得更多

二季度最直观的压力来自比特币价格。

MARA 当季挖出 2422 枚比特币,比上年同期的 2358 枚略有增加,但收入仍同比下降 27% 至 1.749 亿美元。MARA 当季净亏损 6.113 亿美元,其中还包含 3.43 亿美元未实现比特币公允价值损失。换句话说,产量增加只能抵消一部分价格下跌,无法完全守住收入。

Riot Platforms 的情况更加典型。公司二季度产出 1587 枚比特币,同比增长约 11%,但挖矿收入反而从 1.409 亿美元降至 1.137 亿美元,主要原因同样是平均比特币价格下降和全网算力上升。其单枚比特币生产价值由 98800 美元降至 71667 美元,而不计矿机折旧的单枚挖矿成本由 48992 美元升至 49912 美元,成本占生产价值的比例因此从 49.6% 升至 69.6%。

这并不意味着挖矿模式已经走不通,而是规模、机器效率和电价必须共同发挥作用。American Bitcoin 二季度挖出约 932 枚比特币,环比增长约 14%;挖矿收入约 6700 万美元,环比增长约 8%。其单枚挖矿成本约 36500 美元,毛利率接近 50%。

Bitdeer 则展示了另一面:算力和产量可以迅速扩张,但利润未必同步到来。公司二季度挖出 2694 枚比特币,上年同期为 565 枚;总收入同比增长 47% 至 2.288 亿美元,其中自挖收入 1.684 亿美元。不过,公司当季收入成本达到 2.373 亿美元,最终录得 850 万美元毛亏损和 9230 万美元净亏损。仅看产量和收入,很容易忽略电力、折旧及扩张成本已经超过当期收入。

AI 收入已经出现,但各家公司不在同一起跑线

真正改变行业面貌的,是部分矿企已经从「卖出挖到的比特币」,转向「出租电力和机房」。

Core Scientific 是其中进展最明显的一家。公司二季度总收入 1.642 亿美元,其中高密度托管收入达到 1.367 亿美元,占总收入约 83%;自营挖矿收入只有 2150 万美元。上年同期,Core Scientific 的托管收入还只有 1060 万美元。这意味着其收入主体已经从挖矿转向机房托管,而不只是宣布一个远期项目。

TeraWulf 的结构也发生了类似变化。公司二季度收入 4473 万美元,其中 HPC 租赁收入 3193 万美元,占比约 71%,数字资产收入为 1283 万美元。对比之下,在 2025 年,TeraWulf 总营收 1.685 亿美元中,挖矿仍占 90%(约 1.5 亿美元),不过当时已首次实现 HPC 租赁收入(1690 万美元)。公司已明确表示,资本配置和经营重心将主要围绕 HPC 数据中心展开,部分原有矿场基础设施也在被改造。

Riot 的转型还处于爬坡阶段。其二季度总收入 1.742 亿美元,同比增长 14%;其中数据中心收入 2320 万美元,挖矿收入仍有 1.137 亿美元。值得注意的是,Riot 的数据中心收入包括 490 万美元租赁收入和 1830 万美元客户机房建设收入,两者都是真正进入当季报表的收入,但目前还不足以取代挖矿业务。

Cipher Digital 则提醒市场,「开始建设」与「已经产生 HPC 收入」是两回事。公司二季度收入约 2484 万美元,全部来自比特币挖矿,调整后 EBITDA 为负 3000 万美元,净亏损 2.67 亿美。Cipher 在 8 月初才开始交付 Black Pearl 项目的首批容量已开始计租,因此这部分收入尚未体现在二季度。

Hut 8 二季度收入由上年同期的 4130 万美元增至 7490 万美元,其中 7250 万美元被归入计算业务。不过,这一分类同时包含 ASIC 计算、AI 云和传统云服务,不能直接将 7250 万美元全部称作 AI 收入。当然,Hut 8 二季度净亏损仍录得为 1.771 亿美元,其中,1.386 亿美元是由于数字资产带来的未实现损失。

AI 大单刷屏,收入兑现仍需时间

矿企转型过程中最容易出现的误读,是把长期合同总值当成已经实现的收入。

Core Scientific 披露的已出租客户电力容量约为 1.1GW,对应超过 240 亿美元的潜在合同收入,但其二季度确认的托管收入仍是 1.367 亿美元;TeraWulf 在季后与 Anthropic 签订的 20 年租约初始合同价值约 190 亿美元,但公司二季度 HPC 租赁收入只有 3190 万美元;Riot 在季后签订的 191MW 数据中心租约初始价值约 91 亿美元,而二季度数据中心收入为 2320 万美元。

这些数字并不矛盾。合同总值是整个基础租期内可能取得的收入,通常要在机房建设、分期交付并开始计租后,逐季进入财务报表。项目推迟、建设成本变化、融资安排以及客户履约情况,都可能影响实际确认节奏。因此,比较矿企 AI 业务时,至少要分清三件事:签了多少合同、交付了多少容量、当季确认了多少收入。

净利润同样不能脱离会计项目单独阅读。例如 Core Scientific 二季度净亏损 11.553 亿美元,主要受到认股权证公允价值变动影响;Cipher 净亏损 2.675 亿美元,其中包括 1.505 亿美元认股权证公允价值损失;MARA 的亏损则受到比特币价格重估影响。相较之下,Bitdeer 当季出现毛亏损,反映的是收入成本已经高于收入,性质并不相同。

矿企正在分化成三种公司

二季度财报显示,上市矿企已经不能再用同一套标准衡量。

American Bitcoin 仍以扩大算力、提高产量和压低单枚成本为主要路径;Core Scientific 和 TeraWulf 已经有较大比例的托管或 HPC 收入进入当期报表;Riot、Cipher 等公司处在新项目逐步交付的中间阶段。

Keel Infrastructure 走得更彻底。这家由 Bitfarms 更名而来的公司已经完成美国比特币挖矿业务的关停,二季度收入约 3043 万美元,同比下降 50%,原因是比特币下跌和 2026 年 4 月美国莫西斯湖地区的加密货币挖矿业务被关闭所致;调整后 EBITDA 为负 2370 万美元。公司已经选择成为 HPC 基础设施开发商,但新业务尚未形成足以接替挖矿的收入规模。

因此,这一季度真正值得注意的,不是矿企是否都在谈 AI,而是它们已经走到了哪一步:有人仍靠矿机提高产量,有人开始按月收取机房租金,也有人正在经历旧收入消失、新收入尚未接上的过渡期。

矿机仍在轰鸣,但决定下一阶段财务表现的,正在变成谁拥有稳定电力、谁能按时交付机房,以及谁能把一纸长期合同真正变成当期收入。

我面试了一个朝鲜加密黑客:喜欢《冰雪奇缘》,说不出金正恩一句坏话

原文作者:Unchained Crypto

原文编译:深潮 TechFlow

深潮导读:一位韩裔美国记者伪装成招聘人员,通过视频面试了一名疑似朝鲜国家级黑客。对方技术扎实,能实时阅读开发者文档即兴作答,自称来自新加坡却操着韩国口音,最爱的迪士尼电影是《冰雪奇缘》。当面试进行到最后一个问题,”请说一句金正恩的坏话”。他沉默片刻,退出了 Zoom。

作为一个韩裔美国人,我的祖辈当年不得不从平壤逃离。朝鲜,对我来说一直是一个充满复杂吸引力的地方。

所以,当朝鲜安全问题专家 Taylor Monahan和 SEAL Alliance及 Ump Labs的 Nick Bax 问我,想不想亲自面试一个正在向 Ump Labs 求职的朝鲜加密开发者时,我毫不犹豫地答应了。

朝鲜的顶尖黑客多年来一直在为独裁政权窃取加密货币,据 TRM Labs 估算,累计金额已超过 60 亿美元。就连 Consensys 这样的老牌公司,也曾不小心雇佣了 FBI 和美国司法部所称的朝鲜”IT 工人”。

2024 年,CoinDesk 率先报道了这个问题在行业内有多猖獗——Cosmos Hub、Fantom、Sushi、Yearn Finance 等知名项目,都曾在不知情的情况下雇佣了朝鲜国家级黑客。

正如 Monahan 在最近一期 Uneasy Money 播客中所说:”每一家有一定规模的加密公司,至少从 2020 年起,都曾有过朝鲜 IT 工人的渗透。很多公司甚至同时有过十个。”

接下这个任务时,我心里的头号目标是:让那位开发者当面说一些关于朝鲜独裁者金正恩的难听话。这是公认的对付朝鲜人的“氪星石”,绝大多数朝鲜开发者在被要求这么做时,会立刻终止面试。

对一个可以在推特上公开骂特朗普总统“滚蛋”的美国人来说,朝鲜人连这么简单的要求都做不到,几乎让人觉得荒诞。但独裁政权就是这样维持权力的,通过洗脑控制民众思想,隔绝一切外界信息,然后用残酷的肉体惩罚来执行纪律。据国际 NGO 组织 Liberty in North Korea 介绍,“即使是对金正恩最轻微的批评,也可能导致整个家庭在政治犯集中营度过余生。”

尽管这些我已经知道了十多年,但我还是想亲眼见证这一幕真实发生。

前情

Monahan 和 Bax 向我展示了一份文件,上面列出了这名 IT 工人的 Github 账号、与其邮箱关联的各种在线账户、他在 GameSwap、MetaPlay和 Cook Protocol 等多个加密项目的工作经历,以及他在各雇主处的加密钱包交易与其他朝鲜交易之间的链上关联。文件还附了一张截图——一个据称被他黑过的团队发布的公告,上面有他的头像照片。

虽然这些都是指控性质的,但各种线索串联得很紧密。后来我上了视频通话,也确认他就是那张黑客公告照片里的本人,照片又关联着那些邮箱地址、个人资料和加密钱包地址。

这些身份信息看起来是准确且可验证的(当然也要注意,朝鲜 IT 工人有时会以团队方式维护特定的 GitHub 账号),但有两个部分对不上。第一,他声称自己住在美国加州长滩;第二,他的英文名叫 Justin Lim。(他还用过另一个化名 Jikun Liao,考虑到这个姓氏是中国姓,很可能是编造或盗用的。)他声称的所在地,是一条我可以顺着往下拽、试图让他露馅的线索。

既特权又不自由

他拥有任何形式的线上存在,本身就已经让他和绝大多数朝鲜同胞截然不同——后者不仅被禁止使用互联网,大多数人连朝鲜国内的局域网都没有权限访问。就连朝鲜官方配发的智能手机,也没有自由浏览内部网络的功能。在这个”隐士王国”,普通朝鲜人接触任何外部媒体都可能面临死刑、劳改或公开批斗。

让他显得与众不同的另一点是:他的一些网络资料显示,他很可能常驻俄罗斯海参崴。而他的同胞们不仅不被允许在海外生活,甚至在国内旅行都需要通行证。

但仔细想想,他拥有这些特权本身就说得通,他是朝鲜国家级黑客,这是只有精英阶层才能获得的”殊荣”。

两个假装中国人的韩国人

Bax和 Monahan 还透露了一个细节:据称这个人在 2022 年从 MetaPlay 盗取了约 270 万美元。所以他确实有真功夫。我有些担心他会识破我不是真正的招聘人员而是记者,甚至可能反过来入侵我的系统,查出我是谁。

Bax 帮我拟了面试问题,告诉我什么是恰当的回答范围,这样我才能做出合理的反应和追问。我们还商量了哪个视频会议平台能在不使用 VPN 的情况下确保我的安全,并给我的招聘角色起了个名字:Sophie Wang。

想想挺有意思的——我和他,两个韩国人,各自用假的中国姓氏伪装身份。

我既兴奋又紧张,即将和”我的”黑客面对面(至少是隔着屏幕)。Nick 给我设置了一个 Ump Labs 的工作邮箱,把 Zoom 会议安排在周五下午两点(东部时间),那对他来说是周六凌晨四点(海参崴时间),这个时间点很诡异,但考虑到他的工作本质上是一种强制劳役,似乎又说得通。和 Bax 彩排了一遍之后,我准备好了。

冷血罪犯还是面无表情的打工人?

那个时刻来了。我终于和一个在我想象中冷酷无情的骗子、窃贼,一名朝鲜”IT 工人”——虚拟地面对面了。

然而我的第一印象是:一个安静的、长着一张娃娃脸的内向青年,戴着耳麦,麦克风嗡嗡响,在日光灯下工作,活像一个客服中心员工。他看上去大概 22 岁。

我先抛出了一些 Bax 和我事先想好的闲聊试探题,想在他声称的长滩住址上找到破绽。但我发现很难在这些问题上施压,因为它们本质上就是闲扯,我不想一上来就摆出审讯的架势,那样会暴露身份。

比如,我问他长滩天气怎么样,洛杉矶最近有什么事情发生,有没有去过迪士尼。然后我假装不确定加州的迪士尼是叫 Disney Land 还是 Disney World,看他能不能帮我补上。他全程都是一个词一个词往外蹦,迪士尼的名字他直接没接茬。

我问他平时喜欢做什么,他回答:“逛街”,虽然这个答案有点怪,但也不是能当场揭穿的破绽。

他更像一个淡漠的、甚至没有情绪的技术宅。有一度我甚至怀疑他是不是在照着稿念。唯一看起来有点私人色彩的信息是他说喜欢玩 Dota 2。但话说回来,这会不会只是编出来让自己看起来像普通程序员的台词?不管怎样,我的整体感觉是:他只是在设法活下去,甚至可以说,只是在完成他的”工作”——被录用,然后把钱汇给朝鲜独裁政权。

Bax和 Monahan 很期待我问他最喜欢的迪士尼电影是什么,还提前告诉我,《冰雪奇缘》似乎是朝鲜开发者们最常说的答案。果然,Lim 确认他最喜欢的迪士尼电影就是《冰雪奇缘》。

他告诉我他来自新加坡。这挺好笑的,因为他说”window shopping”的口音,一听就是韩国腔,但我暂时不打算戳破。我还在一档,还在等待高潮到来。

难怪这些朝鲜开发者能被录用

接下来我走完了假装为 Ump Labs 招人的流程。我的结论是:他可能确实是一个相当有能力的区块链工程师。他看起来很自豪地讲述了自己如何解决了一个问题,The Graph在 Velas 网络上的索引速度跟不上区块处理速度,他 fork了 Velas 网络使其兼容 The Graph。

让我印象深刻的不仅是他似乎知道我问题的答案,还有当我问到 OpenSea的 Seaport 协议时,他坦率地说不了解,然后当场调出开发者文档,实时分析,以便回答我的问题。

他显然很想拿到这份工作。还有一个他承认不知道的问题是关于 Uniswap v4,他说自己熟悉 v2和 v3,然后主动提出去查 v4 的文档。

还是一个黑客高手?

他临场应变也很灵活。因为 Ump Labs 正在搭建一个实物商品交易平台,他给出了一些颇有创意的即兴回应。

当然也有一种可能——他只是很擅长用 AI 辅助回答。但除了那几个问题之外,他似乎大部分答案都是脱口而出的。

然后到了安全相关的问题环节。这些是 Bax 设计的,因为朝鲜人员似乎通过了解项目的资金保护方式来实施盗窃。Lim 回答说,智能合约的 owner 应该使用多签钱包,然后开始提出各种保护智能合约安全的想法,比如防止重入攻击。

讲到这里,我说:”你应该知道,加密行业遭受过一次重大攻击。朝鲜从 Bybit 盗走了 15 亿美元。”虽然由于我的录像设置有问题没有拍到,但我看到他脸上闪过了一丝微笑——整场对话中唯一一次。

我一直等待的时刻

Bax 和我把所有可能让他感到棘手的问题都留到了最后,这样我们就能在他可能离开之前获取尽量多的信息。

首先,我问他能不能亲自飞到 ETH Denver 来。他说可以,但想先远程工作几个月。

然后,轮到了我的”圣杯问题”。我措辞非常谨慎。作为一个祖辈认定共产主义行不通、从今天的朝鲜逃离到民主社会的后代,作为一个认为言论自由是民主最重要支柱之一的美国记者,我刻意选择了用来描述朝鲜政府的那个词:独裁政权(dictatorship)。这是我用自己的方式,试图在他脑海中打开一扇门,让他也许有一天会去质疑他出生于其中的那个残忍、野蛮、非人道的体制。

于是,在我认为可能是最后一个问题时,我说:”正如我之前提到的,加密行业遭到了大量代表独裁政权的朝鲜人渗透,所以我们必须做一项基本核查。你能不能说一些关于金正恩的负面评价?”

沉默。然后他极其微弱地说了一句,”I think it’s not…”(我觉得这不……),或者”I think it’s enough”(我觉得差不多了)之类的话。然后他就消失了。

我发邮件给他,假装他是掉线了,问他能不能重新加入 Zoom。九分钟后,他回复”我”(也就是 Sophie Wang):”Hi Sophie, 我的网络今天很不稳定,目前没法进行视频通话。如果你可以分享你的 Discord或 Telegram,我们可以在那里聊。谢谢。”

Bax、Monahan 和我赶紧想办法给 Sophie 搞一个新的 Telegram 账号。弄好之后我重新联系了 Lim——他的用户名是 Zero Bit——他问 Ump Labs的 Solidity 开发者薪酬是多少。我回答之后,再次要求他说一些关于金正恩的负面评价。他回复:”I don’t know much.”(我了解不多。)

我解释说,这不需要什么知识储备——他只需要说一些关于金正恩的负面话就行。沉默了几分钟,他写道:”It’s quite special question, and never faced with other teams before.”(这个问题很特别,我之前在其他团队面试时从来没遇到过。)这看起来很可能是 AI 生成的回答。

不管怎样,他仍然在试图绕开这个要求。我没有回复,之后他可能举报或拉黑了我过了一会儿,我发现给 Sophie Wang 创建的那个 Telegram 账号已经不能用了,所以我也没能截图保存。(好在我一直在给 Bax和 Monahan 发消息同步每一个细节。)

沉重的结尾

我答应做这次”卧底”工作,源于一种近乎病态的好奇心——他真的没办法说一句金正恩的坏话吗?当好奇心被满足之后,留下的是一种悲伤的怔然。与此同时,我对自己的祖辈充满了感激——尤其是我的祖父,感谢他的远见卓识;也感激我们美国人所享有的言论自由。

这次经历也让我更加确信:只要每家加密公司都确保在招聘中问这一个问题,就不应该再有朝鲜开发者被录用。这些人真的会放弃一切努力。

如果做到这一点,朝鲜政权就无法再通过内部渗透获取情报来窃取加密资产。这是一项基本检查,却能为整个行业和全世界省去巨大的麻烦。我希望全球的加密公司都在招聘电话中使用这个问题,让朝鲜核武器项目不再从加密货币中获得哪怕一分钱的资金。

至于 Justin Lim,或者不管你的真名是什么,我希望有一天,你和你的同胞们都能从金氏家族的野蛮暴政中获得自由。

NFT之夏回归,Robinhood Chain哪些项目值得重点关注?

原创 | Odaily 星球日报(@OdailyChina

作者 | Asher(@Asher_ 0210

继 Meme 币之后,NFT 正在成为 Robinhood Chain 上新的炒作主线。

最先引起社区关注 Robinhood Chain 上 NFT 的是 StonkBrokers。7 月 17 日,StonkBrokers 以 Free Mint 形式发行 4444 个 NFT。不到一个月时间,其地板价最高涨至约 13 ETH,一度超过 BAYC、Pudgy Penguins 等老牌蓝筹 NFT。截至 8 月 14 日,OpenSea 上 StonkBrokers 地板价仍超 11 ETH ,累计交易量超 470 万美元。

真正让这轮 Robinhood Chain NFT 热潮出圈的,是本周 Spritehood 的出现。

8 月 11 日,2022 年初因 Pudgy Penguins 项目管理争议被社区投票要求离开的联合创始人 Cole Villemain,在 Robinhood Chain 推出新 NFT 系列 Spritehood Wisps。总量高达 44,444 个,但依然在约 53 分钟内全部售罄,付费铸造部分共为 Cole Villemain 带来 128 万美元收入。

四年过去,一个几乎淡出 NFT 圈的老玩家,靠发行一次 NFT 又赚到了超过百万美元。这件事很快在 NFT 社区发酵,加密艺术家 Beeple 随后发布了一张写着 “ROBINHOOD SAVING NFTS” 的梗图,Robinhood 联创 Vlad Tenev 也参与了互动。

Odaily星球日报将从 Robinhood 链上已完成铸造和尚未铸造两大类项目入手,梳理当前这轮 NFT 热潮中的值得重点关注的项目。

Robinhood 链上已完成铸造的热门项目

StonkBrokers

官方 X 账号:https://x.com/clutchmarkets

OpenSea 购买链接:https://opensea.io/collection/stonkbrokers-434284142

StonkBrokers 是由 Clutch Markets 在 Robinhood Chain 上推出的像素风格“股票经纪人”PFP NFT 项目,总量 4444 个,地板价暂报 11.98 ETH,价值约 2.25 万美元。

每个 NFT 基于 ERC-6551 标准,绑定独立的 Token-Bound Account 钱包,铸造时会预存 tokenized 股票代币(如 TSLA、AMZN、PLTR、NVDA、AAPL 等),持有者可使用生态代币 $STONKBROKER 进行分级激活(激活费用部分销毁),激活等级越高,获得股票代币奖励的权重越大。奖励主要来自 Anvil NFT AMM 交易手续费的约 70%,通过 Clock In 机制定期空投到已激活的钱包中。

项目支持用固定数量的 $STONKBROKER 在 Anvil AMM 上兑换 NFT,还可进行借贷等操作,并锚定未来的 Stonk Launcher 代币发行平台和投票导向 DEX,将 NFT、DeFi 与股票代币深度结合。

Spritehood

官方 X 账号:https://x.com/Spritehoodio

OpenSea 购买链接:https://opensea.io/collection/spritehood-wisps

Spritehood 是前 Pudgy Penguins 联合创始人 Cole Villemain(@ColeThereum)于 2026 年 8 月 11 日在 Robinhood Chain 上推出的幻想 RPG 风格 NFT 项目。

项目首发系列为 Spritehood Wisps,总量 44,444 个,地板价暂报 0.0125 ETH,价值约 23 美元。它并非传统成品头像(PFP),而是“Wisp”(灵体/雏形),每个 Wisp 永久绑定一个职业(Class),包括 Warrior、Knight、Priest、Hunter、Mage、Monk、Rogue、Paladin、Jester、Death Knight 等。持有者后续可燃烧 Wisp,召唤并自定义属于自己的 Sprite(精灵角色),自由选择名字、脸部、装备与武器,实现高度个性化。

该项目世界观围绕四大阵营(Moonvane、Wyldroot、Ironvow、Moth Court)展开,并规划有 Dungeon、Tavern 等元素,定位为“实验性 NFT 冒险”,而非静态收藏品。铸造为公开无白名单形式,约 53–57 分钟售罄,标准价约 17 美元、高级/稀有档约 117 美元,实际募资约 128 万美元(约 684 ETH)。

Cash Cats

官方 X 账号:https://x.com/cashcatss

OpenSea 购买链接:https://opensea.io/collection/cashcatss

Cash Cats 是 Robinhood Chain 上的猫主题 PFP NFT 项目,总量 10,000 个(实际发行 9,995 个),于 2026 年 7 月推出,地板价暂报 0.26 ETH,价值约 490 美元。由于蹭了 Robinhood Chain 上最火的 Meme 币 $CASHCAT 的热度与叙事,因此社区讨论热度很高。

此外,项目官网提供在线 Trait Builder(属性构建器),用户可自由搭配背景、种族(Race)、衣服(Shirt)、帽子(Hat)、配件、零食(Snack)、朋友(Friend)以及 Overlay 等属性,生成个性化的“Cash Cat”形象。

Chain Mancers

官方 X 账号:https://x.com/MancerXYZ

OpenSea 购买链接:https://opensea.io/collection/chain-mancers

Chain Mancers 是 Robinhood Chain 上的 5,000 供应量 PFP NFT 项目,由 Blockhash 与 Clutch Markets 合作推出,于 2026 年 8 月 6 日发行,地板价暂报 0.9 ETH,价值约 1700 美元

Chain Mancers NFT 与 $MANCER 代币价值绑定。每个 Chain Mancer NFT 对应 500,000 枚 $MANCER 代币,其中:

  • 3,750 个(总量的 75%)通过燃烧 HOODL、SLOP 或 Slonk 免费获得白名单铸造;
  • 剩下 1,250 个(总量的 25%)专门用于为 Anvil AMM 上的 $MANCER 提供流动性。

持有者激活 NFT 后,可以按比例分得协议产生的交易手续费。

Robinhood 链上尚未铸造的热门项目

The Saudis

官方 X 账号:https://x.com/TheSaudisNFT

沙特人 NFT 在 NFT 爆火的 2022 年,也算是“撸白名单”的大毛了,近日宣布将在 Robinhood 链再次发行系列 NFT,总量 5555 个,画风仍为像素风,参考画风如下图:

白名单申请链接:https://thesaudis.cash/

目前,拿白名单最直接的方式是:买 1 个 ETH 链 The Saudis NFT(OpenSea 购买链接:https://opensea.io/collection/thesaudis),地板价 0.118 ETH;或买 3 个 ETH 链 The Cheetahs(OpenSea 购买链接:https://opensea.io/collection/thecheetahs),地板价 0.023 ETH,3 个该系列价值约 0.069 ETH。此外,也可以通过发推文,加入白名单后补。

bolds

官方 X 账号:https://x.com/boldpfps

bolds 是近期 Robinhood Chain NFT 社区讨论度较高的新项目,由加密插画作者 boldleonidas 发起。boldleonidas 此前已发行过多个 NFT 系列,其中 Classic Pepes 在 OpenSea 累计交易量约 26 万美元,Bold Pepes 1/1 系列也曾在 Foundation 售出 77 件作品。

与大量强调代币和后续赋能的 NFT 不同,bolds 定位为纯艺术头像收藏品,强调“无赋能、反炒作”。(下图为项目方透露的即将发行 NFT 的样式)目前,bolds 的供应量、Mint 价格、发行时间等信息均未公布。此外,项目方甚至明确表示不设 Discord、不保证老持有者白名单,最终也存在不发行的可能。

Chog

官方 X 账号:https://x.com/ChogNFT

Chog 此前是 Monad 生态的吉祥物,早在 Monad 测试网时期就发行过 NFT。随后 $CHOG 代币在 Monad 主网上线,成为生态头部 Meme 项目。

8 月 11 日,Chog 官方表示,将于本月在 Robinhood 链上免费发行新系列 NFT,并置顶该内容。

目前官方给出拿白名单方式包括:

  • 保证白名单:通过与官方合作、或在钱包中持有 100 万枚 $CHOG(即日起,官方也会在每篇帖子中随机挑选评论,赠送保证白名单);
  • 先到先得白名单:持有 10,000 枚 $CHOG。

Pizza Ninjas

Pizza Ninjas 是比特币 Ordinals 上的 PFP NFT 项目,于 2024 年 1 月由 Ninjalerts 联合艺术家 Boozy.btc 推出。8 月 12 日,官方发布的“gm Ordinals,gm Robinhood”内容,或暗示即将在 Robinhood 上发行新系列 NFT,值得近期留意获取白名单的方式。

逼近历史警戒线:美债长端融资成本飙升,30年期得标利率创2001年最高

原文作者:赵颖、李丹

原文来源:华尔街见闻

美国政府长期融资成本正逼近历史警戒线。本周连续两场长期国债标售结果显示,市场对持有美国长债要求的补偿水平已升至数十年来罕见高位,为财政部和特朗普政府带来切实压力。

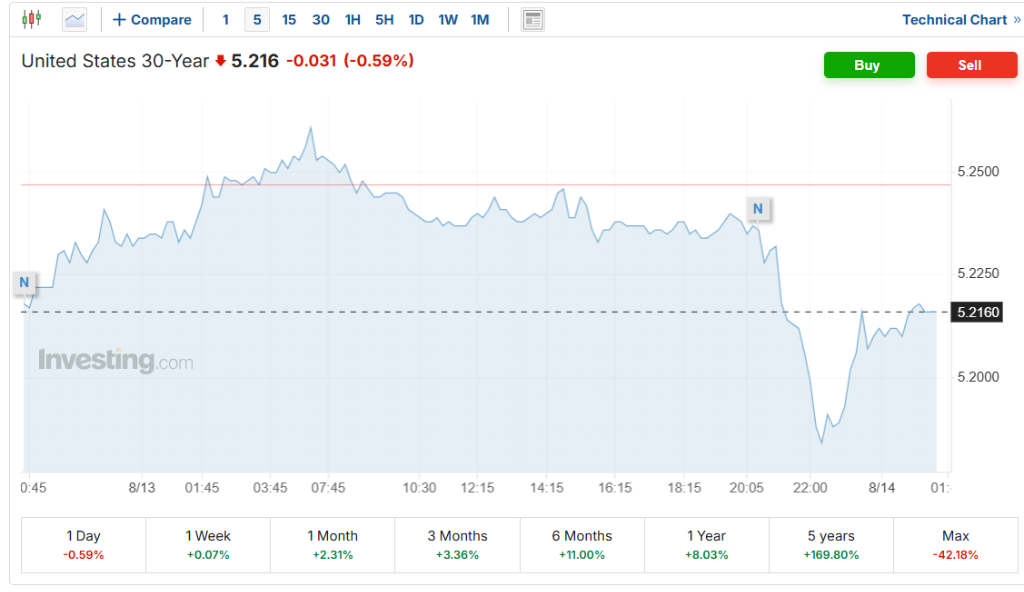
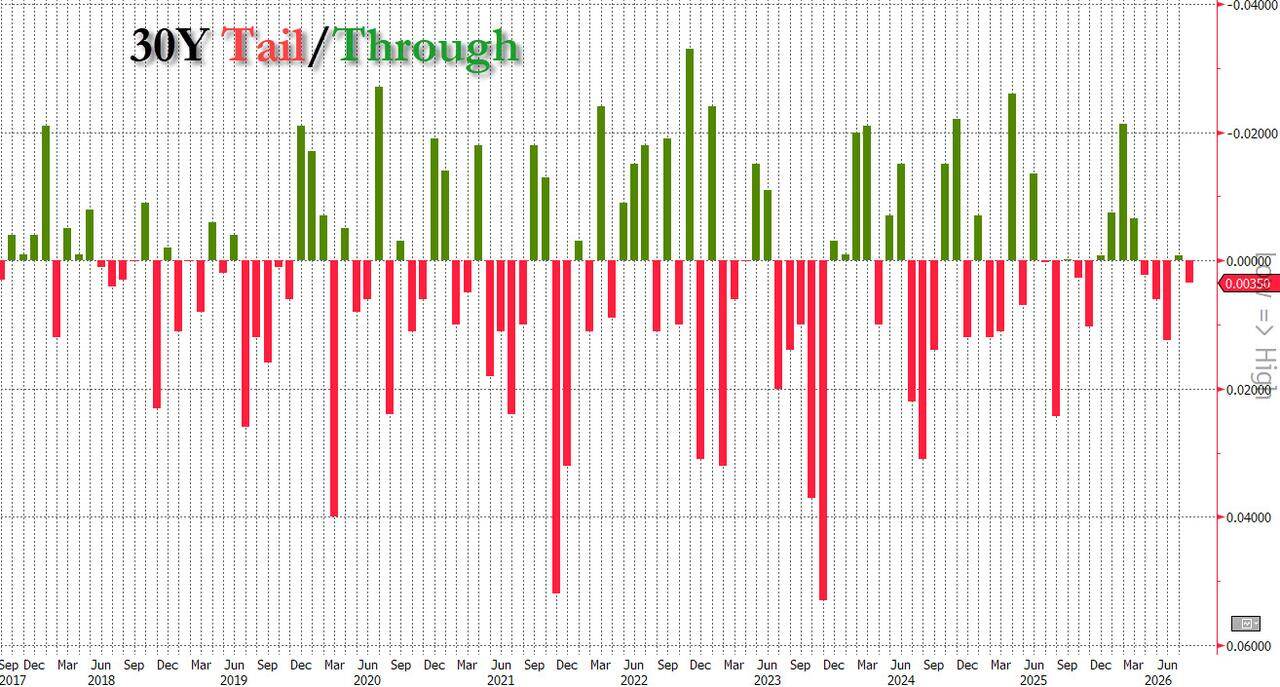
周四,美国财政部完成 250 亿美元 30 年期国债标售,得标利率报 5.216%,创 2001 年以来最高水平。本次标售出现小幅”尾部”——得标利率较预发行收益率高出约 0.4 个基点,意味着投资者要求高于盘中市场定价的收益率方愿接手。此前一天,420 亿美元 10 年期国债标售得标利率达 4.683%,为 2007 年全球金融危机以来最高。

两场标售接连刷新多年纪录,其市场影响已超出拍卖本身:30 年期国债收益率当日收低约 4 个基点,但 5 年期与 30 年期美债利差进一步走阔至 5 月以来最宽区间,收益率曲线持续趋陡,显示长端压力并未因单日波动而消散。

Allspring Global Investments 全球固定收益团队组合经理 Michal Stanczyk 表示,“如果投资者继续要求更高的通胀与财政风险溢价补偿,长端收益率可能进一步走高,突破 5%的关口。”

需求并非崩塌,但结构出现分化

周四 30 年期标售的表面数据并不算差。投标倍数为 2.39 倍,高于过去六次同类标售均值 2.36 倍,绝对需求量并未明显萎缩。

然而,买家结构的变化值得关注。反映海外央行等境外机构需求的间接投标者获配比例降至 66.8%,低于 7 月接近纪录高位的 77.7%,也低于此前六次均值 67.0%。一级交易商获配比例则升至 11.5%,较 7 月高出 150 个基点,高于近期均值 10.6%。由于一级交易商通常扮演兜底角色,其占比上升叠加间接投标者比例下滑,意味着部分最终投资者的需求缺口由交易商承接。

周三的 10 年期标售情况略有不同。0.1 个基点的尾部幅度更为有限,一级交易商获配比例下降,显示最终投资者仍有一定承接力,但 4.683%的成交利率本身已是近 20 年来最高。TD Securities 美国利率策略主管 Gennadiy Goldberg 表示,“强劲的供给吸纳表明需求确实存在——只是有其价格。”

财政供给与期限溢价正在主导长端

这轮长端收益率高企,已难以仅用美联储政策预期来解释。

7 月 CPI 数据出炉后,市场对美联储 9 月加息的预期已有所降温,交易员目前预计 9 月加息概率约为 35%,低于本周早些时候的 50%左右。但 10 年期和 30 年期国债收益率并未跟随货币政策预期的降温而走低,而是继续在多年高位徘徊,收益率曲线反而进一步趋陡。

市场分析人士指出,财政赤字持续扩大、美债供给增加以及期限溢价上升,正在成为驱动长端收益率的独立变量。巴克莱 Demi Hu 团队在研报中写道,”随着市场对价格敏感型投资者的依赖程度不断加深,同等规模的国债供给可能需要更大的收益率让步才能完成发行。”

当前美国债务规模约达 31 万亿美元,较 2018 年翻番。惠誉评级周四维持美国主权评级”AA+”及稳定展望,但警告 2026 年财政赤字相对于经济规模的比例将因减税和关税退税措施而进一步扩大。截至本财年,美国利息支出已累计达 1.17 万亿美元,同比增幅达 15%。

发行策略存争议:调短期限能否持续?

面对长端压力,财政部上周悄然调整了季度借款政策声明措辞,将原本的”持续评估未来可能增加”票息债及浮动利率债发行,改为”考虑可能的调整”,市场将此解读为当局正在为潜在削减长债发行量保留空间。

市场普遍预期,若财政部增加固定收益债券发行规模,重点将集中于 2 至 7 年期的中短期限品种,这将是现有缩短久期策略的延伸——当局已将发行重心向一年以内的短期国库券倾斜,以规避长端高收益率,但此举同时推升了再融资风险。

BTG Pactual Asset Management US LLC 管理合伙人 John Fath 对此策略的可持续性提出质疑:”我认为唯一明确的解决方案是美国政府收紧预算。把发行集中到短端,只能做到一定程度,再往下就会变成我所说的不负责任。”

从美债到房贷,成本压力向实体传导

长期国债收益率上升的影响已向更广泛的经济领域延伸。作为美国金融市场定价基准,国债收益率的走势直接影响企业债、住房抵押贷款等各类融资成本。上周,美国 30 年期固定利率房贷均值升至 6.69%,为 2025 年 7 月以来最高水平。

先锋集团固定收益客户组合管理主管 Matt Wrzesniewsky 认为,当前较高的收益率水平为投资者提供了”又一次入场机会”,先锋预计 10 年期美债收益率将维持在 4.25%至 4.75%区间,并倾向于通过中期限品种而非 30 年期长债增加利率敞口。

短期来看,此次两场标售的完成说明市场消化能力尚存。但以 5.216%的水平发行 30 年期国债这一事实本身,已传递出清晰信号:在赤字扩大、供给增加与通胀不确定性并存的背景下,美国政府的长期融资成本正处于本世纪罕见的高位,未来数轮中长端标售的需求表现,将成为判断这一趋势是否进一步演变的关键观察窗口。

宇树不值现在这个价

原创 | Odaily 星球日报(@OdailyChina)

作者|jk

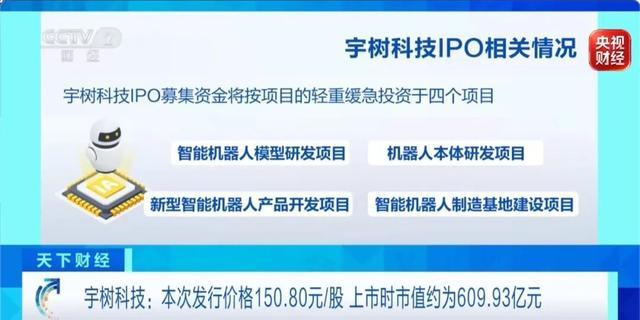
8 月 6 日晚间,宇树科技公布科创板发行价,每股 150.80 元,对应发行市值 609.93 亿元。8 月 10 日网上申购当天,978 万户散户涌入,初步有效申购倍数达到 8288.82 倍,创下科创板历史新低的中签率。在 Hyperliquid 上的永续合约平台上,宇树的盘前报价一度冲到 90 美元,换算成人民币市值超过 2400 亿元,是它 610 亿元发行市值的四倍。这些数字放在一起,勾勒出的是一场近乎全民狂欢的新股认购,但狂欢背后,越来越多的声音开始追问,这个价格是不是已经透支了太多想象。

Odaily星球日报今天就带你一起看看,狂欢背后可以做空的五个理由。

一、市盈率远超行业水平

宇树科技于 8 月 6 日公布发行价,每股 150.80 元,对应发行市值约 609.9 亿元。真正让市场倒吸一口凉气的是它背后的市盈率:219.23 倍;作为对比,中证指数发布的通用设备制造业最近一个月平均静态市盈率只有 38.56 倍左右,宇树的定价大约是行业平均水平的 5.7 倍。

央视对于宇树的报道。来源:央视

有股民已经把这个市盈率戏称为“市梦率”,意思是这个价格买的已经不是当下的盈利能力,而是一个遥远的梦。

二、场外报价比发行价更离谱

在 Hiive 等海外二级市场平台上,8 月 10 日到 11 日期间宇树的报价一度到了每股 61.63 美元,按此换算整体估值接近 224 亿美元,是发行价对应估值的两倍多。

而在 Hyperliquid 上,情况更加极端。截至发稿的数据显示,宇树科技的盘前永续合约 UNITREE-USDC 一度报价 90 美元左右,按 4.04 亿股总股本计算,对应市值约 354.7 亿美元,折合人民币约 2390 亿元,是发行市值 609.93 亿元的近四倍。

宇树科技在 Hyperliquid 上的盘前报价。来源:Hyperliquid

但它反映出的情绪是真实的,那就是市场对宇树的想象空间已经透支到了相当极端的程度。

三、真正用于工业化的机器人销售额仅有 3%

支撑这个估值的叙事,是人形机器人即将大规模进入工厂、替代人力的故事。但翻开宇树自己的招股书,这个故事目前还只是故事。

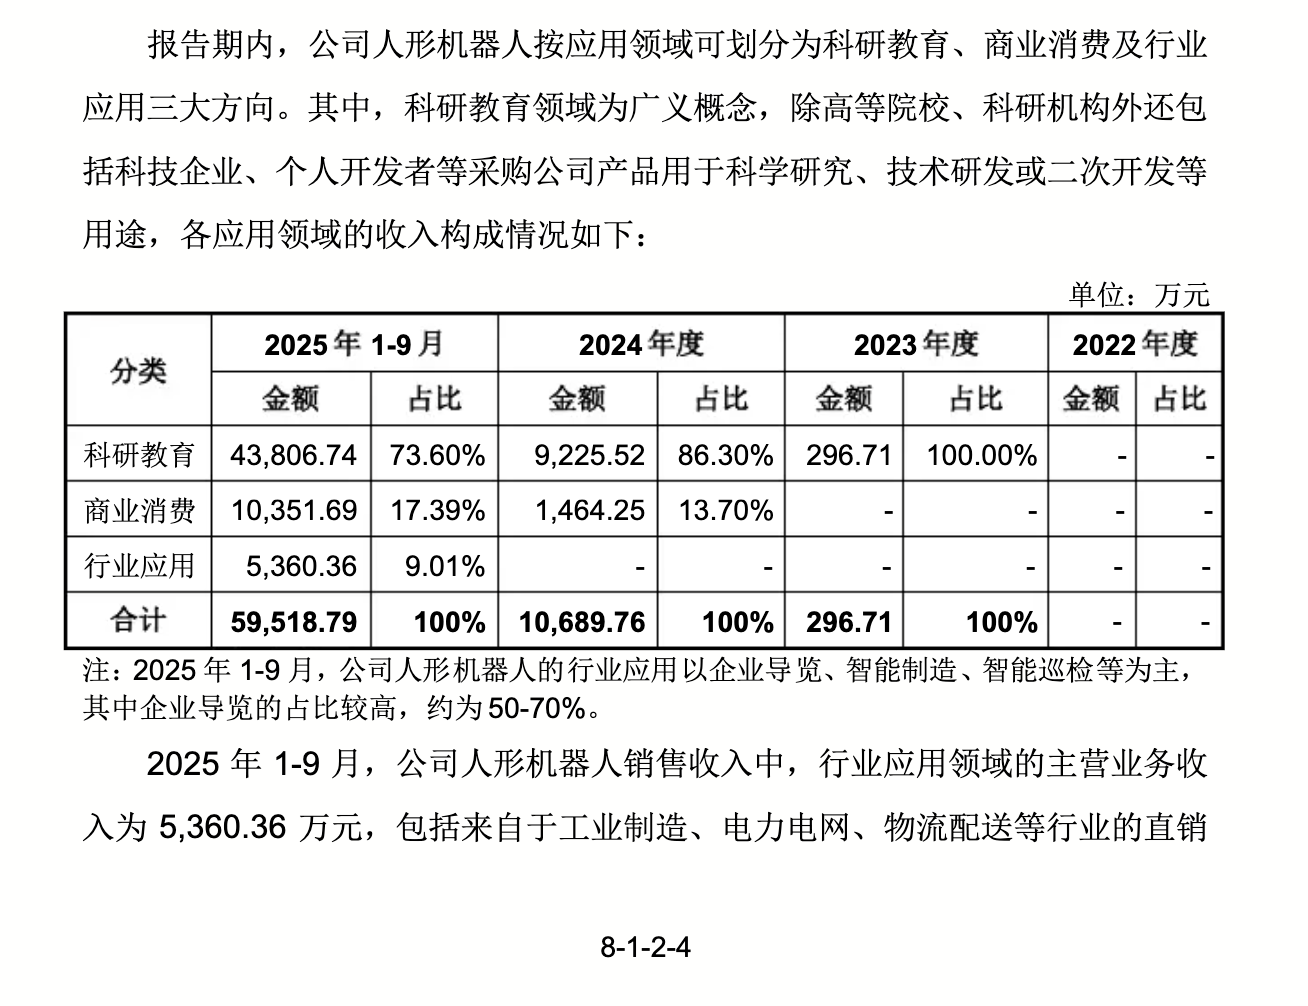
2025 年前九个月,宇树人形机器人收入里有 73.6%来自科研教育场景,17.4%来自商业展示展演,真正投入工业应用的收入占比只有 9.01%。而在这 9%里,真正用于制造、巡检、物流这类实际工作场景的收入不到 3%,前九个月只有 1570 万元,其余大头仍然是企业参观接待。

36 氪在《人形机器人,还未“造福”先“造富”》一文中提出了一个很尖锐的问题,“宇树能赚钱,就代表着人形机器人一定会赚钱吗”,并给出了具体数据支撑这个疑问,

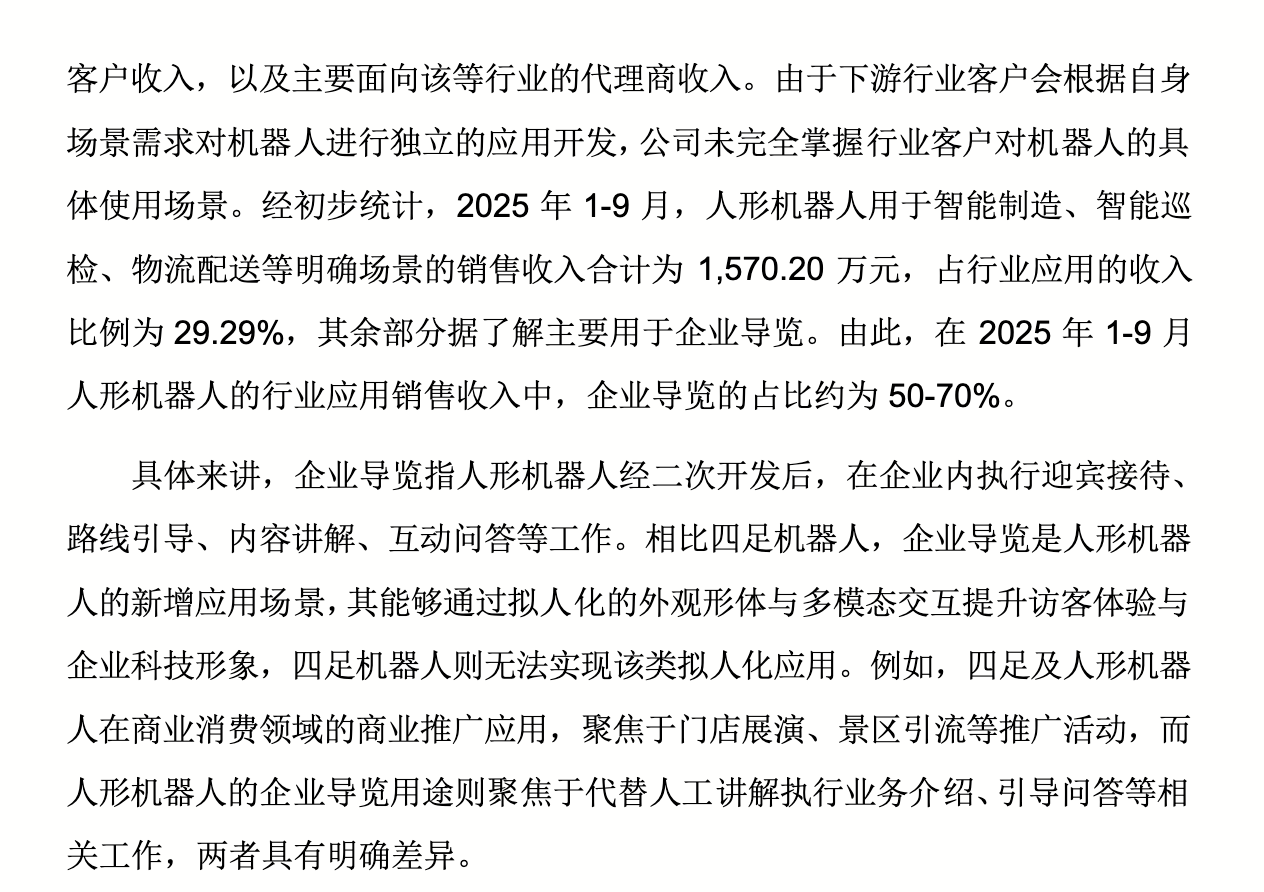
2025 年前九个月,科研教育占人形机器人业务收入的 73.60%,商业消费占 17.39%,行业应用只有 9.01%,而这 9.01%里,企业导览又占了 70%,真正用在智能制造、智能巡检这类明确工业场景的收入只有 1570.20 万元,占行业应用收入的 29.29%。

这组数据的源头其实是宇树自己对上交所第二轮问询函的书面回复:

宇树科技答复函。来源:上交所

简单来说,人形机器人目前最大的买家群体是高校、科研机构和科技公司,他们买机器人是为了做算法研究、模型训练、教学实验,而科研教育市场的需求有限,极有可能很快到达天花板。

而在这 9.01%的行业应用里,真正对应智能制造、智能巡检、物流配送这类明确工业场景的收入是 1570.20 万元,占比 29.29%,剩下七成左右,公司自己的表述是“据了解主要用于企业导览”。所谓企业导览,指的是人形机器人经过二次开发后,在企业内部执行迎宾接待、路线引导、内容讲解、互动问答这类工作,本质上是一台会说话、会走路的展厅陈列品。

如果把 9.01%这个行业应用占比,再乘以 70%左右的企业导览占比,那么被计入“行业应用”这个听起来很像工业化落地的统计口径里的收入,相当一部分其实是前台迎宾和展厅讲解,和外界想象中机器人进厂拧螺丝、搬货物的场景相去甚远。

真正能对应到智能制造、智能巡检、物流配送的收入,占公司人形机器人总收入的比例还不到 3%。

文章同时提到,友商优必选的人形机器人虽然屡获大单,但 2020 年到 2025 年上半年累计亏损超过 50 亿元,至今没有扭亏。作为对照,即便订单亮眼,也不代表这门生意已经万事大吉。另一篇关于打新的分析文章则直接点出,科研教育是一门好生意,但它撑不起 610 亿市值里“通用机器人进入千家万户”那部分溢价,这部分溢价需要工业场景和消费级市场接棒,而这两个场景目前都还停留在试点阶段。

四、盈利增长放缓,利润质量在恶化

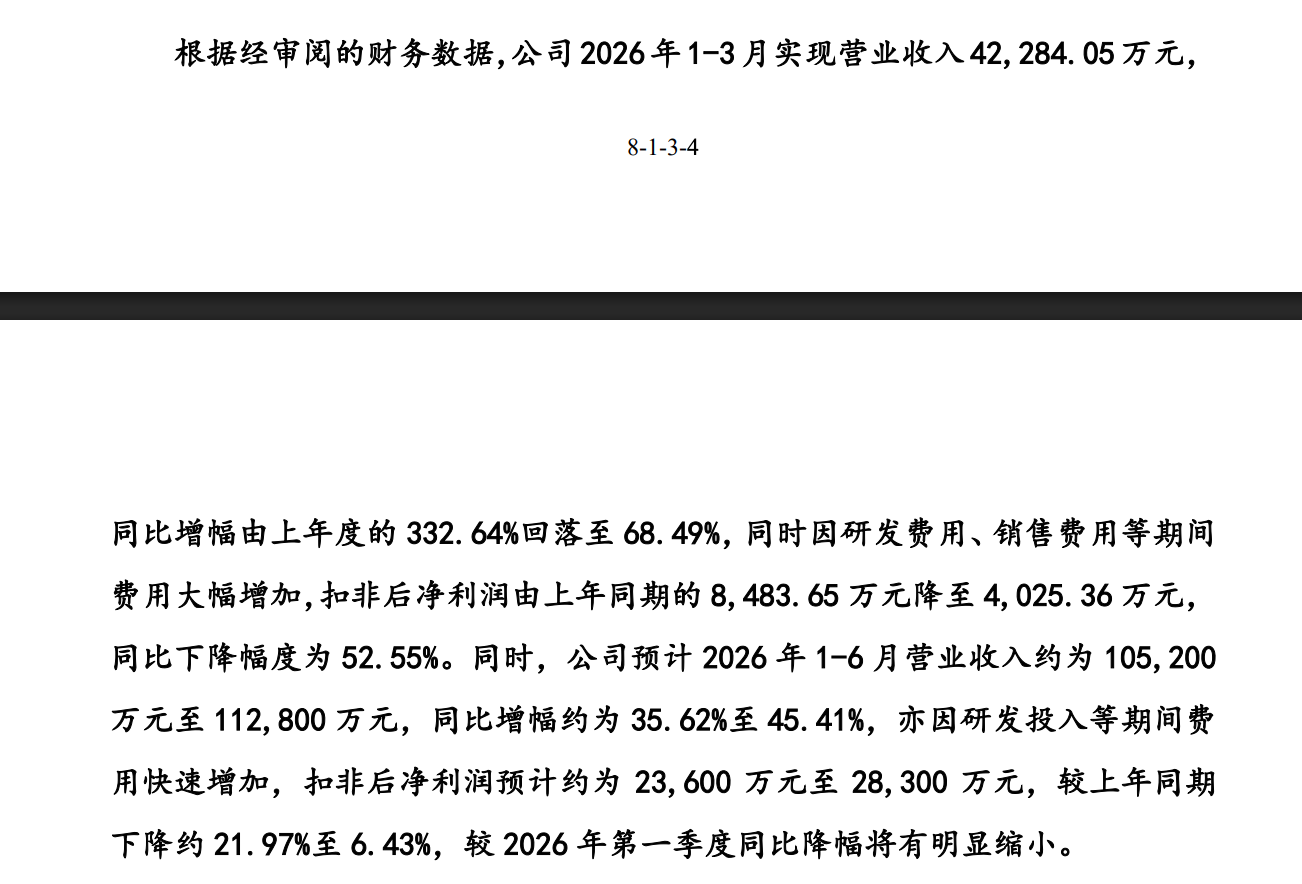
今年一季度,宇树营收 4.23 亿元,同比增长 68.49%,看似依然强劲,但对比 2025 年一季度 332.64%的增速,已经是断崖式的回落。一季度扣非净利润从去年同期的 8483.65 万元降至 4025.36 万元,同比下滑 52.55%,直接腰斩。公司给出的解释是,研发费用同比净增 3832.8 万元,主要投向具身智能大模型、运动控制算法和本体结构研发,同时借助央视春晚等平台密集做品牌推广,推高了销售费用。

宇树科技财务答复函,来源:上交所

对比今年 3 月披露的申报稿和 5 月披露的上会稿,宇树科技对特别风险提示做了五处修改,其中最关键的一处,是新增了“净利润出现同比下降提示”,并把原本相对宽泛的“技术突破与产品创新不及预期”风险,替换成了“增速放缓及经营业绩发生波动的风险”,摆在了七条特别风险提示的首位。招股书里还首次点名了特斯拉的威胁,承认特斯拉凭借规模化量产和供应链整合能力,其人形机器人 Optimus Gen-3 已启动小批量试产,规划年产能达到 100 万台,一旦实现量产,将与宇树形成直接竞争。

瑞银证券中国工业行业分析师王斐丽提到,即便今年不少厂商冲击万台出货量,人形机器人也未必真正走到商业化拐点,因为当前行业订单仍以验证性采购为主,而不是基于生产力需求的扩张性采购。

五、机构和分析师的看空

上海一家投资机构的合伙人 Zhuo Wang 在接受路透社采访时表态,“这次 IPO 定价偏贵,投资风险已经相当高”,并指出宇树的销售收入大部分来自科研和展示场景,真正的大规模商业应用还很遥远。

即便是相对看多的申万宏源研究,在点评这次定价时用词也偏谨慎,认为较高的发行估值可能会把市场目光引向整个机器人行业的商业价值,进而带动相关个股重新定价。这句话反过来看,也可以理解为宇树目前的商业价值本身还有待验证,估值走在了业务前面。

研究机构 SemiAnalysis 在报告里给出,他们估算宇树在 2025 年真正投入产业化场景使用的机器人大约只有 250 台左右,而当年出货量已经超过 5500 台,相对而言落差很大。

结语:估值终究要回到基本面

归根结底,这轮定价很大程度上是全球人形机器人热潮 A 股散户情绪共同推高的结果。今年以来,从特斯拉 Optimus 到智元、越疆、云深处,几乎所有沾上“具身智能”标签的公司都在资本市场上被赋予了远超现有业绩的想象空间。

这场押注要成立,需要三个假设同时兑现:人形机器人产业需求在短期内出现爆发式增长,宇树能够在智元机器人、特斯拉 Optimus 等强敌环伺的情况下守住份额,同时不会因为价格战而牺牲掉目前 60%左右的高毛利率。这三个条件缺一不可,而每一个都存在相当大的不确定性。

短期之内,受限于流通盘小、指数基金托底这几个结构性因素,宇树的股价未必会立刻走弱,甚至不排除在上市初期继续冲高。但从中期看,一旦这些结构性的支撑力量随着时间消退,尤其是等到上市满一年、机构限售股解禁的时点临近,估值终究要回到基本面上来接受检验。如果届时工业场景的收入占比没有明显提升,利润增速继续下滑,这个目前建立在梦想之上的高估值,大概率会经历大回落。

这与大多数加密资产的走向又何其相似……

Exit mobile version