24H热门币种与要闻|”牛来”市值回升短时突破4000万美元;SEC委员会通过《加密资产监管》提案(8月19日)

 1、CEX 热门币种

CEX 成交额 Top 10 及 24 小时涨跌幅:

  • BNB: -0.24%
  • BTC: +0.50%
  • ETH: +0.48%
  • SOL: +1.57%
  • ACE: +45.51%
  • ALLO: +4.78%
  • EURI: -0.08%
  • TUT: -11.43%
  • DOGE: -0.17%
  • ALPINE: +22.93%

24 小时涨幅榜单(数据来源为 OKX):

  • ACE: +46.63%
  • PUMP: +9.98%
  • ZENT: +8.96%
  • ASP: +7.58%
  • PEOPLE: +6.63%
  • OL: +6.16%
  • AEVO: +5.56%
  • MET: +5.47%
  • VELO: +4.62%
  • THETA: +4.00%

24 小时币股涨幅榜单(数据来源为 msx.com):

  • AIXC.M: +76.01%
  • AAOZ.M: +33.25%
  • SNDQ.M: +23.57%
  • LITZ.M: +22.53%
  • SKDD.M: +20.99%
  • SOXS.M: +17.34%
  • TGL.M: +12.63%
  • AIFC.M: +10.98%
  • SKHZ.M: +10.21%
  • MSTZ.M: +9.89%

2、链上热门 Meme Top 5(数据来源为 GMGN):

  • FOHO
  • PEE
  • BECKY
  • CATURN
  • Maggie-Chan

头条

“牛来”市值回升短时突破 4000 万美元

据 GMGN 数据,BSC 生态 Meme 币”牛来”市值回升短时突破 4000 万美元,现报 3911 万美元;此前一日该代币市值曾短时突破 4900 万美元续创新高后回落。

SEC 委员会通过《加密资产监管》提案,委员在公开会议外分别投票

SEC 委员会通过”seriatim”投票(即委员在公开会议之外分别投票)批准了《加密资产监管》提案。该框架将允许部分加密资产发行在无需 SEC 注册情况下融资,包括四年内最高 500 万美元的小规模发行或每年最高 7500 万美元的发行额度,并为部分加密资产建立有条件的安全港机制。

行业要闻

Anthropic 获银行追捧,上市前信贷额度或突破 100 亿美元

据知情人士透露,Anthropic 循环信贷额度规模预计将超过约 100 亿美元目标值,为 IPO 做准备的相关融资安排正在扩容,吸引众多银行关注以提升其 IPO 角色;主导银行被要求提供约 12.5 亿美元贷款额度,次级活跃银行约 10 亿美元,参与度较低银行则降至约 7.5 亿美元或更低。

特朗普指示团队暂不与伊朗谈判,等待伊朗准备签署协议

据半岛电视台报道,美国官员表示特朗普已指示团队在伊朗准备好签署协议之前不与其谈判,此前美伊双方进行了积极讨论,但特朗普最终决定暂时等待。(金十)

美股存储概念股盘前全线下跌,美光科技(MU.O)跌 4.8%

据 MSX.COM 数据,美股存储概念股盘前全线下跌,美光科技跌 4.8%,闪迪、SK 海力士、西部数据跌约 5.5%。

项目要闻

Hyperliquid PC 与 tradeXYZ 提议 SEC 引入 IPO 前永续合约

Hyperliquid Policy Center 与 tradeXYZ 向 SEC 提交联合意见函,提议将 IPO 前永续合约 IPOP 纳入 IPO 现代化改革框架,允许投资者在企业正式上市前交易其股价敞口;tradeXYZ 已在 Hyperliquid 上完成 5 个 IPOP 市场,包括 Cerebras、SpaceX、SK 海力士及长鑫存储等。

Chainalysis 起诉美国政府,反对 ICE 将 9460 万美元合约授予 TRM Labs

Chainalysis Government Solutions 向美国联邦索赔法院提起采购抗议,反对 ICE 以单一来源方式将约 9460 万美元区块链取证软件合约授予竞争对手 TRM Labs,认为该决定武断且不合理;TRM Labs 已作为介入被告加入案件,口头辩论定于 9 月 2 日举行。(Decrypt)

人物声音

VanEck:12 项投降指标中 8 项亮起,比特币回调或接近尾声

VanEck 分析师认为,比特币持续近 11 个月的回调可能正接近尾声并可能进入积累阶段,其”Bitcoin Capitulation Check”12 项指标中已有 8 项处于投降区间;比特币现约报 64,700 美元,较 2025 年 10 月历史高点仍低约 48%,美国现货比特币 ETF 近期录得自 5 月以来最强单日资金流入。

Arthur Hayes 结束退休状态,将领导 Flop Labs;FLOP 预计 Q4 大规模空投

Arthur Hayes 宣布结束退休状态并领导新项目 Flop Labs,FLOP 定位为面向 AI 代理的”食物”,无预售、无风险投资机构参与,采用 100%公平发行模式;预计第四季度进行大规模空投,并于 2027 年第一季度发布创世区块。

对话Bitwise CIO Matt:现在0%加密配置,等于是主动看空后市

整理 & 编译:深潮 TechFlow

嘉宾: Matt Hougan,Bitwise Asset Management 首席投资官(CIO)

主持人: John Gillen,The Milk Road Show

播客源: Milk Road

原标题: Matt Hougan: Crypto Is Down 50%… Wall Street Is ALL-IN

播出日期: 2026 年 8 月 12 日录制,8 月 13 日上传

利益声明:Matt Hougan 是 Bitwise Asset Management 首席投资官。Bitwise 管理 150 亿以上加密资产,旗下产品涵盖 BTC/ETH/SOL 现货 ETF、链上 vaults、主动策略等。节目中讨论的 5% 加密配置建议、ETH 8000 目标价、Hyperliquid、Ondo、Chainlink、Solana、Aave、Uniswap 等具体资产,Bitwise 均有产品线或研究覆盖。Hougan 在节目中明确「Bitwise 业务上 100% YOLO 对我更好」,但推荐 5% 配置。读者须按此立场判断其观点。

要点总结

Matt Hougan 是 Bitwise 的首席投资官,前任 ETF.com CEO,把那家公司分三次卖给 FactSet、Informa、BATS Global Markets;他是 CFA Institute 关于 ETF 和加密资产两本专著的合著者,三次入选 Barron’s ETF 圆桌。换句话说,他是个把整个 ETF 行业从无到有建起来的人之一,现在站在加密这一边,不是 KOL。

本期最大的反差在标题里:加密从高点跌了 50%,但 Hougan 说华尔街反而 ALL-IN。这不是口号。他给出具体证据:Senate 推迟 CLARITY Act 投票那一周,BlackRock 反而宣布在 Ethereum 等链上推出两个代币化基金。Wells Fargo、UBS、Stifel 这些最大财富管理平台的人跟他说,他们不在乎短期价格,把加密当成未来 10 年会成型的资产类别。Morgan Stanley 在市场下跌时批了 Solana ETF,不是因为 FOMO,恰恰相反。

Hougan 最重要的两个判断:第一,BTC 已经不在意坏消息了,AI 泡沫爆仓、Saylor 卖 BTC、CLARITY Act 概率从 40% 跌到 14%,BTC 反弹。”该卖的都卖了,剩下的都相信它会到 100 万。”第二,0% 加密配置不是中性,是极度看空。全球股票 110 万亿,加密 2.5 万亿,中性权重应该是约 2%。如果你零仓,你实际上是在做一个主动看空判断。

精彩观点摘要

关于 CLARITY Act 与监管

「这个法案永远不会死,可能也永远不会过。它会一直活在一种「半死不活」的状态里。」 「加密不会等它。BlackRock 会在 Senate 推迟那一周宣布代币化基金。」 「反加密的人是个 dying breed。当 BlackRock、Nasdaq、NYSE、JPMorgan、Standard Chartered 都在后面推,没人能把这事塞回瓶子里。」

关于 BTC 价格行为

「熊市死于冷漠。你知道熊市死透了,是当市场不再对坏消息反应的时候。」 「该卖的人都卖了。剩下的人相信这币会到 100 万。他们才不在乎 AI 泡沫爆不爆。」 「BTC 横盘是好事。波动率被压低了,向上释放的时候会很快。」

关于 DCA vs 一次性买入

「Jan VanEck 和 Matthew Siegel 都对。DCA 是行为学保险,避免你恐慌卖出再追高。但绝对回报角度,Jan 对,BTC 可能很快向上爆发。」 「你真信这币到 100 万,何必赌那 5000 块?2018 年 5000 买、2019 年 3500 买、现在 $63000 买,最后都过得不错。」

关于 10 月底部共识

「我每天听三四个人说 10 月见底,这让我紧张。共识一旦形成,往往不是这样发生的。」 「日历确实是 BTC 回报的可靠指标。可能跌到 50K 区间。但年底我看好更高。上行空间比下行空间大得多。」

关于机构动态

「Wells Fargo、UBS、Stifel 这些平台的船已经慢转了。他们不在乎短期价格,把加密当成未来 10 年会成型的资产类别。」 「Morgan Stanley 批 Solana ETF 不是因为 FOMO。恰恰相反,市场跌的时候他们批的。」

关于 5% 配置

「5% 是个魔法数字。5% 以下,你拿到的是几乎免费的午餐:回报显著提升,组合波动率几乎不变。」 「5% 以上,回报继续涨,但波动率也开始大幅上升。」 「0% 不是中性,是极度看空。全球股票 110 万亿,加密 2.5 万亿,中性应该是约 2%。你零仓,就是在做主动看空判断。」

正文

一、CLARITY Act 没过,但加密不会等

主持人 John Gillen:你在最近的 CIO 备忘录里写了,CLARITY Act 即使没过,也不会真死,加密也会继续走。能展开吗?

Matt Hougan 说他写那份备忘录时,所有人都预期 8 月 5 日或 7 日会有最终结果,因为国会要休会,大家把日期圈了几个月。但他越临近越意识到,这不是华盛顿的运作方式。果然,临近休会时,参议员们开始放风「9 月再说」「跛脚鸭期再说」。他给客户准备的判断是:原本以为是决定性时刻,结果是个哑炮。事实也确实如此,8 月休会前没投票,最后一刻有参议员申请了 9 月潜在投票,于是这事继续往远处滴。

Hougan 的核心判断:这个法案永远不会死,可能也永远不会过。它会一直活在一种「半死不活」的状态里。 他也说自己可能错,如果政治压力到位,大选前可能通过,但 base case 是今年底前 CLARITY Act 都处于「半死不活」状态。

另一条判断也正在应验:加密不等它。 Wall Street 会继续推代币化,人们会继续推稳定币。Hougan 强调的是,crypto 自己会继续 build。

主持人补了一句:他之前采访过 Certa Labs 首席法务官 Rebecca Rettig,她说「华盛顿的法案在最终通过前会死九次」。Rettig 之前在 Capitol Hill 工作过。Hougan 说自己还没完全放弃希望。

二、24/7 股票交易与代币化:BlackRock 不等监管

主持人:你一小时前发推说「24/7 股票交易会以比大多数人预期更大、更快的速度发生」,是指 SEC 推进创新豁免允许代币化股票交易那件事吗?为什么这么看好?

Hougan 的逻辑很简单:金融机构爱赚钱。 股票 24/7/365 交易比 9:30 到 4:00 一周五天赚得多。全球 80 亿人能买比美国几亿人能买赚得多。所以他们会做。这就是为什么你看到所有这些代币化项目、所有这些公司在电话会上谈这事。限制因素一直是监管。 如果 SEC 真的出台规则把代币化交易从「这里」带到「那里」,Wall Street 会冲过那扇门。

Hougan 提到一个反差点:代币化市场现在小得离谱。 链上资产 3000 亿,代币化股票才几亿。全球股票市场 110 万亿。差几百倍。Hougan 后来又说这个 110 万亿已经过时了,牛市后可能 125 万亿。全球总资产 $670 万亿。

主持人补了一个证据:Senate 推迟 CLARITY Act 投票整整一个月那一周,BlackRock 反而宣布在 Ethereum 等链上推出两个代币化基金。 Hougan 的判断是:这就是 Uber、Airbnb 的剧本。消费者和公司走在监管前面,因为需求明摆着,他们觉得能合规地做。监管最终会追上。BlackRock 这么做是因为他们觉得自己能合规,他们知道需求在那头,他们知道世界在朝代币化所有资产的方向走,他们要在那个世界里继续当全球最大资管,就像在当前的纸质凭证世界里一样。

三、反加密军是个 dying breed

主持人:CLARITY Act 这场仗让人想起反加密军还没死透。有人公开庆祝 CLARITY Act 没过。这种监管风险还在吗?

Hougan:永远是风险。你永远不知道极端政治派别会不会重新掌权。但当推动这事的不只是 crypto,还有 BlackRock、Nasdaq、NYSE、JPMorgan、Standard Chartered,那要把它塞回瓶子里就非常难了。

他承认有些角落会有挑战:开发者责任(developer liability)这块有不确定性。但「把资产搬上链」这个大方向,反加密军也剥不回来。他说这些人是 dying breed。

主持人补了一句 Standard Chartered 本周出的报告:预测 2030 年链上代币化资产 4 万亿,同时给了 Chainlink 200 目标价。 Hougan 说,如果监管到位,Standard Chartered 的数字还可能保守。这些事一旦滚雪球会非常快。世界很大。670 万亿全球资产,4% 就是 24 万亿以上,目前链上不到 1%。

Hougan 最反直觉的判断:代币化 RWA 现在这么小,恰恰是因为 reluctant regulators 压了很多年。一旦松开,是 pent-up demand 弹起来。

四、BTC 横盘是好事:熊市死于冷漠

主持人:BTC 这几周横盘,你怎么看?

Hougan 的回答出人意料:「Bear markets die in apathy。 熊市死于冷漠。你知道熊市死透了,是当市场不再对坏消息反应的时候。」

他列举最近的坏消息:AI 股波动(Situational Awareness 爆仓引发的最显著动量压缩交易)、Saylor 卖出大量 BTC、CLARITY Act 概率从 40% 跌到 14%。BTC 反而涨了。

Hougan 的解释:该卖的人都卖了。剩下的人相信这币会到 100 万。他们才不在乎 AI 泡沫爆不爆。 这对 BTC 最终是好事。Hougan 对 BTC 横盘感到放心,而不是担心。

五、DCA vs Buy Now、10 月底部共识

主持人:我采访过 VanEck 的 Jan VanEck 和 Matthew Siegel。Jan 说「别花哨,现在就建仓」。Matthew 说「现在到 Q4 DCA 进场」。你怎么想?Bitwise 怎么做?

Hougan:他们俩都对。 Matthew 对在行为学层面。加密最大的风险之一是行为风险:买入、跌 15%、恐慌卖出、到新高再追。DCA 是行为学保险:这个月买 10%,下月跌了,你反而高兴买下一个 10%。如果你信它会涨,DCA 给你一个机制对抗恐慌。

但绝对回报角度,Jan 对。 Hougan 认为 BTC 波动率被压低了,向上释放会很快。如果你追求绝对回报,现在就该满仓。

主持人补了 10 月底部共识:他听很多人说 BTC 10 月见底,这让他紧张,因为一旦共识形成往往不是这样发生。Hougan 承认这共识很强,每天听三四个人说,也让他紧张。但 BTC 日历回报历来是个可靠指标,他自己也没法反驳。 共识是可能跌到 50K 区间。但如果你信它会到 100 万,何必赌那 5000 块?2018 年 5000 买、2019 年 3500 买、现在 $63000 买,最后都过得不错。

Hougan 的判断:年底看高。中间路径取决于很多因素,但上行空间比下行空间大得多。

六、机构动态:Wells Fargo、UBS、Morgan Stanley 都在转

主持人:你最近跟客户聊什么?他们在担心 CLARITY Act、量子风险、Jim Cramer 卖袋吗?

Hougan 说他最近一个月跟全球最大财富管理平台的人聊得很多。Wells Fargo、UBS、Stifel 这些。最大的惊讶是:他们的船已经慢转了。他们不在乎短期价格。 他们把加密当成未来 10 年会成型的资产类别。熊市发生了他们也知道,这些人很聪明,但他们理解这是资产类别的一部分。

Hougan 给了个具体例子:Morgan Stanley 在市场下跌时批了 Solana ETF。不是因为 FOMO。恰恰相反。

七、链上资管与 ETH $8000

主持人:链上 vault 和资管这块你怎么看?哪些资产最受益?

Hougan 说 Bitwise 自己的 vault 业务今年大幅增长,尽管加密市场不确定。他认为链上资管会非常巨大,vaults 是其中一个原语,但不是唯一。3 到 6 个月内会出现其他链上资管方式。 资金会往两个方向走:第一,收入生成策略(funding rate arb 等),链上资产给的是链下资产给不了的独特收入机会;第二,代币化股票组合,链上比传统壳子更灵活。还有链上独有的:perps、pre-IPO 股票等。

主持人问机构对山寨币的兴趣。Hougan 说有两个领域:第一,稳定币和代币化主题。 机构在找对这主题的敞口。Circle、Securitize、Robinhood 是传统答案,但链上答案是 Ethereum、Solana、Chainlink、Ondo。Hougan 说:这些机构投资者没听过 Ondo,但他们在问这是什么。 第二,真实收入。Hyperliquid 是最明显的例子。 但整个 crypto stack 都有真实收入项目。

主持人提到 ETH。Hougan 的 ETH 多头论点:链上资产总量会 10 到 100 倍。ETH 在代币化和稳定币上市场占有率领先。 ETH 的两个问题:能否继续吸收链上资产,Hougan 认为会(Lindy 效应:信任、品牌、时间);如何把市占率转化为价值,社区聚焦「ETH 货币资产价值」,Hougan 觉得有意思但还没完全成立。他的 ETH 目标价 $8000(Bitwise 官方预测)。

八、5% 是免费午餐,0% 是主动看空

主持人:Bitwise 推荐 5% 加密配置。这数字怎么来的?

Hougan:5% 是魔法数字。 5% 以下,加密加进组合能显著提升回报,但组合整体波动率几乎不变。还是股票在驱动组合波动率,你拿到的是金融文献里说的「免费午餐」:多元化收益和上行空间,几乎不增加风险。5% 以上,回报继续涨,但波动率也开始大幅上升。

主持人补充:其他资管推荐过更高配置。Hougan 自嘲:「你 100% YOLO 对我业务更好,但我们在做负责任的事。」

Hougan 最反直觉的判断:0% 是极度看空。 全球股票 110 万亿,加密 2.5 万亿。如果你做中性权重,应该是约 2%。5% 是温和看多,0% 是极度看空。你零仓,你实际上是在做一个主动看空判断。你 off the market。

主持人收尾:在现在这个时点,对加密零仓是个巨大风险。

从对冲基金到家族办公室,谁在通过PURR悄悄增加HYPE敞口?

原创|Odaily星球日报(@OdailyChina

作者|Wenser(@wenser 2010

6 月 30 日,HYPE 财库公司 Hyperliquid Strategies(PURR)被正式纳入罗素 3000 指数与罗素 2000 指数。更早些时候,PURR 已被纳入标普全球 BMI 指数。在 HYPE 相关 ETF 上市后,这一里程碑式成就也被视为华尔街投资机构布局 HYPE 代币及 Hyperliquid 生态的又一明证。

近期,伴随着最新的 13F 文件披露,更多的投资机构或首次买入或增持 PURR 的消息也随之浮出水面。Odaily星球日报以此为线索,探寻那些间接增加 HYPE 敞口的业界代表性机构。(注:以下持仓股票总价值均为 6 月 30 日 PURR 股价计算总数)

那些主动买入的华尔街机构与家族办公室:德鲁肯米勒家办、文艺复兴基金赫然在列

先说主动买入或增持 PURR 股票的对冲基金及家族办公室。

德鲁肯米勒家族办公室 Duquesne:持有 2300 万美元 PURR 公司股票

德鲁肯米勒家族办公室 Duquesne 向美国证券交易委员会(SEC)提交的 2026 年第二季度 13F 持仓报告显示,截至 6 月 30 日,Duquesne 首次披露持有价值 2300 万美元的 HYPE 财库公司 Hyperliquid Strategies Inc(纳斯达克代码:PURR)股份。该机构目前资管规模约为 52 亿美元。

该机构创始人为 Stanley Druckenmiller,华尔街最负盛名的宏观投资人之一,曾创造连续 30 年无亏损损损记录。其出身于金融巨鳄索罗斯的量子基金,曾担任首席交易员,在 1992 年“狙击英镑”的经典交易中大放异彩。

此外,现任美联储主席沃什曾在 Duquesne 家族办公室任职,其就任前的主要资产规模超过 1 亿美元,其中包括两笔超过 5000 万美元的 Duquesne Family Office 相关投资,或与其为该家族办公室提供咨询工作有关。

文艺复兴科技(Renaissance Technologies):持有 1870 万美元 PURR 股票

该机构由已故数学家 Jim Simons 创立,现由 Peter Brown 领导团队运营,资产管理规模超 960 亿美元,其旗下大奖章基金 Medallion 是史上最成功的对冲基金之一。据最新 13F 文件披露,该机构增持约 240 万股 PURR 股票,价值约 1870 万美元。

作为全球最知名的量化对冲基金,文艺复兴科技的量化算法以及投资模型历来为无数市场投资者所称道,建仓 PURR 表明该股票在量化因子模型与定价效率上达到了其算法筛选的标准。

Slate Path Capital:持有 2100 万美元 PURR 股票

该机构由 David Greenspan 创立,其曾任“老虎系”知名对冲基金 Blue Ridge Capital 的合伙人与董事总经理。该机构属于典型的基本面驱动型“老虎仔”(Tiger Cub)基金,专注全球股票与宏观结构性机会。目前资管规模约为 120 亿美元。

据最新 13F 文件披露,该机构持有约 270 万股 PURR,价值约 2140 万美元。

Discovery Capital Management:持有 1030 万美元 PURR 股票

该机构创始人为 Robert Citrone,同样出自老虎基金,于 1999 年正式创立 Discovery,目前资产管理规模约 35 亿美元。以专注于新兴市场、外汇、固定收益和全球宏观对冲交易而著称。

其投资风格属于“敏锐强悍型”,擅长在高波动资产中寻找超额收益。目前,该机构持有约 130 万股 PURR,价值约 1030 万美元。

Balyasny Asset Management:持有 300 万美元 PURR 股票

该资管机构由 Dmitry Balyasny、Scott Schroeder、Taylor O’Malley 3 人共同创立,全球拥有约 2700 名员工、24 个办公室,是全球顶级多策略对冲基金之一。截至 2026 年 8 月,该机构资管规模约为 380 亿美元。

最新数据显示,该机构持有约 38.6 万股 PURR 股票,价值约 300 万美元。

Wealth High Governance Capital:持有约 1710 万美元 PURR 股票

该机构为一家巴西独立财富管理与资产管理机构,总部位于圣保罗。其并非传统的大银行系资管机构,而是一批原巴西私人银行 Credit Suisse 的高管们在 2020 年前后出来创业搭建的精品资管平台。推动全球资产投资的主要成员为该机构创始合伙人及 CIO Andrew Reider,此前曾任职于 Moreira Salles 家族办公室以及 Verde Asset Management。目前,该机构投资规模整体约为 9.4 亿美元;其美国 13F 披露股票组合规模约 6.4 亿美元。

最新数据显示,该机构总仓位中约有 1.82% 的 PURR 股票,价值约为 1710 万美元。

除去以上机构外,主动买入 PURR 股票的机构还包括 Tudor Investment Corporation、Point72、D.E. Shaw 等,但由于持仓规模较小,在此不再一一展开。

被动持仓的巨头基金:先锋集团及 Nuveen

如前文所说,除去主动增持的对冲基金等机构以外,得益于 PURR 加入罗素指数的影响,先锋集团及 TIAA 旗下资管平台 Nuveen 被动增持了部分 PURR 股票。

其中,全球资管巨头、资管规模超 10 万亿美元的先锋集团 Q2 增持 PURR 股票约 84.3 万股,价值约 660 万美元;TIAA 旗下资管平台 Nuveen 目前资管规模约为 1.4 万亿美元,最早可追溯至 1898 年,其 Q2 增持约 107 万股 PURR 股票,价值约 840 万美元。

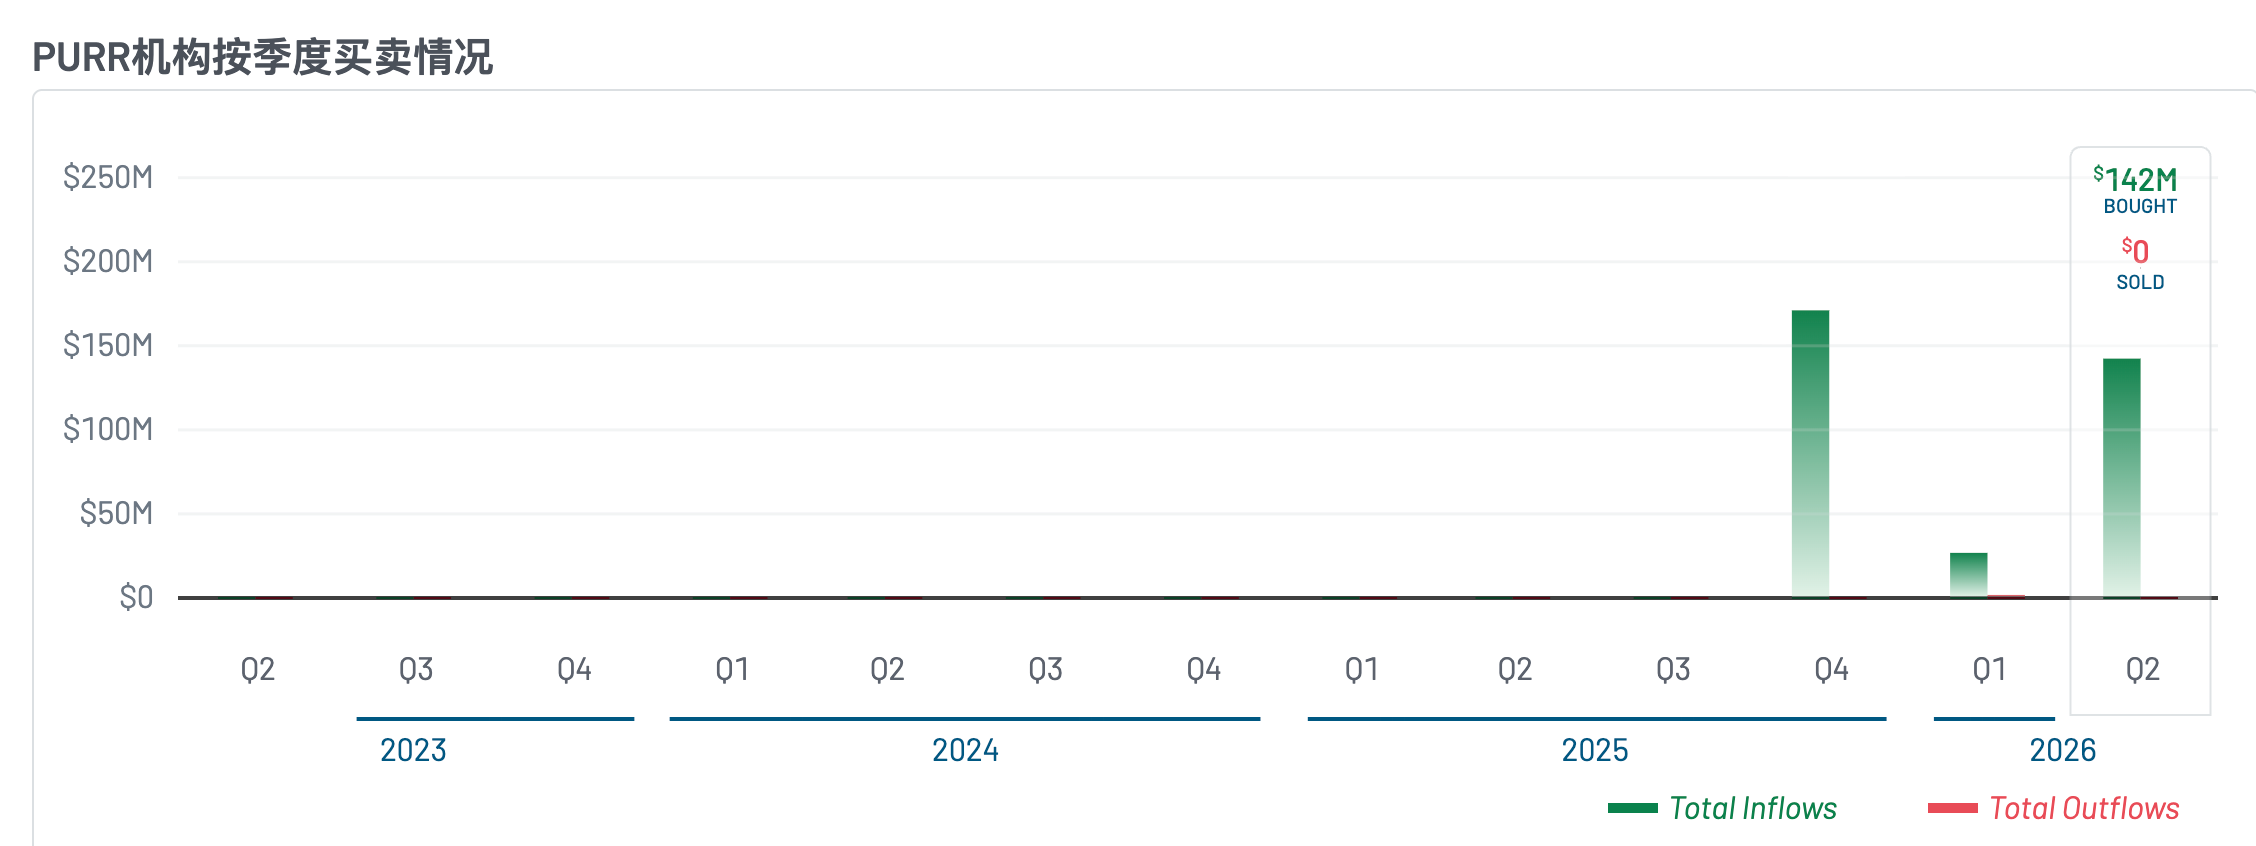
另据 Marketbeat 数据,PURR 2026 年 Q2 机构买入总量约为 1.42 亿美元。

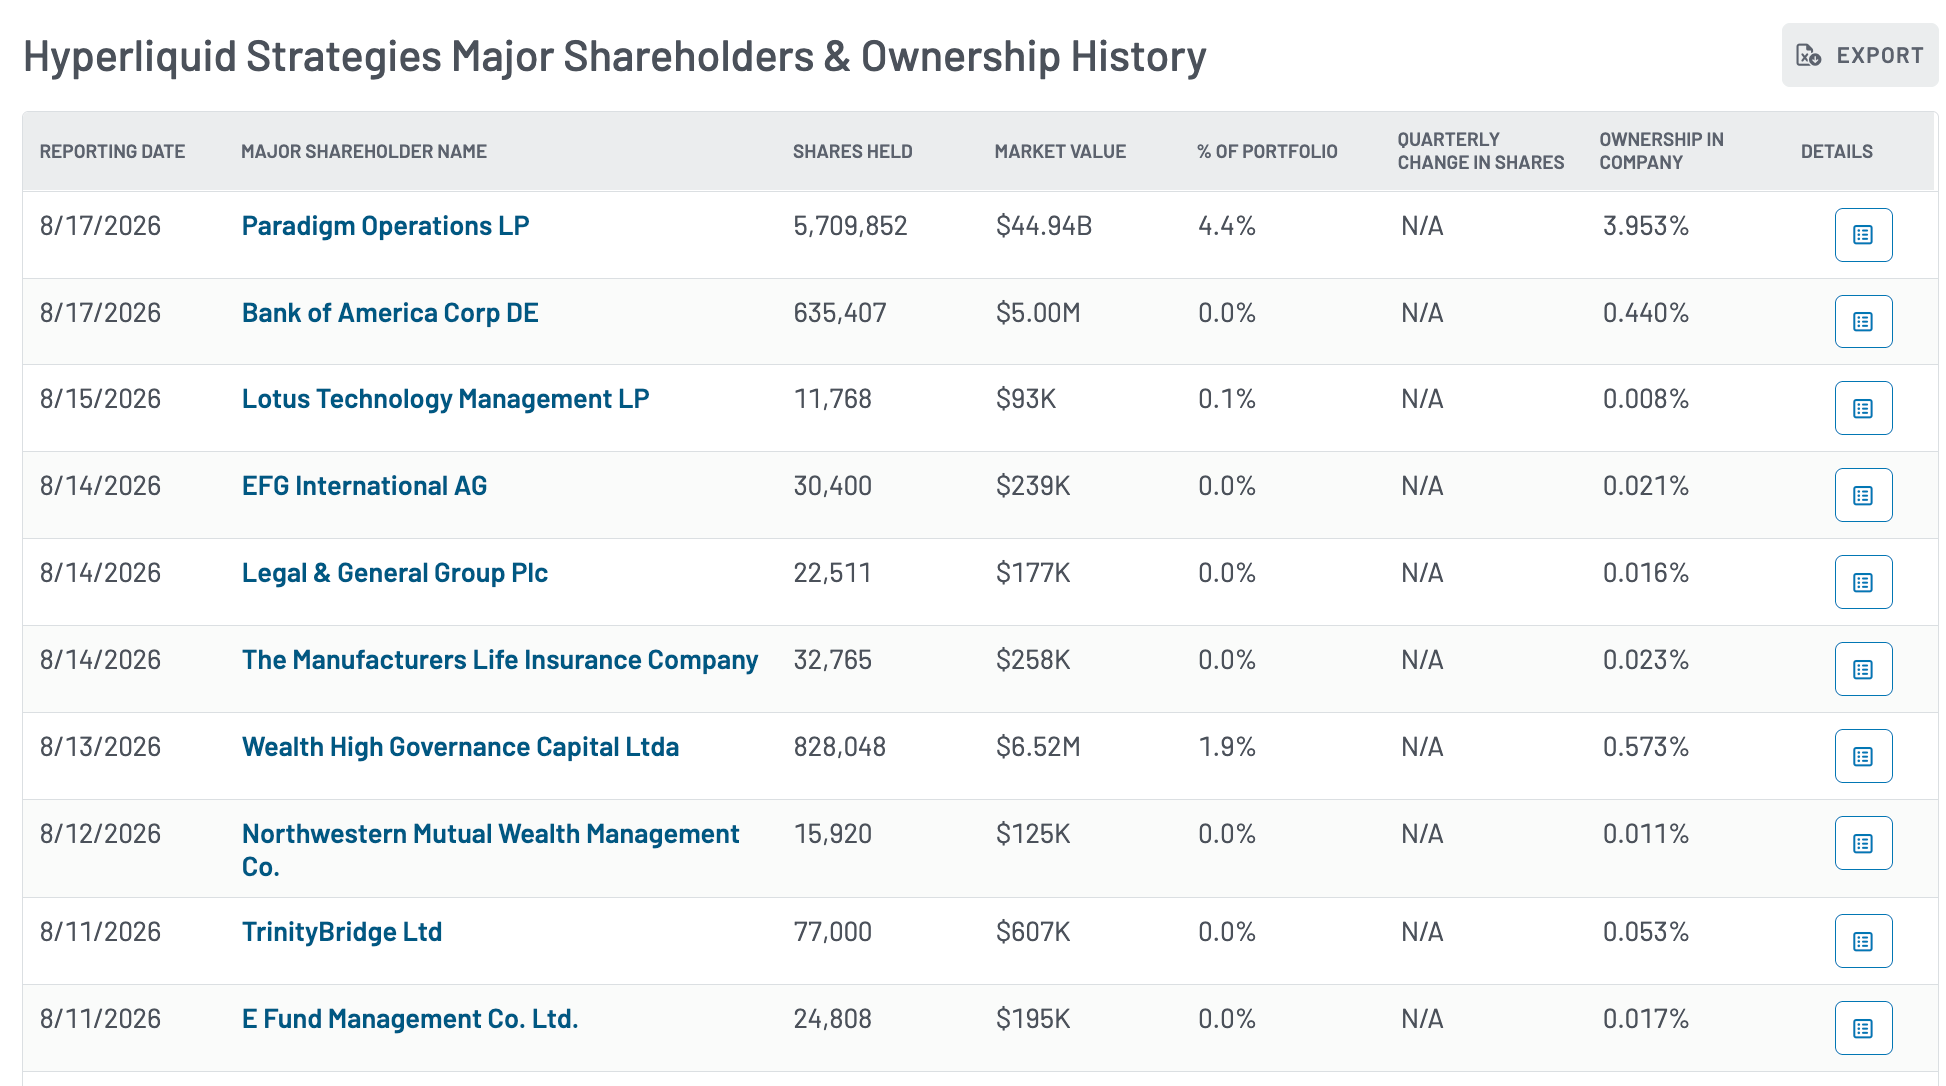
近期披露持有 PURR 股票的知名机构还包括 Paradigm、美国银行等,持仓价值通常在几十万到几百万美元不等。

当然,13F 文件的披露信息截止日期为 6 月 30 日,目前各大投资机构的 PURR 持仓规模或许又有不同程度的变化,但综合过往趋势来看,PURR 的机构投资者已经从早期的加密套利公司逐渐过渡到了量化基金、对冲基金以及华尔街传统金融机构,贝莱德、Jane Street、Geode、Invesco 等机构也因指数基金被动买入。换言之,HYPE 代币投资敞口和 Hyperliquid 生态已经得到了越来越多的传统金融行业的注意和试水乃至仓位布局。甚至连美国俄亥俄州也借助 PURR 股票间接持仓达到这一目的。在寻找“下一代全球金融基础设施”这条路上,传统金融机构从来都不会坐以待毙。

然而,前景是光明的,道路是曲折的,在 Hyperliquid 迎来更多的全球资本流动性的未来到达之前,HYPE 代币的价格表现以及 Hyperliquid 生态的持续建设仍然任重道远。

近期,Hyperliquid 将于 8 月 26 日启动的“AQAv2 收益分成机制”预计每年将贡献 2 亿美元 HYPE 回购资金,该机制也得到了 Circle、Coinbase 的支持。在此利好刺激以及 Hyperliquid HIP-3、HIP-4 市场的持续建设影响下,HYPE 代币价格有望迎来新一轮反弹。

曾经的 ETH 被视为“华尔街机构接管的全球金融资产”,而现在,这一期望落在了 HYPE 身上,至于其能否扛起这份期待,或许今年 Q4 即将见分晓。

地方国企的新一轮转变:从水电煤,到卖Token

7 月 30 日,嘉兴,长三角(嘉兴)Token 运营中心正式启动。

站在台前的运营方,是嘉兴市城市投资发展集团,一家修过路、建过桥、管过燃气、做过城市更新的城建国企 。

市领导调研时问了一句所有人心里都想问的话:“为什么是你们城投来做?”

过去二十年,中国城市化的默认分工是:政府出地、城投修路、企业上楼。如今,一家城建国企,开始亲自下场卖 Token。

有人解读道,城投入场之日,Token 利润见顶之时。

修路的,卖起了 Token

首先澄清一个概念:城投并不直接生产 Token,也不建万卡集群,运营中心负责人马寅枭自己说得直白:“我们是搬运工”,也就是把分散的算力和模型整合起来,做“模型批发商”。

以嘉兴模式为例,其核心是“五个统一”,统一 API 入口、统一 Token 计量、统一费用结算、统一政策抵扣、统一安全审计。

企业一次接入,即可按需调用 DeepSeek、Qwen 等一百余款主流大模型,并提供普惠包、按需套餐和专属定制三类服务,目标是让 AI 能力“像水、电一样便捷透明、随取随用” 。

为什么此刻地方城投开始下场卖 Token?

中国过去三十年的基础设施建设有一条清晰路径:任何一种新型基础设施,一旦被国家认定为“公共服务”,就会走上同一条路,先是民间资本探路,然后国资平台接管运营,最终变成市政公用事业。

水、电、气、宽带,无一例外。

探路者负责证明需求存在,国资负责把它变成人人可用、价格可控、长期运营的公共品。

嘉兴这次的操作,从逻辑上看,就是算力基础设施走到了这条路径的“国资接管”阶段。

而且嘉兴的底牌很硬:作为国家算力枢纽节点城市,全市集聚了润泽、阿里、中国电信、中国移动四个万卡级算力中心,算力规模居浙江首位;产业侧,全市拥有规上工业企业 6327 家、AI 科创企业 230 余家。

修路是把分散的出行需求聚合成可收费的路网,卖 Token 是把分散的 AI 需求聚合成可计量的算力网,题材不同,手法相同。

一张越来越拥挤的牌桌

城投不是唯一想卖 Token 的国资玩家。

2026 年春天,三大运营商几乎同时宣布进入“Token 时刻”。

中国电信董事长柯瑞文的原话是“智能云体系就是词元经营体系”,中国移动要推动“Byte+Token 双高速增长”,上海移动直接推出 1 元 40 万 Token 的通用服务,连话费都能付。

运营商转向 Token 的动力很朴素: 2025 年,中国移动营收增速 0.9%,中国电信 0.07%,中国联通 0.68%。

三家增速全部跌进 1%以内,传统流量业务见顶,必须找到新的计量单元来支撑增长曲线。从卖 Byte 到卖 Token,换的是计量单位,底层逻辑没变,谁控制了新一代“管道”,谁就能收过路费。

再往上看,云厂商(阿里云、腾讯云、百度智能云)在卖 Token,模型公司(DeepSeek、智谱、KIMI)在卖 Token,Token 工厂(硅基流动)在卖 Token,中转站在卖 Token……现在,连城投都来了。

把这张牌桌上的玩家列一遍: 模型公司、云厂商、Token 工厂、三大运营商、地方城投。上游到下游,从造 Token 的到搬运 Token 的到分销 Token 的,全产业链都挤在“卖 Token”这一个动作上。

正如上文所言,Token 正在全面水电气化,那么“卖 Token”的利润空间会急剧下降。

一方面,AI 能力的获取成本会持续降低,企业和个人使用 AI 的门槛在消失,Token 会像水电一样成为数字经济的底层供给。

另一方面,单纯卖 Token 的利润率会无限趋近于卖自来水、卖电,毛利极薄,规模为王,最终只有大厂和国资背景的玩家才能撑住这种低毛利高资本密度的生意。

这正是城投能入场的原因,也恰恰是城投入场后这条赛道利润见顶的信号。

城投的进入,相当于一个行业的“估值锚定”事件,当最保守、最厌恶风险、最依赖政策补贴的资本形态都开始做这门生意的时候,这门生意的超额利润或许已经消失了。

谁赚到了水的钱?

卖自来水的从来不是赚钱最多的那个人。

修水管、建水厂、铺管网,城投做了几十年,利润率始终在个位数徘徊。赚到水的钱的是可口可乐,是星巴克,是农夫山泉。它们把水变成了饮料、咖啡、“大自然的搬运工”。

Token 的价值链正在复刻这个结构。

字节的即梦,底层消耗的是视频生成模型 SeedDance 的 Token,但用户付费购买的是“一段视频作品”;Cursor、Windsurf 这类编程助手,底层跑的是代码模型的 Token,但开发者买的是“代码产出效率”……

规律很清晰: 离终端用户越近、越能把 Token 消耗翻译成用户愿意付费的“价值单元”,利润率越高。离终端用户越远、越是卖裸 Token,越接近公用事业的薄利模型。

当然,卖 Token 会一直持续火热下去。

哪怕是今天最赚钱的 AI 应用,拆开外壳,底层还是在卖 Token。即梦卖的是 SeedDance,Claude Code 卖的是推理 Token,区别在于,它们给 Token 裹上了一层用户愿意买单的“价值外壳”,一段视频、一个功能、一次对话。没有这层外壳,Token 就是自来水;有了这层外壳,Token 就是可口可乐。

嘉兴本地就有一个现成的例子。

平湖设界科技的 AI 智绘智能设计平台,依托标准化 Token 服务,把羽绒服、箱包、童装的设计周期从“周级”压缩到“小时级”,开发效率最高提升 30 倍,出图成本降低至少 50% 。这家企业消耗的是 Token,卖的却是设计能力。

这或许正是嘉兴打法的深意:依托本地纺织新材料、智能终端、高端装备这些扎实的产业底盘,运营中心卖的不只是裸 Token,也有“Token+产业场景”。

当 Token 嵌入真实的 workflow,嵌入报价助手、爆款预测、看懂电路图的质检 AI,它就从计量单位变成了生产工具,而只有生产工具才有溢价。

从“计量单位”到“生产工具”,从自来水到可乐,这中间的距离,就是城投这门新生意真正的价值区间。

水管已经铺好了,可乐的配方,还在路上。

有序去杠杆进行时:2026年Q2加密借贷与期货市场深度复盘

原文作者:Zack Pokorny,Galaxy

原文编译:Saoirse,Foresight News

随着市场去杠杆趋势延续,2026 年第二季度是自 2022 年第四季度以来,所有类别链上借贷规模同步下滑的一个季度,涵盖中心化金融 CeFi、去中心化金融 DeFi,以及抵押债务头寸(CDP)稳定币中的加密抵押部分。

本轮行情与上一轮熊市的显著区别在于:未偿贷款是平稳、阶梯式回落,而非一次性崩盘。2022 年第二季度,加密抵押借贷行业直接暴跌超 55%,随后 2022 年第三、第四季度又分别继续下跌 9%、29%。反观本轮去杠杆周期,市场连续三个季度的跌幅仅为 10%、5%、17%。

我们认为,这种温和的下行节奏代表一轮更为健康的去杠杆周期:驱动因素是市场主动逐步降低风险,而非大规模强制清算或交易对手暴雷。倘若未来借贷规模继续收缩,预计也将延续这种阶梯下行模式,不会重演 2022 年那种连锁式巨额亏损。

企业财库层面的去杠杆,主要源于 Strategy 公司在 2026 年 5 月完成 15 亿美元债务回购。此举将用于支撑数字资产财库策略的债务规模降至 161 亿美元,大致回到该类企业 2025 年 7 月的债务水平。

期货市场方面,本季度末未平仓合约(OI)整体变化不大,环比仅下降 3.08%,报 1032 亿美元。整体小幅回落的表象之下,内部结构分化明显:比特币未平仓合约下滑 6.24%,至 450.4 亿美元;以太坊未平仓合约跌幅更大,达 26.31%,降至 219.9 亿美元。季末,比特币与以太坊合计占据期货总未平仓规模的 65%。值得注意,这种季度末的平稳并未持续;截至 7 月末,期货未平仓规模回升至约 1140 亿美元,比特币(约 480 亿美元)与以太坊(257.4 亿美元)均从二季度低点反弹。

核心要点

  • 整体来看,2026 年第二季度加密资产抵押借贷规模收缩 113.3 亿美元(‑16.78%),降至 561.6 亿美元,较 2025 年第三季度 786.9 亿美元的峰值下降 40.13%。
  • DeFi 借贷应用的美元计价未偿贷款连续第三个季度下滑,本季度减少 77.9 亿美元(‑27.61%),为 204.3 亿美元。
  • Galaxy 研究院追踪统计,企业用于直接购买或补充数字资产财库策略的未偿债务规模为 161 亿美元。
  • 包含永续合约在内的期货未平仓合约(OI)环比下降 3.08%,达到 1032 亿美元。

加密资产抵押借贷

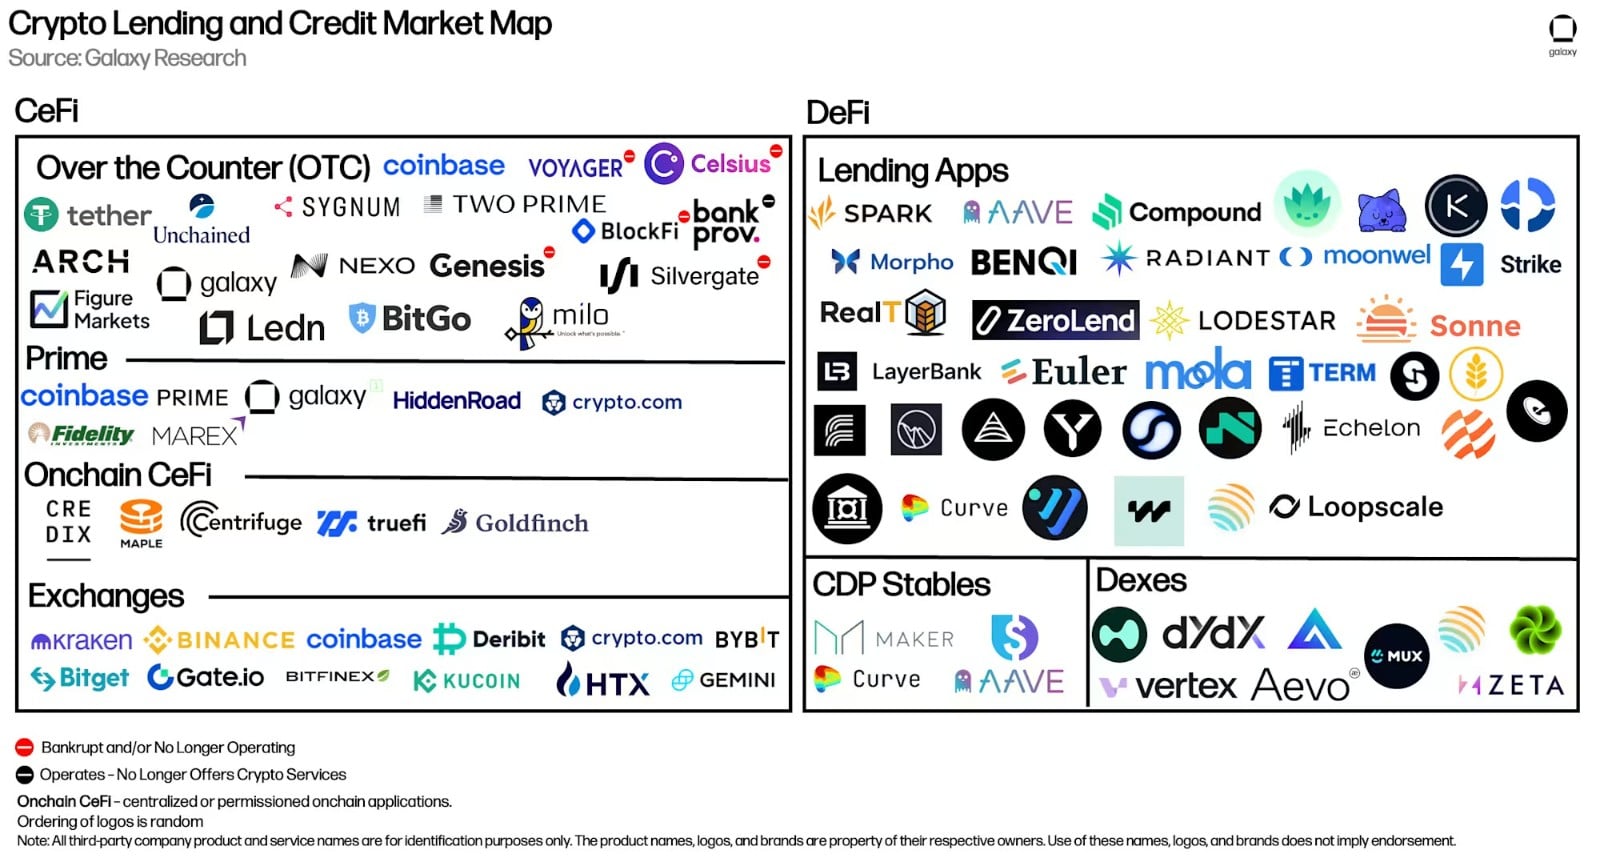
下面的市场概览图展示了 CeFi 与 DeFi 加密借贷赛道历史及当前主要参与者。受加密资产价格暴跌、流动性枯竭影响,部分规模最大的 CeFi 借贷机构在 2022‑2023 年相继倒闭,在图表中以红色警示标记。

中心化金融(CeFi)

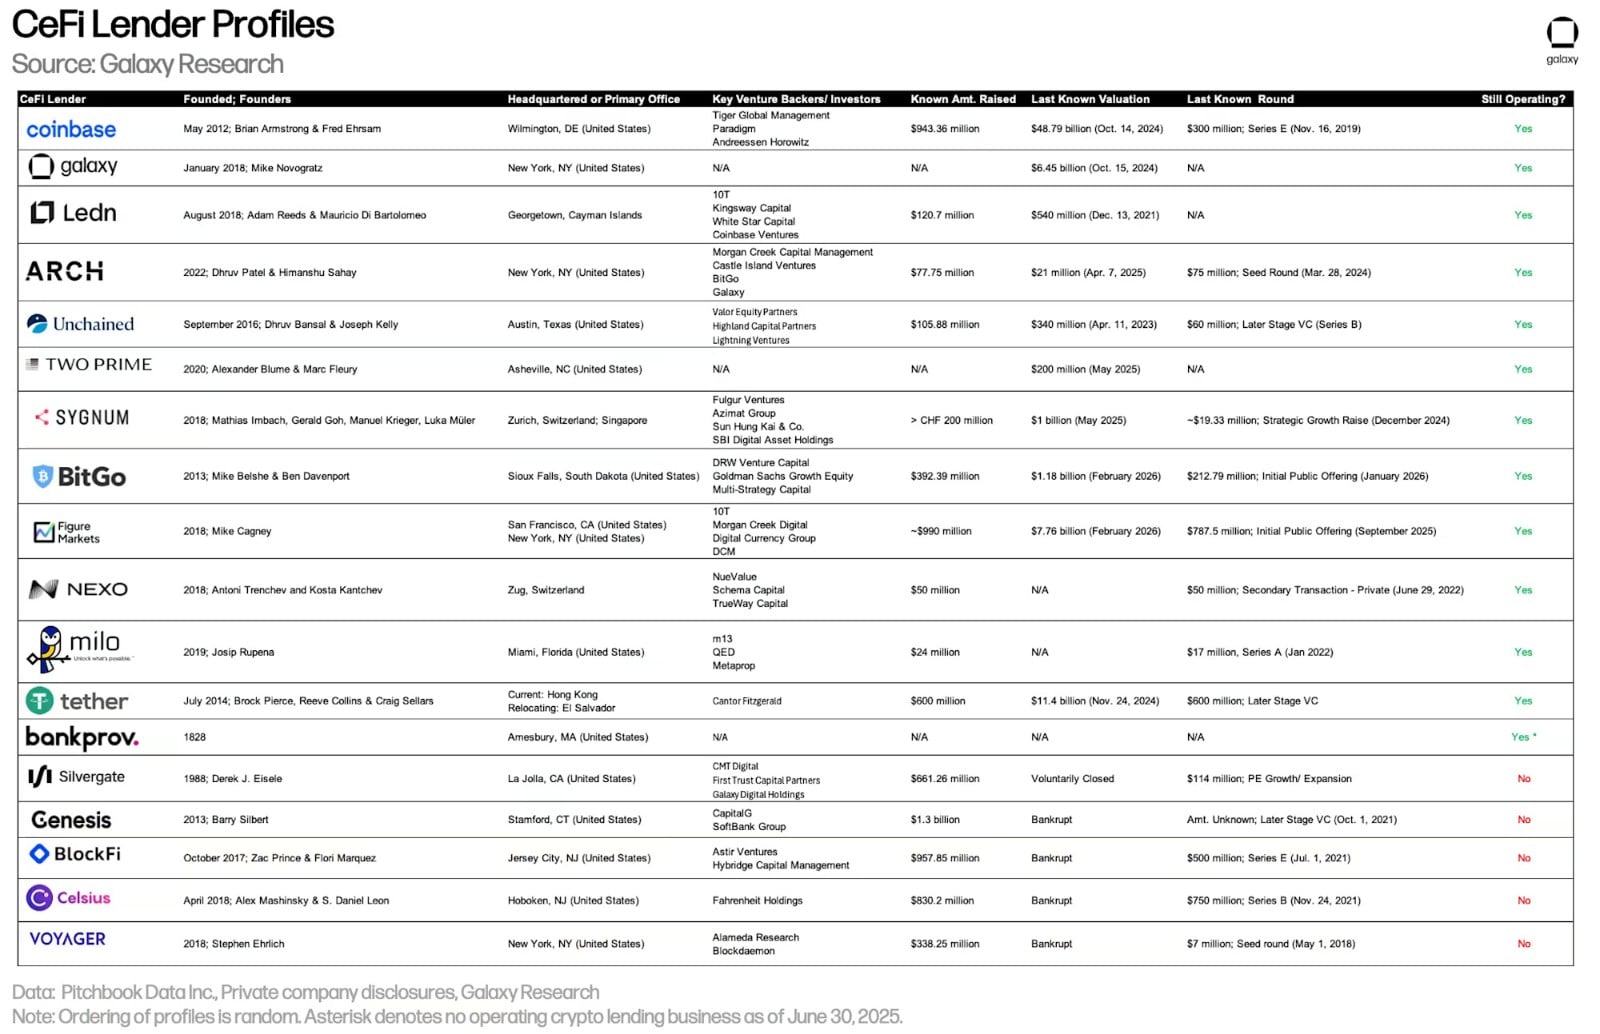
下表对比了本次市场分析覆盖的各家 CeFi 借贷机构。部分机构向投资者提供多元业务,例如 Coinbase 主体是交易所,但也通过场外加密货币贷款和保证金融资向用户提供信贷。本分析仅统计各机构加密抵押借贷的账本规模。

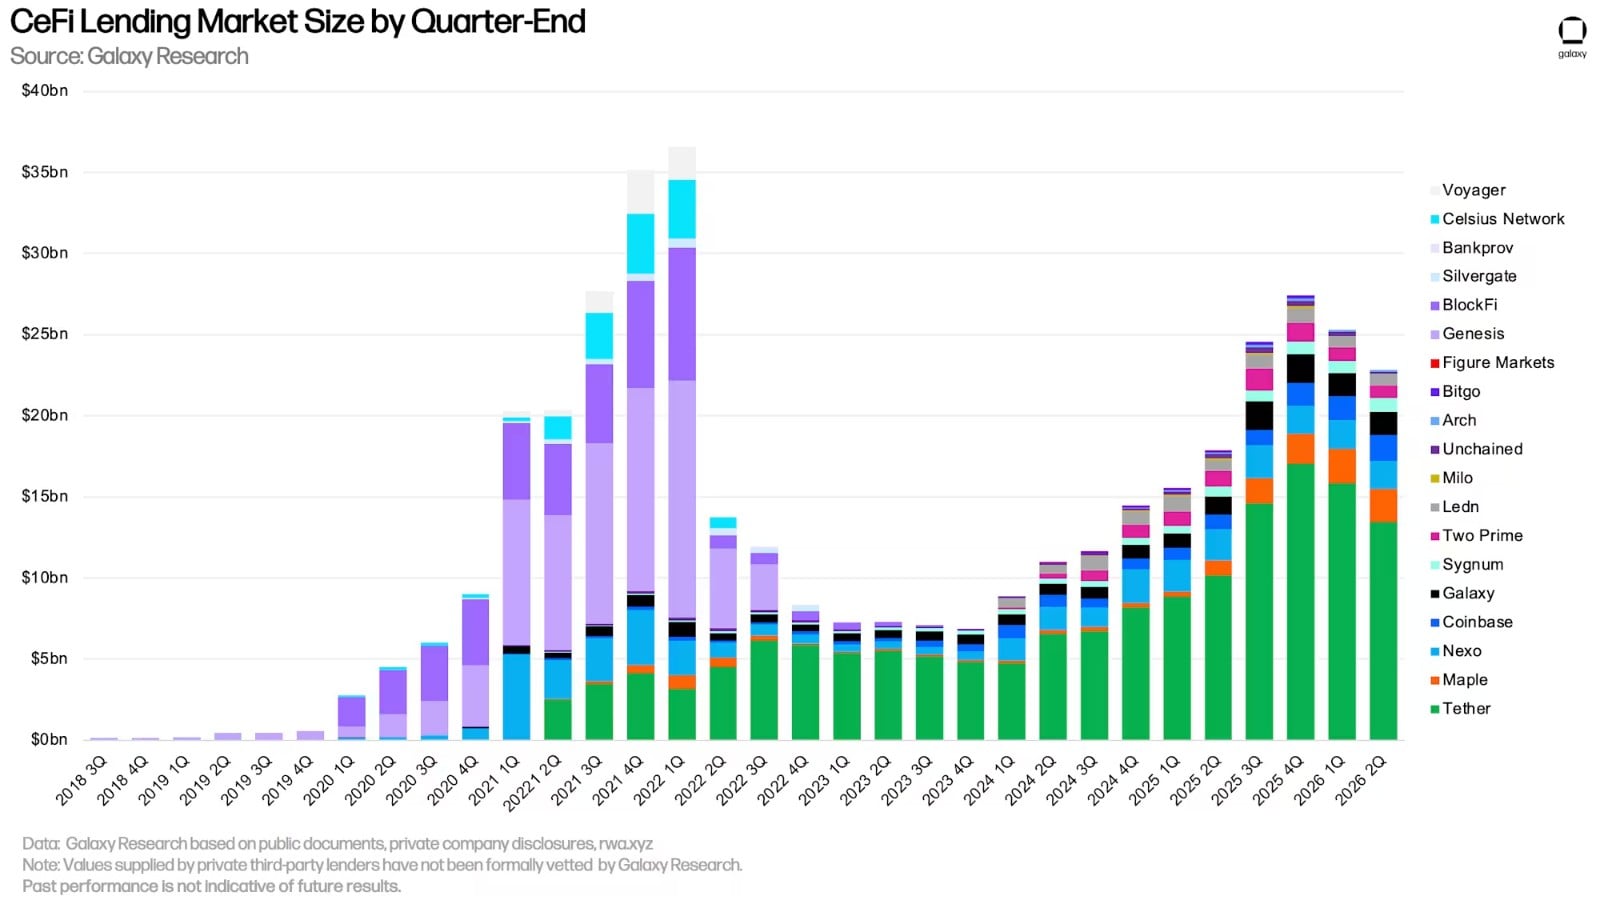
截至 6 月 30 日,Galaxy 研究院统计的 CeFi 未偿借款规模为 229.8 亿美元,环比下降 9.62%(减少 24.5 亿美元)。相较于 2023 年第四季度熊市低点 68 亿美元,已经增长 161.4 亿美元,增幅 235.94%;但依旧比 2022 年第一季度 365.8 亿美元的历史峰值低 37.16%。

二季度 CeFi 借贷总规模收缩,主要来自 Tether 担保未偿贷款的下降;Galaxy、Coinbase、Ledn、Arch、Sygnum、Milo 的借贷账本规模在本季度均实现增长。

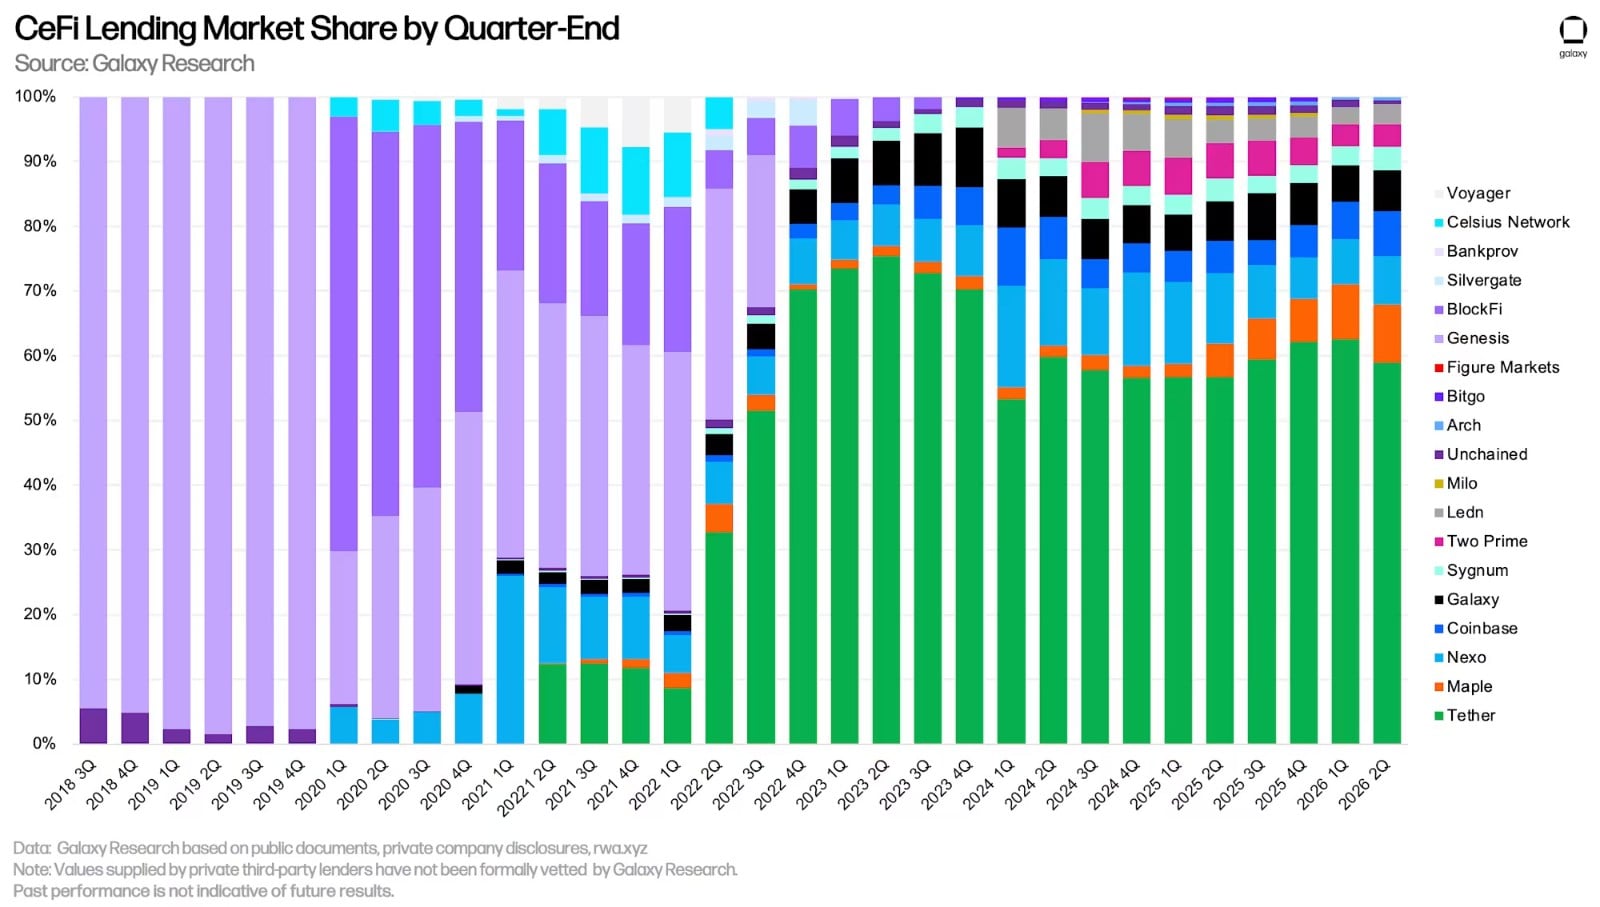
Tether 依旧是 CeFi 借贷市场的绝对主力,市场份额 58.54%,环比下滑 371 个基点。加上 Maple(8.91%,环比 + 52bp)、Nexo(7.51%,环比 + 49bp),统计范围内的头部三家机构合计占据 74.96% 的市场,整体份额环比下降 270 个基点。

对比市场份额时,需要注意 CeFi 机构之间存在明显差异:部分机构只做特定类型贷款(例如仅接受 BTC 抵押、仅支持山寨币抵押,或是发放法币而非稳定币的现金贷);部分只服务特定客群(机构客户 / 零售用户);同时业务受司法辖区限制。上述因素造成不同机构扩张能力各不相同。

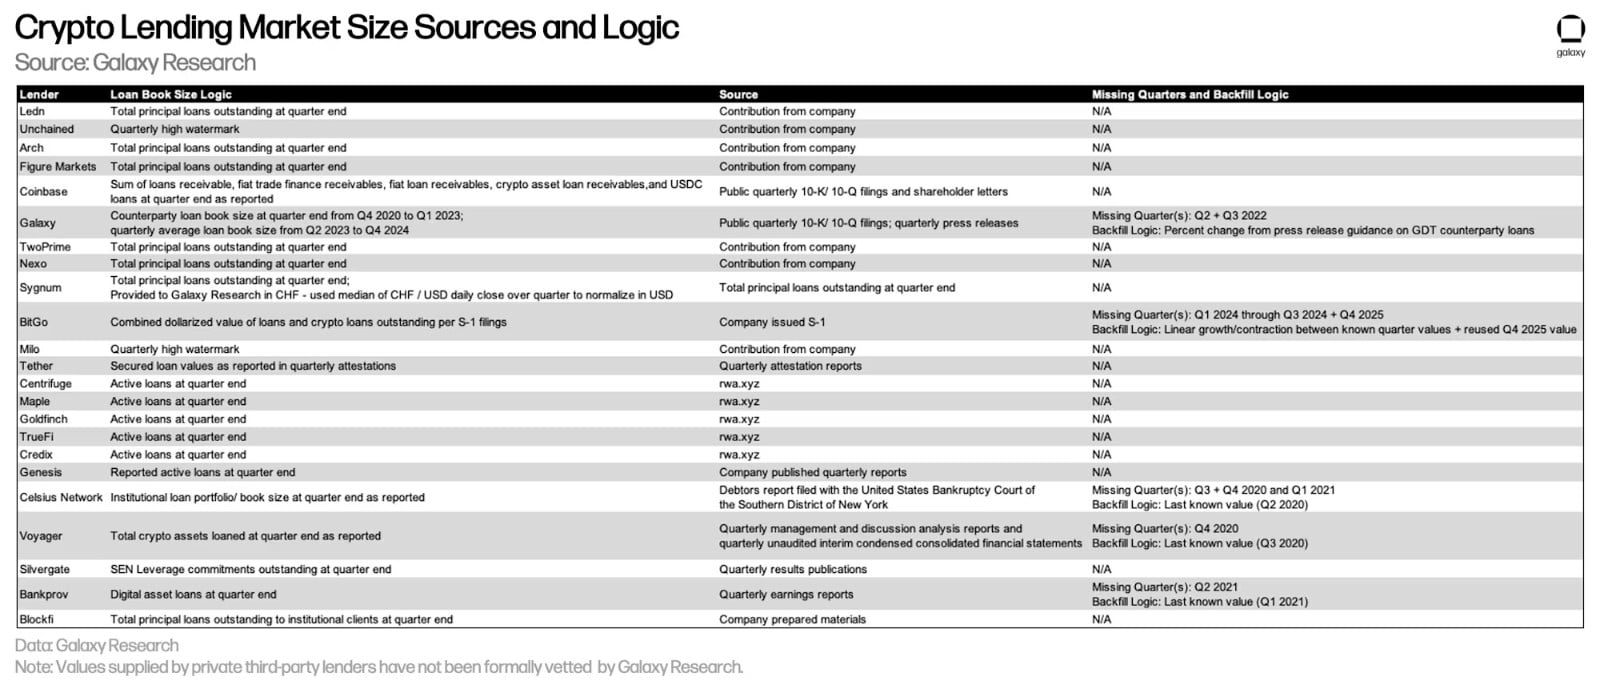
下表列明 Galaxy 研究院各家 CeFi 机构的数据来源以及账本规模的测算逻辑。DeFi 与链上 CeFi 数据可以从公开链上数据获取,透明且易读取;但 CeFi 数据获取难度很高:各家机构未偿贷款的会计口径不一致、信息披露频率参差不齐,整体数据源很难拿到。

注:由私人第三方机构提供的数据,尚未经过 Galaxy 研究院正式核验。

中心化金融与去中心化金融借贷

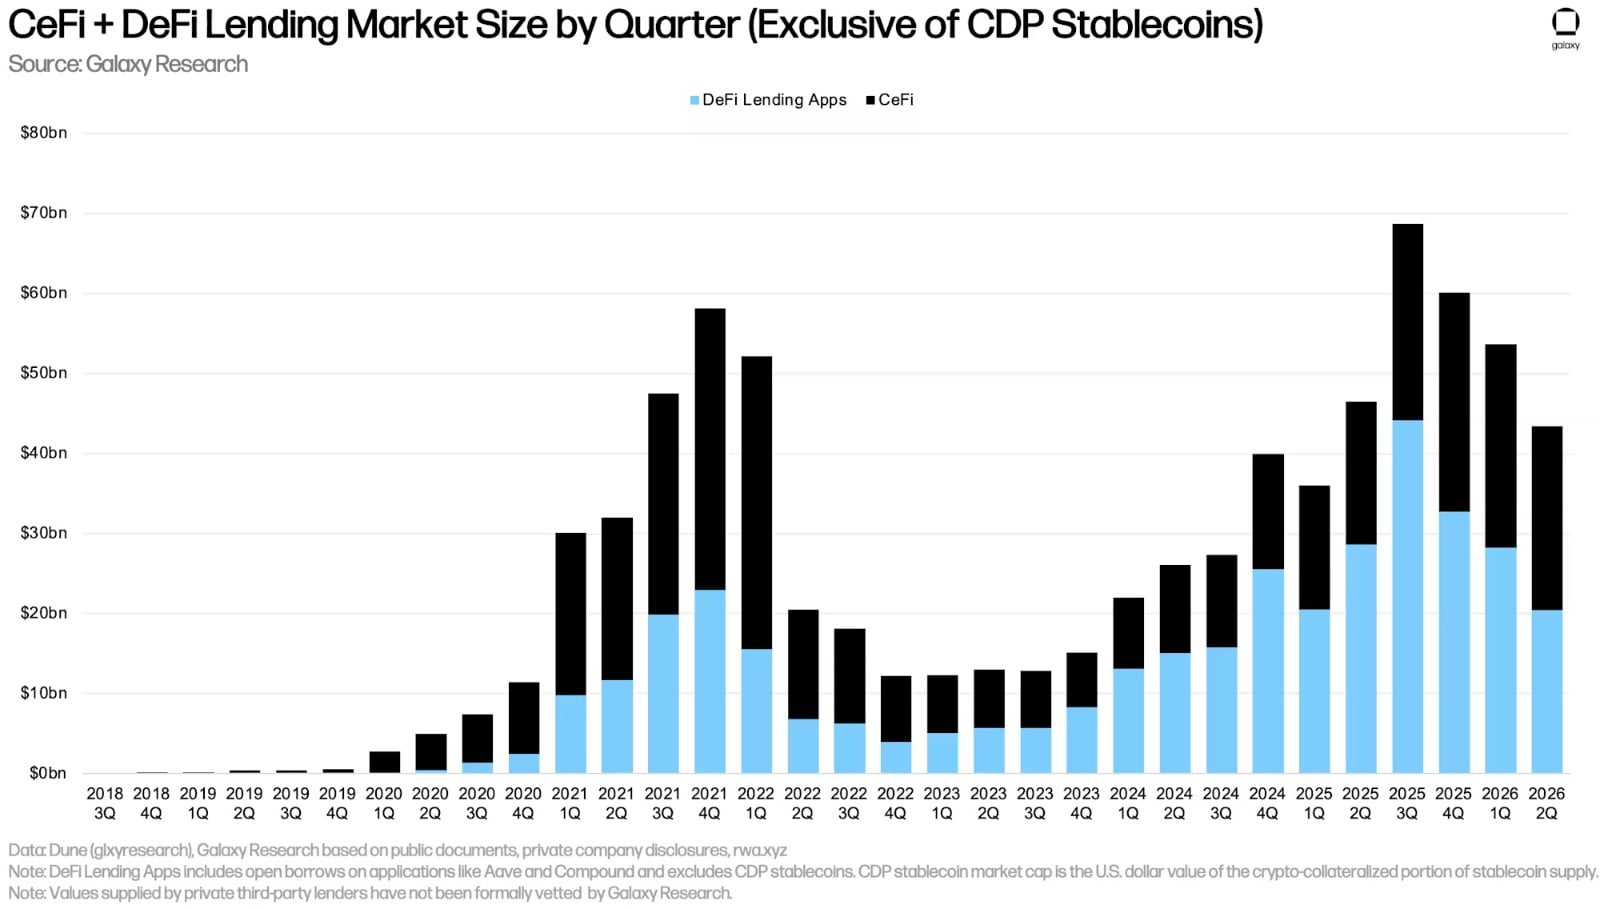
DeFi 借贷应用未偿贷款美元计价规模二季度连续第三个季度下降,减少 77.9 亿美元(‑27.61%),至 204.3 亿美元。

将 DeFi 应用与 CeFi 借贷平台合并统计,季度末加密抵押未偿借款合计 434.1 亿美元,环比减少 102.4 亿美元(‑19.08%),收缩主要来自链上借款。值得一提:这是自 2023 年第三季度以来,CeFi 未偿贷款规模首次超过 DeFi 借贷应用。

注:CeFi 账本总规模和 DeFi 借款统计之间存在重复计算风险。部分 CeFi 机构会借助 DeFi 协议向链下客户放贷。举例:一家 CeFi 机构质押闲置 BTC,在链上借出 USDC,再把 USDC 放贷给链下借款人。这笔借款既会被计入 DeFi 未偿借款,又会作为该机构对客户的贷款体现在其财务报表。由于缺少披露与链上身份标记,很难筛除这种重复统计。

DeFi 借贷的环比收缩幅度大于 CeFi,DeFi 曾经的规模优势就此消失。2026 年二季度末,DeFi 借贷应用市场占比回落至 47.05%,环比下降 555 个基点;一季度末该占比为 52.6%。

第三大板块:抵押债务头寸(CDP)稳定币的加密抵押部分,本季度环比下降 10.9 亿美元(‑7.86%)。同样存在重复统计风险:部分 CeFi 机构会通过铸造 CDP 稳定币获取资金,再向链下客户放贷。

整体加密资产抵押借贷二季度收缩 113.3 亿美元(‑16.78%),至 561.6 亿美元,较 2025 年 Q3 峰值 786.9 亿美元下滑 40.13%。

2026 年二季度末细分市场份额:

  • DeFi 借贷应用:36.37%(环比‑544bp)
  • CeFi 借贷平台:40.93%(环比 + 324bp)
  • CDP 稳定币的加密抵押部分:22.7%(环比 + 220bp)

把 DeFi 借贷与 CDP 稳定币合并视作链上借贷赛道,合计市场占比 59.07%,环比下降 324 个基点。

去中心化金融借贷的更多观察视角

DeFi 借贷应用未偿借款自 2025 年 9 月 19 日创下 471.3 亿美元历史高点后持续萎缩;截至 2026 年 7 月 21 日,规模为 219.4 亿美元,较高点缩水 251.9 亿美元,跌幅 53.45%。

自 2026 年一季度末起,DeFi 借款的回撤力度持续加大,但近期已经显现小幅缓和迹象。

稳定币

以 7 日移动平均口径统计,3 月 31 日‑6 月 30 日,稳定币加权平均借款利率本季度上行 27 个基点;季度结束后利率继续走高至 3.88%。

该指标综合借贷协议借款成本、CDP 稳定币铸造手续费,按照未偿借款规模加权计算。

下图拆分两类成本:通过借贷协议借入稳定币、以加密资产抵押铸造 CDP 稳定币。两者利率走势高度趋同,但 CDP 铸造利率波动更小,该利率为人工定期设置,不会跟随市场实时变动。过去 21 个月以上,两类利率均以美国联邦基金利率作为底部支撑。

二季度 USDC 场外(OTC)基准利率区间 4.25%‑5%;季末维持 4.25%,该水平一直持续至 8 月 3 日。

USDT 场外借贷利率同样在 4.25%‑5% 区间震荡。

比特币

图表展示多条公链借贷应用中包装比特币 WBTC 的加权借款利率。链上 WBTC 多用于充当抵押品,借贷需求并不旺盛,因此借款成本长期偏低。和稳定币不同,BTC 链上借贷利率十分稳定,用户借还频次很低。二季度链上 BTC 借贷利率波动区间 0.44%‑0.5%。

BTC 链上、链下(场外)借贷利率的历史价差在本季度继续存在。场外市场的 BTC 借贷需求来自两点:①做空比特币的需求;②将 BTC 充当抵押品借入稳定币或法币。做空带来的需求在链上借贷市场并不普遍,由此造成链上‑场外的成本价差。

BTC 场外利率本季度维持 1% 不变。

ETH 与 stETH

下图展示各借贷协议、公链上 ETH 和 stETH(Lido 协议质押生成的质押以太坊)加权借款利率。历史上 ETH 借贷成本高于 stETH,因为 ETH 的借贷需求更强。

用户频繁借入 ETH,执行循环杠杆策略:质押 stETH(Lido 质押 ETH 得到的凭证),借入 ETH,获取以太坊质押年化收益的杠杆敞口。正常行情下,ETH 借贷成本平均在以太坊质押 APY 上下 50 个基点内浮动。一旦借贷成本超过质押收益,该策略不再划算,因此借贷 APY 很难长期持续高于质押收益率。

和 WBTC 类似,stETH 大多被用作抵押品,所以借入 stETH 的成本通常很低。

用户将能够生息的流动性质押代币 LST、流动再质押代币 LRT 作为抵押,可以以很低甚至为负的净利率借入 ETH。由此衍生出经典循环策略:反复存入 LST/LRT 作为抵押,借出未质押 ETH,再把 ETH 质押,拿到新的 LST/LRT,再继续借出更多 ETH,放大质押收益敞口。该策略成立的前提条件:ETH 借贷成本低于 LST/LRT 能够获得的质押年化收益。除少数特殊时期,该策略大多可以顺利运行。

ETH 场外借贷利率

与 BTC 类似:链上应用借入 ETH 的成本普遍低于场外借贷。两大原因:

  • 卖空交易者带来的链下借贷需求,在链上并不多见;
  • 以太坊质押收益率成为场外借贷利率的底部:资产供给方不愿意以低于质押收益的利率在链下出借资产。与之相反,链上市场,质押收益率往往是 ETH 借出利率的上限。

Aave 借贷账本解析

下面针对 Aave V3 核心实例(当前最大链上借贷市场)账本做筛选后的深度分析,本次采用三项筛选规则:

  • 最低债务门槛(100 美元):汇总统计排除低于该门槛的头寸,过滤垃圾小额仓位,但会让统计结果偏向大额贷款。
  • 健康因子 HF 报告上限(HF ≤ 50):快照中健康因子大于 50 的头寸不纳入核心统计;这类超额抵押仓位通常金额小,风险分析意义不大。 在阈值以内,债务加权健康因子均值、分位数统计仅纳入 1 ≤ HF ≤50 的仓位;HF<1 的头寸不纳入健康因子统计,HF=1 的头寸计入统计。

健康因子越高,头寸越安全;健康因子低于 1 代表头寸触发清算条件。 健康因子计算公式 =(抵押品总价值 × 加权平均清算阈值)÷ 总借款金额。

  • 债务权益比 D/E:仅统计抵押品价值>债务(净资产为正)的头寸;净资产为负的仓位不计入 D/E 分布和债务加权平均 D/E。该规则独立于 100 美元债务门槛:哪怕一笔贷款超过 100 美元,如果没有正净资产,同样排除在 D/E 统计之外。

基于 2026‑08‑07 快照,经过筛选后共有 19073 笔有效未结清贷款。「效率模式(e‑mode)」的贷款数量仅占总仓位 8.91%,但未偿债务规模和普通贷款几乎各占 50%。e‑mode 特点是借款资产与抵押资产价格高度相关(例:ETH 抵押借 WETH)。Galaxy 上一次 4 月 22 日统计时,e‑mode 债务占比接近 60:40;占比回落源于 e‑mode 未偿债务规模下降。

下表展示筛选后账本的债务加权风险指标,分为全部头寸、e‑mode、普通模式三组。 e‑mode 借款人整体杠杆极高:债务加权贷值比 LTV 约 90%,债务加权健康因子仅 1.06,债务权益比 D/E 约 10.7;意味着抵押品价格小幅冲击,就会使大量头寸进入压力区间。

普通模式贷款安全垫厚得多:债务加权 LTV 约 49%,健康因子 1.79,D/E 约 1.07;用来对冲抵押品与借款资产价格无关的风险,例如用 cbBTC 抵押借出 USDC。

债务加权 D/E 计算公式(仅用于 Ci>Di,即抵押>债务的仓位):D/E = Σi (Di × (Di ÷ (Ci − Di))) ÷ Σi Di,Di 代表单仓债务,Ci 代表单仓抵押品价值。

接下来统计 Aave V3 核心市场各类抵押资产的美元价值占比。ETH 系抵押品占据主导地位:WETH 占约 24%、weETH(Etherfi 再质押 ETH 包装凭证)占 16%、wstETH(Lido stETH 包装凭证)占 14%,三者合计占全部可用抵押品 54.6%;WBTC 占比约 14%。少数几个资产就承担了账本中绝大部分抵押价值,其余为稳定币与其他生息代币。

再看借款端资产构成:WETH 占负债总额略超 37%,这是 ETH 系抵押循环杠杆策略盛行的典型结果。稳定币借款同样体量巨大:USDT 约 28%、USDC 约 22%,两者合计占到总借款规模一半,其余币种占比较小。

对比上次统计,WETH 在未偿负债中的占比已经从 51.1% 显著下降,和前文提到 e‑mode 债务收缩保持一致。

e‑mode 细分视角

e‑mode 的抵押资产高度集中于 ETH 质押 / 再质押类包装凭证:仅 weETH 就占该类别抵押的 42%;叠加 rsETH、wstETH,三类资产合计占 e‑mode 抵押规模 66.2%。 这说明 e‑mode 的风险并非分散抵押,本质是对以太坊质押基本面的集中押注。

借款端,e‑mode 债务绝大部分为 WETH 计价,WETH 独占 73% 的 e‑mode 债务,完全符合用户使用 ETH 系抵押循环借入 ETH 的行为模式。稳定币依旧有一定占比,USDT、USDe、USDC 合计占 e‑mode 借款规模百分之十几。

下表统计各抵押资产对应的 e‑mode 头寸,包含债务加权风险指标;针对抵押 99% 集中于单一资产的子样本,还会计算隐含循环杠杆次数。相当于一份「哪个资产被循环杠杆玩得最狠」的排行榜,和普通市值排序表格不一样。 流动质押、再质押 ETH 凭证排在前列,债务加权 LTV 高,D/E 普遍在高个位数‑十几,健康因子仅略高于 1,对应大量紧密循环的 ETH 杠杆仓位。

单笔仓位隐含循环次数公式: N_i = ln((1 − (D/E)_i(1 − Li)) / Li) / ln(Li),Li 为该仓位 LTV;只用于单一资产抵押≥99% 子样本。 输出结果为债务加权平均 Ni;剔除 L 不在 (0,1)、对数参数非正、结果非有限数值的仓位。仅针对流动质押 ETH、流动再质押 ETH、生息稳定币、Pendle PT 凭证输出数值。

企业债务策略

Galaxy 研究院目前追踪 161 亿美元未偿债务,这些债务被企业用来直接买入或补充数字资产财库策略。受彭博对 Strategy 公司优先股统计能力限制,该公司 STRC 流通股份增量的时间序列存在时间错位,但债务总规模能够如实反映实际负债。

Strategy 在 5 月完成 15 亿美元债务回购,数字资产财库企业(DAT)的未偿债务本季度减少 15 亿美元。

下表展示 DAT 发行债务每季度需要支付的实际利息。注意 Strategy 的 STRC 分红必须经过董事会决议、从合法可用资金中发放;未支付分红会不断累积,必须优先兑付之后才能向低级证券分配收益。因此 STRC 分红时间不固定、金额分布不均匀。

包含 DAT 企业债务在内,全行业加密相关未偿债务本季度环比下降 15.08%。继 2025 年第三季度创出历史新高之后,链上 + 链下全部渠道的加密相关债务,在二季度末回落至 732 亿美元,实现连续三个季度下滑。

期货市场

包含永续合约在内,期货未平仓合约 OI 环比下降 3.08%,至 1032 亿美元;7 月未平仓规模重新上行,月末大约 1140 亿美元。

重要提示:未平仓合约规模不等于绝对杠杆总量。部分未平仓头寸会被现货多头对冲,实现 delta 中性敞口;仅凭 OI 无法直接读出市场整体杠杆率。

二季度 BTC 期货未平仓合约在 440‑620 亿美元区间震荡;季度初 480.4 亿美元,6 月 30 日降至 450.4 亿美元(‑6.24%)。二季度结束后,8 月初回升至 480 亿美元附近。

ETH 的期货未平仓合约二季度跌幅大于 BTC:期初 298.4 亿美元,6 月 30 日为 219.9 亿美元,跌幅 26.31%;季末之后反弹到 257.4 亿美元。

二季度末,BTC 与 ETH 的未平仓合约合计 670.7 亿美元,占据整个期货市场的 65%。

结论

我们认为,继 2025 年 10 月 10 日期货市场大幅下跌之后,2026 年二季度进一步证实加密市场杠杆正在逐步消化。借贷市场是走楼梯式下行,而非坐电梯式崩盘,连续三个季度温和收缩,而不是重现 2022 熊市那种单季度断崖式暴跌。

企业财库债务、期货未平仓合约同样体现受控回落,而非被动强制去杠杆。7 月初的数据已经显示,期货未平仓与 DeFi 借款规模或许已经接近底部区间。

倘若该趋势延续,市场拥有更强的承受进一步收缩的能力,有望避开上一轮周期那种连锁清算与交易对手连环暴雷。就当下而言,去杠杆依旧在一步一步持续推进。

Ansem下场卖“新Meme背书”,推广费最高9.8万美元

原创 | Odaily 星球日报(@OdailyChina

作者|Golem(@web 3_golem)

8 月 17 日晚,海外 Meme KOL Ansem 推出了Ansem.io代币发行平台,代币发行核心机制与 Pump.fun 类似,更多区别在于运营层面。

简而言之,Ansem.io 将 Ansem 的个人影响力明码标价,在 Ansem.io 平台上创建的代币只要购买足够的“资源”就能获得 Ansem 团队的背书,Ansem.io 平台也给予了 Meme 币 ANSEM 极大赋能,不仅激励 Meme 项目方购买和销毁 ANSEM,ANSEM 持有者还可免费获得 Meme 空投。受此利好影响,ANSEM 市值一度冲击到 1.5 亿美元,现已回落,市值维持在 1 亿美元附近。

截止发稿前,在 Ansem.io 平台已创建了 690 个 Meme 币,成功“毕业”128 个,毕业率达 18%;给超 2.7 万个 ANSEM 持有地址空投了价值 58 万美元的 Meme 币;已销毁超 121 万枚 ANSEM,价值约 30 万美元。

但对于 Meme 发行者来说,在 Ansem.io 上发行代币的成本并不便宜,甚至可以说 Ansem.io 本质上就是 Ansem 的个人付费推广 Meme 平台。

Ansem.io 发行代币成本不低

Ansem.io 将创建的代币分为 3 个等级,分别是免费、黄金级和钻石级。对代币创作者而言,“免费级”的代币并不是真正的免费,Ansem.io 平台规定,创作者发行代币必须要对 ANSEM 社区空投,空投比例最低为代币供应量的 3% ,且空投的代币必须要创作者自行购买,不能预留。

这意味着创作者“免费”发行一个代币的成本是 0.874 SOL,价值约 65 美元,平台规定任何持有至少 100 个 ANSEM 的钱包都有资格获得空投

黄金级和钻石级的代币除了也要给 ANSEM 空投外,还需要从市场上购买并销毁 ANSEM。黄金级代币需要购买 92627 枚 ANSEM,价值约 2.3 万美元;钻石级代币需要购买 370508 枚 ANSEM,价值约 9.4 万美元。更高等级的代币意味着更高级的背书,有黄金标的代币象征着被网站认可,而有钻石标的代币则意味着代币被 Ansem 本人亲自审核,相当于明牌站台。

截止发稿前,暂没有转作者发行黄金级的代币,但已有两个钻石级代币被创建,分别是 BULLS’S EYE(EYE)和 Z,市值分别为 430 万美元和 80 万美元。

以上仅是创建代币需要花费的成本,如果还想要更多曝光,那么还得花钱。

类似于 Dexscreener 的收费模式,Meme 社区或项目方要想在 Ansem.io 平台上展示官方链接(网站、X、Telegram、Discord)、横幅等代币更多信息,不管是那个级别的代币都需要再单独支付 0.5 SOL,价值约 37 美元。

除此之外,Ansem.io 还推出了一个 Z500 社区指数,该指数只是一个 Meme 实时排行榜。

Z500 指数

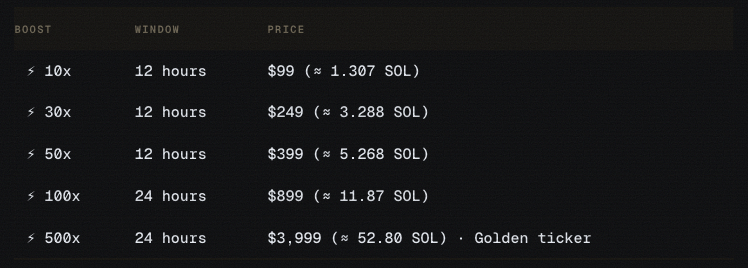
但该排行榜也是一个 Meme 曝光榜,用户无法主动排序,Meme 要想快速提升排名就需要购买道具(BOOST),任何人都可以为一个 Meme 购买道具,不仅限于代币发行人。道具收费如下,最低级的 10x BOOST 需要 99 美元,道具有效时间为 12 小时;最高级的 500x BOOST 需要 3999 美元,道具有效时间为 24 小时。但截止发稿前,仅有 5 个 Meme 购买了 BOOST。

BOOST 定价

综上,一个普通用户在 Ansem.io 上发行一个 Meme 最低成本约为 65 美元,而若追求最高曝光,创建钻石级代币并购买推广套餐,成本最高可为 9.8 万美元

与 Pump.fun 相比,这样的代币发行成本实在太贵,好处是有效隔绝了在底部捆绑销售的 Meme 发币集团作恶。至于是否愿意选择 Ansem.io 平台并花数万美元推广,这取决于项目方有多相信 Ansem 的个人带货能力。

Ansem 付费推广 Meme 平台

Ansem.io 本质上就是 Ansem 的个人付费推广平台,商业模式不是从代币交易中抽佣,而是赚 Meme 推广费用以及给代币 ANSEM 赋能。

对于项目方而言,吸引他们的也并非是 Ansem.io 平台本身的流量和用户曝光,作为一个刚刚推出的平台而言,Ansem.io 几乎没有沉淀出任何用户。真正吸引他们的是 Ansem 个人流量,他们更多期望的是在购买 Ansem.io 平台推广套餐后,Ansem 能够在社交媒体上为其发文或站台,作为海外第一 Meme KOL,Ansem 的一举一动早已被无数 P 小将监控,其影响力也能转化为真实的链上购买力。

Ansem 当然知道这背后的逻辑,甚至说这也是其推出 Ansem.io 的原因之一。Ansem 在 X 平台发文,他的回复中有各种人和团队试图引起他的注意并向他推销代币或项目,一旦他的 X 账户稍微关注了某个代币,那么这个代币可以立刻“毕业”,甚至市值达到数百万美元。他也表示自己曾在这方面获利颇丰。

因此,Ansem.io 只不过是将这一切透明化,且要求 Meme 项目方将总是要花点营销费用(往往是冲着 Ansem 个人的)用在给代币 ANSEM 赋能上,Ansem 认为“Z500 能让我更好利用这种关注度飞轮效应,持续创造价值。”

不管这种模式未来是否能持续跑通,Ansem 的信用会不会破产,至少将 KOL 个人影响力产品化成 Launchpad,Ansem 还是第一人。

哈佛停止减持比特币ETF,美国大学基金的加密敞口进入观望期

原文作者:Nicky,Foresight News

8 月 16 日,据 The Block 报道,哈佛大学捐赠基金提交的最新 13F 文件显示,截至第二季度末,其持有的贝莱德 iShares Bitcoin Trust(IBIT)持仓股数保持不变,结束了此前连续两个季度的减持。该基金在去年第四季度减持了 21%,今年第一季度又减持了 43%。截至 6 月 30 日,哈佛管理公司持有 3,044,612 股 IBIT,价值约 1.014 亿美元。

按持仓市值计算,IBIT 在哈佛披露的 19 项持仓中排名第 11 位,占其 42.6 亿美元投资组合价值的 2.4%。由于 IBIT 价格在二季度下跌,该持仓市值较三个月前减少了约 1560 万美元,但股数未发生变动。值得关注的是,哈佛的黄金相关产品持仓已超过比特币基金,其持有的 iShares 黄金信托与 SPDR 黄金信托合计价值约 1.712 亿美元。

哈佛大学捐赠基金管理着约 570 亿美元捐赠基金的机构,首次公开披露比特币 ETF 持仓是在 2025 年二季度,规模约 190 万股,市值约 1.17 亿美元;到三季度大幅加仓至约 681 万股,市值一度达到约 4.43 亿美元,比特币 ETF 成为其公开组合中最大的单一持仓。彼时比特币正逼近历史高点,哈佛的追高动作在当时被广泛解读为通胀对冲交易的延续。然而随着价格回落,哈佛在四季度减持 21%,2026 年一季度再减持 43%,并清仓了价值约 8680 万美元的以太坊 ETF,公开加密敞口迅速缩水至 1.17 亿美元附近。连续的减仓与清仓传递的是一种明确的风险收缩态度。到了 2026 年二季度,这一收缩按下了暂停键。

这组变化不能脱离哈佛自身的财政处境。2025 财年哈佛运营亏损约 1.13 亿美元,联邦科研拨款被大面积暂停,捐赠基金税率从 1.4% 上调至 8%,每年新增税务成本约 3 亿美元。在捐赠基金中私募股权和对冲基金占比高、锁定期长,变现成本最低、流动性最强的公开市场 ETF 自然成为压力释放口。如今卖压放缓,既有财政压力阶段性落地的可能,也反映出在价格腰斩后进一步抛售的性价比下降。

其他美国大学基金在二季度的表现更为一致,几乎都选择了维持仓位而非卖出。达特茅斯学院持有的 iShares Bitcoin Trust、Grayscale Ethereum Staking ETF 和 Bitwise Solana Staking ETF 三只产品份额均未变动,总市值从一季度的 1460 万美元降至 1240 万美元,跌幅完全来自价格因素。布朗大学持有约 21.3 万股 IBIT,市值约 710 万美元,同样没有操作。伊利诺伊大学基金会持有少量 IBIT,规模约 64 万美元。这些机构的共同特征在于持仓比例较小,对价格波动的敏感度远低于哈佛,因此在下跌过程中没有形成集中卖压。

如果说美国大学基金的按兵不动代表了一种长期资金的耐心,那么二季度其他机构投资者的操作则呈现出更明显的分化。阿布扎比主权财富基金 Mubadala 持有 14,721,917 股 IBIT,价值约 4.901 亿美元,与一季度末持平,该持仓在其 13F 组合中排名第二;阿布扎比投资委员会持有 8,218,712 股 IBIT,价值约 2.736 亿美元,同样未动。两家中东主权基金合计持有约 7.64 亿美元的 IBIT,较一季度末减少约 1.18 亿美元,完全由价格下跌所致。与之相对,摩根士丹利减持了约 4.5% 的 IBIT,摩根大通则将 IBIT 持仓从 830 万股增至约 1040 万股,并将贝莱德以太坊 ETF 持仓扩大四倍以上。

哈佛停止卖出的时间点,恰好与比特币市场的阶段性企稳相吻合。比特币自 7 月 1 日触及 57,800 美元的低点后,近一个月在 62,000 美元至 66,000 美元区间内反复震荡,既未续创新低,也未能形成突破性反弹。这种横盘状态虽然不构成明确的底部信号,但相较于今年上半年持续下行的趋势,已经显示出抛压边际减弱的迹象。对于手握 IBIT 的机构而言,在一个波动率收敛、成交量趋于稳定的区间里,继续大幅减持的紧迫性明显降低。

13F 文件仅披露机构直接持有的美国上市证券和期权多头,不覆盖私人基金、直接代币或做市库存,哈佛约 570 亿美元捐赠基金中绝大多数资产在私募市场,公开披露的组合仅约 42.6 亿美元。但机构行为的信号价值有时不在于仓位大小,而在于时间节点和行动方向。过去两个季度的主动卖家停止卖出,同时其他大学基金和中东主权基金均未出现新增抛售,且比特币已在相对低位横盘一个多月,说明在 62,000 美元至 66,000 美元的区间上,这一批此前积极配置比特币 ETF 的机构型买盘,暂时没有选择继续离场。

Robinhood Chain 造富效应:热门生态项目盘点与参与指南

去年,Robinhood 宣布开发自己的 Layer2,说要承载美股、ETF Token 化产品,当时还被群嘲,又是 Web2 金融巨头的链上试水,大概率也是一阵热后就销声匿迹。

但自 7 月 1 日主网上线以来,Robinhood Chain 首月创造约 360 万美元收益,啪啪打脸币圈 OG 们

那到底为啥 Robinhood Chain 能够如此火爆?

最重要的是,Robinhood 不需要重新教育市场,而是可以直接把已有的金融需求迁移到链上。Robinhood 自带千万级金融用户,早已培养了庞大用户购买股票、ETF 和 Crypto 的习惯。

基于此,我们详细盘点了 Robinhood Chain 上还有哪些值得关注、可能还具有造富潜力的项目,供大家发掘下一个 Robinhood 的 Alpha 机会

Robinhood Chain 生态格局:谁会成为下一个赢家?

和大多数的公链相似,Robinhood Chain 的早期生态还是以 Meme 为主,目前链上的人物画像还是以 P 小将为主。

最开始,市场关注的是 CashCat 等 Meme 项目、PONS 这类 Meme Launchpad 。但随着生态的成熟,资金开始转向 STONKBROKER 这类 RWA/美股相关的项目 。

1.CashCat

CashCat 是 Robinhood Chain 上的 Meme 币,其名字来源于一个有趣的历史彩蛋:在 Robinhood 创立早期,创始团队曾考虑过使用 “CashCat” 作为公司名称。

数据:

市值:137 M

合约地址:0x020bfC650A365f8BB26819deAAbF3E21291018b4

2.STONKBROKER

STONKBROKER 基于 ERC-6551 技术,让 NFT 可以绑定独立钱包,并进一步承载股票代币等资产,其最大的特点,是将 Meme、NFT 和 RWA 股票资产结合。

一个 StonkBroker NFT 不只是收藏品,用户激活 NFT 后,协议会利用生态收入购买股票相关资产,并分配给 NFT 持有人。同时,NFT 激活机制和销毁设计,让代币形成持续消耗。

数据:

市值:55 M

合约地址:0xe934e36A439C94017B64a3FecE66AF12099aBF50

3.Pons

PONS 是 Robinhood Chain 上的非托管 Token Launchpad,定位类似 Solana 上的 http://

Pump.fun。任何用户都可以通过钱包一键创建 ERC-20 代币,主要用于发行 Meme 币和社区资产。

数据:

市值:31 M

合约地址:0x39dBED3a2bd333467115dE45665cC57F813C4571

而如果说 STONKBROKER 代表的是 Robinhood Chain 的社区文化,那么 Lighter、Morpho 等协议代表的,则是机构资金对 Robinhood 分发能力的认可。

这里就不得不提到 Robinhood 的两个分发渠道:Robinhood 主站、Robin hood 钱包

据社区传闻,Morpho 向 Robinhood 支付约 1 亿美元费用,以获得 Robinhood 主站集成机会。目前,Robinhood 推出的 Robinhood Earn,底层采用 Morpho 提供的借贷基础设施

而 Lighter 则选择通过 Robinhood Wallet 分发永续交易产品。双方合作中,Lighter 与 Robinhood 按 50/50 比例分享交易手续费,同时 Lighter 还推出了约 2500 万美元规模的激励计划,用于推动 Robinhood Wallet 用户增长。

4.Lighter :Robinhood Chain 上的永续交易基础设施

Lighter 是 Robinhood Chain 上的重要交易协议,负责承接链上杠杆交易需求。目前已在 Robinhood Chain 推出定制部署,并通过 Robinhood Wallet 向用户提供永续交易服务。

更值得关注的是,Lighter 后续还支持 Robinhood Chain 资产作为永续交易抵押品,包括 USDG 等资产,让 Robinhood Chain 的资产、交易和流动性开始形成闭环。

数据:

市值:2.3 B

TVL:533 M

5.Morpho :Robinhood Earn 背后的借贷基础设施

Morpho 是一个去中心化借贷协议,核心定位是提供链上借贷基础设施。

目前,Robinhood 推出的 Robinhood Earn 底层采用 Morpho 提供的借贷服务,并由 Steakhouse 等机构参与 Vault 管理。

对于 Robinhood 而言,Morpho 提供的是一套成熟的 DeFi 金融模块;对于 Morpho 而言,Robinhood 提供的是传统金融用户入口。

数据:

市值:2 B

TVL:7.9 B

Robinhood Chain 的另一种机会:美股资产正在成为链上流动性池

得益于 Robinhood 对 RWA 和股票 Token 化的布局,Robinhood Chain 正在形成一个区别于其他 L2 的生态特点:传统美股资产开始成为链上流动性的一部分。

过去,Meme 币主要依靠 ETH、SOL 或稳定币作为交易对,而在 Robinhood Chain 上,已经出现 Meme Token 与美股 Token 组成流动性池的玩法。

例如:

·Meme Token / SPY

·Meme Token / NVDA

同时,为了推动美股 Token 生态发展,Robinhood Chain 上的流动性池也获得了较高激励。目前,Uniswap 上部分美股 Token 池 APR 已达到较高水平:

·SPY/USDG 资金池 APR 36%,叠加 Merkl 激励 ,总 APR 高达 67%。

·SPY/QQQ LP APR 也有 107 %。

需要注意的是,这类收益并非完全来自股票资产本身,而主要由交易手续费和生态激励组成。早期由于流动性规模较小,激励集中分配给 LP,因此 APR 会明显高于成熟市场。

写在最后

反观 Base,过去几年的方向重心一直是「万物上链」,口号喊得很响,希望把 Coinbase 的几千万实名用户全部带入链上。

但后来 Base 莫名其妙的扶持「社交」「创作者代币」,让股票代币化始终停留在口号阶段,最近又推出 B20 这类新产品,至今都没做成这件事。

相比之下,Robinhood Chain 主网仅仅上线一个月,SPY/USDG 的池子已经有真实深度,Meme Token 开始和 NVDA 组交易对,Lighter 把 USDG 接成永续抵押品。

Robinhood 正在尝试完成一件加密行业期待多年的大事:

让真实金融资产成为链上的下一批大规模用户入口。

3个月亏掉100亿美元,DAT公司开始回归理性

原文作者:Eric,Foresight News

刚刚结束的这个财报季,加密财库公司(DAT)交出了一份看似惨烈的答卷。Strategy 二季度净亏损 82.2 亿美元,其中 83.2 亿是比特币持仓的公允价值减记;Strive 净亏 2.58 亿美元,九成以上来自比特币和它持有的 STRC 优先股跌价;Sharplink 净亏 3.94 亿美元;Metaplanet 上半年净亏 1828 亿日元(约 11.5 亿美元),其中二季度单季约 4.3 亿美元;Bitmine 由于财年截止在 8 月,其 3 至 5 月财季只亏了 8360 万美元,但过去九个月累计净亏已超过 90 亿美元。五家合计,二季度净亏约百亿美元,上半年累计超过 300 亿美元。

放在一年前,这样的报表足以引发恐慌性抛售。但实际发生的却是另一幅景象。Strategy 发布财报当天股价收涨 4.73%,而期权市场原本定价了 8% 的双向波动。从 6 月底的低点算起,Bitmine 反弹约 36%,Sharplink 反弹约 37%,Strategy 和 Strive 涨超一成,Metaplanet 也从 6 月下旬的低点回升约 15%。

亏损是真的,但市场早已计价

所有人都知道 DAT 公司的二季度财报一定是巨亏,无非是 100 亿还是 99 亿的区别。

大型的 DAT 公司都有自己的仪表盘,或者至少有人在持续统计相关数据,每一次的融资、每一次买币 / 卖币比特币以太坊,都被全世界用放大镜盯着。所以,二季度亏了多少,市场上每个人都看得见,财报不过是把已经发生的事再确认一遍。

让这些 DAT 公司股价「触底反弹」的,更多的是市场与公司双双回归了理性。

二季度 Strategy 单季融资 84 亿美元,超过去年任何一个季度;5 月以面值 92 折的价格回购了 15 亿美元可转债,把可转债总额从 82 亿压到 67 亿;美元储备增至 37.5 亿美元,足够覆盖 2.1 年的优先股股息和利息;Sharplink 则在 6 月以高于净资产值的价格完成 7500 万美元定向增发,同时用均价 4.70 美元回购自家股票。

这些公司在业绩指引和财报电话会中,多数不约而同得给出了同一个方向:专注于提高每股加密资产的「含量」。

去年 DAT 公司讲的是增长故事,谁买币快谁就涨。今年潮水退去,活下来的公司都把 KPI 换成了同一个指标,即每股对应的加密资产数量。Strategy 二季度每股比特币含量环比增长 5%;Metaplanet 每千股完全稀释后的比特币持有量上半年增长 9.6%;Sharplink 反复强调每股 ETH 含量的提升。

与这个目标配套的是纪律。Metaplanet 明确执行一套资本配置政策,mNAV 高于 1 倍时增发股票买币,低于 1 倍时停止增发,转而使用优先股和信贷工具,甚至回购股票。二季度正因为它家 mNAV 跌破 1 倍,公司主动放弃了第三方定向增发,宁可让持仓增速慢下来,也不在折价时稀释股东。Sharplink 和 Strategy 也先后启动回购。财库公司不再无脑扩张,而是回到一个朴素的问题:怎样让每股背后的币变多。

Strategy 为这个目标甚至不惜赔上违背「永不卖币」的承诺,其股价也是主流 DAT 公司中反弹幅度最低的。这是从「上头」到理性所必须经历的阵痛。

STRC 模式的学徒们

实现这个目标的新工具,是 Strategy 去年 7 月发明的 STRC,一种锚定 100 美元面值、按月调整股息的永续优先股。逻辑很简单,用 12% 左右的年化股息吸引追求固定收益的资金,再把钱换成比特币。到今年二季度末,STRC 的名义规模已从年初的 28 亿美元膨胀到 105 亿美元,持有它的机构资金从 11 亿增至 31 亿,占比升至 29%。

模仿者已经排成队。Strive 的 SATA 把股息率提到 13%,并在 6 月 16 日成为美股历史上第一只每个工作日派息的证券,到 8 月初已连续派息 44 次,价格始终守在面值附近,公司还借机清偿了全部债务。Bitmine 6 月发行了 9.5% 股息的永续优先股 BMNP,融资 2.74 亿美元。Metaplanet 的 MERCURY 优先股已发行 212 亿日元,虽然 MARS 等新品种因日本市场派息习惯而推迟,但它在 8 月转而推出年利率 4% 以上的「BitBonds」社债计划,探索本土版的数字信贷。

五家里唯一没有走上这条路的只剩 Sharplink,它选择了另一条道,把近 89 万枚以太坊几乎全部质押,用原生收益和链上基金来滚大雪球,包括与 Galaxy 合作、承诺资本 1.25 亿美元的链上收益基金。但这本质上也不违背提高每股加密货币持有量的目标。

溢价会消失,基金化会留下

当然,理性回归的另一面是溢价的消退。Strategy 的企业价值 mNAV 在 6 月一度跌破 1 倍,Sharplink 的市值至今低于其以太坊持仓价值,Metaplanet 因折价而被迫收缩融资。DAT 股票相对所持加密资产的溢价中枢下移,恐怕是不可逆的趋势。

即使明天牛市回归,被打疼的市场可能不会再次失去理智。

但这不意味着模式终结,而是模式显形。剥掉叙事之后,DAT 公司本质上就是一类主动管理、带融资工具的主题基金,赚的是每股含量的长期复合增长。这样的产品自有它的买家。13F 文件显示,今年一季度 MSTR 前 15 大机构股东中有 13 家在下跌中增持,合计加仓 46 亿美元,其中 Capital International 一家就加了 19.2 亿;Jane Street 去年四季度将 MSTR 持仓扩大了 473%。Bitmine 身后站着 Founders Fund 和 ARK,Sharplink 的机构持股比例一年内从 6% 升至 46%。

一个季度的百亿亏损没有杀死 DAT,反而把它从狂热打回了生意。当币价下跌不再能吓退股东,当公司开始为每一股背后的那一点点币精打细算,这个行业才算真正成年。

币股风向标丨Strategy再次斥资1.32亿美元回购STRC;Bitmine上周增持9926枚ETH,BTC持有量增至210枚(8月18日)

编者按:如上周币股风向标所言,美股趋势转好,存储、光通信等板块迎来连涨;韩股则在经历 5 连涨后再次开启下跌,A 股市场则在“抽象动画电影”《牛来》的带动下本周迎来数千家上市公司齐涨的少见行情,数个“牛概念”标的周一迎来上涨,资本市场与注意力经济的共振越发常见。宏观局势的利好消息是,伊朗与美国之间 60 天期限的延长协议已获批准,短暂刺激美股市场走高。

美股方面,一方面,数据层面的信息是美股市场韧性或创近 30 年纪录,暂未出现极端抛售;另一方面,尽管标普 500 涨破 7800 点,但机构方面已经开始放出恐慌信号,将 8 月中旬至 10 月中旬视为历史上的市场动荡期,认为美股秋季抛售风险加剧。针对美股市场的 Q2 密集财报,高盛指出 AI 产业结构失衡问题仍然存在,支出与盈利远未达到平衡点。”AI 股神 “Leopold Aschenbrenner 旗下 Situational Awareness 的仓位近期也终于公之于众,闪迪与美光两只股票合计占据约一半仓位,最终导致其成为上个月那只“一鲸落万物生”的投资巨鲸,但其投资清单近期反弹势头良好。

韩股市场方面,有观点认为,经历了此前的“暴力去杠杆阶段”后,韩国股市动荡的最严重阶段可能已经结束。此前历史性抛售已清除了杠杆头寸,监管限制也导致部分高风险产品的交易大幅下跌。上周,韩国股市波动指数跌至两个月来的低点,此前 6 月份曾达到历史高点。这一稳定局面得益于强制清算,有助于减少未偿保证金债务;同时,对杠杆型 ETF 更严格的监管也减少了与芯片巨头三星电子和 SK 海力士相关产品的交易量和资产规模。

A 股市场,宇树科技将于明日(8 月 19 日)在上海证券交易所科创板正式上市,上市初期无限售流通股 3008.77 万股,占总股本 7.44%;官方称公司发行价对应 2025 年摊薄后静态市销率为 35.89 倍,高于可比公司平均水平,但相较此前的 219 倍扣非市盈率已相对符合市场情况。产品发布方面,宇树科技近期发布了名为“超人”的人形机器人,可原地跳高 2 米,极限速度 12.66m/s(0.85 米腿长),超越全世界全人类原地跳高和奔跑速度记录,势要拿下“A 股人形机器人第一股”的名头,短期市值看涨。推荐阅读《“人形机器人第一股”宇树科技到底值多少钱?》

加密概念股板块,整体呈平稳态势,但摩根大通、富国银行等机构纷纷增持 BTC 相关持仓,Strategy 股票也迎来了一波密集的机构持仓披露热潮,尽管 BTC、ETH 行情表现一般,但 9 月下旬之后市场或迎来转机。

更多币股市场信息可以查阅 MSX.COM。(Odaily星球日报 注:本文内容不构成投资建议,仅供学习交流)

一周币股上市公司动态更新

BTC 财库上市公司代表性企业

上市公司单周净买入环比减少 90.34%, Strategy 再斥资 1.32 亿美元回购 STRC

根据 SoSoValue 数据,截至美东时间 2026 年 8 月 17 日早上八点,上周全球上市公司(不包含挖矿公司)配置比特币的单周总净买入为 532 万美元,相比上周减少 90.34%。

Strategy 上周未购买或出售比特币,但斥资 1.32 亿美元回购股 1,388,720 股 STRC 优先股。

日本上市公司 Metaplanet 上周未购买比特币, 连续五周未购买比特币。

此外,另有 2 家公司上周购买比特币。法国比特币公司 Capital B 于 8 月 17 日宣布以$64,395.60 的价格购买 5 枚比特币,总持仓达到 3,145 枚; 资产管理公司 Strive 于 8 月 17 日宣布上周花费 500 万美元,以$63,231 的价格购买 79 枚比特币,总持仓达到约 20,246 枚。

截至发稿,统计中的全球上市公司(不含挖矿公司)合计持有比特币总量为 1,139,641 枚,相比上周增加 0.007%,当前市场价值约为 724.2 亿美元,占比特币流通市值的 5.7%。

偿还 1000 万美元债务,Empery Digital 出售 235 枚比特币并持有 1279 枚比特币

BitcoinTreasuries.NET 发文表示,上市公司 Empery Digital 已出售 235 枚比特币,以偿还另一笔 1000 万美元债务,目前持有 1279 枚比特币,在 Bitcoin 100 排名中位列第 39 位。

Zhibao Technology 完成 2380 枚比特币私募配售,非美国投资者参投

Zhibao Technology 宣布完成由非美国投资者参与的 2380 枚比特币融资私募配售。该公司计划按照比特币财库策略持有相关资产,并将其中部分变现,用于业务发展与扩张。

挪威主权基金比特币持有量突破 11,549 枚,再创历史新高

K33 研究主管 Vetle Lunde 表示,截至 2026 年上半年末,挪威主权财富基金通过持有 Strategy、Metaplanet、MARA、Coinbase、Block、Tesla 等公司股票,间接比特币敞口升至 11,549 枚 BTC,创历史新高,价值约 7.25 亿美元。该敞口上半年增长 21.2%,过去一年增长 60.5%,已连续第六个报告期上升。

其中,Strategy 占该基金间接比特币敞口近 86%,对应约 9,914 枚 BTC,该基金截至 6 月 30 日持有 Strategy 约 1.17%股份。Metaplanet 对应 671 枚 BTC,MARA 对应 421 枚,Coinbase、Block 和 Tesla 分别对应 183 枚、120 枚和 97 枚 BTC。

Strategy 回应 MSCI 指数剔除争议:比特币不需要 MSCI,Strategy 也是

Strategy 回应 MSCI 拟将比特币财库公司移出其指数的提议。Strategy 称:“指数提供商应衡量市场,而不是决定公司的资产。MSCI 的提议与监管机构、市场和客户的立场不一致。比特币不需要 MSCI,Strategy 也不需要。”

Anthony Pompliano 旗下 ProCap 与 Tidal Investments 合作申请比特币财库 mNAV 折价 ETF

BitcoinTreasuries.NET 发文表示,Anthony Pompliano 旗下 ProCap 已与 Tidal Investments 合作提交比特币财库 mNAV 折价 ETF 申请。该 ETF 将在 mNAV 低于 1.0 倍时买入,高于 1.15 倍时卖出,并将更大仓位配置给折价更深的标的。

Trump Media 持有比特币约 8.91 亿美元,Q2 亏损 2.38 亿美元并调整数字资产财库策略

社交媒体与金融服务公司 Trump Media 表示,将调整数字资产财库策略,在保持长期数字资产敞口、管理市场波动的同时,将更多资源投向 Truth Social、Truth + 及其他媒体业务。Trump Media 第二季度净亏损 2.38 亿美元,其中数字资产、已质押数字资产及股票证券未实现亏损合计 1.904 亿美元。公司披露,截至 6 月 30 日持有 9477.16 枚比特币,另有 2077.34 枚作为期权策略抵押品。7 月,公司出售价值 1.596 亿美元的比特币相关证券并购入比特币;截至 7 月 31 日,含已质押比特币在内持有约 14139 枚,价值约 8.905 亿美元。公司同时警告,借贷、配置等收益安排存在交易对手信用风险及资产无法追回风险。

Metaplanet 宣布通过私募发行 125 万美元 Bitbonds,年利率 4%至 4.3%

Metaplanet 宣布通过 Metaplanet Securities 私募发行 125 万美元 Bitbonds,年利率为 4%至 4.3%。该发行有助于 Metaplanet 以低于多数比特币财库公司的资金成本筹集资金,用于增持比特币。

ETH 财库上市公司代表性企业

Bitmine 上周增持 9926 枚 ETH,BTC 持有量增至 210 枚

以太坊财库公司 Bitmine Immersion Technologies 披露上周增持 9926 枚 ETH,目前该公司加密资产持仓包括 5,815,164 枚 ETH、210 枚 BTC、价值 7300 万美元的 Eightco Holdings 股权,价值 1.8 亿美元的 Beast Industries 股份。目前 Bitmine 已质押 5,067,309 枚 ETH(价值约 96 亿美元)。

Bitmine 公布优先股 BMNP 年内 17 期派息计划,最高每股分红 0.2639 美元

以太坊财库公司 Bitmine 宣布,该公司董事会已批准其纽约证券交易所上市的 A 系列永久优先股(代码:BMNP)在 2026 年未来 17 次现金股息安排。根据公告,BMNP 持有人将按照优先股条款获得现金分红,派息周期覆盖 2026 年 8 月至 12 月,单次派息金额大多为每股 0.1847 美元,部分周期为 0.1583 美元,年末最后一期派息金额最高达到每股 0.2639 美元。Bitmine 表示,相关股息将以现金形式支付,符合 A 系列优先股指定条款要求。

据悉,BMNP 为 Bitmine 在纽交所挂牌的永久优先股产品,固定股息率为 9.50%。

Sharplink 扩大 ETH 财库策略,将 2 亿美元 ETH 投入 Lido 质押

以太坊财库公司 Sharplink (Nasdaq: SBET) 宣布,将通过以太坊最大流动性质押协议 Lido 质押价值 2 亿美元的 ETH,以提高公司 ETH 资产收益能力。Sharplink 表示,此次质押后,公司将获得代表质押 ETH 及其收益的封装质押 ETH (wstETH),并由机构级数字资产托管商 Anchorage Digital 负责托管。该配置将进一步扩展 Sharplink 现有的 ETH 质押和再质押策略。Lido 目前是以太坊最大的流动性质押协议之一,平台质押 ETH 规模约 165 亿美元,其 wstETH 代币已被超过 100 个协议集成。Sharplink CEO Joseph Chalom 表示,引入 Lido 将进一步提升公司 ETH 资产生产效率,利用 wstETH 的可组合性,同时保持机构级风险管理标准。

SharpLink 持有价值 14.6 亿美元以太坊,二季度亏损 3.94 亿美元

第二大以太坊财库公司 SharpLink 披露,2026 年第二季度净亏损 3.94 亿美元,去年同期亏损 1.03 亿美元。亏损包括 3.21 亿美元未实现加密资产亏损,以及质押 ETH 减值 7600 万美元。

SharpLink 第二季度营收 1150 万美元,其中 ETH 质押收入 1110 万美元;现金及现金等价物为 5600 万美元,高于 2025 年 12 月的 2800 万美元。

SharpLink 目前持有约 863,000 枚 ETH,总价值 14.6 亿美元,排名第二。公司另持有 632,784 枚 ETH 及通过多种流动性质押 ETH 代币持有的 181,321 枚 ETH,价值分别为 12 亿美元和 3.43 亿美元。

SOL 财库上市公司代表性企业

持有 780 万枚 SOL,Forward Industries 第三季度净亏损 6900 万美元

纳斯达克上市公司 Forward Industries 公布 2026 财年第三季度财报,净亏损 6900 万美元,主要由于其持有的 Solana 资产按美国通用会计准则进行公允价值调整产生减值损失。公司季末持有约 755 万枚 SOL,每股 SOL 持仓量环比增长 9%至 0.0730 枚;季内通过购买和质押增持超过 50 万枚 SOL,并回购 250 万股股票。当季营收同比增长超过 4 倍至 1080 万美元,主要来自 SOL 质押及其他资金业务收入。截至 8 月 3 日,公司持有约 780 万枚 SOL,每股 SOL 持仓量升至 0.0754 枚。财报公布后,FWDI 股价盘后一度下跌 1.36%。

山寨币财库上市公司代表性企业

家办机构 Duquesne 首次披露持有 HYPE 财库公司 PURR 2300 万美元股份

德鲁肯米勒家族办公室 Duquesne 向美国证券交易委员会(SEC)提交的 2026 年第二季度 13F 持仓报告显示,截至 6 月 30 日,Duquesne 首次披露持有价值 2300 万美元的 HYPE 财库公司 Hyperliquid Strategies Inc(纳斯达克代码:PURR)股份。

此前信息显示,美联储主席沃什曾在 Duquesne 家族办公室任职;其就任前的主要资产规模超过 1 亿美元,其中包括两笔超过 5000 万美元的 Duquesne Family Office 相关投资,或与其为该家族办公室提供咨询工作有关。

持仓市值约 1.29 亿美元,Cypherpunk Technologies 二季度净利润 3939 万美元

ZEC 财库公司 Cypherpunk Technologies(Nasdaq:CYPH)发布 2026 年第二季度财报,净利润 3939 万美元,合每股摊薄收益 0.18 美元;去年同期净亏损 1664 万美元,营业亏损 469 万美元。研发费用为 20 万美元,较去年同期的 1054 万美元下降,主要因临床试验完成;一般及行政费用为 449 万美元,同比增加 275 万美元,主要受股权激励增加影响。截至 6 月 30 日,公司现金余额为 760 万美元。

二季度 ZEC 价格从 243.35 美元涨至 400.09 美元,为公司带来 4600 万美元非现金浮盈。截至 2026 年 8 月 11 日,公司累计持有 32.34 万枚 ZEC,持仓均价约 341.83 美元,约占 ZEC 流通总供应量的 1.92%。

价值降至 1640 万美元,上市公司 Greenlane 持有的 BERA 代币较成本下跌 76.6%

截至第二季度末,上市公司 Greenlane Holdings 以 Berachain 的 BERA 代币为核心的加密财库价值约 1640 万美元,持有 8130 万枚 BERA,较约 7000 万美元成本基础下跌 76.6%。BERA 今年迄今下跌 75.9%。Greenlane 报告称,其该季度数字资产非现金公允价值损失为 1910 万美元,导致净亏损 2480 万美元;同期数字资产部门产生 30.9 万美元质押和收益收入。

StablecoinX 持有价值 2.18 亿美元 ENA,占总供应量约 20%

StablecoinX 是一家上市公司,最新运营报告披露其持有约 30 亿枚 ENA,占该代币总供应量约 20%。公司于 6 月 26 日以 USDE 代码开始交易,此前完成与 TLGY Acquisition Corp.的合并。

Ethena Foundation 向 StablecoinX 提供 2.8495 亿枚 ENA,PIPE 投资者通过现金及代币提供约 27.5 亿枚。按 6 月 30 日 ENA 收盘价 0.07204 美元计算,该持仓市值为 2.184 亿美元,账面价值为 2.129 亿美元。

StablecoinX 报告季度亏损 3420 万美元,其中 ENA 减值费用 3620 万美元,经调整后亏损为 18.82 万美元。截至 7 月 31 日,Ethena 的 USDe 供应量达到 39 亿美元,累计协议费用超过 8 亿美元。

Exit mobile version