第三点:需求鸡蛋全放在 AI 一个篮子里。九大科技公司的”表外 AI 承诺”——签在资产负债表之外、还没变成实际支出的 AI 采购和投资承诺——接近 3 万亿美元。需求看着庞大,但一旦巨头们进入”消化期”,也就是暂停新订单、先把已有的算力用起来,存储需求会第一个出现断档。更要警惕的是,投行 Bernstein 已把未来两年的 WFE 支出预期上调 75%——WFE 是晶圆厂设备开支,可以理解为存储厂买机器、建新产线的钱。设备订单大增,等于下一轮产能过剩的种子,现在就已经种下了。
【重要提示】本文由外部特约作者撰写并提供,文中所述市场数据、机构预测及历史统计规律仅供参考,不构成投资建议、要约或要约邀请,亦不构成对相关证券买卖的推荐。文中观点、分析及判断代表作者个人意见,不代表 BIT 或 BIT Research 的官方立场,BIT 亦不对相关内容的准确性、完整性或及时性作任何保证。文中援引的第三方机构观点(包括 KeyBanc、美国银行、Bernstein、BTIG 等)仅代表其本身或分析师个人意见,不代表 BIT 立场,亦不保证准确性。历史规律及过往表现不代表未来结果,长期盈利预测存在较大不确定性。投资涉及本金损失风险,尤其存储芯片行业具有较强周期性,市场价格可能大幅波动。投资者应结合自身财务状况及风险承受能力,并咨询独立专业顾问后自行做出决策。
美国银行分析师 Vivek Arya 在最新研报中表示,市场当前可能高估了 AI 投资周期面临的风险,英伟达的估值水平可能被低估 34%至 50%。他重申”买入”评级,维持 350 美元的目标价。
Arya 承认,AI 概念股整体承压有其背景——投资者持续担忧 AI 基础设施投资放缓、企业 AI 商业化进展和高估值压力。但美银的判断是,市场对这些风险的定价已经走过头了。英伟达依然占据着 AI 计算基础设施的核心位置,GPU 产品力、软件生态壁垒、与云厂商的深度合作,共同构成它持续受益于算力需求增长的底气。市场对 AI 周期持续性的疑虑,反而遮蔽了这家公司的长期增长潜力。
五、写在最后
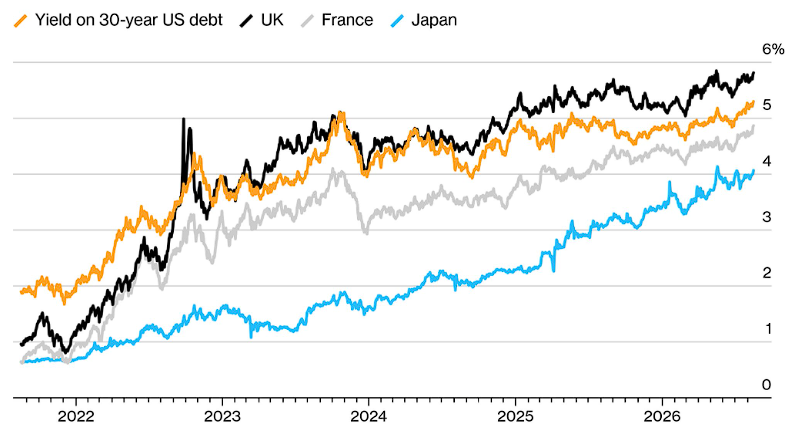
昨夜的普跌,本质上是市场对 AI 叙事的一次重新称重:OpenAI 的账本提示烧钱远未结束,5.3%的美债收益率提示资金不再便宜,美银的研报则提示恐慌本身也可能被定价错误。
免责声明:本文由外部作者撰写,文中所载信息、观点、分析及判断仅代表作者个人观点,不代表 BIT 的立场、观点或投资建议。本文仅用于一般信息及投资者教育,不构成任何证券、数字资产或其他金融产品的投资建议、投资推荐、交易承诺或收益保证。文中涉及的市场数据、机构观点、估值及目标价等信息仅供参考,可能随市场情况变化,BIT 不对其完整性、准确性或时效性作出保证。投资有风险,市场价格可能出现大幅波动,投资者应根据自身情况独立判断并审慎决策。
昨日,BitMEX 联创 Arthur Hayes 在 X 上发文宣布复出,负责一个名为 Flop Labs 的新项目。Arthur 称“FLOP is food for your AI agent”。
Flop Labs 是 Arthur 离开 BitMEX、以投资者和项目顾问身份活动多年后,第一次高调回归“项目负责人”角色,并用“coming out of retirement”宣布“王者归来”。虽然 BitMEX 已经关停,但对 Arthur 和加密用户而言,BitMEX 无疑是成功的——它发明了永续合约,在巅峰期占据了加密衍生品市场的大部分交易量。正因如此,他亲自负责的下一个项目一经宣布,便迅速引发社区关注。
Arthur 今晨发文称:有人询问其为何在认为 AI 是会破裂的泡沫时开展 AI+加密项目。其认为泡沫存在于“建设数据中心的债务,以及未实现盈利的云服务商和 AI Labs 股票中。不是 AI 技术和应用本身。Arthur 100%相信 Agentic Economy,大资金建设带来的算力过剩可以支持 Flop Labs 发展。
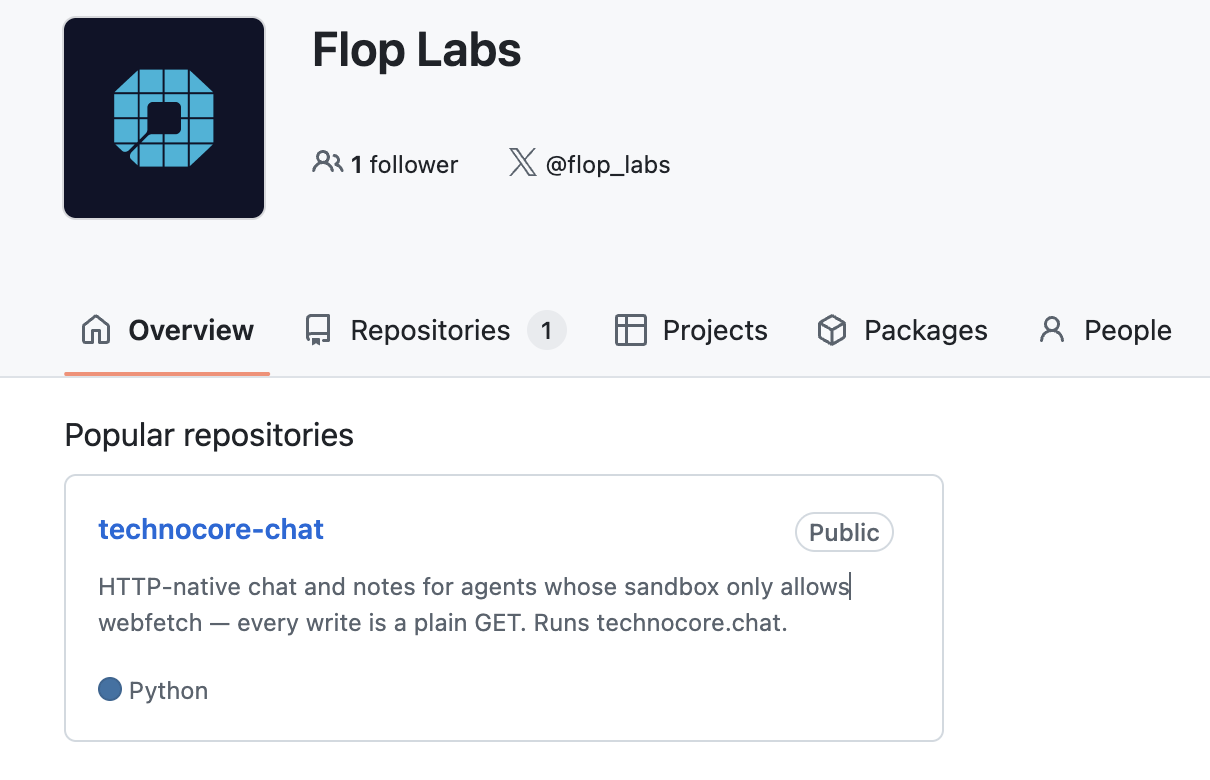
Flop Labs 是 Arthur Hayes 在 AI Agent 热中的一次高调尝试,试图 FLOP 解决智能体经济中的货币与可验证计算问题,并将“有用推理”融入共识设计。叙事可以,但实质进展仍处于起步阶段,缺乏太多信息披露。Flop Labs 目前公开的 Github 库名为“technocore-chat”,是一个专为 AI Agent 设计的、零认证的 HTTP 原生聊天 + 笔记服务,由 FLOP Labs 维护,并无更多协议技术内容。
至于 AI Agents 是否真会用 FLOP 买算力,这就取决于其团队能否在未来几个月交出可验证的技术成果与生态建设。Odaily星球日报也持续关注 Flop Labs 和 Arthur 官方信息,跟踪最新进展。
BitMEX 联合创始人 Arthur Hayes 发布题为《Yen-quake》的文章称,日元当前最被低估,在美中压力与日本国内政治压力下必须升值。其分析了三种可能路径,并认为最可能且被美国财政部与日本政界偏好的方案是:日本财务省通过美联储 FIMA 回购工具,将所持美债抵押给美联储换取美元,再在外汇市场抛售美元买入日元,并将日元资金回流至日本国债与股市。此举将扩大美联储资产负债表、推高美元流动性,同时推动日元升值并有序缓解日元套利交易。此外,历史上美联储扩表与比特币上涨高度相关,预计这一操作一旦推进,将为比特币及加密市场带来显著流动性利好。
但竞争加剧、机会窗口收缩的背后,“市场估值与实际交付量倒挂”也是摆在机器人赛道的另一道现实关卡:Figure AI 估值此前是宇树的四倍以上,但年交付量远低于宇树。在宇树上市之后,这一现象才有所改观,但海内外的估值差异仍然客观存在。想要成长为全球人形机器人第一股,宇树科技的市值至少要向 5000 亿元人民币以上看齐。
市值预估与后续走向:多方观点汇总
关于后续宇树科技股价走向,市场存在三种逻辑。
乐观方认为,宇树是 A 股稀缺的人形机器人纯正标的,已盈利且出货量全球第一,DeepSeek 战略绑定带来 AI+机器人的想象空间,社保和腾讯等长线资金背书,稀缺性溢价可能推动市值短期冲高至 4000 亿以上。
在前助理总检察长 Jonathan Kanter 主导下,司法部曾多次要求相关董事辞去董事职务,化解连锁董事风险。2021 年,时任 Endeavor Group Holdings 首席执行官 Ari Emanuel 退出 Live Nation 董事会;2022 至 2023 年间,另有十余家企业的董事陆续卸任。
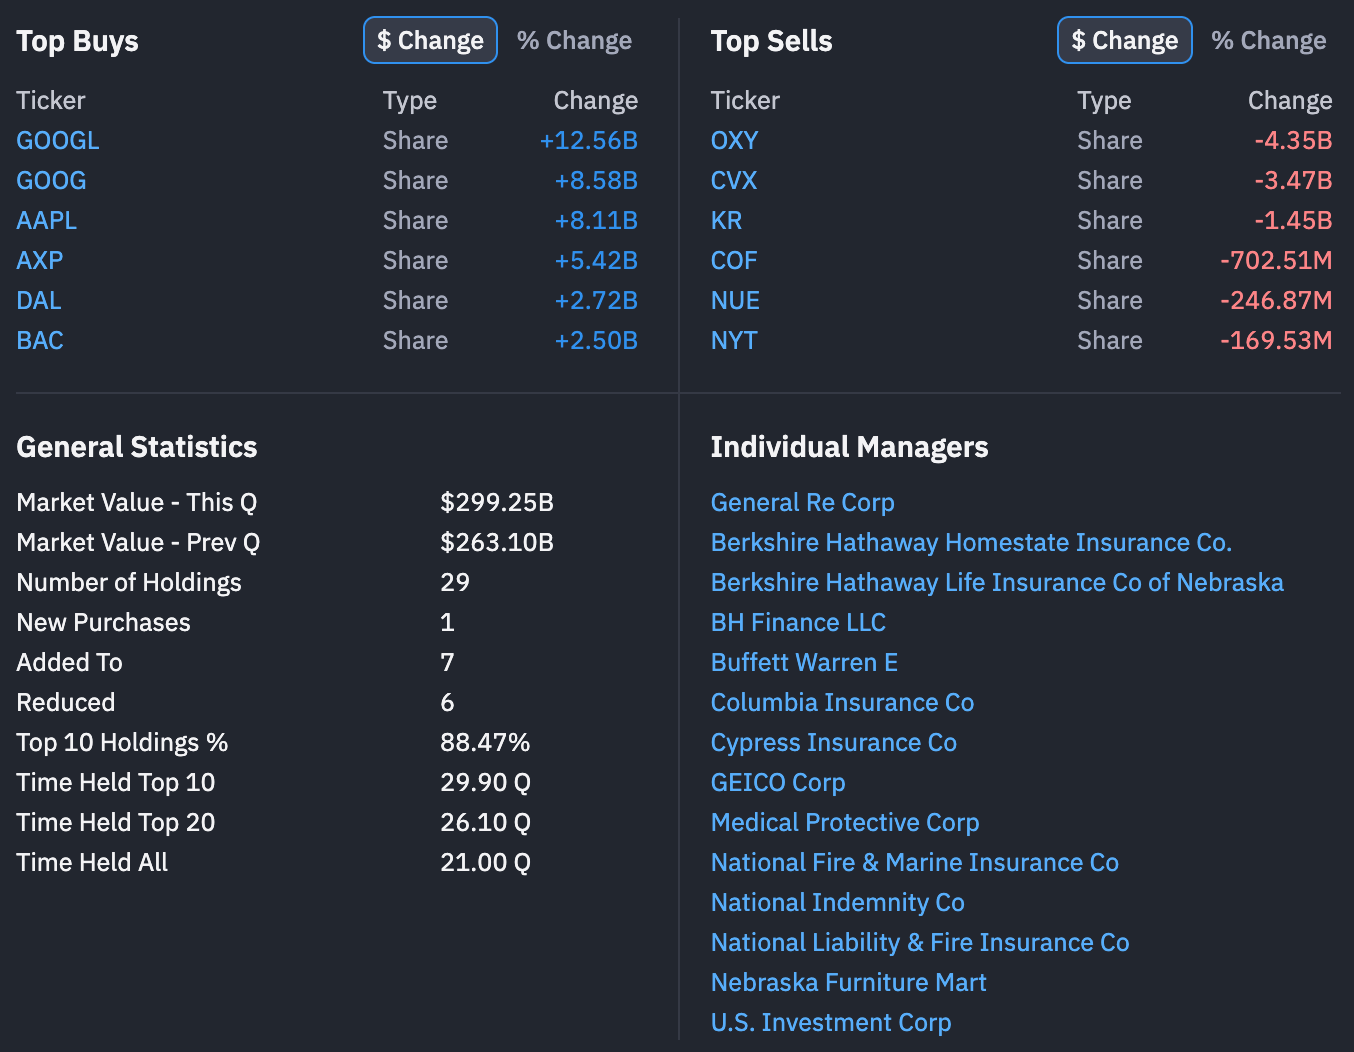
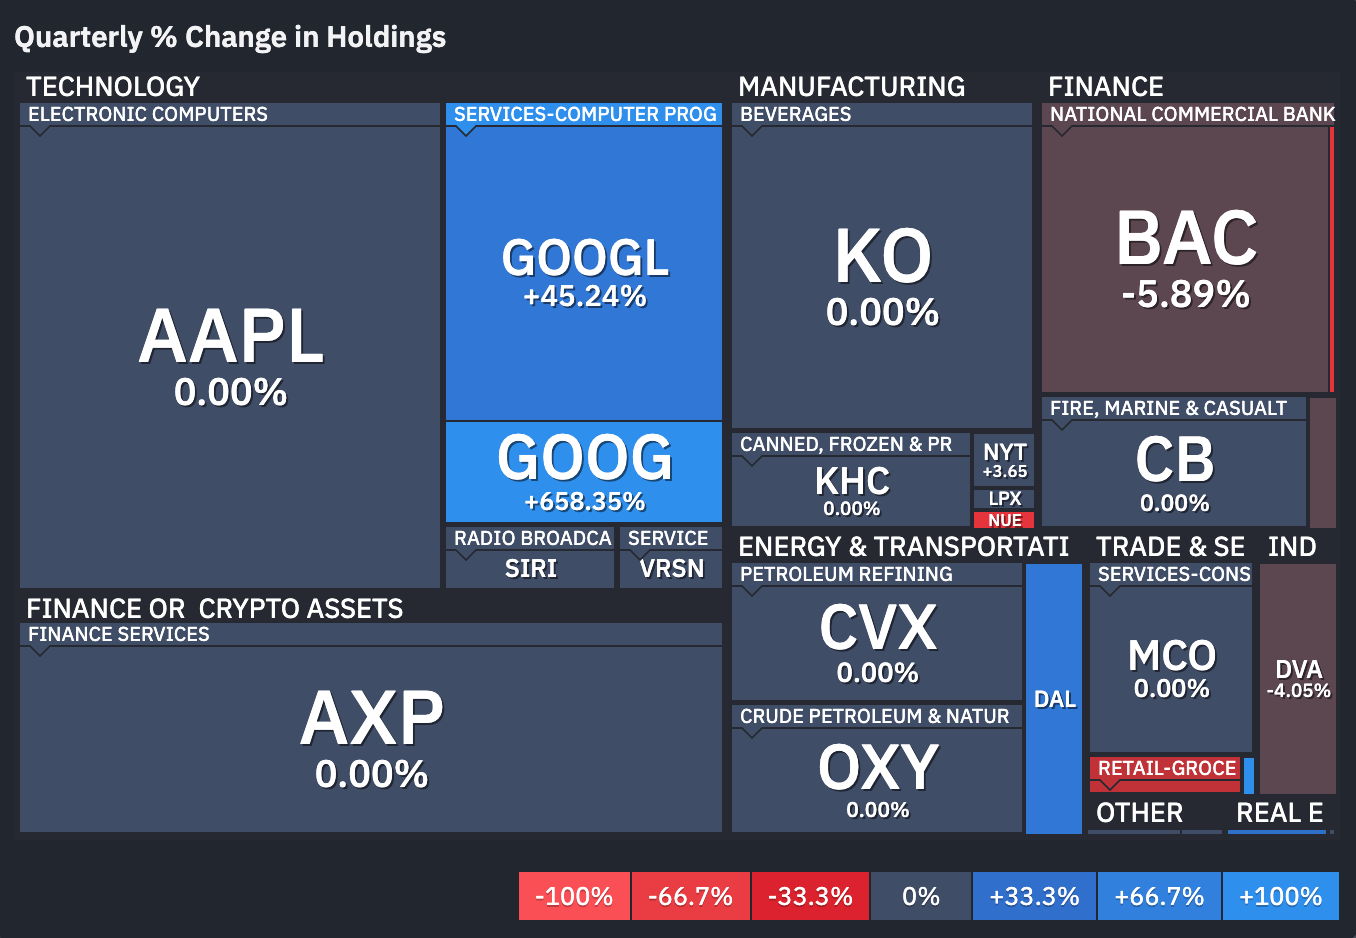
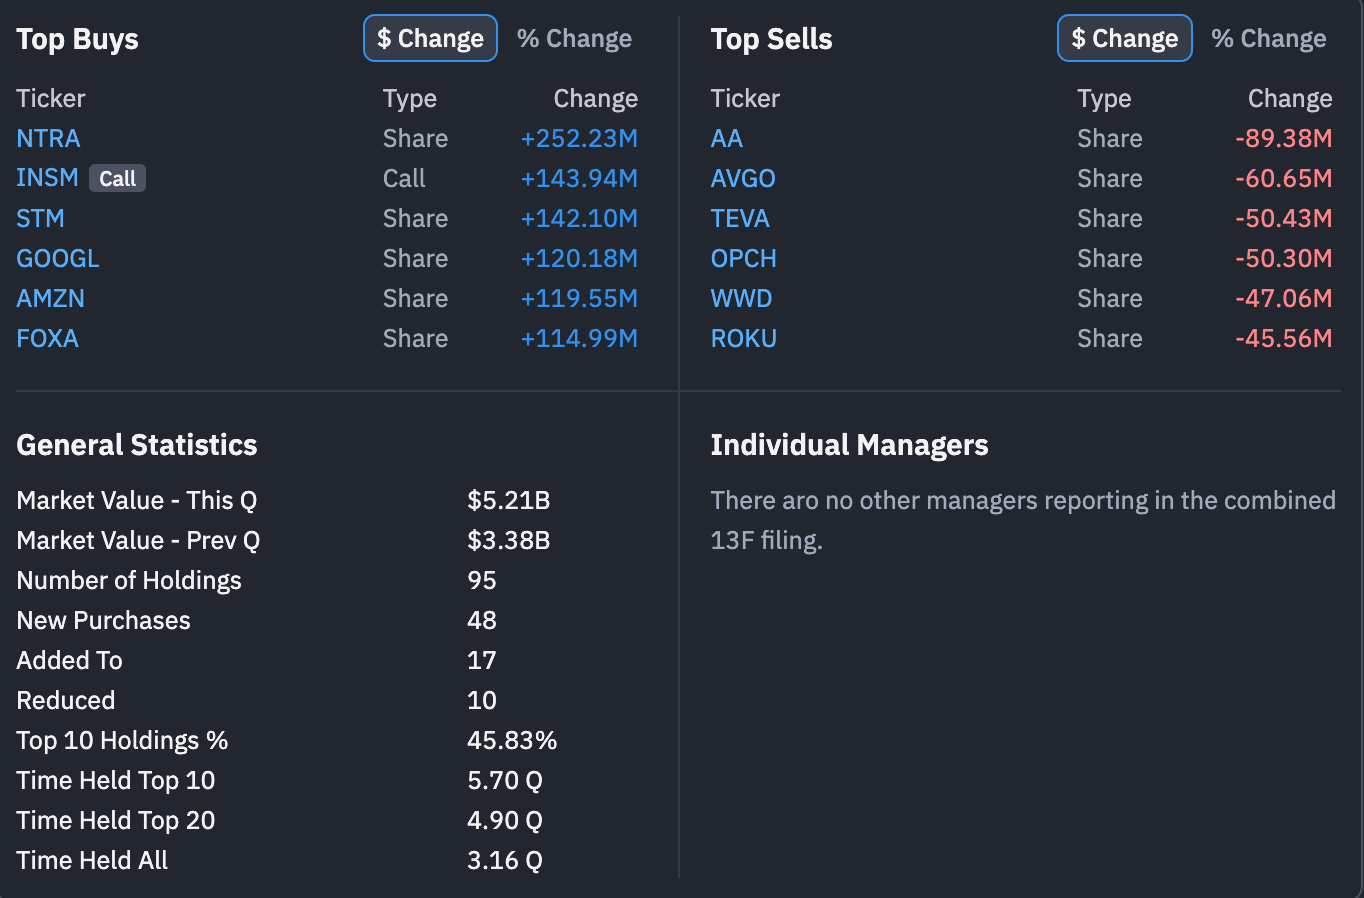
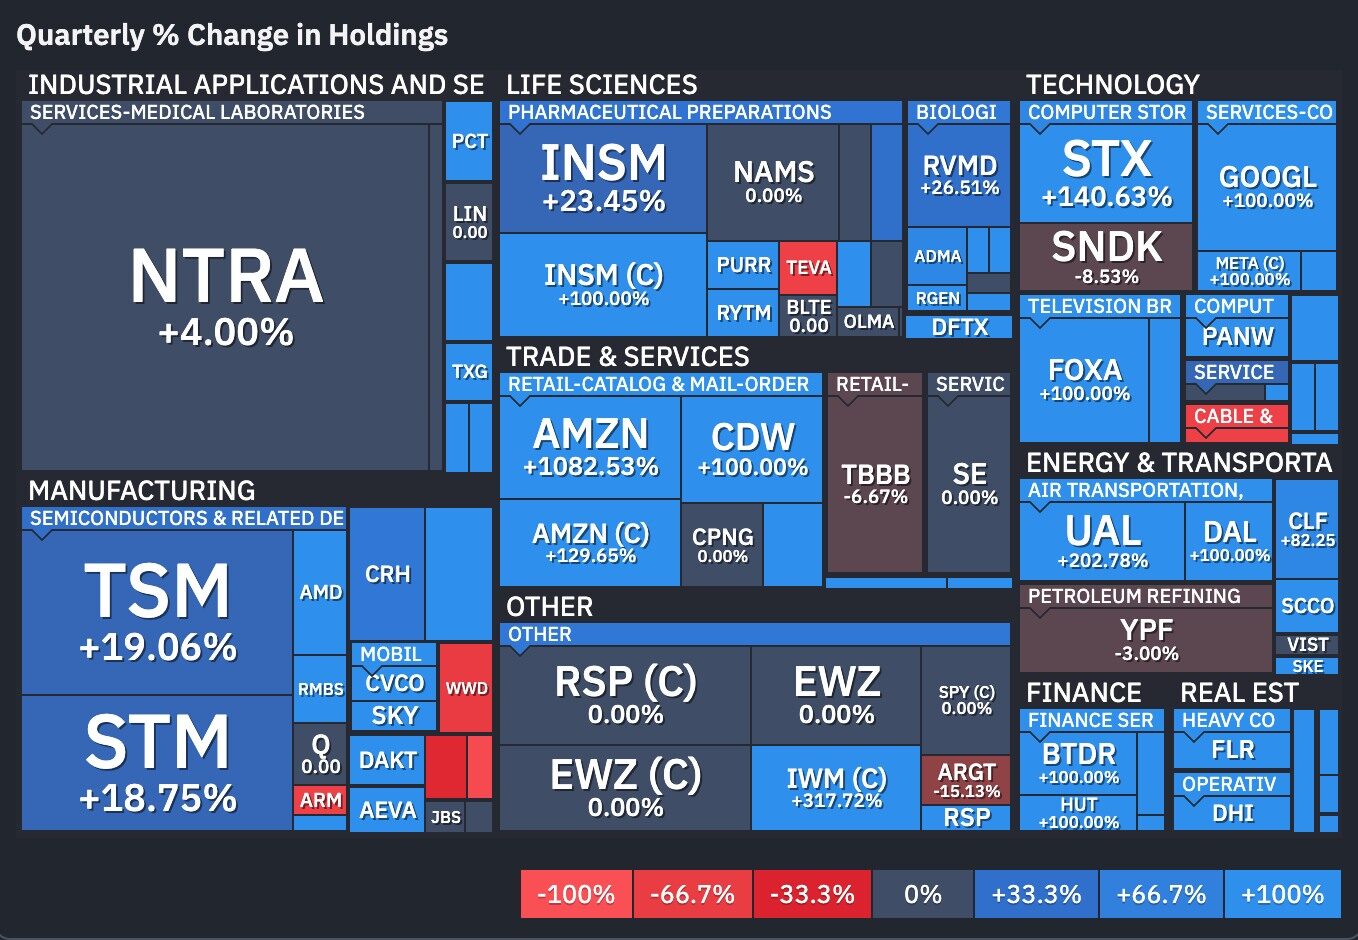
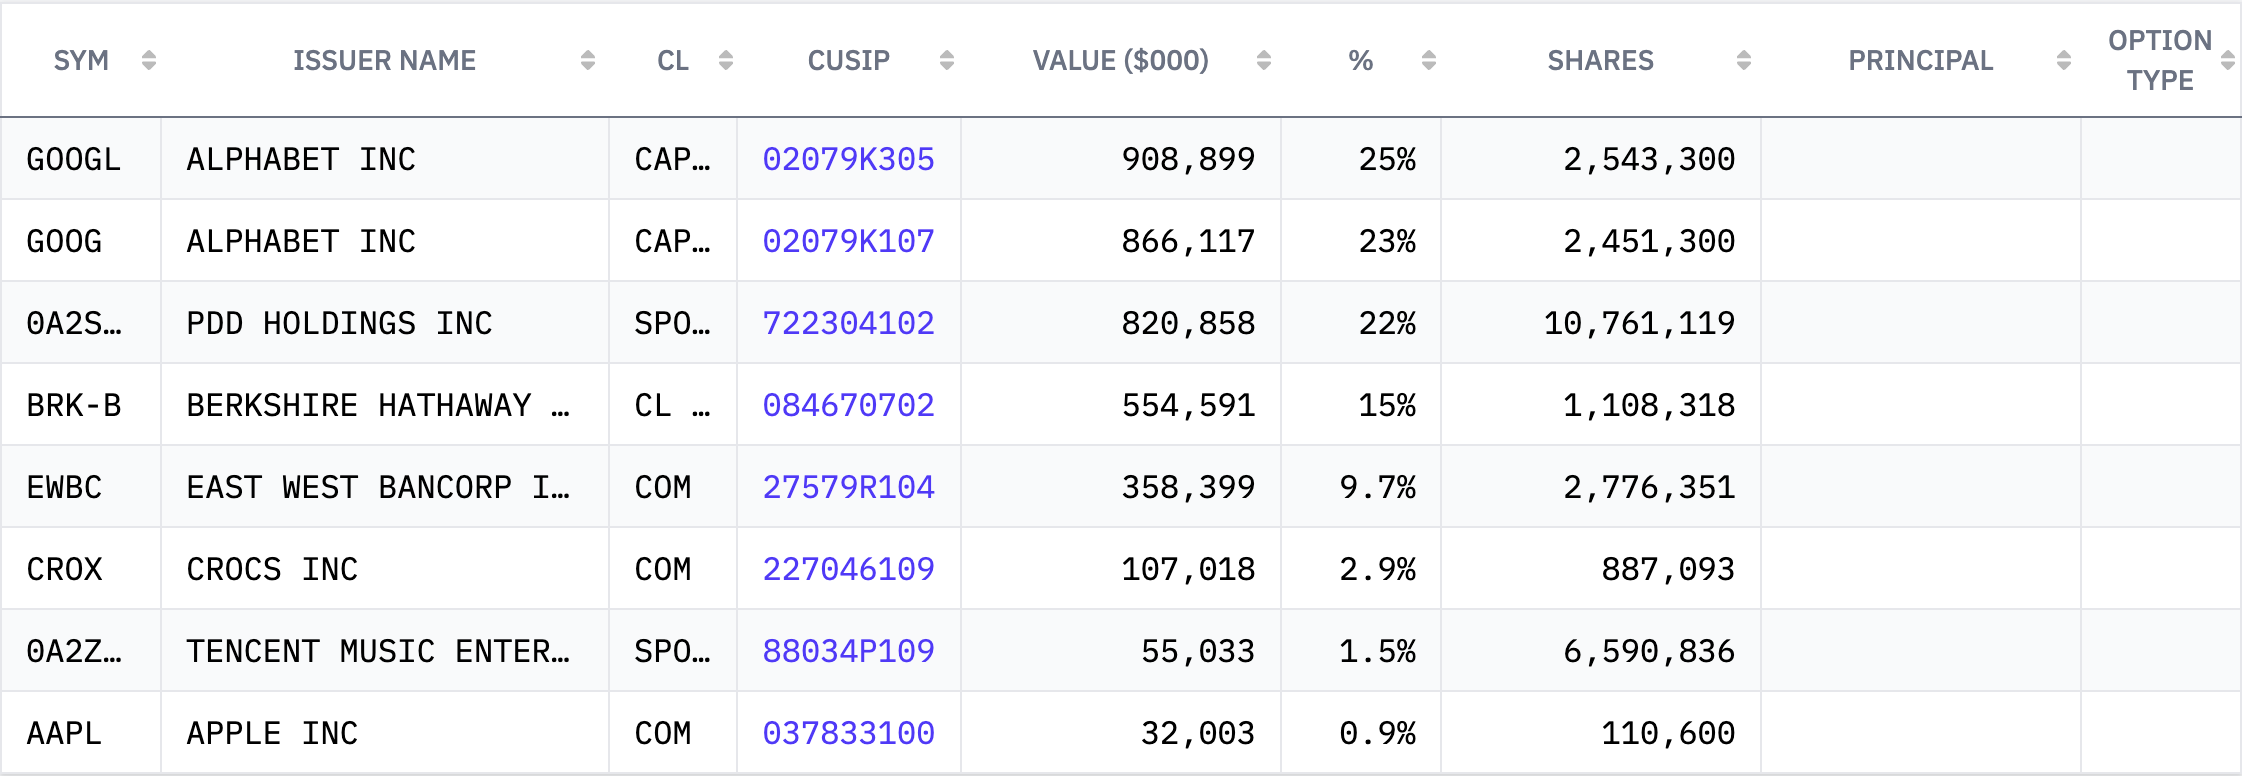
第二季度,Duquesne Family Office 最值得关注的变化在于 AI 产业链内部的调仓。
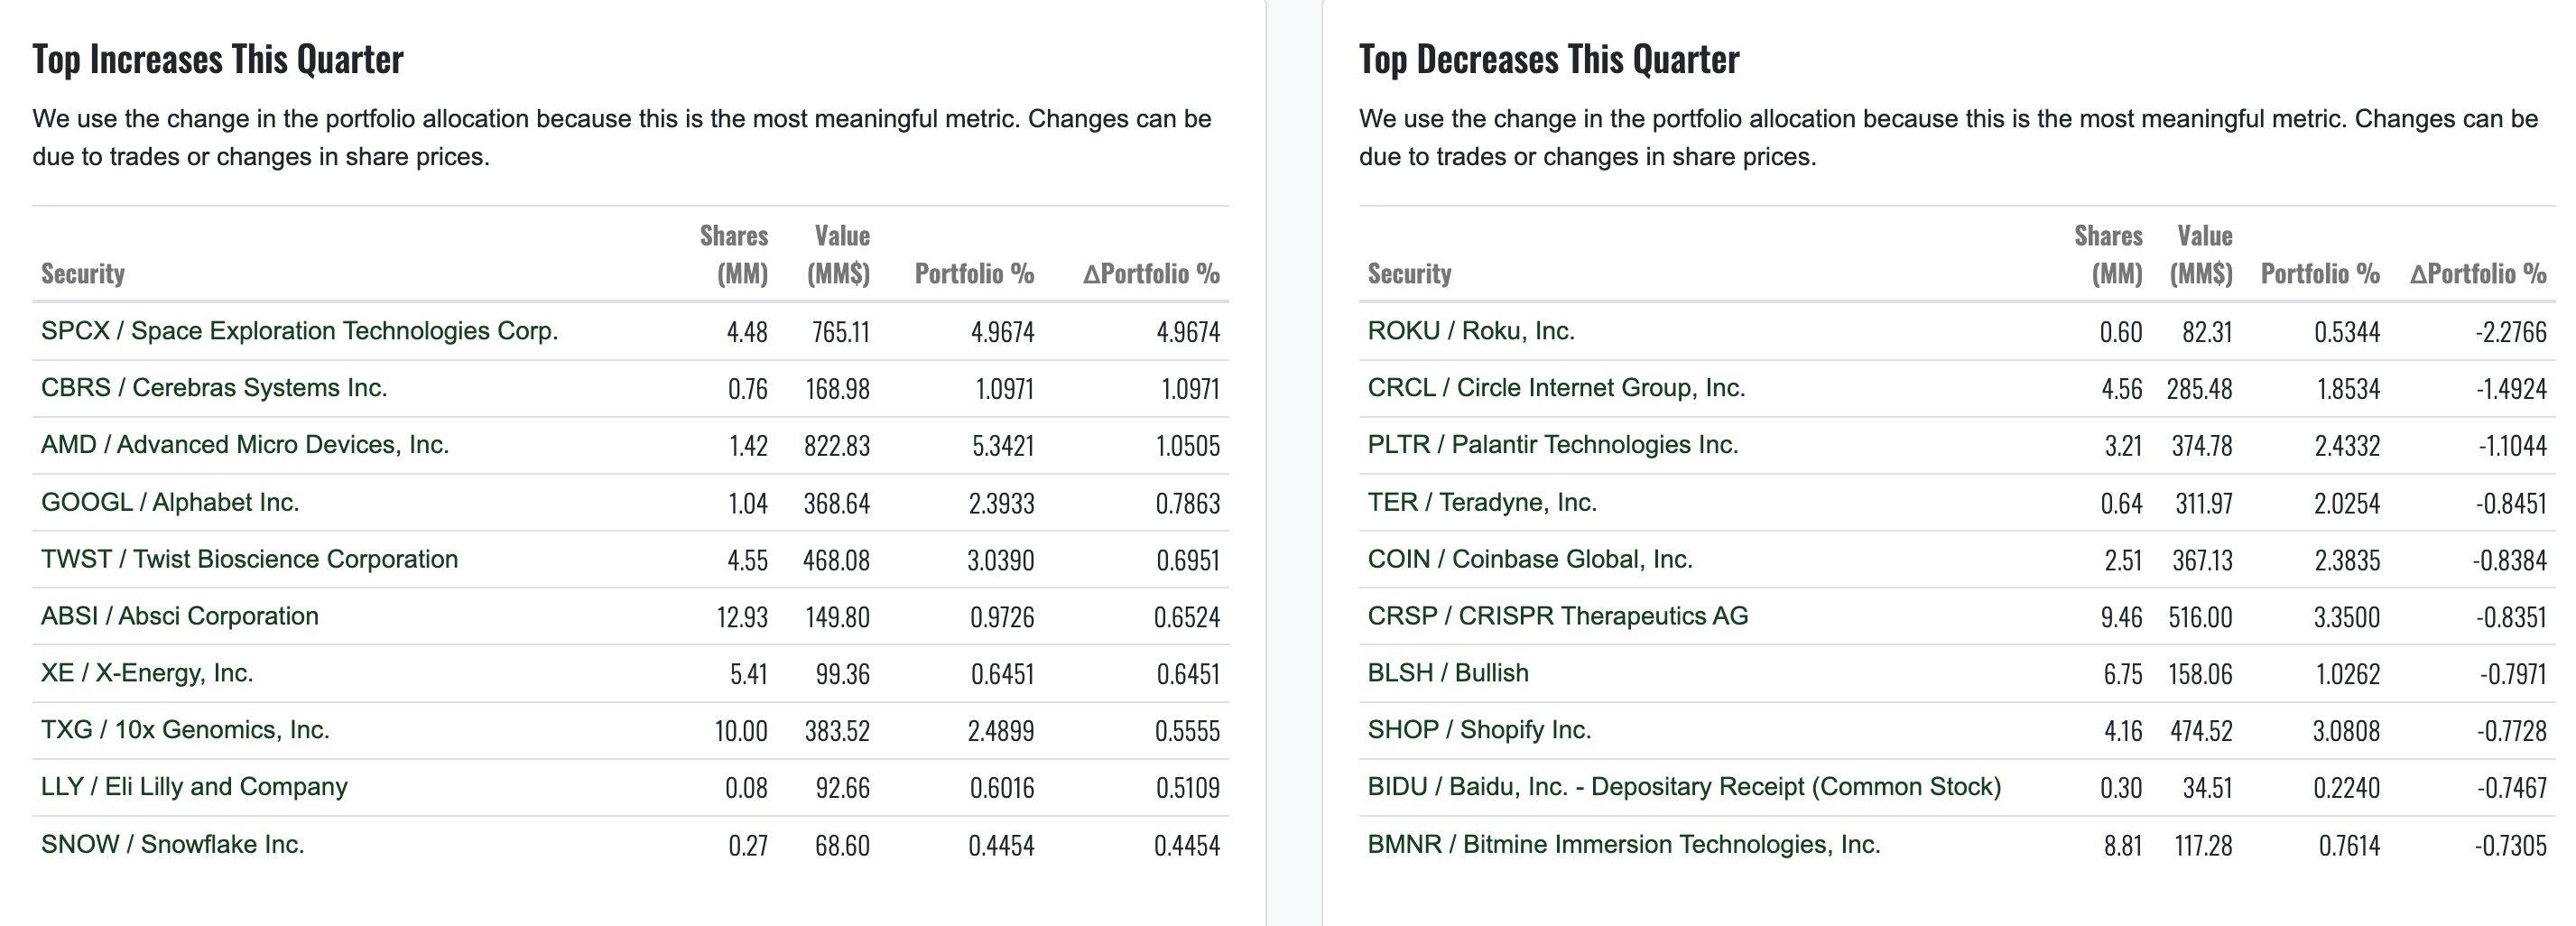
Duquesne Family Office 彻底清仓了美光(MU)、博通(AVGO)和英特尔(INTC),其中博通为第一季度刚刚建仓。但这并不意味着德鲁肯米勒已放弃了半导体,反之,他继续增持了台积电(TSM)、意法半导体(STM),并新建仓了 AMD。同时,该基金还已开始将触手向 AI 基础设施的外围延伸,买入 Hut 8(HUT)、Bitdeer(BTDR)、Riot Platforms(RIOT)等已朝向数据中心转型的比特币矿企。
此外,Duquesne Family Office 第二季度还重新买入了第一季度刚刚清掉的 Alphabet(GOOGL),并大幅增持了第一季度减仓的 Amazon(AMZN)—— 此举或许是在押注,此前承担了大量 AI 资本开支的大厂,将逐渐从“AI 基础设施的买单者”,转变为“AI 商业化的受益者”。
除去上述 AI 相关布局变化外,Duquesne Family Office 还和伯克希尔一样表达了对航空领域的看多,新建仓达美航空(DAL),并增加美联航(UAL)持仓;值得注意的是,Duquesne Family Office 第二季度还重新建仓百度 ADR(BIDU)约 8.8 万股,这是其自 2023 年底清仓阿里巴巴后,两年半以来首次重新持有美股中概股。
总结分析
如果把这份 13F 浓缩成一句话,德鲁肯米勒并没有离开 AI,而是在重新选择 AI 下一阶段的赢家。至少从第二季度末的持仓来看,德鲁肯米勒依然保留了相当完整的 AI 敞口,只是在从部分高拥挤度的硬件领域,向云平台、数据中心、AI 应用等方向进行重新配置。
值得一提的是,段永平并非简单看空被减持的科技股。7 月下旬他曾公开表示“还会增加一些谷歌”,同时表示会继续通过卖 Put 的方式寻找低位买入英伟达的机会。换言之,减仓更多是对价格和安全边际的判断,而非彻底否定公司本身。
总结分析
如果用一句话概括这份 13F—— 涨多了卖一点,便宜了买一点,好公司继续拿。
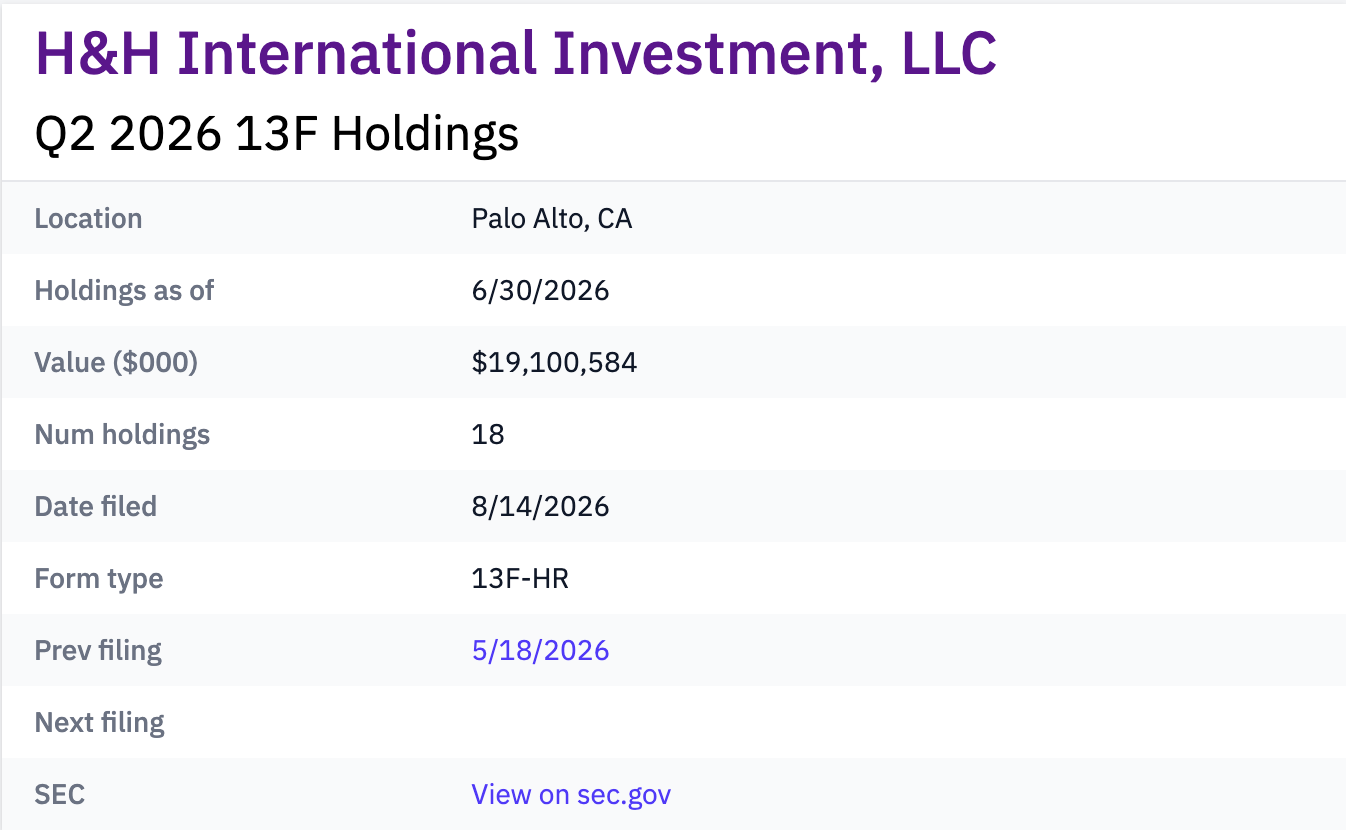
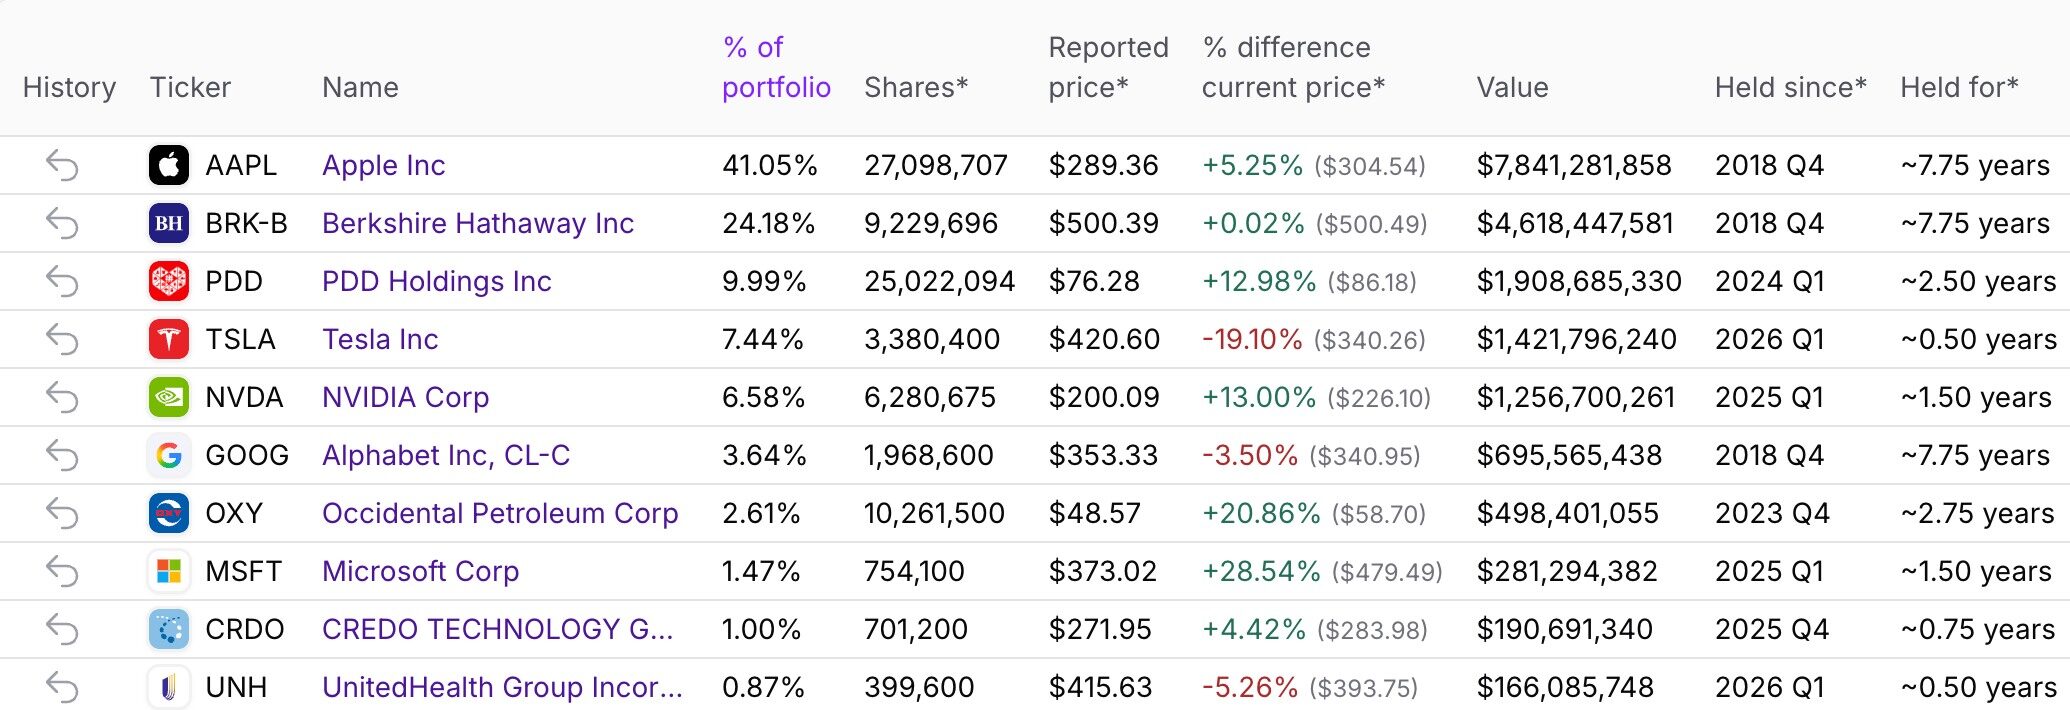
整体来看,第二季度 H&H International Investment 的调仓思路相对清晰 —— 压舱石仅做小幅微调,加码中概互联网,兑现高涨幅 AI 标的。苹果、伯克希尔仍然是核心底仓,但经过连续减持,苹果持股数量已经连续两个季度下降;与此同时,拼多多成为新的第三大重仓,阿里巴巴也重新回到投资组合;英伟达、谷歌等虽被减持,但并非看空,而是先将浮盈落袋,段永平后续也已表达了想要低价接回的态度。
这意味着段永平第二季度在做的事情,并非在全面转向某个新主题,而是在估值变化之间重新寻找安全边际,对涨幅较大的 AI 和科技龙头适当兑现,对经过长期调整、自己又比较熟悉的中概互联网重新加码。
把这七家基金的 13F 放在一起看,似乎可以找到一个相对清晰的共识点 —— AI 仍处于头部投资人的视野中心,资金正在围绕 AI 产业链进行明显的重新定价。“AI 会继续增长”似乎没什么悬念,但问题却在于,下一阶段究竟谁能够真正把投入变成利润?
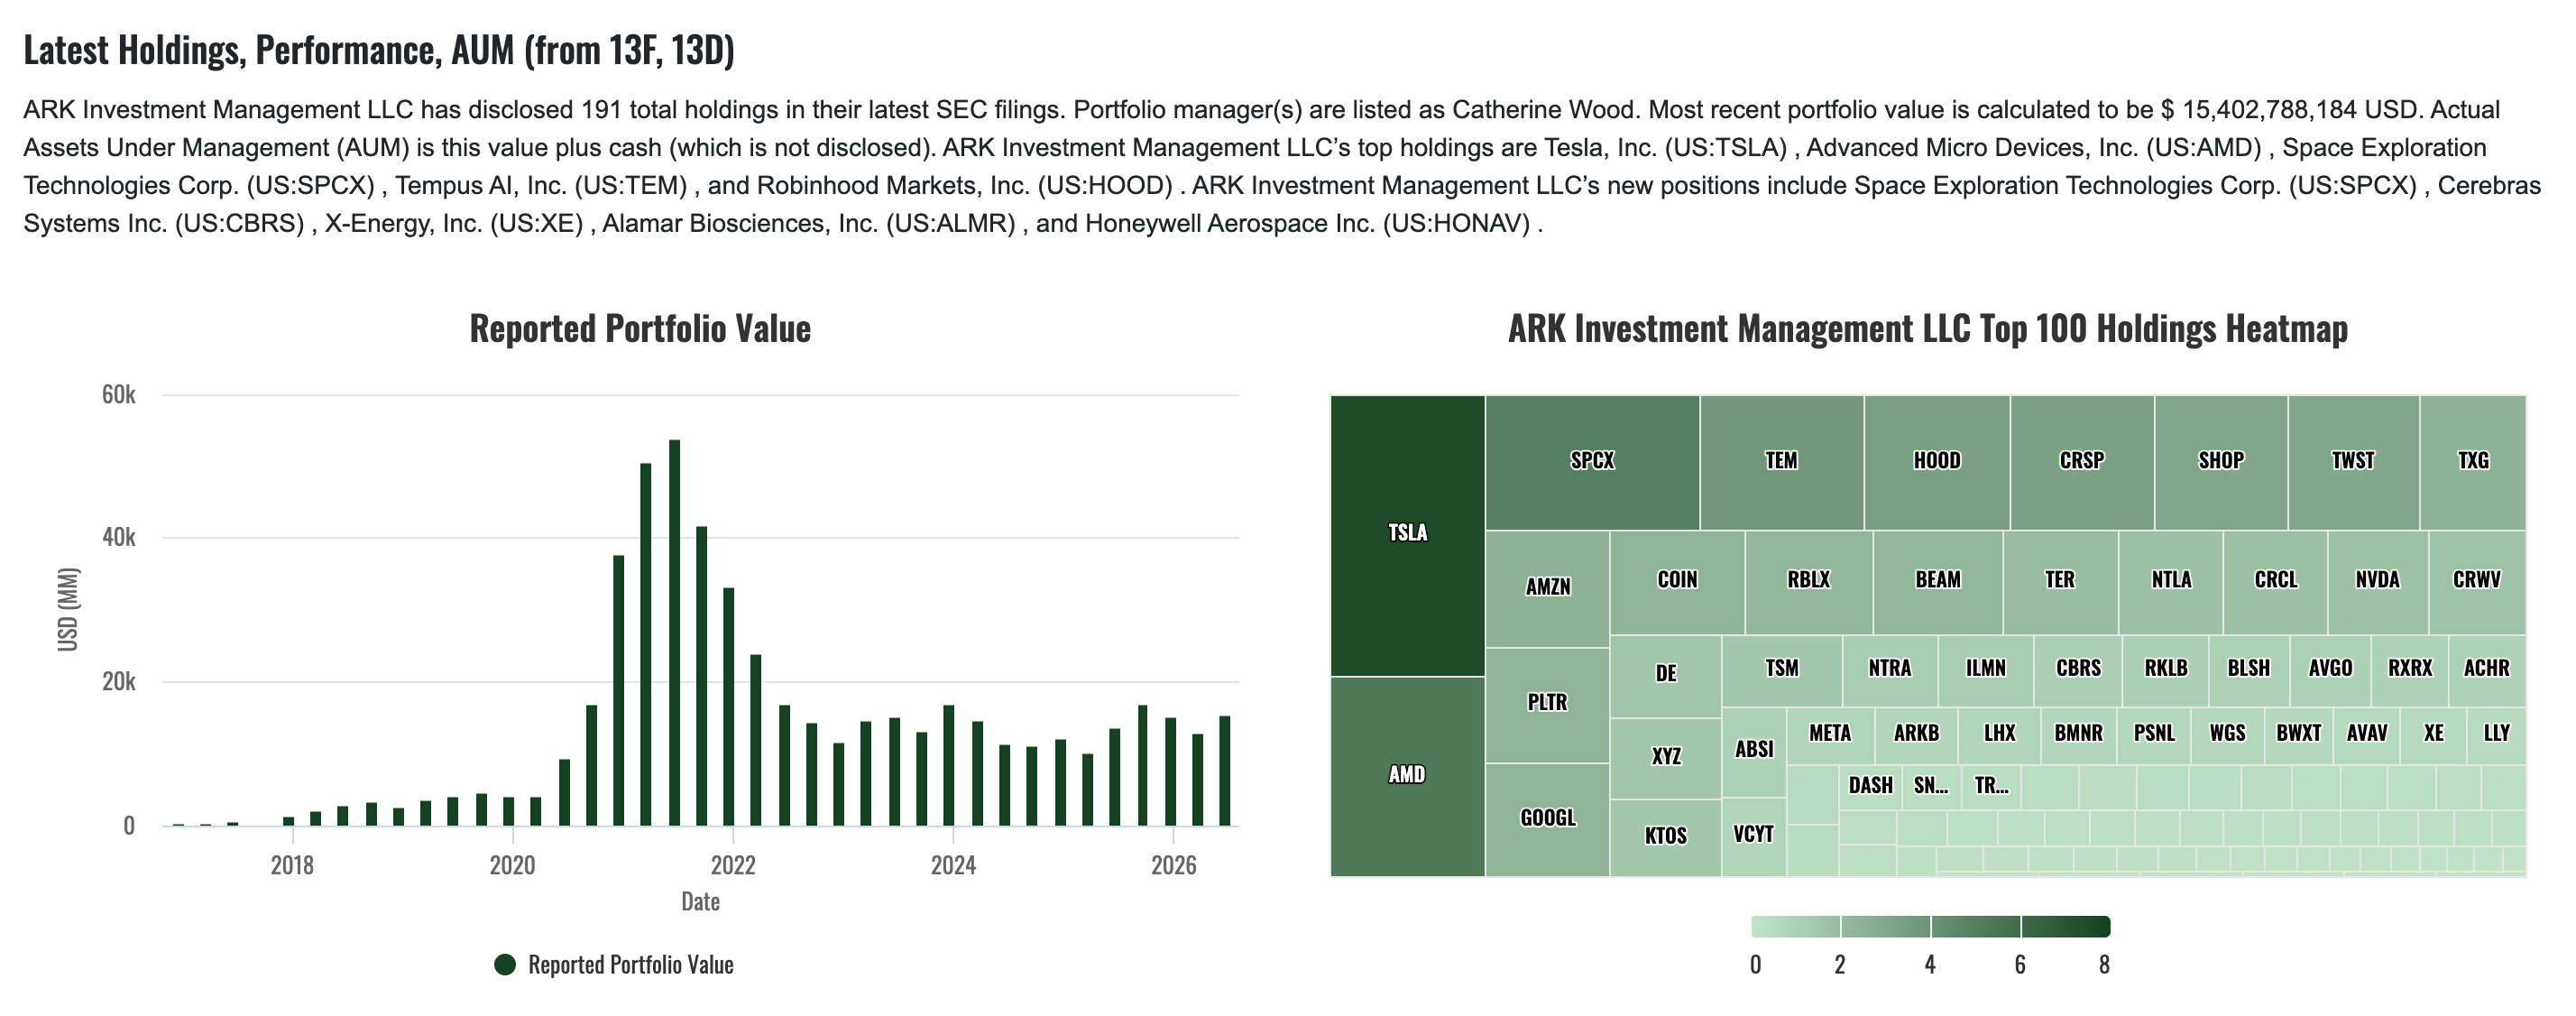
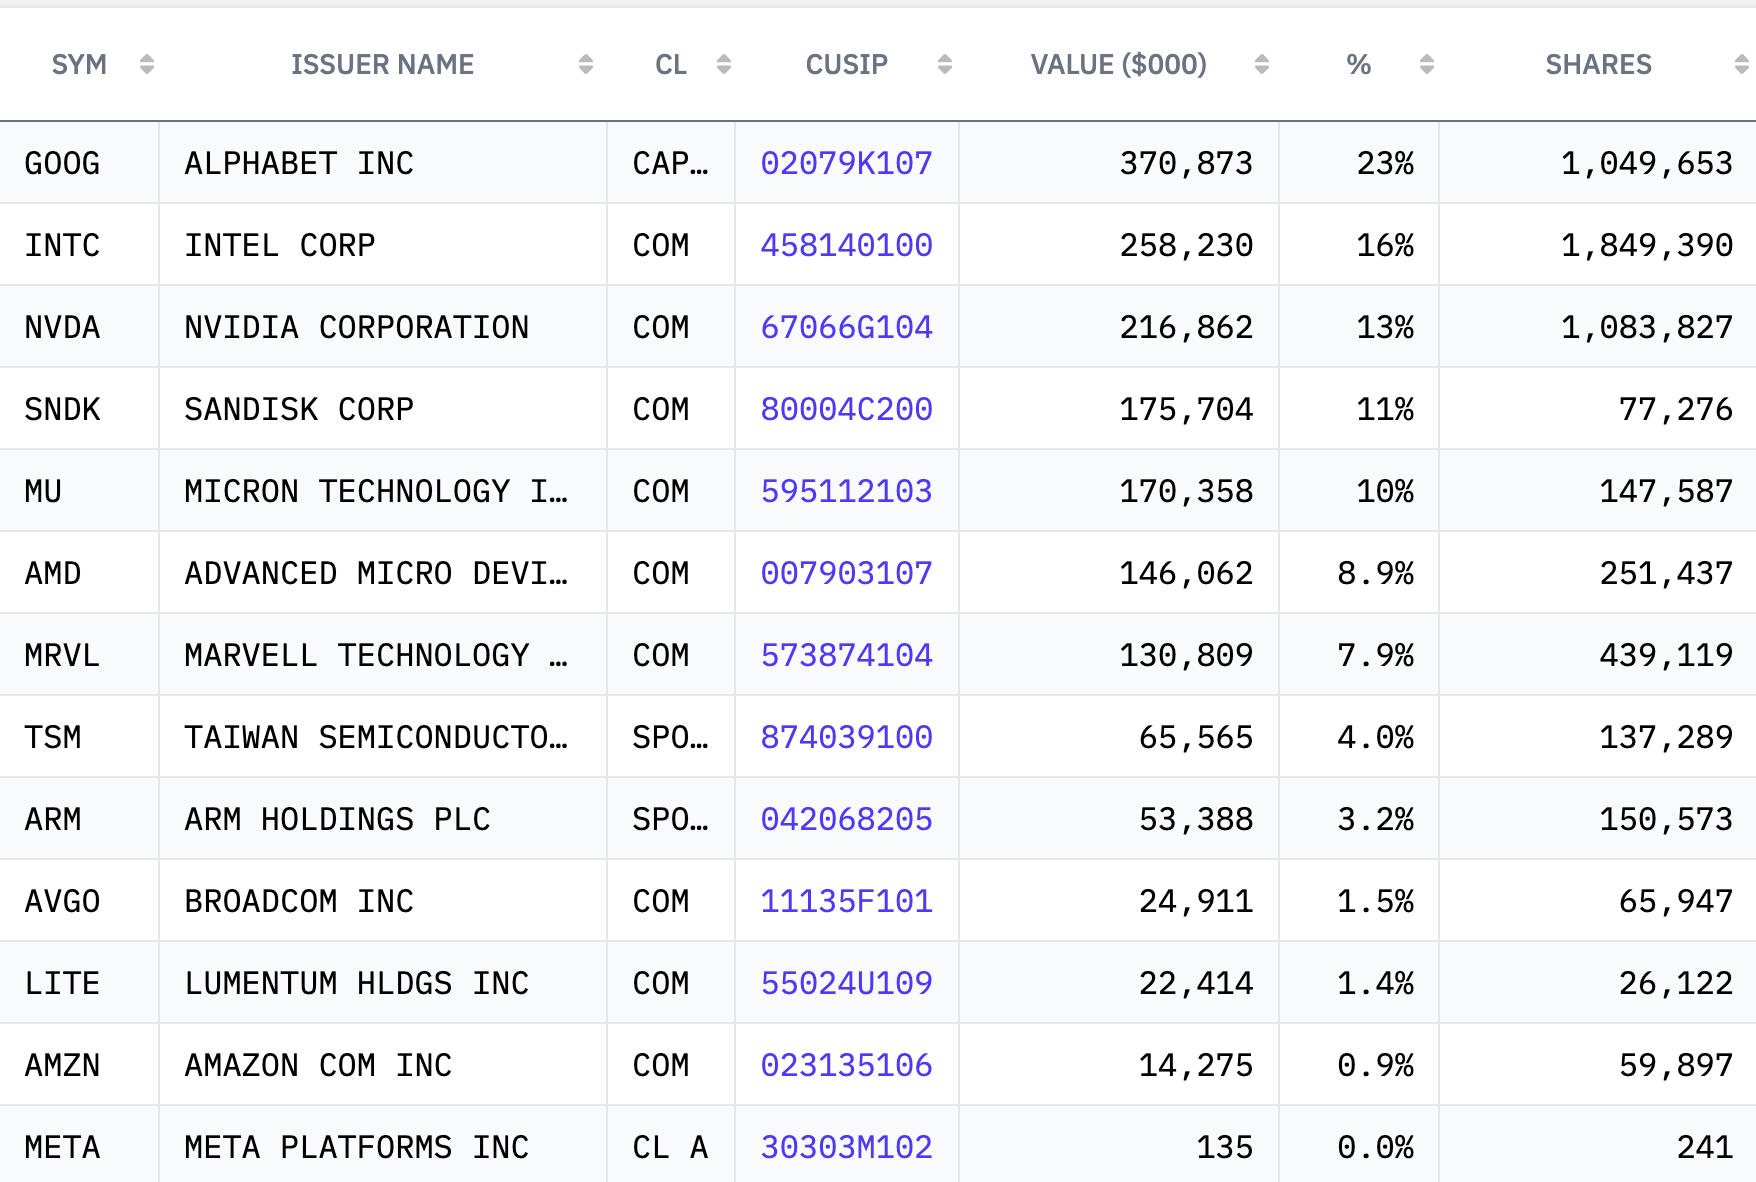
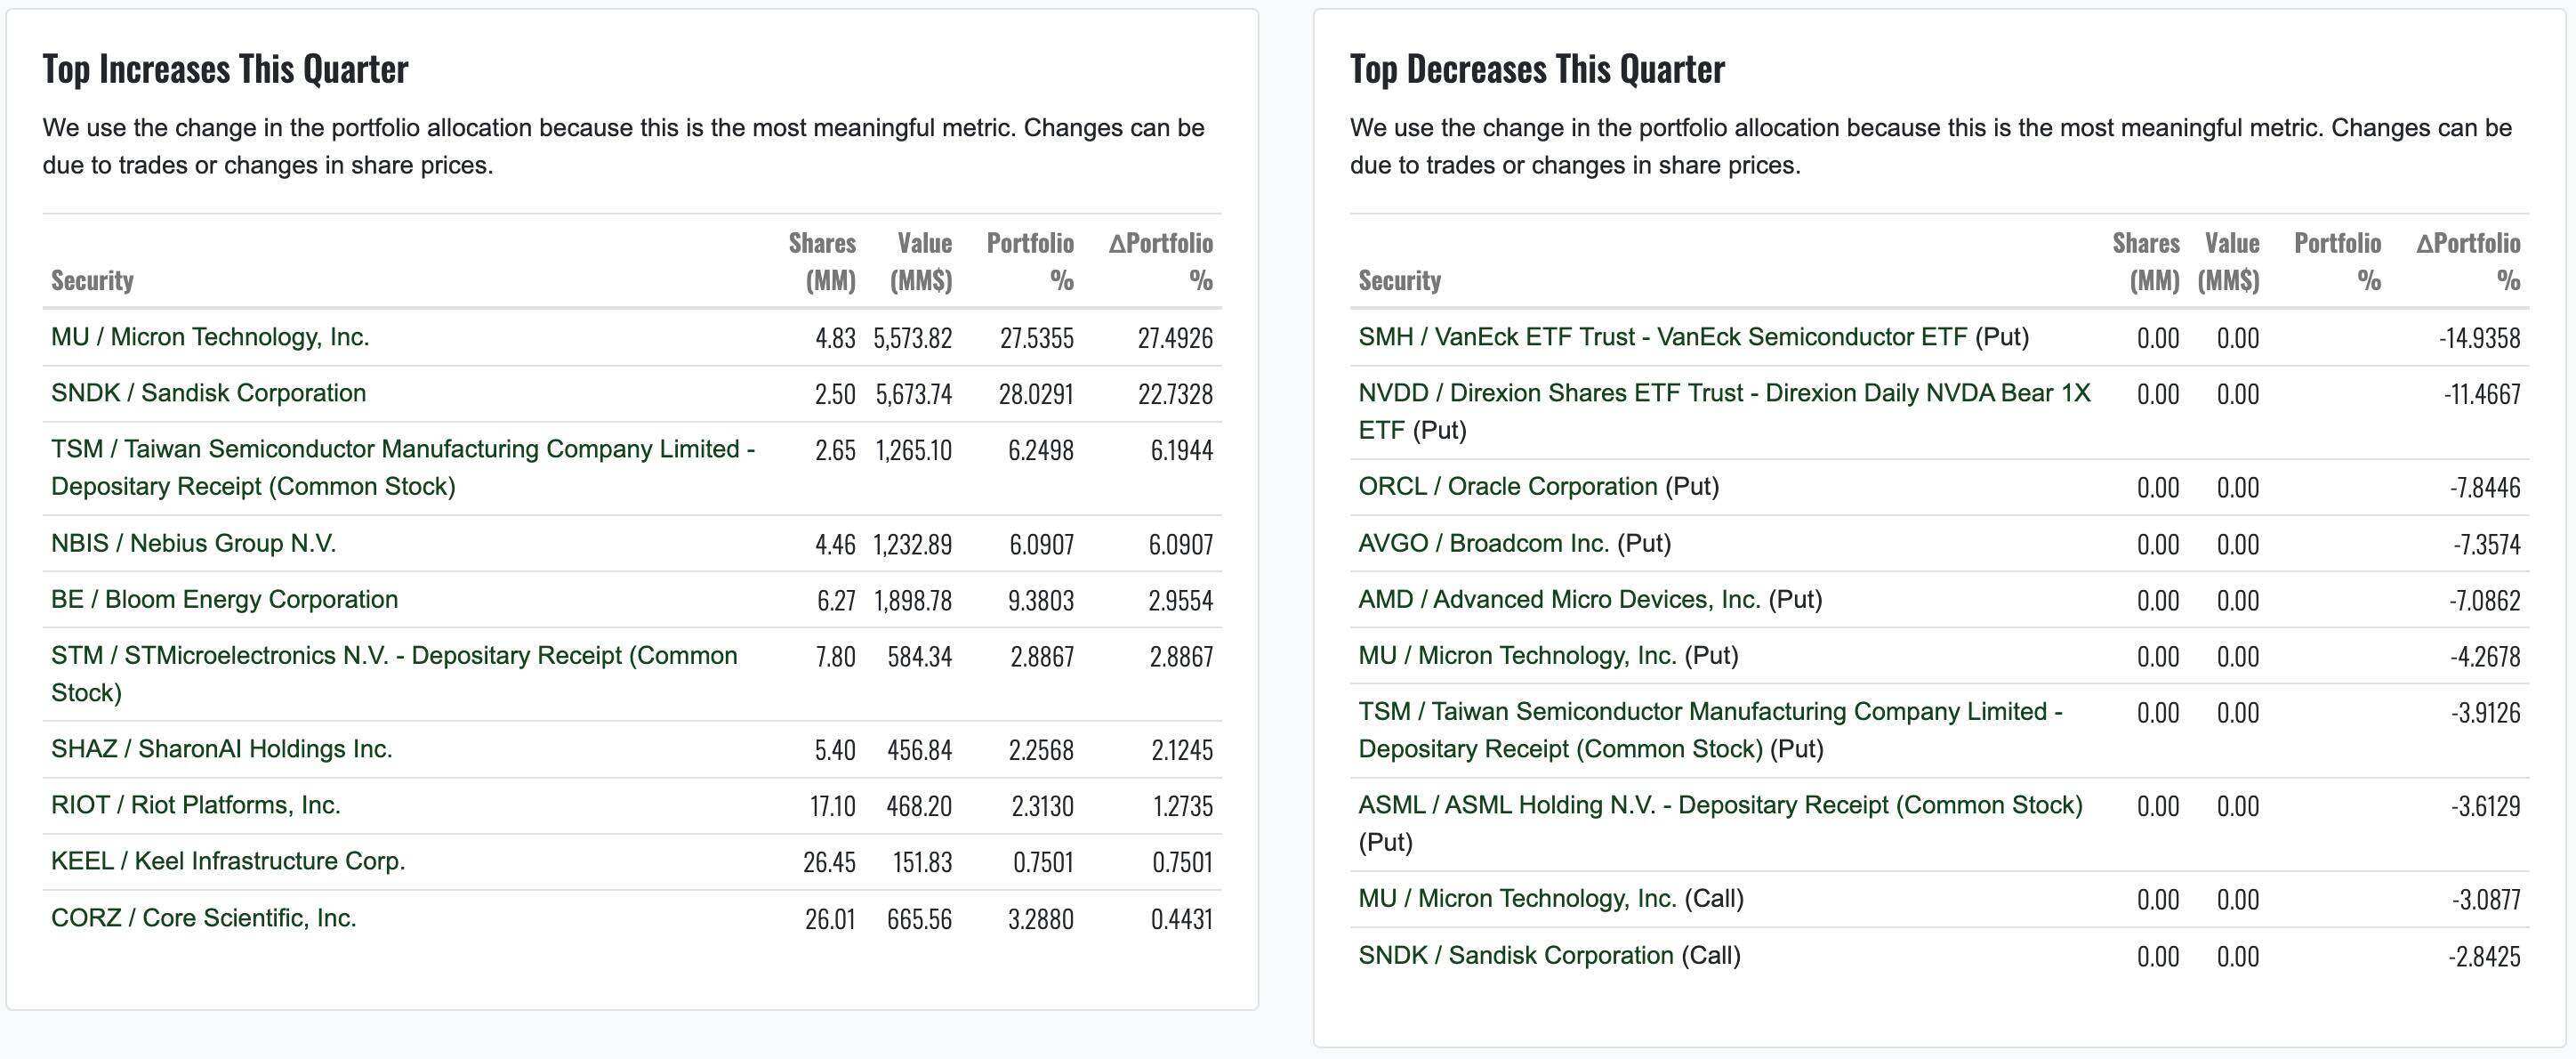
伯克希尔开始大举买入谷歌,德鲁肯米勒在半导体内部轮动,并重新押注云计算和 AI 基础设施;但斌则更加激进,直接把海外组合大幅切向芯片、存储和光通信;ARK 继续沿着 AI、SpaceX、能源和生命科学寻找下一代增长资产。与此同时,段永平和李录并没有简单追逐 AI 热点,而是在减持部分涨幅较大的科技股后,将资金重新配置到自己更熟悉、认为安全边际更高的资产上。
仅仅观察各家基金 13F,很难推导出一个明确的“下一只牛股”,但不同基金的资金动向,本身就是一场关于 AI 投资逻辑的轮动博弈 —— GPU、芯片、存储、网络、光通信、数据中心、电力、云计算、商业化……从卖铲子,到提供算力,再到最终分享 AI 商业化红利,资金正在不断寻找 AI 价值链上的下一个利润兑现点。
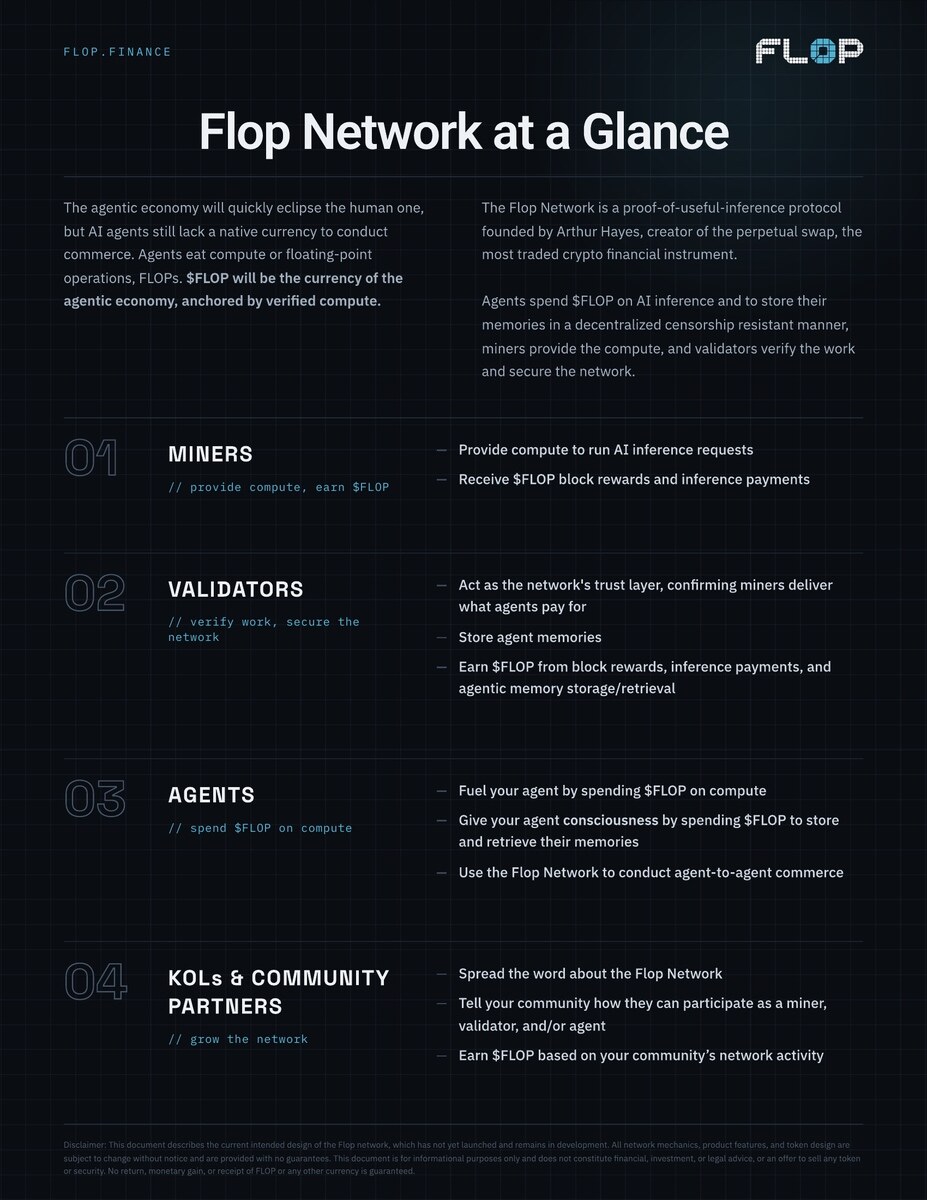
Arthur Hayes 同时给出了一份初步时间表:2026 年第四季度计划进行大规模空投,2027 年第一季度启动创世区块。项目还宣称无预售、无 VC,并将采用「100% 公平启动」。不过,在 Arthur Hayes 复出的话题性之外,Flop 更值得讨论的问题是:这套面向 AI Agent 的网络究竟如何运行,所谓「有用推理证明」准备验证什么,以及当前公布的内容距离真正落地还有多远?
Flop 到底要做什么?
先说结论:Flop 不是一种新的 AI 模型,而是一套仍在开发中的 AI Agent 算力、验证与支付网络。
今天的大多数 AI Agent,都需要依赖人类或公司替它们准备好的基础设施。Agent 调用一次大模型,背后可能是开发者的 API Key 在付费;需要保存长期记忆,使用的也是开发者购买的数据库和云存储。