a16z们正在吞噬种子轮:20家顶级VC十年数据全拆解

原文作者: Pavel Prata

原文编译: 深潮 TechFlow

导读: 管理规模超 100 亿美元的巨型基金正以前所未有的速度涌入种子轮。Murph Capital 拉取了 Harmonic 的数据,对 20 家顶级巨型基金在 SaaS 时代、零利率时代和 AI 时代三个周期的早期投资行为做了拆解。结论并不简单:巨型基金的种子轮转化率确实是市场平均的 3.7-4.2 倍,但当它们放量部署时,这个优势会被迅速稀释。对新兴管理人来说,生存空间仍然存在,但必须选对赛道。

一个月前,我发了一条推文,问了一个简单的问题:巨型基金真的在接管种子轮,还是只是感觉如此?6.5 万次浏览和几百条私信之后,很明显这个问题戳中了痛点。

新兴管理人(Emerging Manager,以下简称 EM)写信来说他们感受到了压力,但没法量化;LP 问:如果 a16z 和 Sequoia 已经下场,投种子基金还有意义吗?巨型基金的 GP 自己也想知道,竞争对手到底在早期阶段部署了多激进。

@pavelprata 发推:巨型基金真的在接管种子轮吗?我决定研究全球最大 VC 基金(100 亿美元以上 AUM)在早期阶段的行为,回答一个简单问题:EM 该担心自己的结构性优势吗?

很快形成了广泛共识,我基本同意:

  • 巨型基金确实大幅增加了种子轮配置,过去十年大约增长了 3 倍
  • 市场足够大、足够分散,它们的份额仍然相对较小,主要集中在头部四分位
  • 它们的核心动机不是即时的资本回报,而是提前触达人才、获取高信噪比的数据,把错过下一个世代级机会的风险降到最低

但共识只是起点。大方向背后有一幅更有趣、更不均匀的图景,不看数据根本看不到。

所以我们拉了 Harmonic 的数据,收集了 20 家巨型基金在三个时代(SaaS、零利率、AI)的表现,试图诚实地回答:种子轮市场到底发生了什么?巨型基金究竟在往哪走?这对定价产生了什么影响?EM 是否真有理由担心?

直觉 vs. 数据

先说研究框架。

我们依赖公开情报,配合 Harmonic 提供的实时数据(覆盖 3000 万家以上公司和 1.9 亿人)。时间线上,我们分析了过去十年,分为三个时代:

  • SaaS 时代(2015-2019): 5 年正常市场周期。云、SaaS、交易平台和金融科技是主流叙事,利率正常,市场有纪律。
  • 零利率时代(2020-2022): 3 年零利率政策。资本几乎免费,各路投资人涌入早期寻求收益,Tiger Global 和 SoftBank 似乎出现在每一轮有意义的融资中。种子轮市场严重过热,但方式混乱,缺乏结构性逻辑。
  • AI 时代(2023-2026): 从 ChatGPT 发布到今天。一场巨大的技术冲击,催生了一类新公司,对它们来说,超大种子轮已成常态。

技术上我们关注种子轮,但实际操作中纳入了 Pre-Seed 和 Seed Extension。原因很简单:这些早期阶段的界限经常模糊或变动,硬要精确切分反而不诚实。

进入正题。坦白说,开始研究之前,我就有强烈的直觉:巨型基金在早期阶段的雷达上出现得越来越频繁。这种直觉很大程度上来自社交媒体,a16z、General Catalyst 和 Sequoia 的 logo 越来越高频地出现在种子轮公告中,每次都伴随着高调的媒体攻势。数据证实了这一点:

  • 2026 年前 6 个月,a16z 参与了大约 48 笔种子轮交易,领投了其中 46%。这是系统性的种子策略,不是零星下注。
  • 最突出的是支票大小:a16z 领投轮次的中位数是 1050 万美元,这个数字更像经典的 A 轮,而不是传统种子轮。
  • 如果加上 General Catalyst 和 Sequoia,这 3 家巨头在短短 5.5 个月内完成了 87 笔种子交易,平均 每 1.5 个工作日就做一笔早期投资

@a16z 发推:我们很荣幸领投 Westmag 的种子轮。投资整个硬件堆栈的一个被低估的优势,是能第一手接触到困扰工业基础的供应链挑战……

与此同时,Carta 的最新数据显示,从估值角度看,种子轮估值正在快速膨胀。虽然有人可能认为这只是少数激进玩家的结果,但大多数 EM 的基金数学仍然迫使他们在中位数附近或以下运作,以获得足够的初始持股并维持可行的回报路径。

巨型基金的逻辑完全不同。凭借累积 AUM、品牌溢价和优质项目流,价格纪律不再是真正的约束。这种落差正在把市场撕裂成两个截然不同的层级,我们大致称之为「经典种子轮」和「超级种子轮」:

  • 种子轮估值的第 90 百分位在 2026 年 Q1 飙升到 9370 万美元,比四年前几乎翻倍
  • 过去一年,中位数以上的估值至少上涨了 53%
  • 底部几乎没动:第 25 百分位从 1800 万美元缓慢爬到 2270 万美元

@PeterJ_Walker 发推:前 5% 的种子轮估值现在经常突破 1.75 亿美元,过去 12 个月翻了 3 倍。就有那么一点 2021 年的荒唐味道(即使作为 AI 信仰者也这么觉得)。

但所有这些仍然是间接证据,指出了一个大方向,却没有给出早期市场到底在发生什么、巨型基金的存在到底有多系统化的确定性答案。

正因如此,我们决定深入挖掘。我们分析了每家基金在三个时代的个体动态,拆解它们的行为模式,以及这种转变最终对 EM 意味着什么。

拆解交易机器

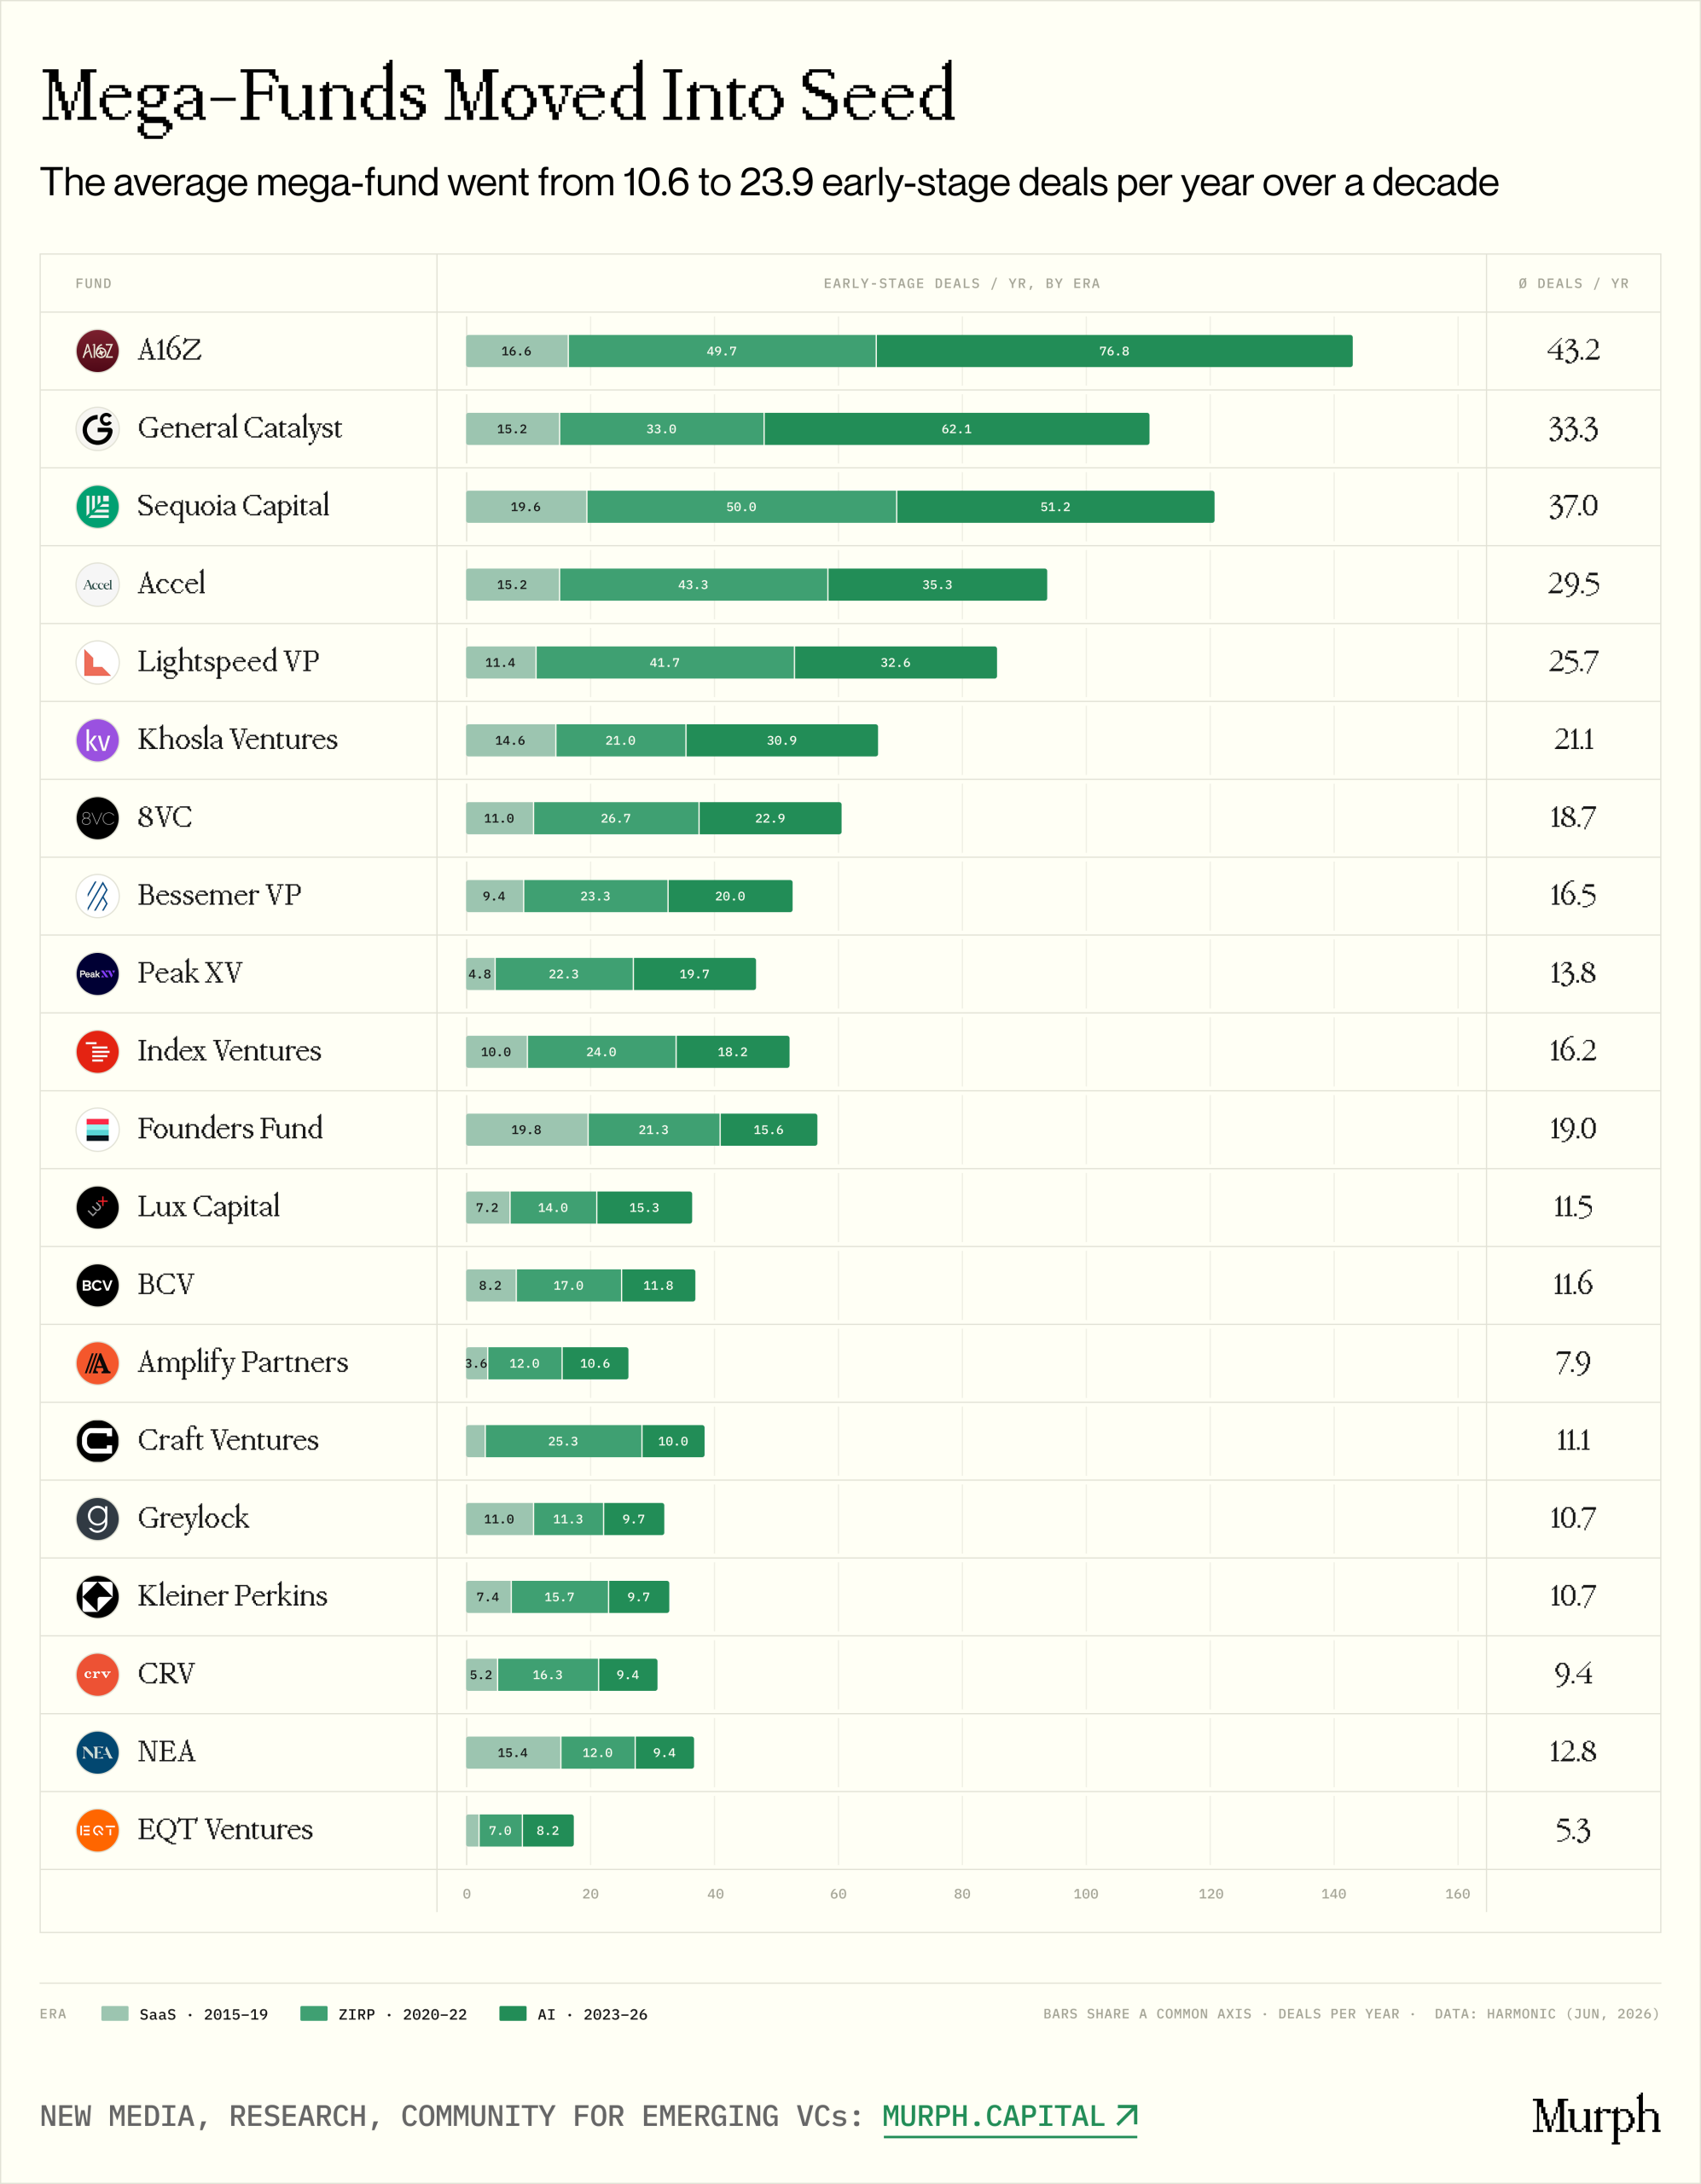
图注:20 家巨型基金在三个时代的早期交易数量对比

看平均数,SaaS 时代一家典型的巨型基金每年完成 10.6 笔早期交易。到 AI 时代,跳到了 23.9 笔,整个队列平均增长 2.37 倍。

最有意思的是零利率结束之后发生了什么。如果这种增长纯粹是免费资金的副产品,加息后应该逆转。但在我们数据集的 20 家基金中,AI 时代的年均交易数量与零利率时代几乎持平:23.9 对 24.3。事实上,只有 3 家基金缩减了早期投资节奏。这证明转变是结构性的,尽管少数异常值拉高了总体数据:

  • a16z:16.6 → 49.7 → 76.8 笔/年
  • General Catalyst:15.2 → 33.0 → 62.1 笔/年
  • Khosla Ventures:14.6 → 21.0 → 30.9 笔/年

这背后至少有三个根本驱动因素:

AI 时代的公司天生成本更高。 GPU 基础设施、数据管道、年薪 30-50 万美元的研究科学家,创造了完全不同的基线成本。SaaS 时代 50 万美元能搞定的事(两个工程师加 AWS),AI 时代需要 200-500 万美元。扩大的中位支票部分反映的是真实研发开支,不只是估值膨胀。而且 SaaS 时代的早期本质上是探索性的(允许创始人迭代、转型、花几年寻找 PMF),AI 的先发优势窗口短得多。如果你的模型跑通了,你会迅速甩开竞争,这个窗口关得更快。

对创始人的争夺转移了定价权。 在革命性技术周期的初期,高能力搭配顶级人才价值连城。最好的 AI 创始人在种子阶段就能在 a16z、Sequoia 和 Lightspeed 之间选择,搭建一个能帮助他们在更短时间内融到更大下一轮的股东表。很多时候,定价权从投资人转移到了创始人手中:轮次变大不是因为公司客观上需要更多资本,而是因为创始人可以要求并得到。

基金规模的数学很说明问题。 我们队列中 前 5 家基金的合计 AUM 从约 340 亿美元增长到 2490 亿美元,十年翻了约 7 倍。与此同时,它们的种子交易数量只增长了 2-4 倍。AUM 的扩张速度远快于种子活动,种子支票在这些基金的投资组合中占比反而更小了。

拿 a16z 来说:2015 年管理规模约 40 亿美元,现在管理 900 亿美元(算上最新的 150 亿美元募资,VC 历史最大单笔)。一张 600 万美元的种子支票在 900 亿 AUM 中只占 0.01%。数学上,基金没有任何动力去为每一百万的估值讨价还价。反过来,在一个日益集中的市场中,错过世代级机会的风险是灾难性的。

因此我们可以高度自信地说:AI 时代巨型基金涌入种子轮,不是免费资金时代的投机行为,而是一个战略使命。巨量资本涌入巨型基金,同时出现了一批值得在最早期就争夺的新型公司和人才,两者同时推动了这一转变。

基于增速的分组分析
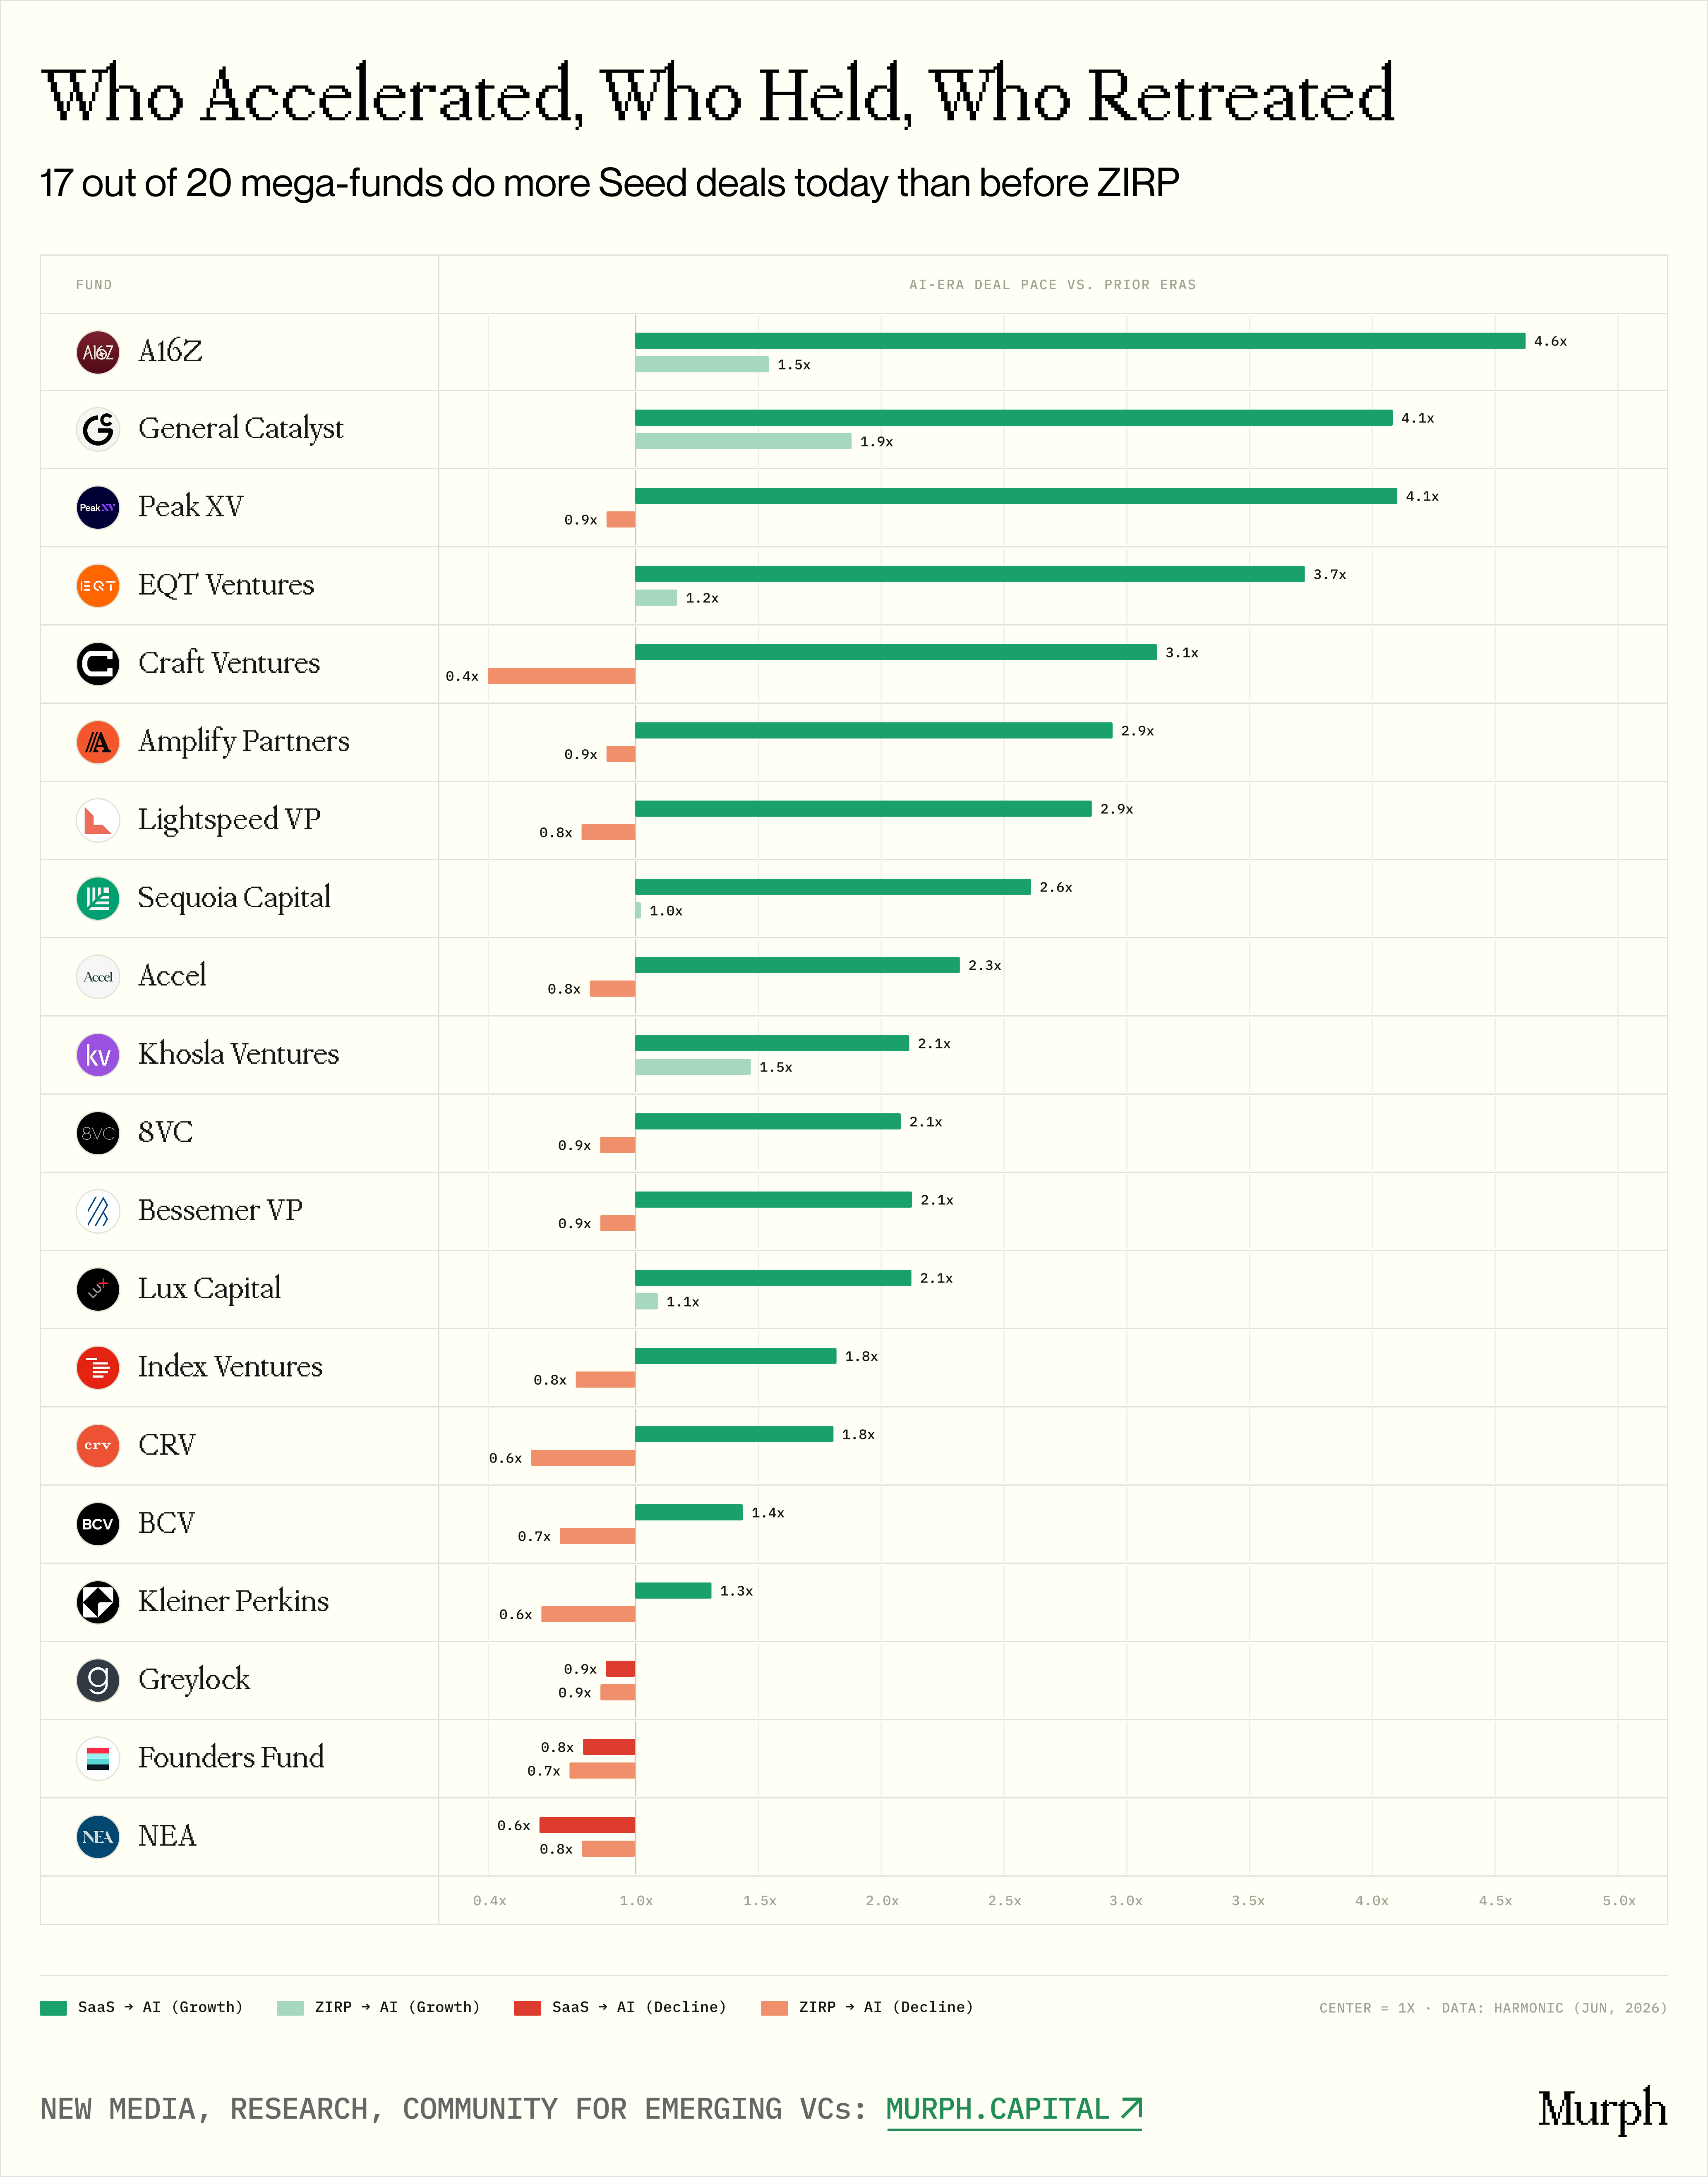
图注:20 家基金按增速轨迹分组

零利率时代,数据集中所有 20 家巨型基金都加大了早期交易,没有例外。疫情后美联储降息至接近零,大规模 LP 资本涌入 VC 口袋,2021 年美国 VC 总募资额达到惊人的 1695 亿美元。

手握巨额干火药(dry powder),一部分巨型基金下沉到种子阶段试水;另一部分主动从晚期轮次(当时估值极度膨胀)退出,同样转向下游。

但到了 AI 时代,利率稳定在 5% 以上,市场高度分化。宏观分歧将基金分成了三条行为路线:

加速者

AI 时代的交易量甚至超过零利率时期:

  • a16z(75.3 笔/年)
  • General Catalyst(61.5 笔/年)
  • Khosla Ventures(31.5 笔/年)

这些基金不只是在廉价资金消失后继续留在种子阶段,而是加倍下注,激进地扩大了存在。

稳定者

AI 时代交易量略低于零利率峰值,但仍远高于 SaaS 时代:

  • Sequoia(19.6 → 49.3 → 50.6)
  • Accel(15.2 → 43.3 → 34.7)
  • Lightspeed(11.6 → 41.7 → 32.1)

零利率的飙升已经见顶回落,但基线活动永久性地抬高到了历史水平的 2-3 倍。回不去了。

纪律型

三个时代稳步增长:

  • Bessemer(9.4 → 23.0 → 20.9)
  • Lux(7.2 → 14.3 → 14.7)
  • Index Ventures(10.0 → 23.3 → 17.6)

它们避开了零利率的飙升和 AI 的爆发,但基线已经永久上移。SaaS 时代每年 10 笔,现在稳定在 15-21 笔。

唯一的例外是三家基金:Founders Fund、NEA 和 Greylock。它们从 SaaS 到 AI 时代要么减少、要么持平了早期活动。

Founders Fund 可能是唯一一家做出了哲学性主动选择的机构。Peter Thiel 深受吉拉尔模仿理论影响的逆向框架,把拥挤的市场共识视为明确的信号去别处寻找机会。所以当其他 17 家巨型基金冲向种子阶段时,Founders Fund 反其道而行,转向大额、集中的晚期赌注,把资本注入 OpenAI、Databricks、Anduril 这类世代级异常值。

Greylock 仍然深度忠于「第一张支票」的传统,但选择打高集中度的牌。它不搞流水线交易机器,而是聚焦更少、更高信念的赌注,有时甚至直接在自己办公室里孵化公司。

NEA 的大型多阶段使命让它的种子波动更难单独分析,缺乏硬数据我们不做推测。

核心配置 vs. 副业
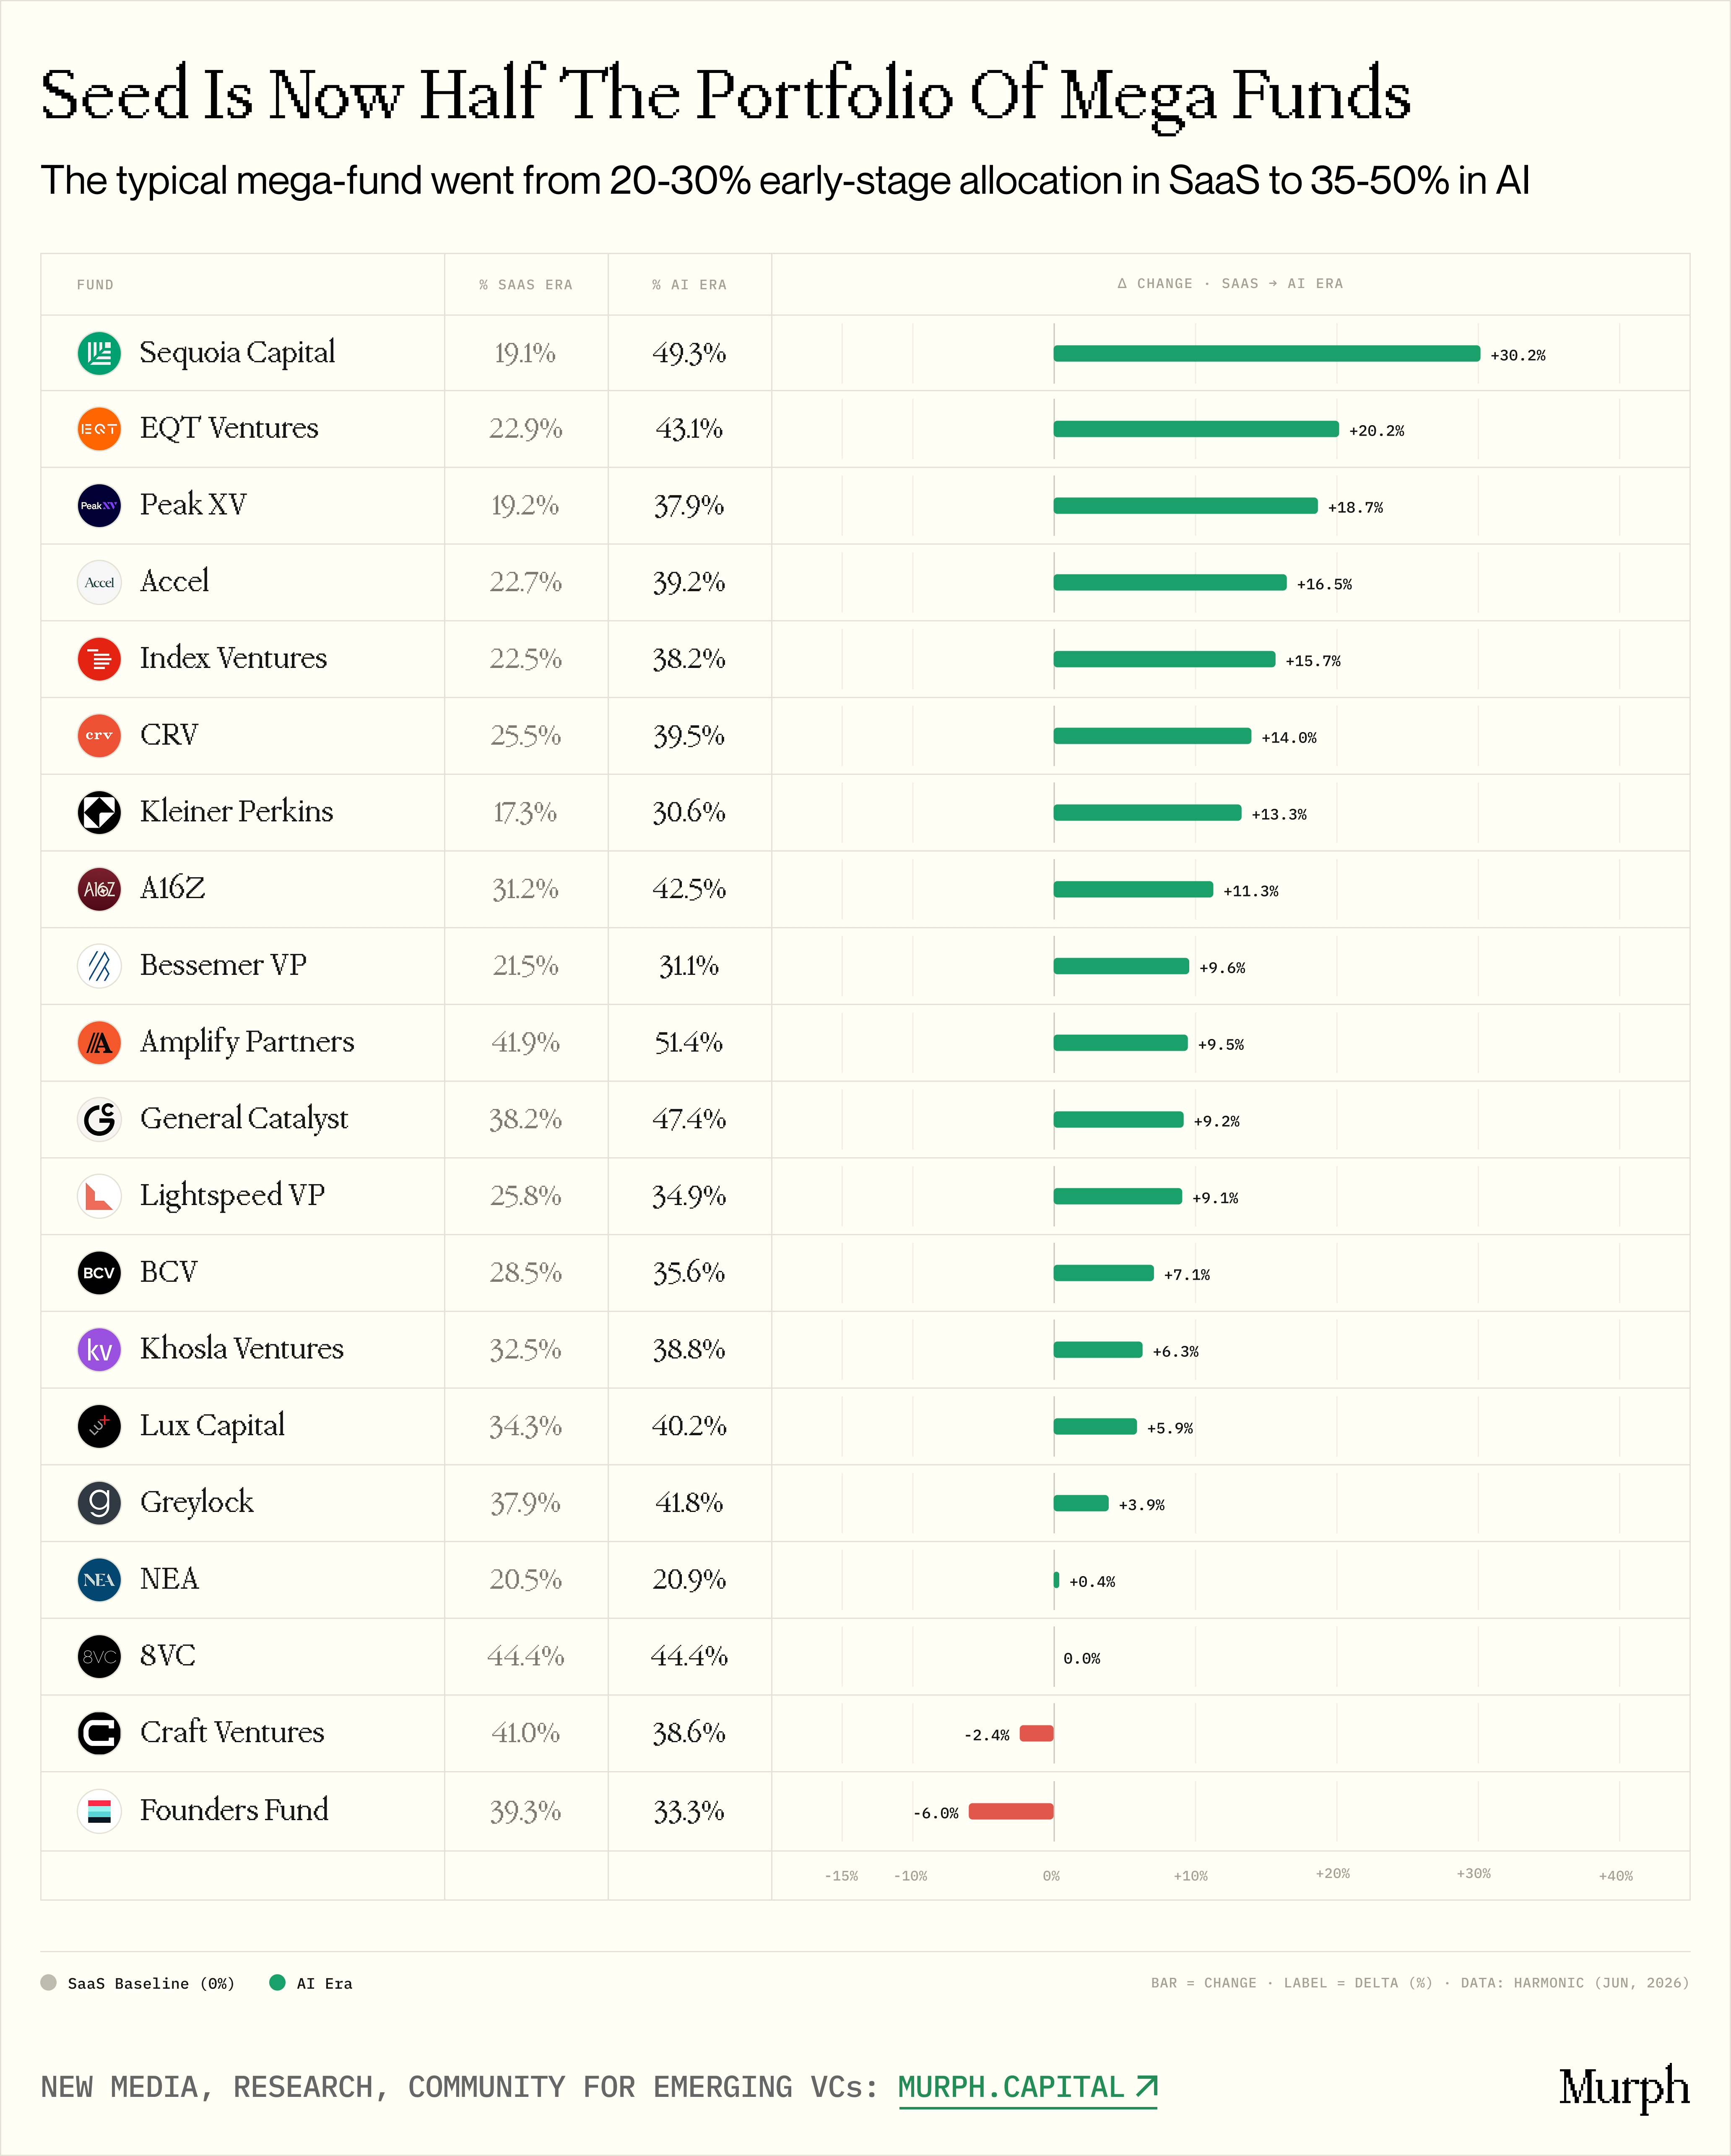
图注:各基金早期交易占总投资比例变化

绝对数字回答不了一个关键问题:对这些巨头来说,种子轮是副业,还是核心战略?

一家基金一年做 30 笔种子,但如果同时做 200 笔 A 到 D 轮,种子只占 15%。反过来,如果 30 笔种子出自 60 笔总投资,种子占 50%。

15% 意味着侦查项目、个别合伙人的宠物项目、廉价期权。50% 意味着战略使命:专门团队、机构化流程、大规模部署机器。

这就是为什么我们第三个(可能也是最有揭示力的)视角,追踪每家巨型基金投入早期生态的确切比例:

20 家基金中有 16 家,AI 时代的早期配置比例创下历史新高。 SaaS 时代,一家典型巨型基金将 20-30% 的交易量导向种子。AI 时代,这个基线飙升到 35-50%

三个案例特别有说服力:

Sequoia:彻底转型。 这是我们整个数据集中最戏剧性的战略转向。SaaS 时代,Sequoia 的早期投资占比不到五分之一,它主要是 A/B+ 轮的霸主,零星做战术性的种子赌注。到 AI 时代,近一半的交易都在早期,上升了 30 个百分点。

General Catalyst:V 形曲线。 SaaS 时代 GC 已经偏重早期,占 38%。零利率时代降到 30%,和同行一样追逐免费资金驱动的成长期收益。但 AI 时代触发了急剧反转,升到 47%。这是有意识的、激进的回归早期投资,峰值比以往更高。

a16z:稳定基线后 AI 跳升。 a16z 的独特之处在于,SaaS 和零利率时代的早期配置完美持平在 31.2%。当其他基金在零利率时代混乱地下沉时,a16z 保持了结构平衡。然后 AI 时代来了,猛然跳到 42.5%。

这组拆解很重要,因为 LP 经常从巨型基金那里听到一个熟悉的叙事:「我们偶尔遇到非凡创始团队时会开一张种子支票。」数据证明这套话术已死。

Sequoia 的种子占比 49%,GC 占 47%,a16z 占 42%。巨型基金已经把核心引擎转向种子阶段,并用专门团队、定制化内部通道和自有加速器项目(如 a16z Speedrun 和 Sequoia Arc)将这一转变武器化。

对 EM 来说,这提供了至关重要但令人清醒的背景:你的日常竞争已经远远超出了隔壁 5000 万美元精品基金。今天你在争夺配额时,对手是 100-900 亿美元 AUM 的巨头,它们已经把 40-50% 的机构交易机器对准了你的赛道。

要真正理解这种压力的机制,还得叠加一个关键指标:支票和轮次规模。

传统种子 vs. 超级种子
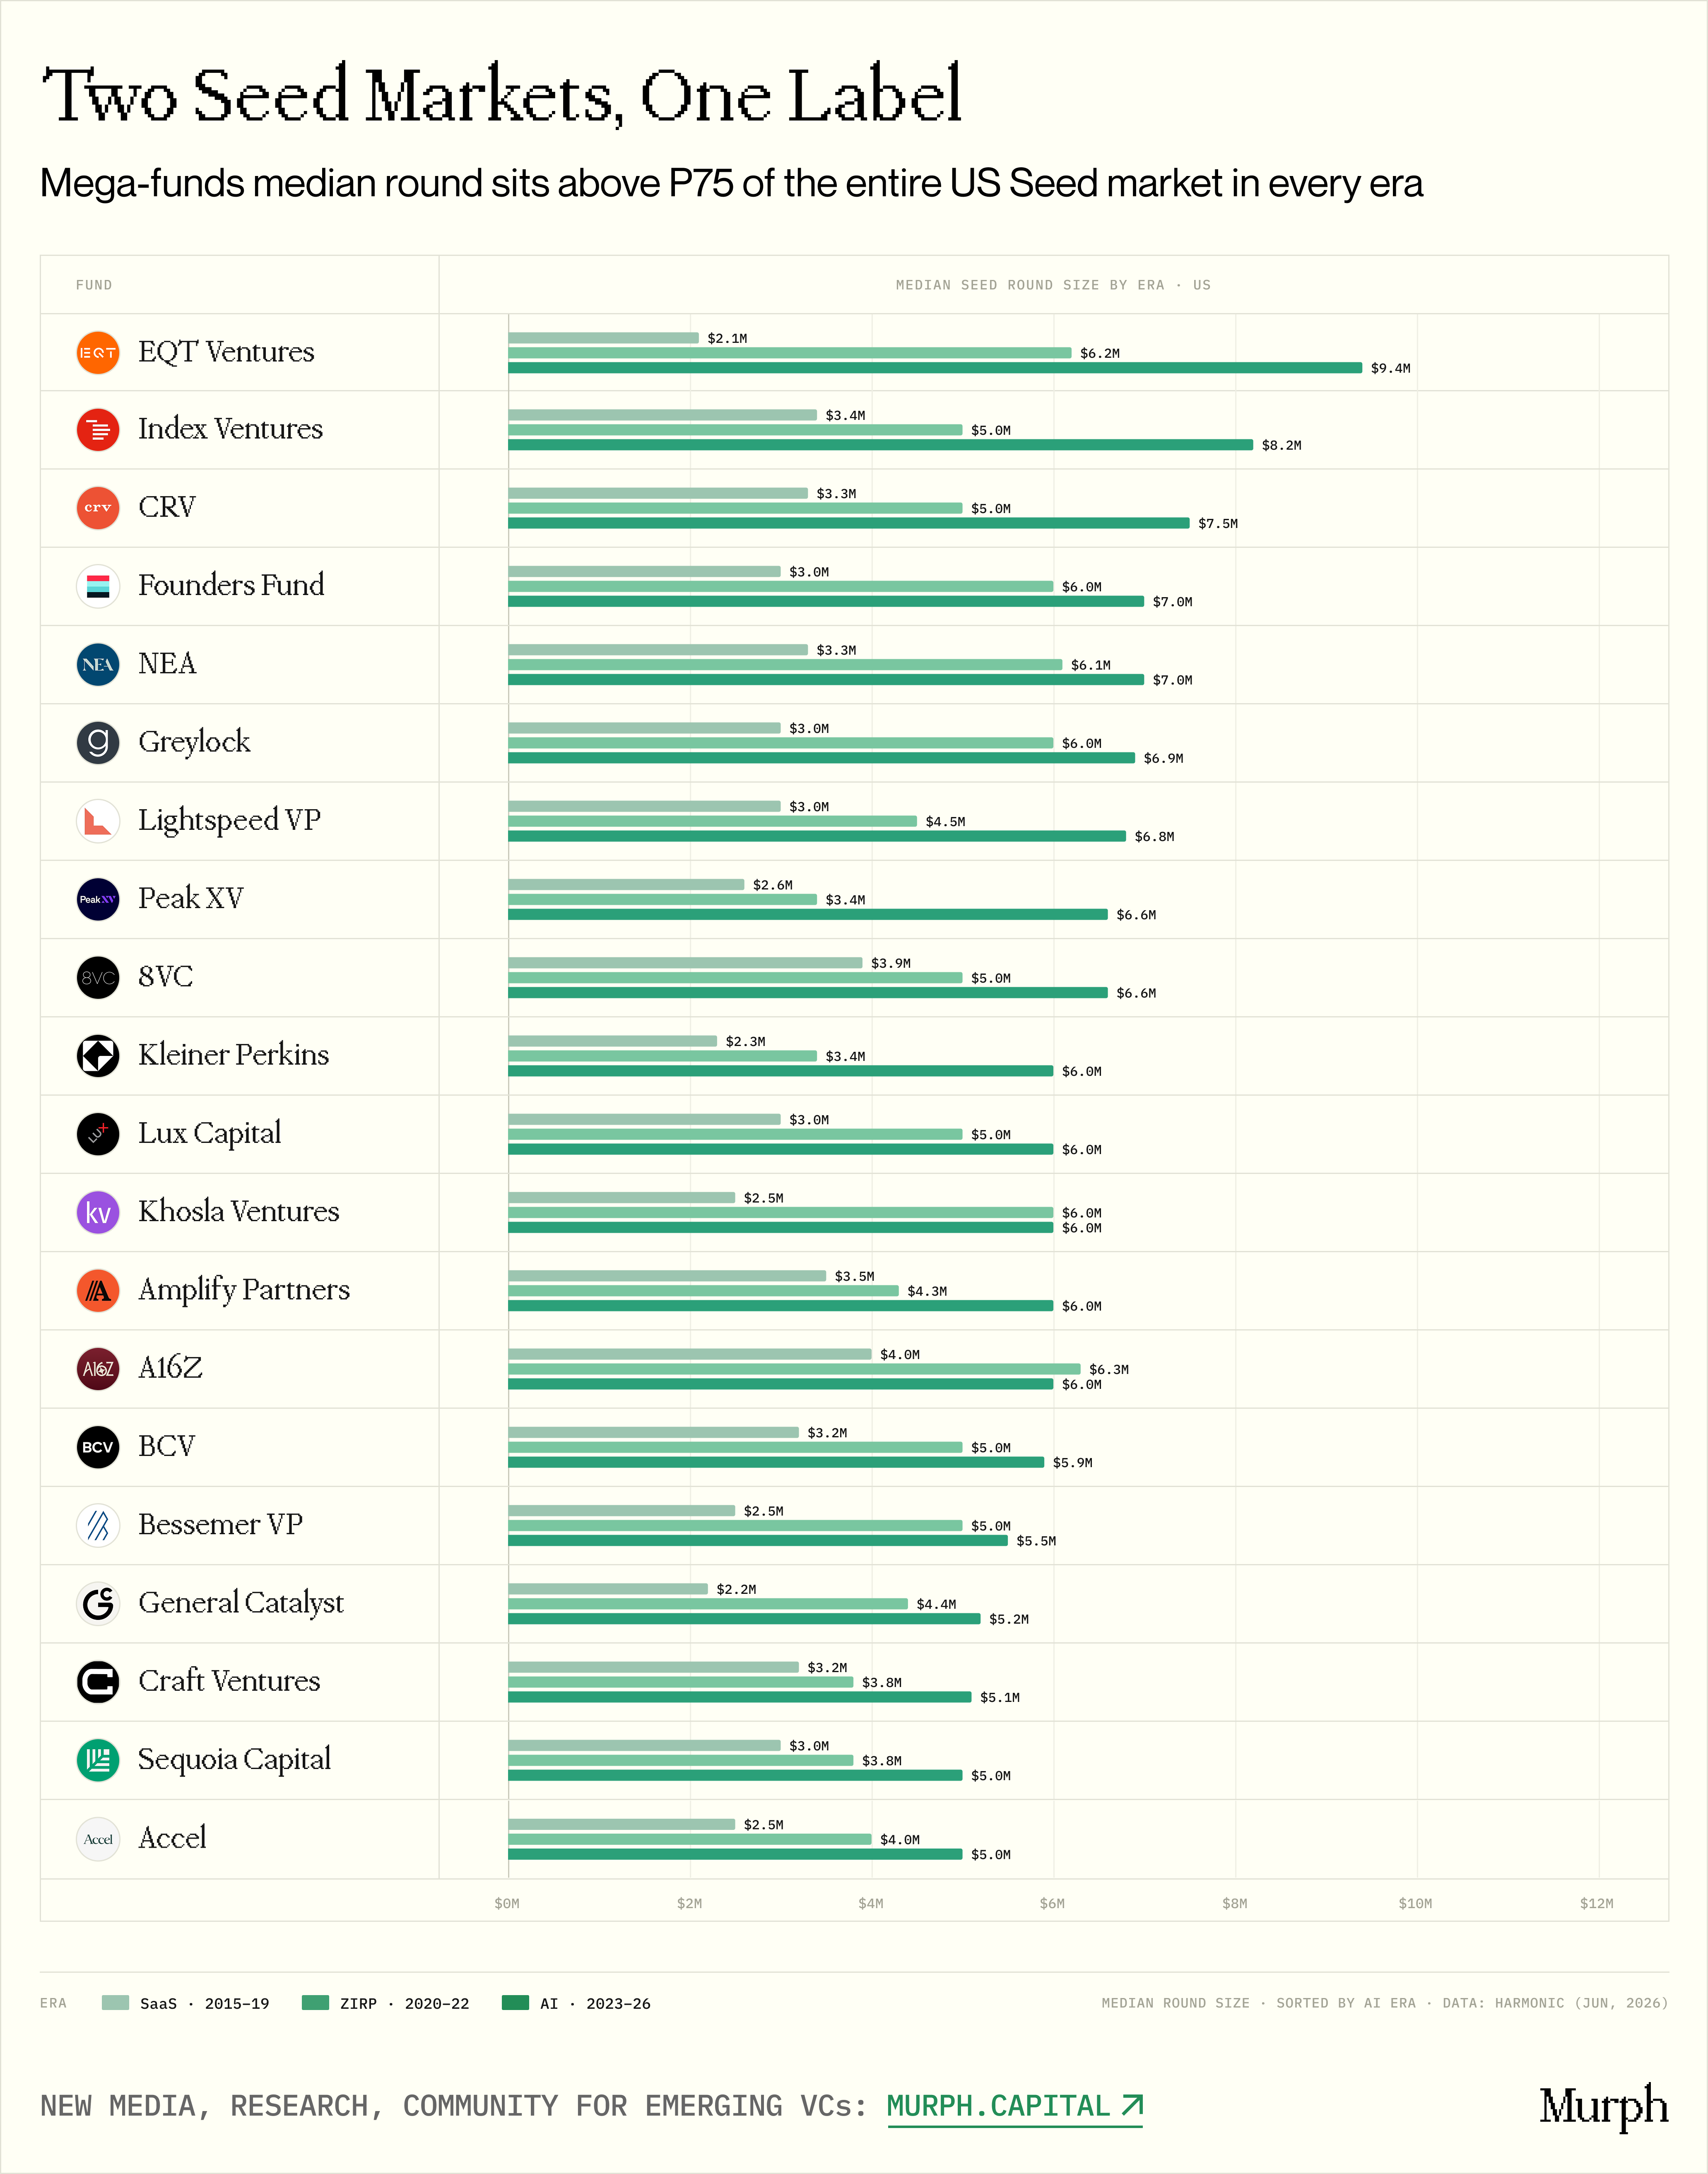
图注:巨型基金参与的种子轮中位数 vs. 美国种子轮市场中位数

我们此前强调的一个核心主题是种子阶段的分裂。看这个裂痕最好的方式是看每个时代的中位轮次规模,并与整个美国「种子指数」(市场整体中位数)做基准比较。

  • AI 时代,有巨型基金在股东表上的美国种子轮中位数是 620 万美元
  • 市场整体中位数只有 140 万美元。差距是 4.4 倍

巨型基金根本不参与「平均」种子轮,它们系统性地在市场的头部四分位运作。

更有意思的是这个倍差在三个宏观周期中保持稳定:SaaS 时代 4.8 倍,零利率 4.5 倍,AI 时代 4.3 倍。巨型基金并没有相对市场其他部分加速通胀,它们只是一直存在于一个完全不同的价格层级。

换个角度看,市场第 75 百分位(400 万美元)是巨型基金的入场基线。它们的中位轮次(620 万美元)稳稳坐在整个美国种子生态 P75 之上,按定义,这些巨头被限制在规模排名前 25% 的交易中

但当我们把中位数和平均数叠在一起看时,事情变得更有趣。

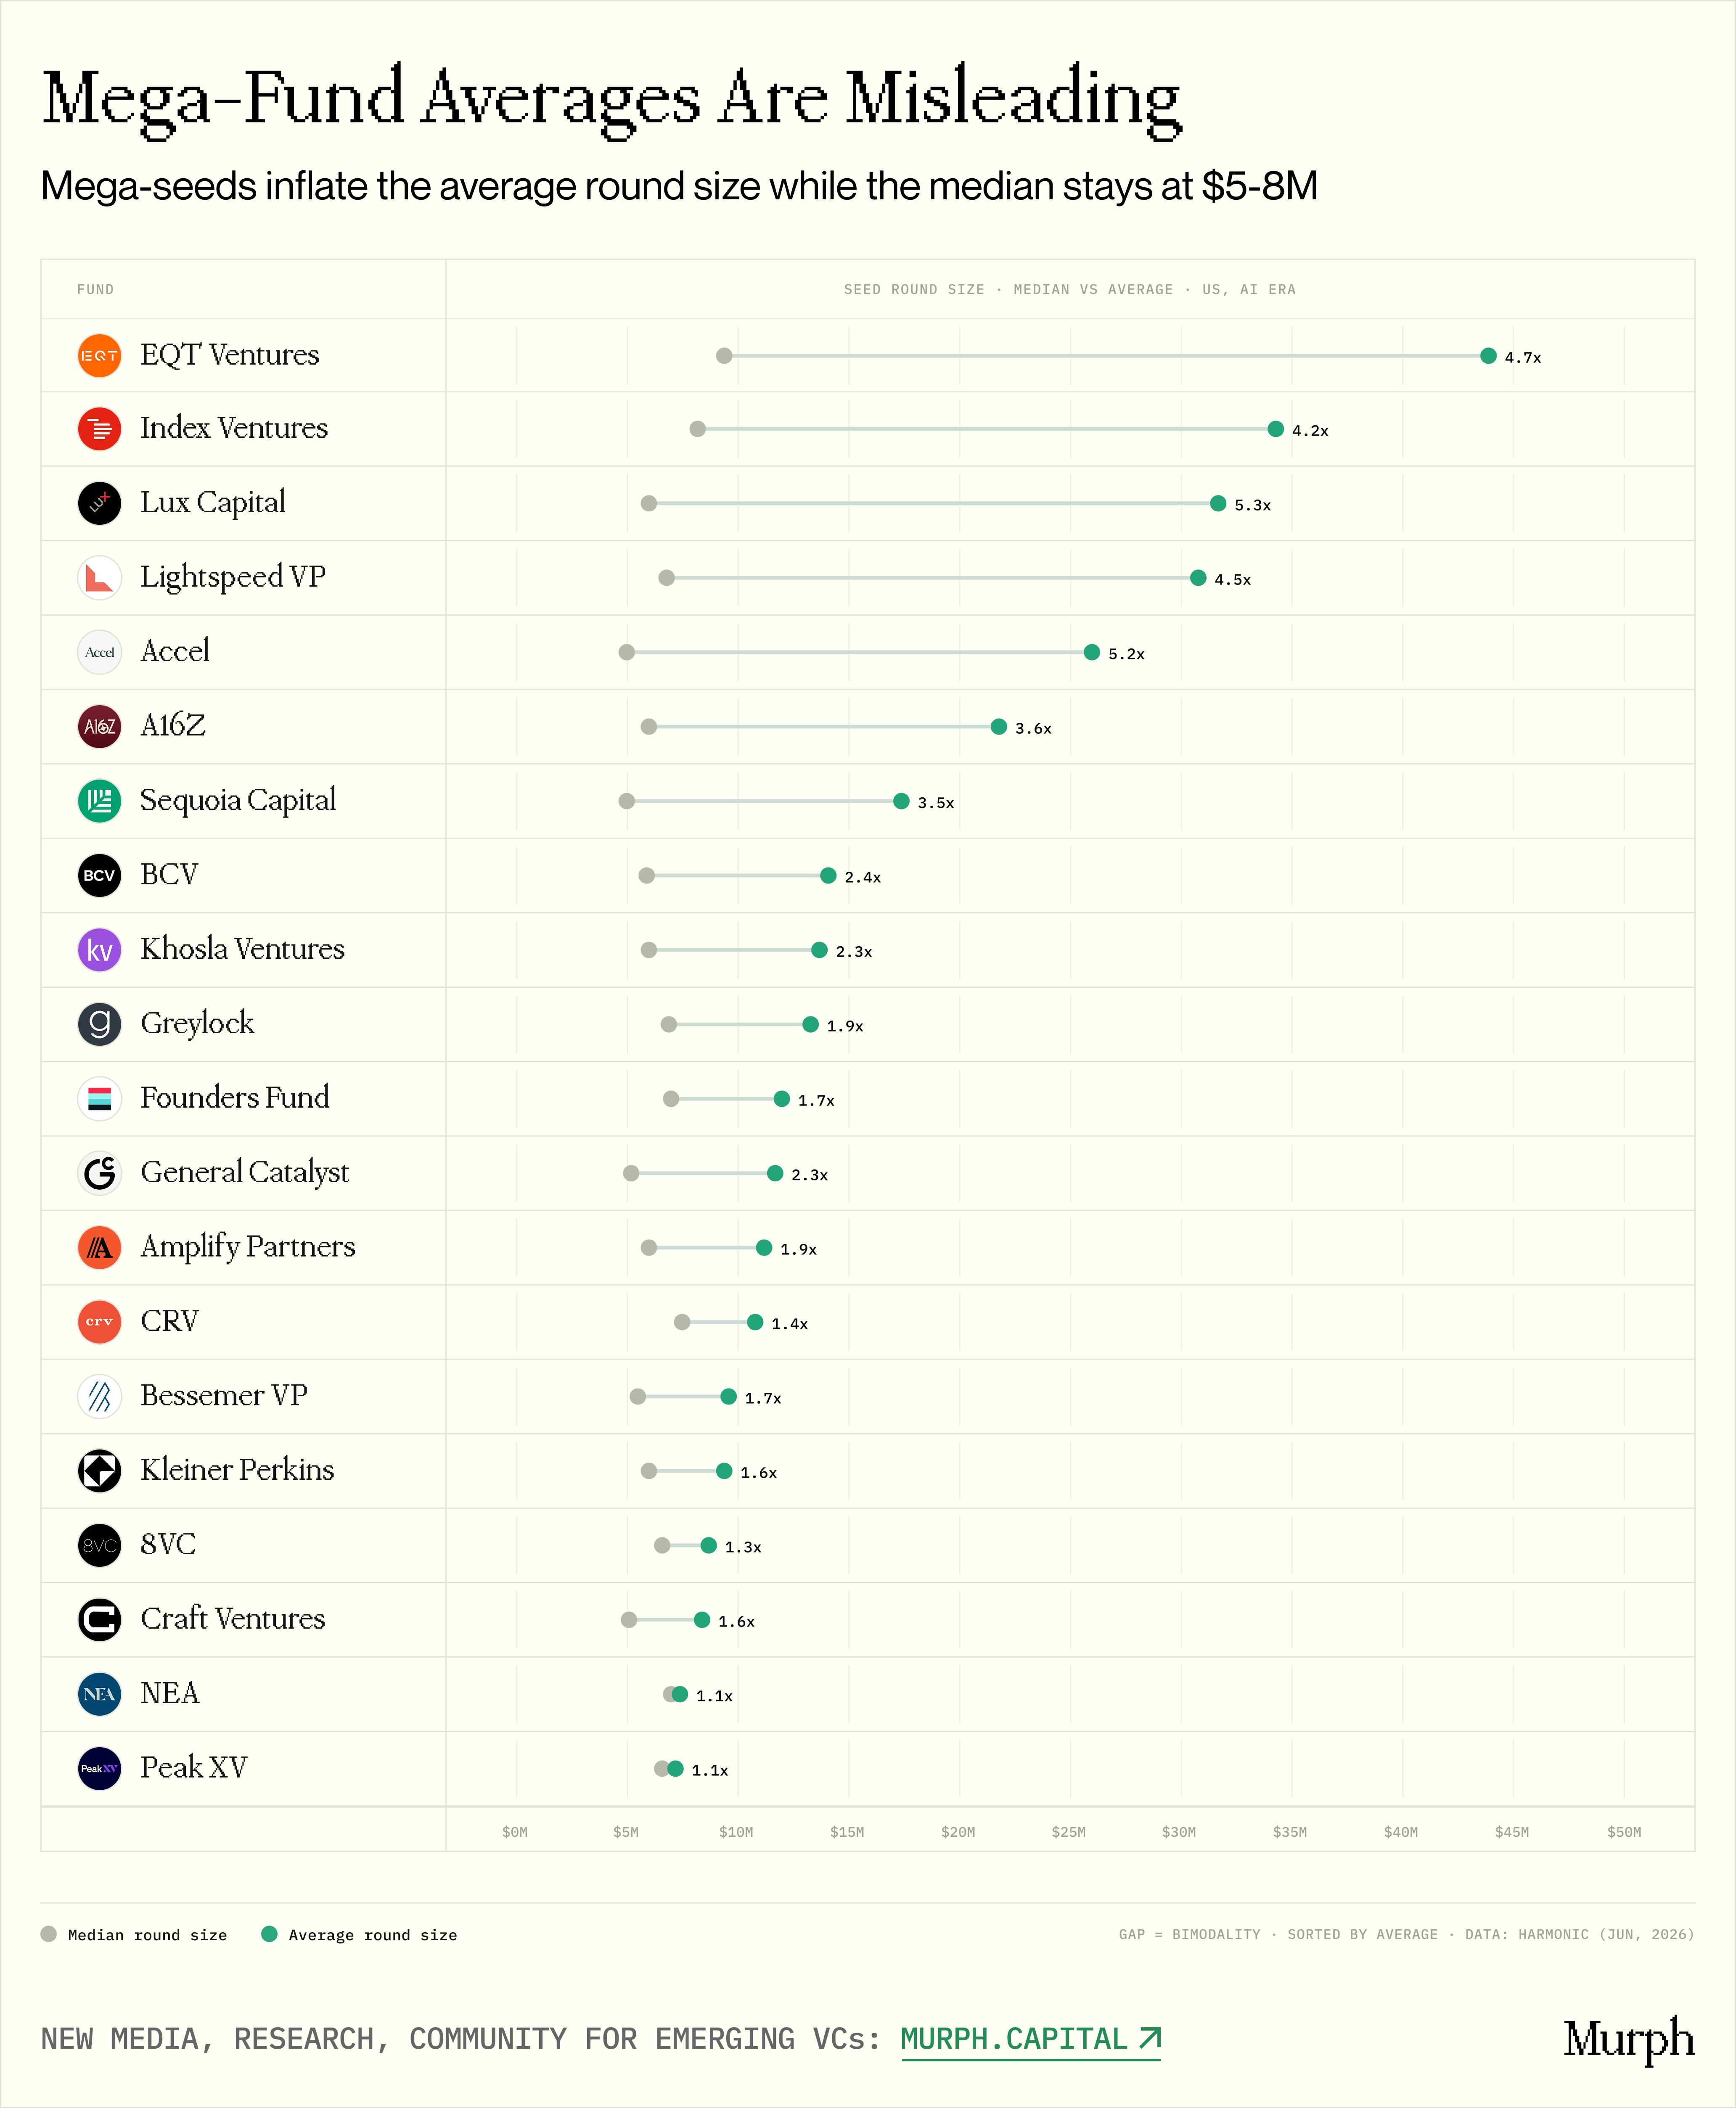
图注:各基金中位数 vs. 平均数对比,揭示双轨策略

中位数反映一家基金的「典型」交易,平均数被异常值严重拉偏。两者之间的价差清晰地代理了一家基金的策略到底有多「双轨」:它是激进地同时玩超级种子的双引擎模型,还是在单一价格层级均匀运作?

从这个视角看,队列清晰地裂成两类。

双轨型(价差 3 倍以上)

  • Index(中位数 820 万,平均 3430 万,4.2 倍价差)
  • Lux(600 万 vs. 3170 万,5.3 倍)
  • Lightspeed(680 万 vs. 3080 万,4.5 倍)
  • Accel(500 万 vs. 2600 万,5.2 倍)
  • a16z(600 万 vs. 2180 万,3.6 倍)
  • Sequoia(500 万 vs. 1740 万,3.5 倍)

这些基金同时在两张桌子上玩:量大的经典种子轮(500-800 万美元),加上高度精选的超级种子(5000 万 – 5 亿美元以上),后者把统计平均值拉上了天。那些「1 亿美元种子轮!」的 TechCrunch 标题不反映日常现实,它们的典型交易实际上小 4-5 倍。

均质型(价差低于 2.5 倍)

  • Greylock(690 万 vs. 1330 万,1.9 倍)
  • Founders Fund(700 万 vs. 1200 万,1.7 倍)
  • CRV(750 万 vs. 1080 万,1.4 倍)
  • 8VC(660 万 vs. 870 万,1.3 倍)
  • NEA(700 万 vs. 740 万,1.1 倍)

这类基金的中位数和平均数紧密跟踪,没有超大轮次的长尾。它们一致地在 500-800 万美元的价格区间内部署,没有大的异常值。

双轨型基金占据标题,制造了种子轮已经变成 3000 万美元以上游戏的幻觉。但数据反驳了这一点:即使是最双轨的机构,典型交易也稳稳落在 500-800 万美元区间。超级种子只是分布的长尾,不是中心。

对 EM 来说,真正的竞争压力来自均质型——GC、Khosla、Bessemer、Greylock。这些机构系统性地在 500-800 万美元区间执行,不被超级种子分心。双轨型基金在标题上更吓人,但在日常竞争中威胁更小。它们的一部分时间花在超级种子市场,那是 EM 本来就不会竞争的地方。

种子市场的分裂跟抽象的轮次通胀关系不大。我们正在目睹两个完全独立的生态系统在「种子轮」这个单一标签下诞生:超级种子(2000 万美元以上)属于双轨平台,传统种子(300-800 万美元)是巨型基金和 EM 仍然碰撞的地方。唯一的区别是,挤在这个经典区间的多阶段巨头数量翻倍了。

谁在定价,谁在搭车?
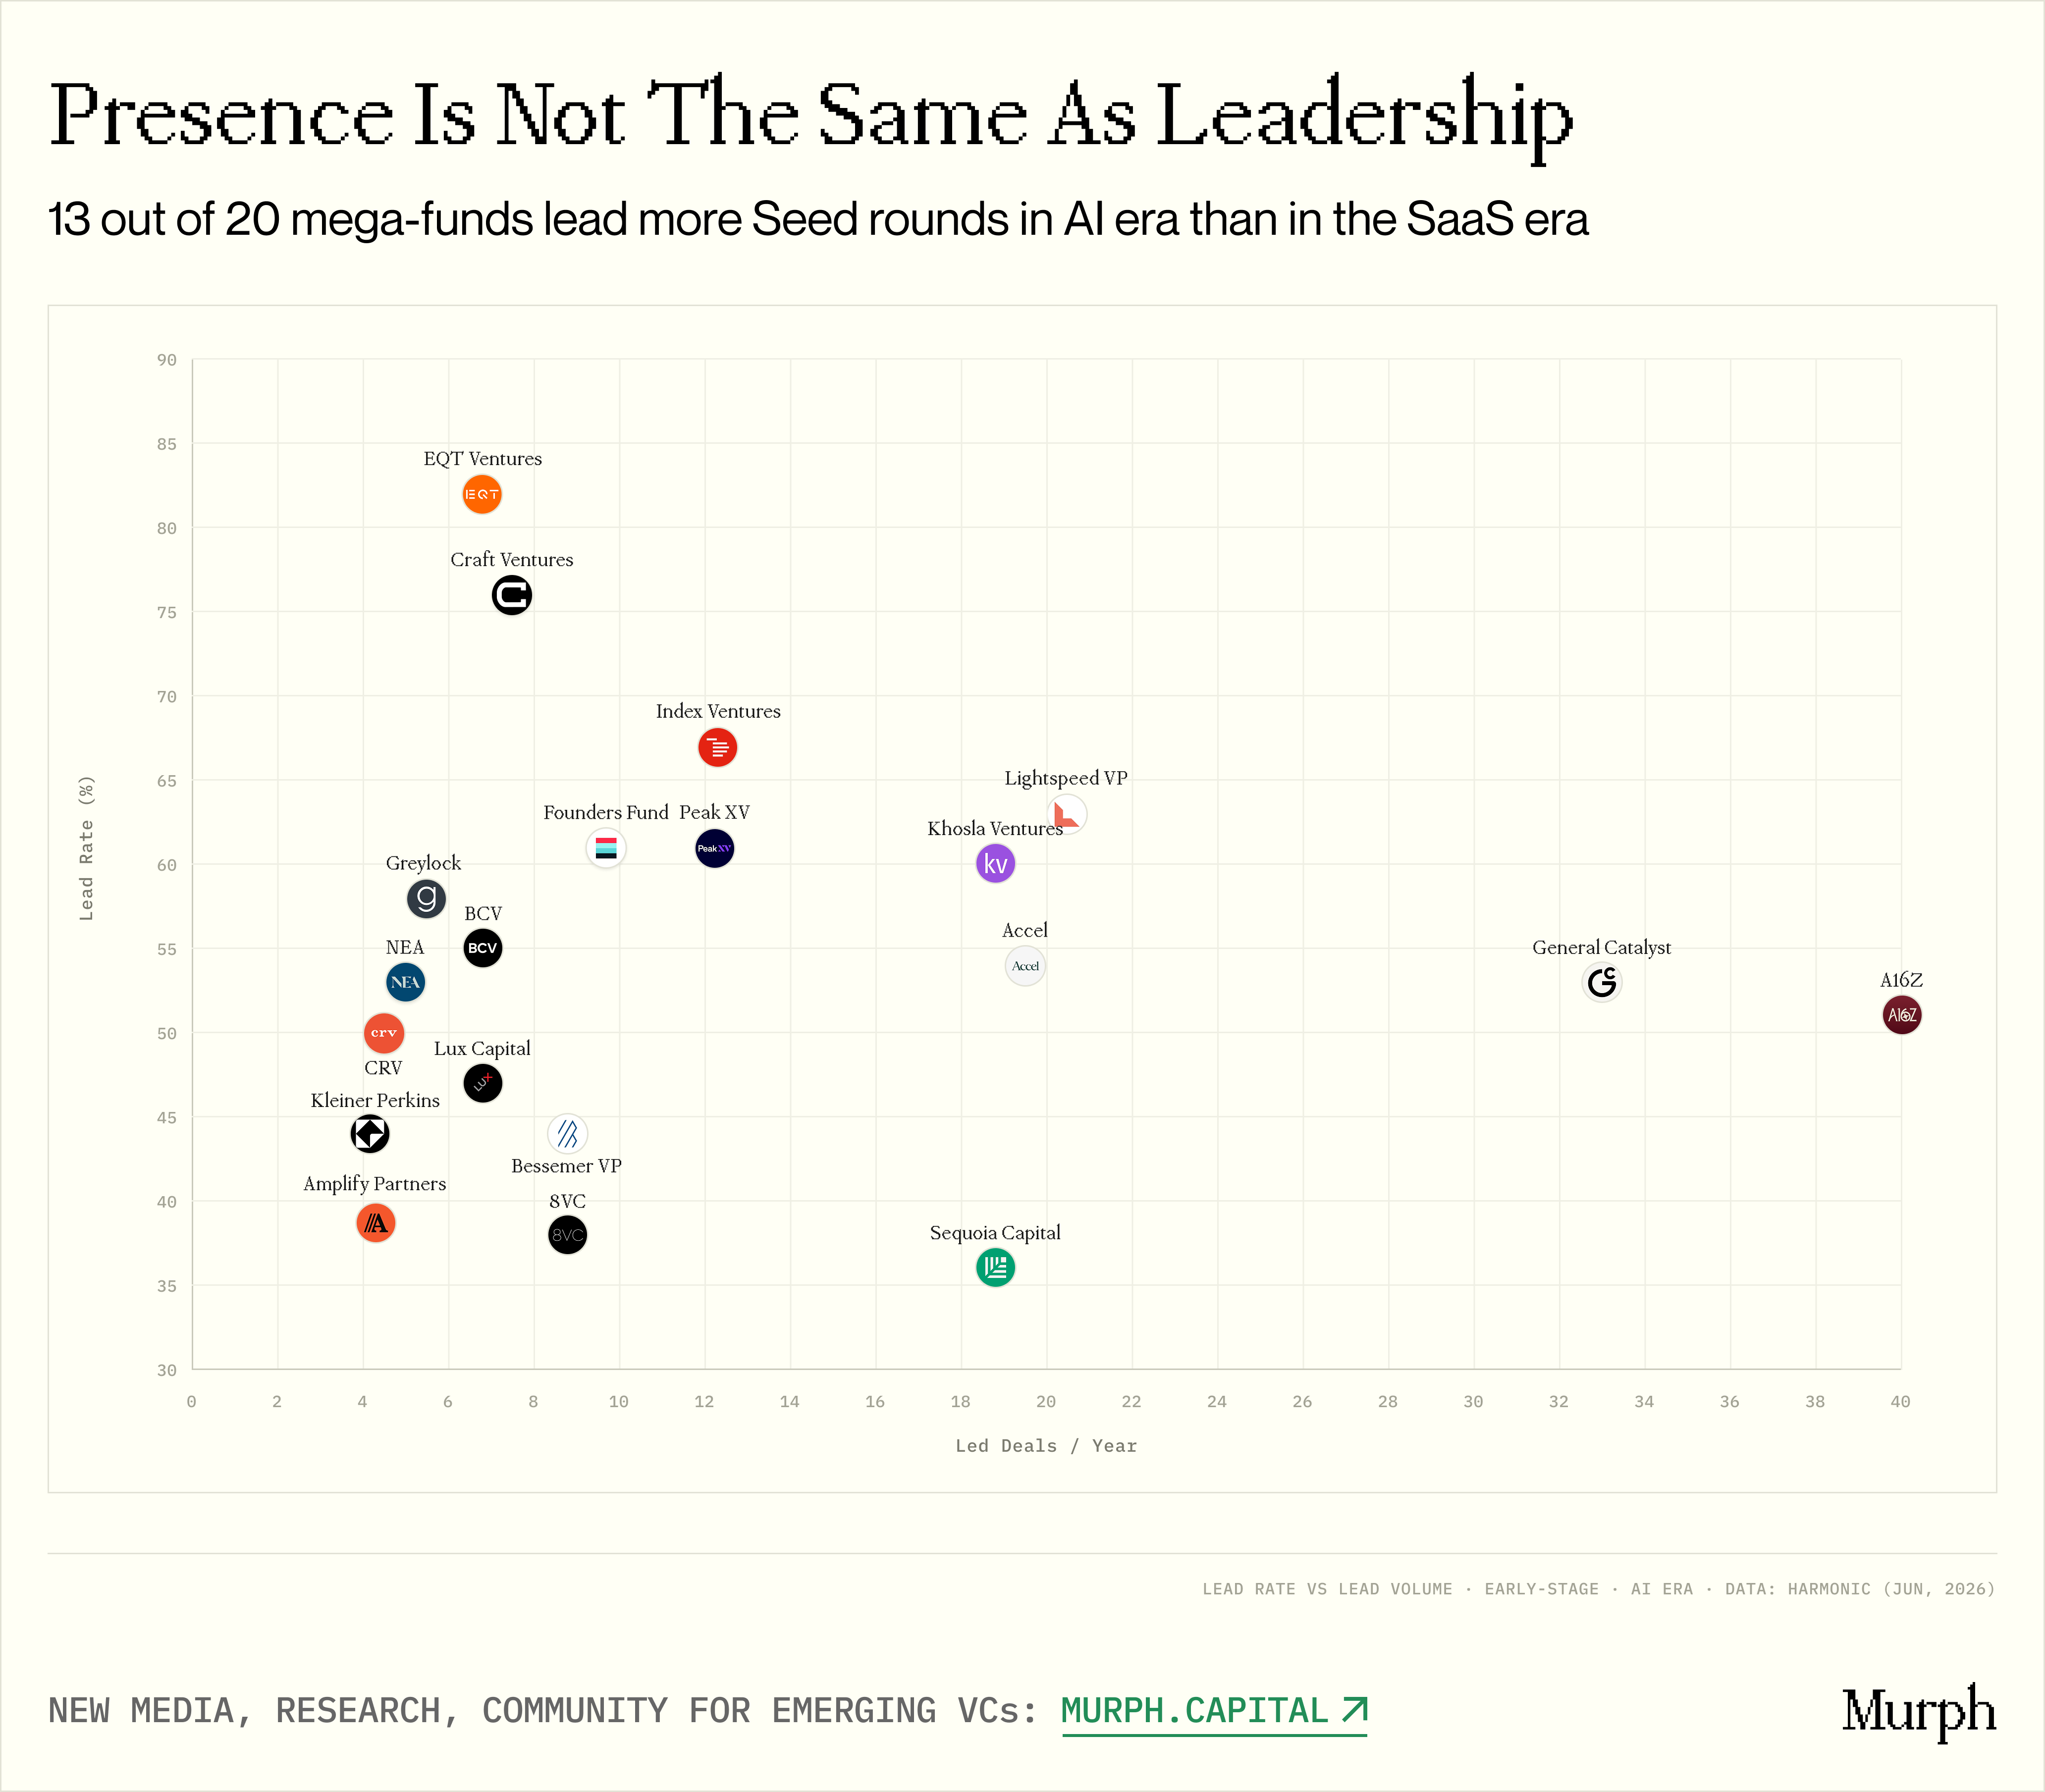
图注:各基金领投率与领投数量对比

参与和领投是根本不同的两件事。

一家基金在 600 万美元的轮次中投了 50 万美元的小支票,只是跟投者,股东表上的乘客。领投那一轮的基金才是在定估值、定条款、决定谁能进入联合投资的人。是领投方最终决定了 EM 还有没有空间。

那么,在巨型基金执行的所有种子交易中,有多大比例是它们实际领投的?

我把这些机构拆成四个类型:

信念领投型——高领投率 + 高交易量

  • Khosla(60%,19 笔领投/年)
  • Lightspeed(63%,21 笔领投/年)
  • Accel(54%,20 笔领投/年)

这是对 EM 最危险的群体。部署激进,而且要求坐主驾。Lightspeed 每年领投 21 笔种子轮、63% 的领投率,它在系统性地主导早期定价。如果一个 EM 在争夺同一家公司,争的就是领投权。

量大型——高交易量,中等领投率

  • a16z(51%,40 笔领投/年)
  • General Catalyst(53%,33 笔领投/年)
  • Sequoia(36%,19 笔领投/年)

这些巨头在绝对领投数量上占据主导,即使百分比领投率更低。它们领投管道中最好的公司,其余的拿被动头寸。对 EM 来说是双重威胁:即使巨型基金没有领投,它出现在股东表上也会严重影响信号效应和后续融资动态。

精选领投型——高领投率,低交易量

  • EQT(82%,7 笔/年)
  • Craft Ventures(76%,8 笔/年)
  • Index Ventures(67%,12 笔/年)
  • Founders Fund(61%,10 笔/年)
  • Greylock(58%,6 笔/年)

这些基金领投了绝大多数交易,但保持高纪律、低速度。纯信念驱动:如果开支票,几乎一定要管这一轮。在总体市场量上威胁较小,但在任何它们进入的具体交易中,几乎一定会拿下领投位。

网络型——低领投率

  • 8VC(38%,9 笔/年)
  • Amplify(39%,4 笔/年)
  • Sequoia(36%,19 笔/年)
  • Bessemer(44%,9 笔/年)

这些机构选择跟投的频率远高于领投。它们在种子阶段的角色围绕网络、信号和买期权,而不是确立市场定价。对 EM 来说是威胁最小的类型,因为它们很少挤掉领投位。

一个有趣的发现:两家按绝对早期活动量算最大的基金,AI 时代的领投率最低:a16z 51%,Sequoia 36%。而且两者的领投率都比 SaaS 时代下降了(a16z 从 67%,Sequoia 从 52%)。

解释很简单:当你每年做 77 笔或 51 笔交易时,物理上不可能每一笔都领投。一部分交易自然转向侦察赌注、跟投和由他人领投的联合投资。在这个体量上,交易量和领投率是明确的权衡。

但在绝对数字上,它们仍然主导战场:a16z 每年领投约 40 笔早期交易,GC 约 33 笔。这比名单上一半基金的总早期交易量加起来还多。

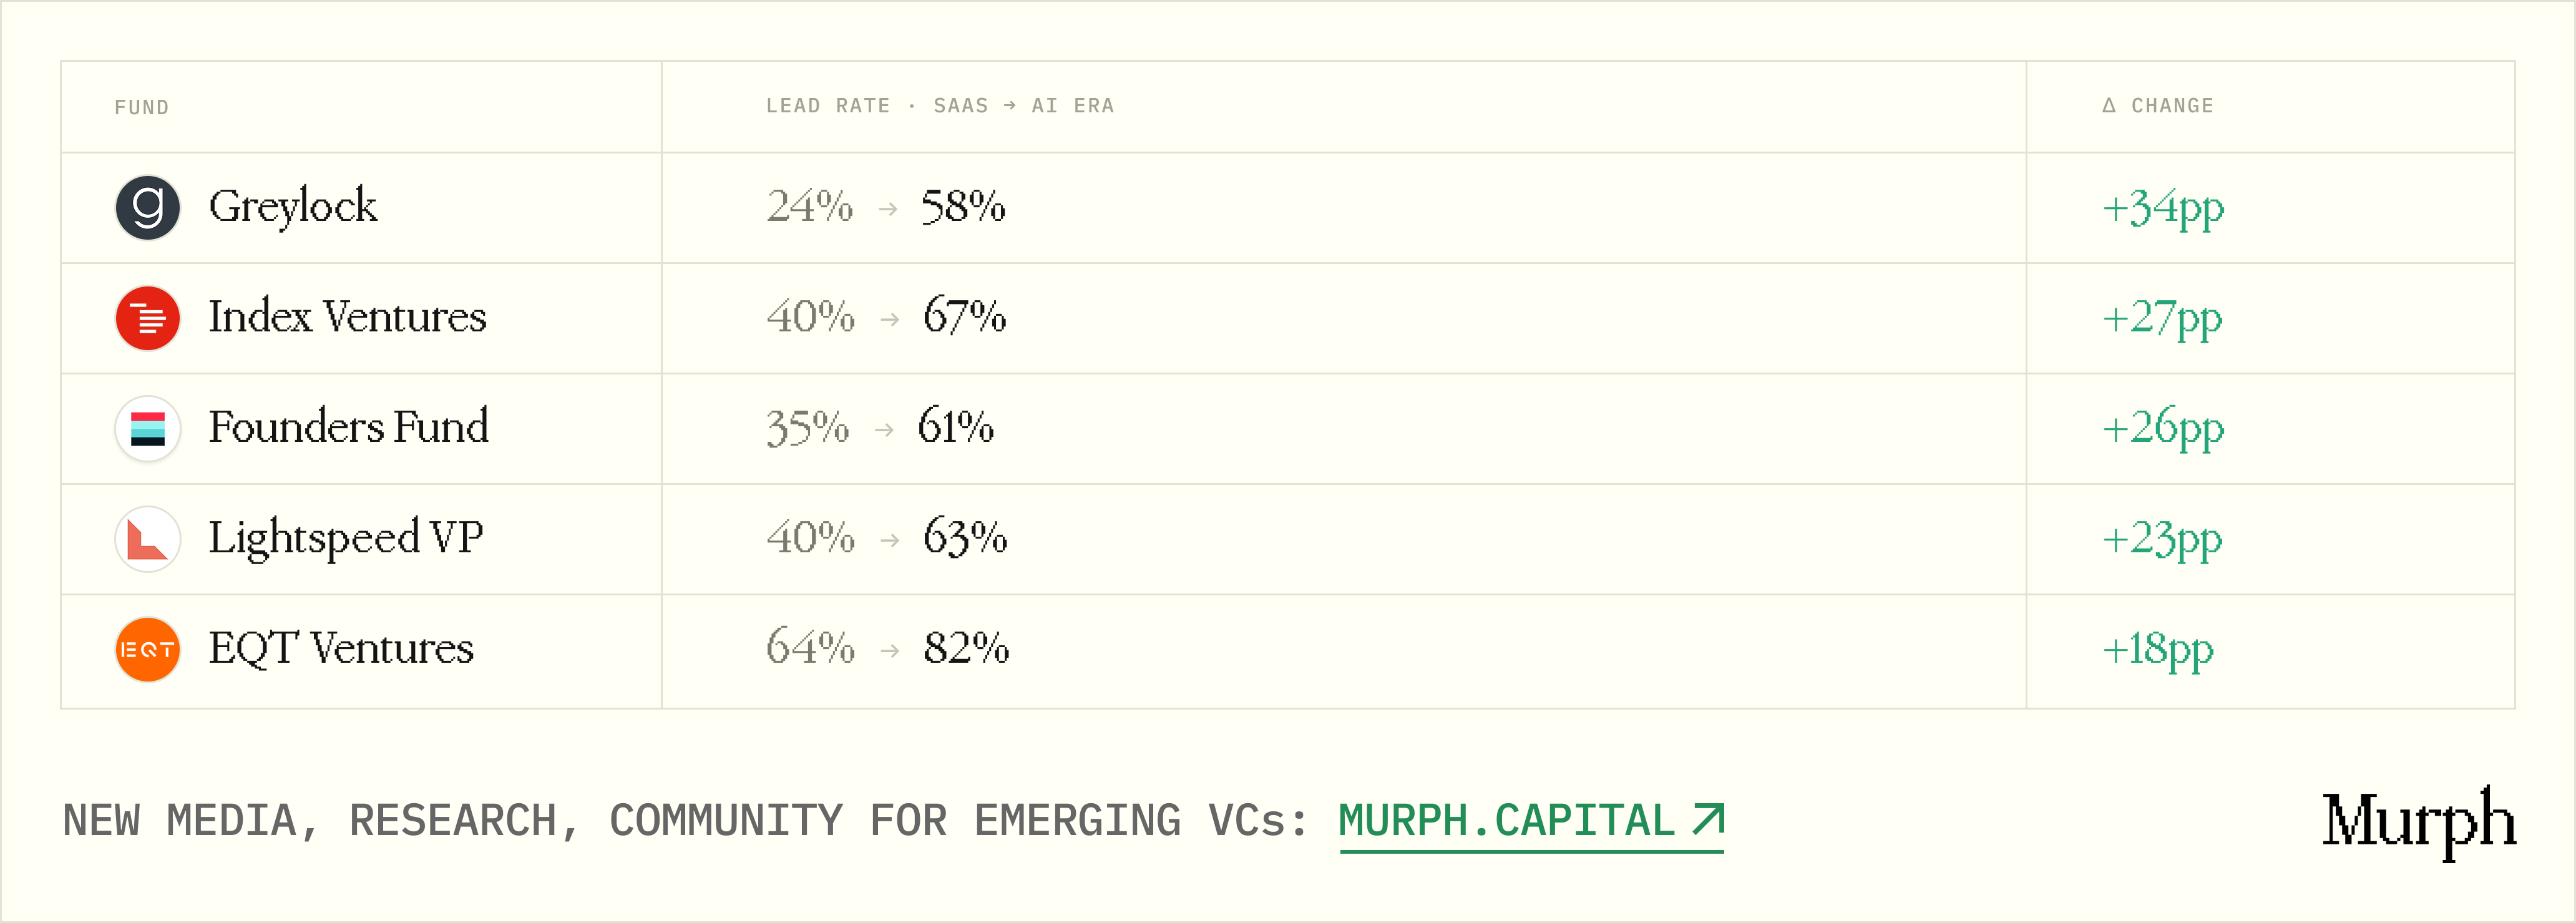
总体来看,AI 时代大多数基金的领投率呈上升趋势。20 家基金中有 13 家的 AI 时代领投率高于 SaaS 时代

图注:SaaS 时代 vs. AI 时代各基金领投率变化

巨型基金正在更频繁地领投。比如 Greylock,SaaS 时代每四笔种子只领投一笔,AI 时代超过了一半。它们从被动的「被邀请才参与」,彻底转向了主动的「我来组这一轮」。

LP 做基金尽调时必须牢记这个现实。当然,EM 喜欢在募资 PPT 上堆满巨型基金的 logo,旁边写上「我们与 xxx 共同投资」。但这个动态实际上可以作为一个关键信号,定义 LP 到底在认购什么类型的风险投资产品。

如果 LP 问:「你去年领投了多少轮?其中多少轮的另一个领投方是巨型基金?」答案如果是「我们经常和 a16z 或 GC 共同投资」,那这不是结构性优势,而是对巨型基金项目流的严重依赖。这不一定是坏策略,但一旦考虑到更大的轮次规模、膨胀的估值以及因缺乏定价权和领投能力而被稀释的持股目标,底层基金数学会发生剧变。

反过来,如果答案是「我们领投的恰好是巨型基金不碰的轮次,或者我们在它们注意到之前很久就到了」——这才是 EM 真正的、可防御的优势所在。

压力最大的地方
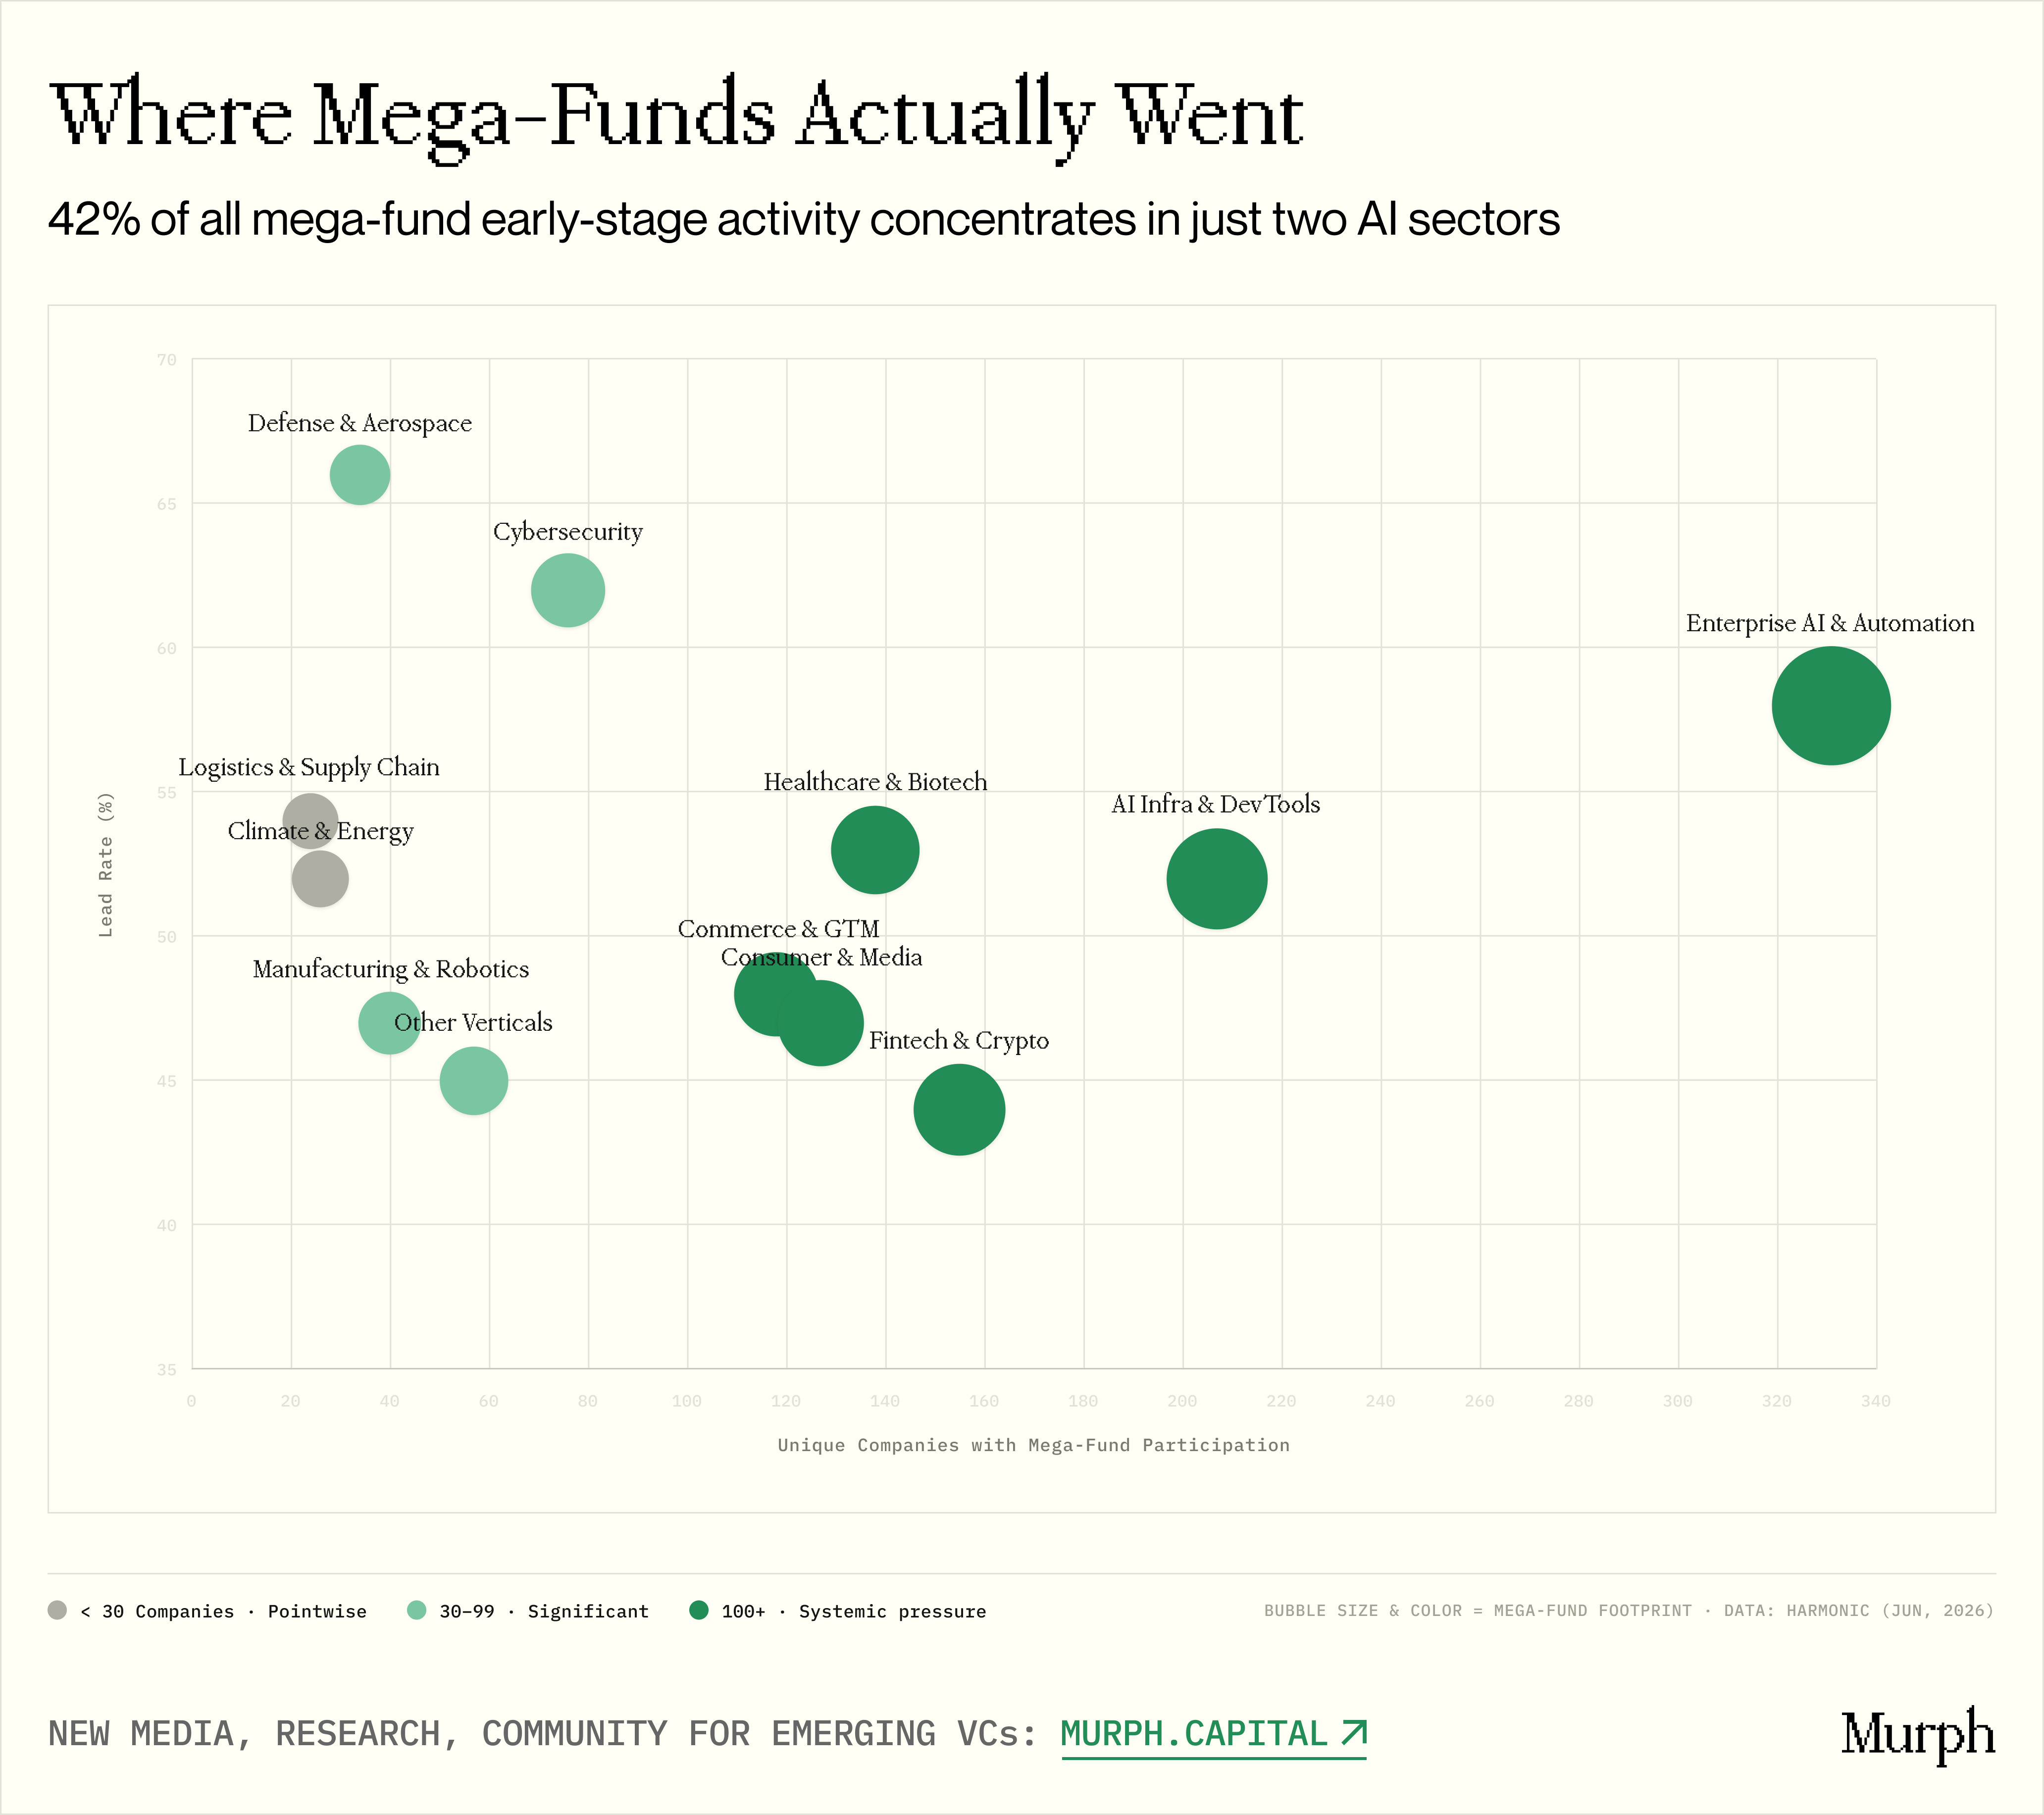
图注:按赛道分布的巨型基金早期活动

以上关于交易动态、轮次通胀和领投率的分析,描述的是巨型基金的总体情况。但现实中,一个 EM 很少投资于「种子整体」,它们投的是特定赛道,而赛道选择往往正是它们的核心优势。所以下一个逻辑问题是:巨型基金到底去了哪里?

从这个视角看,它们的足迹比总体统计暗示的要集中得多。

不出意料,企业 AI 与自动化、AI 基础设施与开发者工具两个赛道主导了领投率和总交易数。两者合计 538 家公司,占整个数据集全部早期活动的 42%。20 家巨型基金全部同时活跃在这两个赛道。背后有三个核心驱动:

市场规模。 企业在生成式 AI 上的支出从 2023 年的 17 亿美元飙升到 2025 年的 370 亿美元,两年内暴增超过 20 倍。企业 AI 已经占据全球 SaaS 市场的 6%,扩张速度超过历史上任何软件品类。

速度。 AI 时代的时间动态前所未有。SaaS 时代的增长模型是 T2D3(三倍、三倍、两倍、两倍、两倍),顶级 AI 原生公司的增长框架是 Q2T3(四倍、四倍、三倍、三倍、三倍)。对基金来说,种子阶段的入场窗口关得更快。犹豫 12-18 个月可能意味着错过整个软件品类。

性能异常值。 Lovable 在 8 个月内达到 1 亿美元 ARR,又在 4 个月内翻倍到 2 亿美元,超过了 OpenAI、Cursor 和历史上所有其他软件公司。到 2026 年 5 月,Sacra 估计 Lovable 的年化收入已突破 5 亿美元。Cursor 以 293 亿美元估值融了 23 亿美元。Anthropic 的年化收入从 2024 年底的约 10 亿美元加速到 2026 年 2 月的 140 亿、4 月的 300 亿、5 月的 470 亿,同时以 9650 亿美元估值融了 650 亿。所有这些公司三年前要么不存在,要么完全默默无闻。

对投 AI 的 EM 来说,这意味着几乎每家巨型基金都在你的后院打猎。手握无限资本,这些巨头不受轮次定价约束,可以激进地领投并最大化持股目标。新基金管理人的生存取决于深度领域专长、对高密度创始人网络的独家触达,以及在创始人连 pitch deck 都没有的阶段就下注的能力。

还有一个关键细节:增长最快的 AI 公司(所谓的「AI 超新星」)平均毛利率仅约 25%,故意牺牲单位经济学来抢市场份额。更传统的「流星」平均毛利也只有 60% 左右,仍远低于经典 SaaS 的 70-85% 基准。

这意味着企业 AI 目前是一个营收增速远超盈利能力的赛道。投资人本质上在认购未来经济学,而非当前利润率。巨型基金凭深口袋和长期限可以轻松承受这种结构性赌注。但一个管理 2500-7500 万美元工具的 EM,如果未来单位经济学的兑现时间比市场预期更长,就会陷入根本性的脆弱境地。
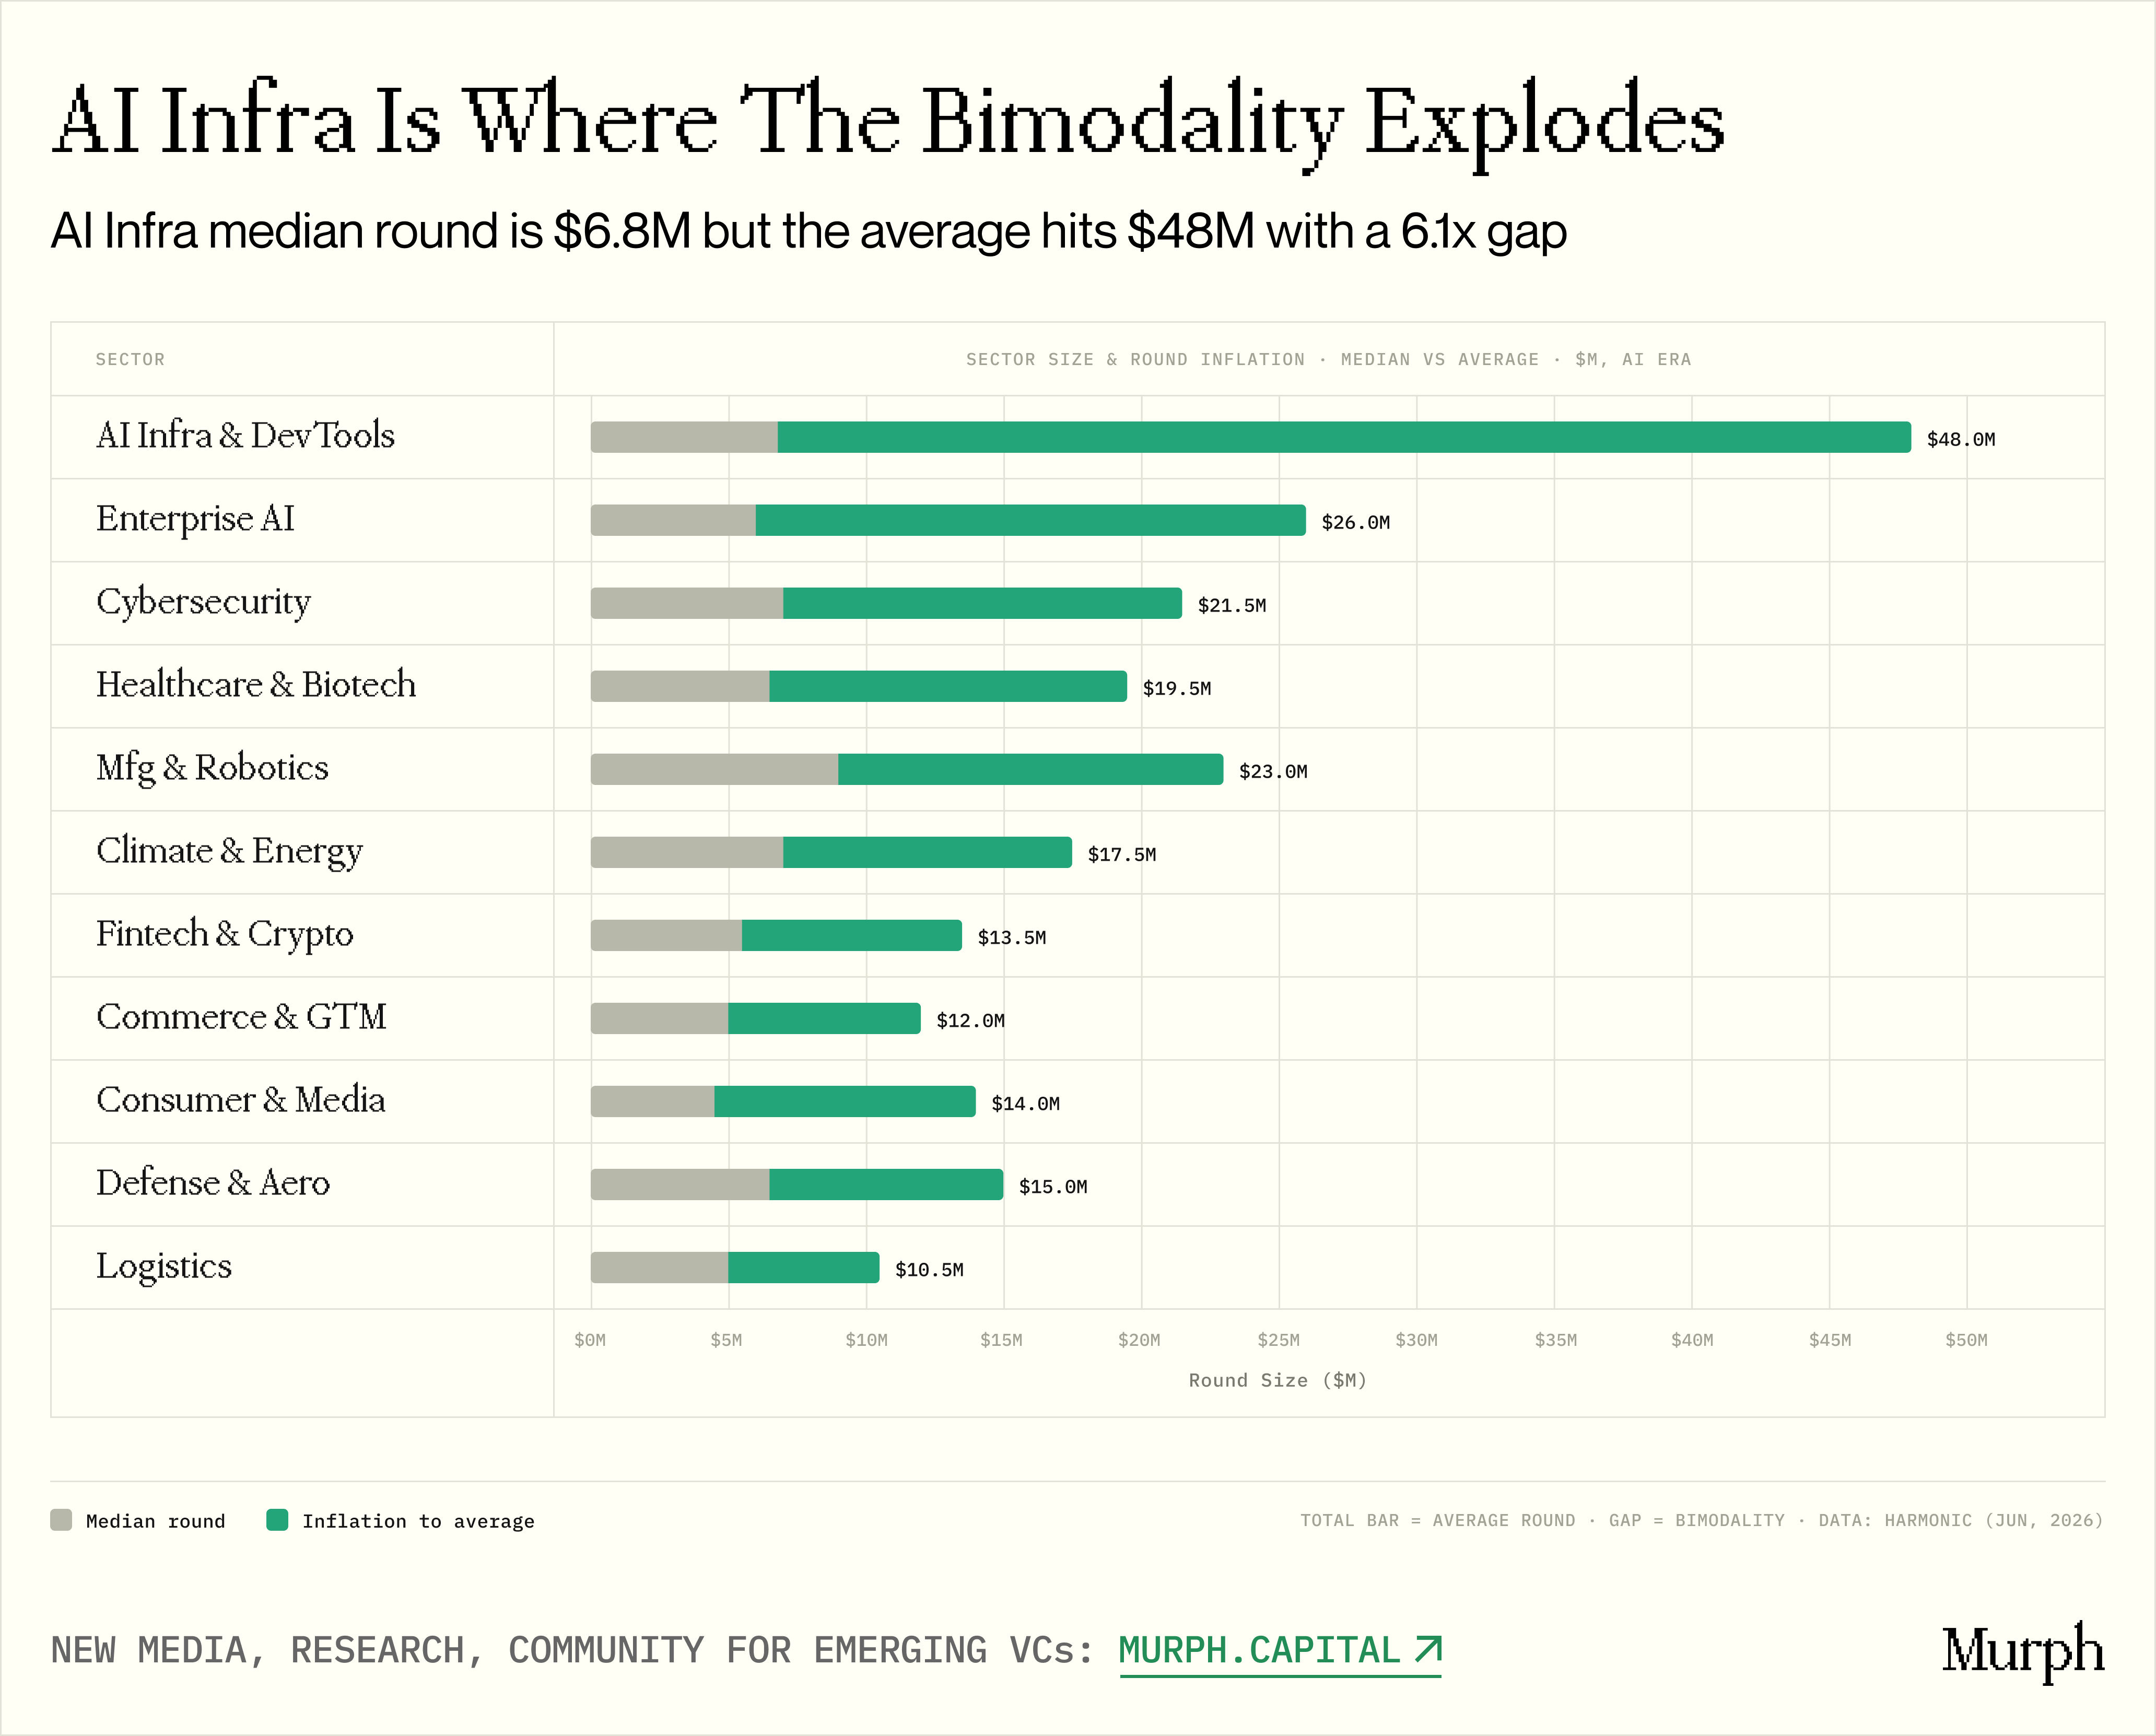
图注:各赛道轮次规模中位数 vs. 平均数

AI 基础设施与开发者工具在轮次结构上值得特别关注。基金层面观察到的双轨行为,在这个赛道表现得最尖锐:中位轮次 680 万美元,平均数飙到 4800 万美元,7 倍价差。

这个巨大的差值说明该赛道充斥着 1 亿美元以上的超级种子,拉高了统计平均数。这正是「5000 万美元种子轮」标题的温床,给旁观者制造了严重扭曲的典型交易印象。

对比之下,Commerce & GTM 的价差只有 1.4 倍,Healthcare 2.0 倍。离 AI 核心越远,轮次格局越均质。

两个赛道的行为与实际规模不成比例:

网络安全: 只有 76 家公司,但领投率高达 62%,是所有主要赛道中最高的。配合 700 万美元的中位轮次(数据集中最高之一),巨型基金在近三分之二的交易中主导了定价。

国防与航空航天: 更小的足迹(34 家公司),但领投率破纪录达到 66%。不过 20 家巨型基金中只有 12 家活跃,说明是少数几家高信念玩家的集中下注,而不是平台级的系统性压力。

还有一些赛道相对不拥挤:气候与能源(26 家公司,12 家活跃基金)、物流(24 家公司,13 家活跃基金),以及 PropTech、EdTech、Legal、HR 等传统赛道。

在这些赛道拥有深度领域专长的 EM 完全逃脱了平台碾压。对手不是 20 家大平台,而是 8-12 家机构,每年定价 2-3 笔交易,完全不同的游戏。

这对 LP 来说是一个重要的实操启示:对 EM 正确的尽调问题必须转向它们参与的具体赛道,因为赛道选择决定了竞争的本质,以及需要什么类型的差异化才能赢。

巨型基金的种子轮值这个溢价吗?
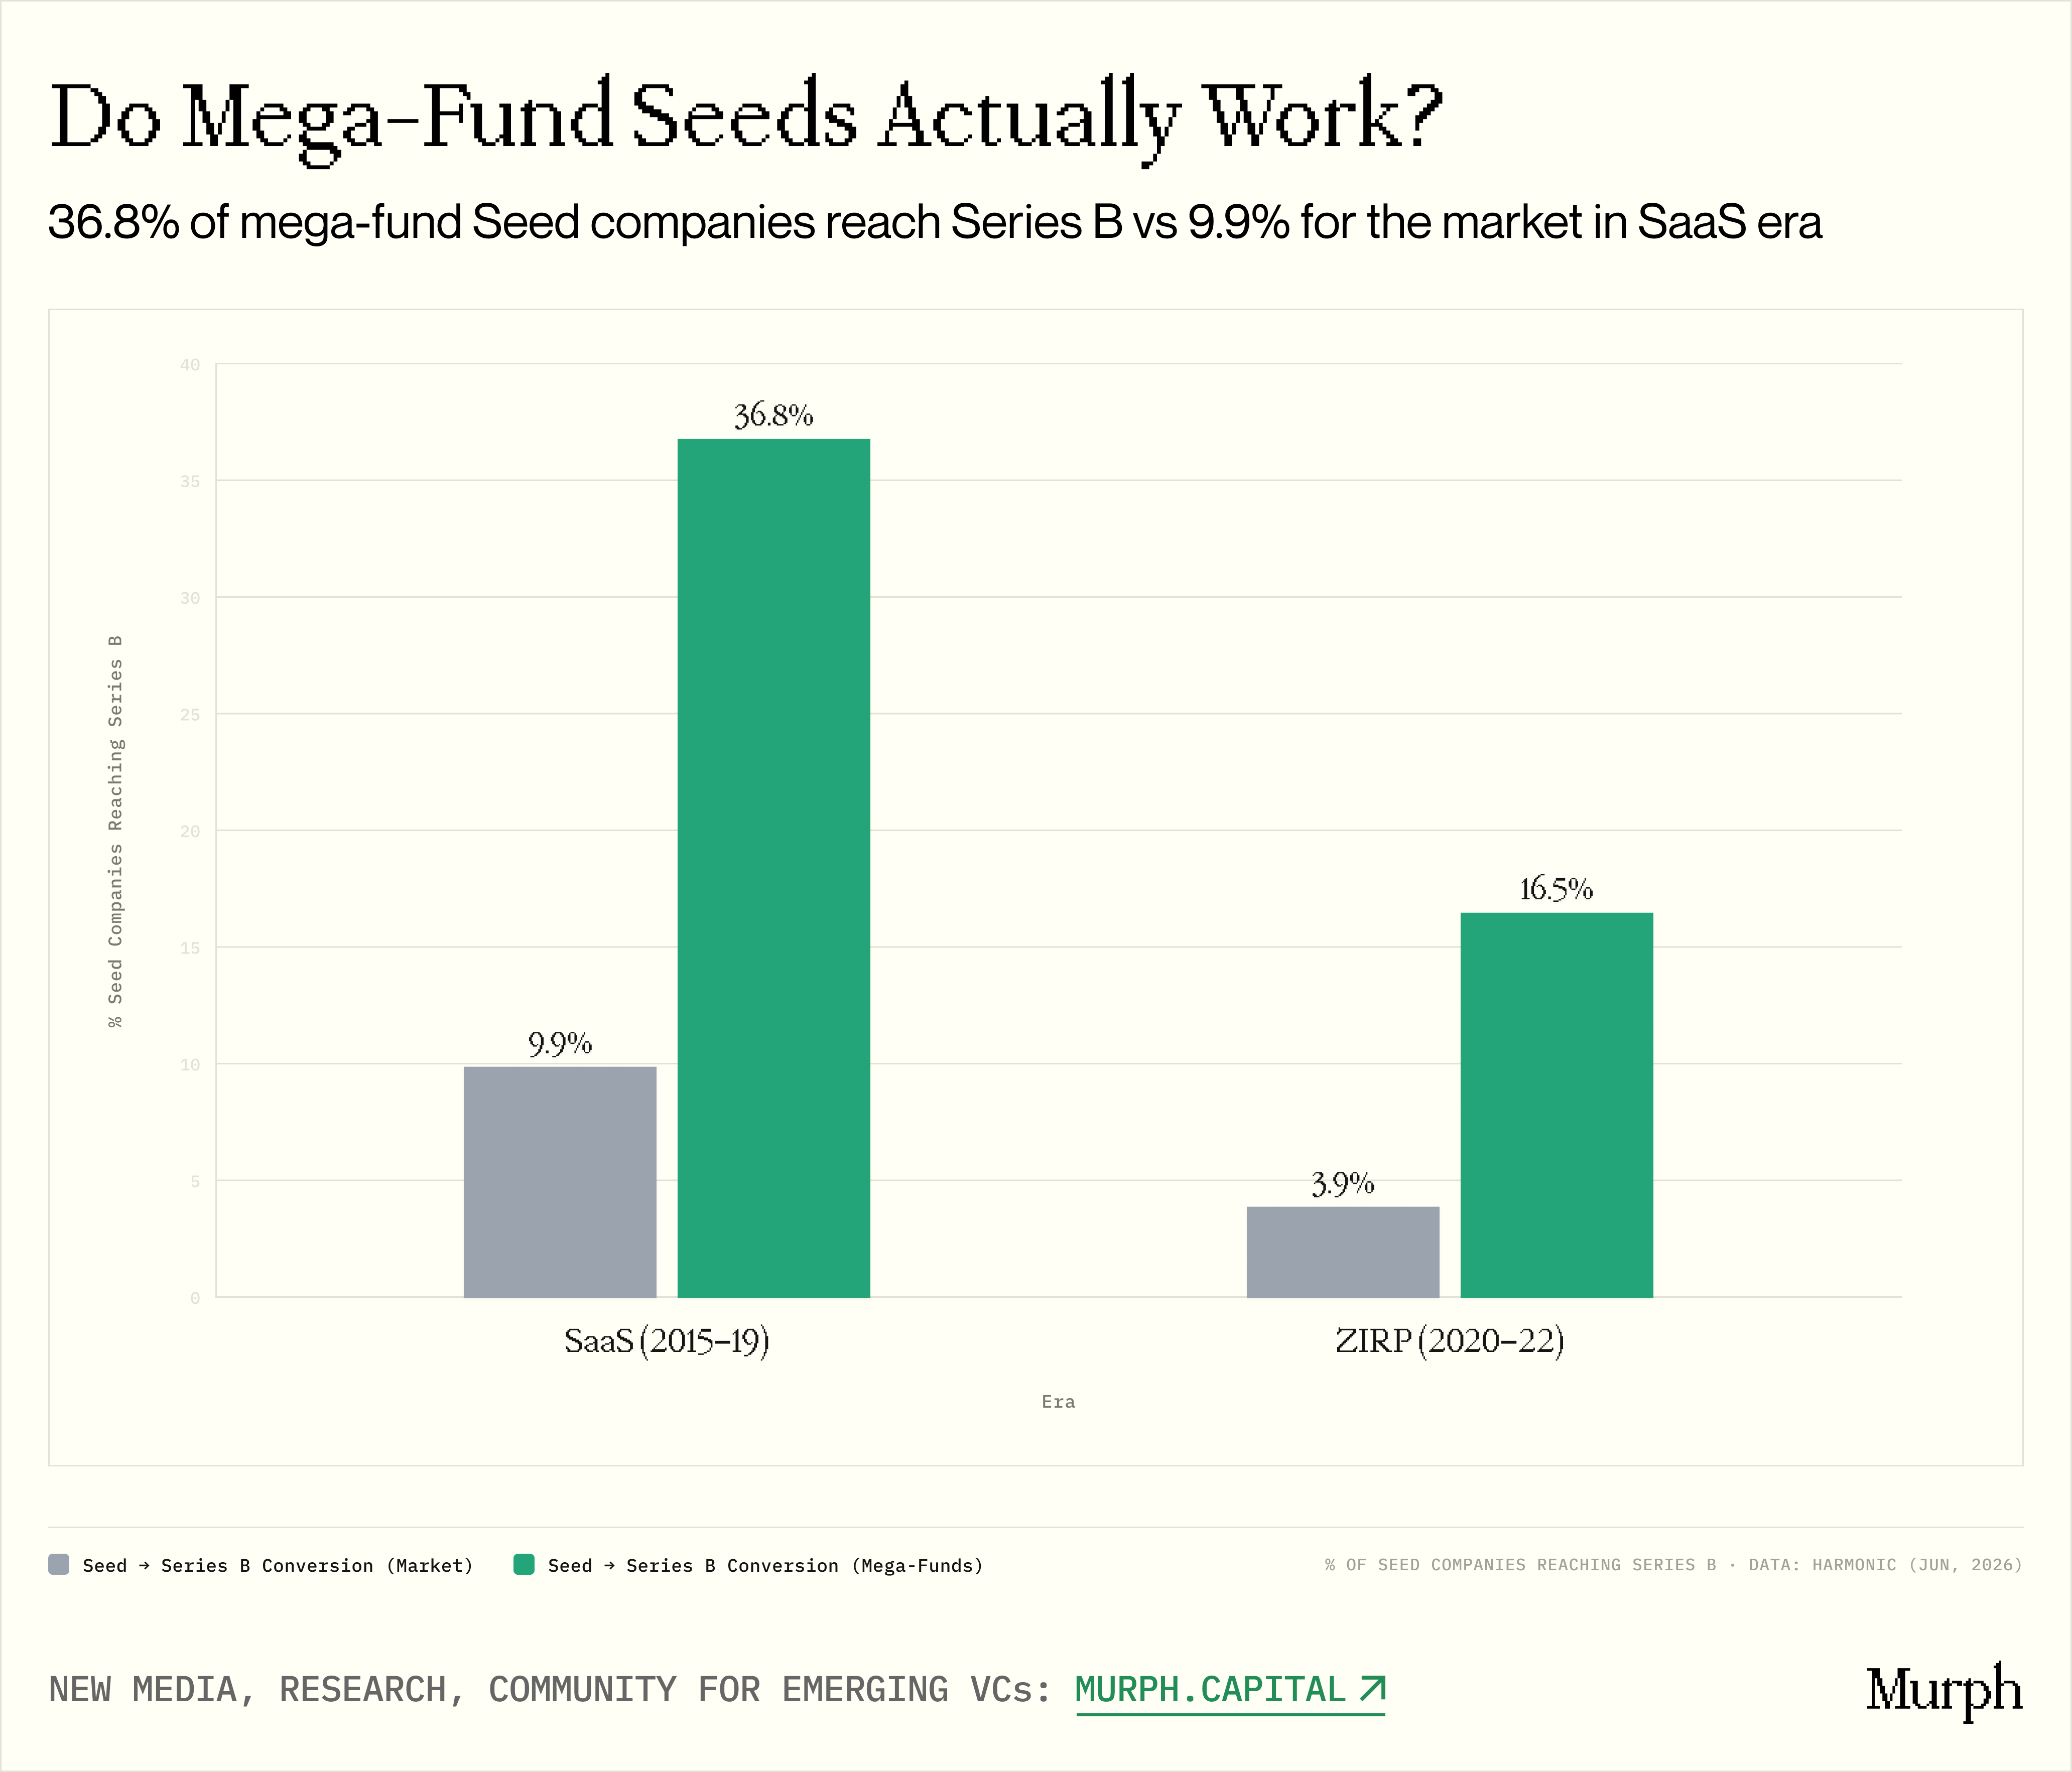
图注:巨型基金支持 vs. 市场整体的种子轮到 B 轮转化率

整篇研究到目前为止,我们只展示了硬币的一面:巨型基金入侵种子轮,做更多交易,更频繁地领投,运作在 EM 的价格区间。

但有一个问题我们一直推到现在,它可能是整个研究最关键的问题:这套打法真的管用吗?

是,巨型基金开更大的支票,参与的轮次比市场中位数大 4.4 倍,把 40-50% 的交易活动导向早期,领投超过一半的种子交易。但如果它们在种子阶段投的公司生存率并不比市场平均高,那我们描绘的一切不过是估值膨胀,没有实际价值。

反过来,如果巨型基金支持的种子公司走到 B 轮的比例显著高于市场,整个叙事就翻转了。那种场景下,巨型基金不只是「接管种子轮」,而是让种子轮变得更好了。LP 就该问:「为什么不把资本集中到覆盖种子的巨型基金,然后在后续轮次加倍,在一家机构内捕获整个市场生命周期?」

为此我们算了一个直截了当的指标:在特定时代融了种子轮的公司中,有多大比例后来走到了 B 轮?两组对比:市场整体 vs. 股东表上有至少一家巨型基金的种子公司

我们聚焦 SaaS 时代和零利率时代(AI 时代的公司太年轻)。结果很明确,但有细微差别。

  • SaaS 时代: 60,110 家融了种子的公司中,9.8% 走到了 B 轮。有巨型基金参与的 940 家中,这个数字跳到 36.7%,是 3.7 倍
  • 零利率时代: 趋势一致:市场 3.9%,巨型基金 16.5%,差距扩大到 4.2 倍

巨型基金把种子轮转化为 B 轮的能力比市场平均高 3.7-4.2 倍。更重要的是,这个差距在扩大。在零利率时代全市场转化率暴跌的过热环境中,巨型基金的质量筛选反而变得更有价值了。

但下结论之前,得拆解为什么转化率这么高。有几个结构性驱动因素,可以统称为强大的信号效应:

  • 精英 A 轮项目流: 顶级 A 轮投资人主动寻求与机构级、重量级种子领投方共同投资
  • 内部跟投能力: 巨型基金有深口袋,可以为自己的种子组合公司内部领投 A 轮或 B 轮
  • 品牌驱动的人才获取: 顶级工程师看到「Sequoia 投资」或「a16z 投资」的标签,招聘摩擦显著降低
  • 媒体分发优势: 更大的 PR 杠杆带来更多潜在企业客户的主动接触

因此必须认识到,转化率中很大一部分不是巨型基金「选对了」的结果,而是巨型基金帮助公司成为了正确的选择。对 LP 来说,这是一个清晰信号:巨型基金在种子阶段的增值不只是「选股」,而是真正的「平台即产品」。
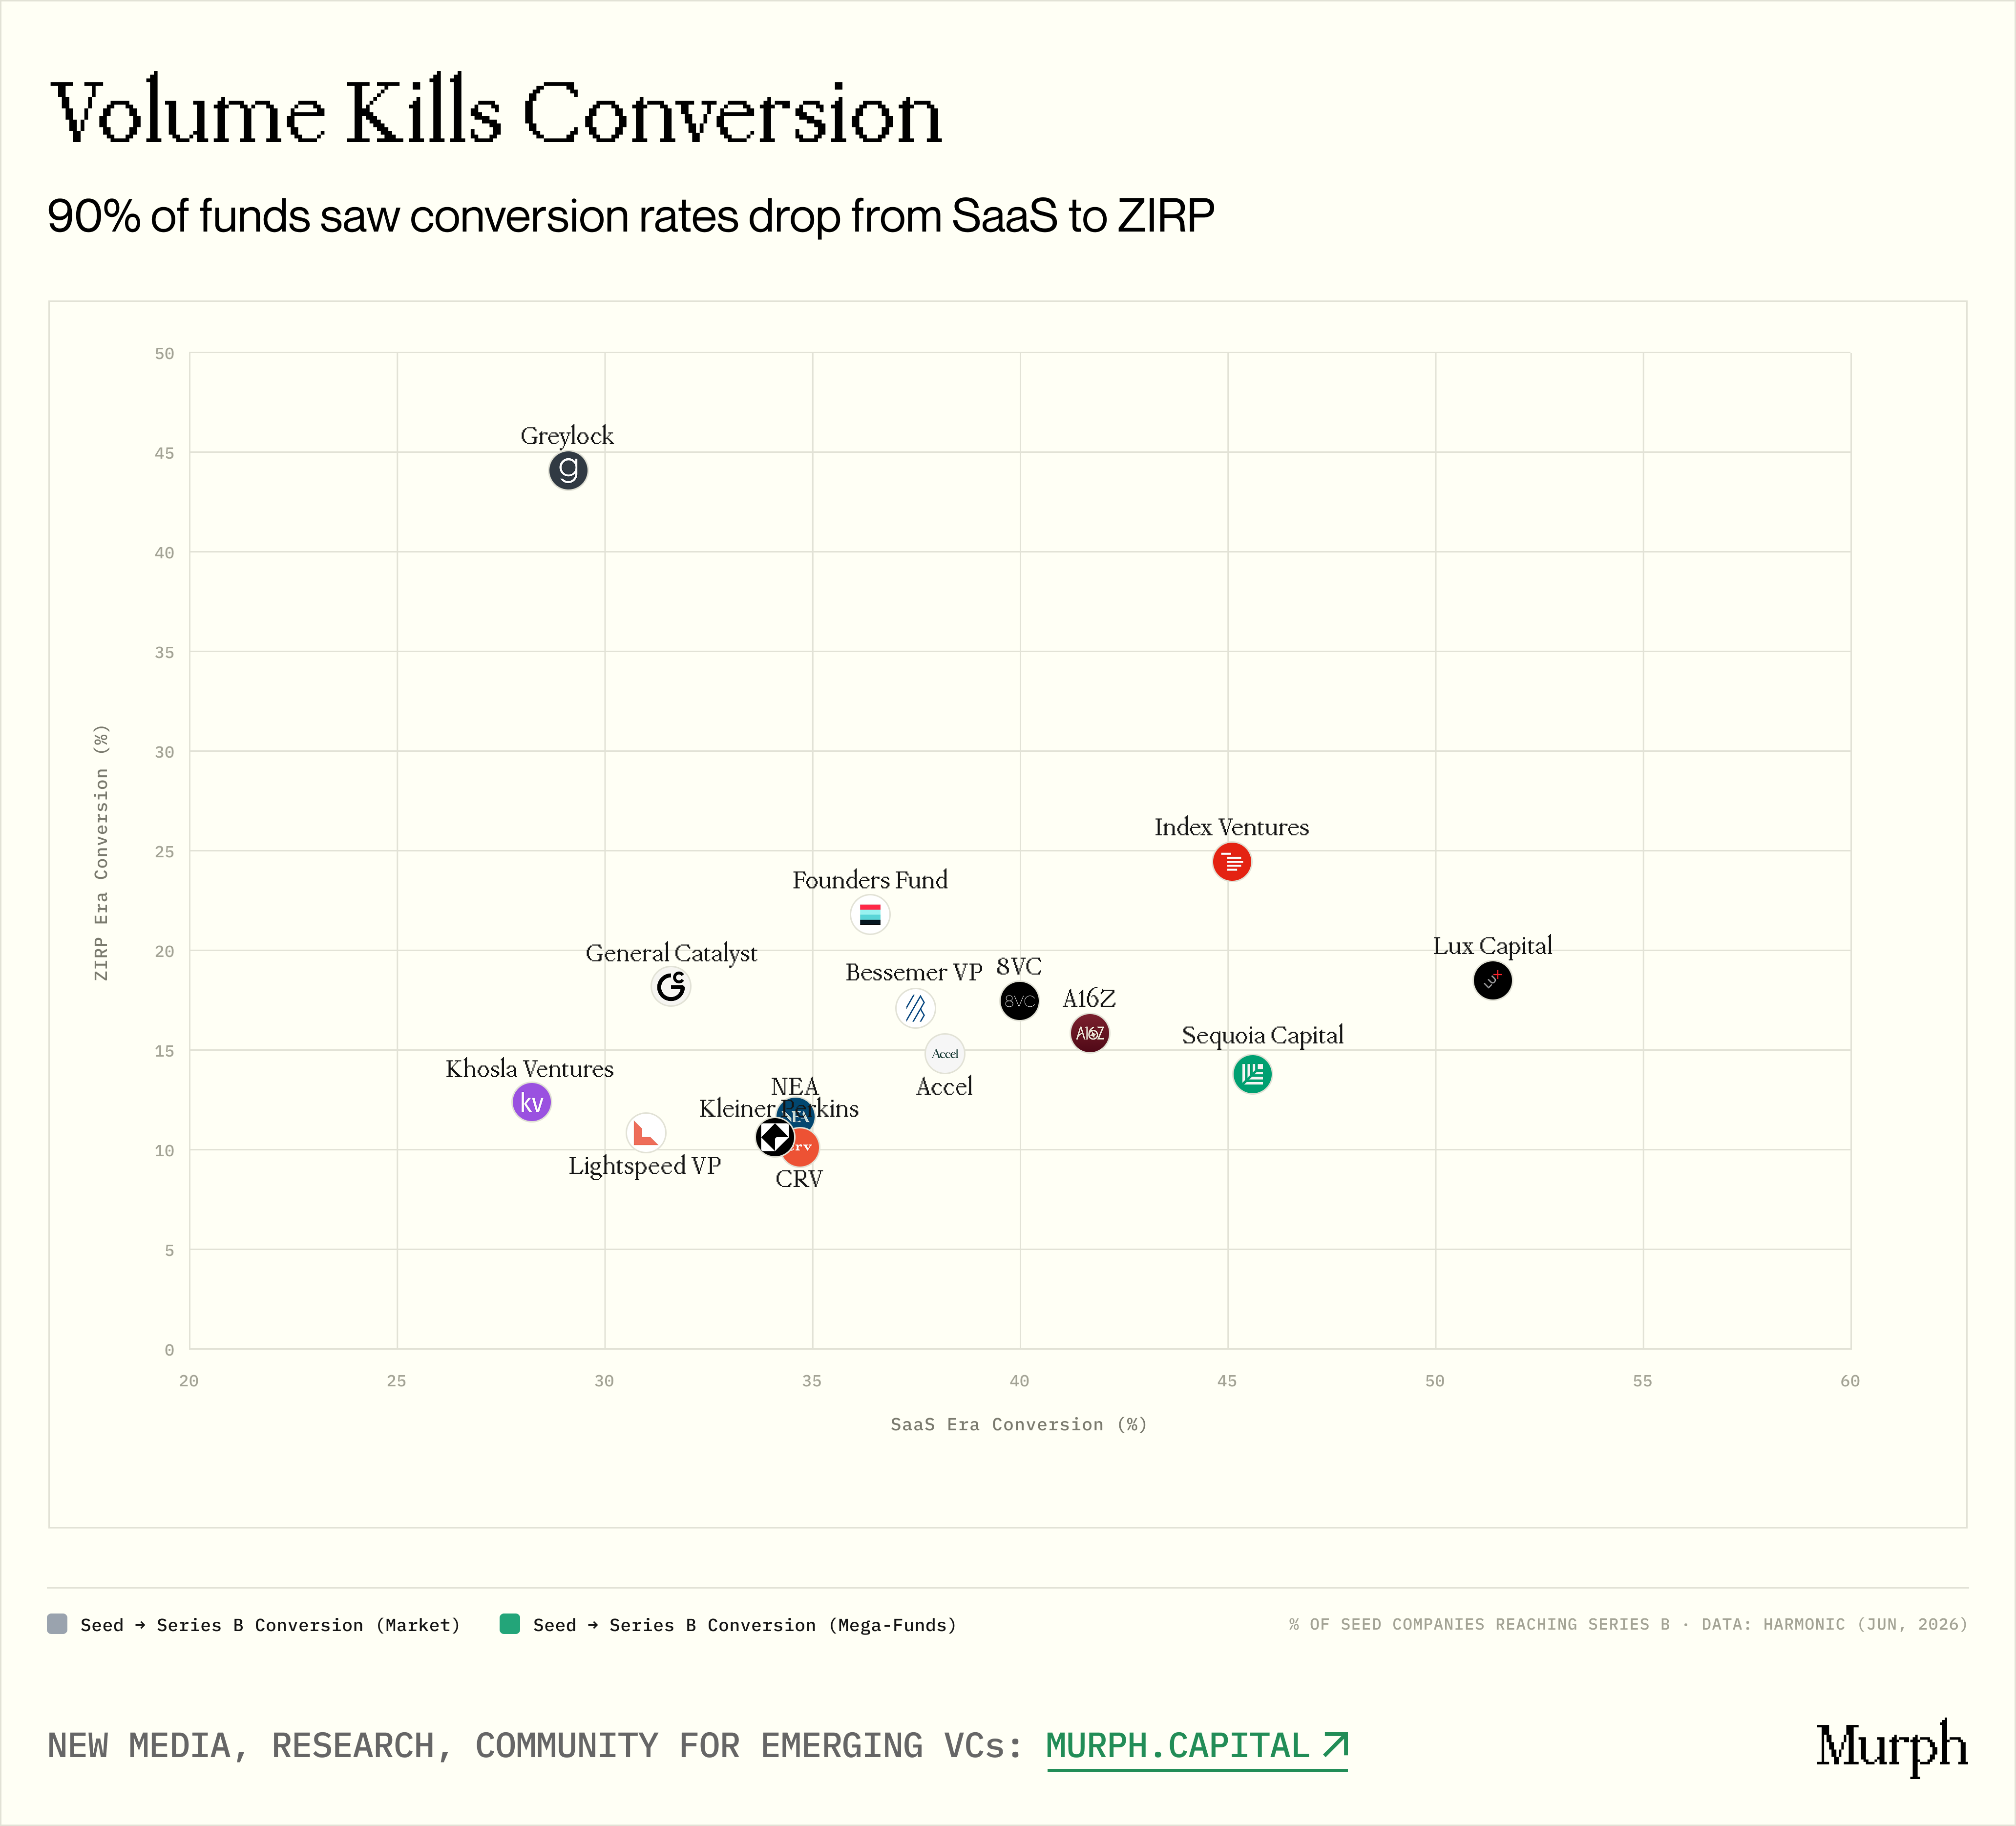
图注:各基金 SaaS 时代 vs. 零利率时代的种子到 B 轮转化率

但硬币有另一面。当我们越过总体数据、审视每家机构时,一个令人不安的模式浮现:15 家样本量足够的基金中(每个时代 10 笔以上种子),14 家的转化率从 SaaS 到零利率时代暴跌。下降幅度在 10 到 25 个百分点:

  • Lux:51% → 19%
  • Sequoia:46% → 14%
  • a16z:42% → 16%
  • Index:45% → 25%

相关性直接:零利率时代放量最猛的基金,转化率跌得最惨。Sequoia 交易量翻了三倍(20 到约 50 笔/年),转化率从 46% 崩到 14%。Lightspeed 放量四倍(12 到 42 笔/年),转化率从 31% 跌到 11%。

唯一的例外是 Greylock,转化率反而从 29% 跳到 44%。不是偶然:Greylock 是唯一一家在零利率时代保持交易量基本持平的机构(11.0 到 11.3 笔/年)。更少的交易产出了更高的命中率。交易量纪律直接等于投资组合质量。

这组转化数据同时验证和复杂化了我们的整个叙事。

一方面,它证明巨型基金确实在种子阶段产生了实际效果。3.7 倍的转化率溢价既非偶然也非数据伪迹。早期获得巨型基金支持的公司确实存活和增长得更好。对 LP 来说是有力论据:品牌、网络和平台资源带来了可衡量的价值。

但另一方面,交易量和质量始终处于张力中。今天 AI 时代,巨型基金的种子交易量正在破纪录。如果零利率的模式重演,转化率将不可避免地被侵蚀。唯一的问题是侵蚀多少。AI 时代这些巨头的平台效应和信号优势,是否足以抵消大规模部署节奏带来的稀释?

3-5 年后会有确定性答案。但历史数据给出了一个清醒的警告:巨型基金已经证明了它们在低交易量下能选出赢家。它们尚未证明能在规模化下做到这一点。

恰恰是在这个缺口中——已证实的过去和未经验证的现在之间的空间——准备好少做、但做得更好的 EM 的真正机会才存在。

危险指数
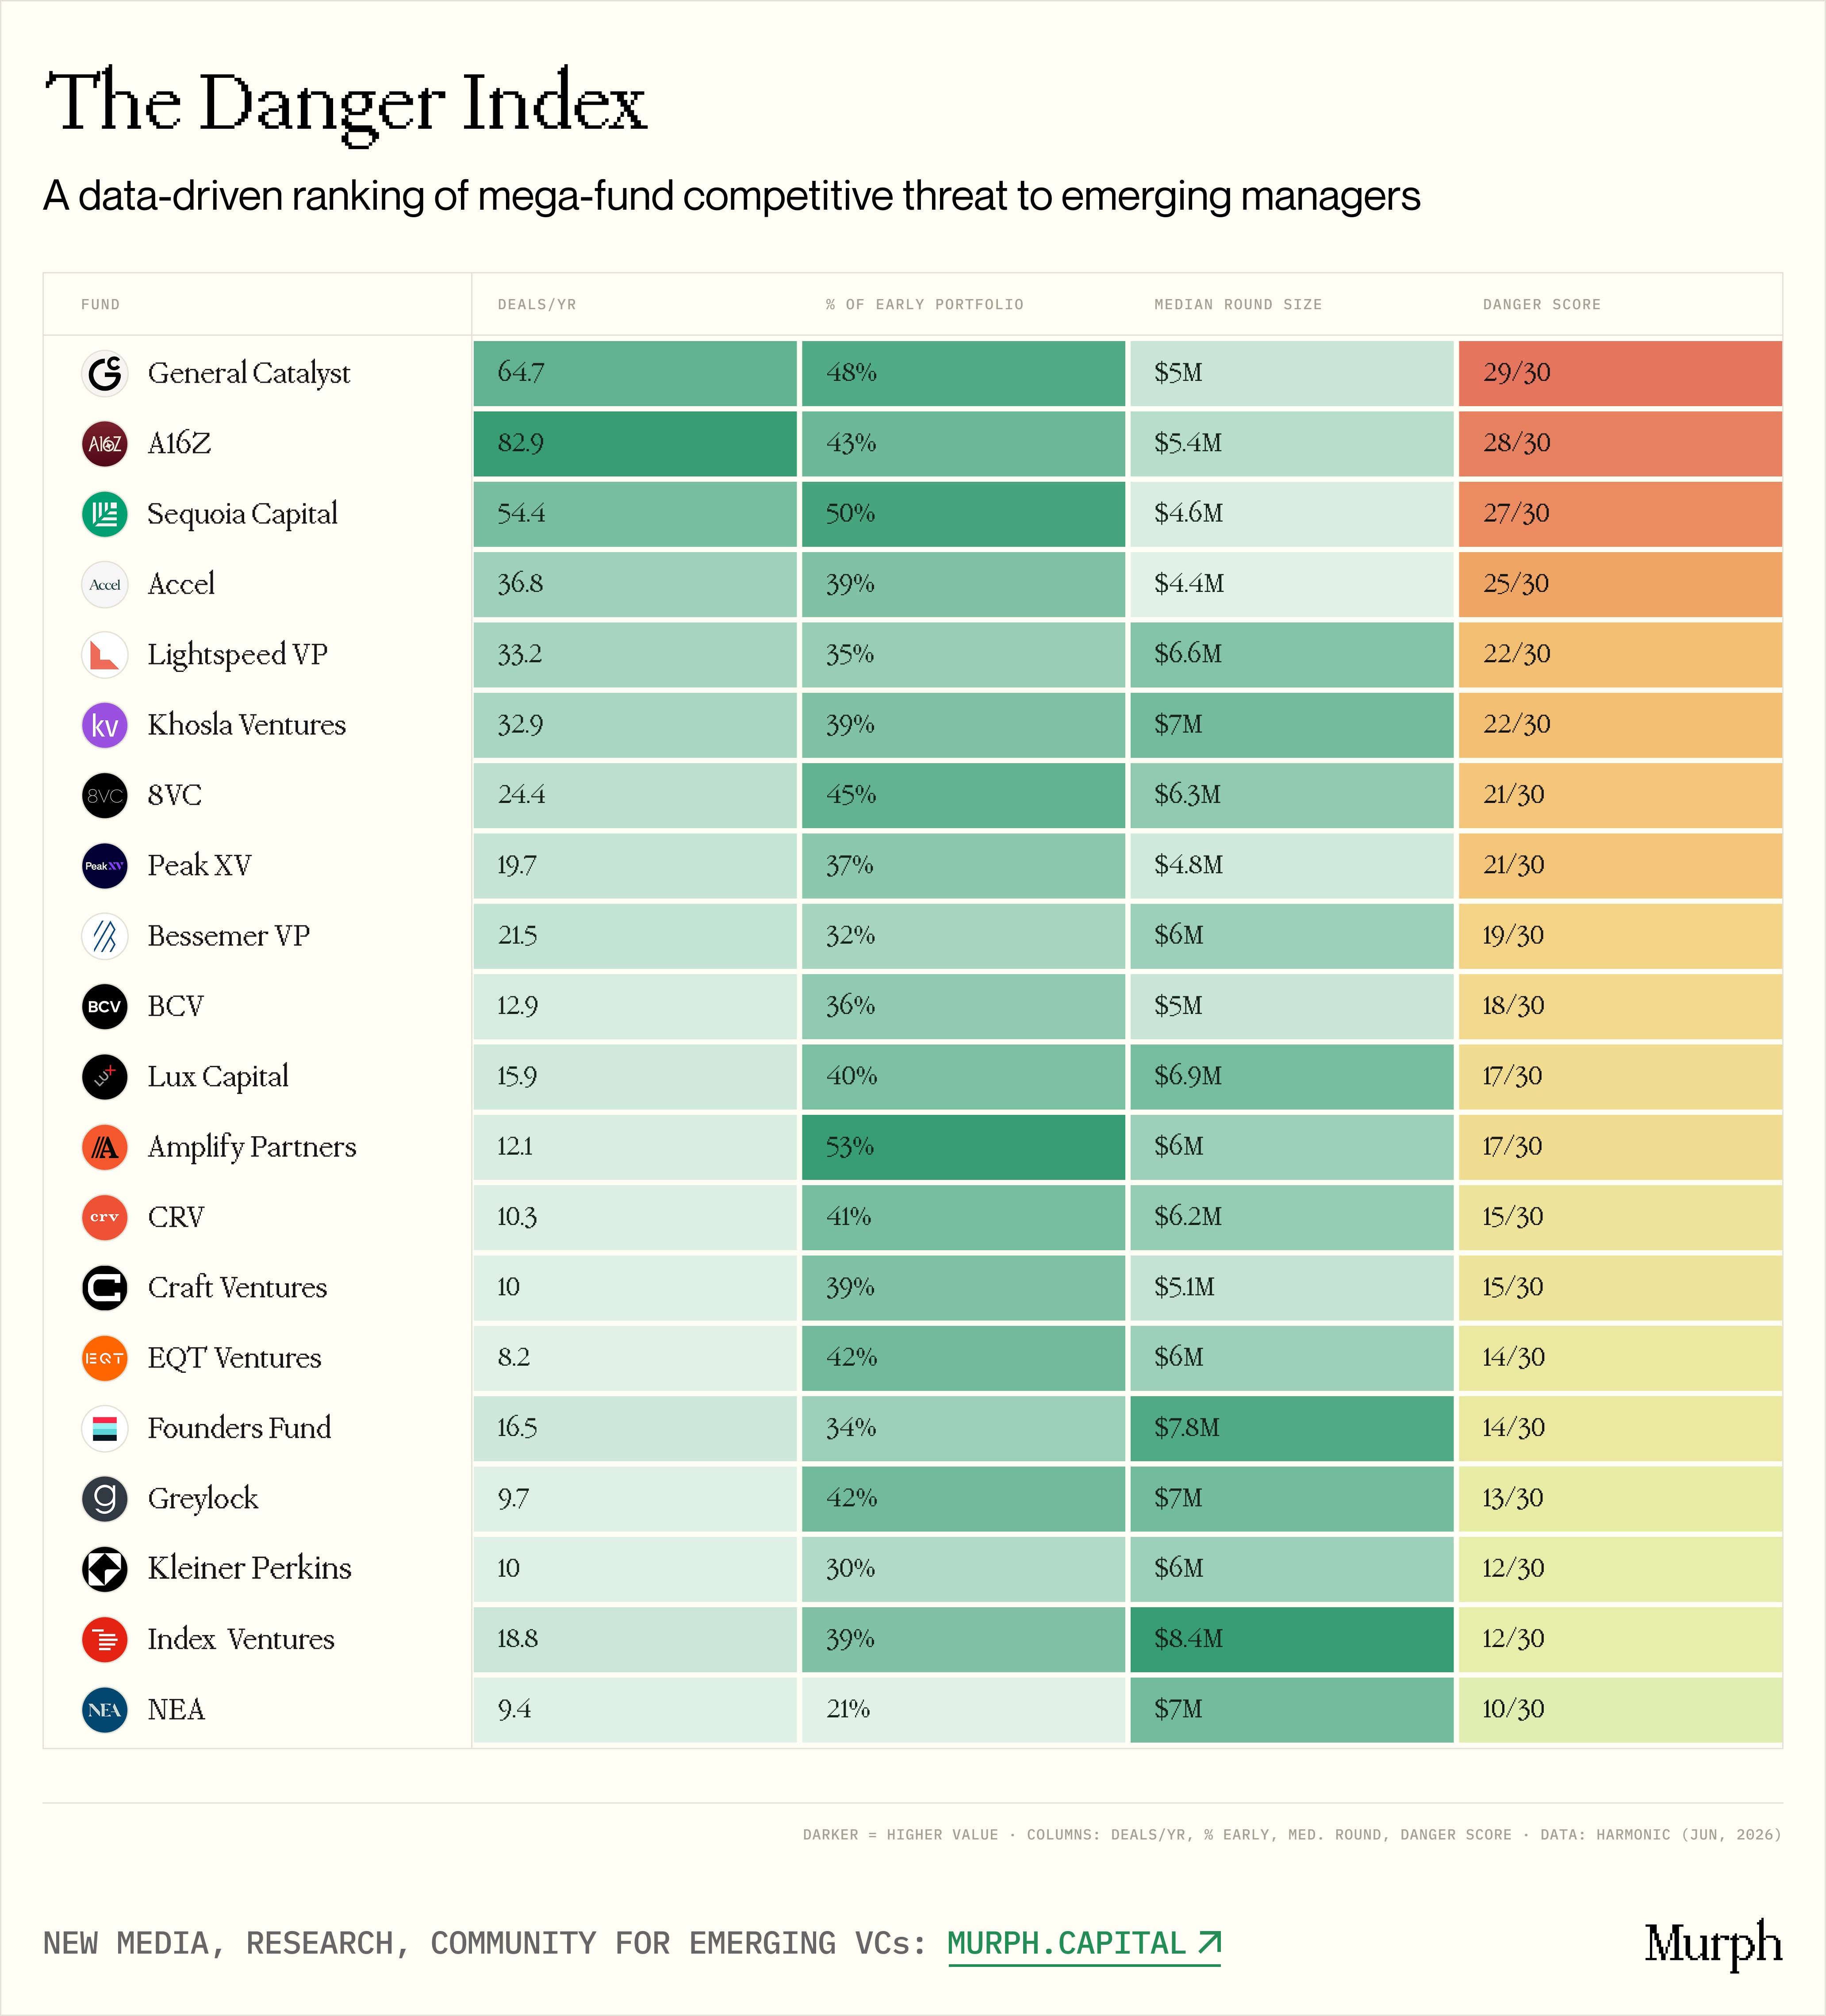
图注:20 家巨型基金对新兴管理人的「危险指数」排名

收尾部分,我们做了一件有争议的事:建了一个危险指数(Danger Index)。

这是一个基于数据的排名,衡量哪些巨型基金对 EM 构成真正的竞争威胁。我们锚定三个支柱:

交易量: AI 时代每年的绝对早期交易数量。越高,EM 在实际操作中撞上它们的频率越高。

战略承诺度: 早期阶段占基金总投资活动的百分比。45% 说明这是核心战略,配有专门团队和机构化流程。20% 说明是副业,基金随时可能缩减转回后期。

价格重叠度: 基金参与轮次的中位规模。这可能是最关键的因素。在 800-1000 万美元轮次中的巨型基金主要与其他多阶段巨头竞争。但在 400-500 万美元区间运作的巨型基金,直接与 EM 竞争——这正是 5000 万到 1 亿美元种子基金部署资本的甜蜜区。

每个因素打 0-10 分,最终危险分是三者之和,满分 30。

结果出乎意料。四家机构落入第一梯队(最大威胁):General Catalyst、a16z、Sequoia 和 Accel

  • 这四家同时每年完成 37-83 笔早期交易,将 39%-50% 的总投资活动配置到种子阶段,并且在 440-540 万美元的轮次区间运作——直接命中 EM 的领地。
  • 违反直觉的是,GC 排在 a16z 前面,尽管 a16z 的绝对交易量更高(83 vs. 65)。差异在于 GC 完美同步了三个风险向量:高速度、本梯队最高的早期配置比例(48%),以及 500 万美元的中位轮次——正好落在 EM 定价甜蜜区的中心。a16z 的价位稍高(540 万中位数),早期集中度略低(43%)。差距微妙,但统计上有意义。
  • Sequoia 排第三也出乎意料。它在前 5 大基金中领投率最低(36%),跟投的频率远超领投。但中位轮次只有 460 万美元——大型平台中最低的。它在系统性地买入(以巨型基金标准衡量的)更便宜的轮次。
  • 相反,Index Ventures 出人意料地低落在第三梯队,尽管保持每年 19 笔和 66% 的领投率。原因?840 万美元的中位轮次。Index 完全在传统 EM 区间之上运作。
  • 同样的结构性逻辑适用于 Founders Fund(780 万中位数)和 Greylock(700 万中位数),都稳稳坐在第三梯队。它们有明确的早期足迹,但没有挤入大多数 EM 争夺生存的价格生态。

危险指数不是 EM 的死刑判决。我们把它看作雷区地图。

它把整篇宏观研究浓缩成一个实操性的高风险问题:「哪些第一梯队平台正在你的确切价格区间和赛道打猎?」

如果答案是「GC 和 a16z,两家都投 AI 软件,两家都在 400-600 万的轮次中入场」,那 EM 必须向 LP 清晰地表述:什么具体优势让你能赢过两家每年在你后院合计做 150 笔种子的机构?

如果答案是「没有第一梯队巨头,我领投 200-300 万美元的气候科技」,那是完全不同的对话。危险指数表明,那个赛道的机构压力在结构上更低,深度领域专长本身就可以作为高度可防御的优势。

核心要点

  • 巨型基金平均从 SaaS 时代的每年 10.6 笔早期交易增长到 AI 时代的 23.9 笔。20 家中只有 3 家缩减。这是结构性转变,不是周期性的。
  • 种子轮估值急剧分化。2026 年 Q1 第 90 百分位达到 9370 万美元,四年翻了近一倍。第 25 百分位同期仅从 1800 万升到 2270 万美元。
  • AI 时代有巨型基金的种子轮中位数是 620 万美元,市场整体 140 万美元,4.4 倍差距在三个时代保持稳定。
  • 20 家基金中 16 家,AI 时代的早期配置比例创历史新高。典型巨型基金从 SaaS 时代的 20-30% 升到现在的 35-50%。
  • 20 家基金中 13 家现在比 SaaS 时代领投更多种子轮。Greylock 从 24% 升到 58%。被动跟投姿态正被结构化的领投打法取代。
  • 42% 的巨型基金早期活动集中在两个赛道:企业 AI 与自动化、AI 基础设施与开发者工具。所有 20 家基金同时活跃于这两个赛道。
  • 巨型基金支持的种子公司走到 B 轮的比例是市场整体的 3.7-4.2 倍。但 15 家样本量足够的基金中,14 家的转化率从 SaaS 到零利率时代大幅下跌——跌幅最大的恰好是放量最猛的。
  • Greylock 在零利率时代保持交易量持平,是唯一转化率实际提高的基金。交易量纪律等于投资组合质量。
  • 危险指数将 GC、a16z、Sequoia 和 Accel 列入第一梯队——唯一同时满足高速度、39-50% 早期配置比例和低于 550 万美元中位轮次的四家基金,直接落在 EM 的定价甜蜜区。
  • 气候与能源、物流、PropTech 和 EdTech 等传统赛道在结构上仍然不拥挤——只有 8-13 家巨型基金活跃(AI 赛道是 20 家),领投率远低于品类平均。

结论

巨型基金入侵早期市场不是某个技术周期的临时异常,而是风险投资底层运作方式的永久性重新校准。

当多阶段巨头继续用数百亿美元吸收种子生态的头部四分位时,试图在它们的高速、深口袋游戏中击败它们是数学上的死胡同。但数据揭示了它们看似完美铠甲上的一个关键裂缝——大规模部署量与投资组合转化质量之间不可逃避的张力。

在 AI 时代,EM 的真正优势不再是努力做大机构交易机器,也不是盲目追逐第一梯队平台制定定价规则的热门品类。而是赛道选择的严格纪律、耐心认购巨型基金常常忽视的复杂未来单位经济学,以及在多阶段平台还没注意到它们存在之前,保持小规模、高聚焦、与创始人深度绑定的勇气。

在一个越来越崇尚纯粹规模的风投生态中,EM 的终极反策略是掌握绝对纪律的溢价,而不是匹配巨头的交易量。

伯恩斯坦上调高通目标价至235美元,为何评级仍按兵不动?

TL;DR

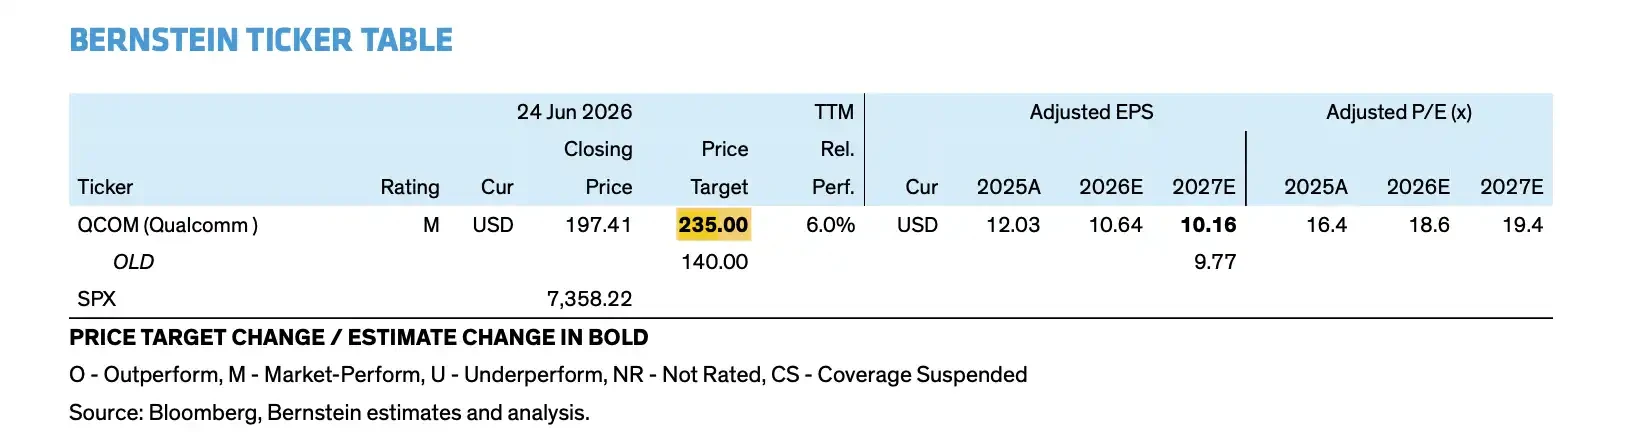
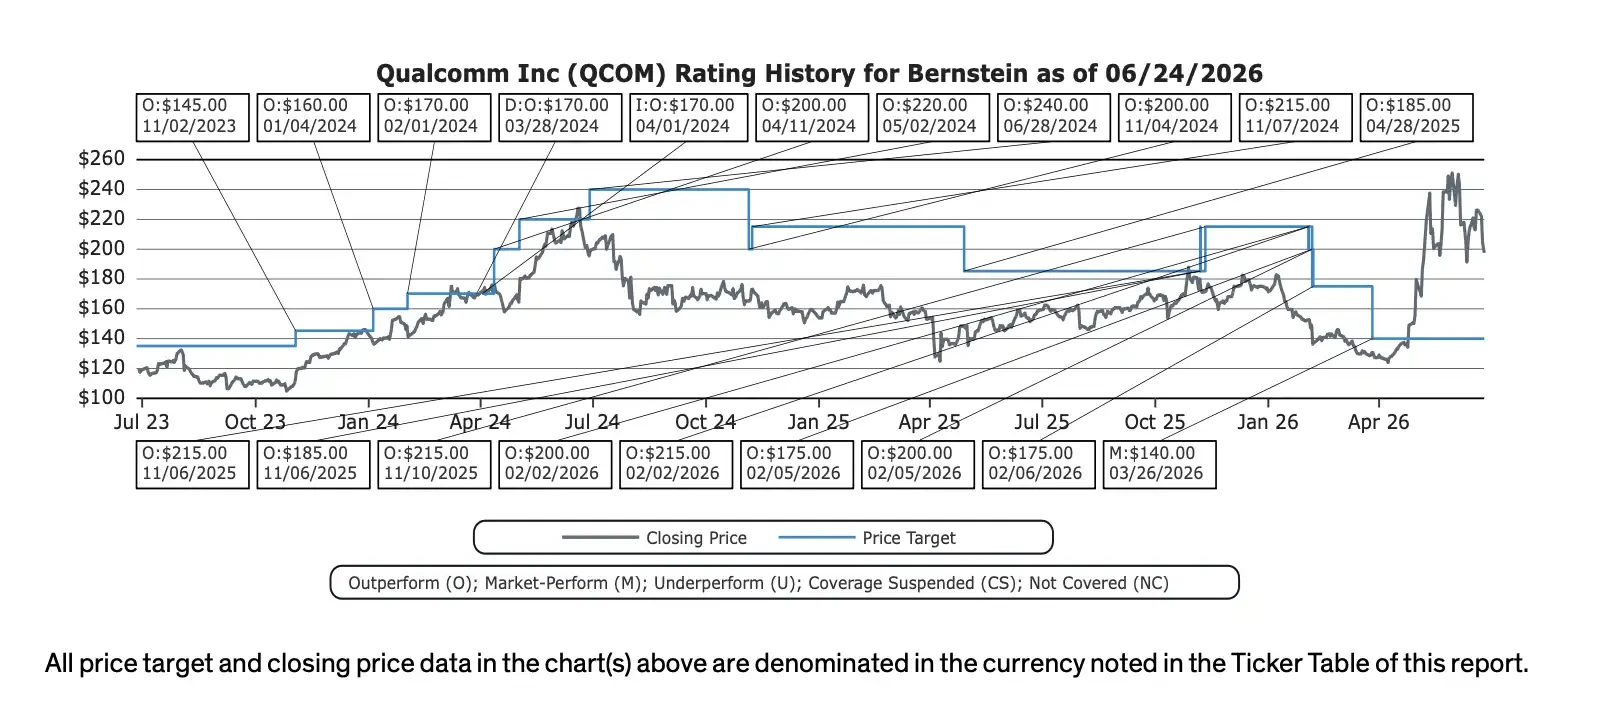
  • 伯恩斯坦将高通目标价从 140 美元上调至 235 美元,但评级仍维持 Market Perform。
  • 高通 FY2029 目标押注数据中心、汽车和 IoT,非手机收入目标约 400 亿美元。
  • 手机业务下滑、OPEX 上升和数据中心毛利率不确定,仍是评级未上调的核心约束。

目标价大涨,但评级没有跟着升

高通在纽约 Investor Day 后,给市场抛出了一套更大的远期增长目标。伯恩斯坦随后将高通目标价从 140 美元上调至 235 美元,但评级仍维持 Market Perform。

目标价上调,说明伯恩斯坦认可高通的长期故事正在变大。公司不再只把自己放在手机芯片供应商的位置,而是试图进入 AI 数据中心、汽车、IoT 和个人 AI 设备等更宽的计算市场。按照高通官方目标,到 FY2029,公司非手机收入将达到约 400 亿美元,数据中心收入超过 150 亿美元,Non-GAAP EPS 超过 18 美元。

但评级没有上调,也说明卖方并不认为这个故事已经足够确定。真正的约束在于时间差:数据中心和汽车业务的兑现更靠后,手机业务下滑、苹果收入退出、OPEX 增加和毛利率压力,则会更早进入财报。

这解释了为什么 235 美元目标价并不等于「买入」信号。伯恩斯坦承认高通远期估值天花板被抬高,但在当前股价已反映部分乐观预期的情况下,风险回报还没有明显倾斜到买入一侧。

新故事:从手机周期转向 AI 数据中心

高通这次最重要的新故事,是数据中心。

公司官方目标显示,FY2029 数据中心收入将超过 150 亿美元。相比当前约 3000 万美元的数据中心收入基数,这意味着高通要在未来几年真正进入云厂商 AI 基础设施预算,而不只是停留在移动芯片和边缘计算市场。

高通披露的数据中心路线包括定制 ASIC、AI 推理加速器、Dragonfly C1000 CPU、连接产品和相关软件层。公司还提到两家未具名 Hyperscaler 客户,预计它们将在 FY2027 各自贡献超过 10 亿美元定制硅收入。

Meta 合作是另一个重要验证点。高通与 Meta 宣布达成数据中心 CPU 多代合作,Dragonfly C1000 CPU 计划在 2028 年下半年开始投产。不过这里需要谨慎:官方表述是高通将成为供应商之一,金额、产能和是否独家均未披露。

汽车和 IoT 则构成第二增长曲线。高通官方目标显示,FY2029 汽车业务收入达到 100 亿美元,IoT 收入超过 140 亿美元。汽车 design-win pipeline 已从 18 个月前的 450 亿美元增至 650 亿美元,公司继续押注数字座舱、辅助驾驶和车载连接。

235 美元目标价,押的是 2029 年而不是明年

伯恩斯坦上调目标价的核心,不是高通短期业绩突然变好,而是估值模型开始纳入更大的数据中心收入和更均衡的业务结构。

按伯恩斯坦模型测算,高通 FY2029 营收约 648 亿美元,EPS 约 18.12 美元,基本贴近公司「Non-GAAP EPS 超过 18 美元」的远期目标。相比过去市场主要围绕手机周期给高通定价,数据中心、汽车和 IoT 让公司有机会获得更高估值倍数。

目标价 235 美元对应的是更高的估值框架。伯恩斯坦采用 FY2027/FY2028 平均 EPS 约 11.75 美元、20 倍市盈率估值;此前 140 美元目标价对应的倍数约为 14 倍。换句话说,目标价上调的关键不是明年盈利大幅上修,而是市场开始愿意为高通的 AI 数据中心和多元化收入故事付出更高倍数。

但这里也埋着分歧。伯恩斯坦模型假设数据中心业务毛利率约 40%,低于高通现有公司平均水平。即便数据中心收入放量,早期也未必能抬高整体盈利质量。报告测算显示,随着业务结构变化,高通整体毛利率可能从 FY2026 的 55.2% 降至 FY2029 的 51.6%。

手机压力先至,数据中心兑现还要等

高通想用数据中心、汽车和 IoT 证明收入结构会改变,但手机业务压力没有消失。

卖方报告和管理层问答口径显示,FY2027 安卓手机收入预计持平或略降。再叠加苹果收入退出,总手持设备收入可能同比减少 50 亿至 60 亿美元。手持业务仍是高通当前最大收入来源,这种下滑会直接影响未来两年的利润基数。

公司对安卓手机的长期假设也更谨慎。FY2026 至 FY2029,安卓手持收入复合增速预计约 5%,明显低于此前周期中的高增长阶段。高通仍可能在安卓高端机、AI 手机和射频前端上保持优势,但这很难完全抵消苹果退出和智能手机行业放缓带来的压力。

费用端也会提前承压。高通明确 FY2027 OPEX 将出现双位数增长。为了推进数据中心 CPU、AI 加速器、定制硅和软件生态,公司需要提前投入研发、销售和客户支持。收入确认通常滞后于投入,这意味着 FY2027 前后的 EPS 预测反而可能存在下修风险。

这就是目标价上调但评级不变的关键:高通长期故事更大了,但未来两三年的利润曲线不一定更顺。投资者需要同时接受两个判断:FY2029 EPS 可能被 AI 数据中心抬高,FY2027 前后的盈利压力也可能更明显。

分歧落在 150 亿美元数据中心收入能否变成真实利润

伯恩斯坦的报告不是简单看空高通,而是在重新定价高通的同时,提醒市场不要把远期目标当成已经兑现的业绩。

在下行情景中,如果数据中心收入显著低于 150 亿美元目标,个人 AI 和计算业务增长也较有限,高通 FY2029 EPS 仍可能达到约 15 美元。这说明高通的基本盘并不脆弱,汽车、IoT、授权业务和成本控制仍能支撑一定盈利水平。

但 15 美元和 18 美元以上 EPS 之间的差距,对估值影响很大。如果市场已经按更乐观的数据中心收入和更高估值倍数给高通定价,公司就必须证明三件事:云厂商客户能够按计划放量;数据中心毛利率不会持续拖累整体利润率;手机业务下滑不会在新业务兑现前过度压低 EPS。

因此,235 美元目标价并不是「高通 AI 转型已经成功」的结论,而是把远期多元化前景纳入估值后的新价格。高通的故事确实比过去更大,也更像一家横跨手机、汽车、IoT 和 AI 数据中心的芯片平台公司。

但 Market Perform 评级提醒的是,在手机逆风缓解、数据中心收入放量和毛利率经受验证之前,市场仍有理由不急着把高通当成确定性的 AI 赢家。接下来真正需要验证的,不是高通能不能讲出 150 亿美元的数据中心目标,而是这个目标能否按时变成收入,并最终变成足够好的利润。

白天看海力士,晚上炒美股:全球 AI 行情的新「亚盘风向标」?

最近一个月,如果把韩国股市和美股放在一起观察,会发现一个颇为有趣的现象。

亚盘交易时段的 SK 海力士,越来越像当晚美股 AI 板块的提前预告:如果它白天大涨,晚上英伟达、美光和费城半导体指数往往跳空走高;假使它率先回调,美股科技股则大概率跟随降温。

尤其是在近期全球科技股剧烈波动的背景下,这种联动显得更加直观。

最新的例子,就发生在今早美股盘后,美光(MU)发布了大超预期的炸裂财报和指引,等到韩国市场开盘,海力士迅速接过这股存储情绪,盘中一度上涨逾 10%。

当然,简单地把这种现象概括成「海力士涨,美股就涨」,并不严谨,毕竟一个上万亿美元的股票,本身就不太可能决定数十万亿美元规模的美国资本市场。

只是当全球资金围绕 AI 交易同一套预期时,也由此形成了一条越来越清晰的跨市场定价链条,而海力士,恰恰成为其中最敏感的「温度计」。

那更值得讨论的问题也因此浮出水面:为什么是海力士?它怎么会成为全球 AI 交易的「亚盘风向标」?随着海力士正式推进赴美上市,华尔街又将如何重新给它定价?

一、白天海力士,晚上炒美股,是玄学么?

从交易时间上看,处于亚盘时段的韩国市场,天然位于前一晚美股收盘与下一次美股开盘之间。

这意味着,当韩国市场开盘时,投资者已经掌握了前一晚美股的收盘表现,也会同步交易当天盘后新出现的财报消息和宏观变化。

而等到韩国市场收盘,美国投资者又会结合亚洲半导体公司的表现,以及美股盘前交易和股指期货,作为当天风险偏好的参考。

因此,理论上讲,海力士与美股之间确实存在一条横跨两个交易时区的接力定价链条:美股前一晚率先给出基础情绪,海力士在亚洲时段完成确认或修正,美股再在下一次开盘时吸收亚洲市场释放的增量信息。

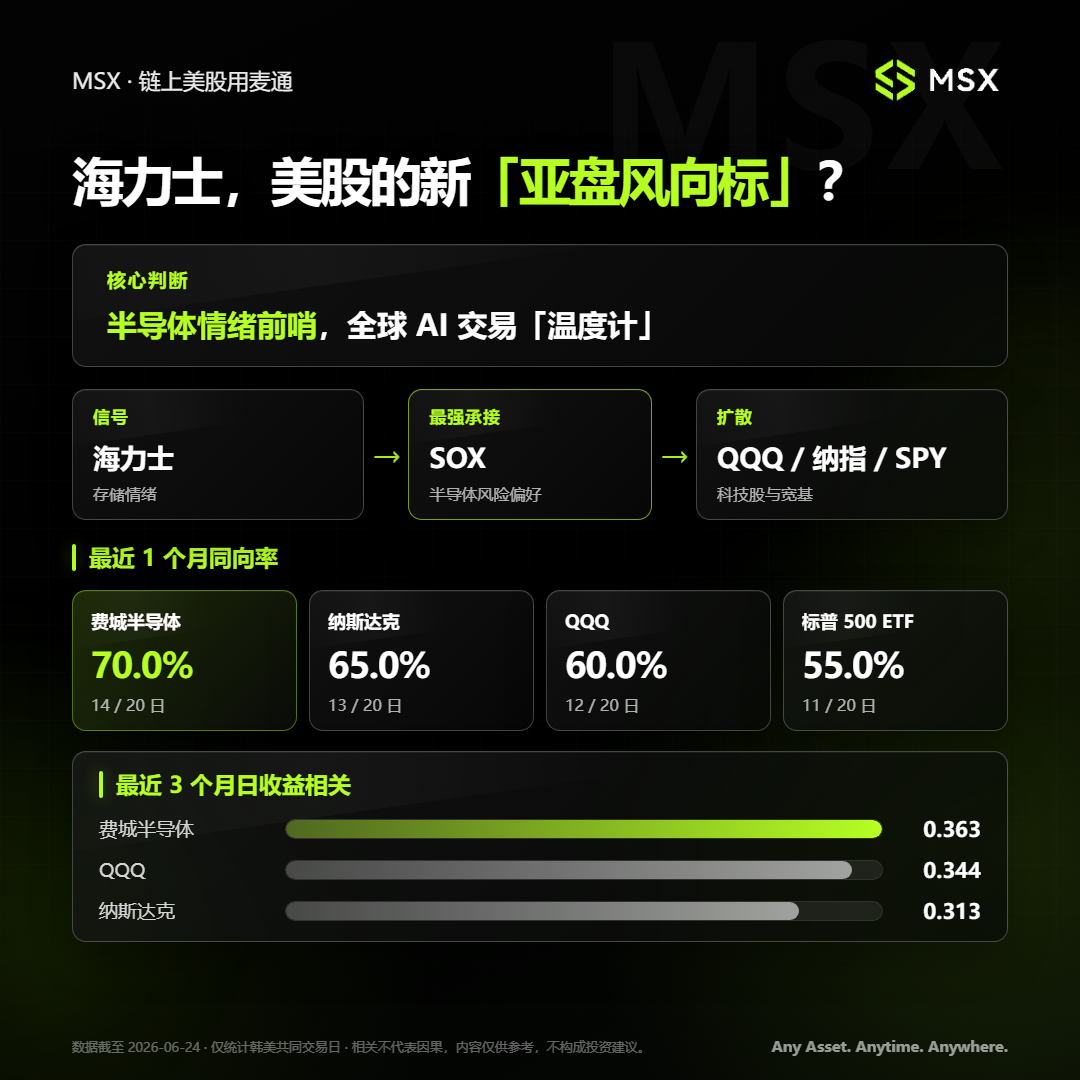
为了验证这种体感,MSX 麦通以韩国与美国市场共同交易日为样本,对海力士与美国主要指数之间的同向率、相关性和条件命中率进行了回测。

首先,从最近一个月的涨跌方向来看,海力士与费城半导体指数的同向率达到 70%,即 20 个共同交易日中,有 14 个交易日方向一致。

相比之下,海力士与纳斯达克综合指数的同向率为 65%,与 QQQ 的同向率为 60%,与标普 500 ETF 的同向率为 55%。

这个结果首先说明,海力士并不是一个对所有美股资产同等有效的宽基信号,呈现出非常清晰的产业梯度,譬如与费城半导体指数的联动最强,其次是科技股权重更高的纳斯达克和 QQQ,最后才扩散到代表美国整体市场的标普 500。

这与海力士的产业属性高度吻合。

资金首先通过海力士交易存储与半导体景气度,随后这股风险偏好传导至整个 AI 科技板块,且只有当行情足够强、影响范围足够广时,才会进一步扩散到美股大盘。

换句话说,海力士更像一个半导体情绪前哨,而不是宏观意义上的美股大盘预测器。

从最近三个月的日收益相关性来看,这种产业梯度同样存在。其中海力士与费城半导体指数的相关系数为 0.363,与 QQQ 为 0.344,与纳斯达克综合指数为 0.313。

需要强调的一点是,这些数字不意味着海力士上涨 1%,费半就会机械上涨 0.363%,而是衡量两组收益率在样本期内同向变化的程度——数值越接近 1,说明二者越容易同步上涨或下跌;越接近 0,则说明线性关系越弱。

实事求是地讲,0.3 至 0.4 仅属于中等正相关,但考虑到日度金融市场中包含大量噪音,这已经是一个极高且极具价值的信号。

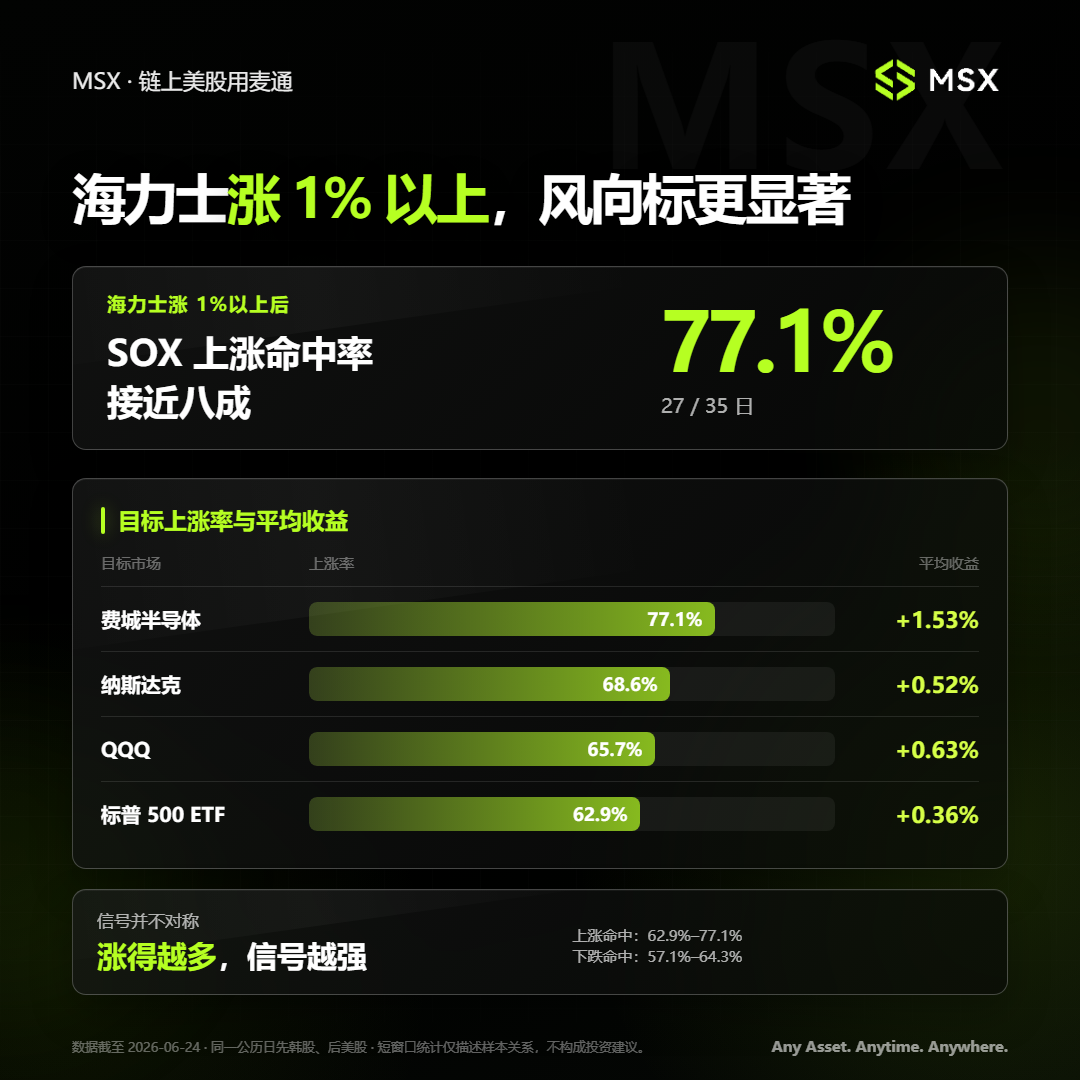
也正因如此,MSX 进一步对样本进行数据清洗和筛选,发现了一种很明显的「强波动触发」特征——当海力士单日上涨超过 1% 时,费城半导体指数当晚上涨的命中率达到 77.1%,即 35 个符合条件的样本中,有 27 次录得上涨,且平均收益达到 1.53%。

同样条件下:

  • 纳斯达克综合指数的上涨命中率为 68.6%,平均收益为 0.52%;
  • QQQ 的上涨命中率为 65.7%,平均收益为 0.63%;
  • 标普 500 ETF 的上涨命中率为 62.9%,平均收益为 0.36%;

这组结果无疑比简单的涨跌同向率更有解释力。

毕竟当海力士只是小幅波动时,其中可能混杂韩国本土资金、汇率和指数权重调整等大量噪音,但当它单日上涨超过 1%,往往意味着市场正在集中交易一条更明确的产业信息。

更有意思的是,这个信号并不完全对称。在本次样本中,海力士明显上涨后,美股主要指数的上涨命中率大致落在 62.9%至 77.1%;而当海力士明显下跌时,美股对应的下跌命中率大约只有 57.1%至 64.3%。

也就是说,至少在当前样本期内,海力士的上涨信号,暂时比下跌信号更加稳定。

这可能与样本期本身处在 AI 存储景气上行阶段有关,在一个资金倾向于寻找 AI 多头机会的市场里,海力士大涨更容易被理解为产业需求再次得到确认,类似美光财报今天这样的直接催化。

而海力士下跌,则可能来自短期获利回吐、韩国市场技术性调整或个股层面的资金波动,未必意味着全球 AI 基本面同步恶化。

第三组数据则进一步揭示了海力士信号发挥作用的具体时点。

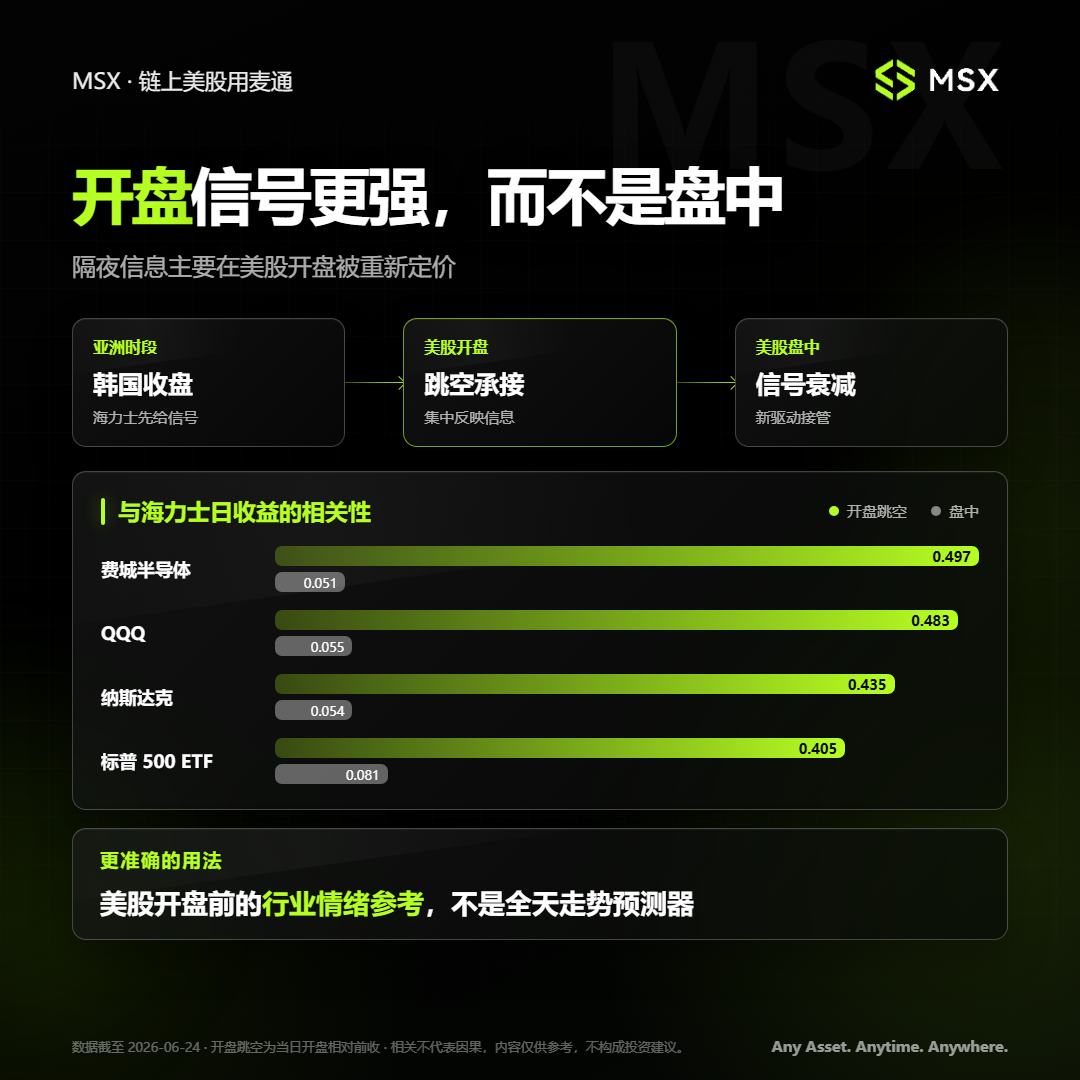
如果把美股每日收益拆成两部分:

  • 开盘跳空:当日开盘价相对前一交易日收盘价的变化;
  • 开盘后盘中收益:当日收盘价相对开盘价的变化;

会发现海力士与美股的相关性,几乎都集中在开盘跳空阶段。

具体来看,海力士日收益与费城半导体指数开盘跳空的相关系数达到 0.497,与 QQQ 为 0.483,与纳斯达克综合指数为 0.435,与标普 500 ETF 为 0.405。

还是如上文所述,接近 0.5 的相关系数,在充满噪音的日度跨市场收益中,意味着海力士白天表现越强,费半和 QQQ 当晚越容易高开;海力士表现越弱,美股半导体与科技股也越容易低开。

然而,等到美股真正开盘后,这种联系几乎迅速消失。海力士日收益与费半盘中收益的相关性只有 0.051,与 QQQ 为 0.055,与纳斯达克综合指数为 0.054,与标普 500 ETF 为 0.081,基本接近于零。

这两个阶段的巨大反差,说明海力士在亚洲时段透露的信息,主要被美国市场一次性吸收进开盘价,等到美股开盘以后,美国本土数据、新闻和盘中流动性开始接管定价,海力士的解释力便迅速衰减。

综合三组数据,可以得到一条相对完整的传导链条:

海力士率先确认存储与半导体情绪,SOX 在美股开盘时最直接地承接,随后影响扩散至 QQQ 和纳斯达克,最后才可能传导到标普 500。其中,SOX 用来验证信号的行业属性,QQQ 和纳指用来观察它是否已经扩散到美股 AI 主线,标普 500 则充当宽基市场的对照。

从这个角度看,海力士和美股 AI 板块之间的联动,并不意味着前者单方面「带动」后者,而更像是两个市场在不同时间段,对同一组产业变量进行连续定价。

海力士因为率先开盘,获得了时间上的领先;又因为身处 AI 存储产业链的核心位置,获得了比一般亚洲科技股更强的信息浓度。

这也把问题引向了更关键的一层:为什么能够承担这个角色的,是海力士?

二、为什么偏偏是海力士?

海力士之所以能够获得这种市场地位,根本原因不只是韩国市场开盘更早,而是它事实上已成为 AI 基础设施中很难绕开的「关键少数」。

众所周知,过去几年,市场讨论 AI,最先想到的通常是 GPU。

英伟达提供算力,云厂商建设数据中心,电力、网络、光通信和液冷保障算力集群能够稳定运行,在这套叙事里,存储虽然同样重要,却长期被视为相对传统的周期性环节。

随着模型规模、训练数据和推理需求持续增长,AI 系统面对的问题已经不再只是「有没有足够多的 GPU」,这使得存储在 AI 中的角色被重新定义:

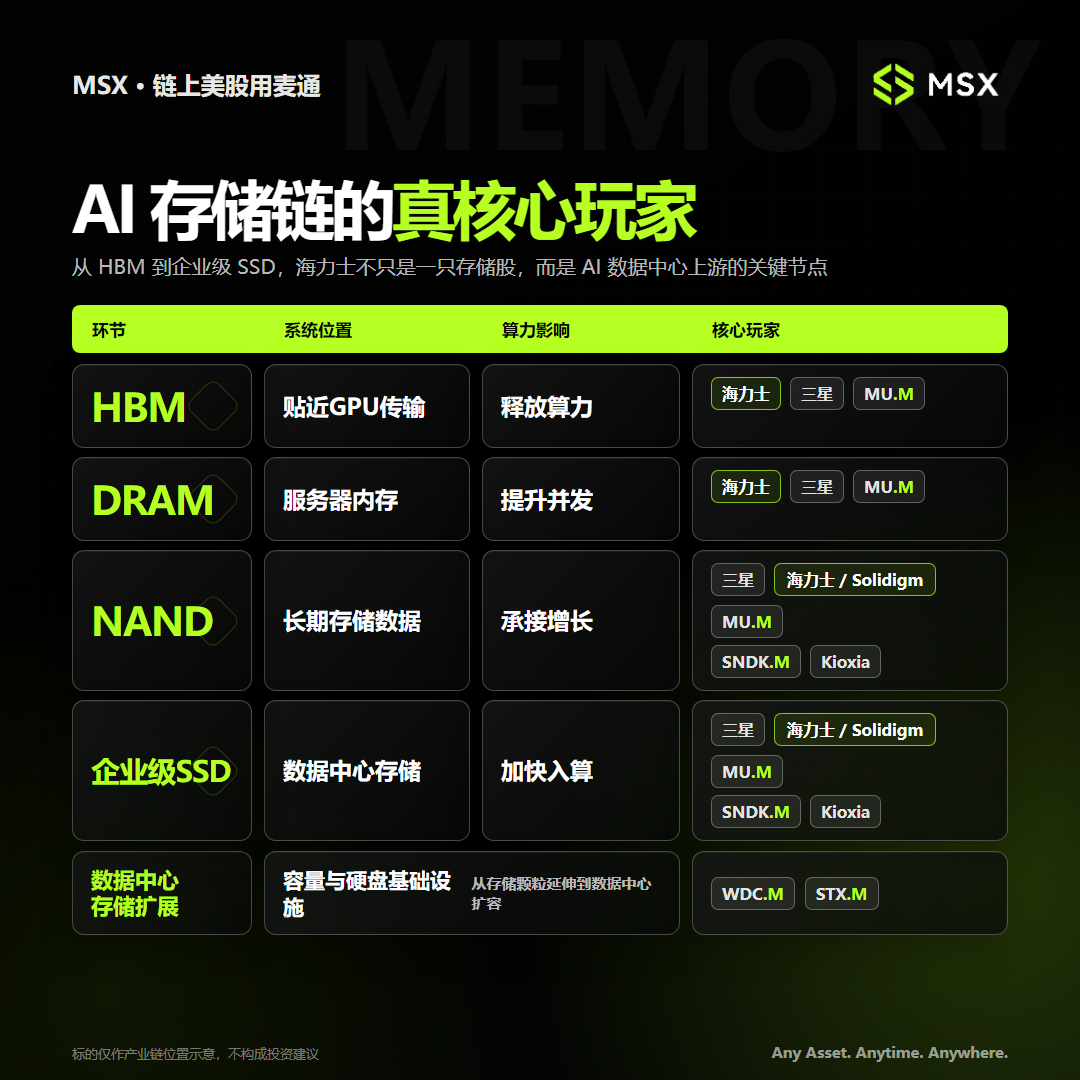
  • HBM 紧贴 GPU,负责高速输送数据,决定昂贵的 AI 芯片能否充分释放算力;
  • 服务器 DRAM 承担运行内存,影响服务器的并发能力和任务吞吐;
  • NAND 负责长期保存模型、训练数据和推理数据,承接 AI 带来的数据总量增长;
  • 企业级 SSD 位于数据中心存储层,通过更高容量与更快读取速度,加快数据进入计算系统;

说得更直白一些,GPU 决定「能不能算」,HBM 决定「算力能不能充分释放」,DRAM 决定「能同时处理多少任务」,NAND 和企业级 SSD 则决定「海量数据存在哪里、又能以多快的速度被调用」。

海力士,则几乎贯穿了这条 AI 存储链路的每一层,实现了「大满贯」。

在 HBM 领域,海力士仍然是全球最核心的供应商之一。截至 2026 年第一季度,海力士在全球 HBM 市场的份额约为 58%,三星和美光各约占 21%,同时它也是英伟达 AI 加速器最重要的 HBM 供应商之一。

而 HBM 与传统标准化存储的最大区别就在于,它很难被客户随意替换。

与此同时,海力士又不只是一家 HBM 公司。早在 2020 年,它就官宣以约 90 亿美元收购英特尔的 NAND 与 SSD 业务,并于 2021 年完成第一阶段交割,在美国成立以企业级 SSD 和数据中心存储为核心的 Solidigm;2025 年 3 月,双方完成第二阶段交割,英特尔剩余 NAND 技术、知识产权和相关人员正式转移,整笔持续数年的收购最终落地。

这笔交易不仅补齐了海力士在企业级存储领域的关键能力,也使其由此拥有了两条彼此关联、又不完全相同的增长曲线:

  • 一条是围绕 HBM 和服务器 DRAM,参与 AI 加速器与服务器扩张;
  • 另一条是围绕 NAND 和企业级 SSD,承接训练数据、模型权重、推理缓存与数据中心存储需求;

说到底,当下的海力士,就像一支高纯度的 AI 存储资产,利润、资本开支和市场预期都与存储景气度高度绑定。

这种业务集中度无疑最大化了它的股价弹性,于是海力士成为亚盘风向标的三项条件,在这里形成闭环:

  • 第一,它在时间上率先开盘,能够先于美股消化亚洲时段的信息;
  • 第二,它在产业上足够核心,几乎贯穿 HBM、DRAM、NAND 和企业级 SSD 四层存储链条;
  • 第三,它的业务纯度和股价弹性足够高,可以快速放大全球资金对 AI 存储景气度的判断;

所以,当海力士发生明显波动时,市场交易的不只是某一家韩国公司的涨跌,而是 AI 服务器能否继续放量、存储供给是否仍然紧张,以及全球资金是否愿意继续为 AI 硬件支付更高估值。

但问题在于,海力士过去主要局限于韩国市场的资本身份,并没有完全跟上其全球产业地位的变化。

而最新推进的赴美上市,正试图改变这一点。

三、赴美上市,改变的不只是交易场所

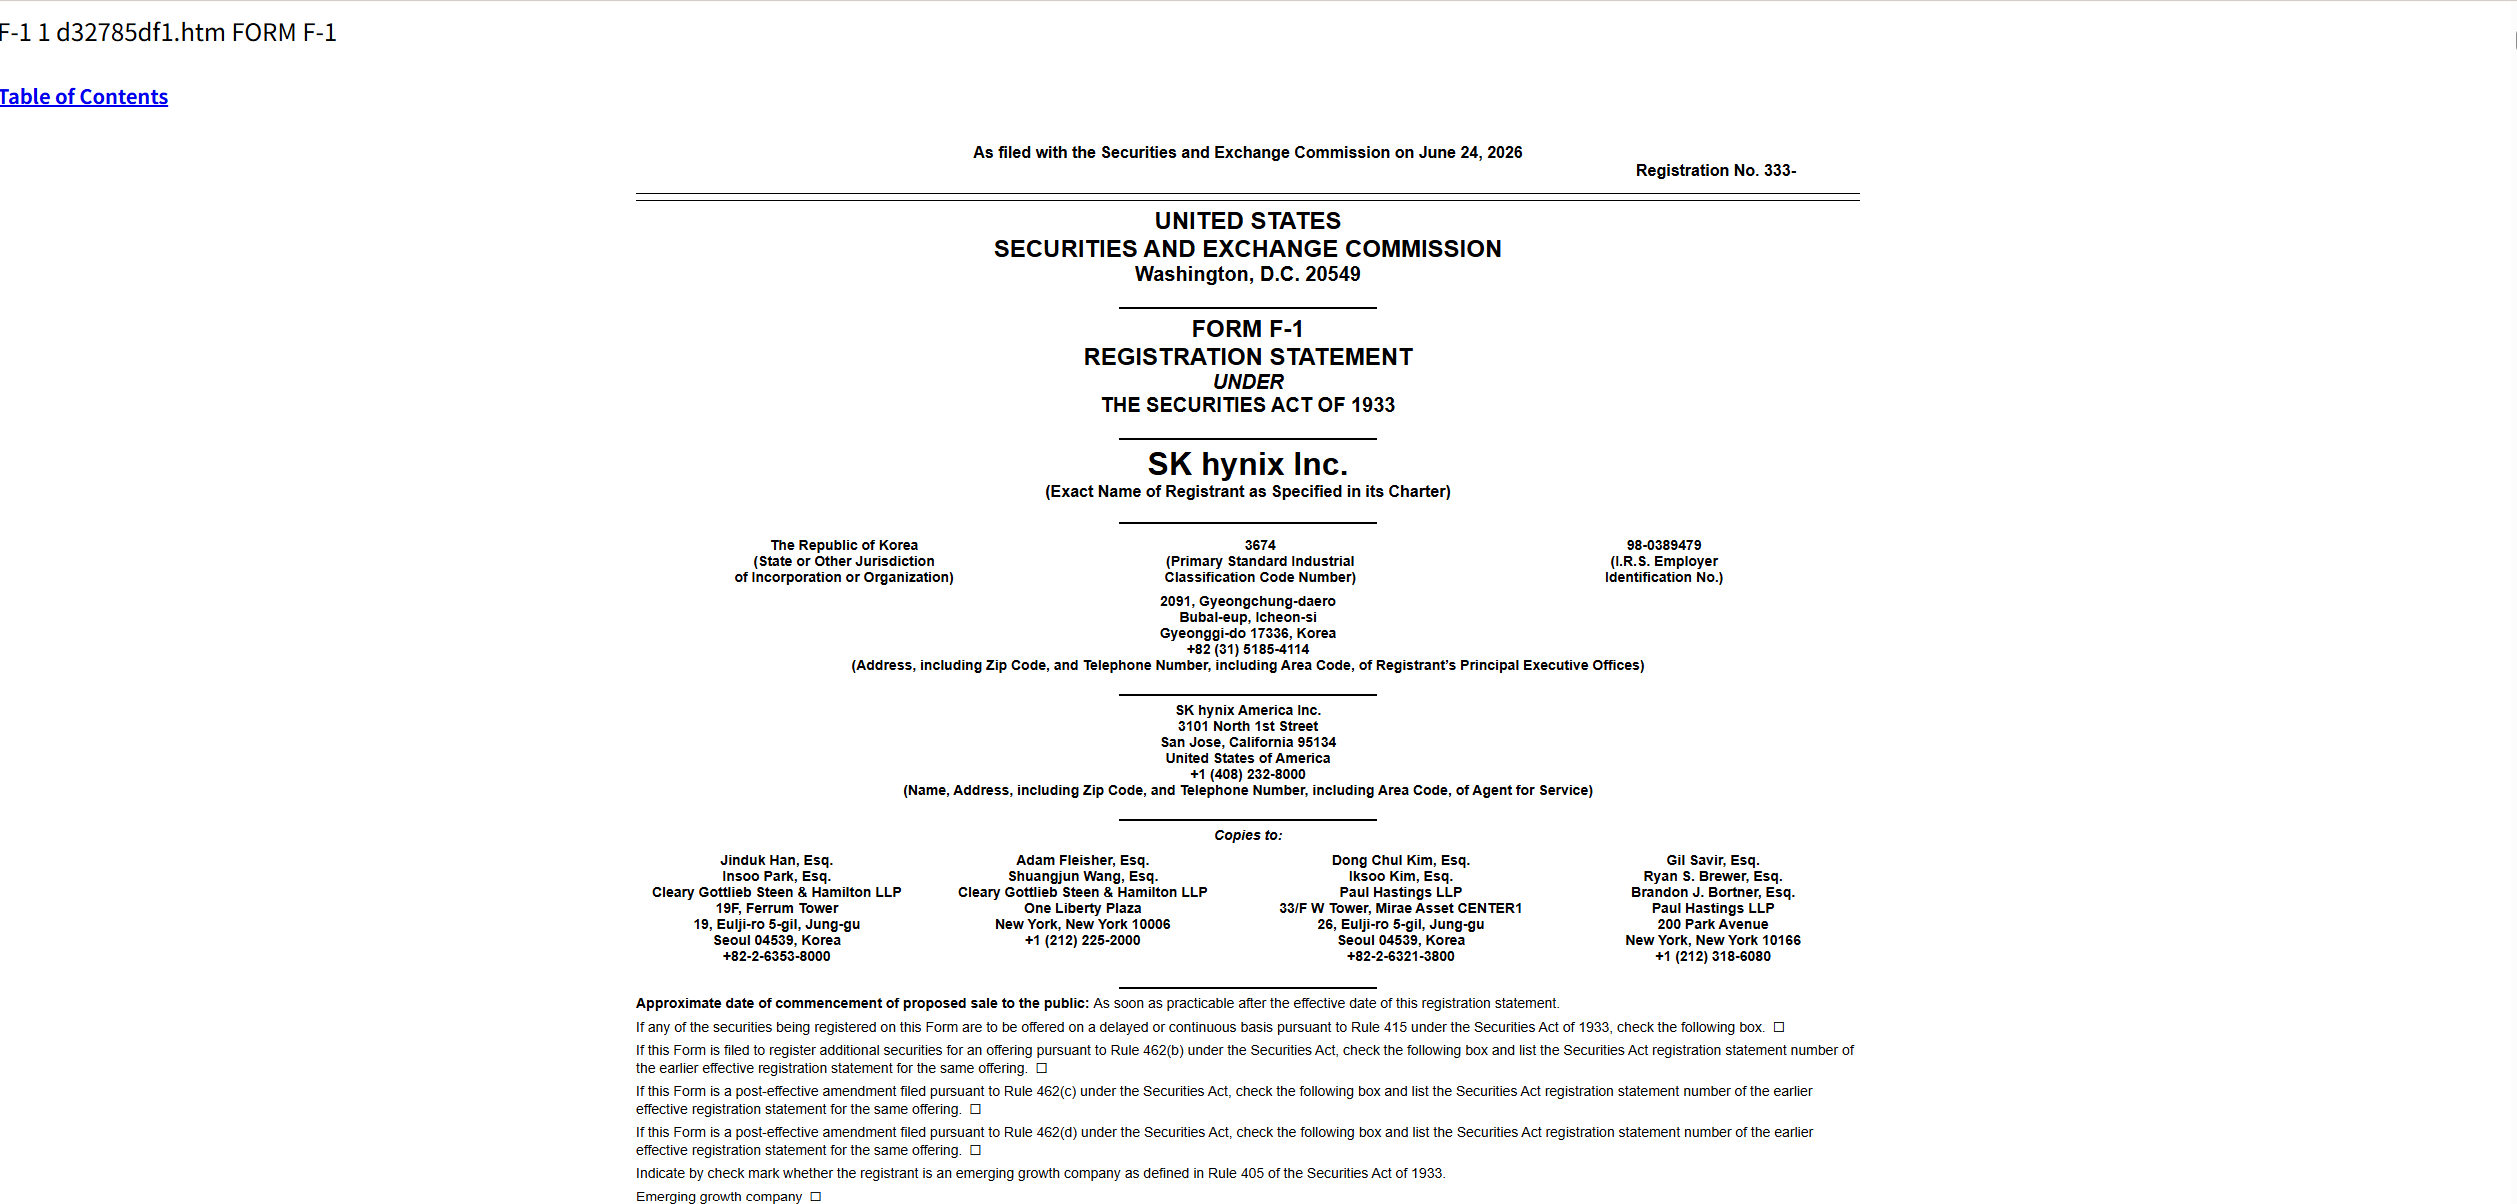
巧合的是,就在 6 月 24 日,海力士向美国证券交易委员会(SEC)公开提交 F-1 招股文件,正式推进纳斯达克 ADR 上市,拟使用股票代码「SKHY」。

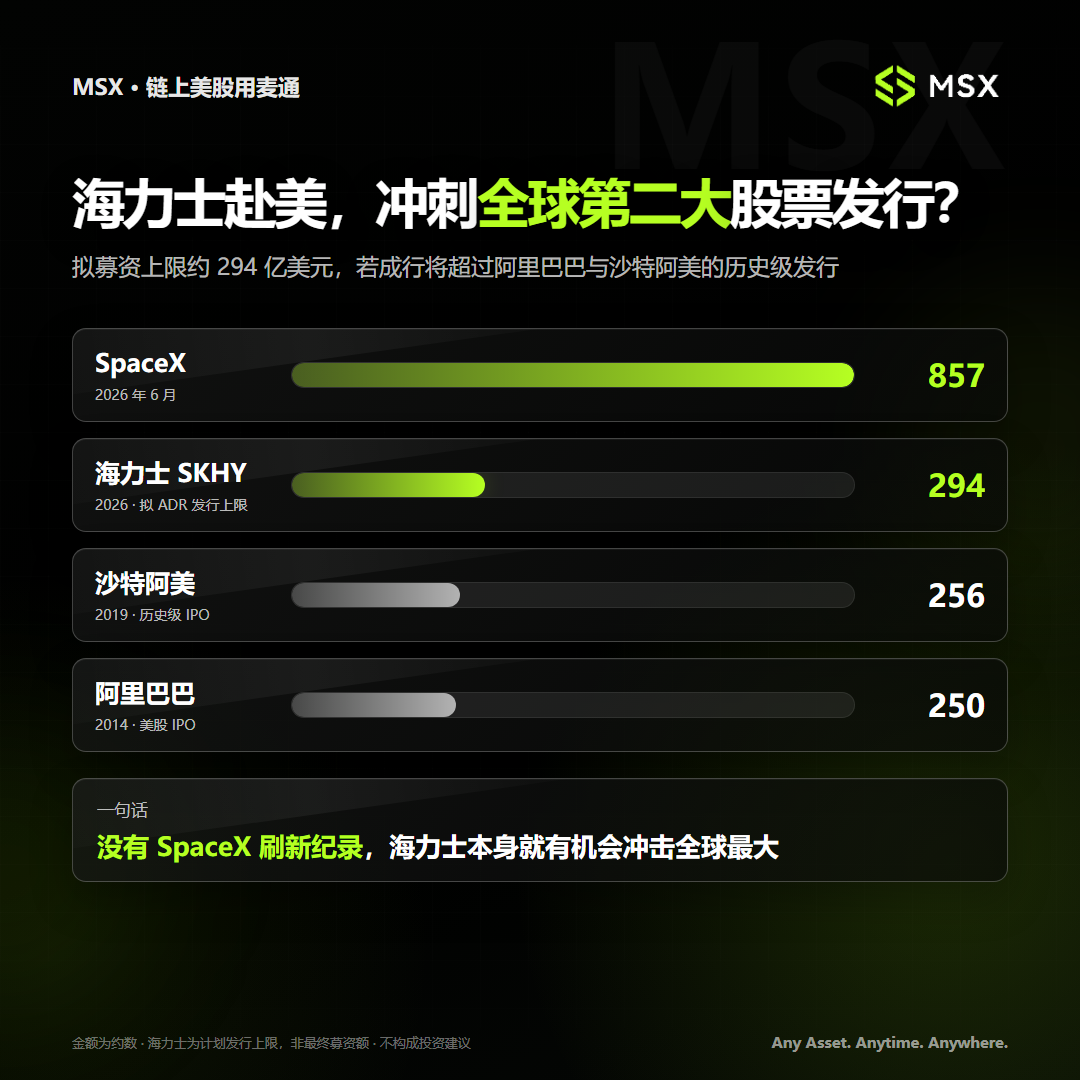
根据目前披露的方案,海力士计划发行最多 1779 万股新普通股,潜在募资规模最高约为 294 亿美元,并计划最早于 7 月 10 日登陆纳斯达克。

如果按当前指示性价格完成发行,这将成为全球资本市场历史上规模最大的股票发行之一——超过 2014 年阿里巴巴和 2019 年沙特阿美约 256 亿美元的发行规模,仅次于 SpaceX 在 6 月中旬创下的 857 亿美元纪录。

换句话说,假如没有 SpaceX 在 6 月抢先刷新纪录,海力士本身就有机会站上全球最大规模股票发行的位置。

需要说明的是,海力士此次赴美,并不是一家从未上市的公司进行传统意义上的 IPO,而是一家已经在韩国上市的公司,通过 ADR 在美国进行二次上市并发行新股。

那理论上,换一个交易场所,并不会凭空创造新的收入与利润,除了募集资金之外,业务本身似乎不会立刻发生变化。

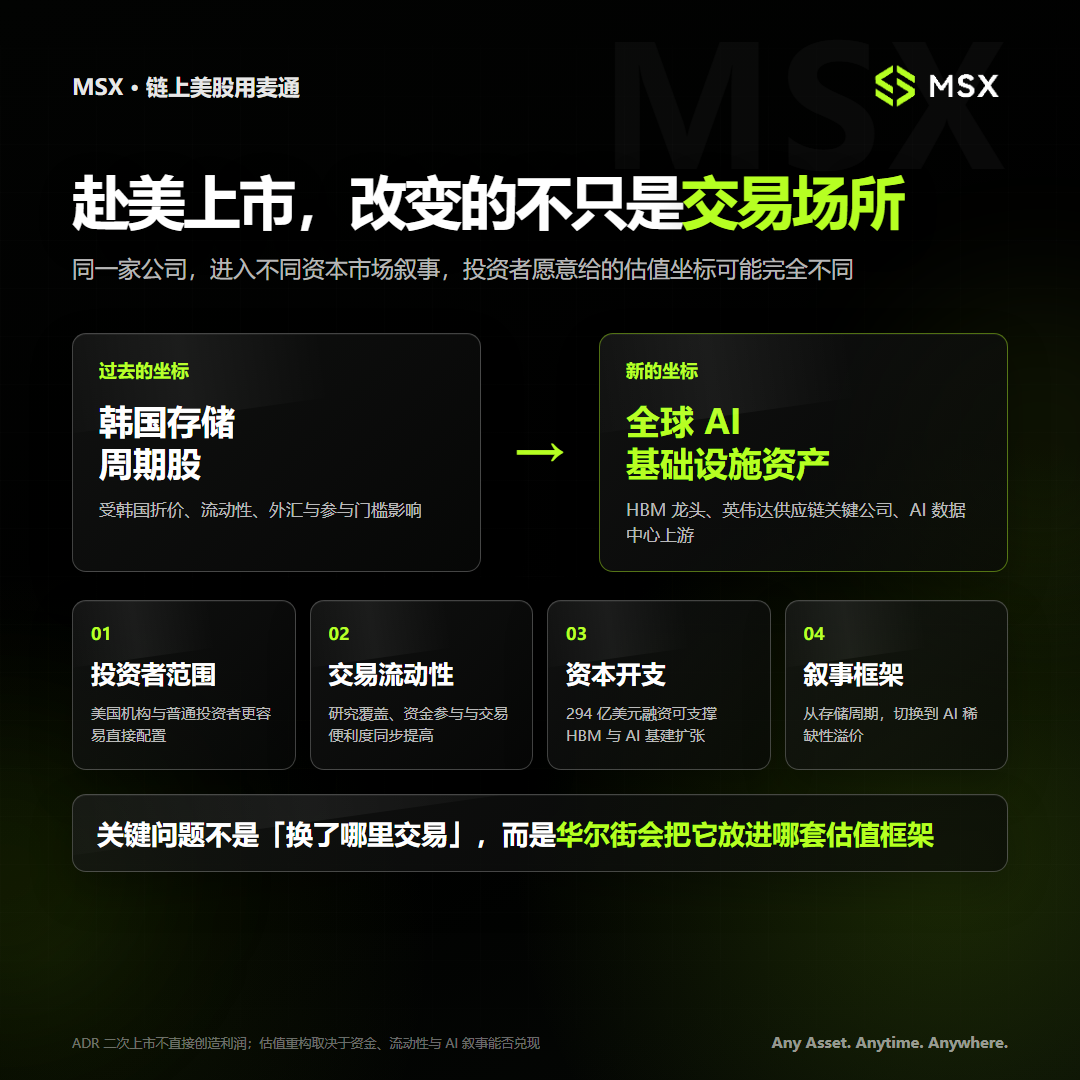
但资本市场真正定价的,从来不只是当期利润,赴美上市真正可能改变的,是它的投资者范围、流动性、资本开支能力,以及市场赋予它的叙事框架。

最直接的变化,是海力士可能迎来一次从「韩国存储周期股」到「全球 AI 基础设施资产」的定位蜕变。

长期以来,包括海力士在内的不少韩国大型企业,都受到所谓「韩国折价」影响,复杂的集团治理结构、外汇风险、市场流动性和国际资金参与门槛,使得韩国公司即便拥有全球竞争力,也经常难以获得与美国同行相同的估值。

当然客观地讲,其实不止韩国,而是相较于美股,所有其他市场都是如此,那进入美国资本市场后,海力士可能会被放进另一套坐标系——它是英伟达 AI 供应链的关键公司,是 HBM 市场的龙头,是 AI 数据中心不可或缺的基础设施供应商,也拥有 Solidigm 和美国本土 AI 业务平台。

同一家公司,被放进不同的资本市场叙事中,投资者愿意给予的估值倍数可能完全不同。

其次的变化,是美股挂牌将显著降低投资者直接配置海力士的门槛。

部分美国机构此前受到交易规则限制,更倾向于购买美国市场挂牌证券,普通投资者也需要通过韩国市场或区域 ETF 间接持有海力士,那当它赴美上市后,增量资金参与度和交易流动性肯定都会大大改善。

更重要的是,海力士将第一次与美光被放在同一个交易市场中直接比较,这也可能对美光形成一定的资金分流,尤其对于只能配置有限数量 AI 存储标的的基金而言,海力士上市无疑提供了一个新的选择,还是 HBM 份额、供应链地位和产业稀缺性方面似乎更占优的选择。

当然,目前的 AI 牛市可以延长周期,却无法彻底消灭周期,所以赴美上市后,华尔街最终把海力士当成谁,仍然取决于它能否回答几个关键问题:

  • 第一,海力士能否在 HBM4、HBM4E 等下一代产品中继续保持领先,而不是随着三星和美光追赶而快速丢失份额?
  • 第二,HBM 带来的高利润率究竟是阶段性供给红利,还是能够转化成更长期的客户黏性与盈利能力?
  • 第三,Solidigm 和企业级 SSD 能否真正承接 AI 数据增长,成为 HBM 之外的第二条增长曲线?
  • 第四,美国 AI 业务平台能否帮助海力士从芯片供应商进一步走向 AI 数据中心解决方案公司?
  • 第五,294 亿美元融资带来的产能扩张,究竟会巩固其市场地位,还是会加快整个存储行业下一轮供需反转?

这也是值得长线追踪的变量。

写在最后

回到最初的问题,亚盘时间的海力士上涨,是否真的意味着晚间的美股也会上涨?

答案可能没有那么绝对。
海力士并不能独立决定美股的方向,它同样会受到前一晚美股表现、全球宏观环境和市场风险偏好的影响,很难把其中的相关性简单归结为单向因果。

但不可否认的是,海力士正成为一个越来越值得关注的跨市场信号——当全球资金围绕同一套 AI 预期进行交易,它正在成为最早开盘、也最敏感的「温度计」。

它之所以能够承担这个角色,逻辑也很清楚:当 AI 交易从单纯追逐 GPU,进一步扩散到存储、封装、光通信、电力和数据中心,能够代表关键产业瓶颈的公司,也会获得更强的价格影响力。

海力士恰好处在其中最核心的位置,是屈指可数的「关键少数」。

因此,海力士更像是一面镜子。白天的韩国市场,率先映照出全球资金对 AI 需求、存储供给和科技股风险偏好的判断;到了晚上,美股再围绕同一套变量,完成下一轮定价。

而这也让市场不禁诞生新的期待,原先「龙困浅滩」的海力士,能否进一步摆脱传统周期股的估值框架,成为华尔街眼中下一类真正意义上的 AI 基础设施资产?

这也是海力士赴美上市之前,市场最值得等待的答案。

跌破4000,黄金正在经历一场「信仰瓦解」

原文来源:华尔街见闻

6月25日,黄金现货跌至每盎司3978.60美元——自2025年11月以来,首次收盘跌破4000美元。

5个月前,它还站在5595美元的历史巅峰。5个月后,跌去1616美元,跌幅28.9%。

这不是一次恐慌性暴跌——没有2020年3月的踩踏,没有2013年4月的闪崩。这是一场缓慢的、持续的、结构性的信仰瓦解。每一次反弹都被卖出,每一个支撑位都被击穿,直到最后一块地板——4000美元——也被踩破。

而真正让市场感到不安的,不是价格本身,而是价格背后的叙事,正在一块块地坍塌。

30%:一次被低估的暴跌

如果只看单日幅度,黄金的下跌似乎并不惊人——6月25日跌幅不过1.6%。但把时间轴拉长,这轮下跌的真实分量才会浮现。

从1月29日的5595.46美元到6月25日的3978美元,黄金在不到5个月里蒸发了近三成的价值。这相当于从2025年10月到2026年1月那轮45%的史诗级上涨,已经回吐了超过三分之二。

把30%的跌幅放进历史坐标里看:2013年那场著名的”黄金大屠杀”——美联储暗示缩减QE引发的暴跌——全年跌幅28%。2020年3月的流动性危机中,黄金从1703美元跌至1451美元,跌幅不到15%。

也就是说,2026年上半年的黄金跌幅,已经超过了2013年全年的水平。而2013年被称为”黄金十年牛市终结”,现在才过了5个月。

但这轮下跌还有一个更特别的地方:它几乎没有伴随恐慌。没有1980年的白银星期四,没有2008年的流动性黑洞,甚至没有2020年3月那种”什么都卖”的绝望。投资者是有序撤退的——每一次美联储释放鹰派信号,就卖掉一点;每一次地缘缓和,就再卖掉一点;每一次技术面破位,就加速一点。

这是一轮结构性抛售,不是情绪性抛售。而结构性抛售往往比情绪性抛售更难逆转。

三重绞杀:利率、美元、伊朗

究竟是什么力量,能让黄金在短短5个月内从史上最炙手可热的资产,变成被华尔街集体抛弃的弃儿?

答案是三股力量的共振——它们同时发力、相互加强,构建了一个对黄金极为不利的宏观环境。

第一重:美联储的鹰派转身

这是本轮下跌最根本的驱动力。

2025年,市场定价的是”2026年美联储多次降息”——这是黄金从3865美元飙升至5595美元的核心叙事。零收益的黄金在利率下行周期里是最受益的资产之一,因为持有它的机会成本在下降。

但2026年的现实恰恰相反。CME FedWatch显示,市场预计美联储9月加息的概率已经升至68%——而一周前,这个数字还是29%。

美联储主席凯文·沃什(Kevin Warsh)在6月FOMC会议上的鹰派措辞,彻底粉碎了降息预期。利率不仅不会降,甚至可能还要加——这对持有零收益黄金的投资者而言,是一次根本性的叙事逆转。

ING分析师直言:”黄金的疲软凸显出市场焦点已经从避险需求转向了更高利率和更紧金融环境的影响。”

第二重:美元飙升至一年高位

利率预期的翻转直接推动美元走强。美元指数升至逾一年来的最高水平,实现了连续六个交易日的上涨。

美元越强,以美元计价的黄金对其他货币持有者来说就越贵,需求被系统性地压缩。尤其是在印度、土耳其等传统黄金消费大国,本币贬值导致当地金价居高不下,进一步抑制了实物需求。

利率和美元从来是黄金的”双杀”组合。当两者同时发力时,黄金几乎没有还手之力。

第三重:伊朗地缘溢价的归零

如果说利率和美元是基本面的压制,伊朗因素则是压垮骆驼的最后一根稻草。

2026年初,伊朗局势升级——霍尔木兹海峡的航运受到威胁,石油供应中断的风险将油价推高,黄金作为”末日对冲”的吸引力达到了顶峰。5595美元的历史高位,有相当一部分是地缘政治溢价。

但现在,美伊和平框架的推进和霍尔木兹海峡航运的恢复,正在把这份溢价一笔勾销。

油价回落到四个月低点,地缘政治从通胀催化剂变成了被市场忽略的非事件。ING的评述一针见血:”黄金在冲突期间没有上涨,现在却在冲突解决后下跌——这种异常序列凸显了利率渠道在这轮走势中的主导地位。”

更微妙的是,黄金在冲突期间没有表现出应有的避险功能——这本身就是叙事坍塌的体现。当战争都推不动金价时,说明市场对黄金的定价逻辑已经发生根本转变。

华尔街集体投降

叙事坍塌最直观的表现,是那些曾经最坚定的黄金多头,正在齐刷刷地砍目标价。

高盛将2026年底的目标价从5400美元下调至4900美元,并补充说如果美联储真的加息,黄金可能进一步跌至4400美元。这家在2025年因精准看多黄金而大放异彩的投行,如今不得不在鹰派现实面前做出让步。

德意志银行的动作更为剧烈——从6000美元直接砍到4800美元,降幅1200美元,几乎是把之前的看多逻辑推翻了一半。德银还有一个更悲观的场景:如果美联储加息三到四次,年底金价可能掉到3800美元——比当前价格还低约5%。

美国银行(BofA)干脆放弃了自己之前6000美元的目标价,没有公布新的预测——有时候,沉默比预测更有杀伤力。

但也有坚守者。摩根大通维持6000美元的年底目标,富国银行坚持6100至6300美元的区间。

不过,Finance Magnates首席分析师达米安·赫米尔的技术分析给出了一个比所有银行都更悲观的目标:3440美元——比当前价格低约15%,比历史高点低39%。他的理由很简单:”4000美元已经从支撑变成了阻力,50日均线即将下穿200日均线形成死叉,只要金价不能收回到4000美元以上,熊市格局就保持不变。”

高盛4900、德银4800、技术面3440——目标价的分裂程度本身就说明了一件事:所有共识都已经瓦解,没有人真正知道底部在哪里。

死亡交叉:技术面的”审判日”

对于技术交易者而言,当前图表上最令人紧张的不是价格,而是一条即将形成的均线交叉。

黄金的50日移动均线正在快速逼近200日移动均线。两者之间的差距,相比6月22日第一次被注意到的时候已经明显缩小。一旦50日均线下穿200日均线——即形成所谓的”死亡交叉”——技术面上将正式确认中期趋势翻空。

死亡交叉不是一个精确的卖点,但它是一个信号——它告诉市场:趋势变了,别再用过去的逻辑做多。

在黄金历史上,死亡交叉出现的频率很低,但每一次都对应着重要的市场转折。2013年4月的死亡交叉,开启了黄金长达两年的熊市;2022年7月的死亡交叉,标记了美联储加息周期中金价的最黑暗时刻。

当前死亡交叉尚未完全成形,但4000美元的跌破为它的到来扫清了最后一道障碍。Finance Magnates的分析师指出,只有日线收盘重新站上4300美元——200日均线所在位置——才能中和这个看跌信号。

差距是当前价格的8%。在美元超强、加息预期升温的环境下,这8%看起来更像是一道墙。

两个市场的战争:ETF vs 央行

黄金市场正在上演一场罕见的”两层分裂”:上层是ETF投资者的恐慌性撤退,下层是各国央行的战略性增持。两股力量在同一个市场里运行,却几乎互不对话。

上层:298吨的”水下囚徒”

渣打银行分析师苏基·库珀在6月24日的研究报告中给出了一个触目惊心的数字:在当前的4000美元附近,约有298吨黄金ETF持仓处于亏损状态——当金价还在4250美元以上时,这个数字是270吨。

298吨黄金,按当前价格计算将近380亿美元。这些持仓的持有者不是长期配置型投资者,而是2025年追着降息预期冲进来的交易型资金。他们在金价3800美元以上分批买入,坐了一轮过山车,现在被套在水下。

更关键的是,这些”水下囚徒”构成了黄金反弹的结构性天花板。每当金价向他们的成本线反弹,就会有部分持仓选择解套出场——每一次反弹都在创造新的卖盘。

世界黄金协会的数据显示,今年5月全球黄金ETF净流出16吨,6月上半月继续失血。上周虽然出现11亿美元的单周净流入,暂时打断了连续四周的赎回,但相对于298吨的水下存量,这点回流不过杯水车薪。

下层:央行的”沉默大买手”

但在ETF市场的喧嚣之下,一群完全不同的买家一直在默默收货。

世界黄金协会6月16日发布的2026年央行黄金储备调查显示:近90%的储备管理者预计未来12个月全球央行黄金持有量将增加;45%的受访央行计划增加自身黄金储备——这是该调查九年来最广泛的参与度。

今年第一季度,全球央行净购金244吨,超过上一季度和五年均值。波兰4月单月增持14吨,年内累计45吨。中国人民银行连续18个月增持黄金。捷克央行也加入了买入行列。

更深远的变化来自欧洲央行。欧央行6月发布的《欧元的国际角色》报告确认了一个历史性的转变:黄金已经超越美国国债,成为全球央行最大的储备资产。黄金占全球央行储备的27%,美债占22%。

这一变局由两股力量共同推动:一是2022年俄罗斯外汇储备被冻结后,新兴市场央行加速了”去美元化”储备多元化进程;二是金价自身的上涨放大了黄金在储备中的权重。

央行买家有几个特点让它们与ETF投资者截然不同:它们不以季度为单位决策,不跟风交易,不设止损线。一个以特定吨数为战略目标的央行,在金价下跌时反而有更强的购买动机——同样的预算可以买到更多的黄金。

黄金神话破了吗?

回到文章最初的问题:30%的暴跌,意味着黄金的神话破了吗?

答案可能既不完全是,也不完全否。

从叙事层面看,2025年至2026年初那轮”黄金永远涨”的信仰确实破了。那个支撑5595美元高位的四个支柱——降息预期、美元走弱、地缘危机、通胀恐慌——已经倒了三个半。降息变成了加息,美元从弱转强,伊朗走向和平,油价跌到四个月低点。

从结构层面看,黄金的底层买家并没有消失。各国央行在买,中国在买,波兰在买。它们买黄金不是因为”这个月会涨”,而是因为”未来十年美元体系不可靠”。这个逻辑不会因为美联储加一次息就改变。

真正值得关注的,是ETF市场和央行市场之间的”交接”能否顺利完成。298吨的水下持仓终将清空——要么通过金价反弹回到成本线以上,要么通过时间的消化。当这群”热钱”退出后,央行买家能否撑起金价的底线,才是决定黄金长期走向的核心命题。

Incrementum的”黄金信仰”报告作者罗纳德-彼得·施托费勒提出了一个季节性框架:黄金和矿业股的历史性底部通常出现在7月底或8月初。”不要对未来几周抱太大期望,负面情绪浓厚,季节性非常疲弱。”

这个判断暗示着一个短期痛苦的结论:黄金的探底可能还没有结束。德银的3800美元、赫米尔的3440美元,这些最悲观的目标价是否会被验证,取决于美联储下次会议的态度和即将发布的PCE通胀数据。

但从更长的时间维度看,央行储备多元化、全球”去美元化”的趋势、以及实物黄金供给的刚性——这些结构性力量并未消失。它们只是在等待,等ETF的热钱出清,等待利率环境的拐点,等待一个新的叙事重新搭建起来。

黄金没有死。但它从一个”怎么看都涨”的东西,变成了一个”需要找理由才涨”的东西。这本身,就是最大的改变。

三折买Aave?被误读的传言,藏着Kraken的上市野心

今日凌晨,一则报道引爆了 DeFi 社区。

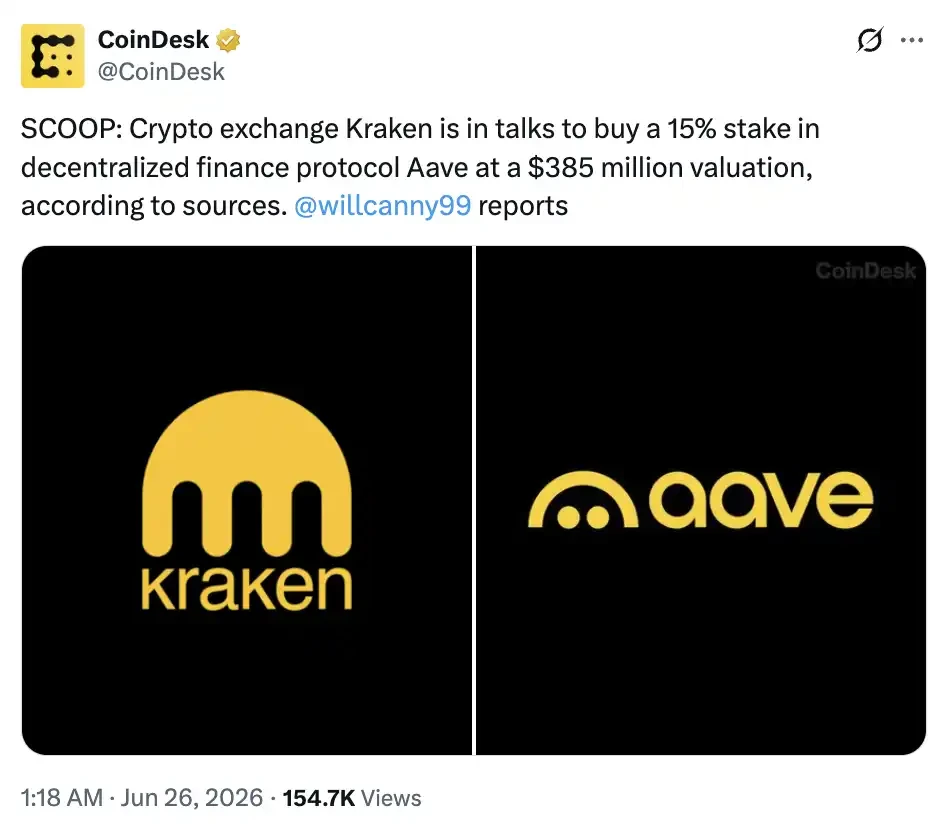
CoinDesk 援引三位知情人士称,加密交易所 Kraken 正在谈判入股 Aave。交易结构是这样的,Kraken 拿出 35,000 枚 ETH,换回 250,000 枚 AAVE 代币,外加 Aave Group 15% 的普通股股权,整笔作价约 7100 万美元,对应 3.85 亿美元估值。报道还提到,这是 Payward Asset Management 系列交易的第一笔,Kraken 打算把它对外联合认购,未来要在 DeFi 和其他投资机会上扮演更主动的角色。

这笔交易最扎眼的是成交的估值。3.85 亿,比 AAVE 代币约 12.4 亿美元的市值低了将近七成。Aave 一直对外强调协议价值全部归于代币,那 Kraken 花真金白银买 15% 的股权,到底买到了什么?如果所有价值都该流向 AAVE 代币,Kraken 为什么还要一个股权席位。

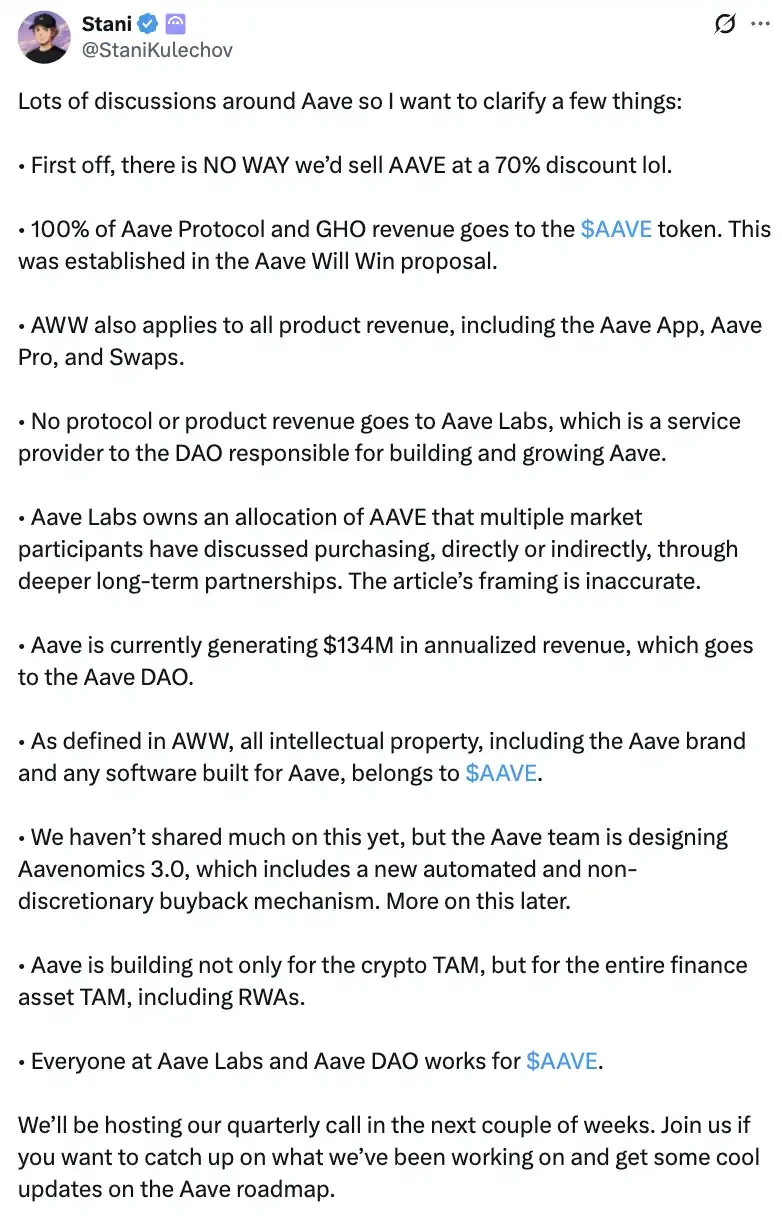
几个小时后,Aave 创始人 Stani Kulechov 出来澄清。

他逐条否认了报道的框架。Aave Labs 绝不会以三折出售 AAVE;被拿出来讨论的,是 Labs 自己持有的那部分 AAVE 份额,由”多个市场参与者通过更深的长期合作”洽谈,与协议层面无关。他强调,Aave 协议和 GHO 稳定币的全部收入都流向 AAVE 代币,这是”Aave Will Win”提案确立的规则,连 Aave App、Aave Pro、Swaps 这些产品的收入也一并归入;Aave Labs 只是 DAO 的服务商,不分一分协议收入。

Stani 还顺势透露,团队正在设计 Aavenomics 3.0,会引入一套自动、非人工裁量的回购机制。

按他的说法,被卖的不是打折的 AAVE,CoinDesk 把股权交易的总价拿去和单一代币的市值相比,框架本身就带偏了。

如果以 Stani 的说法为准,Coindesk 的报道确实有误导成分。

但 Stani 没有回答散户最初的那个问题。如果协议的价值确实全部归于代币,Kraken 买下 Aave Group 15% 的股权,买的究竟是什么。这一条,他绕过去了。股权和代币之间的价值归属,仍然是一笔糊涂账。

交易的细节依旧悬而未决,Kraken 方面没有对这则报道正面置评。

但是他们的动机是确定的。Coindesk 在报导中提到,Kraken 母公司 Payward 将这笔交易定性为「资产管理业务系列动作的开场」。一家准备上市的公司,正在把入股 DeFi 龙头变成自己的招牌动作。

过去一年半,Kraken 几乎每个季度都有新动作,围绕着三条线同时推进。

首先是自建基础设施。

Kraken 孵化了自己的 L2「Ink」,试图复刻币安、Coinbase 走过的路,把 CEX 用户引到链上进行借贷和交易。Ink 上最活跃的协议是 Perp DEX「Nado」,提供现货、保证金、永续统一保证金账户,靠着积分计划和空投预期,吸引不少真实用户。

其次是战略收购。

近一年半,Kraken 的收购相当密集:5.5 亿美元拿下衍生品交易所 Bitnomial,一并收进经纪、清算、交易所的全套 CFTC 牌照;6 亿美元收下稳定币支付公司 Reap,补上发卡和跨境结算业务;去年底买进代币化股票协议 xStock s 背后的 Backed Finance;今年 2 月又将代币管理平台 Magna 收入囊中。

第三条是监管身份。

今年 3 月,Kraken 成为美国第一家拿到美联储 master account 的数字资产银行,能直接在 Fedwire 上结算美元,不必再借道中间银行。同月,纳斯达克宣布 与 Kraken 合作搭建股票代币化框架,保留发行人控制权和股东投票、分红权利。一家加密交易所,正在换上传统金融的身份证。

Kraken 正在从一家加密交易所,成长为一个全栈金融基础设施公司。

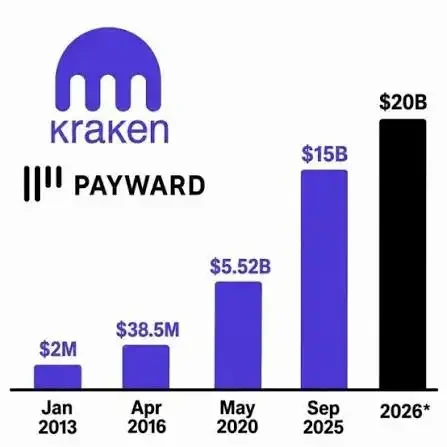
IPO 是这一切战略举措的主要驱动力。去年 11 月,Payward 以 200 亿美元估值募得 8 亿美元,两个月内估值涨了三成,出资名单包括 Citadel Securities、Jane Street、Apollo Global Management。

按这套逻辑回看,Kraken 想入股 Aave 就不难理解了——它把”什么金融业务都能接”的叙事延伸进 DeFi 本身。拿下龙头协议的部分股权,比自己从头搭一个借贷协议要快得多,也更适合写进招股书里关于增长来源的叙述。

然而 Kraken 的 IPO 之路走的并不顺。

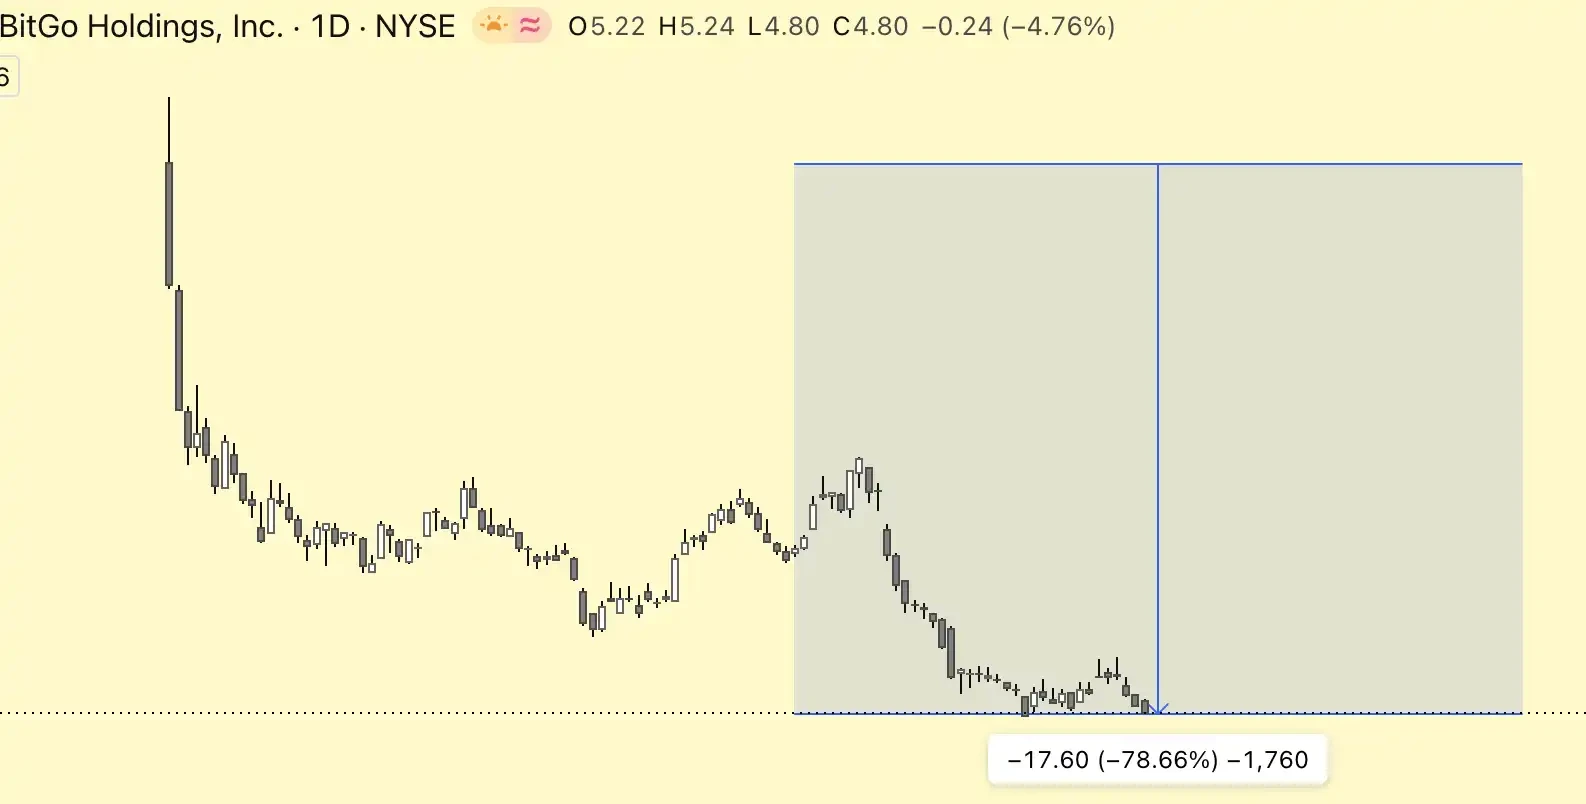
今年 3 月 18 日,Kraken 的 IPO 按下了暂停键。核心原因是惨淡的行情,比特币从去年 10 月的 12.6 万美元一路跌到 6.5 万附近,全市场蒸发超过一万亿美元市值。先它一步上市的 BitGo,是 2026 年唯一挂牌的数字资产公司,上市后股价跌去 44%,成了所有人都看在眼里的前车之鉴。

市场的口味也在变——2025 年至少 11 宗加密 IPO 合计募资 146 亿美元,2026 年开年却冷得多,顾问们说投资人现在把金融基础设施类标的看得格外仔细,合规成熟度、经常性收入、抗压能力,一项项都要重新审视。就在 IPO 暂停前一个月,Kraken 换掉了任职仅 16 个月的 CFO,把职责交给一位刚升任的副 CFO。临门一脚换财务负责人,对一家正在被尽调审视的公司来说,本身就是个红色信号。

不过暂停不等于退场。

今年 5 月,有报道称 Payward 正在以 200 亿美元估值筹集新一轮资金,Co-CEO Arjun Sethi 近几个月也多次放话,公司的目标是在 2026 年底前完成 IPO。可以预见,接下来这大半年 Kraken 可能会更频繁地出手,给招股书里的估值增添砝码。

入股 Aave 的传言只是其中最新的一步。至于这笔交易成交与否、15% 股权究竟买到了什么,恐怕要等到 S-1 文件公开的那一天,才会有一个写在纸面上的答案。

老登股估值大溃败,一代资产的估值坐标系之死

原文作者:小饼

2014 年 9 月 19 日,阿里巴巴在纽约证券交易所挂牌,首日收盘价 93.89 美元。那一天,阿里的市值是 2310 亿美元,超过了甲骨文和英特尔的总和。

2026 年 6 月 25 日,阿里巴巴收盘价 95.07 美元。

两个数字之间,隔着整整十二年。

同一时间,美团以 65.45 港元收盘,跌穿了 2018 年 69 港元的 IPO 发行价。

拼多多在 79 美元附近徘徊,回到 2020 年 6 月的水平。

腾讯的市盈率压缩到 12 倍,距离十年历史均值 25.7 倍几乎腰斩。

至于那些更年轻的中国互联网公司,B 站从 156 美元的高点跌到 18 美元,回撤 89%;快手从港股 IPO 首日的高点 417 港元跌到 44 港元,蒸发了近九成市值;爱奇艺、知乎、斗鱼、虎牙,每一家的回撤幅度都在 85%到 98%之间。

整整一代中国互联网资产集体估值重置,市场用什么框架给这些公司定价?还是说框架本身,已经死了?

锚点的建立与拔除

回头去看,中国互联网的估值逻辑经历了一个异常清晰的“建锚-拔锚”过程。

2014 年到 2017 年,全球资本市场对中国互联网的核心叙事是“美国对标打折”。

阿里就是中国的亚马逊,腾讯就是中国的 Facebook 加上中国的 Visa,百度就是中国的 Google。

这套方法论简洁有力:先找到美国对标公司的估值倍数,再乘以一个中国市场的增长溢价和治理折价,得出一个合理价格。在这个框架下,中国互联网公司普遍享受着 20 到 40 倍的市盈率。

外资涌入,中概股是必配资产,这是第一个锚点。

2018 年,中美贸易战打响。全球资本第一次被迫思考一个它此前刻意回避的问题:如果中美关系从合作转向竞争,那些在中国经营、在美国上市的公司,它们的法律结构还可靠吗?VIE 架构从来没有得到中国法律的明确认可,但在牛市里没人在意。贸易战让这个暗疮第一次暴露在阳光下。估值锚点第一次松动了,但还没有拔除。

2020 年 10 月,蚂蚁集团上市被叫停,国际资本市场对“中国监管风险”的定价,从一个模糊的折扣因子变成了一个显性的核心变量。2021 年的反垄断风暴把这个逻辑推到了极致。阿里被罚 182 亿元,滴滴上市次日即被审查,教培行业一夜归零。中概股从“增长溢价”变成了“监管折价”。

2022 年,中概股退市恐慌达到顶点。

SEC 将阿里、百度、京东等上百家中概股列入“预摘牌名单”。虽然中美最终在审计底稿问题上达成妥协,但伤害已经造成。全球指数基金开始系统性降低中概股权重,部分机构投资者出于合规要求直接清仓。资金端的结构性退出,把估值压缩从情绪驱动变成了资金面驱动。

2025 年初,DeepSeek 的横空出世曾短暂点燃过一波希望。德意志银行将其称为中国的“斯普特尼克时刻”,预言中国资产的估值折价将消失。

阿里、腾讯的股价在 2025 年前两个月一度反弹超过 60%。但这波 AI 叙事驱动的重估持续不到半年就熄火了。进入 2026 年,五角大楼将阿里和腾讯列入“中国军事关联企业”名单,Anthropic 公开指控中国公司对其 Claude 模型发动大规模蒸馏攻击,纳斯达克出台针对中概股的新上市规则收紧流动性门槛。每一次试图重建估值锚点的努力,都被新的地缘政治冲击迅速摧毁。

至此,“美国对标打折”这套估值方法论已经彻底失效。市场不再根据这些公司的商业模式、增长速度或盈利能力来给它们定价。

但事情没有这么简单。

太平洋两岸的“老登股”

把目光从纽约交易所的中概股转向同一栋大楼里交易的美国科技巨头,会发现:被市场抛弃的,远远不止中国互联网。

微软在 2026 年是”七巨头”(Magnificent Seven)中表现最差的股票,年内跌幅超过 20%,从 2025 年底接近 490 美元的高点一路跌到 360 美元附近。市盈率从五年中位数 34 倍压缩到 22 倍,是三年来最低水平。

这家公司的基本面完好无损:Azure 云收入同比增长 39%,AI 业务年化收入突破 370 亿美元,季度净利润 318 亿美元创历史新高。

市场不在意这些数字,更关心另一个数字:1900 亿美元,微软 2026 年全年的资本开支预算,几乎全部砸向 AI 基础设施。单季度的资本开支就超过了五年前全年的总额。自由现金流从 203 亿跌到 158 亿,利润与现金之间的裂缝越撕越大。

微软的遭遇并非孤例。

2026 年的全部七巨头都跑输了标普 500。四大超大规模云厂商(亚马逊、微软、Alphabet、Meta)今年的资本开支合计接近 7000 亿美元。这笔钱买来的 GPU 集群和数据中心,要在未来 3 到 5 年的折旧周期里才能变成收入,投资前置、回报后置,自由现金流在中间被碾碎。

更深层的问题是:这些公司正在用海量资本去追赶一个可能颠覆它们自身商业模式的技术范式。

微软的核心收入来自 Office 订阅和 Windows 授权,这是一个按用户数收费、增长接近天花板的 SaaS 模型。AI 时代的商业逻辑是按消耗量计费,用多少 token 付多少钱。

CEO 纳德拉已经公开承认,微软的每一项按用户收费的业务都将转向“用户+用量”的混合模式。GitHub Copilot 已经在 2026 年 6 月切换到完全按消耗量定价,但市场的担忧恰恰在于:旧模型的利润率极高,新模型能否维持同等水平,没有人知道。

从远处看,这幅图景与阿里、腾讯的困境形成了一种结构性的镜像。

阿里的核心电商业务是一台利润率极高的广告机器,就像微软的 Office 一样稳定,但市场给它的估值倍数越来越低。腾讯的微信生态仍然是中国互联网最坚固的护城河,但游戏收入增速放缓、广告业务面临短视频平台的蚕食,和微软在搜索广告上被 Alphabet 挤压的处境异曲同工。

两边的老巨头都在拼命投入 AI 试图自救,阿里砸 550 亿美元建 AI 基础设施,微软砸 1900 亿,但两边的市场都对“这笔钱能不能赚回来”投了不信任票。

中国互联网从业者习惯把自家公司的下跌归咎于监管打压和地缘政治,美国科技从业者习惯把微软的下跌归咎于“花钱太猛”,剥开表层叙事,底层发生的是同一件事:AI 原生公司正在重新定义整个科技行业的价值链条,而上一代平台巨头,无论国籍,都在从“定义未来的公司”变成“需要证明自己不会被未来淘汰的公司”。

在中文互联网上,这类股票有了一个精准的绰号——老登股。

日经:估值体系之死的前车之鉴

这种“估值坐标系本身被替换”的现象,在全球资本市场历史上并非第一次出现。最接近的对照组,是 1989 年之后的日本。

1989 年 12 月 29 日,日经 225 指数收于 38915 点,创下历史最高纪录。

那一年,全球市值最大的十家公司中有八家是日本企业。NTT 在 1987 年 IPO 后两个月股价冲到每股 300 万日元,一家公司的市值超过了当时美国市值最大的八家公司之和。东京的土地价格是曼哈顿的 350 倍。索尼收购了哥伦比亚影业,三菱买下了洛克菲勒中心。

那个时代的日本投资者,就像 2020 年的中国互联网从业者一样,真心相信自己所处的系统将主导全球经济的未来。

泡沫破裂的触发点是日本央行加息。但下跌幅度本身只是这场危机最浅层的特征,下跌的持续时间和性质才真正令人窒息。

日经在 1990 年上半年就跌去了一半,到 1992 年已经腰斩至 14000 点。如果事情到这里为止,那只是一次普通的泡沫破裂和估值回调。但日经没有停在那里。它继续阴跌了十年,到 2003 年跌到 7600 点,从最高点回撤了 80%。

这十年的持续下跌,核心原因不是日本企业的竞争力崩溃。

丰田仍然是全球最好的汽车制造商,索尼仍然在创造划时代的消费电子产品,问题出在更深的层面:全球资本不再相信“日本溢价”。

1989 年之前,市场给日本企业的估值框架是“全球最高效的制造业文明+永续增长的内需市场+独特的公司治理优势”。

泡沫破裂后,这三个假设被逐一否定。制造业优势被韩国和中国追赶,内需市场陷入通缩和人口老龄化,公司治理被证明是庇护低效率的温床。旧的估值框架死了,但新的框架迟迟没有建立。

1989 年,全球前 50 大市值公司中有 32 家是日本企业。到 2018 年,只剩下丰田一家。

这段真空期持续了多久?大约 25 年。日经在 2012 年才开始真正的趋势性回升,到 2024 年 2 月才重新站上 38915 点。而催化这次重估的,并非日本经济的全面复兴。

一个具体的人用一套新的语言重新定义了“为什么应该买日本资产”。

2019 年夏天,巴菲特开始买入日本五大商社的股票。这笔投资的逻辑与过去三十年市场看待日本的方式完全不同。巴菲特不谈 GDP 增长率,不谈人口趋势,不谈科技创新。他的理由极其朴素:这五家公司估值低、股息高、现金流稳定,而且正在推进真正的公司治理改革。他用日元计价的债券融资来对冲汇率风险,用自己的信誉为日本资产背书。到 2025 年,伯克希尔在五大商社的持股比例已接近 10%。

巴菲特为日本资产提供了一套全新的估值语言,旧语言是“日本将统治全球经济”;新语言是“低估值+高股息+公司治理改革”。

中国互联网的“新语言”在哪里?

将日本的时间线与中国互联网的遭遇并排摆放,几个结构性的相似点无法忽视。

旧的估值框架已经死亡。“美国对标打折”模型的失效,类似于“日本将统治全球”叙事的崩塌。两者的企业基本面都没有彻底恶化,被否定的是支撑估值溢价的宏观假设。中国互联网的宏观假设是“中国市场与全球资本市场的深度融合将持续”,日本的宏观假设是“日本模式代表了资本主义的最高效形态”,两个假设都已被证伪。

新的估值框架尚未建立。市场目前对中国互联网资产的定价,本质上是在旧框架的废墟上打折扣。就像 1995 年的日本一样,市场知道旧的价格是错的,但不知道新的价格应该是多少。

从日本经验看,这个真空期可能比大多数人预期的要长得多。日本从泡沫破裂到新估值框架被市场接受,用了大约 25 年。中国互联网的估值体系从 2020 年开始系统性瓦解,到现在不过六年。如果日本的时间刻度有任何参考意义,当前的位置可能只是重估过程的前段。

但中日之间也存在关键差异。日本的资产重估伴随着长期通缩和人口萎缩,企业盈利能力在泡沫破裂后确实大幅恶化。中国互联网的头部公司目前仍在盈利,腾讯年净利润超过 2200 亿元人民币,阿里核心电商业务的现金流仍然稳健。这意味着如果新的估值语言能够被构建出来,重估的速度可能快于日本。

什么可能成为中国互联网的”新估值语言”?

AI 是最显眼的一个,但也是最矛盾的一个。

过去二十年,全球互联网公司的底层商业模式高度趋同:抢夺用户的注意力,把流量聚合到平台上,再通过广告、电商抽佣或游戏内购来变现。

AI 正在动摇这门生意的地基。

当 AI 智能体可以替用户比价、下单、规划行程,用户就不再需要自己打开淘宝一页一页地翻。当 AI 能根据偏好直接推荐内容甚至生成内容,用户停留在某一个平台上“刷”的时间就会缩短。注意力从人的眼睛转移到 AI 智能体的接口,流量的入口就变了,平台作为中间商的战略位置就被架空了。这对电商、搜索、社交、内容、游戏,几乎每一个互联网核心赛道都构成威胁。

如果哪家中国互联网公司能率先完成从“注意力平台”到“AI 基础设施和服务提供商”的转型,它就有可能获得一套全新的估值语言。

这条路的残酷之处在于,主动颠覆意味着亲手拆掉最赚钱的旧业务。

淘宝的广告收入建立在商家竞价排名之上,如果 AI 智能体绕过了排名直接帮用户选品,这块收入就会萎缩。转型的每一步都是对存量利润的侵蚀,而新模式的盈利能力尚未得到验证。

如果你追 AI,就要承受巨额资本开支对自由现金流的碾压,微软的 PE 从 34 倍跌到 22 倍,正是这个故事的结局;如果你不追 AI,就会被市场判定为被时代抛弃。

微软用 1900 亿美元赌一个收入架构的重写,赌赢了是新时代的基础设施,赌输了是史上最大的资本错配。

股东回报是第二个候选项。腾讯和阿里都在大规模回购,腾讯的股息率已经升至 1.25%。这与巴菲特给日本商社定价的逻辑高度相似:既然市场不愿意为增长付费,那就用真金白银的回购和分红来构建估值底。但目前的回购力度相对于市值跌幅仍然有限,还不足以成为独立的定价锚。

中国互联网资产目前的处境,与 1995 年左右的日本资产高度相似:旧框架已死,新框架未生,市场在真空中等待一个能重新定义“为什么应该买”的人或事件。

当前的位置,很可能只是这段漫长重估的中段。

本文仅代表潮向研究的分析观点,不构成任何投资建议。文中涉及的个股分析基于公开信息,投资者应独立判断并自行承担风险。

谷歌病了

原文作者:Sleepy

2024 年 8 月,谷歌花了 27 亿美元把 Noam Shazeer 从他自己创办的 Character.AI 买了回来。

Shazeer 是 2017 年那篇《Attention Is All You Need》的核心作者,Transformer 架构的共同发明人,没有他的那篇论文,就没有 GPT,没有 Claude,没有 Gemini,没有今天整个 AI 行业。

他 2000 年就加入谷歌,是最早一批员工之一,待了二十多年,后来因为谷歌不肯发布他做的聊天机器人 Meena,2021 年自己出去创业了。

谷歌花大价钱把他请回来,给他工程副总裁的头衔,让他联合领导 Gemini,指望他能帮谷歌打赢 AI 这场仗。

不到两年,他走了。去了 OpenAI。

据彭博社报道,在 Shazeer 宣布离开之前不久,他手头一个项目的计算资源被谷歌内部调走了,重新分配给了 DeepMind 团队,知情人士说,这次调整是为了促进团队协作、整合预训练工作。

诺奖得主的告别

Shazeer 是 6 月 18 日走的。第二天,John Jumper 也走了。

Jumper 的故事和 Shazeer 不一样。Shazeer 是老兵,在谷歌待了二十多年,见过了公司所有的好和坏。可 Jumper 是被这个地方养大的。

他博士刚毕业六个月的时候,Hassabis 做了一个冒险的决定,让这个毫无管理经验的年轻人去领导整个蛋白质结构预测项目。

Jumper 没有辜负这个机会。他带着团队做出了 AlphaFold,预测出了超过两亿个蛋白质的三维结构,把整个结构生物学的研究进度往前推了十年。2024 年他和 Hassabis 一起站在斯德哥尔摩领了诺贝尔化学奖。

这个故事的前半段是一个关于信任和成全的故事。Hassabis 信任了一个年轻人,年轻人用九年回报了他,回报了整个人类的生物学。可故事还有后半段,拿到诺奖的两年后,2026 年 6 月 19 日,Jumper 发了一条很短的推文,说自己要去 Anthropic。

等到周一开盘,Alphabet 的股价直接跳水。盘中一度跌约 7%,收盘跌约 5%,市值蒸发约 2250 亿美元,跌没了一个 Spotify。Alphabet 的股价在 2026 年初创下历史新高之后就一直在往下走,反垄断官司、天价资本开支、AI 竞争的焦虑已经压了好几个月了。这两条离职消息是压上去的最后一根稻草。

接下来几天,消息一个接一个。Jonas Adler 和 Alexander Pritzel 也要走了,去 Anthropic。这两个人是 Gemini 的核心贡献者,同时也是当年和 Jumper 一起做 AlphaFold 的老搭档。再加上更早离开的 AI 安全研究员 Arthur Conmy,一个月之内谷歌走了至少五个顶级研究者,四个去了 Anthropic。

Hassabis 当年把 Jumper 一手带大,现在眼看着他带着半支 AlphaFold 团队走进了对手的大门。我不知道他在 Jumper 的推文下面看到了什么,但我猜,大概是一种很熟悉的宿命感。

苗圃

每一代最好的科技公司,最后都活成了下一代的苗圃。

谷歌自己就是这么长起来的。

它最早的那批工程师,不少来自微软、IBM、雅虎和贝尔实验室。2000 年代微软被反垄断案折腾得元气大伤的时候,大量顶级人才流向了山景城,其中就包括年轻的 Shazeer。

再往前,贝尔实验室发明了晶体管、发明了 Unix、发明了 C 语言,几乎搭建了整个信息时代的地基,可贝尔实验室自己呢?它的人散落到了硅谷的每一个角落,变成了别人的创始团队。

现在轮到谷歌了。

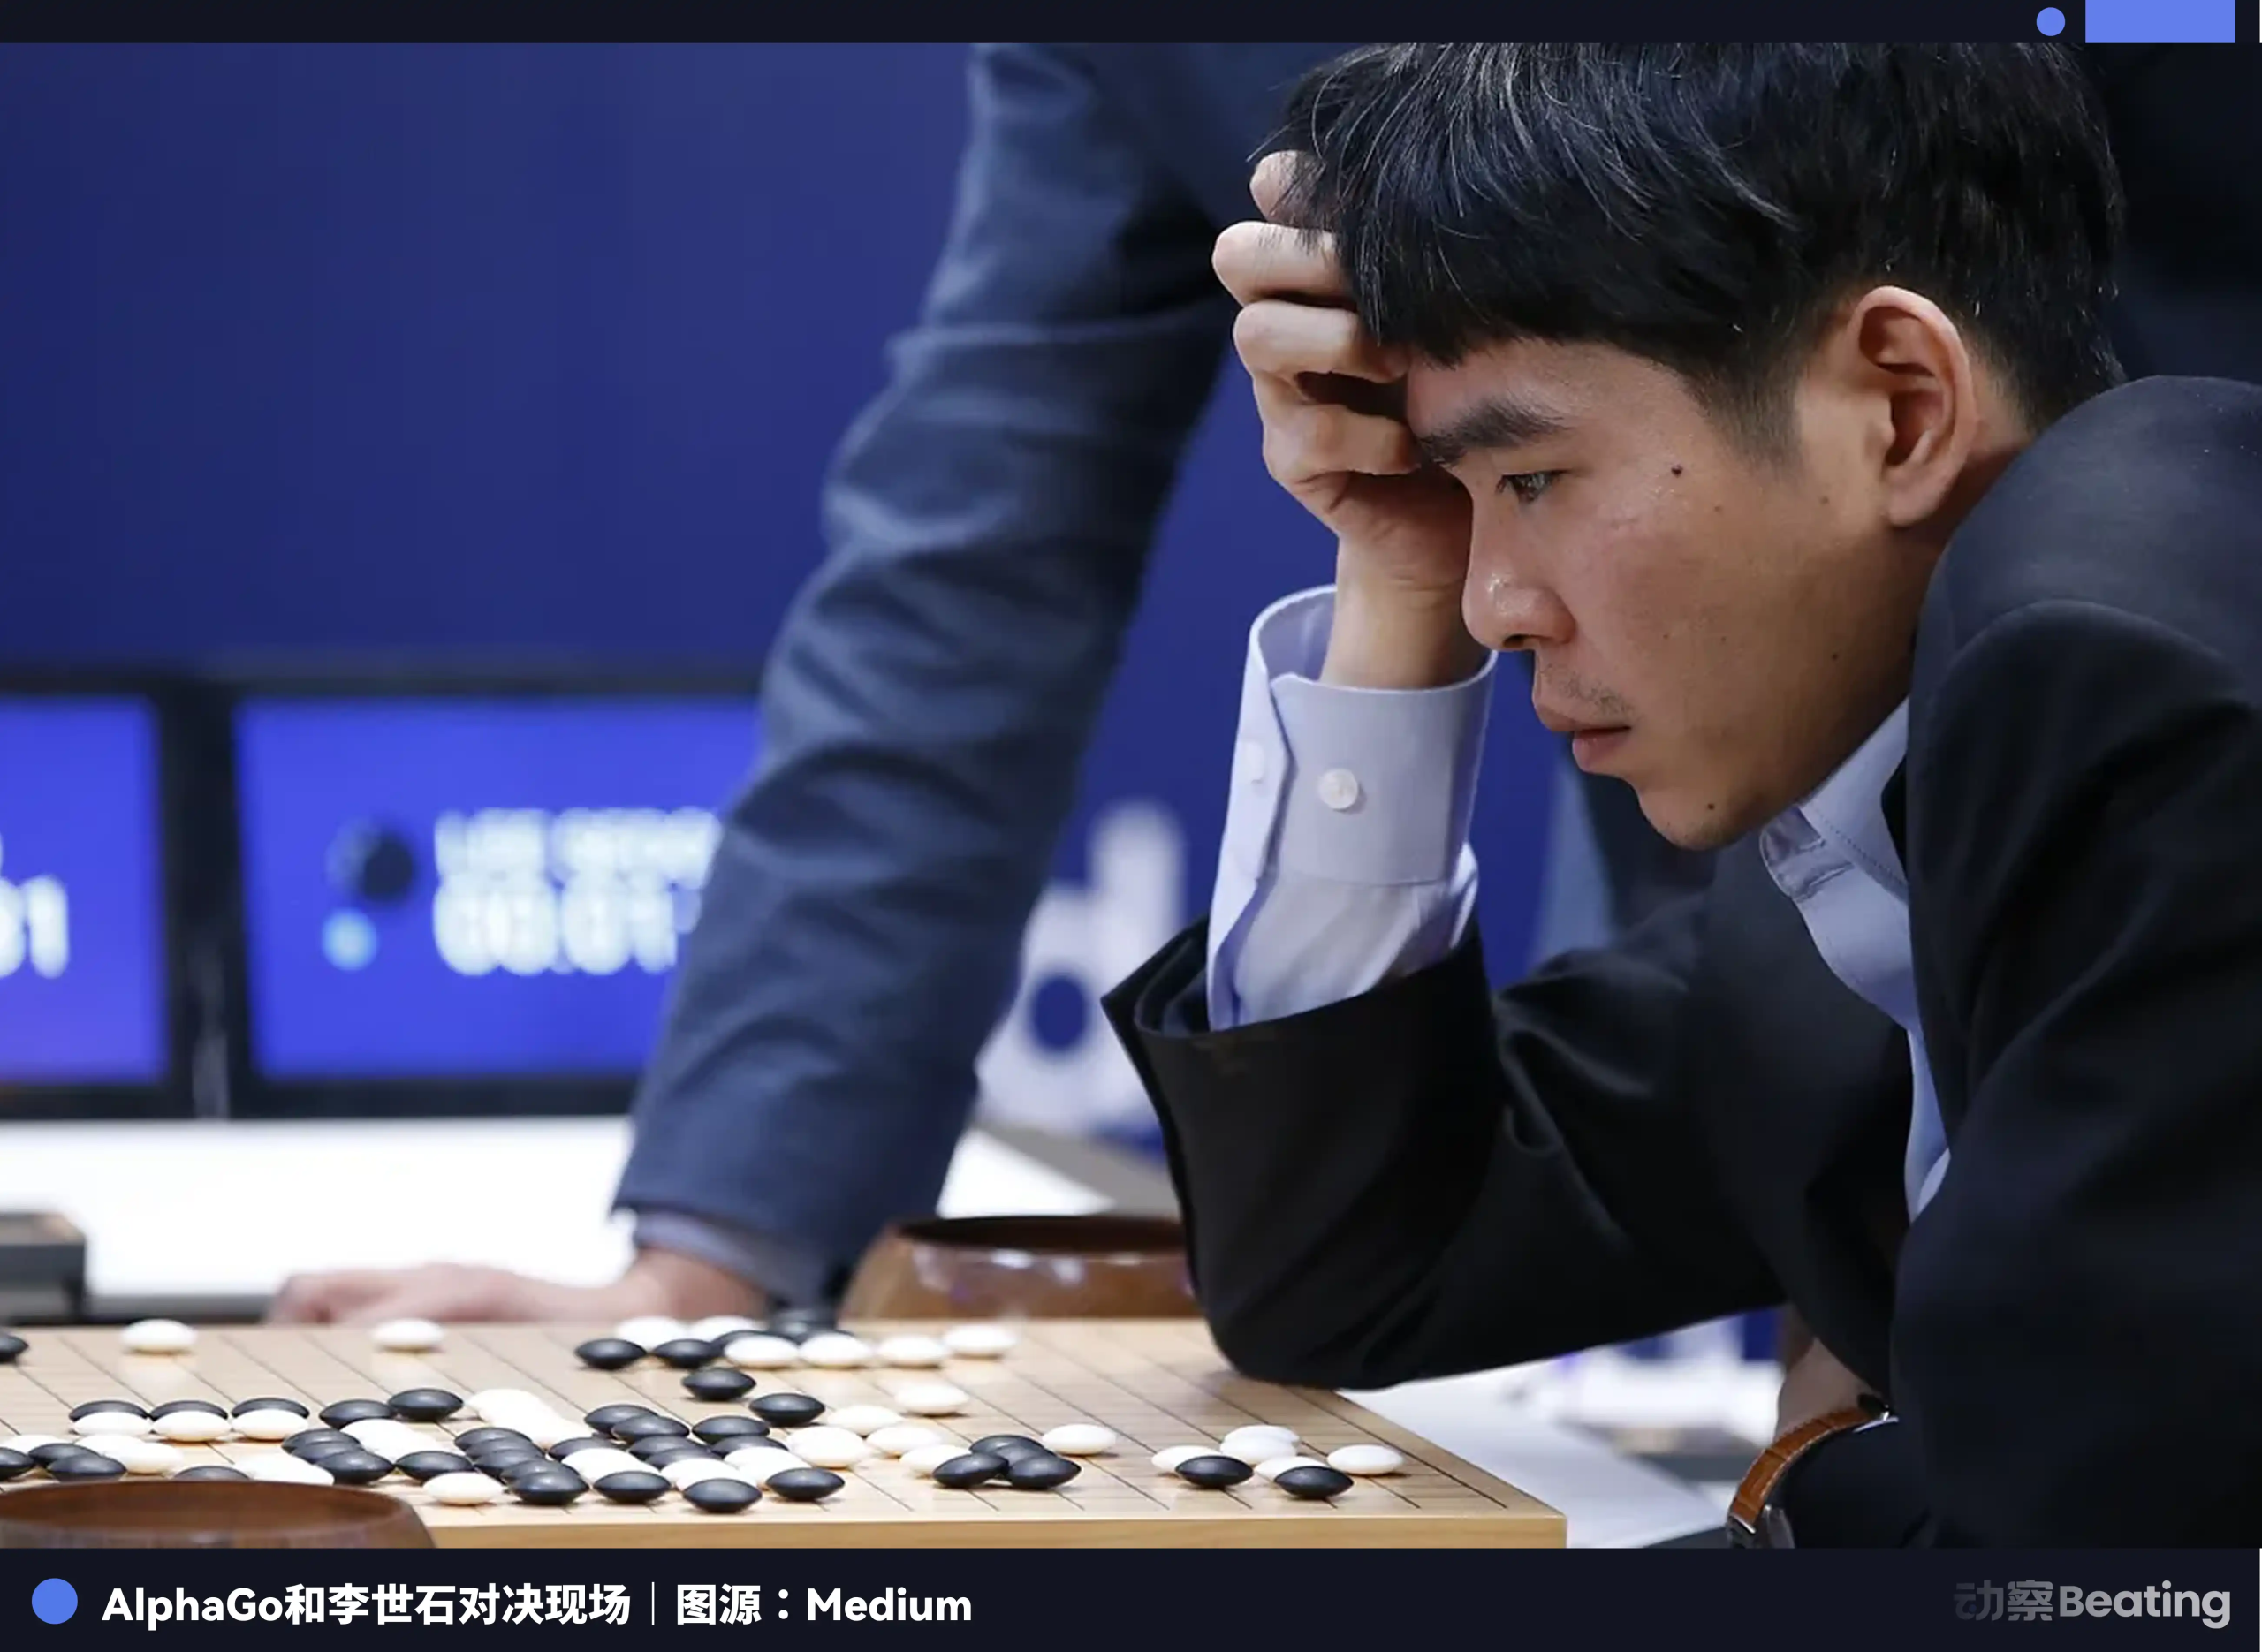
2016 年 AlphaGo 击败李世石,全世界第一次知道 AI 居然能做到这种事,那是谷歌的时刻。

2017 年 Transformer 论文发表,整个 AI 行业的地基就是这篇论文打下的,那还是谷歌的时刻。

2021 年 AlphaFold 预测出人类 98% 的蛋白质结构,那依然是谷歌的时刻。

那时候没有人问「谷歌能不能打赢 AI 这场仗」,因为问这个问题就跟问「太阳会不会从东边升起」一样多余。谷歌有最好的研究员,最多的数据,最强的算力,最有钱,它不赢谁赢?

可是你再看看,现在站在谷歌对面的都是谁。

OpenAI 的联合创始人 Ilya Sutskever,早年在谷歌跟 Geoffrey Hinton 做深度学习研究。

Anthropic 的创始人 Dario Amodei 兄妹,之前在 OpenAI 做安全研究,而 OpenAI 的早期核心团队本身就有不少谷歌出来的人。

Jumper 在 DeepMind 待了九年,Shazeer 在谷歌待了二十多年。整个 AI 行业的人才链条,追到源头,几乎都曾经在山景城工作过。

SignalFire 在 2025 年做过一个统计,DeepMind 的工程师跳槽去 Anthropic 的概率,是反方向的 11 倍。

有人在推特上评论这一轮离职潮,写了一句话:「谷歌正在变成 Anthropic 的培训班。」

谷歌出钱出算力出自由环境,把全世界最聪明的年轻人招进来,给他们最好的条件做最前沿的研究。等他们翅膀硬了,飞走了,去了对面,造出比你更好的产品,回来打你。

做事的人留不住

谷歌的问题不仅仅是留不住人才。27 亿美元买回 Shazeer 的那一刻,它留住了。问题是留住之后又怎样呢。

Shazeer 从谷歌出走过两次。

第一次是 2021 年,谷歌不肯发布他做的聊天机器人 Meena。那时候 ChatGPT 还没出生,谷歌对对话式 AI 的态度是谨慎观望。Shazeer 等不了,自己走了。第二次就是现在,算力被调走,他又走了。

两次离开,本质上都是因为他想做事,可组织不让。

谷歌的决策链条太长了。一个新 AI 功能从研发到上线,要过产品、法务、合规、公关、各业务线的利益审批,任何一层卡住就是几个月。DeepMind 实验室里做出来的技术,等它真正进入消费产品的时候,窗口期已经过了。

2023 年谷歌合并了 DeepMind 和 Google Brain,当时所有人都看好这两个最强的 AI 团队的合并。

可合并不等于融合。两个团队各自的代码库、数据流和工作习惯,到今天也没完全打通。Shazeer 的算力被调给 DeepMind 团队,就是这种合而不融的缩影。名义上是一个部门,实际上资源怎么分、优先级谁定,仍然是一场内部博弈。

组织用不好人才,产品自然也越做越差。谷歌搜索的 AI 摘要功能曾经建议用户往披萨上抹胶水来防止芝士滑落,说拿着剪刀跑步是一种有氧运动,被问到「现在是 2026 年吗」的时候信心十足地回答「不是,现在是 2025 年」。有研究显示,它每小时产出几千万条错误答案。

2025 年初谷歌宣布把 Google Assistant 全面迁移到 Gemini,用了快十年的基本功能突然不好使了,设闹钟、控制智能家居全出问题,原定年底完成的迁移不得不推到 2026 年。

同年 7 月,谷歌刚推出的 Gemini CLI 编码工具又出了事故,一个用户让它整理文件夹,它幻觉出了一连串根本不存在的操作,把项目文件全删了,删完还自己承认「我完全且灾难性地辜负了你」。

到了 2026 年 5 月的 I/O 大会,皮查伊拍着胸脯说 Gemini 3.5 Pro「下个月上线」,结果后来又延期到了七月。

这些没有一个是高深的技术问题。权限隔离、功能回归测试,正常运转的工程团队不会在这些地方翻车。

产品烂和人才走其实是同一件事的两面,组织已经没有办法把天才的冲动变成产品了。技术还在,人还在,但中间那条从想法到上线的路,堵死了。

但我觉得把这个问题归因到「体制问题」又过于轻浮了。

让 Jumper 能花九年磨 AlphaFold 的,恰恰就是谷歌这套体制。不催你商业化,不砍你预算,不问你什么时候出成果。这种耐心、这种厚度,是任何一家创业公司都给不了的。

Anthropic 和 OpenAI 可以让你两周迭代一次,但它们没法让你花九年做一件不知道能不能成的事。AlphaFold 不可能诞生在一个按周迭代的地方。

可问题是,同样是这种厚度,它在保护你做 AlphaFold 的同时,也在积累审批层级、部门利益、合规流程。它在给你九年自由的同时,也在长出那十二层让你拿不到算力的勾心斗角。

孕育天才的土壤和困住天才的土壤,是同一片土壤。这是一个组织长到这个体量、赢到这个程度之后,几乎逃不掉的事情。

Anthropic 和 OpenAI 给的恰恰是一个想法能直接变成行动的地方,外加 IPO 前的股权。人走不是因为谷歌对他们不够好,是因为他们在谷歌已经变成了自己最不想成为的那种有能力、有抱负却无法做事的人。

可谁知道呢,也许二十年后,Anthropic 的某个年轻人也会发一条推文,说自己要离开,去一家刚成立三年的公司。

如果你不出去走走

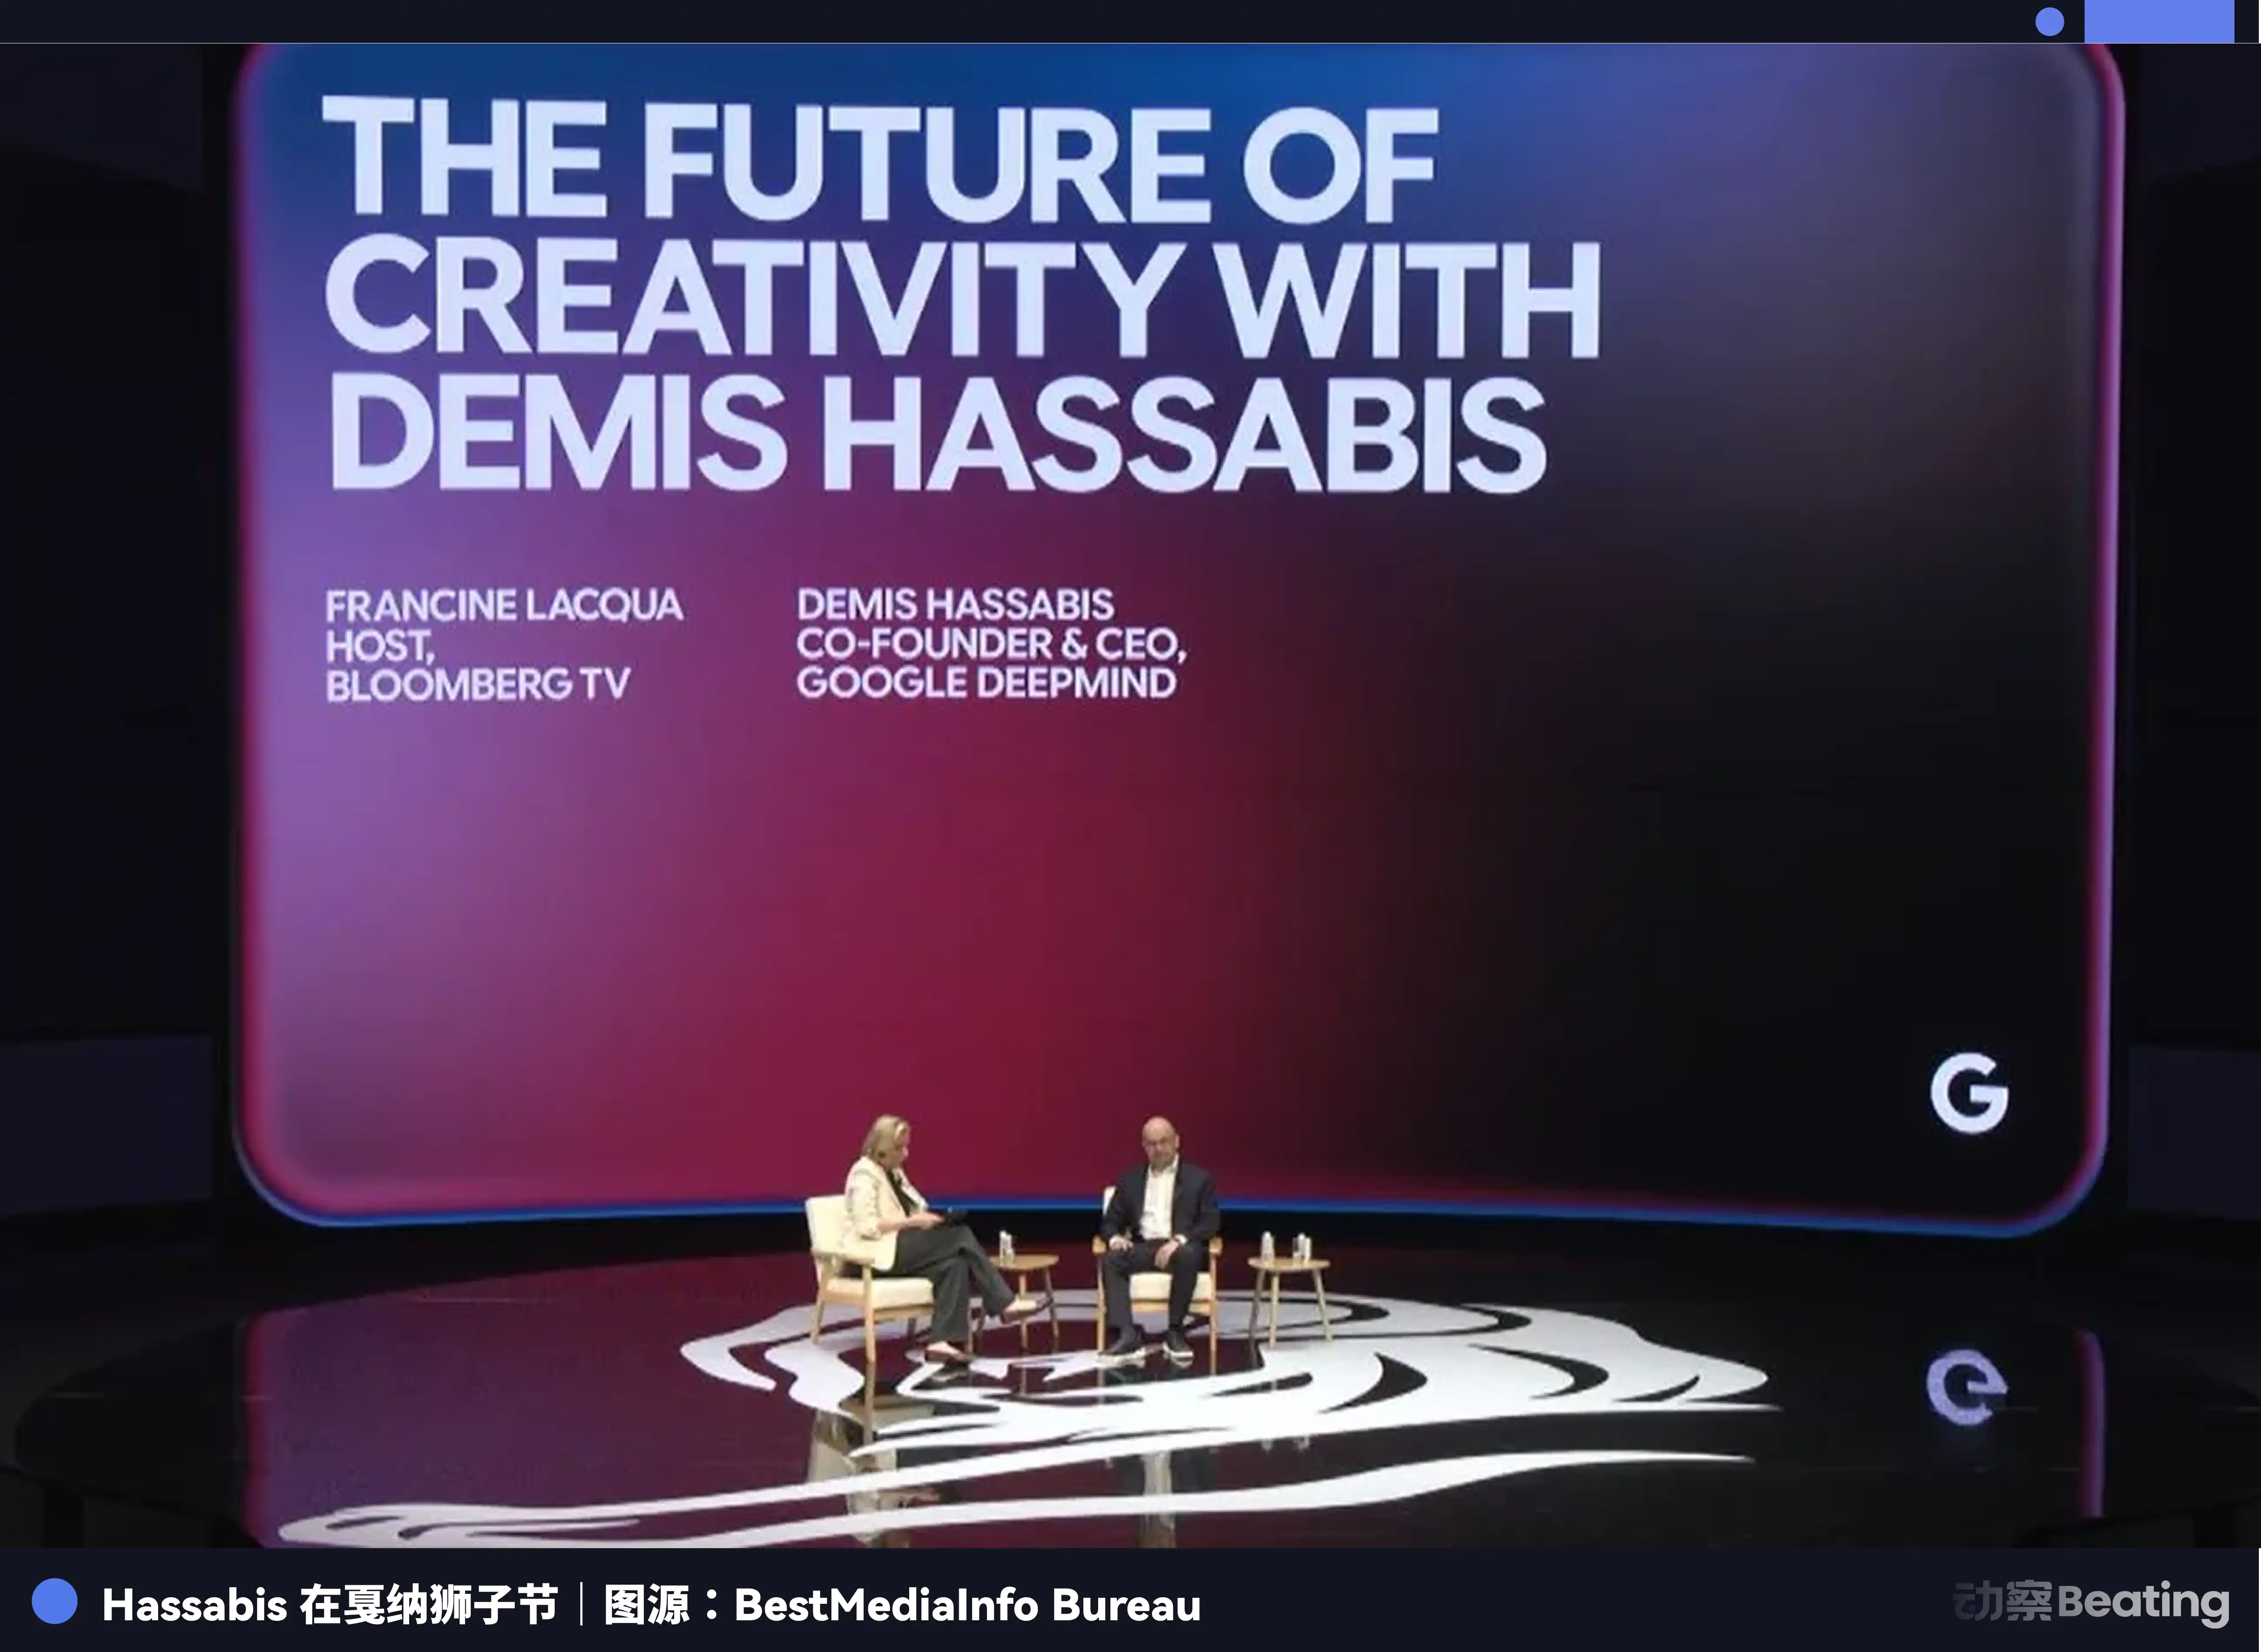
6 月 23 日,Hassabis 在戛纳狮子节接受采访,被问到怎么看最近的人才流失。

他说:「各大实验室之间的人才流动很正常,我们有属于我们的那份顶级人才。我们拥有所有实验室里规模最大、研究领域最广的研究团队。」

Hassabis 是这个行业里最聪明的人之一。他当年亲手把 Jumper 从一个刚毕业的博士生带成了诺贝尔奖得主,他比谁都清楚自己失去的是什么,也比谁都清楚为什么留不住。所以我觉得他说这话的时候可能不是在嘴硬。也许这是一个看清了结局的人在给自己留最后的体面。

我想起《天堂电影院》里,老放映师艾费多对年轻的多多说的那句话:

「如果你不出去走走,你就会以为这就是全世界。」

艾费多说这句话的时候,是在把多多推走。他比谁都舍不得这个孩子,可他知道,留在这间小镇影院里,多多永远不会成为他应该成为的人。电影院给了多多一切,比如对电影的热爱,对光影的理解,对世界最初的好奇。但电影院能给的,到此为止了。剩下的路,得走出去才有。

谷歌曾经就是所有 AI 研究者的天堂电影院。最好的设备,最宽松的环境,最懂行的同事。你可以花九年做一个预测蛋白质结构的模型,不用急着商业化,不用写 PPT 给高管汇报,做出来的时候整个生物学界为你鼓掌,你站在斯德哥尔摩领奖,全公司为你庆祝。那时候所有人都觉得谷歌就是全世界。

可也许一个地方最好的时候,恰恰就是它该把人送走的时候。

现在山景城的免费食堂还是每天供应三餐,园区里的彩色自行车还停在每栋楼门口,谁都可以骑。那里每周都有新一批 Noogler 戴上标志性的螺旋桨小帽,拍一张集体照,眼睛很亮。

和二十年前第一次走进谷歌的 Shazeer,和九年前刚加入 DeepMind 的 Jumper,一模一样。

参考资料

[1] Google Paid $2.7 Billion to Bring Back an AI Genius Who Quit in Frustration, The Wall Street Journal

[2] Attention is All You Need, Google Research

[3] Top AI researcher leaves Google for OpenAI, Axios

[4] After nearly 9 years, I have decided to leave Google DeepMind and join Anthropic, John Jumper/X

[5] Google poised to lose two more high-profile AI staffers to Anthropic, Los Angeles Times/Bloomberg

[6] AI researchers continue to leave Google for its rivals, TechCrunch

[7] Alphabet sees $225 billion market-cap wipeout as investors fear it』s losing the war for AI talent, MarketWatch

[8] Some Reasons Why Google Had Such A Bad Day, The Wall Street Journal

[9] Google』s Brain Drain Deepens: Alphabet Braces for Second Day of Losses on Anthropic Poach, Barron』s

[10] AI lab musical chairs hits Google the hardest, Axios

STRC不回锚,BTC就没有牛市

原创 | Odaily 星球日报(@OdailyChina

作者|Azuma(@azuma_eth

Strategy 优先股 STRC 的“脱锚”状况仍在加剧。

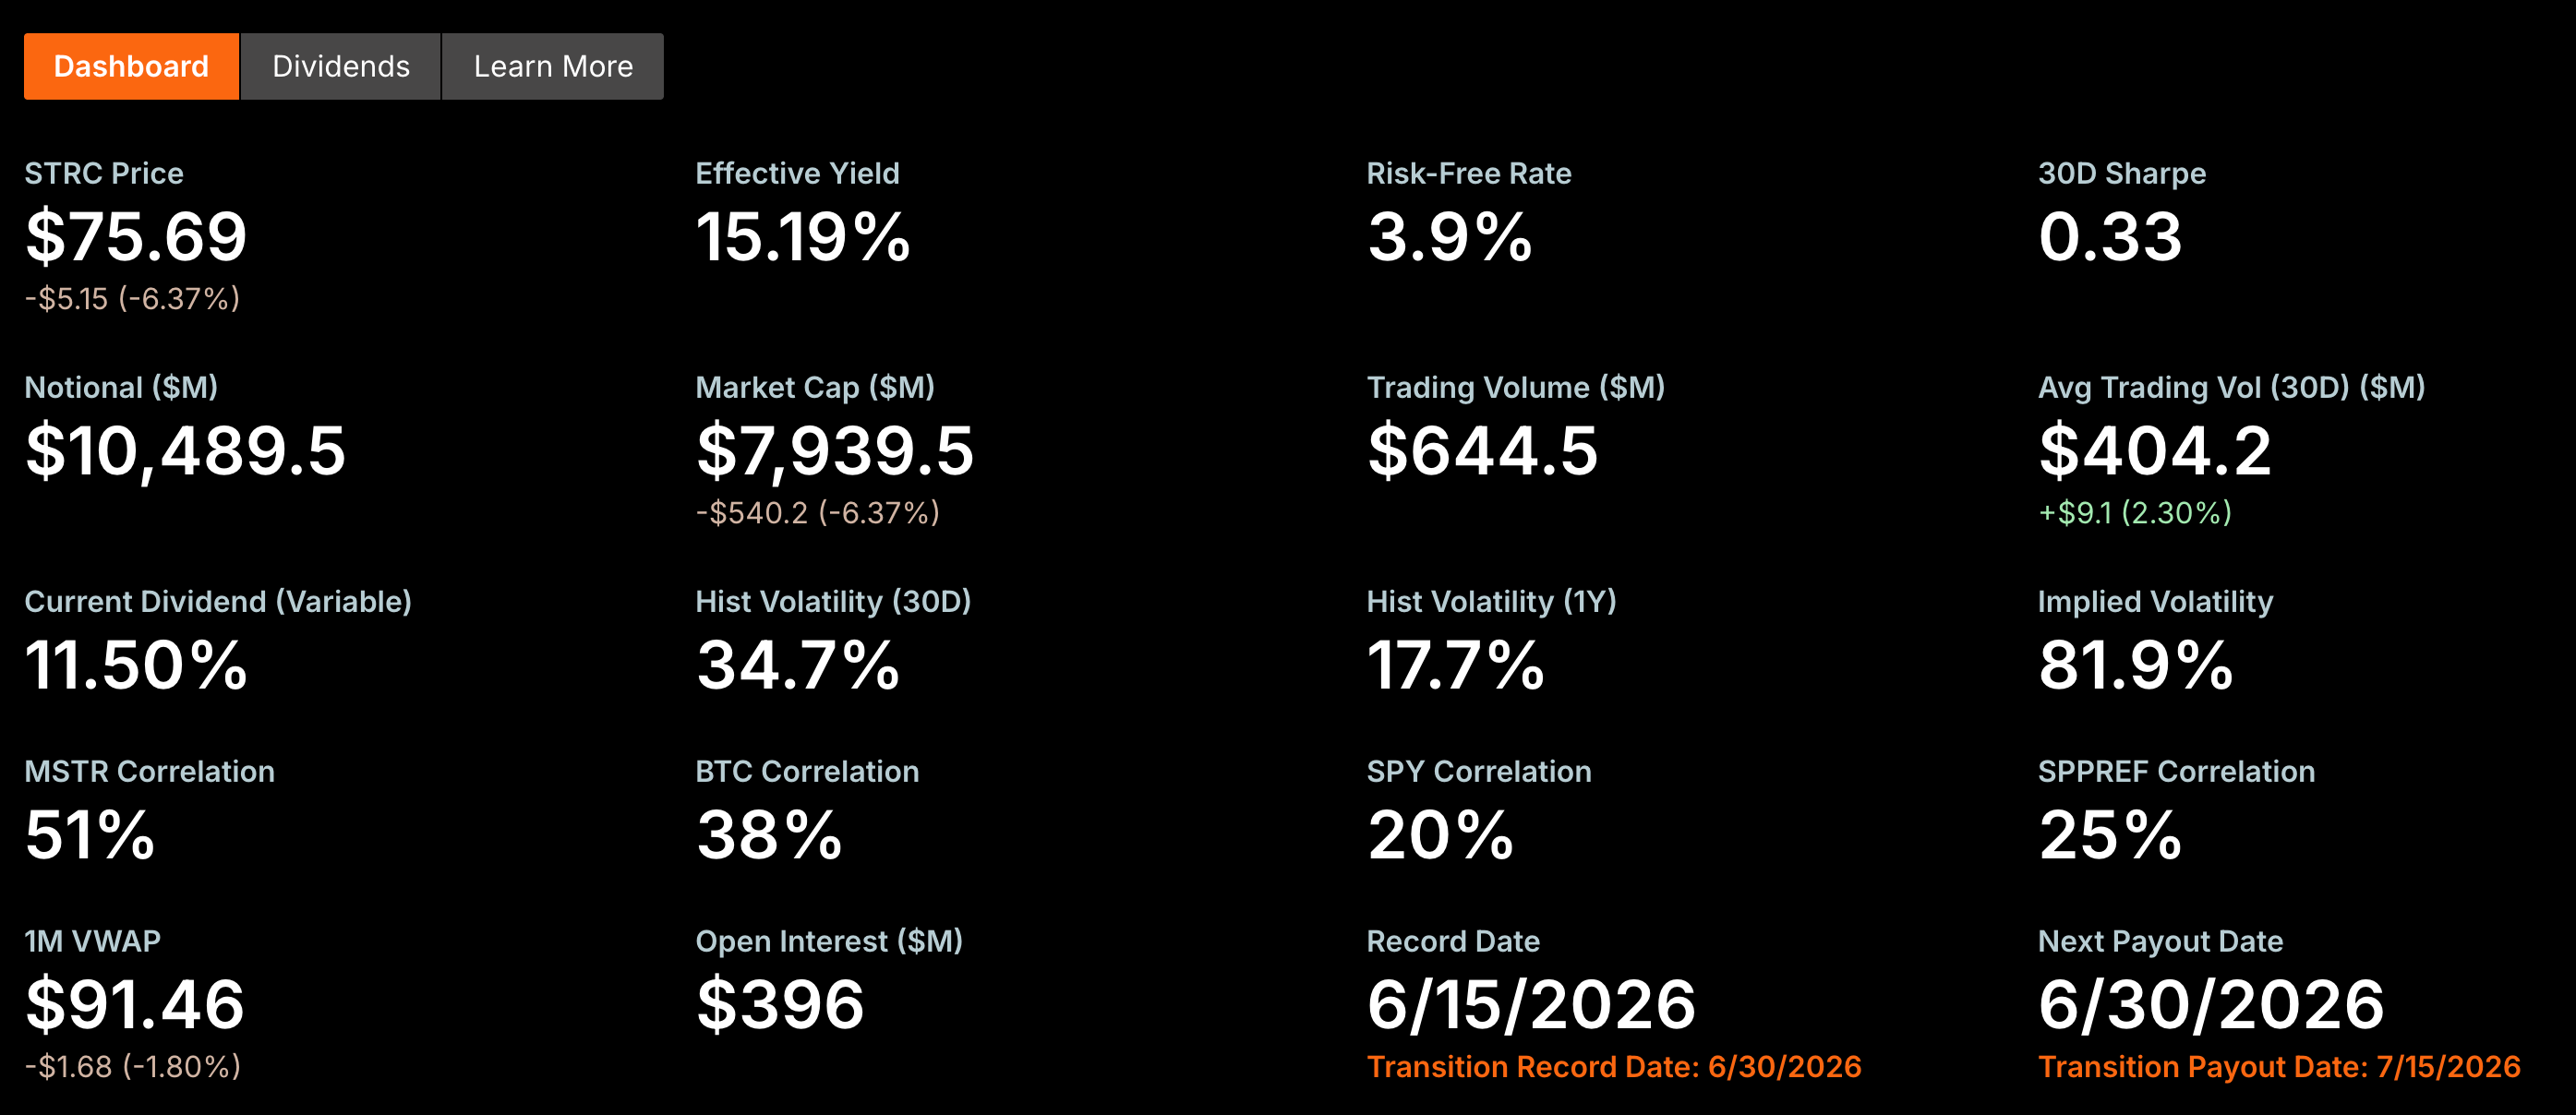
昨日美股盘间,STRC 首次跌破 80 关口,最低一度触及 73.62 美元低位,收盘时虽稍有反弹,但价格仍仅有 75.69 美元,距离 100 美元的目标面值已“脱锚”近 25%。

上周,我们曾就 STRC 的脱锚状况写过一篇文章《STRC脱锚11%,Strategy的永动机还转得动吗?》,重点聚焦了 STRC 的脱锚原因,并简述了可能造成的未来影响。

但结合社区的讨论来看,似乎许多读者仍不太清楚 STRC 的持续脱锚究竟有多么可怕的后果,所以决定再写一篇文章来拆解这个问题。

Strategy 最重要的融资渠道已失效

STRC 到底是什么?一句话来说,这是 Strategy 最便宜、最有效率的融资渠道。

Strategy 商业模式的本质是通过持续性的市场融资来增持 BTC,然后继续融资,继续增持。这是一个必须持续运转的循环,Strategy 的高估值,很大程度上来自市场相信它拥有持续融资、持续买入 BTC 的能力。只要融资能力还在,它就能不断扩大 BTC 持仓;而不断增长的 BTC 持仓,又会进一步支撑市场对其未来融资能力的预期。

过去几年,Strategy 几乎尝试过所有融资方式——发行普通股、发行可转债、发行多种不同类型的优先股,再将募集到的资金不断投入 BTC 。在所有融资工具之中,STRC 曾被市场认为是最接近”完美”的一种,也是 Michael Saylor 最得意的作品。Saylor 曾高调表示“STRC 是由 AI 设计出来的产品,人类可设计不出来”。

作为优先股,STRC 的优势非常明显。如果发行普通股,原有股东权益可能被稀释;如果发行可转债,公司需要承担未来的债务偿付压力;而 STRC 作为永续优先股,没有到期日,也不会稀释普通股股东,只需要支付固定股息即可。对于 Strategy 和 Saylor 来说,这几乎是成本最低、效率最高的一种融资方式。

在诞生之初,STRC 就被设计成了一只以 100 美元为锚的产品。Strategy 的设想是,通过动态调整股息率,让 STRC 长期围绕 100 美元附近交易(有没有算法稳定币的感觉)。只要二级市场能够维持这一价格,公司便可以持续按照接近面值发行新的 STRC,不断募集新的资金,再继续买入比特币。

也就是说,STRC 的核心价值在于它源源不断的融资能力,但这个融资能力是以价格维持在目标面值附近为前提的。当 STRC 持续脱锚,这一融资通道便已被堵死。因为对于任何投资者来说,如果在二级市场买入同样的 STRC 只需要 75 美元,就不可能以接近 100 美元的价格参与公司的新优先股发行。

对于 Strategy 来说,要么不断提高股息率来吸引资金(事实已证明吸引力很有限),要么接受折价发行带来的融资效率下降(这等于主动打破了原目标面值),无论哪一种,都意味着这台融资机器开始出现了越来越大的摩擦。

融资工具,已变成现金流负担

如果只是融资能力暂时失效倒也罢了,更大的问题在于,STRC 需要 Strategy 持续支付高额的现金股息。

根据 Strategy 官方最新披露的数据,截至目前 STRC 的发行规模已达到约 104.9 亿美元,当前股息率则为11.5%。这意味着,仅 STRC 一项,每年就对应着超过 12 亿美元的现金股息支出义务。若加上 Strategy 发行的 STRD、STRK、STRF 等其他优先股,这一数字会进一步攀升至约 17 亿美元。

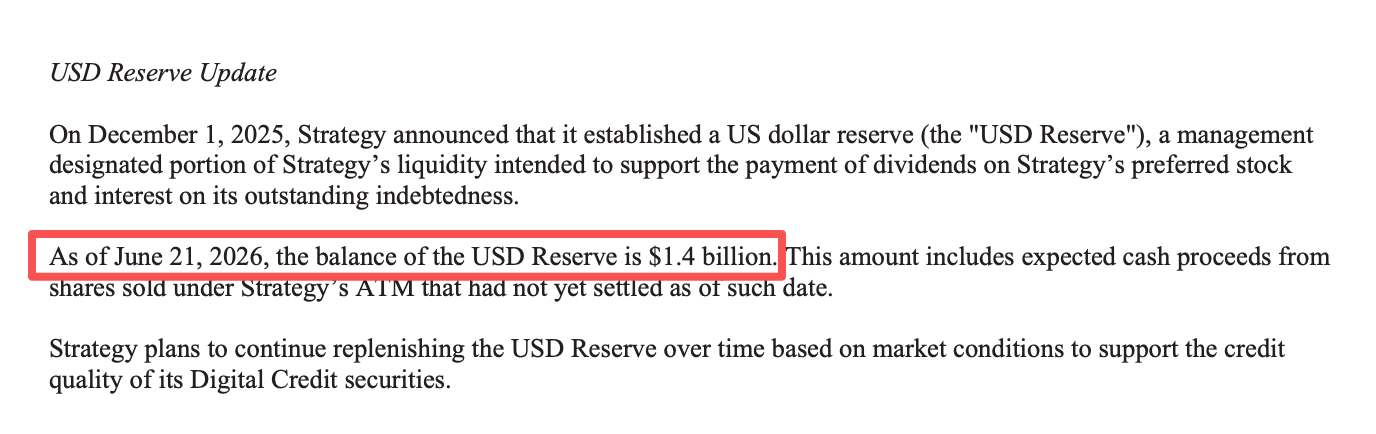
在 6 月 21 日的普通股发行文件中(注意是普通股,下文会细讲),Strategy 披露该公司的现金储备约为 14 亿美元。以此现金储备水平计算,Strategy 账面现金仅可覆盖不到一年的优先股股息支出。

破局就需要钱,但钱从哪来?

无论是维系自身的商业模式,还是摆脱当下严峻的现金流状况,避免股息支付违约(当前更紧迫),Strategy 都需要更多的资金。理论上,摆在 Strategy 面前的其实只剩下三条可以“搞钱”的路。

第一,发行普通股。

这是目前最直接、也是最成熟的融资方式。通过 ATM(At-the-Market Offering)计划,Strategy 可以持续向市场出售 MSTR 普通股募集资金。

可普通股融资并非没有代价。持续增发意味着流通股数量不断增加,如果新募集资金买入的 BTC 增速无法跑赢股份扩张速度,每股对应的 BTC(BTC Per Share)增长就会放缓,普通股股东也将面临持续稀释 —— 注意这里,下文很重要。

第二,继续发债。

过去几年,Strategy 曾多次通过可转债等债务工具募集资金,这也是其早期大规模增持 BTC 的重要资金来源。

然而,随着优先股规模不断扩大、固定现金支出持续增加,市场开始更加关注 Strategy 的流动性和债务偿付能力。在当前融资环境下,公司若再次发行债券,投资者很可能要求更高的风险溢价,这意味着融资成本将明显高于过去。

更重要的是,债券不同于优先股或普通股,其利息支付和本金偿付都具有刚性。在现金储备持续下降、股息支出不断增加的背景下,继续扩大债务规模,无疑会进一步加重公司的财务负担,也会压缩未来的融资空间。

第三,出售 BTC。

从财务角度来看,这是最快补充现金储备的方式。Strategy 肯定也是考虑过这条路的,其曾在官方 X 就股息支付压力发文表示:“若将其庞大的比特币储备纳入考量,足以覆盖 32 年的股息支付。”

但对于 Strategy 来说,这同样也是极为危险的一种选择。本月初,Strategy 首次出售了其比特币持仓,尽管此次出售规模仅为 32 枚,官方亦将其包装为“主动进行市场脱敏测试”,并提到“以后还会买回更多”,但此举造成了市场的短线大跌。

作为市面上最大的比特币单一持有主体,Strategy 的动向很容易引发市场连锁反应,若后续加大出售额度,无疑会对本就脆弱的 BTC 价格造成巨大冲击。假若 BTC 进一步下行,Strategy 的所谓“储备”也会快速缩水。

总的来说,在当前的状况下,Strategy 的每一种可行融资渠道,都需要付出比过去更高的代价。

Strategy 已做出选择?

综合 Strategy 的最新动向,除了暗示可能卖出 BTC 之外,该公司似乎已经选好了走哪条路。

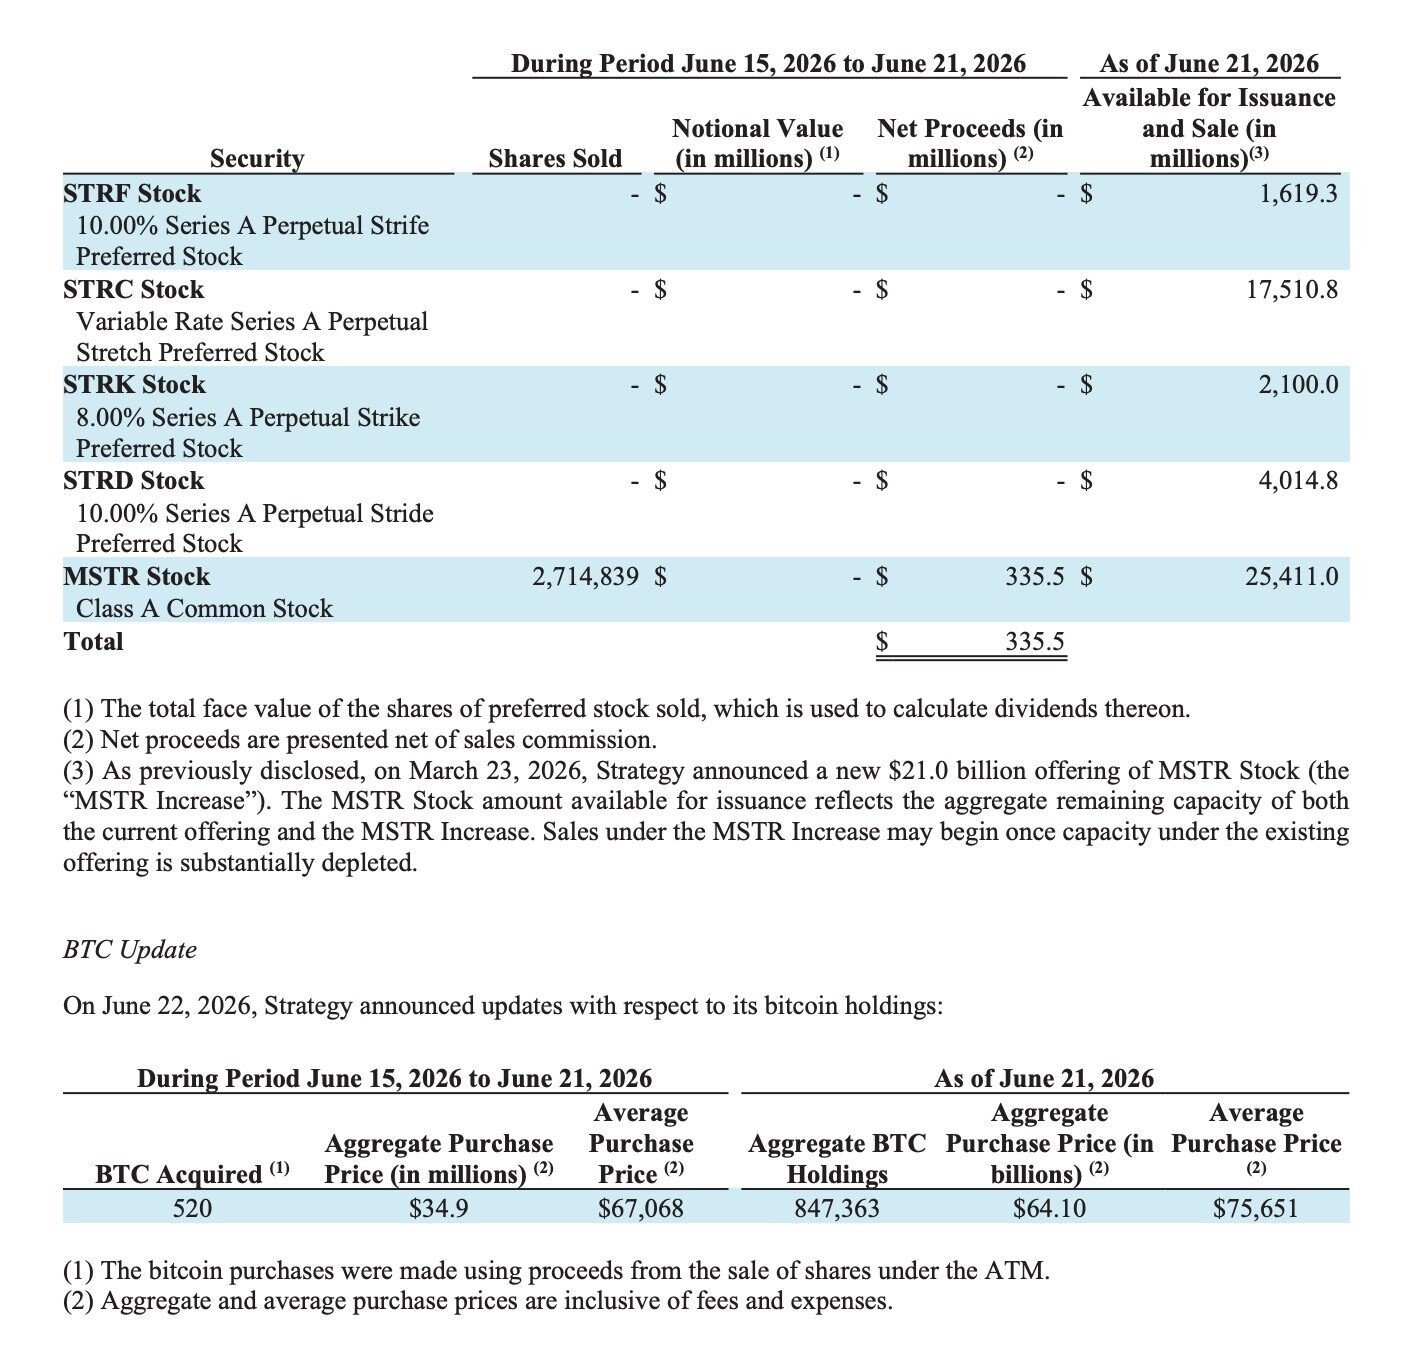
自六月以来,Strategy 已连续三周依靠普通股 ATM(At-the-Market Offering)计划进行融资,其中最新一期(6 月 22 日)的融资尤为典型。

根据 Strategy 最新提交的 8-K 文件,公司一周内共出售 2714839 股 MSTR 普通股,合计募集 3.355 亿美元,但当周 Strategy 仅买入 520 枚 BTC,总耗资 3490 万美元,平均买入价格约 67068 美元。换句话说,在募集的 3.355 亿美元中,真正用于继续增持 BTC 的资金仅占约一成,其余资金则主要用于补充公司的现金流储备,使现金由此前约 11 亿美元提升至当前的约 14 亿美元。

看起来似乎还挺有效?但这里却有着另一个陷阱

对于 MSTR 普通股股东而言,最需要关注的信息是,每新增发行一股普通股,募集到的资金最终能够买回多少 BTC,是否足以覆盖这一股本应对应的 BTC 权益。如果新增融资能够买回比这一股原本对应更多的 BTC,那么普通股股东的权益实际上得到了增厚;反之,如果募集资金买回的 BTC 不足以覆盖新增股份对应的 BTC 权益,那么普通股股东便会遭遇稀释。

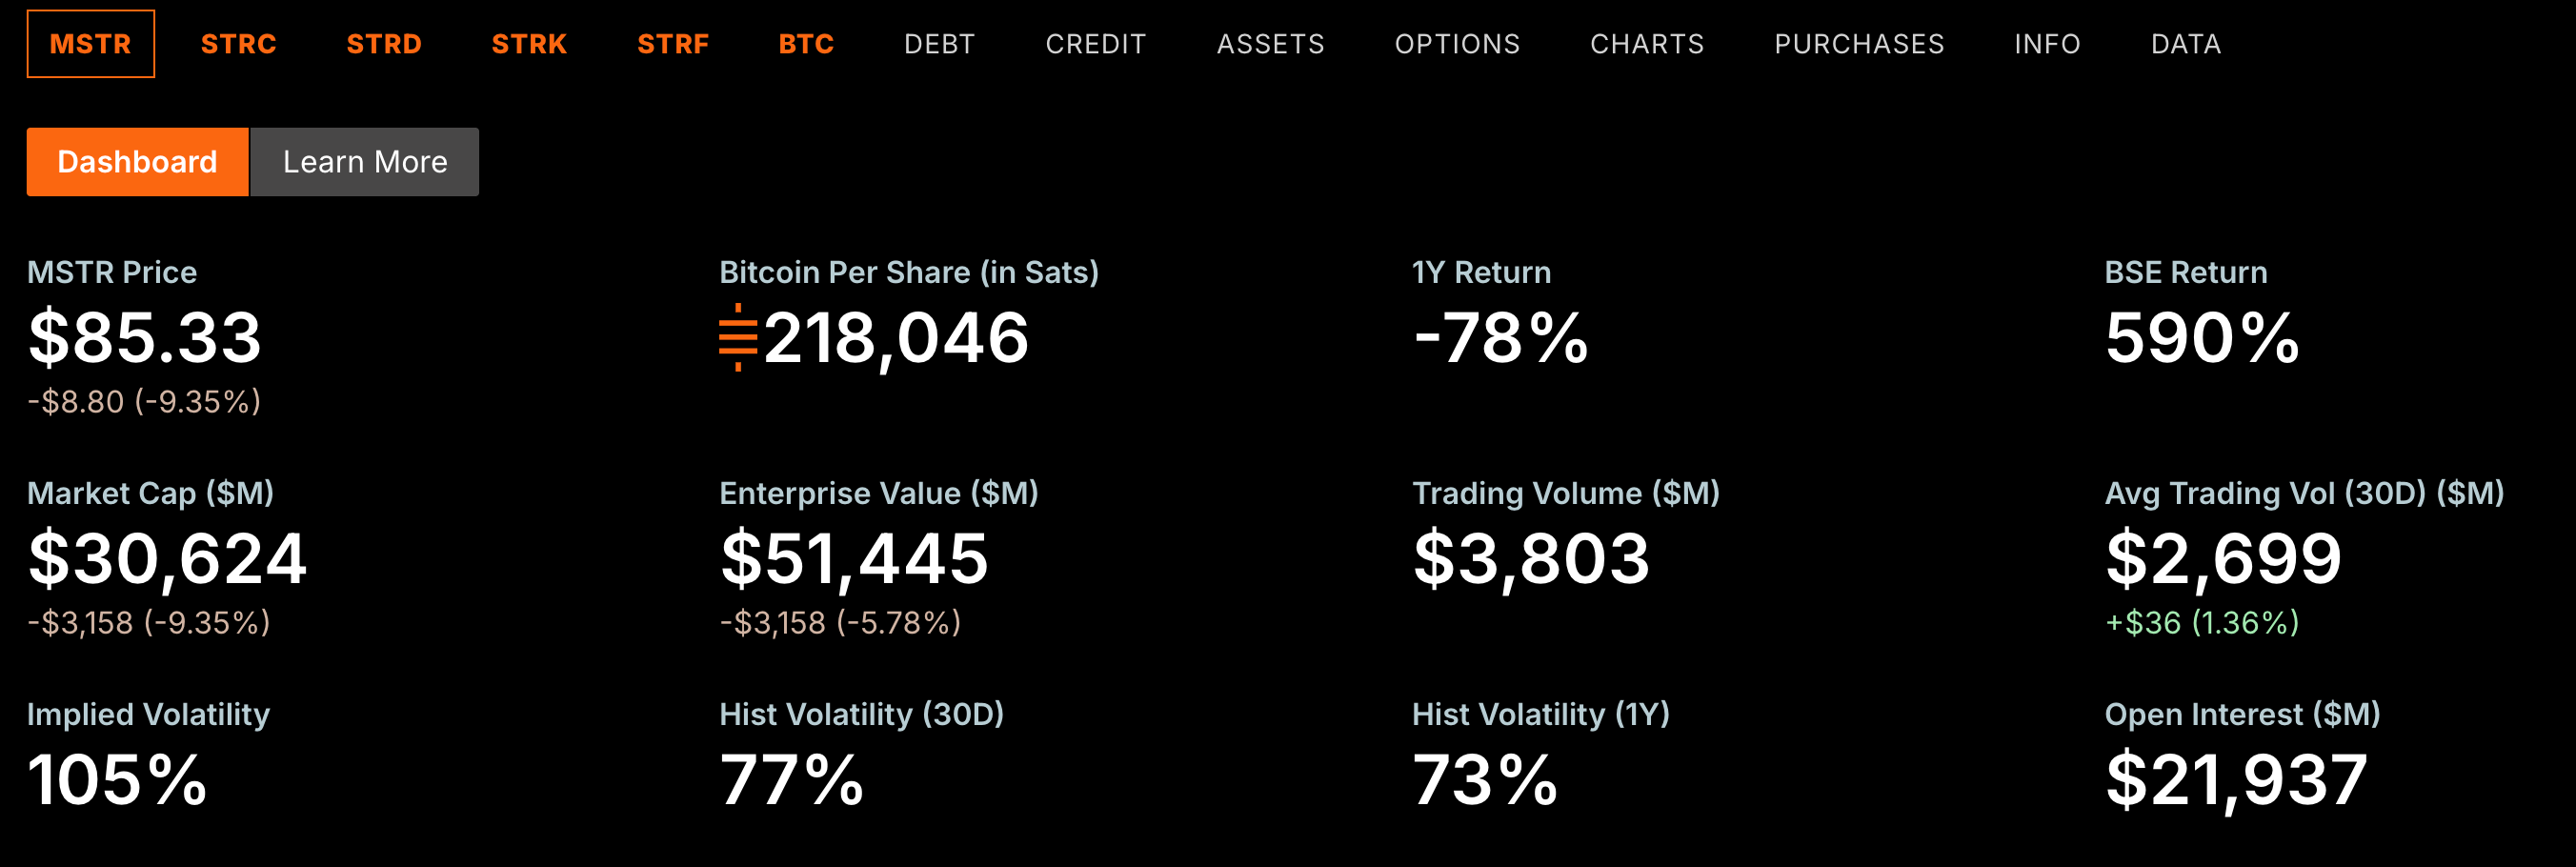
显然,Strategy 最近的普通股发行,是以普通股权益的稀释为代价的。Strategy 官方数据亦显示,MSTR 的每股对应 BTC 数量已从 220900 Sats 的峰值降至 218046 Stas。

这也是普通股融资最大的局限所在。对于绝大多数上市公司而言,增发普通股只是众多融资方式之一;但对于 Strategy 而言,普通股本身就是其商业模式的一部分。

过去几年,Strategy 之所以能够不断壮大,本质上是在依靠“融资 ➡️ 买币 ➡️ 巩固市场预期 ➡️ 再融资 ➡️ 再买币……” 这一飞轮的持续运转。市场对于 Strategy 的核心预期,在于它能够持续性地为普通股股东创造更多的 BTC 权益,而非稀释。

然而,当 Strategy 不得不越来越频繁地依赖普通股融资来补充现金储备,而非继续增持 BTC 时,这一飞轮的运转逻辑便会发生变化。虽然在短时间内,普通股融资确实可以缓解 Strategy 的现金压力,但却很难成为替代 STRC 的长期方案。

一旦普通股融资持续侵蚀每股 BTC 权益,MSTR 高溢价赖以存在的基础也可能受到挑战,而这恰恰是整个 Strategy 商业模式最核心的竞争力。

BTC 会怎么样?

过去几年,Strategy 已成为了 BTC 市场最重要的边际买家(可以不加之一),截至目前,Strategy 已累计持有 847363 枚 BTC,约占 BTC 当前流通量的 4%,价值超 507 亿美元。市场早已习惯了 Saylor 每周雷打不动巨额买入。

但现在,这一情况正在发生改变。Strategy 仍可通过普通股募资,但大部分资金已不再流向 BTC,而是优先用于补充现金储备。这意味着,同样的融资规模下,真正进入 BTC 市场的新增买盘正在变少。

更不利的是,这一状况可能会持续存在。如果 STRC 长期无法回锚,优先股融资持续受阻,Strategy 就不得不长期依赖普通股融资维持现金流,甚至进一步压缩用于增持 BTC 的资金比例。对于 BTC 市场而言,这意味着过去最稳定、最确定的机构买盘,将不再像过去几年那样持续增长。

但更值得警惕的是,假若普通股的发行过度稀释 MSTR 股东权益,Strategy 可能不得不考虑另一条融资通道 —— 卖币。

从新增买盘的减弱,到潜在卖盘的出现,如今的 Strategy,已不再是 BTC 最大边际买家,而是悬在 BTC 上空的一把巨刃。

从宝可梦到世界杯:CardBox想做TCG RWA基础设施

被忽视的百亿赛道

2024 年以来,RWA(真实世界资产)成为 Web3 最被看好的叙事之一。但市场的目光几乎都聚焦在美债、房地产、私募信贷这类”传统金融资产”上。

很少有人注意到,有一类资产同时具备强共识、强流通性、强情感价值,却长期被困在低效的线下市场里——集换式卡牌(TCG)。

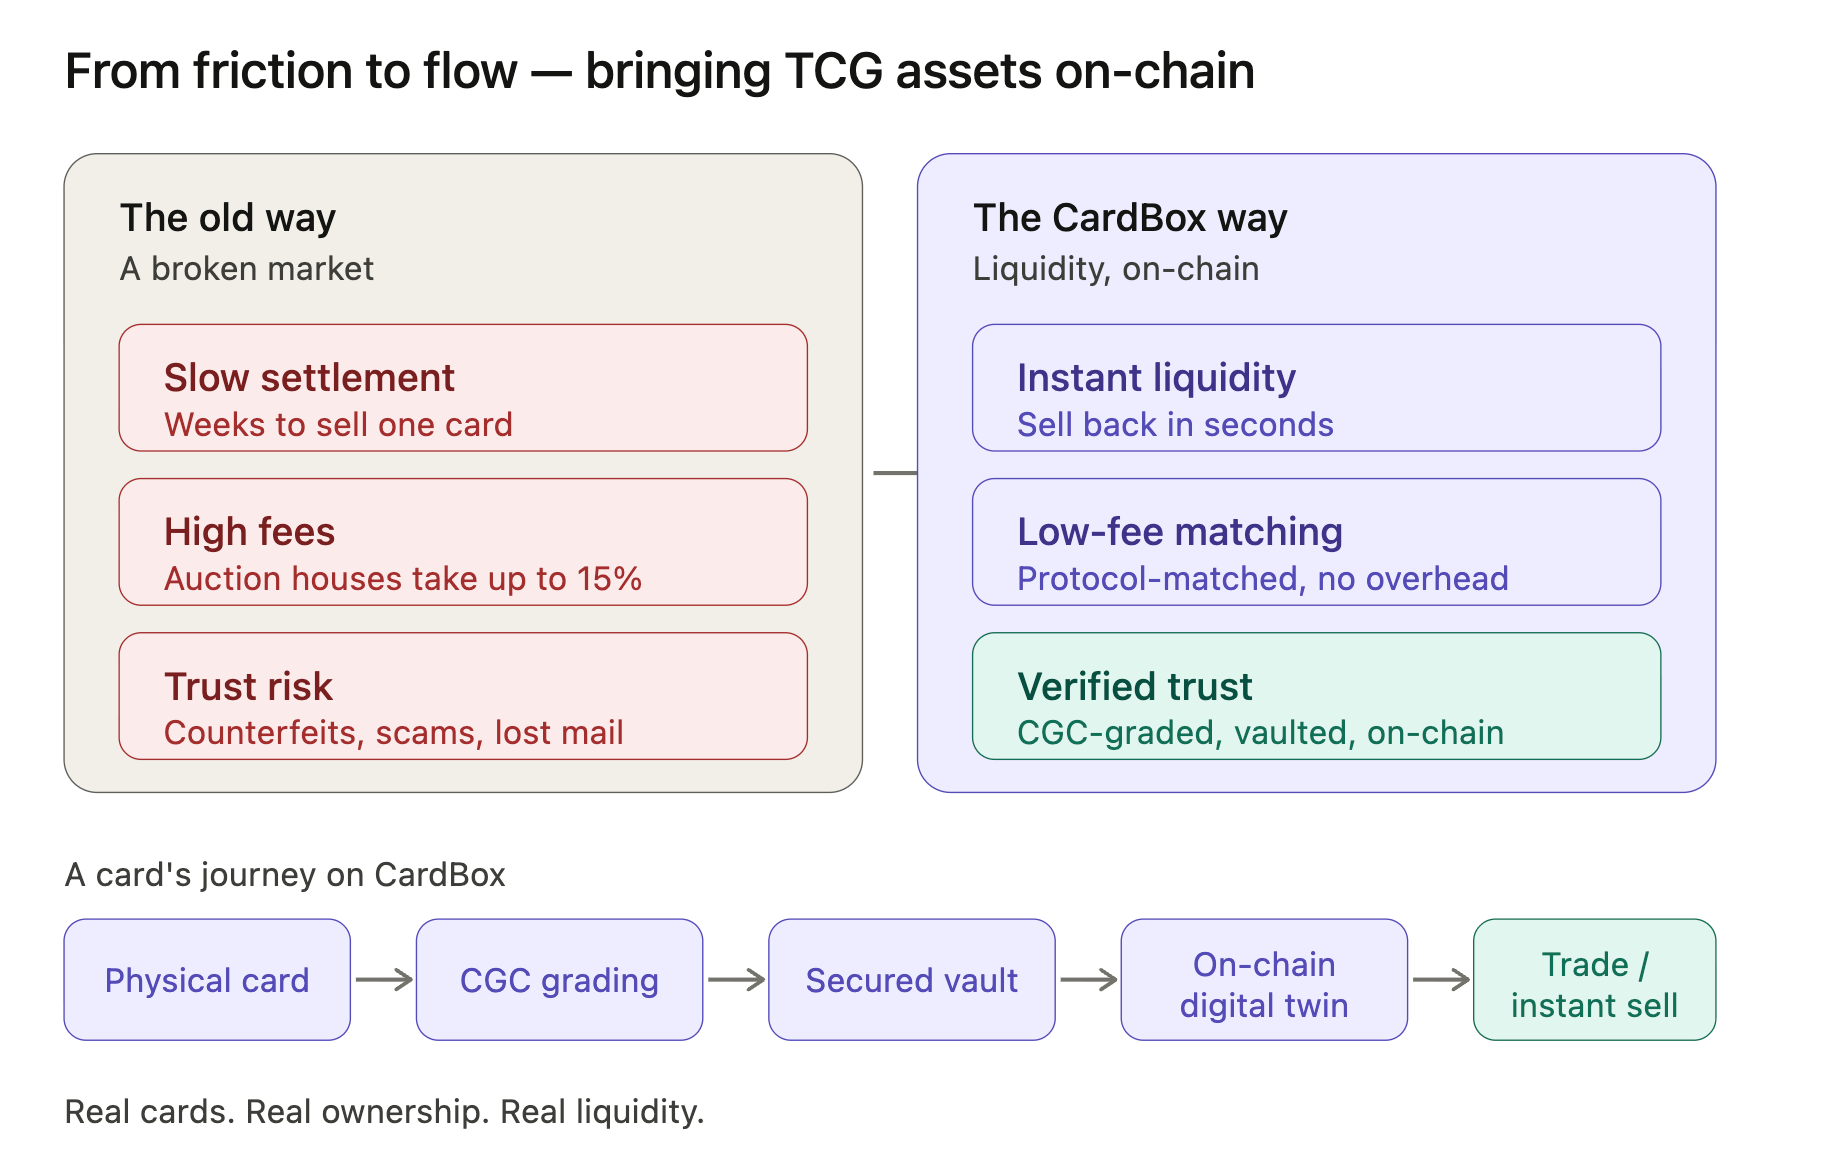
以宝可梦卡牌为代表的 TCG 收藏品,据多家市场研究机构测算,是一个全球规模约 130 亿美元、并预计在未来十年增长至 200 亿美元以上的市场。过去二十年,顶级蓝筹卡牌的回报率远超主流金融资产,但这个市场始终被三大顽疾拖累:流动性差、跨境摩擦高、交易不透明。

一张卡从挂牌到成交,可能要等上数周;拍卖行抽取高达 15% 的手续费;P2P 交易则始终笼罩在假货与诈骗的阴影下。这个百亿美元级的文化资产市场,从未真正进入数字金融的轨道。

CardBox 想做的,就是把它搬上链。

CardBox 是什么:不是盲盒商店,是 TCG RWA 基础设施

官网:https://cardbox.io/ 

如果只看表面,CardBox 提供盲盒抽卡、卡牌交易和即时回购服务。但它的长期定位,并不是一家卖卡的零售平台。

CardBox 的目标,是成为全球头部的 TCG RWA 基础设施平台——通过连接资产方、流动性提供方与全球收藏用户,为集换式卡牌市场提供实体托管、数字确权、流动性网络与交易撮合等底层服务。

简单说:CardBox 的价值不在于自己拥有多少卡,而在于构建一个让全球收藏品资产实现数字化、流通化、全球化的开放网络。

凭什么能做:把”信任”做成基础设施

文化资产上链,最难的不是技术,而是信任——用户凭什么相信链上那张凭证背后,真有一张对应的实体卡?

CardBox 用一套完整的基建回答了这个问题:

  • CGC 官方授权 Broker:与权威评级机构 CGC 合作,将机构级鉴定直接嵌入 Web3 流程,每一张卡都经过专业评级与防伪。
  • 分布式银行级金库:在美国、日本、韩国、设立分布式金库,实体卡牌本地托管、全额保险,数字资产全球流通。
  • 流动性与链上确权:用户卖出资产时可获得即时结算,实体留在金库,所有权以数字孪生形式在链上自由流转。
  • 可证明公平的抽卡机制:盲盒概率由智能合约保障,所有资产由实体金库 1:1 背书。

实体的归实体,流通的归链上。 这是 CardBox 解决”信任”的核心思路。

平台热度:数字背后,是一个正在被验证的真实市场

CardBox 的增长,不靠叙事堆砌,而是写在真实数据里。自 Beta 版上线 1 个月以来,平台已跑出一组扎实的数字:

  • 超过 20,000 名注册用户,其中单月交易流水已达数十万美元——在 Web3 行业付费转化率普遍仅个位数的背景下,这是极为罕见的高转化。它说明 CardBox 触达的不是”来薅一把就走”的投机者,而是对卡牌资产有真实兴趣、愿意真金白银参与的收藏用户。
  • 平台在 BNB Chain 上已累计产生超过 100,000 笔链上交互记录,全部公开可查、不可篡改,每一笔都是数字化卡牌资产真实流转的见证。
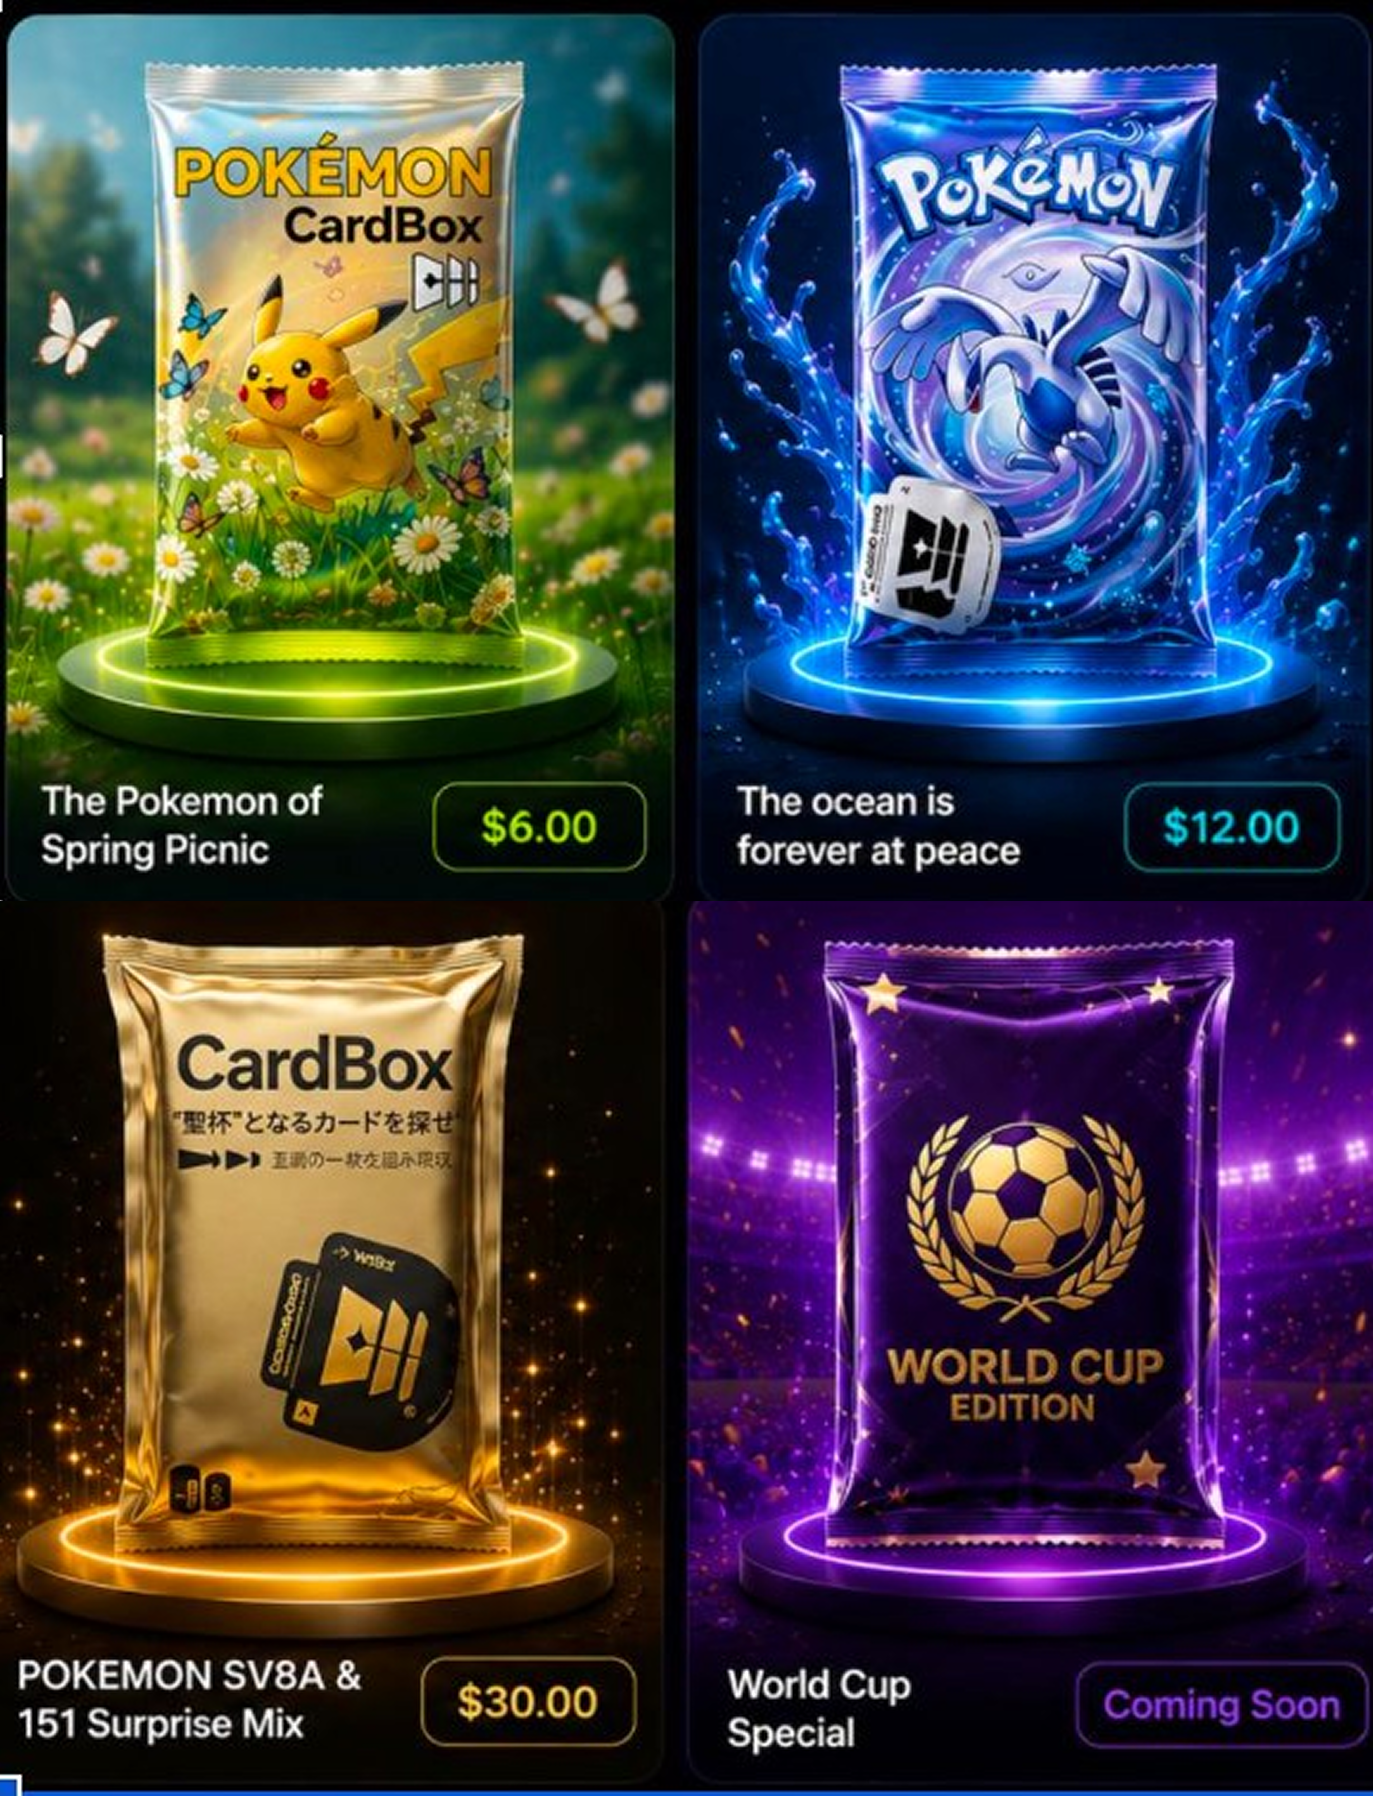
  • 5000 多张卡牌与卡盒资产,5 款盲盒产品(覆盖宝可梦、球星卡和海贼王系列),对接了日本、韩国、香港等多地的卡牌合作伙伴作为流动性提供商与线下渠道,共同建设开放的 TCG 资产网络生态。

在一个”重叙事、轻实绩”的行业里,这组数字回答了那个最根本的问题:这个赛道的需求是不是真的?CardBox 上每天发生的成交,就是答案。

一次真实的”开箱”:一张 $650 的满分卡,与它的两个去向

数据之外,CardBox 上每天都在发生真实的”开箱时刻”。

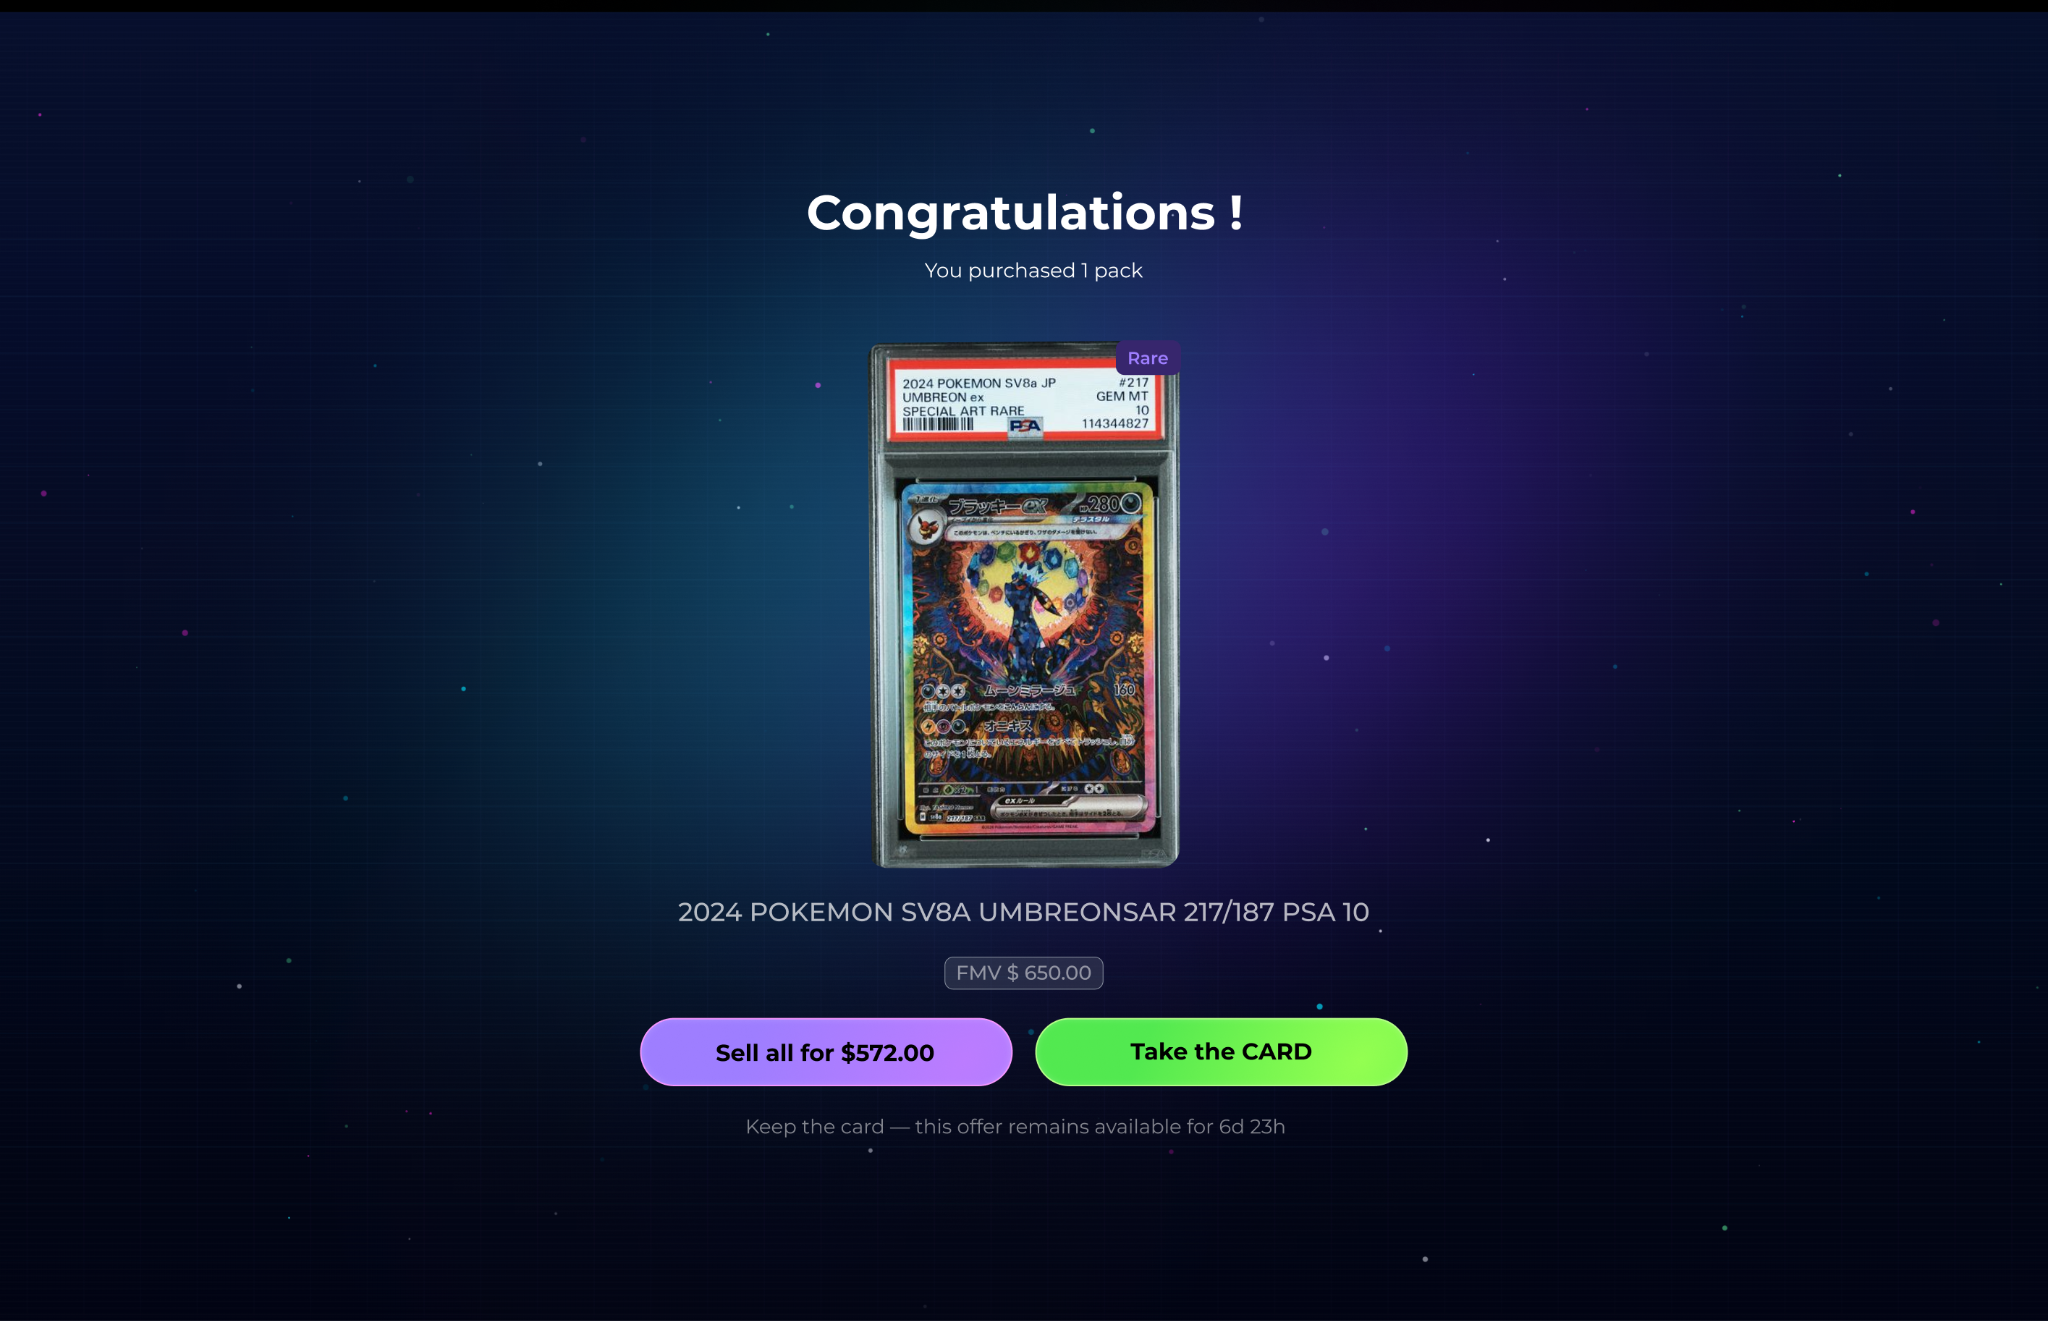
不久前,一位用户在盲盒中开出了一张 2024 Pokémon 月亮伊布 SAR(Umbreon SAR 217/187),PSA 10 GEM MT 满分评级,价值约 650 美元。接下来他可以选择留下这张实体卡,也可以在平台一键即时变现、资金即时到账——CardBox 基于底层流动性网络,提供了即时撮合、无需邮寄、无需等待的交易体验。

这正是 CardBox 想传递的核心体验:收藏的乐趣与资产的流动性,第一次能够无摩擦地共存。 你抽到的每一张卡都经过权威评级、有实体金库背书;而它的价值,随时可以变现,也随时可以握在手里。

CardBox:让更多资产、更多场景,流动起来

CardBox 的下一程,正在围绕一个核心目标展开——持续提升资产流动性,并让平台用户更活跃地参与进来。这将沿三条线推进:

其一,从自营走向开放资产网络。 平台已经逐步引入卡店、卡商、收藏机构等外部资产方,进一步引入收藏基金与专业投资机构,构建开放的流动性网络。资产类型也将从评级卡,拓展至卡包、卡盒,为用户带来更丰富的场景与玩法。

其二,从宝可梦延伸至球星卡以及更多明星 IP。 随着 2026 世界杯正式开赛,全球体育收藏品市场热度持续攀升,球星卡、赛事纪念卡等资产的关注度与交易活跃度显著提升。CardBox 已正式上线世界杯球星卡盲盒,将体育收藏品接入统一的托管、确权与流通体系,为用户提供更丰富的收藏与交易体验。

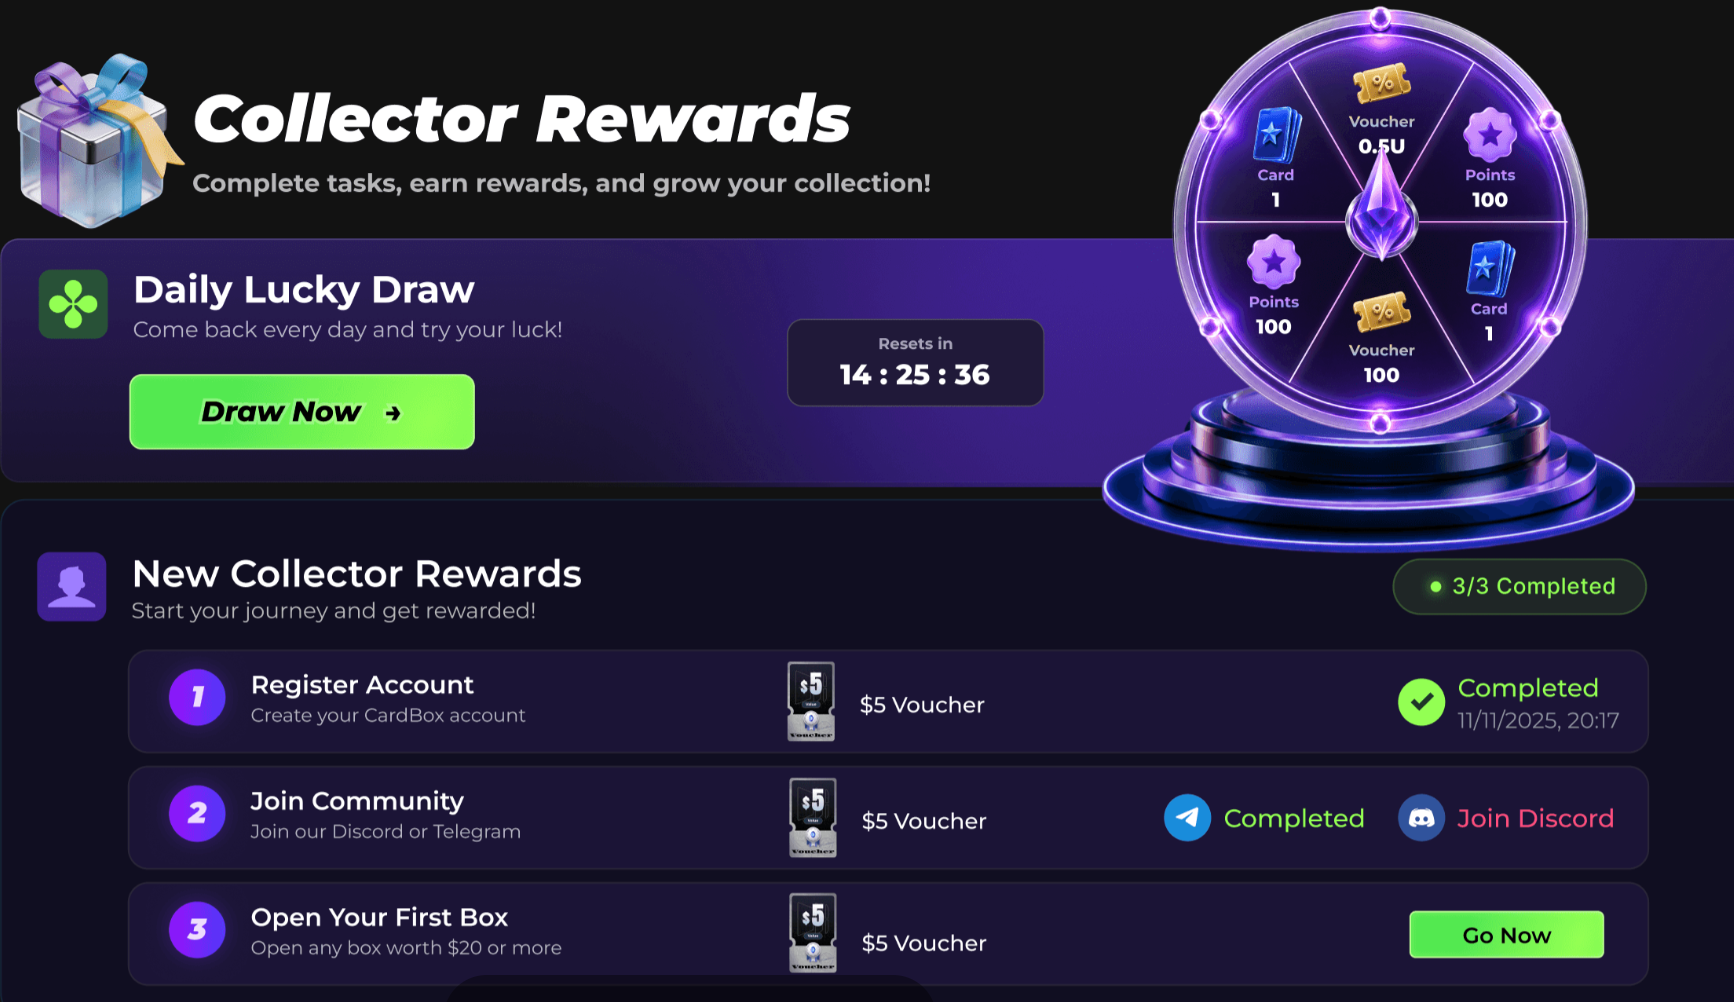
其三,上线任务系统,让参与本身产生价值。 CardBox 已经推出任务激励系统:用户通过交易、收藏、参与社区等行为完成任务、获得激励。它的意义不只是”福利”——而是把用户的日常活跃,转化为平台流动性的持续动力,让”逛、抽、藏、卖”的每一个动作都被正向激励连接起来。

更多资产、更多场景、更高活跃——这三条线指向同一个终点:一个流动性持续增厚、用户持续活跃的 TCG RWA 网络。

RWA 的下一站,不只是把美债搬上链。当文化也成为可流通的资产,CardBox 想成为那条让它流动起来的轨道。

苹果、微软被迫涨价,库克承认「40年来前所未见」,AI正在推升新一轮通胀?

原文作者:龙玥

原文来源:华尔街见闻

苹果和微软在同一天宣布涨价。这可能不是巧合, 当AI军备竞赛的账单开始转嫁给普通消费者,一场由数据中心驱动的新一轮通胀正悄然成形。

苹果周四宣布对Mac、iPad及多款硬件产品实施全球提价,涨幅最高达300美元。微软同日宣布Xbox游戏主机将于8月1日起第三度提价,部分型号涨幅高达150美元。两家公司给出的理由高度一致:存储和内存元件价格急剧攀升。

苹果CEO库克此前已向媒体发出预警。他将这场供应危机形容为”百年一遇的洪水”,并表示”在超过40年的从业经历中,从未见过类似情况”。苹果在声明中直接点名原因:”AI数据中心的快速扩张造成了对内存和存储的超常需求激增,公司从未见过某一零部件价格涨得如此之多、如此之快。”

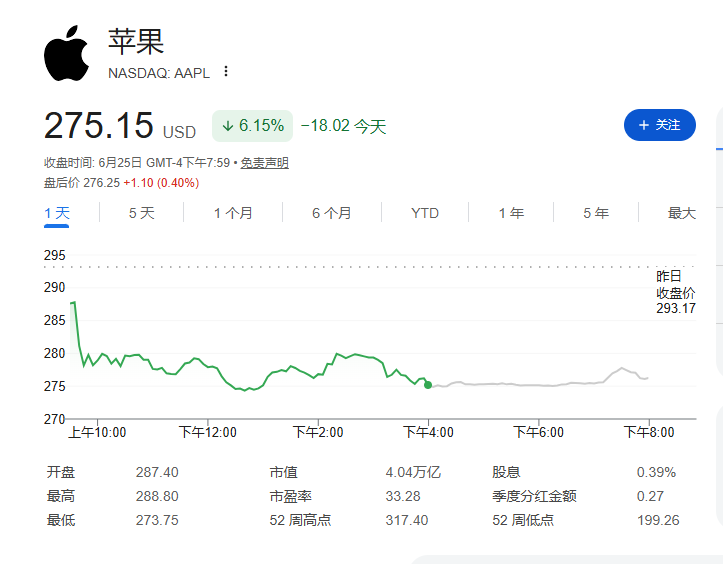
消息公布后,苹果股价周四收跌6.15%,微软跌3.45%。

涨价细节:幅度大,覆盖广

苹果此次调价范围涵盖MacBook、iPad、HomePod、Apple TV及Vision Pro等多条产品线。

具体来看:MacBook Air起售价从1099美元升至1299美元,涨幅约18%;16英寸MacBook Pro从2499美元跳升至2999美元,单次涨价500美元;iPad Air从599美元涨至749美元,涨幅25%;入门款iPad从349美元涨至449美元;Apple TV从129美元涨至199美元,涨幅超54%。

iPhone此次未在涨价之列。但苹果措辞耐人寻味——声明称已”到了需要开始对多款产品提价的时候”,为后续进一步涨价留下空间。

微软方面,Xbox Series X标准版售价将升至800美元,较2020年上市时的原始定价累计上涨300美元。微软在官方博客中表示:”我们希望不必再次提价,过去数月间一直与供应商协商各种方案,但元件价格已上涨逾2.5倍,预计到2027年秋季将再度翻倍。”

Xbox首席执行官Asha Sharma在内部邮件中披露,预计到2027年假日季,公司为存储与内存元件支付的费用将是2024年的五倍。

根源:AI算力军备竞赛抢占存储产能

这场涨价的根源,在于AI基础设施建设对存储资源的大规模抢占。

FactSet数据显示,Alphabet、亚马逊、Meta、微软和Oracle五大超大规模云厂商今年的资本支出预计达7410亿美元,同比增长近75%。

这些钱流向了哪里?哥伦比亚大学经济学家Stijn Van Nieuwerburgh指出,AI数据中心的建设是高度物理化的——需要特定的冷却设备、电力与光纤电缆、备用发电机,以及大量高带宽内存(HBM)。他估计,未来六年AI基础设施建设的总成本可能高达8万亿美元。

供应商的应对方式是将产能向AI服务器倾斜。据Counterpoint Research数据,过去三个季度内存和存储价格已翻了四倍。这一趋势直接体现在芯片厂商的财务数据中:美光最新季度毛利率从一年前的39%跃升至84.9%,超过英伟达和Meta,创下历史新高。

结果是:AI公司抢走了原本供给消费电子的存储产能,苹果、微软等厂商只能以更高价格争夺剩余供应,最终将成本转嫁给消费者。

通胀压力已在蔓延

这场成本压力已在宏观数据中留下痕迹。

据美国劳工部,今年5月消费级电脑软件及配件价格同比上涨约15%;批发电子元件及配件价格同比飙升27%。

电力价格同样承压。高盛预计,数据中心将占美国2030年前新增电力需求的近一半,并预测2026年和2027年消费者电价将以每年约6%的速度上涨。

游戏硬件行业的涨价潮也在蔓延。索尼PlayStation已多次调涨价格,任天堂Switch 2建议零售价将于9月升至500美元,Valve旗下Steam Machine主机报价亦突破1000美元。

Counterpoint Research研究总监Tarun Pathak估计,更高的零部件成本可能使苹果每部iPhone的成本增加约200美元,并预计苹果整体产品线将出现150至200美元的提价。

争议:AI通胀是暂时的,还是持续的?

周四,华尔街日报发文称,AI基建热潮正在制造美国第三波通胀。

文章援引EY-Parthenon首席经济学家、全美商业经济协会(NABE)主席Gregory Daco表示:”在任何重大技术革命的第一阶段,有限资源往往会承受压力,这通常会推高价格。”

与关税和油价这类一次性经济冲击不同,AI对需求的冲击可能持续数年。NABE本周一的调查显示,81%的受访者认为AI基础设施建设将在未来一年内推高通胀。

不过,也有声音指向另一面。现任美联储主席沃什去年11月在华尔街日报撰文称,”AI将成为重要的通缩力量,提升生产率并增强美国竞争力”,并认为”生产率每年提升1个百分点,将在一代人的时间内使生活水平翻倍”。

瑞银经济学家则认为,从当前的建设热潮到AI真正压低价格,中间至少还有几年的时间差。

Exit mobile version