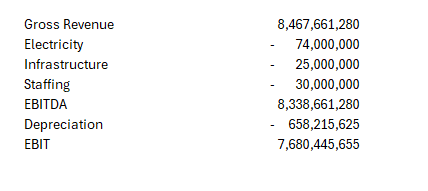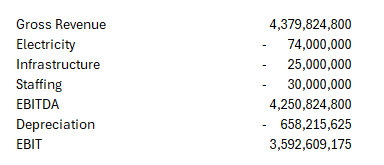
BiCS-10量产通关:铠侠AI存储叙事进入兑现窗口,大摩看32%空间

TL;DR

  • 铠侠与闪迪在北上 K2 启动 BiCS-10 生产,1Tb TLC 样品已开始出货。
  • BiCS-10 接口速度升至 4.8Gb/s,但到 2027 年 3 月前仍主要靠 BiCS-8 放量。
  • 目标价约 11 万日元对应约 32% 空间,风险在客户认证、K2 爬坡和供给扰动。

铠侠和闪迪(SanDisk)7 月 3 日宣布,在日本岩手县北上工厂 Fab2/K2 启动第 10 代 3D Flash,也就是 BiCS-10 生产;铠侠同日开始出货 1Tb TLC BiCS-10 样品,主要面向企业级和数据中心 SSD。

这让铠侠的 AI 数据中心存储路线进入量产爬坡前阶段,但还不是利润马上兑现的信号。样品用于客户功能确认,量产规格仍可能调整,后续还要经过企业级 SSD 认证、产品导入和 K2 工厂爬坡。

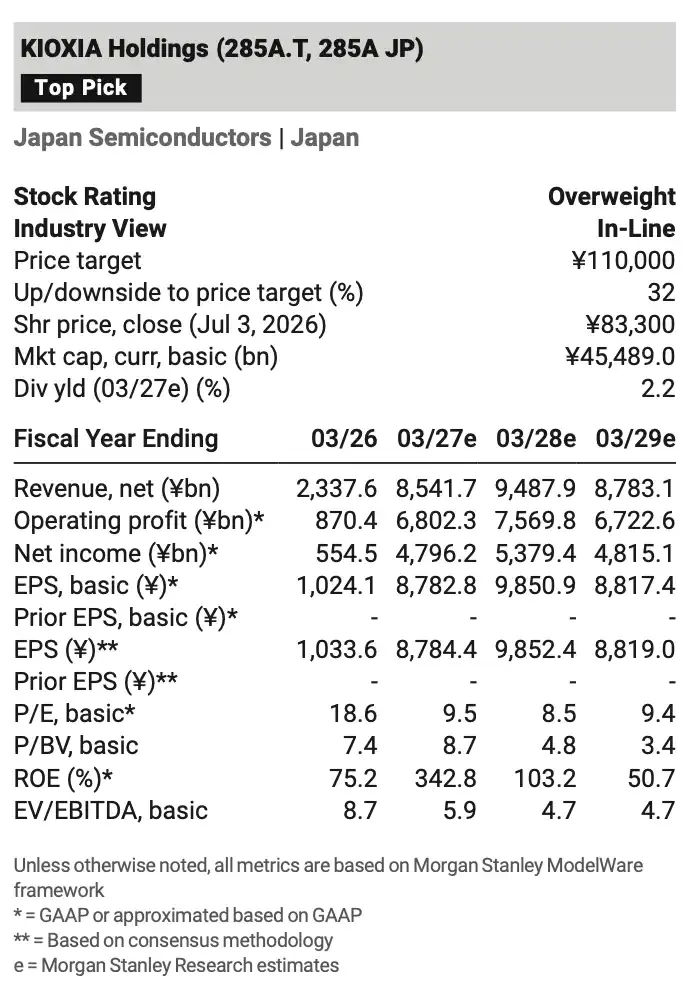
摩根士丹利在最新报告中维持铠侠「超配」评级。按报告目标价约 11 万日元、7 月 3 日股价 83,300 日元推算,对应约 32% 上行空间。这个判断押注的不是 BiCS-10 短期放量,而是铠侠能把更快接口、更高位密度和更低功耗,转化为 AI 数据中心 SSD 份额和更好的现金流。

财务预测表显示 FY2027e 营收约 8.54 万亿日元、FY2028e 营收约 9.49 万亿日元,盈利展望与产品结构升级绑定。

接口提到 4.8Gb/s,铠侠瞄准高带宽 AI SSD

BiCS-10 最直接的变化,是把 NAND 接口速度从 BiCS-8 的 3.6Gb/s 提高到 4.8Gb/s,提升约 33%。对消费级存储来说,这个指标不一定直观;对企业 SSD 和 AI 服务器,接口速度会影响数据吞吐、延迟和缓存效率。

铠侠此次出货的 1Tb TLC 样品,面向企业级和数据中心 SSD。公司在 2026 Investor Day 材料中把 CM Series 定位为「High Bandwidth SSD with TLC Flash Memory」,并提到适配 NVIDIA CMX Server、优化 KV cache 负载。这意味着 NAND 在 AI 服务器里不只是便宜的大容量存储,也要承担更靠近计算侧的数据缓存和访问任务。

BiCS-10 还是 332 层 3D Flash。相较 BiCS-8,官方披露的位密度提升 59%,写入功率效率改善 18%,读取功率效率改善 30%。位密度影响单位晶圆产出容量,功耗则影响数据中心运营成本。云厂商最后看到的是每 TB 成本、SSD 性能和整机能耗。

但技术参数领先不等于商业化完成。企业级 SSD 通常需要较长认证周期,尤其是高性能、低延迟和 AI 负载产品。BiCS-10 已经启动生产并进入样品出货,但距离成为铠侠主要出货和利润来源,还需要客户订单确认。

短期利润还靠 BiCS-8,不是 BiCS-10 马上放量

更容易被忽略的是,铠侠未来一到一年半的成本改善,主要仍来自 BiCS-8。

摩根士丹利模型预计,2026 年至 2027 年上半年,公司产出扩张和 GB 成本下降仍由 BiCS-8 驱动。到 2027 年 3 月底,BiCS Gen.8 按生产 GB 口径预计占比超过 80%。BiCS-10 更像是中长期产品结构升级的起点,而不是立刻改变短期财报的单一催化。

这种节奏并不矛盾。NAND 新一代工艺从试产、样品出货到大规模导入,通常要经历产线切换、良率爬坡、客户验证和产品组合调整。K2 工厂自 2025 年 9 月投产,此前生产第 8 代 3D Flash,随着第 10 代产品导入,整体产能会继续扩大,但利润表要等产能利用率、良率和客户订单一起跟上。

铠侠的中长期目标,是把数据中心和企业市场销售占比提高到 60% 以上。BiCS-10 的意义正在这里:如果新一代 NAND 顺利进入高端企业 SSD,并在 AI 服务器存储中提高份额,铠侠收入结构会更偏向企业市场。

32% 空间来自估值,也来自产品结构兑现

约 32% 上行空间的背后,不只是押注 NAND 价格上涨,而是把技术升级、数据中心 SSD 份额提升和自由现金流改善放在一起。

估值上,目标价基于 FY2028e 自由现金流收益率约 10%,隐含市盈率约 11 倍。模型中,FY2027e 营收约 8.54 万亿日元,FY2028e 进一步升至约 9.49 万亿日元;基本 EPS 分别约为 8,782.8 日元和 9,850.9 日元。这里的前提是铠侠能在需求增长和供给约束之间,把技术升级转化为更好的产品价格和成本结构。

市场愿意给铠侠更高估值,部分来自 AI 存储需求。相比消费电子和传统 PC 周期,数据中心 SSD 更受云资本开支、AI 集群建设和企业存储升级驱动。如果 BiCS-10 进入高端企业 SSD,铠侠收入质量和周期波动可能改善。

但这条兑现链很长。技术参数要先变成产品,产品要通过客户认证,认证之后才会变成出货,最后进入收入和利润。任何一个环节延后,都会影响市场对 2027 年以后盈利的判断。
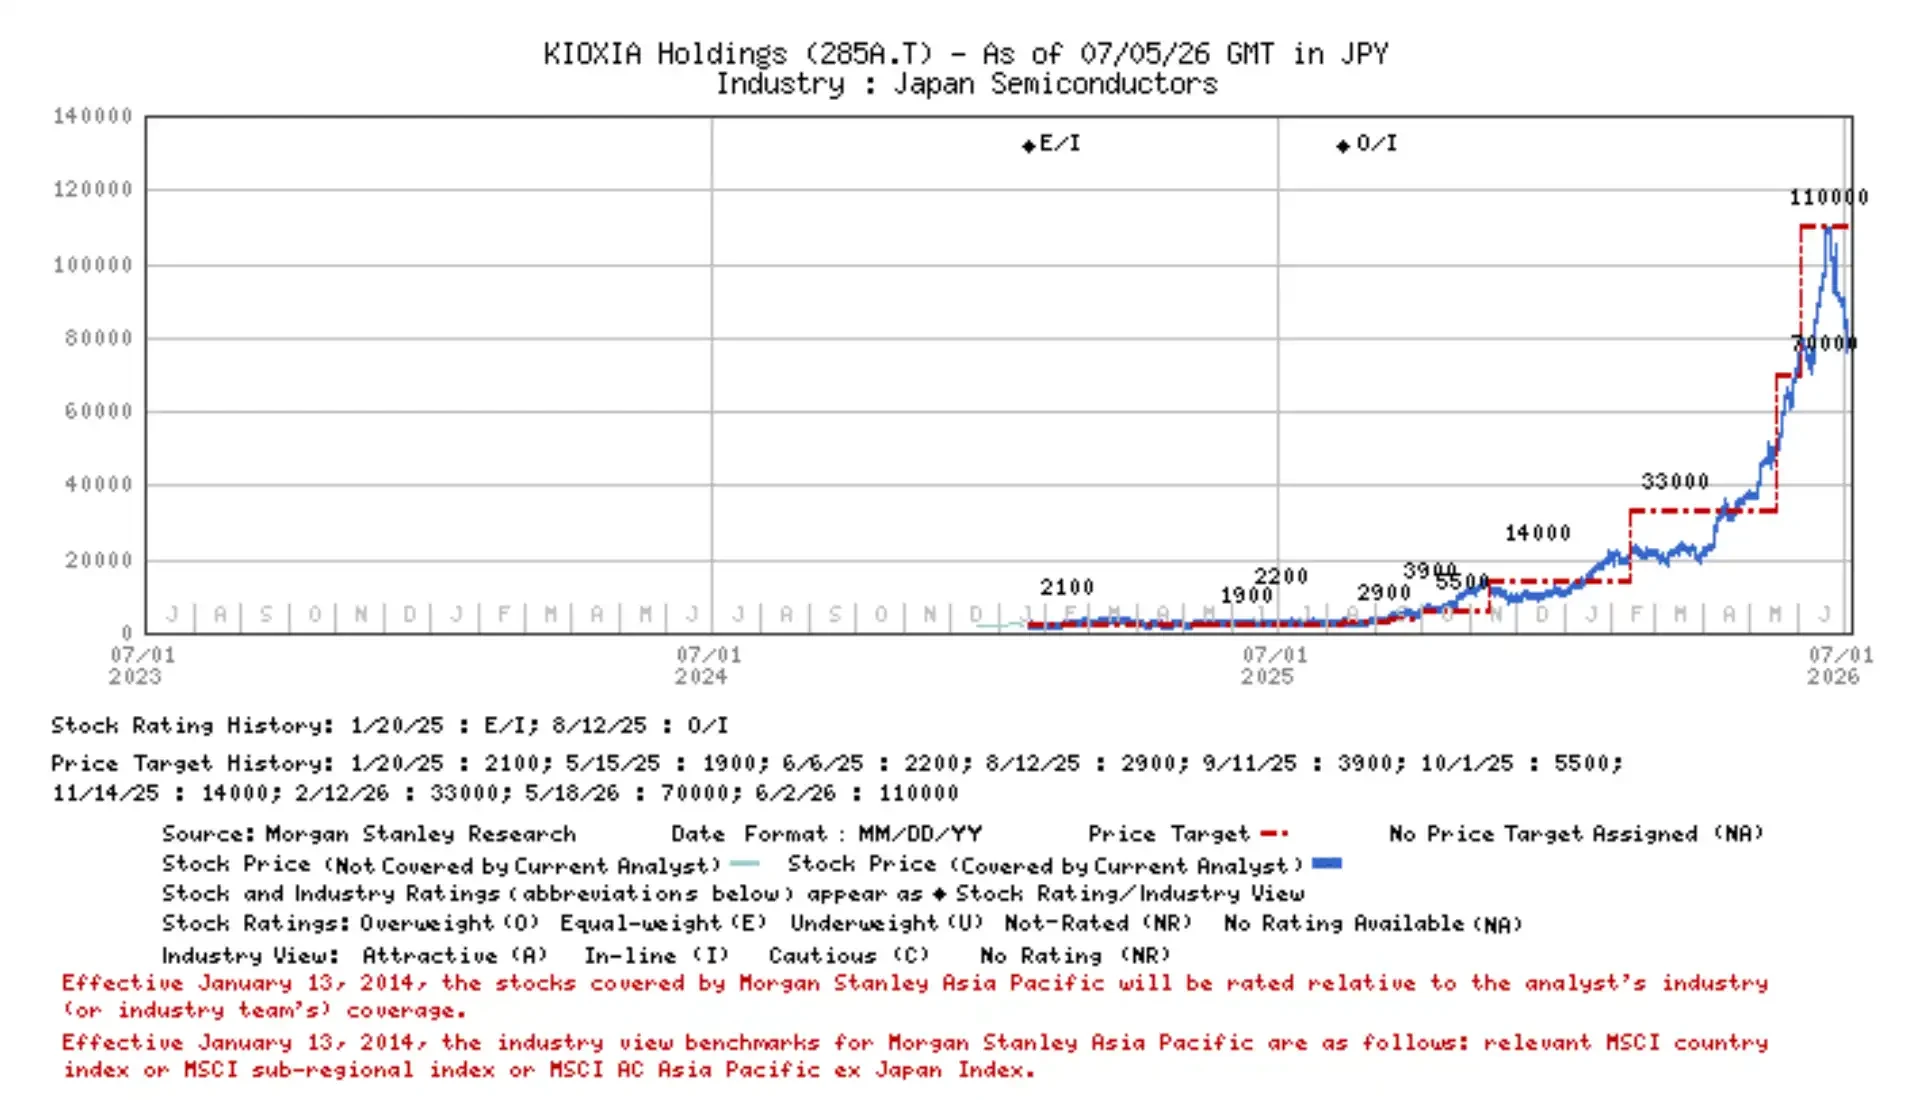
股价历史图显示铠侠股价截至 2026 年 7 月 3 日约 83,300 日元,并叠加「超配」评级标记。

分歧不在技术参数,而在爬坡和供需

BiCS-10 的方向相对清楚,真正的不确定性在执行。

第一是客户认证。高端企业 SSD 进入云厂商和数据中心客户体系,需要满足性能、稳定性、功耗和长期供货要求。样品出货只是开始,认证时间和订单规模决定 BiCS-10 何时对收入有实质贡献。

第二是 K2 工厂爬坡。新工艺切换通常会影响良率和成本曲线。即使产线已经启动生产,产能利用率提升也需要时间。若爬坡慢于预期,BiCS-10 的单位成本优势和位密度收益会延后体现。

第三是行业供给。中国厂商 NAND 扩产可能扰动全球供需平衡,尤其在需求恢复不及预期时,新增供给会压低价格和利润率。铠侠想从 AI SSD 拿到更高收入占比,仍要面对存储价格周期和竞争格局变化。

汇率也是直接风险。摩根士丹利敏感性测算显示,日元兑美元每升值 1 日元,铠侠年度营业利润约减少 60 亿日元。对全球销售、日元报表的存储厂商来说,汇率波动会放大盈利预测的不确定性。

BiCS-10 更像是铠侠争夺 AI 数据中心 SSD 市场的门票,而不是已经兑现的胜利。短期财报仍要看 BiCS-8 占比提升和成本下降,中长期才看 BiCS-10 认证、K2 爬坡和企业 SSD 客户导入。若这些环节顺利,约 32% 上行空间才有更强支撑;若其中任何一环延后,技术领先还要等财报确认。

盘点8大熊市“现金牛”项目:最多者年内回购2.83亿美元

原创|Odaily 星球日报(》)

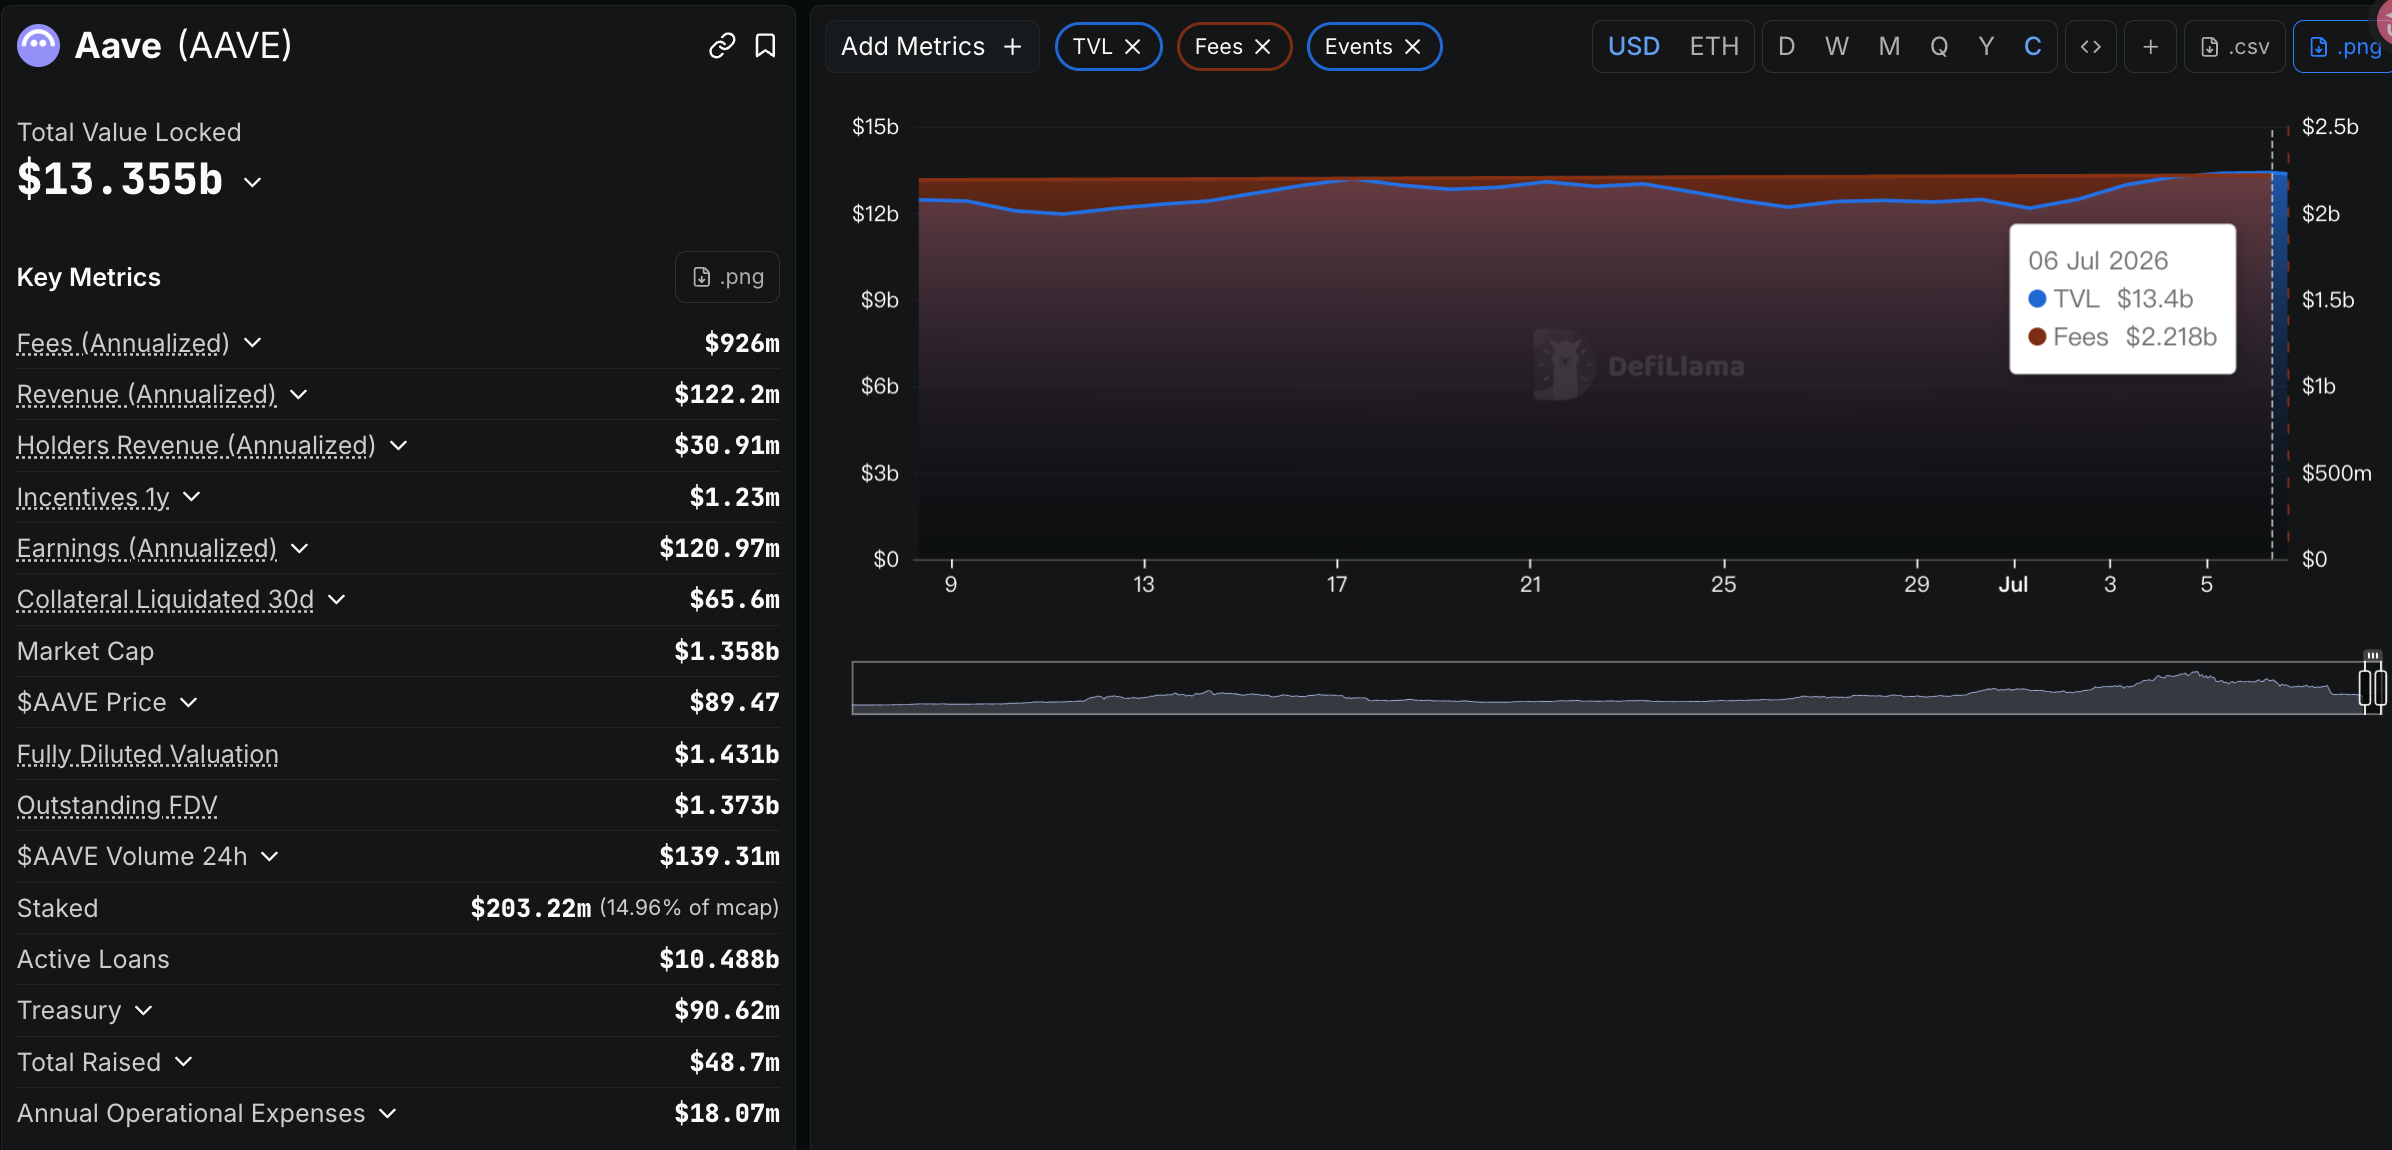
今年,在经历了 KelpDAO 超 2.9 亿美元的巨额安全事故之后,Aave 因坏账问题一度引发“DeFi 信任危机”,短短不到一周内资金流出量高达 170 多亿美元(TVL),且一度面临近 85 亿美元存款挤兑风险。后续,通过创始人注资、DeFi United 活动筹款,最终 Aave 成功渡过了危机,但 AAVE 代币及平台 TVL 还是不可避免地受到了剧烈冲击。
值得一提的是,去年 10 月,Aave 回购 AAVE 代币数量就已突破 10 万枚,总成本约为 2400 万美元;今年 3 月,Aave 发起“年度回购预算从 5000 万美元降至 3000 万美元”相关提案并最终通过。目前,Aave 回购 AAVE 代币数量已超 20 万枚。上个月月底,Aave CEO Stani表示,团队正在设计 Aavenomics 3.0,计划引入一种全新的自动化、非酌情回购机制,切强调“绝不会七折折价出售 AAVE”。

DefiLlama 数据,截至 7 月 6 日,Aave 协议累计手续费达 22.18 亿美元;TVL 暂报 134 亿美元。

目前,AAVE 代币价格暂报 89 美元左右。

Meteora:年内累计回购资金超 4500 万美元

去年 12 月,Meteora 官方表示已在 2025 年 Q4 投入 1000 万枚 USDC 用于回购,累计回收约 2.3% MET,总量未来将由同一回购地址持续执行自主回购。

Tokenomist 数据,MET 代币流通供应量从 2026 年 1 月 1 日的 4.728 亿增加至 5.354 亿(总供应量 10 亿枚),增长了 13.2%;与此同时,Meteora 官方回购了 3.362 亿代币,价值 4575 万美元,这占其年初代币供应量的 71%。

今年 2 月,Meteora 曾因被链上侦探 ZachXBT 爆出员工内幕交易而深陷风波,但最终还是凭借平台在 Solana 生态以及与 Jupiter 生态的高度绑定关系而化险为夷,仍然活跃在加密市场上。近期,其第二季 LP 激励活动刚刚落下帷幕,相关奖励将于后续发放。

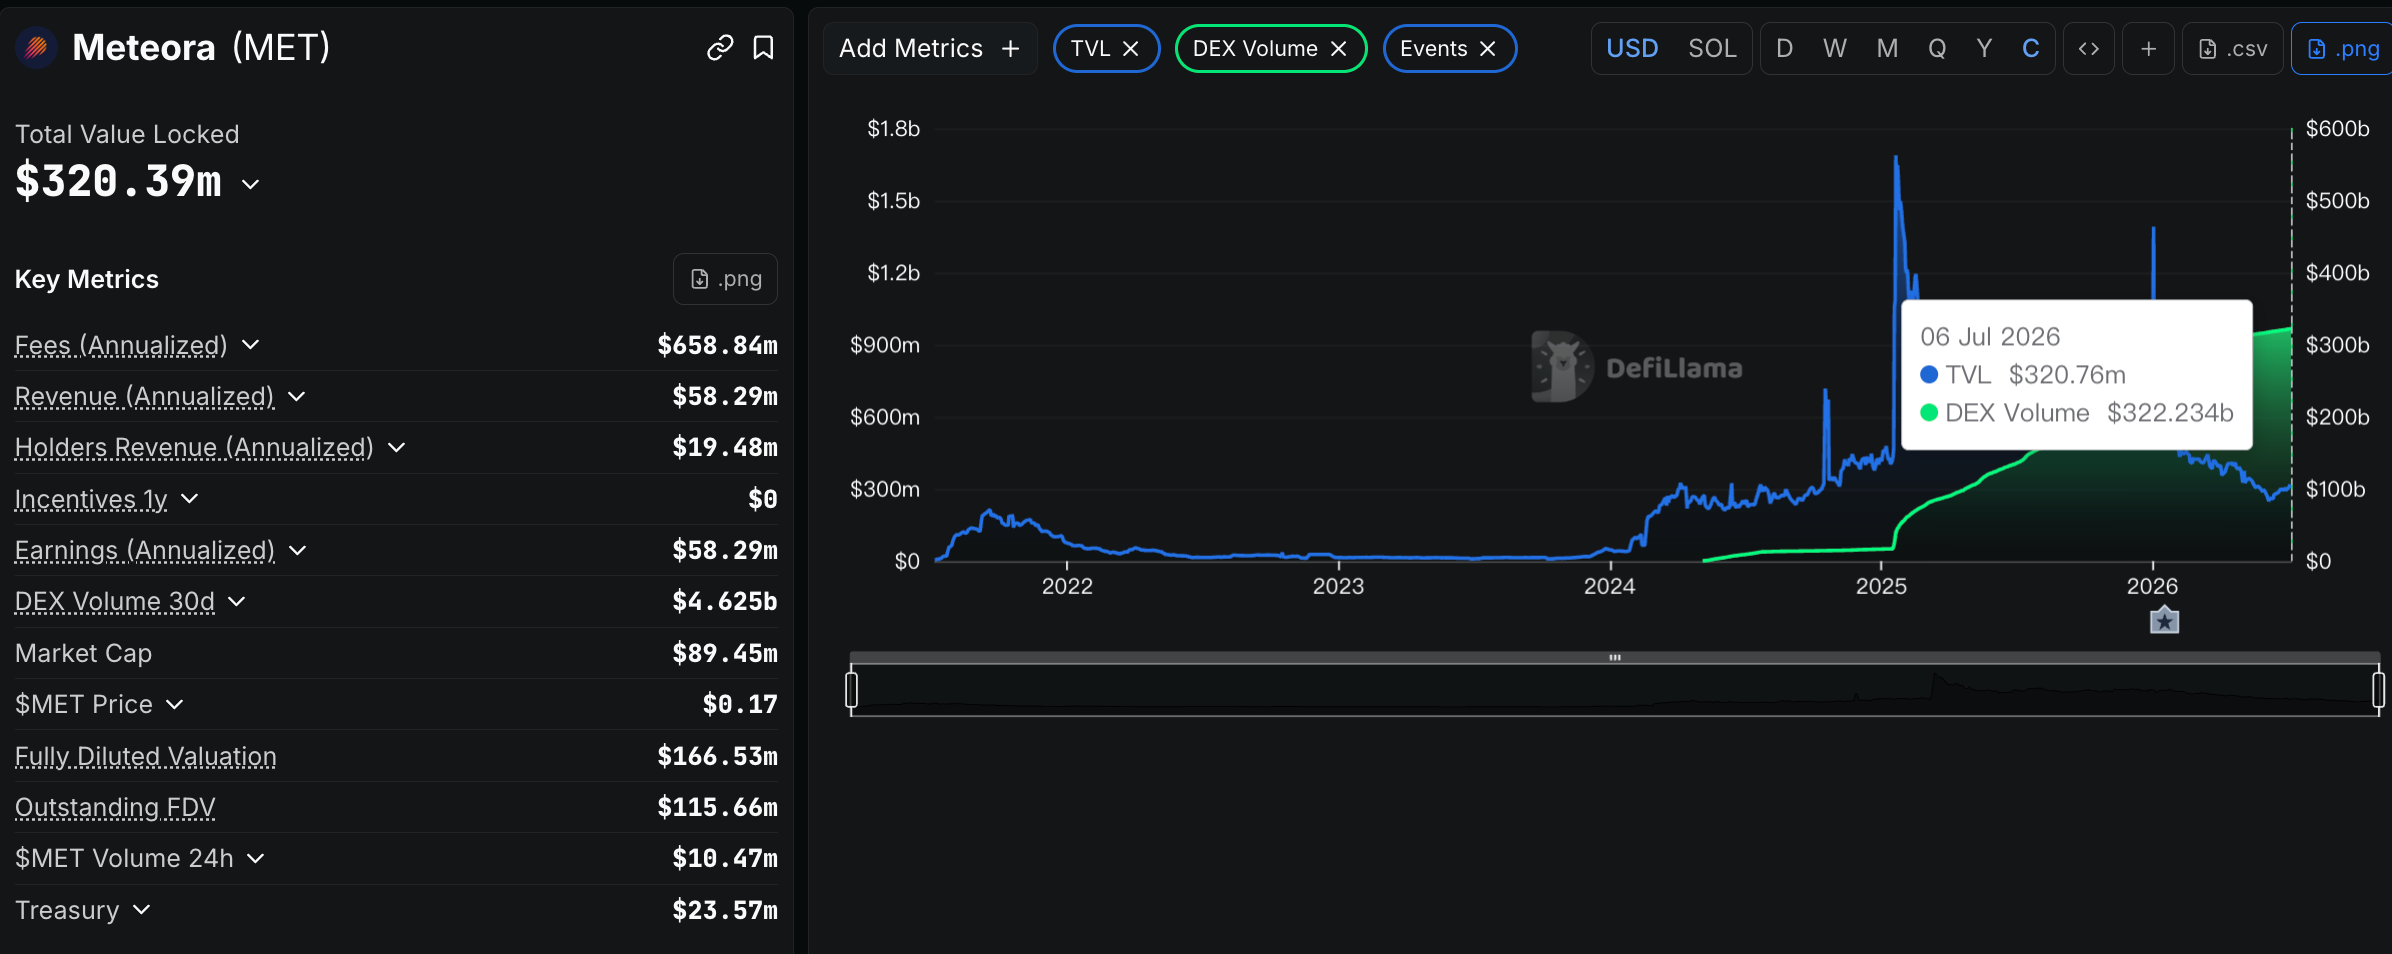
DefiLlama 数据,其累计交易量为 3222 亿美元左右;TVL 暂报 3.2 亿美元;过去 30 天其协议收入为 192 万美元。

目前,MET 代币价格暂报 0.17 美元左右。

GMX:年内回购资金达 1488 万美元

早在 2024 年 7 月,GMX 就曾发起提案开启回购 GMX 代币并分发 GMX 代币;去年 11 月,GMX 发起提案拟将回购和分配费用覆盖范围从27%提高至 90%,且将 GMX Treasury 的分配比例提高至 73%,以支持代币回购和空投机制,预计每月回购 GMX 数量将增加至 345,534 枚,回购价值达到 848.9 万美元。

截止去年 10 月 23 日,GMX 回购数量约为 133 万枚;随后,GMX 官方持续回购代币。今年 3 月,GMX DAO通过治理计划调整回购与流动性以恢复价格发现。

据 GMX 官方于 7 月 1 日发布的公告信息,今年 3 月 5 日至 6 月 30 日期间,共花费 196.5 万美元,以 6.27 美元均价回购 313,650 枚 GMX 代币,其中 Q2 回购资金为 141 万美元。据 Tokenomist 数据,目前 GMX 回购量占比约为 41.22%。

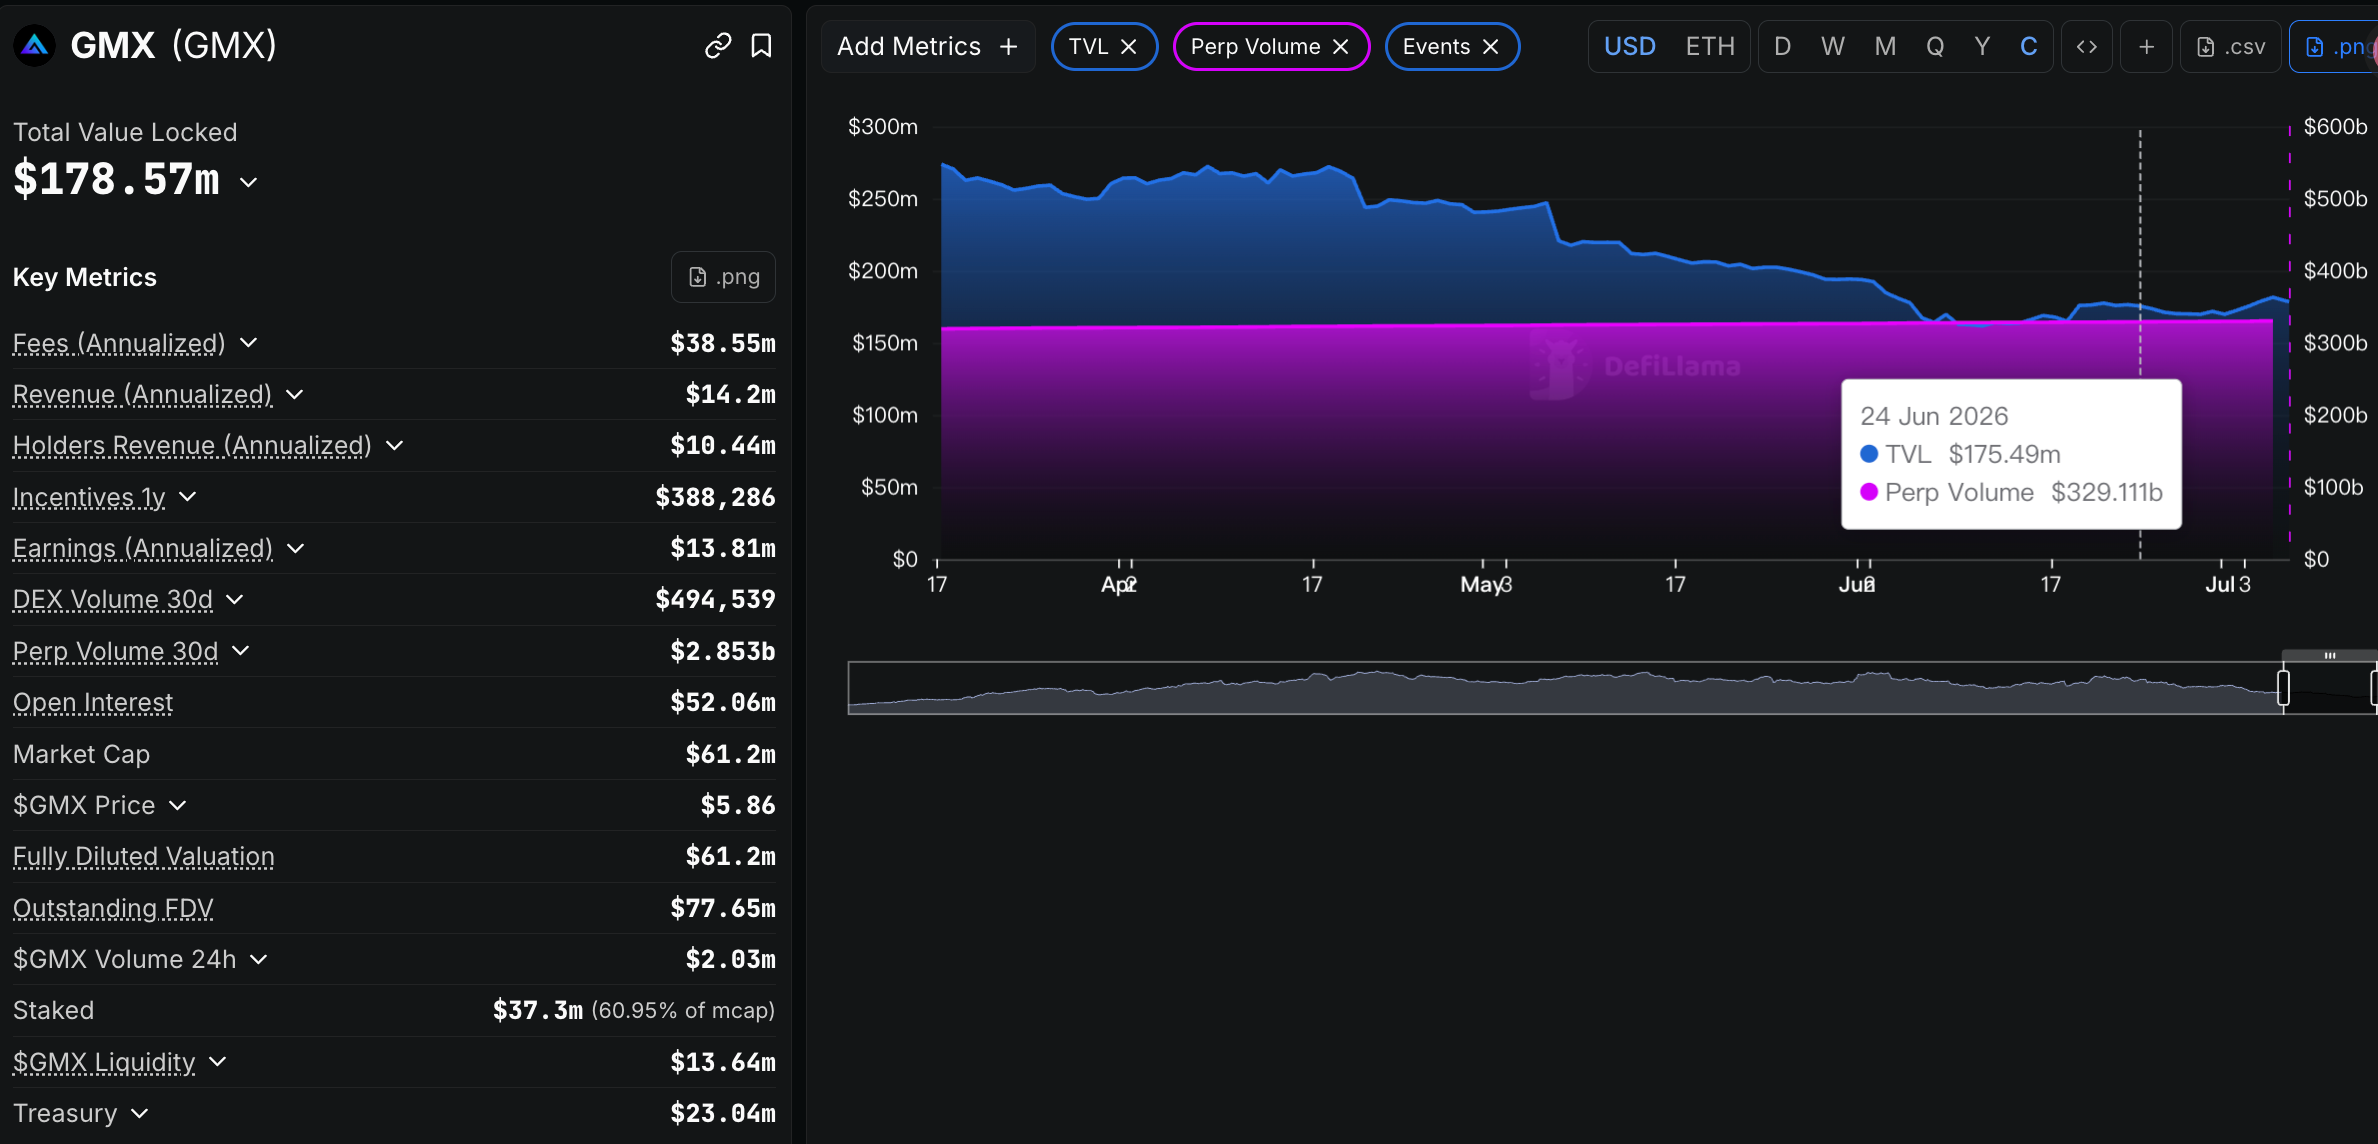
DefiLlama 数据,GMX 累计交易量接近 3300 亿美元;TVL 暂报 1.75 亿美元;近 30 天协议收入约为 66.2 万美元。

目前,GMX 代币价格暂报 5.86 美元左右。

除去以上平台,主打“GambleFi”概念的在线博彩平台 Rollbit 与 Solana 生态资产发行平台 Metaplex 的代币回购机制更为小众。

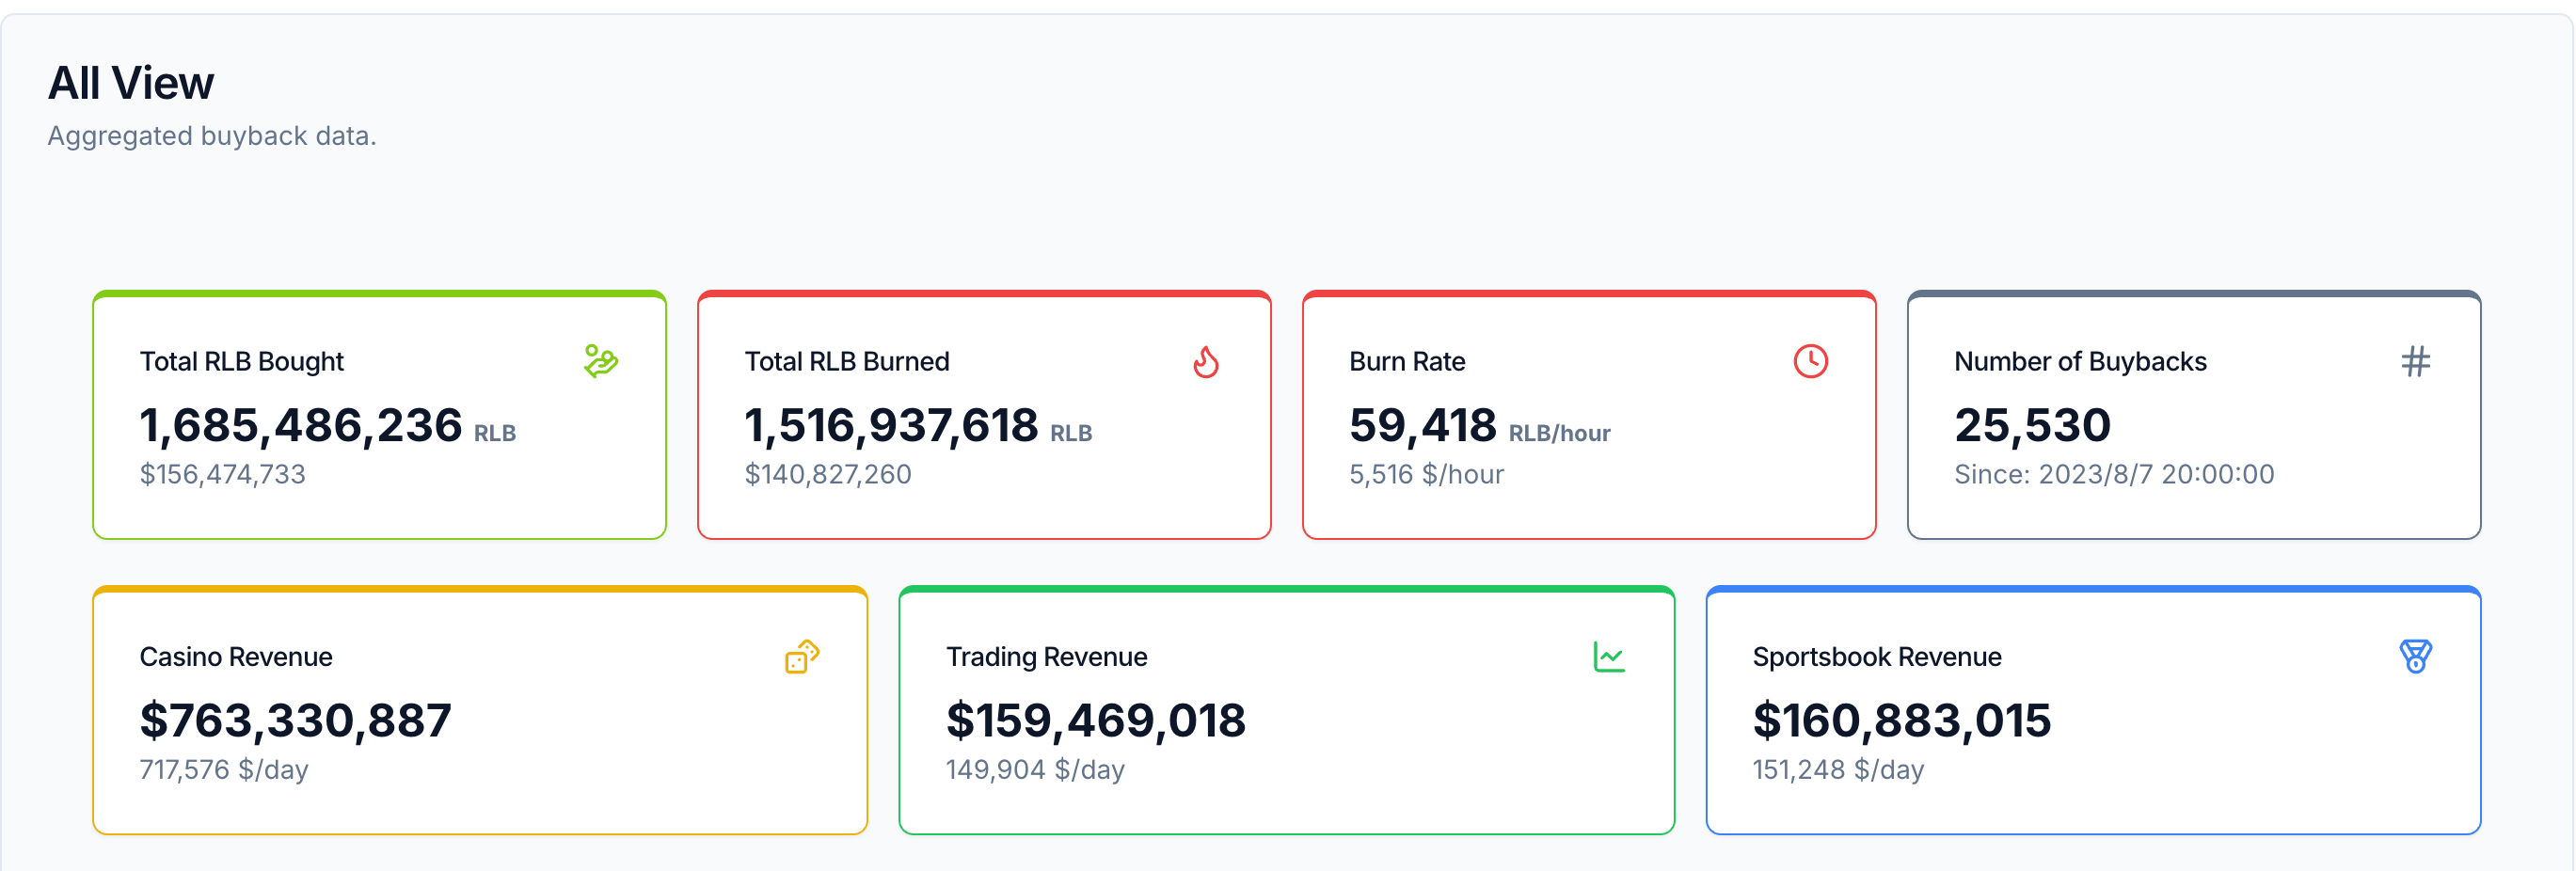
其中,前者的 RLB 代币执行每小时自动回购并销毁,主要使用平台收入(赌场 10%、体育博彩 20%、1000x 期货 30% 等比例)在公开市场购买 RLB。购买后 90% 永久燃烧(减少供应),10% 分配给 Rollbots NFT 质押者(激励持有者)。据官方网站信息,近 6 个月累计代币回购价值约 1250 万美元。

目前,RLB 代币价格暂报 0.065 美元。

后者则每月使用协议费用 50% 回购 MPLX,回购的代币分配至 Metaplex DAO 国库(持有而非立即燃烧,但增强稀缺性和治理价值);剩余 50% 用于基金会开发。目前,MPLX 代币价格暂报 0.036 美元。

当然,代币的回购和销毁,并不一定意味着价格的上涨,还会受到市场行情、新闻热点、产品更新、代币解锁等其他事件影响。但在行情冷淡的当下,能够持续制造稳定现金流的加密项目,已经是难得的“吸金机器”了。

ANSEM新高,CZ入局,Meme Summer杀回来了

原创 | Odaily 星球日报(

Meme summer is back

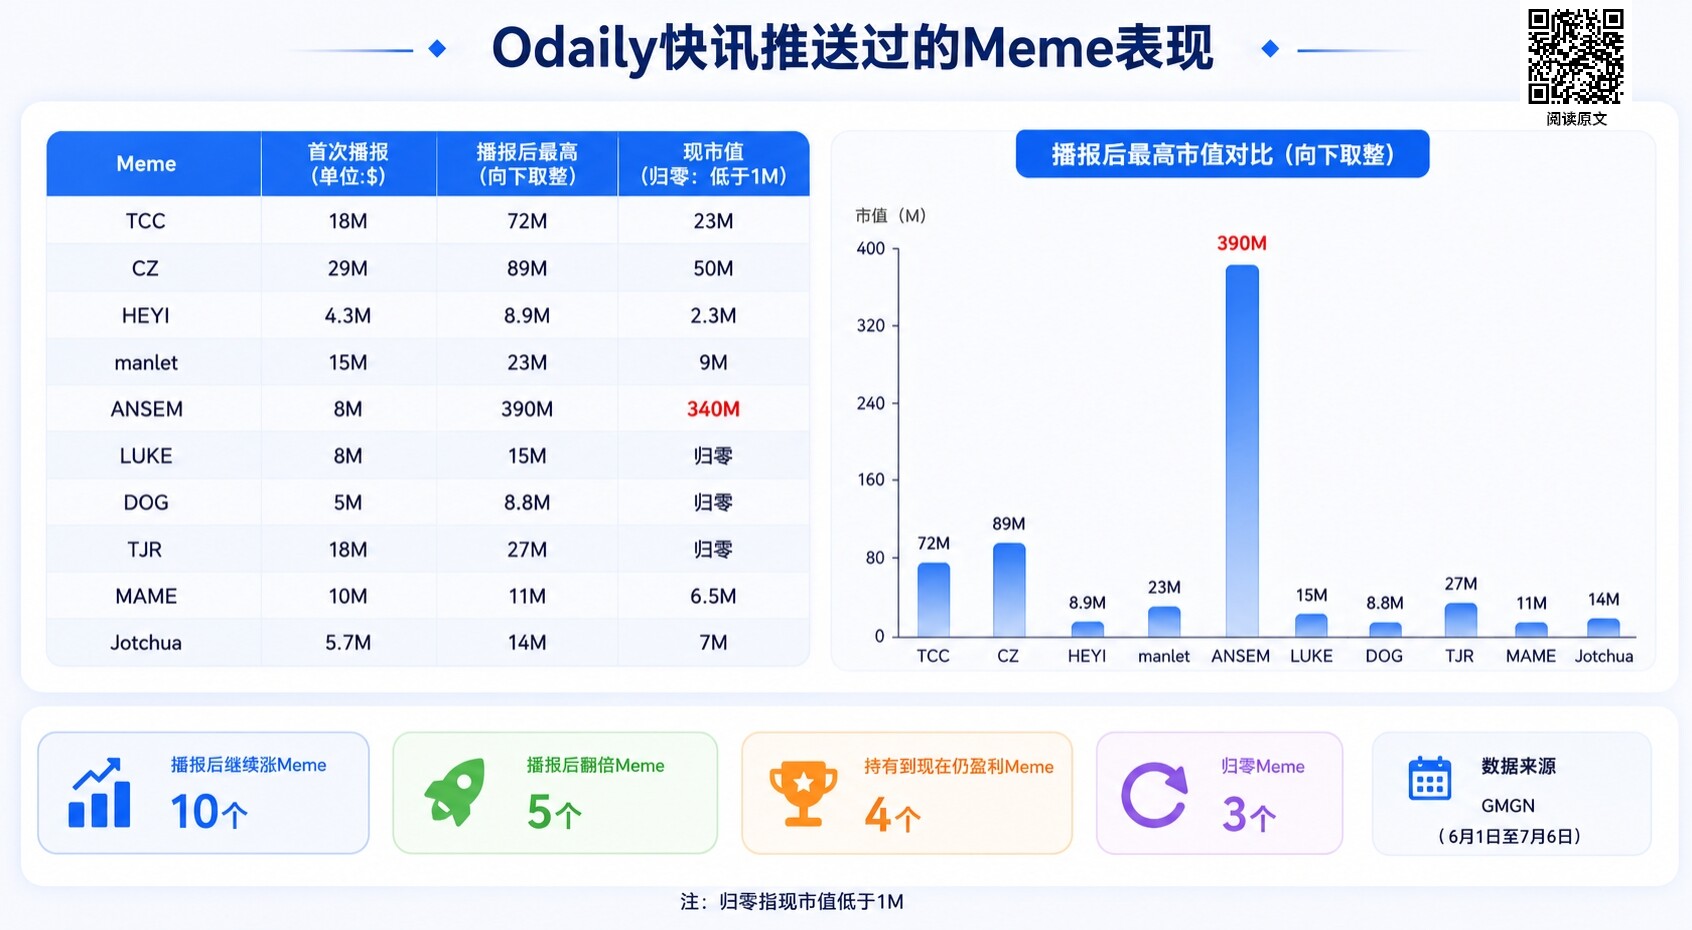
以下是 6 月至今 Odaily星球日报 快讯推送播报过市值的所有 Meme 币,Odaily 的快讯会实时监控 Meme 市场,并根据内部筛选标准有选择性地推送播报热门 Meme 币的市值与涨幅,往往能做到全网首发,因此也能成为一个 Meme 市场指标

如上图,自 6 月份以来,Odaily星球日报快讯共推送播报了 10 个 Meme 币的市值及涨幅(只统计了 6 月以来诞生的新 Meme 币),而这 10 个 Meme 币在被 Odaily 快讯首次推送后市值皆继续冲高,有 5 个在被 Odaily 快讯推送后翻倍,有 4 个若持有到现在仍处于盈利,不出意料也有 3 个已归零(市值低于 100 万美元)。

假设某 Meme 玩家投入 1000 美元在 Odaily 首次推送时就将这 10 个 Meme 币各买入 100 美元(Odaily 注:仅是假设,不构成任何投资建议),若策略为翻倍就跑,那么该 Meme 玩家现在仍有 1000 美元本金;若全部持有到现在,那么该 Meme 玩家现已盈利超 5000 美元,投资回报率超 500%。

从以上数据可以得出两个结论,一是 Odaily 的 Meme 快讯推送确实可以作为一个参考指标,特别是在如今 Meme 市场关注度大不如前的情况下,基于严格的实时监控及筛选标准,非 Meme 全职玩家可以将 Odaily 的 Meme 快讯推送当作“金狗信号”之一,不用时刻盯盘也能在早期挖掘到大金狗。如 ANSEM,Odaily 快讯首次推送时,其市值仅为 800 万美元。

第二个结论就是 6 月 Meme 行情已经好转,速通盘增多且归零少。细心观察会发现,Odaily 快讯推送过的这 10 个 Meme 均是速通盘,而截至目前,仅有 3 个 Meme 归零。

媒体往往被看作为市场情绪放大器,因此市场早有“sell the news”的交易方式。这在 Meme 市场也不例外,特别是在没有行情的时期,Meme 币市值上限被压制,一波流的 Meme 币占比巨大,当某个 Meme 币被媒体报道后,大概率就是生命周期的顶点,此时“sell the news”成立。

但当 Meme 行情好转时,Meme 币市值上限被打开,且速通盘增长,情况就会发生改变。Meme 币终究还是注意力经济,由 FOMO、争议、影响力等带来的注意力最终都将化为 K 线上的买盘,媒体对 Meme 币的报道也会使其得到更多用户关注,这时“buy the news”反倒会成为盈利交易策略。

这轮 Meme 行情还能持续多久?

那么这轮 Meme 之夏能持续多久呢?

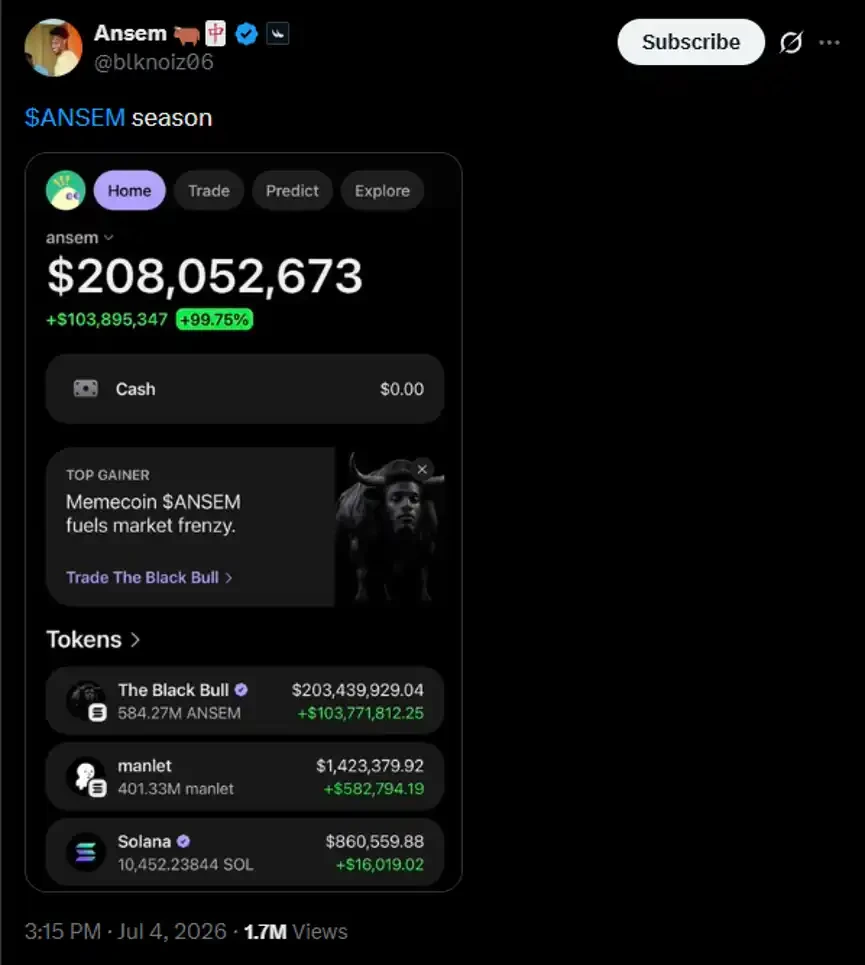
大部分老的 Meme 玩家可能都错失了这轮 Meme 暴富机会,原因是确实没有新概率、新叙事产生,市场玩的反而是最古老的名人币。如 Solana 的 ANSEM,靠的是 Solana Meme 的大车头 Ansem(本名 Zion Thomas)持续站台喊单,以向粉丝空投和打钱的方式不断制造话题。

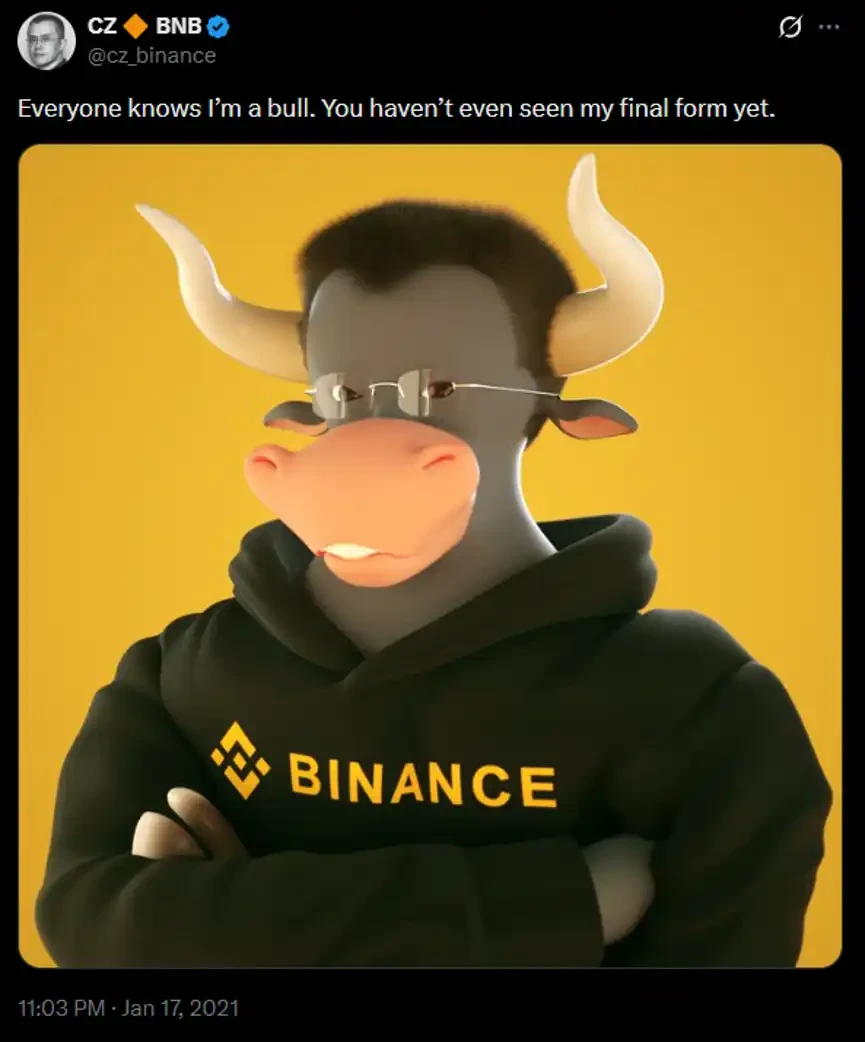
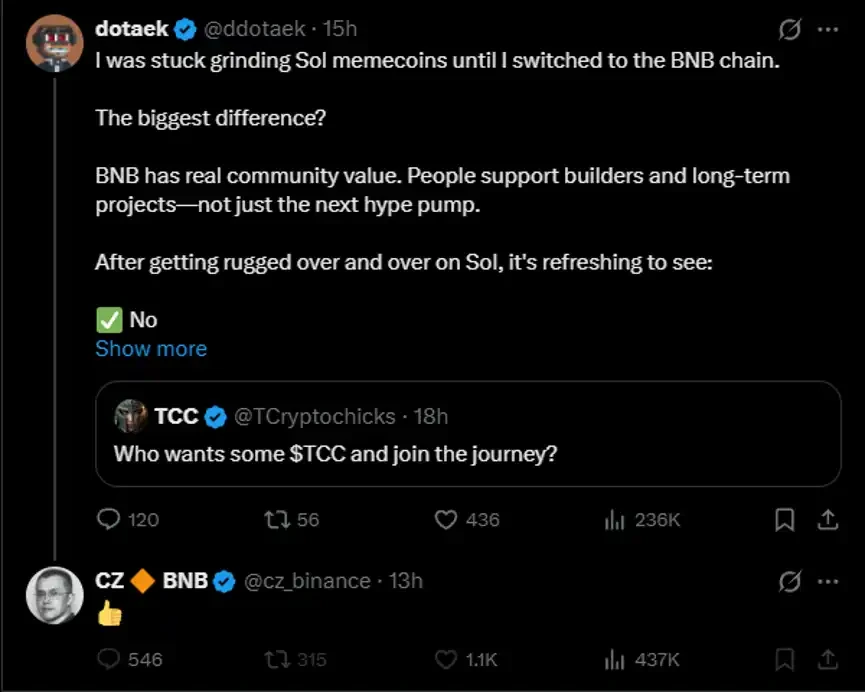
ANSEM 也带动了 BSC 生态这轮的 Meme 行情,当前市值最高的两个 Meme 币,CZ 和 TCC 打的旗号也是“再造一个 BSC 上的 ANSEM”。Meme 币 CZ 与币安创始人 CZ 同名,并采用了一张 CZ 身穿币安卫衣的“牛化形象”作为 Meme 符号;Meme 币 TCC 与 Meme KOL TCC(X:@TCryptochicks)同名,因其相关推文得到 CZ 的评论而获得关注,TCC 目前也正在复刻 Ansem 给社区空投的玩法。

社区创作的 ANSEM 拳打 CZ 的梗图

除了没能逃出名人币的范畴外,这轮 Meme 行情还有一个特点是打币和锁仓玩法流行。有观点认为,这不是创新,而是在熊市流动性稀缺时诞生出来的 Meme 玩法,本质是一场拉高 Meme 市值快速吸引市场热钱的虚假繁荣。为了使流动性更稀缺,打币往往会给哪些不会轻易或不可能抛售的人,如有人发现 Ansem 早期空投的全是不会轻易卖出的“自己人”,Meme 币 CZ 将 70%供应量转给了 CZ。

虽然这轮叙事是旧瓶装旧酒,但造富是在链上真实存在的,不要怀疑市场,因为市场永远正确,币圈有一句流传至今的名言——“傻 x 的共识也是共识”。确定的是,市场关注的焦点已经从 Solana 来到了 BSC Meme 生态,CZ 在 7 月 6 日下午发文回应 BSC 链 Meme 币炒作称,“愿最好的 Meme 获胜。”

舞台已被搭建,最重要的观众也已就位。单看这,也可断言此轮 Meme 狂欢尚未到谢幕时。

Neocloud生意经:谷歌为什么甘愿每月向SpaceX掏9.2亿美元?

原文作者:degentrading

原文编译: 深潮 TechFlow

导读:所有人都想变成 neocloud(新型算力云),从 xAI、Meta 到软银,纷纷下场卖算力。作者 degentrading 拿谷歌向 SpaceX 支付的一笔真实合同倒推:110,000 张 GB200,每卡每小时租金 11.6 美元,一座 100MW 数据中心不到一年回本。这篇文章一步步拆解 neocloud 的成本结构和账本,回答一个核心问题:为什么现在造数据中心、卖算力是最好的生意。

「xAI 和谷歌达成合作。」

「Meta 放出信号,愿意出售自己富余的算力基础设施。」

「软银计划在美国提供 10GW 规模的 AI 算力。」

不管往哪看,好像所有人都想变成 neocloud,开始卖算力。为什么会这样?

我先带你走一遍 neocloud 的账,从一个真实案例开始。

2026 年 6 月 5 日,谷歌宣布每月向 SpaceX 支付 9.2 亿美元,租用 xAI 数据中心的算力

这批算力包含 110,000 张英伟达 GPU,外加 CPU 和其他内存组件,也就是一座配置齐全的数据中心(Colossus 2)。

这里的 GPU 是英伟达的 GB200 NVL72。

按这个金额算,每张 GPU 的单价是 9.2 亿 / 110,000 / 720 = 每小时 11.6 美元。

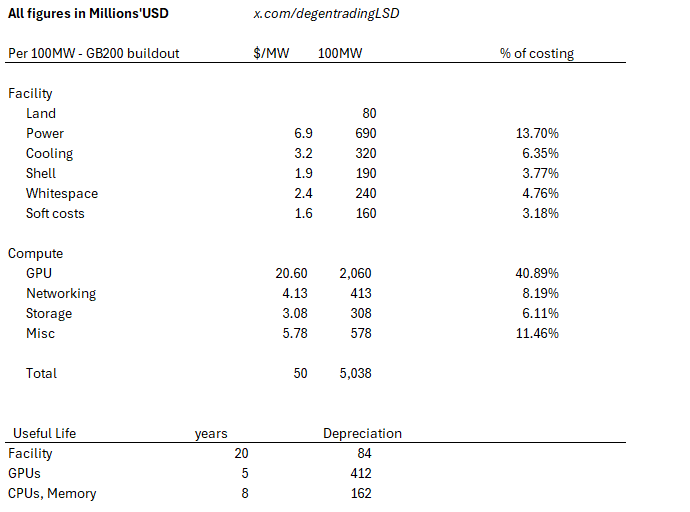
我们来虚构一座 100MW 的数据中心,塞满 GB200。

图注:作者对 100MW 数据中心的建设成本测算,约合每 GW 500 亿美元

我的估算是每 GW 大约 500 亿美元。这样算下来,100MW 的建设成本大约 50 亿美元。

这个数字和行业估算对得上。注意,这是 GB200 的建设成本。芯片越先进越贵,比如 GB300 的建设方案,算力成本要高出 20%。

黄仁勋说每 GW 造价 100 亿美元其实很现实——如果你把 Rubin 的算力成本考虑进去,那是 Blackwell 的两倍。电力等成本也在涨。

我们还知道每张 GB200 大约耗电 1200 瓦,所以 100MW 折算下来约等于 83,333 张 GPU。

套用 xAI 那笔合同的经济模型,收入是 83,333 × 11.6 × 365 × 24 = 每年 84.67 亿美元。

成本结构如下:

每 MW 每年电费 74 万美元,每 MW 每年基础设施维护 25 万美元,每 MW 每年人力 30 万美元。

图注:按 xAI 合同租金(每卡每小时 11.6 美元)测算的 100MW 数据中心账本,回本周期不到一年

于是我们看到一个疯狂的场景:回本周期不到一年。

到这里我得说一句,SpaceX 这笔合同慷慨得离谱。谷歌是不是正面临严重的算力短缺?

如果换成没那么疯、更接近正常的假设,比如每小时 6 美元的价格。

图注:租金降到每卡每小时 6 美元后的测算,回本周期拉长到约两年

回本周期拉长到大约两年。

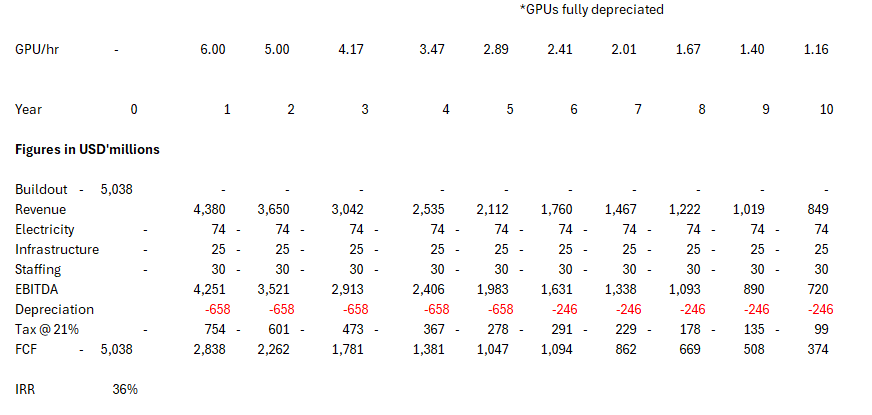
我估计 neocloud 和超大规模云厂商(hyperscaler)签的长期合同,价格大约相当于每小时 4 美元。超大规模云厂商再把这些算力以更高的价格转卖出去,比如 AWS 的 12 美元以上。

纯粹为了好玩,我把单座数据中心的建设做成一张预估损益表,长这样。

图注:单座数据中心建设的预估损益表

当然,我们可以反驳说 GB200 用五六年后就没价值了。但 A100 是 2020 年出的,现在还在以每小时 1 到 2 美元租出去。这卡 2021 年租价约 3 美元,超大规模云厂商现在还在以每小时 2 到 3.5 美元租它。

Gavin Baker 认为 GPU 的折旧周期应该拉到大约 10 年。我同意他,尤其是在智能体 AI 和推理需求起来之后。

说到底,当前的算力市场正在为严重短缺定价。

谁要是告诉你不是这样,那是他在捂着眼睛。

SpaceX 之所以租算力,是因为按它租出去的价格,赚得盆满钵满(也因为 Colossus 1 和 2 的互联遇到了问题)。马斯克签这笔合同时还留了提前中止租约的权利,他说:「如果算力变得特别紧张,我说过我们某个时候可能需要收回来。」

太长不看:现在所有人都想做 neocloud,因为算力特别紧张,而且它印钞。

从眼下的事实来看,能造出数据中心、把算力卖出去,就是当前最好的生意。

这也是超大规模云厂商愿意预付钱给 neocloud、锁定算力供应的原因。

再强调一遍,一家 neocloud 的估值,应该等于它能做成的所有算力合同净现值之和。所以,融资能力、准确的折旧节奏、以及执行落地能力,是影响估值的三个最重要的杠杆。

那些张口就说这全是循环融资(随便你安什么词)的人,你要知道:Anthropic 现在提供推理服务的毛利率已经超过 70%。那些消耗算力最多的前沿实验室,只要它们愿意,随时可以切换成现金流为正。

美银最新研判:三大利空冲击后,内存涨价周期远未到「见顶时刻」

TL;DR

  • 7 月 2 日内存股集体回调后,市场开始质疑 AI 驱动的内存涨价周期是否接近高点。
  • 美银认为 Meta 算力出租、长鑫进入 iPhone 和韩国 800 万亿韩元计划都未改写短期供需。
  • 韩国出口、价格预测和云厂商资本开支仍偏强,但 2027 年后 AI 需求兑现仍是分歧所在。

7 月 2 日,AI 和半导体股遭遇集中抛售,内存板块也被卷入其中。SK 海力士、三星、美光、铠侠、西部数据等标的当日明显回调,而触发市场担忧的并不是单一财报数字,而是三条同时出现的利空线索:Meta 被曝计划对外出租 AI 算力,长鑫存储(CXMT)可能进入苹果 iPhone 供应链,韩国又公布约 800 万亿韩元的半导体和存储投资计划。美银最新内存行业报告的判断是,这些消息都值得跟踪,但目前还不足以证明 AI 内存周期已经反转。

这一轮内存行情的主线,不是传统 PC、手机补库存,而是 AI 数据中心持续拉动 HBM、LPDDR5、企业级 SSD 等高端内存需求。对市场来说,股价回调背后的问题很直接:AI 需求是不是开始被证伪,供给会不会突然放大。美银给出的答案偏谨慎乐观。短期价格和出口数据仍支持内存景气上行,但投资者已经不再只看涨价,而是开始追问涨价能维持多久。

Meta 算力出租,不等于 AI 订单已经削减

市场最直接的担忧来自 Meta。据 Bloomberg Law 报道,Meta 正在规划云基础设施业务,向外部客户出售 AI 算力和模型访问。Tom』s Hardware 等媒体随后将其解读为「过剩算力」担忧来源。若 Meta 真的因为 AI 服务器过剩而削减长期芯片和组件订单,HBM、LPDDR5 和企业级 SSD 需求都会受到冲击。

美银从芯片供应链得到的反馈并不支持这一推断。报告称,Meta 的 AI 数据中心仍在更积极采用先进内存,长期芯片和组件订单走强,并没有看到「服务器过剩导致削单」的证据。至少从当前供应链口径看,Meta 更像是在继续扩张 AI 基础设施,而不是提前收缩。

这也是内存股对单一客户传闻如此敏感的原因。AI 服务器对内存的消耗远高于传统服务器,HBM 用于 GPU 加速,LPDDR5 和企业级 SSD 也承担更高带宽、更低功耗和更高存储性能需求。一旦大型云厂商削减资本开支,高端内存价格和订单预期会很快承压。反过来,只要超大规模云厂商还在加码,短期供需紧张就很难迅速缓解。

长鑫进入 iPhone,短期更像苹果的谈判筹码

第二条担忧是长鑫存储可能进入苹果 iPhone 供应链。若苹果大规模采用长鑫 DRAM,韩美内存大厂在移动 DRAM 上的定价能力可能被削弱,也会强化中国本土替代加速的预期。

但这一影响短期仍有明显限制。公开报道主要援引美银观点称,长鑫若要进入 iPhone 供应链,需要同时跨过美国对华半导体限制、苹果质量和规格认证,以及潜在知识产权诉讼风险。相关低功耗 DRAM 还要满足速度、功耗和 ECC 等要求,而韩美大厂在先进移动 DRAM 上的技术和专利壁垒仍然较高。

即使苹果在低端 iPhone 18e 等机型上少量尝试长鑫芯片,实际订单量也可能受限。美银认为,低端机型在中国市场需求相对有限,能够贡献的采购规模不大。更现实的影响,是苹果借此增强与韩美大厂谈判 2026 年下半年或 2027 年合同价的筹码,而不是马上改变全球移动 DRAM 供需结构。

长鑫的长期影响不能忽视。中国本土化努力会持续改变部分客户的采购选择。但就当前周期而言,它还不是「供给突然涌入」的证据。市场真正关心的,是长鑫能否稳定通过苹果质量认证,美国限制如何执行,以及其产能能否从低端机型扩展到更高规格产品。

韩国 800 万亿韩元计划,不是未来两年的新增供给

第三条担忧来自韩国政府公布的大规模半导体和存储投资计划。据韩国方面 6 月下旬公布的信息,该计划规模约 800 万亿韩元,约合 5200 亿美元,涉及三星、SK 海力士、新晶圆厂和 HBM 能力扩张。这样一个数字,很容易被市场解读为新一轮大扩产。

但美银认为,这并不是当前周期的直接供给信号。报告称,相关新集群和配套建设更偏长期产业规划,部分项目距离实质量产仍有较长时间,并不会在未来两三年突然释放大量新增产能。

内存行业过去多次出现「资本开支高点对应周期高点」的经验,因此任何大额建厂计划都会触发警惕。但当前企业需求集中在 HBM、SOCAMM、企业级 SSD 等 AI 相关产品,先进制程、封装、良率和客户认证的约束都比传统 DRAM 更强。远期投资计划不等同于短期有效供给,尤其是在高端内存产能仍然受限的情况下。

出口和价格还在上行,市场开始追问能撑多久

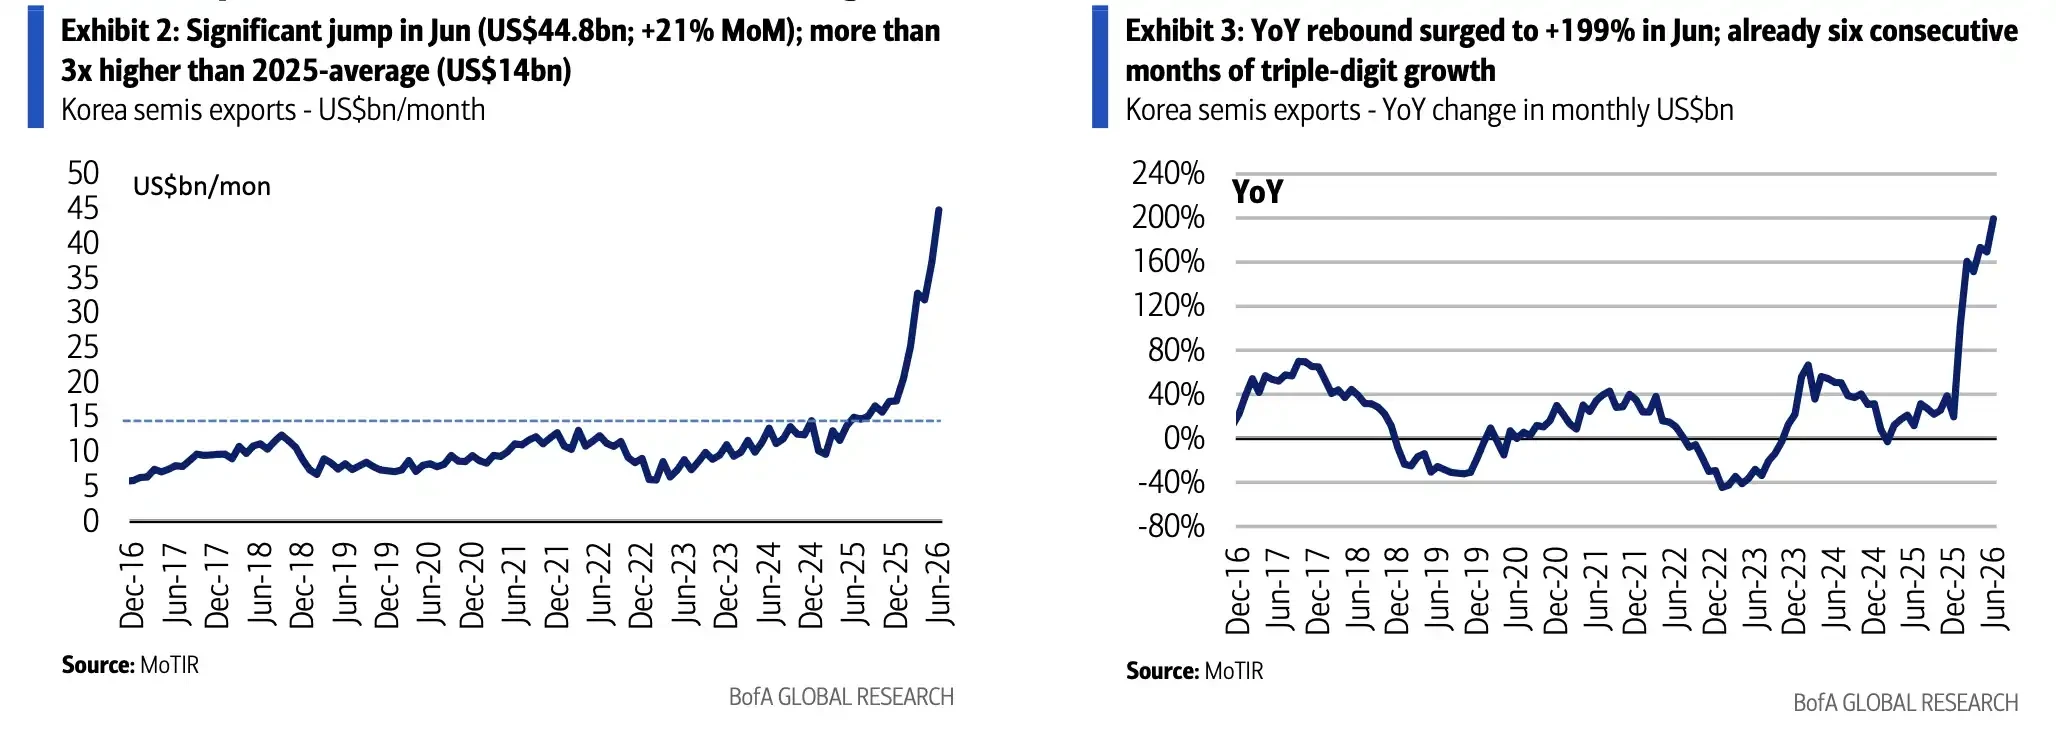
短期数据仍站在多头一边。韩国官方数据显示,6 月半导体出口约 448 亿美元,同比增长 199.5%,总出口约 1022.5 亿美元,同比增长 70.9%。这一数据与内存价格继续上行相互印证。

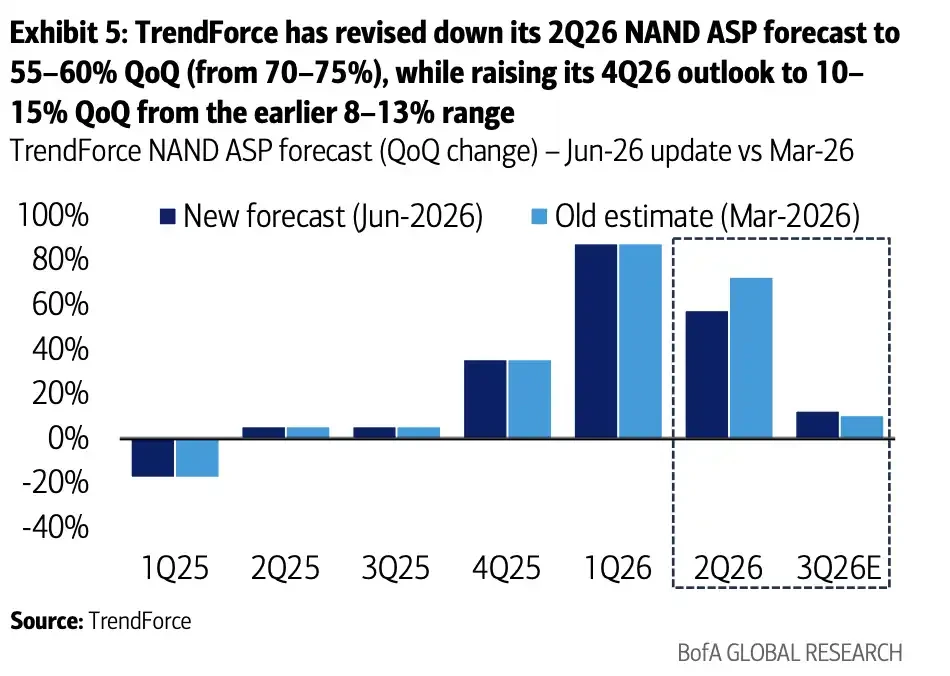
价格预测也偏强。TrendForce 在 6 月更新中将 2026 年三季度 DRAM 平均销售价格预测上调至环比增长 13%-18%,此前预期为 3%-8%。美银报告对 2026 年二至四季度 DRAM 价格的估算分别为环比增长 53%、17%、7%,NAND 同期预计分别增长 65%、13%、1%。两组预测在三、四季度方向上大体一致,差异主要在二季度节奏和部分 NAND 价格假设。

6 月半导体出口约 448 亿美元、同比增长 199.5%

2026 年三季度 DRAM 价格预期被上调至环比增长 13%-18%。

现货市场也显示供给仍紧。据美银报告,7 月初 16Gb DDR5 现货价达到 47 美元新高,16Gb DDR4 约 75 美元,512Gb NAND 晶圆在 20 美元附近。4 月到 5 月价格曾有回调,但 6 月重新反弹。DRAM 厂商优先生产 HBM,也进一步压缩了传统 DRAM 供给。

价格越高,市场越容易担心周期反转。当前分歧不在于内存短期是否强,而在于这种强势是否已经被股价充分反映,以及 AI 需求能否继续吸收高价。

三星二季度预告,是内存景气的近距离测试

三星预计将在 7 月 7 日发布二季度初步业绩,这会成为市场检验内存景气度的一个短期窗口。据 Moneycontrol 援引彭博口径,市场关注其营业利润能否缓解 AI 交易降温带来的压力。

整体利润可能受到一季度特别奖金计入、智能手机业务利润率挤压等因素影响,低于部分乐观预期。但美银认为,内存部门营业利润有望超过市场共识,主要受益于平均销售价格上行。

这也是内存股当前的微妙之处。公司整体利润可能被手机、奖金等因素扰动,但内存业务本身仍处在价格上行阶段。若三星内存部门表现明显强于预期,将强化「7 月 2 日回调更多是情绪和担忧集中释放」的判断。若价格传导或利润率不及预期,周期见顶担忧还会继续升温。

估值并不能完全消除风险。内存股在盈利大幅扩张后,市盈率仍处于相对不高的位置,ROE 也明显改善。但板块 2026 年以来涨幅已经较大,7 月 2 日回调说明,投资者开始对每一条潜在利空更加敏感。

争议最终落在 2027 年后的 AI 资本开支

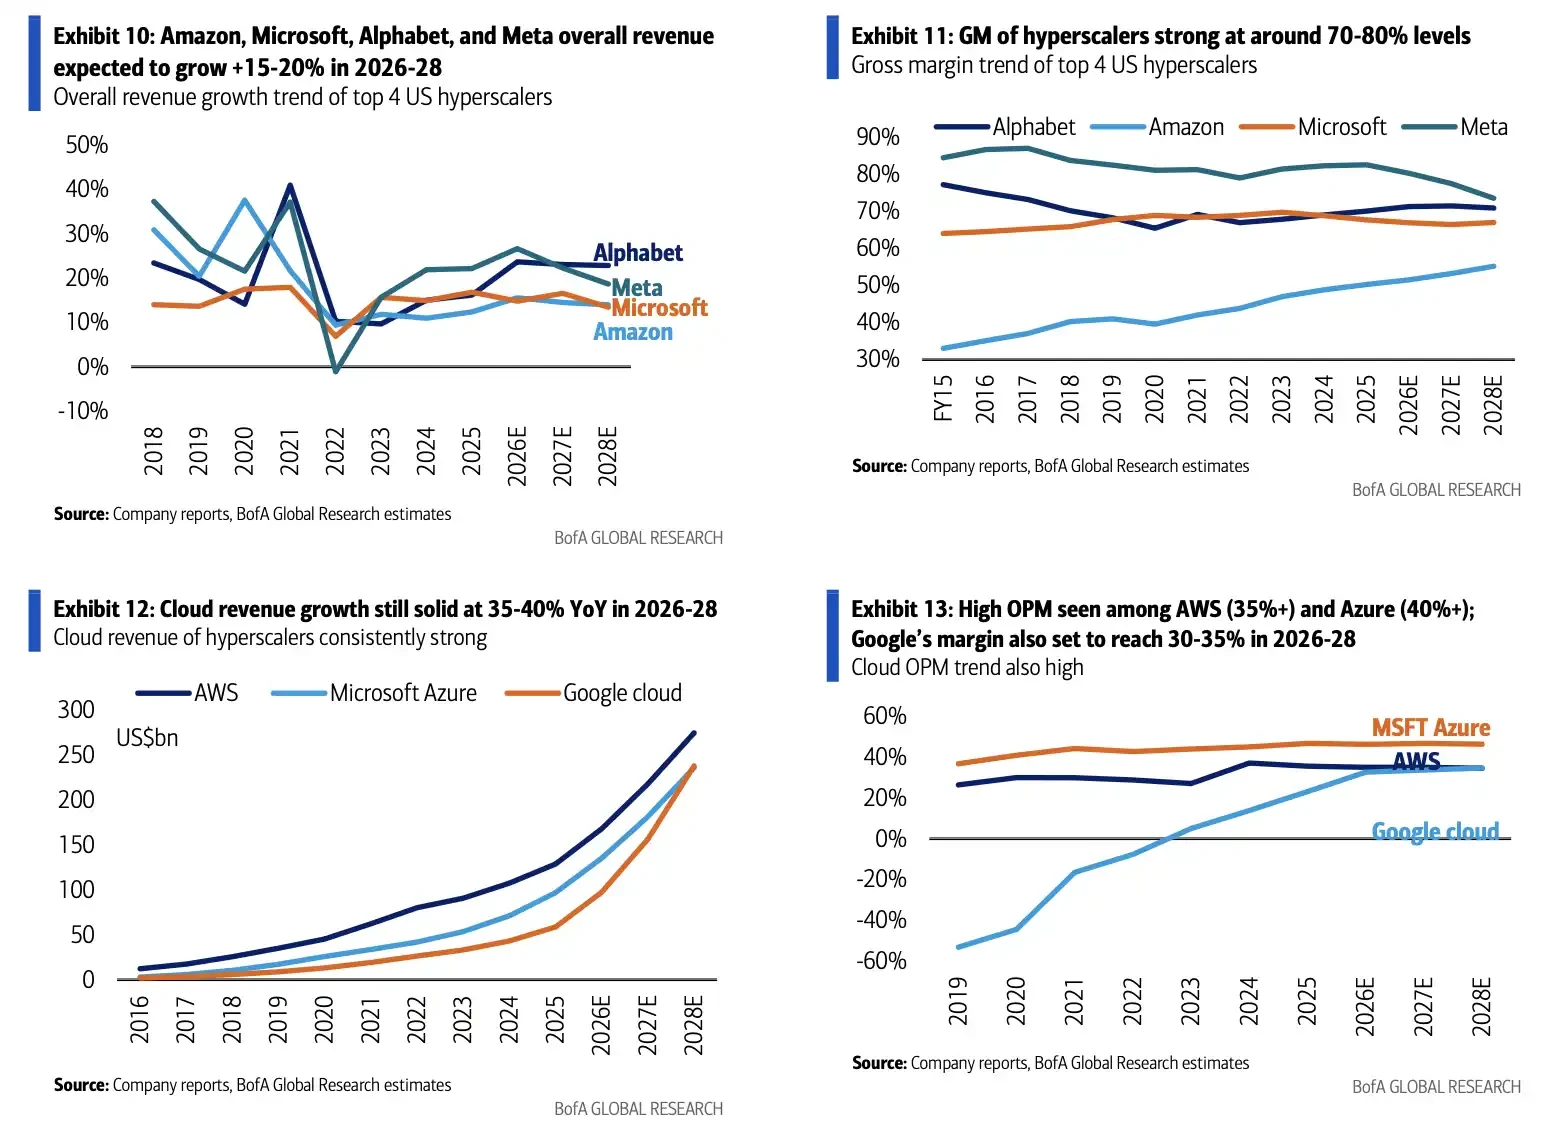
支撑内存需求的更大背景,是云巨头资本开支仍在扩张。据媒体汇总和分析师估算,亚马逊、微软、Alphabet、Meta 等大型云厂商 2026 年 AI 相关资本开支可能达到约 7000 亿美元量级,较上一年大幅增长,2027 年至 2028 年仍可能维持高位。该口径并非四家公司统一官方指引,不同统计是否纳入 Oracle 等公司也会带来差异。

大型云厂商资本开支、云收入及利润率趋势。2026 年资本开支预计处于约 7000 亿美元量级,是高端内存需求能否延续的重要支撑。

因此,内存股这次回调更像是市场提前测试三个问题:Meta 是否真的削减 AI 基础设施投入,长鑫能否从象征性进入苹果供应链变成规模化替代,韩国远期投资计划是否最终带来新一轮供给压力。

目前这些问题还没有给出足以推翻周期的答案。出口、现货价、价格预测和云厂商资本开支仍指向需求强劲。但风险也没有消失。AI 资本开支需要在 2027 年以后继续兑现,地缘政治限制可能改变供应链选择,中国本土化进程也会持续影响韩美大厂与客户的谈判关系。

内存周期是否见顶,眼下还不是一个已经被数据确认的结论。更准确地说,市场已经从「只看涨价」进入「验证涨价能持续多久」的阶段。

OUSD的「百人大名单」竟是「意向书」?借名营销引发信任危机

原文作者:Eric,Foresight News

北京时间 6 月 30 日晚间,一个新的稳定币的出现再次搅动了稳定币的格局。

一家名为 Open Standard 的公司宣布将推出稳定币 Open USD,铸造赎回免费、储备资产收益分享、合作伙伴共同治理,这些开放式的设计直指稳定币在分发上的痛点,看起来非常具有吸引力。

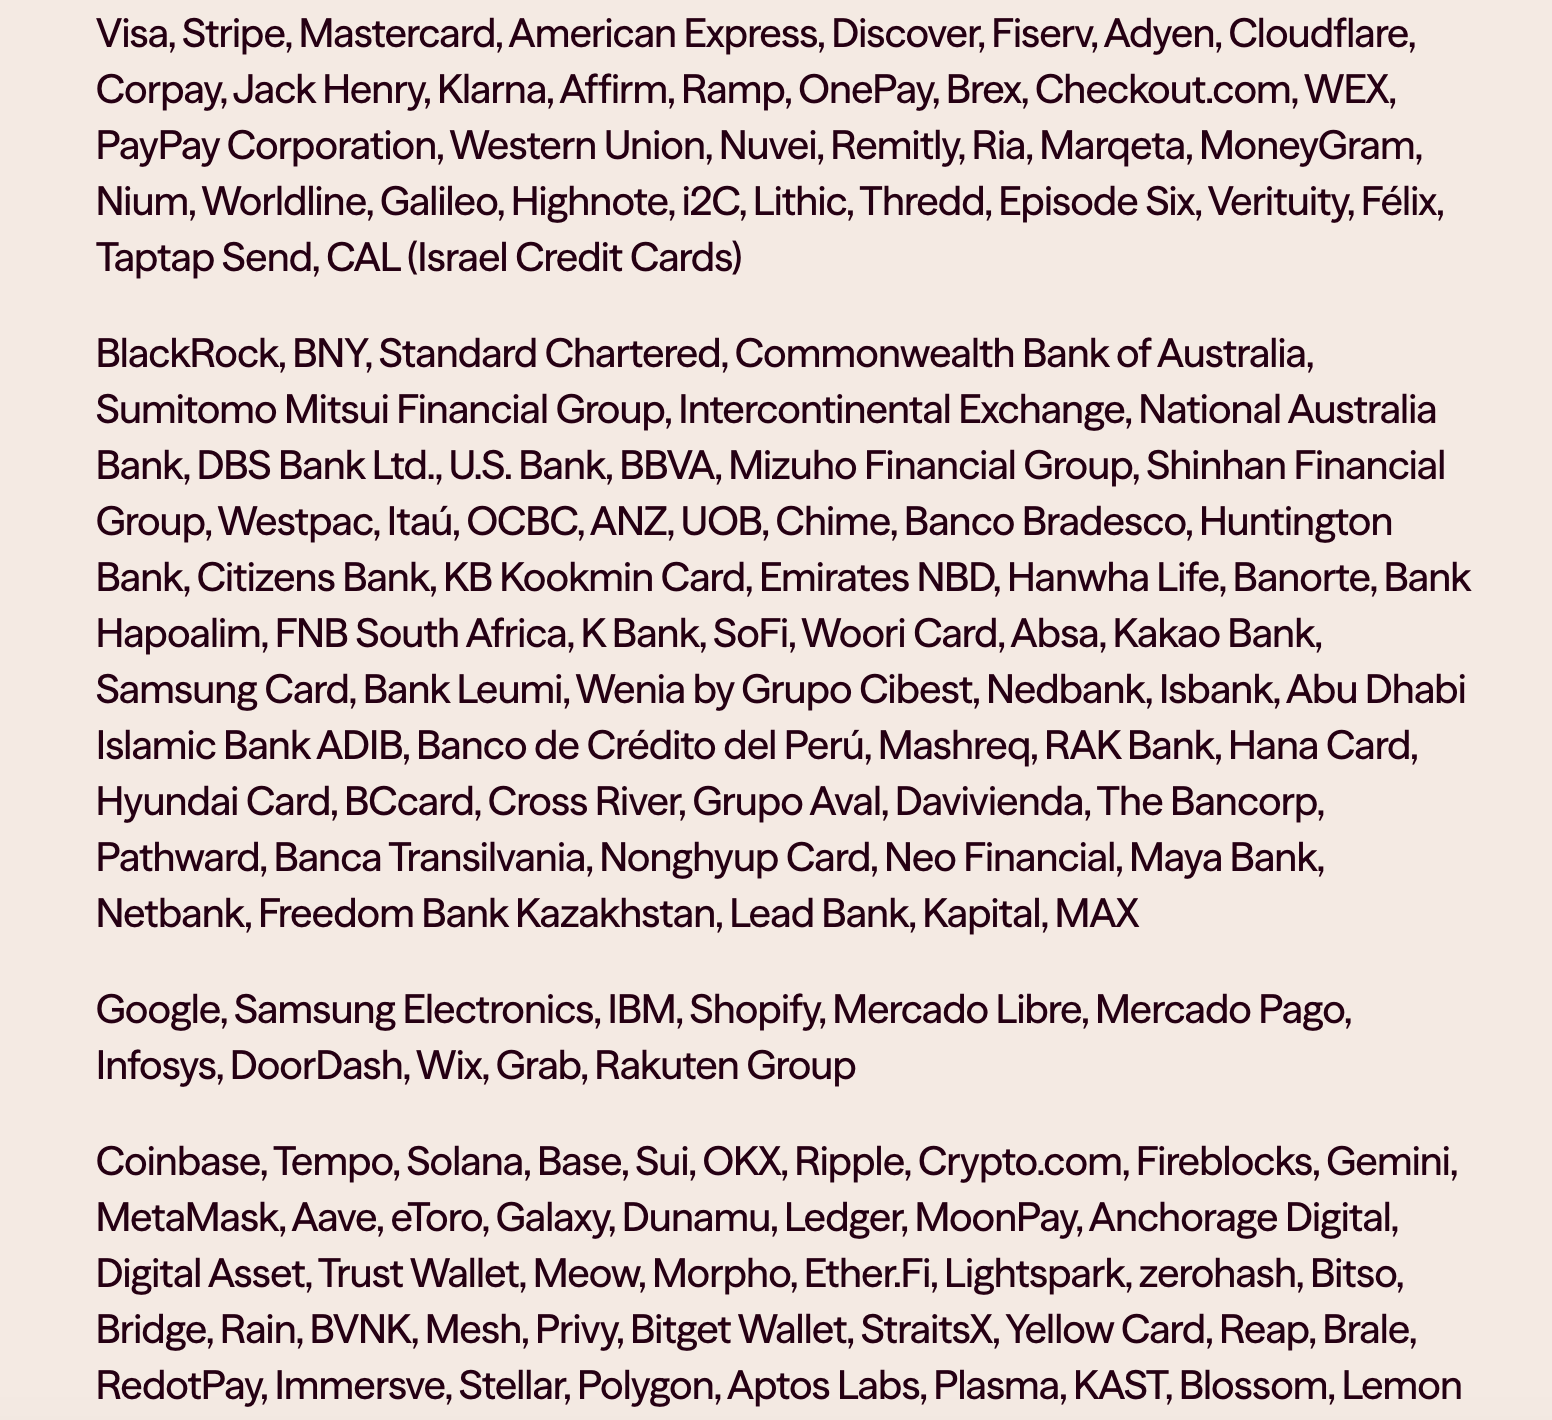
最令市场惊讶的是,Open Standard 在稳定币推出前就已经「谈好了」超过 140 家合作伙伴。

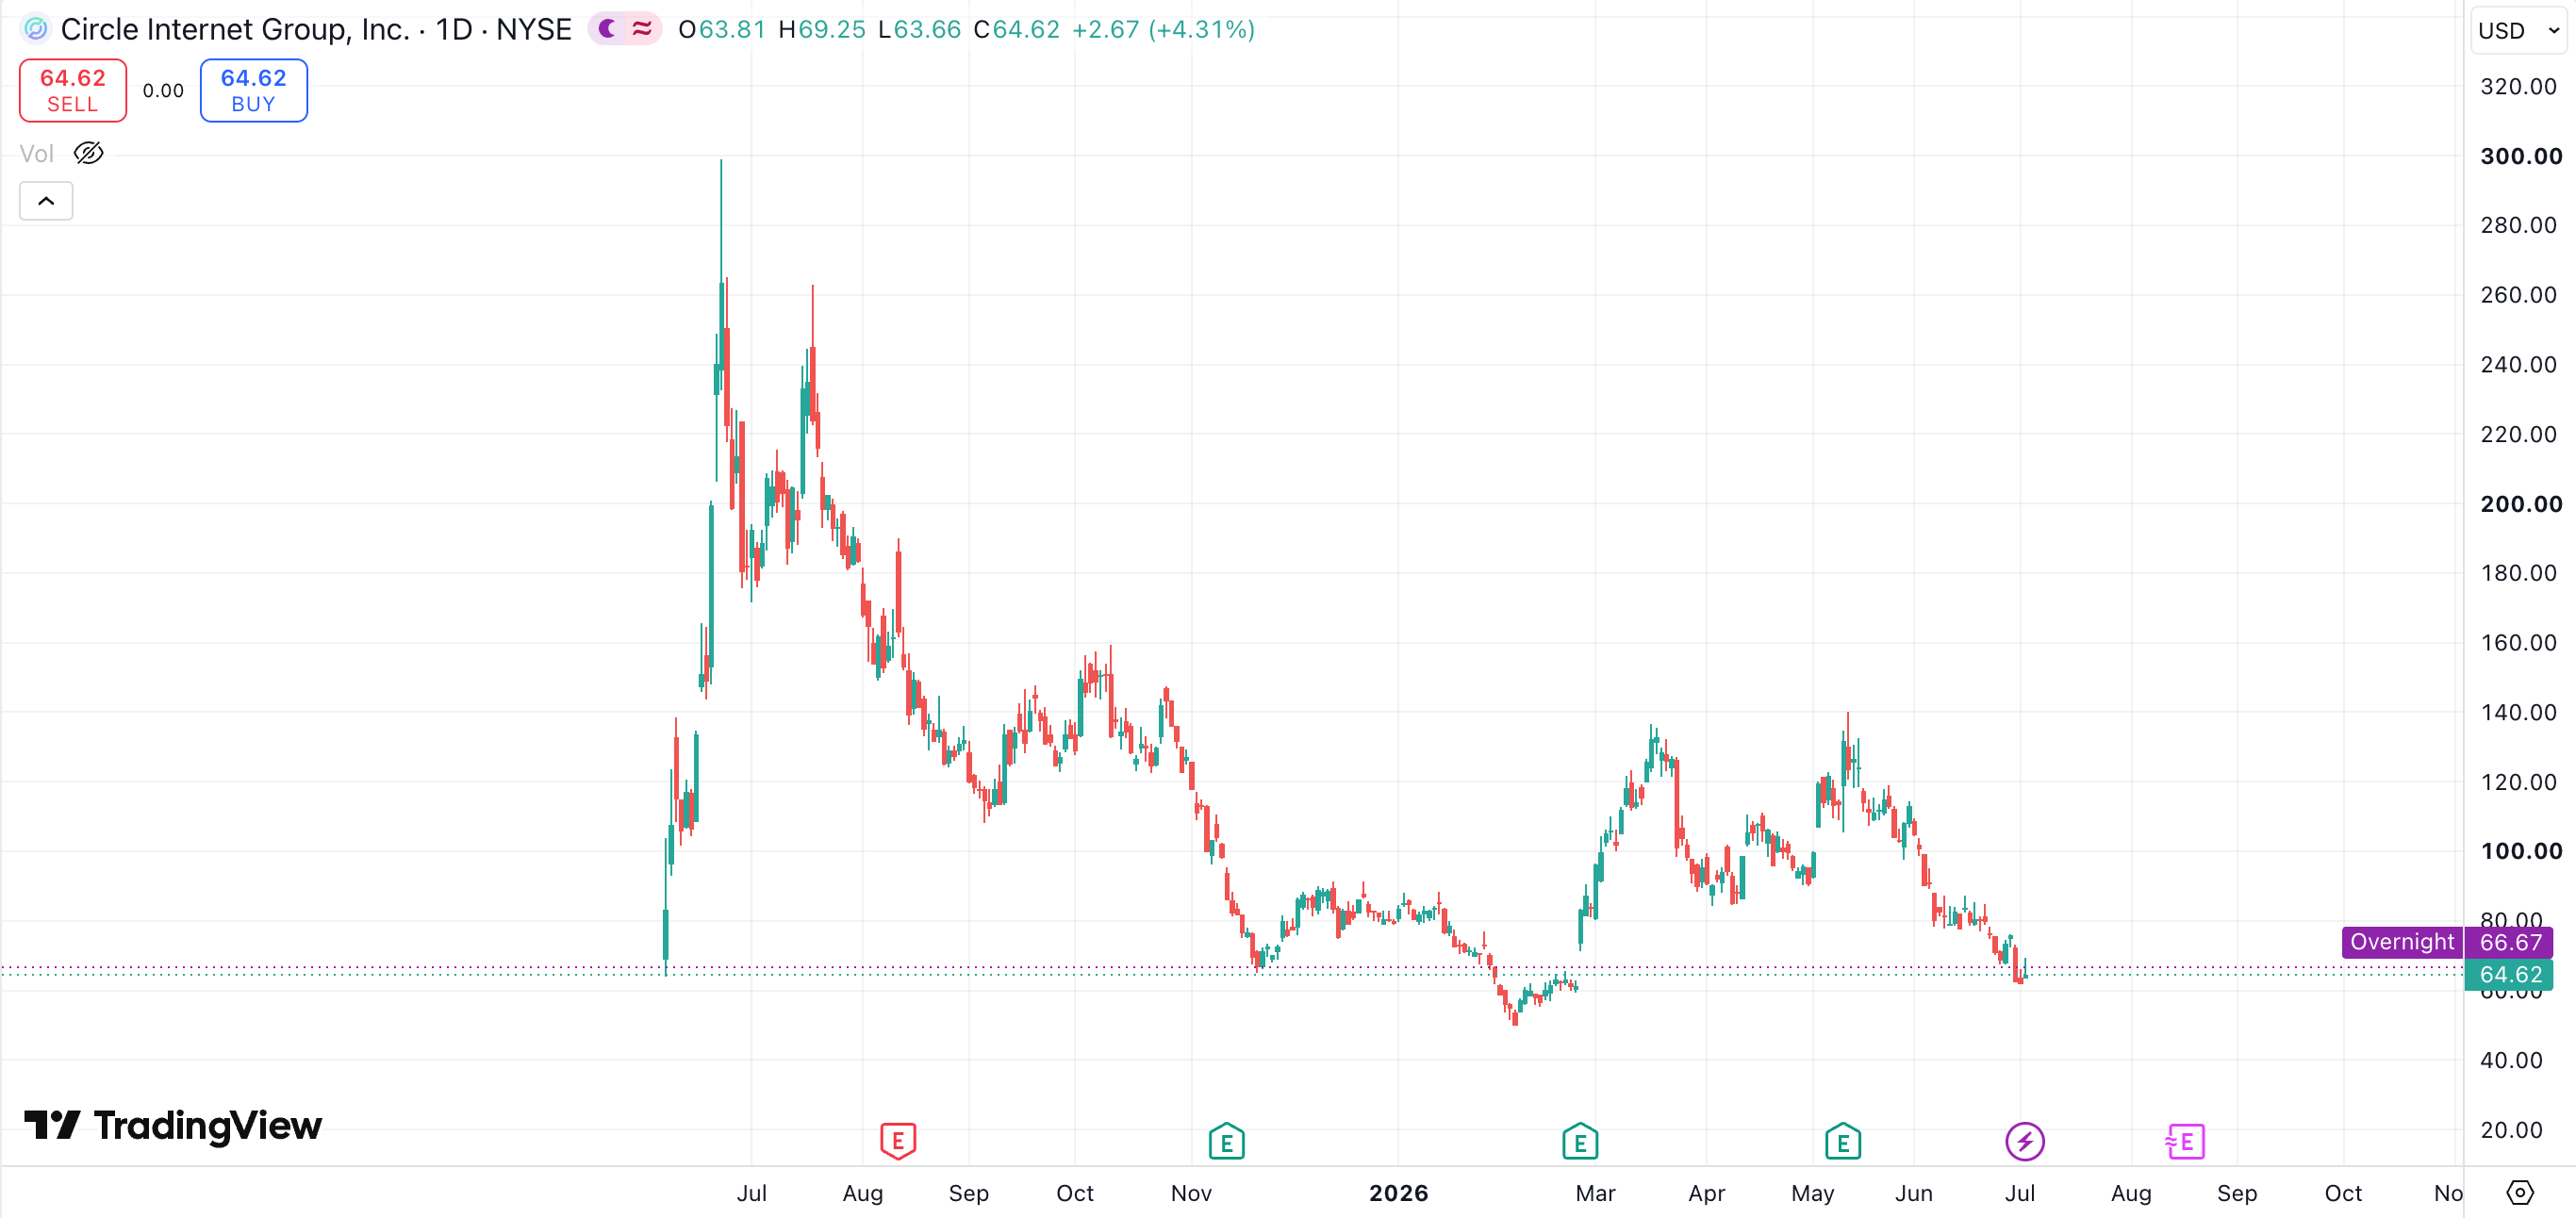
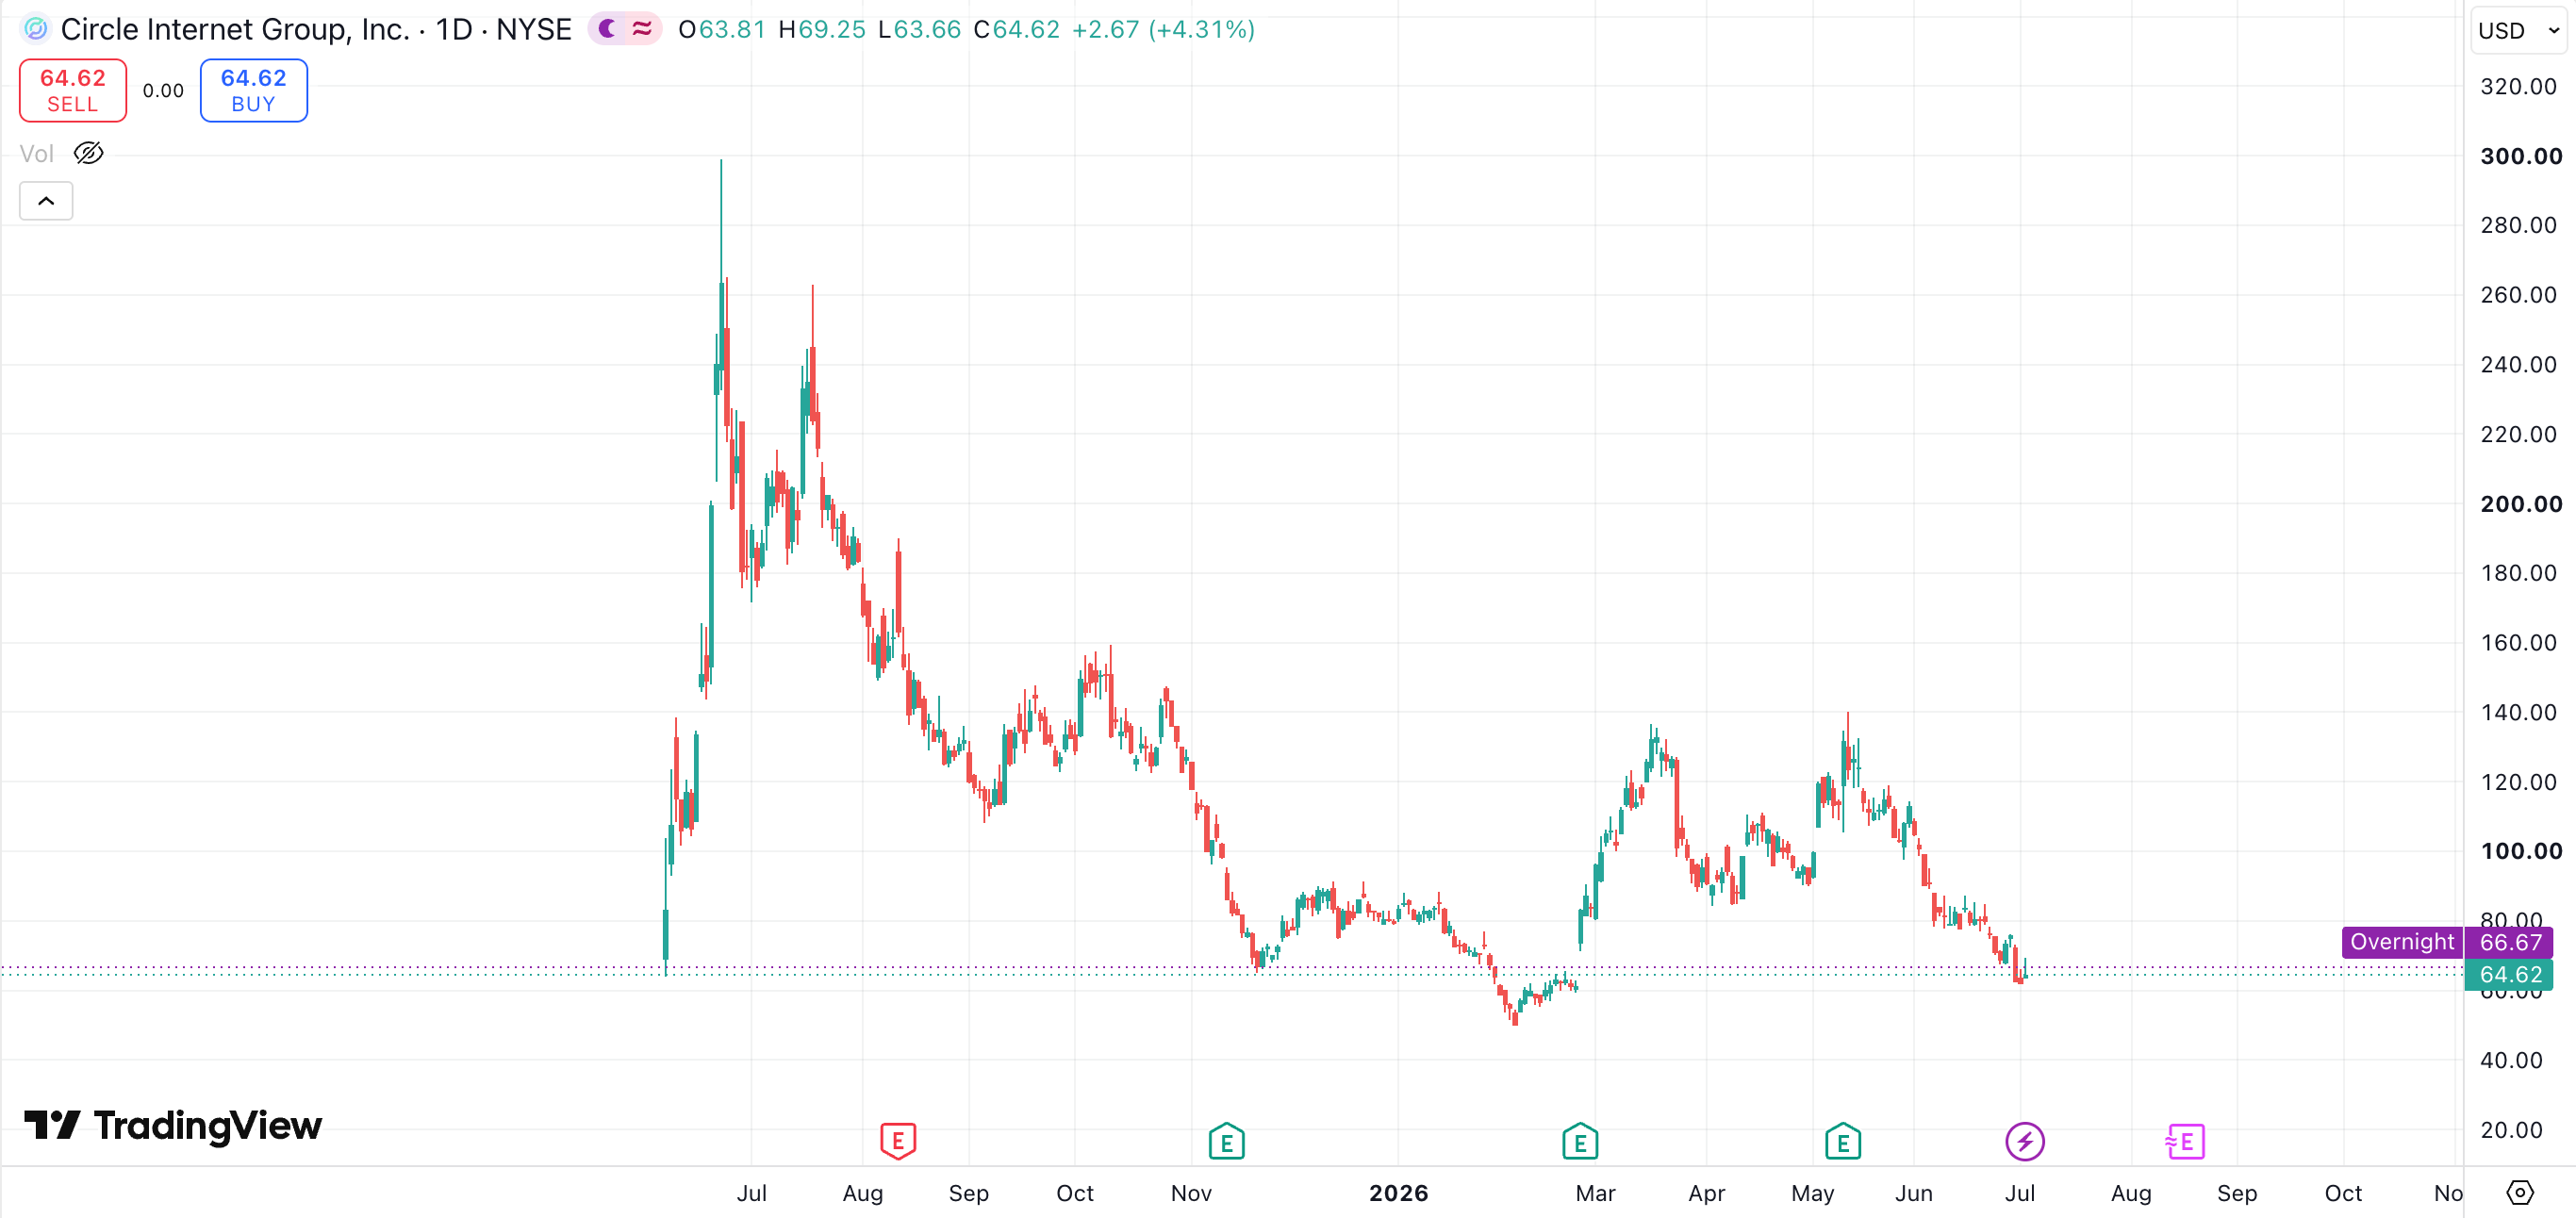
这份名单中不乏一些已经发行了稳定币的公司,例如 Western Union、Ripple、MetaMask、Aave 等。能在稳定币发行前就集齐了 Web3 和传统金融领域如此之多巨头的签名,让市场在惊讶的同时也对 Open USD 未来的发展充满了期待。最能体现这种期待的表现就是,稳定币第一股 Circle 的股价,在当天暴跌 17.55%,距离新低仅有不到 20% 的空间。

但很快,这次炸裂的官宣就被打脸。

7 月 3 日,据《朝鲜日报》报道,三星电子、Dunamu(Upbit 母公司)、新韩金融集团、K Bank 等部分公司表示从未就 Open USD(OUSD)相关事宜进行协商。其中三星电子相关人士表示,「没有进行过正式协商,也不知道(在联盟中)将承担什么角色。」新韩金融控股、Dunamu 及 K Bank 等亦表示,Open Standard 曾询问过他们参与 OUSD 的意愿,他们仅表示「会进行简单探讨」,但名字却被列入了联盟成员名单。

韩国 Web3 媒体 Blockmedia BD 主管 Tony Chung 还表示,其中一家韩国公司的代表表示,他们是从韩国媒体的报道中得知自己被列入名单的,并对此感到十分困惑,因为他们当时只是随意地回复说:「如果可行,我们会考虑。」

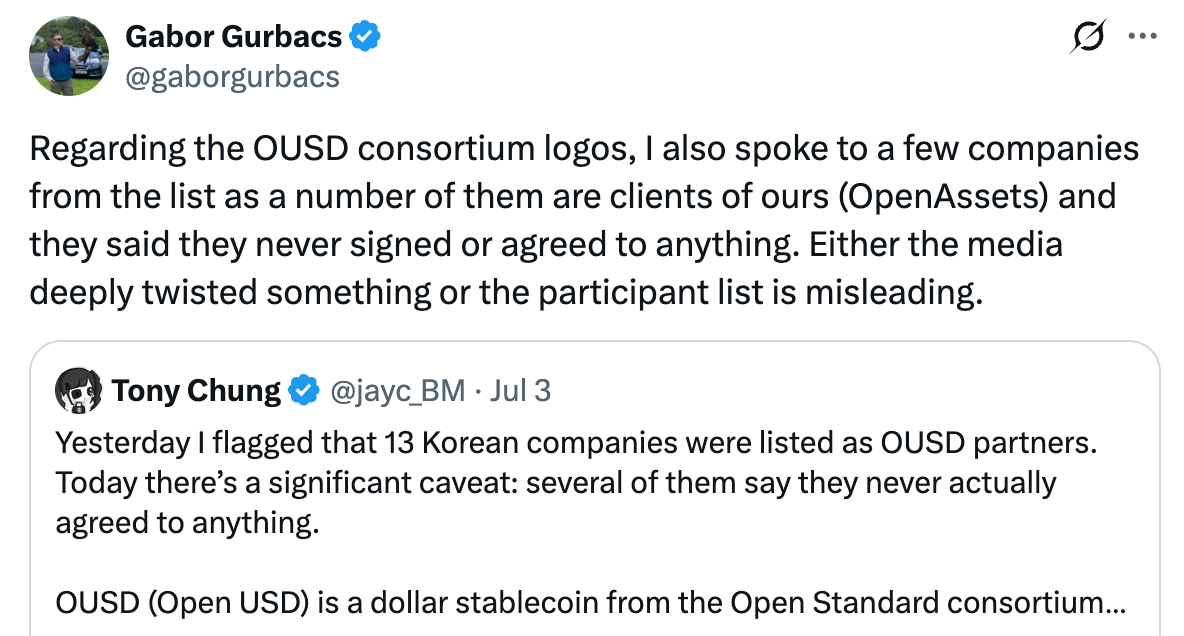
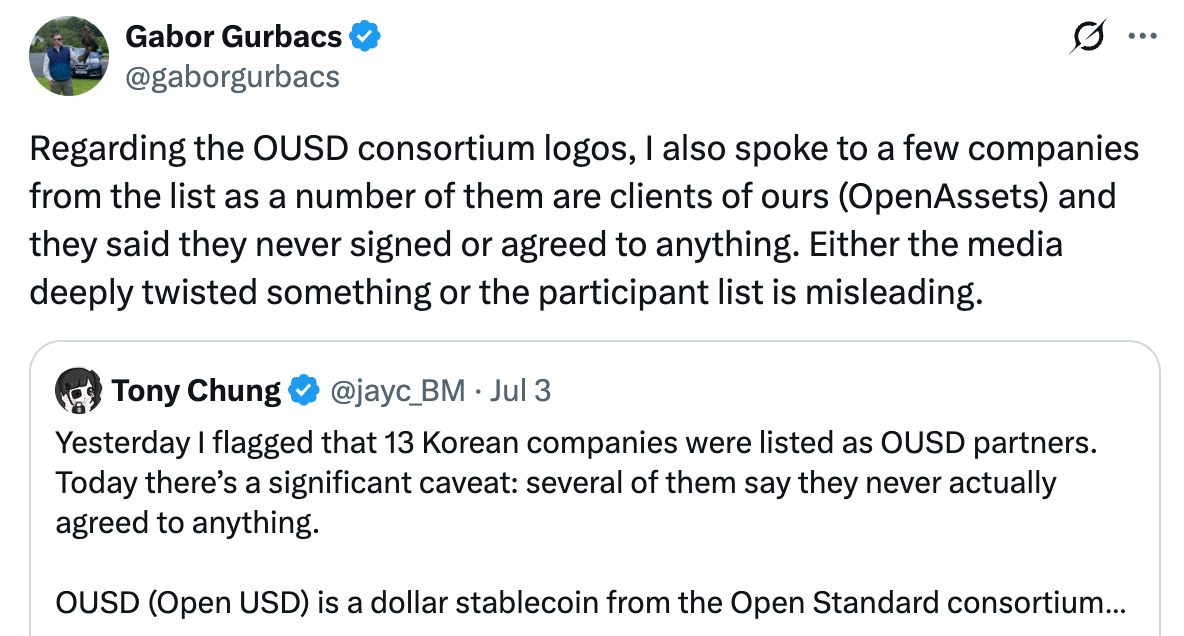
OpenAssets 的创始人兼 CEO Gabor Gurbacs 转发了 Tony Chung 的推文并表示,被耍的不只有韩国公司,通过联系名单上 OpenAssets 的一些客户,Gabor Gurbacs 收到的回复是:「他们表示从未签署或同意过任何协议。要么是媒体严重歪曲事实,要么是参与者名单有误导性」。

如此看来,Open Standard 的「百人大名单」可能混入了一些单纯是联系过的公司。在官宣的原文中,Open Standard 的原文是:「Businesses across industries have signed up to use Open USD」,或许在 Open Standard 眼中,没有明确拒绝,就是「同意」使用 Open USD,但同意使用,也不意味着「一定要用」。

这是一套非常典型的拿争议换眼球的营销手段,也确实产生了一定的效果,只是有点把商业道德按在地上摩擦的味道。

面对此等凌厉的攻势与「不讲武德」的对手,Circle 联创兼 CEO Jeremy Allaire 在 X 上发表了一篇长文对 Open USD 的「三大特色」提出了质疑:

免费铸造和销毁:短期吸引人,但大规模下可能不可持续,会导致缺乏资金维护银行关系、监管许可和技术基础设施。Circle 已通过合同为大型伙伴提供优惠,而非全面免费。

收益几乎全部分享给伙伴:可能会「饿死」基础设施,导致系统性投资不足,平台规模受限。Circle 本身已与分发伙伴分享大部分收入。

联盟 / 多公司治理:Circle 过去与 Coinbase 共同成立 Centre Consortium,后来整合到 Circle 单独发行。他认为多公司产品规模化的历史记录「非常糟糕」(协调慢、决策难)。

Jeremy 还是表达了欢迎 OUSD 加入「稳定币大家庭」的态度,但其发文的字里行间都在表达一个观点:稳定币是一个通过时间积累形成赢家通吃局面的生意,并非简单修改几个机制,就能「上桌吃饭」。

除了这些负面的争议外,也有一些名单上的公司明确表示将支持 Open USD 的发展。Stripe 表示会将 OUSD 设为在 Stripe 上使用稳定币的企业默认稳定币;Coinbase 也表示会将 OUSD 集成到 Base 及其他链上,计划在 2026 年晚些时候推出。用于扩展链上交易、支付和 DeFi 等场景。

Visa、万事达卡等支付网络巨头,贝莱德、纽约梅隆银行等金融机构以及 Aave、Solana、Ripple 等 crypto native 项目也纷纷表达了支持,但暂时没有明确具体的合作方式。

根据公告,Open Standard 创始 CEO 由 Bridge 的 CEO 担任。这个 Bridge 就是曾在 Hyperliquid 原生稳定币 USDH 发行权之争中与多家竞争者达成合作,但将其收购的 Stripe 正在开发稳定币链 Tempo 而引发争议的法币出入金解决方案提供商。而 Stripe 也在 Open Standard 公告发布后第一时间明确了合作关系,故二者间应该是有比较紧密的联系。

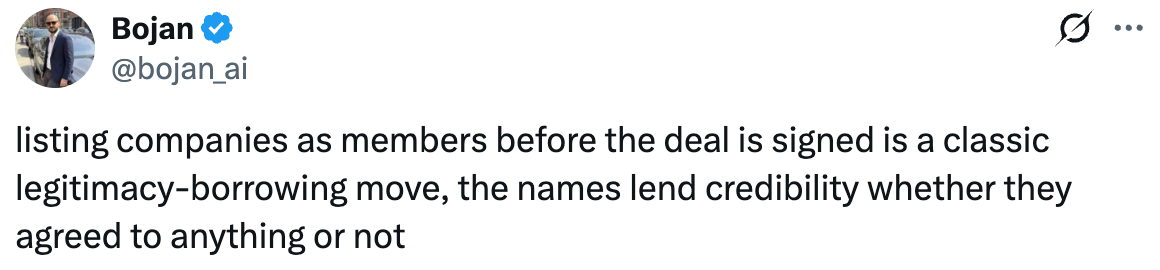
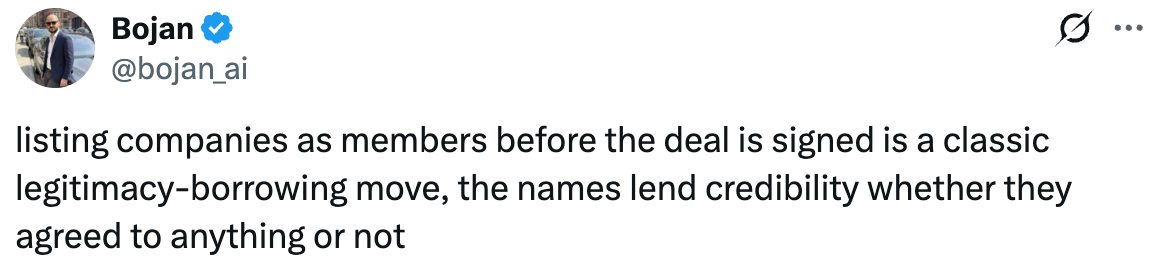
X 名为 Bojan 的用户表示,Open Standrad 的宣传是一种典型的「legitimacy-borrowing」行为,即通过借用其他知名、可靠实体的名声或背书,来快速提升自身合法性(legitimacy)和可信度,而自身其实并未真正获得对方的深度认可或正式授权。对于需要信任作为基础的稳定币赛道,OUSD 在未面世之时,就似乎留下了一些负面的第一印象。撰文:Eric,Foresight News

北京时间 6 月 30 日晚间,一个新的稳定币的出现再次搅动了稳定币的格局。

一家名为 Open Standard 的公司宣布将推出稳定币 Open USD,铸造赎回免费、储备资产收益分享、合作伙伴共同治理,这些开放式的设计直指稳定币在分发上的痛点,看起来非常具有吸引力。

最令市场惊讶的是,Open Standard 在稳定币推出前就已经「谈好了」超过 140 家合作伙伴。

这份名单中不乏一些已经发行了稳定币的公司,例如 Western Union、Ripple、MetaMask、Aave 等。能在稳定币发行前就集齐了 Web3 和传统金融领域如此之多巨头的签名,让市场在惊讶的同时也对 Open USD 未来的发展充满了期待。最能体现这种期待的表现就是,稳定币第一股 Circle 的股价,在当天暴跌 17.55%,距离新低仅有不到 20% 的空间。

但很快,这次炸裂的官宣就被打脸。

7 月 3 日,据《朝鲜日报》报道,三星电子、Dunamu(Upbit 母公司)、新韩金融集团、K Bank 等部分公司表示从未就 Open USD(OUSD)相关事宜进行协商。其中三星电子相关人士表示,「没有进行过正式协商,也不知道(在联盟中)将承担什么角色。」新韩金融控股、Dunamu 及 K Bank 等亦表示,Open Standard 曾询问过他们参与 OUSD 的意愿,他们仅表示「会进行简单探讨」,但名字却被列入了联盟成员名单。

韩国 Web3 媒体 Blockmedia BD 主管 Tony Chung 还表示,其中一家韩国公司的代表表示,他们是从韩国媒体的报道中得知自己被列入名单的,并对此感到十分困惑,因为他们当时只是随意地回复说:「如果可行,我们会考虑。」

OpenAssets 的创始人兼 CEO Gabor Gurbacs 转发了 Tony Chung 的推文并表示,被耍的不只有韩国公司,通过联系名单上 OpenAssets 的一些客户,Gabor Gurbacs 收到的回复是:「他们表示从未签署或同意过任何协议。要么是媒体严重歪曲事实,要么是参与者名单有误导性」。

如此看来,Open Standard 的「百人大名单」可能混入了一些单纯是联系过的公司。在官宣的原文中,Open Standard 的原文是:「Businesses across industries have signed up to use Open USD」,或许在 Open Standard 眼中,没有明确拒绝,就是「同意」使用 Open USD,但同意使用,也不意味着「一定要用」。

这是一套非常典型的拿争议换眼球的营销手段,也确实产生了一定的效果,只是有点把商业道德按在地上摩擦的味道。

面对此等凌厉的攻势与「不讲武德」的对手,Circle 联创兼 CEO Jeremy Allaire 在 X 上发表了一篇长文对 Open USD 的「三大特色」提出了质疑:

免费铸造和销毁:短期吸引人,但大规模下可能不可持续,会导致缺乏资金维护银行关系、监管许可和技术基础设施。Circle 已通过合同为大型伙伴提供优惠,而非全面免费。

收益几乎全部分享给伙伴:可能会「饿死」基础设施,导致系统性投资不足,平台规模受限。Circle 本身已与分发伙伴分享大部分收入。

联盟 / 多公司治理:Circle 过去与 Coinbase 共同成立 Centre Consortium,后来整合到 Circle 单独发行。他认为多公司产品规模化的历史记录「非常糟糕」(协调慢、决策难)。

Jeremy 还是表达了欢迎 OUSD 加入「稳定币大家庭」的态度,但其发文的字里行间都在表达一个观点:稳定币是一个通过时间积累形成赢家通吃局面的生意,并非简单修改几个机制,就能「上桌吃饭」。

除了这些负面的争议外,也有一些名单上的公司明确表示将支持 Open USD 的发展。Stripe 表示会将 OUSD 设为在 Stripe 上使用稳定币的企业默认稳定币;Coinbase 也表示会将 OUSD 集成到 Base 及其他链上,计划在 2026 年晚些时候推出。用于扩展链上交易、支付和 DeFi 等场景。

Visa、万事达卡等支付网络巨头,贝莱德、纽约梅隆银行等金融机构以及 Aave、Solana、Ripple 等 crypto native 项目也纷纷表达了支持,但暂时没有明确具体的合作方式。

根据公告,Open Standard 创始 CEO 由 Bridge 的 CEO 担任。这个 Bridge 就是曾在 Hyperliquid 原生稳定币 USDH 发行权之争中与多家竞争者达成合作,但将其收购的 Stripe 正在开发稳定币链 Tempo 而引发争议的法币出入金解决方案提供商。而 Stripe 也在 Open Standard 公告发布后第一时间明确了合作关系,故二者间应该是有比较紧密的联系。

X 名为 Bojan 的用户表示,Open Standrad 的宣传是一种典型的「legitimacy-borrowing」行为,即通过借用其他知名、可靠实体的名声或背书,来快速提升自身合法性(legitimacy)和可信度,而自身其实并未真正获得对方的深度认可或正式授权。对于需要信任作为基础的稳定币赛道,OUSD 在未面世之时,就似乎留下了一些负面的第一印象。

从ANSEM到CZ,Solana和BSC的「名人币」接力赛

过去的一周,可能是链上最热闹的一周。而一切的一切,要从 24 小时速通 1 亿美元市值,并在一天内完成 600 倍的惊人涨幅的 $ANSEM 说起。

Ansem 的回归,链上开启的开始

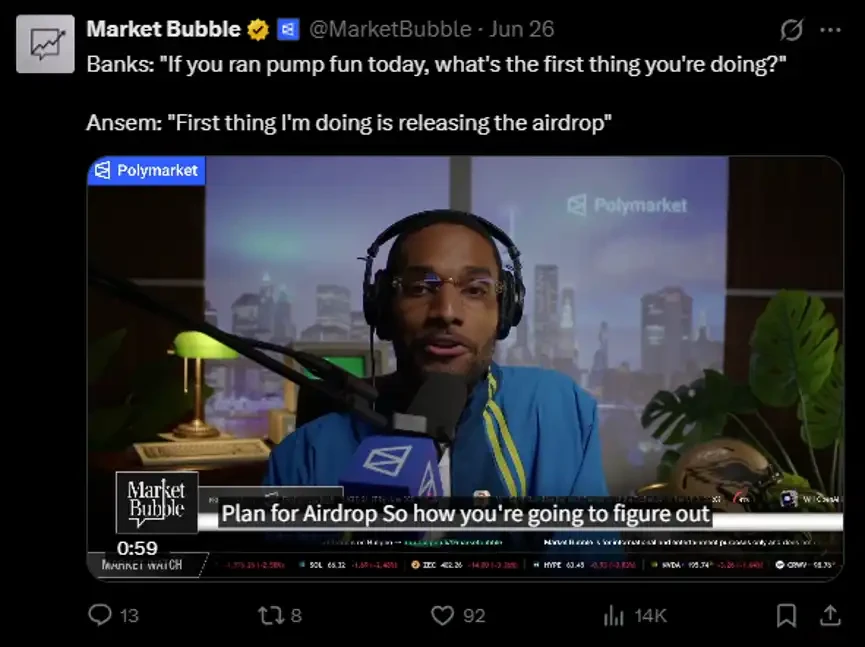
6 月 9 日,加密 KOL Ansem 声称自己一年多以来首次回归购买 Solana meme 币。而在近期,他又反复多次提及 pump.fun 空投一事,多次与 pump.fun 推文互动建议 pump.fun 在现在发放空投,并且在 Market Bubble 播客上公开提到了这一点:

如果今天你来运作 pump.fun,你首先会做什么?Ansem:空投

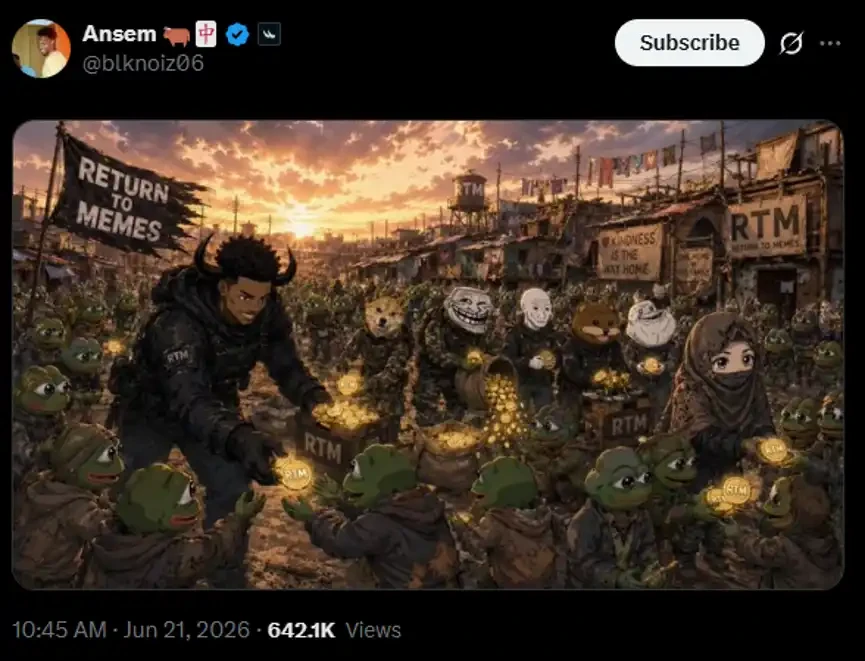
6 月 21 日以来,他开始不断提及「RTM(Return to meme,让 meme 币回归)」这个概念。

但在彼时,大家还没有预计到行情的开启,更没有想象过是以 $ANSEM 这样「名人币」的形式开启。一开始,Ansem 本人的热度之所以高,主要还是因为他扮演了一个「meme 正义人」的角色,带头在 meme 行情已经长期萎靡的情况下向 pump.fun 建议空投,认为这样能够重新激活市场的流动性。

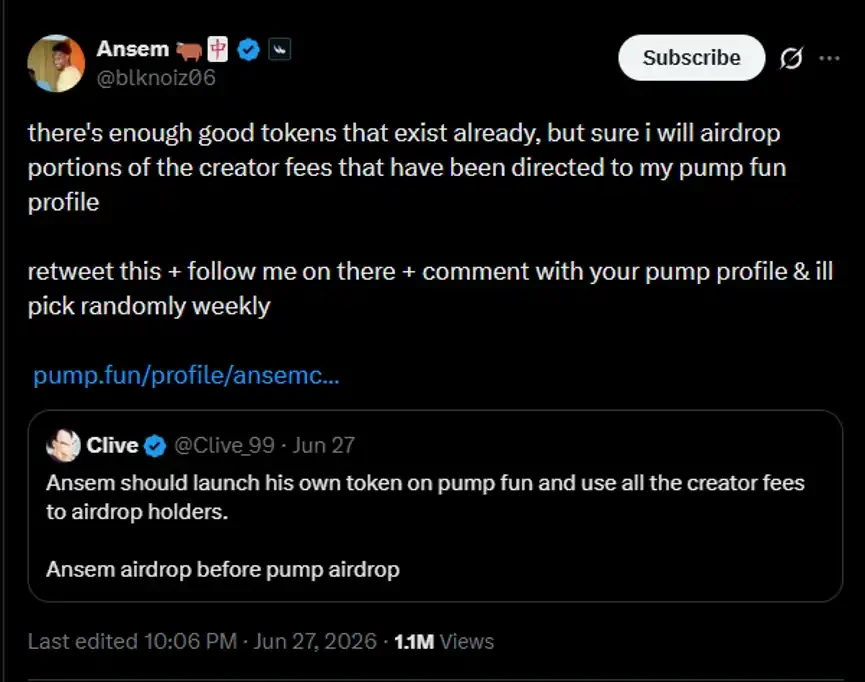
一直到 Ansem 在 X 上表示,转发他的推文、在 pump.fun 上关注他并且在评论区留下 pump.fun 个人页面的链接,他会每周随机抽取幸运观众,把这部分创作者收入空投出去。这样的「软性认领」,点燃了链上玩家的情绪。

当时,不少链上玩家的感觉是,有点像当年 OpenSea 迟迟不发币,然后出现了 OpenDAO($SOS) 向 NFT 玩家空投代币那样的情况。都有 KOL 带头,都抓住了玩家长期以来的不满情绪。

但我们的预计是,「很难说 Ansem 是真的想作为一个纯粹的 meme 英雄而回归战壕的。因为 Ansem 早已不再只是一个 meme 币传奇玩家,或者说加密 KOL。他现在的身份之一,是交易终端 Bullpen 的联合创始人。」

从 Ansem 后来在 Bullpen 上搞了一个 $ANSEM 的空投领取页面来看,这个预计是正确的。他在站出来认领的时候,可能就已经计划好,让这个代币成为其交易平台最好的广告。

一周内叙事快速切换

从 $ANSEM 突破 1 亿美元市值后,叙事就快速从对抗 pump.fun、发空投转移到「名人币」。

这里的「名人币」,是指把 60% 甚至更多份额、以加密 KOL 为 ticker 的代币发送给名人的公开地址,等待他们发推文进行认领的玩法。就在 $ANSEM 突破 1 亿美元市值后不久,一度接近 3000 万美元市值的 $TJR 跑了出来,并被大家视为龙二。

然而,TJR 在当晚的直播中直接终结了这个龙二所有的可能性。他表示分流是一件非常糟糕的事情,呼吁大家把注意力重新回归到 $ANSEM 上,努力把 $ANSEM 的市值推到 10 亿美元。

这导致 $TJR 从此一蹶不振,但也阻止了更严重的分流,让注意力和资金都重新回到了 $ANSEM 上。

在这件事情过后,「名人币」的打新暂时冷却,大家转头开始关注 Ansem 看好的具体项目。美股稳定币项目 Nest、Solana 链游 Kintara 等项目,都在这个阶段收获了涨幅。

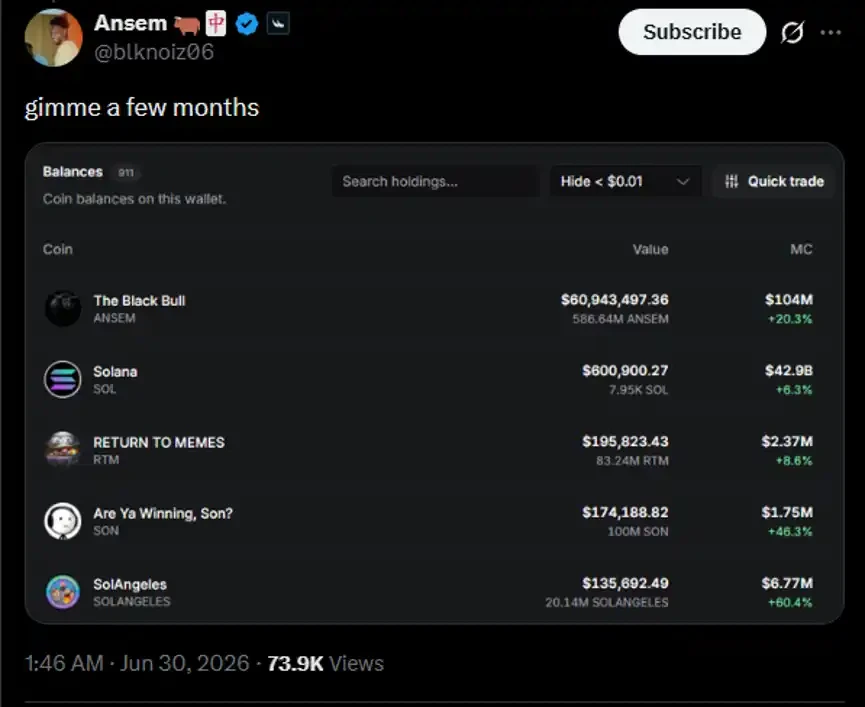
再接着,大家盯上了 Ansem 的公开地址。$manlet 出现在 Ansem 晒钱包的推文里,在这条推文后从 300 万美元市值快速爆冲突破 1300 万美元市值,并且在当晚一度突破 2500 万美元市值。

总体来说,$TJR 以后 Solana 上的走势没有明显的主线,$ANSEM 并没有什么流动性溢出到别的叙事上的行情。按道理这种 $manlet 这种照抄 Ansem 持仓的玩法早就应该被市场捕捉到了,但是 Ansem 更早一些时候的推文并没有引起炒作:

既然 Solana 上新盘的接力程度不好,就要轮到 BSC 接力了。

行情转场 BSC

昨天清晨 5 点,CZ 发表在 2021 年的推文被考古出来。这条推文和 $ANSEM 对应的「大黑牛」形象类似,CZ 在 5 年前说,「每个人都知道我是只牛,但你们都没有见过我的终极形态」。

于是 $CZ 开始突然被爆炒,1 个小时近 200 倍。虽然大家都觉得,CZ 是不会像 Ansem 那样亲自下场,天天发推文又发空投,但这个币还是涨起来了。并且这个币最后扛住了同名分流,以及暴涨后快速的下跌调整(从约 4000 万美元市值一度跌破 600 万美元市值也只用了 1 小时),最终一度接近 9000 万美元市值。

更像 BSC 上的 $ANSEM 的,是 $TCC,因为给 @TCryptochicks 打了币,而且他也在 X 上频繁推动这个币。受到大家关注是因为 CZ 在 X 上和他的多次互动,让大家有种「这是 CZ 认可的 BSC Ansem」的感觉:

「埋伏名人」的情况在 BSC 上也在上演。今早的 $dingaling 在没有得到认领的情况下,一度被 FOMO 到了 500 万美元市值。随后又快速下跌,目前仅剩不到 30 万美元市值。

目前来说,BSC 上的情绪已经比 Solana 要好,尤其对于一级打新的玩家来说,BSC 的节奏更快,但目前比 Solana 机会更多。至于之后两条链的行情会怎么发展仍然不好说,希望有能够承接「名人币」的新叙事出现。

高盛半导体财报季前瞻:SOX暴涨后,AMD和AMAT还能涨吗?

TL;DR

  • 高盛预计半导体二季度多数子板块仍有上调空间,但 SOX 单季已涨约 87.8%。
  • AI 资本开支、DRAM/HBM、先进封装和 EDA 工具,是本轮盈利上调的主要来源。
  • 高盛偏好 AMD、AMAT 和 ON,对 ARM、KLAC 更谨慎,Qnity 上涨后需保留限定。

半导体财报季前,股价已经先跑了一大段。Nasdaq 二季度回顾显示,PHLX Semiconductor Index 二季度上涨 87.8%,创 1994 年设立以来最佳季度表现,远超同期美股大盘。高盛在一份半导体二季度前瞻中给出的判断是,基本面仍有上调空间,但上涨后的板块不再适合「一起买」。AI 服务器、内存、先进封装和设计软件仍是最强主线,智能手机疲软、设备支出结构变化和出口限制,则会放大个股差异。

半导体还有上调空间,但 AI 链条已经开始分层

高盛报告称,计算、内存存储、半导体设备和部分模拟芯片公司,二季度业绩或后续指引仍可能高于市场预期。

计算领域的主线仍在 AI 服务器。服务器 CPU 需求、云厂商 ASIC 项目和 AI 加速卡爬坡,继续支撑 AMD 等公司的数据中心收入预期。内存和存储则受益于 DRAM/HBM 供需偏紧、HDD 定价改善和 NAND 周期预期,短期新增供应压力有限。

设备链条的看点更偏中期。AI 服务器需要更多 HBM 和先进封装,内存厂商扩产及技术升级会带动沉积、刻蚀等环节需求。部分设备公司的订单可见度已经延伸到 2028 年。

模拟半导体不是全面复苏。高盛更偏好工业、航空国防和数据中心敞口较高的公司,对更依赖智能手机或传统汽车周期的标的更谨慎。

这种分化也体现在高盛的战术选择中。报告偏好应用材料、AMD 和安森美,对 ARM 和科磊更谨慎。对于半导体材料和电子解决方案公司 Qnity,高盛仍看好晶圆开工率上行和执行表现,但认为股价上涨后风险回报已经趋于平衡,这一判断主要来自报告口径。

AMD 和应用材料,是高盛最明确的两个多头样本

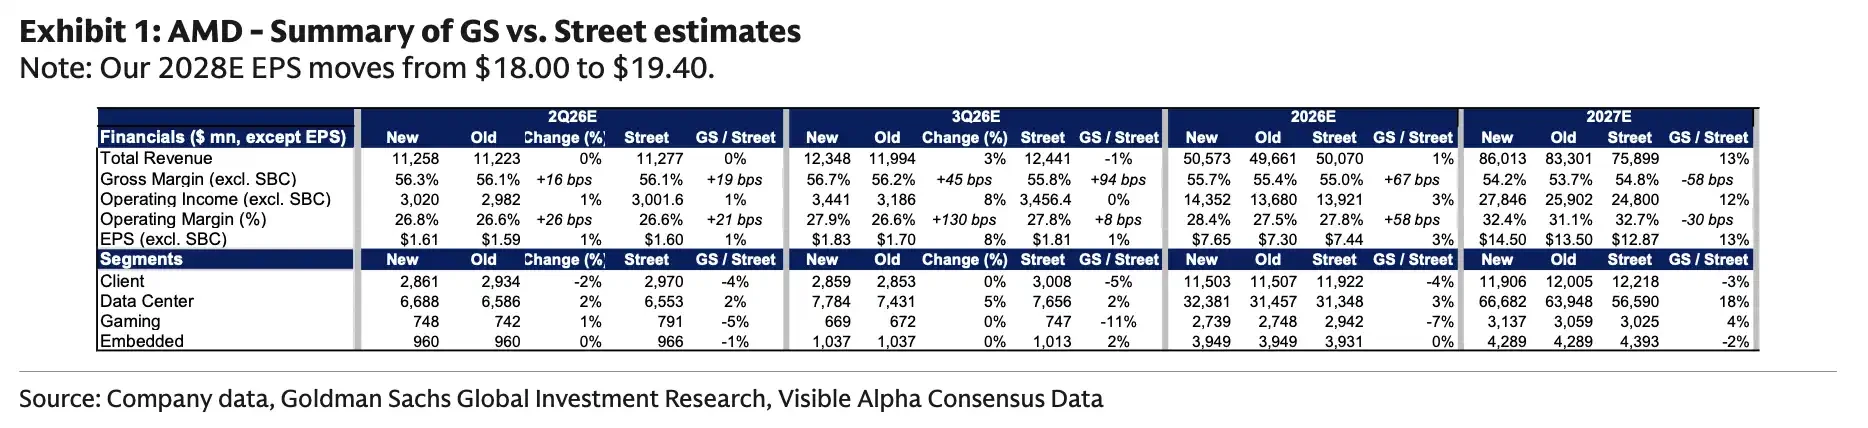
AMD 是高盛在计算链条中最明确的多头案例之一。高盛模型显示,AMD 2027 年 EPS 预测被上调至 14.50 美元,高于市场一致预期约 13%。2027 年数据中心收入预测为 666.82 亿美元,比市场预期高约 18%。

支撑这一判断的,是服务器 CPU 需求强劲、数据中心业务毛利率改善,以及后续 AI 芯片爬坡带来的运营杠杆。AMD 官方此前宣布,Advancing AI 2026 活动将于 2026 年 7 月 23 日在旧金山举行并直播。财报季之外,市场会关注 AMD 能否在这场活动中给出更清晰的 AI 服务器路线图、客户进展和收入节奏。

高盛模型显示,AMD 2027E EPS 为 14.50 美元,高于市场 12.87 美元。2027E 数据中心收入为 666.82 亿美元,高于市场 565.90 亿美元,服务器 CPU 与 MI450 爬坡是关键驱动。

应用材料则代表设备链条中订单可见度更强的一端。高盛将应用材料目标价从 520 美元上调至 645 美元,基于 32 倍、20 美元规范化 EPS 估值。报告的关键假设是,DRAM 投资强劲将推动其 2026 年实现同类最佳增长,WFE 需求可见度可延伸至 2028 年。

DRAM 是这里的重点。AI 服务器对 HBM 和高性能内存的需求上升,会带动内存厂商扩产和工艺升级。设备公司的优势在于订单周期更长,收入能见度更高。风险也很直接,一旦云厂商或内存厂资本开支放慢,市场对中期收入的预期会快速下调。

高盛模型显示,AMAT CY2027E 总营收 459.72 亿美元,同比增长 25%。DRAM 分部预计 124 亿美元,同比增长 41%,是设备上行的主要来源。

安森美被放在相对正面的组合中,逻辑不是大幅上调,而是短期预期已经降低。公司 6 月 25 日宣布拟以全股票交易收购 Synaptics,交易企业价值约 70 亿美元,预计 2027 年中完成,仍需 Synaptics 股东等批准。高盛认为,在投资者预期回落后,安森美季度表现略好于预期的空间更受关注。

ARM 和科磊说明:涨幅越大,财报瑕疵越难被忽略

高盛对 ARM 维持卖出评级,12 个月目标价 150 美元,对应 50 倍、3 美元规范化 EPS。压力主要来自两个方面:智能手机需求持续疲软,以及运营费用高于预期。

ARM 仍被市场视为 AI 和高性能计算的潜在受益者,但短期财报里更直接的收入和利润压力,仍来自手机端授权收入和成本扩张。对于已经被 AI 叙事推高的股票,市场会更在意近期收入、利润率和指引能否兑现。

科磊的压力来自设备支出结构。高盛预计其季度表现和指引可能小幅上行,但仍可能跑输同行,因为 WFE 支出正向 DRAM 倾斜。相较逻辑芯片和代工,DRAM 对检验计量设备的强度较低。设备周期整体向上,并不代表所有设备环节同等受益。

Qnity 的情况介于两者之间。公司一季度公告显示,2026 年一季度净销售额为 13.15 亿美元,并上调全年指引。高盛对晶圆开工率改善和公司执行仍持正面看法,但报告判断其股价上涨后进一步上行空间与下行风险更接近。对于已经提前交易复苏的个股,财报不仅要交出好结果,还要给出足够强的下一阶段指引。

EDA 和高通也被 AI 拉进财报考题

AI 预期并不只停留在 GPU、CPU 和内存链条,也在向芯片设计软件和数据中心芯片扩散。

Cadence 是 EDA 链条中被高盛看好的公司之一。公开资料显示,公司已在一季度后将 2026 年收入展望提高至约 17% 同比增长,并与英伟达推出面向 agentic AI 芯片和系统设计的工程解决方案。高盛进一步预计,受 agentic AI 工具货币化、IP 业务和核心 EDA 需求推动,公司 2026 年收入指引仍有上调可能。

高通的数据中心业务也被重新纳入关注。公司此前在投资者日材料中提到,数据中心业务将从 FY27 起贡献数十亿美元收入。高盛模型将高通 FY27 和 FY28 数据中心收入分别设为 50 亿美元和 82 亿美元。对高通而言,这代表增长叙事正在从手机芯片向数据中心扩展,但订单、客户和毛利率仍需要持续兑现。

这一轮财报要回答的问题很直接:AI 资本开支能否继续让半导体公司上调盈利。过去一个季度,股价已经先给出乐观预期。接下来,服务器 CPU、ASIC、HBM、EDA 和设备订单的强度,必须进入 2026 年、2027 年的收入和利润模型,才能继续支撑上涨后的估值。

上调能否追上股价,决定财报季分化程度

半导体二季度财报季的看点,不是市场是否还有上行预期,而是上行幅度能否覆盖已经上涨的股价。

高盛的前瞻给出的是一个更分化的答案。AI 资本开支、DRAM/HBM、先进封装和 EDA 工具货币化,仍在推高部分公司的盈利预期。SOX 已经大幅跑赢大盘后,市场对瑕疵的容忍度正在下降。

智能手机需求疲软会压制 ARM,WFE 向 DRAM 倾斜会削弱科磊相对优势,供应链约束、出口限制和地缘政治风险也可能影响订单兑现。AMD、应用材料这类仍有模型上调空间的公司,会被追问兑现速度。已经大幅上涨、但短期基本面弹性有限的公司,一旦指引不够强,更容易在财报季承压。

底部反弹已3倍,Ligher怎么就起飞了?

原创 | Odaily 星球日报(@OdailyChina

作者|Azuma(@azuma_eth

去中心化 Perp DEX 项目 Lighter(LIT)近期的币价表现相当强势。

OKX 行情显示,截至今日 14:30,LIT 暂报 2.65 USDT,24 小时涨幅 19.4%。以四月初的历史低位 0.78 USDT 计算,LIT 在近三个月内已实现了超 3 倍的强势反弹。

综合 Lighter 近期在监管、产品以及代币方面动向,LIT 强势的币价表现可归因于多个基本面叙事同时共振后的结果。

合规进展:“美国本土”交易所的叙事优势

Lighter 本轮走强的的第一条主线,是其在合规路径上的快速清晰化。

这一点在 Lighter 与其最大竞争对手 Hyperliquid(HYPE)的对比中尤为明显,后者长期占据链上 Perp DEX 赛道的龙头位置,但其离岸属性却总是被视作一个潜在的合规隐患,尤其在美国监管框架逐步收紧背景下,这更是意味着持续存在的政策不确定性。

相比之下,Lighter 的定位则更偏向“美国监管体系内生的交易基础设施”。作为美国背景项目,Lighter 正在主动把自身嵌入监管体系之内,从而获得一种新的“合规溢价”。

在四月初的 Q1 投资者电话会议中,Lighter 创始人兼 CEO Vladimir Novakovski 曾明确表示,公司已在美国启动链上衍生品交易牌照申请流程。Vladimir 就此直言:“如果要服务 Citadel 等传统金融机构,没有牌照是不现实的。”

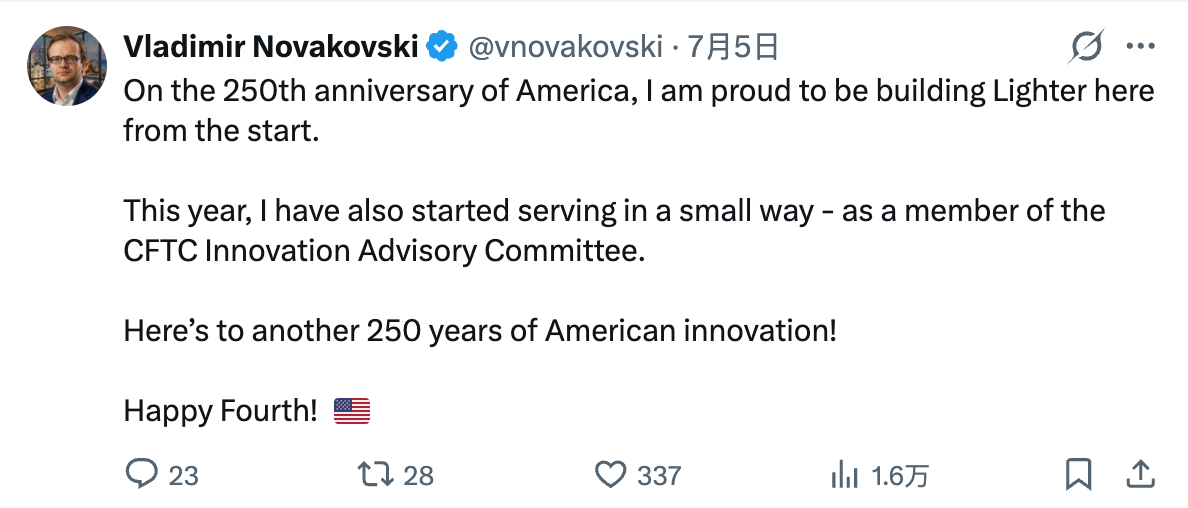
昨日,Novakovski 再次于 X 上表示,其个人现已成为美国商品期货交易委员会(CFTC)创新咨询委员会成员。这一点在市场语境中的意义远大于其表面头衔。CFTC 的创新咨询委员会本质上是监管机构与市场参与者之间的“制度缓冲层”,负责就技术、法律与金融交叉领域向 CFTC 提供政策建议。在当前的监管趋势下,Vladimir 的这一新身份意味着 Lighter 不仅仅是在“适应监管”,而是可以参与到规则制定的早期阶段。

此外还有一个需要留意的信息,新任美联储主席沃什在其上任前的财务信息公示中,曾披露自己持有一定的 LIT,虽然这并不意味着沃什会利用自身职权做些什么,但这种“潜在的政策网络关联”还是会强化市场对 Lighter 合规资源优势的定价想象。

新渠道打通:深度绑定 Robinhood

除合规进展外,Lighter 本轮爆发的第二个关键变量在于开拓了新的分发渠道,尤其是与 Robinhood 的深度绑定。

上周,Robinhood 与 Lighter 联合宣布,前者旗下的 Robinhood Wallet 已支持由 Lighter 驱动的原生 Perp 交易入口,用户可在钱包内直接交易永续合约及代币化股票资产,并使用 USDG 作为计价资产。

作为 Lighter 的投资方,此前市场也曾预期过 Robinhood 与 Lighter 会有相关合作,但也有部分用户担忧 Robinhood 会选择自建 Perp 产品,从而与 Lighter 构成竞争关系。但最新的公告则意味着,Robinhood 最终还是选择了将永续合约交易能力接入 Lighter。

对于 Lighter 而言,这意味着其角色发生了一个质的转变 —— 它已不再仅仅只是一个独立 DEX,而是将逐步成为 Robinhood Wallet 体系中的默认执行层与流动性引擎,Robinhood 的庞大用户群体将能够更便捷地访问其服务。

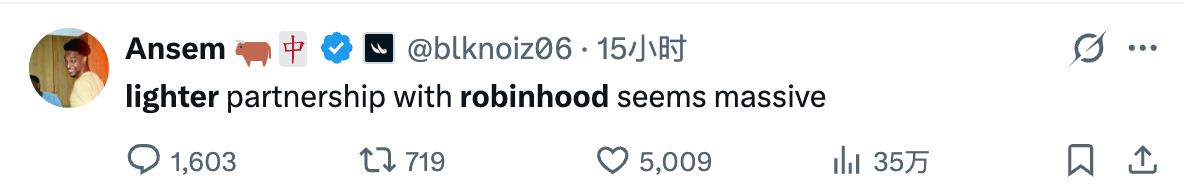
近期因自身 Meme 代币暴涨而备受关注的知名交易员 Ansem 对此也给出了极高的评价:“Lighter 和 Robinhood 的合作看起来是要‘搞个大的’。”

代币经济模型重塑:回购代币全部销毁

Lighter 近期的另一大关键动作,是在 7 月 1 日官宣了对代币经济模型进行更新,此举进一步强化了 LIT 作为“现金流驱动型资产”的定价逻辑。

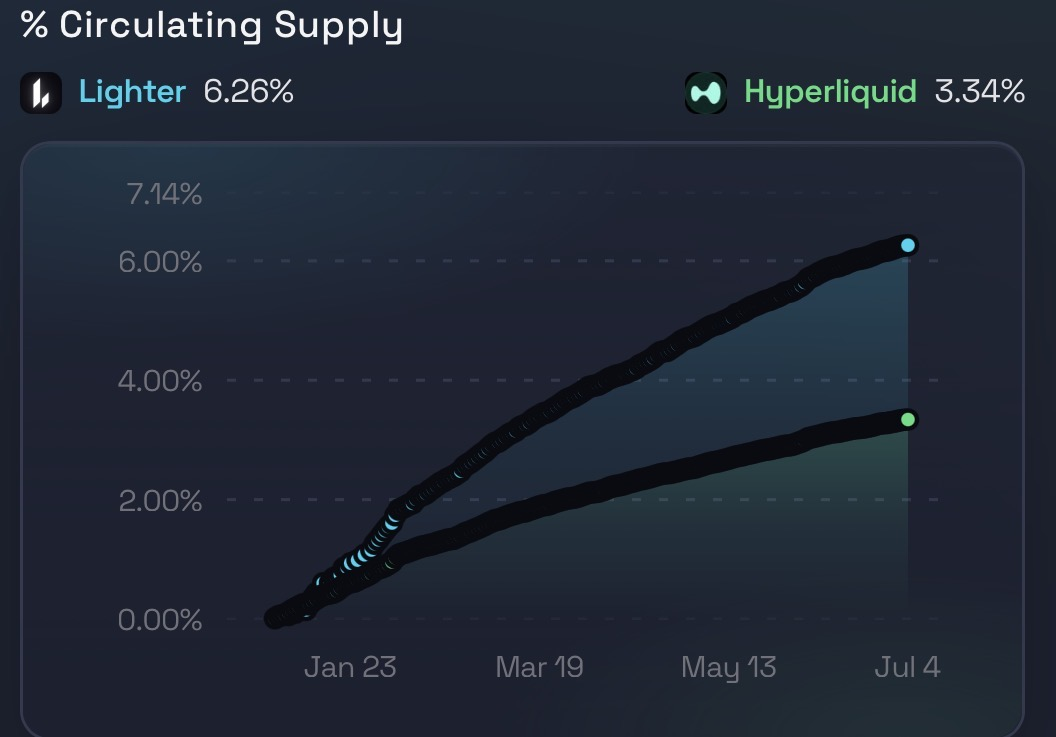
在本次更新中,Lighter 明确将协议收入全部用于回购 LIT,并将回购机制从“程序化买入”升级为“永久销毁”。截至当时,Lighter 已累计回购约 1550 万枚 LIT,占流通供应约 6.26%,并将在 Q2 结束后执行首次链上销毁。

与此同时,LIT 的质押机制也被重新设计。在早期通过 TGE 前收入进行补贴之后,团队宣布将逐步引入生态代币用于质押收益,并将目标年化收益设定在约 6%。在当前约 1.25 亿枚 LIT 质押规模下,对应年分发约 750 万枚代币。

在这一框架下,LIT 的经济模型开始呈现出一个相对清晰的结构:一端是持续稳定的协议收入 ➡️ 全额回购并销毁 ➡️ 收缩流通供给;另一端是面向长期持有者的质押收益 ➡️ 以生态代币形式定向分配。

跟踪 Perp DEX 赛道的数据分析师 ajey.lit 则贴出了 LIT 与 HYPE 的回购数据对比,结果相当令人意外。与素来强调收入及回购的 HYPE 对比,LIT 的回购力度相对而言甚至更强 —— 截至当前,Lighter 回购代币数量约占流通供应的 6.26%,显著高于 Hyperliquid(HYPE)约 3.34%;若按回购金额与市值对比的口径计算,Lighter 回购占比约为 4%,亦高于后者约 1.8%。

筹码结构转变:换手完成,车够轻才好拉

如果把合规、分发、经济模型三条线放在一起看,会发现 LIT 的上涨并不是单一催化驱动,而是一个典型的“延迟定价 + 集体重估”过程。

而这一切的前提,是 LIT 的底部筹码已在前期的持续下跌中完成了充分洗盘。

自 LIT TGE 以来,受加密货币市场整体不振,Perp DEX 赛道竞争激烈,以及早期空投用户持续退出的影响,LIT 形成了典型的下行抛压结构;与此同时,做市与长线资金在低位完成了持续吸筹,使得筹码逐渐从“松散分布”转向“集中沉淀”。这一过程本质上可理解为一次底部换手。

在 Lighter 基本面逐步改善的同时,LIT 的市场结构也已从“解套盘与抛压主导”逐步切换到了“增量资金定价主导”。在这种结构变化下,基本面的边际改善才真正开始被放大。此外,这一结构还叠加了空头仓位的集中存在,在长时间横盘与下跌预期中,部分空头头寸逐步累积,而当价格开始突破关键区间后,市场流动性呈现明显不对称 —— 上方抛压不足,而空头回补成为新增买盘来源,从而放大了价格弹性。

总而言之,LIT 这一轮上涨并不应该被理解为单一因素驱动,而是三个层面的共同作用:一是基本面从不确定走向可验证;二是筹码结构从抛压主导走向换手完成;三是空头与流动性结构反向放大弹性。

LIT 并没有“突然变强”,只是在“逐步被重新定价”。

Robinhood Chain生态速览:哪些项目值得提前布局?

原文作者:KarenZ,Foresight News

作为 Robinhood 进军 Layer2 的核心「战场」,Robinhood Chain 正在快速构建一个覆盖股票代币、RWA、永续合约和现货交易的完整生态。

2026 年 7 月 2 日,Robinhood Chain 在上线主网的同时,还同步开启了为期 90 天的 Gas 费减免活动,覆盖兑换、跨链以及 Perp 交易等场景。

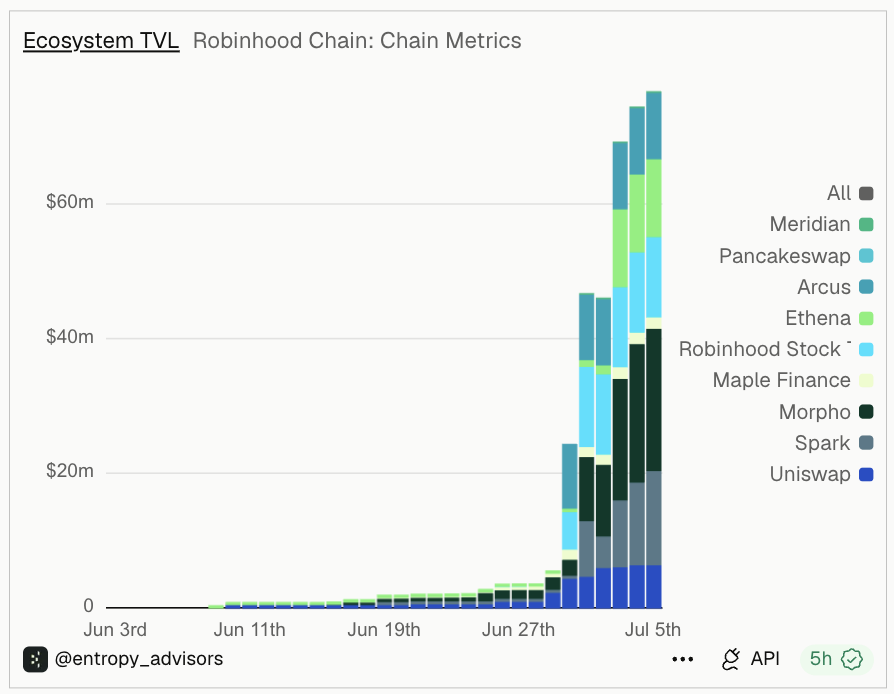
截至 2026 年 7 月 6 日,Robinhood Chain 上线仅 4 天,生态 TVL 仍不算高,约为 7673 万美元。本文将梳理其中值得重点关注的项目及潜在机会。

来源:Dune 仪表板(Entropy Advisors)

需要注意的是,本文不构成任何投资和交互建议。所有参与者都应自行研究,DYOR,并在充分评估自身风险承受能力后再做出任何操作。

Arcus

Arcus 是由 dYdX Labs 与 Robinhood Crypto 联合构建的股票代币和加密货币 DEX,专注现货和永续合约,促进 Robinhood Chain 上股票代币的点对点交易。

dYdX 在官宣 Arcus 时表示,未来一部分 Arcus 代币将分配给 dYdX 社区。The Defiant 也报道,Arcus 代币将优先分配给在 dYdX 平台上进行交易、质押或验证的用户,在代币发行时优先考虑现有 dYdX 社区成员。

延伸阅读:《dYdX 换马甲再创业,这次联手 Robinhood 能成吗?

Lighter

Lighter 是一个 ZK 驱动的去中心化永续和现货交易所,已部署在 Robinhood Chain 上。Robinhood Wallet 用户现在可以通过 Lighter 直接交易永续合约和股票代币。

据 Bankless 报道,Lighter 已承诺向 Robinhood 社区投入 1100 万美元等值 LIT:用户在 Lighter 上交易永续合约可赚取积分(通过 Robinhood 钱包交易可获 2 倍积分,通过 Lighter 网页应用可获 1 倍),积分可直接兑换为 LIT(受 Lighter 条款约束)。

延伸阅读:《与 Robinhood 一起跑马圈地,Lighter 正在下一盘大棋?

Morpho

Robinhood 正逐步向符合条件的美国用户推出 Robinhood Earn,允许用户通过自托管钱包借出稳定币 USDG。Robinhood 预计年化收益率为 7%。

通过 Robinhood Earn 提供的 USDG 会存入 Morpho 金库,并在 Morpho 市场中进行分配。借款人提供来自 Spark、 Ethena 和 Maple 等协议的抵押品来借入 USDG,收益则来自他们支付的利息。

Rialto

Rialto 是在与 Robinhood Crypto、Offchain 和 Arbitrum 合作的背景下走到台前的,是一个链上现货交易所,支持加密资产、股票、ETF 和商品等资产类型。

Rialto 初期将上线 90 多种 Robinhood 股票代币以及 Robinhood Chain 上的主要加密资产。

用户发起订单后,Rialto 会向所有候选流动性来源请求该订单规模下的实时报价,包括 propAMM 和传统 DEX 池,随后按扣除网络成本后的净输出排序。这里的核心是 propAMM。Rialto 对 propAMM 的定义是:使用自有库存和自有定价逻辑报价的链上做市商。

Arrakis

Arrakis 是一款面向代币发行方的非托管链上做市商协议,通过自托管财库管理 DEX 上的集中流动性:发行方拥有金库及其中的资产,Arrakis 则在发行方设定的参数范围内运行做市策略。

2022 年 12 月份,Arrakis Finance 以 SAFT(未来代币简单协议)形式完成 400 万美元种子轮融资,Uniswap Labs Ventures、Accel、Polygon Ventures 和 Robot Ventures 等参投。

Meridian

Meridian 是一个 Robinhood Chain 生态永专注于 RWA 续合约和预测市场平台,结算资产为 USDe。

值得一提的是,Meridian 前身为 Ethereal,在 2026 年 5 月更名为 Meridian,从早期可能更通用的衍生品 / 交易基础设施,逐步聚焦 RWA + 预测市场 + 永续合约。

在 2024 年 11 月份,Ethereal 当时表示,把未来所有 Ethereal 治理代币的 15% 分配给 ENA (sENA) 质押者。

Native

Native 是一个链上价格发现和执行系统,在 7 月 2 日已部署至 Robinhood Chain 上。Native 此前已支持以太坊、BNB Chain、Arbitrum、Base 等网络。

Native 在 7 月 2 日回复社区疑问时表示,「当前没有代币发行计划,但是会珍惜每一位支持者。」

Exit mobile version