Tiger Research:SEC 盯上 259 亿美元 DeFi 市场,监管目标不是代码

本文由 Tiger Research 撰写。SEC 委员 Hester Peirce 一份声明,让链上金库和策展人成了监管焦点。如果法律逻辑全面铺开,受影响的不只是金库,而是所有替用户做投资决策的 DeFi 产品——这个市场锁仓量高达 259 亿美元。监管不会打击代码,但会精准打击代码背后做决策的人。

关键要点

  • 如果法律推理被广泛适用,影响范围将超越金库和策展人,扩展到所有全权委托型产品,这一市场总锁仓量约 259 亿美元。
  • SEC 不会针对其管辖范围之外的代码。它针对的是对代码行使决策权的具体操作者。
  • 包括 Steakhouse Financial 和 Maple Finance 在内的合规导向型 DeFi 团队,早就在为这类监管关注做准备。
  • 历史先例表明,只有两种结果经得起时间考验:根据现行证券法完成全面注册,或通过立法创设新的豁免条款。
  • 市场参与者目前能采取的应对措施,充其量只是过渡方案。只有资本充足、能够建立事后合规基础设施的策展人才能保住市场地位。资源不足的小型策展人将被淘汰。

SEC 盯的是决策权,不是代码

2026 年 7 月 22 日,SEC 委员 Hester Peirce 发表声明《Headstands and Summervaults》,主张可以根据现行证券法,将 Howey 测试(1946 年最高法院确立的法律标准)应用于链上金库和借贷策略。

Howey 测试评估的是资金如何被募集和管理的经济实质。它不需要新立法或监管规则制定就能适用。这是一种基于事实的标准,无论技术形式如何,都能持续应用于新型金融工具。链上金库或去中心化借贷策略,无论区块链架构多么复杂,只要其结构满足测试的三项核心标准,就可能被认定为证券法下的投资合同。当三项全部满足时,该产品就被归类为证券。

这份声明不具备直接执法效力,因为它只代表单个委员的观点。但这是 SEC 加密货币特别工作组正在形成的监管框架首次被映射到具体产品上,已经引发相关市场参与者的担忧。金库基础设施协议 Morpho 的代币 MORPHO 在声明发布后立即下跌约 5%。

如果这套法律推理被付诸实践,监管目标几乎肯定不会是驱动金库的智能合约。而是风险策展人以及那些对资产如何配置拥有实际决策权的 DeFi 参与者。Morpho 搭建的金库基础设施是资产管理的技术工具。没有控制方的代码本身不是监管制裁的天然对象。

为什么策展人成了目标

策展人决定金库中多少资本被配置到哪里,以及这些资本暴露在什么风险水平下。从这个意义上说,他们对存款人的资产拥有真正的决策权。金库本身只是策展人管理这些资产的工具。大多数金库都是作为智能合约部署的,没有管理员密钥或升级权限,这意味着即使是最初的部署者也无法停止其运行或更改其逻辑。

金融监管历来的前提是,存在一个可识别的法律实体,能够接收传票、被冻结资产或遵守禁令。没有控制方的不可变代码没有这样的管理者。

监管后果是,执法注意力从代码转向了决策权。早前涉及 Tornado Cash 和 Uniswap Labs 的案件说明了这一模式。

Tornado Cash 案件的核心是不可变代码是否构成可制裁的财产。Uniswap Labs 案件问的是运营非托管界面的公司是否实质上充当了未注册的经纪人或交易所。两个案件都聚焦于代码的法律地位和运行服务的行为。都没有触及投资决策权作为证券责任依据的问题。

这次不同。关键问题不再是谁构建了协议,而是谁选择存款人的资本暴露在哪些资产上,每个市场分配多少,以及如何调整利率条件和抵押品参数来影响收益。假设一个策展人从更广泛的市场中选择特定借贷市场,在风险上升时撤出资本,并将权重转向更高收益的市场。存款人把资本交给该策展人,是因为信任其判断,而不是信任底层智能合约。收益和损失直接来自策展人的决策。这种代表存款人行使的专业决策模式,正是 Howey 测试所识别的投资合同的定义特征——”从他人努力中获得利润的预期”。

策展人是链上金库生态系统中最明确行使这种决策权的一方。这就是它处于监管框架中心的原因。

哪些类别会被纳入范围

如果这套法律推理被广泛适用,影响范围不会止于风险策展人。SEC 的分析重点是谁在代表用户做投资决策。

流动性再质押运营方决定哪些验证者或主动验证服务(AVS)获得资产配置。收益聚合器比较借贷和流动性市场的收益与风险,并相应地转移资本。链上资产配置服务随时间调整持仓和权重。当特定团队或运营方持续做出资产选择和重新配置的决策时,其功能与策展人在实质上相似。

因此,相关范围比金库产品类别本身更广。任何具体服务是否属于这一范围,取决于在该服务中,谁在选择资产、改变配置、控制损失敞口。按这一标准跨类别汇总潜在敞口,总锁仓量约为 259 亿美元。

法律标准不太可能在所有这些参与者之间统一适用。其强度将随所涉决策权的结构而变化。

风险最高、监管审查最严格的,是决策权以存款人无法实时在链上验证的不透明方式行使的结构,例如链下委托和无足额抵押借贷。

中等风险的是标准金库策展人和流动性再质押结构,它们行使配置决策权,但资本流动在链上透明记录,并受时间锁和监护人角色等治理机制约束。

风险较低、最接近合规的是没有控制方的不可变协议部署,以及已根据证券法注册的金融产品。

最能准确评估自身法律风险的是运营方自己。这就是为什么策展人和相邻市场参与者在委员声明发布之前,就已经开始制定定制化应对措施,包括投资者资格限制、第三方合规安排和正式的私募豁免。

降低监管风险的四种设计思路

迄今为止制定的应对措施并未解决根本的法律问题。它们主要聚焦于降低监管适用的概率,以及限制运营实体的法律责任。

两个分析维度区分了这些方法:是否获得了公认的法律豁免,以及实际资产配置权是否发生了变化。按这些标准衡量,市场目前的应对方式分为四类。

直接投资者资格审查:提前验证并限制仅向合格投资者销售。

建立受监管的分销渠道:通过已完成用户 KYC 的交易所或受监管实体进行分销。

抵押品层面白名单:通过与资产发行方协调来控制允许的抵押品资产。

结构性分离许可制借贷和无需许可的收益代币:将机构借贷执行与零售可访问的收益敞口拆分。

4.1 投资者资格审查:Grove 和 GLDY

降低监管风险最直接的方式是在接受任何资本之前控制投资者资格。

Steakhouse Financial 于 2025 年 6 月推出 Grove,作为仅限机构的链上资本配置渠道。访问权限仅限于通过提前资格筛选的机构 RWA 投资者。

Orca 于 2026 年 5 月与 Streamex Corp(纳斯达克:STEX)合作,仅向合格投资者开放 GLDY 资金池。GLDY 是由实物黄金储备支持的收益型代币化证券,明确根据美国证券法 D 条例 506(c) 规则(私募豁免)发行。投资者账户初始时链上转账被冻结,只有在通过 Streamex 的 KYC 和合格投资者验证后才解锁。

两种方法都针对机构和合格投资者,为使用私募豁免而非全面公开注册建立了逻辑依据。

然而,投资者资格认定并不能消除产品在 Howey 测试下作为投资合同的定性。合格投资者身份更直接地关系到分发路径,而非是否存在证券这一根本问题。这是当前法律框架下的实用风险管理方法,而非法律性质的根本改变。

策展人在金库内选择资产和设定配置权重的核心功能保持不变,这正是这些准入控制无法解决的结构性限制。

4.2 现有 KYC 和合规基础设施:Sentora

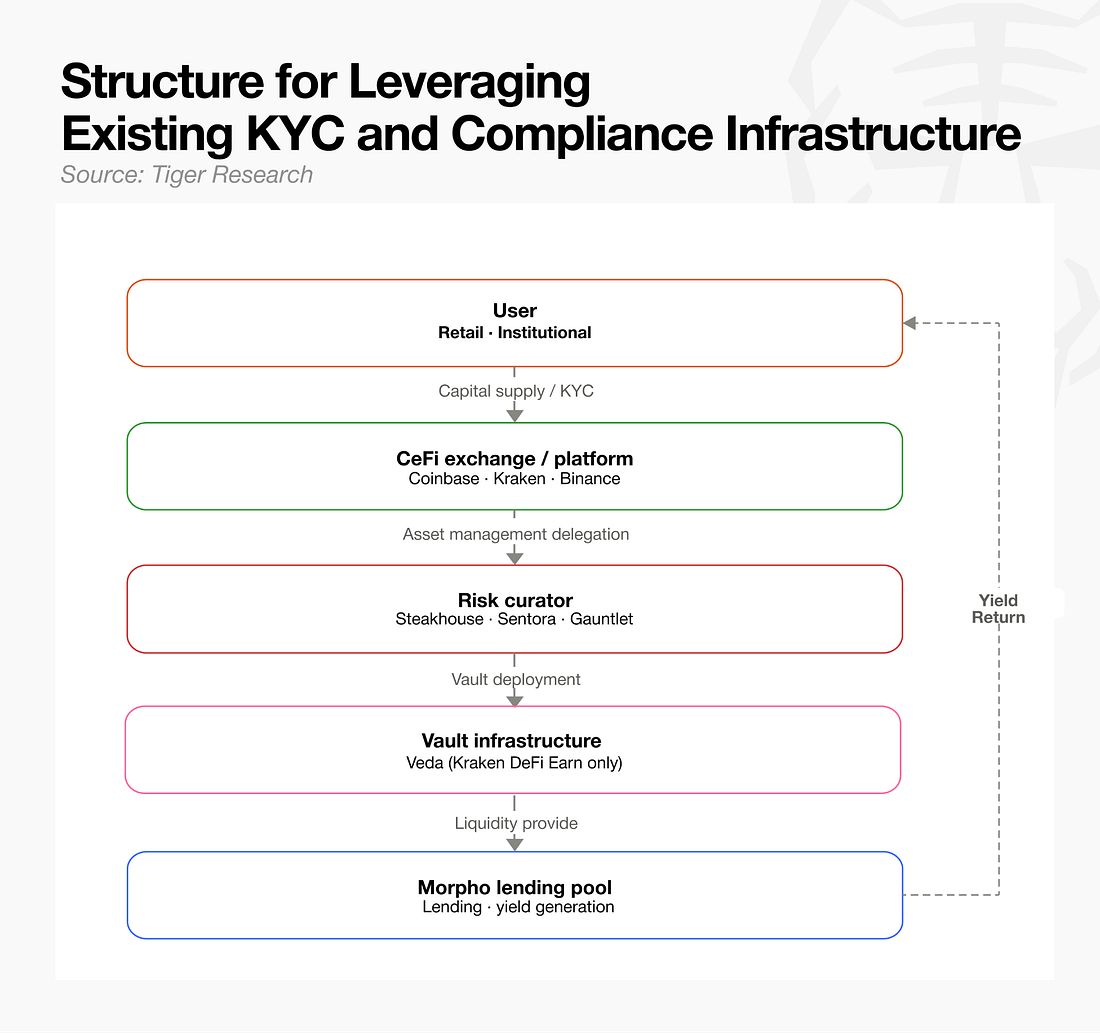
Sentora 没有构建自己的资格框架,而是将现有基于 KYC 的分发渠道与受监管资产发行基础设施相结合。

Kraken 的 DeFi Earn 产品是最清晰的例子。Veda 提供金库基础设施;Chaos Labs 管理 Balanced 和 Boosted 金库;Sentora 担任 Advanced 金库的风险管理者,监督跨链上协议的资本配置并管理风险和流动性。

这种安排后来被更广泛采用。Coinbase 结合 Morpho 和 Steakhouse Financial,通过 Prime 和 High Yield 金库推出 USDC 借贷。Binance 将其用户连接到由 Steakhouse 和 Gauntlet 管理的 Morpho 金库。

交易所层面的 KYC 确认用户身份,发行方合规框架支持储备和赎回结构。两者都不涉及谁在决定哪些资产和市场获得多少资本。外部合规基础设施降低了资产和分发层面的风险,但不能吸收做出配置决策的风险管理者的监管风险或法律责任。

图:Sentora 借助现有 KYC 与合规基础设施的结构——用户经 CeFi 交易所(Coinbase/Kraken/Binance)进入,由 Steakhouse/Sentora/Gauntlet 等风险策展人管理,最终部署至 Morpho 等借贷池。来源:Tiger Research

4.3 资产层面白名单:Aave Horizon

Aave 于 2025 年 8 月推出 Aave Horizon,这是一个机构 RWA 借贷市场。该产品在结构上与核心协议分离,按照机构资产管理所需的规格设计。

Aave Horizon 的独特设计选择是与资产发行方共享允许抵押品的控制权,而非直接在分发阶段限制用户访问。代币化抵押资产的白名单由发行方自己管理:Circle、Ripple、Superstate 和 Centrifuge(包括 Janus Henderson 产品)。协议本身对任何持有白名单资产的钱包保持无需许可。

控制的核心不是谁访问市场,而是哪些资产符合条件。风险参数遵循 LlamaRisk 的建议,抵押品估值由 Chainlink 实时验证的 NAV 数据支持。Aave Horizon 建立在现有 Aave 借贷基础设施之上,而非构建新链或独立协议。

与资产发行方共享验证责任并不能消除 Aave Horizon 对其风险参数决策的法律和运营责任。
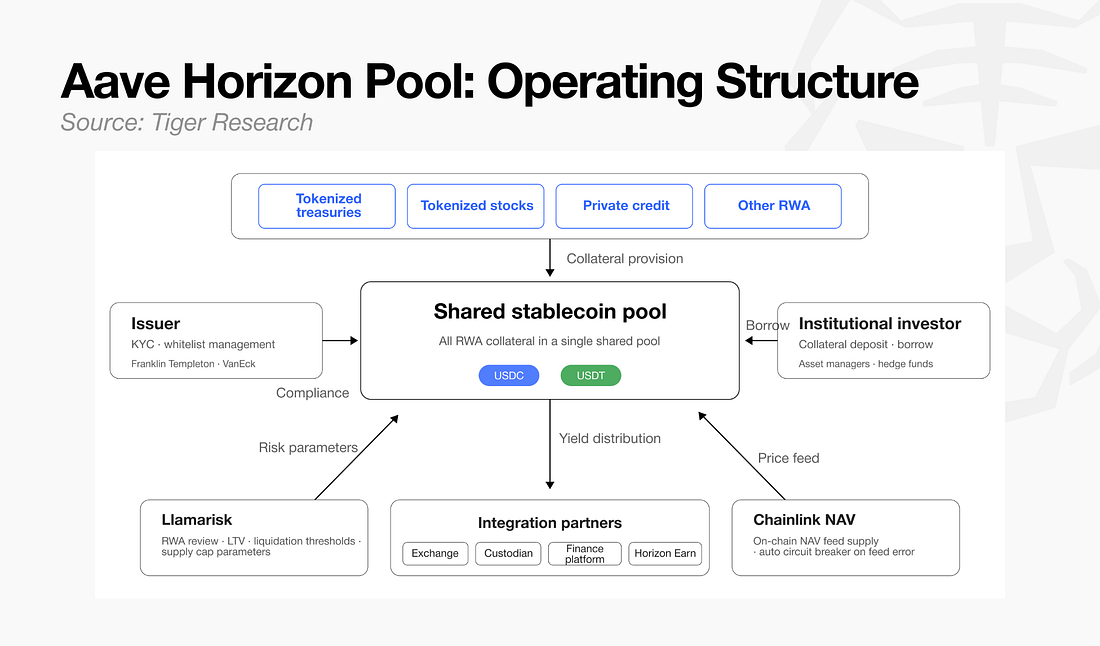
图:Aave Horizon Pool 运营结构——代币化国债、股票、私募信贷等 RWA 作为抵押品进入共享稳定币池,由发行方管理白名单,LlamaRisk 负责风险参数,Chainlink NAV 提供价格数据。来源:Tiger Research

4.4 许可借贷与无需许可收益率的结构性分离:Maple Finance

2024 年 4 月,Maple Finance 将其整个平台转换为白名单结构。所有贷款现在都完全超额抵押,Maple Direct(其内部信贷团队)直接进行借款人尽调、持续监控和追加保证金。访问仅限于经批准的机构借款人和贷款人。

Maple 设计最值得注意的方面是许可借贷操作与无需许可收益率访问之间的分离。2024 年,Maple 推出 Syrup 协议,散户用户可以在无需 KYC 的情况下存入 USDC 并获得 SyrupUSDC。这些存款流入 Maple Direct 已经与其合格借款人管理的同一机构借贷池。借贷本身在严格的机构合规下运作。借贷产生的收益权被打包成无需许可的代币,向任何用户开放。

这种结构重新定位了监管风险而非消除它。Maple Direct 的尽调和管理自由裁量权(包括借款人选择、抵押条款和追加保证金)保持不变。机构借贷回报传递给 SyrupUSDC 持有者的安排,产生了该代币是否构成 Howey 测试下投资合同的新问题,以及单独的分发责任。

许可借贷与无需许可收益率的结构性分离是对监管审查落点的刻意重新定位。它不改变管理资本的实体的法律责任或产品的根本性质。
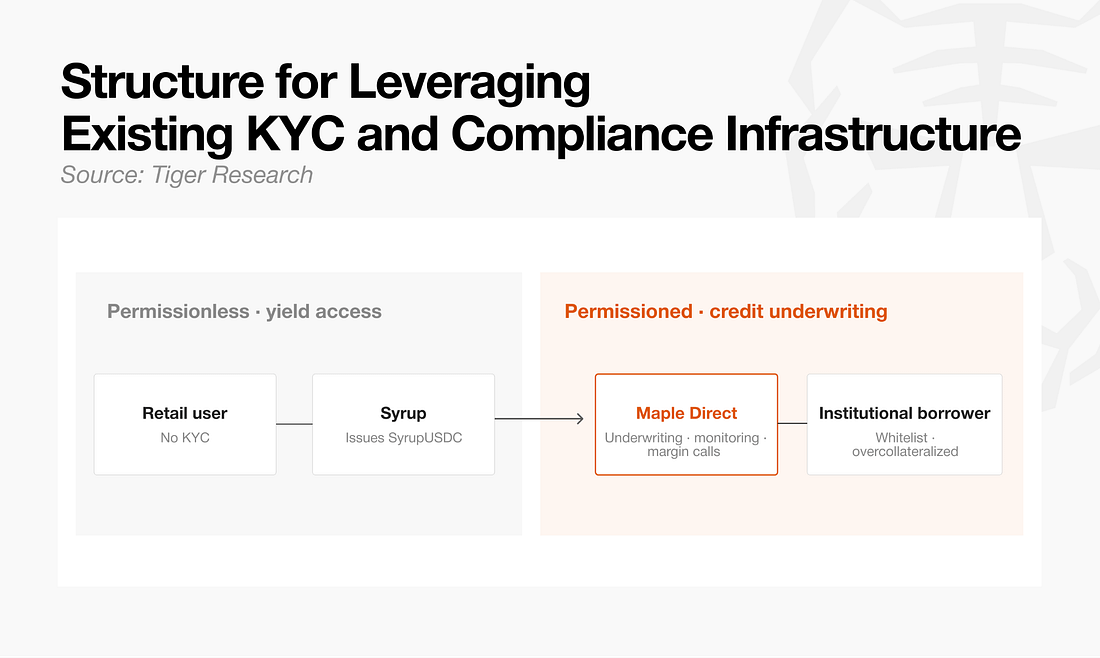
图:Maple 的许可借贷与无需许可收益代币分离结构——零售用户通过 Syrup 存入 USDC 获得 SyrupUSDC,Maple Direct 对机构借款人进行尽调、监控与追加保证金。来源:Tiger Research

上述案例涉及不同的监管接触点,但存在共同局限。它们是运营防御结构,旨在通过分离投资者、资产和分发渠道来管理监管风险。它们不是消除法律风险的最终解决方案。

根据前文引入的两个分析维度:

一种方法获得了明确的法律豁免:Orca/GLDY 结构,直接适用 D 条例第 506(c) 条。

其余方法管理和限制监管风险:Grove、Sentora、Aave Horizon 和 Maple Finance,通过机构资格限制、第三方合规基础设施和抵押品白名单的组合。

限制分发和筛选资格并不能解决策展人或协议的自由裁量资产选择和配置决策所附带的潜在法律责任。

5. 历史显示什么有效

链上资产管理市场的未来将不由代码的表面外观决定,而由建立的机构框架决定,这些框架管理自由裁量权范围、披露透明度和法律责任分配。

上文考察的措施降低了即时监管风险,并提供了使用现有私募豁免的空间。它们没有回答管理策展人配置决策的标准以及损失发生时谁承担责任这些根本问题。

历史记录在一点上是一致的:仅靠准入限制并未产生持久的机构化。

1920 年代和 1930 年代的封闭式基金中,”盲池”结构被广泛滥用,管理者不披露其投资目标。1940 年投资公司法解决这一问题不是通过限制准入,而是通过将资产管理功能本身机构化。

2008 年,当 SEC 认定 LendingClub 的点对点贷款票据是证券时,该公司暂停新注册并重组为与其贷款挂钩的 SEC 注册票据发行人,最终于 2014 年公开上市。

2012 年,众筹行业对降低融资限制的需求导致了 JOBS 法案和众筹监管法规的创建。

这三个案例的共同点是,它们没有止步于限制投资者准入。它们确立了产品的法律性质、运营实体的义务、所需披露范围和损失分配。新金融工具的可持续增长要求市场参与者能够提前预测其权利和法律责任。

链上金库和 DeFi 市场面临同样的机构化挑战。可用路径包括:

根据现有证券法完全注册。

针对合格投资者的私募豁免。

完全消除自由裁量权的不可变协议设计。

针对链上金融的新监管豁免,如 Ava Labs 和 Solana Policy Institute 向 SEC 提出的建议。

无论选择哪条路径,核心任务都是一样的:确立谁做投资决策、需要哪些披露,以及当结果不利时责任归于何处。

6. 合规成本作为新的准入门槛

最终决定链上资产管理市场竞争地位的因素是结构性吸收合规成本的能力和展示法律问责的能力。

因为监管者无法直接控制代码,让人类行为者对其行使的自由裁量权承担法律责任的框架只会变得更加清晰。无论一家公司在过渡期的定位有多有效,正式注册或明确豁免框架最终都将要求每个运营者展示其管理结构的法律基础和责任边界。届时,合规义务(包括 KYC 基础设施、法律审查、链上资产估值、定制机构合同和损失吸收结构)将不再是行政开支。它们将成为需要持续资本投资的独立成本项目。

这些合规成本的内部化将推动策展人市场的重大重新排序。拥有资本、运营规模和既定机构关系的大型策展人将能够有效分摊合规成本并巩固其市场地位。缺乏资本建立独立基础设施的小型策展人将面临承担不成比例成本和接受整合进更大受监管协议或分发渠道之间的选择。

过渡策略所获得的宽限期的真正价值将由这期间建立的东西决定。那些利用这段时间设计正式注册路径、识别可行豁免并提前建立清晰责任结构的人将发现,监管要求成为竞争优势而非障碍。对于那些推迟的人,不断上升的合规成本将侵蚀盈利能力,并最终阻止市场参与。

SharpLink掌舵人:只买不卖,让ETH在寒冬里钱生钱

原文来自Tony Edward

编译|Odaily星球日报 秦晓峰(@QinXiaofeng 888 

编者按:在近期的华盛顿《Injective Summit 2026》上,SharpLink 联席 CEO Joseph Chalom 接受了一次专访。

他表示,当前市场对以太坊一片悲观,但现实情况和市场情绪之间出现了背离。实际上,以太坊生态多项数据表明其前景广阔:稳定币交易量占比超 50%、代币化 RWA 近 60%、DeFi 霸主地位无人撼动。他表示“以太坊正在赢,但沟通出了问题”,SharpLink 已联合 ConsenSys 等巨头,斥资支持以太坊基金会分拆的三大核心团队,专攻机构级扩展、隐私合规与市场推广。更关键的是,他们在熊市中零杠杆、不借债,坚持让 ETH“生产性”创收,并预言代币化与 24/7 交易将引爆下一轮机构抢跑潮。

本周,ETH 一度直逼 2000 美元,ETH/BTC 汇率也达到 0.03,创下近 3 个月最高点,似乎也预示着一切正在好转。此外,在约 8 个月未大规模新增购买后,SharpLink 于今年 6 月再次买入 1 万个 ETH,平均成本约 1611 美元;买入后总 ETH 持仓达到 886,725 ETH。

以下为访谈对话原文,Enjoy~

————————

主持人(Tony Edward/Thinking Crypto):各位,我们正在华盛顿特区的 Injective 政策峰会上进行录制,今天和我一起的是 SharpLink 的 CEO Joseph Chalom。Joseph,很高兴见到你。

Joseph Chalom:很高兴再次和你交流。首先介绍一下,我们是一家数字资产资金管理公司。我们筹集了数十亿美元来购买以太坊(ETH),并且让它变得非常高效。过去一个月里,最有趣的两件事是:第一,我们重返公开市场进行了股权融资,实际上又以非常好的价格买回了 ETH 并回购了一些股票。第二,我们与 ConsenSys 的 Joe Lubin 以及 Bitmine 的 Tom Lee 一起,开始支持并投资以太坊生态中的分拆项目,这对于以太坊的新叙事和新时代将非常积极。

主持人:最近围绕 ETH 有很多负面情绪,包括对以太坊基金会的一些质疑,你觉得这种负面情绪只是熊市的症状吗?

Joseph Chalom:实际上我认为,在过去大约一年半里,现实情况和市场情绪之间出现了背离

现实情况是,让我们从非常积极的一面说起。以太坊生态占据了所有稳定币交易量的 50% 以上,以及近 60% 的代币化现实世界资产,绝大多数 DeFi 都构建在以太坊上。所以如果看成绩单,他们是在赢的。情绪之所以相当负面,很大程度上是因为行业萎靡不振以及以太坊基金会——尽管它在过去十年左右做得很出色——做出了精简规模、让更多生态参与者来支持路线图的决定。而这种沟通方式导致了生态系统中缺乏清晰度和信心,即使它实际上在赢

因此,我们中的一些人作为生态系统守护者和 ETH 的大型持有者站了出来,我们用实际行动来支持我们的立场,我很乐意分享我们作为一个行业集体所做的一些事情。

主持人:深入聊一下,具体有哪些举措?

Joseph Chalom:先从积极的一面说起。以太坊是除比特币之外所有区块链中运行时间最长的,从未宕机过,最安全、最受信任、流动性最强的。它还有一个多年期、非常激进的扩展路线图。

如今,他们的宗旨和方针是回归本源。以太坊基金会将专注于隐私和抗审查性以及一些核心原则,以确保以太坊在未来几十年保持可信的中立性。但这意味着,基金会内部一些最关键的人才和职能被分拆出来。在过去三周左右,有三个团队从以太坊基金会分拆出来,并得到了 Joe Lubin、我和 Bitmine 的 Tom Lee 的支持。这些对机构采用实际上非常重要。

我来告诉你们他们都是谁。第一个是 ETH Labs,是以太坊生态中一些最强大的开发者,正在构建机构所需的扩展能力。第二个是 Ethereum Institutional,这是以太坊面向市场的前端、商业拓展活动,在我们支持下从基金会分拆出来。就在本周早些时候,我们三个人还资助了 EthSystems,他们正在以太坊上构建下一代隐私和合规能力,这是最大型机构进行交易并确保其数据隐私的绝对必要条件。虽然听起来像是生态中的三个独立节点,但这正是未来一年乃至更长时间内推动机构采用的三件最重要的事情。

主持人:这很有意思,我看到很多机构在准备进行代币化和深入 DeFi 等领域时,都是先从以太坊开始的,然后他们最终会扩展到其他链。

Joseph Chalom:确实如此。正如我之前所说,以太坊具备机构需要的特性。我在贝莱德工作了 20 年,我知道,在你想要迁移已有 40、50、60 年历史的金融轨道之前,你会希望迁移到可信赖、永不宕机、安全且流动性最强的系统上。最重要的是,人们对去中心化谈论得还不够。

真正去中心化的区块链意味着,一旦你做出决定,规则就不能被更改。因此,拥有一个完全分布式去中心化的链,没有单一个人或单一资金库控制它,这对机构来说非常重要,因为他们在做一代人一次的基础设施迁移。

主持人:完全同意。那么在熊市期间,SharpLink 是如何为股东创造价值的?是通过质押 DeFi 协议来产生被动收入吗?

Joseph Chalom:当然。在去年夏天的数字资产资金管理热潮中,大约有六、七个以太坊数字资产资金管理公司,可能还有五个 Solana 资金管理公司推出。只有我们少数几家能够筹集到数十亿美元并获得规模化的推出速度。在这个行业竞争时,你需要规模。

我们做的是,首先用所有这些资金购买 ETH,然后从第一天起就让它产生收益,因为 ETH 本身就是一种生产性资产。你可以质押它,获得 2.5% 到 3% 的收益。我们一直在这样做,并且让它比这个基准更高效。我们还参与了 DeFi。我们宣布与另一家上市公司 Galaxy 合作成立了一个 1.25 亿美元的基金,用我们的 ETH 部署到新的协议中,帮助它们启动并获得所谓的 TVL(总锁仓量)或初始资本。所以,我们让 ETH 的产出比原生质押更高。

最后我要说的是,当你创业 3 个月后就遇到整合期、寒冬、周期,你才能真正看出谁是在以机构方式运营上市公司。我们没有借债,没有发行优先股,没有用我们的 ETH 做抵押借款。我们决定在寒冬期间要保守一些。我们中有几家幸存下来,持有价值数十亿美元的 ETH。这就是我们保护投资者的方式。

老实说,经历寒冬并不有趣,但尊重对待投资者一直是激励我们的动力。你知道,寒冬之后是春天和夏天。当市场复苏时,我们的处境非常好。而且我们开始看到 ETH 的复苏。仅自最近的这些公告以来,ETH 已经从低点上涨了约 20%。短期情况确实面临挑战,但长期采用的故事从未如此乐观。

主持人:听到这些真的很棒。我喜欢你们没有举债这一点,因为我认为那是有风险的,而且有点违背加密货币的精神。

Joseph Chalom:是的。你知道,我对 Michael Saylor 表示敬佩,他确实发明了一种新的资产敞口工具。你可以拥有一家上市公司,从而获得比特币的敞口。

比特币领域的挑战在于它本身不是生产性的,要让你的比特币持续积累并产生收益,唯一的方法就是金融化你的股票,发行可转换债券、优先股。然后你可能会陷入困境,最终不得不卖出你的储备资产。这对比特币社区来说一直是个挑战,因为包括 Michael Saylor 在内的数字资产资金管理公司,从比特币的大量净买家变成了现在的卖家,这对短期价格走势非常不利。

主持人:完全正确。Joseph,凭借你在贝莱德和传统金融的背景,你有丰富的经验。你对这项技术的机构采用前景怎么看?看起来华尔街的所有人都在寻求代币化,参与稳定币、DeFi。

Joseph Chalom:是的,我认为代币化领域,无论是将美元代币化为稳定币,还是将国债或现实世界资产代币化,已经是一个存在了大约 8 到 9 年的现象。

到目前为止进展其实相当缓慢,因为缺乏监管清晰度。我想用非常简单的术语向大家描述这些东西如何协同工作,以及它们如何相互叠加。

你可以把稳定币看作是未来金融的美元或价值层,你可以把代币化资产看作是资产敞口层,DeFi 是执行层。如果你有了货币层、敞口层和执行层,你就可以开跑了。你开始看到的不仅是新基金的代币化,还有现有数十亿美元基金的代币化以及股票的代币化。再复杂一点,还有一个层面,就是你有现金、资产、执行层。Agentic(智能代理)将是自动化层。

我认为我们现在还处于第一局的下半场。我们在等待更多的监管明确性,但机构已经从学习阶段进入实验阶段,现在正在进入生产阶段,现在是一场不让自己落后的竞赛。

主持人:你是否觉得一旦《Clarity 法案》通过,会给机构带来催化剂或信心,让他们更多地创新和投资?

Joseph Chalom:100% 认同。我认为《Clarity 法案》在两个方面非常重要。一是明确如果你是一个 DeFi 开发者,你是一个软件提供商,你不为你软件上发生的行为负责,但如果你作为 DeFi 协议持有客户的资产,那么你就要受到监管并对发生的一切负责。所以 DeFi 的未来会因《Clarity 法案》而更加光明。

第二点就,我认为它还会影响市场情绪和发展势头。在加密货币领域,哪怕只有一点点顺风,也能带来巨大的发展。

第三点是,如果你身处大型机构,而你的领导层对数字资产感兴趣,那么有了政府的“良好管理”印章批准,你就能有更多余地去以更快的速度做那些原本会慢慢做的事情。我认为,今年夏天我们会看到很多势头。而且我认为我们会达到一个点,代币化将成为常态,而不是例外。

主持人:你觉得当一些公司进行代币化,而传统市场仍然存在时,会不会有什么重大挑战?比如,你可以有一个代币化的特斯拉股票版本,但股票市场上还有传统的股票。你觉得会有哪些差异,可能出现哪些问题?

Joseph Chalom:我认为最大的挑战是存在不同的流动性池。代币化要想成功,我们需要确保数字版的股票或基金拥有与传统版本相当的交易量和流动性。但任何时候有技术进步,就会有模拟和数字并存。就像慢速火车和高速火车在平行的轨道上运行,最终它们都会变成高速。

但我认为更重要的拐点是这样的:想象一个世界,你的政府在一个周五晚上宣布在中东开战,假设你的投资组合中持有某只股票的模拟版本,而你想卖掉它。如果你持有的是数字版本,你就可以 7×24 小时交易并表达你的观点。你想做多石油公司,可以。你想卖出消费周期股,也可以。

在某个时刻,那些决定购买模拟版本还是数字链上版本的受托人,几乎肯定会选择购买并持有链上版本,因为它可以 7×24 小时交易、可编程且可即时结算。所以受托人会达到一个点,对自己说:我不能持有慢速的模拟版本,因为周末我无法表达我的观点。所以在某个时候会出现一个临界点,我认为这还需要几年时间。

主持人:这个观点非常好。随着市场走向 7×24 小时交易,如果你还在使用模拟版本,你几乎就处于劣势了。你必须转向代币化的数字版本。

Joseph Chalom:是的。但你需要流动性向有利于流动性更强的版本倾斜,因为那也很重要。

主持人:我想这就是为什么证券交易所、大型机构、银行都朝着 7×24 小时市场的方向前进,这很有道理。

Joseph Chalom:是的。纳斯达克、纽约证券交易所正在向每天 23 小时、每周 7 天或 24 小时交易过渡。就在本周,DTCC(美国存管信托和清算公司)——每年处理约 400 万亿笔交易的清算结算机构——刚刚推出了链上抵押品代币化。所以,我觉得这非常令人兴奋。你每天都能看到那些变得如此平常的公告,而在三四年前它们足以撼动市场。这时候你就知道势头来了。

主持人:完全正确。感觉这个资产类别正在成熟。我们正在进入一个新的采用阶段。这非常了不起。最后一项,你能分享一下你们的路线图吗?

Joseph Chalom:我认为 SharpLink 目前做的最重要的事情,除了积累 ETH 并让它产生收益(我们一直是我们 ETH 产能最高的数字资产资金管理公司)之外,就是挺身而出做一些我们从未预料到需要做的事情,那就是成为生态系统守护者。不仅仅是口头表态,而是将资金投入到新的能力中,投入到以太坊基金会的分拆项目中,并基本上帮助以太坊走向市场。

我经常被问到:这符合谁的利益?答案是,这符合我们股东的利益,是完全一致的。所以,我们要帮助以太坊获胜,无论是 Layer 1 还是 Layer 2,并讲述为什么 ETH 这个代币将成为备受需求的结算和信任商品的故事,这实际上符合我们投资者的利益。所以,我们将与我们的生态合作伙伴一起投入其中,努力成为非常好的守护者。我们不会做的是参与核心协议,那是完全去中心化的。我们不会参与以太坊的管理,但我们会参与资助人才和资助市场推广能力,这符合我们投资者的长期利益。

(完)

多年来“最不确定”的一次,今晚的美联储会给“惊吓”吗?

原文作者:赵颖

原文来源:华尔街见闻

今晚的美联储决议大概率仍是“按兵不动”,但市场真正担心的不是基准情景,而是一次罕见的意外加息,或一次措辞足够鹰派的暂停。

北京时间 7 月 30 日凌晨 2:00,美联储将公布最新利率决议。本次会议没有点阵图和经济预测更新,联邦基金利率目标区间预计维持在 3.50%-3.75%。据路透调查,104 位受访预测人士全部预计利率不变。不过,货币市场仍给出约 32%的本周加息概率,并计入年内约 42 个基点的收紧幅度,这使今晚成为近年“不确定性”最强的一次会议。

不确定性来自两股力量的拉扯。6 月 CPI 全面低于预期,非农就业弱于预期,油价在会议前回落,都给美联储继续等待提供了空间。但通胀仍高于目标,中东局势和油价反复,部分美联储官员近期表态偏鹰,加上主席沃什尚未形成清晰政策记录,市场难以完全排除加息风险。

瑞银首席美国经济学家 Jonathan Pingle 表示,他对即将到来的美联储决议感到的不确定程度,是 20 年来之最——上一次有类似感受,还是伯南克刚刚接任美联储主席之时。“沃什将在未来几次会议上主导政策走向,而我们对他如何看待货币政策几乎一无所知。”

对投资者而言,风险集中在短端利率,美元和美股的即时反应。据摩根大通 Market Intel 测算,若美联储意外加息 25 个基点,标普 500 指数可能下跌 1.5%-2%;若加息 50 个基点,跌幅可能扩大至 2%-4%。即便维持利率不变,只要声明和发布会偏鹰,也可能限制风险资产反弹。

市场共识是暂停,但定价并不平静

从传统预测看,本次决议似乎没有悬念。据路透调查,104 位经济学家全部预计美联储维持利率不变。其中 78 人预计今年余下时间也不会调整利率,仅 6 人预计会降息。

但同一项调查显示,66%的受访者认为今年加息的可能性“高”,这与 6 月时“低”的主流判断明显不同。市场定价也显示,投资者正在为加息尾部风险付费。交易员目前不仅给出本周约三成的加息概率,还完全计入到 9 月前加息 25 个基点,并计入到明年 3 月前接近 50 个基点的加息幅度。

高盛认为,这种定价意味着本次会议结果“异常不确定”。如果美联储加息,历史上属于罕见的意外行动;如果不加息,市场也会迅速重估此前计入的加息风险。BMO Capital Markets 的 Ian Lyngen 称,自 2015 年以来,交易员在美联储决议前一天对最终利率决定的平均误差仅为 2.4 个基点,而这一次市场更容易出现比通常更剧烈的即时反应。

数据支持等待,但通胀风险仍在

支持美联储暂停的理由主要来自最新数据。6 月 CPI 低于预期,削弱了此前因 Waller 偏鹰表态引发的加息押注。Waller 曾表示,如果 6 月核心 CPI 偏热,近期加息应被考虑;如果数据偏冷,他仍需要看到更多类似读数,才会将其视为明确信号。

劳动力市场也给了美联储更多观察时间。6 月非农就业弱于预期,前值被下修,两个月净修正为减少 7.4 万人,前次为增加 9.3 万人。虽然失业率小幅下降,但素材显示,这可能主要源于整体劳动参与率下降。

油价也是关键变量。美国与伊朗冲突在上次会议后出现新的升级,相关谅解备忘录被违反,双方重新发动打击。不过,在会议前的周末,打击暂停,地缘政治风险溢价下降,油价随之回落,这有助于缓和通胀预期。美联储官员此前也提醒,不应过快回应可能只是暂时性的供应冲击。

问题在于,潜在通胀仍明显高于目标。摩根士丹利指出,上行风险包括油价持续高企,美联储反应函数更加鹰派,以及 AI 驱动投资推高中性利率。高盛也认为,关税,战争和 AI 统计误差对月度通胀的综合影响未来可能减弱,但不确定性仍大,一旦通胀改善中断,美联储内部关于加息的讨论会重新升温。

沃什时代的沟通本身就是风险

沃什主持的上一次 FOMC 会议也是其首次会议。当时声明被大幅缩短,删除前瞻指引语言,并强化委员会将通胀带回 2%目标的承诺。这意味着,本次即便只有细微措辞变化,也会被市场放大解读。

摩根士丹利预计,本次声明大概率保持不变,包括重申“充足准备金”政策,描述经济活动在高度不确定性下仍“以稳健速度扩张”,失业率“变化不大”,通胀仍“高企”。由于本月没有经济预测摘要,决策者也没有必要通过点阵图重新设定市场预期。

发布会可能更重要。沃什预计会被问及中东冲突对通胀的影响,新宣布的主席工作组,以及最新数据是否会提前政策行动时间表。高盛预计,沃什不会给出明确政策信号,可能强调所有选项仍然开放,未来决定取决于数据。

Credit Agricole 认为,美联储正进入一个前瞻指引更有限的新阶段,这会让更多会议变成真正的“活会议”。该行预计,美联储本次仍将按兵不动,并认为自上次会议以来的数据至少为继续暂停争取了时间。对于沃什新设的五个工作组,Credit Agricole 不预计近期有重大更新,相关建议可能要到接近年底才会完成,这也意味着资产负债表政策暂时不太可能变化。

分歧扩大,暂停也可能伴随异议,关注反对票

美联储内部的分歧是本次会议不确定性的核心。6 月预测中,提交预测的 18 位参与者中有 9 位预计今年至少加息一次。此后,多位官员的表态显示,如果通胀回落停滞,他们愿意考虑进一步收紧。

Waller 和 Cook 均表示,如果反通胀进程停滞,可能考虑收紧政策。2026 年票委 Logan 和 Hammack 的讲话更为鹰派。Logan 主张政策利率应适度更高,以更好平衡前景和风险,并认为仍需要一定限制性政策帮助通胀回到目标。Hammack 则直接表示,美联储可能需要考虑加息。

因此,即便利率维持不变,也可能出现反对票。仅从近期评论看,如果美联储选择暂停,可能出现 2 至 4 张赞成加息的异议票。高盛预计,本次声明可能承认地缘冲突带来的通胀上行风险,并可能至少有一名委员投票支持加息。

美国银行分析师 Mark Cabana 预计美联储周三维持利率不变,但可能吸引 Lorie Logan 和 Beth Hammack 等地区联储主席反对。他同时表示,如果市场不排除加息风险,策略师也不会排除。

少数机构押注加息“惊吓”

尽管主流观点仍是暂停,部分机构明确押注意外加息。Citadel Securities 成为显著异类,其宏观策略主管 Frank Flight 本周将基准情景改为本周加息 25 个基点。他认为,这将强化沃什在抗通胀中的可信度,并“明确终结前瞻指引时代”。

PGIM 全球债券主管兼首席投资策略师 Robert Tipp 也表示,市场可能低估了周三行动的概率。他认为,沃什实际上已经为加息搭好了舞台,如果现在推迟决定,可能提高 9 月一次加息 50 个基点的概率。

Wrightson ICAP 首席经济学家 Lou Crandall 则称,美联储没有充分理由不加息。债券市场老将 Harley Bassman 甚至主张,美联储应一次性加息 50 个基点,以强化抗通胀信誉。

不过,高盛仍认为,大多数票委在 6 月通胀数据偏软后不太可能推动本周加息。该行还指出,美联储历史上避免在会议上制造意外加息,尤其是在没有经济预测摘要的会议上,官员可能更担心市场过度解读其意图。

资产反应:加息是最大冲击,鹰派暂停也不轻松

摩根大通 Market Intel 将“鹰派暂停”列为基准情景,概率为 50%。在这一情景下,标普 500 指数可能上涨 0.25%至下跌 0.50%。其逻辑是,美联储会因劳动力市场和增长仍有韧性而暂停,但继续强调对通胀保持警惕。

若意外加息 25 个基点,摩根大通预计标普 500 指数下跌 1.5%-2%,纳斯达克 100 指数跌幅可能更大。若加息 50 个基点,标普 500 指数可能下跌 2%-4%。若是“鸽派暂停”,即维持利率不变且沟通缓和,则标普 500 指数可能上涨 0.50%-1%。期权市场方面,7 月 29 日到期的期权计入约 0.8%的标普 500 波动,低于近期 CPI 事件约 1.1%的定价。

外汇方面,高盛外汇团队认为,如果美联储暂停,美元可能出现战术性走弱,但只要能源价格仍高,这种走弱可能较短暂。中期看,若美联储按该行经济学家预期年内维持利率不变,对美元兑 G10 货币将构成温和但可控的压力。

利率市场的焦点在前端。高盛利率交易台认为,市场可能将“缺少前瞻指引”误读为刻意模糊。该交易台倾向于认为,如果美联储理事会不支持加息,鹰派票委并没有足够票数推动本周行动。但若 7 月暂停,沃什仍可能给出鹰派暂停,并为 9 月加息铺垫。

大宗商品方面,高盛原油交易台称,原油风险溢价正在快速消退,因美国与伊朗周末形成事实停火,重开霍尔木兹海峡的谈判推进。但上行风险尚未消失,如果针对沙特石油设施或产量的攻击继续,油价可能重新上行。黄金则在过去两个月约 250 美元区间内波动,交易台维持长期看多,但倾向围绕新闻事件战术交易。

这意味着,今晚的关键不只是利率是否变化,而是沃什如何解释“不变”或“改变”。在市场已经为加息风险付费,而经济学家几乎一致预计暂停的背景下,美联储无论选择哪一边,都可能给市场带来一次不小的震动。

比特币熊市进入最后阶段,筹码向好上涨动能依旧匮乏

原文作者:Ashrith Rao

原文编译:Saoirse,Foresight News

经历连续九个月的价格下行,比特币链上数据证明市场来到熊市尾声。

本轮行情有三大标志性特征:长短持有者持仓成本出现关键交叉、流通供给迎来前所未有的收紧、投机资金漫长且持续性地割肉离场。 本次分析完全依托数据展开,研究市场从深度亏损阵痛过渡到长线资金囤币布局的全过程,并非主观情绪化判断。

交叉信号:市场话语权完成交接

链上数据面板最直观的信号是:长线持有者与短线持有者的持仓成本趋于重合,这是极具参考价值的风向标。

2026 年 7 月中旬,比特币出现经典熊市见底指标:短线持有者的已实现持仓价格相较于长线持有者持续走低。这背后代表着短线散户集体止损离场,绝非普通的图表波动。

自本轮行情高点以来,短线持有者平均持仓成本从约 112500 美元大幅跌至 69000 美元。 长线持有者多为掌握更多市场信息的成熟投资者,持仓成本始终保持坚挺;而近期进场资金大规模抛售,直接造成短线持仓成本大幅跳水。

历史规律显示,这种成本线交叉往往意味着熊市最后阶段开启。风险承受能力弱的散户被市场充分出清,手握筹码的资深投资者开始主导后续市场走向。

若交叉状态能够长期维持,则代表筑底进程正式开启,其中连续三日站稳交叉区间是重要确认标准。

供给收缩:84% 筹码壁垒形成

长短持仓成本的交叉,本质是市场筹码话语权更迭,底层供给结构可以印证这一变化。

Alphractal 统计数据显示,比特币长线持有者持仓占比创下历史新高,达到 84%。这是 2016 年以来,短线交易者可动用的流通流动性第一次仅有总量的 16%。 长线持仓总量是短线流通筹码的 5.2 倍,足以证明成熟投资者在市场走弱阶段坚持加仓、持仓信心充足。

流通筹码稀缺造就特殊市场格局:当下市场流动性处于历史低位,只要市场需求迎来大幅增长,比特币价格大概率会出现剧烈波动。 加密量化研究机构 CryptoQuant 的数据佐证了这一判断:今年 5 月,长线持有者净持仓增量创下六年峰值,累计增持 129 万枚比特币。

筹码结构还有另一明显特征:除持仓时长 6 至 12 个月的筹码正在大批量转为长线持仓外,其余所有持仓周期的流通筹码都在持续减少,投机资金不断撤离。

底部信号确认:恐慌抛售进入倒计时

结合亏损筹码规模与已实现市值方差(RCV)模型,可以佐证市场处于熊市末期。

K33 研究机构给出关键数据:6 月 5 日,处于亏损状态的比特币流通筹码占比突破 50% 临界线;目前该比例回落至 46%。回顾历史,当亏损筹码占比冲高回落至 50% 以下,后续筑底周期普遍在 13 天至 101 天,当下已经进入底部倒计时。 本轮磨底周期时长位列历史第二,种种迹象说明行情最坏的阶段大概率已经结束,而非下跌刚刚开始。

CryptoQuant 测算的已实现市值方差 Z 值为 – 2.35,该数值处于历史后 6% 的极端低位。 这意味着当下市场普遍盈利微薄。复盘历史,这类区间往往是后续大额收益的前置阶段。

目前各类指标逐步共振,价格已经充分消化估值压力与宏观环境利空,但市场依旧没有出现明确的入场买点。

风险提醒:行情反转仍需满足多重条件

尽管长线筹码等基本面数据偏向利好,但各类动量技术指标依旧拉响警报。

短线持仓动量指标整体依旧偏空,但低点在不断抬高;多头情绪指数当前仅为 20,距离支撑持续上涨所需的 60 分界线仍有较大差距。 当下两大关键动态阻力位 —— 真实市场均价、短线持有者平均持仓成本,价格均未能成功突破。

Glassnode 提出,想要确认牛熊趋势彻底反转,需要两个前提:散户恐慌抛售的压力进一步缓解,机构资金流向稳定向好。多家模型测算,如果比特币矿工持续抛售套现,币价可能下探至 47000 美元;若无法向上突破短线高位持仓成本,行情大概率回落至 58000 美元附近寻求支撑。

整体来看,行情低点已经近在眼前,但尚未完全探明底部。各项数据说明市场正处在从低点缓慢修复的最后结构化阶段。完整的反转逻辑虽未搭建完毕,但筑底的各项基础条件正在逐一落地。

休眠巨鲸被逼现身,380万枚比特币“合法招领”案迎反转

原创 |Odaily 星球日报(

所幸,案件已被中止,最新一场听证将会在 9 月 8 日举行。但自 6 月份以来,这起案件并非停滞不前,进展也可以用“趣味横生”来形容,更重要的是,在参议院闯关的 Clarity 法案成功与否也将对该起案件的走向起到关键作用。

案件进展:大量休眠比特币被转移,地址所有人被逼现身

根据纽约州的法律,在拾得人提交送达确认书 30 天后,若被告地址所有人不出席,那么将会发生默认缺席判决,这 39069 个休眠比特币所有权将归 Noah Doe 所有。但在 6 月 4 日,法官 Kathy J. King 签发中止令,暂停所有进一步程序,并在 7 月 14 日安排了一场口头辩论,讨论失物招领法是否适用于区块链资产。

价值超 21 亿美元休眠比特币被转移

与此同时,随着这起案件在社媒发酵,那些不常“上网冲浪”的比特币巨鲸们终于得知了有人在打他们地址的主意,纷纷开始转移比特币。

6 月 2 日,被告比特币地址中出现第一个转移比特币的地址, 这个自 2011 年 3 月以来一直处于休眠状态的独立地址在当天转移了 35.55 枚比特币,价值约 220 万美元;接着 6 月 6 日,被告中编号 37923 的地址也转出了 47.26 个比特币,价值近 300 万美元;6 月 19 日,被告中编号 1504 的地址又转移了 199.216 枚比特币,该地址自 2012 年来就处于休眠状态。

据 Galaxy Research 统计,自该诉讼被提起以来,就有 52 个被告地址在链上转移了 34335 枚比特币(约 21.63 亿美元),其中 29 个地址在“收到传票”后就转移了 12302 枚比特币。

眼看着不对,原告律师 David D. Lin 在 6 月 18 日向纽约法庭申请解除诉讼中止,想赶紧推进程序,生怕被告比特币地址中资产被转移殆尽。

33 号被告比特币地址所有者出庭

但在法院还没决定时,让所有人未意料到的是,此前一直不愿出面的被告主动提交了出庭申请。

6 月 30 日,被告编号为 33 的比特币地址所有者向纽约最高法院提交了出庭通知和驳回动议,成为首位对 Noah Doe 诉讼案提出异议的实际所有者。被告 33 号提交的文件不仅反驳了比特币地址所有权理论,而且还对诉讼的结构基础发起了攻击。

第一,他称比特币地址并非自然人或法人,因此不能作为被告受法院管辖,真正的持有者是“受宪法保护的拥有财产权的自然人”;第二个,根据《个人财产法》第 7-B 条,公开可见的链上地址是无法被“捡到”的,该条款本身是针对有实际定位并由警方保管的有形物品而制定的,Noah Doe 对比特币公共账本运行算法并不等同于捡到财产。

同时,“33 号被告”还指出,这起案件对被告十分不友好,因为原告可以选择匿名,但被告却被要求出庭时必须表明身份,而公开持有大量比特币极可能会给持有人带来人身安全威胁。

听证会后案件中止继续,聚焦 9 月 8 日听证会

见形势不妙,7 月 7 日,原告 Noah Doe 自愿撤回了针对 44 个已活跃地址的诉讼,这些地址在立案时持有约 21443 枚比特币,后转移超 46000 枚比特币,转移价值超 29 亿美元。同时,这也代表着被告中只剩余 39025 个地址。

在这 44 个被移除诉讼的地址中,持有比特币最多的是编号 106,在案件开始时持有约 2100 个比特币,但在 3 月至 7 月期间其通过多笔交易转移了超过 20000 个比特币。

在 7 月 14 日听证会后,法院于 7 月 16 日签发多项“Order to Show Cause”(责令说明理由令),并安排下一场听证会于 9 月 8 日举行,同时再次全面中止案件进展,禁止原告推进任何缺席判决申请。

CLARITY 最新版草案规定

这起案件从 3 月提起到如今,实际争论早就不再单单是中本聪的比特币地址是否会被合法认领,同时它还涉及到美国法律上如何理解数字财产,所有权究竟是通过加密私钥来证明,还是通过持有实物或在指定中介机构拥有账户。

美国数字商会甚至将担忧扩大到加密市场之外,如果法院将长期不活跃视为放弃所有权,那么其他代币化资产或基于区块链的现实资产持有者可能也会面临不确定性,在没有活跃的情况下,“安静所有权”是否能受到保护。

在标榜“私有财产神圣不可侵犯”的美国,若这起案件最终处理不妥当,那么甚至可能对美国未来的加密经济产生巨大不良影响。

本质上,Noah Doe 之所以能发起诉讼,还是钻了美国法律的空子,因此,要从根本上杜绝这类事件发生,就要求法律必须与时俱进,为法院判决提供清晰的法律依据。

7 月 22 日发布的最新版本的 CLARITY 草案就回应了这个需求。

最新版 CLARITY 草案第 20216 条定义了自托管数字资产,即指所有者对授权交易所需的私钥保持独家控制的数字资产。同时规定合法以自托管方式持有的数字资产,不得仅因不活跃、休眠或所有者未表明持续兴趣,而被认定为遗弃、无人认领,或受制于没收、归还、时效取得、发现者所有权或任何类似财产主张,且该条款凌驾于任何州或地方政治分区的法律或规定。

若依据 CLARITY 法案的最新规定,Noah Doe 发起的这起诉讼将直接不攻自破,因为其整个诉讼的前提就是建立在这些比特币地址休眠等于被遗弃或无人认领上的。Noah Doe 将直接败诉。

但该规定同时也提到法院必须区分两类数字资产,一类是个人通过私钥直接控制的加密货币,另一类是存放在交易所或托管机构的加密货币。而新的 CLARITY 法案保护的是第一类数字资产,州无人认领财产规则依旧适用于第二类资产。

简而言之,这意味着如果用户将数字资产存入交易所或托管机构,那么如果交易所或托管机构存款地址长期不活跃或者倒闭休眠,那么拾得人就可以通过失物招领法拾得并拥有这些地址和资产。

这么看来,若是想长期持有某一数字资产,从美国法律层面来讲,最好的方式仍是转移至由自己控制私钥的独立钱包中

综上,若 CLARITY 新版法案最终通过,那么这类诉讼判决未来都将有法可依,也意味着美国正式从法律层面确定了休眠地址资产持有人的合法所有权。但问题是,因两党在道德条款上的分歧,当前 CLARITY 法案在参议院的闯关似乎也不顺利。(相关阅读:就差临门一脚,Clarity 法案到底卡在哪了?

而若 CLARITY 法案无法在国会夏季休会期前通过,那么这起案件的最终诉讼判决结果仍具有巨大不确定性……

存储暴跌,一夜惊魂

原文作者:苏扬

原文编辑:徐青阳

原文来源:腾讯科技

海外存储巨头深陷风暴眼之中,7月28日一夜之间市值合计跌近430亿美元。

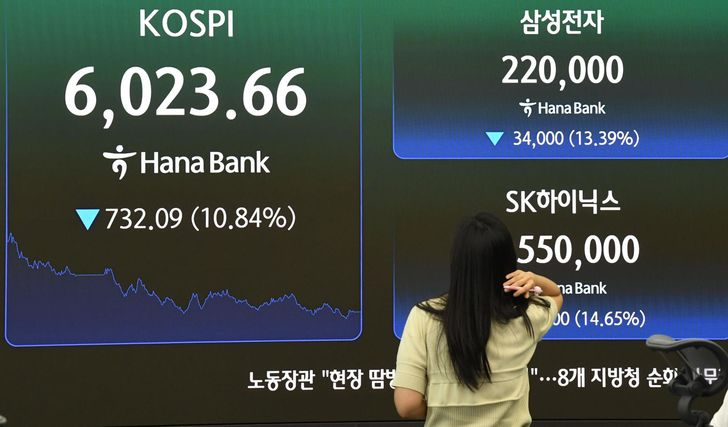
过去的一个交易日,SK海力士、美光等存储龙头的股价走势堪称“一夜惊魂”。SK海力士和三星电子两家跌幅都超过13%,合计市值蒸发约280亿美元。美股周二,美光收跌8.85%,闪迪狂泻14.25%,希捷下跌8.53%,西部数据跌超6.9%,市值累计蒸发约148亿美元。

周二,首尔韩亚银行交易室内的屏幕上显示着基准KOSPI指数以及三星电子和SK海力士股票的收盘价

公开资料显示,SK海力士较6月高点已累计回撤约45%至47%,市值蒸发近6000亿美元;美光科技高位回调超30%;日本铠侠在一个月内缩水近半。

与股价暴跌形成鲜明反差的是,存储巨头们才刚刚交出了史上最亮眼的业绩答卷。

业绩撑不起股价的逻辑

7月7日,三星电子发布第二季度初步业绩,单季营业利润达89.4万亿韩元,同比飙升18倍,甚至一举超越了2023至2025三年的利润总和。然而,这份堪称惊艳的财报非但没能拉升股价,反而让三星盘中重挫超10%,拖累KOSPI大盘跌了近5%。

同样的怪象也在其他巨头身上上演。

SK海力士29日公布第二季度财报显示,营收达到79.3万亿韩元,同比增长257%;营业利润60.5万亿韩元,同比增长557%,营业利润率攀升至76%。

美光科技截至2026年5月的财季营收达415亿美元,同比暴增346%,毛利率飙至84.6%,自由现金流高达176亿美元。美光管理层甚至高调表态:“需求远超供应能力,这一盛况将持续到2028年。”

基本面热得发烫,存储龙头们的股价却一泻千里。第一个线索和可能的诱因,是SK海力士在美股发行ADR催生的跨市场配对套利交易—— “做多美股ADR、做空韩国本土正股” 。

彭博援引瑞银提供给客户的报告,称许多此前未将韩国上市的SK海力士股票纳入其投资资产类别的全球投资组合经理,现在可以购买新的SK海力士ADR。

“从发行第一天起就购买美国存托凭证并卖出韩国普通股,这看起来是一笔稳赚不赔的交易。”瑞银在报告中写道。

另一个刺激因素与韩国监管调整有关。

7月16日,韩国金融服务委员会突然宣布收紧单一股票杠杆ETF的监管规则,不仅将最低保证金门槛从1000万韩元大幅提升至3000万韩元,还限制每人每次最多只能购买20股。

摩根大通分析师尼古劳斯·潘尼吉佐格鲁(Nikolaos Panigirtzoglou)指出,当时存储芯片杠杆ETF的持仓规模占相关公司市值的比例,已达普通股票ETF的三倍。在股价下行阶段,杠杆ETF强制性的收盘再平衡机制触发了程序化自动抛售,瞬间形成了“资金踩踏”。

当天,SK海力士再跌超11%,三星重挫超8%,恐慌波浪迅速席卷欧美。

如果从更长的时间线来看,存储概念股在过去一段时间的回撤,与硅谷巨头们的AI投入以及相关资本支出“投资回报失衡”担忧有关。

7月22日,谷歌发布二季报,并将全年资本支出由1800–1900亿美元上调至1950–2050亿美元,但盘后、次日股价均收跌,最核心的原因就是无休止的高额资本开支压制自由现金流,AI投入回报存在不确定性。这也是接下来微软、亚马逊、Meta们共同要面对的问题。

评级机构穆迪也适时发出警告:每年近1万亿美元的AI军备竞赛,正逼迫谷歌、微软等现金流充裕的巨头过度依赖债务和表外融资,目前六大云服务商的直接债务合计已高达约4600亿美元。

这意味着,只要巨头们的指引稍稍不及预期,市场就会对高度敏感的HBM供应链股票进行重新定价。

新韩证券分析师姜振赫对此总结道:“随着投资者将注意力重新转向对AI投资周期可持续性,以及中国存储产业竞争力增强的担忧,市场的避险情绪被彻底点燃了。”

上述诸多原因叠加在一起,存储概念股在7月28日遭遇了“黑色星期二”。

渣打银行股票首席投资官桑迪普·甘托里(Sundeep Gantori)表示,当前的抛售潮反映出市场对半导体板块情绪的整体恶化,部分机构甚至在最新的研报中预测,存储价格将在2027年见顶。

“大空头”:旗帜鲜明做空存储

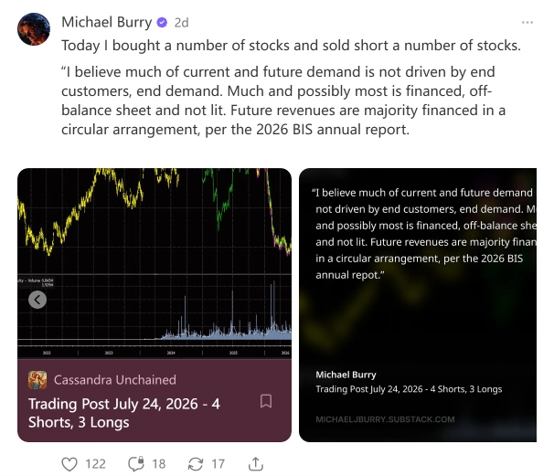
在市场情绪最恐慌的时刻,《大空头》原型迈克尔·巴里(Michael Burry)通过个人专栏公开披露,他正在大力做空存储芯片板块,并且还在持续加码。

回顾巴里的建仓轨迹:7月2日,他首次建立美光科技的空头头寸,进场价约为1051.87美元;7月25日,他继续加码做空美光(股价933.86美元)与英伟达(股价210.28美元),同时对SOXX半导体ETF建立空头。

巴里下重注做空存储,逻辑主要基于三点:

第一,估值严重偏离均线。美光作为美股唯一的纯DRAM标的,在其过去42年的历史中曾出现过34次跌幅超30%的深度回调。当前其股价相对200日均线的偏离度已创下1984年以来的最高纪录,甚至超越了2000年互联网泡沫的顶峰。

第二,资本回报率极其平庸。美光长期的ROIC(投入资本回报率)中位数仅为4%,ROE(净资产收益率)仅为7%,历史上有约三分之一的季度实际上处于“摧毁资本”的状态。

第三,终端需求存在虚高风险。巴里坚信英伟达引发的强劲需求并非完全来自终端真实消费,而是依赖表外融资和资本循环安排所驱动的假象,并引用了国际清算银行(BIS)2026年年报作为佐证。

“大空头”巴里做空存储股

对于韩国巨头近期公布的扩产计划,巴里更是断言:这是半导体景气周期“由盛转衰的标志性节点”,预计整个板块将迎来至少30%的回调。

不过,市场中也不乏反方声音。多头认为美光刚交出来的季报是公司历史上最漂亮的,营收、利润率、现金流全部创了纪录。

科技媒体CoinCentral的分析则点出了巴里押注的真正逻辑:他不是押注终端需求立刻崩盘,而是赌存储原厂的资本开支失控——美光自己高达270亿美元的资本支出,正在给下一轮下行周期埋下“暴跌”的种子。

豪赌与代价

就在“踩踏“发生的前几周,全球存储产业还沉浸在一场史无前例的“超级抱团”之中。

7月24日至25日的旧金山AI峰会上,SK集团与英伟达签下超5000亿美元长期协议,锁定HBM供应和HBM4共同开发,加上与微软、Anthropic的合作,总规模约7500亿美元。

三星电子同步与博通签署价值最高2000亿美元的备忘录。两家合计约9500亿美元的大单,被外媒称为史上最大规模的半导体长期供应锁定。

同一时间,AMD收购MEXT试图用闪存“伪装”DRAM来降低内存成本,Meta与闪迪锁定了多年NAND供应。

硅谷巨头们的新一轮抱团,没有对存储概念股起到正向的牵引。相较于短期的股价波动,真正让长线资金感到坐立不安的,是韩国政府在6月底出台的一项超级产业计划——三星与SK集团将联合投入800万亿韩元(约合5160亿美元),在韩国西南部新建四座晶圆厂,目标是在五年内实现存储芯片产能翻倍。

加上配套的550万亿韩元HBM封装枢纽和数据中心建设,整体投资规模高达1350万亿韩元(约8800亿美元),相当于韩国2024年GDP的5%。

存储原厂加码扩产,意味着行业保持了两年的“供给模式”和严格的财务纪律被打破。

过去两年,存储厂商正是依靠严格控产和将产能向高利润的HBM倾斜,才成功将存储芯片价格拉回高位。现在,SK海力士2026年的资本开支预计将大幅跳增43%至40万亿韩元,美光2026财年的资本开支也同比翻倍。

晨星分析师Jing Jie Yu警告称,随着2027至2028年这些新增产能集中投产,行业将不可避免地迎来剧烈的价格侵蚀。

分析机构AInvest表示,原厂扩产不再是一场由AI需求驱动的胜利大游行,而是2022至2023年产能过剩暴跌周期的剧本重演。

虽然晶圆厂从建设到产能落地通常需要18至24个月,如三星P5工厂的量产时间排在2027年下半年。TrendForce也判断在此之前,DRAM供不应求的格局难以根本扭转,但股市交易的永远是预期而非当下。

可以说,韩国的超级扩产计划打破了市场对“高芯片单价可持续”的幻想。存储板块的“一夜惊魂”,本质上是一场基本面与预期面的脱节。

现在,敏感的资本市场已经开始提前为2027年的潜在供给过剩进行定价。按照“大空头”巴里的预期,2027下半年至2028年韩国新厂集中量产的时间窗口,才是存储行业真正的考场。

SK海力士Q2利润率创新高,HBM4与长期协议强化需求可见度

作者:SoSoValue Research


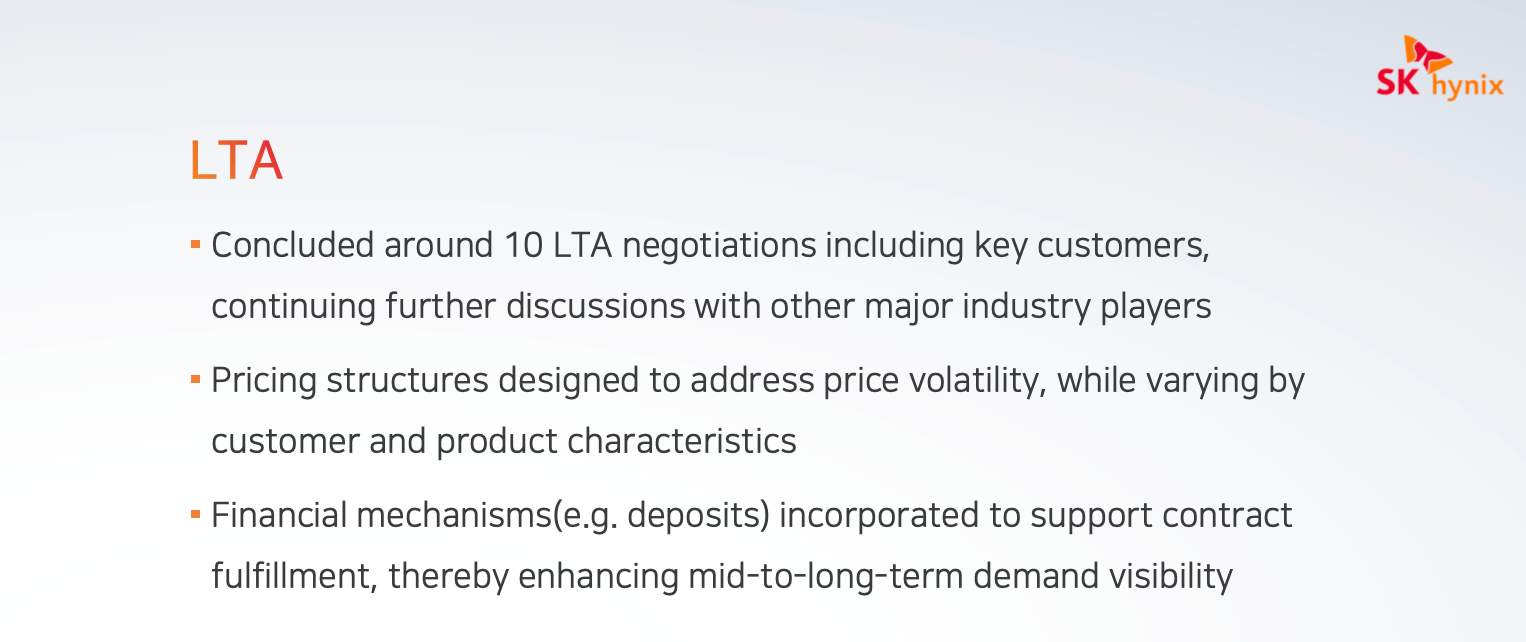
SK 海力士发布 2026 年 Q2 业绩:DRAM 与 NAND 价格上涨、AI 服务器存储需求扩张,推动营收、营业利润和利润率再创历史新高。HBM4 已开始出货,企业级 SSD、服务器 DRAM 和 SOCAMM2 等高附加值产品继续放量,公司同时与约 10 家核心客户完成长期供货协议谈判,中长期订单可见度进一步提高。

不过,营收和营业利润仍低于市场最乐观预期。净利润的大幅增长也主要来自投资资产相关收益,难以完全反映主营业务盈利。财报发布前一日,SK 海力士韩股下跌 14.65%;财报公布后,股价一度上涨超 4%,但在电话会议结束后转跌,截至发稿,跌超 11%,显示长期协议、HBM4 量产与供应紧张未能完全缓解市场对业绩低于预期、存储价格见顶及资本开支扩张的担忧。

Q2 业绩:营收与营业利润创新高,但低于一致预期

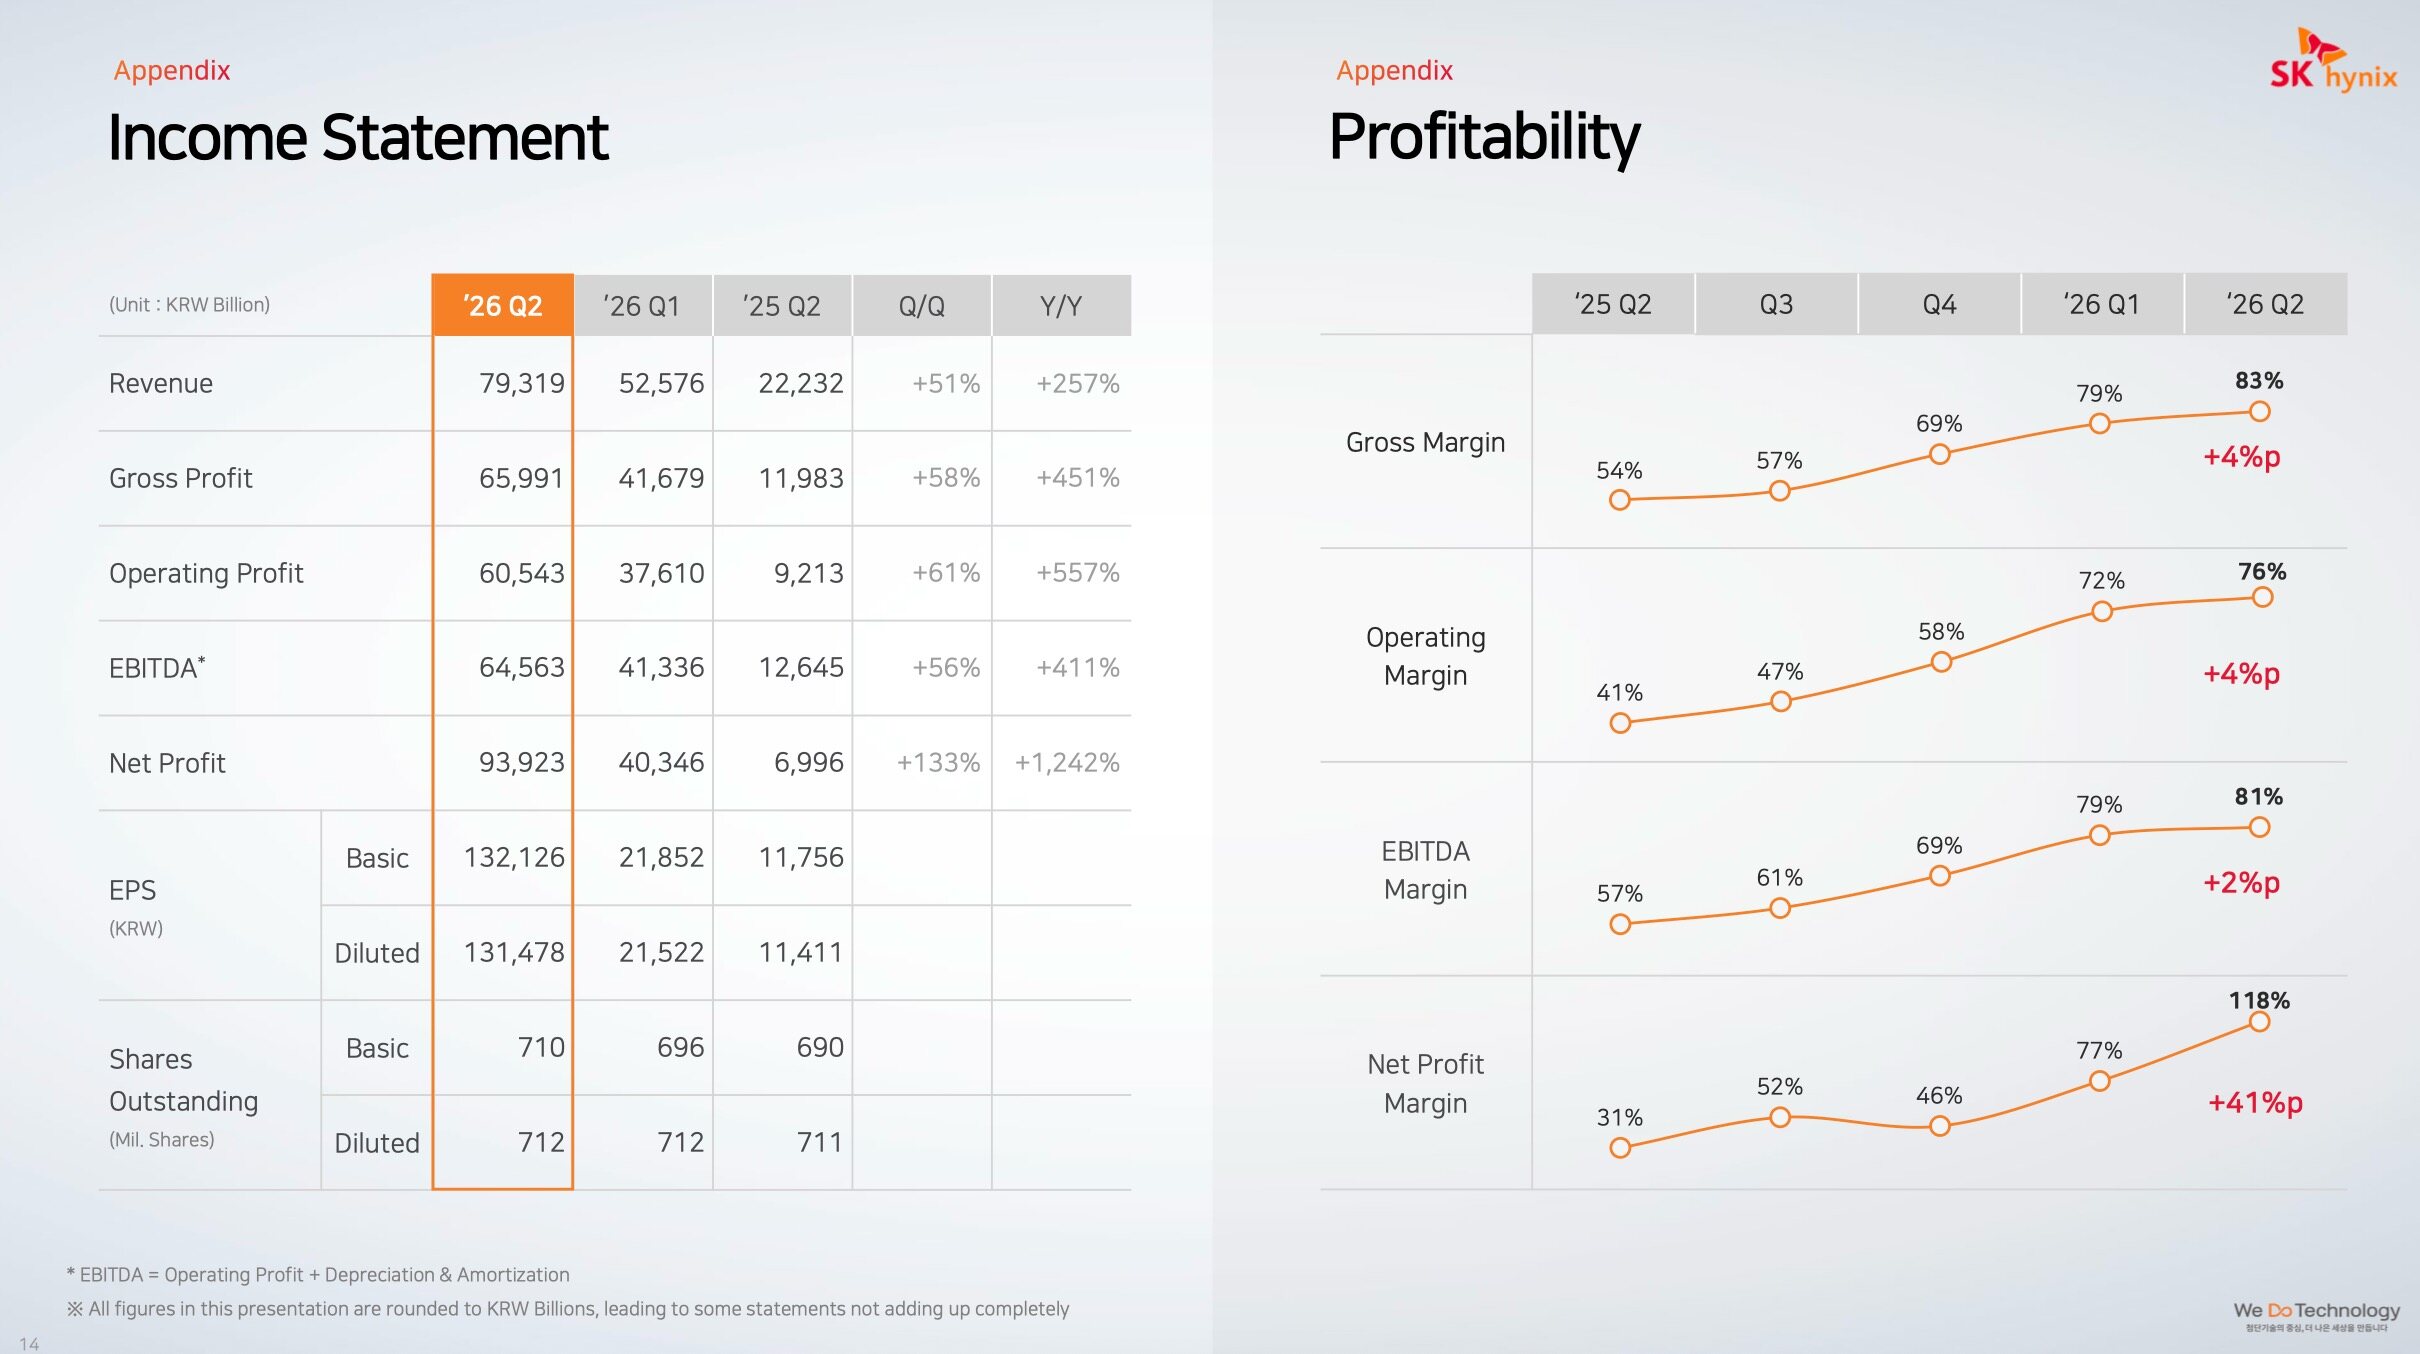
Q2 营收 79.32 万亿韩元,同比增长 257%、环比增长 51%,低于市场一致预期的 84.17 万亿韩元。

毛利润达到 65.99 万亿韩元,同比增长 451%、环比增长 58%;毛利率由 Q1 的 79%升至 83%。

营业利润为 60.54 万亿韩元,同比增长 557%、环比增长 61%,低于市场预期的 64.31 万亿韩元;营业利润率由 72%升至创纪录的 76%。EBITDA 达到 64.56 万亿韩元,EBITDA 利润率升至 81%。

净利润同比增长 1,242%至 93.92 万亿韩元,净利润率达到 118%,但其中包括 63.27 万亿韩元投资资产相关收益。市场分析认为,这部分收益主要与出售铠侠相关投资权益有关。因此,评估本季度主营业务盈利质量时,营业利润、毛利率与经营现金流更具参考意义。

业绩低于一致预期的原因之一,在于 SK 海力士拥有更高的 HBM 收入占比。HBM 通常采用长期定价和供货安排,公司对近期普通 DRAM 及 NAND 价格快速上涨的利润弹性相对有限。这意味着长期协议提高了盈利稳定性,同时也会削弱公司在现货和短期合约价格急升阶段的上行弹性。

存储价格继续上涨,Q3 出货量维持增长

Q2 存储芯片综合平均售价环比上涨约 30%,出货量环比增长高个位数,价格上涨仍是本季度营收与利润率提升的主要动力。DRAM 约占产品收入的 73%,NAND 约占 27%。

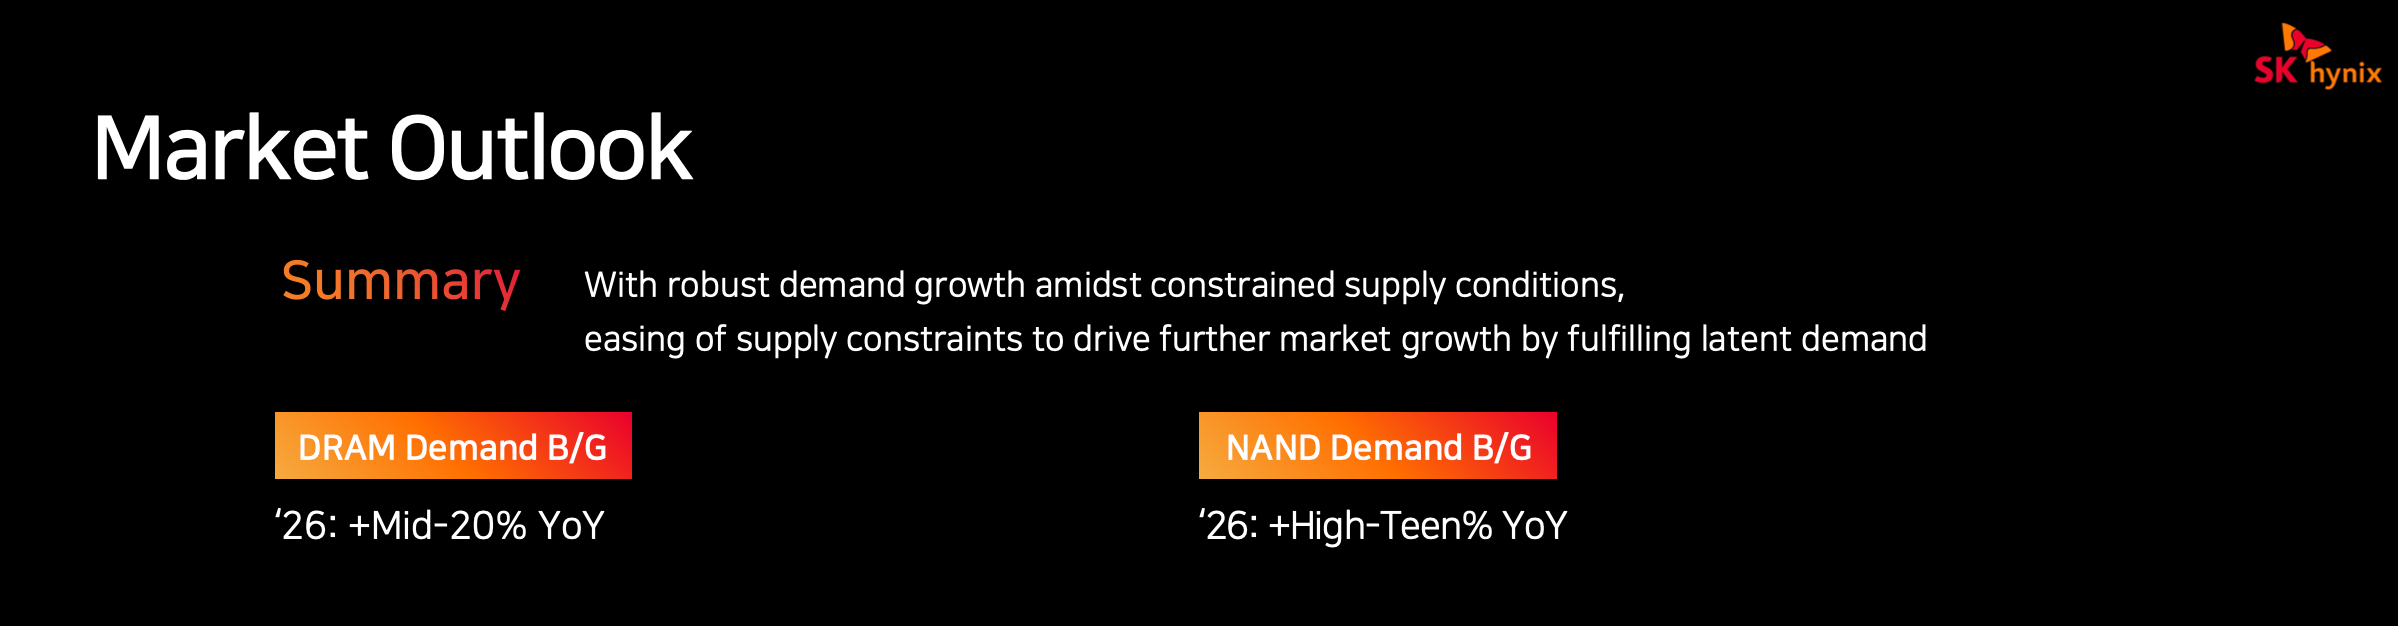
公司预计,2026 年全球 DRAM 需求量将同比增长约中双位数 20%,NAND 需求量增长约高双位数 10%。AI 服务器架构升级推动 HBM、服务器 DRAM 和企业级 SSD 同步扩张,Agentic AI 的普及也开始把存储需求由模型训练延伸至推理、数据调用和长期存储。

对于 Q3,SK 海力士预计 DRAM 出货量环比增长约 10%,NAND 出货量增长低个位数。公司没有提供具体的季度收入和营业利润指引,因此下半年的业绩增速仍将取决于 DRAM 与 NAND 合约价格、HBM4 放量速度以及高附加值产品的收入占比。

在供应端,先进制程转换、HBM 占用更多晶圆以及新建产能投产周期较长,继续限制行业有效供给。不过,当前存储价格和利润率已经处于极高水平,市场将密切关注客户提前采购是否透支后续需求,以及新增产能从 2027 年开始释放后供需关系的变化。

HBM4 进入放量阶段,HBM4E 提前交付样品

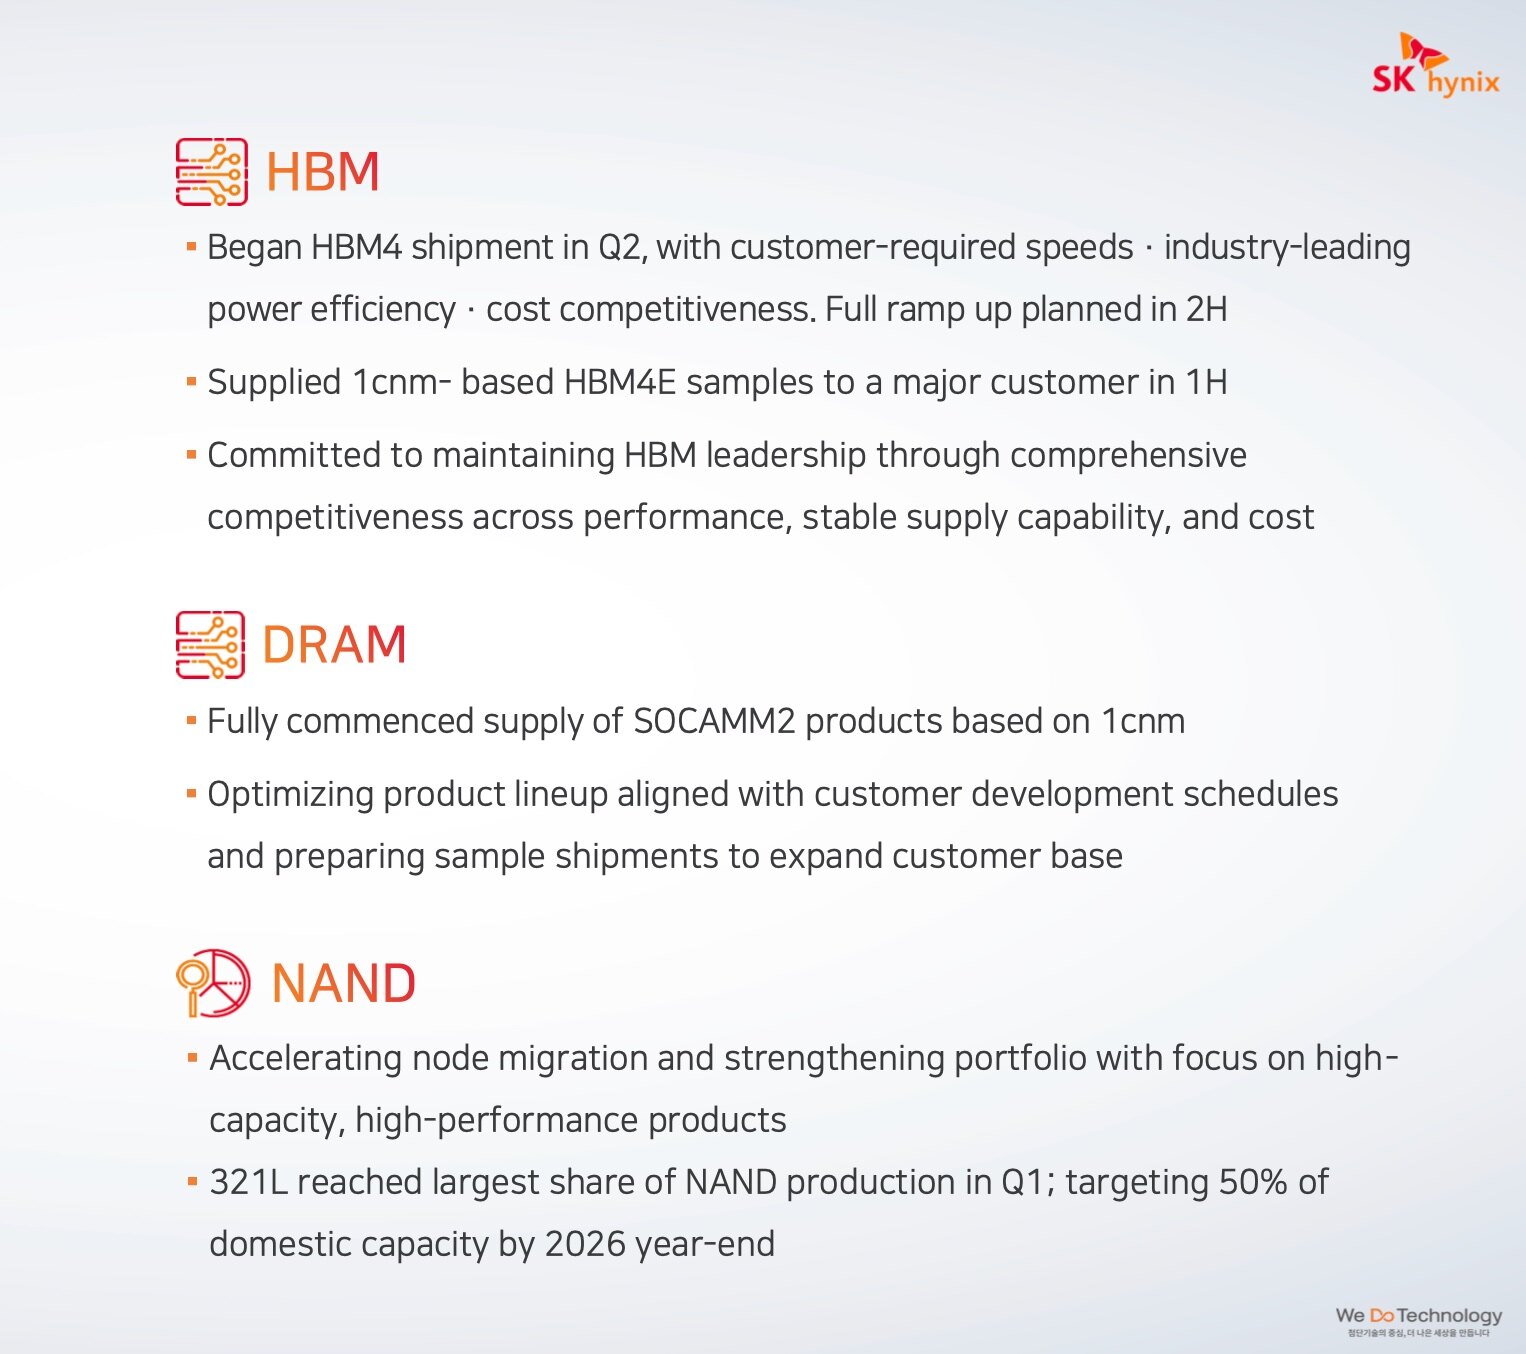
SK 海力士已于 Q2 开始出货 HBM4,计划在下半年全面提升产量。公司表示,产品已经达到客户要求的运行速度,并在能效和成本方面具备竞争力。

采用 1c 纳米工艺的 HBM4E 样品已在上半年交付主要客户,较此前计划的下半年送样有所提前。提前送样有助于公司更早进入客户验证和联合开发流程,并为 2027 年量产奠定基础。

SOCAMM2 产品也已开始全面供货。该产品面向 AI 服务器和 CPU 侧高容量、低功耗内存需求,可以补充 HBM 主要服务 GPU 和 AI 加速器的产品布局。随着 AI 服务器的内存瓶颈从单一 GPU 扩展至整套系统,SK 海力士的增长来源正在由 HBM 向服务器 DRAM、SOCAMM2 和企业级 SSD 延伸。

NAND 方面,321 层产品已在 Q1 成为公司 NAND 产量占比最高的产品,公司计划在 2026 年底将其提升至韩国本土 NAND 产能的约 50%。先进制程转换有助于降低单位成本,并提高高容量企业级 SSD 的供应能力。

长期协议扩展至约 10 家客户,存储周期开始出现结构变化

SK 海力士已与包括核心客户在内的约 10 家客户完成长期供货协议谈判,并继续与其他主要客户协商。新一轮长期协议包含针对存储价格波动的定价结构,部分合同还引入预付款或保证金机制,以增强客户履约能力并支持产能投资。

长期协议对 SK 海力士的价值不仅体现在锁定订单,也在于提高资本开支决策的可见度。存储行业过去往往根据短期价格和库存周期扩产,容易形成供给过剩与价格下跌。多年期合同、预付款和联合开发机制能够将部分扩产风险转移至客户,并降低盈利的周期波动。

相应的代价是,当普通 DRAM 和 NAND 价格快速上涨时,长期锁价产品可能无法完全获得现货市场的涨价收益。本季度营收和营业利润低于最乐观预期,已经体现出需求稳定性与短期价格弹性之间的差异。

资本开支升至 40 万亿韩元高位,现金流仍提供支撑

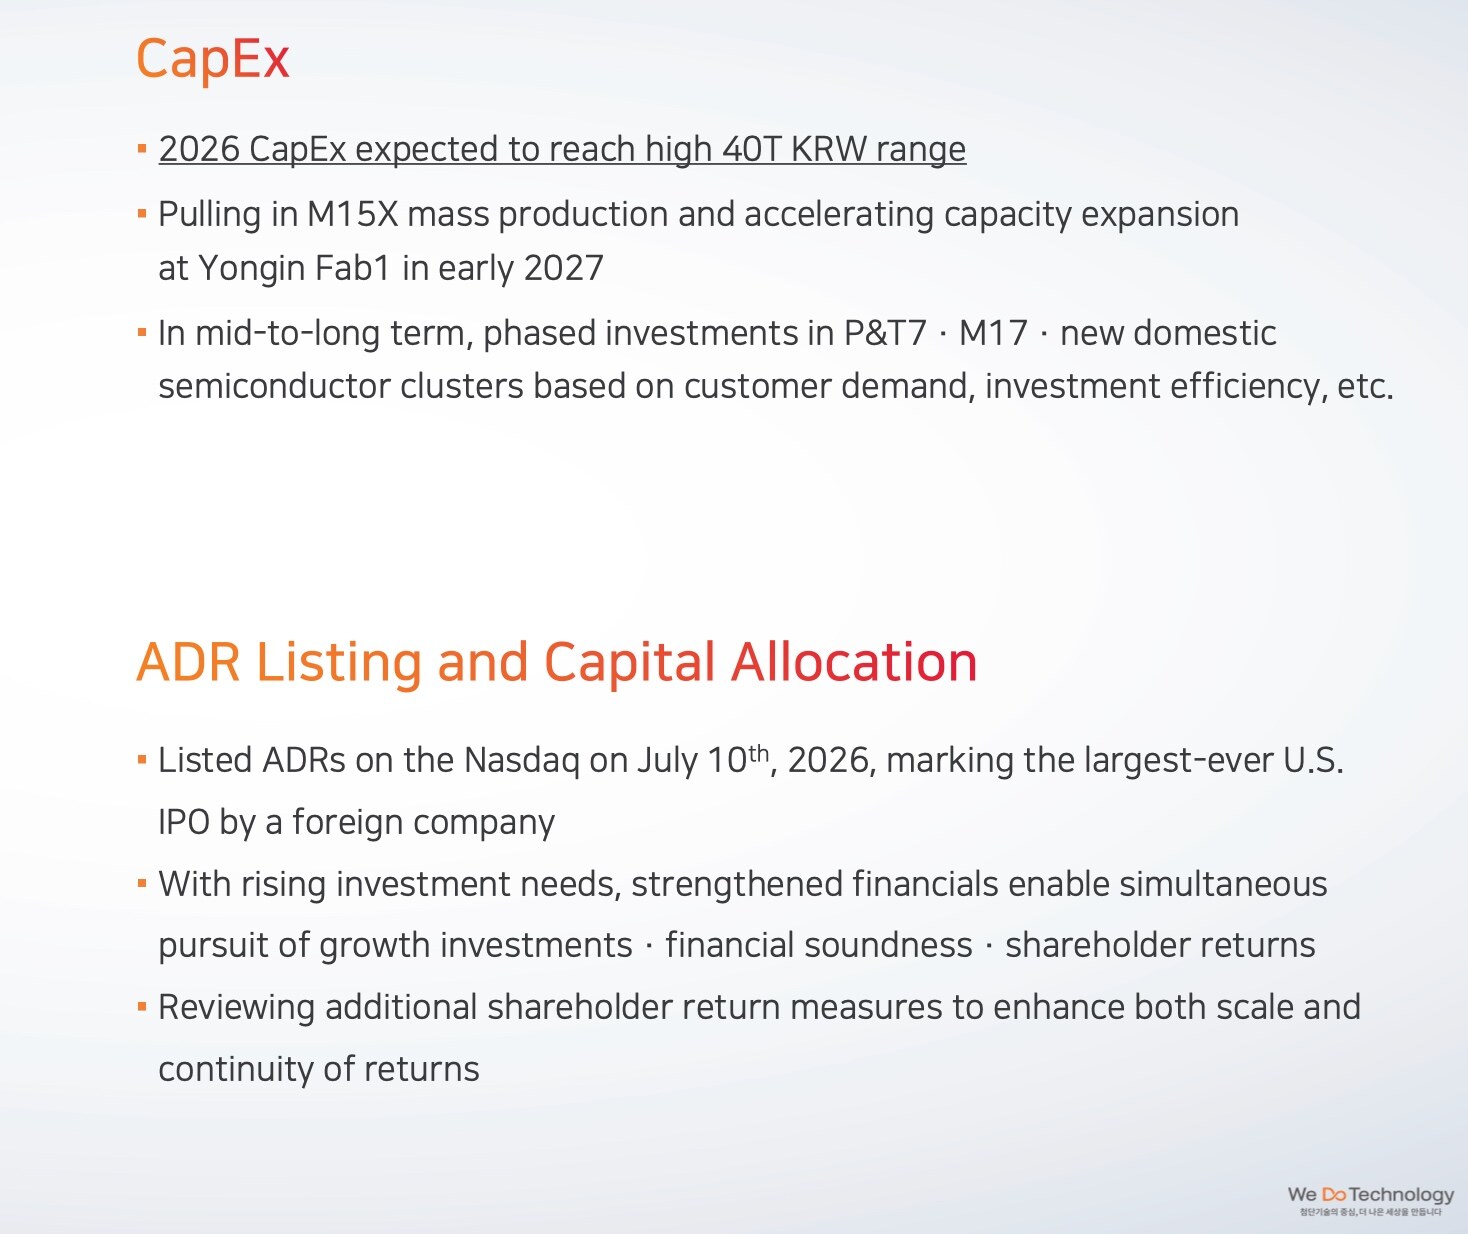
SK 海力士预计 2026 年资本开支将达到 40 万亿韩元高位区间,重点用于提前推进清州 M15X 量产、先进制程转换、HBM 后端封装,以及龙仁 Fab 1 在 2027 年初启动扩产。

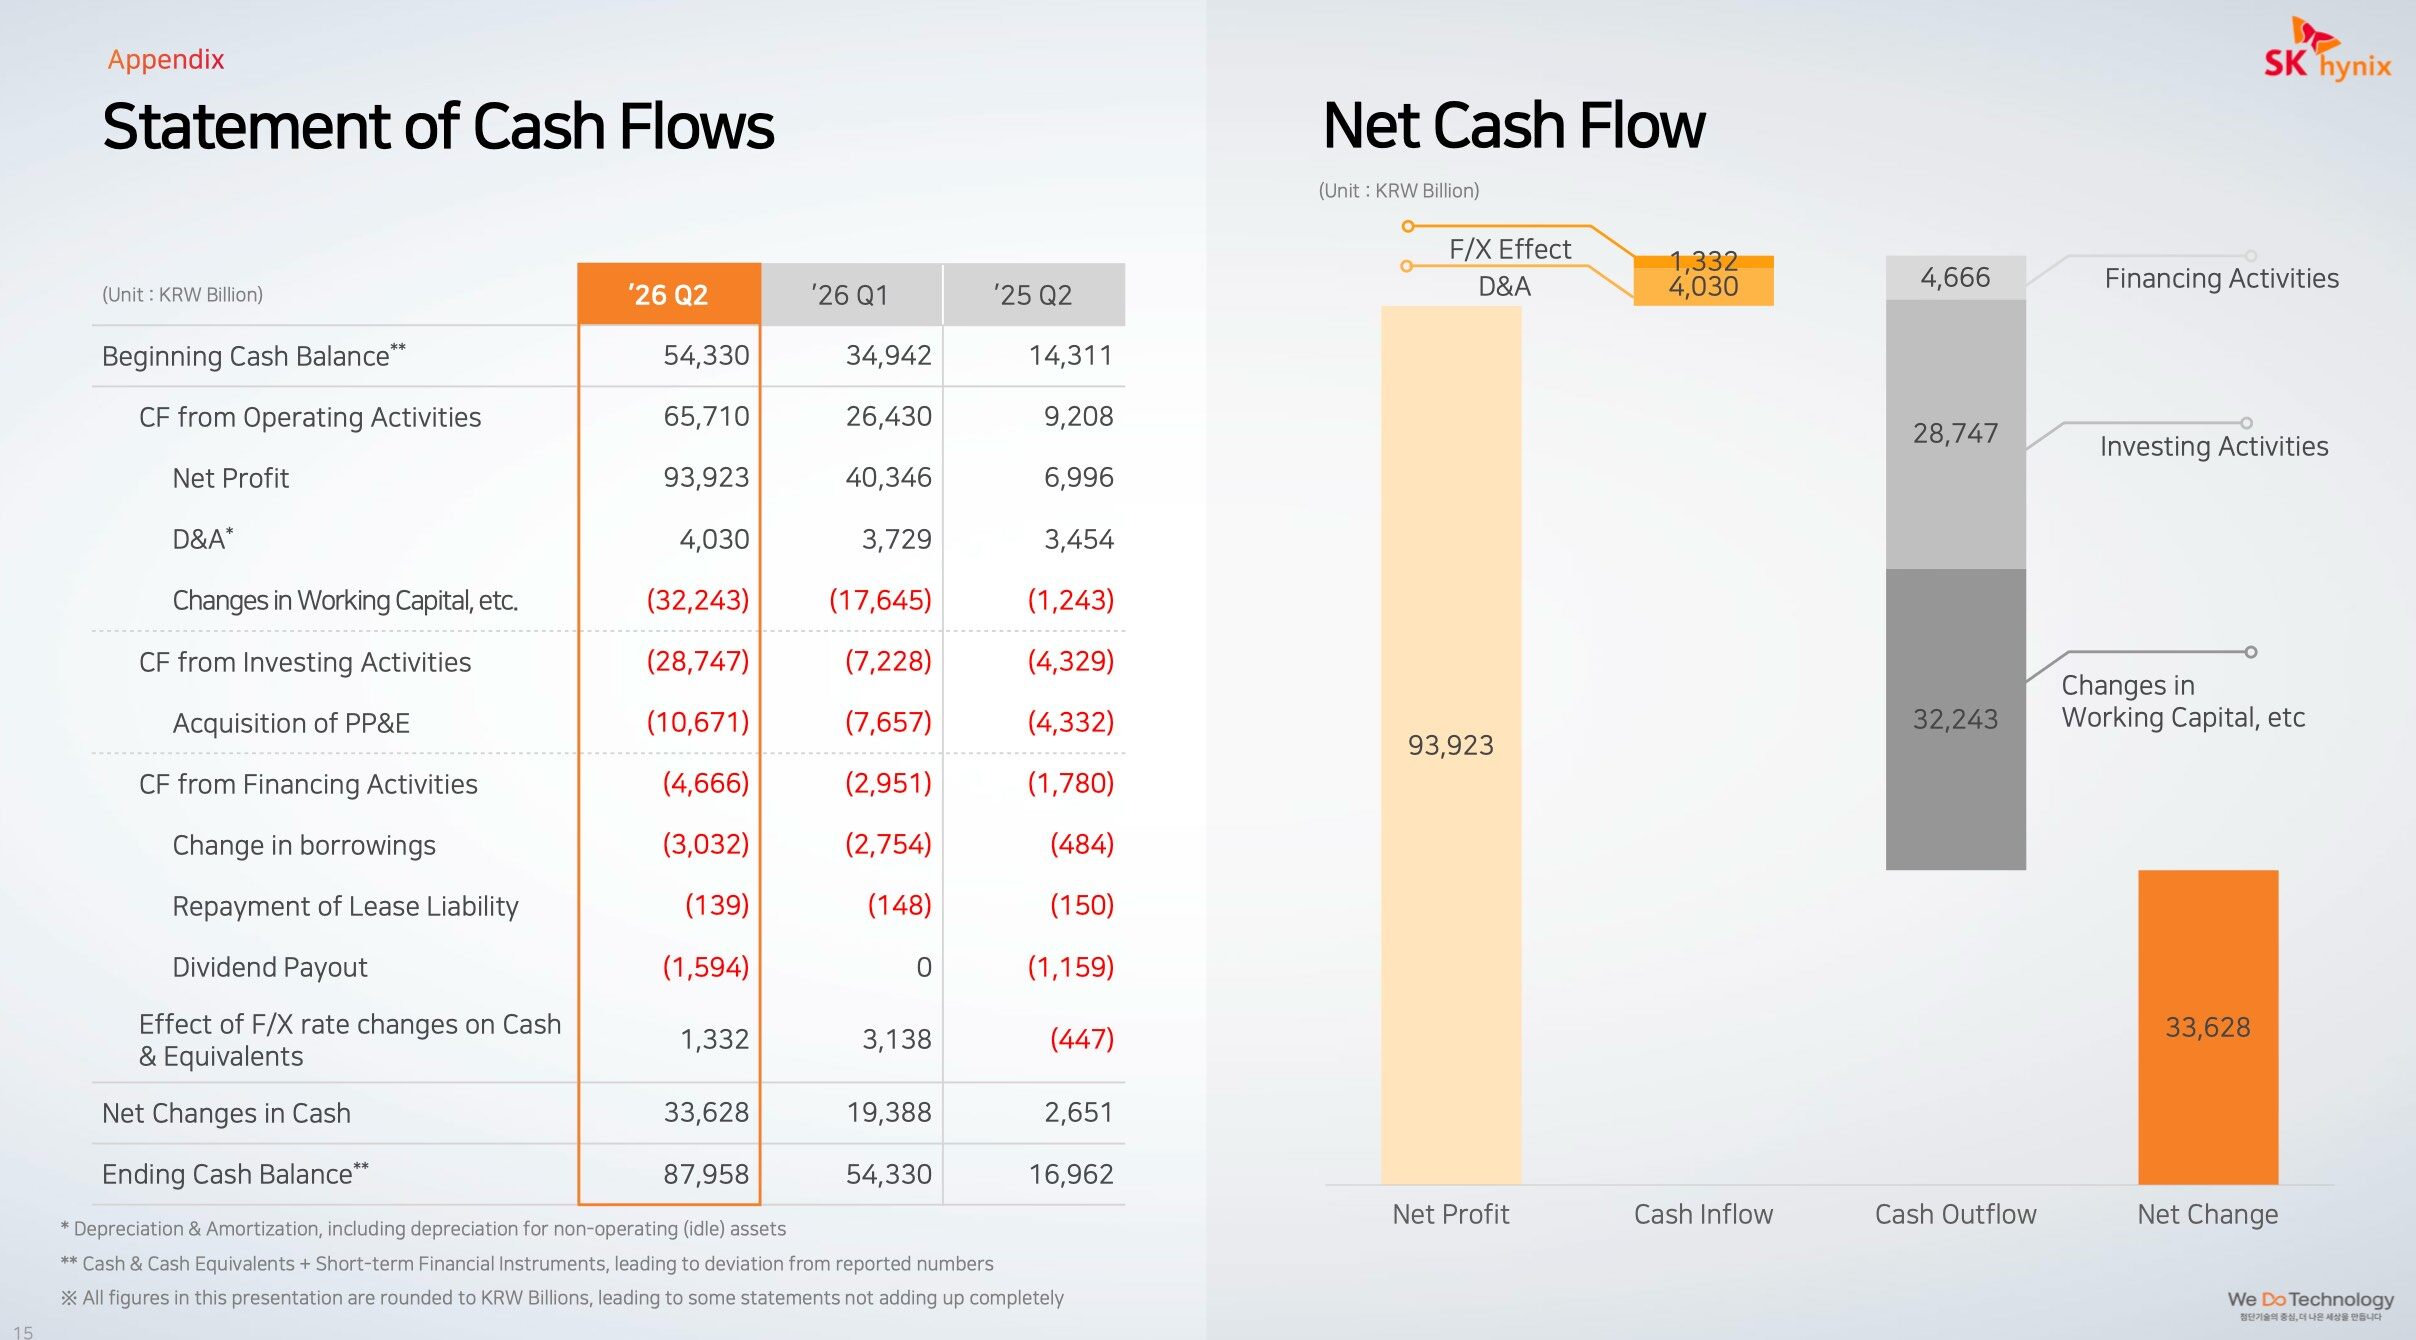
Q2 经营现金流达到 65.71 万亿韩元,购置固定资产支出为 10.67 万亿韩元。按照经营现金流减去固定资产购置支出粗略计算,季度自由现金流约为 55.04 万亿韩元。

截至 Q2 末,公司现金及短期金融资产达到 87.96 万亿韩元,较 Q1 增加 33.63 万亿韩元;有息债务降至 18.59 万亿韩元,净现金达到约 69.37 万亿韩元。负债权益比率降至 7%,净负债权益比率为负 26%。

强劲现金流意味着公司目前具备同时推进扩产、降低债务和提高股东回报的能力。但 M15X、龙仁、P&T7 及其他长期生产基地陆续扩张后,折旧与固定成本将逐步增加。若 AI 资本开支增速放缓、三星和美光扩大 HBM4 供应,或者中国存储厂商在普通 DRAM 与 NAND 市场加快扩产,当前极高的利润率将面临回落压力。

电话会:AI 需求未见放缓,估值焦点转向周期持续时间

管理层表示,目前尚未观察到主要客户 AI 投资明显放缓。大型科技公司仍在扩大数据中心建设和存储采购,原因包括 AI 服务增长、现有算力不足,以及 Agentic AI 对服务器内存和存储容量提出更高要求。模型效率提升也可能降低 AI 使用成本、扩大应用范围,从而增加整体基础设施需求。

电话会释放的核心信号在于,SK 海力士对未来几个季度的订单与供应紧张仍保持信心。HBM4 下半年放量、HBM4E 提前送样、约 10 家客户签订长期协议,以及 Q3 DRAM 和 NAND 出货量继续增长,共同说明 AI 需求仍在向实际存储订单转化。

这份财报缓解了市场对 AI 存储需求突然逆转的担忧,但没有完全解决估值层面的分歧。收入和营业利润低于一致预期,说明市场此前已经计入了更激进的价格与盈利假设;76%的营业利润率也使投资者更加关注盈利高点能够维持多久。

SK 海力士下一阶段的估值将取决于三个变量:HBM4 能否延续技术和市场份额优势,长期协议能否将需求可见度转化为稳定回报,以及资本开支扩张能否在满足客户需求的同时避免供给过剩。Q2 证明 AI 存储需求仍然强劲,股价剧烈波动则表明,市场的评估标准已经从利润能否增长,转向创纪录利润率能否持续。

24H热门币种与要闻|SK海力士公布二季度财报;马斯克身家近乎高位腰斩(7月29日)

1、CEX 热门币种

CEX 成交额 Top 10 及 24 小时涨跌幅:

  • BTC:+ 1.42%
  • ETH:+ 2.09%
  • AERO:-1.02%
  • BANK:- 44.01%
  • SOL:+ 0.83%
  • XRP:+ 2.20%
  • SNDKB:- 13.01%
  • DEXE:- 4.33%
  • ZEC:- 1.71%
  • BNB:+ 1.06%

24 H 涨幅榜单(数据来源为 OKX):

  • ZIL: +17.58%
  • CSPR: +14.04%
  • FLOW: +9.37%
  • ADA:+7.9%
  • CARDS:+ 7.79%
  • OL: + 6.45%
  • MENGO: + 6.39%
  • PROS: + 6.25%
  • JUP: +6.1%
  • WET:+ 6.09%

24 小时币股涨幅榜单(数据来源为 msx.com):

  • SKDD:14.62%
  • MPU:13.28%
  • SOXS:12.32%
  • CLS:9.99%
  • SKHZ:9.22%
  • TER:7.99%
  • AMC:6.37%
  • MIAX:5.8%
  • FIG:5.49%
  • CCXI:5.47%

2、链上热门 Meme(数据来源为 GMGN):

  • Solana:FRANK、BNUT
  • BSC:MarsCoin、币有
  • Robinhood:PIPEDOG、CASHCAT

头条

SK海力士二季度营业利润60.5万亿韩元,营收不及预期

Odaily星球日报讯 SK 海力士公布第二季度业绩,营业利润为 60.5 万亿韩元,低于市场预期的 64 万亿韩元;营收为 79 万亿韩元,低于市场预期的 84 万亿韩元。

公司表示,第二季度 DRAM 平均售价较第一季度上涨约 30%,预计第三季度 DRAM 出货量将环比增长约 10%,并将在下半年扩大 HBM4 供应。

SK 海力士预计 2026 年 DRAM 市场需求同比增长 20%-30%,NAND 市场需求同比增长 10%-20%,同时计划将 2026 年资本支出提升至 40 万亿韩元区间高位。

马斯克身家近乎高位腰斩,但仍超过7000亿美元

Odaily星球日报讯 自 SpaceX 股价在 6 月触顶以来,马斯克的财富已损失约 6500 亿美元,而特斯拉和 SpaceX 的股价仍在持续下跌。不过大跌之后,马斯克的身价仍超过 7000 亿美元。投资者仍关注人工智能驱动的增长能否支撑高估值。

trade.xyz将全额赔付SKHYNIX价格异常导致的爆仓亏损

Odaily星球日报讯 trade.xyz 在 X 平台发文表示,7 月 27 日 23:01 UTC,SKHYNIX 标记价格从 1127.9 美元降至 917.25 美元。该价格基于一笔已执行交易,并由多个独立数据提供商转发。XYZ 预言机在外部定价中处于运行状态,并跟踪作为韩国主要盘前交易场所的该平台,预言机系统按其规格运行。 trade.xyz 表示,尽管系统按设计运行,但用户对由此触发的爆仓感到不满。Trade[XYZ]已决定赔付归因于该异常的爆仓亏损,资格要求将很快公布,分发预计将在未来几天内完成。该决定为一次性酌情决定,不保证未来采取类似行动。 trade.xyz 还表示,后续将进一步改进定价系统以处理尾部事件,并加快审查价格形成方式,包括重新评估外部交易场所相关假设,以及考虑自身订单簿中的价格形成。

美参议院拟在8月休会前推动Clarity法案程序性投票

Odaily星球日报讯 美国参议院共和党人希望在 8 月休会前推动 Clarity 法案进入程序性投票,但面临立法日程紧张、部分共和党议员摇摆以及民主党对特朗普家族加密收益的担忧等阻力。法案命运取决于温和派民主党人的投票,但进步派参议员 Elizabeth Warren 警告,支持该法案将向特殊利益妥协并可能使特朗普家族获益。核心争议仍在道德条款,民主党要求限制特朗普从加密业务获利,亚利桑那州参议员 Ruben Gallego 正与北卡罗来纳州共和党参议员 Thom Tillis 制定反提案,拟纳入州总检察长与司法部共同执法的机制。

行业要闻

美股科技股与韩国股市关联度升至2021年来最高水平

Odaily星球日报讯 根据资管公司 Rayliant 提供的数据,韩国综合 KOSPI 和纳斯达克 100 指数之间的 60 天相关性最近攀升至 0.50 左右,至 2021 年以来的最高水平。市场人士警示称,这种更紧密的关系也带来了风险,因为两者相关性的上升侵蚀了投资者传统上通过持有美国和韩国股票寻求的多元化投资和风险对冲效应。(财联社)

韩国住房抵押贷款利率升至逾两年半以来最高水平

Odaily星球日报讯 据韩联社报道,韩国央行周二公布的数据显示,由于市场利率上升,银行家庭住房抵押贷款利率连续第二个月上涨,升至两年七个月以来最高水平。数据显示,韩国银行新增贷款平均利率上月为 4.31%,较前月上升 0.12 个百分点。企业贷款平均利率上升 0.14 个百分点至 4.27%,新增家庭贷款利率则上升 0.04 个百分点至 4.5%。6 月,家庭住房抵押贷款平均利率上升 0.04 个百分点至 4.36%,为自 2023 年 11 月以来最高水平。非抵押类家庭贷款平均利率为 5.72%,较上月上升 0.23 个百分点。韩国央行表示,近几个月来,由于市场利率上升,零售贷款利率持续上涨。本月早些时候,韩国央行进行了 3 年半来的首次加息。

韩国三家AI芯片独角兽调整IPO计划,估值合计约9.25万亿韩元

Odaily星球日报讯 韩国 AI 芯片公司 Rebellions、FuriosaAI 和 DeepX 调整 IPO 相关计划。Rebellions 将韩国综合股价指数上市时间调整至明年上半年,FuriosaAI 计划面向 2028 年下半年推进,DeepX 则以 2027 至 2028 年为目标。

三家公司正分别推进 Pre-IPO 及 D 轮融资。按评估额计算,Rebellions 估值为 3.4 万亿韩元,FuriosaAI 约 3 万亿韩元,DeepX 约 2.85 万亿韩元。

三家公司去年营收分别约为 320 亿韩元、57 亿韩元和 33 亿韩元。相关量产与客户订单包括 Rebellions 的 Rebel 100、Renegade 等下一代芯片。

SK海力士:未看到AI投资放缓迹象,将巩固HBM领域领先地位

Odaily星球日报讯 SK 海力士在分析师电话会上表示,目前尚未看到人工智能投资放缓迹象,预计 AI 基础设施投资在 2027 年以后仍将保持稳健。

公司称,长期供应协议不会导致供应过剩,相关协议通常为 5 年期,条款因客户而异。SK 海力士表示,将通过长期协议进一步巩固其在 HBM 领域的领先地位。

SK 海力士预计,下半年位元出货量增长将高于上半年,产品销售结构影响了二季度平均销售单价。目前公司正处于 2027 年起量产 HBM4E 的推进轨道上。

苹果成为第二家市值突破5万亿美元的企业

Odaily星球日报讯 苹果(AAPL.O)成为历史上第二家市值达到 5 万亿美元的企业。周二,苹果股价一度上涨 1.8%,达到 342.89 美元,市值随之首破 5 万亿美元。此后股价有所回落。如果其收盘价超过 340.43 美元,将突破这一门槛。

此前英伟达(NVDA.O)在 5 月 14 日收盘时,市值达到创纪录的 5.7 万亿美元,但此后市值已跌去约 1 万亿美元。苹果(AAPL.O)目前是标普 500 指数中市值最大的企业。(金十)

亚马逊调整AI战略,将逐步停止其旗下大部分旗舰模型

Odaily星球日报讯 知情人士透露,亚马逊(AMZN.O)正在全面调整其人工智能战略,逐步淘汰许多内部模型,重组团队,并将工程师集中于一项新战略,以在前沿领域展开竞争。此次重组表明,亚马逊正在重新聚焦其人工智能战略。公司不再将资源分散投资于多种文本、图像和视频模型,而是集中工程人才和有限的计算资源,专注于其最优先的项目。

据知情人士透露,亚马逊正在逐步停止其旗下大部分旗舰模型,包括高端的 Premier 和 Omni 模型、Reel 视频生成模型以及 Canvas 图像生成模型。一些亚马逊员工形容这些模型目前处于“KTLO(维持基本运营)”状态。据知情人士透露,资源正逐渐从现有的 Nova 模型转向由研究员皮特·阿贝尔领导的新前沿模式项目,该项目在内部被称为“前沿模型研究”(FMR),今年已成为公司的首要任务。在这一任务下,亚马逊正在开发一款全新的旗舰基础模型,预计将在今年秋季举行的 re:Invent 年度大会上发布。(Business Insider)

SpaceX较发行价跌去20%,市值较峰值蒸发1.2万亿美元

Odaily星球日报讯 因投资者纷纷避险,不再看好高风险科技企业,SpaceX(SPCX.O)股价已较 IPO 价格跌去 20%,Space 周二早盘跌超 5%,报约 107 美元,延续了上个月 IPO 后几天内从高点大幅下挫的走势,市值已较 6 月 16 日的峰值蒸发 1.2 万亿美元,创史上最大规模的市值蒸发纪录之一。

近期,复杂的地缘政治局势以及对 AI 生态系统中因巨额支出推动的供需和估值膨胀所带来的担忧,使该行业许多大型企业遭受重创。SpaceX 投资者也在关注 8 月 6 日价值 1160 亿美元、9.115 亿股股票禁售期解除的潜在影响。(金十)

Coinbase CEO敦促美国参议院推进CLARITY Act投票

Odaily星球日报讯 Coinbase CEO Brian Armstrong 于 7 月 27 日在 X 平台发文,敦促美国参议院推进 CLARITY Act 投票,并表示该法案由两党经过多年谈判形成。 Armstrong 表示,CLARITY Act 将加强执法权力,引入新的消费者保护,并为数字资产行业提供联邦监管框架。他表示,当前美国尚无保护消费者或支持该行业在美国发展的联邦法律。 美国参议院共和党人于 7 月 22 日发布更新版 CLARITY Act 文本,内容涉及披露标准、注册要求、反欺诈条款以及数字资产市场参与者扩大的反洗钱义务。BlackRock、Fidelity Investments、Charles Schwab 及 Goldman Sachs CEO David Solomon 已支持该法案。

项目要闻

Solana拟将主网区块计算上限提高66%至1亿CU

Odaily星球日报讯 SolanaFloor 在 X 平台发文表示,Solana 计划在不到 24 小时内将主网区块计算上限(Block Compute Limit)从 6000 万 CU 提升至 1 亿 CU,增幅约 66%。相关升级 SIMD-0286 预计于 Epoch 1009 开始时激活。

Hyperliquid联创回应异常海力士报价:相关合约由Trade.xyz团队部署运营,正调查事件原因

Odaily星球日报讯 Hyperliquid 联创 iliensinc 回应今早 Trade.xyz 上 SK 海力士报价异常事件,其表示,Hyperliquid 是无需许可的区块链,不同团队可基于其基础设施部署和运营市场,其中 xyz:SKHYNIX 永续合约由 XYZ 团队部署及运营,目前 XYZ 团队正在调查相关情况,并将在得出结论后公布更新。

其同时解释称,HIP-3 市场部署方负责提供标记价格、预言机及外部永续合约价格等数据。以类似 BTC 永续合约的定价机制为例,协议提供链上最新成交价、最佳买价和最佳卖价的中位数作为三个价格组成部分之一,另外两个价格由部署方提供,三者共同影响最终标记价格。

Lighter创始人:Lighter的所有经济价值都将流向代币,股权结构已在TGE时转换为代币结构

Odaily星球日报讯 Lighter 创始人 Vladimir Novakovski 今晨于 X 以“股权与代币”为题发布了一篇文章。

Novakovski 在文中澄清表示,Lighter 产生的所有经济价值,都将归代币持有者所有。

Lighter 的初衷一直是用风险投资来引导项目,直至代币发行的那一刻。Lighter 是一家美国公司,并且仅存在一个实体 —— 在 TGE 之前的几年里发行股权的实体,与在 TGE 时发行代币的实体是同一个。 除了在 TGE 时转换为代币股权结构表(token cap table)之外,股权结构表(equity cap table)在未来不再具备其他功能。

更具体地说,Lighter 在 TGE 前几个月完成了最后一轮股权融资,该轮融资获得了约 5 倍的超额认购,6800 万美元的额度中吸引了超过 3 亿的资金意向。当时,所有股权利益相关者(包括早期投资者和前员工)都被告知了未来的计划 —— 即他们的股权价值将仅体现为代币股权结构表上的份额 —— 并获得了出售其股权份额的机会。任何不同意“所有价值归于代币”这一理念的人,都可以按照更高的估值轻松退出。最终,只有不到 1% 的股权持有者选择出售份额,其余所有人均通过选择留下来,支持了 Lighter 关于“价值向代币累积”的承诺。

1inch推出共享流动性协议Aqua,资产可保留在用户钱包中

Odaily星球日报讯 去中心化交易聚合器 1inch 推出共享流动性协议 Aqua。Aqua 允许用户无需将资产存入流动性池,仅凭一份代币余额即可同时支持多个流动性头寸。资产始终保留在用户钱包中,只有当交易成交时,协议才会通过单笔原子交易从钱包调用相应代币完成结算,并将收到的代币及手续费返还至钱包。

Across Protocol攻击者标记地址退还331.8枚ETH

Odaily星球日报讯 据 PeckShieldAlert 监测,Across Protocol 攻击者标记地址向 Across Protocol Hub Pool Owner 多签退还 331.8 枚 ETH,价值约 62.39 万美元。Across Protocol 此前在 Solana 上遭攻击,导致价值约 360 万美元的加密资产流出。

投融资

Psalion推出规模5000万美元基金,面向早期区块链初创公司

Odaily星球日报讯 总部位于新加坡的资产管理公司 Psalion 宣布推出规模 5000 万美元的基金,面向早期区块链初创公司。Psalion 表示,将支持基础设施、现实世界资产、稳定币、DeFi 和贸易金融领域的 Pre-seed 和 Seed 阶段公司。(The Block)

Axis Robotics完成1200万美元种子轮融资,Hack VC领投

Odaily星球日报讯 Axis Robotics 宣布完成 1200 万美元种子轮融资,Hack VC 领投,Nomad Capital、Pi Core Team Ventures、10K Ventures 及多位天使投资人参投。

根据介绍,Axis Robotics 主要面向 Physical AI 和机器人模型的数据需求,通过大规模模拟、第一视角真实世界数据采集以及人类参与的后训练构建闭环数据工作流,实现结构化、多样化机器人数据的规模化生产。本轮资金将用于加速建设大规模并行、有人类参与的全球数据引擎。

Birdai Labs完成400万美元种子轮融资,Castle Island Ventures领投

Odaily星球日报讯 Birdai Labs 宣布完成 400 万美元种子轮融资,Castle Island Ventures 领投,Metalayer Ventures 和 The Venture Dept 参投。该项目主要业务是为高性能公链提供交易执行质量的度量、验证和优化基础设施,减少订单与成交之间因排序与传播产生的价值流失,并将更多价值回馈给交易者和做市商。

Beezie完成400万美元融资,Psalion参投

Odaily星球日报讯 Beezie 宣布完成 400 万美元融资,Psalion 通过旗下早期基金 Psalion VC Fund III 参投。该项目主要业务是为实物商品生成链上数字孪生,使其具备可编程、可交易及跨场景组合能力,并通过游戏化机制将实物资产交易转化为互动消费体验。新资金将用于全球市场扩张。

监管政策

韩国总统府将调查股市高波动原因,范围不局限于杠杆ETF

Odaily星球日报讯 韩国总统府政策室室长金容范表示,针对近期韩国股市大幅波动,已要求韩国金融委员会和金融监督院调查导致韩国市场波动性高于其他市场的结构性因素。

调查范围不仅包括杠杆 ETF,还将覆盖整体市场结构。金容范指出,韩国股市存在自身结构性问题,同等幅度的全球市场波动在韩国市场往往会被放大。

他表示,杠杆 ETF 可能加剧市场波动,但并非唯一原因,监管部门还将重点审视衍生品交易占比、投资者结构等因素。(KBS)

韩国金融监管部门考虑限制个股杠杆投资,个人投资占比或封顶20%

Odaily星球日报讯 韩国金融监管当局决定,若单一股票杠杆产品投资过热未能平息,将引入个人投资上限等追加监管措施。目前正在重点研究将个股杠杆投资额限制在全部金融投资产品投资额 20%以内的方案。

记者注意到,韩国官方此前披露的统计数据显示,截至 7 月 13 日,7 月累积强制平仓规模达到 3442 亿韩元(约合人民币 15.7 亿元),超 120 万个杠杆散户账户触及保证金追缴线,其中约 32 万至 36 万个账户已经被券商全额强制平仓,部分账户甚至出现倒欠券商资金情况。(财联社)

韩国金融委要求分散单股杠杆ETF再平衡交易至整个交易日

Odaily星球日报讯 据韩联社报道,韩国金融服务委员会主席 Lee Eog-weon 周二敦促资产管理公司,将单股杠杆 ETF 再平衡交易分散至整个交易日进行,以遏制收盘前大量订单导致的剧烈价格波动。基金管理公司通常会在当地时间下午 3 时 20 分至 3 时 30 分之间集中进行大部分再平衡操作,以实现标的股票每日收益率两倍的投资目标。若这些交易集中在收盘前进行,可能会加速上涨行情并加深跌势。Lee Eog-weon 表示:“市场担忧在收盘前集中进行再平衡操作会放大市场波动。交易时点需要分散。”他还指出,部分产品由于涉及 20 多家流动性提供商,导致过度换手率、彼此之间交易增加以及套利活动扩大。

人物*声音

Anthropic回应开源争议:反对全面封禁开放模型,主张限制芯片和模型蒸馏

Odaily星球日报讯 Anthropic CEO Dario Amodei 回应开放权重模型争议表示,公司从未主张全面封禁开放模型。此前 OpenAI、Google 和 SpaceX 等公司加入开源联署,而 Anthropic 成为主要前沿模型公司中唯一未签署的一家。

Amodei 认可开放权重模型能够降低成本、促进竞争,并支持客户自行部署。他表示,没有危险能力的开放模型可以视为“公共产品”。

但他认为,开放模型并不一定更安全,防守方也不一定比攻击者获得更多优势。模型权重一旦公开,安全限制可能被移除,且无法被收回。

Anthropic 提出三项替代方案,包括限制先进芯片和制造设备流向中国、打击工业规模模型蒸馏,以及要求所有达到一定能力的模型接受网络攻击、生物风险和对齐测试,无论模型为开放还是闭源。

小米回应“雷军打新长鑫浮盈7亿”:公司投资行为,与个人财富没法混成一谈

Odaily星球日报讯 “雷军打新长鑫科技浮盈 7 亿”登上微博热搜,根据长鑫科技此前公告,武汉一家参与长鑫科技战略配售,获配股数为 1824.48 万股。按发行价 8.66 元/股计算,该公司上市首日获利 7.36 亿元。这家公司为武汉壹捌壹零企业管理有限公司,成立于 2021 年,办公地址位于武汉东湖高新区。

值得注意的是,武汉壹捌壹零企业管理有限公司是小米科技全资子公司,根据股权信息显示,小米科技的董事长是雷军,雷军持有小米科技 97.48%的股份。

小米集团董事长特别助理、战略市场部副总经理徐洁云今日对此回应称,“朋友们看个乐呵就行,别当真。其实不能这么算,这是个公司投资行为,具体子公司实体跟个人财富没法混成一谈,另,顺便再次祝福长鑫。”

据悉,澜起科技、奕斯伟材料、拓荆科技、安集科技、通富微电、中微公司、屹唐股份、沪硅产业等半导体产业链公司,获配数量均为 1824 万股,获配金额均为 1.58 亿元。以上市首日收盘价计算,每家的浮盈均超过 7 亿元。(澎湃新闻)

Multicoin前联创Kyle Samani怒喷老东家:如果你在Solana上开发,Multicoin会阻碍你做的一切

Odaily星球日报讯 昨日晚间,Hyperliquid 与 Multicoin 联合发文表示,将支持 CFTC 的预测市场框架。

对于双方的合作,Hyperliquid 仇视者、现已离职的 Multicoin 前联合创始人 Kyle Samani 于 X 发文表示:“如果你正在 Solana 生态系统中进行开发,你应该明白 Multicoin 会阻碍你所做的一切。”

方程式创始人Vida卖出近700万美元看跌期权,多数将在一个月后行权

Odaily星球日报讯 Vida 在 X 平台发文表示,今日卖出近 700 万美元看跌期权,其中大部分将在一个月后行权。其称当前存储板块下跌至少在情绪面已接近极限,存储股隐含波动率处于历史最高百分位;AI 相关需求仍在持续,基本面未发生改变。对于卖出“很难成交的价格”而非贴近当前盘面的价格,Vida 表示其偏好风险较低和更稳定的收益,并以一个月后到期的 MU 660 看跌期权为例,称当前卖出 15 张可立即获得 4.7 万美元利润,若一个月后 MU 跌破 660 并触发交割,其将以 100 万美元买入。

江卓尔:本轮结束后将不再空ETH,改为空BTC

Odaily星球日报讯 江卓尔在 X 平台发文表示,本轮走完后将不再空 ETH,改为空 BTC。此前其策略为将 ETH 质押成 WBETH 作为保证金,在永续合约等量开空,效果等同于卖出 ETH 现货,且无杠杆和强平线,同时不损失 ETH 质押利息,并获得多头资金费率。后续将改为以 WBETH 作为保证金,按汇率折算等量做空 BTC 现货。他表示,BTC 已跌破上升通道,ETH 仍在上升通道下边缘。

海力士史上最赚钱的季度,为何仍“不及预期”?

原创 | Odaily 星球日报(@OdailyChina

作者|Azuma(@azuma_eth

北京时间 7 月 29 日,SK 海力士公布了 2026 年第二季度财报。

财报数据显示,SK 海力士第二季度实现营收 79.32 万亿韩元,同比增长 257%、环比增长 51%;营业利润 60.54 万亿韩元,同比增长 557%、环比增长 61%,营业利润率进一步升至 76%,创下历史最高水平;若计入出售铠侠(Kioxia)部分股权带来的 62.166 万亿韩元一次性投资收益,公司净利润更是可达到 93.92 万亿韩元。

放在任何一个行业,这都堪称一份足以震惊市场的成绩单。

然而,资本市场的第一反应却截然相反。由于营收(实际 79.32 万亿韩元,市场预期 84 万亿韩元)及营业利润(实际 60.54 万亿韩元,市场预期为 64 万亿韩元)均略低于市场此前预期,加之 SK 海力士股价已在此前一个月累计回撤超 40%,悲观情绪交织下,财报公布后 SK 海力士的美股 ADR 盘后股价一度下跌约 9%(昨日美股收盘已大跌近 9%),但随着投资者逐渐消化财报细节,股价随后又快速收复全部跌幅甚至转涨。

与此同时,今晨韩股市场开盘后,SK 海力士股价先是高开,一度上涨 4%,但随后又逐步走弱,截至 10:00 已再次下跌超 9%。

一份创纪录的财报,为何先遭疯狂抛售,又迅速收复跌幅,然后再次急转向下?答案或许在于,市场真正关心的远不仅仅是 SK 海力士第二季度能赚多少钱,而是该如何对未来的增长空间进行重新定价 —— 而多空双方,显然还没有就这一点达成共识。

史上最赚钱季度,为何还是低于预期?

单从数字来看,SK 海力士几乎仍处于盈利能力最强的阶段。

第二季度,公司毛利率达到 83%,营业利润率达到 76%,这意味着每销售 100 韩元产品,就有约 76 韩元转化为营业利润,这一盈利水平甚至超过了绝大多数全球半导体厂商。与此同时,公司现金及短期金融资产也继续快速增长至 87.96 万亿韩元,净现金状态进一步扩大,为后续产能扩张提供了充足弹药。 

但问题在于,市场此前已经把预期拉得更高。此前市场一致预期 SK 海力士第二季度营收约为 84 万亿韩元,营业利润约为 64 万亿韩元,而最终的实际数据则分别比预期低了约 5% 和 6%。

对于一家公司而言,这样的偏差并不算大,但对于已经被贴上“AI 最大受益者”标签、且估值建立在高增长预期上的 SK 海力士来说,任何低于预期的数据都会被市场放大。

而细看财报的话则会发现,这一次的“不及预期”,实际上并非来自市场需求的恶化,而是更多源于盈利结构的变化。

首先一个很反常识的点在于,HBM 产品占比的持续提升,反而削弱了利润弹性。过去几个季度,推动整个存储行业利润快速扩张的重要动力,是传统 DRAM 和 NAND 现货价格持续上涨,但由于 SK 海力士本身 HBM 收入占比远高于同行,而 HBM 更多采用长期供应协议(LTA)定价,因此无法像普通 DRAM 那样充分享受现货价格快速上涨带来的全部收益。

此外,SK 海力士还披露第二季度普通 DRAM 平均售价环比上涨约 30%,虽然仍维持增长,但已经明显低于第一季度;NAND 平均售价环比上涨 50%- 55%,同样较第一季度有所放缓。

换句话说,AI 产品卖得更多了,但传统产品涨价的速度慢了;长期订单锁定了未来收入,也限制了短期利润弹性。这也是为什么,创纪录的利润,依然没有达到市场此前已经“幻想”出来的数字。

存储超级周期还在吗?财报如何作答

如果说经营数据回答的是 SK 海力士第二季度赚了多少钱,那么管理层在财报及后续电话会中所的信息,回答的则是另一个市场更关心的问题 —— AI 存储超级周期是否已经开始降温?

从目前来看,SK 海力士给出的答案依旧偏向乐观。

首先,在需求展望上,公司并未像市场担忧的那样释放任何明显的谨慎信号。SK 海力士预计,2026 年全球 DRAM 市场需求仍将同比增长 20% 中段(Mid-20%),NAND 市场需求同比增长较高的十位数(High-Teen%)。管理层在财报公布后的电话会上亦表示,目前尚未观察到 AI 投资放缓的迹象,并预计 AI 基础设施投资将在 2027 年之后仍保持稳健增长。

其次,值得关注的另一个关键信息是长期供应协议(LTA)的进一步推进。SK 海力士披露,公司目前已完成约 10 家客户的长期供应协议谈判,并仍在与其他主要行业客户持续协商。新一代长期协议将采用能够应对价格波动的定价机制,并通过相应的金融机制保障合同履约,以提升未来需求的稳定性和可预测性。

对于存储行业而言,这一变化的意义并不小。过去,DRAM、NAND 等产品更多依赖现货市场定价,价格剧烈波动也导致整个行业始终摆脱不了“周期股”的标签;而随着 AI 时代 HBM 产品占比不断提升,越来越多大型云厂商开始提前锁定未来数年的供应能力,供需关系也开始从短期博弈,逐步演变为更长期、更稳定的合作关系。虽然长期协议会像本季度一样,在现货价格快速上涨阶段一定程度压缩利润弹性,但换来的,却是未来几年更高的收入确定性。

再然后,SK 海力士的下一代产品推进节奏也没有发生任何意外。财报显示,SK 海力士已于第二季度开始出货 HBM4 产品,并计划在下半年全面放量;下一代 HBM4E 也已于上半年向主要客户完成送样;此外,基于 1cnm 工艺的 SOCAMM2 产品也已正式开始供货。

这意味着,SK 海力士在下一代 AI GPU 平台上的产品节奏依旧保持领先。考虑到 HBM4 将成为英伟达 Rubin 等下一代 AI 平台的重要配套内存,其顺利放量也意味着,公司目前仍牢牢占据着 AI 高端存储市场的领先位置。

最后,在最能准确反映管理层真实判断的“资本开支”(CapEx)方面,SK 海力士不仅维持了 2026 年资本开支超 40 万亿韩元区间高位的预期,还计划提前推进 M15X 工厂量产,并加快龙仁 Fab 一期建设,同时继续推进 P&T7、M17 以及韩国新半导体集群等中长期项目。

对于一家经历过多轮存储周期的厂商而言,如此激进的扩产计划,本身就是一种态度 —— 管理层依旧相信,未来几年的 AI 存储需求,足以消化这些新增产能。

多空博弈的焦点

如今的 SK 海力士,已经成为 AI 存储周期中多空双方博弈的核心标的。

对多头而言,创纪录的利润、持续扩张的 HBM 需求以及 AI 基础设施投资周期,仍然支撑着公司的长期成长逻辑;而对空头而言,业绩低于预期、估值压力以及市场对于 AI 资本开支可持续性的担忧,也在不断放大短期调整压力。多头押注的是 AI 基础设施扩张仍将延续,空头担忧的则是市场已经提前透支了未来增长。

欲戴皇冠,必承其重。SK 海力士享受了行业龙头的估值,也必然需要承担龙头的压力 —— 当市场已经相信你的故事,优秀的业绩便不再足够,只有持续超越更高的预期,才能推动估值继续上行。

如果CLARITY法案最终没通过会怎样?

原创 | Odaily 星球日报(@OdailyChina)

作者|jk

《数字资产市场结构法案》,(Digital Asset Market Clarity Act,即 CLARITY 法案)自 2025 年 7 月 17 日以 294 票对 134 票在众议院获得通过以来,已经在参议院滞留超过一年。参议院银行委员会于 2026 年 5 月 14 日以 15 票对 9 票的表决结果推动该法案进入立法日程,但截至目前,法案仍未获得参议院全体表决,也未被总统签署。

目前卡在哪里了呢?就这件事情,Odaily星球日报 做过具体分析,感兴趣的读者可以看《就差临门一脚,CLARITY 法案到底卡在哪了?》

这部法案的核心,是给加密资产分类定性:明确代币属于证券还是商品,并据此划分 SEC 与 CFTC 的监管权限,同时涵盖用户自主保管私钥、稳定币收益机制、境外交易所注册等规定。目前阻碍参议院表决的主要争议,则是针对政府高级官员加密资产利益冲突的道德审查条款。

7 月 27 日,参议院多数党领袖约翰·图恩(John Thune)确认,参议院近期将优先处理对俄制裁法案和人事任命事项,CLARITY 法案的表决窗口可能因此推迟到 9 月。行业和国会谈判各方此前普遍将 8 月 7 日视为法案在 2026 年内通过的最后现实窗口,一旦错过,多数分析机构都认为法案今年落地的希望会明显变小。

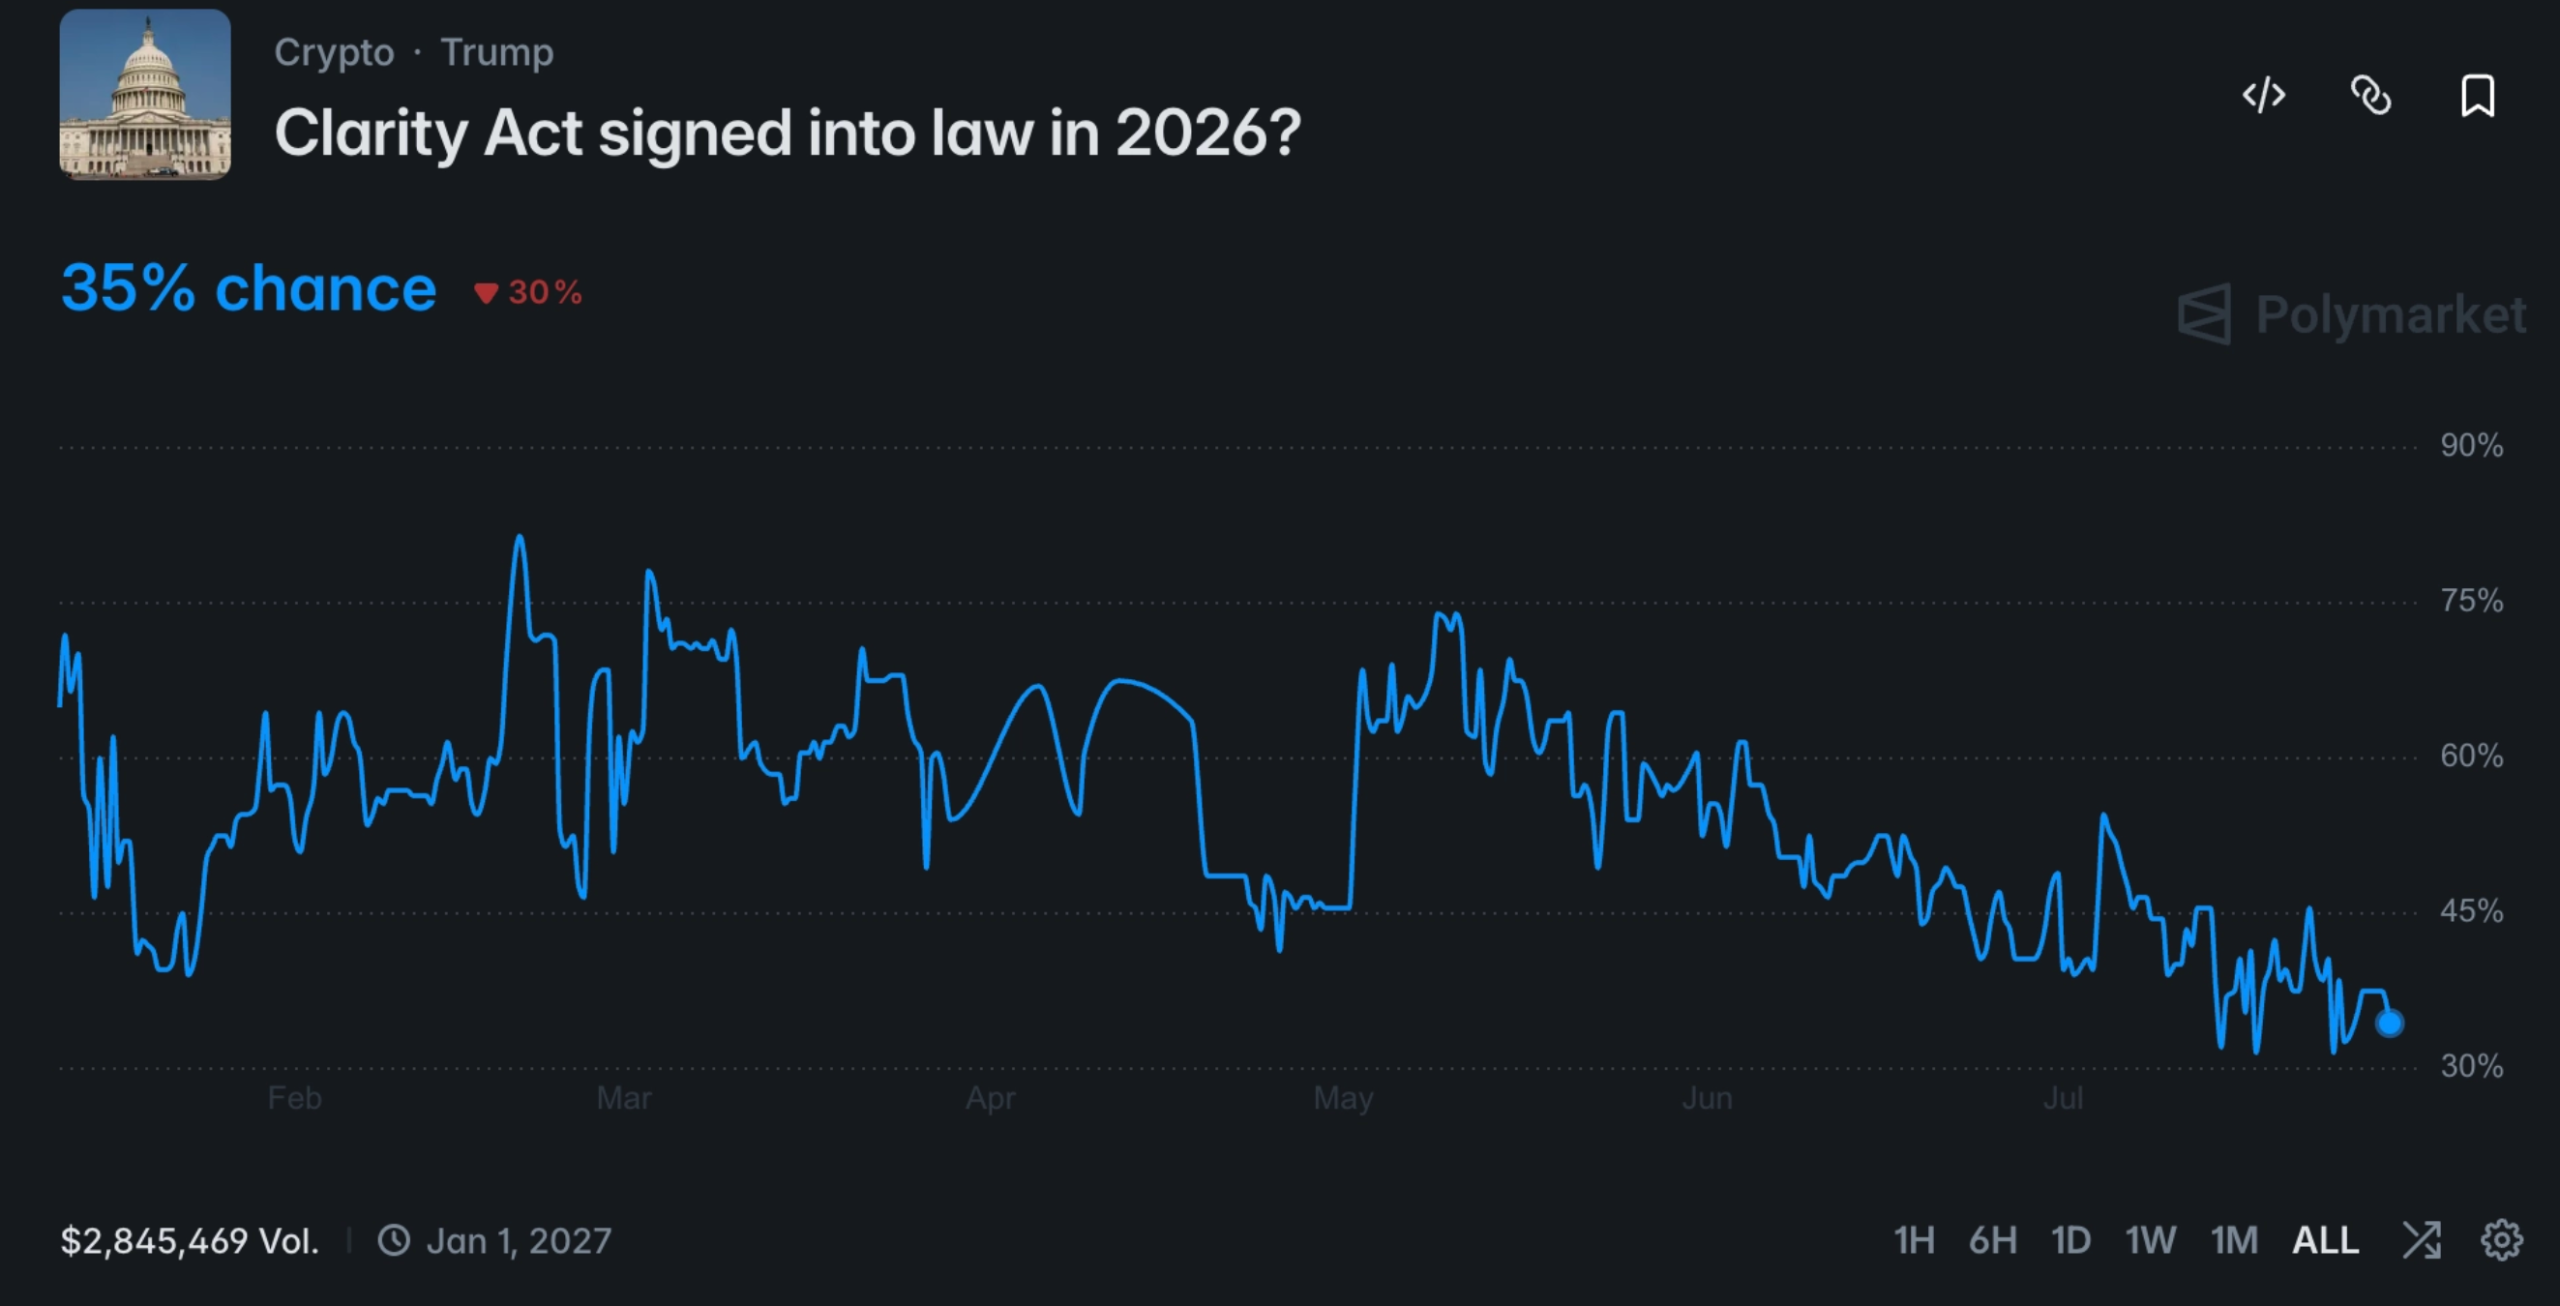
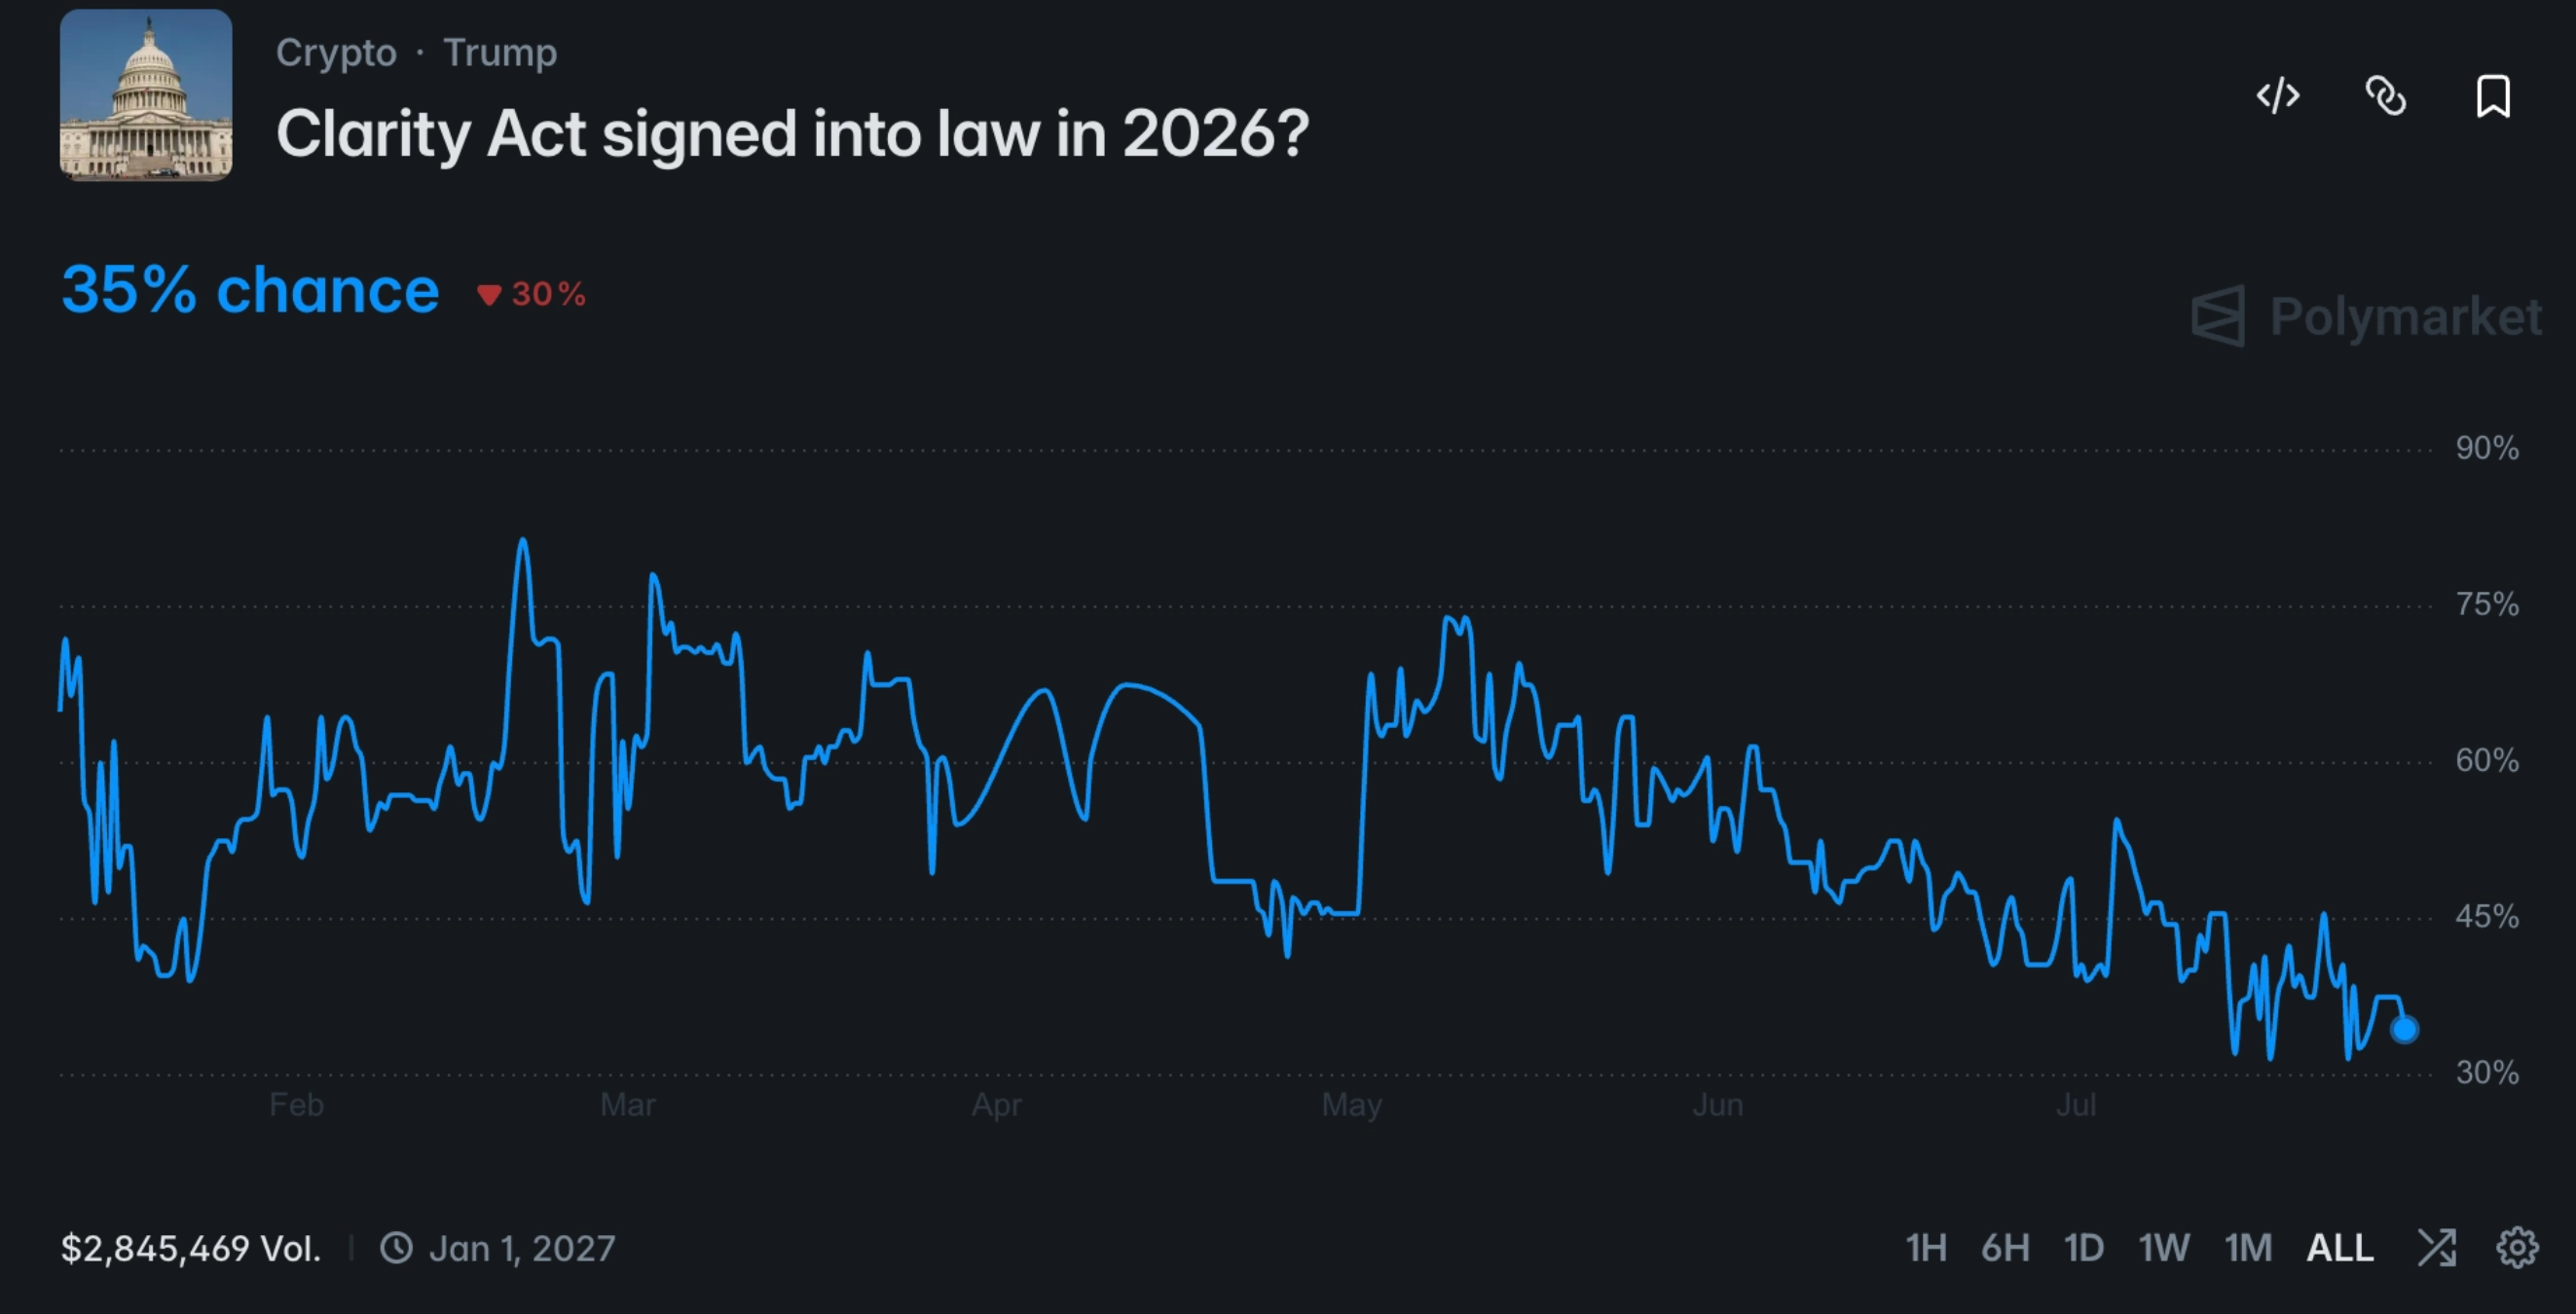
目前,Polymarket 数据显示,年内 CLARITY 法案被签署成法律的概率仅为 35%。在 2 月份时,这个数字还是 82%。

Clarity 年内通过概率一路走低。来源:Polymarket

那么,如果 Clarity 法案真的没有通过,加密市场将如何反应,比特币会怎么走?美股相关标的会受到怎样的冲击?华盛顿的政治格局又将发生哪些变化?Odaily星球日报将从这三个层面,看看 CLARITY 法案若最终未能在参议院通过,行业可能面临的局面。

一、加密市场:分析师普遍认为冲击有限,且市场已提前反应

从当前的价格行为看,市场对 CLARITY 法案的悲观情绪已经在逐步反映出来。首当其冲的,就是 Polymarket 从 82%到如今 35%的概率的降低。从走势来看,这一概率曾在 2 月至 5 月间多次升至 70%以上,但进入 6 月后持续走低,可以看出信心明显减弱。目前,累计交易量已经达到 284.5 万美元。

比特币价格本身近期承压,7 月下旬一度回落至 6.5 万至 6.6 万美元区间附近波动,市场解读普遍将其与宏观流动性因素相联系,而非法案本身。

机构方面,多数分析师对“法案失败等同于行业危机”的观点持保留态度。Compass Point Research & Trading 分析师 Ed Engel 对 Coinbase 维持卖出评级,但他同时指出,即便 CLARITY 法案未能通过,下半年仍有足够多的行业事件可以维持市场关注度,区块链行业在未来两到三年内仍有机会证明其实际应用价值。

需要指出的是,法案的具体条款内容本身也存在分歧较大的争议点,其走向对不同细分领域的影响很不一样。以稳定币收益条款为例,今年 3 月一版 CLARITY 法案草案提出禁止任何“实质等同于利息”的稳定币持有收益安排,该消息导致 Circle 股价单日暴跌 20%,Coinbase 股价同日下跌近 10%。也就是说,法案的失败对市场的影响很大程度上取决于条款的最终细则,而非法案本身的通过与否。

二、美股市场:Coinbase 和 Circle 会暴跌吗?

Coinbase

Coinbase 过去一周的走势。来源:Google

Coinbase 股价近期已随法案通过概率下滑而承压。7 月 28 日,COIN 收于 165 美元,过去 5 日下跌 3.8%,跌势被归因于法案前景转弱带来的抛售压力。此前 7 月 24 日当周,COIN 一度较 169 美元的报价水平下跌,Raymond James 给出 158 美元目标价,较当时股价低约 6.5%;Oppenheimer 此前将目标价下调至 209 美元。Baird 将目标价从 160 美元下调至 142 美元,维持中性评级。

也就是说,机构认为,如果 CLARITY 没有通过,我们大概率会看到 140 – 160 美元区间的 Coinbase。

但同时,多数分析师并未将 Coinbase 的长期投资逻辑与 CLARITY 法案的成败直接挂钩。TipRanks 援引的分析认为,即便法案未能在 8 月前通过,华尔街对加密资产的机构化配置趋势仍将支撑 Coinbase 的长期增长。Coinbase 将于 7 月 30 日发布第二季度财报,市场预期每股收益 0.19 美元,相较第一季度每股亏损 1.49 美元大幅改善,长期来看,如果 CLARITY 未通过,长期增长也能把这一失败抹平。

Circle

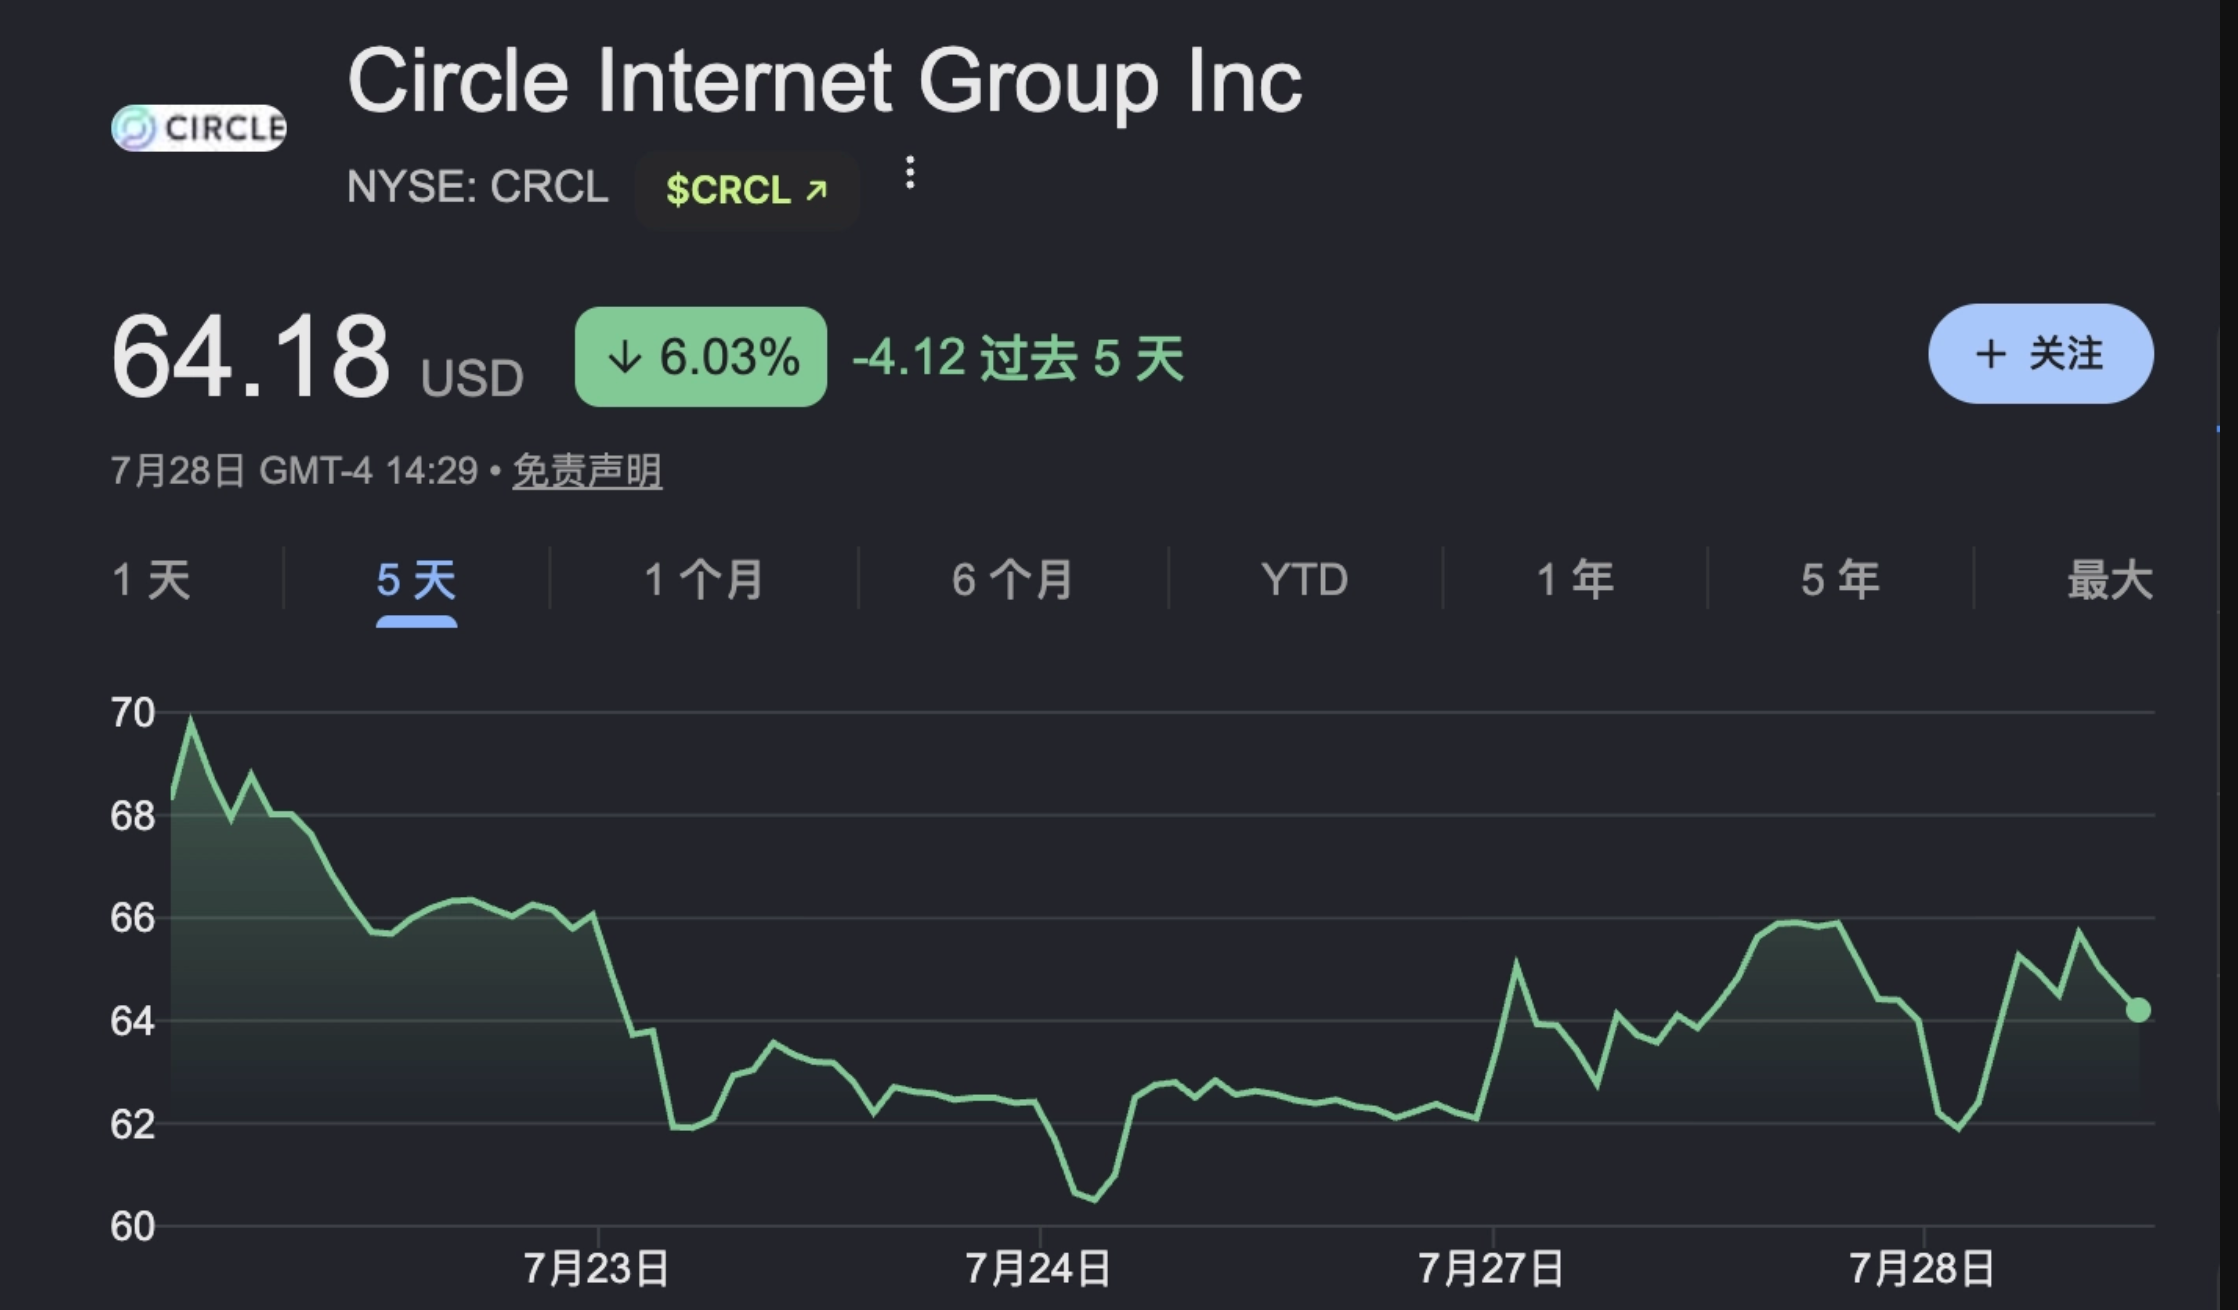
Circle 过去一周的走势。来源:Google

Circle 的情况相对复杂,部分分析师认为法案失败对 Circle 未必是坏事。瑞穗证券(Mizuho)分析师指出,如果 CLARITY 法案顺利通过并带来更明确的监管框架,反而可能吸引更多稳定币领域的竞争者入场,加速稳定币业务的同质化竞争,从长期看降低 Circle 的营收。今年稳定币领域已出现由 Visa、万事达、Stripe、贝莱德等 140 余家机构支持的 Open USD 项目,对 Circle 旗下 USDC 构成直接竞争,瑞穗此前已因该项目下调对 Circle 的评级。

另一方面,CLARITY 法案中有关稳定币收益限制的条款,如果最终落地,将削弱 Coinbase 通过 USDC 分销协议获得的高利润率收入,从而在双方定于 2026 年 8 月的商业协议重新谈判中,把议价权向 Circle 一侧倾斜。摩根士丹利分析师 Thielen 认为,监管趋严的联邦框架总体上有利于拥有合规能力、资产规模和信用背书的持牌发行方,Circle 在这一格局下相对受益。Bitwise 首席投资官 Matt Hougan 则认为,此前因法案草案引发的 Circle 股价抛售“被过度解读”,法案本身不改变 Circle 的长期投资逻辑。

也就是说,CLARITY 如果真的无法通过,对 Circle 的长期价格而言或许是好事。短期如果情绪继续走弱,几个被反复提到的支撑位是 61.70 美元附近,更极端的情况下,市场提到过可能回落到今年 2 月低点 49 美元。

加密财库公司

以 Strategy(原 MicroStrategy,代码 MSTR)为代表的加密资产财库公司,其股价与比特币价格的联动性远高于与 CLARITY 法案本身的直接关联,可以视为比特币的杠杆资产。

截至 7 月 1 日,受比特币价格跌破 5.9 万美元影响,MSTR 股价滑落至 85 至 86 美元区间,创下连续第十一个月下跌,较 2024 年 11 月 540 美元左右的历史高点回撤约 84%。花旗分析师将其对比特币 10 万美元的基准判断与 CLARITY 法案通过预期相挂钩,认为若法案顺利落地并推动比特币升至 10 万美元,Strategy 持仓的比特币价值将相应升至约 840 亿美元。

Strategy 近期已披露其模型测算的比特币年化回报下限为负 11.34%,一旦实际回报低于该水平,公司可能需要考虑对其债务进行重组,且已有两家上市公司在 24 小时内合计出售 511 枚比特币以偿还约 3170 万美元债务。这类财务压力与 CLARITY 法案的立法进程相对独立,但会在法案久拖不决、市场情绪偏弱的环境下被放大。Strategy 将于 7 月 30 日至 31 日当周发布第二季度财报,市场预计其股价在此期间波动性将进一步上升。

三、华盛顿政治格局:下次立法将很难

从参议院的表决结构看,法案能否通过取决于能否争取到 7 至 9 名民主党参议员的支持以突破 60 票的门槛。共和党方面,参议员乔什·霍利(Josh Hawley)和兰德·保罗(Rand Paul)预计将基于实质性立场投出反对票,这意味着即便 53 席共和党议员全部到场,仍不足以单独推动法案过关。民主党方面,亚利桑那州参议员鲁本·加列戈(Ruben Gallego)被视为较为稳定的支持票源。

值得注意的是,民主党内部对法案的抵制并非单纯针对加密行业监管框架本身,很大程度上与特朗普本人及其家族披露的逾 10 亿美元加密资产相关投资存在关联,多名民主党参议员将道德条款视为对总统潜在利益冲突的制衡手段,参议员安吉拉·阿尔索布鲁克斯(Angela Alsobrooks)此前将白宫方面提出的一项折中方案称为”不严肃的提议”。这使得 CLARITY 法案的立法进程,某种程度上已经与反对特朗普的更大目的捆绑在一起,而非单纯的行业监管技术性辩论。

如果法案最终未能在 2026 年内通过,多数分析机构认为这不会导致监管真空,而是意味着加密行业在短期内继续依赖已有的两条路径:一是 2025 年 7 月已生效的 GENIUS 法案,该法案目前专门规范支付型稳定币及其发行方;二是美国证券交易委员会和商品期货交易委员会各自推进的监管议程,其中证交会的 Regulation Crypto 提案预计将于 2026 年下半年正式进入规则制定程序。

从时间窗口看,2026 年 11 月的中期选举是影响法案后续进程的关键变量。多数分析认为,一旦错过 8 月休会前的窗口,法案在秋季恢复审议的可能性将因拨款法案纷争和选举周期临近而大幅压缩,实质性推进很可能要等到 2027 年,而 2027 年本身又处于中期选举后的政治重新洗牌阶段,法案延续此前的两党共识的机会将降低很多。部分行业说客提出的替代路径是,将 CLARITY 法案的核心条款并入年底必须通过的综合性法案中一并处理,但截至目前尚无参议员公开证实这一策略正在被认真考虑。

Exit mobile version