韩国散户「从首尔转战华尔街」:买SK海力士ADR、押注三倍杠杆ETF

原文作者:董静

原文来源:华尔街见闻

韩国本土股市的剧烈震荡,正将大批散户投资者推向美国市场——但他们押注的,仍是同一个 AI 主题。

据韩国证券存托机构数据,韩国投资者 7 月净买入美国股票约 45 亿美元,较 6 月大幅攀升,接近今年 1 月 50 亿美元的峰值水平。与此同时,韩国交易所数据显示,上周大部分时间里,韩国散户持续净卖出本土股票,即便基准指数已进入技术性牛市区间,海外投资者则反向转为净买入。

这波资金出走中,最引人注目的操作是:韩国投资者斥资约 8.4 亿美元买入 SK 海力士在美上市的存托凭证(ADR),尽管他们完全可以在国内直接买入同一家公司的股票。与此同时,三倍杠杆半导体 ETF SOXL 高居 7 月最受韩国投资者追捧的美股产品榜首,杠杆产品在当月十大净买入标的中占据四席。

分析人士警告,韩国散户此番”换场不换注”的操作,不仅未能有效分散风险,ADR 溢价与杠杆产品的盛行更是投机过热的典型信号,可能在局部市场制造更大波动。

买 ADR:溢价 10%仍疯抢,专家直呼”太疯狂了”

在韩国投资者 7 月净买入的 45 亿美元美股中,约 8.4 亿美元流向 SK 海力士的美国存托凭证,使其成为韩国投资者第二大净买入美国证券标的。

这一行为令市场观察人士困惑。Acadian Asset Management 高级副总裁 Owen Lamont 指出,SK 海力士 ADR 近期相对韩国本土股票存在约 10%的溢价,且波动性更高。Lamont 说:

“这绝对是疯了,韩国投资者没有任何理由去买韩国股票的美国存托凭证。”

Lamont 表示,这种价格背离并不寻常,往往是投机过热的警示信号。”这是泡沫的症状,”他说,并将此类现象与互联网泡沫时期印度公司 ADR 的类似错位相提并论。

杠杆押注:三倍 ETF 领跑,高风险产品扎堆

韩国投资者涌入美股的同时,对高杠杆产品的偏好同样引人注目。

据韩国证券存托机构数据,7 月十大净买入美股标的中,有四只为杠杆产品。其中,Direxion Daily Semiconductor Bull 3X Shares ETF 位居榜首——该产品旨在追踪半导体指数单日涨跌幅的三倍。ProShares UltraPro QQQ 和 ProShares Ultra QQQ 分别排名第四和第六。

本月迄今,ProShares Ultra QQQ ETF 同样跻身韩国投资者十大热门美股,排名第七。

尽管资金从首尔流向华尔街,但多位分析人士指出,韩国散户的核心逻辑并未改变。

Rayliant Global Advisors 研究主管 Phillip Wool 表示:

“讽刺的是,如果你仔细拆解数据,看看他们在买什么,会发现大部分仍是与 AI 硬件主题挂钩的股票——而这正是本土市场近期大跌的板块。”

Fibonacci Asset Management 创始人 Jung In Yun 认为,部分在韩国半导体股或杠杆 ETF 中遭受损失的交易者,正在转向他们认为质量更高、流动性更好的美国 AI 股票。

“他们并不一定是在降低对 AI 主题的敞口,他们可能只是在换一个地理载体来表达同样的观点。”

局部扭曲风险大于系统性冲击

韩国资金的涌入是否会对美国市场造成实质性冲击?分析人士看法不一,但总体认为系统性风险有限。

Wool 认为风险不大。他指出,散户投资者在韩国市场可以产生超出比例的影响力,但美国市场由专业机构主导,即便是规模较大的韩国资金流入,相对于整体成交量而言也微不足道。

Lamont 则更关注局部层面的扭曲风险。他指出,韩国投资者在 2024 年底曾集中涌入美国”量子概念股”,并警告称,杠杆 ETF 在韩国、香港和美国的大规模扩散,”可能正在加剧波动性,放大市场波动幅度”。

韩国散户此番出走,有其本土市场的深刻背景。

此前,一轮强劲的行情将散户大量引入半导体股和杠杆产品,随后市场急剧回调。据韩国金融投资协会数据,韩国股市融资余额 6 月底约为 37 万亿韩元(约合 260 亿美元),此后骤降至本月早些时候的 27 万亿韩元,创年内新低。

Lamont 表示,7 月的美股买入规模虽然”强劲”但并非史无前例,”但有趣的是,他们在韩国市场暴跌之际反而加大了对美股的买入力度。”

黄仁勋、奥特曼、孙正义「抱团20年」

原文作者:苏扬

原文编辑:徐青阳

原文来源:腾讯科技

OpenAI 正在提前锁定未来 20 年的算力,英伟达也把手伸向芯片之外。

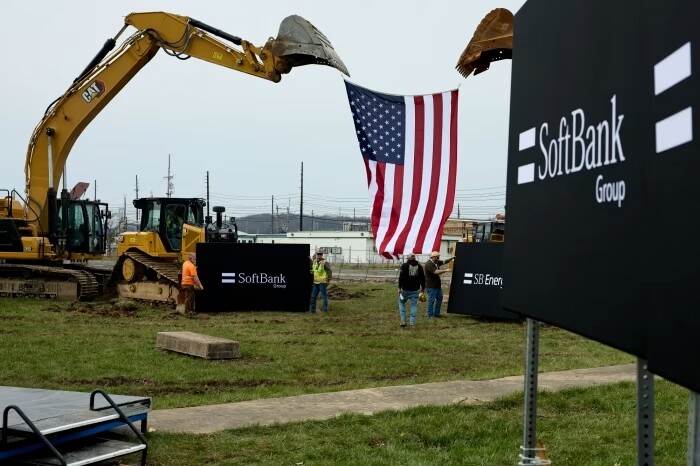
美国当地时间 8 月 17 日,英伟达、OpenAI 和软银旗下 SB Energy 确认合作,在美国建设大型数据中心。其中,SB Energy 负责开发和运营,OpenAI 将成为客户,数据中心则全部采用英伟达算力。

三方交易中,最受到关注的是英伟达在其中扮演的角色。它既是算力供应商,也为 OpenAI 的长期租约提供最高 1050 亿美元的兜底保障,同时直接投资项目建设。原本属于开发商、租户和融资机构间的交易,多了一层芯片公司的身影。

英伟达为什么要承担这样的风险,OpenAI 又为何锁定 20 年算力租约?

一个事实和趋势是:算力需求膨胀之下,土地、电力和数据中心容量,成为“卡脖子”资源,引发各方布局争抢。但在黄仁勋看来,前沿 AI 实验室的资产负债表不及云巨头,进而引出了“芯片公司参与担保”的方式。

但实际上,云巨头们一样在“负重前行”。

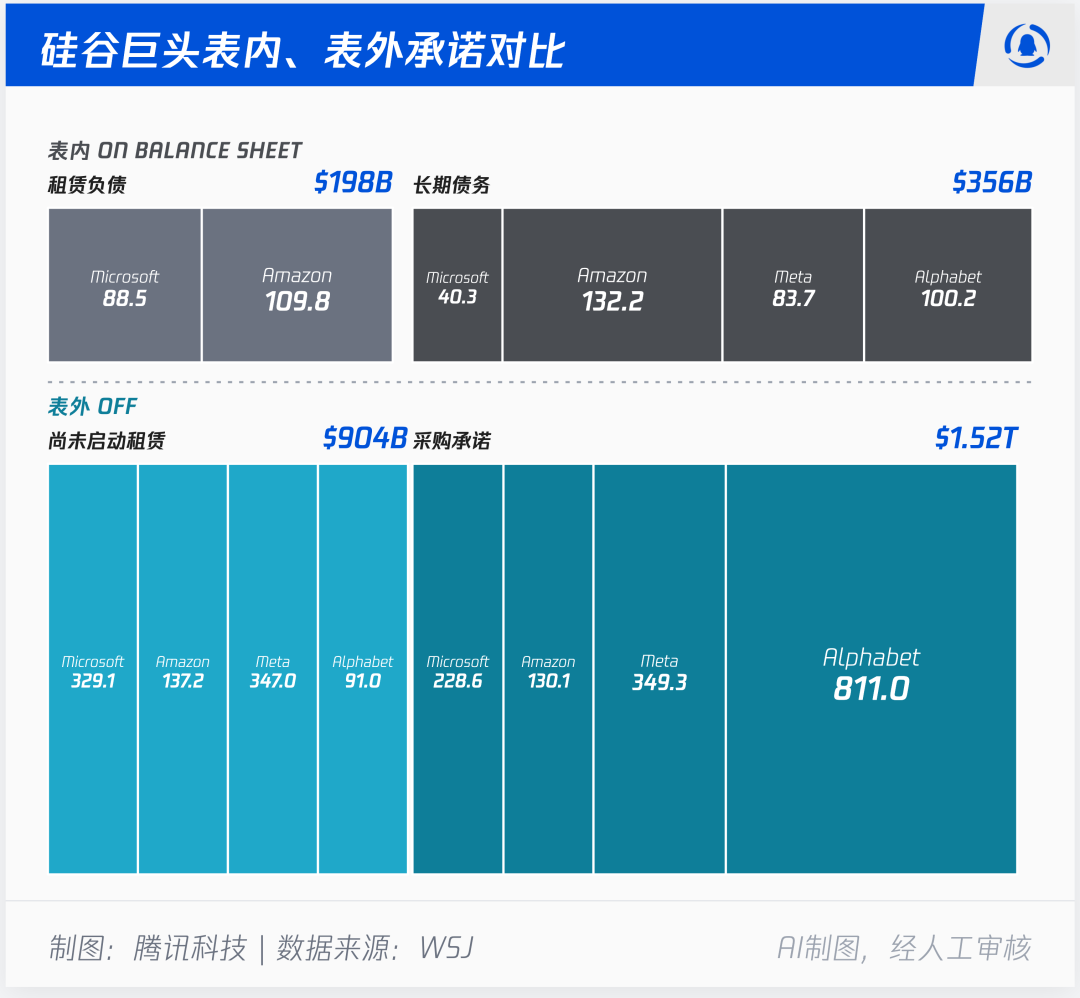
根据《华尔街日报》对 9 家大型科技公司最新财报文件的分析,这些公司与 AI 相关的表外承诺(未计入资产负债表,主要来自芯片采购与数据中心长租的远期支付义务)合计已经接近 3 万亿美元,是当前租赁负债和长期债务总和的 3 倍。

10GW 租约,英伟达提供担保

此次 OpenAI、软银旗下 SB Energy 与英伟达合作的数据中心项目位于美国俄亥俄州名为 PORTS-Pike 的园区。计划建设至少 10GW 新能源发电能力,园区建成后将独家部署英伟达计算基础设施,最终形成约 8GW 的 AI 工厂容量。

项目建设分两个阶段。第一阶段规划容量为 4.25GW,其中首批 800MW 预计在 2028 年投入使用,主要利用现有 AEP Ohio 基础设施。此后,项目还需要继续建设发电厂、输电线路以及其他电网设施,然后扩建数据中容量至预定目标。

英伟达还可以根据未来需求,兑现另外 3.75GW 的容量担保,但这部分在基础设施、许可审批等方面目前存在不确定性,英伟达也没有必须全部租下来的义务。

俄亥俄州南部数据中心园区于今年 3 月动工

SB Energy 和软银计划至少投入 42 亿美元,用于建设新的区域电网基础设施。SB Energy 负责建设、持有和运营数据中心,OpenAI 按照已经建成并交付的容量使用。

目前,OpenAI 则与 SB Energy 签下 20 年租约。协议提到,对应容量完工并可以租赁后,OpenAI 才开始支付租金。

提前签下长期容量,可以让 OpenAI 把未来的算力需求先锁下来。但不意味着英伟达要替 OpenAI 支付 20 年的全部租金。

按照协议,英伟达为这笔交易承担的最高付款责任(或总支付义务上限)为 1050 亿美元,主要针对土地、电力和数据中心等基础设施等费用。

英伟达采用的是一种残值担保结构:如果 OpenAI 停止租赁,SB Energy 就要去找下家。如没有新租约,就考虑出售相关资产。上述方式仍无法覆盖约定的最低价值时,英伟达才来补足差额。

因此,1050 亿美元担保对应的是已经建成的数据中心资产的剩余价值,而且会随着项目建设和投入使用分阶段生效,大致覆盖 2028 年至 2030 年。随着 OpenAI 支付租金、数据中心容量陆续上线,英伟达实际承担的风险敞口也会逐步下降。

英伟达愿意这么做,关键就在于这个风险敞口。即便 OpenAI 未来减少使用,已经建成的计算容量仍可以转给云服务商、企业、AI 实验室和初创公司。

提前“抢占”土地、电力

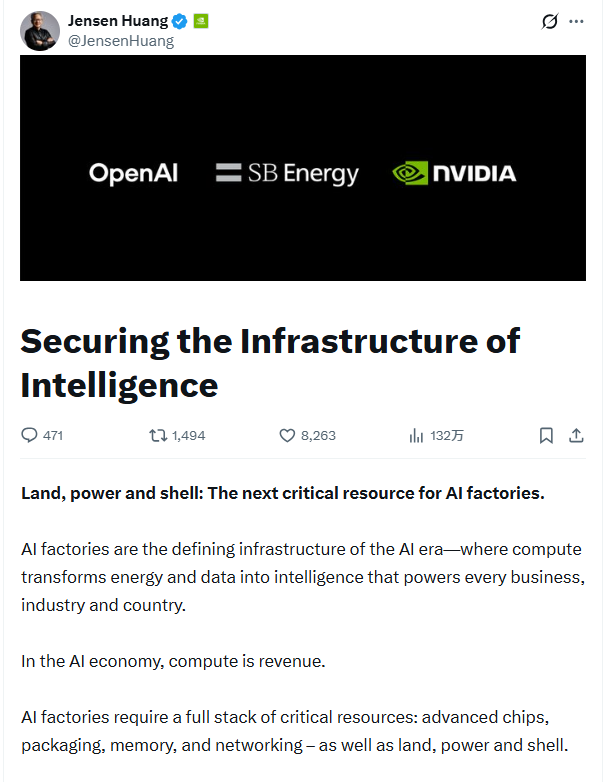
上述消息发布的同一天,黄仁勋撰文解释为什么英伟达会参与这样的项目。他的判断依据是,AI 工厂需要的东西越来越多。过去,先进芯片、封装、内存和网络是 AI 基础设施的主要投入。现在,土地、电力和数据中心也必须提前拿到。

在黄仁勋看来,大型云服务商和投资级企业通常有足够大的资产负债表,也有能力签下长期合同、自己建设基础设施。但前沿 AI 实验室不一定具备这样的条件。

这些公司的训练和推理需求增长很快,收入也可能随之增加,但要提前锁定几十年的土地、电力和数据中心,还需要稳定的现金流和足够强的融资能力,而这恰恰是很多 AI 实验室目前欠缺的。

于是,一个新的瓶颈出现了。

黄仁勋写道,这些公司的增长“不受算法或客户需求的限制,而受算力可用性的限制”。

英伟达介入数据中心基建(LPS,Land, Power and Shell),就是在解决这个问题。不过,这并不意味着英伟达准备给所有客户提供类似服务。黄仁勋强调,英伟达只会选择少数拥有明确、长期计算需求的优质场地。

黄仁勋透露,在 PORTS-Pike 园区部署的每一代英伟达 AI 工厂系统,可能对应约 150 万颗英伟达 GPU,或者约 1500 亿至 2000 亿美元的英伟达收入。

这里的“每一代”很重要。对英伟达来说,在 20 年的协议周期内,锁定的实际上是长期承载其计算系统的基础设施,而非某一代 GPU 的固定订单。

OpenAI 的长期承诺,又把这个机会进一步放大。

黄仁勋表示,OpenAI 现有和计划中的承诺对应约 12GW 的英伟达计算能力。如果 PORTS-Pike 继续扩建,相关容量还会增加。按照这一规模,到 2030 年,OpenAI 相关部署机会大约对应 6000 亿美元的英伟达算力价值。

过去,芯片公司们“入股”客户,引发循环融资的讨论。现在二者关系更进一步,芯片公司直接布局数据中心,为数据中心建设兜底,一方面是都前沿实验室的算力需求提供“担保背书”,另一方面也是因为数据中心建设,将会给自身带来持续的订单。

3 万亿美元的表外承诺

PORTS-Pike 的算力故事,不只是英伟达和 OpenAI。

过去两年,AI 公司和大型科技公司都在疯狂建设数据中心,但越来越多的基础设施并不是直接由它们买下来,而是通过租赁、长期采购协议、合资企业和其他融资结构提前锁定。

《华尔街日报》最近分析包括 Alphabet、亚马逊、微软、Meta、甲骨文、英伟达、博通、SpaceX 和 AMD 在内的 9 家大型科技公司最新证券文件发现,截至最近一次申报,这些公司主要与 AI 相关的表外承诺合计约 3 万亿美元。

相比过去一年约 6000 亿美元的资本支出,这些公司签下的表外承诺规模要大得多。

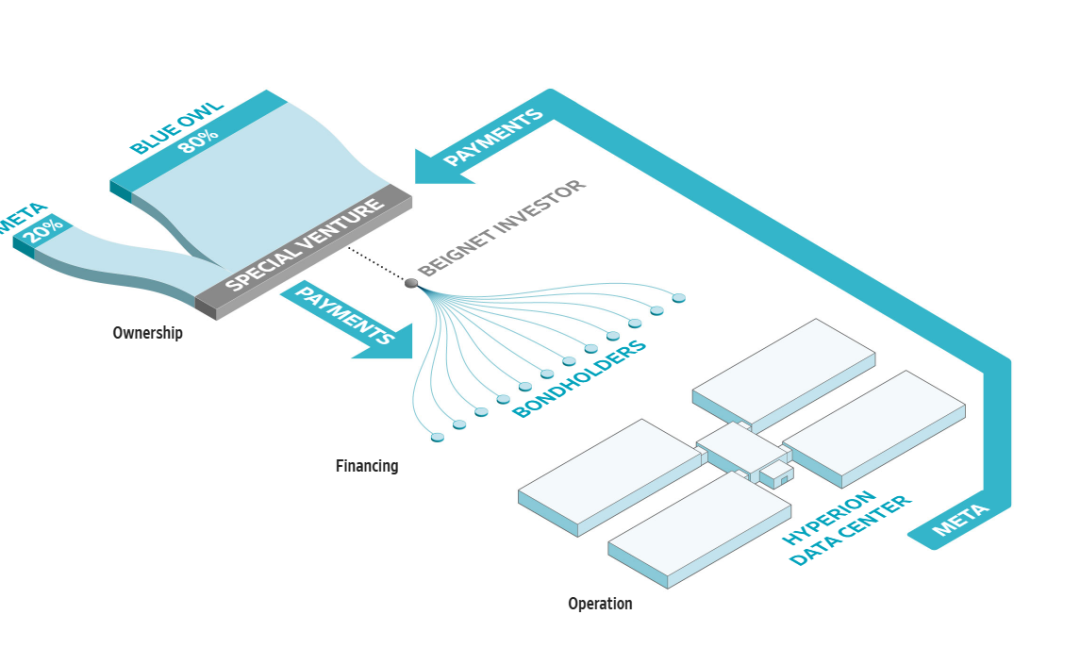
Meta 的 Hyperion 数据中心就是一个典型案例。

这个位于路易斯安那州的数据中心占地相当于 1700 个足球场,由 Blue Owl Capital 管理的基金持有一家合资企业负责建设。Meta 是少数合伙人,也是租户,其租金为债券持有人提供现金流。

在开始支付租金之前,这部分义务不会完整反映在 Meta 的资产负债表上。截至今年 6 月,Meta 披露的尚未开始的租赁总义务达到 3470 亿美元,其中就包括 Hyperion 项目。

截至 6 月,Meta 已租下路易斯安那州 Hyperion 数据中心,但租金尚未开始支付,相关租赁义务尚未完整计入资产负债表

根据统计,9 家公司尚未开始的租赁付款承诺合计约 1.2 万亿美元,约为一年前披露金额的 4 倍。购买承诺和其他合同义务则达到约 1.9 万亿美元。

其中,Alphabet 的变化尤其明显。

截至 6 月 30 日,Alphabet 的购买承诺和合同义务达到 8110 亿美元,而三个月前还是 3320 亿美元。Alphabet 解释称,这些义务主要涉及“技术基础设施和库存”,以及确保数据中心能源供应的协议。部分能源协议甚至要持续到 2054 年。但 Alphabet 没有详细解释,为什么仅仅一个季度,相关承诺就增加了近 4800 亿美元。

扩张的风险不只有数据中心租赁和芯片采购。一些公司的承诺还包括购买其他公司的股票,或者为其他租户的租赁提供担保。英伟达自己也承诺在 2026 年 4 月 26 日至 2027 年财年结束期间进行 270 亿美元的股权投资。

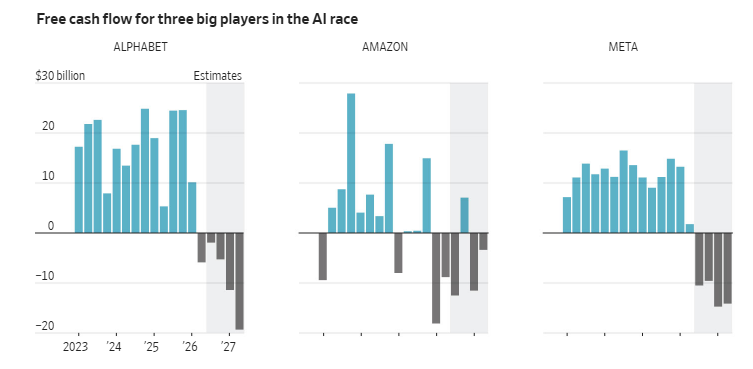
但另一种风险在于债务的扩张。一些科技公司已经开始频繁进入资本市场债务融资。Alphabet 和亚马逊最近公布的业绩中,自由现金流为负,资本支出已经超过运营业务产生的现金。

Alphabet、亚马逊以及 Meta 原本健康的现金流(青色柱),预计在 2026 年剩余时间及 2027 年将集体转为负值(灰色柱)

而这些数字还没有完全体现未来数万亿美元表外承诺可能带来的现金流压力。更麻烦的是,很多购买承诺和长期租约并不能轻易取消。也就是说,即便未来 AI 需求没有达到预期,也要为签署的协议埋单。在这种情况下,巨头们将被迫削减其他支出,也可能进一步借钱来维持这些基础设施。

摩根士丹利的会计分析师在 4 月的一份报告中就提醒,随着这类表外承诺越来越频繁、规模越来越大、结构越来越复杂,投资者判断一家公司的真实杠杆水平会越来越困难。

现在,PORTS-Pike 站在了这条趋势的最前面。可谁能保证,算力需求一直是无限激进扩张,而不会放缓呢?

不猜百倍币,只押“现金牛”:熊市里还有哪些项目值得定投?

原创 | Odaily 星球日报(@OdailyChina

作者 | Asher(@Asher_ 0210

今年以来,加密市场行情持续低迷。链上并非没有热点,隔一段时间就会跑出几个暴涨 Meme,但这些行情往往集中在刚发行、几乎不给市场充分研究时间的新币上。叙事一旦退潮,价格很快又跌回去,多数中途上车的玩家,最后都是亏多赚少。

既然盲猜下一个百倍币的意义不大。更现实的投资逻辑是:如果准备在熊市里慢慢定投,等下一轮牛市回来,现在还有哪些项目值得买?

相比单纯看叙事,一个更直接的筛选标准是:项目本身还赚不赚钱。 如果一个平台在加密熊市里每个月依然能稳定赚几百万、甚至几千万美元收入,至少说明用户和需求还在,项目也有更强的穿越周期能力。这类平台代币未必会是下一轮牛市涨幅最夸张的山寨币。

那么,今年以来,还有哪些已发币项目在持续赚钱?Odaily星球日报带大家缕一缕。

(本文项目收入数据来自 Tokenomist、DefiLlama,统一采用收入口径,即扣除分配给 LP 等供给侧参与者后的协议实际收入。)

Pump.fun:Meme 赛道的“卖铲人”,赚的是一轮又一轮发币热潮

除两大稳定币发行商 Tether、Circle 外,Pump.fun 是近 30 日加密原生项目中最赚钱的一个,收入高达 4153 万美元。

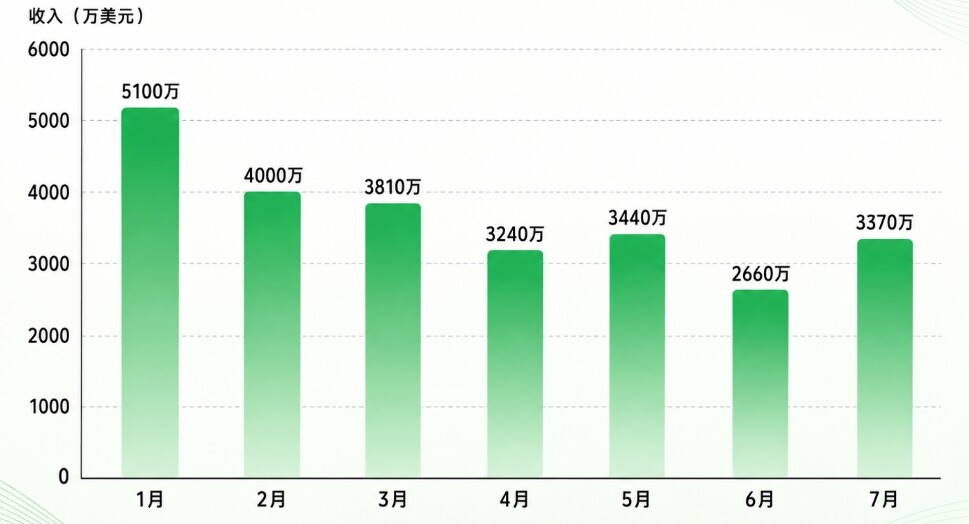
从月度数据来看,Pump.fun 今年 1 月至 7 月收入分别为 5100 万美元、4000 万美元、3810 万美元、3240 万美元、3440 万美元、2660 万美元和 3370 万美元,前 7 个月累计收入约 2.56 亿美元。Pump.fun 的收入高点出现在年初,随后整体震荡下行,4 月、6 月下滑较为明显,5 月和 7 月则有所修复。

Pump.fun 的收入核心来自平台上新币的持续交易。目前用户创建代币本身免费,但在 Bonding Curve 阶段买卖需要支付交易费。按照 Pump.fun 最新费率,Bonding Curve 每笔交易总费率为 1.25%,其中 0.95% 归协议、0.30% 分配给代币创建者。此外,代币从 Pump.fun 毕业进入 PumpSwap 时还会收取 0.015 SOL 的毕业费用。

Pump.fun 的收入仍依赖 Solana 链上 Meme 活跃度,链上行情冷淡的时候收入会明显回落,热度回升时又会迅速修复。但从熊市视角看,能在 7 个月里连续维持数千万美元月收入,近 30 日收入还重新站上 4000 万美元,本身已经证明它是当下 Web3 里最强的一类“现金流机器”之一。

若相信 Meme 赛道永存,PUMP 或许比押注下一枚 Meme,更值得长期关注。

Hyperliquid:Perp DEX 赛道的“熊市之光”,交易低迷仍能持续造血

要论今年累计收入比 Pump.fun 还赚的,当属 Perp DEX 赛道的“熊市之光”—— Hyperliquid。

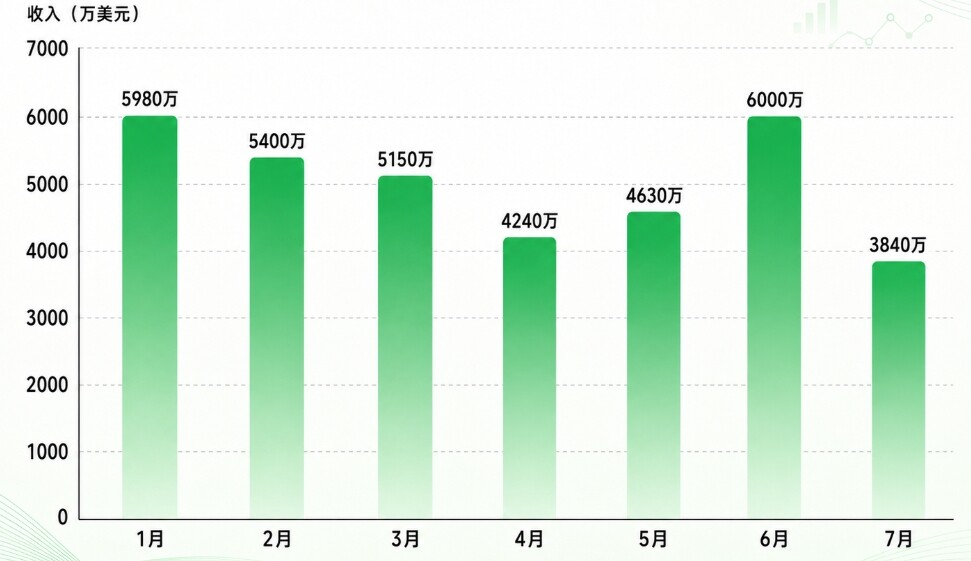
从月度数据看,Hyperliquid 今年 1 月至 7 月收入分别为 5980 万美元、5400 万美元、5150 万美元、4240 万美元、4630 万美元、6000 万美元和 3840 万美元,前 7 个月累计收入约 3.52 亿美元,超越 Pump.fun。与 Pump.fun 年初以来整体回落的走势不同,Hyperliquid 的收入没有出现持续单边下滑,6 月甚至以 6000 万美元创下年内新高。7 月收入回落至 3840 万美元,近 30 日进一步降至 2902 万美元。

Hyperliquid 的收入主要来自永续合约和现货交易手续费。目前平台采用阶梯费率,普通用户的永续合约基础 Taker/Maker 费率分别为 0.045% 和 0.015%,现货则为 0.07% 和 0.04%,交易量和 HYPE 质押量越高,费率越低。资金费率则由多空双方直接支付,并不是 Hyperliquid 的协议收入。

Hyperliquid 赚到的钱,几乎都拿去回购并销毁 HYPE 了。目前,协议产生的手续费中约 99% 会进入 Assistance Fund(SEC 文件披露,Hyperliquid 在 2025 年 8 月将进入 Assistance Fund 的协议手续费比例从 97% 提高到 99%),用于持续从二级市场买入 HYPE,并将买入的 HYPE 永久销毁。

“能赚,又不断回购”,或许就是 HYPE 在熊市里最简洁有力的投资逻辑。

Uniswap:DEX 龙头打开费用开关,UNI 终于开始“吃到”协议收入

近 30 日,Uniswap 以 560 万美元收入成为最赚钱的 DEX。虽然和 Pump.fun、Hyperliquid 这种月入数千万美元的平台相比还有差距,但放在 DEX 赛道里,Uniswap 的赚钱能力已经重新回到第一梯队。

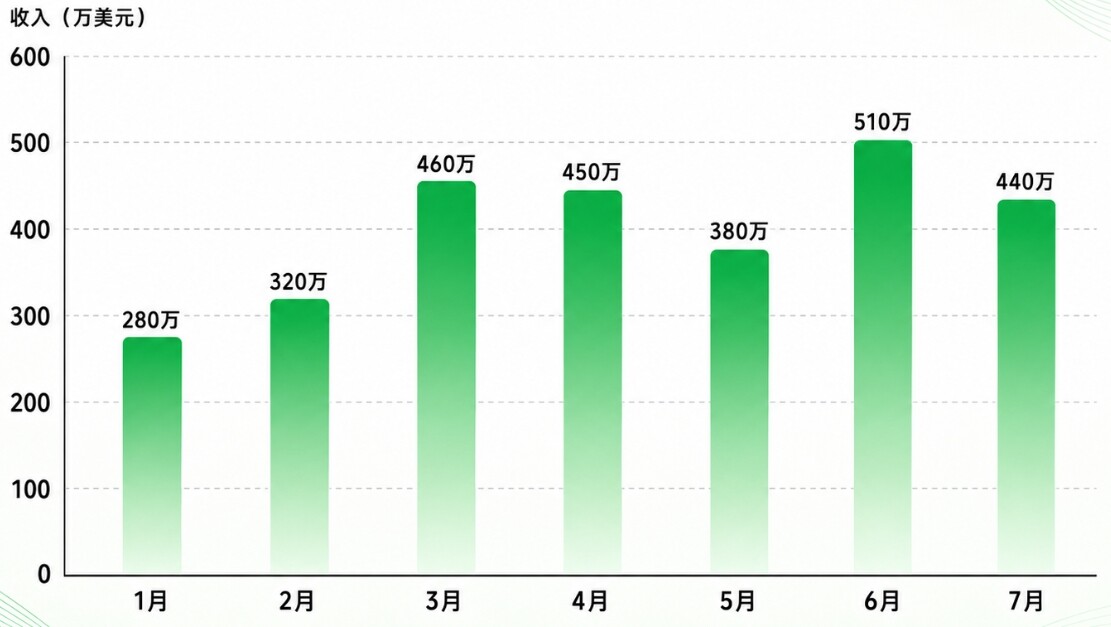
从月度数据来看,Uniswap 今年 1 月至 7 月收入分别为 280 万美元、320 万美元、460 万美元、450 万美元、380 万美元、510 万美元和 440 万美元前 7 个月累计约 2840 万美元。整体波动并不大,基本维持在每月 300 万至 500 万美元区间,其中 6 月以 510 万美元创下年内新高。

Uniswap 的收入来自交易过程中收取的 Protocol Fee。目前协议费已经在 Uniswap v2 全部池子以及部分 v3 池子开启,并逐步从以太坊扩展至 Arbitrum、Base、OP Mainnet、BNB Chain、Polygon 等多条链。以 v2 为例,用户每笔交易仍支付 0.30% 手续费,其中 0.25% 留给 LP、0.05% 进入协议;v3 则根据不同费率池收取相应比例的协议费。

自 2025 年底 UNIfication 提案落地后,Uniswap 正式开启 Protocol Fee,并将收入用于 UNI 销毁(更多相关内容可阅读:Uniswap费用开关落地后:这场DeFi变革的「成绩单」够看吗?)。协议费会进入 TokenJar,外部参与者想要取走其中积累的资产,需要同时销毁对应数量的 UNI。

UNI 代币从“纯治理资产”转变为“与协议费用、使用情况明确挂钩的资产”。若 DEX 仍会是链上交易最基础的入口,定投 UNI 现在至少不再只是投资 Uniswap 的品牌和地位。

Chainlink:不追热点,做链上金融的“收费站”

不靠 Meme 热度,也不靠合约交易量,Chainlink 近 30 日依然收入 457 万美元。相比 Pump.fun、Hyperliquid 这类收入随市场交易热度波动的平台,Chainlink 做的是一门更偏基础设施的生意——只要 DeFi、稳定币、RWA 等链上应用还在运行,对预言机、跨链通信和数据服务的需求就不会消失。

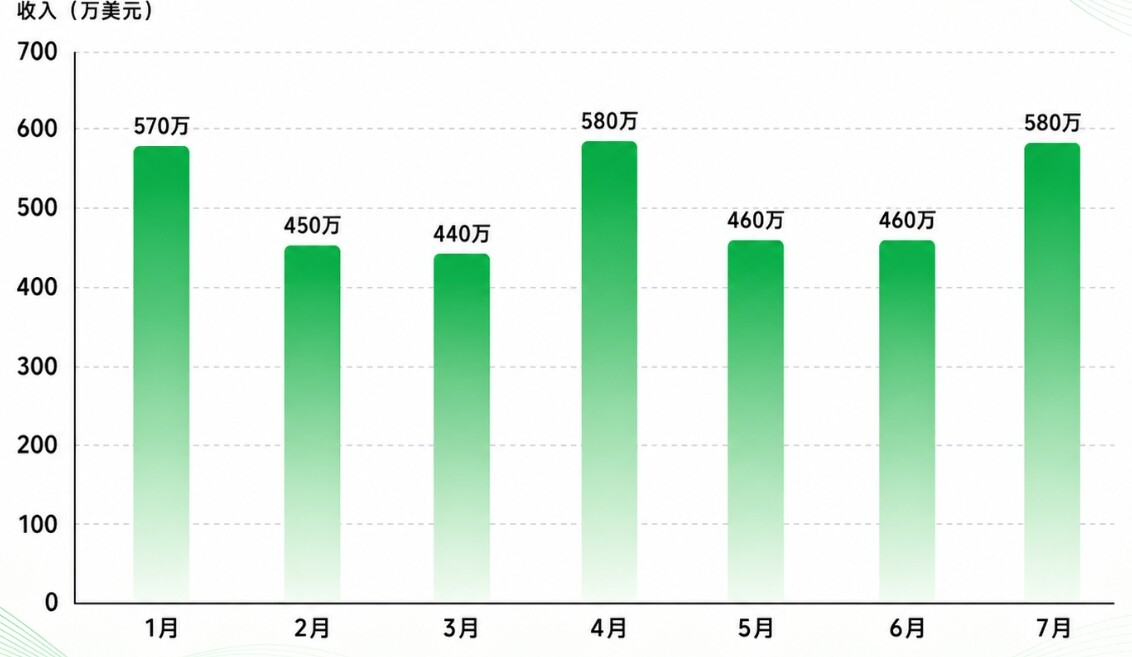
从月度数据来看,Chainlink 今年 1 月至 7 月收入分别为 570 万美元、450 万美元、440 万美元、580 万美元、460 万美元、460 万美元和 580 万美元前 7 个月累计收入约 3540 万美元。Chainlink 的月收入较为稳定,过去 7 个月基本维持在 440 万至 580 万美元之间,4 月和 7 月还两次达到 580 万美元。

Chainlink 收入来自开发者、协议以及机构使用 Data Feeds、CCIP、Automation、VRF 等 Chainlink 服务所支付的费用,覆盖价格数据、跨链通信、自动化执行等链上基础需求。如今 Chainlink 服务已经不只服务 DeFi,也越来越多进入稳定币、RWA 和机构资产上链场景。官方数据显示,截至 2026 年 7 月,其累计 Transaction Value Enabled(由 Chainlink 促成的交易价值)已达到 32.18 万亿美元。

目前,Chainlink 已推出 Payment Abstraction 和 Chainlink Reserve,把 Chainlink 业务增长逐步转化成对 LINK 的持续需求。用户和企业支付的链上、链下服务收入可以通过 Payment Abstraction 自动转换成 LINK,并进入 Chainlink Reserve 持续积累。

若未来更多金融资产真的走向链上,Chainlink 未必需要押中哪条公链、哪个 DeFi 项目最终胜出——只要链上金融继续扩张,这个“收费站”的收入就会越来越多。

24H热门币种与要闻|”牛来”市值短时突破4900万美元后回落;宇树科技将于8月19日上市(8月18日)

 1、CEX 热门币种

CEX 成交额 Top 10 及 24 小时涨跌幅:

  • BNB: +0.17%
  • BTC: +2.26%
  • ETH: +1.58%
  • TUT: +39.87%
  • SOL: +1.91%
  • EURI: +0.16%
  • XRP: +0.52%
  • ACE: +14.39%
  • TST: +8.60%
  • HEMI: +8.81%

24 小时涨幅榜单(数据来源为 OKX):

  • CSPR: +15.81%
  • ACE: +12.61%
  • xCBRS: +13.47%
  • AEON: +12.83%
  • SNT: +11.79%
  • COMP: +11.71%
  • ZEUS: +8.43%
  • OFC: +8.52%
  • xSNDK: +8.38%
  • ALLO: +8.59%

24 小时币股涨幅榜单(数据来源为 msx.com):

  • AXTX.M — +33.39%
  • VCX.M — +26.16%
  • $NSXX.M — +20.32%
  • AEHG.M — +16.90%
  • AXTI.M — +16.96%
  • CBRS.M — +15.44%
  • COHX.M — +14.64%
  • HIVE.M — +13.75%
  • FIGR.M — +13.71%
  • SWMR.M — +12.93%

2、链上热门 Meme Top 5(数据来源为 GMGN):

  • BONKCAT
  • Odyssey
  • Lao Tzu
  • RED
  • Zoe

头条

“牛来”市值短时突破 4900 万美元后回落,24H 涨幅 237.4%

据 GMGN 数据,BSC 生态 Meme 币”牛来”市值短时突破 4900 万美元续创新高后回落,现报 3773 万美元,24H 涨幅 237.4%。

摩根大通与 Polymarket 关系并未切断,将考虑参与其 IPO 承销

摩根大通去年因监管风险终止与 Polymarket 的银行合作,但并未完全切断联系,目前仍保持多方面合作并有意参与其未来 IPO 承销;知情人士称摩根大通”不希望烧掉所有桥梁”,Polymarket 则称双方仍保持密切且活跃的合作关系。(ibtimes)

宇树科技:股票将于 8 月 19 日在上海证券交易所科创板上市

宇树科技公告,股票将于 2026 年 8 月 19 日在上海证券交易所科创板上市。(金十)

行业要闻

伊朗:已为美国履行谅解备忘录设定最后期限

伊朗高级官员表示,已为美国全面履行伊美谅解备忘录设定数周最后期限,因与美国达成永久停战协议的努力陷入僵局,伊朗已将政策从防御性转向全面进攻性,若外交失败准备升级霍尔木兹海峡紧张局势。谅解备忘录规定的 60 天谈判窗口期已于 8 月 17 日期满,双方在海峡等问题上分歧严重,未取得实质进展。(央视新闻)

闪迪股价涨幅扩大至 8.7%,创 7 月 14 日以来新高

据 MSX.COM 数据,闪迪股价涨幅扩大至 8.70%,报 1784.159 美元/股,创 7 月 14 日以来新高,总市值报 2605 亿美元。

美国财政部就 GENIUS 法案稳定币实施草案公开征求意见

美国财政部发布《GENIUS 法案》实施细则拟议规则制定通知并公开征求意见,明确何种行为构成”在美国发行支付型稳定币”及向”美国境内人士”销售稳定币的判定标准;预计 2027 年 1 月 18 日起发行支付型稳定币通常须获得联邦或州级许可证,征求意见期为 60 天。

项目要闻

Compound Finance 批准创纪录 5200 万美元预算,转向机构客户

Compound Finance 完成领导层调整并批准 5200 万美元创纪录预算,协议 TVL 已从 2021 年峰值 120 亿美元降至 12 亿美元,正转向服务机构客户,开发现实世界资产产品、合作伙伴集成方案及信贷基础设施以满足传统金融合规标准。(CoinDesk)

BSC 链上 Meme 币”牛来”市值短时突破 4600 万美元,续创历史新高

据 GMGN 数据,BSC 链上 Meme 币”牛来”市值短时突破 4600 万美元续创历史新高,现暂报 4380 万美元;此前暑期档电影《牛来》因画面粗糙、票房低反向走红带动该代币走红。

Hyperliquid 政策中心宣布支持美 SEC 废除”穿透交易规则”

Hyperliquid 政策中心与 Douro Labs 向 SEC 提交联合意见函,支持撤销 Regulation NMS 第 611 条”穿透交易规则”,并建议 SEC 为链上交易制定明确最佳执行指导,认可基于透明抗操纵机制形成的独立价格参考数据(如 Pyth Network)。

投融资

AI 语音交互公司 Wispr 完成 2.8 亿美元 B 轮融资,Menlo Ventures 领投

Wispr 完成 2.8 亿美元 B 轮融资,估值达 20 亿美元,Menlo Ventures 领投,Notable Capital、NEA 等参投,融资总额已达 3.61 亿美元,将用于扩大研发团队及语音交互产品开发。(Pulse2)

AI 芯片初创公司 Groq 完成 3.5 亿美元融资,英伟达参投

Groq 完成 3.5 亿美元融资,估值降至 35 亿美元,约为近一年前估值的一半,由 Disruptive 领投,英伟达参投;公司正从 AI 芯片研发转型为 AI 数据中心运营商,服务 AI 模型推理需求。(彭博社)

AI 视频平台 Higgsfield 完成 4 亿美元融资,估值达 54 亿美元

AI 视频生成平台 Higgsfield 完成 4 亿美元融资,估值达 54 亿美元,DST Global、高盛、英特尔等参投;公司拥有超 3000 万用户,覆盖 238 个国家地区,年化收入已达 7 亿美元,此前曾以 13 亿美元估值完成 8000 万美元融资。(FT)

人物声音

城堡证券:美联储政策或令美债收益率维持高位,长期利率风险上升

城堡证券表示,美联储当前政策路径正推动长期美债收益率维持数十年高位,美国 30 年期国债收益率一度升至 5.28%,创 19 年最高。该机构认为通胀压力尚未消退,且在 AI 领域更看好微软、Alphabet 等拥有算力基础设施优势的超级规模云厂商,而非前沿 AI 模型开发商。

汇丰:美联储缩减持仓将使美国国债更依赖价格敏感型买家

汇丰策略师 Dhiraj Narula 和经济学家 Ryan Wang 表示,若美联储缩减国债持仓,若系统公开市场账户持仓增长跟不上国债规模增长,无论是量化紧缩还是持仓温和增长导致,最终都须由对价格敏感的投资者吸收更大比例的政府融资需求。

Glassnode 联创:BTC 隐含波动率处于历史低位,但期权市场可能陷入”低波陷阱”

Glassnode 联合创始人 Rafael Schultze-Kraft 表示,BTC 隐含波动率处于历史分布最低 2%区间,但期权市场定价的波动水平仍约为实际市场波动的 1.5 倍,其构建的”波动价值陷阱评分”达 91/100,为超 3.5 年以来最高水平,显示投资者支付的波动溢价可能较高。

芝商所押注算力期货,贝莱德CEO:这是下一个万亿美元资产

原文作者:Chamath Palihapitiya

原文编译:深潮 TechFlow

深潮导读:AI 资本开支首次超过石油和天然气,但算力价格波动剧烈,市场却几乎没有任何对冲工具。芝商所计划上线算力期货,背后是算力能否成为下一个万亿美元资产类别的关键实验。这篇文章指出,算力期货要跑通,必须先解决集中度和可互换性两个问题,这对所有布局 AI 基础设施的投资者都是必须理解的风险变量。

“我其实相信一种新的资产类别将出现,那就是购买算力期货。我们现在就是没有足够的算力。”——贝莱德首席执行官拉里·芬克

本周,他被证明是对的。

芝商所集团(CME Group),全球领先的衍生品市场,与 GPU 市场情报和基准测试领域的行业领导者 Silicon Data 联合宣布,计划在 2026 年 10 月 5 日推出算力期货合约,尚待监管审查。

为什么算力需要一个金融市场?

2026 年,AI 资本支出达到 7650 亿美元,首次超过石油和天然气的 6810 亿美元。到 2031 年,预计将几乎翻倍。摩根士丹利预计,AI 在全球经济中的扩散将创造 40 万亿美元的机会。而这个机会依赖于一种关键资源:算力。

Silicon Data 的指数显示,自今年年初以来,即便是较老几代的 GPU,算力需求也急剧上升:

当这么多资本涌入一个行业时,花钱的人需要一种方式来保护自己免受价格朝不利方向波动的影响。

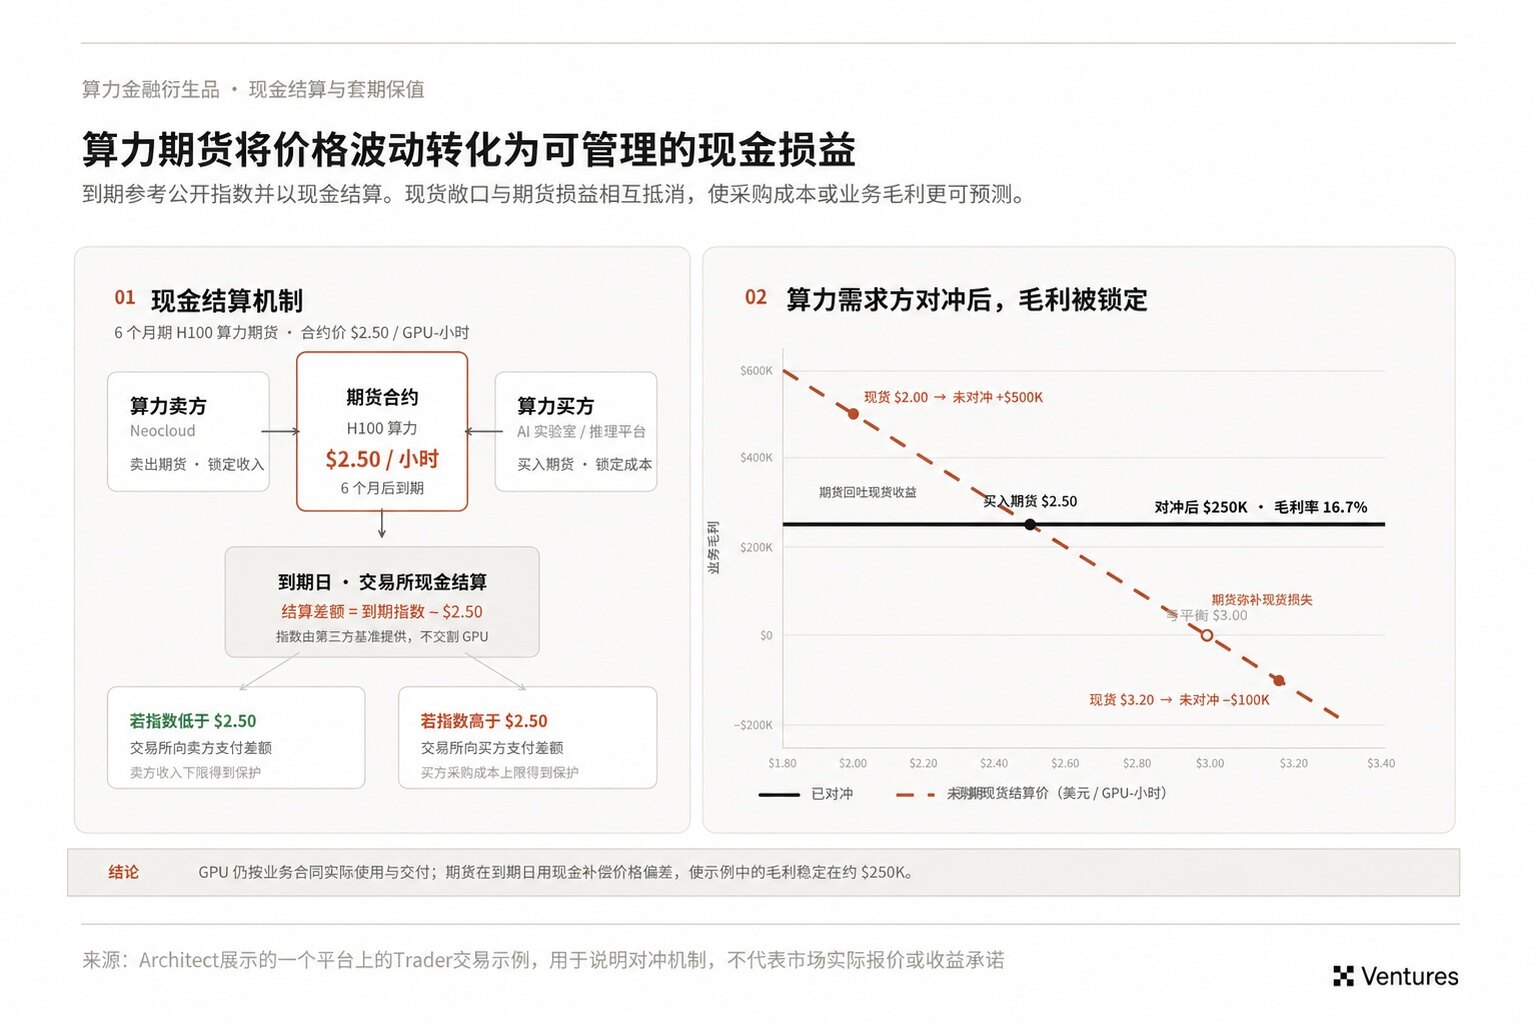
如今,出售石油的生产商可以买入期货合约,在交割前锁定价格。如果现货价格下跌,合约能让收入保持稳定。另一边的买家利用同一个市场来限制燃料成本。双方都把价格波动从自己的业务中剥离。

算力还没有这样的工具,这让任何建设或购买 AI 基础设施的人面临三种风险敞口:

GPU 租赁价格波动剧烈,在需求激增时飙升,或在供应宽松或新芯片发布时暴跌,使 AI 公司无法为其最大成本项做出准确预算。

每当英伟达发布更快的芯片,上一代芯片的租赁价值就会下降,硬件贷款背后的抵押品也随之缩水。

一个数据中心需要两到三年建成,但开发商能用来锁定其算力成本或收益的手段非常有限。每一个这样的决定都是数十亿美元的赌注。

这些风险敞口创造了算力期货的需求。但在这个市场能够扩大规模之前,它必须面对曾经限制其他期货市场的同样两个问题:集中度和可互换性。

围绕洋葱、铀、DRAM 内存芯片和带宽建立期货市场的尝试,都遇到了其中一个或两个问题。

对算力而言,集中度问题比较复杂。买方正在变得分散,因为推理需求遍布数千家运行生产工作负载的公司。卖方阵营广泛且仍在增长,新云厂商收入在 2025 年突破 250 亿美元,覆盖 60 多家提供商。但其底层仍然高度集中,英伟达供应了大多数 AI 芯片。

第二个问题是可互换性。

如今,算力价格以 GPU 小时报价,即租用单个 GPU 一小时的成本。但两块同一型号的 GPU 在一小时内提供的算力可能不同。

Silicon Data 与学术合作者一起,在 11 家云提供商的 3,500 块 GPU 上运行了相同的工作负载。即使在同一芯片型号内,他们也发现了显著差异。在一项测试中,H100 的性能差异高达 34.5%,而整个研究中最大的差距达到 38%。

第一批能够持续的合约可能需要定义几个等级,就像能源市场使用不同的燃料、地点和交割期一样。

但更大的问题是,如果算力期货奏效,会发生什么。算力能否成为下一个名义交易额达数万亿美元的资产类别,并加速 AI 经济?

当 AI 向华尔街借钱:科技巨头的「CapEx 周期」,加速金融化

过去两年,华尔街讨论 AI,最重要的数字一直是 GPU、数据中心和 CapEx。

但到了 2026 年,另一个数字开始迅速进入市场视野:债务。

曾经,硅谷最赚钱的一批公司习惯用自己的现金购买 GPU、建设数据中心。如今,随着 AI 基础设施的规模继续向数千亿美元甚至万亿美元迈进,即使是 Alphabet、Amazon、Meta 这些全球现金创造能力最强的公司,也开始越来越频繁地走进债券市场。

Morgan Stanley 预计,2026 年全球 AI 相关债务发行规模可能接近 5700 亿美元,较去年翻倍以上;截至 5 月底,规模已经达到约 2360 亿美元,是去年同期的四倍。

与此同时,Alphabet、Amazon、Microsoft 和 Meta 今年相关支出预计达到约 7000 亿美元,到 2027 年,Hyperscaler 的资本开支甚至可能突破 1 万亿美元。

而融资方式也正在继续向外延伸。

  • 8 月 10 日,英伟达宣布与 Apollo、BlackRock、Blackstone、Brookfield、高盛和 KKR 合作,希望撬动超过 5000 亿美元第三方资本进入 AI 基础设施。
  • 几乎在同一时间,Microsoft、Meta、Oracle、Amazon 和 Alphabet 披露的尚未开始执行的未来租赁付款承诺,已经来到万亿美元量级;

当全球最富有的一批公司都开始改变自己的融资方式,意味着 AI 的故事也正在进入新的阶段,那问题来了,这些公司以前躺着几百亿美元现金,为什么突然这么喜欢借钱?

一、AI 的烧钱规模,越来越夸张

Alphabet 是理解这场变化最好的例子。

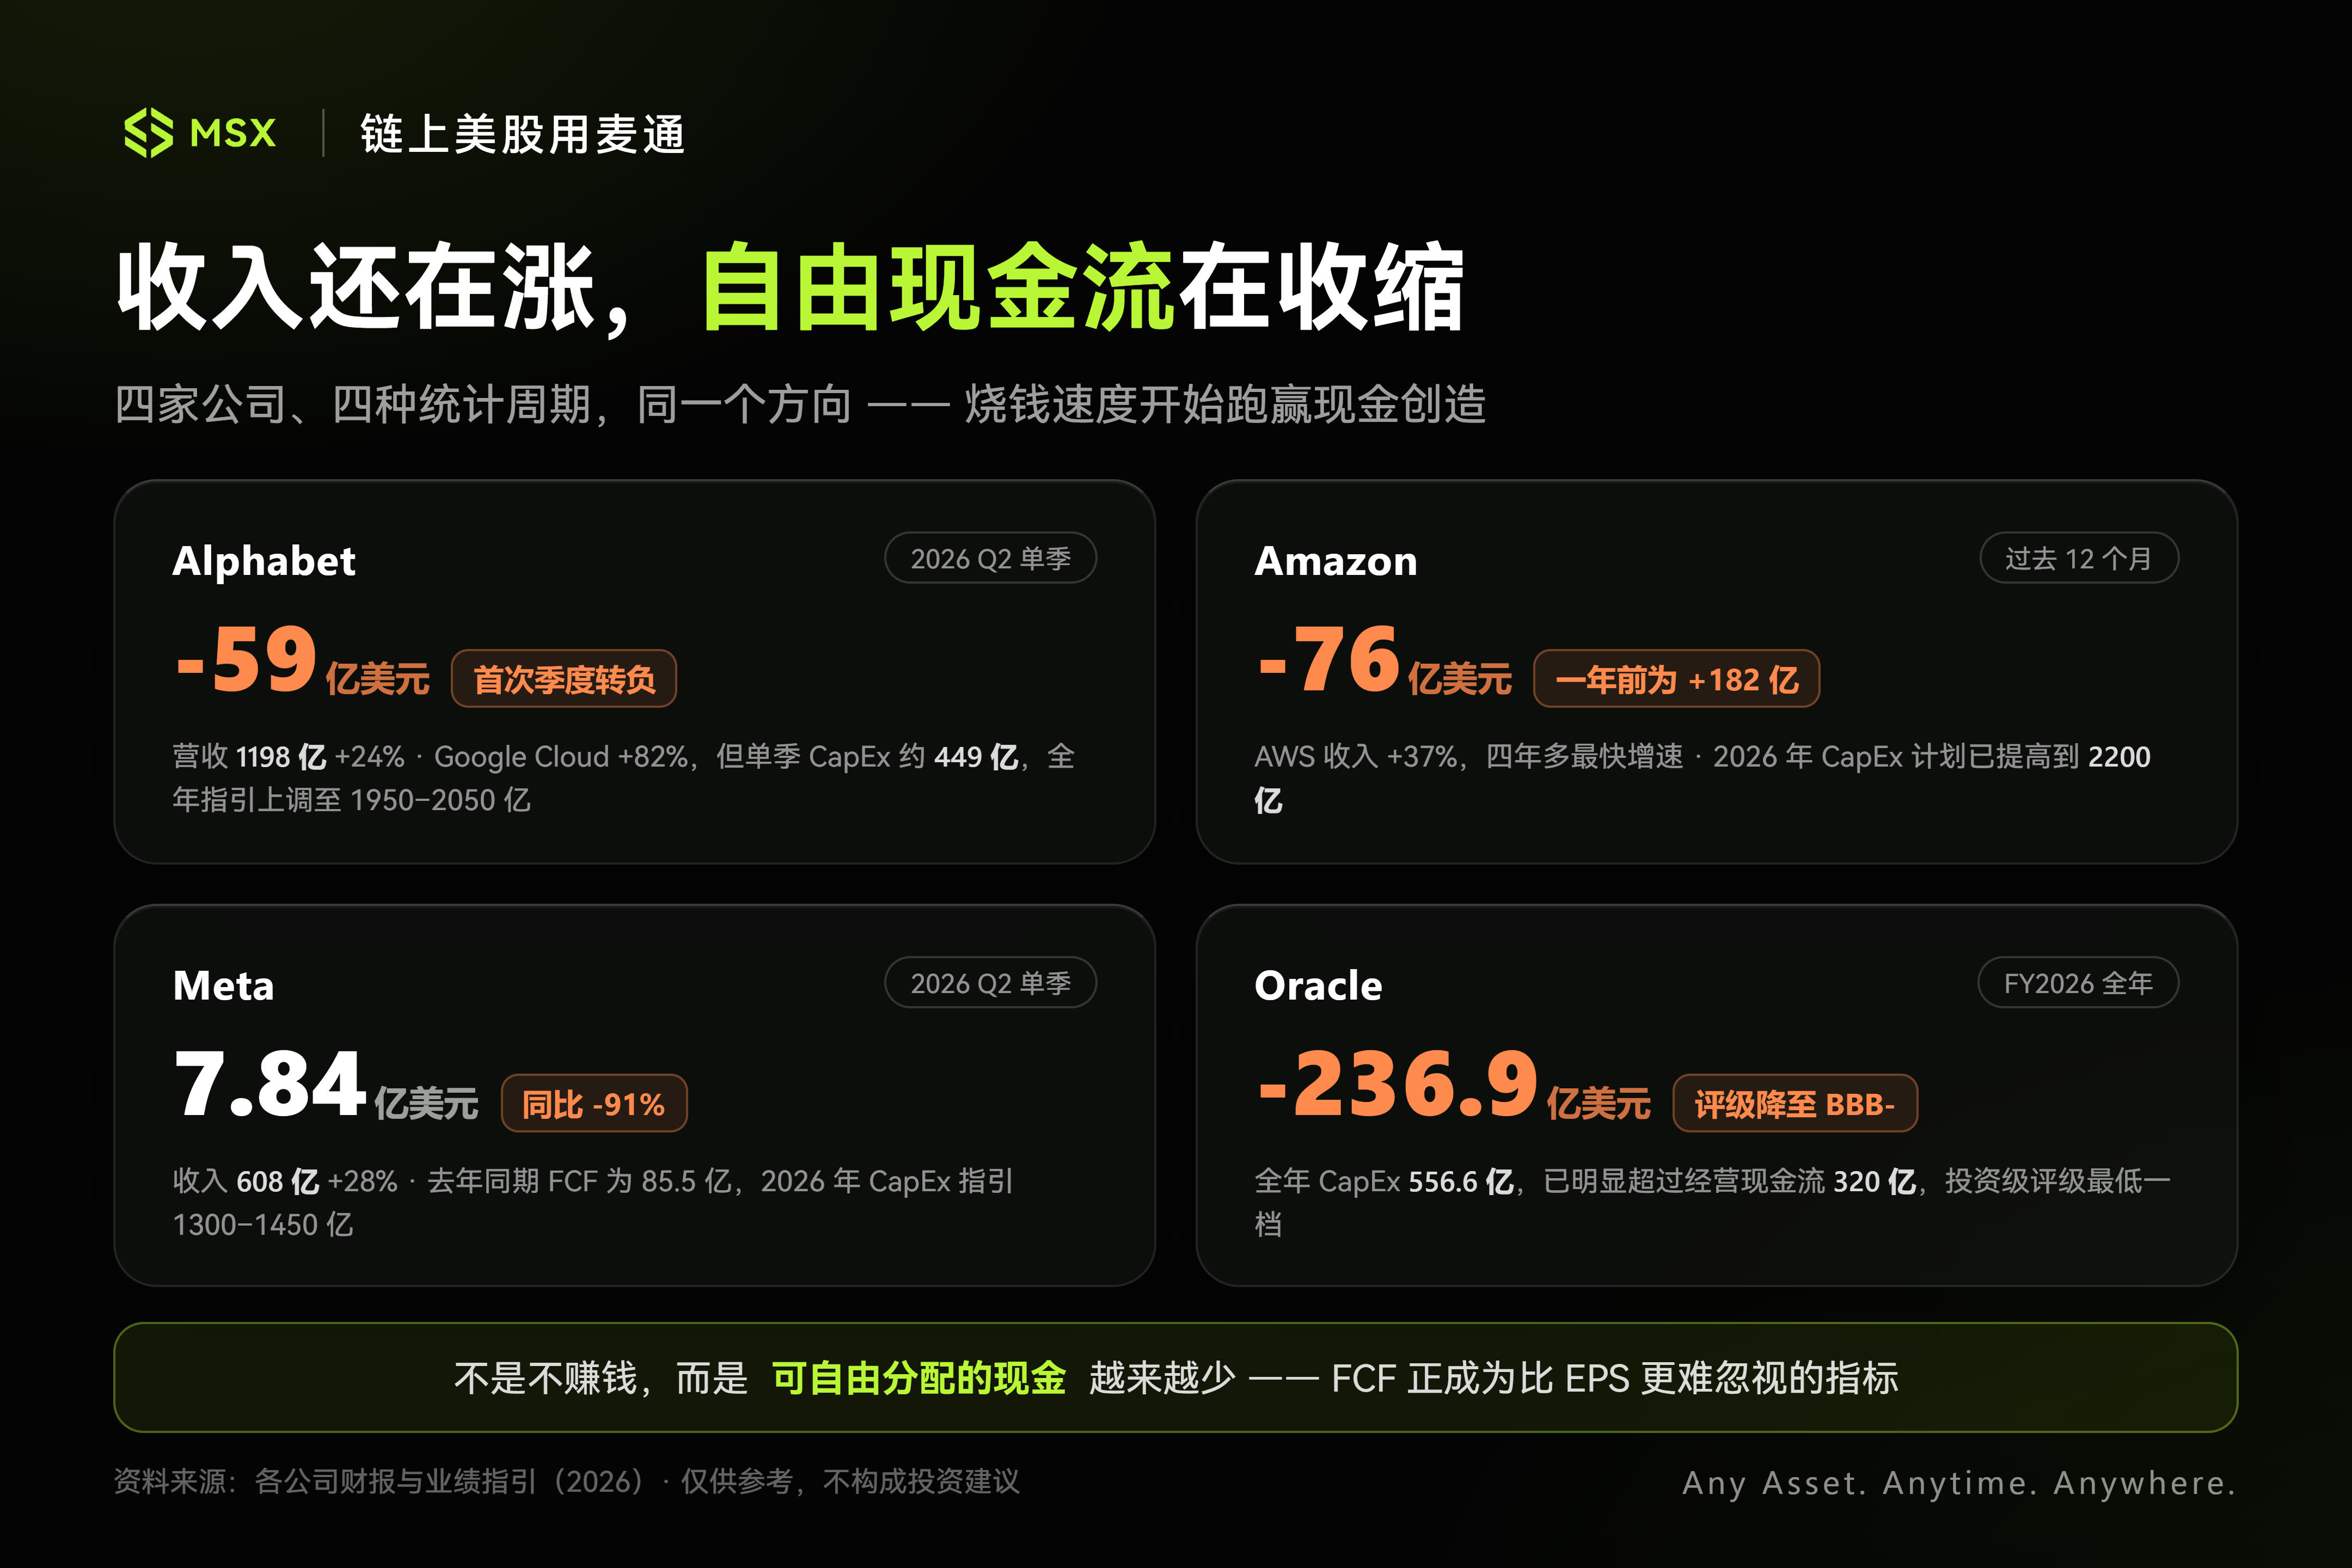
从业务本身看,它最新一个季度几乎称得上强劲——Q2 营收达到 1198 亿美元,同比增长 24%;Google Cloud 收入达到 248 亿美元,同比增长高达 82%。

但另一边,Alphabet 单季度资本开支已经达到约 449 亿美元,导致其即使业务仍在高速增长,公司依然第一次出现了季度自由现金流为负,Q2 自由现金流降至 -59 亿美元,与此同时 Alphabet 又将 2026 年资本开支指引提高至 1950 亿—2050 亿美元。

这正是 AI 资本开支与传统软件时代最大的区别。

软件时代的大型科技公司,本质上是一台现金机器:前期研发完成之后,每增加一个用户的边际成本有限,大量收入最终可以沉淀为自由现金流。

换句话说,AI 正在重新把科技公司变「重」。

GPU、服务器、高速网络、数据中心、变电设施、冷却系统和土地,都需要在收入真正形成之前先投入巨额现金。

Amazon CEO Andy Jassy 就曾解释,数据中心往往在正式投入使用大约两年前就开始产生建设支出,而收入却必须等到设施真正上线之后才能逐步兑现。

于是,一个天然的资金期限错配出现了,现金今天就要花,但收入需要未来很多年慢慢收回来,在这种情况下,即使公司账上有大量现金,全部依赖内部现金流融资也未必是最合理的选择。

Alphabet 今年 2 月已经完成约 315 亿美元全球债券融资,其中甚至包括罕见的 100 年期债券;8 月又完成了一笔 250 亿美元投资级美元债发行。Amazon 的动作更加激进,3 月先在美国债券市场融资约 370 亿美元,第二天又发行 145 亿欧元债券,两笔合计接近 540 亿美元,7 月又发行 250 亿美元美元债。

与此同时,Amazon 已经将 2026 年资本开支计划提高到 2200 亿美元,AWS 最新季度收入同比增长 37%,创下四年多以来最快增速,但过去 12 个月自由现金流依然从一年前的正 182 亿美元降至 -76 亿美元。

Meta 也呈现出同样的变化。今年 4 月,Meta 完成 250 亿美元债券发行;Q2 收入仍然增长 28%,达到 608 亿美元,但自由现金流却从去年同期的 85.5 亿美元骤降至只有 7.84 亿美元,2026 年 CapEx 指引已经提高到 1300 亿—1450 亿美元。

这些公司并没有突然失去赚钱能力,且利润仍然很多,只是可以自由分配的现金越来越少。

这也是为什么,在 AI 时代,自由现金流正在成为一个比单纯 EPS 更难忽视的指标。

二、同样是借钱,Google 和 Oracle 完全不是一个故事

但借债本身,并不意味着危险。

对于 Alphabet、Amazon 这样的公司而言,债务更多是一种资本结构工具。

它们拥有庞大的主营业务、稳定的现金流和很高的信用评级,在资本支出极度前置的情况下,通过长期债券把建设成本分摊到未来,是一种正常的期限匹配。

真正需要关注的是当资本开支开始持续超过自身现金创造能力,融资究竟是在优化资产负债表,还是已经开始给资产负债表增加压力?

Oracle 是目前最极端的样本之一。

截至 2026 财年结束,Oracle 全年资本开支达到约 556.6 亿美元,而经营现金流只有约 320 亿美元,全年自由现金流降至 -236.9 亿美元。与此同时,公司 FY2026 已经完成约 430 亿美元债务融资和 50 亿美元股权融资,截至 5 月底全部借款未来本金约 1301 亿美元。

7 月 9 日,S&P Global Ratings 将 Oracle 的长期信用评级由 BBB 下调至 BBB-——投资级评级中的最低一级,再下一档便进入投机级。

所以,同样是 AI 烧钱,Alphabet 更多是在利用资产负债表,Oracle 却已经开始挑战资产负债表,这也是 AI 行情下一阶段必须重新建立的一套观察框架。

以前市场最关注的是 AI 收入增长多少、订单增长多少、云业务增速多少,那未来还需要再增加几个问题,比如为了得到这些增长,公司花了多少钱?每增加 1 美元收入,需要增加多少资本开支?自由现金流还有多少?需要借多少钱?当利息、折旧和租赁成本全部开始进入利润表之后,最终还能留下多少利润?

说到底,真正决定估值的,不会只是增长本身,而是增长的资本效率。

三、比发债更重要的变化:AI 正在成为一种金融资产

如果说 Alphabet、Amazon 和 Meta 发债,只是融资方式发生变化,那么英伟达最新的动作,则把这件事又往前推进了一步。

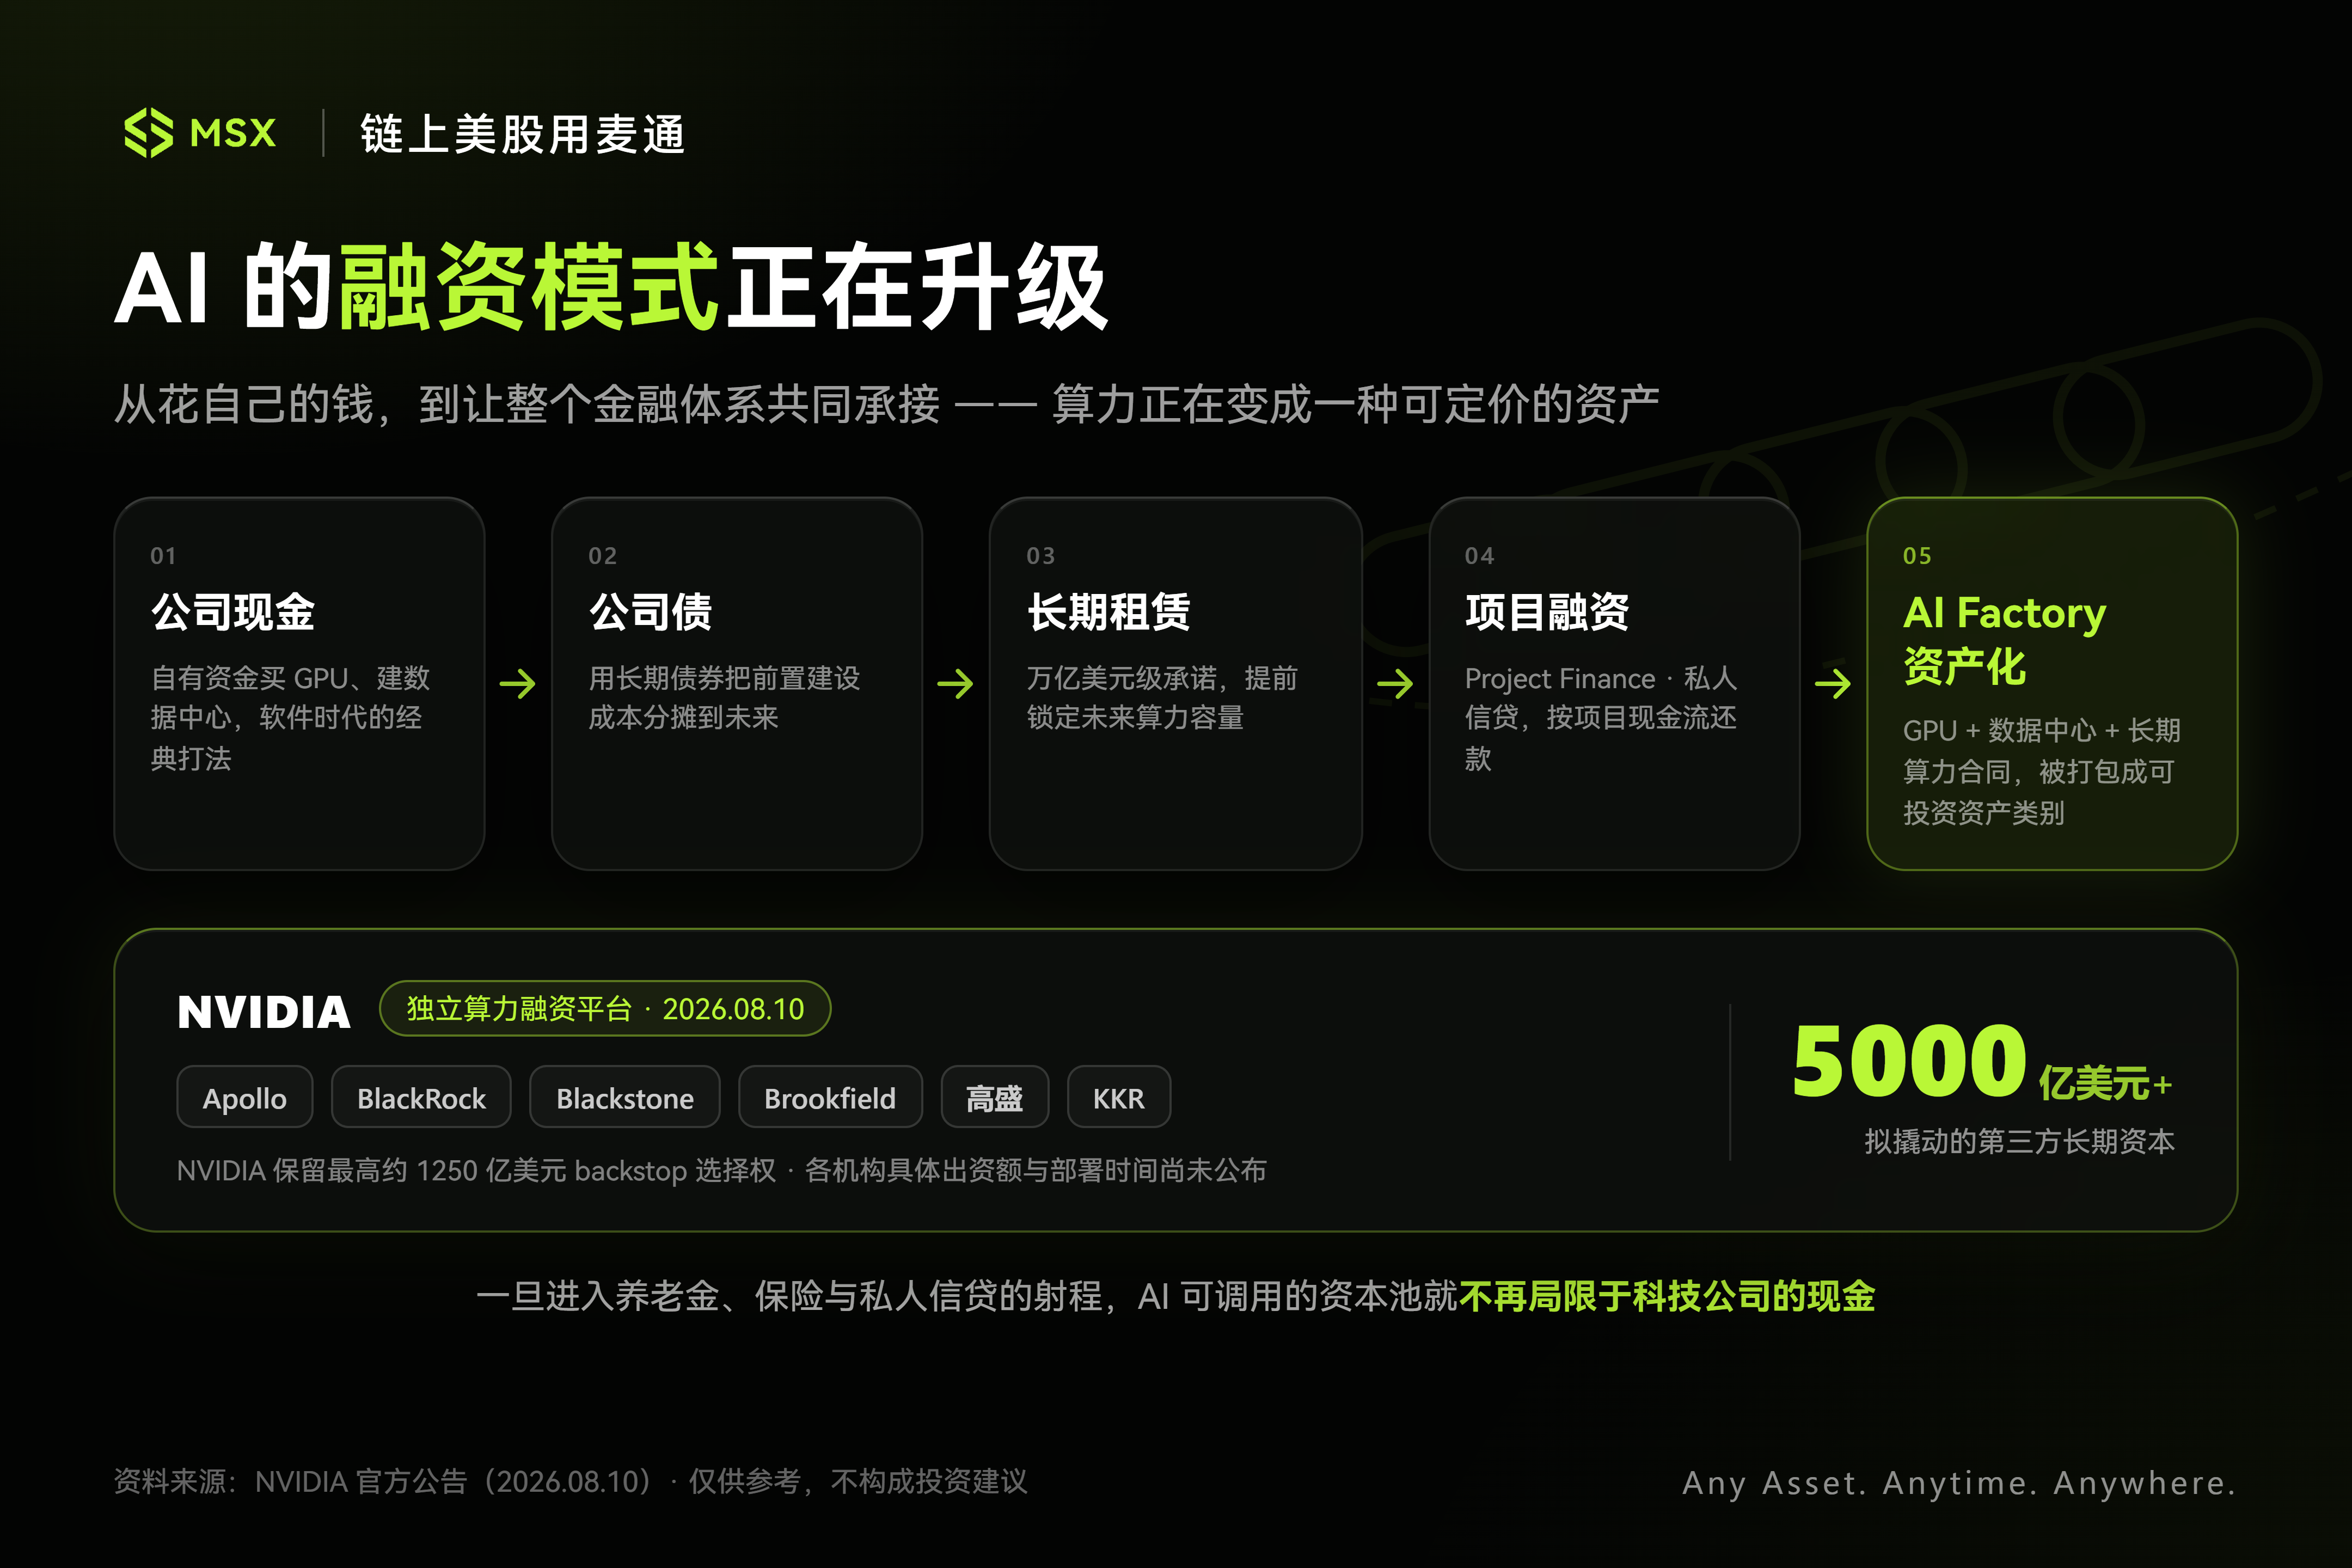
8 月 10 日,英伟达宣布与 Apollo、BlackRock、Blackstone、Brookfield、高盛和 KKR 建立战略合作,希望成立独立的算力融资平台,长期动员超过 5000 亿美元第三方资本进入 AI 基础设施。

英伟达本身拥有对潜在交易提供最高约 25%、也就是最高约 1250 亿美元 backstop 的选择权,不过目前各机构具体出资额和资金部署时间仍未公布。

真正值得关注的是英伟达如何定义这套模式。在官方公告中,英伟达直接把 AI Compute 和 AI Factory 描述成一种新的「可投资资产类别」。

逻辑其实并不复杂。过去,一家 Neocloud 如果需要购买数十亿美元 GPU,首先得自己筹到大量资本。未来,这套结构可能越来越像传统基础设施融资,譬如数据中心和 GPU 形成资产,客户长期租用算力形成现金流,Apollo、BlackRock、KKR 等机构提供长期资本,项目再用未来的算力收入偿还融资成本。

于是,GPU 不再只是一块卖出去就结束的芯片,相反,由 GPU、数据中心、电力和长期算力合同组成的整套 AI Factory,开始被包装成一种能够产生长期现金流、可以被资本市场定价和融资的基础设施资产。

这背后的意义非常大。

因为一旦 AI 基础设施能够进入养老金、保险资金、私人信贷、基础设施基金和资产管理机构的投资范围,AI 能够调用的资本池就不再局限于科技公司的现金。

这可能让这一轮 AI 基础设施建设持续得比市场想象得更久。

但与此同时,它也会改变风险的形态。毕竟 AI 周期第一阶段最大的风险是 AI 没人用,但最新第二阶段更值得担心的可能是 AI 明明有人用,但算力价格下降得太快,收入增长赶不上债务、折旧和融资成本。

尤其当 GPU 更新速度仍然极快时,今天按照五年甚至更长周期设计的资产回报模型,必须建立在一个重要假设之上,那就是未来几年,这些设备仍然能够保持足够高的利用率和经济价值。

这也是金融资本真正开始进入之后,AI 行业需要面对的新变量。

除此之外,还有一笔更容易被忽视的资本承诺。

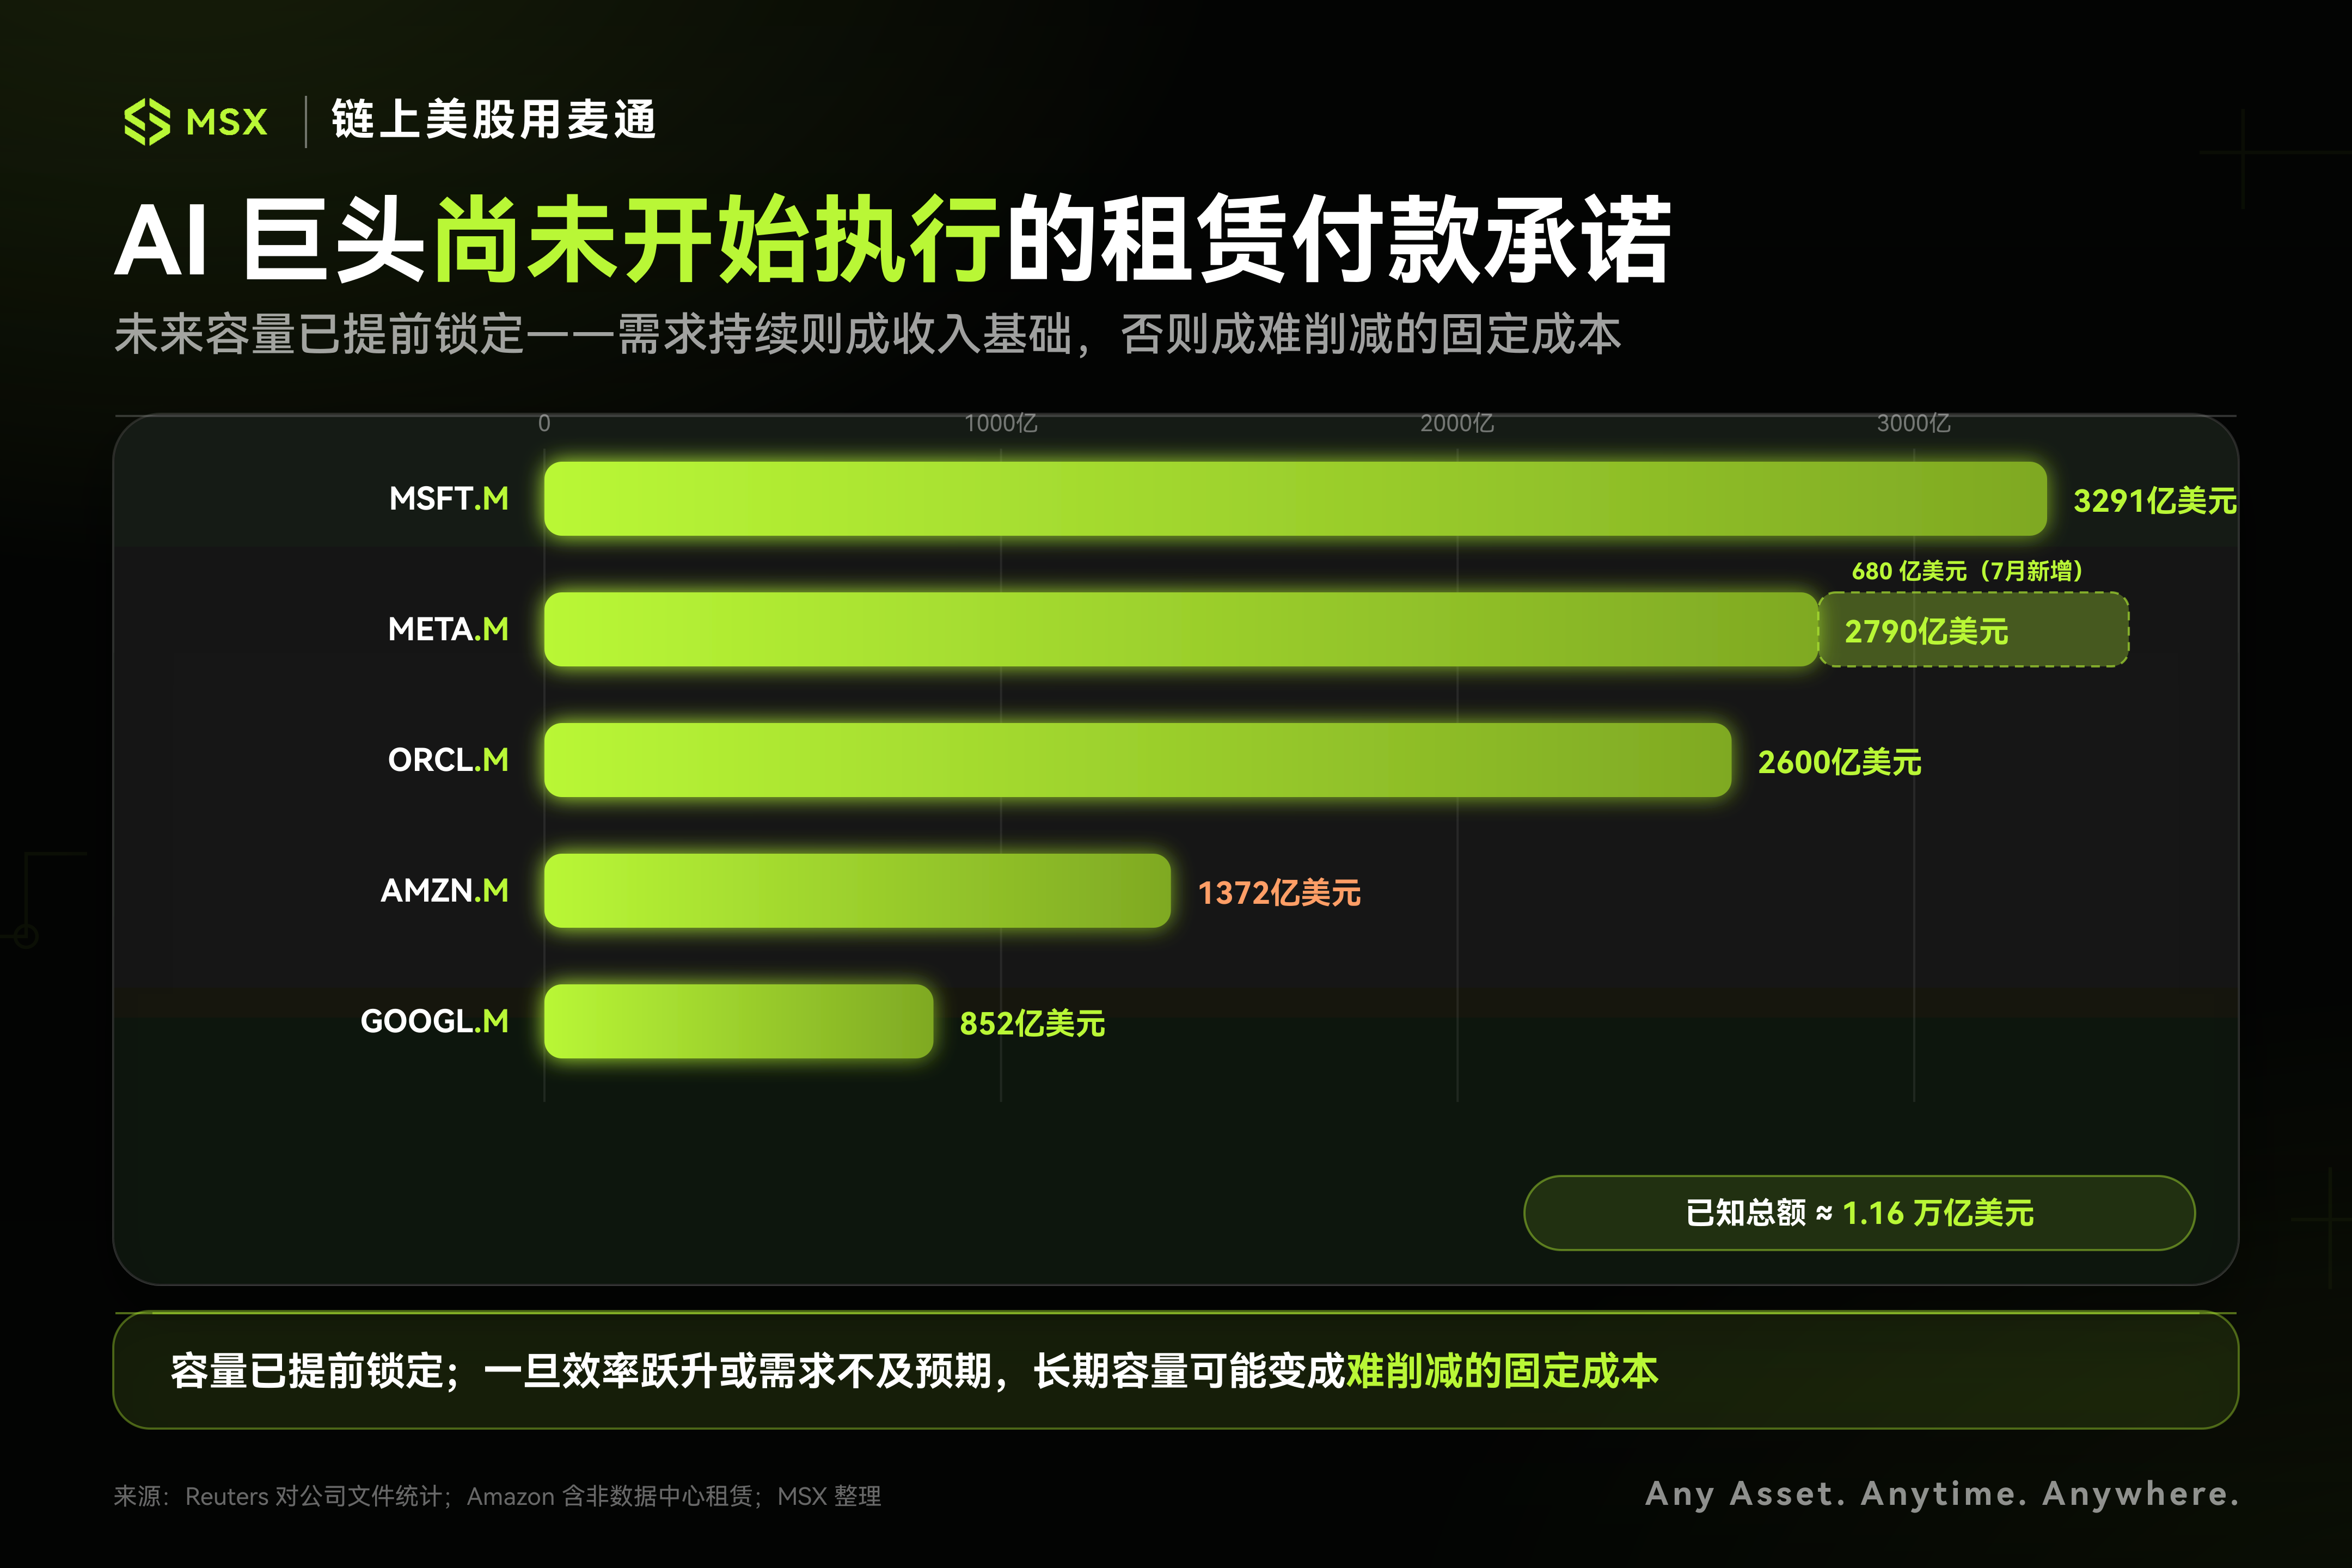
根据 Reuters 对公司文件的统计,Microsoft、Meta、Oracle、Amazon 和 Alphabet 已经披露约 1.09 万亿美元尚未开始执行的未来租赁付款承诺,其中 Microsoft 约 3291 亿美元、Meta 约 2790 亿美元、Oracle 约 2600 亿美元、Amazon 约 1372 亿美元、Alphabet 约 852 亿美元;Meta 随后又在 7 月签署约 680 亿美元新的数据中心租赁协议,将目前已知规模进一步推高到约 1.16 万亿美元。

当然,这些数字不能简单理解为「科技公司已经欠了 1.16 万亿美元」。很多合同横跨十几年,并且尚未正式开始执行,因此目前并没有全部以租赁负债形式进入资产负债表;Amazon 的相关披露还包括仓库、办公室、飞机和车辆等资产,并不全部属于 AI 数据中心。

但它依然揭示了一件重要的事情,未来几年的相当一部分 AI 基础设施投入,其实已经提前被锁定,只要算力需求持续增长,这些承诺就是未来收入增长的基础,但如果模型效率快速提升、单位算力价格持续下降,或者企业 AI 商业化速度低于预期,那么今天提前锁定的长期容量,也可能变成未来难以快速削减的固定成本。

而这,正是 AI 融资周期与单纯技术周期最大的不同。

写在最后

现在还很难把这些变化简单解释成消极信号。

恰恰相反。

债券市场、私人信贷、养老金、保险资金和全球资产管理机构的进入,很可能进一步扩大 AI 能够调用的资金规模,让这一轮基础设施建设持续更久。

截至 8 月 12 日,美股仍然距离历史高位不远。最新财报之后,Amazon 因 AWS 增长达到 37% 一度盘后上涨近 9%;Microsoft 在证明云业务增长和现金创造能力之后也获得市场明显奖励;与此同时,Alphabet 在宣布继续提高 CapEx 后承压,Meta 则在自由现金流骤降 91% 后遭遇抛售。

市场并没有开始拒绝 AI 投资,只是正从单纯的「需求交易」,逐渐进入更加严格的「资本回报率交易」:

  • 第一阶段,比的是谁敢花钱;
  • 第二阶段,比的是谁能够以更低的资本成本拿到更多算力,并让每一美元投入最终产生足够多的现金流;

而当 AI 从技术公司的资本开支,变成华尔街可以购买、融资和定价的资产时,这场竞赛真正需要回答的问题,早晚会变成「谁建出来的东西,最终真的能赚钱?」

而这可能才是未来一两年,决定 Google、Amazon、Meta、Oracle、CoreWeave 乃至英伟达,估值差距的真正分水岭。

Anthropic估值传闻破2万亿美元? AI投资是否陷入泡沫再度引发热议

美股市场很快又要见证一个历史时刻了。

据媒体报道及二级市场传闻,AI 公司 Anthropic 最快 10 月就会正式挂牌上市,市场给出的预期估值超过 2 万亿美元(该数字尚未经公司官方确认,具体以正式招股书披露为准)。这个数字一旦兑现,将创下全球 IPO 规模之最——连此前 SpaceX 的上市纪录都要超越。

一家 2026 年 5 月融资时估值还只有约 9,650 亿美元的公司,靠着 Claude 系列模型的迅猛增长,被二级市场的交易价格一路抬到了现在的高度。而这桩 IPO 还没落地,一个老问题已经被重新点燃:AI 投资热,是不是已经冲进了泡沫地带?

一、看多者手里,确实握着一副好牌

先看支持者的底气从哪来——Anthropic 刚披露的二季度经营数据,硬得超出预期。

据市场流传的经营数据(尚未经公司官方正式披露,具体以招股书或官方财报为准),Anthropic 单季营收 115 亿美元,去年同期还只有 7.87 亿,同比增幅 1,361%;今年一季度是 47 亿,等于三个月就翻了一倍。盈利层面也跨过了分水岭:公司开始赚钱了,推理业务的毛利率从一年前的 38%跃升到 70%以上。

“AI 公司只有投入没有产出”的质疑,在这组数字面前显得苍白。看多者的叙事因此顺理成章:高估值买的是 AI 商业化的兑现速度,是企业市场对大模型渗透的长坡厚雪。

二、但毛利率的含金量,要打个问号

利润率为什么能蹿这么快?拆开成本结构,答案不在 Anthropic 自己身上,而在芯片供应商名单里:谷歌 TPU 和博通的定制芯片。

眼下的算力格局是——训练环节,英伟达的垄断纹丝不动;但推理环节的开支,正在持续向定制芯片倾斜,而且业务规模越大,倾斜的速度越快。Anthropic 的毛利率跃升,很大程度上吃的是推理成本下降的红利,而不是定价能力的提升。

这直接影响了一个即将到来的观测窗口:8 月 26 日英伟达财报,其中推理业务的收入增速,会成为衡量这场”推理迁移”进度最直观的刻度。

三、看空者的牌面:估值透支加流动性虹吸

再看质疑者担心什么。

第一是定价方式。2 万亿估值对应的,是 2028 年的收入预期——今天的价签,贴在两年后的成绩单上。这种定价对增速的要求近乎苛刻:如果营收增速从一年十倍滑向一年一两倍,那么现有的估值体系就会失去支撑。

第二是流动性。史上最大 IPO 意味着从二级市场一次抽走上千亿资金;更麻烦的是,OpenAI 还在后面排队。等到 Anthropic 正式敲钟,市场里的钱很可能不够分。

所以有两件事值得盯着:英伟达财报里推理收入的增速;以及 Anthropic 正式递交招股书时,披露的营收口径和这次二级市场上流传的数据是否一致——口径对不上,往往是故事开始变味的信号。

四、多空僵持不下?美银给出了一套”两头下注”的打法

AI 是否进入泡沫区,多空双方各执一词。据市场公开报道,美银证券首席策略师 Michael Hartnett 在其最新研报中提出的观点是:不必在多空之间选边站,可考虑同时配置两类资产(具体策略细节以美银官方研报原文为准,本文转述可能存在信息损耗)。

他的建议是,同时做多 AI 科技龙头和被市场遗忘多年的失意资产,双向捕捉名义 GDP 泡沫最后冲顶阶段的收益,同时做空 AI 相关债券。

这套判断有一组数据支撑。美银牛熊指标从 9.7 回落到 9.3,依旧停留在极端看多区域,”卖出”信号没有解除——可自从 5 月这个信号亮起,全球股市反而一路走高。资金的流向也在分化:黄金与大宗商品持续获得结构性流入,科技股刚刚经历七周以来最大规模的单周流出,而私人客户的股票持仓已经升到历史峰值。

Hartnett 援引历史泡沫的规律指出:主导泡沫临近顶部时,新兴市场或者超跌的周期类资产往往能分到溢出效应的红利,这一次最有可能接棒的是消费板块。做空 AI 债券的理由同样清晰:超过 1 万亿美元的 AI 资本开支,配上负现金流,相关企业债券的发行洪峰就在眼前,供给压顶之下价格难有起色。

这套策略的内核在于这样一句话:泡沫最疯狂的末段行情,收益往往也最丰厚——但要留心的是,你的筹码不能全押在同一边。

重要提示:BIT 证券业务依托其集团公司 BIT (前 Matrixport) 旗下 Matrix Gelephu Pte. Ltd.主体运营,受不丹格勒普金融服务办公室(GFSO)监管,为符合资格的客户提供美股交易服务的接入渠道,相关交易通过美国注册经纪自营商执行及清算。本文由外部特约作者撰写并提供,文中所述 Anthropic 估值、财务数据及上市时间表均来自公开报道及市场传闻整理,尚未经官方正式确认,具体以公司正式披露文件为准。文中观点、分析及判断代表作者个人意见,不代表 BIT 或 BIT Research 的官方立场,BIT 亦不对相关内容的准确性、完整性或及时性作任何保证。文中援引的第三方机构观点(包括美银证券策略师观点)仅代表其本身或分析师个人意见,不代表 BIT 立场,亦不保证准确性。本文不构成投资建议、要约或要约邀请。未上市公司估值及 AI 相关资产波动性较高,历史增速不代表未来表现,投资者应独立判断并咨询专业意见。

特朗普本周或出席白宫加密会议,加密监管博弈进入关键节点

原文作者:Billy Bambrough

原文编译:AididiaoJP,Foresight News

比特币和加密货币价格在 2026 年一路走得相当疲软。尽管美国总统唐纳德·特朗普多次公开表态支持,美联储的「比特币噩梦」也似乎正在变成现实,市场情绪却始终提不起真正的劲头。

自去年 10 月高点以来,比特币已经跌去约 50%。过去整整六个月,价格基本就在 6 万美元附近横盘震荡,勉强把脑袋露在水面上。

眼下情况似乎开始出现微妙变化。贝莱德刚刚透露市场正在发生某种转向,与此同时,多份报道称,特朗普预计将于本周出席一场在白宫举行的重要比特币与加密公司会议。

这场会议规格不低。它将把 Coinbase、Ripple、Gemini、Robinhood、Polymarket、Kalshi 等公司的高管,与商品期货交易委员会(CFTC)主席迈克尔·塞利格、证券交易委员会(SEC)主席保罗·阿特金斯等监管高层聚到同一张桌子前。

据 CoinDesk 援引匿名消息源报道,美国财政部长斯科特·贝森特和商务部长霍华德·卢特尼克也可能出席。

《Politico》最先披露了这场会议的消息,同样援引匿名消息源;彭博的消息则进一步确认,特朗普本人有望亲自到场。

会议定于周三在白宫举行,时间点也很关键——紧接着周四就是 CFTC 创新咨询委员会的会议。该委员会成员来自顶级加密、金融和预测市场公司,本身就自带行业风向标意味。

此前,业界翘首以盼的加密市场结构法案——Clarity 法案,未能在 8 月国会休会前获得参议院投票。参议院多数党领袖约翰·图恩已安排在 9 月中旬进行关键程序性投票,有望为法案进入全院正式表决铺路。

8 月 16 日更新: 加密行业已经大幅下调对 Clarity 法案今年通过的预期。今年早些时候,不少分析师还把这部法案称为比特币价格的「终极催化剂」。

Galaxy Digital 研究主管亚历克斯·索恩在 X 平台发文直言:「Clarity 法案通过仍有可能,但我们已经进入『马戏表演』领域——如果 2026 年真要过,需要奇迹。」他同时将法案今年通过的概率下调至仅 10%。

不过,美国证券交易委员会(SEC)方面的进展,眼下反而更值得关注。市场高度期待的「Reg Crypto」监管豁免,以及所谓的「创新豁免」,预计将允许公司在无需完全遵守 SEC 披露和投资者保护全部要求的情况下,试验区块链股票等新业务模式。这些举措一旦落地,有望真正搅动市场。

索恩进一步写道:「不管 Clarity 法案势头如何、最终结果怎样,我们现在预计委员会将在未来几周或一两个月内公布 Reg Crypto、创新豁免的文本,或者两者都公布。这再次提醒我们,即使没有 Clarity 法案,加密行业依然有望迎来令人兴奋的时期和积极的监管环境。」

传统金融圈也并非一片悲观。有人对法案通过仍抱有更高期待。

花旗集团首席执行官简·弗雷泽与特朗普白宫关系密切。她明确表示希望看到 Clarity 法案成为法律,但同时对法案中关于稳定币奖励的处理方式感到担忧,认为这可能冲击银行存款基础。

弗雷泽对福克斯商业频道说:「我们并没有放弃推动对法案进行一些改进,但我们希望看到一部好法案通过。我认为这将对整个体系非常有益。」

XS.com 市场分析师林·陈在邮件评论中指出:「Clarity 法案近期的进展表明,华盛顿仍在朝着为数字资产建立更清晰监管框架的方向前进。这不太可能成为比特币价格的即时催化剂,但从长期来看,更高的监管清晰度有助于降低传统机构长期以来对进入加密市场的关键风险之一。」

在 Polymarket 和 Kalshi 等预测平台上,Clarity 法案今年通过的概率近几个月大幅下滑,已从年初约 80% 的峰值跌至约 20%。

Amina Bank 衍生品交易主管安德烈亚·科贝利奇在邮件中表示:「比特币的画面比过去几个月更有建设性,但所有关键指标都堆叠在 6.7 万至 7 万美元的单一阻力区间。Clarity 法案有可能打破僵局,无论方向如何,但其概率已经下降,而且变得党派化。」

比特币今年一路横盘,但不少人已开始看到转机迹象。白宫这场高规格会议,以及随之而来的监管动向,正成为市场眼下最受关注的变量。

AI 算力金融化:开源模型正在把算力推向资本市场(下)

本文为 OKX Ventures 出品的深度研报。由于篇幅较长,分为上下两篇发布:上篇聚焦算力资产化、风险敞口与衍生品定价逻辑;下篇将重点分析算力金融基础设施、推理资产化机会及行业趋势。本篇为下篇。

四、算力市场的金融基础设施:价格、风险与交割

算力金融市场的几层基础设施已经开始拼起来。指数把分散的 GPU 租金压成统一基准;交易所围绕基准组织标准化风险;Dealer 接下具体机房、期限和 SLA 带来的基差;容量平台再把金融头寸接回物理算力。这几层谁先积累足够多的真实订单和合同引用,谁就更接近早期市场的定价权。

4.1 算力指数:谁能成为默认参考价格

同一型号 GPU 的成交价仍会被集群规模、互联方式、地区、租期、预付比例、SLA 和供应商信用拉开。对指数商来说,难点在于能否把这些差异处理到市场愿意拿它做合同结算、贷款估值和衍生品交割。

目前大致能看到三种路线。Silicon Data、Ornn 更接近独立 benchmark provider,主要通过收集市场报价和合同数据,再做标准化处理形成基准;Compute Desk 兼做算力中介和结算,因此能直接看到已经成交的现货与远期合同,包括价格、期限和实际结算条件;SemiAnalysis 则从电力、芯片采购、折旧和机房成本出发做 TCO 建模,更适合资产估值和研究,离金融结算基准更远一些

4.2 场内交易/标准化期货:传统及新兴合规交易所进入算力市场

交易所提供的核心价值是标准化、清算和分销。对于 Neocloud、AI Lab 和私有信用机构,如果套保能够直接接入现有 FCM、保证金和清算体系,机构采用成本会明显降低。传统交易所和新兴合规平台也因此同时开始测试算力产品:CME、ICE 延续成熟期货基础设施,Architect AX/AIX、Pluto/PMEX 则在永续合约和固定到期期货上尝试不同路径。

算力期货的冷启动会比挂牌一张合约复杂很多。算力合约很容易碎片化。不同 GPU 型号、地区和集群配置对应的是不同的交付价值,流动性很难自然集中到一张合约里。 远端价格又高度依赖芯片交付、电力和模型效率,普通金融做市商缺少物理订单信息,很难在六个月或一年期限上持续给出有深度的报价。

产业对冲盘短期也未必足够大。Hyperscaler 可以内部吸收大量风险,头部 Neocloud 又已经用长约覆盖了相当一部分现金流。早期场内市场很可能先积累交易和投机流动性,产业套保能不能跟上,要看中小运营商和按需采购算力的 AI 团队是否开始持续、重复地交易。

4.3 场外交易、做市商:OTC 定制化和基差管理

在场内深度形成之前,大量风险更可能先通过 OTC 完成转移。物理算力的地区、网络、集群规模、SLA 和交付时间都很具体,很难直接塞进一张统一的交易所合约。

Dealer 因此处在一个很有价值的位置。一边是 Neocloud 希望提前锁定租金,另一边是 AI Lab 希望锁定采购成本,Dealer 可以分别给双方定制报价,再用标准期货或其他头寸管理整体价格风险。买卖需求在时间和规格上对不齐时,Dealer 还要先用自己的资产负债表接单。

这类业务赚的不只是 bid-ask spread。机房、电费、网络条件、交付约束和客户信用都会形成 basis,对这些非标差异持续定价,并愿意用资本承接风险,是 Dealer 更难复制的能力。 FalconX 与 Robert Leshner 的 H100 swap、Wintermute 推出的 H100 远期,可以看作做市商开始试水算力远期报价和风险转移的早期尝试。尝试。金融中间商开始为物理算力提供定制期限报价,并把无法标准化的部分留在自己的 book 里。

真实订单流因此很重要。指数告诉市场平均价格,Dealer 手里的询价和成交则更接近某个地区、配置和期限实际需要支付多少 premium;这部分信息直接决定 basis 怎么定价、利润留在哪里。

4.4 容量平台与物理交割:纸面头寸向实物的履约交割

对 AI Lab 来说,金融头寸锁住了价格,并不保证届时有一组符合要求的 GPU 可以使用。算力紧张时,这个区别尤其重要。没有物理履约能力,期货价格和真实机房租金很容易各走各的。

现在已经出现几种不同层级的尝试。Vast.ai、RunPod、Hyperbolic 这类现货平台提供了更丰富的物理报价和可用容量数据;SF Compute 允许已预订容量转售或回购,使长期容量合同具备了一定流动性;EFP 网络则尝试把标准期货和具体物理合同连接起来,用期货处理大盘价格,用线下合同处理地区、网络和 SLA。

SF Compute 这类模式尤其值得注意。传统 Take-or-Pay 合同里,未使用容量通常接近沉没成本;允许转售以后,未来容量开始具有可交易的权利属性。这会增加长期合同的流动性,也让物理市场本身出现更清楚的远期价格。

EFP 则解决另一层问题。AI Lab 可以先用标准期货锁定市场 beta,到了实际部署时,再通过履约网络寻找具体机房,并支付地区、网络和 SLA 对应的 basis。这样一来,金融市场无需把所有物理差异都塞进一张期货合约,也能服务真实的产业交割。

4.5 Inference Capital Markets:推理经济中的融资、服务权与收益权

GPU 被推理服务商转化成 Token 以后,金融需求开始从硬件租金延伸到推理业务的营运资金和合同权利。推理服务商如果希望锁定完整毛利,理论上需要同时管理 GPU 输入成本和 Token 输出价格。

推理服务商的利润大致等于: Token 实现价格 × 每 GPU-hour 的 Token 产出 × GPU 利用率 − GPU 成本 − 其他运营成本

4.5.1 推理经济资产出现的需求点是什么?

GPU 和容量需要提前采购,API 收入随客户请求随后逐步发生。需求判断偏高会留下闲置机器,也会占用现金。大型模型公司和 Hyperscaler 可以用自己的资产负债表吸收这段波动,但中小型推理平台容易依赖客户预付或者外部融资。

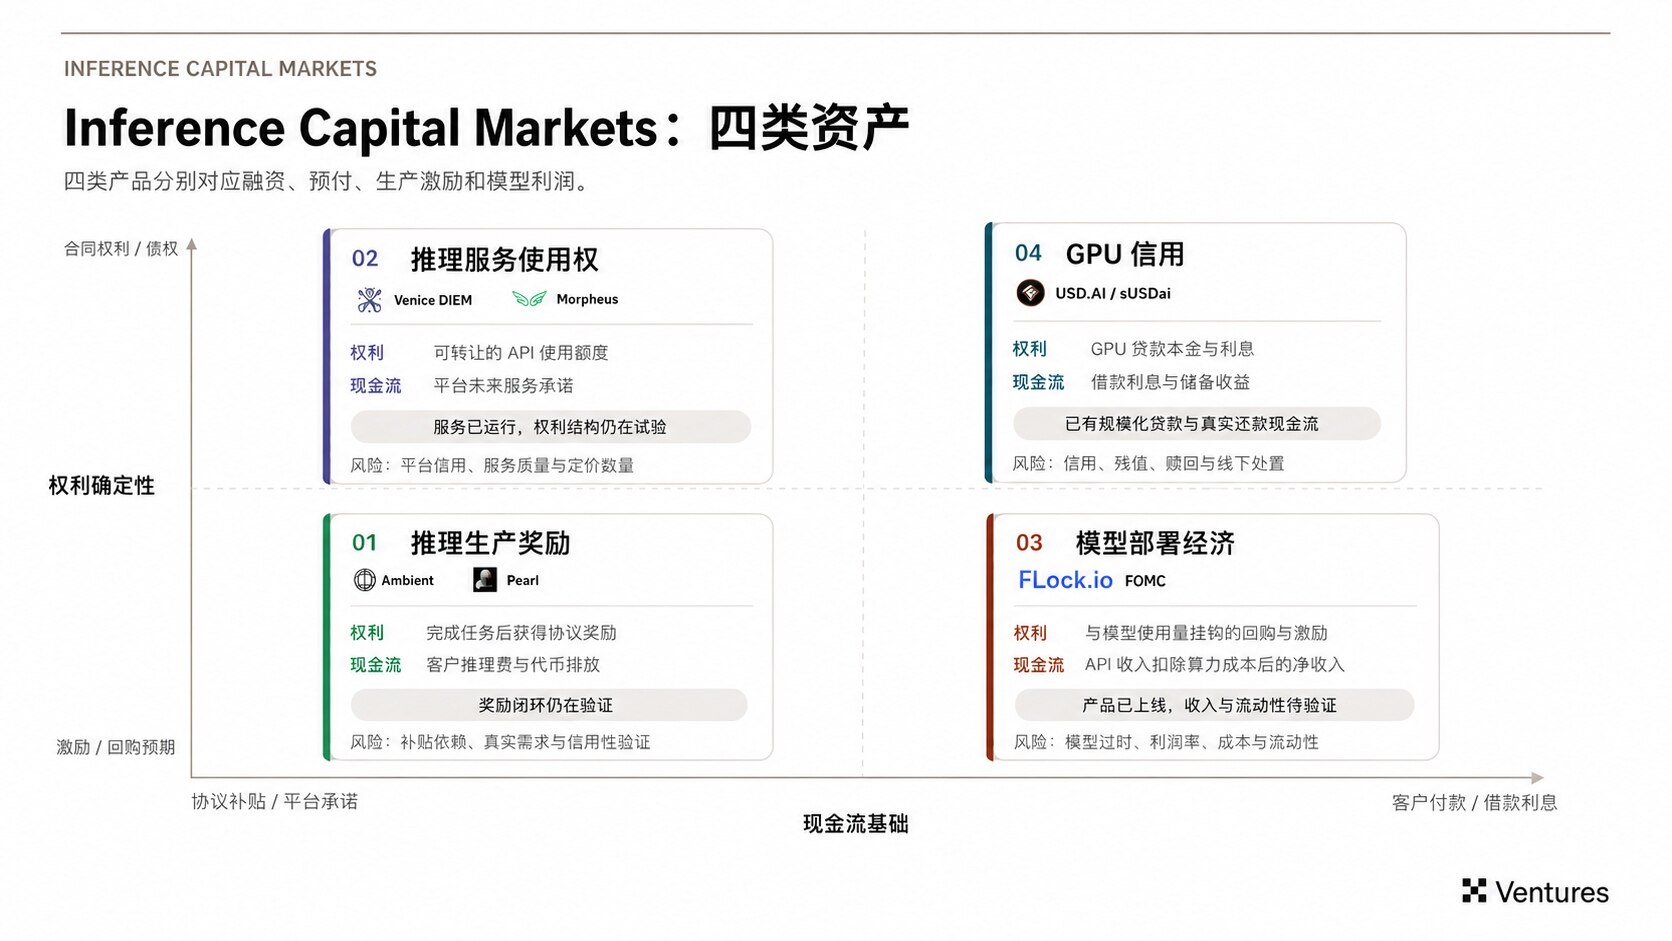
产能先于需求兑现的时间差催生了四类资产:GPU 信用为前期投入融资;预付服务权提前回收未来收入;产能激励在需求形成前补贴供给;模型部署资产尝试分配扣除运营成本后的剩余利润。

传统云市场很早就在用 prepaid credits 和 reserved capacity 处理类似的供需错配问题。如 OpenAI 的 Scale Tier 就允许企业提前购买特定模型的 input 和 output Token 吞吐单位。这已经是一种标准化的预付推理服务,只是额度绑定企业账户,不能被自由转让。

Crypto 在链上增加了一层新的产权设计,原本记录在供应商账户里的服务额度可以由钱包持有,也可以进一步转让和融资。未来如果 Agent 开始自己采购推理服务,这类权利也可以直接进入机器的预算体系。随着程序化支付未来成为行业通用化的基础设施能力,链上更有辨识度的位置其实在权利层。一项未来服务能不能独立持有,能不能转让,能不能拿去融资,会直接影响它能否从普通 credits 发展成金融资产。

目前链上推理在执行层的份额仍然很小,crypto native 推理服务商过去三个月在 OpenRouter 日度 Token 流量中的占比大约只有 0.5%–1%。这也意味着链上现阶段更现实的机会可能出现在金融层,推理服务继续由效率最高的平台生产,链上负责资金和权利流转。

4.5.2 四类推理资产化的尝试

目前在 Inference Capital Markets 分为四类权益资产化的方向

GPU 信用

GPU 信用最先形成规模,一方面是因为它已经有外部付款人,另一方面是它的金融产品结构非常接近传统信用资产,所以机构资本比较容易理解。

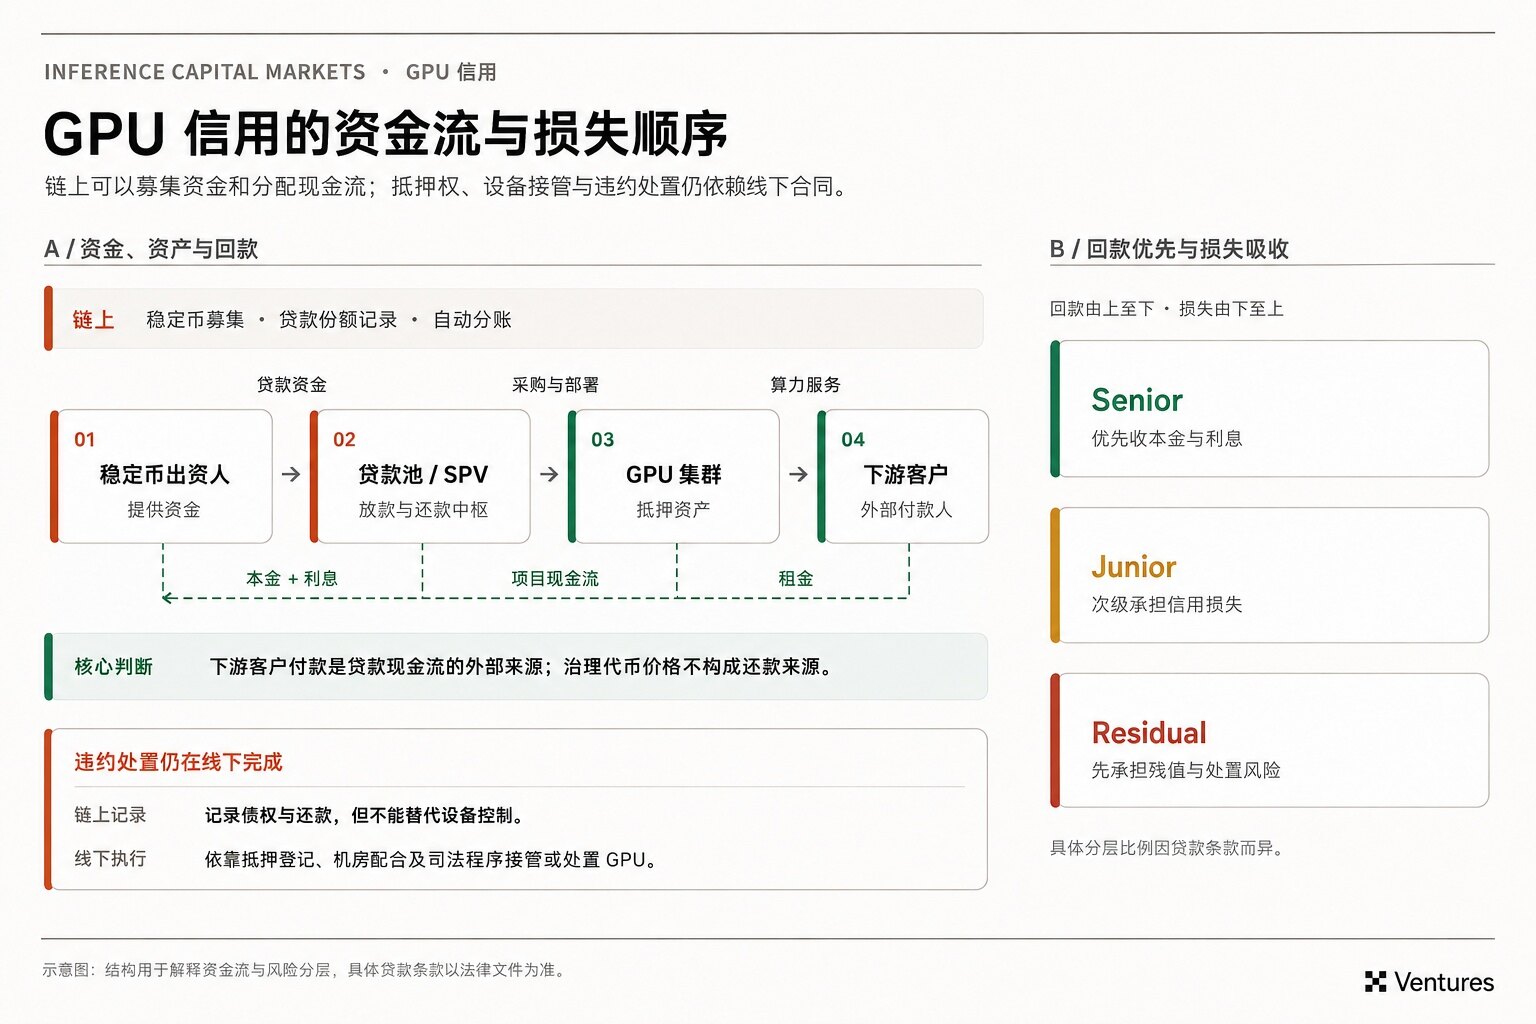
一笔典型 GPU 贷款仍沿用传统资产融资结构:GPU 由 Delaware SPV 持有,贷款方通过 Loan and Security Agreement、UCC-1 和数据中心 lien waiver 建立抵押权。链上记录贷款份额、还款和收益分配;一旦违约,债权执行仍要回到线下合同、设备控制和法院体系。

借款人部署 GPU 后,下游客户持续支付算力费用,这笔现金流支持贷款本息。只要承购合同继续履约,贷款就有明确的偿债来源。

不过,GPU 信用这个方向相对也最容易被传统资本吸收。随着未来 Senior 贷款具有标准期限、利率、LTV 和法律追索后,银行、保险资金和私募信贷的资本成本会远低于链上资金。大额、投资级、结构清楚的贷款最终大概率会进入传统银团、ABS 或私有信贷基金。

链上可以长期保留的位置主要在 TradFi 服务成本较高的部分,比如:中小型运营商的贷款发起、跨境稳定币资金、贷款份额分发、实时设备与利用率监控,以及承担初始损失的 junior 或 mezzanine 层。未来更可能出现的结构是,链上协议负责发现借款人、监控资产和组织第一批资本;贷款表现稳定后,Senior 部分出售给传统资金,链上继续持有服务费、次级风险和数据关系。

预付服务权

预付服务权解决的是发行方今天的资金需求。平台提前出售未来 API 容量,先收到现金,再在未来持续履约。期限一旦拉长,买方承担的平台风险也会越来越明显。几年后的模型是否还有竞争力?服务价格会降到什么水平?credits 的购买力能否维持?都会影响今天的估值。

所以这类产品后面更可能逐渐靠近标准化容量合同。期限会更短,服务标准会更清楚,模型也可以按照约定规则替换。合同越清楚,预付服务权越容易形成相对独立的市场价格。

此外,这里还存在一个逆向选择。拥有最好模型、客户需求最强、定价权最稳的平台,通常没有动力发行长期、可转让的推理权。它们更希望保留客户差别定价、未使用 credits 的收入和随时调整价格的能力。最需要提前出售长期服务权的,往往是需要融资和拉新、但未来竞争力尚未被证明的平台。

产能激励

产能激励解决的是推理网络早期的供给组织问题。节点需要提前配置 GPU 和模型,也要承担运维成本。需求侧还没有稳定形成时,节点没有足够动力提前上线,网络代币排放可以给供给侧一段收入保障,让网络先获得可用产能。

长期能不能成立还是要看外部客户付费能否逐步覆盖节点收入。协议可以验证一次推理任务确实被执行,也可以验证节点使用了指定模型,但计算发生本身不会产生经济价值。代币排放可以买到一段时间的供给,客户需求仍然需要真实订单来证明。

更合理的激励机制可能会逐渐和真实收入绑定。客户先用稳定币支付任务费用,节点完成推理并通过验证后获得收入,协议再根据外部收入提供额外奖励,并随着网络成熟逐步降低补贴。这样可以让排放承担冷启动成本,同时给市场一个更清楚的信号:节点收入中有多少来自客户,有多少仍然来自资本补贴。长期看,产能激励真正需要完成的是从用代币购买供给走向用客户收入养活供给,这个转换发生以后,网络才开始拥有独立于代币市场周期的经济基础。

单体模型收益权

模型收益权最接近前文所说的 crack spread:

模型部署剩余利润 = API 收入 − GPU 成本 − 网络、存储和工程成本 − 获客与补贴

很多 Model Token 给持有人的主要是回购和质押激励,未必对应一项可以依法主张的收入权。API 收入与 Token 价值之间如果缺少清晰的合同关系,估值就很难形成稳定锚点。

模型寿命又进一步放大了这个问题。模型更新速度很快,一项资产刚完成融资和部署,底层模型可能已经被新的替代品追上。单一模型因此很难支撑一项长期金融资产。

更可能的发展方向,是把底层单位逐渐扩展到 workload strategy。比如一个 coding inference strategy 可以持续切换底层模型,根据质量和成本调整路由。这样持有人承接的是一套持续经营的推理策略,资产寿命跟着客户需求和工作负载走。

另外,如果这类产品以后要进入机构市场,还需要明确的法律实体、经审计的 API 收入和清晰的现金流 waterfall。缺少这些基础,Model Token 的估值仍会高度依赖未来使用量和发行方的回购政策。

4.5.3 Router 先于 Token 期货提供需求侧风险管理

Router 是推理金融化里被低估的一层。

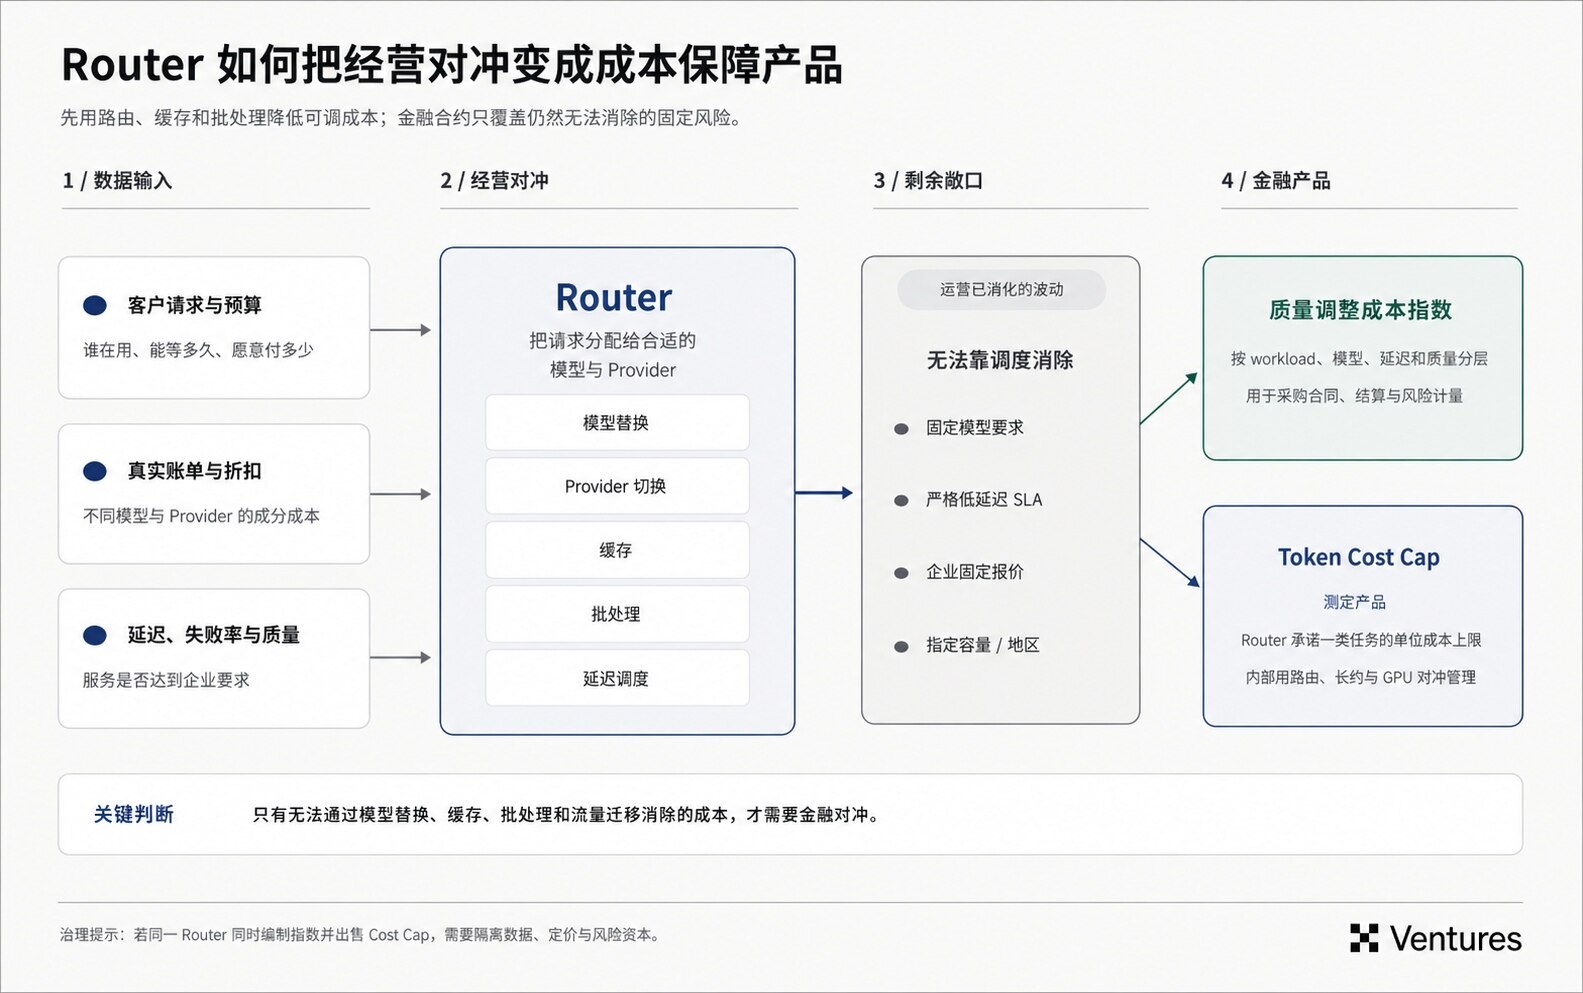
企业最终关心的是一项任务要花多少钱。具体用了哪个模型,在很多场景下只是实现路径。Router 可以持续比较不同模型和 Provider,在价格变化时重新分配流量。底层服务原本高度异质,经过 Router 调度以后,替代性会逐渐提高。

这会直接影响需求侧衍生品的规模。很多成本波动可以先通过模型切换和软件优化消化。剩下无法通过这些方式处理的敞口,才更需要金融工具介入。

Router 还有一项很重要的数据优势:它能看到真实账单。公开 API 官价很难代表企业实际采购成本,Router 能看到客户到底支付了多少,也知道这笔价格对应什么样的服务质量。订单积累以后,这些数据有机会形成质量调整后的 workload cost index。

再往前一步,Router 可以直接向企业提供成本上限。比如企业提前锁定未来三个月 coding workload 的预算,Router 在后台管理模型选择和容量采购,需要时再通过 GPU 衍生品处理剩余风险。客户最终获得的是预算确定性,也不需要自己管理模型篮子、期货头寸和基差。这种产品可能比通用 Token 期货更符合企业采购习惯。Router 可以把底层复杂度留在内部,再给客户一个更稳定和可预测的价格。

Token 本身暂时没有形成统一标准,但Router 却可以围绕某种明确的工作负载持续寻找替代供给。交易积累到一定规模以后,workload 本身就可能成为新的价格单位。

如果这条路径成立,Router 会逐渐从流量分配工具延伸到采购和风险管理。它长期最有价值的资产也会越来越清楚:真实订单、真实成交价格,以及在不同模型之间管理成本和质量的能力。 workload 的价格标准很可能先在这一层形成,再进入指数和衍生品市场。

4.5.4 Crypto 的窗口在标准形成之前

一项权利还没有统一规格的时候,传统金融处理起来成本很高。合同金额较小,结构较碎,链上则可以更快实验新的产权形式。未来 Agent 如果开始直接持有和执行服务合同,这类基础设施的价值还会进一步提高。

当某类资产形成成熟合同以后,大额资金会逐渐进入银行和机构市场。Senior GPU 信贷已经能看到这个方向。标准化期货成熟以后,交易所和机构做市商也会进入。链上协议在这个窗口期更应积累真实订单流 (客户和交易数据) ,其合同标准和履约数据也会逐渐形成壁垒。

今天已经出现的产品,大致对应风险单位逐步标准化的不同阶段:

最早的产品仍然高度依赖某一家公司的信用。随着合同逐渐允许服务替换,发行方风险会下降。等市场能够稳定定义一篮子质量相近的 workload,需求侧指数才有机会形成。期货和期权需要建立在这类稳定风险单位之上。

Agent 可能进一步扩大链上合同的使用场景。如果未来软件开始自主购买推理服务,今天一份企业 API 合同会被拆成大量机器实时执行的采购决策。届时服务权持有,预算约束,履约验证等都会进入金融基础设施的设计范围。

推理层金融化最终要解决的是把高度定制化的 AI 服务逐渐变成资本市场能够理解和定价的权利。早期市场的定价权将依赖于谁率先定义这些权利。

五、总结

Timing/Why Now?

2026 年 CME、ICE 等传统金融机构开始密集进入算力定价和衍生品市场,市场基础设施已经开始搭建。相比交易所宣布了什么产品,我们更关注两个方向变化的节奏。

第一,债务正在更深地进入 AI 基础设施。 当 GPU 和数据中心更多依赖外部融资,租金波动就会直接影响 DSCR、LTV 和再融资条件。放贷方也有更强的动力把价格风险写进 covenant,要求运营商提前锁定一部分未来现金流。CoreWeave 的融资路径已经展示了合同覆盖率如何影响信用定价;如果类似融资结构继续扩散,私人信贷和银行很可能成为算力套保的重要推动力量。

第二,越来越多算力需求开始出现在公开采购市场。 开源模型降低了企业自行部署模型的门槛,第三方云、Neocloud 和推理平台承接的 workload 随之增加。公开市场承担的边际需求越多,GPU 租金越容易形成持续的价格发现,也会有更多企业直接暴露在租金波动下。

市场仍然偏早。GPU 迭代快,地区、网络、集群和合同期限又高度非标,早期交易大概率仍会集中在 OTC,由 Dealer 先承接客户需求和 basis。值得观察的 adoption signal,是产业客户有没有开始持续、重复地套保。

永续合约还是固定到期期货,谁更容易找到 PMF?

产业客户的风险通常有明确期限。半年训练项目、一年容量合同、数年 GPU 贷款,都需要一个对应期限的价格。固定到期期货在这方面更贴近企业风险管理,也更容易通过 EFP 与具体型号、地区和 SLA 的物理合同连接。

因此,永续合约更适合近端价格发现和交易流动性,固定到期期货更适合企业套保、期限价格和物理履约。

哪一层最可能先捕获商业价值?

短期内我们认为掌握物理订单流的 Broker / Dealer,以及控制推理订单流和调度的中游平台会更快地捕获商业价值。当前市场仍然经常为“有没有算力容量”支付很高的溢价,抢到卡带来的价值目前仍然远远高于优化几十个 BP 的套保成本。谁知道哪里有空卡、谁正在抢容量,又愿意用自己的 balance sheet 接单,谁就有机会同时赚到撮合费、bid-ask spread 和 basis premium。

随着市场交易逐渐标准化,价格指数的价值会越来越高一旦某个 benchmark 被大量合同反复引用,迁移成本和网络效应都会迅速提高。

再往后,标准合约和产业套保规模足够大以后,交易所才会充分吃到清算、保证金和流动性网络带来的规模效应。

AI 算力金融化:开源模型正在把算力推向资本市场(上)

本文为 OKX Ventures 出品的深度研报。由于篇幅较长,分为上下两篇发布:上篇聚焦算力资产化、风险敞口与衍生品定价逻辑;下篇将重点分析算力金融基础设施、推理资产化机会及行业趋势。本篇为上篇。

引言:算力的资产化与风险敞口

AI 基础设施正在进入资本密集型扩张阶段,算力的经济属性也随之改变。过去企业更多把算力视为按需采购的 IT 成本;现在,GPU、数据中心容量和多年期采购合同越来越多地进入资产负债表,算力开始具备资本资产的特征:前期投入大、资金回收需要几年,未来收入和设备价值又会持续受到供需和技术迭代影响。

GPU 采购和数据中心建设也越来越依赖债务资金。今天的 GPU 信贷已经可以依靠设备抵押和长期客户合同完成融资,但市场仍缺少公开、标准化的 GPU-hour 远期价格和对冲工具。债务需要按既定节奏偿还,而几年后这批 GPU 能收多少租金、还能值多少钱,都取决于届时的市场。杠杆越高,这种价格不确定性对偿债和再融资的影响就越大。

一、背景:算力市场资本结构

1.1 算力扩张开始进入杠杆阶段

过去几年,AI 基础设施最值得关注的变化之一,是资本开支开始快于企业内部现金流扩张。2020–2023 年,Top 5 云厂商的 AI 相关 CapEx 占经营现金流的比例大致仍在 20%–30%,到 2025 年已经接近 94%。进入 2026 年,Top 5 云厂商已确认的 CapEx 规模合计超过 7000 亿美元。

这些公司仍然拥有很强的现金创造能力,但当基础设施建设长期以数千亿美元规模扩张时,债务资本自然会承担更大的角色。算力资产开始形成一套独立的融资逻辑。

GPU、服务器和数据中心需要在收入发生之前投入资金,而 Neocloud 等算力运营商通常没有 Hyperscaler 那样成熟的主体信用。放贷方因此逐渐把融资判断落到项目本身:未来现金流是否足够稳定,能否覆盖债务本息,违约以后又能回收多少资产价值。

Take or Pay 长约是这套结构能够成立的关键。客户即使没有完全使用已经预订的容量,也需要按照合同支付约定费用。对于运营商,这相当于提前锁定一部分未来收入;对于贷款人,它把高度不确定的 GPU 利用率,转换成了一条更容易预测的合同现金流。

CoreWeave 是这套模式最典型的案例 (其超过 98%的收入来自 Take or Pay 条款合同)。随着投资级客户的多年期合同占比提高,其融资越来越依赖承购方信用和合同覆盖率。Nebius、IREN 等拥有大型客户长约的运营商随后也开始采用类似结构。

这改变了 GPU 信贷的风险排序。贷款人首先判断看合同现金流能否覆盖债务,最后评估违约以后 GPU 能回收多少。GPU 数量决定抵押物规模,长期订单进一步决定这批资产能够获得什么样的融资条件。

1.2 现金流被锁定后,剩下的是资产价格风险

Take or Pay 提高了偿债现金流的可见性,GPU 本身的经济价值仍然会持续变化。几年以后,这批设备还能产生多少收入、值多少钱,依然是留在资产负债表上的风险。

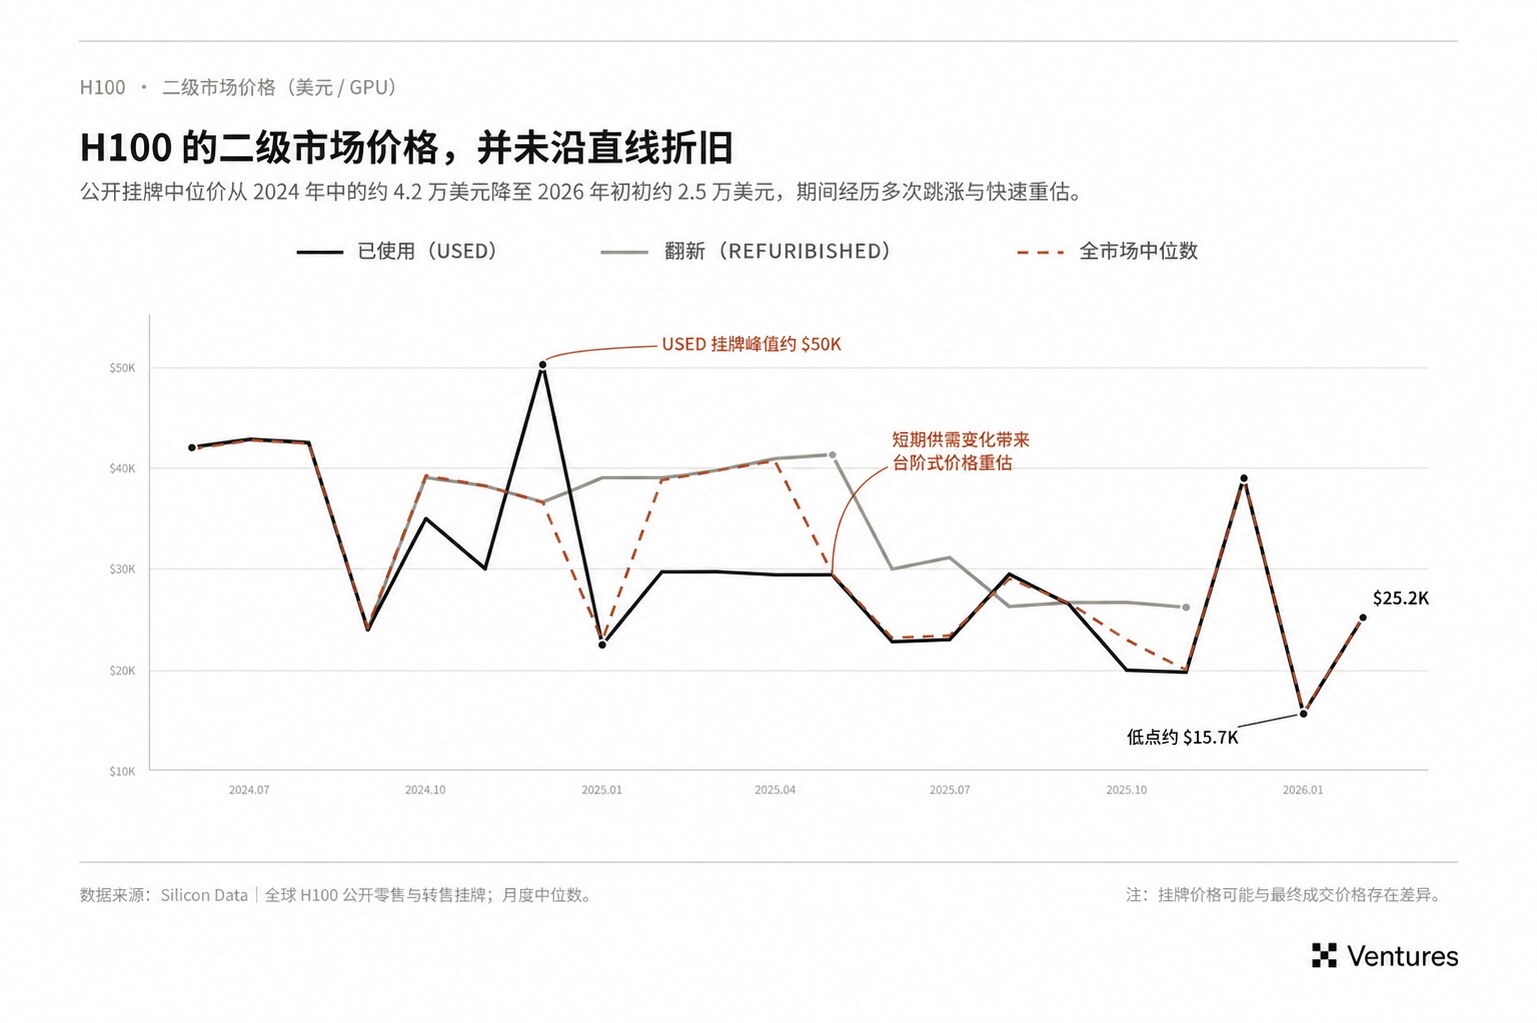
GPU 同时具有生产设备和技术产品两种属性。它能够持续产生租金,却又处于极快的技术迭代周期。新一代芯片推出以后,上一代设备受到的影响会逐渐反映在租金、利用率、续约价格和二手市场价值上。

因此,GPU 的会计折旧和经济折旧很难完全一致。会计可以按照固定年限摊销设备成本,市场每天都在重新判断一张 GPU 还能生产多少具有竞争力的算力。对于贷款人,核心变量最终会落到剩余贷款期限内的现金流,以及违约时能够回收多少价值。(围绕大型云厂商的数据中心资产折旧政策,市场已经出现质疑

这也解释了为什么当前 GPU 信贷可以在租金下跌时暂时保持稳定。只要承购客户继续履约,现货价格变化未必立刻影响当期偿债;风险更多会集中在合同续约、再融资和违约处置几个节点。到了这些时点,GPU 的市场租金和残值会重新决定贷款的安全垫。

如果租金和设备价值下降得比贷款本金摊还更快,LTV 会重新上升,贷款的安全垫随之收窄。长期合同可以把风险向后推,却无法锁定设备整个生命周期内的经济价值。

当前算力信贷结构的缺口也因此很清楚:合同锁住了部分客户付款,GPU 的市场价格仍然浮动。

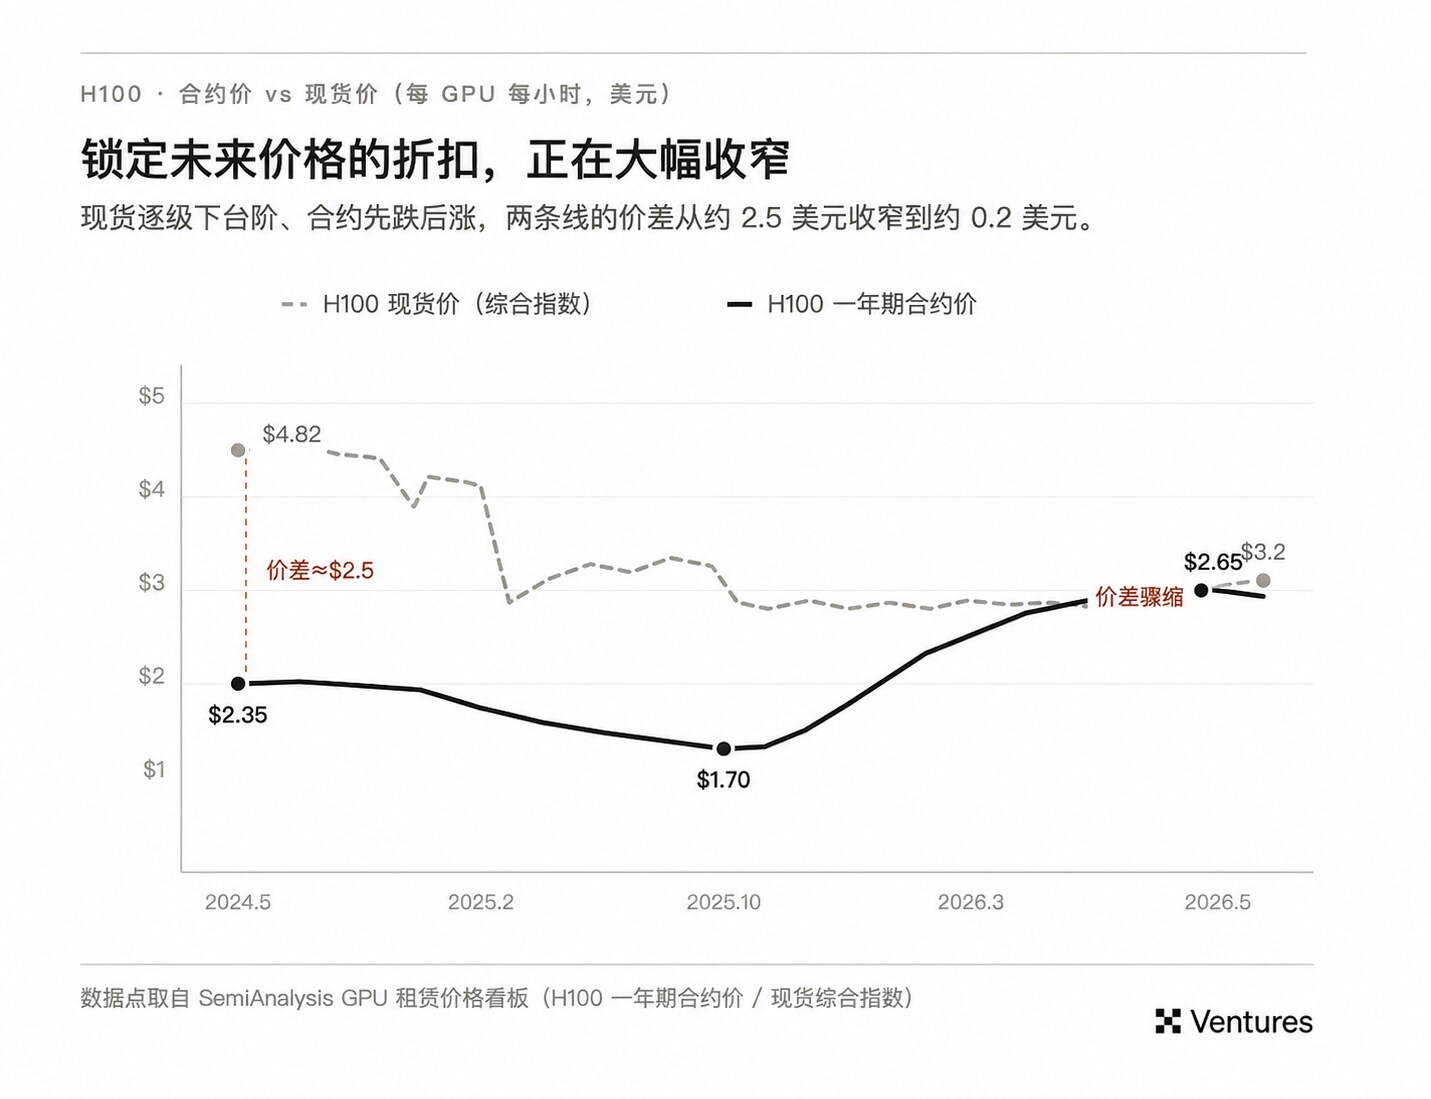
市场目前主要依靠多年期容量合同提前锁价。早期 H100 一年期合同相对现货存在明显折价,而随着现货价格下行、远期合同价格回升,两者价差已经大幅收窄。供给改善和合同条款变化都会影响这一结果,但它同时反映出一个更基础的问题:在缺少标准化远期、期货和掉期工具的情况下,产业参与者只能让长期实体合同同时承担采购和价格管理两种功能。

长约可以完成单个交易双方之间的风险分配;当市场需要持续形成公开价格、跨机构转移风险时,就需要进一步的标准化金融工具。 随着越来越多 GPU 资产由债务资本支撑,这一需求会越来越明显。

二、算力市场真正需要交易的是什么?

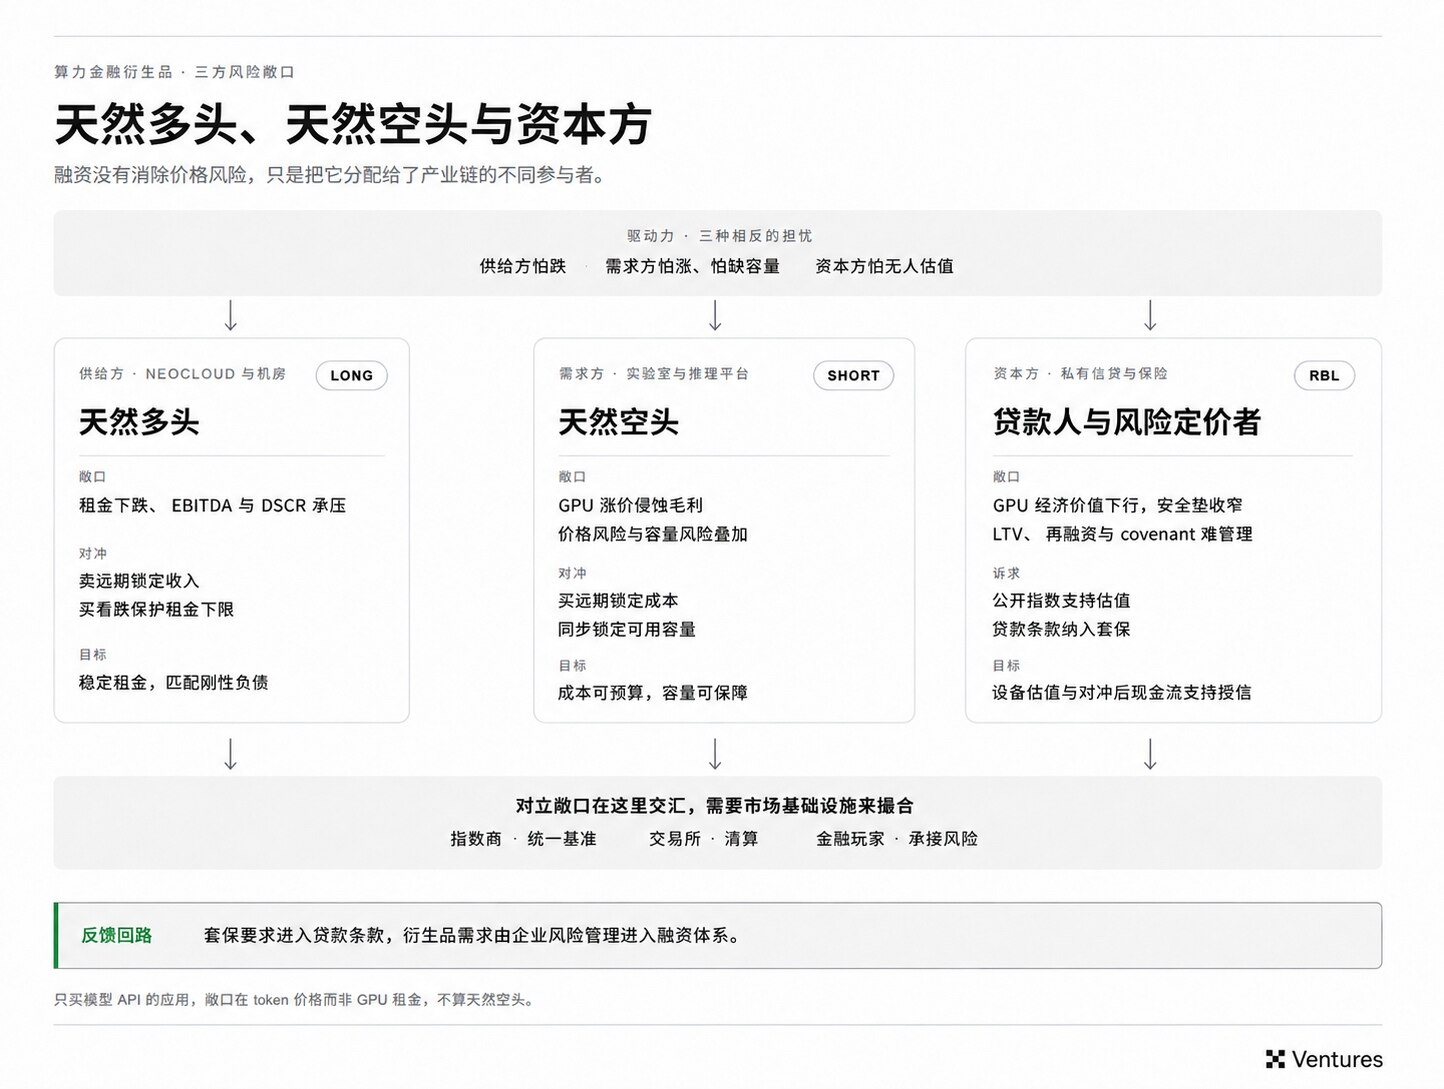
算力一旦进入资本结构,价格波动就开始有了明确的承担方。Neocloud 持有租金下跌风险,AI 公司持有采购成本上涨风险,债权人持有残值和再融资风险。衍生品市场往往就是从这些资产负债表无法自行消化的风险开始真正形成。

2.1 三类参与者与风险敞口

算力价格波动最终会落到三类资产负债表上。Neocloud 前期锁定 GPU、机房和融资成本,未来租金仍会重新定价;长约覆盖不足时,租金下跌会很快压缩 EBITDA 和 DSCR,因此最有动力卖出远期、提前锁定收入。AI 实验室和推理平台处在另一侧,GPU 涨价会直接侵蚀毛利,而且市场紧缺时价格和容量风险往往同时出现,因此它们需要同时锁定成本和可用容量。贷款人更关心贷款余额与 GPU 经济价值之间还剩多少安全垫,缺少公开指数和远期曲线,LTV、再融资和 covenant 都很难动态管理。随着套保要求逐渐进入贷款条款,算力衍生品的需求也会从企业主动管理风险,进一步进入融资体系。

2.2 潜在市场规模:哪些风险敞口会进入衍生品市场

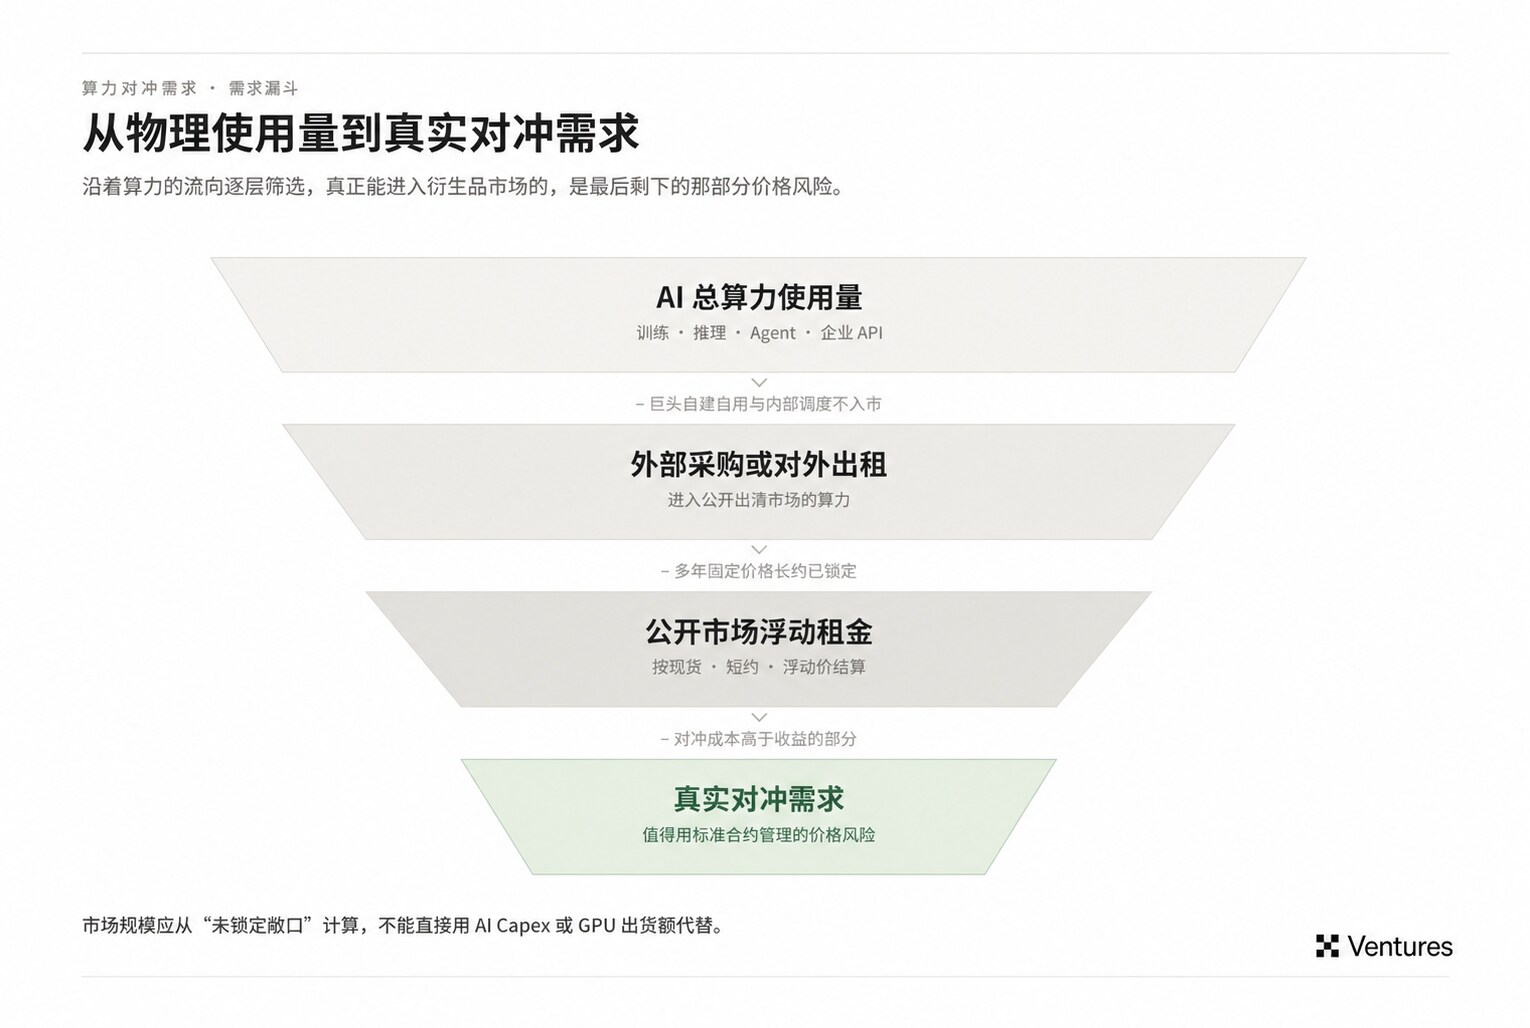
如果直接用全球 GPU 出货量、数据中心 CapEx 或 AI 基础设施规模估算算力衍生品 TAM,结果很容易高出一个数量级。

真正能够进入衍生品市场的,是仍然暴露在市场价格下、又没有被其他方式吸收掉的那部分风险。

Hyperscaler 自建并内部使用的 GPU,很大一部分风险留在自己的资产负债表里;已经签下多年固定价格合同的容量,价格风险也提前在双边合同中完成了分配。它们都有经济风险,但未必需要每天进入市场交易。

因此,从全球算力需求到真正的衍生品 TAM,中间至少要经过几层过滤:

这也是为什么未来算力衍生品市场的大小,很可能和 merchant compute 的占比关系更大,而不是和全球 GPU 装机量简单线性增长。

过去大量先进模型运行在少数大型实验室和 Hyperscaler 内部,算力采购同样高度内部化。随着开源模型性能提升,越来越多企业可以自行部署,或者把 workload 交给第三方 Neocloud 和推理平台。原本封闭在几个大资产负债表里的算力需求,会逐渐转化成公开市场上的采购订单。这也解释了为什么开源模型的发展值得关注:

第一,更多算力开始形成真实成交价格。 没有足够多的外部交易,指数很难形成,远期曲线更无从谈起。

第二,需求冲击会更快传导到现货市场。 一个热门模型发布以后,如果大量企业同时增加部署,新增需求会直接冲击第三方 GPU 容量,价格和可用率会快速变化。公开市场承担的边际需求越多,租金波动越有可能成为企业真正需要管理的 P&L 风险。

所以开源模型对算力金融化真正重要的地方,在于它可能提高市场化采购的比例。算力只有经过足够多的外部交易,才会逐渐形成一个值得被指数化、远期化和金融化的价格。最终决定算力衍生品市场规模的变量包括 1) 多少算力进入公开市场,2) 多少价格保持浮动,以及 3) 其中多少风险无法继续留在原来的资产负债表上。

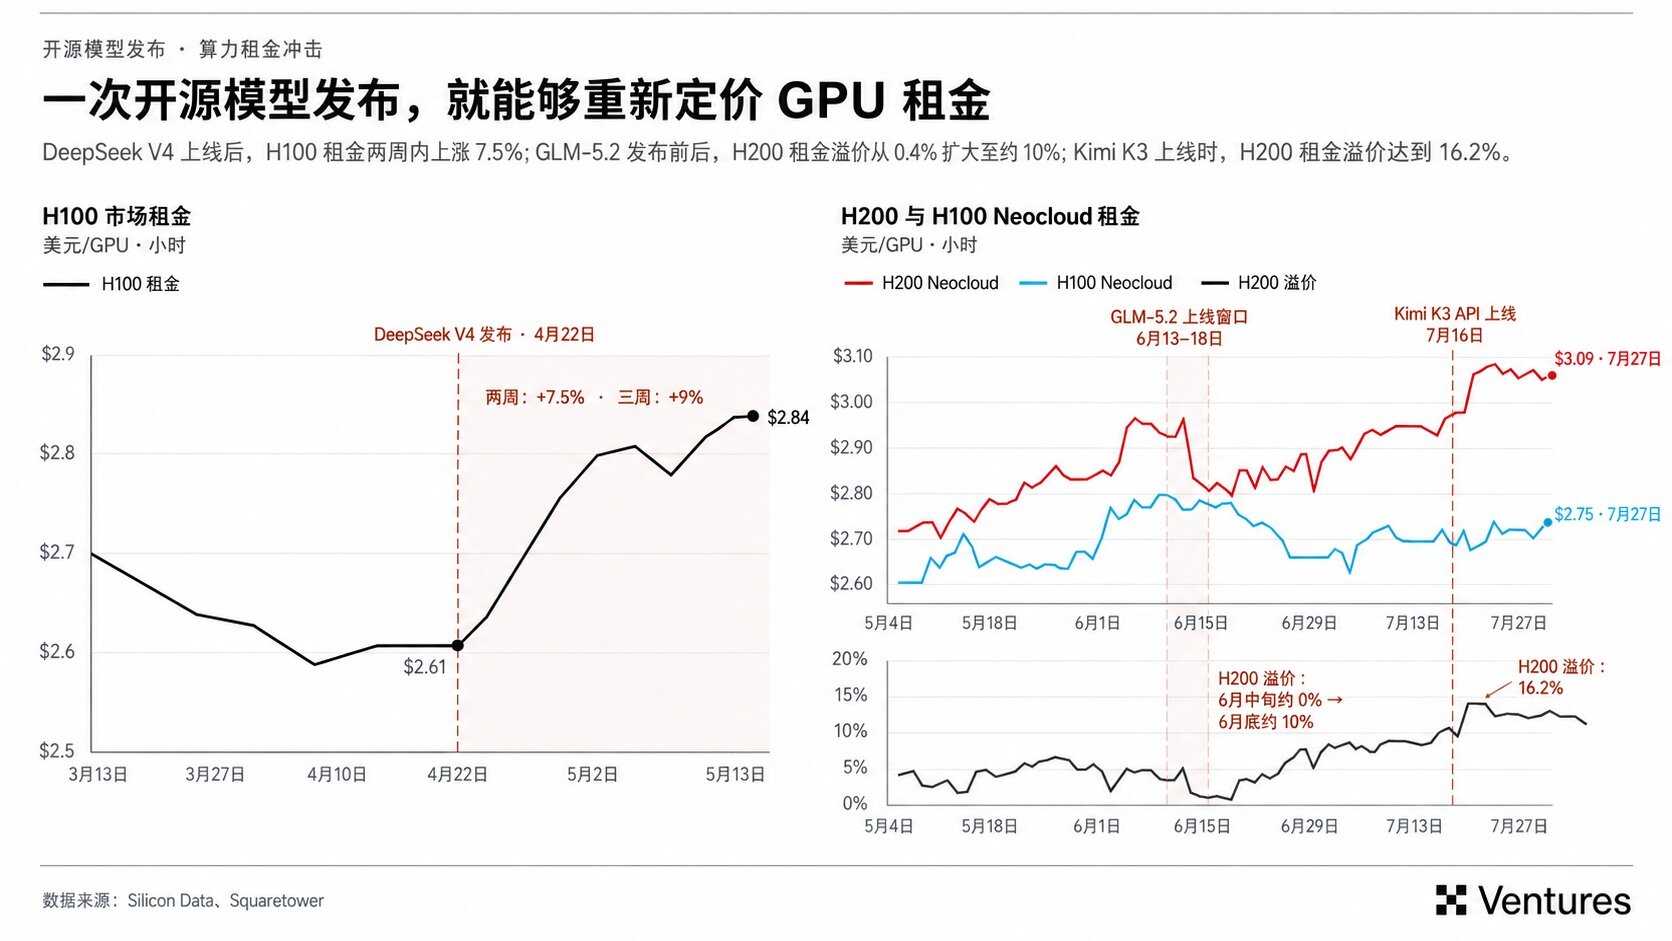
DeepSeek V4 发布后,H100 租金在两周内上涨约 7.5%;Kimi K3 和 GLM 5.2 上线前后,H100、H200 租金也出现类似的走强趋势。热门开源模型会在短时间内带来大量部署和推理需求,当这些新增负载主要由 Neocloud 和第三方推理平台承接时,市场往往先出现可用率下降、排队和配额收紧,随后反映到按需租金。

三、 产品与定价:如何给未来算力定价?

算力远期的难点在于,市场还没有形成一条足够可信的期限价格曲线。

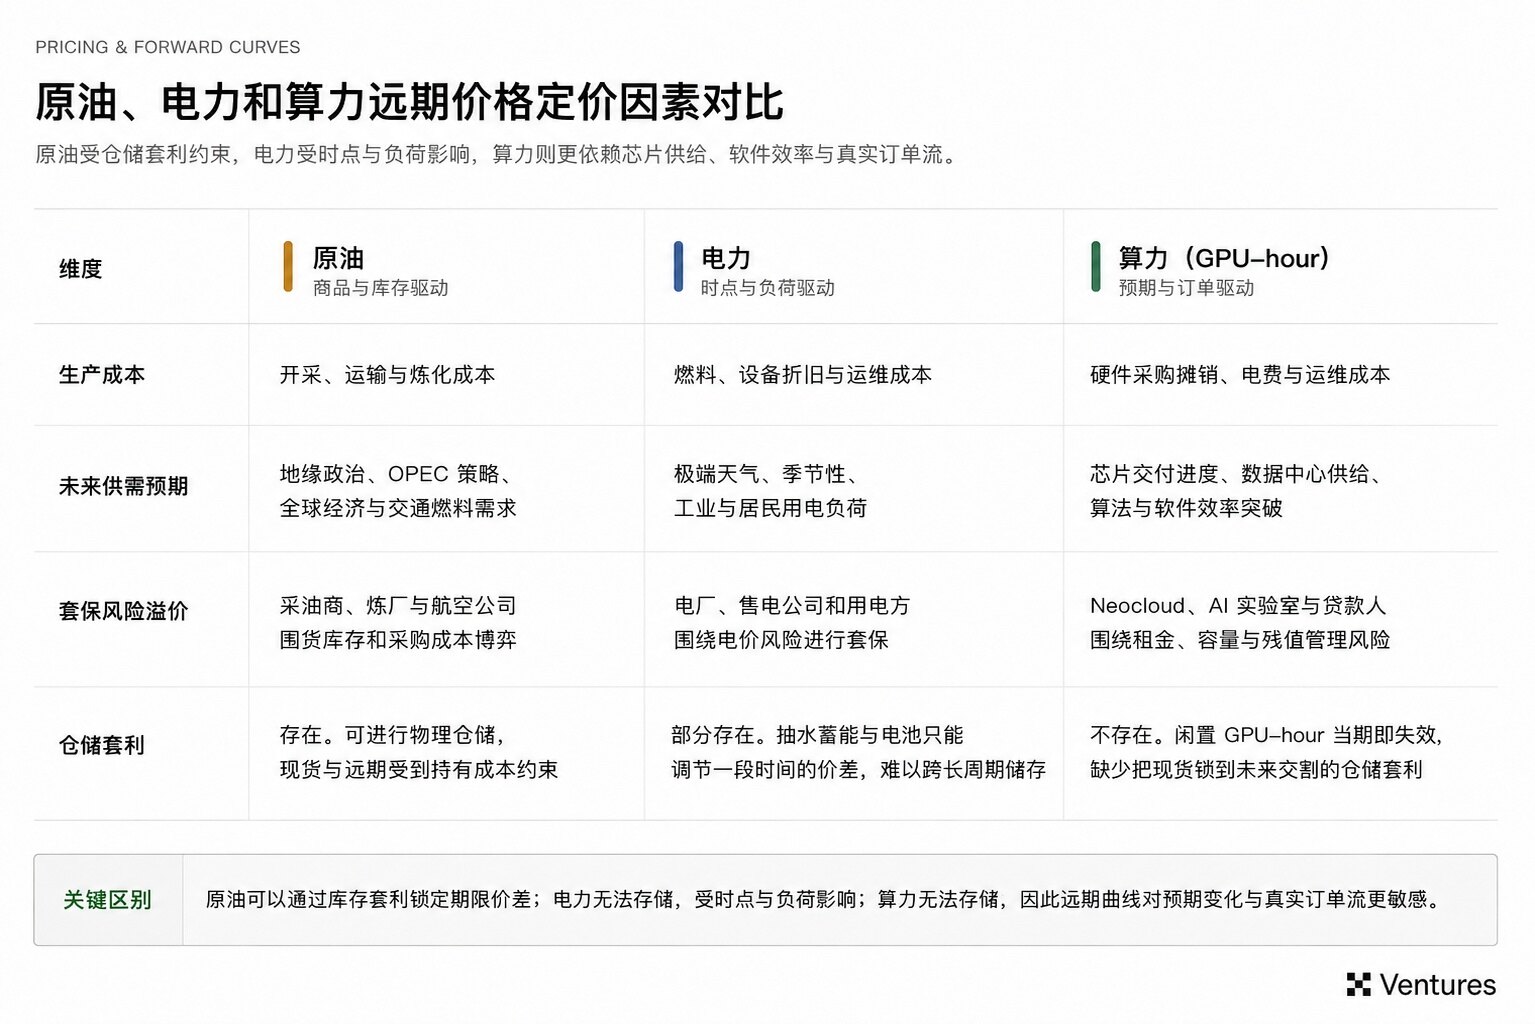
GPU-hour 无法储存。今天闲置的一小时 H100,过了这个时间窗口就永久消失,也无法在现货便宜时提前买入、留到半年以后交割。传统商品依靠库存套利建立起来的现货—远期约束,在算力市场里天然弱很多。

这意味着六个月后的 GPU 应该以什么价格成交,会更依赖届时的芯片交付、机房和电力供给、模型效率以及真实订单强度。硬件延期可以迅速收紧未来容量,软件优化又可能在不增加 GPU 数量的情况下释放大量有效算力。一条算力远期曲线同时包含了市场对硬件供给、能源约束和算法进步的判断。

3.1 没有库存套利,远期价格更依赖预期和订单流

原油市场的期限结构有比较稳定的仓储套利约束。当远期价格明显高于现货价格加融资和仓储成本时,交易者可以直接买入现货、持有库存并卖出远期,价差因此很难长期脱离持有成本。

算力缺少 cash and carry 这层套利约束,现货价格对远期曲线的约束因此更弱。

未来价格因此会对边际信息非常敏感。Blackwell 延迟交付、数据中心送电推迟,会减少预期供给;模型蒸馏、推理优化或者新一代芯片提高单位计算效率,又会增加全网有效算力。很多变化都可能在几个月内重新改写远期供需。

这也提高了真实订单流的价值。公开现货报价只能告诉市场今天发生了什么,长期容量订单则能更早暴露未来供需。一家持续撮合 Neocloud 和 AI Lab 的 Broker 或 Dealer,能够看到哪些机房开始出现空余容量、哪些买家愿意为半年后的 GPU 支付溢价。这类信息最终会直接进入远期报价。

因此,算力指数的价值,在于把高度分散的非标报价压缩成一套可以被合同、信贷和衍生品共同引用的价格基准。如果某套指数能够持续进入长期容量合同、贷款估值、OTC 结算和期货交割,它就会逐渐成为整个市场共同使用的定价锚。后面指数商和 Dealer 能否建立壁垒,很大程度上取决于它们离真实成交和未来订单有多近。

3.2 GPU-hour 和 AI Token 的金融化节奏不会同步

AI 产业链里实际存在两层价格。上游卖 GPU capacity,中游推理平台把 GPU-hours 转换成模型调用,再向下游出售 AI Token、API 或具体 workload。

对推理平台而言,经营利润同时依赖两端。GPU 租金上涨会抬高输入成本,AI Token 售价下降又会压低收入。如果两端都形成可交易价格,推理平台理论上可以锁定一段 compute to intelligence spread,这和能源市场里炼油商管理 crack spread 的逻辑很接近。

不过, GPU-hour 和 AI Token 目前距离标准化的程度差很多。

GPU 虽然也有型号、地区、互联方式、集群规模和 SLA 的差异,至少可以围绕某一代芯片、交付期限和区域逐步定义标准规格。一张 H100 或 H200 在技术属性上仍然具有相对明确的边界。

而 Token 更缺少稳定的经济单位。单纯按 Token 数量结算,很难把不同模型和不同服务质量放进同一份金融合约。同样一百万个 Token,可以来自完全不同能力的模型,也可能对应完全不同的延迟、吞吐和稳定性。企业大客户的实际采购价格还经常低于公开 API 报价,因此挂牌价格本身也很难直接作为金融结算基准。

此外,技术通缩进一步放大了 AI Token 期限定价难度。模型架构、推理框架和硬件效率持续提高,同等质量任务所需的计算成本可能在很短时间里明显下降。期限一旦拉长,市场需要预测的已经不只是 Token 供需,还包括未来一单位“智能能力”究竟需要多少 Token 和多少 GPU。

由此,需求侧的标准化未必会直接从 Token futures 开始。更可能先出现的是模型篮子、Router 和 workload pricing:把一项 coding、search 或其他任务定义成相对稳定的服务单位,再由底层系统动态选择模型和 Provider。等这类 workload 有了足够多的真实成交,市场才有条件进一步形成指数和衍生品。

GPU-hour 更接近基础商品,workload 更接近最终经济需求。两者之间的标准化过程,会决定算力金融市场最终交易标的。

Exit mobile version