DeepSeek的十万亿美元之路:用开源撬动万亿硬件生态

原文标题:DeepSeek’s 10 trillion USD grand strategy

原文作者:@bookwormengr

原文编译:Peggy,BlockBeats

编者按:过去一年,围绕 DeepSeek 的讨论大多集中在模型性能、开源策略和价格战上。但如果只从「卖不卖订阅」「有没有多模态」「能不能做 coding agent」来理解 DeepSeek,可能低估了它真正想改变的东西。

这篇文章提出了一个更激进的判断:DeepSeek 的目标未必是短期通过应用层变现,而是通过一系列底层架构创新,重塑 AI 训练与推理的成本结构,并间接推动一个新的硬件生态形成。从 MoE、MLA 到 DSA、CSA、mHC、Engram,再到 Dual Path 和 TileLang,DeepSeek 的技术路线始终围绕一个核心问题展开:在 HBM、先进制程、封装和 CUDA 生态都受限的情况下,如何用更少的高端算力跑出更强的模型。

文章最值得关注的,不是「DeepSeek 是否能靠 API 或订阅赚到几亿美元」,而是它是否正在把模型能力、内存体系和国产硬件生态绑定到一起。KV Cache 压缩降低了对 HBM 的依赖,NAND 和 SSD 可以承接长时间缓存,LPDDR 可以用于权重流式加载和 Engram 存储,TileLang 则试图削弱 CUDA 护城河。这些创新如果持续扩散,受益者就不只是 DeepSeek 本身,还包括存储、ASIC、GPU、网络芯片以及整个 AI 基础设施链条。

当然,文中关于「10 万亿美元产业生态」和「1 万亿美元估值」的判断,仍带有较强推演色彩。但它提供了一条理解 DeepSeek 的重要路径:开源并不一定意味着放弃商业化,低价也不一定只是补贴市场。对 DeepSeek 来说,真正的生意可能不在应用层,而在帮助更多硬件变得可用、让更低成本的 AI 供给成为可能。换句话说,它卖的未必是模型本身,而是下一代 AI 基础设施的可行性。

以下为原文:

你有没有想过,DeepSeek 到底要怎么赚钱,而且可能赚很多钱?

它没有像 GLM、MoonShot 和 MiniMax 那样推出有竞争力的编程订阅方案;也没有多模态、音频、视频模型。到目前为止,它甚至还没有自己的 harness,也就是用于模型调用、工具接入和任务执行的外层运行框架——虽然他们最近已经开始招聘相关岗位,准备搭建这一体系。

与此同时,DeepSeek 似乎还长期坚定地站在开源一边,甚至很乐意公开分享自己的「秘诀」。这难道不是疯狂吗?不是在白白烧钱吗?那些准备向它投资 100 亿美元的投资人,难道是在把钱扔进下水道吗?

我个人认为,答案恰恰相反。

接下来,我会基于 DeepSeek 迄今为止已经做过的事情,提出一些观察,并分析它似乎正在遵循的一套战略。DeepSeek CEO 梁文锋的目标,可能远不止眼前的模型竞争。他瞄准的或许是一个更大的奖项:DeepSeek 有机会冲击 1 万亿美元估值,同时推动一个规模达 10 万亿美元的新产业形成。
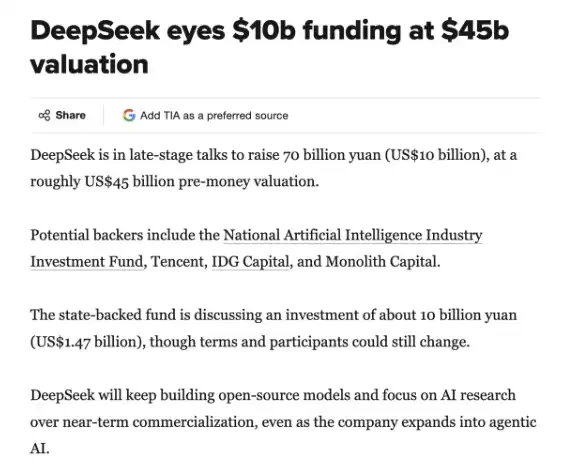
TechInAsia 关于 DeepSeek 最新一轮融资的报道

重访 DeepSeek 的「英雄之旅」

DeepSeek 一直在逆风而行。它没有选择不断推出稍微更强一点的模型,然后急于把它们包装成可直接变现的应用,比如编程订阅方案。2025 年 1 月 27 日,我曾发过一条传播很广的推文,讲述我眼中 DeepSeek 的「英雄之旅」。如今,这个故事变得更加有趣了。

当其他人还在尝试构建密集模型时,DeepSeek 选择了更难训练的专家混合模型(Mixture of Experts,MoE)。

他们采用「第一性原理」的方法,发明了新的 GRPO 算法,用来替代当时主流但实现成本更高的 PPO 强化学习算法。

他们发现,基于可验证奖励的强化学习(Reinforcement Learning from Verified Rewards,RLVR),是提升模型推理能力的关键策略。

他们还通过「多 Token 预测」(Multi Token Prediction)提出了一种简单的推测解码策略,同时也让训练信号变得更加密集。

他们完善了「零气泡」(ZERO bubble)流水线,以提高有限 GPU 资源的利用效率。

他们发布了专家负载均衡器,使所有人都能更容易地部署 MoE 模型。尤其是通过「宽专家并行」(Wide Expert Parallel)策略,模型可以以更大的 batch 进行服务,从而大幅降低推理成本。

他们发明了 MLA、DSA、CSA、HCA 等机制,用于减少 KV Cache 的需求,并让随着上下文长度增长而增加的计算需求尽可能保持接近恒定。

他们发明了 Engram,用内存换取计算效率。

他们还发明了 mHC,使模型规模扩大时依然能够实现稳定训练。类似的例子还有很多。

在「英雄之旅」这一最普遍的叙事结构中,英雄从来不会一开始就决定自己的旅程究竟通向哪里。他是在一路学习中,逐渐发现自己真正伟大的使命,并在重重阻碍之下完成它。他会遇到许多质疑者,但他选择无视他们。他也会遇到许多恶意行动者。他有明显的缺陷或短板,但最终会克服这些问题,完成自己的使命。他面对看似无法跨越的挑战,却能找到结盟的方法,并学会如何明智地使用有限而珍贵的资源。正是这一点,让观众愿意为英雄加油。这也是 DeepSeek 赢得追随者、全球尊重以及反对者的原因。

正如我接下来会详细说明的,DeepSeek 已经在这条路上走了很久,并且逐渐发现了自己的终极命运:它的目标不是出售编程订阅方案,而是推动一个规模达 10 万亿美元的中国 AI 硬件生态,并让自身实现 1 万亿美元估值。在这个过程中,它也将为西方硬件生态中的许多新进入者创造机会。
先从一些有趣的 KV Cache 计算开始

请看 @SemiAnalysis_ 最近这条很及时的推文:
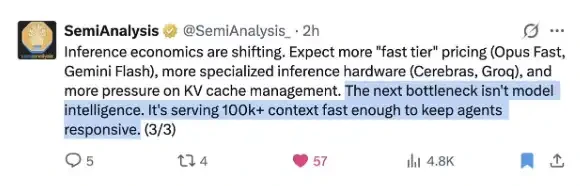
DeepSeek 已经比任何人都更好地解决了这个问题!

我们先来做一点有趣的 KV Cache 计算。别担心,就算你不喜欢数学也没关系。我们会使用最近发布的 KV Cache 计算器,来看看 DeepSeek V4 Pro 能带来多少 KV Cache 节省,并将它与最新的 GLM 和 Qwen 模型进行对比。

这里我以 100 万上下文长度进行计算,假设 KV 精度为 8 bit,索引器精度为 16 bit。你也可以自己打开这个计算器试一试:https://kvcache.ai/tools/kv-cache-calculator/
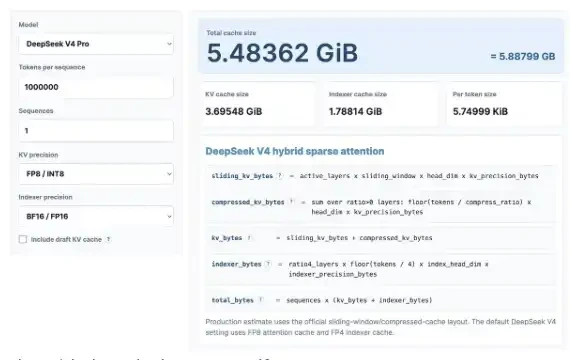
你也可以自己打开计算器试试看!

在 100 万上下文长度下:

·DeepSeek V4 只需要 5.48GB HBM;

·GLM-5 需要 60GB HBM;

·Qwen3-235B-A22B 则需要高达 89GB HBM。

要注意的是:

·DeepSeek 是一个 1.6 万亿参数模型;

·GLM-5 大约是 7000 亿参数,并且已经采用了 DeepSeek 的 MLA 和 DSA,不过还没有使用最新的压缩注意力机制;

·Qwen3-235B-A22B 大约是 2350 亿参数,采用的是 GQA 注意力机制。

DeepSeek 在缓解内存压力方面,已经做出了基础性贡献。如果这类创新被广泛采用,将大幅降低长周期 Agent 的运行成本,并解锁下一批新的应用场景。
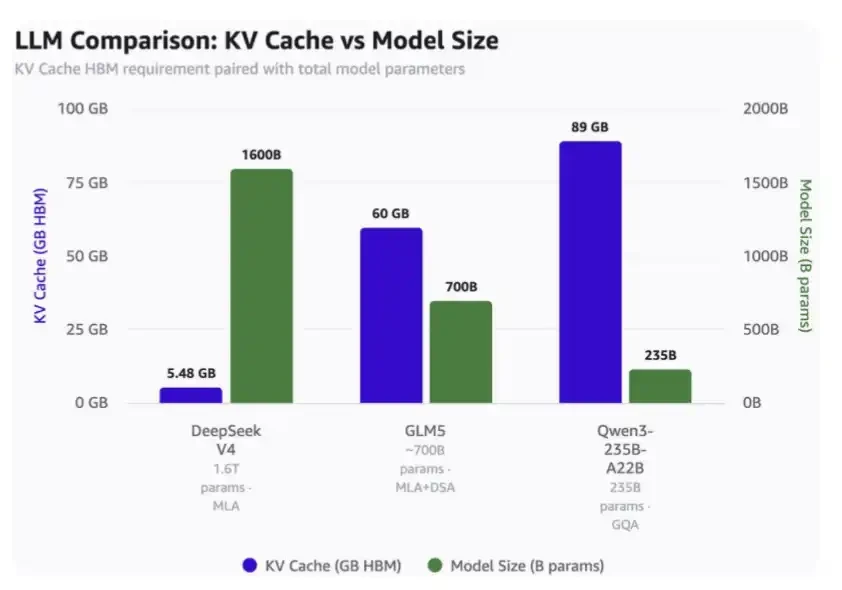
100 万 Token 上下文与模型规模下的 KV Cache 占用对比

「疯狂」背后的方法论

KV Cache 体积之所以能做到这么小,同时又不牺牲模型质量,正是 DeepSeek 能够以极低价格提供长时间缓存的原因——其价格甚至不到 Sonnet 4.6 缓存命中价格的 3%,而且 DeepSeek 可以将缓存保留数小时。

对于长周期任务来说,较小的 KV Cache 意味着可以更经济地将其卸载到 SSD 中,并在需要时重新加载。这样一来,就能减少对 HBM 的依赖。站在中国 AI 硬件产业的角度看,HBM 不仅供应紧张,也是最难制造的内存类型之一。

此外,DeepSeek 还开发了从 SSD 更快加载 KV Cache 的技术,这一点在其 Dual Path 论文中已有描述。
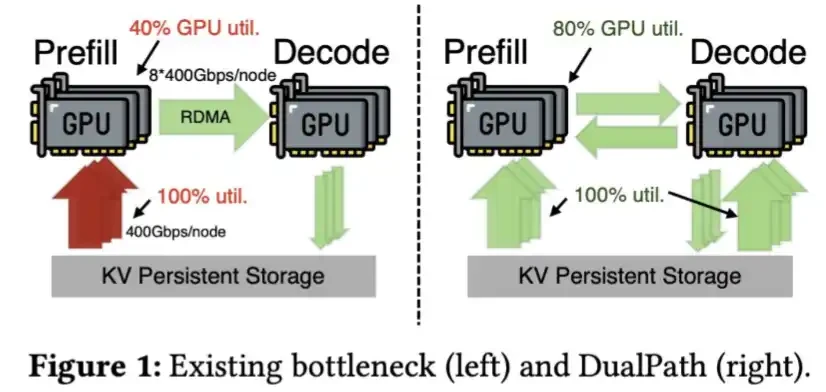
DeepSeek V4 对 KV Cache 的压缩幅度非常大,以至于这一步甚至可能都不再必要。

那么,KV Cache 压缩最直接的受益者是谁?

谁在大规模供应 SSD?别忘了,YMTC(长江存储)正在成长为 3D NAND 领域的巨头。NAND 可以帮助 DeepSeek 避免重复计算 KV。反过来,DeepSeek 也为 NAND 和 SSD 创造了一个巨大的市场——这不仅会让长江存储受益,也会让其他相关厂商受益。
不过,这不仅仅关乎 NAND 和 SSD。

LPDDR 内存同样有巨大潜力。它可以作为存放模型权重的地方,并在需要时将这些权重流式传输到 HBM 中,从而缓解对 HBM 的需求压力。SGLang 团队曾发布过一篇很好的博客对此进行介绍。下面这张图展示了这一方案的工作原理。

虽然 DeepSeek 并没有专门为这一方案做什么特定设计,但它的 MoE 架构、本身拥有大量专家模型,以及 4 bit 权重的特性,都让这一方案更容易落地。
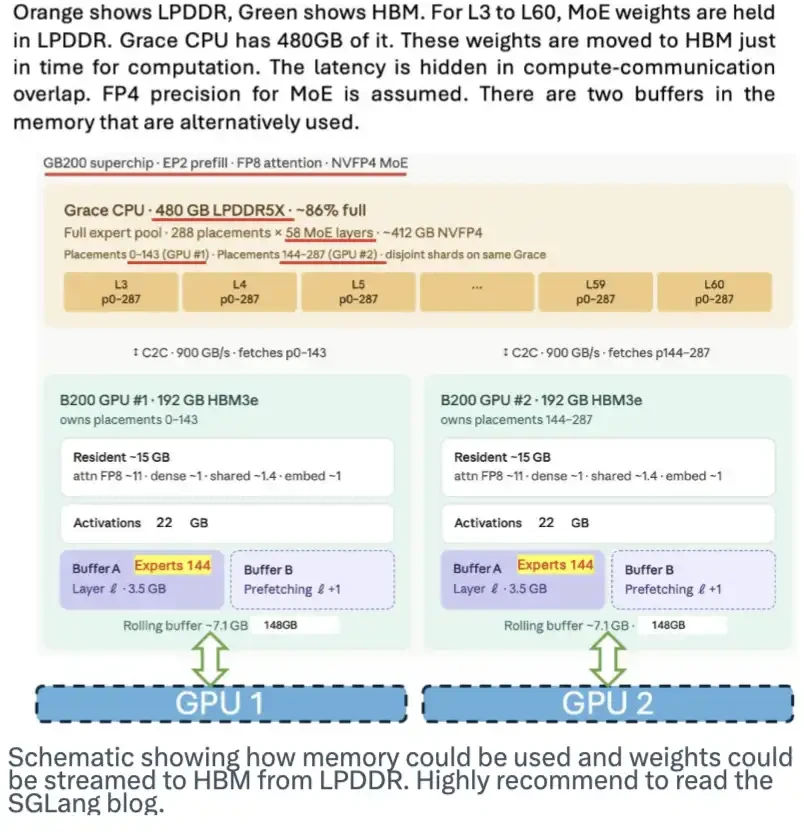
这张示意图展示了内存可能如何被使用,以及模型权重如何从 LPDDR 流式传输到 HBM 中。强烈推荐大家阅读 SGLang 的那篇博客。

这项创新如果与极其紧凑、且无损的 KV Cache 结合起来,将显著降低对 HBM 的需求。

那么,中国谁在生产 LPDDR?答案是 CXMT,也就是长鑫存储。它们在 LPDDR 速度上只落后约半代,在密度上落后一代,差距并不算大。

除了充足的 NAND 之外,中国 AI 生态在不久的将来,也将拥有充足的 LPDDR 供给。这能缓解算力压力吗?答案是:可以。继续往下看。
智能使用内存,同样可以减轻 GPU / ASIC 的压力

使用 NAND 来存放 KV Cache 的作用其实很容易理解:它可以让 KV Cache 保留更长时间,降低对 HBM 的压力,同时避免重复计算 KV Cache,从而减轻 GPU 和 ASIC 的计算负担。

那么,LPDDR 是否也能以类似方式发挥作用?除了作为一个可以「按需即时」将权重流式传输到 HBM 的存储位置之外,它还能进一步降低计算压力吗?

答案是:可以。

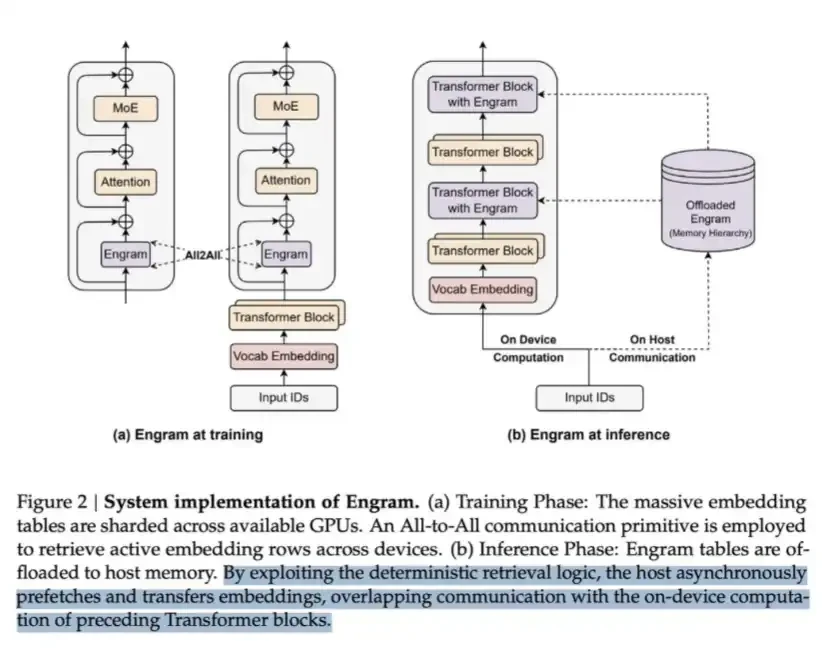
LPDDR 可以用来存放大量被称为 Engram 的内容。在 DeepSeek 的 Engram 论文中,他们指出,MoE 可以通过条件计算来扩展模型容量,但 Transformer 本身缺少一种原生的「知识查找」机制。因此,Transformer 往往不得不通过计算来低效地模拟检索过程。

为了解决这个问题,DeepSeek 提出了 Engram 模块。它将经典的 N-gram embedding 现代化,改造成一种基于哈希的 O(1) 查找机制,从而创造出一条互补的稀疏化路径,他们称之为 条件记忆(conditional memory)。

这种方式可以节省计算,但也需要内存来承载 embedding table,而这个表本身可能非常庞大。

本质上,这是一种典型的「以内存换计算」的方案。但其关键洞察在于:从每 bit 数据读取成本来看,「内存」这一侧要便宜得多——一次 LPDDR 查找,远比让数据完整经过多层 Transformer 做一次前向计算便宜。因此,在大规模场景下,这是一笔非常划算的交换。

这就是 DeepSeek 通过牺牲部分内存、换取计算节省的方式。
值得做出的取舍

由于没有同等水平的芯片晶体管密度,也没有 EUV,中国 GPU 和 ASIC 在原始 FLOPs 算力上,很可能长期落后于西方 GPU。它们在先进封装方面也仍有明显差距。因此,这类取舍非常值得做,尤其是在中国能够大量生产 NAND 和 LPDDR 内存的前提下。

回顾 DeepSeek 的长期战略

从这些创新来看,DeepSeek 的目标似乎并不是眼下赚几亿美元利润。它过去做出的很多选择都说明了这一点:到现在还没有多模态,没有语音模型,视频模型更是谈不上。

它真正参与的,是一场耐心的、规模可能达到 10 万亿美元 的长期游戏:推动一个替代性 AI 硬件生态的形成。

这不仅是为了让中国内存厂商在中国乃至全球 AI 硬件市场中成为关键玩家,更是为了从根本上降低资源需求,让 AI 模型的训练和服务变得更具成本效率。这样一来,许多 GPU、ASIC 厂商,以及网络芯片厂商,都有机会成为可行选项。

与此同时,这些创新也将惠及西方开源生态,以及新一代硬件制造商。

所有迹象其实都已经出现了。我们不妨详细回顾一下 DeepSeek 至今提出的这些创新:

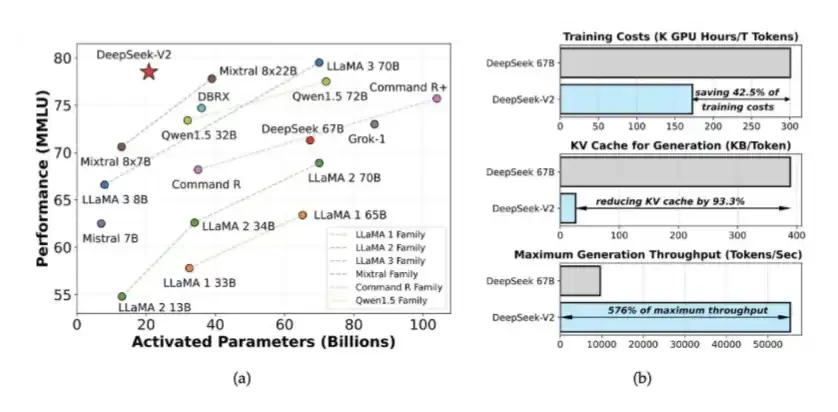
1、DeepSeek V2 中引入的专家混合模型(MoE)和 MLA

DeepSeek 在 V2 中引入了 MoE 和 MLA。MoE 让训练高智能模型所需的计算量减少了约 40% 到 50%;MLA 则使 KV Cache 减少了 90%。

这让将 KV Cache 卸载到 SSD 上变得相当高效。

这些想法最早出现在 DeepSeek 于 2024 年 5 月发布的 DeepSeek V2 论文中。后来,它们也为 DeepSeek V3 的训练奠定了基础。当时,DeepSeek 仅使用 2048 张被削弱性能的 H800 GPU,就训练出了一个性能接近闭源模型水平的系统。
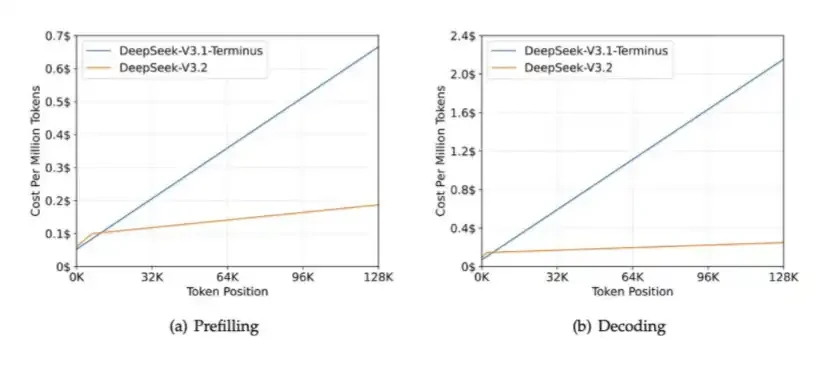
2、DSA:在 DeepSeek V3.2 Exp 中引入,用于降低长上下文场景下的计算开销,同时缓解 HBM 带宽压力。

DSA 的核心作用,是确保计算量不会随着上下文长度的增加而持续增长。可以看下面的图表:随着上下文长度增加,DeepSeek-V3.2 的处理时间基本保持平稳。
3、mHC:DeepSeek 于 2025 年 12 月在论文《mHC: Manifold-Constrained Hyper-Connections》中提出。

mHC 是 DeepSeek 在宏观架构层面的一项创新,它重新设计了 Transformer 层之间的信息流动方式。

过去,从 ResNet 以来,模型通常使用标准残差连接,也就是 x + F(x)。而 mHC 的做法,是把残差流扩展成多条并行的信息通道,并允许模型在这些通道之间进行可学习的混合。关键在于,它会将混合矩阵约束为双随机矩阵,也就是通过 Sinkhorn-Knopp 投影将其限制在 Birkhoff 多面体上。这样一来,从数学上可以保证,无论模型堆叠到多深,信号幅度都能保持稳定。

这解决了此前无约束 Hyper-Connections 所面临的灾难性不稳定问题。Hyper-Connections 最初由字节跳动提出,但在没有约束的情况下,信号放大会在 270 亿参数规模上暴涨至 3000 倍,最终导致训练完全崩溃。

mHC 的计算成本很低:它只带来约 6.7% 的实际训练耗时开销,因为它并没有改变注意力层或 FFN 层的 FLOPs,只是改变了这些层的输出在层间的路由方式。

但它带来的性能提升相当明显:在 270 亿参数规模下,mHC 在 BIG-Bench Hard 推理任务上提升 7.2 分,在 DROP 上提升 3.2 分,在 GSM8K 数学任务上提升 2.8 分,在 MMLU 通用知识任务上提升 1.4 分。而这些提升都是在相同模型规模、几乎相同计算预算下实现的。

本质上,mHC 是通过为网络提供一种更丰富、更具表达能力的跨层信息路由拓扑,在几乎不增加额外 FLOPs 的情况下,实现了更高的单位参数智能。
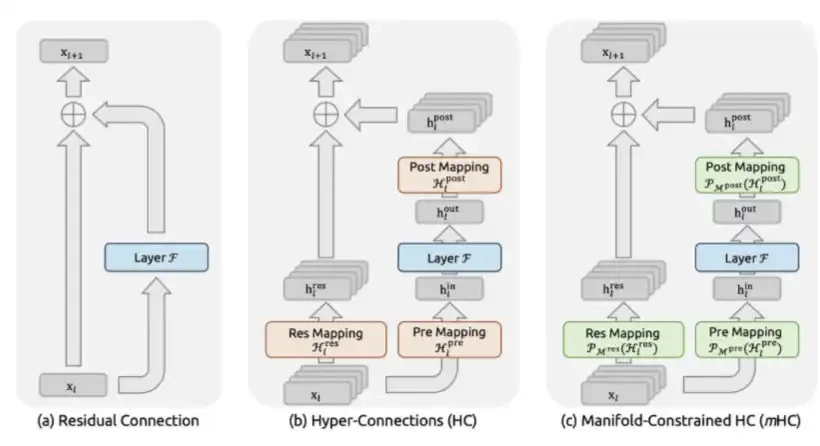
mHC 是一种复杂的架构设计,但它能够带来更稳定的训练过程,以及更高的单位参数智能。

4、CSA、HSA:DeepSeek 于 2026 年 4 月在 V4 中引入。

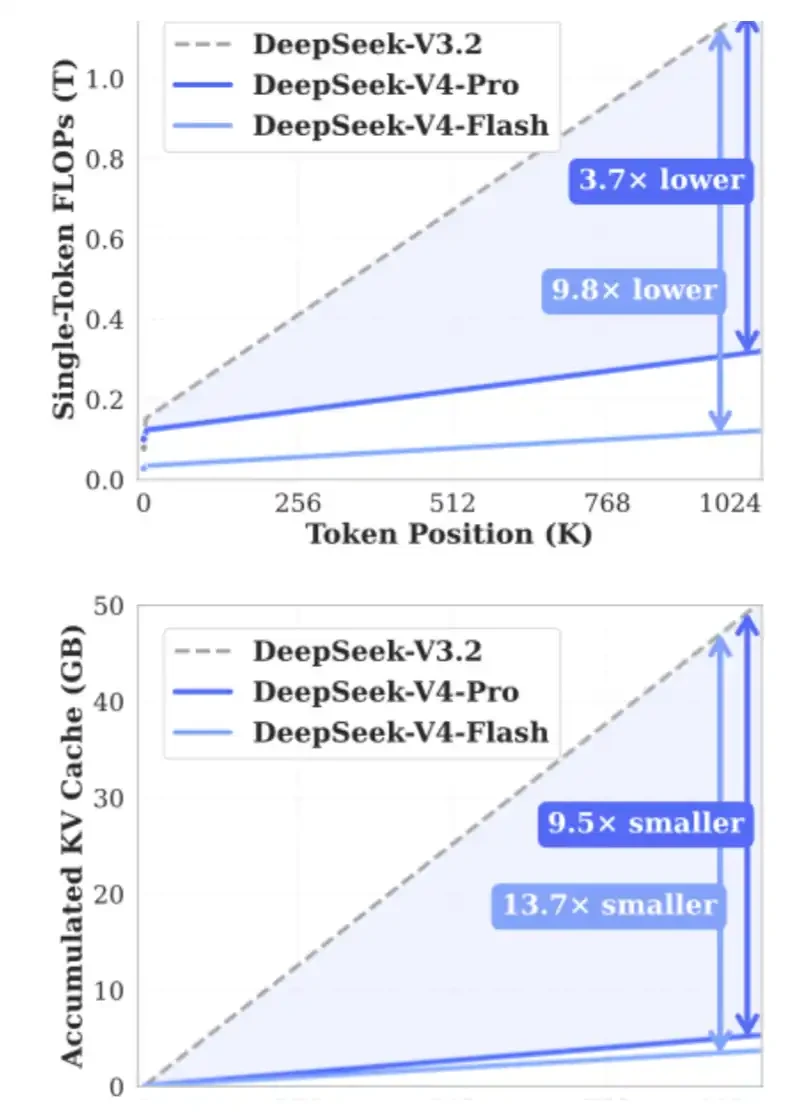
CSA 和 HSA 的目标,是通过压缩 KV Token,将 KV Cache 需求再降低 90%,同时大幅减少所需 FLOPs,从而同时缓解 HBM 以及 GPU / ASIC 的压力。
5、Engram:DeepSeek 于 2026 年第一季度引入,本质上是在某种程度上用内存,也就是 LPDDR 内存,来换取计算效率。

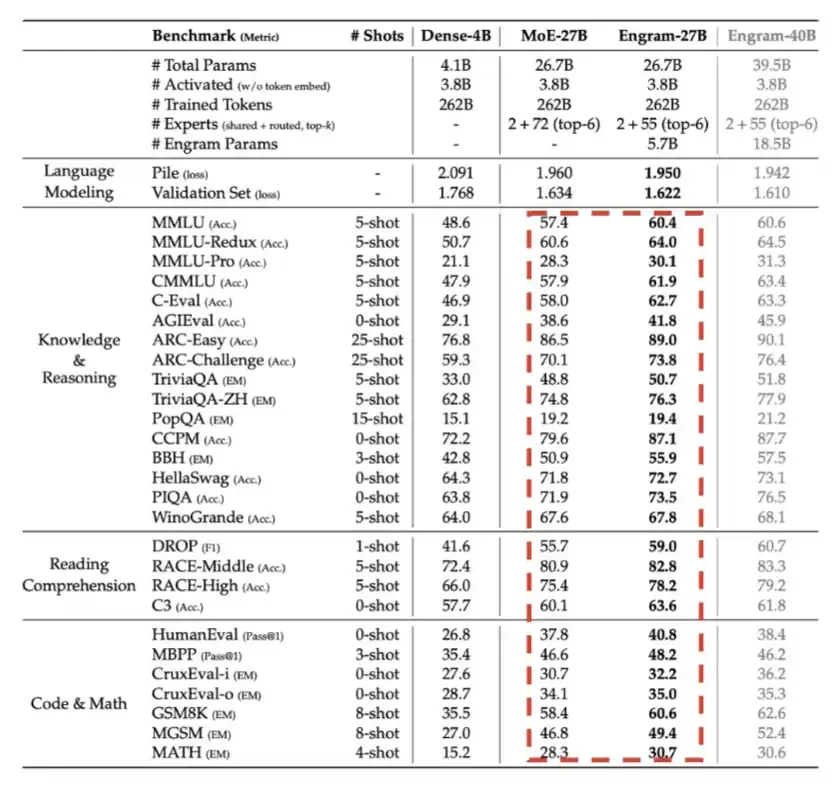
如下方这张详细图表所示,在总参数预算相同的情况下,Engram 带来了明显的性能提升。
6、Engram:DeepSeek 于 2026 年第一季度引入,本质上是在某种程度上用内存,也就是 LPDDR 内存,来换取计算效率。

如下方这张详细图表所示,在总参数预算相同的情况下,Engram 带来了明显的性能提升。

这是 DeepSeek 在 V4 论文中分享给硬件厂商的建议。我很确定,在线下交流中,他们给出的反馈只会更多。

7、对 TileLang 的投入,也指向了同一个方向:DeepSeek 不是只在解决自己的算力瓶颈,而是在推动中国硬件生态具备与西方生态竞争的能力。

借助 TileLang,开发者可以只编写一次 kernel,也就是用于计算的底层代码,然后让它在多个硬件平台上成功运行,前提是这些平台已有对应的 TileLang 后端支持。

我预计,其他中国 AI 实验室也会陆续加入进来。这将帮助中国硬件厂商以一种间接方式应对所谓的「CUDA 护城河」。同时,它也会释放更多西方硬件的潜力,比如 AMD。

需要说明的是,中国不少 AI 硬件平台已经提供 CUDA 兼容能力,或 CUDA 转译层。例如,摩尔线程、沐曦、壁仞和天数智芯,都是通过转译层实现 CUDA 兼容度较高的中国芯片厂商。因此从理论上说,它们并不一定需要 TileLang。
大规模强化学习与 RSI

随着 DeepSeek 获得更多算力来源,也就是可选硬件变多,同时模型本身对计算资源的需求下降,它就能够推进更有野心的训练项目,尤其是强化学习后训练。

强化学习需要生成大量轨迹,也就是生成数万亿 Token。这个过程很快就会变得极其昂贵。更进一步,如果要训练 100 万上下文长度的模型,就需要生成同样长度的轨迹。只有在这种超长轨迹上训练模型,才能真正支持长周期任务。

此外,由于硬件选项增加,DeepSeek 可调用的硬件资源也会更多,这将推动自动化研究,也就是 RSI。RSI 指的是 AI 自己设计并执行实验。这种方法会涉及大量试错,成本也会迅速上升。但 RSI 对探索完整的模型设计空间至关重要。在走向 AGI、乃至随后走向 ASI 之前,DeepSeek 必须具备 RSI 能力。

DeepSeek 今天做的事,整个行业明天都会跟上

DeepSeek 围绕专家混合模型、MLA、DSA 等方向的创新,已经被全球和中国的其他 AI 实验室陆续采用。

例如,GLM 系列模型的开发方 ZAI 就使用了 MLA 和 DSA。Kimi,也就是 Moonshot,也采用了 MLA,并且毫不避讳地表示,其架构是基于 DeepSeek 架构设计的。反过来,DeepSeek 也使用了 Muon 优化器,而 Muon 最早是由 Kimi(Moonshot)在大规模训练中采用的。

需要说明的是:

MoE 最早由 Google 在 2017 年提出,关键作者是 Noam Shazeer。DeepSeek 的贡献在于将 MoE 大规模应用,并发明了自己的配套技巧。

Muon,也就是 MomentUm Orthogonalized by Newton-Schulz 优化器,由机器学习研究员 Keller Jordan 于 2024 年底提出。Kimi(Moonshot)团队是第一个将其用于大规模训练的团队。

那赚钱的问题怎么办?

我们可以看看 OpenAI 这个有趣的例子。

OpenAI 获得了以较低价格购买 AMD 和 Cerebras 股票的认股权证 / 期权,这些权益与其算力消费里程碑挂钩。对 AMD 和 Cerebras 来说,这是一笔非常划算的交易。因为一旦 OpenAI 承诺使用它们的硬件,它们长期成功的可能性就会大幅提高。

AMD 公告中有这样一段话:

「作为协议的一部分,为了进一步协调双方战略利益,AMD 向 OpenAI 发行了最多可购买 1.6 亿股 AMD 普通股的认股权证,并将根据特定里程碑的达成逐步归属。第一批将在初始 1 吉瓦部署完成时归属,后续批次则会随着采购规模扩大至 6 吉瓦而逐步归属。归属条件还与 AMD 达成特定股价目标,以及 OpenAI 实现让 AMD 大规模部署所需的技术和商业里程碑挂钩。」
我预计,DeepSeek 也会与多家中国内存、ASIC、CPU 和网络技术栈厂商达成类似协议,并与它们深度合作,使这些厂商的硬件栈能够胜任领先 AI 工作负载。

考虑到所有西方,包括东亚盟友在内的 AI 股票总市值已经远超 10 万亿美元,这种「通过合作获得股权回报」的方式,将让 DeepSeek 有机会帮助中国打造一个同样巨大的产业,并在其中分得自己的蛋糕,最终实现自身 1 万亿美元估值。

这不仅会让 DeepSeek 赚到远超传统应用订阅业务的钱,同时也能实现它所说的「让 AGI 惠及每个人」的目标。梁文锋是 Jim Simons 的忠实粉丝,也是足够聪明的资本玩家,他不可能错过这一点。

如果你回头看 DeepSeek 至今所做的一切,只有这一种解释最说得通。
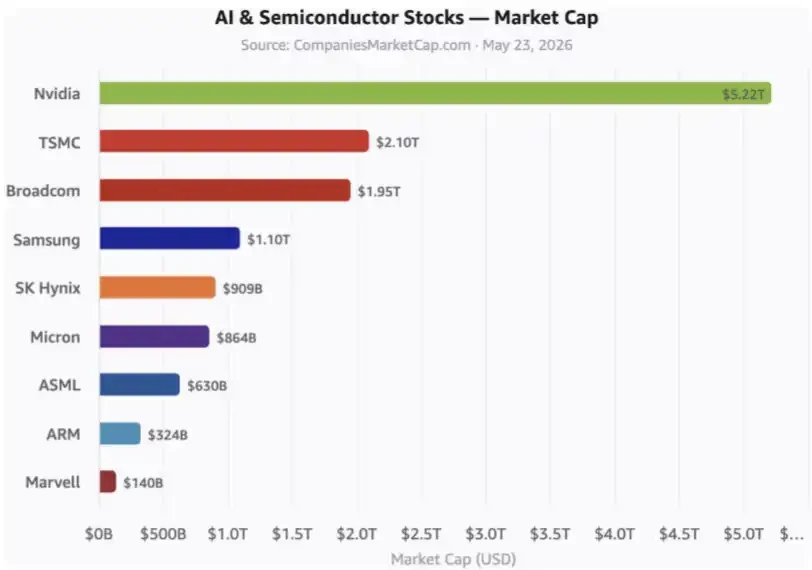
这些是关键 AI 股票。图中还没有包括 hyperscalers,也就是超大规模云厂商,以及许多其他相关公司。

原文链接

当富途变成相亲角 ,海外身份成为中产硬通货

原文作者:小饼,深潮 TechFlow

5 月 22 日,中国证监会拟对富途、老虎、长桥三家境外券商作出严厉处罚之后,股价纷纷暴跌。

但在富途自家的 APP 社区里,画风突变,不只是交流股票,一夜之间成了,股民相亲平台。

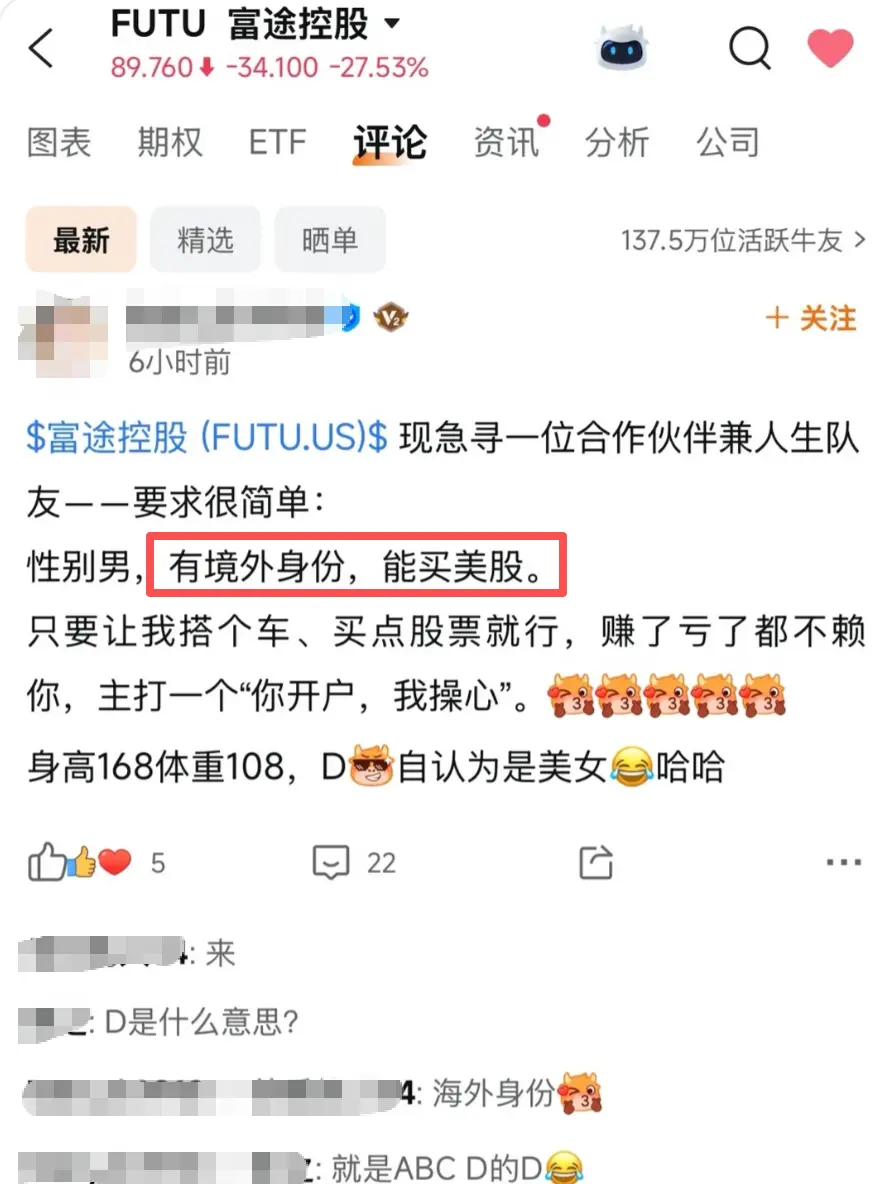
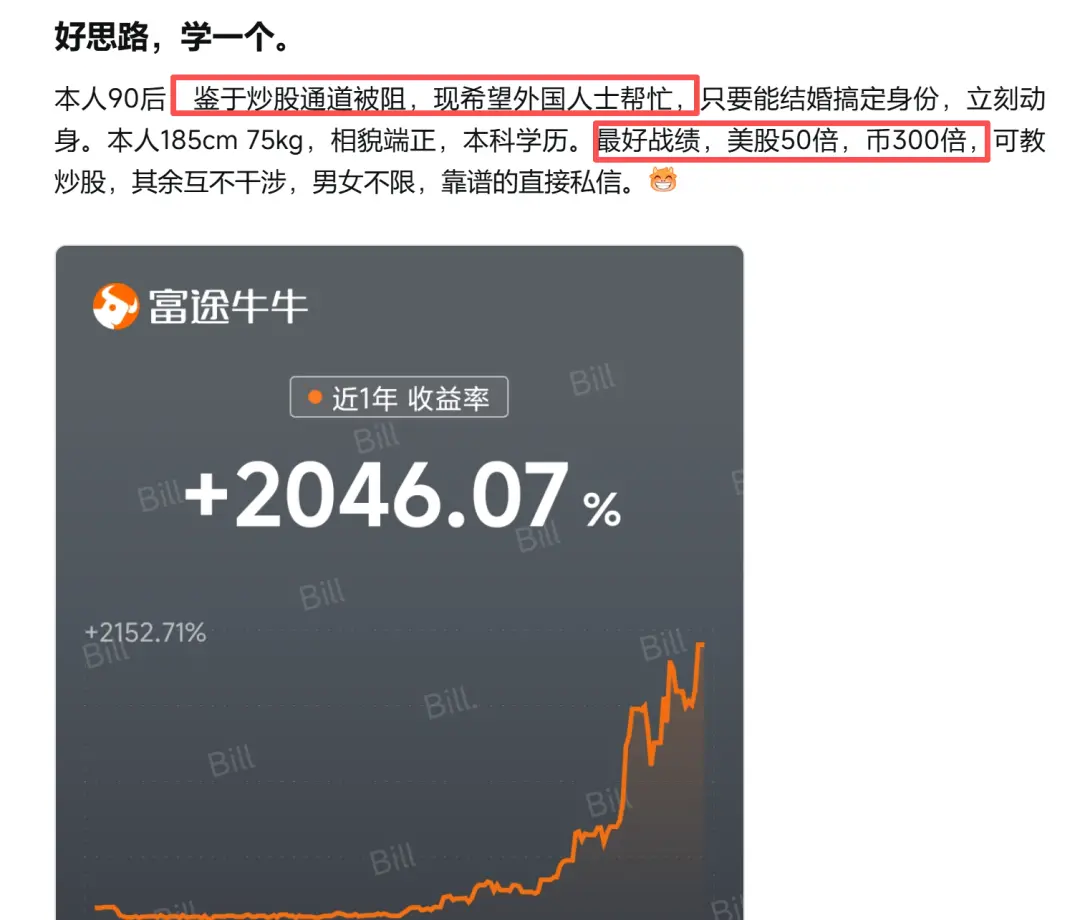
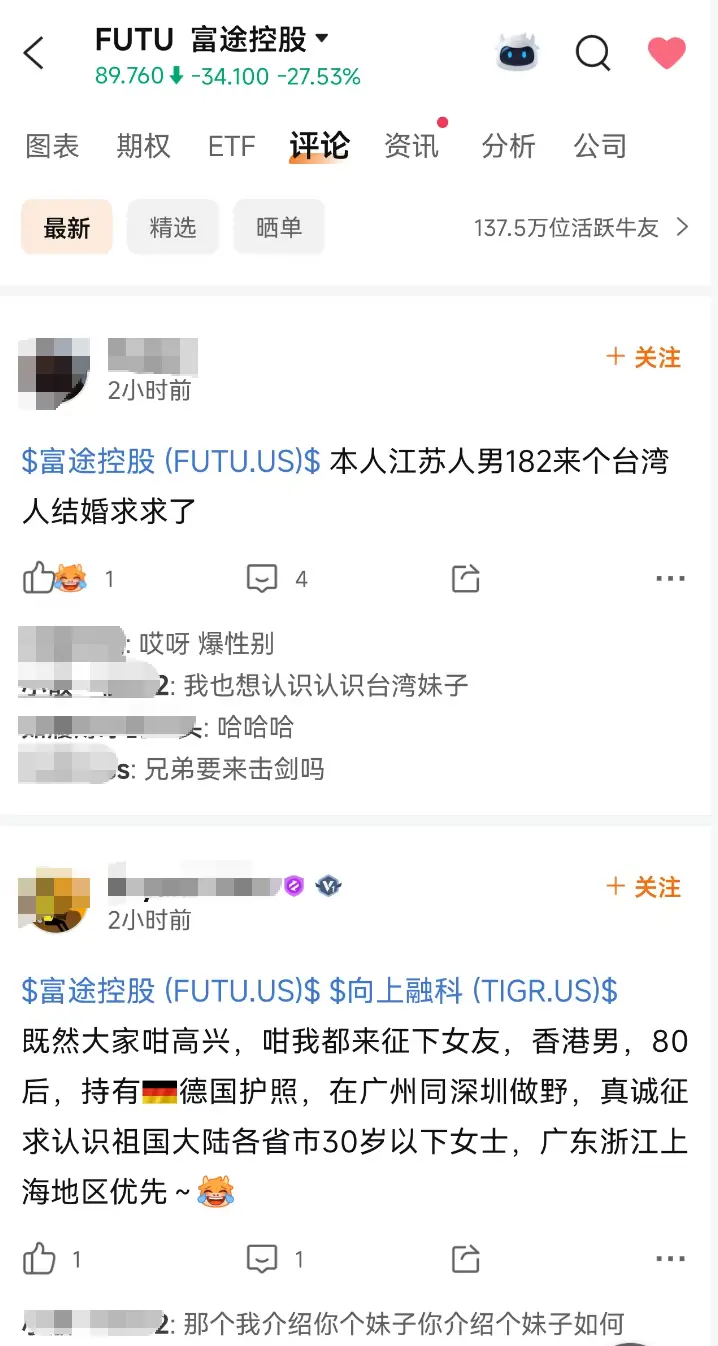
一位 D 罩杯自称美女的内地女生在求海外男;一位收益 2046%的内地 90 后愿意接受“男女不限”换身份;一位手握德国护照的香港男人在反向挑选“广浙沪优先”……

这不仅是段子,你看到的是一个正在富途社区里实时成型的隐性婚恋证券化市场。需求方、供给方、报价偏好、地理筛选条件……自发形成,这是 2026 年中国中产投资者群体心态最诚实的一次自然语言泄露。

监管重锤

5月 22 日,中国证监会等八部门联合印发《综合整治非法跨境证券期货基金经营活动实施方案》,同日宣布拟对三家境外券商作出严厉处罚:富途控股拟被罚约 18.5 亿元人民币;老虎证券拟被罚 4.112 亿元;长桥同样在列。富途、老虎美股盘前双双跌超 30%。

券商的回应措辞克制。富途说,截至 2026 年一季度末,来自中国内地的入金账户约占公司总入金账户的 13%;老虎说,中国内地客户资产约占集团全球总资产的 10%。两家都强调“中国内地以外所有地区的业务运营均保持正常”。

但对于已经在富途、老虎账户里持有美股的内地用户来说,真正刺痛的信息只有一句话:

只能卖,不能买。

这意味着接下来一段时间里,如果你想新开一个美股账户买入英伟达、特斯拉或一个标普 500的 ETF,你必须先具备非中国大陆居民的身份证明

回顾过去三年,境外券商对大陆用户的开户门槛是一节一节抬高的:

  • 2022 年底,证监会首次点名;
  • 2023年 5 月,APP 从大陆应用商店下架;
  • 2024 年起,只接受“实际在境外工作或生活”的内地居民,需提供海外水电账单、信用卡账单、税单等;
  • 2025年 9 月,门槛抬升到“海外永久居留身份证明”;
  • 2025 年底,只接受“非中国内地身份证件”;
  • 2026年 5 月,直接对券商主体开出罚单。

开户的门槛,从一张水电费账单,一路抬到了一本海外护照或永居卡。这条曲线的另一面,正是身份在投资市场里被反复重新定价的过程。

海外身份,新的中产硬通货

对 2026 年的国内中产而言,海外身份已经成为一种隐性的资产类别。 它不像房产那样可被买卖,也不像股票那样有公开报价,但它具备所有“硬通货”的基本属性。

首先是稀缺性。 香港人才计划 2024 年获批人数约 14 万,其中绝大多数来自内地。听起来很多,但放在 14 亿人口基数里,渗透率不到万分之一。

与房子不同,海外身份不会因为人口流出、政策调控、利率上行而打折。它在任何时间点,都对应着同一组明确的权利且回报率极高。它解锁的不是某一只股票,而是一整个资产配置维度:美股、海外房产、离岸保险、外币存款、加密资产合规通道。

最具诱惑的不可转让。 身份这种资产,无法像股票那样在二级市场被套利,只能由本人持有,或者通过婚姻、生育、继承这三种古老的方式发生转移。

学区房曾经创造过一个完整的灰色产业链:中介、过户公司、挂靠户口、假结婚、假离婚。海外身份产业链正在复刻这一切:香港优才中介、葡萄牙黄金签证、新加坡 EP、马耳他护照、加勒比小国快速入籍。每一个产品,都有清晰的报价单和办理周期。

资产的形态从“房产证”变成了“居留卡”,从“学位”变成了“开户资格”。

过去二十年,中产用学区房锁定阶层;接下来十年,他们用海外身份锁定资产。

留学等于买保险?

把视野再退后一些,中国中产购买海外资源的逻辑,过去二十年完成了三次重新定义。

2000到 2010,是押注海外发展空间。送孩子出国留学、家庭出海,背后是一个进攻型判断:海外的机会更大,这是一笔投资,目的是收益。

2010到 2020,是分散配置。国内财富快速积累后,海外房产、海外保险、海外教育被纳入家庭资产的地理分散框架。这是一笔防御,目的是控制风险。

2020 至今,是“买保险”。海外身份不再是配置的一部分,它本身变成了门票,哪怕它不产生收益,但你不持有它,某些投资市场你连进入的资格都没有。它是一份对冲不确定性的保费,价格随着不确定性的抬升而抬升。

5月 22 日的监管落锤,就是这条“保险价格曲线”上的又一个跳点。

当一代人发现自己已经错过了获得海外身份的窗口,他们会把希望转移到下一代。 接下来真正会涨价的,可能不是优才中介,而是国际学校学位、海外大学预科、低龄留学陪读服务,“身份保险”会沿着家庭代际向下传递。

我不知道那位 2046%收益率的 90 后,最终选择了哪条路径。

用了一年时间,在美股和加密市场上证明自己是 1%里面的 1%所留下的证据,本应该是一份履历的高光。

但在 5月 22 号之后,它变成了一张相亲简历的附件。

一张能让基金经理眼红的曲线,最后是这样被使用的。

这就是 2026 年。

Vitalik正亲手「拆掉」以太坊基金会

原文作者:Changan I Biteye内容团队

过去一年,以太坊的日子并不好过。一边被高性能公链追着打,一边被社区反复质疑:动作太慢

今天凌晨,Vitalik 发了一篇长文,正面回应了整个Web3行业的终极焦虑,重新回答了一个决定以太坊生死存亡的问题:

以太坊到底要靠什么赢?

是更高 TPS、更快交易、更强市场推广,还是去中心化、隐私、抗审查和安全这些更难讲、但更长期的东西?

一、EF 不是 Vitalik 「一言堂」

在很多用户和机构眼里,EF听起来就像是“官方”。再加上V神个人的光环太盛,外界极易把EF、Vitalik和以太坊本身划上等号。但这恰恰与以太坊尊崇的「去中心化」信仰背道而驰。

在这篇长文中,Vitalik明确表示,EF董事会不是他一个人说了算,他在内部并没有任何特权。目前大量的转型工作由Aya Miyaguchi执行,他本人则更纯粹地回归到技术本身。

EF 董事会不止 Vitalik 一人,他在里面也没有比其他成员更特殊的权力。很多转型工作由 Aya Miyaguchi 负责执行,他主要参与技术问题。

所以 EF 接下来不是要把自己做成更大的以太坊中心,而是要反过来缩小自己的权力边界:该自己做的事情做深,不该自己包办的事情交给生态里的其他人。

二、如果活成下一个谷歌,那才是真的输了

Vitalik 表示 2025 年以来 EF 在执行力、效率和目标聚焦上做了很多改善。

过去一段时间,外界对 EF 的批评主要集中在“动作太慢”“执行力不够”“不够重视应用和商业合作”。所以 2025 年之后,EF 开始变得更有效率,也更关注具体目标。

但 Vitalik 说,到了今年,他感受到的问题变了。

他经常看到有人提出质疑:Vitalik 和 EF 一直强调,以太坊要去中心化、要保护隐私、要抗审查,但 EF 实际做的事情完全没体现这些价值。

过去大家担心的是 EF 做得不够快,而 Vitalik 现在更担心的是:如果 EF 只是变快、变会做市场、变得更像一家普通科技公司,那以太坊最后可能会把最初的价值观放在次要位置。

为了说明这一点,Vitalik 用 Google 做了一个类比。

Google 早期也有很强的理想主义色彩,比如“Don’t be evil”。但随着公司变大,它也越来越像一家标准的大型科技公司:要考虑商业利益、监管压力、平台权力和用户数据。

三、EF 的新定位:不是以太坊中心,而是生态里的一个节点

Vitalik 重新梳理了 EF 的定位:EF 不是以太坊的中心,而是以太坊生态里的一个节点。

过去很多人其实是把 EF 当成以太坊核心来看待的。以太坊生态哪里出了问题,大家会问 EF 为什么不解决。

但 Vitalik 这次想强调的是:EF 做不了所有事情,也不应该做所有事情。

Vitalik 还提到:EF 目前只持有大约 0.16% 的 ETH,甚至比很多 ETH 大户持有的还少。相比之下,很多其他区块链的基金会,可能掌握着 10% 到 50% 的代币。

这意味着 EF 没有那么多资金,也没有那么大的组织能力,更不应该成为以太坊永远的管理者。

所以 EF 接下来会更谨慎地使用手里的资源,把钱和人投向那些最底层、最长期、最难商业化,但又对以太坊非常重要的事情。

四、EF 的核心任务:CROPS

Vitalik 这篇文章里反复提到一个关键词:CROPS。

简单说,CROPS 指的是以太坊最看重的几件事:抗审查、抗控制、开源、隐私和安全。

这也是 EF 今年 Mandate 里已经明确过的方向:EF 的任务不是把自己做成更大的生态公司,也不是单纯追求更多用户、更高收入或更高币价,而是帮助以太坊守住这些底层承诺。

所以 Vitalik 这次其实是在进一步划清边界:EF 接下来不会围绕「所有对以太坊有利的事情」扩张,而是会更专注于 CROPS。

EF 负责守住最底层、最长期、最难被商业化的部分,而应用、市场、生态增长、资产支持、机构合作等其他任务,则需要更多外部团队、资本和社区组织来承担。

五、不能只追 TPS,否则会走向平庸

Vitalik 说,以太坊必须让人觉得牛。但他不认为这种突出只是 250ms 延迟、100 万 TPS,或者更快的交易确认。

很多新公链都在用更高 TPS、更低延迟、更便宜手续费来挑战以太坊。Solana、BNB Chain、Hyperliquid,以及一些新的 L1,主打的都是更快、更顺、更适合交易。

Vitalik 并不是否认扩容的重要性。以太坊当然也要提高性能,L2、状态扩容、更低 slot time 这些方向也都还会继续推进。

因为如果只比速度,以太坊很难永远是最极致的那一个。总会有链愿意牺牲更多去中心化,换来更高 TPS、更低延迟和更好的短期体验。

如果以太坊也沿着这条路走,最后可能只会变成「稍微更去中心化一点的高性能链」,这不是以太坊的目标。

Vitalik 更想强调的是,以太坊真正应该强的地方,是抗审查、抗控制、开源、隐私和安全。

速度当然重要,但速度不是以太坊的全部。

以太坊真正不可替代的地方,应该是:在性能继续提升的同时,仍然守住这些更难、更长期的底层能力。

六、Vitalik 钦点三个技术方向

在讲完以太坊不能只追 TPS 之后,Vitalik 也给出了几个他认为更重要的技术方向。

1. 可证明没有 Bug 的 Ethereum

第一个方向是形式化验证。

简单说,就是用更严格、更接近数学证明的方式,去验证以太坊协议、客户端和相关代码的正确性。

过去,「证明以太坊没有 Bug」听起来几乎是不可能的。因为区块链系统太复杂,代码、客户端、共识机制、智能合约之间都有大量交互。

但 Vitalik 认为,随着 AI 辅助形式化验证的发展,这件事正在变得更现实。

这也说明,他不是把 AI 当成一个应用层热点,而是更关注 AI 能不能帮助以太坊把底层安全做得更强。

2. Available chain consensus

第二个方向是共识安全。

Vitalik 提到,以太坊想要具备一种比较特殊的能力:即使网络环境很差,或者有一部分节点出问题,以太坊也不能轻易依赖人为协调、社会共识或硬分叉来解决。

他认为,有些链如果出现大规模节点离线,靠项目方、验证者、社区协调来恢复,可能还能接受。但对以太坊、比特币、Zcash 这种更强调抗审查和中立性的系统来说,这种依赖就很危险。

因为一旦系统需要靠少数人协调才能恢复,它就会暴露出中心化风险。

3. 减少中介依赖

第三个方向是减少中介依赖。

现在很多智能合约钱包、隐私协议,想把交易发到链上时,仍然需要依赖一些中间服务,比如 RPC、第三方服务器、交易中继、打包服务等。

这些中间服务可以让用户体验更顺,但也会带来问题。

比如,如果某个中间服务不愿意处理你的交易,你的交易就可能发不出去。如果钱包需要把数据发给第三方服务器,你的隐私就可能被暴露。

Vitalik 认为,这种状态不符合以太坊想要的方向。

所以他提到 FOCIL、EIP-8141、7701、Kohaku 等工作,本质上都是在解决同一个问题:让用户更接近直接使用以太坊,而不是必须依赖一堆中间服务。

七、资产被重新放到台前,但不会变成 ETH 拉盘组织

Vitalik 还罕见地把 ETH 资产放到了很重要的位置。

他说,从财务角度看,以太坊最有价值的产品就是 ETH。以太坊现在保护着约 2500 亿美元的 ETH。

他还提到,他自己接近 90% 的净资产都在 ETH 里,剩下大部分是链上法币,并且已经被分配给开源生物技术、软件和硬件项目。

他承认,ETH 是以太坊最重要的资产。以太坊的安全性、抗审查、隐私和开放性,最终都会影响 ETH 的长期价值。

但和 ETH 价值相关的事,如:市场推广、机构沟通、资产叙事、生态增长,这些事情更适合由 EF 之外的团队和组织承担。

写在最后

Vitalik 这篇长文最值得注意的地方,不是 EF 要变小,也不是 EF 会少卖 ETH,而是他重新回答了一个更底层的问题:

以太坊到底要成为什么?

他给出的方向是:EF 更小,以太坊更聚焦,生态里的其他人承担更多角色。

这条路听起来不够性感,也不一定最讨好短期市场。但它也重新解释了以太坊为什么仍然特殊:它想赢的,不只是速度、成本和交易体验,而是更难被审查、更难被捕获、更重视隐私、更安全、更开放的底层能力。

EF 未来可能会是一艘更小的船,但 Vitalik 希望它守住的,是以太坊最不该被稀释的东西。

七周吸金13亿,SpaceX权重却腰斩:NASA ETF的稀释陷阱

原文作者:深潮 TechFlow

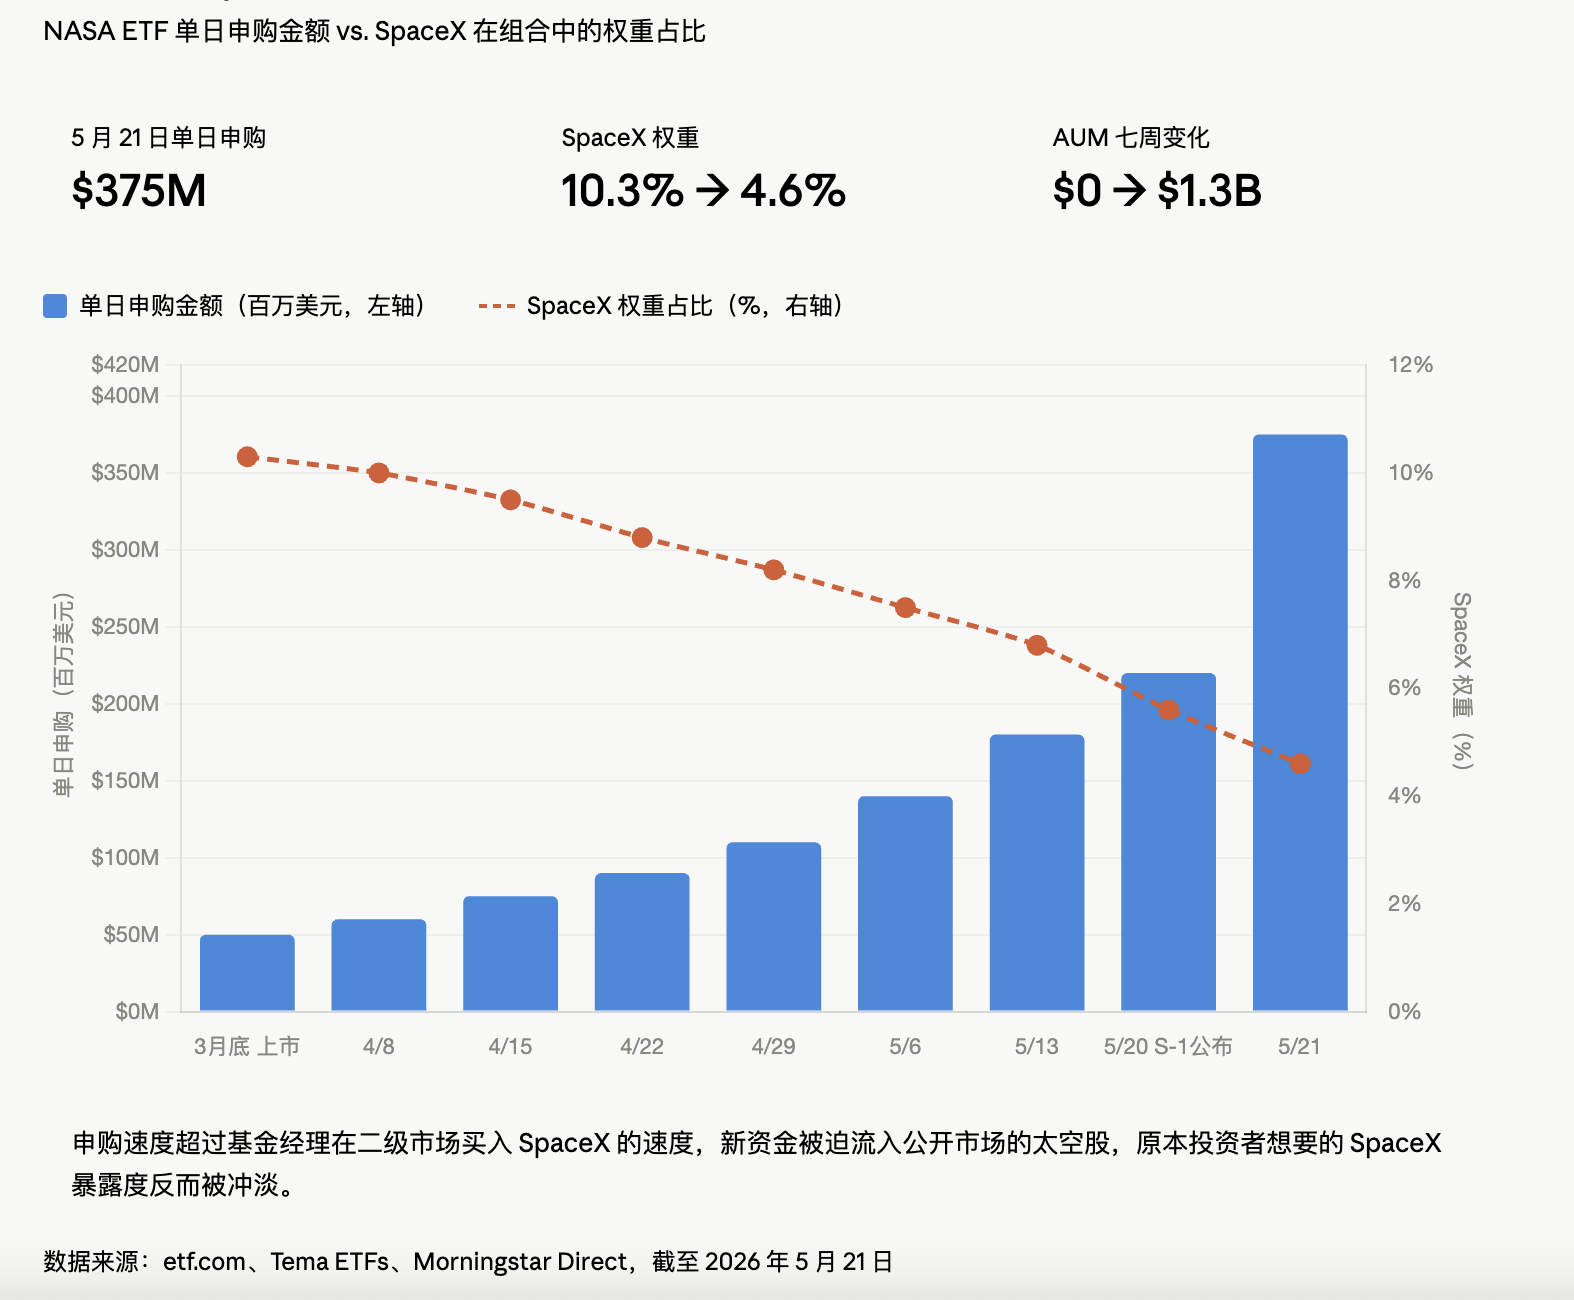
5 月 20 日,SEC 官网上上线了 SpaceX 的 S-1 招股书。第二天,一只代码就叫“NASA”的基金,单日吸金 3.75 亿美元,AUM 一周内翻了三倍。 而七周前,这只基金刚刚诞生。

七周之后,它已经是全世界最大的太空主题 ETF,把跑了七年的老牌 UFO 远远甩在身后。它在七周里募到的钱,比 UFO 七年加起来还多。

所有冲进 NASA 的人,想买的都是 SpaceX。但他们实际买到手的 SpaceX,越来越少。

钱去哪了?

NASA ETF 的招牌是“全市场唯一持有 SpaceX 的纯太空 ETF”。截至 5 月 21 日,NASA 通过一个 SPV 间接持有 23.2 万股 SpaceX 普通股等价物,账面价值 1.474 亿美元,对应隐含估值约 1.51 万亿。

数字看起来很厚实。但有个细节,普通投资者根本不会注意。根据 ETF.com 报道,一周前,NASA 投在 SpaceX 上的仓位还占 10.3%。一周后,被稀释到了 4.6%。

因为申购的钱来得太快,基金经理根本来不及在二级市场上接 SpaceX 的份额。大量新进的钱被迫去买公开市场的太空股,反过来把投资者本来想买的 SpaceX 持有度给冲淡了。

散户冲进来想买 SpaceX,最后买到的是 Rocket Lab 加 AST SpaceMobile 加一堆别的标的。

更微妙的是估值机制。SPV 持仓只在 Tema 自己做交易的时候才更新。换句话说,无论 SpaceX 的二级市场报价怎么波动,NASA 持有的那部分账面就是不动。

这个设定在牛市里没人在意。万一上市后破发,SPV 那部分会用一种近乎诡异的方式“延迟反应”。更别说,这只 SPV 在 SpaceX 正式 IPO 后要锁 6 个月。如果开盘炸了,散户跑得掉,SPV 跑不掉。

ETF 一年收 0.87% 管理费,但表面 65% 的实际涨幅来自 Rocket Lab 和 Intuitive Machines 这些早就涨疯了的标的。SpaceX? 反而没怎么贡献。

NASA 现在的本质,是个用 SpaceX 当鱼饵、装着一堆太空小盘股的主题基金。鱼饵的味道很重要,但盘子里端上来的是别的鱼。

估值倒挂

很多人不知道的是,这个赛道里的一些主要标的已经涨过一轮了。

Rocket Lab 过去 12 个月涨 357%;Planet Labs 涨 979%;LUNR 涨 212%。ARKX 过去一年涨 62%,ROKT 涨 75%。SpaceX 只是点燃了一把已经在阴燃的干柴。

把这些数字摊开看,问题就来了。Planet Labs 一年涨 979%,但这家公司主营业务是卖卫星图像数据。它的基本面,配得起接近 10 倍的股价吗?

2019 年全球轨道发射 102 次,2025 年 342 次,是 1967 年太空竞赛巅峰的两倍。Grand View Research 给出的预测是,全球航天产业规模 2024 年是 4660 亿美元,到 2030 年将增长到 7690 亿美元。

但问题是,行业从 4660 亿涨到 7690 亿,凭什么对应到二级市场的 10 倍涨幅?

这是估值倒挂的经典剧本。基本面在走线性增长,股价在走指数增长,差额由“叙事溢价”补齐。而叙事溢价的来源只有一个,SpaceX 即将上市。

真正接盘的人到底买到了什么?

回到 SpaceX 这家公司本身。

2024 年营收 186.7 亿美元,而 2023 年只有 103 亿。但 2024 年亏损 45.9 亿,对比 2023 年还有 7.91 亿利润,直接由盈转亏。

CNN 报道的版本是去年亏了近 50 亿美元,原因是 AI 部门在烧钱建数据中心。

SpaceX 在招股书里披露,xAI 已经被并进 SpaceX,X(原 Twitter)也在里面。这场所谓的“太空 IPO”,本质上已经是一场马斯克所有资产的大打包。 招股书还披露,马斯克控制 85% 的投票权,除非他自己投票炒掉自己,否则没人能动他。

1.75 万亿美元的 SpaceX 估值,对应的是“太空 + AI + 卫星互联网 + 社交媒体”四合一叙事。叙事越大,价格越虚。

但二级市场不在乎这些。二级市场在乎的是,所有人都在抢着上车,那我也得上。

绕了一圈,最赚的不是 SpaceX 的散户股东,因为他们还没上车;也不是冲进 NASA 的 ETF 投资者,因为他们买到的 SpaceX 持仓度正在被稀释。

最赚钱的是 ETF 发行商。NASA 的费率是 0.87%,是同类基金里第三高。13 亿美元的 AUM,意味着每年 1100 万美元的管理费收入

发行 ETF 的本质和发币是一样的,你需要一个故事、一个时机和一个看起来合理的对标。SpaceX 提供了全部三样。

写在 IPO 之前

6 月 12 日,SpaceX 预计将在纳斯达克挂牌,代码 SPCX。承销团由全球最大的几家投行牵头,募资规模 400 亿到 800 亿美元,远超 2020 年沙特阿美创下的纪录。

这将是人类有史以来最大的 IPO。

如果开盘第一天破发,所有跟着 SpaceX 故事买进来的 ETF 投资者,会发现自己手里那部分 SPV 头寸还在按几个月前的“陈年价格”挂着,他们既无法立刻止损,也无法立刻退出。

如果开盘暴涨,那些没买上 ETF 的人会冲进来,把 ETF 的溢价进一步推高,把 SpaceX 在 ETF 里的实际权重进一步稀释,形成一个滑稽的反向飞轮,买的人越多,每个人买到的那部分 SpaceX 反而越少。

SpaceX 之后,还有一众行业巨头在排队上市。每一个上市的“概念赛道头牌”,都会催生一批新的 ETF。每一批新的 ETF,都会重复同样的稀释游戏。

行业不缺新故事,缺的是会问“我真的买到了我以为买到的东西吗”的人。6 月 12 日之后,会有答案。但那个时候,今天冲进 NASA 的人,已经不在乎答案了,他们要么在数钱,要么在维权。

HYPE新高后,「HYPE版微策略」$PURR值得买吗?

作者:深潮 TechFlow

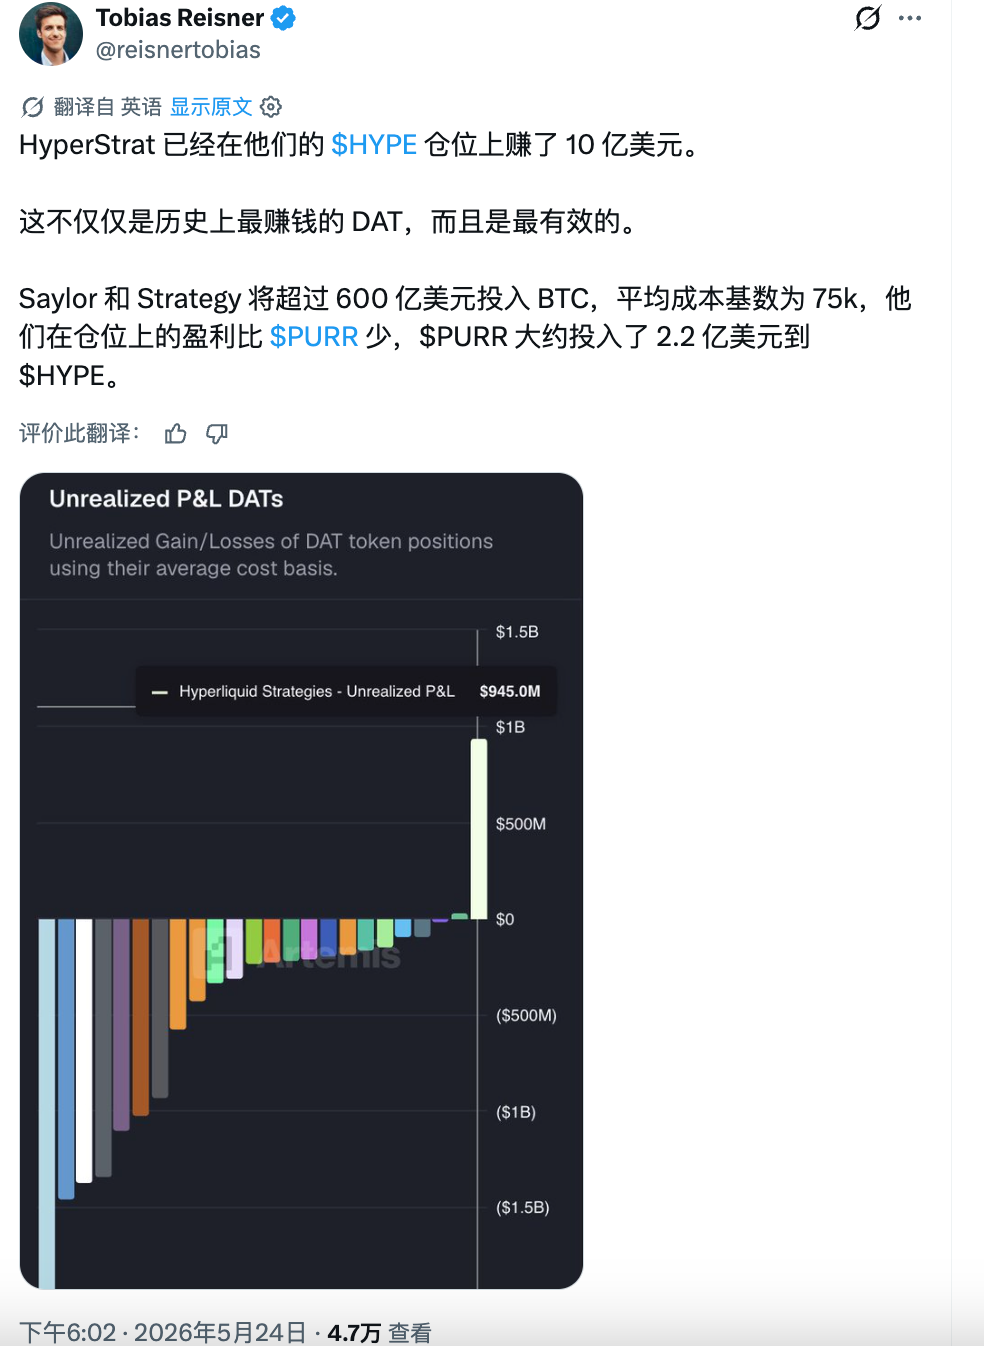
5 月 24 日,一条关于 Hyperliquid Strategies(NASDAQ: PURR)的推文在英文 CT 上引起不少讨论:

这家公司用大约 2.2 亿美元买入 HYPE,目前浮盈已接近 10 亿美元,甚至超过了 Michael Saylor 的 Strategy(原 MicroStrategy)在 BTC 上的盈利效率。

目前这个话题正在逐渐扩散到中文圈。HYPE 最近创下 62 美元以上的历史新高,年内涨幅超过 150%,是今年表现最强的主流加密资产之一。

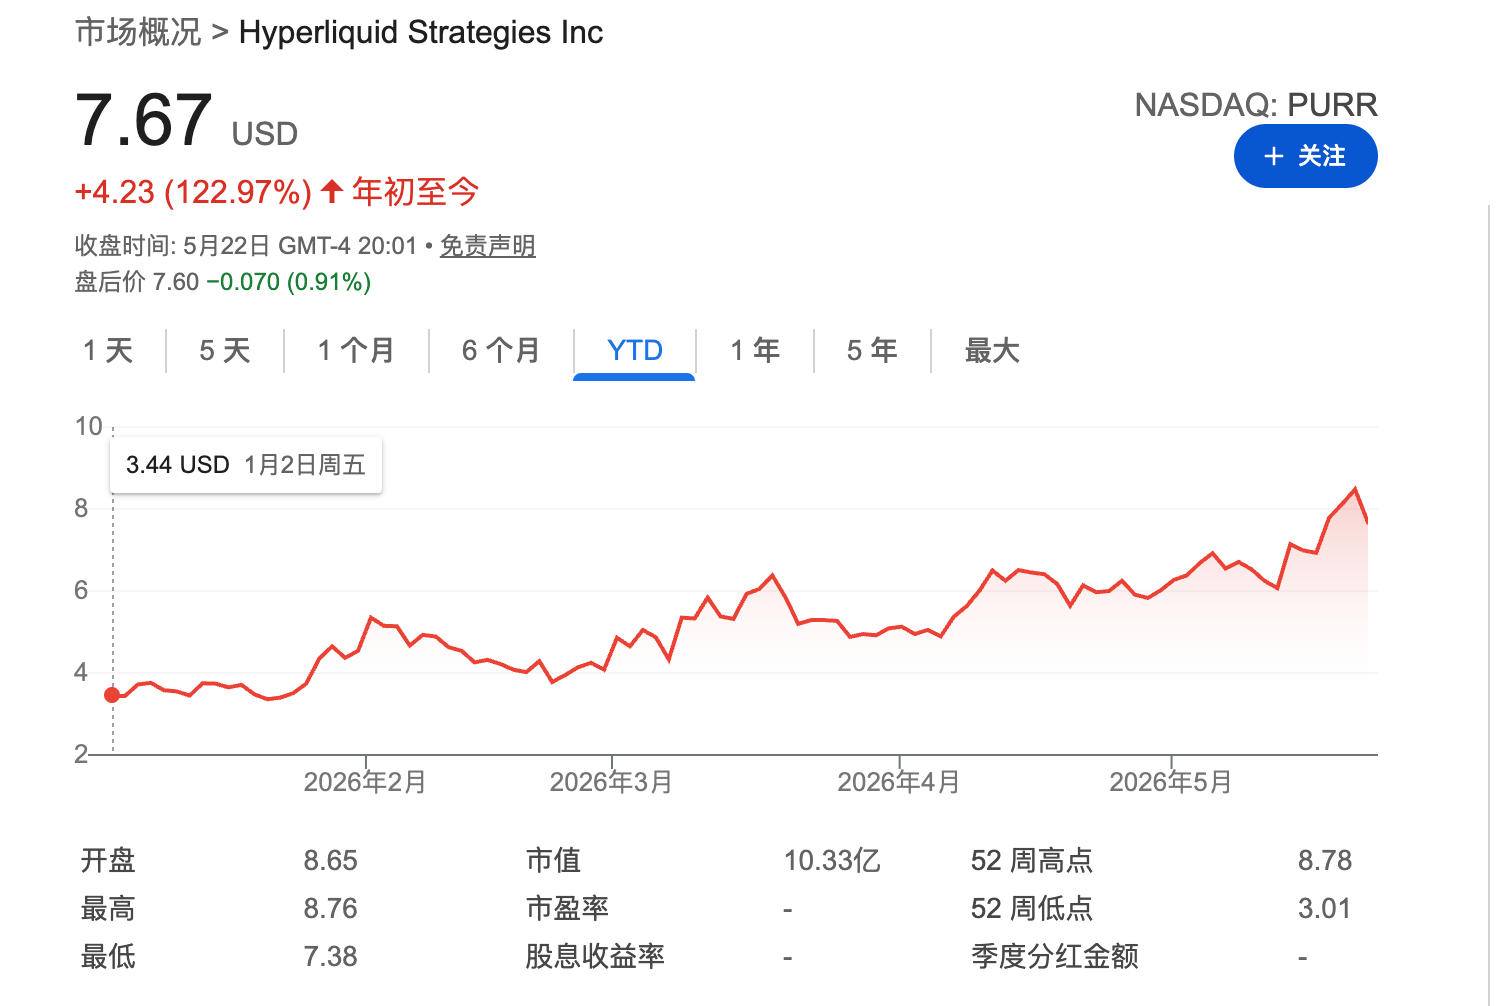
PURR 作为目前唯一的 HYPE 上市公司代理标的,年初至今也涨了超过 100%,自然也会成为美股投研时的 FOMO 对象。

但在跟风之前,有几个问题需要先搞清楚:

1.这家公司到底是什么?

2.它和直接买 HYPE 有什么区别?

3.「资本效率超过微策略」的说法,经不经得起拆解?

$PURR,纯粹的 DAT

先说结论:PURR 不是一家有实际业务的公司,等于一个纯粹的 $HYPE 股票包装产品。

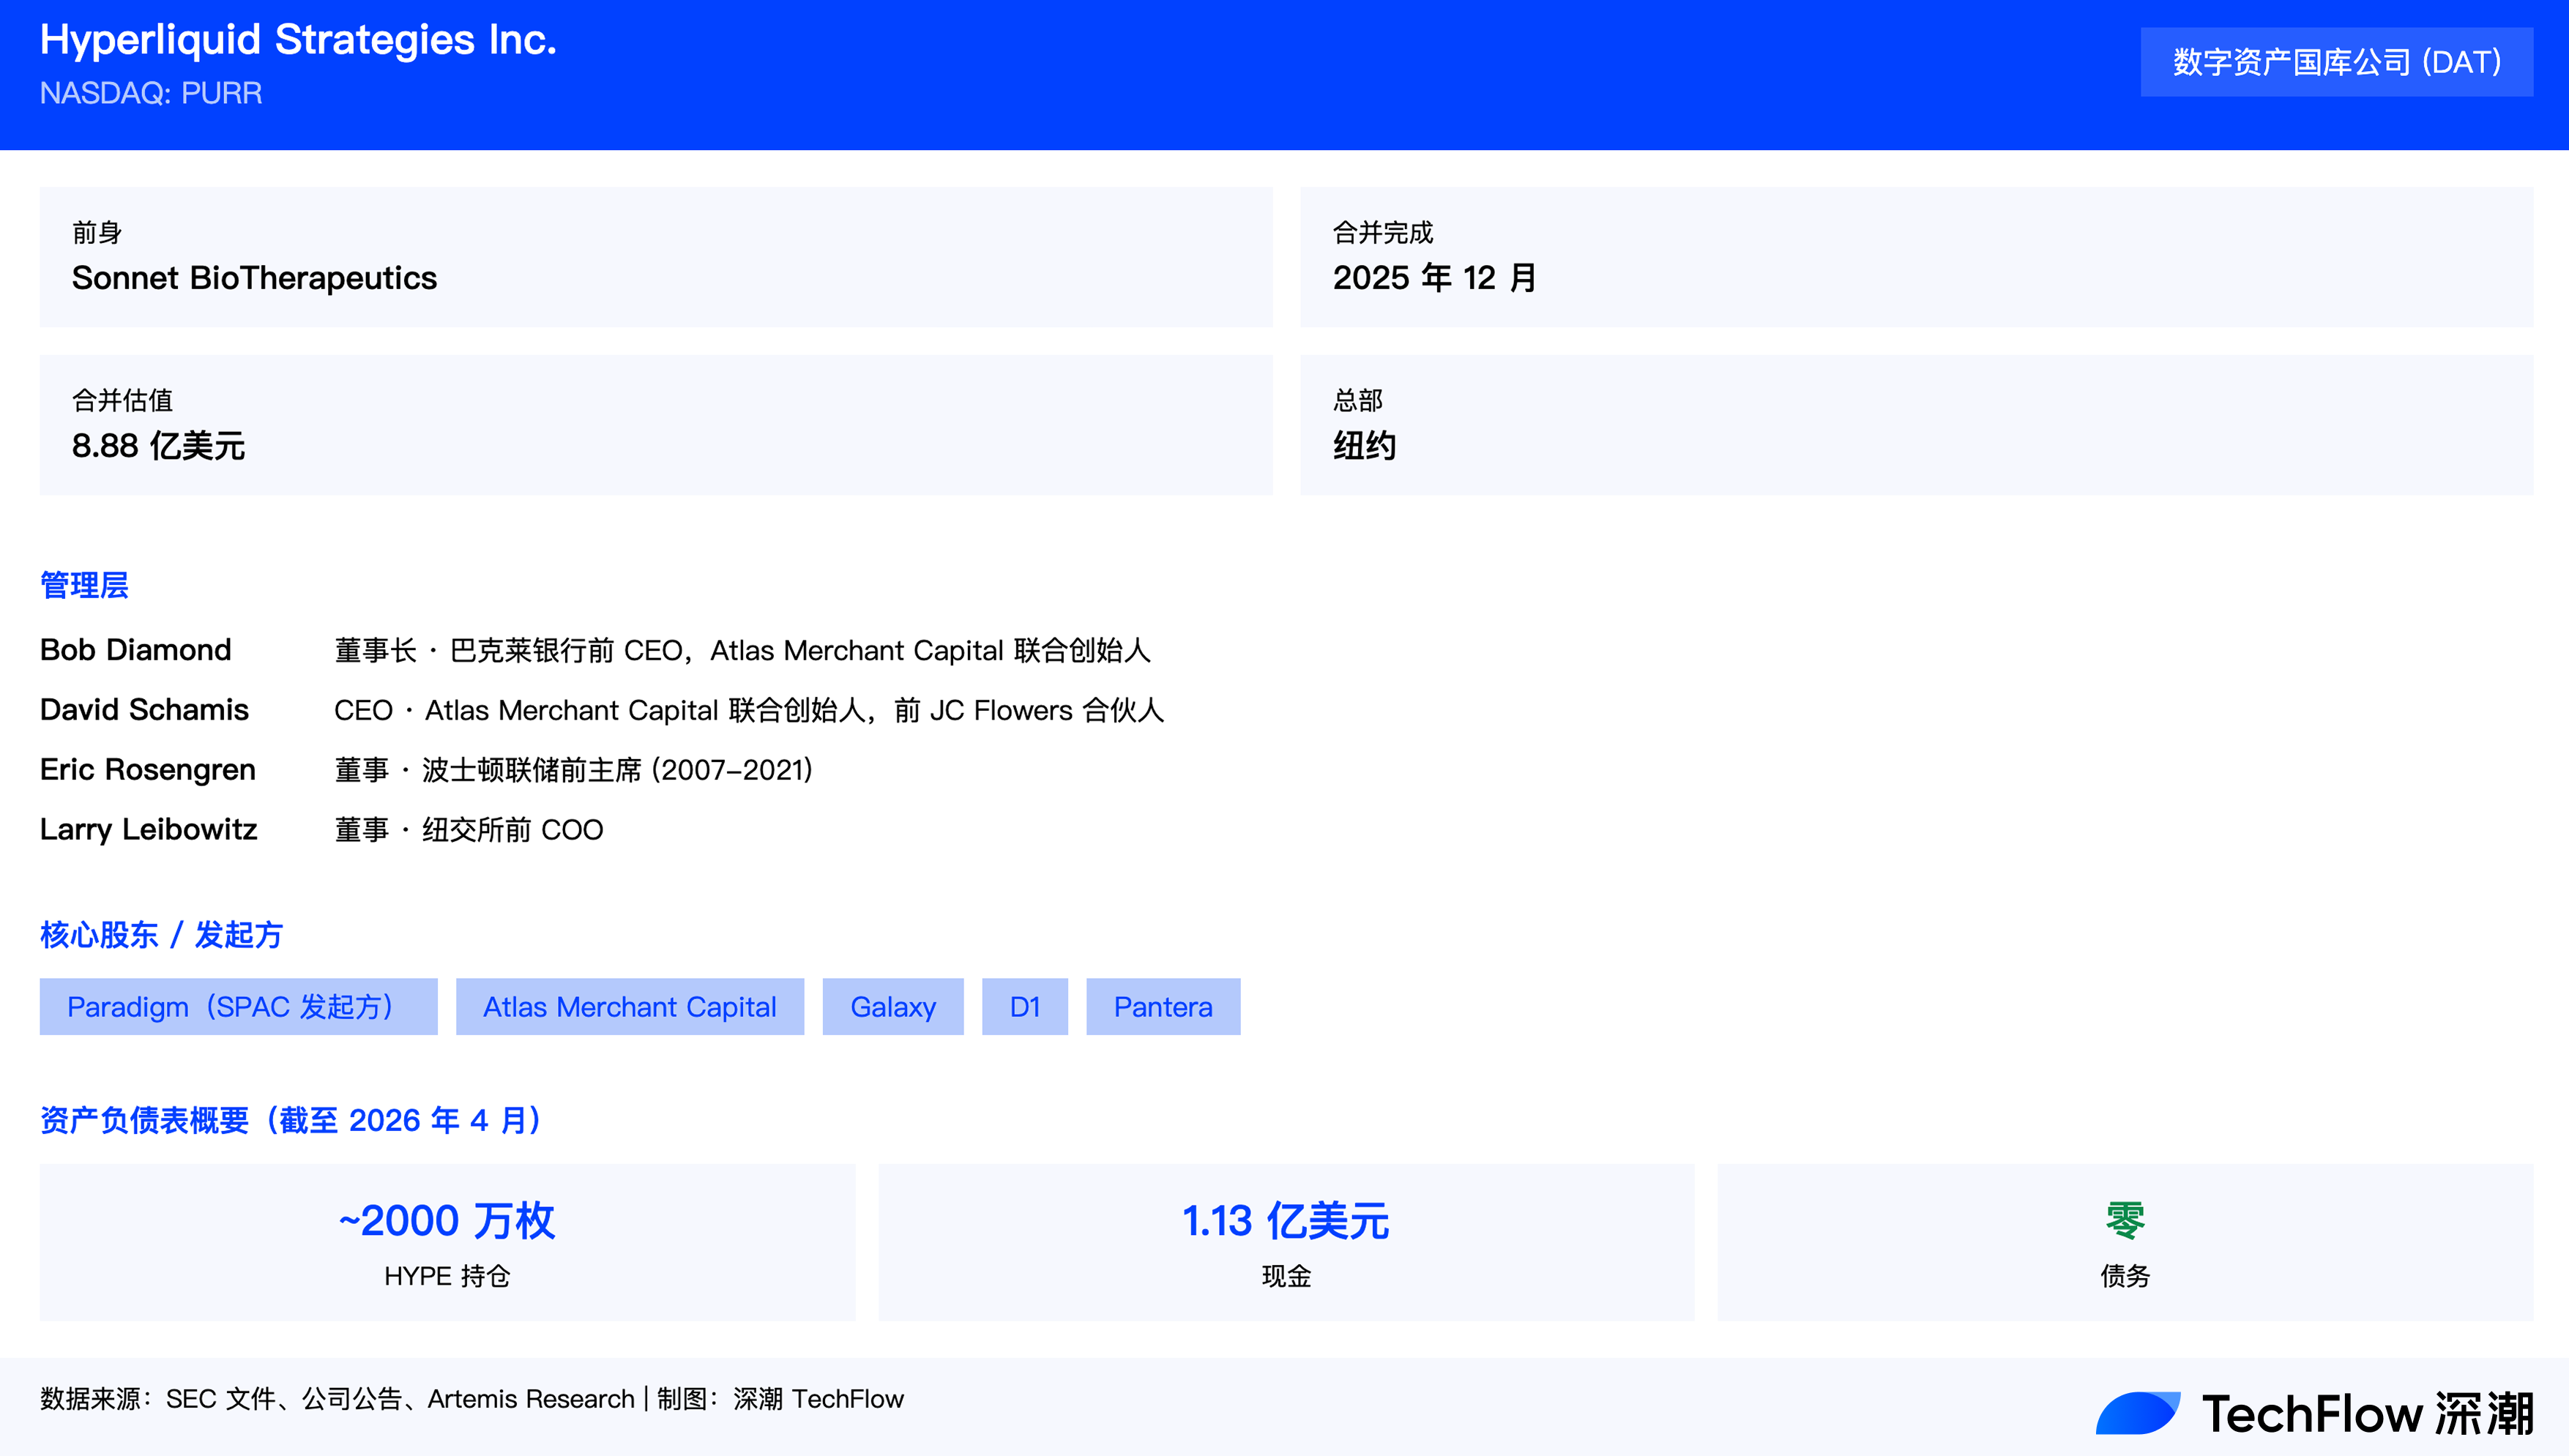
它的业务模式只有一句话,买 HYPE、质押 HYPE、持有 HYPE。截至 2026 年 4 月,公开信息显示公司持有约 2000 万枚 HYPE,另有约 1.13 亿美元现金,零债务。

这意味着,该股票的全部价值取决于一件事,HYPE 的价格。

既然没有业务可以分析,那看这类公司就只剩两个维度:底层资产本身,和谁在运作这个壳。

后者决定了资本运作能力,比如什么时候增发买币、什么时候回购托价、怎么管理股价和净资产之间的溢价折价关系…也决定了机构资金是否愿意通过这个工具进入。

历史上,PURR 的前身是 Sonnet BioTherapeutics,纳斯达克上市的小型生物科技公司。2025 年 7 月宣布与 Rorschach I 合并,同年 12 月完成交易,整体估值 8.88 亿美元,更名 Hyperliquid Strategies,代码改为 PURR。

值得注意的是,这笔交易的发起方是 Paradigm 和 Atlas Merchant Capital。

Paradigm 是加密行业最头部的风投之一,投出过 Uniswap、Blur、Friend.tech 等项目,在 Hyperliquid 生态里的布局很深,这次直接参与了 SPAC 的组建。

Atlas Merchant Capital 是一家纽约和伦敦的金融服务投资公司,它的两位创始人分别拿下了 PURR 的核心位置:董事长 Bob Diamond 是巴克莱银行前 CEO,CEO David Schamis 是前 JC Flowers 合伙人。

董事会还坐着波士顿联储前主席 Eric Rosengren 和纽交所前 COO Larry Leibowitz。其他参与方包括 Galaxy、D1 和 Pantera,都是加密和宏观领域的一线机构。

大多数 DAT 公司的管理层来自加密原生圈子,PURR 则几乎全是传统金融老兵。

$HYPE 强势,$PURR 升天

PURR 被中文圈注意到,直接原因是 HYPE 本身的强势。

HYPE 从年初的 25 美元附近一路拉升,5 月突破 62 美元创下历史新高,年内涨幅超过 150%。在 BTC 横盘、ETH 和 SOL 年内表现平淡的背景下,HYPE 是今年主流加密资产里最亮眼的一个。

我们此前的文章已经拆过 Hyperliquid 的基本面闭环:perp DEX 约 70% 的市场份额、周费收入超千万美元、97% 的协议费用于回购销毁 HYPE,这套飞轮到目前为止仍在加速。

(参考阅读:《市场观察:从 HYPE 到 ZEC,把握近期山寨热度背后的 4 条叙事线》

HYPE 涨,PURR 自然跟着水涨船高。

作为目前唯一在美股上市的 HYPE 代理标的,PURR 年初至今涨幅超过 100%,从 3 美元区间拉到了近期高点 8.79 美元。

对于只有美股账户、不直接接触加密市场的投资者来说,PURR 几乎是获取 HYPE 敞口的唯一选择。但让 PURR 从「小众标的」变成「社媒话题」的,是 5 月以来密集落地的几个机构信号。

高盛在 Q1 的 13F 文件中披露买入了约 65 万股 PURR,金额虽然不大(约 330 万美元),但高盛的名字本身就是背书。同期,21Shares 和 Bitwise 的 HYPE 现货 ETF 在纳斯达克和 NYSE 相继上市,Cantor Fitzgerald 把 PURR 目标价从 6 美元上调到 8 美元。

这些事件叠加在 HYPE 创新高的时间窗口里,把 PURR 推进了更多人的视野。

然后就是文章开头提到的那条推文,PURR 用 2.2 亿美元本金买 HYPE,目前浮盈近 10 亿了,按短期来算,资本效率肯定是超过微策略的。

大涨之下,必然受到大量的关注。只是如果想操作这只股票,还是得谨慎。

资本效率最高的 DAT,真的吗?

Strategy(原 MicroStrategy)投了超过 600 亿美元买 BTC,平均成本约 7.5 万美元;PURR 只用了约 2.2 亿美元买 HYPE,浮盈却接近甚至超过前者。结论是 PURR 的「资本效率」远高于微策略?

这个比较在数字上没问题,但逻辑上有误导性。

PURR 的早期 HYPE 持仓平均成本约 7 美元,当前价格 62 美元,涨了将近 9 倍。Strategy 的 BTC 平均成本约 7.5 万美元,BTC 现在也在这个价位附近,几乎没涨。

所以 PURR 浮盈更高,不是因为公司做了什么更聪明的操作,本身就是底层资产涨幅完全不在一个量级。任何人在同一时间,如果用同样的钱直接买 HYPE 现货,都能拿到一样的回报率,而且不用承担股权稀释的风险。

换句话说这是「选对了币」的胜利。如果把 PURR 成立的时间点往后推半年,在 HYPE 40 美元的时候进场,这个「资本效率」故事就完全不成立了。

对今天才关注 PURR 的美股投资者来说,更实际的问题是:现在买 PURR,你付出的价格相对于公司持有的 HYPE 价值,是溢价还是折价?

这就涉及 DAT 公司最核心的估值指标——mNAV(修正后每股净资产)。

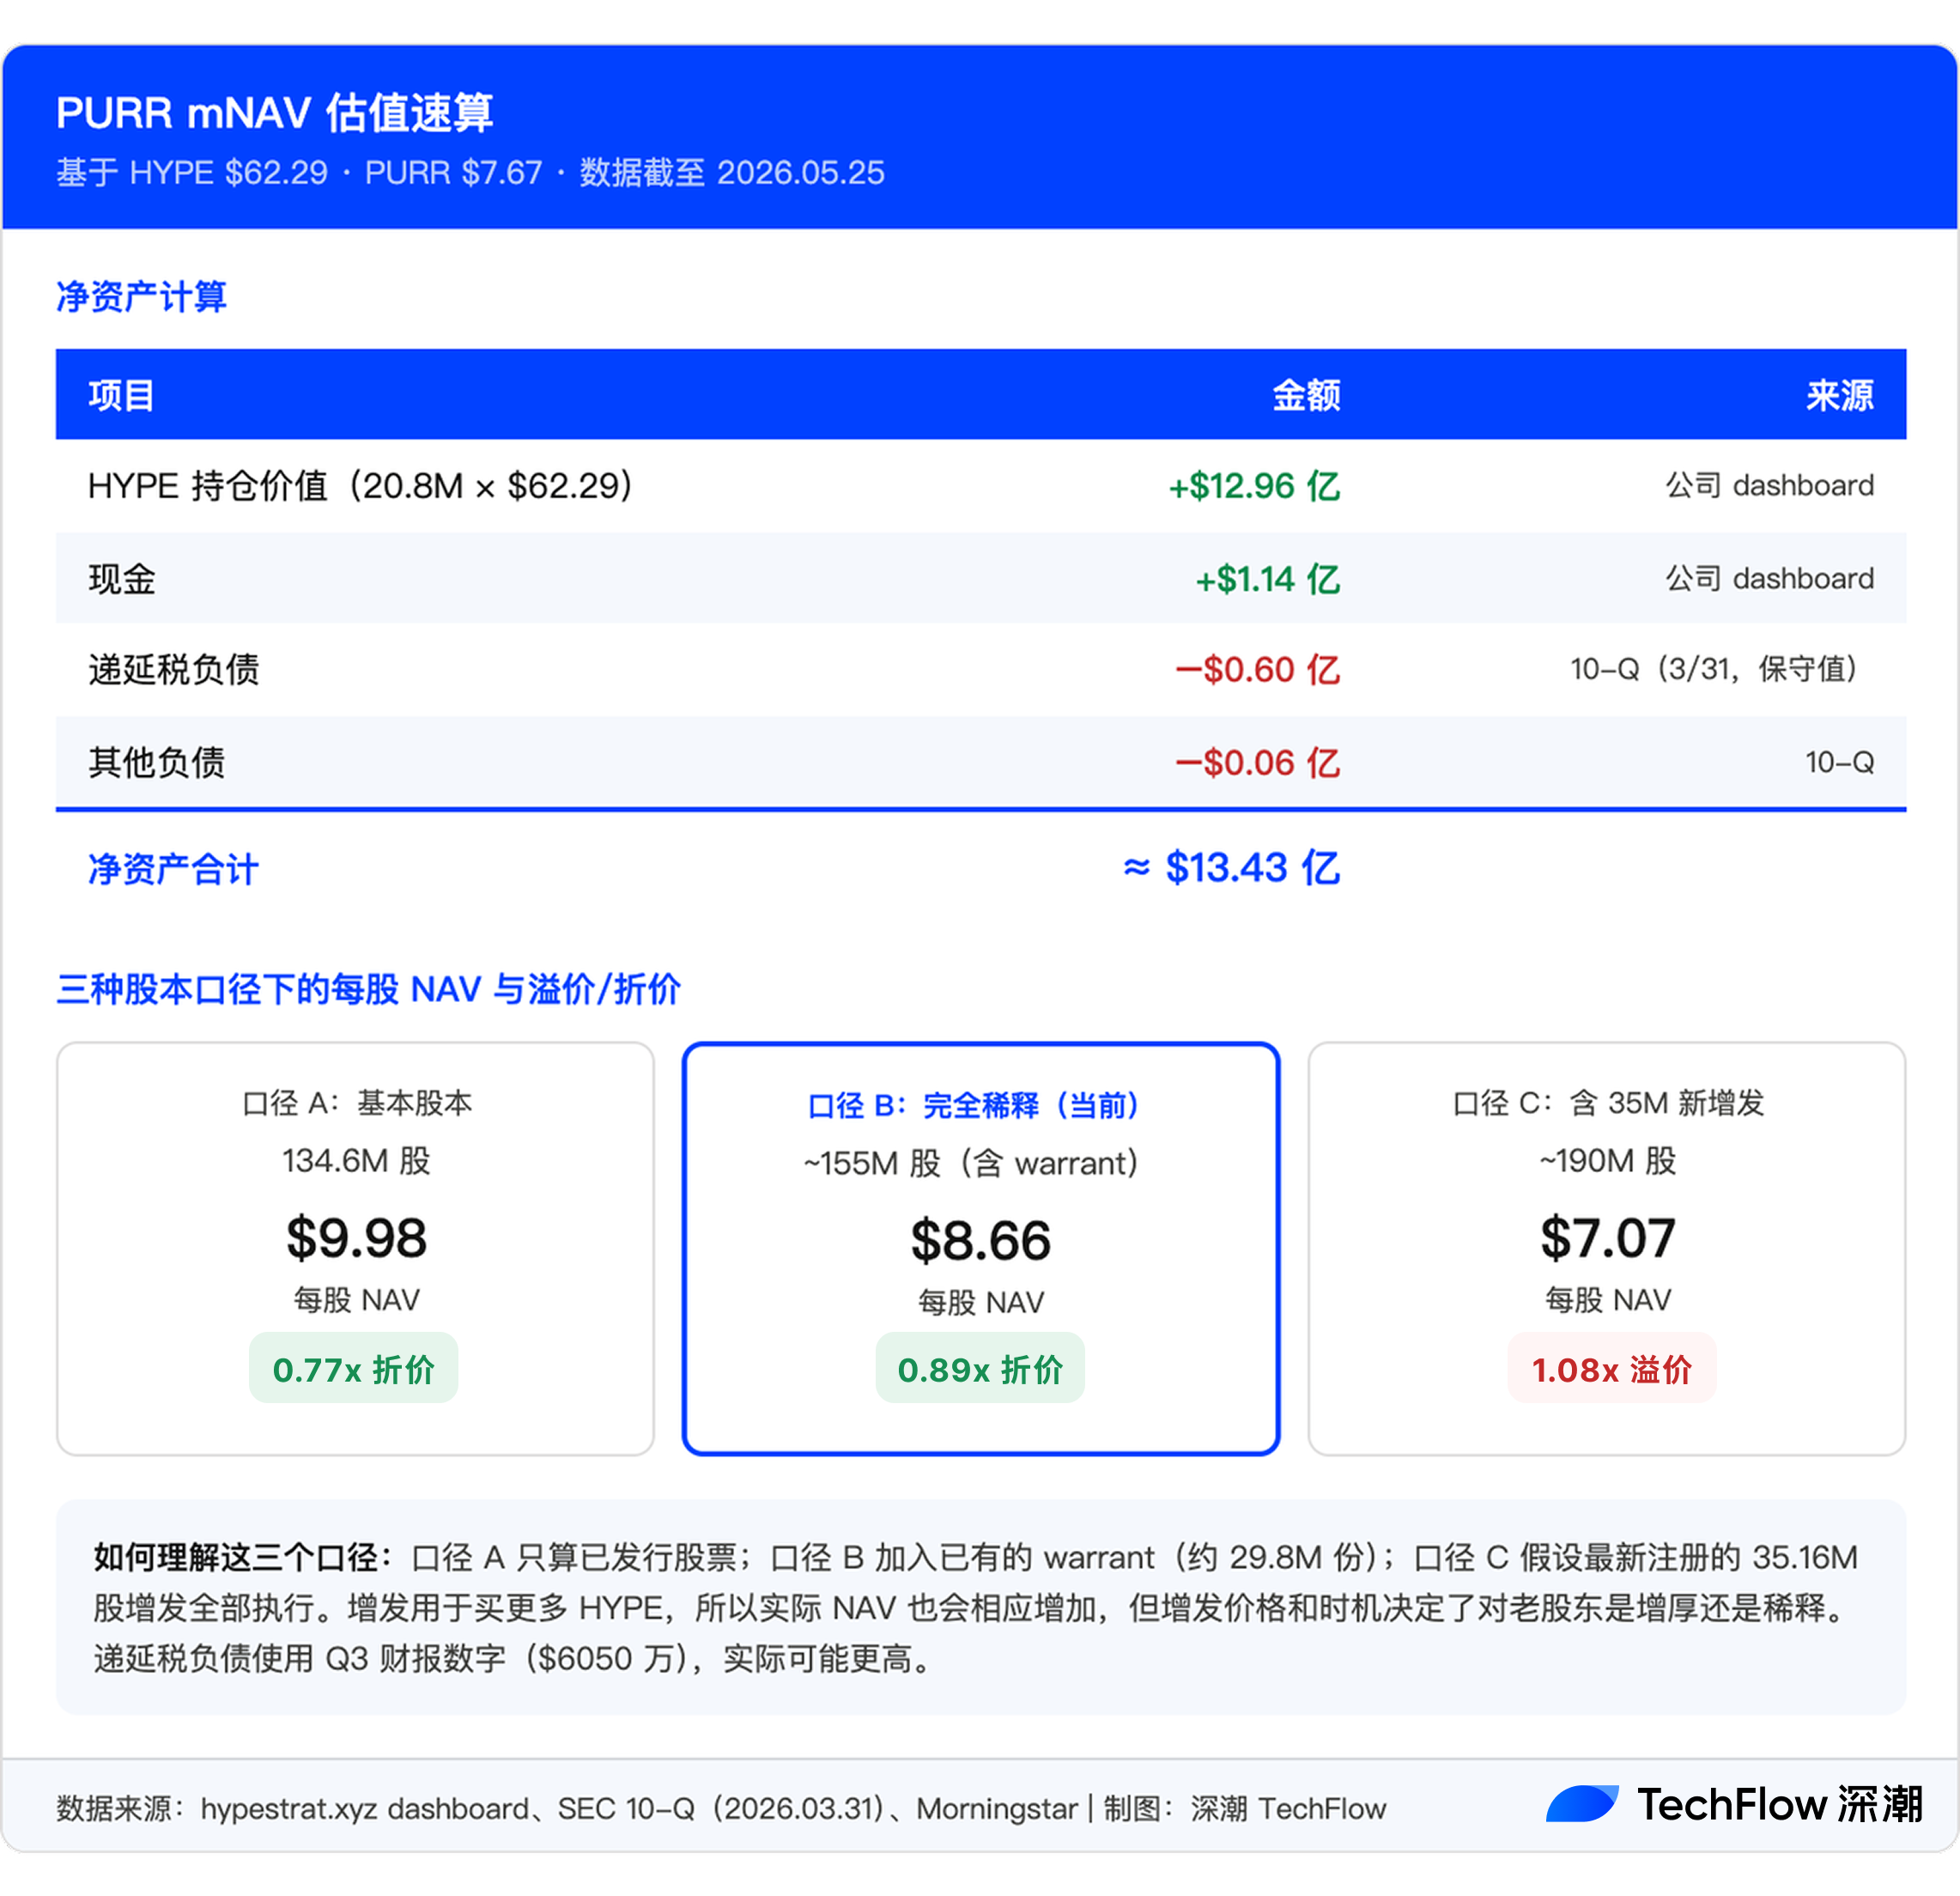
我们拉了 PURR 官方 dashboard 和 SEC 文件的数据,做了一次简单的 mNAV(修正后每股净资产)速算。

公司目前持有 2080 万枚 HYPE(按当前价格约 12.96 亿美元),加上 1.14 亿美元现金,扣掉递延税负债和其他负债后,净资产约 13.4 亿美元。

如果只看已发行的 1.346 亿股,每股 NAV 约 9.98 美元,当前股价 7.67 美元,折价约 23%。如果把已有的约 2980 万份 warrant 都算进去,完全稀释到约 1.55 亿股,每股 NAV 约 8.66 美元,折价约 11%。但公司刚刚注册了 3516 万股新增发,如果这些全部执行,分母扩大到约 1.9 亿股,每股 NAV 降到 7.07 美元,股价反而变成了 1.08 倍的轻微溢价。

所以, PURR 到底是「便宜」还是「贵」,取决于你认为未来的稀释会有多大。

增发本身不一定是坏事。如果管理层在高溢价时发股、用募集的资金去买更多 HYPE,每股持币量反而会增加。但如果市场情绪降温、股价跌到 NAV 以下时还在增发,那就是在稀释老股东。

这家公司成立只有半年,还没有经历过一个完整的下行周期,管理层在极端环境下会怎么操作,目前没有历史记录可以参考。

另外需要注意的是,上面的计算用的递延税负债是 Q3 财报截止日(3 月 31 日)的 6050 万美元。但 HYPE 从 3 月底到现在又涨了不少,未实现增值对应的税务负债大概率已经进一步增加,实际 NAV 可能比我们算的要低一些。

买 PURR 和直接买 HYPE,到底差在哪

这是最实际的问题。既然 PURR 的全部价值来自 HYPE,那我为什么不跳过中间层直接买 HYPE?

答案很简单:对一部分投资者来说,直接买不了。美国的退休金账户(IRA、401k)、传统券商账户、以及一些合规要求严格的机构资金,没办法直接持有加密资产。

而且, Hyperliquid 平台前端明确限制美国居民使用。

因此,PURR 提供了一个纳斯达克上市的股票包装,让这些资金可以通过标准的股票交易获得 HYPE 敞口。Paradigm 搭的这个壳,本质上卖的就是这个合规通道。

如果你属于这类投资者,PURR 确实是目前几乎唯一的选项。虽然 21Shares 和 Bitwise 的 HYPE 现货 ETF 已经在 5 月中旬上市,但这些产品上线时间极短,流动性和跟踪误差还有待观察。

但如果你有能力直接买 HYPE,那 PURR 的股票包装层就变成了一个纯粹的摩擦成本,带有负面效应;不能称之为一个 HYPE 的 Beta 收益叠加。

这个成本体现在几个层面:

第一,稀释风险。 直接持有 HYPE,你的份额不会被别人稀释。但持有 PURR 股票,公司可以随时增发新股来买更多 HYPE。

第二,收益传导不完整。 直接持有 HYPE 可以自己质押获取 staking 收益,未来的空投和生态激励也直接到账。通过 PURR 持有,质押收益要先进公司账上,扣完运营费用和税之后才间接反映在每股净值里。

第三,交易时间和定价摩擦。 HYPE 是 7×24 小时交易的,PURR 只在美股交易时段流通。如果 HYPE 在周末或盘后出现大幅波动,PURR 持有者只能等到开盘才能反应。

第四,对手方风险。 SEC 文件披露,PURR 的全部 HYPE 持仓存放在单一托管方。通过 PURR 持有,你的资产安全依赖于这家托管方的履约能力和公司的运营连续性。

笔者的判断是,PURR 更像一个「渠道产品」而非「投资产品」。它的价值在于打通了传统金融账户到 HYPE 的通道,仅此而已。如果你不需要这个通道,那中间层带来的每一项额外风险都是不必要的。

因此,对中文圈的加密和美股投资者来说,结论比较直接:

你要做的判断是看不看好 HYPE,而不是看不看好 PURR 这个壳。

2026 去中心化AI算力网络的真实进展与投资机会

我们不得不承认,这个赛道跨过了一道其他加密叙事从成功过的巨大门槛——它正在从非加密原生客户那里获得真实收入。

引言:AI 算力矛盾下的去中心化机会

2026 年,全球 AI 算力市场已进入一个极具张力的阶段。一方面,头部科技公司正在以前所未有的速度集中 GPU 资源,例如:

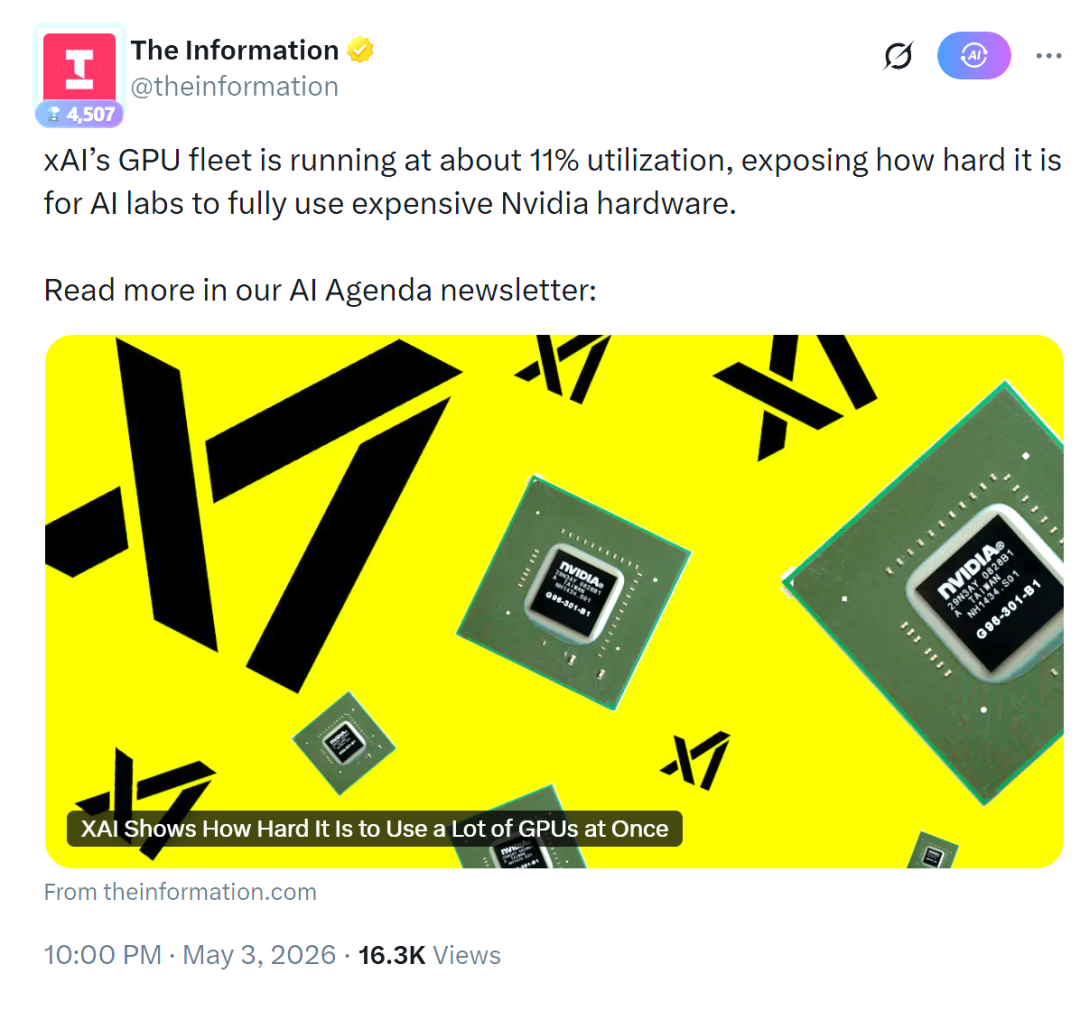
  • xAI 的 Colossus 超算集群已聚合 55 万 块 NVIDIA GPU,并按照公开路线图朝着 100 万 GPU 的目标推进;
  • 由 OpenAI、Oracle 与 SoftBank 等共同发起的 Project Stargate 在得克萨斯州已部署超过 45 万块 NVIDIA GPU,目标总功率达到 1.2GW。

另一方面,大量中小型 AI 创业公司、独立研究团队正在遭受算力封锁,AWS 的 H100 集群在 2023 至 2024 年 曾出现长达 8 至 12 个月的等待期,云计算账单动辄超过几百万美院。

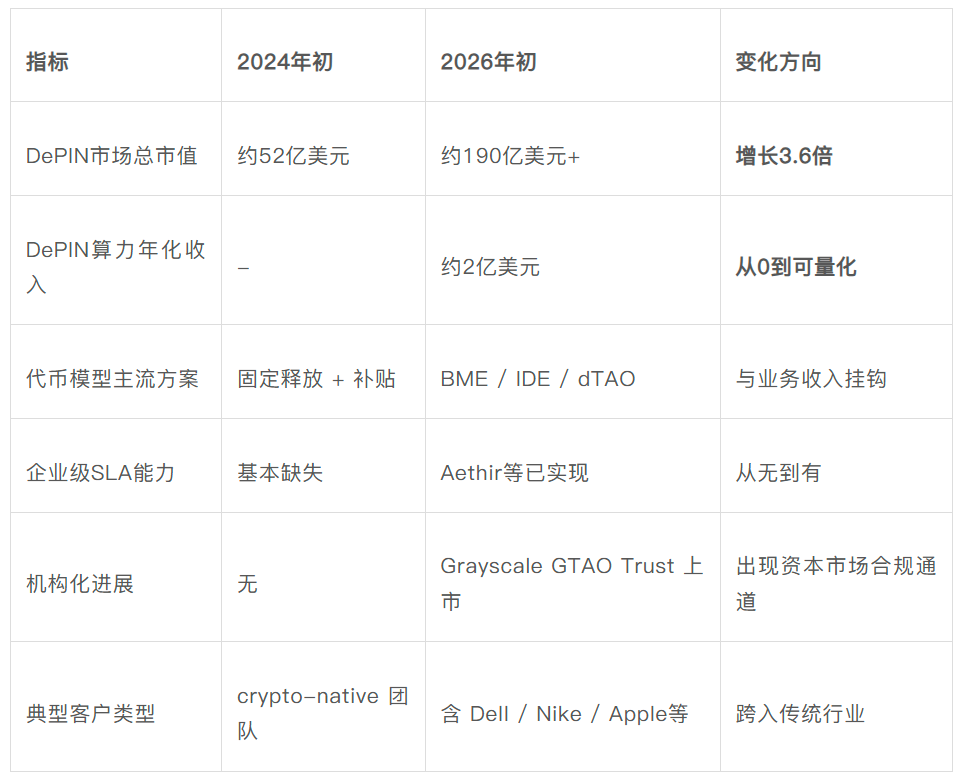
正是在这样的供给严重不足的情况下,去中心化物理基础设施网络(DePIN)赛道迅速崛起。

  • 截至 2026 年 3 月底,DePIN 赛道总市值约为 94.23 亿美元,CoinGecko 追踪的活跃项目接近 250 个。
  • 该板块在 2025 年 9 月一度达到约 192 亿美元的市值高点,相较 2024 年同期的 52 亿美元实现了约 270% 的同比增长。
  • 更关键的是,据 DeFiLlama 与 Dune Analytics 的链上数据汇总,去中心化 GPU 计算协议在 2026 年初的年化协议收入已超 2 亿美元。

我们不得不承认,这个赛道跨过了一道其他加密叙事从成功过的巨大门槛——它正在从非加密原生客户那里获得真实收入。

一、产业全景:从狂热叙事走向收入兑现

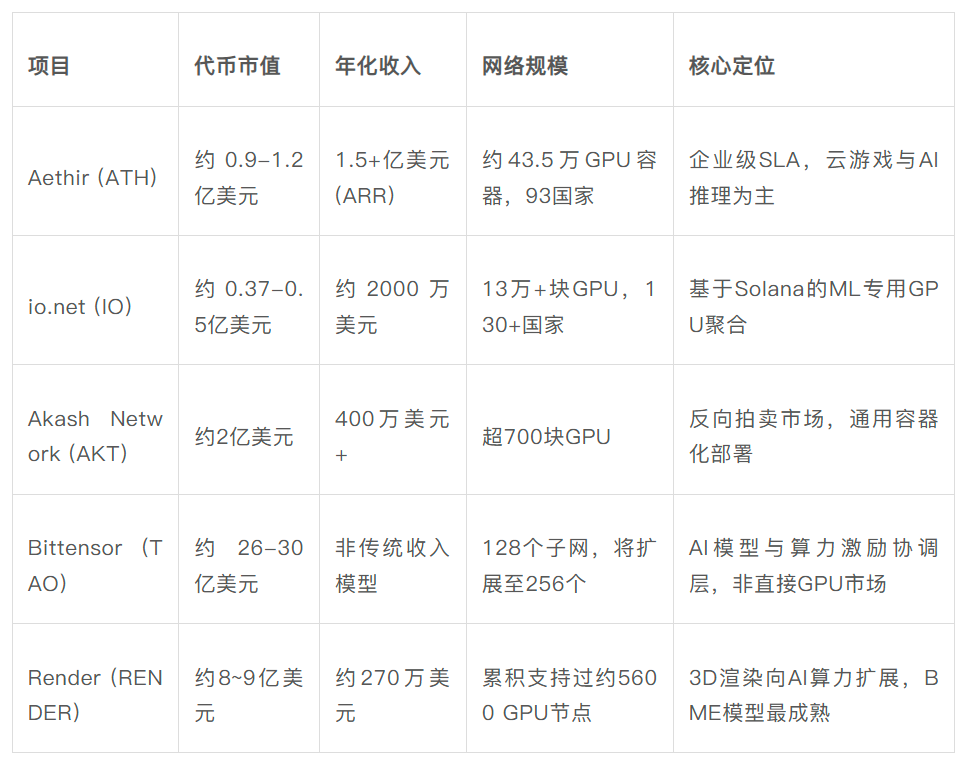
2026 年 DePIN 算力行业开始有了可验证的收入数据,而不再只是市值表与代币释放表的堆叠。赛道在过去两年间已经形成了清晰的分层格局,主要协议的运营状况如下表所示:

表 1 主流去中心化算力网络 2026 年关键数据对比

数据来源:各项目官方披露、Messari 季度报告、CoinMarketCap、CoinGecko / Coinbase,数据截至 2026 年 5 月。 注:Bittensor 没有传统意义上的”协议收入”——它是一个 AI 模型激励协调层,靠通胀发币奖励参与者,靠各个子网独立创收。

从上表可以看出,这五个协议分别占据了不同的生态位置。

  • Aethir 以企业级收入领先,年化经常性收入约 1.5 亿美元,是目前去中心化计算赛道中收入规模最大的协议,其客户包括游戏工作室、AI 推理提供商和模型训练团队。
  • io.net则专注于分布式 ML 计算集群的编排,网络覆盖 130 多个国家的超过 13 万台 GPU 设备。
  • Akash 通过反向拍卖的定价机制形成了真实的价格竞争,2026 年 Q1 算力支出突破 500 万美元的历史新高,AKT 令牌年初至今上涨超 72%。
  • Bittensor 则完全不同,它不是出租 GPU 硬件,而是奠励 AI 智能输出本身,通过 128 个子网形成了一个去中心化的机器智能市场。
  • Render 从 3D 渲染起步,累计渲染超过 6700 万帧,正在向通用 AI 计算拓展。

二、能力边界:去中心化 GPU 网络能做什么,不能做什么

去中心化 GPU 网络长期被两种极端声音夹击:一边是宣传方声称成本只有 AWS 十分之一、即将颠覆云计算;另一边是怀疑者认为分布式 GPU 根本无法支撑真正的 AI 工作负载。两种判断都失之偏颇。

理解这一赛道的关键,在于正视消费级 GPU 的结构性特征。

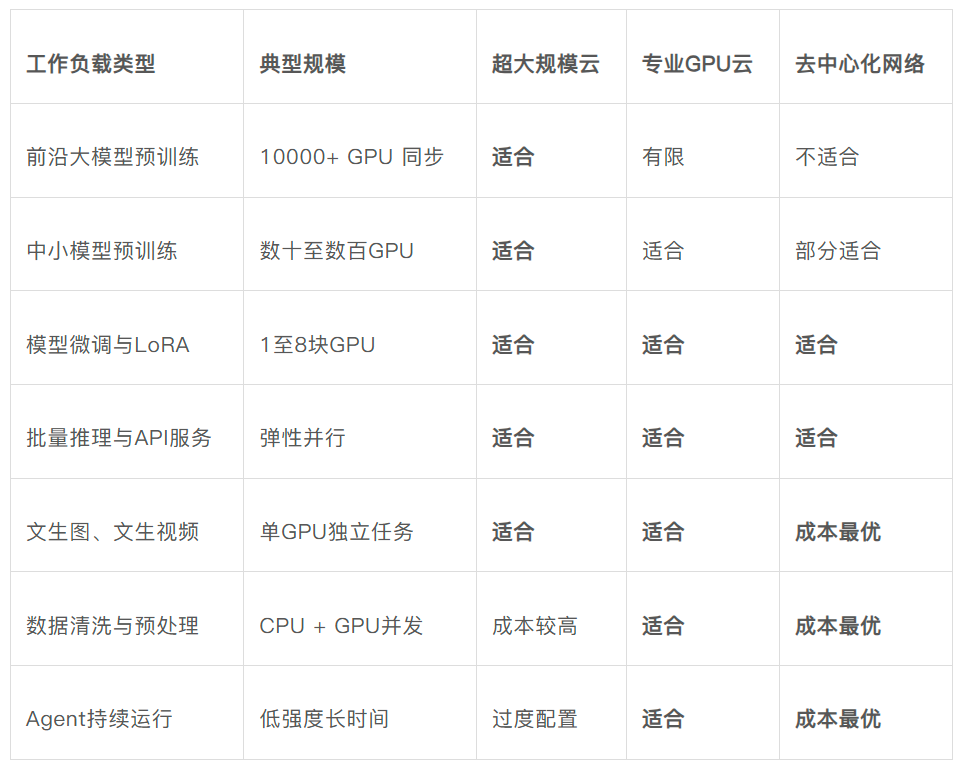
一方面,去中心化网络的算力供给大量来自消费级 GPU,其 VRAM 容量有限、节点间带宽依赖家庭宽带,这决定了它天然不适合前沿大模型的同步训练——这类任务要求数千块高端 GPU 保持极低延迟的互联,是专为超大规模云设计的场景。

另一方面,在对延迟容忍度较高、成本敏感的工作负载上,去中心化网络的性价比优势相当明显:AI 药物发现中的并行分子筛选、文生图与文生视频的批量渲染、大规模数据预处理流水线,都是典型匹配场景。

此外,开源模型的持续扩张与轻量化推理的技术演进,正在系统性扩大去中心化网络的可服务市场。越来越多的模型可以在单块或数块消费级 GPU 上高效运行,推理和微调的门槛在下降,而这恰好是去中心化网络最具竞争力的区间。

图表 2 AI 工作负载与算力基础设施的匹配关系

数据来源:综合 Together AI 多节点训练报告(2026 年 1 月)、Dell LLM 集群网络流量技术文档(2025 年 12 月)、Cointelegraph 行业分析(2026 年 1 月)整理。

基于此,去中心化 GPU 的真实机会,集中于推理、微调、数据预处理、Agent 持续运行等碎片化、分布式、价格敏感的场景,而非与超大规模云正面竞争前沿训练市场。

值得注意的是,从当前 AI 生产环境来看,训练占总算力消耗的比例已远低于推理与 Agent 类任务,后者才是算力需求增长的主要来源。这意味着去中心化网络所瞄准的市场,在规模上并不边缘——它对应的恰恰是 AI 算力需求结构中体量最大、增速最快的那一层。

三、价格优势是否真实:是不是真的便宜 60%?

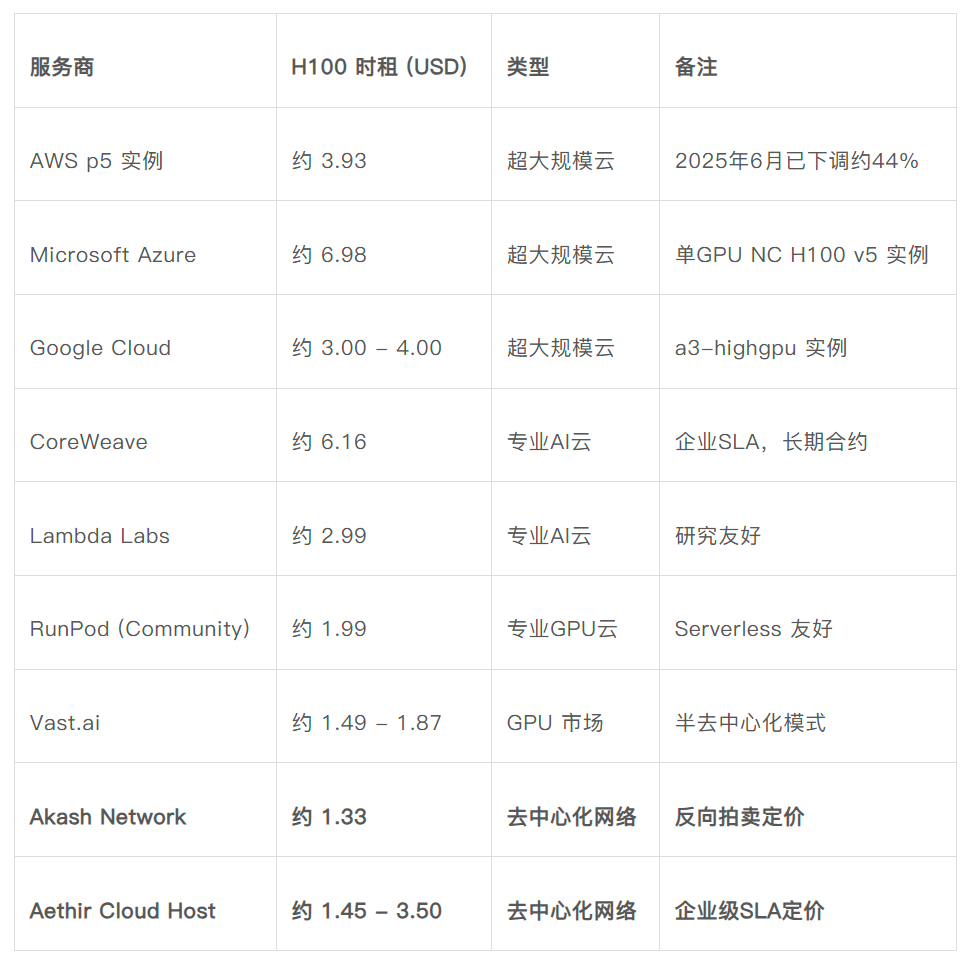
去中心化算力备受追捧的一个原因是广为流传的“便宜 60%”的说法。这一说法产生的原因是二者的成本对比。Akash Network 官网公开标价显示,H100 GPU 时租约为 1.33 美元;AWS p5 实例经 2025 年 6 月降价约 44% 后,8 卡均摊单 GPU 时租约为 3.93 美元。这是大多数报道里出现频率最高的对比,也是”去中心化便宜 60%以上”这一说法的来源。

图表 3 H100 GPU 时租价格对比(2026 年初)

数据来源:AWS、Azure、Google Cloud 公开标价;Akash Network 官网;Aethir 官方文档;getdeploying.com(2026 年 5 月);IntuitionLabs《H100 Rental Prices Compared》(2026 年 5 月);Silicon Data《H100 Price Spike》(2026 年 1 月)。

以上表格对比了 H100 GPU 租用的价格在中心化平台和去中心化网络之间的差别,通过对比可以得出以下结论:

第一,去中心化 GPU 网络相对于超大规模云的价格优势是真实的——相较 AWS p5 均摊价约低 60%,相较单 GPU 实例(AWS/Azure)则可低至 75%~80%。

第二,相较于已充分竞争的专业 GPU 云(RunPod、Vast.ai),去中心化 GPU 网络的价格差距会收窄至 15%~35%,部分场景下基本持平。

第三,真正构成差异化的,更多是结构性属性。无需企业账户、无最低用量承诺、按需随启随停、节点地理分布灵活、无供应商锁定——这才是去中心化 GPU 真正的魅力所在。

但是同时需要提出的一点是:隐性成本同样不可忽略。去中心化网络的节点稳定性参差不齐,生产场景下需要冗余部署或增加容错机制,这部分额外成本会不同程度地侵蚀名义价格优势。这是 2026 年企业大规模采用去中心化 GPU 时面临的主要实际门槛之一。

四、2026 年赛道的真正变化

综合现有数据,去中心化算力赛道在 2026 年正在经历两个可观察到的深层变化。

第一是代币经济学的成熟。早期 DePIN 项目普遍依靠通胀代币补贴硬件供应方,这一模式存在内在缺陷:代币价格下跌导致供应方收益缩水,供应方退出后网络可用性下降,又进一步压低代币价格,形成恶性循环。2025—2026 年间,头部项目陆续转向将代币机制与真实业务量直接绑定的新模型。

Render Network 通过 RNP-001 确立的 BME(Burn-Mint Equilibrium)模型,要求创作者以法币价格支付渲染任务,自动转换为 RENDER 代币并在任务完成后销毁,这一机制已运行多年。

io.net 原有代币经济学依赖固定释放和价格敏感的供应方收入,容易触发”死亡螺旋”,其即将于 2026 年 Q2 推出的 IDE(Incentive Dynamic Engine)将以需求驱动模型替代固定排放,以美元计价稳定供应方收益,并根据实时收入和代币价格动态调节代币供给量。

这两种模型在机制上各有差异,但共同逻辑一致:把代币的销毁与铸造与真实算力消费量挂钩,并将供应方收入锚定美元价值。这是去中心化基础设施第一次在代币设计层面具备可与传统 SaaS 业务相比拟的财务结构逻辑。

第二是市场进入路径的逐步清晰化。早期 DePIN 算力网络的客户几乎全部来自 crypto-native 团队,存在天然的市场天花板。2025 年以来,出现了若干传统企业通过具体合作进入去中心化算力体系的案例。

早在 2024 年 12 月,io.net 便已加入 Dell Technologies Partner Program,成为授权合作伙伴及云服务提供商,双方将在市场推广和需求开发方面展开协作,使企业客户能够将去中心化 GPU 算力与 Dell 硬件集成部署。此前在 2024 年 4 月,io.net 与 AI 创意平台 KREA 建立合作,KREA 的企业客户名单包括 Nike、Apple、FC Barcelona、Publicis Group 和 Meta,io.net 为 KREA 提供 NVIDIA A100-80GB GPU 集群,报价约为市场均价的三折。

同一时间,Aethir 的 150 余家付费企业客户分布于 AI、Web3 和游戏三大领域,2025 年 Q3 单季收入达 3980 万美元,年化收入突破 1.47 亿美元,覆盖 AI 推理、模型训练及 Agent 平台等场景。

Akash 方面,Venice.ai(私有、无审查的生成 AI 应用)使用 Akash GPU 处理推理请求,FLock.io(联邦学习平台)允许运营者在 Akash 上部署验证节点,两项集成均在 2024 年完成。

上述案例的共同特征在于:非加密原生企业开始将去中心化算力纳入实际采购和技术集成,而非仅停留在叙事层面。虽然案例数量并不庞大,但代表了市场进入路径的实质性突破。

图表 4 DePIN 算力赛道的关键指标变化(2024 – 2026)

数据来源:BlockEden《Decentralized GPU Networks 2026》《DePIN Revenue Inflection》;Yellow.com(2026 年 5 月);Messari 项目报告系列;CoinGecko《Top Bittensor Subnets》(2026 年 4 月)。

但同时需要承认的是:去中心化算力赛道,目前仍存在极大未解决的核心障碍。

第一,原始 GPU 报价确实更便宜(可达 45—60% 的折扣),但可靠性方差通常迫使使用方进行算力过度预留,大幅蚕食名义上的成本节省;

第二,企业端采用去中心化算力方面,仍面临一些难点,如:编排困难、分布式故障调试困难、缺乏可执行的 SLA(Service Level Agreement,服务级别协议)保证等;

第三,DePIN 技术栈高度碎片化——算力、存储、验证与数据分散在不同协议中,开发者须拼接多个系统才能完成生产级部署,显著增加工程成本。

企业端的问题值得注意的例外是 Aethir。Aethir 在 435,000 余个 GPU 容器上维持了 99.31% 的正常运行时间,具备可执行的企业级 SLA,是目前去中心化算力赛道中少数能够满足企业合同级别服务要求的项目之一。

当然,上述这些问题的存在,既是当前的制约,也是项目方可以具体介入的真实空白。

五、生态方发展路径的启示

对于 2026 年进入这一赛道的生态方,前述数据指向几个具体的判断:

其一,避免重复建设基础聚合层。io.net、Akash、Aethir 已在不同价格带上建立了相当规模的 GPU 聚合网络。新项目若仅以通用 GPU 聚合切入,在没有显著差异化的情况下——无论是地理覆盖、合规资质、特殊硬件类型还是垂直行业认证——都很难建立可持续优势。Render 从渲染延伸到 AI 算力、Aethir 从云游戏延伸到企业 AI 推理,这类本身就积累了特定场景资源的项目,比纯粹通用聚合网络更容易获得初始用户和差异化定价能力。

其二,工具层与中间层是更现实的切入点。前述几个未解决的问题——可靠性管理、分布式调试、SLA 保证、跨链结算、Agent 级别的算力采购与对账——每一个都对应可以独立成立的工具型项目。

  • Gensyn 的 Verde 是一个早期样本。它是专门为去中心化环境下的机器学习设计的验证协议,核心是一套轻量级争议仲裁系统,能够精确定位训练计算图中训练方与验证方产生分歧的第一个步骤,从而只需重算该单个操作,而无需重跑整个任务,大幅降低了验证开销。
  • 其他思路,例如 io.net 提出的,利用 MCP 协议,让 AI Agent 在无需人工 KYC 和企业账户的前提下,直接采购和调度算力资源,从而绕开传统云服务对自主 Agent 不友好的入网门槛。

围绕这些底层协议构建的工具链,比再做一个 GPU 市场具备更明确的差异化空间。

其三,垂直应用层的机会正在分化。AI 生物医药、AI 图像视频生成、AI Agent 持续运行、链上数据分析与回测、隐私计算(结合 TEE)等具体场景,分别对算力的成本敏感度、延迟容忍度与可靠性要求不同。Templar 子网在 Bittensor 上训练 72B 参数的 Covenant 模型这类案例,说明小规模、特定任务的训练在去中心化网络上是可行的;但同时其后续团队退出事件也提示,垂直应用项目的治理与团队稳定性,与代币的市场表现深度绑定。

其四,代币经济学设计成为核心门槛。BME 与 IDE 这类与真实业务量挂钩的代币模型,已经成为新一代 DePIN 算力项目的事实标配。早期那种先释放代币、吸引硬件入网、再宣传市值来吸引用户的路径,在 2026 年的市场环境下已被验证为不可持续。新项目的代币模型设计必须从第一天就回答:代币的需求侧来自哪里。

第五,还有一点需要补充:去中心化 GPU 网络与 AI Agent 经济的结合在 2026 年才刚刚开始。当 AI Agent 数量在未来 12 至 18 个月内出现量级增长时,对去中心化算力的需求将不再是企业级团队的可选项,而是非人类经济活动的默认入口。这一变化与去中心化算力网络在结构上是相容的——传统云服务的人工 KYC 与企业账户体系对 Agent 不友好,而无许可的算力市场刚好填补这一空缺。

六、Go2Mars 研究院的观察

去中心化 GPU 网络在 2026 年的状态,既不是支持者宣传的”全面颠覆云计算”,也不是怀疑者所说的”概念骗局”。它已经成为 AI 基础设施栈中一个具备真实收入、清晰能力边界、可被企业采购的层级——但其最适用的场景仍然集中在推理、微调、数据准备、Agent 持续运行等领域,前沿基础模型训练的市场仍然属于超大规模中心化云。

对生态方而言,这意味着接下来 12 至 18 个月的机会窗口集中在三类位置。

  • 第一类是围绕 Agent 经济与 AI 推理的工具层,包括算力编排、行为验证、计量计费、SLA 保障与跨链结算等基础设施。
  • 第二类是与具体垂直行业绑定的应用层,包括生物医药、内容生成、链上数据科学等成本敏感且容忍延迟的场景。
  • 第三类是新一代代币经济学与企业级支付路径的深度结合,需要把代币需求侧与真实业务量直接绑定。

研究院团队近期与多个 AI × Crypto 项目方在赛道定位、技术路径选择、代币模型设计、市场进入策略与 VC 对接等环节进行了深入合作。如果项目方判断自己更适合切入上述三类位置之一,欢迎联系我们进行进一步的研究与孵化对接。

伊朗协议不是终局,而是一场60天的政治喘息

原文标题:The Iran Deal Is Not a Deal. It Is a 60-Day Bet.

原文作者:Velina Tchakarova

原文编译:Peggy

编者按:伊朗停战谈判在周末出现实质性进展。据美联社报道,美伊双方接近达成协议:结束战争、重新开放霍尔木兹海峡、伊朗交出高浓缩铀库存,制裁减免和资产解冻的具体条件将在 60 天窗口期内谈判。

但本文认为,外界所谓的「伊朗协议」并不是一份真正的和平协议,而是一份为期 60 天的谅解备忘录:在这 60 天内,伊朗将逐步清理霍尔木兹海峡,美国解除对伊朗港口的海上封锁,伊朗获得出售石油的制裁豁免,双方再就核问题展开后续谈判。

但作者强调,这套安排只是把冲突暂时冻结,并没有解决真正的结构性矛盾:伊朗是否交出高浓缩铀库存、霍尔木兹海峡究竟由谁控制、制裁解除与核让步的先后顺序、以色列是否会单方面破坏协议,都是悬而未决的问题。文章还提出,中国正通过巴基斯坦间接参与调停,目标是恢复伊朗石油流动、限制美国在海湾地区的主导权;与此同时,阿曼、阿联酋等地的贸易通道也让美国封锁存在漏洞。

整体来看,作者的核心判断是:这份协议给特朗普和德黑兰都提供了短期政治喘息,但真正的考验不在签署当天,而在 60 天窗口结束后的「第 61 天」——届时,伊朗核让步、霍尔木兹控制权和美国制裁松绑之间的不可调和矛盾将重新浮出水面。

以下为原文:

这个周末发生的一切,有一个版本看起来像是突破:一位美国总统宣布一场战争「已基本谈妥」;一名巴基斯坦将军穿梭于各国首都之间;海湾国家领导人在电话会议上纷纷点头;停火已经维持了 47 天。

但当你去读各方在声明发布后真正说了什么,会得到另一个版本。

这不是同一个故事。

实际上宣布了什么

周六,特朗普在 Truth Social 上写道,美国、伊朗以及「其他多个国家」之间的一项协议已经「基本谈妥」。他说,这项协议将重新开放霍尔木兹海峡,并将在不久后正式宣布。

几个小时后,与伊朗革命卫队有关联的法尔斯通讯社发布了自己的说法。它表示,霍尔木兹海峡仍将由伊朗管理。特朗普的表述「不完整,也不符合现实」。核问题并不在初步协议之内。

两个当事方,一份公告,却像是在谈两份完全不同的文件。

根据一名美国官员向 Axios 确认的说法,双方真正接近签署的是一份为期 60 天的谅解备忘录。在这 60 天内:伊朗清除海峡中的水雷;美国解除对伊朗港口的海上封锁;伊朗获得出售石油的制裁豁免;双方开始就伊朗核计划展开谈判。美国方面的基本原则是「以履约换减压」——在可验证的行动完成之前,不会给予任何让步。

这不是和平协议,而是一段结构化的暂停,并附带一份高度敏感的谈判议程。

Axios 报道中最重要、却几乎被普遍低估的一句话是:近几个月部署到该地区的美军,将在整个 60 天内继续留在当地。只有在最终协议达成后,才会撤军。特朗普并不是在降级冲突,而是在把枪仍然放在桌上的情况下谈判。

必须撑住的四面墙

在这份谅解备忘录与任何类似长期解决方案的安排之间,存在四个结构性矛盾。它们一个都没有被解决,而且都会在第 61 天重新出现。

铀问题。 伊朗目前大约持有 408 公斤丰度为 60% 的浓缩铀,已经接近武器级水平;如果进一步提炼,足以制造多枚核装置。美国要求伊朗暂停铀浓缩 20 年,伊朗只提出 5 年,美国拒绝了这一方案。德黑兰已经明确拒绝把交出库存写入初步文本。Axios 报道中所谓的「明显承诺」,按伊朗自己的说法,只是通过巴基斯坦调解人传递的一项口头信号,而不是书面义务。没有核查机制的口头承诺不是让步,只是谈判起点。

霍尔木兹主权陷阱。 特朗普说,霍尔木兹海峡将无条件、免通行费重新开放。德黑兰则表示,海峡仍由伊朗管理,不会回到战前状态。这并不是一个可以通过巧妙措辞弥合的谈判分歧,而是真实的战略冲突:伊朗将对霍尔木兹海峡的控制视为其最核心的威慑工具。正如一名以色列官员异常精确地形容,这是一件「不亚于核武器的武器」。既然正是这一杠杆把一个超级大国带上谈判桌,德黑兰为什么会为了延长 60 天停火而永久交出它?它不会。所谓霍尔木兹海峡重开,是有条件的、可逆的,并且仍由伊朗管理。

顺序陷阱。 华盛顿把核拆除视为持久和平的前提,德黑兰则把它视为战争正式结束之后才讨论的议程。谅解备忘录试图用 60 天谈判窗口弥合这一矛盾,但这种顺序安排意味着,伊朗可以先拿到制裁减免、石油销售和第一天的外交合法性,而第二阶段的核谈判则可以不断延长、停滞,并积累模糊空间。德黑兰以前玩过这一套。2015 年的伊核协议之所以在 2018 年被美国退出,正是因为「先减压、后履约」的架构在现实中制造了不可逆的既成事实。现在这份谅解备忘录,则在相反方向上存在同样的脆弱性。

以色列的否决能力。 内塔尼亚胡对这项潜在协议的第一次公开回应并不是支持,而是一句话:「伊朗永远不会拥有核武器。」白宫告诉他,特朗普将在核要求上「立场坚定」,不会在伊朗完全履约前签署最终协议。但以色列并不是这份谅解备忘录的当事方,不能否决它。它能做的事——也是未来 72 小时内概率最高的破坏性情境——是采取单边军事行动,在协议签署前将其摧毁。谅解备忘录中关于黎巴嫩的条款尤其令耶路撒冷警惕,因为它明确包含结束以色列与真主党之间的战争。即便已有停火协议,以色列仍一直在打击黎巴嫩。在一个政治上具有决定性的时刻,它完全有能力、也有一定动机再次这么做。

架构背后的架构

表面上可见的外交进程——特朗普、穆尼尔、德黑兰,以及周六电话会议上的海湾领导人——并不是全部故事。在它之下,还有两层更深的计算正在运行。

中国也在场。 巴基斯坦总理夏巴兹·谢里夫本周末抵达中国,会见中国代表。巴基斯坦外交部确认,伊朗战争是议题之一。中国外长已公开支持巴基斯坦在解决冲突中发挥「更大作用」。中国并不是这场调解的被动旁观者,而是在通过巴基斯坦代理渠道支持这套架构,在不承担中美直接接触所带来曝光风险的情况下塑造协议条款。

这很重要,因为中国在这份协议中的利益并不等同于美国。中国购买了伊朗约 90% 的石油出口。这些收入为伊朗革命卫队、伊朗弹道导弹计划,以及从真主党到胡塞武装的各类代理人网络提供资金。中国希望看到一项恢复伊朗石油流动、限制美国在海湾海军主导地位的协议。它并不希望看到一项剥夺伊朗核威慑、并让美国成为中东无可挑战安全架构设计者的协议。二者不是同一种结果。

华盛顿手中有一个可能改变这种计算的金融工具。《爱国者法案》第 311 条允许美国财政部切断外国银行与美元代理行体系的联系。如果这一工具被用于香港,其系统性打击将极为严重。美国财政部前官员 Max Meizlish 曾形容,中国银行业「相当分散」,且「相当容易受到经济胁迫」。这个工具是存在的,但从未被大规模使用。原因不是能力不足,而是担心中国在稀土和制造业供应链上进行反制。正如 Meizlish 所说,「极限施压」一直是一个「非常有效的口号」。真正的杠杆在北京。特朗普还没有拉动它。

封锁存在漏洞。 阿曼穆桑代姆半岛上的哈萨布港,距离伊朗 35 公里,位于霍尔木兹海峡入口处,已经成为伊朗绕过美国海上封锁的主要物流通道。停火以来,货物先从阿联酋港口由非伊朗船只运出,在哈萨布转运,再由伊朗登陆艇运往受控航线之外的伊朗港口。货物包括汽车、零部件、消费品和石油产品。这条路线的成本是战前物流的六倍。德黑兰正在支付这笔成本。只要哈萨布仍在运转,封锁就无法形成华盛顿在第二阶段核谈判中迫使伊朗让步所需要的经济窒息效果。

这里还有一个值得更多关注的政治维度:这些货物来自阿联酋港口。尽管阿布扎比官方上与美国—海湾框架保持一致,但迪拜的贸易网络正在悄悄维持伊朗商业活动的生命线。这不是一个小小的不一致,而是压力架构中的结构性泄漏。当第二阶段核谈判开始,华盛顿试图最大化对德黑兰的经济杠杆时,这一点将变得极其重要。

印度与危机后秩序的形状

当伊朗局势在本周末吸引全球注意力时,新德里也在进行一条平行的外交轨道,其长期战略意义更为深远。

美国国务卿鲁比奥在印度停留四天,会见莫迪和苏杰生,并出席四方安全对话外长会议。他传递的是一个非常明确的信息:美国不会允许伊朗把全球能源市场作为人质,美国的液化天然气和石油可以帮助印度降低对海湾能源的依赖。

这一提议并不仅仅关于能源,而是一项结构性邀约:更紧密地站到华盛顿的安全与经济架构中,减少对伊朗供应中断和中国经济杠杆的暴露,并将印度更牢固地锚定在四方安全对话所代表的印太框架之内。

问题在于,鲁比奥此行试图修复的这段关系,已经在三个层面同时受损。特朗普的关税让印度承受了美国对伙伴国中最高的一批税率。华盛顿把巴基斯坦抬升为伊朗调解的主导者,而此时印巴关系在去年空战后仍高度紧张,这在新德里引发了一名分析人士所说的「完美焦虑风暴」。与此同时,特朗普访问北京又放大了印度的担忧:美国是否正在寻求一种与中国的大国妥协,而印度的战略利益却没有得到处理。

莫迪在周六的会见中没有直接提到伊朗。这不是疏忽,而是刻意信号。印度在整个危机期间一直在购买俄罗斯石油。它无意被纳入一个会推高自身能源成本的西方制裁架构。同时,它也在高度警惕巴基斯坦—中国—伊朗这一外交三角,因为在这个三角中,印度在地理上被包围,在战略上被暴露。

5 月 26 日的四方安全对话会议将成为一次诊断。如果会议发布一份关于霍尔木兹、海上安全和伊朗问题措辞强硬的联合声明,就说明华盛顿已成功把印度锚定在这份协议的合法性框架中。如果声明只是泛泛谈论「通过对话和平解决」——也就是莫迪周六公开表态的措辞——那就说明印度是在对冲,而不是结盟。

能源连锁反应不会结束

无论今天或明天宣布什么,有一点是确定的:能源危机不会随着谅解备忘录的签署而结束。

国际能源署 2026 年 5 月《石油市场报告》讲述了真正的故事。自 2 月以来,全球石油供应已减少 1280 万桶/日。海湾国家产量较战前水平低 1440 万桶/日。全球石油库存 3 月减少 1.29 亿桶,4 月又减少 1.17 亿桶。预计第二季度炼厂原油加工量将骤降 450 万桶/日。仅在 4 月,北海即期原油价格就经历了前所未有的每桶 50 美元波动区间。

中东石油供应全面恢复正常最早也要到 2027 年,而这还建立在急性中断阶段现在就结束的前提上。能源行业高管已经警告,恢复时间可能更久。

即使明天霍尔木兹海峡干净利落地重新开放——无条件、可验证、完全运行——也无法抹平三个月库存消耗、炼厂中断、供应链受损和贸易流向重组所带来的后果。化肥连锁反应正在运行。食品价格传导正在加速进入第三季度。硫供应扰动正在影响关键矿产供应链。海湾地区的水安全仍是复合型脆弱点。这些都是结构性后果,而不是外交后果。它们不会随着一纸新闻稿而消失。

结论

伊朗战争正在进入一段被管理的暂停期。但这不等于终局。

特朗普需要在国内通胀变得政治上致命之前拿到一项协议的视觉效果——美国通胀正处于多年来最高水平,而霍尔木兹与燃油、食品价格之间的联系,每一个美国消费者都能直接感受到。德黑兰需要制裁减免和经济生存空间。这份谅解备忘录的结构,让双方都能在第一天拿到自己需要的东西。

但核心战略矛盾仍然完整存在。华盛顿要求伊朗核能力回撤。德黑兰则要求保留霍尔木兹海峡作为生存性威慑工具。这两个要求不可能同时得到满足。总有一方必须在自己公开宣称不可谈判的问题上作出让步。等到第 61 天,当 60 天窗口关闭时,我们就会知道哪一方先眨眼,也会知道这场所谓协议究竟是真正的解决方案,还是一种优雅地推迟战争的方式——因为双方其实都还没有准备好把它打完。

原文链接

一个AI读完SpaceX招股书, 花12分钟写出这份投资备忘录

原文作者:Nick Prince

原文编译:深潮 TechFlow

导读:一个 AI 代理自主完成了投资分析师团队需要数天才能完成的工作:读完 226MB 的 SpaceX S-1 文件,用 USDC 在 Base 链上购买实时市场数据,生成包含多方论证、估值模型和风险矩阵的投资委员会备忘录,全程成本仅 1.87 美元。这不是演示 Demo,而是真实的付费 API 调用记录。当 AI 代理能自己付钱获取数据、自己决策分析路径时,华尔街的工作方式正在被重构。

一个 AI 代理读完了周一提交的 226MB SpaceX S-1 文件,用 Base 链上的 USDC 购买实时市场数据,然后在 12 分钟内生成了这份投资委员会备忘录。总成本:6 次付费 API 调用,1.87 美元 USDC,无需 API 密钥。

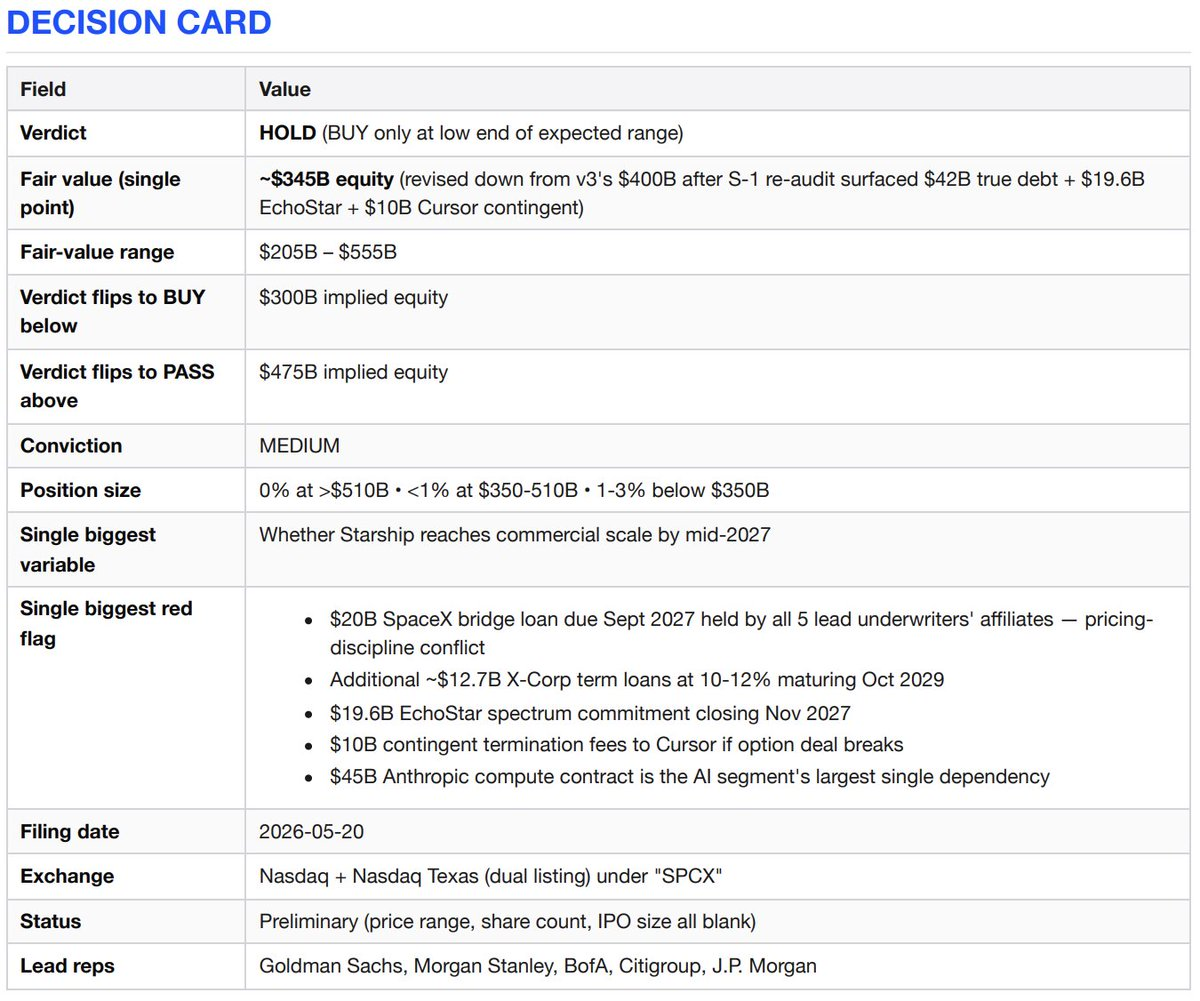
决策卡(结论=持有观望)

多方论证

SpaceX 拥有三项竞争对手无法复制的业务。一是商业航天准入的近乎垄断地位——自 2023 年以来占全球入轨质量的 80%,猎鹰任务成功率 99%,可重复使用技术领先 10 年。二是全球唯一部署的低轨宽带网络——Starlink 在 164 个国家拥有 1030 万订阅用户,同比增长 49.8%,分部调整后 EBITDA 达 72 亿美元。三是自 2026 年 2 月收购 xAI 以来,成为唯一垂直整合到运载火箭层面的 AI 实验室,未来将部署轨道计算能力。无论用什么合理估值方法,这都是一项世代级资产。

空方论证

连接业务(Connectivity)是真实且盈利的。但其他一切要么在以惊人速度烧钱——AI 部门 2025 年以 32 亿美元收入亏损 64 亿美元——要么押注于星舰(Starship),后者已完成 11 次飞行测试但尚未将载荷送入轨道。这次 IPO 部分是一次再融资事件。SpaceX 为收购 xAI 举借了 200 亿美元过桥贷款,2027 年 9 月到期,而过桥贷款人正是本次 IPO 的承销商。如果估值超过 5000 亿美元,你付的是尚未实现的执行能力、你无权过问的公司治理,以及承销商必须成功的再融资交易。

投资论点

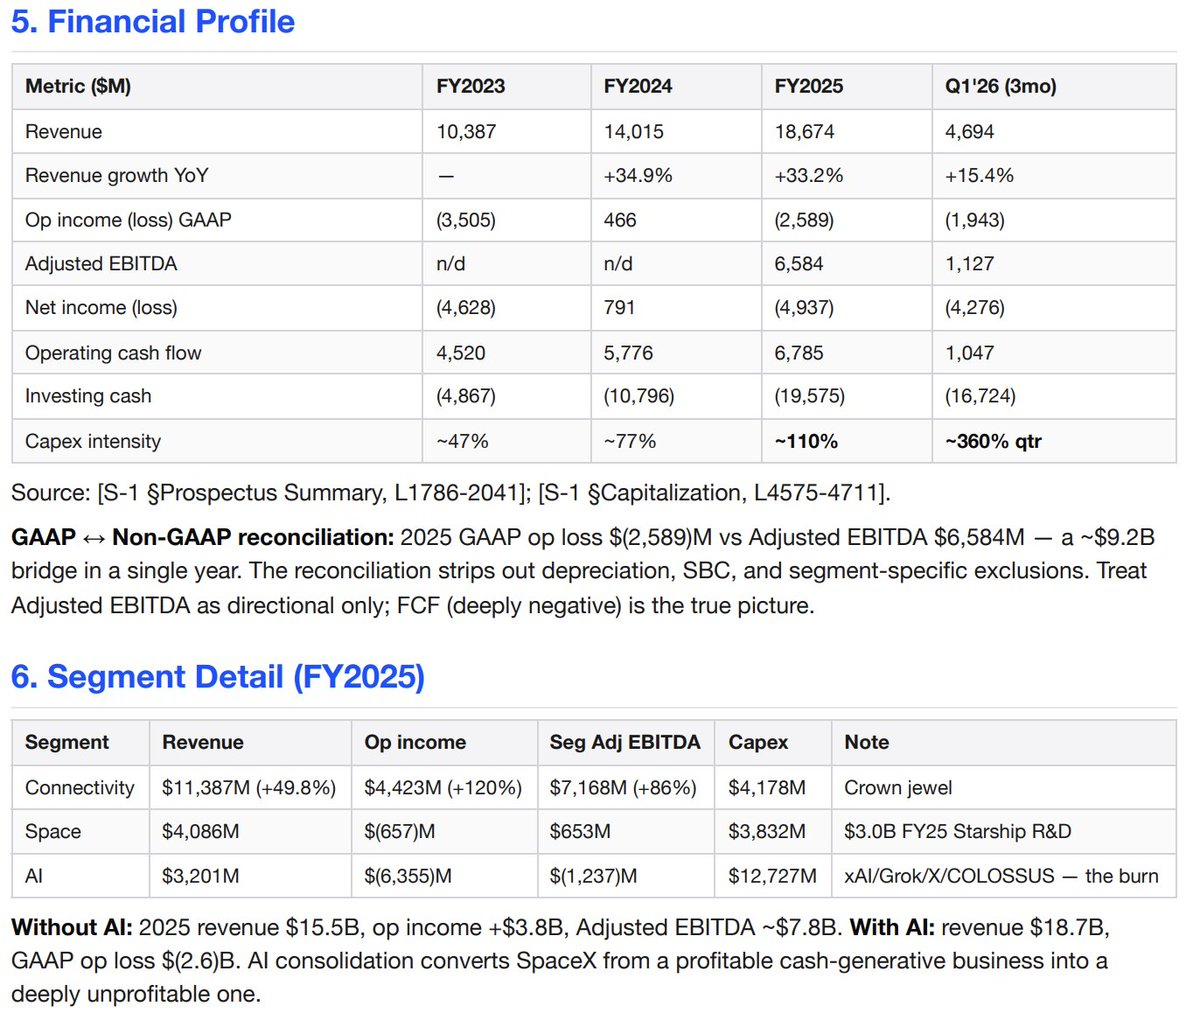
Starlink 是一项优秀的独立业务。2025 年收入 114 亿美元(+49.8%),营业收入 44 亿美元(+120%),分部调整后 EBITDA 72 亿美元(+86%)。高价订阅服务,1030 万付费用户。

发射业务独一无二。自 2023 年以来占全球入轨质量 80%以上,猎鹰成功率超 99%,猎鹰 9 号一级火箭最多飞行 34 次。

垂直整合真实存在且形成复利。火箭→卫星→频谱(EchoStar AWS-4/H 波段交易已获 FCC 批准)→AI 算力(两个 COLOSSUS 集群约 1GW)。

政府依赖是护城河而非风险。美国国家安全首要发射商:2025 年执行 12 次国家安全太空发射任务中的 11 次,NASA 全部 5 次载人和货运飞行。

轨道 AI 算力的期权价值,计划 2028 年部署。如果星舰达到哪怕 50%的既定经济性——发射成本降低 99%——可触及市场将扩大一个数量级。

反论点

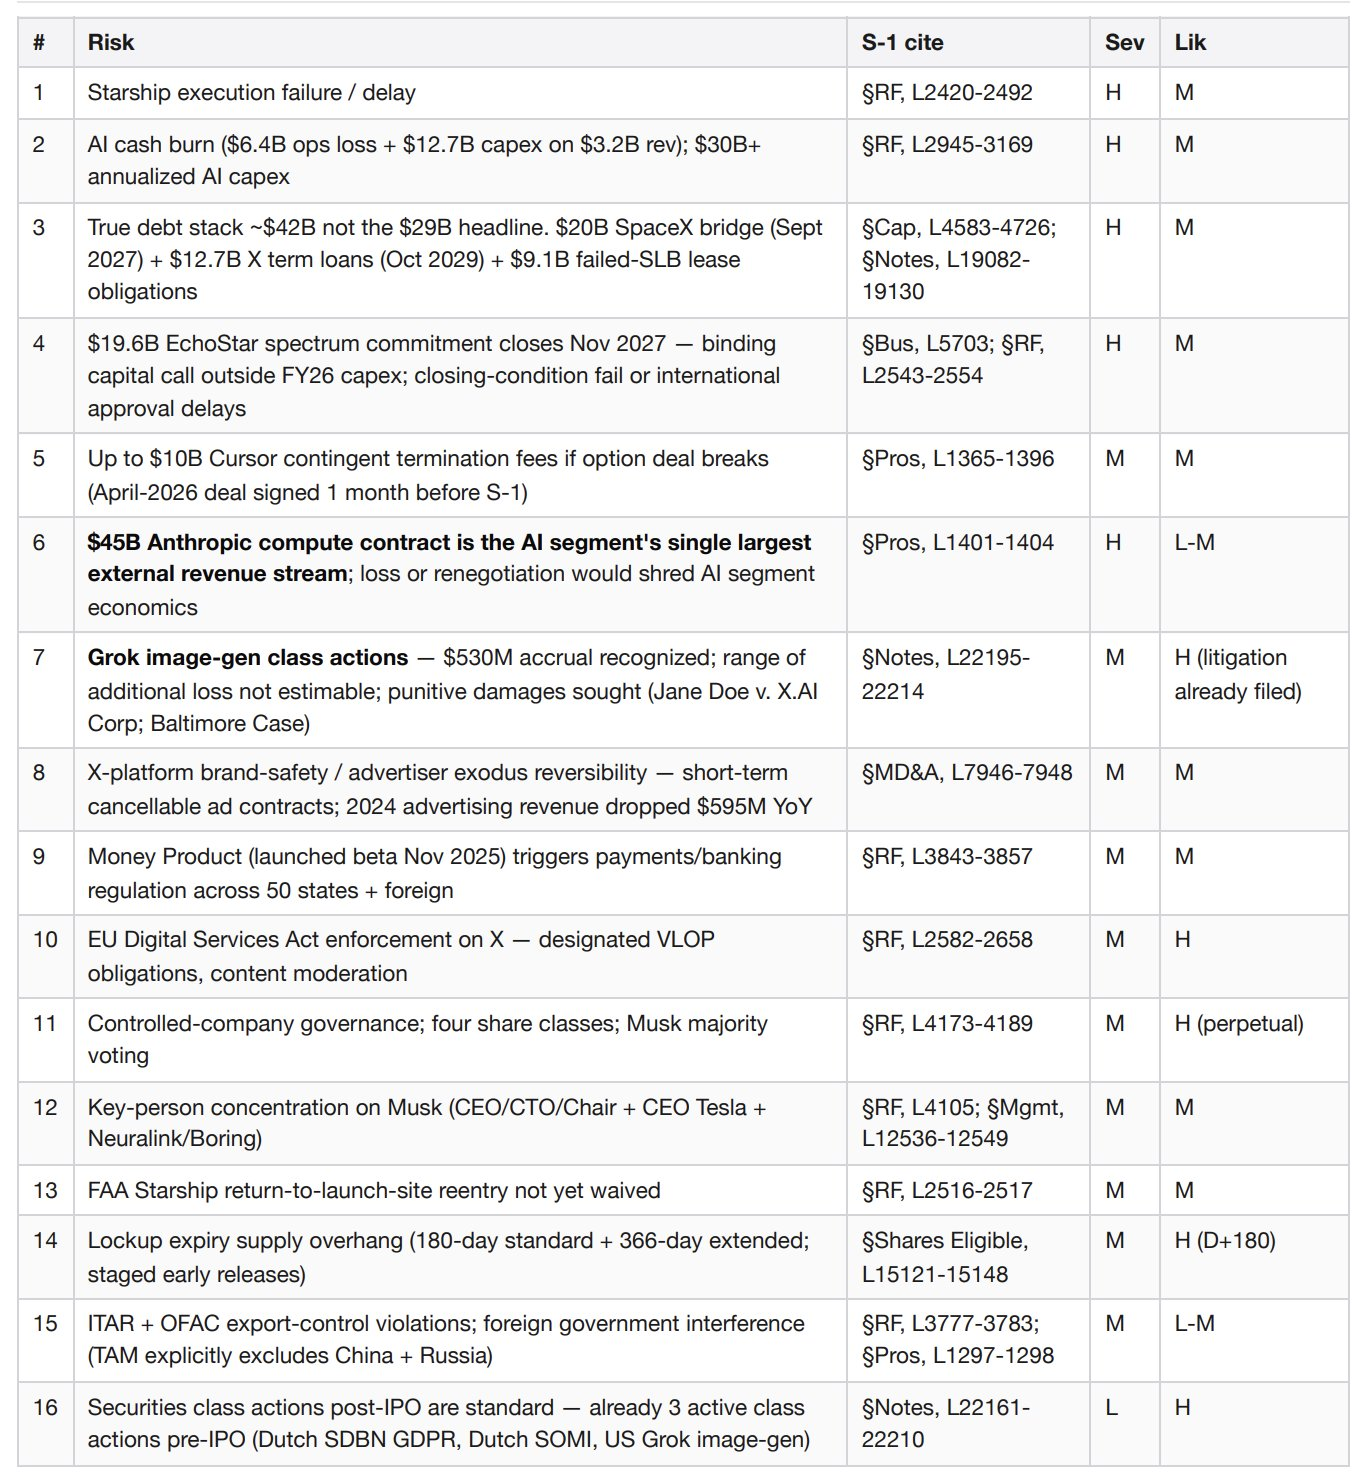
AI 部门是年烧钱超 60 亿美元的无底洞。2025 年:32 亿美元收入对 64 亿美元营业亏损,分部调整后 EBITDA 负 12 亿美元,资本支出 127 亿美元。仅 2026 年 Q1:收入 8.18 亿美元对营业亏损 25 亿美元,资本支出 77 亿美元。年化 AI 资本支出现已超 300 亿美元,而 AI 收入仅 32 亿美元。

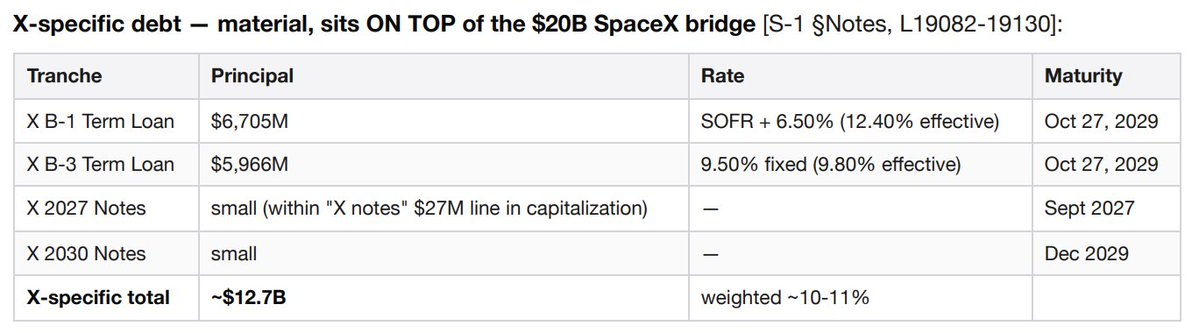
真实债务规模约 420 亿美元,而非 290 亿美元的标题数字。构成:约 200 亿美元 SpaceX 过桥贷款(2027 年 9 月到期),约 67 亿美元 X 公司 B-1 定期贷款和约 60 亿美元 X 公司 B-3 定期贷款(均于 2029 年 10 月到期,实际利率 10-12%),以及约 91 亿美元”其他融资”,包括 AI 基础设施售后回租失败产生的义务。仅 X 相关的贷款每年就产生约 12-13 亿美元的利息支出,计入 AI 部门。

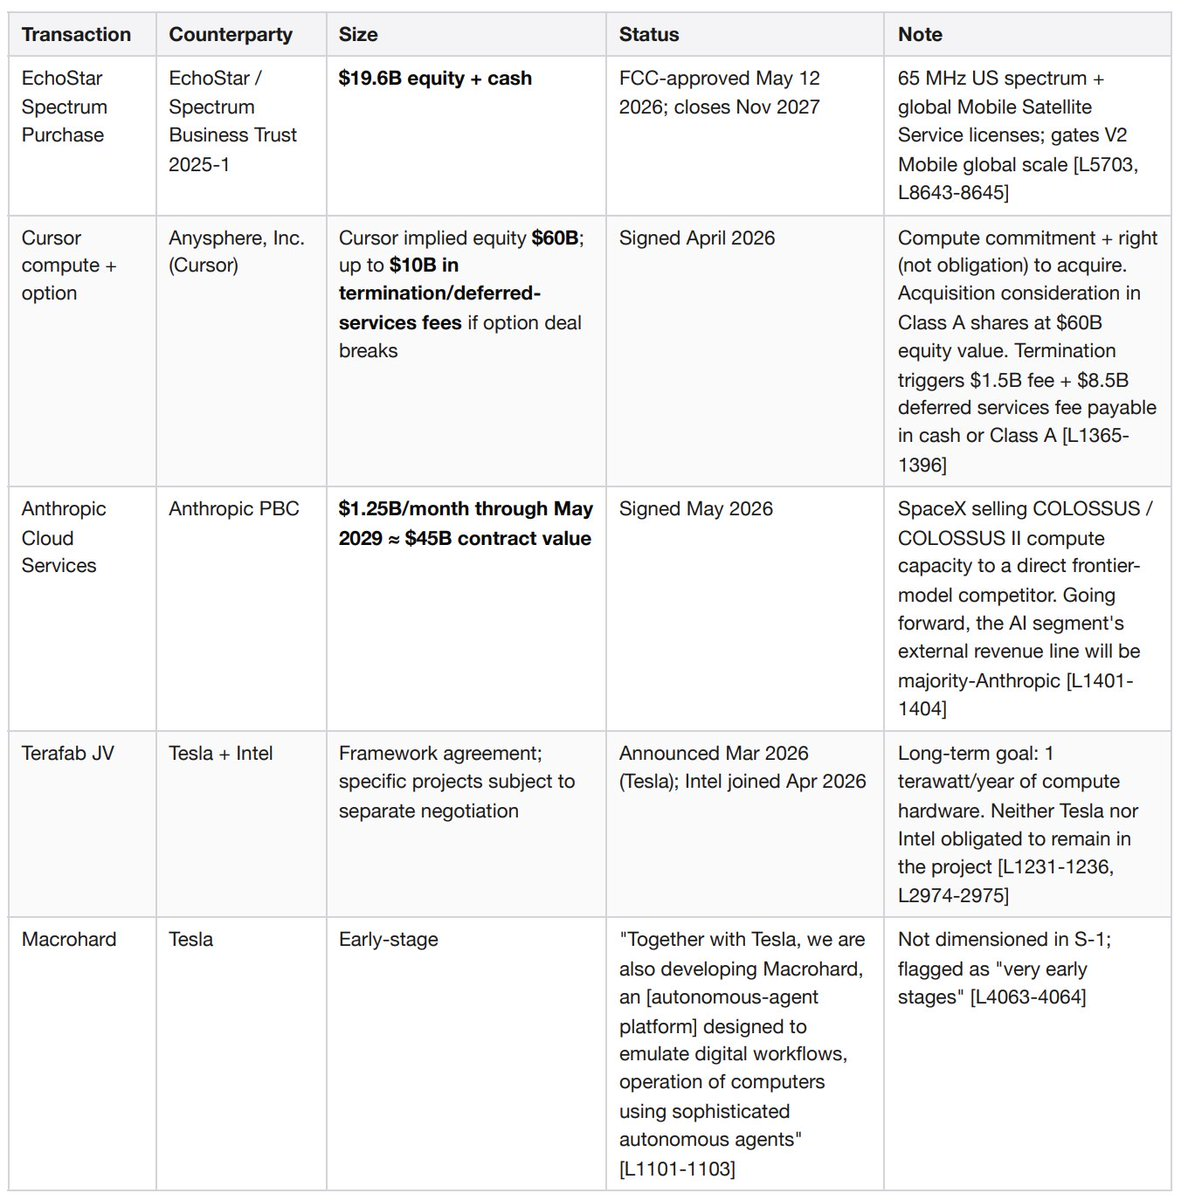
196 亿美元 EchoStar 频谱承诺将在 2027 年 11 月完成。以股权加现金对价换取 65MHz 美国频谱和全球移动卫星服务牌照。这是过桥贷款和 2026 财年资本支出之外的约束性资本承诺。

与 Cursor 的期权协议可能触发高达 100 亿美元的终止费。SpaceX 在 2026 年 4 月——本 S-1 提交前一个月——与 Anysphere(Cursor)签署了算力和期权协议,隐含 Cursor 估值 600 亿美元。如果任何一方终止,SpaceX 需向 Cursor 支付 15 亿美元终止费加 85 亿美元递延服务费,以现金或 A 类股票支付。

450 亿美元 Anthropic 合同是 AI 部门最大单一外部收入来源。2026 年 5 月签署的云服务协议约定 Anthropic 每月支付 12.5 亿美元直至 2029 年 5 月。SpaceX 正在向直接竞争的前沿模型公司出售其 COLOSSUS 算力,形成极端的交易对手集中风险。

资产负债表上确认了 5.3 亿美元诉讼准备金,用于 Grok 图像生成集体诉讼——Jane Doe 诉 X.AI 公司案(2026 年 1 月)、Jane Doe 1 案(3 月)和巴尔的摩案(3 月)。原告寻求补偿性、法定和惩罚性赔偿。S-1 明确表示额外损失范围无法估计。

2026 年 Q1 收入增速降至 15.4%(46.9 亿美元对 40.7 亿美元同比),低于 2025 全年的 33.2%。

SpaceX 将是一家具有四类股权的受控公司。马斯克在 IPO 后持有多数投票权。公司将依赖纳斯达克的受控公司豁免,免除独立薪酬委员会和独立提名委员会的要求。

调整后 EBITDA 美化了约 90 亿美元。管理层 2025 年的标题数字是 66 亿美元”调整后 EBITDA”,而 GAAP 营业亏损为负 26 亿美元。调整项剔除了折旧、股权激励和分部特定排除项。

公司概况

SpaceX(太空探索技术公司;SEC CIK 0001181412)设计并运营可重复使用火箭、全球最大 LEO 卫星星座(约 9600 颗宽带卫星加约 650 颗直连手机卫星),以及——在 2026 年 2 月收购 xAI 后——吉瓦级 AI 训练基础设施。三个报告分部:太空、连接(1030 万 Starlink 订户)和 AI(Grok 模型、拥有 5.5 亿月活用户的 X 社交平台,以及 COLOSSUS/COLOSSUS II 算力集群)。2025 年收入 187 亿美元;GAAP 营业亏损负 26 亿美元;手头现金 158.5 亿美元对资本化表封面列示的 291 亿美元长期债务。

X(社交平台)是一项业务单元而非脚注

企业链条值得重新追溯。SpaceX 在 2026 年 2 月收购了 xAI。xAI 在 2025 年 3 月收购了 X Holdings。X Holdings 在 2022 年 10 月收购了 Twitter。结果:Twitter/X 现在被并入 SpaceX 的 AI 分部,拥有自己的资产负债表项目、自己的诉讼和自己的债务结构。

规模。过去 12 个月支持 13 亿账户,5.5 亿月活用户(高于 2025 年 12 月的 5.2 亿),每天 3.5 亿条帖子。这些月活用户中有 1.17 亿使用 Grok 功能——X 是该模型的主要分发渠道。Money 产品(支付、银行、金融服务)于 2025 年 11 月推出测试版并正在向全面可用推进。X Ads Manager 于 2026 年 4 月开始分阶段推出。

财务贡献。AI 分部 2023-2024 年收入基本全部来自 X——广告、X Premium 订阅和数据授权。仅在 2024 年,广告收入就因”X 失去广告合作伙伴”同比下降 5.95 亿美元,部分被 X Premium 订阅收入增加 1.57 亿美元和数据授权增加 9000 万美元抵消。

加上 200 亿美元 SpaceX 过桥贷款(2027 年 9 月)和 91 亿美元”其他融资”科目,总长期债务约 420 亿美元——而非资本化封面上的 290 亿美元标题数字。

SpaceX 其他业务不存在的 X 特定风险。欧盟《数字服务法案》对超大型在线平台的执法。可随时取消的短期广告合同上的广告主品牌安全可逆性——2024 年的大撤离可能在单个新闻周期内重演。Money 产品触发美国全部 50 个州和每个外国司法管辖区的支付/货币传输/银行监管。内容审核政策逆转可能同时触发广告主暂停和用户迁移。

市场地位——实时可比数据

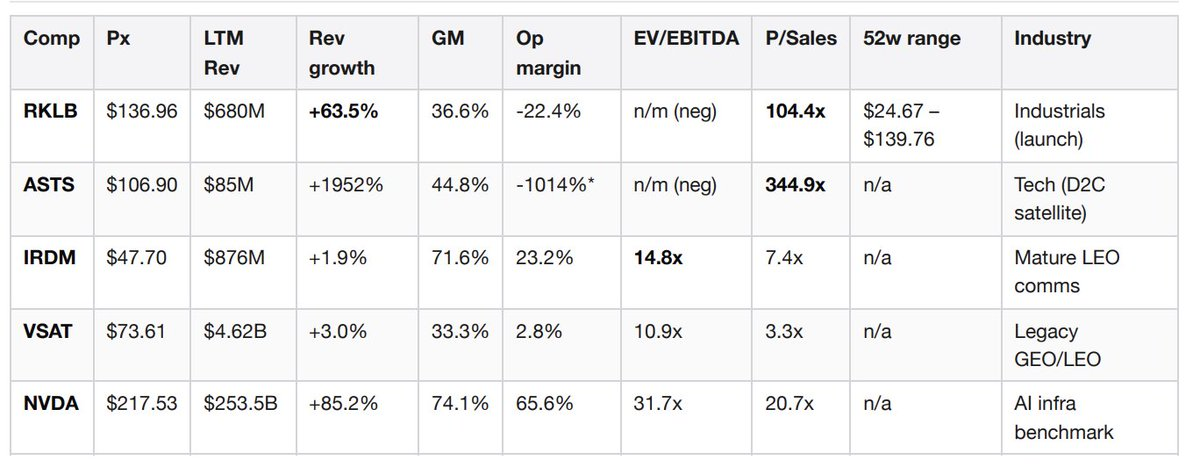
这张对比表是在分析过程中实时组装的,通过向 Jintel 的 GraphQL 端点支付 0.10 美元获取所有五家可比公司的批量基本面数据。无需彭博终端,无需 FactSet 合同。

ASTS 营业利润率反映了收入前的大规模投资。来源:通过 Base 链上 x402 从 Jintel entitiesByTickers 获取,检索日期 2026-05-22。

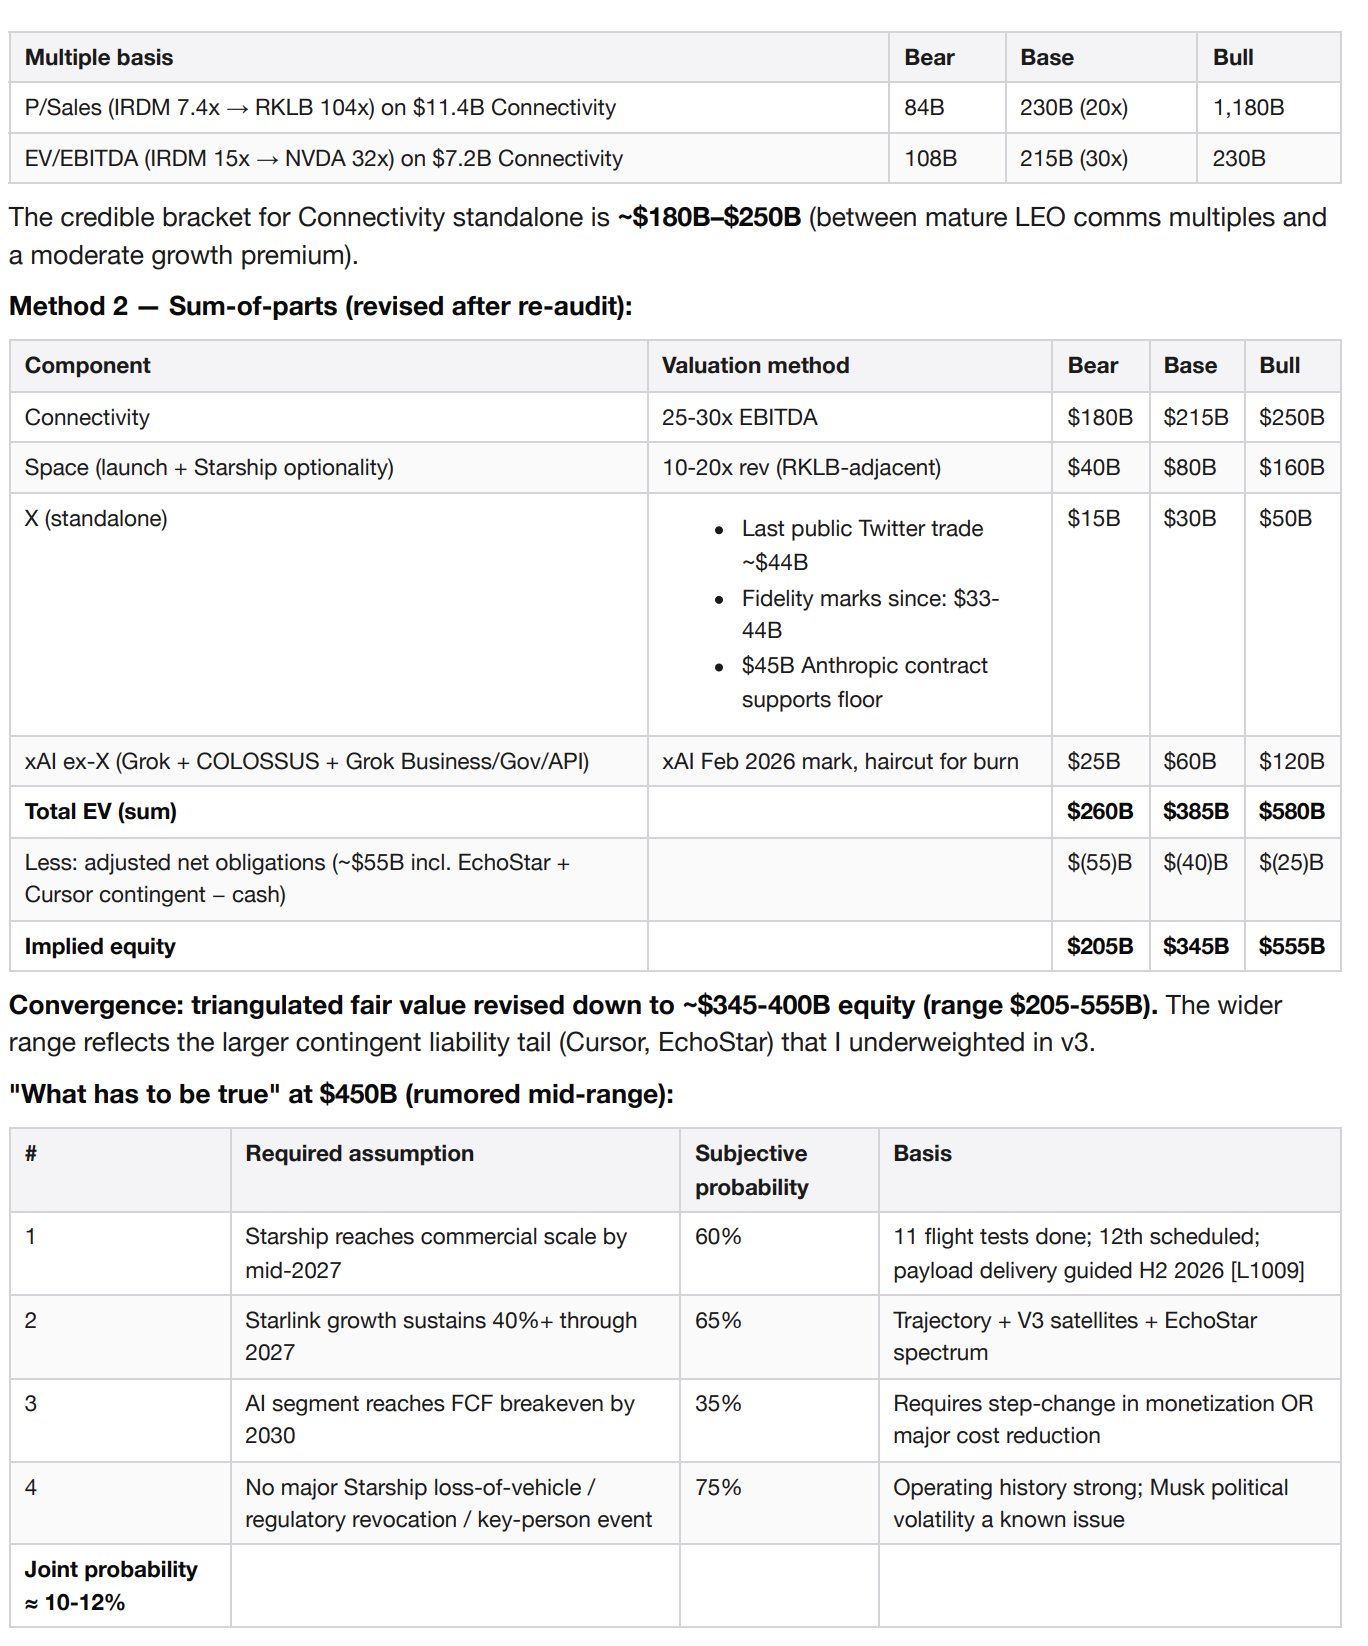
解读对比组。Rocket Lab 104 倍市销率是最接近的叙事对标——投资者愿意为规模化可重复使用发射加低轨期权价值支付极高倍数,即使利润率为负。SpaceX 理应获得比 RKLB 更高的倍数,但盲目将 104 倍应用于 SpaceX 仅连接业务的 114 亿美元收入就意味着 1.2 万亿美元股权价值,这无法锚定到任何东西。AST SpaceMobile 345 倍纯粹是收入前的叙事估值,仅作为直连手机期权价值的上限参考。Iridium 7.4 倍销售额和 14.8 倍 EBITDA 代表成熟盈利 LEO 通信的样子——将 7.4 倍应用于 Starlink 的 114 亿美元得到 840 亿美元的 Starlink 独立业务价值(空方锚点)。NVIDIA 31.7 倍 EV/EBITDA 对应 85%收入增长,这是 AI 分部需要增长到的水平才能配得上基于基本面的估值。目前还没到那一步。

值得注意的信号。Rocket Lab 在 2026 年 5 月 20 日提交了 424B5 招股说明书补充文件——正是 SpaceX 发布 S-1 的同一天。RKLB 在 SpaceX 新闻周期中增发二级股权,表明管理层认为 IPO 窗口敞开且竞争性供应压力迫在眉睫。

待决重大交易和或有义务

这四项各自都具有重要性且相互叠加。其中两项在本 S-1 提交前 60 天内签署。

为什么这对估值重要。一个清晰的”调整后净义务”视角是:420 亿美元总债务加 196 亿美元 EchoStar 承诺加高达 100 亿美元 Cursor 或有负债,减去 158.5 亿美元手头现金,等于约 550 亿美元净义务,这还没算任何 IPO 募集资金。这是对资本化封面页简单阅读所得数字的三到四倍,实质性改变了空方情形。

估值

方法 1——基于连接分部独立交易倍数,因为它是唯一具有正独立经济效益的分部。

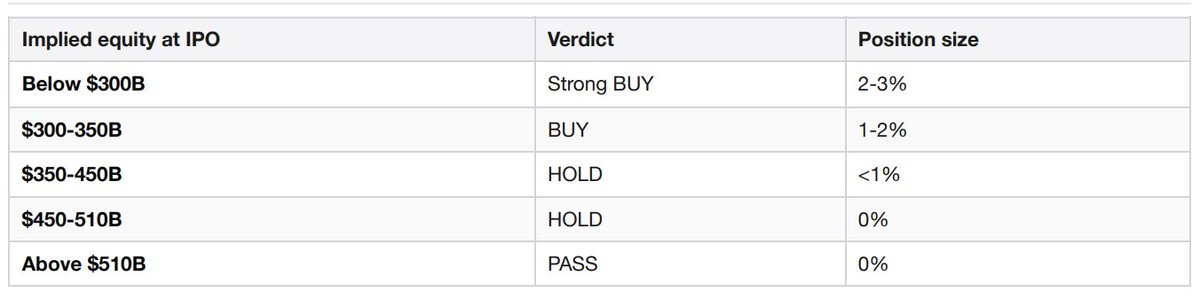
仓位规模阶梯

主要风险(严重性×可能性)

承销商利益冲突

这一点深埋在承销部分,新闻报道很少涉及,但具有重要性。五家主承销商(高盛、摩根士丹利、美银、花旗、摩根大通)加五家额外账簿管理人(巴克莱、德意志银行、加拿大皇家银行、瑞银、富国银行)的关联方都是 200 亿美元 SpaceX 过桥贷款的贷方,而他们现在正在为用于再融资该贷款的 IPO 定价。摩根士丹利另外还担任了 SpaceX 收购 xAI(过桥贷款所资助)的顾问。承销团有直接的财务利益最大化 IPO 募集金额。这应该让投委会在定价纪律上保持警惕。

关联方密度

没有哪一项单独看起来令人担忧。令人担忧的是密度——马斯克控制的实体网络与 SpaceX 至少有九个不同的财务接触点。上市公司治理委员会通常审查一到两个这样的关系。这里多了一个数量级。

决策触发点

如果交易定价在隐含股权 3500 亿美元或以下,且星舰在 2026 年下半年如指引所述实现商业载荷交付,且 2026 年 Q2 连接业务收入增长超过 40%同比,则升级至超配。

如果交易定价超过 5100 亿美元,或星舰发生飞行器损失事件导致 V3 卫星部署推迟到 2027 年以后,或 AI 分部烧钱在 2026 年 Q2-Q3 加速到年化营业亏损超 80 亿美元,或 FAA 对星舰实施长期停飞,则降级至放弃。

首个 180 天加多年观察清单

D+1:首日涨幅基准对比可比 IPO

D+30:首次季度财报(2026 年 Q2)——触发早期释放锁定梯队(立即释放 20%,如股价较发行价 +30%则再释放 10%)

D+70、+90、+105、+120、+135:分阶段早期释放锁定梯队,各 7%

D+90:静默期结束,卖方分析师启动覆盖

D+180:全部标准梯队锁定到期

2026 年下半年:星舰指引实现商业载荷交付

2026 年 Q2-Q3:Grok 图像生成集体诉讼程序性里程碑(关注 5.3 亿美元准备金是否增加)

2027 年 4 月:Cursor 期权协议一周年——关注行权或终止信号

2027 年 9 月:200 亿美元 SpaceX 过桥贷款到期(必须再融资或偿还)

2027 年 11 月:196 亿美元 EchoStar 频谱交易完成——V2 移动全球推出受此制约

2029 年 5 月:450 亿美元 Anthropic 算力合同结束;续约条款将定义之后数年的 AI 分部经济效益

2029 年 10 月:合计 127 亿美元 X 公司 B-1 和 B-3 定期贷款到期

来源

SpaceX S-1,SEC 登记号 0001628280-26-036936,提交日期 2026-05-20

通过 Jintel GraphQL entitiesByTickers 实时可比基本面,Base 链上 x402,检索日期 2026-05-22

通过 x402helper /companies/profile 实时 SEC 综合档案,用于 RKLB、IRDM、VSAT,检索日期 2026-05-22

通过 Parallel Search 行业 IPO 背景,Base 链上 x402,检索日期 2026-05-22

SpaceX IPO 的四种情景——Acadian Asset Management

由 agentic.market 上的 IPO 分析包生成。6 次付费 x402 调用。1.87 美元 USDC 在 Base 链上。无需 API 密钥。无需注册。按请求付费。

一个彭博终端席位每年 24000 美元。这份备忘录展示了当代理能够自己付费获取数据时它们现在能产出什么。

三度团灭之后:THORChain 因一个未上线的补丁再失1070万美元

原文作者:Rekt

原文编译:深潮 TechFlow

导读:五年三次被盗、2 亿美元资不抵债、帮朝鲜洗 12 亿美元,甚至创始人 jpthor 的个人钱包都被朝鲜黑客用假会议骗了 120 万。这次不是运气不好,而是已知漏洞的补丁存在代码库里九天却没人部署——当维护推迟变成常态,责任该算在谁头上?

五年三次被盗。还有一次 2 亿美元的资不抵债危机。再加上为朝鲜洗掉的 12 亿美元。

THORChain 和朝鲜的关系,比大多数协议愿意承认的都要深。

朝鲜甚至回报了这份情谊,在 2025 年 9 月通过假会议骗局从联合创始人 jpthor 的个人钱包里提走了 120 万美元。

这不像是通往成功的配方,反而更像是灾难的预兆。

然后在 5 月 15 日早上,又有 1070 万美元被盗。

到某个时刻,问题已经不再是”这是怎么发生的”,而是”为什么还有人期待会不一样”?

2026 年 5 月 15 日,THORChain 的 Asgard 金库在多条链上被快速抽干。

THORChain 自己的自动偿付检查器触发了暂停——这是从 2021 年 7 月的惨案中诞生的唯一安全升级——并冻结了网络 12 小时 42 分钟。

金库的设计没问题。资金还是没了。

RUNE 在世界大部分人读完 ZachXBT 的 Telegram 帖子之前就跌了 15%。

市值在几分钟内蒸发了 2700 万美元。

这是一个曾经盯着深渊并继续建设的协议。但把同一个伤口一次次称为”学习经验”是有限度的。

当漏洞类型已经被记录,补丁已经存在,资金还是没了的时候,推迟维护什么时候从疏忽变成了过失?

ZachXBT 最先看到。

5 月 15 日早些时候,他的 Telegram 频道发布了一条社区警报:THORChain 很可能在比特币、以太坊、BSC、Base 上被攻击,损失超过 1070 万美元。

TRM Labs 后来将确认的范围扩大到至少九条链——在最初的四条基础上增加了 Avalanche、Dogecoin、Litecoin、Bitcoin Cash 和 XRP——并将总损失上调到超过 1100 万美元。

Arkham 标记了攻击者钱包。

但抽干已经完成了。

PeckShield 公开确认:约 1000 万美元被抽干,包括 36.75 BTC 和约 700 万美元的资产,分布在 BNB Chain、以太坊和 Base 上。

THORChain 自己的基础设施在团队之前就动了。

THORChain 的 Mimir 治理模块将交易暂停和签名暂停参数翻转为活跃状态,节点暂停从区块 26190429 开始运行约 12 小时 42 分钟。

不需要人类做决定。

在 ZachXBT 宣布后超过 5 小时,THORChain 发布了一份官方声明,确认链上数据已经说明的事情:六个 Asgard 金库中的一个被攻破了。1070 万美元没了。

保护受影响金库的节点运营商因未经授权的转出交易而被削减质押的 RUNE。轮换暂停。链上架无限期推迟。初步迹象显示没有个人用户的交易受到影响。

THORSwap 和 Metro.exchange 立即停止了 THORChain 路由。

Maya Protocol 出于谨慎暂停。

ATOM 交易陷入黑暗。

替代提供商——Chainflip、NEAR Intents、Harbor、Flashnet、Garden、1inch——继续运行,未受影响。

当生态系统争先恐后时,链上记录已经在讲述一个不同的故事。

在指向原因的最早信号中:banteg 标记了一个对 THORNode 的 GitLab 提交,创建于 5 月 6 日——攻击前九天——标题为”签署完整的 ObservedTx 包装器以防止提议者伪造”。

补丁是存在的。它有名字和时间戳。它从未发布。

这个提交将被证明是更大织物中的一条线,不是根本原因,但是已知和已做之间差距的早期指标。

九天分隔了一个已提交的补丁和 1070 万美元的损失——那么,到底谁对这个差距中存在的东西负责?

一个节点,一个密钥,一次清扫

THORChain 的金库由门限签名方案(TSS)保护,这是一种多方计算形式,其中法定人数的节点共同产生密码签名,而没有任何单个节点拥有完整的私钥。

理论上是分布式信任。实践中,只有和法定人数中每个联署人一样强。

设置在抽干前几周就开始了。一个新创建的 Discord 账号——”Dinosauruss”——在 5 月 1 日加入了 THORChain 开发者 Discord,询问如何尽快让节点轮换进入网络。

由于无关的原因,正常的三天轮换间隔被推迟了,迫使攻击者等待。5 月 13 日,攻击前两天,一个在两个质押地址上拥有约 63.5 万 RUNE 的全新节点运营商轮换进入活跃验证者集,并被随机分配到五个金库之一。

在接下来的两天里,该节点参与了常规的 GG20 签名仪式,获得了它需要的一切。

THORChain 的确认发现:攻击者利用了 GG20 TSS 实现中的一个漏洞,该漏洞允许金库参与者的敏感密钥材料随时间泄漏。

通过在签名轮次中积累足够的泄漏材料,攻击者重建了金库的完整 TSS 私钥,并直接执行了未经授权的转出交易。

主动偿付检查器在签名前检查资不抵债。没有签名可以捕获。当金库出现短缺时,被动检查器启动了,那时资金已经没了。

偿付检查器按设计运行。攻击只是绕过了它监控的层。

要理解为什么攻击者能首先重建密钥,你必须理解 THORChain 在运行什么。

GG20 是一个广泛使用的门限 ECDSA 协议,通常用于与比特币和以太坊交互的系统。

它也有记录在案的关键漏洞历史。

CVE-2023-33241 和 TSSHOCK,都在 2023 年披露,是密钥提取攻击,只需要一个被攻破的联署人就能重建完整的私钥——悄无声息,不触发中止,在正常协议操作中不留痕迹。

针对 THORChain 使用的具体机制尚未被公开确认与任何 CVE 匹配,但两者都说明了该库容易受到的攻击类别。

THORChain 的 TSS 运行在币安 tss-lib 实现 GG20 的分叉上。

正如 Taylor Monahan 在攻击被标记后不久指出的那样:”天哪,看起来 THORChain 运行的 tss-lib 落后了大约 3 年和 2 个以上的主要安全版本。”

banteg 在攻击后第二天发布了最详细的技术分析,直接检查了 THORChain 部署的分叉,tss-lib v0.1.6,提交 287e1e2,用于 thornode v3.18.0。

他的发现:密钥生成路径接受并持久化对等 Paillier 材料,而没有建立良好形成的两素数 Paillier 模数的 MOD/FAC 证明族。

因此,恶意节点可以注册一个 2048 位的 Paillier 模数,该模数通过库执行的每个检查,同时包含攻击者已知的因子。

一旦诚实节点持久化了该畸形密钥,触及它的每个签名轮次都会暴露被检查代码中的预言机形状,泄漏其他参与者长期签名份额的残差,攻击者可以离线积累和组合。

他的线束测试证实了被检查代码中的预言机形状。

jpthor 早就看到了这一点,在暂停后几小时内将 GG20 标记为最可能的解释。

Charles Guillemet 阐述了更广泛的结构问题:在每个已发布的 GG18 和 GG20 攻击中,一个恶意或被攻破的联署人就足够了。

不是多数,不是法定人数,一个。

如果单个参与者是恶意的,分布式密钥安全的整个前提在联署人层就崩溃了。

jpthor 此后制定了一个三步路线图:修补 GG20 让 THORChain 重新上线;将所有 ECDSA 协议迁移到 DKLS;然后将比特币签名迁移到 FROST。

他将 GG20 描述为一个”黑盒”,有”许多脆弱的假设”,”将永远是一个黑盒”,这是公共记录中最接近内部承认的东西。

THORChain 在 2025 年 11 月与 Silence Labs 合作构建定制的 DKLS 实现,目标交付时间为 2026 年第一季度/第二季度,这就是 GG20 在攻击时仍在生产中的原因。那项工作还没有完成。

THORChain 的轮换机制,即验证者定期轮换进出活跃 Asgard 金库的过程,使这成为可能。

没有它,恶意运营商就没有路径加入金库、参与签名仪式并积累密钥材料。攻击者不需要破解密码学。他们只需要进入房间。

调查与 THORSec 和 Outrider Analytics 一起继续。

已联系执法部门。攻击者身份仍然未知。

一份攻击报告于 5 月 20 日发布。一旦调查完成并最终确定恢复计划,将发布后续报告。

已知的是节点地址、质押钱包和接收钱包之间的链上联系,以及确认的机制——一个落后数年的密码库,运行在一个包含实现缺陷的分叉上,该缺陷能够将金库密钥材料泄漏给一个耐心的恶意运营商。

恶意节点:

thor16ucjv3v695mq283me7esh0wdhajjalengcn84q

THORChain 的轮换机制存在是为了轮换信任,有人用它来争取时间。

那么 DeFi 中有多少其他基于 GG20 的金库坐在同样未打补丁的库上,等待下一个耐心的运营商?

清扫干净

多条链,数十个代币,一个地址。

无论是谁做的,都确切知道一切在哪里,并以一种不暗示即兴发挥的精确性移动。

在网络暂停完全传播之前,以太坊、BNB Chain 和 Base 上的每个 ERC-20 代币都被汇集到攻击者控制的地址。比特币并行移动。

当 ZachXBT 发布他的警报时,整合已经完成。

QuillAudits 在 5 月 19 日发布了完整的逐链分解。

抽干情况如下…

以太坊上的恶意行为

从金库抽干的稳定币、蓝筹 DeFi 代币和协议原生资产:

1,756,756.02 USDT · 1,261,986.53 USDC · 73,768,463.86 XRUNE · 3,349,323.54 THOR · 5.206 WBTC · 64,138.47 LUSD · 61,074.86 GUSD · 38,762.45 USDP · 1,044.06 LINK · 4,567.54 DAI · 78.10 AAVE · 1,514.92 SNX · 481,996.68 FOX · 1.057 YFI · 11.43 DPI

攻击者地址:

0x82fc0d5150f3548027e971ec04c065f3c93154eb

THORChain 金库:

0x82a5CF67F3e6970C0529122178075C0a94878bDA

转出交易:

在 Etherscan 上查看全部

资金发送至此(约 677 万美元):

0xd477b69551f49C0519F9B18c55030676138890Bd

BNB 上的恶意行为

抽干的多样化代币篮子,包括稳定币、包装 BTC 和 ETH 等价物:

274,256.09 USDC · 125,117.17 BSC-USD · 32,144.23 BUSD · 32,980.44 TWT · 15.615 ETH · 0.509 BTCB

攻击者地址:

0x82fc0d5150f3548027e971ec04c065f3c93154eb

THORChain 金库:

0x82a5cf67f3e6970c0529122178075c0a94878bda

转出交易:

在 BSCscan 上查看全部

比特币上的恶意行为

总计超过 40 BTC(约 326 万美元)的两笔转出交易:

36.85351435 BTC · 3.87429558 BTC

攻击者地址:

bc1ql4u94klk265lnfur2ujk9p6uh52f2a8jhf6f37

THORChain 金库:

bc1qt8f467qdkpmuflgwvgvvlr86r0kldnnvm7zhyv

转出交易:

在 mempool.space 上查看全部(向下滚动到交易)

Avalanche 上的恶意行为

抽干的 Avalanche 稳定币和 SOL 等价资产:

238,325.94 USDC · 43,041.25 USDT · 388.94 SOL

攻击者地址:

0xd477b69551f49C0519F9B18c55030676138890Bd

THORChain 金库:

0x82A3580296b014c27cFe6be23Ed471c30D878Bda

转出交易:

0xd477b69551f49C0519F9B18c55030676138890Bd

Base 上的恶意行为

单笔转出交易抽干的 USDC:

55,912.41 USDC

攻击者地址:

0xd477b69551f49C0519F9B18c55030676138890Bd

THORChain 金库:

0x82a5cf67f3e6970c0529122178075c0a94878bda

单次抽干交易:

0x4370739cf3f443fe129727ea1a9e215783d881c643f3ea1d12ce822aeb3e6af8

Dogecoin 上的恶意行为

在两笔几乎相同的转出交易中抽干的近 782 万 DOGE(约 90 万美元):

3,911,749.91 DOGE · 3,911,751.03 DOGE

攻击者地址:

DBLJWFemMHbduKofBRg6TJ9XFAgWdvFCjS

THORChain 金库:

DDL3tEh5P5vjSCNyU7t7sz9DQykRnr97d2

转出交易:

在 BlockChair 上查看

Litecoin 上的恶意行为

从金库抽干的 LTC:

6,866.74772083 LTC

攻击者地址:

ltc1qg0h4rz5kf27fkr99gamw4heg20rfz5epd7m7wh

THORChain 金库:

ltc1qt8f467qdkpmuflgwvgvvlr86r0kldnnvlzcnuu

单次抽干交易:

F5985741ef6d7418cd2f0f4e909b6f0d525f18c6010cca48d846731f23972bd4

Bitcoin Cash 上的恶意行为

单笔交易中从金库转出的 BCH:

638.52948245 BCH

攻击者地址:

qpp775v2je9texcv54rhd6kl9pfudy2nyyz4df2uvc

THORChain 金库:

qpvaxhtcpkc8038ape3p3nuvlgd7makwds74qyng5p

转出交易:

在 Blockchain 上查看

XRP 上的恶意行为

在两笔交易中抽干的 XRP:

25,404.922305 XRP · 16.999982 XRP

攻击者地址:

rwoGBrYEJ28jhBjchrTyCGXd1Pt4pobFBz

THORChain 金库:

r9BxLykSngpSuUU4jXtZLDycXip3Suo7Rf

转出交易:

在 XRPScan 上查看

TRON 上的恶意行为

89,172 TRX 通过 SunSwap 兑换成 31,215 USDT,桥接到以太坊——13.9 ETH 交付到已知的 ETH 洗钱中心。

TRON 签名、交易和偿付检查在 Mimir 中停止并禁用,与确认抽干链的模式相匹配。

攻击者地址:

TXmo5sdVCvQnJgbvjAUpQJfyNx5EnqtAM3

THORChain 金库:

TMt1UgzBNKETQMgGckJDomcMQhvwhGUiXo

TRON 抽干交易:

0ee50dd1af24c08a2f73fab18dd96897fcd6c08cfca0a6397b519c8fe1fdf1f4

ETH 交付:

0x09c4bc73fddaac5697a609cb448cefc26e13ccba22ce1b762b309b010e0db5f4

资金发送至以太坊地址:

0x82fc0d5150f3548027e971ec04c065f3c93154eb

THORChain 的官方声明确认,保护被攻破金库的节点运营商因未经授权的转出交易而被削减质押的 RUNE。

协议拥有的资金丢失了。根据团队的初步评估,没有个人用户的交易受到影响。削减机制起作用了。金库没有。

攻击看起来是突然的,但其实不是。

Chainalysis 在 5 月 15 日发布了一个五部分的线程,映射了从 4 月下旬开始的数周准备活动——攻击者通过 Monero 资助进入,为成为攻击载体的节点质押 RUNE,并在抽干前 43 分钟向最终接收钱包交付 8 ETH。

多条链。一个耐心的运营商。三周的准备。网络在看起来有问题的那一刻就自己暂停了。那时,攻击者已经完成了。

当你的安全性的最好之处是它确认损害的速度有多快时,这意味着什么?

审计过,只是不在那里

THORChain 有审计师。

它在 2021 年漏洞发生后通过 ImmuneFi 启动了漏洞赏金计划,后来在有争议的情况下离开 ImmuneFi,转向自主托管的计划,该计划本身在 2026 年 3 月退役,也就是漏洞发生前两个月。

它有认真对待安全的历史,在 2021 年的灾难后同时聘请了 Halborn 和 Trail of Bits,完成了一个五管齐下的恢复计划,包括红队测试、协议加固和正式审计签署,然后才重新启动。

这些都没有问题。有问题的是审计指向了哪里。

2021 年漏洞发生后,Trail of Bits 对 THORChain 的核心协议进行了完整代码审计——THORNode、Bifrost 跨链桥代码,以及至关重要的支撑 TSS 金库系统的 tss-lib 实现。

Halborn 进行了单独的渗透测试,覆盖 THORNode 堆栈、Bifrost 和金库安全——包括对阈值多签实现的审查。

两者都给出了及格分数。发布时没有未解决的严重漏洞。

2021 年 12 月,Trail of Bits 更进一步,披露了 tss-lib 中 Shamir 秘密共享的漏洞,这些漏洞直接影响 THORChain。

THORChain 修补了它。协议重新启动。审计变旧了。

从那以后,Halborn 一直很活跃,在 2025 年 1 月到 11 月之间进行了八次独立的安全评估。

每一次的范围都是 Rujira,THORChain 的智能合约应用层:借贷合约、订单簿 DEX、质押模块、借贷池。

有用的工作。必要的工作。但与刚刚损失 1070 万美元的那一层毫无关系。

2020 年 – 早期安全工作:

CertiK · 2020 年 4 月 · THORChain 代码审查

Kudelski Security · 2020 年 6 月 · THORChain TSS

IOActive · 2020 年 11 月 · 渗透测试

2021 年 – 核心协议:

Trail of Bits · 2021 年 8 月 · THORChain 核心 + tss-lib

Halborn · 2021 年 9 月 · TSS 审计

Halborn · 2021 年 9 月 · 状态机、Router + Bifrost

Trail of Bits · 2021 年 12 月 · tss-lib Shamir 秘密共享 – 漏洞披露(已修补)

2024/2025 – Bifrost 观察层:

Zellic · 2024 年 11 月 · THORChain Bifrost

Zellic · 2025 年 1 月 · THORChain Bifrost UTXO 客户端

2025 年 – 仅 Rujira 应用层:

Halborn · 2025 年 1-2 月 · Rujira Trade(FIN)智能合约

Halborn · 2025 年 2 月 · Rujira Pools(BOW)智能合约

Halborn · 2025 年 3-4 月 · Rujira Staking 智能合约

Halborn · 2025 年 5 月 · NAMI Protocol Rujira 指数产品

Halborn · 2025 年 8 月 · CALC Manager/Scheduler/Strategy 智能合约

Halborn · 2025 年 10 月 · Ghost Vault(RUJI 借贷)智能合约

Halborn · 2025 年 10-11 月 · Ghost Credit(信用账户)智能合约

Halborn · 2025 年 11 月 · Rujira Trade FIN v1.1 智能合约

GG20 tss-lib 分叉,也就是这次漏洞核心的加密实现,自 2021 年以来没有记录在案的审计。更广泛的 THORChain 代码库最近得到了一些关注,但都没有触及这一层。

Bifrost 最近得到了更多关注,Zellic 审计了观察层,2024 年的 Code4rena 竞赛覆盖了 EVM 智能合约解析逻辑。

但这次漏洞核心的加密库,Taylor Monahan 指出其在安全版本上落后了数年,上次正式审查是在该代码库的严重漏洞公开之前。

2025 年的所有评估都没有触及它。

TSSHOCK 和 CVE-2023-33241,两个主要的 GG20 漏洞,都是在 2023 年披露的。

覆盖 tss-lib 的 Trail of Bits 审计早于这两个披露。

协议继续在同一个库上运行,经历了两个公开的严重漏洞,却没有对该特定组件进行记录在案的重新审计。

需要明确的是:审计是时点评估。它们在给定的范围内,在进行审计的那一刻,证明它们被要求证明的东西。

Halborn 在 2021 年没有发现 GG20 漏洞,那时这些漏洞还没有公开。

更难解释的是,在这些漏洞公开后,为什么没有对核心协议层进行任何后续审计。

2025 年进行了八次审计,全部指向应用层,而持有金库的加密基础自漏洞公开之前就没有经过正式审查。

是谁决定这是可以接受的姿态?

THORChain 挺过了一切。

2021 年十天内的两次漏洞。一场短暂看起来像死亡螺旋的 2 亿美元资不抵债危机。12 亿美元的朝鲜洗钱事件让其社区分裂,核心贡献者离开。

它吸收了每一次打击,重组结构,保持 DEX 运行,并称之为韧性。

但它从未完全吸取每次事件背后的教训。

保护金库的加密库在安全版本上落后了数年。

对核心协议的最后一次审计早于目前正在调查的漏洞的公开披露。

然而 2025 年发布了八次审计,每一次都指向别处。

漏洞发生后不久,假的退款门户就在流传,骗子瞄准刚刚看着自己资金消失的用户。

到 5 月 18 日,THORChain 被迫发布明确的公开警告:没有退款门户。请只依赖官方渠道。

这个警告仍然显示在 THORChain 官网的顶部横幅上。

一个因耐心、复杂的攻击者而损失 1070 万美元的协议,第二天就在与收割自己受害者的机会主义者作斗争。

调查与 THORSec 和 Outrider Analytics 一起继续进行,执法部门已介入。

5 月 20 日发布了初步漏洞报告。后续报告待定。目前还没有补偿计划。

关于如何处理损失的治理投票 ADR-028 尚未结束。

完整网络重启没有给出时间表。

为朝鲜洗钱 12 亿美元的协议从中至少赚取了 1200 万美元的费用,这是 Chainalysis 的保守估计,并称之为中立。

当 Lazarus 来袭时,节点运营商最初投票停止 ETH 交易。几分钟内投票就被推翻了。

一位核心贡献者辞职。网络继续运行。

然后在 5 月 15 日,THORChain 自己的金库被掏空,这个找到哲学理由不为 Lazarus 停机的协议,在十二小时四十二分钟内找到了技术理由让自己停机。

这种对比没有被忽视。

这究竟反映了真正的架构区别,还是去中心化原则的选择性应用,是 THORChain 再也无法推迟的对话。

THORChain 很可能也会挺过这次。它以前做到过,在更艰难的情况下。

但生存和问责是两回事,到目前为止这个协议在前者上远比后者做得好。

THORChain 在别无选择时为朝鲜停机。它会从这次重建,因为它一直都这样做。

但在什么时候,韧性不再是美德,而开始成为借口?

REKT 作为匿名作者的公共平台,对 REKT 上托管的观点或内容不承担任何责任。

捐赠(ETH / ERC20): 0x3C5c2F4bCeC51a36494682f91Dbc6cA7c63B514C

免责声明:

REKT 对我们网站上或与我们服务相关发布的任何内容不承担任何形式的责任或义务,无论是由我们网站的匿名作者发布或引起的,还是由 REKT 发布或引起的。尽管我们为匿名作者的行为和发帖提供规则,但我们不控制也不对匿名作者在我们网站或服务上发布、传输或分享的内容负责,也不对您在我们网站或服务上可能遇到的任何冒犯性、不当、淫秽、非法或其他令人反感的内容负责。REKT 不对我们网站或服务的任何用户的线上或线下行为负责。

血赚240万,这9个内幕地址最懂美伊战争

原文作者:马赫,Foresight News

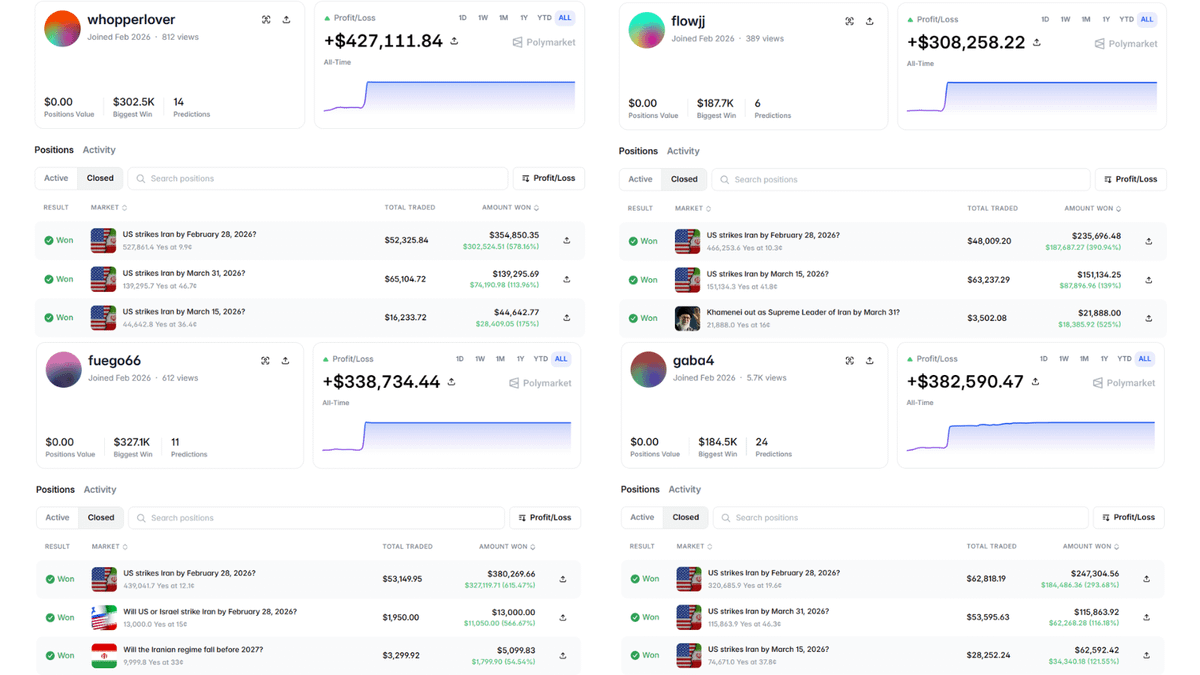
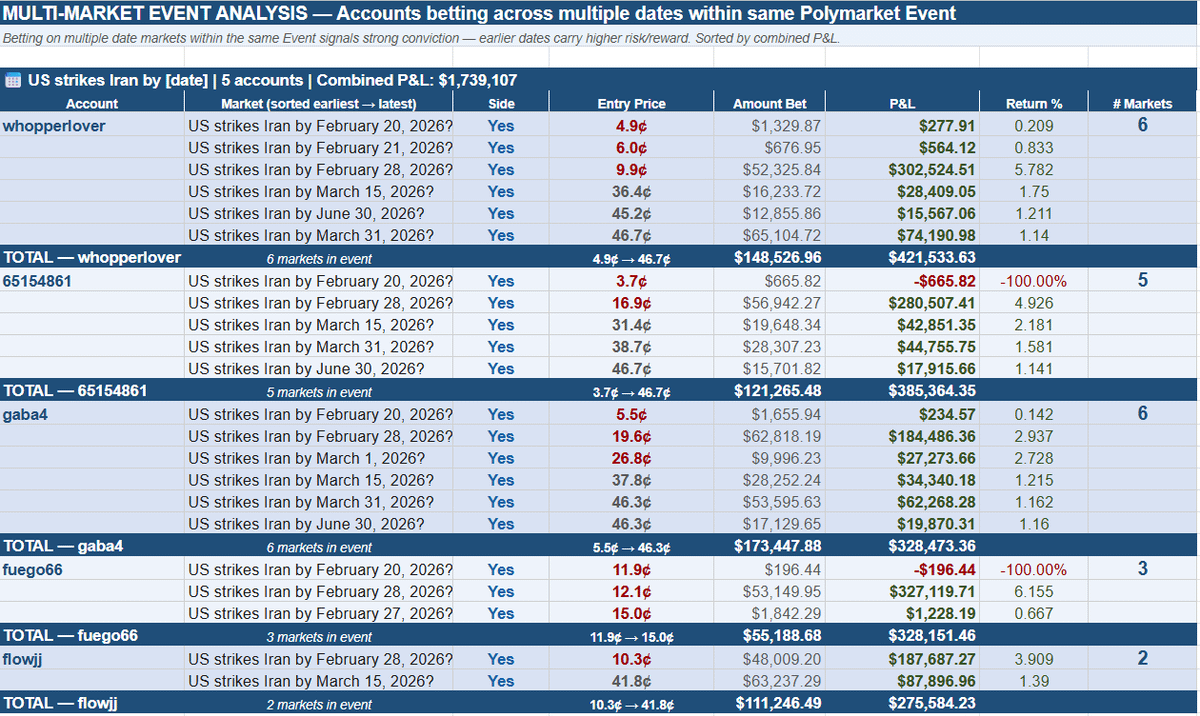
5 月 18 日,Bubblemaps 创始人 Nicolas Vaiman 和调查主管 Deebs(前美军军官,为安全考虑隐去真名)向外界披露:他们在 Polymarket 上发现九个高度关联的匿名账户,总计从美国军事行动相关预测市场中净赚超过 240 万美元,胜率高达 98%。

Bubblemaps 在推特上详细分析这些账户,它们几乎只押注与 2026 年美伊冲突相关的军事事件,投注时机精准到令人毛骨悚然——往往在关键行动发生前几天下注,且偏好低赔率的长线选项。

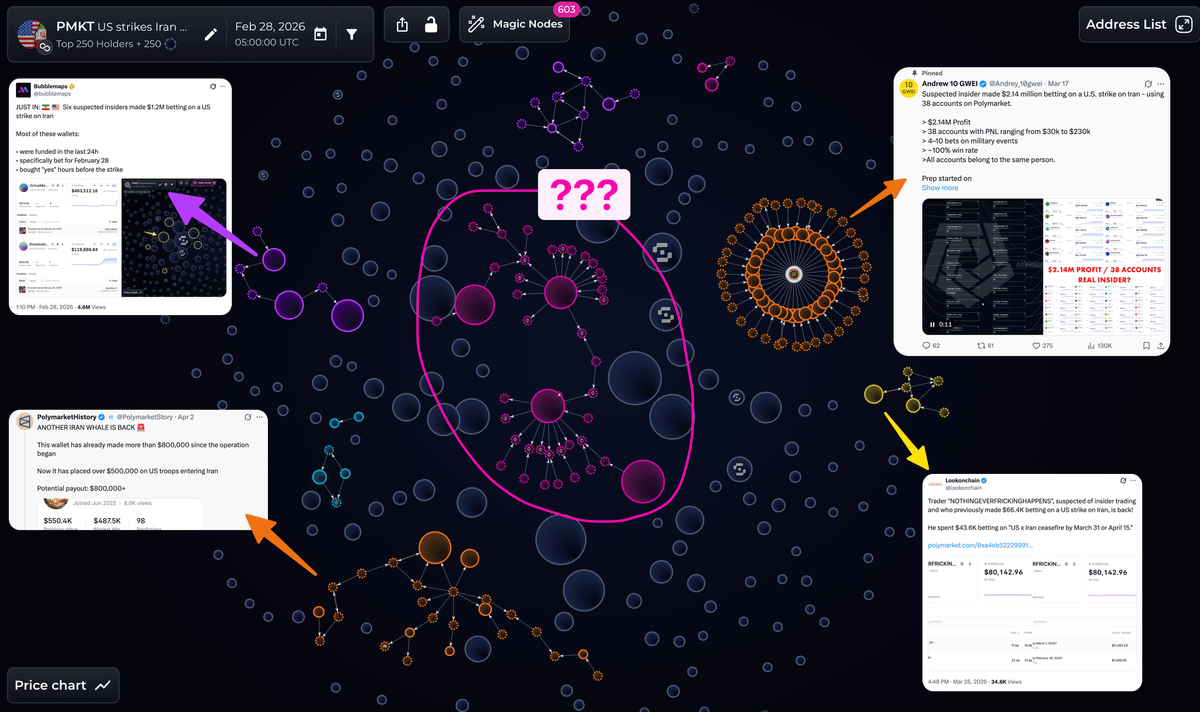
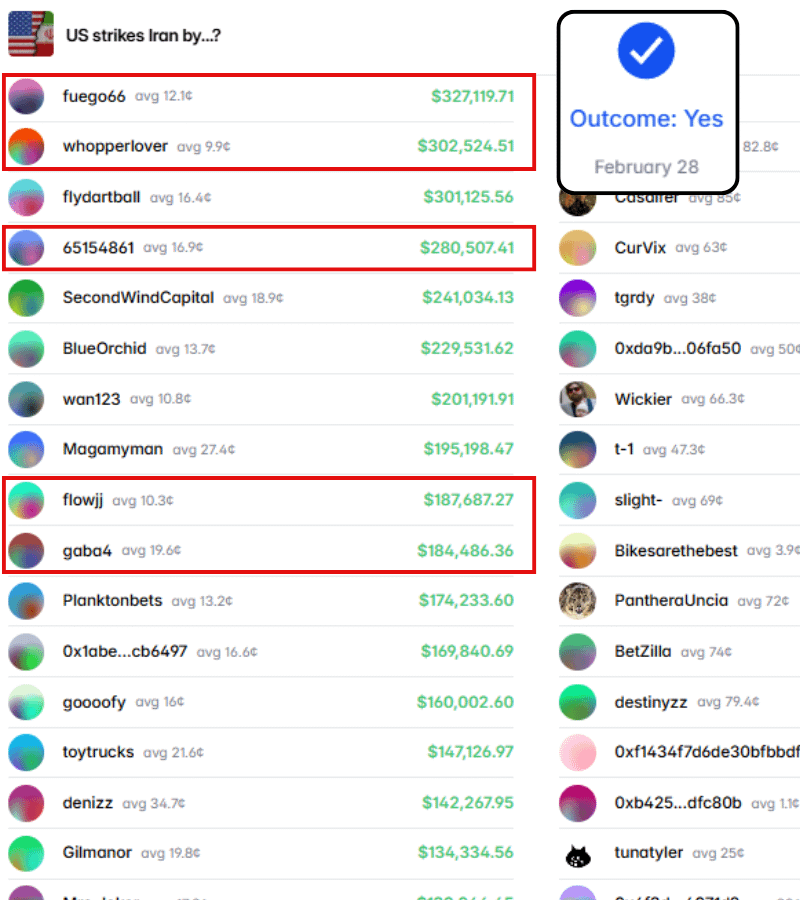
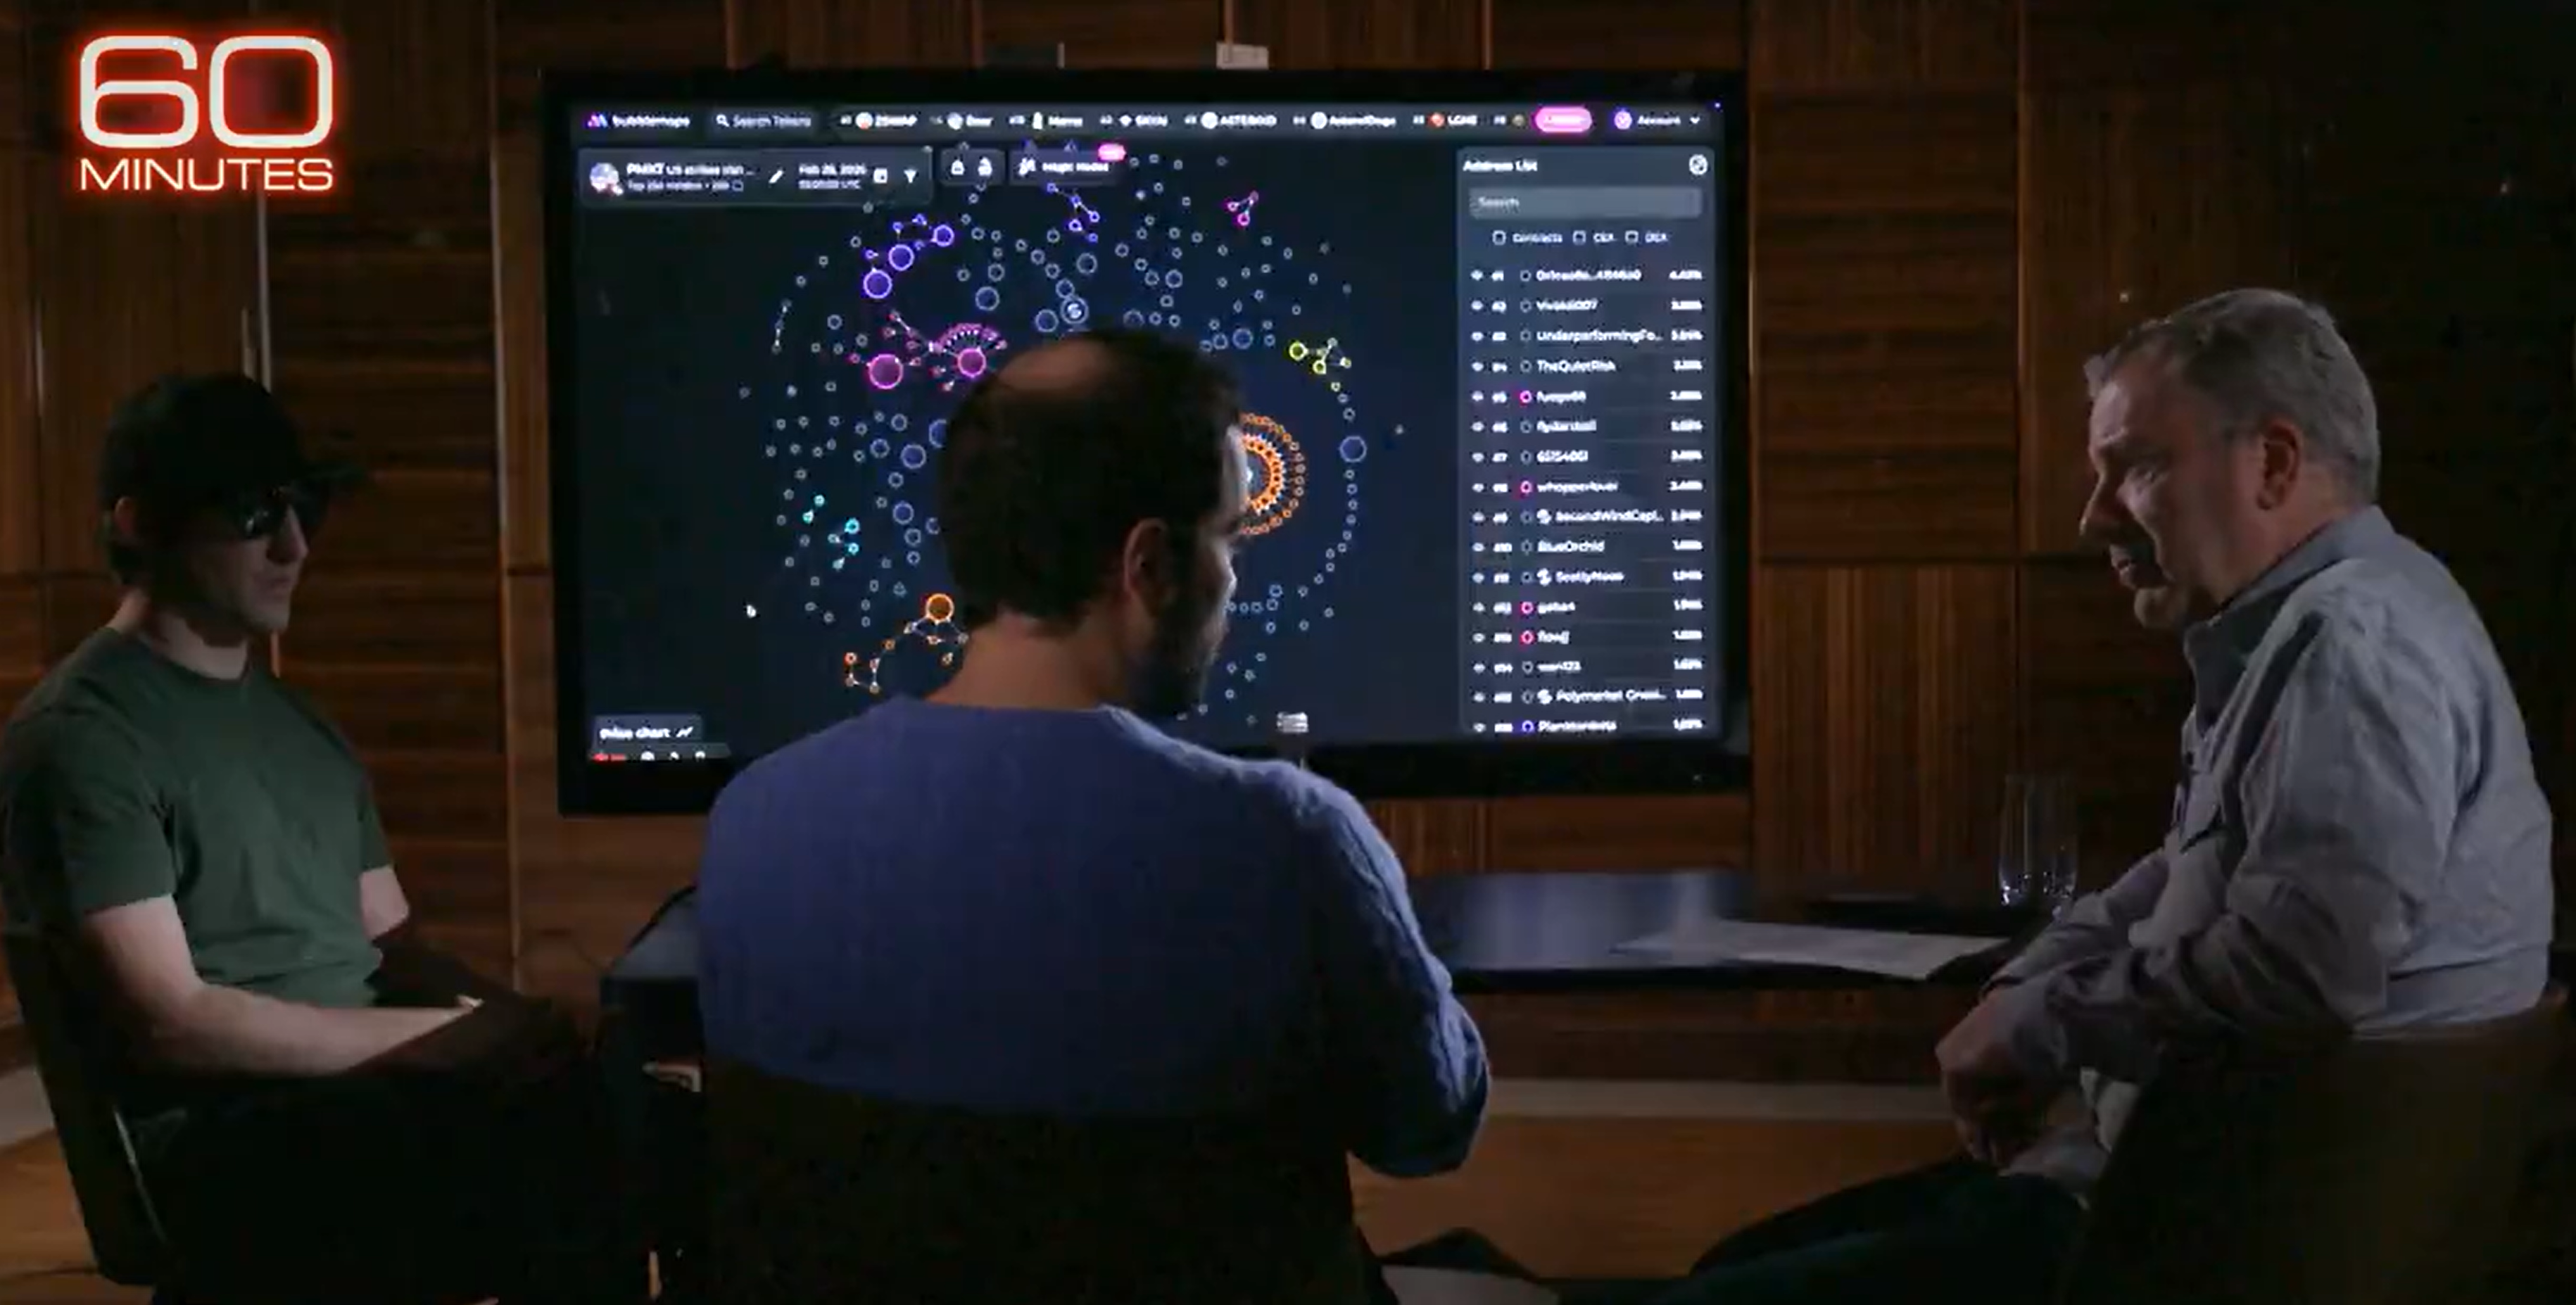
这不是简单的「运气好」。Bubblemaps 通过技术将 Polymarket 上「2 月 28 日前美国首次打击伊朗」这一市场的交易可视化后,发现了一个此前 X 平台上无人提及的巨大粉色集群。

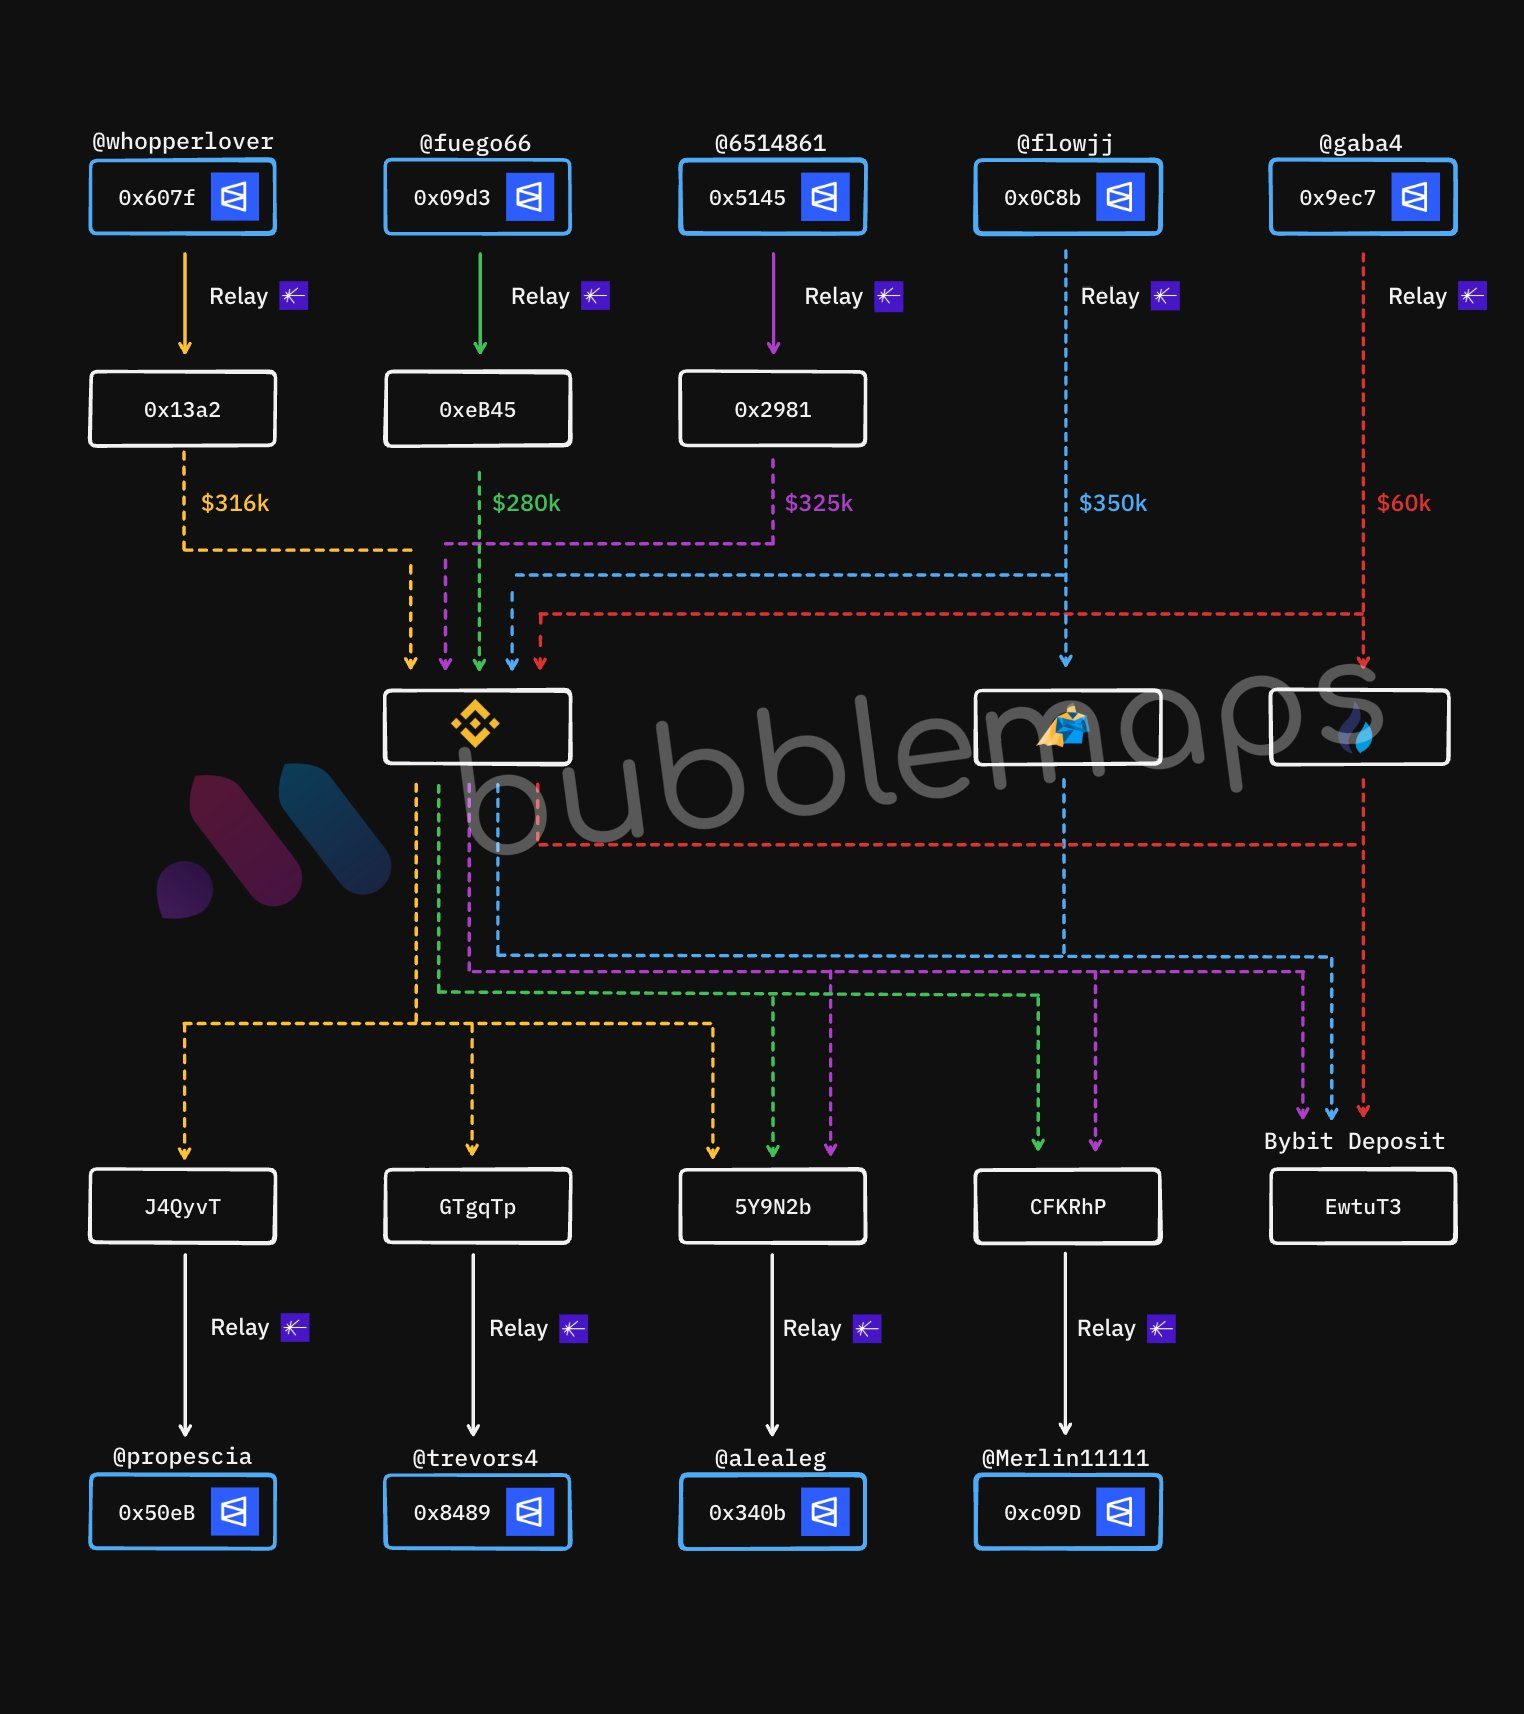
进一步追踪后,他们将最初的 4 个账户与另外 5 个通过时间窗口、交易规模、资金流动路径完全串联起来。九个账户的资金路径高度一致:通过中心化交易所在极短时间内转入共享钱包网络,疑似使用专业服务隐藏痕迹。

4 个核心账户各赚 40 万美元

2026 年 2 月 28 日清晨,美国与以色列发动代号「Operation Epic Fury」(史诗之怒)和「狮吼行动」的大规模联合打击。美以军队在 12 小时内对伊朗发动近 900 次打击,目标包括核设施、导弹基地、军事指挥中心以及高层领导藏身处。伊朗最高领袖阿里·哈梅内伊及其多名家族成员、革命卫队高层在首轮打击中丧生。

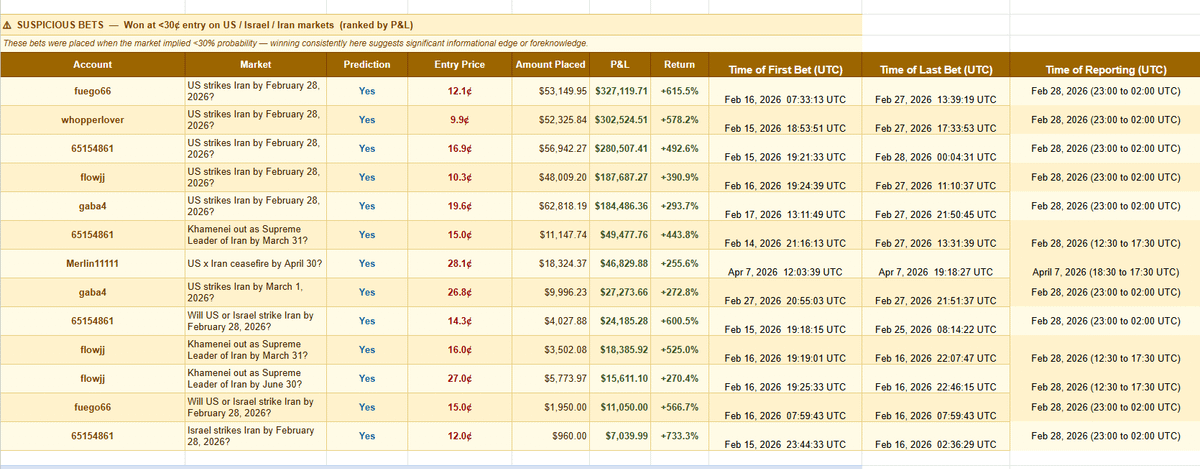
早在 2 月 28 日打击发生当天,Bubblemaps 就曾公开标记六个「新鲜」账户。这些账户大多在打击前 24 小时内创建并注资,精准押注「2 月 28 日前美国将打击伊朗」,集体净赚约 100 万美元(部分报道称 120 万美元)。当时市场赔率极低,却被这些账户重仓。Bubblemaps 称那是「疑似内幕交易」。

五个月后,他们发现的这个九账户集群,规模更大、胜率更高。

四个核心账户在 2 月 28 日前几天创建,每人各赚约 40 万美元;后续五个账户通过资金流和交易重叠被关联。九个账户总共下了 80 多单,几乎全部押注美国军事行动:2 月 28 日首次打击、哈梅内伊被清除的具体时间、停火协议宣布等。它们甚至会在多个日期分散下注以最大化收益,同时偶尔下一两单小额输掉的注(如 2 月 20 日),疑似掩人耳目。

Bubblemaps 列出了九个 Polymarket 钱包地址(0x09d3273fa76282ce09f4f35a87d6f087c05f4e84 等),并强调这些账户在盈亏排行榜长期霸榜。资金最终流向共享钱包网络,显示出专业化的洗钱或服务痕迹。

Vaiman 直言:「运气无法解释这些数字。」 Deebs 补充道,潜在内幕来源众多——政府官员、军事规划者、情报分析师,甚至军人家属。

今年稍早,美国陆军上士 Gannon Ken Van Dyke 被指控利用机密情报在 Polymarket 上押注委内瑞拉特别行动,投入 3.4 万美元获利 40 万美元后迅速提现并试图删除账户。Polymarket 积极配合执法,最终促成起诉。Van Dyke 案被视为预测市场内幕交易的标志性案例。

而这次九账户集群获利是其六倍,胜率更高,且完全集中在美伊军事事件上。

Bubblemaps 将调查独家分享给《60 Minutes》,节目于 5 月 17 日晚播出后引发不小关注。CBS 报道指出,Polymarket 已建立 AI 监控和区块链取证系统,一旦发现可疑活动即通报执法部门,并强调「内幕交易在平台不受欢迎」。

截至发稿,Bubblemaps 并未将九个账户直接指向任何具体实体或政府部门,仅表示「关联与近乎完美的胜率引发严重怀疑」。

反内幕与跟单内幕

内幕交易让不少市场参与者倍感不公平,包括 Kalshi 与 Polymarket 等在内的预测市场平台正采取更多措施打击内幕交易。

今年 3 月末,Polymarket 更新其 DeFi 平台和受美国商品期货交易委员会(CFTC)监管的美国交易所的市场诚信规则。更新后的规则明确了三种核心的禁止内幕交易行为:

  • 利用窃取的机密信息进行交易——如果参与者掌握有关标的事件的结果或可能结果的机密信息,并且使用该信息会违反对其他人或实体所负有的先前存在的信任或保密义务,则参与者不得进行任何合约的交易。
  • 禁止利用非法内幕消息进行交易——参与者不得利用他人向其提供的机密信息进行交易,如果该信息是由对他人负有先前信任或保密义务的人提供的,并且参与者知道或有理由知道提供该信息的人自己将被禁止利用该信息进行交易。
  • 能够影响结果的人进行交易——如果参与者拥有足以影响标的事件结果的权威或影响力,则不得参与任何合约的交易。

不过规则总有漏洞,既然无法完全杜绝内幕交易,部分动起歪心思的所谓「内幕跟单项目」也备受争议。这些应用为用户整理出胜率异常高的交易账户,或标记时机可疑、金额异常的交易,帮用户一键复制这些交易。

Kreo 的卖点是帮用户「比别人更早找到内幕交易者」,Polycool 则直接在官网挂出「Polymarket 内幕交易指南」,写明「这不是股票市场,用非公开信息下注不会坐牢,去中心化预测市场的规则完全是另一套」。

问题随之而来,跟单内幕交易地址算违规吗?

目前官方并没有回应。

但是所谓的「内幕跟单平台」如 PolyGUN、Polycule 在今年曾遭遇黑客攻击,损失数万甚至几十万美元不等。

Exit mobile version