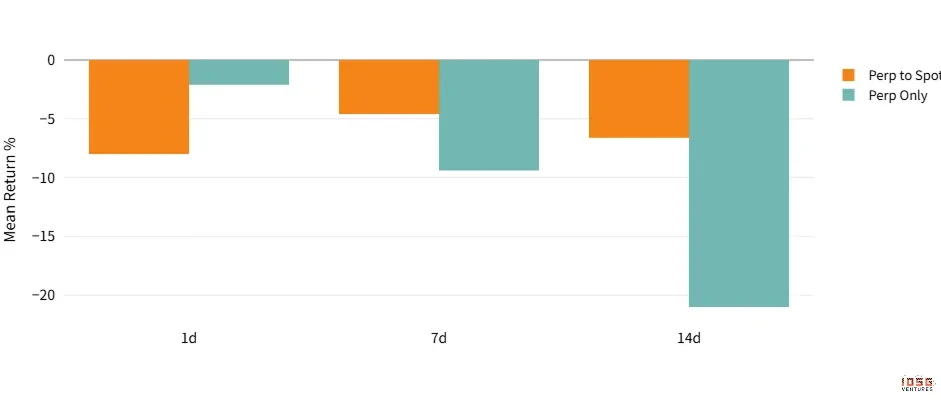Coinbase的创始人,要去研究长生不老了

原创 | Odaily 星球日报(@OdailyChina

作者|Azuma(@azuma_eth

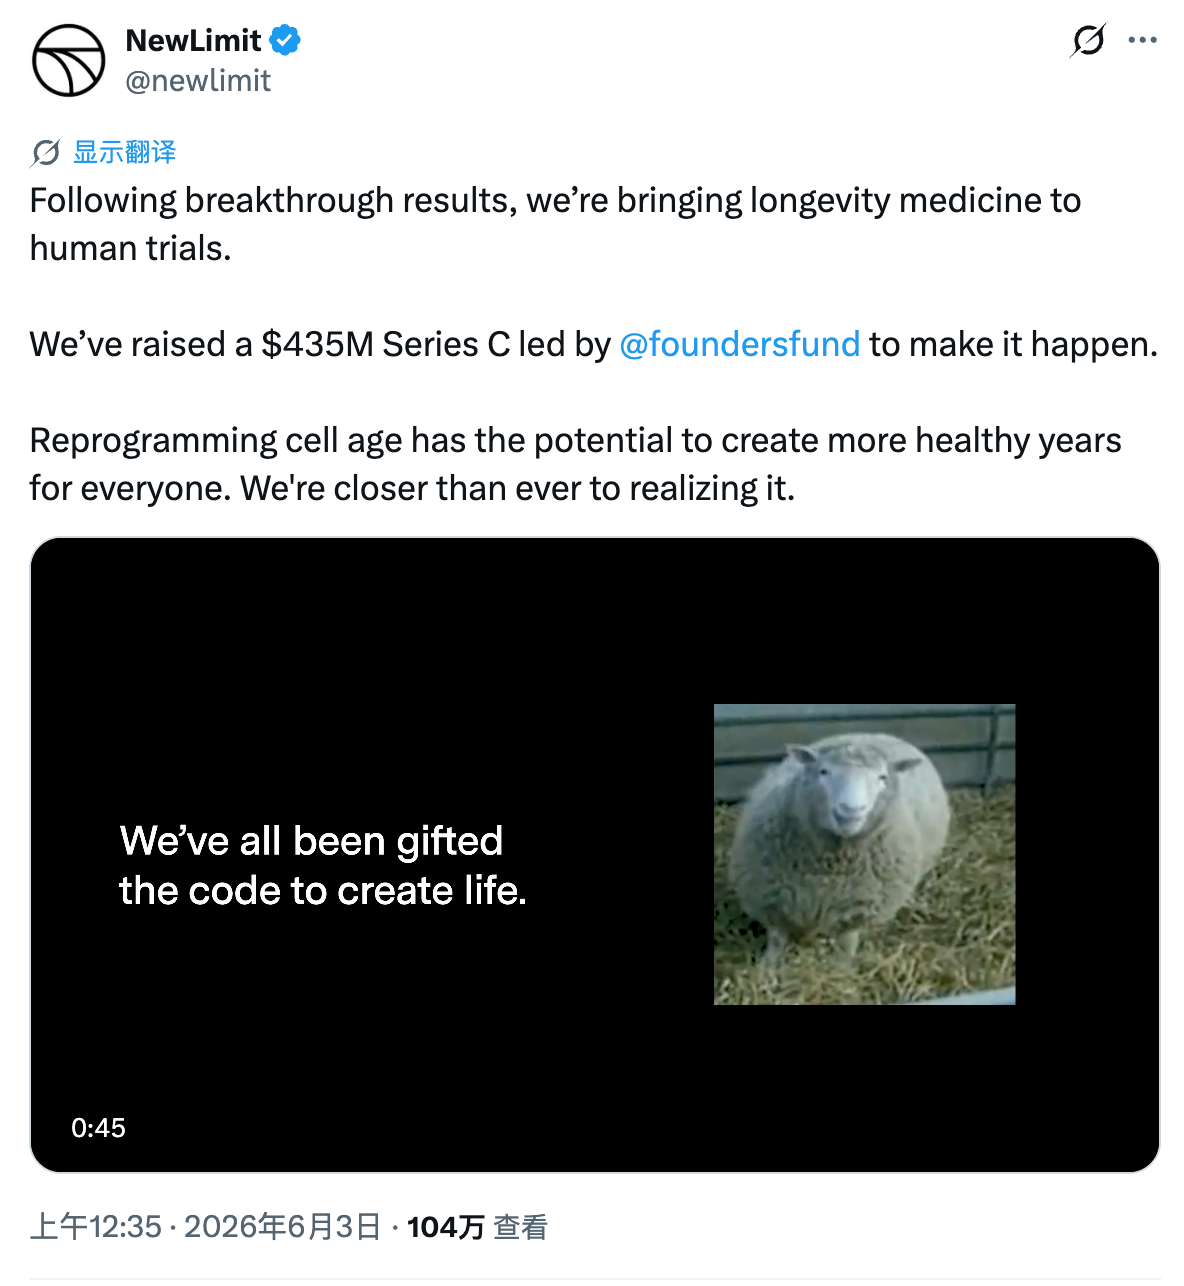
北京时间 6 月 3 日凌晨,长寿科技初创公司 NewLimit 宣布完成 4.35 亿美元 C 轮融资,本轮融资由 Peter Thiel 旗下基金 Founders Fund 领投,Abstract Ventures、Kleiner Perkins、NFDG、Eli Lilly Ventures、Valor Equity Partners 等继续参投,同时引入了 Thrive Capital、Greenoaks、Quiet Capital 等新的资方。

WSJ 报道表示,NewLimit 本轮融资的估值为 31 亿美元,较一年前增长了三倍有余。

NewLimit 在融资公告中透露,在取得突破性研究成果之后,该公司正将长寿医学推进至人体临床试验阶段,首款针对酒精相关肝病的药物预计将于明年启动临床试验。

NewLimit 还强调:“通过重编程细胞年龄(reprogramming cell age),人类有望获得更长的健康寿命,而现在,人类距离‘延缓乃至逆转衰老’这一目标比以往任何时候都更近。”

创始人竟是老熟人

值得一提的是,NewLimit 的联合创始人正是我们的老熟人 —— Coinbase 创始人兼首席执行官 Brian Armstrong。

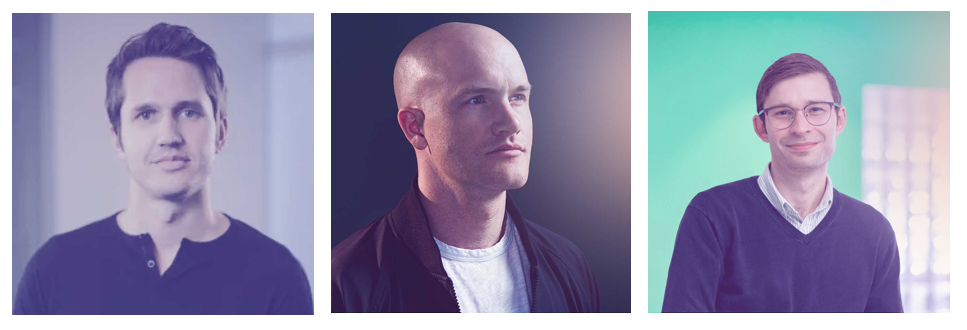
2021 年,Brian Armstrong 与前 GV 合伙人兼生物工程师 Blake Byers、干细胞生物学家 Jacob Kimmel 共同出资 1.1 亿美元,在旧金山南部创办了 NewLimit。

图为 NewLimit 创始团队

在本轮融资之前,NewLimit 已完成过三轮融资,具体如下。

  • 2023 年 5 月完成 4000 万美元 A 轮融资,投资方包括 Dimension、Founders Fund 和 Kleiner Perkins 等;
  • 2025 年 5 月完成 1.3 亿美元 B 轮融资,估值达 8.1 亿美元,Kleiner Perkins 领投,Founders Fund、Khosla Ventures 和 Human Capital 等机构跟投;
  • 2025 年 10 月获得 4500 万美元的追加投资,投后估值升至 16.2 亿美元,资方包括 Lilly Ventures、杜克大学、Section 32 等等;

根据 NewLimit 的官方介绍,该公司致力于研发能够延长人们健康寿命的药物 —— “随着年龄增长,人类的细胞功能会逐渐下降,使人类更容易患病。人们一度认为衰老是不可避免的,但新兴科学表明,衰老过程可以在细胞层面逆转。我们正在基于这些发现研发首批药物,以恢复衰老细胞的年轻功能。”

换句更简单的话就是,NewLimit 正在用科学的方法研究长生不老!

逆转衰老,并非妄想

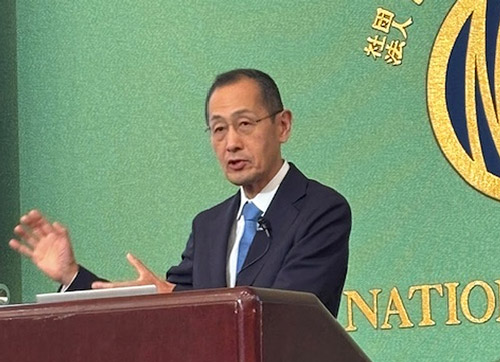
过去几十年里,科学界虽然早已意识到衰老与细胞功能退化之间的关系,但始终无法精准找到让细胞“返老还童”的方法。转机出现在 2006 年,那一年,日本科学家山中伸弥发现,只需激活少数几个特定转录因子,成年细胞就能够被重新编程为类似胚胎干细胞的年轻状态。这一发现后来被命名为“山中因子”(Yamanaka Factors),并帮助其获得了 2012 年诺贝尔生理学或医学奖。

Odaily 注:图为山中伸弥于东京演讲照片

山中伸弥的这一研究首次证明了一件此前被认为不可能的事情 —— 细胞年龄并非不可逆转,而 NewLimit 所讲的故事,正是建立在这一发现之上。

NewLimit 在官网中写道:“我们的药物可通过激活特定的转录因子基因(transcription factor genes),将细胞的表观基因组(epigenome)重新编程至更年轻的状态。我们已经知道,这种逆转是有可能实现的。但对于不同类型的细胞而言,究竟需要哪些转录因子的组合才能恢复其年轻功能,目前仍然未知。寻找并发现这些有效的基因组合(payloads),正是我们工作的核心挑战。”

NewLimit 的策略是先从某一种具体疾病切入,争取获得药物审批,随后再探索更广泛的应用场景。前文也提到过,NewLimit 正在推进某款针对酒精相关肝病的药物进入临床。

NewLimit 联合创始人兼首席执行官 Jacob Kimmel 就此进一步解释表示,肝脏疾病实际上可以被视为一种“加速版衰老”,它只是把每个人都会经历的衰老过程以更快、更剧烈的方式呈现出来。

最爱投这条赛道的人,都是富豪

NewLimit 并非当前市场上唯一一家瞄准了“长生不老”的科技公司。

2022 年,Sam Altman 曾向 Retro Biosciences 投资了 1.8 亿美元,Retro Biosciences 目前正在研发能够让衰老细胞恢复活力的药物,并于上月透露其估值已达到 18 亿美元。

此外,据称获得 Jeff Bezos 资金支持的 Altos Labs 也已于 2022 年携 30 亿美元资金启动,至今累计融资规模已接近这一数字的两倍。

不难发现,从 Peter Thiel 到 Sam Altman,再到 Jeff Bezos,最爱投这条赛道的总是那些站在科技与财富金字塔顶端的超级富豪。Peter Thiel 曾公开表达过对死亡的极度厌恶,他的多次主张类似观点:“死亡是人类最大的敌人,但我们却把它当成了自然规律……”

这些科技巨鳄之所以愿意砸下数以亿计的真金白银,逻辑其实也不难理解 —— 当财富和权力达到顶峰后,时间便成了唯一的敌人,也是唯一无法用金钱直接买到的奢侈品。

钱已经赚够了,“如何活得更久”便成为了最大的命题。

24H热门币种与要闻|SpaceX拟于下周以每股135美元价格IPO,估值1.75万亿美元;美国制裁伊朗加密货币交易平台及相关人员(6月3日)

1、CEX 热门币种

CEX 成交额 Top 10 及 24 小时涨跌幅:

  • BTC: -6.23%
  • ETH: -6.77%
  • SOL: -7.68%
  • XRP: -5.02%
  • BNB: -5.74%
  • ZEC: +14.23%
  • DOGE: -8.08%
  • NEAR: +2.84%
  • SUI: -6.71%
  • XLM: -5.63%

24 小时涨幅榜单(数据来源为 OKX):

  • LIT: +21.04%
  • ARG: +15.25%
  • ZEC: +14.80%
  • POR: +12.95%
  • ONDO: +11.02%
  • ZORA: +7.62%
  • MENGO: +6.97%
  • ICP: +6.52%
  • CITY: +5.49%
  • ENA: +4.35%

24 小时币股涨幅榜单(数据来源为 msx.com):

  • MRVL: +45.38%
  • SWMR: +35.96%
  • COHX: +35.51%
  • LITX: +27.08%
  • AEHR: +21.76%
  • SOXL: +19.18%
  • PENG: +18.89%
  • MSTZ: +18.2%
  • COHR: +17.75%
  • AAOX: +17.21%

2、链上热门 Meme Top 5(数据来源为 GMGN):

  • WOK
  • 苹果人生
  • 西格玛
  • DJT
  • 币股人生

头条

SpaceX 拟于下周以每股 135 美元价格 IPO,估值达 1.75 万亿美元

SpaceX 计划以每股 135 美元的价格发行 5.556 亿股股票,在首次公开募股(IPO)中募资约 750 亿美元,对应公司估值约 1.75 万亿美元。另据知情人士透露,SpaceX 计划于下周进行 IPO。

美国制裁伊朗加密货币交易平台及相关人员

当地时间 6 月 2 日,美国财政部海外资产控制办公室宣布更新特别指定国民和被封锁人员名单,将多家伊朗加密货币交易平台及相关个人列入制裁名单。

特朗普签署行政命令,促进先进人工智能创新与安全

美国白宫:美国总统特朗普签署行政命令,促进先进人工智能创新与安全。根据该命令,国家安全系统委员会、战争部及国土安全部等部门需在 30 天内优先推进相关信息系统的网络防御。财政部、战争部及国土安全部将在 60 天内开发机密基准测试程序,以评估 AI 模型的先进网络能力,并确定“受保护前沿模型”的划分标准。此外,该命令明确表示,不授权针对新 AI 模型的开发、发布或分发建立任何强制性的政府许可、预审或许可要求。司法部也将优先执行相关联邦刑法,打击利用 AI 进行非法访问或破坏计算机的行为。

马斯克或将成为全球首位万亿美元富翁

Leverage Shares 发文表示,若 SpaceX 最终以 1.75 万亿至 2 万亿美元估值上市,马斯克约 43%的持股价值将达 7520 亿至 8600 亿美元。结合其在 Tesla 及其他企业的持仓,其总资产规模或将达到万亿美元级别。

行业要闻

灰度 Hyperliquid ETF 将于明日开始交易

灰度(Grayscale)官方发文宣布,Grayscale Hyperliquid Staking ETF(HYPG)将于明日开始交易。

数据:加密衍生品交易量降至 2023 年底水平

数据显示,主要交易所加密期货总交易量在 5 月降至近 12 个月低点,月度规模约 2.9 万亿美元,回到 2023 年底以来低位,明显低于去年活跃时期 6 万亿至 7 万亿美元的月度峰值。

这一回落反映出加密市场投机交易整体降温,现货交易量和链上活动同样偏弱。交易量仍高度集中在少数头部平台,其中 Binance 继续占据主导地位,OKX、Bybit 和 Gate 紧随其后;中小交易平台在低活跃周期中流动性流失更为明显。

与此同时,CFTC 正推动为美国市场开放加密永续合约铺路。对于此前长期主要存在于离岸市场的永续合约产品而言,这可能带来重要的结构性机会。

美 CFTC 主席寻求撤销与 Gemini 500 万美元和解

美国商品期货交易委员会 CFTC 主席 Michael Selig 表示,拜登政府时期的执法行动“政治性针对”加密货币交易所 Gemini 联合创始人,并称其正推动纠正相关案件处理方式。

在 Michael Selig 领导下,CFTC 上周已请求联邦法院撤销该机构与 Gemini 于 2025 年 1 月达成的 500 万美元和解。该和解发生在 Donald Trump 政府接管委员会之前。

项目要闻

预测市场 Limitless:用户生成市场功能已上线

预测市场平台 Limitless 发文宣布,用户生成市场功能已正式上线。用户可选择一项资产、选择一个结果并启动市场,每个创作者可从其市场交易活动中获得费用分成。

Coinbase 通过公开市场买入 ENA 投资 Ethena,并预告新合作

Coinbase Ventures 表示,已通过公开市场购买 ENA 代币的方式投资 Ethena。消息公布后,ENA 过去 24 小时上涨约 6%。

Ethena 称,双方将合作推动链上金融和储蓄产品发展。Coinbase 也提到,双方将建立更紧密合作,其中涉及 Circle 旗下稳定币 USDC。

Ethena 创始人 Guy Young 表示,Ethena 产品将于下周首次接入 Coinbase 超过 1 亿用户基础,用于支持其美元储蓄类产品。市场关注双方后续将如何围绕 USDC 和 Ethena 的合成美元 USDe 展开合作。

投融资

AI 初创公司 Special 完成一轮融资,a16z 领投

AI 初创公司 Special 宣布完成一轮融资,Andreessen Horowitz(a16z)领投,Valor Equity Partners 创始人 Antonio Gracias、前 xAI 首席财务官 Anthony Armstrong、Steve Davis、Coinbase 首席执行官 Brian Armstrong 和 Palantir Technologies 首席技术官 Shyam Sankar 等参投。该项目由 Nate Cavanaugh 和 Justin Fox 创立,主要通过收购公司并利用 AI 降低成本。

Noble Mobile 收购加密货币无线运营商 Helium Mobile

CoinDesk 发文表示,Andrew Yang 的 Noble Mobile 已收购加密货币驱动的无线运营商 Helium Mobile,将 Noble 的移动服务业务与 Helium 的基于区块链的无线网络相结合。

监管动向

Clarity Act 已列入美国参议院立法日程,下一主要程序为参议院全院表决

Bitcoin News 发文表示,Clarity Act 已正式由美国参议院银行委员会提交并列入参议院立法日程。该委员会于 5 月 14 日投票推进该法案,截至 6 月 1 日,相关流程已完成,该法案现可被安排提交参议院全院审议,下一主要程序为参议院全院表决。

人物声音

Bitwise CIO:加密投资正从动量交易转向“逆向押注”

Bitwise 首席投资官 Matt Hougan 表示,随着美股持续上涨、AI 股票吸引大量资金,以及美国《Clarity Act》监管前景不明,加密资产正从过去的动量交易,转变为更偏长期基本面的“逆向押注”。

Hougan 指出,在纳斯达克 100 指数同比上涨 43%、AI 概念占据市场注意力的背景下,机构投资者配置加密资产的吸引力有所下降。但这并不意味着加密行业消失,而是投资逻辑正在变化,需要更长期的视角和更强的基本面判断。

他还表示,当前“加密寒冬”与以往不同,资金并未单纯流向比特币等大盘资产,而是开始奖励具备独立基本面叙事的项目。例如 Hyperliquid、BNB、Zcash 和 Stellar 近期均出现明显上涨,显示市场正在更加重视具体项目的实际进展和差异化逻辑。

高盛 CEO:市场中的贪婪情绪多于恐惧情绪

高盛 CEO 所罗门表示,股市的繁荣是由对利润的渴望所推动的,这种渴望超过了对经济动荡和通胀风险的担忧。所罗门周二表示:“目前的情况是,贪婪情绪远甚于恐惧情绪,资金是充足的。”所罗门还承认,通胀加剧的风险可能会促使美联储加息。他表示:“我认为通胀压力是真实存在的,如果通胀压力超出预期,我认为美联储会采取行动。”

比特币被机构砸回6.6万美元,ZEC闪亮逆行

原创 | Odaily 星球日报(@OdailyChina)

作者|jk

BTC 领跌,山寨全线受挫,17 亿美元多单遭清算

加密市场 6 月开局惨淡。OKX 行情显示,比特币跌至 6.65 万美元,以太坊则跌破 1,900 美元关口,24 小时跌幅 8%,现报 1855 美元,SOL 现报 73 美元,跌势蔓延至主流币、山寨币及加密概念股等多个板块。

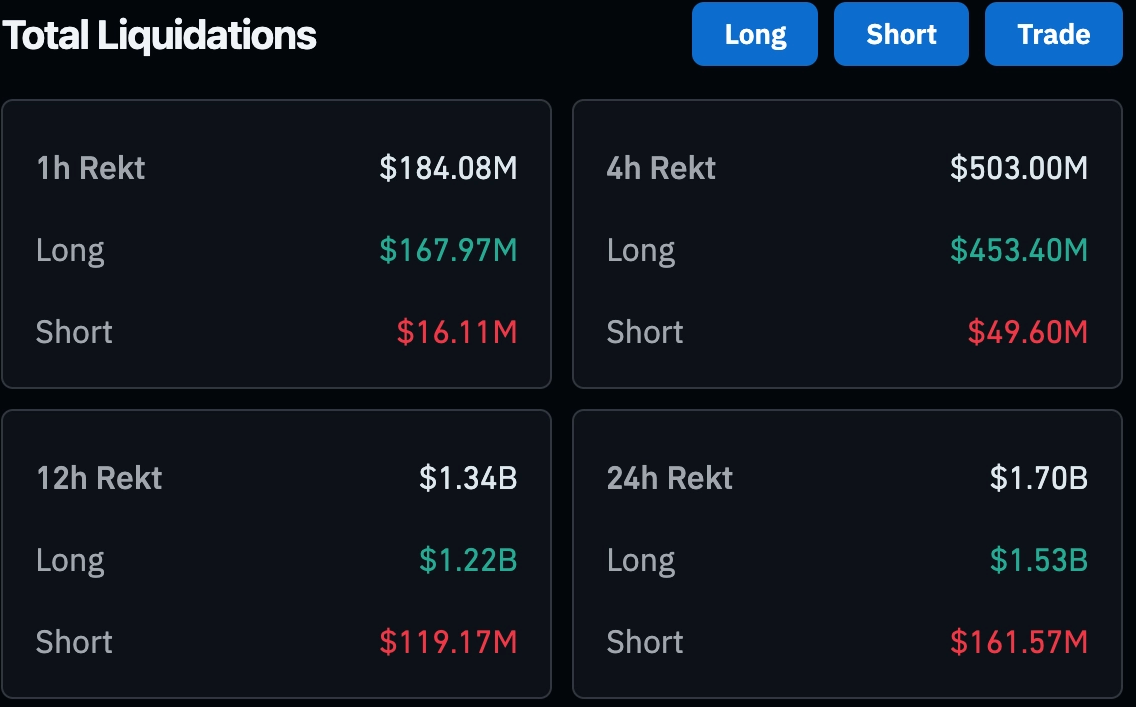
本轮抛售引发了今年 2 月以来最大规模的杠杆爆仓潮。过去 24 小时内,加密衍生品市场合计爆仓逾 17 亿美元,其中多单为主要受害方,比特币相关多单强平金额超过 15 亿美元。

清算数据,来源:Coinglass

此次下跌并非单纯的现货市场回调。比特币现货 ETF 单日净流出达 4.838 亿美元。

从宏观层面看,机构持续抛售是此轮下跌的核心驱动力,加密市场整体与道琼斯工业指数呈现高达 84%的相关性,表明两者正遭遇共同的宏观层面抛售压力。

以太坊跌破 1,900 美元心理关口,触及日内低点,进一步加剧了市场恐慌情绪。自动止损单的触发与衍生品清算在 Bitstamp、Binance 等主流交易所形成连锁反应,加速了下行走势。

比特币现货 ETF 在 5 月单月净流出 23 亿美元,创 2026 年以来最大月度流出,也是 2025 年 11 月以来最严峻的一次。此前 3 月和 4 月分别录得净流入 13.2 亿和 19.7 亿美元,如今局面急转直下,机构抛售速度已远超价格下跌幅度所能解释的范畴。

HYPE 创历史新高后回落,抗跌性引发市场关注

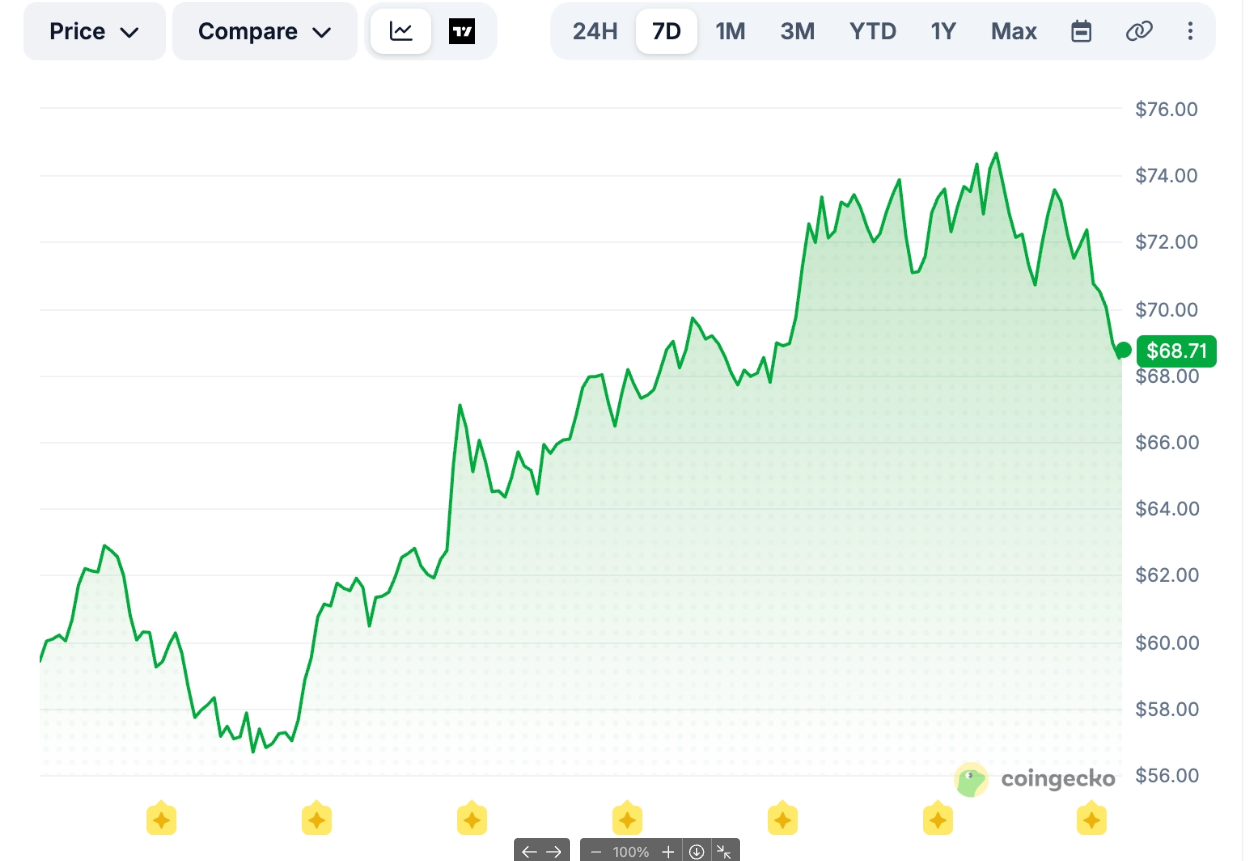
在大市普跌的背景下,Hyperliquid(HYPE)的表现堪称异类。HYPE 于 6 月 2 日创下 75.51 美元的历史最高价,截至发稿目前回落至 68 美元,较 24 小时前跌幅约为 8%,但过去一周仍录得约 15%的涨幅。

目前,HYPE 市值约 159 亿美元,24 小时交易量达 15.4 亿美元,在全球所有加密资产中排名第 10 位。从更宏观的视角来看,HYPE 过去七日上涨 15%,在全球加密市场整体下跌 7.5%的大背景下,表现出显著的相对强势。

Hyperliquid 走势,来源:Coingecko

支撑 HYPE 价格的基本面同样不容忽视。HYPE 已于 5 月末超越 Dogecoin 的市值,正式跻身加密资产市值前十。BitMEX 联合创始人 Arthur Hayes 更公开预测 HYPE 年内有望超越 Solana。此外,Hyperliquid 将于 6 月 6 日解锁 992 万枚 HYPE 代币(约合 6.84 亿美元),占流通供应量的 2.54%,市场正密切关注此次解锁对价格的潜在压力。

逆涨:ZEC 成全场最强主角

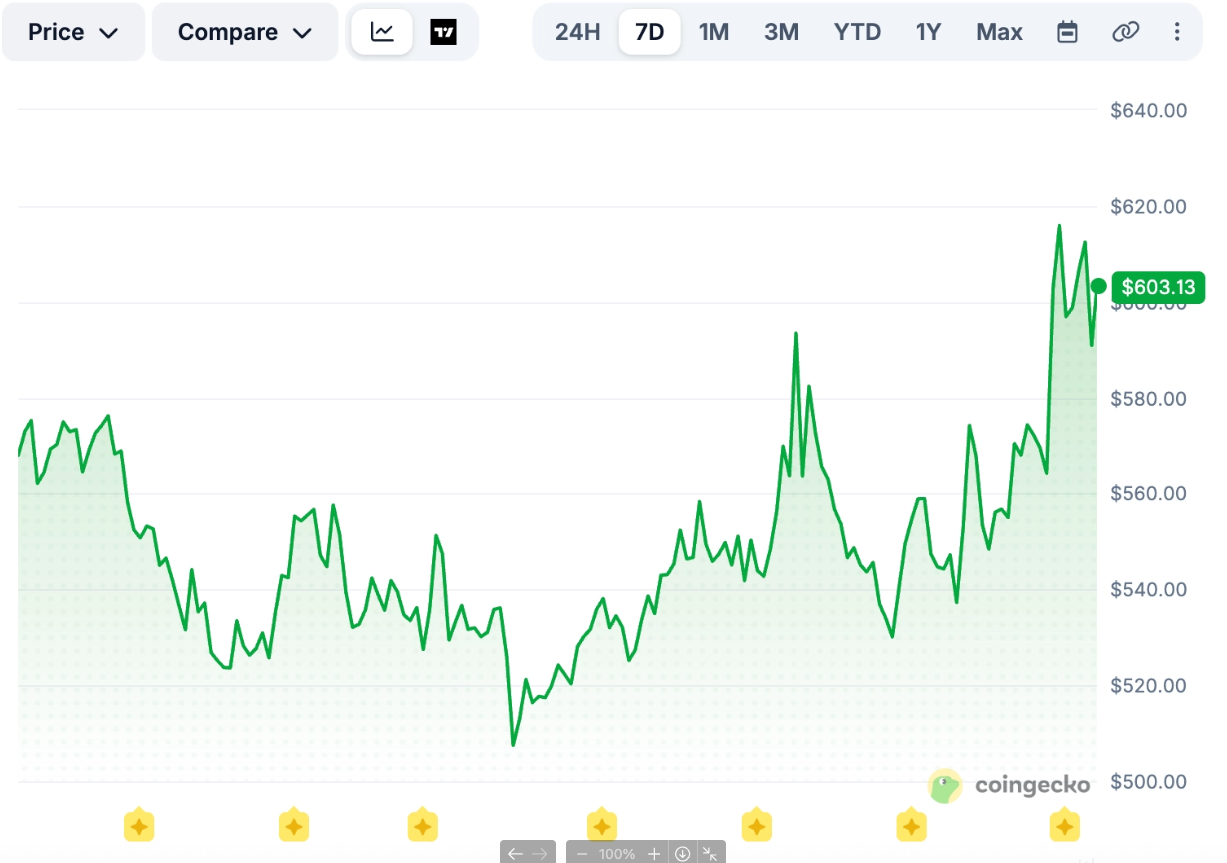
Zcash(ZEC)是本轮市场动荡中最为耀眼的逆行者。ZEC 过去 24 小时涨幅超过 7%,日内高点触及 628 美元,市值一度跃升至加密市场第 11 位,总市值超过 110 亿美元。

就消息面来看,此轮暴涨的核心催化剂,是 ZEC 基金会 Q1 报告中确认美国证券交易委员会(SEC)已关闭对其的调查,且不采取任何执法行动。对于一个多年来深陷监管不确定性的隐私币项目而言,这一消息被市场解读为重大合规利好。但是,这一消息在几周前已经发布,本轮抗跌的属性仍是 ZEC 强大的基本面在支持。

从更长周期来看,ZEC 今年 2 月曾跌至 185 美元低点,随后一路反弹,在 5 月攀升至 688 美元的高位,涨幅超过 270%。其 shielded 地址数量也从 2024 年的 147 万增至目前的 511 万,链上隐私需求持续增长。

ZEC 涨幅,来源:Coingecko

从技术层面看,加密分析师 Ali Martinez 指出,ZEC 12 小时图上已触发 TD 序列买入信号;若 ZEC 能守住 500 美元支撑位,下一阶段目标指向 642 美元。此外,Zcash 网络升级 NU7 的治理投票也预计在 2026 年 6 月启动,后续技术路线图或将持续为价格提供支撑。

Marvell股价能否突破300美元?Marvell股价预测与分析师目标

Marvell Technology 刚刚创下历史新高——而华尔街分析师仍在努力追赶。

在 2026 年 5 月 27 日公布创纪录的营收并上调全年展望后,MRVL 已成为半导体板块中最积极重新定价的 AI 基础设施投资标的之一。

本文整理了各大机构的实际分析师目标价——包含具名机构给出的具体金额——让你能基于充分信息,建立对 Marvell 股价预测的独立判断。

重点摘要

  • 截至 2026 年 6 月,MRVL 收盘创下历史新高 219.43 美元,驱动因素为 FY2027 第一季创纪录的 24.18 亿美元营收——年增 28%——此数据来自 Marvell 官方财报发布。
  • 截至 2026 年 5 月底,根据 MarketBeat 追踪的 38 位分析师,华尔街共识 12 个月平均目标价约为 208.64 美元,其中 32 个买入评级、6 个持有评级。
  • 分析师目标价区间从 180 美元(高盛)到 300 美元(汇丰银行)——120 美元的差距反映的是估值分歧,而非对 Marvell AI 基础设施成长轨迹的异见。
  • 管理层已引导 FY2027 数据中心营收成长约 50%、FY2028 成长约 55%,FY2028 全年总营收目标上调至 165 亿美元。
  • 美国银行更新的盈利模型预测,Marvell FY2029 年非 GAAP 每股盈余约为 10.02 美元——约为当前非 GAAP 追踪盈余的 3 倍。
  • 风险因素包括:追踪 GAAP 市盈率约 66 倍、Beta 值约 2.25,以及定制芯片营收高度集中于少数几家超大规模客户。

对 MRVL 的短期辩论聚焦于估值。

长期的看多理由则建立在更为根本的基础之上:Marvell 管理层能否执行一个跨越多年的营收加速计划——而且他们已以具体量化的条款公开承诺这一目标。

Marvell 股价预测——FY2027 与 FY2028 的营收框架

Marvell 管理层在 FY2027 第一季财报电话会议上提供了具体的产品层级前瞻指引,而这些承诺的精确度正是推动分析师大规模上调的原因。

针对 FY2027 第二季,管理层指引净营收为 27.00 亿美元,上下浮动 5%——较 Q1 纪录环比成长约 12%——数据来自investor.marvell.com官方新闻稿。

更重要的是,管理层表示营收成长预计将在 FY2027 剩余季度「持续加速」——这是一项设定了高执行标准的直接公开承诺。

根据 FY2027 第一季财报电话会议,各产品线 FY2027 及 FY2028 目标如下:

  • 数据中心营收:预计 FY2027 年增约 50%,FY2028 年增约 55%。
  • 横向扩展交换机:FY2027 预计超过 6 亿美元,FY2028 年化营收轨迹逾 10 亿美元。
  • DCI 模块营收:FY2028 年化预计达 10 亿美元,较 FY2026 水平翻倍。
  • 定制芯片:FY2027 成长逾 20%,FY2028 预计翻倍以上。
  • FY2028 总营收目标:上调至 165 亿美元——较 FY2027 指引高出约 45%,较此前展望上调 15 亿美元。

以上并非分析师预测——而是 Marvell 管理层于 2026 年 5 月 27 日 FY2027 第一季财报电话会议上的公开承诺。

MRVL 2030 年股价预测

对于时间视野较长的投资者而言,截至 2030 年最详细的 Marvell 股价预测盈利框架,来自美国银行于 2026 年 5 月 28 日发布的更新模型。

美国银行分析师 Vivek Arya 上调了 EPS 预测,FY2027 上调 6%、FY2028 上调 9%、FY2029 上调 29%,非 GAAP 每股盈余目标分别为:FY2027 约 4.06 美元、FY2028 约 6.11 美元、FY2029 约 10.02 美元——FY2029 数字约为 Marvell 当前非 GAAP 追踪盈余的 3 倍——若营收路线图如期兑现,代表着显著的盈利扩张。

Marvell 管理层在 FY2027 第一季电话会议上强化了这些模型的营收基础,指出定制芯片营收预计到 FY2029 将超过 100 亿美元,由现有超大规模客户计划及新客户设计导入驱动。

仅定制芯片这一项数字——若能实现——就代表着 Marvell 投资组合中利润率最高的产品类别之一的转型性营收集中。

MRVL 到 2030 年的股价是否能反映这些盈利预测,最终将取决于彼时市场赋予的估值乘数,但这种量级的持续 EPS 成长轨迹,将从结构上支撑远高于今日历史高点的股价。

值得注意的是,盈利模型预测存在相当大的不确定性——超大规模客户资本支出、定制 AI 芯片竞争动态及宏观环境等变数,都可能在多年视野内对这些数字产生重大影响。

Marvell Technology 股价预测的主要风险

即使是给出 250 至 300 美元目标价的分析师,也承认当前 MRVL 的股价已包含大量乐观预期——而这一规模的乐观预期始终附带前提条件。

截至 2026 年 6 月,MRVL 的追踪 GAAP 市盈率约为 66 倍,根据市场数据——在这一溢价估值下,任何哪怕是微小的执行失误都几乎没有容错空间。

市盈增长率(PEG ratio)约为 0.16(根据 InvestingPro 数据,参考自StockAnalysis.com),若所有成长目标均能兑现,这一溢价或许具有合理性——但当轨迹要求每个产品斜坡如期达成(从定制芯片量产到光互连计划启动),这个”如果”就承载着真实的分量。

定制芯片营收集中于少数几家超大规模客户,这意味着任何单一主要客户的计划延迟或 AI 基础设施支出削减,都可能对 Marvell 的季度业绩及 Marvell Technology 股价预测产生超比例的影响。

根据StockAnalysis.comMRVL 的 Beta 值约为 2.25,意味着该股在双向市场波动中均会放大走势——宏观风险环境的转变,无论是利率驱动还是全球经济疲软,都可能让这只股票的波动远超基本业务变化所能解释的幅度。

截至 2026 年 6 月,52 周区间从 61.15 美元延伸至历史高点 225.14 美元,数据来自 MacroTrends——充分说明当市场叙事在任意方向发生转变时,这只股票的重新定价有多积极。

这些风险并不否定多头情景,但确实解释了分析师目标价差距长达 120 美元的原因,以及为何季度执行进展对 MRVL 而言比大多数股票更为关键。

常见问题

Marvell Technology 股票的华尔街共识目标价是多少?

截至 2026 年 6 月,MarketBeat 追踪的 38 位分析师共识目标价约为 208.64 美元,其中 32 个买入评级、6 个持有评级。

MRVL 的最高分析师目标价是多少?

迄今最高的 Marvell 股票 12 个月目标价为 300 美元,由汇丰银行于 2026 年 5 月 26 日发布,基于 FY2028 每股盈余 42 倍乘数及 AI 互连与 CXL 内存营收论点。

MRVL 2030 年的股价预测是多少?

美国银行更新的盈利模型预测,Marvell FY2029/2030 年非 GAAP 每股盈余约为 10.02 美元——约为当前追踪盈余的 3.5 至 4 倍——但隐含股价取决于彼时市场赋予的估值乘数。

Marvell Technology 明日的股价预测是多少?

短期日间价格走势无法可靠预测;MRVL 交易者需关注的近期催化剂包括:FY2027 第二季指引执行进展,以及 2026 年 8 月 20 日的下一次财报发布。

Marvell Technology 股票是买入、持有还是卖出?

截至 2026 年 6 月,覆盖 MRVL 的 38 位华尔街分析师中有 32 位给予买入评级,主要理由为数据中心营收成长、定制芯片管线深度及光互连扩张。

什么因素驱动 Marvell 股价预测?

Marvell 股价主要由数据中心营收成长速度、与超大规模客户的定制 AI 芯片设计导入、光互连采用趋势,以及更广泛的 AI 基础设施资本支出趋势所驱动。

结语

Marvell Technology 来到了一个不寻常的位置:创纪录的营收、上调的全年展望,以及整体对方向性判断高度一致的华尔街——即便分析师在这只股票究竟能走多远的问题上,存在 120 美元的分歧。

共识指向相对今日历史高点仍有可观上行空间,但坦诚地说,180 至 300 美元目标价之间的差距,反映的是估值与执行力上的真实不确定性,而非对业务基本面的分歧。

如果你想基于自己对 MRVL 前景的研究与分析采取行动,MEXC 提供了相应的交易工具——让决定回归你手中,基于你自己的风险评估。

从Coinbase到Upbit:一个代币如何走完28天的接盘之路

原文作者:Xinyang & Ethan @ IOSG

每一轮熊市都在悄然重塑 CEX 的上币逻辑。当流动性收紧、散户热情退潮时,交易所的每一次上币决策都变得更加审慎,也因此更具信号价值。我们系统追踪了 2026 年至五月中旬 Coinbase、Binance Spot、ByBit、OKX、Bithumb、Upbit 六大一线交易所现货,以及 Binance Perpetual 的新上币数据,共计 207 条上币记录,覆盖 92 个独立代币。数据清晰地揭示了一个核心事实:上币是一条高度结构化的验证与流动性传递路径。

谁在最早发现并为项目定价?谁在中段承接并放大流动性?谁在末端完成市场覆盖?不同交易所在这条链条上扮演着鲜明区隔的角色。一个代币从首次上线到最终被 Binance Spot 纳入,往往已历经多轮交易所的层层验证。本报告将从三个核心维度拆解这条上币路径:

  • 格局与路径:各交易所的上币角色分化,以及代币在不同交易所间的流转规律
  • Binance Perps 的筛选逻辑:什么样的代币更容易进入 Binance Perp
  • 价格影响:上币时机如何决定投资者的买入位置,以及不同交易所上币后的实际回报差异

对项目方而言,理解这条路径意味着更精准、高效的上所策略;对投资者而言,识别路径中的位置差异,或许就是 2026 年最重要的 Alpha 来源之一。

2026 CEX 上币格局与路径

各交易所上币概览

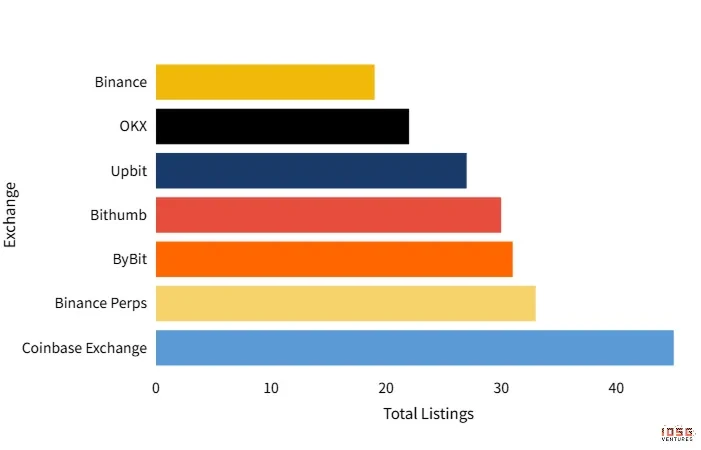
▲ Total Listings by Exchange

2026 年至今,我们追踪了 Coinbase、Binance Spot、ByBit、OKX、Bithumb、Upbit 六大一线交易所现货,以及 Binance Perp 的新上币数据,共计 207 条上币记录,覆盖 92 个独立代币。

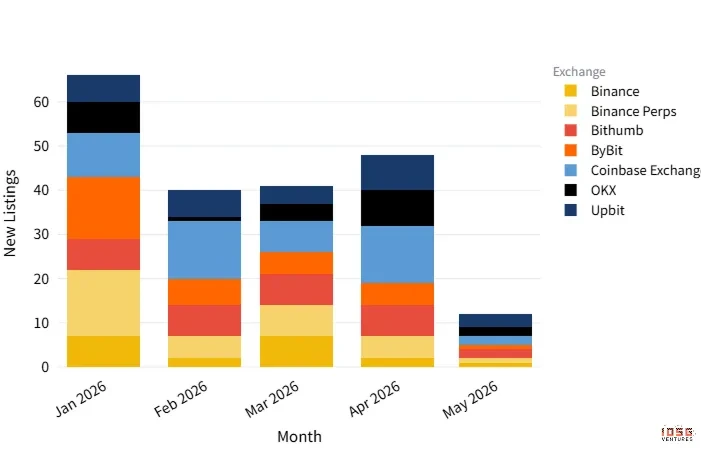
各交易所上币数量呈现明显分层。Coinbase 以 45 个新上币稳居首位;紧随其后的是 Binance Perps(33 个)和 ByBit(31 个)。Bithumb(30 个)和 Upbit(27 个)位居第二梯队,OKX 上币 22 个,而 Binance Spot 仅上线 19 个,在所有观察交易所中数量最少。

从月度节奏来看,1 月是全年上币高峰期。其中 Binance Perps 单月上线 15 个代币,ByBit 上线 14 个。2 月起整体节奏明显放缓,各交易所月均上币量回落至 5-8 个,进入更为谨慎、稳定的筛选阶段。Coinbase 则展现出与其他交易所错位的上币节奏,在 2 月和 4 月分别出现两次集中上币高峰(单月 13 个),显示其独立迅速的上币决策特点。

▲ Monthly Listings by Exchange

单纯的数量差异仅能反映表层活跃度,更重要的是不同交易所在上币时序与角色上的深刻分化,这将在后续章节进一步拆解。

上币角色分化:发现者、筛选者与确认者

在多交易所上币的代币中,存在显著的先后顺序。我们将追踪范围内最早上线的交易所定义为「首发」,其余定义为「跟随」。

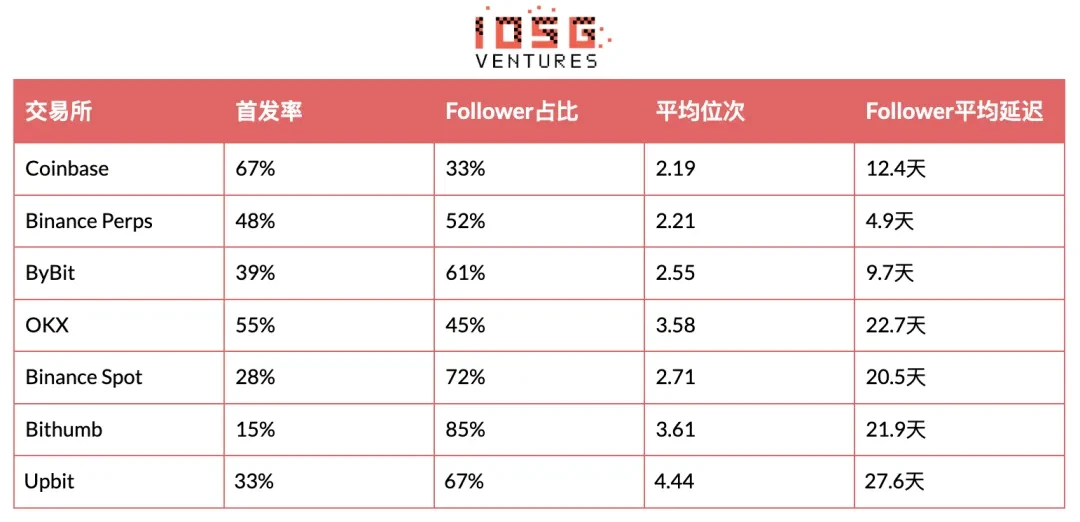
Coinbase 是 2026 年最突出的首发上币场所,67% 的 daibi 均为追踪交易所中的首发,承担了市场第一轮价格发现的职能。ByBit(首发率 39%)和 Binance Perps(首发率 48%)同样保持较高活跃度,三者经常在同一周内密集上线同一代币,共同构成新项目上线的第一梯队。

韩国交易所(Bithumb 与 Upbit) 系统性地处于上币路径的末端。Bithumb 的 Follower 占比高达 85%,Upbit 平均位次 4.44,且有较高概率在所有交易所中最后一个上线,平均延迟首发交易所约 28 天。这与韩国监管审核流程较长、以及本地交易所偏好在项目获得广泛共识后才引入的特点密切相关

Binance 内部形成清晰的漏斗式分工:Binance Perps 一半情况下主动首发,另一半则在现货上线后以极快的速度跟进(平均仅 4.9 天),是所有交易所中响应最迅速的。其主要作用在于通过合约市场快速测试流动性和市场需求。而 Binance Spot 上币数量最少(仅 19 个),首发率仅 28%,明显倾向于等待市场充分验证后才择机上线。

OKX 则展现出较强的独立选币能力,首发率达 55%,但整体上币数量相对克制(22 个),平均位次 3.58,表明其筛选门槛较高且策略更为审慎。

上币路径范式

从覆盖 3 家及以上交易所的代币样本来看,上币顺序呈现出高度稳定的梯队特征:以 Coinbase 和 ByBit 为代表的早期发现者率先首发,Binance Perps 在数天内快速跟进验证,随后 Binance Spot 选择性上线完成确认,OKX、Bithumb 和 Upbit 则主要在路径后段提供补充覆盖。

典型案例:ROBO(Fabric Protocol)

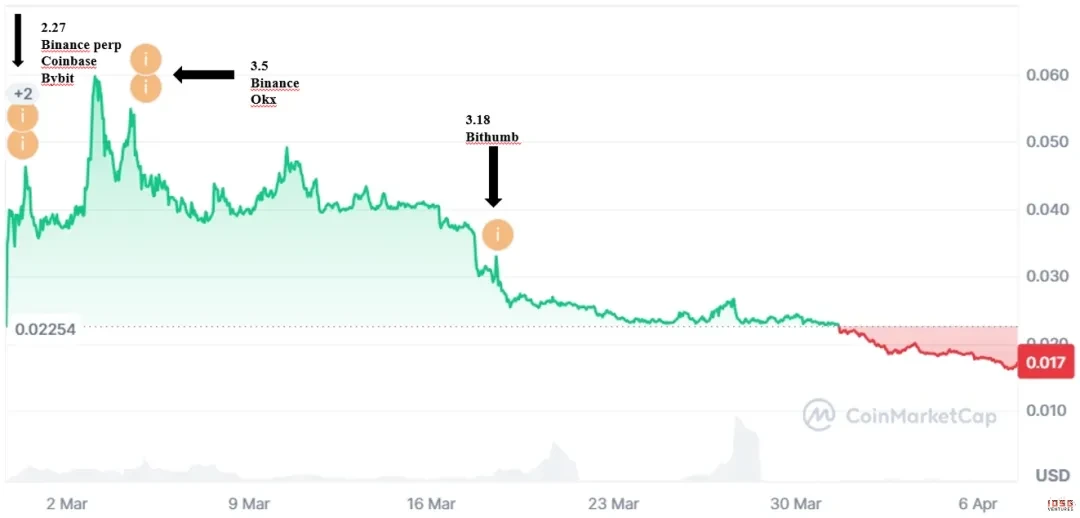
2 月 27 日,DePIN 项目 Fabric Protocol(ROBO)在 Binance Perp 首发上线,Coinbase 与 ByBit 在当天相继跟进上线,开盘价 $0.022,上线首日涨幅超过 80%,次日开盘价已升至 $0.0405,较首发价几乎翻倍。该项目由 Pantera Capital 领投 2000 万美元,聚焦区块链与机器人经济的结合,同时叠加 Kaito 公售热度与「AI + 机器人」叙事,迅速获得市场关注。

3 月 5 日,Binance Spot 正式上线 ROBO,当日报价达到 $0.0493。这也成为 ROBO 整个周期的价格最高点。随后 OKX 入场时,开盘价已低于 Binance Spot 价格。3 月 18 日 Bithumb 上线,报价 $0.0303,虽短暂引发一波冲高,但之后代币价格一路回落,目前已低于首发开盘价。

从首发到 Bithumb 上线,ROBO 仅用了约 20 天,便完整走过了一条典型的 2026 年上币路径:

Binance Perps, Coinbase 与 ByBit 首发 → OKX 与 Binance Spot 在高点确认 → 韩国所末端接盘。

ROBO 并非孤例。在 2026 年前五个月的样本中,共有 28 个代币完成了 3 家及以上交易所的上币。这些跨所案例的位次分布均呈现出与 ROBO 高度一致的梯队规律。尽管具体顺序会因项目属性略有差异,但整体路径结构稳定且可预测。

这一路径清晰反映了各交易所的风险偏好差异:Coinbase、ByBit 和 Binance Perps 倾向于主动抢占早期窗口,Binance Spot 注重验证后的安全性,而韩国交易所与 OKX 则更偏好在市场形成充分共识后才入场。

Binance Perps 上币条件

Binance Perps 作为衍生品市场的重要入口,其上币决策直接影响了大量杠杆资金的流入方向。通过对 33 个 Perps 上币案例的分析,我们可以清晰提炼出 Binance 在熊市环境下筛选代币的核心逻辑。

前置信号:Coinbase 和 ByBit 上线

▲ Exchanges Listed Before Perps

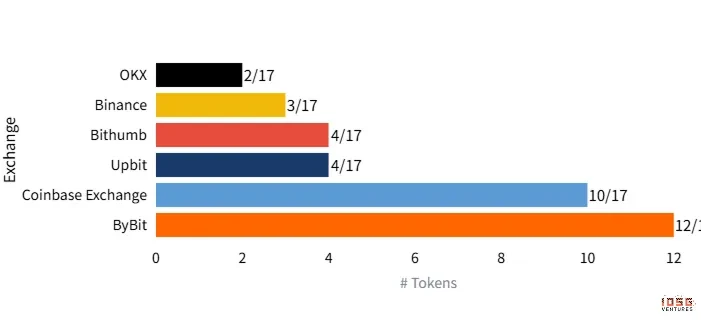
在 33 个进入 Binance Perps 的代币中,有 17 个是先在其他现货交易所上线后才被纳入 Perps。对这部分代币的追踪显示,Coinbase 和 ByBit 是 Perps 最主要的前置信号。

▲ Days from First Spot to Perps

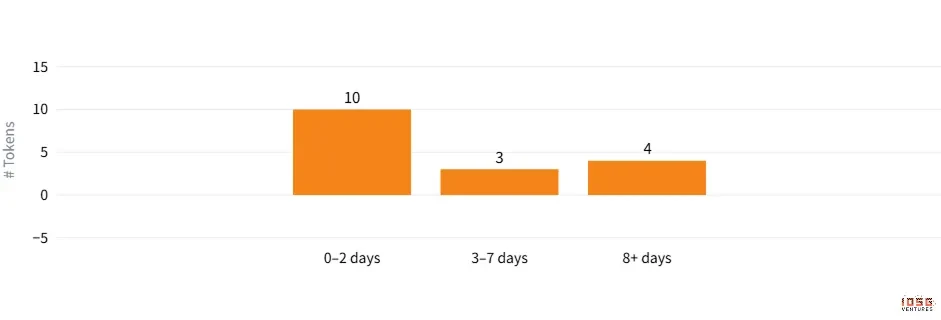
其中,ByBit 在 71% 的案例中先于 Perps 上线,Coinbase 则达到 59%。更重要的是响应速度:在 17 个跟随上币的案例中,有 10 个在现货上线后 0-2 天内即上线 Perps,平均延迟仅 4.9 天 。这种极快的跟进速度,表明 Binance Perps 高度关注 Coinbase 与 ByBit 的上币动态,并将其作为重要决策参考。

从更大样本看,Coinbase 上线的代币中最终有 75% 进入 Binance Perps,ByBit 则为 70%。当一个代币同时获得 Coinbase 和 ByBit 支持,且价格表现相对稳定时,大概率会在一周内登陆 Binance Perps。这是目前市场中最强、可直接观测的前置信号之一。

价格表现是核心筛选最关键的标准

▲ Post-Listing Mean Return(Converted vs Perp Only)

Coinbase 和 ByBit 上线的项目开盘 FDV 普遍在 $100M 以上,FDV 本身不构成区分因素。真正决定能否进入 Perps 的是上币后的价格表现。

从 Coinbase 和 ByBit 上线但未进入 Perps 的代币来看,主要有三类特征:

  • 一是上币后价格持续走弱、缺乏市场热度的项目;
  • 二是投机属性过强的 meme 币(如 WHITEWHALE、ELON),Binance 对这类代币的筛选明显严格于 ByBit;
  • 三是未经过 Binance Alpha 的代币。Alpha 作为 Binance 体系的预筛通道,是进入 Perps 的重要前置环节。

价格表现的影响不仅体现在「能否上 Perps」,还延伸到后续的「Perps 转 Spot」。数据显示,最终成功转为 Binance Spot 的代币(Converted 组),在 Perps 上线后 7 天回报为 -4.6%,14 天为 -6.6%;而未转 Spot 的代币(Perp Only 组),7 天回报 -9.4%,14 天则大幅回落至 -21.0%。虽然两组均受熊市影响呈现负回报,但 Converted 组的价格维持能力显著更强,说明 Binance 在 Perps 阶段已将「可持续性」作为重要考量。

上币价格影响

上币事件对代币价格的实际影响,是项目方、机构和交易者最为关注的议题。我们从两个核心维度进行分析:Price Position(上币时的相对价格位置) 和 Post-Listing Return(上币后 7 天、14 天、30 天回报)。

价格发现集中在首发窗口,但不同交易所的入场价差异显著

▲ Price Position at Listing

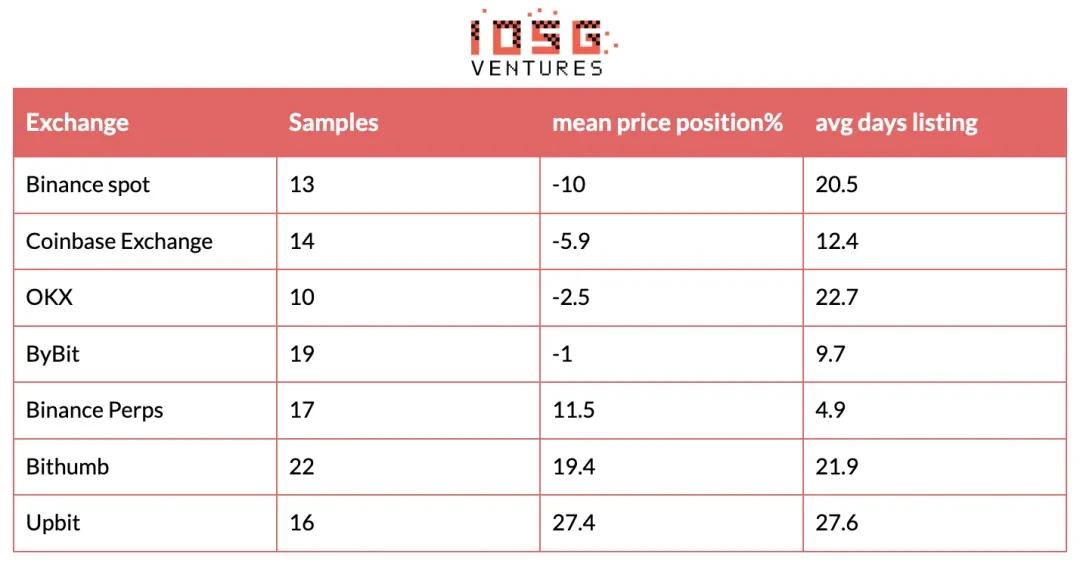
价格发现主要发生在首发窗口。ByBit 和 Coinbase 作为跟随者时,入场价与首发价基本持平或略低,显示第一梯队交易所之间的价格快速趋同。

Binance Perps 作为跟随者时平均价格已较首发高出 11.5%,但得益于极快的跟进速度(仅 4.9 天),仍处于相对早期位置。Binance Spot 的 Price Position 为 -10%,表明其倾向于在价格回调后才上线,用户反而能获得相对更优的入场价。

韩国交易所则面临最不利的入场位置:Bithumb 平均高出 19.4%,Upbit 更高达 27.4%。由于平均延迟超过三周,用户常常在明显高位接盘。

2026 年上币整体承压:流动性释放而非增长催化剂

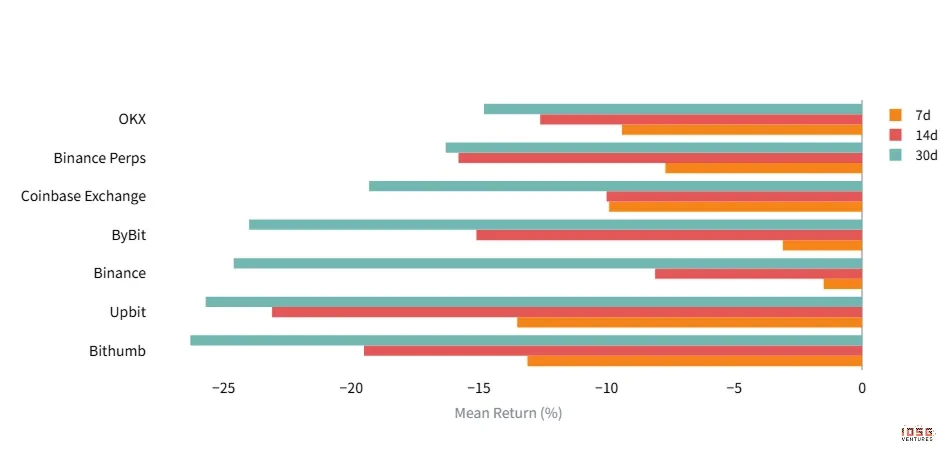
▲ Mean Return by Exchange 7d/14d/30d

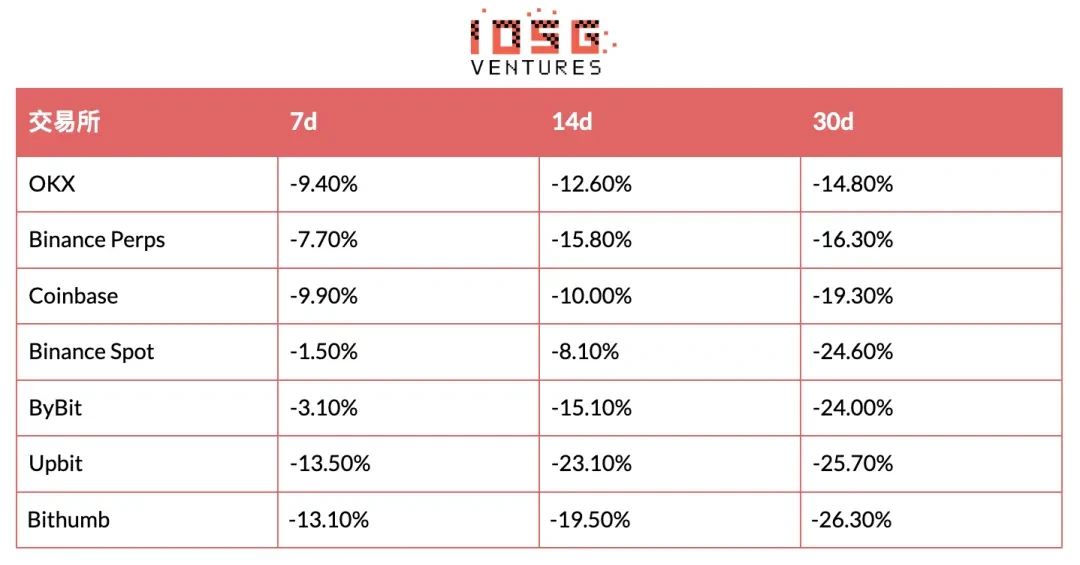
2026 年熊市环境下,新上币后的价格表现整体偏弱,没有任何一家交易所的 30 天平均回报为正。

从 7d 到 30d,跌幅逐步加深,说明上币后的价格下行不是短期波动,而是持续性的下行趋势。在当前市场环境下,新上币更多扮演的是流动性释放的角色——为早期持仓者(包括项目方、投资机构、早期交易者)提供退出窗口,而非吸引新增资金持续流入。

韩国两所的表现尤其值得关注:Upbit 的 7d return 已经是 -13.5%,30d 达到 -25.7%。结合其 +27.4% 的 price position,意味着 Upbit 用户不仅在最高价入场,而且承受了最深的跌幅。

上币路径下的价格峰值表现

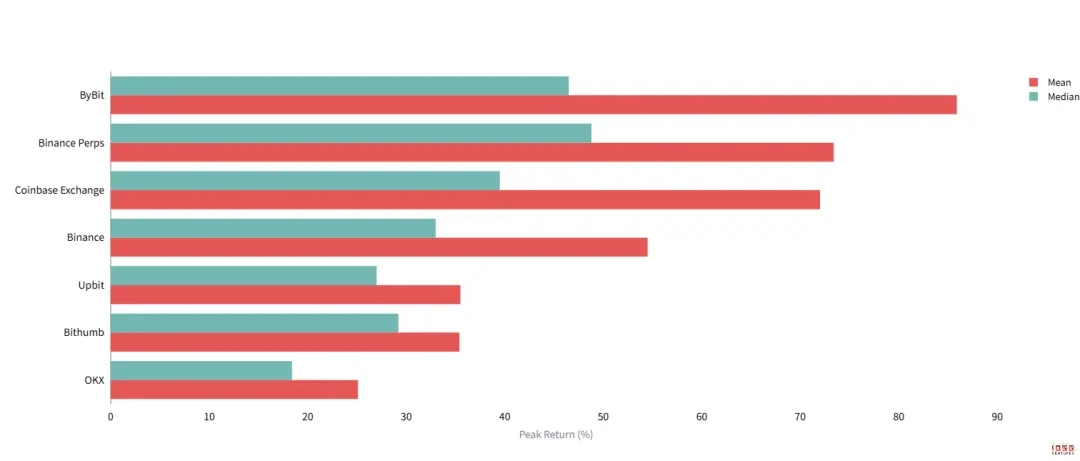
虽然 30 天后的最终回报普遍为负,但上币初期的反弹高点(Peak Return)呈现出截然不同的分布结构。拆解代币的价格数据表现,我们发现上币时序直接决定了短期的投机空间上限。

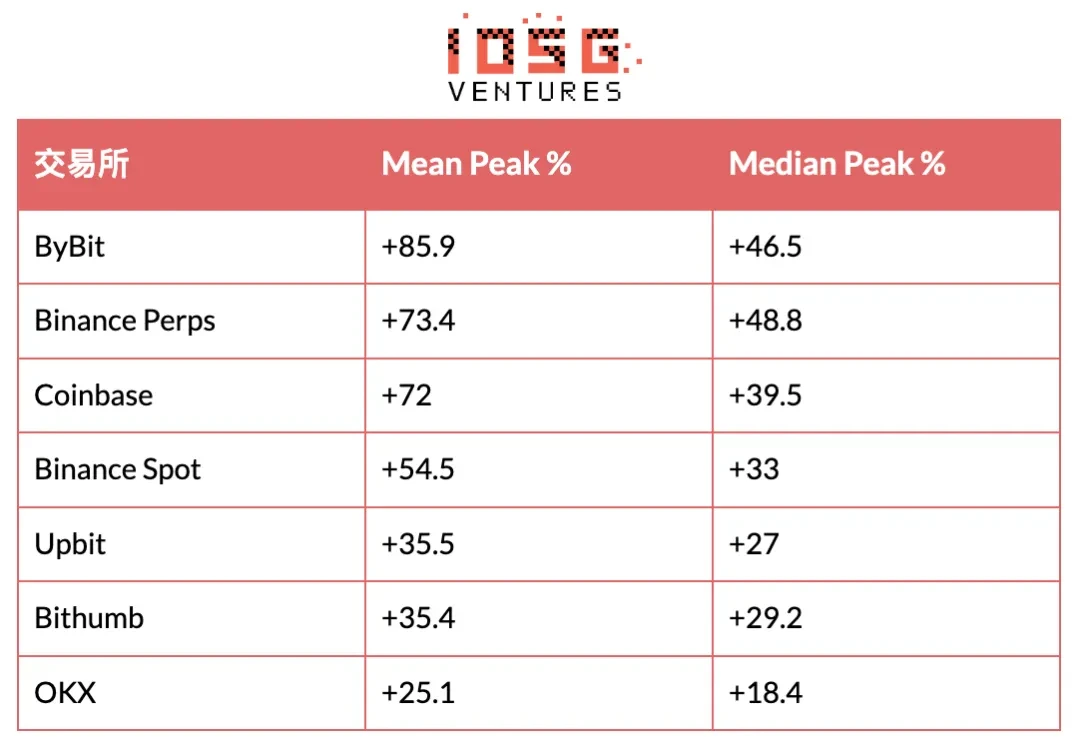
▲ Peak Return by Exchange (14d High)

首发所占据绝对优势:ByBit 平均峰值高达 +86%,Binance Perps 的中位数达到最高的(+49%)。上币第一梯队(ByBit, Coinbase, Binance Perps)占据了最高的价格弹性,这为早期筹码提供了极高的流动性溢价,即便随后归零,也有充足的时间在高点离场。

末轮跟随者空间受限:Bithumb 和 Upbit 的峰值被压制在 +35% 左右,而 OKX 仅为 +25%。由于入场时机滞后,这些平台的买盘更多是承接获利盘,而非启动行情。

这种差异印证了流动性的传导路径: 首发交易所承担了主要的价格发现功能,为早期持仓者提供了最佳的退出流动性;随着时间推移,后续交易所的买盘更多是对已实现涨幅的承接,导致边际效用递减。对于交易者而言,这意味着在上币周期越晚入场,捕捉超额收益的概率越低。

交易所选择决定了风险收益结构

将 Price Position(入场位置)、Peak Return(峰值空间)与 Mean Return(最终回报)三项指标结合来看,不同交易所的用户面对的是完全不同的风险收益结构。

首发所(Coinbase/ByBit)的用户虽然也面临负回报,但拥有最好的风险缓冲垫。凭借最低的入场价格(-10% ~ -5.9%)以及全市场最高的峰值空间(均值 +70% 以上),即便未能精准逃顶,从首发价算起的绝对损失也相对可控,甚至有机会在冲高过程中完成获利了结。

相比之下,韩国所用户则面临典型的「高位接盘 + 深度回撤」。他们在溢价近 20% 至 27% 的位置入场,但峰值空间已被首发所透支,被压制在 +35% 左右。这意味着上行空间受限,而下行通道打开,最终导致其 30 日跌幅全市场最深。

Binance Spot 的情况较为特殊。其 30d Return 虽低至 -24.6%,但由于倾向于在价格回调 10% 后才上线,实际的本金亏损幅度小于表面数据。这是一种以时间换空间的策略,规避了首发阶段的剧烈波动,但也因此承担了更长的阴跌周期。

这种分化在量化层面表现得尤为直观。首发所与跟随所在 14 天后的回报差距最为显著:首发所平均为 -12.2%,而跟随所为 -16.7%,仅因交易所选择不同,盈亏差距就达到 4.5 个百分点。在 2026 年的市场环境下,上币事件已从「普涨红利」演变为存量博弈。对于交易者而言,「在哪上」比「上什么」更能决定投资结果。

结论

2026 年的熊市环境下,CEX 上币逻辑正在从「流量驱动」转向「验证驱动」。交易所不再单纯追逐热点,而是通过清晰的角色分工构建了一条结构化的筛选与流动性释放路径:Coinbase 与 ByBit 充当早期发现者,Binance Perps 承担快速验证与流动性测试功能,Binance Spot 作为最终确认关卡,而韩国交易所则在路径末端提供退出流动性。这一路径并非随机,而是各方理性博弈的结果。它既为优质项目提供了从早期曝光到主流认可的阶梯,也为早期投资者和机构提供了分批退出的窗口。同时,它也清晰地揭示了不同参与者的处境差异:

  • 投资者则应将交易所上币顺序作为重要 Alpha 信号:重点关注 Coinbase + ByBit 双上且价格稳定的项目作为 Binance Perps 前置,在首发窗口或 Binance Spot 回落阶段寻找更优入场价,避免在韩国所等末端高位接盘。
  • 交易所自身也通过差异化定位实现了生态平衡——激进者抢占先机,保守者控制风险,最终共同维持了整个上币市场的有序流动。

然而,在当前流动性整体收紧的背景下,上币事件更多扮演的是存量资金再分配而非增量增长催化剂的角色。未来随着宏观环境改善,这一路径可能逐步从「防御型筛选」转向「进攻型扩张」,首发窗口的溢价会更高,而验证周期有望缩短。理解并顺应这条路径,无法保证每一次上币都成功,但能显著提升决策的确定性。 在加密市场,信息不对称始终存在,而对上币链条的结构化认知,正是少数能转化为长期优势的 Alpha 来源。

Pantera合伙人:智能体时代,区块链是AI的必经答案

原文作者:Paul Veradittakit,Pantera Capital 合伙人

原文编译:Saoirse,Foresight News

内容摘要

  • AI 与区块链正围绕四大支柱落地融合:支付结算、身份体系、开放系统、资源聚合。四大赛道均已有商业化落地项目,Pantera 旗下被投企业在全部领域均有布局。
  • 二者底层逻辑天然互补:AI 代表供给的无限充裕(海量内容、无穷智能体),区块链代表确权的稀缺属性(可验证权属、链上原生清算);前者负责生成内容与服务,后者完成确权与价值结算。
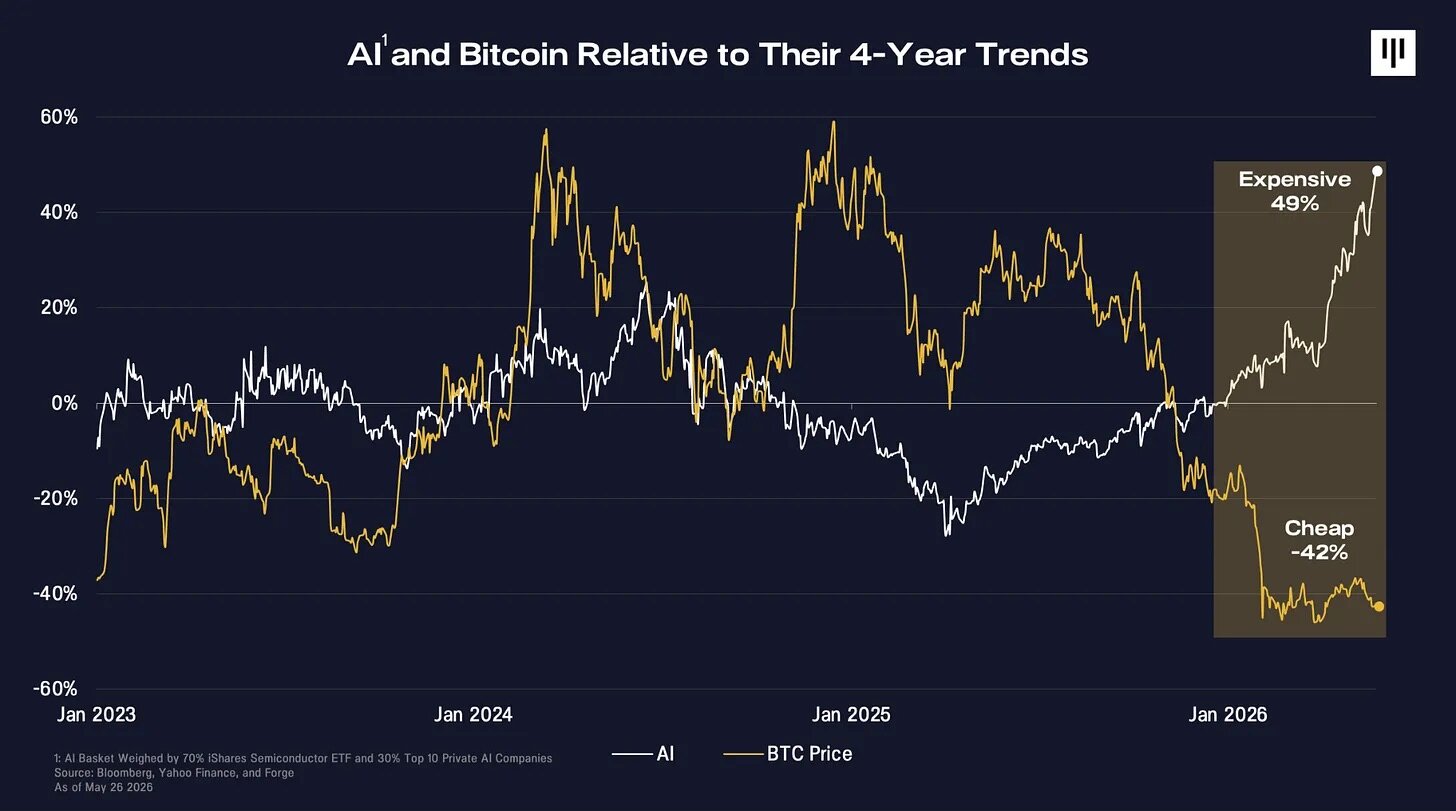
  • 当前市场估值出现明显错配:Pantera 追踪的十家头部 AI 企业估值,与加密资产估值出现史上最大分化,可二者产业底层深度绑定。
  • AI 智能体(Agent)不会开立实体银行账户、使用联邦电汇或 ACH 清算通道,而是依托稳定币在链上完成机器级高速交易;智能体经济正在现有机构极少配置的区块链基础设施之上搭建。

如今全球资本目光齐聚 AI,但 AI 只是产业变革的半壁江山。新一轮划时代的技术融合,正在 AI 与区块链的交汇地带悄然成型。海量资金扎堆一级与二级市场推高 AI 企业估值,大量标的已然估值泡沫化;反观加密赛道,基本面被低估,却是布局本轮长期科技变革的优质洼地。两项技术单独发展都难成气候,彼此赋能才是核心看点。多年来市场习惯将 AI 与加密视作两条独立风口,但本质上,二者是同一产业浪潮的两种落地路径。

AI 催生了全新经济主体 —— 自主智能体。这类主体需要持有资产、流转价值、大规模协同协作,而加密与区块链是唯一从底层设计、适配非人类主体的金融协作基建。智能体与程序机器人已然成为区块链原生用户,因此我们判断,未来绝大多数智能体驱动的交易都将发生在链上。AI 与区块链融合是 Pantera 当前信心最强的研究与投资主线之一,团队正投入大量人力与资金深耕该赛道。

从产业发展史看技术融合规律

纵观历史,两次顶尖技术的碰撞往往催生经济跨越式发展:蒸汽机搭配铁路、电力配套制造业、互联网结合智能手机。每一次,新型技术能力叠加配套基础设施,都会诞生全新经济业态与长青企业。

AI 实现近乎零边际成本的智能、内容、智能体与数字身份规模化量产,带来供给无限;区块链则锚定稀缺性,提供可核验资产所有权、最小信任成本协作、密码学可信数据。正如 Dan Morehead 与 Cosmo Jiang 在 Pantera 最新区块链研报中所述,两类技术人才高度重合(均扎根数学与开源文化),底层逻辑阴阳互补:AI 造增量、区块链定权属。

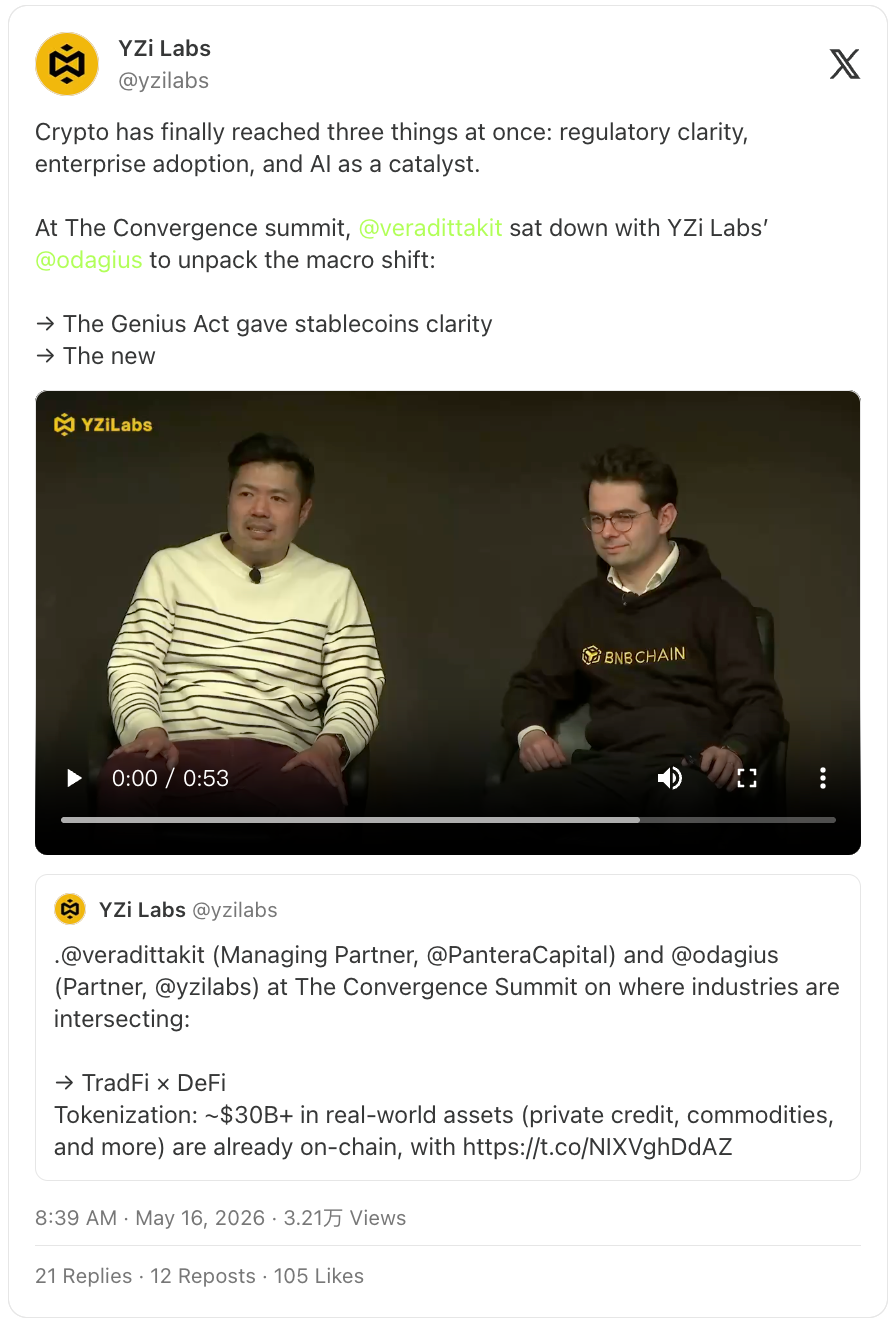
此前我在 YZi Labs 举办的融合峰会上,与 Alex Odagiu 深度交流本次宏观变革,探讨 AI 智能体如何依托区块链实现可编程信任、稳定币与资产代币化的落地价值,以及智能体经济的落地节奏。

信息来源:2026 年 5 月 YZi Labs 融合峰会

技术融合的落地应用现状

AI 智能体需要适配机器的原生金融体系

现行金融体系为人类设计,审批繁琐、准入受限、高度依赖中心化中介。当下产业亟需面向智能体量身打造的基础设施,区块链正是能规模化落地的最优解。

交易与支付场景

落地案例已经落地验证。OpenFX 以稳定币作为底层清算层,年化交易结算规模突破 600 亿美元。企业明确提出:下一代用户并非自然人,而是软件程序,十年之内 AI 智能体将成为外汇市场最大交易群体。

智能体无法开设银行账户、接入联邦电汇与 SWIFT 系统,它们需要低成本、全天候无准入、支持程序化清算的支付链路,而这正是区块链的核心优势。

另一标杆项目 Alchemy,被誉为 Web3 领域的 AWS,是新一代 AI + 加密应用的核心开发平台。从智能体专属钱包到链上执行层,Alchemy 大幅降低开发者搭建智能体基建的门槛。

人类身份核验与确权成为刚需

AI 生成内容与仿真账号泛滥的环境下,区分真人、程序、AI 生成内容已成刚需。护照、政务档案、银行卡等传统身份体系依托中心化机构搭建,无法适配当前产业环境。行业急需一套全球化、加密安全、隐私可控、抗审查的线上身份核验方案,区块链恰好契合需求。

World(原 Worldcoin)是该赛道龙头项目,依托人类身份确权协议搭建全球化隐私型身份与金融网络,通过密码学证明用户是独一无二的自然人:

  • 用户借助 World Orb 生物设备完成虹膜扫描核验;
  • 用户获取 World ID,身份信息经哈希加密存储于 Worldchain 公链;
  • 项目已完成超 1800 万独立真人用户核验,跻身全球活跃度前五公链。

从 Pantera 最新一期 Stateful 播客披露的企业合作可以看出其实用价值:Tinder 用于整治虚假注册账号、Reddit 筛选真人用户、Zoom 在视频通话中集成深度防伪核验。OpenAI 创始人 Sam Altman 联合创办 World,正是提前预判自家 AI 技术会带来海量身份造假难题。

我们同时投资了 TransCrypts,项目主打自主主权身份与可验证凭证区块链底层,用户可以链上自持学历、就职、收入等可信档案,从源头抵御 AI 伪造身份、深度伪造诈骗。在智能体普及的时代,可编程信任已是行业标配。

AI 估值泡沫化,加密资产价值被低估

AI 赛道估值一路暴涨,加密资产却持续回调,催生史上难得的相对价值投资窗口。截至 2026 年 5 月,头部 AI 指数较四年长期趋势线溢价 49%;比特币价格则较自身历史长期趋势线折价 42%。即便智能体经济终将跑在加密基建之上,二者估值分化程度创下历史极值。

相对于人工智能和趋势,比特币被低估

AI 与加密交叉赛道投融资竞争日趋白热化,贝莱德的 Robbie Mitchnick 近期表态:AI 智能体不会使用传统银行体系,只会选用区块链金融工具,加密货币是机器智能时代的原生货币。

产业落地窗口已然开启

正在深耕行业的创业者须知:AI 与区块链融合不是未来趋势,而是当下正在落地的现实。智能体需要传统金融无法提供的专属支付链路、去中心化身分核验体系、可验证凭证、可编程货币,以及把智能体视作原生用户的开发基建。

Pantera 投研生态中的 Alchemy、World、TransCrypts、OpenFX 等底层项目日趋成熟,全球监管环境持续利好,资本也逐步认可加密赛道的估值洼地。如果你正在布局智能体原生金融、去中心化身份、AI 输出内容存证确权、自主系统链上协同等方向,当下正是创业黄金期。行业仍处早期、底层技术完备、市场需求爆发。

总统 Q1 持仓披露:特朗普的钱,加速投向 AI 基建?

原文作者:Mike,Frank,MSX 麦通

2025 年以来,市场上有两个男人的「喊单」最有效。

一个是黄仁勋,只要他站上发布会,讲 GPU、讲 Blackwell、讲数据中心,市场就会重新想象 AI 的天花板;另一个则是特朗普,除了直接喊某支股票,他的公开表态和政策推行,更是会影响一整条产业链的预期。

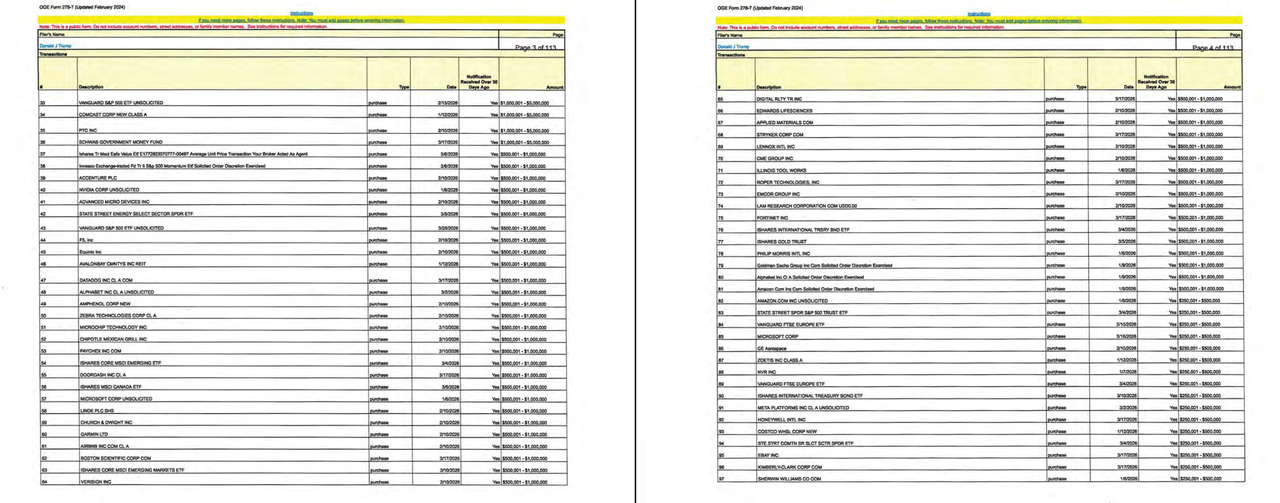
有意思的是,就在近期,特朗普也依法向政府道德办公室申报了个人财务状况,包括持有的股票、基金、交易记录以及金额区间,虽然披露文件并不能证明每一笔交易都由特朗普本人亲自决策,也不能把它简单理解为明确的买卖建议,但它至少提供了一个观察窗口:

当一个最有政策影响力的人,其相关账户开始出现明显方向性调整时,市场当然会关心,这背后到底折射出什么产业判断?

而 MSX 深度梳理后发现,这份 Q1 披露最值得看的地方,恰恰是特朗普相关账户开始密集交易,且方向明显转向 AI 基建,尤其是大规模压缩部分旧平台科技和防御型资产,加码 AI 基础设施供给侧。

毫无疑问,作为美国政策的最终决策者,他的持仓结构,在某种程度上折射出他对未来产业方向的判断,亦是普通投资者理解全球最有权势「聪明钱」在想什么的一个窗口。

一、2.2 亿美元交易量,超 3700 笔交易

如果先看最直观的数据,会发现它可谓「勤奋交易」的典范。

据披露文件,特朗普相关账户 Q1 共完成了 3711 笔证券交易,按实际交易日粗略换算,几乎相当于每天几十笔操作;按申报区间下限累计,交易规模已经超过 2.2 亿美元,这显然不是一个安静躺着不动的账户,已经接近一支中小型对冲基金单季度的交易体量。

更有意思的是,这和特朗普第一任期(2017-2021 年)时的投资风格差别很大,彼时相关披露显示,他曾持有约 100 支个股,覆盖金融、医疗、工业等多个行业,整体更像一个分散的蓝筹组合,后来进入白宫后,他把资产交由家族和相关机构管理,个股持仓明显收缩,主动交易色彩也没有现在这么强。

值得一提的是,此前奥巴马把资金投入国库券和多元化共同基金,拜登则在任期间完全不交易股票,历届总统普遍选择剥离资产或设立盲托以规避利益冲突,而特朗普第二任期的做法彻底打破了这个惯例。

进一步拆开看的话,可以发现一套非常有主题感的组合调整。

先看资金从哪里离开。

第一季度,特朗普相关账户中规模最大的卖出,集中在微软、亚马逊和 Meta 这三家公司。根据披露区间,这些交易都触及 500 万至 2500 万美元的最高档,这三家公司无疑仍然是美国科技股里的核心资产,但它们也有一个共同点——代表的是上一轮消费互联网、广告平台、电商和云服务时代的超级赢家。

微软有软件和云,亚马逊有电商和 AWS,Meta 有社交网络和广告系统,它们不是没有 AI 故事,甚至都是 AI 投入的大玩家,但从投资组合角度看,这些公司过去几年已经吃到了非常充分的估值红利,所以大额减持不一定等于看空,更准确地说,是在降低旧平台科技的仓位权重。

尤其需要注意的是,披露文件里并不是完全清空这些公司,部分标的仍然出现了小额买入记录,这种「大卖小买」的结构,更像是主动压缩敞口,而不是彻底离场。

同样出现在大额卖出清单里的,还有 Vanguard Dividend Appreciation ETF 这类红利风格 ETF。这说明资金迁出不只是从旧科技巨头里流出,也包括一部分偏防御、偏稳健的资产。

这就很关键了。如果只是卖掉微软、亚马逊、Meta,然后买入另一批科技股,那只能算科技内部轮动,但如果连防御型 ETF 也被减持,说明组合整体的风险偏好可能在抬升,资金正在从偏稳、偏旧平台的资产,转向更具进攻性的产业方向。

那么,钱去了哪里?

答案也很清楚——半导体、AI 硬件、企业软件、消费电子、宽基指数,以及部分债券和优先股。

二、从芯片到服务器,再到企业软件:AI 基建链条被系统性覆盖

如果只买英伟达,那只是押 AI 算力龙头,但这次披露里更值得注意的是,特朗普相关账户买入的不是单一标的,而是一整条 AI 基建链。

第一层,是半导体,包括英伟达、博通、德州仪器、英特尔、AMD、Micron、Marvell 都出现在买入或增持名单里,这里面既有 GPU,也有 CPU,既有模拟芯片,也有存储和互连,既有商业化最强的 AI 算力龙头,也有政策属性更强的美国本土制造代表,可以说是全链条的覆盖。

其中英伟达和博通不用多说。前者是 AI 算力的核心标的,后者则受益于定制芯片、网络芯片和大型云厂商自研芯片趋势,AMD 对应 GPU 和数据中心算力的替代叙事,Micron 对应存储需求,Marvell 则对应互连、定制芯片和高速数据传输。

更有意思的是,Synopsys 和 Cadence 也在买入名单中,这两家公司做的是 EDA 工具,也就是芯片设计软件,普通投资者平时未必会第一时间想到它们,但在半导体产业链里,它们属于非常上游的「卖铲子」环节。每一颗复杂芯片从设计到流片,几乎都绕不开这一类工具,这也进一步说明这次调仓不是只追最热的 AI 龙头,而是沿着半导体产业链往上游和底层工具延伸。

第二层,是 AI 硬件和服务器,戴尔则是其中最敏感也最有讨论度的一个标的,披露文件显示,特朗普相关账户在 2 月 10 日建立了 100 万至 500 万美元区间的 DELL 仓位,几个月后特朗普在公开场合为戴尔硬件产品站台,随后戴尔获得大额政府相关合同,股价也明显走强。

这条时间线之所以敏感,正在于它是先有账户买入,再有公开背书,再有政府采购和股价上涨,从严谨角度讲,仅凭披露文件自然不能证明交易、公开表态和后续合同之间存在因果关系,但从市场观察角度看,这类交易天然会引发关注,因为它踩中了 AI 硬件、政府采购和总统公开表态这几个高度敏感的节点。

英特尔则是另一种敏感,和戴尔不同,英特尔的核心不只是商业逻辑,更是政策逻辑,美国政府此前已经决定对英特尔进行重大股权投资,英特尔也一直是美国半导体本土制造、供应链安全和产业政策里的核心标的(延伸阅读《英特尔「生死线」时刻:ICU 门前,陈立武如何清算遗产并自救?》),在这个背景下,特朗普相关账户于一季度多次买入 INTC,自然会被市场放大解读。

英伟达代表的是 AI 算力商业化赢家,英特尔代表的则是美国政府想要扶起来的本土制造底座。两者逻辑不同,但都指向同一个方向:AI 基建已经不只是市场主题,也正在变成产业政策和财政资源共同推动的方向。

第三层,是企业软件,包括甲骨文、ServiceNow、Adobe、Workday 这些公司,也都出现在买入名单里。它们和英伟达、戴尔、英特尔不一样,不是提供算力和硬件,而是把 AI 直接嵌入企业工作流。甲骨文对应数据库和云基础设施,ServiceNow 对应企业流程自动化,Adobe 对应创意和营销生产力,Workday 对应人力和财务管理系统。

这条线的逻辑也很清楚,就是 AI 最终不能只停留在模型和聊天机器人里,它要进入真实的企业预算,进入日常办公、客服、营销、财务、人力、开发和数据分析流程。说到底,企业软件公司最大的优势,是它们本来就在客户的工作流里,一旦 AI 功能成为这些软件的默认能力,带来的就不只是新故事,而可能是续费率、涨价能力、模块升级和客户粘性的变化(延伸阅读《软件股「修复」迷思:反弹之后,AI Agent 到底是杀手,还是救星?》)。

所以,这次披露里真正值得注意的,不只是买了哪些 AI 硬件公司,也包括企业软件 AI 化正在成为另一条重要线索。

第四层是消费电子,譬如苹果获得大额增持,而且有多次追加记录,相比纯粹的 AI 芯片和企业软件,苹果更像是 AI 终端入口的代表。它能不能真正跑出 AI 设备周期,市场仍有争议,但在一个覆盖 AI 基建和应用端的组合里,苹果显然是绕不开的超级入口。

此外第五层则是标普 500 ETF、罗素 1000 ETF、QQQ 为代表的宽基指数,也出现在大额买入清单中,说明这套账户并不是完全脱离大盘、单边押注某一条主题线,而是在保留美国权益市场整体敞口的基础上,对 AI 基建和关键产业链进行主动加码。

同时披露文件中也出现不少债券交易,包括市政债、公司债、高收益债 ETF 和银行优先股等,其中市政债覆盖多个州,公司债则包括 Netflix、Occidental、CoreWeave 等。

所以,从组合角度看,我们可以得到一个清晰的投资自画像——一边用宽基指数、债券和优先股维持底仓和流动性,另一边用半导体、服务器、企业软件和 AI 基建标的增强进攻性。

三、能抄作业么?

看到这类披露,很多人的第一反应可能是能不能跟着买?

但直接抄作业,意义其实不大,原因也很简单:

  • 第一,OGE 披露有时间滞后,等普通投资者看到文件时,交易早就发生了;
  • 第二,披露金额只是区间,不是精确金额,比如 100 万至 500 万美元、500 万至 2500 万美元,中间差距非常大,很难据此判断真实仓位权重;
  • 第三,相关账户可能由第三方机构独立管理,外界并不知道每一笔交易究竟是主动判断、组合再平衡,还是模型化配置;

所以,这份披露不适合当成短线买卖信号。

它真正有价值的地方,反而是让我们看到一个更大的方向变化,也即嗅觉最灵敏的「聪明钱」正在从旧平台科技和部分防御型资产,转向 AI 基建供给侧,具体来讲,从广告、电商、传统云服务这些上一轮互联网核心资产,转向芯片、服务器、存储、互连、本土制造和企业软件 AI 化。

这个方向,和当前美国政策重点也有一定重合。

毕竟半导体本土制造、供应链安全、AI 基础设施、政府采购、企业数字化,这些都不是单纯的市场故事,而是政策、财政、产业和资本共同推动的方向,尤其是英特尔这类标的,它的意义已经不只是业绩弹性,而是美国希望在先进制造和芯片供应链上重新掌握主动权。

这也是特朗普相关账户增持英特尔最值得关注的地方,它未必代表英特尔就是最好的芯片股,但它说明在 AI 基建这条线里,市场目前更偏好去看谁站在政策资源最集中的位置;同样,戴尔的案例也说明,AI 基建不是只发生在 GPU 层面,服务器、硬件、政府采购、企业部署,都会成为 AI 资本开支向现实世界落地的一部分。

所以,对普通投资者来说,这份披露真正值得借鉴的不是某一只股票,而是三条结构性线索。

  • AI 交易正在从模型和应用,走向基础设施:过去市场买 AI,更多是在买大模型想象力和算力预期,现在资金开始进一步关注谁能提供芯片、服务器、存储、网络、封装、设计工具和企业软件。
  • 半导体不再只是英伟达一家公司:英伟达仍然是最核心的标的,但这份披露显示,资金也在覆盖博通、AMD、Micron、Marvell、英特尔、Synopsys、Cadence 等产业链节点,AI 基建越往下走,越不是单一龙头的故事,而是整条供给链的重新定价;
  • 企业软件 AI 化可能是更容易被低估的一环:硬件负责把算力建起来,企业软件负责把 AI 用起来,甲骨文、ServiceNow、Adobe、Workday 这些公司的价值,不在于它们能不能讲一个全新的 AI 故事,而在于它们能不能把 AI 嵌入原有工作流,并通过客户粘性和产品升级变成收入。
至于微软、亚马逊、Meta 的大额减持,也不必简单理解成「这些公司要跌」。更准确地说,这是一个资金再分配信号,毕竟当旧平台巨头已经涨了很多,资金天然会开始寻找更靠近下一轮资本开支、更靠近政策支持、更靠近基础设施建设的资产。

不管怎么说,消费互联网的时代红利还没有消失,但 AI 基建、半导体本土化和企业软件 AI 化,确实正在加速成为下一阶段资金更愿意追逐的主线。

这也是这份全球最有权势的人的 Q1 调仓披露,最值得关注的地方。

美股期权数据亮红灯:上次出现这种信号是2022年熊市前夕

原文作者:张雅琦

原文来源:华尔街见闻

美国股市的看涨情绪已蔓延至期权市场,一项关键指标跌至近四年低位,与 2022 年熊市启动前夕的水平高度吻合,令市场人士发出审慎警示。

据道琼斯市场数据,Cboe 股票看跌 / 看涨比率(equity put-to-call ratio)的五日移动均线上周五降至 0.452,为 2022 年 3 月 30 日以来最低,意味着投资者对看涨期权的需求超过看跌期权逾一倍。

Arbeter Investments 总裁 Mark Arbeter 接受 MarketWatch 采访时表示,这一读数「从历史上看极为偏低」,尽管目前尚非直接卖出信号,但已足够令投资者提高警惕。他认为,这反映出在人工智能热潮推动下,散户投资者的情绪已变得过于亢奋。

上一次该指标触及类似水平,恰在 2022 年熊市初段反弹高峰期间;更早一次则出现于 2021 年末市场见顶前后。两次历史先例之后,均伴随股市出现持续性下跌。

与此同时,Cboe 衍生品市场情报部门主管 Mandy Xu 指出,尽管市场整体波动率指标 VIX 持续回落,单只股票的隐含波动率却大幅攀升,相关价差扩大至历史纪录,揭示出股市内部的高度分化。

然而,预警信号之下,多头势头未减。周一,标普 500 指数、道琼斯工业平均指数及纳斯达克综合指数三大基准指数悉数刷新历史收盘纪录。据道琼斯市场数据,标普 500 今年迄今已累计录得 23 次历史新高收盘。

看涨 / 看跌比率跌至四年最低

Cboe 股票看跌 / 看涨比率五日移动均线上周五收于 0.452,为 2022 年 3 月 30 日以来最低。Mark Arbeter 指出,该数值意味着投资者对看涨期权的需求是看跌期权的两倍以上,在历史坐标系中属于极端偏低区间。

该指标的 21 日移动均线同步下行,上周五降至 0.493,创 2021 年 12 月 9 日(当时为 0.490)以来新低。Mark Arbeter 表示,只要这一均线仍处于「下行趋势」,股市可能仍有延续上涨的空间,但趋势本身已是市场过热的佐证。

值得关注的是,看跌期权既可作为押注股市下跌的方向性工具,也可用作组合对冲。当投资者大举买入看涨期权、对冲需求骤降时,往往意味着市场风险偏好已逼近极端水平。

历史先例指向 2022 年熊市前夕

Mark Arbeter 梳理历史发现,五日移动均线上次触及类似水平,正值 2022 年熊市的首次「反趋势反弹」期间;再往前追溯,2021 年末市场筑顶阶段同样出现了接近的读数。

「市场在迈入 2022 年熊市的顶部区域时,我们同样看到了这样的水平,」他说。

这两次历史节点之后,美股均进入了持续性的下行周期,为当前指标所传递的预警信号提供了参照依据。Mark Arbeter 同时强调,当前并不构成明确的卖出触发点,但历史经验足以令投资者在追涨时保持克制。

股市内部分化加剧,AI 概念主导涨幅

与整体市场平静的表象形成对比的是,股市内部正出现显著分化。Mandy Xu 在周一发布的报告中指出,以 VIXEQ 指数衡量的单股波动率上周已接近一年高位,与 VIX 之间的价差更扩大至历史纪录。

这是近两个月来股市内部分化度升至极高水平的最新信号——与人工智能相关的股票主导了标普 500 指数大部分涨幅。

周一,标普 500 信息技术板块大涨约 2.5%,成为指数再创历史新高的核心支撑。FactSet 数据显示,该指数全部 11 个板块中,当日仅科技与能源两个板块收涨,其余多数板块下跌。

能源板块的上涨与地缘政治扰动有关。据报道,伊朗停止与美国的和平谈判,并寻求全面封锁霍尔木兹海峡——这一中东地区油气出口的关键水道——推动国际油价走高。

不过,美国总统特朗普周一下午在社交媒体发文回应称,「与伊朗伊斯兰共和国的谈判仍在快速推进。」

原文链接

监管放宽,留给Hyperliquid的路反而变窄了?

过去几天,全球交易量最大的链上永续合约平台,正在经历一场罕见的价值发现。

这个平台叫 Hyperliquid,它的代币估值已经超过 Solana,直逼 BNB。至少在代币价格上,它和 Binance 等 CEX 的较量已经不落下风。

可有一把剑始终悬在 Hyperliquid 头上。

5 月末,CFTC 第一次批准了在美国本土合规的永续合约。这被许多人看作是 Hyperliquid 的又一次胜利,殊不知规则的明确意味着一群更强大的敌人正在来的路上,一场旷日持久的战争已然拉开序幕。

CFTC 大赦合约

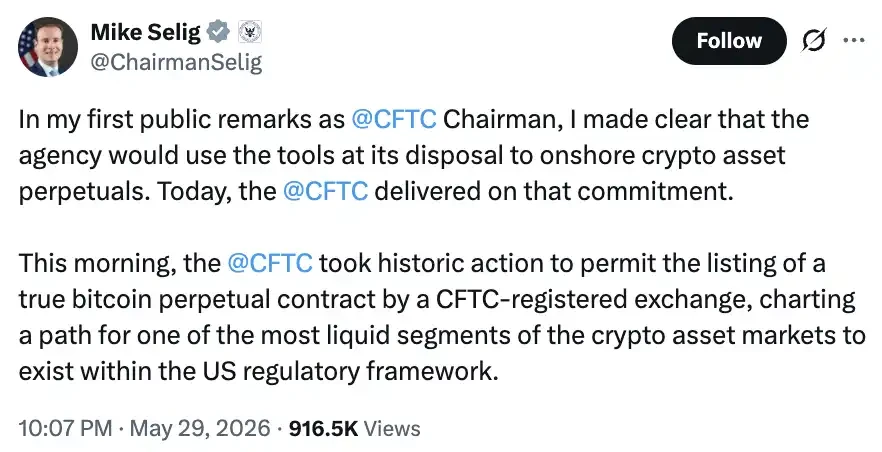
5 月 29 日,CFTC 批准 Kalshi 挂牌交易第一份真正的比特币永续合约 BTCPERP。同一天,它给 Coinbase 旗下的 CFM 发出一封 no-action letter,允许后者把美国客户接入全球的期权和永续合约,路径是经由 Coinbase 的百慕大实体、按「外国期货」处理,并准许客户用比特币、以太坊和稳定币充当保证金。配套动作还有一份关于永续合约挂牌的委员会政策声明、相关解释性指引,以及一份覆盖 7×24 交易、清算与结算的员工指南。

CFTC 主席 Selig 在专栏中表示,永续合约的存在与否从来不构成问题,真正的问题在于,它是活在美国的监管、标准和法治之下,还是被赶去境外野蛮生长。Trump 在 Truth Social 上把功劳揽下,称前任的”反加密大军”差点毁掉美国加密产业,是他把它救了回来。

Hyperliquid 的政策游说组织 Hyperliquid Policy Center 对此表示欢迎的同时表示,希望这套框架不只服务中心化中介,也要覆盖真正承载大量永续合约交易的链上协议。

Hyperliquid 的最大黑子,前 Multicoin 合伙人 Kyle 则给 Hyperliquid 社区泼下一盆冷水:「你现在拿到的,是一个永远不会有受监管的美国公司去分销 Hyperliquid 流动性的保证。」

所以对 Hyperliquid 来说,CFTC 的批准到底意味着什么?

得罪 CME,比得罪 Binance 可怕

永续合约是一种没有到期日的期货。传统期货到期就得交割或展期,永续合约不到期,靠「资金费率」维持平衡,多空两边定期互相支付一笔费用,把合约价格始终拽向现货附近。它让交易者能在一个 7×24 不停盘的市场里,用较少的本金长期持有一个方向性头寸,这也是它在加密市场远比传统期货流行的原因。

经常开交易平台的朋友们都知道,想在美国合法运营一家永续合约交易平台,需要凑齐三种业务与牌照:DCM,对应交易平台本身;DCO,对应清算所,也就是中心化的清算对手方;FCM,对应中间的经纪商。三者缺一不可。

然而以上整套运营交易平台的监管框架在设计之初,就把包括 Hyperliquid 等不具备 DCO 资格的场所挡在了券商的接入名单之外,因为这类 Perp DEX 从本质上就不需要依赖「清算所」。

Coinbase 在这次政策调整之前,为了合规的上线永续合约,先收购了一家持有 DCM 的交易平台,然后又借道清算所 Nodal Clear,把产品硬塞成一份五年期、现金交割的期货合约,靠清算所的现金调整来模拟资金费率。

CFTC 的新政并没有触碰当前这套依赖「中心化清算所」的框架。

Hyperliquid 想走的「无清算所」新模式,遭遇了传统金融行业中两家巨头的阻挠。

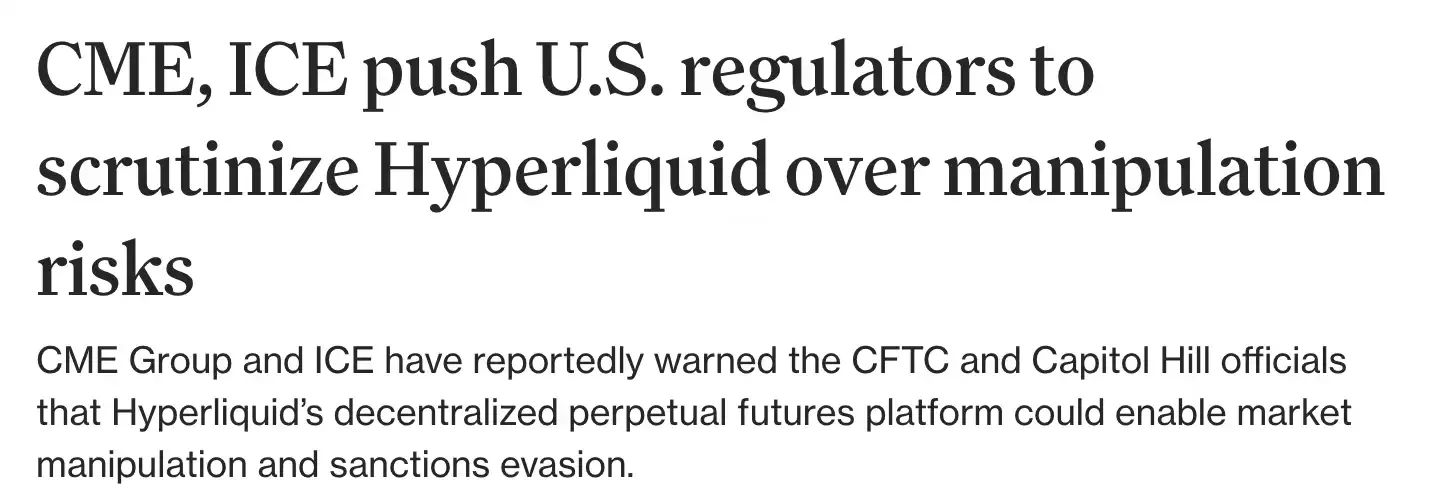
据彭博社报道,芝加哥商品交易平台 CME 与 纽交所母公司 ICE 已经在国会山做起了所谓的”关切游说”,核心诉求是把 Hyperliquid 强行塞进 DCM 注册框架,强制进行 KYC 和 AML,并增加交易监控和持仓限制。

CME 和 ICE 都不是加密世界的玩家。CME 的根基是大宗商品与股指期货,原油、黄金、农产品、利率、股指,这些合约几十年来是它的现金奶牛;ICE 则握着包括纽交所在内的一系列交易平台。Hyperliquid 起初只做加密资产的永续合约,和它们井水不犯河水。

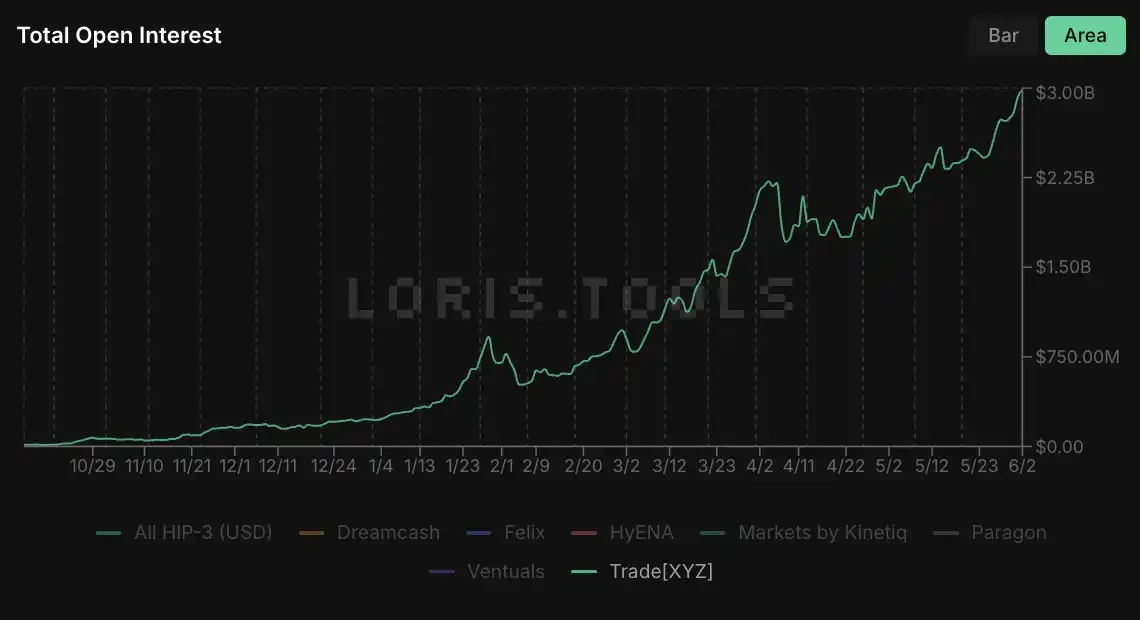
真正让 Hyperliquid 越界的,是之后基于原生协议「HIP-3」构建的的 TradeXYZ 这类市场。借助 HIP-3,任何人都能在 Hyperliquid 的底层流动性之上,上架新的永续合约。标的可以是股票,也可以是原油、黄金这样的真实资产。伊朗战争期间,TradeXYZ 上面的原油和黄金永续合约交易量一度暴涨。Hyperliquid 等于把 CME 最赚钱的业务搬到了链上,而且是 7×24 交易、无需许可、链上结算。

TradeXYZ的未平仓合约持续增长

得罪 CME,比得罪 Binance 可怕得多。

另外一则隐忧则是老生常谈的问题:「谁来背锅」。

监管的本能是找到一个能问责的实体:出了事,我该传唤谁,该处罚谁。传统框架里被监管的,是 FCM、DCO、DCM 这些看得见摸得着的中介;可在「去中心化」的声明下,「谁来背锅」在法律上仍是空白。

Hyperliquid 又偏偏卡在中间,它闭源,早期只有几个部署在同一地点的验证节点,离「无人可问责」还差得远,可是又不像传统交易平台那样有一个清楚的法人站在台前。

前不久,Hyperliquid 上的 SPACEX-USDH pre-IPO 合约在三十分钟内闪崩 45%,一笔过大的仓位吃光了稀薄的流动性,造成了很多用户的亏损。合约设计上经常被诟病的「ADL」机制天然损害一部分散户的利益。「无法被问责」的交易平台显然是不被 CFTC 所接受的。

最后,CFTC 这次给出的并不是一条正式规则,而是政策声明、「no-action letter」和指引的组合。它没有法律的支持,这意味着下一任 CFTC 主席一句话就能推翻一切。在成为正式规则或国会立法之前,今天的所有进展,都只是暂时的。

好消息

Hyperliquid 赖以立身的产品形态,是以稳定币作为保证金的永续合约。CFTC 这一纸批准,等于给整个模式盖了章。美国会不会一刀切禁掉永续合约,从此不再是悬念。困扰这个赛道多年的最大忧虑被移除了。

蛋糕本身还在变大。今天绝大多数美国人,无论散户还是机构,根本不知道什么是永续合约。一旦合规通道打通,这个市场要扩张的规模是将以数量级衡量。

深层次的利好来自 CFTC 的监管哲学。CFTC 向来不逐条规定动作,只盯着原则和结果:不操纵市场、不偷客户的钱、守住市场诚信。只要守得住这几条,无论你是传统交易平台还是链上协议,理论上都能被它纳入监管。更关键的是,CFTC 一旦取得管辖权就是排他的,州法和其他法律自动让位。对一个最怕监管口径反复的行业,这种确定性是不可或缺的。

除此之外,预计通过的 Clarity 法案里,有一条「8-prong 去中心化测试」。一个协议如果通过这则测试,就能在不持有清算和交易牌照的前提下提供永续合约交易服务。这给 Hyperliquid 留下了一道窄门。

知名交易员 Ansem 提出的乐观叙事得到了很多 HL 社区成员的认可,他表示:「如果 Hyperliquid 成为各类金融交易平台的底层流动性引擎,像 AWS 之于云计算那样被无数前端调用,而它的结算稳定币是 USDC,那么 Hyperliquid 每做大一分,就是在为美元凭空创造一分需求。」一个读懂了这层关系的亲加密政府,没有理由不保护它。

分岔路口

Hyperliquid 面前有三条路。

第一条,维持离岸,把美国人「挡在门外」。维持现状对 Hyperliquid 来说并不坏,流动性还在变好,7*24 小时交易和 pre-IPO 合约会让它的关注度只增不减。但正如 Kyle 所说,选择这条路意味着,你是一个能吸引用户的产品,却永远无法被合法地搬进美国金融体系。

第二条,全面上岸。Hyperliquid 有足够的资金买齐牌照,复制 Polymarket 的打法,做一个干净的 Hyperliquid US。这意味着牺牲「去中心化」,并妥协于以「清算所」为核心的框架,同时失去离岸的流动性。

第三条,继续追求去中心化,直到通过 Clarity 法案的「8-prong 去中心化测试」。这条路最性感,面临的阻挠也更大。

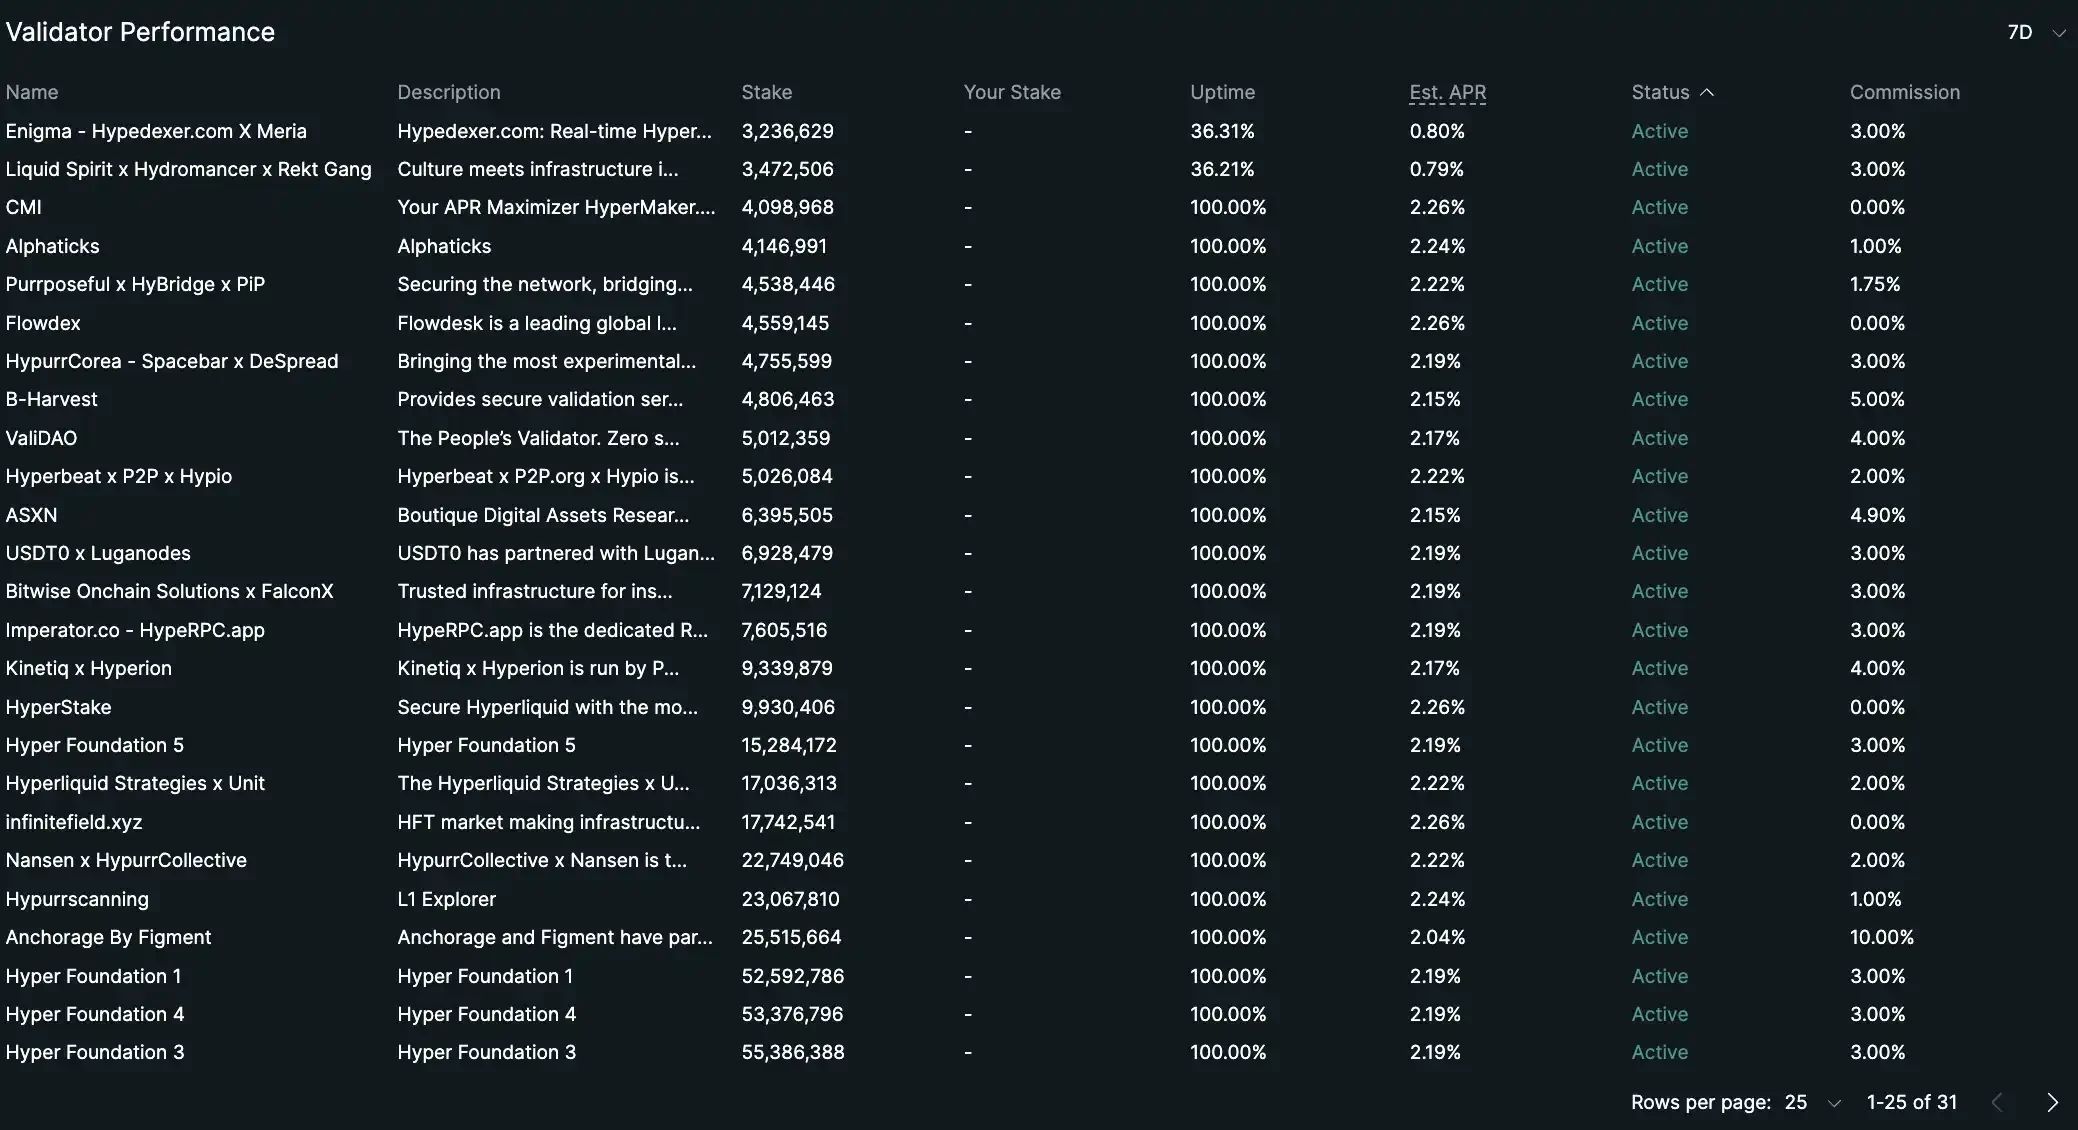
自 TGE 以来,Hyperliquid 网络的验证节点从个位数扩展到了 26 个,绝大部分属于外部团队。如果 Hyperliquid 能够加快去中心化的脚步,走过这道「窄门」,它将成为第一个不依赖清算所、以纯协议形态被美国合规体系接纳的永续合约市场。

Hyperliquid的验证者节点

BitMart研究院每周热点:ETF持续流出+AI虹吸,加密市场震荡寻底

一、宏观经济与传统金融市场

1. AI 叙事强化:Anthropic 秘密递表、Alphabet 加码,科技股继续创历史新高

本周美股三大指数继续上行,延续强势态势。纳斯达克综合指数上涨 1.19%,道琼斯工业平均指数上涨 1.13%,标普 500 指数上涨 0.81%,标普 500 自 4 月以来已累计上涨约 16%,连续九周收涨,创 2023 年以来最长连涨纪录。AI 仍是最核心驱动力,芯片与存储板块持续领涨,AI 基础设施“军备竞赛”叙事继续获得资本市场正反馈。

本周最具标志性的事件,是 Anthropic 于 6 月 1 日正式向 SEC 秘密递交 S-1 申请,目标估值约 9,650 亿美元,潜在 IPO 融资规模最高可达 750 亿美元,若顺利上市,可能成为历史上规模最大的 IPO 之一。与此同时,Alphabet 宣布规模高达 800 亿美元的新一轮 AI 基础设施融资计划,伯克希尔·哈撒韦参与其中 100 亿美元。这些信号进一步强化了市场对 AI 基础设施长期扩张空间的定价预期。不过,Anthropic IPO 的潜在流动性虹吸效应也开始引发市场关注。公司年化收入虽已突破 470 亿美元,但仍处于高度扩张阶段,当前估值本质上依赖对未来 AI 应用层收益的深度折现。一旦上市后的市值验证不及预期,或与 SpaceX 同期冲击公开市场流动性,AI 科技股的回调压力将明显升温。

2. 地缘政治:美以军事行动升温,美伊谈判窗口犹存,能源价格重新承压

本周地缘政治局势出现分化。一方面,特朗普表示美伊谈判进展顺利,双方就延长停火和重开霍尔木兹海峡的讨论仍在继续,市场对中东全面冲突的尾部风险预期阶段性收窄。另一方面,以色列宣布在黎巴嫩扩大地面行动,美以联合军事行动引发新一轮地区紧张,布伦特原油上涨约 1.3%,重回每桶 93 美元附近。能源市场波动反映出当前宏观定价的矛盾:AI 驱动的科技投资热潮降低了市场对衰退的担忧,但能源供给不稳定、核心通胀黏性,以及美国第一季度 GDP 第二次估值下修至年化 2.5%,仍使美联储缺乏充分降息空间。铜价也因美国关税审查临近进一步走高,高盛与花旗相继上调全年预测目标。

3. 美联储新框架与利率预期:Warsh 正式就职,6 月 FOMC 窗口期开启

新任美联储主席 Kevin Warsh 已于 5 月 22 日正式宣誓就职,市场将其主导的 6 月 17 日 FOMC 议息会议视为下半年宏观定价的关键节点。根据 CME FedWatch 最新数据,市场对 6 月维持当前利率区间的概率高达 99.4%,7 月维持的概率也达 93.0%,短期降息预期极为有限。近期美债收益率持续高位,宏观金融环境在实际执行层面已相当于“变相加息”约 75 个基点,对风险资产估值形成隐性压制。上周美元指数回落至 98.942,10 年期国债收益率降至 4.437%,黄金收于 4,538 美元,反映出市场对“长期高利率 + 避险需求上升”的双重定价。本周即将公布的 5 月非农就业数据,将成为验证美联储后续政策路径的重要变量。

此外,日元持续走弱,5 月单月下跌 1.7%,逼近 160 关键关口。日本财务省过去一个月动用约 73.6 亿美元进行干预,但杠杆基金对日元的看跌押注已升至 2024 年 7 月以来最高水平。若日本央行在 6 月 16 日会议上超预期加息,全球套利资金平仓效应可能边际收紧流动性,对科技股和加密资产均构成潜在压制。

二、加密市场

1. 市场盘面:BTC 整周回落约 6%,ETF 资金创纪录连续净流出

本周加密市场整体延续回调,与美股新高形成明显背离。BTC 周初开盘约 77,267 美元,至 6 月 1 日跌至约 72,675 美元,周跌幅约 6%;ETH 同步下跌约 4.5%,ETH/BTC 比值基本持平,说明两者资金承压程度接近,并非 ETH 独立走弱。ETF 资金压力尤为突出。美国现货比特币 ETF 创下自 2024 年 1 月上市以来最长连续净流出纪录,连续 9 个交易日净流出,累计约 28 亿美元。其中贝莱德 IBIT 单日最大净流出约 5.28 亿美元,为其上市以来第二大单日净流出;以太坊现货 ETF 也连续 13 个交易日净流出,累计约 6.94 亿美元。市场恐慌与贪婪指数由上周的 39 进一步跌至 29,进入“恐慌”区间。

衍生品层面,BTC 未平仓量随价格下跌同步回落,Deribit 期权偏斜重新升至 16% 附近,Put 期权溢价接近阶段性极端水平,说明避险需求明显上升。稳定币总市值过去 7 天净减少约 27.58 亿美元,链上现货购买力延续疲软。整体来看,Crypto 市场缺乏独立增量资金驱动,仍受到机构资金分流至 AI 科技资产的压制。

2. RWA 与链上美股:DTCC 接入 Stellar

5 月 27 日,DTCC 旗下 DTC 宣布计划将代币化资产服务接入 Stellar 公链,预计于 2027 年上半年上线,覆盖蓝筹股票、ETF 及美国国债的代币化发行、公司行动处理与跨链互操作。DTCC 每年处理约 4.7 千万亿美元证券交易,其与 Stellar 的结合,意味着 tokenized equities 正式进入美国核心证券结算基础设施,而非停留在链上平台自建发行层。受此影响,XLM 当日涨幅超过 30%,24 小时交易量激增逾 9 倍。

3. 长期视角:MicroStrategy 暂停购币,Anthropic IPO 或成流动性拐点

本周 MicroStrategy 动向值得关注。公司于 5 月 26—31 日小幅出售 32 枚 BTC 用于支付优先股股息,同时暂停用于筹资购币的 ATM 市价发行机制,目前持仓约 84.37 万枚 BTC。公司战略转向债务管理,计划优先回购约 15 亿美元 2029 年到期的零息可转债,购币操作暂时停滞。作为过去两年加密市场重要增量买盘之一,MicroStrategy 节奏放缓意味着短期支撑减弱。

从更宏观视角来看,Anthropic 于 6 月 1 日正式递交 S-1,SpaceX 也即将推进大规模 IPO,两者合计潜在融资规模可能超过千亿美元。历史上,超大型 IPO 往往会在短期内对二级市场形成流动性虹吸,AI 科技股与加密资产作为高弹性风险资产,都将面临资金被阶段性抽离的压力。整体而言,当前 Crypto 最大的宏观压制来自AI 格局的持续强化。在 Anthropic、SpaceX 等高估值科技资产陆续冲击公开市场流动性的背景下,Crypto 独立走强的窗口仍然有限。若未来 AI 泡沫阶段性出清,BTC 可能同步经历较大幅度调整,而这一窗口反而可能成为新一轮 Crypto 周期底部区域的形成契机。

本文仅为市场分析,不构成任何投资建议。投资风险较高,交易前请充分评估自身风险承受能力,严格做好风控。

Exit mobile version