以太坊基金会分家了?!一文读懂Ethlabs的“光明未来”

原文来自 Defiant,作者 The Defiant Team

编译|Odaily星球日报 Moni

以太坊基金会刻意留出了一个权力真空,以便让新的组织架构能够挺身而出,去影响以太坊的发展方向。

———Bankless 创始人 David Hoffman

今年五月,David Hoffman 高调在社交媒体上宣布清仓 ETH,此举显然是在表达对当前以太坊生态管理的强烈不满,或许是受到这一举动的刺激,以太坊社区终于开始酝酿变革,而 David Hoffman 内心所期待的“新组织架构”现在终于出现了。

6 月 22 日晚间,Ansgar Dietrichs、Barnabé Monnot、Caspar Schwarz-Schilling、Josh Rudolf 和 Julian Ma 五位前以太坊基金会成员正式宣布推出独立非营利研发实验室 Ethlabs,目前接受 ETH、稳定币和 ERC-20 代币捐赠。

Ethlabs 是什么?

根据官方网站主题页面介绍,Ethlabs 是一个面向以太坊生态和 ETH 的非盈利性研发实验室,使命是让以太坊成为全球经济的结算底层。

Ethlabs 认为,互联网之所以实现全球化,是因为通用协议为各类网络搭建了统一交互语言,各类私有系统虽仍具备实用价值,却始终存在边界局限。如今金融行业正迎来相似的转折点,随着价值、资产与市场全面数字化,全球亟需一套共建共享的结算基础设施。

在这方面,以太坊具备独一无二的优势,足以成为这套通用底层中立基座,让个人用户、机构与各类智能主体无需中介即可开展交易,Ethlabs 给出三大理由:

1、以太坊具备可信中立性:十年稳定不间断运行,具备最低交易对手风险,底层根基不会被任何机构、企业或个人单方面掌控。

2、ETH 可作为基准资产:ETH 已是一个具备可编程属性的成熟价值储存载体,经过十年广泛分发,链上市场流动性充沛,是以太坊生态内去中心化程度最高的原生资产。

3、生态开发者与 DeFi 资源丰富:以太坊已形成面向所有人开放的交易市场、信贷、兑换与生态协作体系。

Ethlabs 将自身定位为前沿开发者与底层协议之间的桥梁,把普通用户、应用、钱包、二层网络、基础设施团队、机构及核心开发人员的真实需求,转化为协议迭代、通用标准、配套基础设施与可落地产品。

另一方面,Ethlabs 还将扮演衔接以太坊生态的角色:一边是一线开发者带来的真实落地需求,另一边是需要承载所有应用的底层协议。

“我们对接普通用户、去中心化应用、钱包、二层网络、基建团队、机构、ETH 持有者、核心开发人员与研究人员,最终将各方真实诉求转化为协议优化、通用行业标准、配套基础设施以及可正式上线交付的产品。”

Ethlabs 创始团队成员有何背景?

Ansgar Dietrichs 和 Barnabé Monnot 是过去十年以太坊协议研究领域引用量最高的研究人员之一,前者长期参与以太坊“提议者-构建者分离”(PBS,Proposer-Builder Separation)相关研究,后者则因其在 MEV(最大可提取价值)以及通过以太坊基金会“稳健激励小组”开展的加密经济机制设计研究而闻名。

Caspar Schwarz-Schilling、Josh Rudolf 和 Julian Ma 则分别在经济模型、共识研究以及应用密码学领域拥有丰富背景。

谁在给 ETHlabs 提供支持?

目前已披露的投资方包括 Bitmine、Sharplink 以及 Consensys 创始人 Joe Lubin:

Bitmine 是持仓体量最大的企业级 ETH 财库机构,其 ETH 持有量已超过 567 万枚,同时也在持续搭建自有验证节点基础设施,并于今年 3 月推出自研以太坊验证节点网络 MAVAN。

Sharplink 是另一家 ETH 财库公司,今年五月与 Galaxy 联合推出规模 1.25 亿美元的 DeFi 基金“Galaxy SharpLink Onchain Yield Fund”,重点布局链上借贷、流动性提供等高收益策略。

Joe Lubin 是 Consensys 创始人、以太坊联合创始人,他以个人身份作为核心出资方,当然 David Hoffman 也公开表示将在 ETHlabs 前进的道路上提供支持。

另据 ETHlabs 的官方资助页面,其他机构出资方包括 SNZ、Octant、Anchorage Digital,以及投资人 Konstantin Lomashuk。社区支持者包含 Uniswap 的 Hayden Adams、Base 的 Jesse Pollak、Etherealize 的 Danny Ryan、以太坊基金会的 Justin Drake、Tim Beiko、Dragonfly 的 Haseeb Qureshi 等合计约 50 位捐助者。

Ethlabs 是以太坊基金会的”分家“信号?

Ethlabs 的成立时间颇为引人关注,因为就在同一天,以太坊基金会首席战略顾问 Aerugo 发布了一系列关于基金会未来执行方向的讨论,其中包括针对以太坊基金会 “分拆项目”(spinouts)的评估标准,以及何时应该由基金会提供资金支持。

按照 Aerugo 的说法,分拆项目需要满足以下条件:

“该工作是否属于以太坊基金会使命核心?如果以太坊基金会具备足够组织和财务能力,是否会选择内部开展?是否不存在更合适的承载方?外部团队是否能够执行,同时避免增加被控制风险、私人利益提取、不透明性或依赖性?”

事实上,ETHlabs 和以太坊基金会在核心研究方向上存在明显交集,Aerugo 提到消除 MEV 是“密码朋克战争中的下一条重要战线”并将其列为以太坊基金会核心协议研究方向之一,而这正是 Dietrichs 和 Monnot 长期研究的领域。

就现阶段而言,Ethlabs 的出现或许并不一定意味着与以太坊基金会展开直接竞争,更可能代表以太坊生态从“单一核心协调模式”向“多研发主体协作模式”转变,正如 Ethlabs 自己所说:保持独立运营,以太坊属于所有共建者的公共项目,EThlabs 只是庞大生态治理网络中的一个节点,这便是多节点协同的未来格局。

不过,随着双方在人才、资金和技术方向上的交集增加,未来仍可能存在潜在分歧。

Ethlabs 更像是以太坊生态成熟过程中的一次组织演化,未来关键不在于其是否取代以太坊基金会,而在于多个研发组织能否形成协同,共同推动以太坊成为更具竞争力的全球链上结算基础设施。

SPCX盘前跌破150美元上市价,但你先别着急抄

原创 | Odaily 星球日报(@OdailyChina

作者|Golem(@web 3_golem)

6 月 18 日晚,SpaceX 编号 36 的星舰在进行第 10 次静态点火测试时发生爆炸,现场形成巨大火球,所幸没有人员伤员。这是 SpaceX 近期最严重的一次地面事故,测试设施全部受到损坏,西方媒体将其称为“灾难性故障”。

这场爆炸的“余波”很快蔓延至资本市场。6 月 18 日至今,SpaceX 已连续三个交易日下跌,6 月 22 日更是下跌超 16.43%,单日市值蒸发约 4000 亿美元,创下全球企业历史第二大单日市值损失纪录。

更糟的是,SPCX 已跌破 IPO 首日收盘价(160.95 美元),盘后据 Hyperliquid 数据, SPCX 一度跌至上市开盘价(150 美元)下方,如果美股 6 月 23 日开盘真跌破 150 美元,那意味着所有在二级市场买入并持有 SPCX 的投资者,都将被套。

此次连续下跌究竟是投资者对 SpaceX 信心丧失还是短期市场情绪回调?SpaceX 股价后续如何走?Odaily星球日报将在本文中进行简要分析。

200 亿美元债券融资可能只是导火索

6 月 22 日,SPCX 跌超 16%的直接导火索是当日 SpaceX 宣布启动首次高级无担保债券发行。虽然 SpaceX 在向美 SEC 提交的 8-K 文件没有披露具体发行规模,但据彭博社上周报道,SpaceX 正在计划一笔规模至少 200 亿美元的债券发行计划。SpaceX 确认本次募资用途为偿还过桥贷款、支付相关费用及一般企业用途,这笔过桥贷款因今年 2 月 SpaceX 收购了马斯克自己的公司 xAI 而产生。

但上市不到两周就进行债券融资,对投资者来说并不是利好消息,发行债券导致的额外利息支出还算小事,其意味着如今的 SpaceX 还需要额外融资则会带来的巨大负面影响。

SpaceX 在 IPO 中就已募集了 857 亿美元,同时据披露,SpaceX 帐上还拥有约 1008 亿美元的现金和现金等价物。这就成为了空头最新的攻击点,一家刚上市不久且账上有超 1000 亿美元现金的公司又要向市场借钱,那么意味着 SpaceX 自由现金流仍未形成,同时星舰的烧钱速度和 AI 基础设施资本开支已经远超市场预估。

此前一直给 SpaceX 卖出评级的机构 CFRA Research 也质疑 SpaceX 巨额融资的必要性,并评论道“和 Elon Musk 在一起,你永远不知道他脑子里在想什么。”

知名科技对冲基金经理 Dan Niles 也在 X 平台发文表示,SpaceX 发行债券及与 Reflection AI 的算力协议可能提醒投资者市场又多了一个需要巨额融资的超大规模 AI 竞争者,此前他多次表达对其高估值的担忧。

受累于全球 AI 概念股下挫

宣布债券融资或许只是 SpaceX 下跌的导火索,其股价承压也受累于全球 AI 概念股回调影响

6 月 23 日,不仅美股收盘 AI 概念股普跌,全球其他市场的 AI 板块都在回调。6 月 23 日韩国综合指数(KOSPI)成为亚洲表现最差主要股指,跌超 9%,韩国股市早间触及熔断午后继续下跌,SK 海力士、三星电子均跌超 12%;同时港股 AI 双雄也大跌,MINIMAX 跌 15%,智谱跌超 9%;A 股四大指数早盘也集体下跌。

全球 AI 概念股回调主要是因为投资者开始担忧 AI 基础设施投入过大,而商业回报周期过长,资本开支最终能否获得对应回报,SpaceX 也被视为这一逻辑的代表性公司之一,投入规模远超商业回报速度,股价自然会大幅受挫。

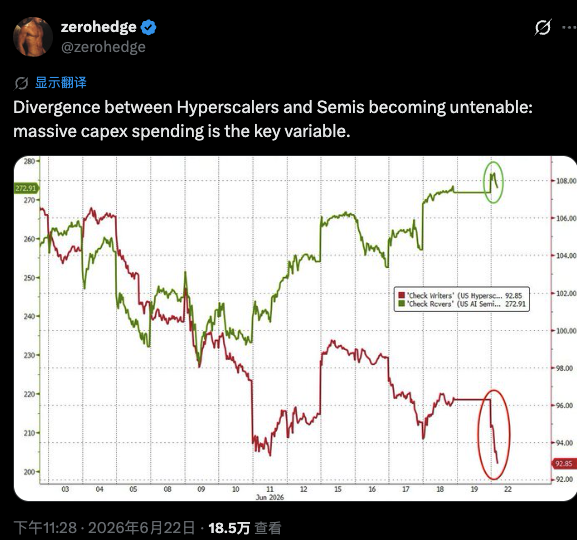
美股财经媒体 zerohedge 6 月 22 日在 X 平台发文表示,超大规模云厂商和半导体之间的背离加剧,巨额资本支出成为关键。

散户买盘枯竭,股权解锁利空提前落地

SpaceX 自上市后便是美股市场上最受散户追捧的个股,因最初只有不到 5%的流通盘,SPCX 股价实际是被散户抬升的。据 Vanda Track 统计,散户在 SPCX 前五个交易日净买入 4.05 亿美元 SPCX,散户对 SPCX 的买入量已超过了他们买入美股七巨头其余所有个股的总和,NVDA、MSFT、AMZN、META、GOOGL 和 GOOG 同一时期加起来买入量才 2.78 亿美元。

但散户的买盘是无法成为 SPCX 的长期股价支撑的,相反,前期散户买盘越凶悍,待真正想买的人买完,情绪降温时,散户动量也将迅速离散。

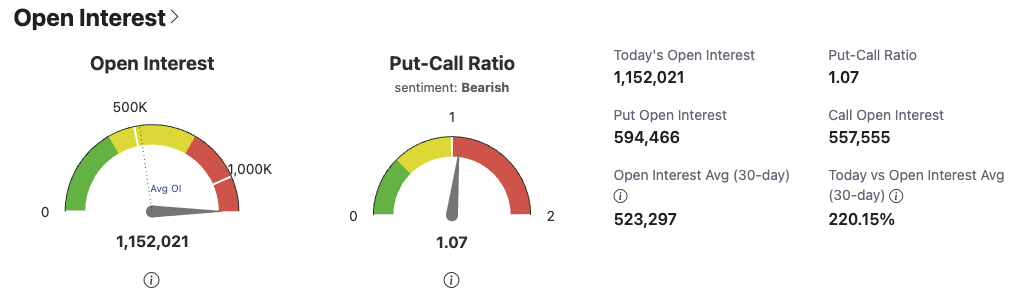
SpaceX 期权交易于 6 月 16 日开始,交易初期看涨情绪占据主导地位。但据 OptionCharts 数据,当前 SPCX 的看跌/看涨期权比率(Put-Call Ratio )为 1.07,从情绪角度看,投资者已倾向中性偏空。虽然还谈不上一致看跌的情况,但至少证明散户已经开始胆怯了。

SPCX 这场猛烈下跌还只发生在仅 5% 流通盘可交易的情况下,若等到股权解锁之日,SPCX 又该如何撑住?从某种程度上来说,SPCX 当前的股票下跌也是股权解锁利空的提前落地,投资者可能正在等待 SpaceX 第一轮股权解锁后再接回仓位。

据规定,SpaceX  8 月中旬发布 Q2 财报后,将有 20% 的股票被解锁,如果到时股价较 IPO 发行价上涨 30%且 10 个交易日中有 5 日满足该标准,还可额外解锁 10%。

22V Research 策略师 Jeff Jacobson 表示,内部人士可能在 9 月初之前出售 SpaceX 44%的股份,这将使目前的流通股比例增加约 900%。

SpaceX 下一个利好节点是 7 月份有望被纳入纳斯达克 100 指数,但因股价连续 3 日下跌,投资者对于 SpaceX 的恐慌已经大于了对该潜在利好的期待。

多空论据

区别与上市首周,当前市场对 SpaceX 的看空已占主导,主要的多空观点如下。

做空工具补齐回调、估值已反映未来增长

6 月 18 日,在 SpaceX 宣布以 600 亿股权收购 Cursor 后,知名独立投资研究机构 Morningstar 不仅没有调高其对 SpaceX AI 业务的预期,反而将其公允价值从之前的 63 美元进一步下调至 62 美元。他们认为,在没有实质季度财报支撑的情况下,当前的股价完全是由叙事驱动的。

Future Fund 联合创始人 Gary Black 此前指出, SPCX 期权交易未开启之前,SpaceX 的交易逻辑完全脱离了基本面,“它的交易表现更像是一只 Meme 股票,而不是一家由基本面驱动的公司”。因此,目前的暴跌是做空工具补齐后的必然回调。

6 月 22 日,美国大型投行 KeyBanc Capital Markets(KBCM)给予 SPCX 中性评级,虽未给出目标股价,但其分析师表示 SpaceX 当前估值已充分反映未来增长,股价可能被腰斩,虽然存在长期增长驱动,但大量利好已“price in”。

木头姐成 SPCX 坚定多头

黄昏见证虔诚的信徒,Cathie Wood 领导的 ARK Invest 不仅是比特币多头,现在也是 SpaceX 最坚定的多头之一。在 SpaceX IPO 当日,ARK Invest 便大举买入了约 330 万股,当日持股价值超 5 亿美元,而在 6 月 22 日 SPCX 大跌当日,ARK 通过旗下多只 ETF(包括 ARKK、ARKQ 等)买入约 21 万股 SPCX(价值约 3890 万美元)。

此前,在 2024 年 ARK 的模型估计 SpaceX 在 2030 年的企业价值将达到 2.5 万亿美元,乐观情况下接近 3.1 万亿美元, 当时 ARK 对应的是一家尚未上市、估值约 1800-3500 亿美元的公司。而如今,SpaceX 已成功上市,且市值一度逼近 ARK 当年的模型估计,ARK 此时仍选择加码,或许是对 SpaceX 可重复使用火箭、星链和太空经济等颠覆性创新的长期看好。

机构狂赚100倍,智谱股价到顶了吗?

原文作者:加六

最近的市场热度,是智谱(02513.HK),这个中国 AI 第一股。

如果你在今年 1 月买入 100 万的智谱,6 月 22 日盘中最高时一度接近 2500 万,收盘也还有 2000 多万。这也是近年港股从百亿级 IPO 市值冲到万亿港元市值最快的公司之一。

围绕这只股票,市场上有三个问题被反复问到:谁赚到了这波钱?它凭什么涨成这样?接下来谁接盘?

本文就是为了回答这些问题。

港股近年最快造富潮

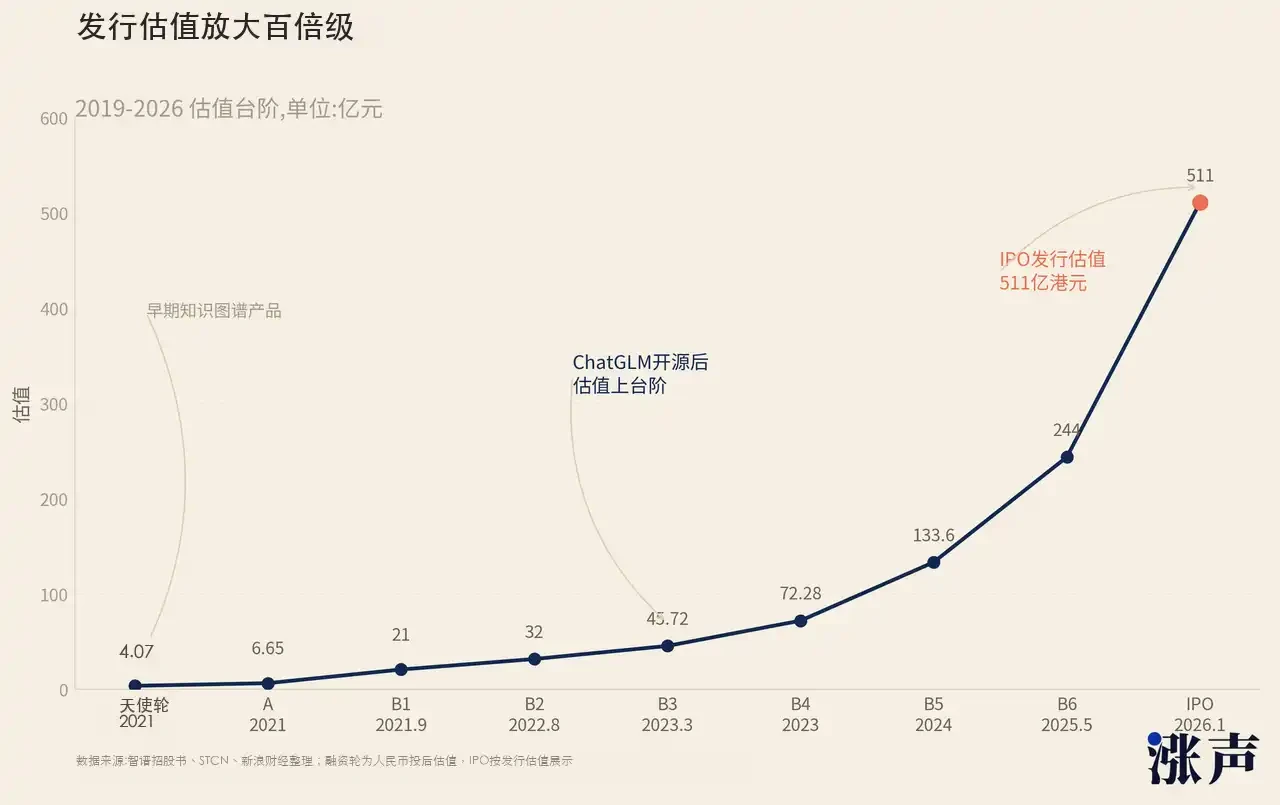
从天使轮到 IPO,智谱的估值放大了约 130 倍。从 IPO 到 6 月 22 日盘中高点,智谱的股价又涨了 24.6 倍。

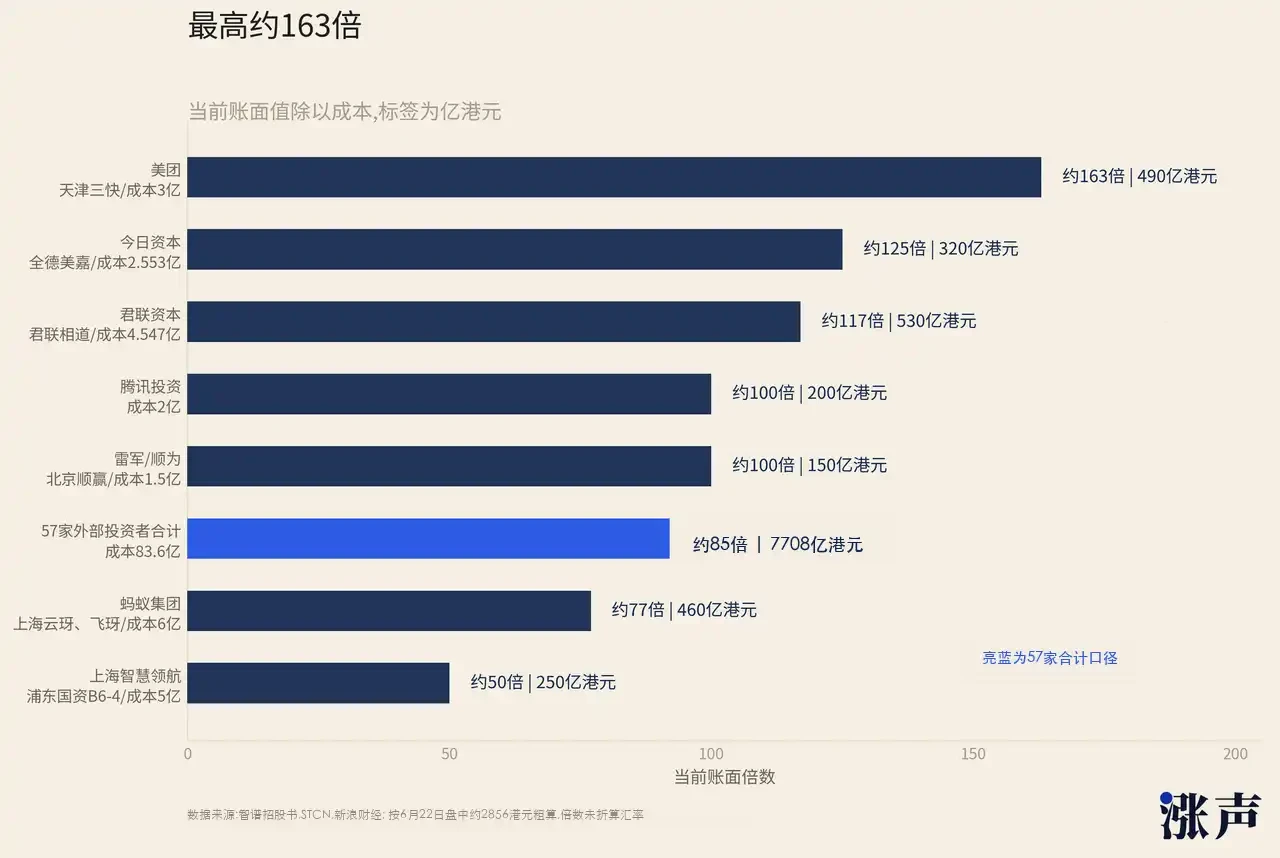
57 家外部投资者合计投入 83.6 亿元人民币,6 月 22 日盘中高点对应的账面合计约 7708 亿港元。整体回报约 85 倍。放在中国一级市场的历史里,能在单一项目上实现全体投资人平均 85 倍回报的案例,用一只手数得过来。

招股书口径里,智谱的融资被归为「三轮十四次」。最早进入的那批钱,回报尤其惊人。

中科创星是回报倍数最极端的一笔。按招股书口径,它在天使轮投入约 2037 万元,对应投后估值约 4.07 亿元。那个时候,智谱还是一个从清华 KEG 实验室拆分出来的知识图谱团队,大模型这个概念都还不存在。两千多万变成几百亿港元,这是中国 AI 一级市场有史以来单笔回报倍数最极端的案例之一。

A 轮、B 轮的投资人同样如此。按 6 月 22 日盘中高位和市值口径粗算,A 轮进去的资金已经是几百倍量级,B 轮也接近百倍。

后面几家机构的数字也都很离谱。徐新的今日资本在 2023 年 11 月投了 2.553 亿元,拿到 1135 万股,按 6 月 22 日盘中高位粗算账面约 300 多亿港元,回报超过百倍。今日资本管理规模大约 30 亿美元,这意味着智谱这一笔的账面价值,已经超过了她全部基金规模。徐新过去投过网易、京东、BOSS 直聘,但从绝对金额看,智谱很可能是她职业生涯里最赚钱的一笔。

美团的例子也很直观。按现有资料口径,美团当年投了约 3 亿元,如今账面回报超过 150 倍。也就是说,一笔产业投资的浮盈,已经超过美团自身市值的 5%。

雷军的顺为资本通过北京顺赢投了 1.5 亿元,按 6 月 22 日盘中高位粗算账面约 148 亿港元,回报约 90 倍。顺为管理规模近 500 亿元人民币,智谱这一笔大约占到总规模的四分之一。

君联资本赚到的绝对金额最大。它 6 次跟进,合计投了 4.547 亿元,按 6 月 22 日盘中高位粗算账面约 533 亿港元,回报约 107 倍。君联管理总规模超过 900 亿元人民币,智谱一笔的账面价值接近它总管理规模的一半。一个投过科大讯飞、宁德时代、药明康德的老牌 PE,最后在智谱上拿到了历史级别的单项目回报。

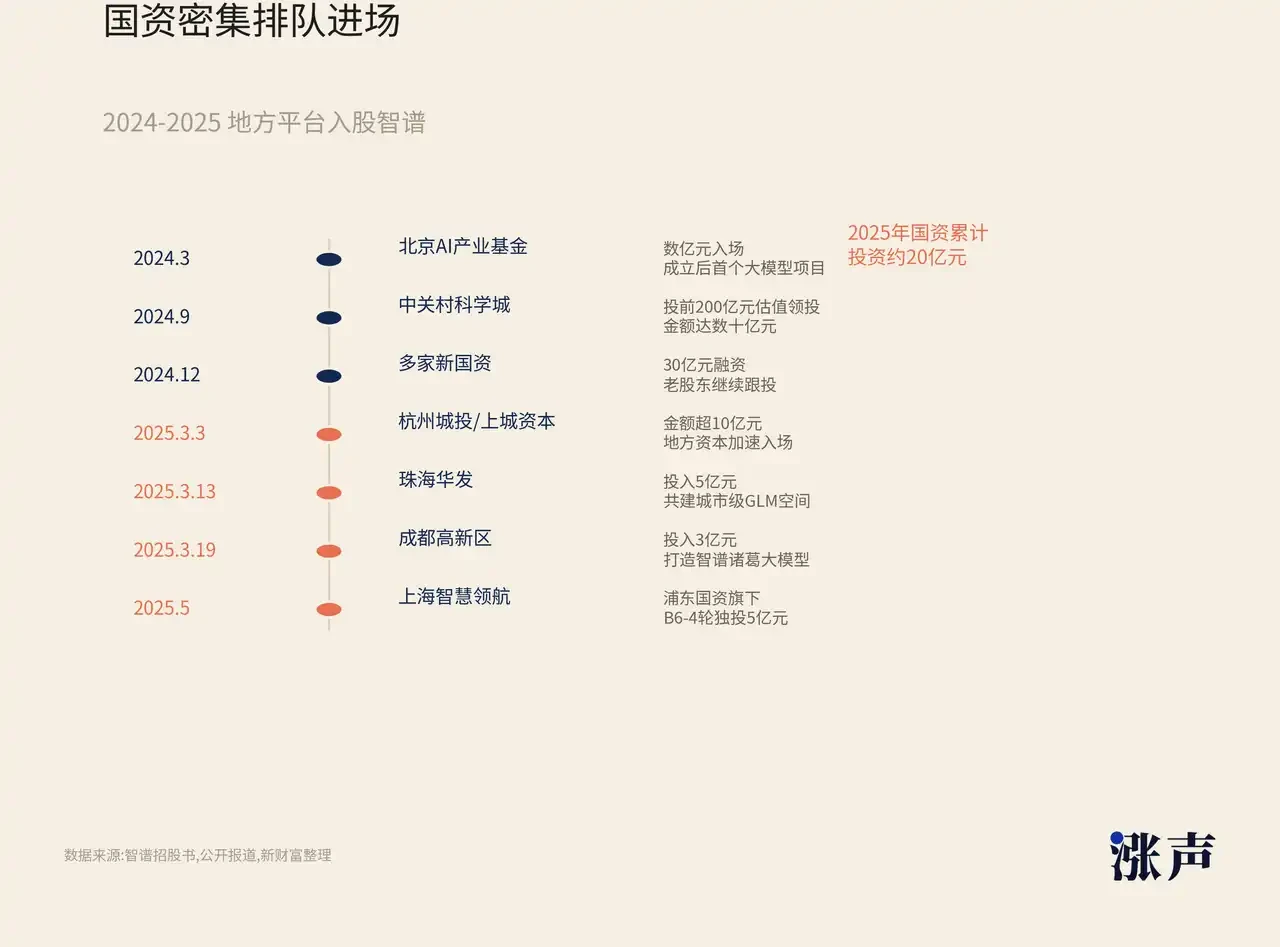
除了市场化机构,智谱的国资股东密度也很高。北京、天津、上海、杭州、珠海、成都、大兴,各地国资都在里面。中关村科学城、珠海华发、海河富新优达基金、人工智能基金、杭州城投、大兴产业基金,全是有名有姓的地方政府投资平台。社保基金中关村自主创新投资基金也参与了。

这些钱进来,不只是财务投资。它们进来之后,会带动所在城市和省份的政务系统采购。一家地方国资投了智谱,当地政府在选大模型供应商的时候,智谱就多了一层天然优势。这是中国科技产业一个很明显的特征:最有钱的买方是政府,一个科技项目能拿到政府的投资和支持,就成功了一半。中际旭创、长鑫存储都是这个模式的先例,创始人从海外把技术带回来,政府投钱建厂给订单,企业快速起量。

员工也是这轮造富里的大赢家。智谱员工持股很重,两个员工持股平台合计持有公司约 15%股份。智登平台 25 名员工在 IPO 时人均持股市值已经过亿港元。按 6 月 22 日盘中高位计算,已经变成人均几十亿港元。另一个平台慧惠里,去掉创始人权益后,400 多名员工按 6 月 22 日高位粗算,人均也在亿元级别。

这个造富密度,在中国科技公司上市史上排得进最前列。

2021 年快手上市时也批量制造了「纸面亿万富翁」,但快手上市市值更大,员工基数也更大,财富被分散得更均匀。智谱是一家不到 900 人的公司,核心期权集中在极少数早期员工手里,IPO 之后又叠加了盘中最高 24.6 倍涨幅,每个人分到的账面数字就变得极度夸张。

智谱为什么涨这么猛?叙事光芒背后的资本游戏

是一次罕见的集体造富:早期 VC、地方国资、互联网巨头、竞争对手、创始团队、核心员工,都在同一个项目上被公开市场重新定价。那它为什么能涨到这个程度?

最先被市场看到的,是它确实有一块能收钱的业务。

智谱最扎实的收入不是 C 端聊天产品,也不是开发者社区,而是本地化部署。简单说,就是把整套 GLM 大模型装进客户自己的服务器和内网里,数据不出本地,买单方主要是政府机关、国有银行、能源集团、智慧城市项目。2025 年全年,本地化部署收入 5.34 亿元,同比增长超过 100%,占总收入的 73.7%,毛利率 48.8%。对于一家还在亏损的大模型公司来说,这块业务至少证明它不是纯讲故事。

本地部署的定价大致分几档。区县政务和中小企业局用轻量版本,年费大约几十万元;市级政府、普通国企买标准通用版本,三年打包一两百万元;省厅、头部银行、智慧城市、气象、能源集团用旗舰版本,年费可能到几百万元,再叠加运维升级费。单个项目看不算天价,但中国有几十个省级行政区、几百个地级市、数千个区县,还有金融、能源、交通这些垂直领域。

只要政企 AI 预算持续存在,智谱的收入天花板就不会太低。

股东结构也在给这门生意做背书。中关村科学城、珠海华发、杭州城投、成都高新区、浦东国资这些名字进入股东名单,不只是因为它们想赚股票钱。它们投进去之后,往往也会带动本地示范项目、政务系统采购、产业园区合作。中国科技产业里一直有类似路径:政府给钱、给场景、给订单,公司拿着项目快速起量。过去芯片、存储、新能源车都走过类似路,智谱只是把这套逻辑放到了大模型上。

但如果只有政企部署,智谱不会涨成今天这样。真正把第二波情绪点燃的,是 GLM-5.2 在英文技术圈里被重新发现。

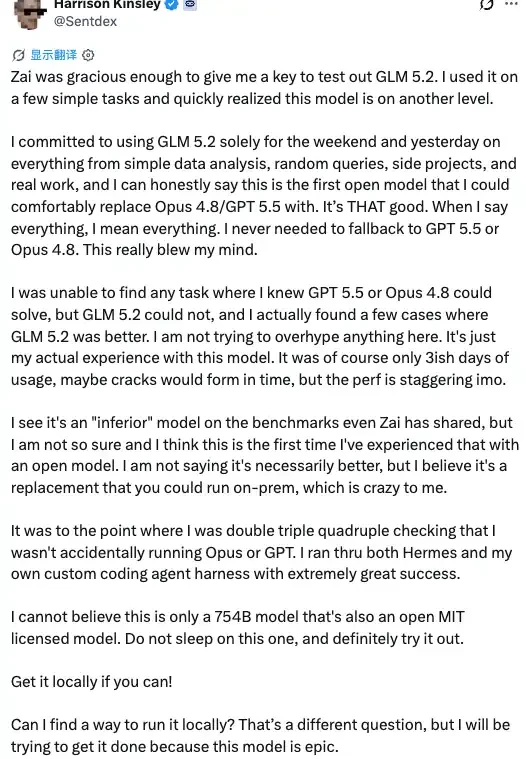
6 月中旬,Z.ai 发布 GLM-5.2,主打 coding 和 agent,支持 100 万 token 上下文,MIT 开源权重,API 价格保持不变。它在中文互联网上没有立刻掀起特别大的声浪,毕竟国内的大模型话题经常被 DeepSeek、通义、混元分流。但英文开发者社区反应非常快。

Vercel CEO Guillermo Rauch 在 X 上说,GLM-5.2 的编程能力让他「真的印象深刻,几乎震惊」。Matt Velloso 这类前 Meta、Google DeepMind 和 Microsoft 高管,也把它称作第一个达到日常使用门槛的开源模型。还有开发者把自己的日常工作切到 GLM-5.2,发现很多任务上已经不需要切回 GPT 或 Claude。

这类传播对智谱很重要。中文投资者看智谱,看到的是清华系、国资、政企部署、港股 AI 稀缺标的;英文技术圈看 GLM-5.2,看到的是另一个问题:它能不能替代一部分 Claude 和 GPT?能不能本地部署?是不是开源?成本够不够低?

当海外开发者、AI 基础设施公司、英文投资者都开始用这个框架讨论智谱时,它就不再只是一个中国本土政企 AI 故事,而变成了一个可以被全球模型层资产重估逻辑带动的标的。

市场买的也就不只是 2025 年的 5 亿多元本地部署收入,而是一种可能性:如果开源模型真的能逼近闭源模型,如果中国模型公司能把推理成本打下来,如果 OpenAI、Anthropic、SpaceX 这些未上市科技巨头继续把模型层和硬科技资产的估值锚往上抬,那么智谱作为少数已经上市、又能被公开市场直接买到的模型公司,就会天然获得溢价。

当然,这里面有一个很大的疑问。开发者声量最后能不能变成 API 收入、本地部署合同和高毛利现金流,现在还没有完全证明。但股价上涨阶段,市场常常先交易可能性,再追问利润表。GLM-5.2 给了智谱一个新的叙事入口,也给了海外资金一个买入理由。

还有一个更直接和更重要的原因是,流通的筹码太少了。

很多人看到东吴证券研报里写的 IPO 份额数字,会以为智谱流通股本有 2.2131 亿股,占总股本约 49.6%,并不算低。但这里要分清楚,「流通股」和「自由流通盘」不是一回事。智谱是内地注册、香港上市的股份公司,研报里的流通股更接近已经挂牌的 H 股口径,但这些 H 股里相当一部分在上市初期仍然锁定,不能马上进入市场交易。真正决定股价弹性的,是每天市场上有多少筹码可以自由买卖。

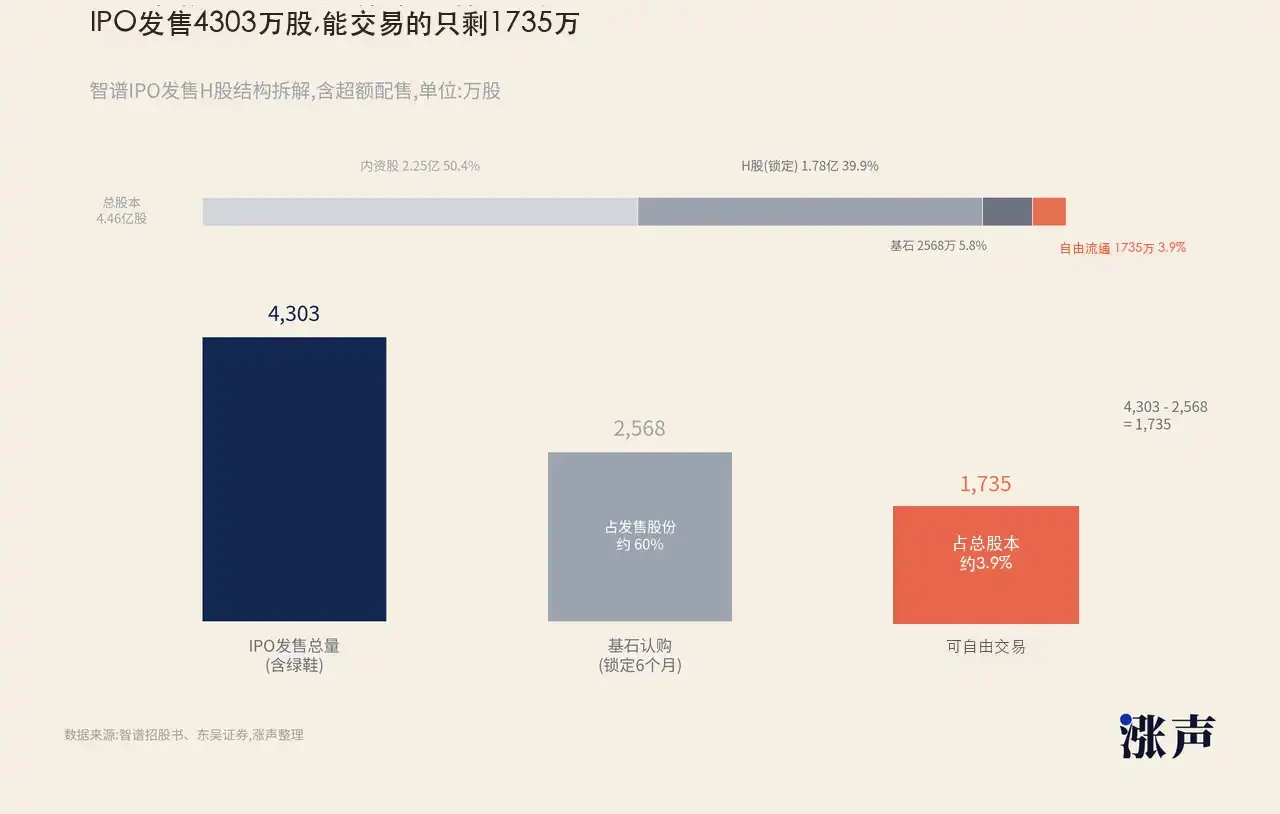
从 IPO 结构看,智谱全球发售约 3741.95 万股 H 股,算上超额配售权后总发行规模约 4303 万股,占总股本约 9.65%。这已经不到总股本一成。更关键的是,IPO 发售股份里大头被基石投资者拿走了。11 家基石投资者合计认购约 29.84 亿港元,占发售股份接近七成。基石通常有 6 个月锁定期,智谱这批对应的解禁日正是 2026 年 7 月 8 日。

也就是说,4303 万股 IPO 新发股份里,约 2568 万股被基石锁住,上市初期真正可以自由交易的,大概只剩 1735 万股,放到总股本里不到 4%。一家公司表面市值超过万亿港元,交易层面却只有不到 4%筹码在外面转。买盘只要稍微集中一点,价格就会被放得很大。

这不是智谱独有,低流通高市值在这几年的资本市场非常流行。

最典型的有十几天前的 SpaceX 上市,公开流通股份不到 5%,但公司上市估值已经接近 1.77 万亿美元,首日收涨 19%,盘中一度涨到 30%附近。全球都想买 SpaceX,但真正能买到的筹码极少。

CoreWeave、Circle、Figma 这几只 2025 年的美股 IPO,也都有类似的操作。CoreWeave 上市规模缩小,初期可交易股份有限,后来在 AI 算力叙事和 Nvidia 持股催化下大涨;Circle 卖出的股票数量相对总股本并不算多,稳定币监管叙事一起,上市后很快冲出几倍涨幅;Figma 上市时发行和老股出售合计不到总股本一成,首日股价涨了数倍。

虽然公司的角度各有不同,但市场结构非常相似:大叙事、大市值预期、小流通盘。

港股也有自己的版本。宁德时代 H 股上市时,只拿出一小部分股份在香港交易,但背后对应的是 A 股已经定价过的全球电池龙头,首日涨幅超过两位数。对香港资金来说,它买到的不只是一个新股,而是一个稀缺的、可以在港股账户里直接交易的中国核心资产。智谱现在也是类似逻辑,只不过资产标签从动力电池换成了大模型。

即将到来的「天量解锁」,会砸盘吗?

政企业务给收入底座,GLM-5.2 给全球技术叙事,低自由流通盘给股价弹性,智谱的股价被推到了现在的地步。

但涨得越猛,后面的问题也越直接:谁来接盘?

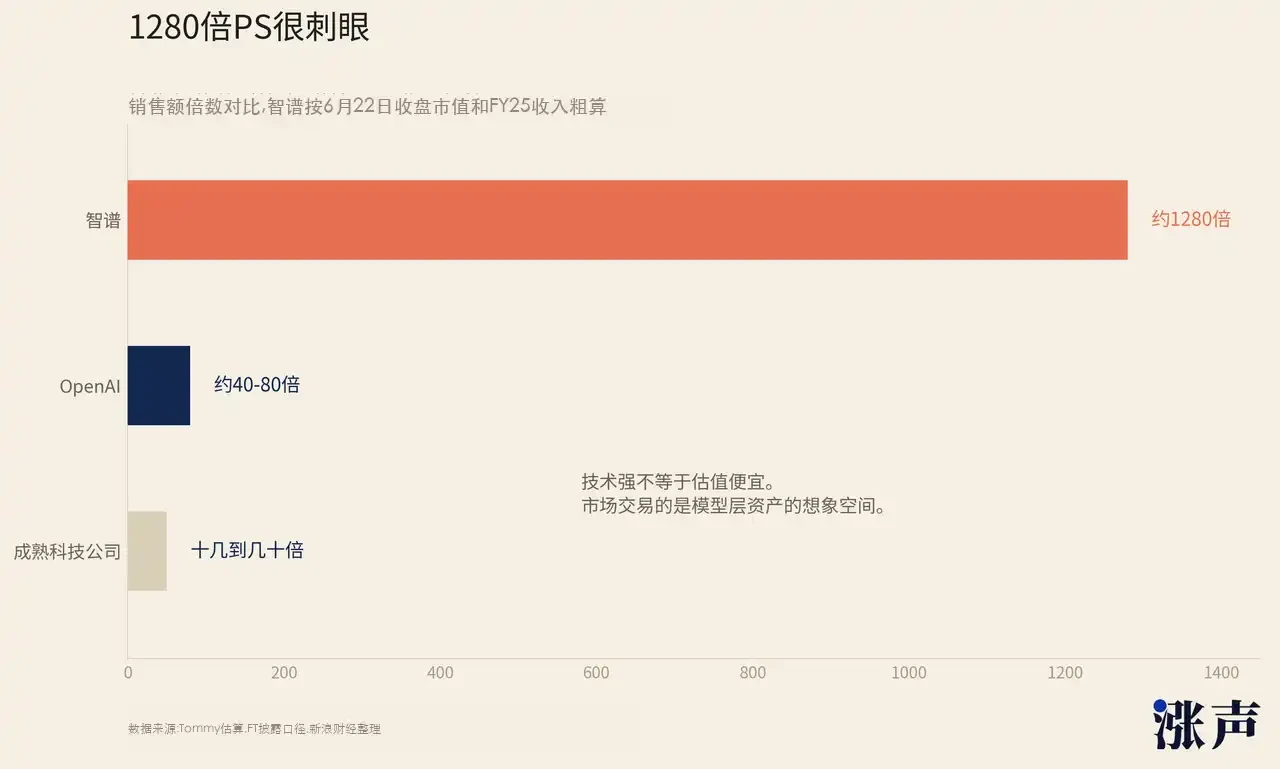
先看估值。智谱 6 月 22 日收盘市值约 1370 亿美元,2025 年全年收入约 1 亿美元,对应约 1280 倍销售额。这个倍数已经脱离了所有传统估值框架。

英伟达、特斯拉、Palantir,这些被市场反复讨论「太贵」的公司,贵的时候也大多是几十倍销售额。OpenAI 按 FT 披露的 2025 年约 130 亿美元收入和 7300 亿美元估值算,大概是 56 倍。智谱是 1280 倍。

拿 OpenAI 的倍数套智谱的收入,智谱的「合理」市值大约在 40 到 80 亿美元之间。即便用摩根大通预测的 2026 年收入增长 534%(约 6.4 亿美元),套上 OpenAI 的倍数,也只能撑到 250 到 500 亿美元。和 6 月 22 日收盘对应的 1370 亿美元之间,还有很大一段距离。

智谱现在的价格不是利润表撑起来的,而是稀缺性、想象力和资金结构共同撑起来的。只要市场继续愿意把它当成「中国 OpenAI 影子股」买,估值可以暂时不讲道理。但一旦新增筹码出来,市场就会重新问一个很现实的问题:这么贵的股票,谁继续买?

这个问题会在 7 月 8 日变得非常具体。

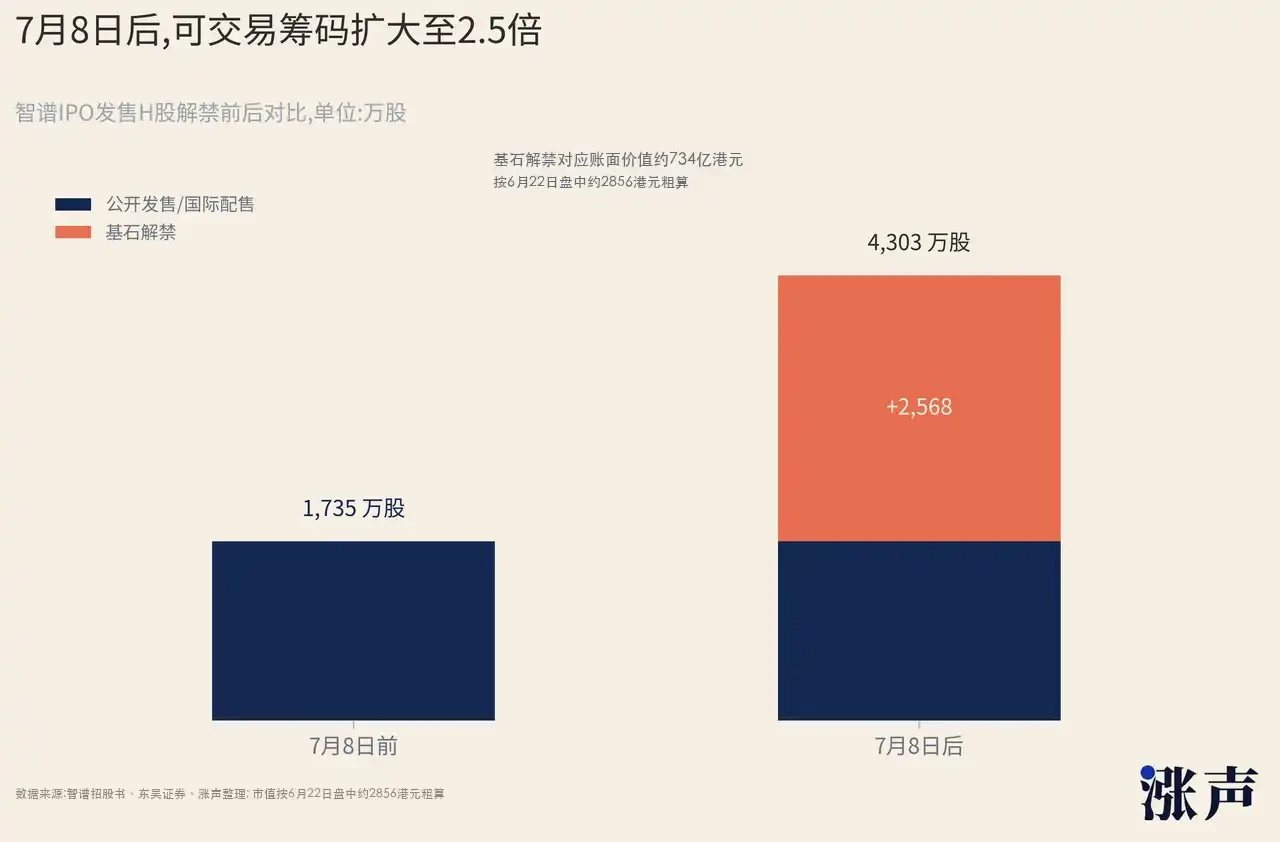
按目前能核到的公开资料,7 月 8 日最确定的一批解禁是基石投资者的约 2568 万股。11 家基石合计认购约 29.84 亿港元,发行价 116.2 港元,折算约 2568 万股,占总股本约 5.76%。

前文说过,智谱上市初期真正可交易的筹码只有约 1735 万股。7 月 8 日之后,基石解禁会让可交易盘从 1735 万股扩大到约 4303 万股,接近原来的 2.5 倍。按 6 月 22 日盘中高位算,2568 万股对应账面价值约 734 亿港元。

不是千亿级的冲击,但也足以改变筹码供需。

基石之外,上市前股东、国资平台、战略投资人、员工持股平台的份额,也会在未来逐步进入可售窗口。它们不一定在 7 月 8 日当天就能卖,但市场不会等到细节落地才反应。只要投资者意识到这些巨额浮盈未来会逐步变成可售筹码,股价就会开始给潜在供给打折。

港股以前见过类似剧本。优必选上市一周年解禁后,重要股东很快减持,股价大幅回落。

如果基石和早期股东只是少量试探性减持,市场也许能接住。如果连续出现大宗折价、重要股东披露减持、成交量放大但股价不涨,稀缺性溢价就会快速消失。

智谱现在最需要证明两件事。第一,GLM-5.2 带来的开发者声量,能不能变成真实收入。第二,7 月 8 日之后,市场能不能接住新增可售筹码,让股价从「低流通盘推动」切换到「基本面推动」。

如果这两件事都做到,智谱的高估值至少还有继续讲下去的空间。

BitMart研究院每周热点:美联储鹰派预期升温,加密市场持续承压,RWA板块逆势突围

一、宏观经济与传统金融市场

1. 美股高度分化:增长放缓信号与中东不确定性交织

上周美国股市表现高度分化,标普 500 小幅回落 0.22%,纳斯达克上涨 0.27%,道琼斯上涨 0.39%。宏观数据持续走弱:纽约州帝国制造业指数从 19.6 大幅下滑至 5.7,住房开工数骤降至 117.7 万套,5 月零售销售环比增长 0.4%,整体显示高利率环境正逐步抑制总需求。

劳动力市场仍具韧性,初请失业金人数为 22.6 万,四周移动均值小幅升至 22.325 万,为整体消费提供一定支撑。消费韧性与地产、制造业走弱并存的结构性分化,使美联储政策路径更加复杂,经济降温速度不足以快速推动通胀回落。

2. 美联储维持利率不变,半数官员预计年内加息,沃什风格转变

美联储以 12:0 投票维持政策利率在 3.75%不变。18 名官员中,9 人预计今年至少加息一次,其中 6 人预计加息超过一次,仅 1 人预计今年降息,1 名官员未提交经济预测摘要。费城联储”支付价格”指数从 47.9 升至 53.2,进一步强化了紧缩立场。

新任主席沃什采用了不同于前任的沟通风格,频繁提及”第一原则”、”替代框架”和”职权范围”,成为本次点阵图中唯一拒绝提交未来利率预测的官员,并强调美联储核心在于实现价格稳定。本次 FOMC 声明几乎全面重写,篇幅明显缩短,市场对美联储未来沟通和政策路径的不确定性有所上升。

二、加密市场

1. 市场盘面:BTC 弱于 ETH,市场情绪维持极度恐惧

上周 BTC 下跌 3.7%,在 6.2 万—6.5 万美元区间震荡;ETH 下跌 1.2%,维持在 1700 美元附近。由于 BTC 表现明显弱于 ETH,BTC/ETH 比率下跌 1.6%。加密总市值下跌 3.1%,剔除 BTC 和 ETH 后市值下降 2.3%,剔除前十大代币的山寨币市场下跌 3.0%,呈现明显普跌格局。

前 30 大加密资产平均下跌 2.5%,仅 XLM 录得显著上涨,涨幅 12.2%,受 Stellar 在 RWA 代币化、支付及企业结算方面路线图推动。市场情绪仍处于”极度恐惧”区间,恐惧与贪婪指数维持在 20。此外,以太坊上最大的 MEV 三明治机器人之一

jaredfromsubway.eth 遭遇反向攻击,损失约 750 万美元,链上安全风险重新引发市场关注。

2. ETF 资金:BTC 净流出 2.268 亿,机构尚未恢复持续买入

上周美国比特币现货 ETF 净流出约 2.268 亿美元,以太坊现货 ETF 净流出约 1000 万美元。按交易日拆分,BTC ETF 在 6 月 15 日净流出约 6409 万美元,16 日小幅净流入约 1006 万美元,17 日和 18 日分别净流出约 8216 万美元和 9066 万美元,美国市场 6 月 19 日因 Juneteenth 假期休市。

ETH ETF 方面,6 月 15 日和 16 日仍有小幅净流入,但 17 日至 18 日重新转为净流出,周度整体接近小幅流出。整体来看,与前一周大幅流出相比压力有所缓和,但机构资金尚未恢复持续买入。

3. 链上数据:稳定币总量企稳,结构出现分化

DeFiLlama 数据显示,截至 6 月 22 日,稳定币总市值约 3153 亿美元,7 日增加约 2.87 亿美元,涨幅约 0.09%,USDT 市占率约 59.05%。USDT 7 日小幅下降约 0.12%,USDC 小幅增长约 0.06%,主流结算资金整体稳定;USDS 7 日下降约 3.47%,延续生态型稳定币在波动环境下更容易收缩的特征。

USD1 和 USDG 分别增长约 9.27%和 6.74%,反映合规导向稳定币和渠道型分发网络仍在扩张;USDe 7 日基本持平,收益型稳定币扩张节奏放缓但未出现明显赎回;BUIDL 和 USYC 维持小幅增长,机构链上现金管理需求仍有韧性。整体来看,稳定币市场从前一周的总量收缩转为总量企稳、结构分化,但资金仍偏向高确定性美元工具。

4. 行业叙事:STRC 连续五周低于面值,Strategy 融资飞轮承压

STRC 已连续第五周低于面值交易,价格一度跌至 82 美元附近,随后回升至约 88 美元,但周成交量仍达 16 亿美元。名义股息率已升至 11.5%,市场讨论是否进一步上调至 11.75%或 12%;值得注意的是,曾宣称”永不出售比特币”的 Strategy 在今年 5 月下旬首次出售 32 枚 BTC,筹得约 250 万美元用于支付优先股分配。

Strategy 目前面临三种应对路径:提高 STRC 股息率(每提高 0.5%将带来约 5245 万美元的年度额外分红成本);出售比特币持仓支付股息,但将削弱核心叙事;以低于面值发行新的 STRC 股份,将长期抬升股息负担结构。上周 STRC 占比特币财库优先证券总成交量的 76.2%,较前一周的 80%有所下降,第二大交易标的为 Strive 的 SATA,占 15.8%。

本文仅为市场分析,不构成任何投资建议。投资风险较高,交易前请充分评估自身风险承受能力,严格做好风控。

Web3最成功的CTO,Pudgy的社区自救

前几天发推说准备接一只胖企鹅 NFT ,很多朋友问为什么?NFT 早就过时了,为什么现在还要花这么多钱买?

大部分中文用户第一次认识胖企鹅,可能还是因为 2024 年那场 $PENGU 空投。那次空投可谓相当慷慨,甚至可以说“阳光普照”。哪怕你没有胖企鹅 NFT,只是比较早就在 Solana 上交易,也可能收到价值数百美元的 $PENGU

真正夸张的,还是胖企鹅 NFT 持有者 ,在空投前夕 NFT 地板价暴涨到 30 多 ETH。而每只胖企鹅 NFT 大约可以领取 170 万枚,每只 Lil Pudgy 大约 18.8 万枚。按当时币价计算,一只大企鹅对应数万美元,高点一度超过 10 万美元,一只 Lil Pudgy 在高点也超过了 1 万美元。像链上达人 @wenxue600 老哥这种手里有很多只的,按持仓数量计算,拿到百万美元空投也不夸张。

但很多兄弟领完空投都不了解背后的故事。

$PENGU 并不是一个突然冒出来的 Meme Token,它背后的胖企鹅,曾经差点死在 NFT 最疯狂的年代。

2022 年,Pudgy Penguins 地板价一度跌到约 0.5 ETH,社区甚至亲手投票赶走了创始人。4 年后,它进入全美 3,100 家沃尔玛,和曼城、NHL 做联名,推出接入 Visa 网络的支付卡,2026 年营收目标更是喊到了 1.2 亿美元。

这可能是 Web3 最离谱的一次起死回生。

胖企鹅到底是怎么活下来的? 故事要从 2021 年讲起,当时 8888 只 Pudgy Penguins 以 0.03 ETH 发售,不到 20 分钟全部卖光。上线不到一个月,《纽约时报》还专门出了一篇报道。那时候几乎没人怀疑,它会成为下一个 NFT 蓝筹。

但真正让 Pudgy 特别的,不是它怎么起飞,而是它后来怎么摔下来,又重新爬了起来。

2021 年底,项目承诺的游戏、Token 和生态迟迟没有兑现。神秘蛋最后孵出来的却是一根钓鱼竿,社区直接把 Rods 玩成了“Rogs”,暗讽项目像 Rug。

更严重的是信任危机,原团队被质疑掏空金库、想把项目卖掉后离场。到了 2022 年 1 月,持有者直接在 Discord 发起投票,要求罢免创始人 Cole。一个 NFT 社区,第一次像股东一样,亲手把创始人投了出去。

但投走创始人,不等于项目就能活下来。当时 Pudgy 地板价最低跌到约 0.5 ETH,社区分裂,项目金库几乎没钱,甚至有持有者用 Wrapped Penguins 绕开原团队的版税。那只企鹅已经不是“遇到困难”,而是真的快没了。

转折发生在 2022 年 4 月,@LucaNetz 用 750 ETH,也就是当时约 250 万美元,买下了 Pudgy Penguins 的 IP 和运营权。这笔交易后来被很多人称为 Web3 最成功的 CTO (Community Takeover)。

但接盘后的现实,并不像童话那么理想,甚至可以说很残酷。Luca 后来回忆:团队接手时账上几乎没钱,紧接着又遇上 NFT 泡沫崩盘, 交易量暴跌 95%、ETH 下跌约 80%、版税模式崩塌;最困难的时候,80% 的团队成员连续 11 个月没有拿到工资。

Pudgy 的翻盘,并不是换个老板,再把 NFT 地板价拉起来。它真正做对的事情,是不再把 NFT 的价格当成产品,而是把 NFT 背后的角色当成一个真正的消费 IP。

2023 年,Pudgy Toys 开始进入亚马逊和沃尔玛商城,不到一年,产品就铺进了全美 3,100 家沃尔玛。每件玩具上还有一个二维码,可以把完全不懂钱包、不懂 NFT 的普通消费者带进 Pudgy World。有意思的是,这些实体玩具会使用社区持有者拥有的企鹅形象,符合条件的 NFT 持有者还能获得 IP 授权收益。

也就是说,NFT 持有者不只是买了一张图片,还能参与品牌价值的创造和分配。这才是 Pudgy 从 OpenSea 走进沃尔玛最关键的一步

再看 2026 年,Pudgy 的路线已经越来越不像一个传统 NFT 项目:

  • 和 NHL 合作,在 2026 Winter Classic 举办线下活动;
  • 和曼城推出联名收藏品及周边,完成首轮合作后又继续扩大;
  • 推出 Pengu Card,接入 Visa 支付网络,支持 Apple Pay、Google Pay,覆盖全球约 1.5 亿商户,虚拟卡很快获得了 10 万注册
  • 免费网页游戏 Pudgy World 正式上线,购买实体玩具后扫码获得的数字内容,也开始真正有了使用场景
  • Vibes TCG 集换式卡牌累计销量超过 400 万张

CEO 给出的 2026 年营收目标是 1.2 亿美元,并公开表达过希望在 2027 年前推动公司 IPO。其实把所有路线放一起看,就会发现很清晰。NFT 为它带来了第一批拥有者和传播者,玩具把它带进普通家庭;社交媒体和 Meme 让企鹅形象持续传播 ,游戏、卡牌和支付产品不断增加使用场景;$PENGU 则把参与门槛从一张昂贵的 NFT,降低到了一个更大的互联网社区。

NFT 泡沫崩塌的原因是大部分 NFT 项目,最后都死在了“卖完图片以后做什么”。Pudgy 当初差点也死在那里,但它最后活了下来。因为它不再依赖下一批人用更高的价格接盘,而是开始回答一个更重要的问题:这只企鹅,能不能成为一个真正有人喜欢、有人购买、有人使用的品牌?

所以,我想买一只胖企鹅 NFT,并不只是因为 NFT 最近又涨了。当年我虽然没有持有胖企鹅 NFT,但仅凭在 Solana 链上用得比较久,也拿到了数千美元的 $PENGU 空投。现在回头补一张 NFT,把它当成这个 IP 和社区的身份凭证,对我来说也是一个不错的选择

最近也关注到胖企鹅中文社区 @PudgyChina 正在重新启动。行情好的时候大家都在谈价格,反而是熊市更适合认真 Build 社区。感兴趣的也可以关注:@PudgyChina @pudgypenguins @LucaNetz

Web3 生存手册 01 | 私钥/助记词和钱包密码,到底有什么区别?

平时经常给一些刚接触 Web3 的小伙伴答疑,也遇到了各种各样的问题。

像有人问「钱包误删/密码忘了能找回么」;有人把助记词截图存在相册里,觉得只要不发给别人就没关系;也有人一直分不清交易平台的账户和自己下载的钱包,到底有什么区别。

这些问题看起来很基础,但实际上,很多用了几年钱包的人,也未必真正弄明白。

所以,我准备新开一个「Web3 生存手册」系列,尽量不说黑话,专门聚焦那些看起来很小、实际上真心重要的问题,帮助大家一步步看懂并使用 Web3。

本文就是「Web3 生存手册」第 1 篇,先从最重要的事情说起:私钥、助记词和钱包密码,到底有什么区别?

一、先记住一句话:钱包里其实没有币

很多人会觉得,自己的 BTC、USDT、ETH 或其他代币,是「存在钱包里」的。

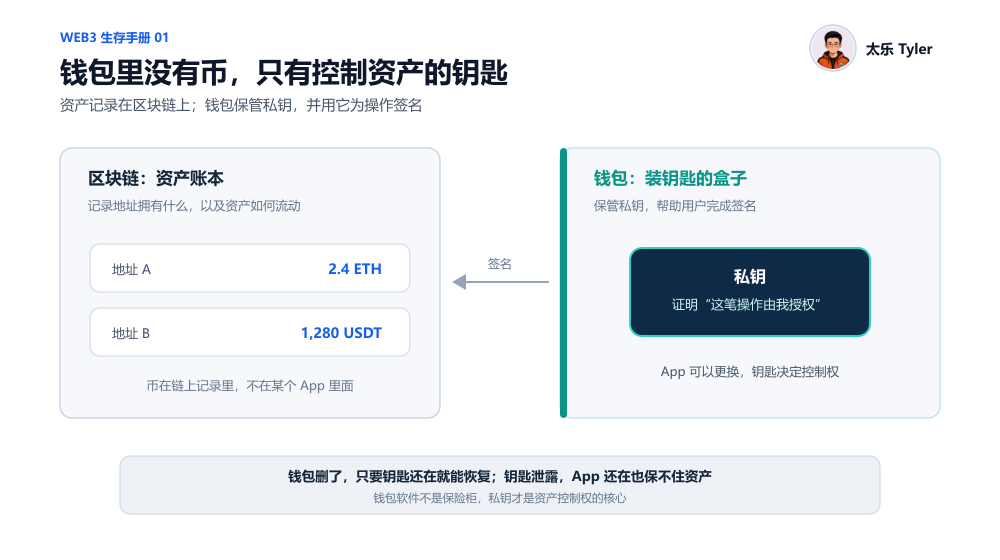
但严格来说,资产并不在钱包 App 里面,而是记录在区块链上。换句话说,你用的钱包,无论是 MetaMask、OKX、SafePal、TP 还是 imToken,都更像是一套帮助你保管钥匙的工具,而不是一个存放资产的保险柜:

  • 区块链负责记录你的某个地址拥有多少资产、这些资产从哪里转来,又被转到了哪里;
  • 钱包才负责帮助你保管这个地址的「钥匙」,并帮助你完成这个地址上的资产转入、转出;

举个例子,当你转账、兑换代币或者授权一个链上应用时,钱包会调用内部存储的私钥,对这笔操作进行签名,相当于向区块链证明,控制这个地址的人确实同意执行这笔操作。

所以,钱包 App 并不是装币的保险柜,反而更像是一个装钥匙的盒子——真正值钱的是里面的钥匙(私钥),而不是盒子本身。

这也解释了两个很多人不太好理解的事:

  • 即使原来的钱包 App 倒闭、下架或被你不小心删了,只要还备份有正确的私钥,就可以再下载一个钱包,重新导入私钥并恢复,因为目前行业都基于同一套技术标准,各家钱包的导入逻辑是互通的,换个盒子装同一把钥匙,锁还是能开的;
  • 如果私钥被别人拿走,即使手机还在你手里、钱包 App 也没删,别人依然可以转走你的资产——因为别人可以把这把钥匙导入自己的钱包,而区块链只认钥匙,不认拿钥匙的人是谁;

二、私钥、助记词和钱包密码,到底有什么区别?

既然私钥这么重要,那助记词又是什么?

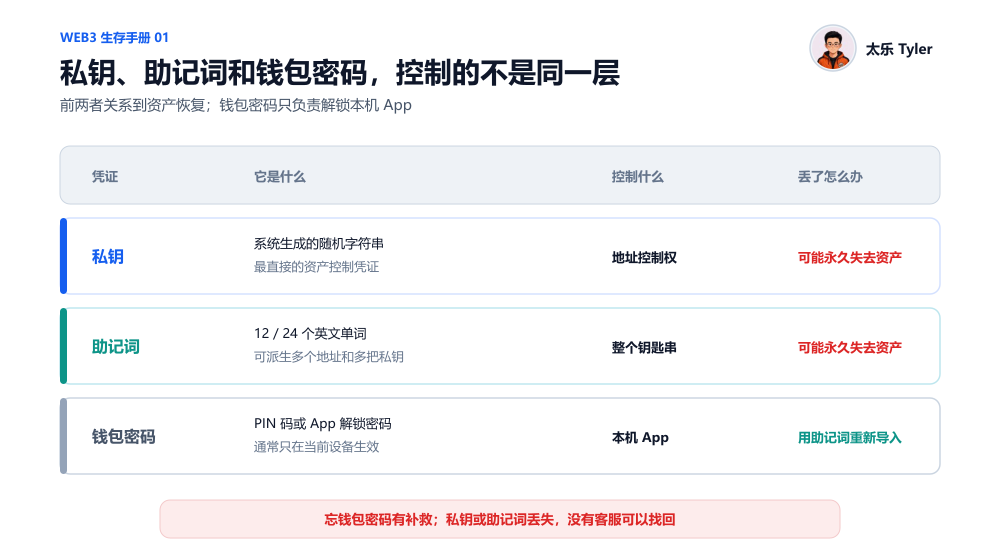
其实,助记词的出现,主要是为了让普通人更方便地备份钱包。因为私钥是一串由系统随机生成的字符串,又长又乱,手动备份很容易抄错,普通人也几乎不可能直接记住。

所以行业采用了一套通用标准,把私钥都「转换」成 12 个或 24 个英文单词组成的助记词。

也就是说,私钥和助记词,本质上是同一把钥匙,只是换了个格式。稍微延伸一点:理论上讲,一套助记词可以派生出多个私钥,为了方便理解,可以把私钥看作一把具体的钥匙,而助记词更像一个钥匙串的总备份(我在《从《捕风追影》说起:决定上万亿加密资产的 2048 个单词》中,也聊过助记词为什么通常由一套固定词库生成,以及它背后的基本逻辑,感兴趣的小伙伴可以再看下)。

现在大多数主流钱包在创建时,都会让用户备份助记词,已经很少直接要求普通用户抄写一长串私钥了。

不过,无论是私钥还是助记词,都不能告诉任何人。正常情况下,无论是钱包客服、项目方,还是交易平台工作人员,都不会要求你把私钥/助记词发给他,凡是有人以「验证钱包」「解除风控」「领取空投」「协助找回资产」为理由,要求你提供私钥,基本都可以直接按诈骗处理。

那钱包密码是什么?

钱包密码,也就是打开 App 时设置的 PIN 码或解锁密码,只是用来解锁 App 本身的,类似手机屏幕锁,和私钥、助记词完全不是一回事。

大家可以记住一个简单的原则:

  • 钱包密码忘了没关系,可以重新导入私钥/助记词,再设置一个新密码;
  • 助记词丢了,如果原钱包还能打开,还有机会重新备份或转移资产;
  • 助记词丢了,原钱包也无法打开,才可能真的无法找回;
  • 助记词一旦泄露,则应该立刻把资产转移到一套全新的钱包;

三、交易平台的账户,为啥没有助记词?

很多人第一次接触加密货币,其实是从 BN、OK、BG 这类交易平台开始的,这时候可能会产生一个疑问:「我在交易平台里也有 BTC、ETH 和 USDT、USDC,为什么没有给我助记词?」

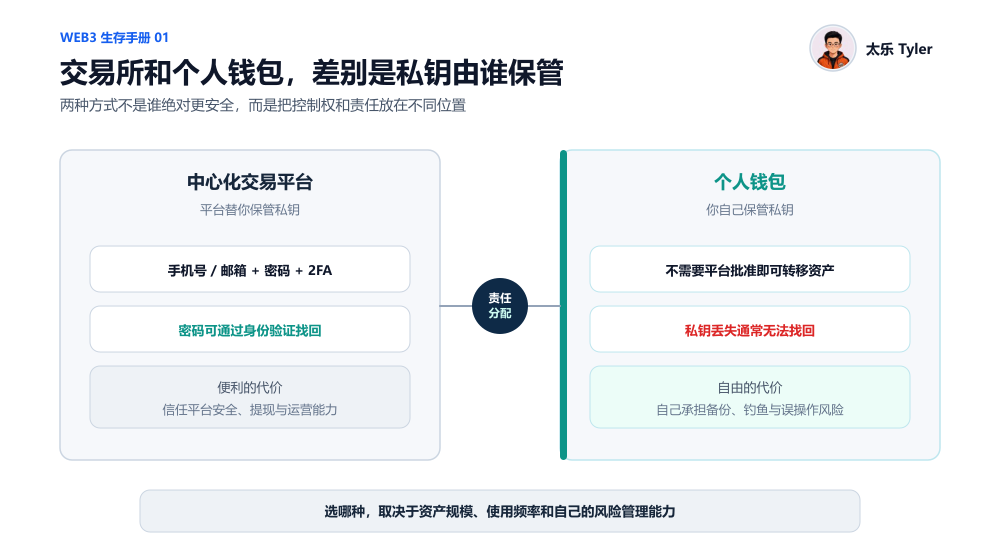
因为放在中心化交易平台里的资产,通常不是由你直接保管私钥/助记词,而是由交易平台代为管理。

像我们平时登录交易平台,靠的是手机号/邮箱+登录密码,以及短信验证码或 Google Authenticator 等二次验证工具。那账户中看到的余额,也主要是交易平台在内部系统里为你记录的一笔账,而不是一个完全由你直接控制的独立链上地址。

这种方式的好处是简单——即使我们忘记密码,也可以联系客服、完成人脸识别或者身份验证后找回账户,但相应的代价是,我们需要信任交易平台能够安全保管资产,并正常处理每个人的充值和提现。

而钱包则不同,私钥由你自己保管,资产控制权主要掌握在你手里。你想什么时候转账、转给谁,通常不需要经过交易平台审核,但与此同时,你也需要承担保管助记词、识别钓鱼网站和避免错误操作的责任。

所以,我一直跟大家说,交易平台和个人钱包,不是谁一定更安全,而是两种不同的责任分配方式:使用交易平台,是把一部分安全和保管责任交给平台;使用钱包,是把资产控制权和相应责任都拿回自己手中。

选哪种,取决于你的资产规模、使用频率和自己的风险管理能力。

不过今天还有一个容易混淆的地方,就是现在主流的交易平台,通常同时提供「交易平台账户」和「Web3 钱包」,例如同一个 BN 或 OK 的 App 里,既能登录交易平台账户,也能创建需要备份助记词的自托管钱包。

虽然入口放在一起,但两者并不是同一个账户,资产的控制方式也完全不同。判断标准很简单,如果钱包要求你独立备份助记词,并明确说明平台无法替你找回,那么它就属于自托管的钱包。

四、热钱包和冷钱包,区别也在私钥

理解私钥/助记词之后,热钱包和冷钱包就很好区分了:

  • 热钱包:私钥保存在联网设备中,通过手机或电脑完成签名,MetaMask、OKX、SafePal、TP 等品牌提供的钱包 App,通常都属于热钱包;
  • 冷钱包:我们经常听到的硬件钱包,就是冷钱包的一种常见实现方式,它的私钥生成并保存在专门的离线硬件设备里,签名时私钥不会离开设备,例如 Ledger、Trezor、OneKey 的硬件设备;

当然现在基本上做硬件钱包的项目,也都有自己适配的软件 App ,像 SafePal、OneKey 都是如此。

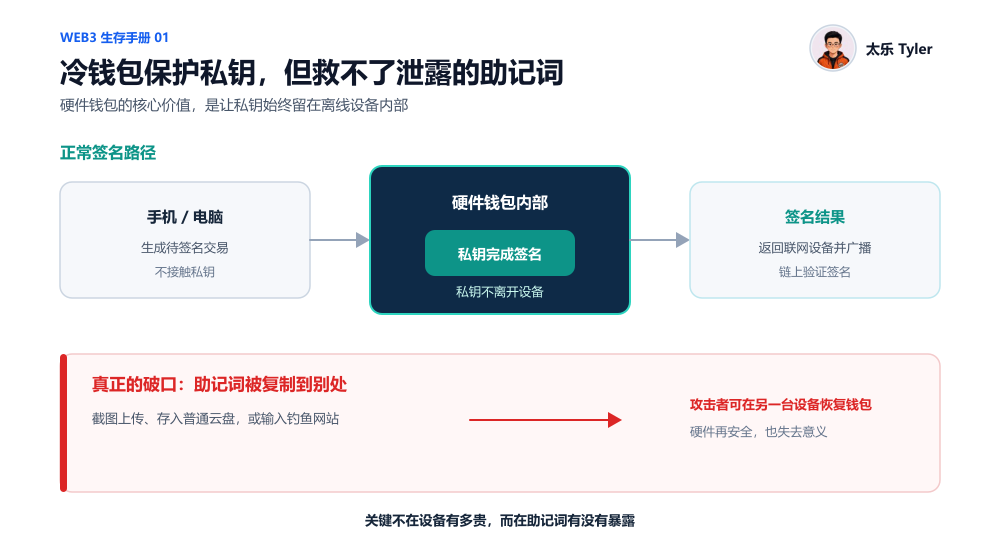
需要说明的是,冷钱包并不代表整套设备永远不接触互联网,更准确地说它是私钥本身不会离开硬件设备,也不会直接暴露给联网的手机或电脑,实际流程大概是:

  • 手机或电脑生成一笔等待签名的交易;
  • 硬件钱包在设备内部的安全芯片完成签名;
  • 硬件钱包把签名结果传回手机或电脑;
  • 手机或电脑再把交易广播到区块链;

整个过程中,私钥始终保存在硬件设备的安全芯片内部。

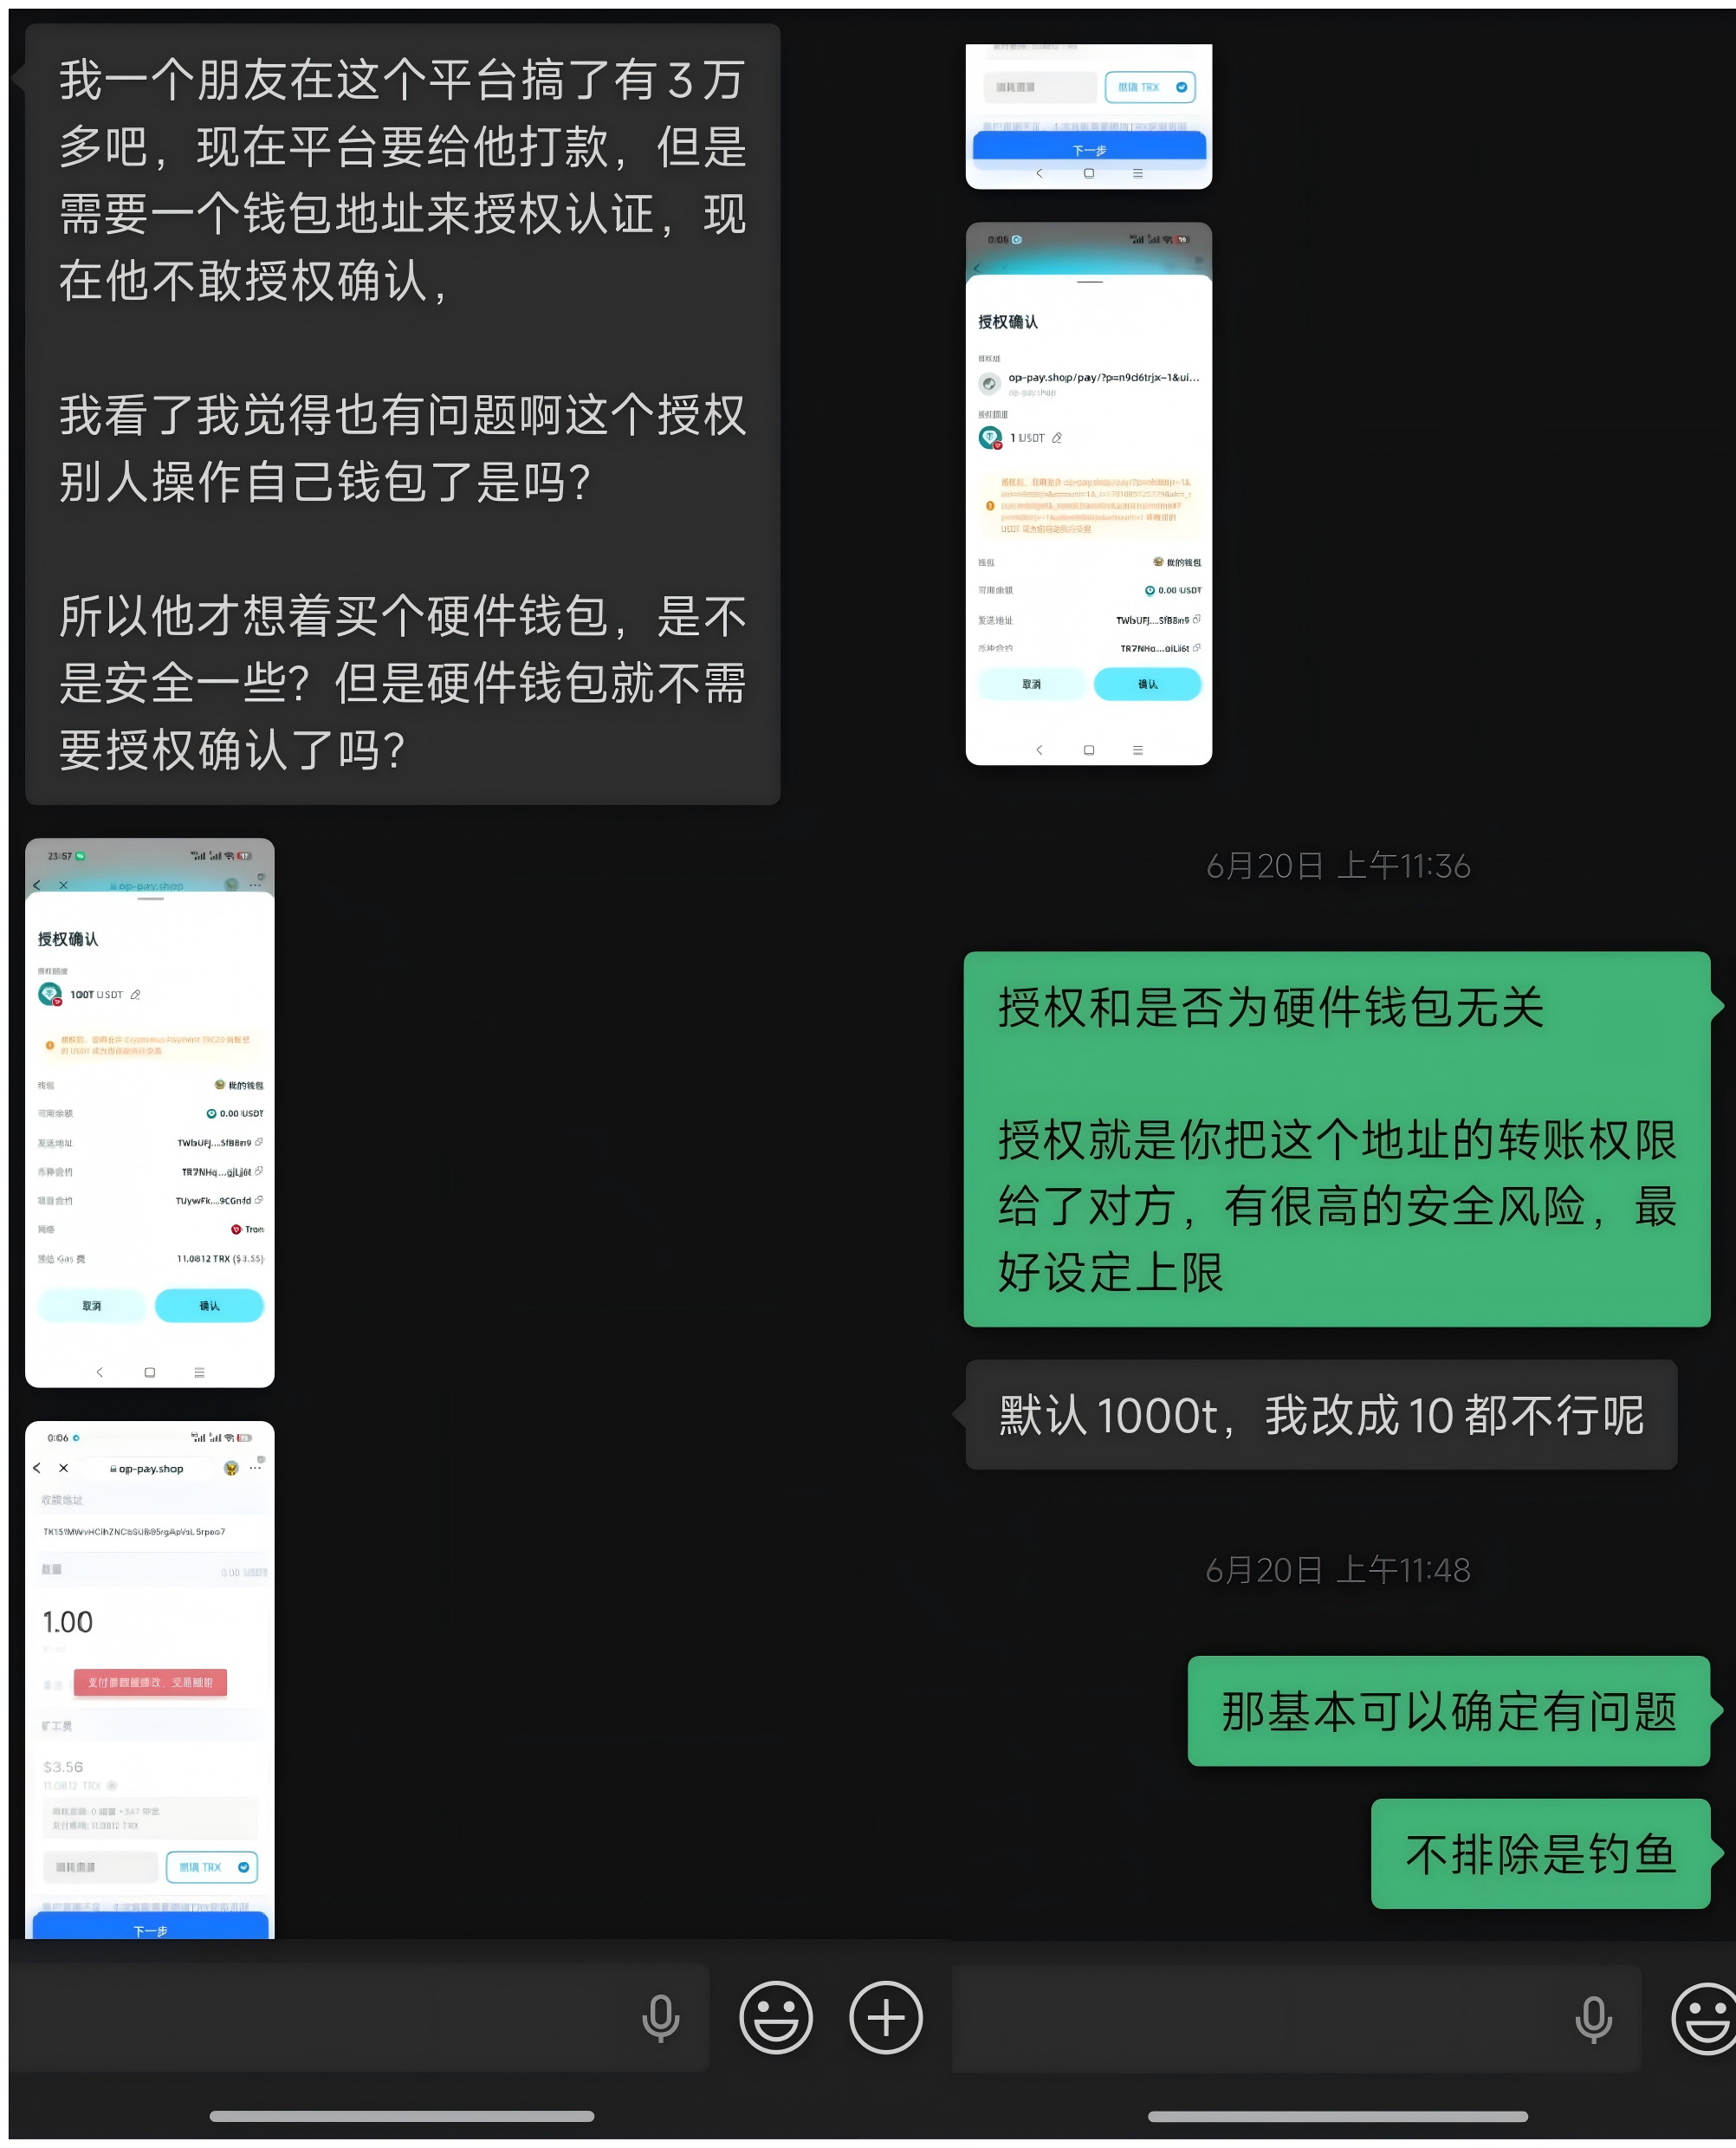
冷钱包或者说硬件钱包,不等于绝对安全,如果你把硬件钱包的助记词拍照上传,或者输入到了钓鱼网站,或者错误授权给恶意合约,那硬件设备本身再安全也没有意义。

说到底,硬件钱包保护的是私钥的存储和签名环境,但保护不了用户主动泄露助记词。

关于热钱包、冷钱包/硬件钱包的具体选择,我们放到下一篇再详细聊。

五、助记词,真的不能存云盘么?

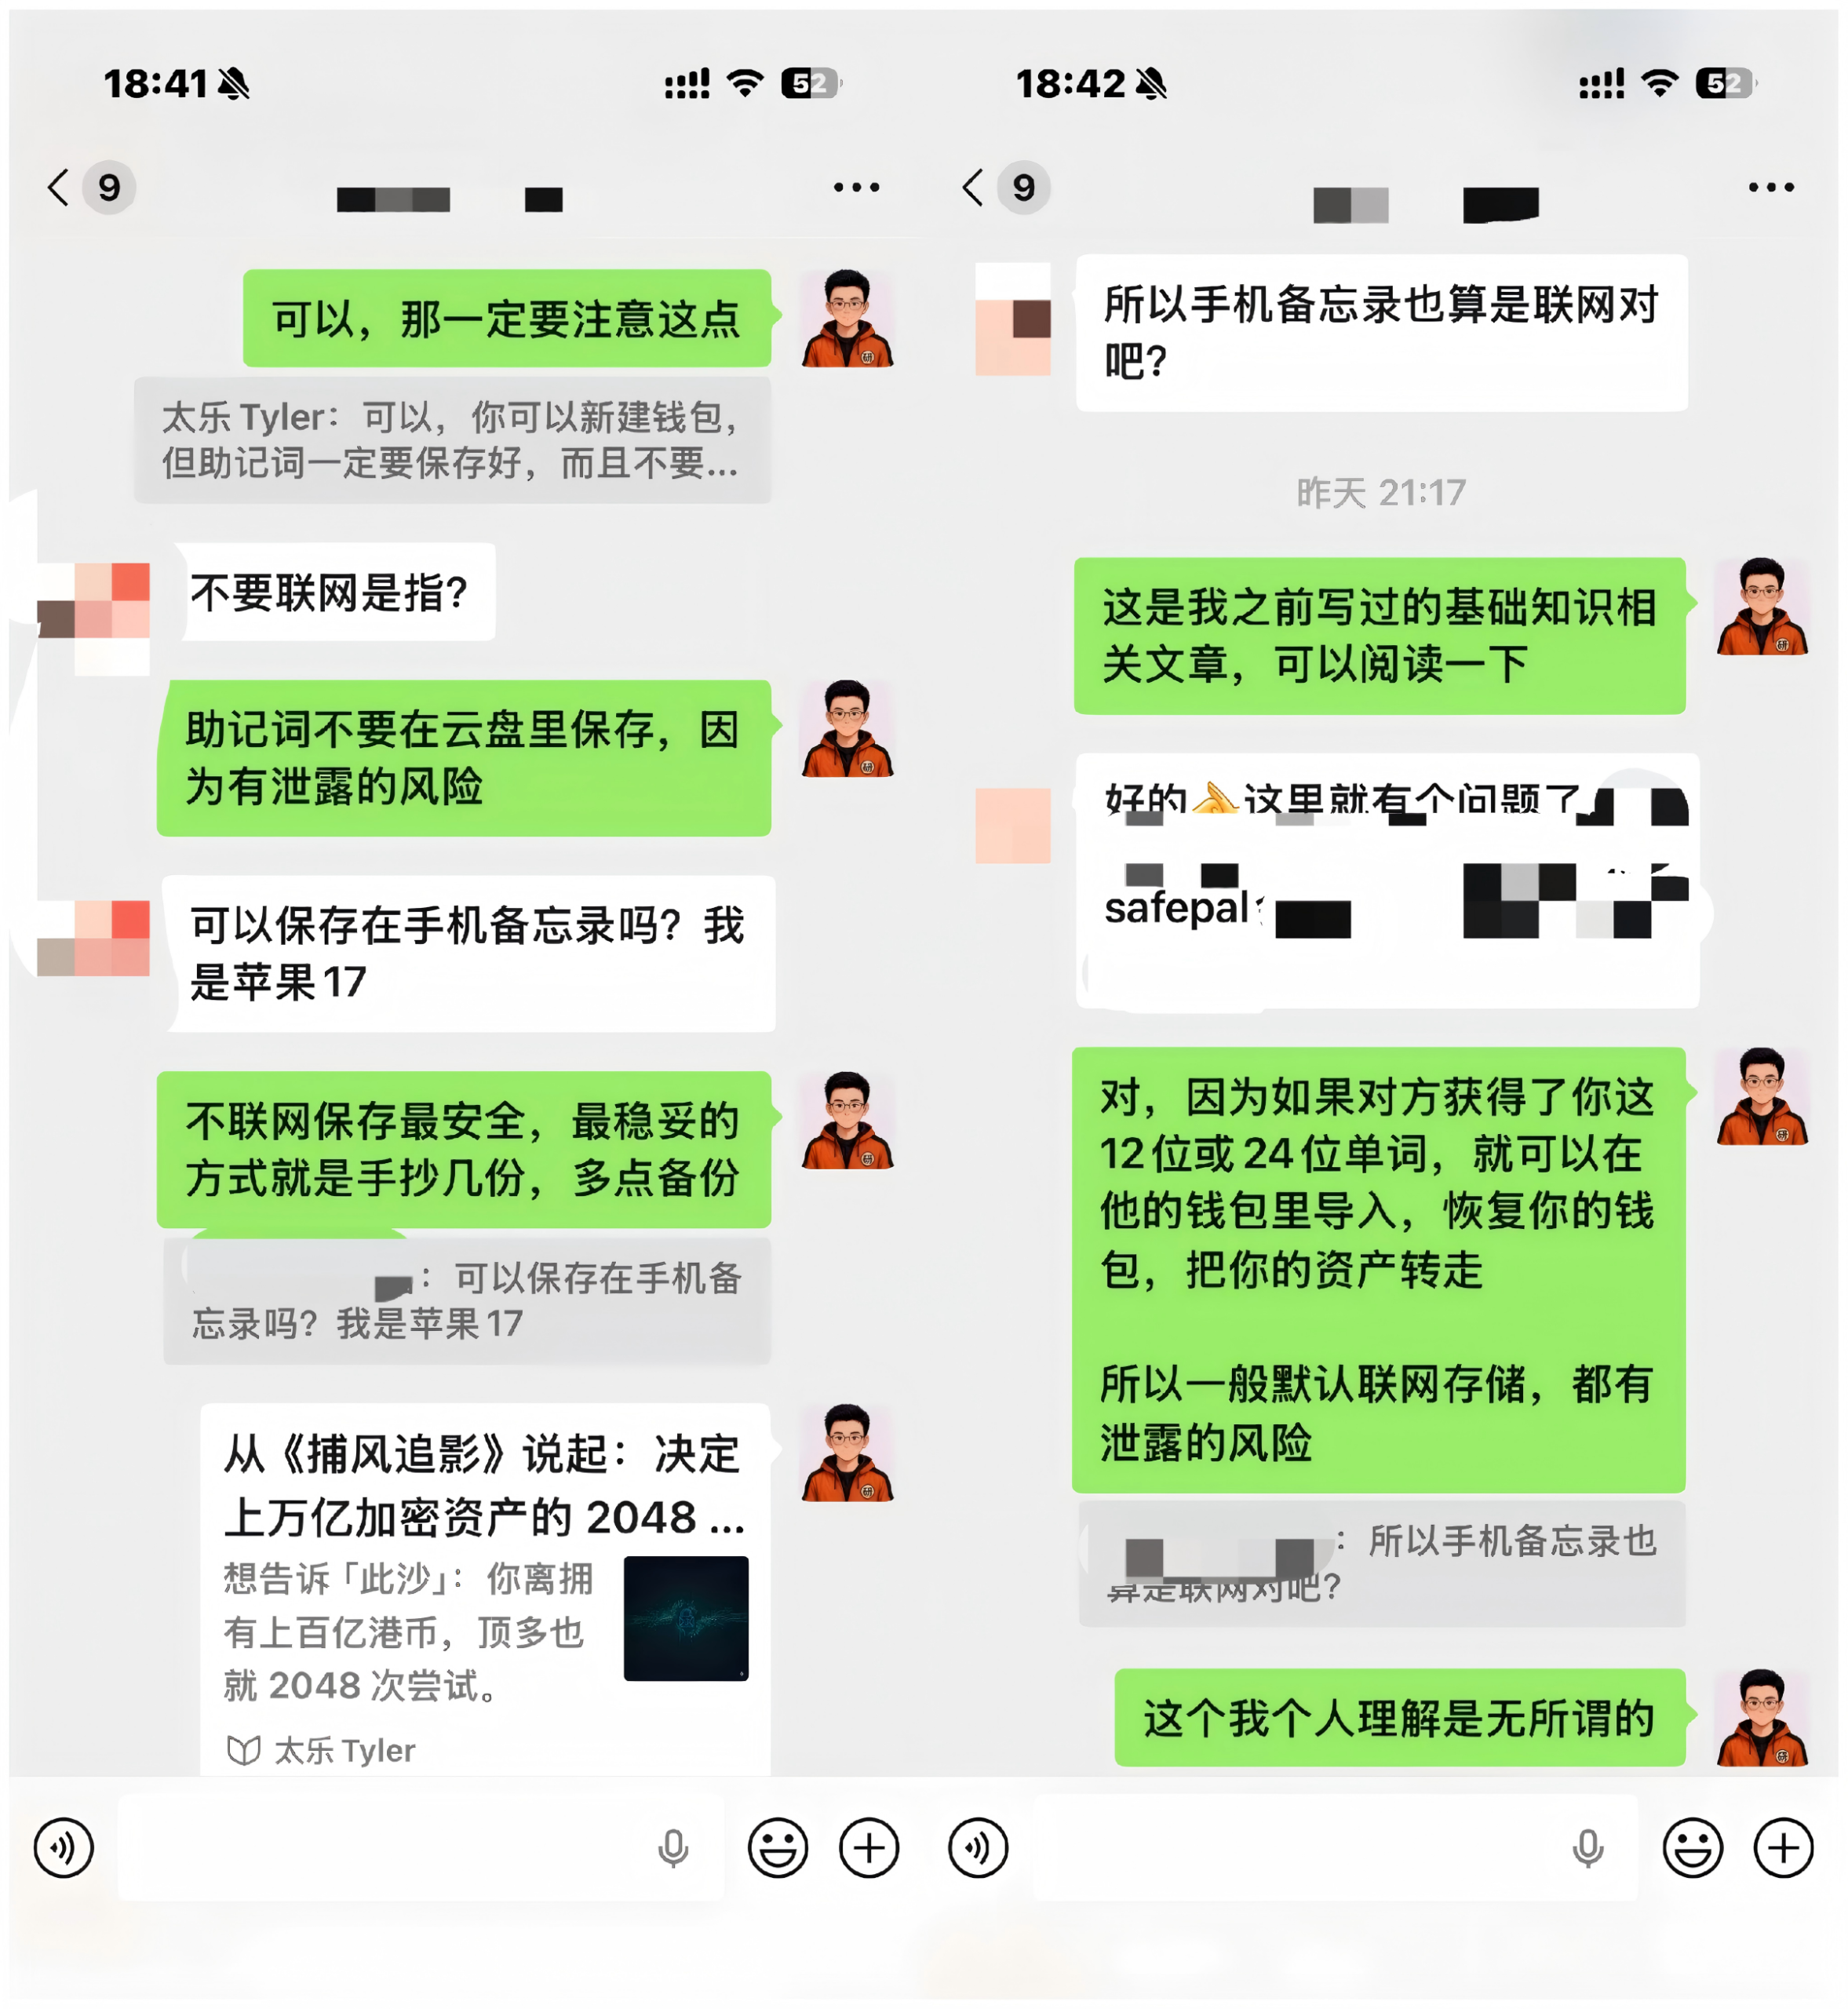
也有小伙伴反复问我:「我把助记词存手机备忘录里,不发给别人,不行么」、「存在支付宝的钢铁匣或加密云盘里,安不安全?」

客观来说,安全问题很少是简单的「一定会被盗」或者「一定不会」,而是不同保存方式对应不同的风险概率。

把助记词存在普通备忘录、微信收藏、聊天记录、邮箱或者相册里,最大的风险在于手机可能中毒或者被远程控制,或者云端账户可能被盗、相册和备忘录可能自动同步,以至于某些 App 可能读取剪贴板或本地内容,甚至你的旧手机出售或维修时,数据可能没有彻底清除。

当然,带有独立密码和加密功能的工具,确实可能比普通相册和备忘录更安全一些,但你仍然需要同时信任手机系统对应的 App、云端账户和密码强度,任何一个环节出问题,都可能导致泄露。

所以,对于金额较大、准备长期持有的资产,还是建议把助记词手写在纸上,或者记录在专门的金属助记词板上(目前主流的硬件钱包服务商也都有提供类似的助记词钢板,下篇会讲),分别保存在两个相对安全、互相独立的位置。

当然,离线保存也有自己的风险,比如纸张损坏、搬家时遗失、遇到火灾或进水,所以真正合理的安全方案,就是多点备份。

关于加密资产保管的技巧、热钱包/冷钱包(硬件钱包)的具体使用场景与选择,我们放到下一篇再详细聊。

币股风向标丨BitMine持有资产及投资总额达107亿美元,大于约93亿美元浮亏;Strategy仅买入520枚BTC,Strive逆势加仓(6月23日)

编者按:在上周的《币股风向标》文章中,我们曾提及,“股票市场焦点仍然在 AI 产业链相关的光、存储、材料等领域”,相关个股标的、ETF 杠杆基金纷纷趁势而涨。此外,我们之前提及的“特朗普量子计算概念”板块再次引发美国政府高度关注及长期计划,IBM 再次迎来上涨。

但正如知名投研机构 Citrini 所预料的,美股或迎大幅回调式洗盘,今日日韩股指也同步跟跌:韩指 KOSPI 收盘暴跌近 10%、日经 225 指数收盘报跌 3.55%。另外一边,AI 热潮带动的“存储热”也迎来考验。SK 海力士、三星电子个股杠杆 ETF 总市值增长至 10 万亿韩元左右,监管机构出于散户追高风险控制,考虑采取相关措施

SpaceX 在突破新高后,股价单日跌超 16%,现已跌破 150 美元开盘价格,在马斯克未拿出更多东西之前,或将继续承压,但考虑到后续入指、少量解锁等情况,仍有上攻可能。

至于加密概念股板块,Strategy、Bitmine、Sharplink 等财库公司仍在持续融资增持,但到 Q4 之前或许很难逆市上涨。美伊和谈下一步推进、美联储后续动作也是市场关注的焦点。周三美光财报或将决定短期内市场回调持续时长。推荐阅读:《美光财报周三来袭,降低仓位风险静待存储板块低价机会》

总结来看,美股、日韩股市、台股、港股、A 股等主要市场仍然高度依赖 AI 热潮带动下的情绪性炒作,在 OpenAI、Anthropic 尚未开启 IPO 冲刺之前,仍将继续保持高波动下的持续上涨与情绪面、消息面炒作。

更多币股市场信息可以查阅 MSX.COM。(Odaily星球日报 注:本文内容不构成投资建议,仅供学习交流)

欧美股指期货报跌,日韩股市回调

美股期货暴跌,大型科技股再度领跌

由于大型科技股遭遇抛售并传导至亚洲人工智能相关股票,美股期货周二下跌,同时投资者正等待美伊谈判的进一步进展。

周二亚洲科技股子板块遭遇重创,终结了八日连涨势头,日韩股市集体回调,韩股暴跌近 10%。当前超大型科技股普遍呈现同步波动的特征,Alphabet 表现疲弱,SpaceX 也因 IPO 热潮消退而下挫,市场情绪逐渐向其他龙头科技股扩散,并对科技板块重新转向谨慎态度。这一变化与去年形成鲜明对比,当时几乎所有与人工智能相关的公司都被视为“金矿”,任何提及 AI 的企业都受到市场追捧。但如今,市场正逐步进入“拿出业绩”的验证期,投资者要求 AI 基础设施的大规模投入必须带来实际回报。

这一点在类似 SpaceX 这类现金流为负、却仍从 IPO 中融资 750 亿美元的公司上尤为突出。这种转变使市场情绪保持紧张,本周市场焦点将转向美光科技的财报电话会议。“许多投资者手中持有 AI 类股票,获得了可观的收益,任何波动都可能促使他们减仓锁定利润,”

Gam 投资管理公司的基金经理 Jian Shi Cortesi 表示,“目前科技股对利率前景以及美联储潜在的加息也尤为敏感。”

大摩:流动性紧缩是美股面临的主要威胁

摩根士丹利首席投资官兼首席美国股票策略师迈克·威尔逊表示,流动性而非加息才是美股近期面临的主要风险。他指出,储备管理计划的规模已较峰值下降约 75%,国债回购规模也已缩减 50%。威尔逊预计,7 月份美国股市走势将波动不定,并可能出现回调,由盈利驱动的牛市下一轮上涨将推迟到流动性阻力消除之后。

一周币股上市公司动态更新

BTC 财库上市公司代表性企业

Strategy 出手锐减,仅揽 520 枚尽显克制,Strive 逆势加仓

根据 SoSoValue 数据,截至美东时间 2026 年 6 月 22 日早上八点,上周全球上市公司(不包含挖矿公司)配置比特币的单周总净买入为 8,603 万美元,相比上周减少 13.97%。

Strategy(原 MicroStrategy) 上周花费约 3,490 万美元,以$67,068 的价格购买 520 枚比特币,总持仓增加至 847,363 枚。

日本上市公司 Metaplanet 上周未购买比特币,连续 9 周未购买。

此外,另有 4 家公司上周购买比特币。日本食品品牌 DayDayCook 于 6 月 17 日宣布花费 743 万美元,以未透露的价格购买 95 枚比特币,总持仓达到 2,899 枚; 巴西比特币公司 OrangeBTC 于 6 月 21 日宣布投入 115 万美元,以$64,121 的价格购买 18 枚比特币,总持仓达到 3,822 枚; 资产管理公司 Strive 于 6 月 15 日至 6 月 21 日宣布花费 4,998 万美元,以$65,850 的价格购买 759 枚比特币,总持仓达到 19,864 枚。

截至发稿,统计中的全球上市公司(不含挖矿公司)合计持有比特币总量为 1,142,276 枚,相比上周增加 1.87%,当前市场价值约为 741.7 亿美元,占比特币流通市值的 5.7%。

Mara Holdings 增持 1000 枚 BTC,总持仓达 36303 枚

据 BitcoinTreasuries.NET 监测,上市公司 Mara Holdings 上周增持 1000 枚 BTC,总持仓达 36303 枚 BTC。

Capital B 股东批准逾 1,200 亿美元融资方案,拟加码比特币储备扩张

比特币财库公司股东已批准一项大规模融资计划,该公司可通过发行新股筹集最高约 57.6 亿美元,并通过信用工具再融资最高约 1,152 亿美元,用于进一步增持比特币。该方案意味着 Capital B 将同时依赖股权融资与债务工具扩大加密资产敞口,其资本结构与 BTC 价格关联度或进一步提升。

按当前价格测算,该融资规模理论上可支持购买超过 187 万枚 BTC,显示未来可能继续强化其“比特币财库”式资产配置策略。

BitFuFu 宣布最高 500 万美元股份回购计划

纳斯达克上市比特币矿企 BitFuFu(NASDAQ: FUFU)宣布,其董事会已批准一项最高 500 万美元的股份回购计划。根据该计划,公司可自 2026 年 6 月 24 日起两年内回购其 A 类普通股。

BitFuFu 董事长兼首席执行官 Leo Lu 表示,本次回购计划体现了公司对长期股东价值、审慎资本配置以及长期战略发展的坚定信心。未来公司将继续推进全球基础设施布局与算力扩张战略,持续扩大算力规模。

ETH 财库上市公司代表性企业

BitMine:过去一周内共计买入 52,203 枚 ETH,价值 9200 万美元

截至 2026 年 6 月 21 日,BitMine 持有的加密资产、总现金、可转让证券以及“Moonshots”投资总额达到 107 亿美元。其中加密资产持仓包含 5,672,956 枚 ETH 和 205 枚比特币。

此外,Bitmine 目前已质押 4,718,677 枚 ETH,其持有的 ETH 数量占 ETH 总供应量的 4.7%,目前为全球最大的 ETH 企业国库。过去一周内 BitMine 共计买入 52,203 枚 ETH,价值 9200 万美元。

Sharplink 完成 7500 万美元定向增发,拟扩大 ETH 储备并回购股票

Sharplink 宣布已签署证券购买协议,将出售 1001.34 万股普通股及对应 1001.34 万股普通股的认股权证,募集总额约 7500 万美元。资金将用于营运资金、继续积累 ETH 资产,以及根据股票回购计划回购公司股份。截至 6 月 16 日,Sharplink 总计持有 875,776 枚 ETH。

SOL 财库上市公司代表性企业

上市公司 Solana 财库持仓前五合计超 1570 万枚 SOL

多家上市公司在比特币和以太坊之外,将 Solana 纳入资产负债表。按当前披露持仓计算,前五大 Solana 财库公司合计持有超 1570 万枚 SOL。

Forward Industries 持有 7,044,079 枚 SOL,位列第一;Upexi 持有 2,361,931 枚 SOL,位列第二;DeFi Development Corp. 持有 2,294,576 枚 SOL,位列第三。Solana Company 持有 2,071,127 枚 SOL,SkyAI 披露其资产负债表上约持有 2,000,000 枚 SOL,分别位列第四和第五。

Forward Industries 已将其财库中的 SOL 全部用于质押,并曾披露第四季度产生约 460 万美元质押收入。DeFi Development Corp. 于 2026 年 6 月设立 50 亿美元股权信用额度,用于战略性购买 Solana;Solana Company 由医疗设备公司 Helius Technologies 更名而来;SkyAI 由 Sharps Technology 更名而来。

Solana 财库公司 Solmate 最大外部股东起诉董事会

Solana 数字资产财库公司 Solmate Infrastructure(SLMT)最大外部股东 RBCH 已在纽约州最高法院起诉公司现任高管和董事,指控其违反信托责任、存在误导性陈述及自我交易行为。

RBCH 与 RockawayX 创始人兼 CEO Viktor Fischer 相关联,目前持有 Solmate 母公司 Brera Holdings 约 22.74%股份。该机构曾在 2025 年 9 月牵头 Solmate 3 亿美元 PIPE 融资,并承诺投入 5000 万美元。

诉讼称,Solmate 董事会存在多项损害股东利益的行为,包括在其他投资者仍处于锁定期时出售股票、签署偏向董事会相关方的顾问协议,以及董事 Ron Sade 和 Keren Maimon 以每股 4.97 美元个人买入约 229.8 万股 B 类股,导致股东被稀释约 20%。原告称该交易涉嫌违法。

Fischer 表示,Solmate 表现严重不佳,目前较净资产价值折价约 50%,问题在于公司管理不善和董事会自我交易。Solmate 目前账面持有约 200 万枚 SOL,年初至今股价下跌约 78%,是表现最差的 SOL DAT 之一。相比之下,SOL 同期下跌约 50%。

山寨币财库上市公司代表性企业

Canton Strategic 推出 5000 万美元股票回购计划

纳斯达克上市 Canton Coin 财库公司 Canton Strategic 宣布其董事会已批准推出 5000 万美元股票回购计划,据悉此次回购将按照美国证券法通过公开市场或其他合规方式执行,但回购时间、规模与执行方式将依据市场状况、股价表现、交易量及监管环境等因素调整或终止,且不承诺最低或固定回购数量。

莱特币财库公司 Lite Strategy 领投对 LitVM 100 万美元战略投资

纳斯达克上市的莱特币财库公司 Lite Strategy 宣布领投对 LitVM 100 万美元战略投资,同时获得治理参与权及未来代币的潜在认购机会。LitVM 是基于莱特币构建的零知识 Layer2 扩展网络,新资金将支持其在主网上线后为莱特币引入智能合约能力与可编程应用层。

WSJ:假网站、假交易、真推广,Polymarket的流量骗局

原文来自 WSJ,作者 Katherine LongCaitlin OstroffNeil Mehta 及 Brenna T. Smith

编译|Odaily星球日报 秦晓峰(@QinXiaofeng 888 

编者按:近日,《华尔街日报》调查发现,预测市场平台 Polymarket 通过付费雇佣数十名创作者,在模拟网站上伪造交易和盈利视频,并借助社交媒体“水军”进行病毒式传播,以此吸引美国用户。这些视频均未按联邦法规披露付费关系,所展示的“丰厚回报”纯属虚构。Polymarket 表示,其致力于维护准确、公平和透明的市场,并计划对推广内容进行全面审计。

以下为《华尔街日报》调查文章,由Odaily星球日报编译,enjoy~

————————

从 George Makihara 的视频来看,他似乎有一份利润丰厚的副业,那就是在 Polymarket 上进行投注。

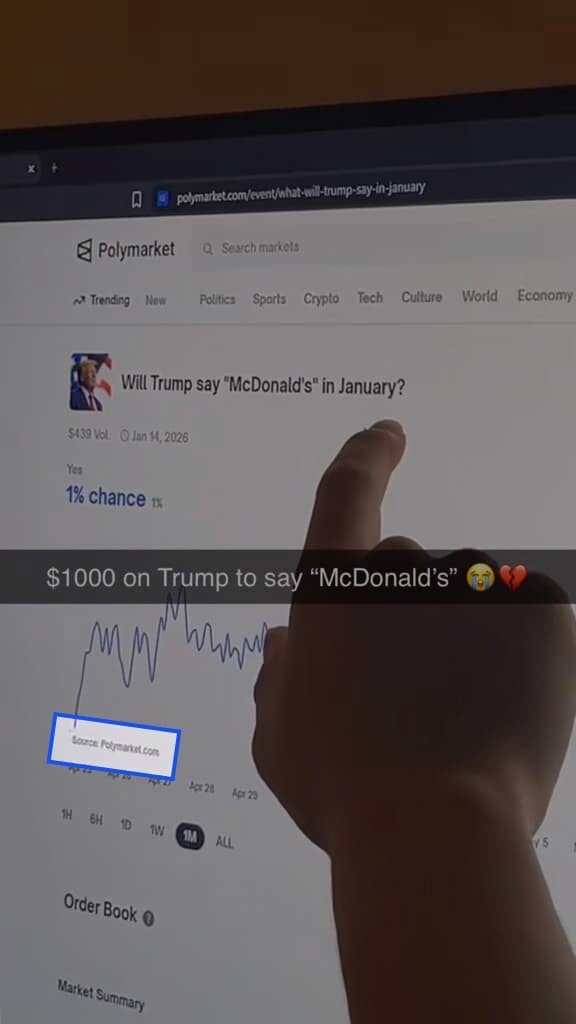
今年 1 月,这位大学生发布了一段视频,显示他押注特朗普总统当月会公开说出“McDonald’s”(麦当劳)这个词,赢得了 10 万美元。

根据他的视频显示,从 1 月到 5 月中旬,George Makihara 似乎在 Polymarket 网站上下了 145 笔注——总计金额接近 41 万美元。

但据《华尔街日报》调查,这些交易没有一笔是真实的。

当特朗普说出“麦当劳”这个词时,George Makihara 跳了起来;而特朗普当月从未公开说过这句话,这段视频拍摄于两个月前

根据《华尔街日报》对 1100 多段视频的分析、相关教学材料以及对曾与该公司合作过的创作者的采访,George Makihara 是 Polymarket 付费雇佣的数十名创作者之一,这些创作者大多是大学生,他们拍摄自己进行虚假交易、有时还展示虚假盈利的画面。George Makihara 拒绝置评。

公开数据显示,在 Polymarket 的实际网站上,1 月份有超过 50 个账户参与了“McDonald’s”的押注。这些账户全部亏损。

为了吸引用户使用其不受监管的平台,Polymarket 用 George Makihara 这样的视频充斥社交媒体,乍看之下这些视频十分逼真。而实际上,Polymarket 制作了近乎完美的网站克隆版,然后指示创作者在这些虚拟网站上进行模拟交易,并隐瞒他们收取了 Polymarket 的报酬。

为了让视频走红,Polymarket 招募了一支社交媒体“大军”来复制和转发创作者的内容。尽管这家总部位于纽约的公司,自 2022 年起就被禁止在美国提供其核心加密平台服务,但这些社交媒体创作者拿钱干活,目标明确指向美国用户——而美国用户仍可通过虚拟专用网络(VPN)访问该网站。

Polymarket 在一份声明中表示,“公司致力于维护准确、公平和透明的市场。我们是一个快速发展的行业中的一员,正在不断评估如何改进与受众互动并赢得他们信任的方式”。该公司表示,计划对现有的推广内容进行全面审查。

Polymarket 雇佣了一家营销承包商并与之密切合作来推广该网站。在《华尔街日报》审阅的一条信息中,该承包商告诉其社交媒体“大军”重点转发 10 位 Polymarket 创作者的内容,George Makihara 就是其中之一。这些创作者起初并未标明自己是 Polymarket 的付费合作者,不过其中一人在其社交媒体简介中提供了一个 20 美元的优惠码。在《华尔街日报》开始就营销运作向该公司提问后,这些创作者才开始在简介中添加“@polymarket partner”(polymarket 合作伙伴)标签。

《华尔街日报》审查了 Polymarket 的承包商在 2025 年 12 月至 5 月中旬期间认可的 10 位创作者发布的 1105 个视频 70%的视频中, 创作者都下了赌注;视频中的线索表明,所有这些赌注 ——总计 190 万美元 ——都是假的。大多数视频只是展示了下注的过程,但有 118 个视频展示了创作者赢得胜利的反应,共计赢得近 90 万美元的奖金——实际上是虚假交易;如果你真的下注,损失超过 16.6 万美元。(注:Polymarket 与《华尔街日报》的出版商道琼斯公司有数据合作关系,《华尔街日报》在本分析中仅使用了公开数据。)

据曾与该公司合作过的创作者透露,Polymarket 指示创作者不要披露他们是有偿合作的。他们表示,报酬通常每月累计在 2000 到 3000 美元之间。

调查虚假交易

最早显示虚假交易迹象的视频之一于 2025 年 6 月发布到社交媒体上,拍摄地点在 Polymarket 的纽约办公室。视频中有人下注 10 万美元,押注鲍威尔会在新闻发布会上说出“下午好”,配文称这笔赌注是“有效的男子气概测试”。

《华尔街日报》调查发现,真实的 Polymarket 网站与模拟网站之间有十几处差异。

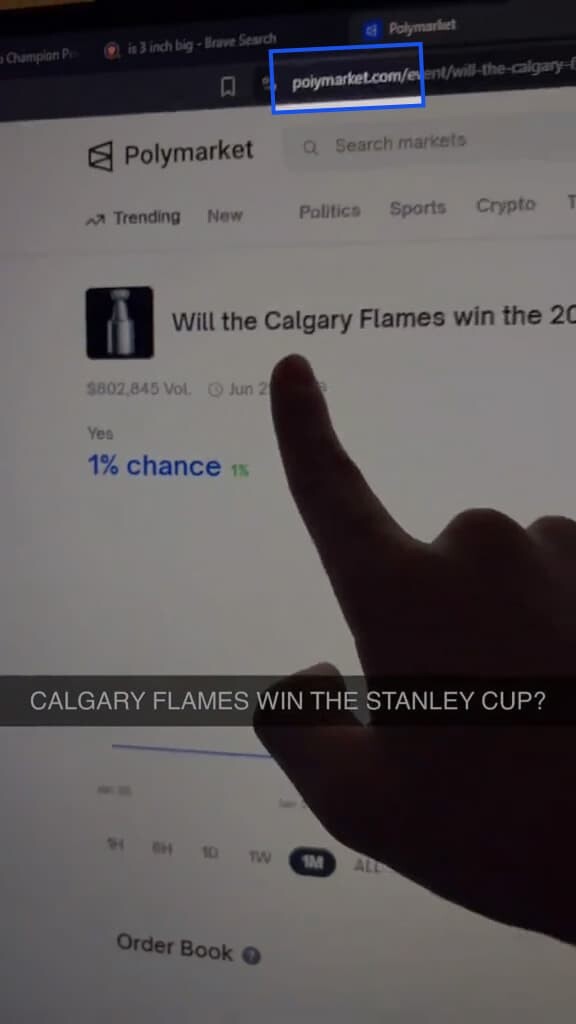
虚假的模拟网站叫“poiymarket.com”;当“i”大写时,它与 polymarket.com 无法区分。据一位知情人士透露,该网站由 Polymarket 搭建。网站上的价格图表标注的来源是“Polymarket.com”。但 Polymarket 真实的官方网站上并没有显示任何来源信息。

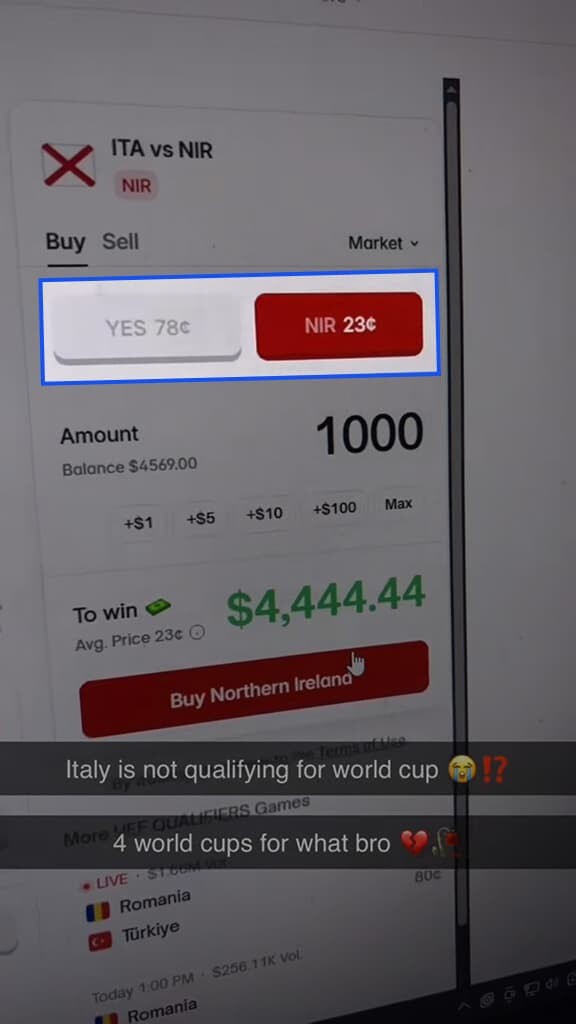
另外,虚假网站有时候会出现错误。比如,按钮上会出现“YES”和“NIR”,而真实的网站是“YES”和“NO”。

《华尔街日报》审阅的几段视频中还短暂闪现了 URL 地址,显示这些网站是供 Polymarket 工程师使用的测试环境。在《华尔街日报》联系 Polymarket 寻求回应后,虚假的“poiymarket”网站被关闭。

联邦广告法要求品牌方对其推广内容如实陈述,并要求接受报酬为产品代言的个人披露其关联关系;尽管对于哪些行为是允许的,仍存在一些灰色地带。管辖预测市场的大宗商品法也禁止欺骗性和误导性行为。

负责执行广告法的联邦贸易委员会发言人拒绝就《华尔街日报》的调查结果发表评论,理由是该机构的政策是不评论潜在的调查。

加利福尼亚州的大学生 Razeen Khan 曾作为 Polymarket 创作者工作了几个月,直至今年 3 月。他将这些视频比作快餐广告——广告中的食物看起来比实际更诱人。

“我们展示的是实际发生的事情,”他说,“你还是会去买那个汉堡。”

创作者们表示,他们会将制作好的视频发送给 Polymarket 审核。如果视频不够吸引人,或者有明显伪造痕迹,Polymarket 会要求重拍。

Haian Nguyen 是 Polymarket 表现最好的创作者之一,她在旧金山的一间卧室里拍摄了自己在该平台交易的视频。在发布到 Instagram 的一段视频中,Haian Nguyen 在押注特朗普会说“Olympics”后庆祝赢得 6 万美元。

在另一段她在金门大桥旁海滩上跳舞的视频上,叠印着“Polymarket funds my life”的文字。

Haian Nguyen 拒绝置评,并在《华尔街日报》联系她后清空了个人主页上的所有视频。

这些宣传视频都遵循同一个模板:创作者打开 Polymarket,下注,并将盈利称为“免费的钱”。数十位社交媒体创作者发布了格式几乎相同的视频。据曾与该公司合作过的创作者和一个招聘网站显示,Polymarket 会给创作者发送要点式的话术指导。

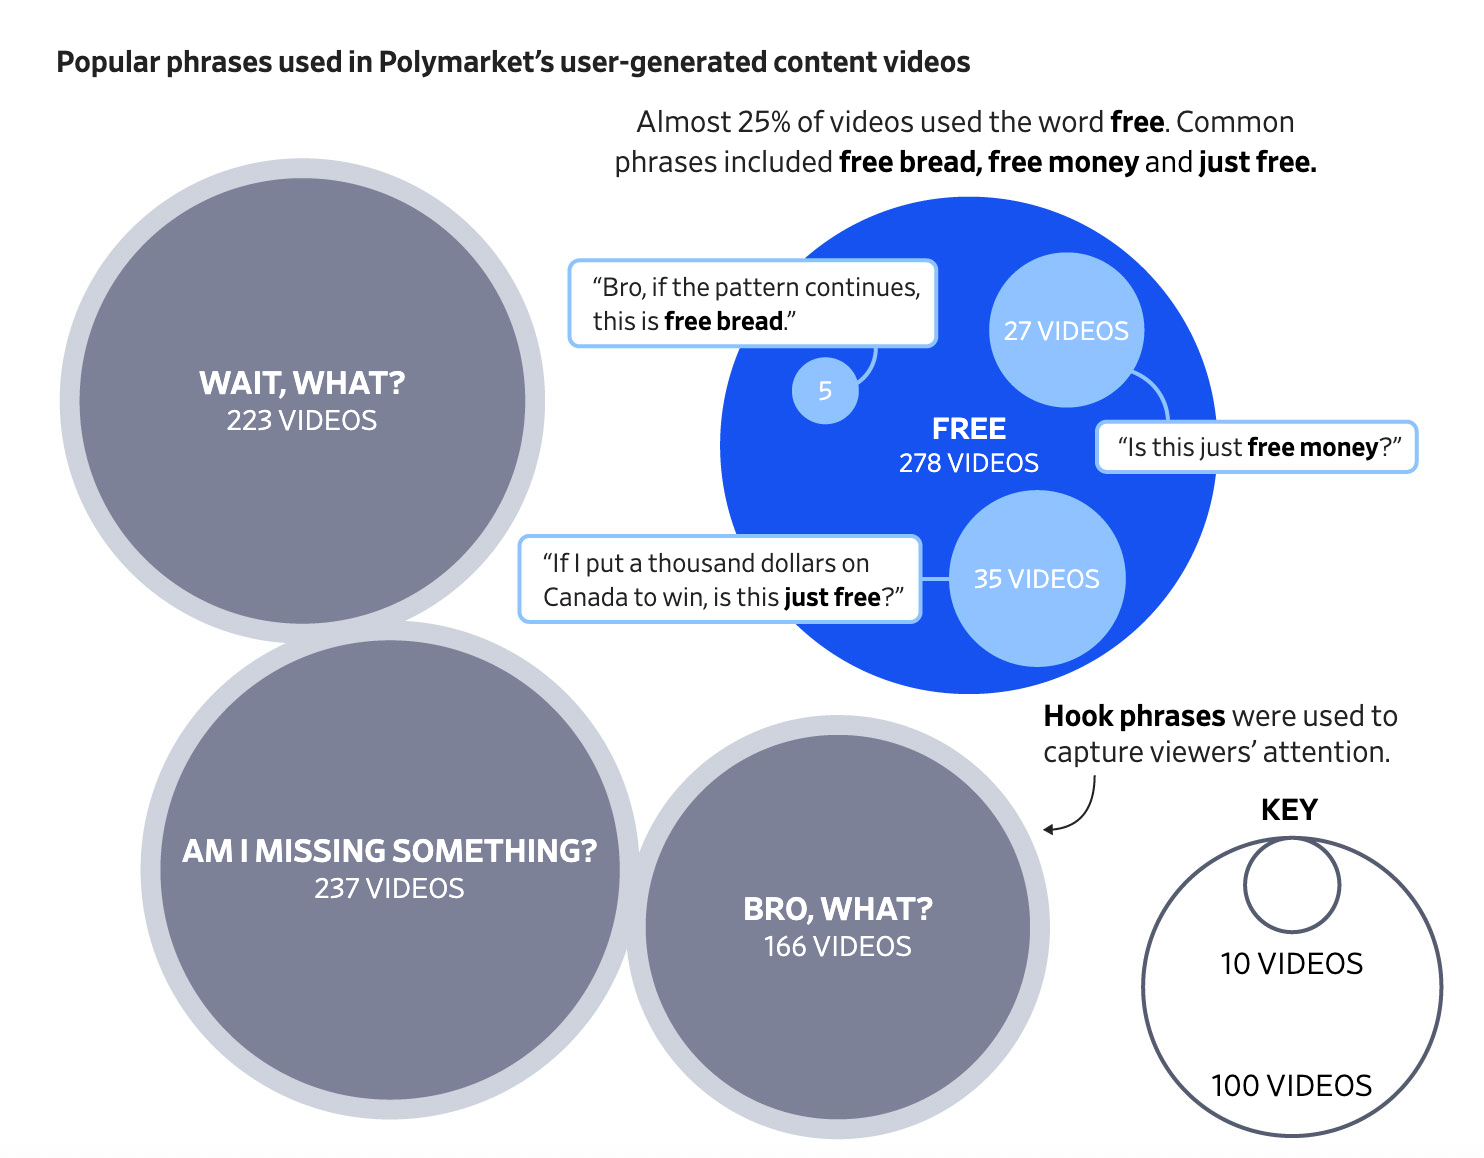
Polymarket 用户生成内容视频中的常用流行语如下:

近 25%的视频使用了“免费”一词。常见短语包括“免费面包”、“免费的钱”和“就是免费的”。

  • “兄弟,如果这个趋势继续,这就是免费面包。”——27 个视频
  • “等等,什么?”——223 个视频
  • 免费——278 个视频
  • “这难道不是免费的钱吗?”
  • “如果我押一千美元赌加拿大赢,这难道不是白送吗?”——35 个视频
  • “是我漏掉了什么吗?”——237 个视频
  • “兄弟,什么?”——166 个视频
  • “等等”——100 个视频

来源:《华尔街日报》对 TikTok 上 1105 段 Polymarket 创作者视频的分析

监管预测市场的美国商品期货交易委员会(CFTC)此前曾对使用模拟交易推销产品并做出不切实际的盈利承诺的公司采取过执法行动。

特朗普政府对预测市场的监管采取了宽松态度。CFTC 已提起多起诉讼,阻止各州对预测市场进行监管和征税。特朗普最近在 Truth Social 上发帖称,CFTC 对预测市场拥有专属管辖权“至关重要”,这样才能让它们蓬勃发展,并称那些希望各州监管预测市场的政客为“人渣”。特朗普的儿子小特朗普是 Polymarket 的投资者,也是竞争对手 Kalshi 的付费顾问。

白宫发言人表示不存在利益冲突,特朗普的行为符合美国公众的最大利益。CFTC 发言人在回应《华尔街日报》的报道时表示,将离岸预测市场带回美国很重要,这样监管机构才能更有效地进行监督。

炒作机器

对 Polymarket 而言,病毒式传播就是一切。

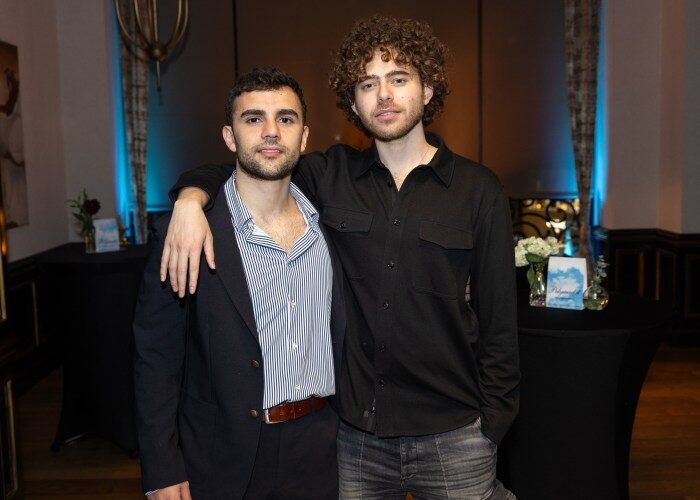
据两位熟悉其想法的人士透露,创始人 Shayne Coplan 曾告诉 Polymarket 的增长团队,要让公司在网络上无法被忽视。他从高中起就结识的密友 Matthew Modabber,作为首席营销官负责 Polymarket 的增长工作。

2024 年,Matthew Modabber(左边)与 Polymarket 创始人Shayne Coplan(右边)

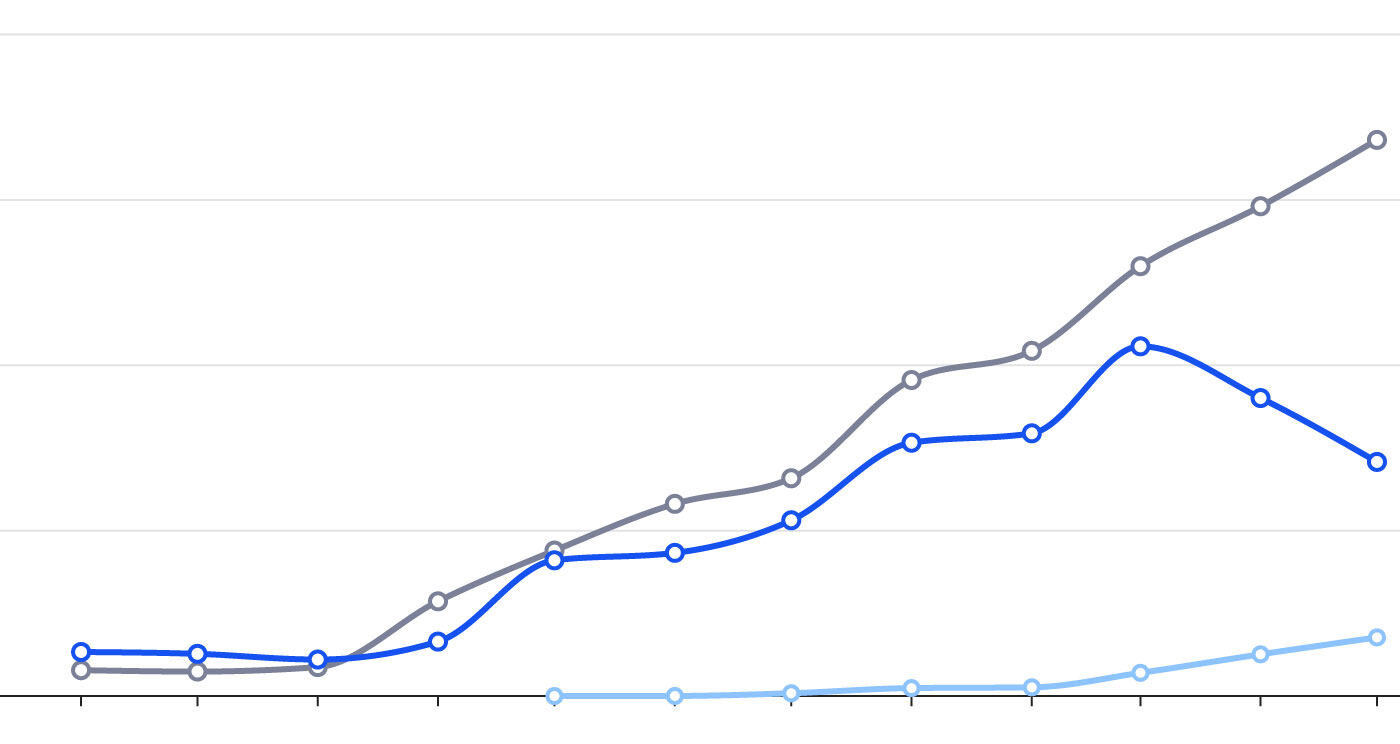
Polymarket 正努力吸引比其主要竞争对手——受美国监管的预测市场 Kalshi——更多的交易量。Polymarket 起初领先;在 2025 年的大部分时间里,两者同步增长;但近几个月,Kalshi 开始领先。根据数据提供商 The Block 的数据,上个月 Kalshi 的交易量约为 Polymarket 的两倍。

各预测市场月交易量,数据截至 2026 年 5 月底;来源:The Block

2022 年,Polymarket 就运营未注册期权交易所的指控达成和解,同意停止向美国客户提供其基于加密资产的交易服务,并正式在巴拿马重新注册。去年年底,它推出了受监管的美国版平台,仅以手机应用形式提供。该应用的交易量仅为离岸加密交易所的一小部分。

据一位知情人士透露,Polymarket 目前正寻求推翻 2022 年和解协议的结果,将其加密平台重新带回美国。

与此同时,它正转向社交媒体将美国人引入 Polymarket。

Polymarket 的社交媒体“大军”

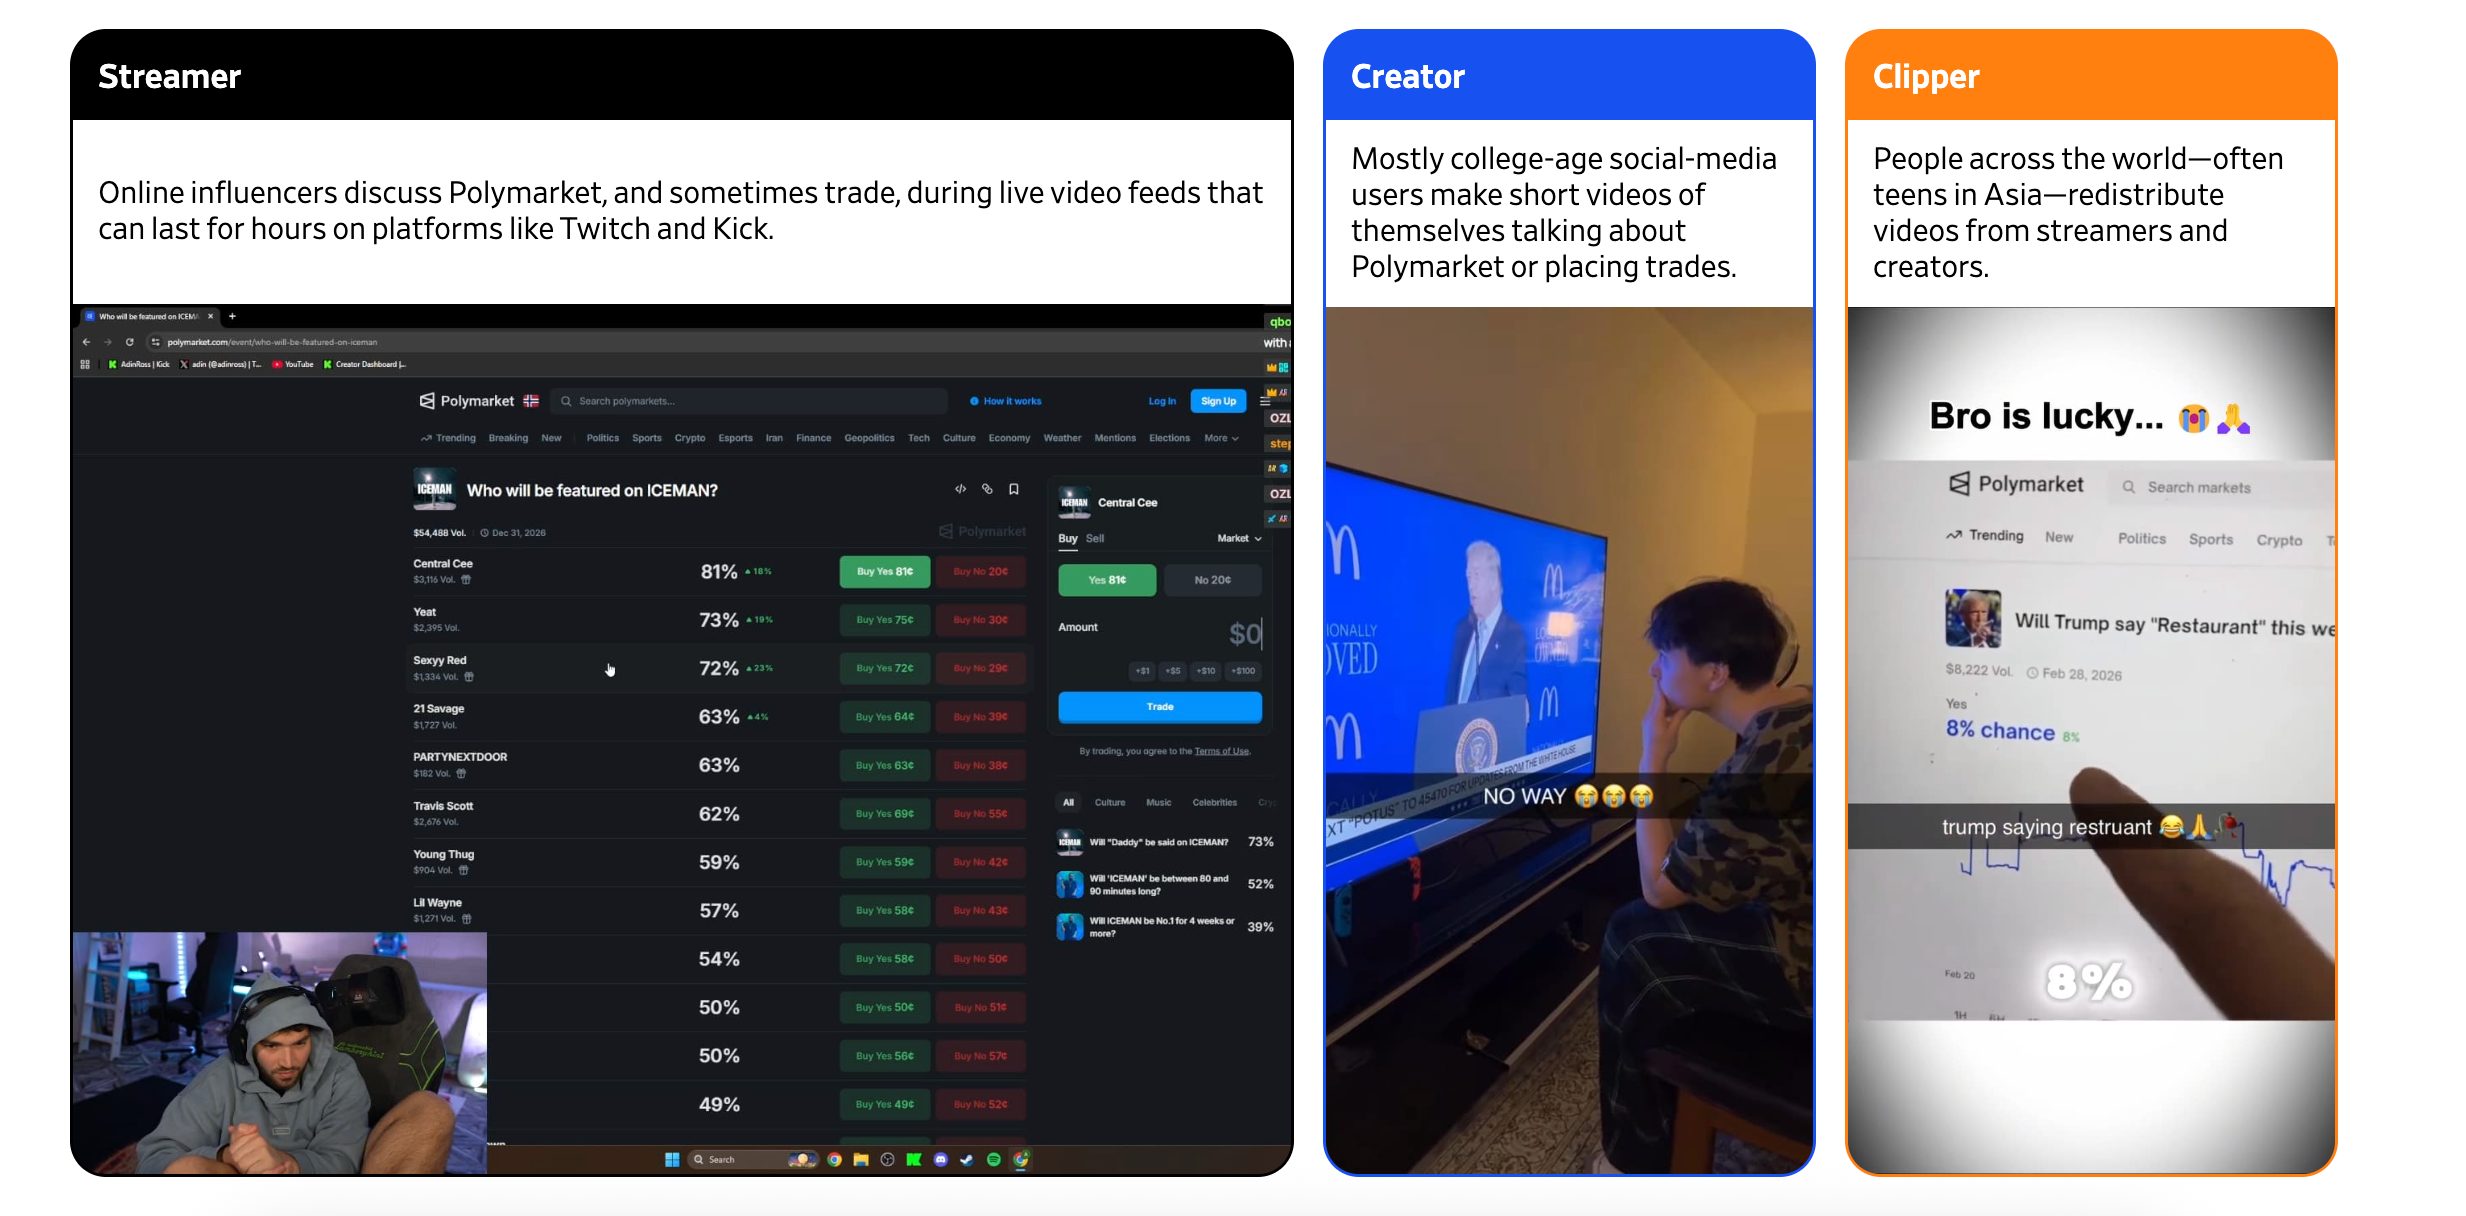
Polymarket 的策略利用了三组社交媒体生产者,将平台打造成快速、轻松赚钱的源泉,从而获得病毒式关注。

  • 主播:网络红人在 Twitch 和 Kick 等平台上进行直播,讨论 Polymarket,有时还会进行交易,直播时长可达数小时。
  • 创作者:社交媒体用户大多是大学生,他们制作短视频,谈论 Polymarket 或进行交易。
  • 剪辑师(国内称为“切片”):世界各地的人们——尤其是亚洲的青少年——会转发主播和创作者的视频。

Polymarket 雇佣了营销公司 Virality 来管理“切片”团队。他们的推广活动面向美国人:根据教学材料,截至 6 月初,只有受众中至少有 60%为美国用户时,切片团队才能获得报酬。

Polymarket 公开与这些广告撇清关系。根据《华尔街日报》对 Polymarket 在线内容创作者承包商聊天群中近 2 万条消息以及为他们准备的教学文件和视频的调查,Virality 要求切片团队的帖子看起来“个人化且自然”。

“各位,如果你们的账号名称中有‘Polymarket’,请尽快重命名并删除,”一位 Virality 员工在群聊中对一群切片剪辑师说。“继续使用将违反我们的指导方针,可能导致提交被拒。连‘poly’也不允许,一并改掉。”Virality 拒绝置评。

Virality 的剪辑推广活动带来了显著效果。

Polymarket 的一位创作者在 TikTok 上发布的一段视频,到 5 月中旬才获得 151 次观看。切片团队用小号转发了他的视频,但大多数转发几乎无人问津, 观看次数寥寥无几。但 Polymarket 与许多视频剪辑师合作,以提高其视频爆红的几率。最终, 总会有一条视频走红。

根据分析提供商 Tubular 的数据,Polymarket 的病毒式剪辑推广活动在 TikTok、YouTube 和 Instagram 上累计获得了超过 1.4 亿次观看,

TikTok 美国发言人称,《华尔街日报》指认的若干账号以及其他相关账号已因违反平台规则被限制。YouTube 发言人表示,创作者和品牌必须遵守法律义务,否则 YouTube 可能对其采取行动。Meta 发言人表示,虽然平台要求创作者披露是否收取报酬来推广或代言产品,但无法确认这些特定内容是否违反其政策,因为尚未独立核实这些创作者是否由 Polymarket 付费。

网红带货直播

Polymarket 和 Virality 瞄准了 Adin Ross 的数十段视频进行推广。Ross 是一位 25 岁的“男性圈”红人,拥有数百万粉丝。据一位熟悉谈判的人士透露,Ross 与 Polymarket 有一份价值数百万美元的协议,他每周平均花半小时在直播中浏览 Polymarket 并对潜在交易进行点评。

在至少五段视频中,Ross 指出了他如何利用内幕信息在该平台进行交易。

在一段用于宣传的视频中,罗斯表示他可以轻易利用内幕消息,对嘻哈歌手德雷克(Ross 的熟人)即将发行的新专辑的发行日期进行交易。

Ross 和 Drake 的代表均拒绝置评。

内部材料显示,Polymarket 和 Virality 推广展示在该平台进行内幕交易多么容易的视频。Polymarket 已付费让剪辑师推广至少 19 段讨论利用内幕信息或其他手段操纵市场机会的视频。

Polymarket 表示,其“禁止基于窃取信息、非法内幕消息或违反信任、保密或其他法律义务获得的信息进行交易。”并补充道,“Polymarket 的市场诚信框架包括交易监控、链上透明度、举报渠道和升级流程,以检测、审查和应对可疑活动。在适当情况下,我们会与监管机构和执法部门合作,维护我们市场的诚信。”

随着世界杯临近,Polymarket 的一些创作者转向拍摄自己在公司新近推出的、受 CFTC 监管的美国应用上进行交易。

起初,这些交易看起来也是合法的。社交媒体视频中展示的应用界面与 Polymarket 美国版应用界面几乎完全相同。

但仔细观察就会发现差异。例如,官方应用上的市场是“26 World Cup”,而模拟版 Polymarket 美国应用上的市场是“2026 FIFA 世界杯”。

虚假的模拟交易仍在继续。

油价下跌,但风险未出清,60天窗口为何没能托住市场?

TL;DR

  • 6 月 23 日国际油价延续回落,霍尔木兹原油通行恢复是短线压力来源。
  • 美伊临时安排包含约 60 天谈判窗口,伊朗售油限制出现阶段性松动。
  • SPR 仍处 1983 年以来低位,若谈判破裂或航运受阻,油价下行会受约束。

6 月 23 日,国际油价继续承压。截至发稿前后盘中行情显示,Brent 原油和 WTI 原油小幅下跌,延续前一交易日的大幅回落。市场焦点从中东军事风险,转向美伊临时安排后的实际供应变化。据 Reuters 报道,两艘原油油轮、合计略低于 200 万桶原油周一通过霍尔木兹海峡,显示这一关键航道的交通正在恢复。对油市来说,船能不能走、伊朗油能不能卖,比外交措辞更直接影响短线价格。

油价先交易「海峡能走了」

本轮油价回落的直接触发点,是霍尔木兹海峡通行恢复。

霍尔木兹海峡是全球最关键的石油航运通道之一。前期紧张局势下,市场一度担心航运中断会迅速影响中东原油出口,供应风险被计入价格。现在,两艘油轮重新通过海峡,给交易员提供了一个更清晰的现实信号:至少部分原油运输正在恢复。

这也是为什么油价在前一交易日下跌约 4% 后,6 月 23 日仍没有明显反弹。盘中报价显示,Brent 维持在每桶 77 美元附近,WTI 在每桶 74 美元附近波动。市场正在把「最坏情形暂时没有发生」反映到价格里。

不过,油价只是回落,并没有完全回到冲突前的平静状态。海峡通行恢复可以降低短期恐慌,但不能消除协议破裂、船运再度受阻或制裁安排变化的可能性。对原油市场而言,当前更像是供应中断风险降温,而不是中东风险解除。

60 天窗口让伊朗售油暂时松动

另一条压低油价的线索,是美伊临时安排给伊朗石油销售留下了窗口。

据 Axios 披露的美伊谅解备忘录内容,双方安排包含约 60 天核谈判窗口,并允许伊朗在 60 天内销售石油。Reuters 援引美国高级官员称,伊朗可在协议签署后立即开始销售石油和燃料。

这对全球油市的影响很直接。此前市场担心两件事同时发生:一边是霍尔木兹通道受扰,另一边是伊朗供应继续受限。如果航道恢复、伊朗售油限制又阶段性松动,供应侧最紧张的情形就会被推迟。

但「60 天」本身也是限制条件。它说明当前安排仍是谈判窗口,不是最终协议。若华盛顿和德黑兰无法在窗口期内推进更稳定的安排,豁免或临时许可到期后,伊朗出口、制裁执行和航运安全仍可能重新影响油价。

因此,市场对油价继续下行保持谨慎。短期售油窗口能压低恐慌,但不能保证伊朗出口长期恢复,也不能保证霍尔木兹海峡持续畅通。

政治消息仍可能打断油价回落

油价当前的波动仍高度依赖政治消息。

美伊临时安排改善了短线情绪,但双方互信并不稳固。Axios 披露的文件和 Reuters 报道显示,协议核心仍是为后续核谈判争取时间。换句话说,当前结果更接近「先让油流动起来」,而不是解决美伊之间的长期分歧。

此前围绕霍尔木兹海峡的强硬表态,已经让市场看到这一风险的敏感性。只要出现新的军事威胁、航运限制或谈判受阻信号,原油价格就可能重新加入风险溢价。对交易员来说,眼下最重要的不是声明有多乐观,而是油轮通行和伊朗销售是否能连续维持。

这也解释了油价的矛盾表现:供应端出现缓和信号,价格随之下跌;但跌幅没有完全抹去此前涨幅,因为临时安排还没有变成长期保障。

SPR 低位限制美国应急缓冲

油价回落的同时,美国战略石油储备仍处在多年低位。

公开报道援引美国能源信息署数据称,截至 6 月 12 日的一周,美国战略石油储备约为 3.40 亿桶,处于 1983 年以来低位。这个数字不是本轮油价下跌的主因,但它给市场划出了一条风险边界:如果霍尔木兹再度受扰、谈判破裂,或商业库存同步下降,美国可以动用的战略缓冲比过去更薄。

Reuters 调查还显示,市场预计上周美国原油、馏分油和汽油库存均可能下降。若后续库存数据确认下降,油价下行空间可能受到限制,尤其是在中东风险还没有完全解除的情况下。

眼下油市最清晰的短线逻辑是,霍尔木兹通行恢复和伊朗售油窗口压低了供应恐慌。但 60 天谈判期限、美伊互信不足以及美国战略储备低位,都让市场很难把这轮油价下跌理解为风险彻底出清。只要航运和谈判任何一端重新出现扰动,油价仍可能快速反应。

美元硬刚日本干预红线,Carry Trade还会崩盘吗?

TL;DR

  • 6 月 23 日盘中美元指数守在 101 上方,美元兑日元逼近 161.96 这一近 40 年关键关口。
  • 美联储点阵图和期货市场显示年内加息押注升温,短端美债收益率继续支撑美元。
  • 日本口头警告强化干预预期,但利差未变前,干预更可能影响波动速度而非趋势。

6 月 23 日盘中,美元指数维持在 101 上方,美元兑日元一度逼近 161.96 附近的关键位置。这个点位受到关注,是因为一旦突破,日元将进入 1986 年 12 月以来最弱区间。外汇市场的主线正在变得更紧:美联储政策预期重新转鹰,短端美债收益率高企,日元弱势又把日本当局可能干预汇市的问题推到交易员面前。对投资者而言,这不只是美元走强,还关系到全球融资成本、套息交易和亚洲汇率压力。

美联储预期转鹰,美元守在 101 上方

截至 6 月 23 日盘中,美元指数在 101.01 附近,距离一周高点 101.13 不远。衡量美元兑一篮子主要货币表现的 DXY 重新走强,背后最直接的推手是美联储政策预期变化。

据 Reuters 报道,美联储 6 月 17 日维持联邦基金利率在 3.50% 至 3.75% 不变,但最新点阵图显示,9 名官员预计 2026 年底前会加息。声明还删除了此前暗示年内降息的措辞。这个变化让市场更难继续交易宽松预期,期货市场也已显著押注年内或 9 月前加息的可能性上升。

短端美债收益率同步提供支撑。盘中 2 年期美债收益率徘徊在 4.22% 至 4.23% 附近,接近 2025 年 2 月以来高位。对外汇市场来说,短端收益率上行会提高美元资产吸引力,尤其是在日本、欧洲等主要经济体政策前景相对温和时。

OCBC 外汇策略师 Sim Moh Siong 认为,收益率上升和更鹰派的美联储预期共同支撑美元。若美元指数进一步突破过去 14 个月高点 101.97,美元还可能获得新的上行动能。这个位置也让 101 上方不只是普通整数关口,而成为短线资金观察美元能否继续走强的技术区域。

其他主要货币也承压。盘中欧元在 1.1423 附近,英镑在 1.3246 附近,澳元和新西兰元分别在 0.6991 和 0.5704 附近。欧洲央行行长拉加德淡化二轮通胀担忧、英国政局变化对英镑的影响,都没有改变当天主线。市场更关注的是美元利率预期是否继续抬升。

日元逼近 161.96,日本口头警告加码

日元是这轮强美元中最敏感的资产之一。截至 6 月 23 日盘中,美元兑日元在 161.59 附近,日内一度触及 161.93,距离 161.96 一线仅一步之遥。据 Japan Times 和 Reuters 报道,如果美元兑日元突破约 161.95 至 161.96,将意味着日元跌至 1986 年 12 月以来最低水平。

日元持续承压的核心原因仍是美日利差。美国市场重新押注加息,日本央行政策正常化节奏相对缓慢,投资者持有美元资产的收益优势扩大,日元卖压随之上升。弱日元有利于日本出口企业利润折算,但也会推高进口成本,特别是能源和食品价格,对居民购买力和通胀预期形成压力。

日本财务省的态度因此成为市场焦点。日本财务相片山萨都基近期已就日元波动发出口头警告,称日本方面准备在必要时采取行动。交易员由此猜测,日本当局可能在接近历史低位时通过买入日元、卖出美元的方式干预汇市。

但干预仍停留在预期层面,不能写成已经发生的政策动作。历史经验显示,日本外汇干预通常能在短期内制造剧烈波动,迫使空头回补。如果美日利差继续扩大,单次干预很难根本改变美元兑日元方向。日本当局更可能改变的是汇率上行速度,而不是彻底扭转趋势。

这也让 161.96 附近成为双重关口。一边是利差和美元强势继续推高美元兑日元,另一边是越接近近 40 年低位,政策干预风险越高。对短线交易员来说,这个位置不仅是技术点位,也是政策风险点位。

油价反弹,把通胀担忧重新带回交易

外汇之外,油价也在同一交易日重新进入市场视野。据 Reuters 报道,6 月 22 日油价曾因美伊谈判进展和霍尔木兹海峡通道开放相关消息下跌约 4%。随后油价反弹,显示市场仍在等待更明确的地缘和供应信号。

霍尔木兹海峡是全球原油运输最重要的通道之一,约五分之一海运石油通过此处。一旦通行恢复预期增强,原油供应风险下降,油价通常会承压。但只要谈判进展、航运安全和实际供应恢复没有完全确认,油价就容易在消息之间反复波动。

油价之所以会影响美元交易,是因为它会重新进入通胀预期和央行政策判断。若油价反弹持续,市场会更难相信通胀压力已经消退,美联储维持更高利率甚至加息的理由也会增强。若油价重新回落,部分通胀担忧才可能缓和。

目前油价更像是美元和美债收益率之外的辅助线索,而不是当天外汇市场主线。但在美联储预期已经转鹰的环境下,任何能源价格反弹都可能放大市场对通胀的敏感度。

强美元交易仍卡在三个未解问题上

当前市场最直接的问题,是美联储是否真的会在年内或 9 月前加息。期货市场押注已经明显升温,但这不是美联储承诺,最终仍取决于接下来的通胀、就业和增长数据。若数据继续支持鹰派立场,美元可能继续获得支撑。若通胀回落或就业走弱,加息押注也可能快速降温。

第二个问题在日本。美元兑日元越接近 161.96,干预预期越强,但日本当局是否出手、出手规模多大,以及美国方面是否配合,都仍有不确定性。市场真正担心的不是口头警告本身,而是干预可能带来的瞬时波动。

第三个问题来自油价。美伊谈判、霍尔木兹通道开放预期和实际供应恢复之间仍有距离。油价如果继续反弹,会重新加重通胀担忧,反过来支撑美债收益率和美元。

这轮行情暂时仍由美元利率预期主导。美元指数能否突破 101.97、美元兑日元是否越过 161.96,以及日本当局是否从口头警告转向实际行动,将决定外汇市场接下来是延续强美元,还是进入更剧烈的双向波动。

Exit mobile version