芯片股「黑色星期二」:技术性回调,还是牛市拐点?

原文标题:《韩国引爆「黑色星期二」,全球芯片股大牛市遭「当头棒喝」,只是「技术性调整」吗?》

原文来源:华尔街见闻

这轮芯片股暴跌背后,并非韩国「小作文」引发的意外,而是 AI 板块极度拥挤、杠杆脆弱下的必然出清。高盛等分析师认为,AI 叙事未发生转变,杀跌集中在拥挤多头,更像一场「技术性回调」。但加息预期升温、65% 公司处于回购静默期,多重压力已在积聚,回调与中期风险之间并无清晰边界。

6 月 23 日周二,全球芯片股被韩国打了个措手不及。一位华尔街策略师将这场暴跌称为「芯片惨剧」(chip-wreck)。

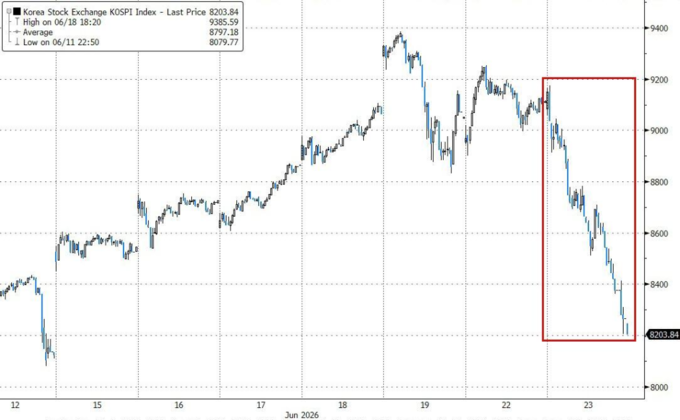
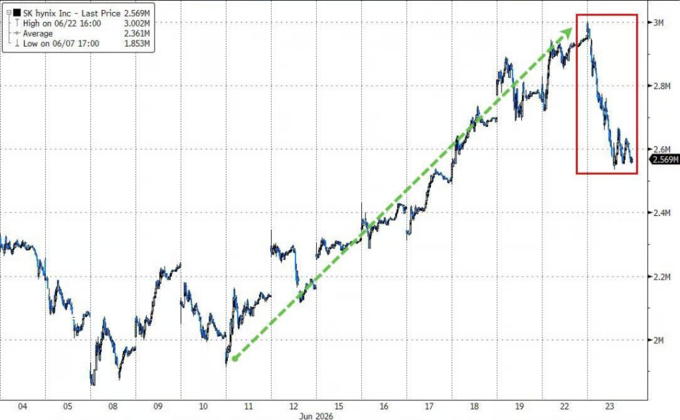
最先崩盘的是今年的「全球最牛股市」——韩国。韩国 KOSPI 指数单日暴跌 10%,多次触发熔断,SK 海力士、三星电子各跌超 10%。

几则小作文点燃了这场风暴:韩媒报道称英伟达 Rubin 预期减产,SK 海力士正在放缓存储芯片(HBM4)扩产、转向更便宜的普通 DRAM;二是韩联社报道,韩国多党派议员正讨论对股票、房地产等资产的未实现收益征税——即账面浮盈尚未卖出,也要交税。
这场「芯片地震」随即传导至美股。

隔夜费城半导体指数(SOX)单日跌 7.9%,30 只成分股全线下跌,无一幸免。美光科技跌 13%——而在周二之前,它今年已经涨了超过 300%,是费城半导体指数年内最强成分股。美光、英伟达、AMD 三只股票合计贡献了标普 500 约 50% 的跌幅。纳指收跌 3.3%,道指仅跌 0.1%,标普 500 跌 1.4%。
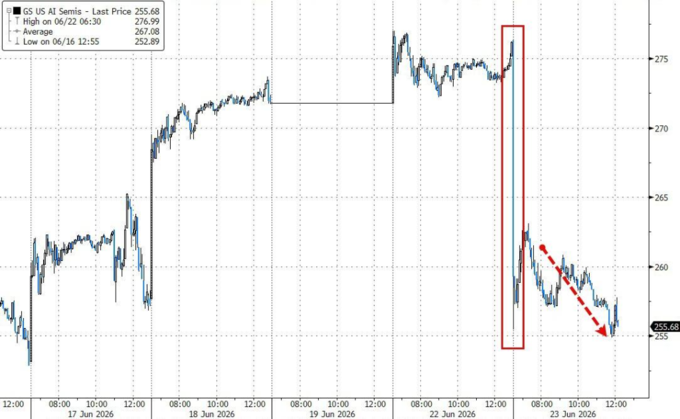
BTIG LLC 首席市场技术分析师 Jonathan Krinsky 表示:「无论短期内是否反弹,我们仍然认为科技/人工智能板块存在中期下行风险。」他认为半导体板块还有 10% 到 15% 的下跌空间,并将周二的行情形容为「芯片惨案(Chip-Wreck)」。

不过,高盛 Global Banking & Markets TMT 板块专家 Peter Callahan 在 6 月 24 日的快评中写道:「今日与投资者的交流大多围绕『你那边看到什么』,而不是更广泛叙事转变的迹象。」这句话很关键。它给这轮抛售定了一个边界:盘面很难看,但至少在当天,还没有看到资金全面放弃 AI 交易。

所以问题不是「韩国一条小作文砸崩全球 AI 牛市」这么简单。更像是一个已经涨得很满、交易很拥挤、杠杆也不低的板块,遇到导火索后集体去风险。短线看,确有「技术性调整」的特征;中期看,AI 交易的脆弱点没有消失。

这是一场传导,不是一场意外

韩国的崩跌看似突然,但背后的逻辑并不复杂。

SK 海力士 HBM4 扩产放缓的消息打崩了 SK 海力士,而这只股票在韩国股市的权重,类似于苹果之于纳指——体量太大,一旦出事,整个指数都扛不住。更关键的是,韩国散户大量使用杠杆 ETF 参与 AI/半导体交易,这些产品在市场下跌时会被动卖出以维持杠杆比例,形成机械性抛售。

消息本身是导火索,杠杆结构才是炸药。同时,有市场观察人士在问:「韩国杠杆散户,会是美国科技牛市的终结者吗?」

这个问题当然有些夸张,但它指向了一个真实的脆弱性:AI/半导体交易高度集中,全球投资者持仓结构高度雷同,任何一个节点的抛售都可能沿着这条链条传递。

从高盛的盘后数据看,当天多空双方都在卖出:长线基金(LO)卖出偏斜达 -18%,对冲基金(HF)同样全天持续卖出,空头占销售量的 60%(近期均值约 50%)。两类机构的卖出规模均超过 10 亿美元名义敞口。

美股跌得最惨的是那些「拥挤多头」,是「今年最赚钱」的那批股票:高盛存储股篮子(GSTMTMEM)跌 10%,AI 半导体篮子(GSCBSMHX)跌 620 个基点,AI 股票篮子(GSTMTAIP)跌 440 个基点,过去 12 个月强势股篮子(GSXHUHMOM)跌 420 个基点。
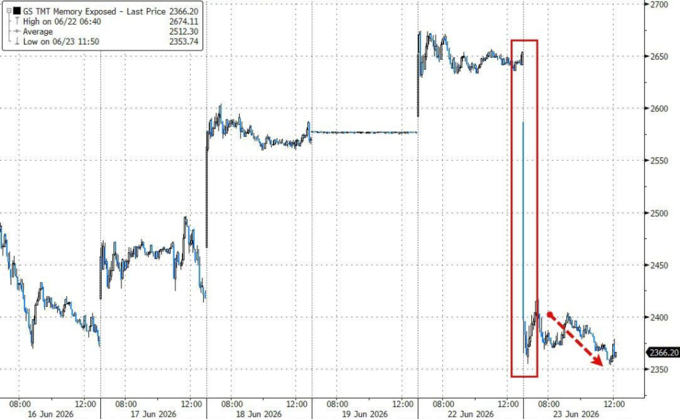
技术性调整?高盛:叙事还没有转变

跌了这么多,市场到底怎么看?如果只看跌幅,周二像是 AI 交易被重新定价。但从成交和资金反馈看,结论没那么绝对。

高盛 TMT 交易台专家 Peter Callahan 在盘后快报中写道,当天的感觉用一个词来形容就是「有序」——尽管跌幅不小,但整体纳指成交量与 20 日均值基本持平,现金和波动率交易台运转正常。

更关键的是,他描述了当天与投资者的对话内容:「今日与投资者的交流大多围绕『你那边情况如何』这一主题,并未看到更广泛叙事逻辑转变的迹象,也没有出现对『新标的』或『落后标的』的增量问询。」

换句话说,没有人在换仓,没有人在找新的投资方向。大家只是在互相打听消息。

高盛另一位市场策略师 Chris Hussey 则给出了一个具体的数据支撑:今日跌幅超 8% 的 12 只科技股中,除 1 只外,其余年内仍全部涨双位数,其中多数今年已经翻倍以上。他的判断是:

「今日的抛售,更像是对一段狂热股价涨势的『撇去泡沫』,而非对 AI 基础设施交易的基本面重估。投资者并非在全面抛售指数,而是在重新审视:对于那些 6 个月内已经翻倍的股票,究竟该付多少钱?」

Natixis Advisors 基金经理 Jack Janasiewicz 的判断方向类似:

「看起来这更多是一次技术性抛售,而非其他。开盘后市场广度还不错,尽管有很多大红数字——这是窄幅抛售的信号。」他同时提醒,「当我们看到 beta 和动量上如此巨大的拥挤时,这很容易导致一次难看的去杠杆。」

「技术性调整」的另一面:那些不能忽视的结构性隐忧

「技术性调整」这个说法听起来很安慰人,但它能解释一切,也可能掩盖真正的风险。当天盘面确实有技术性特征:跌幅集中在赢家股,成交没有全面失控,投资者交流也没有显示 AI 叙事立刻翻篇。然而,技术性调整与结构性风险之间,并没有一道清晰的围墙——前者如果足够猛烈,完全可能演化成后者。

有几个背景数字值得放在一起看。

第一,涨得太急。纳指从 3 月底至今已涨超 30%。仅 6 月份,费城半导体指数就有 8 个交易日(共 16 个交易日)单日波幅超过 ±5%——也就是说,6 月份一半的交易日,芯片股都在剧烈震荡。即便经历了周二这一跌,费城半导体指数本月仍上涨约 5%,跑赢纳指和标普约 8 个百分点。在这个位置上的回调,既有技术性修正的理由,也有高处不胜寒的脆弱。

第二,持仓太挤,而「托底」力量暂时缺席。Evercore ISI 首席股票和量化策略师 Julian Emmanuel 在接受彭博电视采访时说:「人们在寻找对冲的理由,同时又想继续持仓。」这句话精准描述了当前市场的矛盾心态。与此同时,目前 65% 的上市公司处于回购静默期。过去每次下跌时,公司回购是重要的「托底」力量,但这次这张牌打不出来。

第三,宏观底色在变化。 美联储加息预期在快速升温——美国银行预计年内还将加息三次,市场对 7 月加息的定价概率已从接近零升至约 50%。高增长科技股的估值逻辑建立在低利率折现之上,利率一旦走高,远期收益的现值自然收缩,首当其冲的就是那些靠预期撑起高估值的股票。

JonesTrading 机构服务首席市场策略师 Michael O’Rourke 写道:「超大规模云计算公司是新的软件股。这个板块正拖累『七巨头』下跌,自己却走不出困境。」

Apollo 首席经济学家 Torsten Slok 则列出了当前市场面临的三大核心问题:AI 企业如果因 ROI 不足开始削减算力预算会怎样?如果美联储在 9 月和 12 月加息,股市和信贷市场的影响是什么?这些问题没有简单答案,但市场正在从『愿意忽视这些风险』,转向开始认真对待它们。

技术性调整之所以值得认真对待,不是因为跌幅本身,而是因为它发生在估值、仓位、利率和情绪都处于极端位置的时候。
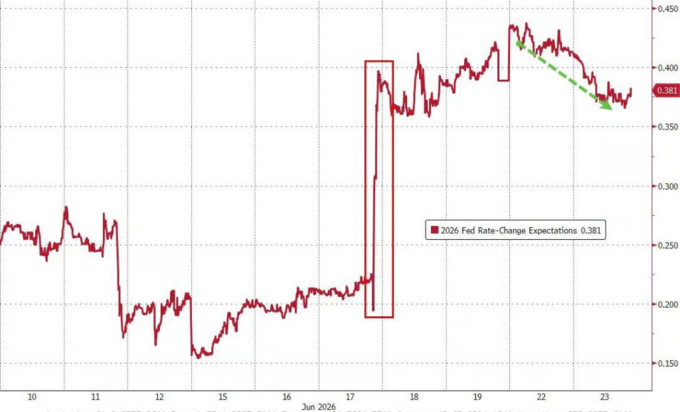
历史上,韩国崩盘都很短暂——而下一道压力测试是美光

历史数据显示,韩国股市的急跌往往剧烈但短暂。这是多头愿意援引的一个「银边」。

但这次的背景不同于以往单纯的韩国本土事件:它触碰的是全球 AI 交易的核心神经——存储芯片需求是否真的如预期那样强劲?数据中心建设的狂热是否已经透支了未来?

这些问题,将在周三美光财报发布后得到部分回答。美光是今年费城半导体指数最强成分股,周二之前涨幅超 300%,周三的财报将是一次真正的压力测试。

BTIG 的 Krinsky 说的或许是最直接的:「无论短期反弹与否,半导体的中期下行风险仍在。」

原文链接

24H热门币种与要闻|以太坊基金会宣布重组并裁员约20%;霍尔木兹海峡每天仅允许一定数量的船只通过(6月24日)

1、CEX 热门币种

CEX 成交额 Top 10 及 24 小时涨跌幅:

  • BTC:- 2.3%
  • ETH:- 3.77%
  • TAO:-2.7%
  • SOL:- 3.25%
  • XRP:- 1.91%
  • ZEC:- 6.56%
  • WLD:- 14.26%
  • BNB:-2.25%
  • MEGA:- 3.3%
  • SPACEB:+ 1.16%
  • DOGE:- 3.54%

24 H 涨幅榜单(数据来源为 OKX):

  • DYDX: + 13.4%
  • G: + 13.32%
  • DEGEN: + 8.25%
  • GRASS: + 7.04%
  • BASED:+ 5.11%
  • ALGO: + 4.32%
  • DASH: + 4.27%
  • DOOD: + 4.06%
  • RESOLV: +4.03%
  • KAT:+ 3.68%

24 小时币股涨幅榜单(数据来源为 msx.com):

  • INFQ:18.63%
  • MSTZ:15.68%
  • ZSL:13.45%
  • QNT:12.48%
  • SOXS:11%
  • ABTS:10%
  • HIVE:9.86%
  • NVDQ:9.72%
  • NVO:9.52%
  • SMCI:9.39%

2、链上热门 Meme(数据来源为 GMGN):

  • Solana:three、QUEST
  • BSC:MAME、棱角猫

头条

伊朗媒体:霍尔木兹海峡每天仅允许一定数量的船只通过

Odaily星球日报讯 据伊朗媒体 Fars News:军方消息人士称,霍尔木兹海峡每天仅允许一定数量的船只通过,具体数量将根据每日实际情况进行调整。(金十)

以太坊基金会:重组并裁员约20%

Odaily星球日报讯 据官方消息,以太坊基金会已完成历时数月的重组。目前,以太坊基金会重组为五个业务板块,包括协议层、访问层、用户层、社区层和机构层,此外还设有运营以及管理支持团队。

由于此次结构、活动和支出调整,以太坊基金会已裁减 54 名员工,约占其员工总数的 20%。以太坊基金会将为离职员工提供离职补偿和过渡支持,其中离职补偿为在以太坊基金会工作年限每满一年支付一个月薪资或当地法定标准中的较高者。

美联社:Anthropic的Mythos模型发现了美国政府机密系统的漏洞

Odaily星球日报讯 Anthropic 开发的网络安全系统 Mythos 在测试过程中发现了美国政府机密系统的漏洞。(金十)

何一:CoinUp操盘人朱潘曾冒充他人诈骗自己,也曾冒充自己诈骗孙宇晨

Odaily星球日报讯 币安联合创始人何一在社交媒体发文表示,CoinUp 操盘人朱潘曾冒充他人试图对其实施诈骗,但未能得逞。

何一还透露,朱潘此前甚至曾冒充自己对波场 TRON 创始人孙宇晨实施诈骗。

CoinUp:朱潘并非平台成员,仅为平台上线项目项目方

Odaily星球日报讯 CoinUp 就“CPX 价格波动及相关人员身份”话题发文回应称,朱潘并非 CoinUp 平台成员,也未参与平台核心经营管理工作,其身份仅为 CoinUp 平台某上线项目的项目方。

针对近期 CPX/USDT 交易对出现的短时大幅波动,CoinUp 表示,初步判断主要由市场集中抛压导致,平台正在进一步排查并核实具体原因。

CoinUp 同时强调,平台未遭受黑客攻击、数据入侵或系统漏洞利用,钱包系统、账户体系及资产托管服务目前均处于安全可控状态。

行业要闻

韩指熔断主因?韩国监管机构关注三星及SK海力士杠杆ETF散户高追风险,考虑对此采取单独措施

Odaily星球日报讯 日前,韩国金融监督院院长李灿镇(Lee Chan-jin)称,正考虑针对个股杠杆 ETF 采取单独稳定措施。在 2026 年 6 月 22 日举行的记者会上,李灿镇称,个股杠杆 ETF 产生的负面效应已经加剧,除加强交易行为监控,监管部门还在考虑出台其他稳定市场的举措,以对冲追踪 SK 海力士、三星电子的个股杠杆 ETF 剧烈波动可能引发的连锁风险。李灿镇表示,“我深感担忧,普通投资者很难获得实质收益,盈利红利却尽数落入运营机构囊中。”

2026 年 5 月 27 日,以三星电子、SK 海力士为标的资产的个股杠杆 ETF 在韩国本地交易所上市,吸引市场资金疯狂涌入。据韩国金融监督院统计,这类个股杠杆 ETF 的总市值已从上市当日的 4.5 万亿韩元倍增至 6 月 12 日的 9.6 万亿韩元。这类个股杠杆 ETF 日均换手率高达 122.5%,远高于其他杠杆、反向 ETF30.2%的换手率水平。(财新)

或受此消息影响,今日韩国 KOSPI 指数一度重挫 7%,触发熔断。

嘉信理财:散户目前更侧重于交易科技股ETF而非个股

Odaily星球日报讯 周一,投资者纷纷抛售“美国七巨头”股票,SpaceX 也大跌 16%,连续第三个交易日收跌。“与人工智能和科技相关的任何领域,对散户投资者来说仍然是关注重点。他们过去在个股交易方面活跃度较高,但现在却不再像以前那样积极。”

嘉信理财首席投资策略师莉兹·安·桑德斯表示,“这并非是他们对整体科技或人工智能领域的不感兴趣,而是交易方式发生了变化。我认为目前更侧重于更广泛的 ETF 交易,而非单只股票的买卖。”

桑德斯还表示,目前企业盈利仍然是支撑股票最重要的基础因素。(金十)

OpenAI发布GPT-5.5-Cyber完整版,CyberGym跑分超越Mythos 5

Odaily星球日报讯 OpenAI 宣布升级 Daybreak 网络防御工具链,并正式推出面向网络安全防御场景的 GPT-5.5-Cyber 完整版模型。

在评估 AI 智能体复现已知漏洞能力的 CyberGym 基准测试中,GPT-5.5-Cyber 取得 85.6%的单模型成绩,超过 GPT-5.5 的 81.8%以及 Anthropic Mythos 5 的 83.8%。

OpenAI 表示,随着 AI 显著提升漏洞发现效率,网络安全领域的核心瓶颈正从“发现漏洞”转向“自动修复漏洞”。为此,公司同步升级 Codex Security 插件,支持开发者在 Codex 环境内自动分析漏洞并生成修复补丁。自今年 3 月预览版发布以来,Codex Security 已累计扫描超过 3000 万次代码提交,并自动确认修复 50 万个安全缺陷。新版本还支持 CodeQL 查询集成及 SARIF 标准文件导出。

此外,OpenAI 联合 Trail of Bits、HackerOne 等机构发起“Patch the Planet”开源安全项目,为 cURL、Go 等 30 多个主流开源项目提供 ChatGPT Pro 订阅及 API 额度支持,并由安全专家团队人工验证补丁质量。Daybreak 合作伙伴计划方面,Palo Alto Networks 与 Wiz 等安全厂商已率先接入相关能力。

Meta开发预测市场应用程序Arena 

Odaily星球日报讯 Meta 首席执行官马克·扎克伯格近期派遣团队开发一款名为 Arena 的智能手机应用,该应用独立于 Facebook 和 Instagram,旨在与 Polymarket 和 Kalshi 等主要预测市场竞争。

该应用目前处于内部开发阶段,属于实验性质,用户不会使用真实资金进行下注,而是依托于类似电子游戏的积分系统,但不排除最终使用真实货币进行投注的可能性。此外,Meta 还在测试另一款名为 Meta Photos 的独立应用,该应用将利用 AI 技术创建新型媒体。目前 Meta 对此拒绝置评。(纽约时报)

芝加哥期权交易所推出CBOE Predicts预测平台

Odaily星球日报讯 芝加哥期权交易所(CBOE)推出CBOE Predicts预测平台,在新的预测市场系列中将上线首批产品。(金十)

Cathie Wood旗下ARK Invest增持超2100万美元SpaceX股份

Odaily星球日报讯 Walter Bloomberg 在 X 平台发文表示,ARK Invest 在 SpaceX 股价下跌 16%后增持超 21 万股 SpaceX 股份,价值至少 3200 万美元。此次增持为 ARK 在 SpaceX IPO 后追加持仓,Cathie Wood 将此次抛售视为买入机会。

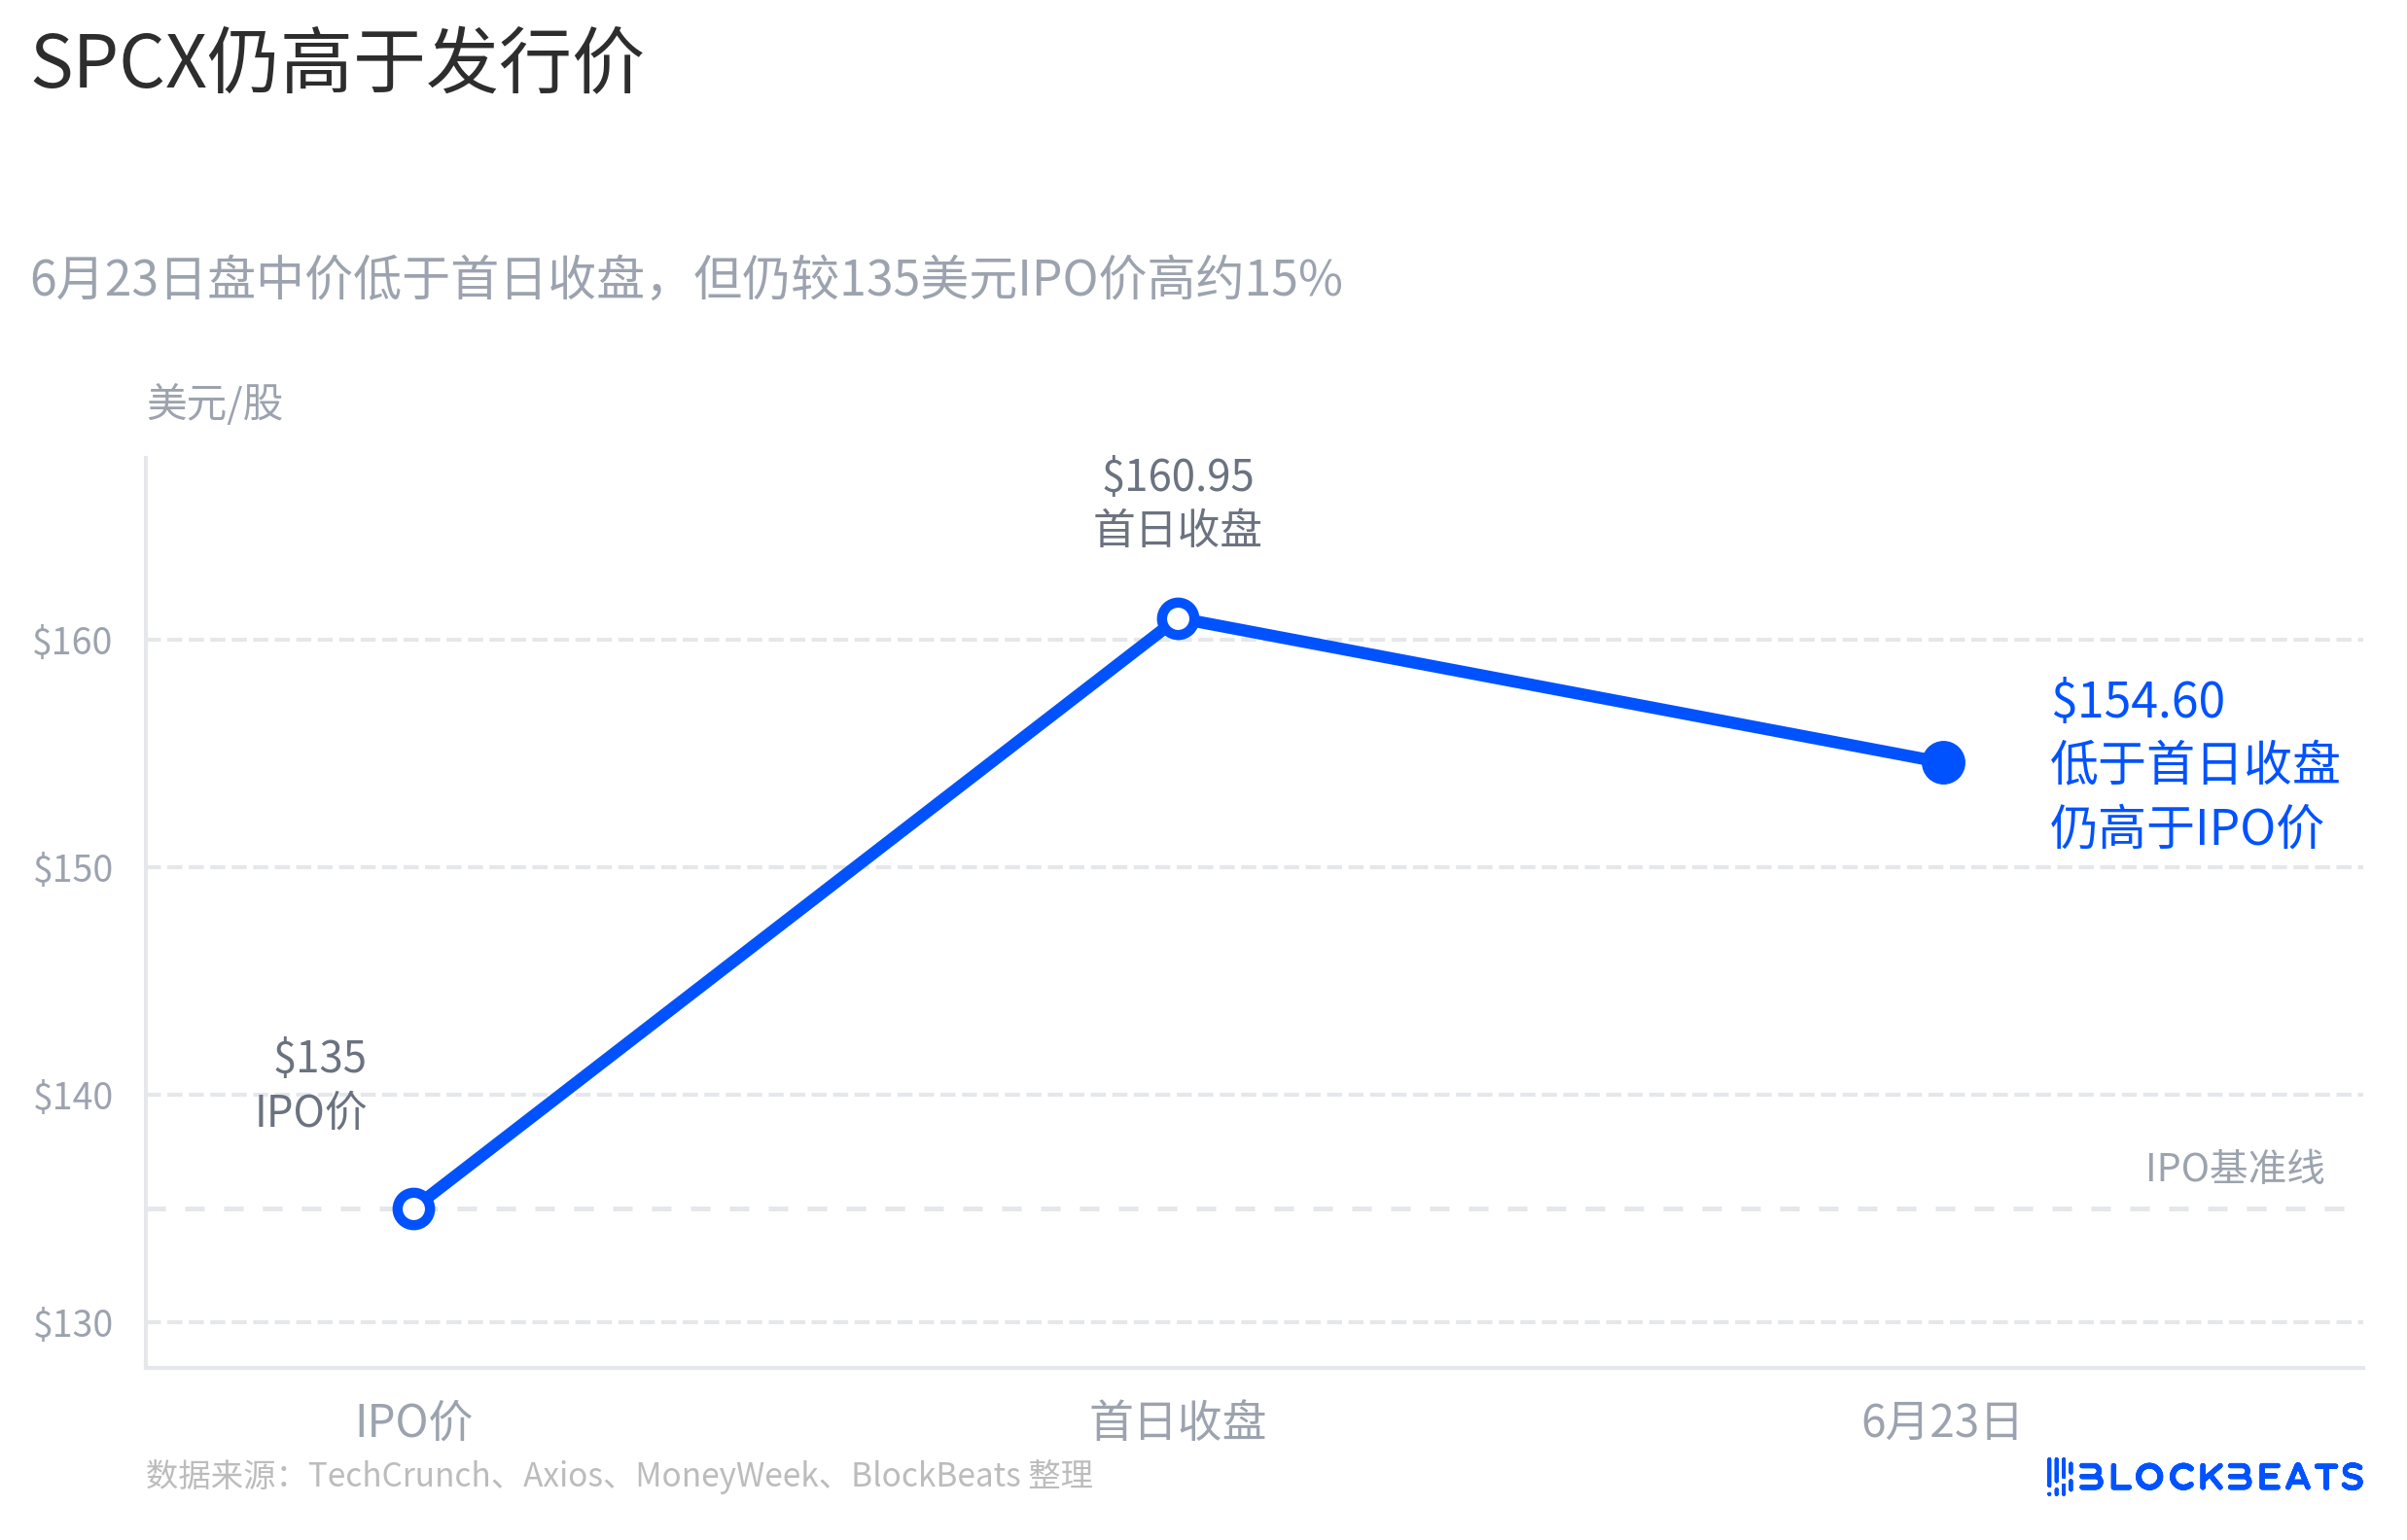
尽管近期股价下跌,SpaceX 股价仍高于 135 美元 IPO 价格。

Franklin Templeton完成对250 Digital的收购并成立新加密部门Franklin Crypto

Odaily星球日报讯 Franklin Templeton 宣布完成对活跃加密投资管理公司 250 Digital 的收购,并成立了名为 Franklin Crypto 的新部门。这家管理着 1.7 万亿美元资产的管理公司未披露该笔交易的财务条款,该新部门旨在为机构投资者提供主动管理的加密货币策略。

新部门将前 250 Digital 团队的投资能力与 Franklin Templeton 的全球分销渠道相结合。作为收尾协议的一部分,Franklin Templeton 还将把自身资本投资于这些流动性策略中。新单位吸收了整个 250 Digital 投资团队以及此前在 CoinFund 旗下运行的所有流动性加密货币策略。加密行业资深人士 Christopher Perkins 与 Seth Ginns 将共同领导该新部门。(coindesk)

F2Pool联创王纯加仓457万美元BTC和ETH

Odaily星球日报讯 据链上分析师 Ai 姨监测,F2Pool 联创王纯(@satofishi)过去 24 小时加仓 457 万美元的 BTC 和 ETH,以 62260 美元提出 50 WBTC,以 1771.89 美元提出 822.51 枚 ETH。

项目要闻

Goldfinch社区提案进入维护模式并逐步清算Prime业务,当前赞成率100%

Odaily星球日报讯 去中心化借贷协议 Goldfinch 社区发布“批准 Goldfinch 运营维护及 Goldfinch Prime 逐步清算”提案,投票将于明日结束,目前赞成率为 100%。

提案内容包括有序结束 Goldfinch Prime 业务运营,并将 Goldfinch 转入“维护模式”。后续工作重点将包括支持历史借款人池持续清算、维持历史版本应用访问权限以便用户继续领取还款及本金,以及完成基金会关停和相关行政义务。

此外,Warbler Labs 将获得 15 万美元固定服务费,其中 10 万美元为新增预算,5 万美元来自此前已批准运营预算的重新调配。相关资金将用于支持 Goldfinch Prime 和基金会清算、业务过渡,以及未来两年或更长时间内对历史借款池的技术和运营维护。

此前,Goldfinch 曾于 2022 年完成 2500 万美元融资,由 a16z 领投。

Taiko更新被盗进展:已查明攻击原因,正与CEX及安全公司合作追赃

Odaily星球日报讯 Taiko 官方于 X 发文表示:“我们已经查明了本次攻击的根本原因,目前正在开发修复补丁,以尽快恢复区块链的在线运行。同时,我们正与各大交易所及安全合作伙伴通力合作,对黑客的资产进行追踪和冻结。跨链桥中的剩余资金目前安全,我们将在接下来的更新中公布下一步的后续计划。为了专注于修复漏洞并保护用户资产,我们将暂停更新几个小时。”

此前消息,Taiko 跨链桥遭遇攻击,损失最高或达 170 万美元。

投融资

区块链数据分析公司Allium融资4000万美元

Odaily星球日报讯 区块链数据分析 Allium 宣布完成 4000 万美元 B 轮融资,Amplify Partners 领投,Kleiner Perkins 和 Theory Ventures 等参投。

该项目主要业务是提供区块链数据分析服务,目前拥有 50 名员工,其数据源已被 Visa、美国联邦储备系统、Coinbase 和 Andreessen Horowitz 等机构采用。(财富杂志)

链上交易生态TurboFlow完成600万美元种子轮融资,Pantera Capital领投

Odaily星球日报讯 根据官方消息,链上交易生态 TurboFlow 宣布完成 600 万美元种子轮融资, Pantera Capital 领投,量化交易巨头 Susquehanna Crypto (SIG Crypto) 与 Digital Currency Group (DCG) 战略参投。本轮融资用于将永续合约和预测市场整合到一个高性能平台中,使更多人能够使用复杂的交易产品。

据悉,TurboFlow 是一个链上交易生态系统,融合了永续合约和预测市场,致力于为零售用户提供专业级的市场基础设施。

监管政策

美参议院议员:加密货币税收法案最早或于今年秋季公布

Odaily星球日报讯 美国参议院共和党税务起草人 Steve Daines 表示,参议院正在推进的加密货币税收立法框架已基本成型,相关法案最早可能于今年秋季公布。

Daines 表示,该框架与美国众议院筹款委员会此前发布的加密货币税收方案“相似多于不同”,并希望能够在今年内举行相关立法标记会议(Markup Session),推动法案审议进程。

不过,Daines 并未披露具体条款内容。(Bloomberg)

人物*声音

ETF Store总裁:Cboe正考虑将比特币和以太坊连续期货转为永续期货

Odaily星球日报讯 ETF Store 总裁 Nate Geraci 在 X 平台发文表示,芝加哥期权交易所(Cboe)正在考虑将其比特币和以太坊连续期货产品转换为永续期货。

Nate Geraci 认为,传统金融机构正持续被迫对加密原生创新作出反应。他表示,这仅仅是传统金融吸收加密市场创新成果的开始。

Serenity:本次回调似乎明显是买入机会,看好美光、英特尔及台积电

Odaily星球日报讯 Serenity 发文称, “对我个人来说,这次回调看起来是一个明显的买入机会,标的包括 Micron Technology(MU)、Intel(INTC)以及 TSMC(TSM)。

这次下跌主要源于一些站不住脚的叙事,比如市场传出的美联储年内 3 次加息预期,但实际上并没有新的宏观经济数据支撑这一说法(真正数据要到周四才公布)。

如果机构真的相信类似美国银行(BofA)提出的 3 次加息看空逻辑,那么他们本应通过芝商所(CME)期货或预测市场进行套利。但现实是,这些市场仍然显示 7 月不加息的概率约为 74%,并没有反映所谓的激进加息预期。 “

已清仓ETH的Bankless创始人表态将支持Ethlabs,称后者“代表着以太坊最光明的未来”

Odaily星球日报讯 此前已清仓 ETH 的 Bankless 创始人 David Hoffman 于 X 发文谈及最新成立的 Ethlabs 时表示:“以太坊基金会(EF)刻意留出了一个权力真空,以便让新的组织架构能够挺身而出,去影响以太坊的发展方向。

我认为 Ethlabs 所引领的方向代表着以太坊最光明的未来。我很高兴、并也将一如既往地在他们前进的道路上提供支持。”

此前消息,David Hoffman 五月下旬曾公开表示已清仓全部 ETH。昨日晚间,多名前以太坊基金会研究员宣布成立非营利组织 Ethlabs,旨在推动以太坊进入下一阶段增长,Bitmine、SharpLink 与 Joe Lubin 等均已表态支持。

美国加密政策下半场:CLARITY法案闯关60票,CFTC“一人委员会”成最大变数

原文作者:Cleve Mesidor(华盛顿特区区块链基金会执行董事)

原文编译:AididiaoJP,Foresight News

在这个充满灰姑娘逆袭故事的体育赛季里,加密行业也正期待属于自己的高光时刻——美国参议院正在推进的 CLARITY 法案,或许能成为那场关键的「 comeback」。不过,距离终场哨响还有两个季度,要凑齐 60 票通过,共和党可能需要与白宫在道德议题上达成妥协,同时拉拢几位仍在观望的共和党参议员。

现在只是中场休息,一年还有六个月,一切皆有可能。立法胜利和赛场得分本质上没什么不同,需要多重因素精准对齐。有时候,烧点鼠尾草祈福也没坏处——就像纽约尼克斯队今年展现的那样。

政策年的下半场,将是两党在参众两院展开密集磋商的关键期。拉远镜头看,市场结构立法只是更大剧本中的一环,目的是为 Web3 和 DeFi 构建全面的政策与监管框架。

国会日历已排得满满当当,仅剩 40 多个立法工作日——即使算上跛脚鸭会期和中期选举,留给各方运筹帷幄、调整比分的时间已十分紧迫。

拥挤的政策赛场

除了 CLARITY 法案的前景,从新 PARITY 法案中拆分出的多项加密税收提案,能否搭上更大立法「顺风车」,在今年内落地?

区块链监管确定性法案(Blockchain Regulatory Certainty Act)的核心语言,是否能上演一记「海尔·玛丽」长传,将开发者保护正式写入法律?

此外,围绕 GENUIS 规则制定的全场紧逼仍在进行,关键条款仍有待最终敲定。

对加密爱好者来说,这就像体育迷追逐一整个赛季:牌面丰富,悬念不断,让人既兴奋又紧张。

CFTC 缺少首发阵容

一个金融监管机构竟缺席四名专员,这让业内深感忧虑。对加密行业而言,这直接影响了对华盛顿行动的期待——新专员能否在今年完成提名和确认,仍充满不确定性。

更棘手的是,谁将赢得预测市场的管辖权之争?是各州,还是商品期货交易委员会(CFTC)和证券交易委员会(SEC)?抑或最终由最高法院裁决?

当然,这不是在暗示你去下注。

加密冠军即将退役

无论最终政策结果如何,今年余下的日子大概率会五味杂陈。两位重量级「加密冠军」即将脱下联邦政府的球衣,他们的离开将带来短期和长期的深远影响:SEC 专员 Hester M. Peirce 和美国参议员 Cynthia Lummis。

Peirce 作为两届专员,主导 SEC 加密特别工作组,一直是跨监管机构协调努力的核心架构师。Lummis 则担任参议院银行委员会数字资产小组委员会主席,是两党妥协的关键谈判者,也是 BRCA 的坚定倡导者。

下半年展望:行业领袖怎么看

我采访了几位资深行业领袖,了解他们对当前加密政策审议的判断。以下是他们针对 CLARITY、税收和预测市场的观点:

Sara K. Weed(Gibson, Dunn & Crutcher LLP 合伙人):

「不可否认,我们正朝着正确方向稳步前进。但受限于立法工作日短缺和选举压力,CLARITY 在本届国会通过的可能性不大。因此,SEC 和 CFTC 等机构将被迫扮演更积极的角色,为行业提供急需的确定性。当然,问题在于,他们在现有权限下究竟能走多远。」

Sulolit 「Raj」 Mukherjee(Bodin Advisory 首席执行官):

「如果历史能提供参考,有意义的加密税收立法最可能不是以独立法案形式通过,而是嵌入更广泛的税收、预算或年底一揽子立法中。当前的多项提案都相对聚焦、具备两党共识,旨在解决具体问题,如最低豁免额、质押税收处理、洗售规则以及信息报告要求。这些条款附着在必须通过的大法案上时,更容易推进。最终能否落地,取决于国会的精力分配、评分机制,以及立法者是否将加密税收规则视为提升合规的技术性修复,而非更宏观的数字资产政策辩论。今年至少有一两项措施成为法律的机会是真实存在的,但很可能通过打包方式,而非独立加密税收法案。」

Rashan Colbert(Crypto Council for Innovation 美国政策总监):

「我不会预测法院如何解决管辖权争议,但大方向已经清晰:随着预测市场这一类别逐渐成熟,CFTC 正致力于为其打造更持久的监管框架。最近发布的 NPRM,是朝着为市场参与者提供更多透明度和法律确定性迈出的又一步——这个领域的用户规模和交易量都在快速增长。

核心问题是:预测市场究竟应主要被视为金融市场基础设施,还是被宽泛归类为博彩?我相信,这些市场有潜力成为表达观点、对冲风险、并简化对各类事件和资产衍生品访问的复杂工具。如果采用过于宽泛的博彩框架,可能会在市场有机会发展成正和金融基础设施之前,就扼杀其潜力。」

加密政策下半场已拉开帷幕,时间窗口逼仄,但机会窗口依然存在。行业需要持续的跨党派沟通与务实推动,才能在 2026 年收获实质性成果。

SK海力士登顶次日即熔断,存储超级周期走到哪了?

原文作者:库里

导读:6 月 22 日 SK 海力士市值 26 年来首超三星,次日韩国股市即触发熔断,半导体板块遭恐慌性抛售。

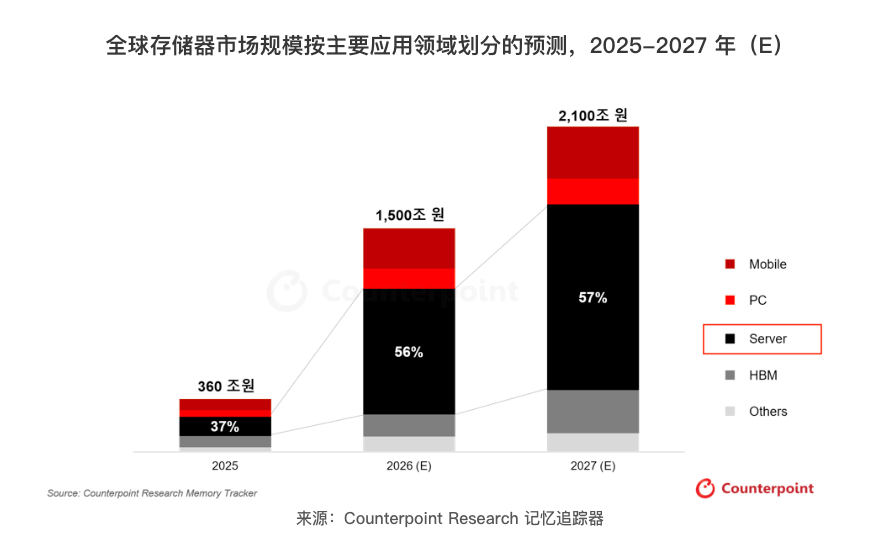
但就在同一天,研究机构发布预测称全球存储市场 2027 年规模将突破 1.5 万亿美元,服务器用存储占比扩至 57%,短缺局面至少持续到明年下半年。

超级周期到底在什么位置?价格拐点什么时候来?三星、SK 海力士、美光的产能扩张计划给出了时间线索,指向了 2027 下半年后。

6 月 23 日,韩国股市上演了一场教科书式的「从狂欢到恐慌」。

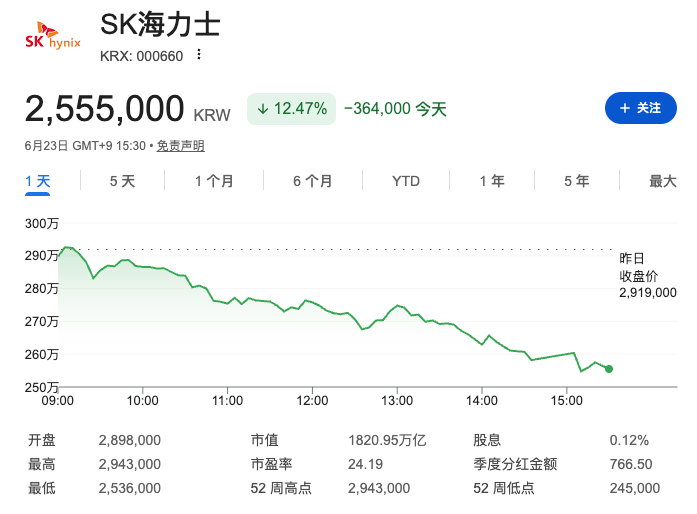
就在前一天,SK 海力士盘中市值触及约 1.35 万亿美元,26 年来首次超越三星电子登顶韩国最高市值公司,收涨 5.6%。但仅仅一个交易日后,KOSPI 200 期货暴跌 5%触发熔断机制,三星和 SK 海力士双双遭遇恐慌性抛售。据 TradingKey 报道,直接触发因素包括谷歌高管变动引发的 AI 竞争力担忧,以及韩国监管层对半导体杠杆金融产品过度集中的审查导致强制平仓。

这种剧烈波动,恰好撞上了一份乐观的行业预测。

Counterpoint Research 在 6 月 23 日发布的 Memory Tracker 数据显示,全球存储市场(DRAM+NAND)规模将在 2027 年上半年前持续扩张,突破 2100 万亿韩元(约 1.5 万亿美元),服务器用存储占比从 2025 年的不到 50%升至 57%。

一边是市场在高位剧烈波动,一边是产业数据指向短缺仍将持续。对于关注存储板块的投资者来说,眼下到了分歧时刻。

存储芯片利润率碾压英伟达,但供需缺口才是真正的定价锚

理解当前存储股估值,需要先看基本面有多强。

SK 海力士 2026 年一季度营收达 525.8 亿美元(按当期汇率折算),同比增长 198%。营业利润 376.1 亿美元,同比增长 405%,营业利润率 72%,超过英伟达同期的 65%,创半导体制造业历史纪录。

据 CNBC 报道,Counterpoint Research 分析师 MS Hwang 对此评论称,一季度财报显示 AI 推理对存储的需求远超预期,各家公司正在抢夺供给。

这种暴利的根源,是结构性供不应求。

高盛 4 月报告估算,全球 DRAM 供需缺口预计从 3.3%扩大至 4.9%,为 15 年来最严重。三星、SK 海力士、美光三家控制全球 95%以上 DRAM 产能,但几乎全部增量都被 AI 吞噬。

据 TrendForce 数据,2026 年一季度 DRAM 合约价环比暴涨 90%至 95%,二季度涨幅虽收窄至 58%至 63%,但 NAND 闪存合约价反而加速至 70%至 75%的环比涨幅。

HBM(高带宽存储器)是这轮涨价的核心。这种将多层 DRAM 芯片垂直堆叠的技术专为 AI 加速器设计,每生产 1GB 的 HBM 消耗约三倍于普通 DDR5 的晶圆面积,但单颗堆叠售价在 300 至 500 美元之间,利润率是普通 DRAM 的三到五倍。SK 海力士目前占据全球 HBM 市场约 57%至 62%的份额,是英伟达 AI 加速器的首要供应商。

高盛估计 SK 海力士已锁定英伟达下一代 Rubin 平台 HBM4 订单的约三分之二。SK 集团董事长崔泰源今年 3 月公开表示,全球芯片晶圆短缺可能持续到 2030 年,扩大产能至少需要四到五年,预计缺口超过 20%。

所以从基本面上来看,短缺还要持续一到两年,且两家公司合计控制全球约 70%的 DRAM 产能,供需缺口短期内不会改变。

拐点时间线:新产能集中在 2027 年下半年之后

Counterpoint 在报告中明确提示:新产能投产一旦可见,价格急跌风险不可排除。具体时间线如下:

美光已将 2026 财年资本支出上调至 200 亿美元,爱达荷州新晶圆厂 2027 年年中投产,新加坡 HBM 封装厂同年贡献产能。三星平泽 P5 工厂预计 2028 年运营。SK 海力士 M15X 设施 2027 年中启用,另宣布投资 19 万亿韩元建设新厂。

但扩产节奏仍远慢于需求增长。

高盛测算,2027 至 2028 年美国数据中心带来的存储需求增量约为 9%至 12%,而本地产能扩张幅度仅约 2%至 4%。与此同时,HBM4 的到来将进一步加剧供需矛盾——HBM4 单堆叠所需 DRAM die 从 12 颗增加到 16 颗,每颗 AI 加速器芯片的 DRAM 消耗量增加 33%。

TrendForce 的判断方向也是一致的:HBM3E 仍是当前出货主力,HBM4 开始贡献营收,但 AI 芯片升级延迟和库存积累正在令增长动能放缓。真正的价格调整窗口可能出现在 2027 年下半年至 2028 年。

在此之前,供需缺口的绝对水平仍支撑高价格和高利润率。在此之后,新产能集中释放叠加可能的 AI 投资节奏放缓,价格急跌风险开始累积。

Counterpoint 强调,LTA(长期供应协议)锁定量、定制化 HBM 策略、以及次世代制程转换速度,将决定供应商之间的份额争夺。换句话说,即便总量增长放缓,三巨头之间的竞争格局仍在剧烈重组中。

对持仓者和观望者分别意味着什么?

6 月 22 日的登顶和 23 日的熔断,浓缩了当前存储板块的核心矛盾:

存储板块的基本面仍在加速,比如海力士一季度利润率 72%、供需缺口 15 年最大;但估值已经 price in 了极度乐观的预期(SK 海力士年内已涨超 340%),而杠杆产品的过度集中,放大了任何方向的波动。

三星和 SK 海力士均在财报中警告,存储短缺预计至少持续到 2027 年。

三星存储负责人 Kim Jaejune 称需求满足率已降至历史低位,客户正在抢订未来供给。但市场已经开始交易另一面的风险:韩国央行因半导体超级周期倾向加息,韩国国债在全球表现垫底。

目前公开的资料中统计,38 位分析师对 SK 海力士的一致评级为「强烈买入」,12 个月目标价均值约 271 万韩元。韩国券商韩华投资证券刚刚也把目标价从 163 万直接拉到 430 万韩元。

所以综合公开分析的观点,大体的判断是:

  • 对持仓者:Counterpoint 和 TrendForce 均指向 2027 年下半年为最早的供需转折点,在此之前基本面支撑仍在。但杠杆 ETF 引发的强平风险是与基本面无关的外生冲击,仓位管理比方向判断更重要。
  • 对观望者:存储短缺对消费电子的传导刚开始,手机和 PC 品牌商毛利承压、低端产品线收缩是未来两到三个季度的确定性事件。这条传导链上的做空逻辑可能比追高存储股更安全。

最顶级的 MEV 机器人,被盗 750 万美元:Approval 才是链上最易忽视的致命风险?

一个长期在以太坊上猎取普通交易者的 MEV 机器人,最终也掉进了一个价值 750 万美元的「定制版」陷阱。

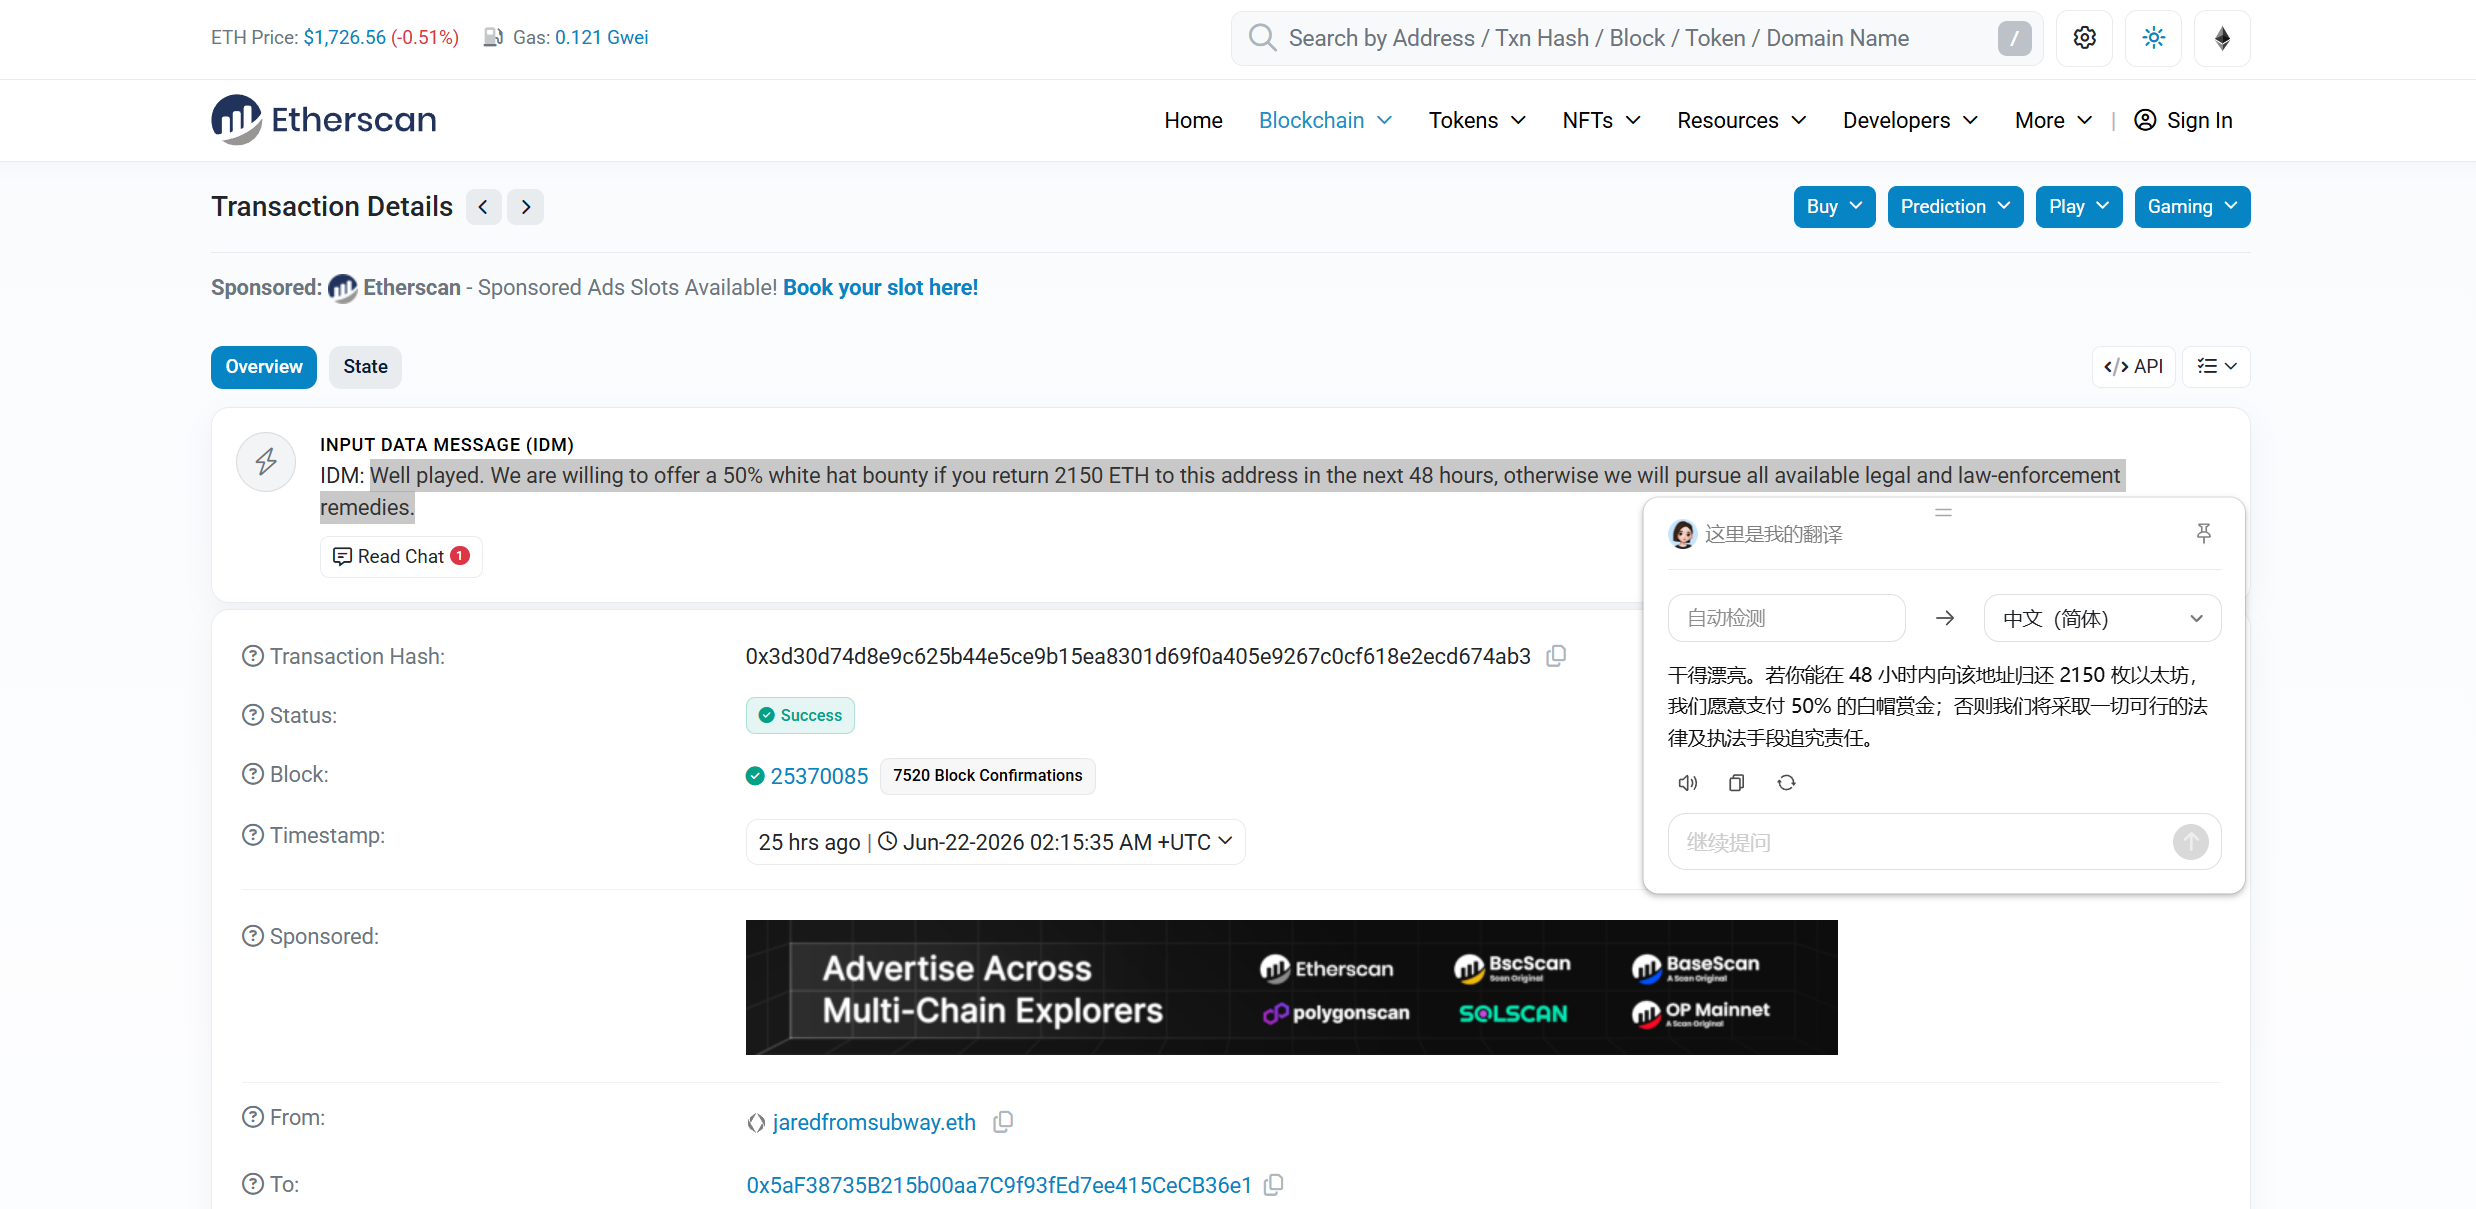
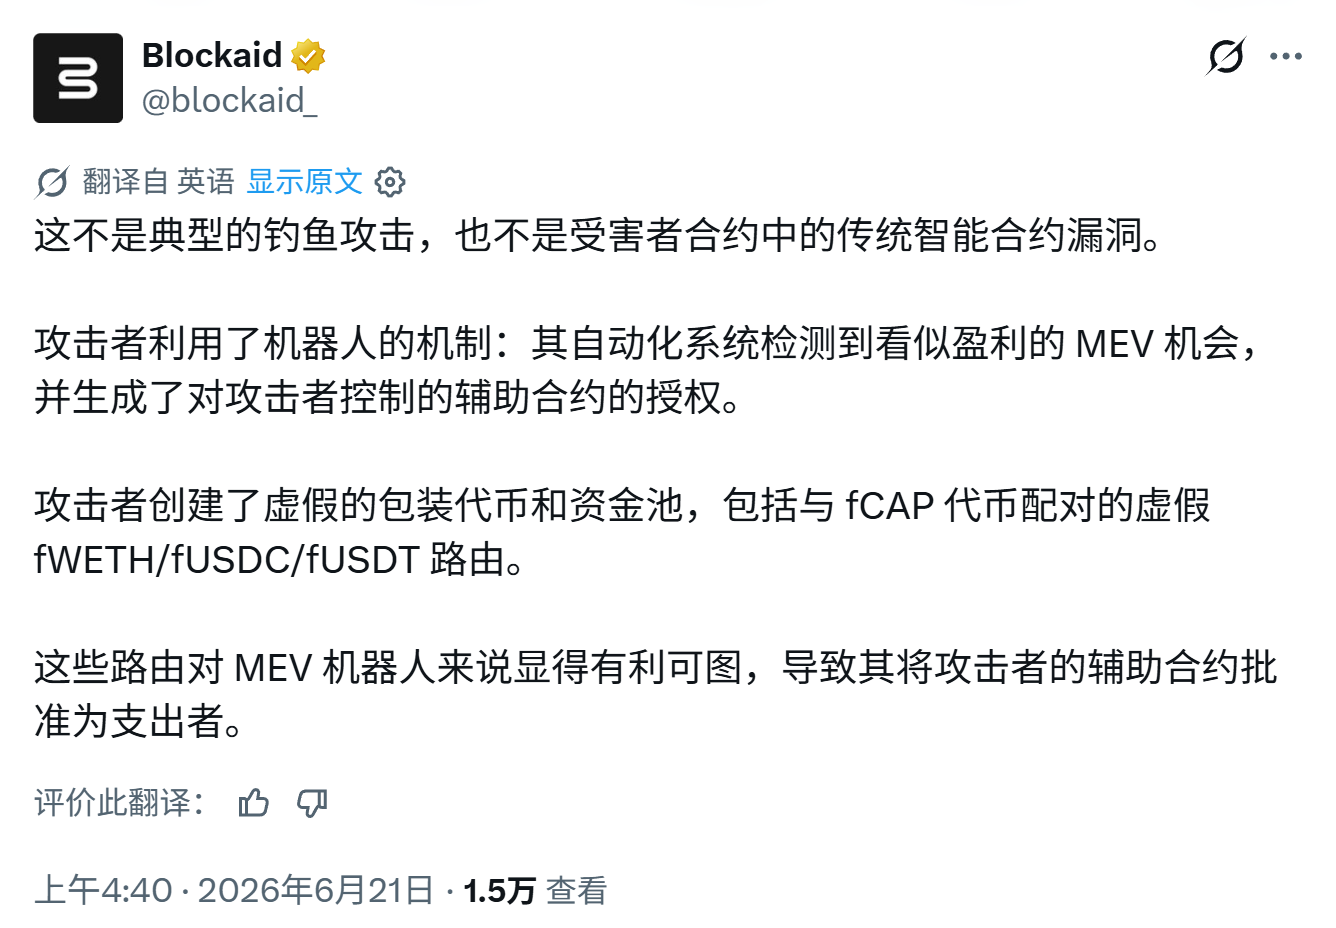
6 月 21 日,以太坊上知名的三明治套利机器人 Jaredfromsubway.eth 遭到攻击,地址内的 WETH、USDC 等资产被转走,初步统计损失超 750 万美元(不过目前公开披露的损失口径仍有差异)。

有意思的是,这次攻击既不是私钥泄露,也没有利用传统意义上的智能合约漏洞,而是攻击者提前部署大量虚假代币、流动性池和辅助合约,将其包装成可能存在套利空间的交易路径,诱导机器人在自动化执行过程中,向恶意合约授予了 ERC-20 的 Approval,最终「合法」转走了该 MEV 机器人的资产。

截止发文时,Jaredfromsubway.eth 已通过链上消息向攻击者公开喊话,表示「若在 48 小时内归还 2150 枚以太坊,愿意支付五成白帽赏金,否则将采取一切可行的法律及执法手段追责」。

不过,连高度专业化代码驱动的 MEV 机器人,都会在 Approval 上栽跟头,也不禁让人重新审视,这个我们每天都在使用的「Approval」动作,究竟隐藏着多大的危险?

一、一场专为 MEV 机器人设计的反向围猎

如果认真复盘这次攻击事件,就会发现这并不是一次偶然触发的漏洞,而是一场针对 Jaredfromsubway.eth 交易逻辑设计的长期围猎。

Jaredfromsubway.eth 一直是以太坊上最知名的三明治套利机器人之一。所谓三明治攻击,简单来说,就是机器人发现一笔即将发生的链上交易后,抢先在用户之前买入,推动价格上涨;等用户以更差的价格完成交易,再立即卖出,从中赚取价差。

也正因如此,该策略要求机器人持续扫描链上交易,以极快速度判断套利机会,并组织交易路径,去调用不同的代币和合约,这也意味着速度越快、覆盖的资产与协议越多,机器人能够捕捉的机会也就越多。

但正是这一点,成为了这次事件的突破口。

根据事后复盘,攻击者并没有直接攻击机器人的资金合约,而是花费了数周时间,构造一组看起来能够盈利的交易环境:

  • 第一步,是部署大量虚假代币与流动性池。这些代币在名称、接口和交易行为上模仿 WETH、USDC、USDT 等常见资产,让机器人的自动识别系统误以为发现了正常交易路径;
  • 第二步,是逐渐获取机器人的信任。在早期测试中,机器人授予的授权随着交易正常使用,等到机器人的系统开始重复执行类似路径后,攻击者再调整合约逻辑,让机器人产生的部分授权不再被实际消耗,也没有在交易结束后归零,导致这些授权就这样留了下来;
  • 最后,攻击者集中调用仍然有效的授权限额,将机器人合约里的真实 WETH、USDC 和 USDT 转出;

说白了,整套攻击完全瞄准了 MEV 机器人的运行特点,即先制造一个符合其盈利判断规则的环境,再利用其追求自动执行交易路径的机制,让系统主动交出资产调用权。

这也解释了为什么连高度专业化的 MEV 机器人都会中招。

它懂得如何计算价差、Gas 成本和交易顺序,却未必会对每一个新出现的合约进行充分的身份验证,从这个角度说,普通用户的问题是「没有看懂就点了确认」,自动化机器人的问题则是「没有确认就自动执行」。

表面上看,两者完全不同,底层风险却很接近,因为他们都把授权当成了完成交易之前的一个普通步骤,而没有清晰意识到它潜藏的风险有多高。

二、Approval 为什么总是被低估?

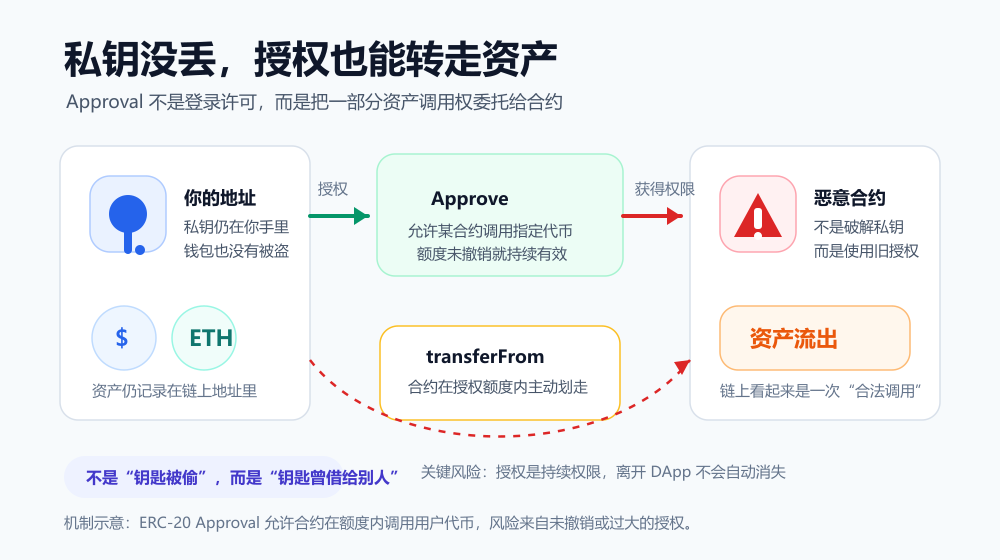
众所周知,在以太坊及 EVM 兼容链的 ERC-20 标准中,Approve(授权)是一个相当底层的设计。

不过用户在钱包里直接转账时,通常调用的是 transfer,一般不涉及 Approve,只有在 DEX、借贷、质押或者添加流动性等智能合约场景时,用户需要让智能合约代表自己调用代币,才涉及 Approval。

举个例子,当我们想在 Uniswap 上用 USDT 换成 ETH 时,Uniswap 的智能合约是不能直接去你钱包里拿走 USDT 的,必须先执行一次 Approve 去告诉系统「我允许 Uniswap 划走我钱包里的 X 个 USDT」。

只要授权完成后,获得权限的合约才能通过 transferFrom,在限定额度内调用用户的 USDT,后续的 Swap 也才能顺利完成。

也就是说,Approval 本身并不是漏洞,而是 DeFi 能够正常运转的重要基础。只不过,问题在于它有点像支付宝/微信的自动扣款权限:

用户没有把账户密码交给商户,但却允许商户在约定范围内主动扣款,只要授权仍然有效,后续扣款就不需要用户再次输入密码或者逐笔确认,这就天然带来一些问题。

首先是无限授权的问题,大家往往把一次交易变成长期权限。主要是为了减少重复授权产生的操作和 Gas 成本,不少 DApp 会默认申请一个极大的授权额度,也就是常说的「无限授权」。

用户原本可能只想用 100 USDC 完成一次交易,却允许合约未来动用自己地址里的全部 USDC。那只要该授权没有被撤销,即便用户当时的钱包里只有少量资产,未来重新转入的 USDC 也可能继续受到影响。

其次就是授权默认不会随着离开 DApp 而消失。很多用户会把「断开钱包连接」和「撤销授权」混为一谈,实际上,断开连接只是让网页暂时无法读取或请求当前钱包,并不会改变已经写入区块链的 Approval。

关闭网页、删除 DApp、清除浏览器缓存,甚至更换钱包应用,都不会让它自动失效。

最后,即便是正常合约,也可能在未来变得危险。因为很多授权风险并不只来自一开始就是恶意的钓鱼网站,就像此次的围猎,用户可能向一个当时正常的协议授予权限,但此后协议合约遭到攻击、管理员密钥泄露、可升级逻辑被替换,或者其调用的路由合约出现问题。

对于用户而言,资产仍然留在自己的地址里,但从权限角度看,另一个合约一直拥有调用这些资产的能力。因此,Approval 风险不只是「我有没有授权给坏人」,还包括「我授权的对象以后会不会出问题」。

三、那该如何管控 Approval 风险

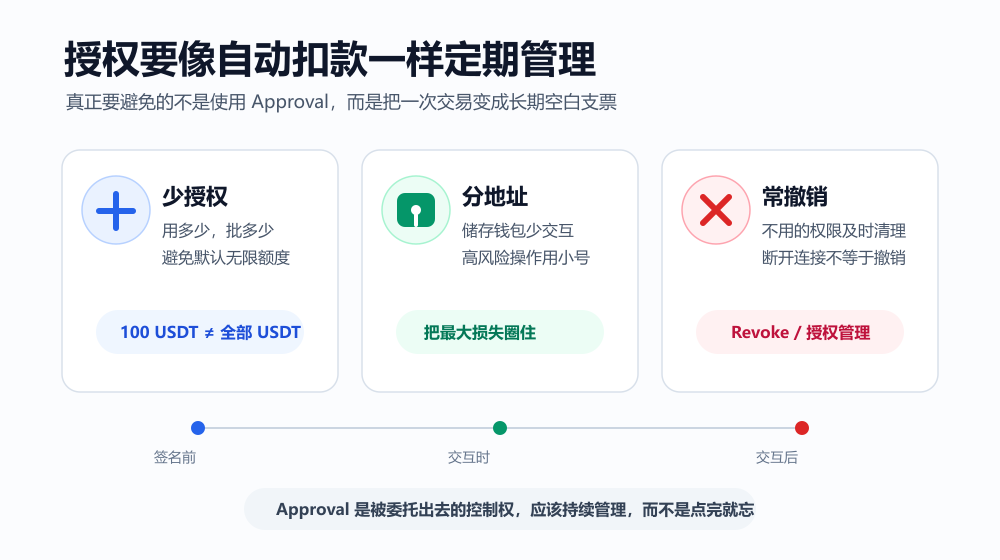
面对 Approval 风险,最简单的建议就是「不要无限授权」。

但在真实的 DeFi 使用环境里,完全拒绝授权并不现实,正如上文所述,授权本身并不是漏洞,它是链上应用调用资产的基础方式。

真正需要改变的,是将 Approval 从一次性的确认动作,变成一套持续的权限管理机制。

那对于普通用户来说,首先需要建立几个基本习惯:

  • 第一,遵循「最小权限」原则。在钱包弹出授权提示时,尽量根据本次交互的实际需要设置额度,比如只准备使用 100 USDT,就尽可能只授权接近 100 USDT 的额度,而不是直接开放无限权限;
  • 第二,区分储存钱包和交互钱包。长期储存大额资产的地址,尽量不要频繁连接陌生 DApp;参与空投、Mint、新项目和高风险 DeFi 交互时,可以使用单独的地址,将潜在损失限制在较小范围内;
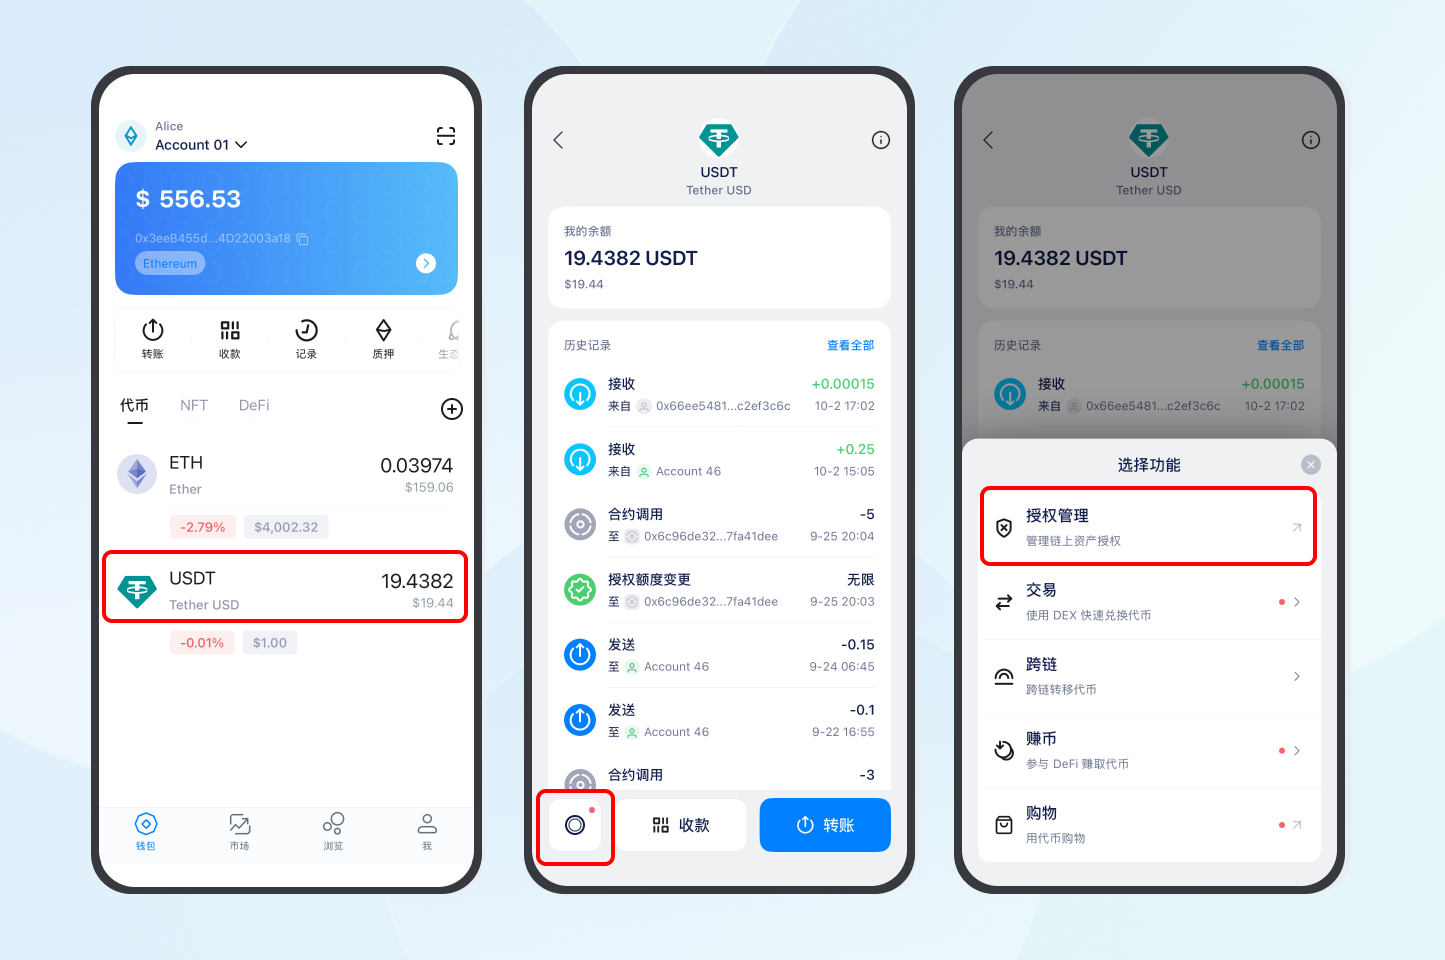
  • 第三,定期检查并撤销不再需要的授权。用户可以通过 Revoke.cash 等工具,或在 imToken 中进入对应代币页面,点击左下角「Token Function」,再选择「授权管理」,查看该地址的授权对象、代币和额度,并对不再使用或来源不明的权限发起撤销(延伸阅读《手把手教你使用 Revoke.cash 进行授权管理》);

当然,说一千道一万,面对防不胜防的授权攻击,仅仅依靠用户的安全意识和定期检查还是不够的,毕竟大多数用户很难分辨一串合约地址究竟属于谁,也很难判断某个授权额度是否合理。

那作为用户进入 Web3 的第一道护城河,钱包必须在产品能力上提供主动防御。

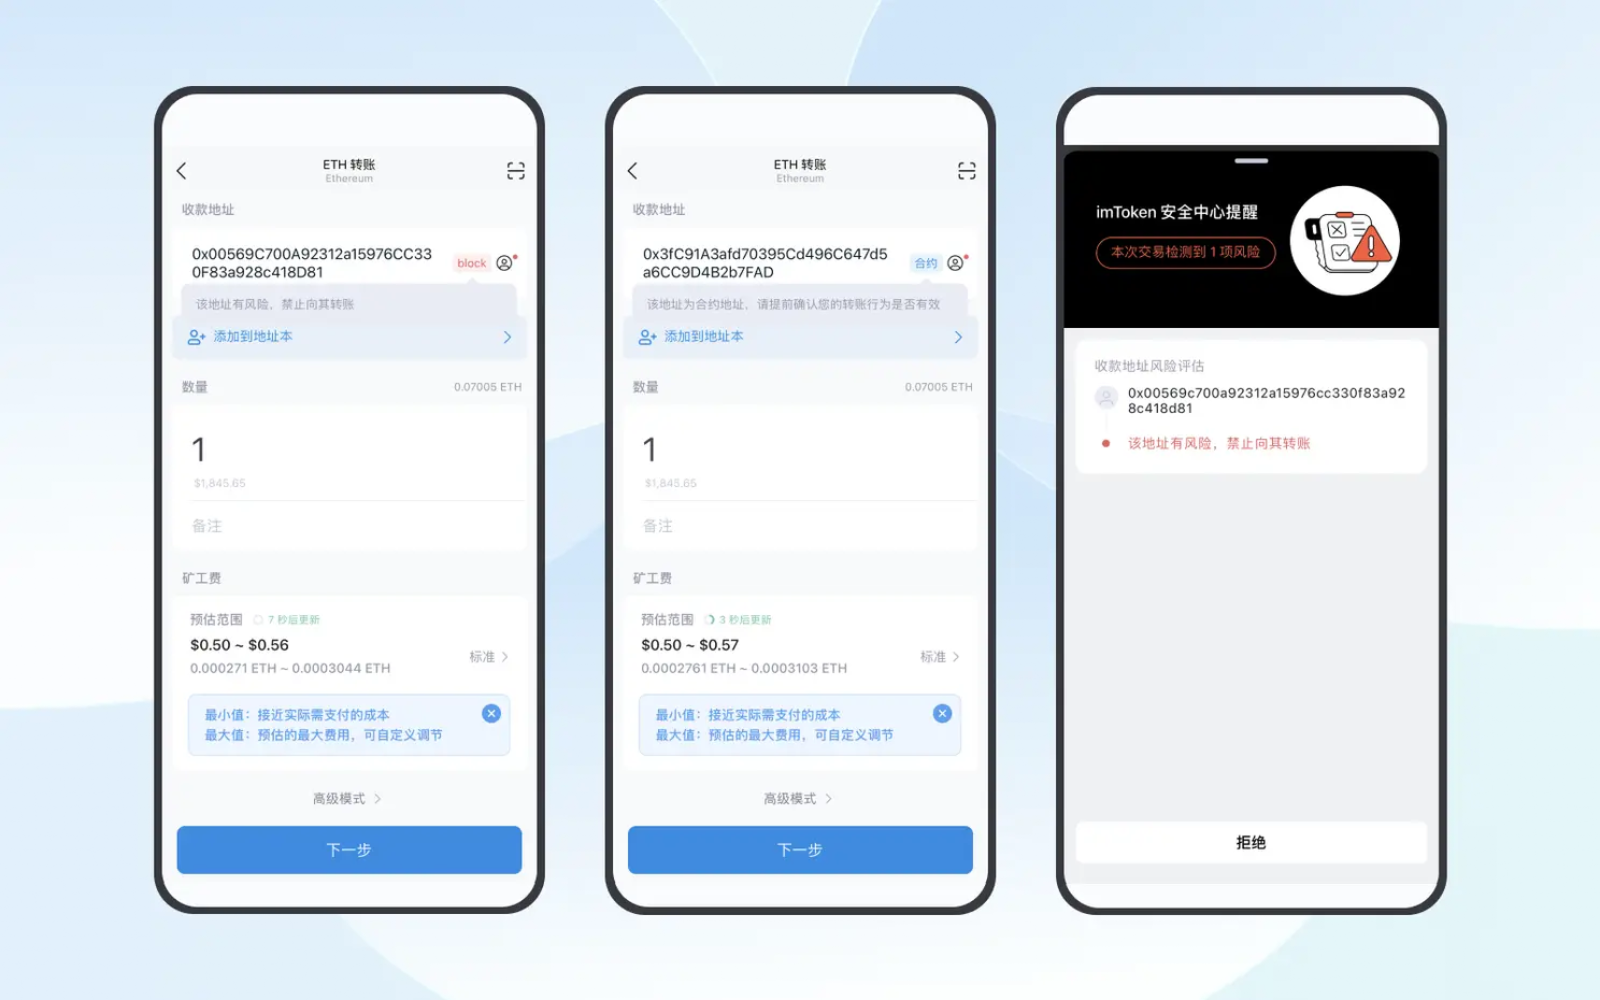
以 imToken 为例,就会对已识别的风险代币、地址和 DApp 进行标记或拦截,当用户向普通外部账户授予代币权限,或者向合约地址直接转账时,也会提供针对性的风险提示,这些提示无法替代用户判断,但至少可以在真正签名之前,增加一道必要的安全缓冲。

除此之外,imToken 还在 DApp 登录、转账、代币兑换与授权等关键环节,对签名内容进行结构化解析与可读化呈现,尽可能帮助用户在确认之前理解自己正在同意什么,确保用户签署的内容,必须与其所看到的行为保持一致,而不是被压缩成一段难以辨识的哈希数据。

随着 ERC-7730 等 Clear Signing 标准进一步推进,这种「所见即所签(What You See Is What You Sign)」的可读化展示,也有望从单个钱包的产品能力,逐渐成为钱包、DApp 和智能合约之间共享的行业标准。

总的来看,私钥决定谁拥有账户,Approval 决定谁还能调用账户里的资产,两者并不是一回事,却同样重要。

这也意味着,钱包安全不能只停留在「私钥有没有泄露」,而且这需要从用户到钱包,大家共同努力:对用户来说,需要在授权前看清对象和额度,在交互结束后及时清理不再需要的权限;对钱包来说,则需要让这些原本隐藏在合约里的权限变得更可见、更容易理解,也更方便被限制和撤销。

毕竟,真正危险的未必是刚刚发生的那笔转账,也可能是一个早已被遗忘、却始终没有失效的授权。

日元逼近40年最低:日本央行已加至1%,为什么还是挡不住?

原文来源:华尔街见闻

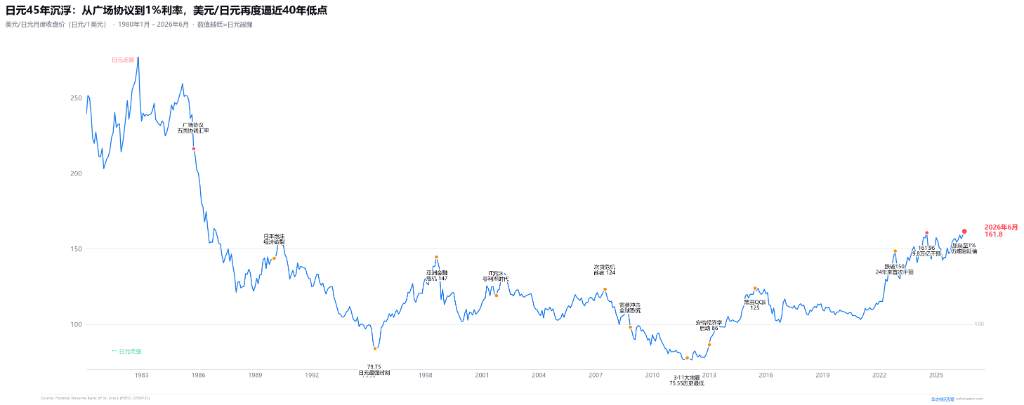
6月23日亚盘,美元兑日元在161.57附近交投,距离上周创下的161.81仅一步之遥——那是1986年12月以来最弱的日元。

而上周二,日本央行刚刚把政策利率加到了1%。31年最高。

也就是说:日本央行做了它力所能及范围内最鹰派的事,日元不仅没涨,反而更弱了。

财务大臣片山皋月已经急到直接给美国财长贝森特打电话谈汇率。日本在5月砸下了创纪录的11.7万亿日元(约737亿美元)干预汇市。市场现在盯着161.96——那是2024年7月的上一个”防线”。一旦突破,下一个目标就是1986年12月的162.25。

但真正危险的信号不是价格本身,而是这一次,加息和干预两条防线同时失效了。

1%的利率,350bp的利差

日本央行6月16日将政策利率从0.75%上调至1%,投票结果是7比1——只有一位委员反对。这是2024年3月启动加息周期以来的第五次行动,也是1995年以来日本利率首次触及1%整数关口。

如果你只看日本央行的行动本身,它在做的事已经很激进了。从-0.1%到1%,22个月内净加110个基点。

但问题是:你加息,别人也在加,而且比你快得多。

美国联邦基金利率目前在3.50-3.75%区间,美联储6月会议维持不变——但背后的故事比表面凶险得多。

美联储6月点阵图显示,19位FOMC参与者中18人提交了预测,其中9位预计2026年还会有加息。具体分布:5人预测再加两次(每次25bp),1人预测再加三次,3人预测一次。年末利率中位数从3月的3.4%跳升至3.8%,这是自2012年引入点阵图以来最剧烈的单次上修。5月美国CPI录得4.2%的三年新高,核心PCE同比仍卡在3%附近。

现在算一笔账:美国利率3.63%,日本利率1.00%。名义利差263个基点。

但更狠的是长端利差:10年期美债收益率约4.45%,日本10年期国债收益率约2.65%——差距约180个基点。

再加上日本央行仍在继续购债(虽然每季度削减2000亿日元,但2027年4月前不会完全停止购买),日债收益率的上行空间被央行自己压着。这意味着套息交易(借日元、买美债)的年化利差回报仍然可观——短端约263bp,长端约180bp,日本央行的购债操作人为压制日债收益率,而市场定价隐含年内日银不会再加息,套息的利差基础看似稳固。

但要紧的风险不在于日银会不会”大幅加息”。套息交易的杀伤力向来不在利率的小幅变动,而在于仓位拥挤叠加意外催化时引发的踩踏式平仓。2024年8月便是前车之鉴:日银仅加息15bp至0.25%,叠加美国就业数据逊于预期,就触发了日经单日暴跌12%、USD/JPY从156急坠至141的连锁反应。BIS后来在复盘报告中做出了一个精准的定性——套息交易是”在蒸汽压路机前捡硬币”:低波动时期积累稳定收益,尾部风险集中爆发时瞬间巨亏。今天的利差比那时更宽,头寸只会更拥挤。

JPMorgan资管的APAC首席市场策略师Tai Hui的原话更直接:”加息本身是预期之内的,真正让人意外的是7比1的压倒性支持——这说明委员会更担心的不是增长,而是通胀。”

这句话反过来理解:日本央行内部已经形成了一个共识——1%还不够。但市场并不相信它敢继续加。

11.7万亿日元的”刹车皮”

如果加息挡不住,那就直接买日元。

日本财务省5月29日公布的官方数据显示,4月28日至5月27日期间,日本当局累计花费11.735万亿日元(约737亿美元)干预汇市,创下单月干预规模的历史纪录。

其中4月30日(日本黄金周前夕)的单日行动规模最大:日元一度从160.72急拉至155.50,日波动幅度超过3%,逆转约5日元。5月初还有追加操作,总规模估计在9.5-10万亿日元。

这已经是日本连续第三年动用大规模干预:

2024年4-5月:9.79万亿日元(约623亿美元),触发点位160.25

2024年7月:5.53万亿日元(约368亿美元),触发点位161.76

2026年4-5月:11.74万亿日元(约737亿美元),触发点位160.72

三年合计:超过27万亿日元,将近1800亿美元。

但效果呢?每次都一样:短期逆转3-5日元,然后在4到8周内回到干预前水平。

Monex Group的专家总监Jesper Koll有一个很形象的比喻:“不改变国内货币政策就去干预汇率,就像一边踩刹车一边右脚死踩着油门——最好的结果是乘客稍微颠簸几下,最坏的结果是刹车片烧光。”

现在是”刹车片烧光”的时刻。

对比1985年广场协议——当时G5协同行动,从政策、利率到财政全面协调,日元从240升至200,实现了约17%的永久性趋势逆转。而今天日本是单边作战,美国财政部长贝森特只是”接了电话”,没有任何协同行动的迹象。

沃什的沉默,比加息更可怕

市场原先对日元的一个微弱希望是:美联储可能会因为经济疲软而降息,从而收窄美日利差。

6月美联储会议把这个希望彻底掐灭了。

美联储主席沃什(Kevin Warsh)做了两件意味深长的事:

第一,他拒绝提交点阵图预测。 这是自2012年点阵图引入以来,首位不提交个人预测的美联储主席。沃什在任命前就公开批评过点阵图制造了”虚假的精确感”(false sense of precision)。但他在6月会议上选择沉默的时机十分微妙——恰好是通胀飙升至4.2%、委员会严重分裂的时刻。市场无法将这位主席”定位”在鹰鸽光谱的任何位置,不确定性本身就是一种压力。

第二,会议声明删除了此前暗示”下一步行动将是降息”的措辞。 结合9个鹰派点、中位数升至3.8%,这等价于”我们虽然这次不加息,但加息已经摆上了下一张牌桌”。

市场定价反映了这种焦虑:CME FedWatch显示,7月加息概率8.8%,9月升至34.4%,10月接近50%。到年底,市场定价的隐含利率约为3.95%。

换言之:目前3.63%的美国利率不仅不会降,年底前还有约三分之一概率再升到4%以上。

这意味着美日利差不仅不会收窄,还可能进一步扩大。

日本自己的通胀账本

有一种常见反驳:日元贬值有利于日本出口,日本政府其实乐见其成。

这种说法在2022年之前或许成立。但2026年的日本已经不是那个通缩经济体了。

5月日本生产者价格指数(PPI)同比上涨6.3%,创三年多来最快增速,主因是能源成本飙升。虽然4月核心CPI回落至1.4%(受政府汽油税减免和高中免费化等政策压制),但日本央行在6月声明中明确指出:”原油价格上涨带来的成本传导在B2B交易中正以较快速度推进,可能扩散至广泛的消费者价格上涨。”

这背后是伊朗战争带来的油价冲击。虽然6月22日美伊谈判取得进展(美国宣布60天豁免伊朗石油出口),布伦特原油一度跌破77美元——但霍尔木兹海峡的局势离真正稳定还有距离。

对日本来说,进口能源价格上涨直接推高国内成本,而日元贬值又放大了进口价格。首相高市早苗政府已通过3万亿日元补充预算补贴家庭能源开支,但财政空间并非无限。

更深刻的问题是:日本政府的债务存量和利率水平的矛盾。

日本政府债务约1250万亿日元(GDP的250%以上)。如果利率从1%继续上行,仅利息支出就足以吞噬财政预算。据日本财务省估算,利率每上升1个百分点,政府年度利息支出将增加约3.7万亿日元。

这就是日本央行的困境:不加息,日元继续跌,输入型通胀恶化;加息,政府债务利息支出飙升,财政不可持续。

下一步:三个变量决定方向

日元能否止跌,不取决于日本单方面做了什么——加息和干预两条路都已经走到了能力边界。真正的变量在东京以外。

变量一:美联储是否真的再加息。

这是最关键的变量。当前市场定价显示7月加息概率仅8.8%,但9月已升至34%,10月接近50%。如果未来两个月美国CPI和核心PCE继续超预期——6月SEP已将2026年PCE预测从2.7%大幅上修至3.6%——9月加息概率可能迅速向50%以上靠拢。届时美日名义利差将逼近300bp,日元大概率突破162.25,进入1986年以来的无人区。没有广场协议、没有G5协同,上方直到165才出现下一个模糊的技术参考位。

变量二:美伊谈判的实际落地。

6月22日美国宣布60天豁免伊朗石油出口,霍尔木兹海峡局势出现了难得的降温窗口,布伦特原油一度跌破77美元。如果最终协议在8月前达成,日本作为能源纯进口国的输入型通胀压力将显著缓解,油价下跌直接收窄日本贸易逆差,给日元带来结构性支撑——这是三种情景中最有利于日元的方向。但地缘谈判反复是常态,不宜将此作为基准假设。

变量三:日本央行7月会议的态度。

6月加息至1%后市场定价已隐含今年不再加息——这是日元弱势的核心前提。但在PPI同比6.3%的背景下,如果7月声明出现”仍有必要进一步调整宽松程度”的措辞,哪怕不立即行动,也能在边际上改变套息交易的盈亏计算。不过植田和男缺席6月会议(住院)后尚未公开讲话,7月会议的政策信号存在不确定性。

结语

日元的故事从来不只是汇率。

它是日本这个国家在全球化3.0时代的生存困境的浓缩:一个老龄化、高债务、能源依赖进口的经济体,其货币政策自主权已经被美国利率周期彻底绑架。

日本央行把利率加到31年最高——不够。日本财务省砸下1800亿美元——不够。财务大臣打电话到华盛顿——对面只是礼貌性地接了。

1986年,日元在162的位置贬值到极限,随后在广场协议的余波下大幅升值。那一年日本还是全球第二大经济体,正在向第一发起冲击。

2026年,日元又回到了162。但这一次没有广场协议,没有G5协同。只有日本自己在踩刹车——而油门在华盛顿脚下。

AI的尽头是光:一份被多数人忽略的10倍股产业链地图

整理 & 编译:深潮 TechFlow

主持人:Brian,曾就职于 Target & Amazon

播客源:BWB – Business With Brian

原标题:Millionaires are Hitting These 10X Stocks HARD!

播出日期:2026 年 6 月 21 日

要点总结

AI 数据中心真正卡脖子的,不是单一芯片赢家,而是把电信号变成光信号、再把海量数据搬运出去的整条光子产业链。Brian 的核心判断是:当行业从 800G 升级到 1.6T、甚至继续迈向 3.2T,最先拿到超额收益的往往不是台前最热的明星公司,而是 Corning、Amphenol、Ciena 这类所有巨头都绕不过去的供应商,以及更上游的材料和测试环节。本篇播客为你全盘梳理的光子学完整供应链,以及在华尔街大部队疯狂涌入、后知后觉之前,你最需要死死盯住的黄金高成长股。

精彩观点摘要

AI 数据中心为什么必须转向光通信

  • “铜缆正在撞上一道物理极限,每一家数据中心最终都得转向光。中国已经向整个行业证明,这条路还能继续走得更远。”
  • “一旦数据传输距离超过大约 3 英尺,铜缆就会迅速失去优势,发热更高、耗电更大;而光可以同时解决这些问题。”
  • “从电转向光,这就是光子技术的核心意义。”

投资机会为什么往往在供应链而不是明星公司

  • “只要一种新技术被证明能跑通,最大财富往往先流向那些所有参与者都必须依赖的公司,而不是唯一那个最上头条的名字。”
  • “玻璃、激光、连接器、材料和测试设备,谁都不能少,这才是光子产业链最有价值的地方。”

Corning 的看点

  • “Corning 的光通信收入上季度增长了 36%,但对应利润增长了 93%,这说明定价权和规模效应正在同时兑现。”
  • “Corning 同时成了 Meta、Amazon、Google、Microsoft、OpenAI 和 Nvidia 指名依赖的核心供应商。全世界没有第二个竞争对手能同时拥有这样的客户名单,这些关系已经转化成了提前锁定的多年收入”
  • “Meta 最多承诺了 60 亿美元,Amazon 也签下数十亿美元级合同,另外两家超大规模客户也签了同量级协议,而且这些收入在光纤真正拉出来之前很多年就已经被锁定。”

Amphenol 和 Credo 分别代表什么

  • “你想要一个覆盖更广、波动相对更小、而且估值还说得过去的光通信互连标的,Amphenol 是非常值得长期盯的名字。”
  • “Credo 则是连接旧世界和新世界的桥梁,既能把机架内铜缆的寿命压榨到极限,也在往光通信侧延伸。”
  • “Credo 的风险也很明确,客户集中度极高,只要一个超大客户暂停采购,股价就可能被重击。”

系统层、上游材料层和测试层的机会

  • “Ciena 的价值在于让既有光纤承载更多数据,而不用重新开挖铺线。”
  • “AXT 处在更上游的位置,几乎是光激光器关键晶圆材料的稀缺供应商,但它也面临极高的中国出口许可风险。”
  • “VEO Solutions 更像光通信世界里的“卖铲人”,因为无论是光纤链路、收发器还是系统设备,上线之前都得测试,运行之后也要监控,而 VEO 卖的正是所有这些设备必须经过的测试工具。。”

主题配置与 ETF 选择

  • “如果你不想自己逐个挑公司,现在已经有纯光子主题 ETF 可以一键覆盖这条主线。”
  • “但这类基金刚成立不久,规模还小、费率也不低,适合先放进观察名单,而不是盲目追高。”

中国把光纤传输天花板又往上抬了一大截

Brian:

工程师最近在中国点亮了一根单股玻璃光纤,它的数据承载能力比世界其他地方现有水平高出 5 倍。这不是重新铺设的新线路,也不是大规模开挖,而是在原本已经埋进地下的电缆里,直接启用了一根比头发还细的光纤。过去搬运完整个美国国会图书馆的数据可能要半小时,现在大约 5 分钟就够了。

这项技术至少在美国还没有真正落地,这也说明这个领域的演进速度到底有多快。AI 正在制造远超现有传输能力的数据洪流,而美国的数据中心正越来越缺这种能力。所有超大规模云厂商最终都会需要它,而且他们不会自己从零制造整套体系,他们会去买。

他们买的是玻璃、激光器,以及把电转成光的芯片,而真正能提供这些东西的供应商,其实只有少数几家。我过去多年一直站在供应链采购一侧看行业,经验告诉我,这类机会的规律几乎没有变过。只要一种新技术被证明能跑通,最大财富往往先流向那些所有参与者都必须依赖的公司,而不是唯一那个最上头条的名字。

为什么光子技术会在现在成为核心变量

Brian:今天我想把整条光子产业链拆给你看,也会把每一层对应的上市公司讲清楚。为什么是光子技术,为什么偏偏是现在?

答案其实归结为一个硬约束。在数据中心内部,所有芯片都要彼此通信。短距离之下,铜缆依然是赢家;但一旦你想把数据传输到大约 3 英尺之外,铜缆的问题就会快速暴露出来,距离越长,发热越严重功耗也越高。

而光几乎是一次性把这些问题全解决了。它传得更远,发热更低,耗电也只是铜方案的一小部分。从电转向光,这就是光子技术的核心意义。

更重要的是,眼下这个转折点已经非常明确。每一家数据中心都在从 800G 连接升级到 1.6T,甚至 3.2T 也已经摆上桌面。与此同时,中国前面提到的那根光纤,又把行业天花板整体往上推了一次。

如果拆开来看,最关键的几层包括:真正承载光信号的玻璃、光纤和线缆;把整套东西连起来的连接器;负责点亮光纤、在楼宇之间和国家之间传数据的系统设备;以及更底层的材料和测试设备。芯片、激光器和硅光子本身,我在之前的视频里已经单独讲过,所以今天重点放在这几个经常被市场忽略、但同样赚钱的环节。

在这些分组里,我都会给出值得放进观察名单的名字。不过我要先说清楚,很多标的已经涨了很多,后续真正友好的买点,很可能要等回调出现。

玻璃和光纤这一层,Corning 为什么最值得盯

Brian:

先从最基础的玻璃讲起,第一个名字是 Corning。这是一家有 175 年历史的材料公司,真正负责把光纤拉制出来,也就是视频开头提到的那种“玻璃丝”。它在全球光纤市场的份额大约是 20%,已经是非常核心的参与者。

Corning 真正拉开差距的地方在技术。它最新一代光纤,可以在同样物理空间里塞进大约两倍于标准线缆的纤芯数量,而这正是已经极度拥挤的 AI 数据中心最急需的能力。它的抗弯曲玻璃也很难被同行复制。再叠加全球最大的光纤工厂,以及符合 “Buy America” 规则的美国本土供应,这些因素合在一起,才是它真正的护城河。

也正因为如此,Corning 同时成了 Meta、Amazon、Google、Microsoft、OpenAI 和 Nvidia 指名依赖的核心供应商。全世界没有第二个竞争对手能同时拥有这样的客户名单,而这些关系并不只是停留在“合作很好”的层面,而是已经转化成了提前锁定的多年收入

现在行业对光纤的需求每年大约增长 22% 到 25%,但全行业新增供给能力只有这个增速的一半左右,交货周期已经拖到 60 周以上。于是超大规模客户会提前几年把产能订走,甚至先付款锁产能。Meta 最多承诺了 60 亿美元,Amazon 也签下数十亿美元级合同,另外两家超大规模客户也签了同量级协议,而且这些收入在光纤真正拉出来之前很多年就已经被锁定。

最让我注意的是利润弹性。Corning 上一季度的光通信收入增长了 36%,但这个板块的利润增长了 93%,增速是收入的两倍多,这就是定价权和规模效应同时发生的样子。放到全公司层面,它的营业利润率也已经从两年前大约 8% 提升到现在超过 16%,管理层还在把今年年底的目标定在 20%。

当然,现实的一面也要承认,这个故事已经不是秘密了。Corning 目前的 PEG 接近 3,市销率大约 9 倍,放在材料公司里并不便宜。所以如果你想用最稳、最少戏剧性的方式配置光纤这一层,Corning 很合适,但更合理的节奏,是等下一次更像样的回调。

互连层的核心公司:Amphenol 和 Credo

Brian:

接下来进入连接层,也就是把所有组件真正接起来的那一层,第一个名字是 Amphenol。它是一家相当低调的巨头,做的是高速连接器和线缆,既包括铜,也包括光,而现在每一个新建 AI 服务器机架里,几乎都能见到它的身影。

理解 Amphenol 的关键,是它本质上是一台极其高效的并购机器。今年 1 月,它花了 105 亿美元买下 CommScope 整个光纤连接业务,一夜之间就从连接器公司,变成了真正有分量的光纤玩家。现在,AI 数据中心业务已经成了它整个公司的核心引擎,是最大的单一板块,而且上季度有机增长超过 80%。

它手上的订单簿也来到创纪录的 94 亿美元,新增订单仍然比出货速度更快。随着季度收入从大约 40 亿美元跃升到略高于 70 亿美元,它的营业利润率不但没有被拖累,反而从 22% 扩张到了接近 28%。

这一点很值得看。因为正常情况下,一笔 100 亿美元级别的并购,至少会让公司在一两年里承受整合压力,利润率往往先下滑。但 Amphenol 的利润率反而上去了,这说明它把收购标的迅速拉到自己那套高标准运营体系里的能力非常强。也正因如此,这么大的交易没有变成负担,反而成了利润增厚器。

更难得的是,它的估值还不算离谱。Amphenol 的 PEG 大约只有 0.7,市销率在 7 倍左右。对一家增长这么快的公司来说,这种估值并不常见。所以如果你想要一个覆盖更广、波动相对更小、而且估值还说得过去的光通信互连标的,Amphenol 是非常值得长期盯的名字。

同样还在连接层里的第二个名字,是 Credo Technology它扮演的角色更像旧世界和新世界之间的桥梁。它一方面用低功耗芯片技术,把机架内部铜缆的传输能力尽量榨干;另一方面也在做光通信芯片和线缆,一旦信号必须走得更远,它就能无缝接过去。

它最近还收购了一家硅光子公司,把自己的端到端产品栈补齐到 1.6T,并且已经向美国前五大超大规模云厂商全部出货。它的增长可以说相当夸张,季度收入只用了 6 个季度,就从 1.35 亿美元冲到 4.37 亿美元,直接翻了三倍多。

还有一个很能说明问题的指标,是它大约 68% 的毛利率。这个数字更像软件公司,而不是硬件公司。与此同时,它的营业利润率也随着规模扩大,接近翻倍来到 37%。管理层对下一财年的收入指引,仍然是超过 80% 的增长。

但这里的风险非常具体,也必须认真看。虽然它向五大客户都供货,但其中仅仅三家客户,就占了公司 88% 的收入。一旦某一家超大规模客户放缓采购,这只股票很可能会被市场迅速重砍。再加上内部人在上涨过程中持续减持,而公司当前的市销率已经来到大约 35 倍,基本等于市场在给“几乎一切都继续顺利发生”定价。PEG 接近 1,说明增长确实很强,但这类公司更像是高信念、等深度回调才考虑出手的标的。

系统层真正的关键玩家:Ciena

Brian:

再往上走,就是把光纤点亮、并在楼宇之间、国家之间搬运数据的系统层,这个环节最关键的名字是 Ciena。它是西方相干光学领域的龙头,公司自有的 WaveLogic 技术,是全球第一个把 1.6T 数据压进单一波长光信号里的方案。你可以把这理解成一种“不开挖也能扩容”的作弊码,因为它让既有光纤在不重新铺线的情况下,承载更多数据。

而且这不是实验室里的技术展示。仅仅两个季度,这个单一产品就已经拿下了 49 家客户。与此同时,它在大客户关系上的位置也非常强。它的相关方案已经被四大超大规模云和云服务提供商中的三家采用,现在云客户已经贡献了公司接近一半的收入。

对我来说,最关键的数据还是订单积压。上个季度,Ciena 的 backlog 在 90 天里增加了大约 20 亿美元,来到接近 70 亿美元。几乎全部都计划在明年交付,这意味着它已经提前锁定了相当于一年以上的收入规模。

随着收入刷新历史新高、同比增长 40%,它的营业利润率也从不到 8% 翻倍到超过 15%。问题在于,市场同样知道这些好消息,所以估值已经非常激进。Ciena 目前的预期市盈率大约在 120 倍左右,这几乎是在按“完美执行”来定价。因此,基本面很好,但价格上必须保持敬畏。

真正更上游的瓶颈:AXT 和测试设备公司 VEO Solutions

Brian:

接下来进入我最喜欢的一层,也就是“供应商背后的供应商”。整期视频里位置最上游的名字是 AXT全球真正能生产磷化铟晶圆的公司屈指可数,而这种特殊晶体,恰恰是所有光激光器必须建立在其上的关键材料。从这个角度看,它几乎天然就是护城河,因为这种晶体生长能力不是你想做就能隔夜做出来的。

现在,随着所有激光器厂商都在争抢供给,AXT 在这类材料上的订单积压已经突破 1 亿美元,创下纪录。但它的风险也处在整份名单最前列,而且非常具体。公司几乎所有制造都在中国,而中国现在要求每一笔出口订单都要拿政府许可。这已经直接影响了它上个季度的收入兑现,即便创纪录的 backlog 就摆在那里,也不代表能顺利发货。

除此之外,公司还融资大约 5.5 亿美元,造成了股东稀释;内部人也在上涨过程中净卖出了超过 7000 万美元的股票。更麻烦的是,它目前仍然没有盈利,虽然亏损在收窄,毛利率也从 17% 提升到了大约 30%。

所以,AXT 的故事是真的,瓶颈也是真的,但如果你看它接近 66 倍的市销率,就会明白这更像是一张高波动、高风险的小仓位“彩票票”,而不是适合重仓的核心标的。

这一层最后一个名字,是 VEO Solutions。它更像光通信世界里的“卖铲人”,因为无论是光纤链路、收发器还是系统设备,上线之前都得测试,运行之后也要监控,而 VEO 卖的正是所有这些设备必须经过的测试工具。

这类位置的美妙之处,在于它对具体赢家并不敏感。你不需要押注哪一家激光器公司最后胜出,也不必赌哪一种收发器成为主流,因为无论谁赢,最终都要拿到它的设备上做测试,这是我个人非常喜欢的一种商业位置。

多年来,VEO 的收入其实一直没怎么动,长期卡在每季度大约 2.85 亿美元附近。直到 AI 基础设施建设真正加速,它的网络测试业务才开始爆发,上涨超过 54%,因为数据中心都急着验证大量新增光通信设备。现在它的季度收入已经突破 4 亿美元,营业利润率也重新回到两位数。

除此之外,公司还有一个更安静、但高利润的第二业务,生产印在全球纸币上的防伪涂层,这又给整个公司提供了一部分高毛利支撑。需要注意的是,内部人包括 CEO 在内,也在持续减持。它当前的 PEG 大约是 1.4,不算太夸张,但和名单里其他公司一样,前面涨幅已经不小,更合理的做法仍然是等它先降温。

如果不想逐个选股,还有一个新出现的纯光子 ETF

Brian:很多人可能会问,为什么今天没有重点讲 Coherent、Lumentum、Marvell、Broadcom,以及真正制造芯片的那些晶圆厂?

这些公司当然都值得放进观察名单,它们处在这条产业链中心的激光器和硅光子环节,也是整个主题里非常重要的一部分。只是我此前已经单独做过完整拆解,所以今天想重点补上其他人常常跳过的部分,也就是玻璃、连接器、系统设备,以及它们背后的供应商。

如果你不想一个个挑公司,现在也有一键配置整条主线的方法。市场上刚出现了一只纯光子主题 ETF,代码是 FOTO,也就是 Tuttle Capital Pure Play Photonics Fund。

我喜欢它的一点,是它确实在做“纯主题”筛选。它会把那种光子业务只占很小一部分的大型综合企业排除掉,把仓位集中在真正的光学公司上。它的最大持仓正是我前面提到过的那批激光器和收发器公司,比如 Lumentum、Coherent、Fabrinet,也包括 IPG Photonics 和 Inphi。整只基金只有 15 个名字,前 10 大持仓就占了将近 90%,所以风格非常集中,也非常明确地押注“纯光子”。

当然,完整信息也必须交代清楚。这只基金成立才几周,还没有真实的长期业绩记录,管理规模大约只有 1.4 亿美元,费用率是 0.75%。所以你当然应该先自己做足功课。但如果你只是想先把“铜转光”这条主线放进观察范围,FOTO 确实值得关注。

总结:铜的极限已经到了,真正受益者会沿着整条光链扩散

Brian:最后收尾一下。铜已经开始撞到物理极限,而地球上的每一家数据中心都必须向光迁移。中国已经向整个行业证明,这条路还能继续走得更远。

资金现在已经在往这条链路里涌,真正的问题不再是这件事会不会发生,而是在这个加速切换的过程中,究竟哪一批公司能吃到最多增量。

如果把我之前讲过的激光器和硅光子公司,再加上今天这期视频里的玻璃、连接器、系统上游供应商放在一起看,你其实已经拿到了一张从头到尾比较完整的光子产业链地图。

为什么英伟达发债就没事,SpaceX发债就暴跌了

TL;DR

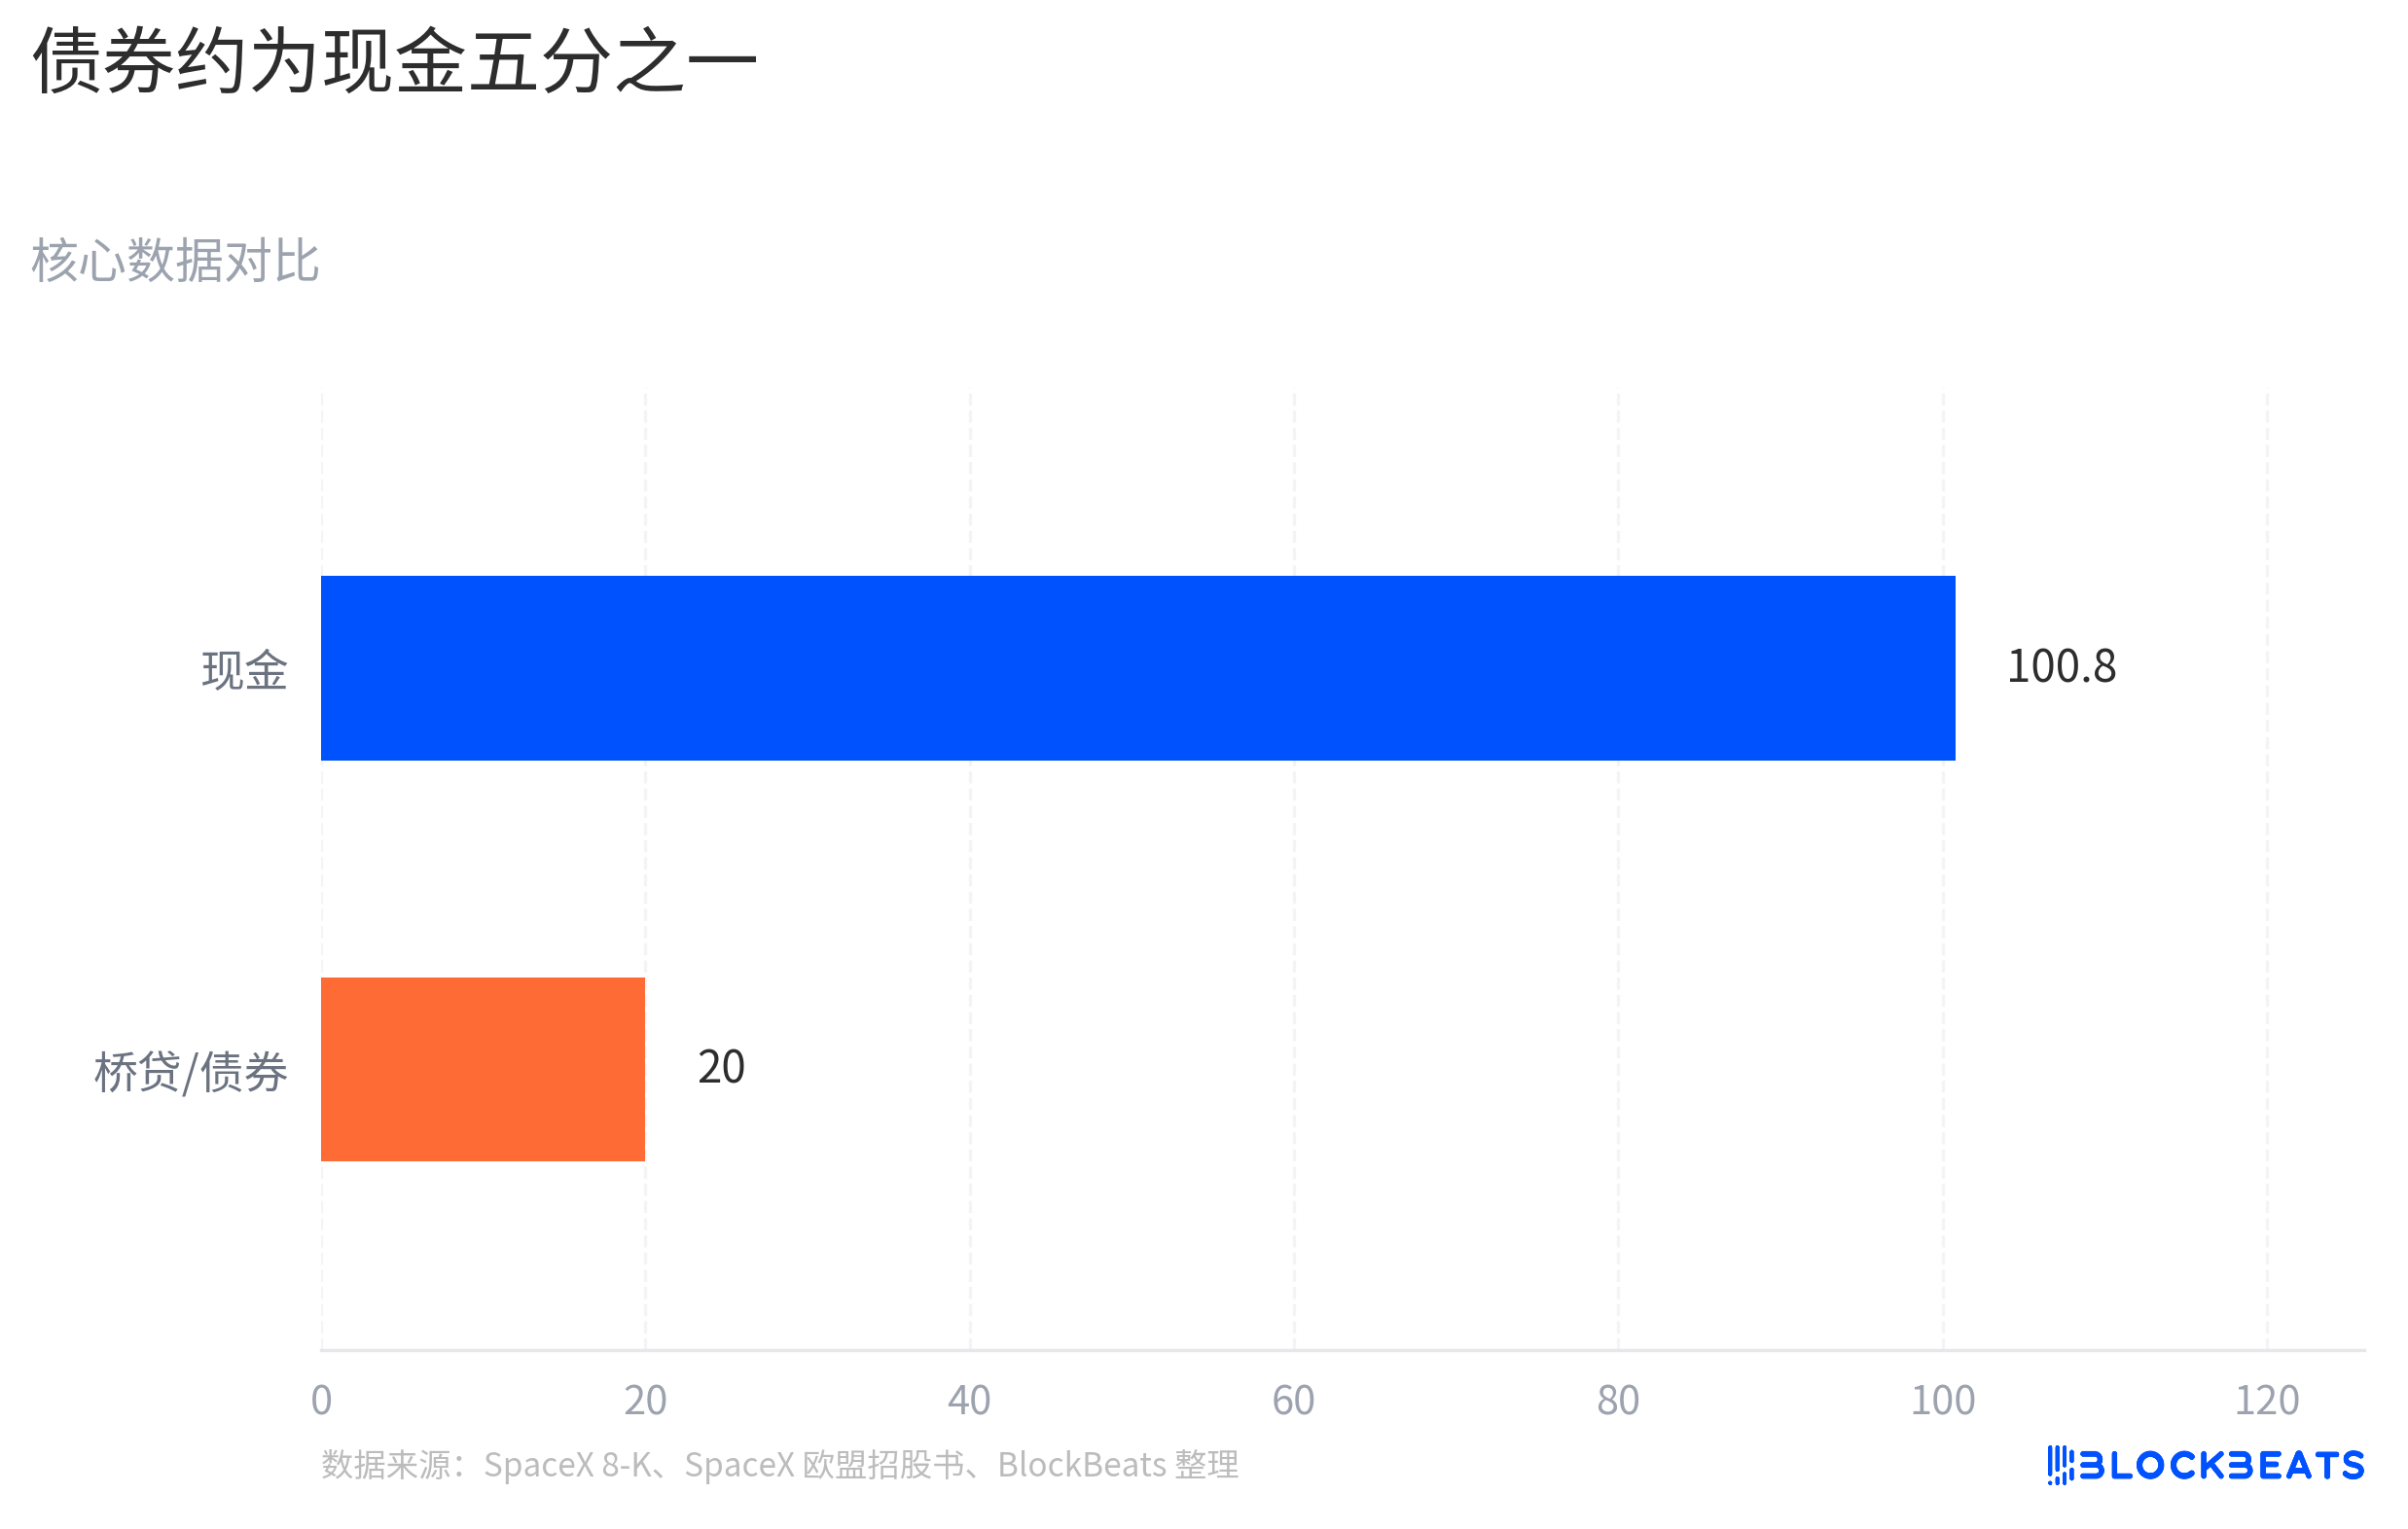
  • SpaceX 在 IPO 后推进至少 200 亿美元债券融资,用于偿还此前桥贷;公司账面现金充足,但市场开始重算未来资本开支压力。
  • 英伟达同期发债获得强需求,提供了相反参照:AI 叙事已进入收入和利润验证,SpaceX 的太空叙事仍需更多阶段性证明。
  • 关联标的:SPCX、英伟达、 AMD、台积电、AI 数据中心、卫星与太空商业化标的。

6 月 22 日前后,SpaceX 在 IPO 后推进至少 200 亿美元债券融资,用于偿还此前桥贷;随后,SpaceX 相关标的 SPCX 在二级市场承压,6 月 23 日盘中约 154.60 美元,低于首日收盘价,但仍高于 135 美元 IPO 价。

这个价格变化不宜简单归因于单一债券事件,但融资消息确实成为触发器之一。它让刚进入公开市场的太空叙事迅速回到现金流问题上:市场开始重新计算 SpaceX 的长期项目需要多少资金、由哪块业务来覆盖。

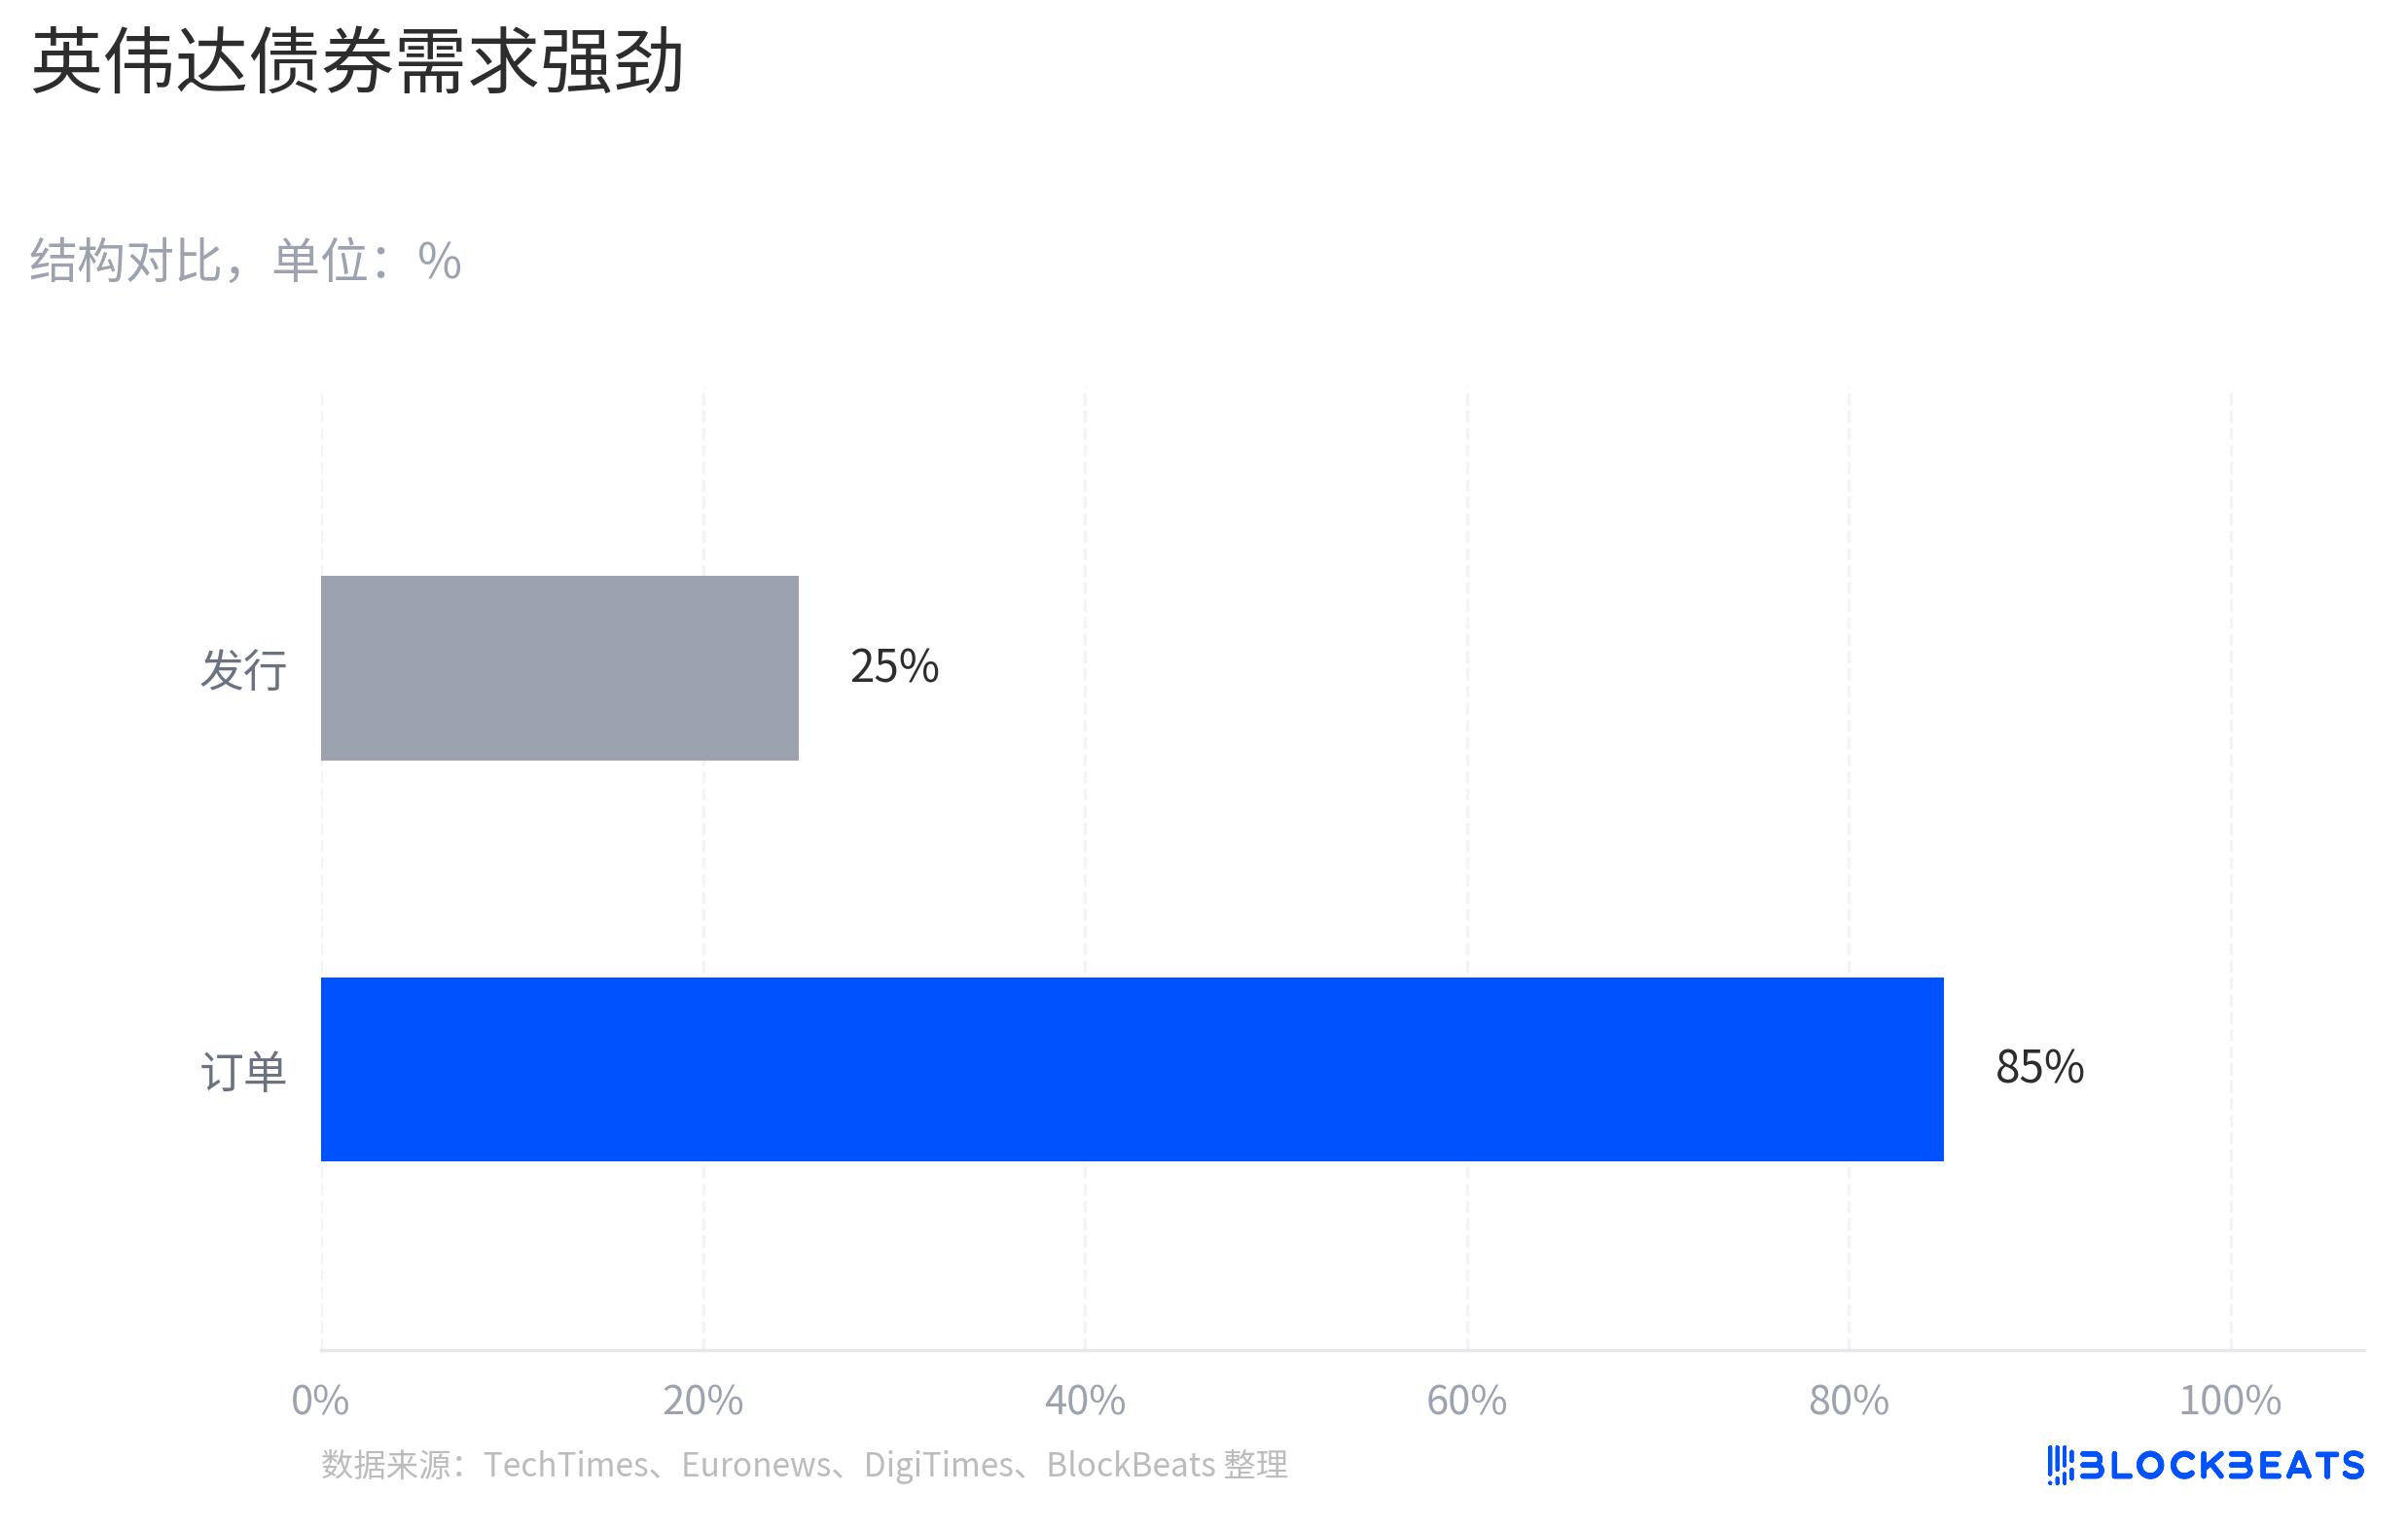
英伟达是最重要的参照。6 月 15 日,英伟达发行 250 亿美元高评级债券,订单需求一度达到约 850 亿美元,发行规模也从原计划约 200 亿美元上调。两家公司都在超级叙事里融资,但市场反馈完全不同:英伟达发债后更容易被看作锁定长期资本,SpaceX 一发债就被放进资本开支压力测试。

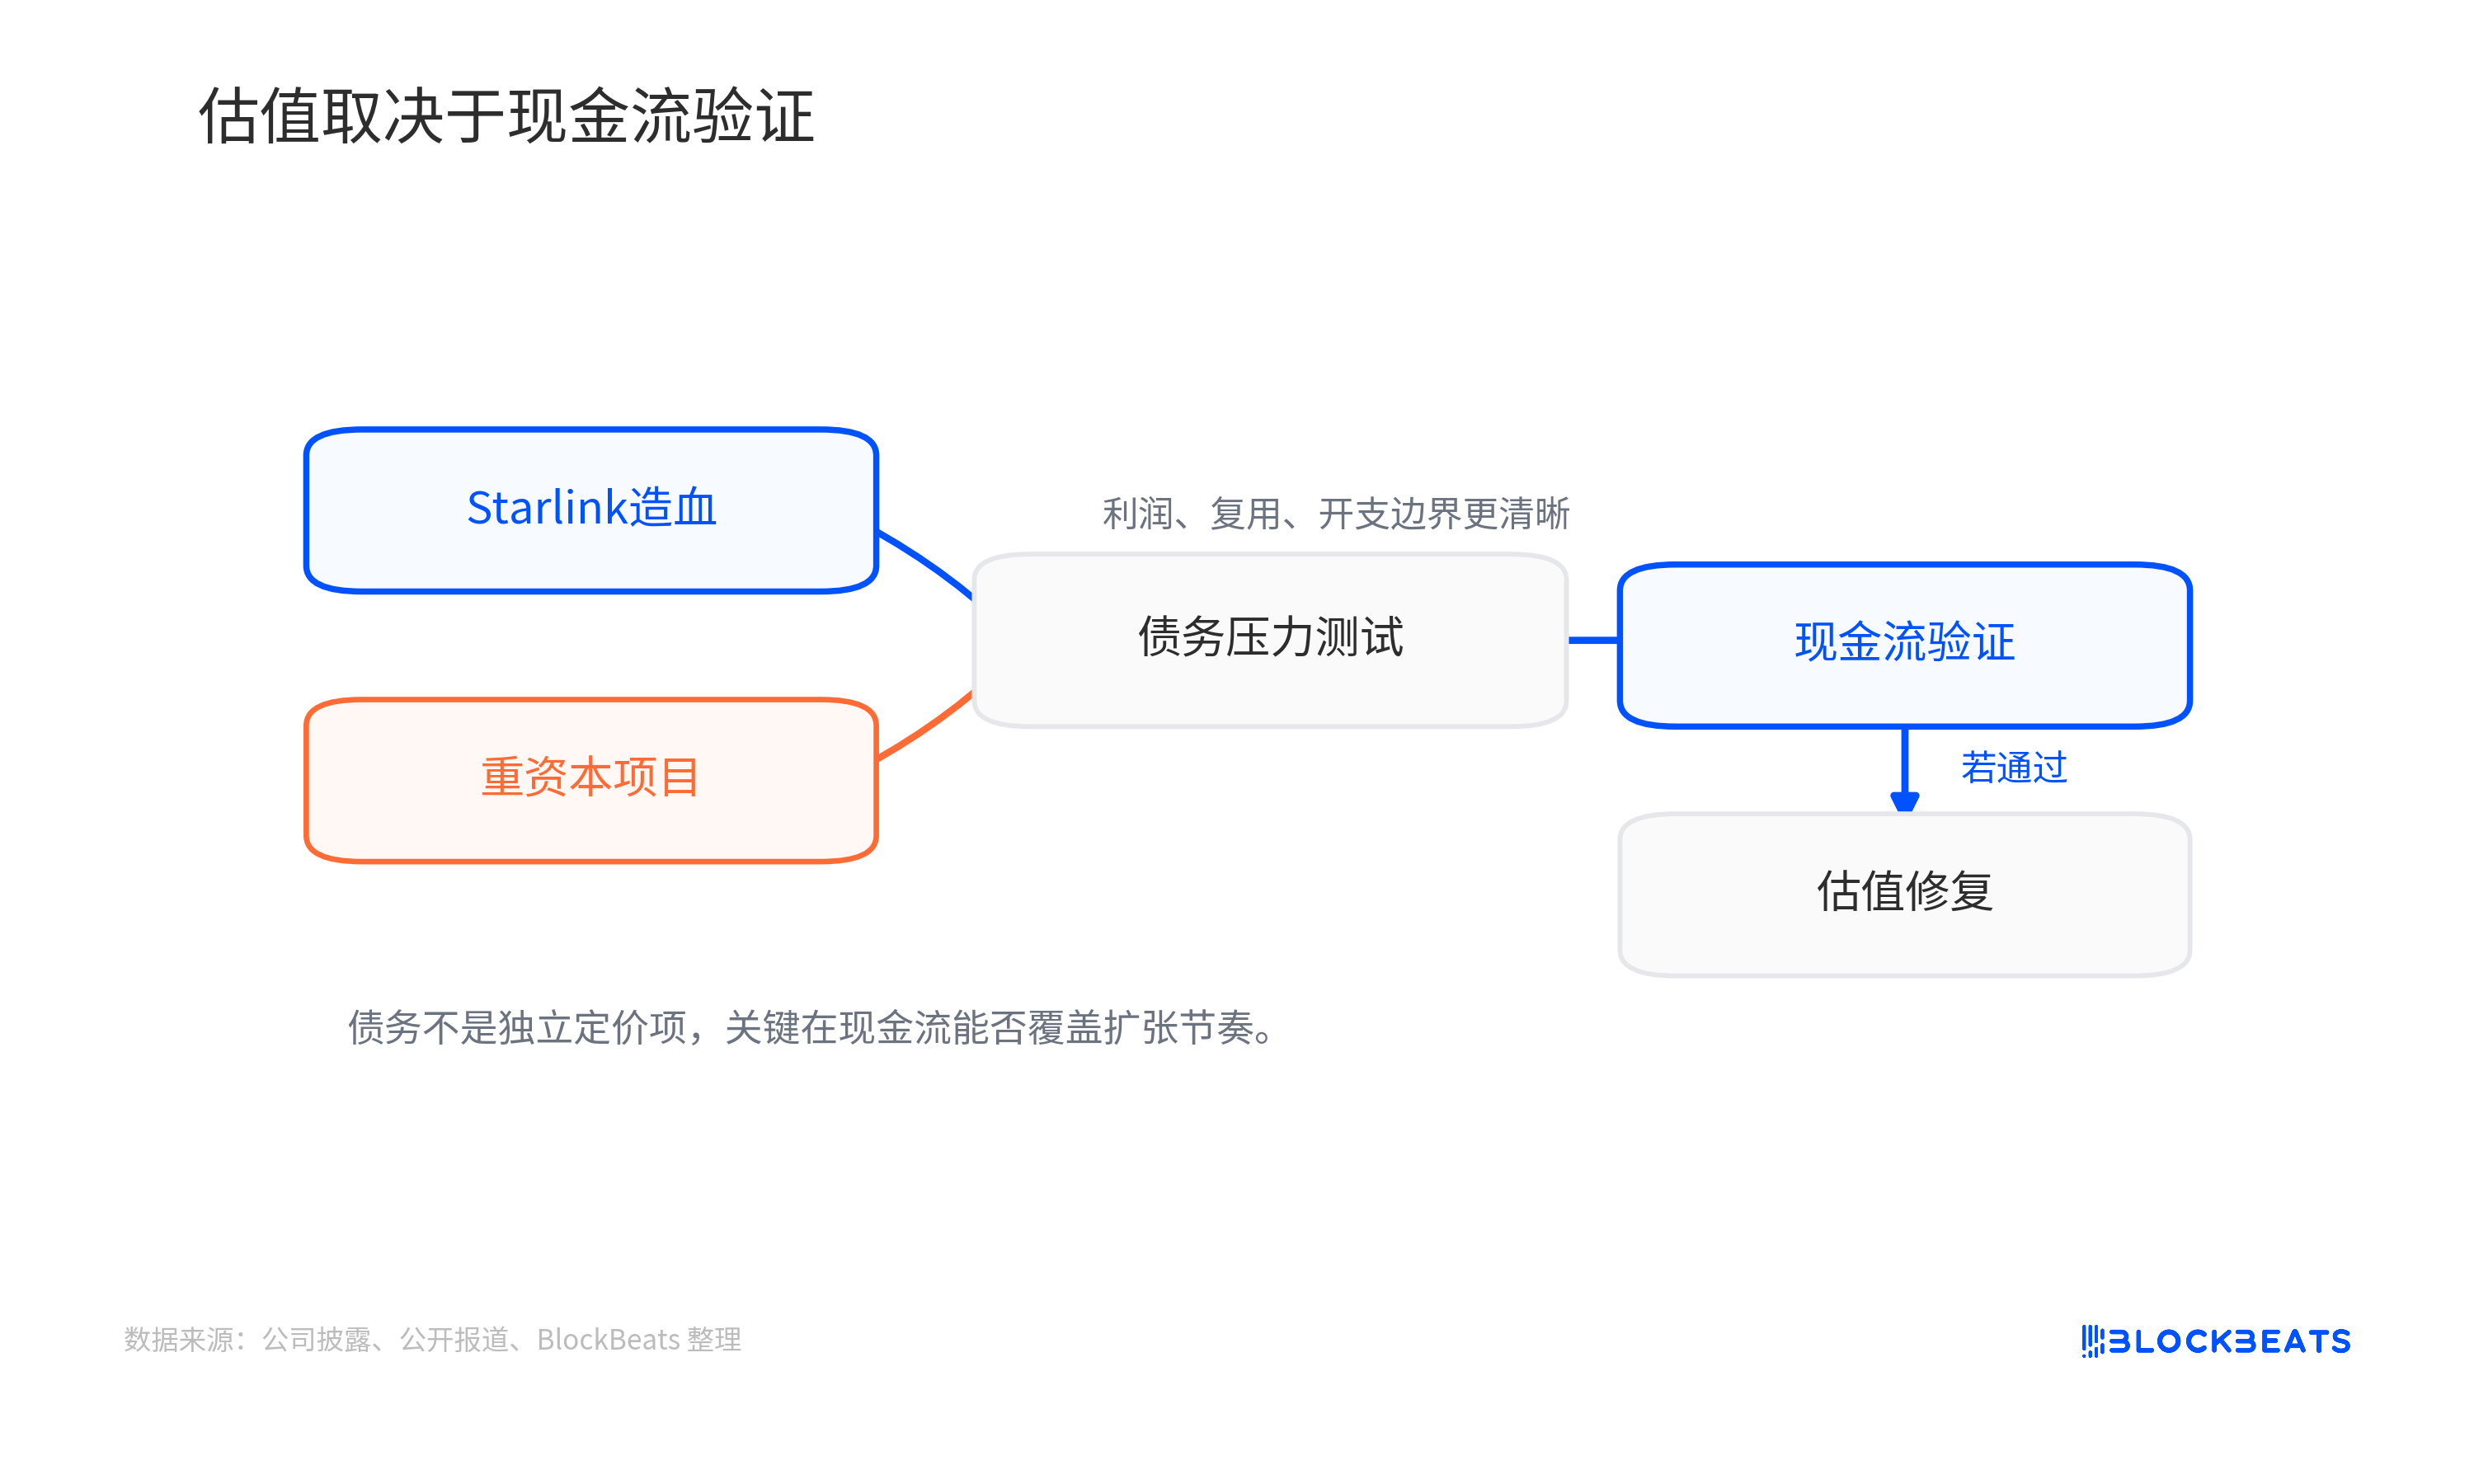
差别不在发债动作本身,而在市场对现金流的信任程度。英伟达的 AI 需求已经进入收入和利润验证,债务更像放大一条已兑现的增长曲线;SpaceX 则需要回答另一个问题:Starlink 赚到的钱,能否支撑 Starship、卫星网络、AI 基建和更远期太空愿景。

SpaceX 的融资让市场重算资本开支

发债本身不是问题。对高信用公司来说,用长期债替换短期桥贷,很多时候只是资本结构管理。SpaceX 这笔至少 200 亿美元债券融资也主要被报道为偿还此前桥贷,不应被简单理解成利空。

SpaceX 也不是靠债券市场续命。文件口径显示,截至 6 月 19 日,公司现金及等价物约 1008 亿美元。IPO 之后账面现金达到千亿美元级别,至少说明公司资金结构并不差。

但现金多,不等于市场不会重算未来花钱速度。更关键的是桥贷结构:SpaceX 在 3 月已有 200 亿美元无担保桥贷,2027 年 9 月 2 日到期,并有延期选项。后续至少 200 亿美元债券融资,主要被描述为再融资或偿还这笔桥贷。

债券会改变市场看 SpaceX 的方式。股权投资者可以为 Starship、火星运输和空间基础设施提前付费,因为他们买的是远期上行空间;债权投资者更关心现金流、资本开支和偿债节奏。当 SpaceX 刚上市就推进大额债券融资,市场自然会把问题从「马斯克能把太空故事讲多大」切到「这些工程兑现前还要花多少钱」。

SpaceX 已经有能赚钱的业务,市场追问的是这块业务能否覆盖整个公司同时推进的长期工程。Starlink 是当前最清晰的现金流引擎,卫星互联网用户和收入增长让它区别于许多纯概念太空公司。

但 SpaceX 的估值不只建立在 Starlink 上,还建立在 Starship 高频复用、全球卫星网络扩张、火星运输,以及可能与 AI 基础设施相关的新叙事上。这些叙事都很大,也都很贵。Starship 需要持续测试、迭代和发射能力建设;卫星网络需要补星和更新;AI 基建如果进一步绑定到 SpaceX 的资本故事里,投资者还要评估这部分投入何时产生收入。

所以,债券不是 SpaceX 下跌的唯一原因,但它是一个清晰的触发器。它提醒市场,太空叙事进入公开市场后,不只要证明愿景足够大,还要证明自我造血能力足够强。

AI 叙事和太空叙事处在不同兑现阶段

英伟达同期发债,给了市场一个清楚的参照。6 月 15 日,英伟达发行 250 亿美元高评级债券,订单需求一度达到约 850 亿美元。市场没有把这笔债首先理解成压力,而是更接近把它看作强公司锁定长期资本。

差别来自债券背后的现金流阶段。英伟达的 AI 需求已经通过数据中心收入、客户订单和利润率进入财报,投资者讨论的是这条增长曲线能持续多久。对它来说,发债更像是在已经兑现的增长曲线上增加资金弹性。

SpaceX 的情况不同。它也有 Starlink 这个现金流引擎,也有 IPO 后充足现金,但公司估值里包含更多尚未完全商业化的重资本项目。市场看到 SpaceX 发债时,问的不是「它能不能借到钱」,而是「未来项目的资金消耗会不会快于现金流兑现」。

这不意味着太空商业化失去价值,也不意味着市场已经否定 SpaceX。更准确的说法是,AI 叙事对英伟达来说已经是可见收入,太空叙事对 SpaceX 来说仍需要更多阶段性证明。Starship 的价值要等到更高频、更低成本、更稳定的复用能力被证明;火星运输和空间基础设施更远;AI 基建如果成为新增长点,也需要真实客户、真实收入和可解释的资本回报。

这正是深科技投资最容易被忽视的差别。公司可以同时拥有强技术、强品牌和强创始人,但只要现金流验证慢于资本投入,债务就会被市场视为压力源。

「火星烧钱」这个说法有传播性,但不完整。SpaceX 有商业化路径,只是多个未来项目都需要资本继续推进。英伟达的相反反应把这件事衬得更清楚:市场奖励的不是愿景标签,而是故事变成收入、利润和自由现金流的速度。

现金流覆盖速度决定修复空间

SpaceX 的修复空间,取决于市场能否看到 Starlink 利润扩张覆盖更重的资本开支曲线。只要 Starship 仍处在高投入阶段,卫星网络仍需要持续更新,AI 基建仍缺少清晰付费路径,投资者就会反复计算资金消耗。

债券定价会先给出一个信号。如果最终发行利差、票息和订单需求显示信用市场愿意以相对低成本提供长期资金,说明投资者仍接受 SpaceX 用更长周期兑现太空基础设施故事;如果融资成本偏高,或者市场要求更厚的风险补偿,股权估值也会继续承压。

更重要的还是业务端。Starship 如果在高频复用和发射成本上给出更强验证,Starlink、深空运输乃至空间基础设施的商业模型都会被重新估值。反过来,如果后续披露显示 Starlink 增长无法覆盖其他项目扩张,债务就会继续提醒市场:SpaceX 仍处于重资本愿景阶段。

这也是 SpaceX 当前定价的核心矛盾。它账上有千亿美元级现金,也有 Starlink 这样的现金流引擎,但公开市场不会只为现金余额定价。只有当 Starlink 利润、Starship 复用进展和资本开支边界一起变得更清晰,债务才可能从压力项重新变成增长工具。

日韩股市“黑色星期二”:韩股熔断,日经重挫,AI热潮迎来阶段性调整

原创 | Odaily星球日报(@OdailyChina

作者 | 秦晓峰(@QinXiaofeng 888 

今日,亚洲股市迎来剧烈震荡。

韩国综合股价指数(KOSPI)盘中暴跌超 8%,触发市场熔断机制,交易暂停 20 分钟;最终收盘大跌近 10%,报 8203.84 点,创下年内第三大单日跌幅纪录。日本股市同样承压,日经 225 指数下跌约 3.5%,收于 69788 点附近,结束此前八连涨;东证指数(TOPIX)下跌约 2.6%。

此次调整以科技股尤其是半导体板块为重灾区,三星电子、SK 海力士等权重股领跌,拖累整个市场。外资加速抛售,成交量大幅放大,市场恐慌情绪明显升温。

6 月以来,日韩股市已多次出现剧烈波动,韩股年内已四次触发熔断。KOSPI 此前在 AI 与半导体热潮推动下,一度逼近 9385 点历史高位;日经 225 也短暂站上 7 万点以上。短短数周,从历史新高到大幅回调,凸显市场脆弱性与获利了结压力。Odaily星球日报 将从市场表现、深层原因及未来走势三方面展开分析。

一、市场大跌:从历史高位到熔断警报

6 月 23 日开盘,KOSPI 以 9083.54 点高开,盘中一度冲高至 9175.45 点。但随后在外资抛售和跟风卖盘推动下,指数快速跳水。午后约 14:33,跌幅超过 8%触发韩国交易所(KRX)熔断机制,所有 KOSPI 成分股交易暂停 20 分钟。此前类似机制已在 6 月 5 日、8 日等多日启动,显示波动已成常态。

收盘时,KOSPI 报 8203.84 点,单日跌幅达 9.99%,成交额激增至 483.71 亿股。SK 海力士与三星电子等半导体巨头跌幅领先,跌幅均超 12%。韩国科斯达克指数(KOSDAQ)更显脆弱,同步大跌逾 6%,小盘科技股集体下挫。外国投资者净卖出规模显著,成为主要抛压来源。

日本市场反应相对温和但仍不容忽视。日经 225 指数盘中一度下跌超 3%,收报约 69788 点,单日跌幅约 3.47%,东证指数同步回落。科技与半导体相关个股表现最差:软银集团(SoftBank)跌超 10%,芯片制造商 Kioxia(铠侠)暴跌 15.1%,东京电子(Tokyo Electron)下跌 6.2%。此前推动日经大涨的 AI 与半导体板块全面回调,结束了连续八个交易日的上涨势头。

对比近期高点,此次调整幅度惊人。KOSPI 从 6 月中旬峰值回落超过 12%,日经 225 从 7 万点上方显著回调。

全球市场联动明显,美股隔夜科技股集体承压,纳斯达克指数下跌超 1%,标普 500 小幅回落,“七巨头”(Magnificent Seven)出现轮动,亚马逊、Meta 等个股领跌;亚洲其他市场如台湾股市也受波及,形成区域性科技股抛售潮。

整体而言,这是一场由科技板块主导、快速且剧烈的调整,韩股因集中度高而跌幅远超日股。

二、原因分析:多重因素叠加下的 AI 泡沫阶段性破裂

此次日韩股市大跌,是多重因素共同作用的结果,可从直接诱因、宏观政策压力、结构性风险等维度进行剖析。

1.直接诱因:美股科技股隔夜弱势与获利了结压力

美股前一交易日科技板块出现明显回调,直接传导至亚洲市场。纳斯达克指数下跌超过 1.2%,Magnificent Seven(七巨头)内部出现显著轮动,部分个股承压明显。

摩根士丹利财富管理首席投资官(CIO)Lisa Shalett 指出:“Magnificent Seven 轮动明显,部分高管或研究员离职消息加剧了市场对 AI 商业化进度的担忧。投资者开始要求更多证据证明巨额 AI 资本开支能够转化为可持续盈利。”

这一担忧迅速波及高度依赖全球 AI 供应链的日韩市场。韩国半导体出口占总出口比重长期维持在 20%以上,三星电子与 SK 海力士两家公司合计占 KOSPI 权重的约 40%。6 月 23 日,两大巨头分别下跌约 8%-12%,直接拖累指数。

此外,6 月以来日韩股市已累计大幅上涨,获利盘极为丰厚。KOSPI 指数从年初约 5000 点附近一路冲高至 6 月中旬的 9000 点上方,年内最大涨幅超过 80%;日经 225 指数也从年初约 4 万点附近升至 7 万点上方,创历史新高。估值处于高位(KOSPI 动态市盈率一度接近历史高位),任何负面催化剂都容易引发获利了结,6 月 23 日的集中抛售,正是前期涨幅过快后的自然修正。

2. 宏观与政策因素:美联储加息预期升温与经济数据影响

美国最新就业数据持续强劲,进一步推高市场对美联储维持高利率甚至加息的预期。根据路透社报道,5 月非农就业人口新增 17.2 万,远超经济学家预期的 8.5 万,失业率稳定在 4.3%。这一数据促使部分机构(如高盛)将首次降息预期推迟至 2027 年。更关键的是,6 月 16-17 日美联储 FOMC 会议决定维持联邦基金利率在 3.5%-3.75%区间不变。会议声明强调经济活动稳健扩张,但中东冲突带来的不确定性上升,通胀仍高于 2%目标。

美联储最新点阵图释放明显鹰派信号:2026 年底联邦基金利率中位数预测上调至 3.8%(较 3 月预测的 3.4%大幅提高 0.4 个百分点),暗示年内可能至少进行一次加息。同时,FOMC 上调了 2026 年通胀预测:核心 PCE 通胀中位数升至 3.3%,整体 PCE 升至 3.6%(此前均为 2.7%左右);GDP 增长预测小幅下调至 2.2%。

利率敏感的成长股(尤其是科技与半导体板块)因此首当其冲。韩股此前因 AI 热潮被视为典型的“高贝塔”资产,对全球流动性变化极为敏感。日股同样受制于全球流动性预期,尽管日本国内工资增长数据改善提供了一定支撑。

一系列宏观信号显著推高了美债收益率,并对全球风险资产形成压制,直接加剧了日韩科技股的抛售压力。

3. 结构性风险:市场集中度过高与外资流出

韩国股市的结构性脆弱性尤为突出。KOSPI 高度依赖三星电子与 SK 海力士两大半导体巨头,一旦半导体周期或全球 AI 需求出现波动,指数便剧烈震荡。

外资持续流出是另一关键。外国投资者在前期大涨中获利丰厚,6 月以来多次出现净卖出,尤其在韩股,部分资金或转向美股打新(如 SpaceX)或其他资产。6 月 23 日,外资净卖出规模显著放大,成为主要抛压来源。

相比之下,日本市场虽然也受科技股拖累,但板块分散度相对较高,日经 225 跌幅控制在 3.5%左右。

此外,具体公司动态加剧了市场压力。据市场消息,SK 海力士近期调整 AI 芯片(特别是 HBM)内存产能配置,部分生产线转向利润率更高的传统 DRAM,以优化短期盈利。这一举动引起投资者对 HBM 短期供需平衡的担忧,引发抛售。

三、未来展望:短期波动难免,长期 AI 叙事仍具韧性

展望后市,日韩股市将呈现“震荡筑底+结构性分化”的特征。市场短期波动性仍将维持高位,而中长期基本面支撑犹存,回调反而为优质资产提供了布局窗口。

短期波动为主,修复取决于美股与美联储信号短期内,市场仍处于高波动调整期。美股科技股走势是关键风向标。若纳斯达克指数企稳或出现技术性反弹,日韩市场有望跟进修复;反之,若美联储进一步释放鹰派信号或日韩企业二季度财报不及预期,回调可能延续甚至加深。重点关注以下事件:

  • 美国 6-7 月通胀(CPI/PCE)与就业数据;
  • 美联储下一次 FOMC 会议(7 月);
  • 三星电子、SK 海力士、东京电子等权重股的二季度业绩。

中长期基本面支撑强劲,回调即是机会。全球 AI 资本开支仍在高速增长,半导体超级周期的底层逻辑并未改变。根据高盛等机构预测,2026-2031 年全球 AI 相关资本开支(计算、数据中心、电力)累计将达约 7.6 万亿美元,2026 年单年 AI CapEx 即接近 7650 亿美元,后续逐年攀升至 2031 年的 1.6 万亿美元;数据中心新增容量预计 2026-2030 年新增近 100GW,总投资规模可达 3 万亿美元级别。

韩国在 HBM(高带宽内存)与先进制程领域的领先地位稳固。SK 海力士 HBM 市占率长期维持在 50%-62%,在 HBM4 时代对 NVIDIA Rubin 平台的供应份额有望达到 70%左右;三星电子也在加速扩产,2026 年 HBM 产能计划提升约 50%。两大巨头长期订单已基本锁定至 2027 年,AI 内存需求超级周期仍处于早期阶段。

长期视角下,AI 仍是改变世界格局的生产力工具,阶段性调整难以逆转科技进步的大趋势。正如过去每一次技术泡沫后的修正,最终都为真正的基础设施建设者和创新者留下了丰厚回报。这次的“黑色星期二”,或许正是 AI 投资从狂热走向理性、从概念走向实业的转折起点,日韩股市的韧性与潜力依然值得期待。

以太坊基金会分家了?!一文读懂Ethlabs的“光明未来”

原文来自 Defiant,作者 The Defiant Team

编译|Odaily星球日报 Moni

以太坊基金会刻意留出了一个权力真空,以便让新的组织架构能够挺身而出,去影响以太坊的发展方向。

———Bankless 创始人 David Hoffman

今年五月,David Hoffman 高调在社交媒体上宣布清仓 ETH,此举显然是在表达对当前以太坊生态管理的强烈不满,或许是受到这一举动的刺激,以太坊社区终于开始酝酿变革,而 David Hoffman 内心所期待的“新组织架构”现在终于出现了。

6 月 22 日晚间,Ansgar Dietrichs、Barnabé Monnot、Caspar Schwarz-Schilling、Josh Rudolf 和 Julian Ma 五位前以太坊基金会成员正式宣布推出独立非营利研发实验室 Ethlabs,目前接受 ETH、稳定币和 ERC-20 代币捐赠。

Ethlabs 是什么?

根据官方网站主题页面介绍,Ethlabs 是一个面向以太坊生态和 ETH 的非盈利性研发实验室,使命是让以太坊成为全球经济的结算底层。

Ethlabs 认为,互联网之所以实现全球化,是因为通用协议为各类网络搭建了统一交互语言,各类私有系统虽仍具备实用价值,却始终存在边界局限。如今金融行业正迎来相似的转折点,随着价值、资产与市场全面数字化,全球亟需一套共建共享的结算基础设施。

在这方面,以太坊具备独一无二的优势,足以成为这套通用底层中立基座,让个人用户、机构与各类智能主体无需中介即可开展交易,Ethlabs 给出三大理由:

1、以太坊具备可信中立性:十年稳定不间断运行,具备最低交易对手风险,底层根基不会被任何机构、企业或个人单方面掌控。

2、ETH 可作为基准资产:ETH 已是一个具备可编程属性的成熟价值储存载体,经过十年广泛分发,链上市场流动性充沛,是以太坊生态内去中心化程度最高的原生资产。

3、生态开发者与 DeFi 资源丰富:以太坊已形成面向所有人开放的交易市场、信贷、兑换与生态协作体系。

Ethlabs 将自身定位为前沿开发者与底层协议之间的桥梁,把普通用户、应用、钱包、二层网络、基础设施团队、机构及核心开发人员的真实需求,转化为协议迭代、通用标准、配套基础设施与可落地产品。

另一方面,Ethlabs 还将扮演衔接以太坊生态的角色:一边是一线开发者带来的真实落地需求,另一边是需要承载所有应用的底层协议。

“我们对接普通用户、去中心化应用、钱包、二层网络、基建团队、机构、ETH 持有者、核心开发人员与研究人员,最终将各方真实诉求转化为协议优化、通用行业标准、配套基础设施以及可正式上线交付的产品。”

Ethlabs 创始团队成员有何背景?

Ansgar Dietrichs 和 Barnabé Monnot 是过去十年以太坊协议研究领域引用量最高的研究人员之一,前者长期参与以太坊“提议者-构建者分离”(PBS,Proposer-Builder Separation)相关研究,后者则因其在 MEV(最大可提取价值)以及通过以太坊基金会“稳健激励小组”开展的加密经济机制设计研究而闻名。

Caspar Schwarz-Schilling、Josh Rudolf 和 Julian Ma 则分别在经济模型、共识研究以及应用密码学领域拥有丰富背景。

谁在给 ETHlabs 提供支持?

目前已披露的投资方包括 Bitmine、Sharplink 以及 Consensys 创始人 Joe Lubin:

Bitmine 是持仓体量最大的企业级 ETH 财库机构,其 ETH 持有量已超过 567 万枚,同时也在持续搭建自有验证节点基础设施,并于今年 3 月推出自研以太坊验证节点网络 MAVAN。

Sharplink 是另一家 ETH 财库公司,今年五月与 Galaxy 联合推出规模 1.25 亿美元的 DeFi 基金“Galaxy SharpLink Onchain Yield Fund”,重点布局链上借贷、流动性提供等高收益策略。

Joe Lubin 是 Consensys 创始人、以太坊联合创始人,他以个人身份作为核心出资方,当然 David Hoffman 也公开表示将在 ETHlabs 前进的道路上提供支持。

另据 ETHlabs 的官方资助页面,其他机构出资方包括 SNZ、Octant、Anchorage Digital,以及投资人 Konstantin Lomashuk。社区支持者包含 Uniswap 的 Hayden Adams、Base 的 Jesse Pollak、Etherealize 的 Danny Ryan、以太坊基金会的 Justin Drake、Tim Beiko、Dragonfly 的 Haseeb Qureshi 等合计约 50 位捐助者。

Ethlabs 是以太坊基金会的”分家“信号?

Ethlabs 的成立时间颇为引人关注,因为就在同一天,以太坊基金会首席战略顾问 Aerugo 发布了一系列关于基金会未来执行方向的讨论,其中包括针对以太坊基金会 “分拆项目”(spinouts)的评估标准,以及何时应该由基金会提供资金支持。

按照 Aerugo 的说法,分拆项目需要满足以下条件:

“该工作是否属于以太坊基金会使命核心?如果以太坊基金会具备足够组织和财务能力,是否会选择内部开展?是否不存在更合适的承载方?外部团队是否能够执行,同时避免增加被控制风险、私人利益提取、不透明性或依赖性?”

事实上,ETHlabs 和以太坊基金会在核心研究方向上存在明显交集,Aerugo 提到消除 MEV 是“密码朋克战争中的下一条重要战线”并将其列为以太坊基金会核心协议研究方向之一,而这正是 Dietrichs 和 Monnot 长期研究的领域。

就现阶段而言,Ethlabs 的出现或许并不一定意味着与以太坊基金会展开直接竞争,更可能代表以太坊生态从“单一核心协调模式”向“多研发主体协作模式”转变,正如 Ethlabs 自己所说:保持独立运营,以太坊属于所有共建者的公共项目,EThlabs 只是庞大生态治理网络中的一个节点,这便是多节点协同的未来格局。

不过,随着双方在人才、资金和技术方向上的交集增加,未来仍可能存在潜在分歧。

Ethlabs 更像是以太坊生态成熟过程中的一次组织演化,未来关键不在于其是否取代以太坊基金会,而在于多个研发组织能否形成协同,共同推动以太坊成为更具竞争力的全球链上结算基础设施。

Exit mobile version