硬核研报:惊艳开局之后,逐帧拆解Robinhood Chain的营收潜力

本文来自:ACJ

编译|Odaily 星球日报(@OdailyChina);译者|Azuma(@azuma_eth

核心观点

  • 即使 Robinhood 整体业务创下历史新高,其加密业务却正在衰退。2026 年第二季度,Robinhood 加密业务收入同比下降 38%,至 1 亿美元,仅占公司总收入的 8%;散户加密交易量同比下降 36%,加密资产在客户总资产托管规模(AUC)中的占比也跌至历史最低点,仅为 7%。 
  • Robinhood Chain 是近期表现最强劲的 Layer 2(L2)网络启动案例之一。该链在 7 月份创造了 360 万美元真实经济价值(REV),占 growthepie 追踪的所有 L2 网络收入的 38%,超过了包括 Polygon 和 Base 在内的成熟网络。 
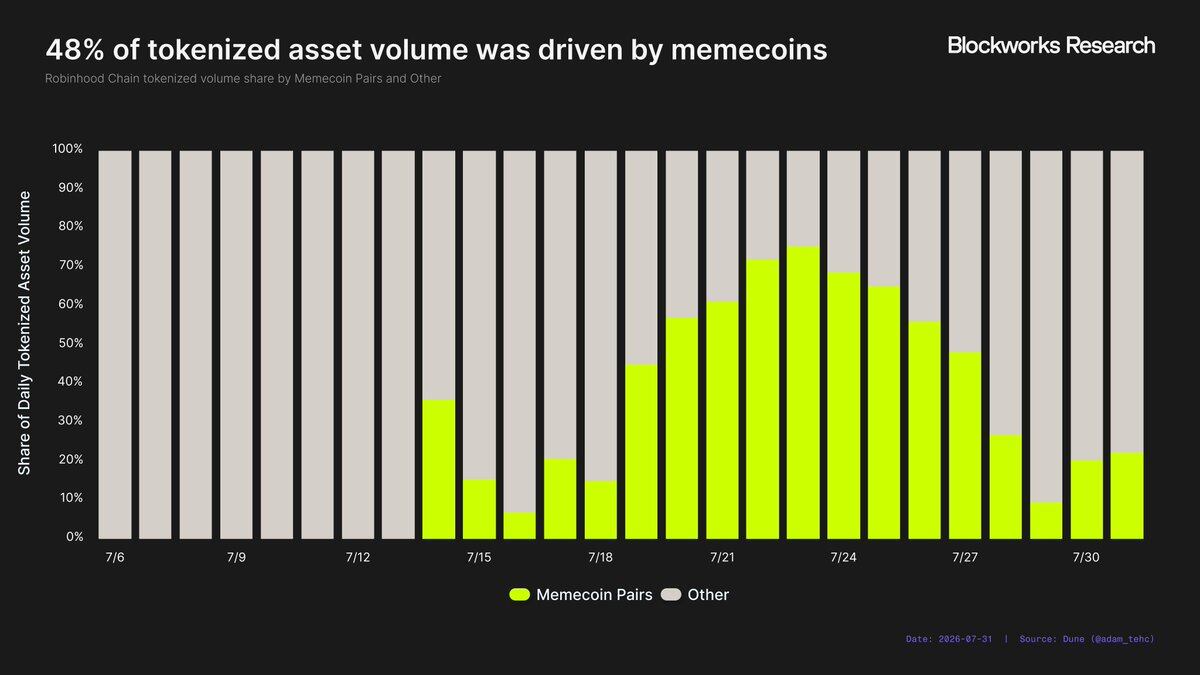
  • 推动 Robinhood Chain 早期活跃度的并非现实世界资产(RWA),而是 Meme 币。7 月份,Meme 币占 Robinhood Chain 现货交易量的 51%,而 RWA 仅占 5%。此外,RWA 交易量中有 48% 来自 RWA 与 Meme 币组成的流动性池。 
  • Robinhood 最明确的变现机会并不在基础设施层,而是在应用层。目前,USDG 稳定币已经能够产生约 1050 万美元的年化利息收入;Morpho 的案例也证明了 Robinhood 主应用分发能力的价值。相比之下,Lighter 仅通过 Robinhood Wallet 集成获得的交易量,占其永续合约总交易量的 0.2%。
  • 目前 Robinhood Chain 还无法显著影响 Robinhood 的利润。已知的 Robinhood Chain 收入来源的合计年化规模仅约 5480 万美元,相当于 Robinhood 加密业务年化收入的 14%。如果 Robinhood Chain 想成为重要业务线,公司需要扩大 USDG 规模、将主应用流量商业化,或者利用该链作为用户进入更高价值产品的入口。 

引言:Robinhood 加密业务正处于十字路口

或许没有哪家公司比 Robinhood 更能代表散户投资者崛起这一趋势,它已经成为散户投资的代名词,而其底层业务也因此获得了快速发展。
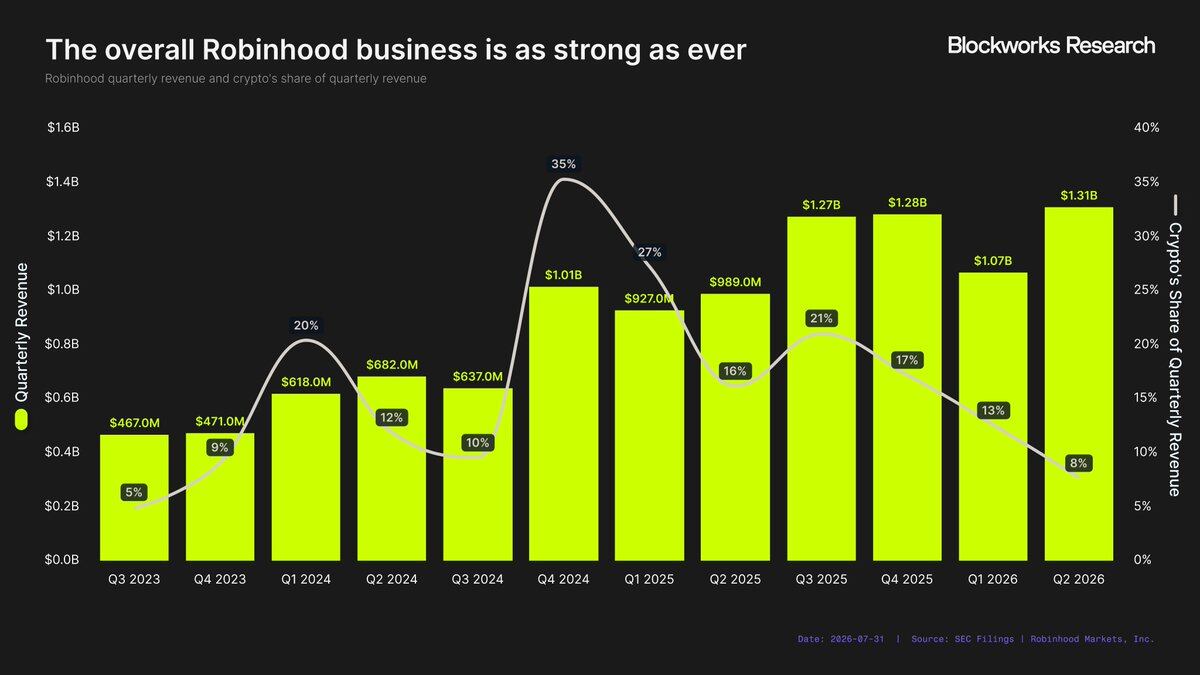
2026 年第二季度,Robinhood 季度收入达到了 13.1 亿美元,创历史新高,同比增长 32%,较 2024 年第二季度增长 92%。这一增长不仅来自其核心的股票和期权交易业务,也来自不断扩展的产品体系。如今,Robinhood 已经拥有 13 条年化收入超过 1 亿美元的业务线。事实上,2026 年第二季度,Robinhood 所有基于交易的收入业务线均实现同比两位数的增长……

除了一个例外 —— 加密业务。 

曾经贡献 Robinhood 超过三分之一收入的加密业务,如今已经缩减为一个几乎可以忽略的部分。2026 年第二季度,Robinhood 总收入中只有 8% 来自加密业务,这是自 2023 年第三季度以来的最低水平。

加密业务在 Robinhood 收入结构中的重要性已经大幅下降 —— 甚至去年才推出的事件合约(event contracts,即预测市场),在第二季度创造的收入都超过了加密业务:

  • 事件合约收入:1.56 亿美元;
  • 加密业务收入:1 亿美元;

这种疲软不仅体现在收入占比下降,更体现在 Robinhood 核心用户正在失去对加密资产的兴趣。虽然这一趋势并非 Robinhood 独有,但其下降幅度依然令人震惊。

最明显的表现来自交易活动。2026 年第二季度,Robinhood App 上的散户加密货币交易量仅为 182 亿美元,同比下降 36%,也是自 2024 年第三季度以来最低的季度水平。
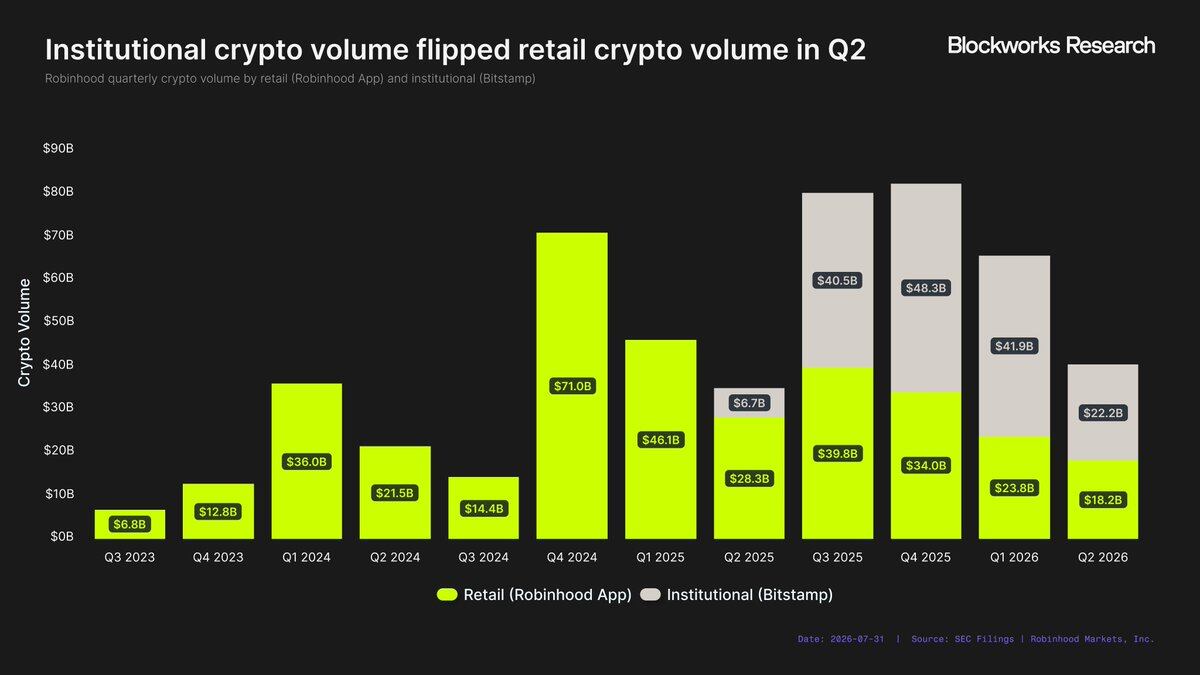
下降幅度之大,以至于 Bitstamp 上的机构交易量首次超过了 Robinhood 散户交易量,这同期的机构活动交易量实际上也并不强劲 —— Bitstamp 第二季度交易量为 222 亿美元,是其历史第二低的季度表现。
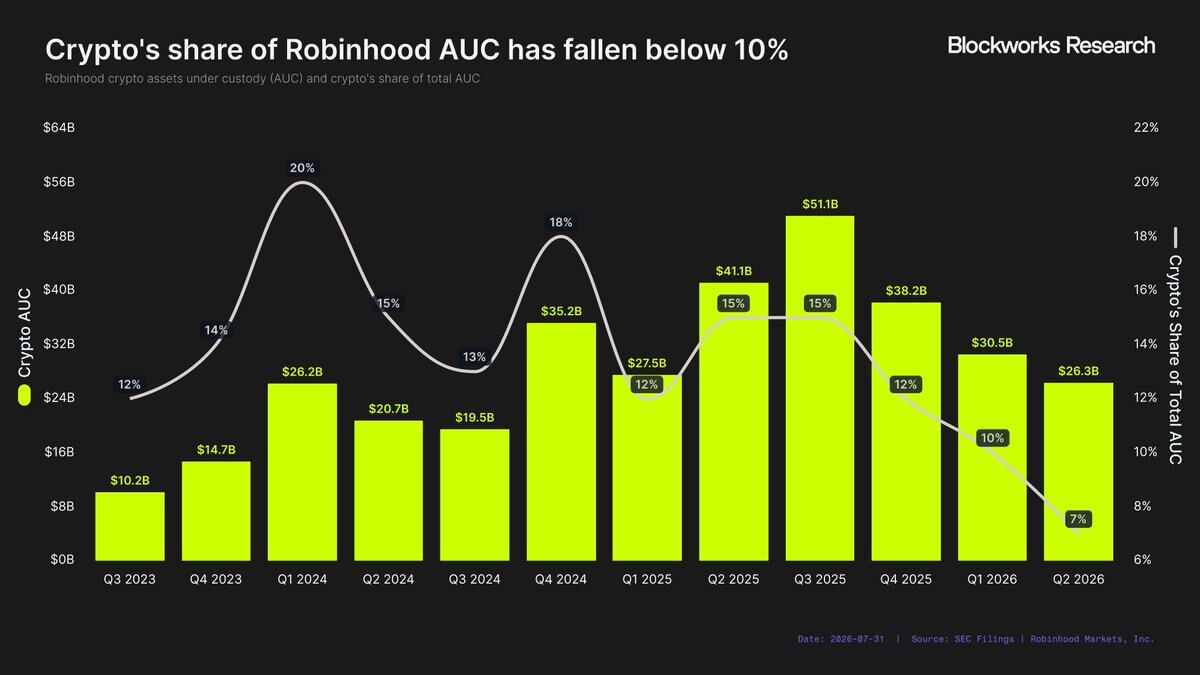
交易量并非仅有的可展现加密业务缩水的指标。2024 年第一季度,加密托管资产(AUC)为 262 亿美元,占 Robinhood 总 AUC 的 20%。两年多后,加密 AUC 基本持平于 263 亿美元,但占总 AUC 的比例仅为 7%,创下历史最低季度占比。
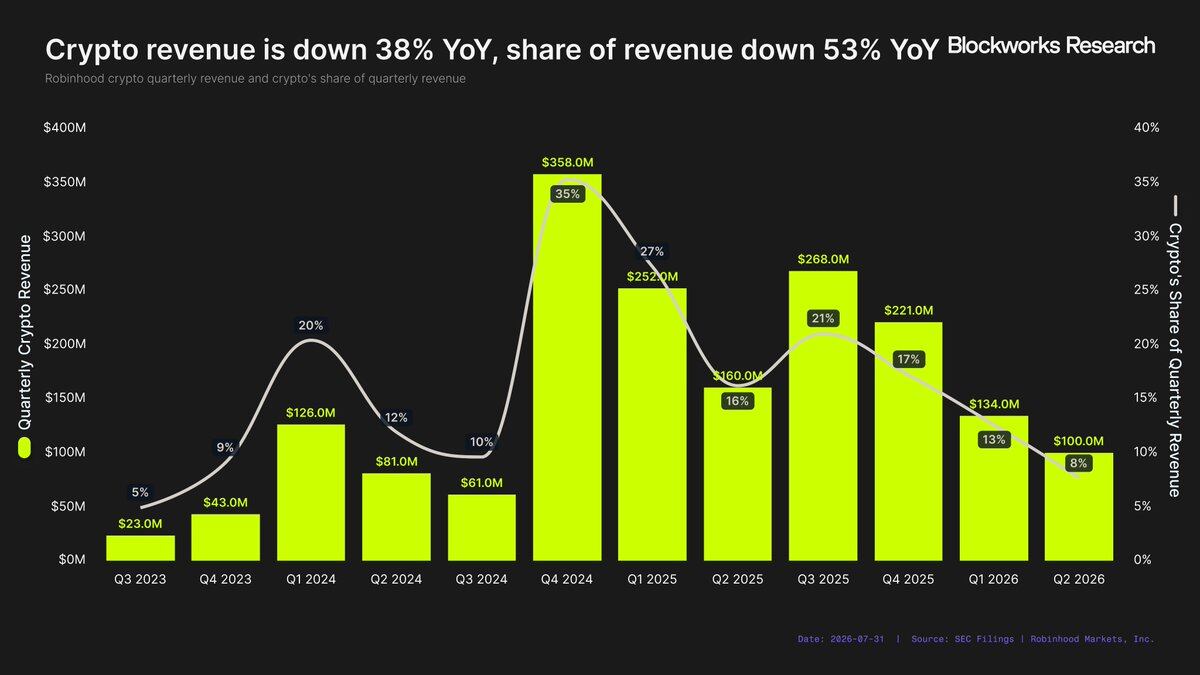
在此背景下,Robinhood 的加密收入遭受重创。第二季度加密收入同比下降 38%,在总收入中的占比例下滑了 53%。简而言之,Robinhood 整体在增长,但加密业务没有。

然而,Robinhood 并未从加密领域撤退。相反,它推出了 Robinhood Chain,这是其迄今为止最大的加密押注。Robinhood 不再几乎完全依赖交易收入,而是试图建立一个更广泛、更持久的加密业务。关键问题在于,Robinhood Chain 能否让加密重新成为 Robinhood 增长的有意义驱动力?

Robinhood Chain 的变现潜力有多大?

2026 年 7 月 1 日,Robinhood 在 The World Is Flat 活动上正式宣布了 Robinhood Chain 主网的上线。这是 Robinhood 自主开发的 Layer-2(L2)区块链,旨在为公司不断增长的链上生态提供动力。自上线以来,Robinhood Chain 已成为近期启动速度最快的区块链之一。
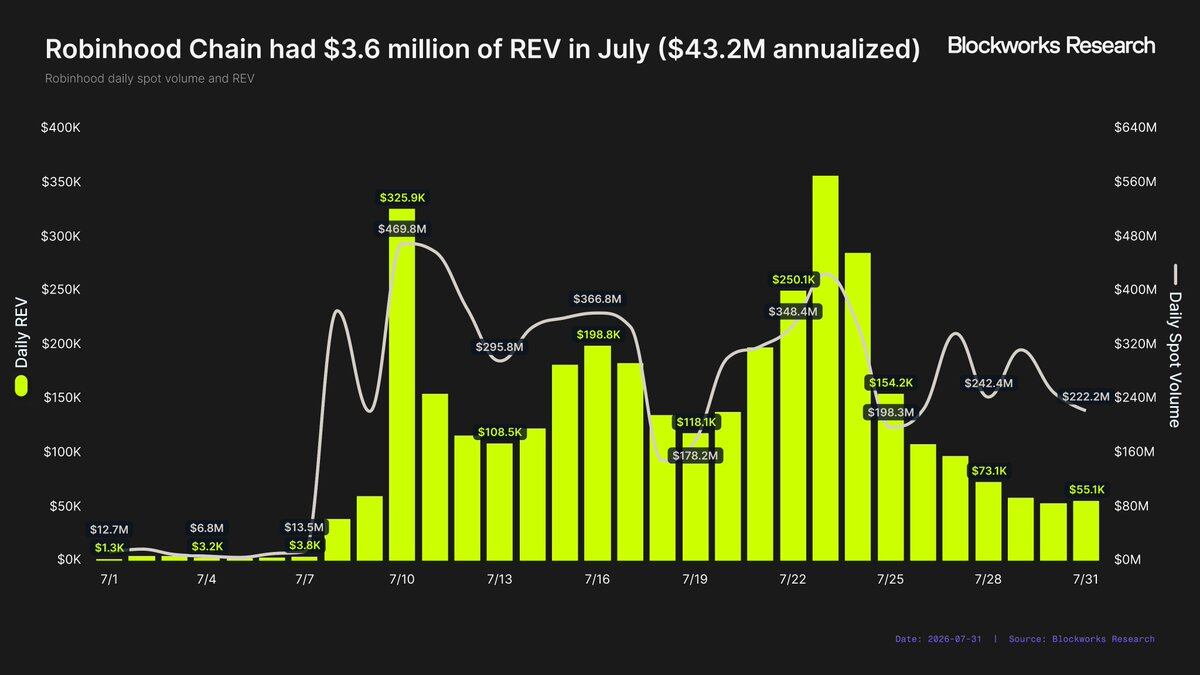
在上线后的第一个月,Robinhood Chain 创造了 360 万美元真实经济价值(REV,Real Economic Value)。虽然目前判断这一活跃水平是否可持续还为时尚早,但如果简单按照第一个月的数据进行年化计算,Robinhood Chain 的年化 REV 约为 4320 万美元。

这是一个不错的起点,但仅靠这一规模,仍远远不足以扭转 Robinhood 加密业务收入下滑的趋势。
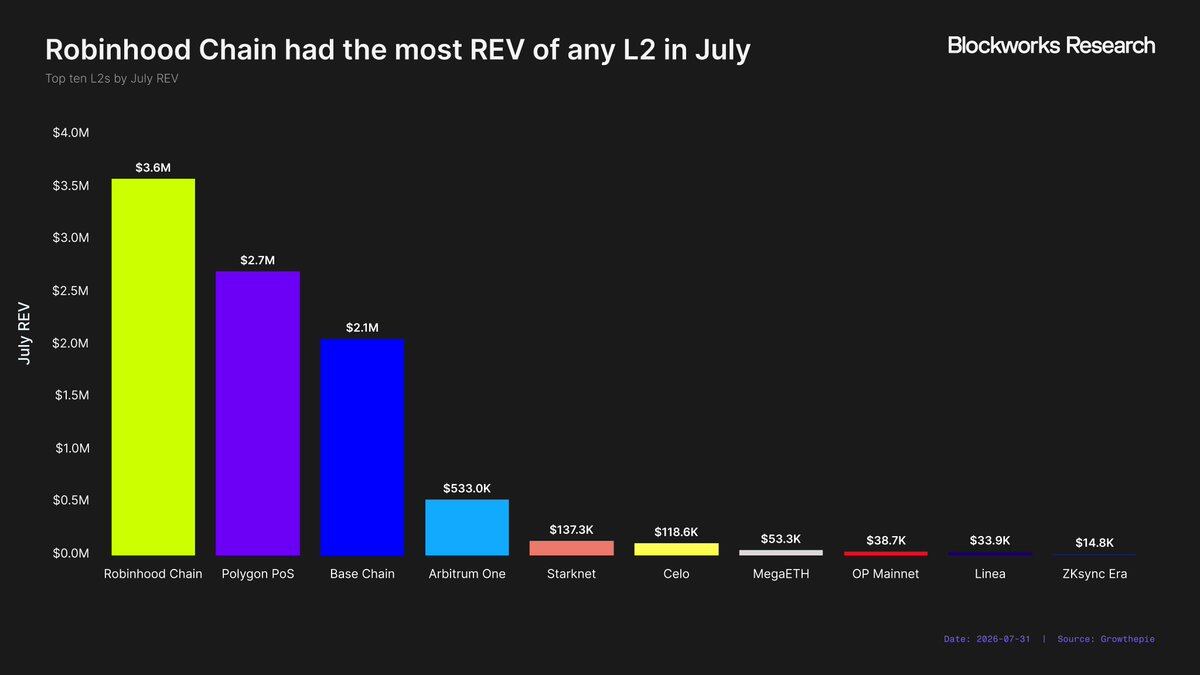
即便如此,Robinhood Chain 的启动表现依然令人印象深刻。7 月份,Robinhood Chain 在所有 L2 网络中收入排名第一,超过了许多已经运行多年的成熟网络,比如 Polygon(270 万美元)和 Base(210 万美元)。

根据 growthepie 追踪的数据,Robinhood Chain 目前占所有 L2 网络链收入的 38%。换言之,Robinhood Chain 已经是链收入最大的 L2,但仍有 62% 的市场份额归属其他网络。即使 L2 链收入总量停滞不前,Robinhood Chain 仍可通过抢占更大市场份额来实现显著增长。
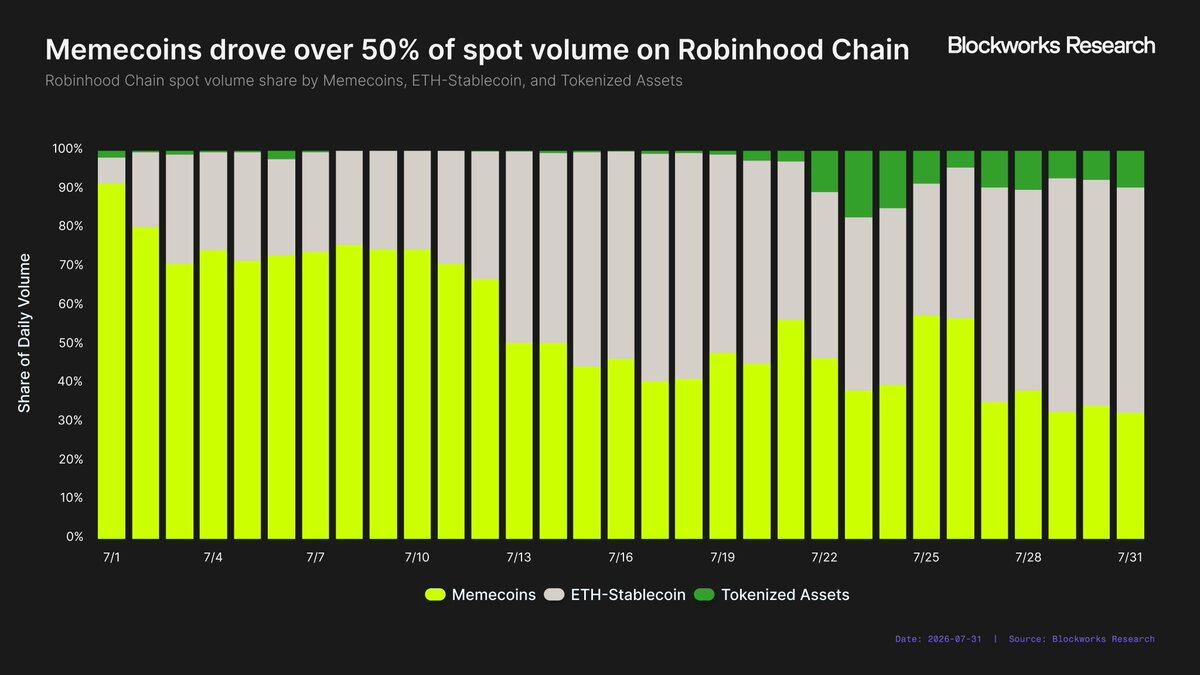
不过,Robinhood Chain 早期成功有一个重要前提,当前大部分的活跃归因于 Meme 币,而 Meme 币历来是区块链 REV 的最大驱动因素之一。Robinhood 似乎对此坦然接受,创始人 Vlad Tenev 多次表达了对 Meme 的支持。
即便如此,Meme 币推动 Robinhood Chain 活跃的程度仍相当惊人,该链在 7 月促成了 69.3 亿美元现货交易量,其中 35.5 亿美元(51%)来自 Meme 币。相比之下,RWA——Robinhood Chain 宣称的核心用例——仅占 3.132 亿美元,即总交易量的 5%。

此外,Meme 币在 Robinhood Chain 交易量中的直接占比可能仍低估了它们对网络活跃度的真实影响。以 RWA 为例。Meme 币发射平台 L()ng 推广的一种策略是将 Meme 币与代币化股票或 ETF 配对放入流动性池,从而将 Meme 币的价格走势与底层 RWA 挂钩。如果底层 RWA 上涨,比如说 5%,Meme 币的价格也会上涨 5%(假设没有买卖行为)。因此,看似 RWA 交易量的相当一部分实际上也是由 Meme 币驱动的。从 7 月 6 日至 7 月 31 日,48% 的 RWA 交易量发生在 Meme 币与 RWA 配对的流动性池中。

虽然 Meme 币能够有效推动链收入的增长,但历史上它很少能够成为长期稳定的收入来源。Meme 币活跃具有高度轮动性,以太坊、Avalanche、TRON 和 Base 都经历过各自的投机热潮期,但最终资金和用户又转移到了其他网络。Robinhood Chain 未来是否能够留住这些活动,目前仍无法确定。一个月的数据还不足以证明 Meme 币会成为 Robinhood Chain 可持续的 REV 来源,或者它只是资金轮动中的又一个短暂停留地点,最终仍会回到 Solana。

从更宏观的视角看,仅靠 Robinhood Chain 的 REV 不太可能重振 Robinhood 的加密业务。从整个行业来看,网络收入正处于结构性下滑中。第一代智能合约平台曾经依靠区块空间稀缺性获得大量手续费收入,但随着区块空间逐渐商品化,新链越来越难通过基础设施本身创造大量收入。
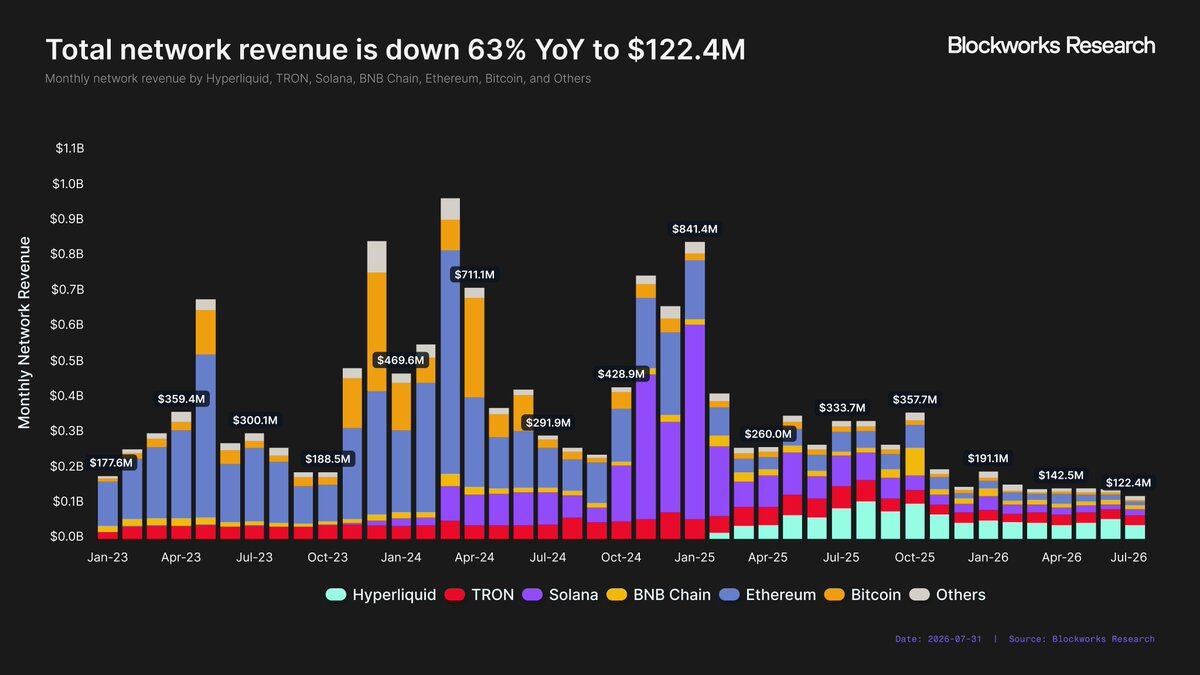
7 月,Blockworks 追踪的区块链共产生了 1.224 亿美元网络收入,为三年半以来的最低月度总量。相比之下,2025 年 7 月的网络收入为 3.337 亿美元,同比下降 63%。这种恶化并不能简单归因于市场周期。2023 年 7 月,在上一个熊市期间,链仍产生了 3.001 亿美元的网络收入。

如前所述,Robinhood 已有 13 条业务线实现了至少 1 亿美元的年化收入,仅靠网络收入,很难想象 Robinhood Chain 能加入这一行列。即使 Robinhood Chain 持续抢占更大的 L2 活跃份额,其链收入最终也会撞上约 1 亿美元年化收入的市场天花板。

突破这一天花板需要 Robinhood 将其现有用户群引入链上。然而,由于 Robinhood 的用户群主要位于美国,在当前监管环境下,他们大多无法通过 Robinhood 应用访问 Robinhood Chain,这一过程可能需要时间。

如果 Robinhood 希望 Robinhood Chain 在短期内成为下一条价值 1 亿美元的业务线,公司就需要超越单纯的网络收入模式。

应用层的商业化

加密行业的价值捕获正在逐渐从基础设施层转向应用层。Solana 就是一个很好的例子。
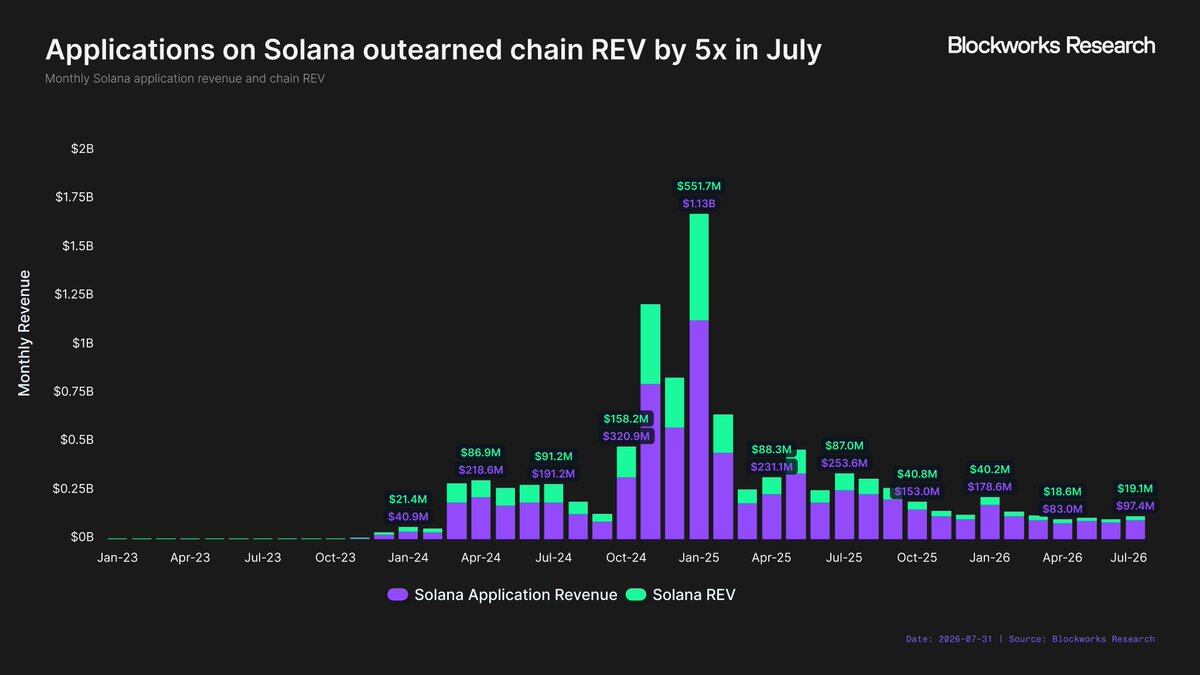
2024 年 1 月 Solana 复苏之初,Solana 应用共产生了 4090 万美元的收入,而 Solana 网络则可产生 2140 万美元的 REV,应用收入约为网络收入的 1.9 倍;2025 年 1 月 Solana 的牛市顶峰,其应用收入达到 11.3 亿美元,而 Solana REV 为 5.517 亿美元,比值维持在约 2 倍;但此后,这一差距进一步扩大。2026 年 7 月,Solana 生态应用每创造 1 美元收入,网络本身只能获得约 0.2 美元。

换句话说,应用层正在捕获越来越多的价值,而底层区块链获得的价值比例正在下降。如果 Robinhood 希望 Robinhood Chain 成为下一条价值 1 亿美元的业务线,那么它必须直接参与链上应用的商业化。虽然 Robinhood 尚未正式宣布这一战略,但其早期动作已指向了这一方向。
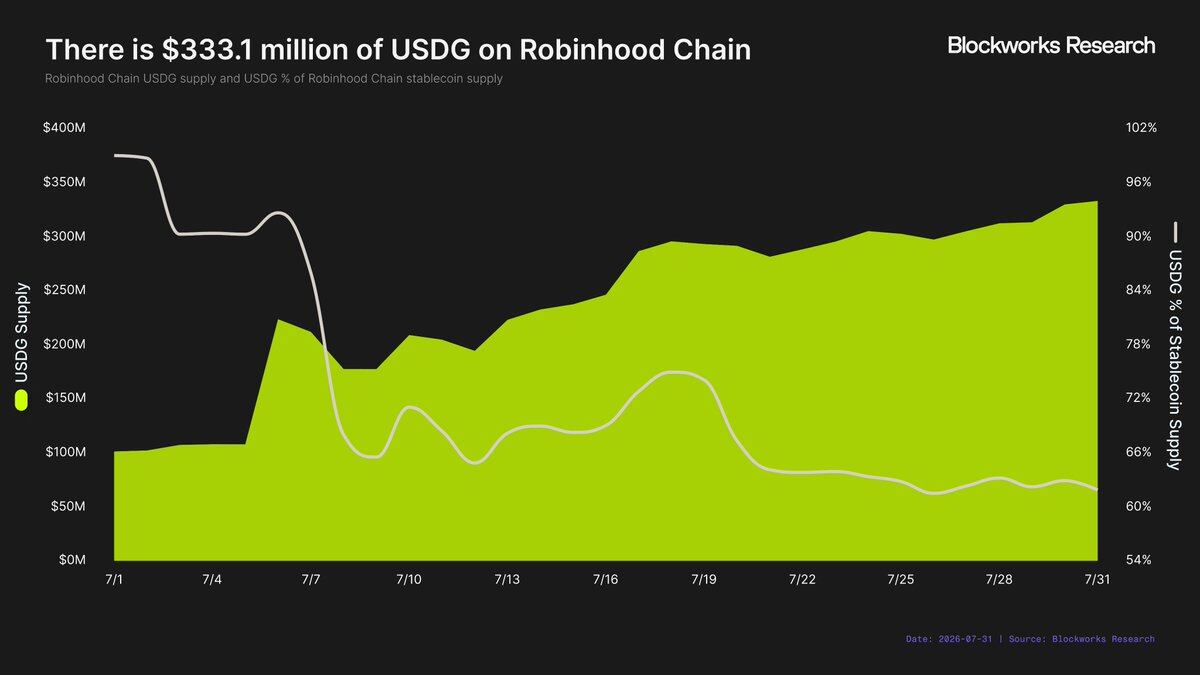
迄今最突出的案例是 Robinhood 的稳定币战略。与大多数区块链主要依赖 Circle 的 USDC 或 Tether 的 USDT 不同,Robinhood 将 USDG 定为 Robinhood Chain 的原生稳定币。这为 Robinhood 创造了额外的收入来源 —— 通过 USDG 底层储备资产产生的利息收入。截至 7 月底,Robinhood Chain 上 USDG 的市值为 3.331 亿美元。假设底层储备收益率为 3.5%,且 90% 的相关利息收入归 Robinhood 所有,USDG 将额外产生约 1050 万美元的年化收入。

Robinhood 应该不难进一步扩大 USDG 的供应量,从而创造持久的收入流。如果 USDG 供应量达到 10 亿美元(这是一个合理的目标,因为已有 11 条区块链的稳定币供应量至少达到 10 亿美元),它将产生 3150 万美元的年化收入,几乎与 Robinhood Chain 当前的链收入持平。

Robinhood Chain 似乎也在稳定币之外拓展其应用层。Lighter 在 Robinhood Chain 上推出了其 Perp DEX 的定制部署,并将与 Robinhood 五五分成交易费用。作为合作的一部分,Robinhood Wallet —— 一个独立于主 Robinhood 应用的自托管钱包 —— 将直接在应用内展示 Lighter 永续合约。

此外,据传 Morpho 也为在 Robinhood 应用内的集成向 Robinhood 支付了费用。如果属实,这将是一个明显不同于传统区块链生态的商业模式。过去通常是区块链向应用支付激励,吸引应用部署,而 Robinhood 正尝试反过来,应用为了获得 Robinhood 用户分发渠道而支付费用。

Robinhood 的分发能力值多少钱?

整个应用层战略的可行性最终取决于 Robinhood 分发渠道的价值。如果协议方愿意为了接触 Robinhood 用户而付费,那么 Robinhood 就能够将这一流量资产商业化。

从目前案例来看,Robinhood Chain 上的协议主要可以通过两种渠道获得用户:

  • Robinhood 主应用,例如 Morpho; 
  • 独立的 Robinhood Wallet,例如 Lighter。

虽然 Robinhood 主应用的分发能力已经被市场熟知,但通过 Robinhood Wallet 分发的价值却远不明朗。
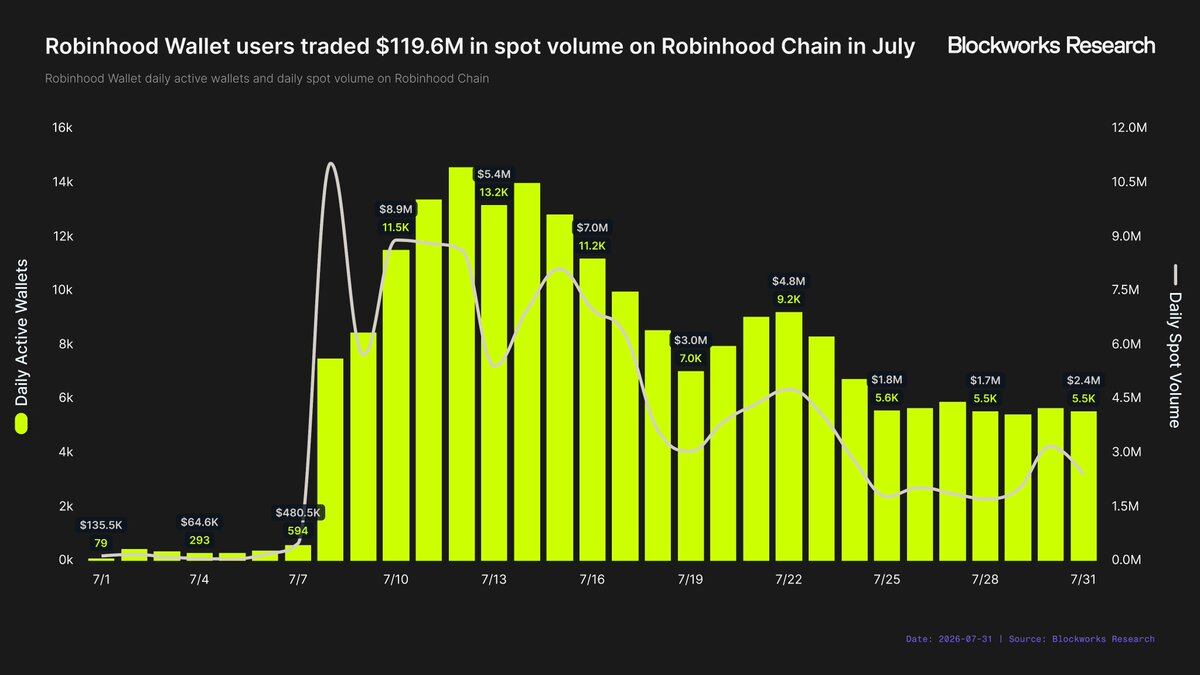
仅看 Robinhood Chain 上的活跃状况,Robinhood Wallet 用户在 7 月产生了 1.196 亿美元交易量。日交易量在 7 月 8 日达到 1100 万美元峰值,当月最后一周则下滑到了日均 210 万美元。Robinhood Wallet 在 7 月的日均活跃钱包数也仅略低于 7000 个。本分析未应用女巫攻击过滤,因此实际独立用户数可能更低。

与 Robinhood Chain 上更广泛的钱包和交易应用生态相比,Robinhood Wallet 仍是一个相对较小的参与者。被追踪的钱包和交易应用在 7 月共产生 30.8 亿美元交易量,其中 Robinhood Wallet 占 1.196 亿美元,市场份额不足 4%。然而,这些应用的交易量主要由重度用户驱动。Robinhood Wallet 在日均活跃钱包数排名中位列第四,尽管交易量排名第六。

Lighter 的集成进一步证明了 Robinhood Wallet 分发价值的有限性。自集成至 Robinhood Wallet 以来,Lighter 的 Robinhood 部署仅占其永续合约总交易量的 0.2%。7 月,这一数据为 8680 万美元,低于当月通过 Robinhood Wallet 产生的现货交易量。

或许更令人担忧的是,Lighter 正在通过 Robinhood Wallet 直接激励永续合约交易,为此分配了 1100 万枚 LIT 代币,当前价值约 2500 万美元。即使目前有限的交易量也是受激励驱动的,若无这些奖励可能会更低。就目前而言,很难得出仅靠 Robinhood Wallet 分发能带来多少收益的结论。

虽然 Robinhood Wallet 提供的分发价值可能有限,但 Robinhood 主应用却截然不同。Morpho 提供了最清晰的例证,Robinhood 用户可以直接通过主应用将稳定币存入 Morpho,获得激励后的 7% 年化收益。截至 7 月底,Morpho 在 Robinhood Chain 上部署的市场已占 Morpho 总存款的 5%,占所有贷款的近 6%。仅上线一个月,Robinhood Chain 便已经成为 Morpho 第三大 TVL 市场。

需要承认的是,这部分 TVL 也是受激励的。即便如此,通过 Robinhood 主应用与 Robinhood Wallet 分发的差异仍然显著。虽然不是完美的同类比较,但 Robinhood Chain 市场占 Morpho 总存款的份额是 Robinhood 部署市场占 Lighter 永续合约总交易量份额的 25 倍。

因此,关于 Robinhood 分发价值的早期结论是分裂的。对于能够争取到直接集成至 Robinhood 主应用的协议而言,分发价值似乎极高;但仅靠 Robinhood Wallet 的分发则远不具吸引力。除非 Wallet 集成能作为最终触达主应用的垫脚石,否则很难理解协议为何会为此牺牲有意义的经济利益。

诚然,这一结论仅基于两个早期案例。Robinhood 尚未正式将应用层分发交易确定为更广泛的战略,也不清楚公司打算在多大程度上推进此类合作。但迄今所观察到的差异是显著的。Robinhood 分发能力真正的价值,并不来自 “与 Robinhood 这个品牌关联” 或“部署在 Robinhood Chain 上” ,而是来自可直接接触 Robinhood 主应用中的用户。

Robinhood Chain 能否重振加密业务

本报告始于一个核心问题 —— Robinhood Chain 能否让加密重新成为 Robinhood 增长的有意义驱动力?

早期数据描绘了一幅相当清晰的图景。Robinhood Chain 作为一条区块链取得了令人瞩目的成功,但尚未成为 Robinhood 业务的有意义贡献者。Robinhood 第二季度加密收入为 1 亿美元,年化约 4 亿美元。相比之下,与 Robinhood Chain 相关的已知、可量化收入流(链 REV、USDG 利息收入、Robinhood 分享的 Lighter 费用)合计年化仅 5480 万美元,约为 Robinhood 加密业务年化收入的 14%。诚然,这一比较仅将 Robinhood Chain 的首月数据年化,不应被误认为其长期收入潜力。

坦率地说,仅靠网络收入,Robinhood Chain 永远不会对 Robinhood 产生实质性影响。区块空间已过于商品化,整个 L2 收入市场也太小。如果 Robinhood Chain 要让加密业务重新成为 Robinhood 增长的有意义驱动力,公司需要变现基础设施层之上的经济活动。

稳定币提供了最清晰的路径。Tether 和 Circle 已经证明了稳定币储备产生的利息收入可以多么丰厚。按 3.5% 的收益率计算,每 10 亿美元 USDG 供应量将为 Robinhood 产生 3500 万美元年化收入(假设其保留所有相关利息收入)。供应量达到 100 亿美元将使这一数字增至每年 3.5 亿美元,几乎与 Robinhood 当前年化加密收入持平。这不会一蹴而就,但考虑到 Robinhood 业务的规模和体量,实现这一目标并非不可想象。

应用分发是另一个引人注目的机会。Robinhood 拥有几乎所有其他区块链所缺乏的东西 —— 直接触达庞大的散户投资者群体。如果链上协议愿意为了接入这些用户而支付费用,或者与 Robinhood 分享收入,Robinhood 就可以变现其分发能力,而不仅仅依赖链本身产生的费用。早期结果表明,当协议集成入 Robinhood 主应用时,这一策略确实有效,尽管 Robinhood Wallet 分发本身价值甚微。

还有一种可能性,Robinhood 并没有把 Robinhood Chain 看作一个独立赚钱的业务。相反,它可能将这条链视为一个用户入口和转化渠道。Robinhood Chain 或许可以充当引流工具,在将用户引入更广泛的 Robinhood 生态之前,先让他们接触代币化资产,从而交易股票、期权、加密等产品。在这一模式下,该链的价值未必体现在网络收入中,而是通过 Robinhood 业务其他领域更高的参与度和收入来体现。

目前,本报告开篇提出的问题,答案仍然是“否”。Robinhood Chain 尚未成为 Robinhood 增长的有意义驱动力,仅靠网络收入也永远不会让它实现这一点;要让答案最终变为“是”,Robinhood 需要扩大 USDG 规模,或者将 Robinhood 主应用的用户分发能力商业化。否则,Robinhood Chain 很可能只会有间接的的财务价值,仅作为引流工具服务于已推动 Robinhood 业务的高价值产品。

美股 vs 代币化股票 vs 股票合约:三种股票投资方式,哪个最适合你?

2026 年 8 月,MEXC 0808 年度品牌盛典正式启幕!作为首届“美股季”的核心举措,股票合约(Stock Futures)、代币化股票(Tokenized Stocks)与美股(RealStocks)三类产品在活动期间全线 0 手续费交易。

这一时间窗口使理解三类产品的本质区别变得更具实际意义——不同的产品形态对应着不同的风险收益特征与投资逻辑。三者均提供美股市场敞口,但在资产属性、持有权益、交易机制与适用场景上存在根本性差异。

本文将从产品定义、核心特征、权益结构及适用场景四个维度,系统梳理三者的区别,帮助投资者根据自身投资目标做出选择。

1.RealStocks:通过持牌券商持有真实股票

RealStocks 是 MEXC 通过与受监管的证券经纪商合作推出的美股现货交易产品。该产品由受 FINRA 监管的经纪商 Atomic Vaults Securities 提供支持,通过受监管的证券基础设施实现真实美股接入。用户可直接使用 USDT 交易美国上市公司的真实股票,持有对应的股票资产,并在适用情况下享有股息分配等股东权益。

核心特征:

  • 真实股权:用户购买的是在美国上市公司中登记的真实股份,而非衍生品或代币。RealStocks 不是代币化股票、合成资产或差价合约,而是通过合作持牌券商让用户持有真实美股。
  • 股东权利:作为真实股票持有人,享有完整的股东权益,在适用情况下包括现金股息分红。
  • 交易时段:覆盖夜盘、盘前、常规交易与盘后四个时段(UTC):00:00–07:50 夜盘;08:00–13:30 盘前;13:30–20:00 常规交易;20:00–00:00 盘后。
  • 入金方式:用户可直接以 USDT 入金,系统以无兑换损耗的方式转换为美元购买力。
  • 覆盖范围:支持超过 7,000 只美股及 ETF。
  • 账户开立:用户无需在外部券商另行开户,股票账户在 MEXC 内即可开通。

RealStocks 的本质是将传统股权的法律确权与加密平台的交易体验相结合。用户持有的不是价格敞口,而是真实的公司股份。截至上线首月,已有超过 12 万用户开通 RealStocks 账户。

2.Tokenized Stocks:7×24 小时交易的链上经济敞口

Tokenized Stocks 是传统公司股权的区块链映射——持牌经纪商持有实物股份,并在链上发行 1:1 锚定的数字代币。MEXC 已上线逾百个 Ondo 代币化股票交易对,覆盖 AI、半导体、能源等多个赛道。

核心特征:

  • 区块链代币:代币化股票是建立在区块链基础设施上的数字代币,价格与上市公司股价挂钩。
  • 经济敞口,非股权:用户获得的是股票价格的经济敞口,但不代表拥有对应公司的股权。法律上的持有人仍是发行商或其托管机构,用户的权利须通过发行商的条款来主张。
  • 7×24 小时交易:不受传统股市交易时间限制,可全天候交易。
  • DeFi 可组合性:可作为链上资产在 DeFi 协议中使用,如作为借贷抵押品。
  • 股东权利有限:用户缺乏直接的法律股东地位。股息通常以某种形式呈现但权利受限;投票权通常仅为咨询性表达,不具法律约束力。
  • 监管定位:美国 SEC 已明确“代币化证券依然是证券”。SEC 进一步区分了托管型与合成型代币化,并指出:若代币未赋予持有人对标的股票的法律所有权或实质受益权,可能构成证券型交换合约。

代币化股票的本质是股票的“链上影子”——具备便利性与可组合性,但权益不完整。它解决了加密货币用户无需传统券商即可 7×24 小时获取美股价格敞口的需求。

3.Stock Futures:杠杆双向交易的衍生品工具

Stock Futures 是以单只股票或股票指数为标的的永续合约,用户以 USDT 作为保证金交易股票价格波动,无需实际持有股票本身。

核心特征:

  • 合约而非资产:股票合约是价格合约,与股票所有权没有任何法律关联。
  • 杠杆交易:可通过保证金机制进行多空双向操作,最高支持 200 倍杠杆。
  • 7×24 小时交易:不受传统股市交易时间限制。
  • 标的价格锚定:价格锚定于对应代币化股票现货指数价格。
  • 交易体验:采用与加密货币永续合约相同的交易方式和界面,降低了用户参与股票合约交易的学习成本。
  • 无股东权益:没有任何股东属性,不享有股息或投票权。

股票合约的本质是股票的价格杠杆工具——高效、灵活,适合投机与对冲。合约平仓后仅体现为 USDT 盈亏,与持有股票无关。

2026 年 6 月,MEXC 股票及指数期货交易量环比增长约261%,反映出用户对美股衍生品需求的快速增长。

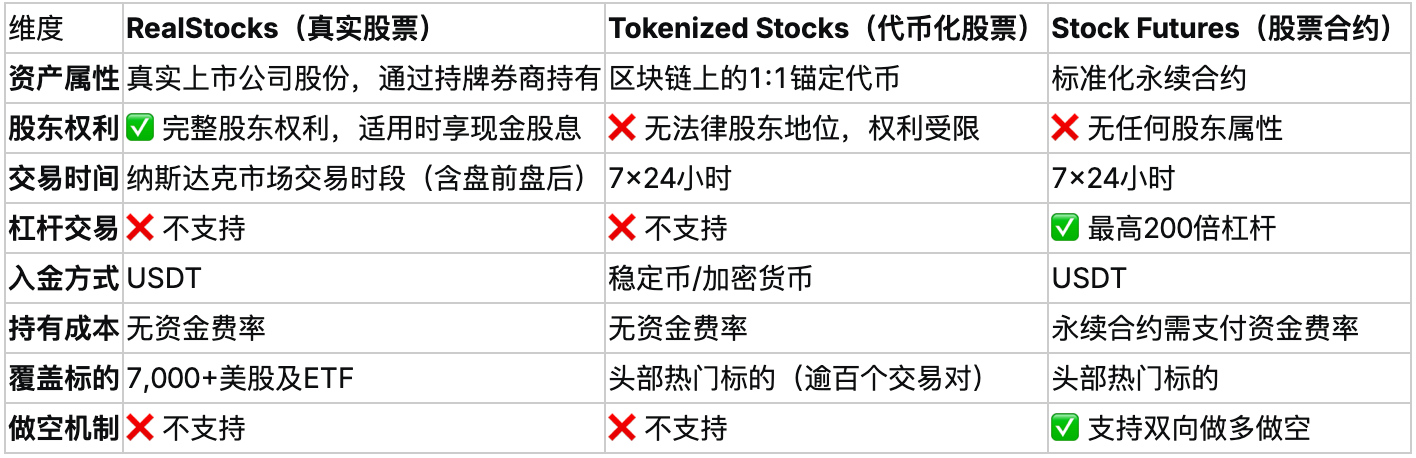
4.三款产品核心差异对比

5.投资者如何选择?

三类产品对应三种截然不同的参与逻辑。选择的关键不在于“哪个更好”,而在于“哪个更匹配你的目标”。

5.1 选择 RealStocks:如果你追求“拥有”

买入 RealStocks,就是成为一家公司的股东。你的收益来源不仅是股价上涨,还包括在适用情况下的现金股息。如果你相信一家公司的长期价值,希望分享它的成长与分红,RealStocks 是唯一能让你真正“持有”它的方式。

适合以下场景:

  • 长期投资:看好一家公司的基本面,愿意持有数年甚至更久
  • 股息策略:追求稳定现金流,希望获得股息分红
  • 股东权益:在意作为股东的投票权等法律权利

需要注意:交易时间受限于传统美股交易时段,无法像加密货币一样 7×24 小时操作;不支持杠杆或做空,缺少短线操作弹性。

5.2 选择 Tokenized Stocks:如果你追求“灵活”

Tokenized Stocks 让你在不离开加密生态的前提下,获得美股价格的经济敞口。最大优势是 7×24 小时交易——财报发布、政策变动、突发事件,你可以在任何时间做出反应,而不必等待纳斯达克开盘。

适合以下场景:

  • 全天候交易:希望在非美股交易时段也能操作
  • DeFi 整合:希望将美股敞口作为链上资产使用,例如作为抵押品参与借贷
  • 碎片化配置:以较低资金门槛获取头部标的的分散敞口

需要注意:你不拥有对应公司的股权,不享有完整的股东法律权利;股息和投票权受限或缺失。

5.3 选择 Stock Futures:如果你追求“杠杆与双向”

Stock Futures 是纯粹的价格工具——不涉及所有权,不涉及股息,只关乎价格方向。最高 200 倍杠杆和多空双向机制,使其成为短线交易者和对冲者的首选。

适合以下场景:

  • 短线交易:捕捉日内或数日内的价格波动
  • 多空策略:在预期股价下跌时通过做空获利
  • 风险对冲:对冲现有持仓的下行风险
  • 杠杆放大:以较小保证金获取更大名义敞口

需要注意:杠杆放大收益的同时也放大亏损;永续合约需支付资金费率,持仓成本不可忽视;不享有任何股东权益。

Hyperliquid交易量狂飙,盈利为何反而少了?

原文作者:Shaurya Malwa

原文编译:Chopper,Foresight News

Hyperliquid 平台的合约持仓量创下历史新高,但平台能够留存的交易手续费收入却在不断缩水。

7 月 13 日,交易者在平台上持有的杠杆仓位总规模,也就是未平仓量攀升至 110 亿美元上方,创下 Hyperliquid 在 2026 年的最高纪录。过去 30 天,Hyperliquid 永续合约总交易量接近 1780 亿美元。如今,把所有中心化交易所都计算在内,Hyperliquid 承接了全球约 9% 的永续合约未平仓头寸,而 5 月末这一占比还不足 7%。

但平台收入却走出反向走势。DeFiLlama 的数据显示,Hyperliquid 协议总收入在 2025 年第三季度触及约 3.57 亿美元的峰值,此后便逐季回落,先后降至 2.95 亿美元、2.17 亿美元,2026 年第二季度收入约 2.02 亿美元。在交易笔数持续走高的背景下,平台收入较高点下跌 43%。

Hyperliquid 的平台收入连续四个季度下滑

Hyperliquid 改进提案 HIP‑3 可以解释为何平台无法留存自身业务带来的全部收益。自 2025 年 10 月起,任何人只要质押 50 万枚 HYPE(按当前价格约合 2800 万美元),就可以在 Hyperliquid 的订单簿上部署属于自己的永续合约市场,并且最多可以拿走一半的交易手续费。

2026 年初,这类由外部开发者部署的市场仅占 Hyperliquid 永续合约交易量的 2%,如今这一占比已经接近 50%。

收入数据直观体现了分成带来的影响。Hyperliquid 直接返还给开发者、做市商以及平台流动性金库的手续费部分,在 2025 年第二季度仅占总收入的 6%;一年之后,该比例已经达到 18%。

第二季度,由 Phantom 这类前端路由产生的开发者手续费收入约 1600 万美元,而这部分金额又全部作为成本支出,一分不差地流向外部,属于过账流水。

交易费用流向

交易者源源不断涌入,驱动力来自这些第三方市场上线的新品种:现实资产(RWA)永续合约。原油、黄金、英伟达、特斯拉、纳指 100 跟踪产品,还有 SpaceX 这类未上市企业的合约,本月未平仓规模创下 36 亿美元新高,已经超越比特币,成为平台体量最大的交易市场。

7 月 13 日‑7 月 19 日,代币化股票与大宗商品合约的交易量达到 250 亿美元,占当周总交易量的 52%,首次超过加密货币永续合约。这类合约以稳定币结算、无到期日,即便纽交所休市的周末也可以交易。想要在周日凌晨 2 点交易英伟达杠杆合约,市面上几乎没有其他同类选择。

但这一轮增长高度依赖单一主体。Trade.xyz 占据了 HIP‑3 机制下超过 90% 的未平仓量。意味着 Hyperliquid 各项亮眼纪录,高度取决于这一部署方的预言机选型、保证金参数设置以及风控能力。

上周一,该模式潜藏的风险已经暴露:韩国盘前一个流动性稀薄的交易所发生一笔大额成交,直接造成 Trade.xyz 的 SK 海力士合约暴跌 19%,触发大量爆仓,事后该机构同意对受损用户进行赔付。

Hyperliquid 会将约 97% 的交易手续费注入援助基金,该基金在公开市场回购并销毁 HYPE 代币,迄今为止已经从总供给中销毁约 4450 万枚 HYPE。回购金额和平台收益直接挂钩,收益下滑,回购规模也随之收缩。2025 年第三季度,该基金回购了价值接近 2.9 亿美元的 HYPE;2026 年第二季度回购规模约 1.49 亿美元,几乎腰斩。

CoinDesk 数据显示,上周五 HYPE 报价接近 55 美元,单周下跌 5%,对比 6 月 16 日约 77 美元的历史高点,跌幅约 28%。按年化约 7.85 亿美元收益测算,该代币对应流通市值市盈率约 16 倍,完全稀释后市盈率约 70 倍。

过去一个月,Multicoin Capital、Bitwise 等机构持有者,已经将大额 HYPE 代币转入交易所。

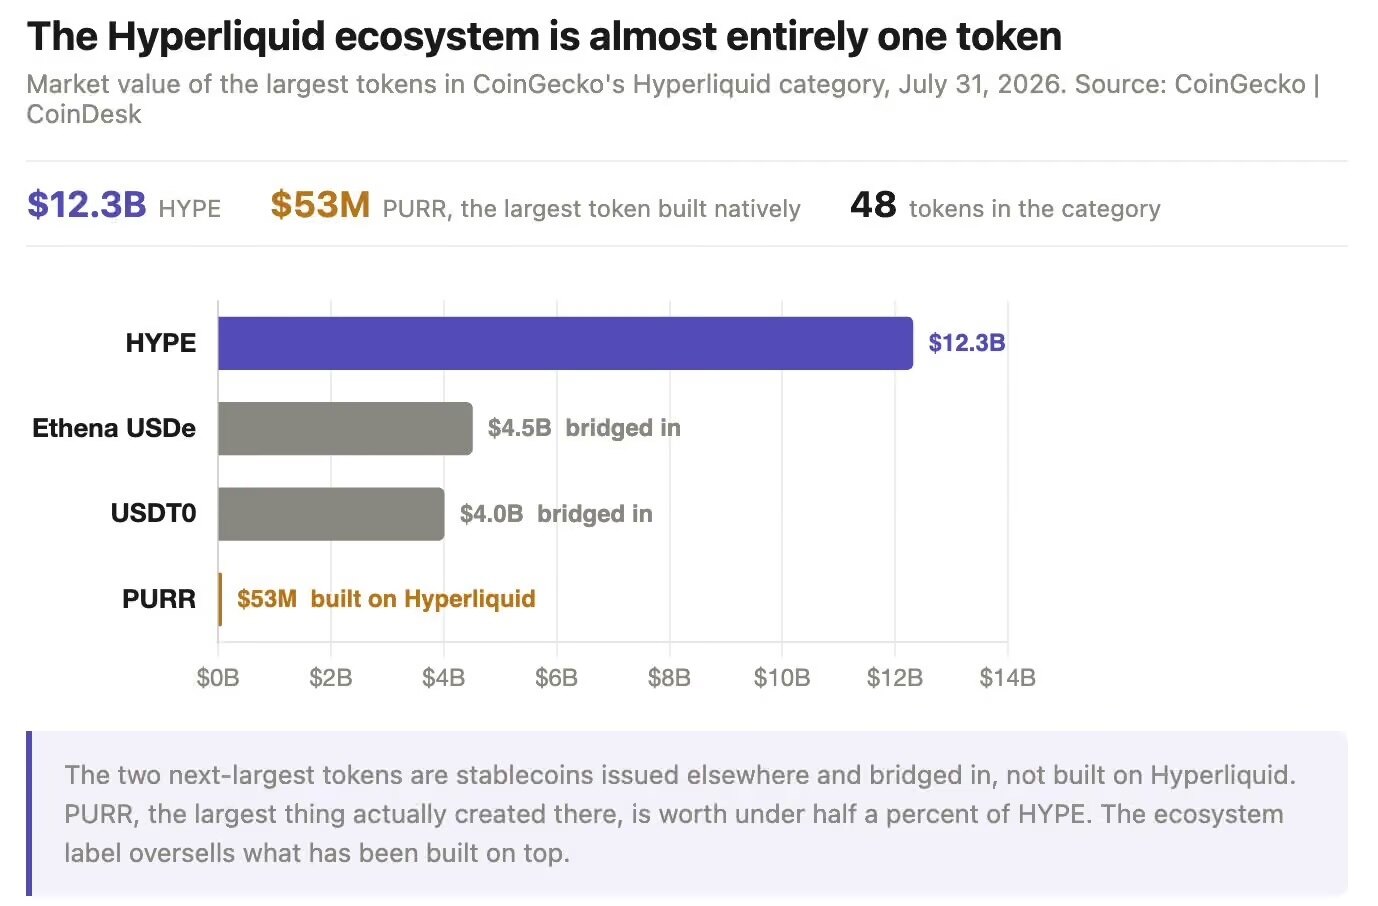
Hyperliquid 生态实际十分单薄。CoinGecko 跟踪的 48 个 Hyperliquid 生态代币中,几乎全部市值都集中在 HYPE 身上。排名第二、第三位分别是 Ethena 的 USDe(约 45 亿美元)与 USDT0(约 40 亿美元),二者均为外部发行、跨链接入的稳定币。平台原生发行体量最大的代币是 PURR,市值仅 5300 万美元,还不到 HYPE 市值的 0.5%。市场对 HYPE 的估值,主要来自 Hyperliquid 交易所本身的商业模型,而非丰富的原生应用生态。

Hyperliquid 生态价值集中在 HYPE

代币供给与监管层同时施压。8 月 6 日,近 1000 万枚 HYPE 向核心贡献者解锁,按现价约合 5.5 亿美元;后续解锁会按月持续,直至 2027 年,而 HYPE 流通总量仅 2.22 亿枚。

截至 7 月 17 日当周,HYPE 现货 ETF 出现成立以来首次单周资金净流出,规模约 700 万美元,终结了连续 9 周的资金流入。新加坡金管局 MAS 在 6 月末将该平台列入投资者风险警示名单,英国此前也已经发出风险提示;CME、ICE 的高管也已经敦促美国 CFTC,对其大宗商品永续合约业务开展审查。

竞争也从意想不到的地方出现。券商 Robinhood 推出 Robinhood Chain 仅一个月, meme 币赛道的去中心化交易所日清算量已经突破 6 亿美元,部分统计口径下,它的每日投机交易活跃度已经超过 Hyperliquid。

当然,以上种种并不代表这家平台已经走向失败。ARK 研究数据显示,截至 7 月 31 日,Hyperliquid 与 Pump.fun 合计占据加密应用总营收的 67%。Grayscale 也曾将 Hyperliquid 类比为亚马逊 AWS:外部开发者在平台之上搭建产品,平台从全部交易当中抽取分成。

但这个类比恰恰点出了现存问题。2026 年第三季度前四周,Hyperliquid 总收入约 4500 万美元,如果该节奏延续,本季度总收入将接近 1.5 亿美元,实现连续第四个季度的收入下滑;而支撑 HYPE 代币的买盘力量,也会随之进一步减弱。

Strategy再卖1690枚比特币,冲刺STRC最后的5美元价差

原文作者:Oluwapelumi Adejumo

原文编译:Chopper,Foresight News

随着比特币财库企业 Strategy 不断回购优先股,STRC 价格正稳步向 100 美元目标价回升。

STRC.live 数据显示,周一 STRC 交易价格在 95 美元附近,自 6 月末的 74 美元低点持续反弹。Strategy 一方面在二级市场直接回购股份,另一方面推出 12% 年化股息,以此收窄 STRC 的折价幅度。

过去三周,Strategy 累计购入约 230 万股 STRC,总价值约 2.148 亿美元。最新一轮也是规模最大的一笔回购:截至 8 月 9 日的一周,公司斥资 1.086 亿美元买入 110 万股。 此前两轮回购分别投入 2500 万美元与 8120 万美元。

根据 6 月获批规模 10 亿美元的数字信贷证券回购计划,Strategy 目前剩余可用额度为 7.852 亿美元。

Strategy 公司的 STRC 优先股股价回升,此前该公司在三周内回购了约 2.148 亿美元的股票

出售比特币,为 STRC 回购提供资金

近几周,Strategy 越来越多地动用比特币库存,筹措资金回购 STRC。截至 8 月 9 日的一周内,Strategy 以均价 64262 美元卖出 1690 枚比特币,变现 1.086 亿美元。

一周前公司采取了相同操作,出售 1638 枚比特币,获得资金 1.047 亿美元。其中 5230 万美元用于规模 8120 万美元的 STRC 回购,剩余资金来自增发 MSTR 普通股。

两周之内,Strategy 合计抛售 3328 枚比特币,回笼资金约 2.133 亿美元;同期投入 1.898 亿美元回购 STRC。

本轮出售完成后,Strategy 比特币持仓由一周前的 842138 枚降至 840447 枚。公司现存比特币持仓成本合计 633.6 亿美元,平均持仓成本 75385 美元。

连续第四周减持后,Strategy 今年累计卖出 6948 枚比特币,持仓从 6 月高点 847363 枚持续回落。不过相较于庞大的比特币库存,减持体量相对有限,Strategy 依旧是全球持有比特币最多的企业。

Strategy 的比特币持仓量连续四周下滑

一系列交易表明,在 Strategy 数字信贷资本框架之下,比特币被赋予更广泛的功能。该公司可以择时变现部分持仓,以支持其资本结构中的优先股和其他债务。

美元现金储备创下 46.5 亿美元历史新高

同一周内,Strategy 加速扩充现金储备,通过增发普通股额外募资 6.531 亿美元。

该公司通过场内持续发售计划(ATM)售出 650 万股 MSTR 普通股,其中 6.5 亿美元资金划入美元储备账户,剩余 310 万美元归入一般现金账户。

此举推动该公司美元储备从一周前 40 亿美元,飙升至 46.5 亿美元的历史峰值。 这笔储备可为 STRC 优先股股息、债务利息兑付提供流动性缓冲,在资本结构持续扩张、固定支出不断增加的背景下,有效增厚安全垫。

Strategy 首席执行官 Phong Le 表示,自 6 月末全新资本管理框架落地以来,美元储备规模快速增长。他写道: 「我们的美元储备与久期均创下历史新高。短短两个半月,储备新增近 38 亿美元,两项指标规模均增长超 5 倍。这正是数字信贷资本框架落地的成果。」

Strategy 的现金储备

执行董事长 Michael Saylor 称,本次资金注入让美元储备久期再度延长 143 天,总久期达到约 2.7 年。 当下持有的美元资金,足以覆盖未来近三年优先股股息与债务利息支出,大幅缓解短期偿债压力。

Strategy 的 MSTR 场内持续发售计划尚有约 22 亿美元额度可用;另外一项规模 10 亿美元的普通股回购授权依旧闲置,尚未启用。

充足的现金储备让 Strategy 拥有更大操作空间,在股息、债务到期时,不必依靠外部融资。

STRC 最后的 5 美元价差,决定未来走向

当前 STRC 距离 100 美元面值仅剩大约 5 美元差距,接下来关键考验在于:该股能否不靠 Strategy 托市自主完成价差修复。公司此前也曾提示,STRC 回归面值将会耗费一定时间。

公司在二季度财报电话会上提到,2025 年 STRC 上市之后,大约耗时 70 个交易日站稳 100 美元。按照相似节奏推算,本轮反弹有望在 9 月 8 日前后重回面值。

但本次市场环境有所不同,Strategy 通过调整股息政策 + 直接二级市场回购双重手段主动托底。

一旦价格重回 100 美元面值,公司便无需持续大额回购,STRC 也能更好发挥融资工具作用。在贴近面值的价格发行新股,对比长期折价交易阶段,可以显著提升融资效率。

倘若 STRC 上涨动能不足、持续在 100 美元面值下方徘徊,Strategy 手中依旧握有 7.852 亿美元回购额度,随时可以继续托市。

只要 STRC 大幅低于目标价格,Strategy 会果断出手干预。但市场目前最大的疑问是,想要推动 STRC 走完最后几美元的上涨路程,公司还需要投入多少资金进行护盘,又是否会继续抛售比特币。

24H热门币种与要闻|BIP-110分叉停滞后,Luke Dashjr编辑权限被比特币BIP编辑团队移除;“10万美元抢先看特朗普帖文”服务已有超10家客户(8月11日)

1、CEX 热门币种

CEX 成交额 Top 10 及 24 小时涨跌幅:

  • BTC:0.41%
  • ETH:0.30%
  • SOL:1.23%
  • XRP:-0.07%
  • BNB:0.40%
  • TRX:0.27%
  • DOGE:-0.20%
  • ZEC:-0.27%
  • TUT:62.15%
  • WLD:6.68%

24 小时涨幅榜单(数据来源为 OKX):

  • CARDS:12.36%
  • CRV:10.92%
  • GRVT:7.59%
  • ICP:7.04%
  • CVX:6.52%
  • MERL:6.12%
  • WLFI:5.88%
  • PUMP:5.57%
  • ME:5.40%
  • WLD:5.15%

24 小时币股涨幅榜单(数据来源为 msx.com):

  • RIOT:18.18%
  • GAME:16.06%
  • FGNX:11.42%
  • BWET:9.12%
  • ABTC:8.96%
  • FIG:8.29%
  • SOXS:7.82%
  • USO:6.78%
  • AGQ:6.71%
  • VSAT:6.61%

2、链上热门 Meme Top 5(数据来源为 GMGN):

  • Mover
  • omo
  • shitcoin
  • FROGGY
  • Oscar

头条

BIP-110 分叉停滞后,Luke Dashjr 编辑权限被比特币 BIP 编辑团队移除

比特币 BIP-110 软分叉因支持率远未达到门槛而陷入停滞,数千个节点被孤立。事件发生两天后,比特币 BIP 编辑团队移除了该提案主导者 Luke Dashjr 的编辑权限。编辑 Mark Erhardt 提出罢免动议,理由包括利益冲突、贡献较少、主导争议性分叉及协调破裂。支持者称,Dashjr 利用编辑权限偏袒 BIP-110 提案,在邮件列表讨论前分配编号并快速合并 PR;自 2024 年 4 月以来,其贡献不足 1%。BIP-110 信号支持率峰值为 2.53%,未达到 55%的门槛,强制链停滞于区块高度 961,633。Ocean 是分叉前唯一发出信号的矿池,目前已恢复非 BIP-110 工作。

“10 万美元抢先看特朗普帖文”服务已有超 10 家客户

特朗普媒体科技集团 (DJT) 周一发布的财报显示,其面向交易员提供快速获取 “真相社交 “热门账号帖子的 Truth API 服务,目前已签约 “超过 10 家 “客户,并开始产生收入。该服务允许用户更快获取「真相社交」顶级账户(包括特朗普账号)的信息。美国政府监督机构和国会民主党人士此前批评该服务,认为该公司是在向投资者出售获取可能影响市场的信息的渠道。

行业要闻

Bitmine 在 ETH 下跌后再买入 1.3 万枚,价值 2436 万美元

据链上分析师余烬监测,Bitmine (0x95d…c44)今日再次从 BitGo 收到 1.3 万枚 ETH,价值 2436 万美元。

超 40 家机构呼吁 AI 实验室向比特币安全防御者开放前沿模型访问权限

Bitcoin News 发文表示,Bitcoin Policy Institute 与 40 多家机构组成的联盟呼吁领先 AI 实验室向符合条件的开源安全防御者提供其最先进 AI 模型的受信任访问权限。

公开信称,比特币和数字资产开发者正面临日益复杂的 AI 驱动网络威胁,而合法的安全研究经常受到前沿模型安全防护机制的限制。

项目要闻

Strategy 持有 47.5 亿美元现金,约覆盖 2.7 年股息支出

数字资产与商业软件公司 Strategy 目前持有 47.5 亿美元现金,CEO Phong Le 表示,这笔资金可覆盖约 2.7 年的股息支出。

Phong Le 表示,机构投资者及将短期资金投入 Strategy 产品的投资者更看重现金流动性。Strategy 已推出 STRC 等优先股产品,为寻求比特币相关收益且希望降低波动性的投资者提供选择。

Strategy 持有约 84 万枚比特币,占比特币最终 2100 万枚总供应量约 4%。Phong Le 表示,公司正从单纯买入并持有比特币,拓展为围绕比特币运营的数字金融平台。

关闭全部美国比特币挖矿业务,Keel 转型 AI 数据中心并售出 1085 枚 BTC

上市公司 Keel Infrastructure Corp.(前身为 Bitfarms)在第二季度财报中宣布,已关闭全部美国比特币挖矿业务,并准备将矿场改造为 AI 和高性能计算数据中心。公司在 4 月 1 日至 8 月 7 日期间售出 1085 枚 BTC,获得 7500 万美元,目前仍持有 1861 枚 BTC。Keel CEO 表示,电力是制约因素。公司旗下三个优先站点接近获得全部许可,多个潜在租户正在洽谈。公司拥有 8.19 亿美元流动资金及未使用的 2027 年电力容量。

持有 5.57 亿美元比特币,特朗普媒体 Q2 持仓降至 9477 枚,上半年亏损 3.61 亿美元

特朗普媒体集团在二季度因加密货币价格下跌导致数字资产价值下降,上半年亏损 3.61 亿美元。公司提交的季度文件显示,截至 6 月 30 日,公司持有 9477.16 枚比特币,公允价值为 5.57 亿美元;截至 3 月底,公司持有 9542.16 枚比特币,二季度持仓净减少 65 枚。公司持有的 Cronos 数量保持不变,约为 7.561 亿枚,公允价值从 2025 年底的 6800 万美元降至 4060 万美元。截至 6 月 30 日,公司持有的比特币中有 4260.73 枚质押于可转换票据,另有 2077.34 枚质押用于比特币期权策略。

xStocksFi 将登陆 Hyperliquid,首批 5 只股票将在 HyperCore 提供

HyperliquidNews 发文表示,代币化股票平台 xStocksFi 将登陆 Hyperliquid,首批将在 HyperCore 提供 5 只股票。

投融资

特朗普家族支持的 WLFI 获 1 亿美元代币投资,资金追溯至英国洗钱调查对象 Guren “Bobby” Zhou

阿联酋基金会 Aqua1 Foundation 于 6 月 26 日购入价值 1 亿美元的去中心化金融项目 World Liberty Financial(WLFI)治理代币,金额为该代币迄今最大单笔公开披露购买额。

该笔资金追溯至中国商人 Guren “Bobby” Zhou;其中最多 7500 万美元流向特朗普家族及 World Liberty Financial 联合创始人 Zach Witkoff 关联实体。WLFI 代币赋予治理和投票权,不代表公司股权。

英伟达联合六大资管机构推动 AI 基础设施融资,拟调动超 5000 亿美元资本

英伟达 CEO 黄仁勋发文表示,公司已与 Apollo、贝莱德、黑石、Brookfield、Goldman Sachs 和 KKR 达成合作,将建立独立融资平台,计划长期调动超过 5000 亿美元第三方资本,用于支持 AI 基础设施建设。

黄仁勋称,AI 行业正从“企业购买芯片并逐项目建设数据中心”的阶段,进入将 AI 工厂作为可融资生产性基础设施的新阶段。AI 计算能力正在成为一种可投资资产,具备长期机构资本支持、可重复建设以及多元客户使用等特点。英伟达表示,AI 工厂不仅包含 GPU,还包括高速网络、系统软件、AI 框架及 CUDA 生态。由于基于全球广泛采用的架构,AI 工厂可服务不同客户、云厂商和应用场景,并具备较强资产流动性和残余价值。

此次合作中,Apollo、贝莱德、黑石、Brookfield、Goldman Sachs 和 KKR 将独立评估具体项目,包括客户需求、算力利用率、现金流和资产价值。英伟达将提供 AI 工厂平台,金融机构负责长期资本和融资能力。黄仁勋表示,部分项目中英伟达可能提供最高 25%的残值支持,但将根据具体项目审慎评估,该机制旨在补充而非替代机构投资者的独立判断。他认为,AI 工厂将成为“智能时代的基础设施”,类似电力、交通和通信基础设施推动过去工业革命,未来 AI 计算需求增长将形成“更多算力推动更强 AI,更强 AI 创造更多收入,进一步推动算力需求”的循环。

监管动向

美 SEC 将于周五公开会议审议是否提出加密资产投资合约新规

Fox Business 加密记者发文表示,SEC 将于周五美国东部时间 10 时举行公开会议,审议是否发布公告,提议针对涉及加密资产的部分投资合约制定定制化发行制度。

人物声音

Ansem:链上数十亿美元稳定币等待重新进入风险市场,行情或将加速上涨

交易员 Ansem 发文表示,目前链上有数十亿美元稳定币资金处于观望状态,等待重新进入风险资产市场。

Ansem 认为,未来几周市场参与者将逐渐意识到,主流加密资产(Majors)并不需要创出历史新高,资金轮动也可能提前发生。

他表示,随着稳定币资金重新流入风险资产市场,市场可能迎来更强劲的上涨行情。

Arthur Hayes:美元流动性上升将推动比特币和加密货币上涨

Arthur Hayes 发文表示,其文章《Yen-quake》将介绍 Buffalo Bill Bessent 计划如何操纵美元兑日元汇率,并重新启动货币印钞机。

Arthur Hayes 称,过去十年,日元持续走弱推动全球资产市场上涨,但这种情况终将结束。日元是全球估值最低的货币,同时也是美国、中国这两个主要大国以及日本普通选民争议的焦点。解决日元问题有三种方式,但美国财政部和日本政界人士只倾向于其中一种。

后加密时代展望:资产估值回归,下一个十年看什么?

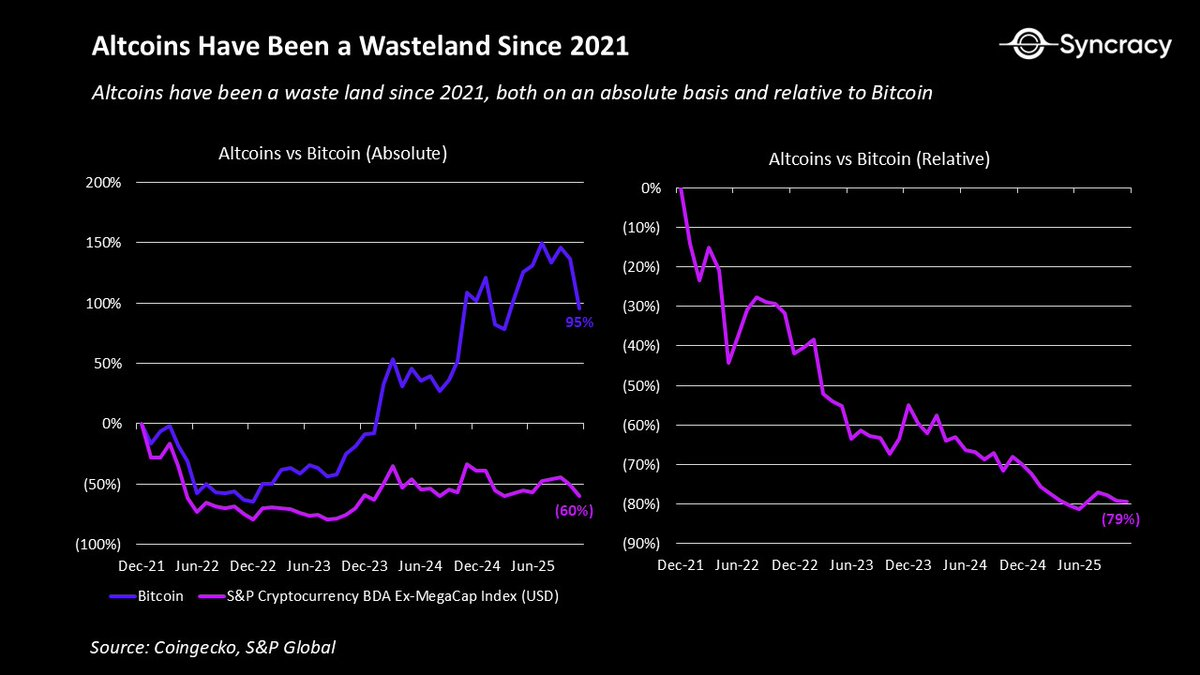
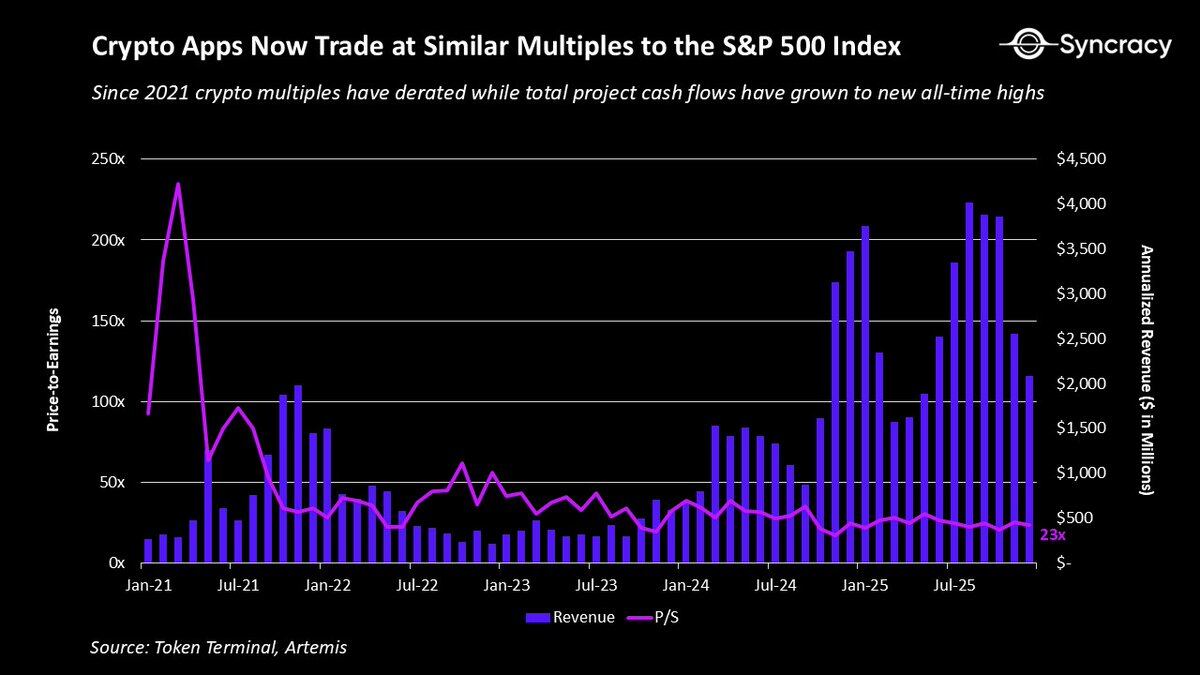
原文来自 Syncracy Capital 联创  最近发布了一篇文章,名为《暮光地带:展望 2026 年及以后的加密经济》。他提到,加密资产在 2021 年过度透支了预期,此后估值持续回归理性,优质资产的估值目前已趋于合理;整个加密经济的增长正从周期性驱动转向长期趋势性驱动,行业在比特币之外已催生出若干具备实际价值的应用场景。“没有什么力量能比得上一个时机成熟的理念,而加密经济的出现从未像现在这样势不可挡。”

以下为原文内容,由 Odaily星球日报 编译,Enjoy~

——————

加密经济正处于我入行八年以来所目睹的最大转型期。

机构在持续积累数字资产,而早期的密码朋克先驱则在分散财富、兑现离场。企业正为 S 曲线增长蓄力布局,而幻想破灭的原生玩家却精疲力竭。各国政府正推动全球金融体系向区块链轨道迁移,而日内交易者仍为图表上的几根 K 线忧心忡忡。新兴市场在欢庆金融民主化,而生在美国的犬儒主义者却哀叹这一切无非是个大赌场。

最近,关于当前的加密经济最像历史上哪个时期,已有诸多论述。

乐观者将其类比为互联网泡沫破灭后的复苏期,认为行业的投机时代已告终结,类似 Google 和 Amazon 那样的长期赢家将浮出水面,沿 S 曲线攀升。悲观者则将其类比为新兴市场,一如 2010 年代的中国,认为薄弱的投资者保护以及缺乏耐心、只做多不抛售的长期资本,可能导致即便行业蓬勃发展,资产价格依然表现不佳。

两种看法各有道理。毕竟,历史是投资者除亲身经历外的最佳向导。然而,类比的作用终究有限。我们还需将加密经济置于其独有的宏观经济和技术背景下来理解。市场并非铁板一块——它们由诸多人物与故事构成,彼此勾连,却又各自分明。

以下是我对来路与去向的最佳判断。

“红皇后的奔跑”

在英国作家 Lewis Carroll 的《爱丽丝漫游仙境》中,红皇后告诉爱丽丝:“你瞧,在这里,你必须拼命奔跑,才能留在原地。若想去往别处,至少得以两倍的速度才行!” 进化生物学家 L. van Valen 于 1973 年借此提出“红皇后假说”,恰如其分地描绘了自然界中激烈的生存竞争法则:不进即是倒退,停滞等于灭亡。

在许多方面,金融市场唯一重要的便是预期。超越预期,价格上涨;未及预期,价格下跌。随着时间推移,预期如同钟摆摆动,远期回报往往与之呈负相关。

2021 年,加密经济所透支的预期,远远超出大多数人的认知。在某些方面这显而易见,比如 DeFi 蓝筹股的市销率高达 500 倍,又或者曾有 8 个智能合约平台的估值突破千亿美元。更别提那些眼花缭乱的元宇宙和 NFT 荒唐事了。但最能清醒说明问题的,还是 Bitcoin 与黄金的比值图表。

尽管我们取得了种种进展,但 Bitcoin 相对于黄金的价格自 2021 年以来便再未创出新高,实际上自那时起反而下跌了。谁会想到,在 Trump 治下的“加密货币之都”,在史上最成功的 ETF 发行之后,在美元系统性贬值之际,Bitcoin 作为数字黄金的表现,竟不如四年前?

对其他品种而言,情况要糟得多。其中大多数项目在本轮周期起步时便带着诸多结构性问题,叠加应对极端预期带来的挑战,更是雪上加霜:

  • 多数项目的收入呈强周期性,且以资产价格不断上涨为前提
  • 监管不确定性阻碍了机构和企业级参与
  • 双重所有权结构导致股权内部人与公开市场代币投资者利益不一致
  • 薄弱的信息披露实践,在项目团队与社区之间制造了信息不对称
  • 缺乏共通的估值框架,导致波动性过大,且无基本面价格底线

这些问题的交织,致使多数代币持续失血,只有极少数能嗅到 2021 年前高的气息。这对心理层面的冲击是巨大的,毕竟人生中少有比持续付出努力却无回报更令人气馁的事。

对于那些以为加密资产是致富捷径的投机者和机会主义者,这种失落尤为深重。久而久之,这种挣扎在整个行业中引发了普遍的倦怠。

这当然是良性的发展。微弱的努力本不应像过去那样,持续带来超乎寻常的回报。2022 年前那种仅凭概念虚饰就能累积巨额财富的时代,显然不可持续。

尽管如此,一线希望在于,上述问题已广为人知,价格也反映了这一点。如今,除了 Bitcoin,几乎没有加密原生玩家愿意再认真对待任何其他资产的长期基本面叙事。而历经四年煎熬之后,该资产类别如今已具备再次带来惊喜上涨的必要条件。

觉醒的加密经济

如上一节所述,加密经济在本轮周期启动时存在诸多结构性问题。好处是,如今人人都认识到了这点,其中许多问题正在成为历史遗迹。

首先,除数字黄金之外,有不少应用场景正展现出复利式增长,还有更多场景处于转型过渡中。过去几年,加密经济催生了:

  • 点对点的互联网平台,使用户无需政府或公司中介,即可执行交易并强制履行合约关系
  • 数字美元,可在全球任何有互联网的地方存储和转移,为数十亿人提供廉价且可靠的货币
  • 无需许可的交易所,让任何人在任何地点,都能 24/7 全天候在一个单一、透明的场所交易任何资产类别的全球顶级资产
  • 新颖的衍生工具,如事件合约和永续掉期,分别为社会提供有价值的预测洞见,以及更高效的价格发现机制
  • 全球抵押品市场,通过透明、自动化的基础设施,使用户无需许可即可获取信贷,显著降低对手方风险
  • 民主化的资产创建平台,让任何个人和机构都能以极低成本发行可公开交易的资产
  • 开放的融资平台,让世上任何人都能为自己的事业筹集资本,突破本地经济的制约
  • 物理基础设施网络,通过众筹资本并将运营分布式地交由独立运营商承担,构建更具扩展性和韧性的基础设施

这并非该行业迄今构建的所有有价值应用场景的详尽列表。关键在于,这些场景中有许多正展现出真实价值,且无论加密资产价格如何波动,都在持续增长。

与此同时,随着监管压力缓解,且创始人意识到利益错配的代价,股权与代币的双重模型正得到纠正。许多现有项目正将资产和收入整合进单一代币,另一些项目则明确划分:链上收入属于代币持有者,链下收入归属于股权持有者。此外,随着第三方数据提供商日趋成熟,信息披露实践正在改善,信息不对称得以减少,更可靠的分析得以展开。

与之并行的是,围绕一条久经考验的朴素原则正形成共识:99.9%的资产都需产生现金流,唯有像 BTC 和 ETH 这样的价值储存资产属于极少数例外。随着更多基本面驱动的投资者进入该资产类别,这些框架只会进一步强化,理性将随之逐步增强。

事实上,经过足够长的时间,对链上现金流的自我主权持有,或许将被理解为一种与自我主权数字价值储存同等量级的解锁。试问,历史上有过什么时候,你能持有一种数字不记名资产,只要程序在世界上任何角落被调用一次,就能自主地获得支付?

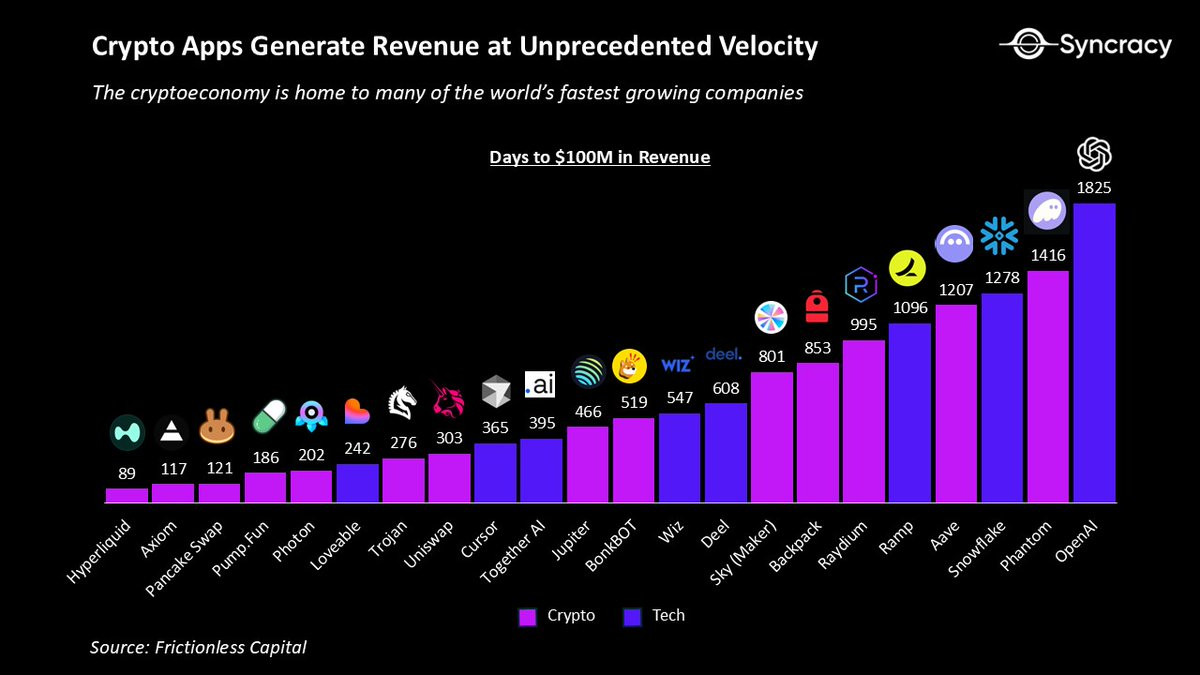
在此背景下,胜出的区块链正在成为互联网的货币与金融基础层。日复一日,Ethereum、Solana 和 Hyperliquid 的网络效应凭借其不断扩大的资产、应用、企业和用户生态系统而愈发根深蒂固。它们无需许可的设计和全球分布,使得其应用跻身全球增长最快的企业之列,资本效率和收入流速无与伦比。长远来看,这些平台很可能将支撑起几乎所有领先金融科技公司都渴望分一杯羹的“金融超级应用”的总潜在市场。

在此背景下,华尔街和硅谷的老牌巨头正毫不意外地全速推进区块链相关布局。如今,没有哪一周没有一波新的产品发布浪潮,从代币化到稳定币,不一而足。值得注意的是,与加密经济的以往时期不同,这些努力已不再是实验。它们是生产级别的产品,大多构建在公共区块链,而非孤立封闭的私有系统之上。

随着监管变化的滞后效应在未来几个季度持续渗透至整个体系,这类活动只会加速。在更清晰的规则下,企业和机构终于可以将关注点从“这合法吗?”转向区块链如何拓展收入机会、降低成本并解锁新的商业模式。

或许更能说明当下处境的迹象之一是,业内少有分析师在为指数级增长建模。我直觉所及,许多在卖方和买方机构的同行,甚至不敢采纳高于 20%的年增长率,唯恐显得过于乐观。

随着估值在四年阵痛后完成重置,此刻非常关键的一点是扪心自问:如果这一切真的走向指数级增长呢?如果再一次敢于梦想,终将获得回报呢?

《阴阳魔界》

“点燃蜡烛,便会投下阴影。”——Ursula LeGuin。

2018 年一个微凉的秋日,在又一个令人筋疲力尽的投行工作日开始前,我顺道走进一位老教授的办公室,聊了聊有关区块链的一切。坐下后,他向我转述了他与一位持怀疑态度的股票对冲基金经理的对话,那人宣称加密资产正进入核冬天,是“一项仍在寻找问题去解决的解决方案”。

在给我快速补了一课关于不可持续的主权债务负担与机构信任崩塌的知识后,他最终告诉了我他对那位怀疑论者所说的话:“十年后,世界会感激我们建立了这套平行系统。”

那之后尚不满十年,但随着加密资产每天都更像一个时机成熟的思想,他的预言看起来颇有先见之明。

怀着同样的精神,也是本文全部主旨所在:阐明世界仍在低估这里所构建的一切。而对我们所有投资者而言,最具实际意义的是,头部项目的多年期机会如今定价过低。

最后这一点至关重要,因为尽管加密世界的到来或许势不可挡,你钟爱的某个币却可能真的归零。加密世界势不可挡的另一面是,它正吸引更激烈的竞争,而且兑现承诺的压力从未像现在这么大。随着我之前所提的机构和企业巨头进场,它们很可能将清洗掉许多实力较弱的玩家。这并非说它们将通盘胜出、将技术收归己有。但这的确意味着,只有极少数原生玩家会成为世界重新锚定其秩序所围绕的大赢家。

这并非意在让人变得愤世嫉俗。在所有新兴技术领域,初创公司 90%都会失败。未来几年可能会公开出现更多失败案例,这一事实不应让你偏离更大的格局。

或许没有哪项单一技术比加密资产更契合当今的时代精神。发达社会对机构信任的衰落,七国集团成员国不可持续的政府支出,全球最大法定货币发行方明目张胆的货币贬值,去全球化与国际秩序的分裂,以及对一个比旧体系更公平的新体系日益增长的渴望——所有这些都在推波助澜。随着软件在 AI 这一最新加速剂的驱动下继续吞噬世界,以及年轻一代从渐入暮年的婴儿潮一代手中继承财富,此刻正值加密经济走出自身小泡沫的最佳时机。

许多分析师通过经典框架来框定当下,比如 Gartner 技术成熟度曲线和卡萝塔·佩蕾丝所说的“狂热后”阶段,暗示最优回报期已成过去,随之而来的是更为平淡的实用阶段。然而,真相远比这有意思。

加密经济并非一个整齐划一走向成熟的市场,而是诸多处于不同采用曲线上、各自演进的产品与企业的集合。或许更重要的是,当一项技术步入增长期,投机并不会消失,它只会随情绪的转变与创新节奏的起伏而潮汐涨落。任何告诉你投机时代已经结束的人,大概只是心灰意冷,或是不懂历史罢了。

秉持怀疑之心是合理的,但切勿沦为犬儒。我们正在重新构想货币、金融,以及我们最为重要的经济制度如何治理。这应当既妙趣横生、激动人心,也同样充满挑战。

从今往后,你的任务是想清楚如何最好地利用这一正在显现的现实,而不是在无休止的推特长帖里论证为什么一切注定完蛋。

因为在幻灭与不确定性的迷雾背后,潜藏着千载难逢的机遇,属于那些愿意押注于新时代曙光,而非哀悼旧日夕阳的人们。

每一次伟大的金融基建,都始于一场投机狂欢?

原文作者:Prathik Desai

原文编译:Saoirse,Foresight News

「当一个国家的资本发展沦为赌场交易活动的副产品时,资本建设这项事业大概率会走向失败。」—— John Maynard Keynes,1936 年

加密行业饱受诟病,外界普遍认为行业完全由投机驱动,不少人将其称作毫无基本面支撑的赌场。但很多人没有意识到:投机往往是市场演化的先行信号。一群被主流圈层鄙夷的投机者聚集在一起,汇聚形成流动性,而日后成熟合规的业务,正是依托这份流动性搭建起来的。

在本文中,我将结合近期加密市场的现象,剖析这条演化路径:一条初衷服务股票交易的公链上线 Meme 币发行平台;一家永续合约交易平台转型搭建大宗商品交易基础设施;还有一家经纪商,依靠青蛙主题代币带来的资金,支撑自身链上股票交易体系建设。

故事就此展开……

在加密领域,投机有着诸多代名词:市场噪音、泡沫、赌场。但人们几乎从未正视一点:在行业走向成熟的进程中,投机能够成为上层业态赖以生长的基石。

但必须厘清:并非所有泡沫都能转化为根基。长期停留在纯粹炒作层面的泡沫,终将快速破灭。可如果泡沫能够和可持续的交易场景结合、持续产生交易活跃度,它就能够成为地基,承载更多业务落地。

这并不是新兴现象,金融漫长的发展史上早已反复上演。

不妨回顾 19 世纪 40 年代的芝加哥谷物市场。芝加哥期货交易所推出期货市场,初衷是帮助收成充满不确定性的农民提前锁定售价,最大限度降低亏损。但每一位想要远期卖出粮食的农户,都需要交易对手愿意承接远期多头、承担价格风险。投机者填补了这一空白。风险转移市场能够运转,本质就是投机资本主动承接农户想要剥离的价格风险。

期货市场诞生的关键,是把「实物谷物」和「作为交易商品的谷物」进行剥离。美国历史学家 William Cronon 将这一过程称为谷物抽象化。谷物交易被简化为仓单票据之后,所有权得以自由流转,投机者大规模参与交易。海量投机交易创造充足流动性,农户随时能够找到交易对手。充沛流动性最终让芝加哥成长为全球小麦定价中心。

有趣的是,当时大量民众抵制、憎恶这类交易。格兰奇运动公开抨击交易所投机者,指责他们依靠农民的劳动坐收渔利。但这套机制最终演变为全球农业经济不可或缺的价格发现基础设施。倘若 19 世纪 70 年代没有投机者充当交易对手,如今全球小麦市场根本不会拥有成熟的定价体系。

经济学家 John Maynard Keynes 关于投机的论述广为人知,而他完整的观点,更清晰揭示了投机的双重作用。Keynes 将市场活动划分为两类:实业投资,也就是预判资产长期存续周期内产生的收益;投机,则是预判市场大众接下来的交易行为。他担忧,流动性充足的市场里,投机行为会反噬实业投资。

深入研读他的论述,就能看见投机兼具两面性。

「倘若投机者只是实业浪潮之上泛起的泡沫,并不会造成严重危害。但当实业投资沦为投机漩涡之上的泡沫时,局势就十分危险。当一个国家的资本发展沦为赌场活动的副产品时,资本建设这项事业大概率会走向失败。」

脱离底层标的独立存在的投机极具风险;但如果投机锚定具备价值的底层资产,就能发挥正向作用。

早在史上首部证券市场著作 ——Joseph de la Vega 于 1688 年写成的《混乱中的混乱》中,作者就提到,阿姆斯特丹交易所同时吸引投资者与博弈者。现存绝大多数交易所都是如此起步。但随着时间推移,这段历史渐渐被人淡忘,人们形成一种刻板印象:严肃的投资需求才是交易所诞生的初衷。事实并非如此。

回望当下

8 月 5 日,加密行业最大去中心化交易所 Uniswap 推出 Pools 发行平台,允许用户在 Robinhood Chain 发行、交易 Meme 币。这条区块链由同名经纪公司打造,最初目标是服务平台 3000 万入金账户,开展代币化股票交易。

故事远不止于此。Pools 平台正式上线前,交易员就挖掘出尚未公开的智能合约,通过合约完成超 1.5 亿美元交易。这迫使 Uniswap 同时兼容测试版与正式版合约,并推迟上线计划。平台头部代币 FRONG,名称源自 Uniswap 预热产品所用青蛙视频的文件名,依靠同一套合约提前六天铸造;平台正式开放当日,该代币持有者数量达到 12141 人。

大家可以自行解读这件事:一笔规模约 1.5 亿美元的资金,在尚未正式启用的基础设施上交易一款青蛙主题代币,而这条公链最初是为证券交易搭建。如今 FRONG 也成了 Pools 平台非正式吉祥物。很难不让人猜测,这是一次有意策划的行动,目的是为 Uniswap 最新 V4 版本公链引流。即便并非刻意安排,链上 Uniswap V4 单日交易量也从 8620 万美元暴涨至 2.283 亿美元,几乎翻了三倍。

但正如文章开篇所言,并非所有泡沫与投机都能催生可持续业态。一项投机业务能否长久存续,核心取决于它投机的标的是什么。我们可以参考 shturl.c。

多年以来,shturl.c 一直把投机作为核心产品,如今已是规模最大的 Meme 币发行平台。平台上七成 Meme 币生命周期不足一天,只有极少数能够存活超过一个月。

@Coingecko

2026 年 1–7 月,该协议手续费收入相比去年同期近乎腰斩,仅有 4.2 亿美元。即便如此,它仍是加密行业创收能力最强的协议之一,去年全年营收 6.2 亿美元,净利润 5.84 亿美元。

同类型平台还有 Hyperliquid。平台最初主打高杠杆加密货币交易,满足交易者方向性押注需求。之后,平台把杠杆交易模式拓展至各类全天候交易、和加密无关的资产。依托 HIP-3 治理框架,平台现已上线英伟达、特斯拉、纳斯达克追踪标的、黄金、原油、白银、股指等品种的永续合约。每逢周日突发原油相关新闻,交易者可以立刻建立头寸,而传统市场要等到周一才开盘。

7 月初,平台现实资产永续合约交易量史上首次超越加密货币交易,占总成交量 52%。

尽管 Hyperliquid 整体交易量较 2025 年峰值缩水近一半,但现实资产交易规模的增长抵消了加密交易对的下滑。这正是投机能够创造的价值:Hyperliquid 将吸引原生加密用户的杠杆投机模式,迁移到黄金、上市前企业股权、股指等品类,搭建起一套全天候定价层,如今不少传统交易平台都在效仿这套模式。

Robinhood Chain 正在实时复刻这条发展路径。

虽然团队将这条公链定位为链上股票交易底层基础设施,但 CEO Vlad Tenev 十分乐见 Meme 币交易者带来的流量。

「我们打造 Robinhood Chain,目标是成为现实资产交易最优公链…… 但它用来交易 Meme 币,体验同样出色。」

依托 Meme 币交易热潮,这条公链上线三周后日活跃用户就超越 Base 链。Meme 币交易带来的流量与资金,就是未来链上股票交易体系发展的种子资本。

当然,这不代表投机最终一定能升级为成熟业务。能否完成转型,取决于平台自身的选择。

Robinhood 手握 3000 万入金用户,拥有多条业务线,强大的分发能力有望把 Meme 币交易带来的流量,转化为链上证券交易的用户基础。我们可以看到,其二季度预测市场营收同比暴涨十余倍,达到 1.56 亿美元,占到平台交易总收入的 20%。

投机的本质

很多人始终无法理解投机。投机本身无绝对好坏。剥离所有附加标签,投机只是人类最古老的本能之一。

当人们把自身观点转化为金融押注,投机便自然而然诞生。

从最原始的形态来看,投机就是四处寻找定价标的的流动性;流动性流向哪里,就会为哪个标的定价。标的可以是一袋小麦、英伟达股票、名为 frong.mp4 的青蛙视频、一场足球赛事结果,或是总统候选人获胜概率。

底层资产本身的属性,决定投机的发展方向与边界。一旦失去有价值的底层标的支撑,同样一笔资金催生的炒作,最终难以沉淀出长期、有价值的成果。这条规律贯穿金融发展史,加密行业正走在同样的道路上。

Hyperliquid 将杠杆交易和黄金等标的绑定,短短两年搭建起全新定价体系;Robinhood 借着 Meme 币投机带来的意外流量,同步建设链上证券交易底层通道。

投机最终能够构筑出什么样的体系,取决于底层标的能够承载多少价值。

比特币前景探究:市场一片沉寂,反转信号会是什么?

原文作者:WClemente

原文编译:Luffy,Foresight News

去年,我个人的市场研究重心逐步转向大宗商品。彼时一个十分明确的现实是:加密货币市场供给过剩,价格表现乏力;同时除了 Hyperliquid 等少数板块之外,行业创新匮乏,对比其他市场,加密领域吸引力不足,由此催生了吸收海量供给的需求端难题。去年下半年,小盘币暴涨、黄金也迎来一波强势行情,我原本以为比特币会迎来一轮不错的行情,但最终结果令人失望,在 10 月 10 日前的几个交易日,比特币向上突破宣告失败。今年 1 月,我进一步削减个人持有的比特币仓位,当时盘面特征和 2022 年那轮熊市极其相似。

坦白来讲,今年对于关注比特币和加密货币整体的人来说并不好过。虽然从高点回撤的幅度来看,本轮比特币的下跌相比以往要温和,但从很多层面来看,这一轮熊市甚至比 2022 年更为难熬。至少在 2022 年,下跌的诱因清晰可寻:利率上行、市场杠杆与欺诈项目出清、FTX 暴雷。当时市场可以形成共识:倘若这些外部条件发生改变,2022 年末市场已经到了很难继续恶化的位置,那么比特币大概率会是优质的长期买点。

反观当下,并没有如此清晰的反转逻辑。当然加密资产财库企业(DATs)、量子计算风险是两大变量,后文会展开讨论,在我看来部分风险已经出现缓释迹象。比特币 ETF 管理规模达到 500 亿美元,创下过资金流入纪录,但今年早些时候,这一纪录已经被内存芯片 ETF 超越。大型传统机构也开始推出加密借贷产品。去年,在各国央行储备配置需求、「去美元化」 叙事的助推之下,黄金走出亮眼行情,这本该是比特币大放异彩的窗口期。如今,几乎所有有意布局比特币的个人与机构都拥有入场渠道,但现实却令人失望:过去一年比特币 ETF 整体资金净流出 50 亿美元,反观 DRAM 相关 ETF 单月就实现 100 亿美元资金流入。

网络基本面

谈及比特币基本面,我们并不会使用传统金融的估值指标,而是观察网络本身的运行状态。我不会堆砌全部数据,只聚焦两个核心要点。当今世界,经济与市场越来越多地受到国家力量干预,大型科技企业也带来高度集中化的技术力量,在此大环境下,去中心化本身具备独特价值。

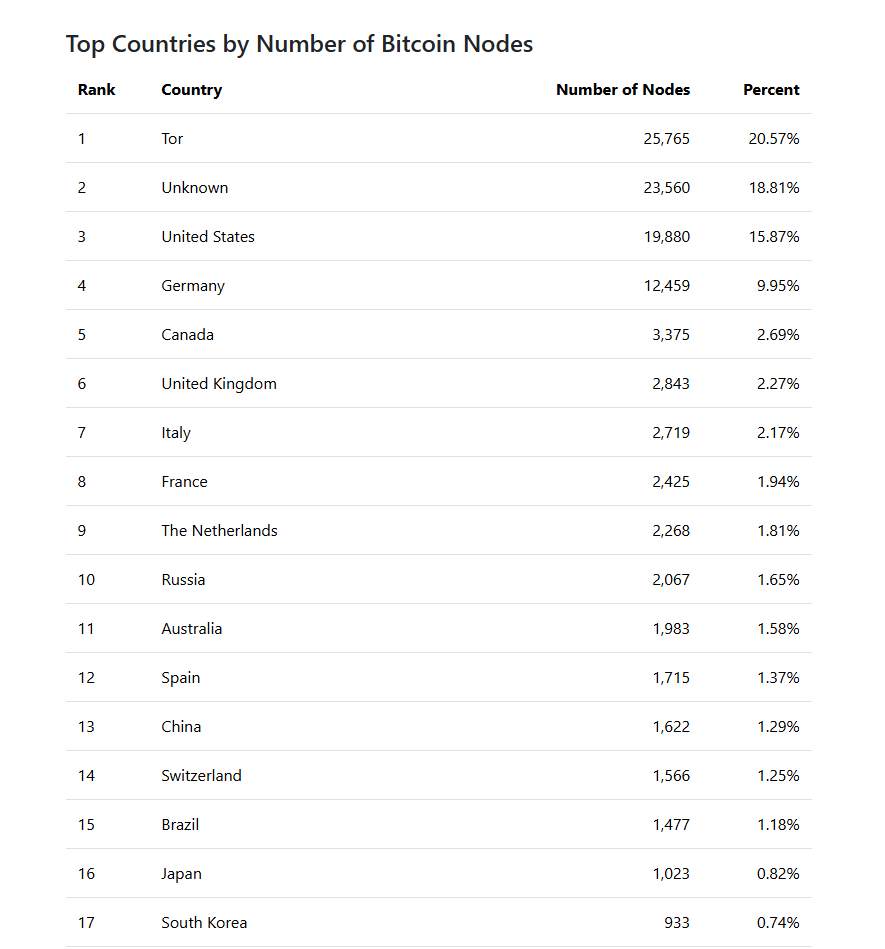
不熟悉比特币底层机制的读者需要区分矿工与节点。矿工广为人知;而节点可以由任何人搭建,负责执行网络规则、完成交易验证;矿工则依靠大规模算力投入为网络提供安全保障。比特币节点遍布全球,还有大量节点难以被追踪,仅公开统计列表就覆盖近 200 个国家。

数据来源:https://bitref.com/nodes/

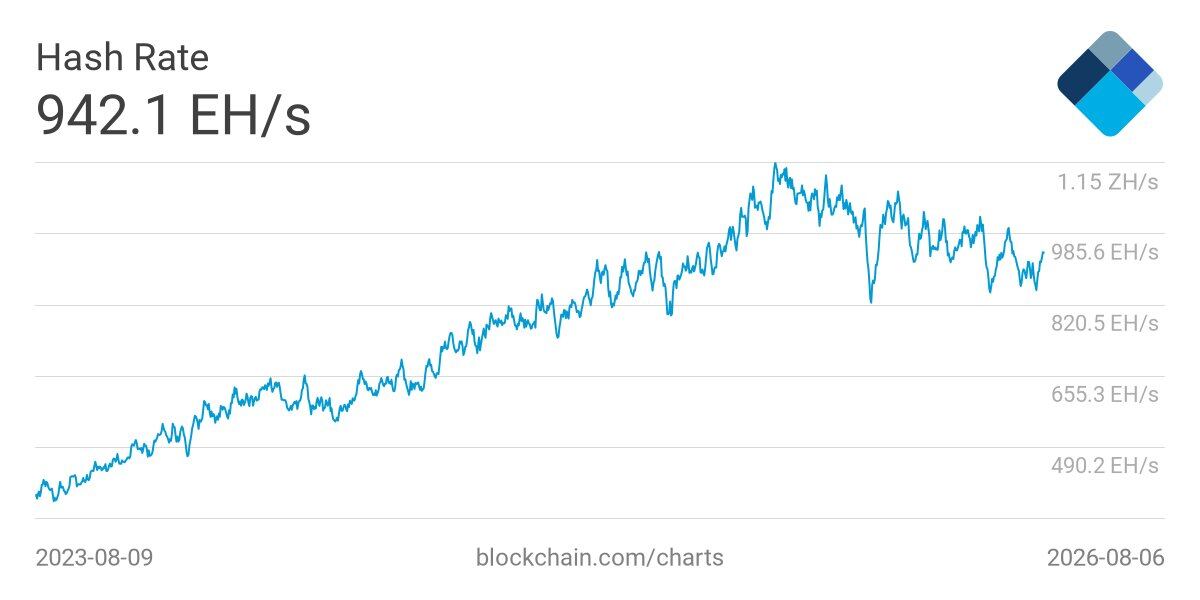
我们可以观察矿池数据,但矿池无法管控个体矿工,想要追踪每一名矿工难度很高。不过我们可以通过哈希率,衡量支撑整个网络的算力规模。客观来看,比特币哈希率已经进入下行通道。

2022 年后,行业竞争加剧、能源成本抬升,挤压矿工利润空间;更关键的是,大量公开上市矿企转向 AI 业务,对这些企业而言,该商业决策已被证明是明智选择。比特币跑输 AI 类资产、算力需求格局发生变化,进一步加剧了这一趋势。

这件事可以从正反两个角度解读。

消极视角:从算力保障的层面,比特币网络安全性有所下降;作为数字大宗商品,每一枚代币背后对应的能源投入、生产成本随之降低。值得说明的是,比特币拥有难度调整机制:系统会每两周根据哈希率自动调整挖矿奖励,算力下滑时,会激励新矿工入场维护网络,网络本身不会瘫痪。

积极视角:尽管几乎所有公开上市矿工都布局 AI,整体哈希率也仅仅回落至去年年中的水平。这说明市面上还有大量手握廉价能源的主体在持续挖矿。结合节点的全球分布数据,足以证明比特币网络依旧具备良好的分布式特征,运行状态健康。

总而言之,比特币网络的去中心化程度与健康程度,和过往相比并未衰减。

估值体系与当前市场信号

比特币本身不产生现金流,但有若干套独特的估值方法,可以将当下行情和历史周期做对比。

从技术面看,比特币当前在 2021 年历史高点附近震荡盘整,价格略低于 200 周指数移动平均线;周度 RSI 指标从超卖区间走出,形成牛市背离,上一次出现这种超卖状态还是上一轮熊市的底部。回顾历史,200 周均线是一个重要参考位置,到达该区间,可以开始考虑布局现货比特币。

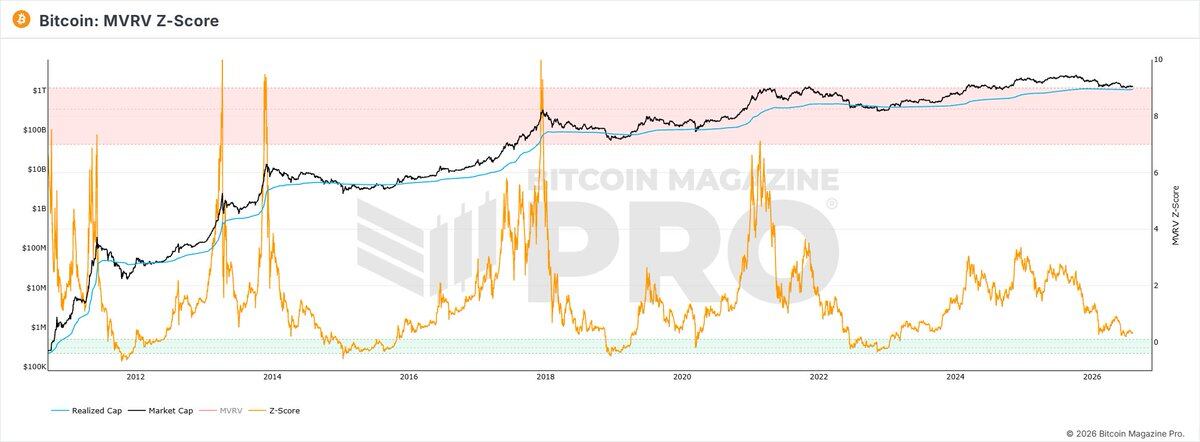
基于链上数据的估值模型中,已实现市值比率 (MVRV) 是效果最好的指标。该指标将比特币当下的市场成交价格和全网代币的综合持仓成本做对比,持仓成本依据代币上一次发生转移的钱包集群统计得出。

当该指标数值走高,代表市场交易价格远高于全网平均持仓成本,大量账面浮盈会催生市场的止盈兑现动力。当指标跌破 0,代表市场整体处于亏损状态,从历史经验看,这是适合布局的区间。

可以观察到,2024‑2025 周期,该指标并没有走出过去大牛市那种极致狂热的见顶读数。这反映资产正在走向成熟,波动率有所收窄。每一轮牛市的高点逐步降低,而熊市底部的读数在小幅抬升。基于这个规律,本轮不一定需要 MVRV 跌到负值区间,市场才会见底。想要精准抄底几乎不可能,核心结论是:比特币已经处在历史估值区间的下沿位置。

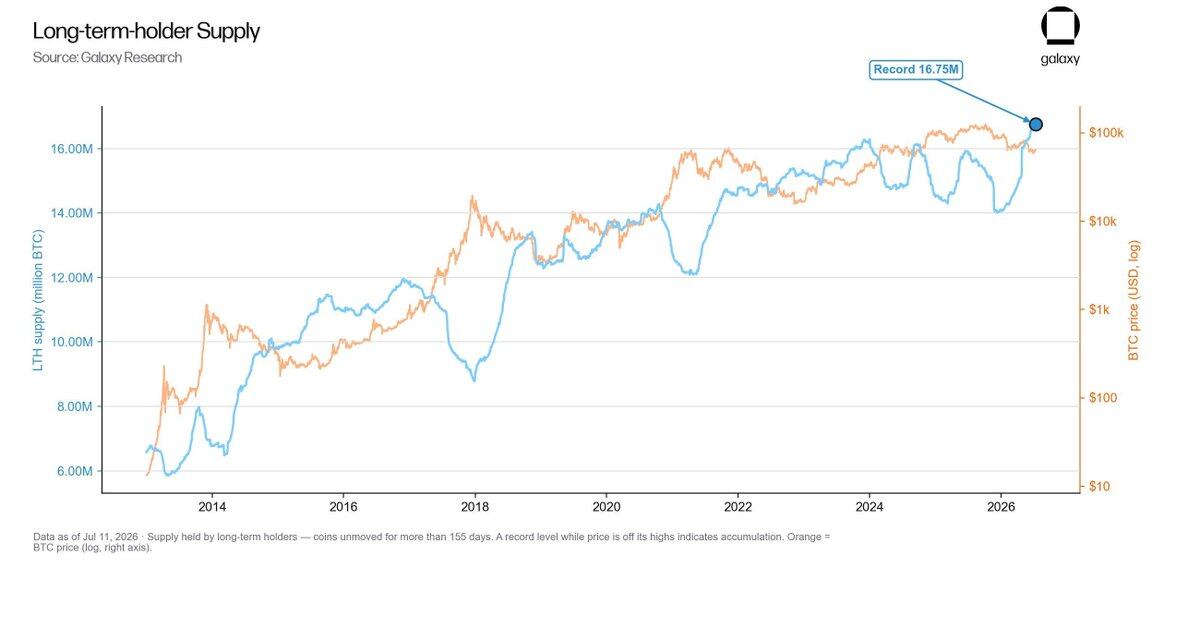
从链上数据观察,长期持有者在 2025 年中后期完成一轮抛售之后,又开始大规模吸筹,说明在当前价位,长线投资者看到了价值。

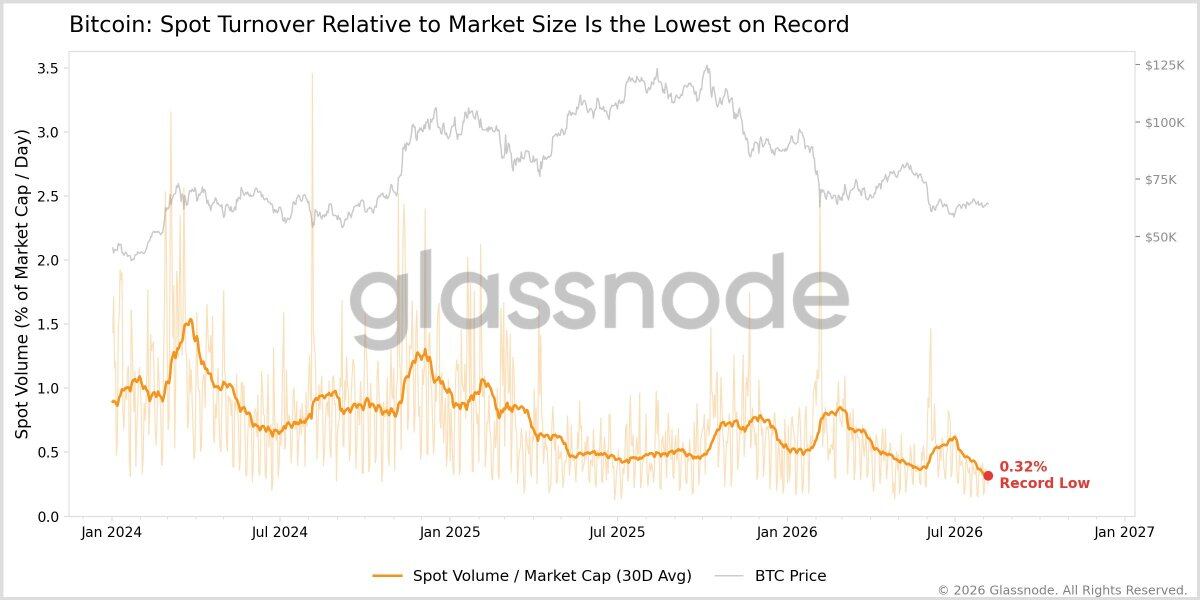
现货市场交易量已经极度萎缩。@n3ocortex 发布的图表显示,比特币现货换手率相对市值占比,跌至历史最低水平。ETF、DATs 产品的成交量同样低迷。

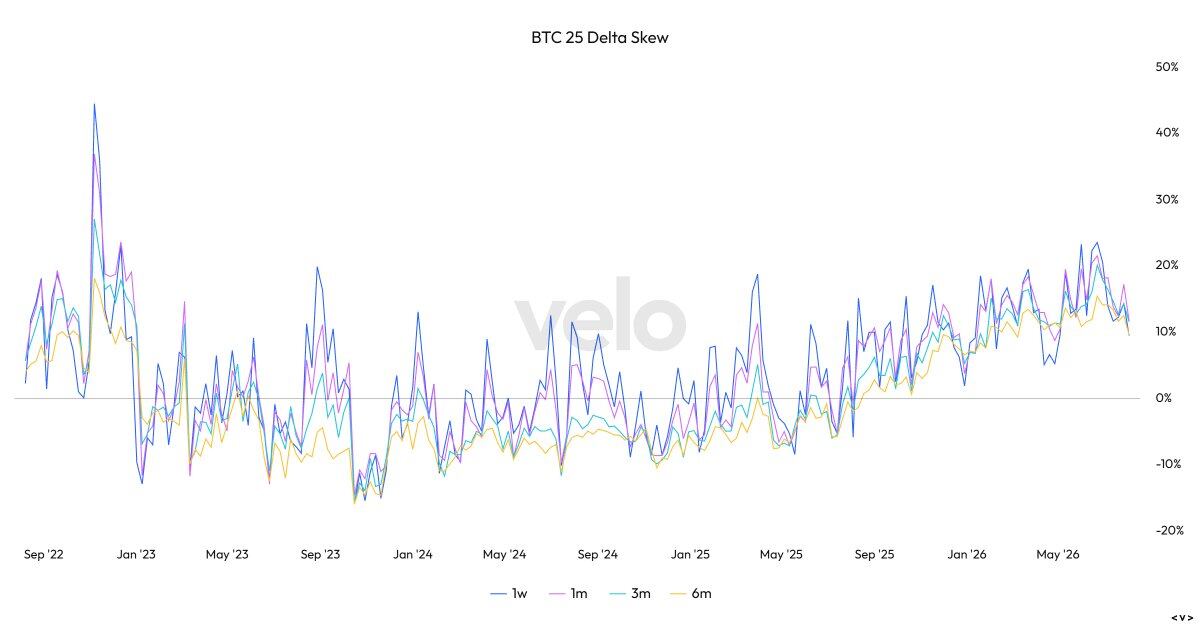
期权市场的短期隐含波动率来到多年低点,市场定价反映出一种观点:比特币已经变成没有行情的 「死资产」。与此同时,期权偏度数据显示,过去一整年,市场都在持续买入看跌保护,防范价格下行。

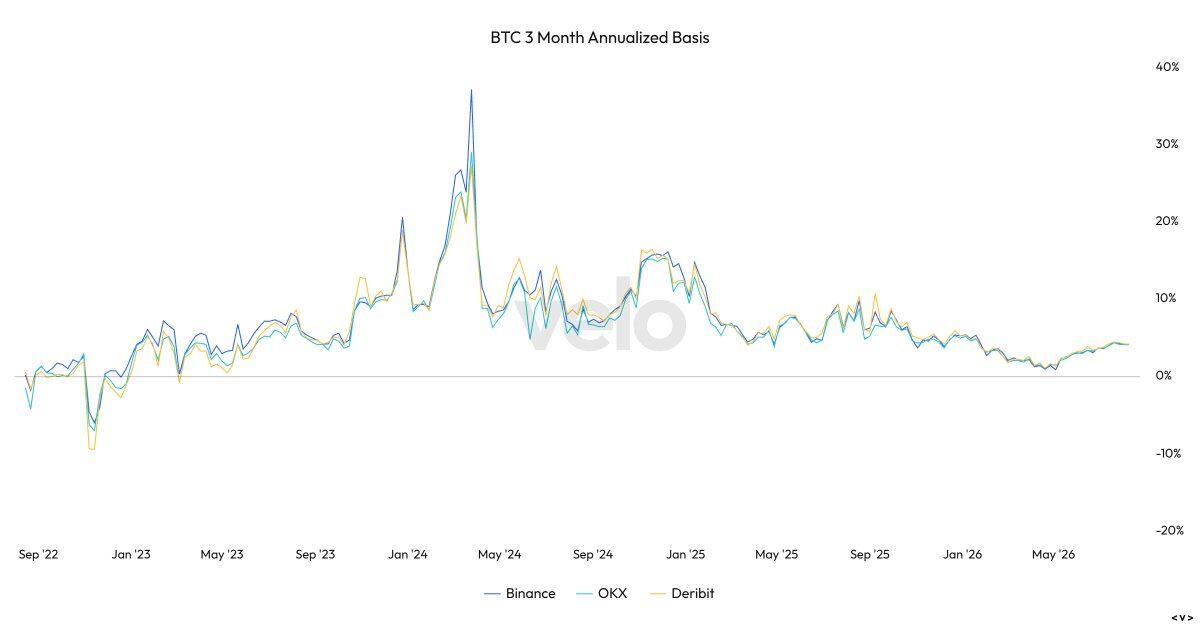
衍生品维度还有一个信号:比特币期货基差(远期期货合约与现货之间的价差)持续多年下行,甚至难以追上短期美债收益率。该现象意味着两点:第一,大量资金参与期货基差套利;第二,市场没有给远期期货合约打出明显高于现货的溢价。

综合全部信号可以客观总结:市场近乎停滞。期货、期权市场都看不到交易者的看涨预期,盘面定价也预示比特币波动率会持续维持低位。但矛盾点在于,多项估值指标显示比特币已经进入深度价值区间,长期持有者正在持续囤币;与此同时过去 52 周,比特币 ETF 录得 50 亿美元的净流出,交易者的行为和长线持有者形成鲜明反差。

加密资产财库企业(DATs)与量子计算的潜在威胁

2023‑2025 这轮牛市最大的风险来自加密资产财库企业(DATs)。这类产品的设计逻辑,理论上是通过稀释普通股东权益,筹集资金持续买入比特币,推升股东价值。但 Strategy、日本 Metaplanet 获得成功之后,赛道参与者变多,资金被大量分流,直接导致产品相对净资产的溢价被压缩。

近几个月,多条新闻显示,多家财库企业正在放缓比特币的买入节奏,部分机构直接卖出比特币,少数主体甚至彻底调整业务策略。在我看来,这是市场自我修复的积极信号。近期甚至出现有意思的现象:Saylor 宣布 Strategy 出售比特币的消息传出,比特币价格反而迎来上涨;对应公司最新财报电话会,Strategy 在优化资本结构,将重心转向 STRC。这和过去 「官宣买币行情上涨、卖币行情下跌」 的旧模式完全相反。站在往后看,DATs 对市场造成的抛压,已经不再像 6‑9 个月之前那样突出,尤其当前币价距离高点已经下跌超 50%。

量子计算风险,我认为是真实存在的隐患,把时间拉长到 5 年以上,威胁不容小觑。过去几个月,我在 STIX 参与投资分析工作,接触不少早期初创企业,和行业人士交流,对量子计算有了一定了解,但绝非该领域专家。我的观点是:风险应当严肃对待。不过现在比特币价格约 6 万美元,较高点腰斩,跑输大量其他资产,这份风险很大程度上已经被计价到当前价格之中。

即便存在极端灾难情景,目前市场公开充分讨论过量子风险,后续风险只会边际缓和。比特币越是因为量子风险跑输其他资产,大型持仓机构,以及依靠比特币交易、托管、借贷盈利的企业,就越有动力资助开发者,推动行业拿出解决方案。就像上一轮 ETF 落地一样,市场会提前博弈风险被解决的可能性,等到风险完全解除的时候,投资者已经很难再拿到极低的入场价格。

潜在的牛市逻辑

即便认同比特币已经来到不错的长期布局位置,站在中短期资产配置的视角,把资金投入比特币,会面临极高的机会成本。过去数月,大家一直在追问一个核心问题:今年黄金走强、高贝塔权益资产行情火热,比特币却没能同步上涨,到底需要什么条件,比特币才能走出独立行情?

前文数据已经说明:链上数据显示长期持有者在大力买入;DATs 的抛压出清,但 ETF 仍在显著净流出。回顾历史,比特币熊市终结,往往是卖方力量彻底衰竭,而非出现某个强力的全新需求催化剂。

站在数月以上的大周期视角,抛开宏观、地缘带来的一次性暴跌风险:DATs 风险、量子风险、跑输大盘的悲观预期已经充分发酵,还有谁能够持续大规模卖出,抛压超过过去 6‑9 个月的水平?诚然,并没有十分明确的利好催化剂,CLARITY 法案或许会带来一些变化,但我不认为它会给比特币带来决定性的推动。而熊市底部的特征往往就是如此。投资者需要权衡:未来行情继续恶化的概率,是否已经被当前价格充分定价;这和牛市当中,博弈行情超预期向好恰好相反。

我不排除年内还会迎来最后一轮下跌,但综合来看,过去一年,绝大多数风险已经被市场计价。

一个潜在的驱动来自大型机构的持续性被动买入。ETF 刚上线阶段规模爆发,但自去年 10 月之后,总管理规模持续回落,热潮已经褪去。如果大型资管机构决定,在组合当中统一配置一小比例的比特币,就会带来对价格不敏感的增量资金。听上去这或许像一厢情愿,但过去一年比特币和多数资产相关性较低,对于追求分散风险的大型管理人,配置一小部分比特币具备组合层面的价值。

总结:后续该如何做资产配置

我认为比特币已经处于 「低估值」 的区间,但年内依旧有可能迎来最后一跌。网络基本面整体健康,绝大多数风险已经被市场定价,那些因为各类风险想要卖出的主体,很大概率已经完成抛售。想要精准买到绝对底部几乎不可能。

在我看来,当下有几种配置思路:

  • 第一种,未来数月,对现货进行定投,也是最简单的策略。
  • 第二种,等待市场完成最后一跌,或是等待盘面出现明确的回暖、动量信号之后再入场。
  • 第三种,现在直接完成配置;当前隐含波动率处于低位,可以借助期权对冲后续的下跌,避免被回调洗出仓位。

我个人还没有实际入场,但大概率很快会以某种方式开始布局。四年一轮的周期,有时会让人感慨世界仿佛是一场模拟程序。但接下来的几个月,对于这枚橙色代币而言,值得密切关注。

硅谷新黑帮:OpenAI和Anthropic正在批量制造创始人

原文作者:David,深潮 TechFlow

硅谷已经很久没有集体使用「黑帮」(Mafia)这个词了。

上一次还是二十多年前。2002 年,eBay 花 15 亿美元买下 PayPal,一批亲历过公司从 0 到 1 的年轻人一夜财富自由,然后四散而去。

后来的故事人尽皆知,马斯克做了特斯拉和 SpaceX,彼得蒂尔做了 Palantir,霍夫曼做了 LinkedIn,陈士骏和卡里姆做了 YouTube…

硅谷管他们叫 PayPal 黑帮。

黑帮并非贬义,是一种认证,认证你来自那个赢家,并且有能力再造一个赢家。

这个词沉寂了很久。它需要的条件太苛刻,一家足够赢的公司,一次集中的财富分配,一群见过世面又还没被磨平的人。Google 没有催生黑帮,Meta 也没有。直到最近,它开始被频繁地用在另一批人身上。

从 OpenAI 和 Anthropic 出走的人。

2026 年刚过去大半年,从这两家 AI 头部公司离开、转身创办新公司的人,已经多到可以列出一份长长的名单:

前 OpenAI 研究副总裁 Jerry Tworek 创办了 Core Automation,前 Anthropic 研究员 Behnam Neyshabur 等人组建了 Mirendil,刚离开的研究员里,有人去做可验证的数学,有人去做真正属于个人的 AI,还有人想从硬件层面重造个人电脑…

这条路之前已经被走通过一次。Anthropic 自己就是五年前从 OpenAI 出走的人创办的,如今估值 3800 亿美元,成了老东家最头疼的对手。

现在名单还在变长。这些出走的人都在用各自的专长,去修剪 AI 这棵大树的枝叶。

当黑帮开始在大模型外圈地

先看一个问题。为什么 2026 年从 OpenAI 和 Anthropic 出走的这批人,几乎没人再去造大模型?

答案很现实,因为主干上已经没位置了。训练一个前沿模型动辄几十亿美元,OpenAI、Anthropic、Google 自己就在贴身肉搏,创业公司正面进场等于送死。

但模型越强,它周围的空地反而越大。

今天的模型已经足够聪明,聪明到行业的瓶颈不再是「它会不会」。这批出走的人,聚拢在一起看,你会发现他们其实在围绕“干活”做文章,并且在用自己的专长去补大模型触角尚未延伸到的地方。

比如,AI 到底能不能落到干活层面?活干起来了,信不信得过又成了问题。信得过了,管不管得住还是问题。

这几层麻烦,大公司顾不上,有些也不适合由它们自己回答。2026 年这份名单上的公司,几乎都长在这几块空地上。

最激进的一块空地,是让 AI 自己研究 AI。

前 OpenAI 研究副总裁 Jerry Tworek 和几位同僚创办了 Core Automation,做自动化研究实验室,让模型自己去读论文、提假设、跑实验。

它背后的判断相当冷酷,AI 进步的瓶颈已经不是算法,是做研究的人手。

而前 Anthropic 研究员 Behnam Neyshabur 等人组建的 Mirendil,刚拿了 2 亿美元,做的是同一个逻辑的另一个延伸,自我加速系统,让模型参与改进模型本身。人的角色,从研究的主体退成了监工。

活干起来了,新的麻烦跟着来了,那就是怎么确认它干得对。

于是,另一块空地聚焦于 AI 可信。

在大多数领域里,验证一个 AI 给出的答案比生成一个答案贵得多。Math Inc 盯上的就是这个最贵的环节,前 OpenAI 研究员 Jesse Han 出走创办了它,方向是把数学证明变成机器可以逐行验证的形式。

数学是少数几个对错可以被彻底检验的领域,在这里把验证跑通,才有可能把同样的能力搬进别的行业。等 AI 开始替人做决策,证明它对,恐怕比让它做更值钱。

再往后一层,是把聪明变成“日常”。

模型会答题,和模型能替你办事,中间隔着一整套脏活,调用工具、拆解任务、记住上下文、把一件事从头干到尾… 这些其实也需要辅助工具的支撑。

Rational 和 Zavify 这两家分别出自 OpenAI 和 Anthropic 前员工之手,扎在 agent 工作流上,替企业把业务流程交给智能体去跑;

无独有偶,前 xAI 联合创始人 Igor Babuschkin 创办了 River AI,也想做真正属于个人、由个人塑造的 AI。

这批人里还有个异类,前 OpenAI Codex 工程师 Daniel Edrisian 做的 Blackstar,干脆从硬件下手,想造一台为 AI 时代重新设计的个人电脑。

活全都干起来之后呢,总得有人看着。

这里面有个微妙的机会。AI 公司自己宣布「我们的模型很安全」,是没人信的,运动员不能兼任裁判。于是安全成了一门可以独立做的生意,做这门生意的,大多是在两家实验室里亲手研究过 AI 安全的人。

他们干的事用人话说,一件是找茬,前 Anthropic 团队创办的 Syntony,专门想方设法诱导 AI 犯错、骗它越界,赶在坏人动手之前,先把系统的毛病试出来。

另一件是打分,前 OpenAI 研究员做的 Resolution,研究怎么确认一个 AI 是真在按人的意图干活,还要给这份把握标出度数。还有一件是则立规矩,同样出自 OpenAI 前员工的 Guidelight,给整个行业定义什么样的做法才算安全,再推着大家照做…

这批公司不碰 AI 的能力上限,守的是 AI 的底线。模型越能干,它们的生意或许会越好。

而如果你要问这批“ AI 黑帮” 和 PayPal 黑帮有什么区别,答案大概是分散 vs 收敛。

PayPal 出走的那波人,做什么的都有,支付、社交、航天、情报分析,因为那是一个遍地机会的时代;

这批新的黑帮成员方向收敛得多,因为 AI 的空地就这么几块,世界上对模型理解最深的一群人,用脚投出了下一个瓶颈的位置。

为什么是现在?

PayPal 黑帮的剧本里有个关键道具,一次集中的流动性事件。eBay 的收购让一批人同时拿到钱、同时恢复自由身,黑帮才成得了气候。

2026 年的 AI 行业,道具就位了。

去年秋天,OpenAI 安排了一轮老股转让,员工合计套现 66 亿美元,公司估值站上 5000 亿美元。更大的事件还在后面,OpenAI 和 Anthropic 都在筹备上市,最快今年落地。对早期员工来说,上市前夜正是离开的最好时机,手里的纸面财富即将变成真金白银,再晚走,就要被金手铐再绑几年。

钱到位了,抢人的早就到了。

硅谷的 VC 已经形成惯例,蹲守两大实验室的离职通道。OpenAI 首位销售负责人 Aliisa Rosenthal 干脆转行做了投资人,公开说要靠前同事的网络找项目,前消费产品负责人 Peter Deng 也加入了风投机构 Felicis。

上章里提到的 Mira Murati 没有产品能拿 20 亿美元,Mirendil 刚亮相就有 2 亿美元进账… 钱追着人跑,跑到了夸张的程度。

出走者自己的风险账其实也很好算,最坏的结果,无非是回大厂再拿一份百万年薪。

拥挤的代价

目前,AI 黑帮们创立的几十家公司挤在同几块空地上,每条路上站着的都是同样聪明、同样有背景、同样不缺钱的对手。

而拥挤的另一种说法,叫大多数会输。

PayPal 黑帮的故事动人,是因为我们只记得 Tesla 和 LinkedIn,忘了同期倒掉的几十家公司。这份名单大概率也一样,几年后回看,能叫出名字的或许不会超过五个。

还有个更隐蔽的问题。这批新公司的生意,要么是让 AI 干活,要么是看着 AI 干活,客户和前景都绑在同一个前提上,模型能力得持续快速地进步。这个前提一旦放缓,很多空地会同时消失。

但即便把这些都算上,这份名单仍然值得收好。

PayPal 黑帮真正的遗产不是某几家公司,是一个道理,当一个时代最重要的人才开始从同一个地方往外走,跟着他们走,通常不会错。

二十年前那批人定义了互联网的下半场。今天这批人,正围在 AI 这棵树下。

树往哪个方向长,种过树的人最早知道。

Bybit将朝鲜黑客组织告上美国法庭,九成资金或已难追回

原文作者:Nicky,Foresight News

8 月 8 日,据 CoinDesk 报道,Bybit 已向美国哥伦比亚特区联邦地区法院对朝鲜民主主义人民共和国、其侦察总局以及被认定为朝鲜关联黑客组织的 Lazarus Group 提起民事诉讼。该组织于 2025 年 2 月从 Bybit 窃取了约 15 亿美元加密资产,系史上最大规模的加密货币盗窃案之一。法院在批准初步临时限制令时认定 Bybit 在案件实质上「具有胜诉的可能性」。

除了提起诉讼,Bybit 还成功获得一项初步禁令,冻结了一群身份不明的个人和实体持有的部分被盗资产,这些被告在案件中被列为「John Doe」。该禁令要求相关方在案件审理期间不得转移或出售其持有的涉案资产。Bybit 表示将继续寻求法院的进一步救济,并强调此次民事诉讼独立于美国执法部门正在进行的刑事调查。

2025 年 2 月 21 日,Lazarus Group 通过入侵 Safe 多签钱包的供应链,在 Bybit 冷钱包向温钱包转移资金时篡改了交易界面,成功控制多签流程,将约 401,347 枚 ETH、90,375 枚 stETH、15,000 枚 cmETH 和 8,000 枚 mETH 转移至黑客地址,当时总价值约 14.6 亿美元。被盗 ETH 数量约占以太坊总供应量的 0.42%,黑客当时一度成为全球第 14 大 ETH 持有者,持有量超过富达和以太坊联合创始人 Vitalik Buterin。

黑客的资金清洗行动在攻击发生后迅速展开。据 Spot On Chain 监测,攻击后一周内已有约 266,309 枚 ETH 被清洗,占被盗总量的 53.3%,主要通过 THORChain 兑换为 BTC,日均清洗约 48,420 枚 ETH。2025 年 3 月初,链上分析师余烬跟踪显示,整个清洗过程历时约 10 天,期间 ETH 价格下跌约 23%,约 90.2% 的被盗资金已变得不可追踪。黑客主要通过 THORChain 进行洗钱操作,该平台因此获得约 59 亿美元交易量和约 550 万美元手续费收入。

截至目前,Bybit 联合区块链分析公司、多家交易所及国际执法部门,累计追回约 4840 万美元被盗资产,并在超过 28 家交易所和托管机构中冻结约 3050 万美元涉案资产,合计约 7890 万美元,仅占被盗总额的 5% 左右。联邦调查局确认 Lazarus Group 为攻击实施者,多国执法机构配合采取了后续打击行动,德国当局捣毁了涉案的加密货币交易所 eXch,德国与瑞士当局联合关闭了混币平台 Cryptomixer.io。

尽管执法协作取得了一定成效,但绝大部分被盗资金已通过跨链桥、混币器和场外交易渠道脱离追踪范围。诉讼文件中的禁令仅对可识别的链上资产有效,而经过混币和跨链转化后流入未配合司法冻结的实体或个人手中的资金,追回难度极大。被盗时 ETH 价格约 2730 美元,目前约 1920 美元,跌幅约 30%,即便部分资产未来被定位,其实际价值也已大幅缩水。

图源:SotaMedia

Lazarus Group 是朝鲜政府支持的网络威胁行为者集群,隶属侦察总局,旗下包含 UNC4736(即 AppleJeus/Citrine Sleet)、TraderTraitor 等多个子集群。据 Chainalysis 统计,朝鲜黑客通过 Lazarus 等集群累计窃取加密货币约 67.5 亿美元,仅 2025 年就超过 20 亿美元。

该组织制造了多起轰动全球的攻击事件:2014 年索尼影视娱乐遭破坏,2016 年孟加拉国央行被盗 8100 万美元,2017 年 WannaCry 勒索病毒肆虐全球,2022 年 Ronin Bridge 和 Harmony Horizon Bridge 分别失窃 6.2 亿和 1 亿美元,2023 年 Atomic Wallet 和 Stake 相继被攻击。2024 年 10 月,UNC4736 攻击 Radiant Capital 窃取 5000 万美元;2025 年 2 月,TraderTraitor 从 Bybit 盗走创纪录的 15 亿美元;2026 年 4 月,完成对 Drift Protocol 的 2.85 亿美元攻击。

Exit mobile version