比特币冲关8万分水岭,HYPE转势信号悄然浮现 | 特邀分析

比特币正站在一个我认为近几个月来最关键的价格位置前面。80,000 至 81,000 美元这个区间,不是普通的技术阻力,它是过去这段漫长震荡行情的”天花板”,也是决定接下来市场走向的真正分叉口。

如果你这段时间一直在观望、在等待,我觉得这个耐心是对的,本周也还不是追多的时机。价格能不能真正站上这个平台,需要时间来验证,”一日游”假突破的风险依然存在。在结构没有确认之前,仓促入场的代价往往大于踏空的遗憾。

但我同样不想回避另一种可能:如果比特币这次真的有效突破并站稳,那这几个月的震荡或许正在走向终结,届时我们会积极布局多头,顺势参与。

本周交易核心观点摘要:

  • BTC 多周期走势结构分析(详解见第一部分)
  • BTC 本周行情预判及中、短线操作策略(详解见第二部分)
  • HYPE 小时级别走势结构深度分析(详解见第三部分)
  • HYPE 本周行情预判及短线操作策略(详解见第四部分)
  • 上周操作复盘:HYPE 短线多单收益约 5.77%(详解见第五部分)

所以本周的核心,就是围绕这一个问题展开——比特币能否真正突破 80,000 至 81,000 美元? 接下来我们一起从日线到小时级别,逐层拆解。

一、比特币多周期走势结构分析

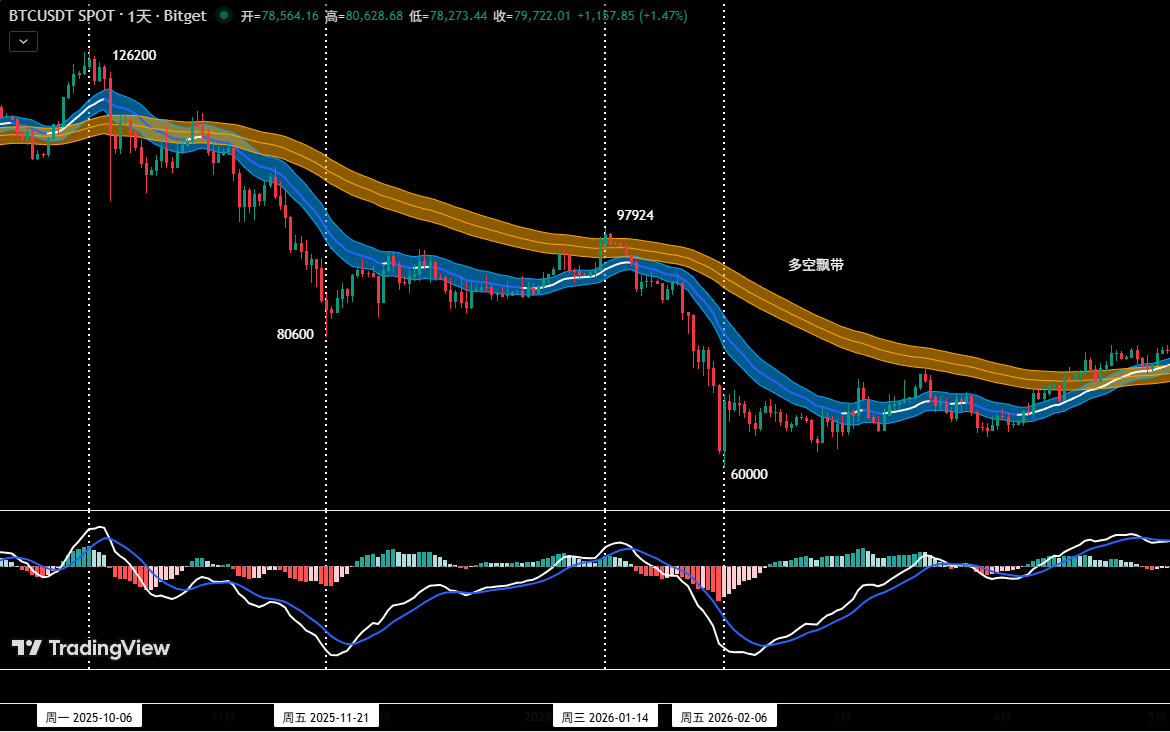
1、BTC 日线级别走势结构分析:(基于 2026 年 2 月 6 日低点之后的行情)

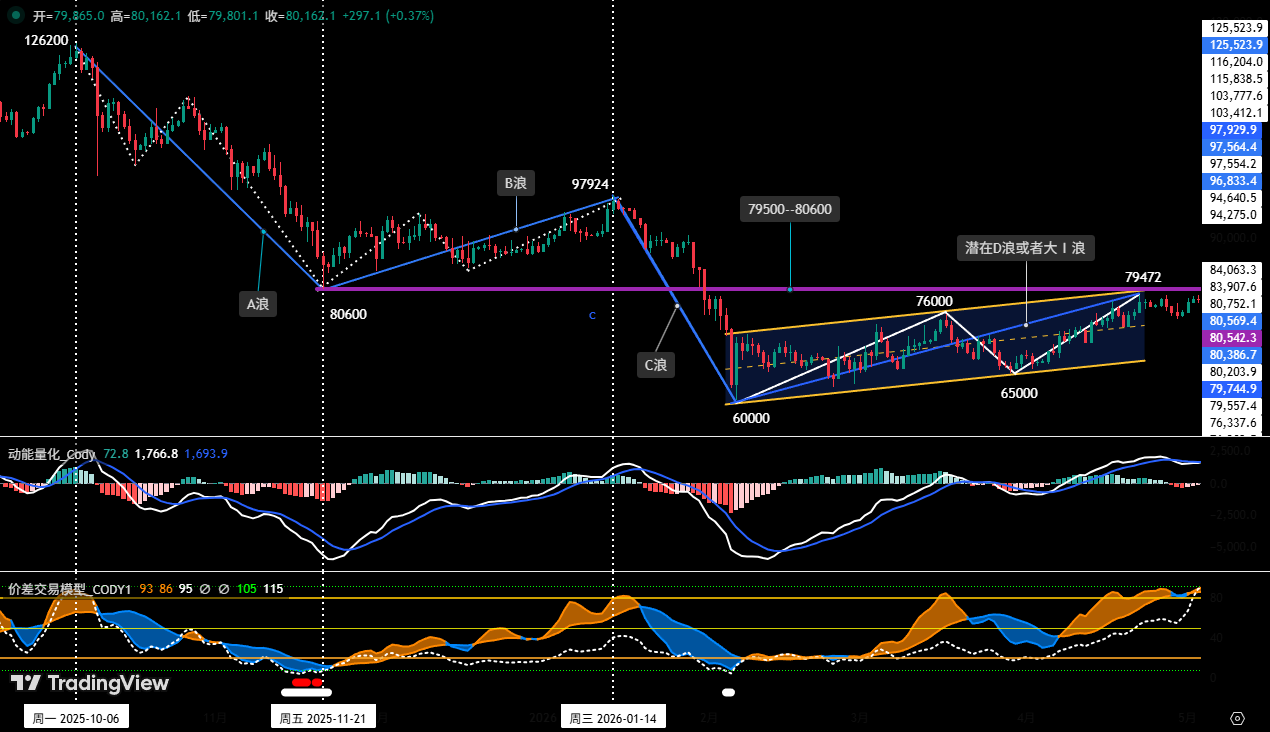
图一

如(图一)所示,比特币目前正处于 79,500 至 80,600 美元的关键价格带(图中标记为紫色区域),该区域已成为市场的核心”分水岭”。其阻力有效性将直接决定,自 2 月 6 日低点 60,000 美元启动的反弹行情的性质与后续方向。

下面是两种核心路径分析:

第一种路径:向上有效突破并站稳,确认趋势反转可能性加大

  • 触发条件:币价若能有效突破并稳定运行于该区域之上,且上涨势头(空间与时间)持续扩大。
  • 技术判断:可能意味着自 2025 年 10 月高点(126,200 美元)以来的日线级别调整,已于 2 月 6 日低点(约 60,000 美元)结束,市场趋势或已发生根本性反转。
  • 后续展望:本轮反弹行情可视为潜在的大Ⅰ浪(驱动浪)起点。之后可能经历大Ⅱ浪(调整浪)回调,但预计在 60,000 美元上方完成调整的概率较高。

第二种路径:上攻失败,则下跌中继风险加剧

  • 触发条件:币价在该区域遇阻,表现为”一日游”或”假突破”行情后,价格快速回落。
  • 技术判断:本轮反弹行情性质更可能是潜在下跌趋势中的 D 浪反弹,而非趋势反转。
  • 后续展望:反弹结束后将迎来 E 浪调整,且可能跌破 60,000 美元前低的概率较大。

总结:简而言之,这个价格区域是市场情绪的试金石。站稳则打开看涨空间,失败则可能意味着深度回撤。在此区域,多空双方的博弈结果将指引下一阶段的核心方向,是研判市场结构潜在转变的关键参考依据。

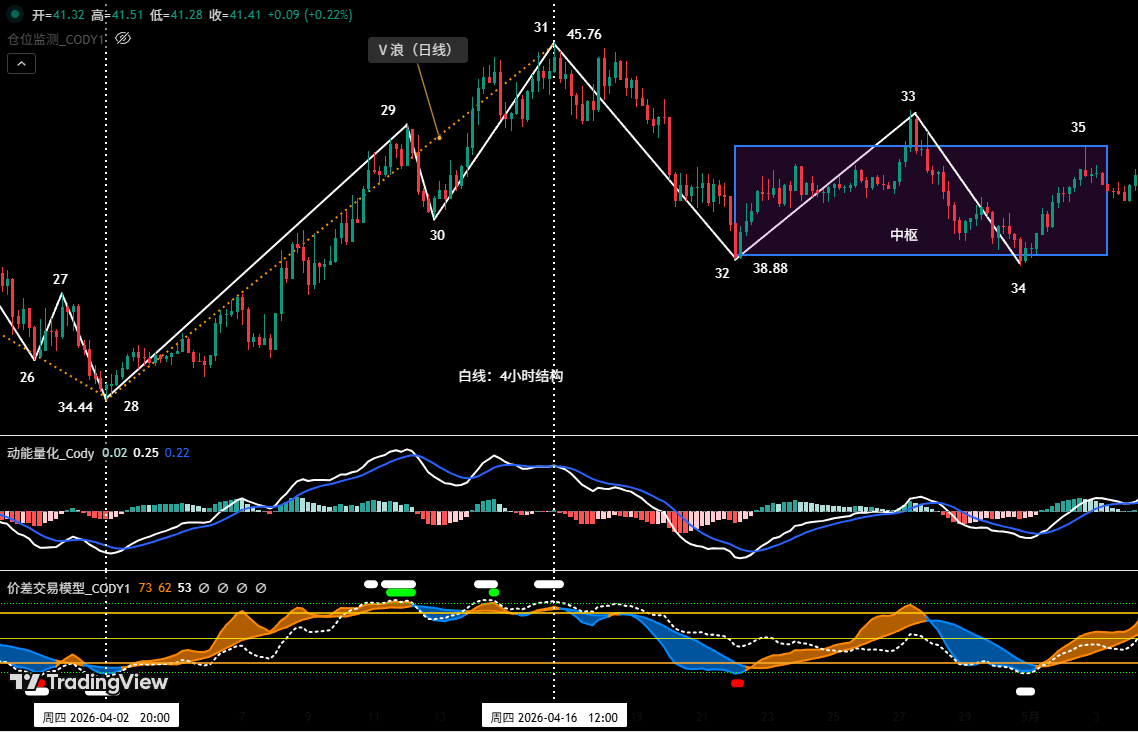
2、BTC 小时级别走势结构深度剖析:(以 4 小时为分析周期)

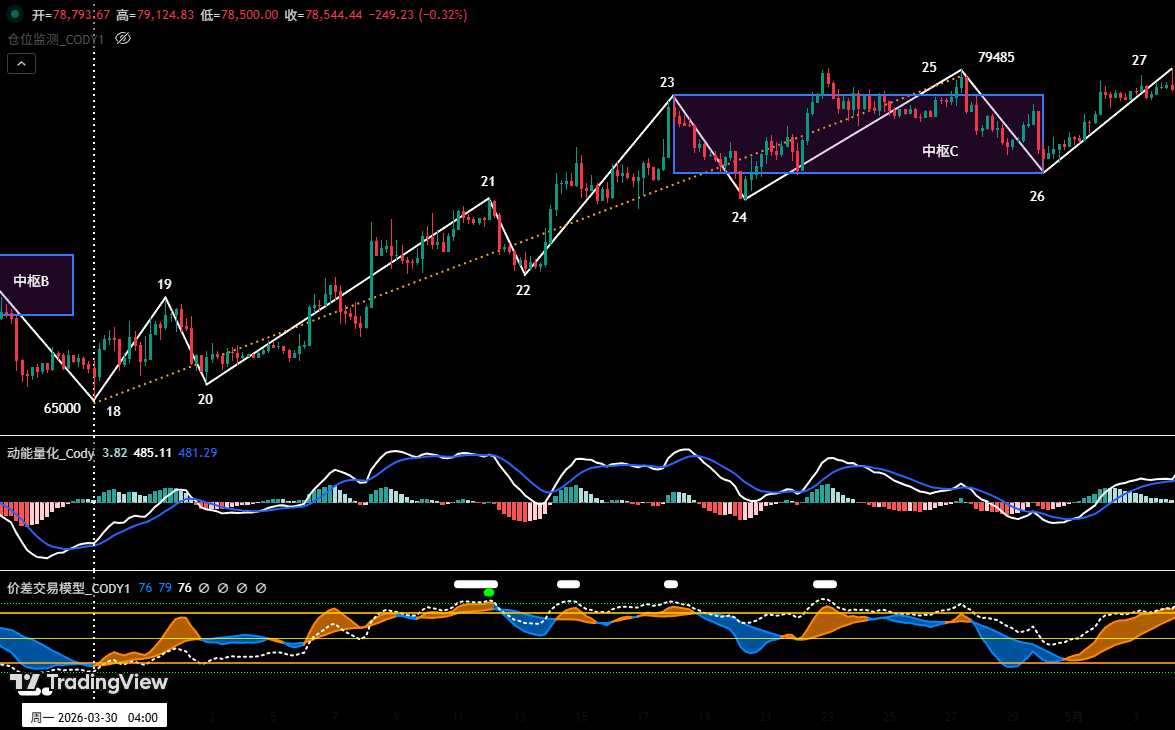
图二

如(图二)所示,自 3 月 30 日低点 65,000 美元启动的日线级别反弹行情,在 4 小时级别中,可细分为 18-19、19-20、20-21、21-22、22-23、23-24、24-25、25-26、26-27 共九段结构形成。其中,23-24、24-25、25-26 这三段走势结构相互重叠,它们构建一个”中枢 C”。目前,市场正在运行离开段(26-27 段)。

由于中枢 C 的性质属于上涨中枢,因此,预判离开段端点 27 对应价格突破前高 79,485 美元并冲击 80,600 美元概率极大。

二、比特币本周行情预判及操作策略

1、BTC 本周行情走势预判:

本周核心观点:预计本周币价或将测试 80,600 美元附近的承压效果,重点关注能否有效突破 79,500~80,600 美元的关键阻力区。尽管地缘局势缓和带来短期上行动能,但在宏观压力与市场结构性矛盾下,市场更可能在此呈现宽幅震荡格局。

2、核心压力位:

  • 第一压力区:79,500~81,000 美元区域(2025 年 11 月低点附近)
  • 第二压力区:83,500~84,500 美元区域(前期多空筹码密集成交区)

3、核心支撑位:

  • 第一支撑位:78,500 美元附近(中枢上轨附近)
  • 第二支撑位:73,500~75,000 美元区域(前期重要支撑位)
  • 第三支撑位:69,500~70,500 美元区域(前期重要支撑位)

4、本周操作策略(排除突发消息影响)

① 中线策略:

图三

仓位监测模型:如(图三)所示,基于交易规则,在比特币突破多空飘带上轨但尚未确认有效性前,本周中线维持空仓观望策略。我们建议等待突破结果明确后再进场布局,切忌追涨杀跌。

② 短线策略: 利用 30%仓位,设置止损点,依据支撑及压力位,寻找做”价差”机会。(以 30 分钟/60 分钟作为操作周期)

③ A/B 操作预案: 当前,比特币即将冲击 79,500~80,600 美元核心区域,盘中震荡幅度会加剧。在短线操作上,为动态应对市场复杂演变,稳健的投资者应摒弃主观臆断,转而依据客观的走势结构分析与量化模型信号,提前拟定并严格执行 A/B 两套具体操作预案。

方案 A:有效突破站稳,顺势逢低做多。

  • 开仓:当币价有效突破并站稳 79,500~80,600 美元区域,并结合量化模型底部信号,可建立 30%多头仓位。
  • 风控:初始止损位设于 78,500 美元下方。
  • 平仓:当反弹至重要压力位附近并结合模型信号,可逐步清仓获利了结。

方案 B:有效跌破支撑,反弹逢高做空。

  • 开仓:当币价有效跌破 75,000 美元附近支撑并结合模型顶部信号,可建立 30%空头仓位。
  • 风控:初始止损位设于 76,500 美元上方。
  • 平仓:当下跌至重要支撑位并结合模型信号,可逐步清仓获利了结。

说完比特币,再来聊聊 HYPE。

在我看来,这次的结构呈现出比较经典的转势信号——上升动能明显减弱,反弹力度也在收窄。当然,走势还没有盖棺定论,如果后续能够有效突破前高 45.76 美元,那上涨行情就还没结束,届时大概率也会跟随比特币的强势一起走。毕竟如果 BTC 真的成功站上那个平台,市场整体情绪会被带起来,HYPE 不太可能独善其身。

但在突破确认之前,我的建议是:已经持仓的朋友,把止盈位设好,保护好现有的利润;暂时没有仓位的,继续观望就好,不需要急着追。 等结构说话,我们再做决定。

三、HYPE 走势结构深度分析

图四

1、 如(图一)所示,自 4 月 16 日高点 45.76 美元展开的调整行情,在 4 小时周期中,此调整可细分为 31-32、32-33、33-34、34-35 共四段式结构。其中,32-33、33-34、34-35 这三段走势相互重叠,共同构建一个”下跌中枢”。目前,市场正在运行 34-35 段走势。

2、 在 4 小时图中显示,当前 HYPE 的走势呈现经典转势信号。具体而言,价格在运行调整段时(端点 32)跌破了前低(端点 30,40.17 美元),而随后的反弹段(端点 33)未能创出新高(即突破端点 31,45.76 美元),这构成了”调整跌破前低、反弹不创新高”的潜在转势结构。因此,技术分析表明,自 4 月 2 日低点 34.44 美元启动的日线上涨行情,很可能于前高 45.76 美元终结,市场当前正处于日线级别的调整阶段。若后续价格有效跌破 38 美元附近的关键支撑位,将为此结论提供进一步确认。除非后续走势中,价格能够有效突破并站稳 45.76 美元前高,上述看跌结构才会被破坏,市场趋势才可能发生反转。

四、HYPE 本周行情预判及短线操作策略

1、HYPE 本周行情走势预判:

本周 HYPE 核心观点:重点关注正在运行的 34-35 段能否有效突破前高 45.76 美元。

2、HYPE 本周短线操作策略:

  • 基于对 HYPE 整体走势转为”调整或震荡”的预判,短线操作应遵循”顺势而为,逢高做空”的交易原则。
  • 依据我们自主构建的量化模型信号,以 30 分钟/60 分钟作为操作周期,利用 30%仓位,捕捉入场布局机会。
  • 开仓策略:本周,若在 34-35 段反弹中出现遇阻信号(端点 35 价格必须低于 45.76 美元),同时结合两大模型触发的顶部信号,可考虑进场做空,仓位必须控制在 30%以下,并严守止损纪律。

五、HYPE 操作复盘(04.27~05.03)

上周交易策略及核心观点市场验证:

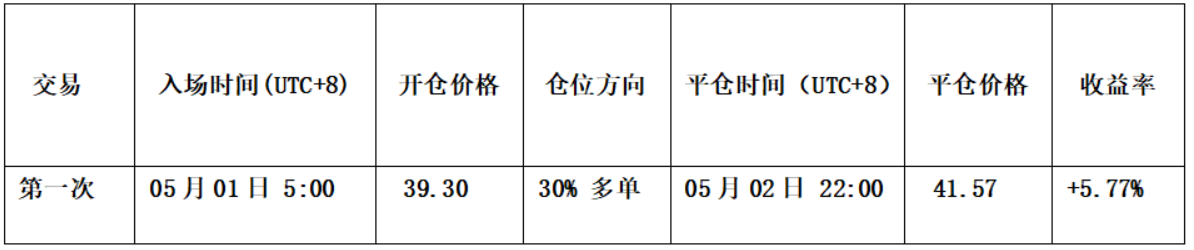
  • HYPE 短线交易成效:HYPE 上周完成一次短线多单操作(1 倍杠杆),实现收益约 5.77%。(详解见表一)
  • BTC 行情走势预判市场验证:在上周文章中我们指出:当前币价正面临日线通道上轨及 79,500 至 80,600 美元核心区域的双重压制,判断直接突破难度较大。当前市场走势验证了我们此前预判的观点。

1、短线操作回顾:(见表一)

表一

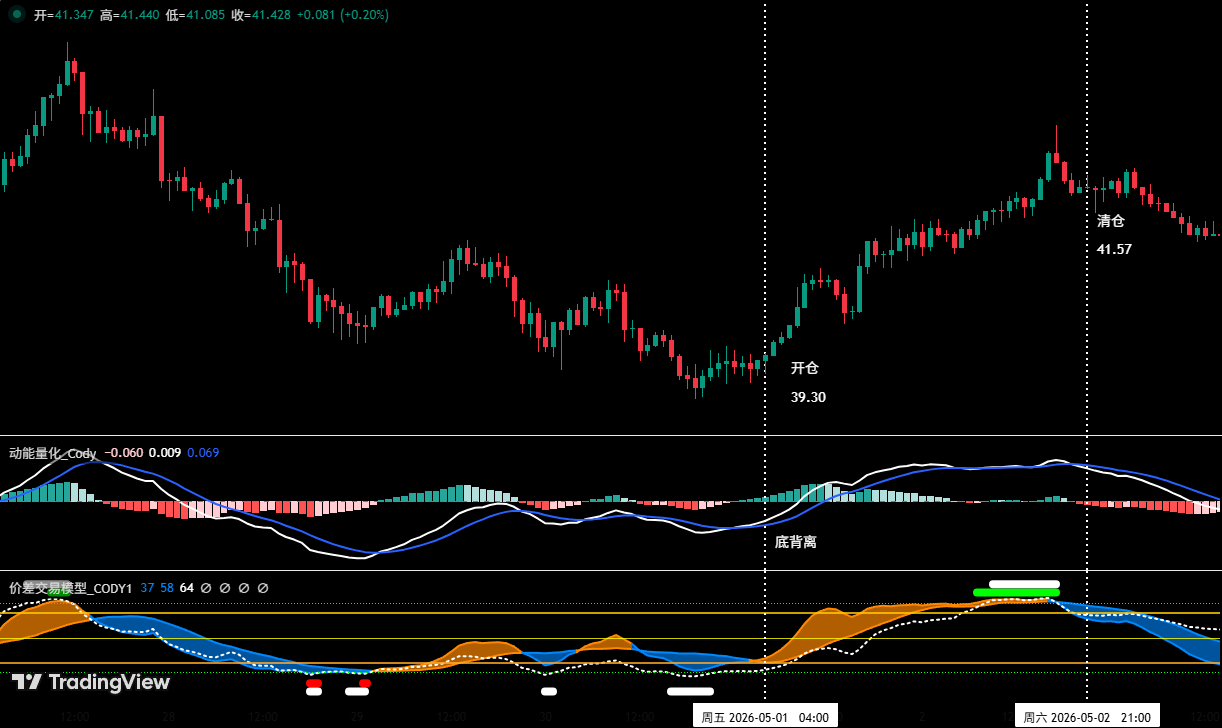
2、短线交易复盘:(见图五)

  • 开仓策略:首先,前期走势已运行完整调整结构;其次,价差交易模型已提前发出强烈底部预警信号(图中红点、白点);再次,动能量化模型触发底背离信号。因此,我们于 39.30 美元建立了 30%多头仓位。
  • 平仓策略:当价格上涨至 42.5 美元附近时出现遇阻信号,同时价差交易模型触发顶部预警信号(图中绿点、白点),因此,我们于 41.57 美元附近全部清仓。
  • 小结:本次交易成功盈利约 5.77%。

图五

六、特别提示:

  1. 开仓时:立即设置初始止损位。
  2. 盈利达 1%时:将止损位移至开仓成本价(盈亏平衡点),确保本金安全。
  3. 盈利达 2%时:将止损位移至盈利 1%的位置。
  4. 持续跟踪:此后币价每再盈利 1%,止损位就同步移动 1%,动态保护并锁定利润。

金融市场瞬息万变,所有行情分析及交易策略均需动态调整。本文所涉及的全部观点、分析模型与操作策略,均源自个人技术分析,仅为个人交易日志之用,不构成任何投资建议或操作依据。市场有风险,投资需谨慎,请勿据此决策。

首日交易量碾压Polymarket,Hyperliquid带着BTC二元期权杀入预测市场

原创 | Odaily 星球日报(@OdailyChina

作者 | Asher(@Asher_ 0210

5 月 2 日,Hyperliquid 在主网上线 HIP-4 Outcome Markets,正式将结果市场引入其链上交易系统。首批上线的是 BTC 日内二元结果合约,用户可以围绕某一时间点 BTC 价格是否高于指定价格进行交易。合约价格在 0.001 至 0.999 之间浮动,对应市场对事件发生概率的定价;事件发生后结算为 1,未发生则结算为 0,合约以 USDH 全额抵押,开仓不收取费用

这不是一次简单的产品扩展。过去,Polymarket 更像一个围绕事件展开的信息市场,用户因为选举、体育、地缘冲突或加密热点进入某个具体市场,用价格表达对结果的判断;Kalshi 则试图把事件合约放进更清晰的合规框架中。

Hyperliquid 的切入点不同。它并不是先搭一个独立预测市场,再去吸引用户迁移资金,而是直接从自己最熟悉的交易场景切入——让结果合约和永续、现货出现在同一个交易环境中。对 Hyperliquid 来说,预测市场不只是下注某个结果,而是交易者可以用来表达方向、管理风险和构建策略的新工具。

BTC 日内市场首战告捷,首日数据超出预期

HIP-4 首个市场为每日结算的 BTC 价格表现市场。这个选择本身就很“Hyperliquid”——不从政治、体育或娱乐事件切入,而是先围绕加密交易者最熟悉的 BTC 价格波动展开。

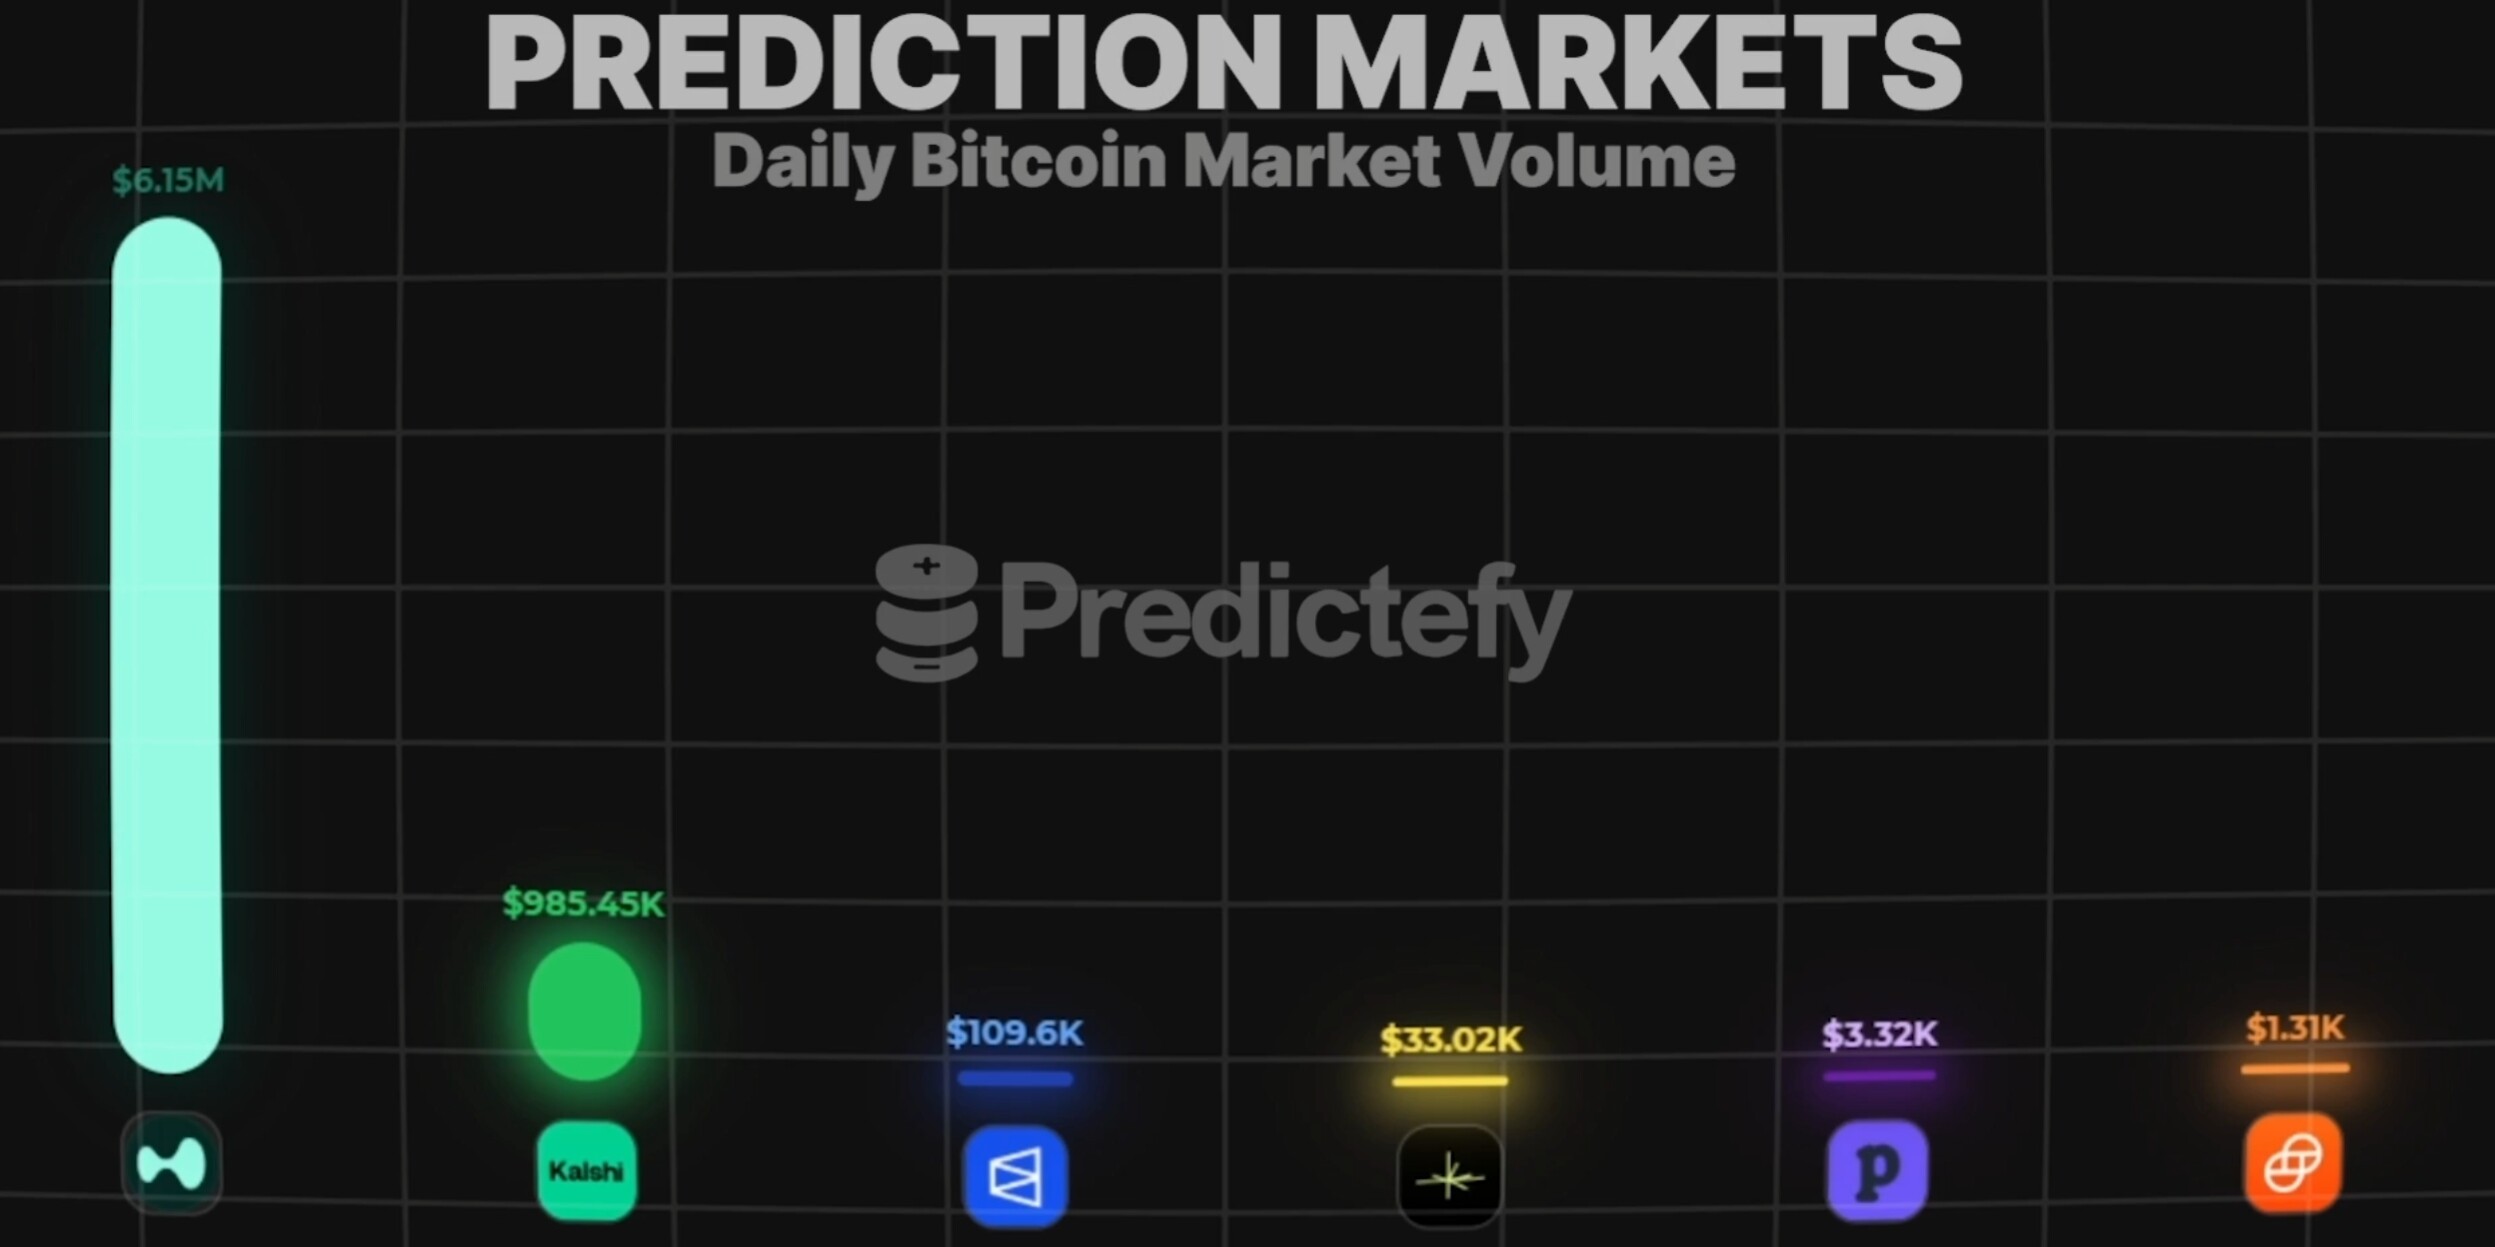
上线第一天,HIP-4 就跑出了不错的数据。根据 Predictefy 披露,Hyperliquid 上线事件合约首日,其 BTC 价格相关事件合约交易量达 615 万美元,已经远超 Kalshi、Polymarket 及其他预测市场上的同类市场。也就是说,只看 BTC 价格相关事件合约这一细分市场,Hyperliquid 首日已经跑到绝对前列

数据来源:Predictefy

此外,HIP-4 上线的首日交易量总费用超过 1.2 万美元,交易笔数超过 5.4 万,参与交易者超过 3000 人。对于一个刚上线的预测市场相关事件的 HIP-4 来说,这组数据已经足够亮眼,它并不是靠铺开大量事件品类换来的,而是在单一 BTC 日内市场里完成了冷启动,这也让 HIP-4 的第一步显得更有含金量。

为什么 HIP-4 不是简单用 HIP-3 改出来

Hyperliquid 此前已经通过 HIP-3 支持 Builder 部署永续合约市场。那么问题来了,既然永续市场已经可以部署,为什么还需要单独设计 HIP-4?答案在于结果合约的结算逻辑完全不同

永续合约需要连续定价,预言机价格可以渐进调整;但二元结果合约最终只能结算为 0 或 1。如果沿用不适合二元合约的预言机机制,就可能在事件结果已经确定后,仍然留下较长的错误定价窗口,给套利者创造几乎无风险的交易机会。

因此,HIP-4 被设计成单独的结果市场原语。它不是一个换皮永续,而是专门服务于到期、结算、争议、Oracle 结果确认的合约类型。对于普通用户而言,预测市场看起来只是买 Yes 或 No;但对真正的交易系统来说,真正的难点在于事件如何定义、由谁确认、何时结算、争议如何处理,以及错误结果如何被纠正和惩罚。预测市场的核心,不只是前端页面和交易入口,而是结算机制本身。

Hyperliquid 与 Polymarket、Kalshi 各有战场

如果把 Hyperliquid 上线的 HIP-4、Polymarket 和 Kalshi 放在一起看,三者代表了预测市场的三种方向:

  • Polymarket 的核心优势是事件丰富度和用户心智:其最擅长把复杂事件变成可交易问题,把大众关注、媒体传播和市场概率结合起来。政治选举、地缘冲突、名人事件、体育赛事、加密项目节点,都可以快速变成市场。
  • Kalshi 的优势在于合规路径:更接近传统金融语境中的事件合约平台,目标用户和监管框架都与 Polymarket、Hyperliquid 不完全相同。近期美国围绕预测市场监管权的争论不断升级,CFTC 与州级监管机构之间的冲突,也说明事件合约已经不再是边缘产品,而是进入了金融监管的核心讨论区。
  • Hyperliquid 的优势则是交易体验和资金效率:Hyperliquid 有自己的 L1、HyperCore 匹配引擎、链上订单簿、现货和永续基础设施。官方文档显示,HyperCore 包含完全链上的永续和现货订单簿,订单、取消、交易和清算均透明执行,并具备 200k orders / second 的处理能力。

所以,Hyperliquid 未必会在短期内抢走 Polymarket 的所有用户。一个关心美国大选、体育赛事或娱乐八卦的轻量用户,未必会为了买一个事件合约而进入 Hyperliquid 的交易界面。但一个本来就在 Hyperliquid 做 BTC、ETH、黄金、原油或股票类永续的交易者,可能会很自然地把 BTC 日内结果合约作为组合的一部分。

HYPE 或成为这场竞争的价值捕获器

HIP-4 对 Hyperliquid 的意义,不只是新增一个交易场景,它还把预测市场和 HYPE 的质押、费用、回购机制进一步绑定在一起。按照 HIP-4 的设计,第一阶段由验证者部署标准化市场,第二阶段将开放无许可部署。未来市场创建者若想创建自己的预测市场,需要质押 100 万枚 HYPE。每个质押席位可以支持滚动和周期市场,结算后可以复用;一旦出现预言机操纵、市场状态异常或长期宕机等问题,质押资产可能被罚没。

这个门槛明显高于 HIP-3 的 50 万 HYPE。原因并不难理解,结果市场比永续市场更依赖事件定义和 Oracle 结算。永续市场的价格可以连续调整,但结果市场最终只有 0 和 1,一旦结算出错,损害的不只是某个市场的交易体验,而是整套预测市场的可信度。

对 HYPE 来说,HIP-4 带来了两层增量需求。一是质押需求。更多 Builder 想部署结果市场,就需要锁定更多 HYPE。尤其当体育、宏观、政治、加密事件、娱乐等品类逐步开放后,优质市场创建权可能会变成一种高门槛的经营权。二是费用和回购逻辑。Hyperliquid 本身就有较强的交易量和费用捕获能力,协议费用中的大部分会用于回购 HYPE。如果 HIP-4 能带来新的交易量,结果市场就不只是一个新增功能,而会成为费用增长和 HYPE 回购飞轮的一部分。

这也是 Hyperliquid 与 Polymarket、Kalshi 的重要差异。Polymarket 和 Kalshi 的增长,更多体现为平台交易量、市场份额和品牌影响力的增长;而 Hyperliquid 的增长,会更直接地映射到 HYPE 的需求和价值捕获上。

市场乐观,但 HIP-4 仍要证明自己

市场对 HIP-4 的反馈偏乐观,原因并不复杂。Hyperliquid 已经有成熟的交易基础设施、活跃的交易用户和清晰的 HYPE 价值捕获机制。它进入预测市场,不需要重新搭建撮合系统,也不需要从零寻找第一批交易者。

但 HIP-4 仍处在非常早期的阶段。当前市场还集中在 BTC 价格结果上,后续能否扩展到体育、政治、宏观、加密事件和娱乐等更多品类,仍要看第二阶段的无许可部署能否顺利推进。同时,结果市场对预言机和结算机制要求更高,事件定义、数据源选择、争议处理和错误结算,都会直接影响市场信任。

所以,HIP-4 的意义不是 Hyperliquid 已经赢下预测市场,而是为这个赛道提供了一个新的竞争方向。Polymarket 证明了事件可以成为信息市场,Kalshi 代表了合规事件合约的路径,而 Hyperliquid 想证明的是,事件合约也可以成为链上交易系统的一部分。

如果说过去预测市场的竞争,比的是谁能抓住更多热门事件、吸引更多用户下注,那么 HIP-4 之后,竞争开始多出另一条线:谁能让事件结果真正进入交易者的资金、仓位和策略之中

这也意味着,Polymarket 的对手不再只是 Kalshi。随着 Hyperliquid 入场,预测市场的下一阶段,可能不只是事件市场之间的竞争,而是交易系统、流动性和资产定价能力之间的竞争。

BIO三天翻倍,DeSci老树开花?

原创|Odaily星球日报(: 基于 Bio Protocol V2 版本质押系统搭建的 BioXP 系统,可用于优先参与 Ignition Sales(打新募资)、提升分配额度,同时积累 veBIO(治理投票)。这是生态体系长期建设的基础框架。

  • 资金支持去年 9 月,Bio Protocol 完成 690 万美元种子轮,由 Arthur Hayes 的 Maelstrom Fund 领投,Mechanism Capital、Animoca Brands、Presto Labs 等跟投,用于推进 AI 驱动的 Launchpad 和 BioAgents;此前还曾获得 Yzi Labs(前身为 Binance Labs)的投资。充足的资金是牛熊周期下持续建设的必要保障。
  • BioAgent Launchpad:结合 BioAgents 平台搭建的 Launchpad 平台主打“允许任何人部署 DeSci AI 代理”概念,最新一期打新项目 PeptAI 于 5 月 1 日上线,不到 30 分钟即超募 5.9 倍资金,截至 5 月 4 日已超募 12.7 倍(63.3 万美元,代币上线 FDV 以 100 万美元计算,代币价格为 0.1 美元),目前参与人数为七百余人,为期 14 天,至 5 月 14 日晚 9 点结束。 此外,代币分配方面:20% PEPTAI 总供应将空投给 BIO stakers(veBIO 持有者,6 个月线性释放);5% 通过 Ignition Sale 公开;无 BioXP 者可直接用 BIO mint 或 staking 补齐。由此,借助 Launchpad 打新机制,Bio Protocol 形成了“质押 BIO 代币 → 赚 BioXP 积分 → 参与项目打新 → 参与社区治理”的正向循环。
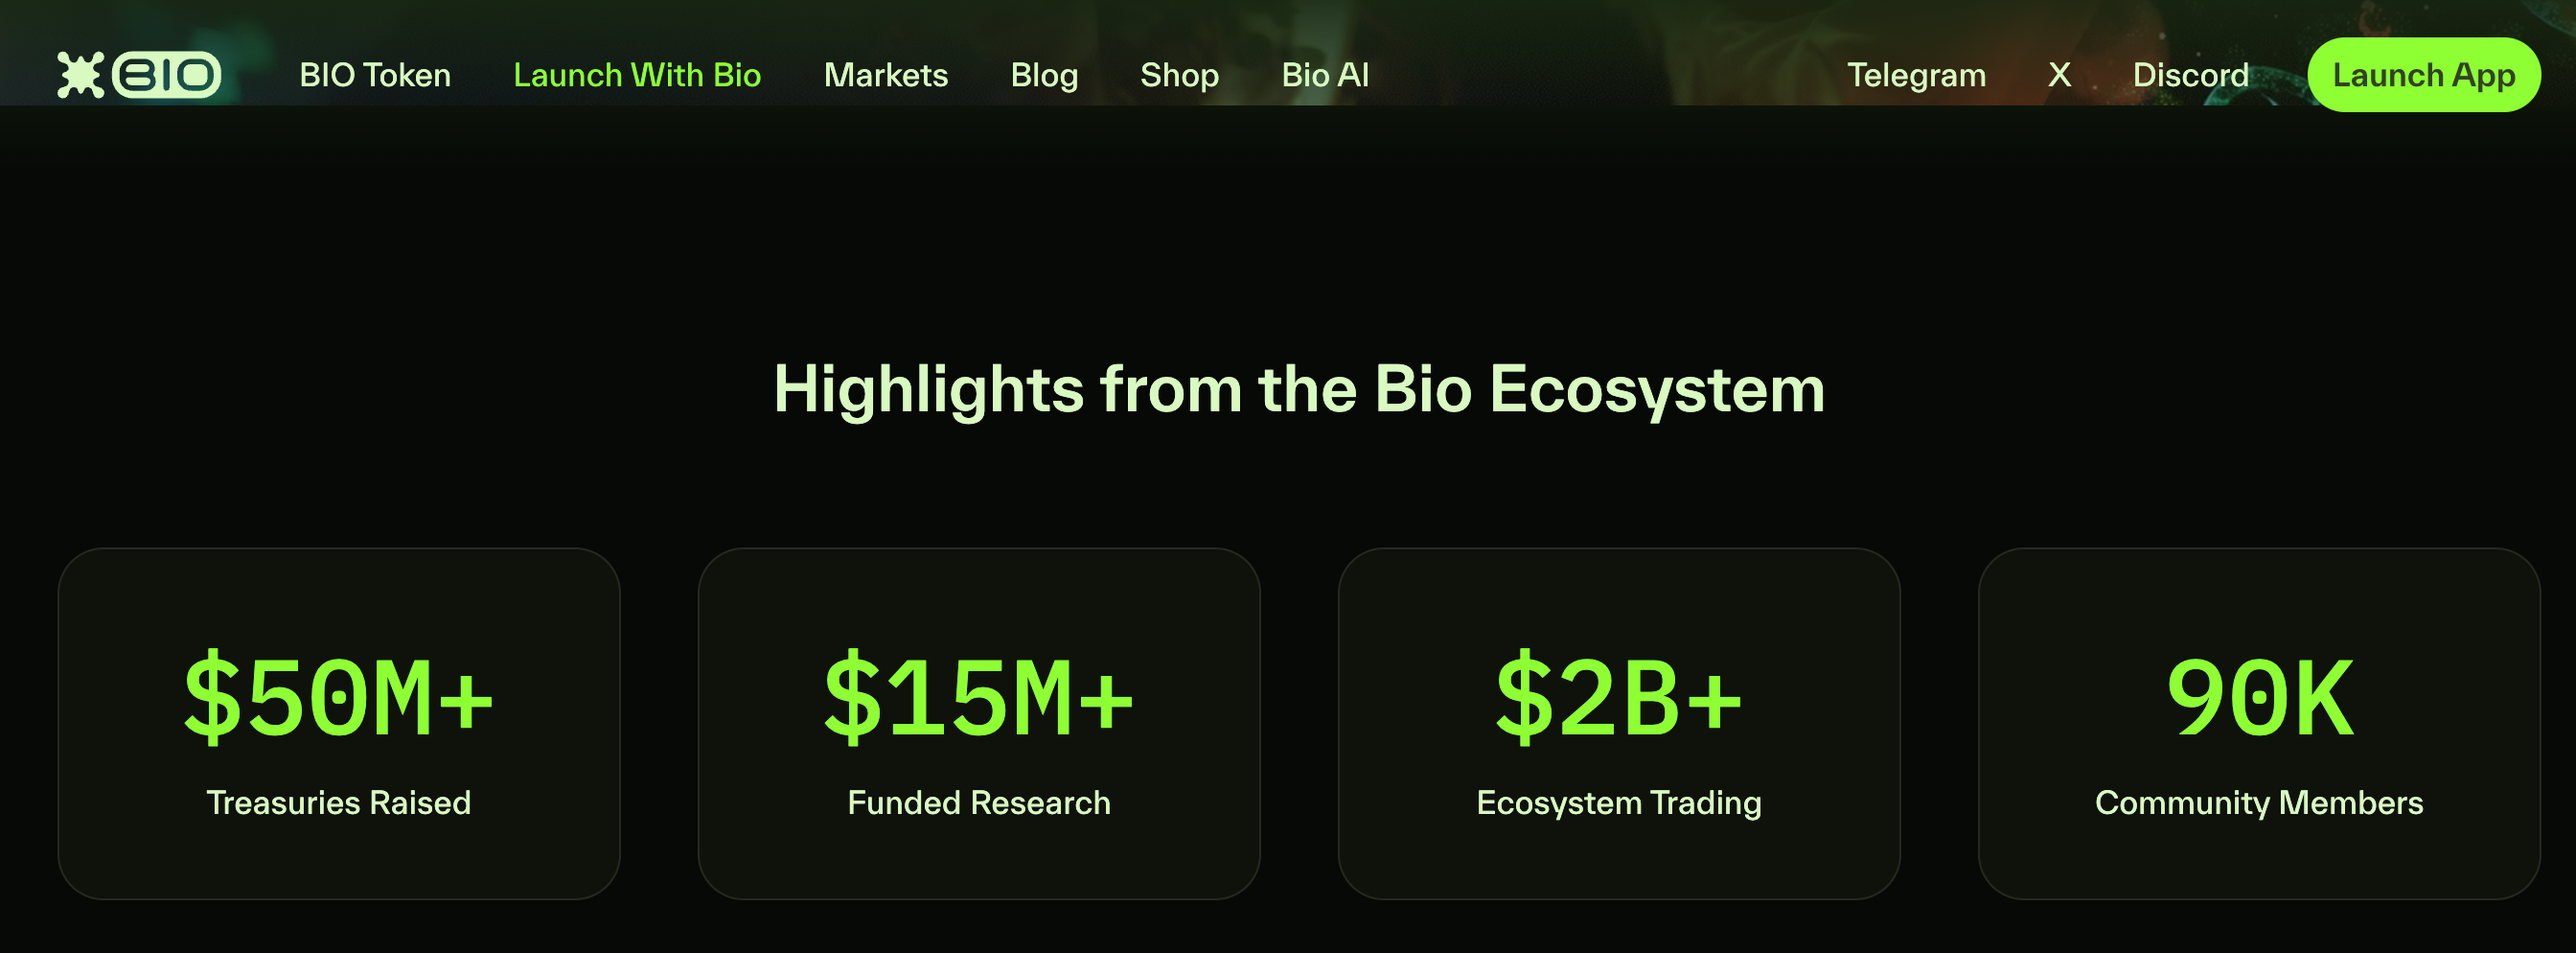
  • 官方数据,Bio 生态目前募资规模已超 5000 万美元;社区成员多达 90000 人左右。

    新的飞轮效应下,BIO 代币在短短 3 天内延续此前涨势,从 0.03 美元左右一路飙升至 0.066 美元,目前暂时回落至 0.06 美元左右

    当然,叙事更新和项目迭代是一方面,另一方面,Bio Protocol 团队的主动做市或拉高出货也是市场关注的另一焦点。、

    拉高出货还是主动做市?Bio Protocol 团队野心大小之见

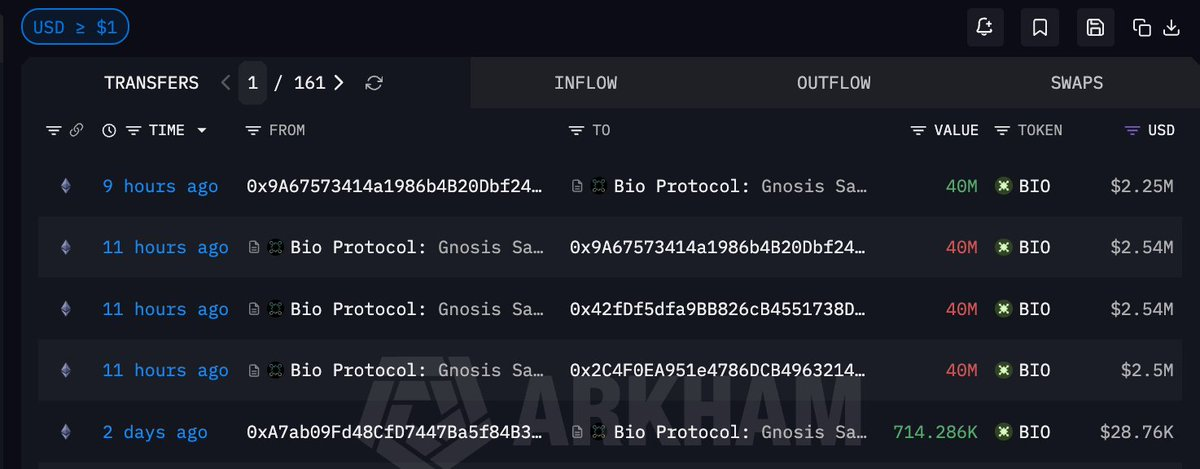
    5 月 3 日上午,据加密分析师 Ai 姨@ai_9684xtpa 监测,BIO 在过去一周上涨 118%。当天,Bio Protocol 项目团队多签地址向 3 个地址转移 1.2 亿枚 BIO,其中约 8000 万枚转入 OKX 和币安,价值约 503.1 万美元。

    另外一边,此前币安官方曾公告表示,将于 2026 年 4 月 28 日 16:00(东八区时间)在逐仓杠杆上新增 BIO/U 等交易对,在杠杆合约层面为 BIO 的上涨加了一把火。

    目前来看,BIO 代币市值暂报 1.27 亿美元,相较 2025 年初的 11 亿美元的市值高点仍有较大差距,且 Bio Protocol 团队的该操作并未对 BIO 价格产生较大波动影响。结合大幅回暖至 8 万美元以上的加密大盘,后续 BIO 价格有望持续上涨。

    另外,更为重要的是,Bio Protocol 生态最新打新项目 PEPTAI 相关研究已进入湿实验阶段,且以“AI Agent 自主决策+链上信息公开”模式运转,一定程度上将过往更多集中于概念验证阶段的 DeSci 赛道真正推向了“可复制药物发现流水生产线”的真实业务阶段。

    从这方面来看,Bio Protocol 团队的野心从来都没小过。毕竟,他们撬动的是一个市值万亿规模的医疗市场赛道。

    当然,考虑到 DeSci 赛道的小众与合规门槛,短期来看,BIO 代币价格年内走势仍然高度依赖概念炒作。

    推荐阅读:

    DeSci 之光?一文读懂币安 Launchpool 最新项目 BIO

    特朗普一条推文,BTC时隔3个月重返8万美元

    原创 |Odaily 星球日报(

    这种特朗普式的“狼来了”故事,伊朗方似乎也习以为常,伊朗学者 Seyed Mohammad Marandi 在此前 3 月末特朗普发文操纵原油价格时就表示,“每周市场开盘时,特朗普都会发表这类言论来打压油价”。因此,易卜拉欣·阿齐兹在特朗普宣布“自由计划”时也轻蔑的表示,谁也不会相信(特朗普)这种“推诿责任”的把戏。

    虽然“自由行动”是否会实际执行,我们暂不得知,但特朗普对恢复霍尔木兹海峡正常通行的急切是显而易见的,因为这不仅牵扯到美国的国家利益,还关乎特朗普总统位置能否坐稳。

    5 月 3 日,据最新 ABC/华盛顿邮报/Ipsos 民调,特朗普的不支持率达到 62%,创下他两个任期内的最高纪录,中期选举临近,这样的支持率对特朗普来说相当不妙,因此他急需能力挽狂澜的政绩。重新开放霍尔木兹海峡便是最理想的目标(虽然目前的问题也都是他一手造成的)。

    一方面,对外,开放霍尔木兹海峡是美国全球威慑力的再次展示,特朗普可将其包装成对伊朗的完全胜利,展现美国的强大;另一方面对内,恢复霍尔木兹通行能降低全球原油价格,平息美国民众及相关利益方的不满,同时物价水平的降低也能提高新上任美联储主席沃什在 6 月份的议息会议上说服其他官员同意降息的成功率,为市场注入活力。(相关阅读:鲍威尔谢幕不退场,特朗普降息算盘恐落空

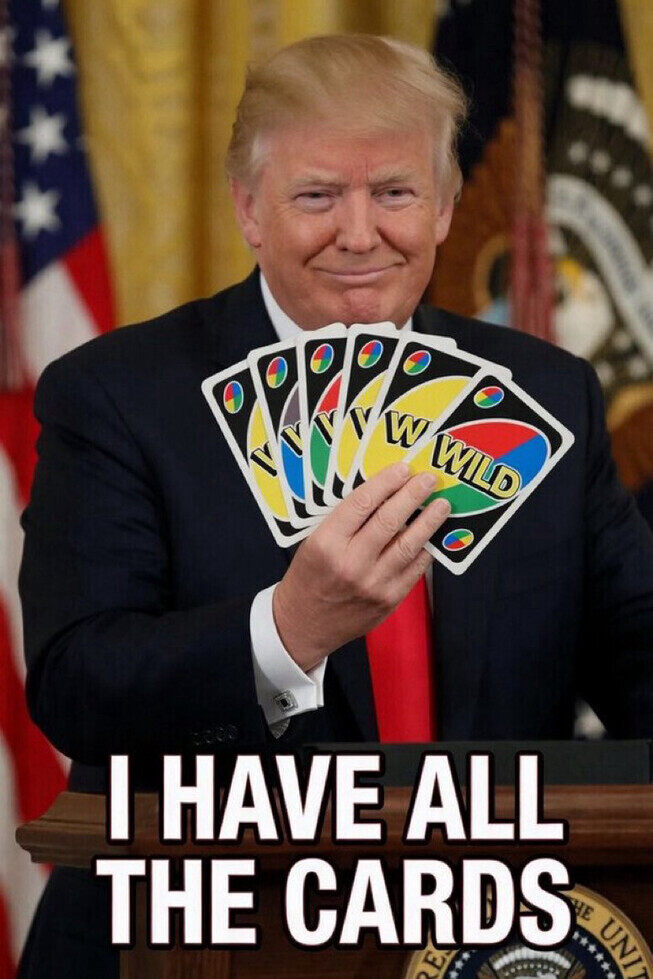
    5 月 4 日早晨,特朗普还在 Truth Social 上发布了一张照片,照片中他手持多张卡片,并配文“我手头拥有所有卡牌(I have all the cards)”。表面上看,这是一种自信,但往往越没有胜算的人,越喜欢虚张声势。

    风骚律师(加密季):一家专注于恶心朝鲜黑客受害者的律所

    原创 | Odaily 星球日报(@OdailyChina

    作者|Azuma(@azuma_eth

    备受关注的“Kelp 被盗,Aave 坏账”事件再生变数。

    就在所有人都以为筹款完成,漏洞即将被彻底填补之际(详见《最终修复方案出炉,Aave坏账风波终于要结局了》),某律所用一份整个加密货币社区都未曾预料到的禁制令,盯上了用于填补本次漏洞的真金白银。

    5 月 2 日,MegaETH 主管 PaperImperium 于 X 披露了一份纽约南区联邦法院的官方文件。文件显示,一家名为 Gerstein-Harrow 的律师事务所,已向该法院提交禁制令申请,要求 Arbitrum DAO 不得转移此前在 Kelp 黑客事件中被冻结的约 7100 万美元 ETH 资产,理由是“这笔资金应该用于执行针对朝鲜多年来涉及恐怖主义、绑架等案件的未偿判决赔偿”。

    Gerstein-Harrow 已申请以替代送达方式向 Arbitrum DAO 发出法律通知,将其视为可被追责的组织 —— Arbitrum DAO 设有由 ARB 持有人治理的 Security Council,具备在紧急情况下采取行动的能力,因此相关成员若拒绝配合,可能面临藐视法庭等法律责任。

    Gerstein-Harrow 是何方神圣?

    公开资料显示,Gerstein-Harrow 是一家总部位于华盛顿特区的美国律所,在纽约、洛杉矶、菲尼克斯均设有办公室,其合伙人为Charlie Gerstein 及 Jason Harrow。

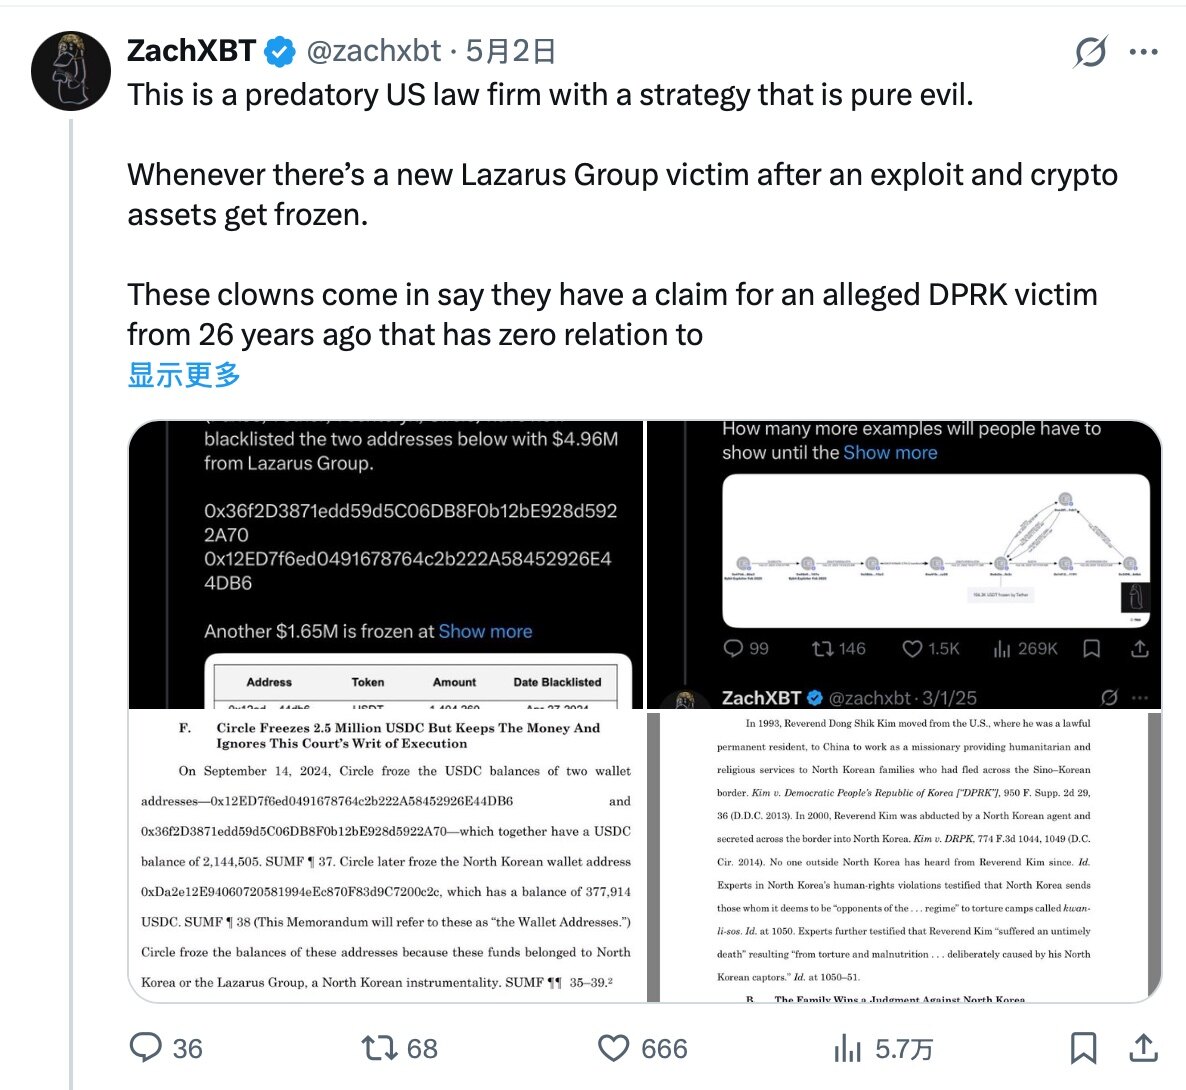
    PaperImperium 发声之后,知名链上侦探 ZachXBT 随即跟进表示:“Gerstein-Harrow 是一家掠夺性律所,他们的策略可以说非常恶劣。

    ZachXBT 提到,每当出现新的朝鲜黑客(Lazarus Group)事件,且有加密资产被冻结时,这家律所就会蹦出来,声称自己代理了一起发生于 26 年前的朝鲜相关案件,有权力代表受害者对朝鲜提出索赔……但显然,这个案件与加密货币行业、漏洞利用或黑客攻击完全没有任何关系。

    除去本次 Kelp 被盗事件外,Gerstein-Harrow 还曾在 Harmony、Bybit 等黑客事件中都尝试过类似操作。更离谱的是,Gerstein-Harrow 本身并不会主动去做案件调查,而是直接利用 ZachXBT 等业内安全专家的调查成果,再去申请冻结,玩一手“黄雀在后”。

    禁制申请的依据,竟是一起26年前的旧案

    包括本次禁制令申请在内,Gerstein-Harrow 的申请依据都是其代理的一起 26 年前的案件。

    该起事件发生于 2000 年,“脱北者” Dong Shik Kim 于那一年失踪,此后再无音讯。线索显示,Dong Shik Kim 疑似是被朝鲜特工绑架并被秘密带回朝鲜。随后在 2009 年,Dong Shik Kim 的家属以此为由在美国起诉朝鲜政府,Gerstein-Harrow 便是受害者亲属的代理律所。

    2015 年 4 月 9 日,美国法院对此案作出宣判,认定 Dong Shik Kim 被朝鲜特工绑架,很可能在朝鲜监狱营地遭受酷刑后死亡,判决朝鲜政府向 Dong Shik Kim 的家属赔偿 3.3 亿美元。

    一家美国律所判处朝鲜政府赔钱,这听起来相当荒谬……所以当时便曾有媒体报道:“预计朝鲜不会支付赔偿金,但律师将寻求没收朝鲜的资产,例如银行账户和公司股份。” 

    注意这句“律师将寻求没收朝鲜的资产”,这便是 Gerstein-Harrow 所主张的“依据”。简单来说,Gerstein-Harrow 的策略便是拿一个很早以前已经赢下来的法院判决,去追讨现在才出现或被发现的朝鲜相关资产。

    而在当下的制裁环境下,哪里最容易出现所谓的“朝鲜资产”?自然是频频被盗,且业界已习惯“甩锅”给朝鲜黑客的加密货币行业 —— 这些事件背后究竟是不是朝鲜黑客所谓还未可知……

    于是,每当业界有新的朝鲜相关资金被冻结,或是出现其他一些涉及朝鲜的链上可识别资产,Gerstein-Harrow 就会蹦出来,主张“这笔钱应该用来执行当年的判决”。

    这就好比 A 在十几年前赢了一场官司,法院判处某 B 赔款 100 万,可 B 拖着没还。直到现在,警方突然查获了一笔与 B 有关的资金,A 这时候就蹦出来说“这钱得给我,我有判决在先”,但问题是,这笔钱很可能是 B 刚从 C 处搞来的,C 是直接相关的受害者……

    这操作,能得逞吗?

    针对 Gerstein-Harrow 所提交的禁制申请,以及这是否会影响 DeFi 修补漏洞的进程,业界专业人士也相继给出了自己的分析判断。

    PaperImperium 就此表示,他并不认为 Gerstein-Harrow 在这场纠纷中有多高的胜率,但也难让他们空手而归 —— 考虑到 DeFi 业界当前对于修补漏洞的紧迫性,Gerstein-Harrow 有可能借此机会硬讹下来“一块肉”。

    本身就是律师的加密货币用户 @lex_node 则表示,这一禁制令在形式上是具有法律效力的资产冻结,且其依据并非凭空捏造,而是建立在美国现有的执行判决体系之上。除非某些管辖权论点胜诉,否则在资产剥离听证会之前,Arbitrum DAO 目前不得动用冻结资金 —— 即使他们最终赢得保留资金的权利,他们也应该通过诉讼来争取,而不是自行决定如何处理。虽然听起来很夸张,但情况就是这样……

    总而言之,这里似乎存在着一个制度允许范围内的博弈空间。Gerstein-Harrow 的主张看似离谱,但却是建立在既有判决执行体系之上的“合法工具” —— 即便最终无法真正拿走这笔资金,也足以通过冻结与拖延,实质性干扰 Kelp、Aave 等 DeFI 项目的修复进程。可问题在于,DeFi 的修复对时间高度敏感,早一天完成修复,协议便可早一天恢复正常运营,Gerstein-Harrow 可能就是看准了这一点,来选择了借此“碰瓷”。

    随着 Gerstein-Harrow 禁制令事件的发酵,ZachXBT 等业内人士已开始呼吁业界成立了一个专注于司法诉讼的 DAO 组织,以应对此类无良律所的恶意讹诈。这或许将成为行业不得不补上的一课 —— 当链上资金开始频繁进入现实司法视野,单靠代码与共识已不足以构建完整防线。对所有从业者而言,如何建立对抗链下法律风险的能力,正在成为与安全、流动性同等重要的新命题。

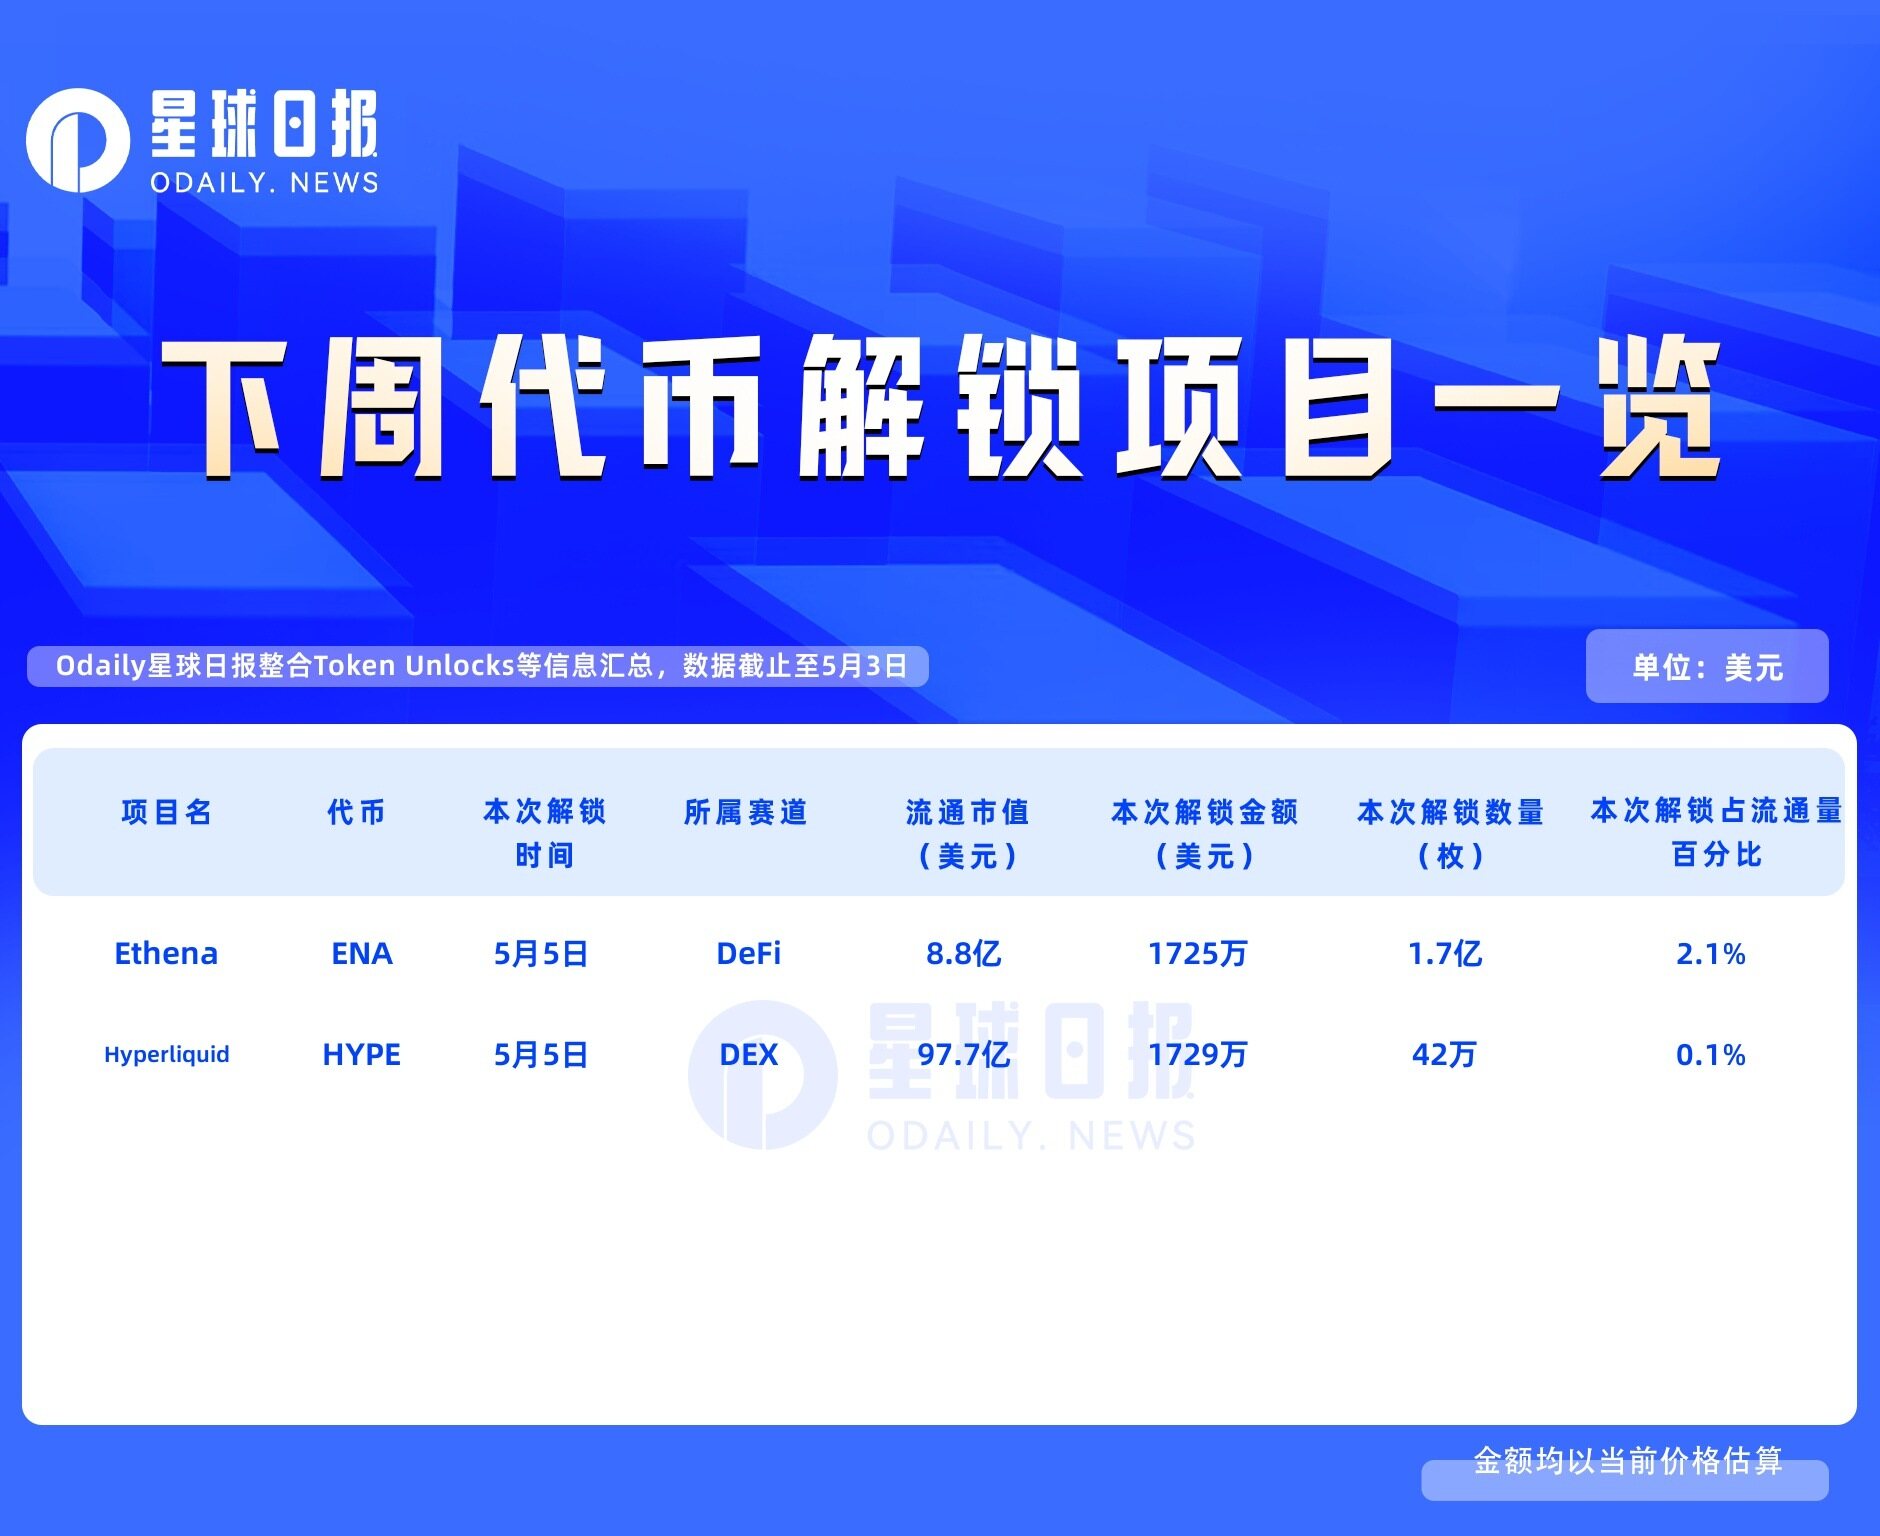
    一周代币解锁:ENA解锁价值约1700万美元代币

    Ethena

    项目推特:https://x.com/ethena_labs

    项目官网:https://www.ethena.fi/

    本次解锁数量:1.7亿枚

    本次解锁金额:约1725万美元

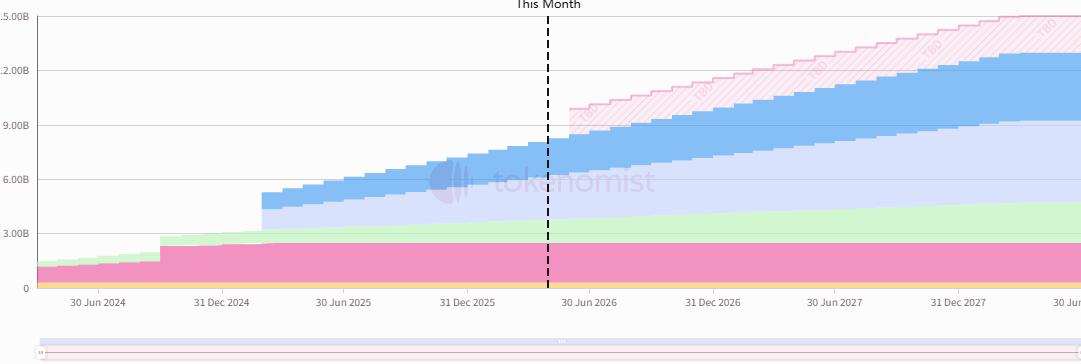
    Ethena Labs 推出的算法稳定币 USDe 目前依靠抵押物 BTC、stETH 及其固有收益,同时创建比特币和 ETH 空头头寸以平衡 Delta 并利用永续/期货资金率来维持锚定并提供收益。即用现货的收益,对冲一倍空单的亏损,以此达到平衡,但却可以收获 ETH 质押收益以及空单资金费率。

    具体释放曲线如下:

    Hyperliquid

    项目推特:https://x.com/HyperliquidX

    项目官网:https://hyperfoundation.org/

    本次解锁数量:42万枚

    本次解锁金额:约1729万美元

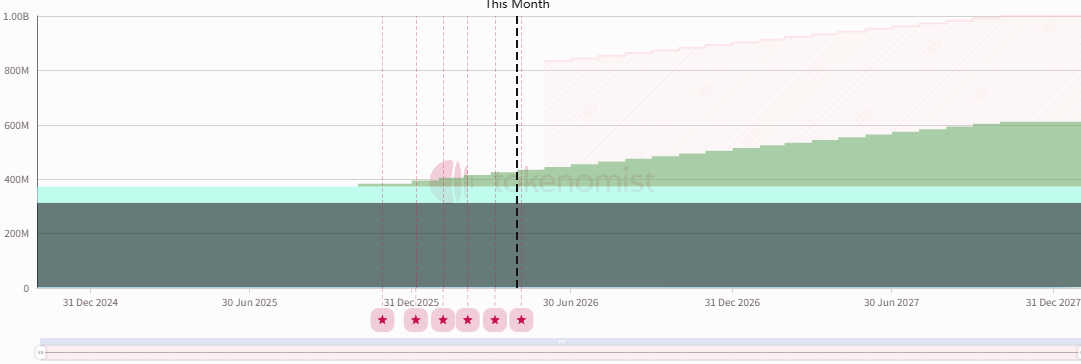
    Hyperliquid 是一条高性能区块链,其构建愿景是打造一个完全链上的开放式金融系统。流动性、用户应用和交易活动在一个统一的平台上协同作用,旨在容纳所有金融业务。

    具体释放曲线如下:

    下周必关注|四月非农数据即将公布;Strategy、Coinbase相继发布财报(5.4-5.10)

    下周重点预告

    5月4日

    ZKsync将于5月4日正式弃用ZKsync Lite,项目整合至Era生态

    5月5日

    Strategy拟于5月5日发布2026年Q1财报并举行线上说明会

    5月7日

    Coinbase将于5月7日发布一季度财报并举行线上说明会

    5月8日

    美国将公布4月非农数据

    其他(具体时间未定)

    首批预测市场ETF或于下周在美国推出

    5月4日至5月10日,业界更多值得关注的事件预告如下。

    5月4日

    ZKsync将于5月4日正式弃用ZKsync Lite,项目整合至Era生态

    Odaily星球日报讯 ZKsync 宣布将于 5 月 4 日正式弃用 ZKsync Lite,届时将停止出块并永久冻结网络最终状态。ZKsync Lite 于 2020 年 6 月以 ZKsync 1.0 名义上线,被视为以太坊首个零知识证明 rollup,但不支持智能合约功能。Matter Labs 于 2023 年 3 月在推出支持任意智能合约的 zkEVM ZKsync Era 后停止了对 Lite 的开发。

    团队表示,此次弃用不影响 Era 及基于 ZK Stack 框架构建的其他链,关闭后将保留只读 API 至少一年以支持数据访问。用户被建议在 5 月 4 日前提取资产,未提取的资金仍可在此后领取。

    据 L2BEAT 数据,目前仍有约 3390 万美元资产通过规范桥接留存在 ZKsync Lite 上,其中稳定币约 2490 万美元,ETH 及衍生品约 840 万美元,BTC 及衍生品约 31.3 万美元,其他资产约 23.1 万美元。

    芝商所计划于5月4日上线AVAX和Sui期货合约,5月29日起将支持7×24小时交易

    Odaily星球日报讯 CME Group官网报道,CME Group(芝商所)宣布计划于5月4日上线 Avalanche(AVAX)和 Sui(SUI)期货合约,尚待监管审批。新产品包括 AVAX 期货(合约规模 5,000 AVAX)和微型 AVAX 期货(500 AVAX),以及 SUI 期货(50,000 SUI)和微型 SUI 期货(5,000 SUI),为机构和个人提供不同合约规模选择。CME称其加密货币衍生品3月日均成交名义金额约80亿美元,同比增19%。自5月29日起,CME所有加密货币期货与期权将支持7×24小时交易。

    币安将于2026年5月4日上线USDT/KZT现货交易对

    Odaily星球日报讯 据官方公告,币安将于 2026 年 5 月 4 日 16:00(东八区时间)上线 USDT/KZT 现货交易对,并同时开放该交易对的现货算法订单交易机器人服务。KZT 为法定货币,支持通过银行转账或 Mastercard 零手续费充提。

    币安Alpha将在5月4日上线Billions Network(BILL)

    Odaily星球日报讯 据官方消息,币安 Alpha 将在 5 月 4 日上线 Billions Network (BILL) 。符合条件的用户可于 Alpha 交易开放后,前往 Alpha 活动页面使用币安 Alpha 积分领取空投。具体详情将另行公布。

    5月5日

    Strategy拟于5月5日发布2026年Q1财报并举行线上说明会

    Odaily星球日报讯 比特币财库公司 Strategy 宣布将于 2026 年 5 月 5 日美股收盘后公布 2026 年第一季度财务业绩,并于美国东部时间当日 17:00 举行视频网络说明会解读业绩。(Businesswire)

    5月6日

    特朗普家族矿企American Bitcoin Q1财报将于5月6日公布

    Odaily星球日报讯 特朗普家族关联矿企 American Bitcoin(ABTC) 宣布,将于 2026 年 5 月 6 日美股收盘后 发布 2026 年第一季度财报。

    管理层将在美东时间当日 16:30 召开电话会议及网络直播,同步通过 X Space 进行实时音频直播,供投资者与公众参与业绩解读。

    5月7日

    Coinbase将于5月7日发布一季度财报并举行线上说明会

    Odaily星球日报讯 加密货币交易所 Coinbase Global 官方宣布将于 2026 年 5 月 7 日美股收盘后公布 2026 年第一季度财务业绩报告,并于当日太平洋时间下午 2:30 举行视频网络说明会解读业绩。

    5月8日

    美国将公布4月非农数据

    Odaily星球日报讯 5月8日(周五)20:30,美国将公布4月失业率、季调后非农就业人口、平均每小时工资年率/月率等数据。

    5月9日

    暂无

    5月10日

    世界最大集装箱船公司计划绕开霍尔木兹海峡,服务将于5月10日启航

    Odaily星球日报讯 地中海航运公司计划推出一项新服务,通过穿越沙特的陆路运输和波斯湾内的小型船舶,将欧洲与孤立的中东港口连接起来。该服务将于5月10日从安特卫普启航,沿途停靠德国、意大利、立陶宛、西班牙、吉达和阿卜杜拉国王港,之后通过卡车运输抵达达曼。从达曼出发,支线船将连接至阿布扎比、迪拜的杰贝阿里以及巴林、伊拉克和科威特等海上门户。(金十)

    其他(具体时间未定)

    美媒:伊朗放宽与美国恢复和谈的条件,下周有望再次会谈

    Odaily星球日报讯 伊朗已向华盛顿提交了一份旨在结束战争的新提案,其中流露出妥协的迹象,意在重启谈判,以化解这场正给其经济造成沉重代价的僵局。知情人士透露,伊朗的这份新提案向美国靠近了一步:它提议将德黑兰关于开放霍尔木兹海峡的条件,与美国承诺停止攻击并解除对伊朗港口的封锁这两项议题,放在同一时间进行讨论。此前,伊朗曾要求美国解除封锁作为开启谈判的先决条件,并要求美方在讨论海峡未来管理及核计划问题之前,先就结束战争的条款达成一致。知情人士还表示,这份新提案随后提出,将讨论伊朗核问题相关议题,以换取美国方面实施制裁减免。伊朗已向调解方表示,如果华盛顿对这份新提案持开放态度,伊朗准备在下周初前往巴基斯坦举行会谈。(华尔街日报)

    首批预测市场ETF或于下周在美国推出

    Odaily星球日报讯 据彭博 ETF 分析师 James Seyffart 表示,美国首批预测市场 ETF 或于下周推出。Roundhill 已向美国证券交易委员会提交更新文件,拟于 5 月 5 日使旗下 6 只预测市场 ETF 生效,产品将围绕美国总统及国会选举相关事件合约设计。

    此外,GraniteShares 与 Bitwise 提交的类似产品也可能同期推出。James Seyffart 认为,这反映出事件合约与 ETF 产品结合趋势正在升温。(The Block)

    熊市妖币自查手册

    编著:@tradinghoex @0xBenniee

    翻译:@0xBenniee

    对绝大多数进入加密的用户来说,进入加密货币世界的唯一目的,是因为它是少数几个普通人还能真正掌握自己财务命运的地方。大多数人来到这里,是冲着”改变命运的交易“和盈利来的,而不仅仅是因为热爱底层技术。

    但问题在于:这个游戏的规则被设定成只有一个赢家,即做市商(Market Makers)。

    本文将彻底拆解这种操纵手法是如何运作的,你需要哪些工具去提前识别它,以及如何避免自己沦为”接盘侠”。所有结论都基于过去 7 个月内多个被操纵代币的真实案例。

    两套剧本,同一种结局

    并不是所有”犯罪式拉盘”都按同一套流程运作。在研究了 7 个月内 7 个被操纵的代币之后,我们发现了两种截然不同的模式。两者都依赖币安上低流通量的代币,最终都以散户/交易所亏损收场,但他们提取资金的底层机制是根本不同的

    MYX:逼空型拉盘(The Squeeze)

    阶段 1 — 布局(Set Up)

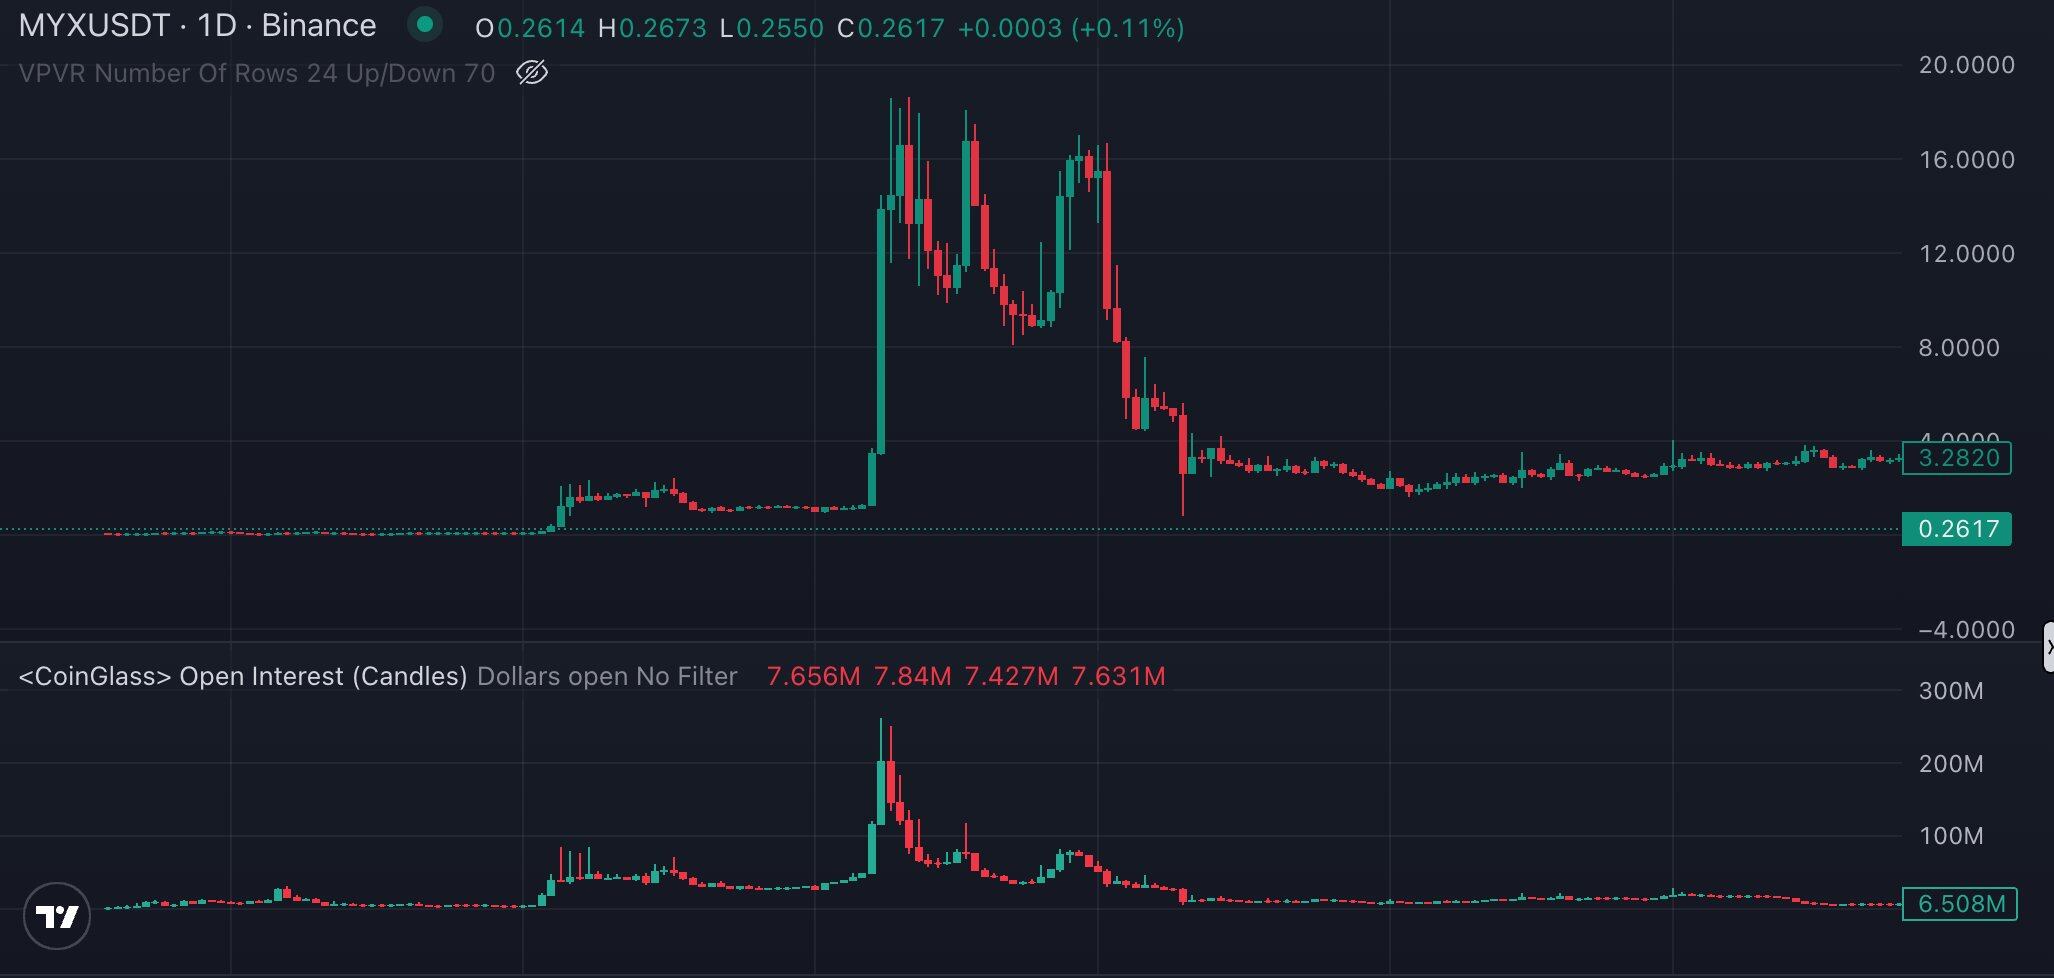
    根据 CoinMarketCap 的历史数据,MYX 那次最终冲到 19 美元高点的”大行情”,起始于 2025 年 8 月底。当时它从 0.10 美元下方突破到约 1.20 美元,并在随后几周持续上涨到数美元区间。

    对该轮拉升的深入分析显示,这是一场由 6 个钱包精心策划的行动:它们在 PancakeSwap 上执行了 2,240 笔小额买入,合计累积了 392 万美元的 MYX 代币,随后将这些代币归集到一个中心化交易所的存款地址。

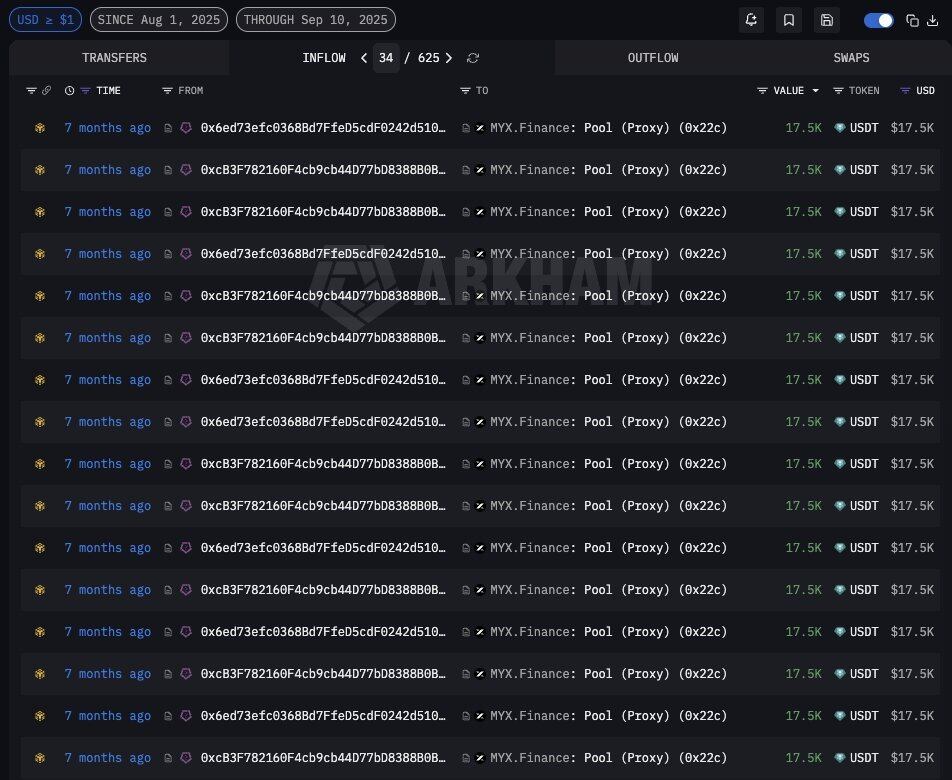
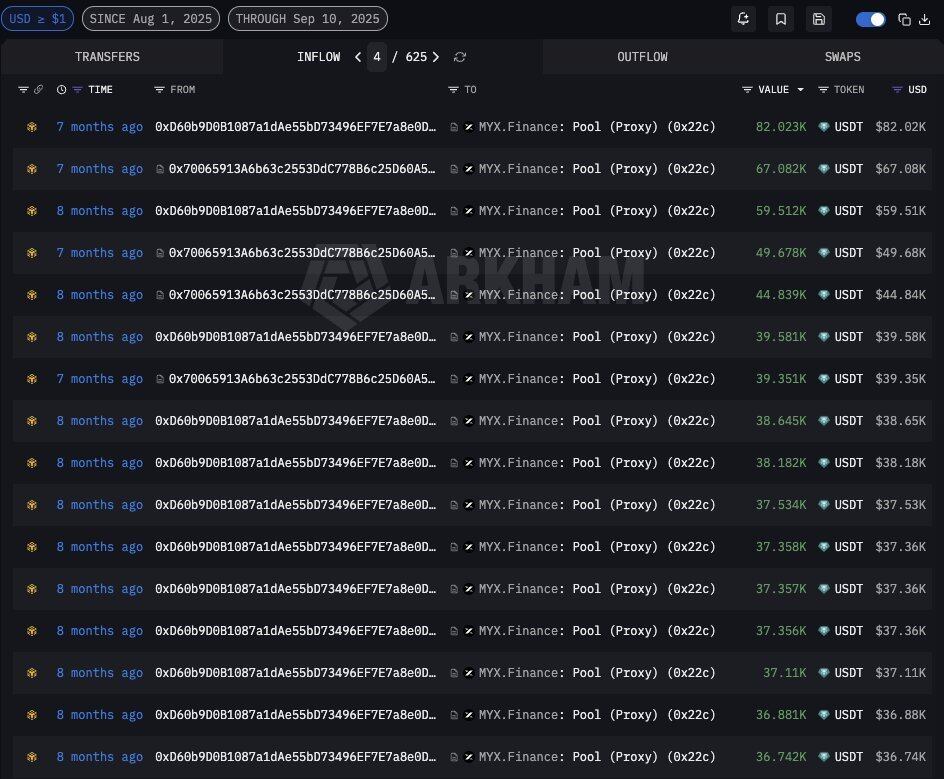
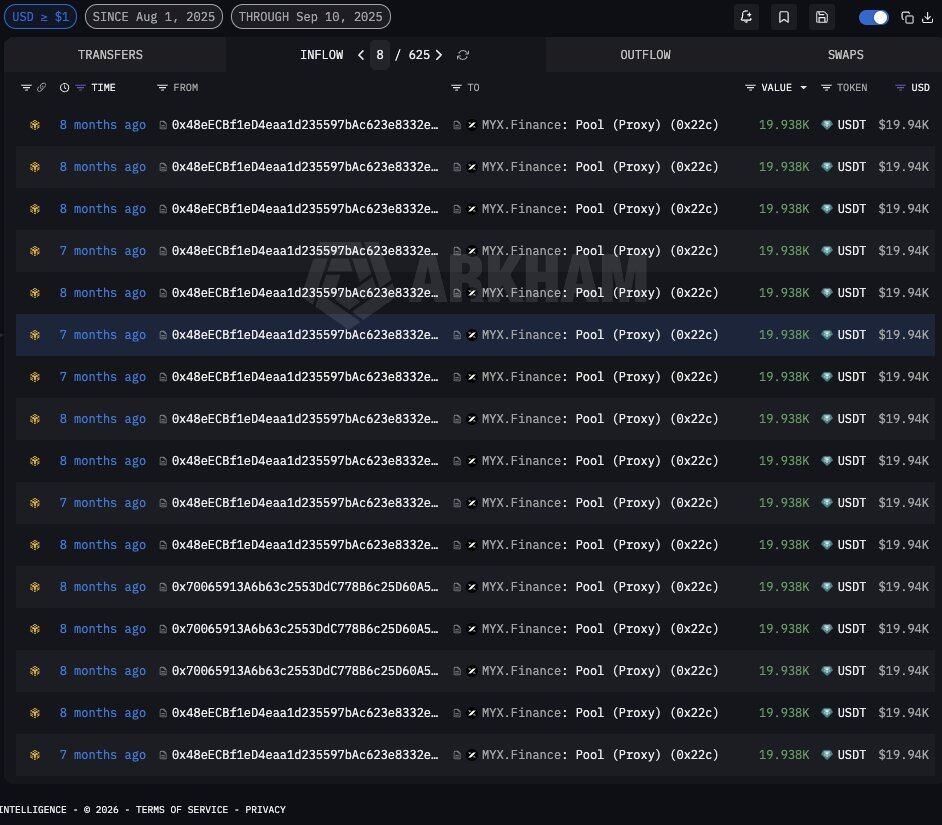
    在 Arkham 上的研究还发现,在 2025 年 8–9 月期间,有多个钱包以”轮换模式”系统性地向 MYX 流动性池中注入 USDT:

    • 一个钱包以 9–10.8 万美元的批次入;
    • 第二个钱包以 2–6.7 万美元的批次流入;
    • 第三个钱包则执行了几十笔几乎完全相同的 19,938 美元注入。

    这些钱包在链上多笔进行小额买入并瓜分钱包,这种操作在拉盘前提前控制了场外的流通筹码,同时避开了巨鲸监控的风控。 做市商通过这种隐蔽的吸筹阶段,巨鲸们在不被察觉地完成了控筹,为后续操纵奠定了基础。

    阶段 2 — 诱饵(Luring Shorts,引诱空头)

    CoinGecko 历史数据显示,MYX 在 2025 年 7 月底至 8 月初的价格区间是 0.10–0.11 美元:

    • 8 月 3 日:跳到 0.168 美元;
    • 8 月 4 日:冲到 0.398 美元;
    • 8 月 5 日:达到 1.29 美元 —— 5 天内涨了 1,190%

    3,900 万枚代币的解锁恰好发生在 8 月 6 日,当时价格 1.65 美元,正处于这轮初始拉升的中段。

    这次拉盘故意做得看起来”不可持续”。每一个去看基本面的谨慎交易者,看到一个没有用户的微小市值代币暴涨 1,550%,脑子里冒出来的念头都是同一个:”这次做空稳了。“

    接下来一个月(8 月 6 日 — 9 月 6 日),MYX 在 1.05–2.00 美元之间盘整,8 月 16 日恰好触及 2.00 美元后又回落,9 月 6 日跌至 1.31 美元。这段长达一个月的横盘看起来就像顶部已经形成。更多空头进场。
    截至 2026 年 4 月,MYX 总供应量也只解锁了 28.18%,71.82% 仍处于锁定/线性释放中。在 2025 年 8–9 月那次拉盘期间,流通量只会更少,而项目方控筹,通常高达 95%或以上。

    这里有一个误区,市值(Market Cap) & 完全稀释价值(FDV)

    Market cap = Current price x Circulating supply

    Fully-diluted value (FDV) = price x max supply

    一般强庄币的初始流通大概为10-20%之间,控盘的实际成本看的是 mc 而不是 fdv,这会导致有一些对高市值恐惧并做空,但其实真实流通仅考虑 mc 以及场外流通的真实筹码

    阶段 3 — 陷阱(The Trap,加深布局)

    在那一个月的盘整期间,资金费率深度转负——空头每 4 小时要支付 -2%,也就是说仅仅持仓一天就要支付 -12%,这还没算价格横盘或者上涨的情况。
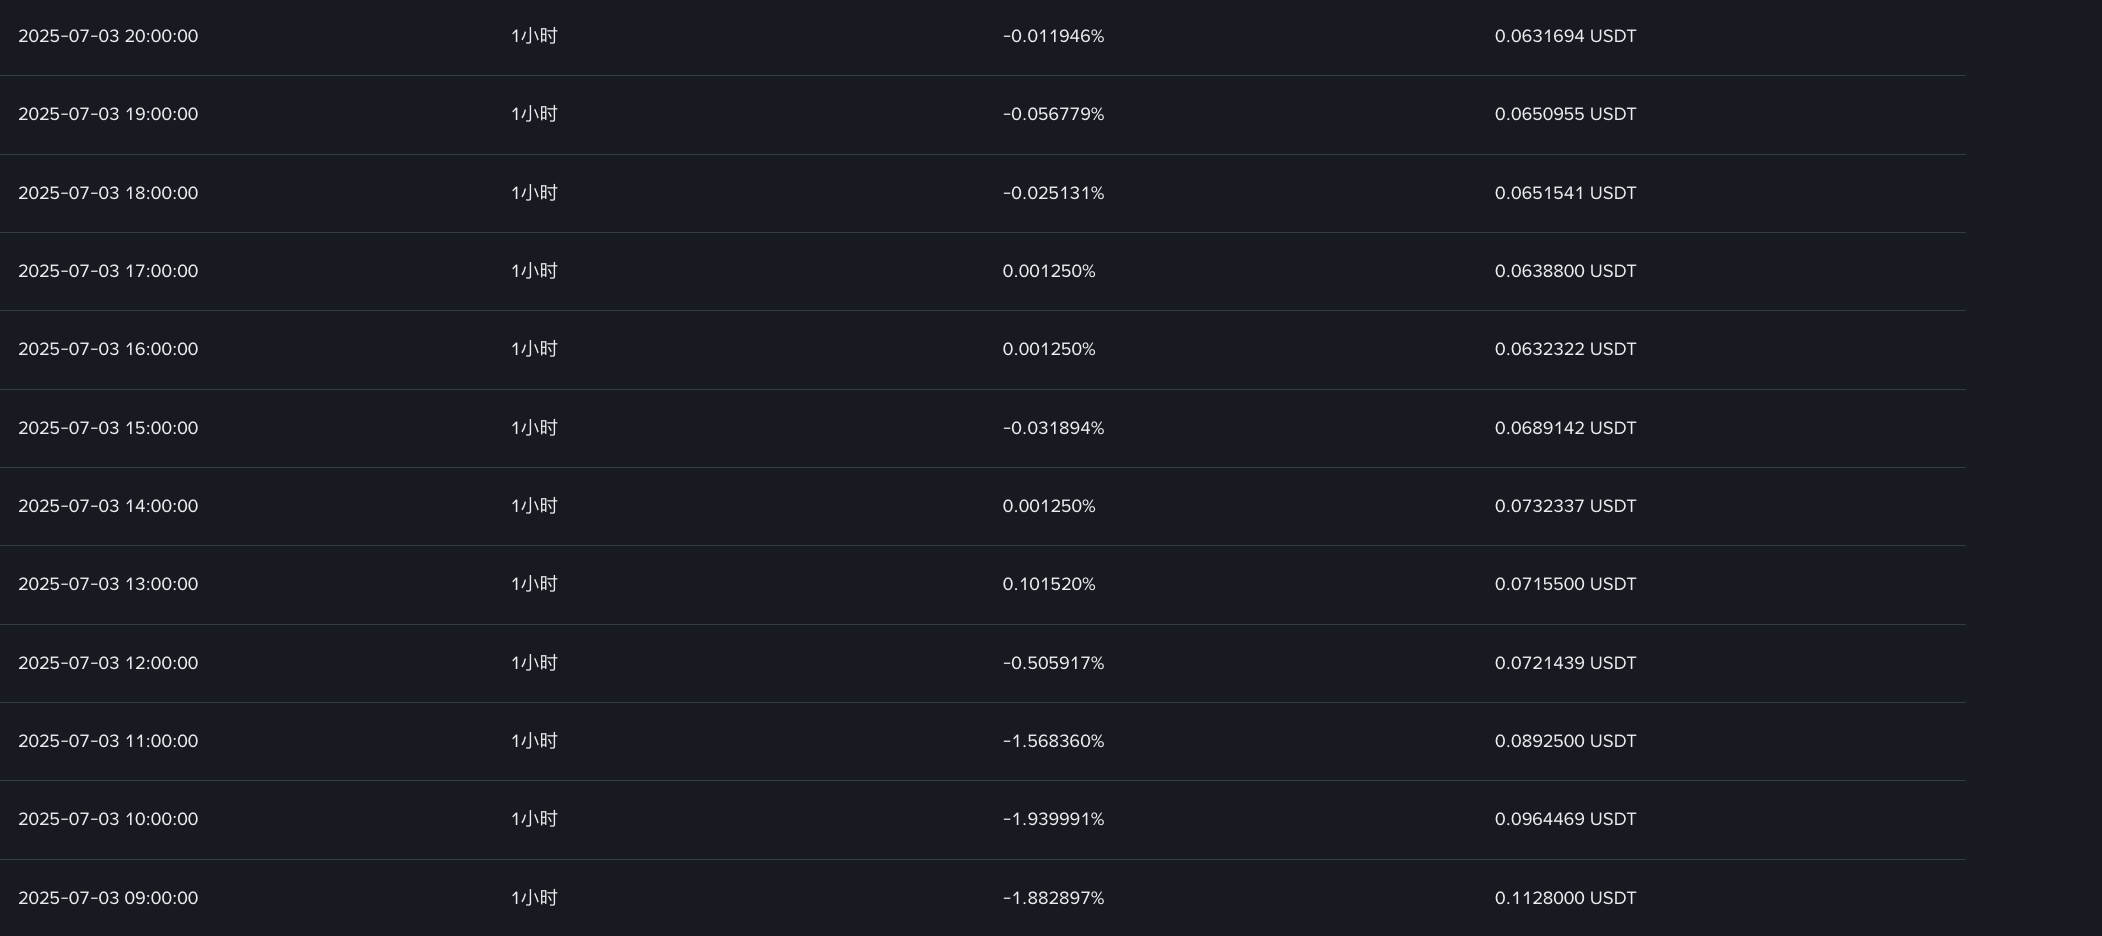
    操盘方利用这个阶段平掉了最初的多单并重新加仓。1–2 美元区间 + 深度负费率,看上去就像一个”已经见顶的代币”。更多空头进场,确信”砸盘就在眼前”。

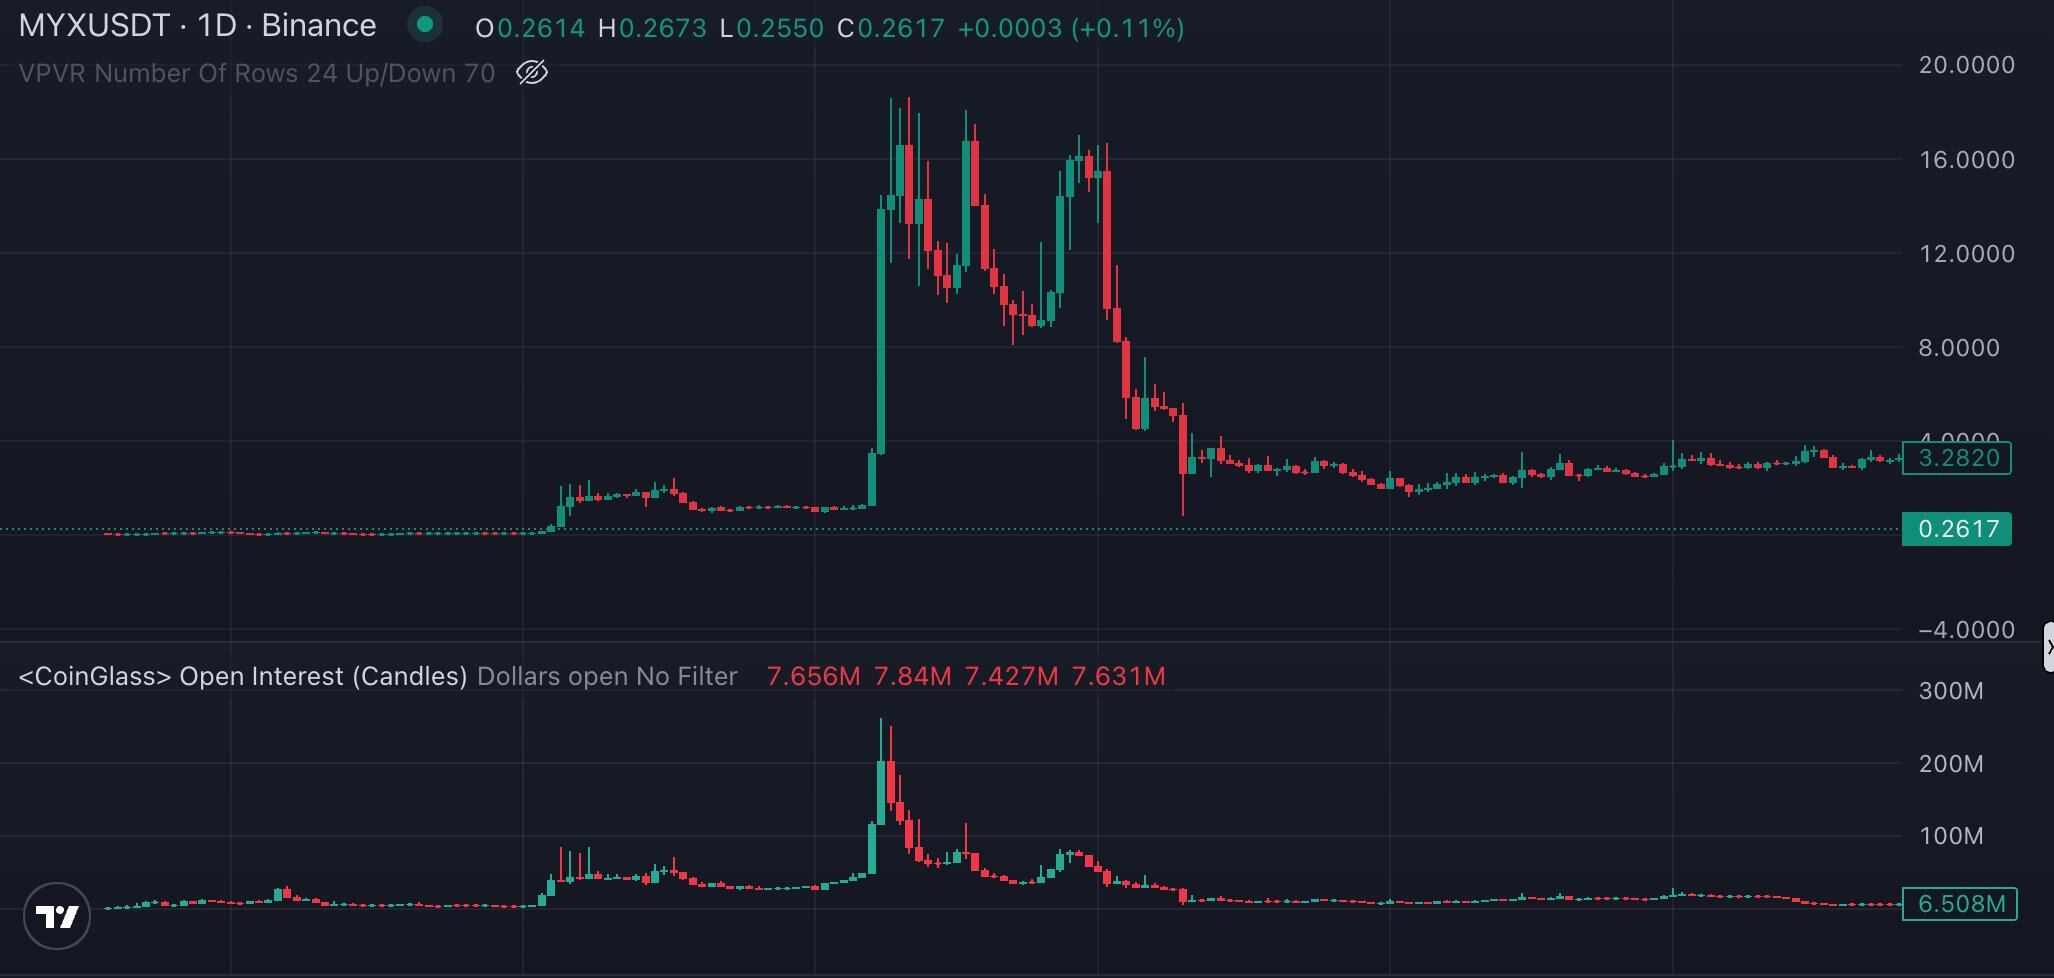
    阶段 4 — 逼空(The Squeeze)

    Coinglass 数据印证了这个布局:

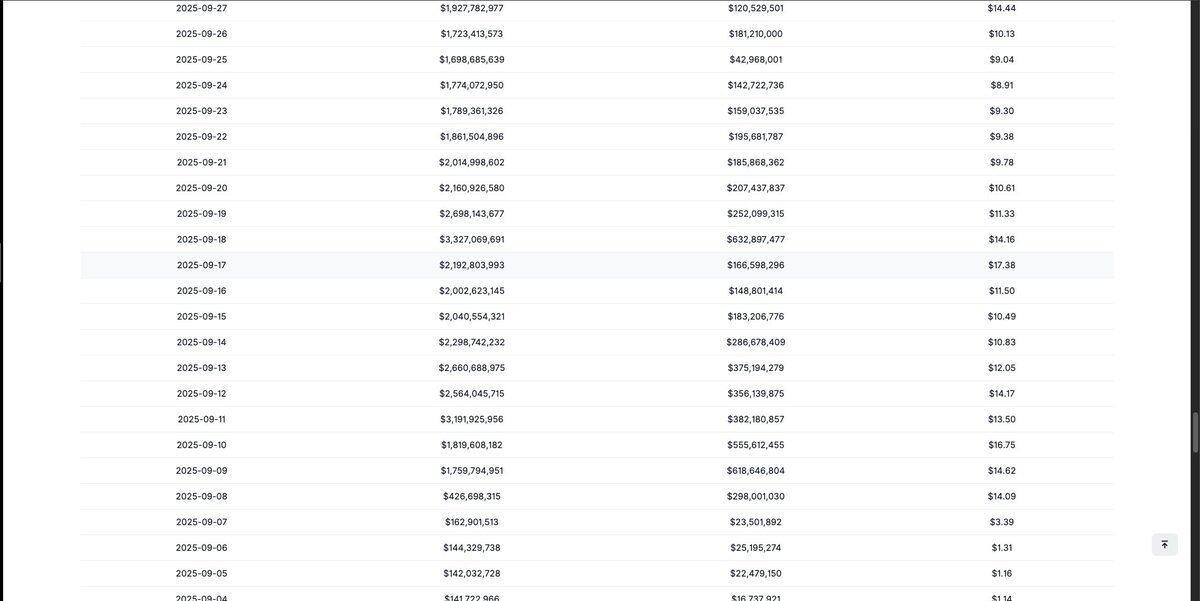
    • 9 月 6 日:OI(持仓量)$95.15M,价格 $1.31;
    • 9 月 7 日:价格几乎涨了 3 倍,达到 $3.39,第一波空头开始被打爆,OI 在多空两方新仓位涌入下飙升;
    • 9 月 8 日:MYX 在一天之内从 $3.39 爆拉到 $14.09。根据 WEEX 交易所的分析,仅这一天就有 $16.53M 被强平,其中 $13.68M 来自空头爆仓。每一次爆仓都强制触发一次回补买入,把价格继续推高,从而触发下一轮爆仓。OI 飙升到 $370M 以上;

    • 9 月 9 日:推高至 $14.6
    • 9 月 10 日:触及 $16.75。Coinglass 显示这段时间合约日成交量飙到 $9–10B+

    随后逼空一直延续到 9 月中旬,价格在 $10–17 之间来回磨,把剩下的空头一一猎杀。
    阶段 5 — (The Exit)

    当空头被打光、价格也到达高点之后,操盘方反手切换仓位:高位开空,并慢慢平掉原本的多单头寸,然后开始把代币转入中心化交易所进行现货,但并未卖出。

    这就是第二个陷阱让一些资深链上玩家中招的地方。看到”钱包→交易所”的转账,他们本能地判断”砸盘要来了”于是开空。然而,那些转账只是陷阱,在真正砸盘之前,操盘方先把这一波新空头再打爆一次,完成最后一次收割,再真正离场。

    COAI:拉高出货型(The Pump and Dump)

    COAI 于 2025 年 9 月上线,开盘价 $0.22。两天内因为空投获得者抛售跌到 $0.17。在接下来 7 天里,价格在 $0.17–0.39 之间安静交易——这就是吸筹窗口。

    10 月 6 日,COAI 在 Aster 交易所上线了 5 倍杠杆合约。同一天,价格从 $0.39 拉到 $2.42。币安 Alpha 是首个上线 COAI 的平台(9 月 25 日,与 TGE 同日),Bybit 大约在 10 月 30 日跟进。整个 BNB 生态当时正处于上行势能,”BNB 季”叙事提供了完美的拉盘掩护。

    截至 2026 年 4 月,COAI 总供应量仅解锁 24.86%,**75.14% 仍在线性释放中,**也就是说在 2025 年 10 月那次拉盘时,真实流通量只会更少,场内控筹更紧。

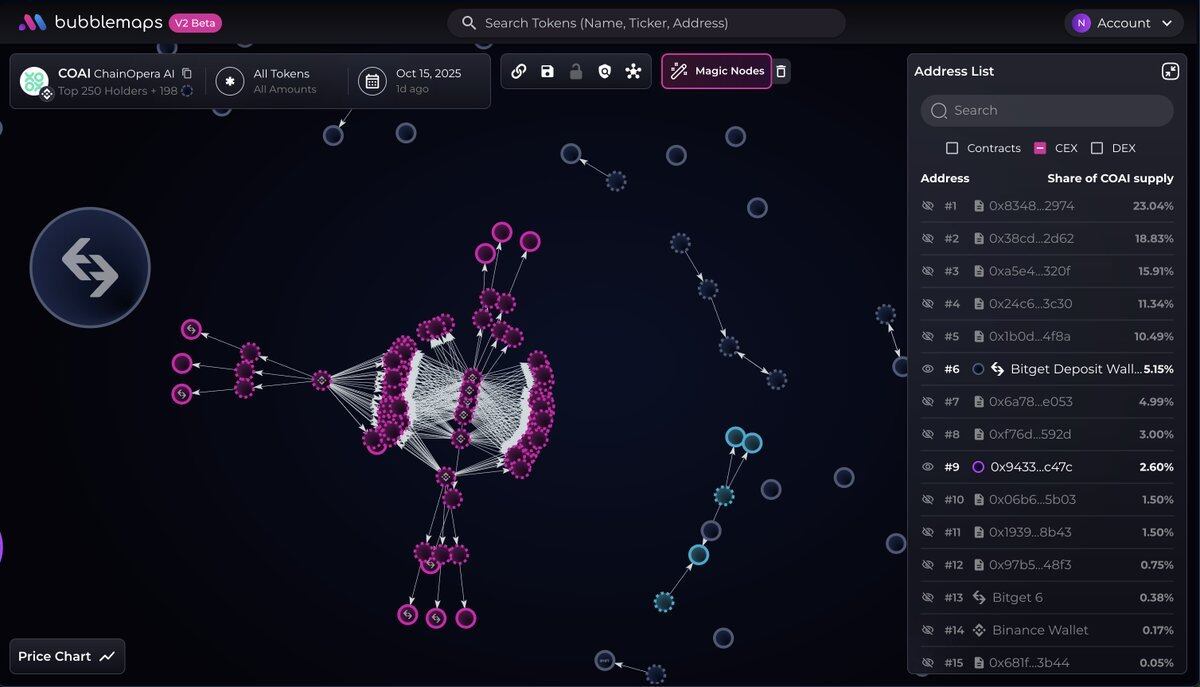
    Bubblemaps 的链上分析揭示了 60 个钱包:它们在同一时间被注资,每个钱包在 3 月 25 日 11:00 UTC 从币安各自收到正好 1 个 BNB,然后通过币安 Alpha 进行一模一样的自动化交易策略。这种行为上的高度统一,让 Bubblemaps 直接指出这些地址背后存在中心化操控或高度协同

    bubble maps:https://x.com/bubblemaps/status/1978865917552660795

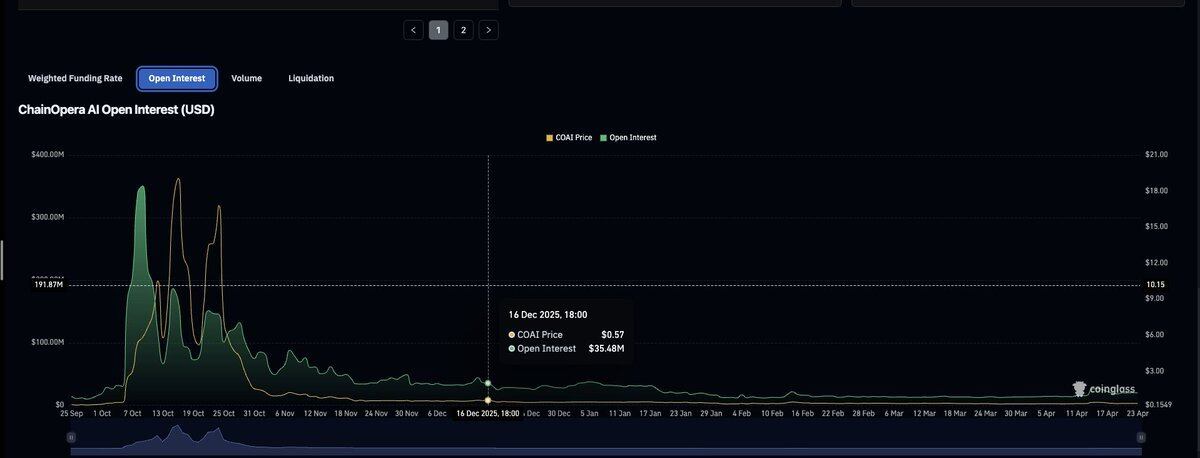
    从那以后行情开始加速。Coinglass 数据显示:

    • Aster 上线前:OI 约 $30.2M;
    • 10 月 7 日:OI 飙到 $207.6M,价格 $2.99;
    • 10 月 9 日:OI $350.93M,价格 $5.82;
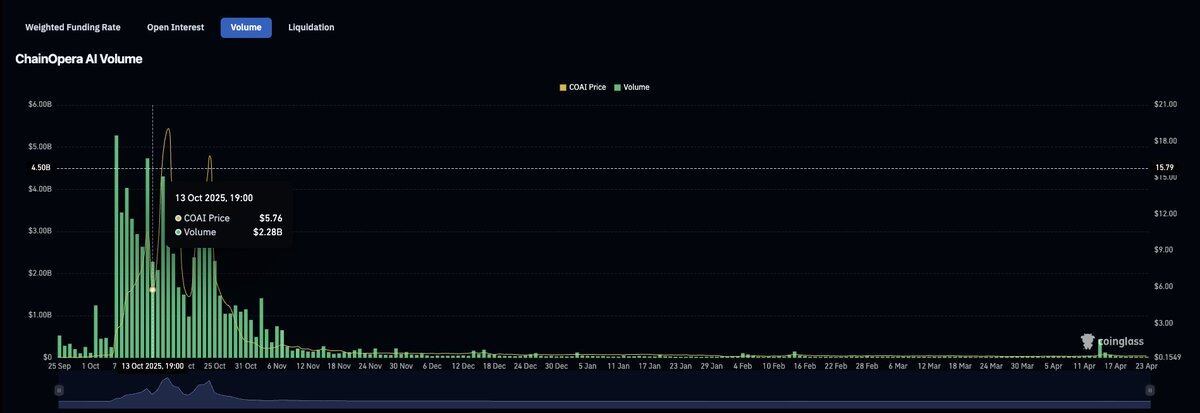
    • 10 月 12 日:盘中 ATH 约 $44–45

    Data from coinglass

    coinglass:https://www.coinglass.com/currencies/COAI

    ATH 之后,OI 在 Coinglass 上呈现一连串急速下跌。

    与 MYX 不同的地方

    COAI 并没有走 MYX 那套五阶段剧本。MYX 在初次拉升和逼空之间有长达一个月的明显盘整期——这是一个刻意的”诱饵+陷阱”循环:做市商等空头进场、让资金费率深度转负、然后引爆爆仓连环。

    COAI 不一样。从上线到 ATH,几乎一气呵成,没有中间停顿。由于上线当天就有 75% 以上的供应被锁定,可交易流通量本就薄如蝉翼。高控盘的币对完全不需要构造逼空,就能在这种小流通量上主导价格,并通过场外配资收割场内剩余流动性。

    这些代币的共性

    1. 低流通量(Low Float)

    • COAI 在 TGE 时解锁了 19.65%;
    • MYX 是 9.21%。
    • 初始流通低,低流通量+高控筹

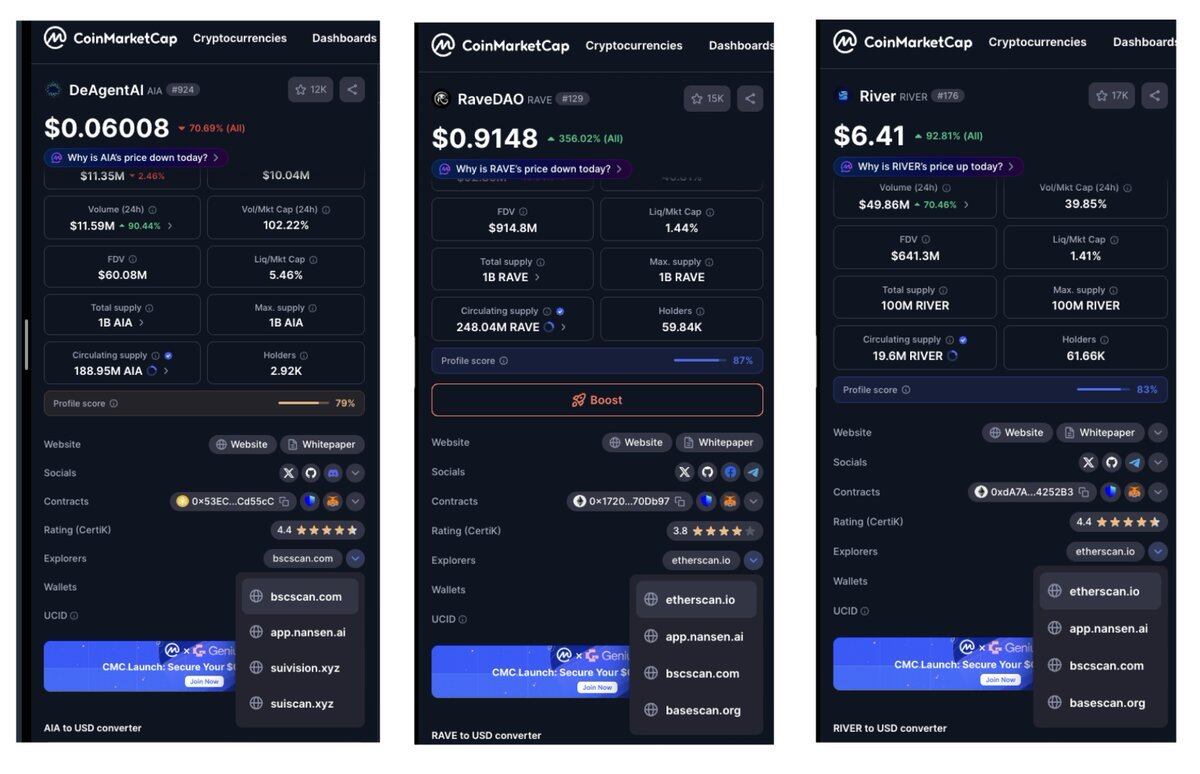
    2. BNB 链(BNB Chain)所有涉案代币都有 BNB 链合约,即使是 AIA(它被宣传为”最大的 AI 代理基础设施”,上线时同时部署在 SUI/BSC/BTC 三条链上)也不例外。BNB 链提供了更便宜的手续费和直通币安 Alpha 的渠道。

    部分代币同时在多条链上部署:

    • AIA:SUI、BNB Chain;
    • Rave:Ethereum、Base、BNB Chain;
    • River:Ethereum、Base、BNB Chain。

    多链部署给操盘方提供了更多的可利用面:他们可以把代币移到流动性最薄的链上、制造价差再做套利、利用跨链桥机制制造操纵机会(比如 Power 利用 Ronin 桥暂停的那次操作),并在出货阶段把代币分散到多个流动性池里。链越多,可被操纵的场所就越多

    3. 币安 Alpha → 币安合约(Binance Futures)BNB 链上线 → 币安 Alpha → 币安合约。合约上线是最关键的一步——它给操盘方提供了带杠杆的爆仓场所,合约也是主要的获利场所。

    4. AI 叙事(大多数情况)

    本文涉及的代币大多数都被包装成 AI 项目——AI 代理、AI 基础设施。MYX 是个永续合约协议,PIPPIN 是唯一的例外(纯 meme 币,完全没有 AI 包装)。但只要 AI 标签存在,每一次拉盘都有故事可讲。

    散户更愿意进入一个有 AI 故事的代币,而不是一个没有叙事的随机 BNB 链代币

    5. 协同钱包吸筹(Coordinated Wallet Accumulation)

    • COAI:60 个钱包,每个 1 BNB;
    • PIPPIN:50 个从 HTX 出资的钱包,控制 44% 的供应;
    • MYX:6 个钱包,2,240 笔 PancakeSwap 小额买入;
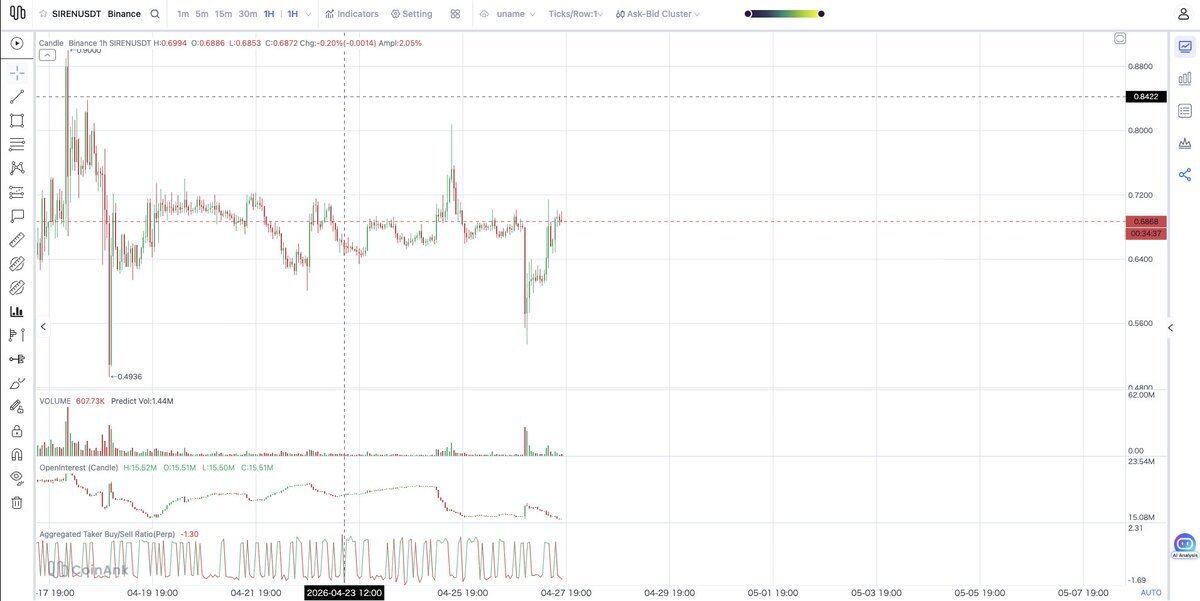
    • SIREN:200 个钱包,控制 50% 的全部供应。

    这些操作通常分散在数周或数月之间。

    在订单簿层面是如何操纵的

    OI Brushing(假持仓量 / 持仓刷量)

    “刷 OI” 指的是做市商通过自买自卖,或借助协同账户在流动性较差的交易所开平仓,来人为膨胀 OI 数字,而实际上没有产生真正的市场风险敞口。这种被注水的 OI 让代币看起来比实际更活跃,从而吸引更多散户,营造”流动性充足”的错觉。

    MYX 是个清晰的例子。 Coinglass 显示,9 月逼空期间合约日成交量飙到 $9–11B,同期 OI 在 $95–396M 之间波动,Vol/OI 比值高达 24 倍。正常代币这个比值在 3–8 倍之间,任何高于 20 倍的数字都意味着相当一部分成交量是伪造的

    根据 WEEX 的分析,MYX 三分之二的全部成交量都集中在 Bitget——单一交易所就占了一个微小市值代币的大部分活动。这种集中度本身就是另一个刷量信号:当一个跨多个交易所上线的代币,其大部分成交量却集中在一家,那家交易所的成交量很可能被人为放大,目的是吸引注意力、影响其他交易所的上币决策。
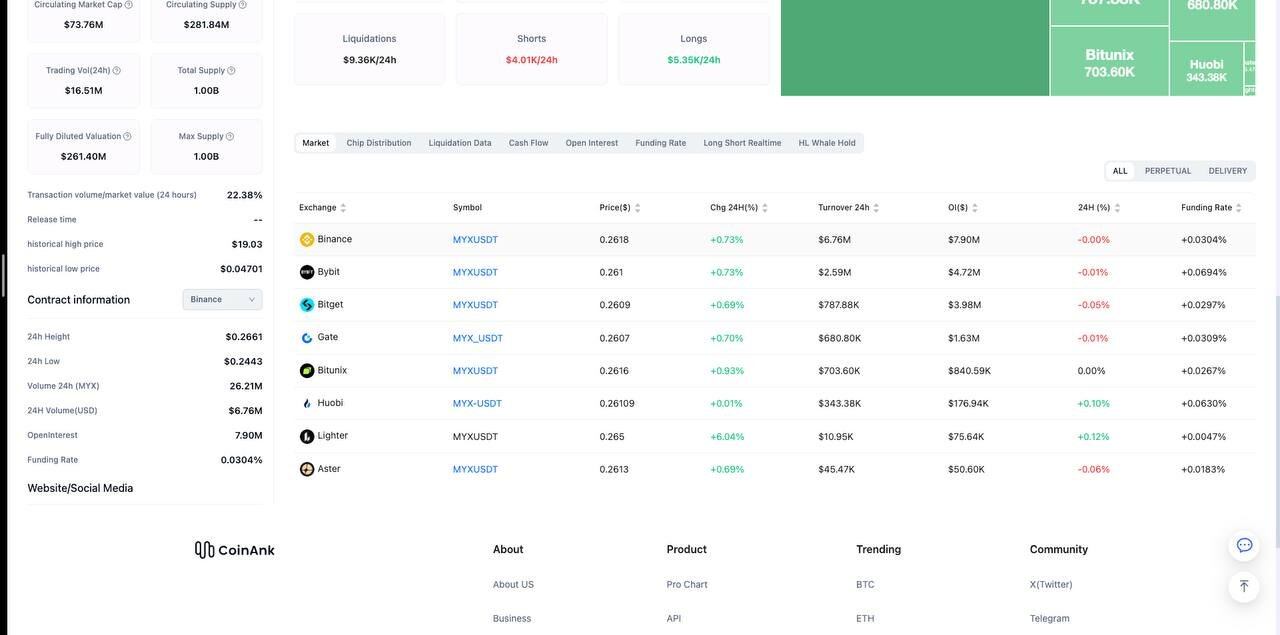
    CoinAnk:https://coinank.com/instruments/MYX/SWAP/Binance/MYXUSDT/1h

    CoinAnk 当下的 MYX 数据显示,OI 现在在各交易所之间按比例分布,基本与各交易所的整体市占率一致。Bitget 的占比从逼空期间的 66.67% 降到事后的 20%。这说明那段集中度是临时的、与操纵直接相关,而非真实交易活动。

    订单簿微观结构:更早的预警信号

    上面那些”OI 刷量”信号告诉你成交量或持仓是假的;前面案例里的钱包集中度数据告诉你筹码是被控制的——但这两类信号都是布局完成之后才能看到的东西。订单簿则提供了更早的指标——它是吸筹”正在发生”时的实时指纹。

    以 MYX 为例,吸筹阶段从 7 月底跑到 8 月初。Coinglass 上 OI 和价格在那段时间还都是平的,但订单簿层面,吸筹已经清晰可见——只要你在看

    当一个巨鲸使用 TWAP(时间加权平均价格)或冰山订单(都是为了把大单拆成上百个小单、分散在时间上、刻意隐藏自身存在的技术)时,订单簿会出现一组特定的指纹:

    • 卖盘深度持续变薄:巨鲸在系统性地吃掉接近市价的卖单,但每一笔单独看都不显眼,慢得让人察觉不到;
    • 买盘单子持续叠加:买单不断在市价附近出现,被吃掉的速度比补充的速度还慢;
    • 买卖盘失衡(Bid-Ask Imbalance)长期偏高:持续在 0.4 以上。正常市场不会这样,持续的正向失衡意味着买盘在压制卖盘,也就是有人在持续吸收市场上的卖单。

    公式如下:

    失衡 = (买盘量 − 卖盘量) ÷ (买盘量 + 卖盘量)0.4 表示 70% 是买、30% 是卖。在低市值代币上长期保持 0.4 以上,意味着有人在大量加仓。

    真正聪明的吸筹很难被发现——一个好的做市商绝不会让买盘明显压过卖盘,那样会暴露自己。他们会按比例增加买单去匹配卖单的增长,让账面看起来均衡,同时悄悄把买卖比从 0.95 → 0.97 → 0.99 一周内慢慢推高。任意一个时刻看快照都”看起来很正常”,但买盘缓慢压过卖盘、却始终不冲破 1.0、也不回落,这种形态本身就是 TWAP 的痕迹。

    案例研究:GWEI

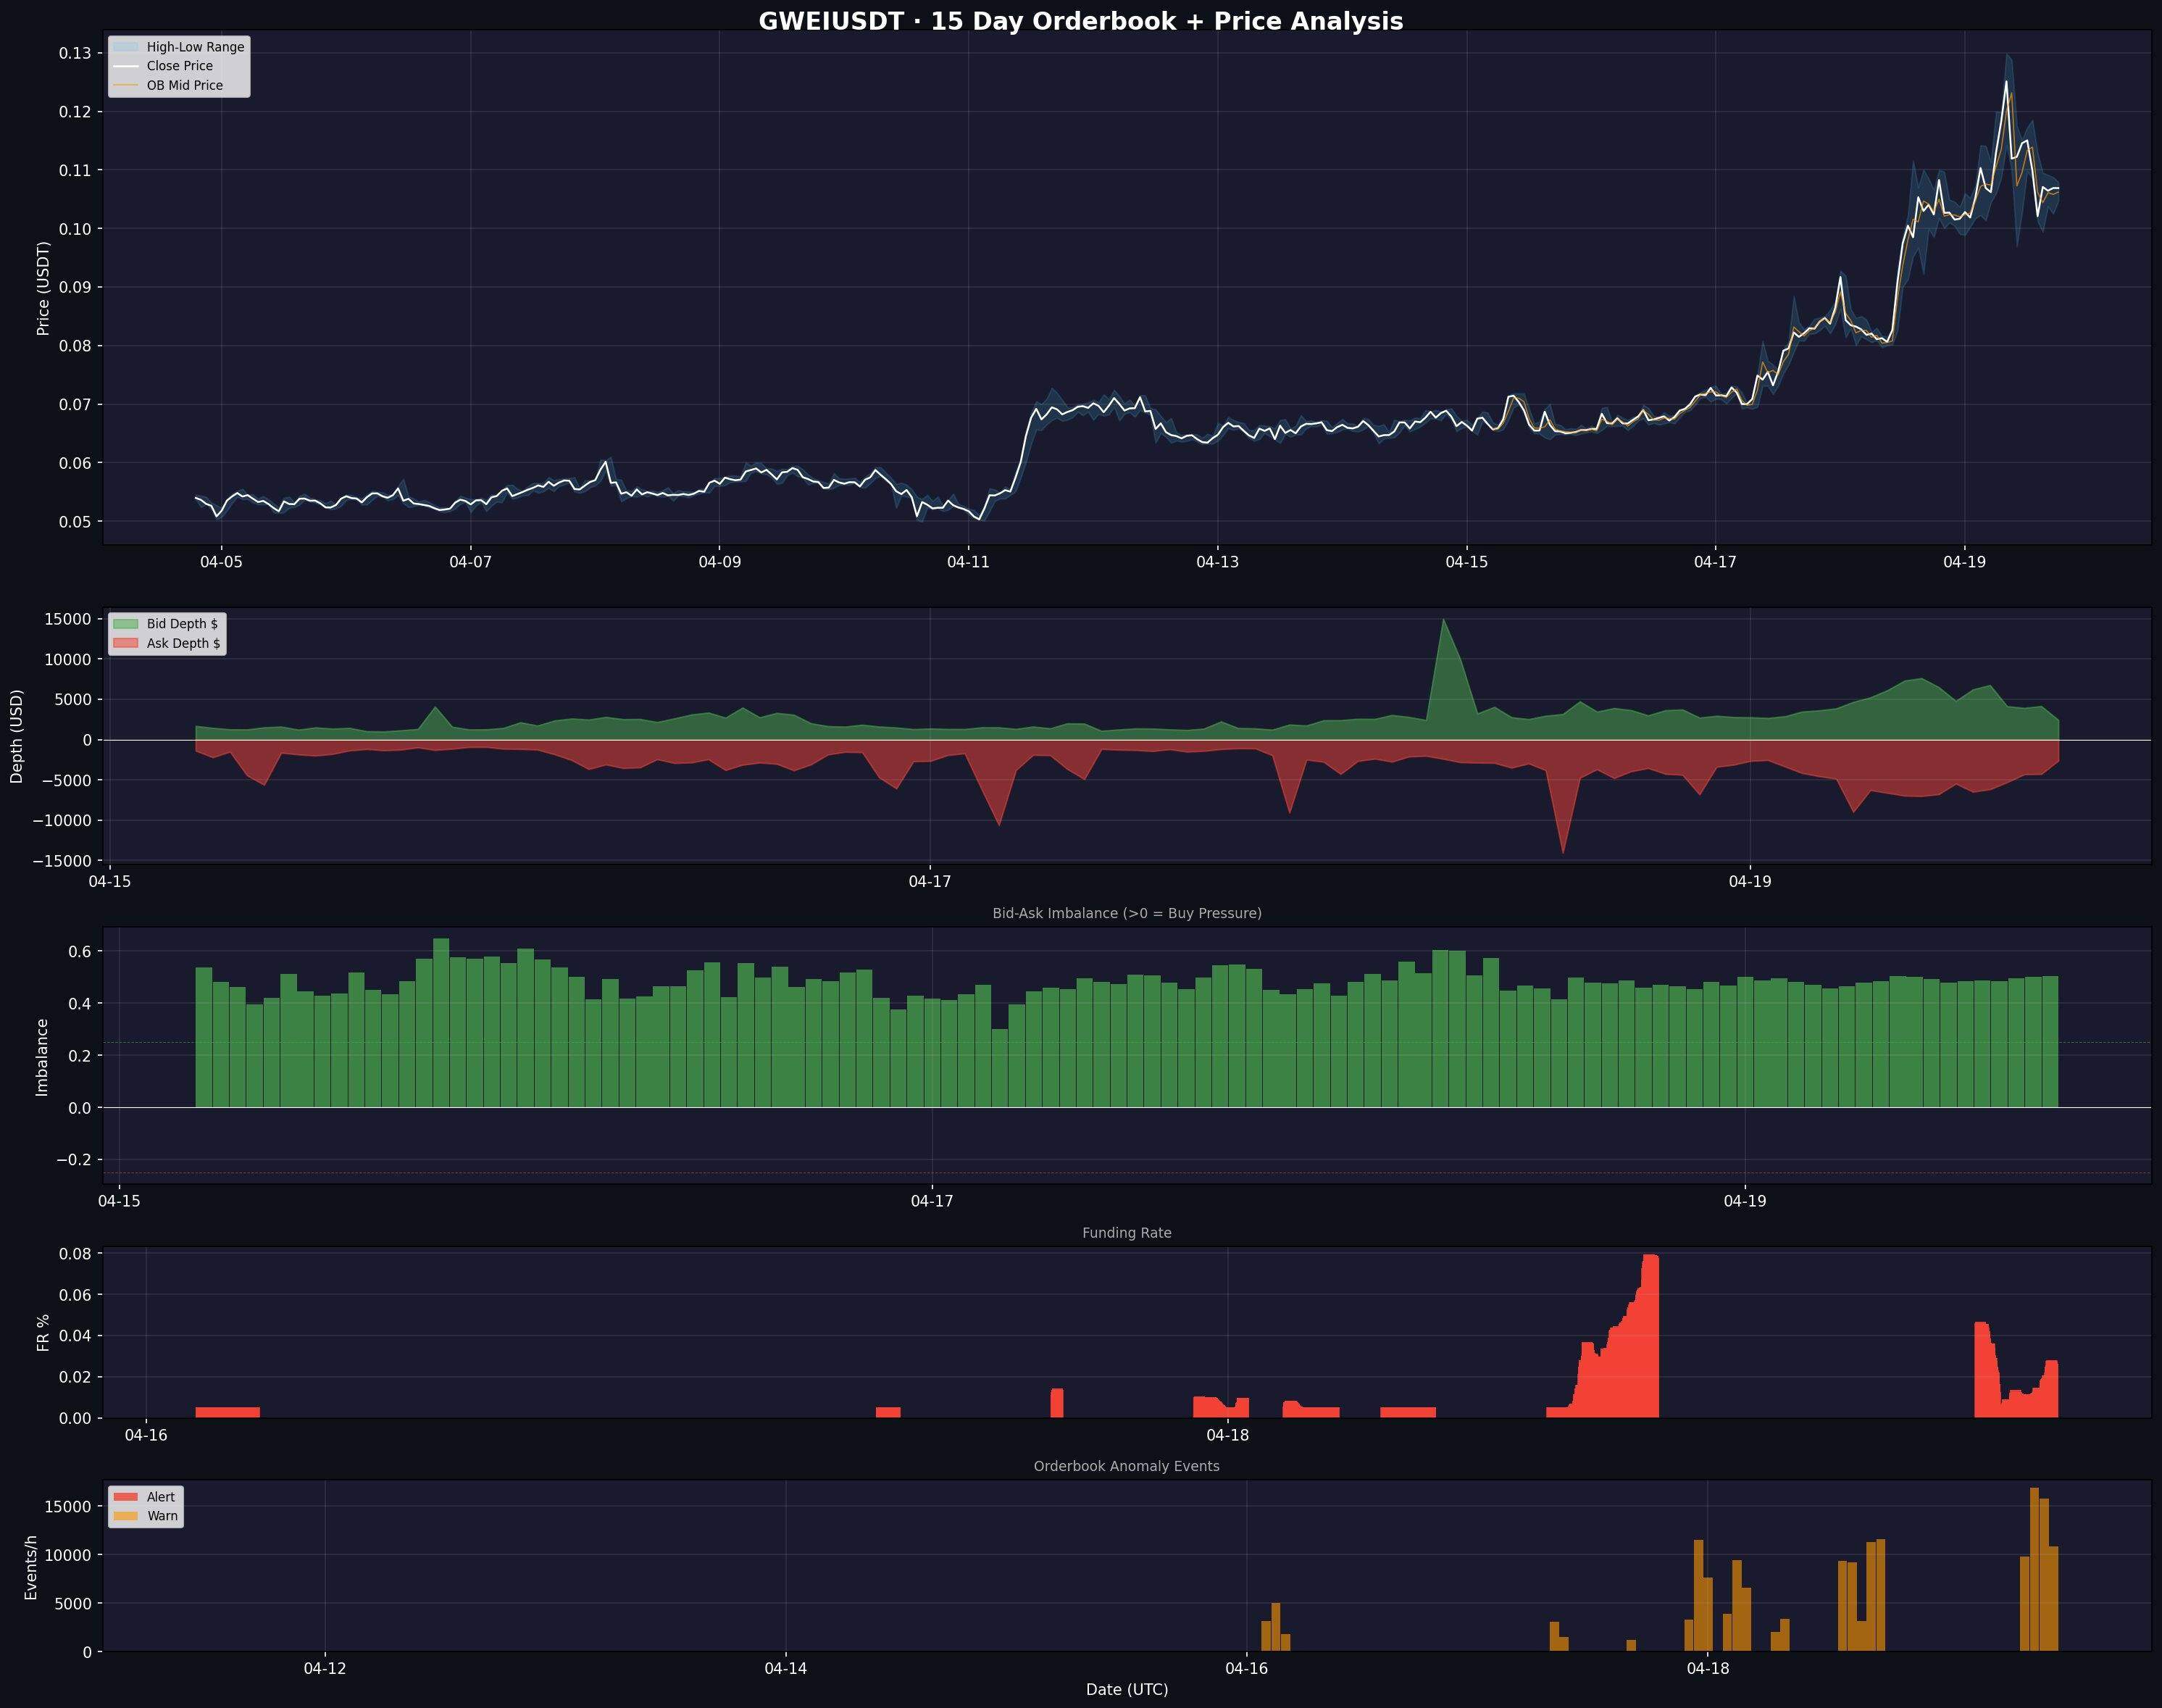
    这个代币提供了”订单簿吸筹”在实时数据中的清晰可视样本。当一个低市值代币进入上线或加速阶段,订单簿会出现明显异常:集中吃买单、深度结构突然变化、长时间正向失衡

    https://x.com/0xBenniee/status/2046138877425893508?s=20

    4 月 16 日之后,价格进入加速阶段,从 $0.07 拉到 $0.12。同一时期,三件事同时发生:

    • 订单簿异常事件每小时飙升至 15,000+ 次。这些是与正常交易量不匹配的异常下单、改单、撤单。正常代币每小时只产生几百次此类事件。飙升至 1.5 万次意味着订单簿被自动化系统主动管理,不是人类。
    • 卖盘深度持续变薄。价格上方的卖墙被系统性吸收。不是一笔大单扫掉(那样太显眼),而是长时间、持续的研磨式吸收,看起来像普通交易,直到把多个小时的累积效果叠加起来你才能看出问题。
    • 买卖盘失衡长时间高于 0.4。一两次偶发读数没什么意义,但持续多个小时高于 0.4 意味着吸筹正在进行中

    资金费率在 4 月 18 日左右飙到 0.08%,这就是加速阶段的确认信号。到那个时候,吸筹基本结束,拉盘已经启动。

    你自己怎么监控?

    历史订单簿数据无法通过 API 回溯——一旦时间点过去,挂单深度就消失了。要捕获它,你需要一个机器人,定时抓取订单簿快照并存到本地。

    最基础的配置是:

    • 一台 $6/月 的 DigitalOcean 服务器;
    • 一个 Python 脚本;
    • 每 60 秒拉取一次币安合约的订单簿深度;
    • 存进 SQLite 数据库。

    可以同时跟踪多个代币——币安合约上每一对 USDT 永续都通过公开 API 可访问,不需要 API key

    实时订单簿监控的局限性:

    • 当巨鲸用市价单扫到前 20 档以外的深度,这套指标完全捕捉不到;
    • 它无法区分”挂单被吃掉”和”主动撤单”;
    • 在低市值币上,信号也可能被人为伪造——所以仅靠订单簿数据开仓风险很大

    目前的数据最适合作为多个监控因子之一,扩展到前 50 档并配合其他指标共振会显著提升准确性。

    跨交易所价格操纵

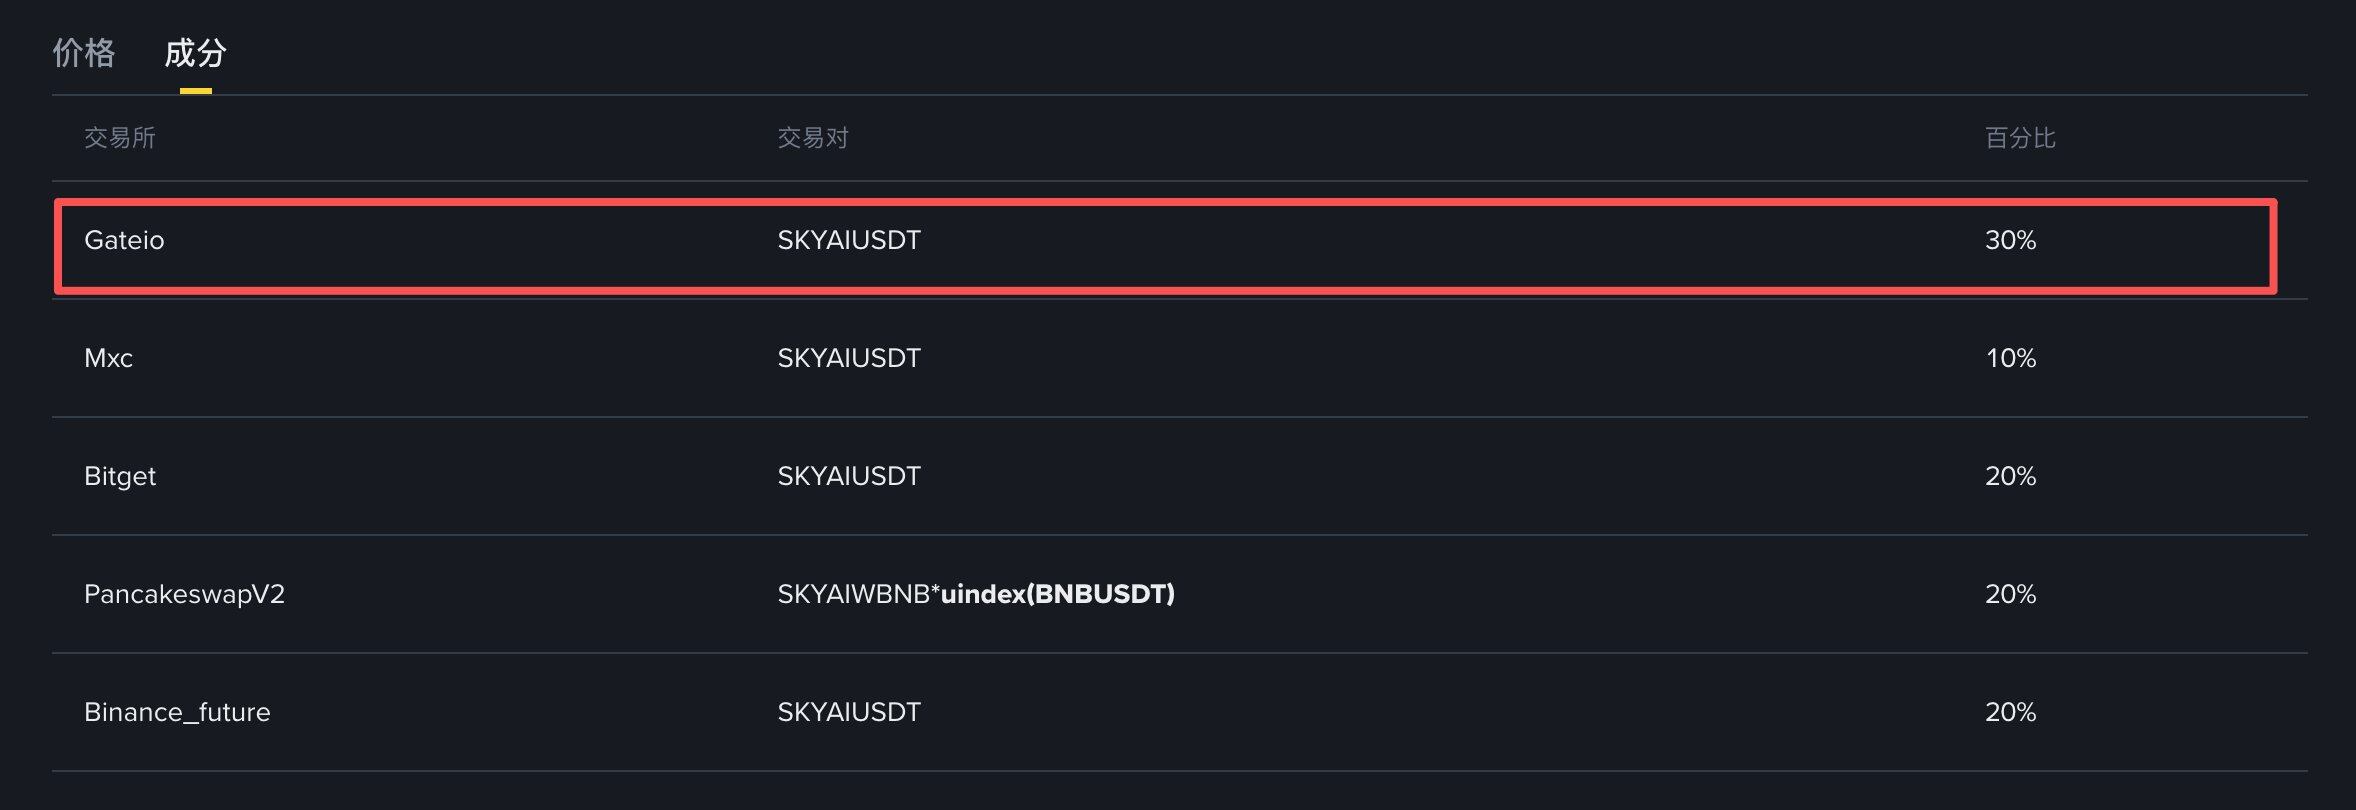
    币安使用一个综合指数(Composite Index):它从多个交易所拉取价格数据,加权后算出标记价格(Mark Price)决定你的仓位什么时候被强平的,是标记价格,不是最新成交价

    https://www.binance.com/zh-CN/futures/funding-history/perpetual/index

    问题在于:如果指数里包含像 Aster、Gate 或 Mexc 这种现货较薄的交易所,做市商只需要相对很少的资金,就能在那些交易所上撬动价格,从而反向影响币安的标记价格。这意味着——他甚至不需要在币安交易,就能触发币安上的强平。

    做市商也用 Aster 来对冲:在币安做多、在 Aster 做空(或反之),把整个操纵打成 Delta 中性

    要查一个代币是否存在 Aster 套利活动,在 CoinAnk 上看该代币的交易所分布即可。如果一个几乎没什么现货流动性的低市值代币,在 Aster 上有合约,而且合约上线时间正好与币安合约上线时间接,这就是一个信号

    如何实时阅读逼空

    光知道剧本是不够的,你还得分得清自己当前处在剧本的哪一阶段。下面这五个信号,联合起来看,可以告诉你逼空是在进行中、即将结束、还是已经结束。

    1. 资金费率(Funding Rate)

    • 逼空进行中:空头持续在向多头付费,深度负费率持续 = 逼空仍有燃料;
    • 逼空将尽:费率回归 0,失衡正在拉平,空头开始主动平仓而不是被强平;
    • 离场信号:费率翻正(多头付空头),空头已经被打光、没人可逼,价格大概率掉头向下。

    2. OI vs 价格

    • 逼空进行中:两者同步上涨,新空头不断进场被打爆,每一次爆仓都把价格继续推高;
    • 逼空将尽:OI 下降而价格保持,可被强平的仓位变少了,连环买盘动力减弱;
    • 离场信号:价格下跌时 OI 上升 —— 新仓位都开在空头一侧,而且他们在赢。操盘方可能自己也已经反手做空了。

    3. 主动成交比(Taker Ratio)

    • 逼空进行中:买方占主导,主动吃卖单——有人在持续扫盘;
    • 逼空将尽:多空均衡,无明显主导;
    • 离场信号:多个连续小时卖方主导——持续的卖方主动成交意味着派发已经开始,操盘方在向剩余的买盘流动性出货。

    4. 链上大额转账

    • 逼空进行中:零大额转账,没人在卖;
    • 逼空将尽:开始出现小额转账;
    • 离场信号:大钱包向 CEX 转移

    用于研究的工具

    CoinAnk

    CoinAnk 是一个加密衍生品数据分析平台,从主流交易所(包括 Hyperliquid、Lighter、Aster 等 DEX)聚合数据,并把它转化为可操作的交易洞察。作为单一仪表盘,它是目前最全面的拉盘检测工具。具体用法:

    • OI 跟踪:任意代币页 → OI 标签页,所有交易所的 OI 在一张图上、与价格叠加。可切换 1H/4H/日线。在 1H 上,你可以实时看到”价格 vs OI 背离”信号
    • 资金费率:同一代币页 → Weighted Funding Rate 标签页。当费率连续多个 8 小时周期低于 -0.05% 时,说明逼空布局正在进行中
    • 强平数据:代币页 → Liquidation 标签页。展示单笔强平订单的金额、交易所、多空方向。按金额排序找出最大的单笔强平——如果 $300M 的 OI 只能产生 $50k 的最大单笔强平,这个 OI 就是刷出来的。CoinAnk 的强平热力图(Liquidation Heatmap)分辨率高、支持多周期,颜色越亮表示在该价格位有越多潜在强平堆积——这些区域往往是做市商猎取流动性时的”点”
    • 跨交易所 OI 分布:对比同一代币在多个交易所的 OI。如果一个低市值代币在 Bitget 和币安上的 OI 几乎一样大,那么小交易所上的 OI 很可能是假的
    • 成交量:代币页 → Volume 标签页。把日成交量与 OI 对比。Vol/OI > 20 倍很可能是刷量,正常区间是 3–8 倍
    • OrderFlow 与 Footprint 图:CoinAnk 提供实时订单流分析,内置失衡检测。让你能看到一根 K 线内、每个价位上市价买卖的精确成交量——这正好对应前面讲的订单簿微观结构信号。

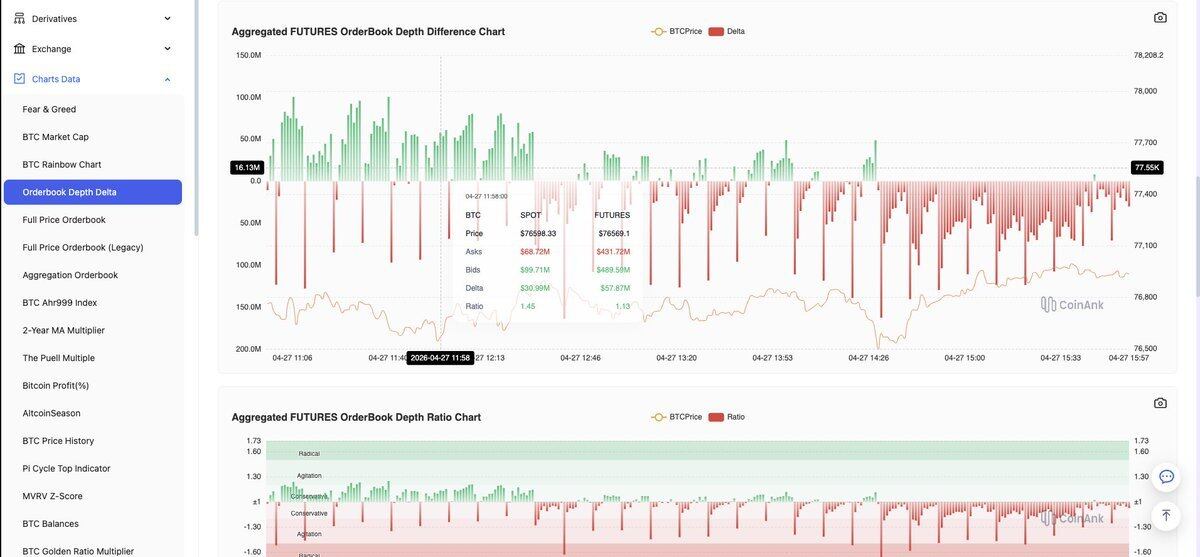
    https://coinank.com/chart/indicator/order-depth

    • 多空主动比(Long/Short Ratio):实时显示主动买盘 vs 主动卖盘,Long/Short Ratio 线叠加在上面。当绿柱(买方)持续高过红柱(卖方),且比值长期 > 1.0 时,买方占主导——这就是前面”实时阅读逼空”中提到的 Taker Ratio 信号在图表上的呈现。
    • Pro Chart:把传统 K 线和衍生品数据(OI、资金费率、多空比、强平水平)叠加在同一张图上。实时跟踪一场妖币拉盘时,可以省掉来回切换标签页的功夫

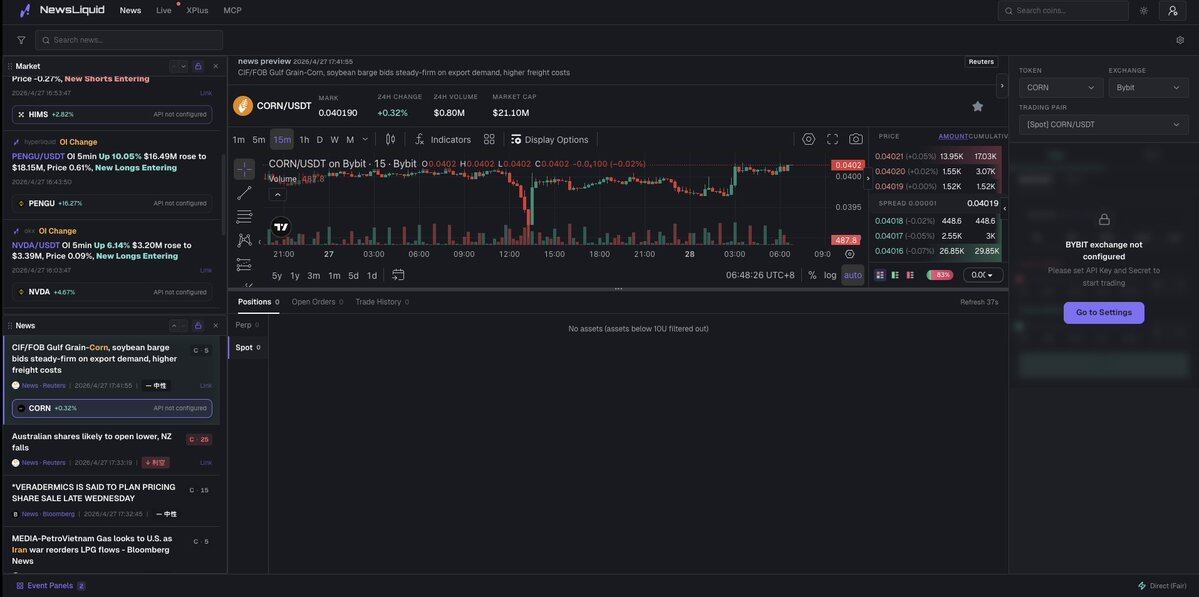
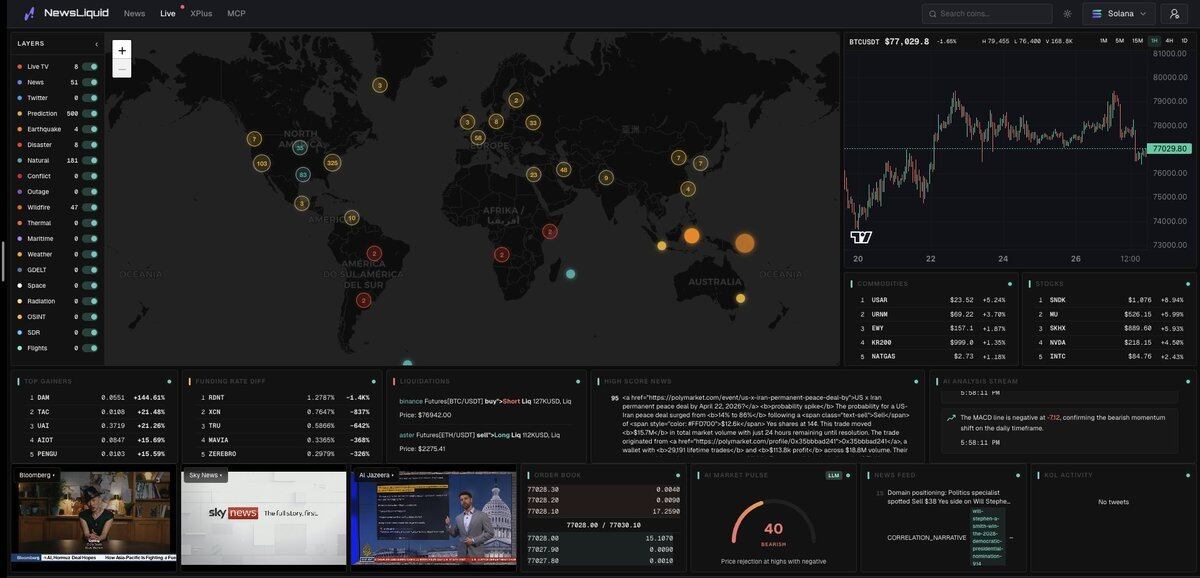
    Newsliquid

    Newsliquid 本质上是一个加密领域的实时彭博终端——把新闻、市场数据、社交监控、交易基础设施都整合到一个界面里。

    • 新闻 + TradingView:左侧实时新闻流显示突发标题,旁边是 OI 变化提醒。TradingView 图表直接集成。也可以通过 API 接入交易所账户、直接在界面上交易

    • 实时面板:全球事件地图,涵盖 TV、新闻、X、冲突、宕机、预测、OSINT 等多个分类;底部展示涨幅榜、资金费率差等。
    • X(Twitter)跟踪器:实时监控加密 Twitter,带 EN/CN、meme 账号、自定义筛选;右侧面板显示关注关系。
    • MCP 服务:对外开放 MCP 服务器,包括 OpenNews(实时加密新闻查询、AI 摘要、情绪分析)、OpenTwitter(用户信息、推文查询、KOL 跟踪)、OpenTrade(DEX 交易、链上数据、代币分析)、Twitter to Binance Square(Twitter 内容自动同步到币安广场)、6551 daily news(每日加密新闻摘要与市场分析)。

    Coinglass

    最广泛使用的免费衍生品仪表盘,本文中大部分 OI 与成交量数据都是在这里核验的。跟踪 OI、资金费率、强平、多空比。

    Arkham Intelligence

    链上钱包分析。MYX 的钱包轮换模式就是在这里发现的。搜任何代币 → 看 inflow/outflow 标签 → 按金额降序排列即可找到最大的资金动向。如果多个钱包共享同一个资金来源、或者最终都汇向同一个 CEX 存款地址,它们很可能是同一个实体

    Bubblemaps

    可视化的钱包集群图谱。粘贴合约地址,它会按资金来源连接钱包。COAI 的 60 钱包模式和 PIPPIN 的 50 钱包模式都是用这个工具识别出来的

    CoinGecko + CoinMarketCap

    价格核验与代币数据。CoinGecko 的 Historical Data 标签提供从上线日起的每日价格——本文中 MYX 和 COAI 时间线上的所有价格点都是在这里核验的。CoinMarketCap 的解锁追踪器(Unlock Tracker)展示线性释放时间表与”流通 vs 锁仓”比例

    游戏是被操纵的,所有人都心知肚明。唯一的优势,就是在你还没沦为接盘侠之前,就把这套剧本看懂、并持续打磨

    Never be the exit liquidity

    推荐阅读:

    《我用AI分析了221个合约币,终于找到妖币交易的唯一活路》

    原文链接

    Tiger Research:万字解析DeFi收益下降,RWA有哪些真实价值?

    核心要点

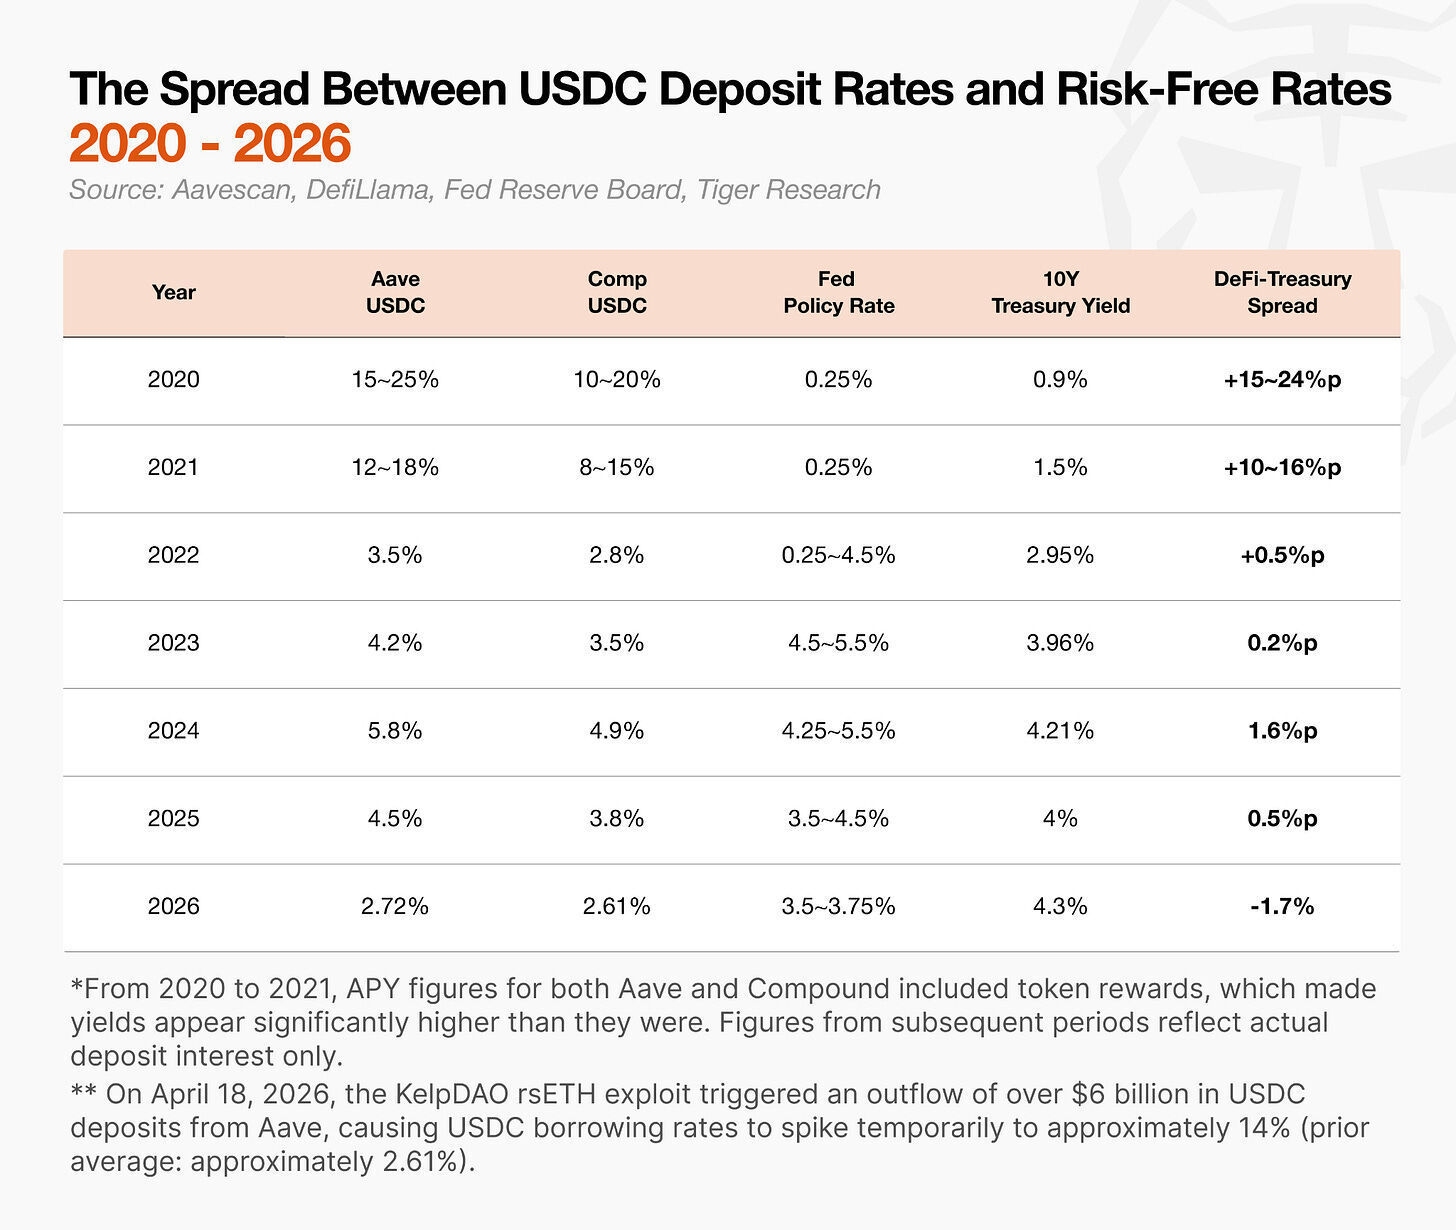
    • 本报告由 Tiger Research 撰写。Aave V3 的 USDC 存款利率目前为 2.7%,低于美国 10 年期国债 4.3% 的收益率。DeFi 靠投机带来的短期红利正在消退。
    • 市场并未消亡。虽然收益率整体下行,但现实世界资产(RWA)与稳定币已成长为数千亿美元级赛道,行业正迈入全新发展方向。
    • Compound、Curve 与 Olympus 等项目的溃败,揭示了同一个深刻教训:依靠代币互相托底的模式,一旦外部增量资金断流,体系便会瞬间崩塌。
    • 过去的 DeFi 就像一个没有外接电源的插排;而 RWA 正在为这套电路,接入真实的外部价值电网。
    • 行业正在走向成熟:以RWA为价值锚点,同时逐步建立协同共治与责任约束机制,DeFi United 等行业倡议便是典型体现。

    1. 收益下降,市场增长

    去中心化金融(DeFi)已不再是高收益产品。

    自 2022 年以来,DeFi 收益率与国债收益率之间的利差不断收窄至趋近于零,部分时段甚至出现收益率倒挂。截至 2026 年 4 月,Aave V3 的 USDC 存款利率约为 2.7%,低于美国联邦基金利率(3.5%)与美国 10 年期国债收益率(4.3%)。

    过去,用户承担风险有着明确的回报逻辑。

    彼时,链上收益远高于银行存款,优势无可比拟。但如今形势已然逆转。如果在计入黑客攻击、稳定币脱锚等各类链上风险后,DeFi 实际回报率反而低于传统金融产品,普通散户主动参与 DeFi 的动力便会大幅削弱。

    不过,整个行业正朝着全新方向持续发展。DeFi 原生收益不断下行,但 ** 现实世界资产(RWA)** 与稳定币市场深度融合传统金融,规模已攀升至数千亿美元。机构资金的入场,是推动这一格局转变的核心因素。

    但机构往往忽视 DeFi 的发展历史与原生社区生态,一味照搬传统金融的规则与范式。在机构大规模入局之前,DeFi 是一个以代币激励为核心驱动的市场。众多协议依靠激励机制打响市场知名度,也重塑了整个行业的运行逻辑。这套模式至今仍深刻影响着 DeFi。诞生于 DeFi 夏季的龙头协议 Aave,如今更是成为整个 DeFi 行业的基准利率标杆。

    对于新晋机构参与者而言,深刻理解那些穿越周期、留存至今的市场核心玩家,是入局前的必要基础功课。本文将梳理 DeFi 完整发展周期中,塑造行业核心叙事的关键协议,并总结市场从中吸取的经验教训。

    2. DeFi发展史:从实验、崩塌到重塑

    DeFi 最初并非依靠代币激励承诺搭建而成。一切的起点十分朴素:我们能否在区块链上,无需中介,自主完成资产借贷、兑换与抵押质押?

    行业早期更偏向一场金融实验。核心价值在于模式本身:无银行参与的借贷、无中心化交易所的资产兑换、任何持有抵押资产的用户均可自主提供流动性。但 2020 年后,市场风向迅速剧变,代币激励开始成为吸引资金的核心手段。海量协议与创新理念集中涌现,最终却仅有少数项目穿越周期存活。行业在一次次叙事更迭中吸取教训、不断修正发展方向。

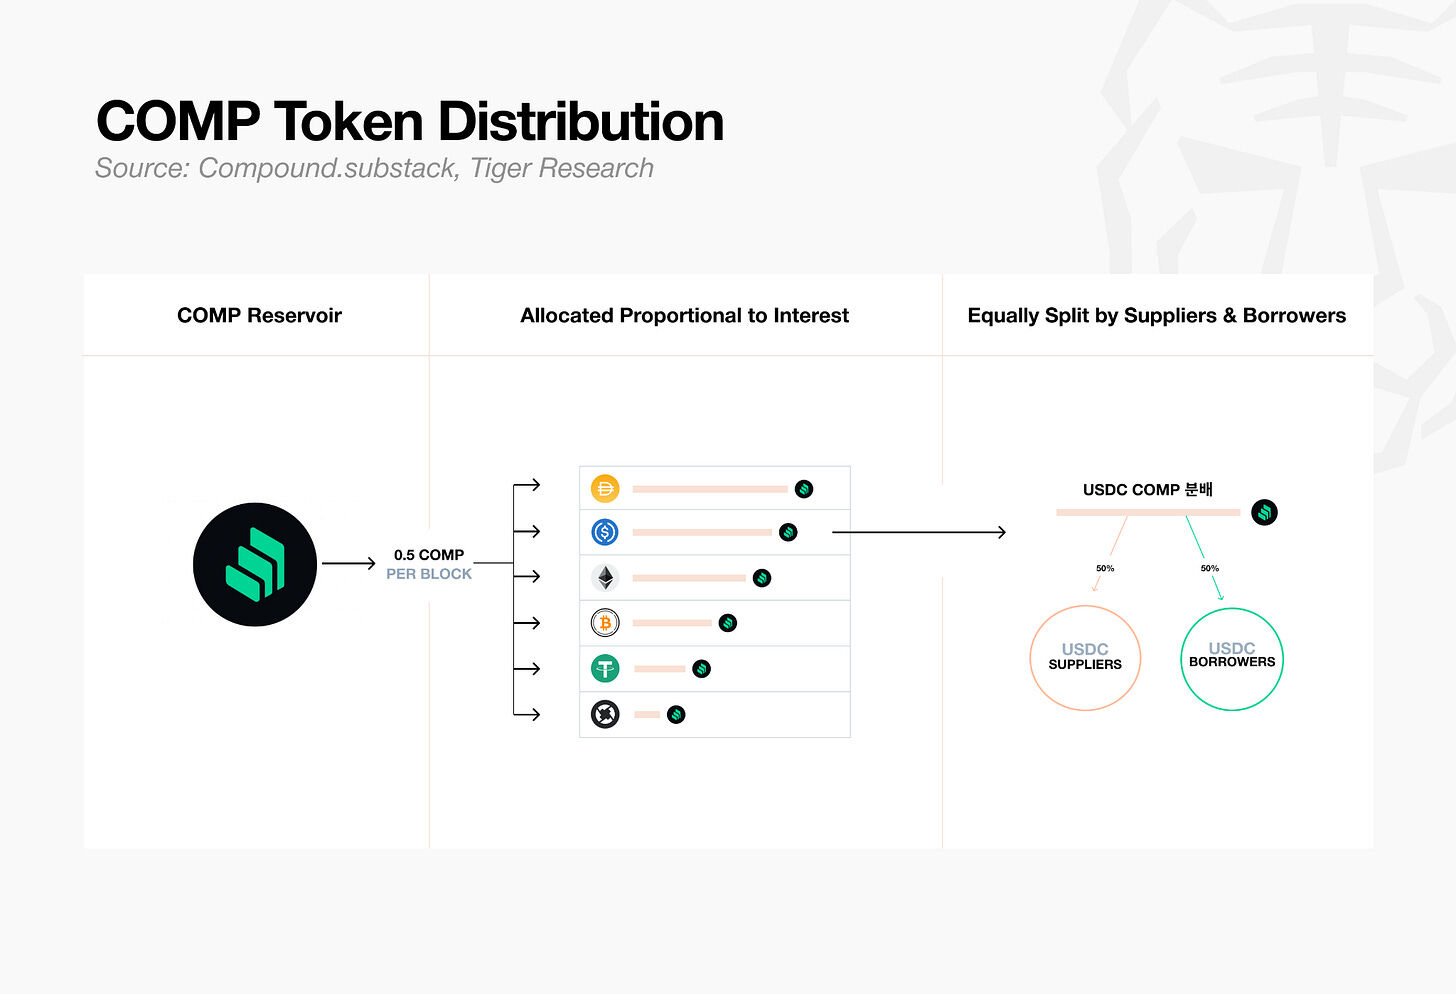
    Compound 将原生代币 $COMP 融入收益激励体系,借此大规模吸纳流动性。但当同类项目纷纷复刻这套打法后,新增资金流入枯竭,其模式的结构性脆弱性彻底暴露。

    Curve 则将治理投票机制,转化为各资金池收益分配的博弈战场,让收益竞争演变为对协议控制权的争夺。市场由此意识到:DeFi 治理同样可能沦为权力与激励垄断的工具。

    OlympusDAO 是其中最极端的案例。该项目以超高年化收益率,试图验证 DeFi 无需外部资本、自主掌控流动性的可行性。但其绝大部分收益并非来自真实现金流,而是依靠增发代币与新增入金维持。一旦资金流入放缓,治理代币 OHM 价格崩盘,市场对协议的信心也随之彻底瓦解。

    这三个项目共同给行业敲响警钟:若收益的核心来源是协议原生代币,这套商业模式终将难以持续。这段过往,彻底重塑了普通用户、开发团队与机构资本对 DeFi 的认知。

    也正是在这场模式泡沫破裂后,全新赛道顺势崛起:EigenLayer、Pendle、YBS以及RWA。

    2.1. Compound:由代币分发堆砌的泡沫

    2020 年 6 月,Compound 开始向用户分发治理代币 ,存款方与借款方均可获得代币奖励。在部分阶段,COMP 奖励甚至超过借贷成本,催生了借钱反而能赚钱的奇特现象。

    这开创了全新行业范式。随着用户大量涌入,以太坊链上手续费飙升,单笔转账手续费动辄数十美元成为常态。存款与借贷不再只是单纯的金融操作,转而沦为挖矿薅奖的工具,追逐高收益的资本在各大协议之间快速流转。

    这一时期,便是业内熟知的“DeFi Summer”Uniswap、Aave、Yearn Finance 等项目接连崛起,链上金融正式站稳脚跟,发展为独立赛道。但 Compound 最终搭建的模式,本质是依靠代币激励吸引资金,再由涌入的资金推高代币价格、形成正向循环。如今 DeFi 用户对收益率、流动性、奖励机制高度敏感的行为习惯,正是在这一阶段逐步固化形成。

    2.2. Curve与veCRV:Curve大战的开始

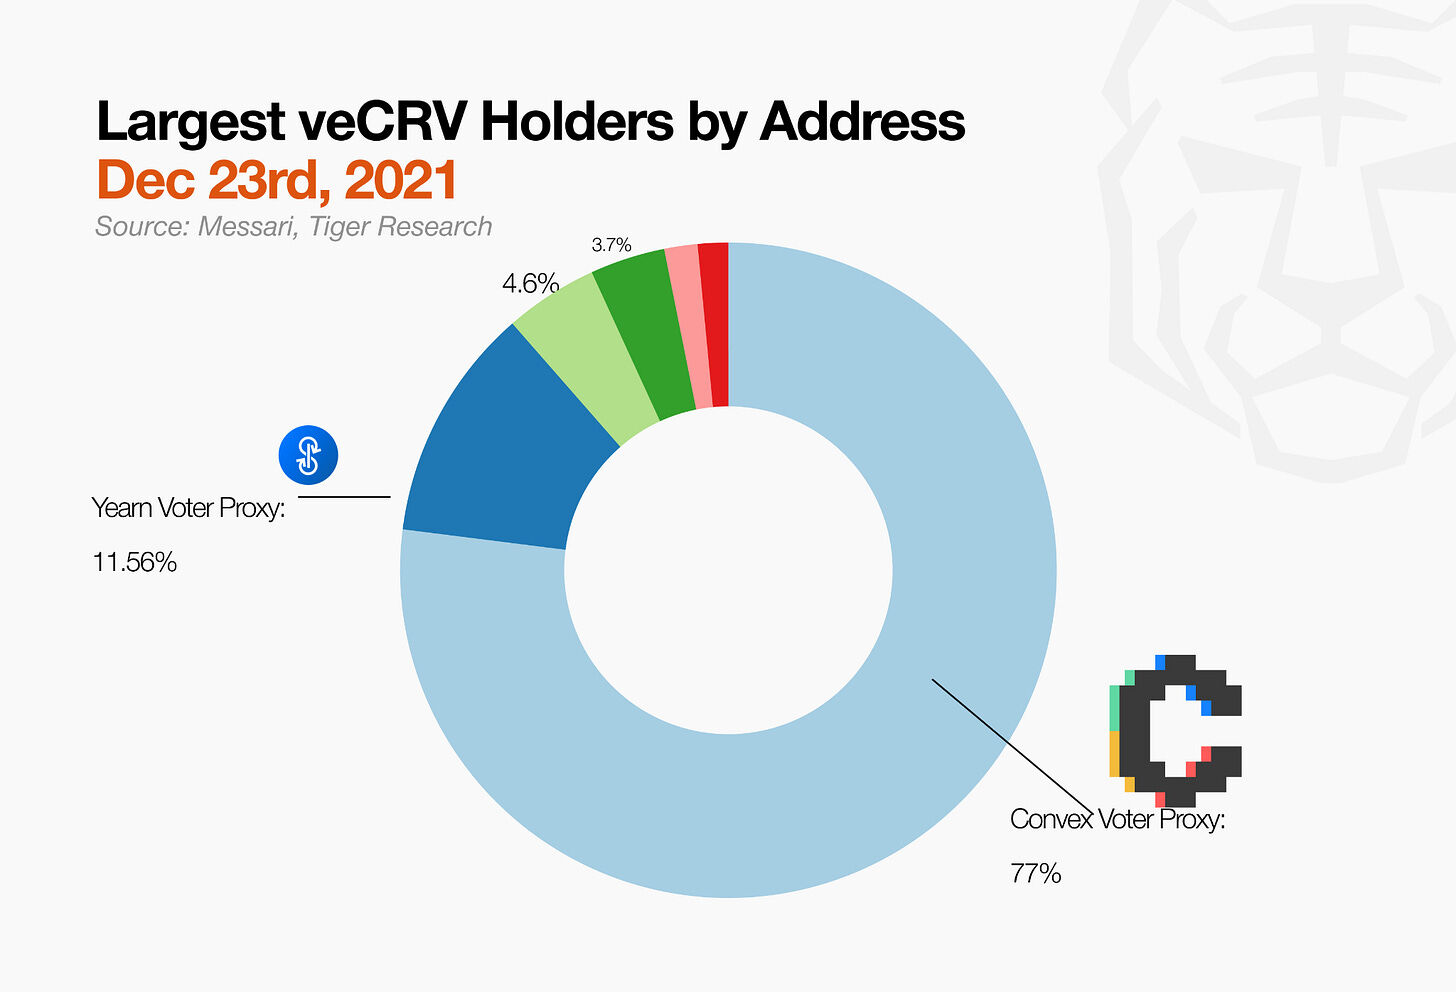
    Curve 最初只是一家专注于稳定币兑换的交易平台,但 veCRV 的问世彻底改写了它的底层逻辑。用户锁定 CRV 的时间越久,获得的 veCRV 就越多;而 veCRV 代表权重投票权,能够决定各资金池的 CRV 奖励分配比例。

    自此,行业竞争的核心不再是收益率高低,而是掌控收益分配的权力。持有大量 veCRV 的主体,可以将更多代币奖励倾斜导流至自家资金池。各大协议纷纷开始囤积 veCRV,激烈博弈,Curve 战争就此打响。

    起初,这套机制对散户与项目方都颇具吸引力:散户锁仓时间越长,收益越高;项目方则可借此缩减代币流通量、定向引导流动性至目标资金池。也正因如此,同类锁仓治理模式迅速在生态内普及,典型如 Balancer 的 veBAL、Frax 的 veFXS。

    但久而久之,治理权力不再掌握在普通用户手中。Convex 等元协议开始代用户归集并锁定 CRV,以更高额的加成收益为筹码,集中收拢 veCRV 投票权。Curve 战争进一步升级,主战场转移至 Convex。

    veCRV 最终印证了一个核心结论:对收益的支配权,远比收益本身更具吸引力。用户不再直接手握治理权力,而是将其委托给 Convex 这类效率更高的中间机构。Curve 也让市场看清:DeFi 治理权本身可以成为生息资产,且这类权力极易走向集中垄断。

    2.3. OlympusDAO:依托博弈论构筑的黄金时代

    即便在 Curve 的 veToken 机制问世之后,流动性依旧是 DeFi 长期存在的最大难题。外部引入的流动性,一旦别处出现更高激励便会立刻撤离,这类资金本质属于逐利投机资本。

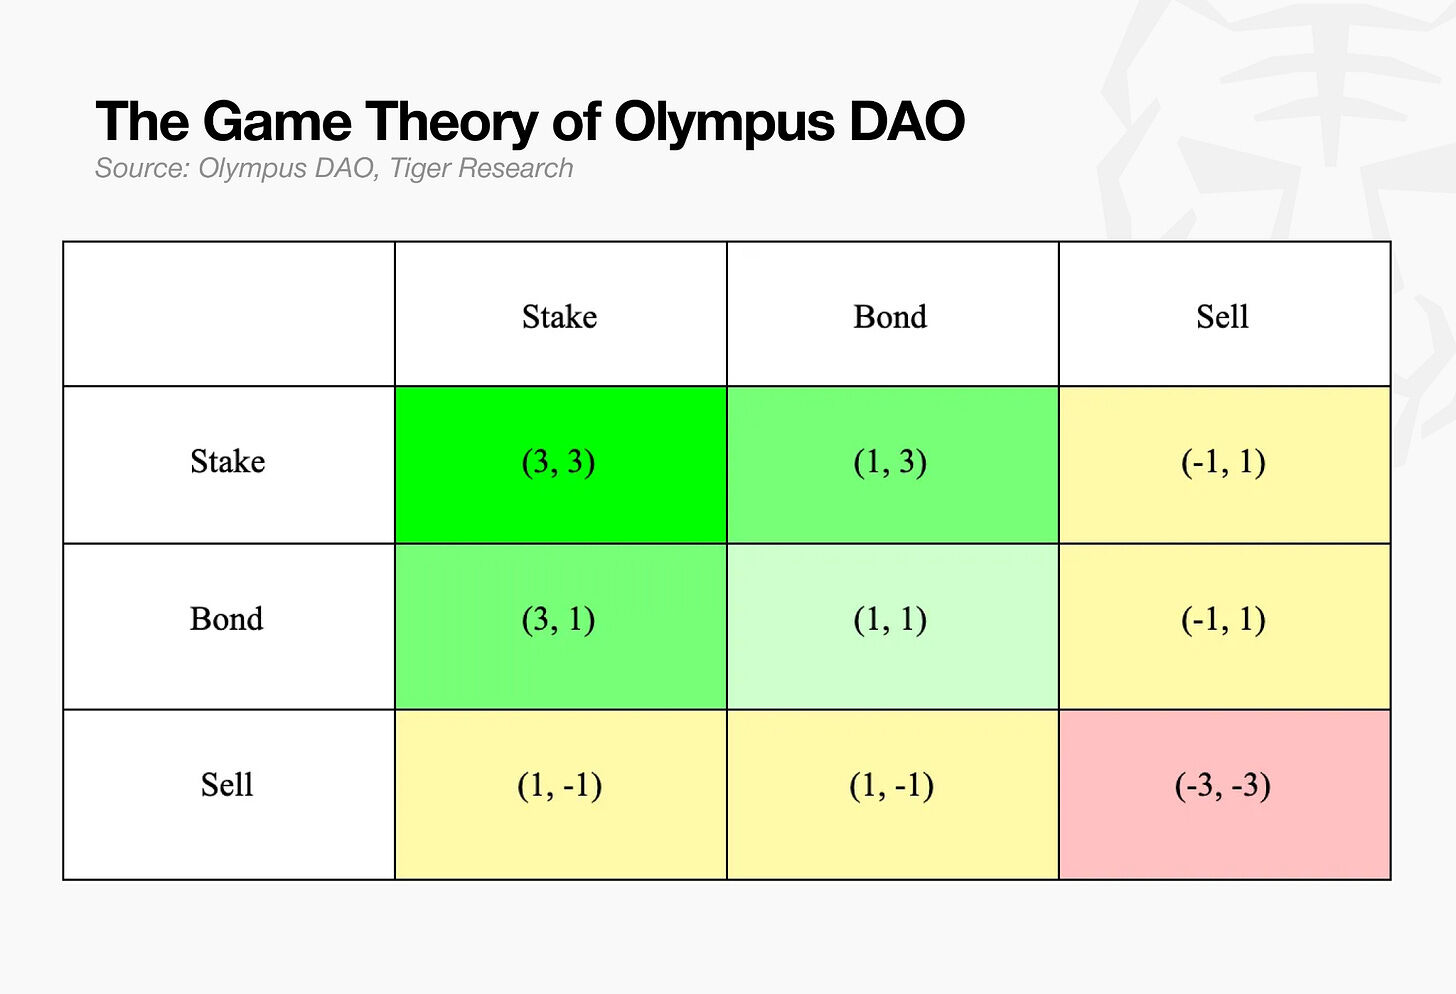
    2021 年下半年诞生的 OlympusDAO,一度作为该问题的解决方案备受瞩目。其核心设计包含三大要素:协议自有流动性(POL),由协议直接持有自身流动性;(3,3) 博弈论模型,主张所有用户选择质押锁仓,才能实现全局最优结果;以及上线初期突破 200000% 的超高年化收益率。

    但这套模式最终难以为继。OHM 的收益高度依赖增发代币,而非真实业务现金流。其债券机制催生出大量仿盘分叉项目,而 OHM 币价最终暴跌超 90%。经此一役,开发者与用户的思维彻底转变:在追逐 “收益能有多高” 之前,人们开始优先审视收益的真实来源。

    2.4. EigenLayer 与 Pendle:横向收益挖矿到纵向杠杆

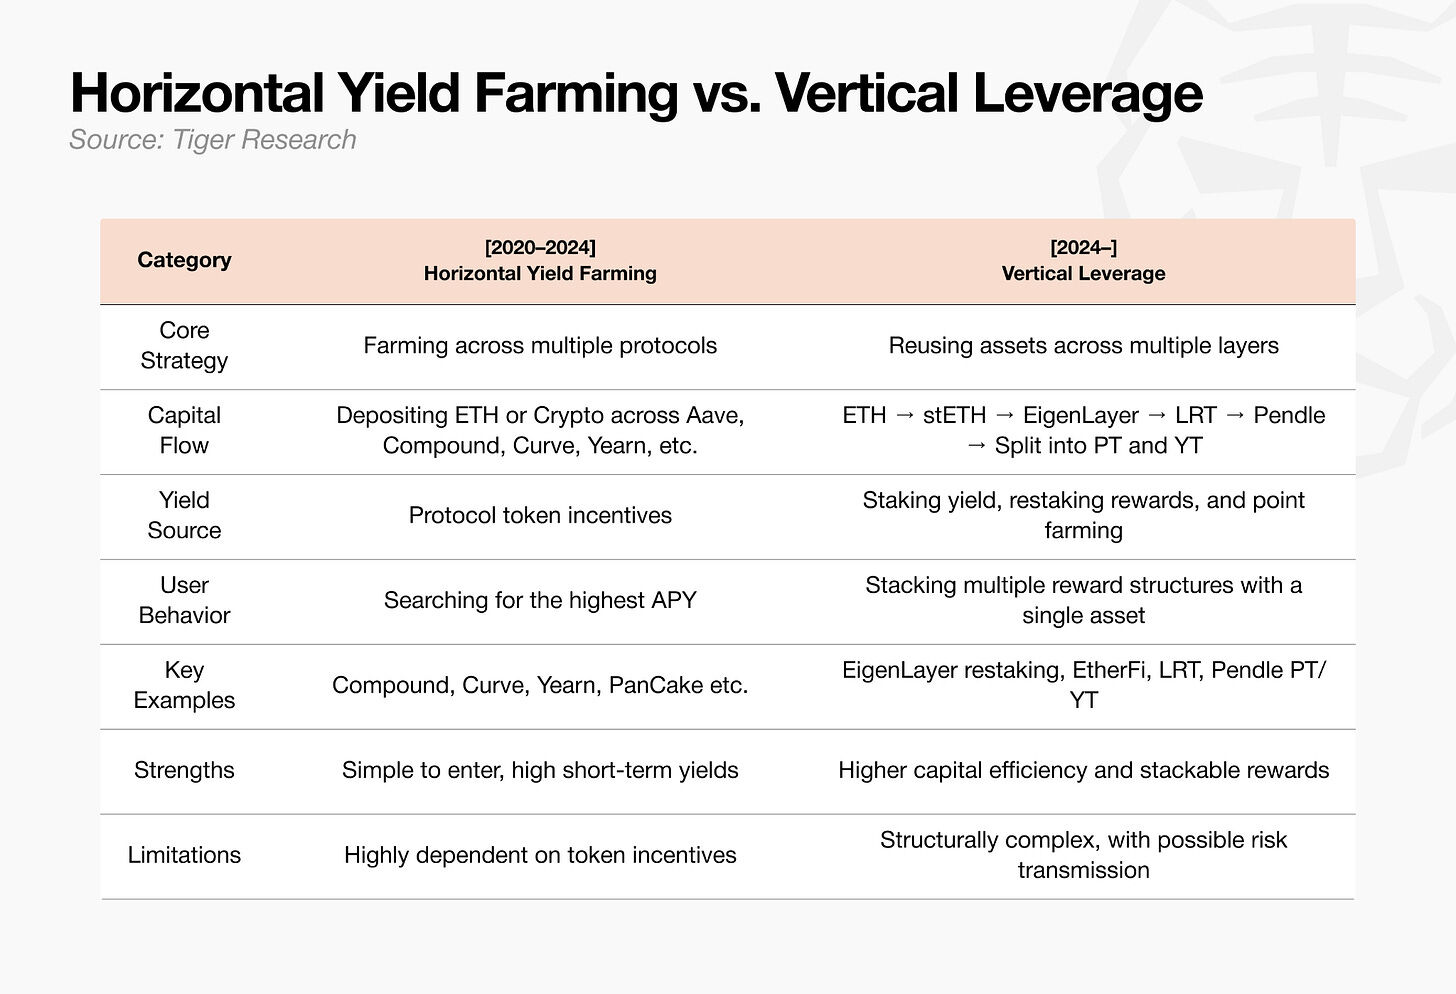
    此次崩盘彻底改变了散户的行为模式。2020 至 2022 年的玩法简单粗暴:先挖激励,然后套现。同一个用户同时将资金分散布局在多个协议,是行业常态。那一时期的挖矿属于横向套利:资本在不同协议间快速流动,追逐更高年化收益。

    2022 年后,这套模式效率骤降。代币激励模式被证明不可持续,空投竞争也日趋白热化。单纯在多个平台分散存款,收益边际持续递减。市场风向随之转变,资本开始追求单一资产的多层收益叠加:对质押以太坊(stETH)进行再质押、将流动质押衍生品(LRT)复投至 DeFi、拆分收益所有权,以此攫取积分与未来潜在回报。

    EigenLayer 与 Pendle 成为这一轮转型的核心代表。自 2024 年起,EigenLayer 推出再质押架构,允许已质押的 ETH 与流动质押资产(LST)叠加赚取额外奖励。短短约六个月内,其锁仓资产总值(TVL)从不足 4 亿美元飙升至 188 亿美元,清晰印证:资本正大规模从单纯存款,转向再质押赛道。

    Pendle 则将生息资产拆分为本金凭证(PT)与收益凭证(YT)。PT 对应近乎保本的本金权益;YT 囊括存续期内全部利息、挖矿奖励与积分权益。收益凭证在到期时价值归零,但持有期间可最大化捕获积分与收益。即便不懂底层复杂机制,买入 YT 也演变为一套同时利用时间与资金杠杆的主流挖矿策略。

    行业策略由此改写:从资金遍地撒网、多协议分散布局,升级为聚焦单一标的、多层收益叠加复利。

    3. 盈利模式重构:RWA与YBS

    过去,项目方高度依赖代币激励拉高锁仓量(TVL)。锁仓规模走高,协议看似实现扩张,代币价格也随之上涨。但核心弊病始终存在:外来流动性来去匆匆,难以沉淀。

    如今,锁仓量仍是重要行业指标,但行业重心已全面转向:手续费营收、实体资产背书、合规落地能力。背后关键变量,正是机构资金入场。机构会严苛穿透审查收益来源,以及底层抵押资产的真实质地。新一代产品正在迭代升级,同步适配散户需求与机构合规要求。

    3.1. 现实世界资产(RWA):机构大举入场

    自 2024 年以来,贝莱德、富兰克林邓普顿、摩根大通等传统金融机构,纷纷以现实世界资产(RWA)为切入点入局链上市场。其运作模式为:将美国国债、货币市场基金、私人信贷、黄金、房地产等链下实体资产代币化,并在区块链上发行流通。

    链上 RWA 市场规模已从 2022 年的数十亿美元,增长至 2026 年 4 月的数百亿美元。国债代币化与私人信贷,是拉动本轮增长的核心动力。

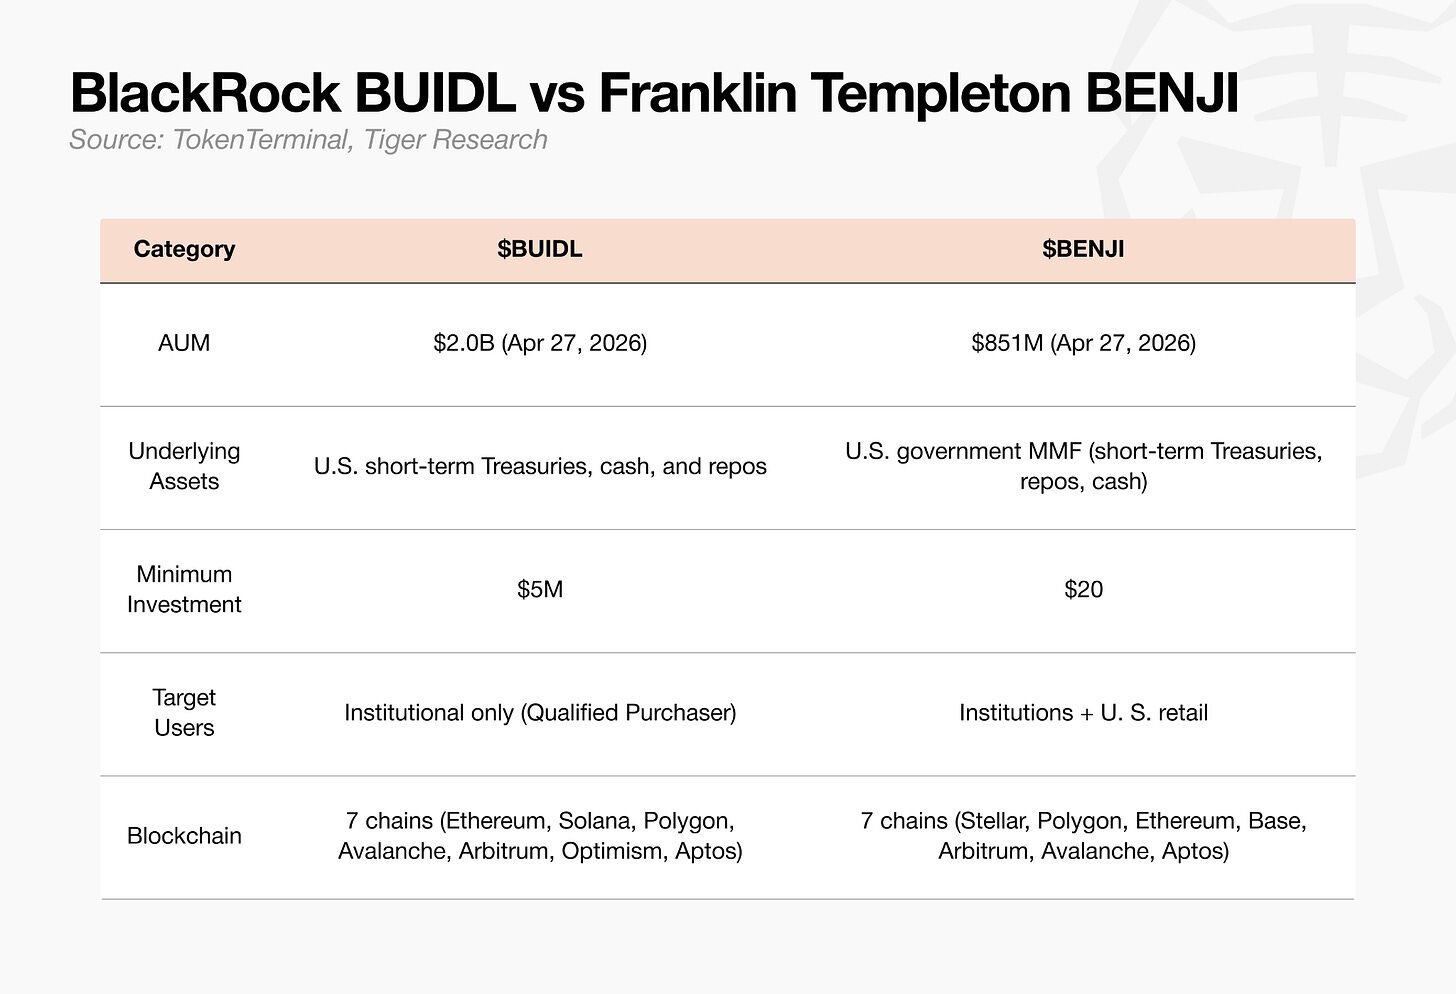
    目前领跑市场的机构级产品,以贝莱德的 BUIDL 富兰克林邓普顿的 BENJI 为代表。两类产品底层资产类型相近,但运作模式存在差异:BUIDL 严格面向机构投资者,而 BENJI 最低准入门槛仅需 20 美元,同步对美国普通散户开放。

    除此之外,Apollo 、Hamilton Lane、KKR 等资管巨头,正携手 Securitize 等链上发行平台,加速推进私募基金与私人信贷的代币化进程。

    对传统机构而言,链上市场并非全新未知领域,而是全新的资产分销渠道。因此,服务机构客户的各类协议,正在完善配套体系:搭建合规的客户身份认证(KYC)与反洗钱(AML)机制、托管基础设施、全域法律辖区适配能力,以及专业化风险管理框架。

    3.2. 生息稳定币(YBS):自带收益属性的美元资产

    当下最值得关注的细分赛道当属生息稳定币(YBS)。生息稳定币,是将收益机制直接内嵌于代币本身的稳定币产品。Ondo USDY、Sky sUSDS、Ethena sUSDe,以及前文提到的贝莱德 BUIDL、富兰克林 BENJI,均属于该类别。

    用户仅需持有这类资产,便可自动累积底层标的产生的收益。其底层资产涵盖美国国债、资金费率收益、质押利息与货币市场基金。整套架构,本质等同于传统货币市场基金(MMF)链上迁移。

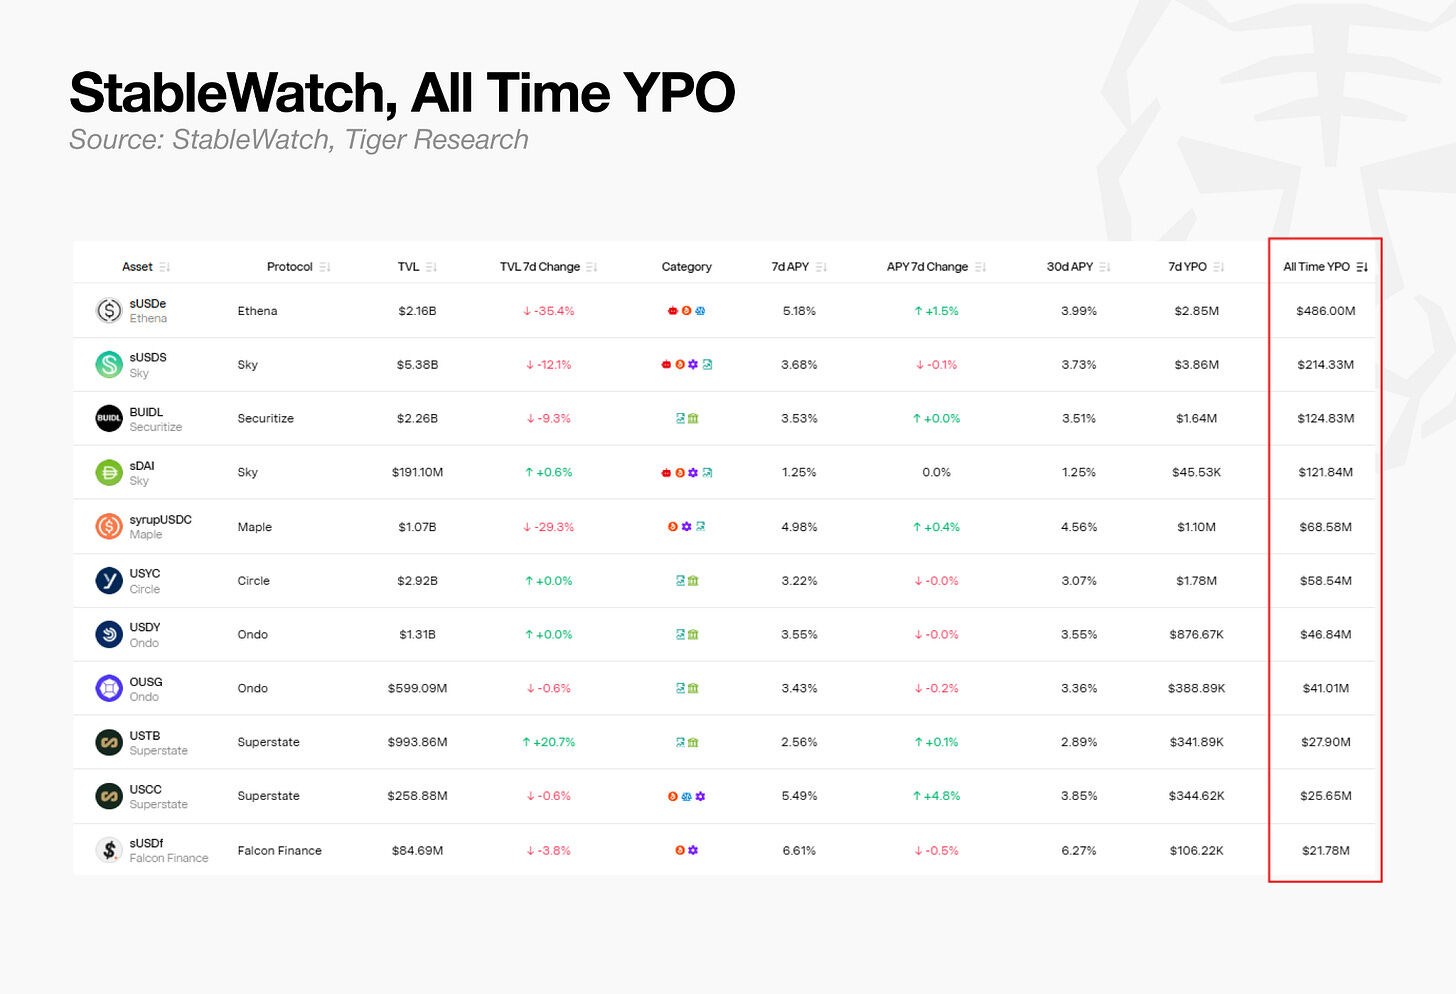
    根据 StableWatch 的累计收益产出(YPO)数据,Ethena sUSDe、Sky sUSDS、贝莱德 BUIDL 与 Sky sDAI,位列全市场累计付息规模头部产品。不同统计口径下数据略有差异,但毋庸置疑:生息稳定币早已走出小众试验阶段,成长为能够持续派发真实利息的成熟赛道。

    即便如此,单纯把货币市场基金搬上链,并不构成核心差异化优势。真正的壁垒在于可组合性。贝莱德 BUIDL 占 Ethena 美元储备资产 USDtb 保证金的 90%,而 USDtb 又可作为抵押品接入 Aave 借贷生态。

    换言之,原本作为现实世界资产工具的基础金融产品,如今已转变为链上金融的稳定底层组件。DeFi 不再依靠内部有限的“内置电池”勉强运转,而是开始接入外部真实价值能量。

    4. 搭建RWA价值电网:吸取历史失败教训

    在此之前,DeFi 始终在做一件事:层层串联、自我嵌套的插排回路,并美其名曰增长飞轮。

    一层又一层叠加杠杆与衍生品,所有环节闭环自洽。致命问题在于:能源从未来自外部,绝大部分收益都由协议自研代币激励凭空创造。Compound 依靠原生代币背书放贷,Curve 用自家代币挽留流动性提供者。

    表面上各方互相供血、循环运转,实则整套体系共用一块储量有限的共享电池。一旦市场遭遇冲击,底层价值率先崩塌,层层向上传导,末端衍生产品率先停摆失灵。这种自我闭环、自我背书的模式,承载力存在天然上限。

    而 RWA 首次将这套体系,接入了真实的外部价值电网。债券利息、房产租金、贸易应收账款等实体经济现金流,成为贯穿链上金融的稳定电力。利率定价不再由内部代币激励人为操控,而是由外部市场供需、宏观利率与信用风险共同决定。

    当稳定现金流持续流转,发行、托管、抵押、借贷、结算等各类金融模块,便可逐层接入这张电网。许多在传统 DeFi 中难以落地的复杂金融产品,如今依托 RWA 底层架构成为可行方案。行业的核心命题,不再是无休止地叠加插排、堆砌层级,而是如何获取长期稳定的价值电流。

    这正是链上 RWA 的核心本质:将具备真实底层价值的资产上链,以其持续产生的现金流为底座,叠加各类金融业务模块。如果说旧式 DeFi 是靠代币激励这块临时电池借来流动性续命,那么如今的 RWA 赛道,正依靠资产本身的内生现金流,实现流动性长效沉淀。

    当下赛道内的头部玩家,正从各自赛道出发,分头共建这张全新金融电网:

    • Theo 负责筛选可上链的底层标的,决定接入哪些实体资产,充当整个电网的能源源头。
    • Plume 搭建资产发行与流通的底层基建,铺设电力传输线路与调度枢纽,保障价值流转通畅。
    • Morpho 以流通后的实体资产为抵押品,搭建借贷与抵押市场,是这张新电网上首批真正消耗并利用价值的金融终端。

    没有任何一家机构能够独占整张电网。这一套名为链上 RWA 的全新金融回路,唯有实现能源源头 — 传输网络 — 应用终端三方打通,才算完整闭环。

    4.1. Theo:用户群体战略重构案例

    Theo 是一个典型案例:从底层资产筛选出发,彻底重塑自身客户群体、完成全面转型。

    Theo 的旗舰产品最初为策略金库。但随着市场格局变迁,散户与机构的需求开始出现明显分化。Theo 主动顺应行业趋势,对目标客群进行了全方位重新定位。

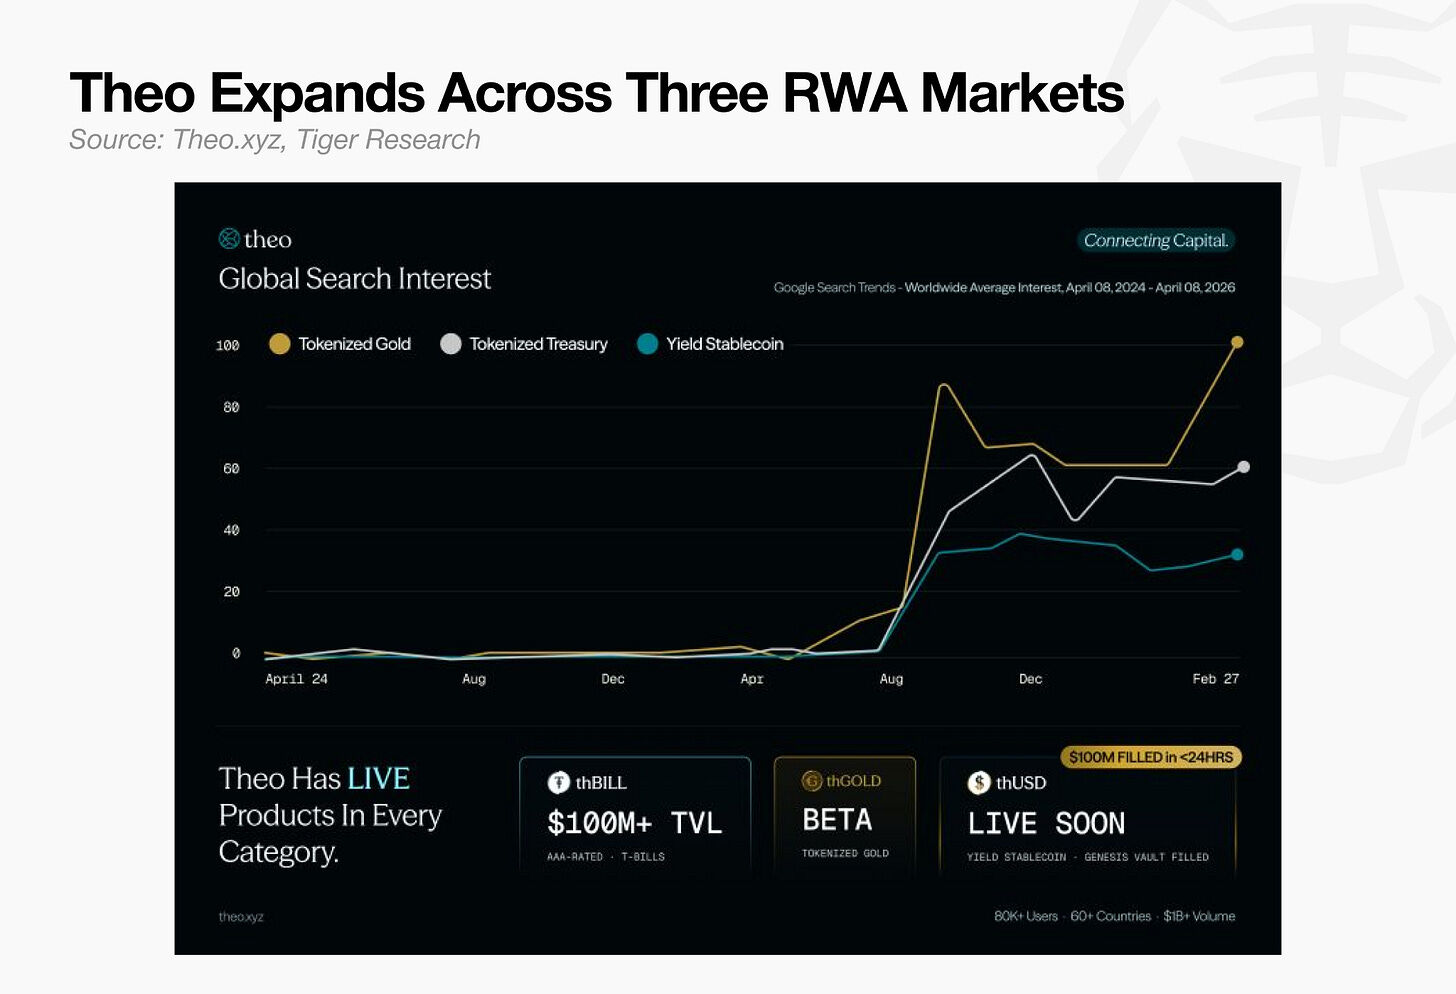
    当前核心产品为 thBILL。该产品由合规发行方提供的机构级代币化美国短期国债组合构成,作为 Theo 生态的核心底层资产,持续创造稳健收益。项目路线图已新增 thGOLD(代币化黄金),同时以 thGOLD 为抵押发行的生息稳定币 thUSD,也即将上线。

    此次转型不只是产品迭代,更印证了一点:起家于散户激励赛道的项目,完全可以重构底层架构,适配并对接机构的合规与业务需求。

    4.2. Plume:搭建RWA落地运行的底层生态

    Plume 是另一个典型范例,它将资产流通基础设施与上层市场需求深度整合、一体搭建。

    对机构而言,仅把资产上链远远不够,还需要覆盖发行、合规、分销与收益产品化的全链路基础设施。而对链上用户来说,想要投资国债、基金等机构级资产,同样需要配套完善的产品体系作为支撑。

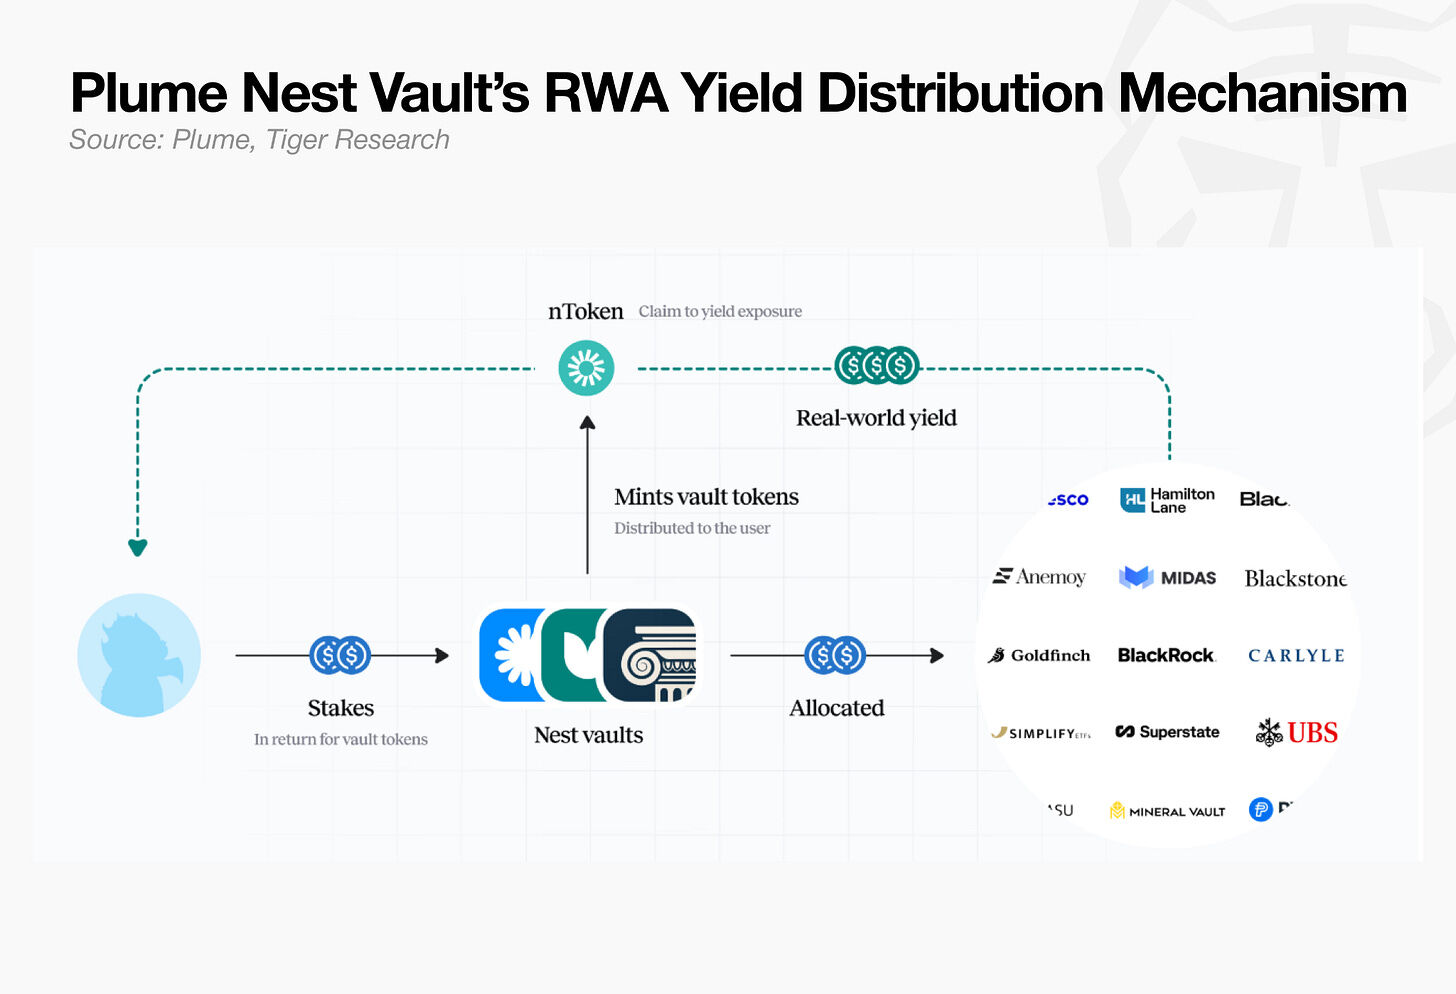
    Nest 是依托 Plume 底层基建搭建的收益协议。用户存入稳定币,即可便捷获取由机构级现实世界资产(RWA)产生的收益。旗下各类金库产品,包括 nBASIS、nTBILL、nWisdom,分别依托不同实体资产作为收益底层;金库代币可在 DeFi 生态内自由转账、流通。

    智慧树投资(WisdomTree)已在 Plume 发行 14 支代币化基金,阿波罗全球管理落地了规模 5000 万美元的信贷策略,景顺(Invesco)也将规模 63 亿美元的高级贷款策略迁移至 Plume 链上。Nest 成为普通用户对接这类机构资产的核心需求入口。

    除自有生态链路外,Plume 更是一套综合性集成基础设施,为机构资产与链上资金需求之间搭建起标准化分销渠道。

    4.3. Morpho:为机构资产叠加完整金融功能

    Morpho 为第三个典型案例,诠释了如何将资产转化为抵押品、借贷工具与流动性来源。

    对机构而言,资产上链登记仅仅是起点,真正关键在于:这些资产能否充当抵押品,并据此释放流动性。借贷条款与风险参数必须清晰界定,同时所有业务操作都要在托管与合规框架内合法落地。

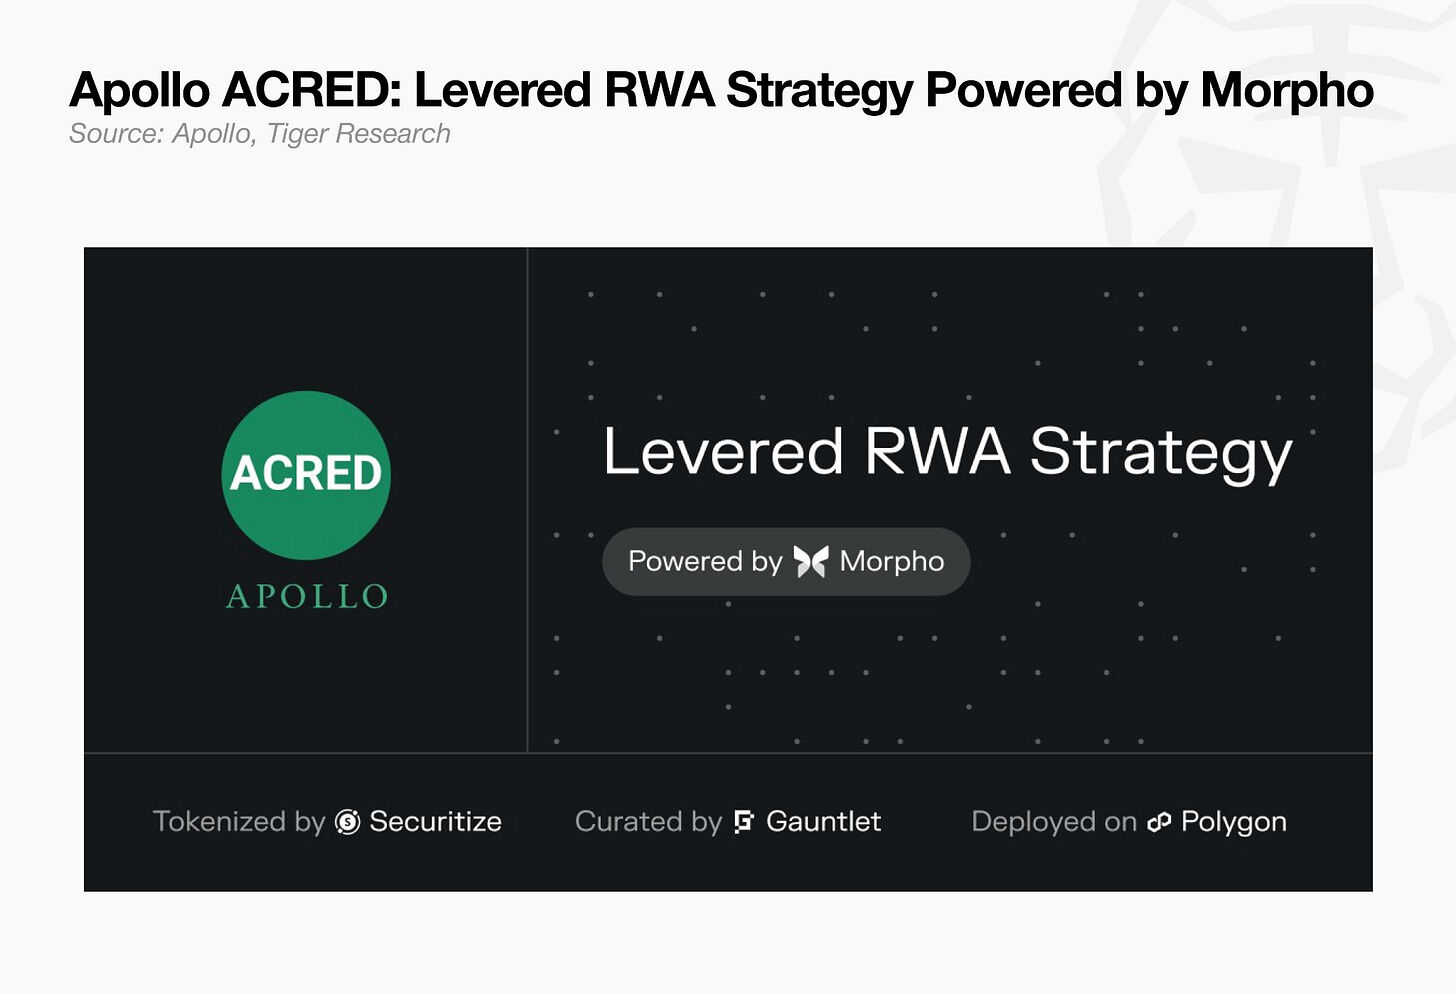
    典型代表为阿波罗的 ACRED 产品。阿波罗不仅在 Plume 上部署信贷策略,还允许 ACRED 在 Morpho 中用作抵押资产,持有者可在保留基金持仓的同时,借入稳定币。ACRED 是基于阿波罗多元化信贷证券化基金打造的代币化私人信贷基金,由 Securitize 完成链上发行。

    唯有当机构资产能够充当抵押品、支持借贷、释放流动性时,它们才算真正成为链上金融的可用底层原料。

    5. 多巴胺热潮褪去,行业仅剩什么

    回望过去,DeFi 的黄金时代,更像是一座依托代币激励与杠杆堆砌而成的海市蜃楼。

    尽管业内仍有部分声音,接连以黑客攻击事件为由,看衰 DeFi 的复苏前景。

    但近期 Kelp DAO rsETH 事件的后续处置,以及 DeFi United 联盟的成立,呈现出截然相反的行业走向截至 2026 年 4 月 28 日,Aave 与 DeFi United 已成功募集超 3 亿美元资金,远超本次黑客盗币损失的 1.9 亿美元。

    这充分说明,行业正在逐步搭建信任基础设施,一套更加成熟的集体共担问责机制已然萌芽。

    纵观 DeFi 发展历程可以发现,早期行业处于完全无人问责的无序状态。用户唯一目标,就是快速攫取高收益代币;项目方顺势设计各类高收益机制,往往在融资目标达成后便抽身离场。

    如今行业正在彻底转向:制度性问责被主动写入系统设计。完整的成熟金融体系尚未成型,但可以确定的是,行业已形成共识:正视共性风险、合理分摊损失、明确责任归属。

    许多人看空市场的原因,不仅在于安全漏洞频发,更源于短期高收益彻底消退、市场缺乏全新叙事与增长催化剂。

    “DeFi” 这个笼统概念的影响力正在持续弱化。市场已细分为更精准的垂直赛道:借贷、稳定币、现实世界资产(RWA)、再质押、链上信贷等

    概念名称早已不再重要。源自 DeFi 的早期各类创新实验,正在稳步成熟,演化为可持续的底层架构,让更多资产真正进入实体经济、产生实际价值。

    Exit mobile version