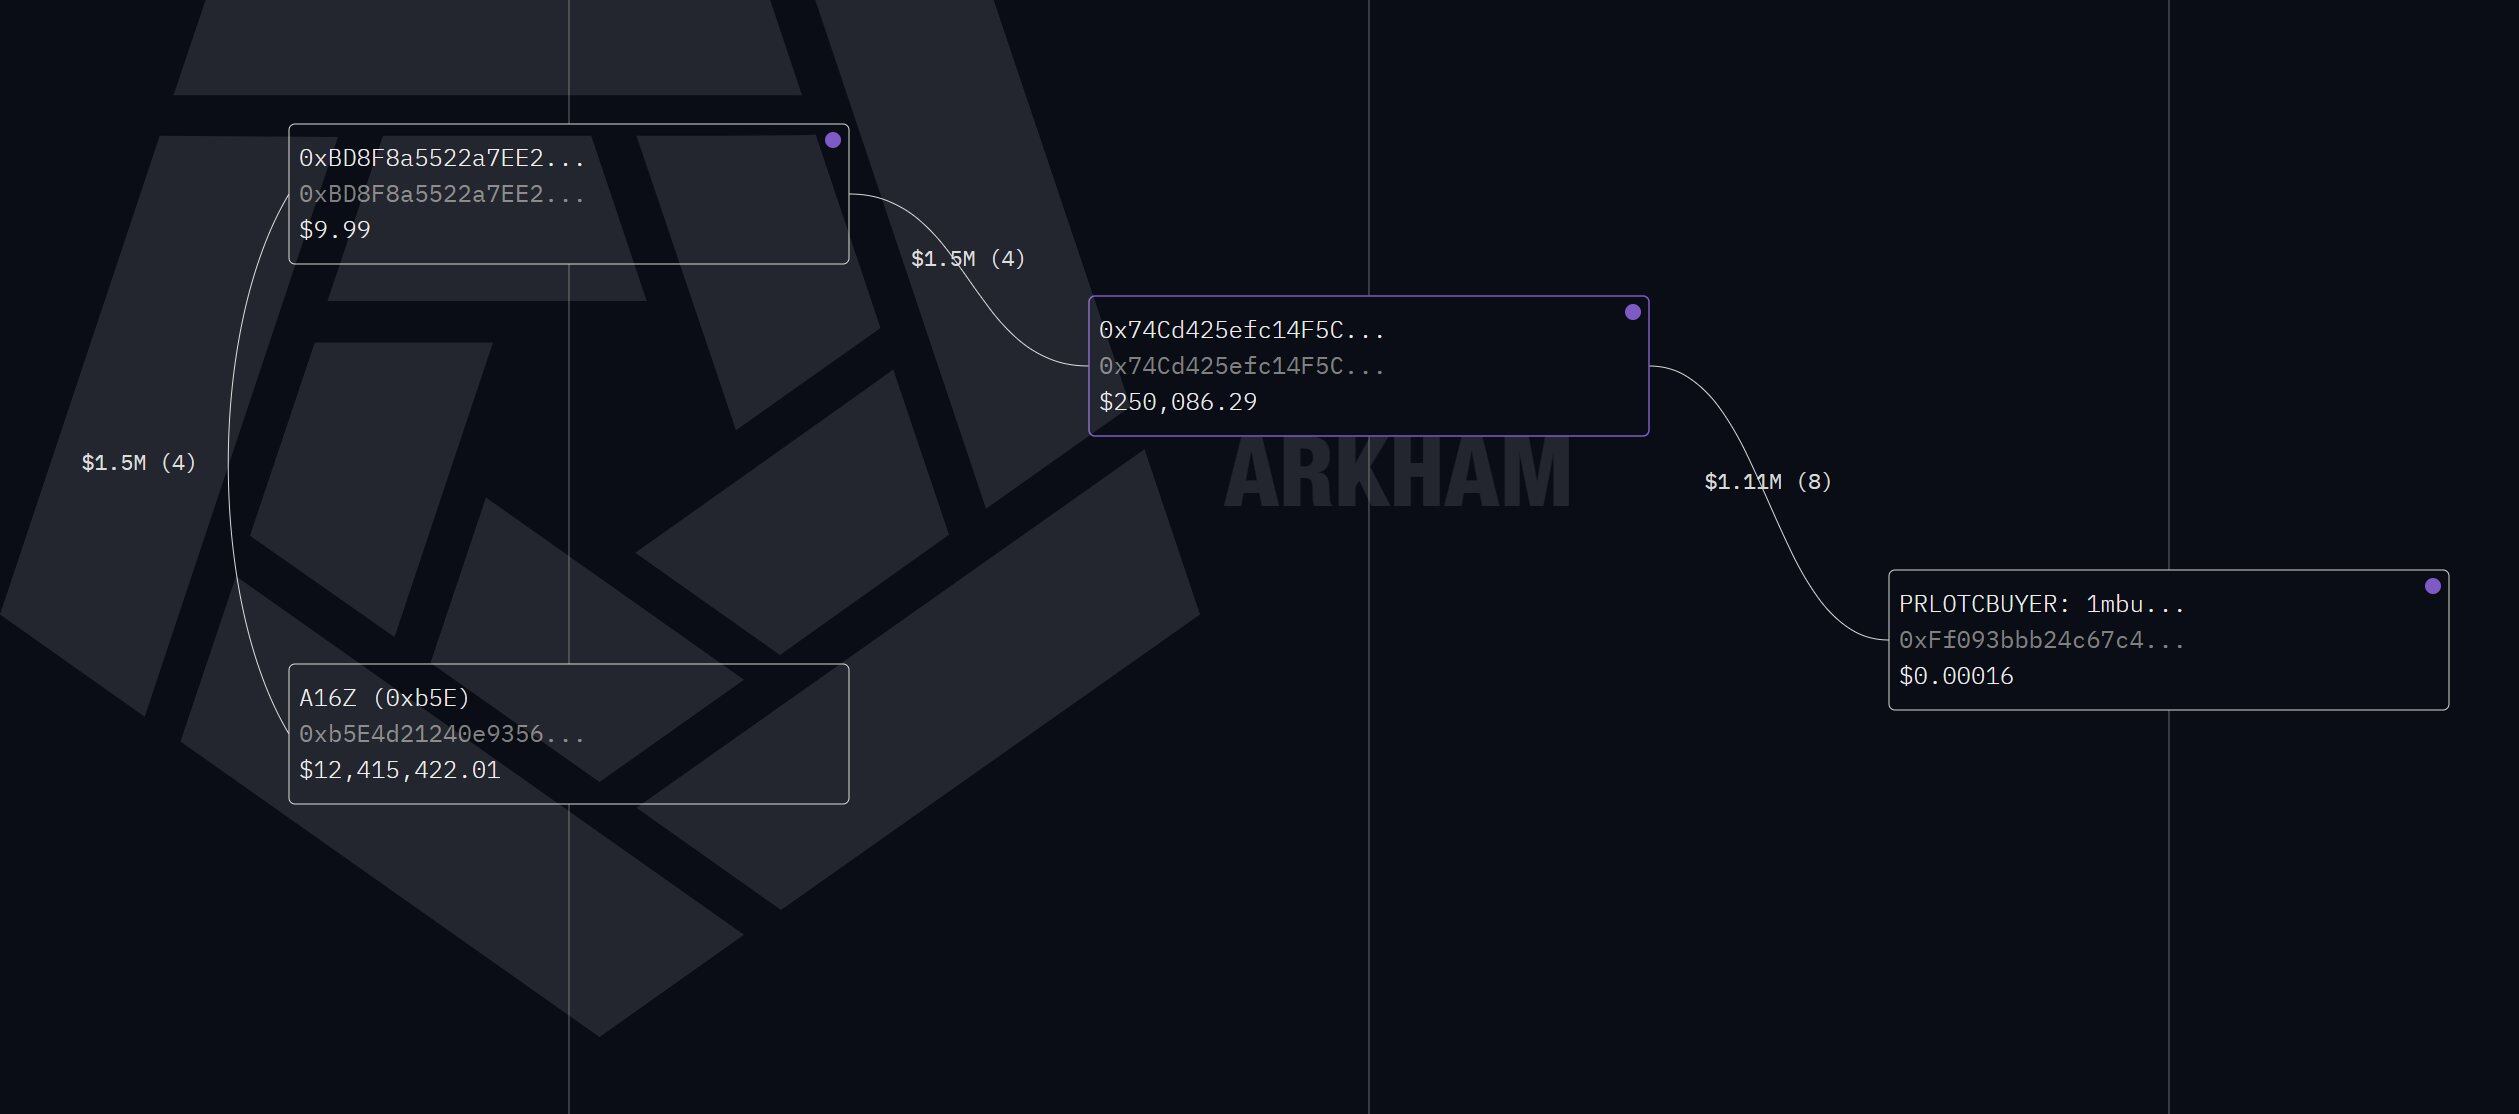
4 月 27 日,Pearl 主网悄然上线,但直到一个月的本周才引发关注。起因是 5 月 27 日 Pearl 社区成员@optimist在 X 平台发言称一个疑似与 a16z 关联的钱包悄悄囤积了价值超 150 万美元的 Pearl 网络代币 PRL。消息发酵后,PRL 代币价格从约 0.6 美元涨至 1.5 美元上方,2 天涨幅超 150%。
网传 a16z 关联钱包囤积 PRL
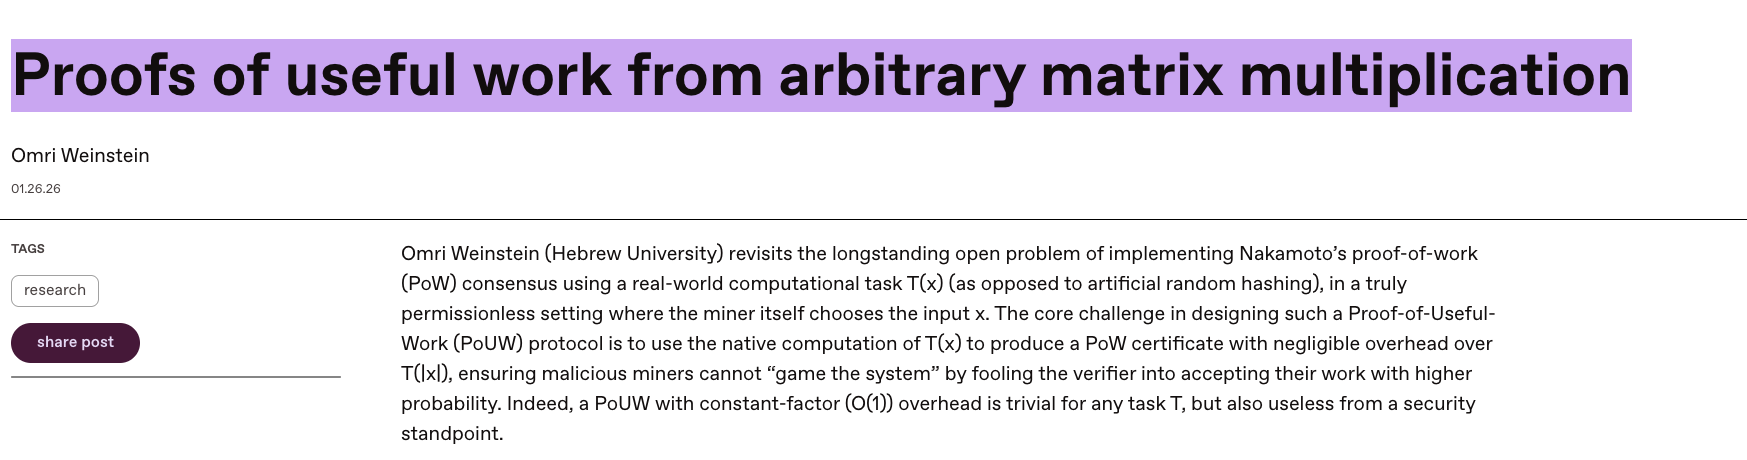
但该钱包是否真正属于 a16z 仍无法确定,极有可能是社区为了提高 Pearl 社区关注度而刻意炒作、传播的消息。不过可以确定的是,a16z 确实与该项目产生过联系:2026 年 1 月 26 日,a16z crypto research 发表过一篇文章,内容是介绍 Pearl 创始人Omri Weinstein 提出的 PoUW 算法,该算法正是 Pearl 网络的核心(Odaily 注:该文章已被删除)。
实用工作量证明(PoUW):兼具 AI 推理任务与挖矿
Pearl 的核心模式依旧是用户使用矿机(GPU)挖币,网络设计与比特币区块链类似,但它的独特之处在于其在 POW 的基础上提出了一种新的工作量证明机制——实用工作量证明(PoUW)。
在过往的 POW 区块链中,矿工主要通过计算机解决密码学难题来保障网络安全,这种计算常被人诟病为无意义的计算——除了保障区块链安全外别无他用,特别是在如今 AI 浪潮下还浪费了宝贵的算力资源。
为了使算力不被浪费,Pearl 的 PoUW 摒弃了 SHA-256 算法,而采用了 AI 计算里的矩阵乘法(MatMul / GEMM)。用户的 GPU 为 Pearl 主网贡献的计算资源不仅会用来保护 Pearl 网络安全,还会执行 AI 工作负载,为大模型厂商提供 AI 训练和推理服务,从而真正产生价值。从这个角度,挖矿产出代币实际上是用户提供算力参与 AI 计算的奖励。
Pearl 的 PoUW 之所以被称为实用,就是因为它使得 GPU 能够在 AI 训练和推理工作负载的同时实现区块链工作量证明并产出代币。目前,Pearl 已经与大模型训练平台 Together AI 合作推出了 Gemma-4-31B-it-Pearl 端点(底层是谷歌的 Gemma 4 31B 模型),并且开发者使用该端点还会有 25%的折扣,折扣由挖出的 PRL 代币补贴。
Pearl 网络产出的代币是 PRL,总供应量为 21 亿枚,网络设定的平均出块时间为 194 秒,但 Pearl 网络每个区块代币产出数量并不固定,也没有减半机制,而是由一条发行曲线决定。这条曲线的核心公式之一为 A(t)=t / (t + H),A(t)为代币累积分配比例,t 为当前区块高度,H 为固定值 650226(四年对应的区块高度)。
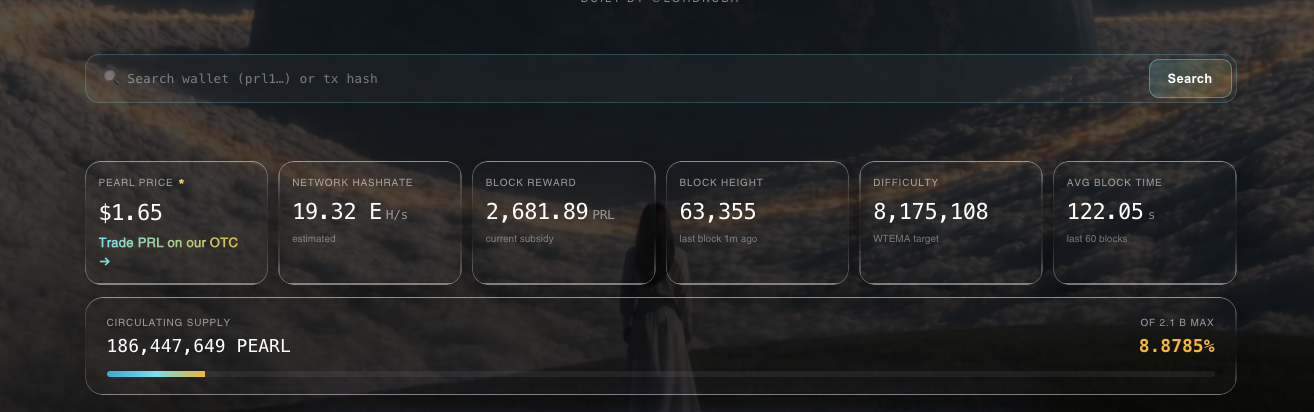
根据 PRL 累积分配比例就能估计到每个区块会产出的代币数量。当然,作为一个普通用户,我们可以直接前往 Pearl 区块浏览器查看目前代币总产出量、区块奖励数量、区块高度和平均出块时间等信息,不需要自己亲自计算。
如上图,当前超 8.8% PRL 代币已被挖出,同时若以 1.65 美元的价格计算,PRL 流通市值也已超 3 亿美元。
挖矿及生态完整介绍
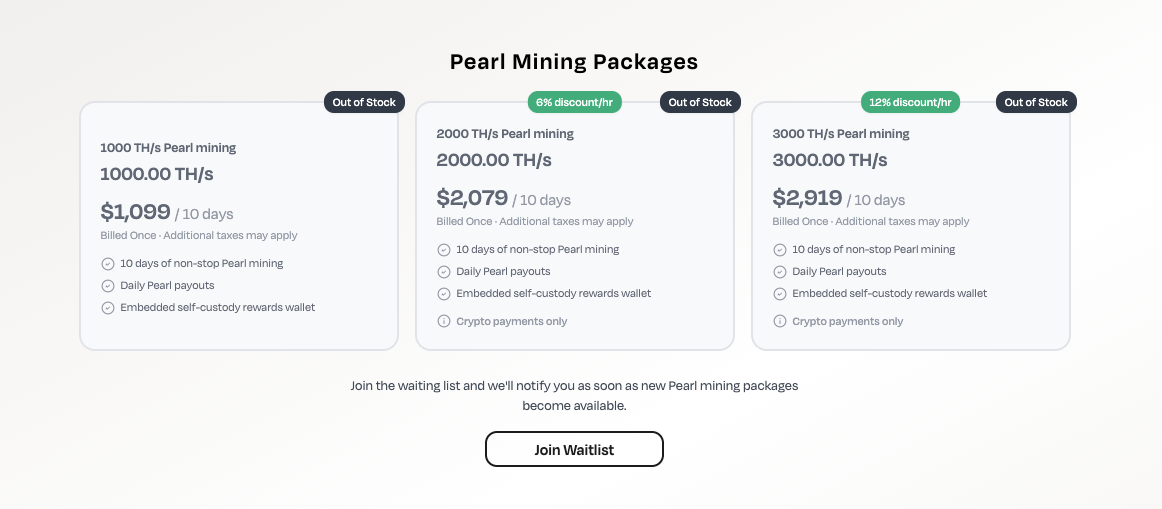
在目前的加密市场行情下,也许 PRL 市值看起来已经有些高估了,但这也是挖矿成本提高导致的。Pearl 既支持用户使用自己的 GPU 进行挖矿,也支持用户直接在该平台上租用云端 GPU 进行挖矿,如下图 Pearl 推出了 3 个套餐,因项目热度高涨,都已经销售一空。
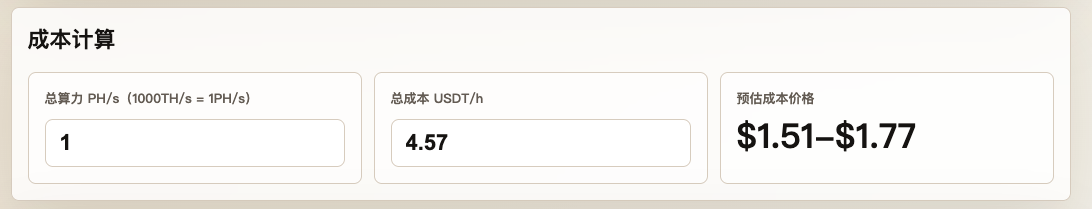
这三个套餐的挖矿成本并不便宜。以套餐一为例,1099 美元可租用 1000TH/s 连续挖 10 天,则租用 1000TH/s 一小时成本约为 4.57 美元。社区成员@AKAKAY04 制作了一个简易的 PRL 挖矿成本估算器,将 Pearl 套餐一的每小时成本和算力代入得到挖到的每个 PRL 平均成本在 1.51-1.77 美元,与 PRL 的市场价较为接近。即使购买套餐三,PRL 成本也只能降到 1.33-1.56 美元。
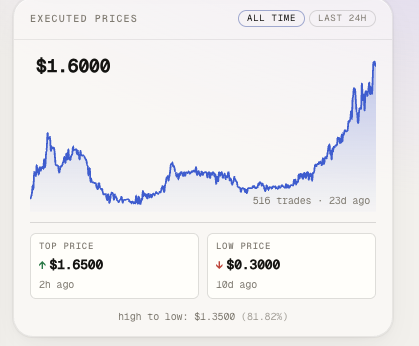
用户也可在 pearl-otc 平台自行买卖原生 PRL 代币,该平台为非托管交易平台,USDC 直接在买卖双方钱包之间转移,PRL 则存放在由卖方共同签署的“2-of-2 ”多重签名托管账户中,平台无法单方面转移资金。该平台目前是 PRL 价格主要的参考平台,流动性较强,同时也能查看 PRL 的价格波动曲线
PRL 的价格波动曲线
5 月 23 日,加密交易所 SafeTrade 也上线了 PRL,但该交易平台规模较小、知名度并不高,若用户在该平台交易 PRL 需注意资金安全。
再来看 Pearl,有观点认为不只是矿币,而有机会成长为下一个 Bittensor Trust(TAO)。因为 Pearl 与过往矿圈项目最大不同是,它消耗的计算资源并不只是用来为 PRL 定价,而是真实的为物理世界的大模型厂商提供 AI 训练和推理服务,这是 Pearl 实用 POW 的价值,因此 Pearl 更像是一个 DePIN 项目。
不过,这种价值以当前项目发展进度来看,更多是噱头。因为 Pearl 网络目前的核心实现是基于精确的整数矩阵乘法,而现代 AI 工作负载(尤其是大模型训练)并不是在 INT(整数)环境下进行的,而是依赖低精度的浮点格式,将当前的 PoUW 机制扩展到浮点数据类型在技术上具有很大挑战性。
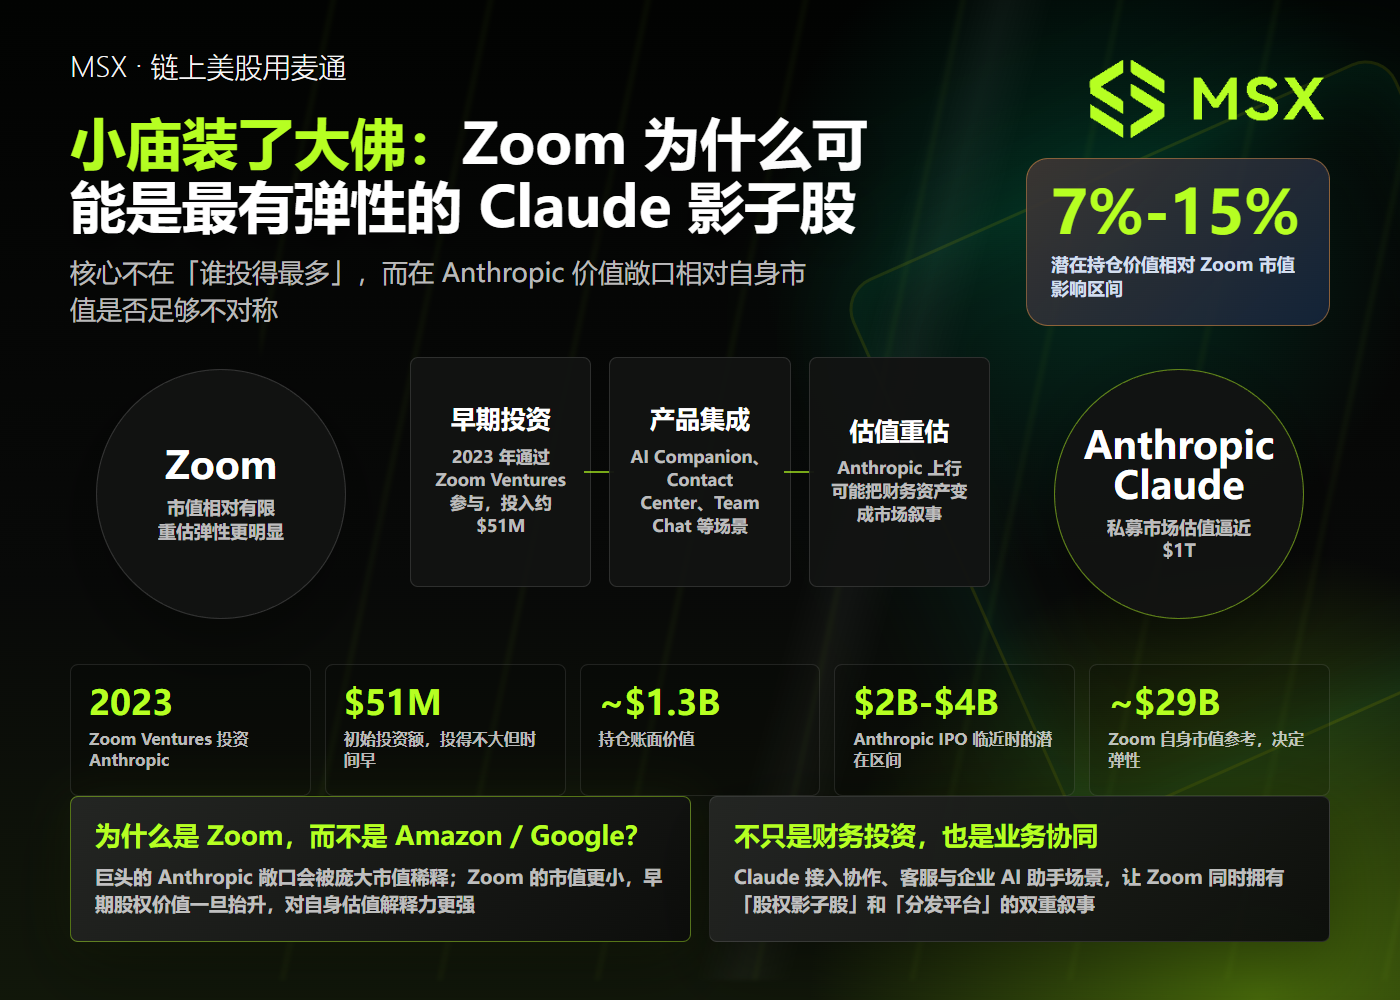
过去几年,Zoom 的核心视频会议业务增长逐步放缓,市场对它的想象力也明显不如疫情期间,但如果把 Anthropic 股权、Claude 接入及企业级客服中心和协作场景的 AI 化放在一起看,Zoom 就不再只是一个增长放缓的视频会议公司,而是一个意外持有 Claude 早期门票的公开市场超级影子股。
在这条线里,Broadcom 是最值得单独放进 Claude 概念股讨论的公司之一,它并不是 Anthropic 的公开股权投资方,但它是 Google TPU 生态背后的关键芯片和网络供应商之一,如果 Anthropic 未来的增长确实依赖更大规模的 TPU 部署,那么 Broadcom 就会成为这条链条里绕不开的硬件和网络节点。
进一步延伸,Marvell、台积电、先进封装、光互连和高速网络链条,也都可以被放进更广义的 AI ASIC 产业链里观察:Broadcom 与 Claude 的关联更直接,因为它站在 Google TPU 与 Anthropic 扩大合作的交叉点上;其他 ASIC 和半导体供应链公司,则更多是 AI 算力需求扩张下的行业 beta,不一定是 Claude 专属受益股。
Microsoft 和 NVIDIA 则是在 2025 年底进入更清晰的合作框架,其中 NVIDIA 和 Microsoft 分别承诺最高向 Anthropic 投资 100 亿美元和 50 亿美元,这件事很有意思,意味着微软在给自己的 AI 生态买一份「OpenAI 之外的保险」;NVIDIA 的逻辑则更直接,无论 Anthropic 用 Trainium、TPU 还是 NVIDIA GPU,只要前沿模型竞争继续升级,NVIDIA 仍然是最难绕开的算力核心之一。
但在 Claude 这条线上,NVIDIA 并不是唯一赢家,因为 Anthropic 比很多模型公司更强调算力来源多样化。
除了传统云厂商和 AI ASIC,还有一组更新的算力受益者:Neo-cloud。简单理解就是专门为 AI 训练和推理提供高密度 GPU / 加速芯片算力租赁的新型云厂商,它们不像 AWS、Azure、Google Cloud 那样什么云服务都做,而是更聚焦 AI 工作负载、本地化高性能集群、GPU-as-a-Service 和模型公司所需的弹性算力。
SAP 的逻辑则更偏企业核心系统。2023 年,SAP 宣布对 Anthropic、Cohere、Aleph Alpha 等生成式 AI 公司进行战略投资;2026 年 SAP 又宣布扩大与 Anthropic 的合作,计划将 Claude 作为 SAP Business AI Platform、Joule 和 Joule agents 体系中的主要推理和 Agent 能力之一。
这条线很重,因为 SAP 连接的是企业最核心的 ERP、财务、人力、供应链和经营管理系统,如果 Claude 能够进入 SAP,不只是进入一个软件入口,而是进入全球企业最底层的业务流程和数据结构。
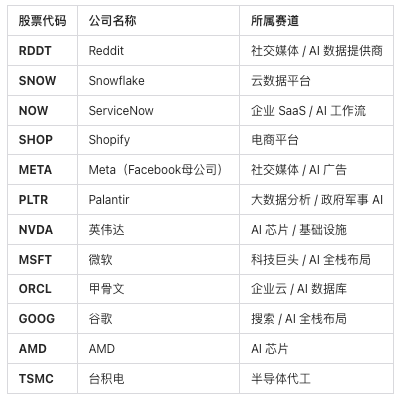
Snowflake 和 ServiceNow 则代表了另一类企业 AI 分发路径。
Snowflake 与 Anthropic 扩大合作,承诺投入 2 亿美元,共同推动 Claude 模型进入 Snowflake Cortex AI、Snowflake Intelligence 和企业数据分析 Agent 场景;ServiceNow 则宣布 Claude 成为 ServiceNow Build Agent 的默认模型,并被用于应用开发、行业工作流和内部员工效率提升,ServiceNow 还表示已经将 Claude 部署给数万名员工使用。
这类公司不是 Anthropic 估值上涨的直接受益者,但它们代表了另一个更重要的方向,就是 Claude 正在从单独的 AI 产品,变成企业软件里的推理引擎和工作流引擎。
对公开市场来说,这反而可能是更可持续的线索。因为股权影子股的账面弹性有上限,算力订单也容易被资本开支周期影响,但如果 Claude 真正成为企业软件里的默认智能层,那么 Salesforce、SAP、Snowflake、ServiceNow 这些公司也有机会借此缓解市场对「AI 会颠覆 SaaS」的担忧。
除此之外,如果把企业工作流进一步延伸到政府、情报和国防场景,Palantir 其实也值得单独提一下,它正在成为 Claude 进入美国政府高安全等级场景的重要分发平台:2024 年 Palantir、Anthropic 与 AWS 宣布合作,将 Claude 3 和 Claude 3.5 系列模型接入 Palantir AIP,为美国情报和国防机构提供服务;随后 Anthropic 又加入 Palantir FedStart 项目,推动 Claude for Enterprise 以 FedRAMP High 和 DoD IL5 标准进入政府部门。
三、如何看清「Claude 概念股」全景
所以,如果要给「Claude 概念股」做一个更清晰的框架,不能简单看谁和 Anthropic 出现在同一篇新闻稿里,也不能把所有 AI 合作都包装成持股受益。
真正值得区分的,是三种完全不同的受益方式:
第一种,是股权受益:Zoom、Salesforce、SAP、Amazon、Google、Microsoft、NVIDIA,以及 Anthropic Series G 里出现的 Blackstone、Goldman Sachs Alternatives、JPMorganChase 等金融机构,都可以放在这个框架下观察;
第二种,是算力受益:Amazon、Google、Microsoft、NVIDIA、Broadcom、CoreWeave,以及更广义的 AI ASIC 和 Neo-cloud 算力租赁公司,是这一层的核心。它们不一定都是最纯粹的 Anthropic 股票替代品,但如果 Claude 的企业调用、代码 Agent 和大模型训练继续扩张,最先承接实际订单和基础设施支出的,往往就是云、芯片、ASIC、GPU 集群和算力租赁平台,尤其是 Amazon 的 AWS Trainium、Google 的 TPU、Microsoft Azure + NVIDIA 架构、Broadcom 在 Google TPU 供应链中的位置,以及 CoreWeave 这类 Neo-cloud 对生产级 AI 工作负载的承接,共同构成了 Claude 背后的算力版图;
第三种,是分发受益:Salesforce、SAP、Snowflake、ServiceNow、Zoom 这些企业软件和协作平台,以及面向政府和国防场景的 Palantir,真正重要的地方不是蹭上 Claude,而是它们是否能把 Claude 变成自身产品里的原生能力,如果 Claude 能帮助这些公司提升客户留存、增加 AI 收费项、强化 Agent 产品叙事,那么它们就不只是 Anthropic 的合作伙伴,而是 Claude 进入企业世界的通道;
而在这三类公司里,最值得关注的是估值不对称性。
对于 Amazon、Google、Microsoft、NVIDIA 来说,Anthropic 再重要,也只是它们庞大 AI 战略中的一部分。Anthropic 估值上行,确实能验证它们在 AI 基础设施和模型生态里的布局,但很难单独决定这些万亿美元巨头的股价。