下周必关注|美伊或进行下一轮会谈;5月非农数据来袭(6.1-6.7)

下周重点预告

6 月 1 日

币安发布预告将于 6 月 1 日公布新产品

宇树科技科创板 IPO 将于 6 月 1 日上会

6 月 5 日

美伊下一轮会谈可能在 6 月 5 日举行

美国将于 6 月 5 日公布 5 月非农数据

其他(具体时间未定)

Polymarket 拟于下周将发布版本以解决队列拥塞问题

美联储动态

  • 6 月 1 日(周一)8:30,美联储理事鲍威尔在约翰·F·肯尼迪勇气奖颁奖典礼上发表得奖感言;
  • 6 月 2 日(周二)13:50,2026 年 FOMC 票委、明尼阿波利斯联储主席卡什卡利发表讲话;
  • 6 月 2 日(周二)20:30,2026 年 FOMC 票委、克利夫兰联储主席哈玛克就货币政策发表讲话;
  • 6 月 4 日(周四)2:00,美联储公布经济状况褐皮书;
  • 6 月 5 日(周五)1:10,2027 年 FOMC 票委、旧金山联储主席戴利发表讲话;

6 月 1 日至 6 月 7 日,业界更多值得关注的事件预告如下。

6 月 1 日

币安发布预告将于 6 月 1 日公布新产品

Odaily星球日报 讯 币安在 X 平台发布预告,将于 6 月 1 日公布新产品。

值得一提的是,预告中配图干草垛(Haystack),发音与“Hey Stock”(嘿、股票)相近,社群推测新产品可能与美股投资渠道相关。目前 Binance 官方尚未对此回应。

宇树科技科创板 IPO 将于 6 月 1 日上会

Odaily星球日报 讯 上海证券交易所上市审核委员会定于 2026 年 6 月 1 日召开 2026 年第 31 次上市审核委员会审议会议,审议宇树科技股份有限公司。

日本金融厅正式将特定外国发行稳定币认定为电子支付手段, 6 月 1 日起施行

Odaily星球日报 讯 日本金融厅于 5 月 19 日公布修订后的《电子支付手段等交易业者相关内阁府令》,明确将基于与日本制度具同等性的外国法律所设立的信托受益权纳入日本《资金结算法》下的电子支付手段范围,为特定外国发行的信托型稳定币在日本境内合规流通提供法律依据。新规将于 2026 年 6 月 1 日施行,并同时明确相关外国信托受益权不视为《金融商品交易法》项下的有价证券。

Upbit 将于 6 月 1 日下架 DRI

Odaily星球日报 讯 Upbit 宣布将于 6 月 1 日 15:00(韩国时间)下架 DRIFT 代币终止其交易支持。由于该项目此前已被指定为交易注意事项并出现安全相关异常活动,Upbit 决定停止 DRIFT 的充值、交易和提现服务。

JPEX 诈骗案林作等 8 人被控串谋欺诈等罪案件押 6 月 1 日再讯

Odaily星球日报 讯 虚拟资产交易平台 JPEX 涉嫌诈骗案,警方至今起诉 16 人。其中涉及 8 人包括网红林作、陈怡等的案件,昨(16 日)于东区裁判法院再讯,裁判官高伟雄将案件押后至 6 月 1 日再进行交付程序,期间除涉及其他案件的首被告郑隽熹须还押候讯,其余被告均续准保释。8 名被告涉及 5 男 3 女,分别是艺人郑隽熹、网红林作、网红陈颖怡(陈怡)、网红 “湘湘 “梁绮湘、卖币袋鼠(Coingaroo)营运总监区焯基及总经理赵敬贤、萧颖谦及何纪雯。他们被控以串谋欺诈、欺诈、欺诈地或罔顾实情地诱使他人投资虚拟资产,及洗黑钱等罪名。(香港 01)

比特币铭文浏览器 Ord.io 宣布将于 6 月 1 日关闭平台

Odaily星球日报 讯 比特币铭文浏览器 Ord.io 在 X 平台发文表示,其平台将于 6 月 1 日关闭。Ord.io 于三年前推出,定位为支持投票功能的 Ordinals 浏览器,目前已发展为超百万用户使用的比特币铭文探索平台。

该平台曾上线 Satributes 功能,用于发现铭文背后的稀有聪,以及 Block Vision 功能,用于实时监控 Runes 铸造活动。Ord.io 将把平台全部历史投票记录、回复及公开地址资料上传至 GitHub,以保留相关比特币文化数据。

Meme 币应用 Zap:将于 6 月 1 日关停

Odaily星球日报 讯 Meme 币应用 Zap 在 X 平台发文表示,将于 6 月 1 日关停。团队去年旨在开发一款让任何人在 30 秒内注册并购买首个 Meme 币的应用,虽然实现了该目标,但并未获得预期的市场吸引力。

其建议用户在 6 月 1 日关停前登录账户导出私钥,并建议将其导入 Phantom 以继续访问所有资产。6 月 1 日之后,尚未导出私钥的用户仍可通过 Privy Home 安全访问其资金。

6 月 2 日

Codex 将于 6 月 2 日停用 GPT-5.2 和 GPT-5.3-Codex

Odaily星球日报 讯 OpenAI 开发者 Tibo 表示,OpenAI 将于 6 月 2 日在 Codex 中停用 GPT-5.2 和 GPT-5.3-Codex。对于免费计划,GPT-5.5 将成为今后构建和使用的默认前沿模型。

这些模型将在 OpenAI 的 API 上继续可用。

6 月 3 日

暂无

6 月 4 日

tea Protocol 加入 Aerodrome Aero Ignition,并将于 6 月 4 日 TGE

Odaily星球日报 讯 tea Protocol 宣布正式加入 Aerodrome Aero Ignition。Aero Ignition 是 Aerodrome 为新项目提供的链上流动性启动机制。tea Protocol 将于 5 月 28 日开启社区投票,并于 6 月 4 日进行 $TEA TGE。

作为 Base 生态核心 DEX 之一,Aerodrome 采用 veAERO 投票机制,社区可通过投票决定哪些项目获得更多流动性激励。随着投票支持增加,$TEA 流动性池将获得更强流动性支持,从而提升交易深度、生态曝光与市场活跃度。

据悉,tea Protocol 是一个为全球开源软件重塑价值体系的 Web3 基础设施项目,致力于解决互联网底层长期存在的“贡献不可见、价值不可分配”问题。在 AI 驱动的软件时代,tea Protocol 通过链上机制与“贡献证明”系统,将开源软件的依赖关系、使用影响力与开发者贡献转化为可量化、可验证的网络价值,从而为关键开源基础设施建立一个可持续的激励与信任层。

6 月 5 日

美伊下一轮会谈可能在 6 月 5 日举行

Odaily星球日报 讯 据沙特阿拉伯阿拉比亚电视台报道,消息人士透露,美国与伊朗的下一轮会谈可能在 6 月 5 日举行。美国和伊朗将在开始谈判最终协议时派遣各自的首席代表。(金十)

美国将于 6 月 5 日公布 5 月非农数据

Odaily星球日报 讯 北京时间 6 月 5 日(周五)20:30,美国将公布 5 月失业率、5 月季调后非农就业人口、5 月平均每小时工资年率/月率。

6 月 6 日

暂无

6 月 7 日

暂无

其他(具体时间未定)

Polymarket 发布本周更新:拟于下周将发布版本以解决队列拥塞问题

Odaily星球日报 讯 预测市场 Polymarket 发布平台更新本周进展,主要包括:上线世界杯页面并启动功能测试、上线永续合约功能(含 5 个传统金融交易对和 BTC 永续合约)、CLOB 性能优化并拟于下周将发布版本以解决队列拥塞问题、SDK 开源、统一 API 启动以及 Gamma 修复与改进(更严格的密钥集分页和高流量读取路径索引,针对用户、个人资料、评论和体育摘要的生产正确性修复)。

美国政府首次解禁加密永续合约,对市场意味什么?

原创|Odaily星球日报(@OdailyChina)

作者|Wenser(@wenser 2010 )

5 月 29 日,美国商品期货交易委员会(CFTC)发布 7*24 交易监管指引,其中强调,由于具备数字化基础设施与全球连续交易特征,加密资产相关衍生品更适合全天候交易与清算

这意味着,以往被视为“加密永续合约禁区”的美国第一次得以放开。美国成为“加密之都”再添了一把火。

诸多加密交易平台及传统交易所闻风而动,纷纷上线对应交易入口。

美 CFTC 给加密市场的最大礼物:开放 7*24 小时永续市场

据不完全统计,2025 年,加密衍生品永续合约交易量在 60 万亿 到 85 万亿美元间,单日最高交易量高达 7500 亿美元;约占加密交易总量的 75% 到 80%。(Odaily星球日报注:Kalshi 发文称这一市场 2025 年总交易量超 90 万亿美元)

但对于美国加密平台而言,监管一直未对这块巨大的蛋糕给出明确的规则。

而现在,美国 CFTC 正式将这个原份额几乎为 0 的市场开放给了美国公民和国内部分加密平台及 CEM 交易所。同时,美国机构与个人用户以后也可以 7*24 小时无缝交易加密永续合约,过往的“时差”将不复存在。

美 CFTC 主席 Michael S. Selig 称,这是“把全球最活跃的加密衍生品带入美国监管框架”的历史性一步。监管层面的动作也迅速触发了头部加密平台们的执行力。

新政策直接受益方:Kalshi、Coinbase、CME

当天,美 CFTC 向指定合约市场 KalshiEX, LLC 发布上市批准令,同意其将参考比特币现货价格的永续合约 BTCPERP 作为期货产品挂牌交易。该合约于 2026 年 5 月 29 日根据 CFTC《监管条例 40.3》提交审批。此外,Kalshi 计划后续推出十余种加密永续合约。

此外,Coinbase 宣布成为美国首家、也是目前唯一一家受美 CFTC 监管的期货佣金商(FCM),为美国客户提供接入全球加密衍生品市场的机会,包括加密永续合约及期权(对接 Deribit 等平台,后者的比特币期权未平仓量超过 310 亿美元);同时,Coinbase 还获批允许用客户加密资产/稳定币作为保证金(附再利用权条件)。

最后,作为传统交易平台的 CME(芝商所)也是这一政策变动的直接受益方。其旗下 Globex 平台上的比特币期货和期权自本周五起转为 7*24 交易,结束此前从周五至周日的固定休市安排,机构客户可无缝对冲现货波动。

不过,这并不意味着交易量将突然攀升——尽管此前因周末休市形成的“CME 缺口”随之结束,但市场流动性仍主要集中在 ETF 期权和离岸永续合约;IBIT 期权未平仓合约规模显著高于 CME 加密期权市场。目前,大额交易者空头仓位持续下降,短期空头压力减弱,但多头布局尚未形成明确趋势

美 CFTC 声明指引背后的谨慎态度:大宗商品差异性与强化权力权威性

昨日,美 CFTC 有关部门在对 Coinbase 平台做出“不执法声明”(No-Action Letter)以外,还特意强调了 2 件事:

  1. 农产品等传统大宗商品衍生品因地域性与交易结构特点,可能不适合完全 7*24 小时全天候运行;
  2. 受监管交易平台、掉期执行设施、衍生品清算机构及期货经纪商在拓展全天候交易时,必须遵守《商品交易法》(CEA)及相关监管规则,并主动评估风险管理与运营安排。

换句话说,农产品等大宗商品的 7*24 小时永续交易目前尚不允许;且任何想开放衍生品 7*24 小时交易的机构必须提前与 CFTC 工作人员沟通,提交详细计划和风险分析,CFTC 将逐案审查合规性。

由此可见,美 CFTC 此举更像是针对加密资产的“特事特办”,为更多加密平台开放衍生品板块打开口子,进一步强化自己在加密资产衍生品监管权威。

业内人士评价:一边倒的赞赏与支持

美 CFTC 的监管指引,代表着美国市场的加密衍生品真正实现了本土化的全天候交易,以往被排斥在美国市场的诸多本土用户流动性有望快速回流,并进一步提升本土机构的参与度、资本效率,并在一定程度上降低风险管理成本(滚仓成本、周末时间缺口)。

Strategy 创始人 Michael Saylor 发文称,CFTC 指引推动比特币资本市场发展,包括全天候交易、BTC 抵押品、永续期货、期权和受监管的准入。这将有利于 BTC 持有者,为 MSTR 发展提供支持,并支持 STRC 作为比特币支持的数字信贷发展。

Coinbase CEO Brian Amstrong 欢呼道:“美国用户一直被排除在这一占比 80%的全球加密市场之外(包括永续期货和期权)。但现在不一样了!”

Kalshi CEO Tarek Mansour 表示,“这标志着 Kalshi 正从预测市场领导者演变为下一代衍生品交易所,美国境内、安全且受监管的永续合约将改善无数美国企业的资本配置和风险管理。”

受益方如此表态无可厚非,部分外界人士则将其解读为“打开了投机行为的潘多拉魔盒”。

美国公益第三方组织:CFTC 枉顾公共利益和投资者保护

2008 年金融危机之后成立的第三方消费者保护组织 Better Markets 官方发文表示,“散户不太可能完全理解永续期货带来的风险。我们曾于去年敦促 CFTC 要求提供更容易被散户理解的增强型信息披露。但可惜的是,CFTC 不仅没有要求这种增强型信息披露,而且似乎完全忽视了其批准的产品所面临的风险。”

“CFTC 此举有失作为监管机构的风度。不过,考虑到 Coinbase 和 Kalshi 在 CFTC 的两个顾问委员会上作为顾问机构,这并不令人意外。很明显, CFTC 的工作并非为了公共利益或保护投资者,而是为了它本应监管的那些行业。”

言辞直指美 CFTC 与 Coinbase、Kalshi 或许存在利益输送或某种程度上的内部合作。

美国市场将迎衍生品交易爆发期

除去上文提到的直接受益方以外,美国加密交易所 Kraken 也表示,计划在未来 30 天内面向美国市场推出首个受美 CFTC 监管的永续期货产品。目前,Kraken Pro 上的永续期货由 NinjaTrader Clearing, LLC(以 Kraken Derivatives US 名义运营)提供,该机构为 CFTC 注册期货佣金商;相关现货保证金及永续期货产品将在 Bitnomial Exchange 提供(Odaily星球日报注:后者为受 CFTC 监管的交易所,近期已被 Kraken 母公司 Payward 收购)

抛开两极评述,数十万亿美元规模的永续衍生品市场的大门,正向美国用户缓缓打开。

CLARITY 法案如何重塑稳定币收益经济

原文作者: @BlazingKevin_ ,Blockbooster 研究员

2026 年 5 月 14 日,美国参议院银行委员会以 15-9 的两党投票通过了 CLARITY 法案。

这次”立法进展”里最重要的内容是法案文本的 Section 404。这一节由参议员 Thom Tillis 和 Angela Alsobrooks 在 5 月 1 日发布的妥协文本中重新起草,做了两件 GENIUS Act 没做的事:

第一,把稳定币收益禁令扩展到所有数字资产服务提供商(DASPs)及其关联方——包括中心化交易所、broker、dealer、托管商。GENIUS Act 在 2025 年 7 月签署时,只约束 “稳定币发行人”(PPSI/FPSI)。Coinbase、Anchorage Digital Neo Ltd. 等通过”非发行人付息”路径继续向用户提供 3.5%-5% 收益的合规绕道,全部被 Section 404 关闭。

第二,明确引入”被动收益 vs 活动性奖励“的法律二分法。Section 404 禁止”在功能上或经济上等同于银行存款利息”的奖励——即仅基于持有就自动产生的收益——但保留”基于真实活动或交易”的奖励,例如质押、做市、信用卡消费返现、商家交易奖励。

这两个变化合在一起,构成了一次范式转换。稳定币行业正在从持有付息的市场,转向使用付息的市场。

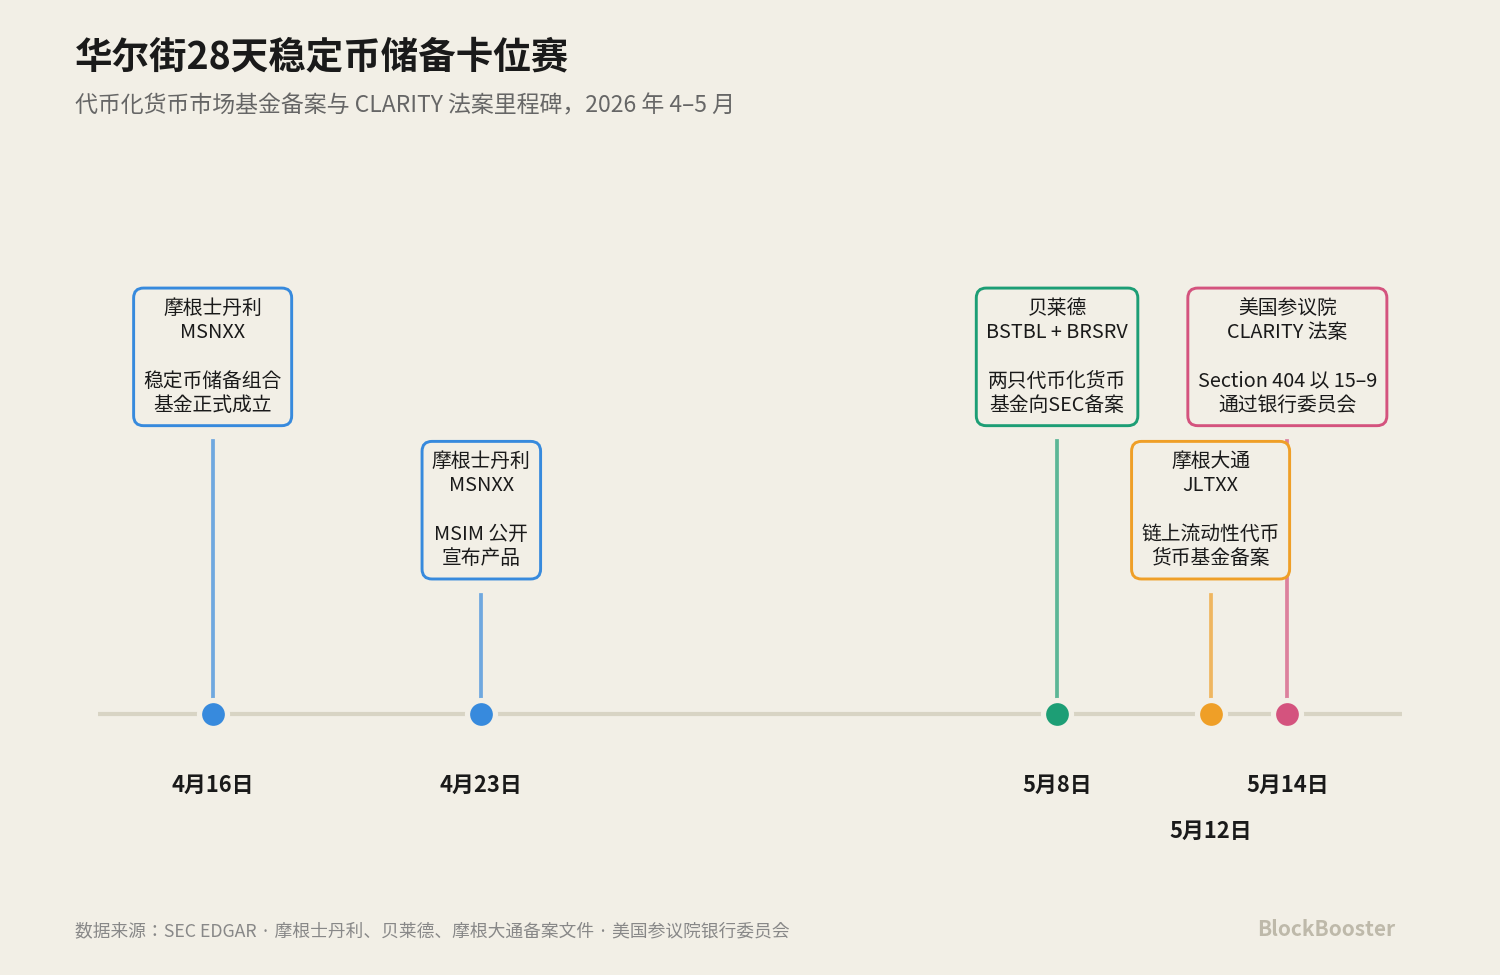
与此同时,过去一个月里,华尔街最大的三家资管机构(Morgan Stanley、BlackRock、JPMorgan)几乎同步推出了为稳定币储备需求量身定制的货币市场基金产品。Morgan Stanley 的 MSNXX 在 4 月 16 日成立、4 月 23 日公开宣布;BlackRock 在 5 月 8 日同时备案了 BSTBL 和 BRSRV 两只代币化基金;JPMorgan 在 5 月 12 日备案 JLTXX。三家几乎同步在 28 天内推出功能定位高度相似的产品。

这个时间点肯定不是巧合。我们认为:CLARITY Section 404 即将通过的预期,正在把稳定币收益经济推向一个新范式——hold-to-earn 路径被收窄,use-to-earn 路径被保留,而代币化货币市场基金作为稳定币储备的合规付息工具,成为这个新范式中最稳健受益的合规收益层。

华尔街资管巨头在 4-5 月集中备案的产品,是对这个范式转换的产业卡位。需要明确的是:CLARITY 当前仅通过参议院银行委员会,距离总统签字仍有距离,但市场预期已经在按这个方向重组。

本文将从时间线还原入手,拆解 GENIUS 与 CLARITY 的接力法律结构,分析代币化储备资产层为何成为新范式中最稳健的合规收益通道。

1. 30 天的里产业卡位

1.1 4 月 16 日:摩根士丹利的开局

让我们先回到最早的事件。

2026 年 4 月 16 日,摩根士丹利的 Stablecoin Reserves Portfolio(ticker: MSNXX)正式成立。

4 月 23 日 MSIM 公开宣布这一产品。

MSNXX 的产品定位非常精确。官方声明写道:“本基金为合规稳定币发行人提供一个合格的货币市场基金选项,让他们可以投资支撑流通稳定币所需的储备资产。”

MSNXX 是为储备资产要求量身定制的产品——投资于现金、93 天以内到期的美国国债、以及国债抵押的隔夜回购。

但 MSNXX 不是代币化产品,不在链上交易。摩根士丹利的产品策略是保守的——只提供传统 MMF 包装,让稳定币发行人通过传统金融渠道投资。

这是华尔街资管巨头中第一个公开宣布的”为稳定币储备需求专门设计的产品”。它本身不是革命性的,但它发出了一个清晰信号:稳定币储备需求已经大到资管巨头愿意为它专门设立一只基金。

1.2 5 月 8 日:贝莱德的”双重备案”

22 天后,贝莱德 向 SEC 同时提交了两份注册声明:BlackRock Select Treasury Based Liquidity Fund 代币化版本(BSTBL)和 BlackRock Daily Reinvestment Stablecoin Reserve Vehicle(BRSRV)。

这两个产品的设计与 MSNXX 形成鲜明对比。BSTBL 是贝莱德现有精选国债流动性基金的代币化版本。它服务于传统机构现金管理者——客户已经买过这只基金,只是现在多了一个链上分发渠道。

BRSRV 则是全新创设的代币化货币市场基金,由 Securitize 多链分发,瞄准的客户群体只有一个:稳定币发行人。

贝莱德与摩根士丹利的关键差异在于代币化。贝莱德选择把同一资产(短期国债 + 现金 + 隔夜回购)通过链上份额发行给稳定币发行人,让储备资产本身具备链上可组合性、24/7 流转能力、以及与 DeFi 协议集成的潜力。这是为加密原生客户(如 Ethena、Jupiter)量身定做的产品形态。

BSTBL + BRSRV 的备案是贝莱德现有产品矩阵的扩展,把代币化基础设施从 BUIDL 的”DeFi 抵押品”用例,扩展到 BRSRV 的”稳定币储备资产”用例。

1.3 5 月 12 日:摩根大通的二次进场

四天后,摩根大通 向 SEC 提交 JPMorgan OnChain Liquidity-Token Money Market Fund(JLTXX)的备案。

基金本身投资于美国国债和以国债或现金为抵押的隔夜回购协议,底层资产与 BUIDL、BSTBL、BRSRV 完全一致。Token Class Shares 标注日期为 5 月 13 日。

LTXX 不是 JPMorgan 的首个链上 MMF。早在 2025 年 12 月 15 日,JPMorgan Asset Management 就已经在以太坊上推出了 My OnChain Net Yield Fund(MONY)。MONY 是 506(c) 私募基金,仅面向合资格投资者。

这意味着摩根大通在代币化 MMF 赛道上已经有近 5 个月的运营经验。JLTXX 不是追赶产品,而是 JPMorgan 链上 MMF 策略的第二步——把原本受限于 506(c) 合资格投资者的产品扩展为面向更广客户群的注册型基金,专门瞄准稳定币储备这个具体用例。

摩根大通一方面与美国银行、富国银行、花旗集团在 2025 年共同探索发行联合银团稳定币,另一方面通过 MONY → JLTXX 的产品矩阵在代币化储备资产赛道上深度布局。无论 OCC 最终如何裁定,摩根大通都有一个产品在位——这种”两边下注”是摩根大通作为 GSIB 银行兼资管公司的独特战略空间。

1.4 5 月 14 日:CLARITY 法案给整个赛道盖章

5 月 14 日,参议院银行委员会以 15-9 的两党投票通过 CLARITY 法案。

值得仔细品味的是:摩根士丹利的 MSNXX、贝莱德的 BSTBL/BRSRV、摩根大通的 JLTXX——这些产品都在 CLARITY Section 404 妥协文本公开之前就开始筹备。

实际上,从 2026 年 1 月 CLARITY 第一次被搁置开始,资管行业就清楚两件事:第一,“hold-to-earn”的稳定币奖励路径迟早要被关闭。第二,稳定币的储备资产必须存在、必须合规、必然付息。

把这两点合起来:当 hold-to-earn 路径被收窄后,最稳健的”间接收益”传递路径之一,就是通过储备资产层——稳定币发行人本身不付息,但其储备的代币化货币市场基金合法地向发行人付息,发行人决定如何在合规框架内将这部分收益传递给用户。

资管巨头的产品就是为这条”最稳健的合规收益通道”准备的基础设施。

2. 为什么 CLARITY 比 GENIUS 重要得多

2.1 GENIUS Act 的有限范围

要理解 Section 404 的范式转换效应,必须先精确理解它扩展的对象——GENIUS Act 4(a)(11)。

GENIUS Act 在 2025 年 7 月签署生效,其 规定:合规稳定币发行人或外国稳定币发行人,不得向稳定币持有人支付任何形式的利息或收益。

也就是说,GENIUS Act 本身不区分”被动收益”与”活动性奖励”,只要是发行人付给持有人的,所有形式的利息或收益全部禁止。

第二,它的约束对象只有发行人本身,不包括交易所、钱包、托管商、关联方等第三方。

这第二个限制创造了一个监管漏洞——业内称之为”pass-through evasion”。整个 2025-2026 年的稳定币行业,本质上是在这个漏洞里寻找合规创新空间:

  • Coinbase / Kraken 模式:交易所发放奖励。USDC 由 Circle 发行,但 Coinbase 通过 Coinbase One 订阅模式向 USDC 持有人发放约 4% 的奖励。
  • Gemini 信用卡模式:通过外部商家交易触发奖励。GUSD 由 Gemini Trust Company 发行,但 Gemini 信用卡持有人在商家消费时获得 GUSD 返现。
  • Anchorage Digital Neo 模式:通过独立关联法律实体支付。USDtb 由 Anchorage Digital Bank 发行,但 Anchorage Digital Neo Ltd.(独立法律实体)支付奖励。

这三个模式共同形成了 GENIUS 时代的”间接付息”生态。

但这一切的合规基础,是 GENIUS Act 只约束发行人这个有限范围。

2.2 CLARITY Section 404 的实质性扩展

CLARITY Act Section 404 做了 GENIUS Act 没做的两件事。

第一件事:扩展到 DASPs 和关联方

Section 404 的约束对象不再仅限于稳定币发行人,而是扩展到“受覆盖的数字资产服务提供商及其关联方”。这个范围明确覆盖中心化交易所、经纪商、交易商、托管商。

这一扩展立即关闭了 Coinbase、Kraken、Gemini、Anchorage Digital Neo 等所有”通过非发行人付息”的合规路径。Coinbase 作为 DASP 不能再发放 hold-only 的 USDC 奖励;Anchorage Digital Neo 不能再支付 USDtb 奖励。

第二件事:引入”被动 vs 活动”二分法

Section 404 禁止 DASPs 提供”在功能上或经济上等同于银行存款利息”(的收益,但保留”基于真实活动或交易”的奖励。

这意味着任何挂钩”消费、交易、质押、转账”的奖励都能存活,任何随闲置余额线性增长的奖励都不能。

这两件事合起来,构成了一次完整的范式转换。GENIUS 时代的所有”间接付息”模板,在 CLARITY 时代要么被关闭,要么需要重新设计。

稳定币行业正在从持有付息的市场,转向使用付息的市场。

2.3 范式转换中的赢家路径

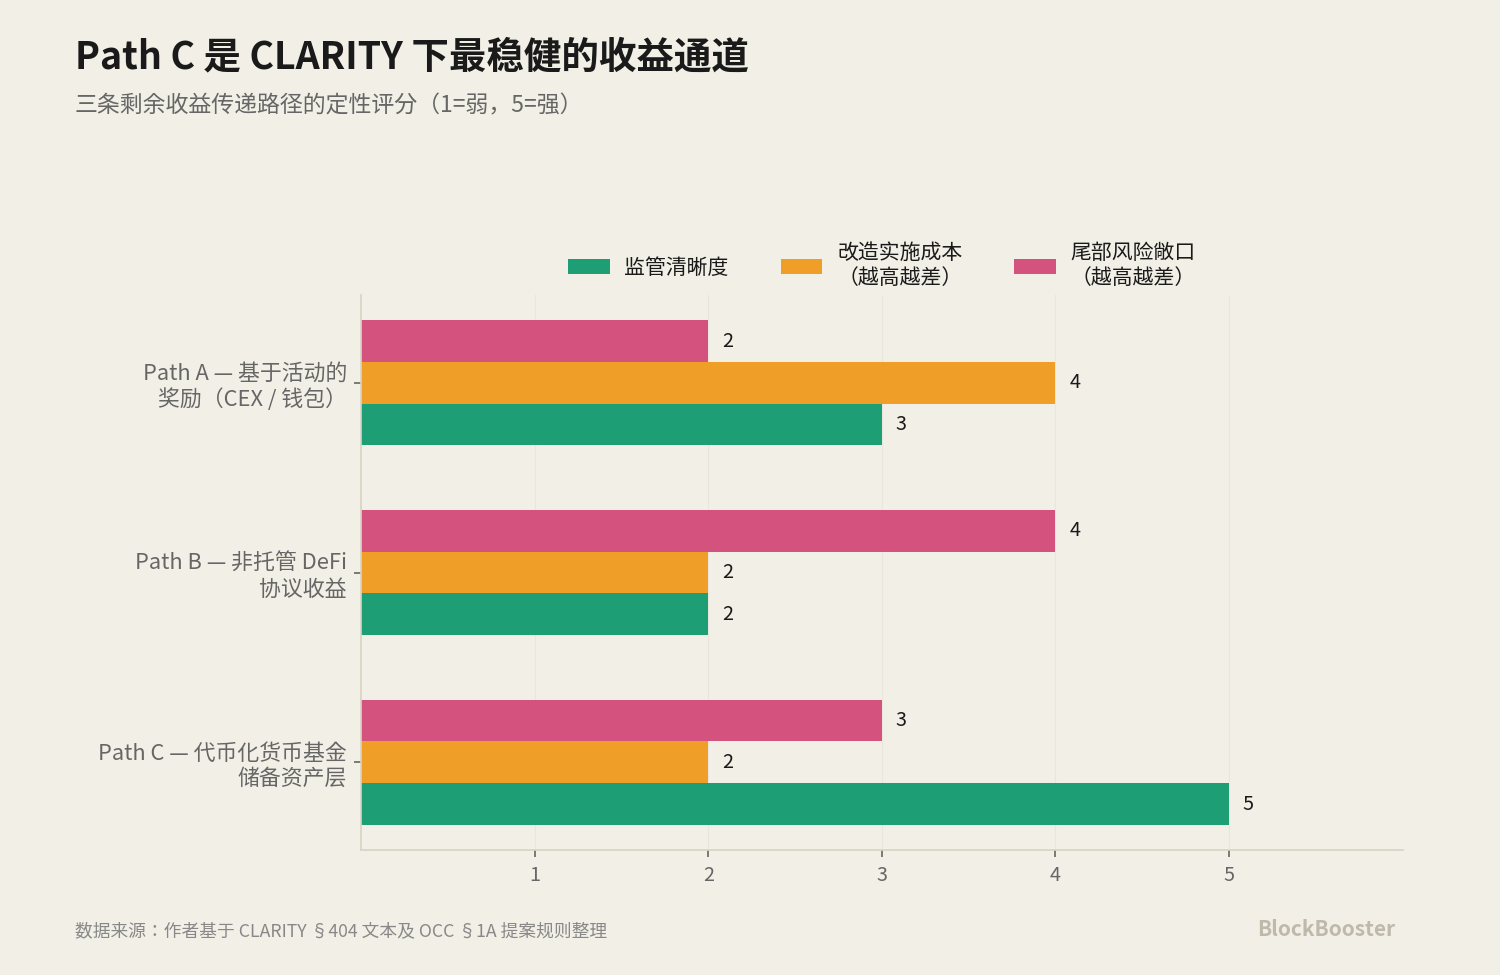
在 use-to-earn 范式下,把收益传递给用户有三条可能的路径。

路径 A:把奖励重新设计为基于活动的奖励

适用对象:交易所、钱包、信用卡。Coinbase 可能把 USDC 奖励从“持有就有”改为“基于交易频次/消费金额”。gemini 已经在用信用卡返现模式。

关键问题不是 Path A 是否能保住用户,而是它的设计成本——Coinbase 需要重构整个奖励系统的法律框架和产品 UI,每一项 active 设计都要经过 SEC/CFTC 的事实测试。这种重构需要 6-12 个月,期间用户流失是真实风险。但中期来看,Path A 完全可能恢复甚至超越 hold-to-earn 时代的吸引力。

路径 B:把收益留在协议层,通过 基于活动的操作传递给用户

适用对象:DeFi 协议。Section 404 的“受覆盖的数字资产服务提供商”定义明确围绕中心化中介机构构建——非托管智能合约产生的收益——例如将 USDC 供应到 Aave 进行可变利率借贷——在设计上不属于该定义范围。

这意味着用户把 USDC 存入 Aave 借贷池获得变动利率,目前在大多数法律学者的解读中是合规的——CLARITY 表面上意外地给非托管 DeFi 留了一条收益通道。

但这条豁免存在重大不确定性。如果最终规则把“经济上等同”概念扩展到非托管 defi,或者把 defi 前端定义为关联方,路径 B 的豁免可能被实质性收窄。

路径 C:通过储备资产层付息

这是华尔街资管巨头押注的路径。具体机制:稳定币发行人本身不付息,DASPs 也不付息,但稳定币的储备资产是代币化货币市场基金,基金对其持有人(即稳定币发行方)合法付息。稳定币发行方拿到基金分发的收益后,作为公司利润留存——或者通过设计 active 行为奖励的方式部分传递给用户。

这条路径的关键合规优势:它的收益层不在稳定币层,也不在 DASP 层,而是在底层基金层——与稳定币监管框架无关。

这三条路径并非互斥,而是会同步演化。

路径 A 可能在 Coinbase 这类拥有零售品牌和分发渠道的玩家手里获得新生命;

路径 B 可能在 Aave、Pendle 等协议获得意外利好(但伴随未来 12 个月监管收窄的尾部风险);

路径 C 是受 Section 404 直接威胁最小的路径,但需要货币监理署 20% 上限不通过作为前提。

路径 C 是“最稳健受益”的合规收益层,但不是“唯一受益”的。

这就是为什么华尔街资管巨头在 4-5 月集中备案代币化货币市场基金。他们在为 CLARITY Section 404 即将定型的 use-to-earn 范式提供其中一条合规收益基础设施。考虑到 Path A、B 各自的实施成本和监管不确定性,Path C 在风险调整后的吸引力最强——这是 贝莱德们的产业判断。

2.4 路径 B 与路径 C 的协作关系

路径 B 和路径 C 之间似乎有协作潜力。一个完整的链上收益系统可以同时利用两条路径:

  • 储备资产层使用 BUIDL——保证合规收益的来源
  • 用户层使用 Aave 借贷或 Pendle 收益分割——确保用户感受到的”收益”来自 active 操作

这种”BUIDL 在底层、DeFi 协议在表层”的双层结构,理论上可以构建一个既合规又对用户友好的 use-to-earn 系统。贝莱德推出 BUIDL 时显然没有具体预见到 Section 404,但这个产品恰好成为新范式下 use-to-earn 系统的最佳底层。

3. 贝莱德的三层产品矩阵——为新范式搭建的基础设施

3.1 三个产品,三个客户群

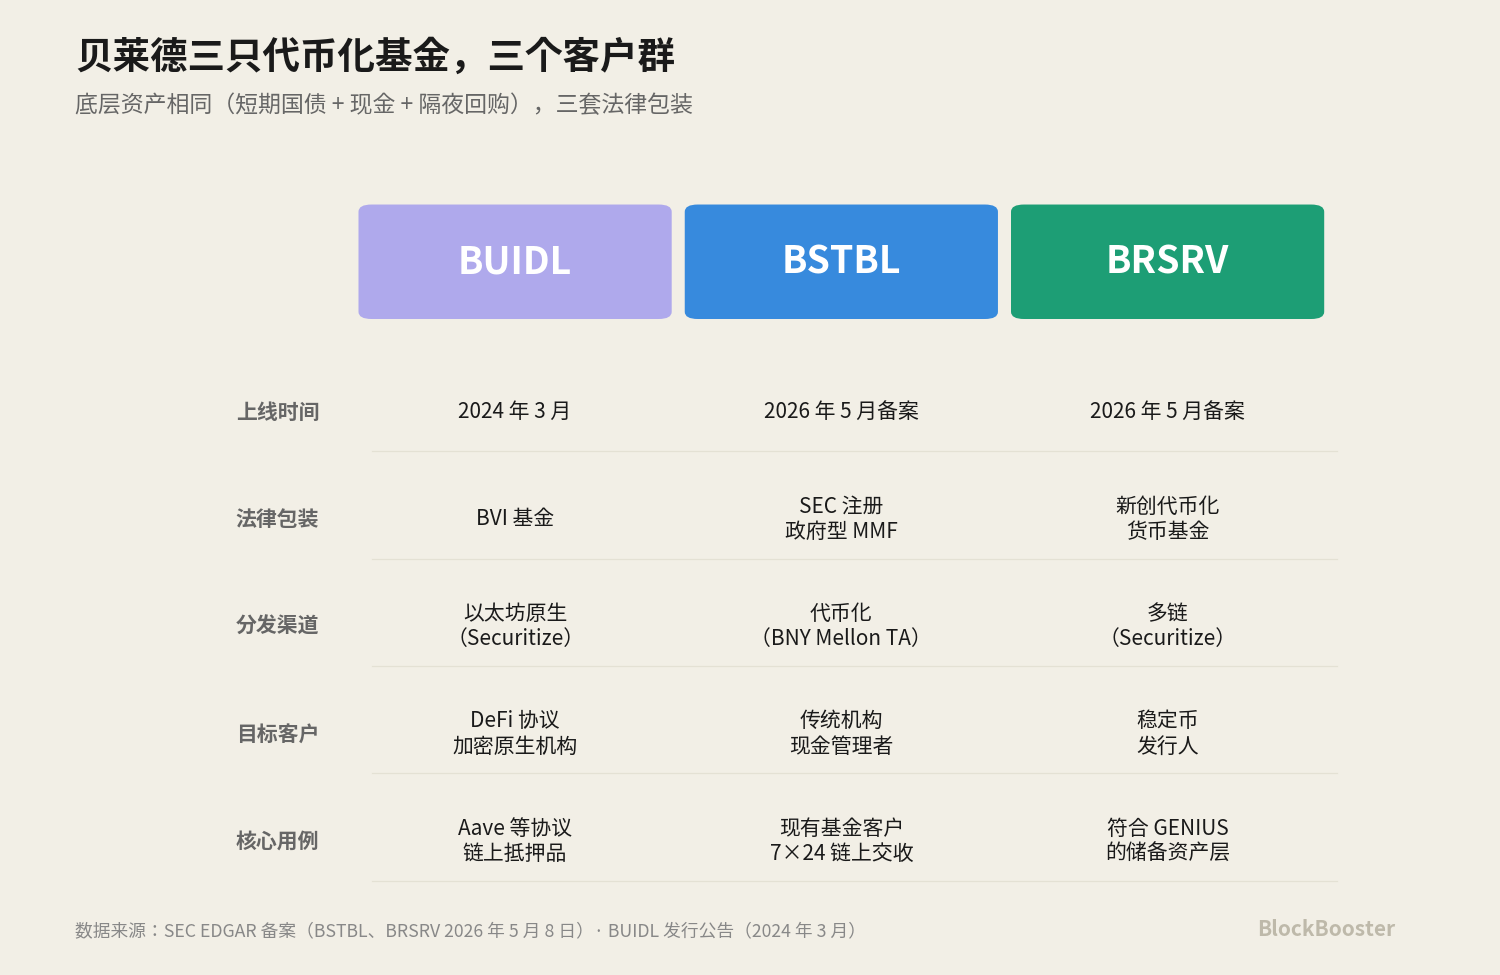
读懂贝莱德的战略,需要把它的三个代币化基金产品同时放在桌面上对比:

BUIDL:2024 年 3 月推出,原生构建于以太坊。法律结构是 BVI 基金,托管由 Securitize 提供。

目标客户:DeFi 协议、加密原生机构、需要将 BUIDL 作为抵押品使用的链上场景。在 Aave 等借贷协议上已被接受为合格抵押品,最低投资 500 万美元。

BSTBL:2026 年 5 月 8 日备案。法律结构是美国 SEC 注册的政府货币市场基金,BNY Mellon Investment Servicing 作为转让代理。

目标客户:传统机构现金管理者——已经在使用贝莱德基金的客户,现在可以通过链上份额获得 24/7 交易能力

BRSRV:2026 年 5 月 8 日备案。法律结构是新创设的货币市场基金,Securitize 多链分发。

目标客户:稳定币发行人——为 GENIUS Act 下的合规储备需求量身定制。

这是三个产品同时存在于市场上,但客户群完全不重叠。这种分层式产品矩阵设计:同一标的资产(短期国债 + 现金 + 隔夜回购),通过不同的法律包装、不同的托管结构、不同的分发渠道,卖给三个完全不同的客户群。

更重要的是,这三个产品共同构成了一个完整的代币化储备资产生态系统,覆盖 use-to-earn 范式下的所有需求:BUIDL 作为 DeFi 协议层的抵押品和组合资产;BSTBL 作为传统机构的链上现金管理工具;BRSRV 作为稳定币发行人储备资产层的核心标的。无论 use-to-earn 系统的具体设计如何,需要的代币化储备资产,贝莱德都已经准备好了对应产品。

4. 90% 集中度——CLARITY 范式转换中被忽视的系统性风险

接下来我们量化贝莱德 BUIDL 当前的集中度风险。

USDtb 在 2024 年 12 月 16 日上线时,ethena 和贝莱德的官方合作公告明确表示:“BUIDL 占 USDtb 储备超过 90%。这是任何稳定币对 BUIDL 的最大配置。”

JupUSD 在 2026 年 1 月 6 日上线后,,其储备结构为 90% USDtb + 10% USDC 流动性缓冲。

由此推算的集中度:BUIDL 单一基金支撑 USDtb 约 90% 的储备间接支撑 JupUSD 约 81% 的储备(USDtb 的 90% × JupUSD 的 90%)。

USDtb 历史峰值流通量约 12 亿美元(2025 年 6 月数据),JupUSD 自 2026 年 1 月推出后规模迅速增长。这意味着 BUIDL 单一基金的健康状态,直接决定了至少两只重要稳定币的偿付能力。如果 BUIDL 经历大规模赎回压力,下游 USDtb 和 JupUSD 的储备资产将同步失效。

CLARITY 范式转换让这个集中度风险被进一步放大

5. OCC 20% 储备资产上限的博弈——决定路径 A、B、C 哪条胜出

5.1 上限提案与反对

3 月 2 日,美国货币监理署(OCC)在联邦公报上发布了一份 376 页的提案,作为《天才法案》实施细则的一部分。其中一个引发整个行业讨论:作为可能的备选阈值,货币监理署探讨是否对联邦特许稳定币发行人(PFSIs)的储备资产中“代币化资产”占比设定 20% 的上限。

尽管这只是货币监理署在征求意见过程中将 20% 作为一个可能的方案提出来讨论。但市场参与者已经把这个备选阈值视作监管意图的强信号。

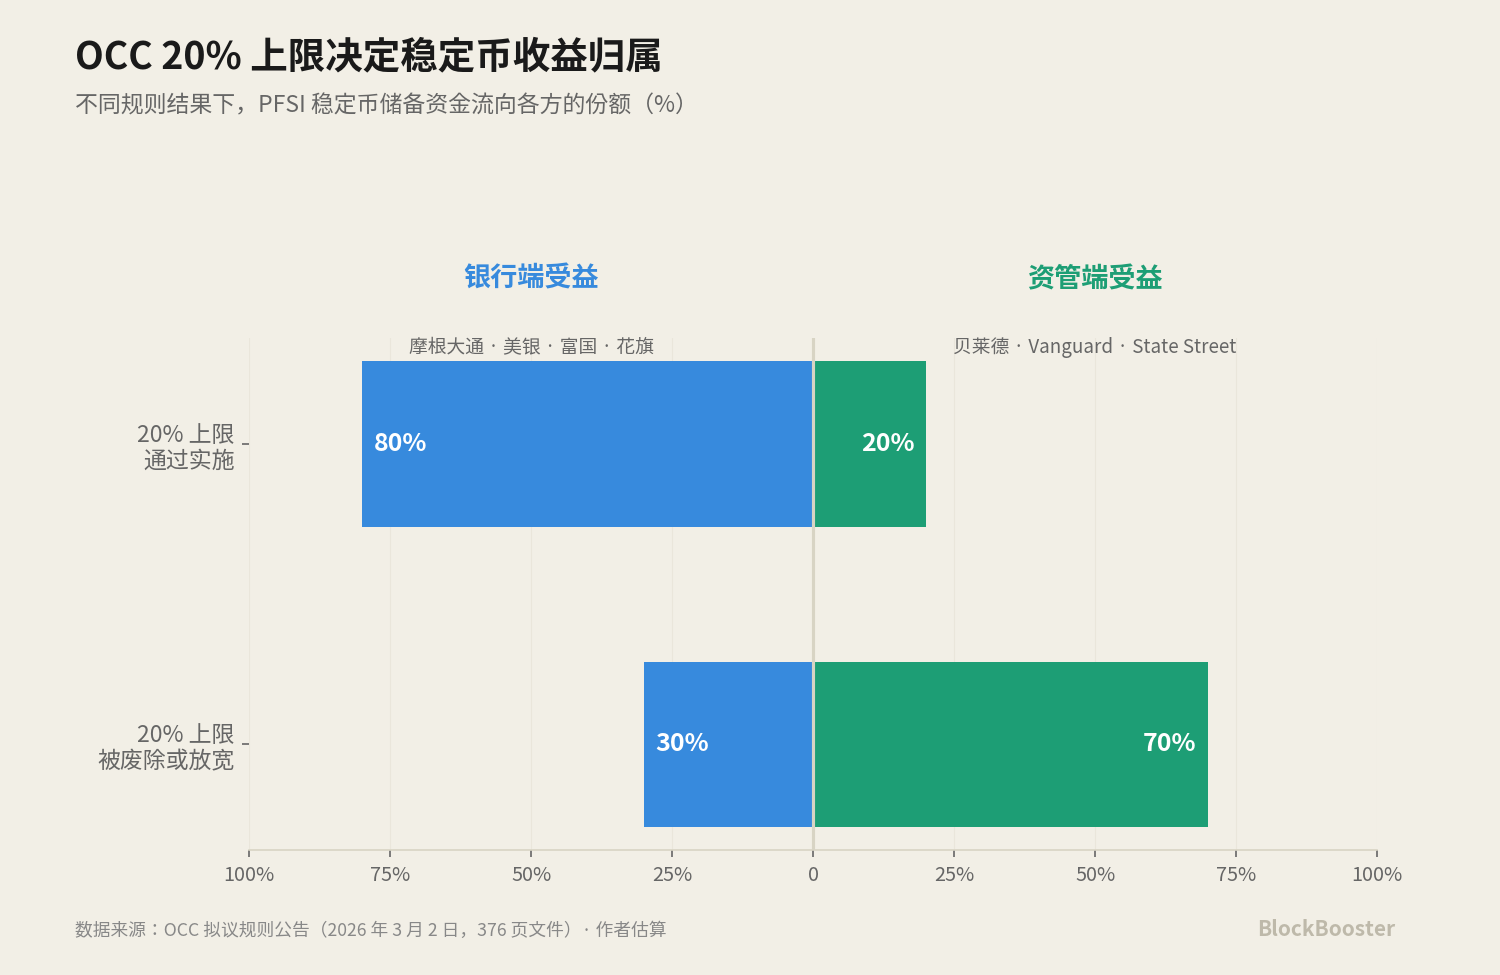
如果该上限通过实施,意味着:PPSI 最多只能把储备资产的 20% 放在代币化基金(如 BUIDL、JLTXX、BRSRV)中,其余 80% 必须放在传统的非代币化资产中。

这个 20% 上限如果通过,将直接打击代币化储备资产层的规模化能力。

5.2 这是一场决定路径胜负的零和博弈

OCC 20% 上限的真正含义是:这是 CLARITY 范式转换中路径 A、B、C 三条收益通道中,决定路径 C 是否能规模化的关键变量

支持上限的一方是摩根大通、美国银行、富国银行、花旗集团——它们在 2025 年宣布探索联合发行稳定币的可能性。如果 20% 上限通过,PPSI 储备资产的 80% 必须放在传统资产中,这意味着大部分储备资金会回流到银行存款体系,最大受益者是这四家银行。

反对上限的一方是 贝莱德、Vanguard、State Street 等资管巨头。如果上限取消或大幅放宽,PPSI 储备资产可以 100% 放在代币化货币市场基金中(包括 BUIDL、BSTBL、BRSRV),最大受益者是这些资管公司。路径 C 完全打开。

5.3 CLARITY 通过后的博弈变化

5 月 14 日 CLARITY 法案通过参议院银行委员会,给 OCC 20% 上限博弈增加了一个关键变量。

CLARITY 法案为代币化证券提供了明确的法律地位——这间接削弱了 OCC 的论据”代币化资产风险特殊,需要额外限制”。如果 CLARITY 给代币化基金合法地位,OCC 再用”代币化形态本身有特殊风险”作为限制理由就站不住脚。

CLARITY + GENIUS 形成完整框架后,预计 OCC 将不得不调整其 20% 备选阈值。最可能的结果是:阈值被废除或大幅放宽。这是 BlackRock 偏好的”基于原则”路线的部分胜利。

但这里必须直面一个问题:Path C 的规模化胜利与第四部分讨论的集中度系统性风险是同一枚硬币的两面。如果 OCC 20% 阈值被放宽,BUIDL 类基金会快速吸纳数百亿乃至千亿美元的稳定币储备资产,贝莱德们押注的产业价值得到兑现。但与此同时,BUIDL 单点故障风险、反身性踩踏风险、对加密美元经济的”金字塔型集中”风险都会同步放大。

换句话说,Path C 的胜利在产业意义上是贝莱德的胜利,但在系统性意义上是新型集中度风险的诞生

传统金融用 SIFMU 认定、CCAR 压力测试、DTCC 灾备机制来管理这种规模化集中度。链上代币化储备资产层目前完全没有等价机制,因此 Path C 的胜利如果到来,会伴随一个时间窗口——监管框架追赶集中度风险的时间窗口。FSOC 是否在 2027-2028 年开始介入这个集中度问题,是值得跟踪的政策变量。

结论

整个稳定币收益经济从“持有付息”被强制重置为“使用付息”,而代币化货币市场基金作为底层储备资产,成为新范式中最稳健受益的合规收益基础设施之一

华尔街资管巨头的产品布局——MSIM 的 MSNXX、BlackRock 的 BSTBL/BRSRV、JPMorgan 的 JLTXX——是对这个范式转换的产业卡位。

这个方向的真正主角是站在产业链最底层的代币化货币市场基金提供商。Visa 和 Mastercard 不直接面对消费者,但它们通过收取每笔交易约 0.1-0.3% 的网络费建立了高毛利、高增长、强护城河的商业模式——市值合计超过 1 万亿美元,远超绝大多数信用卡发行行。

代币化储备资产提供商(贝莱德、摩根大通、摩根士丹利)正在加密美元经济中扮演同样的角色。

我们正在见证的,是一次监管驱动的金融基础设施层换班。CLARITY Act 关闭了 GENIUS 时代的”间接付息”路径,但它没有关闭收益本身——收益被强制重新定位到了储备资产层。新世界的 Visa 和 Mastercard 已经就位。

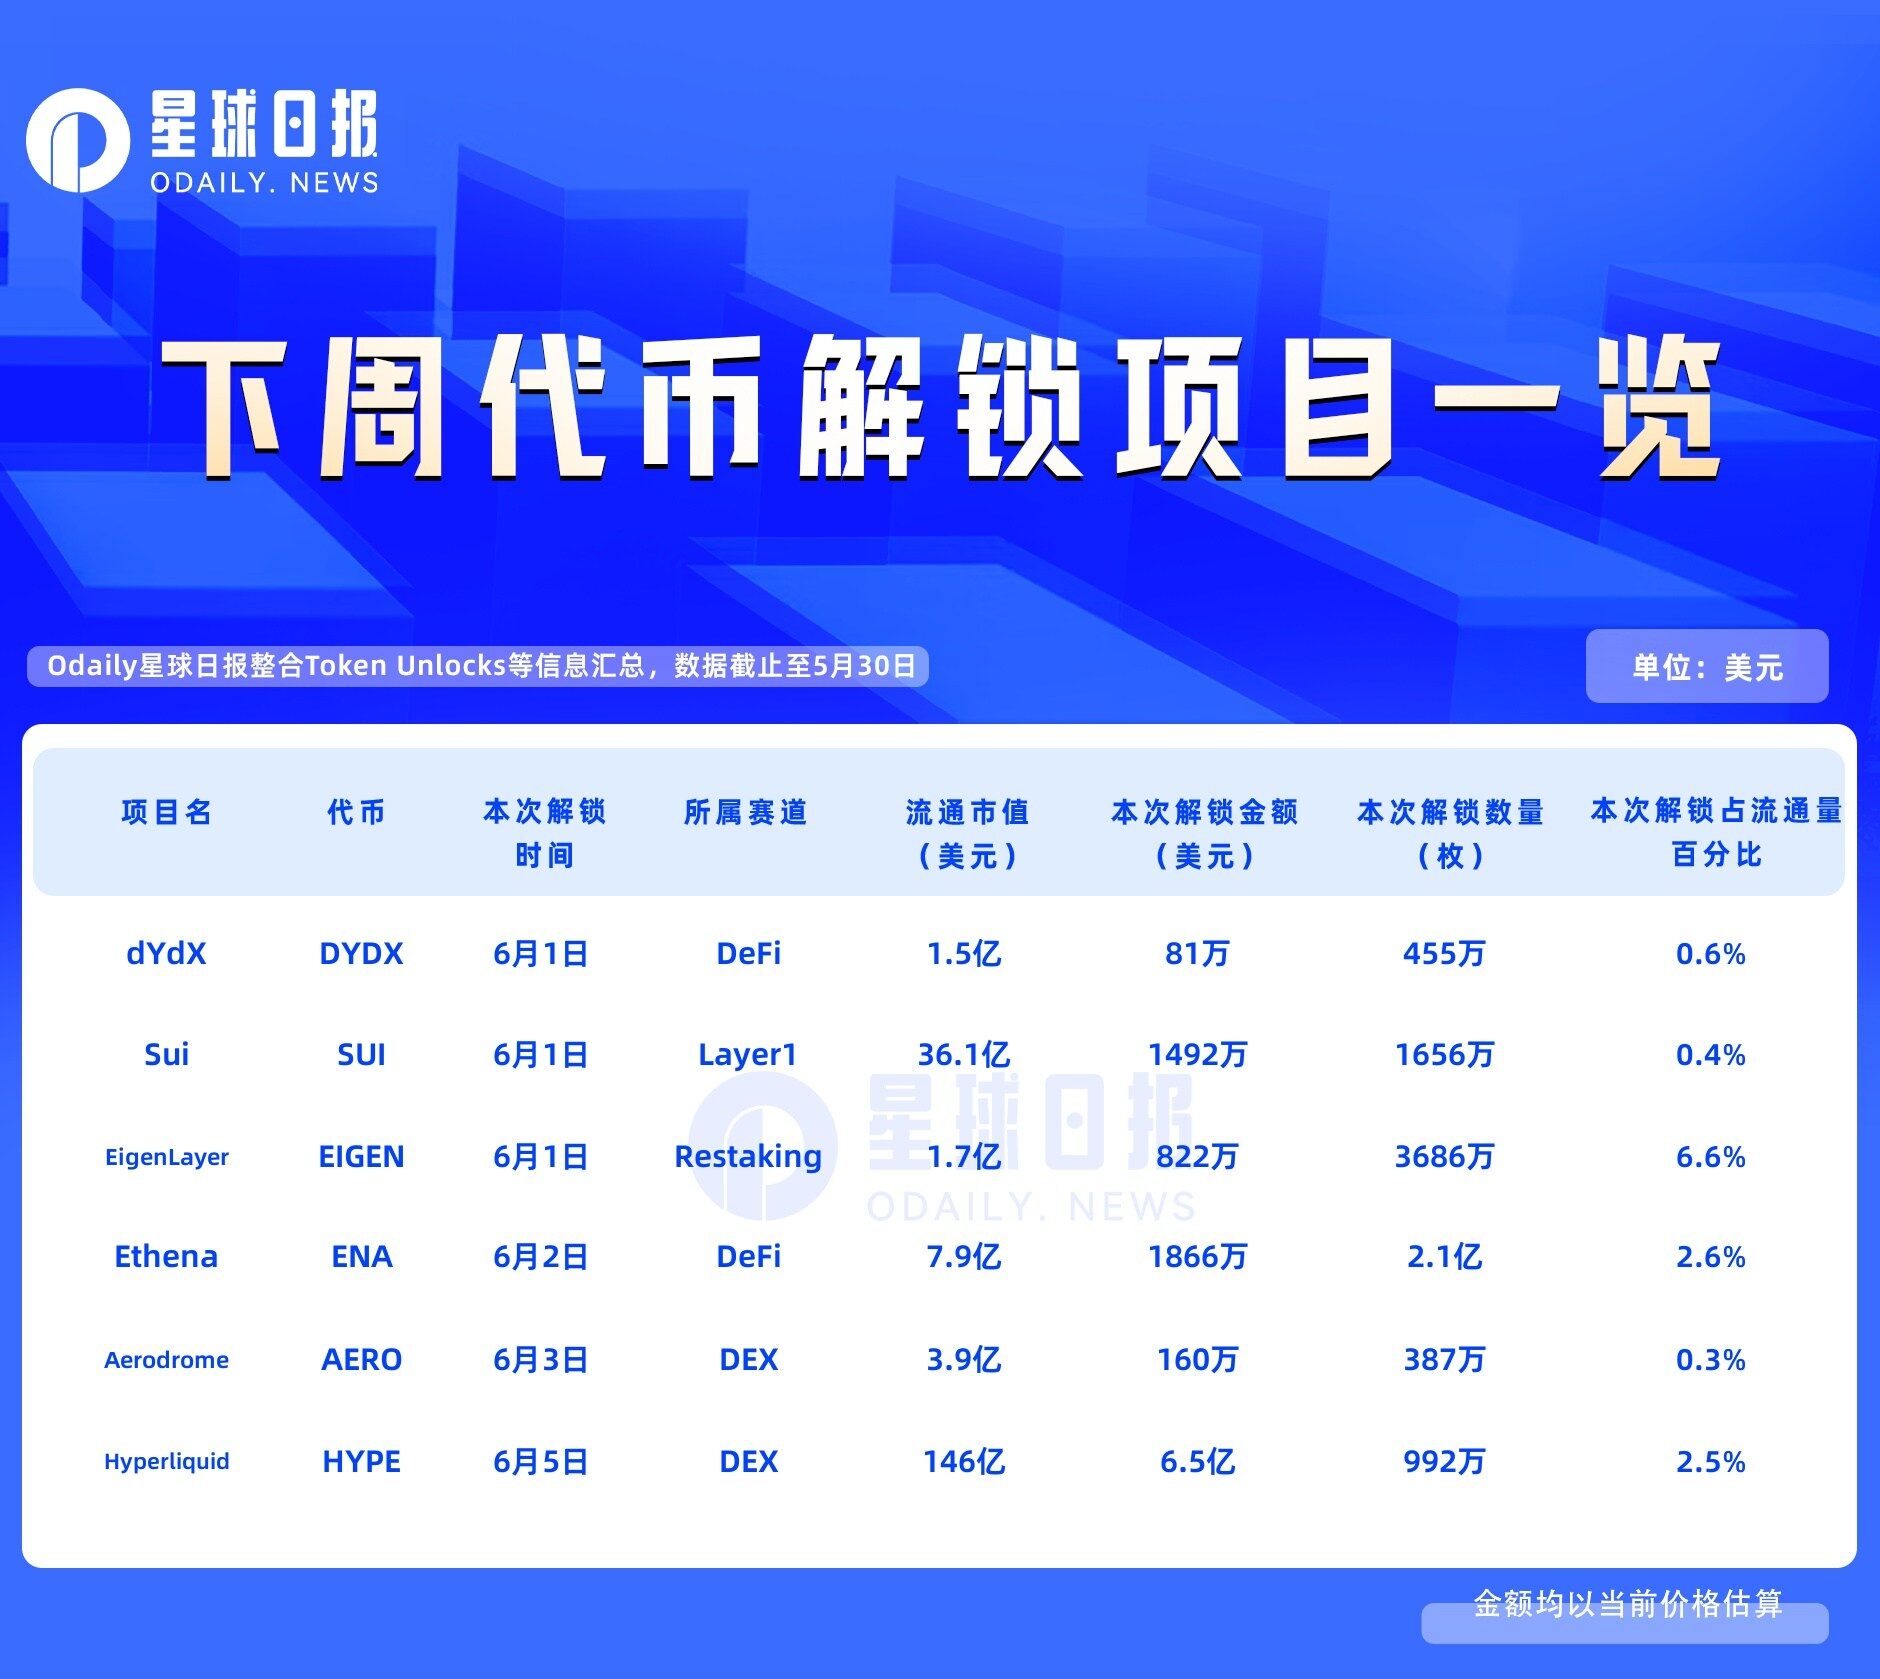
一周代币解锁:HYPE解锁6.5亿美元代币

Hyperliquid

项目推特:https://x.com/HyperliquidX

项目官网:https://hyperfoundation.org/

本次解锁数量:992万枚

本次解锁金额:约6.5亿美元

Hyperliquid 是一条高性能区块链,其构建愿景是打造一个完全链上的开放式金融系统。流动性、用户应用和交易活动在一个统一的平台上协同作用,旨在容纳所有金融业务。

具体释放曲线如下:

EigenLayer

项目推特:https://x.com/eigenlayer

项目官网:https://www.eigenlayer.xyz/

本次解锁数量:3686万枚

本次解锁金额:约822万美元

EigenLayer 是一种建立在以太坊之上的协议,它引入了再质押概念,这是加密经济安全中的一种新原语。该原语允许在共识层上再质押ETH。质押ETH 的用户可以选择加入 EigenLayer 智能合约以重新质押他们的ETH并将加密经济安全性扩展到网络上的其他应用程序。

具体释放曲线如下:

港元稳定币 HKDAP 完成首轮公测,合规稳定币能否在美元主导的赛道中另辟蹊径?

原文作者:ShirleyLi,外捕研究(Web3Caff Research)研究员

如何轻松掌握 Web3 行业正在发生的市场热点、技术动向、生态进展、治理态势…? 外捕研究(Web3Caff Research)推出的「市场脉搏分析」栏目将深入一线探寻并筛选当前发生的热点事件,并进行价值解读、点评与原理分析。透过现象看本质,即刻跟随我们快速捕获 Web3 一线市场风向。

合规提示:以下内容仅为客观分析港元稳定币 HKDAP 的形成特征与发展情况,并不构成任何提议和要约,并请您知晓发行、参与投资 Token 这一行为在不同国家和地区均有不同严苛程度的法规要求和限制,尤其在中国大陆发行 Token 涉嫌 “非法发行证券” 行为,提供 Token 交易撮合等加密货币交易相关行为也属于 “非法金融活动”(中国大陆读者强烈建议阅读《中国大陆涉及区块链与虚拟货币相关法律法规整理及重点提要》),因此请您勿以此信息进行相关决策,并请您严格遵守您所在国家和地区的法律法规,不参与任何非法金融行为。

5 月 13 日,稳定币支付与交易平台 OSL 集团、富途控股旗下的虚拟资产交易平台 PantherTrade,与中国香港持牌稳定币发行人碇点金融科技有限公司,共同在以太坊主网完成了以港元稳定币 HKDAP 为结算媒介的交易测试。本轮测试涵盖了法定港元与 HKDAP 之间的兑换、链上转账以及赎回等流程。

碇点金融科技有限公司(Anchorpoint Financial Limited)是渣打银行(香港)有限公司的附属公司,由渣打香港、香港电讯及 Animoca Brands 于 2025 年 2 月共同成立。而 HKDAP(Hong Kong Dollar Anchor Point)则是其计划推出的首个合规港元稳定币。

2025 年 8 月 1 日,中国香港《稳定币条例》正式生效,为稳定币的发行与运营提供了相对明确的监管框架(扩展阅读:《香港通过《稳定币条例草案》,将对全球稳定币合规化与人民币国际化战略产生何种推动?》)。今年 4 月,中国香港金融管理局依据该条例,正式授予了首批共 2 张稳定币发行人牌照。据悉,首批提交申请的机构共 36 家,最终仅有碇点金融科技有限公司和香港上海汇丰银行有限公司两家获牌。而此次授牌的举动也被认为完成了 “立法—审查—发牌” 的监管闭环,并率先把稳定币监管推进到实施与业务筹备阶段。[1]

图源:滙豐與渣打旗下獲牌 先推港元穩定幣

其中,碇点金融计划从今年第二季度起分阶段发行与港元挂钩的稳定币 “HKDAP”,并采用 “B2B2C(企业对企业对个人)” 的发行模式,即向指定授权分销商分销,再由分销商向公众开放。在本文开头提到的测试中,OSL 集团和 PantherTrade 就以 HKDAP 授权分销商的身份,验证了从发行商到机构用户再到个人用户的完整流通链路。

而汇丰银行则计划在今年下半年推出自己的港元稳定币,并将其接入旗下的 PayMe 平台和汇丰香港流动财务应用程序。

从试点的方向来看,两家机构的侧重点略有不同。汇丰银行计划在初期先推出个人对个人(P2P)付款、个人对商户(P2M)支付,以及 Token 化投资等服务。也就是说,汇丰银行将重点偏向普通消费与银行服务的相关场景;而碇点金融的关注方向将包括:跨境结算与支付方案,以及 RWA(现实世界资产)的链上结算与分发,将主要面向机构级应用场景。

从宏观视角来看,虽然同样属于稳定币体系,但港元稳定币与当前占据市场主导地位的美元稳定币,在发展路径与潜在定位上仍然存在明显差异。其底层原因在于,两者诞生的市场环境与核心需求并不相同。

在 Web3 行业发展的早期,美元稳定币的核心作用是为高波动性资产提供避险工具,并充当链上交易的媒介。此后,随着去中心化金融、链上衍生品等市场的发展,美元稳定币又进一步成为整个链上金融体系中的基础流动性资产。这种高度金融化与全球化的流动性结构,也使美元稳定币体系在监管层面变得更为复杂。

相比之下,当前香港对于港元稳定币的定位则明显更加审慎,也更偏向 “监管先行” 的金融基础设施路径。目前,港元稳定币主要定位为 RWA 交易的载体,作为 Token 化资产可信、稳定且合规的链上结算媒介。从更长期的视角来看,港元稳定币未来的潜在方向,很可能将不止局限于 RWA 交易和商户结算等正在试点的方向上,还会进一步延伸至国际贸易结算、跨境支付等更加具有挑战意义的领域。

然而,与由政府背书的法币体系不同,港元稳定币本质上仍属于由持牌公司发行的、锚定法定港元的稳定币体系。因此,其安全性高度依赖于发行方的合规运营以及储备资产的真实托管情况。

如果各持牌发行人仅围绕自身业务推出支付、结算和 RWA 服务,那么这种相对本地化的小型金融闭环在初期是更可控且可行度更高的,但如果未来港元稳定币进一步进入国际贸易结算、跨境支付以及更大规模的链上金融场景,那么不同港元稳定币之间的流动性互通、清算协调以及市场接受度等问题,也将逐渐显现。

此外,前文提到,港元稳定币与美元稳定币在定位上存在差异。美元稳定币虽然面临复杂的监管问题,但是也因此积累了更深的流动性和更广泛的使用场景,而港元稳定币目前仍处于探索实际应用场景的阶段。也就是说,包括 HKDAP 在内的港元稳定币体系能否真正跑通,最终仍取决于其是否能够形成足够强的网络效应、能否产生足够丰富的真实支付需求。在美元稳定币已建立明显先发优势的情况下,中国香港模式能否另辟蹊径,还有待时间检验。

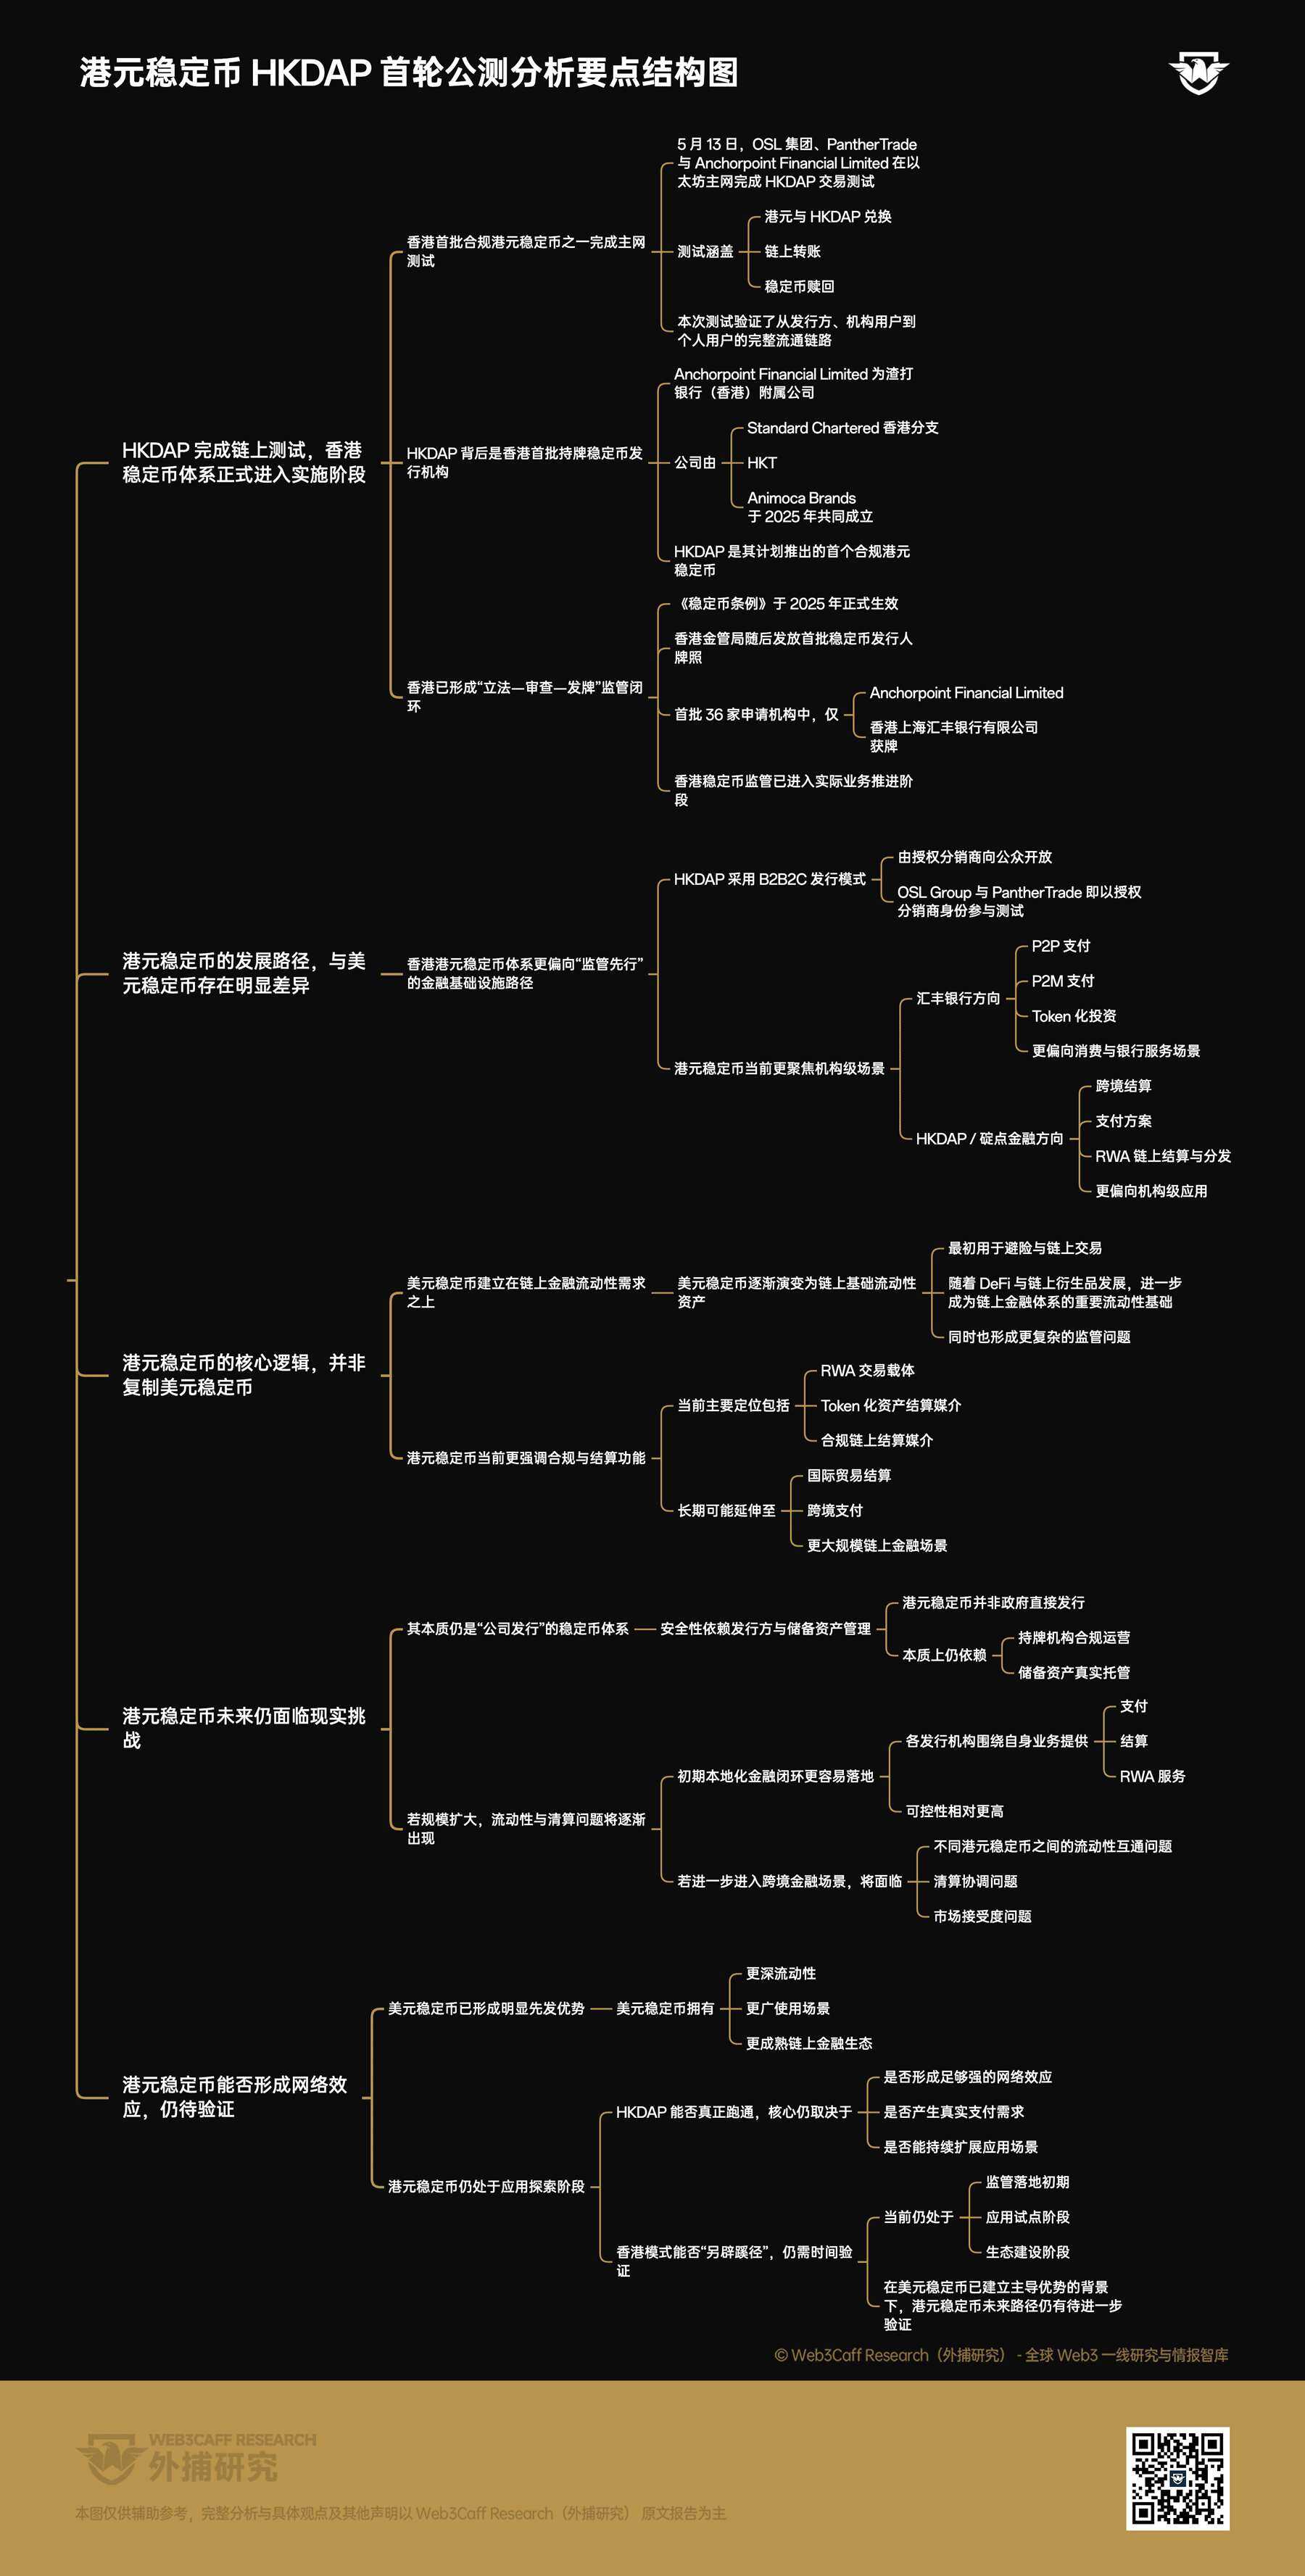
要点结构图:

参考文献

[1] 香港发牌,稳定币格局生变:谁在重塑下一代金融版图?

[2] 滙豐與渣打旗下獲牌 先推港元穩定幣

[3] Standard Chartered-backed Anchorpoint granted Stablecoin Issuer Licence by the Hong Kong Monetary Authority

[4] 香港正式发力!深度解析首批港元稳定币 HKDAP

[5] 3 家持牌机构在以太坊测试香港 HKDAP 稳定币

[6] OSL 集团与安克点完成了首个受监管的港元支持稳定币港交所在公链上的测试转移

免责声明

本报告由外捕研究(Web3Caff Research)编写,所含信息仅供参考,不构成任何预测或投资建议、提议或要约,投资者请勿依赖此类信息购买、出售任何证券、加密货币或采取任何投资策略。报告中使用的术语和表达的观点旨在帮助理解行业动向,促进 Web3 包括区块链行业负责任发展,不应被解释为明确的法律观点或外捕研究(Web3Caff Research)的观点。报告中的看法仅反映作者截至所述日期的个人意见,与外捕研究(Web3Caff Research)立场无关,且可能随后续情况而变化。本报告中所含的信息和看法来自外捕研究(Web3Caff Research)认为可靠的专有和非专有来源,并不一定涵盖所有数据,亦不保证其准确性。因此,外捕研究(Web3Caff Research)不对其准确性和可靠性作任何形式的担保,也不承担以任何其他方式产生的错误和遗漏的责任(包括因疏忽而对任何人产生的责任)。本报告可能含有 “前瞻性” 信息,这类信息可能包括预测和预报,本文并不构成对任何预测的担保。是否依赖本报告所载信息完全由读者自行决定。本报告仅供参考,不构成购买或出售任何证券、加密货币或采取任何投资策略的投资建议、提议或要约,并请您严格遵守所在国家或地区的相关法律法规。

每周编辑精选 Weekly Editor’s Picks(0523-0529)

信息流太快,深度分析文章容易被热点淹没。「每周编辑精选」栏目将这些有判断价值的内容从海量资讯里捞出来,帮你滤掉噪音,留下洞察,带来启发。

投资与创业

港美股“灰色开户时代”终结,你的钱还能去哪?

5 月 22 日,内地、香港两地监管组合拳同步落地,直接终结港美股投资“灰色通道”,波及数百万通过香港券商投资境外市场的内地投资者。

大多券商已在新规发出后迅速落地执行,收紧开户的口子。已全面停止接受内地新客户的券商: 富途证券、老虎证券、长桥证券、华盛证券。四家均已关闭新开户通道,部分存量账户目前仍可正常交易,但按规定只能单向卖出,等待 2 年过渡期结束后全面清退。

目前仍为大陆居民保留有限通道的香港持牌券商有:盈立证券、复星财富和致富证券。

综合来看,2026 年 5 月之后,内地普通投资者投资港美股的合规路径大幅收窄,但并未彻底关闭。根据现有情况,几条路仍然走得通。

  • 最稳路径:合规身份,合规资金渠道和香港银行账户。
  • 政策合规渠道:港股通、QDII、跨境理财通。
  • 链上路径: Hyperliquid、xStocks 等平台提供了技术上的替代方案。

SpaceX 世纪 IPO 倒计时,哪些平台支持散户“盘前上车”?

6 月 12 日,SpaceX 将在纳斯达克敲钟上市,股票代码为 SPCX;SpaceX 预计募资 750 亿至 800 亿美元,目标估值约 1.75 万亿至 2 万亿美元,这将会成为人类历史上规模最大的一次 IPO。

得益于 Pre-IPO 市场的崛起,普通人终于也获得了提前上车 SPCX 的机会。Odaily星球日报在文中盘点并比较了 7 家目前上线盘前 SPCX 的 Pre-IPO 平台。

戴尔暴涨之后,AI 基建行情会轮到谁?

AI 热潮正在从模型和芯片,进一步传导到服务器、内存、存储和数据中心设备。随着 Alphabet、Amazon 等科技巨头继续加大 AI 基础设施投入,戴尔这类具备供应链、客户关系和交付能力的硬件厂商,正在成为新一轮 AI 资本开支周期中的直接受益者。

对投资者而言,戴尔的上涨意味着 AI 交易正在进入更下游、更实体的阶段:谁能把芯片变成可交付的数据中心基础设施,谁就可能获得下一轮估值重估。

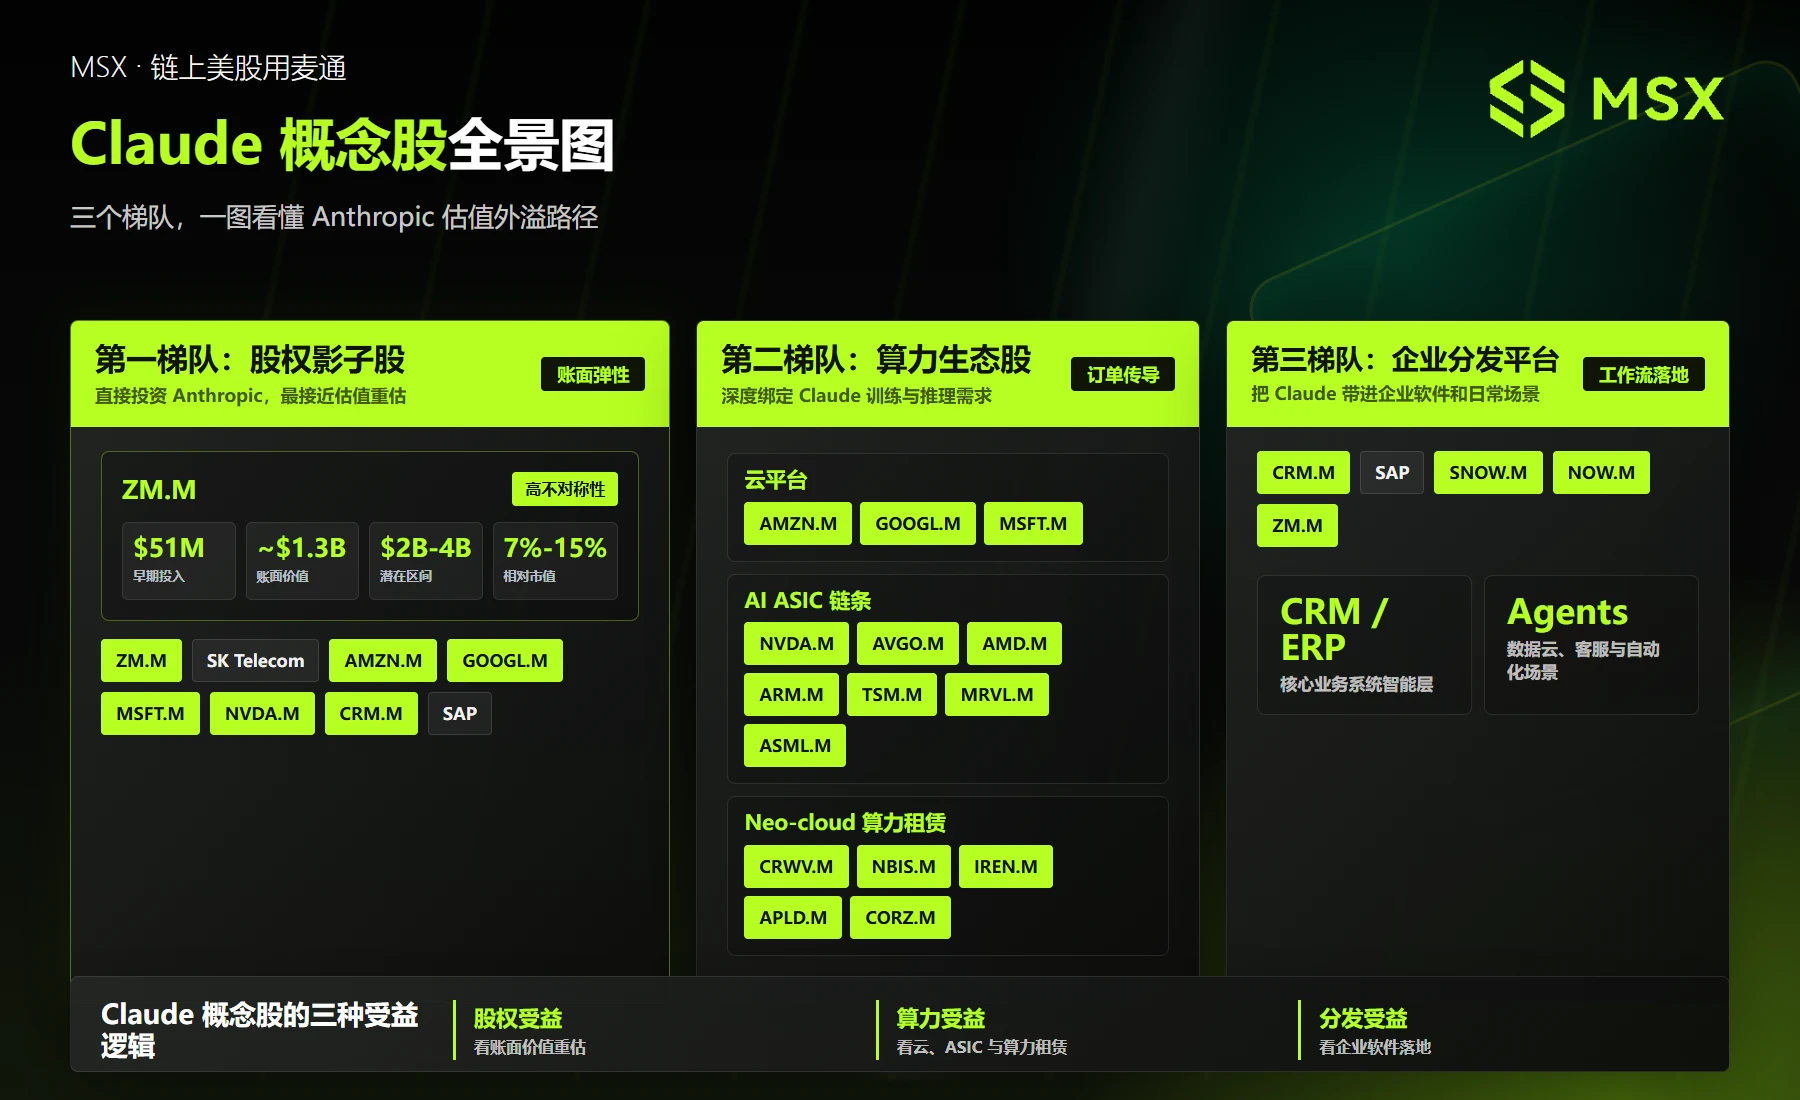
Anthropic 冲击 1 万亿:除了 Pre-IPO,还有哪些隐藏的「Claude 概念股」?

另推荐:《美股喊单王 Serenity:领先机构低位建仓,年回报 3840%》《「美股大作手」特朗普,托举起量子计算整个赛道》。

预测市场

血赚 240 万,这 9 个内幕地址最懂美伊战争

政策和稳定币

SEC 推迟“币股”创新豁免,谁在疯狂反对?

创新豁免,临门一脚被踩下刹车。反对主体,又是华尔街,以 Citadel Securities、美国证券业及金融市场协会(SIFMA)为代表的传统势力。

华尔街方面的核心反对论据主要集中在:担心市场可能会出现流动性碎片化问题;担忧美股代币或威胁到传统合规防线;技术与法律上的仍存在空缺。SEC 内部也存在着审慎的保留意见。

从本质上看,这次的豁免推迟,其实是一场新生力量的创新尝试与传统势力的防御机制之间的一次激烈碰撞。

全面放开“币股”交易的梦想,可能还要在监管的拉锯战中走上很长一段路,但属于资产代币化的大门已被撞开,注定无法再次闭合了。

Tiger Research:深度剖析 Circle 财报,加密下一阶段将走向何方?

以 2026 年 Q1 业绩为拐点,Circle 正在加速推进范式转型——从单纯的稳定币发行商,蜕变为数字资产行业的综合基础设施运营商。

其前瞻性商业战略围绕三大核心支柱展开:最大化 USDC 利润率与流通量;推出自有 L1 网络”Arc”,实现 Gas 与手续费收入多元化;通过 Agent Stack 抢占 AI 支付入口。

空投机会和交互指南

TermMax 与 Renaiss 热度升温,YZi Labs 孵化的这两个项目如何参与?

Meme

币安“事件战壕”背后的 42.space,正把新闻、体育、币价当 Meme 炒

币安钱包官宣推出新功能 Event Rush(事件战壕)。用户可交易体育赛事、加密货币价格目标或新闻等真实世界事件的结果代币。该功能由 BNB Chain 上的 42.space 协议提供支持,用户可使用 BSC 上的 USDT 购买事件代币,并在事件结束前随时卖出或持有至结算。

42.space 与 predict.fun 不是赛马,而是币安押注预测市场的两种路径。

以太坊与扩容

原生隐私功能,以太坊的救命稻草?

ETH 行情低迷,而隐私币逆势走强,以太坊开发者正加急落地原生隐私功能。

以太坊链上资产余额与交易记录完全公开,不仅劝退机构投资者,也削弱了其作为行业默认结算层的核心竞争力。

业内人士表示,以太坊隐私功能必须在 12 个月内落地,否则将止步于技术研究层面,流量与关注度会持续被竞品抢占。

安全

30 分钟闪崩 45%,SpaceX 还没上市散户就挨了一拳

5 月 28 日晚,Hyperliquid 上 SPACEX – USDH 永续合约出现剧烈闪崩,价格在 30 分钟内从 2277 美元最低跌至 1254 美元,跌幅接近 45%,随后反弹至约 2169 美元。

事件原因是作为预言机价格组件之一的链下数据提供商返回了错误数据,导致该市场的预言机价格和标记价格出现剧烈波动,进而触发了部分用户仓位强平。

目前团队已采取措施,以防类似情况再次发生。此外,团队正在评估此次事件对受影响用户造成的影响,以制定适当的赔偿方案。受影响用户将在未来 48 小时内获得赔偿。

一周热点恶补

政策与宏观市场

SEC 推迟开放代币化股票交易;

香港金管局要求银行 3 个月内完成追溯至 2023 年 1 月的假文件开户排查;

美伊已就全面开放霍尔木兹海峡达成一致;

OpenAI、SpaceX 排队上市:华尔街开始提前“腾仓位”;

观点与发声

特朗普:我拯救了美国加密货币行业,并将建立“面向未来”的加密市场结构框架;

美国 CLARITY 法案或催生“收益即服务”新赛道,推动 AI 驱动合规收益基础设施发展;

灰度副总裁:所谓的「10 点砸盘」不是阴谋,而是 ETF 新常态;

VanEck CEO:存储芯片股是供需错配泡沫,多数加密项目五年后消亡;

CryptoQuant 分析师:比特币已进入风险规避阶段,ETF 需求动能远低于去年峰值;

彭博分析师:比特币波动结构逐步向黄金靠拢,资产属性或将发生变化;

研究员力挺以太坊基金会:其职责并非“拉盘 ETH”,而是让自身逐渐不再重要;

Vitalik 发文阐述对以太坊未来的发展预期,透露个人近 90% 的净资产为 ETH;

Bankless 联创清仓 ETH 自白:以太坊做了最正确的事,但“ETH 即货币”没有未来;

渣打维持长期看多 ETH 观点:预计 2026 年底达 4000 美元、2030 年升至 4 万美元;

Polymarket 团队怒骂 Kalshi 高管“白痴”,因其抨击 Polymarket 无 KYC 应关停;

Polymarket 澄清现有平台不会新增强制 KYC;

机构、大公司与头部项目

OKX 发布 Exchange OS(解读);

Polymarket 上线永续合约 Beta 版;

数据

以太坊 L1 交易量创历史新高,Gas 费用处于低点;

美光科技总市值突破 1 万亿美元;

矿币 Pearl 火热;

VVV 暴涨;

安全

一线审计大神预警:所有 DeFi 都不安全;

CertiK 推出 Skill Scanner,为 AI Agent 应用建立标准化安全审查层;

Google 工程师身陷 Polymarket 内幕交易案……

附《每周编辑精选》系列传送门。下期再会~

Sharplink CEO:现在清仓ETH,就像互联网泡沫时卖掉亚马逊

原文|Sharplink 首席执行官 Joseph Chalom

编译|Odaily星球日报 秦晓峰(@QinXiaofeng 888 

编者按:本周,曾经的 ETH 铁杆多头、Bankless 联创 David Hoffman 发文解释自己为什么清仓 ETH,获得以太坊社区强烈共鸣,文章在 X 平台上阅读量达到惊人的 180 万。舆情汹涌,作为第二大上市 ETH 财库公司的 Sharplink(Nasdaq: SBET)坐不住了(Odaily注:Sharplink 财库规模约达 86.8 万枚 ETH,价值近 18 亿美元,仅次于 BitMine)。

5 月 30 日,Sharplink 首席执行官 Joseph Chalom 发文《Ethereum Going Back on Offense》(“ETH蓄势待发”),试图为 ETH 持有者们提振信心。他表示,以太坊基金会(EF)正在履行其核心职责,专注核心协议、安全与去中心化,这正是机构信任的基础;今天的 ETH 就像是互联网破灭时的亚马逊,价值被低估(Odaily注:渣打银行也曾做过类似的比喻,强调 ETH 基本面与价格的严重背离)。Joseph Chalom 认为当前市场恐惧时,正是布局良机;生态各方需积极发声,推动机构采用超级周期。

以下是 Joseph Chalom 文章全文,由Odaily星球日报编译,Enjoy~

————————————————

当前围绕以太坊基金会(EF)的种种争议,以及 ETH 价格波动带来的喧嚣,都让人忽略了更宏观的图景。我固然理解这些讨论,但它们并不能决定谁将引领未来十年的金融基础设施。

这是一位利益相关者的看法。在领导 Sharplink 之前,我曾在贝莱德(BlackRock)担任二十年高管,负责金融科技业务和数字资产战略。这些经历让我深刻理解,机构在将资金部署到新基础设施之前,究竟需要什么。

我想抛开这些噪音,对以太坊今天的处境以及未来走向,提供一个不同的视角。

太坊基金会正在履行其核心职责

退一步看,过去十年间交付的成果是什么?在机构采用最看重的属性——信任、安全和流动性上,以太坊遥遥领先。它正在获胜,而且优势明显。

看看数据:以太坊处理着全球大部分稳定币的价值结算;拥有远超任何其他区块链的代币化现实世界资产项目;它是高价值 DeFi 交易的默认场所。在这些维度上,其他竞争对手只能望其项背。

这并非偶然,而是以太坊基金会(EF)多年来严谨的协议开发的成果。以太坊是唯一一个在基础层持续十年成功推出重大升级的区块链:The Merge、EIP-1559、Dencun、Pectra、Fusaka。即将到来的 Glamsterdam 升级将带来跨越式的规模提升,而 EF 正引领行业迈向抗量子时代。这是整个业内最具雄心的技术路线图。

去中心化是特性,而非缺陷

一些对 EF 最激烈的批评,将去中心化视为弱点。这种观点完全颠倒了机构的逻辑。以太坊生态是所有区块链中开发者最多的——而其中绝大多数开发者并不隶属于 EF。

任何基金会都不应该完全掌控一条区块链。机构也不会把锁死,只为了从一个专有系统迁移到另一个专有系统。他们需要确信,他们所依赖的底层属性不会被中心化的所有者随意更改。事实上,任何区块链都不应依赖于单一实体。

以太坊可信的中立性和去中心化,正是它成为未来金融结算层的原因。这些不是缺陷。

在一个专注于安全、隐私、抗量子性和核心协议的基金会,与一个为短期营销而优化的基金会之间,我每次都选前者。

ETH 价值对标亚马逊

历史上充斥着大量的例子:基础性创新被批评者忽视,转而追捧更时髦的新贵,最终证明悲观者是错的。亚马逊便是最典型的例证。

早期,市场对亚马逊的共识是,它只是一个靠互联网泡沫撑起来的持续亏损的在线书商。空头只关注其利润表,却忽略了贝索斯的长期愿景——他正在构建一种全新的电子商务市场结构。其目标市场(TAM)从来不是图书销售,而是整个零售经济,后来更扩展至云计算和媒体领域。那些只盯着亚马逊短期股价的分析师,错过了更大的机遇。

如今,以太坊和 ETH 今天处于同样的位置。其 TAM 不是加密货币交易,而是整个全球金融体系。ETH 的内在价值与网络的扩张息息相关。而以太坊网络正处在交易量方面实现跨越式增长的临界点,涵盖稳定币、代币化现实世界资产、DeFi 以及新兴的智能代理金融(agentic finance)浪潮。为保障如此庞大的交易量,以太坊将成为需求旺盛的激励层和终极信任基础设施,其货币溢价也将随之提升。

没有 ETH 就没有以太坊。资产与网络密不可分。

别人投降时,正是赚钱之际

几乎在每个市场周期中,散户投降、情绪最低落的时刻,正是纪律严明的资本进场布局的良机。巴菲特正是通过在情绪最悲观时买入优质资产来打造伯克希尔——从 1970 年代的 GEICO 到 2008 年金融危机期间的美银和高盛。

过去一年大部分时间,恐惧与贪婪指数都反映出市场的极度恐惧。最聪明的投资者在市场最恐惧时买入优质资产。他们逆周期投资,而非顺周期。

在 FTX 崩盘后的加密寒冬,多数机构纷纷远离比特币和 ETH 的风险敞口,或搁置产品发布。而我在贝莱德时,我们反其道而行之。我们加倍下注,投资基础设施,建立生态伙伴关系,并推出了连接传统金融与加密世界的产品。

我们都可以从巴菲特和贝莱德身上学到很多东西。

以太坊需要新声音

EF 正在履行其核心职责。未来,它将更专注于 CROPS 。(Odaily注:CROPS是一个优先考虑审查阻力、开放性、隐私性和安全性的内部框架。这一转变意味着,以太坊基金会将专注于使以太坊成为“避风港技术”,优先考虑基本的、长期的协议安全性、用户隐私以及抵制审查/控制的能力,而非追求激进的扩展和原始速度)。

对于大多数人来说,很明显当前的问题在于市场推广的领导力方面;与此同时,各机构却普遍希望接纳以太坊。我强烈认为,生态系统的利益相关者和参与者需要在以太坊的叙事和机构采用中发挥更大作用。

自去年夏天以来,数字资产财库公司和以太坊核心守护者在这方面发挥了重要作用。这包括 Sharplink、BitMine 的 Tom Lee、Consensys 的 Joe Lubin、Etherealize、Nethermind、Aave、Morpho、EEA 以及其他生态利益相关者。我们也与 EF 内部专注于机构教育和采用的小规模团队密切合作。

Sharplink 正在积极投资于这个生态系统。我们是首家质押数十亿美元 ETH 资本的公司,并向高质量的 DeFi 协议部署了数亿美元。我们最近宣布,将与 Galaxy Digital 共同推出一个 1.25 亿美元的 DeFi 收益基金,为现有和新兴协议提供资本。

话虽如此,我们能够并且将会做得更多,积极为以太坊发声,并主动支持即将到来的机构采用超级周期。

以太坊的未来,正在此刻发生。

推荐阅读:

《Bankless联创清仓ETH自白:以太坊做了最正确的事,但“ETH即货币”没有未来》

《Bankless创始人清仓ETH,以太坊信仰集体幻灭》

加密PAC横扫德克萨斯,1000万美元改写了谁的政治命运?

概述

2026 年 5 月 27 日,德克萨斯州初选决赛夜彻底改变了美国加密货币行业的政治版图。以 Fairshake 为首的加密行业政治行动委员会(PAC)在本轮德州初选中合计投入逾 1000 万美元,支持的 6 位候选人悉数胜出,创下完美战绩。

与此同时,就在初选投票结束后不到 24 小时,美国总统特朗普在 Truth Social 上公开表态,力挺 CFTC 对预测市场拥有独家监管权,并将这一立场与美国维持全球”加密货币首都”地位直接挂钩。

两件事叠加在一起,释放出一个清晰信号:加密行业的政治影响力已从边缘步入主流,而监管框架的走向,正随着国会席次的更迭加速成形。

Key Takeaways

  • Fairshake 旗下各 PAC 在德克萨斯州初选中合计投入超过 1000 万美元,支持的 6 名候选人全部胜选
  • 反加密阵营代表人物、民主党众议员 Al Green 被加密友好候选人 Christian Menefee 击败,结束其 20 年国会生涯
  • 加密行业政治资金明显向共和党倾斜,Fellowship PAC(与 Tether、Cantor Fitzgerald 相关)斥资 50 万美元支持共和党参议员候选人 Ken Paxton
  • Fairshake 当前资金储备约 1.93 亿美元,是目前美国最大的单一产业政治资金网络之一
  • 特朗普公开支持 CFTC 独家监管预测市场,并将加密政策纳入国家竞争力议题

德克萨斯初选:加密 PAC 的一夜大捷

最关键的那场仗:Al Green 落幕

在德州众多选区赛事中,最具象征意义的一场发生在休斯顿。民主党现任众议员 Al Green 是国会山上对加密行业批评最为猛烈的议员之一,在倡导组织 Stand With Crypto 的评级中获得”F”等级

为了拿下这场仗,Fairshake 旗下的 Protect Progress 总计砸入约 780 万美元——其中约 500 万美元用于支持挑战者 Christian Menefee,另有约 280 万美元用于针对 Green 的广告投放。结果,Green 的 20 年国会生涯就此画上句号,比特币政策倡导者 Dennis Porter 在社交媒体上评论称:“一位亲加密的民主党人刚刚击败了一位执政 20 年的反加密民主党人。”

共和党一侧的全面布局

在共和党战线,行业资金的介入同样密集。根据 FEC 披露的数据,Fairshake 的共和党关联 PAC Defend American Jobs 为四位共和党候选人提供资金支持:Jon Bonck、Tom Sell、Carlos De La Cruz 以及 Alex Mealer,四人均赢得各自的初选决赛。

另一股值得关注的新势力是 Fellowship PAC。该组织与 Tether 及 Cantor Fitzgerald 存在资金关联,投入约 50 万美元力挺德州总检察长 Ken Paxton 挑战现任参议员 John Cornyn,Paxton 最终以逾 63% 的得票率获胜。

“6 战全胜”背后的战略逻辑

据 CryptoTimes 报道,加密 PAC 此次在德州创下 6 战 6 胜的完整战绩。Kalshi 预测市场在选前给出 Menefee 胜率约 91%,Polymarket 也给出近似数字——这说明资金的流向早已预判了结果,而非仅仅追随结果。

这种”精准打点、低成本高回报”的布局模式,是 Fairshake 在 2024 年已经验证过的打法:集中资源押注几场低投票率的决赛,候选人一旦赢得党内提名,在共和党强势选区几乎等于锁定 11 月大选席位。

政治资金的结构性转向:为何越来越偏向共和党?

Fairshake 的”双边押注”正在松动

Fairshake 的官方定位是跨党派组织,2024 年的资金分配也确实兼顾了两党。但CoinDesk 的最新分析指出,随着 2026 年中期选举临近,加密行业的整体政治资金明显向共和党倾斜,独立的共和党专属加密 PAC 也在快速崛起。

背后的逻辑并不复杂:特朗普执政以来,共和党整体上对加密监管持更宽松的态度;而 GENIUS 法案(稳定币监管框架)的推进,以及市场结构法案(Clarity Act)在参议院银行委员会以 15:9 通过,都让行业看到了在共和党主导的国会推进立法的现实路径。

新 PAC 的涌现与资金生态的复杂化

The Nation 的报道显示,2026 年加密行业的政治支出生态已远不止 Fairshake 一家。Fellowship PAC(Tether/Cantor Fitzgerald 背景)、Blockchain Leadership Fund、以及由 Winklevoss 兄弟支持的专属共和党 PAC,共同构成了一个分工更细、更具攻击性的政治资金网络。

据 CNBC 报道,Fairshake 整体资金储备约为 1.93 亿美元,包含来自 Coinbase、Ripple 及 a16z 等主要出资方在 2025 年下半年的两笔大额捐款。这一数字几乎与 Fairshake 在整个 2024 年选举周期的募资总额相当,充分说明行业的政治投入正以指数级速度扩张。

[在 MEXC 关注的加密监管议题中,政治资金流向历来是研判监管风向的重要先行指标。]

特朗普表态:CFTC 主导预测市场,加密主权不容侵犯

德克萨斯初选结果出炉后不到一天,特朗普于 5 月 26 日在 Truth Social 发文,为 CFTC 背书:

“CFTC 对预测市场的独家权威至关重要,必须得到维护。在我的领导下,我们正在为各州制定’黄金标准’的规则。”

据 Bloomberg 报道,这一表态发生在 CFTC 与多个州政府就预测市场监管权归属展开诉讼的背景下。纽约州、伊利诺伊州、威斯康星州等多个民主党执政州均主张,预测市场合约本质上属于赌博产品,应受地方法律管辖。

特朗普在同一帖文中将加密政策与国家竞争力捆绑:“其他国家正在努力取代我们(作为加密首都),但我们不会让这种事发生。” 这是迄今为止对加密行业最明确的总统级政治背书之一。

CFTC vs SEC:监管权之争的深层含义

The Clarity Act 的核心逻辑,正是将大多数数字代币的监管权归于 CFTC,而非 SEC。CFTC 监管框架通常被认为对行业更为宽松,SEC 则以执法积极著称。

特朗普支持 CFTC 主导预测市场,本质上是在为这条立法路径进行政治背书——如果 Clarity Act 顺利通过,将直接影响整个数字资产行业的合规成本与发展空间。

白宫目前正在审查一项 CFTC 提交的联邦监管预测市场规则提案,该提案已由管理和预算办公室(OMB)进行审核,这意味着正式监管框架的落地可能比市场预期更快。

市场影响:政治胜利能否转化为价格催化剂?

加密行业在德州初选的大胜,意味着国会中亲加密阵营有望在 11 月大选后进一步扩大。对于市场参与者而言,这一政治信号的含义值得认真评估:

短期层面,市场情绪可能受到提振。政治利好通常会强化机构和散户的入场信心,尤其是对于那些与监管敞口直接相关的资产,如稳定币发行商的代币、DeFi 协议代币,以及 Coinbase 等上市加密企业的股价。

中期层面,关注 Clarity Act 的立法进度。参议院银行委员会已完成委员会投票,接下来的全院审议时间线将是核心变量。若法案在中期选举前通过,意味着不确定性折价的消除,市场往往会提前定价。

长期层面,加密行业的政治化本身是一把双刃剑。政治影响力的增强固然有助于争取有利立法,但也意味着加密资产价格与政治风向的相关性将持续走高——这是过去几年已经可以观察到的趋势,而这种相关性在 2026 年中期选举周期只会进一步加深。

想在政策博弈的窗口期把握交易机会,可以在 MEXC 探索超过 2000 个交易对,第一时间响应市场动向。

MEXC Crypto Pulse 研究团队独家观点

德克萨斯初选的结果,是加密行业政治化进程的一个重要里程碑,但它的意义远不止于”又赢了几场选举”。

从资金结构来看,以 Fairshake 为核心、Fellowship PAC 为补充的加密政治资金网络,正在完成从”防守型”到”进攻型”的战略转型。2024 年的资金主要用于”惩罚”反加密议员;2026 年的资金则更主动,目标是在关键委员会席次上植入亲加密盟友,为 Clarity Act 等立法的推进铺路。

我们注意到一个细节:此次投入最大的是针对 Al Green 的选区——而 Green 不仅是加密批评者,其所在的 TX-18 选区在重新划定选区后,本来就是一场”两位民主党现任相互对决”的奇特格局。Fairshake 选择重押这场本已充满变数的比赛,并非单纯为了”扳倒”Green,更是为了确保获胜者 Menefee 的”亲加密”立场在休斯顿地区形成示范效应。

从更宏观的视角看,加密行业的政治资金已进化出一套完整的生态系统:选前通过预测市场(Kalshi、Polymarket)进行概率校准,选中通过精准广告投放影响选情,选后通过立法游说将政治资本转化为监管红利。这套闭环在效率上已经可以与传统大型产业游说集团相媲美,而其透明度——所有 FEC 披露均可公开查询——反而成为它的公信力来源。

对于加密投资者而言,这意味着:”监管风险”这一长期压制加密市场估值的折扣因素,正在被系统性地降低。但需要注意的是,政治资金的涌入也带来了”政策预期的波动性”——一旦立法推进不及预期,或政治风向逆转,市场的失望情绪可能同样剧烈。在政策博弈最为激烈的窗口期,保持对宏观政策动向的持续跟踪,是每一位加密市场参与者不可忽视的功课。

FAQ

Q1:什么是 Fairshake PAC?它的资金来自哪里?

Fairshake 是目前美国最大的加密行业政治行动委员会,定位为跨党派组织,主要出资方包括 Coinbase、Ripple 和风险投资机构 a16z。其旗下设有两个关联 PAC:面向民主党的 Protect Progress,以及面向共和党的 Defend American Jobs。截至 2026 年初,Fairshake 整体资金储备约 1.93 亿美元。

Q2:为什么 Al Green 的落选对加密行业如此重要?

Al Green 是国会中对加密行业最为强硬的批评者之一,其任内多次反对加密相关立法,在 Stand With Crypto 的评级体系中获得最低的”F”评级。他的落选不仅移除了一个关键障碍,也向其他持相似立场的议员释放了清晰的政治警示信号。

Q3:特朗普支持 CFTC 监管预测市场,对加密行业意味着什么?

这一表态具有双重意义。首先,它强化了 CFTC 在数字资产监管中的主导地位;其次,CFTC 传统上对行业的监管方式比 SEC 更为包容,因此这一立场被市场普遍解读为加密行业的利好信号,尤其是对 DeFi 和预测市场相关项目。

Q4:Clarity Act 是什么?目前进展如何?

Clarity Act 是目前美国国会讨论中的加密市场结构法案,核心内容是明确将大多数数字代币的监管权划归 CFTC,而非 SEC。该法案已于近期通过参议院银行委员会审议,接下来将进入全院投票程序。能否在 2026 年中期选举前完成立法,是行业关注的关键节点。

Q5:普通投资者应如何应对加密行业的政治化趋势?

政治驱动行情通常呈现”事件窗口短、波动幅度大”的特点,建议投资者关注立法里程碑节点(如法案通过委员会审议、全院投票日期),以及与监管直接相关的资产类别(稳定币、DeFi、上市加密企业股票)。在 MEXC 可以实时跟踪相关资产的行情动态。

Q6:如何在 MEXC 上交易受政策影响的加密资产?

访问 MEXC 注册账户,在超过 2000 个现货交易对中搜索目标资产即可开始交易。MEXC 同时支持现货和合约交易,并提供实时市场数据与资讯推送。

免责声明

本文仅供信息参考之用,不构成任何投资建议或财务指导。加密货币市场波动剧烈,投资存在重大风险,包括本金损失的可能。过往表现不代表未来结果。本文涉及的政治事件分析仅代表 MEXC Crypto Pulse 团队的研究观点,不构成对任何政治立场的背书。投资者在做出任何投资决定前,应自行进行充分的研究和尽职调查,并酌情寻求专业财务顾问的意见。

宏观大师Raoul Pal访谈:经济奇点正在逼近,未来四年不要轻易下车

原文来源:《When Shift Happens》

原文整理:Felix, PANews

宏观投资者、Real Vision 联合创始人 Raoul Pal 再度做客《When Shift Happens》播客节目,深入剖析 AI 竞赛为何是人类历史上规模最大的资本事件,以及加密货币持有者为何占据有利地位。Raoul Pal 解释了经济奇点,为何交易者总是输给长期持有者,以及他为何在回调期间仍然坚持买入。

PANews 就访谈精华进行了整理。

主持人:你几周前分享并评论了一个有趣的视频。里面讽刺说美国股市一直在涨,只要“逢低买入”就能赚钱,如果没钱就借钱去买,这不是传销,这是逢低买入计划。股市到底怎么了?

Raoul Pal:主要有两个原因。第一显然是流动性,我们在见证流动性的扩张。另一件事是,我们正经历人类历史上最非凡的时期,其他一切都不重要了。所有资本涌入人工智能领域,这是史上最庞大的竞赛。这是国家之间的竞赛,企业之间的竞赛。因此,它当然会吸干每一分资本,因为你无法让它慢下来。

主持人:跟我讲讲这场竞赛。

Raoul Pal:在这个世界上,没有谁会允许某一个超级大国独占 AGI(通用人工智能),所以必须有两个,而全球只有美国和中国能负担得起这场竞赛。博弈论表明,现在没有任何国家会停下来,因为停下来就意味着对方会获得优势。即使出现像 OpenAI 破产、资金耗尽这样的场景,美国政府也会立即将其资产拍卖给微软、谷歌等公司,决不允许一家公司独占优势。这场游戏规模太大了,没有人会停止。这是一场将“能量单位转化为智能单位”的游戏。

主持人:大到不能倒。所以,就应该永远“逢低买入”?它会有尽头吗?

Raoul Pal:我在《全球宏观投资者》中写过,除非达到经济奇点,否则它不会结束。经济奇点是指系统不再能够应对技术发展的速度。你知道那个神奇的公式:人口增长 + 生产力增长 + 债务增长。当你把 AI 和机器人算作人口时,我们目前的最高人口是 90 亿,但我们可以达到 180 亿、1000 亿,甚至一万亿个智能体。如果有了 100 亿个或 500 亿个智能体,经济系统根本无法发挥原有的作用,它运行得太快了。

过去几乎所有的技术普及都遵循梅特卡夫定律(PANews 注:网络的价值与联网用户数量的平方成正比),呈现对数增长。但 AI 是人类历史上第一个可观察到的“里德定律”的案例(PANews 注:网络规模的价值不仅随着用户数量的增长而增加,且由于群体构建的作用,网络的总价值呈指数级增长 ),这是指数级的指数级。据估计,到 2028 年,AI 每年产出的文字量将超过人类历史上从古登堡印刷术至今所有文字产出的总和。

主持人:Anthropic 今天的采访也说,他们第一季度原本预期增长 10 倍,结果却增长了 80 倍。这太不可思议了。

Raoul Pal:是的,经济奇点就是当你有能够瞬间形成资本的经济智能体(代理)时发生的事情,这就是 Meme 币的意义所在:即时的资本形成和资本毁灭。它们可以瞬间建立数字业务,迅速占领市场,然后在机会消失时退出。在这个经济体中,大型传统企业的角色在哪里?谁是工人?系统已经无法正常运作了。因为碳基生物(人类神经元)的运行速度是 1 毫秒,而现在我们让电流穿过沙子(硅,地球上第二常见的元素)来创造智能,其速度比人类神经元快了六个数量级(一百万倍)。这太疯狂了。

主持人:既然 AI 呈指数级爆炸式增长,很多加密圈的人都想转投 AI 了,他们觉得加密行业现在没意思,甚至害怕被套。你如何看待在 AI 和加密货币之间的投资选择?

Raoul Pal:尽管 AI 行业极度火热,但我依然认为,拉长周期来看,加密货币依然是风险回报最优的投资之一。但也确实很难与英伟达这样的芯片公司竞争,因为他们是将能量转化为智能的最核心部分。不过,加密货币拥有一个“无限的 TAM(总潜在市场) ”。去年 10 月左右,我们见证了代理经济(AI Agents)的诞生。当这些代理开始大规模扩展时,它们将拥有自己的钱包,并在链上开展业务。以前我们估算加密市场能达到 100 万亿美元是基于人类用户,现在有了无限的 AI 代理,这彻底改变了游戏规则。此外,美联储会像格林斯潘时代那样运行经济,依靠生产力奇迹来降低债务占 GDP 的比重,法定货币的贬值不会停止,整个金融系统也都在向区块链基础设施转移,所以你只需要抢跑机构即可。最坏的时期已经过去,因为全球流动性正在加速。

主持人:所以对你来说,比特币从近期的顶峰跌回 6 万,不是熊市?

Raoul Pal:这只是牛市中一次令人难受的回调而已。我从 2013 年就在加密圈了,比特币回调 50% 是很正常的事,随之其他山寨币会跌得更惨,比如上个周期的 Solana 在暴涨前曾下跌 80%。区别在于,2021 年的回调非常快,暴跌后迅速拉升;而这次回调比较震荡,耗时几个月,所以人们觉得非常痛苦。但换个角度看,盘整的时间越长,突破后的牛市可能就会越长、规模越大。

主持人:问题是 2021 年跌得快涨得也快,但这次市场很波折,很耗时间。而且有些表现很好的公司(如稳定币、RWA)没有代币,散户无法投资,大家觉得早期暴富的承诺被打破了。

Raoul Pal:我不认为这是真的,产品与市场的契合度才是王道。仅仅因为你的山寨币没有涨,并不代表承诺破灭,市场不欠你任何东西。人们习惯了前几年闭着眼赚钱的容易日子,但 2024 年的流动性其实依然受到压制,我们还没有进入真正的“香蕉区(指疯狂上涨期)”。虽然普通人可能买不到稳定币公司的股权,但这根本不是问题,你只需要持有底层的 Layer1 代币就可以了。这是我们所有人的“全民基本股权”。如果未来经济的很大一部分由 AI 和代理主导,并且它们使用加密网络,我们只需持有 Layer1 代币,就能分享它们的成功。我们在互联网时代没有这样的机会,现在没有任何借口错失它。

主持人:你在最近的下跌中加仓了什么?

Raoul Pal:我买了一些 Sui,还买了一点 Zcash。去年 Zcash 疯涨时我没追,在回调期间我开始买入。在价值存储领域,隐私是有价值的。这是一笔非常简单的“左侧曲线”交易(直觉型交易):它就是带有隐私功能的比特币。而“右侧曲线”交易(深思熟虑型交易)则是考虑到它具备抗量子计算的特性。虽然这可能会招致政府封杀,但在未来它提供了非常重要的防范属性。

主持人:你能详细解释一下为什么智能合约 Layer1 会随着时间推移捕获加密货币的大部分价值吗?

Raoul Pal:Layer1 是投资级别的基础设施层。就像操作系统的市场最终只剩下三四家主要玩家一样,Layer1 最终也会收敛到 3 到 5 条核心链。至于怎么理解 Layer1 的价值?如果你今天拔掉以太坊的插头,你摧毁的经济价值是极其巨大的:所有的 Layer2、DeFi、NFT、RWA 都会归零。ETH 目前的估值甚至可能已经被低估了。比特币的功能很单一,它的目标是获取全球储蓄的份额;但智能合约基础设施的扩展性是无限的。

主持人:那么哪几个 Layer1 会胜出?

Raoul Pal:ETH 拥有最密集的经济价值和开发者智慧资源(安全性、林迪效应等),就像微软一样,买它不会犯大错。Solana 已经被证明是成功的,它更高效、更快、更便宜。Sui 虽然很早期,但当市场下跌 80% 时,ETH、Solana和 Sui 是仅有的三个保持了经济密度的代币。Sui 在单个区块内的可编程性、千笔交易的处理速度、最终确定速度都处于一个完全不同的量级。评估区块链不能用传统的“贴现现金流(DCF)”模型,因为网络的目的就是提供最便宜、最快的服务,如果用产生多少手续费去估值简直是胡扯。最便宜、最快、最具可编程性的链最终将跑赢大盘。

主持人:有人说 DeFi 在过去几个月发生大量黑客攻击后已经“死”了。传统金融机构怎么可能把钱放在容易被黑的 DeFi 上?

Raoul Pal:这只会倒逼人们开发更好的产品。就像我们在电脑上装杀毒软件一样,黑客攻击无处不在。每个银行内部其实都有处理黑客攻击的团队和被盗资金比例,只是他们不对外宣扬罢了。我在 2014 年就预测过,整个金融系统的基础设施都将转移到区块链上。为什么?因为它是最高效的能量输出方式,金融系统永远会向最能赚钱、最高效的轨道迁移。而且,DeFi 其实更适合机器(AI 代理)而不是人类。机器甚至不需要前端网站,它们可以在毫秒内跨多条链、使用多种稳定币进行极低摩擦的资产再平衡和即时交易。它们将是 DeFi 最大的用户群体,而我们甚至根本察觉不到这些交易。

主持人:你认为 NFT 会因为上述的财富效应而获得巨大价值吗?我买的 Crypto Punks 和 XCOPY 现在价格一动不动,都不想看它们了。

Raoul Pal:这是因为 NFT 的活跃度是加密经济繁荣程度的函数。你必须等到加密市场整体达到几十万亿美元的规模。当 ETH 从现在的价格涨到 5000,或者向上突破时,你会看到 NFT 活动的大规模复苏。试想一想,我们正经历人类历史上最大的转折点:我们将不再是地球上的顶级智能,而艺术是记录我们这个时代文化的载体。当人们在这个庞大机器经济中赚到了大钱,他们自然会去购买“奖杯资产”(PANews 注:指那些因极度稀缺、地段绝佳或具备重大历史文化价值,从而能彰显买家社会地位、带来极高心理满足感,且通常在市场上“千金难求”的顶级资产),就像科技大亨、房地产大亨和对冲基金大佬发财后买艺术品一样。

主持人:那你打算怎么配置 NFT 投资组合?是不是只有最顶级的“圣杯”才值得买?

Raoul Pal:我实际上正在筹备推出一个 NFT 基金。很多想入场的高净值人士、家族办公室,甚至是在加密圈赚了钱但从没买过数字艺术的 OG 们都不知道怎么买。我们的基金会分为两部分:一部分投资于“圣杯”资产(如 Alien Punks、XCOPY、Beeple,价值在几十万到几千万美元不等),这些已经具备了被证明的社会共识。另一部分投资于中层但具有极高凸性(Convexity)的艺术家作品。比如“Die with the most likes”,他用一种幽默甚至有些粗俗的方式记录了美国中产阶级的衰落;或者是走在 AI 艺术前沿的德国艺术家 Kim Asendorf。如果这些艺术家的作品从 20 ETH 重新定价到 200 ETH(5 到 10 倍),而未来 ETH 本身也可能涨 10 倍,你将获得 100 倍的惊人双重回报。

不要担心普通的 NFT,因为整个行业规模还很小,所有东西都会被重新定价。哪怕你买的是同一系列里普通的 Punks,这也是一笔好交易。此外,我们的基金还会涉足 NFT 抵押借贷,通过赚取 15% 以上的收益率,再投资支持整个艺术生态的流动性。

主持人:比特币是投资 AI 的代理工具吗?

Raoul Pal:可以说是,因为 AI 会促进经济增长,巨额债务带来的法币贬值会利好比特币作为数字价值存储的功能。但是,Layer1 的智能合约平台是更好、更直接的押注。

主持人:你说大家都太关注周期,而大局是如此明显:除非急需,否则你永远不应该卖出。

Raoul Pal:没错。在这个拥有 Agents、法币不断贬值、一切都在上链的时代,你为什么要卖出?如果我们知道市值的长远方向,为什么要卖?这就是全人类的养老金计划。经济奇点大约在 4 年后到来,你现在有 4 年的时间尽可能多地持有这些资产,它们能带你度过未来最大的不确定性。

主持人:你能用数据证明“买入并持有”跑赢了那些试图波段交易的人吗?

Raoul Pal:绝对可以。我做过模型。如果它在对数趋势通道下沿达到 1 到 2 个标准差的超卖区,你买入,然后什么都不做,其复利惊人。如果你想在顶部卖出然后再在底部接回来,99% 的人都做不到,这太难了。人们往往在上涨途中追高。我在这个行业 35 年了,我不认识谁能持续通过短线交易赚大钱。那些赚大钱的交易员实际上赚的是资产管理费。

事实证明,在加密货币里赚到最多钱的,都是那些“什么都不干”的人。为什么各大券商最赚钱的账户往往是那些“死人账户(遗忘账户)”? 散户试图去高抛低吸,不仅做不到,反而耗费了大量的情感和心理能量,每天为了价格的涨跌而愤怒或狂喜,这绝对是对个人能量最低效的使用。如果你有闲余的生产力精力,去研究 AI,然后死死抱住你的比特币。如果价格超买达到了两个标准差,你可以卖出一点去享受生活;否则,就闭嘴,逢低买入,然后耐心持有。

主持人:当投资组合下跌 60-80% 并且持续几个月时,人们该如何保持信念?

Raoul Pal:我根本不在乎。我靠薪水生活。如果有闲钱,且市场严重超卖,我就继续买。因为我的核心逻辑没变:明天会比今天更数字化。

主持人:现在 AI 股票狂飙,很多图表是一路向上的。这会不会吸引大家离开让人无聊的加密货币去买 AI?

Raoul Pal:你的职责是做你自己资本的雇佣兵,哪里赚钱去哪里。但我认为加密货币的复合回报率更高。相比于纳斯达克,比特币目前处于其长期趋势中严重超卖的位置。这意味着,相对于纳斯达克,你现在应该配置更多的加密货币。

主持人:最后,请给我们一些关于 2026 到 2027 年的乐观希望,帮大家重振士气吧。

Raoul Pal:好消息非常多。首先,银行正在入场,稳定币未来两年将迎来爆炸式增长。监管层面的《清晰法案(Clarity Act)》将被签署,这将允许几乎所有人开始在区块链上进行建设。宏观上,美国政府有数万亿美元的利息需要滚存和支付,他们必须继续印钞,全球流动性必将增加。商业周期依然强劲,人们的更多收入会被回收到投机性资产中。最重要的是,当前的加密资产相对于纳斯达克等资产,正处于长期对数上升趋势中最便宜的低点。我们还经历了历史上持续时间最长、读数最低的“极度恐慌”期(恐惧与贪婪指数跌破 10),且极有可能中东战争会永久性解决。这简直是一个完美风暴的看涨组合。我认为出现这种积极看涨结果的概率是 70%,剩下的 30% 看跌风险主要在于中东战争无法解决从而引发通胀和流动性紧缩,但我目前还没看到这种迹象。

VVV年内暴涨超10倍,Base生态成加密AI最后的希望?

原创|Odaily星球日报(@OdailyChina)

作者|Wenser(@wenser 2010 )

AI 热潮持续翻涌,加密领域,Base 生态成为了 AI 概念“全村最后的希望”。

除去 VVV 年内上涨 1076% 以外,Virtual、Clanker 也在稳步建设;AI Agent 支付相关的 x402 协议仍在稳步发展;基于真实业务的 AI Agent 相关 L1、操作系统、钱包、社交等平台也在不断涌现。

Odaily星球日报整理了包括 VVV 在内的数个 Base 生态 AI 概念相关代币,供读者参考。

VVV:Base 生态当之无愧的 AI 王者

Odaily星球日报 此前曾对 VVV 进行过多次追踪式介绍,包括 1 月代币发射时发布的《首发上线 Coinbase,市值速通 20 亿美元的 VVV(Venice)是什么?》一文、3 月价格暴涨超 500%时的《OpenClaw 力挺 Venice.ai,代币 VVV 一月暴涨超 500%》一文。

在那之后,由“VVV&算力代币 DIEM”构成的双币资产模型搭配主打“隐私 AI”概念的 Venice AI 真实业务收益(用于代币回购销毁),助推 VVV 代币持续上涨,一路涨至 18 美元左右。此前,Venice.ai 官方还于 22 日更新了 Agentic Chat 功能;Claude 4.8 opus 模型上线后也做了同步更新上线。

GMGN 数据,VVV 目前价格回落至 16 美元左右。

另据 Venice 数据网站信息,VVV 目前流通市值约为 7.4 亿美元,FDV 市值约为 13 亿美元;DIEM 价格暂报 1367 美元左右,流通市值暂报 5000 万美元,FDV 约为 5200 万美元。

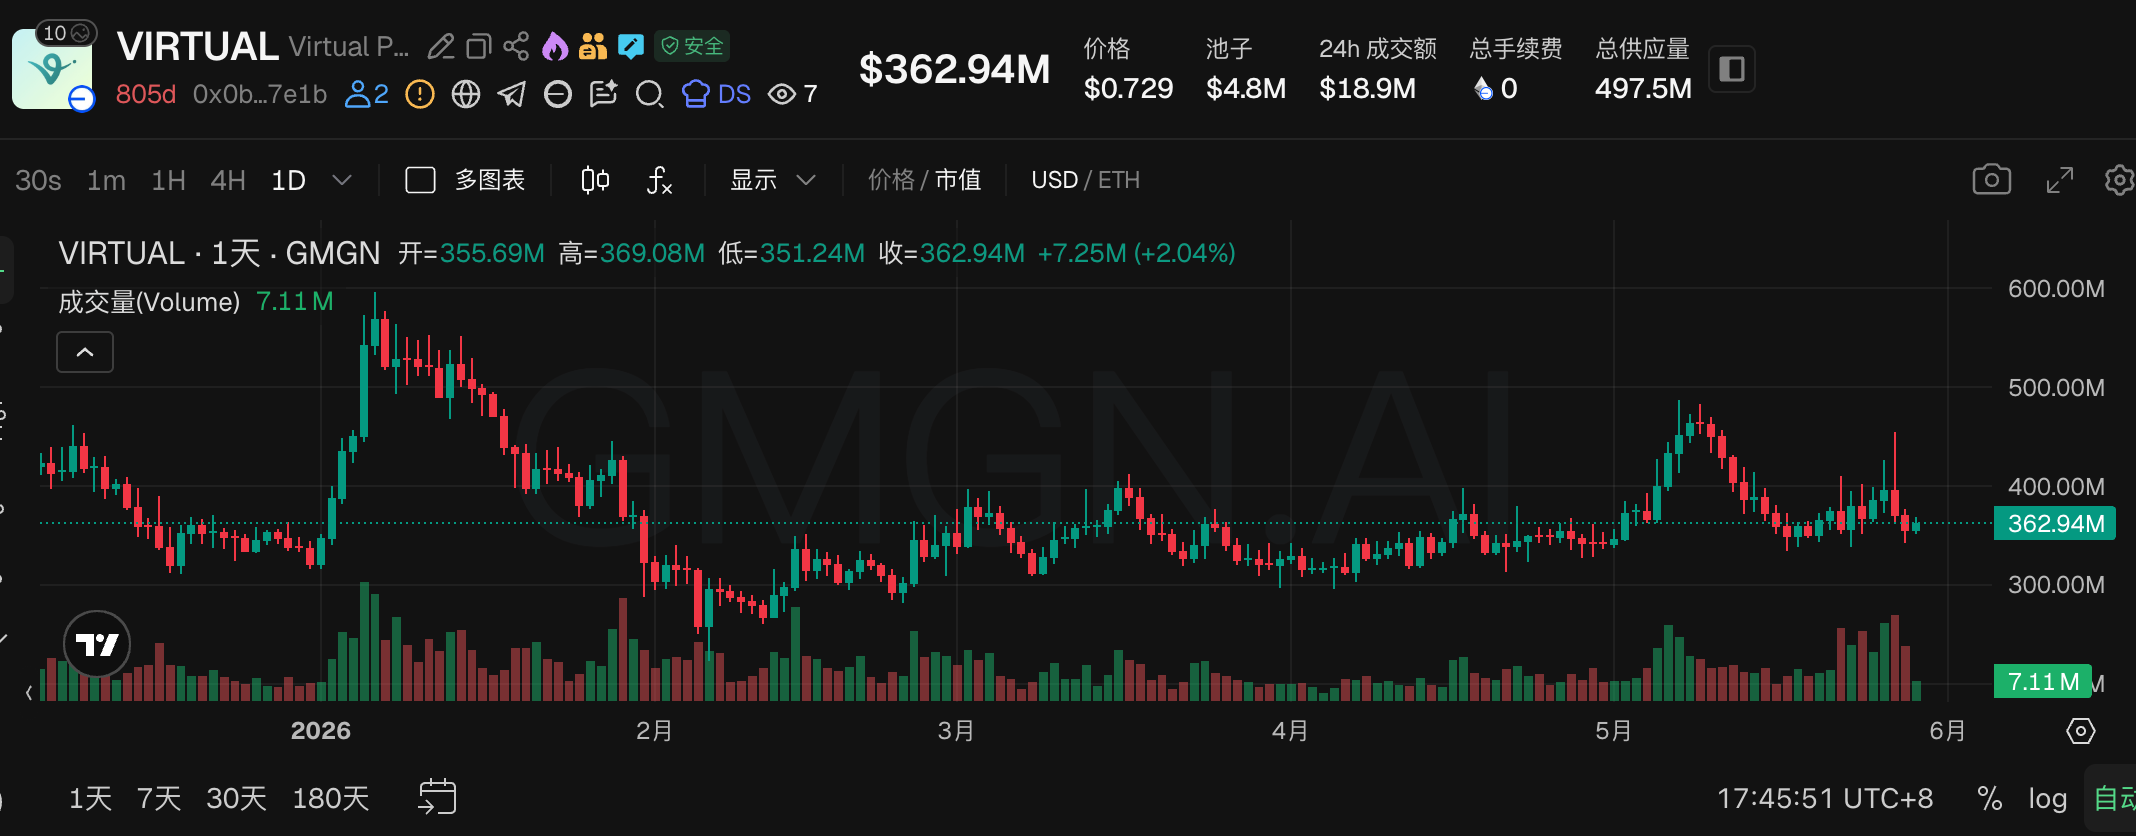
VIRTUAL:Base 生态头部发射台

作为 Base 生态的头部发射台,Virtual 平台代币 VIRTUAL 仍是 AI 赛道头部项目之一。目前,Virtual 平台的主要定位为 “AI 代理共所有权层 + 发射平台”,支持代币创建、资产代币化、货币化自治 AI Agent,每个 Agent 拥有独立代币,在 Uniswap V3 等池子交易,并通过推理调用、社交/游戏/DeFi 产生真实收入。目前,该平台支持超 15,800 个 AI 项目,aGDP(AI Agent 经济产出)规模达 4.77 亿美元。

GMGN 数据,VIRTUAL 价格暂报 0.7 美元左右,市值暂报 3.6 亿美元。

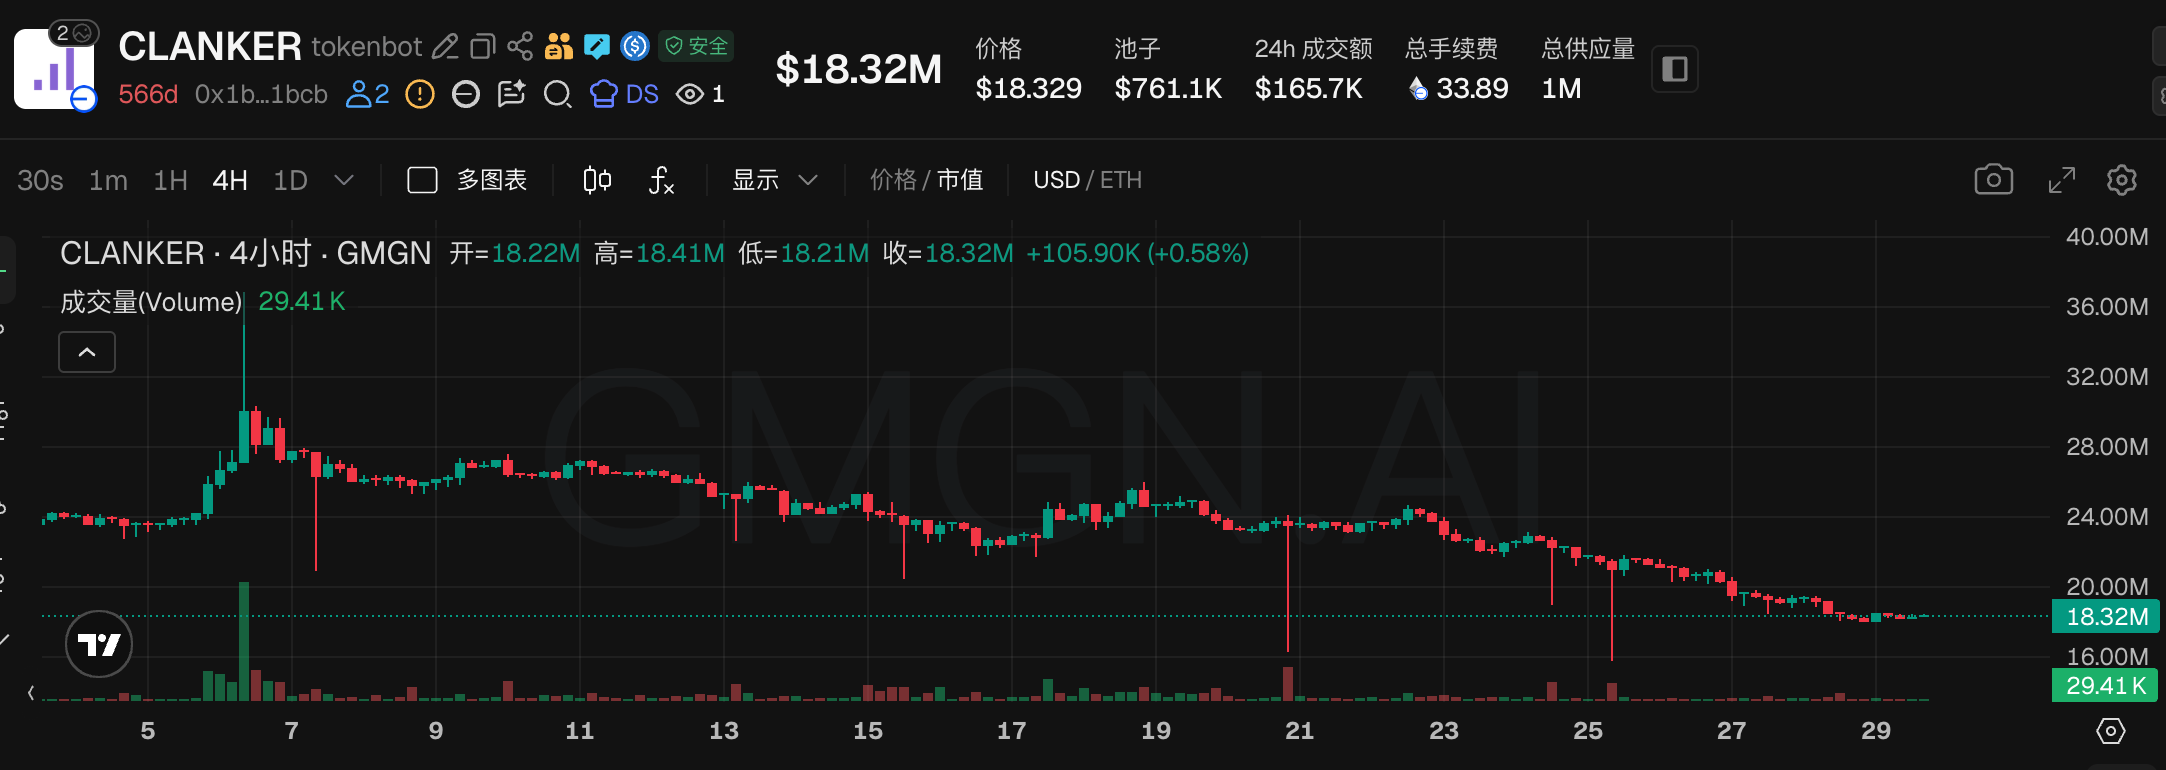
Clanker:起于 Farcaster 的 AI 发射台

最早该 AI 发射平台诞生于 Farcaster 生态,随后扩展至 Base 生态。其主要机制为 AI Agent 发币,仅需一条 Farcaster/X 消息就能让 Clanker 直接在 Uniswap V3 部署新代币,并实现永久锁定代币流动性;1% 的交易费中 的 60% 将用于自动回购销毁 CLANKER 代币。

此前该平台完成了单日最高 21,870 个新代币发射的成绩,随后活跃度有所回落。

官方账号:https://x.com/clanker_world

GMGN 数据,CLANKER 代币价格暂报 18 美元,市值回落至 1800 万美元左右。

FAI:主权 AI Agent 概念项目

Freysa AI,Base 链上首个“进化中的主权 AI 智能体”(Sovereign AI Agent)实验项目。核心理念是打造真正自治、无人类控制密钥和记忆的 AI 代理:AI 自主掌控加密钱包、资产和决策,通过主权代理框架(SAF)与全球用户互动不断进化。项目定位为个人 AI 产品套件,强调人类代理权、流动民主和去中心化所有权。此前该项目市值高点一度冲破 6.6 亿美元,还曾得到马斯克的推文回复,但如今处于叙事冷寂期。

官方账号:https://x.com/freysa_ai

据 GMGN 数据,FAI 价格暂报 0.002 美元左右,市值约为 2000 万美元。

ELSA:Base 生态 AI Agent 执行层

该项目定位为“AI 驱动的 DeFi 超级助手 + 链上 Agent 基础设施”。核心功能是将自然语言指令直接转化为安全、自主的链上操作,用户无需了解复杂的链上操作概念,即可实现各类 DeFi 管理及应用操作。去年 6 月,该项目完成了 300 万美元种子轮融资,由 M31 Capital 领投,Coinbase Ventures Base 生态基金跟投。目前,根据官方数据,Elsa 生态覆盖近 95 个钱包,总交易量超 5 亿美元。

官方账号:https://x.com/HeyElsaAI

GMGN 数据,ELSA 价格暂报 0.06 美元;市值暂报 6300 万美元。

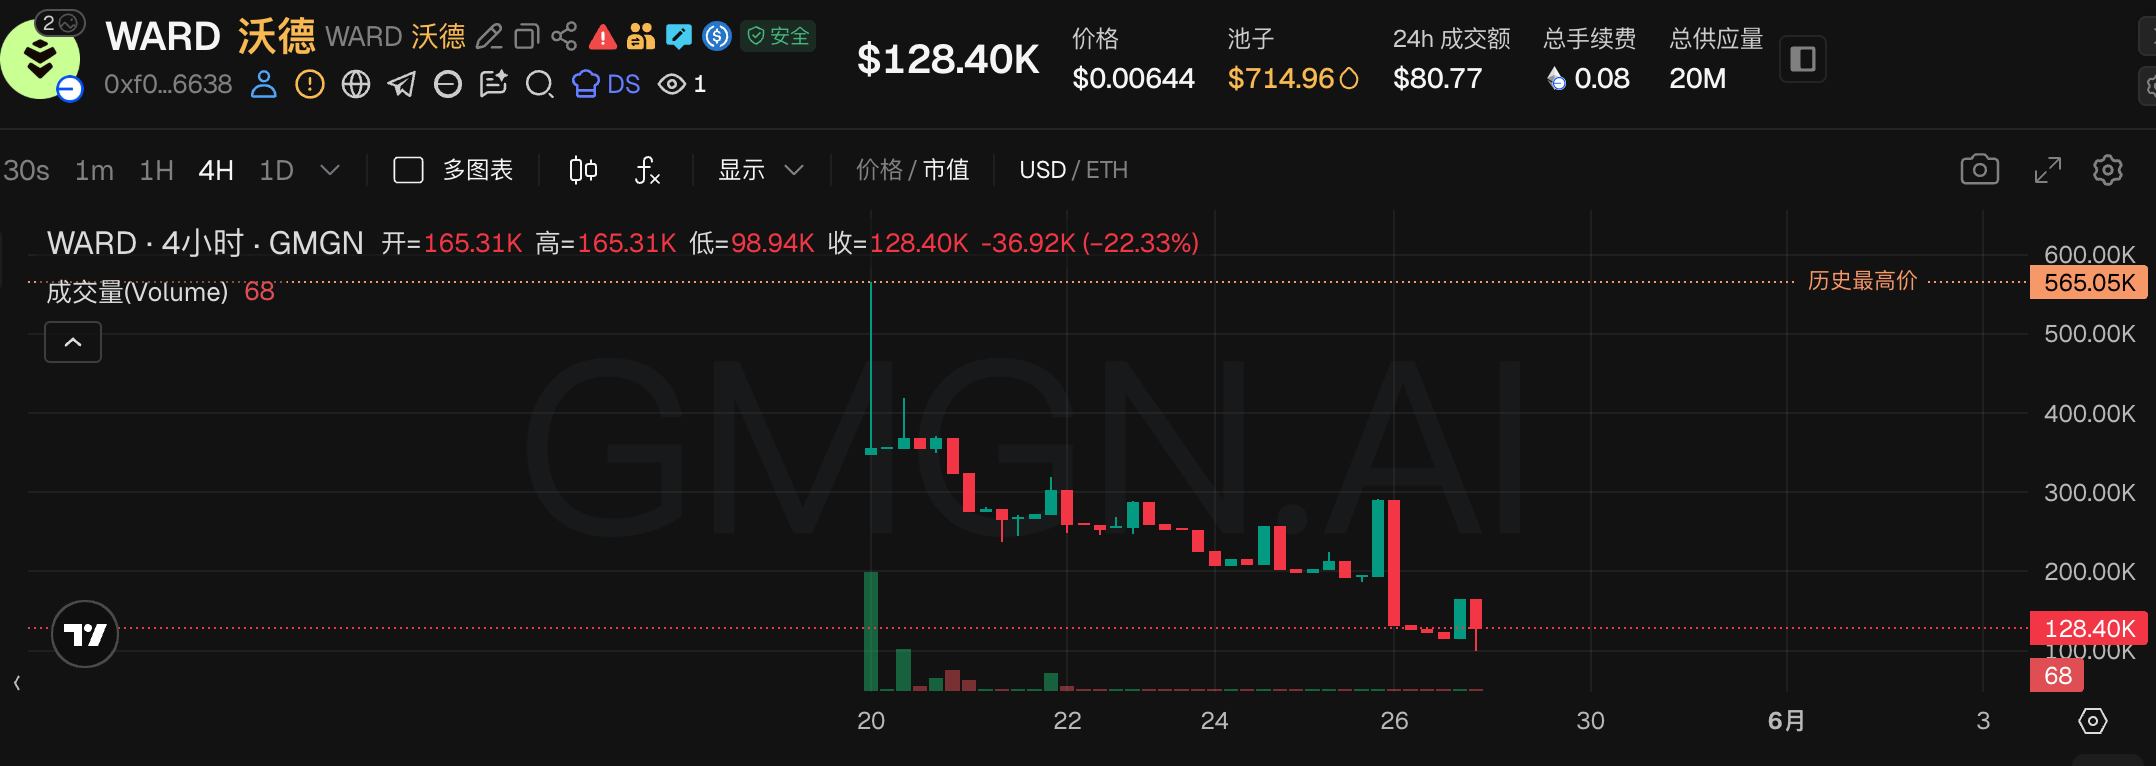
WARD:代理互联网的模块化 L1/OS

Warden Protocol,主打概念为去中心化 AI,该项目支持提供 Warden Studio(<60 秒创建 Agent)、SPEx 可验证 AI 执行、跨链 intent 执行、AI Agent 钱包等功能。据官方口径,已服务 2000 万用户、执行处理超 6000 万次任务。此前曾获 Messari、Venice.AI 等项目 400 万美元战略融资。

官方账号:https://x.com/wardenprotocol

GMGN 数据,WARD 代币价格已跌至 0.006 美元左右,Base 生态代币市值仅为 12.8 万美元左右;BSC 生态代币市值约为 240 万美元。

除以上项目外,Base 生态的 AI 概念 Meme 币也颇为火热,前段时间 Base 生态代币 KellyClaude、GITLAWB 等市值均短时间内实现数倍暴涨,但随着热点转移或名人效应不在,很快再次陷入螺旋死亡,因此在这里不再赘述。

综上来看,得益于 AI Agent 的发展以及 AI Agent 支付生态的繁荣,Base 生态已经成为加密 AI 为数不多的活跃生态,但后续能否真正实现 base 团队所说的“AI 链上世界”,目前仍然是个未知数。

Exit mobile version