此外,华尔街见闻文章提及,比财报本身更值得关注的,是产业链上游释放的信号。Meta 近期暗示将对 AI 资本支出设置上限,市场将其解读为科技巨头 AI 基建投资可能见顶的早期预警,直接触发了自新冠疫情以来高贝塔动量股最剧烈的两日抛售之一。
BlackRock Investment Institute 的 Jean Boivin 团队则将问题说得更为直接:AI 泡沫争论的核心不是当前估值,而是未来盈利能否维持在非凡水平。若 AI 无法将现阶段的稀缺性转化为真实的生产力提升,当前极高的盈利预期将面临修正。
三星跑输 SK 海力士,韩国押注 AI 芯片主导权
从国家战略层面来看,韩国政府将三星与 SK 海力士视为争夺全球 AI 领导地位的核心支柱。三星集团与 SK 集团计划各在韩国西南部兴建两座芯片工厂,合计投资规模达 800 万亿韩元,以快速扩充产能。韩国目标在五年内将存储芯片产能翻倍,三星已宣布 2026 年将投入逾 700 亿美元用于产能扩张与研发。
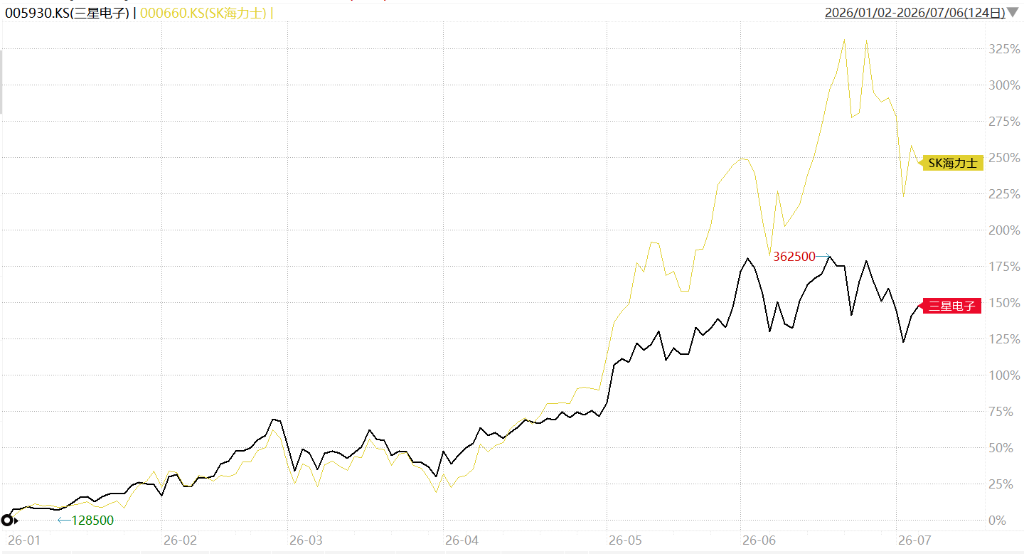
在股价表现上,三星今年以来累计涨幅约 165%,但明显跑输竞争对手 SK 海力士约 260%的涨幅。两者差距主要源于产品结构差异——SK 海力士的业务高度集中于面向 AI 计算需求的高端存储芯片,而三星的产品组合则更为多元,横跨芯片与消费电子领域。这一分化传递出清晰信号:在当前这条赛道上,专注比规模更受资本青睐。
三星完整财报将于本月底发布,届时各业务部门的拆分数据将告诉市场,这轮 AI 资本开支究竟转化了多少真实价值。那个数字,将成为下一阶段 AI 硬件投资逻辑的重要参考坐标。
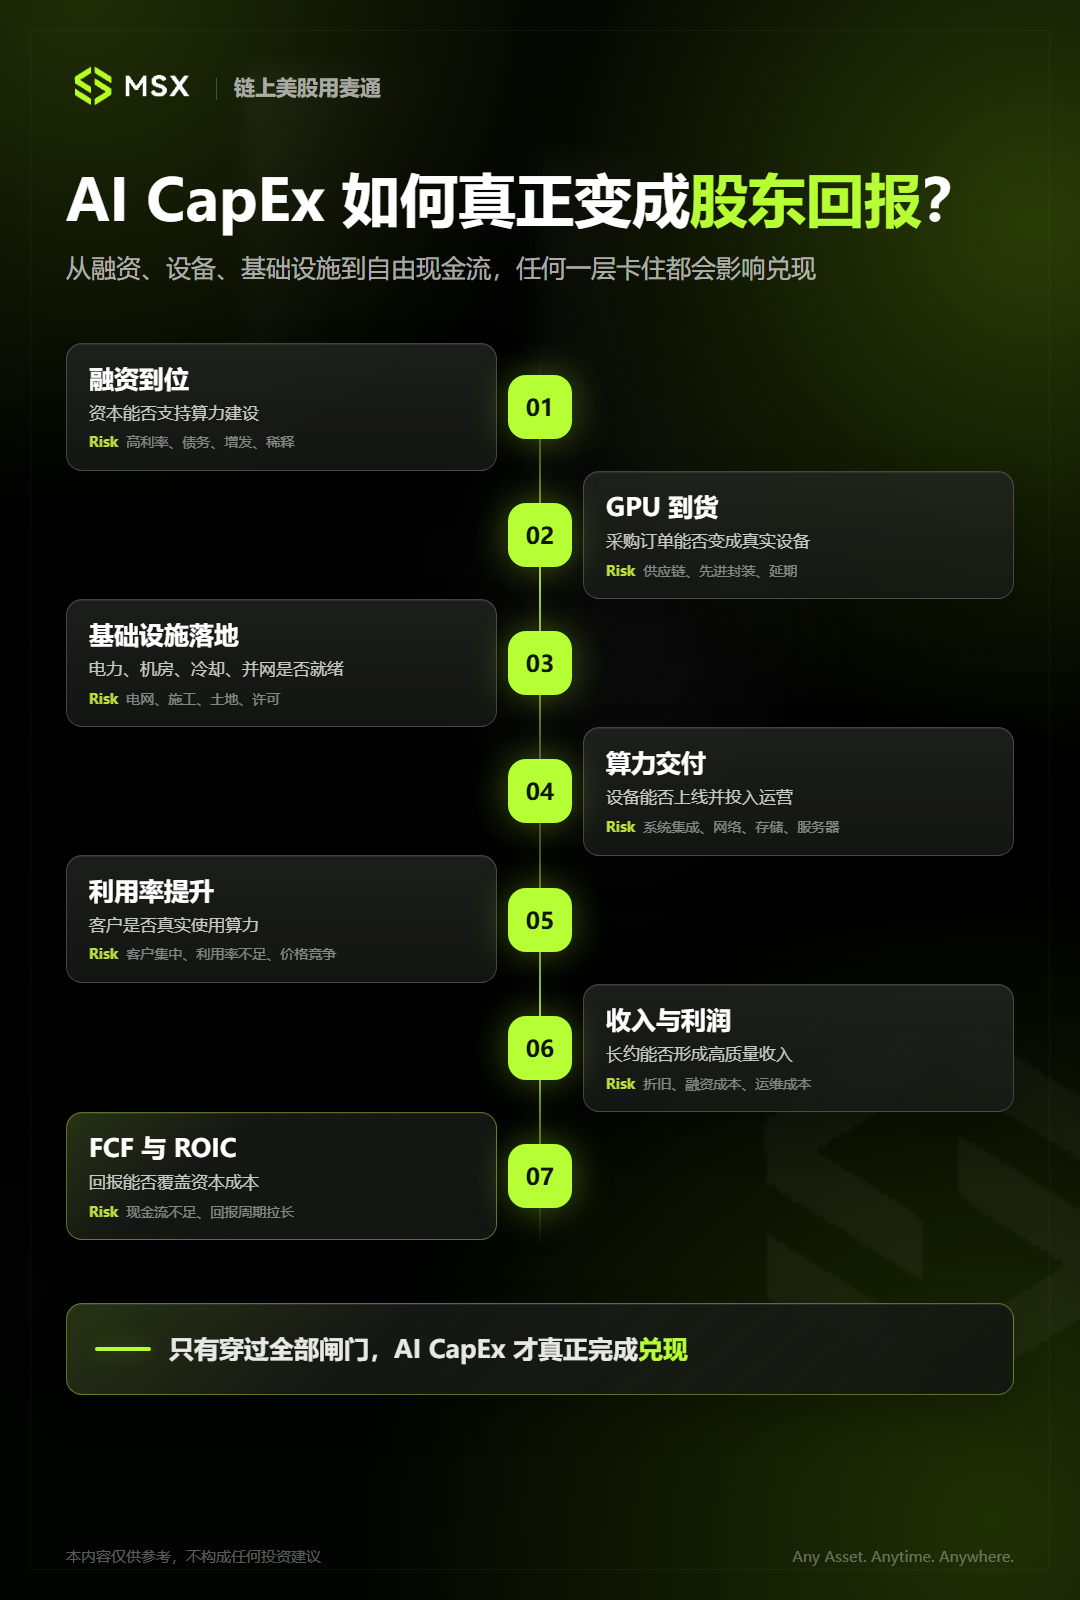
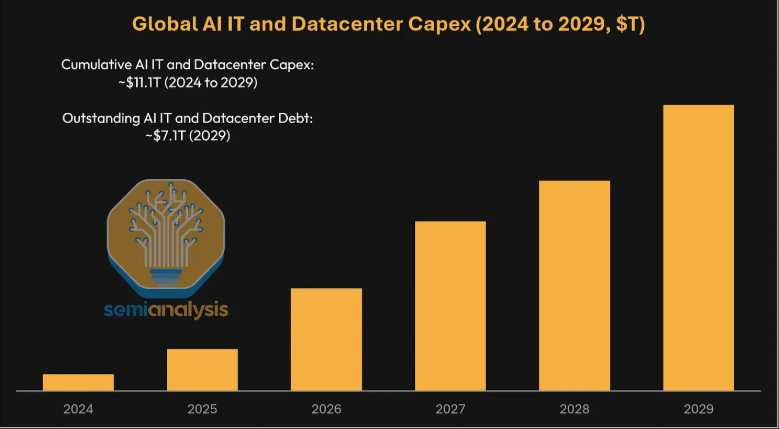
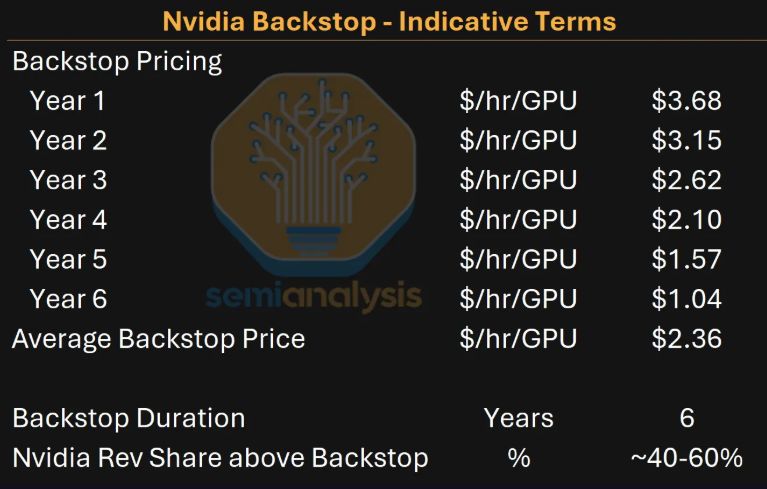
这部分债务主要来自两类资本开支。一类是 AI IT 资本开支,包括 GPU、网络、存储和配套 CPU;另一类是 AI 数据中心资本开支,包括承载这些 GPU 所需的机房、电力和制冷等基础设施。
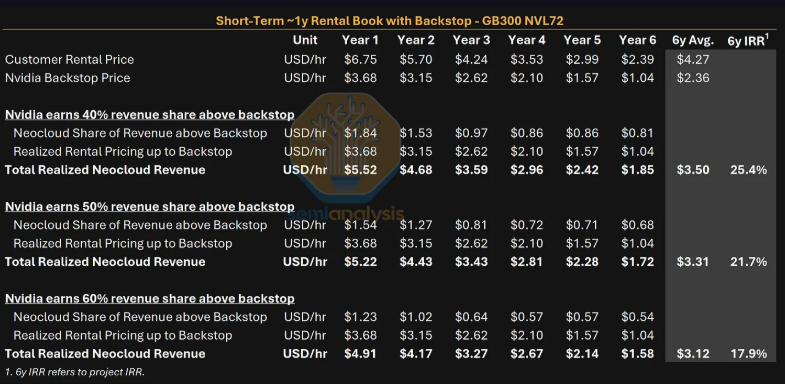
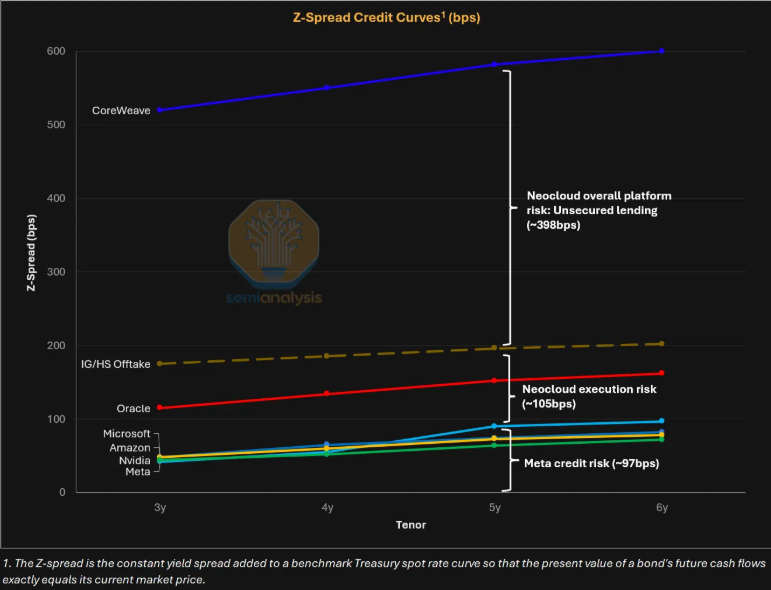
过去,Google、Amazon、Meta、Microsoft、Oracle 等云巨头主要依靠自身现金流建设 AI 集群。但过去一年,Oracle、Meta,甚至 Google 开始更多使用债务。随着项目规模继续扩大,市场约束不再只是能否拿到 GPU,也不是单纯能否找到机房,而是能否借到足够便宜、足够长期的钱。
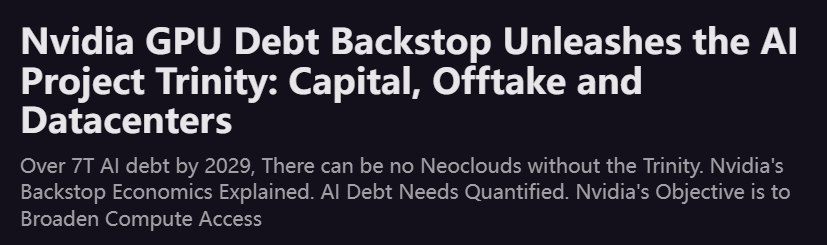
SemiAnalysis 给出的结论是,AI 资本开支的融资方式正在改变。云巨头资产负债表并非无限,如果所有 AI 集群都依赖少数投资级云厂商背书,新增项目迟早会遇到信用瓶颈。
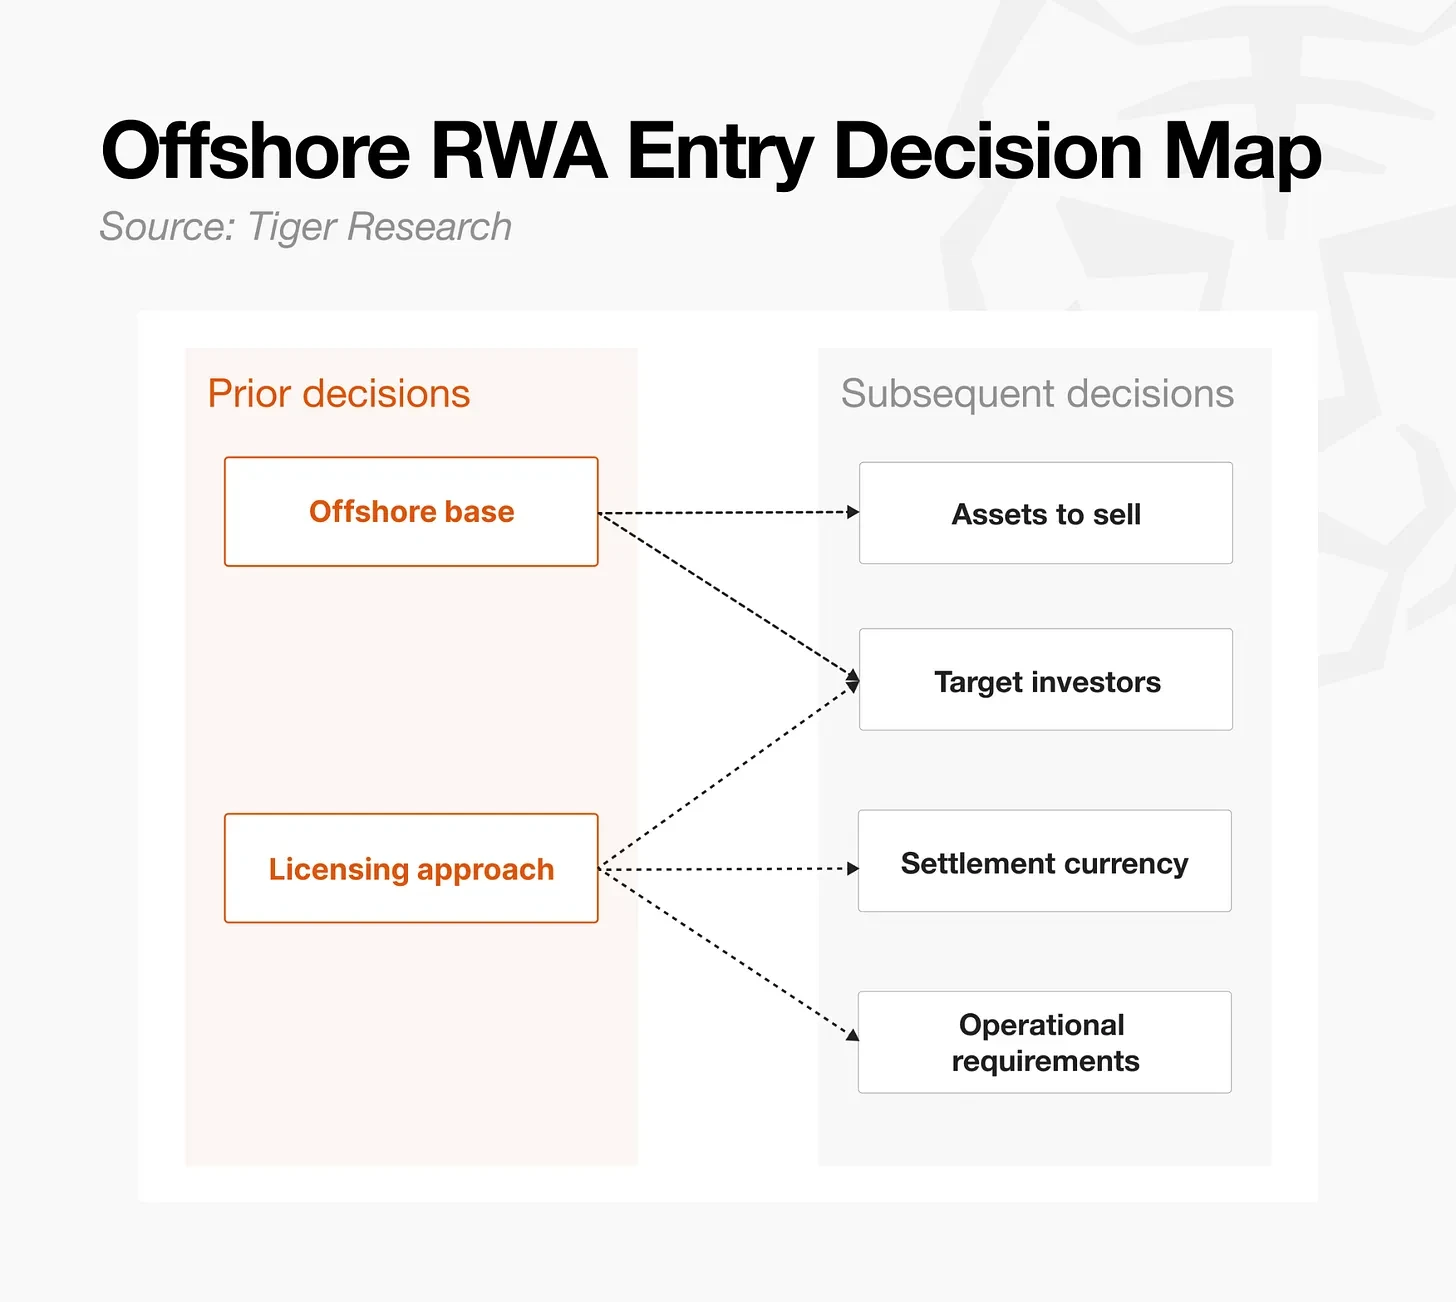
其四,目标投资者定义。 典型做法是覆盖除美国以外的所有司法管辖区。只面向非美投资者销售可以依赖 Regulation S 的海外豁免;一旦纳入美国投资者,则会触发 Regulation D 等额外要求,结构复杂度将大幅提升。此外,许多 STO 与 RWA 平台将销售限制在合格投资者或机构投资者范围内,因此销售策略必须与投资者范围同步确定。
代表性案例如下。Ondo Global 通过在英属维京群岛设立的破产隔离特殊目的载体(SPV)将美国证券代币化,利用 Regulation S 的海外豁免最小化与美国证券监管之间的摩擦。Ondo 同时运营自有的二级市场 Ondo Global Markets,直接处理所发行代币的交易。Plume Nest 则通过 Plume 位于百慕大的子公司 KDAB(Kimber Digital Assets Bermuda)持有百慕大金管局颁发的 Class M DABA 牌照,运营一个受监管的链上金库。Plume Nest 平台的准入仅限于通过 KYB 与 KYC 审核的投资者。此外,一家关联公司在美国 SEC 注册为 transfer agent,为所有权登记管理与分销提供了第二重保障。得益于平台的去中心化设计,在这套受监管结构之外从事代币化亦具备可能性,但该路径并不适合受监管的金融机构。
第三步,合规与产品设计。 该阶段敲定拟代币化债券的产品结构,包括基础资产、投资者权利与适用法律。标准做法是利用 Regulation S 豁免,面向美国以外的海外机构投资者销售。对每一个目标司法管辖区均须取得关于本地证券法合规的法律意见。甲公司亦须确认其排除本国居民的逻辑在证券法项下具备正当性,随后方进入发行文件的起草与审批阶段。
这不是转空内存周期。报告仍维持韩国科技行业「吸引力」观点,继续看好三星电子和 SK 海力士,并在其模型中预计相关公司 2027 年盈利增长超过 35-40%。真正的提醒在于,内存价格、盈利预期和投资者仓位都已经走到高位,股价短期未必还能按过去几个月的速度继续上涨。
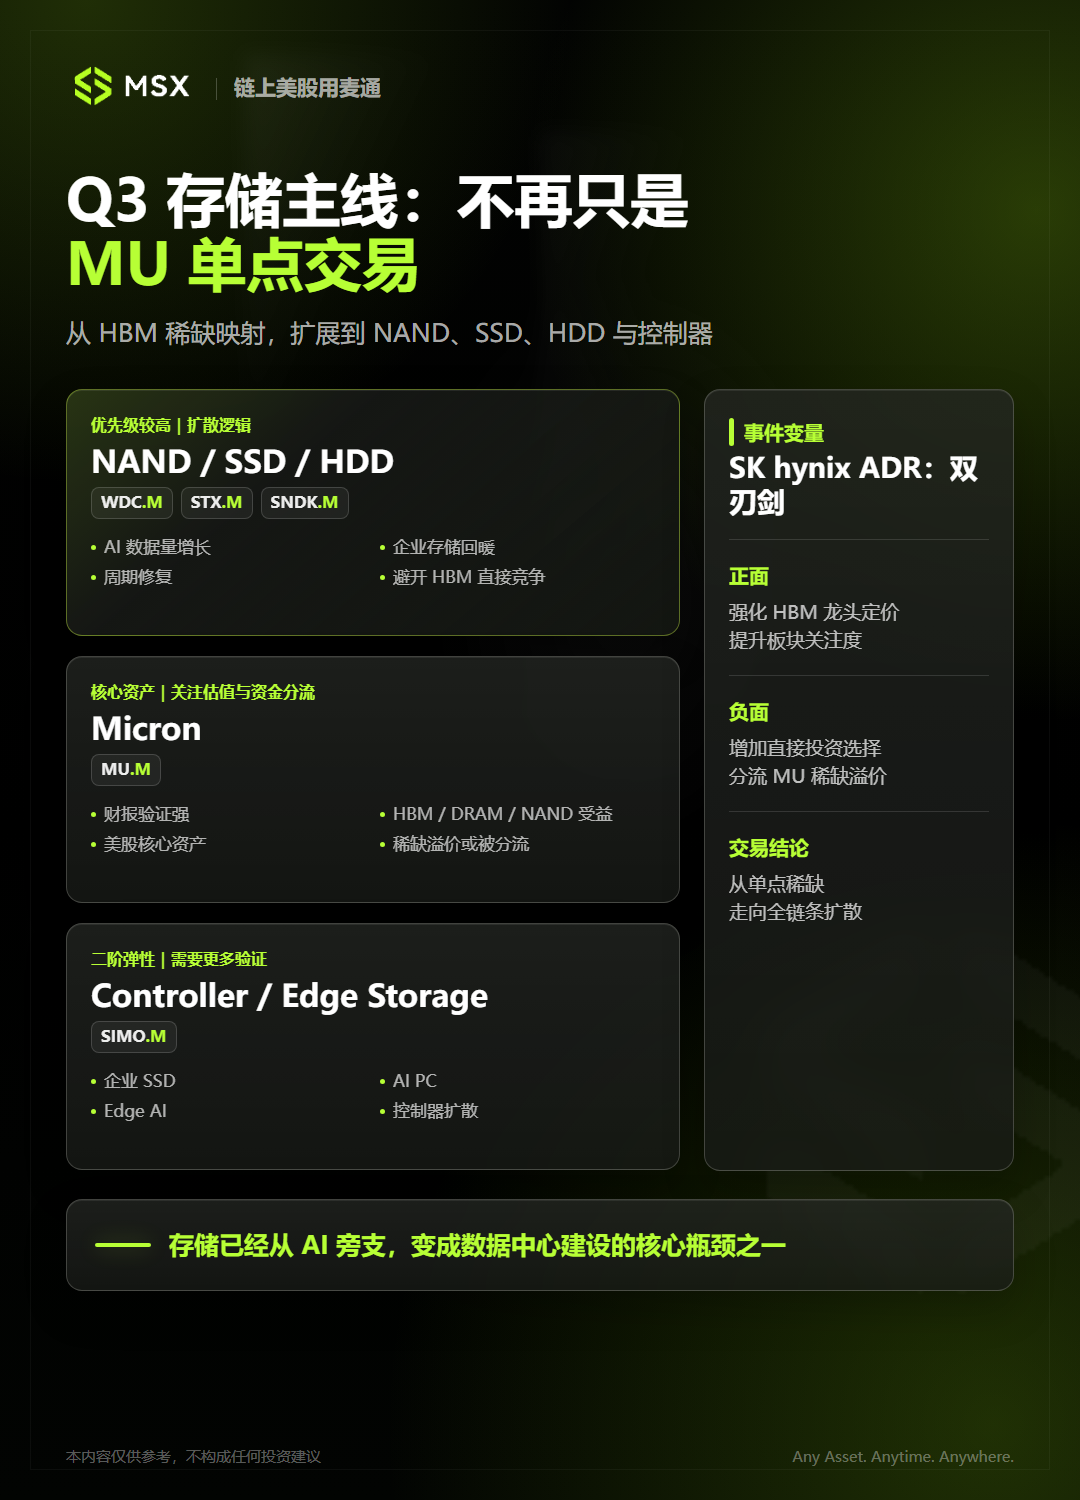
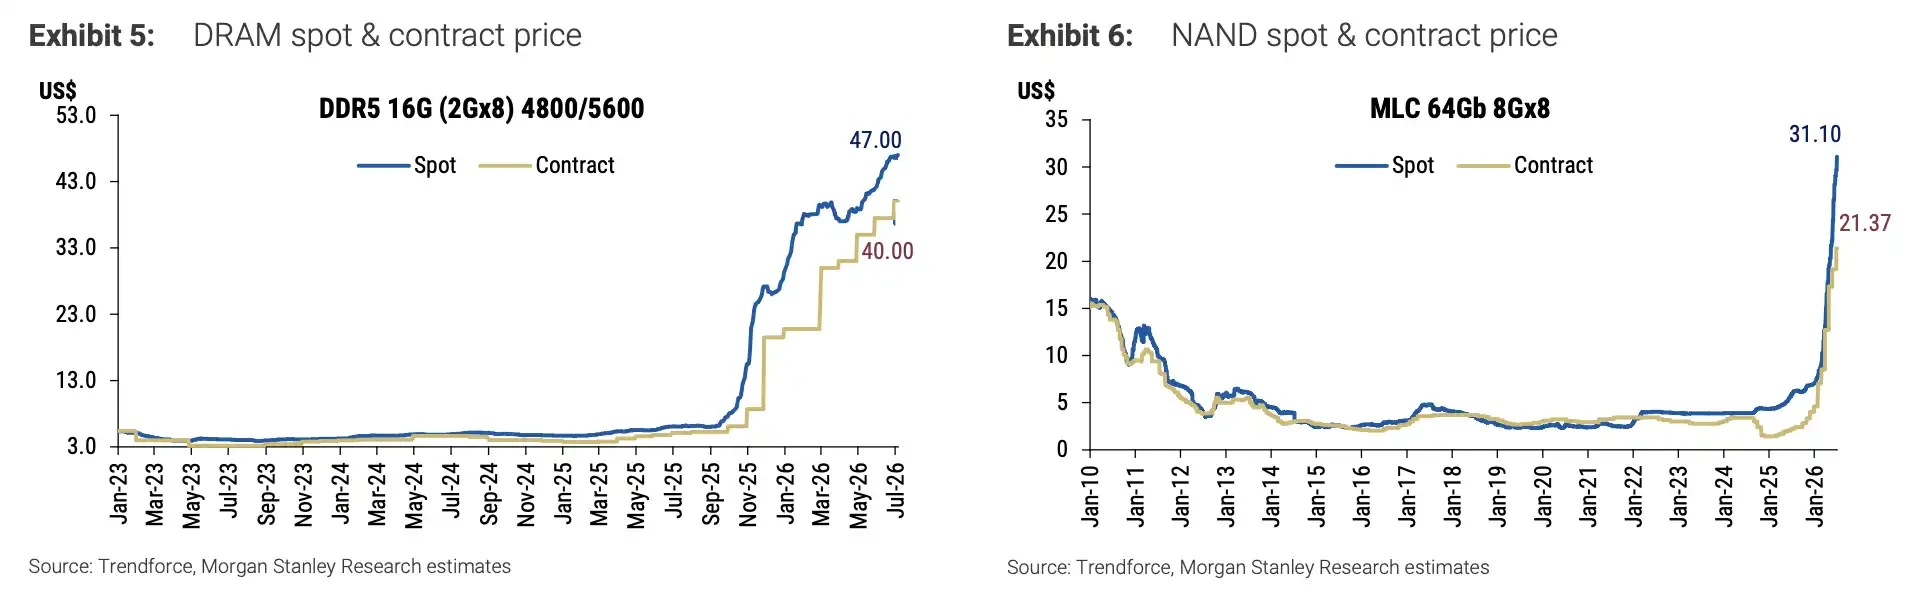
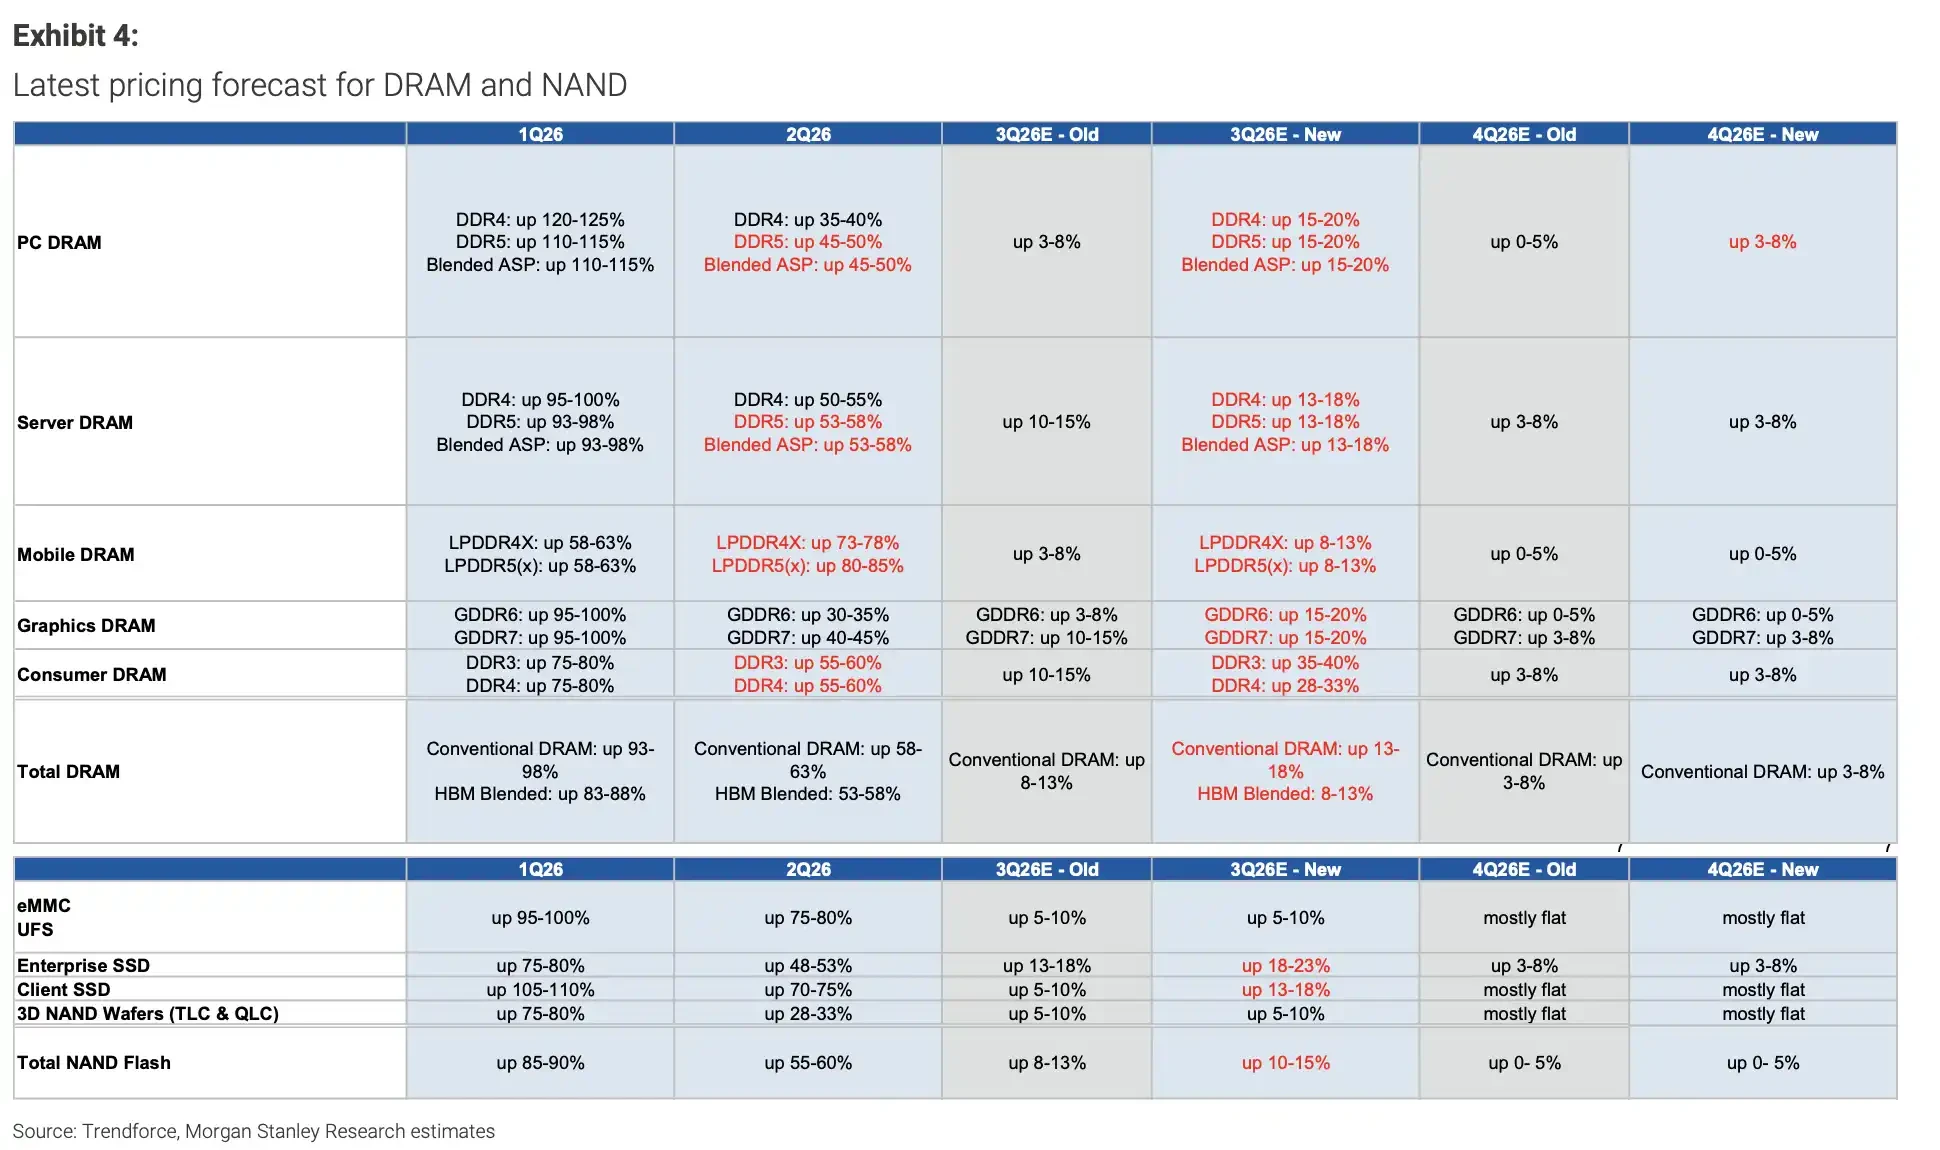
最直接的数字是价格预测。该报告将 3Q26 PC DRAM 混合 ASP 环比涨幅预期从此前 3-8% 上调至 15-20%,服务器 DRAM 上调至 13-18%,GDDR6 和 GDDR7 上调至 15-20%,企业 SSD 上调至 18-23%。
公开价格机构的方向判断也在升温。TrendForce 7 月 3 日文章称,3Q26 DRAM 市场仍极度紧张,合约价预计环比上涨 13%-18%,NAND Flash 合约价预计上涨 10%-15%。不过,TrendForce 同时提到,服务器 DRAM 仍供不应求,但长期供货协议会使涨幅放缓。
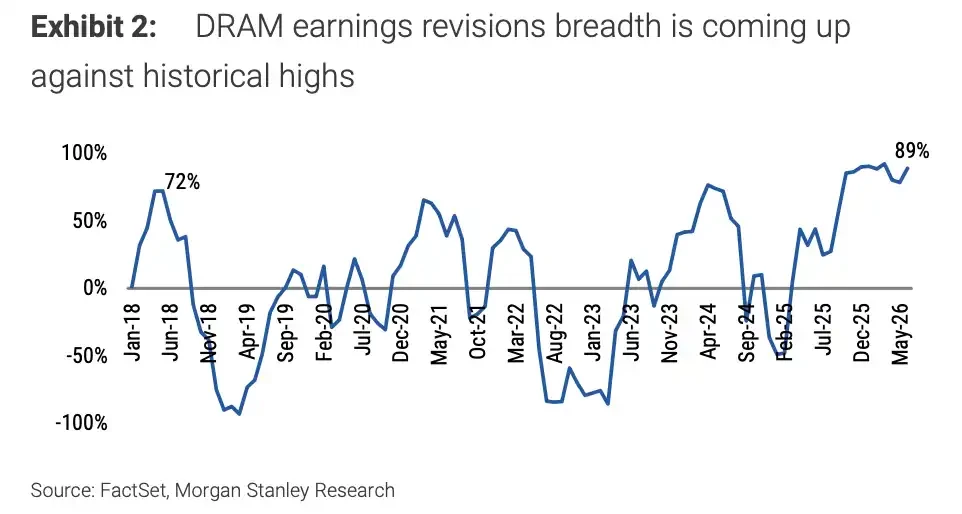
价格还在涨,但内存股的交易难度正在上升。在摩根士丹利的报告口径中,DRAM 盈利修正广度近期已接近 89%,逼近历史高位。过去两年受 AI 资本开支、HBM 和服务器需求推动的内存行情,已经把不少利好提前反映到股价里。
价格上调最猛的是三季度,担心也集中在三季度
这轮上调覆盖面很广。除 PC DRAM 外,服务器 DRAM、图形 DRAM、常规 DRAM 和企业 SSD 的 3Q26 价格预期均明显上调。其中,PC DRAM 和图形 DRAM 15-20% 的涨幅,是最容易被市场抓住的价格信号。企业 SSD 18-23% 的涨幅,则说明存储价格上涨不只集中在 AI 服务器相关品类。
问题也在这里。价格预期越快上调,股价越容易进入「好消息兑现」的阶段。
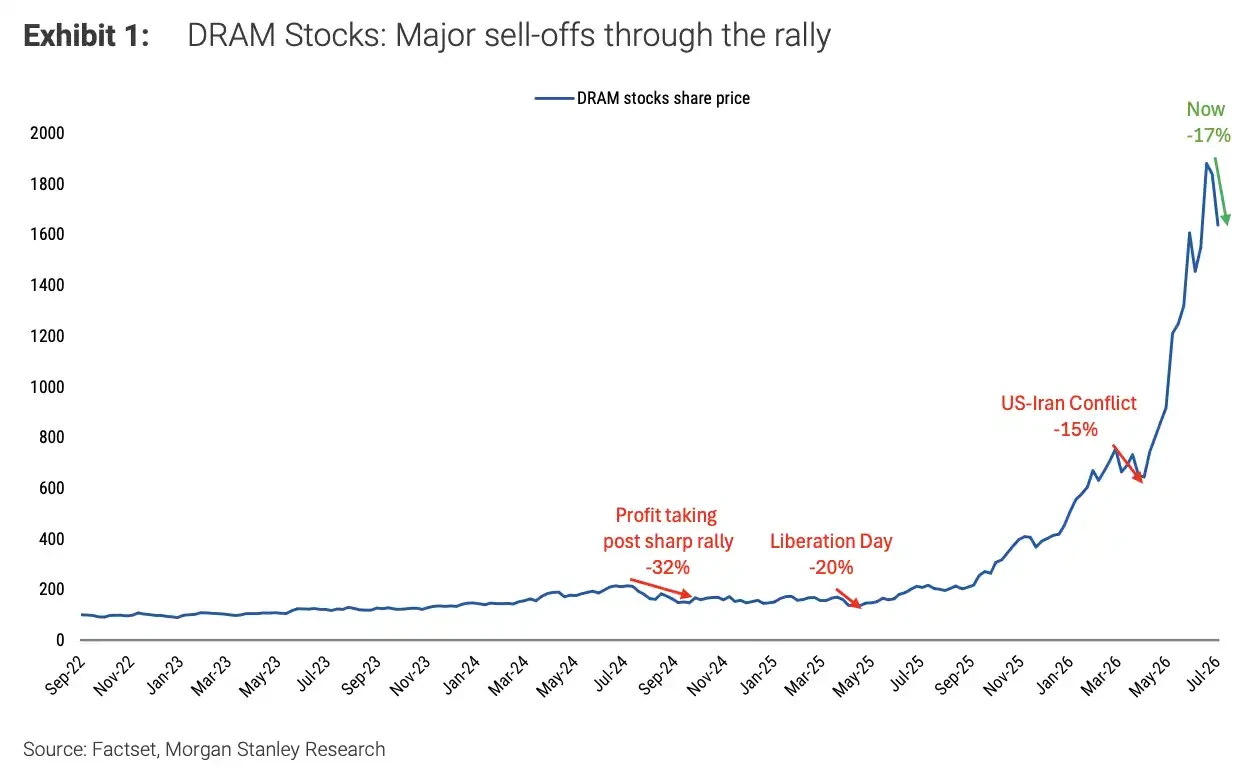
内存股过去两年并不是没有调整。摩根士丹利统计显示,自 2022 年 11 月生成式 AI 浪潮启动以来,DRAM 相关股票已出现过三次明显回调,包括利润兑现、特定事件冲击和长达数周的调整。每一次回调都没有打断 AI 资本开支带动的长期行情,但都提醒投资者,强周期中也会出现很深的阶段性下跌。
DRAM 股票三次主要回调分别约为-25%、-25% 和-35%,但整体仍从 2022 低点升至 2026 新高。
纳斯达克上市比特币财库企业 Empery Digital 发布公告称,已与 Hunt Properties 签署最终合作协议,斥资 6500 万美元取得全新项目主体 25% 股权。该主体计划收购改造美国中西部工业厂房,打造专业 AI 数据中心。
双方达成长期战略伙伴关系,合力开发算力资产,推进 AI、高性能计算 HPC 基础设施扩容,整合电力供应、电网接入、资本市场融资多方优势。与此同时 Empery Digital 宣布将终止此前依据比特币持仓净资产价值 NAV 对外公开数据披露。公司解释当前资产结构已不能单纯依靠比特币持仓衡量,未来将重点把握 AI 算力、能源基础设施的增长机遇,多元拓展实体算力业务。