万字详解Hyperliquid HIP-4:借道预测市场和期权交易,侵吞传统金融

本文来自:Pavel Paramonov

编译|Odaily 星球日报(@OdailyChina);译者|Azuma(@azuma_eth

当前,Hyperliquid 已被视作加密货币市场中少数仍具“可投资性”的标的之一。

市场整体处于下行趋势,而 HYPE 却展现出了极强的稳定性。这里有很多原因,但其中之一无疑是 Hyperliquid 强劲的基本面,对创造收入的专注,以及将利润持续用于回购 HYPE

加密行业已经相对成熟,一些变化依然发生 —— 协议正在尝试避免继续推销“crypto-first”(加密优先)的产品,而是转向了更通用的金融科技模式,在这类模式中,加密货币只是基础设施的一部分,而不是被刻意强调的卖点。

如今,无论是资产管理机构、原生加密用户,还是更广义上的普通用户,在评估协议时会越来越多地采用与传统股权估值相近的逻辑 —— 即关注收入,以及这些收入将如何为代币持有者创造价值(类似于股权与分红之间的关系)。

归根结底,像 Hyperliquid 这样的协议,相较于单纯依赖加密原生指标,更容易通过收入和分配机制来进行评估,也更容易被市场“看懂”。

HIP-3(由 builders 部署的永续合约市场)已经呈现出了一个清晰的规律:当基础设施无需许可且已经被市场验证,流动性往往会向更强的团队聚集,而不管它们是否获得了生态的额外扶持。

同样的逻辑也会适用于 HIP-4。Hyperliquid 已在盘前市场战场上击败了 Aevo,在 Perp DEX 之战中压过了 dYdX,在新一轮 Perp DEX 竞争中又赢了 Lighter 和 Aster。Hyperliquid 已经完成了从 0 到 1 的跨越,那么接下来还剩下什么?

Google 最初也不过只是一个搜索引擎,直到它几乎吞下了整个市场。当一家公司在自身所处领域成为垄断者后,除非全球市场和需求仍在快速增长,否则它的增长空间其实会变得相当有限。为了满足投资者的诉求,Google 必须去开拓新的市场,于是它先后进入了广告、图片、新闻、邮箱、地图、视频、文档等业务领域。除了 Google 自身的野心之外,它同样还要回应股东的期待。

但在 Hyperliquid 这里,并不存在需要被满足的投资人 —— 有的只是它们自己的野心与目标,即“容纳整个金融体系”。Hyperliquid 正在以自己的方式,从 1 走向 ∞,它们不欠任何人什么,任何人都可以自由来到这个平台开始交易,或者买入 HYPE。

Hyperliquid 已经解决了用户获取的问题(优秀的产品与经受过验证的历史记录)、流动性深度问题(近乎完美的订单簿),以及交易量问题(前两者共同带来的结果)。现在,是时候把这些指标继续往上推了。

下一次更新(HIP-4)聚焦于“outcome trading”(结果交易),它将把预测市场以及某些特定类型的期权引入 Hyperliquid —— 这些产品能够提供非线性的收益结果,同时不存在清算风险。

我读过不少关于 HIP-4 的文章、预测以及各类研究,而其中大多数内容都聚焦于预测市场,却几乎没有真正讨论期权这一侧。在我看来,期权同样非常有意思,也极具潜力,只是目前获得的关注还远远不够。

这篇文章想重点澄清 3 个问题:

  • 为什么即便很多人都在称赞 HIP-4,他们依然低估了它的潜力?
  • Hyperliquid 是否真的需要预测市场?
  • 为什么 Hyperliquid 有可能借助期权切入并吞下一大块传统金融市场?

HIP-4 背后的理念

HIP-3 带来了一些变化:过去那些不会使用加密货币交易所的人,开始转而在周末使用 Hyperliquid —— 而周末原本通常是传统市场休市的时间。Hyperliquid 之所以能够把“普通人”带入加密世界,是因为它做了一件加密协议通常出于某种原因并不会去做的事 —— 精准填补了一个明确的痛点,并解决了周末市场流动性不足这一真实存在的问题。

使用 Hyperliquid 的人,已经不再只是“加密交易者”,而是在使用当下最佳工具的交易者。

在 HIP-3 之后,Hyperliquid 上的加密交易者拿掉了“加密”这个前缀,因为这个平台已经不再局限于单一资产类别。正如 Hyperliquid 创始人 Jeff 所说:“Hyperliquid 不是一家加密公司。

HIP-4 延续的正是这种理念与方向。正如我前面所说,这次更新包含两部分(预测市场和期权),而这两类工具无论是对于普通用户还是专业交易者来说,在加密世界之外都早已被广泛使用。

如果 Hyperliquid 想要继续增长,它就不能只依赖于有限的加密用户池,它需要扩张,需要在用户自己都没有意识到的情况下,把新的人带进加密世界。

这一直都被视作某种终局形态——把“加密”这一层隐藏起来,而现在它似乎正在逐渐成真。那些在周末交易贵金属和股票的人,最终都会接触到加密代币;那些来交易永续的人,会发现期权,反过来也一样。

除了 Hyperliquid 上原本已有的成熟用户之外,HIP-3 还带来了两类新用户,一是来自中心化交易所的用户,二是传统交易者。

HIP-4 则有机会把来自加密交易所和传统交易所的期权交易者都吸引进来,同时也让老用户能够借助期权和预测市场构建更定制化的交易策略。

那些因 HIP-3 而来的新交易者,也将获得新的工具 —— 也就是期权 —— 从而可以在一个无需许可的交易所上交易非加密资产。

像 trade.xyz 这样的 HIP-3 部署方,如今即便收取更高费用,交易量也已经能够做到与 Lighter 持平,甚至更高。交易者愿意为深度流动性市场、原子化清算机制以及自动分配资金费率等特性而付费。

话虽如此,预测市场看起来似乎又像是一种与 Hyperliquid 没那么适配的业务。一个 Perp DEX 平台,怎么去和像 Polymarket 或 Kalshi 这样面向完全不同受众的平台竞争呢?

我认为,它既可以与它们竞争,也可以成为它们非常紧密的盟友。

为什么Perp DEX需要预测市场?

当 HIP-4 最初被提出,并被广泛认为这是为了将预测市场引入 Hyperliquid 时,我曾思考过一些问题:这(预测市场)是否真的适合这个平台?

Hyperliquid 过去一直专注于永续合约,而预测市场的运作方式其实更接近期权——两者有着相同的收益结构,因此本质上属于完全不同的工具。Hyperliquid 一直以来都是一个偏“硬核交易”的平台;而 Polymarket 和 Kalshi 虽然也可以被视作交易场所,但它们的使用体验没有那么技术化,反而对普通用户更加友好。

总体而言,我当然认同,拓展到更多交易工具显然是合理的;但当时我并不理解,Hyperliquid 究竟要如何与 Polymarket 竞争,或者说,它们之间究竟是否存在真正意义上的竞争关系。

如果不过多深入技术细节,Polymarket 的 DeFi 可组合性其实相当有限,且其用户体验也是与其他平台相互割裂的。Kalshi 则是一个受监管、中心化的平台,并不具备任何链上集成能力。它们各自作为独立的预测平台当然都很好用,但如果想把它们整合进更大的策略体系中,几乎是不可能的。

与 Hyperliquid 集成、服务于多种交易策略的“agentic payments”(智能体支付),很可能会逐渐发展成一个独立的垂直赛道。

“Outcome contracts”(结果合约,也就是预测市场)可以与多种不同的交易工具组合使用,比如做 LP、做永续、做现货等等。你甚至可以一边开一个 ETH 永续空单,一边在预测市场上押注“如果 ETH 价格涨到某个水平以上就获得赔付。”

这只是一个非常简单的例子,但它足以让你理解 HIP-4 在同一套架构下所带来的可组合性。这一点在 Kalshi 或 Polymarket 上几乎无法复制,因为在 Hyperliquid 上,这两类头寸可以放在同一个保证金账户里,并自动彼此对冲。传统预测市场平台是彼此隔离的,但 Hyperliquid 不是。

不过,即便拥有这样明显的优势,我依然不认为 Hyperliquid 能仅凭这一点正面击败 Polymarket 或 Kalshi,原因很简单 —— 用户体验(UX)。

Polymarket 服务于大量加密行业外的用户,而 Kalshi 的绝大多数用户可能甚至从未接触过加密货币。我并不认为普通用户会跑到 Hyperliquid 上,接受一种更偏交易终端的使用体验,只为了去买一个“特朗普会不会说出某句离谱发言”的“yes”份额,但关键在于,Hyperliquid 其实并不是在这个方向上与它们竞争。

Hyperliquid 面向预测市场的原生 UX,未来大概率只会用于那些围绕经济、价格、股权估值、贵金属相关地缘政治事件等主题的预测市场。相关场景当然不止这些,但这些会是最核心的一类,因为它们能够在某种程度上直接影响交易策略的方向。

至于其他类型的市场,则会有不同的 UI 去承接,分别面向不同内容,做得更适合普通用户。借助 builder codes(原生运行在 Hyperliquid 之上的独立应用),这一层的想象空间几乎是无限的。

是的,Hyperliquid 本身未必能够在正面竞争中赢过 Polymarket,但建立在 Hyperliquid 之上的独立协议,至少有机会与其一战,或者对其形成实质性挑战。更何况,就连 Kalshi 的加密主管 John Wang 都是 HIP-4 初始提案的贡献者之一。因此,未来如果 Kalshi 的预测市场直接在 Hyperliquid 上结算,甚至 Polymarket 也这么做,其实都不令人意外,它们完全可以借助 Hyperliquid 已经存在的用户基础,把整体体验做得更流畅、更顺滑。

除了可组合性之外,HIP-4 还带来了低延迟执行和取消优先级等机制,从而能够实时调整流动性。在一些高度非对称的事件中,预测市场如果不能快速撤单并迅速重定价,就很容易被有毒订单流击穿。

这也正是为什么预测市场天然适合落在 Hyperliquid 上 —— 它继承的是整个生态统一的执行标准。很多微观时刻要求底层技术必须适配高频交易,并接近实时结算。赢家需要被快速支付,结果也需要被快速结算。

不过,预测市场只是 HIP-4 的一部分。这次更新的另一部分,是期权交易。

HIP-4 在期权层面的意义,几乎完全被当前围绕预测市场的叙事所掩盖了,而期权交易极有可能为 Hyperliquid 带来数十万新的交易者。在解释这一点之前,首先还要回答一个问题 —— 为什么一个 Perp DEX,会需要期权这种完全不同的交易工具?

为什么Perp DEX 需要期权?

它并不需要!答案其实就藏在名字里:perp 是 perpetual futures(永续合约),这与 options(期权)恰好是完全相反的工具。这就像你家楼下的糖果店突然开始卖牛排,两者都属于食物,都能吃,但同时又完全不是一回事。

正如我在开头所提到的,Hyperliquid 已经赢下了本地糖果店之战,所以现在是时候去瞄准新的东西了。为了继续增长,Hyperliquid 必须去捕获新的市场。而这场扩张,将从几类期权产品开始——比如 binary options(二元期权)和 bounded options(界限期权) —— 但并不会一步到位覆盖所有期权类型。

正如一些读者可能知道的那样,期权交易在加密之外的世界中是一种非常流行的工具,但在加密世界中却并不受欢迎(至少相较于股票市场中的期权交易)。为什么?因为永续合约要简单得多。

交易永续合约时,你其实只需要判断一个变量 —— 方向。你当然知道图表会一直向右走,所以剩下要判断的无非就是,它究竟会上涨还是下跌。它的盈亏曲线是线性的、可预期的,逻辑非常简单。

除了永续合约本身极易理解之外,它也非常契合加密市场的天然属性。加密市场波动剧烈,所以你可以在很短时间内赚很多钱,也可能在很短时间内亏很多钱。杠杆上的越大,风险与回报也都会被进一步放大。很多人都说加密像赌场,而这种“赌场感”其实在永续合约交易里就能部分体现出来 —— 很多时候,5 倍以上杠杆看起来就已经很接近赌博成瘾了。

此外,一个永续合约品种只对应一个合约。如果你交易 HYPE-PERP,那么买方和卖方都在同一个订单簿里——流动性深、滑点低、订单持续成交、价格也随之移动。再一次,这也会使得它更容易交易。

期权则完全不是这样。你不仅要判断价格方向,还要判断价格敏感度、时间价值衰减,以及对隐含波动率变化的敏感度。很多时候,即便你方向看对了,做期权依然可能亏钱:可能是因为行情走得太慢,也可能是走得太快,或者只是因为隐含波动率(IV)被压缩了。

一项资产往往会对应成百上千个期权合约。每一个执行价和到期日的组合,都会形成一个独立订单簿,而这又会带来流动性碎片化 —— 而这恰恰是加密行业这些年来一直试图解决的问题。过宽的买卖价差,对交易者而言就像一种直接税负,很多时候,你刚一进场,相对于公允价值就已经处于明显浮亏状态。

加密交易者本来就在这个高波动、情绪驱动的市场里进行着一场持续不断的心理战,盯着浮亏、反复怀疑自己的入场点、不断被 FOMO 裹挟。如果再叠加一个会持续侵蚀仓位价值的倒计时机制,那么即便你在方向判断上“名义上是对的”,这个仓位依然会变得很难拿住。一个带杠杆的永续合约多头,理论上可以一直持有下去的(暂不考虑资金费),但这种事情在期权里根本不存在。

某种意义上说,永续解决的是一个在传统金融里本就不存在的问题。在传统市场中,与永续合约最接近的东西,其实是不断展期的季度期货 —— 你持有一张期货合约,并在它到期交割之前把仓位滚到下一个到期周期。当市场波动相对温和时,这套机制运行得还不错;但在我们的行业里,波动从来都不是“温和”的。

Hyperliquid 已经不再只是一个去中心化加密交易所了,它更像是一个拥有多种可交易资产的去中心化交易所。其他资产与加密资产并不相同,它们有不同的运行逻辑,也需要不同的交易工具。

期权其实一直都在

Hyperliquid 之所以能够赢下 Perp DEX 之战,原因有很多,其中一个关键因素无疑是 UX——在这个平台上,你不需要每下一笔单、每成交一次、或每做一个操作都去签名。频繁签名会制造出大量摩擦,而行业里大多数团队优化的却是“区块链一致性”,而非用户体验。

如果整个行业连一个真正可持续、无许可的永续合约交易产品都很难做出来,那么一直没能做出一个足够优秀的无许可期权交易协议,其实也并不令人意外。它太复杂了,复杂到人们甚至很难真正去设想它。不过我这里其实稍微说得不太准确,因为过去这几年,所有人某种意义上其实一直都在交易期权 —— 期权就是预测市场(更准确地说,是二元期权)。

因为从结构上看,二元期权与预测市场其实是完全一致的:如果一个事件最终被判定为真,预测市场支付 1 美元;如果不成立,则支付 0。如果到期时标的资产价格高于某个执行价,二元期权支付 1 美元;如果没有高于,则支付 0。

两者本质上是相同的:收益结构一样,定价机制也一样。唯一的区别只在于表达方式和适用场景不同(毕竟你不可能买一个标的叫作“特朗普会不会在下一次演讲中说出某个词”的期权)。

Polymarket 做了一件非常天才的事,它让人们在完全没有意识到自己是在交易期权的情况下,完成了期权交易。预测市场也因此实现了每个加密从业者都在谈论的一件事 —— 让人们在没有意识到自己正在使用加密货币的情况下,去使用加密货币。这其实正是对这个问题的一种直接解法。

HIP-3 吸引来了大量非加密交易用户。事实上,如今 Hyperliquid 上大部分交易量都来自贵金属、石油和标普 500,而非加密资产。既然平台已经拥有了一批全新的用户群体,那么顺势引入更多他们原本就熟悉的工具显然是非常合理的。

从历史上看,股票期权之所以会流行起来,一个最初的重要原因就在于,股票本身很难做空。你需要借股票、支付借券费率、让券商帮你出借,还要承担一旦借券需求大于供给就可能被逼空的风险。与其经历这一整套复杂流程,不如直接买一个看跌期权,省事得多。

Hyperliquid 没有竞争对手

过去并没有哪个协议足够优秀,能把可持续的期权交易真正带入加密世界。Hegic、Ribbon Finance、Lyra 等等都没做到,Aevo 算是相当成功,甚至在 2024 年一度被视为 Hyperliquid 的有力竞争者,但它们的订单簿依然停留在链下。至于原因,我不打算在这里展开细说,你们其实也都很熟悉,流动性碎片化、延迟问题、LP 逆向选择等等。

HIP-4 所引入的是二元期权和界限期权,而这两类产品几乎适用于所有主流资产类型:外汇、股票、指数、大宗商品,以及我们熟悉的加密货币。

加密交易者会继续交易永续合约,同时获得一种高风险高收益比的新工具。由此可以衍生出更多交易策略,也能带来更多对冲仓位的新方式。

在 Hyperliquid 上交易大宗商品的用户,则会得到一种他们此前在其他交易所就已经熟悉的工具,只不过现在它是无许可的,而且是 24/7 全天候开放的。

随着标普 500 永续等产品的引入,会有更多市场被部署出来,也会有更多交易者被吸引进来,更多流动性将随之涌入,交易量也会继续增长。

Hyperliquid 有机会继续吸引来自 Binance、Bybit、OKX 的加密交易者,以及来自传统交易所的大宗商品交易者,并在这一侧的期权市场上形成彻底压制。

为什么加密交易者会选择 Hyperliquid,这一点其实已经很清楚了,而且这种迁移未来只会越来越频繁;但问题在于,为什么那些非加密期权交易者要从 NASDAQ 或 NYSE 转向 Hyperliquid?

NASDAQ 还在考虑开放 24/5 的交易时段,但 Hyperliquid 已经是 24/7 了。这就是无许可系统天然具备的属性:更低的费用、即时结算、没有仓位规模限制、更低的保证金成本、更高的资本效率、非托管,以及没有地理限制。

Hyperliquid 的做事方式和其他所有平台都不一样。这个平台没有投资人,不受任何外部压力影响,Jeff 也可以自由决定公司想做什么。在这一点上,Hyperliquid 很像 Telegram —— 不需要花太多钱去做营销,关键在于信念本身。如果产品足够好,人们迟早都会来用。

人们不仅有无数理由为了交易相同资产而从传统交易所迁移到 Hyperliquid,也会因为它真正优秀的可组合性,而获得构建全新交易策略的能力。

我预测,在一年之内,Hyperliquid 的二元期权和界限期权交易量,将超过任何一家中心化交易所的期权交易量。

那标准期权怎么办?

这里有一个重要说明需要先讲清楚:HIP-4 并不支持“vanilla options”(香草期权,即最基础的标准期权)和 “perpetual options”(永续期权,注意永续期权不是 perps,永续期货才是 perps)。

这里既没有 call,也没有 put。标准期权在执行价之上的收益是不封顶的——价格越高,利润就越大。而 HIP-4 当前的设计恰恰相反:它的收益上限被封顶在 1 USDH。

HIP-4 没有纳入标准期权,这意味着 3 件事:

  • 作为首个被引入的期权品类,标准期权比二元期权和界限期权复杂得多。
  • 预测市场,是第一次尝试把某种形式的期权原生整合进 Perp DEX 的保证金引擎中(当然,这并不是第一次尝试把无许可期权带进加密世界)。
  • 从复杂度上看,二元期权比标准期权更接近永续合约。

我有 99% 的把握认为,下一个 HIP-5 或 HIP-6 更新会引入标准期权,因为这本来就是复杂度光谱上顺理成章的下一步。Hyperliquid Labs 的工作,大致可以归纳为两件事:一是引入新的市场;二是引入新的交易工具。

目前,Hyperliquid 上还没有足够多的市场去支撑标准期权交易,它本质上仍然更偏向一种权益类工具。

Hyperliquid 目前还没有足够多的股票类市场来支撑标准期权的引入。换句话说就是“有这类需求的人是存在的,但还不够多”。想让标准期权真正释放潜力,首先还需要有更多市场,同时也需要先验证更简单的期权产品 —— 也就是二元期权和界限期权 —— 否则现在直接上香草期权,并没有太大意义。

不过,我认为 HIP-4 没有引入标准期权,还有另一个原因 —— 它其实并不是最适合加密资产的工具。

尽管目前大宗商品的交易量已经超过了加密,但 Hyperliquid 依然首先是一家加密优先的交易所,在大多数人的认知中,它也仍然首先和加密市场绑定在一起。HIP-4 面向的是两类受众:加密交易者和传统交易者,而二元期权恰好同时适用于、也确实被这两类人所需要 —— 无论他们交易的是加密、大宗商品还是股票。

它为两类人都提供了新的工具。你当然也可以说,标准期权显然更适合股票、指数和大宗商品交易,但加密资产并不完全适配这套逻辑 —— 它没有天然的事件日历(比如分红、财报等),而且标准期权市场会非常快地陷入流动性不足,因为每一个执行价与到期日的组合,都对应一个独立订单簿。

尽管 Hyperliquid 正在迅速朝着这个目标前进,但它还没有真正成为一个全球性的非加密资产交易场所。等到更多股票、指数和大宗商品开始在 Hyperliquid 上交易时,再引入标准期权就是顺理成章的事。这个动作现在就可以做,但时机上并不算合理。

预测市场之所以可能在标准期权一直难以突破的地方取得成功,恰恰是因为它剥离了期权的全部复杂性,但依然保留了永续合约无法提供的那种非线性、下行风险封顶的收益结构。

Hyperliquid 有机会吃下整个加密货币期权市场,因为过去这么多年里,没有任何一个协议足够优秀,能真正做到这一点。

Hyperliquid 也有机会拿下股票、指数和大宗商品市场中相当大的一部分二元期权和界限期权份额,因为在无许可程度与成本层面,没有任何主流交易所的技术可以与 Hyperliquid 相提并论。

市场情绪糟透了

现在,几乎所有人或多或少都认同,市场大致已经处在底部区域。

比特币已经跌破了自己在 2021 年创下的上一轮历史高点 —— 这种情况此前只出现过一次,而那一次对应的正是 2022 年底的前一轮市场底部;几乎每天都有协议关停,VC 们异常沉默,而且对自己在 2024 到 2025 年间所做的投资极度失望 —— 那是一个骗子项目也能轻松融到大钱的阶段;特朗普甚至还发了自己的 memecoin……市场情绪几乎不可能更差了(除非再有一家大型 CEX 直接暴雷)。

但熊市反而是 VC 最适合下注的时候。的确,市场里的 builder 变少了,但留下来的人几乎都是真正在投入做事的人,而且他们也拥有更多时间去反复打磨想法、不断调整方向,在竞争还没有彻底白热化、注意力争夺还没有彻底失控之前完成多轮迭代。

对于 builder 而言,这是一个打基础的窗口期;对于 VC 而言,这也是一个终于能够冷静思考、而不是被 FOMO 驱着走的阶段。虽然 Hyperliquid 并不属于这一轮周期的新产品 —— 它早在 2023 年第一季度就已经上线 —— 但正因为它在 2022 至 2023 年间打下了扎实基础,它如今反而拥有更多机会。借助 HIP-4,市场上会出现更多值得下注的新机会。尤其是今年夏天将在美国举行的 FIFA 世界杯,会把大量新用户进一步带入预测市场;而对于这类事件来说,快速结算将成为最核心的需求。

加密已死

正如 Dougie DeLuca 在他的一篇文章中所指出的那样,所谓“crypto-native”的行业正在走向消亡,而“加密”与“其他一切”之间的边界,也正在逐渐消融。

协议们终于开始意识到,仅靠同一批链上撸毛用户,并不能真正把项目带向成功 —— 尽管这件事从一开始其实就已经足够明显。

真正的成功,是让加密圈外的人在没有意识到自己正在使用加密产品的情况下,用上加密产品。这需要时间,也是 Hyperliquid Policy Center(HPC)之所以成立的原因之一。要让数百万人直接跑来使用链上产品,本身是很难的;但如果这些链上产品被嵌入到了数百万人早已在使用的系统之中 ——也就是传统金融体系——那这件事就会容易得多。

HIP-4 的 builder code 模式意味着,任何公司都可以在 Hyperliquid 上进行部署,而它们各自都能够把自己现有的用户群体带进来,同时又将流动性共同汇入同一套底层引擎。

赢家会去构建真正面向现实世界的产品,把加密货币当作底层实现细节嵌入其中;输家则会继续抱着“为了加密而加密”的旧叙事不放,并期待整个世界反过来适应自己。

StandX推出SIP1与SIP2:持仓补贴机制上线,重塑链上交易与收益结构

在去中心化衍生品交易赛道持续演进的背景下,StandX 正在通过产品创新不断强化自身竞争

力。近日,StandX 正式推出两项核心升级提案——SIP1Block Trade)与 SIP2Position Yield) , 从交易执行与资金收益两个维度,全面提升用户体验与策略效率。这也标志着 StandX 在产品机制与收益设计上的进一步深化,释放出项目持续推进的重要信号。

一、SIP1:链上大宗交易的价格发现机制

SIP1 的推出,主要面向有大额交易需求的用户,为其提供一种更加高效、低冲击的链上成交方式。

在传统链上交易环境中,大额订单往往会面临滑点严重、市场冲击成本高、流动性不足等问题。

而 SIP1 引入了一种类似于“场外撮合 + 链上结算” 的机制,使用户可以在链上完成大宗交易的价格发现与执行。

其核心价值在于:

  • 降低滑点影响:通过专门的价格协商与撮合机制,实现接近“无滑点” 的成交体验
  • 优化成交效率:避免在公开订单簿中逐笔吃单带来的成本与延迟
  • 提升资金利用率:更适合机构、鲸鱼用户或高频策略的大额进出场需求

SIP1 的本质,是将传统金融中成熟的 Block Trade(大宗交易)机制引入链上,为 DeFi 用户提供更专业的交易工具,也让链上市场具备更强的承载能力。

二、SIP2:将收益嵌入持仓本身

如果说 SIP1 解决的是“ 如何更好地交易”,那么 SIP2 则回答了另一个关键问题:如何让持仓本身持续产生收益。

SIP2 的核心,是在原有 DUSD 收益机制基础上,进一步增强用户收益,将收益直接与仓位绑定。这意味着:

  • 交易用户:在进行合约交易时,保证金不仅可以获得DUSD收益,持仓还能持续产生收益

稳健型用户:即使不频繁交易,也可以通过持有 DUSD 并参与相关策略获得稳定回报

这种设计本质上打破了传统交易平台中“ 资金闲置” 的问题,让用户资产在任何状态下都具备收益能力。

三、策略收益增强:让专业交易更具优势

SIP2 的一个关键亮点,在于其对多种策略的显著增强作用。以常见的资金费率套利(Funding Rate Arbitrage)为例:

●   传统策略收益来源:资金费率差

●   在 StandX 上:

○   用户在开仓过程中,保证金为 DUSD,可持续获得基础收益

○   同时通过 SIP2,持仓期间还能获得额外收益奖励

这意味着用户不仅获得策略本身收益,还叠加获得“保证金收益 + 持仓收益增强”。 从结果来看,这种双重收益结构将显著提升策略的整体 ROI,使 StandX 对交易者和量化团队更具吸引力。

四、SIP1 + SIP2:交易与收益的组合创新

此外,SIP1 与 SIP2 并非孤立存在,而是可以形成协同效应:

  • 通过 SIP1:用户可以以接近无滑点的方式完成大额建仓
  • 通过 SIP2:在持仓期间持续获得收益增强

这一组合意味着,从“进场”到“持仓”,整个交易生命周期都被优化。用户不仅能以更优价格进入市场,还能在持仓阶段获得额外收益,这种一体化设计在当前 DeFi 衍生品市场中是特别的创新。

五、StandX:持续构建差异化 PerpDEX

作为一家由前币安合约核心团队打造的去中心化交易平台,StandX 自推出以来,始终专注于产品机制与用户体验的创新。

目前,StandX 已取得以下关键进展:

  • 日均交易量超过 5 亿美元
  • DUSD TVL 超过 1 亿美元
  • 构建了以 DUSD 为核心的收益型交易体系(交易即收益)

与传统 PerpDEX 不同,StandX 的核心理念在于:将“收益能力”嵌入交易基础设施本身,而非依赖外部激励。SIP1 与 SIP2 的推出,正是这一理念的进一步体现——既提升交易效率,又强化资金收益,使平台在竞争激烈的 PerpDEX 赛道中形成清晰差异化。

全球性经济衰退,是否已悄然开启?

原文标题:Has the Global Recession Begun?

原文作者:Capital Flows

编译:Peggy,BlockBeats

编者按:当市场仍在反复讨论「衰退是否到来」时,本文将视角前移,聚焦背后的约束结构。目前,能源冲击、地缘政治与货币政策之间的联动,正在重塑一个更复杂的宏观环境。在这个环境中,央行不再拥有清晰的反应函数,传统的加息或降息路径同时失效,政策空间被「锁死」。

文章将衰退从「经济结果」重新定义为一种「战略状态」,它不仅压缩增长与就业,更会削弱一国的谈判能力、资本吸引力与外部信誉,从而在全球博弈中失去主动权。也正因此,各国政府正在以财政、外交乃至地缘政治手段替代货币工具,本质是在为增长下滑争取时间,并避免被迫在衰退中进行谈判。

在这一框架下,市场的核心不再是利率路径本身,而是「谁能摆脱约束、谁仍被困其中」。这一差异,最先反映在外汇与利率市场,并进一步传导至资产价格与资本流向。当估值在增长放缓中仍持续抬升,背后或许并非基本面改善,而是对「不会允许衰退发生」的政策预期。

当能源、资本与权力重新交织,宏观问题已不再只是经济问题,而是一场跨越政策边界的系统性博弈。

以下为原文:

这份报告并非在做预测,而是试图还原一种可能的结构:如果当前的能源冲击持续外溢、演化为一场全球性衰退,这个过程会呈现出什么结构?

这种衰退,很可能不会沿着我们熟悉的路径展开,而是以一种缺乏清晰历史参照的方式,在金融体系中层层传导、逐步放大。需要强调的是,「预测是否发生」和「理解它如何发生」是两件完全不同的事,而本文关心的,正是后者。

也需要说明,我并不认为这一情景必然会发生。坦白说,我也不是那种过去一个月里做多原油、做空股票,并一路死扛到兑现收益的「聪明钱」。我当前最大的风险敞口反而在 Hyperliquid 生态——它在地缘政治波动中悄然受益,是少数年内仍录得正收益的资产之一,而「美股七巨头」和比特币则整体处于回撤区间。

之所以提这一点,只是想说明:市场中最危险的,从来不是判断错方向,而是先有仓位,再反过来搭建一套解释世界的框架。

问题在于,这套体系本身预设了一切

供给冲击,是少数会打破常规经济关系的变量之一。在大多数情况下,增长与通胀是同向的:经济越热,价格越涨;经济转冷,通胀回落。宏观政策正是围绕这一关系设计的,现代中央银行体系的底层逻辑也建立在这一假设之上。

美联储的表述很典型:「我们的双重使命是实现充分就业与物价稳定。」

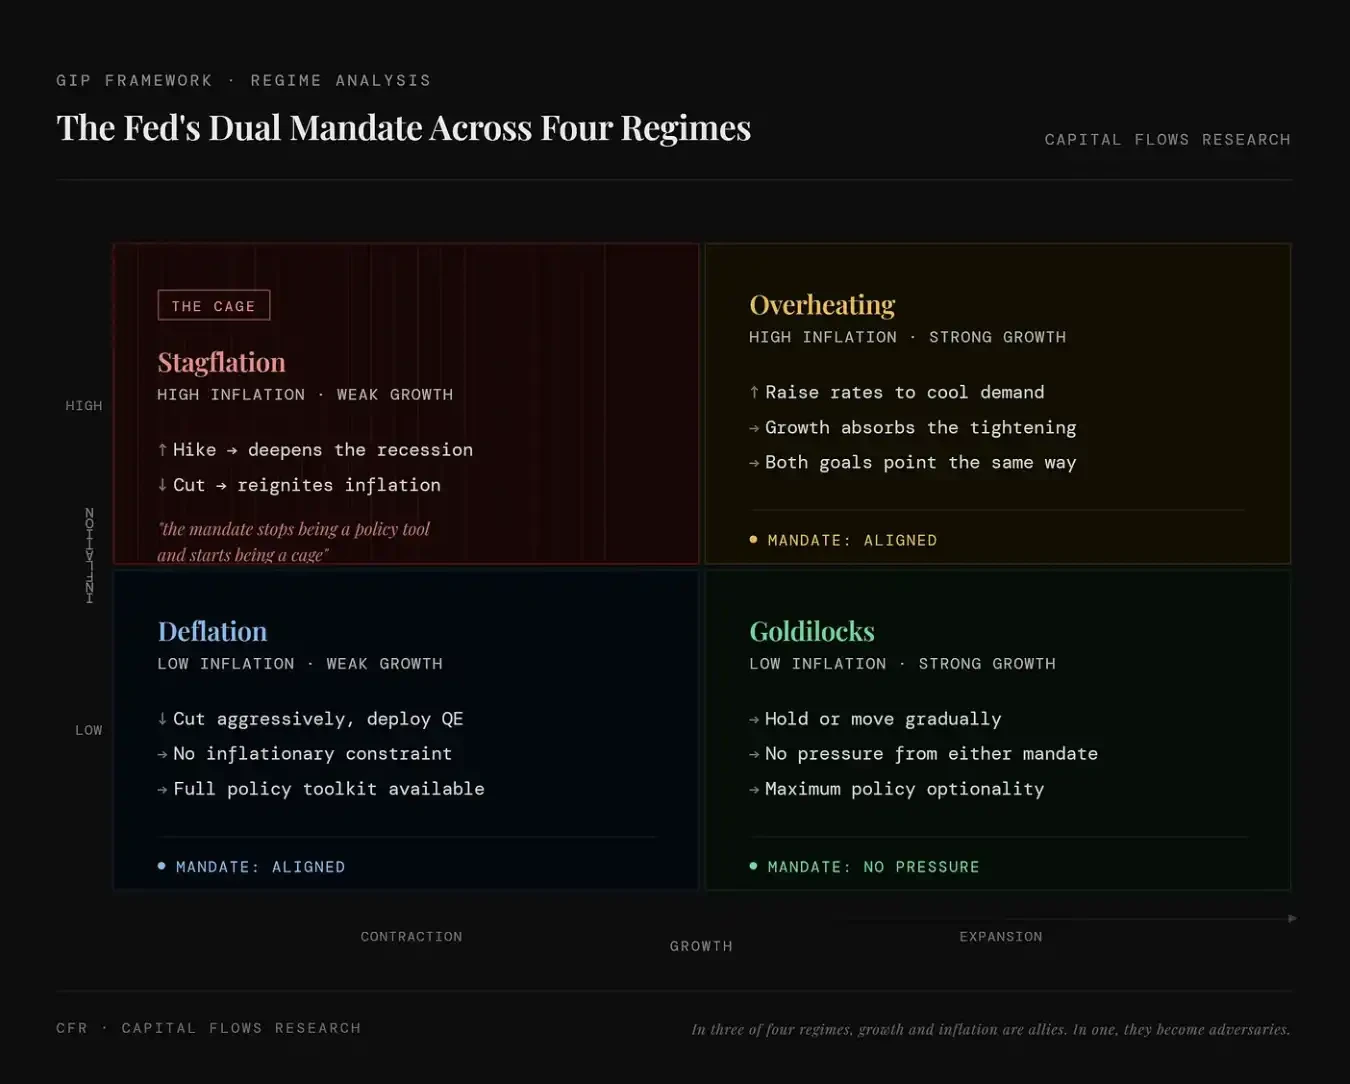
这一定义背后,其实隐含着一个前提——增长与通胀大体是可以兼容的。在绝大多数情形下,这个前提成立。但在某一种特定情境中,它们会转而彼此对冲。一旦进入这种状态,「双重使命」就不再是一个可操作的政策工具,而更像是一道无形的约束。

本图呈现出美联储「就业 + 通胀」的双重使命在四种经济状态下的表现。左上(滞胀)表示高通胀与低增长并存,此时无论加息还是降息都会带来新的问题,政策目标相互冲突,双重使命从工具变成束缚;右上(经济过热)表示高通胀与高增长并存,加息既能抑制通胀、又不会立即伤害经济,两个目标方向一致,政策相对容易执行;左下(通缩)表示低通胀与低增长并存,此时可以放心降息、放水来刺激经济,不受通胀约束,政策空间充足;右下(金发姑娘)表示低通胀与高增长并存,经济与价格都处于理想状态,政策无需过多干预,灵活性最高。

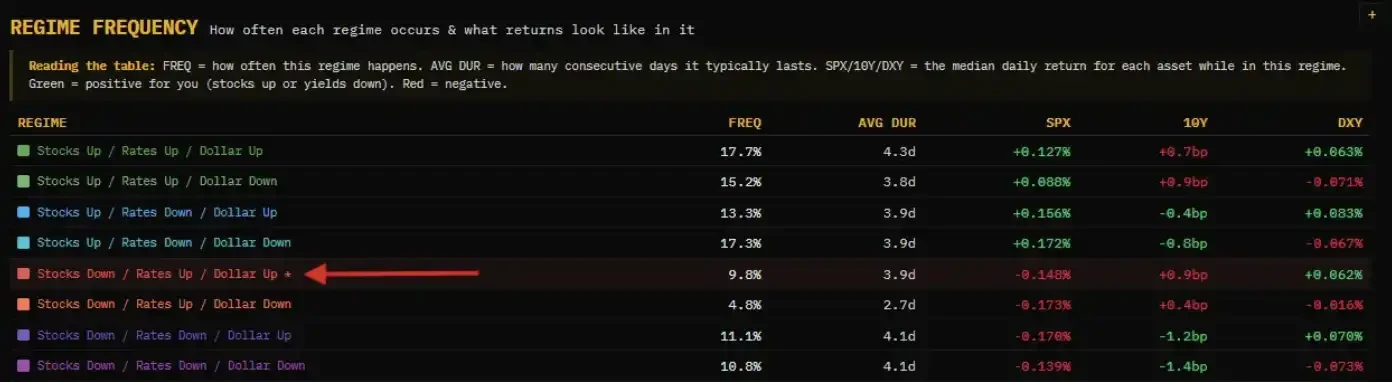
这种「束缚」并非理论上的假设。自上世纪 90 年代末以来,带有滞胀特征的定价环境,在市场中出现的时间占比不到 10%。在下表所列的几种经济状态中,它是最为罕见的一种,但却对应着最糟糕的资产回报表现——尤其是对大多数人持有的那些主流资产而言。

本图将不同宏观状态的出现频率及其对资产价格的影响进行了量化呈现。每一行对应一种市场组合:股票(涨/跌)、利率(上/下)、美元(强/弱),并给出三个关键指标:FREQ(该状态出现的频率)、AVG DUR(平均持续时间)、以及 SPX / 10Y / DXY(对应环境下股票、美债与美元的表现)。

图中红箭头所指的情形为「Stocks Down / Rates Up / Dollar Up」,即股市下跌、利率上行、美元走强。这一状态出现的频率约为 9.8%(不到 10%),股票回报为负,利率上升意味着债券价格下跌,同时美元走强,整体对应典型的滞胀或紧缩型冲击环境。这种环境虽不常见,却往往杀伤力最大:股票下跌(风险资产受损)、债券下跌(利率上行)、美元走强(流动性收紧),意味着常见的股债组合同时承压。换言之,这是最罕见的宏观状态(约 10%),也往往对应最糟糕的资产表现,因为几乎不存在真正的「避风港」。

这正是我们当下所处的时刻。当前波动之所以如此剧烈、人们之所以如此恐慌,并不是因为衰退已成定局,而是因为我们正处在唯一一种情形:美联储无论采取什么行动,都会在解决一个问题的同时,恶化另一个问题。

传导链条

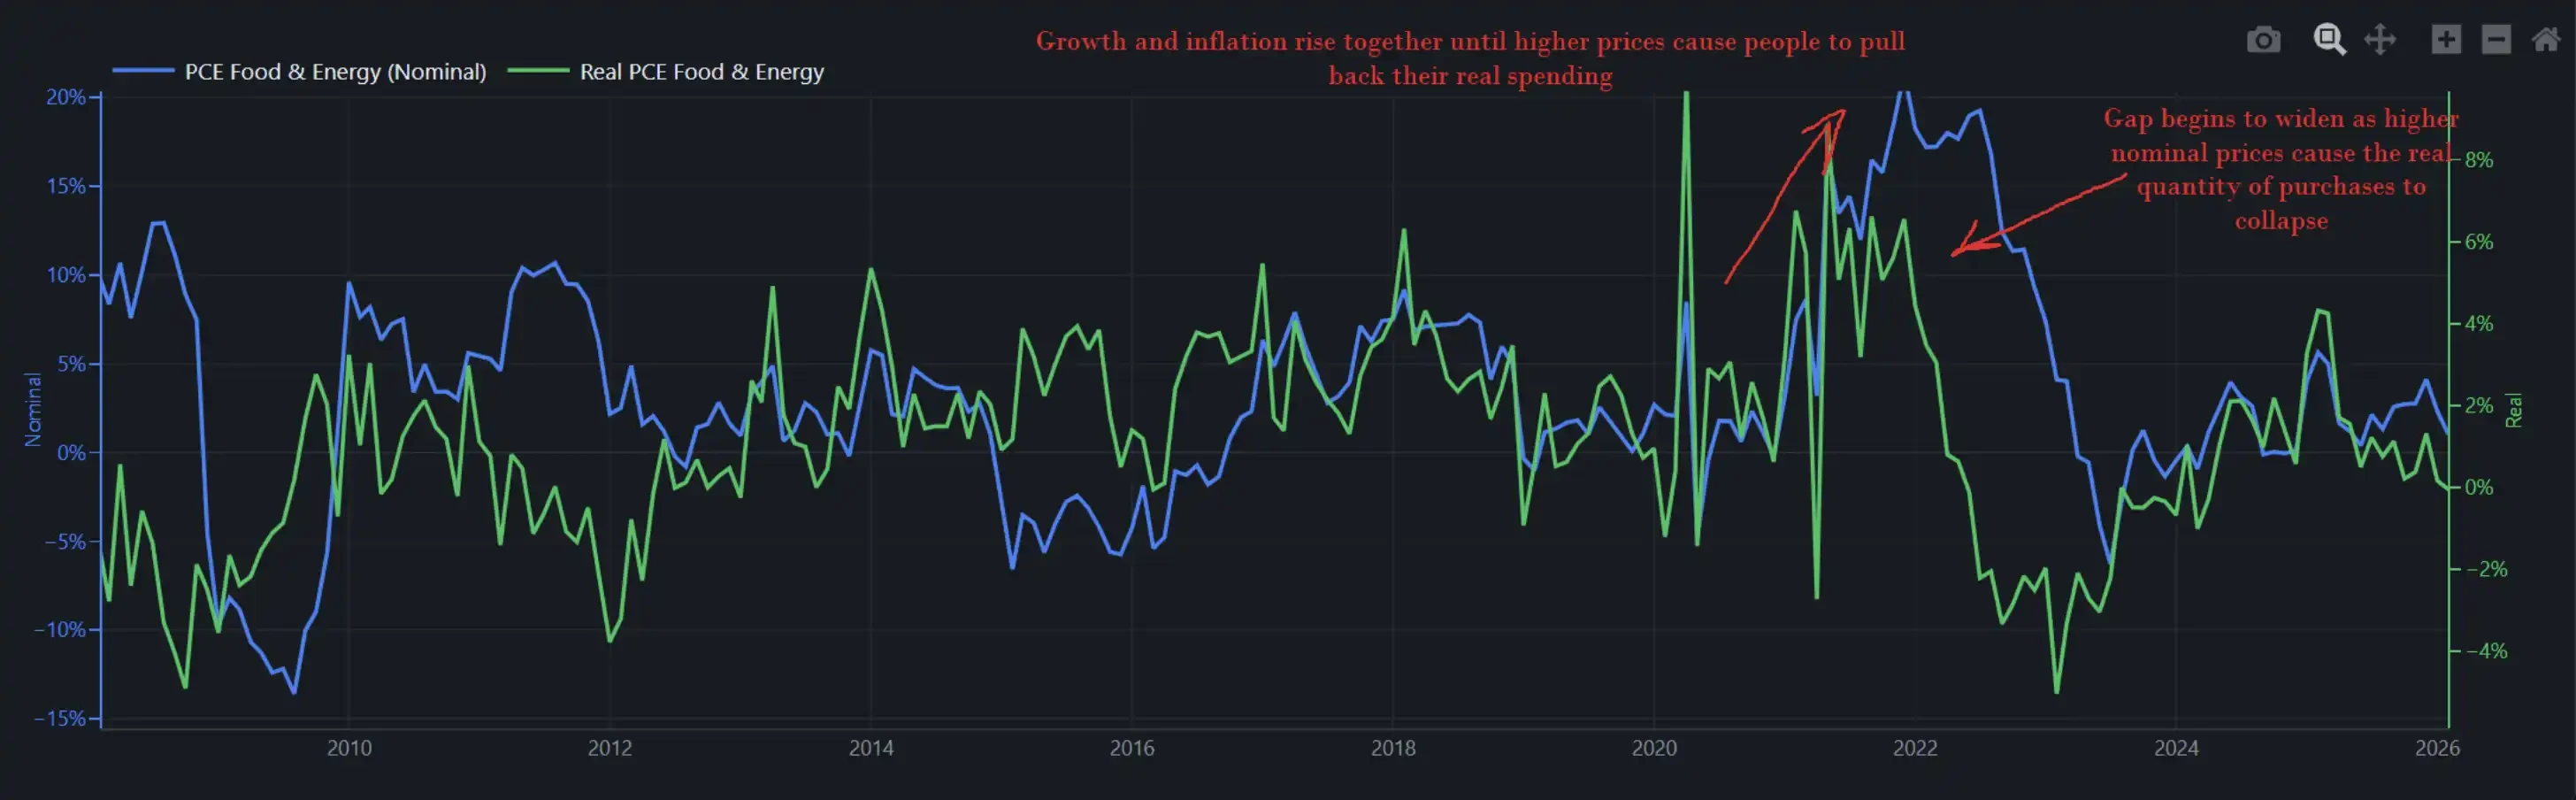
下图展示了经济中食品与能源相关支出的名义与实际变化。换句话说,它同时反映了美国消费者「实际花了多少钱」(数量)与「被收了多少钱」(价格)。

当增长与通胀同步上行时,更高的价格并不会立刻摧毁需求,人们会选择承受,一边抱怨,一边争取加薪,同时继续消费。2022 年正是如此,这也是为什么美联储能够在那样的环境下持续加息,而没有立即引发经济崩塌。当时实际消费同比增速接近 8%,经济本身具备承受冲击的能力。

这张图展示了名义支出(蓝线,价格×数量,代表花了多少钱)与实际支出(绿线,购买数量,代表实际买了多少东西)之间的分化过程:在通胀初期,两者同步上升,说明价格上涨尚未压制需求,消费者仍在「吸收」冲击;但当价格持续走高后,名义支出继续上升,而实际支出开始下滑,二者出现明显背离,意味着高通胀已开始侵蚀真实购买力并压缩需求。换言之,通胀并不会立刻摧毁消费,但一旦越过某个阈值,就会从「被承受」转为「被削减」,从而成为拖累经济的关键变量。

我们当前的实际支出同比增速大约在 2% 左右(而在 2022 年上一轮能源冲击时,这一数字曾接近 8%)。

这张图显示,剔除通胀后的核心实际消费(Real Core PCE)

2022 年,美联储是在一个仍具备足够动能、能够承受金融条件收紧的经济环境中加息的。而如今,这层缓冲已经消失。如果此时再出现一轮通胀冲击,例如食品 CPI 在历史上通常会在能源冲击后的三到六个月内滞后上行,美联储将面对一个几乎没有「体面退出路径」的政策环境:在实际消费仅约 2% 的背景下继续加息,可能会直接压垮消费者;而选择按兵不动、任由通胀再度抬头,则等于确认自己被困在「牢笼」之中。

亚特兰大联储的 GDPNow 预测刚刚跌破 2%。

亚特兰大联储的 GDPNow(实时 GDP 预测)显示,美国经济目前运行在约 2% 的「临界增速」区间:尚未陷入衰退,但承受新增冲击的空间已十分有限。

地缘政治

有一种分析路径,只停留在大宗商品价格本身:油价上涨、投入成本上行、央行受限、增长放缓。对很多投资组合而言,这套框架已经足够完整。但至少需要承认,能源冲击并不是在真空中发生的。

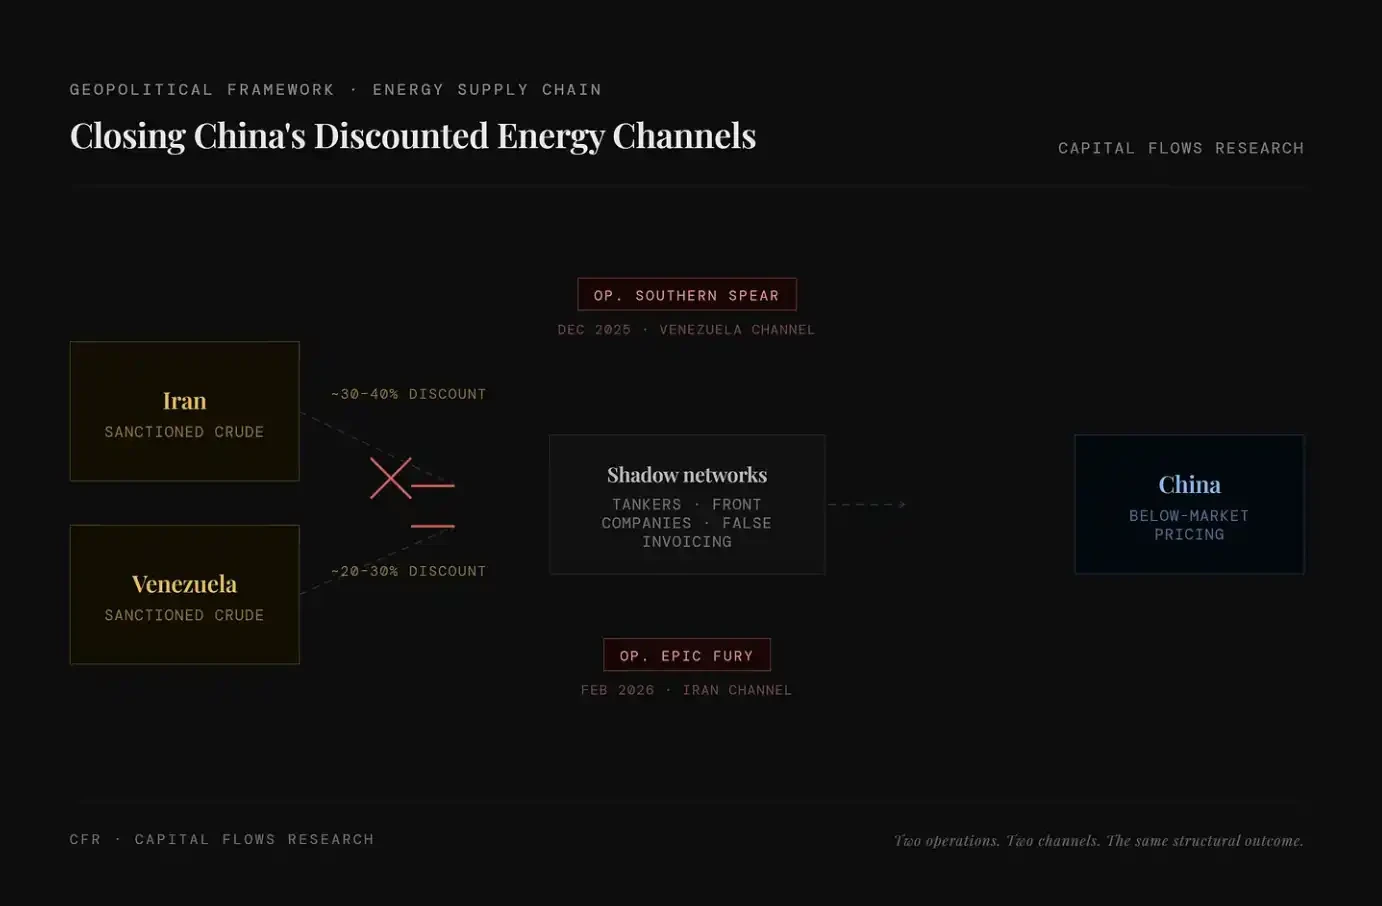
过去两年,美国在系统性地收紧中国获取低价能源的渠道,包括伊朗原油、委内瑞拉原油,这些资源原本通过「影子网络」以远低于市场价格的方式流动。至于「Operation Epic Fury」是否带有这样的战略考量,还是仅仅加速了本已发生的趋势,这个问题并不在我能判断的范围之内。我能观察到的,是围绕这一进程所呈现出的整体结构。

图中左侧显示的是两大折价能源来源,伊朗原油(约 30–40% 折价)与委内瑞拉原油(约 20–30% 折价);中间则是由油轮、壳公司、虚假发票等构成的「影子网络」,用于绕开制裁,将这些低价原油输送至市场。关键变化在于,这一体系正被系统性切断:2025 年的「Op. Southern Spear」针对委内瑞拉通道,2026 年的「Op. Epic Fury」针对伊朗通道,意味着两条主要的折价能源路径正在被关闭。其结果是,低价供给被逐步移除,全球能源成本的底部随之被抬高。

围绕贾里德·库什纳的报道,多聚焦于一层「伦理叙事」:他一方面担任特朗普在中东的首席谈判代表,另一方面又向海湾主权财富基金募资 50 亿美元,而这些资金正来自他正在谈判的政府。

但相比伦理问题,我更关注这一行为所折射出的运作逻辑。库什纳并非草率行事,他的团队也不是即兴拼凑。当「交易层」在短时间内如此高频、密集地运转,往往意味着其背后存在一套清晰的结构性安排:这届政府正在将军事行动、经济杠杆与资本流动视为同一体系内的联动工具。

换言之,这并非随机操作,而是一条被设计并正在推进的行动序列。

注:库什纳创立的私募基金 Affinity Partners 主要资金来自中东主权财富基金,其在白宫时期负责中东事务的背景,使其融资行为持续引发关于政治关系与资本流动边界的争议。

就本文的讨论而言,更关键的一点在于:这轮油价冲击并非偶发的「天气事件」,它有其推动者,也有其受益方。这一点,将直接影响你对其持续时间以及政策应对方式的判断。

衰退,作为一种战略性脆弱

传统对衰退的理解是经济层面的:产出收缩、失业上升、央行出手干预。但这里采用的框架有所不同——它将地缘政治的激励结构,与经济逻辑一并纳入考量。

衰退不只是一个经济状态,更是国家之间谈判权力结构的重新分配。

其机制并不复杂:一国一旦陷入衰退,其财政空间、政治资本与外部信誉会同时收缩。政府无法动用并不存在的资源,央行也难以在不加剧收缩的前提下恢复正常政策。而其在贸易、安全、资本市场等领域的谈判对手,都会意识到这一点,并将其计入谈判条件之中。

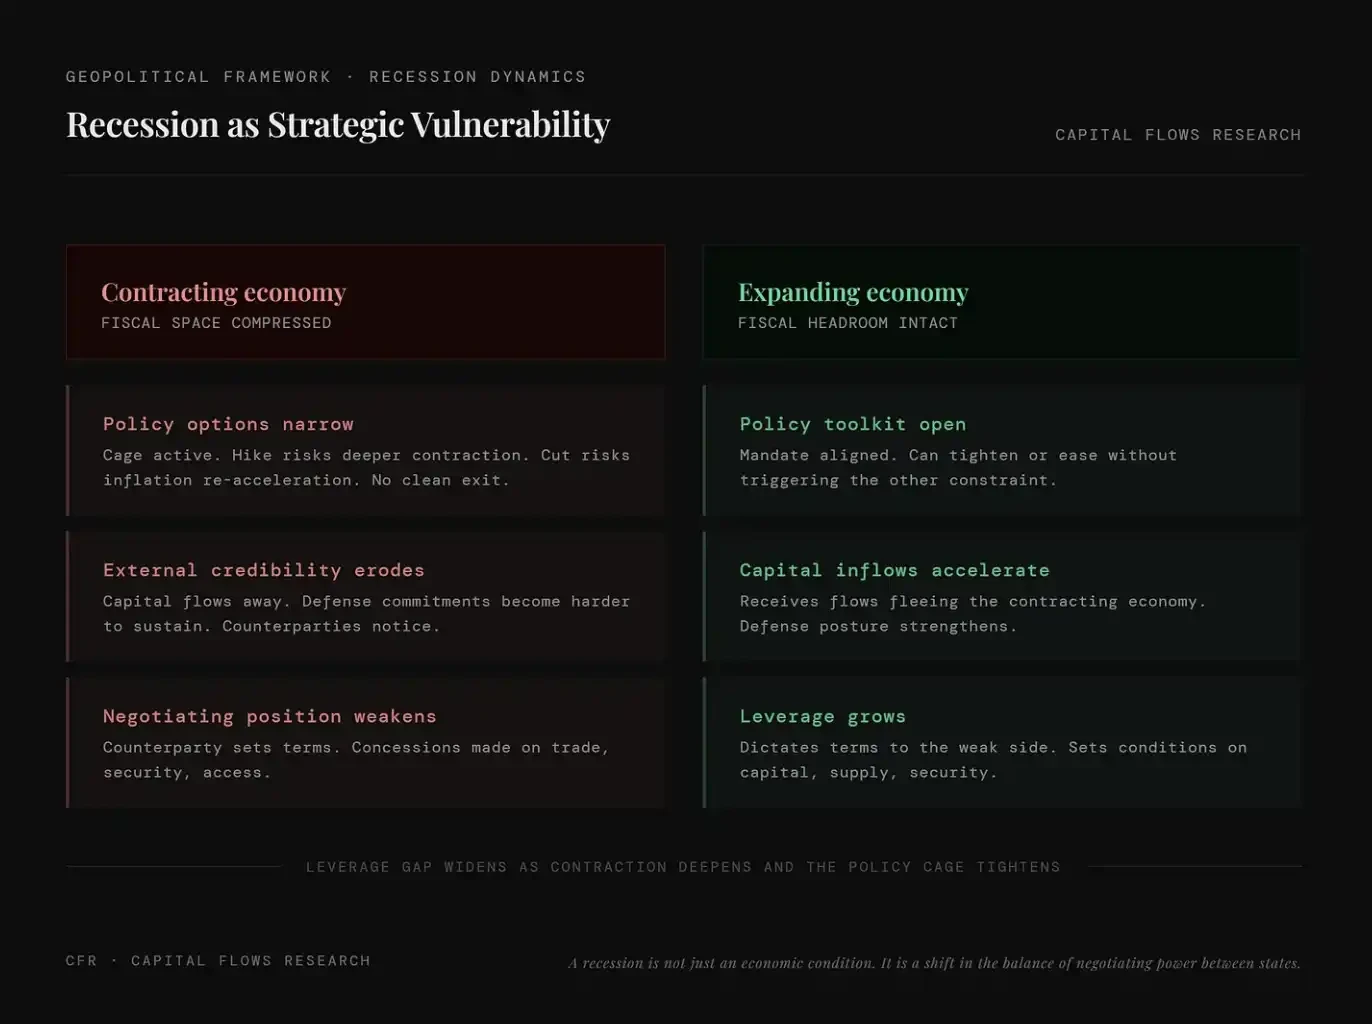
相反,能够避免衰退,或仅仅是「更晚陷入衰退」的国家,则处于天平的另一端:它能够主导规则,吸引从收缩经济体流出的资本,并积累原本需要由对手消耗、用以维持运转的战略杠杆。

该图对比了收缩型经济与扩张型经济在地缘政治中的位置差异:前者面临财政空间压缩、政策选择受限、外部信誉下降与谈判能力削弱;后者则拥有更充足的政策工具、持续的资本流入与不断增强的议价权。换言之,衰退不仅是经济问题,更意味着国家在全球博弈中处于劣势,而增长本身则会转化为实际的战略杠杆。

这并不是什么新鲜洞见,而是国家治理中最古老的逻辑。当前这一时刻的特殊之处在于,这一机制正在一个特殊环境中运行:主要进口经济体的央行,已经受制于我们此前所说的「牢笼」。

在这样的环境下,G10 并不是一个同质化的整体,而是被能源结构所分化。美国、加拿大和挪威属于净产油国,油价上行时,其能源部门扩张,央行面对的通胀结构与其他国家截然不同。相对而言,日本、英国、德国、法国、意大利以及大多数欧元区国家则是净进口国,油价的每一次上涨,都会直接传导至其生产成本、贸易收支与整体通胀水平。在一个石油被当作地缘政治工具使用的世界中,它们本质上是「做空能源」的一方。

这一「牢笼」在两类国家之间的落点也截然不同。对于净出口国而言,即便面临全球滞胀压力,仍可依靠能源收入与相关就业形成缓冲;而对于净进口国来说,却是在没有收入对冲的情况下承受通胀冲击。它们的央行既无法宽松(因为通胀尚未消退),也难以进一步收紧(因为增长已经脆弱)。从结构上看,这种约束对能源净进口国的压力,远大于对华盛顿的约束。

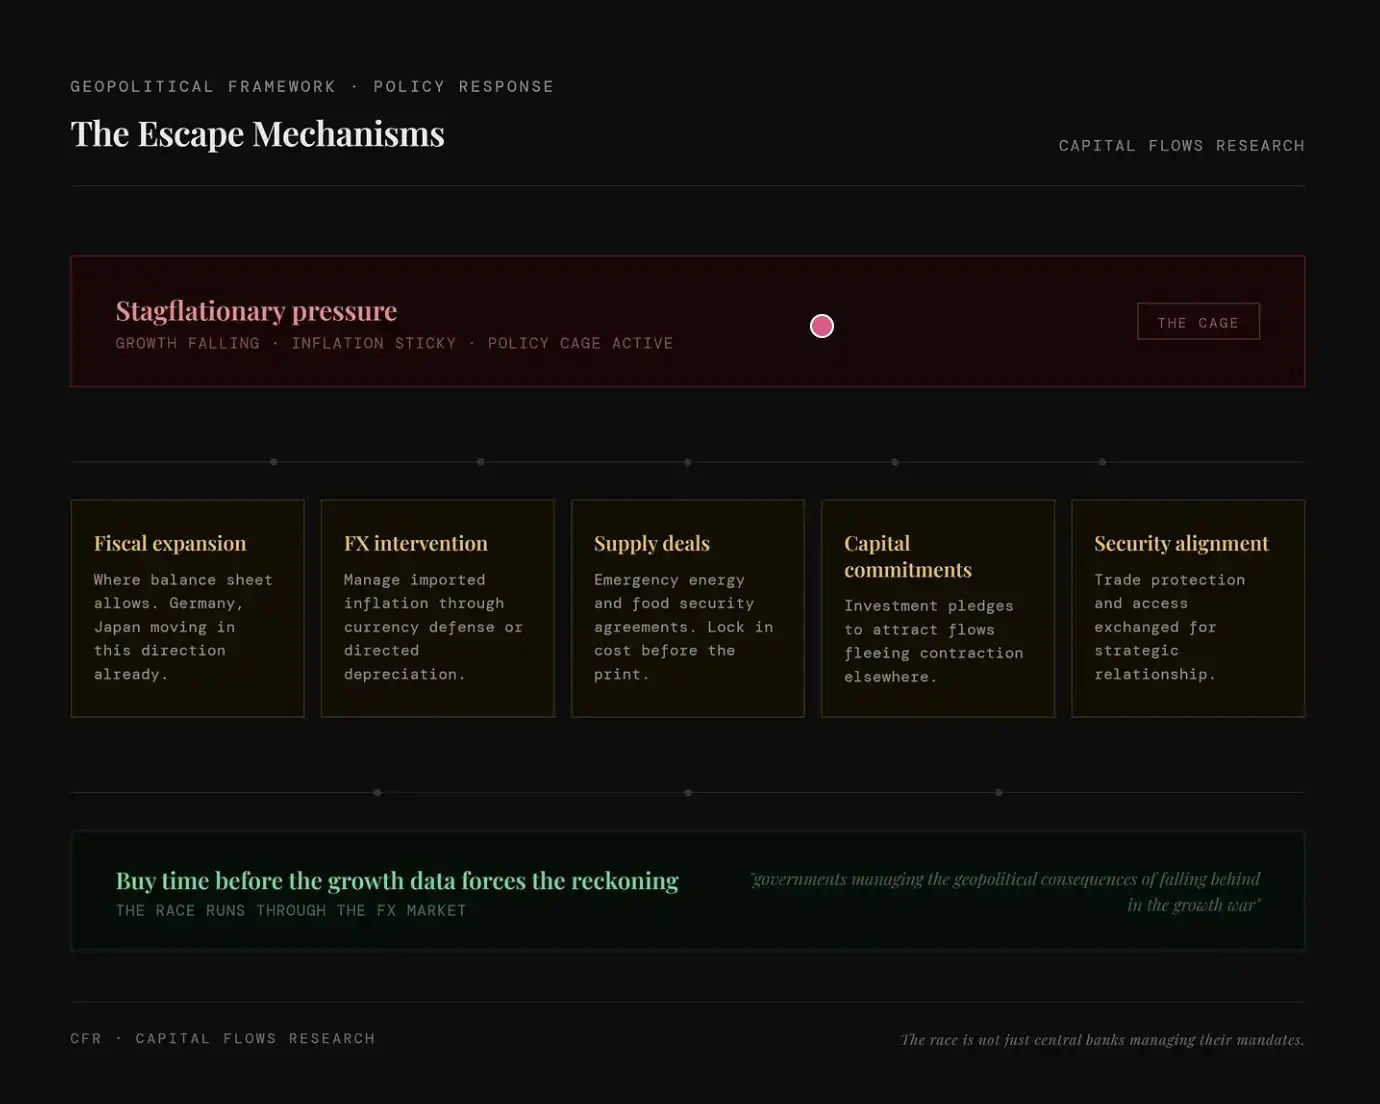
在「滞胀+政策受限」的环境下,各国并不是无计可施,而是在寻找「绕开央行」的替代路径。例如,财政扩张,用政府资产负债表兜底(如德国、日本);外汇干预,通过汇率对冲输入型通胀;供给锁定,提前签能源/粮食协议,锁成本;资本承诺,用投资吸引资本流入,对冲经济收缩;安全绑定,用安全/政治关系换取贸易与资源

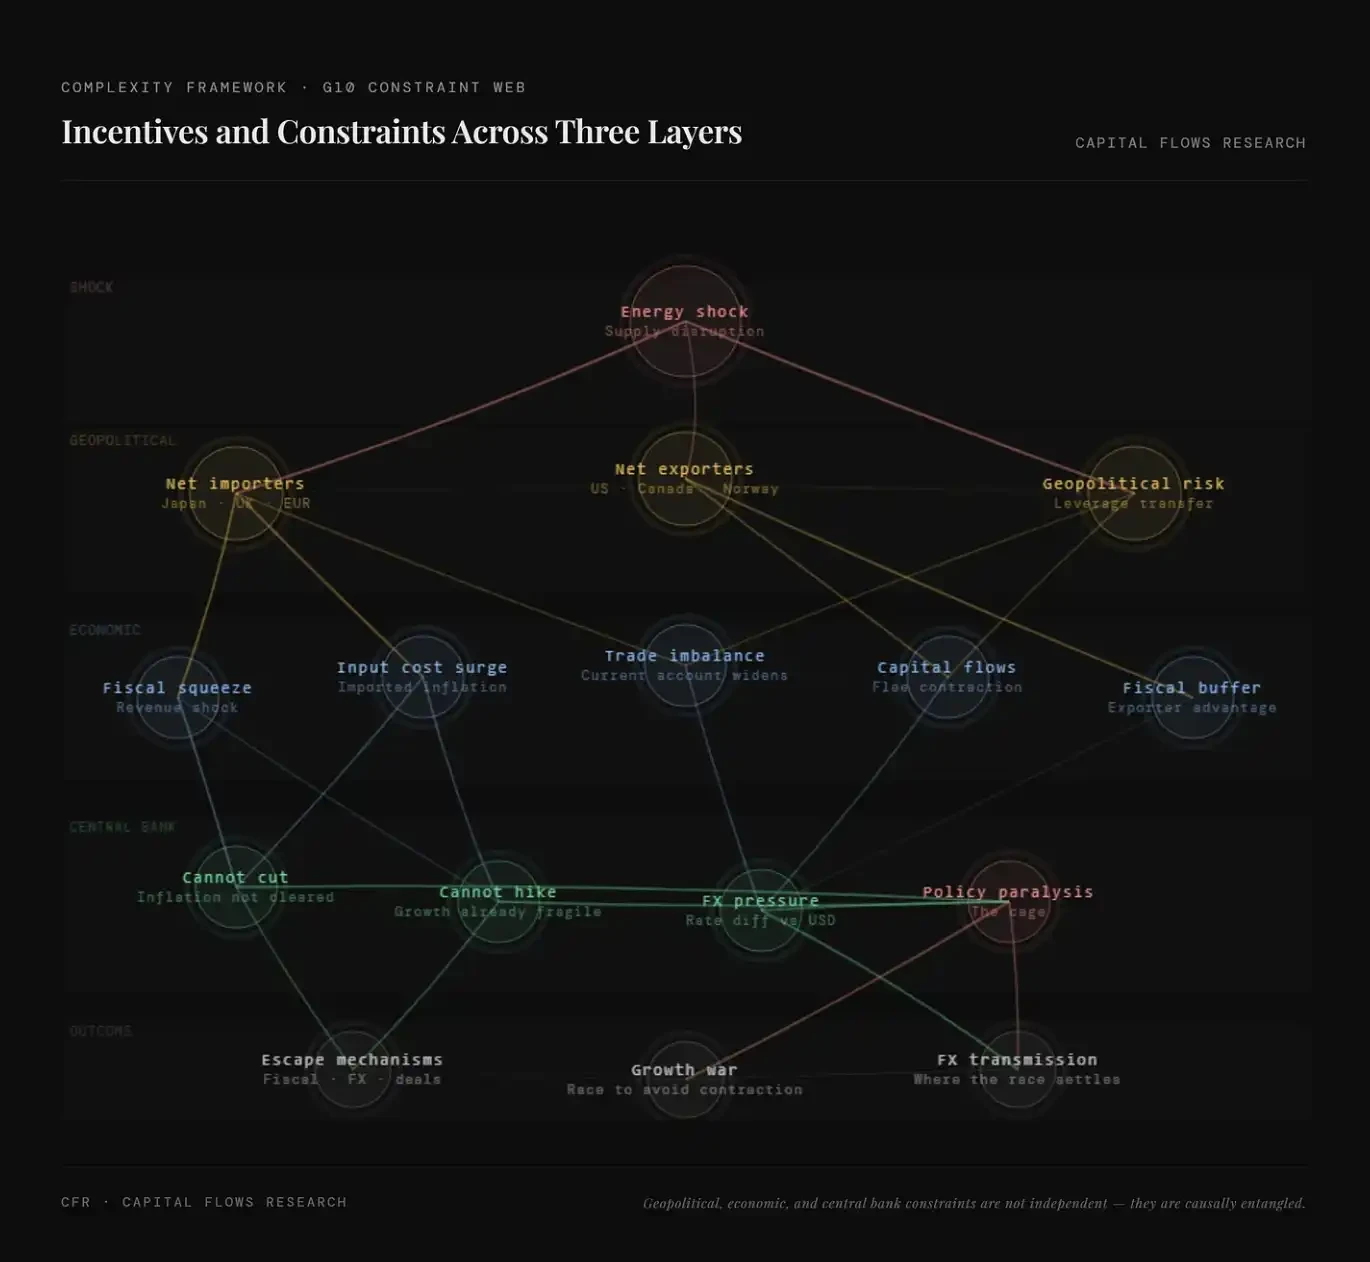
地缘政治、经济与央行约束,以及贯穿其中的激励机制

在地缘政治层面,关键并不在于各个进口经济体之间的竞争,而在于它们与那些从其走弱中获益的力量之间的关系。一个陷入衰退的国家,会成为更「好说话」的贸易伙伴、更不可靠的安全承诺者,同时也更容易成为那种耐心、长期渗透型影响的目标——而中国尤其展现出愿意采取这种策略。中国并不需要主动「打击」一个走弱的经济体,它只需要等待,提供融资、锁定供给关系,并在对方由强转弱的谈判过程中,逐步获取结构性依赖。衰退正是使这一切成为可能的条件。因此,避免衰退不仅是经济目标,更是战略目标。所有能源净进口阵营的政府其实都明白这一点,只是未必会这样表述。

在经济层面,核心激励是:在增长进一步恶化、迫使政策出现更无序反应之前,尽可能「买时间」。通过供给协议,在下一轮通胀数据公布前锁定成本;通过投资承诺,吸引本可能因经济收缩预期而流出的资本;通过贸易安排,替代已经失灵的价格机制。这些手段都称不上「干净」的解决方案,但都优于另一种局面——在衰退中被迫走上谈判桌。

在央行层面,约束最为显性,也最难化解。在通胀尚未回落的情况下贸然降息,可能会将通胀进一步固化;而在增长持续走弱的情况下按兵不动,则可能引发需求塌陷,使下一轮宽松的代价更高。对于能源净进口国而言,情况更为复杂:其通胀路径在一定程度上取决于美联储的决策,而非完全由本国政策主导。随着利差变化,本币相对美元波动,输入型通胀随之调整,使得这一「政策牢笼」的松紧,部分取决于华盛顿的选择,而不是法兰克福、东京或伦敦。

该图将能源冲击引发的多层级传导关系系统化呈现:从供给扰动出发,沿着地缘政治(净进口国与出口国分化、杠杆转移)、经济变量(成本上升、财政挤压、贸易失衡与资本流动)一路传导至央行层面的政策约束(既无法降息亦难以加息),最终演化为政策瘫痪与「增长竞赛」。其核心含义在于,当前冲击并非单一的通胀问题,而是能源、资本与权力结构交织下的系统性重定价过程。

综合上述框架,可以看到一个清晰的环境:传统的央行反应函数已经失效,各国政府正在以财政与外交手段替代货币政策,而由此产生的资本流动,也不再仅由利差驱动,更取决于哪些经济体成功摆脱了约束,哪些仍被困其中。这一区分,即「谁在牢笼之内,谁已找到出口」,最先体现在外汇市场。外汇市场本质上是在定价一个差距:政策「应该走到哪里」与「实际上被允许走到哪里」之间的距离。而当这一差距在多个主要进口经济体之间同时扩大时,跨境资金配置不再是次要问题,而是核心问题。

将所有线索串联起来

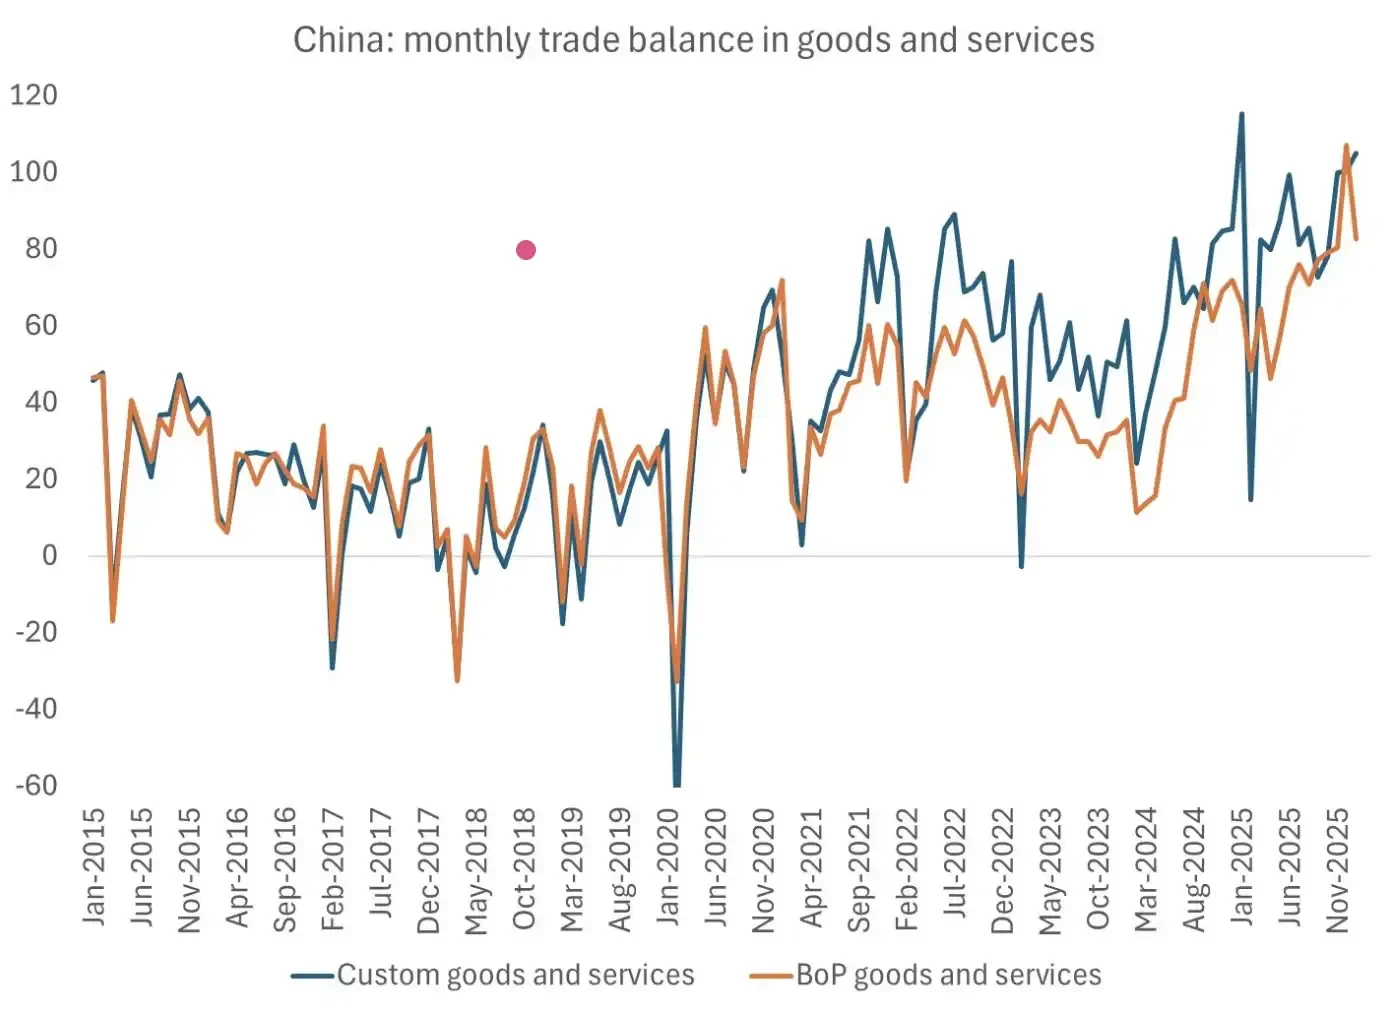
真正值得思考的问题,并不在于衰退是否会到来,而在于主要进口经济体的政府与央行,是否会「允许」衰退发生。上一次类似规模的需求冲击打开窗口时,中国抓住了机会。2020 年的衰退,正是中国确立其全球商品出口主导地位的关键节点。这一地位并非通过强制手段取得,而是因为当其他国家忙于应对危机时,中国在执行一套清晰的战略。

这张图显示中国的贸易顺差在过去几年持续扩大,并在最近达到高位。这表明中国在过去几年的冲击周期中,不仅没有被削弱,反而通过持续扩大的贸易顺差巩固了其全球出口主导地位。图表来源:Brad Setser

当下身处「政策牢笼」的各国央行,对这段历史心知肚明。因此,更值得关注的问题并不是它们是否会在供给冲击下继续加息、从而冒着引发衰退的风险,而是它们是否会在不明说的情况下放松流动性环境,容忍金融资产价格上涨、放任估值扩张,以避免承受经济收缩所带来的政治与战略代价。

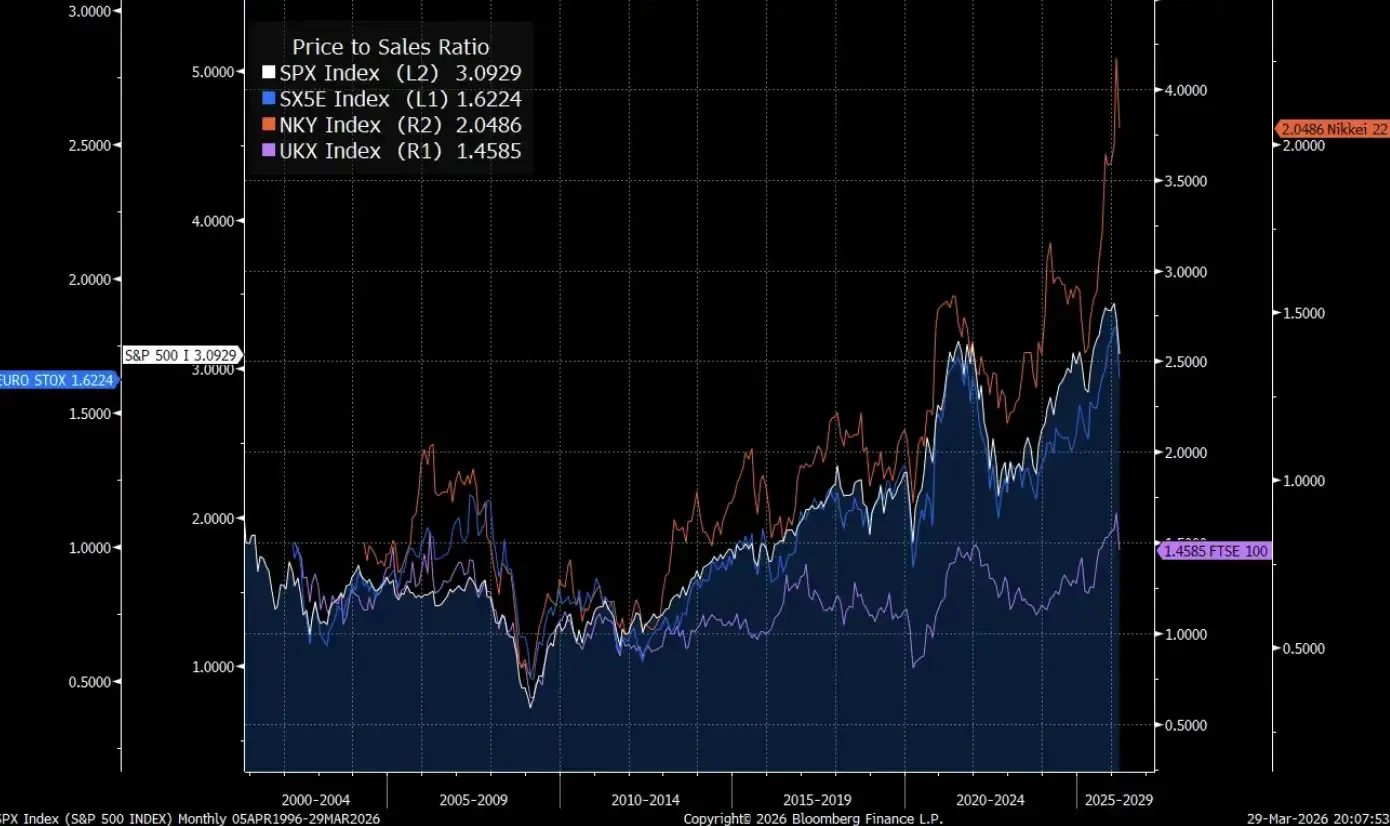
这张股权估值图,正可以被视为对这一选择的一种解读方式。某种意义上,市场或许已经在为这个答案定价。

注:该图对比了美、欧、日、英主要股市的市销率(P/S)变化,显示在增长趋弱的背景下,全球权益市场估值整体上行,部分市场已接近或突破历史区间。其含义在于,当前股价上涨更多由流动性与政策预期驱动,而非盈利改善,反映出市场正在定价一种「避免衰退、容忍资产价格上行」的政策取向。

我认为,一旦市场形成共识,媒体上的宏观评论者意识到自己「只见树木、不见森林」,市场将出现一次剧烈的再定价:首先冲击外汇与利率市场,随后扩散为对黄金与白银的激进追逐。届时,央行的「无作为」,将比它们在发布会上的任何表述都更具分量。

在我看来,我们正进入宏观与地缘政治这场「终局」的最后阶段。

明天,第二部分。外汇与利率,正是为上述约束与激励定价的核心工具。这些市场中隐含的溢价与折价,是我们判断全球资金认为哪些经济体正在「走出牢笼」、哪些仍被困其中的最直接信号。下一步,我们就从这里展开。

原文链接

Musk的Terafab:一个人挑战AI芯片霸主

3 月 21 日,奥斯汀。Elon Musk 在一座废弃发电厂里开了一场发布会,宣布了一件 AI 行业没有人敢做的事:自己造芯片。

Tesla、SpaceX、xAI 三家公司联合建造 Terafab——一座$250 亿的 2 纳米芯片制造厂。 把芯片设计、光刻、制造、封装、测试全部放在一个屋檐下完成。第一款产品 Tesla AI5,单颗性能接近 NVIDIA H100,推理成本号称便宜 10 倍,计划 2026 年底出样片,2027 年量产。目标产能:每年 1 太瓦 AI 算力——是目前全球 AI 算力总和的 50 倍。

其中 80%的芯片会被送上太空,搭载在卫星上运行 AI,通过 Starlink 分发回地面。只有 20%留在地球。因为 1 太瓦算力需要的电量,地球电网根本供不起——太空的太阳辐射是地面 5 倍,真空散热效率更高,没有电网瓶颈。

消息一出,行业炸了。

他又去挑战一个没人敢动的巨头了

AI 芯片市场,NVIDIA 基本是绝对垄断。

全球 AI 基础设施今年的资本开支预计$4000-4500 亿,其中芯片采购$2500-3000 亿。这笔钱里面,绝大部分流向了一家公司——NVIDIA。它手上积压着$1 万亿的订单,市值超过$3 万亿,毛利率 55%以上。H100 一颗卖$30,000,供不应求。

整个 AI 产业被一家公司卡着脖子,大家都知道。Google 有 TPU 但只给自己用,AMD 在追但差距还大,Intel 想做代工做得一塌糊涂。没有人真正站出来说:我来跟你正面打。

然后 Musk 站出来了。设计自己做,制造也自己做,连工厂都自己建。

他到底在想什么

表面原因好理解——芯片不够用。Tesla 的自动驾驶、robotaxi、Optimus 机器人、xAI 的 Grok,全是吞噬算力的怪兽。去 NVIDIA 排队买 H100?量大也不一定排得上。找台积电代工?苹果排在前面。

但$250 亿只为了解决供应链,太重了。他看到的东西比”买芯片”大得多。

把他手里的牌摊开:Tesla 有地面几百万台车和机器人。xAI 有 Grok 大模型。SpaceX 有火箭能把东西送上太空。Starlink 有全球卫星网络能把数据从天上传回地面。现在 Terafab 补上最后一块——芯片制造。

从造芯片,到跑 AI 模型,到发射上天,到全球分发。一整条链,全在一个人手里。

上一个这么做的人叫洛克菲勒——石油从开采到炼化到运输到零售,全链条通吃,成了那个时代最有权力的人。只不过这次的资源从石油换成了算力。

能不能做成?众说纷纭

这件事在行业里争议很大。看好的人说 Musk 做过太多次”不可能”的事了——SpaceX、Starlink、Tesla,每次被质疑最后都做到了。Wedbush 直接给了 Tesla $600 目标价。

不看好的人理由也硬。Jensen Huang 回应了一句很微妙的话:“自建芯片厂是极其困难的挑战。” 台积电的工艺积累了几十年,2000 多道工序的 know-how,靠砸钱买不来。Bernstein 算了一笔账:做到 1 太瓦目标,最终成本可能到$5 万亿。而且近十年的先进制程芯片厂——台积电亚利桑那、Samsung Taylor、Intel Ohio——每一座都超预算,每一座都延期。没有例外。

能不能做成,现在没有人知道。但更值得想的问题是——

如果做成了:颠覆式格局

第一,NVIDIA 的垄断会被撕开一个口子。

现在整个 AI 产业被 NVIDIA 卡脖子的感觉,行业里每个人都体会过。如果市场上出现一颗性能接近、推理成本便宜 10 倍的替代品,哪怕只供 Musk 自己的公司,也意味着 NVIDIA 失去了一个超级大客户。竞争压力会迫使 NVIDIA 降价或者加速创新。整个 AI 算力的价格可能因此下降。

第二,AI 算力从地面走向太空。

80%的芯片上天这个计划,如果真的实现,AI 计算的物理基础就变了。以前所有人默认算力在数据中心里,受电网、散热、土地限制。太空部署打破了这个天花板。几千颗 AI 卫星在轨运行,通过 Starlink 把算力卖给全世界——这个商业模式的想象空间太大了。

第三,AI 行业的权力结构要重新洗牌。

现在 AI 的权力分布是:NVIDIA 做芯片,台积电做制造,Meta/Google/OpenAI 做模型,AWS/Azure 做云服务。每一层有不同的玩家。但如果 Musk 把芯片制造+AI 模型+太空部署+全球分发全部打通,他一个人横跨了四层。这种垂直整合的力量,会让所有玩家都不舒服。

最后,地缘政治。 目前全球 90%以上先进芯片由台积电生产,工厂在台湾。台海一旦出事全球 AI 停摆。Terafab 建在美国本土,对华盛顿来说,$250 亿换来本土先进芯片产能,这笔账怎么算都划算。

我的看法

按时做成?大概率延期。最终花多少钱?大概率远超$250 亿。

但方向是对的。

Musk 是目前全球唯一一个同时握着芯片制造、AI 模型、火箭发射、全球卫星通信、几百万台硬件终端的人。五块拼图每一块都是万亿级的生意,别人想照着做都没有条件。

20 世纪的权力版图是石油画的。这个世纪正在被算力重新画。

Musk 在这张新地图上圈了一块很大的地。种不种得出东西,看接下来几年。但选的这个位置,确实好。

旧地图加速失效:Mastercard 的 18 亿,和稳定币支付的下半场

2026 年 3 月,Mastercard 宣布将以最高 18 亿美元收购稳定币支付公司 BVNK,预计于年底前完成该交易。

如果只看财务数据,这笔交易并不便宜。BVNK 2025 年处理了 300 亿美元的稳定币支付量,但全年营收只有 4000 万美元,按这个口径看,估值显然很难用传统收入倍数去解释。

Mastercard 显然不是冲着 BVNK 当下那点利润去的。

它买的,是 BVNK 在新一代支付网络中的位置。当稳定币开始从 Crypto 市场内部的交易工具,逐步进入真实世界的跨境收付、企业结算和全球资金调度体系时,真正稀缺的,不再只是「谁能发一枚新的稳定币」,而是谁能把法币账户、支付机构、商户需求和链上结算轨道真正接起来。

谁控制了这个连接桥梁,谁就更有机会在旧支付网络向新支付网络迁移的过程中,提前控制了这个全球支付体系的「霍尔木兹海峡」。

一、为什么是 BVNK,为什么是现在?

要理解这笔收购的意义,先要看清 BVNK 究竟在做什么。

严格意义上讲,BVNK 并不是一家典型意义上的 Crypto 公司,它最核心的资产,不在于发行稳定币,也不在于面向散户提供某种加密产品,而在于把链上结算能力嵌入真实商业支付网络。

换句话说,它更像是一座桥,一端连着法币支付世界,另一端连着链上稳定币体系。

这也决定了它的客户画像都是 Worldpay、Deel、Flywire 等金融科技公司、支付服务提供商(PSP) 和跨境支付企业,它们本身就有大量真实的全球收付款需求,需要更快、更低成本地完成资金流转,但往往并不具备直接对接链上稳定币底层的能力——无论是钱包体系、链上路由、稳定币的接收与发送,还是兑换流程、合规风控与系统集成,这些都不是大多数企业愿意自己去搭建和维护的部分。

而 BVNK 做的,正是把这一层复杂度封装起来,提供一整套围绕稳定币收付展开的解决方案,并把这些能力嵌入企业原有支付流程,也就是说,它卖的是让企业能够使用稳定币轨道的接口能力。

来源:BVNK

而这,恰恰也是 Mastercard 最想要的东西。

很多人谈稳定币支付,容易把焦点放在「更快」、「更便宜」等表层优势上,但对于 Mastercard、Visa、银行和跨境支付网络而言,稳定币真正带来的挑战,并不只是「出现了一种更快、更便宜的支付方式」,而是支付网络本身开始出现迁移的可能性。

过去,全球大量跨境支付走的其实是代理行网络,本质是由一层层银行账户关系、清算通道和本地金融机构共同构成的全球资金转运网络,这套体系的优势在于成熟、覆盖广,但问题则在于路径长、节点多、到账慢、费用高,尤其是跨境链路中的每一层,几乎都要从中抽取自己的收益。

对于传统银行和支付机构而言,这种「慢且贵」恰恰是利润的来源,因为只要链路足够复杂,跨境支付就天然会产生手续费、汇兑点差、头寸占用成本、清算服务费以及围绕企业财资管理展开的一系列附加收入。

也就是说,传统跨境支付系统赚的,从来不只是「转账的钱」,更是围绕转账这件事所形成的一整套资金组织权,这才是这场竞争真正敏感的地方,那一旦稳定币开始进入真实商业支付场景,这套旧体系中最核心的价值环节,都会面临重新洗牌:

原本由银行、卡组织和传统支付网络牢牢把持的位置,需要重新考虑谁来连接商户与资金,谁来组织跨境清算,谁来掌握支付入口与流动性出口?

从这个角度看,稳定币对卡组织的冲击,其实是致命的。毕竟 Mastercard 们的商业模式确实建立在它们掌握着全球商户与发卡体系之间的连接权,以及在跨地区、跨币种、跨机构的支付流转中,占据着不可轻易绕开的关键节点。

因此 Mastercard 买下 BVNK,其实是买下了一个连接旧世界与新轨道的「桥梁」——它要的不是眼前的利润,而是在稳定币支付逐步走向主流之前,提前控制那个最关键的「霍尔木兹海峡」,彻底杜绝「绕过卡组织」的可能性。

这也是为什么,Mastercard 自己在投资者电话会上也坦承,自建类似的区块链金融能力,需要「相当长的时间」。

换句话说,买,比建快。

来源:BVNK Blog

说到底,这笔交易如果只用收入倍数、利润率、成熟度等传统并购视角去看,BVNK 都很难支撑这样一个价格,但如果把它理解为对一场针对未来支付版图的提前卡位,一切就都顺理成章。

BVNK 在最新官方 Blog 中也明确写到,未来双方的协同方向包括由 BVNK 为 Mastercard 的支付端点提供稳定币能力,为处理商和收单机构实现 24 小时稳定币结算,并将稳定币结账能力纳入 Mastercard 支付网关,并直言这些协同效应有望带来数十亿美元的新增收入。

二、支付巨头的「清算与网络控制权」之争

值得玩味的是,Mastercard 并不是第一个参与这场跑马圈地的人,甚至可以说,它是动手最晚的那一个。

早在这笔收购尘埃落定之前,2025 年 10 月初,Coinbase 就曾率先与 BVNK 展开收购谈判,交易区间锁定在 15 亿至 25 亿美元,综合多方消息来看,Coinbase 在这场竞购中一度占据上风,甚至曾与 BVNK 签署排他性协议。

只不过,双方最终在当月宣告谈判破裂,这才为后续 Mastercard 的胜利入局留下空间。

来源:Fortune

一个有意思的对比是,2024 年 10 月,全球支付巨头 Stripe 用 11 亿美元拿下了稳定币 API 服务提供商 Bridge,创下彼时加密货币领域最大收购案;而一年半后的今天,Mastercard 比 Stripe 多付 7 亿美元,同时刷新了这个纪录。

与此同时,本月初,Visa 页与 Bridge 扩大合作,计划将稳定币关联卡推广至 100 多个国家。

都是卡组织巨头,都在收购稳定币支付服务商。如果放在同一张地图上看,就会发现,从 Stripe 到 Mastercard 的收购,再到 Visa 及 PayPal 提前多年推出的 PYUSD,这已经不是某一家公司的孤立押注,而是整个支付行业都在同步进行的一次提前卡位:

稳定币冲击的从来不只是支付体验,而是传统金融体系中更深层的利润与权力结构,因此全球支付巨头不得不主动尝试连接链上账户、稳定币资产与商户收款端,绕开或者避免它人绕开传统支付链路中的发卡行与卡组织。

这也是为什么,Bridge 和 BVNK 这类公司会突然变得稀缺,它们真正有价值的正是处在一个极为关键的交叉口,一边连接链上账户与稳定币资产,另一边连接商户、企业、支付服务商与法币结算网络。

换句话说,行业早已越过了「谁发行稳定币」的初级阶段,进入了「谁能把稳定币真正组织成一张可运行的网络」的下半场。

同时,这张「稳定币网络」的价值,在 AI 时代还很有可能会被进一步放大。

一个长期被低估的趋势是,未来发起支付的主体未必永远只是人,也可能越来越多来自 Agent、机器人和自动化系统,而传统卡组织最擅长的,是围绕人的消费、收单、发卡和银行卡账户体系去组织支付,但在 AI Agent 日益普及的背景下,机器与机器之间的小额、高频、自动化结算需求,未必天然适配卡网络这种为消费金融时代设计出来的架构。

相比之下,链上支付与稳定币轨道反而更符合这类新需求,因为稳定币天然可实现全天候运行、可编程、支持高频微支付、全球统一结算、无需复杂中间方授权,也就是说,稳定币争夺的未必只是今天已经存在的那部分跨境支付存量,更可能是未来一块更大的增量支付市场。

传统巨头也在加码这块新兴的领域,譬如 Visa Crypto Labs 已经推出首个实验性产品 Visa CLI,让 AI 代理在编写代码时安全地支付所需费用,且无需 API 密钥的程序化卡支付。

来源:𝕏

说到底,稳定币支付并不是对旧体系的一个局部补丁,而是在试图重画下一代全球支付网络的地图。

顺着这个逻辑继续往下看,未来更值得持续观察的,未必只是那些最像“稳定币发行商”的单点业务角色,而是那些同时处在交易、合规、机构流动性与支付网络延展交界处,更有机会长成稳定币时代平台型节点的参与者,它们未必短期最热,却往往更接近长期竞争的核心。

这个判断背后,是一个更大的现实正在成形。

三、同一张地图,两种解法解法之外的新思路

客观而言,Mastercard 对 BVNK 的这笔收购,也替整个市场补上了一层认知:稳定币的价值,不只在发行端,更在连接端;不只在合规身份,更在流动性与支付网络的组织能力。

这也是 Stripe、Mastercard 等巨头持续进行收购的根本原因,它们真正想买下的,不只是某项稳定币技术能力,而是围绕这种能力继续向上搭建网络的可能性。毕竟,只有当链上账户、稳定币流动性、商户场景、法币清算与监管适配真正连成一体时,稳定币支付才会从一个「新工具」变成一张「新网络」。

但有一件事值得注意,Mastercard、Stripe 这类巨头的路径,本质上都是从传统金融出发换轨,它们通过收购买入链上能力,再借助既有的分发网络来驱动稳定币规模化。这条路径虽然清晰,却需要从沉重的历史包袱中破茧,重新定义自己和链上的关系。

这也意味着,除了从旧世界出发、主动向稳定币方向迁移,其实还存在另一种解法,方向相同,起点不同。

对,就是那些从一开始就生长在链上原生土壤里的合规平台,反向「从稳定币扩散 TradFi」,它们不需要「换轨」,因为它们本身已经在轨道上。

以全球加密监管推进最快的地区之一香港为例,过去多年,已衍生出 OSL、HashKey 等多家持牌合规平台,相比把稳定币当成新业务去接入的传统支付平台,这类从数字资产与链上流动性体系中成长出来的原生合规平台,天然更靠近稳定币时代真正重要的几个环节:交易、托管、流动性、合规接入,以及向支付场景延展的能力。

伴随着香港稳定币监管节奏的持续推进,也已经有持牌平台开始将这种潜在能力付诸实践。以 OSL 为例,去年明确向稳定币支付与结算基础设施方向转型;今年 1 月完成对全球 Web3 支付服务商 Banxa 的收购,2 月又上线了符合美国联邦监管、并可在香港合规分销的企业级美元稳定币 USDGO,重点布局跨境电商、大宗贸易与互动娱乐等场景。

这是一条典型的「TradFi + Digital Finance」结合的落地路线,企业使用 USDGO 进行跨境结算,若再叠加旗下 OSL BizPay 的一站式稳定币收付款与结算能力,打通法币和稳定币之间的自由兑换与流通,以及其在多市场推进的牌照与合规网络,整条链路便有机会在不依赖传统 SWIFT 体系的前提下完成法币入场、链上稳定币结算、账户管理与资金归集、财库优化、法币出场,并同时满足合规、监管和审计可追溯的要求。

这与 Stripe 收购 Bridge、Mastercard 收购 BVNK 的路径,形成了一种很有意思的对照:同样都是奔向「链上账户 + 稳定币 + 全球支付网络」这个终点,一种路径是从已有生态出发,主动换轨;另一种路径则是轨道已经存在,等待更多流量、场景与监管条件成熟后自然放大。

两种解法,各有各的逻辑,也各有其时间窗口。

来源:OSL

也正因为如此,与 Mastercard 收购 BVNK 几乎同步,香港首轮稳定币发行人牌照审批结果即将揭晓这件事,才显得格外耐人寻味。

因为稳定币对全球金融体系的长远价值,最后还是取决于有多少真实运转的网络,让资金在其中流动得更快、更便宜、更可信,让企业和个人真正用起来。

所以,下一阶段真正值得观察的,或许就是哪些玩家能进一步把「入口」变成「流量」,把「流量」变成「网络」,再把「网络」变成新的全球支付基础设施。

写在最后

归根结底,Mastercard 花了 18 亿,买的不是一门生意,是一个位置。

把这个判断放进更大的坐标系里看,会更加清楚全球支付网络正不可逆地向稳定币方向移动,虽然动作有快有慢,路径有异有同,但最终比拼的,其实都是同一件事:

谁能把链上账户、流动性、支付场景与合规框架真正连成一张网。

而这也正是下一阶段最值得持续追问的问题,毕竟当稳定币不再只是链上的美元替身,而开始反向渗透传统金融体系时。

真正的变化,或许才刚刚开始。

CoinShares 2026报告:比特币矿工到了最艰难的时刻?

原文作者:James Butterfill

原文编译:吴说区块链

TL;DR:2026 年 Q1 比特币挖矿报告核心要点

  • 盈利极度承压:2025 年 Q4 成为自减半以来最艰难的季度,受币价回调与高算力叠加影响,算力价格一度跌破 30 美元/PH/天创下五年新低,全网约 15–20% 的老旧矿机陷入亏损。
  • AI 转型加速落地:上市矿企已累计宣布超 700 亿美元的 AI/HPC 合同。资本市场对 AI 叙事给予极高溢价(估值倍数达 12.3 倍),行业正加速分化为“基础设施提供商”与“纯粹挖矿企业”。
  • 算力短暂回撤:受利润挤压、冬季限电及监管排查等因素综合影响,Q4 全网算力从峰值回撤约 10%,但模型预测行业仍具韧性,全网算力将在 2026 年底反弹并攀升至 1.8 ZH/s。
  • 成本与债务重塑:AI 建设导致部分混合型矿企(如 CIFR、WULF)账面单枚 BTC 综合成本激增并背负巨额债务;相比之下,CLSK、HIVE 等低杠杆矿企则展现出了极强的财务纪律和纯粹的挖矿成本优势。
  • 核心结论:挖矿行业正经历深度的结构性重组。若 BTC 价格未能在 2026 年反弹至 10 万美元以上,高成本矿工将加速出清(矿工投降),而具备极致能源成本或成功跨界 AI 的运营商将主导未来的资本市场。

一、执行摘要

2025 年第四季度是自 2024 年 4 月减半以来,比特币矿工所面临的最艰难的一个季度。比特币价格的大幅回调(从 10 月初约 124,500 美元的历史高点跌至 12 月底的约 86,000 美元,回撤幅度约 31%),叠加接近历史最高水平的全网算力,将算力价格(Hashprice)压缩至五年来的最低点。

在 2025 年第四季度,上市矿企开采单枚比特币的加权平均现金成本攀升至约 79,995 美元。

本季度凸显了三个核心主题:

盈利能力承压:算力价格(Hash price)降至约 36–38 美元/PH/s/天,对许多矿工而言已接近或处于盈亏平衡点。连续三次的挖矿难度下调(这是自 2022 年 7 月以来的首次连续下调)标志着“矿工投降(miner capitulation)”。进入第一季度,算力价格进一步大幅跌至 29 美元/PH/s/天,这意味着矿工还需承受更多的阵痛。

AI/HPC 转型加速:纯粹的挖矿企业与转向 AI 的基础设施公司之间的分化进一步加剧。目前,整个上市矿企板块已累计宣布了价值超过 700 亿美元的 AI/HPC(高性能计算)合同。WULF、CORZ、CIFR 和 HUT 实质上正演变为兼作比特币挖矿的数据中心运营商。

资本结构重塑:多家矿企为筹集 AI 基础设施的建设资金,背负了巨额债务。IREN 目前承担着 37 亿美元的可转换票据(convertible notes);WULF 的总债务达 57 亿美元;CIFR 发行了 17 亿美元的优先担保票据(senior secured notes)。该行业的总杠杆率已从根本上改变了其风险特征。

二、AI 与比特币挖矿争夺机架空间

AI 正在许多数据中心持续争夺机架空间,从长远来看,这可能会推动比特币挖矿转向更具间歇性且更廉价的电力来源。

比特币矿工向 AI 和高性能计算(HPC)领域的迁移正在迅速加速。根据近期的公司公告,到今年年底,上市矿企可能有多达 70% 的收入来自 AI,而目前这一比例约为 30%。最初仅仅作为边缘性多元化策略的举措,正日益成为其核心业务。

在 2025 年及 2026 年初期间,比特币矿企与超大规模云服务商(hyperscalers)签署了多项 GPU 托管(co-location)和云服务协议,总价值超过 700 亿美元。尽管大部分协议规划了新建数据中心,但仍很可能发生对现有挖矿设施的业务蚕食(cannibalisation)和关停。因此,随着这些合同约定的产能逐步爬坡释放,在整个 2026 年,比特币挖矿在这些运营商收入中的占比将出现显著下降。

这种转变在很大程度上是出于经济考量。算力价格依然徘徊在周期性低点附近,压缩了挖矿利润空间,而 AI 基础设施在结构上提供了更高且更稳定的回报。在此背景下,将电力和资本重新配置到高性能计算(HPC)显得十分合理,特别是对于那些拥有可扩展能源和现有数据中心能力的运营商而言。

尽管如此,这种转型并非整齐划一。一些矿企,如 IREN 和 Bitfarms,正积极将自身重新定位为 HPC 提供商,实际上是将挖矿作为进入 AI 基础设施的桥梁。而其他矿企,如 CleanSpark,在短期内继续优先考虑挖矿业务,利用其将近期开发的产能变现,同时逐步拓展在 AI 领域的布局。

第三类群体仍致力于比特币挖矿,但在运营方式上正在演进。这些运营商不再追求超大规模设施,而是专注于成本最低且通常具有间歇性的能源,例如受困可再生能源(stranded renewables)或伴生气(flare gas)。例如,Marathon 已在能源网络的边缘部署了较小的、约 10 兆瓦的本地化集装箱式站点。这类配置非常适合能够容忍电力中断的挖矿作业,但与需要几乎连续无间断运行的 AI 工作负载互不兼容。

负载均衡很可能仍将是挖矿领域内一个持久的细分市场。通过为德州电网(ERCOT)等提供需求侧的灵活性,矿工可以获得更优惠的电价。这一角色的重要性可能会日益增加,尽管随着时间的推移,它可能更吸引规模较小且更专业的运营商。

一个关键的悬而未决的问题是,这种由 AI 驱动的转型的持久性如何。虽然当前的经济状况极度偏向 AI,但挖矿业务对比特币价格依然高度敏感。如果挖矿的盈利能力出现实质性复苏,一些运营商可能会重新评估这两项业务之间的资本配置。从这个意义上说,当前的趋势可能并非永久性的转型,而更多是相对回报率作用的结果。

从长远来看,这可能意味着纯粹的挖矿企业群体将缩小,而同时跨界挖矿和 AI 领域的混合型基础设施公司将变得更加广泛。与此同时,可能会有新的参与者涌现,以开发老牌企业空出的细分市场,尤其是在能源受限或高度灵活的市场领域。

比特币挖矿基础设施(约 70 万至 100 万美元/兆瓦)与 AI 基础设施(约 800 万至 1500 万美元/兆瓦)之间的成本差异巨大,而这种转换机遇目前正被大规模变现:

CORZ:约 350 兆瓦的高性能计算(HPC)已通电,约 200 兆瓦正在计费。与 CoreWeave 的合同在 12 年内扩大至 102 亿美元。目标在 2027 年初实现全部 590 兆瓦的投产。

WULF:Lake Mariner 站点已有 39 兆瓦的关键 IT 产能上线。已签订的 HPC 总收入达 128 亿美元。其他厂房正按计划于 2026 年第四季度前推进。平台将扩展至五个地点,总容量约 2.9 吉瓦(GW)。

CIFR:正与 Fortress Credit Advisors 合作开发 300 兆瓦的 Barber Lake 站点。已达成价值数十亿美元的 Fluidstack 协议(由谷歌支持)。目前尚未产生收入。

IREN:规模已扩展至 10,900 多张 NVIDIA GPU。Childress Horizon 1–4 期扩建项目(高达 200 兆瓦液冷 GPU)。第四季度 AI 云服务收入达到 1730 万美元。

HUT:在路易斯安那州的 River Bend 园区与 Fluidstack 签署了一份价值 70 亿美元、为期 15 年的 245 兆瓦租赁协议,首个数据大厅计划于 2027 年初启用。

CORZ 与 CoreWeave 合并案的失败(2025 年 10 月 30 日股东投票否决)突显了基础设施价值与股权价值之间的张力。由于在 HPC 转换期间对承诺拆除的资产进行了不当资本化,CORZ 随后重述了财务数据,这也表明了其会计处理的复杂性。

收入贡献仍处于早期阶段但正在增长:CORZ 托管的 AI/HPC 数据中心占其第四季度收入的 39%;WULF 的 HPC 业务占 27%;IREN 的 AI 云业务占 9%;HIVE 的 HPC 业务占 5%。尽管挖矿业务依然占据主导地位,但显而易见的是,AI 的收入贡献将全面持续增长。

三、全网算力

2025 年 8 月下旬,比特币网络迎来了一个重要的里程碑,算力首次突破 1 ZH/s。10 月初,全网算力达到约 1,160 EH/s 的峰值。

然而,第四季度出现了显著的反转。全网算力从 10 月的峰值下降了约 10%,至 12 月底降至约 1,045 EH/s(随后在 2 月初进一步下探至 850 EH/s,之后才有所回升),并伴随着连续三次的挖矿难度下调,这是自 2022 年 7 月以来的首次连续下调。这主要是由以下因素驱动的:

BTC 价格回调导致 S19 时代的老旧矿机跌破盈亏平衡点(S19 XP 的盈亏平衡电价从 2024 年 12 月的约 0.12 美元/千瓦时降至 2025 年 12 月的约 0.077 美元/千瓦时)。

冬季能源成本上升以及 ERCOT(德州电力可靠性委员会)的限电措施(curtailment),导致 11 月至 12 月期间不具经济效益的挖矿时长急剧增加。

中国新疆地区重新启动的监管行动(2025 年 12 月的排查行动限制了挖矿作业,尽管这些产能并未被永久性转移)。

尽管出现了短期的下滑,但在整个 2025 年,比特币网络仍新增了约 300 EH/s 的算力。截至本文撰写之时,全网算力基本维持在 2025 年底的水平,约为 1,020 EH/s。

尽管近期的算力回撤可能看似令人担忧,但在对数坐标系(log scale)下观察可以看出,其严重程度远不及 2021 年中国的挖矿禁令。这更多是周期性因素与天气因素共同作用的结果,而非预示着行业将面临更严峻的危机。此后算力的强劲反弹也突显出,许多矿工依然认为挖矿是一项具备经济可行性的商业活动。

根据我们此前详细介绍过的分段预测模型(piecewise prediction model),我们目前预计全网算力将在 2026 年底达到 1.8 Zetahash(ZH/s),并在 2027 年 3 月底达到 2 Zetahash(ZH/s),这一时间点比此前的预测推迟了一个月。

算力地域转移:排名前三的国家(美国、中国和俄罗斯)掌控了全球约 68% 的算力。美国的市场份额环比(QoQ)增长了约 2 个百分点。在 HIVE(巴拉圭 300 兆瓦项目)和 BTDR(埃塞俄比亚 40 兆瓦项目)等矿企的推动下,巴拉圭、埃塞俄比亚和阿曼等新兴市场成功跻身全球前十。

四、算力价格动态

算力价格(Hash price,即决定单位算力矿工收入的指标)在 2025 年 7 月达到约 63 美元/PH/s/天的峰值后,在整个第四季度持续下跌。到 11 月,已降至约 35–37 美元/PH/s/天,创下当时的五年新低。12 月底和 1 月初短暂回升至约 38–40 美元,但这只是昙花一现,算力价格在进入 2026 年第一季度后进一步崩盘,到 3 月初跌至约 28–30 美元/PH/s/天,创下减半后的历史新低。

这一跌势是由多重因素共同叠加造成的:创纪录的挖矿难度(在 10 月 29 日上调 6.31% 后达到 155.97T 的峰值)、低迷的比特币价格(较 10 月的历史高点下跌约 31%),以及极低的交易手续费收入(持续低于总区块奖励的 1%,平均每个区块的手续费约为 0.018 BTC)。

这造就了自 2024 年 4 月减半以来最严苛的利润环境。在平均工业电价为 0.05 美元/千瓦时(S19 XP 为 0.077 美元/千瓦时)的情况下,运行中世代矿机(如能效比约 29.5 J/TH 的 S19j Pro 级别矿机)的矿工在年底前已远低于盈亏平衡点运行,而进入 2026 年后,情况进一步恶化。

最新预测:算力价格环境的恶化超出了我们此前的预期,2 月下旬一度触及约 28 美元/PH/s/天,截至撰稿时回升至约 30–35 美元。在目前的水平下,运行中世代矿机的矿工需要获得低于 0.05 美元/千瓦时的电价才能保持现金盈利,而最新一代机型(能效比低于 15 J/TH)在典型的工业电价下仍能保持可观的利润率。若要算力价格持续回升至 40 美元以上,则需要比特币价格在年底前反弹至 10 万美元,且其价格涨幅必须跑赢全网算力的持续增长。

除非比特币价格出现实质性反弹,否则我们预计 2026 年上半年高成本运营商将进一步遭遇“矿工投降”。当前的挖矿经济状况不足以刺激大规模的硬件更新周期。算力价格必须首先进一步下跌,迫使足够多的老旧产能和运营商关机离场,从而降低全网算力水平和挖矿难度,这才能为新的比特币矿工提供入场时机,或为现有运营节点的升级提供足够的动力。然而,尽管利润空间遭到无情挤压,全网算力依然展现出惊人的韧性。这可能是由多方面因素共同支撑的:包括以战略而非纯经济效益为导向的国家背景挖矿活动;能够获取极廉价或受困电力的运营商;以及 ASIC 制造商将未售出的库存接入自有设施,以维持其在 TSMC 和 Samsung 等晶圆代工厂的订单承诺。

挖矿行业的阵痛引发了矿工的大规模抛售与投降。上市矿企的 BTC 资金库持仓量较峰值已累计减少超过 15,000 枚,其中 Core Scientific 仅在 1 月份就出售了约 1,900 枚 BTC(约 1.75 亿美元),并计划在 2026 年第一季度清算几乎所有剩余持仓;Bitdeer 在 2 月份将其资金库清零;Riot 在 2025 年 12 月抛售了 1,818 枚 BTC(约 1.62 亿美元)。

我们认为,假设比特币价格回升至 10 万美元大关并非不切实际;若达到该价位,算力价格将回升至 37 美元/PH/s/天。如果今年剩余时间内价格一直徘徊在 8 万美元以下,并且假设挖矿难度持续上升,我们预测算力价格将继续下跌。但在这种情境下,实际走向也可能有所不同:随着矿工关闭不盈利的矿机,全网算力可能会进一步下降,因此算力价格更有可能趋于平稳。如果我们看到价格开始测试 12.6 万美元的历史高点,算力价格则可能会飙升至 59 美元/PH/s/天。

算力价格的跌幅已远远超出了我们的预测范围,尽管我们认为这是由近期币价下跌引发的暂时性现象,并预计其将逐步回稳至 30 至 40 美元/PH/天 的区间。

当前的算力价格已使得继续运行多款矿机变得无利可图。在当前 30 美元/PH/天的算力价格水平下,任何性能低于 S19 XP 且面临 0.06 美元/千瓦时(6 美分/度)及以上电价的矿机都处于亏损状态 — — 我们估计,这部分设备约占全球活跃矿机群的 15% 至 20%。

五、挖矿成本分析

1. 概述

下表展示了 2025 年第四季度所有纳入研究范围的矿企的单枚 BTC 成本明细。所有数据均以开采单枚 BTC 的美元成本计价,并采用附录中所述的收入分成法(revenue-share methodology),将相关成本分摊至自营挖矿(self-mining)业务。

核心观察结果:

AI/HPC 的建设正在扭曲混合型运营商的单枚 BTC 成本指标。 由 AI 基础设施建设所带来的债务、销售及管理费用(SG&A)以及折旧与摊销(D&A),正被分摊到不断萎缩的 BTC 产量基数上,从而推高了表面上的单枚 BTC 成本(headline cost-per-BTC)数据。对于 WULF、CORZ 和 CIFR 等公司而言,其综合成本(all-in cost)越来越反映出转型为数据中心运营商的经济状况,而非单纯的比特币挖矿经济状况。

与 2025 年第二季度相比,全行业的电力成本出现了实质性的大幅上升。 这反映了全网挖矿难度增加稀释了单枚 BTC 的产量、冬季能源成本的上涨,以及 BTC 价格的下跌。

折旧与摊销(D&A)是最大的非现金成本组成部分,且因各公司的折旧政策不同而存在巨大差异。 MARA 的 13.6 万美元/BTC 和 CIFR 的 8.8 万美元/BTC 属于异常值(原因在于 MARA 拥有庞大的矿机群;而 CIFR 则采用了 3 年使用寿命的折旧假设)。

基于股票的薪酬(SBC,股权激励费用)仍然是一个重要的差异化因素。 HUT 的 4.85 万美元/BTC(主要是向 CEO/CSO 发放的一次性奖励)和 CORZ 的 3.55 万美元/BTC 属于异常值。BTDR(3,900 美元/BTC)和 CLSK(6,700 美元/BTC)则表现出最为严格的财务纪律。

利息成本目前对几家矿企产生了重大影响。 WULF(14.5 万美元/BTC)、CIFR(5.6 万美元/BTC)和 BTDR(1.6 万美元/BTC)背负着巨额债务。相比之下,HIVE(320 美元/BTC)和 CLSK(830 美元/BTC)的杠杆率极低,具备显著的结构性优势。

2. 各公司明细

MARA (MARA Holdings)

产出 BTC: 2,011 枚

综合成本: 153,040 美元/BTC

现金成本(税前): 103,605 美元/BTC

在第四季度,MARA 产出了 2,011 枚 BTC,按产量计算,仍是最大的上市矿企。截至 12 月底,该公司的通电算力(energised hashrate)达到 53.2 EH/s(本季度增长 15%),但由于全网难度上升,日均产量降至约 21.9 枚 BTC,低于前几个季度。

其电力成本为 64,703 美元/BTC,在同行中处于中等水平,这反映了其地理分布的多样性以及对第三方托管的高度依赖(在 1.301 亿美元的总电力成本中,第三方托管占了 7,940 万美元)。其折旧与摊销(D&A)高达 136,166 美元/BTC,为同行最高,这反映了其庞大的矿机规模(全财年 D&A 为 7.728 亿美元)。

表面的综合成本受到了 1.834 亿美元所得税收益的严重扭曲,该收益源于根据 ASU 2023–08 会计准则对 BTC 持仓进行的公允价值调整。剔除这项非运营收益后,综合成本飙升至 240,407 美元。在第四季度,MARA 维持了其“持币(HODL)”策略,并未出售 BTC,同时将 7,377 枚 BTC 留在第三方借贷安排中。然而,该公司在 2025 年第三季度就已经开始软化这一立场,允许出售新挖出的 BTC 以拨付运营资金。在 2026 年 3 月 2 日提交的 10-K 文件中,MARA 进一步扩大了该政策,授权可以从其资产负债表上全部 53,822 枚 BTC 的储备中进行出售。这一转变部分是由于其 3.5 亿美元比特币抵押信贷额度面临压力 — — 随着 2026 年初 BTC 跌向 68,000 美元,该贷款的贷款价值比(LTV)攀升至约 87%。这标志着其对 2024 年 7 月采用的全面 HODL 策略进行了实质性的背离。

此外,该公司宣布与 Starwood Capital 在 AI 和 HPC 数据中心方面建立合作伙伴关系,并于 2026 年 2 月以 1.745 亿美元收购了 Exaion 64% 的股权,这表明其正在加速向纯粹挖矿以外的领域进行多元化发展。

IREN (IREN Limited)

产出 BTC: 1,664 枚

综合成本: 140,441 美元/BTC

现金成本: 58,462 美元/BTC

得益于德克萨斯州 Childress 设施优惠的电力协议以及第四季度 180 万美元的需求响应(demand response)收入,IREN 实现了单枚 BTC 最低的电力成本,仅为 34,325 美元。其装机算力达到了 46 EH/s,机群能效比约为 15 W/T。

其股权激励费用(SBC)为 31,717 美元/BTC,在同行中位居第二(第四季度 SBC 为 5,820 万美元,同比激增 7.3 倍,这主要受 75 美元行权价的期权以及大量限制性股票单位(RSU)归属的推动)。与 SBC 相关的工资税额增加了 680 万美元的实际现金成本。折旧与摊销(D&A)同比几乎增长了两倍,达到 9,920 万美元,反映了 Childress 项目的扩建。

IREN 背负着分为五个系列(2029–2033 年)总计 37 亿美元的可转换票据,按面值计算是同行中债务负担最重的,不过由于票面利率较低(2.75%–3.50%),其利息支出尚处于可控范围。1.118 亿美元的债务转换诱导费用(非现金)和 1.825 亿美元的递延所得税收益被排除在成本分析之外。其 AI 云服务收入达到了 1,730 万美元(占总收入的 9%),同时 Horizon 1–4 期 GPU 扩建项目(高达 200 兆瓦)正在建设中。

CLSK (CleanSpark)

产出 BTC: 1,821 枚

综合成本: 118,932 美元/BTC

现金成本(税前): 71,188 美元/BTC

CleanSpark 展现出了卓越的运营纪律。其销售及管理费用(SG&A)为 17,848 美元/BTC,股权激励费用(SBC)为 6,662 美元/BTC,在同行中处于最低水平。100% 的分配比例(纯粹挖矿,无托管/HPC 收入)简化了成本分析。

电力成本为 52,463 美元/BTC,较第二季度(44,679 美元)有所上升,反映了挖矿难度的增加。在约 50 EH/s 的装机容量下,约 16 W/T 的机群能效比依然保持行业领先水平。折旧与摊销(D&A)为 58,381 美元/BTC,与同行基本持平。利息支出极低(830 美元/BTC),反映了其低杠杆的资产负债表。

新任 CEO Matt Schultz(于 2025 年 8 月接替 Zach Bradford)表示,如果市场条件允许,算力规模可能攀升至约 60 EH/s。该公司正在探索设备供应商的多元化,以减少对 Bitmain 的依赖。目前尚未宣布明确的 AI/HPC 计划,不过管理层暗示可能会将靠近大都市区(佐治亚州设施)的数据中心资产变现。注:CLSK 的财年截至 9 月 30 日,这意味着当前数据属于其 2026 财年第一季度。

RIOT (Riot Platforms)

产出 BTC: 1,324 枚

综合成本: 170,366 美元/BTC

现金成本(税前): 102,538 美元/BTC

Riot 产出了 1,324 枚 BTC,平均部署算力为 31.5 EH/s。第四季度 990 万美元的 ERCOT 需求响应信用额度(全财年总计 5670 万美元)使其 49,196 美元/BTC 的电力成本大幅受益,有效抵消了总电力成本。

销售及管理费用(SG&A)高达 31,534 美元/BTC,跻身同行最高之列,反映了企业管理费用及 1 吉瓦(GW)Corsicana 项目的开发支出。股权激励费用(SBC)达到 21,586 美元/BTC,处于较高水平。折旧与摊销(D&A)为 66,900 美元/BTC,反映了对矿机的持续投资。截至 12 月 31 日,该公司持有 17,722 枚 BTC(按期末价格计算价值超过 15 亿美元)。

Riot 的战略重点聚焦于 Corsicana 项目,其中 600 兆瓦已指定用于 AI 工作负载。尽管这是一项重大的长期机遇,但第四季度的收入仍然绝大部分由挖矿业务驱动。1 吉瓦的总站点容量使 Riot 成为北美最大的单点设施运营商之一。

CORZ (Core Scientific)

产出 BTC: 421 枚

综合成本: 168,693 美元/BTC

现金成本: 110,282 美元/BTC

第四季度是 CORZ 向 AI/HPC 转型的里程碑。托管收入达到 3130 万美元(占总收入的 39%,高于 2024 年第四季度的 850 万美元)。由于产能被刻意转移至 HPC 领域,自营挖矿收入同比从 7990 万美元降至 4220 万美元。

较低的 BTC 产量(421 枚)推高了单枚 BTC 的各项指标。销售及管理费用(SG&A)为 47,510 美元/BTC,股权激励费用(SBC)为 35,506 美元/BTC,均为同行最高水平,这反映了企业管理费用以及失败的 CoreWeave 合并案所产生的成本。约 24.7 W/T 的机群能效比落后于同行(15–18 W/T),导致电力成本高达 66,720 美元/BTC。

失败的 CoreWeave 合并案(2025 年 10 月 30 日)虽然带来了不确定性,但执行工作仍在继续:约 350 兆瓦已通电,约 200 兆瓦正在计费,目标在 2027 年初全面实现 590 兆瓦的投产(12 年内合同金额达 102 亿美元)。由于对在 HPC 转换期间承诺拆除的资产进行了不当资本化,公司对 2024–2025 年的财务数据进行了重大重述(restatement),这导致审计师更换为毕马威(KPMG),且内部控制被认定为失效。折旧与摊销(D&A)为 17,701 美元/BTC,为同行最低,这在一定程度上反映了重述后的资产减值。

WULF (TeraWulf)

产出 BTC: 262 枚

综合成本: 471,841 美元/BTC

现金成本: 384,517 美元/BTC

重要提示:WULF 的单枚 BTC 成本数据与纯粹的挖矿同行不具可比性

该公司已从根本上转型为一家 AI/HPC 基础设施企业,仅维持着不断萎缩的挖矿业务。本季度开采的 262 枚 BTC 是与 970 万美元的 HPC 租赁收入共同产生的。

第四季度挖矿收入环比(QoQ)下降 40% 至 2610 万美元。HPC 租赁收入环比增长 35% 至 970 万美元(占第四季度总收入的 27%)。2025 财年总收入为 1.685 亿美元,其中 HPC 业务贡献了 1690 万美元。

极高的综合成本反映了以下因素:利息高达 144,974 美元/BTC(总债务达 57 亿美元:包括 25 亿美元可转换票据和 WULF Compute 旗下的 32 亿美元优先担保票据);销售及管理费用(SG&A)为 167,221 美元/BTC(主要是扩充员工队伍和里程碑薪酬);折旧与摊销(D&A)为 77,217 美元/BTC(新建 HPC 基础设施)。2025 年底,该公司现金储备达到 37 亿美元(此前为 2.74 亿美元),反映了大规模的资本形成。目前已签约 522 兆瓦产能,涉及 128 亿美元的长期客户合同。

CIFR (Cipher Digital)

产出 BTC:591 枚

综合成本:231,980 美元/BTC

现金成本:103,516 美元/BTC

CIFR 的综合成本位居第二高(不含 WULF),主要受高达 87,768 美元/BTC 的折旧与摊销(D&A,基于 2024 年采用的 3 年使用寿命假设)以及 56,445 美元/BTC 的利息支出所驱动。

利息飙升是 CIFR 第四季度的决定性特征:其在 2025 年 11 月发行了 17.33 亿美元、利率为 7.125% 的优先担保票据,导致第四季度的利息支出激增至 3340 万美元,而前九个月的总利息仅为 320 万美元。电力成本为 41,047 美元/BTC,极具竞争力(Odessa 站点的购电协议约为 0.028 美元/千瓦时)。股权激励费用(SBC)达 40,695 美元/BTC,处于较高水平,且被归类于“薪酬与福利”项下,而非销售及管理费用(SG&A)中(这种列报方式并不寻常)。

第四季度发生的重大资产减值(Odessa 矿机减值 4530 万美元,Black Pearl 减值 9610 万美元,资产处置损失 2940 万美元)被排除在成本分析之外。该公司已于 2026 年 2 月 20 日更名为 Cipher Digital Inc.。在高性能计算(HPC)方面,300 兆瓦的 Barber Lake 站点(与 Fortress 合作)和 Fluidstack 协议(由谷歌支持)为 CIFR 的多元化发展奠定了基础,尽管目前尚未产生收入。

HUT (Hut 8 Corp.)

产出 BTC:719 枚

综合成本:160,402 美元/BTC

现金成本:50,332 美元/BTC

Hut 8 表面的综合成本看似具有竞争力,但由于存在多项一次性项目,需要谨慎解读。

其股权激励费用(SBC)高达 48,527 美元/BTC,为同行最高,这主要是由 2025 年 11 月向 CEO 和 CSO 发放的股权奖励(230 万份受限股票单位 RSU 和绩效股票单位 PSU)所驱动的。第四季度 SBC 为 3970 万美元,而前九个月的总和仅为 1810 万美元 — — 达到 2.2 倍的比例。如果将 SBC 正常化,其综合成本将大幅降低。

由于 2025 年 12 月获得了 1780 万美元的加拿大统一销售税(HST)退税,其 7,413 美元/BTC 的一般及行政费用(G&A,不含 SBC)显得人为偏低。正常化的 G&A 应接近约 30,000 美元/BTC。48,621 美元/BTC 的折旧与摊销(D&A)是合并报表层面的数据;与挖矿相关的 D&A 实际更低(由于约 74% 的厂房及设备(PP&E)与挖矿相关)。6,840 美元/BTC 的利息支出反映了其约 4.11 亿美元的总债务(包含利率 15.25% 的 TZRC 债务、利率 9% 的 Coinbase 债务,以及利率 8% 的 Coatue 可转换债券)。

得益于 Vega 站点的比特大陆(Bitmain)矿机(算力达 14.86 EH/s),其 BTC 产量从第三季度的 578 枚攀升至 719 枚。该公司目前持有 15,679 枚 BTC(价值约 13.7 亿美元)。其复杂的业务结构(包括 4 个业务部门、ABTC 子公司以及公司间抵销)使得清晰的成本归因极具挑战性。第四季度 7820 万美元的所得税收益(递延所得税转回)已被排除在计算之外。

BTDR (Bitdeer Technologies Group)

产出 BTC:1,673 枚

综合成本:118,188 美元/BTC

现金成本:87,144 美元/BTC

Bitdeer 的综合成本在同行中极具竞争力,尽管这在一定程度上反映了国际财务报告准则(IFRS)的惯例以及多部门收入(SEALMINER 矿机销售收入 2340 万美元,HPC/AI 收入 230 万美元)。平均电力成本从第三季度的 43 美元/兆瓦时上升至 46 美元/兆瓦时。

最引人注目的问题是第四季度的折旧政策变更:管理层缩短了矿机的使用寿命,导致自营挖矿收入成本(CoR)中的折旧与摊销(D&A)环比翻倍(从 3120 万美元增至 6390 万美元),尽管其算力增长了约 60%。自营挖矿的毛利率从第三季度的 27.7% 暴跌至 3.6%。这纯属会计处理造成的结果,而非运营状况的恶化。

根据 IFRS 的列报方式,D&A 和 SBC 被捆绑在收入成本(CoR)中,这使得与采用美国通用会计准则(US GAAP)的同行进行比较变得复杂。16,306 美元/BTC 的利息支出反映了约 10 亿美元的可转换票据和关联方借款。BTDR 专有的 ASIC 芯片战略(能效比 16.5 W/T 的 SEALMINER A2,以及即将量产的能效比 9.7 W/T 的 A3)是其显著的竞争优势,相较于购买比特大陆的矿机,这大幅降低了每 TH 算力的资本支出(capex/TH)。

HIVE (HIVE Digital Technologies)

产出 BTC:884 枚

综合成本:144,321 美元/BTC

现金成本:75,274 美元/BTC

HIVE 在第四季度(即其截至 12 月 31 日的第三财季)开采了 884 枚 BTC,受巴拉圭业务扩张的推动,产量实现显著增长。机群能效比从 21 W/T 提升至 18.5 W/T。

65,368 美元/BTC 的电力成本为同行最高(不含 WULF),这被一项前瞻性的会计变更所推高:HIVE 将 4130 万美元不可退还的巴拉圭增值税(VAT)资本化计入厂房及设备(PP&E)中,并通过运营支出(opex)将 550 万美元的电力增值税费用化。这种会计处理方式相较于同行同时推高了其 D&A 和电力成本。

其 9,054 美元/BTC 的销售及管理费用(SG&A)处于最低水平之列。7,501 美元/BTC 的股权激励费用(SBC)较为适中(对应 2025 年 10 月以 7.30 加元发放的 RSU)。利息支出仅为 320 美元/BTC,为同行最低 — — HIVE 的总债务仅为 1380 万美元,具备显著的结构性优势。本季度内,100 兆瓦的 Valenzuela 设施已投入运营;目前 HIVE 在巴拉圭已拥有总计 300 兆瓦的 ANDE 购电协议。

该公司面临约 7920 万美元的或有增值税负债(源于瑞典税务局对其 Bikupa 子公司的评估,目前正在法庭上诉阶段)。其使用 2,079 枚附带回购期权的 BTC 支付设备押金,这是一种不同寻常的资本管理手段。

BITF (Bitfarms)

将在 Bitfarms 发布第四季度财报后进行更新。

六、矿企股票表现与估值

在第四季度,AI/HPC 的估值溢价继续扩大。目前,已获得 HPC 合同的矿企其企业价值与未来十二个月销售额比率(EV/NTM sales)倍数已达到 12.3 倍,而纯粹的挖矿企业该倍数仅为 5.9 倍。第四季度 BTC 价格的下跌(较历史高点回撤 31%)造成了双重阻力:不仅导致挖矿收入减少,也让矿企资金库中 BTC 持仓的价值大幅缩水。

CORZ 在合并失败后出现的估值折价(可能是由于对冲基金平仓导致)与 WULF、CIFR 和 HUT 享有的估值溢价形成了鲜明对比。目前整个板块的空头头寸(Short interest)均处于高位,截至撰稿时,MARA 的空头头寸约占其流通股的 30%。

该行业已从根本上分化为“基础设施公司”(如 WULF、CORZ、CIFR、HUT)和“挖矿公司”(如 MARA、CLSK、RIOT、HIVE)。这些以 AI 为导向的高估值倍数是否合理,最终取决于企业的执行力:并非所有宣布的协议都能转化为实际运营的基础设施,而且其背后的资本需求依然极其庞大。

七、2026 年第一季度及未来展望

1. 算力价格的复苏取决于 BTC 价格:在 BTC 价格约为 7 万美元且算力价格约为 30 美元/PH/天的情况下,许多中世代矿机群已处于或低于盈亏平衡点。如果价格持续低于 7 万美元,可能会引发更大规模的“矿工投降”,但这反过来会通过降低挖矿难度和全网算力,使幸存者受益。

2. 新一代硬件的部署:比特大陆(Bitmain)S23 系列和 SEALMINER A3(能效比均低于 10 J/TH)预计将在 2026 年上半年实现规模化部署,这将进一步拉大能效差距并加速矿机群的更新换代周期。

3. AI/HPC 收入的拐点:CORZ 目标在 2027 年初全面交付 590 兆瓦的 CoreWeave 项目。WULF 的 Lake Mariner 站点扩建仍在继续。市场将密切关注已签约的收入能否转化为实际计费,以及利润率能否达到 85% 以上的目标。

4. 杠杆率的分化催生并购催化剂:资产负债表健康且流动性状况良好的矿企(如 HIVE、CLSK)有望成为收购方,不过就连 CLSK 也已承担了相当规模的可转换债务(11.5 亿美元,零利率),以资助其向 AI 基础设施的转型。

5. 地域分布与监管环境的转变:美国继续扩大其市场份额。巴拉圭和埃塞俄比亚正在成为新兴的挖矿重镇。中国新疆的执法行动可能会促使算力向海外转移。德克萨斯州 SB 6 法案(于 2025 年 6 月签署)对接入 ERCOT 的大型挖矿和数据中心用电负载提出了新要求,包括必须具备强制性的远程断电能力。

6. 行业整合:我们预计 2026 年将出现更多并购活动。一流机群(能效比约 15 W/T)与落后机群(能效比约 25 W/T 以上)之间的能效差距已经足够大,以至于直接收购高效产能可能比升级老旧运营设施的成本更低。

附录:方法论

分母:本季度自营开采产出的 BTC 数量。

分摊比例:自营挖矿收入 / 总收入。该比例应用于销售及管理费用(SG&A)、折旧与摊销(D&A)、股权激励费用(SBC)、利息和税费。

单枚 BTC 综合成本(All-In Cost per BTC) = 电力成本(扣除限电补偿后) + SG&A(不含 SBC) + D&A + 净利息 + 所得税 + SBC — — 在适用情况下,所有项目均按挖矿收入的比例进行分摊。

单枚 BTC 现金成本(Cash Cost per BTC) = 收入成本(不含 D&A) + SG&A(不含 SBC) + 净利息 + 所得税 — — 所有项目均按比例分摊。

电力成本:已扣除限电 / 需求响应信用额度。本成本分析排除了资产减值、公允价值重估以及非运营项目(例如:BTC 重估收益 / 损失、衍生品公允价值变动、债务转换诱导费用)。

数值单位:除非另有说明,数值均以千美元为单位。非美元计价的财报数据已按季度平均汇率进行折算。

穿越牛熊的不变底色:写在BitMart长跑8周年之际

加密走到第 17 个年头,行业逐渐走向成熟期;与此同时,CEX 们也相继迎来了自己的“成人礼时刻”——合规大考与生态版图比拼。一方面,美国监管政策友好化趋势明朗,合规已成为 CEX 必选题;另一方面,在 TradFi 大潮冲击下,构筑自身生态闭环成为 CEX 下半场竞争的重中之重。

而在这场属于 CEX 的“百团大战”中,成立 8 周年的 BitMart 凭借其严密的安全合规体系、全球本土化布局、丰富的产品生态体系,逐渐走出了一条自己的发展之路。今天,Odaily星球日报将以第三方媒体视角,与大家一同回顾其经历的八年行业牛熊,以此探寻 CEX 能够长盛不衰的真实倚仗。

沧海横流能见英雄本色,牛熊变幻方显合规之功

当下,无论是坚守加密市场的原生 CEX,还是涉足 TradFi 领域的多元化 CEX,合规都是绕不开的一道坎;但在过去,只有少数 CEX 才明白合规的必要性和重要性,BitMart 正是其中之一。

2017 年,BitMart 在美国注册成立,创始人 Sheldon Xia 在公司起步阶段就做了一个在当时颇为反直觉的选择:主动对接监管体系,以规范运营为起点搭建平台。其核心逻辑清晰且坚定 —— 只有在严格的监管框架下接受约束与检验,才能真正筑牢平台根基,赢得用户的长期信赖,这并非 “自加枷锁”,而是对行业长期发展的笃定。

2026 年初,随着纽约州金融服务局(NYDFS)审批完成,BitMart US 实现了美国全境 50 个州及所有领地的完整合规布局,成为少数能够在美国全境合规运营的加密交易所之一。

从起步至今,BitMart 始终将合规视为发展的核心准则,在行业多轮牛熊周期中,始终保持稳健运营的姿态。八年时间里,BitMart 在合规与安全的框架下,持续夯实运营基础,逐步构建起覆盖全球主要市场的合规运营体系。持续完善全球各区域的运营准则,再到通过资源整合进一步优化合规运营能力,BitMart 始终以 “稳健运营” 为目标,而非追求牌照数量的堆砌。这种以合规为底线的长期主义,让 BitMart 在行业洗牌中始终保持稳定的发展态势,成为行业稳健运营的代表之一。

筑牢安全防线,夯实 CEX 生存根基

如果说合规是 CEX 持续运营的 “生命线”,那么安全风控就是 CEX 生存的 “底线”。加密行业的发展始终伴随着安全风险的挑战,社会工程攻击、系统漏洞等问题,时刻考验着平台的风控能力。包括 BitMart 在内的众多头部 CEX 也逐渐形成了共识:防止平台安全漏洞的关键往往不在于多么先进的技术本身,而在于整个安全风控体系是否拥有足够的防御纵深。

依托八年的技术积累与运营经验,BitMart 打造了一套全链路、多层级的安全风控体系,将安全理念融入平台运营的每一个环节:

  • 资产管理层面,BitMart 约 99%的用户资产存储于物理隔离的冷钱包,仅 1%保留在热钱包用于流动性管理;多重签名技术确保任何资金转移都需要多方授权;WAF、XDR、CWPP 等高级安全协议构建系统层防线。
  • 底层技术层面,2024 年,BitMart 官方直接将钱包架构升级为 MPC 多方计算架构,在密钥管理层面引入更高级别的安全机制。
  • 机构合作层面,BitMart 与 Copper、Cobo、Fireblocks 等机构级托管服务商保持着长期的战略合作。2025 年,其还构建了百万量级的黑名单地址数据库和 AML 情报库,结合链上追踪模型强化对异常资金流的实时检测,确保反洗钱机制的正常运转。
  • 用户安全配置层面,BitMart 设置有强制双因素验证(2FA)、反钓鱼代码、提现地址白名单等多道安全关卡,以此作为防范社会工程学攻击的第一道防线。
  • 在合规工具链层面,BitMart 于 2025 年整合了 Notabene(Travel Rule 合规)、Sumsub(KYC/AML 核查)和 Signzy(实名认证),覆盖从用户准入到资金流转的全链路合规风险管控。

“Hackers get smarter, so we get tougher.”(黑客越来越聪明,所以我们也变得更强大)BitMart 创始人 Sheldon Xia 说出的这句话背后,是平台一整套持续跟进的安全系统投入,而不是一次性的面子工程和看起来有用的防守工程。

BitMart 的 8 年生态建设路:从加密货币交易所到综合性数字资产交易平台

如果说监管合规是平台发展的基石,围绕资产交易搭建的生态闭环则是支撑 BitMart 走到现在的核心引擎。

先看最基础的交易层面。2025 年,BitMart 完成了现货与期货系统的第三代架构升级:现货系统平均撮合延迟降至 2 毫秒,订单处理能力达每秒 20 万笔;期货系统延迟降至 7 毫秒,处理能力达每秒 12 万笔,整体性能提升超过 10 倍。全年现货交易量同比增长 58.5%,5 月单月增速高达 128%,在全球主要交易所中排名第一;期货年度交易量同比增长 68%,全年总量超过 9 万亿 USDT;

在资产种类覆盖上,BitMart 的快速上币策略已经形成了一个自我强化的飞轮:2025 年全年上线 1193 个资产,首发资产占比近 50%,有 93 个资产涨幅超过 1000%,年度涨幅前 20 名均为 BitMart 首发项目。对于想要在早期捕捉高潜力资产的用户而言,这个数据意味着 BitMart 是一个比大多数同类平台反应更快、上币更早、覆盖更广的资产入口。

此外,产品矩阵的扩张也是 BitMart 这 8 年的努力方向之一。2025 年,乘着 PayFi、稳定币的东风,BitMart 先后推出了 BitMart Card 覆盖虚拟卡、实体卡、高端金属卡和预付卡,服务范围覆盖全球 160 多个国家和地区,支持平台原生代币 BMX 作为消费支付媒介;BitMart Travel 提供机票和酒店预订;P2P 业务年度交易量同比增长 327.65%,新增越南、孟加拉、巴基斯坦、尼日利亚、菲律宾等九个法币市场;理财产品管理资产规模(AUM)同比增长 468%。不仅如此,RWA 板块的火爆也为 BitMart 的业务发展提供了给予,其联合受监管合作伙伴推出了收益型稳定币 BMRUSD,使理财产品与加密货币、RWA 资产有机结合起来,进一步降低了加密大规模采用的现实门槛。

从其现有业务的拓展边界不难看出,BitMart 已经很难用传统意义上的加密货币交易所这一个词来概括,结合其近年来在大热的 AI 及链上生态方面的动作来看,或许称其为“综合性数字资产交易平台”更为合适。

AI 方面,BitMart 在 2025 年曾推出 X Insight(追踪 2000+ KOL、每日分析 1 万条推文的社交情绪数据库)、Beacon Trading Assistant(支持一键 K 线解读和 CMC 前 30 资产的价格趋势预测)和 AI Trading Arena(可视化实盘模拟环境)等行之有效的行业工具。最近,结合时下最为火热的 AI Agent 系统 OpenClaw,BitMart 还进一步推出了 BitMart Skills,允许开发者通过一键集成将 BitMart 的交易能力接入 AI Agent,真正努力做到了“让用户没有难做的交易”这一目标。

链上方面,2026 年 3 月上线 BitMart Web3 钱包,通过这一产品,让用户在一个平台内就可以完成从资产管理到链上交易的一整套操作。支持约 170 万个代币的行情展示与交易,并搭建了具备多路由优化和 Gas 优化能力的 DEX 聚合器架构。当链上交易的流动性越来越深,提前布局链上入口,是 BitMart 为自己准备的第二条增长曲线。

结语:8 年,1300 万+用户,1700+交易对

截至 2025 年底,BitMart 全球注册用户已超过 1300 万,平台支持交易对 1700+,各项数据在 CoinGecko 等聚合平台统计排名中名列前茅。此外,其平台币 BMX 市值从去年年初约 3500 万美元增长至现在的超 1.56 亿美元,年度增长幅度约 4.45 倍,活跃持有者数量已突破 50 万人。

但比这些数字更值得关注的,是 BitMart 在八年里做出的几个关键选择:2017 年在监管最严格的美国市场起步;2024 年完成 MPC 钱包架构升级,主动提升安全标准;2025 年在美国监管框架下完成全境合规覆盖;2026 年通过并购 WooX 主动获取监管牌照。每一个选择,当时或许都有更省力的替代方案,更短实现目的的捷径,但 BitMart 还是义无反顾地选了更难走的那条路。

时至今日,加密市场早已不是一个靠快就能赢的市场了。监管框架越发清晰,机构资金跑步入场,用户体验标准提高,行业竞争的烈度也在不断升级。在这样的大环境下,合规能力和生态深度,正在成为决定一家交易所能否持续赢得用户信任、不断发挥自身价值、真正对行业产生正向作用的核心变量。

8 年时间,2 轮牛熊,BitMart 通过一步步的稳扎稳打地把这两件事做成了身上最清晰的标签。回看其发展历程,很明显,BitMart 并不是行业内跑得最快的那一个,但却是行业内跑的最稳的那一个。在一个短期投机主义盛行的行业里,BitMart 行稳致远的风格或许稍显另类,但这或许就是其能够笑到最后的致胜法宝。

风险提示:

以上信息仅供参考,不应被视为购买、出售或持有任何金融资产的建议。所有信息均系出于诚信提供。然而,我们不就该等信息的准确性、充分性、有效性、可靠性、可用性或完整性作出任何明示或暗示的陈述或保证。

所有加密货币投资(包括理财)本质上均具有高度投机性,并伴随重大亏损风险。过往表现、假设性结果或模拟数据并不必然代表未来结果。数字货币的价值可能上涨或下跌,买卖、持有或交易数字货币可能涉及重大风险。在进行交易或持有数字货币前,您应根据自身的投资目标、财务状况和风险承受能力,认真评估是否适合参与此类投资。BitMart 不提供任何投资、法律或税务建议。

从399涨到599,你的PS5正在替AI和战争交税

原文作者:David,深潮 TechFlow

3 月 27 日,索尼宣布 PS5 全线涨价,4 月 2 日生效。

美国市场,PS5 光驱版从 549 涨到 649 美元,数字版从 499 涨到 599,PS5 Pro 从 749 直接到 899。

一年内第二次。上一次是去年 8 月,美国只涨了 50 美元,索尼还刻意保护了这个最大市场。这一次 100 美元起步,PS5 Pro 涨了 150,而且全球同步,没有任何市场被豁免。

涨价的压力已经大到索尼不愿意自己吃了。

游戏玩家都知道,游戏机行业有一条铁律:主机只会越卖越便宜。零件成本随时间下降,厂商靠后期的利润改善来回收前期研发。

PS5 是历史上第一台打破这条规律的主机。2020 年发售,数字版 399 美元。六年后,同一台机器,599 美元。

索尼官方的解释是六个字:”全球经济压力”。

AI 税

索尼没有过多解释。但多家分析机构指向了同一个东西:内存芯片。

PS5 里装着内存和定制 SSD,都需要 DRAM 和 NAND 闪存颗粒。这两样东西从 2025 年年中开始大幅涨价,原因跟游戏行业没有任何关系:全球 AI 数据中心的建设把内存产能抢走了,留给消费电子的份额被挤压。

你的游戏机和 AI 用的内存,来自同一条产线。AI 出得起更高的价,你出不起。

游戏研究机构 Ampere Analysis 的研究总监 Piers Harding-Rolls 对 CNBC 说,索尼之前大概率跟供应商签过保价协议,锁定了一段时间的采购成本。但协议到期之后,内存价格没有缓和的迹象,索尼只能把成本转嫁给消费者。

据 Fox Business 报道,索尼在今年 2 月的财报电话会上也承认,公司正在应对内存成本上涨的压力,计划通过软件和网络服务的收入来对冲硬件端的损失。

替索尼翻译一下:硬件已经不赚钱了,甚至在亏钱,索尼打算靠卖游戏和会员来补。

这是第一刀。你多付的钱,不是因为游戏机变好了,是因为 AI 把你的内存抢走了。

导弹轰炸,铝材涨价

内存涨价已经够疼了。然后导弹来了。

3 月 28 日,也就是索尼涨价公告的后一天,伊朗革命卫队往阿联酋和巴林各扔了几枚导弹。打的不是军事基地,是铝厂。

阿联酋环球铝业(EGA)是中东最大的铝生产商,据其官网介绍,全球每生产 25 吨铝,有 1 吨从这家工厂出来。巴林铝业(Alba),年产能 162 万吨。两家加起来,占全球铝产能的 6%。

据 EGA 官网,这家公司的产品销往 60 多个国家、超过 400 家客户,涉及各行各业。

导弹落地几个小时,伦敦金属交易所铝价跳涨。据证券时报报道,海外铝现货溢价冲到 19 年来最高。巴林铝业随即宣布不可抗力,暂停向部分客户交货。

花旗银行分析师预测,如果供应继续恶化,铝价可能从目前的约 3300 美元涨到 4000 美元一吨。

PS5 的散热模组、机身结构件、电磁屏蔽层,都要用铝合金。内存已经砍了一刀,铝又补了一刀。

而且这两家铝厂被炸不是偶然。

革命卫队在声明中说,这两家工厂”与美国军事和航空航天业有关”。去年 5 月,造爱国者导弹和 F-35 雷达系统的美国航空航天巨头 RTX,刚刚跟阿联酋环球铝业签了一份合作备忘录,要在位于阿布扎比的工厂开发军用雷达核心材料镓的提取产线。

据 RTX 官方新闻稿,公司运营与供应链高级副总裁 Paolo Dal Cin 在签约仪式上说,这份协议是为了确保航空航天和国防工业的关键矿产供应。

伊朗瞄准的是美国军工的供应链。

但炸一个军事基地,损失由一个国家的国防部承担。炸一家铝厂,账单由全世界分摊,从飞机到汽车到手机到你的 PS5。

革命卫队的声明里还有一句:以后的报复将不再限于对等军事回击,而是要对敌人的经济体系予以”更致命打击”。

据新浪财经报道,上个月沙特最大的化工企业 SABIC 已经宣布旗下苯乙烯和甲醇生产遭遇不可抗力。

从铝到化工原料,“不可抗力”正在中东蔓延。

为世界变化买单

PS5 的 200 美元涨幅里,其实还藏着第三刀,只不过那一刀去年已经砍过了。

2025 年 8 月,索尼第一次在美国涨价 50 美元。那次的背景是美国对全球贸易伙伴加征关税,电子产品的进口成本上升。PS5 在日本设计,零部件在亚洲多国生产组装,每一个环节都被关税刮了一层。

关税、AI 抢产能、导弹炸铝厂。

三笔账,三个完全不同的来源。一笔从华盛顿来,一笔从硅谷来,一笔从中东来。399 到 599,只是每一个涨幅都不是因为游戏机本身变好了。

你只是想买一台游戏机。但你的价格标签上,替美国的贸易政策分了一笔摊,替 AI 公司的军备竞赛分了一笔摊,替中东的战争分了一笔摊。

而且 PS5 可能是最诚实的那个。

索尼发了公告,明码标价告诉你涨了多少。但铝不只做游戏机,内存也不只装在 PS5 里。你的手机、你的笔记本、你骑的电动车,都在用同样的铝和同样的芯片。

传统意义上,战争的钱从哪来?政府征税,或者印钞票。二战时美国发战争债券,朝鲜战争时杜鲁门加税。你知道自己在付钱,你知道钱去了哪里。

这些产品下一次悄悄涨价的时候,可能不会有人发公告。

2020 年你花 399 美元买一台 PS5,你付的是一台游戏机的钱。2026 年你花 599 美元买同一台 PS5,多出来的 200 美元,并不是为更好的性能买单。

最终,我们都要为这个世界过去六年发生的事买单。

PUMP估值拆解:链上数据证伪「刷量」论,真正的折价来自哪里?

原文作者:Max Wong @IOSG

简介

Pump.fun 于 2024 年初作为 Solana 上的无许可 Meme Launchpad 上线,允许任何人通过 Bonding Curve 机制在几秒内创建和交易代币。项目起初是小众实验,但很快成为公共区块链上收入最高的应用之一。

2024 至 2025 年间,Pump.fun 日均协议收入持续与 Hyperliquid 持平甚至反超,而它所处的 Meme 市场天然带有强周期性,这让这个数字更值得注意。原生代币 $PUMP 通过 6 亿美元 ICO 以 $0.004 发行,FDV 40 亿美元。

过去数月,收入创历史新高、代币价值翻倍,但 $PUMP 当前价格约 $0.0019,较 $0.086 的历史高点(对应 FDV 86 亿美元)下跌约 80%。当前市值约 6.79 亿美元,FDV 19 亿美元。收入趋势和估值之间的差距很明显。

本报告梳理 Pump.fun 的产品演进和生态策略,对其收入是否有水分做压力测试,并判断当前估值是定价偏差还是对真实风险的合理折价。

产品组合

Pump.fun 已不只是一个 Launchpad。2024 年末起,它开始向周边业务扩展,拓宽收入来源,加深对链上投机流量的控制。

Launchpad(核心产品)

最早的产品,也是品牌认知的起点。任何人支付少量费用即可部署代币。

PumpSwap

PumpSwap 是 Pump.fun 自建的 AMM DEX,2025 年 3 月上线,目的很直接:把之前流向 Raydium 的毕业费拿回来(Raydium 对每个毕业代币收 6 SOL)。2025 年 5 月费率更新后,协议从每笔交易中抽 0.05%,LP 分 0.20%,代币发行方分 0.05%。

功能包括:为任意代币免费创建流动性池、向现有池注入流动性、交易所有 PumpSwap 上市代币。

Padre / Pump Terminal

Padre 被 Pump.fun 收购后改名 Terminal,定位是专业交易终端,目前支持 Solana、BNB、Base 和 ETH。

功能和同类终端类似:Trenches(查看新迁移 / 即将迁移的代币)、自定义界面、抢购和即时买入、多钱包策略、捆绑检测器。

Pumplive

Pumplive 是平台内的直播功能,主播创建直播时可以关联一个代币。

逻辑是「发布者即交易所」,类似 Parti 和 Kick/stake.com 的模式:主播希望推动交易量,因为他们从总手续费中抽成;代币持有者希望更多交易量和买入压力。主播播得越多,代币越活跃,交易量越大。

生态系统举措

TGE 以来,Pump.fun 手里有约 10 亿美元现金储备,持续推新产品线(收购 Padre 就是一例),同时在做几件事:

Pumpfund

2026 年 1 月 19 日启动的 300 万美元 BiP(Build in Public)黑客马拉松。以 1000 万美元估值为基准,向 12 个项目各提供 25 万美元资助。筛选标准偏向公众关注度驱动的市场化遴选,不走传统 VC 评审路线。

Glass Full Foundation

GFF 是 2025 年 8 月推出的流动性注入计划。通过 5 个透明钱包,向 10 个代币(包括 Tokabu 21.3%、House 20.6%、USDUC、NEET、MASK、FART 等)部署了约 170 万美元(2,022 SOL),筛选倾向社区参与度高的项目。

Project Ascend

2025 年推出的创作者激励计划,核心是动态分级创作者手续费(0.95% 到 0.05%),目标是将创作者收益提升 10 倍,同时加速 CTO(社区接管)申请流程。

综合指标(所有产品)

下表汇总三条产品线。2025 年为实际数据,2026 年为预期运行率。

目前约 32.7% 的总收入来自非 Launchpad 产品,收入多元化已经开始见效。

目前,该平台约 32.7% 的总收入来自非 Launchpad 产品,这清楚地表明其在实现收入来源多元化及寻求其他领域增长的目标上已取得初步成功。

▲ Pumpfun 交易量图表

▲ Pumpswap 交易量图表

▲ Padre/Pump Terminal 交易量图表

Pump.fun 是否存在交易刷量?

$PUMP 的表面基本面看起来很强,但核心问题是:交易量到底反映了真实经济活动,还是被用户和机器人刷出来的?

交易量相关性分析

逻辑很简单:在自然市场中,Launchpad 和 PumpSwap 的交易量应该呈正相关且有时间滞后。Launchpad 活跃意味着真实投机兴趣高,一部分资金通过毕业机制流入 PumpSwap,支撑上市后交易。

如果存在严重洗盘交易,这个关系会断裂。Launchpad 交易量被人为推高,代币基于伪造的曲线活动完成毕业,进入 PumpSwap 时没有真实买家。结果是 Launchpad 量暴涨,PumpSwap 量持平甚至下跌,相关性趋零或转负。

最能说明问题的信号组合:毕业率飙升(更多代币人为达到曲线阈值),同时单枚代币在 PumpSwap 上的交易量处于低位且快速衰减,且 PumpSwap 流动性深度没有随毕业代币数量同步增长。

2026 年 1 月至今的数据:

(前两个数据点因 PumpSwap 手续费及做市商政策调整导致异常,未纳入相关性分析)

发现:

Launchpad 交易量很稳,8 周内在 4 亿到 5.7 亿美元之间波动(约 40% 幅度)。考虑到大量捆绑商和刷量用户在维持交易量底线,这不意外。

PumpSwap 波动更大,同期在 35 亿到 58 亿美元之间(约 60% 幅度),主要受 1 月中旬 Meme 交易需求激增和团队额外激励措施推动,但 Launchpad 没有出现对应的量增。

r = 0.579,中度正相关。样本量 n=8 时 p<0.05 需要 r>0.63,没达到显著性阈值,但方向和强度与有机增长假说一致。

比萨大学论文

比萨大学研究人员对 Pump.fun Launchpad 做了全面链上分析,覆盖 2025 年 9 至 10 月发行的 655,770 种代币的所有交易,通过 Solana 交易日志元数据区分机器人与人工交易。

其中四项发现直接涉及虚假交易问题。

大额人工买入是毕业的最强预测指标

毕业最强的预测信号是通过少量大额交易快速积累 SOL。成功毕业的中位数仅需约 457 次,从代币创建到毕业约 4.4 分钟。这个模式(来自不同钱包的大额、低频资金投入)与协调性人为投机(Telegram 群喊单、KOL 炒作)或连续拉高出货一致,不是高频刷单机器人在刷量。相反,机器人主导的代币会积累大量小额交易,然后在毕业前停滞。

机器人活动实际上抑制毕业

早期曲线阶段之后,机器人活跃的代币毕业概率系统性地更低。当时毕业要求在曲线中累积约 85 SOL。如果机器人在刷量冲毕业,机器人活跃的代币毕业率应该更高,但数据相反。

原因是结构性的:毕业时,Bonding Curve 从虚拟储备过渡到真实 AMM 储备,有效流动性深度会离散性下降。在毕业前(虚拟储备支持的深度下)卖出比毕业后卖出更赚钱。

研究还发现 2025 年 9 月排名前十的代币发行者,每个在单月内发行了超过 2,000 种代币,每种代币达到毕业阈值前都能观察到钱包集群发起的统计异常卖出序列。捆绑交易者和狙击者提前建仓,趁曲线上涨吸引的散户需求抛售。

论文结论:平台上大多数机器人是抢跑者,在进场和离场时从人类交易对手那里攫取价值,不是为了刷毕业门槛的洗盘交易者。机器人通过抢购 / 囤积大量供应,然后在临近毕业时向散户抛售。这和刷量交易是两回事。

SOL 净流量持续为正,结构上与刷量交易不兼容

论文计算了完整数据集的 SOL 净流量(用于曲线的 SOL 总额减去卖出提取的 SOL 总额)。单月观测期内,生态系统累计净留存约 16 万枚 SOL(按 2025 年 9 月价格约合 3200 万美元)。

这是对刷量交易的硬检验:关联钱包间的循环交易量会导致净资本流量接近零,因为买卖相互抵消。3200 万美元的净留存与大规模循环交易量在结构上不兼容,说明真实外部散户资本在持续流入 Launchpad,每笔交易支付 1.25% 手续费产生损耗,为协议收入提供资金。

论文发现与我们交易量相关性分析的结论一致:Launchpad 上的大量交易量由捆绑交易者和狙击者通过拉高出货产生,形成交易量底线,但不是刷量交易。区别很关键:刷量交易产生的净协议收入为零(关联钱包间费用互相抵消),而拉高出货在每笔交易中产生真实费用(来自向平台付费的真实散户交易对手)。约 3.9 亿美元的 ARR 印证了平台是通过拉高出货生态系统将真实零售交易量变现,而非制造虚假指标。

代币经济

回购

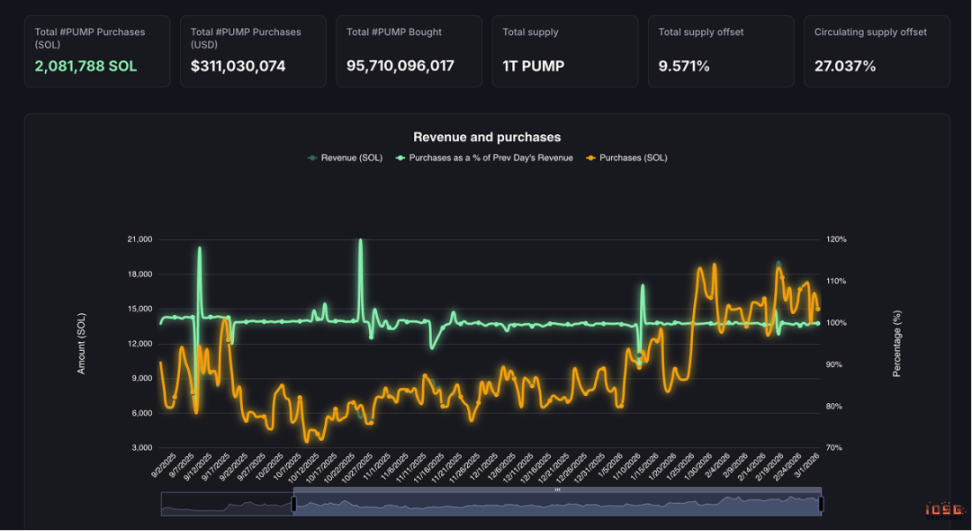
目前 Pump 基金会将所有产品线 100% 收入用于公开市场回购 $PUMP。自 2025 年 7 月 15 日宣布 100% 收入回购以来,8 个月内:

回购了 27% 的流通量,清除了总供应量的 9.6%。

对比:Hyperliquid 自 2024 年 11 月启动回购以来,仅销毁了总供应量的 4.1%(流通量的约 12.3%)。

按当前价格和收入,年化流通量清算比例接近 45%。

供应结构与解锁

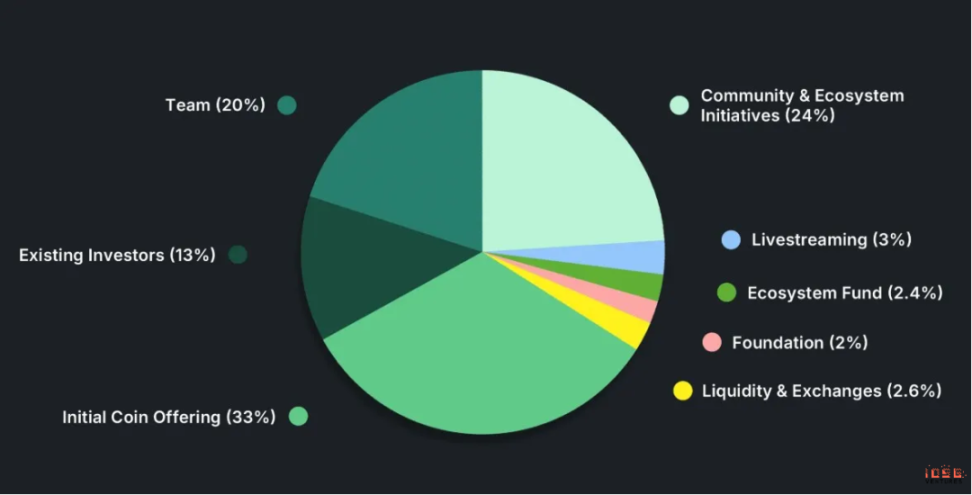
  • 总供应量:1,000,000,000,000 PUMP 
  • 流通量:430,000,000,000(43%)

  • 剩余锁定:约 58% 总供应量
  • 主要解锁节点:进行中:12%(截至 7 月,每月 2% 用于社区与激励)2026 年 7 月:解锁 8.25%,之后 36 个月每月 0.68%

估值分析

如果刷量交易分析成立,$PUMP 被低估,存在不对称上行空间。

折价来自三个方面:

#市场怀疑收入可持续性

市场认为 Pump.fun 全平台交易量是投机性、周期性的,和短期 Meme 活动绑定。投资者把当前盈利能力当作暂时的。在当前市盈率下,回购在财务上有增厚效应,但估值模型没有纳入,因为底层假设是收入会大幅压缩。争论焦点不是 Pump.fun 现在是否赚钱,而是 24 个月后还能不能赚。

#机构覆盖缺失

我们采访了 15 家 tier 1 二级基金和 VC,了解他们对 $PUMP 的看法。15 家中只有 1 家在用自下而上的分析积极跟踪 $PUMP。大多数机构没有对新产品套件建模,没有按产品线拆收入,也没有对交易量可持续性做压力测试。

覆盖缺失造成了叙事真空,定价更多由市场认知驱动而非财务分析。相比之下 $HYPE 有更深的机构支持、更多研究覆盖、更清晰的产品定位,支撑了更高更稳定的估值倍数。

还有一种自我强化效应:和 Meme 基础设施相关的资产被默认归类为投机性、短暂的,交易行为也随之跟进。市场需要跨多个周期的时间和数据才能更新这个认知框架。在 Pump 的收入经受住更广泛的加密市场回调考验、机构覆盖扩大之前,估值压缩可能持续,不管当前现金流如何。

#管理层信任尚未建立

投资者的担忧集中在:Meme 之外的长期愿景、资本配置纪律、产品路线图执行、从病毒式增长向可持续平台经济的转型。

市场通常对创始人主导的高增长平台给予较低估值倍数,直到平台在市场波动中展现韧性,证明增长能转化为可持续的平台经济。在 Pump 通过 PumpSwap 和 Pump Terminal 等产品展现持续的收入多元化和稳健执行之前,这个折价大概率还会存在。

油价暴涨不再推高利率,市场在害怕什么?

霍尔木兹海峡自 3 月 2 日关闭以来,全球约 1780 万桶/日的石油流通被切断。三月单月,Brent 涨幅接近 60%,WTI 涨约 53%。这是 Brent 合约自 1988 年诞生以来最陡的单月涨幅,打破了 1990 年海湾战争时 46% 的记录。

按常理,油价暴涨推高通胀预期,债券收益率应该跟着涨。过去二十年大部分时间里,油价和 10 年期美债收益率确实是正相关的。但这一次,它们走反了。

三月前三周,两者还在同步上行。WTI 从 67 美元涨到 100 美元,10 年期收益率从 4.15% 升至 4.44%。转折发生在 3 月 27 日到 30 日之间:油价继续冲高,收益率却从 4.44% 暴跌至 3.92%,三个交易日跌了 52 个基点,跌破了具有心理意义的 4% 关口。

这是一次典型的「避险涌入」,债市在做一个判断:增长风险已经压过了通胀风险。经济研究机构 Oxford Economics 的原话是「经济增长风险开始压过通胀风险」。换句话说,市场不是不怕通胀了,是更怕衰退了。

这种脱钩并不常见,但每次出现,后面的故事都不太好。

过去半个世纪有五次油价在短期内暴涨超过 35%。1973 年石油禁运,美国 GDP 随后跌了 4.7%。1979 年伊朗革命,全球 GDP 偏离趋势增速 3 个百分点。1990 年海湾战争,美国进入短暂衰退。2008 年油价冲顶 147 美元,虽然那次衰退的主因是金融危机,但油价冲击加速了经济下行。唯一的例外是 2022 年俄乌战争推动的油价飙升,没有触发衰退,但代价是一轮 40 年来最猛的通胀。

2026 年 3 月的涨幅超过了以上所有案例。据美联储经济学家 James Hamilton 的研究,油价冲击与衰退之间不存在机械关联,但「净油价上涨幅度越大,对消费和投资的抑制越显著」。高盛已将美国衰退概率上调至 30%,咨询公司 EY-Parthenon 给出的数字是 40%。

市场的反应速度也快得罕见。

三月初,CME FedWatch 显示市场预期全年降息三次,6 月降息概率为 70%。然后油价持续攀升,3 月 26 日美国进口价格指数跳升 1.3%,美联储候任主席 Kevin Warsh 暗示中性利率可能更高。当天,年内加息概率飙至 52%,10 年期收益率触及 4.35%。FinancialContent 将这一天定义为「鹰派大转向」(The Great Hawkish Pivot)。

四天后,叙事完全翻转。3 月 30 日,消费者信心数据大幅下滑,制造业意外收缩,10 年期收益率暴跌至 3.92%。据 FinancialContent 报道,市场对美联储 5 月鸽派转向的押注概率升至 65%。高盛说市场对加息的方向押反了。鲍威尔当天在哈佛大学对本科生说,美联储「还没到必须决定是否 look through 战争冲击的时刻」,但强调「通胀预期的锚定是关键」。

据 Axios 报道,鲍威尔的表态被市场解读为:美联储既不想加息抗通胀,也不急着降息救经济,而是在等,等看这轮供给冲击是暂时的还是持久的。但债市已经等不了了。

如果历史是参照,花旗策略师 McCormick 说得最直白:前方是滞胀,对债券不好,对股票也不好。

1973 到 1982 年的大滞胀给出了一份资产回报成绩单。黄金实际年化回报 +9.2%,大宗商品指数(S&P GSCI)十年累计涨了 586%,房地产 +4.5%。而 S&P 500 的实际年化回报是 -2%,长期国债是 -3%。据 NYU Stern 历史数据,1979 年单年长期国债亏损达 -8.6%。

传统 60/40 投资组合(60% 股票 + 40% 债券)在滞胀中被夹杀。能跑赢通胀的只有实物资产。法国兴业银行预测 4 月 Brent 均价 125 美元,「可信峰值」可达 150 美元。高盛稍温和一些,预计 4 月均价 115 美元,但假设霍尔木兹海峡六周内恢复通航,年底回落至 80 美元。

债市已经替所有人做了一次选择,在通胀和衰退之间,它赌的是衰退。

Exit mobile version