BiyaPay行情观察|美股回调,英特尔AMD逆势大涨,AI芯片行情换主线了?

美股在长假后重新开盘,市场并没有直接延续此前的风险偏好。

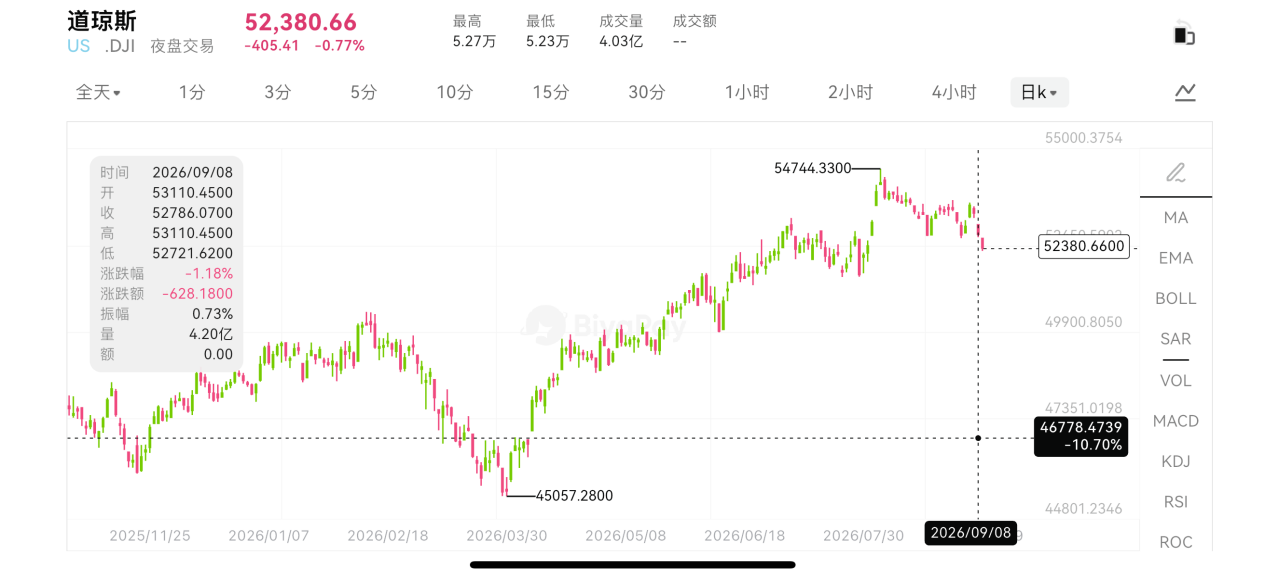
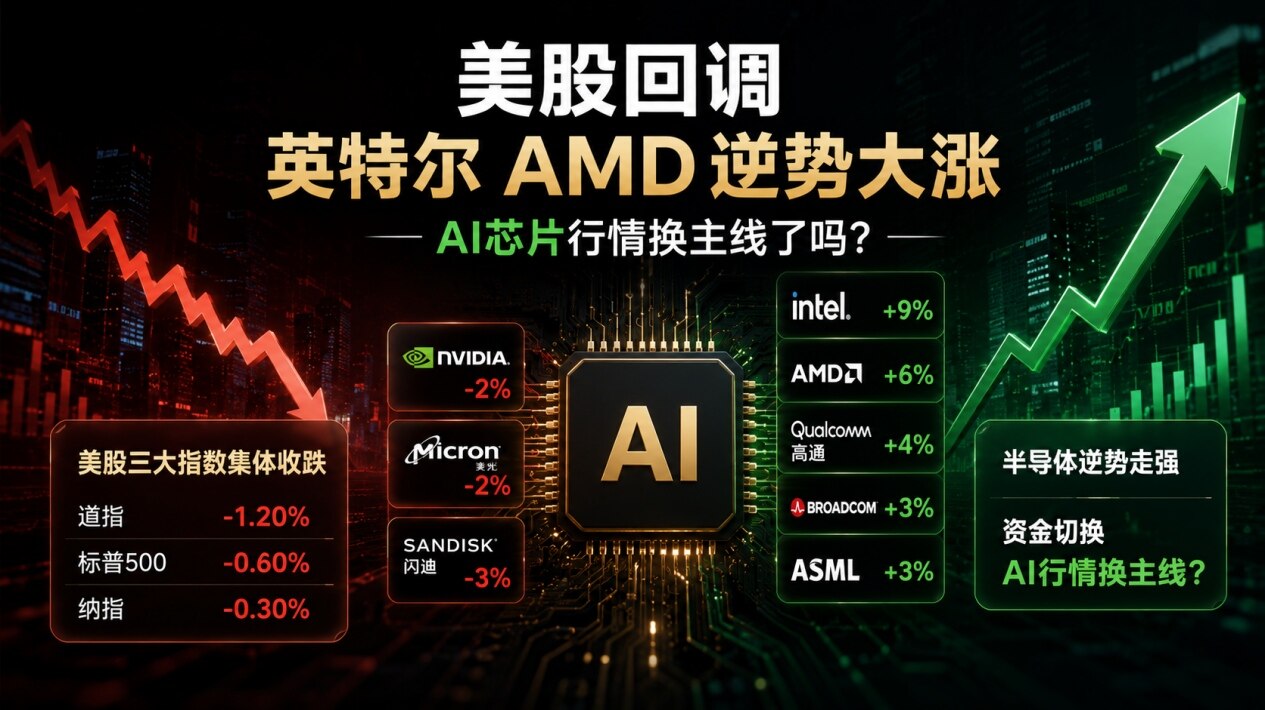
9 月 8 日,BiyaPay 行情显示,美股三大指数集体收跌,道指跌 1.2%,标普 500 指数跌 0.6%,纳指跌 0.3%。表面看,这是一次普通回调,但真正有意思的地方在于,指数走弱的同时,半导体板块却出现了明显分化。英特尔大涨约 9%,AMD 涨近 6%,高通、博通、ASML 也有不同程度上涨;另一边,英伟达回落约 2%,美光、闪迪等存储方向表现偏弱。

这种行情最容易让人产生错觉。只看指数,会觉得科技股在降温;只看个股,又会发现资金并没有离开 AI 和芯片,而是在不同方向之间快速切换。尤其是油价、美债收益率、美联储预期和 AI 产业链同时扰动市场时,单看一个市场很容易漏掉真正的信号。

在看这类行情时,会更习惯把几个资产放在一起观察。比如在 BiyaPay App 里,可以同时关注英特尔、AMD、高通、英伟达等美股个股,也能同步看港股、BTC、ETH、黄金、原油等资产变化。BiyaPay 作为全球一站式资产配置平台,覆盖数字资产、美股、港股、法币兑换等多资产场景,更适合用来观察不同市场之间的价格变化。对于这种高波动行情,关键不是追着单日涨跌跑,而是看资金到底在交易利率、通胀、AI 订单,还是风险偏好。

这说明资金并没有简单撤出 AI 和芯片,而是在重新选择方向。

过去一段时间,美股科技交易高度集中在英伟达、AI 服务器、存储芯片和算力资本开支这些关键词上。但当油价重新冲高、美债收益率抬升、美联储 9 月会议临近时,市场对高估值资产的容忍度会下降。这个时候,资金更愿意寻找两类公司,一类是有明确订单或客户验证的公司,另一类是盈利修复逻辑更清楚的公司。

英特尔、高通和 AMD 这次被资金重新拉出来,背后正是这条逻辑。
大盘承压,芯片股为什么还能涨?

这轮美股压力首先来自宏观。

布伦特原油一度逼近并短暂突破 100 美元关口,WTI 也升至 90 美元上方。油价上行会重新推高通胀预期,而通胀一旦变得粘性更强,美联储就更难快速转向宽松。与此同时,10 年期美债收益率升至约 4.8%附近,30 年期美债收益率也处于高位。对美股来说,油价、通胀、利率这三条线叠在一起,压力最先落到估值上。

按理说,科技股应该更敏感,因为高成长公司很多估值都建立在未来现金流上。利率越高,远期利润折现后的吸引力越低。但这次纳指跌幅反而小于道指,半导体还逆势走强,说明市场不是在全面杀科技,而是在做结构切换。

资金真正交易的是谁能在高利率环境下继续讲清楚增长,谁的涨价、订单、客户和产品路线更容易变成利润。

英特尔的上涨,不只是情绪修复

英特尔这次大涨,表面触发点是价格和盈利预期。

DigiTimes 称英特尔可能在 10 月再次上调 PC CPU 价格,幅度约 10%。这一消息带动英特尔股价大涨,成为当日标普 500 指数中表现靠前的个股之一。需要注意的是,英特尔并未对此作出正式评论,所以它还不能被当成已经落地的公司指引。但市场愿意买单,说明资金正在关注英特尔的定价能力是否回来了。

这点很关键。

过去几年,英特尔最大的问题不是没有收入,而是利润率、制造投入和竞争压力一直压着估值。现在如果 CPU 价格上调、服务器端需求改善、成本压力逐渐转嫁,市场就会重新评估它的盈利修复空间。再叠加 AI 数据中心对服务器 CPU、互联和基础架构的需求,英特尔就不再只是传统 PC 周期股,而是被重新放进 AI 基础设施链条里定价。

当然,英特尔的逻辑还没有到彻底反转的阶段。真正决定估值修复能走多远的,不是一天涨 9%,而是未来几个季度能不能证明涨价不会明显压低需求,数据中心业务能不能继续改善,先进制程和代工业务能不能减少市场疑虑。

高通的看点,是从手机走向 AI 数据中心

高通这次走强,逻辑更偏产业增量。

高通官方 9 月 8 日宣布,与亚马逊展开多代产品合作,将围绕大规模 AI 数据中心定制芯片和光互联方案进行合作,重点包括 AI 推理和最高 1.6T 级别的光连接能力。市场关注的不只是亚马逊这个客户名字,更是高通能否借此打开手机芯片之外的第二增长曲线。

过去高通的核心标签是手机、基带、移动计算。但 AI 进入推理阶段后,数据中心不只需要 GPU,也需要更高效的推理芯片、低功耗计算和高速互联。高通如果能把移动端积累的能效优势迁移到数据中心,就有机会从传统手机周期中走出来。

不过这里也要看清楚,所谓最高 600 亿美元潜在规模,并不等于已经确认的订单收入。部分报道提到,这与亚马逊认股权证和未来采购条件相关,能否全部转化为高通收入,还要看后续产品交付、客户采购节奏和竞争格局。市场短线先涨,是在为高通进入 AI 数据中心这件事重新定价,而不是已经把十年收入完全确认。

AMD 为什么也被带动?

AMD 上涨,更多是受 AI 芯片和服务器链条情绪带动。

AMD 一直处在一个微妙位置。它不是英伟达那样的 AI 绝对龙头,但也不是完全没有存在感。市场看 AMD,核心其实就两点,一是 MI 系列 AI 加速器能不能继续拿到大客户订单,二是服务器 CPU 和数据中心业务能不能维持份额提升。

当高通拿到亚马逊合作、英特尔被重新交易定价能力时,AMD 也会被放进同一个问题里比较。英伟达之外,谁还能在 AI 基础设施扩张中分到足够大的蛋糕?这就是 AMD 的弹性来源。

但 AMD 的问题也在这里。市场给它的不是确定性溢价,而是追赶者溢价。追赶者行情通常涨得快,也容易因为订单节奏、毛利率、供应链和软件生态问题出现回撤。所以 AMD 的上涨不能只看单日涨幅,更要看后续 AI 收入占比、客户扩展和产品迭代是否持续兑现。

这不是 AI 退潮,而是 AI 定价变挑剔了

这轮半导体分化,最值得关注的不是谁涨谁跌,而是 AI 交易正在从单一龙头叙事,变成更细的产业链定价。

前期市场更喜欢确定性最强的公司,所以英伟达、台积电、存储芯片和 AI 服务器是主线。但随着估值抬高,资金会开始寻找新的解释框架。比如英特尔交易的是价格和盈利修复,高通交易的是 AI 推理和数据中心新入口,AMD 交易的是英伟达之外的替代弹性,ASML 和半导体设备交易的是先进制程扩产周期。

同样是 AI,位置已经不一样了。

这也解释了为什么大盘下跌时,半导体还可以逆势上涨。市场不是不担心利率,而是在高利率环境下寻找更能证明自身价值的科技资产。只要 AI 资本开支没有被证伪,芯片股就不会简单退场,只会在不同环节之间轮动。

接下来真正要看什么?

短线来看,半导体逆势上涨给市场释放了一个信号,AI 和芯片主线没有消失,只是资金开始从拥挤交易里寻找新的支点。英伟达跌,并不代表 AI 退潮;英特尔、高通、AMD 涨,也不代表行情已经全面切换。更准确地说,市场正在重新分配 AI 产业链里的定价权。

接下来有几个变量很关键。

首先是美国 8 月 CPI。美国劳工统计局日程显示,8 月 CPI 将在 9 月 11 日公布。油价已经明显上行,如果通胀数据再偏强,美联储 9 月会议的压力会继续加大。其次是 9 月 15 日至 16 日的 FOMC 会议。当前市场对 9 月加息仍有较高定价,利率路径会直接影响科技股估值。第三是 AI 产业链后续订单。高通和亚马逊合作、英特尔涨价预期、AMD 服务器需求,都需要在后续业绩和指引里继续验证。

所以,这轮半导体上涨更像一次结构性重估,而不是单纯情绪反弹。

油价冲高、美债收益率上行,本来会压制风险资产;但半导体逆势走强,说明资金仍然愿意为 AI 基础设施付钱,只是更挑剔了。未来能继续跑出来的公司,可能不是讲故事最热闹的公司,而是能把客户、订单、价格和利润率串起来的公司。

美股大盘还在承压,AI 芯片却没有熄火。真正的问题不是芯片股还能不能涨,而是这轮行情接下来会由谁来证明,AI 投入最终能变成现金流。

吹高了日元,却没守住美债,贝森特是美股“猪队友”?

原文作者:龙玥

原文来源:华尔街见闻

美国财政部部长贝森特本周连续出手:先是高调警告市场不要做空日元,日元随即走强;紧接着大幅扩大美债回购规模,试图压住长端收益率。结果,日元涨了,但美债跌了。

两件事单独看,各有逻辑。合在一起,却构成了对美股近四年牛市的双重威胁——日元走强冲击套息交易,美债收益率走高压制估值。

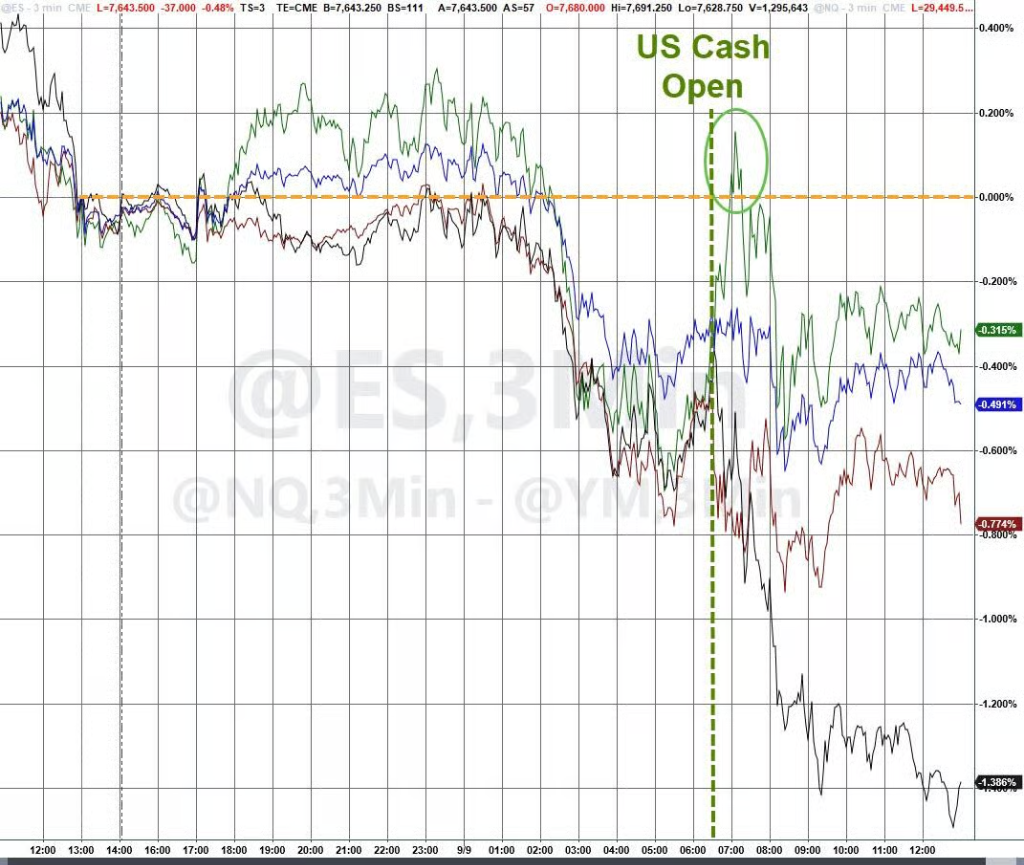
9 月 9 日周三,美股连续第三日下跌。道指跌逾 400 点,跌幅 0.8%;标普 500 跌 0.5%;纳斯达克跌 0.6%。AI 科技股首当其冲。

美债回购“豌豆射手”,市场不买账

周三,美国财政部宣布将单次长期国债回购上限提升至 60 亿美元,较上月原定规模翻三倍。

但市场的反应是:失望。

此前贝森特曾公开暗示回购规模可能突破 40 亿美元,华尔街一度预期单次操作上限可达 80 亿至 100 亿美元。60 亿美元的数字一出,美债收益率不降反升。

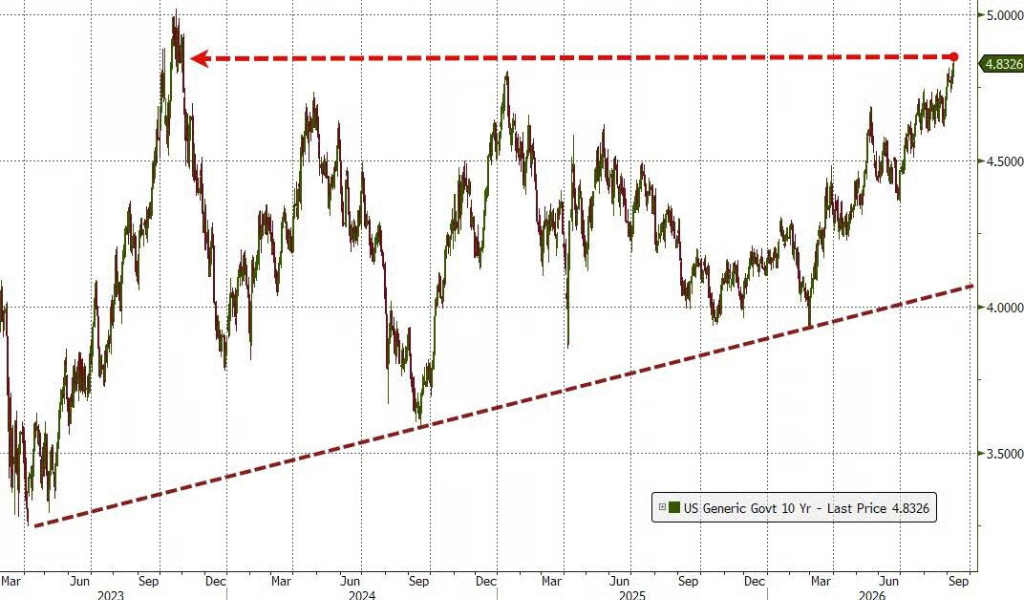
10 年期美债收益率盘中触及 4.836%,为 2023 年 10 月以来最高。30 年期美债收益率报 5.285%,逼近上月触及的二十年峰值 5.30%。

Brown Brothers Harriman & Co.的 Elias Haddad 措辞直接:“就目前而言,财政部带着一把豌豆射手来打坦克战。”

德意志银行策略师 Steven Zeng 也表示:“就像财政部创造了一头怪兽,现在不得不不断喂食。”他指出,60 亿美元的公告未能带来投资者期待的“震慑效果”。

周三稍晚,财政部以 4.834%的收益率拍卖 390 亿美元 10 年期国债,创该期限拍卖历史最高收益率纪录。

Mackenzie Investments 首席固收策略师 Dustin Reid 说:“他们如何管控这一局面,现在还是早期阶段。财政部对今天市场的反应肯定不会太满意。”

贝森特自己也承认:管不住“均衡”价格

面对市场的强烈反应,贝森特周二在德克萨斯州的活动上承认,他无法改变国债的“均衡”价格,目标仅在于放缓价格波动节奏、防止有害叙事固化蔓延。

他将长端利率快速攀升归因于市场对“美国无力偿债”的恐慌情绪,称这种担忧“荒谬,但一度成为主导叙事”。

富国银行宏观策略师 Angelo Manolatos 和 Francis Brown 在研报中指出,“还需要其他催化剂才能推动长端收益率走低”,包括增长与通胀放缓、能源价格下行、美联储政策不确定性降低、财政整顿,或企业债发行规模收缩。

当前的现实是:这些条件一个都不具备。高油价持续推升通胀预期,市场目前定价美联储下周 FOMC 加息概率达 62%。企业债发行本周也在季节性高峰,周二有 18 家借款人发债,为今年第三繁忙交易日。

“我是庄家”——日元喊上去了,但代价是什么?

就在美债回购碰壁的前一天,贝森特在同一场德克萨斯州活动上向做空日元的交易员发出强硬警告。

据彭博报道,他说:“我现在是庄家,所以当我们干预日元的时候,我对日本人、日本央行、日本决策层要做什么了如指掌。你们要想跟我对赌就尽管来。”

这番话的底气,来自两个方面:一是贝森特称自己掌握日本政策层的动向;二是据报道,日本央行倾向于本月将基准利率上调 25 个基点。

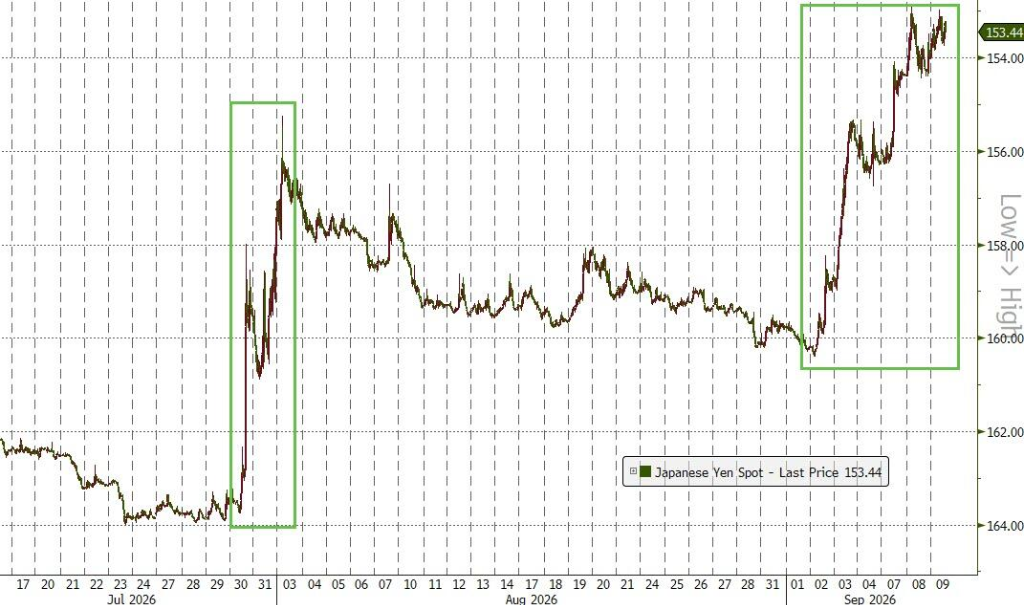
日元周三延续涨势,盘中触及 153.49 日元兑 1 美元,此前一日已创 2 月以来最强水平。

但问题在于:日元走强,对美股并非好消息。

日元涨了,套息交易的“定时炸弹”开始滴答作响

日元长期是全球最廉价的融资货币。典型的套息交易逻辑是:借入低息日元,换成美元,再买入美国科技股等高收益资产。

日元走强,意味着这笔交易的成本上升,持仓者面临平仓压力。

Interactive Brokers 首席策略师 Steve Sosnick 表示,日元目前的上涨势头,“已经足以让一些借入日元、对美国高飞股票进行杠杆押注的人出现动摇”。

高盛 Delta-One 业务负责人 Rich Privorotsky 也指出,不管怎么看贝森特的言辞,“日元客观上在持续升值,市场正在押注日本央行收紧政策和资金回流”。

他进一步提出一个关键问题:“当日元套息交易平仓、资金回流日本债券和股票时,会发生什么?

他的判断是:“标普和大盘股整体感觉莫名沉重,没有明显的基本面原因。值得留意的是,一些杠杆和套息头寸可能正在悄悄从系统中扩散出去。”

GammaRoad Capital Partners 首席投资官 Jordan Rizzuto 直接定性:“这是牛市面临的最大风险。”

贝森特的两难:日元不能太弱,也不能太强

这里有一个内在矛盾,正在困扰贝森特的政策逻辑。

据 MarketWatch 报道,日本 8 月末持有的外国证券规模下降了近 880 亿美元。日本长期是美债的重要持有方。

GammaRoad 的 Rizzuto 指出,如果日本近期在出售美债资产,这一点值得高度关注——因为这发生在美国刚刚联手日本干预汇市、支撑日元之后。“这让你感受到这两件事的分量,”他说。

财政部希望日元足够强,这样日本就不需要抛售美债来筹集资金。但如果日元涨得太猛,套息交易大规模平仓,对美国科技股的冲击将更为直接。

市场上已有交易员私下议论:贝森特是否搞反了因果关系——他希望通过推高日元来缓解长端美债的压力,但传统上是利率差驱动汇率流动,而非反过来。

24H热门币种与要闻|Pump.fun推出Custom Pairs;Grok现已接入Coinbase(9月10日)

1、CEX 热门币种

CEX 成交额 Top 10 及 24 小时涨跌幅:

  • BTC:- 0.80%
  • ETH:- 1.27%
  • SOL:- 2.72%
  • XRP:- 2.43%
  • BNB:- 4.50%
  • ZEC:+ 3.37%
  • DOGE:- 5.59%
  • QQQB:- 0.43%
  • NEAR:+ 4.42%
  • ENA:- 6.97%

24 小时涨幅榜单(数据来源为 OKX):

  • IOST:+ 112.83%
  • KAT: + 28.63%
  • LRC: + 18.91%
  • VINE: + 16.68%
  • MINA:+ 15.73%
  • LSK: + 10.77%
  • NES: + 8.29%
  • xMVLL: + 7.61%
  • PROS: + 7.59%
  • SAHARA:+ 6.88%

24 小时币股涨幅榜单(数据来源为 msx.com):

  • ANTA.M:12.63%
  • GAME.M:12.22%
  • SKUU.M:11.55%
  • NET.M:10.22%
  • AEHG.M:10.03%
  • SWMR.M:10.02%
  • AAOZ.M:8.60%
  • MVLL.M:8.48%
  • COHU.M:7.60%
  • MXL.M:7.35%

2、链上热门 Meme(数据来源为 GMGN):

  • 牛来
  • STONK
  • BUILD

头条

Pump.fun推出Custom Pairs,支持Meme币与代币化股票等资产组成交易对

Pump.fun 宣布推出 Custom Pairs(自定义交易对)功能,允许用户在 Solana 上发行与代币化股票、主流加密资产及贵金属等资产配对的 Pump.fun 代币。

Pump.fun 表示,通过与 Sunrise 合作,首批新增 20 种代币化股票配对资产,包括 BA、BABA、COST、DELL、IBM、LMT、RDDT、SHOP 等;结合 xStocks 与 Sunrise,目前共支持 93 种配对资产,后续还将继续增加。此外,Custom Pairs 的 Bonding Curve 和 PumpSwap 协议费用与标准 Pump.fun 代币发行保持一致,该功能产生收入的 50% 将用于 PUMP 的程序化回购与销毁。

Grok接入Coinbase,支持通过聊天直接进行交易及管理投资组合

Grok 在 X 平台宣布现已接入 Coinbase,用户添加 Coinbase 连接器后,用户可以直接在聊天界面中让 Grok 查询账户余额、分析数据、管理投资组合,并对 Coinbase 上可交易资产下单或取消订单。

Bonk Guy炮轰LAPTOP代币:荒谬至极,风险极高

Bonk Guy 发文猛烈批评与亨特·拜登“LAPTOP”相关代币项目,其表示在代币上线后进一步观察其情况后,认为该项目明显存在“只想榨取利益、却对加密行业知之甚少”的投机行为。

Bonk Guy 尤其质疑该代币上线后高达千亿美元的完全稀释估值(FDV),直言这一估值“荒谬至极”,并质疑亨特·拜登本人为何会成为加密市场的叙事核心,其指出亨特·拜登之所以受到公众关注,很大程度上源于其在父亲乔·拜登担任美国总统期间引发的诸多争议,而拜登政府任期内总体上对加密行业采取了较为强硬的监管立场。

行业要闻

美国财长贝森特敦促参议院推进CLARITY法案,称各方应继续谈判

美国财政部长 Scott Bessent 在 X 平台发文表示,其已于今年 7 月呼吁参议院推进 CLARITY 法案,该法案旨在为数字资产建立全面监管框架,并加强防止不法分子利用相关技术的能力。

韩国交易所将于9月14日推出股票盘后交易,将把ETF和ETN排除在盘后交易之外

韩国交易所将于 9 月 14 日推出股票盘后交易。韩国交易所将把 ETF 和 ETN 排除在盘后交易之外。

获新加坡主要支付机构牌照,Gemini将继续拓展当地加密业务

Gemini 宣布,其新加坡实体 Gemini Digital Payments Singapore 已获新加坡金融管理局颁发主要支付机构牌照。Gemini 表示,新加坡仍是其重要运营中心,获牌后将继续为当地零售及机构客户提供数字资产交易、托管及场外交易服务。Gemini 联合创始人 Cameron Winklevoss 称,此次获牌体现了公司对新加坡市场的长期投入。

项目要闻

BitMart:委任安迈担任财务顾问,将评估有序提币及潜在业务重启方案

BitMart 在 X 平台发文表示,BitMart 决定委任安迈(Alvarez & Marsal,A&M)担任财务顾问,协助公司及其法律顾问评估 BitMart 财务状况、利益相关方相关事宜及有序提币安排,并研究潜在的有序业务重启方案及第三方提出的其他方案。

Liquid Network发布紧急更新:Elements v23.3.4修复Proof验证缓存漏洞

Liquid Network 发布攻击事件最新进展称,紧急版 Elements v23.3.4 现已上线,Functionary 节点已立即开始升级,并建议所有 Liquid 节点运行者同步更新。该版本针对此前发现的 Proof 验证缓存漏洞进行修复,强化了 Range Proof 使用的缓存键。

Polkadot拟推出原生稳定币dotUSD,初始资金500万美元

Polkadot 社区发起第 1944 号 OpenGov 提案,拟创建原生去中心化稳定币 dotUSD,并将其确立为 Polkadot 生态的主要稳定价值资产,目前提案正在进行治理投票。根据提案,dotUSD 将采用超额抵押机制,用户未来可通过锁定 DOT 铸造 dotUSD;系统还将设置稳定池、清算机制及赎回机制,以维持其与美元的锚定。提案计划使用 Polkadot 金库资金为 DOT/dotUSD 流动性池提供初始流动性,其中 250 万美元 USDT 用于铸造 dotUSD,另配置价值 250 万美元的 DOT 加入流动性池,初始资金合计 500 万美元。dotUSD 计划分阶段推出,第一阶段使用 USDT 作为储备支持铸造,第二阶段引入完整的 DOT 抵押金库、预言机、稳定池、清算及赎回机制。

投融资

AI 3D公司VAST完成约30亿元B轮及B+轮融资,经纬创投领投

AI 3D 公司 VAST(三启万物)宣布完成约 30 亿元人民币 B 轮和 B+轮融资,经纬创投领投。完美世界、蓝色光标、芯动能投资、延趣游戏、中科创达、三七互娱,以及鼎晖 VGC、中金资本、CMC 资本等联合参投,老股东达晨财智、春华资本、渶策资本等持续追投。据官方介绍,VAST 不到半年时间累计融资约 50 亿元人民币。

人物*声音

江卓尔:BNC当前mNAV约49%,已在4.5美元附近买入5% 仓位

莱比特矿池创始人江卓尔在 X 平台发文表示,其已在 4.5 美元附近买入约 5% 仓位的 BNC,并计划若价格继续下跌进一步买入以摊低成本。

江卓尔表示,目前 BNC 的 mNAV 约为 49%,公司持有约 4 亿美元 BNB,而当前市值不足 2 亿美元,相当于以约五折价格获得其 BNB 资产敞口。此外,若后续 BNC 与 Meme 相关交易形成正向循环,则可能带来额外上涨空间。

Strategy遭社区吐槽:推出“比特币主题”乔丹鞋却不支持BTC支付

Strategy 推出售价 250 美元的比特币主题 Air Jordan 1,目前已在其官方商店上线。不过,该商店结账仅支持银行卡和 Apple Pay,并不支持使用比特币付款,这一情况也引发社区关注:作为长期大举增持比特币的公司,Strategy 目前持有约 84.5 万枚 BTC,但其比特币主题商品却无法直接使用 BTC 支付。

Robinhood CEO正面回应AMC炮轰:上市公司无法控制股票被代币化

Robinhood 首席执行官 Vlad Tenev 在最新采访中正面回应 AMC 炮轰,他表示上市公司股票一旦公开交易,其他金融机构就应有权围绕这些股票发行相关金融产品,无需事先获得股票发行方许可。

Vlad Tenev 称,公开交易股票本质上属于股东持有的可转让财产,因此其他金融机构应能够在无需获得发行方许可的情况下,推出参考相关股票的金融产品。他特别指出,Robinhood 推出的股票代币由独立实体发行,并由对应的底层股票支持,因此不应自动要求相关上市公司事先同意。

Solana联创:期待Jupiter实现NVDA经Fartcoin至SPCX的链上交易

Solana 联合创始人 Anatoly Yakovenko 在 X 平台发文表示,期待看到一条经由 Fartcoin、连接 NVDA 与 SPCX 的 Jupiter 大型路由,为全美券商设定 NBBO 价格。

2029倒计时:以太坊抗量子长跑从Hegotá鸣枪

原文作者:KarenZ,Foresight News

量子计算机还没有敲响区块链的大门,以太坊基金会已经先在日历上圈出了一个日期:2029 年 12 月。

它是以太坊基金会协议团队为自己设定的工程期限:按照量子威胁可能较早出现的情景进行准备,争取在风险真正迫近之前,完成以太坊一层网络的抗量子改造。

正在规划的 Hegotá,虽然不会直接把以太坊改造成一条完全抗量子的区块链,却将决定后续计划能否按时推进。

EF 给「Q-day」提前设了一个 2029 年期限

「Q-day」通常用来指一个假想时间点:具有现实攻击能力的量子计算机出现,现有公钥密码体系因此面临实质性威胁。

它什么时候到来,没有人能够准确预测。以太坊基金会也明确承认,多数可信预测认为 Q-day 会晚于 2030 年,甚至可能晚很多,也存在它迟迟不会到来的可能。

以太坊基金会协议团队采用的是一个偏保守的工程假设:以太坊一层应当按照 Q-day 最早可能在 2030 年到来的情况提前准备。

为此,协议团队提出了一项目标——争取在 2029 年 12 月前,让以太坊一层的执行、共识和数据三个部分具备完整的抗量子能力。

这项目标也并非永远不作调整。协议团队计划在 2027 年 1 月结合外部专家意见,重新评估量子计算的发展情况。在此之前,2029 年期限将被当作一项不可轻易让步的工作目标。

抗量子改造之所以需要提前数年准备,是因为以太坊并不只使用一种密码技术,也不是更换一个签名算法就能完成迁移。用户账户如何证明交易获得授权、验证者如何参与共识、数据如何被验证,都涉及不同的密码结构。任何修改都要经过规范设计、客户端实现、安全审查、开发网络测试和主网协调,不可能等到威胁已经出现才开始处理。

Hegotá不是「抗量子升级」,却是整个计划的第一场考试

按照以太坊基金会协议团队当前公布的基准路线,Glamsterdam 网络升级计划于 2026 年 12 月上线主网,完整抗量子能力则被安排在 Glamsterdam 之后的第五次硬分叉 L*,其目标时间为 2029 年 12 月。从 Glamsterdam 到 L* 只有三年,若要依次完成 Hegotá、I*、J*、K* 和 L*,平均每次升级之间只有约 7.2 个月。

这是一条相当激进的时间表。目前以太坊基金会没有为 Hegotá、I*、J* 和 K* 分别公布确定的主网上线时间。可以确定的是,客户端团队预计最早在 2026 年第四季度后期开始实施 Hegotá,而多个后续版本的研究、规范和测试必须并行推进。

按照当前路线,各阶段的主要安排如下:

  • Hegotá:位于这条路线的起点。官方对它的定位非常明确:Hegotá 本身不是抗量子升级,却会决定后续抗量子升级能否按时推进。
  • I*:部署抗量子公钥注册表,为账户登记和使用抗量子公钥建立协议基础;同时,解耦共识是该版本目前领先的核心候选方向,规模较大的状态结构设计与迁移工作也预计从 I* 开始。
  • J*:建立「最低可行抗量子」一层,即 MV-PQ。其关键组成包括共识层的抗量子 heartbeat 机制、数据层的后量子 leanDA 采样,以及执行层的后量子 leanSPHINCS 交易。
  • K*:按照当前基准排序,引入强制执行证明。届时验证者的发展方向是验证简洁的执行证明,而不是每个验证者都重新执行完整区块。
  • L*:按照当前基准排序,补上实现完整抗量子共识所需的抗量子证明消息,也就是 post-quantum attestations,并在 2029 年 12 月达到执行层、共识层和数据层的完整抗量子目标。

不过,K* 和 L* 的任务顺序尚未最终确定。协议团队正在评估一种调换方案:把抗量子证明消息从 L* 提前到 K*,使完整抗量子能力更早实现;同时把强制执行证明从 K* 延后到 L*。如果采用这一方案,K* 和 L* 的具体职责以及升级节奏都会相应变化。因此,现阶段最准确的说法是:2026 年 12 月是 Glamsterdam 的当前主网目标,2029 年 12 月是基准路线中 L* 和完整抗量子能力的目标;K、L* 的内部排序仍可能调整。

研究人员、客户端开发者、安全审查人员和测试团队既要完成 Hegotá,也要提前为 I*、J*、K* 和 L* 准备规范与原型。如果 Hegotá 纳入太多相互影响的功能,它不仅可能延迟自身上线,还会占用后续抗量子工作需要的团队。

因此,以太坊基金会协议团队将 Hegotá 候选提案划分为 S(2 项)、A(15 项)、B(8 项)、C(7 项)、DFI(28 项)和 TBD(2 项)等级,一共 62 项候选提案。S 级代表必须交付;A 级代表高优先级、预计交付;B 级还需满足规范、原型或负责人确认等条件;C 级暂时低于纳入线;DFI 表示不建议进入这次升级;TBD 则表示待定。

Hegotá 两个 S 级:FOCIL 和 Frames

在协议团队公布的 Hegotá 分级中,只有两个 EIP 进入 S 级:共识层的 EIP-7805 FOCIL,以及执行层的 EIP-8141 Frame 交易。

它们分别处理交易生命周期中的两个关键问题:一笔符合条件的交易能否进入区块,以及一个账户可以通过什么方式验证和执行交易。

FOCIL(EIP-7805)的全称是「由分叉选择规则强制执行的纳入列表」(Fork-choice enforced Inclusion Lists)。它的目标是改善以太坊的交易纳入保障。

目前,专业区块构建者主导区块生成。这种分工有助于提高区块构建效率,但如果区块生产长期集中在少数构建者手中,他们也可能获得较强的交易筛选能力。FOCIL 因此在正常的区块构建流程外增加了一层来自验证者的纳入约束。

按照 FOCIL 的设计,每个 Slot 都会选出一组验证者组成「纳入列表委员会」(IL committee)。委员会成员根据自己看到的待处理交易,分别制作并广播纳入列表。下一个 Slot 的区块构建者收集这些列表,并在构建区块时加入其中符合执行条件的交易。负责证明新区块的验证者,也会保存自己及时收到的纳入列表,并检查区块是否满足相应要求。

如果区块无正当理由漏掉了验证者保存的列表交易,证明者就不会为该区块投票。这样的区块即使在执行层面仍是有效区块,也无法获得进入规范链所需的共识支持。这就是 FOCIL 的意义:它不是让委员会成员直接修改区块,而是通过验证者是否投票,约束区块构建者的选择。

配套的 EIP-8369 进一步描述哪些交易适合获得 FOCIL 的强制纳入保障。普通交易的遗漏原因相对容易验证;Frames 交易允许可编程验证,判断成本更高,因此需要额外限定可以读取的状态范围和验证预算。

通俗地说,FOCIL 不是让验证者抢走区块构建者的工作,而是给构建者增加一条共识层规则:你仍然可以安排区块中的大部分交易,但不能在没有合理原因的情况下,持续忽略委员会列出的合格交易。

Frame Transactions(EIP-8141)处理的是账户层问题。它计划让交易验证、交易执行和 Gas 支付在协议层变得更加可编程,为原生账户抽象提供基础。Vitalik 是 EIP-8141 的联合作者之一。

目前,大多数普通以太坊账户依赖固定类型的私钥签名。Frames 希望让账户使用更加灵活的验证逻辑,例如采用新的签名方案、组合多个授权条件,或者让其他账户支付交易费用。它还可以支持签名聚合,并允许以后引入新的签名方案,而不必为每一种方案单独进行一次硬分叉。

但 Frames 本身不是完整的抗量子签名方案,也不会在 Hegotá 上线后立即淘汰现有密钥。它提供的是「密码敏捷性」:未来如果需要更换签名方案,账户能够通过可编程验证完成迁移,而不是永久被一种密钥体系锁住。

Frames 还需要两项 A 级提案作为核心配套。EIP-8250 Keyed Nonces 允许同一发送方使用相互独立的 nonce 通道,使不同交易不必因共享一个严格顺序而彼此阻塞;EIP-8272 则让交易使用可供验证者检查的近期链上状态,使相关隐私交易也能获得 FOCIL 提供的纳入保障。

因此,FOCIL 和 Frames 不是两项互不相关的功能。前者改变区块必须纳入哪些符合条件的交易,后者改变交易本身的验证结构。二者能否安全配合,是 Hegotá 最重要的测试任务之一。

除 S 级之外,还有哪些 EIP 值得关注?

S 级提案定义了 Hegotá 的主线,但多项 A 级提案同样会影响以太坊未来的账户安全、抗量子迁移、执行证明和资源计价。

首先是 EIP-8365。它计划启动对部分 BLS 提款凭证的逐步退出工作,因为这些凭证仍然依赖面对足够强量子攻击时可能失去安全性的密码技术。协议团队认为,这项迁移可以提前开始,不必等待完整的抗量子共识设计确定。

账户安全方面,EIP-7906、EIP-8298 和 EIP-8151 被视为 Frames 的扩展组合。

EIP-7906 引入交易断言(Transaction Assertions)机制,让交易在最终提交前,检查指定结果是否发生。这项机制旨在减少恶意合约抽走钱包资产以及部分 MEV 行为造成的损失。不过,该提案的具体读取范围仍在研究和收窄,因此不能把当前设计写成已经锁定的最终规范。

EIP-8298 允许账户复用既有合约代码,使经过委托的账户进一步转变为拥有完整代码的智能合约账户。EIP-8151 则限制已有账户代码的地址继续依赖传统 ecRecover 认证。

这两项提案组合后,账户才可能真正停止把旧的 secp256k1 密钥作为最高控制凭证,为将来退出旧密钥体系建立完整路径。

EIP-8025 (可选执行证明)与未来的 zkEVM 路线有关。它计划把可选执行证明需要的改动纳入统一执行规范,减少不同 zkVM 项目长期维护彼此分叉版本的问题。

EIP-8279(区块访问列表 Byte 层)和 EIP-8131(统一交易内容层)则是一组执行安全提案。两者分别为区块访问列表和交易内容设置最低计价标准,目的是限制攻击者利用定价偏低的内容制造极端资源负担。它们首先解决的是最坏情况下的区块处理成本,而不是直接宣布提高网络容量。是否利用因此产生的安全余量扩大容量,需要以后单独决策。

EIP-3298 计划彻底移除 Gas 退款机制,减少计量、实现和测试中的特殊情况;EIP-5920(PAY Opcode)则允许合约转移 ETH 而不执行接收方代码,把「转移价值」和「调用合约」明确分开。

与此同时,一些受到关注的提案仍停留在 B 级。

例如,EIP-8198(Quick Slots)希望缩短 Slot 时间,但协议团队要求它先完成覆盖核心协议改动的规范、完整原型、下游影响评估,并证明不会干扰后续的解耦共识设计。原因是 Slot 时间不仅影响出块速度,还影响网络传播、共识判断以及应用对时间的假设。

此外,EIP-8368 和 EIP-8372 被列为「TBD」(待定)。两项提案涉及 Gas 限制和状态资源计价,协议团队决定等待 Glamsterdam 于 2026 年 12 月上线后的主网数据,再判断是否需要重新校准。

Hegotá 最终纳入多少项 EIP,并不是衡量这次升级是否成功的唯一标准。

更重要的是,它能否在不牺牲安全和测试质量的情况下交付 FOCIL、Frames 及其核心配套,同时为 I* 的公钥注册和解耦共识、J* 的最低可行抗量子能力,以及 K*、L* 的执行证明和完整抗量子共识留下足够的研发资源。

按照当前目标,Glamsterdam 将在 2026 年 12 月启动这段紧凑的升级周期,基准路线中的 L* 则将在 2029 年 12 月抵达终点。中间每一次升级都不能只顾完成自己的功能,还必须保证下一阶段能够继续推进。

量子威胁是否会在 2030 年前成为现实,没有人能够给出确定答案。但以太坊当前的选择已经很明确:先为风险设定期限,再让每项提案用规范、原型和测试证明自己具备进入主网的条件。

文章参考:

https://blog.ethereum.org/2026/09/07/protocol-hegota-eips

https://blog.ethereum.org/2026/09/07/protocol-priorities

https://x.com/VitalikButerin/status/2073459000398463446

放权还是失控?Agent 自主时代,我们需要怎样的「可验证授权」?

沉寂了一段时间的「龙虾」OpenClaw,在 8 月 30 日发布了 2.0 版本。

按照官方的说法,这是 OpenClaw 历史上规模最大的一次更新,累计超过 1.6 万个 Pull Request,几乎触及安装、消息、记忆、Skills、模型、Automations、浏览器、原生应用、Plugins 与安全机制等整个产品栈。

但相比这些庞杂的功能列表,更值得关注的,其实是 OpenClaw 2.0 背后那条越来越清晰的演进路线:Agent 正变得越来越能真正「动手做事」。

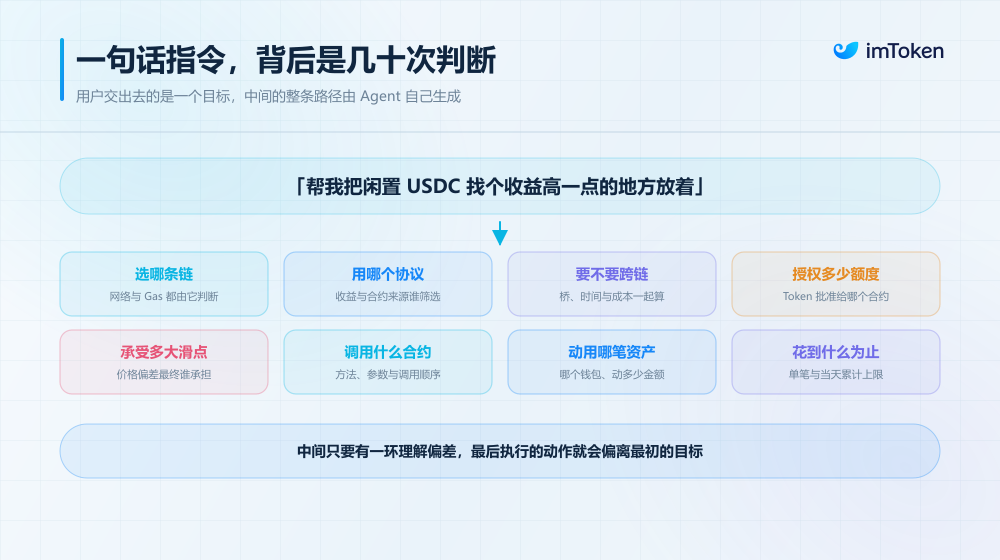
与此同时,它也把行业带向了一个绕不开的信任困境:当 Agent 越来越能够自主决定「怎么做」,我们又该如何确保,它的每一次关键操作,都没有越过用户真正授权的边界?

一、Agent 自主权的两难:全盘放权,还是层层确认?

过去一年,AI Agent 最明显的变化,并不只是底层模型变聪明了。

随着 MCP、Skills、Plugins、浏览器控制和代码执行等基础设施逐渐成熟,Agent 开始拥有越来越多真正能够影响外部世界的「手脚」,譬如修改信息,点击按钮,或者通过 computer use 直接控制浏览器(延伸阅读《Agentic AI 拐点已至?当 AI 学会「自己行动」,如何重构 Web3 的安全边界?》)。

但问题也恰恰出现在这里,在现有的交互范式下,往往容易陷入两种极端。

一种是全盘放权,直接把私钥,或者一枚长期有效、权限足够大的 Session Key 交给 Agent,让它自行判断执行。

这种模式的自动化体验当然最好,但风险同样非常集中,一旦遭遇提示词注入、恶意网页或环境污染,又或者模型自身出现理解偏差,错误就可能沿着整个执行链一路传递,最终变成真实操作(延伸阅读《Sign 不只签名:当 AI Agent 替你签名,谁还握着控制权?》)。

毕竟在普通互联网场景,这可能只是发错一封邮件、删错一个文件,但到了链上,一笔错误交易却往往不可逆。

另一种则是完全不放权,每一个操作、每一次子调用都弹出签名窗口请求确认,安全性是提高了,但自动化的意义也随之大幅下降。

毕竟一个 Agent 帮用户完成一套复杂 DeFi 策略,中间涉及多个步骤,如果都需要用户拿起手机逐个「Approve」,那用户实际上只是从「自己点按钮」,变成了替 Agent 不断盖章的「人工验印机」。

换句话说,中间的自由度,既是 Agent 提高效率的来源,也是新的风险来源。

从这个角度看,问题的核心并不在于「要不要放权给 Agent」,而在于授权的粒度与验证机制是否具备动态弹性,因为传统的权限管理是二元的(要么允许,要么拒绝),而 Agent 面对的任务显然复杂得多。

同样是一笔交易,10 美元和 10 万美元不同;与长期使用的协议交互,和突然授权一个陌生合约不同;完成一笔用户明确要求的 Swap,和 Agent 自行决定把资产跨到另一条链,也不是同一个风险等级。

所以说,Agent 越能自主行动,权限就越不能只是一个简单的开关。

真正需要的,是一套能够让它在边界以内自由行动,越过边界时自动停下来的安全机制。

二、如何为自主 Agent 构建一条「可验证」防线?

事实上,OpenClaw 并没有忽视这个问题。

目前它提供了多层权限机制,譬如插件可以在具体操作执行前暂停并要求用户确认,涉及主机命令时,则还有独立的 Exec Approvals 和 Allowlist 等等。

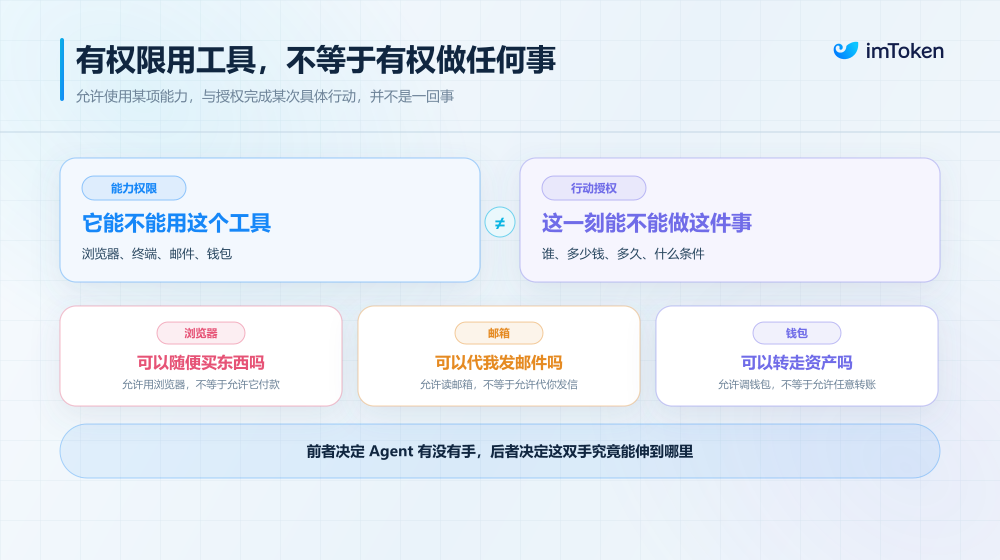
相比把所有工具和权限一次性交给 Agent,这已经向前走了一大步。但当 Agent 真正进入支付、交易和资产管理场景,一个更细的问题随之出现:允许 Agent 使用某项能力,和授权 Agent 完成某项具体行动,其实不是一回事。

就像允许 Agent 使用浏览器,并不意味着允许它在任何网站购买任何东西;允许 Agent 访问邮箱,也不等于允许它以你的名义给任何人发送邮件;同样,允许 Agent 调用钱包,也绝不应该等于允许它将任意金额发送至任意地址。

所以,Agent 时代的权限体系可能需要区分两个不同的问题。一个是能力权限,即 Agent 能不能使用浏览器、终端、邮件或者钱包?另一个则是更具体的行动授权,像在这一刻,它准备执行的这件事,究竟是不是用户真正允许它做的?

那如何让 Agent 在明确的边界内充分自动化,同时在真正越过边界的时候,把决定权重新交回用户?

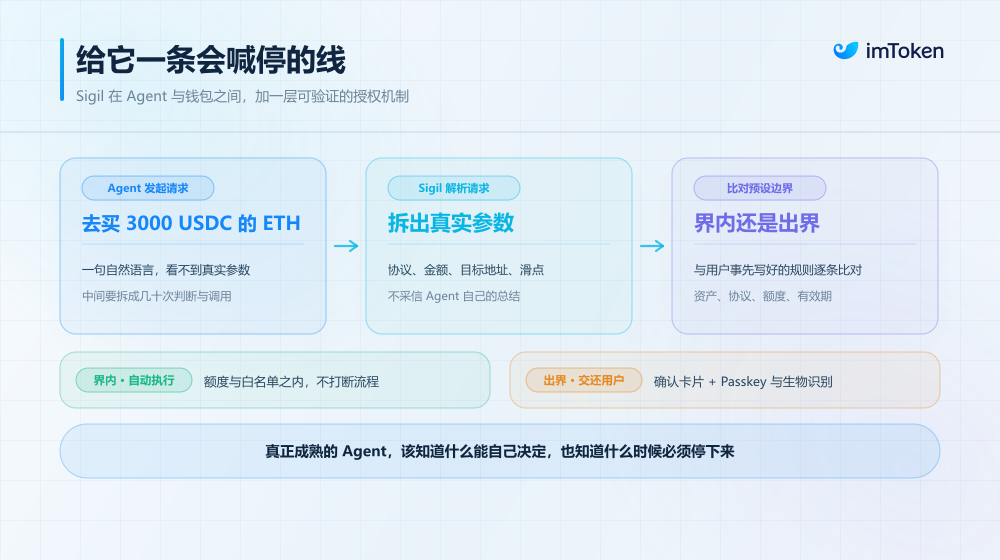
这也是 imToken 正在探索 Sigil 的原因。它的核心并不是给 Agent 再增加一道传统意义上的「确认弹窗」,而是尝试通过可验证签名与细粒度权限控制,在用户和 Agent 之间建立一层可以被明确约束的安全护栏。

其中一个很重要的原则就是「What you see is what you sign」,你看到什么,就签署什么。

简单来说,用户可以预先授予 Agent 一定范围的权限,让低风险、符合既定策略的行为自动完成;当操作触及资金额度、陌生协议或者其他关键权限边界时,再暂停执行,把具体请求交还给用户确认。

更重要的是,这种确认并不应该只是一句模糊的「Agent 准备执行交易,是否同意」,用户真正需要看到的,是这笔操作里实际发生变化的关键参数:使用什么资产、金额是多少、交互对象是谁,以及最终究竟准备执行什么。

因为只有当用户看到的内容、用户授权的内容和系统最后执行的内容能够对应起来,一次确认才真正具有意义。

Sigil 围绕这一点,还尝试使用 Passkey、生物识别、单次签名、短有效期以及请求参数绑定等机制,让关键授权不仅可以被用户理解,也能够被系统验证。

这意味着,一份授权不只是「有人点了确认」,而是可以进一步回答谁批准了、批准了什么,以及最后真正执行的,是不是当时看到的那件事。

从这个角度看,Sigil 真正想解决的并不是「如何让 Agent 少做一些事」。

恰恰相反。

它试图解决的是,怎样让 Agent 在不拿走用户最终控制权的情况下,可以放心地多做一些事(延伸阅读《从盲目点「Yes」,到看清再签名:Sigil 如何为 AI Agent 加上一道安全护栏?》)。

三、从管理资产到管理 Agent

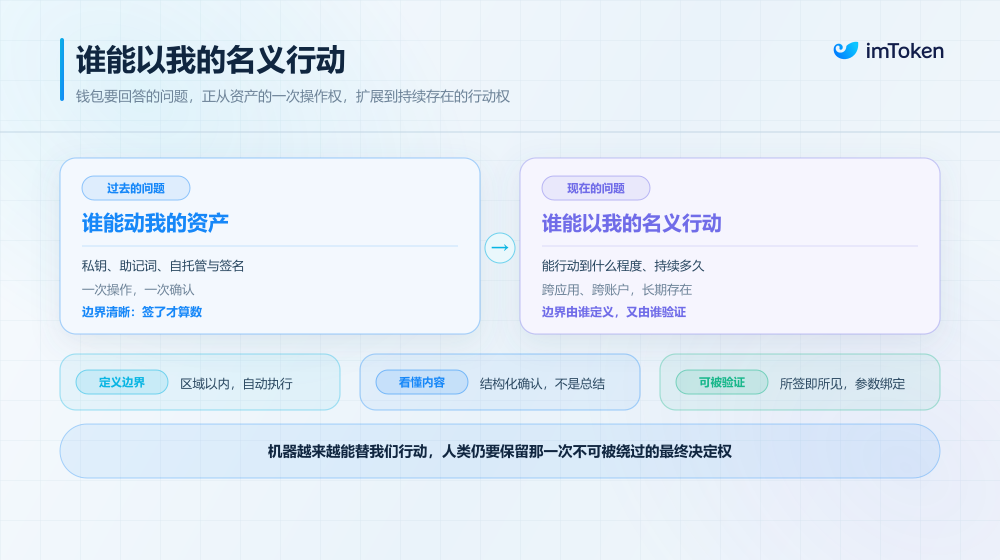
如果把视角再往后拉一步,会发现这其实也是钱包正在面对的一次角色变化。

自以太坊诞生以来,imToken 钱包亲身经历并见证两个关键世代:从管理单一私钥的 1.0 时代,演进到通过账户抽象(AA)优化交互体验的 2.0 时代。

随着 OpenClaw 2.0 等自主 Agent 的普及,钱包无疑正步入第三代演进,需要进一步帮助用户管理一个个会自主判断、持续工作的 Agent。

这也是为什么钱包行业过去积累的私钥管理、数字签名、身份认证与权限隔离能力,可能会在 Agent 时代获得新的意义。

因为这些技术表面上是在解决「怎样安全地签一笔链上交易」,背后处理的其实是一个更加普遍的问题:如何证明一项行动,确实获得了某个主体的真实授权。

今天,这项行动可能是转出 1 ETH。未来,它也可能是发送一封邮件、修改一份文件、使用某个数字身份、购买一项服务,或者允许 Agent 在未来一周持续执行某套自动化策略。

这些行为并不一定全部发生在区块链上,但底层关系非常相似,那就是 Agent 正在以用户的名义调用一种属于用户的能力。

因此,Sigil 的意义也未必只局限于 Crypto。

当 OpenClaw、Hermes 以及更多运行在个人设备或云端环境中的 Agent,逐渐连接邮件、即时通信、日历、文件、浏览器、终端和支付工具时,「如何证明这一次行动确实经过用户授权」会变成一个越来越普遍的问题。

因此 Sigil 未来也可能从链上交易延展至数据访问、身份使用、文件修改、内容发布、服务购买和自动化任务。

总的来看,作为 imToken 与 OpenClaw 的共同探索,Sigil 试图把 imToken 过去十年在自托管、钱包和数字签名领域积累的经验,带入自主 Agent 开始进入真实执行环境的新阶段。

它不替代 Agent,也不取代钱包。

它站在二者之间。

VVV单日涨超60%,隐私+AI正成为下一个爆款叙事?

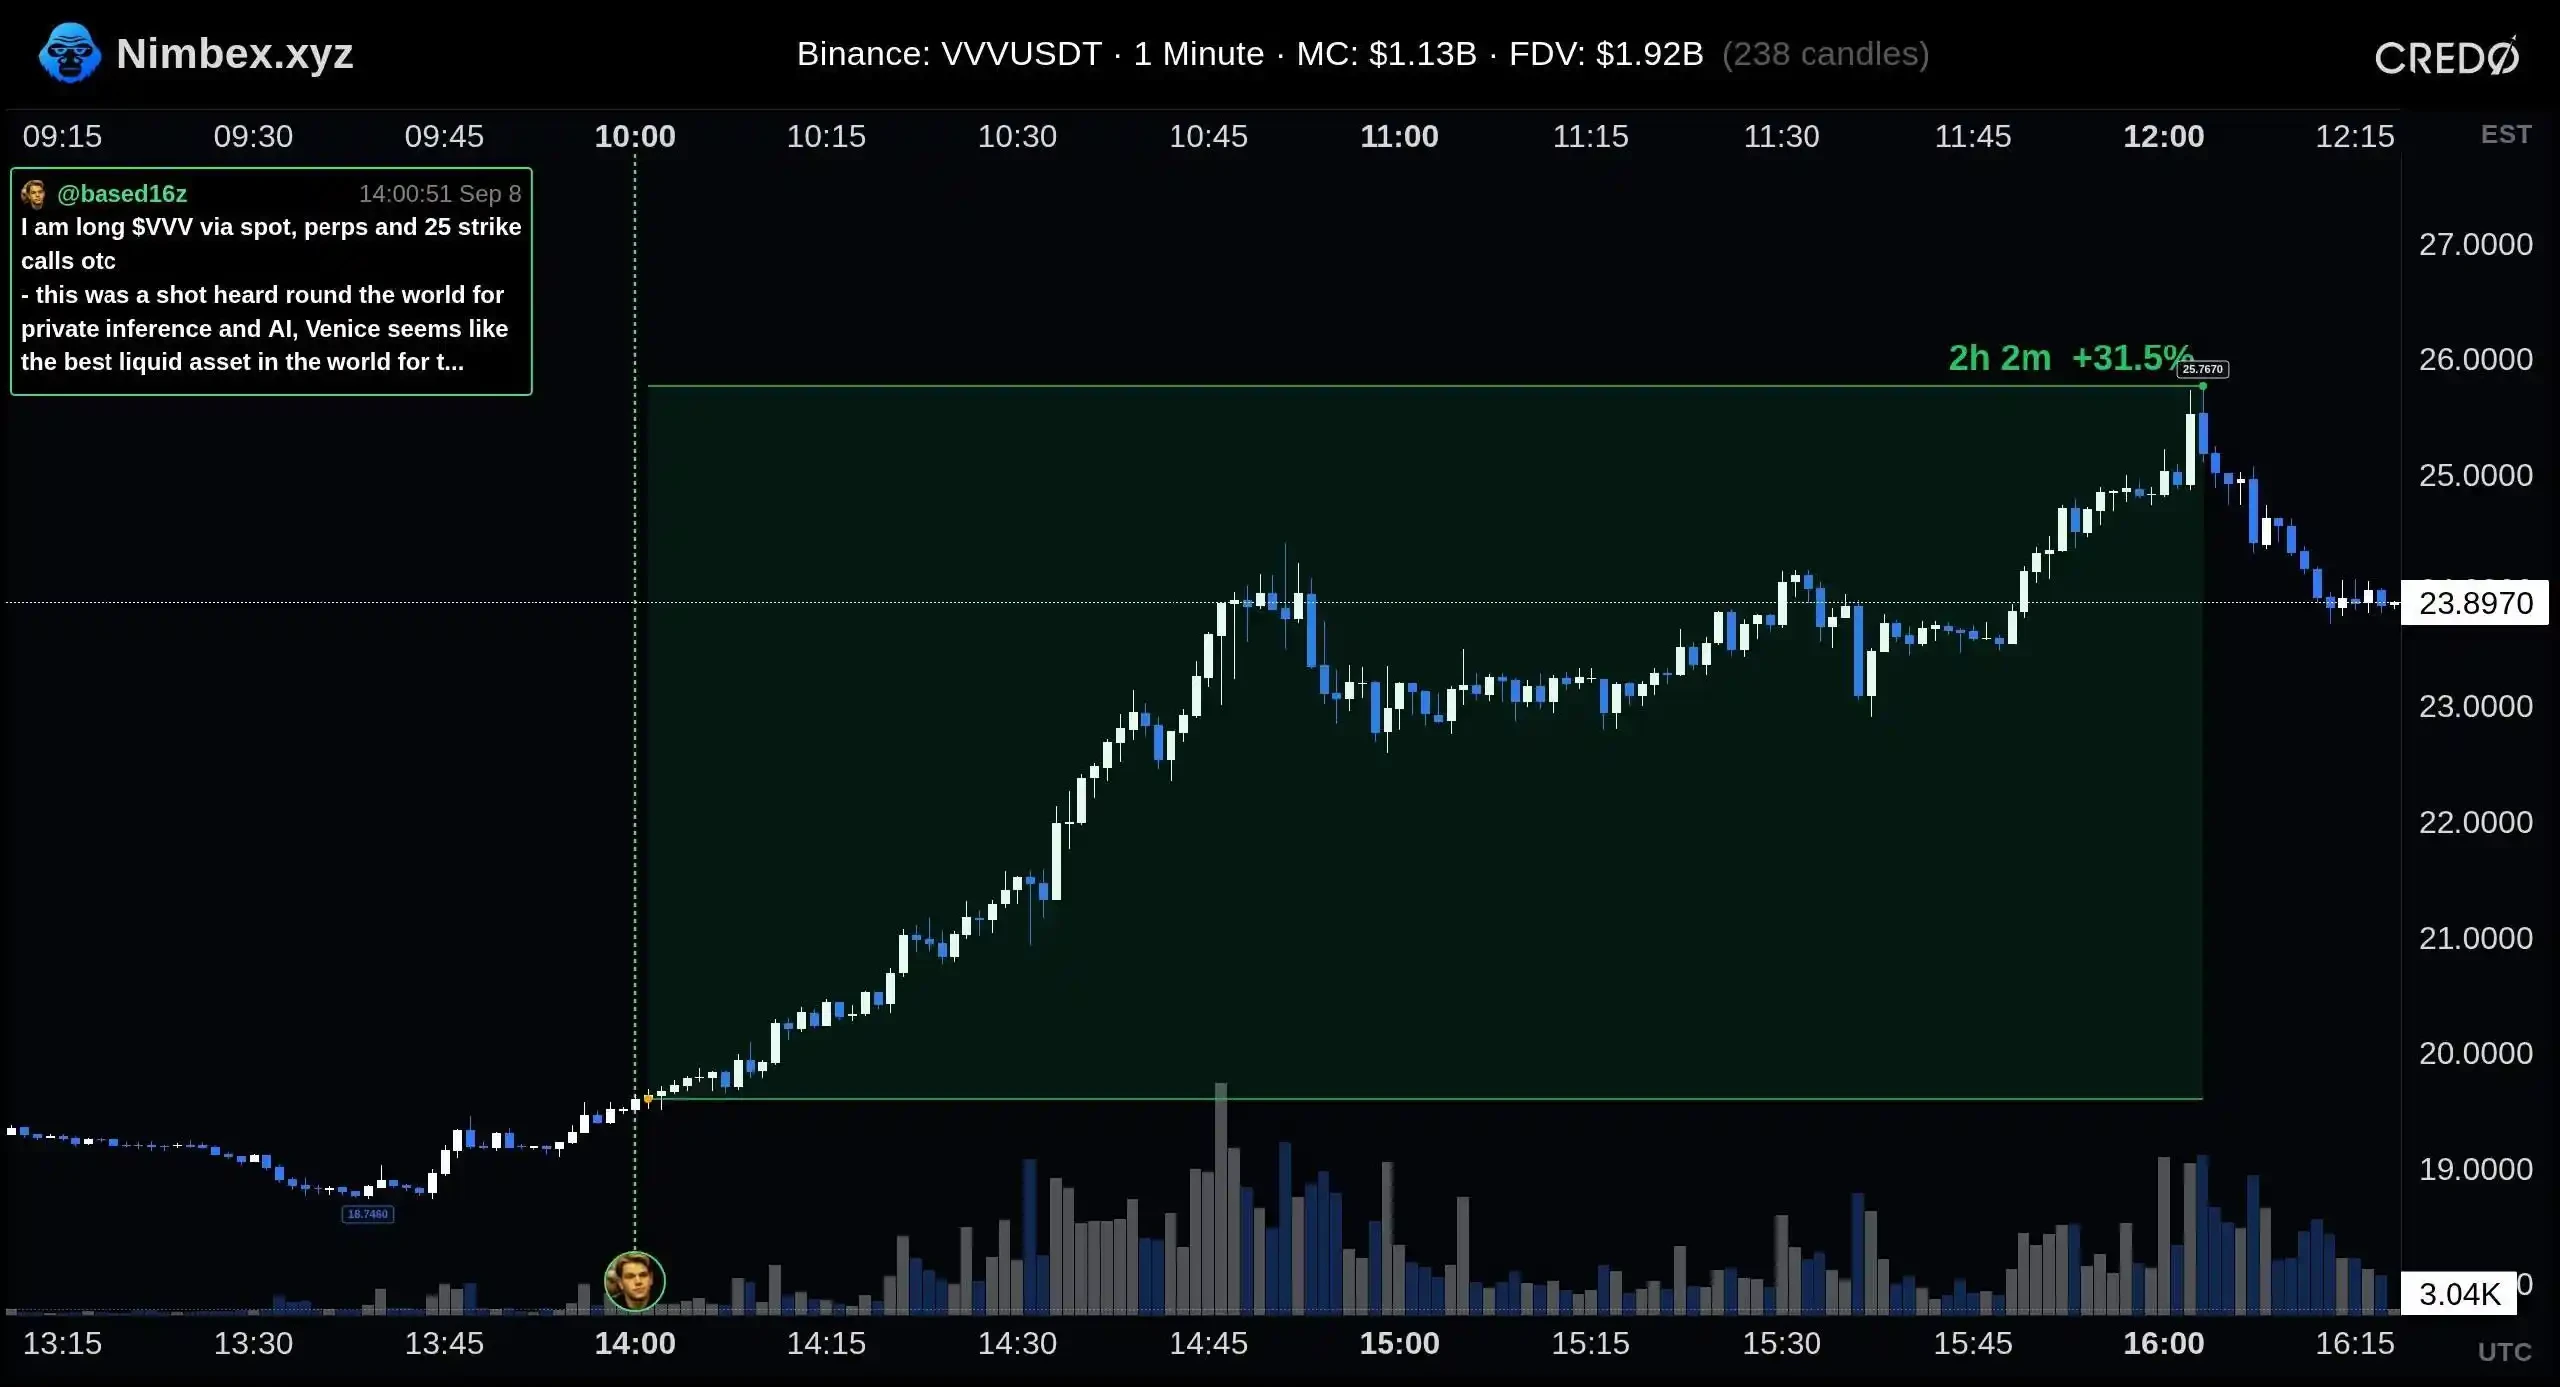
Venice AI 的代币 VVV 今天又创了新高,一度突破 25 美元。这波上涨的起因是,一场数学研究争议让很多人意识到了「隐私推理」的重要性。

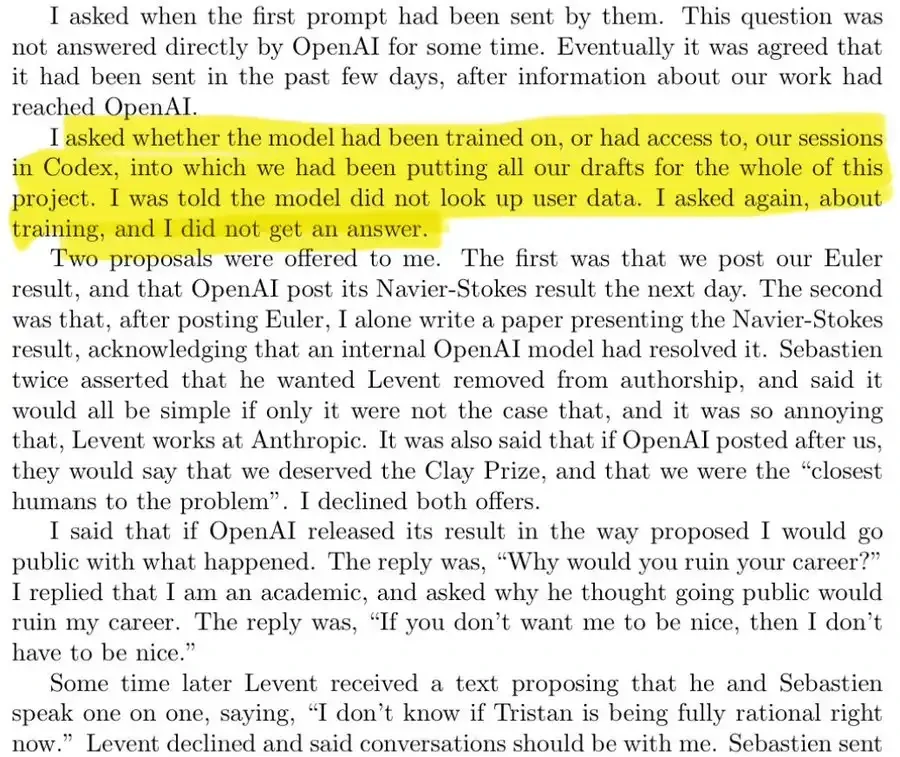
纽约大学数学家 Tristan Buckmaster 在公开声明中写道,他和合作者曾把整个项目的草稿输入 Codex。得知 OpenAI 内部团队也取得相关进展后,他追问,对方的模型是否接触过这些会话,或者用它们进行过训练。他得到的回答是模型没有查阅用户数据,但关于训练部分的追问没有得到答复。

OpenAI 的回应否认研究人员或智能体为解决问题访问过特定用户数据,同时承认,虽然不太可能,但无法排除课题组与 Codex 的私人会话的去标识数据曾帮助改进模型。

社区开始质疑,当利益足够大时,这些实验室能否看到你的全部工作,并抢在你之前拿出成果?

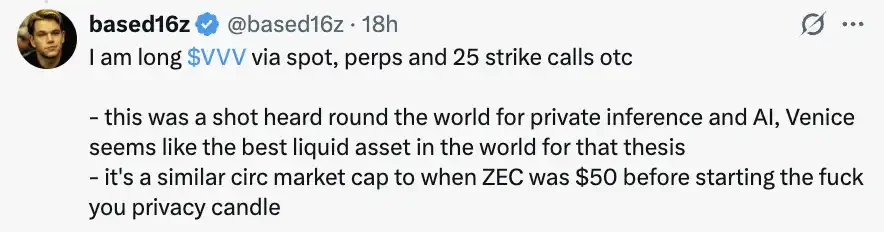
交易员 based16z 已经给出了自己的交易表达。他披露通过现货、永续合约和行权价 25 美元的场外看涨期权做多 VVV。在他看来,这次事件让隐私推理的重要性被广泛意识到,Venice 是承接这条叙事最合适的流动性资产。他还拿 VVV 的流通市值与 ZEC 在 50 美元时作类比。这是他对隐私价值重估的判断。

当 AI 从回答常识问题走向参与论文、代码、产品研发和交易策略,用户在输入框里出现的内容也更有价值了。

谁能让人在使用 AI 的同时,保留对工作内容和执行过程的控制?有三家 Web3 项目给出了自己的答案。

VVV :把隐私做成一门生意

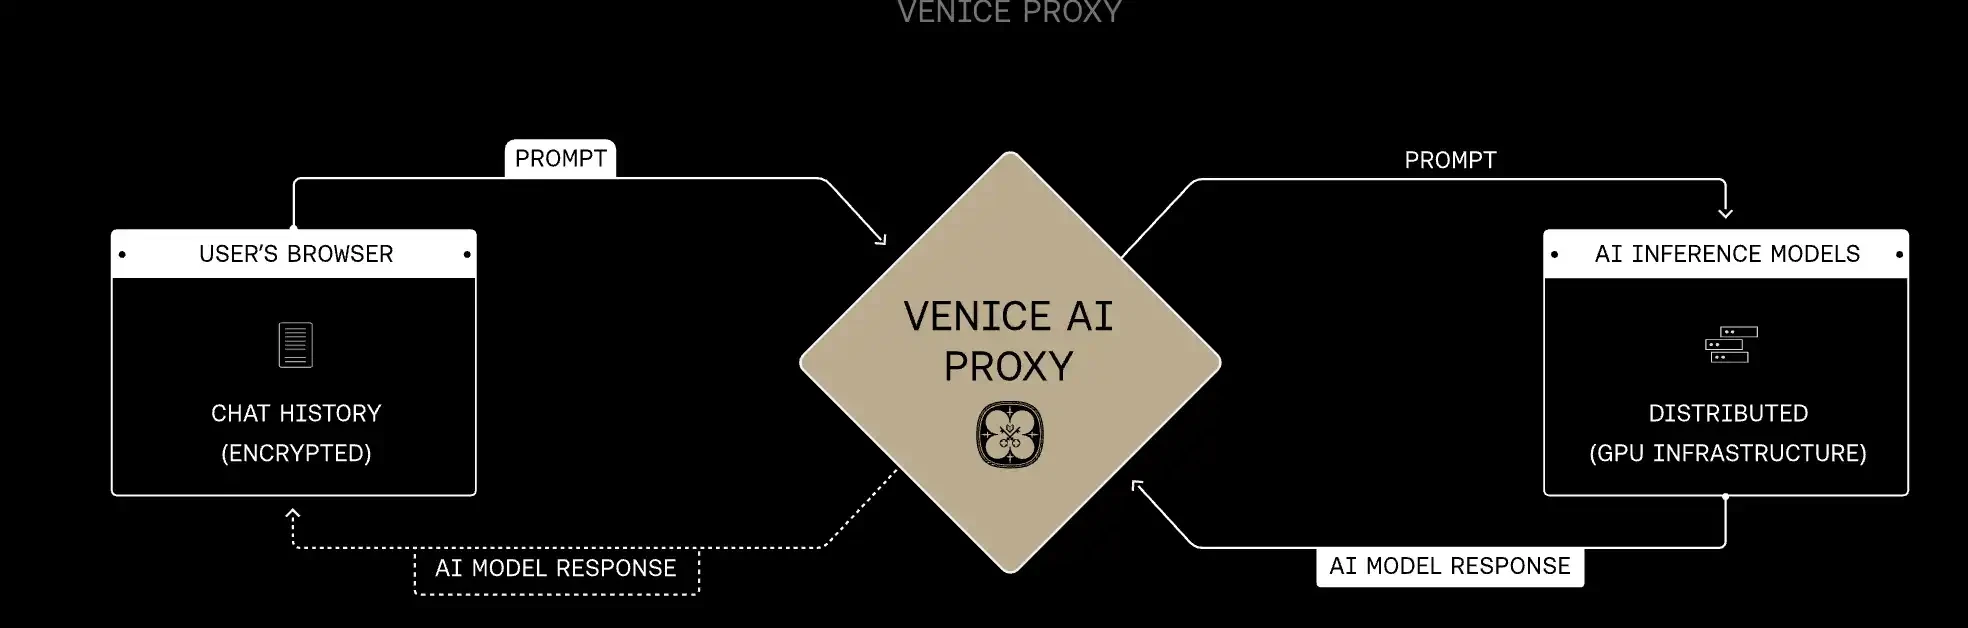
Erik Voorhees 创办的 Venice AI 为消费者提供聊天应用,为开发者提供调用模型的 API。它聚合不同模型,把隐私和较少限制作为产品差异。

Venice AI 的隐私分为三个层次。Venice 的「匿名模式」隐藏用户身份,上游模型仍能看到请求内容。「零留存模式」依赖服务商履行承诺。「TEE 模式」把推理放进受保护的硬件环境;「端到端加密模式」则从用户设备开始加密,直到进入受保护环境才解密。

这门生意已经初具规模。参与投资的 Banyan 披露,Venice 的年化收入从今年 1 月的 1400 万美元,增加到 8 月超过 1 亿美元。

VVV 是 Venice 发行在 Base 上的代币,用户每购买 100 美元 Venice 的 API 额度,就有 5 美元用于购买并销毁 VVV。供应端,VVV 代币的新增排放也在下降,9 月 1 日年排放量由 300 万枚降至 250 万枚,10 月 1 日计划进一步降到 200 万枚。

VVV 的另一个需求来源是 DIEM。持有人可以锁定已质押的 VVV 铸造 DIEM,质押 1 枚 DIEM,便能每天获得更新的 1 美元 API 额度。由此,开发者和智能体可以持有一项持续产生使用额度的资产,为未来的模型调用做准备。

9 月 14 日,DIEM 的目标供给将完成从 3.8 万枚到 4 万枚的分阶段扩容,为新增铸造提供空间。这个举措也暗示了 Venice 团队对用户扩张的乐观态度。

看多 VVV 的逻辑十分清晰,在 AI 的隐私威胁下,Venice 找到了自己的市场位置,更多人付费使用 Venice,带来更多回购;更多人需要持续推理额度,带来锁仓需求。

NEAR:可验证隐私推理

顺着 Venice AI 的线索,我们还会发现一个熟悉的身影,NEAR。这条公链正在通过机密计算和智能体服务,扩大 NEAR 代币的用途。

今年 3 月,Venice 与 NEAR AI 宣布集成,用户可以选择由 NEAR AI 提供的可验证隐私推理服务。消费者在 Venice 发出请求,底层的隐私计算能力由 NEAR AI 等服务商提供。

NEAR AI Cloud 的核心能力,是让模型在 TEE 内运行,即由硬件隔离出来的可信执行环境。按其设计,计算时的明文被限制在受保护区域,基础设施运营者无法直接读取;用户可以核验硬件证明,确认请求进入了相应环境。这给希望保护研究和商业数据的团队提供了云端计算选项。

开放权重模型可以部署在这套环境里。通过网关调用 Claude、GPT、Gemini 等闭源模型时,请求仍会交给上游服务商,NEAR 的机密计算保证无法覆盖对方服务器。NEAR 在这条路线上的价值,来自保护计算过程和组织模型服务的能力。

这种能力已经与 NEAR 代币建立联系。7 月 30 日推出的质押支付允许代币持有人把 NEAR 的质押收益转成推理额度,额度随质押量、币价和收益率变化。使用者保留底层代币的所有权,也可以解除质押退出。对长期调用模型的团队而言,这增加了持有 NEAR 的一个用途。

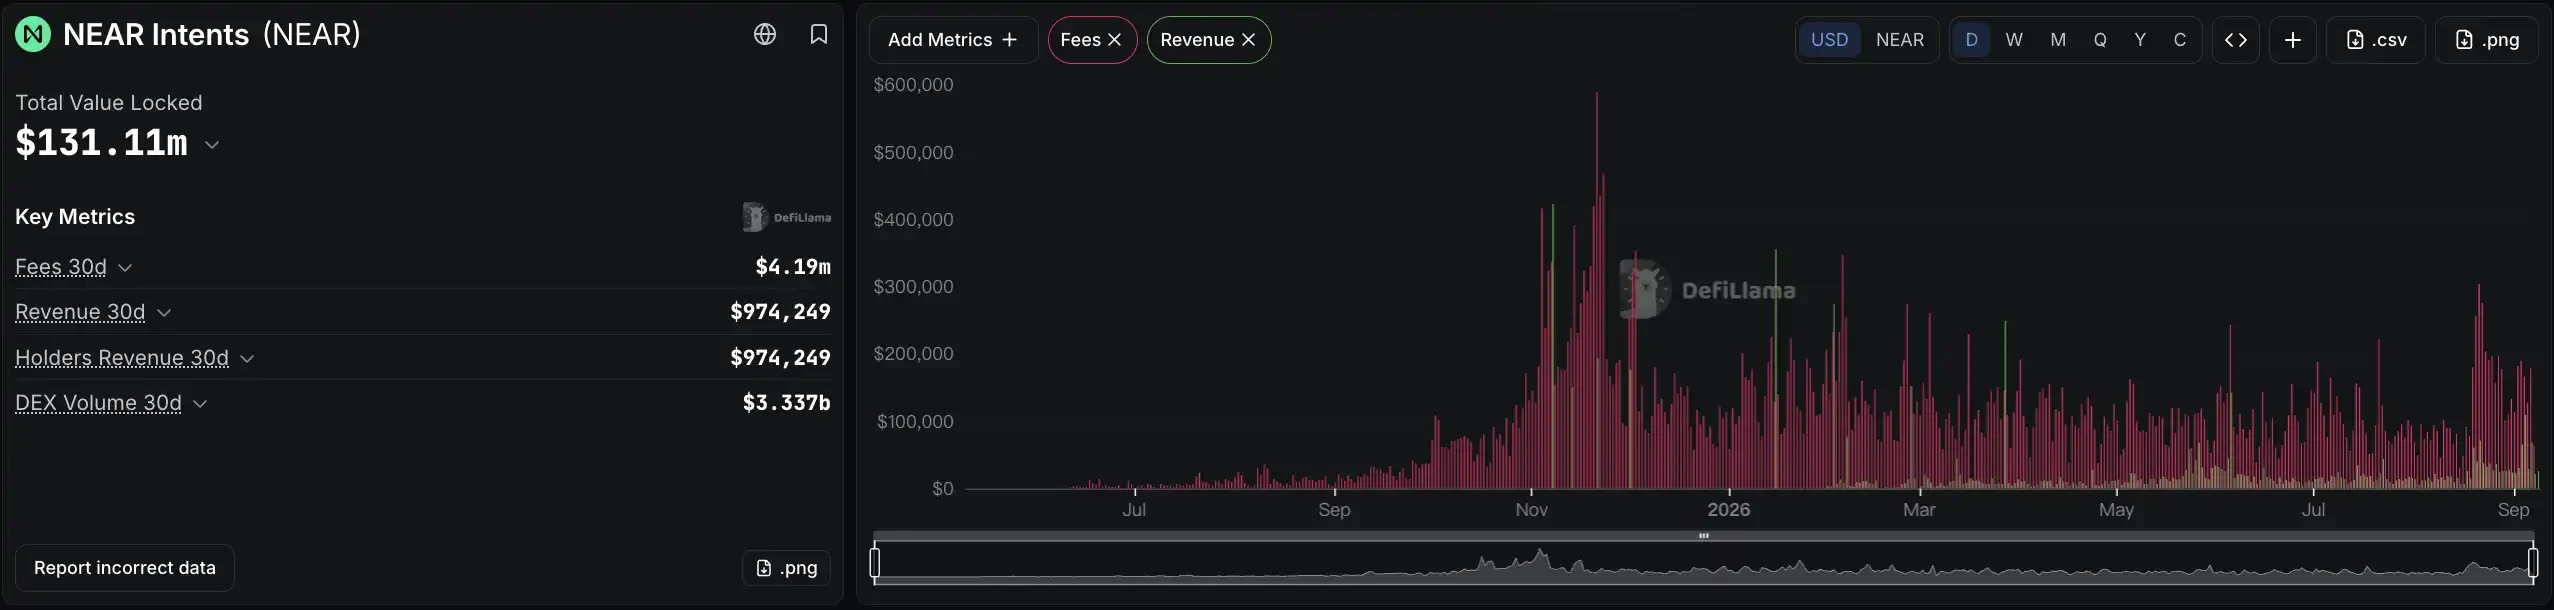
NEAR 的另一部分机会在付款。AI Agent 要完成任务,除了调用模型,还需要购买数据、支付服务、调动不同链上的资产。NEAR Intents 提供的意图执行方式,允许使用者提交想要的结果,再由求解器竞争完成兑换和执行。这套基础设施可以把复杂的跨链操作接到 AI Agent 的任务流程中。

根据 DeFillama 统计,NEAR Intents 在今年第二季度产生约 932 万美元总手续费,其中协议实际留存约 150 万美元;留存收入用于市场回购 NEAR。

因此,NEAR 的看涨叙事有两项业务支撑:为敏感任务提供计算,为跨链任务提供执行和支付。前者能随 Venice 这样的应用触达用户,后者有机会随着 AI Agent 一同发展。

TAO :供给开放的 AI 模型

Bittensor 一直是 Crypto 最受瞩目的 AI 项目。TAO 是 Bittensor 网络的原生代币。

Bittensor 把不同任务组织成独立子网,矿工提供推理、存储、预测等服务,验证者评价服务质量,网络按规则分配奖励。一个团队可以围绕某种具体需求组织竞争,而整个网络容纳多个这样的市场。

AI 需求扩大后,应用需要更多可替换的供应商,小团队需要找到客户、计算资源和资金。Bittensor 尝试通过公开的激励市场组织这部分供给,让不同团队在具体任务上竞争。

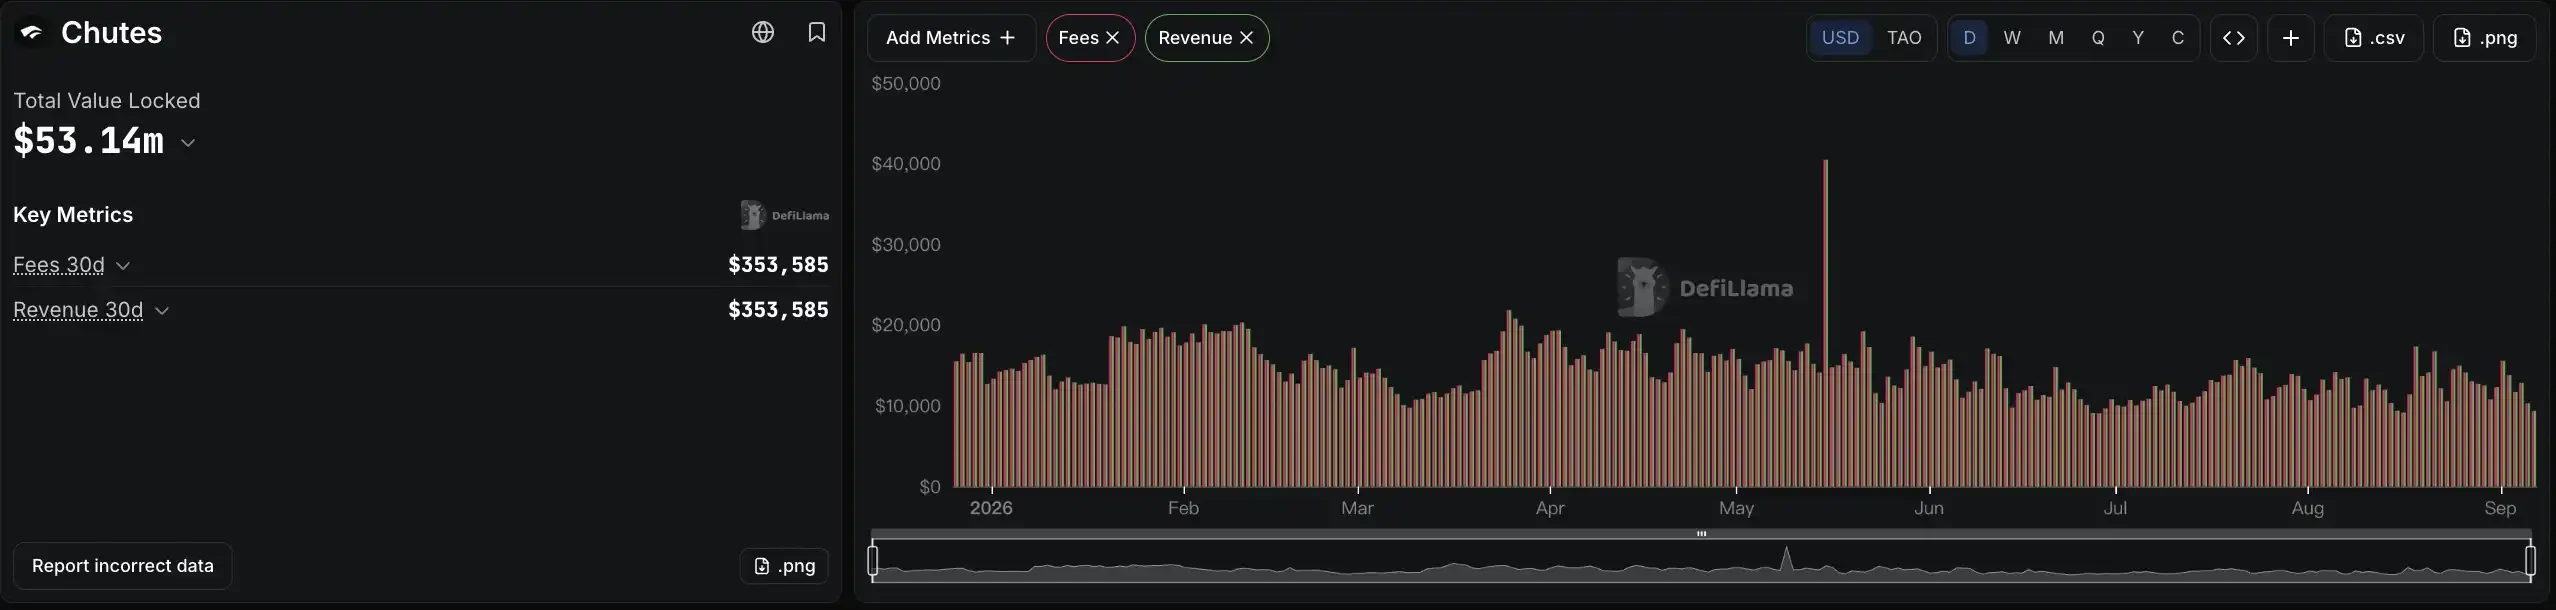
已经有子网开始获得了外部收入。以提供模型推理服务的 Chutes 为例,其今年第二季度收入约 137 万美元,来源包括订阅、按量使用和实例服务。

TAO 如何承接这部分增长?各子网拥有自己的 alpha 代币,并与 TAO 配对组成交易池。将 TAO 质押到某个子网,实际会兑换成相应的 alpha 代币;TAO 因而承担着子网间资金配置的基础资产角色。如果更多有竞争力的服务在网络里出现,参与这些市场的需求就有机会扩大。

在供给端,TAO 保留了加密市场熟悉的稀缺性设计。TAO 总量上限为 2100 万枚,已在 2025 年 12 月完成首次减半,目前每区块发行 0.5 枚,约每日 3600 枚。

VVV 的暴涨给我们提供了一个观察窗口。当模型越来越强大,人们交给它的敏感信息也就越多,「加密/隐私 AI」顺理成章的找到了自己的 PMF。

AI商业化基础设施Finch完成战略合并,同步宣布完成pre-A轮融资

FinChip 与 AgentOn 今日宣布达成合并协议,双方将整合为一家统一运营的公司,品牌名为 Finch,并同步宣布完成 pre-A 轮融资。

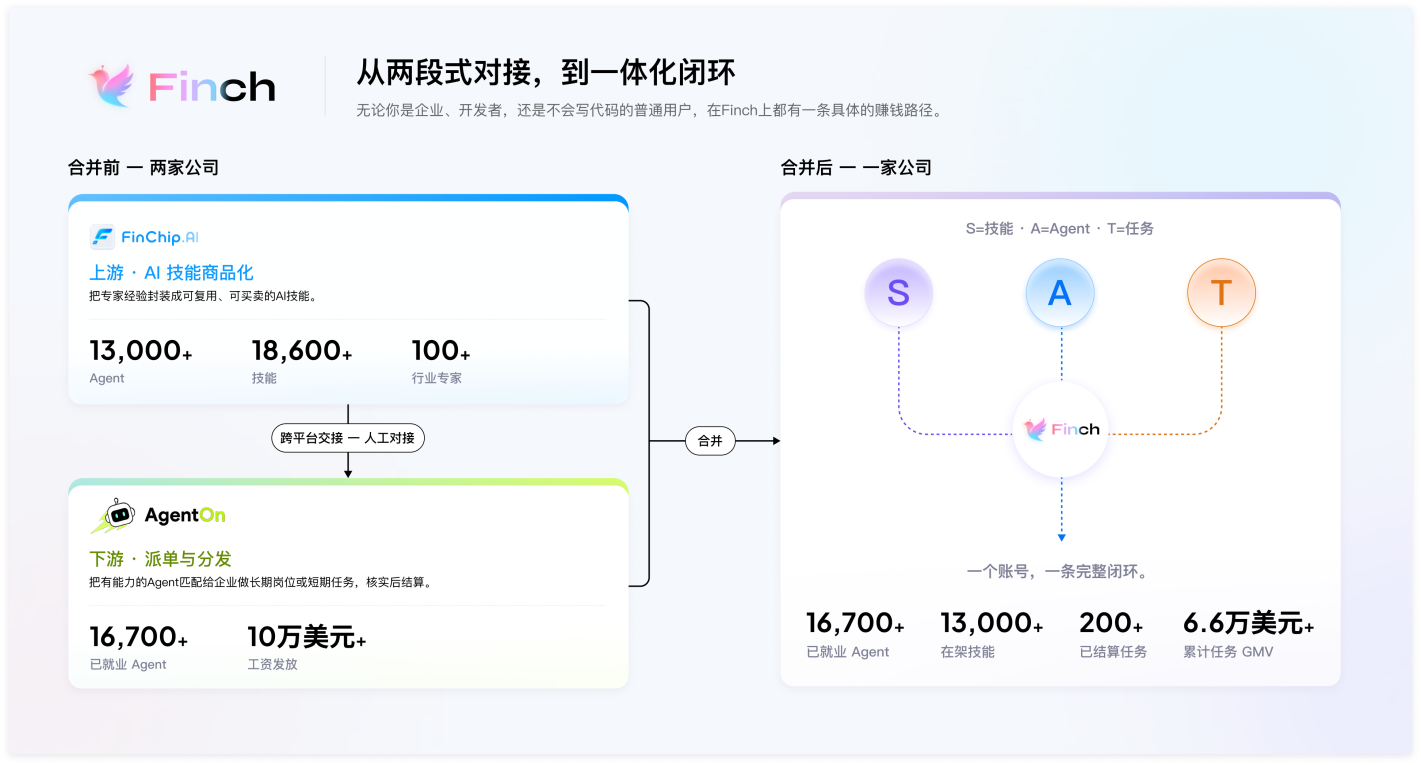
此次合并将 FinChip 在 AI Agent 经济协议化领域先进的底层基础设施,与 AgentOn 成熟的 Agent 市场与任务派单网络进行深度绑定,从而构建起覆盖 AI Agent 全生命周期的商业平台——让 Agent 从最初的技能封装、履历构建,到后续匹配有偿工作、完成结算,都在同一个生态内高效运转。简单说:用户在 Finch 上雇 AI Agent 干活,开发者在 Finch 上把技能卖给需要它的 Agent,资金在平台内结算。

据 Gartner 预测,到 2030 年,”机器客户”将参与或影响约 30 万亿美元的采购交易;Visa、Mastercard 与 Google 也已于 2025 年相继推出面向 AI Agent 的支付协议——支付巨头已经在为 Agent 自主交易铺设轨道。当 Agent 成为独立的交易主体,谁来承载它的身份、履历与结算,就成了下一个基础设施空白。合并后的新公司做的正是这一层——不止步于”把 Agent 造出来”,更要让 Agent 创造的价值被识别、商业化和有效流通。

合并背景:从两段式对接,到一体化闭环

在本次合并前,两家公司各自专注在 Agent 产业链的不同环节:

  • FinChip:主要负责上游的 AI 技能商品化:将专家经验与开发能力封装为可复用、可买卖的 AI 技能,让开发者从每一次销售与调用中获得收益。目前平台已沉淀 13,000+ 个用户 Agent、18,600+ 项技能以及 100+ 位行业技能蒸馏专家,累计完成 200+ 笔真实有偿定制开发任务。上述能力统一承载于旗下 Finch Explorer 平台的 Agent、Skill、Expertise、Task 四大市场,累计任务 GMV 已超 6.6 万美元。
  • AgentOn:则侧重于下游的 agent 市场和任务分发:将具备特定能力的 Agent 匹配给企业客户,承担长期岗位或短期任务,解决企业主的具体用工需求,为 Agent 就业创造真实环境,推动 AI 就业市场,目前已经为 16,700+ 的 Agent 创造了就业机会,并完成了十余万美元的工资发放;服务覆盖面向 Agent 的长期岗位与短期任务两类场景,从需求发布、Agent 匹配到履约结算全程在线完成。

过去,一个 Agent 在 FinChip 完成技能配置和履历构建后,还要跨平台转到 AgentOn 才能进入商业派单环节;合并之后,这道跨公司的交接不再存在。

图 01 — 结构对比

“AgentOn 的优势在于 agent 任务分发和客户网络,但过去最大的制约在于上游:高质量 Agent 的技能来源、认证与标准极其分散。与 FinChip 合并后,双方打通了从上游技能商品化到下游变现的全路径。”Jessica Young,Finch (Finchtech.AI) 联合创始人兼 COO 表示。

联合平台如何运作?

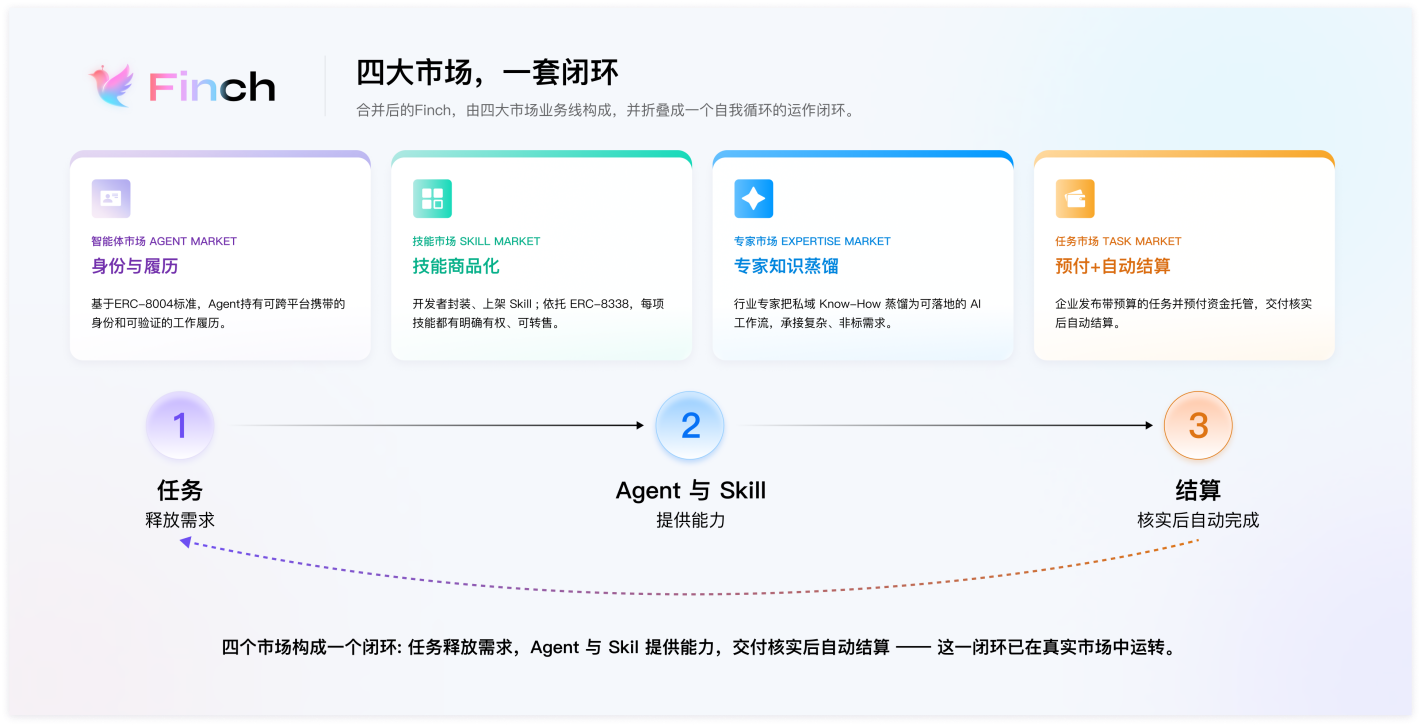
合并后的 Finch,由四大市场业务线构成:

  • Finch Agent Market(智能体市场) — Agent 的身份、履历与服务交易市场。基于 ERC-8004 标准,每个 Agent 持有可跨平台携带的身份和可验证的工作履历,不再被锁在单一云端;企业按履历筛选、雇佣 Agent,Agent 在这里接单、赚取”工资”。
  • Finch Skill Market(技能市场) — AI 技能的商品化与交易市场。开发者把专业能力封装为可复用的 Skill 上架,用户为自己的 Agent 选购、安装;依托公司主导起草的 ERC-8338 提案,每项 Skill 都有明确的所有权、可以转售,创作者按每一次销售与调用持续获得分成。
  • Finch Expertise Market(专家市场) — 人类专家经验的 AI 化蒸馏与定制服务市场。行业专家在这里开设自己的工作室,把私域 Know-How 蒸馏为可落地的 AI 工作流、专有技能或完整解决方案,承接 Agent 目前还无法独立完成的复杂、非标需求——企业的定制化交付需求也在这里对接。
  • Finch Task Market(任务市场) — 需求驱动的 agent 任务分发市场与自动结算网络。企业先发布带预算的任务并预付资金托管,具备相应技能与履历的 Agent 匹配接单,交付经核实后资金自动结算——从需求到供给的经济闭环在这里完成。

图 02 — 四大市场,一套闭环

四个市场构成一个闭环:任务释放需求,Agent 与 Skill 提供能力,交付核实后自动结算——这一闭环已在真实市场中运转。

生态价值

在标准层面,公司主导起草的 AI 技能标准提案 ERC-8338 已提交 Ethereum Magicians 社区讨论,为行业探索 AI 技能所有权与交易的通用规则——这也是合并后生态价值的组成部分。

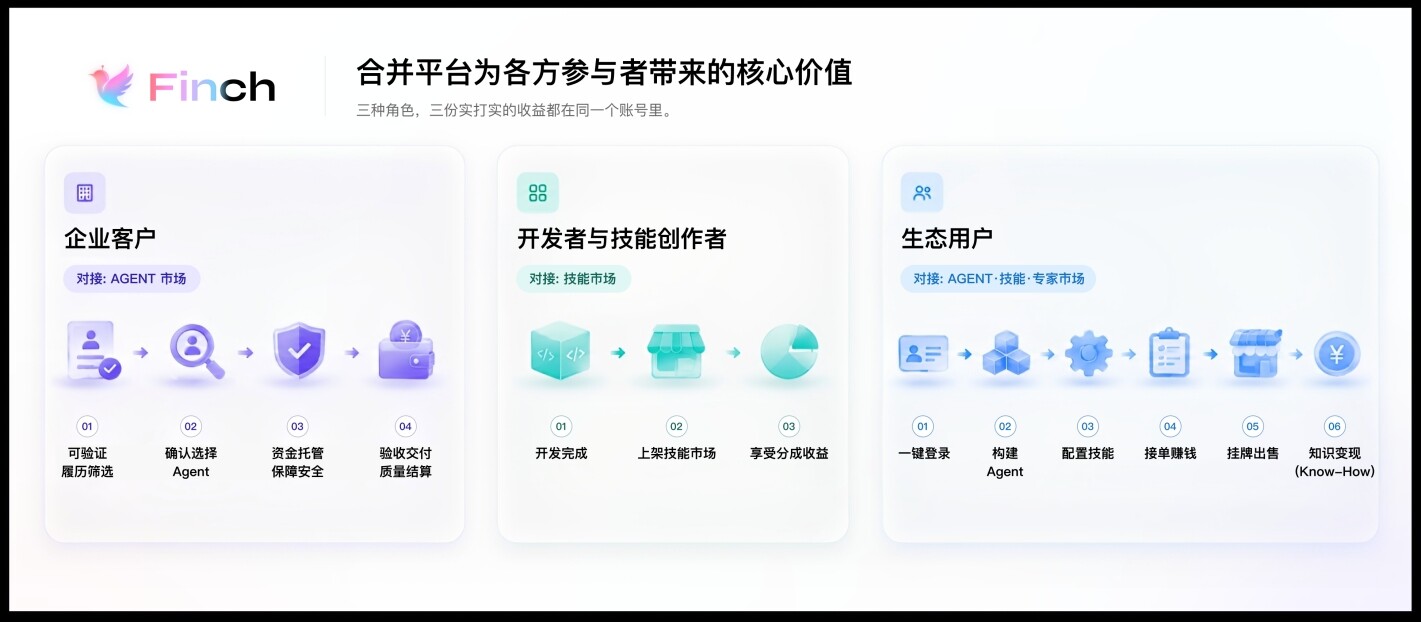
合并平台为各方参与者带来的核心价值:

  • 企业客户。不再依赖不透明的能力评分,直接在 Agent 市场按可验证履历筛选 Agent;资金先行托管,按核实后的交付质量结算。有定制化交付需求的企业,可以在专家市场对接行业专家,获得定制的 AI 工作流与解决方案。
  • 开发者与技能创作者。一次开发即可上架,享受销售与调用收益分成。
  • 生态用户。一次登录即可接入 Agent 劳动力市场:既可以构建 Agent、配置技能、接单并管理收益,也可以把自己的 Agent 和技能放到市场上出售,买卖角色随时切换;行业专家还可以通过专家市场把自己不可替代的 Know-How 转化为 Agent 可调用的模块,实现知识变现。

图 03 — 参与者价值

“未来的交易主体是 Agent,而 Agent 不会用人类的习惯方式看待市场——它需要协议化的资产、可验证的履历和自动完成的结算。Finch 从第一天起就按 AI 的习惯来设计:交互是自治的,资产是原生的,市场是协议化的。今天人与 Agent 在这里协作成交,明天 Agent 与 Agent 继承协议自治成交。”Gary Yang,Finch (Finchtech.AI) 创始人兼 CEO 表示。

融资情况

与本次合并同步,Finch 宣布完成 pre-A 轮融资,本轮估值 5,000 万美元,水滴资本(Waterdrip Capital)、Peer VC 等一线机构参与本轮。此前,公司已获得隆领投资(Longling Investment Group)、ME Group 与 X INFINITY 的投资。

本轮资金将主要用于三个方向:扩大四大市场的 Agent 与技能供给、拓展企业客户与任务需求侧,以及推进技能标准的行业落地。在合并打通上下游之后,本轮融资将推动这一已在真实运转的闭环跑得更快、更大。

关于新公司与体验入口

为了向更多用户直观展示 Agent 的部署与工作逻辑,合并后的公司同步上线了互动体验项目”NOW HIRING: AI”,用户可通过 Finch 官方社交媒体渠道进入体验。

关于 Finch (Finchtech.AI)

Finch 从 AI 的视角定义 AI 的价值和资产,在 AI 经济协议和 Agent 自治交互的基础上,搭建发现与交互于一体的 AI 原生态交易市场。我们站在 AI 的视角帮助 AI 创造价值和形成资产,设计 AI 原生态的交互协议和 Agent 自治的交互形态,并最终搭建形成一个属于未来 AI 习惯的价值发现和资产交易市场。技能依照公司主导起草的 ERC-8338 提案确权与交易,创作者对自己的技能拥有明确的所有权,并按销售与调用持续获得分成。

苹果发布会前夕蒸发百亿市值,果链八巨头却逆势暴涨?

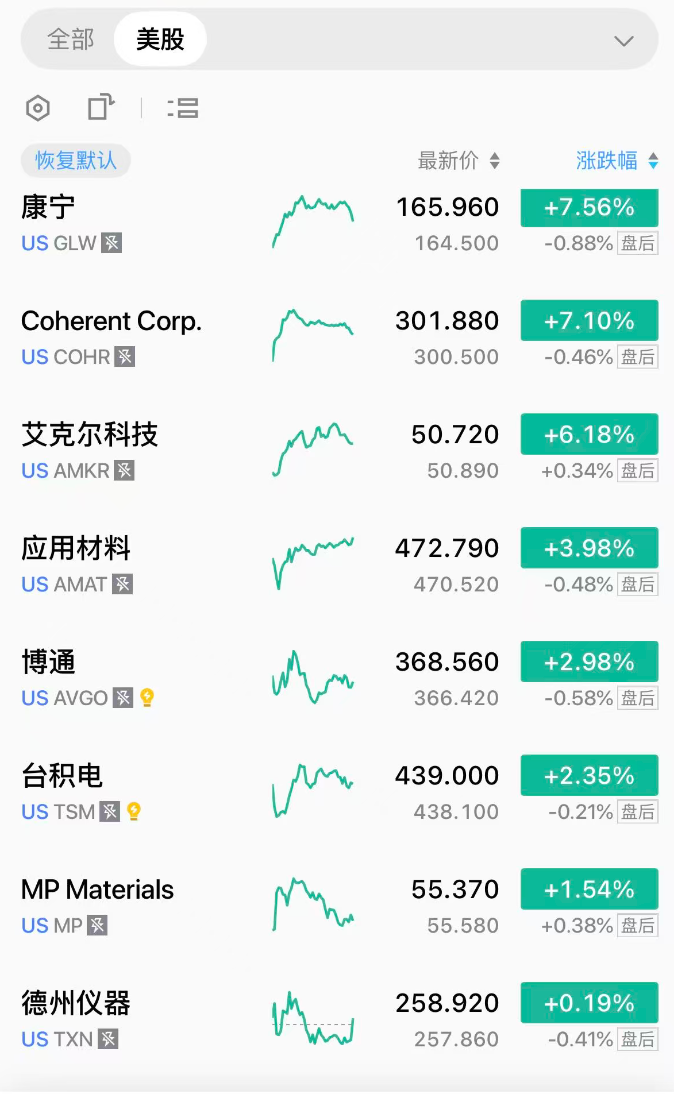
今晚凌晨1点(美国西部时间9月9日上午10点)全世界的目光都将聚焦在苹果”Surprise and Shine”的秋季发布会。但昨晚发布会前的最后一个交易日,主角在跌,配角在涨:苹果昨晚收盘316.22美元,单日下跌1.17%,叠加前一交易日的跌幅,两个交易日内股累计跌幅达到3.7%。与此同时,果链概念股公司却全线大涨:康宁大涨7.56%,Coherent涨7.10%,艾克尔科技涨6.18%,这种反差恰好构成了对”Surprise”这个词最贴切的注脚:明天这场发布会,除了新品亮相的功能值得期待,还有哪些资讯值得关注?

一、苹果第三季度财报藏了哪些雷?

七月底苹果公布了截至6月27日的2026财年第三季度业绩,财报本身相当亮眼:总营收突破千亿1094亿美元,同比增长超过16%,创下同期历史最强纪录;iPhone收入同比增长超过两成,服务收入也创下历史新高,付费订阅用户数突破15亿。但细看财报里的数据,毛利率和现金流里隐藏着不那么显眼的警惕细节:

关税退款的水分:第三季度毛利率报出50.1%,但这其中受一次性关税退款约两个百分点的提振剔除这部分一次性因素后实际约为48.1%;比上一季度还有回落(Q2为49%)。虽然财报电话会上管理层明确表示,内存成本上涨的幅度已经超过了当季毛利率环比下滑的全部原因。但这个解释无形之中更是增加了市场对于新品发布价格将都均上涨的预期。

供给受限,而非需求不足:对于即将公布的9月季度(2026财年第四季度),指引给出的营收增速区间是9%到11%,且被明确定性为”供应受限”而非”需求不足”:iPhone在多个地区创下当季历史记录,活跃装机量和换机人数同步创新高,说明需求端底色仍然扎实压力集中出现在供给侧。

现金流与服务的两面:但值得留意的是,尽管产品毛利率被内存挤压,当季经营性现金流同比仍增长超过23%,自由现金流同比增长超过30%,现金创造能力尚未被明显拖累;但毛利率高达75.6%、原本被寄予厚望的服务业务,环比增速已经从16%放缓至12%。

二、苹果概念股名单曝光:这8只股票凭什么持续大涨

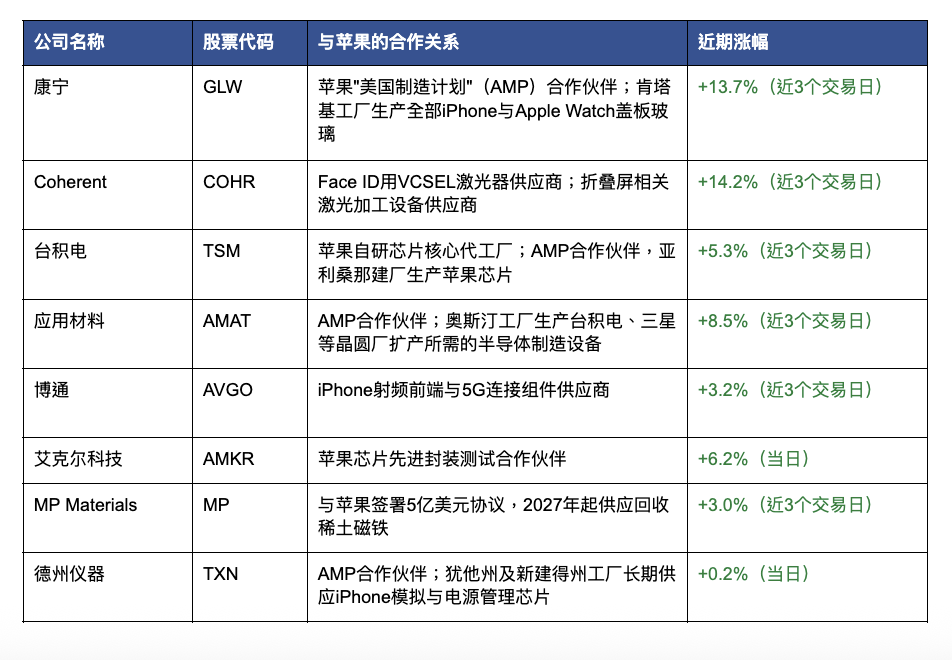
苹果产品本身占据全球消费电子供应链最长的一段链条,特别是折叠屏的新机整合的新产业链,全球几十家上市公司的营收都与苹果的出货节奏存在不同程度的绑定。苹果”美国制造计划”圈定的核心供应商(American Manufacturing Program,AMP,总规模高达6000亿美元的四年期美国本土投资计划)的正式合作伙伴,经过了产能规模、良率稳定性与供应安全性的多重筛选,也是市场挑选”苹果概念股”时最常参考的一份权威名单。

三、果链暴涨双线索:英伟达砸钱,苹果自己也在下棋

果链这轮上涨,既有苹果自身布局的直接拉动,也有AI资本开支浪潮的间接传导。

苹果与英特尔的联手:今年6月,苹果与英特尔达成合作,由英特尔在美国本土为苹果设计并制造芯片,目的是降低对台积电及亚洲代工产能的依赖,提前锁定本土先进制程产能,为未来三到四年AI驱动的换机周期做准备。这与苹果此前近600亿美元的美国本土制造投资一脉相承,是其在存储与代工产能全面偏向AI数据中心的背景下,主动补强议价权和长期供给保障的关键一步。

Coherent:最新季度财报大幅超预期,并获英伟达约20亿美元战略投资,面向AI数据中心的光模块订单已排产至2028年,体量远超其苹果Face ID激光器业务。

康宁:英伟达已宣布对其投资最高32亿美元,用于新建三座AI光纤工厂,同期还拿下亚马逊订单;iPhone盖板玻璃仍是传统业务,但真正被重新定价的,是其AI数据中心光纤制造商的新身份。

博通:最新季度AI芯片相关收入同比暴涨221%至167亿美元,下季度指引再增236%至217亿美元,主要来自谷歌、Meta等云厂商的定制AI芯片订单,规模远超其iPhone射频前端业务。

台积电与应用材料:台积电将2026年资本开支预算从约560亿美元上调至600亿至640亿美元,理由是AI需求强于预期,管理层称未来三年开支将显著高于过去三年。应用材料作为设备商直接受益于晶圆厂扩产;英特尔同期也将资本开支指引上调至200亿美元以上,与其和苹果的合作节奏相呼应——半导体设备行业正处于由AI驱动、苹果也在其中的资本开支上行周期。

艾克尔科技:与英伟达达成15亿美元多年期合作,由英伟达提供预付款支持其在美先进封装产能扩张,另有70亿美元亚利桑那新厂计划(预计2028年量产)。不过其股价过去一个月一度累计下跌约四成,内部人减持的担忧仍在,近期反弹更像阶段性修复,而非趋势反转。

德州仪器:涨幅最小,逻辑也最”传统”:工业客户需求同比增长30%至35%,汽车电子增长12%至15%,消费电子增长6%至8%,模拟芯片行业正广谱复苏,部分产品交货周期已拉长至16周以上,厂商借机提价。

MP Materials:稀土与关键矿产板块因美国供应链自主政策和国防订单集体走强也拉动增长,公司二季度也拿下一份九位数规模的多年期稀土合同,其2027年也将交付的苹果回收磁铁协议。

从这几条增长逻辑共享不难看出用一个源头:存储与先进制程产能正被系统性重新分配。二季度DRAM合约价格环比上涨超40%,NAND上涨超60%,供给紧张预计贯穿2027年甚至2028年。面对这场重新分配,苹果选择主动出击,用与英特尔的合作提前锁定本土芯片产能。同一场供给紧张,既是苹果毛利率承压的根源,也是这些公司股价上涨的燃料——苹果与果链概念股,其实站在同一场产业变局的两端。

四、华尔街为什么不买苹果的账?

高端化棋局出了什么问题:苹果原本用来对冲这场成本冲击的方案,是一款专为二十周年打造的全玻璃机身iPhone,预计定价超过2000美元,并计划将这类高端设计逐步下放到未来的Pro和Pro Max系列,从而系统性抬高整个iPhone产品线的定价中枢。但供应链检查显示,这款机型大概率已经因良率问题被取消,截至8月下旬,折叠屏的实际产量仍停留在”每天几百台”的水平,距离年产近千万台的目标相去甚远。纵然后续传出二十周年概念机型可能顺延至2027年,但一款起售价预计超过2000美元的产品,天然只能覆盖一小部分愿意为形态买单的用户;

多线防守,但没有一张牌能单独解题:面对这场几乎无法单靠自身力量化解的成本冲击,苹果同时在打几张牌。今年6月,苹果与英特尔签署协议由后者在美国本土设计并制造部分芯片,用于分散对台积电的依赖、扩充先进制程产能。但这一举动发生在管理层公开表态”局面不可持续””涨价不可避免”之后不久,被解读为苹果为9月的涨价与新品发布提前铺垫供应链后路。除此之外,定价、产品组合与服务收入构成另外三道防线:定价的风险在于需求弹性,涨幅过猛会直接冲击销量;产品组合调整只能在边际上起作用;服务收入毛利率虽高达75.6%(对比产品毛利率仅40.1%),但环比增速已从16%放缓至12%,App Store收入也出现了多年来的首次同比下滑。

而原本被寄予厚望、最省心的一条防线——用AI功能刺激换机——目前也难以单靠模型能力独立打通:Siri能否真正理解用户意图并跨应用完成任务,很大程度上取决于苹果对第三方应用生态和用户数据接口的掌控程度,而这一环节在中国市场的监管环境下尤其受限,这也是AI叙事短期内难以单独带动新一轮换机潮的重要原因。

五、仍然值得期待:新CEO首秀+折叠屏首发

新帅的第一次公开亮相:抛开这些压力,明天的发布会仍留有足够悬念,值得投入关注。这将是新任首席执行官约翰·特努斯(John Ternus)自9月1日接棒以来的第一次公开产品发布,此前他执掌iPhone、Mac、AI硬件等占公司营收约八成的产品线已长达数年,市场对这位工程师出身的新掌门人如何在AI浪潮、供应链重构和产品形态创新之间找到平衡,抱有相当高的期待——这场发布会某种程度上也是他向外界证明领导层交接不会打断苹果执行节奏的第一次公开机会。

折叠屏能否兑现”苹果式惊艳”:产品层面同样存在真正的悬念。首款折叠屏iPhone一旦亮相,将是苹果自推出全面屏设计以来最大的一次外形革新,接近8英寸内屏与5点几英寸外屏的双屏设计,配合新一代2纳米工艺芯片,如果实际体验足够惊艳,仍有机构预测其有能力在假期季单季贡献可观的收入增量,甚至带来”一机难求”式的抢购场面。与之同台的新一代iPhone Pro与Pro Max,在影像系统、性能和续航上的升级幅度,以及发布会如何包装这一轮价格调整的”价值感”,都将直接决定市场对涨价逻辑的接受程度。换句话说,”Surprise”这个词最终会落在哪一层含义上——是折叠屏带来的真正产品惊喜,还是产能与定价现实带来的一次惊吓——答案要等发布会揭晓的那一刻才会明朗。

免责声明|本文基于公开市场信息、行业传闻与新闻报道整理分析,涉及大量预测性内容和个股涨跌原因的综合判断,表格中的股价涨幅数据统计区间不完全一致(已在括号内注明),实际发布内容、定价、供货安排及股价表现均存在较大不确定性,以官方公布和市场实际走势为准。本文不构成投资建议,文中提及个股不代表任何买卖推荐,市场有风险,决策需谨慎。

2026年Memecoin淘金,如何不做“接盘侠”?

原文作者:Route 2 FI

原文编译:Chopper,Foresight News

熬过熊市漫长的沉寂期之后,Memecoin 的狂热周期再度降临。

市场的风险偏好全面回暖,感觉就像回到了 2024 年。这种情况不仅发生在 Solana 上,现在也出现在上线仅两个月的 L2 区块链 Robinhood Chain 上。除了链上 Memecoin 交易火热,Robinhood Chain 生态内已经诞生能够产生真实收益的商业模式。

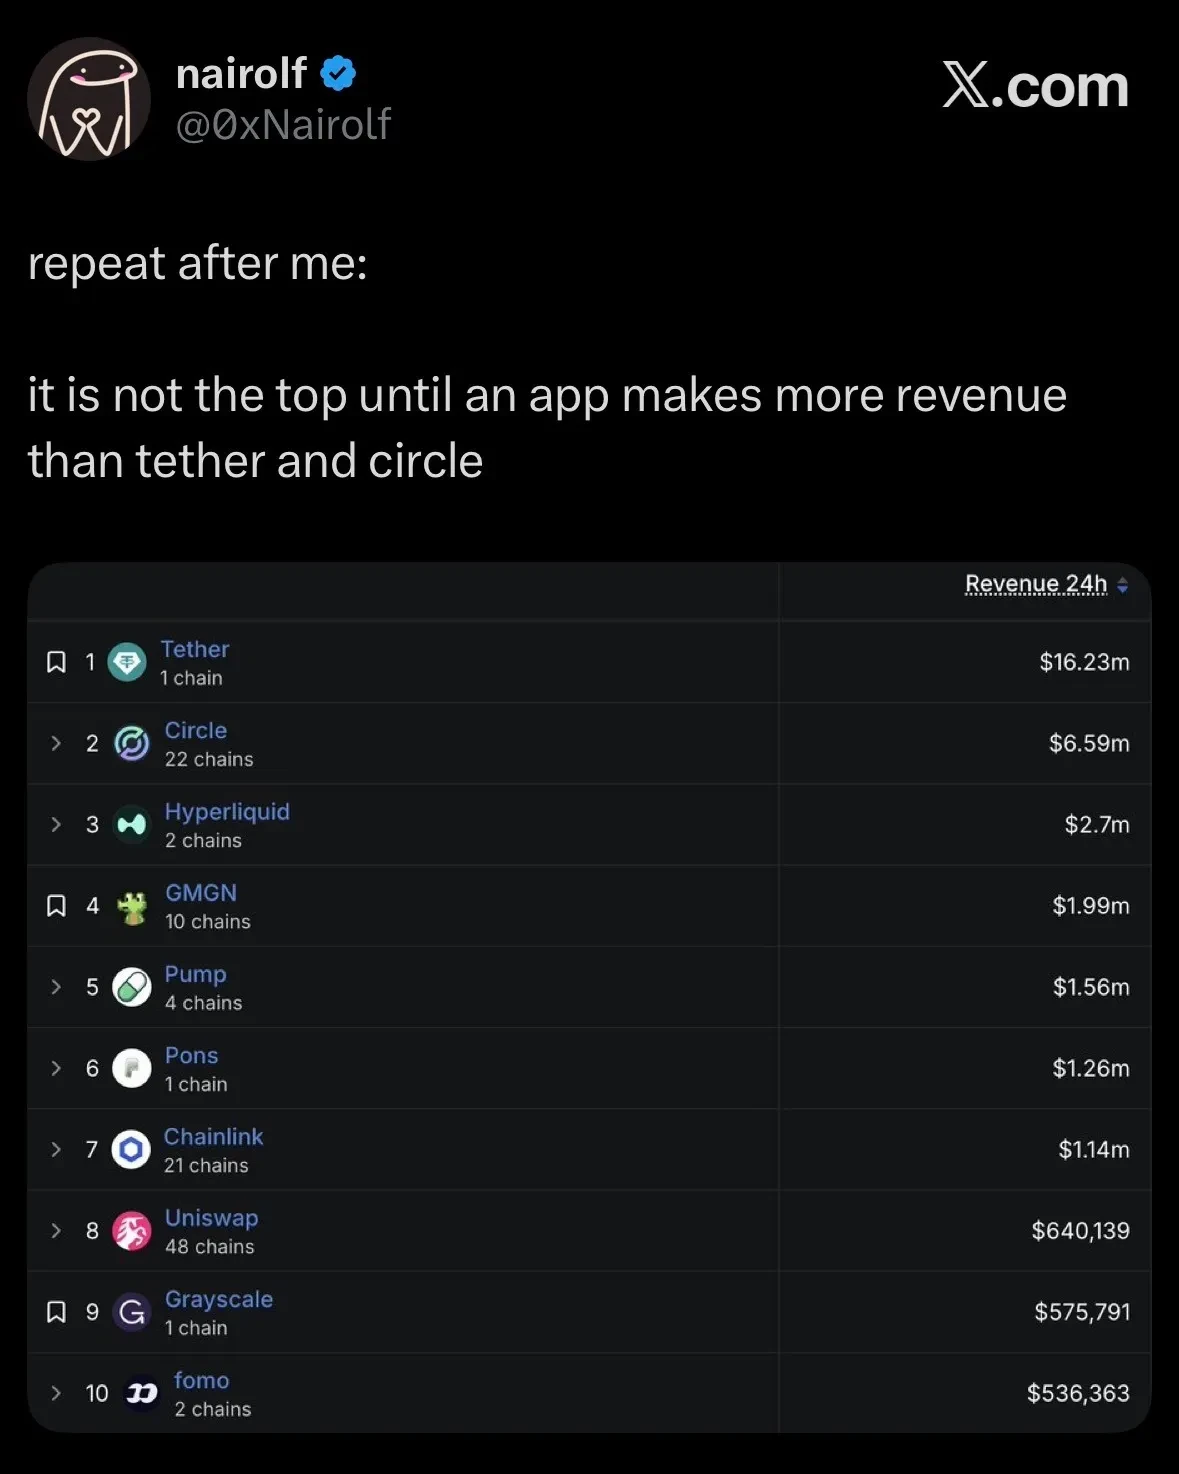
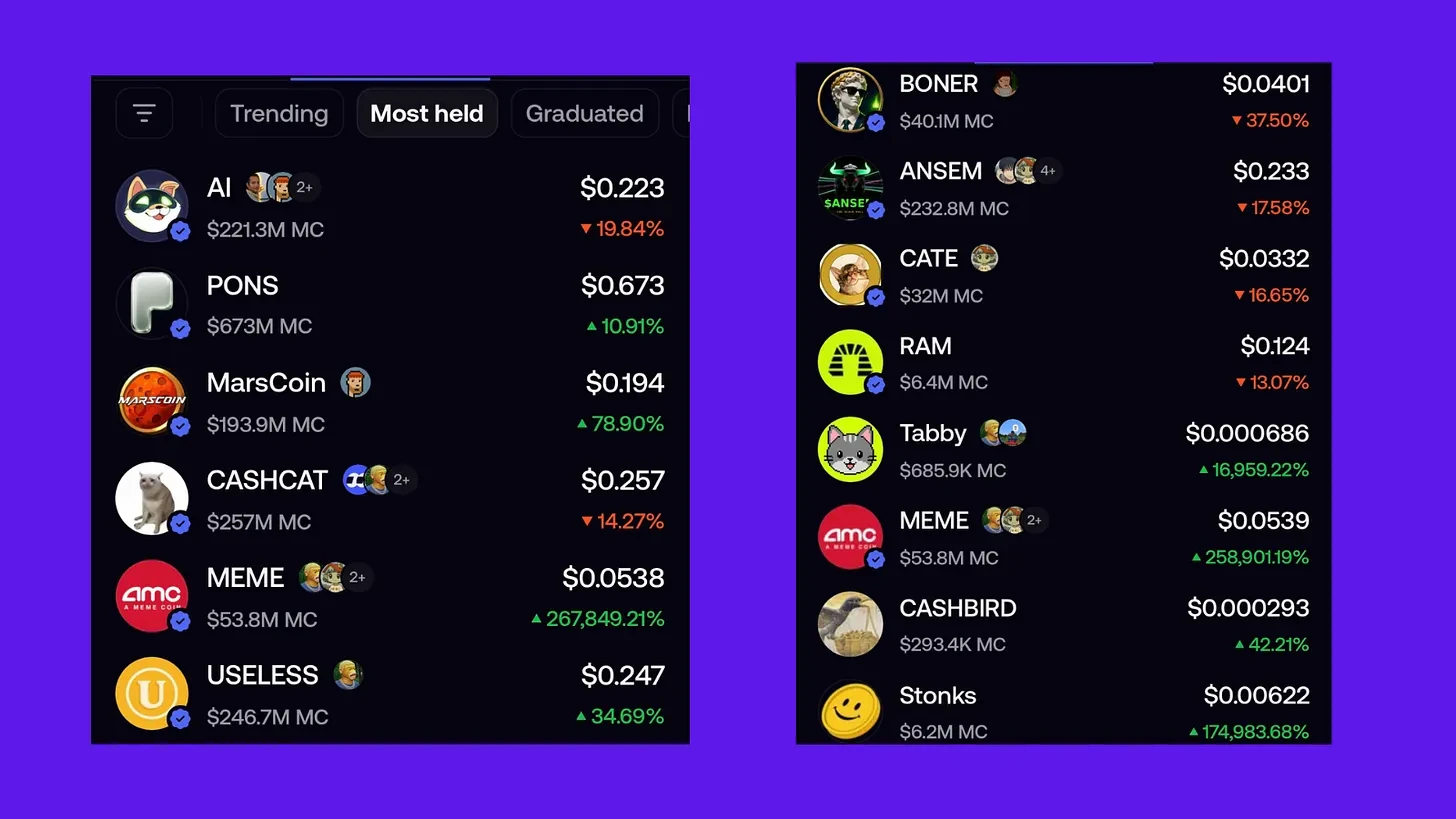
举例来说,Pons 是 Robinhood Chain 上主要的代币发行平台,用户可以在上面发行、交易全新代币。如今它已经跻身加密行业收益榜单前十,仅次于头部代币发行平台 Pump.fun。

随着平台收入暴涨,Pons 代币形成正向自循环,市值一度突破 9 亿美元。早期持仓的投资者获得巨额收益,它也成为整个生态乃至全市场的标杆标的。Cashcat 是该公链第一个出圈的 Memecoin,而 Pons 降低了普通人发行 Memecoin 的门槛。

在此之后,市场诞生了一大批涨幅惊人的币种,重新吸引一批曾经宣告加密行业终结的老玩家回归市场。

当下市场确实充满赚钱机会,到处都有人晒出盈亏截图,但事实上绝大多数盈利截图并不真实。

交易 Memecoin 是波动最剧烈的投资行为:早上收益百倍,入夜便可能回撤 99%。普通投资者往往入场时机偏晚,内幕交易者、抢跑狙击手、早期买家早已拿到低价筹码。

别人收益丰厚,不代表你同样可以获利。Memecoin 的流动性极其稀薄,账面盈利不等于落袋为安。

本文将教会你如何在博弈市场稳健交易,避免遭受巨额亏损,赚取属于自己的收益,不沦为大户出货的接盘侠。

想要做好 Memecoin 交易,你必须制定完整的交易计划。仅仅看到别人晒收益就盲目入场,是错误的开始。你需要明确自己的交易方向,否则只会四处跟风,最终一无所获。

选定一套固定交易体系

Memecoin 赛道竞争极度饱和,新项目瞬息万变。如果不会管理自身注意力,海量噪音信息只会白白消耗你的精力。

你需要明确自己专注的细分交易模式,管控注意力,持续精进交易能力,对于新手而言尤为重要。市场存在多种交易风格:

  • 信念交易者:锁定一套交易逻辑,在时间周期内重仓持有,等待行情兑现。
  • 跟随交易:追踪大量顶尖交易者的钱包,当多个标的钱包同时买入同一个币种时,再深度调研,借用他人的交易逻辑建立自己的判断。
  • 短线快进快出交易者:早期介入市值仅 10 万美元的小币种,到达目标价位止盈。例如币种翻倍之后卖出 50% 仓位,剩余仓位博取更高收益。
  • 单链深耕玩家:锁定一条具备信息优势的公链,持续扫描新发 Memecoin,捕捉非对称收益机会。

玩法还有很多。对于资深交易者而言,可以同时尝试多种策略,但新手切忌遍地撒网。优先深耕一到两套交易模式,集中精力。

随着交易经验不断积累,交易能力逐步提升之后,再尝试拓展其他交易风格。 我早期提升交易能力最有效的方式,就是完整记录每一笔交易,无论盈利或是亏损。

我为什么亏损? 盈利的核心逻辑是什么? 止损离场的条件是什么? 这笔交易看涨的依据,以及会打破逻辑的风险点是什么?

交易日志是打磨 Memecoin 交易水平最好的方式。不再无脑冲土狗币种,每一笔操作都拥有充分的交易逻辑。经历完整牛熊、捕捉过无数黑马币种的交易者,还有更多交易原则。

有人会觉得频繁短线做交易会更加轻松。但对于新手来说,没有清晰交易逻辑的短线操作很难实现稳定盈利。不如选择早期优质标的,基于自身判断长期持有,收益反而高于频繁交易土狗币种。

随着跟单交易模式普及,交易者不再需要手动扫描链上数据、单独支付 Gas 费完成交易。部分老牌玩家依旧保留传统交易方式,但尝试新工具同样是不错的选择,便捷工具能够降低赚钱的门槛。

下面介绍两款主流的社交交易应用:Pumpf.un 与 Fomo App。

Fomo App

如果你近期活跃在加密社区,一定见过大量用户晒出 Fomo App 的交易盈亏,使用该软件交易 Memecoin。这款产品之所以火爆,是因为它简化了 Memecoin 交易的复杂流程:Gas 费、代币授权等繁琐步骤全部封装简化,点击一下即可买入 Memecoin。

产品支持银行卡直接购买代币,这一功能推动产品大规模破圈。目前 Fomo App 用户数量突破 50 万,跻身加密收入榜单前十。

Fomo App 真正脱颖而出的创新之处在于它打破了封闭圈子。过去能够在 Memecoin 行情中大赚一笔的玩家大多处在私密社群当中;而现在你可以直接追踪盈利交易者,查看每一笔币种背后的交易逻辑,如果你认同他的观点,可以一键跟单交易。

我第一次下载 Fomo App 时,关注了大约 20 位加密社区大 V,随后切回 X 平台。手机通知不断弹出消息,一条接着一条……

繁杂的推送让我不知所措,根本不知道该买入哪个币种,最后只能直接关闭软件通知,才能专注研究行情。之后我摸索出一套正确使用工具的方法。

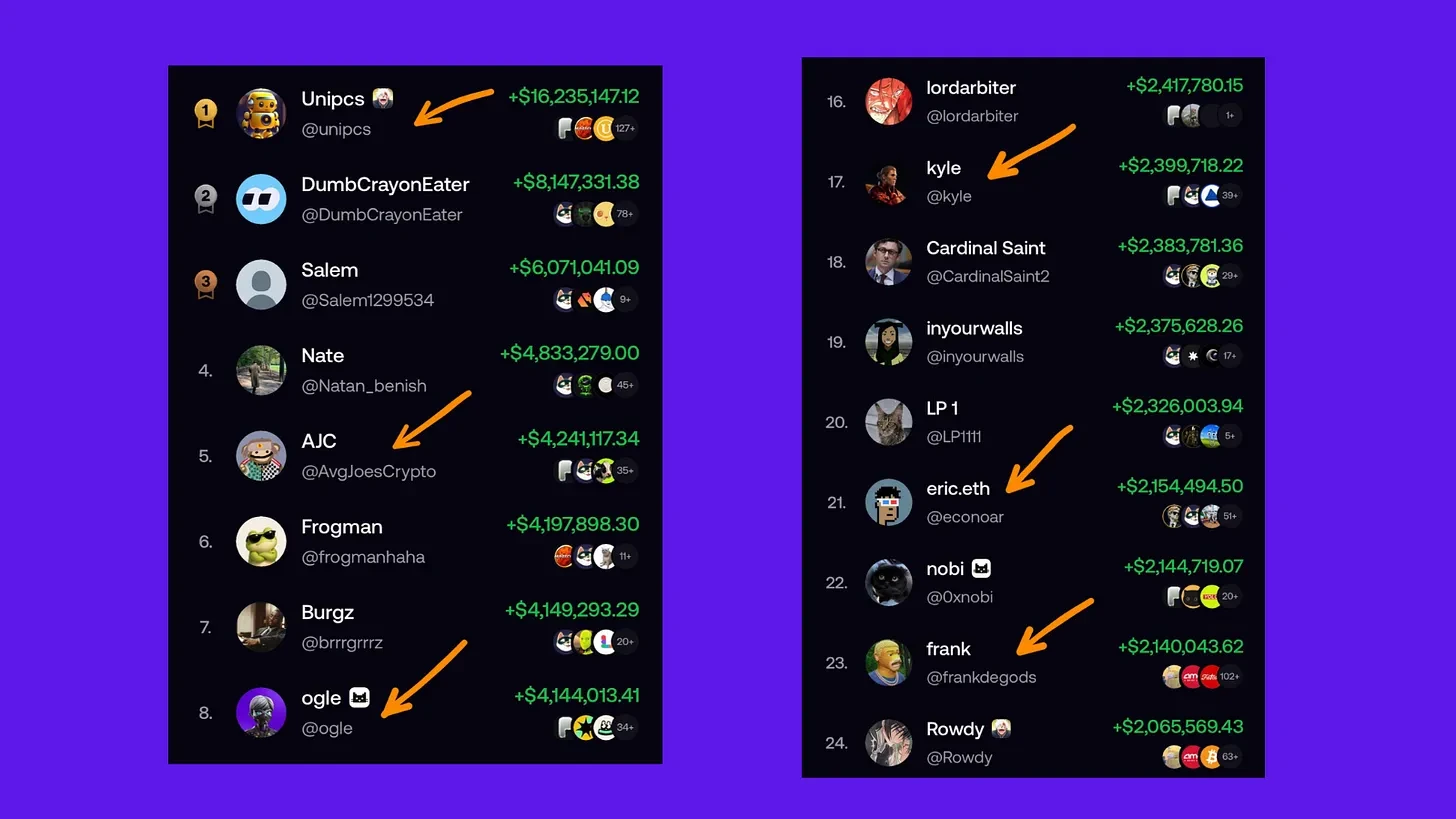
盈利截图仅仅是表象,不要单纯依靠晒单盲目跟单。

新手使用 Fomo App 最常见的误区:打开排行榜,批量关注 20 名头部交易者。

随后源源不断的交易推送弹窗,如同我当初遇到的情况。情绪化随机买入,冲动交易最终带来亏损。

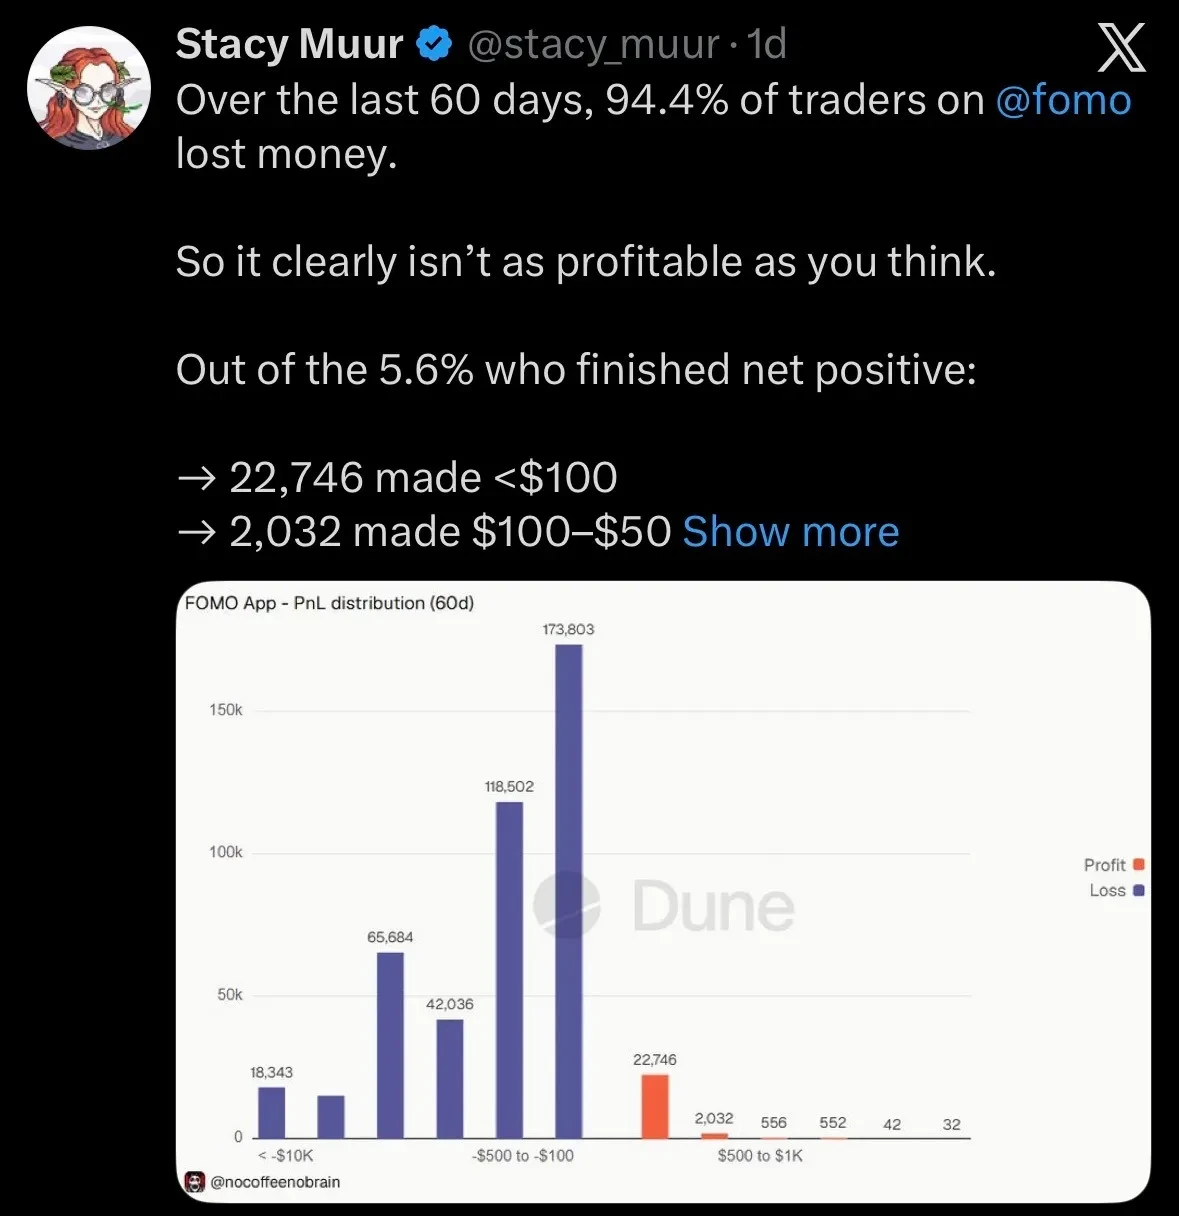
这些亮眼的收益大多只是账面浮盈,并非已经兑现的实际利润。过去 60 天之内,仅有 0.25% 的交易者盈利超过 500 美元。这些盈利截图并不是市场真实的盈利现状。

对我个人而言,我更加关注 30 日榜单、全周期排行榜,筛选长期稳定盈利的交易者,而非单日暴富、短期 7 天榜单上的选手。

查看排行榜的核心目的是向顶尖交易者学习,分析他们为何总能提前捕捉新叙事币种。

筛选交易者时优先选择熟悉的优质交易者:公开记录长期稳定盈利,并且完整阐述交易逻辑,我们可以借鉴他们的分析思路。

不要大批量关注交易者,最多挑选 5‑7 个优质账户,避免注意力被分散。真正依靠逻辑交易的优质交易者不会频繁开仓,每一条交易推送都具备参考价值,而不是无效噪音。

Kyle 是加密社区知名交易者,他在 Fomo App 收益亮眼。查看他的持仓,$PONS 是他仓位最重的标的,点开币种可以查看他完整的交易逻辑。复盘他四笔核心交易之后,我总结出他的交易策略:

  • 长期坚定持有标的,在行情早期重仓布局
  • 公开完整的看涨逻辑,便于其他人参考借鉴

确定了他的策略后,跟单交易就容易多了,但这并非易事。Fomo App 知名玩家 Rasmr 也分享过交易干货:如何挖掘行情催化剂,筛选具备上涨潜力的币种。

你的交易速度必须领先其他跟单用户。

新手使用 Fomo App 最大的误区是:跟风所有人一起一键跟单。 如果你的唯一优势只是无脑同步下单,你的收益将会和绝大多数散户保持一致。你需要比普通跟单用户出手更早。

自动化交易是最好的解决方案,不需要从零搭建工具,现成应用就可以实现。这个方案并不适合纯新手,适合没有时间熬夜盯通知、想要自动化交易 Memecoin 的投资者。

选定你想要追踪的头部交易账户,搜索用户名,设置自动化跟单参数,策略自动运行。需要重点提醒:该方式风险极高,你的资金盈亏完全取决于你所跟随交易者的水平。

Fomo App 还有一些容易被忽略的实用功能。

热门趋势榜单:这是我最喜欢的功能,能够直观看到当下市场最热叙事,预判接下来的行情走向,了解当前市场资金集中布局的标的,辅助我们判断是否入场。我通常优先查看榜单前十币种,调研短期下跌币种背后的原因,判断是否存在反弹机会。

热门代币功能与之类似,展示当下关注度最高的代币。持有量最高的代币大多市值更高。顾名思义,资金都集中在这些代币上。但在热门页面上,你会看到更多市值较低的代币,因为它们只是当日热门,但也有可能成为持有量最高的代币。

正因如此,我才格外关注这里,仔细研究叙事逻辑,很容易在这里捕捉到黑马币种。归根到底,支撑币种上涨的核心动力,是围绕叙事凝聚起来的社区共识。

Pump.fun

Pump.fun 筛选优质交易者的逻辑和 Fomo App 大体一致。Pumpfun 的排行榜分为三类: 总收益、已兑现收益、账面浮盈。

而 Fomo App 排行榜仅统计浮盈收益。结合三项数据,我更加看重能够持续止盈兑现利润的交易者;同时观察浮盈交易者的止盈点位、筹码积累方式,沿用我们分析 Fomo 交易者的思路研究。

在 Pump.fun 交易还有额外收益激励机制:Callout 推荐奖励。如果你看好某个币种,可以发布推荐动态展示给你的全部粉丝。Pump.fun 每日发放 Callout 奖励,激励用户发布高质量内容,奖励额度和你的推荐带来的买入交易量挂钩。数据显示,87% 拿到奖励的用户粉丝量不足 250 人,中小账号拥有更多机会。

提醒一句:不要为了薅奖励在平台刷屏代币套利,活动拥有严格的用户协议。

如果你完整读到这里,说明你认真想要深耕链上 Memecoin 交易。跟单交易彻底改变了 2024 年上一轮 Memecoin 牛市的交易模式。

虽然我脑海中还有一些工具想要列出来,但其实没必要让自己被太多工具搞得焦头烂额。事实上,顶级交易员、年收入数百万美元的 Smartestmoney 曾说过他从未使用过 TradingView。这足以说明,工具终究只是工具而已。

你的持之以恒、心态、经验等等,才是你在交易中取得成功的关键。祝你抓住阳线行情!

Exit mobile version