Binance美股交易初体验:操作简洁,但非“零佣金”

预热一个周末的 Binance 美股产品终于来了,在 Binance 这个 APP 里,基本上所有美股都能交易。

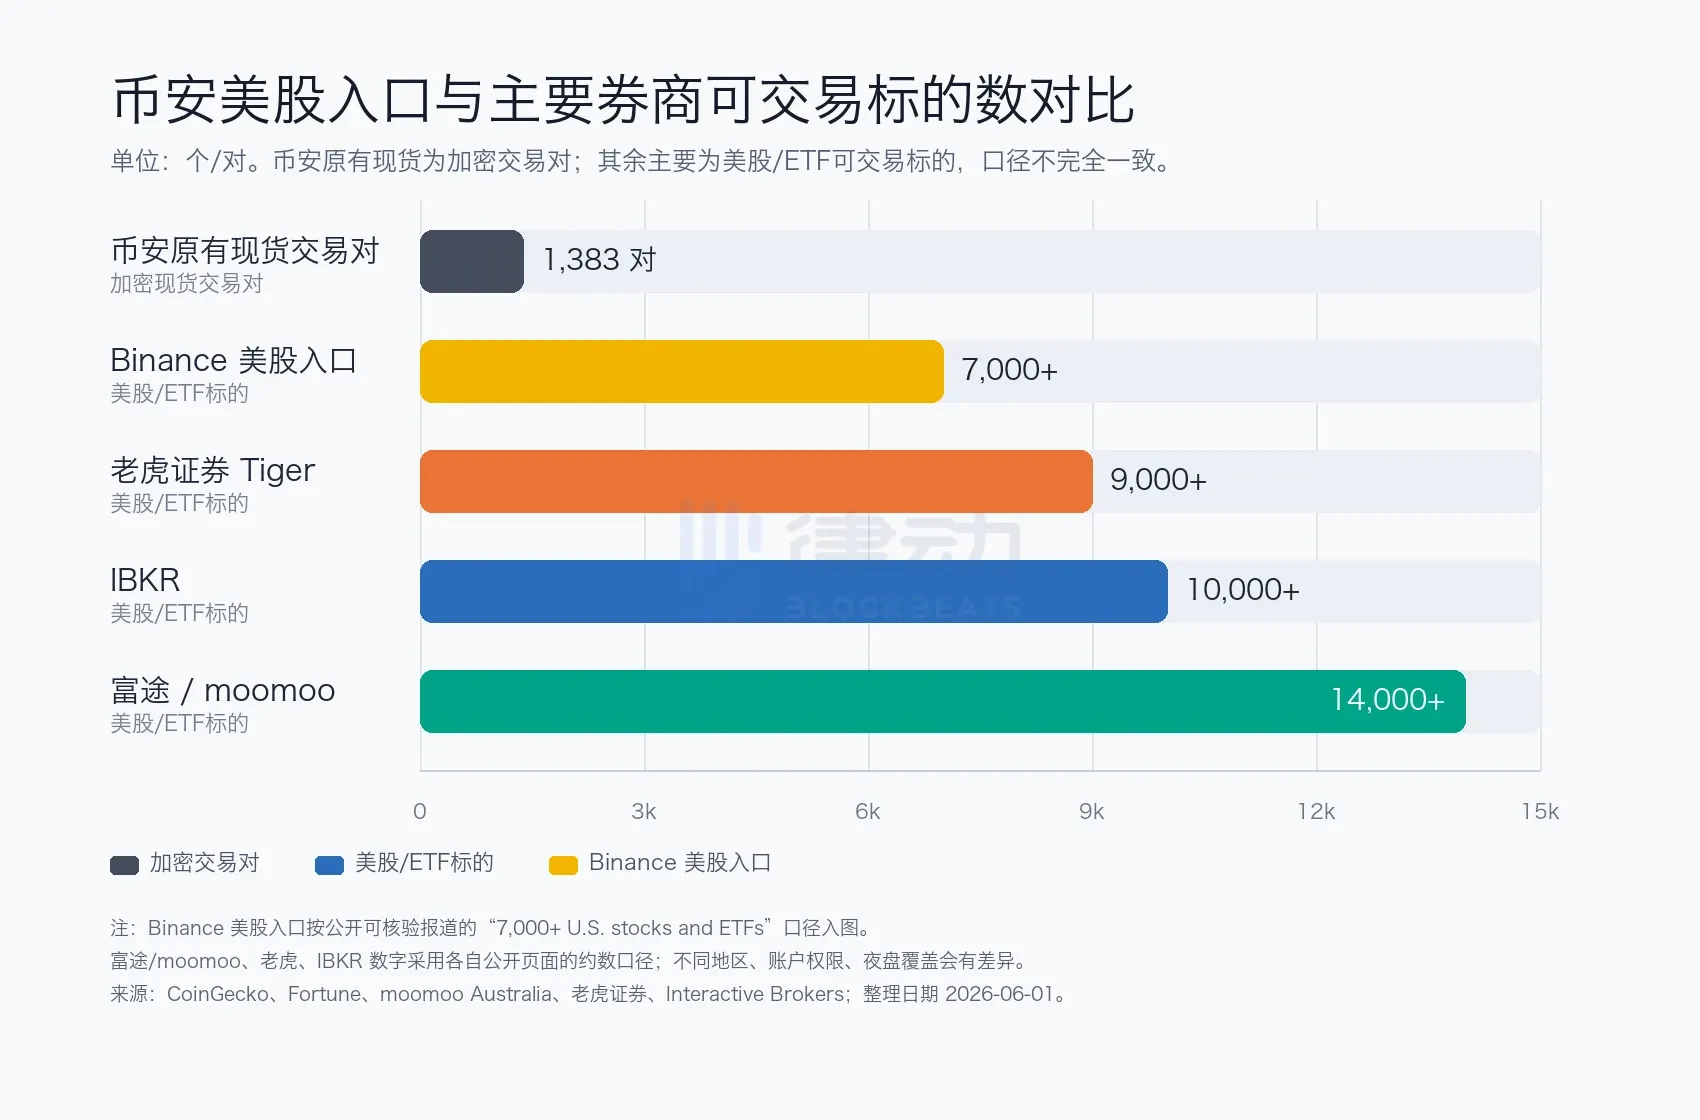
Binance 这次不是上几只代币化蓝筹试水,而是一口气开放 7000 多只美股与 ETF,定位是 co-CEO Richard Teng 口中的「multi-asset financial super app」。在他给 Fortune 的说法里,美股占全球股票市场一半以上,但海外用户买它成本高、摩擦大,Binance 要做的就是把这道门槛抹平。

律动小编拿 NVDA 做一次完整的下单实测,把这套产品从头到尾体验一遍。

产品实测,Binance 的美股产品体验如何

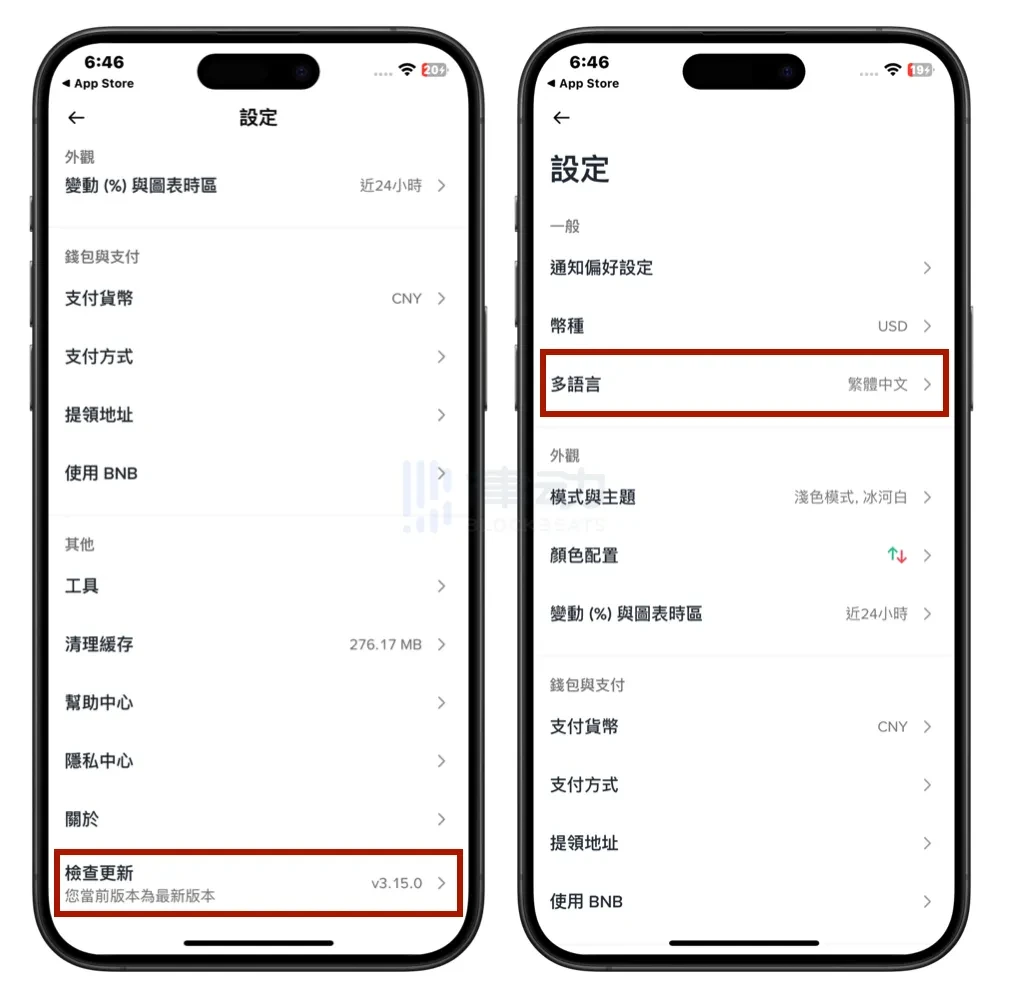
打开 Binance App 的「设定」页,第一件事是确认版本号:v3.15.0,最新版。语言已经切到了繁体中文。此前社区反馈的前置条件在这里得到验证:中文用户想参与美股交易,必须把语言从简体中文切到繁体中文或其他语种,唯独简体被排除在外。
切到「行情」页,顶部 tab 出现了「传统金融」入口,和「加密货币」「Alpha」并列。往下分三个子栏:股票、现货、U 本位合约。股票栏再分「美股」和「ETF」两个筛选。
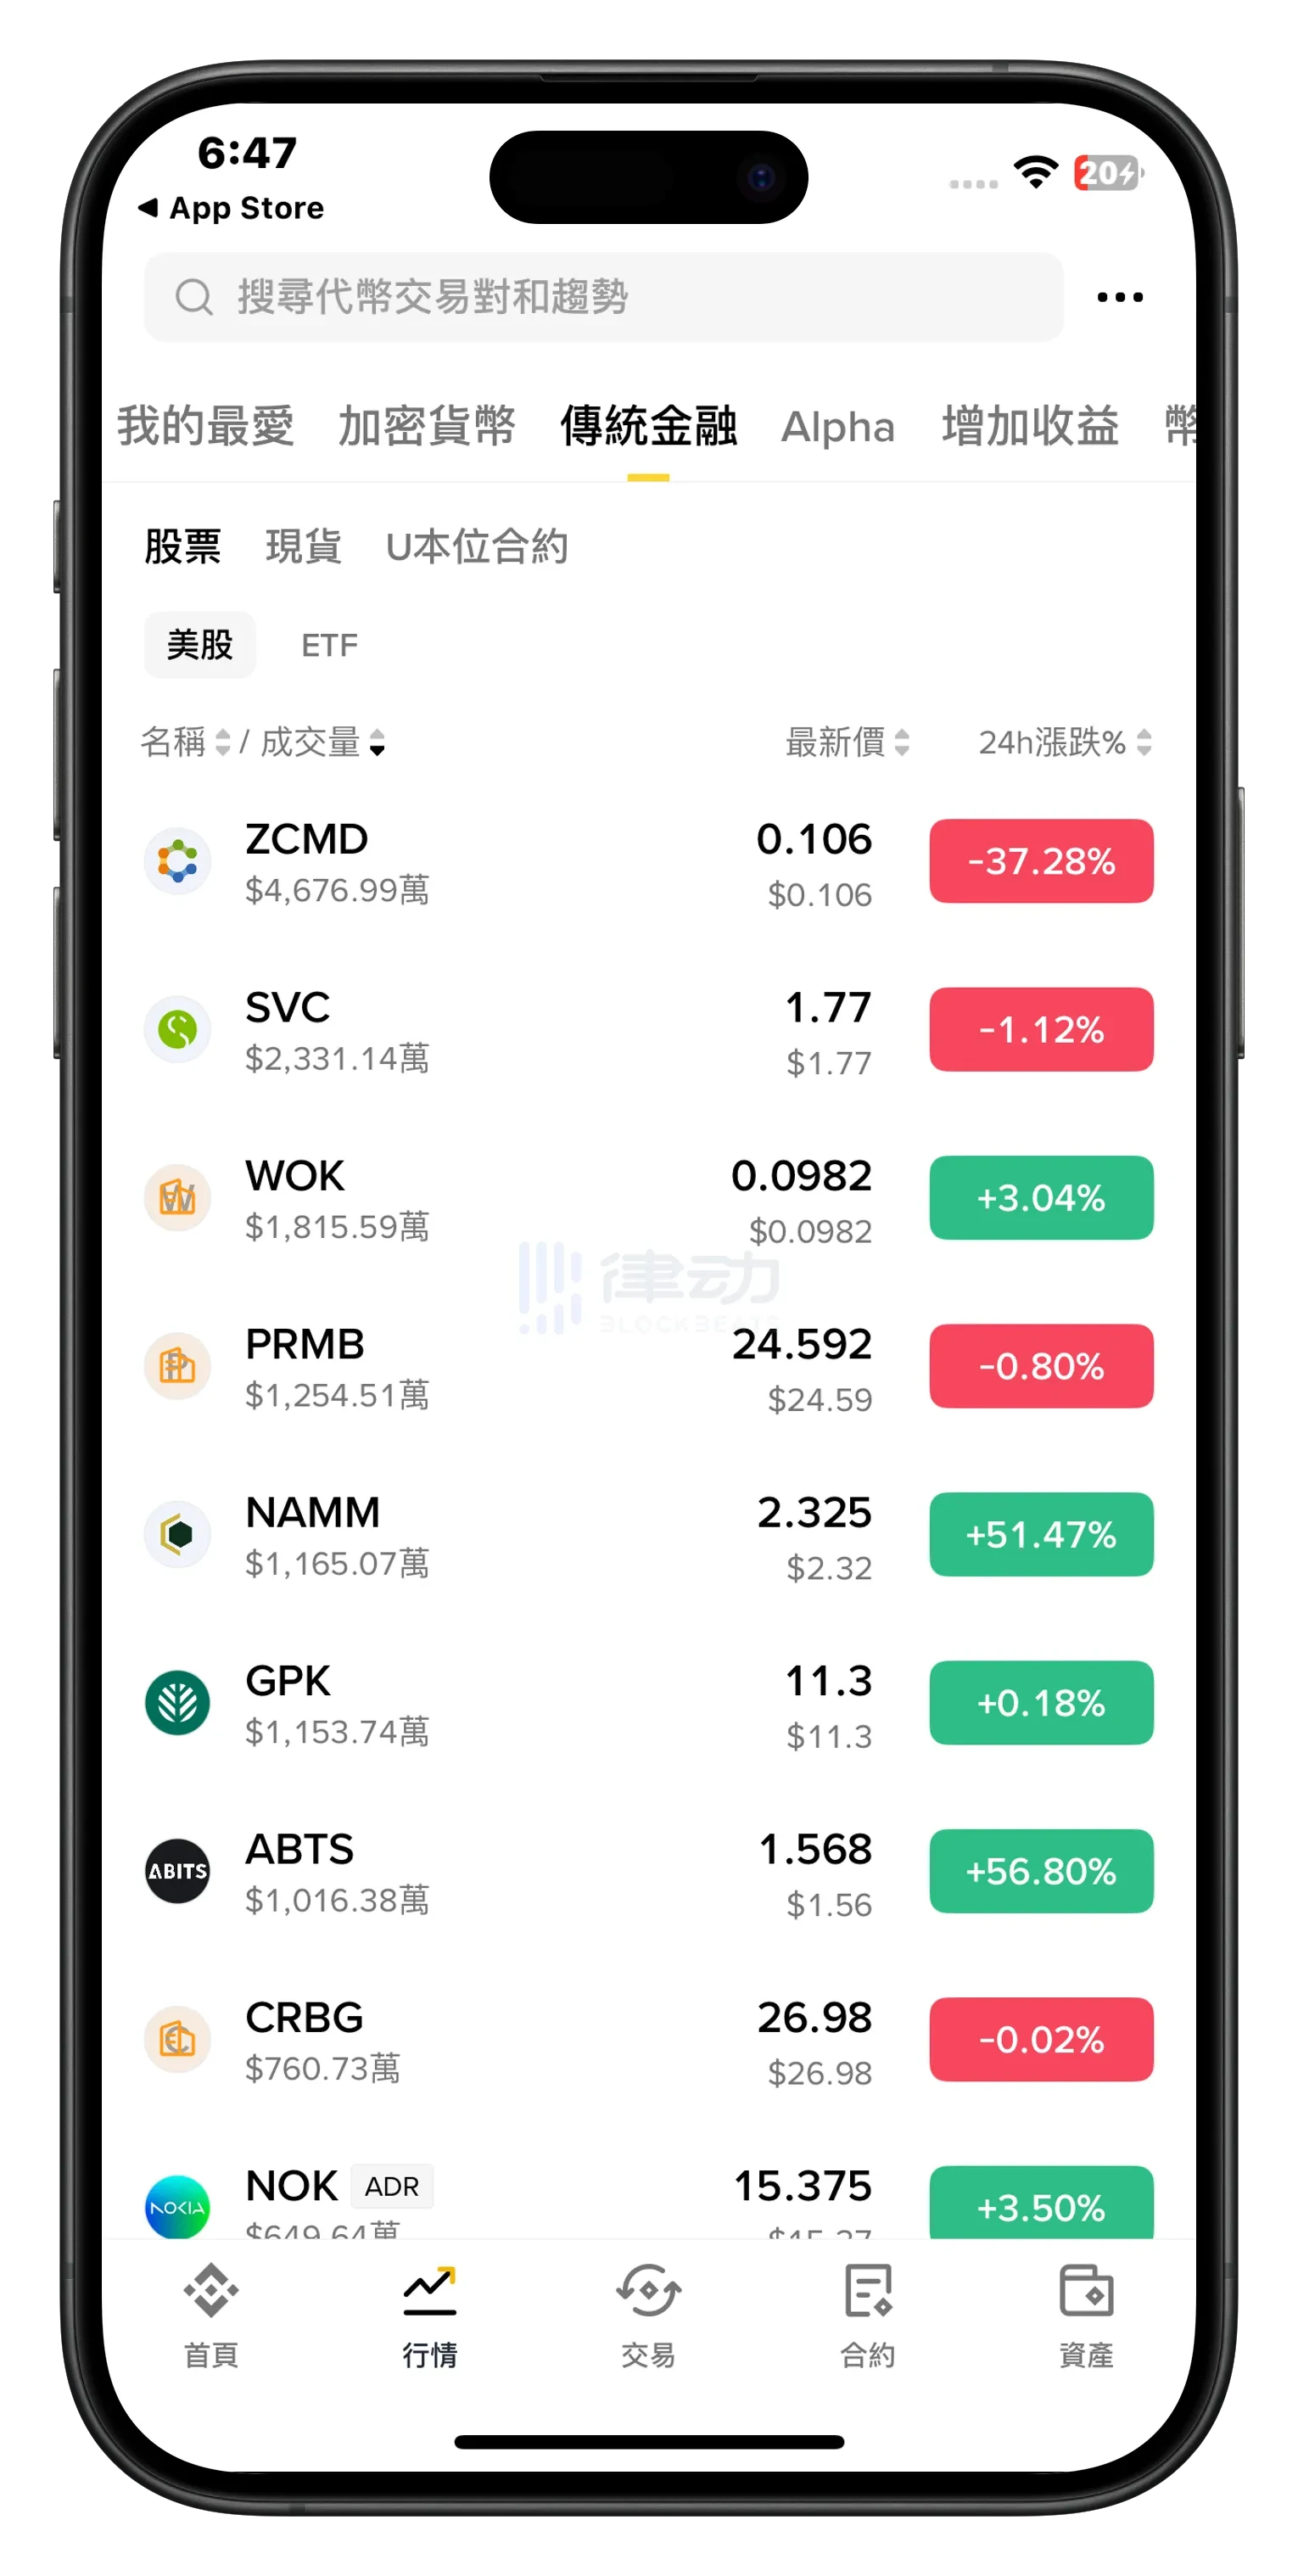
拉开列表,第一眼看到的不是 Apple 和 Tesla,而是 ZCMD(市值约 4676 万美元)、SVC(2331 万美元)、WOK(1815 万美元)这些连美股老手都未必叫得出名字的冷门小盘股。NOK 旁边还挂了一个 ADR 标签。这说明 7000 只的覆盖面不是拿几只蓝筹做门面,确实铺到了小盘甚至 ADR 的层级。

但如果有其他涮选和排列方式,能把英伟达、英特尔这些主流大盘股显示在前,体验或许会更好。

能做到7000个美股交易对这一点,是因为 Binance 走的不是链上铸币的代币化路线,而是真实券商通道,标的不受发行方铸币进度的限制。横向比一下量级:Kraken 的 xStocks 覆盖 60 多只蓝筹,底层发行方 Backed Finance 目前约 100 只、目标到年底才做到 500 只以上,Robinhood 在欧盟的代币化覆盖约 200 家公司。别家是先铸一只、上一只,Binance 是直接接了一整个美股市场的货架。
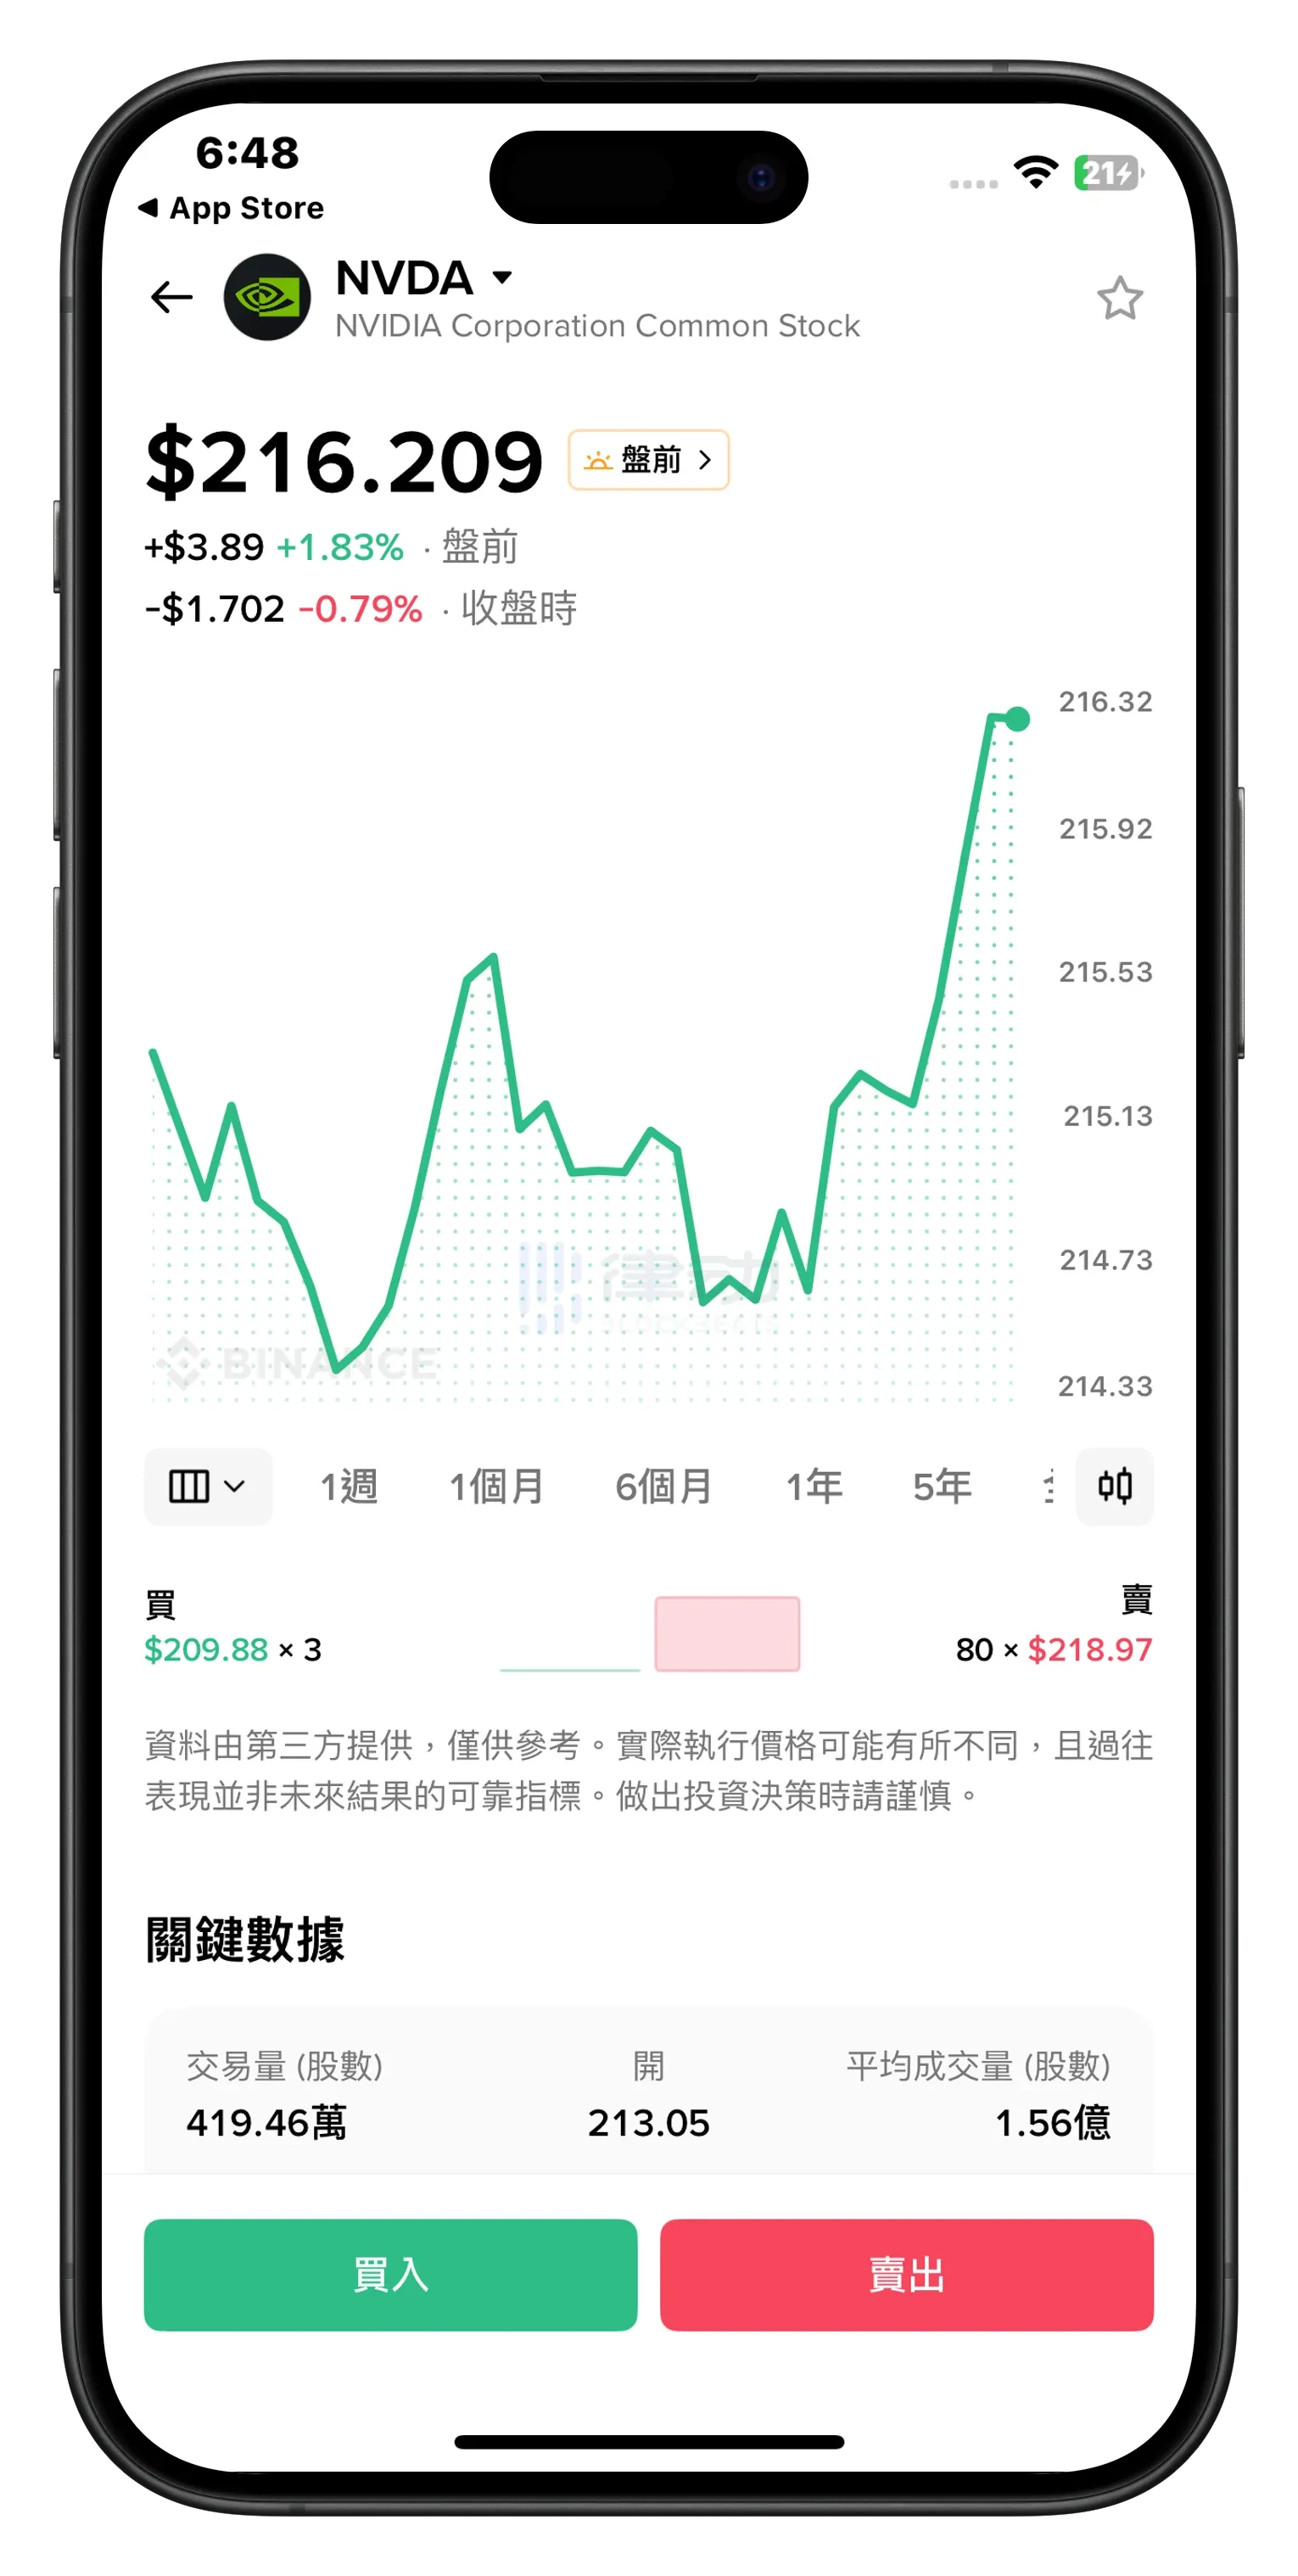
进入 NVDA 详情页。报价 216.209 美元,标注「盘前」,盘前涨 1.83%,上一收盘日跌 0.79%。K 线支持 1 周到 5 年的时间跨度,这里和主流券商 App 无异。

往下拉是一组「关键数据」面板:交易量 419.46 万股,开盘 213.05,平均成交量 1.56 亿股,52 周最高 236.54,最低 135.40,市值 5.11 万亿美元,市盈率 32.04,每股收益 6.59 美元,股息收益率 0.02%,自由现金流 1190.76 亿美元。数据颗粒度已经达到 Webull 或 Robinhood 的水平。再往下有「公司行动」栏,提示 6 月 4 日有一笔现金股利。
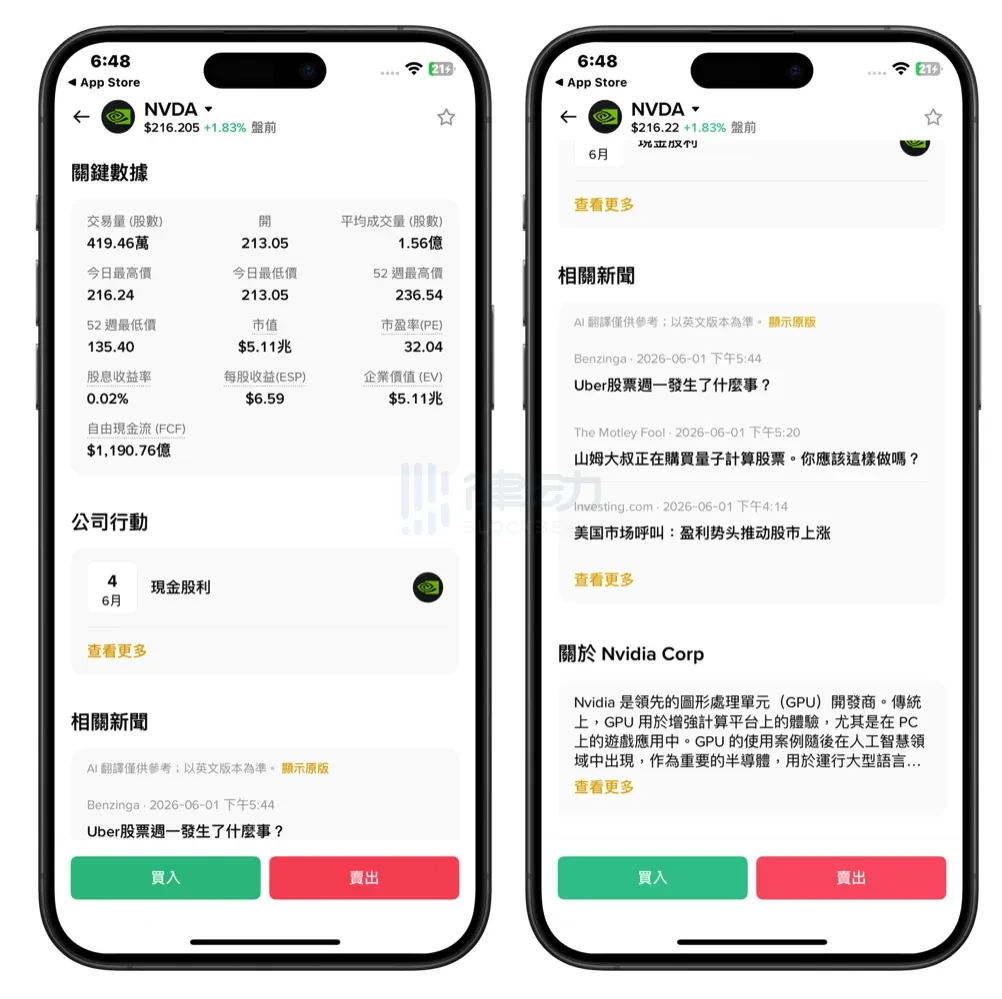
「相关新闻」区域聚合了 Benzinga、The Motley Fool、Investing.com 等第三方来源。最底部是公司简介。整体信息架构对股票新手来说够用,但缺少财务报表、分析师评级、机构持仓等深度数据,和 Bloomberg 或同花顺比还差一个量级。对于 Binance 的目标用户来说,可能够了。但对重度股票玩家来说,在信息密度和专业度上可能还不够。

接下来我们开始下单。
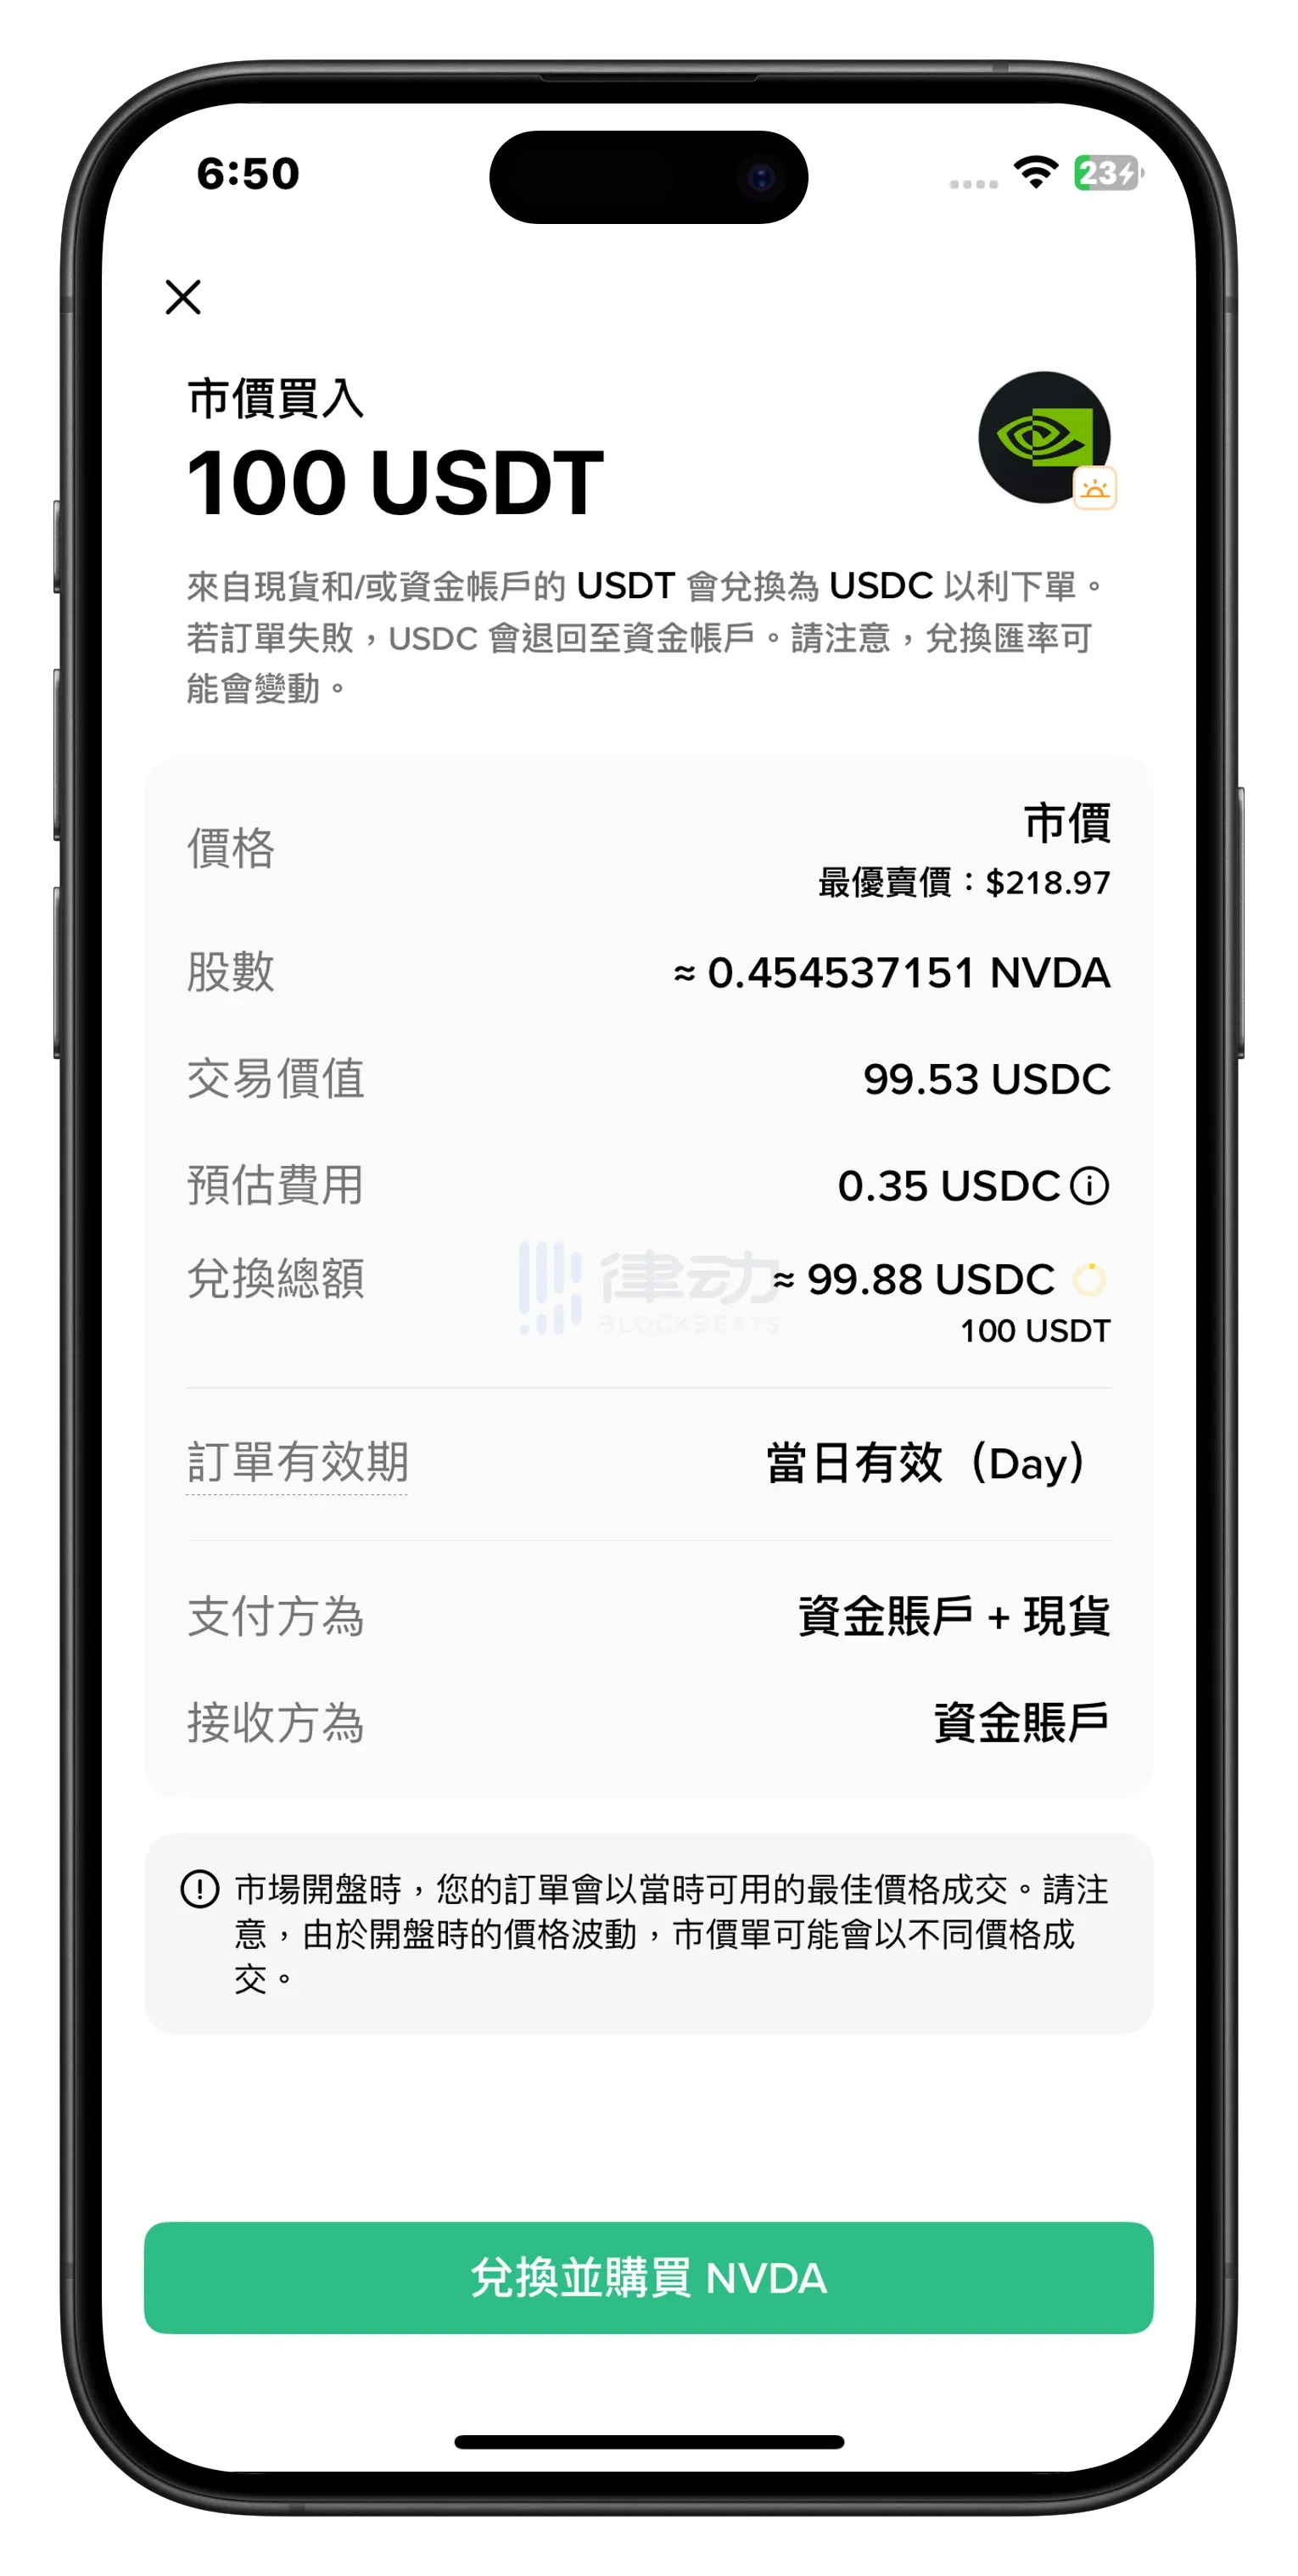
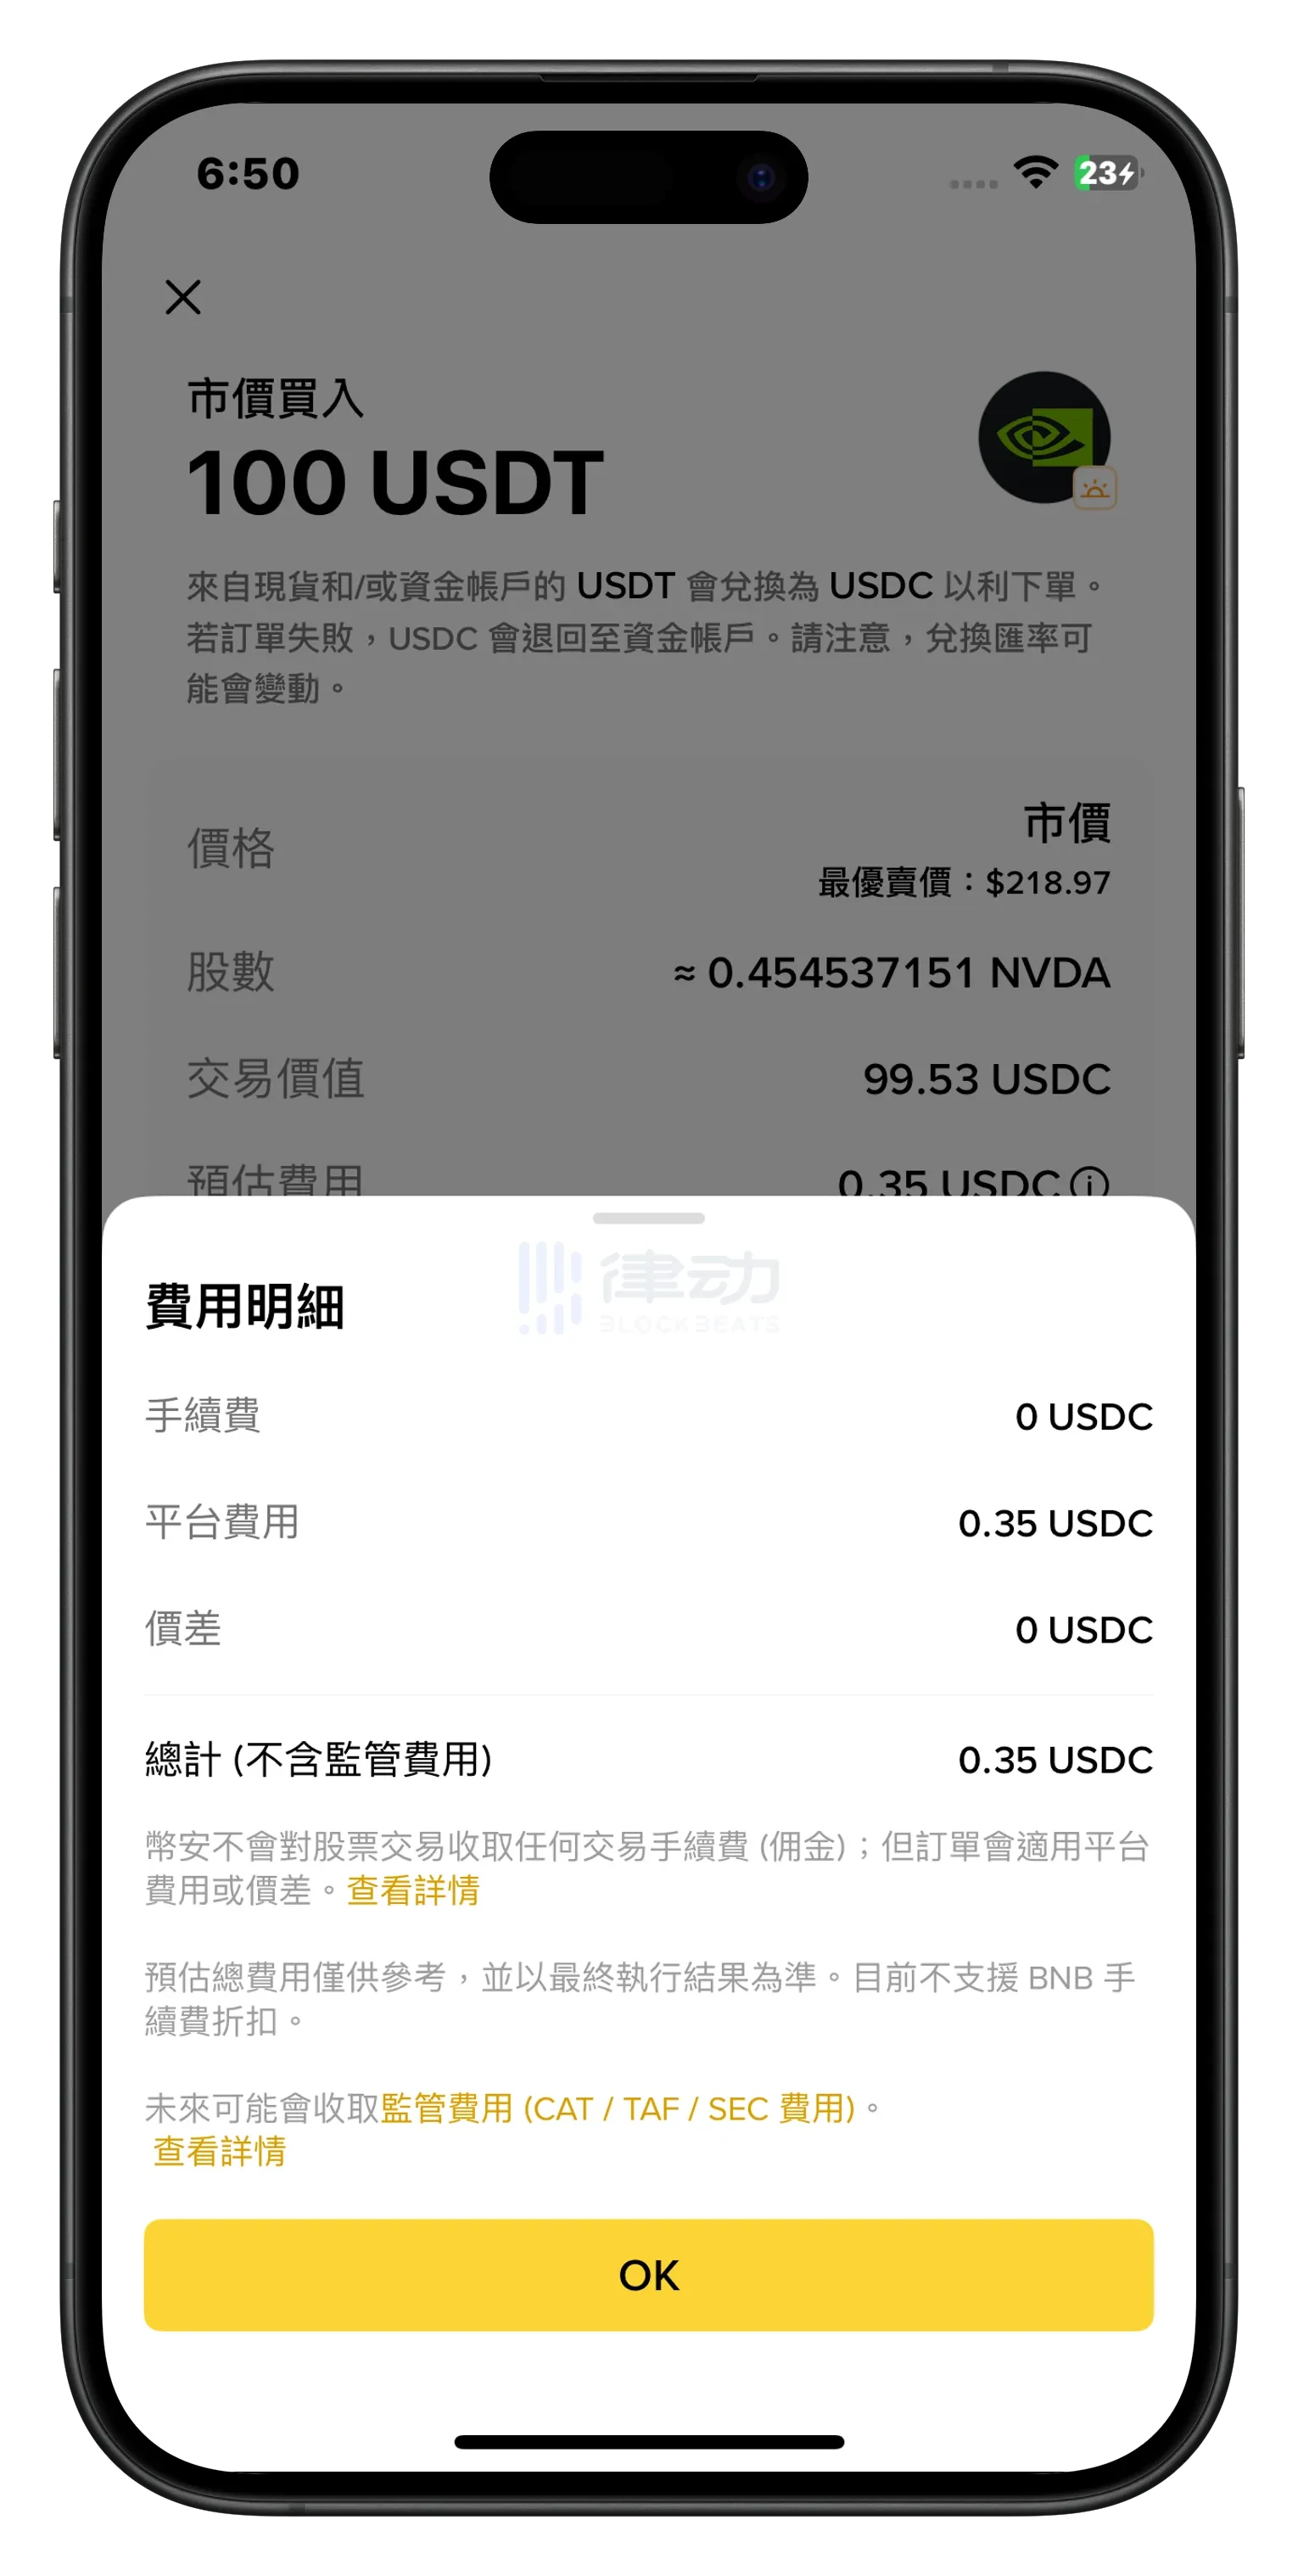
点击「买入」,输入 100 USDT。系统自动换算:100 USDT 先以 1 USDT ≈ 0.998859 USDC 的汇率兑换成约 99.88 USDC,再以市价(最优卖价 218.97 美元)买入约 0.4545 股 NVDA,交易价值 99.53 USDC,预估费用 0.35 USDC。

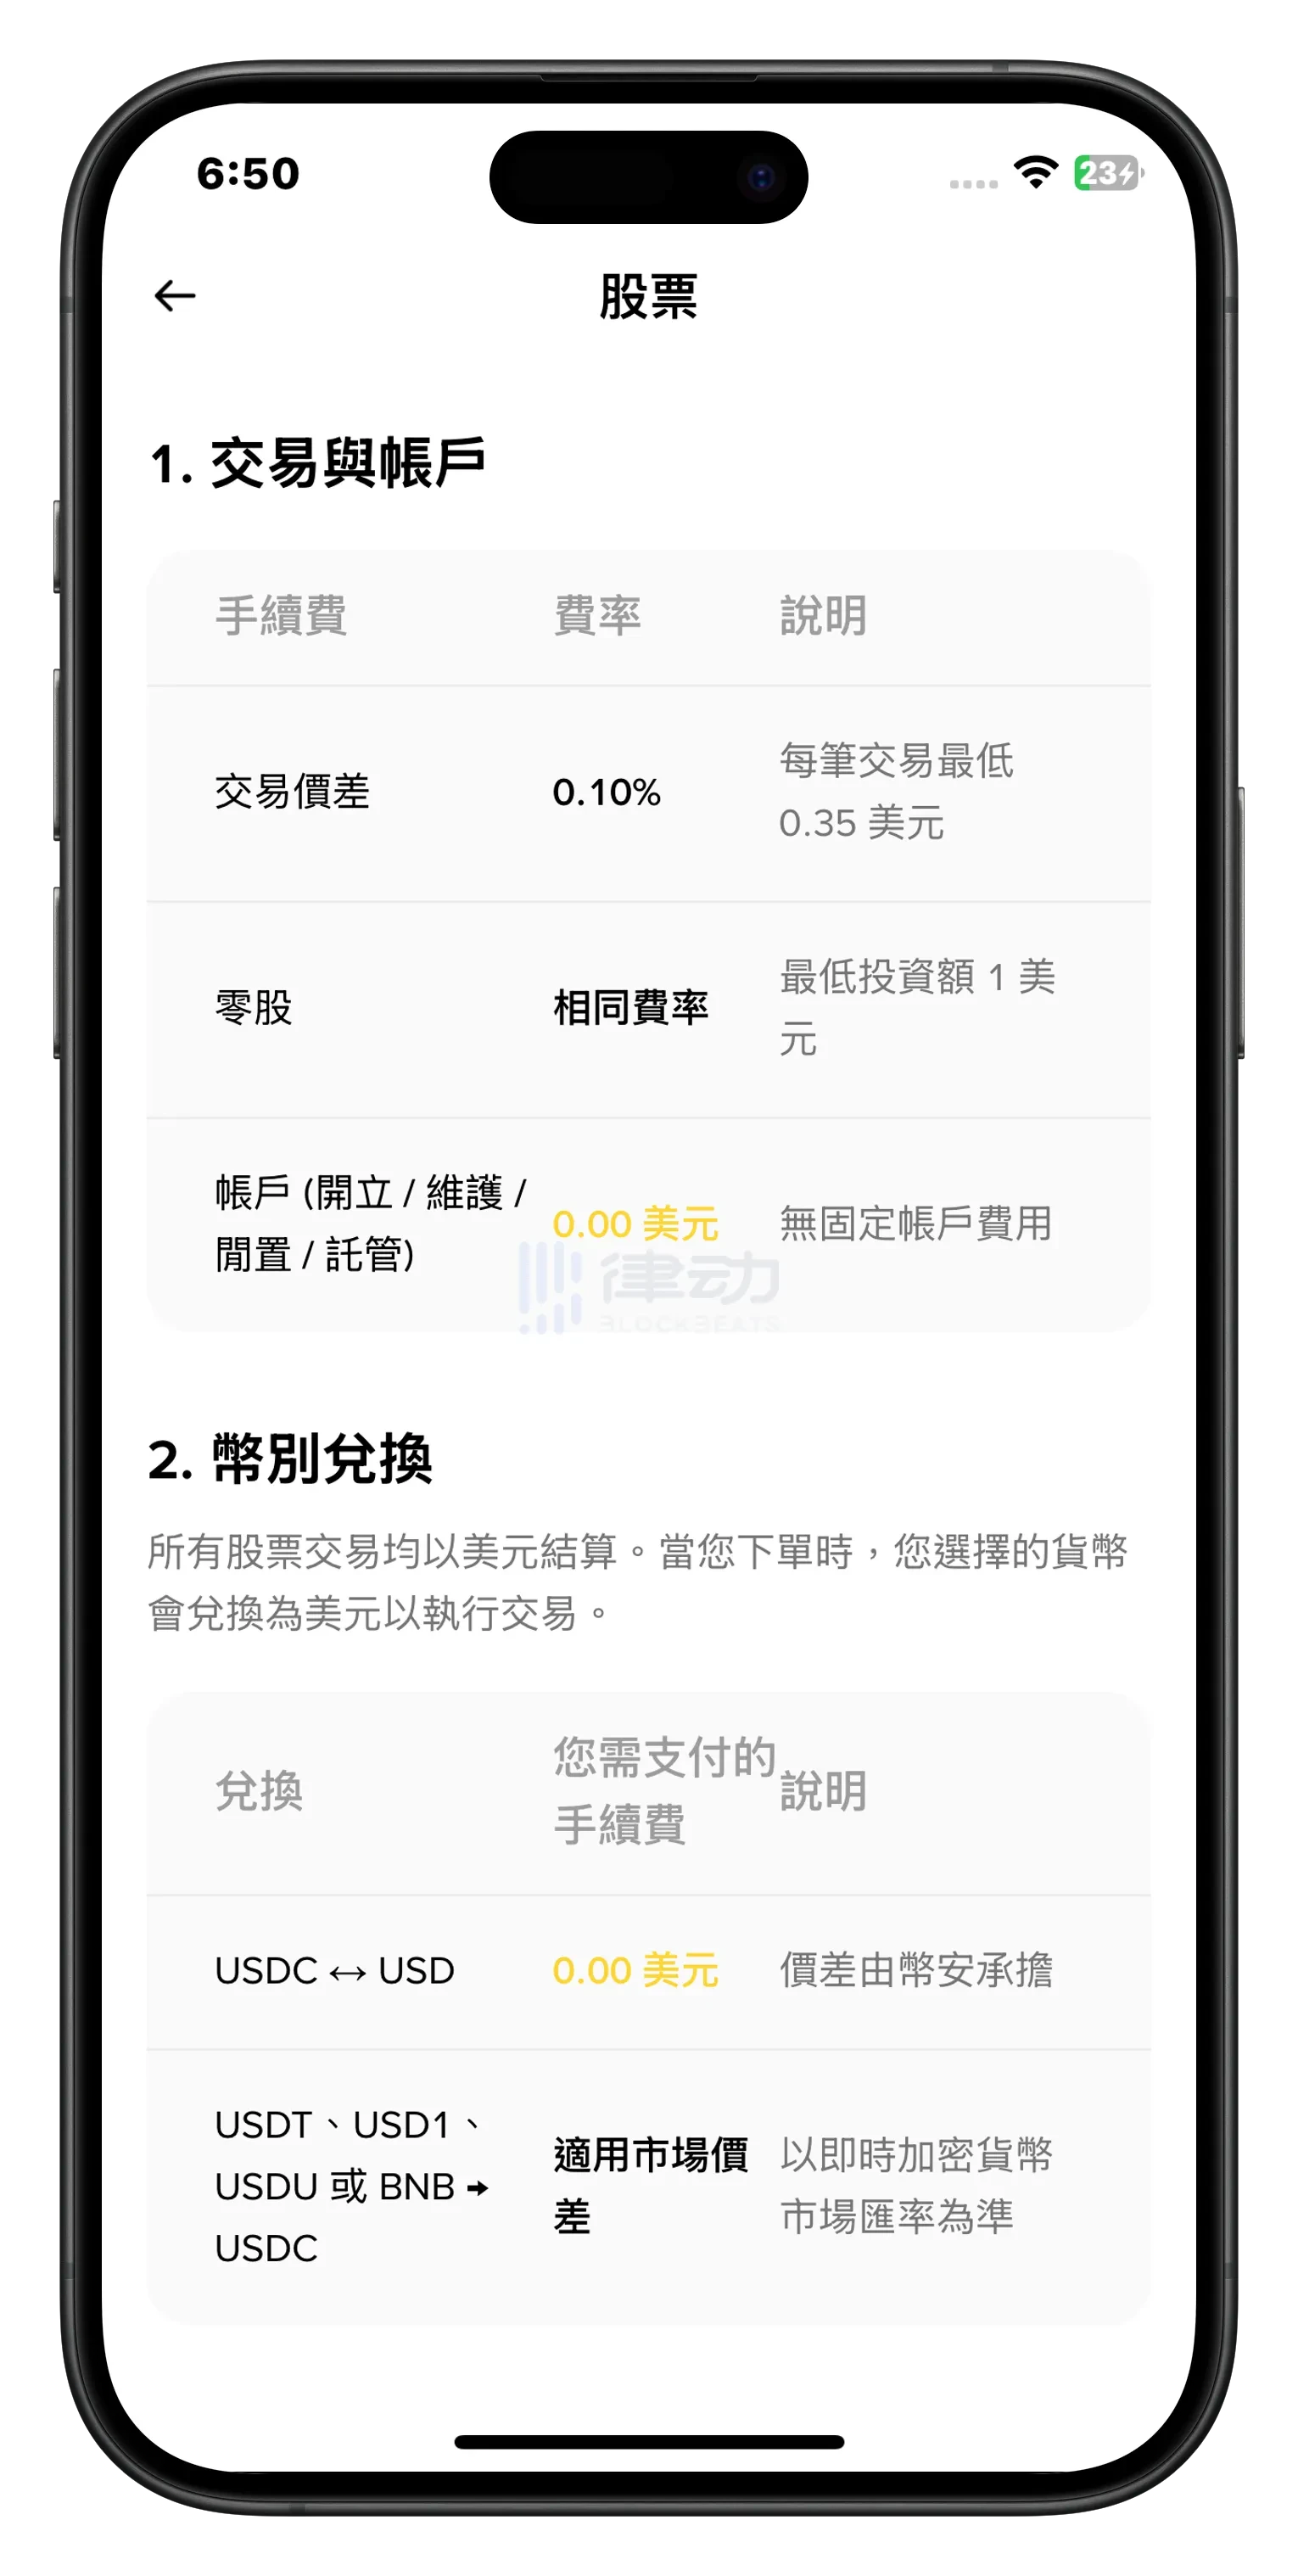
这里有一个绕不开的中间步骤:不管你用 USDT 还是 BNB 支付,所有资金都会先被换成 USDC,再用 USDC 结算买股。USDC 和 USD 之间的兑换手续费为 0(价差由 Binance 承担),但 USDT、BNB 等其他币种到 USDC 的兑换「适用市场价差」。也就是说,用 USDC 直接买是成本最低的路径,用 USDT 或 BNB 会多吃一层换汇损耗。
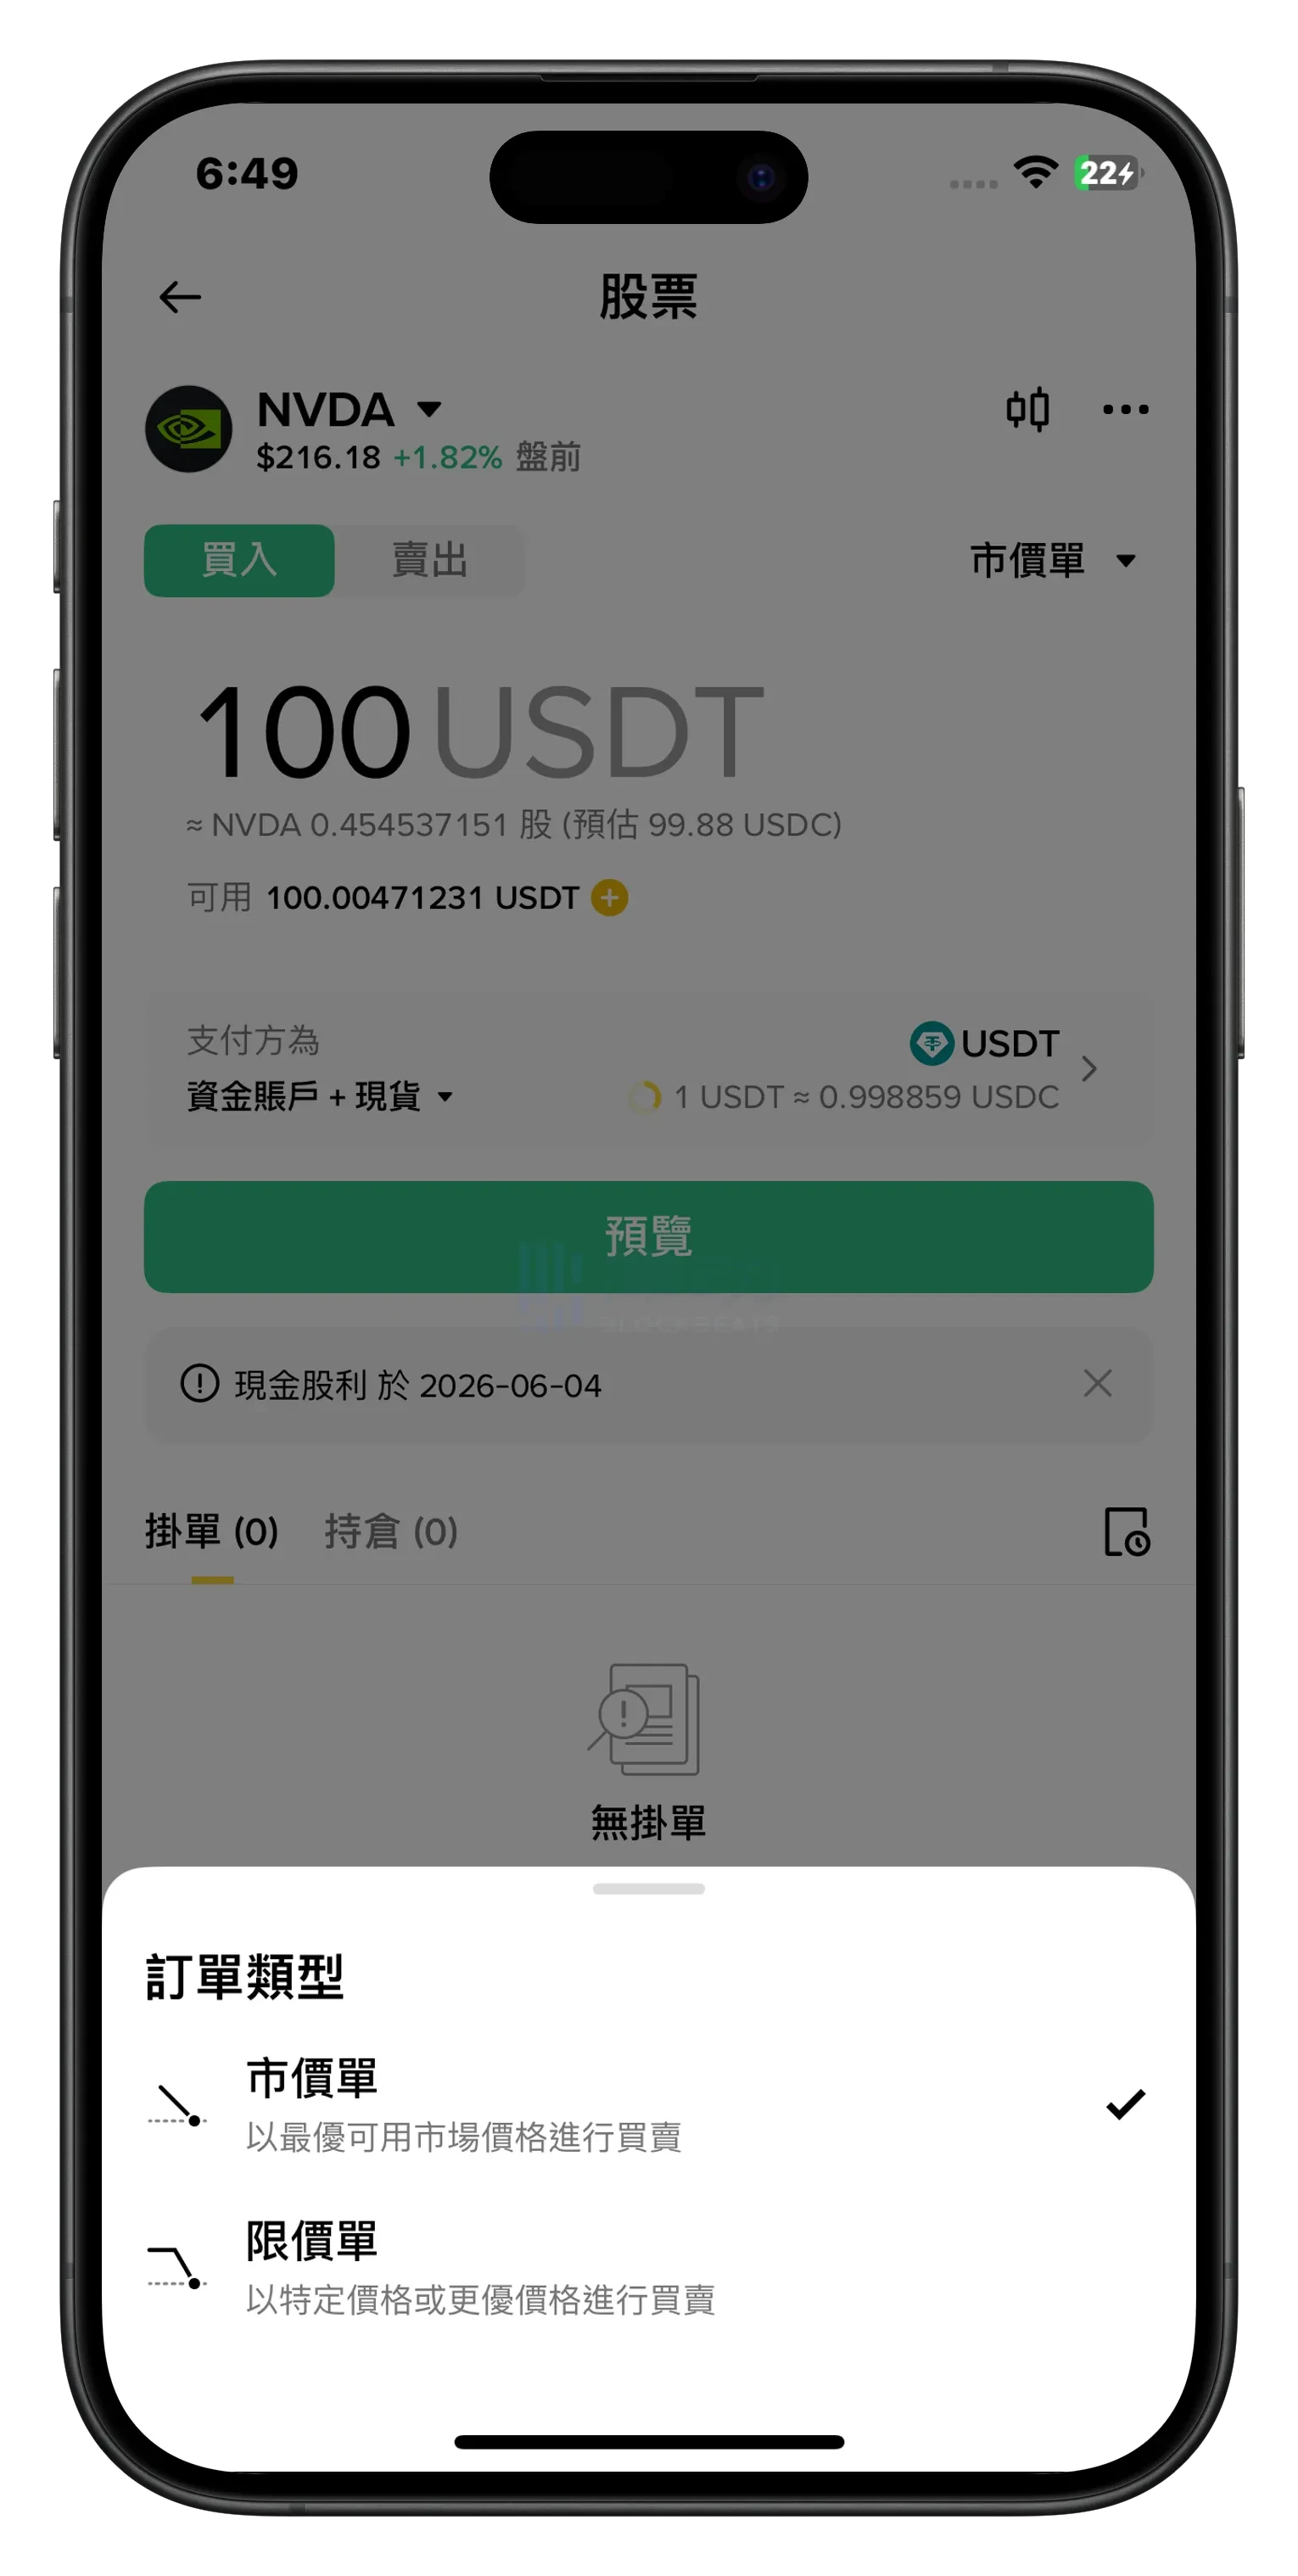
订单类型目前只有两种:市价单和限价单。订单有效期为「当日有效(Day)」。支付方为「资金账户 + 现货」,说明系统会自动从两个钱包抓余额。

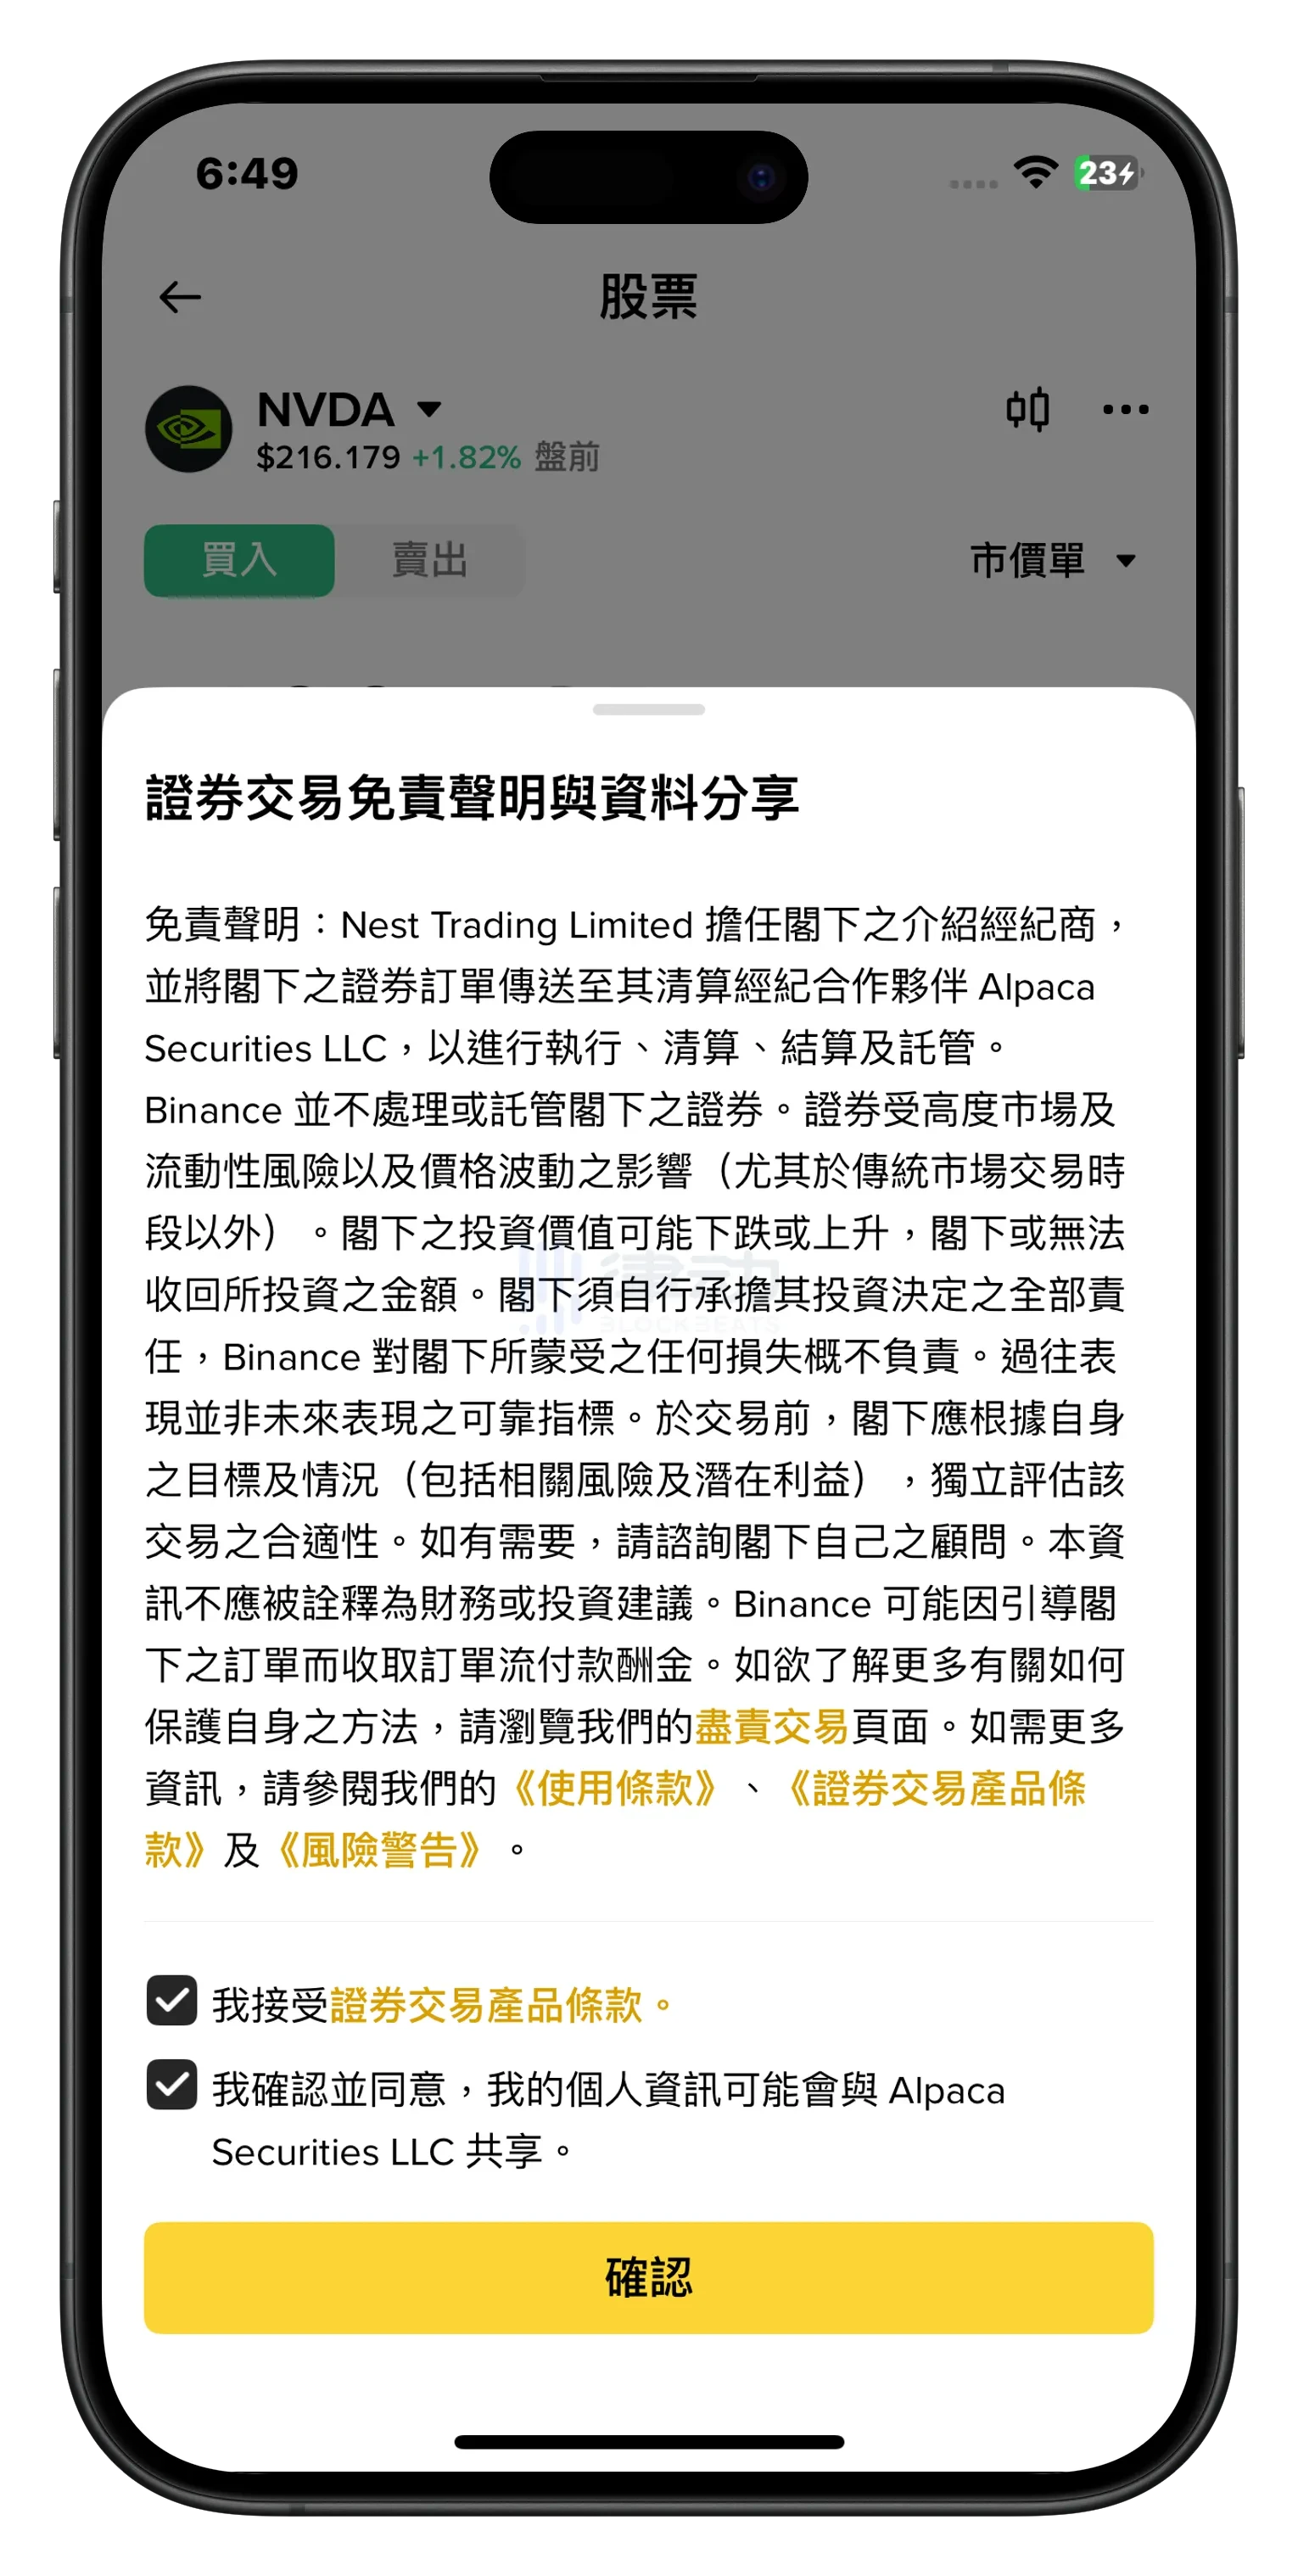
点击预览后,弹出一份「证券交易免责声明与资料分享」。核心条款用很正式的文体讲了一件事:Nest Trading Limited 担任介绍经纪商,将订单传送至 Alpaca Securities LLC 进行执行、清算、结算及托管。Binance 并不处理或托管阁下之证券。两个必须勾选的选项:接受证券交易产品条款,同意个人信息与 Alpaca Securities LLC 共享。
费用明细弹窗里写的很清楚:手续费(佣金)0 USDC,平台费用 0.35 USDC,价差 0 USDC,总计 0.35 USDC。下方三条说明都值得标注:第一,Binance 不收佣金,但订单会适用平台费用或价差;第二,目前不支持 BNB 手续费折扣;第三,未来可能会收取监管费用(CAT、TAF、SEC 费用)。
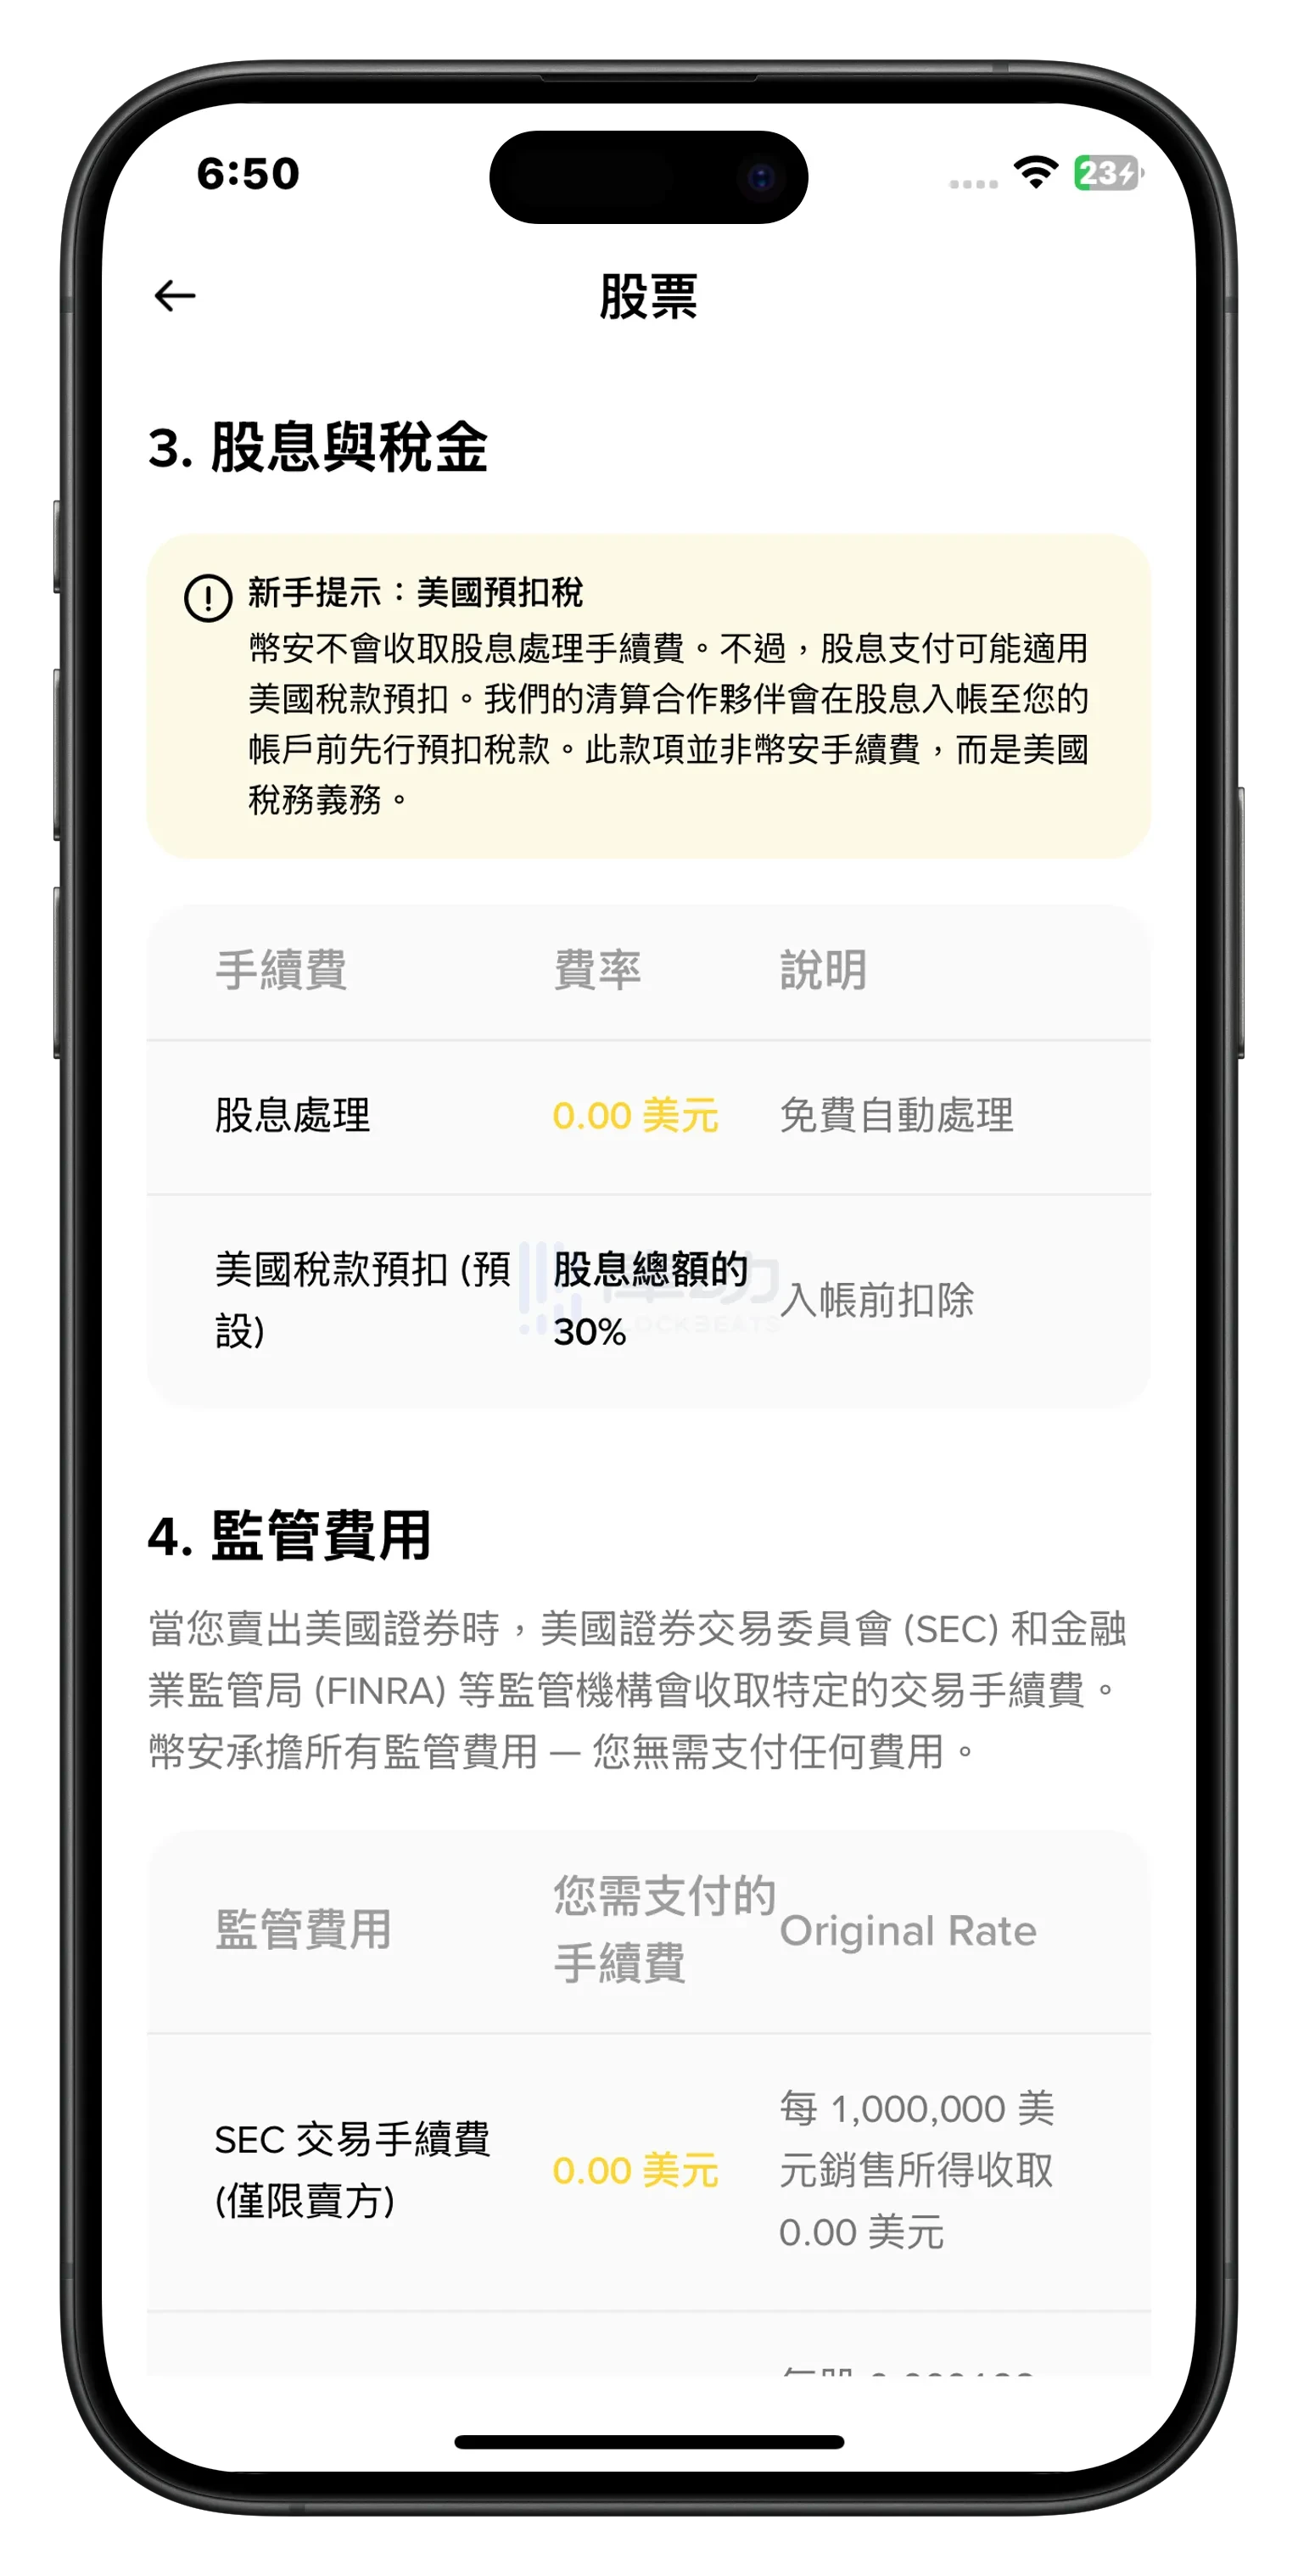
费率页把结构拆得更细:交易价差 0.10%,每笔交易最低 0.35 美元;碎股适用相同费率,最低投资额 1 美元;账户开立、维护、闲置、托管费用全部为 0。监管费用方面,SEC 交易手续费(仅限卖方)由 Binance 承担,用户支付 0。
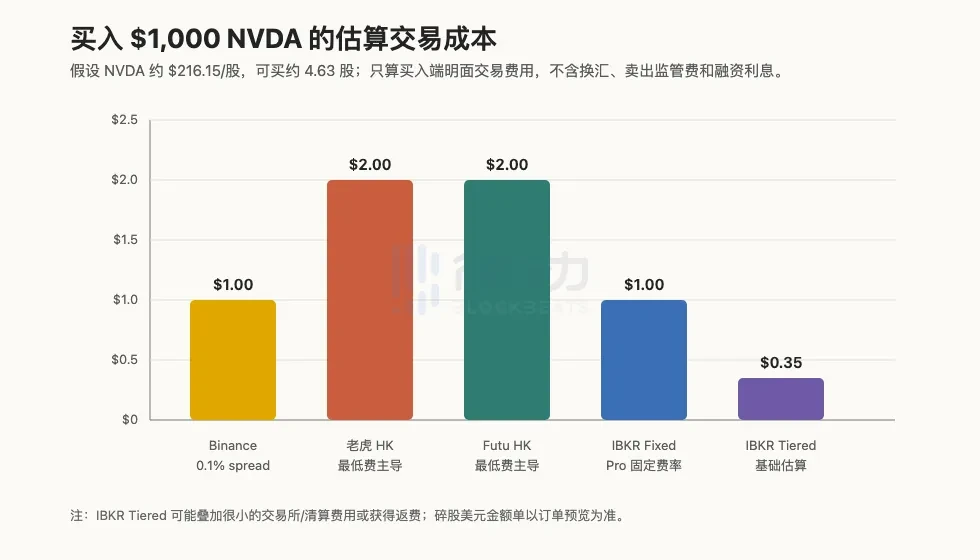
所以「零佣金」这四个字要这样读:佣金确实是零,但平台费 0.10%(最低 0.35 美元)是硬成本,加上非 USDC 币种的换汇价差是软成本。以这次 100 USDT 买 NVDA 为例,0.35 USDC 的平台费对应 99.53 USDC 的交易价值,实际费率约 0.35%。这个数字放在传统券商里不算低(Robinhood 和 Webull 都是零),但放在加密交易平台里不算高(现货交易费率基底是 0.10%)。至于 BNB 折扣暂不支持,在 Binance 几乎所有产品都能用 BNB 抵手续费的生态里,这是一个明确的预期落差。
还有一条对长期持有者影响更大的数字:股息处理费为 0,但美国税款预扣默认为股息总额的 30%,入账前直接扣除。这是美国对非居民外国人的标准预扣税率,不是 Binance 的收费,但它意味着你拿到手的股息只有账面的 70%。NVDA 的股息收益率只有 0.02%,影响微乎其微,但如果买高股息 ETF,这 30% 就不能忽略了。
需要注意的是,盘前下的市价单不会立刻执行,而是等到开盘才以当时可用的最佳价格成交。

周一至周五 24 小时交易是开了,但非核心时段的流动性极薄,市价单可能面临巨大的滑点。免责声明里也明确了:「证券受高度市场及流动性风险以及价格波动之影响,尤其于传统市场交易时段以外。」

对加密用户来说,7×24 交易是常识;但股票市场的流动性不是靠交易时间拉长就能复制的,做市商的报价、机构的参与、订单流的密度,都集中在美东 9:30 到 16:00 那个窗口里。24 小时开放的意义更多是「随时能挂单」,而不是「随时能成交在一个合理的价格上」。

证券借贷,Binance 另的一大杀器

交易体验完了,律动小编再来深入分析一下 Binance 的美股产品。

一个加密交易平台要跑通美股业务,前端的买入按钮只是最轻的一层,真正的重量在撮合、托管和借贷这三根管子上。Binance 这次的做法,是把自己的角色严格限定在前端入口,把后面的活分给了两个实体。

第一个是 Nest Trading Limited。免责声明里写的是「介绍经纪商」,听上去像一家外部合作方,但查下去会发现它是 Binance 自己的公司。2025 年 12 月,阿布扎比国际金融中心 ADGM 的金融服务监管局批准了 Binance 旗下三个实体的牌照:Nest Exchange Limited 负责交易平台业务(现货和衍生品),Nest Clearing and Custody Limited 负责清算结算与数字资产托管,Nest Trading Limited(前身为 BCI Limited)持有 broker-dealer 牌照,负责场外交易、兑换服务等非交易平台业务。换句话说,Nest Trading 不是 Binance 找来的第三方,而是它在 ADGM 框架下的自有持牌臂膀,专门承接那些不走交易平台撮合引擎的业务。美股订单转介,正是这类「场外」业务的延伸。

第二个是 Alpaca Securities LLC。这家才是真正的独立第三方。Alpaca 总部在纽约,是一家自清算的持牌证券经纪商,注册于 FINRA,受 SIPC 保护(每个客户账户最高 50 万美元),同时是 DTCC、FICC、OCC 的清算会员。但它不是一家面向散户的券商,而是一家面向金融科技公司的 B2B 基础设施商。它的核心产品是 Broker API,让合作方把股票、期权、固收、加密货币交易嵌进自己的 App 里。截至目前,Alpaca 的 API 在全球 40 多个国家为超过 200 家金融科技客户提供服务,承载超过 1000 万个经纪账户。早期合作伙伴包括 Gotrade 和 Midas,Binance 是它接入的最大体量的加密平台。

另一个非常值得一提的更新是:6 月 4 日即将上线的证券借贷。

全额支付证券借贷(Fully Paid Securities Lending,FPSL)这项服务允许用户把已全额持有的合格股票出借给市场参与者(通常是需要做空、套利或做市的机构),并赚取利息收入。

FPSL 在传统金融市场里是一项成熟到不能再成熟的业务。Charles Schwab 的证券借贷项目按 50/50 比例分成,最低资产门槛 10 万美元;Fidelity 要求账户最低 2.5 万美元;Interactive Brokers 的 Stock Yield Enhancement Program 同样是 50% 分成,门槛 2.5 万美元;Robinhood 2022 年上线了自己的证券借贷项目,门槛最低,按日计息。整个证券借贷市场每年贡献近 100 亿美元的全球收入。

在加密交易平台里,Kraken 是先行者。它在 2025 年就为美股业务上线了 FPSL,允许符合条件的用户出借全额持有的股票赚取利息。这也是 Kraken 吸引用户把其他券商的股票仓位通过 ACATS 转入的核心钩子之一。而 Alpaca 本身在 2025 年 5 月就为 Broker API 合作伙伴推出了 FPSL 功能,Binance 这次的证券借贷大概率直接复用了 Alpaca 的底层能力。

对 Binance 来说,FPSL 的意义不只是多一个功能标签。它是把用户从「买了就放着」推向「买了还能生息」的关键一步,也是未来 bStocks 代币化之后,把股票接入 DeFi 借贷协议的前奏。先在传统券商框架内跑通借贷,再把同样的逻辑搬到链上,这条路径是连贯的。

不止 Binance:各家交易平台的同一场竞速

把镜头拉远,Binance 这一步并不孤立。整个 2026 年初,赛道已经挤满了人。

Coinbase、OKX、Kraken、Bybit 都在年初宣布或上线了代币化股票交易,代币化股票的市值在不到一年里从 3200 万美元飙到接近 10 亿美元。

Coinbase 走的是「everything exchange」路线。2026 年初,它对全美用户上线传统股票与 ETF 交易,零佣金、24/5、碎股 1 美元起,带上 Yahoo Finance 的营销合作,对标对象明摆着是 Robinhood。但它在公告的小字里刻意把代币化股权排除在自家持牌 broker dealer 和主运营公司这两个主体之外,算是留了一个监管上的悬念。

Robinhood 是这套代币化叙事的发起者。2025 年 6 月,CEO Vlad Tenev 在一场名为 To Catch a Token 的活动上抛出三步走计划,先在欧盟落地代币化股票,覆盖 200 多家美国公司,核心理念是把代币化做成用户无感的体验。底层是它自建的链,一条基于 Arbitrum Orbit 的以太坊 L2,专做现实资产代币化,计划 2026 年全面上线。

Kraken 主打 DeFi 整合与自托管。它的 xStocks 允许投资者把 1:1 背书的股权代币提到私人钱包当抵押品,基于 Solana 与以太坊结算,覆盖 60 多只蓝筹,并和 Nasdaq 达成合作。资本层面,Deutsche Boerse 在 4 月向它战略投资 2 亿美元。

OKX 拿到的筹码也不小。2026 年 3 月,NYSE 的母公司 ICE 宣布向它战略投资 250 亿美元,围绕一套「统一撮合引擎」展开,把 NYSE 关联的代币化股权放在核心。这是传统交易平台运营商第一次为这件事入股顶级加密平台,并拿到董事席位。

剩下的玩家也没闲着。

Coinbase 与 Bybit 在探讨代币化、托管与分销美国公开及 Pre-IPO 股票的合作;Bitget 和 Ondo Finance 合作上线 100 多只代币化美股,2026 年 1 月现货量破 10 亿美元。底层发行引擎方面,Backed Finance 的 xStocks 目前约 100 只标的,目标 2026 年底做到 500 只以上,累计成交到今年 3 月已破 250 亿美元。链上这边,代币化股票衍生品的成交在 5 月 18 日创下 35.7 亿美元的单日纪录,主要由 Binance 和 Hyperliquid 带动。

值得留意的是,这不是加密单方面向股票靠拢。传统机构也在反向上链。BlackRock 已经把美国国债做成区块链封装产品,NYSE 和 Nasdaq 都宣布要把代币化技术纳入自身体系。

两条河正在相向而流,接下来看大家会怎么玩。

币安的“超级应用之路”:从加密到美股,向全球30亿用户进发

原创|Odaily星球日报(@OdailyChina)

作者|Wenser(@wenser 2010 )

6 月 1 日,币安官宣将为非美国用户提供超 7000 只美国股票和 ETF 交易,并计划在未来数周推出可自行发起代币化股票的产品 bStocks。结合此前上线 Pre-IPO 合约、事件战壕、预测市场入口等一系列动作,币安的目光正在从加密市场迅速扩展到覆盖传统金融资产、加密资产、RWA 资产以及大宗商品等资产在内的全球资产池。

在这场围绕 AI 产业、美股市场的资本盛宴中,币安拥有了更大野心:始于加密,但不止于加密。正如币安联创何一此前透露“覆盖全球 30 亿用户、服务全球大众金融需求”的目标来看,币安掀起的“10 倍增长战争”将以“超级应用就是超级入口”的策略迅速打响。

从加密第一交易所转型为全球资产与金融超级 APP,作为行业领头羊的币安正通过资产场景矩阵、传统资产覆盖与 AI 技术赋能的三重结合,重塑用户日常金融体验。

币安的“全资产场景矩阵”——超级入口的底层逻辑

对于当下的加密市场用户乃至全球投资者而言,眼下的投资版图无疑是割裂且高度碎片化的。除去监管合规层面的地区差异以外,当下的主要用户痛点集中在以下方面:

其一,资产类型极其分散。美股、韩股、日股、欧股、港股等传统金融市场极其分散,市场准入机制与资金容量各不相同;原油、天然气、黄金、白银、贵金属等大宗商品也有着不同市场的价格标定,流动性分散;至于美股资产与 Pre-IPO 盘前资产更是一团乱麻,投资平台分散在不同渠道、网络、生态乃至平台之上,门槛参差不齐且入口繁多。

其二,线上线下场景割裂。加密资产的大规模采用一直未能如愿,一大根源就在于难以覆盖线下场景,打通线上线下流动性网络。如资金上链、稳定币支付、线下消费、商户渠道网络等细枝末节的使用,一直都是加密资产的短板;而传统金融资产与法币体系的交换也是线上资金获得线下应用赋能的市场空白领域。

其三,投资生活需求落差。长久以来,受限于银行系统与传统金融市场、加密市场的割裂,个人投资者的资产分配都很难平衡投资资产与生活资产,难以做到二者之间的丝滑兑换与顺畅使用。也难怪不少人自嘲“生活缝缝补补,股市/链上挥金如土”。现状如此,既不利于用户消费使用,又缺少了资产理财、多元化配置等回报。

针对以上问题,坐拥超 3 亿用户的币安给出的回应也很直接,那就是——“用户和市场需要什么,币安就提供什么”。

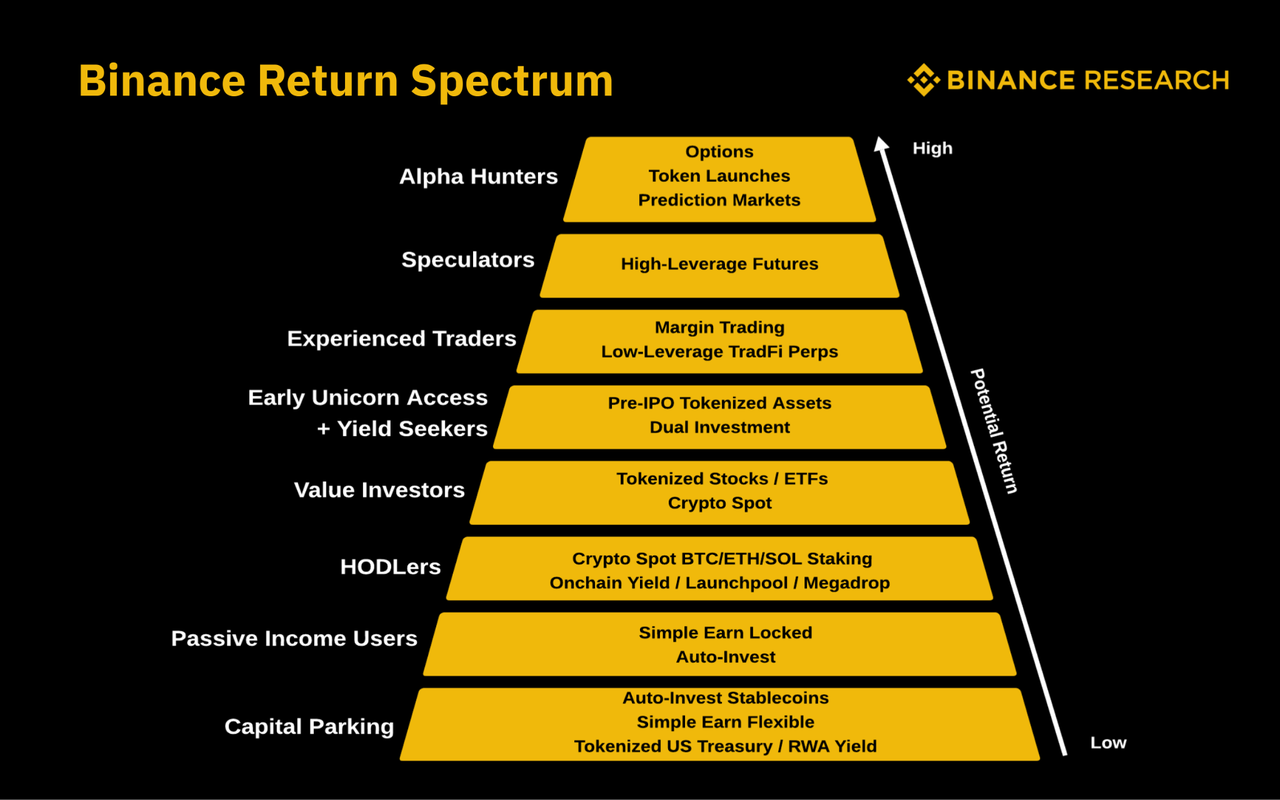
综合币安主站、移动 APP、钱包等入口产品来看,其已然形成了一个覆盖 TradFi、CeFi、DeFi 三大类资产的 TriFi (三类金融资产)矩阵——

  • 资产覆盖层面:币安已开放自营美股投资入口,方便全球投资者通过该入口投资传统金融资产(涵盖美股股票、Pre-IPO 盘前资产、大宗商品如原油/黄金等)、购买加密资产及稳定币、通兑法币等。
  • 场景覆盖层面:借助此前的支付网络与法币稳定币兑换体系,币安旗下的 Binance Pay、Binance Card 体系支持用户进行线上转账、支付、投资交易,同时满足用户线下生活消费等需求,覆盖线上线下各类场景。
  • 生态闭环层面:借助币安这一“超级入口”,包括加密资产、传统金融资产、RWA 资产、大宗商品资产等多元资产丝滑接入,方便用户根据自身需求进行一站式交易、配置,覆盖用户全生命周期服务,在保证开放性、丰富性与用户粘性的基础上,实现了“法币-稳定币/加密资产-全球资产-理财-消费”的生态内闭环。

币安的全谱系产品矩阵:从 RWA 资产到代币化证券市场再到预测市场

看得出来,币安的战略目标不再局限于“让加密资产覆盖更多用户”,而是转而将视线集中于全球范围内的金融普惠与资产覆盖,通过超级应用,打造超级入口,真正做到让金融造福用户生活,让资产服务用户日常,而非单纯投机工具。这也是币安联创何一此前在香港线下大会提到的宏愿:“AI 奇点已经到来,币安要服务全球 30 亿人。”

基于全资产场景矩阵这一概念,币安的超级入口壁垒正被逐渐夯实,这一点,从近期其 TradFi 合约、Pre-IPO 盘前市场数据可见一斑。

TradFi 合约与代币化资产上线币安,传统金融窗口正被大力撕开

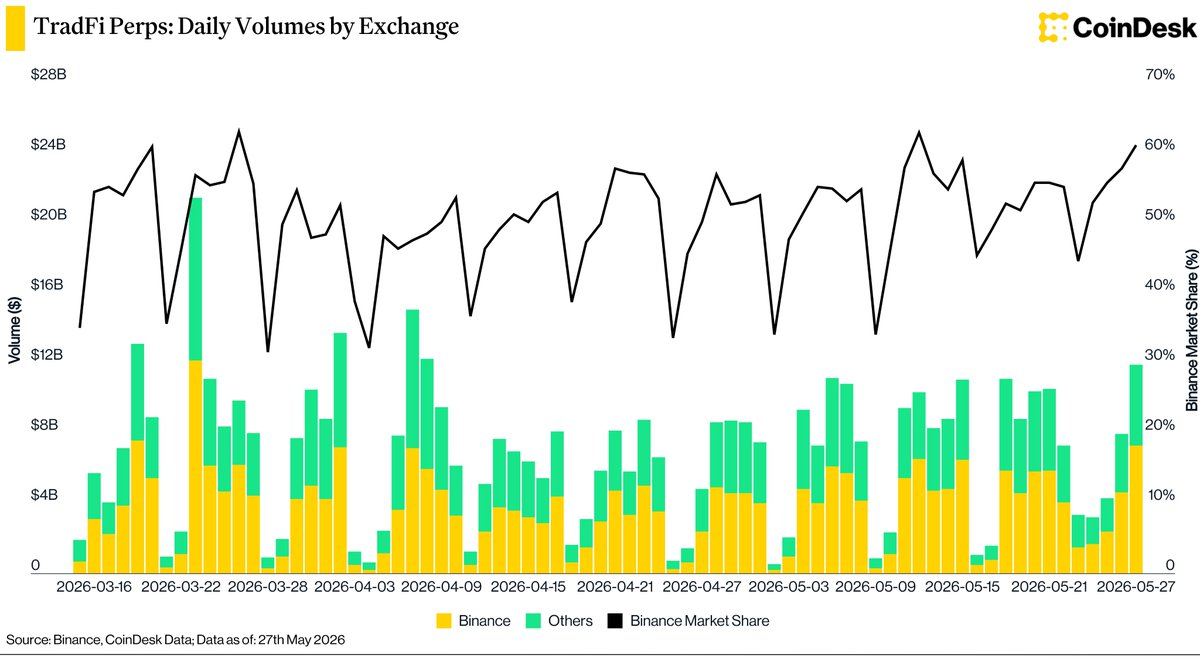
根据 CoinDesk 数据,5 月 21 日币安上线首个 Pre-IPO 永续合约—— SpaceX 盘前资产后,其市场份额快速突破 60%,并于 5 月 27 日达到约 65%。上线后 7 天中,有 4 天日交易量突破 1 亿美元。从单一热门标的数据不难看出,币安在引入 TradFi 资产方面仍然具备统治级别的流动性导入与留存能力。

此外,从 TradFi 永续合约市场的数据来看,币安仍然是该赛道的头部玩家:

  • 过去两个月,币安在 TradFi 永续合约市场中的整体份额维持在约 45%-60%,在当前日均规模约 70 亿美元的市场中位居首位;大宗商品在 TradFi 市场月内总交易量占比高达 65%,其中币安市场份额占比超 60%。
  • 在币安平台,自 2026 年 1 月 28 日 TradFi 永续合约上线以来,其交易规模已从约 5.63 亿美元增长至过去 7 天的约 85 亿美元,覆盖超过 20 个标的,整体规模增长约 15 倍,并仍在持续扩张。美光科技市值突破 1 万亿美元大关之际,MU/USDT 永续合约在币安平台的成交量一度接近 16 亿美元,是此前峰值的三倍。

SpaceX Pre-IPO 永续合约、OpenAI Pre-IPO 永续合约、Anthropic Pre-IPO 永续合约的相继上线,意味着币安打破了以往横亘在加密用户面前的那道“资产高墙”,为加密交易者、衍生品用户、寻求 Pre-IPO 敞口的散户投资者、关注传统金融市场的用户提供了一个瓜分传统金融市场时代红利的“超级入口”,并以此深度连接了美股市场、大宗商品市场与加密流动性。

昨天币安宣布推出的美股交易产品也是其中的重要一环。

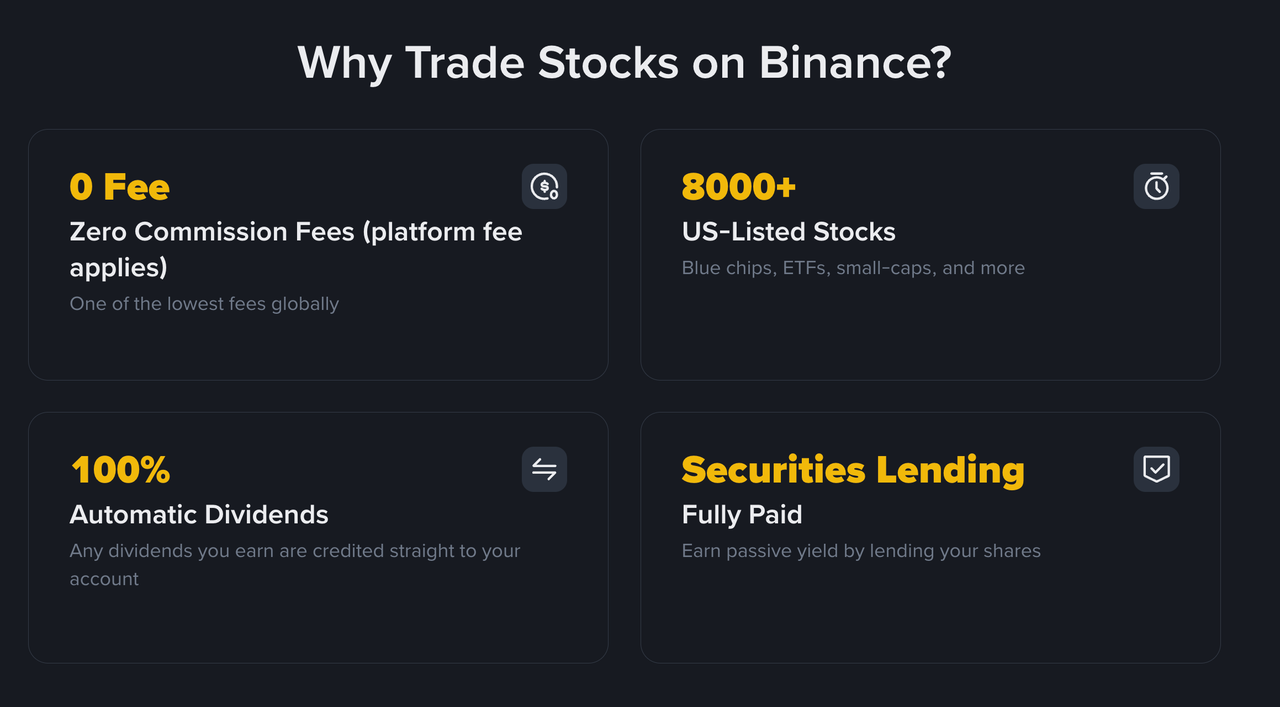
据官方消息,该产品将直通美股券商底层资产,面向非美国投资者提供超 7000 支股票及 ETF 的零佣金交易机会;最低起投金额为 5 美元,用户可用 USDC、USDT 及 BNB 等加密货币购买;股息将自动存入账户;交易时间为周一至周五,支持 7*24 小时访问。其中,交易由券商 Nest Trading 提供支持,经纪托管及分红由纽约公司 Alpaca 负责。

此外,币安还计划上线基于 BNB Chain 的“bStocks”,允许用户将所持股票自行转换为可链上流通的代币化资产,用于即时结算及潜在 DeFi 场景(如借贷和流动性提供),进一步打通传统股权与链上资产。

细看下来,币安此举不仅仅在短期的手续费收入方面,更在于中长期的三层用意:

其一,是争夺优质资产关键定价权。通过 Pre-IPO 资产的价格锚定,币安将一跃成为众多优质资产的“定价风向标”,方便机构用户、个人用户提前了解各类资产 IPO 之前的市场情绪及价格走向趋势。

其二,是争夺全方位资金流动性。借助币安这一超级入口,TradFi 资金与加密市场的流动性将进一步实现深度合流,前者也将以稳定币、加密资产的形式参与加密生态布局,后者则可以注入传统金融市场上可筛选的优质资产,进一步拓宽币安平台的流动性基本盘。

其三,是争夺大规模用户使用量。借助对美股资产、盘前优质资产的覆盖,币安通过一个超级应用即可满足全球各类用户的多元投资与消费需求,方便人们灵活调配资金、调整投资仓位并享受理财或提前定价等红利资源。在扩大规模效应的同时,引领新一轮的用户爆发式增长。

综上来看,通过“单一优质资产”撬动“整个传统金融市场”,币安的资产布局不仅实现了自身的“超级入口角色升级”,更是进一步打破了平台原本的资产边界,加速了向综合金融平台转型的步伐。

币安手中的“AI 钥匙”——驱动超级应用的智能引擎

如果说全资产矩阵的布局为币安的流动性市场提供更大范围的“广度”,那么 AI 则是赋予币安成为“超级应用”、兼具“市场深度”的“智能引擎”。

目前来看,币安旗下的 AI 版图主要包含以下三大核心应用:

交易端:币安 AI Pro 方便用户借助 AI 工具及 AI Agent 实现自动化策略,支持实时执行交易操作,满足资金子账户隔离分散化管理,在提高交易效率的同时,满足了用户精细化交易的策略需求。

安全端:基于过往的风控管理系统,币安借助 AI 技术进行了系统化的安全升级。据可靠数据统计,自 2025 年至今,币安 AI 安全风控系统已累计阻止了超 105 亿美元的风险欺诈,在防范资产钓鱼、AI 深度伪造等方面做出了不俗成绩。数百万用户的个人资产由此得到了安全保障,免于资产损失。

合规端:作为行业头部交易所,币安在监管合规层面的努力历来有目共睹。在 AI 时代,币安更是结合 AI 技术打造了一套完整的 “ AI 合规体系”——针对种类繁多的代币,币安推出了“AI 代币报告”功能,方便用户查看项目风险;在 AML 反洗钱合规方面,币安借助 AI 增强交易监控、异常行为检测、出具可疑交易报告;此外,约 80% 针对币安的安全攻击涉及一定程度的 KYC 欺诈,AI 已作为其合规系统的关键防御层。

由此,借助 AI 大模型及应用工具,币安实现了全链路的安全管理,从研究、决策、执行、风控等不同方面合围,在大幅提升用户体验与平台安全性的同时,夯实了平台的资产管理与风控管理方面的根基。

在 AI 技术的驱动下,币安的“超级应用”将更具保障与用户黏性,在个性化推荐、风险预警、操作友好等方面持续发力。

结语:超级应用时代来临,币安即超级入口

目前来看,叠加 3 亿用户积累、全资产场景矩阵、传统金融市场资产入口与 AI 安全发展驱动引擎等多重优势,币安已具备成为新一代超级入口的基础条件,距离成为全球综合性金融平台的最终愿景指日可待。

随着传统金融资产与加密资产的深度融合,7*24 小时交易时代的快速发展,握有一定先发优势的币安已经成为“超级入口时代第一个吃螃蟹的人”。

从币安选择主动求变,迈出拥抱美股资产、传统金融市场的那一步起,其 “Exchange The World”的愿景就正从理想逐步变为现实。而币安平台,也将从过往的单一交易工具,逐步升级为未来 30 亿用户不可或缺的“超级金融 APP”。

更多资产、一站式入口,这是币安给出的时代答案,也是全球金融市场向所有头部玩家发出的时代挑战。

身为“第一加密交易所”,币安,当仁不让。

参考信息:

更具包容性的金融未来之道

超级入口:币安上的 TradFi、CeFi 和 DeFi 融合

何一:AI 奇点已至,币安要服务 30 亿人

数据:2025 年以来,币安 AI 安全系统已保护超 105 亿美元资产

ZachXBT「塌房」疑云

原文作者:Eric,Foresight News

ZachXBT,一个在 Web3 这片黑暗森林里坚持惩恶扬善,扮演着哥谭蝙蝠侠角色的人,最近疑似被曝光了真实身份。

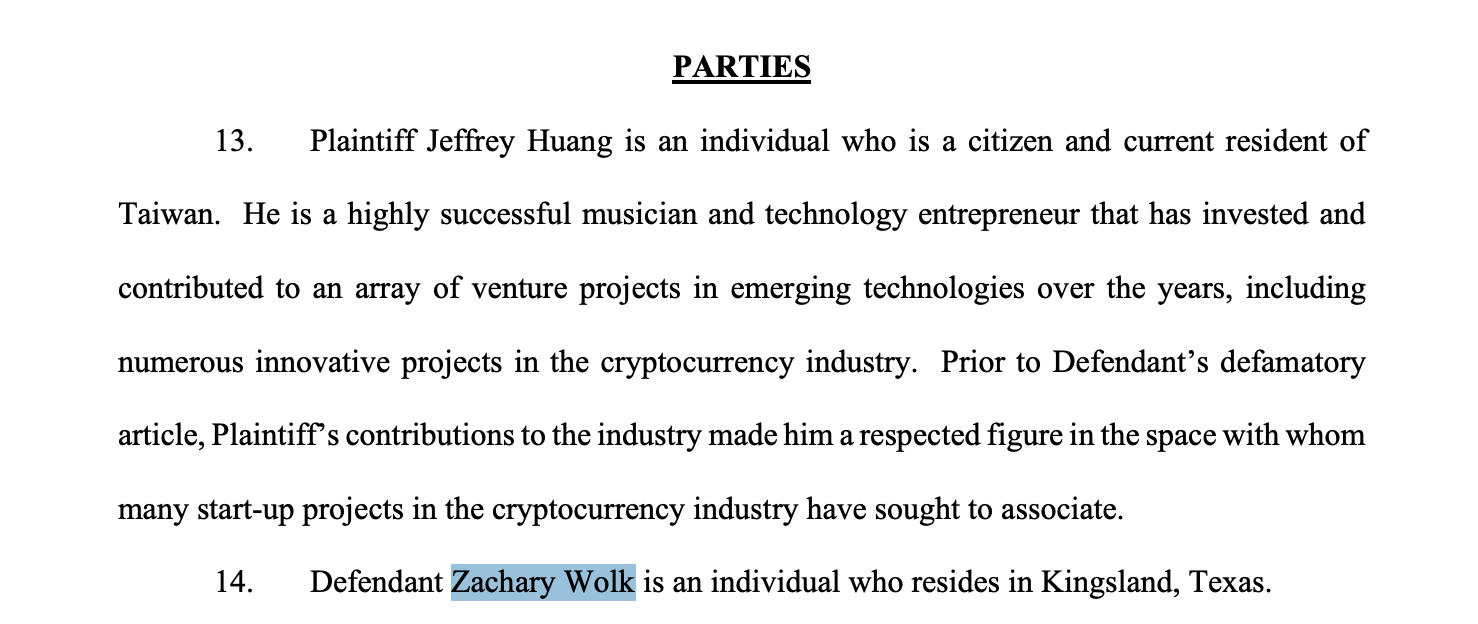
X 名为 Matthew 的用户通过「麻吉大哥」黄立成对 ZachXBT 的诉讼文件,知晓了其姓名和所在地,并通过当地的公开数据库成功找到了这位「匿名英雄」。

2022 年 6 月,ZachXBT 发布了一篇 Medium 长文,详细指控黄立成参与多个「垃圾项目」,包括 Mithril、Formosa Financial、Machi X、Cream Finance、Swag Finance 等,并指控他从 Formosa Financial 挪用约 2.2 万枚以太坊的项目资金,附带链上交易数据作为证据。

黄立成认为这些指控严重损害其名誉并造成经济损失,多次要求 ZachXBT 删除或修改文章,但对方未接受。2023 年 6 月 16 日 黄立成在美国德州西区地方法院正式对 ZachXBT 提起诽谤诉讼,要求对方道歉并赔偿。黄立成表示,他只想要一个道歉,所有赔偿金会捐给慈善机构。

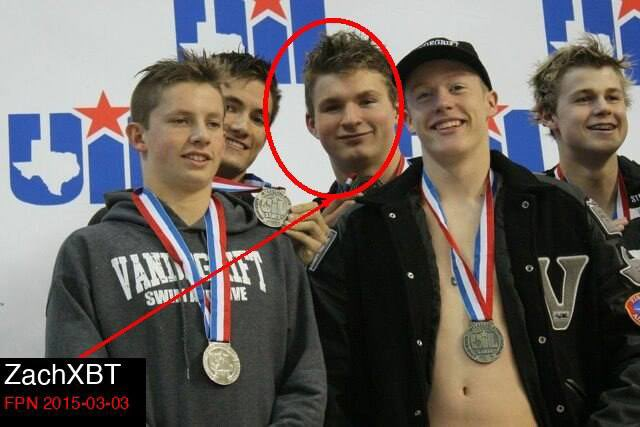
Matthew 正是在这次诉讼的文件中发现了蛛丝马迹:ZachXBT 真名叫 Zachary Wolk,居住在得克萨斯州的金斯兰。

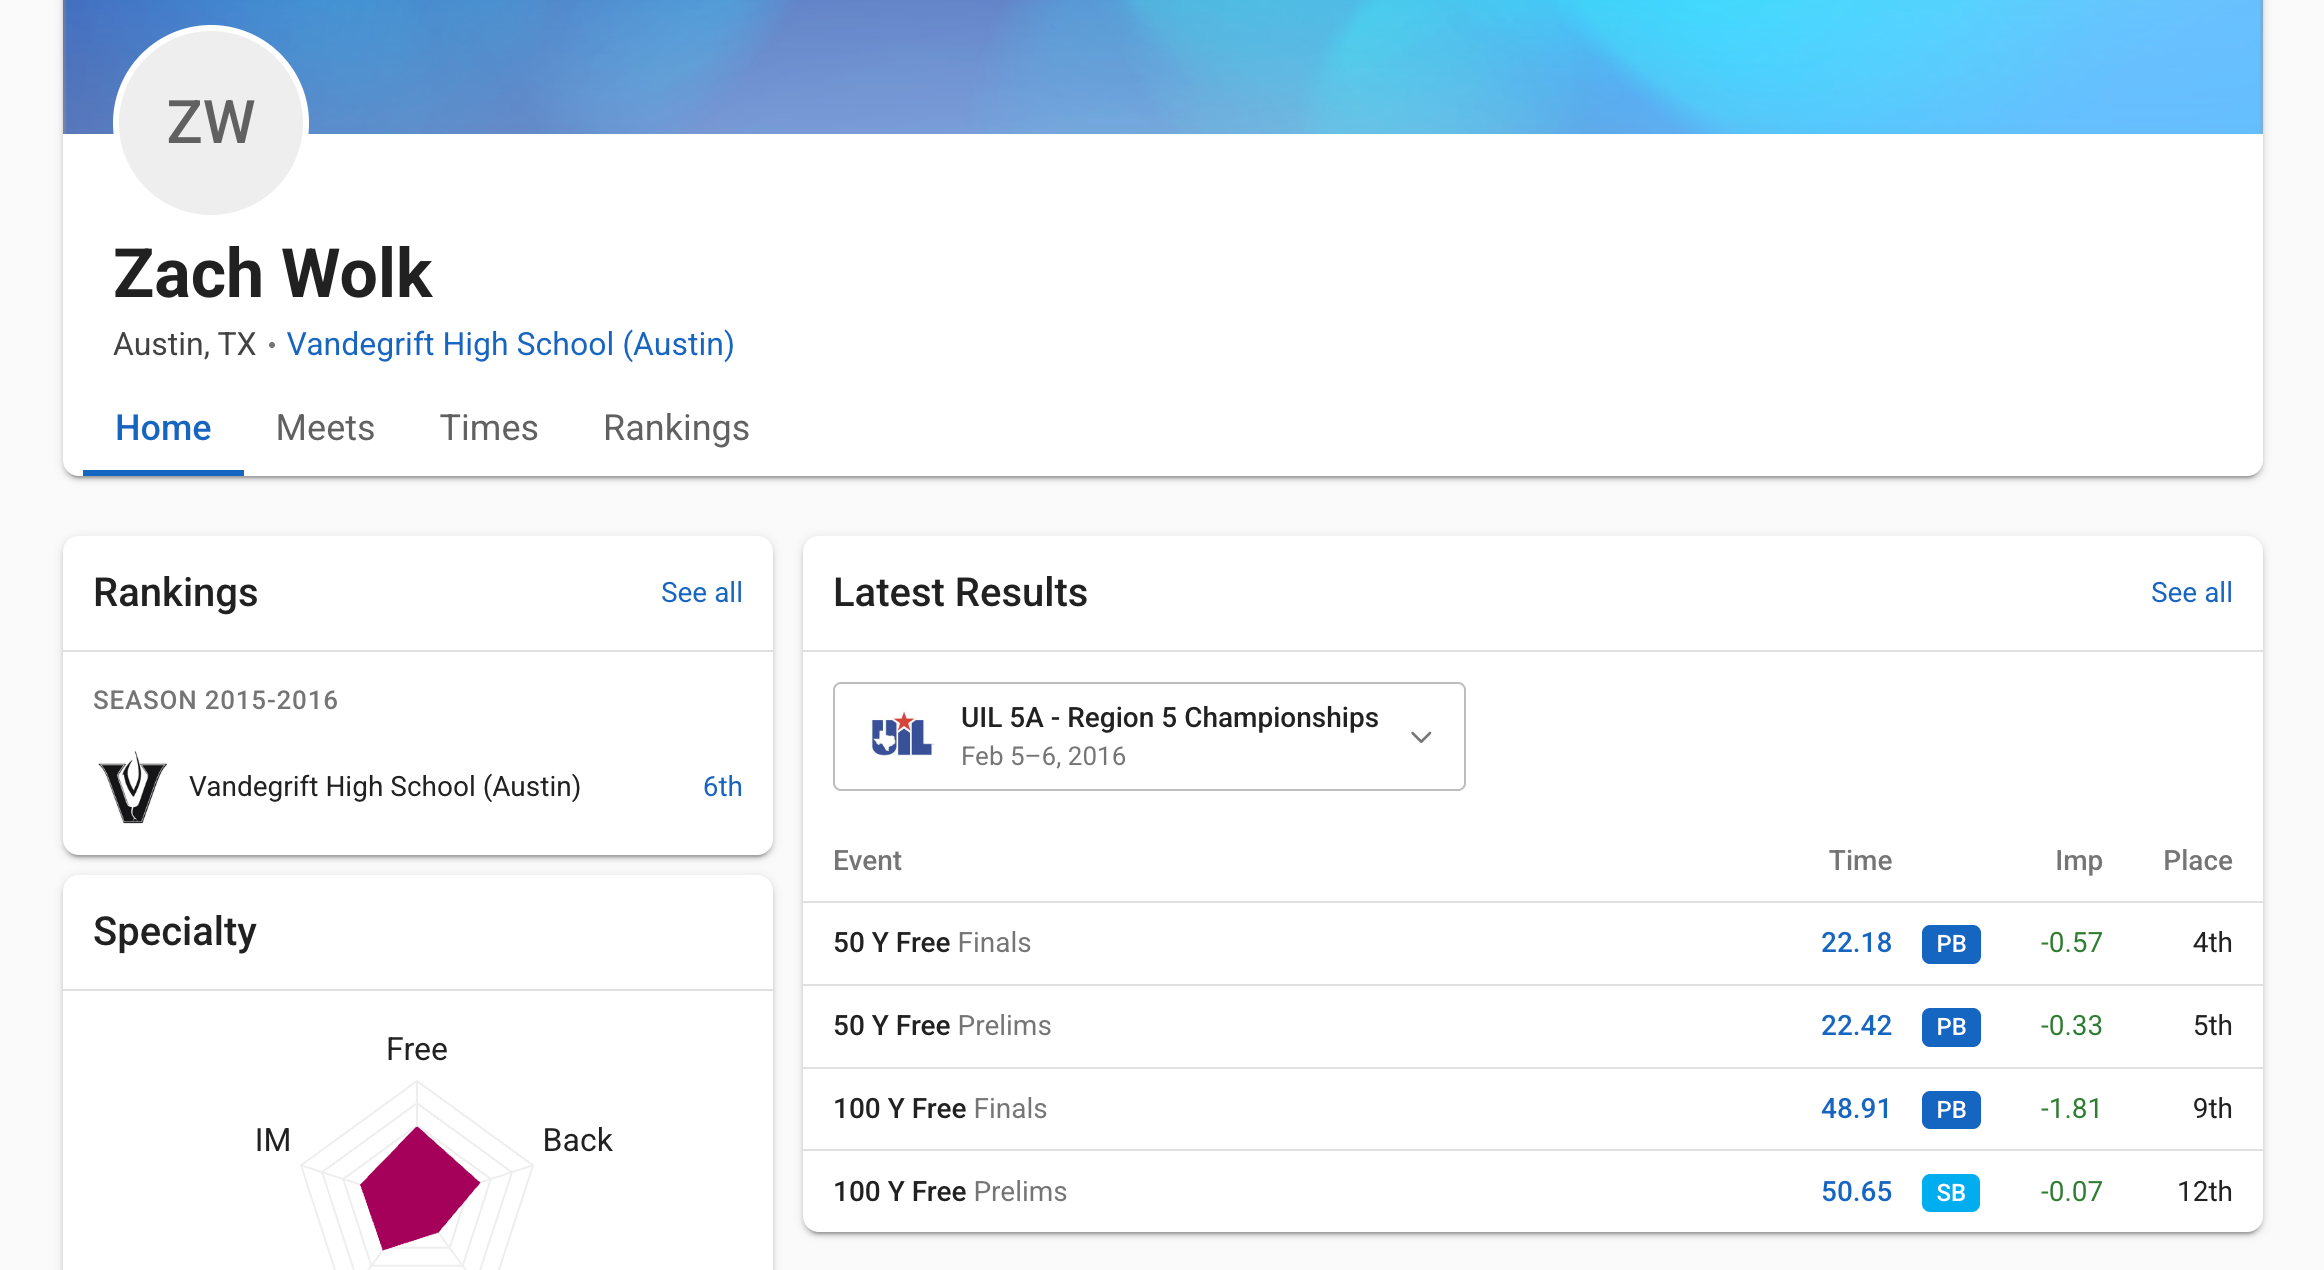
根据这些信息,Matthew 在一个游泳竞赛的数据库中找到了 Zachary Wolk 的信息,确认他是德州 Austin Vandegrift 高中游泳运动员。

这种公开开盒的行为引发了很多人的不满。评论区也有人表示,在相关文件公布后,有心之人其实早就知道了 ZachXBT 的身份,选择不公开是对他的一种保护。也有部分人提出,ZachXBT 曾经追踪过涉及恐怖主义融资、朝鲜国家黑客组织 Lazarus Group 等的链上行为,随意曝光其身份可能会有性命之忧。

但事实上,曝光身份并非推文的全部。正如一些用户所言,这些公开信息都能查得到,Matthew 真正想要表达的,是 ZachXBT 也并非「铁板一块」。

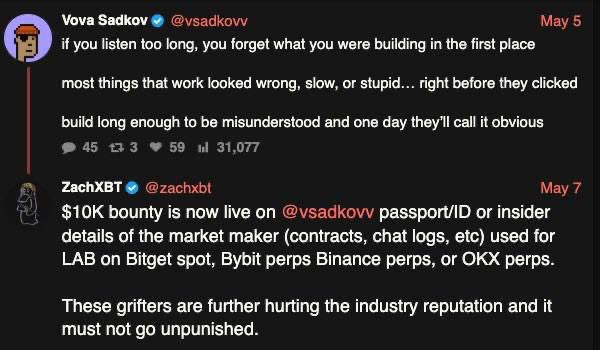
Matthew 表示,今年 5 月 7 日,ZachXBT 悬赏 1 万美元缉拿 LAB 创始人 Vova Sadkov。悬赏内容明确要求:「护照或政府颁发的身份证件信息」,但在美国,花钱购买他人护照信息是违法的,最高可判处 15 年联邦监禁。

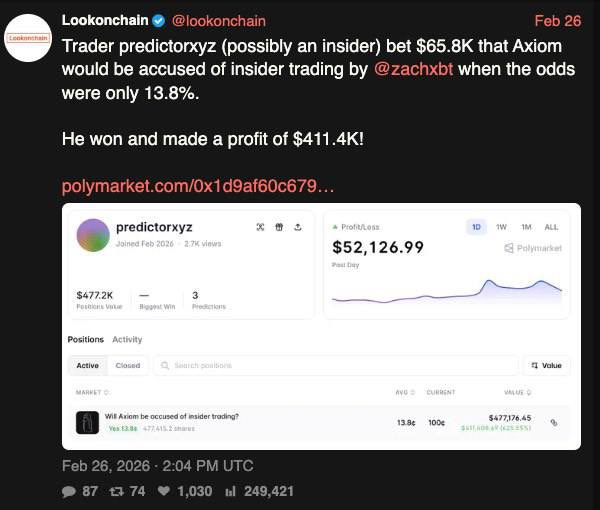
今年 2 月,ZachXBT 公开发推称,将对加密货币领域最赚钱的业务之一展开「重大调查」。Polymarket 甚至为这件事开放了一个「竞猜」市场,总交易量达到了 4000 万美元。但就在 ZachXBT 公布调查对象前几个小时,12 个新创建的地址以低赔率重仓 Axiom,获利 120 万美元。

ZachXBT 之后对此事进行了回应,表示他在公布前曾联系过 Axiom 团队,可能因此导致了信息泄漏。之后 ZachXBT 表示未来不会再进行这样的预告。

将时间向前回溯,2025 年 1 月,一名匿名的开发者将其发行的 ZACHXBT 代币总供应量的 50%(5 亿枚)空投至 ZachXBT 的地址中。之后 ZachXBT 通过抛售这些代币获利近 400 万美元。ZachXBT 表示发行与他同名的代币并未获得他本人的许可,出售是为了维护自己的名誉。

显然,Matthew 觉得这样的行为颇有一种「端起碗来吃肉,放下筷子骂娘」的即视感。

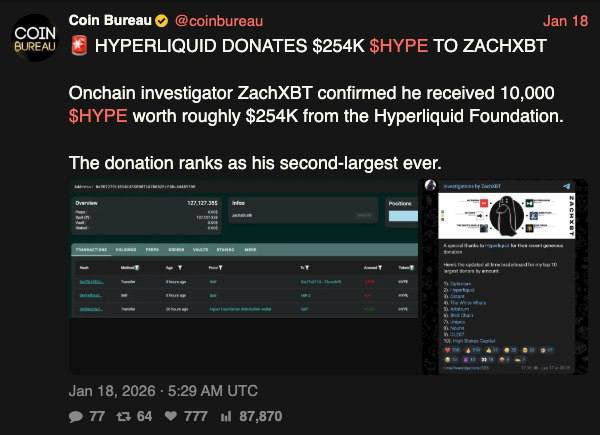
最后,Matthew 提出了一个非常主观的「批评」:ZachXBT 收到过来自赵长鹏、孙宇晨、Kraken 联合创始人 Jesse Powell、Polygon 联合创始人 Sandeep Nailwal 的捐助,此外还获得过来自 Optimism、Hyperliquid、Bybit 等的捐助。因此你从来没见过 ZachXBT 曝光过与这些捐助者有关的负面事件。

Matthew 表示,在 2024 年 12 月至 2026 年 1 月期间,ZachXBT 曾 7 次发表了对 Hyperliquid 的负面调查。在 2026 年 1 月 18 日,Hyperliquid 向 ZachXBT 转账 1 万枚 HYPE 代币,之后 ZachXBT 就再未提及 Hyperliquid。

Matthew 没有提及的是,ZachXBT 曾经也指责过币安存在内幕交易和市场操纵行为,但后续又成为了 BNB Chain 官方打击诈骗、追踪资金的合作伙伴,这件事在当时也遭到了不小的非议。

最后,Matthew 对 ZachXBT 的支持者发出了「灵魂拷问」:不要造神,你们看待其他人的标准也应适用于 ZachXBT。

ZachXBT 近期确实陷入了一些争议。过去几个月,ZachXBT 先后对短时暴涨的 RAVE、LAB 代币提出质疑,指控这两个项目均存在代币高度集中、内幕交易等情况。后续也做出了如 Matthew 所言的,悬赏 LAB 创始人个人信息的行为。

在这两件事发酵之前,ZachXBT 即使行为存在一些争议,也几乎被淹没在支持和理解的声音中。但这一次偏激的行为却引发了不小的反对声音,除了认为其公开悬赏隐私信息的行为「有点飘了」之外,很多人不理解过去为了散户发声的 ZachXBT,这次为什么把目标指向了两个代币在熊市中暴涨的项目,甚至其行为还引发了代币价格的短时下跌,最终反而导致了很多散户的亏损。

对很多 Web3 的投资者而言,小市值币种的暴涨暴跌并不是偶然现象,甚至还成为了很多投资者研究的目标,内幕交易等情况也是行业的潜规则。所以很多批评者认为 ZachXBT 选定的这两个目标可能带有个人情绪,并不是像以前一样为公不为私。

在 Matthew 眼中,ZachXBT 塌房了。或许一开始 ZachXBT 是因为自己受骗的经历,所以立志成为一名链上侦探惩恶扬善,但渐渐地这份初心不再单纯,被利益诱惑也好,被强权威胁也罢,确实有很多证据证明 ZachXBT 现在在曝光对象上已经有了一些选择性。

有瑕疵的英雄还是英雄吗?从评论区看来,大多数人还是给出了肯定的答案。很多人认为,人无完人,或许一些利益交换确实存在,但也无法掩盖 ZachXBT 曾向不公勇敢亮剑的事实。毕竟他依然站在第一线,这总比沉默要好。

EDGE币价闪崩 77%:外部操纵,还是内部剧本?

原文作者:马赫,Foresight News

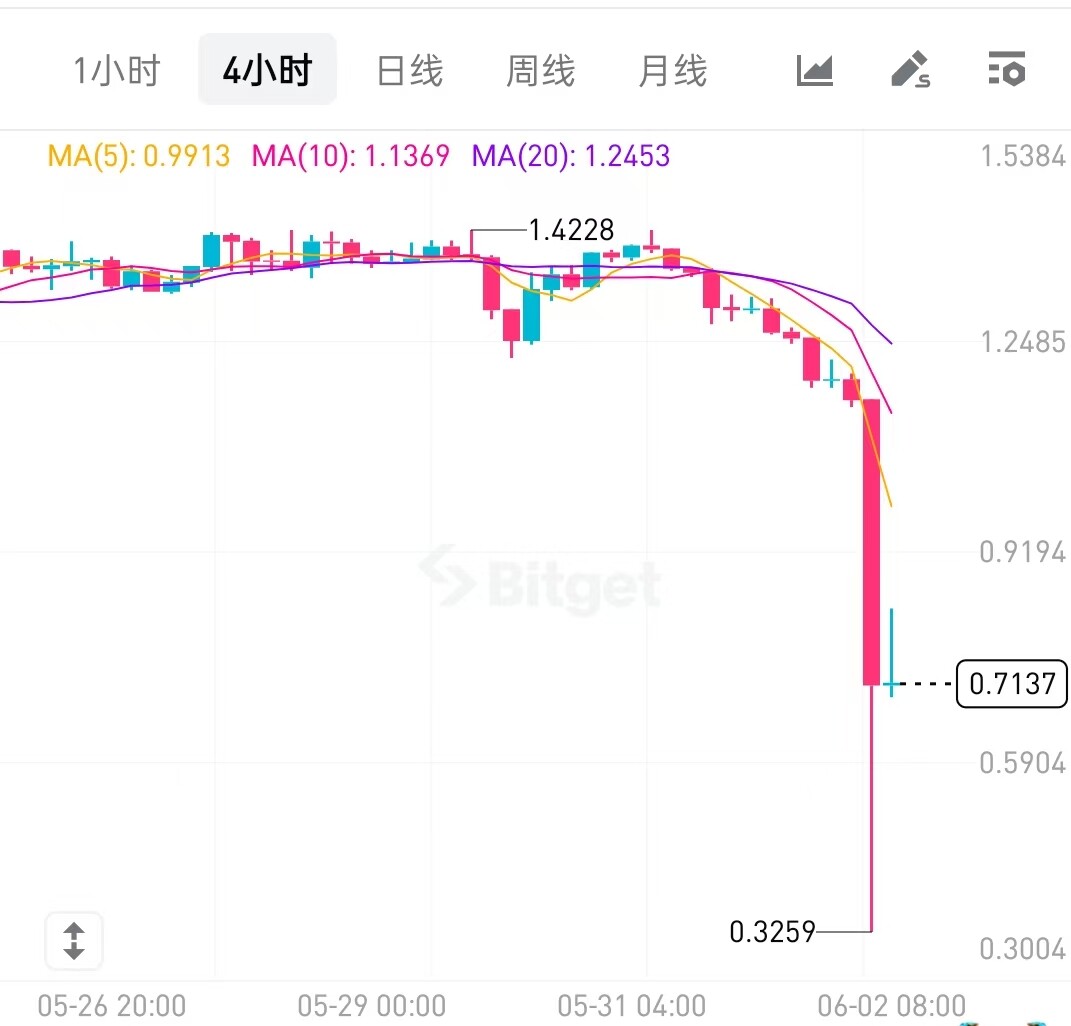
6 月 2 日凌晨 4 时许,edgeX 原生代币 EDGE 出现剧烈异常波动。价格在短时间内从 1.14 美元附近暴跌超 77%,最低触及 0.32 美元,目前反弹至 0.64 美元附近,市值约 2.5 亿美元。

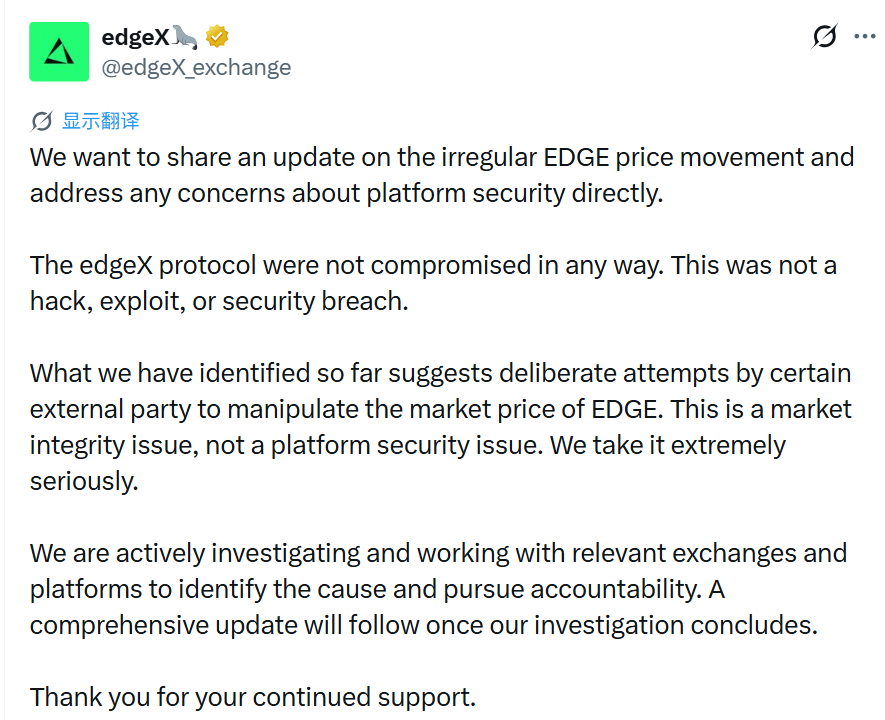
edgeX 官方第一时间作出回应,明确排除黑客攻击或平台安全漏洞,并将矛头指向「外部特定主体故意实施的市场操纵行为」。

edgeX 表示其协议并未遭到入侵,不存在黑客攻击或安全漏洞。此次价格异动疑似由外部特定主体故意实施的市场操纵,属于市场问题而非平台安全问题。目前团队正积极调查,并与相关交易所和平台合作追查责任方。完整调查结果将在调查结束后公布。

edgeX 强调 SpotVault 等核心合约运行正常,未发现可疑活动,进一步将焦点锁定在外部市场行为而非协议本身。

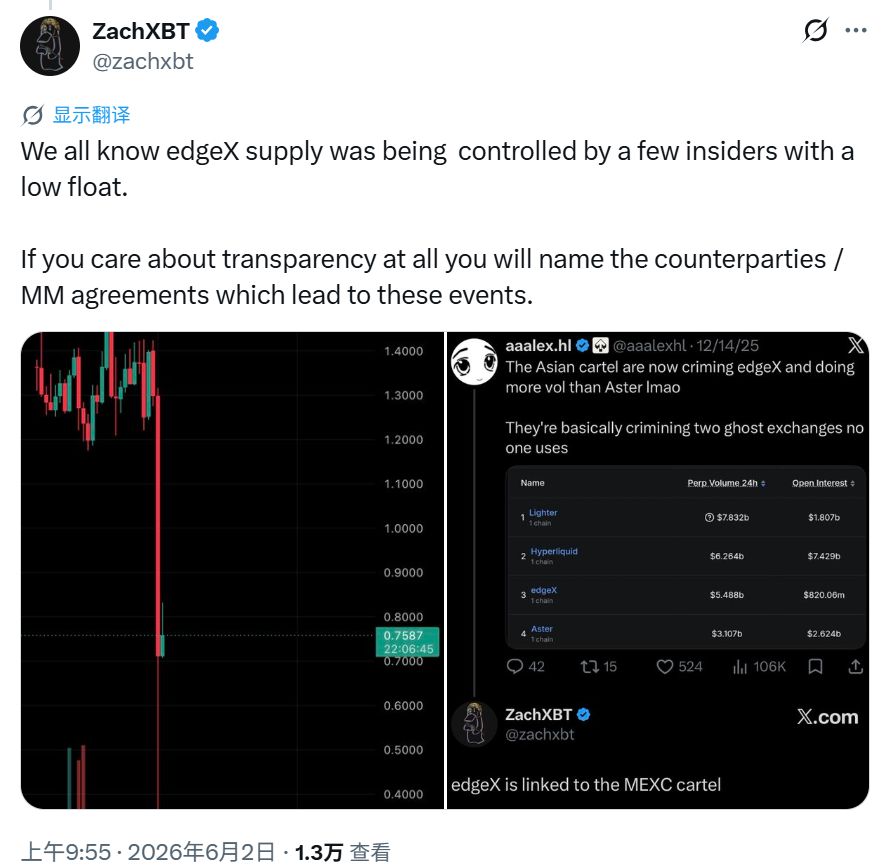
链上侦探 ZachXBT 在事件后发声,指出 edgeX 供应长期由少数内部人控制,流通量低,要求项目方公开做市商及交易对手方信息,以提升透明度。

事件发酵后,不少用户将此次波动与项目过往操作直接关联,表达对团队诚信的失望。一位社区用户直言:「EDGE 暴跌也没人讨论了,这个项目方团队没什么诚信,出尔反尔,真的没有多少抄底的欲望。」

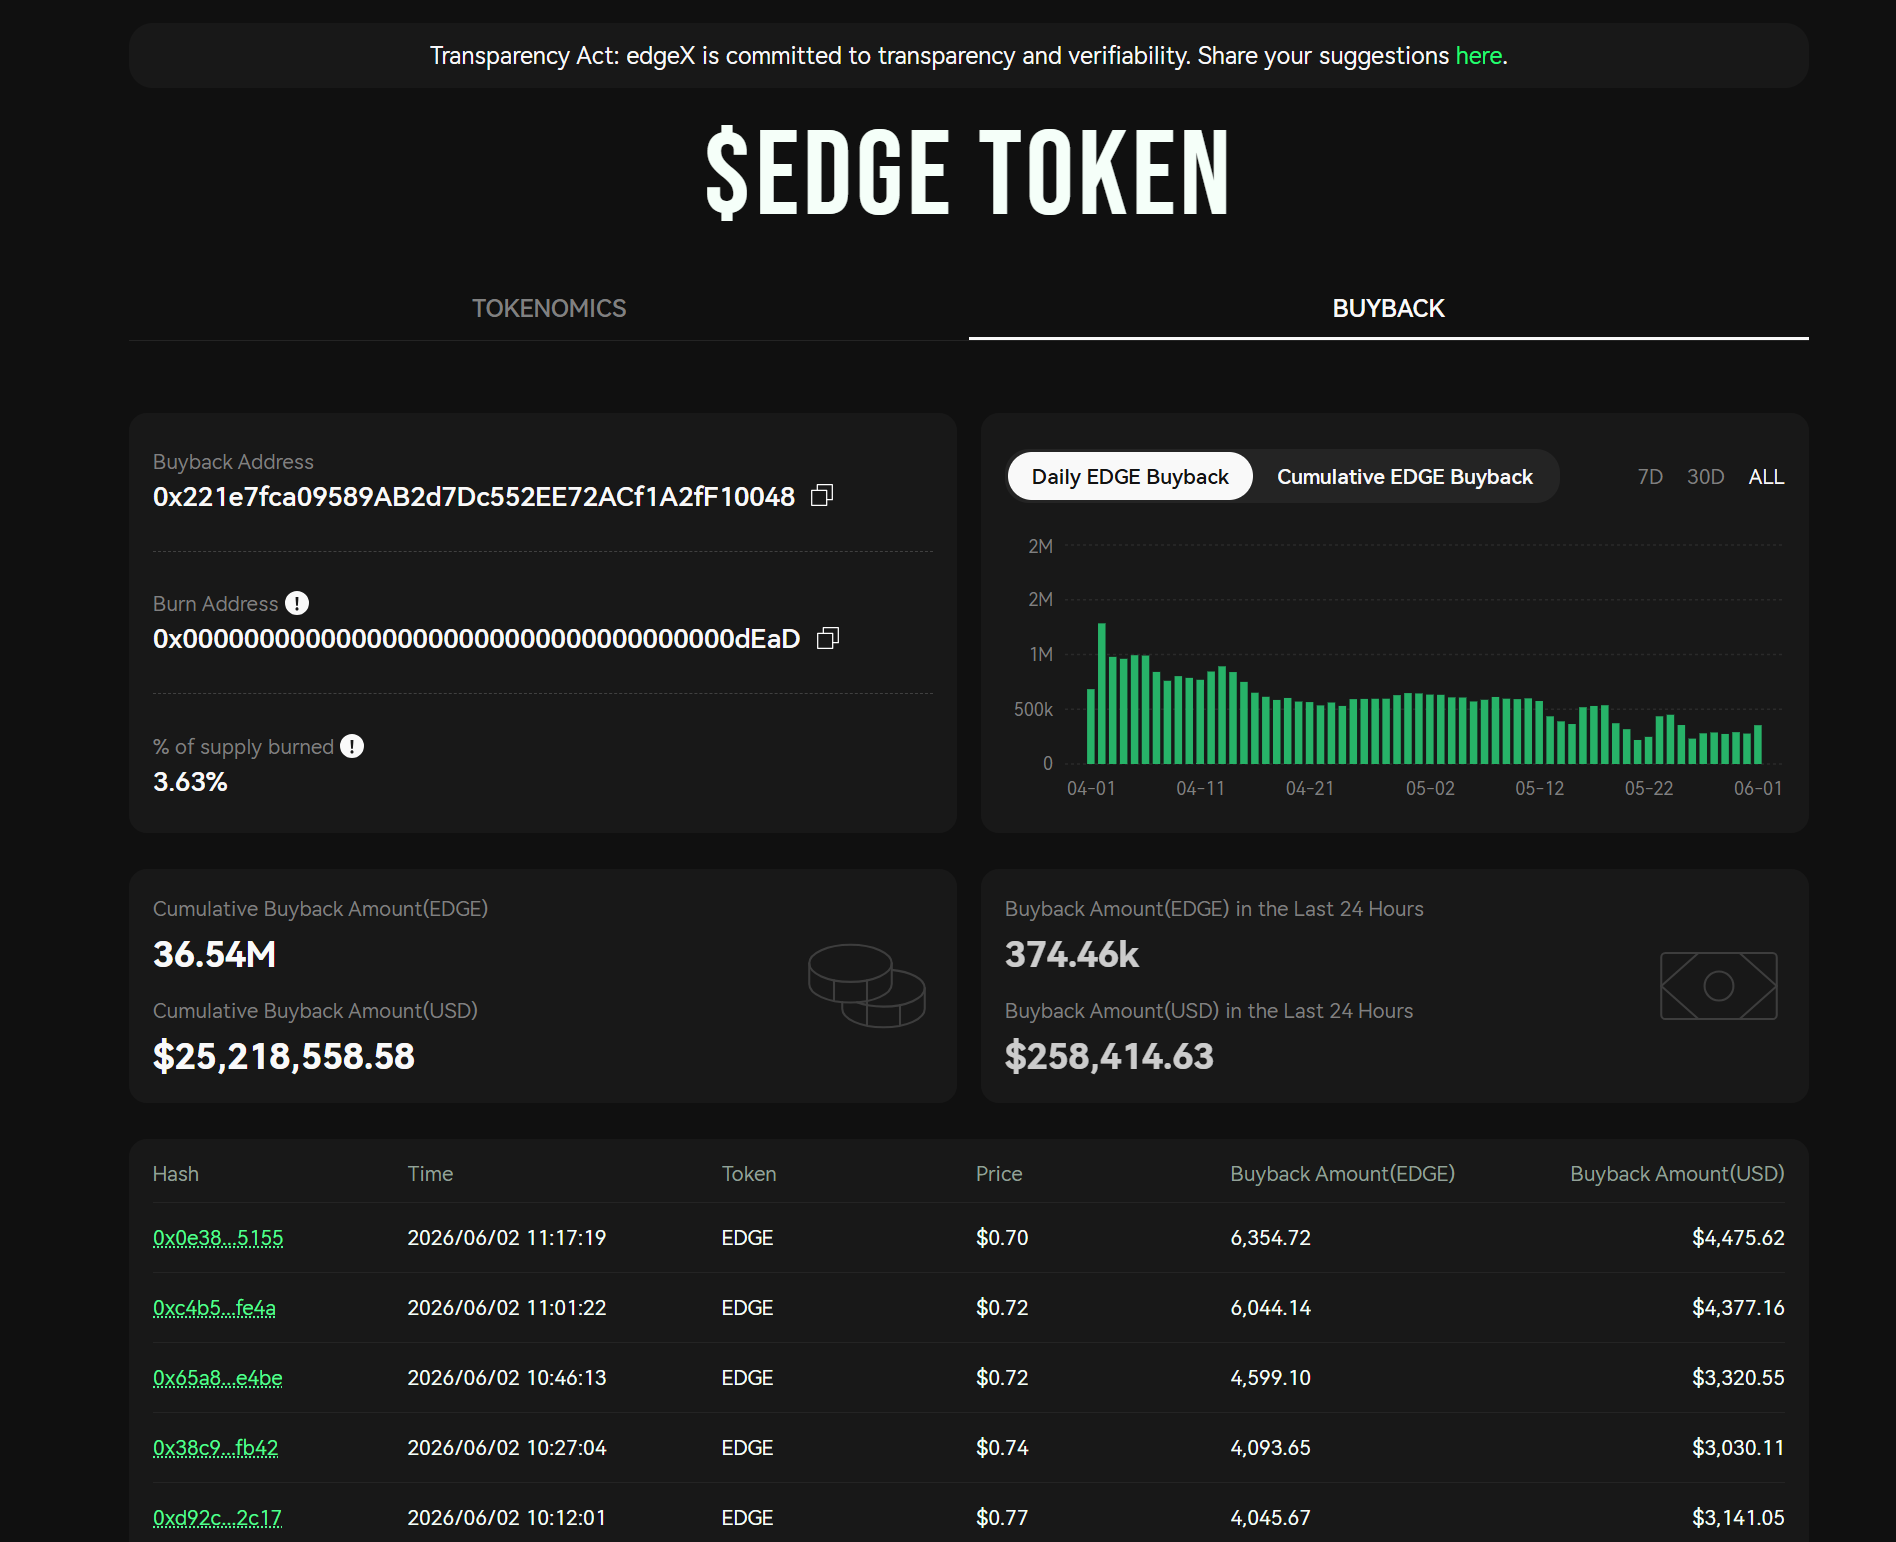
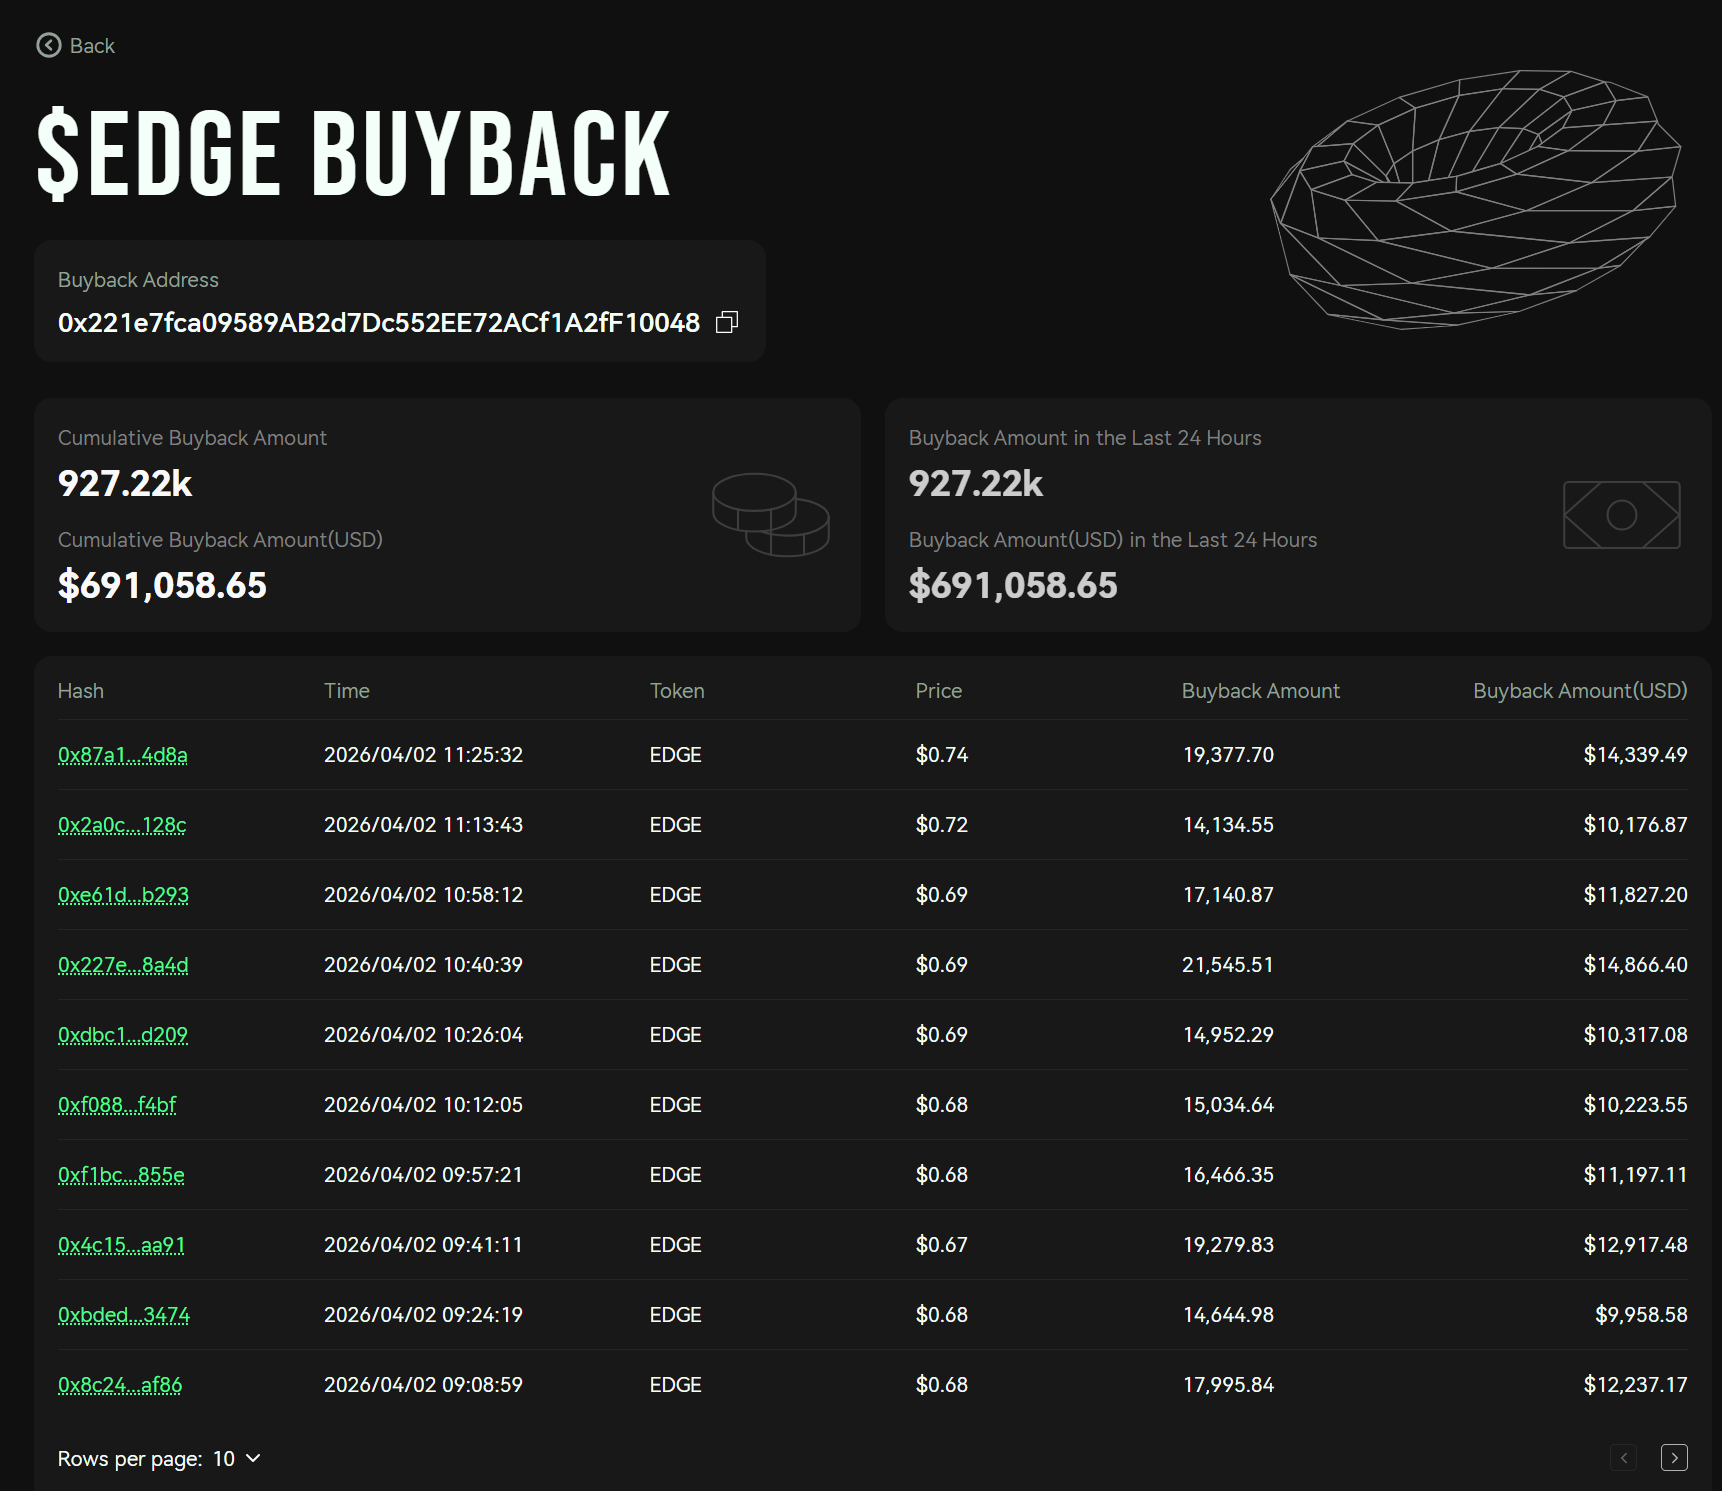
edgeX 自代币 TGE 后,币价从 0.7 美元一路拉升至 1.5 美元,后续其币价始终围绕 1.4 美元附近上下波动。此外官方团队还专门上线了其代币网址来自证透明度。今年 5 月末,其协议上线 V2,并将代币经济学调整为全部利润用于回购 EDGE。其官网数据显示,目前已回购约 3654 万枚代币,总价值约 2500 万美元。

此外相关信息显示,该协议曾拿到 Circle Ventures 与 Amber Group 的投资,具体金额未披露。

过往空投争议为后续暴跌埋下伏笔

此次事件难以脱离 edgeX 此前空投争议的背景。2026 年 4 月,笔者曾在《edgeX 空投翻车始末:一场精心设计的收割?》一文中详细梳理了 TGE 引发社区不满的全过程。项目曾承诺社区获得 25% 代币份额,但实际分配给普通交易者的比例仅约 4%,而约 14%(按当时估值约 9460 万美元规模)流向合作伙伴钱包。Arkham 代币流向图谱显示,至少 80 个关联地址在 2025 年创建,行为模式一致,先小额测试后大额存入,TGE 后集中转出,涉及约 9000 万美元代币转移,部分资金流向交易所。

更核心的争议在于积分兑换机制不透明。用户反馈相同交易量下,兑换比例差异巨大。此外,预估积分价值(TGE 前市场预期每积分 30-40 美元或更高 FDV)与实际到手差距超过 80%。早期贡献者与 NFT 持有者也遭遇「全网最低分配」案例。社区成员在推特上涌向官方账号怒喷,团队一度关闭评论。

事后,edgeX 宣布将争议的 14% 份额锁定一年,并启动回购,但拒绝社区提出的在以太坊上销毁要求。

这些遗留问题直接为当前波动埋下伏笔:筹码集中于少数地址或关联方,使得外部主体更容易通过大额操作影响价格。低流通量并非偶然,而是早期分配与锁仓安排的必然结果。当市场出现异常卖压时,缺乏足够深度缓冲,极易演变为连锁反应。

结构性风险与透明度考验

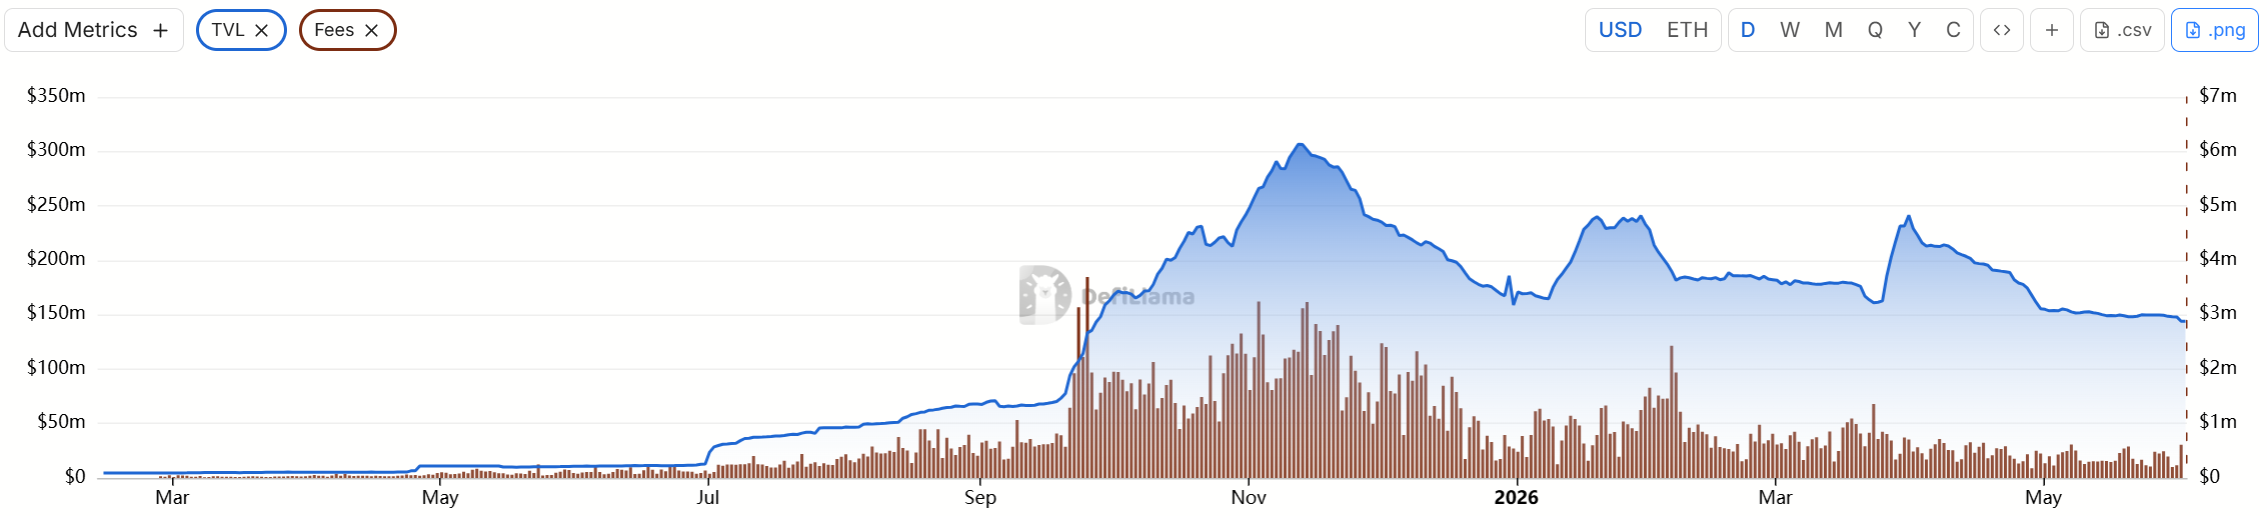
edgeX 曾以交易速度、低滑点和永续合约创新在赛道中占据一席之地。项目 TGE 后曾出现阶段性上涨,交易量与费用收入也多次进入 DeFi 前列。根据 DefiLlama 最新数据显示,协议过去 30 日总费用收入 1070 万美元,永续 DEX 过去 30 日的成交额达到 427.65 亿美元。

但从空投分配争议到本次价格异常,这种『低流通 + 高控盘 + 不透明做市』的模式,已经成为这两年新项目屡试不爽的『连环收割局』。嘴上喊着社区至上,钱包却很诚实地把筹码倒给关联方,不过是披着 DeFi 外衣的单机版游戏。

外部操纵指控很难即时证实,但链上可追溯的异常转入转出,已足够引发社区警觉。

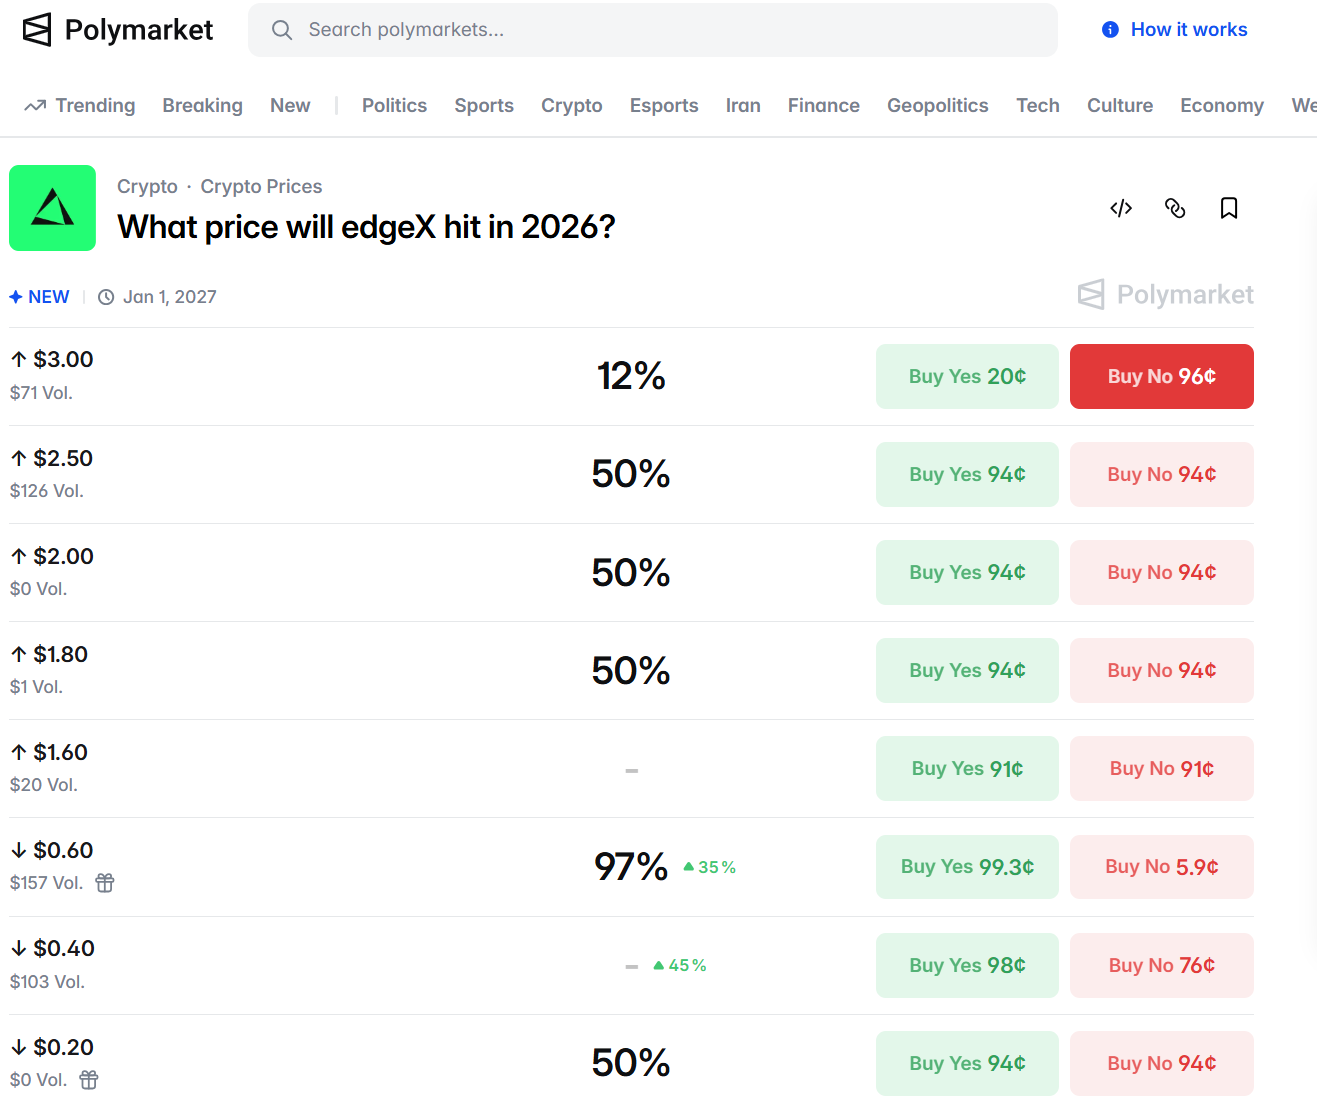
讽刺的是,就在其面临币价暴跌漩涡之时,其 EDGE 代币价格预测已悄然在 Polymarket 上线。

项目方在忙着自证清白,被套牢的散户在愤怒维权。而在 Polymarket 上,部分玩家已经开始押注它今年到底能涨跌到多少。

“囤币神话”终结,Strategy 3年来首次卖出BTC

原创|Odaily星球日报(@OdailyChina)

作者|Wenser(@wenser 2010 )

“DAT 第一股”、“BTC 最大钻石手” Strategy 开始卖币了!根据 Strategy 披露,上周以均价 77135 美元出售 32 枚比特币,获得 250 万美元。

或受此消息影响,BTC 昨晚跌破 71000 美元,暂报 70560 美元左右;美股收盘加密概念股普跌,Bullish 跌 7.99%,DeFi Development 跌 7.97%,Circle 跌 7.11%,Strategy 跌 5.85%,Upexi 跌 5.04%。

Strategy 停止买入 BTC 且少量出售的举动,让本就陷入流动性紧缩的加密市场堪称雪上加霜。在各大 CEX 抢滩美股交易的当下,加密市场失血的步伐还在继续。

Strategy 卖币:并非首次,但这次性质不一样

此次出售 BTC 的操作,并不是 Strategy 历史上首次卖出。

2022 年,因当时第二大加密交易所 FTX 暴雷崩盘,加密行业迎来寒冬,BTC 一度跌破 20000 美元;2022 年 12 月 22 日,Strategy 曾以 16776 美元价格出售了 704 枚 BTC,并于 2022 年 12 月 24 日快速以 16845 美元价格买回 810 枚 BTC。

Strategy 此次卖币操作,主要是为了偿还 STRC 融资股息。

作为 Strategy 推出的固定收益类数字信用产品,STRC 堪称其“拳头产品”。但在上月回购 15 亿美元可转换债务后,Strategy 现金储备降至约 8.71 亿美元,仅可覆盖其预计 17 亿美元年度优先股息义务约 6 个月。5 月 29 日,STRC 一度跌至 97.11 美元,随后回升并收于 98.57 美元。

Strategy 5 月初发布 Q1 财报时就已言明:“如果可转债到期或被赎回而未转换为普通股,公司可能需要出售普通股或比特币以产生足够现金来履行这些义务。”彼时,Strategy Q1 财报录得净亏损 125.4 亿美元,几乎全部来自 BTC 的浮亏(144.6 亿美元);截止 Q1 末,818,334 枚 BTC 的总成本基础为 618.1 亿美元,对应平均买入价约 75,537 美元/枚。推荐阅读《Strategy Q1 财报:账面亏损 144 亿美元,不排除卖币付息》

当然,从企业运营层面来说,Strategy 此举无可厚非,且 Michael Saylor 此前也言明:“即使出售 1 枚 BTC,也会买入 10 至 20 倍更多。”卖出,是为了更好地买入。但从行业信心层面而言,Strategy 此举不仅阶段性地宣告了“DAT 财库模式陷入死结”,也极大地挫伤了加密行业的囤币、买币积极性,对于市场短期买卖影响极大。

在此次卖出 32 枚 BTC 后,Strategy 目前仍持有 84.3706 万枚 BTC,价值 609.36 亿美元,成本均价 75699 美元,浮亏 29.32 亿美元。而在上个月,得益于市场整体反弹,Strategy 持仓一度浮盈 82 亿美元。

值得一提的是,5 月 28 日,Strategy 创始人 Michael Saylor 曾发布 “HODL”(Hold On for Dear Life)主题文章,呼吁市场在当前低迷行情下坚定持有比特币。

Strategy 卖币背后的“糊涂账”:Polymarket 上演“官方不说就是没卖”闹剧

除了 Strategy 卖币这件事本身,其在预测市场 Polymarket 牵扯出的“事件判定闹剧”也颇为喜感。

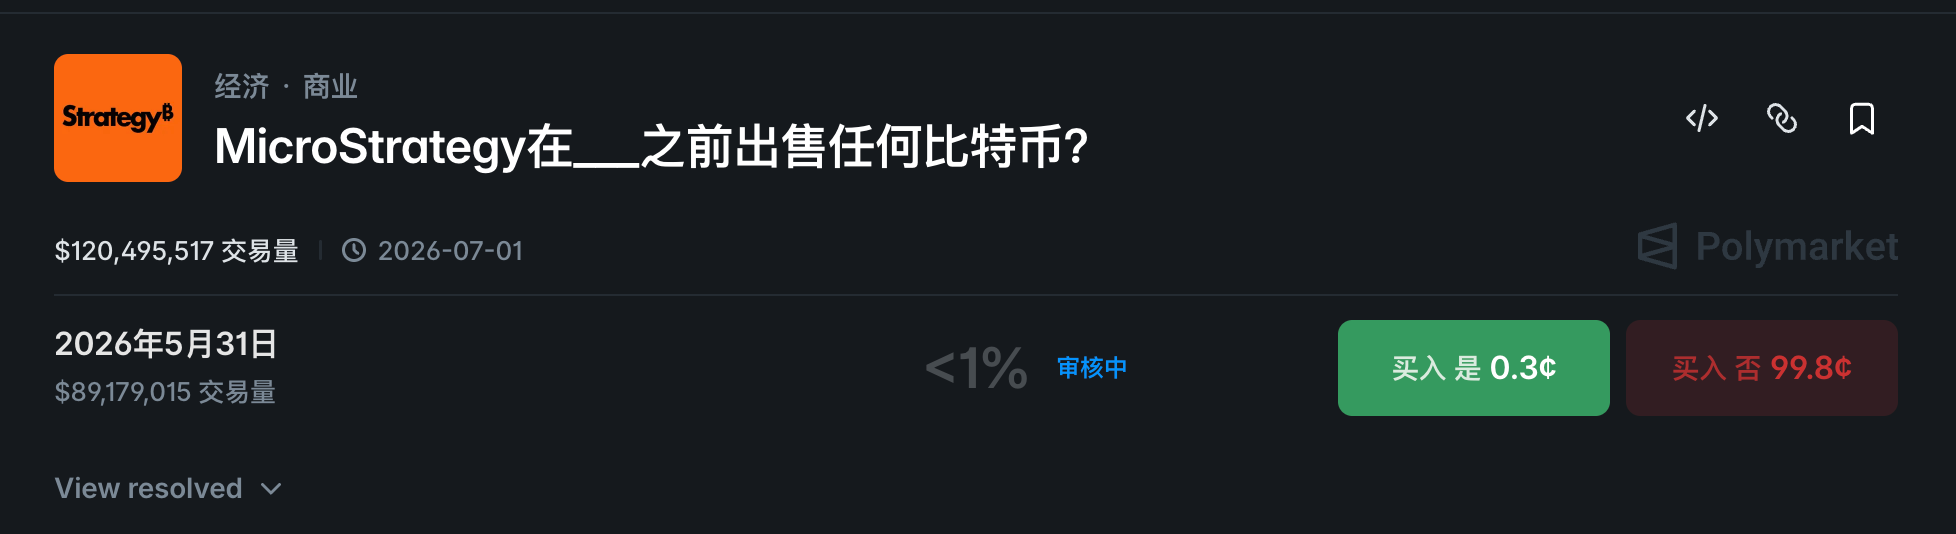
此前我们在《Strategy Q1 财报:账面亏损 144 亿美元,不排除卖币付息》一文也有提及,彼时“Strategy 在 5 月 31 日前卖出 BTC”一事的概率仅为 40%左右。

随着 5 月的结束,6 月 1 日,Polymarket 数据显示,Strategy 5 月出售比特币自昨日最低点的 12%一度飙升至 80%,但随后回落至 58%,市场累计交易超 1640 万美元。

但最终,此事随着 Polymarket 官方裁定而以“否”为结局结算。Polymarket 官方表示,“我方已知悉该预测市场存在争议。如需发布澄清公告,公告将于美国东部时间 6 月 1 日下午 1 点出炉;若届时未发布任何声明,即代表 Polymarket 团队不再出具相关澄清说明。无论是否发布澄清内容,委托挂单簿都将在美国东部时间当日下午 1 点进行清算。”

因为 Strategy 未出具官方卖币说明,该事件最终以“Strategy 未在 5 月卖出 BTC”结算。这也再次验证,预测市场交易的不是“事实的真相本身”,而是“规则限定内的事件”。

BTC 的“数字黄金”叙事动摇,“避险资产”属性受挫

Strategy 卖币消息一经发出后,经济学家、黄金投资鼓吹者兼加密货币批评者 Peter Schiff 发文表示,“Strategy 上周出售 32 枚比特币”是 Strategy 作为“比特币最大买家”转为卖方的信号,并质疑后续新增需求来源。

此前曾将 BTC 视为“更优版黄金”的亿万富翁投资者 Mark Cuban 近期也表示,其已出售大部分比特币持仓,原因是对比特币作为法币贬值及地缘政治风险对冲工具的信心减弱,对 BTC“数字黄金”叙事的失望溢于言表。

摩根大通也在此前分析中表示,黄金和 BTC 的“贬值交易”升温,投资者退出避险资产。

价格一挫再挫之下,或许 BTC 和加密市场只能等待特朗普政府“再爱加密一次”。

IPO也要抢先OpenAI一步,Anthropic要夺AI「定价权」

原文作者:龙玥,华尔街见闻

Anthropic 先递表,把与 OpenAI 的竞争从模型、营收和估值,推到了公开市场定价这一关。

Anthropic 周一宣布,已私密提交美国 IPO 申请,抢在竞争对手 OpenAI 前面进入上市流程。Anthropic 在一份声明中表示,递交招股书「赋予我们在 SEC 完成审查后选择上市的权利」,并强调「拟议中的首次公开募股将取决于市场条件及其他因素」。

这还不是正式公开招股。据路透社报道,Anthropic 上市时间最早可能在今年秋季,但其没有披露发行规模和条款。私密提交的意义在于,公司可以推进 IPO 准备,同时暂时不向竞争对手和公众披露敏感财务细节。

这让 AI 大模型公司的 IPO 竞赛突然变得更具体。此前,市场更关注谁的模型更强、谁的用户更多。现在,问题变成:谁先接受公开市场审视,谁先给「前沿 AI 公司」定价。

这次递表将测试投资者对 AI 的热情是否能经受公开市场检验,也将决定哪家公司先为高速增长的 AI 行业建立估值模板。

OpenAI 方面暂时没有跟进递表。OpenAI CEO Sam Altman 表示,他「不关注潜在 IPO 的时间点」,公司「会在合适的时候上市」。

但市场原本并不是这么押注的。在预测市场上,多数参与者此前预计 OpenAI 会先于 Anthropic 提交 IPO 申请。

IPO 窗口打开,但钱不是无限的

Anthropic 抢时间,背后是一个很现实的市场窗口。

Dealogic 数据显示,IPO 市场在最近几周重拾势头,截至 5 月 26 日,全球 IPO 融资额达到 875 亿美元,为 2021 年以来同期最高水平。

当前,IPO 窗口已经明显打开。AI 芯片公司 Cerebras 上月上市首日上涨 68%。据 FactSet 数据,过去五年上市时估值超过 100 亿美元的公司中,只有数字设计平台 Figma 去年上市首日 250% 的涨幅更高。

但窗口打开,不等于资金无限。

值得注意的是,SpaceX 也在推进大型 IPO,目标融资 750 亿美元、估值 1.75 万亿美元,最快可能在两周内交易。如果 SpaceX、Anthropic、OpenAI 接连上市,美股市场要同时消化数个超大规模科技资产。

IPO 研究机构 IPOX 副总裁 Kat Liu 对路透社表示:「在 SpaceX 之后不久递表,使 Anthropic 能够趁窗口仍然有利,利用投资者对 AI 和成长股的强劲兴趣。」

她还说:「与 SpaceX 相比,Anthropic 的估值诉求看起来没有单独看时那么激进。」

Issuer Network 创始人 Patrick Healy 称:「屋子里的氧气就这么多。」他还说:「SpaceX 会消耗海量资本,第二个上场的人会比第三个位置更好。」

D.A. Davidson 分析师 Gil Luria 表示:「SpaceX、OpenAI 和 Anthropic 合计资本需求将非常大,很可能扰动资本市场,所以早一点上市会是巨大优势。」

先递表,是抢叙事,也是先承担风险

先上市的好处很直接:先定价、先募资、先让员工和早期投资人获得流动性。

但先上市也有代价:先公开财务,先接受机构投资者拷问,先暴露 AI 公司的真实成本结构。

PitchBook 高级分析师 Harrison Rolfes 表示:「常规解读是,Anthropic 刚刚通过先递表拿到了叙事优势。」

但他也给出另一种看法:「非常规解读是,OpenAI 反而拿到了更好的结果:Anthropic 自愿先承担所有披露风险,OpenAI 现在可以免费观察机构投资者如何回应经审计的前沿 AI 财务数据,再决定自己的定价。」

这句话点中了 AI 公司 IPO 的关键。公开市场要看的不只是「AI 故事」,还会看收入质量、算力成本、云服务分成、现金消耗、客户结构和利润率。

据《华尔街日报》援引学术研究称,IPO 往往会在一个行业内成批出现,而周期后段上市的公司表现通常不如早期上市者。该报道解释称,护城河更深、质量更高的公司往往更早上市,随后才会出现一批跟随者。

但先发并不等于稳赚。

2019 年 Lyft 先于 Uber 上市,但上市后股价表现不及预期,直接影响两个月后 Uber 的上市。Uber 随后下调目标估值,但上市后股价仍然下跌。

该报道还提到,Facebook 2012 年上市后三个月内股价跌去一半以上,当时市场担心它能否适应移动广告转型。Facebook 后来证明了商业模式,但其他原本想上市的公司,包括 Twitter,最终不得不等待。

这意味着,Anthropic 抢先一步,既可能拿到 AI IPO 的定价权,也可能成为第一个被公开市场「拆账本」的大模型公司。

为什么是 Anthropic:收入、估值、利润叙事都在变

Anthropic 现在敢往前走,和过去几个月的财务变化有关。

华尔街见闻提及,Anthropic 年化营收已接近 450 亿美元。OpenAI 年化营收刚突破 300 亿美元,目前估计约 330 亿美元。按这个口径,Anthropic 营收规模比 OpenAI 高出至少 35%。

这个变化很快。报道称,2025 年底,Anthropic 年化营收只有 90 亿美元,不到 OpenAI 的一半。今年前五个月,Anthropic 营收增长约 5 倍;同期 OpenAI 营收增长超过 50%。

两家公司的收入结构也不同。OpenAI 收入主要来自 ChatGPT 订阅;Anthropic 则更多依赖向企业出售 AI 编程和其他白领工作场景的 API 访问权限。

对公开市场来说,这两类收入都会被比较。订阅收入看用户规模和留存,企业 API 收入看客户粘性、使用频率和单位经济效益。

估值上,Anthropic 也已经反超。

路透社称,Anthropic 在 5 月下旬完成 650 亿美元融资,投后估值 9650 亿美元,已经超过 OpenAI。OpenAI 今年 3 月的最新估值为 8520 亿美元。

Anthropic 的估值上升速度也很快。今年 2 月,Anthropic 融资 300 亿美元时估值为 3800 亿美元。到 5 月下旬,估值已经超过翻倍。最新一轮投资方包括 Blackstone、Brookfield、D1 Capital Partners、GIC、General Catalyst 和 Insight Partners。

Anthropic 今年初的快速崛起曾冲击软件和 IT 股票,因为投资者担心更自主的 AI 工具会改变传统商业模式,加速行业颠覆。

利润口径上,差距更受市场关注。

据 The Information 报道,Anthropic 预计第二季度实现约 5.59 亿美元运营利润,运营利润率约 5%。

OpenAI 则仍处于大额亏损状态。报道称,OpenAI 第一季度运营亏损率高达 122%,这还是剔除股权激励等重大项目之后的数字。按该报道换算,OpenAI 当季运营亏损至少 70 亿美元。

成本压力主要来自算力。

OpenAI 今年早些时候预测,全年将消耗约 250 亿美元现金,其中 AI 服务器租赁成本高达 320 亿美元。此外,OpenAI 还需要将总营收的 20% 分给微软,协议持续至 2030 年。若今年营收达到此前预测的 300 亿美元,对微软分成约 60 亿美元。

Anthropic 也不是没有成本压力。Anthropic 同样需要向云合作伙伴分成。其收入统计口径包含通过其他云服务商销售的全部金额,其中一部分最终会返还给云合作伙伴。

Anthropic 当前盈利状态也存在风险。随着收入快速增长,公司需要大幅增加服务器资源,这可能使其重新陷入亏损。

这也是公开市场会追问的地方:收入增长有多快,算力成本涨得更快还是更慢;总收入里有多少最终要分给合作伙伴;企业客户是真正留存,还是被短期 AI 热情推高。

这场 IPO 竞赛,最终会变成公开市场的压力测试

从时间线看,Anthropic 已经把节奏往前推了一步。

从财务叙事看,它也拿出了更容易被公开市场理解的组合:更高的年化收入、更高的最新估值、至少短期内更好的运营利润表现。

但这并不意味着 IPO 结果已经确定。私密递表不是上市成功,也不是最终估值落地。真正的考验会在招股书公开之后开始。

公开市场会把 Anthropic、OpenAI 和其他 AI 公司放在同一张表里比较:营收增速、利润率、现金消耗、算力支出、云合作分成、客户结构、模型能力和商业化路径。

谁先上市以及市场如何反应,可能影响两家公司的未来,也可能影响 AI 热潮的下一阶段:要么强化市场对 AI 变革力量的信心,要么对 AI 过热发出警告。

对投资者来说,这场竞争已经不只是「谁的模型更聪明」。现在还要看,谁能先把 AI 故事变成公开市场愿意买单的财务报表。

原文链接

独占94%市场份额,谁是币股竞赛背后的真正赢家?

原创 | Odaily 星球日报(@OdailyChina

作者|Azuma(@azuma_eth

6 月 1 日,Binance 官方正式公布了预热已久的新品 :将向非美国用户开放了超 8000 只美国股票和 ETF 交易,并支持起投金额 5 美元的零佣金碎股,用户可用 USDC、USDT 及 BNB 等加密货币进行购买。(推荐阅读《币安重磅出击:5*24H交易8000支美股&ETF,还能股票上链?》)

Odaily星球日报留意一个关键信息,此次 Binance 选择了美国合规券商 Alpaca 作为合作方,负责资产托管、股息发放以及公司行为(corporate actions)处理。这家叫作 Alpaca 的公司,在股票代币化叙事中的市场地位,可能远远超出你的想象,Bitget、Gate、Ondo、xStocks 等都是他的客户。

市占率高达 94% 的隐藏巨头

在 Binance 公布新产品的同时,Bitget、Gate 等交易所也正在股票代币的道路上大举推进。

5 月 28 日,Bitget 官方宣布将推出股票代币平台 Reality,并将基于 Reality 发行与股票资产 1:1 挂钩的衍生代币 rToken。据 Bitget 华语负责人谢家印披露,Reality 的底层券商正是 Alpaca

6 月 1 日,Gate 官方宣布推出真实股票交易服务,支持用户直接使用 USDT 参与美国主流证券市场股票及 ETF 交易。Gate 官方人员 Godot 亦确认,Gate 的券商合作方同样也是 Alpaca。

再来看看 DeFi 一侧。先是股票代币市场的绝对龙头 Ondo,去年 9 月便曾官宣将与 Alpaca 合作,以将美股及 ETF 资产进行代币化。

Ondo 的直接竞争对手,Kraken 旗下的股票代币协议 xStocks 亦于去年 12 月官宣,将与 Alpaca 合作加速 xStocks 在美国以外地区的推广和全球普及。

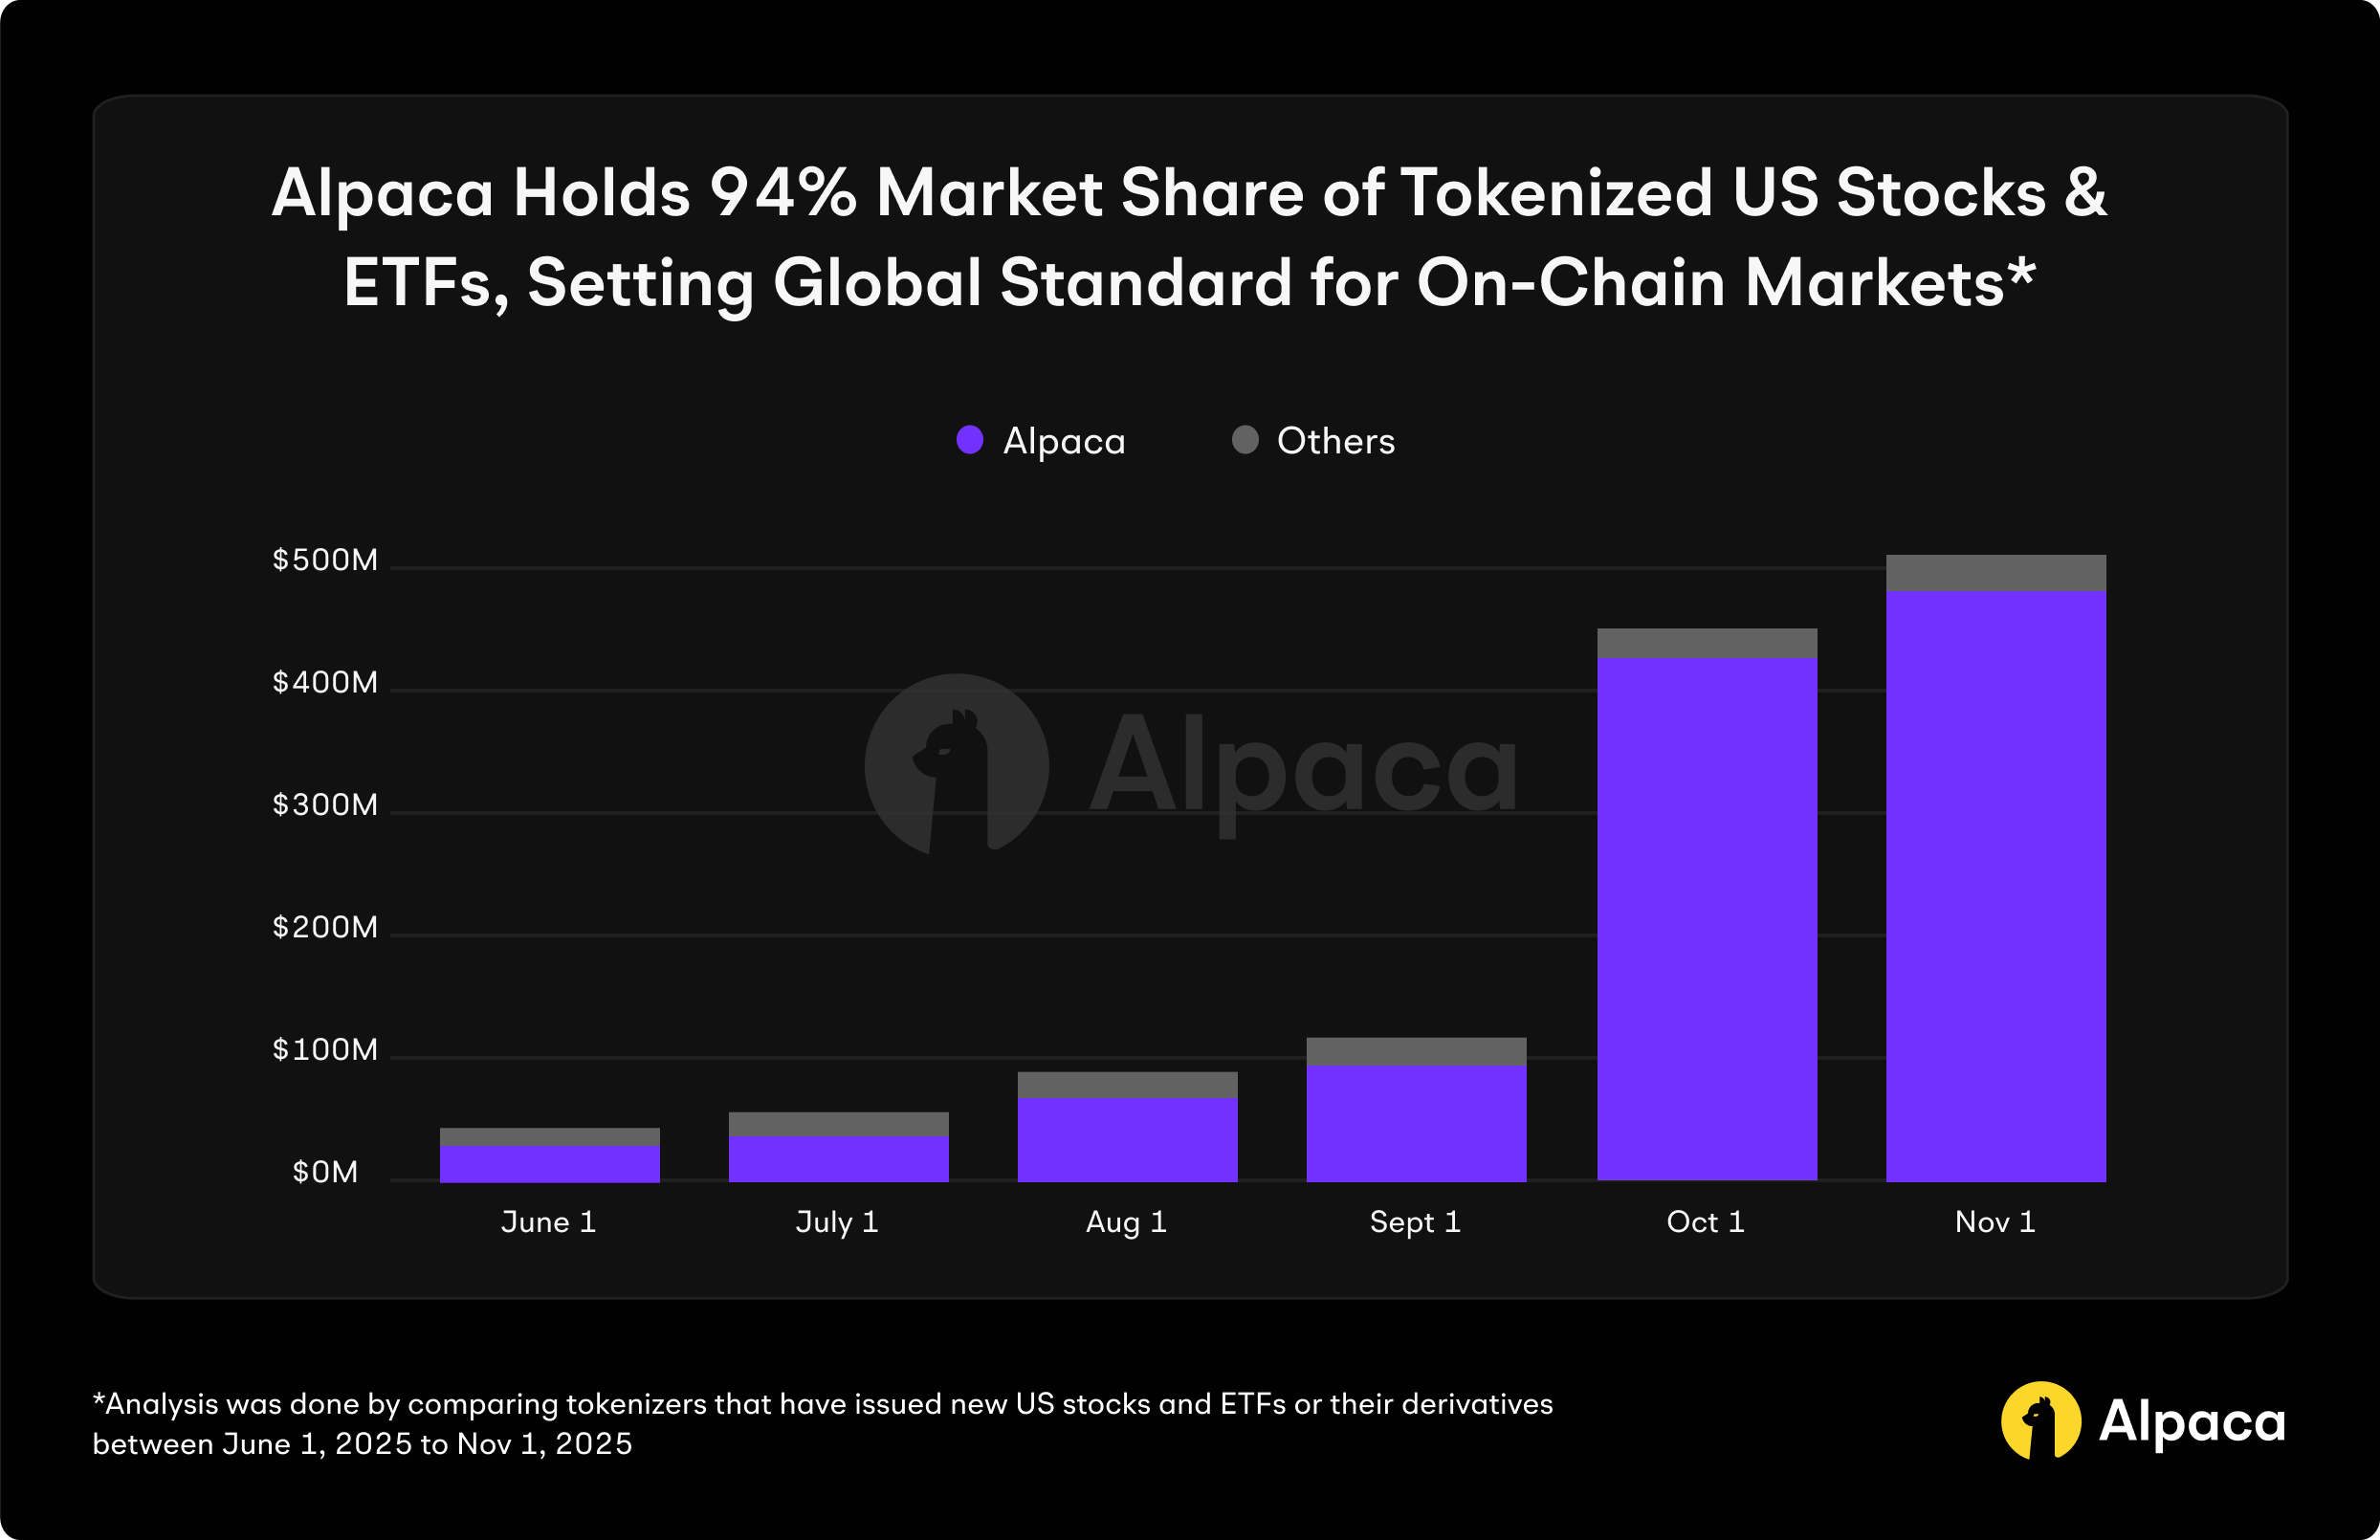
更多的例子已不用再举。总而言之,无论是 CeFi 还是 DeFi,但凡你能看到的股票代币交易服务,背后几乎都有着 Alpaca 的影子。根据 Alpaca 去年 12 月 4 日披露的数据,该公司在代币化美股及 ETF 资产市场中已占据了 94% 的市场份额。

Alpaca,到底是何方神圣?

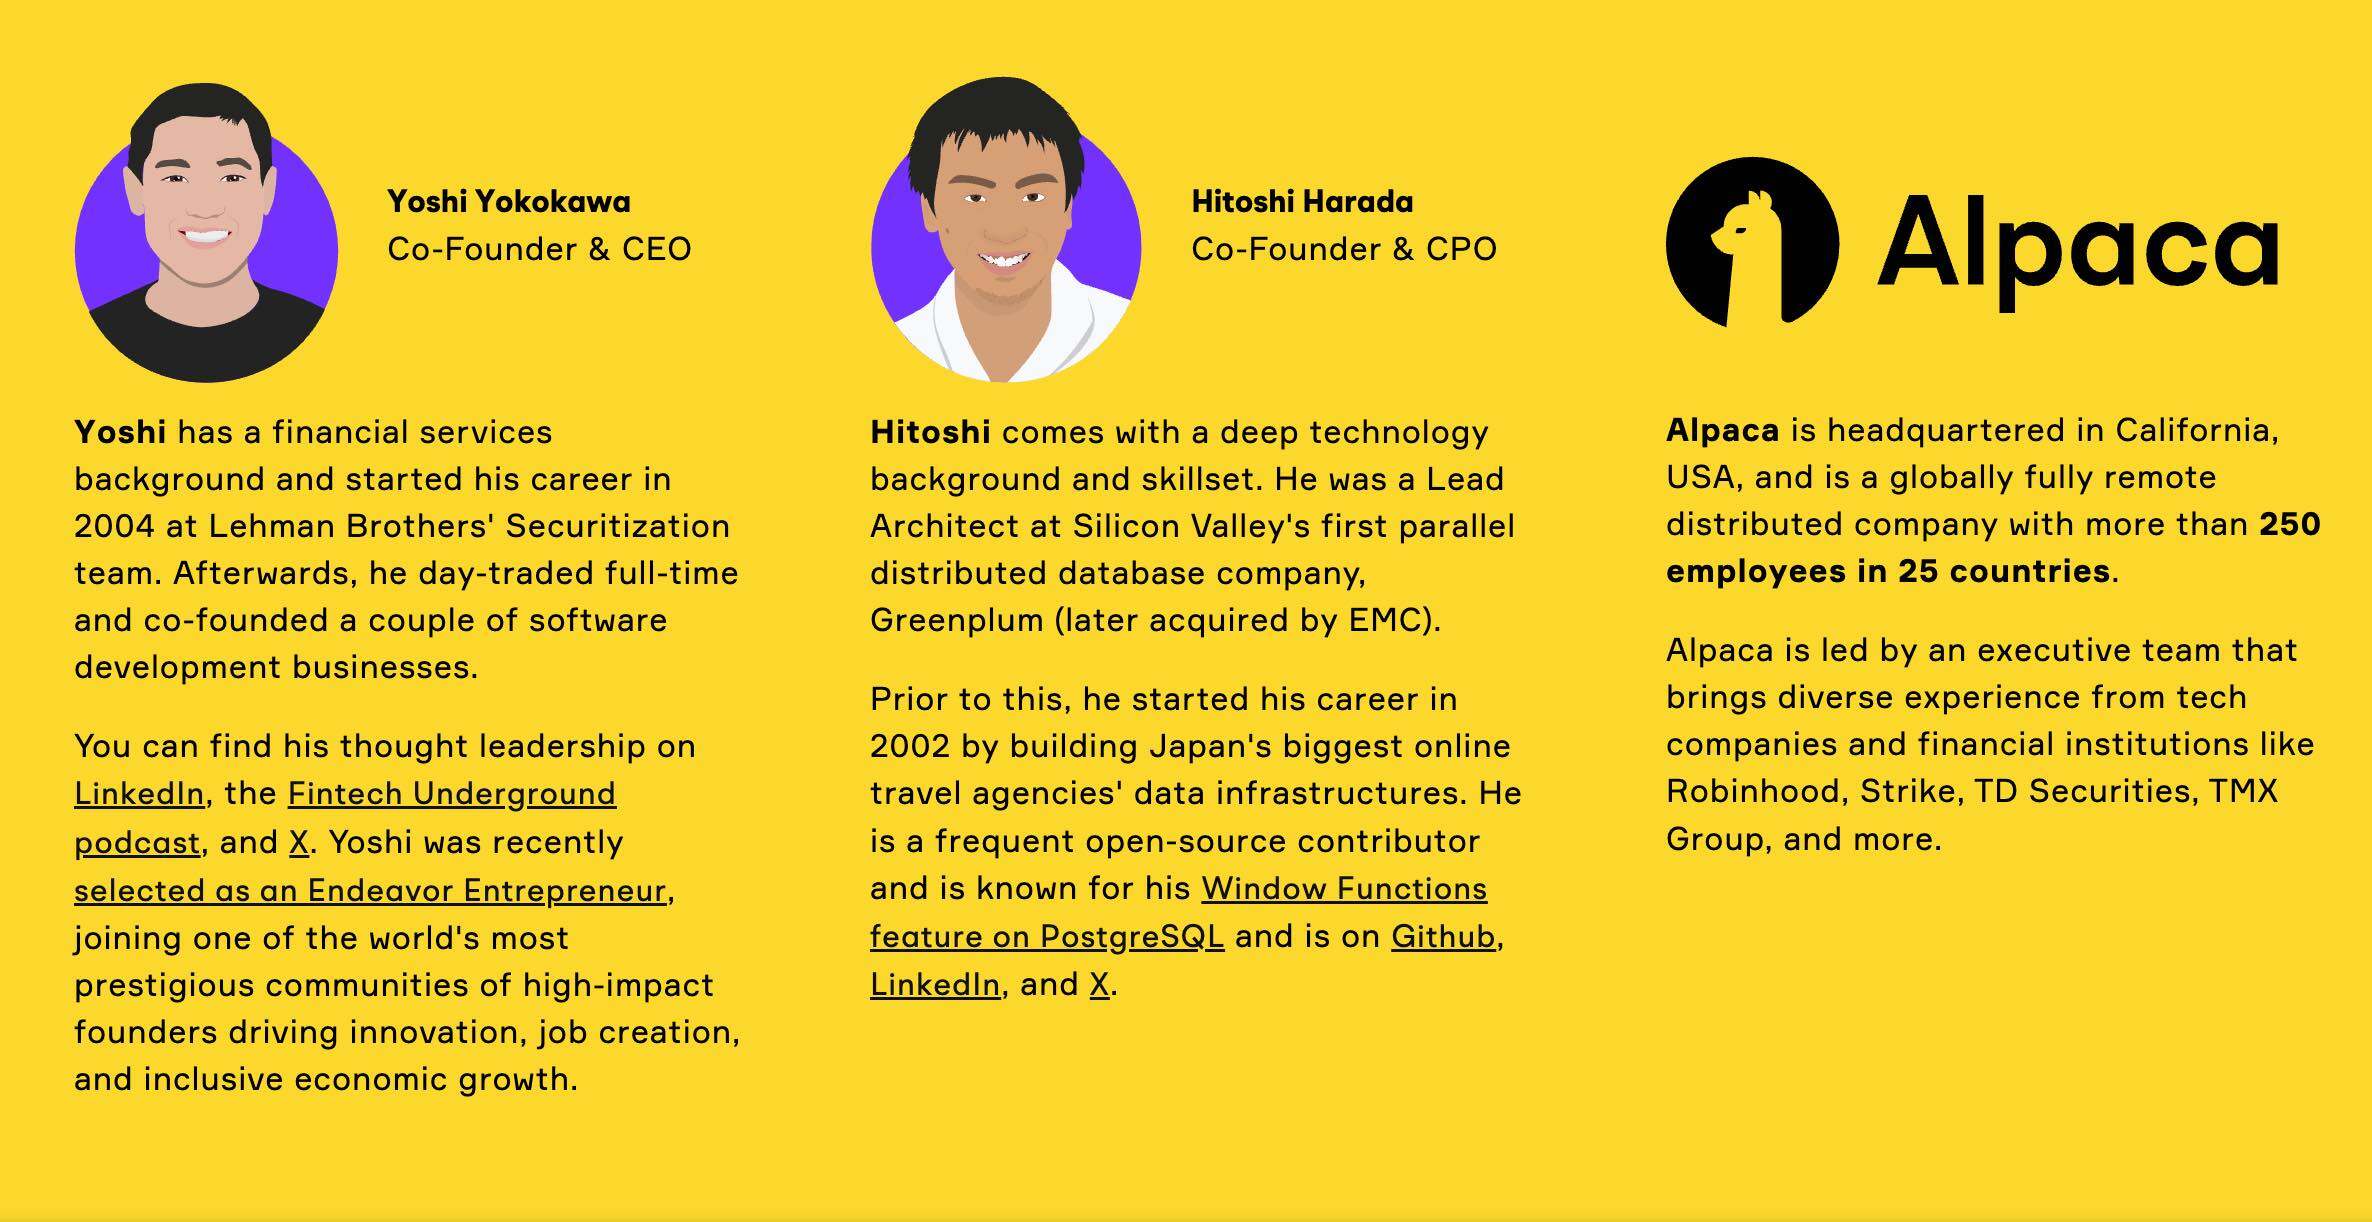
Alpaca 成立于 2015 年,总部位于美国加州,创始人为前雷曼兄弟员工兼连续创业者 Yoshi Yokokawa(现担任 CEO)与工程师 Hitoshi Harada(现担任 CPO)。Alpaca 采用了加密圈常见的全球性远程分布式办公模式,在 25 个国家拥有超过 250 名员工。

Alpaca 在创立最初是一家专注于金融数据库与机器学习的创业公司,致力于开发能够运行和处理大型市场数据集以进行预测的技术。早期,Alpaca 的主要产品是面向量化交易员的交易 API。但随着业务扩张,该公司逐渐从单纯的交易接口供应商演变为完整的金融基础设施提供商,目前已支持股票、ETF、期权、加密货币等资产类别交易,同时提供市场数据、证券借贷、高收益现金账户、24/5 美股交易等服务。

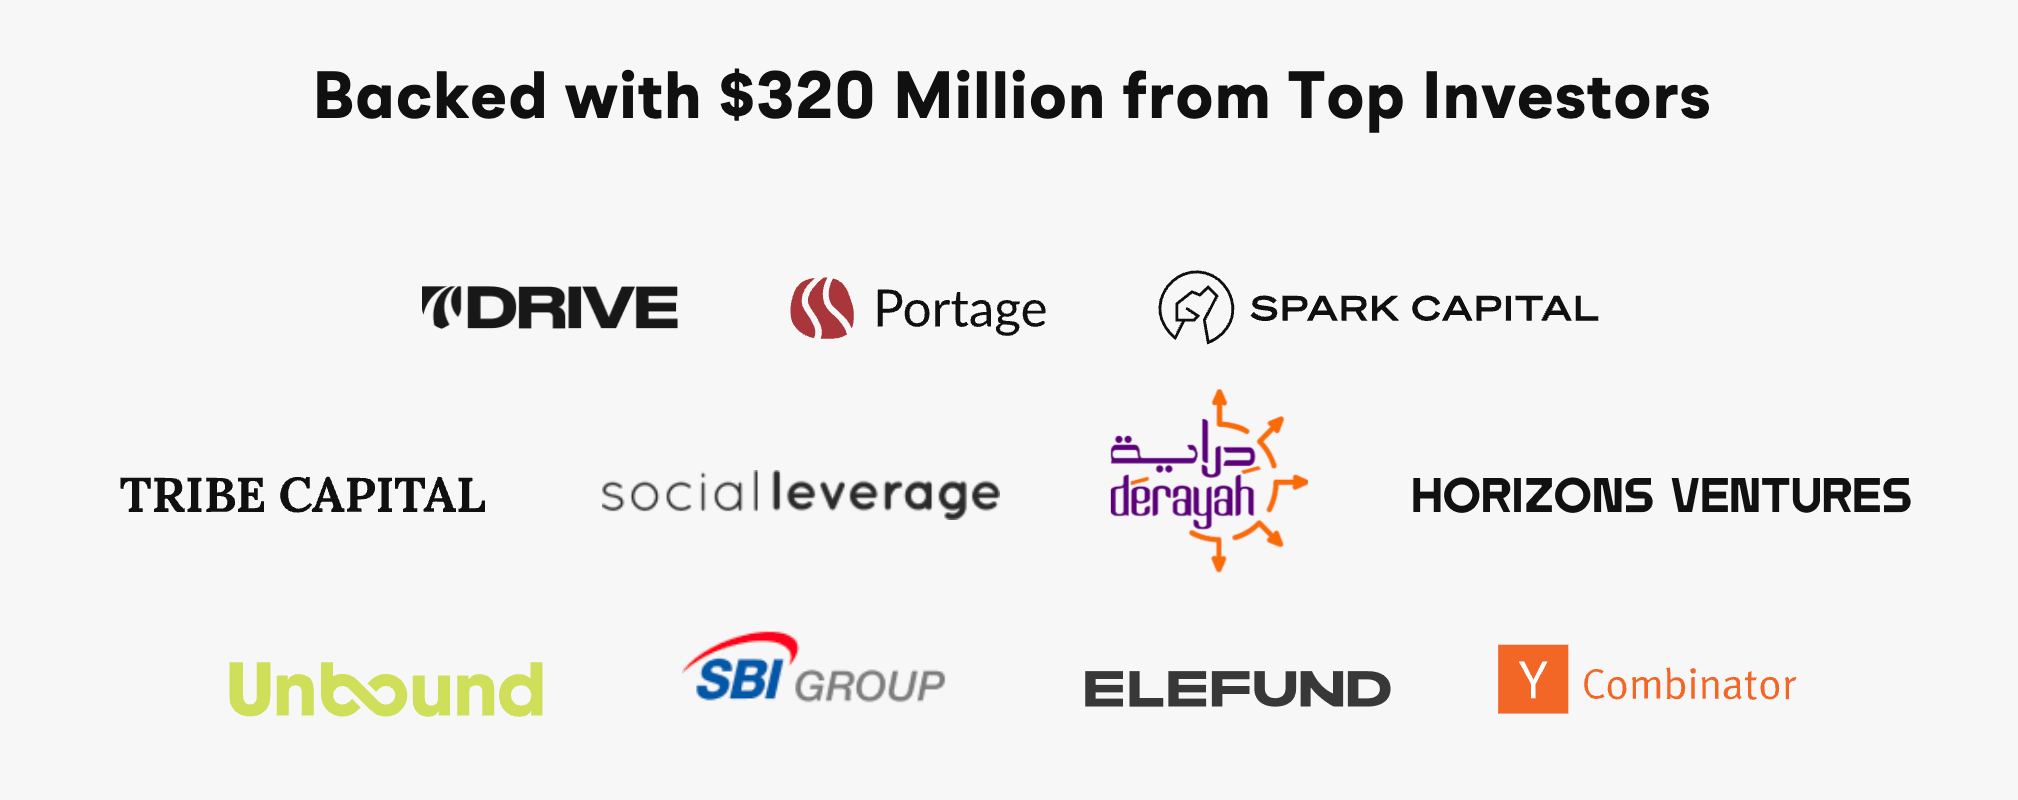
FundBet 数据显示,自 2019 年以来,Alpaca 已累计融资超过 3.2 亿美元,投资方包括 Y Combinator、Spark Capital、Portage Ventures、Tribe Capital、SBI Group 等知名机构。

  • 2019 年完成种子轮融资;
  • 2020 年完成 1000 万美元 A 轮融资;
  • 2021 年与 2022 年连续完成两轮 B 轮融资;
  • 2025 年完成 5200 万美元 C 轮融资;
  • 2026 年初再获 1.5 亿美元 D 轮融资,估值达到约 11 亿美元。

根据官方披露的数据,目前 Alpaca 已服务超过 40 个国家和地区的数百家金融机构及金融科技公司,并协助合作伙伴开设了超过 700 万个经纪账户。

更准确的定位:“券商即服务”

与传统券商直接服务终端投资者不同,Alpaca 的核心客户是开发者、金融科技公司以及其他券商机构。Alpaca 提供的 Broker API 可帮助合作伙伴快速搭建完整的证券交易服务体系,包括开户、KYC、账户管理、订单执行、清算结算以及市场数据服务等。

简单来说,如果 Binance、Bitget、Gate 或 Ondo 想让用户交易美股,理论上都需要解决券商牌照、合规审查、股票托管、清算结算、市场数据、订单路由等问题,这些事情既昂贵又复杂,而 Alpaca 则提供了一整套 API 化方案,开发者只需要调用接口,就可以将这些复杂的后台能力“一键接入”。

这在某种意义上更像是是一种“券商即服务”(Brokerage-as-a-Service)。借助 Alpaca 的路径支持,Binance、Bitget、Gate、Ondo 等平台只需要负责流量和用户,后端一切连接真实世界证券市场的工作都可以交给 Alpaca。

先发优势与网络效应

看到这里,你可以多少会疑惑,为什么加密机构偏爱 Alpaca?其他券商做不到吗?

诚然,美国合规金融市场并不缺少券商。根据 FINRA 数据,美国拥有数千家注册券商,嘉信理财、盈透证券、富达等传统金融巨头更是在全球范围内拥有远超 Alpaca 的品牌影响力和资产规模。

然而,当股票代币化浪潮开始兴起时,占据主导地位的却并非这些华尔街老牌机构,而是成立仅十余年的 Alpaca。原因或许在于,Alpaca 从诞生之初就不是一家传统意义上的券商。对于传统券商而言,客户是投资者;而对于 Alpaca 而言,客户则是开发者。

Alpaca 产品设计几乎全部围绕 API 展开,开发者只需要调用接口,即可快速获得开户、KYC、订单执行、清算结算、市场数据等完整能力。这种“API First”的理念,高度贴合 Binance、Bitget、Gate、Ondo 希望将证券交易功能嵌入等自家交易平台或协议的需求。

相较于许多对加密行业持谨慎态度的传统金融机构,Alpaca 也是最早主动拥抱数字资产和代币化叙事的美国持牌券商之一。早在股票代币化成为市场热点之前,Alpaca 就已经开始与加密行业建立联系,并积极探索证券市场与区块链技术之间的结合方式。

先发优势加上行业契合度,正是 Alpaca 抢下如今市场地位的核心原因。

如今,随着越来越多的 CeFi 与 DeFi 玩家选择了 Alpaca 的基础设施,围绕着 Alpaca 所累积而起的网络效应也正在巩固该公司的护城河。

对于后来者而言,选择 Alpaca 则意味着最快的上线速度和最成熟的合规路径,这将推动一个良性循环的完成:越来越多的平台接入 Alpaca—带来更多账户和交易量—推动 Alpaca 进一步完善产品和基础设施—吸引更多后来者继续接入……

股票代币化已然是大势所趋。单就这条赛道内来看,未来究竟会诞生多少个 Binance、多少个 Ondo 仍未可知,但有一点似乎正在变得越来越清晰 :当越来越多平台开始争夺股票代币市场时,那个向所有平台出售“铲子”的人,或许才是这场竞赛中最大的受益者。

SignalPlus以5亿美元估值完成B1轮融资,加速全球扩张并推进衍生品交易技术发展

机构级数字资产期权及衍生品交易基础设施提供商 SignalPlus 今日宣布完成 5000 万美元 B1 轮融资,投后估值达到 5 亿美元。

本轮融资由 HashKey Capital 领投,BlockBooster 和 AppWorks 继续参与跟投。

此次融资体现了机构投资者对 SignalPlus 战略转型的认可——从一家专注于数字资产领域的专业服务商,成长为面向机构客户的、多资产类别交易基础设施提供商。

高盛(Goldman Sachs) 担任本次交易的独家财务顾问。

以业内领先技术赋能机构级期权与衍生品交易

SignalPlus 由一支兼具资本市场经验与企业级技术研发背景的团队创立,目前已成为业内领先的机构级数字资产期权交易平台。

公司的旗舰交易终端为专业交易员提供了华尔街级别的持仓管理与订单执行系统,并以更加易用的方式开放给了专业的市场参与者。

通过连接行业内主要交易所的多场所(multi-venue)交易网络,该平台能够提供领先市场的风险归因分析、持仓分析以及全面的“假设情景分析(What-if Analysis)”能力,其功能水准已超越当前大多数市场解决方案。

与此同时,SignalPlus 所构建的完整风险管理与定价基础设施,使专业客户及中心化交易所(CEX)能够实现全天候自动化风险管理和结构化产品定价。

凭借业内头部做市商及交易所的广泛采用,SignalPlus 在 2025 年第四季度创下 1600 亿美元的平台交易量纪录,其中仅通过 Deribit 完成清算的 Block-RFQ 交易规模便接近 700 亿美元。

自 2023 年以来,SignalPlus 终端交易量保持 74% 的季度复合增长率(Quarterly CAGR),这主要受益于机构客户的大规模入驻,目前平台已服务于业内最具影响力的期权交易机构,包括 Cumberland、FalconX、Galaxy Digital 等等。

弥合数字资产与传统金融之间的技术鸿沟

随着机构投资者对数字资产的采用持续加速,SignalPlus 已将其技术产品线扩展至结构化大宗商品产品(Structured Commodity Products)领域,为长期依赖传统老旧系统的市场带来关键的现代化升级。本轮融资所得资金将主要用于推动产品多元化发展,加速全球市场扩张,持续提升交易基础设施能力。过去 18 个月内,SignalPlus 的市场份额已实现 10 倍增长。

此外,SignalPlus 即将推出一次全面的平台升级,将 Agentic AI(智能代理式 AI) 深度整合至现有产品工作流之中。依托 SignalPlus 自主研发的 QuantLab 引擎,用户将能够分析波动率市场结构,开展策略回测(Backtesting),构建可直接执行的交易模块。相比传统券商现有工作流程,这将带来一次显著的效率跃迁。

SignalPlus 联合创始人兼 CEO Chris Yu 表示:“SignalPlus 创立之初便立下了一个宏大的目标——成为连接数字资产与传统资本市场的领先基础设施桥梁。一路走来,无论市场周期如何变化,我们始终坚持严格的运营纪律。本轮融资将推动公司迈向下一个关键发展阶段:在监管环境日益成熟的背景下进一步巩固我们在加密市场的领先地位,将机构级基础设施能力拓展至传统金融领域,并推出 SignalPlus 2.0 平台,把 Agentic AI 能力引入一个安全且面向所有用户开放的交易环境之中。”

HashKey Capital CEO Deng Chao 表示:“数字资产市场正在进入机构化发展的全新阶段,而 SignalPlus 已经成长为加密期权领域领先的基础设施服务商。它打造的平台在运营规范、风险管理和流动性支持等方面,达到了全球顶级机构客户所要求的最高标准。我们相信,下一阶段数字金融竞争的核心将在基础设施层展开;而在期权市场,SignalPlus 已经开始定义这一行业标准。随着主要市场监管框架逐步明晰,此次合作将成为 HashKey 集团扩展产品矩阵、巩固机构级数字资产生态领导地位的重要组成部分。我们非常高兴能够领投本轮融资,并进一步深化与 SignalPlus 团队的长期合作关系。”

BlockBooster 创始人兼 CEO Samuel Gu 表示:“SignalPlus 为机构参与数字资产衍生品市场提供了底层基础设施,其在流动性、风险管理和运营体系方面的能力,能够满足专业机构投资者的需求。我们与 SignalPlus 团队的合作关系远早于本轮融资,而此次投资也直接印证了 BlockBooster 长期坚持的一个核心判断:未来机构资金进入数字资产市场,必然需要建立在可信赖、企业级基础设施之上。作为一家同时拥有孵化能力和资本管理能力的全栈另类资产管理机构,我们认为 SignalPlus 正处于这一趋势的核心交汇点。未来,随着其基础设施能力与我们的资本策略及生态资源进一步结合,双方将展开更深层次的合作。随着团队迈入下一阶段增长周期,我们也非常荣幸能够以重要投资人的身份支持这一愿景。”

关于 SignalPlus

SignalPlus 总部位于香港,致力于为正在加速融合的数字资产市场与传统资本市场打造机构级衍生品交易基础设施。平台可为对冲基金、做市商、自营交易机构以及资产管理公司等专业机构客户提供专业级的期权分析工具,实时风险管理系统,交易执行解决方案。服务范围覆盖数字资产市场及传统金融市场。目前,SignalPlus 已与行业领先的交易所和交易机构建立合作关系,并获得了 HashKey Capital、AppWorks、Tencent 等以及其他多家知名科技与金融机构的投资支持。

官方网站:SignalPlus

Vitalik:基于期权而非债务构建指数追踪资产

原文来自以太坊创始人Vitalik Buterin

编译|Odaily星球日报 秦晓峰(@QinXiaofeng 888 

特别感谢 Vladimir Novakovski、Curve 开发者以及其他为本文提供反馈与审阅的人士。

假设你有一个价格指数代码 T,它代表以 ETH 计价的某个价格指数。例如,T 可以是 USD/ETH 价格(即 ETH/USD 的倒数),也可以是 CPI/ETH(即 CPI/USD * USD/ETH),或者其他任何商品的价格指数,甚至是更奇特的指数(比如某城市的平均租金)。你希望让用户能够获得对 T 的风险敞口。

简单来说,你的目标是在一个只有 ETH 是“去信任”资产(或者也可以扩展到其他去信任资产)的生态系统中,创建一个跟踪 T 的合成资产,且不依赖中心化发行方。唯一的信任依赖是预言机,但预言机可以做到信任最小化,而发行方则不能。

如果将 T 视为 USD/ETH 价格,那么这个问题本质上与“算法稳定币”相同。但实际上,它就是永续期货。

所有尝试提供这种功能的方法都必须面对一个根本问题:整个系统只能持有 ETH,其以 T 计价的资产和负债总和必须为零。因此,对于每个持有正 T 头寸的用户,必须有另一个持有相同数量负 T 头寸的用户。如果 T 上涨过高,导致负 T 持有者“破产”怎么办?

在传统的算法稳定币中,这个问题是通过强制清算来解决的。

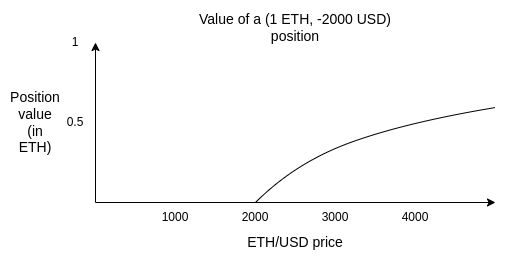
例如,假设 ETH 价格为 2500 美元,某用户持有一个头寸(1 ETH,-2000 美元)。如果 ETH 价格跌至 2000 美元(实际为了安全边际,会在稍高的价格触发),系统必须能够“强制清算”该用户:允许任何其他人投入 2000 美元,并收取底层的 1 个 ETH,这样整个系统就不会因为一笔未充分抵押的 2000 美元债务而陷入困境。

依赖清算的问题在于,清算依赖于实时预言机。你需要一个能够提供具有约束力的 ETH/USD 价格值,并且能实时做到的预言机。

实时预言机很难做到安全。你只能依赖有限数量的参与者,他们以自动化的方式观察实时信号。你不能使用任何带有追索权的机制。你也不能采用目前最有效的、能构建安全且廉价预言机的技术:在一个安全但昂贵的预言机前面加一个预测市场,并且仅在出现严重分歧时才使用那个昂贵预言机。

本文提出一种颠覆思路,可以让合成资产只依赖“慢速”预言机:我们彻底移除清算的概念,将系统的“基础构建块”从债务变为期权。在此基础上,你可以选择构建一个跟踪指数的资产作为更高层的结构,或者完全不这样做,而是让用户自行再平衡。将这两种机制解耦,会带来更强的稳定性和灵活性。

合成期权

我们定义两种资产:P 和 N

参数包括:(i)代码 T,(ii)执行价格 S,(iii)到期日 M。

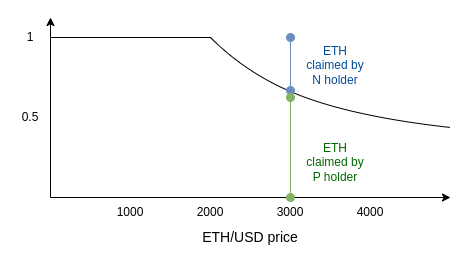
在任何时候,都可以通过拆分 1 个 ETH 来生成一对(P, N)。同样,你也可以随时合并 P 和 N 来换回 1 个 ETH。

在时间 M,调用预言机以确定 T 的值。设该值为 x。预言机确定后:

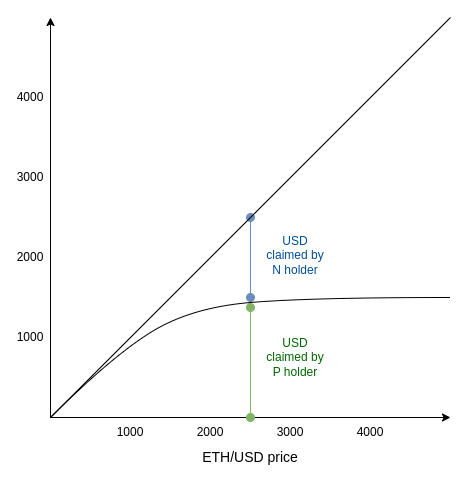
  • P 获得 min(1, S / x) 个 ETH
  • N 获得 max(0, 1 - S / x) 个 ETH

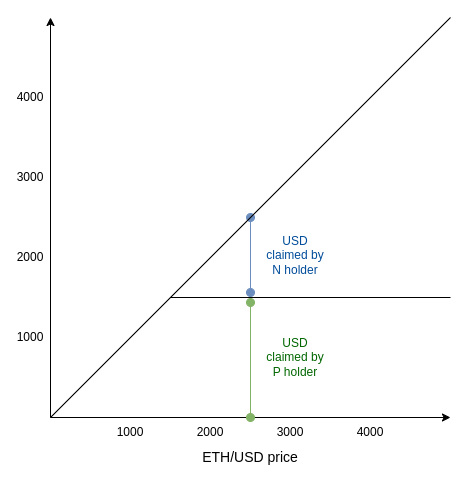
注意:P + N = 1。因此,不存在清算的可能性。

另外,为方便理解,下面是以美元计价的同一图表:

这个设计的一个有趣特性是,它“实际上”就是一个预测市场,而且这种预测市场早已经存在并交易多年。参见:标量市场 (Scalar Markets | Seer)

这意味着该设计可以与预测市场系统共享同一个预言机,从而提高安全性。

如何使用合成期权

假设当前价格为 2500,你作为用户希望构建一个具有一定美元风险敞口的投资组合。你买入一些(P 1500),这是一种执行价格远低于 2500(此处为 1500)的 P 资产。这就够了吗?

并不完全够。尽管当前价格远高于 1500,但到了到期日时,价格仍有可能跌到 1500 以下。这种风险越大,(P 1500)的美元计价价值就越偏离其最大值。实际上,它会开始以二次方形式偏离 1 美元。图表如下:

注意,这只是上面那条曲线的一个平滑版本。平滑的程度既取决于当前价格与 1500 的差距,也取决于市场对价格未来波动幅度的预期。

为了理解其原理,假设 M 是两周后,当前价格为 1499。此时(P 1500)值多少钱?它相当于“两周后 ETH/USD 价格高于 1500”这一可能性。ETH 有时波动很大,这个价值可能很高,也可能很低,比如 50 美元。如果当前价格降到 1399 呢?P 的价格会下跌,但不会完全归零,因为价格仍有可能在 M 到来之前回升到 1500 以上。

当 ETH/USD 远低于 1500 时,N 的价值趋近于零。当 ETH/USD 远高于 1500 时,N 的价值趋近于 价格 - 1500。而在中间区域,它是一条从一种模式过渡到另一种模式的平滑曲线。

Black-Scholes(布莱克-斯科尔斯)方程是一种试图估算(P 1500)合理定价的公式化方法(至少适用于指数 T 代表某种价格、而非更奇特的标的如天气时)。然而,自 2008 年以来,Black-Scholes 方程已经成为了过度依赖数学模型导致灾难性脆弱的代名词——这并非没有道理。因此,我们不应过分迷信曲线的具体细节,至少因为我们不希望再引入一个需要测量预期波动率、偏度或峰度的预言机。 

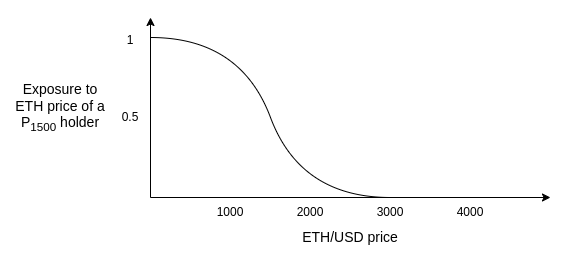
相反,我们应该记住下面这张图,它是上一张图的导数。它告诉你:在当前价格水平下,每单位(P 1500)对应多少 ETH 风险敞口?

请记住,作为(P 1500)的持有者,你的目标是“持有”美元,不对 ETH 有任何风险敞口。这张图告诉你的策略是:稳妥的做法是持有深度“价内”期权,然后一旦价格接近执行价格,就将其滚动为执行价格更低的期权。

例如,你可以遵循这样一个算法:如果当前价格为 X,买入执行价格 S < X/2、到期日为未来 1-2 个月的 PS。如果价格跌到低于 S * 1.5,则滚动换入执行价格 S’ < X/4 的 PS’。不要持有到期,因为那样在预言机确定价格时你会暴露于 ETH 风险。

让投机者和做市商来持有 N,并为你提供流动性。

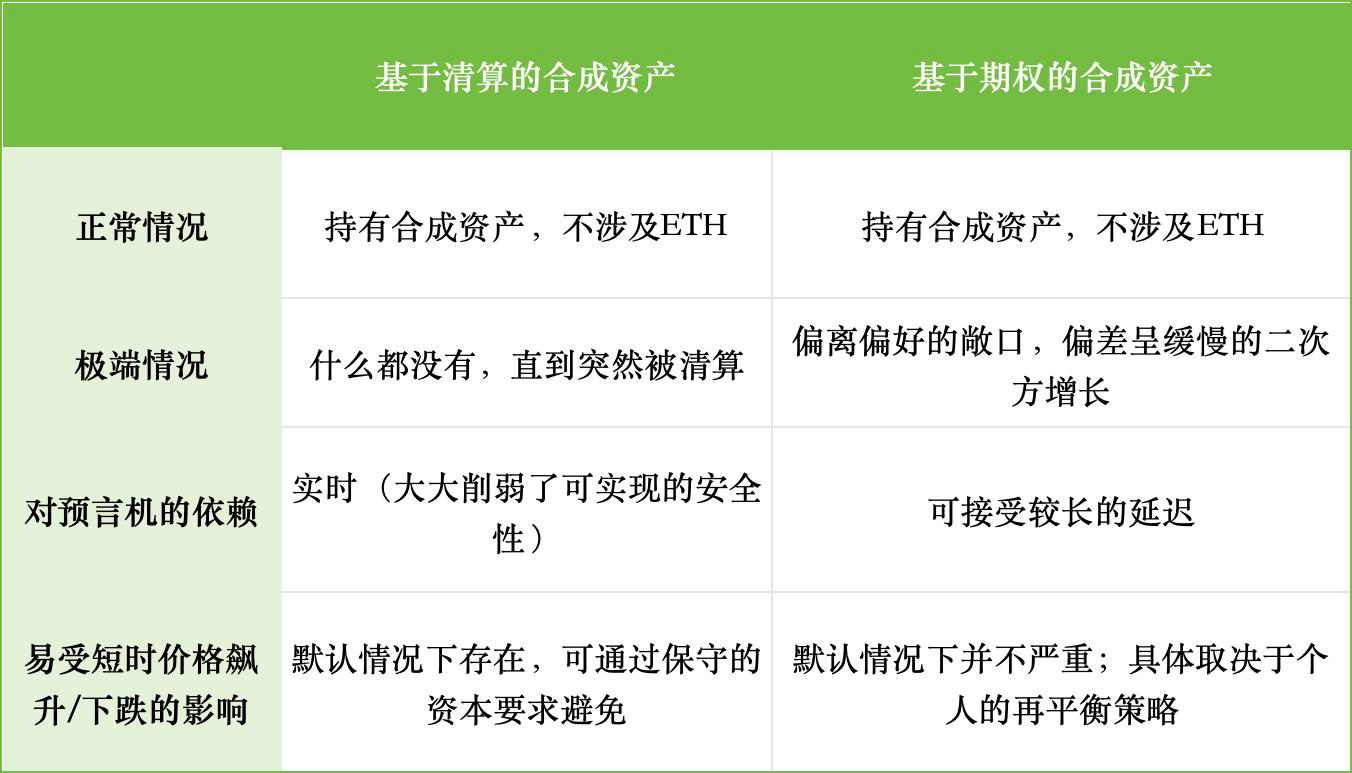
我们可以将基于清算的合成资产与基于期权的合成资产的性质对比如下:

在这两种系统中,都需要对大幅价格波动采取行动:在一种系统中是协议进行清算,在另一种系统中是用户进行再平衡。基于期权合成资产的关键区别在于,用户可以选择如何执行这一操作。

再平衡可以通过一个全自动的链上 DAO 来完成(注意:全自动。所有规则均由 DAO 制定,无需投票,也无需 AI)。这样的 DAO 将是期权系统的“封装器”,并提供“稳定币”。或者,用户也可以选择在本地进行再平衡,使用自己设备上的守护程序来完成。

将“何时{清算/再平衡}”的决策点从链上工具转移到用户手中,我们获得两个优势:

  1. 降低用户的 MEV 风险,因为交易不会提前可见。
  2. 消除对全局规范预言机的依赖。用户仍然需要依赖响应速度快于(例如)两周的预言机,但用户可以隐藏他们使用哪个预言机(例如,本地运行的代理会查询数十个财经新闻网站,没有人知道是哪些,然后取中位数)。这有助于保护系统免受预言机攻击。

用户的主要选择在于时机和阈值。如果用户频繁再平衡,他们更容易受到对手方短期价格波动的影响。如果用户保守地再平衡,他们则会承受更多的二次方漂移。

我认为,接受中等程度的二次方漂移(例如年化标准差约 1-4%)是被低估的策略。这个成本确实显著,而且它反直觉,使得这种设计无法用作“会计稳定币”(即无法让接收方和发送方或资本利得税机构“假装它是美元”)。

然而,如果你不是从“我想要模拟美元”的角度,而是从“我想要价格稳定”(即能够支付未来已知金额的支出)的角度来看待它,它就合理得多。法定货币之间的年化波动远超过 1-4%。每个个人或企业以其本地法币计价的预期未来支出,其年化波动率也远超过 1-4%。此外,算法稳定币(如 RAI)的均衡回报率也经常发生大致相当幅度的波动。

一个需要做出的重要决策是:即使你保守地进行再平衡,再平衡发生的市场机制是什么?在多轮滑点中每年损失 2% 或更多是非常容易的,这是整个方案可能失去竞争力的最大风险。

幸运的是,用户的时间偏好几乎总是非常低的。用户不关心是今天、明天还是三天后再平衡。我们应该利用这一点,设计出一种理想的市场结构,其滑点远低于传统的自动做市商。再平衡将更像单边做市,而不是即时卖出。

24H热门币种与要闻|Strategy上周出售32枚比特币获250万美元;HYPE短时突破75.8美元,续创历史新高(6月2日)

1、CEX 热门币种

CEX 成交额 Top 10 及 24 小时涨跌幅:

  • BTC: -4.17%
  • ETH: -1.52%
  • SOL: -2.71%
  • BNB: -2.32%
  • XRP: -3.90%
  • XLM: -11.72%
  • DOGE: -0.45%
  • NEAR: +13.03%
  • WLD: +16.68%
  • TRX: -2.28%

24 小时涨幅榜单(数据来源为 OKX):

  • AERGO: +21.11%
  • PARTI: +16.90%
  • WLD: +15.61%
  • NEAR: +12.64%
  • DEGEN: +10.25%
  • OFC: +8.43%
  • MERL: +7.34%
  • TON: +7.38%
  • AI: +7.39%
  • ORDI: +4.80%

24 小时币股涨幅榜单(数据来源为 msx.com):

  • ABTS: +201.5%
  • FLNC: +53.02%
  • AAOX: +34.07%
  • LAC: +23.99%
  • MDB: +23.11%
  • AMC: +21.97%
  • ALMU: +21.64%
  • ICG: +18.07%
  • AAOI: +17.44%
  • ARM:17.17%

2、链上热门 Meme Top 5(数据来源为 GMGN):

  • FSTOCK
  • 苹果人生
  • MCDOGE
  • WOK
  • BTS

头条

Strategy 披露上周出售 32 枚比特币

据市场消息:Strategy 披露上周以均价 77135 美元出售 32 枚比特币,获得 250 万美元。

Polymarket 最终裁定“Strategy 5 月卖币”为否

Odaily Seer 先知频道监测显示,尽管市场消息传言 Strategy 出售了 BTC,在官方未进行任何声明的情况下, Polymarket 上“Strategy 5 月卖币”最终裁定为否。

Polymarket 官方表示“我方已知悉该预测市场存在争议。如需发布澄清公告,公告将于美国东部时间 6 月 1 日下午 1 点出炉;若届时未发布任何声明,即代表 Polymarket 团队不再出具相关澄清说明。无论是否发布澄清内容,委托挂单簿都将在美国东部时间当日下午 1 点进行清算。”

HYPE 短时突破 75.8 美元,续创历史新高

OKX 行情显示,HYPE 今晨短时突破 75.8 美元,续创历史新高,现报 73.4 美元。

行业要闻

近 2.2 亿美元被盗资金几乎全部清洗,Kelp DAO 跨链桥黑客钱包仅剩 170 万美元

据 Arkham 监测,Kelp DAO 跨链桥攻击事件中约 2.2 亿美元未被冻结资金已被黑客几乎全部清洗,原攻击者钱包中仅剩约 170 万美元。该黑客与朝鲜有关联,曾于 4 月发动针对 LayerZero 的 2.92 亿美元跨链桥攻击。资金通过 THORChain、Wasabi、Tornado Cash 和 Umbra 等隐私工具转移。4 月 20 日,Arbitrum 安全理事会冻结约 7100 万美元 ETH,该部分为目前唯一可追回部分。LayerZero 于 5 月 18 日发布报告,将攻击归咎于朝鲜 TraderTraitor 组织。

Radiant Capital 宣布关闭运营,未能从 5100 万美元黑客攻击中恢复

DeFi 借贷协议 Radiant Capital 宣布将正式关闭运营。该协议于 2024 年 10 月遭遇黑客攻击,损失约 5100 万美元,攻击者通过在 Arbitrum 和 BNB Chain 部署后门合约获取未授权访问权限。

此外,Radiant Capital 在 2024 年初还曾遭受闪电贷攻击,损失约 1900 枚 ETH(当时约 450 万美元)。经过 18 个月恢复尝试后,团队表示既未能追回大部分被盗资金,也未能完成新的融资,“DAO 已无可行的前进路径”。

TON 重启 Gram 代币品牌,CEO 称网络“回归初心”

Telegram CEO Pavel Durov 表示,The Open Network(TON)的原生代币将更名为 Gram,恢复项目早期白皮书中的原始命名。TON 仍将作为区块链网络名称,Gram 则成为其原生货币名称。

Durov 称,此次更名是其“Make TON Great Again”计划七个步骤中的第四步,整个过渡预计耗时约三周,剩余三项计划尚未披露。

项目要闻

Solana 创始人参投的 Perp DEX BULK 已启动第一季积分计划

Solana 生态 Perp DEX 项目 BULK 宣布已启动第一季积分计划,预存款现已开放,每周将分配 100 万 AURA(即积分),直至交易所正式上线。

此前消息,BULK 宣布已完成 800 万美元种子轮融资,6 th Man Ventures 和 Robot Ventures 领投,Big Brain Holdings、Wintermute 及 Solana 联创 Anatoly Yakovenko 等参投。

edgeX:EDGE 价格异常波动系外部操纵行为,并非平台安全事件

edgeX 就 EDGE 代币异常价格波动发布最新说明称,协议未遭受任何形式的攻击,此次事件并非黑客攻击、漏洞利用或安全漏洞所致。

edgeX 表示,目前已掌握的信息表明,此次异常波动是部分外部参与方蓄意操纵 EDGE 市场价格的行为,属于市场诚信问题,而非平台安全问题。团队称,正与相关交易所及合作平台积极展开调查,待调查完成后将公布更全面的事件报告。

X Layer 与 xStocks 达成战略合作,OKX Wallet 即将接入代币化股票资产

据官方消息,X Layer 已与受监管代币化股票发行平台 xStocks 达成战略合作,双方将共同推动代币化股票资产接入 X Layer 生态,并向 OKX Wallet 用户开放相关交易服务。未来,用户可在 OKX Wallet 内 7×24 小时交易 xStocks 相关资产,并受益于 X Layer 提供的结算、流动性及分销能力支持。双方还将推出快速上线机制,在合规框架下加速热门股票及主题 ETF 的代币化与交易流通。

投融资

Keyrock 拟以 325 万美元收购破产数字资产交易和借贷公司 BlockFills

数字资产公司 Keyrock 计划以 325 万美元收购已破产的加密交易和借贷公司 BlockFills,该交易仍需法院批准。 BlockFills 于 3 月申请美国破产法第 11 章破产保护,申报负债为 1 亿至 5 亿美元,资产为 5000 万至 1 亿美元。 此次收购将使 Keyrock 获得 BlockFills 的机构客户网络,其中包括对冲基金、资产管理公司、做市商和矿业公司。

监管动向

美国参议院本周复会后推进 CLARITY Act 审议

美国参议院本周复会后,Digital Asset Clarity (CLARITY) Act 进入后续审议阶段。该法案由共和党人提出,并于 2025 年 7 月获众议院通过,内容包括赋予联邦商品监管机构对数字资产更多监管权限。

该法案在休会前已通过参议院两个关键委员会,但围绕稳定币、代币化股票、伦理条款和利益冲突等问题仍存在分歧。JPMorgan CEO Jamie Dimon 表示,银行业不会接受当前版本的 CLARITY Act,理由是该法案允许加密公司对用户存款和稳定币余额支付利息。

人物声音

“新股神”Serenity:谷歌 800 亿美元融资或利好美光、台积电等 AI 供应链公司

“新股神”Serenity 发文表示,其此前未预料到谷歌母公司 Alphabet 需要通过融资支持 800 亿美元 AI 资本开支计划,并称相关资金将用于超大规模云服务商的 AI 基础设施建设。

据其介绍,本次融资包括 400 亿美元 ATM 发行计划、300 亿美元股票及相关证券发行,以及伯克希尔·哈撒韦 100 亿美元投资。

Serenity 认为,Alphabet 扩大 AI 资本开支有望利好 Lumentum(LITE)、博通(AVGO)、联发科、台积电(TSM)、美光(MU)等上游供应链企业。不过其同时表示,对于谷歌股东而言,如此大规模资本开支并非完全依靠自由现金流支持,影响未必完全正面。

特朗普:不在乎与伊朗的谈判是否结束,油价将很快下跌

当地时间周一,美国总统特朗普在接受 CNBC 采访时表示:“说实话,我不在乎谈判是否结束。”当被问及有关伊朗谈判代表因以色列在黎巴嫩的军事行动而停止与美国沟通的报道时,特朗普回应道:“我真的不在乎。”特朗普对 CNBC 表示,他“将会询问”以色列总理内塔尼亚胡“黎巴嫩的情况究竟如何。”他还表示,他并不担心油价问题。此前伊朗官方媒体的一则报道致使油价大幅上涨,该报道称德黑兰方面将不仅停止谈判,还誓言要“彻底封锁”霍尔木兹海峡。特朗普说:“我认为油价在不久的将来,也就是非常短的时间内,将会像石头一样下跌。”

Exit mobile version