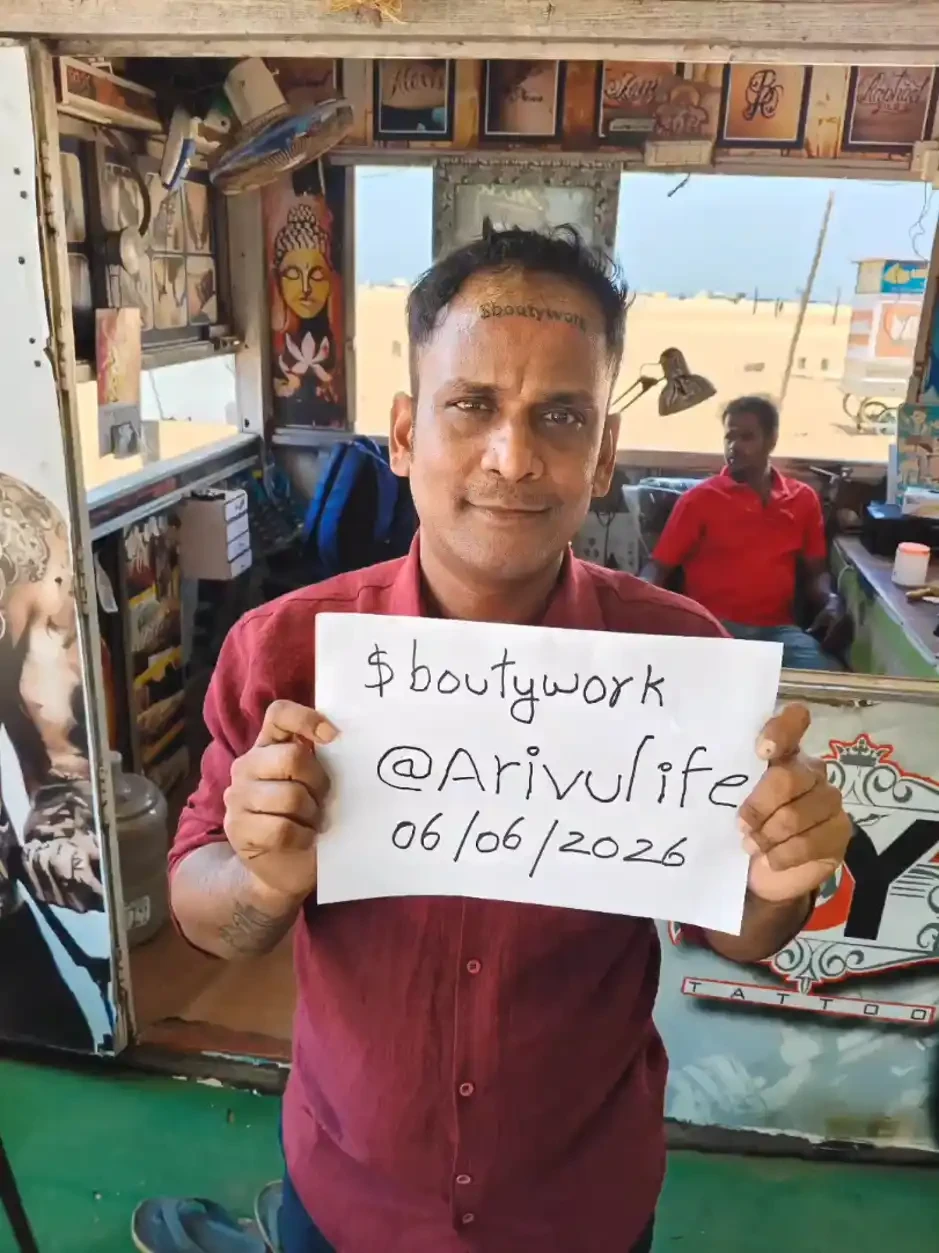HTX Research:链上执法与黑名单制度的演进研究-监管真相、权力边界与加密世界的失序(2022-2026)

一、引言

2022 年至 2026 年是全球加密资产监管史上最具转折意义的四年。2022 年 8 月 8 日 OFAC 依据 IEEPA 将 Tornado Cash 的 44 个智能合约地址一并列入 SDN 制裁名单——这是美国政府首次制裁一段「代码」而非「人」。这一行政命令的效力随后被一行不可变代码彻底解构:Circle 冻结 USDC、GitHub 关仓库、Uniswap 前端屏蔽,但底层合约完全无动于衷,制裁执行期间 Tornado Cash 仍处理约 25 亿美元交易。四年后的今天,链上执法已从单一司法管辖区的行政行动演变为多层次治理体系——但其有效性边界、合法性与权力制衡问题,反而比四年前更加突出。

二、Tornado Cash 案:监管越权的活教材

Tornado Cash 案是过去四年最重要的链上执法判例。2022 年 8 月制裁执行后行业震荡剧烈:GitHub 关闭代码仓库,Circle 冻结与 Tornado Cash 交互过的 USDC 地址,Uniswap 前端屏蔽相关交易对——但底层合约完全无动于衷。一份行政命令的效力,被一行代码彻底解构。OFAC 的执法假设建立在一个根本性误判之上:以为「冻结前端」等同于「冻结协议」,结果证明这是两件事——制裁名单是合规清单不是物理禁令,前端服务商会配合,但区块链代码不需要配合。

2024 年 11 月 26 日,美国第五巡回上诉法院在 Van Loon 诉财政部案中作出里程碑式判决,裁定 OFAC 越权:不可变智能合约不构成 IEEPA 下的「财产」,因为它不能被任何人拥有或控制;它只是「代码行而已」。2025 年 3 月 14 日 OFAC 正式将 Tornado Cash 从 SDN 名单移除,这场历时近三年的诉讼在制度层面确认了一个原则——监管者不能借 IEEPA 这种「口袋法」无限扩张权力,必须有明确的国会授权。美国加密监管的「行政便宜主义」时代结束,「确定性」本身就是行业最大的制度红利。

但终局远未到来。检方已切换为「打不赢规则就打人」——对开发者 Roman Storm 和 Roman Semenov 的个人刑事指控仍在推进。Storm 一旦定罪将开创危险先例:写代码=承担刑事责任,整个开源开发者群体将被笼罩在寒蝉效应下。检方论证逻辑具有明显的滑坡风险:Tornado Cash 被朝鲜黑客使用→开发者知情→开发者未阻止→开发者构成「未实施犯罪」共谋。Roman Storm 案的判决将决定整个 DeFi 行业的法律基础。

三、混币器执法的全面升级:从个体追诉到系统性打击

Tornado Cash 案改变了执法范式。DOJ 在 Samourai Wallet 案中证明了一件事:你可以输掉对协议的战争,但完全可以打赢对开发者的战争。2024 年 4 月 DOJ 对两位创始人提起诉讼,2025 年 7 月两人在纽约南区联邦法院认罪,最高面临 5 年监禁。检方论证逻辑极其狡猾:Samourai 不是「纯代码」,而是包含 UI、服务器和收费模式的「完整服务体系」。这一区分——纯代码与有运营者参与的混合服务体系——是未来五年最关键的法律分水岭。它的潜台词是:只要你的协议还有人维护、有人收费,它就不是「代码」而是「服务」,你就要为它的滥用负责。这条边界一旦被司法确认,所有 DeFi 协议的运营者都将面临法律风险。

全球范围内执法持续加码。2023 年 11 月 OFAC 制裁 Sinbad.io;2025 年 3 月德国 BKA 联合美荷芬打击 Garantex;2025 年 2 月欧盟首次将 Garantex 列入制裁名单。但讽刺的是,混币器执法越严,朝鲜的洗钱效率反而在提升——2025 年 Bybit 被盗 15 亿美元创加密史单笔最大盗窃纪录,朝鲜累计盗窃达 67.5 亿美元。2025 年的另一个标志性事件是 OFAC 对 Tornado Cash 历史用户的「回溯追责」尝试:DOJ 开始对早期用户进行传唤,这表明监管者正在探索「打击使用者」而非「打击协议」的新路径。

四、链上分析产业的崛起与黑名单基础设施

链上执法的真正权力中心不在政府,而在四大区块链分析平台。在 2022-2026 年间,Chainalysis、TRM Labs、Elliptic、Merkle Science 完成了从「地址标注工具」到「准司法权力延伸」的角色跃迁。一个地址被标记为「高风险」,交易所就会冻结账户,USDT 发行方就会冻结资产,整个过程几乎没有可申诉的渠道。Chainalysis 覆盖 27 条以上区块链,Reactor 工具被 FBI、DOJ、IRS 等 1,500 多个机构使用,全球执法份额约 45%,知识图谱将 10 亿+地址与 13.4 万+真实实体关联——它实质上已成为「链上身份证」体系。一个地址属于谁,不由区块链数学决定,而是由 Chainalysis 算法决定。TRM Labs 监测全球 75%以上加密交易量。

2025 年启动的 Beacon Network 代表了链上合规基础设施的下一阶段演进。作为行业首个实时信息共享平台,Beacon Network 将 Tether、TRON、T3 金融犯罪小组等核心参与方接入同一数据层,理论上可以将冻结-销毁窗口从小时级压缩到分钟级。但权力扩张缺乏外部监督是当前最大的制度漏洞——链上分析公司既做「证据收集者」又做「事实裁判员」,其标记结论直接决定一个地址是否被冻结、一个人是否被拒绝服务,却没有任何独立申诉渠道。

最值得警惕的是稳定币发行方。Tether 的 USDT 智能合约内置 addBlackList/removeBlackList/destroyBlackFunds 三个函数,等于把「央行」功能塞进商业公司合约里。2025 年 Tether 全年将 4,163 个地址列入黑名单,冻结 12.6 亿美元,永久销毁 6.98 亿美元;96.4%的黑名单地址当年从未被解除。这不是「合规」,是「准司法权」。波场网络多签钱包冻结存在 44 分钟延迟窗口——这个「系统漏洞」是普通用户的「救命窗口」。但当稳定币发行方升级多签架构时,链上资产的「可控性」将更接近传统银行账户——这对加密行业的「去中心化」叙事是一次根本性挑战。

五、全球监管框架的加速构建:从碎片化到体系化

过去四年全球加密监管框架的最大输家是美国,最大赢家是欧洲。这不只是立法效率的差异,更是监管哲学的差异。欧洲用 MiCA(2023 年 5 月通过、2024 年分阶段实施、2025 年全面落地)建立完整体系:CASP 牌照、稳定币储备金披露、FATF 旅行规则延伸、AMLA(2025 年投入运营,2028 年起对高风险 CASP 直接监管)。MiCA 的真正意义不在于它有多严,而在于它提供了「确定性」——机构资金可以基于明确规则配置,法币挂钩稳定币可以在合规轨道内运作。

美国则在政治极化中消耗四年。2025 年 7 月众议院以 294 票对 134 票通过《数字资产市场清晰度法案》(CLARITY Act),确立 SEC 与 CFTC 管辖权划分、DeFi 开发者安全港条款和自托管钱包合法地位——但截至 2026 年 4 月仍在参议院银行委员会搁置。两党分歧不是「要不要监管」,而是「谁来监管」——这恰恰暴露了美国加密监管的最大问题:政治。2024-2026 年美国 SEC 对 Coinbase、Robinhood、Uniswap 的连环诉讼消耗大量监管资源:SEC 在 Ripple 案中部分败诉,在 Coinbase 案中被迫撤回多项指控。「边打边输」的执法模式让美国加密行业的法律不确定性空前加剧。

亚太分化但整体趋向规范化。中国香港金融管理局(HKMA)于 2026 年推进稳定币发行人监管;新加坡为机构级数字资产保留 MAS 大型支付机构通道;日本通过修订《资金结算法》将稳定币纳入监管;韩国出台《虚拟资产用户保护法》。FATF 的全球影响力最值得关注——2026 年 3 月发布的《稳定币与非托管钱包:P2P 交易专题报告》明确警告非托管钱包和 P2P 交易是全球反洗钱体系最薄弱的环节。未来两到三年,DeFi 和非托管钱包将面临新一轮合规压力。

六、制裁规避与国家行为体的挑战

Chainalysis 2026 年报告揭示了一个让所有链上执法工具尴尬的事实:2025 年受制裁实体活动占非法加密交易总量的 68%。这意味着今天的链上执法主要不是在与黑客和诈骗犯战斗,而是在与三个主权国家战斗——朝鲜、俄罗斯、伊朗。

朝鲜 2025 年窃取 20 亿美元,累计 67.5 亿美元。2 月 Bybit 被盗 15 亿美元创纪录。朝鲜手法已从利用代码漏洞进化到冒充招聘方渗透加密企业 IT 岗位——这不再是「加密犯罪」,而是「国家级网络战」。俄罗斯策略最为系统化:A7A5 卢布挂钩稳定币推出四个月内处理 933 亿美元交易量,实质构建了平行于 SWIFT 的加密支付基础设施;Garantex 被联合制裁后仍通过技术手段维持运营。OFSI 建议企业追踪「3 到 5 个交易跳」识别制裁暴露风险——这等于官方承认了名单式制裁在面对国家级对手时的失效。伊朗通过代理武装组织完成超 20 亿美元的洗钱、非法石油销售和武器采购。说到底,当对手是主权国家时,OFAC 的 SDN 名单、Chainalysis 的标记系统、Tether 的智能合约黑名单都是「治标不治本」。名单式执法在面对国家级对手时,本质是「猫鼠游戏」的工业化版本,而老鼠永远跑得比猫快。

七、行业态度与隐私权博弈:合规共识与根本分歧

链上执法的深化在加密行业内部引发了深刻分裂。Coinbase、Kraken 等头部交易所拥抱合规,将 OFAC 合规、KYT 筛查、储备金披露作为竞争壁垒;Uniswap、Curve 等去中心化协议选择「代码中立」立场,认为协议层不应承担合规义务;而 Tornado Cash、Aztec 等隐私协议则从根本上质疑链上执法的合法性。这种分裂不是简单的「合规派 vs 反合规派」,而是「中心化金融逻辑」与「去中心化原生逻辑」的正面碰撞。

链上执法的分裂根本分歧聚焦于三个问题:第一,链上隐私权与金融监管权的边界在哪里?MiCA 要求所有 CASP 执行 KYC,这等于从入口端切断大部分隐私需求,但 DeFi 前端和自托管钱包仍然处于灰色地带;第二,协议的「中立性」是否构成法律责任豁免?Tornado Cash 案给出了「部分否定」的答案:不可变代码不可制裁,但有运营者的「服务」可被追责;第三,稳定币发行方的「准司法权」如何监督?Tether 全年冻结 12.6 亿美元且 96.4%地址未解除,这种事实上的永久性销毁缺乏任何独立审计和申诉机制。这三个问题在 2026-2028 年将成为监管者和行业对话的核心议题。

八、链上标记平台、流程与多方生态博弈

链上执法的技术基础建立在区块链分析平台的标记能力之上。Chainalysis 的 Reactor、TRM Labs 的 TRM Forensics、Elliptic 的 Navigator 构成了全球执法机构的标准工具栈,标记流程通常包括地址聚类、资金溯源、风险评分、跨链追踪四个步骤。一个地址被标记为「高风险」后的连锁反应路径是:链上分析平台标记→USDT/USDC 发行方冻结→交易所 KYC 账户冻结→OTC 平台拒绝服务→银行账户拒收关联资金——整个链条在数小时内完成,跨越传统金融与加密金融两大体系。

多方生态博弈的核心矛盾在于:链上分析公司的「准司法权」与被标记者的「申辩权」严重不对等。Chainalysis 对 10 亿+地址做了实体关联,但这些关联的算法逻辑、置信度、错误率几乎不公开;Tether、TRON 对 4,163 个地址执行冻结,但没有任何公开的「解封申诉」流程;交易所的 KYT 系统会拒绝接收被污染的地址资金,但用户无法查询自己被标记的原因和申诉路径。这种「标记不透明、冻结不通知、解封无渠道」的现实,使链上执法的「合规外衣」下隐藏着对普通用户的事实侵权。

九、未来展望:监管范式的四大转变

基于对 2022 至 2026 年链上执法与黑名单制度演进的系统梳理,可以识别出监管范式正在经历的四个根本性转变。第一个转变是从名单式制裁到风险分级管理。Tornado Cash 案已证明对去中心化协议的「一刀切」制裁既面临法律挑战,也不符合技术现实。未来监管将更依赖基于多维数据的动态风险评估,Chainalysis、TRM Labs 已支持上百项风险参数,这一趋势不可逆。

第二个转变是从单一司法管辖区到多边协调。Garantex 案和 Bybit 事件暴露了单边制裁的局限。AMLA 成立、FATF 强化、Beacon Network 启动、巴塞尔委员会重新审查银行加密资产敞口——多边协作将成为标配。但多边协调面临现实挑战:各国法律传统差异巨大,欧盟的「预防原则」与美国的「市场失灵」逻辑难以调和;跨境执法取证需要数月甚至数年的司法协助程序。这一范式转变的方向是对的,但具体落地节奏将远慢于市场预期。

第三个转变是从追究协议到追责个人。Samourai Wallet 案和 Roman Storm 审判确立新范式:执法重点从制裁协议本身转向追诉开发和运营方的个人责任。CLARITY Act 试图通过开发者安全港条款为责任划定边界,但最终形态取决于立法进程和 Storm 审判结果的交互演进。

第四个转变是从对抗到共治。Beacon Network 的成功表明公私合作具有独特效率优势——区块链透明性+链上分析公司专业能力=比传统金融更快的资金追踪。但当稳定币发行方拥有单方面冻结用户资产的能力时,权力边界和问责机制如何设计?缺乏独立监督和申诉机制的「私刑」式执法,是下一阶段监管讨论中不可回避的核心议题。

最后给出分层操作建议:对个人用户,尽量避免与混币器直接交互;不要在不知名 DEX 上批准无限授权;优先选择已上 MiCA 牌照的欧洲交易所为主入口;法币入口优选银行转账;将链上资产分散存储在硬件钱包与多家可信托管机构之间,降低单一冻结事件带来的归零风险。

对机构投资者,建立链上资产 KYT 合规框架;将制裁暴露风险纳入投资决策的尽调清单;选择有完整审计报告和储备金披露的稳定币;对持仓地址做定期「地址清洁度」审查,避免无意间接收被污染资金。对 DeFi 开发者,主动学习 Samourai 和 Tornado Cash 案的判决逻辑;协议设计阶段引入「合规界面」与「无监管用户」的分层架构;关注 CLARITY Act 开发者安全港条款的最终版本。

我用 AI 给自己搭了一个投资工作台

最近半个月,我有点沉迷 Vibe Coding。

不是那种「我要做一个多牛的产品」的沉迷,而是突然发现,过去很多一直停留在脑子里的小想法,好像真的可以被自己一点点做出来了。

大家都知道,Vibe Coding 就是用自然语言,命令 AI 去给你写代码,把产品搓出来。

我平时主要用 Codex 和 Claude Code 的客户端配合着来,描述需求和功能模块,它们帮我写代码,额度不够的时候,就切到 CLI 接 DeepSeek API 继续跑。

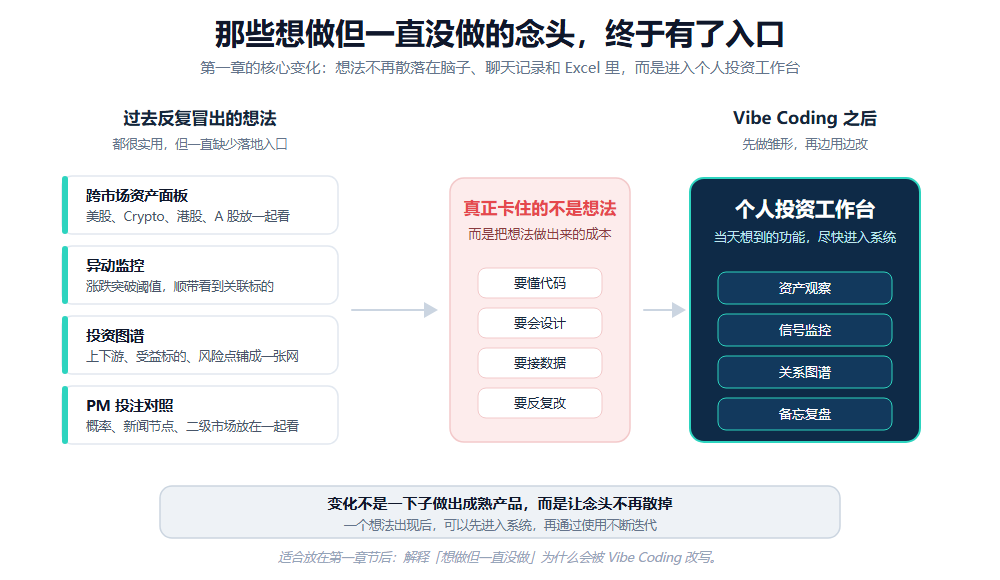
一、那些「想做但一直没做」的念头

我以前脑子里经常冒出一堆想法。

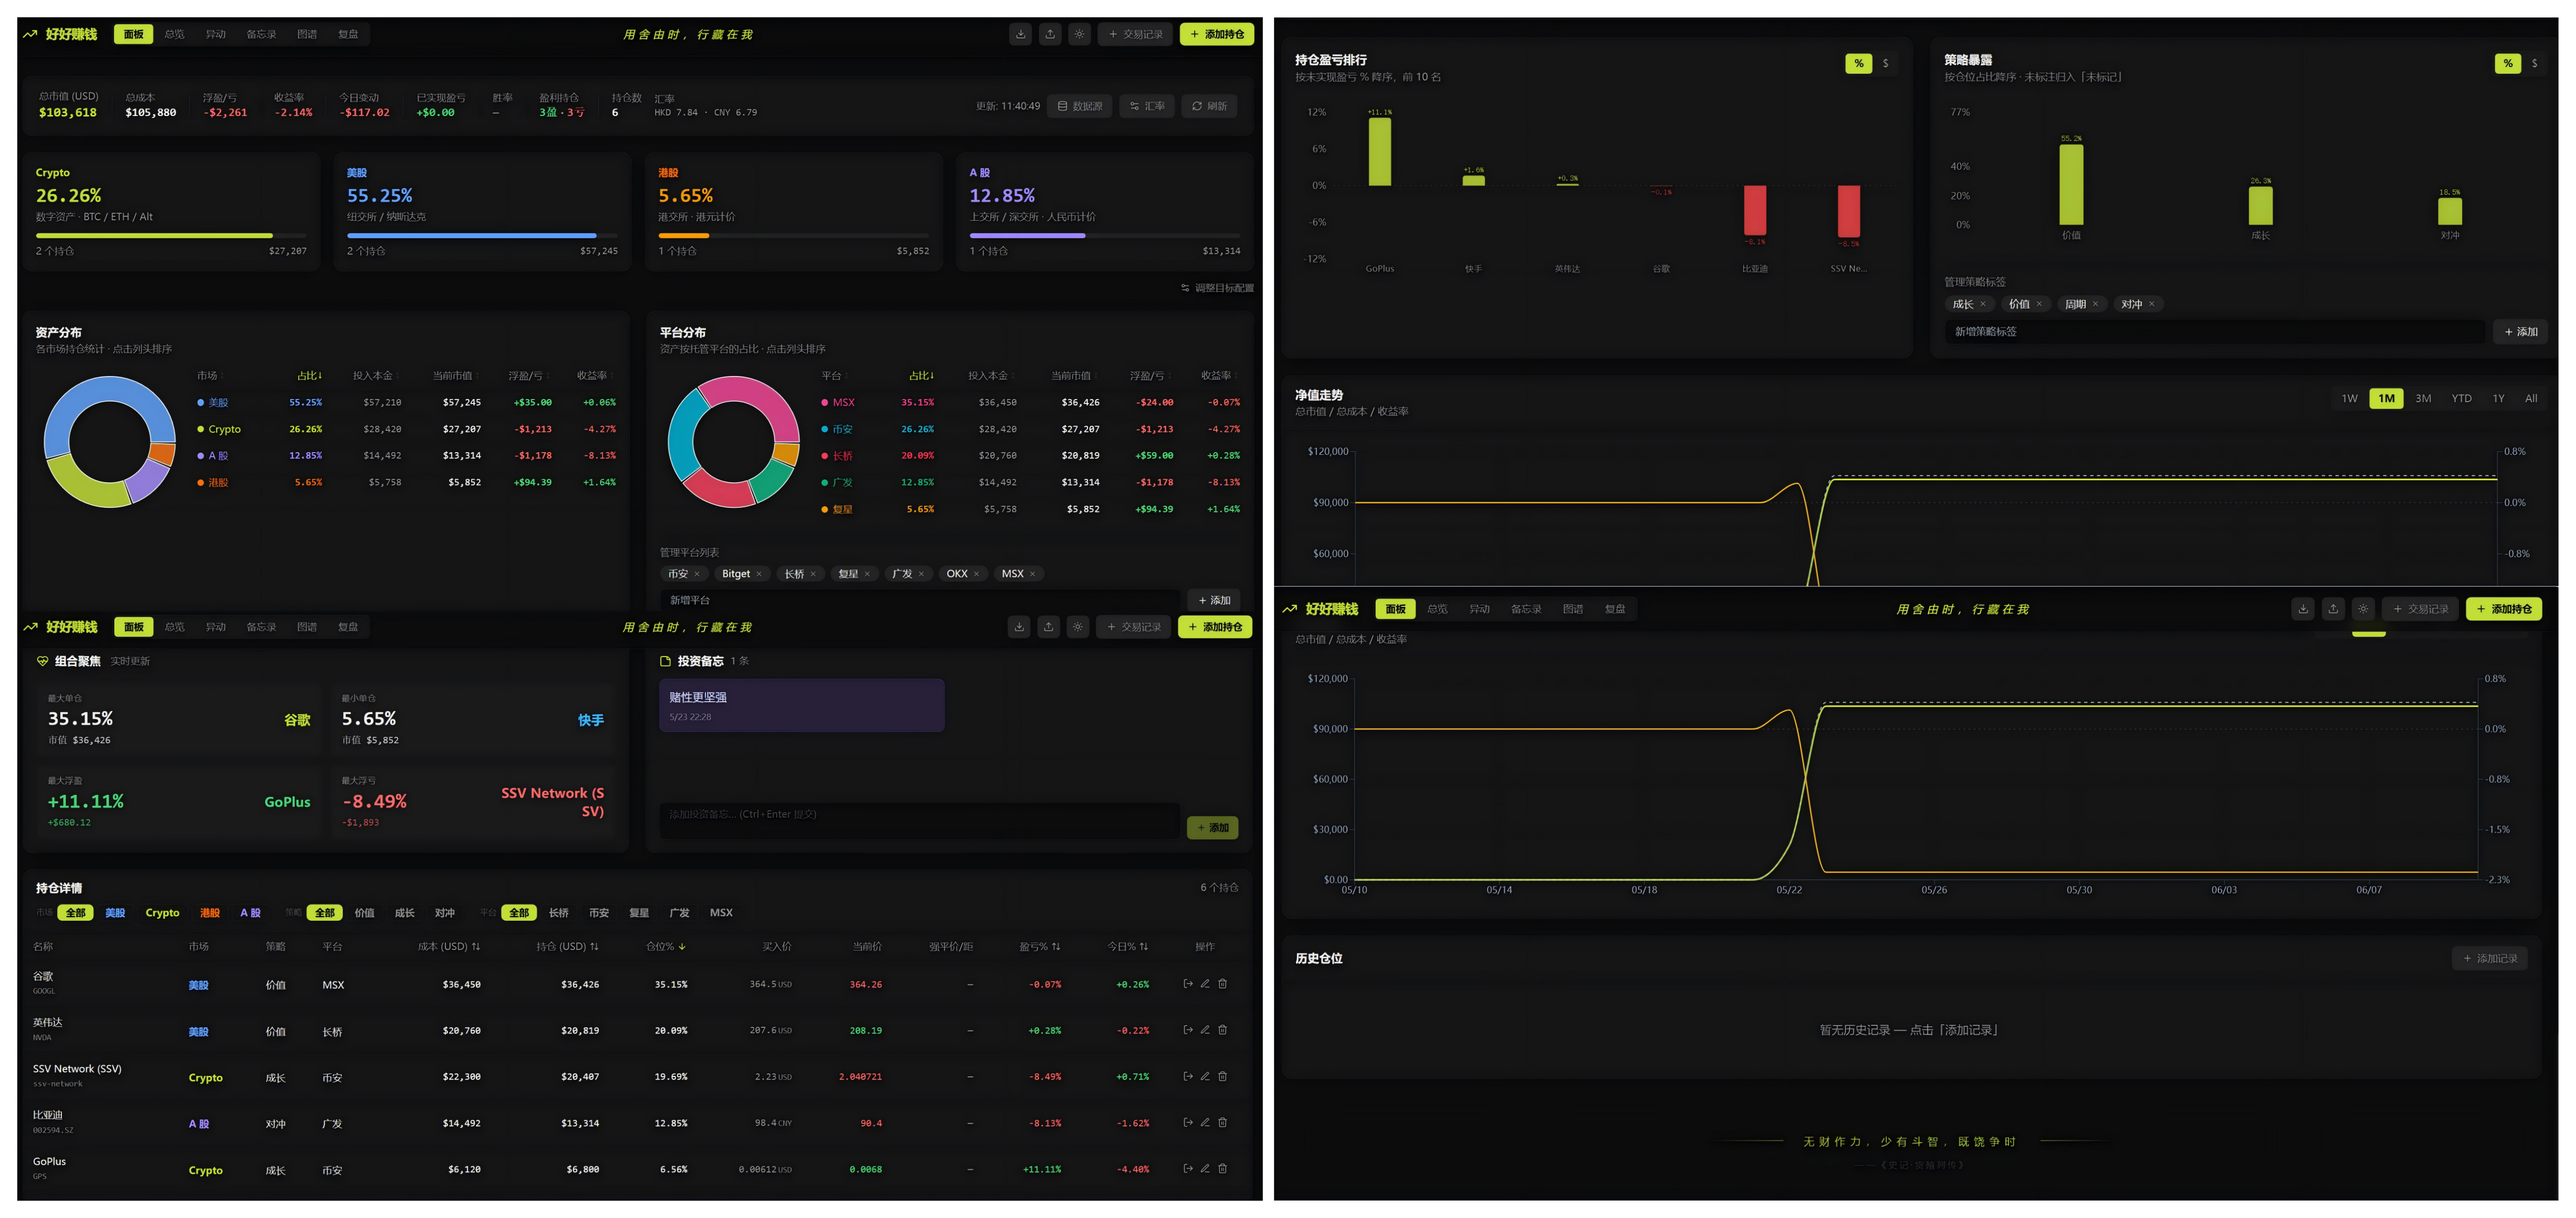
比如,能不能有一个面板,把美股、Crypto、港股、A 股这些资产放在一起看,别每天在好几个软件里来回切。

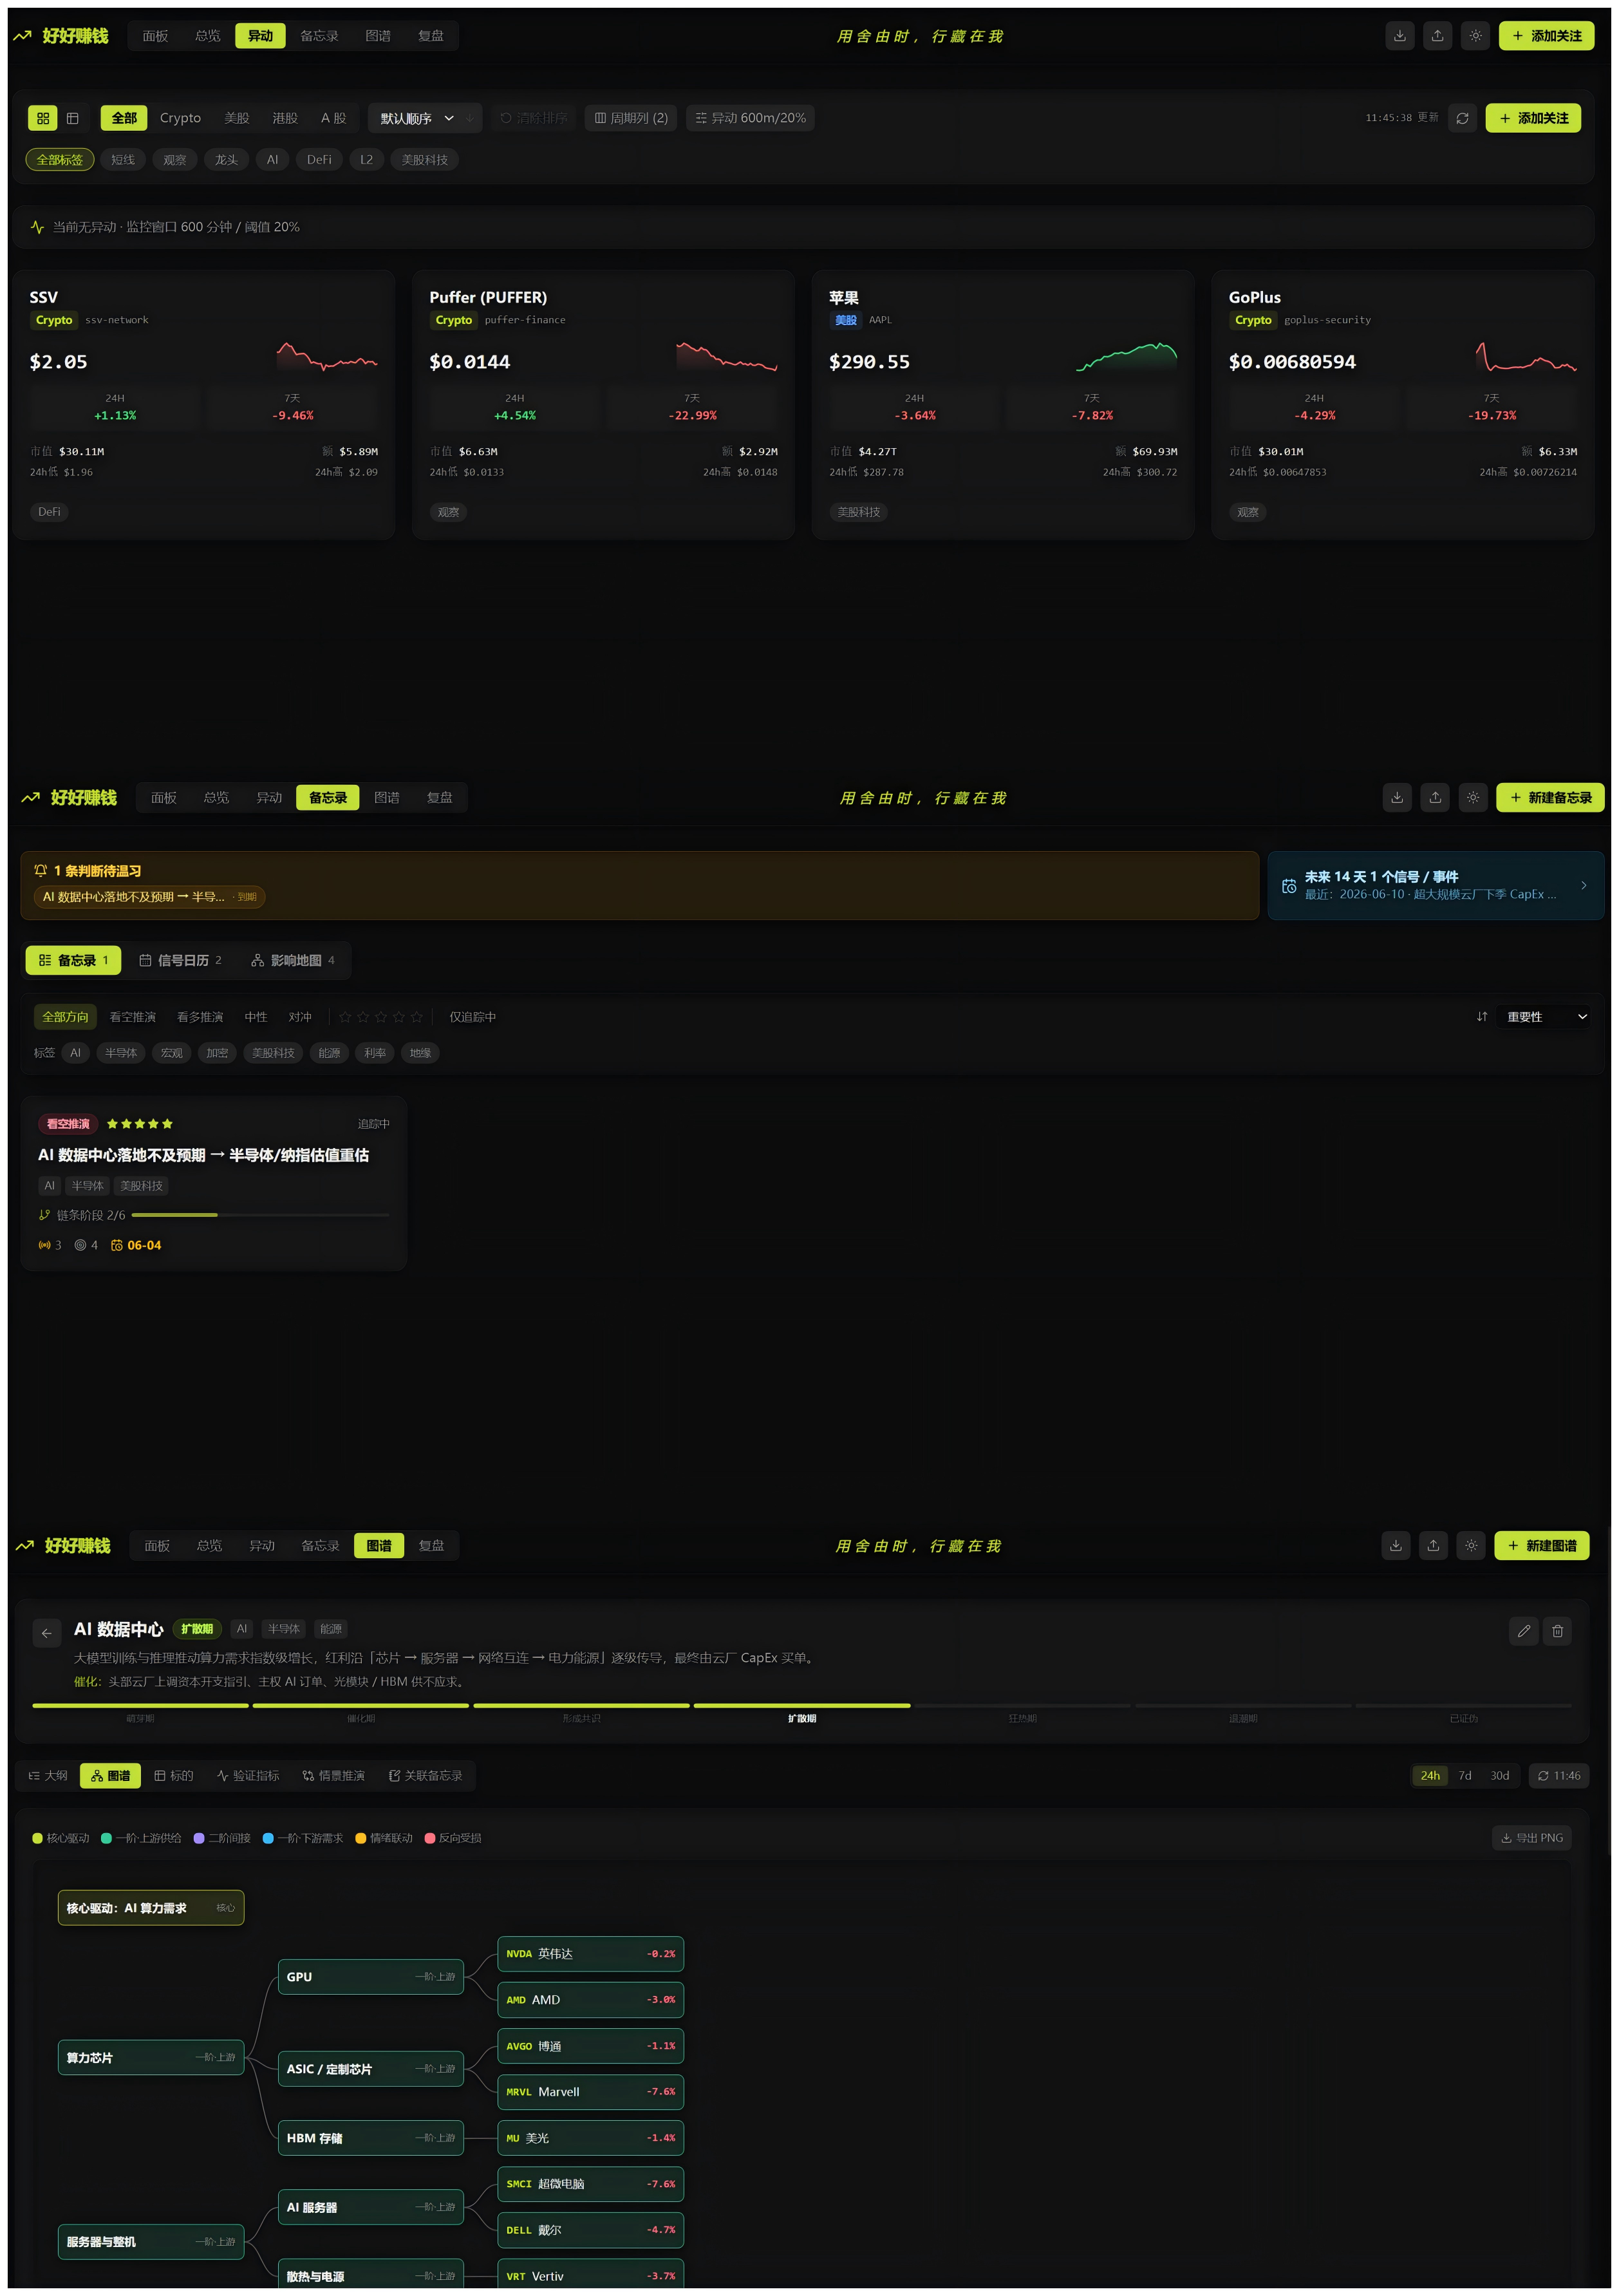
比如,能不能做一个异动监控,某个资产突然涨跌,我第一时间就能看到,而且顺带知道它跟哪些标的、哪些板块有关系。

比如,能不能做一个投资图谱,研究一个赛道的时候,别只盯着一个项目,而是把上下游、受益标的、潜在风险、相关资产,整张网都铺出来。

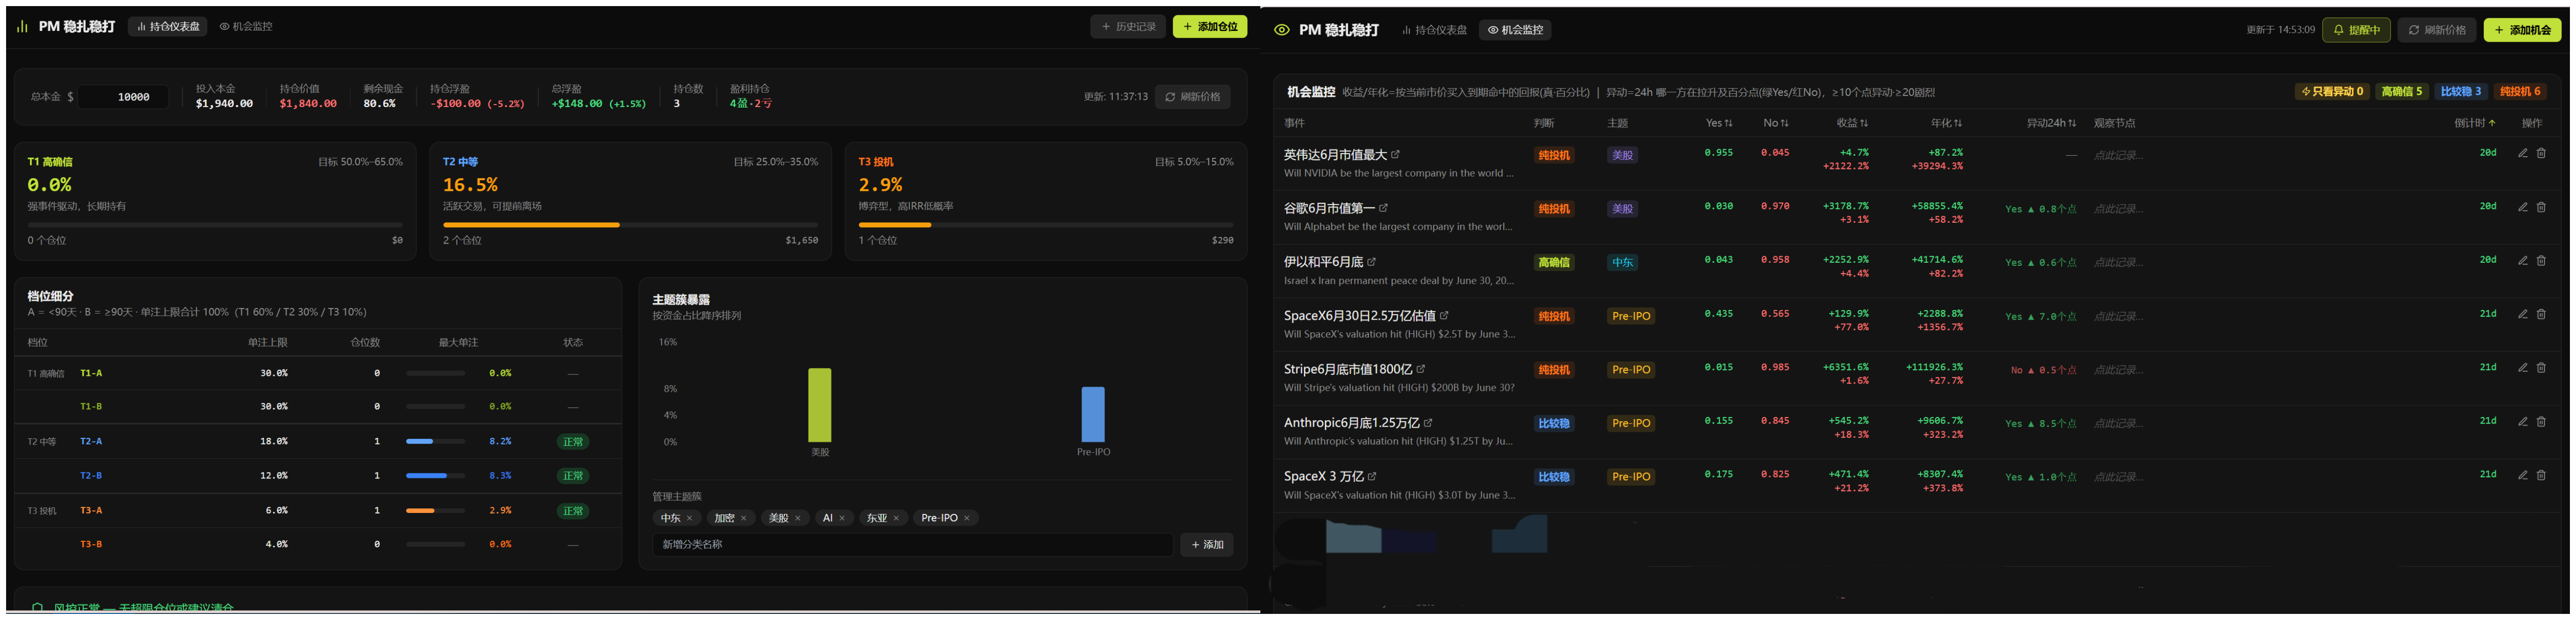
再比如,预测市场(PM)上有很多关于未上市公司估值、市值反超、宏观事件的投注,能不能把这些数据,跟新闻节点、二级市场的变化放在一起对照着看。

想法是不少,但真要做起来,太麻烦了。

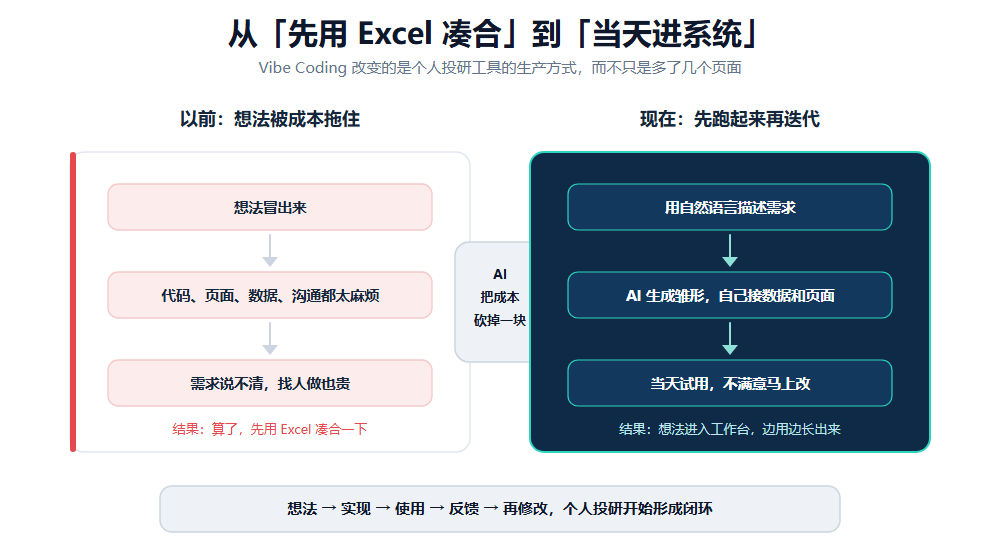
要懂代码,要会设计页面,要接数据,还要反复改;找人做吧,成本高,需求还不一定说得清。来回几次,大多数念头最后都变成了那句——「算了,先用 Excel 凑合一下吧」。

可这半个月用 Vibe Coding 折腾下来,我发现这件事是真的不一样了。

我开始给自己搭一些很粗糙但能解决问题的工具,一个想法冒出来,当天就能让它进系统,而不是散落在聊天记录、收藏夹和我自己的脑子里。

二、半个月,我搓出来的四个小工具

这半个月我主要做了四个东西(其他零碎的小工具就不算了)。

第一个,跨市场资产面板

起因特别简单。我的资产分散在好几个地方:港股、美股在券商 App 里,Crypto 在交易平台,A 股又在另一个软件。

每天想看一眼自己整体什么情况,得挨个打开、来回切,看完一圈还是拼不出全貌,所以我做的第一件事,就是把持仓全塞进一个页面:

上面是总资产、当天的盈亏,下面按市场分块——美股一栏、Crypto 一栏、港股 A 股各一栏,一眼扫过去,整个家底什么状态,今天谁在涨谁在跌,清清楚楚。

做完发现还挺好用,我就忍不住一个 Tab 一个 Tab 地往上加,因为用着用着新需求又冒出来了:

  • 异动监控:我提前设好关注的标的和阈值,谁突然大涨大跌,它直接给我标出来,省得我一直盯盘。
  • 投资图谱:研究某个赛道的时候,把上游、下游、受益标的、风险点、相关资产都画成一张网,这样 便于追溯资金传导链条和关系网;
  • 备忘录 + 复盘:当时为什么看好、后来发生了什么、判断哪儿对了哪儿错了,随手记下来,回头能翻;

这个面板因为装的全是我自己的真实持仓,比较私密,所以我是本地部署的。

第二个:PM 投注监控

这个是专门盯预测市场的。

简单解释一下,预测市场(比如 PM)就是大家拿真金白银去赌一件未来的事会不会发生,价格本身就代表了市场认为的概率——比如「SpaceX 6 月底市值达到 2 万亿美元」的 yes 标到 0.8,意思就是市场觉得它有八成可能发生。

我关心的那些投注,比如「OpenAI/Anthropic 年底估值会不会上去」「七姐妹里某个市值反超事件会不会成真」、「xx 和 xx 会不会见面」,以前得一个个去翻,现在我把它们集中到一个仪表板上,再把概率的变化跟新闻节点、二级市场的波动摆在一起看,谁先动、谁带动谁,一目了然。

我还按自己的一套标准给这些投注做了分层(我内部叫 T1(高确信)/ T2(比较稳)/ T3(纯投机)),用预期收益率排个序,这样一眼就能分清哪些只是噪音。

说句实在话,我在这个市场上的一点小优势,就是中文信息和东亚这边的政经动态——很多是西方玩家主导的,对这块的定价经常慢半拍,机会就藏在这个时间差里。

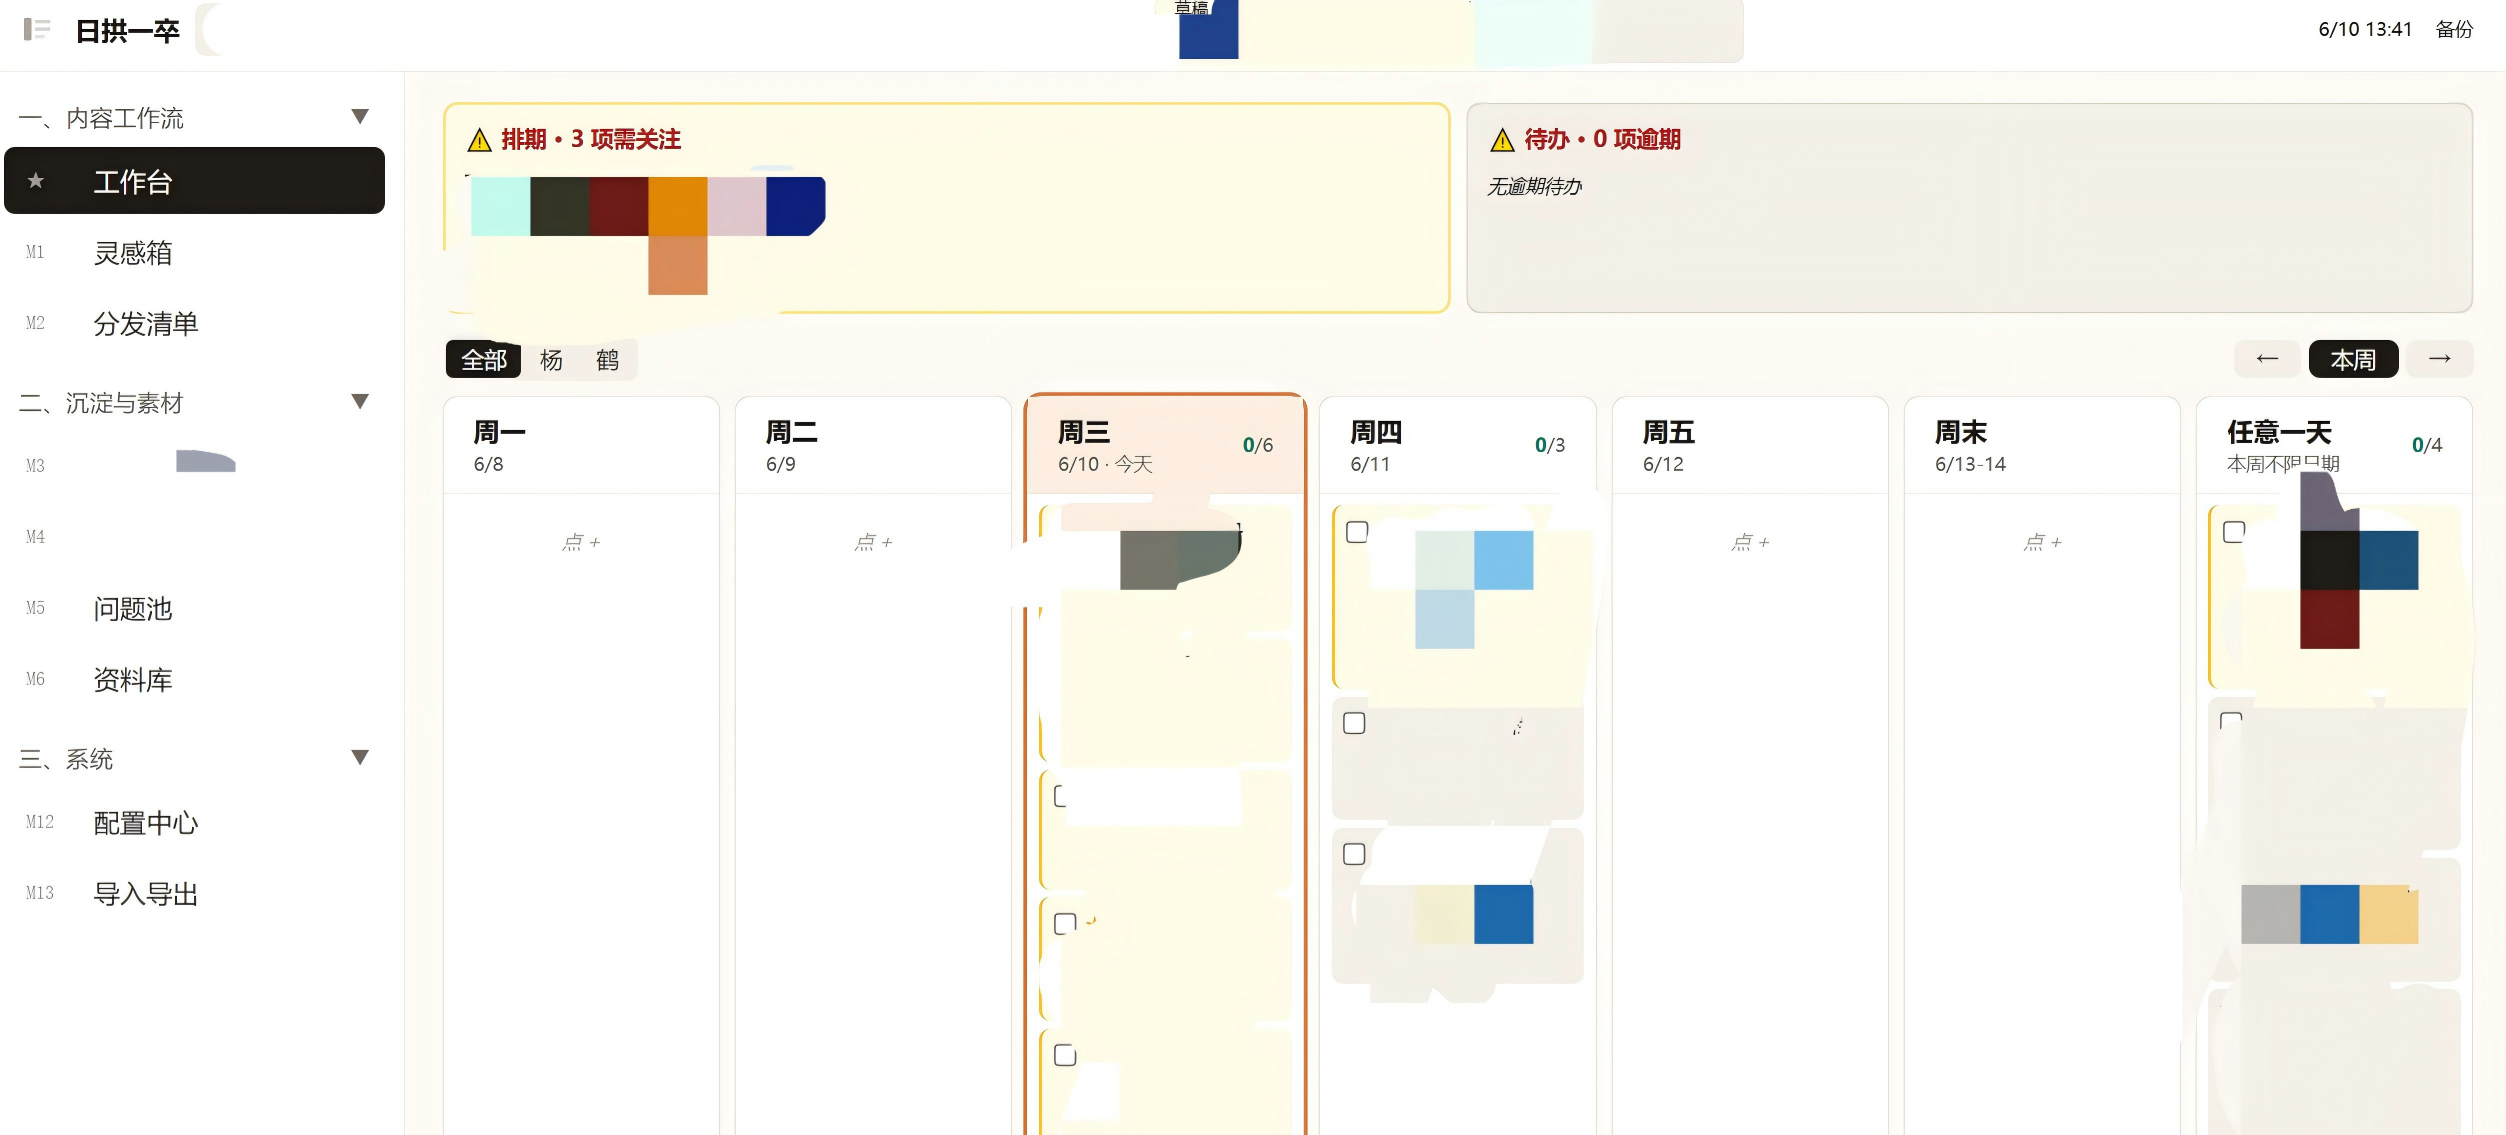
第三个:运营小后台

这个跟投资没关系,是我自己写东西用的。

我平时选题、写稿、发好几个平台,进度全靠脑子记和翻聊天记录,经常乱,于是做了个小后台来管,囊括了选题清单、文章进度、发布平台和灵感箱。

因为这个我出门也可能要用,就没做本地,而是放了云端——用 GitHub + Vercel 部署,手机上打开就能看能改,挺方便。

第四个:一键排版工具

这个主要是为了解决我个人的小需求,写完一篇稿,要发很多平台,尤其是 Web3 媒体的每个平台排版规矩都不一样,手动调一遍特别费时间。

所以我搞了个小工具,配合 Coding 调好的浏览器油猴脚本,一份 Markdown 或 Word 原稿丢进去,它自动帮我转成各个平台对应的格式并直接插图,谈不上多高级,但每天能帮省下一点机械活。

其实这 4 个东西现在都很初级,甚至可以说有点丑,也谈不上成熟产品,但对我来说已经很有用,因为一个想法出现之后,我能马上让它进系统,而不是任它散掉、忘掉。

这才是我觉得最重要的变化。

三、普通人的投研方式,真的变了

也因为这样,我越来越觉得普通人做投资,不一定非要一上来就搞多复杂的模型,但至少该有几个属于自己的基础系统。

因为现在 AI 对普通人的改变,不是让你突然变成大神,而是让原来很多「想做但做不了」的事情,可以先做个雏形。

尤其对我这种每天要看市场的人来说,感觉特别明显,只要有思路,每个普通投资者其实都可以慢慢攒出几个自己的基础系统:

  • 资产观察系统:你到底在关注哪些资产,它们属于哪个市场,最近什么变化;
  • 信号监控系统:哪些事一旦发生,可能意味着市场预期在变;
  • 图谱整理系统:一个赛道不是一个点,而是一张网,谁在上游、谁在下游,谁吃情绪、谁吃业绩、谁吃资金。尤其过去一年多,AI 板块的股票几乎就是在奖励那些能吃透一个赛道的人(从 HPC 到光模块再到存储链);
  • 复盘系统:你当时为什么看好,后来发生了什么,对在哪、错在哪;

这些事以前不是不能做,是太麻烦,很难坚持,AI 最大的意义,就是把麻烦这件事砍掉了一大块。

你不一定会写代码,但你可以描述需求,然后慢慢攒出自己的产品设计,而且不用一次做完,先出第一版,边用边改。

这也是 Vibe Coding 最吸引我的地方,反馈太快了, 以前一个想法从冒出来到落地,中间可能隔很久,久到你自己都忘了当初为啥要做。

现在是今天想到一个功能,当天就能试;试完不满意,马上改;用了两天又冒出新需求,接着迭代。

这种「想法—实现—使用—反馈—再修改」的闭环,一旦转起来,是真的会让人停不下来。

写在最后

这篇就当是「太乐 Tyler」新阶段的首篇记录。

往后会尽量日常更新,记录我的投资思考、工具亲测、链上实操和套利研究,以及一些科普/入门向的 Web3 实操和投资知识点。

欢迎关注,随时交流。

pump.fun的新功能,把《黑镜》搬进了现实

黑镜的第 7 季第 1 集「Common People(平凡众生)」讲述了这样一个故事:

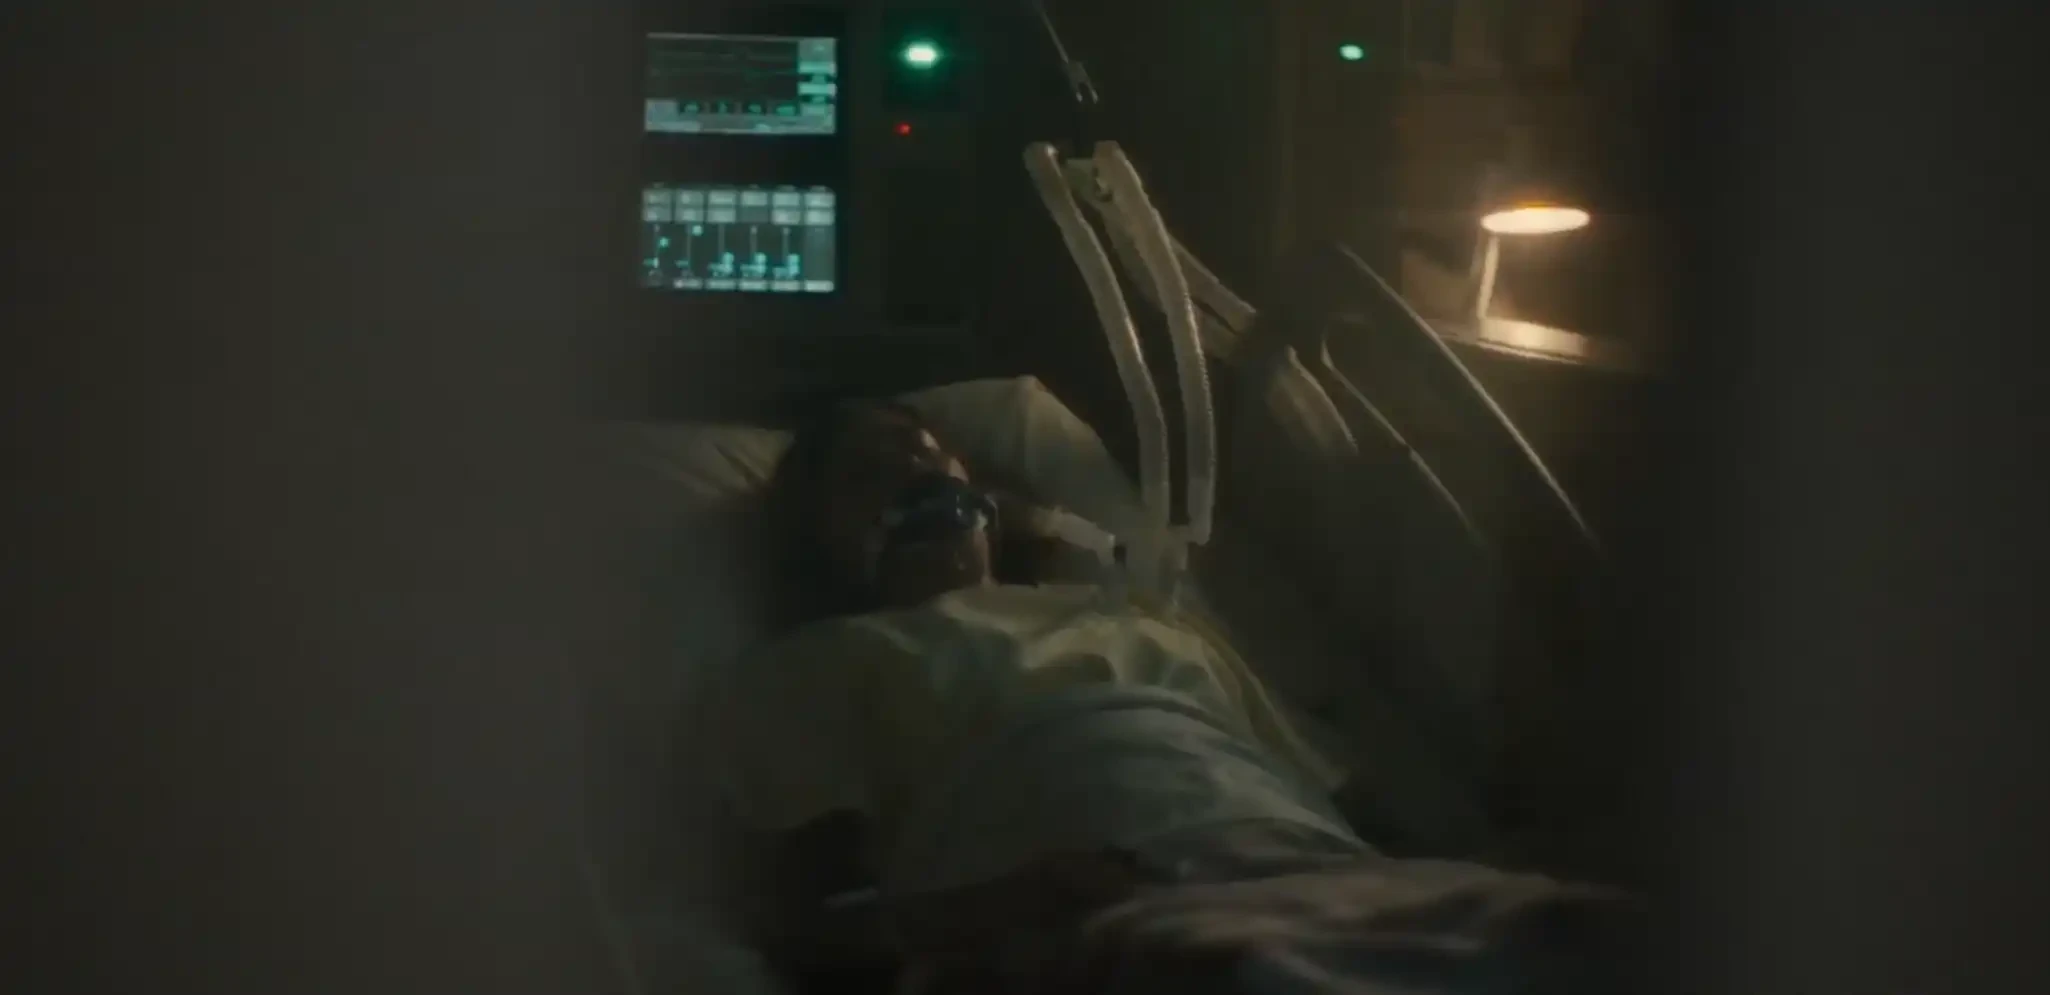
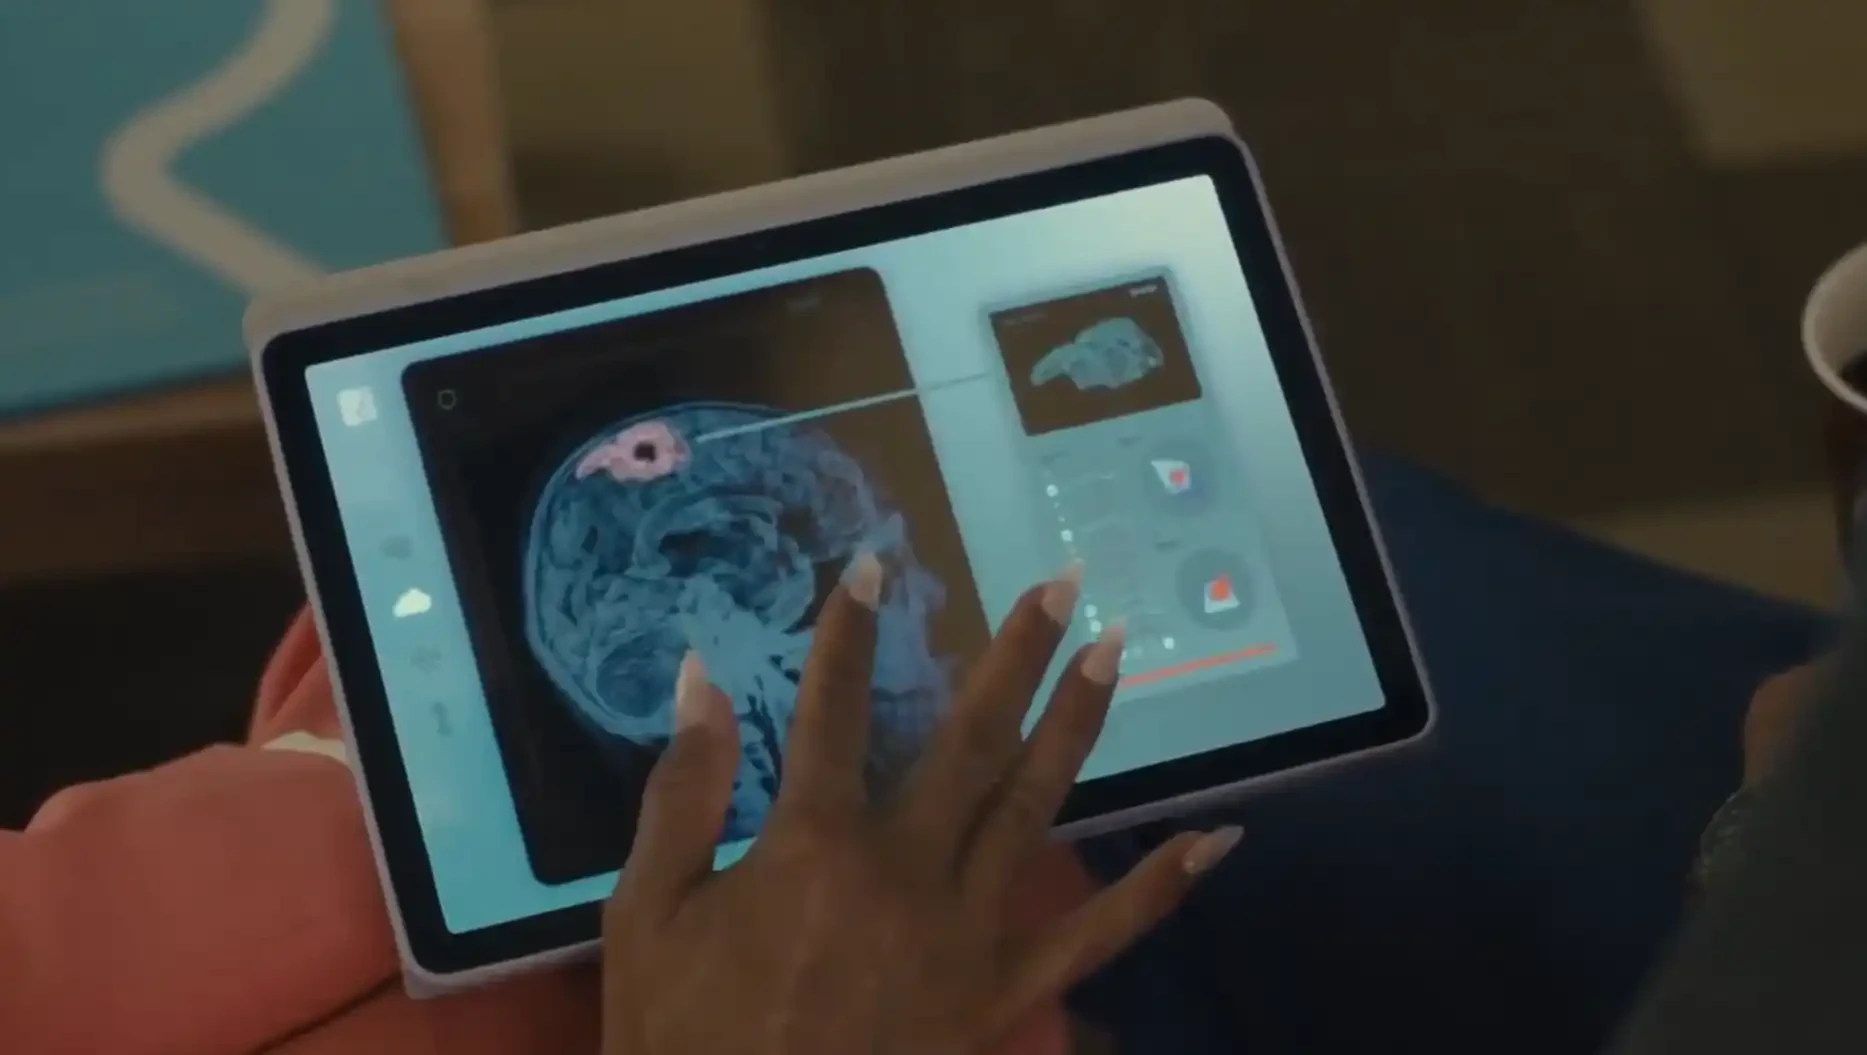
焊工迈克与教师阿曼达是一对恩爱夫妻,正在备孕。不幸的是,阿曼达被查出脑内长有无法手术切除的肿瘤。

科技公司 Rivermind 提出解决方案:以合成脑组织替代受损部分,手术免费,但阿曼达此后的生命将依赖公司服务器维持,每月订阅费 300 美元。迈克走投无路,签下协议。

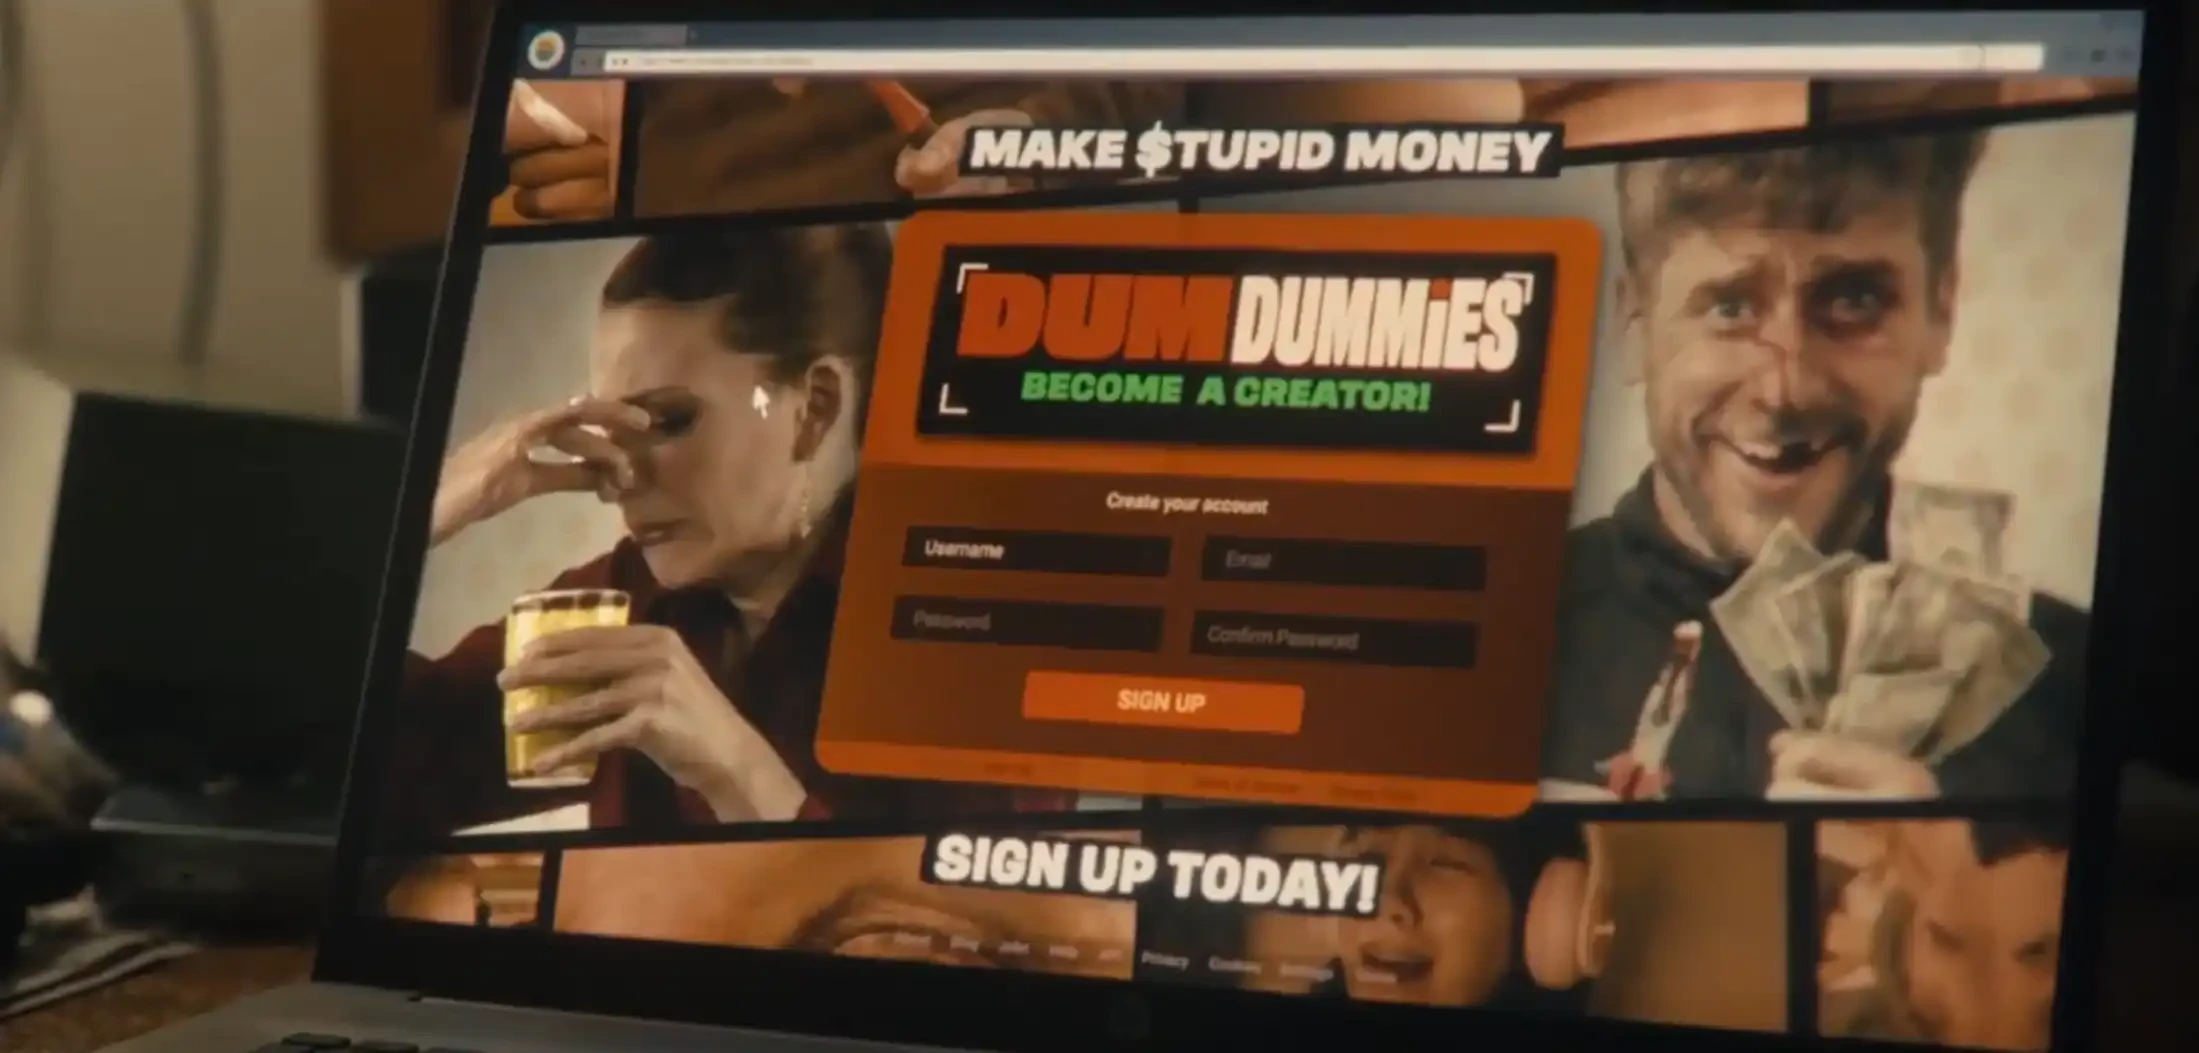
然而订阅费用不断攀升,阿曼达清醒时还会不自觉地插播广告。为了秘密筹钱,迈克开始在「Dum Dummies」平台上直播——一个让观众付费指令主播完成各种羞辱性任务的网站。

此事被同事曝光后,迈克丢了工作,夫妻二人陷入绝境。

一年后,迈克已无力负担维持妻子生命的高级套餐服务,阿曼达每天昏睡 16 小时,偶尔清醒也只是播报广告。迈克用最后的积蓄买下 30 分钟高级套餐,让阿曼达在短暂的平静中留下遗言。

时间到期后,迈克亲手结束了阿曼达的生命。镜头最后定格在仍在直播的笔记本电脑屏幕前,迈克手持美工刀,走入黑暗。

人被迫以出卖自我尊严来换取继续存活的权利,这是该集最让人感到冰冷和压抑的地方。所以,当 pump.fun 在本月初上线名为「Pump.fun Go」的新功能时,很多人不自觉地联想到了这一集。

黑镜的故事,离我们的生活其实并不遥远,甚至就进入了我们的生活。

2600 美元,是在额头留下纹身的价格

pump.fun 新功能 pump fun GO,让任何人都可以在 pump.fun 上发布有偿悬赏任务。

这的确吸引到了主流媒体的关注,但很遗憾,又是以一种负面的形象触及大众。

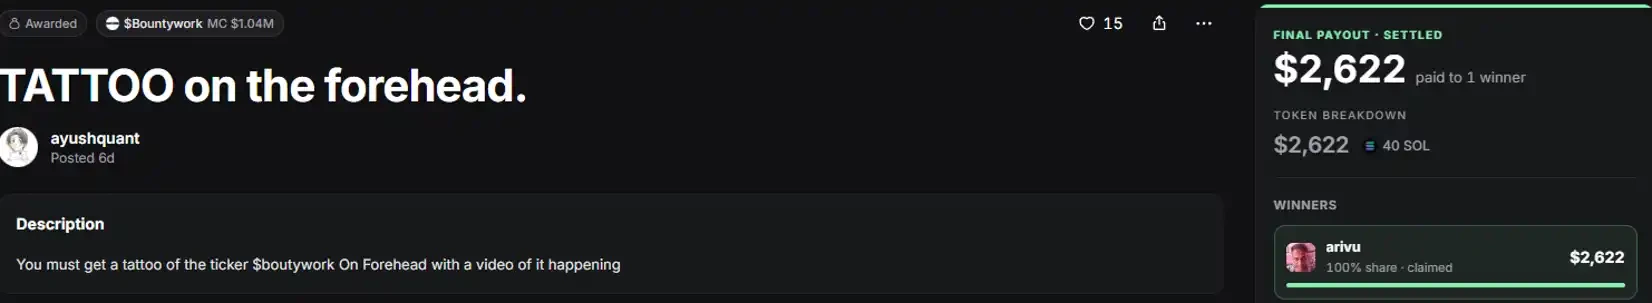
$Bountywork,这个币最高时一度接近 250 万美元市值。其背后的 dev @ayushquantt 主打的就是不断的在 pump.fun 上发布新任务,为这个币制造热点。

他确实做到了——通过悬赏 40 SOL(约 2600 美元),让人把 $bountywork 纹在自己的额头上。

一个印度男子真的去纹了:

在提交自己的纹身全过程视频时,他附言写道:

「在额头上纹一个永久的图案,这将会伴随我一生。这并非一个容易的决定,而且纹身过程本身也很痛苦。纹身时出血了,我不得不忍受不适才能完成。」

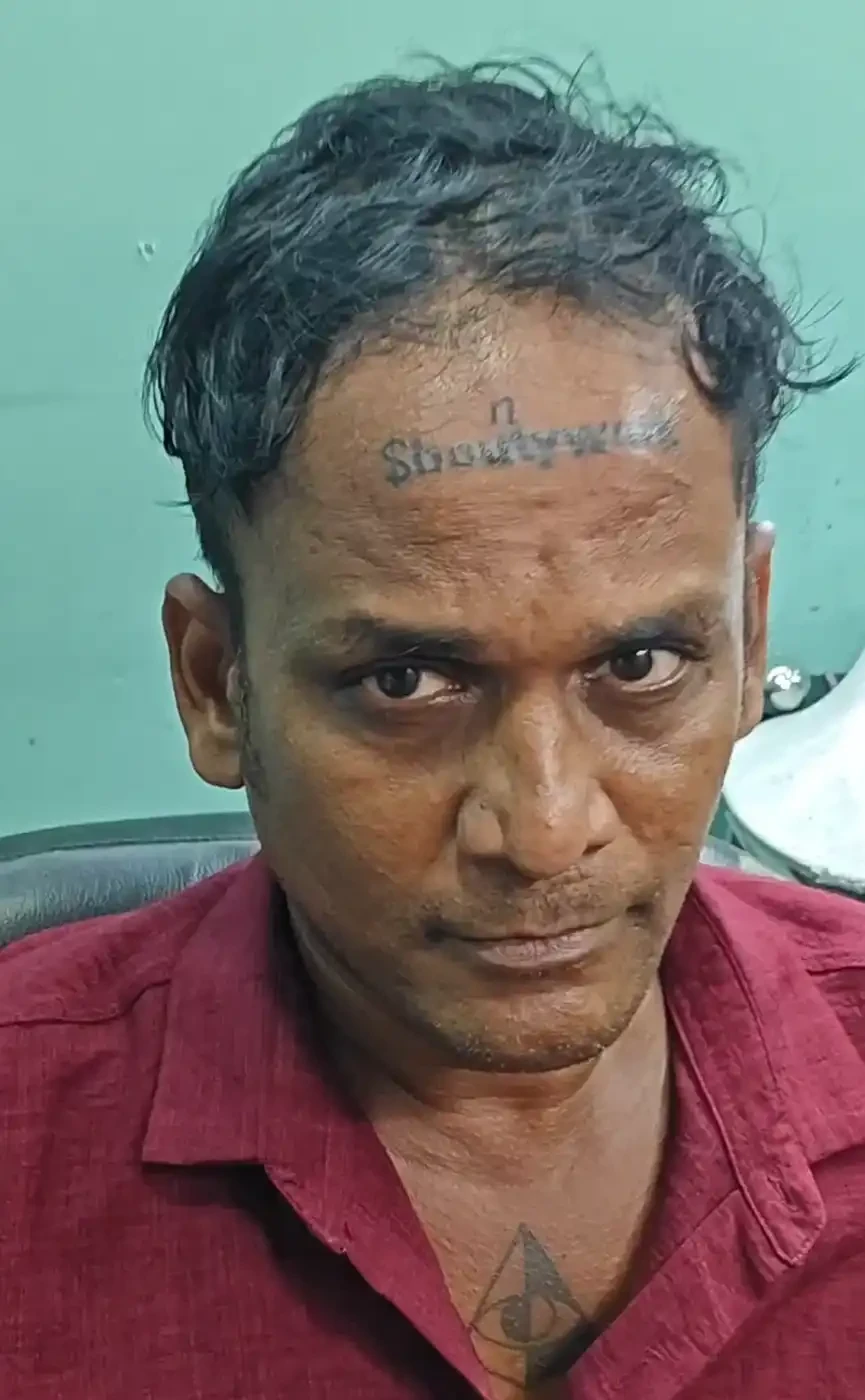
但他的提交被悬赏者拒绝了,原因是悬赏者在描述里的手滑错误——漏了一个 n,把 ticker 错写成了 $boutywork。而这名印度男子恰好严格按照描述中的需求进行了纹身。

于是,在第 2 天,他又去补了一个字母 n 的纹身:

这次他成功拿到了赏金。2600 美元,是在额头留下纹身的价格,他说,这笔钱改变了他的人生。

但他赚到的远不止这 2600 美元。在他首次提交悬赏审核申请遭到拒绝之后,有人又给他发了一个币叫 $boutywork,就是那个错误的纹身当作新币的名字。

因为这个事情足够有流量,这个币的累计成交量超过了 500 万美元,而新币的创作者(交易手续费)收入都给了他,因此,他总共赚到了约 4.8 万美元。

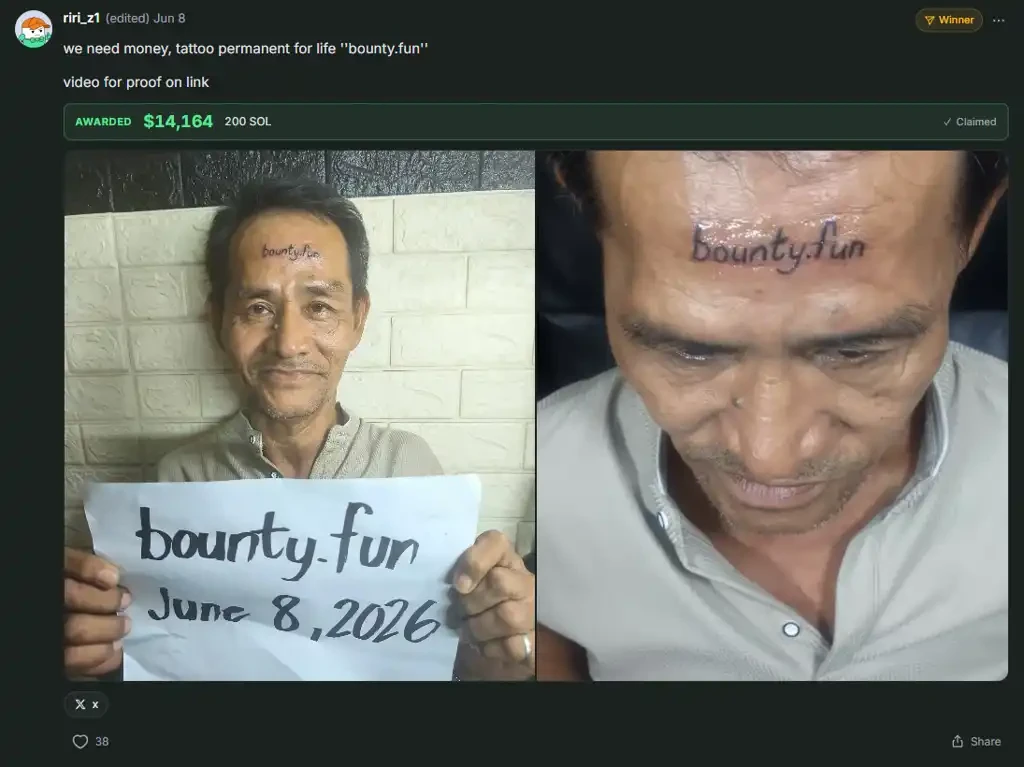
而这还不是在 pump.fun 上通过完成一次纹身能够拿到的最高单笔赏金。由 @Perporseful 发布的另一个悬赏任务,同样要求在额头上留下纹身,内容为「bounty.fun」。任务发布的当天就有人完成了这项任务,并最终成功得到了 200 SOL(约 14000 美元)的赏金。

在提交自己的纹身证明以通过悬赏审核时,他的附言很简单:

「我们需要钱。」

标价的自由,容易放大黑暗

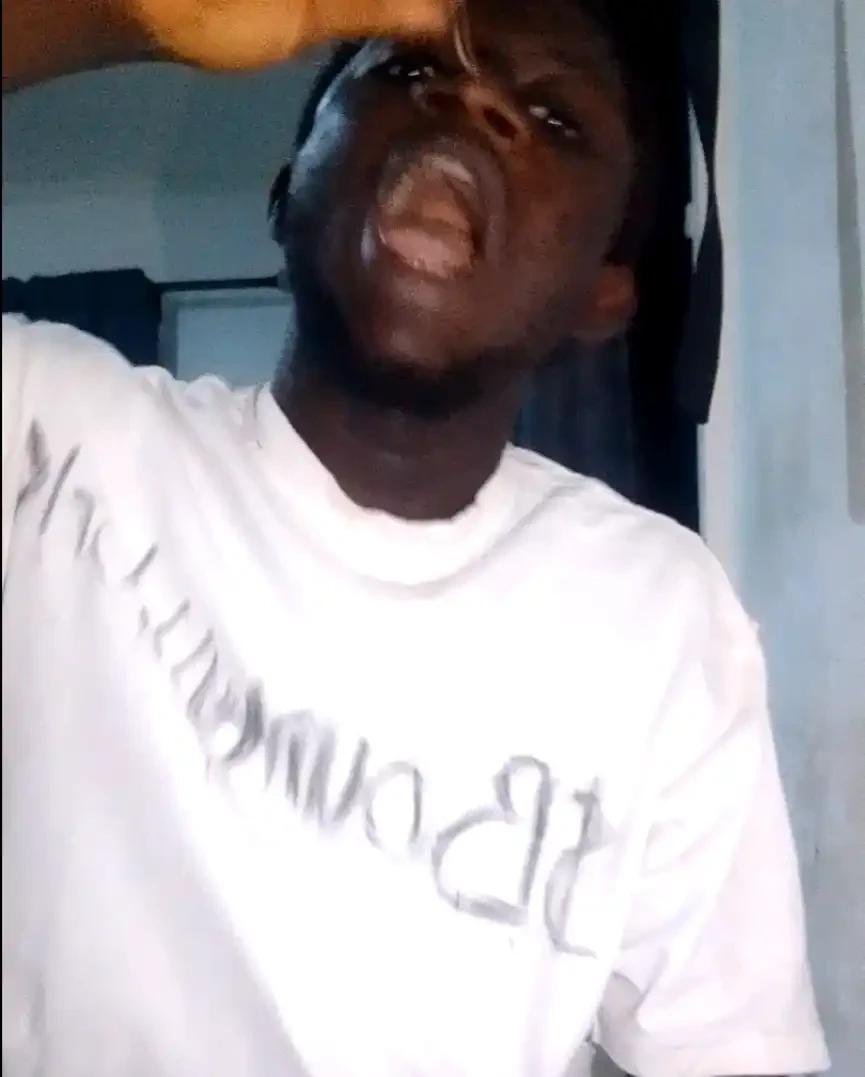
印度男子额头纹身的事件热度已经过去,$boutywork 已经基本归零。但 $Bountywork 的 dev 还在不断发布新的悬赏试图复制这个「成功」,比如,让人穿着印有 $Bountywork 的衣服,对着镜头吃 3 只虫。

尽管赏金只有 2.5 SOL(约 178 美元),并不丰厚,但在「我们需要钱」面前,这何曾是一个难题:

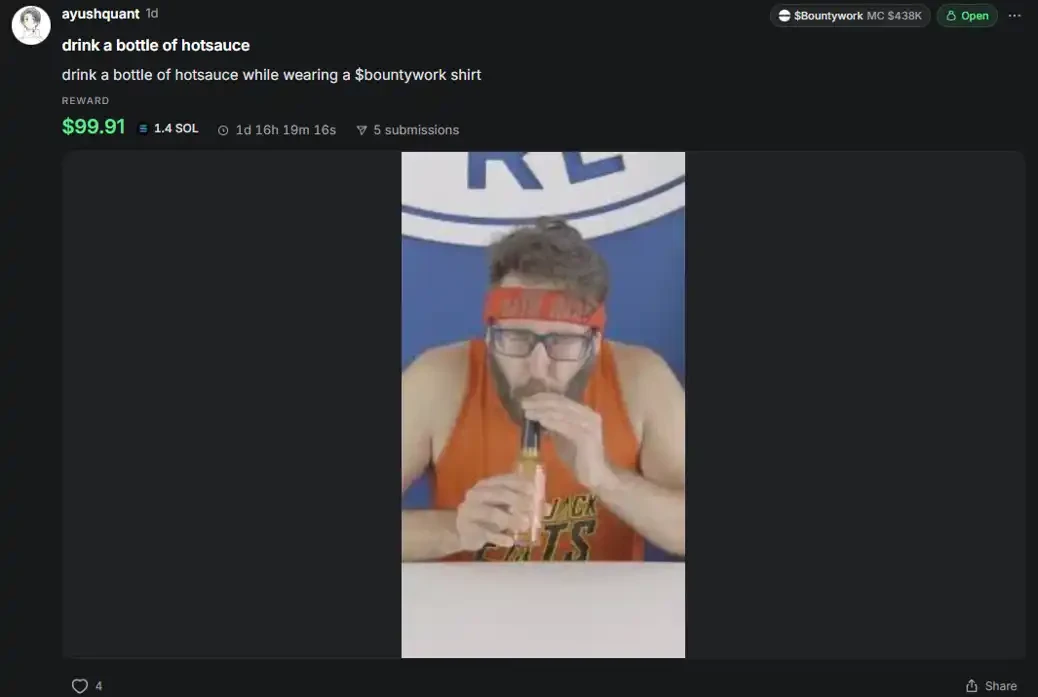
为了给 $Bountywork 这个币持续制造流量,@ayushquantt 已经花费了 4500 美元用于各类悬赏。除了上面的吃虫子挑战,还有比如穿着 $Bountywork 的衣服喝掉一瓶辣椒酱,赏金为 1.4 SOL(约 100 美元):

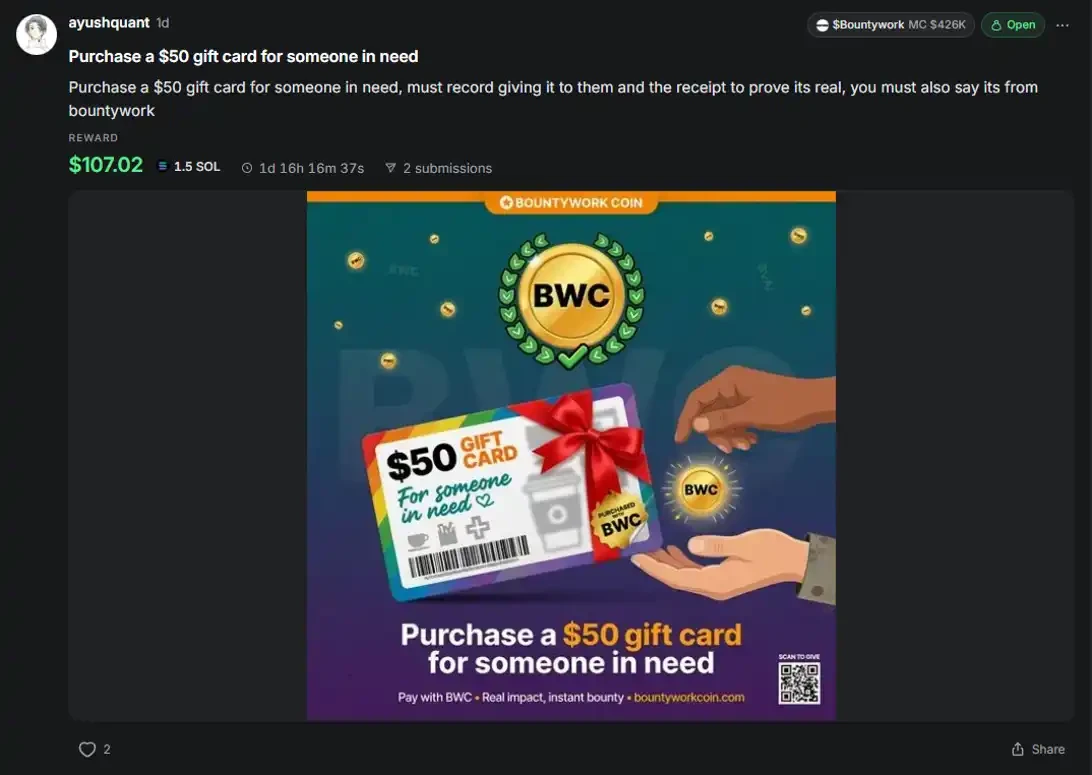
但他也发布过一些比较正常甚至温情的悬赏任务,比如以 $Bountywork 的名义,向需要帮助的人赠送一张 50 美元的礼品卡,赏金为 1.5 SOL(约 107 美元):

很难去评价这样的行为乃至 pump.fun 这个新功能的好与坏。非常明显的是,向需要帮助的人赠送一张 50 美元的礼品卡在流量层面几乎掀不起多大的波澜,但对着镜头吃虫子或者喝掉一瓶辣椒酱得到关注度的可能性要高得多。

我不认为这意味着「在流量就是金钱的年代,我们都沦为流量的奴隶」。自由,往往会体现出一种赤裸,而你我只是被「保护」得太好。我们不会愿意为了 2600 美元在额头留下纹身,只是因为我们还可以忍受拿着几千块钱的月薪,把对工作和加班的不满发泄在群聊和刷短视频上。

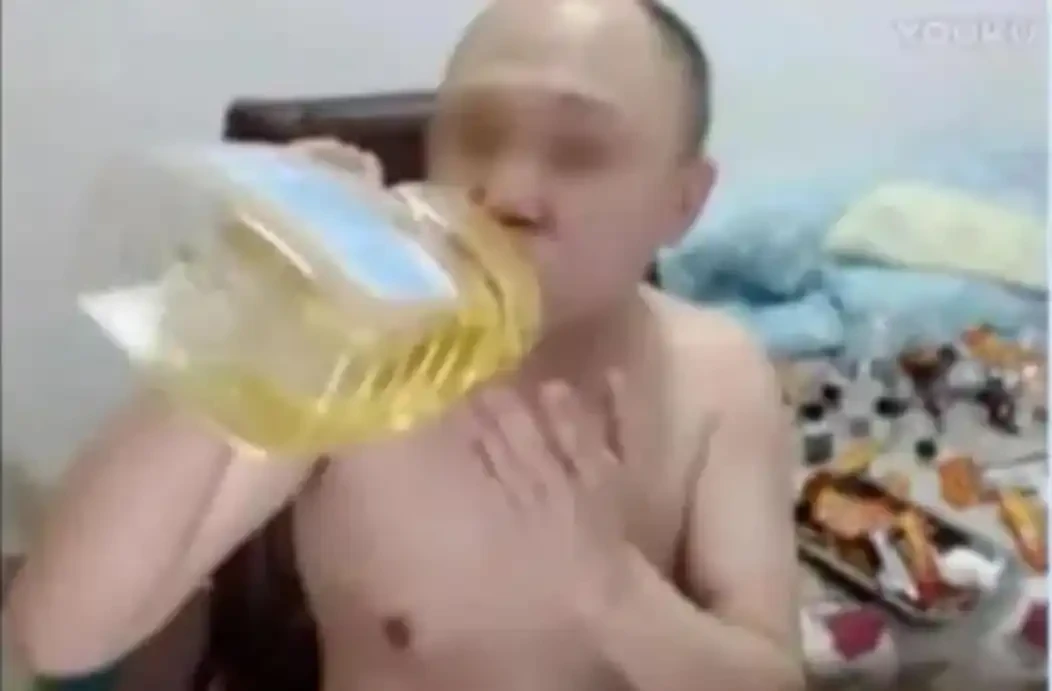
文章开头所提到的黑镜剧集,其实早就已经走入了生活。在直播的「蛮荒时代」,聊聊语音网曾经是一个火爆的平台。2018 年 12 月 31 日,一个网名「大飞」的主播,在聊天室主人王某的劝说和观众的起哄下再次大量饮酒,并在酒后出门期间猝死。「大飞」在出事前 3 个月天天都在直播喝酒,并长期以直播喝酒、喝豆油等方式赚取打赏。

「大飞」喝豆油

在「大飞」曾经的直播中,他曾在一次酒后说自己不行了,并开始抽搐。当时聊天室内的观众还在起哄,「把吐出来的浇头上,再加 300 块」。

还有的起哄,「聊聊终于要出人命了」。没想到,最终一语成谶。

即使到了 2023-2024 年,直播监管已经日趋成熟的环境下,我们仍然能搜索到不少因为打 PK 大量饮酒,或是吃播暴食导致的死亡案例。

「想红想疯了」,「赚个钱何必呢」,这是这些主播为互联网留下的最后遗产,一些茶余饭后的谈资,然后逐渐消失在互联网每天天量更新的数据中。监管的规范的确能遏制金钱对人的过度物化,但终究挡不住那些在 pump.fun 上愿意为了几千块钱在自己脸上纹身的人。

因为他们真的需要钱。

黑暗中的光亮

虽然 pump.fun 上的悬赏很多像黑镜,又像暗网,但也能从中找到一些让人感觉有意思和温暖的东西。

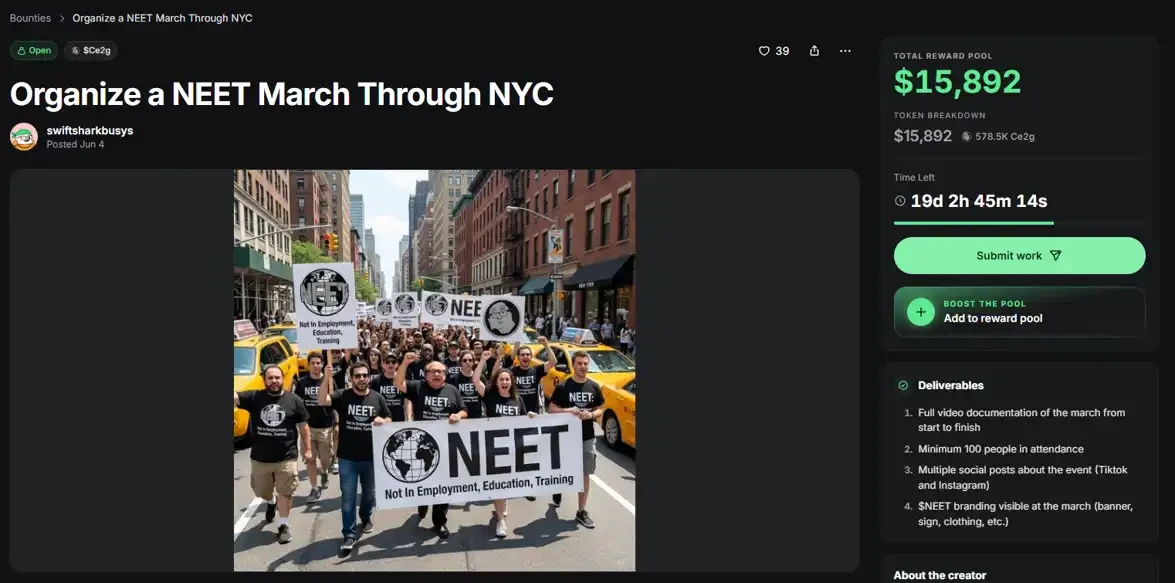
在纽约组织一场抗拒工作的人们的集会,宣扬「工作是一场骗局」,赏金 15865 美元。这是我这种牛马感到振奋的活动:

此前,$neet 社区已经自发组织了 2 场在美国线下的「不工作集会」,如果这个悬赏被完成,将是第 3 场。

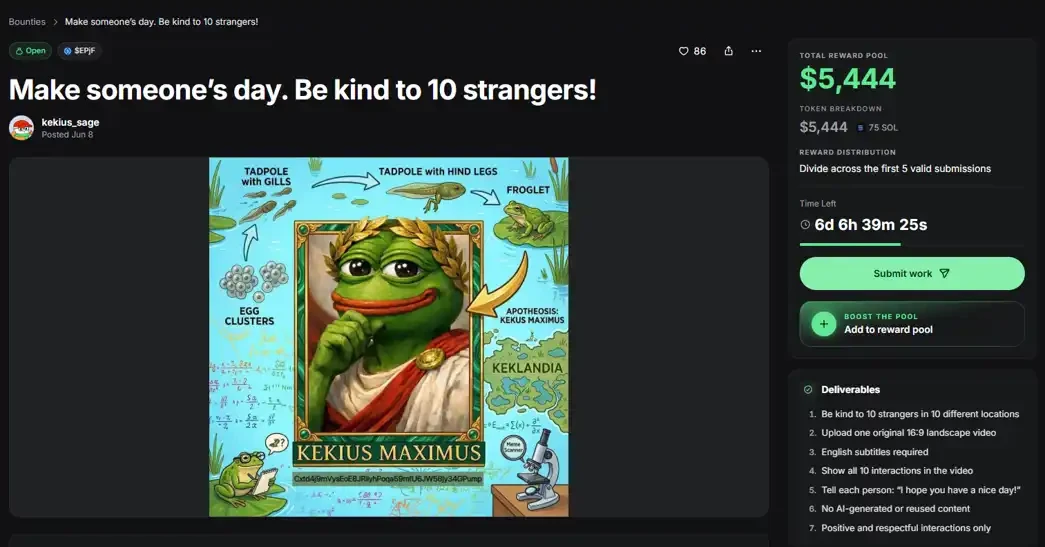
向 10 个陌生人释放善意,让他人的一天更美好。悬赏者没有指定方式,请他们吃顿饭,送他们鲜花,送书籍,请他们喝咖啡都可以。告诉他们今天也要开心,最好的 5 个视频每个能够获得 1000 美元赏金:

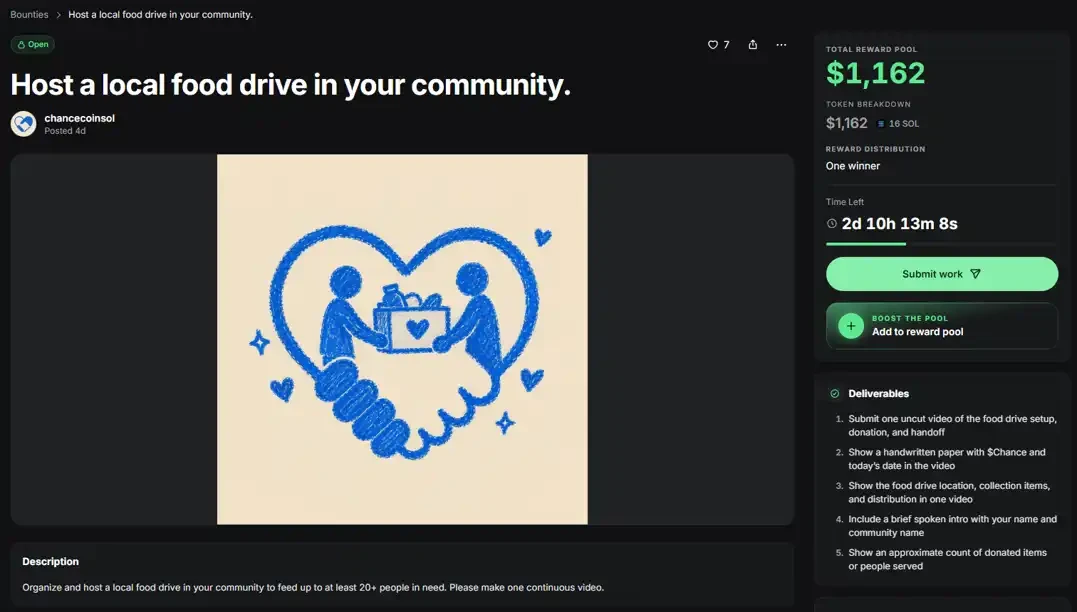
在你当地的社区组织一次爱心食物捐赠,向至少 20 名需要帮助的人提供食物,赏金 1161 美元:

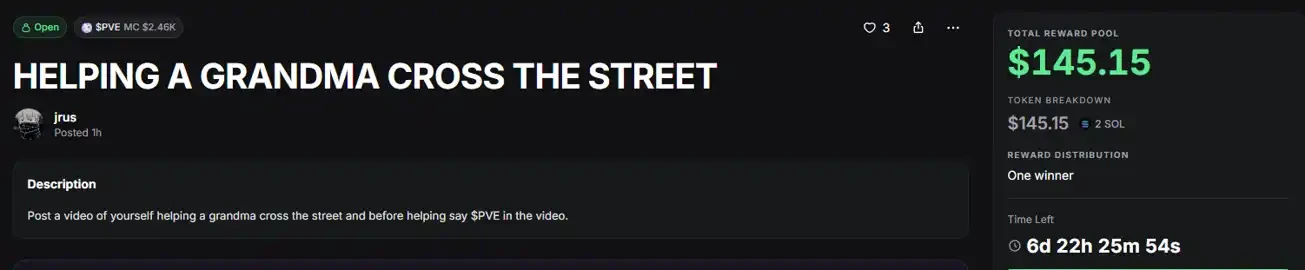
甚至还有帮助老奶奶过马路,赏金 145 美元:

大千世界,无奇不有。我们无法逃避黑暗,惟愿多一些光明。

小红书的第二次大航海,这次驶向AI

原文作者 :Sleepy

2022 年底,ChatGPT 问世不久,毛文超借过一部员工的手机。他在对话框里打下一个问题:小红书会不会被颠覆?

据报道,从那以后,他要求团队每两周汇报一次 AI 进展。两周一次,说明机器没能给出让他安心的回答。

2023 年 8 月,他在一封内部信里写到,他在和外国朋友聊天时发现,人们在 ChatGPT 上问的大量问题是生活经验,产品怎么选、怎么用、怎么避坑,这和小红书的生意重叠了。

但他接着说,这是因为海外没有这种经验的沉淀,而小红书有,这条护城河一时还难以被 AI 动摇。

「护城河」这个词之前多是创业者说给投资人听的,但这一回像是他说给焦虑的自己听的。

那一年小红书刚满十岁,月活突破三亿,第一次扭亏为盈,营收三十七亿美元,净利润五亿,预计第二年利润还会翻倍,超过十亿美元。

商业史上,公司有两种死法,死于穷,或者死于富。死于穷的不计其数,没什么可说的。死于富的总会上新闻,柯达死的时候账上有钱,诺基亚死的时候还是行业第一。

钱多和命长是两回事。富足免除不了恐惧,只会让恐惧变成一个个具体的动作。

2026 年,这串动作密集起来。

6 月 8 日,小红书上线 RED Skill,笔记下面可以挂一个组件,复制给 Agent 就能用。

再往前,4 月 30 日,AI 一级部门 Dots 成立,模型、基础设施、工程产品一并装进去,直接向新总裁柯南汇报。

更早一点,它收购了 AI 搜索产品点点的开发公司,又拿了一张支付牌照。

战投名单上,开始出现 MiniMax、月之暗面和一串 AI 硬件公司。

过去十三年,几亿用户留在笔记里的消费经验、生活习惯和日常判断,是它真正的家底。AI 来了,它要把这些判断重新加工,先做成答案,再做成工具,最后做成生意。不想等着被颠覆,就得自己先动手。

可经验这种东西,经得起加工吗?要回答这个问题,得回到 2013 年,回到中国人自己的大航海时代。

七千万人的大航海

2013 年 6 月,瞿芳辞了外企的工作,和毛文超在上海创办小红书。他们的第一件产品不是 App,是一份 PDF,《小红书出境购物攻略》。

那一年,中国出境游人次突破七千万,相当于法国所有人集体出了一趟国。

欧洲人的大航海,带回香料、黄金和殖民地。中国人的大航海,带回药妆、电饭锅和攻略。器物虽小,人心一也,都是想把远方的好东西揣回家。

国门外的商品世界突然敞开,免税店的货架前挤满举着手机的游客,没人告诉他们什么值得买。信息差就像矿藏,谁先把过来人的经验攒起来,谁就能当矿主。

那份 PDF 挂上网站,不到一个月被下载了五十万次。几个月后它长成了 App,再过几年,长进了几亿人的手机里。

中国人遇到事,问的从来不是什么说明书,问的是人。

费孝通在《乡土中国》里写过,乡土社会的信任不靠契约,靠熟悉。学手艺的跟师傅,新媳妇问婆婆,头回进城的找老乡。几千年里,经验就这样一辈传一辈,传得不快,但够用。

够用有两个前提,人住得近,日子走得慢。这两个前提,过去几十年里先后失守。几亿人离开老家,住进对门姓什么都不知道的楼。能买的东西,从供销社货架上的几百种,涨到电商页面上的几亿种。你很难去请教一位没用过扫地机器人的长辈应该买什么型号。过来人还没来得及过来。

互联网说要解决这个问题,结果把问题越放越大。人发明互联网是为了获取信息,最后信息多到没人敢信任何信息。因为网上的信息大多出自卖方,而卖方的工作不是帮你判断,是劝你付钱。判断只能来自不挣你钱的人。

小红书把散落在几亿陌生人那里的「我试过」攒到了一起。一个广州姑娘写她的油皮用某款粉底会卡粉,一个沈阳小伙记下装修踩过的十一个坑,一个宝妈写她在两款辅食之间犹豫了几十天。

写这些的人大多默默无闻,不是专家,文字也谈不上严谨,里面还可能混着商单和误判,但这些文字有体温。

百科追求定义,广告追求说服,这些笔记什么都不追求,它们只是证词,带瑕疵的证词。法庭上最可信的恰恰是这种,太完美的证词反而像背好的。后来行业给这件事起了个名字,种草。

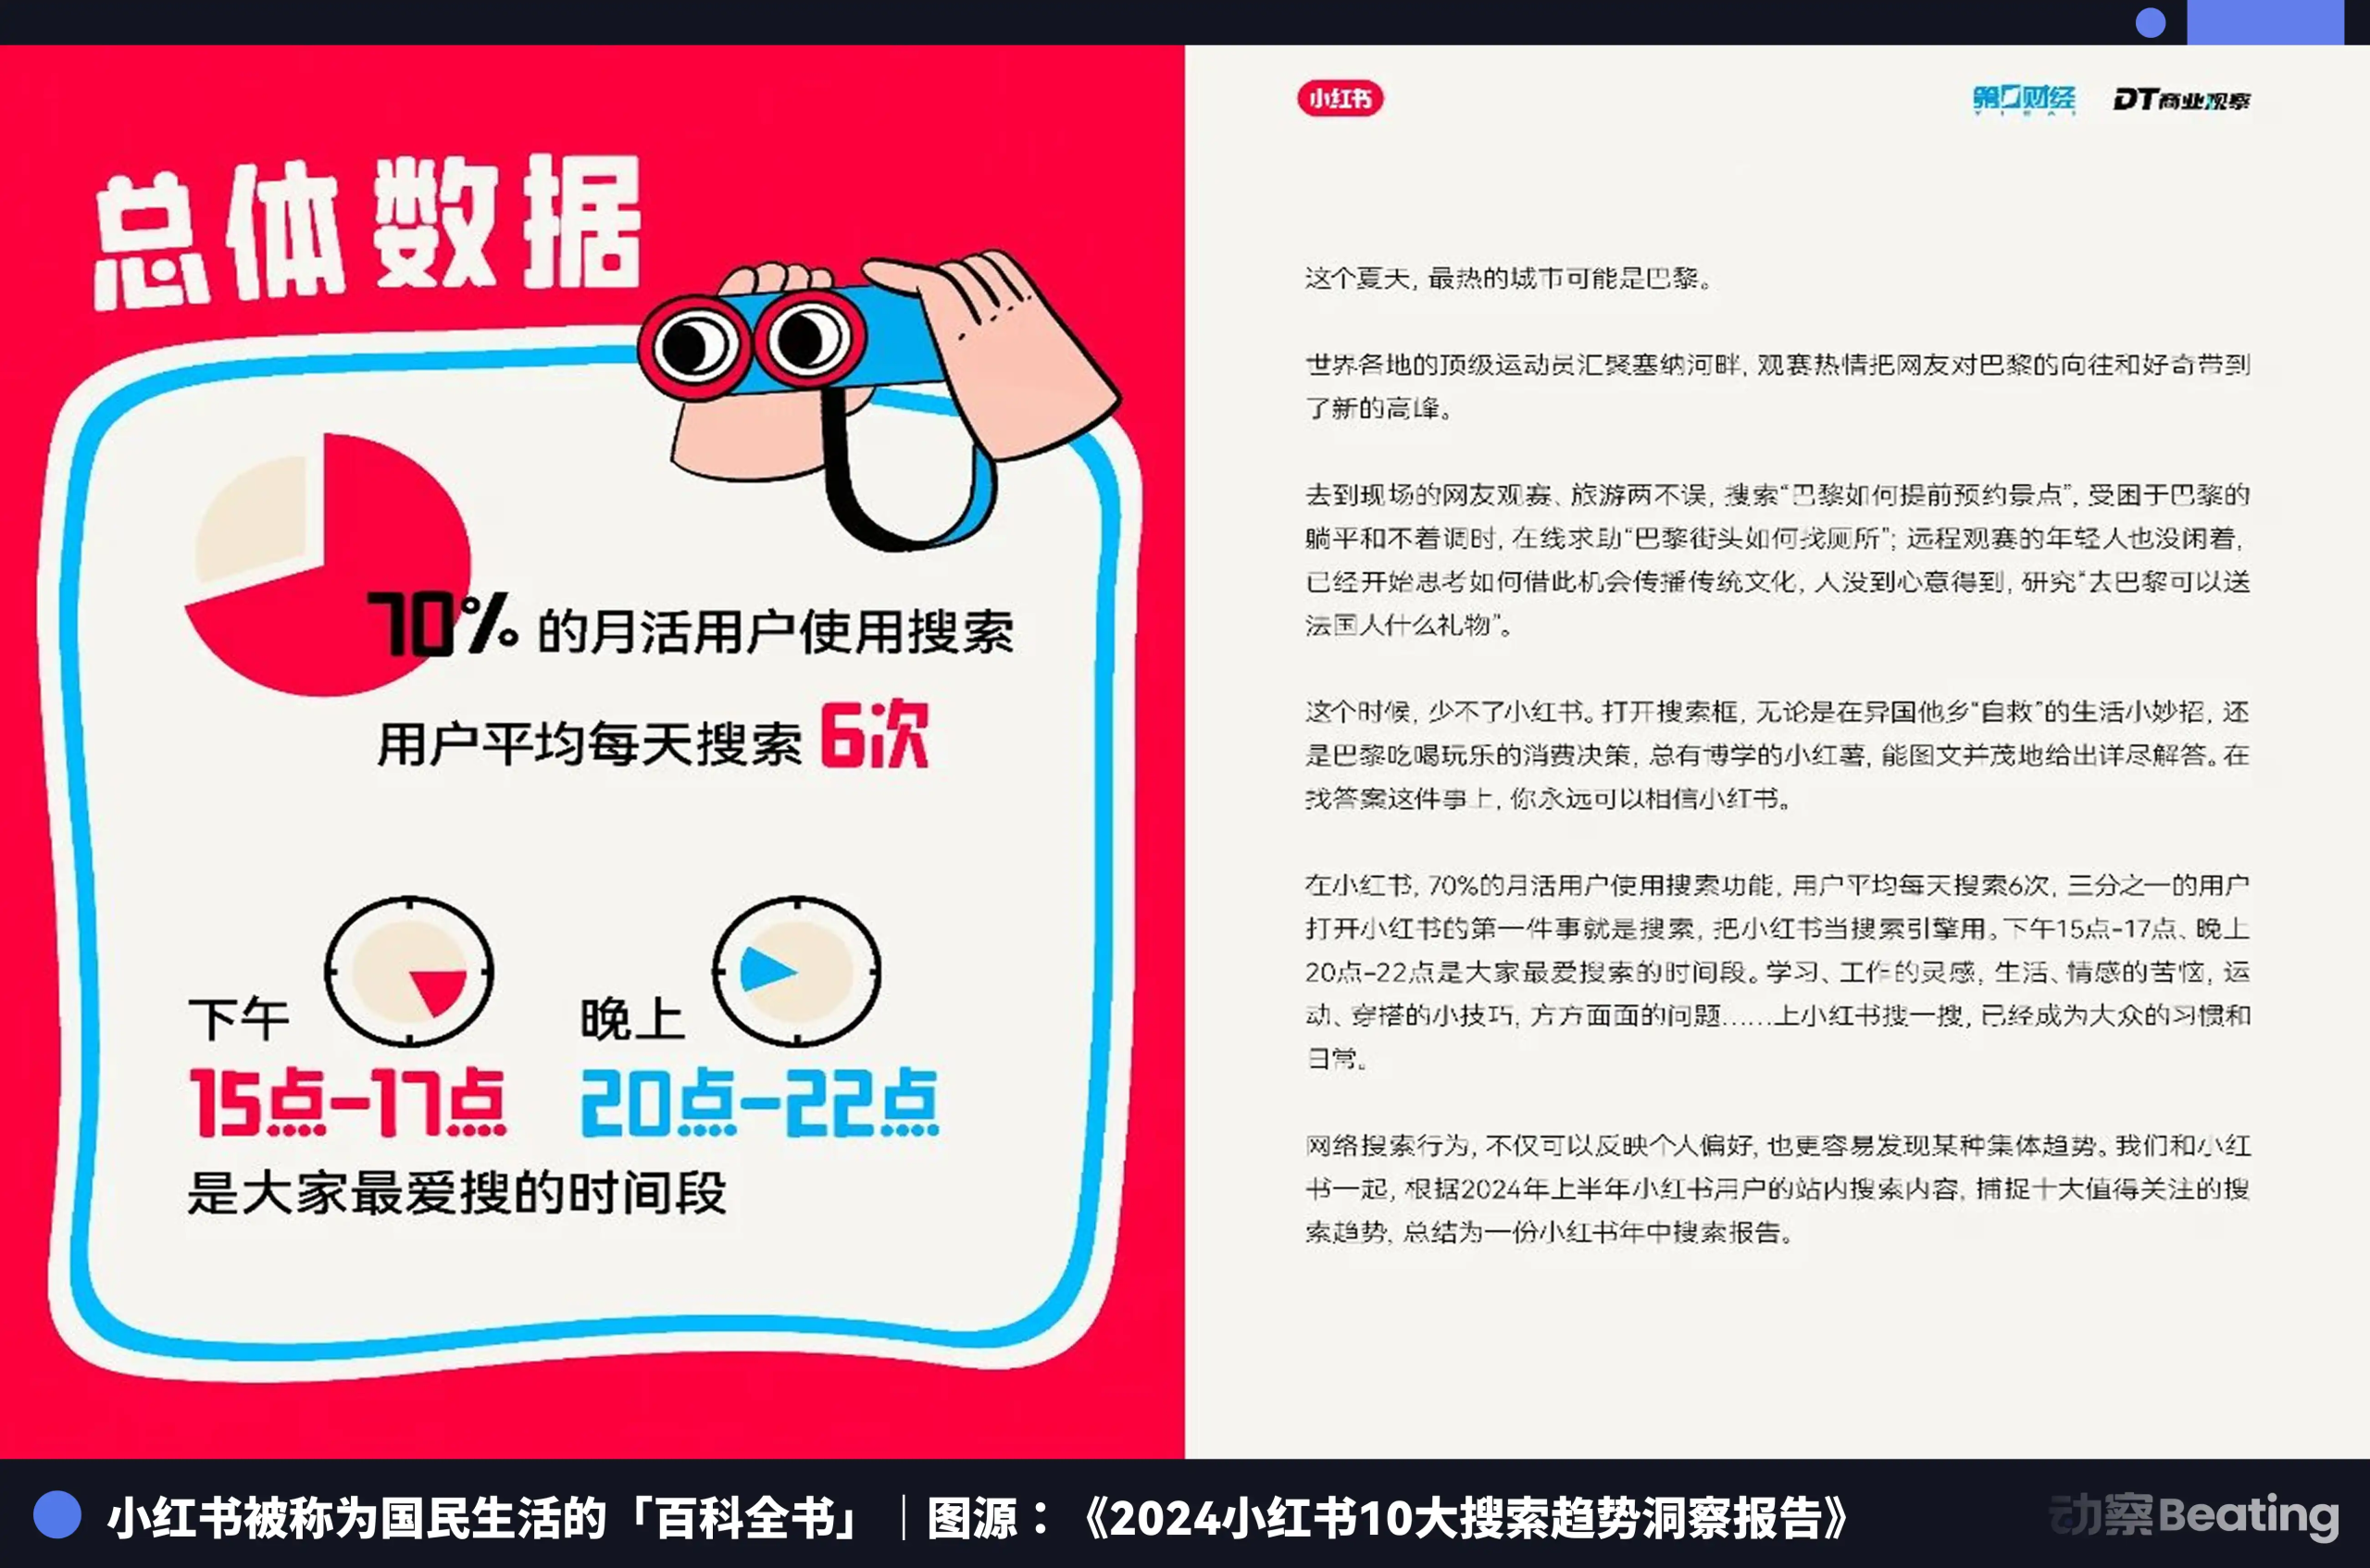
到 2024 年底,这个 App 每天的搜索量接近六亿次。人们在这里搜的很少是知识,大多是生活,装修、精华、旅游攻略。搜索引擎给你资料,小红书给你别人的经验。这里面当然有广告,也不一定真能给你最精准的回答,但人们还是愿意看,因为生活里的很多问题本来就没有标准答案。

六亿次搜索背后,是六亿次犹豫,是深夜里举着手机拿不下主意的人。这就是小红书的全部家底。

然后,AI 来了。

耐心短到了头

互联网三十年,是一部人类耐心的衰减史。

门户时代,信息被编成目录,人得自己找。搜索时代变成链接,人得自己点。到了信息流,连找都不用了,算法投喂你。每次变化都让耐心短一截,到了 AI 这一代,信息直接做成答案,人的耐心短到了头。

这不怪用户。人对省事的热爱没有止境,轮子、电梯、遥控器,全是这么发明出来的。一个人只要习惯了 AI 对话框,就很难再回到自己翻帖子做筛选的日子。

小红书的难处在于,它最值钱的部分,恰恰最难被压成一个答案。

过去,人们在这里翻二十篇笔记,比较,犹豫,最后自己拿主意。这个过程很慢,因为你会看到三个人说好,两个人后悔,还有一个提醒你这东西好用但娇贵。有人写酒店隔音差,早餐却很好,这句话有用,是因为它来自一个具体的人,你大概能猜到他在意什么,再决定他的经验对你有没有参考价值。

AI 像一个预制菜工厂,送进来的是人生百味,端出去的是标准配方。省事是真省事,可省掉的犹豫、失败和前提条件,恰好是经验里最值钱的部分。

经验总是从具体的人身上长出来的,什么肤质,住哪座城,手里有多少预算,都决定一个建议有没有用。机器给的答案没有这些前提,听起来像一句口号。口号可没法帮你挑粉底。

小红书明白这个险境。耐心留不住,真到那天,它的六亿次搜索就成了别人模型的语料,它自己成了矿,还是露天的,谁路过都能挖一铲子。

所以它必须自己动手。他们动手不算晚,从 2023 年起,它自研模型「小地瓜」,上线 AI 绘画工具 Trik,内测对话产品「达芬奇」。这些产品大多没掀起水花,但也不白做,它们像一轮轮试探,小红书要先弄清楚,AI 究竟能替它做什么。

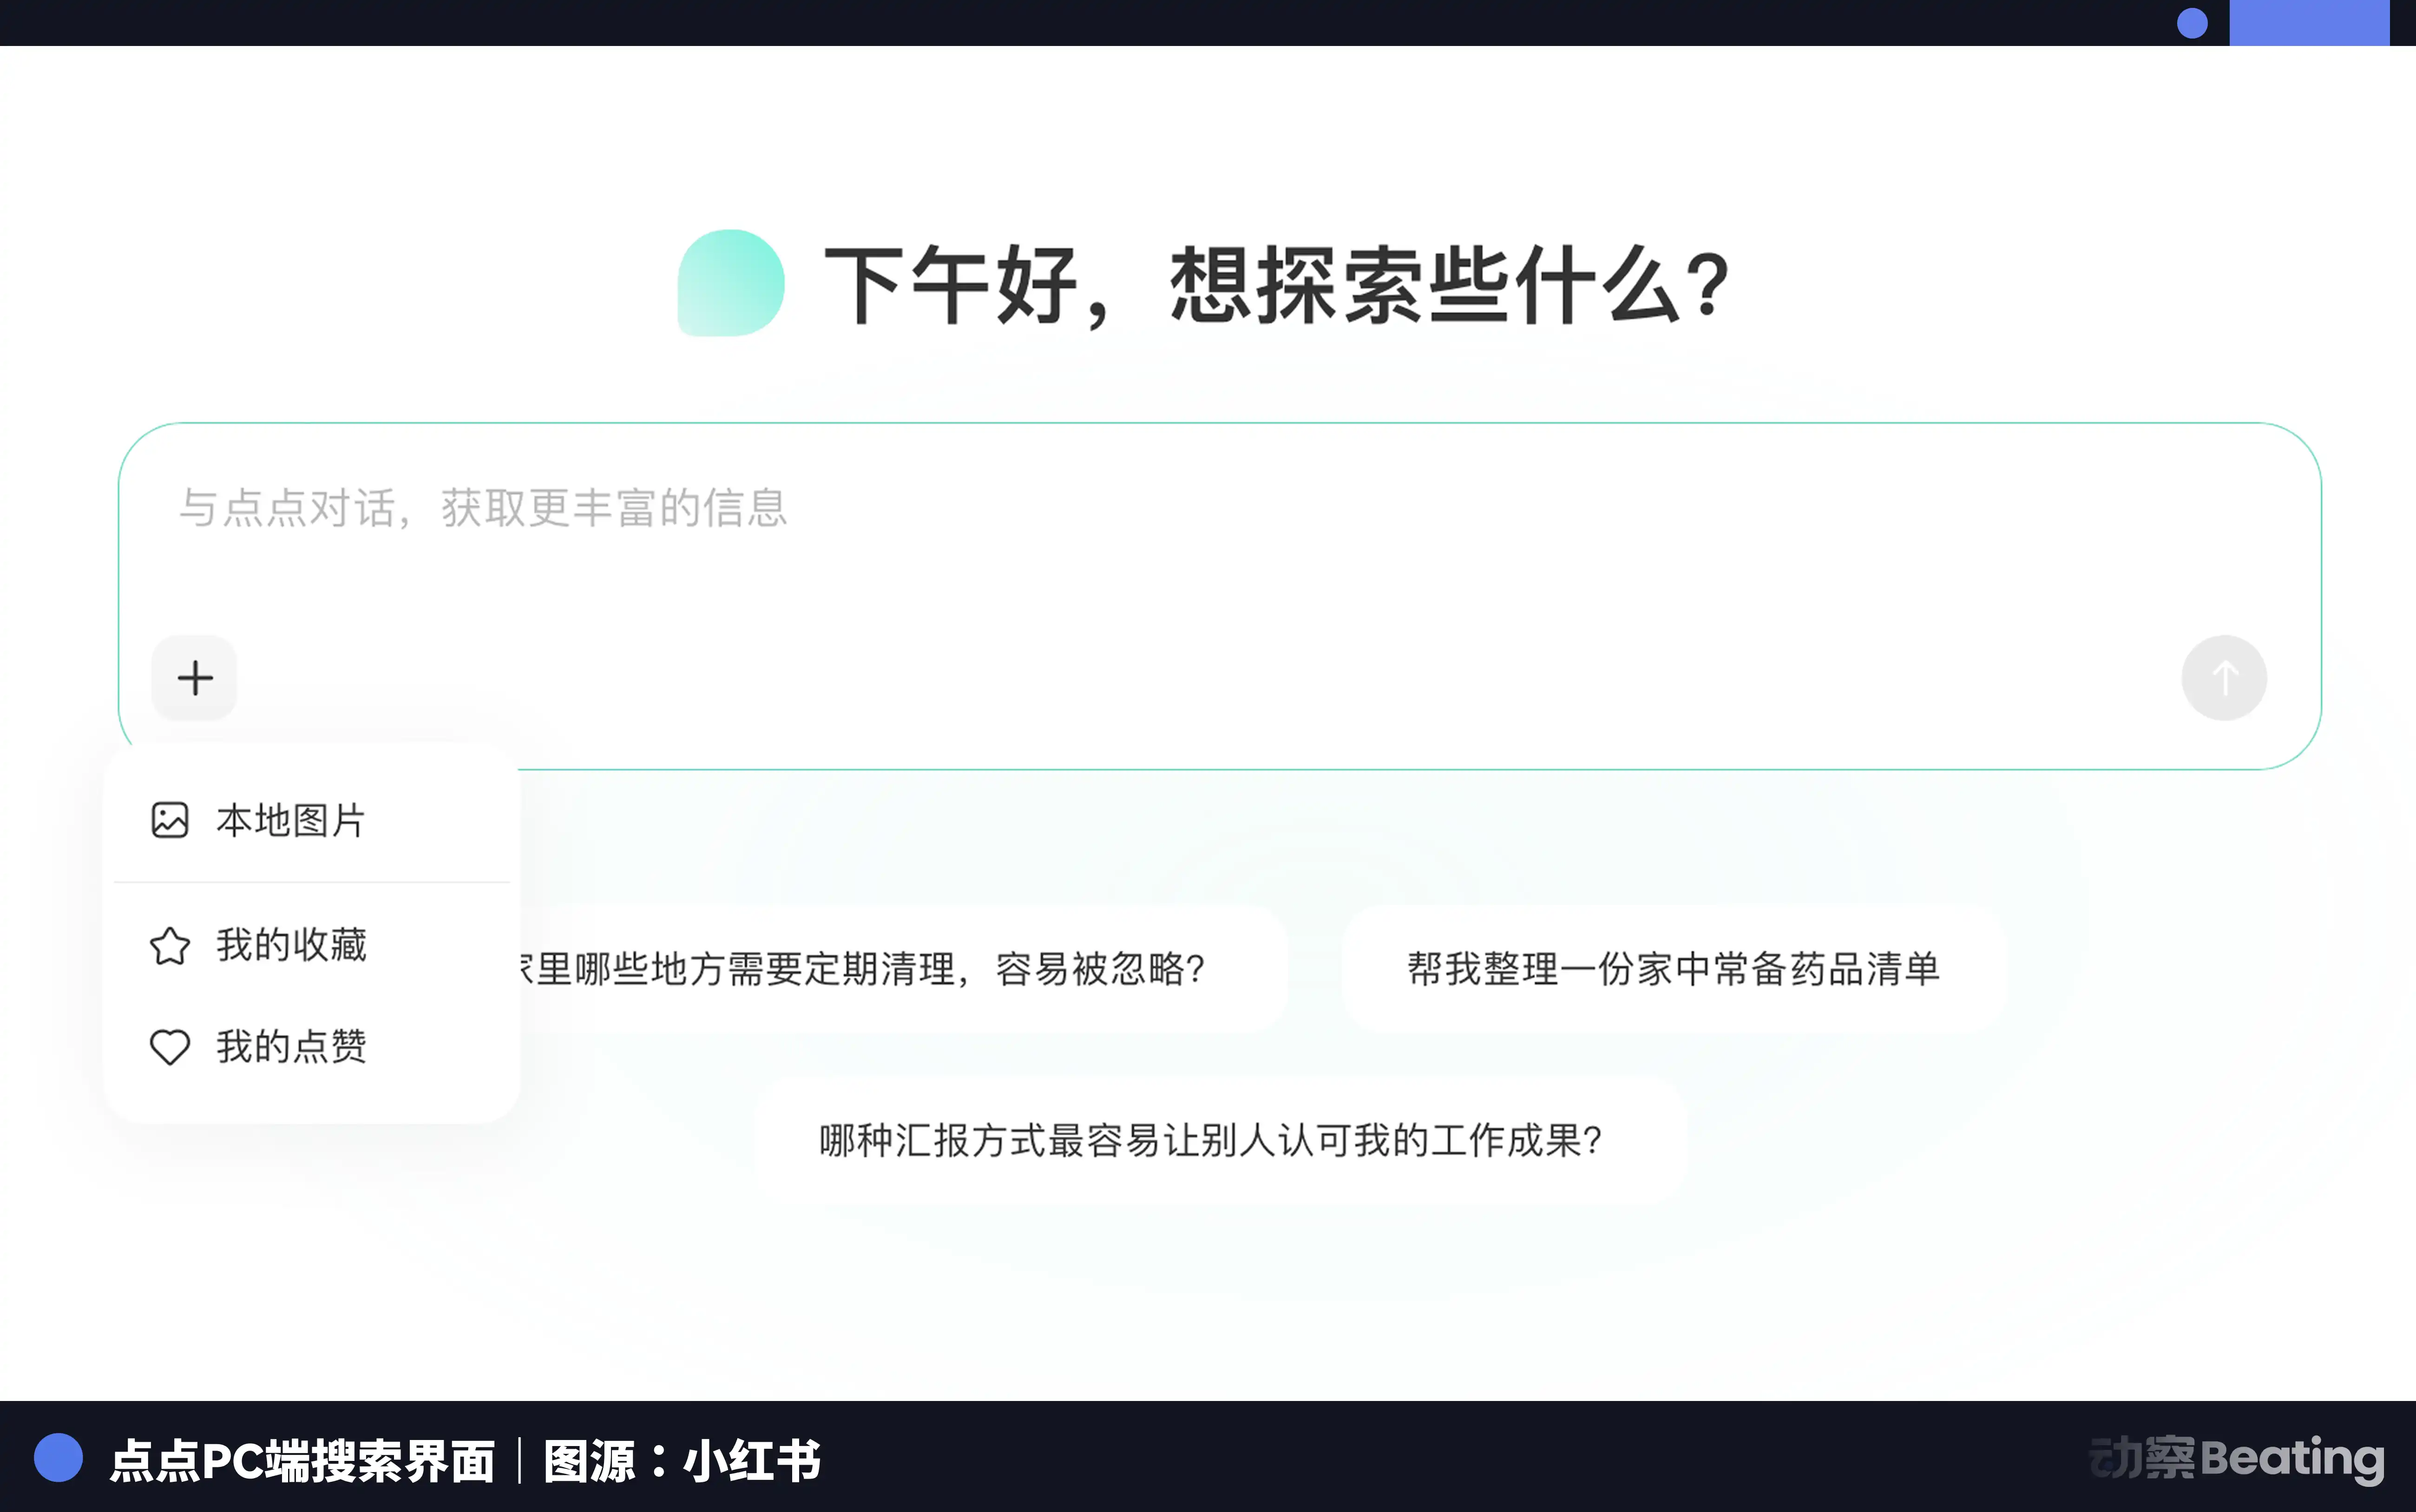
真正探明方向的是点点。它做生活搜索,把站内笔记和全网信息放到一起,图文和语音都能问。后来小红书干脆收购了它背后的公司。点点不算爆款,但侦察兵的任务本来就不是攻城。

它探明了一件事,过去的搜索从关键词出发,用户递进来的是一个门牌号;现在的提问从处境出发,递进来的是一整套麻烦。人们不再只搜「冲绳亲子游」,问的是带三岁的孩子去冲绳五天、预算一万五、想住得离海近一点,该怎么安排。

为了解决这些麻烦,小红书陆续公开了多模态检索和搜索理解的研究,开源了图像编辑模型 FireRed 和搜索 Agent 框架 REDSearcher。它无意和大厂争通用模型的座次,别人拼参数、拼榜单,它要做的,是把散落在图文、视频和评论里的真人经验读懂,拆开,再重新组合成一份具体可用的建议。今年 Dots 成立,这条线从边缘试验进了核心业务。

翻二十篇笔记拼答案的活,小红书想替用户干了。但一次回答只能解决一个问题。它真正想要的,是让经验变成可以反复调用的能力。

笔记长出了手脚

RED Skill 干的就是这件事。它让经验从内容变成工具。

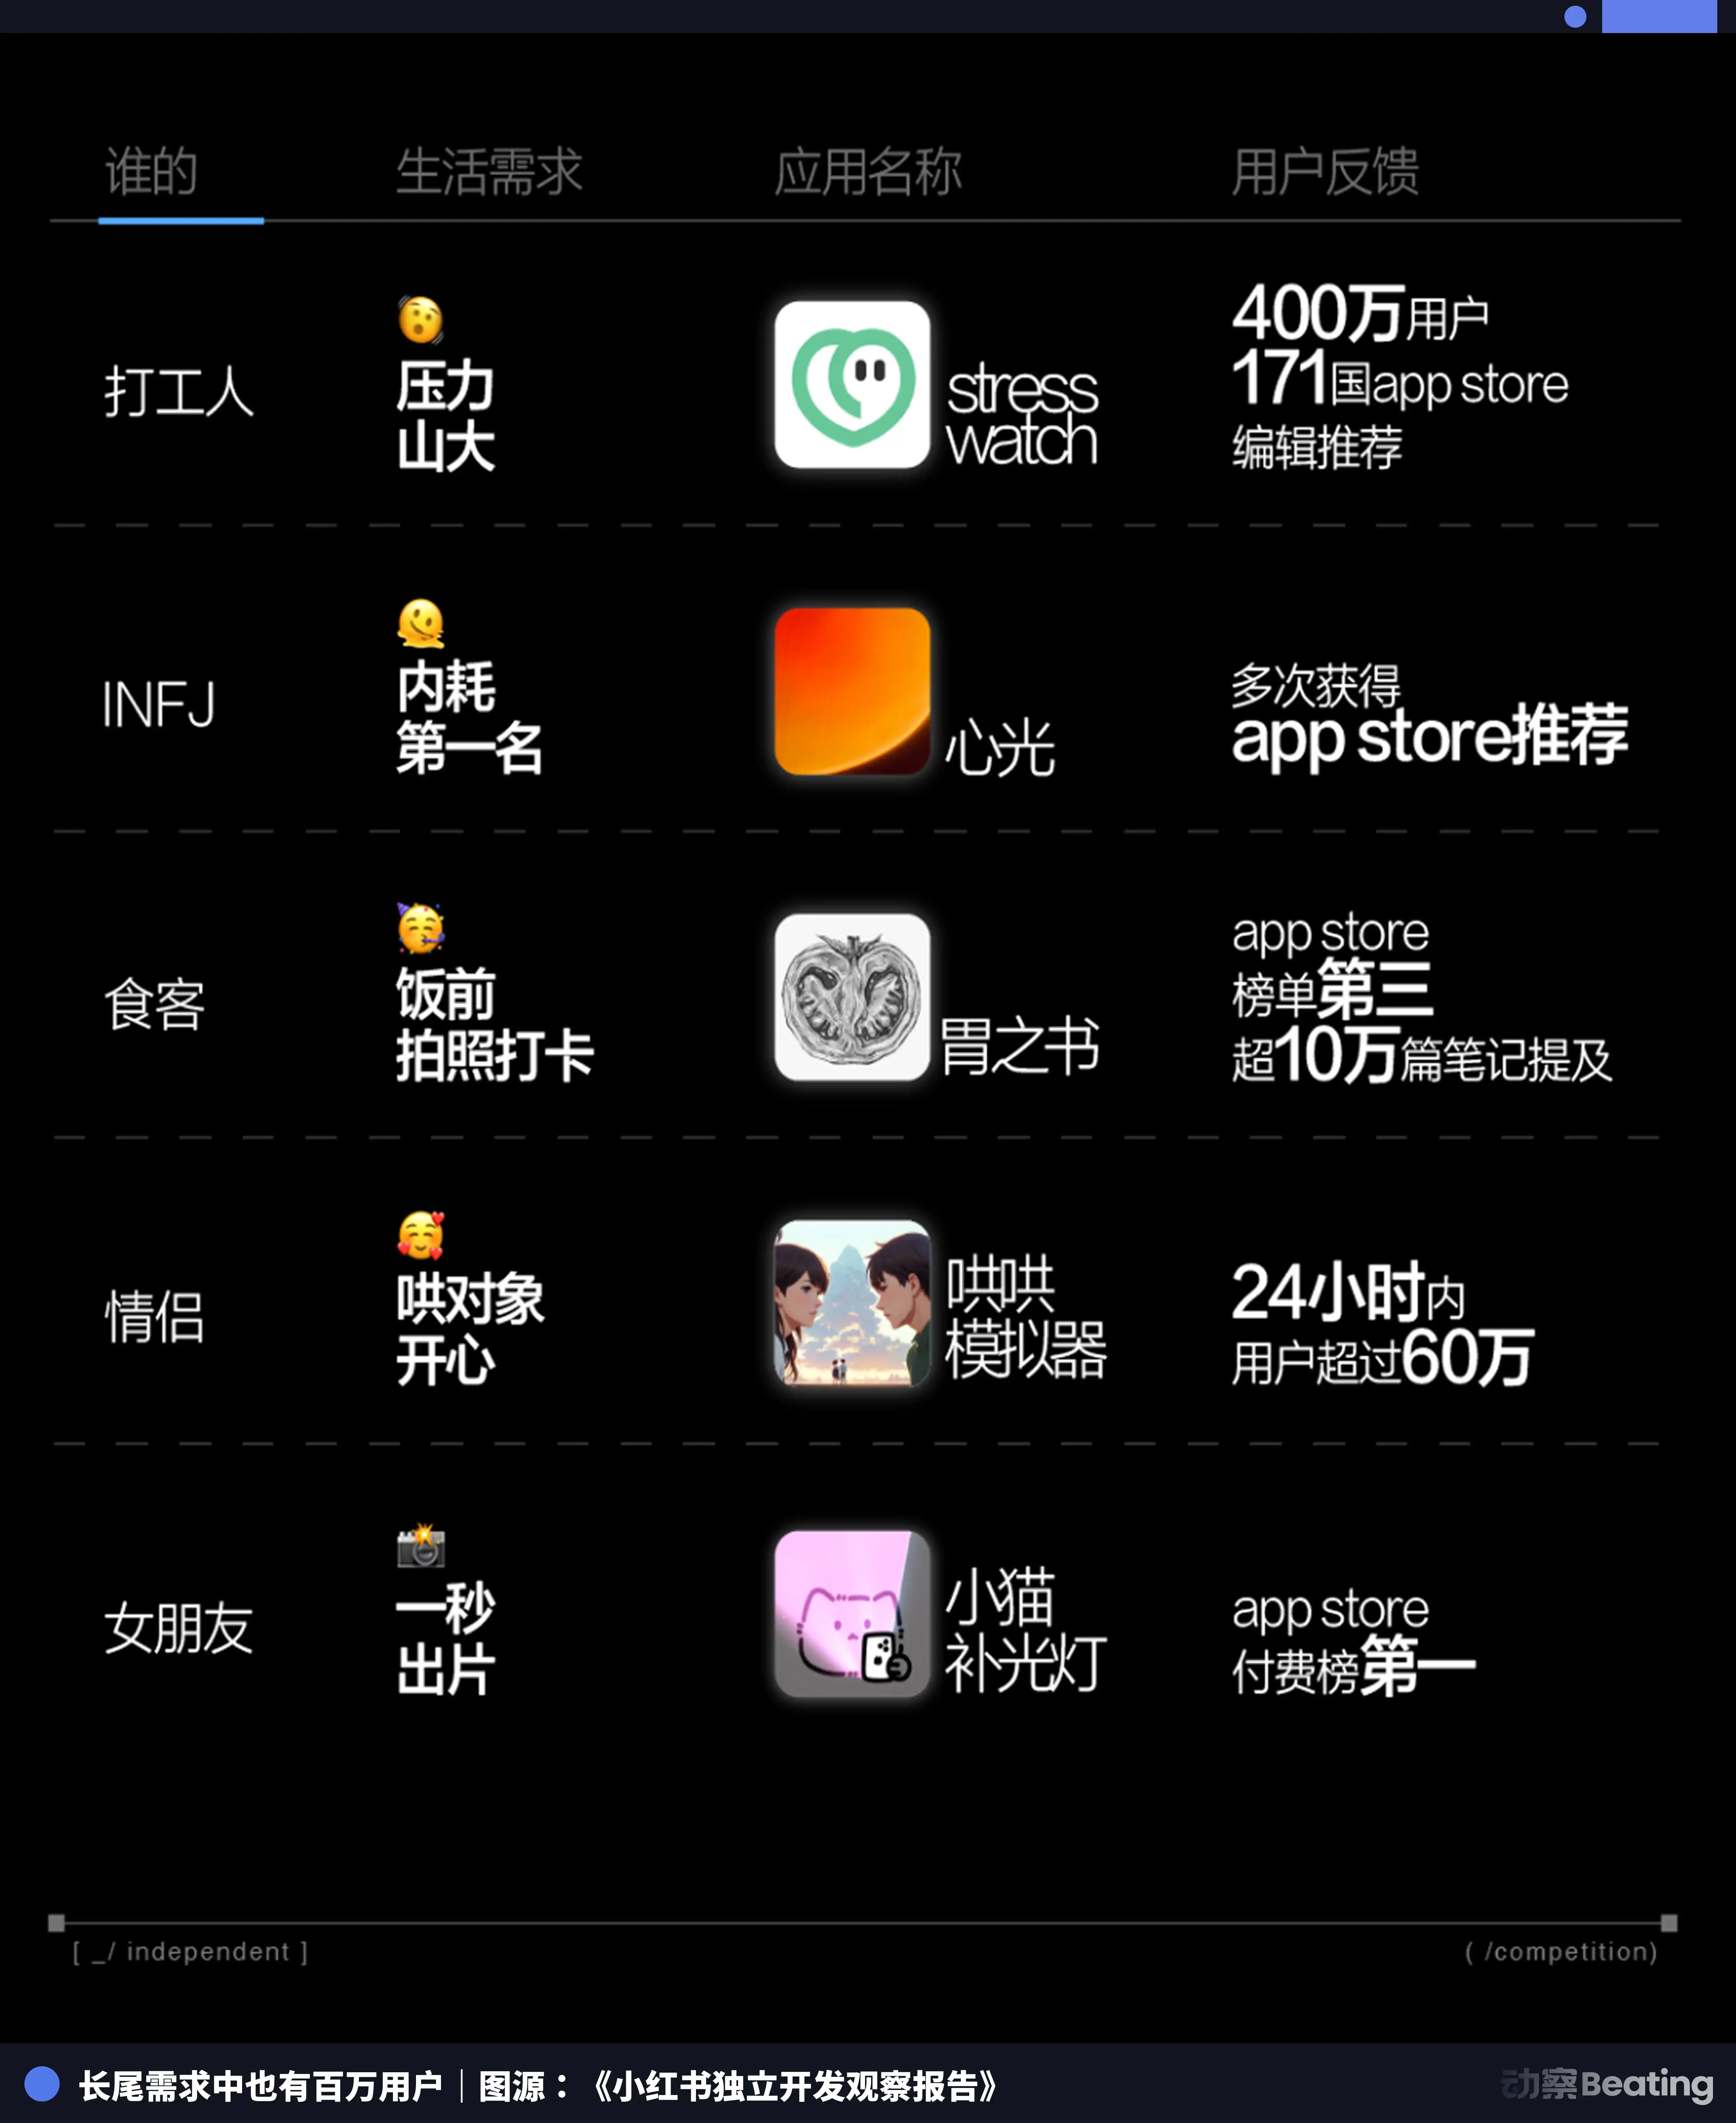
功能上线后,小红书很快推了扶持活动和精选榜单,三十万人开始写 AI Skill。归藏做的 PPT 生成工具,曾在 GitHub 拿到一万多个 Star,上架小红书几天就有几千人安装。

再往前数,去年的独立开发大赛收到 1355 个项目,今年春天的首届黑客松,四十八小时封闭开发,五十万元奖金池,六成参赛者是 00 后,最小的十二岁。站内关于 Build in Public 的笔记,已经超过一百一十万篇。

这些数字虽然还不足以证明生态已经成形,但足以看出小红书想做什么。

过去,开发者想给产品冷启动,多半去 GitHub,去 Product Hunt。那里同行多,投资人多,可普通用户未必多。有人给你 Star,有人给你估值,但不一定有人下单。

小红书盯上的,正是这段空白。开发者在这里写进展,用户在评论区提需求,博主把使用感受写成笔记,平台再用榜单聚拢第一批注意力。一个 AI 工具,写出来只是开始,它还要被试用,被讨论,被翻译成普通人听得懂、用得上的东西。

做工具,小红书未必最擅长。让工具进入生活,它很熟。

过去十三年,小红书的创作者更像讲述者,写得生动,推荐可信,影响力一点点积累,用户愿意听你的,首先是因为信你这个人。到了 AI 时代,创作者开始变成工匠。名士变工匠,听上去像降格,其实只是换了一套度量衡。工具有多少人装,被调用多少次,真正替用户办成多少件事,开始决定一个创作者的分量。

对写笔记的人来说,过去你的经验只能被看见,现在它还能被调用。能被调用,就有了定价的可能。

到搜索词出现之前

2024 年 12 月,今日资本合伙人戴丽丹加入小红书,出任战略负责人,筹建战投团队。她北大计算机系出身,做过百度图片搜索和百度地图,后来去哈佛读了 MBA,回国加入今日资本。技术、产品、资本,她都走过一遍。

她来之前,小红书投得多的是消费品牌,M Stand 咖啡、Moody 美瞳,还有食品、潮玩、母婴,投的是年轻人的生活方式,也是自己最熟的生意。她来之后,财务投资和战略投资分开,战投团队转向硬科技和 AI。MiniMax 的股东名单里有小红书,月之暗面超过十亿美元的那轮融资里也有它。

它押注的也不只是屏幕里的 AI。

深圳南山科技园一带,以大疆总部为圆心,聚着一批做 AI 硬件的人。2025 年下半年,小红书在这里参投了近十家初创公司,出手很快,有时一两天敲定一笔,也愿意用更高的估值抢份额。

其中两笔经由旗下的「薯能生巧」完成。一笔投给云望创新,这家公司把传统泡沫轴做成了 AI 按摩机器人,设备能感知身体哪里酸痛,自己调整力度和路径;另一笔投给 Skyris,做陪伴机器人,靠氦气浮在半空,用机翼、LED 眼睛和语音与人互动。

业内爱叫小红书「生活决策的入口」。这八个字写在 PPT 上很好看,但好看的话都离地三尺。

决策已经是很晚的一步,一个人开始搜泡沫轴怎么用,说明需求已经被说出口了。在它变成搜索词之前,需求往往还没有名字,可能只是肩膀一直发酸,可能是一个人在家坐了三个小时。

过去,小红书守在下游,等人把生活经验写成笔记。现在,它想往上游走,主动找到那些还没来得及变成搜索词的需求。

2024 年,小红书母公司还以 LP 身份出资金沙江创投旗下基金。金沙江是它的早期投资人,2014 年在一场创业大赛上发现这家公司,第二年出手。十年之后,被投者成了出资人。小红书用一笔基金份额,换来了一条长期通往早期项目的渠道。

当然,投得早不等于看得准。AI 硬件至今没证明自己能大规模商业化,量产、供应链、售后,每一项都是苦差事,也都不是小红书熟悉的生意。更麻烦的是数据。你的肩膀什么时候酸,设备知道;你为什么酸,平台也想知道。了解得太少,产品不好用;了解得太多,反而还会有隐私风险。

但它仍然要投。它真正担心的不是今天,是明天那个深夜里拿不定主意的人不会再打开小红书翻笔记,却会把问题直接交给另一个 AI。

当广告住进答案

小红书的故事,绕不开商业化。

在这个平台上,经验和生意一直缠在一起。护肤建议背后是护肤品,装修攻略背后是建材商。用户想少走弯路,商家想被看见,平台想从中赚钱,三个愿望单独看都合理,放在一起,就得有一套规矩。

2025 年 11 月,小红书通过子公司拿下东方支付牌照,补上了最后一环。AI 可以替用户推荐商品和服务,可推荐之后,订单在哪里完成,钱从哪里走,决定这门生意最后落在谁手里。小红书不想只负责给建议,也想把交易留在自己这里。

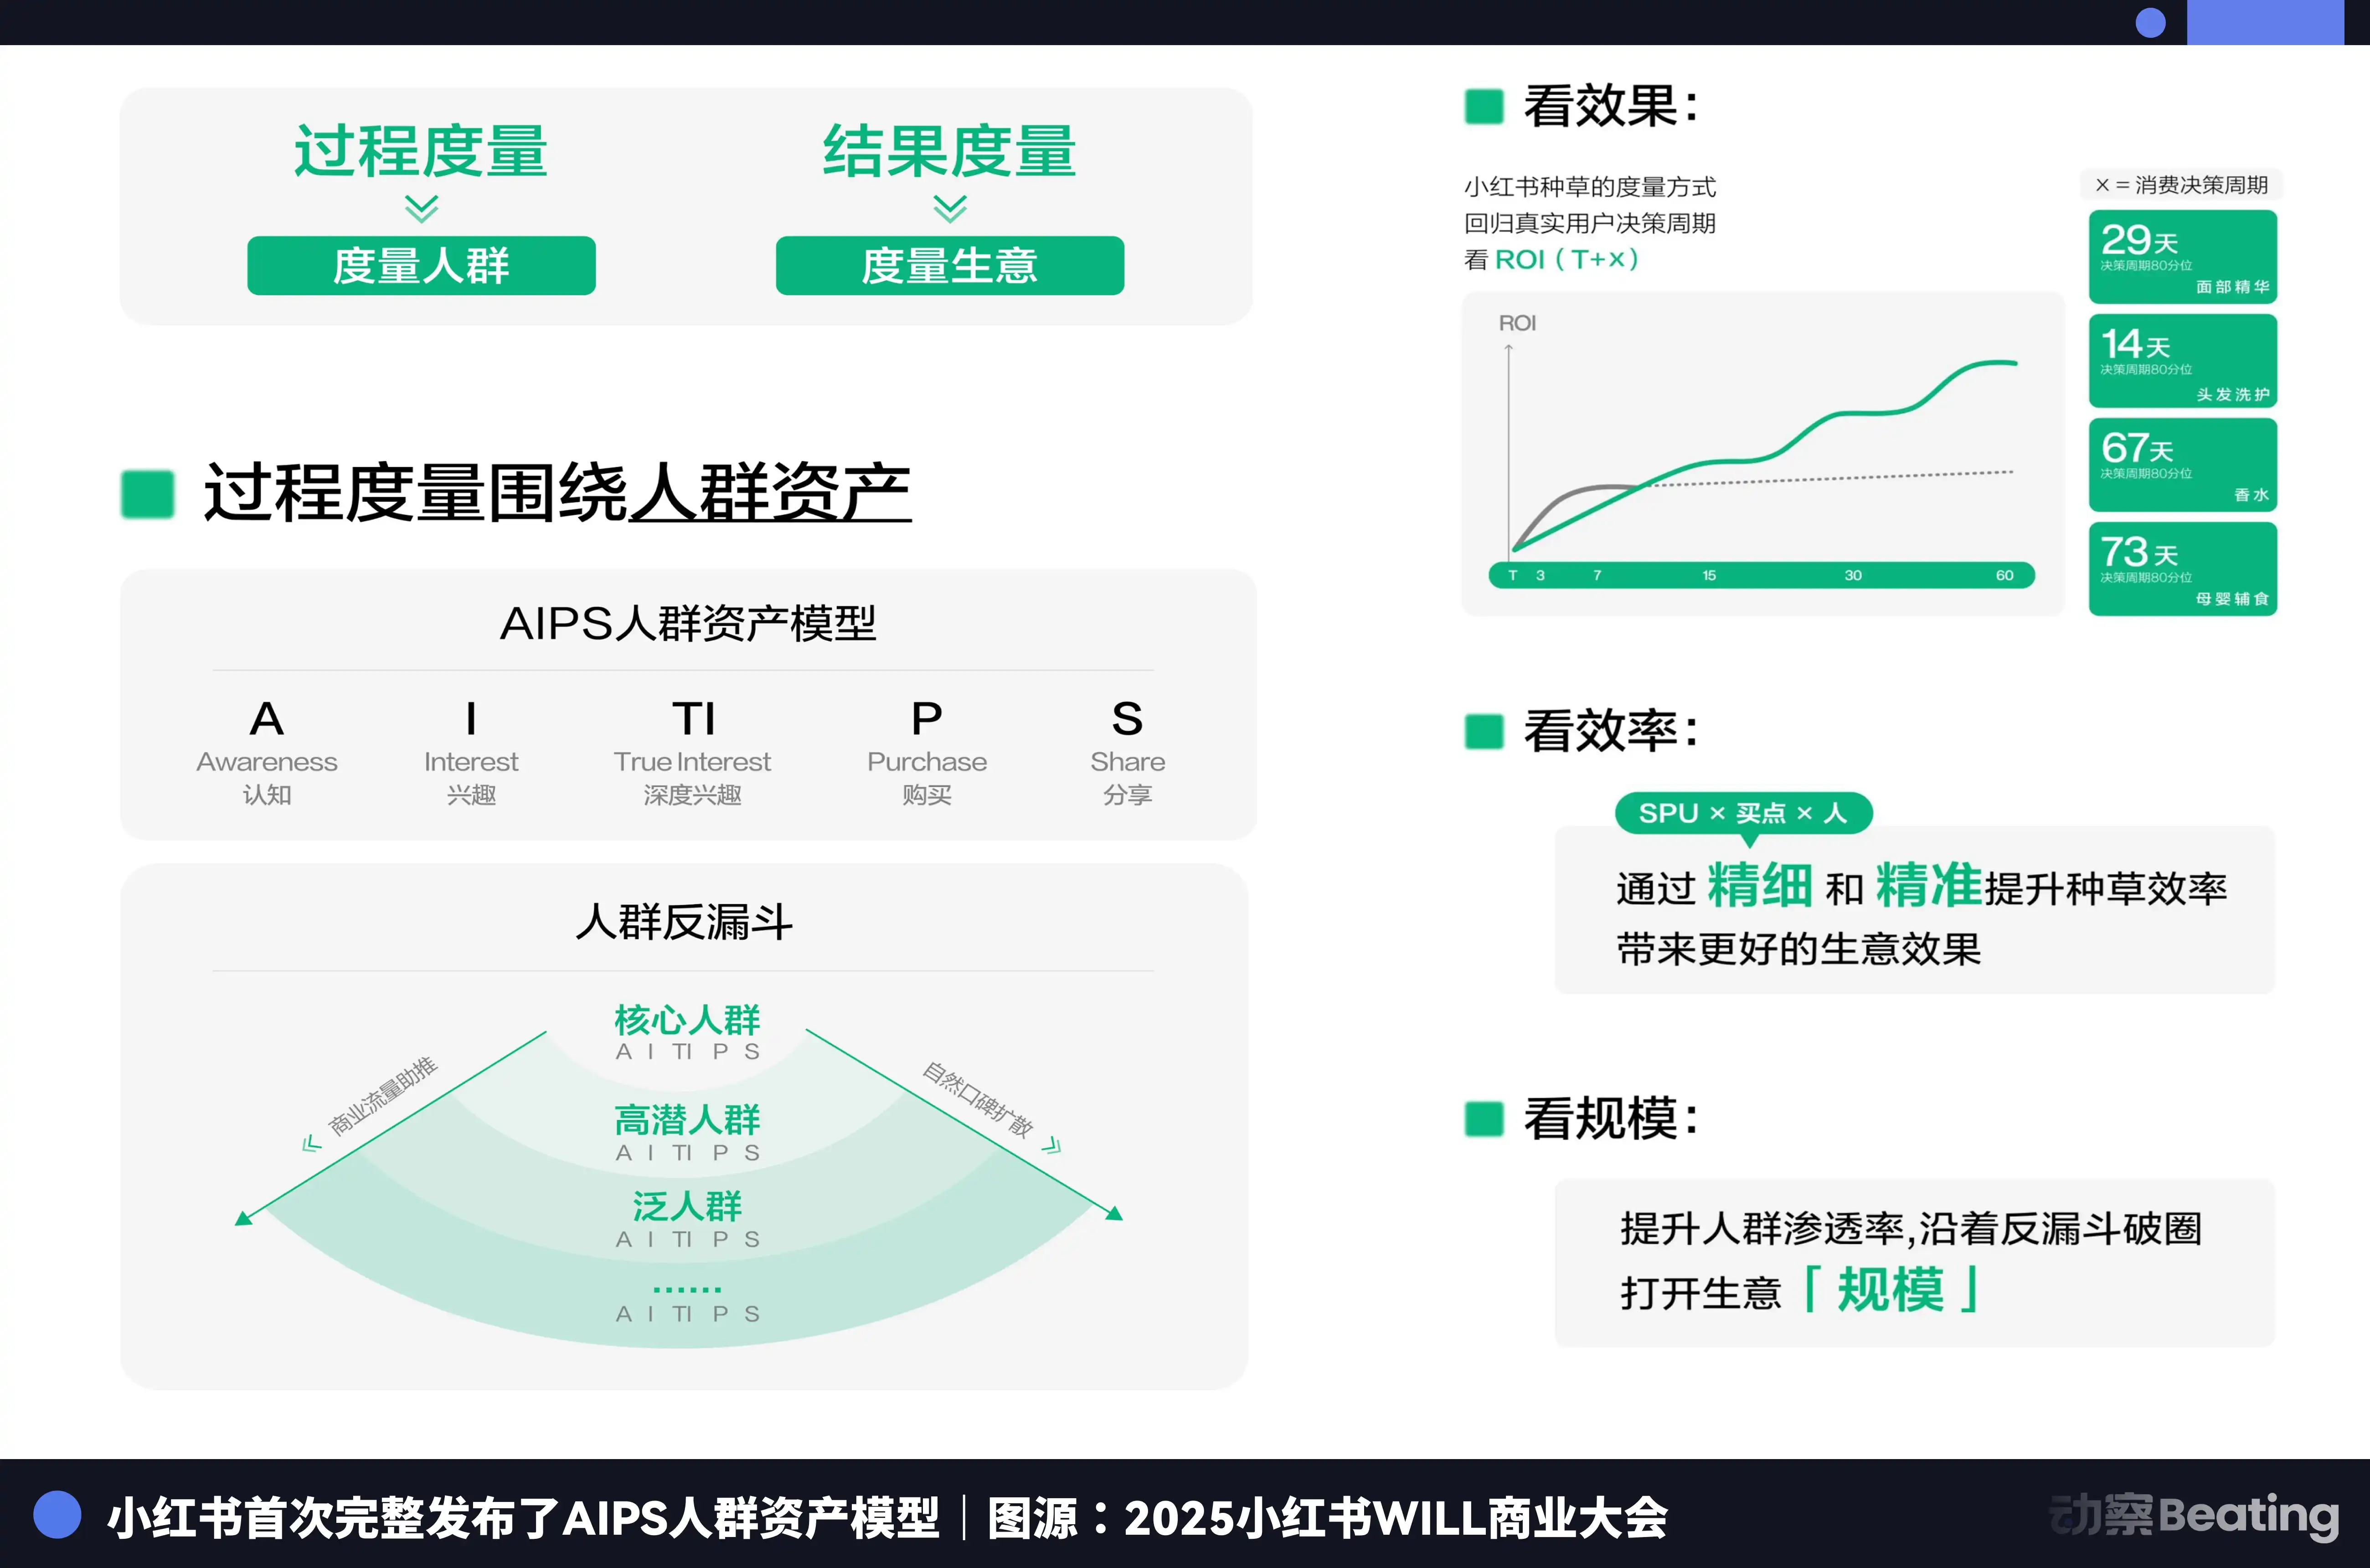
小红书的商业化铺得更早。2024 年 12 月,小红书在 WILL 商业大会上发布 AIPS 人群资产模型,通过种草联盟打通淘宝、京东、唯品会的数据,再和品牌自己的数据对账。发布会上有两个数字很有意思。面部精华的决策周期,最长二十九天;母婴辅食,超过七十天。

这正是种草生意最说不清的地方。一个人今天看测评,十天后搜成分,二十天后跑去别的平台下单,中间还刷过直播,问过朋友。最后这笔钱到底是谁带来的,商家想知道,小红书过去说不清。AIPS 要做的,就是把这条模糊的路径画清楚。

小红书真正值钱的不是流量。一个人刷短视频可能只是打发时间,一个人开始搜精华、搜辅食,通常离下单不远了。

最值钱的,是知道人们正在犹豫什么。AI 会把这种犹豫看得更清楚,过去平台只知道你看过什么,现在它还知道你想解决什么。你交出去的不再是一个关键词,是一整段处境,预算、偏好、身体状况,还有那些不太愿意明说的顾虑。

广告这门生意,一直在往人的判断里走。最早它立在路边,是一块招牌,人看一眼就知道是广告,不想看,绕过去就行。后来它混进文章,变成软文和植入;再后来进了信息流,长得越来越像你本来就会看到的内容。每往前一步,广告都更难被察觉,也更接近人的决定。到了 AI 时代,它找到一个更好的位置,住进答案里。

机器学会了「我试过」

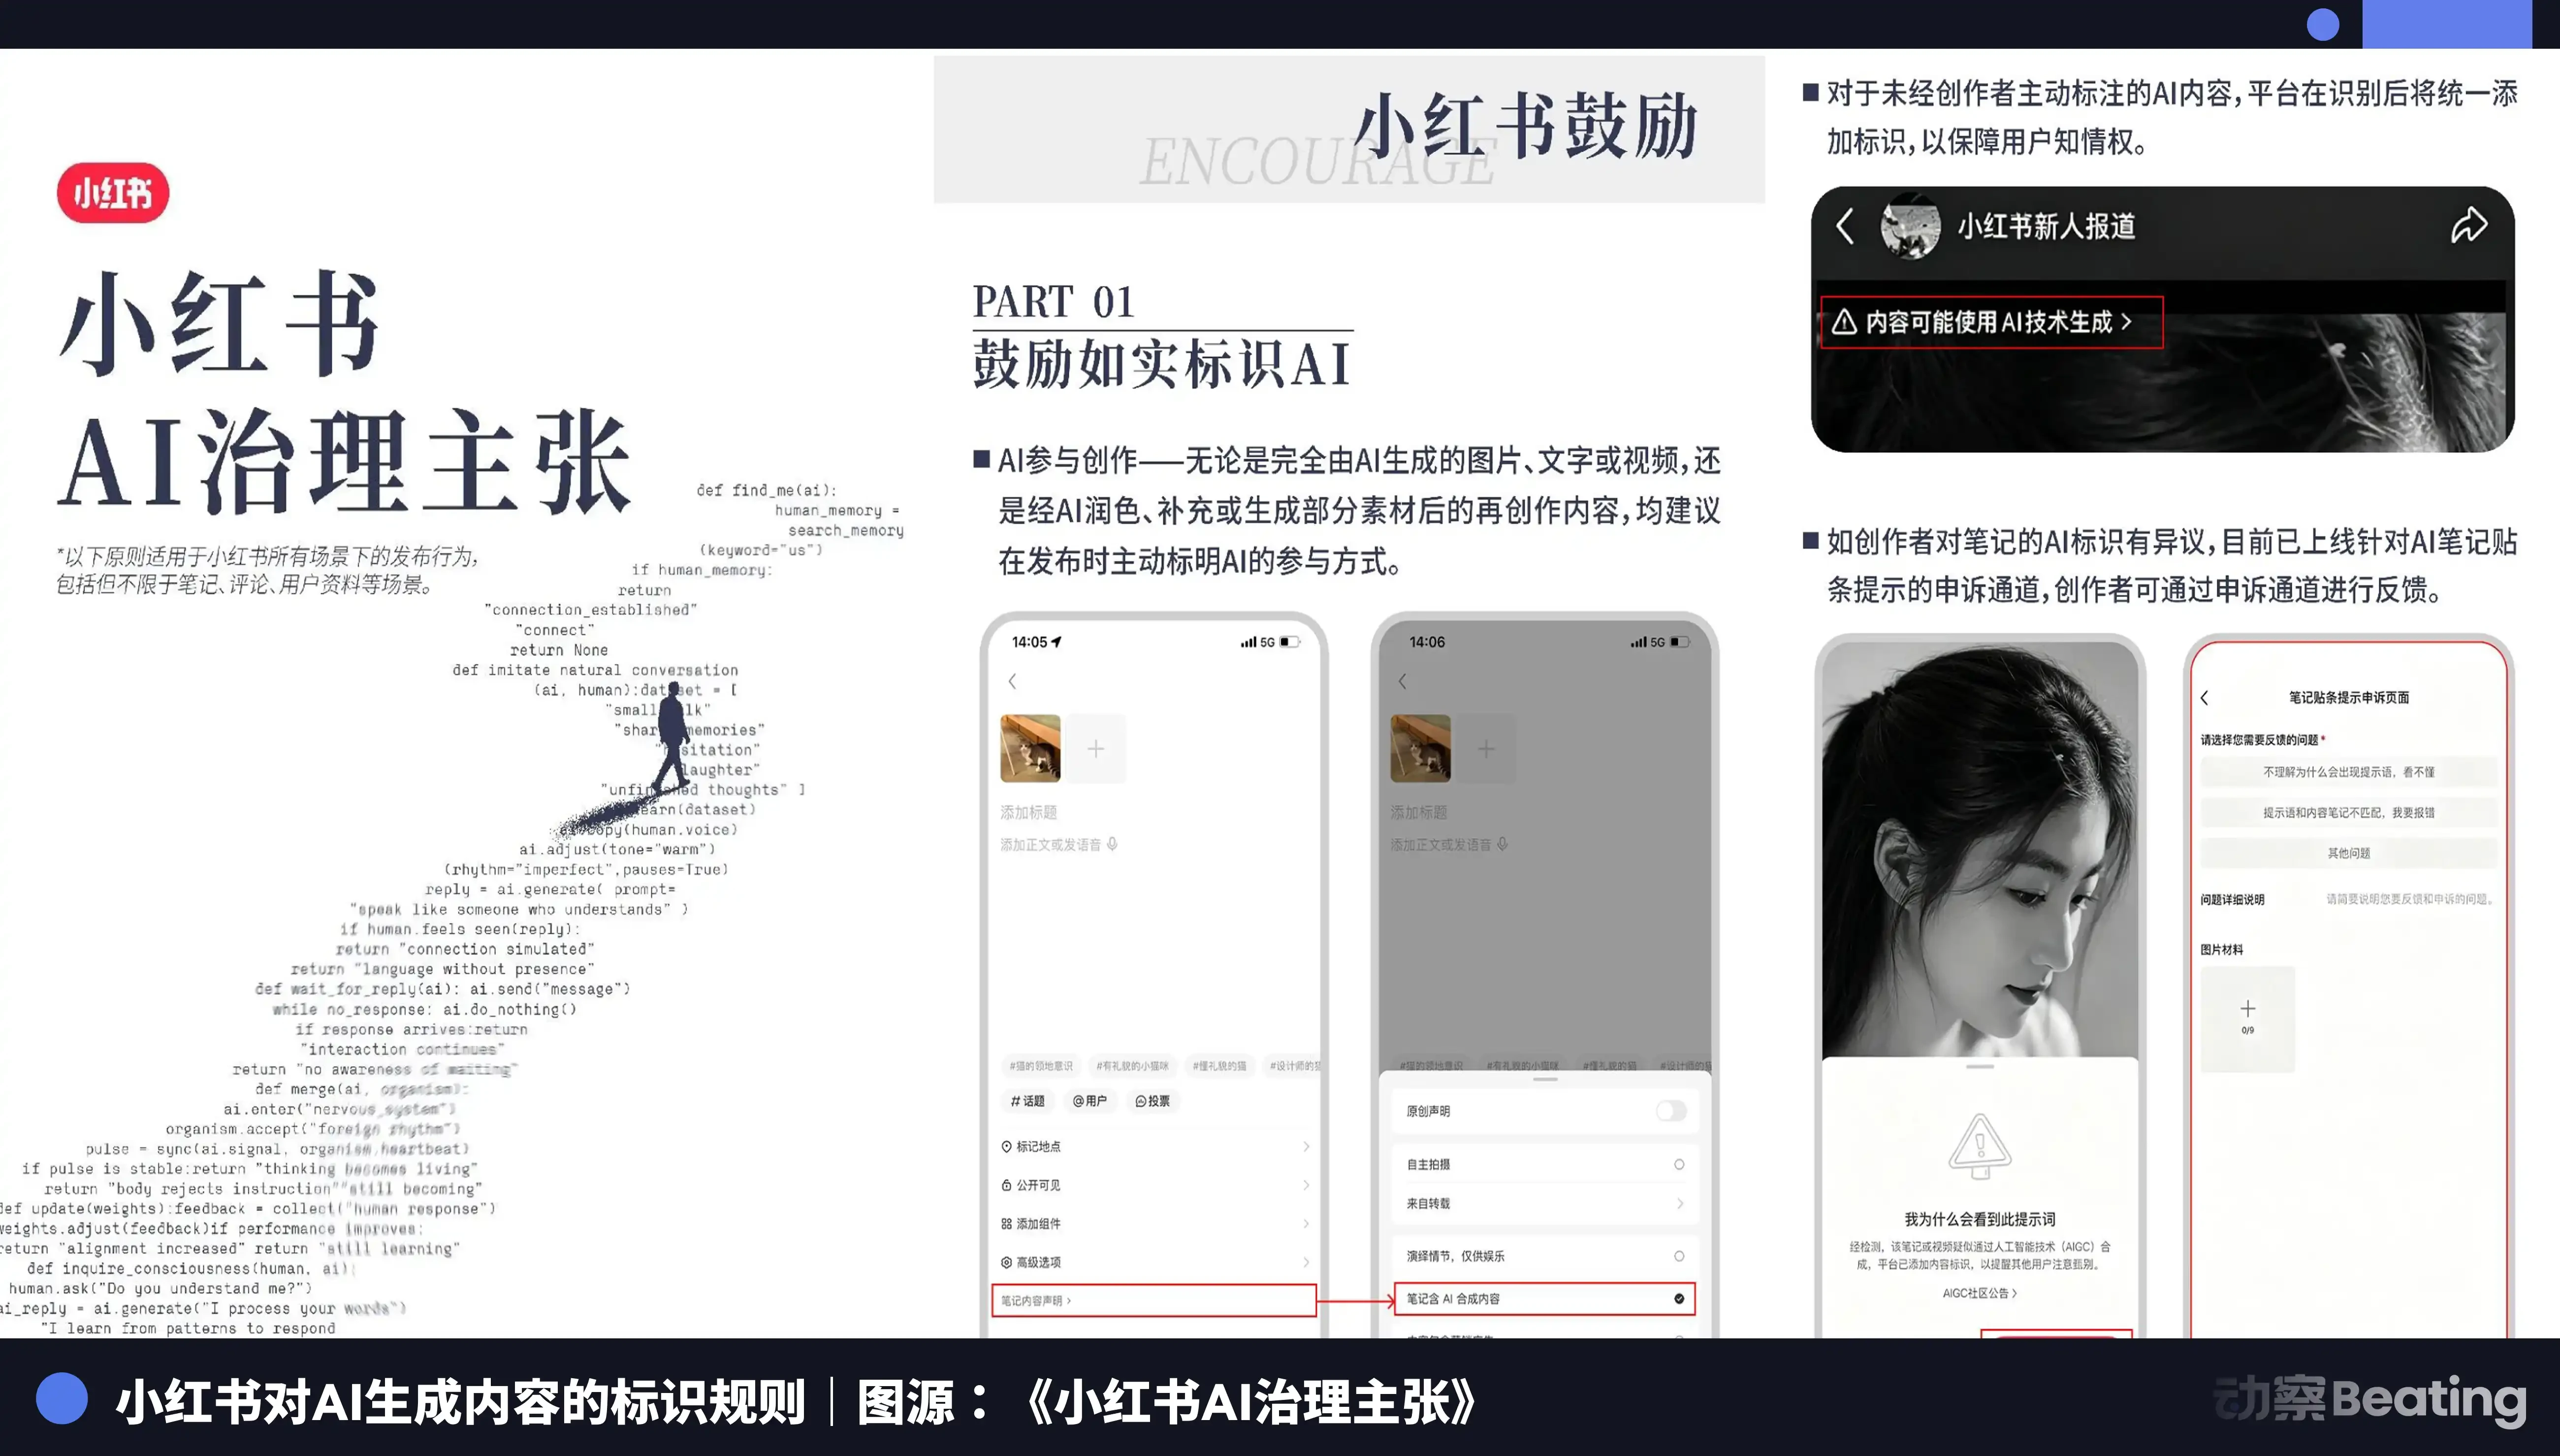
2026 年 2 月,按照国家《人工智能生成合成内容标识办法》,小红书要求创作者标注 AI 生成的图文和视频,未标注的限制分发。3 月,它开始清理 AI 托管运营的账号,完全由机器代写代发的,直接封禁。4 月,它第一次完整公布 AI 治理主张,鼓励 AI 放大创意,反对 AI 伪造生活,克隆声音、编造人设、虚构经历,都不行。

这些话听上去像表态,实际是在保命。

AI 最擅长学人,学到最后,连「我试过」也学会了。这是它学得最快,也最不该学会的一句话。小红书十三年攒下的信任,靠的正是无数个具体的「我试过」。机器可以写一万篇试用笔记,却没有真正试过一次。它的皮肤永远不过敏,它的钱包永远不心疼。

这样的内容多到一定程度,真人的经验也会跟着贬值。小红书会重新变成它当年试图取代的东西,变成那堆写得更漂亮、更像真人的卖家话术。

往后的事都还没有定论。RED Skill 能不能长出真正的生态,点点能不能进入主站,支付会不会接进答案,都要交给时间。但这件事的性质已经清楚了,小红书正在当一个翻译,把真人经验翻成机器能处理的结构,把生活里的判断做成工具,再把犹豫接进生意。

翻译讲究信、达、雅,机器已经学会了达,小红书要守住的是信。

博尔赫斯写过一个痴迷于精确的帝国。那里的制图术越来越高明,一省的地图大如一座城,帝国的地图大如一个省。制图师们仍然觉得不够,最后干脆画出一张和帝国疆土同样大的地图,每一座城、每一条路、每一块荒地,都能在图上找到对应的位置。可地图一旦和现实一样大,也就没了用处。后来的人不再管它,任它烂在荒漠里。

AI 正在替经验画这样一张地图,越画越细,越画越快,也越来越容易让人忘记,地图终究不是生活本身。

毛文超在信里说,这条护城河一时难以被 AI 动摇。他大概也清楚,真正的问题不在河,而在城。小红书必须造一台越来越聪明的机器,否则十三年攒下的经验,很快会被别人整理、调用、重新定价;可机器的声音一旦盖过了人声,城就空了,河护着一座空城,再宽也没有用。

它要把机器修进城里,还要保证最后留在城里的,不只是机器,还有那些深夜里拿不定主意的人,和愿意对他们说一句「我试过」的人。

这是它真正的护城河,也是它此刻全部的不安。

尾声

文章定稿前,彭博社报道,小红书计划本月底前在港秘密提交 IPO 申请,估值曾达 310 亿美元,预计 2025 年全年利润约 30 亿美元。

从一份 PDF 到港交所,十三年。它把几亿人生活里的犹豫攒成了一个能挣钱的东西,现在轮到资本市场来给它重新定价。

股价总会涨涨跌的。但那些深夜里对着手机拿不定主意的人,那些愿意跟陌生人说一句「我试过」的人,不会因为股价涨跌就从故事里消失。钱让一家公司跑得快,而跑得久是另一回事。

往后的事,交给时间。

参考资料:

[1] IT 之家|小红书正式上线 RED Skill 功能

[2] 36 氪|小红书四年 AI 路:FOMO、犹豫,到突然加速

[3] 观点网|小红书全资收购 AI 搜索产品点点开发主体

[4] 经济观察报|小红书搅动投资圈

[5] IT 之家|小红书拿下支付牌照

[6] 每日经济新闻|AIPS 人群资产模型、种草度量和商业化方向

[7] 新浪科技|小红书日搜索量接近 6 亿

[8] 晚点|戴丽丹加入小红书并筹建战投团队

[9] 36 氪|月之暗面超 10 亿美元融资,小红书出现在投资方名单

[10] 新浪|小红书要不要做大模型

[11] 站长之家|小红书 PC 端上线 AI 搜索助手点点

[12] 每日经济新闻|独立开发大赛与开发者生态数据

[13] GitHub|FireRed-Image-Edit GitHub 项目

[14] arXiv|REDSearcher 搜索 Agent 框架

[15] IT 桔子|小红书接盘薯能生巧科技 100% 股权

[16] 新浪财经|云望创新完成 Pre-A 轮,小红书与真格基金注资

[17] 智能硬造|小红书旗下薯能生巧入股 SkyrisAI

[18] 澎湃新闻|小红书加强 AI 生成合成内容标识

[19] 法治日报|小红书首次完整输出 AI 治理主张

供应链、能源与阵营化:梳理2026 AI投资的核心主线

原文标题:My 2026 Outlook: The Year Geopolitics Becomes the Macro

原文作者:Steve Hou

原文编译:Peggy

编者按:2026 年的宏观主线,可能不再只是一次常规周期切换,而是一场地缘政治重组进入定价阶段。过去几十年,美国以贸易、安全和金融秩序的担保者身份维持全球体系运转;如今,随着美国全球 GDP 占比下降、国内政治约束增强,这一模式正在从「全球覆盖」转向更有边界的「阵营体系」。

本文的核心判断是,未来一年的投资框架,应从传统的「增长—通胀」周期分析,转向对战略阵营、供应链重塑和资本开支方向的判断。谁在美国偏好的供应链之内,谁具备可信制度、工业能力和能源承载力,谁就可能成为新一轮全球资产重估的受益者。日本、韩国、拉丁美洲、欧洲工业龙头,以及电网、储能、自动化、机器人和 AI 基础设施,都被纳入这一逻辑链条之中。

文章尤其强调,制造业回流并不是一句政治口号,而是一场受制于劳动力、能源、电网和安全边界的系统性再配置。美国无法独自完成全部生产内化,因此盟友经济体的重要性上升;能源和电网则成为产业政策的硬约束;AI 作为中美竞争的核心战场,将继续驱动算力、电力、网络和制造业堆栈的高强度投资。

对投资者而言,这意味着 2026 年的机会可能不在拥挤的美国大型科技股动量交易里,而在全球范围内寻找这场重组的「卖铲人」:电气化设备、工业自动化、储能、电网基础设施、防务瓶颈环节,以及受益于供应链再设计的非美市场。本文提供的不是单一资产推荐,而是一套理解 2026 年全球宏观与资产轮动的地缘政治框架。

以下为原文:

2026 年的决定性特征,并不是一次标准意义上的商业周期拐点,而是一个已经展开的地缘政治大重组所抵达的分水岭时刻。几十年来,美国在全球经济中扮演着扩张性的角色:锚定全球贸易流动、为安全秩序提供担保,并作为战后秩序的默认保障者。但这一模式正在改变,因为结构性的算术已经变了:美国在全球 GDP 中的占比,已不足以支撑同等广度的全球承诺,而其国内政治约束也越来越指向战略收缩。

这并不意味着美国影响力正在消失,而是意味着其影响力正在被重新配置。美国正在从一种广泛覆盖的全球姿态,转向更清晰的「阵营」模式:偏好的供应链、可信赖的投资通道,以及更加选择性、区域化的安全承诺。这是过去两年一系列重大正确判断背后的核心催化因素,也仍将是理解 2026 年的主要框架。

在这一新格局下,对投资者来说,最重要的问题变成了:谁在这个偏好体系之内,谁被排除在外,以及哪些资产将受益于这场重新设计?

1)新的阵营体系:赢家是与美国结盟的生产型经济体

表现优异的新兴市场,并不只是那些人口结构有利的国家,而是那些在美国主导体系内具备战略一致性、稳定性和生产能力的经济体。拥有公民自由、制度韧性和民主治理的国家会变得重要,因为美国阵营需要信任:对合同的信任、对政治连续性的信任、对知识产权保护的信任,以及对供应链安全的信任。

但更重要的是,「美国阵营」并不限于发展中国家。它也会包括那些拥有战略工业能力和技术深度的发达经济体。例如,日本和韩国,就是投资从中国及 BRICS 阵营(印度除外)重新流出后的天然受益者。它们是半导体、先进制造和工业机器人领域的关键节点,而这些正是美国阵营供应链的骨架。

与此同时,美国自身也面临一个悖论。政治上,美国希望制造业回流;战略上,美国需要供应链独立;但经济上,美国并没有足够的劳动力,来完全内化所需的生产基础。简单说,美国没有足够多廉价、年轻的劳动力,无法把新供应链完全建在本土。正是这一限制,使盟友及准盟友地区变得更加关键。

2)防务重组:从「大帐篷」走向「区域堡垒」

如果第一层变化发生在经济领域,那么第二层变化则发生在安全领域。随着美国从「大而开放的帐篷」转向更小、更易防御的区域堡垒,「防务」的含义将发生明显变化。新兴战略更像是一种现代化的门罗主义:重点保护近邻区域和关键通道,而不是维持最大化的全球触角。

这一转向使拉丁美洲成为核心。这里是美国的主场,也会被美国视为主场。其地缘政治逻辑非常直接:如果邻近地区不稳定,供应链就不可能安全。这意味着,为了让该地区适合大规模资本部署,并融入美国供应链,政治和制度层面的变化将越来越多地受到鼓励——无论这种鼓励是隐性的还是显性的。

一个重要影响是,随着时间推移,中国在拉丁美洲的影响力将被逐步挤出。随着该地区政治上右转,并与美国更加紧密地结盟,通胀和利率可能下降,增长则可能上升。其机制并不神秘:外国直接投资增加资本开支,扩大生产能力,强化外部收支,并改善货币信用。

由此可能形成一个良性循环:贸易增长、产业升级加速,经济增长不再只依赖大宗商品出口,而是变得更加广泛。大宗商品仍将处于中心位置,但其外溢效应会越来越明显地体现在金融和可选消费领域,因为国内信贷体系会加深,中产阶层消费也会变得更有韧性。

3)能源:制造业回流的硬约束

供应链重塑在发达世界面临一个硬约束:能源和电网能力。

当美国、欧洲和盟友经济体试图让生产回流并确保生产安全时,它们正在发现,本国能源系统远远不够:电网老化、投资不足,并且在战略上暴露于不可靠能源来源之下。由此形成了 2026 年一个清晰主题:能源短缺将成为产业政策的限制因素。

这将推动一系列投资冲动:

  • 增加从盟友进口能源
  • 加速可再生能源建设
  • 重新重视核能
  • 大规模升级电网网络
  • 扩大物流和原材料需求

太阳能和风能已经在获得动能,因为相较传统基荷基础设施,它们扩张得更快。核电不可能通过「渐进式」方式快速建设;天然气也无法在没有昂贵管道建设和审批的情况下迅速增加。相比之下,可再生能源可以模块化部署,速度更快、分布更广,政治上也更容易扩张。

当然,缺失的一环是可靠性。这正是储能的作用所在。电池正成为峰值负荷管理和电网稳定的关键工具,而电池技术的持续进步,加上不断增加的投资,正在使储能价值链变得越来越具有战略意义。制造业回流、能源和安全三条主线在这里汇合:电网正在成为国家安全资产。

4)欧洲:站在同一阵营内,受制于增长约束,但拥有最高质量的「卖铲人」资产

欧洲可能会成为 2026 年最容易被误解的地区之一。由于人口结构较弱、能源成本较高、监管更重、风险资本生态不如美国发达,欧洲的增长上限仍然较低。换句话说,欧洲不太可能成为下一轮周期的引擎。

但欧洲的重要性并不在于宏观活力,而在于其产业构成。在一个碎片化的世界里,欧洲稳稳处在美国阵营之内。而且,在新格局将过度投资的那些领域中,欧洲仍然拥有一些最高质量的全球性企业:电力设备、电气化、电网基础设施和工业自动化。

这也是为什么即便欧洲经济相对落后,欧洲股市仍可能表现良好:欧洲指数并不只是「欧洲需求」的映射。它们在很大程度上由全球出口商和跨国供应商构成,而这些公司服务的是正在全球各地发生的资本开支周期。

防务:一次估值台阶上移,而不是简单的动量交易

欧洲防务支出已经发生结构性上移,而更强军事能力所对应的政治共识也具有持续性。但自俄乌战争爆发以来,市场已经重估了其中大部分容易获取的上涨空间,而冲突本身也可能逐渐进入低烈度阶段。这意味着,欧洲防务机会将不再是广泛的 beta 暴露,而更应聚焦于选择性的瓶颈环节:弹药、安全电子设备、航空航天零部件,以及维护和后勤。

电力设备:欧洲作为新资本开支周期的电气化骨架

增量机会真正所在,是电气化和电网。发达世界的电力系统,是制造业回流和 AI 背后的底层约束。问题不只是发电,而是那些无法足够快速扩张的输配电设备:变压器、开关设备、电网自动化、电力电子、高效电机和系统集成。

欧洲工业基础中包含这些「铲子」类别的全球领先企业。由于它们服务的是全球资本开支,而不是欧洲本土消费,即便欧洲 GDP 增长平庸,其盈利也仍然可以增长。

工业自动化:欧洲作为生产率提升的赋能者

制造业回流和近岸外包,最终都会受到劳动力稀缺和成本的限制。要让高工资发达经济体与全球制造业保持竞争力,唯一办法就是提升生产率和推进自动化。欧洲仍然是工厂自动化系统、机器人、工业传感器、控制软件和精密工具领域的领先供应商。

因此,2026 年配置欧洲的正确方式,并不是把它当作宏观层面的「欧洲复苏」交易,而是把它视为一种结构构成交易:持有那些由出口驱动、受益于全球资本开支升级的工业和基础设施龙头,同时对欧洲本土需求板块保持更加谨慎的态度。

5)AI:中美竞争的核心战场

如果说能源是制造业回流的物理约束,那么 AI 就是本世纪的战略约束。它是中美竞争中最重要的战场,因为两国领导层都越来越将通往超级智能的竞赛视为决定性问题。

中国追赶得更晚,也花了更长时间——起步较晚,又面临芯片禁运——但关键在于,中国已经追到了足以影响格局的程度,而且正在踩下油门。中国国内 AI 资本开支此前落后于美国,但这一差距正在缩小。这确保了 AI 将继续成为巨额投资的目标,不管短期商业回报如何,因为它正越来越被视为战略基础设施,而不是一个普通行业。

这对 2026 年的影响非常直接:

AI 资本开支和国家层面的协调将继续加速。

两大阵营中的国家支持和干预都会增加。

AI 价值链将发生结构性分化:美国阵营与中国阵营各自成形。

重复建设意味着总投资规模更大,这将双重利好算力、电力、网络和制造业堆栈。

在这一框架下,AI 应被广义理解——它不只是生成式模型,还包括具身智能、自动化和机器人。2026 年可能会成为机器人加速发展的年份,人形机器人将成为重要叙事和资本开支目的地。

最终,相较于基础设施投入,应用层的经济表现可能会令人失望——直到不可避免的出清到来。但那更可能是 2027–2028 年的故事。对 2026 年而言,决定性特征仍然是投资强度,而不是变现成熟度。

6)组合含义:从拥挤的美国大型科技股中轮动出来

这一宏观格局也解释了为什么我们价值链指数的全球属性非常重要。美国股市,尤其是美国大型科技股,已经变得泡沫化且持仓过度拥挤。无论是美国国内家庭部门,还是国际投资者,对这一板块的持有都已相当集中。即便美国仍具备结构性强势,当仓位极端拥挤时,持续动量的条件也会变得不那么有吸引力。

这创造了一个机会:国际股票和非科技股票,是表达这一前景最符合主题逻辑的方式。尤其是如果 2026 年成为一个轮动之年——其形态可能类似于 2000 年之后的转换,尽管基本面并不完全相同。

换句话说,如果地缘政治正在重塑供应链,如果能源成为硬约束,如果防务变得区域化,如果 AI 资本开支仍然势不可挡,那么阻力最小的路径,就是在全球范围内持有这场重组的受益者,而不是继续追逐一小撮美国大型科技股的动量。

结论:一个催化剂,多种表达

2026 年展望的内在一致性在于,所有事情都回到同一个源头:一场重新定义贸易、安全、能源和技术竞争的地缘政治变化。正确的框架不是「增长对通胀」,也不是「人口结构对生产率」。正确的框架是:世界正在被重组为不同的战略阵营,供应链再设计将迫使资本开支上升、推动风险重估,并在不同地区和行业之间重塑赢家与输家。

这是过去两年每一个重大结构性判断背后的核心催化因素。它也仍将是理解 2026 年最重要的宏观视角。

原文链接

24H热门币种与要闻|SpaceX市值突破2.5万亿美元;王纯6月三次加仓ETH,浮盈864万美元(6月16日)

1、CEX 热门币种

CEX 成交额 Top 10 及 24 小时涨跌幅:

  • BTC: +0.12%
  • ETH: +2.98%
  • XRP: +2.73%
  • SOL: +2.64%
  • BNB: -0.64%
  • WLD: +3.33%
  • ZEC: +8.82%
  • DOGE: -2.15%
  • XLM: +11.05%
  • NEAR: +4.84%

24 小时涨幅榜单(数据来源为 OKX):

  • JTO: +29.68%
  • SPACE: +15.75%
  • VELODROME: +11.64%
  • XLM: +10.99%
  • INJ: +8.94%
  • HMSTR: +8.76%
  • UNI: +8.25%
  • ZEC: +8.19%
  • ZRO: +7.64%
  • BABY: +7.24%

24 小时币股涨幅榜单(数据来源为 msx.com):

  • AAOX.M: 24.25%
  • SPCX.M: +23.77%
  • MUU.M: +20.74%
  • BRUN.M: +19.66%
  • ORBS.M: +19.55%
  • KORU.M: +19.01%
  • UPXI.M: +18.66%
  • MRAM.M: +16.59%
  • DEFT.M: +16.43%
  • WDC.M: +16.09%

2、链上热门 Meme Top 5(数据来源为 GMGN):

  • 龙虾
  • Korico
  • ELITE
  • SHDX
  • WARD

头条

F2Pool 联创王纯关联钱包 6 月三次加仓 ETH,浮盈约 864 万美元

F2Pool 联合创始人王纯关联钱包在 6 月已连续三次增持以太坊,具体来看,香港地址分别于 6 月 5 日增持 9,719 枚 ETH,6 月 6 日增持 17,560 枚 ETH,以及 6 月 12 日再度增持 15,740 枚 ETH,呈现持续分批建仓特征。

按各次成交均价估算,在 ETH 回升至约 1,810 美元后,该系列操作整体浮盈约为 864 万美元。

SpaceX(SPCX.O)周一美股开盘涨幅 19%,市值突破 2.5 万亿美元

SpaceX(SPCX.O)周一美股开盘涨幅 19%,市值突破 2.5 万亿美元,但 SpaceX(SPCX.O)美股夜盘涨 10%,若维持此涨幅至美股周二开盘,其市值将超越亚马逊(AMZN.O)。

媒体称特朗普、万斯已签署美伊谅解备忘录

据路透社披露,美国总统特朗普、副总统万斯已签署了美伊谅解备忘录,伊朗伊斯兰议会议长也已签署。

行业要闻

伊朗方面称霍尔木兹海峡进出通道仍保持关闭,同时表示将对霍尔木兹海峡相关航运服务收费

伊朗方面获悉,在过去超过 96 小时内,伊朗伊斯兰革命卫队海军尚未签发任何通行许可。在另行通知之前,霍尔木兹海峡的进出通道对所有船只关闭。此前,据国际航运信息平台“海上交通网站”显示的船舶追踪数据,液化天然气运输船“迪沙”号 15 日通过霍尔木兹海峡进入阿曼湾。截至目前,“迪沙”号也是 15 日唯一一艘通过霍尔木兹海峡的大型能源运输船。

同时,伊朗外交部发言人巴加埃表示,伊朗将在“特定时期内”负责霍尔木兹海峡安全通行管理,并将对相关航运服务收取费用。

特朗普将于 7 月 4 日发表主题演讲

美国总统特朗普表示,将于 7 月 4 日发表主题演讲。

项目要闻

SpaceX 在首次公开募股中筹集约 857 亿美元

SpaceX(SPCX.O)披露,承销商行使了选择权,额外购买 8333 万股股票。SpaceX 在首次公开募股中筹集约 857 亿美元。

Strategy 披露上周增持 1,587 枚比特币

据市场消息:Strategy 披露上周增持 1,587 枚比特币,购买均价 63,024 美元,总值约合 1 亿美元。

Anthropic 禁令争议升温:英伟达等巨头高管联名呼吁放宽模型限制

包括英伟达和 Adobe 在内的美国大型企业网络安全高管已请求特朗普政府解除针对 Anthropic 最强大 AI 模型的限制,理由是这些禁令阻碍了防范数字攻击扩散的努力。

Kalshi 开发 AI 代理“Harrison”,用于压力测试预测市场合约与投注逻辑

预测市场平台 Kalshi 正在内部部署一款 AI 代理系统“Harrison”,用于优化其预测市场合约设计并对投注结果进行压力测试,以降低大规模交易中的错误与歧义风险。据联合创始人 Luana Lopes Lara 透露,该 AI 工具已被用于处理平台每日数百万笔交易中的关键内部流程,重点解决包括政治选举、体育赛事及奖项结果等事件合约中的措辞与规则复杂性问题。

投融资

AI 服务器中介平台 Hydra Host 融资 1 亿美元,Kindred Ventures 领投

数据中心软件初创公司及 AI 服务器中介平台 Hydra Host 完成 1 亿美元融资,投后估值接近 8 亿美元,本轮由 Kindred Ventures(风险投资机构)领投。本轮投资方还包括 Nvidia、ARK Invest、早期 CoreWeave 投资方 Magnetar Capital,以及现有股东 Founders Fund 和 Flume Ventures。

数字支付平台 Interchecks 完成 5000 万美元 C 轮融资,Bettor Capital 领投

数字支付平台 Interchecks 宣布完成 5000 万美元 C 轮融资,Bettor Capital 领投,Commerce Ventures、Decades Holdings 及 Thayer Street Partners 参投,该公司主要服务于账户转账、数字银行(neobank)、经纪平台及加密钱包入金场景,支持企业通过借记卡凭证向合规账户进行实时入金,并通过内置风控体系实现快速、安全的资金流转,目前与 Visa 和万事达卡 Mastercard 等全球支付网络保持合作关系。

拉美跨境支付应用 El Dorado 完成 900 万美元 A 轮融资,Paradigm 领投

拉美跨境支付应用 El Dorado 完成 900 万美元 A 轮融资,风险投资机构 Paradigm 领投,Coinbase Ventures 与 Verda Ventures 参投,该公司指出,其当前重点增长路径包括巴西与玻利维亚等“非主流支付走廊”,并已在 12 个国家运营,覆盖阿根廷、巴西、哥伦比亚等市场,拥有超过 10 万活跃用户与 500 万笔交易处理记录。

人物声音

“白毛股神”Serenity:三大科技主题验证推进,光子与存储或成下一阶段主线

“白毛股神”Serenity 在 X 平台发文表示,其较早提出的三大投资主题:新型云计算(Neoclouds)、光子技术(Photonics)与存储(Memory)正在逐步在市场中兑现,并从个股表现中得到验证。从 AAOI、EWY 到 NBIS 等资产的走势来看,相关产业链正在进入分化加速阶段,其中部分标的已创历史新高。

Serenity 同时提到,IREN 受持续约 60 亿美元 ATM 增发压力影响表现相对滞涨,而 Nebius 则持续走强,形成明显分化格局。市场核心在于提前判断主线主题,并在正确赛道中进行集中配置,但即使选对软件方向,收益也可能因结构性行情差异而不及预期。

在展望方面,Serenity 认为光子技术仍处于早期阶段,但长期空间较大;Nebius 有潜力发展为“云计算版 AWS”,而美光(MU)、SK 海力士与三星电子或将在结构性内存需求驱动下,具备类似英伟达式的产业级重估潜力。

IOSG:SpaceX上市当天,三套永续机制的第一次实测

原文作者:Mario Chow

原文来源:IOSG Ventures

TL;DR

  1. Pre-IPO 永续为什么重要?它撬开了两扇此前对几乎所有人都关着的门:一是在 SpaceX、OpenAI 这类私营公司 * 上市前 * 就对它下方向性赌注,二是在股市休市、但新闻仍在推动价格的夜晚、周末和盘前时段拿到一个实时价。如今有个钱包就能下这个注,持续、无需许可,而且正赶上史上最大的一波上市潮。
  2. 没有公开现货价,市场怎么给一个东西定价?这是整个品类要解决的核心难题。没有外部价可抄(有时一抄就是几个月),交易场所只能用手里唯一的东西,也就是自己的订单簿,造出一个价,并且只在有真金白银愿意偏离它成交时才让它动:动得慢,也贵到没法伪造。trade.xyz 用内部预言机加一个价格区间,Ventuals 则部分依靠一级市场数据。出人意料的是这套真的管用:永续把 Cerebras 的开盘价预判到了 1.3% 以内,还在某个传统场所全部黑屏的周末替原油定了价。
  3. SpaceX 这一案里什么奏效了?trade.xyz 拿下了链上市场(约 96.5% 的成交量),不是因为预言机更聪明,而是近零资金费让这笔交易几乎零成本持有、它 * 踩着 * IPO 催化剂上线、按每股计价又接入了跨所套利。6 月 12 日上市当天,从合成永续切到追踪现货很干净:没有预言机跳空,没有清算瀑布。上市当天 perp 紧贴纳斯达克实时价,差距在 1% 以内(约 $152 对 $150 撮合价);它的盘前标记价也正好压在纳斯达克自己的开盘指示价(约 $175)上,最后撮合价清算在更低的 $150。
  4. 还有哪些没解决的风险?这个品类极擅长处理价格,处理事件却仍然原始。公司行动,尤其是转换后的一次股票拆分,在链上没有任何管道:trade.xyz 没公布任何 rebase 机制,Ventuals 则把这件事外包给了单独一家数据供应商,而它已经出过一次事(一条过期的拆分数据让其市场闪崩 45%)。瓶颈不在价格发现,而在那个无聊的「公司行动」处理层:传统市场花了一个世纪把它标准化,链上却还没人重建。谁能可信地交付它,谁就补上了这些市场与它们要取代的市场之间最后一道缺口。

背景:Crypto 刚刚踹开的两扇紧锁的门

Pre-IPO 永续合约卡在两件事的交叉口上,而这两件事直到不久前还几乎对所有人关着门。如今 crypto 这套轨道,把两扇门都撬开了。

第一扇门:Pre-IPO 敞口,终于向散户开放

上市前的 SpaceX 或 OpenAI 股份,过去只有合格投资者、风投和少数二级柜台碰得到,估值不透明,每轮融资才重定一次价。Pre-IPO 永续合约把这堵墙直接拆了。有个钱包就能押注一家私营公司估值往哪走,随时下注、无需许可,也不碰任何股份、配额或投票权。时机赶得极巧,史上最大的一波上市潮正好在这时开闸。SpaceX 6 月 12 日以约 $1.77T 估值上了纳斯达克,OpenAI 和 Anthropic 预计跟进。散户头一回能在开盘前就布好局,而不是等上市了再追高。

第二扇门:盘后时段,如今已被 crypto 接管

传统交易所还守着「银行家作息」。股票和期货在夜里、周末、节假日全部停摆,盘后一出新闻,真实的风险敞口就没处对冲。Crypto 这边从不关门,这个时间差把整个盘后窗口让给了它们,而大部分价格发现都发生在 Hyperliquid 上。

本报告的关键前提是:盘后那个报价不是瞎猜,它往往就落在真实市场重新开盘的位置上。某个周六中东冲突推高油价,当时全市场只有 Hyperliquid 在交易;等 CME 原油期货周日晚间重开,开出来的价正是 Hyperliquid 永续早就找到的那个。TD Securities 估算,传统交易所还没开盘,这个平台就已经消化了近期那波油价波动的约 80%。股票也一样,trade.xyz 的 Cerebras 永续跟纳斯达克最终开盘价只差约 1.3%。盘后时段,永续合约本身就是市场。

现在有多早:仅占 TradFi 永续合约成交量的约 1%

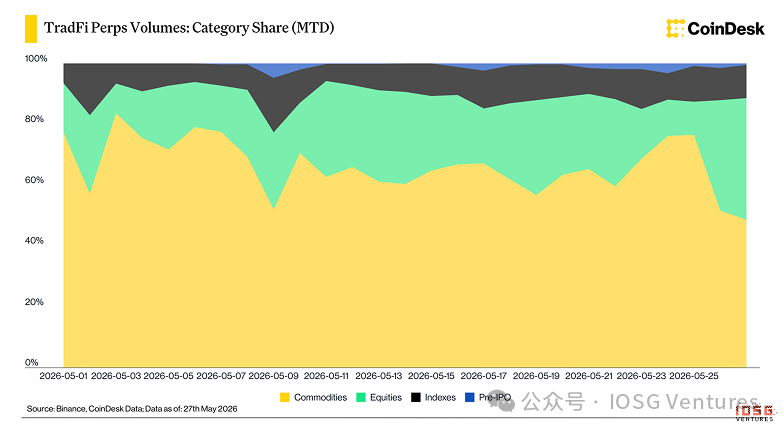
CoinDesk 的数据能看出这个市场有多早期。Binance 和同类平台的 TradFi 永续里,唱主角的是大宗商品和股票。Pre-IPO 只是堆叠图最顶上薄薄一条,从 5 月 21 日前后上线到现在,也就占 TradFi 永续总成交量的 1% 出头。

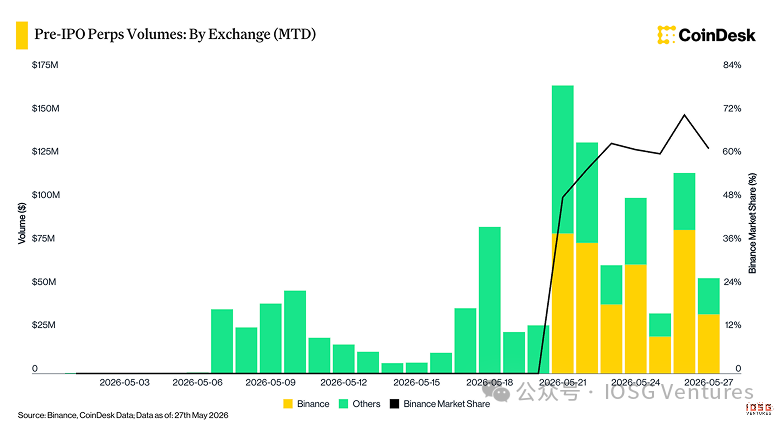
在 Binance 上,Pre-IPO 成交量同样高度集中在个别标的:SpaceX 约占 79%,OpenAI 占 11%,Anthropic 占 9%。这个品类 5 月 20 日左右才上线,之后 Binance 很快拿下了其中六成以上的份额。CEX 上的 Pre-IPO 还在萌芽期,主角是 SpaceX。真正有意思的活动在链上。

SPCX 在各交易场所的格局:Binance 领跑,Hyperliquid 稳居链上主场

6 月 10 日的市场快照

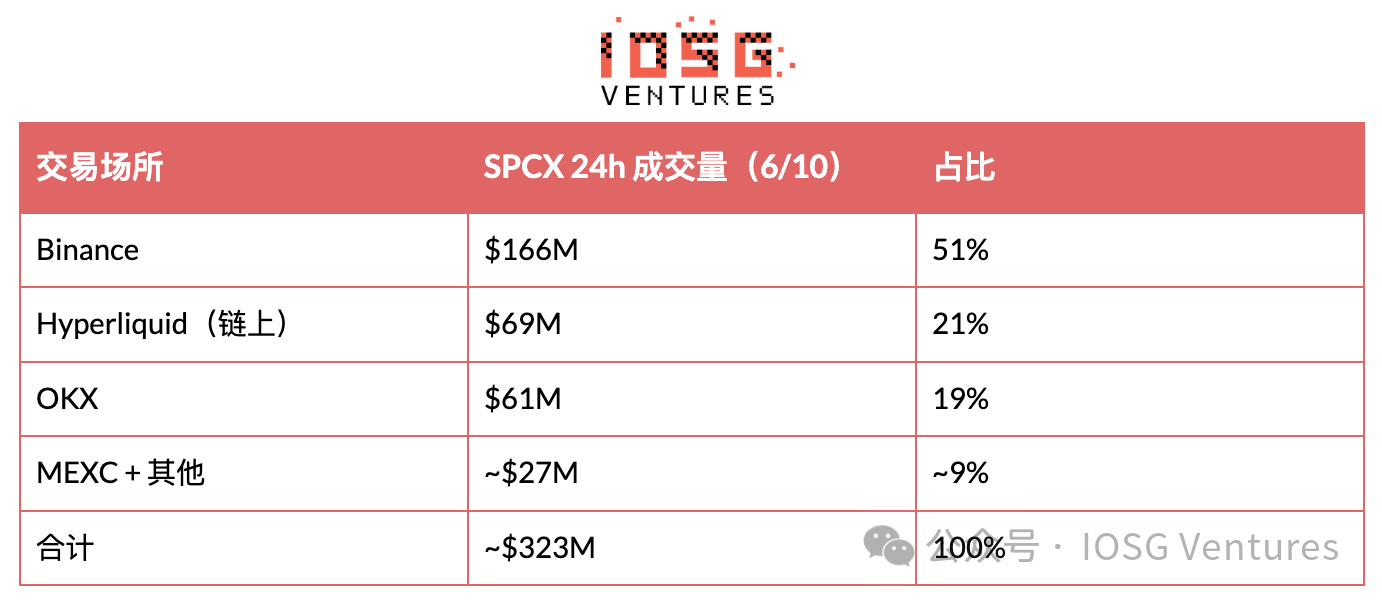
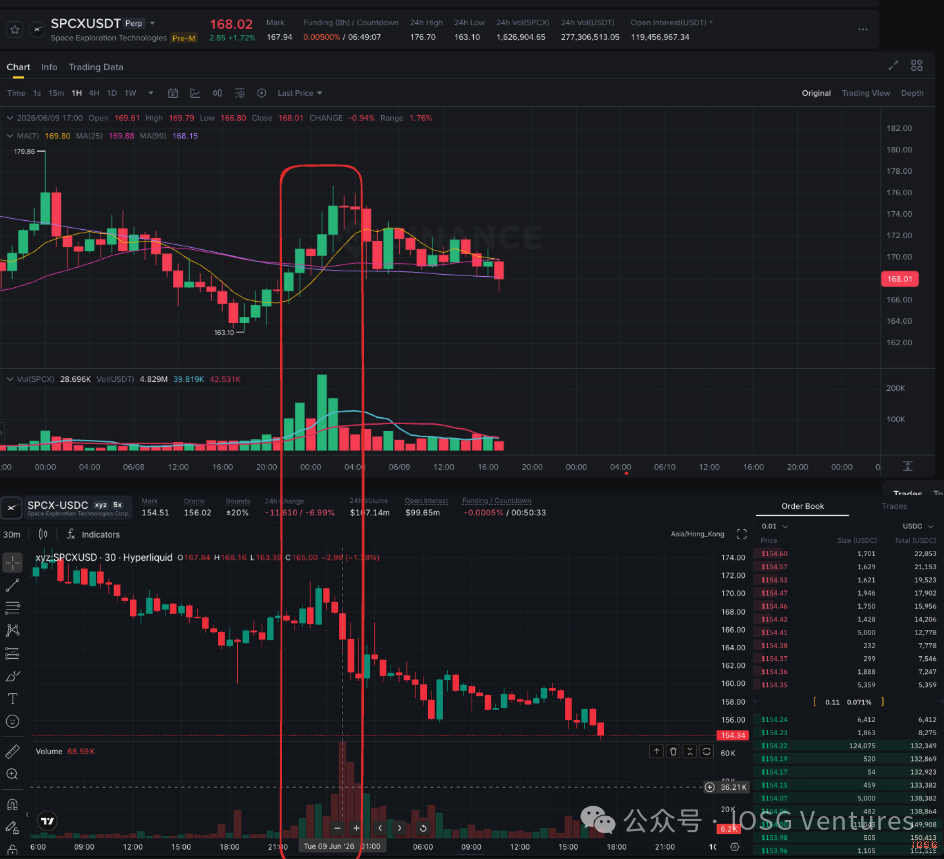
聚焦 SpaceX 本身,它眼下就是整个 Pre-IPO 市场。6 月 10 日这张快照里,SPCX 永续全场所 24 小时总成交量约 $323M。Binance 以 $166M(51%)领先,Hyperliquid 以 $69M(21%)稳居第二,OKX $61M(19%),再往后是 MEXC 和一堆小场所。

链上格局:一个只有一家建设者的市场

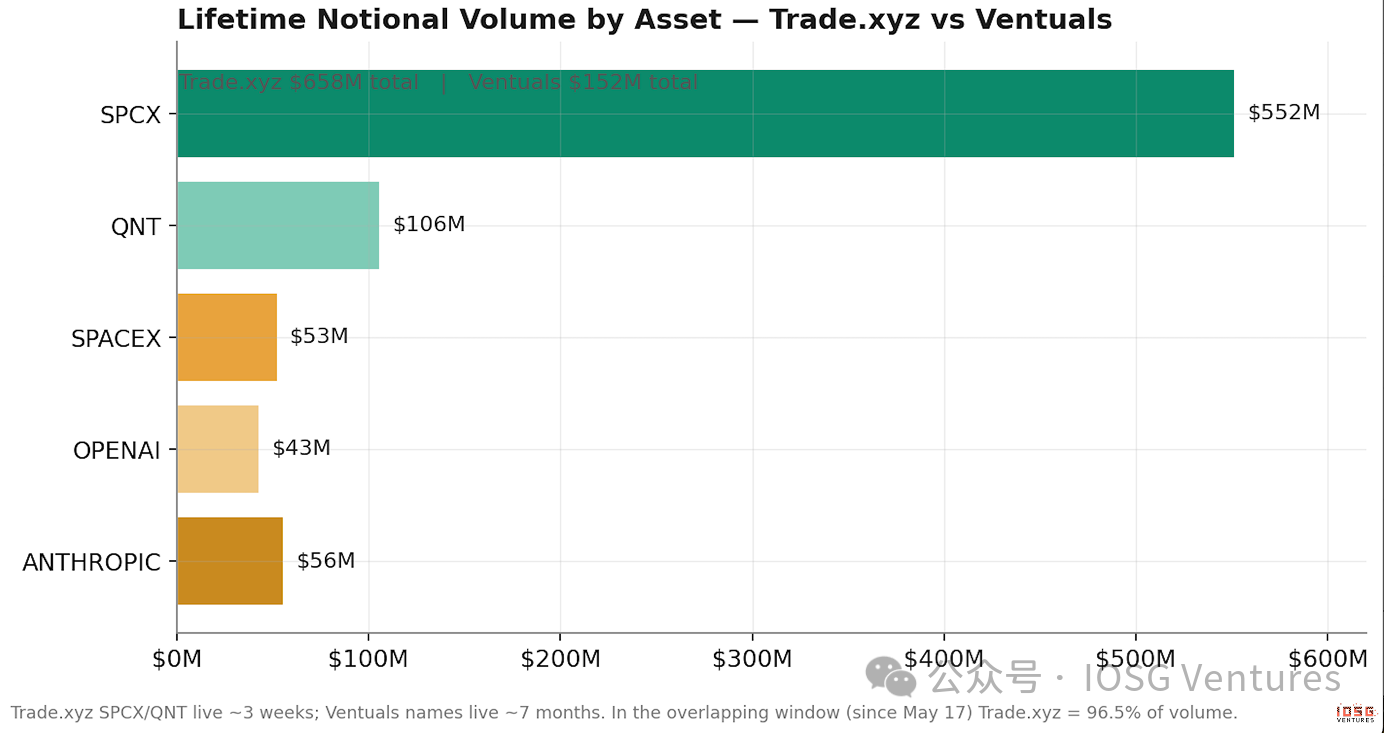
用数据对比 Trade.xyz 与 Ventuals:96.5% 对 3.5%

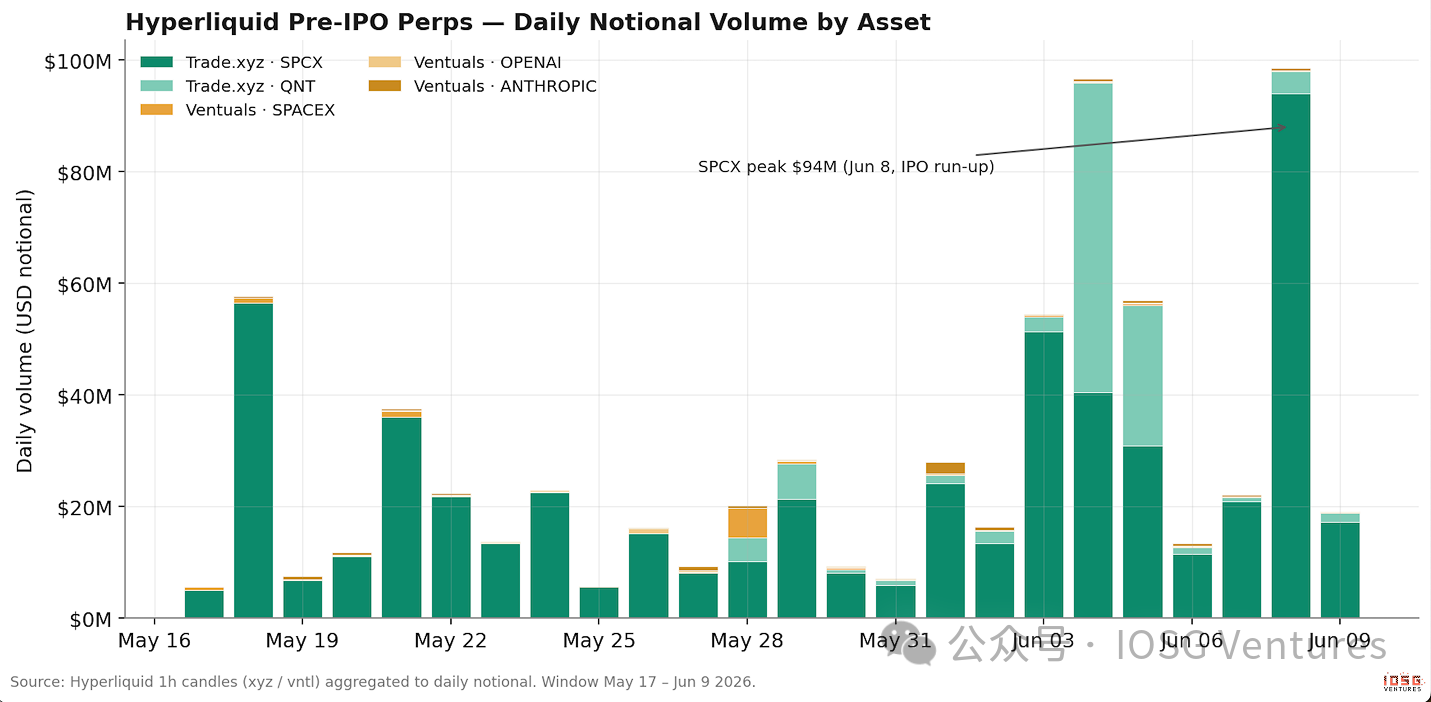
Trade.xyz 累计成交量约 $658M,其中 SPCX $552M,第二个标的 QNT $106M,全挤在约三周里。Ventuals 累计约 $152M,比较均匀地摊在 SPACEX($53M)、OPENAI($43M)和 ANTHROPIC($56M)上,花了约七个月。

把两者放到同一时间轴上,差距一目了然。在 SPCX 上线后的重叠窗口内,trade.xyz 占链上 Pre-IPO 成交量约 96.5%,这与第三方追踪机构「约占 Hyperliquid Pre-IPO 一篮子 95%」的口径相互印证。Ventuals 挂牌的标的更多,包括目前唯一在线的 Anthropic 和 OpenAI 合约,但只分到很小一部分流量。上币不是护城河,流动性才是。

HIP-3:这一切底下的平台层

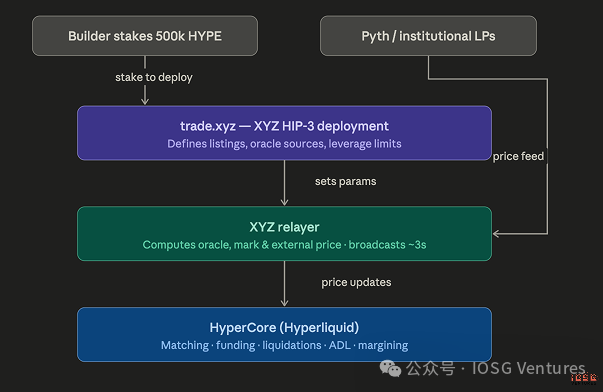
HIP-3 是 Hyperliquid 的一次升级,它把单一的永续合约场所变成了供建设者部署永续 DEX 的平台。任何质押 500,000 枚 HYPE 的团队,都可以在 Hyperliquid 的撮合层 HyperCore 上部署自己的永续市场。建设者掌控上币、预言机、杠杆上限和合约参数;HyperCore 掌控执行、资金费、清算和保证金。Trade.xyz 是专注传统资产的 HIP-3 部署:把股票、指数和大宗商品做成 24/7 永续合约,以 USDC 计保证金并结算,仅支持逐仓。

没有外部真值时,Trade.xyz 如何为市场定价

先从问题说起,因为只有先感受到问题,这套设计才讲得通。普通永续是从交易所抄一个实时现货价;Pre-IPO 永续根本没有现货价可抄,而且可能一连几个月都没有。于是交易场所只能用手里唯一的东西,也就是自己的订单簿,造出一个可信的价,还得让它贵到没法被随便推动。这一节讲的全部,都在回答同一个问题:当一个资产还没有价格时,你怎么给它定价?

盘后股票永续的两套预言机机制

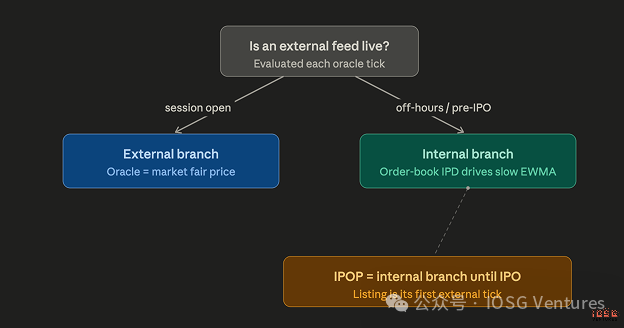
要理解 Pre-IPO 永续,先得理解盘后股票永续。加密永续全天候都有实时外部价格,股票没有。AAPL 只在美股交易时段才有真实市场价,所以给资金费和标记价供数的预言机得准备两套机制:外部数据在时用一套,外部数据不在时用另一套。外部市场开盘时,中继器(relayer)直接把机构公允价(数据源包括 Pyth)当预言机传入。休市时,预言机只能靠永续自己的订单簿接着转,这才是整套设计最见功夫的地方。

内部预言机:三个核心思路

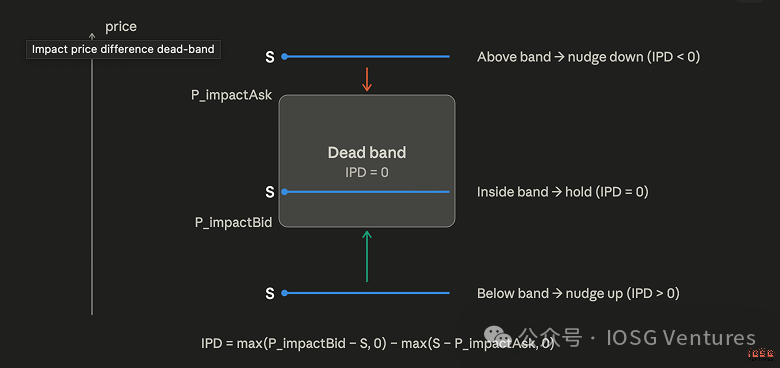
看可成交的订单簿究竟在哪。

中继器计算向订单簿两侧各推入一笔固定 $1,000 订单的平均成交价,由此得出可成交买价和可成交卖价。如果当前预言机价格落在这个区间内,什么都不会发生——订单簿与预言机一致,预言机保持不动。只有当预言机价格落到区间之外,即真实挂单深度愿意在偏离价位成交时,预言机才会被推向订单簿。买盘重则上拉,卖盘重则下压,区间内的噪音被完全忽略。想推动这个预言机,必须投入真金白银的流动性,而不是刷几笔成交。

预言机从不跳变。

它以三十分钟的时间常数向订单簿缓慢靠拢,且硬性上限保证单次更新最多只能收敛剩余距离的约 9.5%,无论距上次更新过去了多久。停牌和不规则更新都无法让它跳空。

标记价格取中位数。

驱动保证金和清算的标记价格,是三个候选值的中位数:预言机本身、预言机加上永续合约基差的短期移动平均、以及订单簿快照(最优买价、最优卖价、最新成交价)。中位数结构意味着快变量自己永远无法把标记价格拖离慢速预言机太远。每小时的资金费再把市场往预言机方向推,配有标准乘数和上限,确保任何单一小时的支付都很小。

Pre-IPO 永续:同一引擎,三处改动

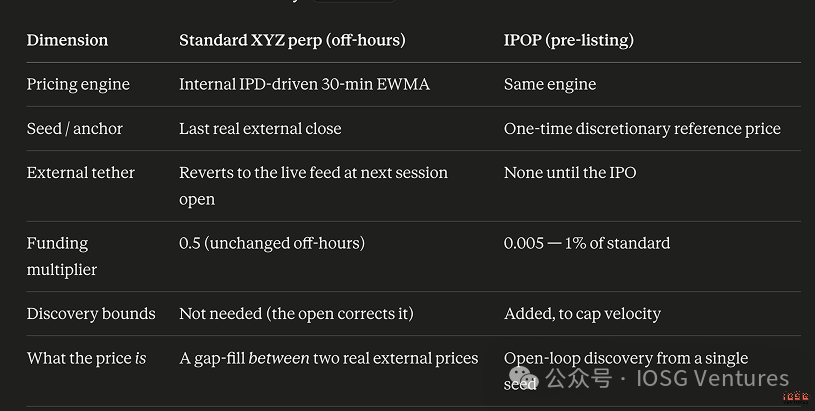
IPOP(Pre-IPO 永续合约)本质上是一个永远等不到「周五收盘价」可依靠的盘后股票永续。上市之前根本不存在外部价格,所以市场要连续运行内部定价机制,有时长达数月。Trade.xyz 为此做了三处改动,每一处都揭示了问题的本质。

  1. 资金费率被砍到标准费率的 1%。周末永续合约最多漂移两天,周一开盘就会纠偏,所以正常资金费可以忍受。IPOP 可能在没有任何锚的情况下交易六十天以上,市场往往会停留在反映纯粹情绪的持续溢价或折价上。在标准费率下,任何逆主流情绪持仓的人,早在 IPO 到来之前就会被资金费放干血。把乘数砍到几乎为零,才让这个合约变成真正拿得住的东西。我们的看法:比起任何预言机上的巧思,正是这一个参数让 trade.xyz 的产品变得可交易,本报告后文的资金费数据印证了这一点。
  2. 初始种子价。周末市场以最后一个真实外部价格初始化。IPOP 没有任何历史,所以 trade.xyz 自行设定一个初始参考价。它不是预测,只是数学上的起点。以 SPCX 为例(5 月 17 日 UTC 深夜上线),参考价定为每股 $150:取 SpaceX 公开报道的 $1.75T–$2T 目标估值的中点,除以假设的 118.7 亿股完全稀释股本。
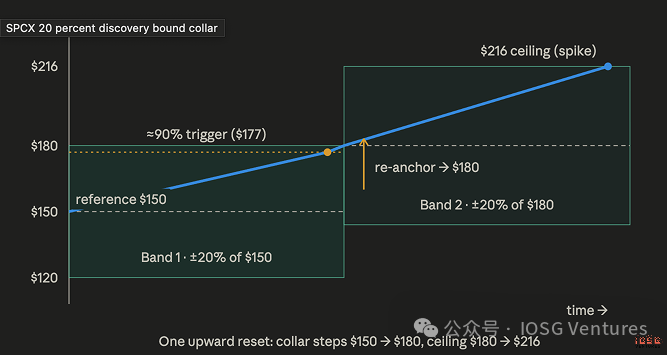
  3. 发现边界(discovery bound)。一个围绕参考价、标记价格不得越出的价格区间(collar),并配套一条规则:清算价落在当前区间之外的仓位,在区间生效期间不会被清算。

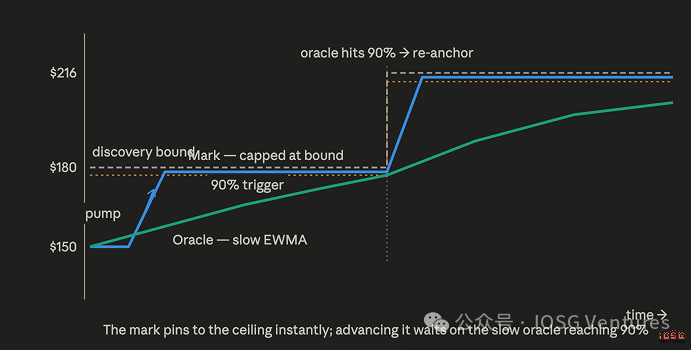
对于 5 倍杠杆的 SPCX,区间宽度为上下各 20%。静态区间要么冻结价格要么形同虚设,所以这个区间是阶梯式的:当慢速预言机爬到距上沿 90% 的位置时,参考价重新锚定到该上沿,并围绕它打开一个新的 20% 区间。

SPCX 在每个方向各有七级这样的阶梯。把各级复合起来,合约从 $150 种子价出发的硬性终身区间约为每股 $25 至 $645。

操纵这个市场要花多少钱:昂贵、显眼、缓慢

这种分工,对任何想操纵的人都很关键。标记价反应快但有硬顶,一次拉盘几乎能瞬间把它砸到天花板上,然后它就冻在那儿。

预言机是三十分钟的慢速平均值,它才是守门人:只有预言机触及 90% 触发线,阶梯才会上移。想把价格推上一级,攻击者得顶着套利盘把整个订单簿托高近一个小时,下一级再来一遍。昂贵、显眼、缓慢,这就是设计意图,而且到现在为止它都稳稳扛住了。

两家建设者:Trade.xyz 对 Ventuals

Ventuals:部分信任外部数据

Hyperliquid 上的 Pre-IPO 永续来自两家 HIP-3 建设者,它们从相反的方向回答同一个问题。Trade.xyz 信任自己的订单簿;Ventuals 部分信任外部数据。Ventuals 给估值而非股价定价:SPACEX 价格 1,989 意味着市场隐含 $1.989T 的公司估值。它的预言机是加权混合:三分之一来自 Notice.co 的外部估值估计,三分之二来自 Ventuals 自身标记价格的两小时移动平均。

Notice 聚合二级交易、挂单买卖报价、融资公告、共同基金估值、409A 估值和上市可比公司数据,至少每分钟轮询一次。那个刻意设定的三分之一权重,是 Ventuals 对「IPO 暴涨问题」的回答:锚住一级市场现实,同时给市场留出向上定价的数学空间。还有一点别忽略:这个预言机有三分之二是 Ventuals 自己的市场,这套设计比它的营销话术要自我指涉得多。

它的防操纵机制建在价格路径上,而不是区间阶梯里。订单不得偏离预言机超过 20%,由撮合引擎强制执行。标记价格每三秒更新一次,每次最多变动 1%。一旦短期冲击价格偏离其一分钟均值超过 2%,标记价格的更新系数立即归零,因此突发波动必须持续存在,标记价格才会跟随。资金费是动态的:市场贴近预言机时约 15% 年化,随偏离扩大呈指数上升,接近区间边缘时逼近每小时 1%。

终局设计也完全不同。公司上市时,Ventuals 市场结算并停止:资金费归零,标记价格被强制改写为首日收盘价隐含的估值,所有仓位强制平仓。它更像一个押注上市首日收盘的预测市场,而非永续合约。Trade.xyz 的 IPOP 则直接转换为普通股票永续,继续交易。

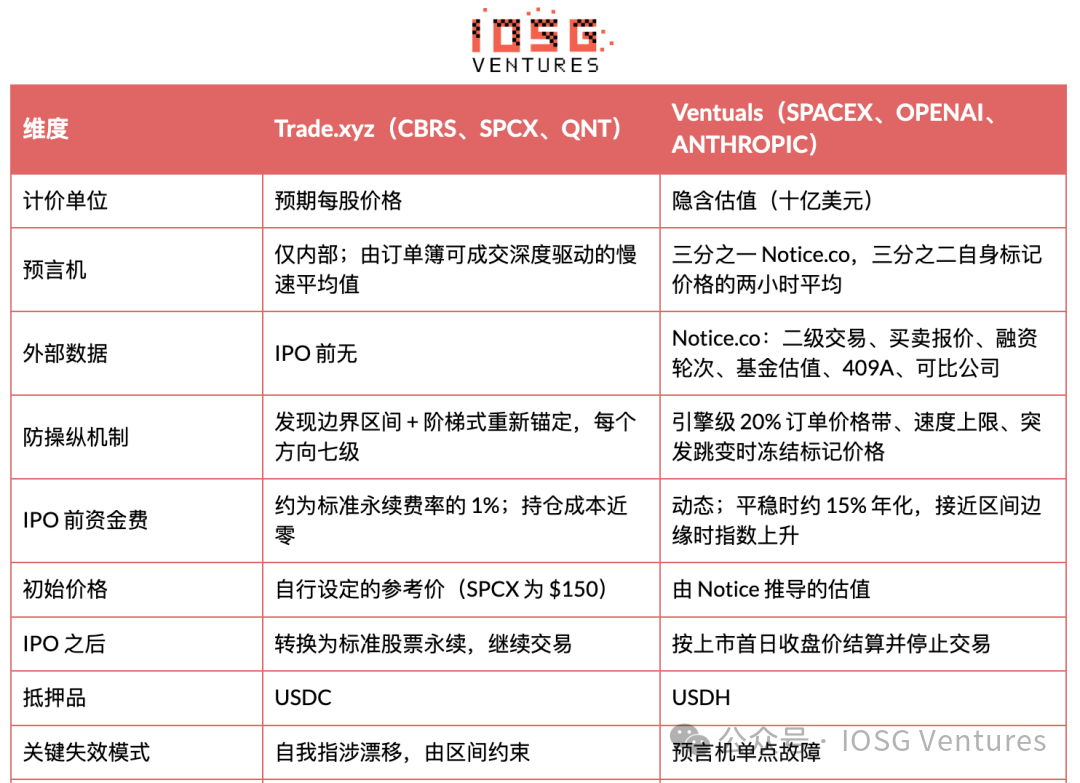
并排对比

为什么先行者输了:持仓成本、预言机故障与错过催化剂

Ventuals 于 2025 年 11 月上线,比 trade.xyz 上线任何标的早六个月,而且至今仍持有唯一在线的 OpenAI 和 Anthropic 合约。它现在只占链上 Pre-IPO 成交量约 3.5%。解释主要藏在机制设计里,其中两部分可以直接量化。

持仓成本

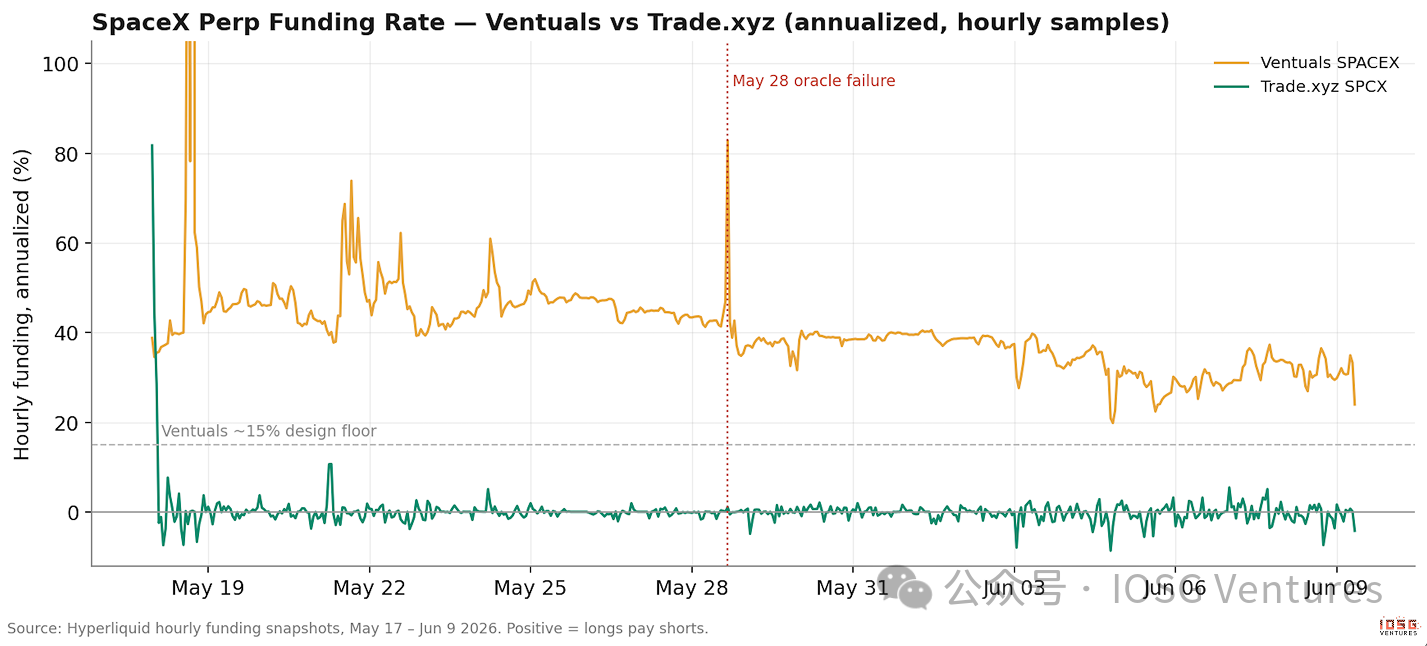
两种资金费设计意味着持有 Pre-IPO 观点的成本天差地别,而实际资金费数据显示,差距比文档暗示的还要大。在 5 月 17 日至 6 月 9 日完全相同的 538 个小时里,Ventuals 上的 SpaceX 多头每一个小时都在支付资金费,平均约 45% 年化,累计成本为名义价值的 2.79%。同样的多头在 trade.xyz 上只付了 0.008%。平均资金费力度 Ventuals 高出 33 倍,累计成本高出约 350 倍。

在标准 5 倍杠杆下,Ventuals 的损耗相当于 23 天吃掉约 14% 的保证金,而这恰恰发生在两个场所赖以存在的那笔交易上:IPO 前做多 SpaceX。持仓者提供了吸引所有人的挂单流动性,结果一个场所收他们的租,另一个不收。我们认为,这是成交量分化最大的单一原因。

拉到完整历史看,这一点更扎眼。从 11 月上线起就一直持有的多头,累计付掉了约名义价值 45% 的资金费,因为市场好几个月都在 Notice 锚定价上方挂着溢价,动态乘数全程都在为此收费。这套设计允许价格在锚之上做发现,就像收费公路允许你开车。

预言机故障

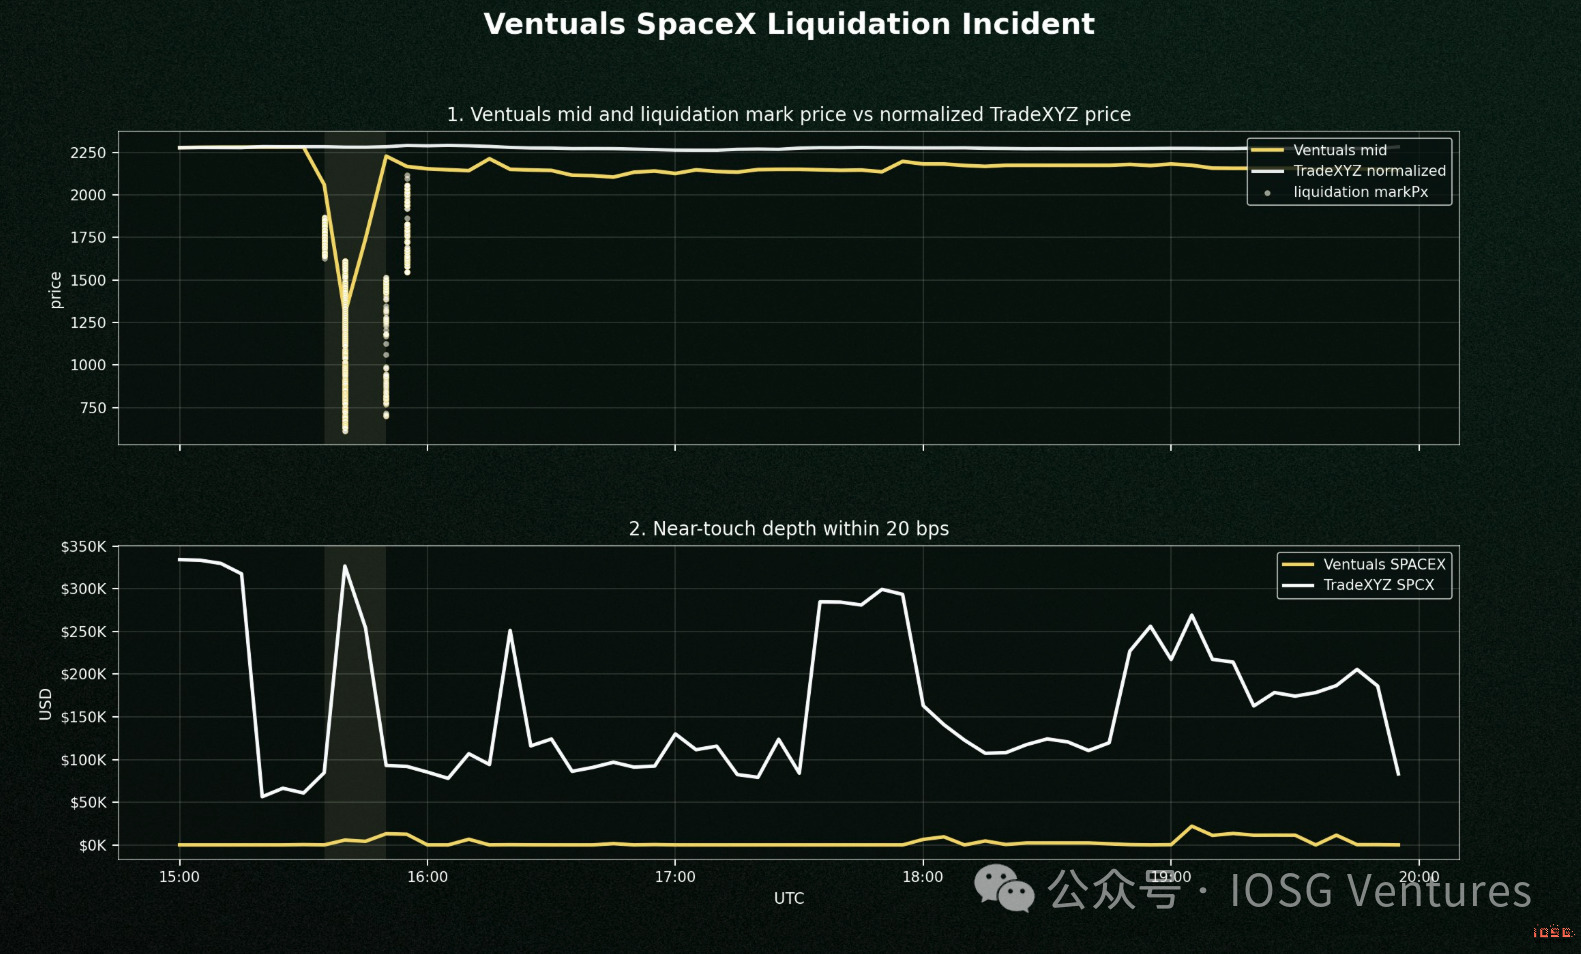
Ventuals 接外部数据只靠一家供应商,而这家出了问题。SpaceX 在 5 月 18 日至 22 日间执行的 5 拆 1 股票拆分,没有被正确并入 Notice 的数据源。坏数据直接流入预言机,预言机驱动保证金计算,SPACEX-USDH 于 5 月 28 日人为闪崩约 45%,恢复前清算了约 $1.5M。

真正要紧的细节是:Ventuals 的所有保护机制都是相对预言机来定义的,所以一旦预言机本身就是故障源,每一道保护都会重新锚到这个故障上。速度上限没拦住崩盘,只是给它排了个时间表,每三秒 1% 复合下来,约三分钟就走完了全部 45%。更糟的是,20% 订单价格带反而把救援挡在门外:明知价格错了的套利者,按规则也没法在坏预言机上方 20% 以外报价。Trade.xyz 在 IPO 前不会这样崩,原因很简单,它根本没有可被污染的外部数据源。它对应的弱点是缓慢的自我指涉漂移,区间能约束、却消不掉,而这个弱点还没轮到它的「事故」。

还有三股更安静的力量收尾

各大 CEX 一律用每股计价,也就是 trade.xyz 的单位,于是它的订单簿能直接跟每一块 CEX 屏幕套利,而 Ventuals 的估值单位被挡在套利网络之外。事实证明这类产品的需求是事件驱动、而非常态化的,提前六个月上线 SpaceX 没给 Ventuals 捞到多少好处,trade.xyz 则正好踩着催化剂上线。再加上 Ventuals 的「结算即停止」等于提前告诉做市商:你这个市场上市日就死。而 Cerebras 的数据恰好说明成交量正是那天才到,该合约约 85% 的终身成交量都发生在 IPO 当日。

Ventuals 仍然做对了什么

这一切并不意味着 Ventuals 的设计是错的。它防稀释的估值计价单位在 S-1/A 落地时无需任何 rebase;它的资金费在「锚定」这件事上,可以说比 trade.xyz 的近零费率更诚实,毕竟后者让价格除了区间之外没有任何系绳。廉价持仓和无锚漂移,本就是同一个设计选择的两面。但把昂贵的持仓成本、一次公开发生的预言机故障、一个被孤立的计价单位、加上终局即死的市场结构摆在一起,就完整解释了为什么六个月的先发只换来 3.5% 的份额。

CEX 层:Binance 对 Trade.xyz

没有预言机、没有指数:Binance 的设计

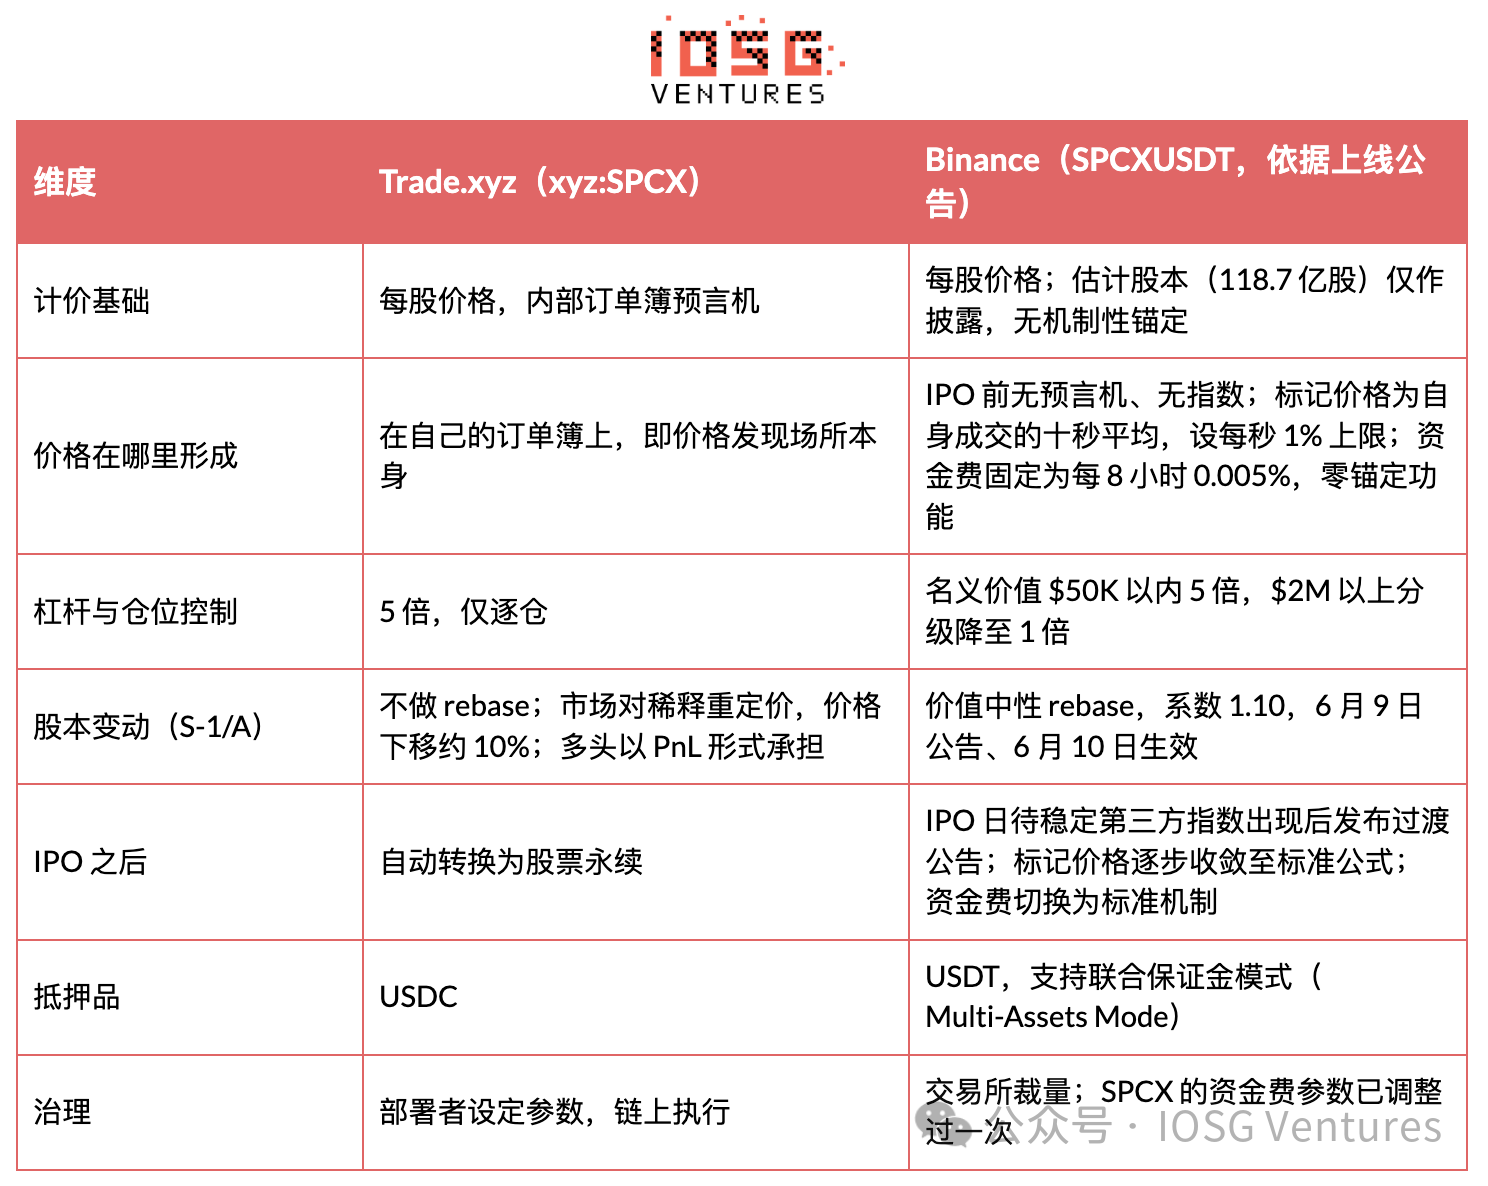
几大 CEX 入场较晚。Binance 于 5 月 21 日上线 SPCXUSDT,比 trade.xyz 晚三天,它的上线公告把设计写得很具体。IPO 之前没有预言机,也没有指数。标记价就是 Binance 自己最近十秒成交价的平均值,每秒算一次,市场清淡时回退到更长窗口,并设每秒 1% 的变动上限。因为没有溢价指数,资金费完全没有纠偏功能:固定每 8 小时 0.005%,约 5.5% 年化,一笔什么都不锚的纯持仓费。从上线持有到 6 月 9 日的多头付了约名义价值的 0.29%,这个固定成本对期间发生的一切(包括稀释重定价)都毫不敏感。

所以三种设计里,Binance 的其实最自我指涉。Trade.xyz 至少还用订单簿搭了个预言机;Binance 的价就是自己订单簿的成交价,再做个十秒平滑。它靠什么稳住?宽松的速度上限、一个可调又没公开的最高价限制,再加上按仓位大小递减的杠杆:名义价值 $50K 以内才给满 5 倍,$2M 以上压到 1 倍、还要 50% 维持保证金。Binance 的鲸鱼管控,扮的就是 trade.xyz 发现边界在链上的那个角色。

公司行动:两种哲学的分水岭

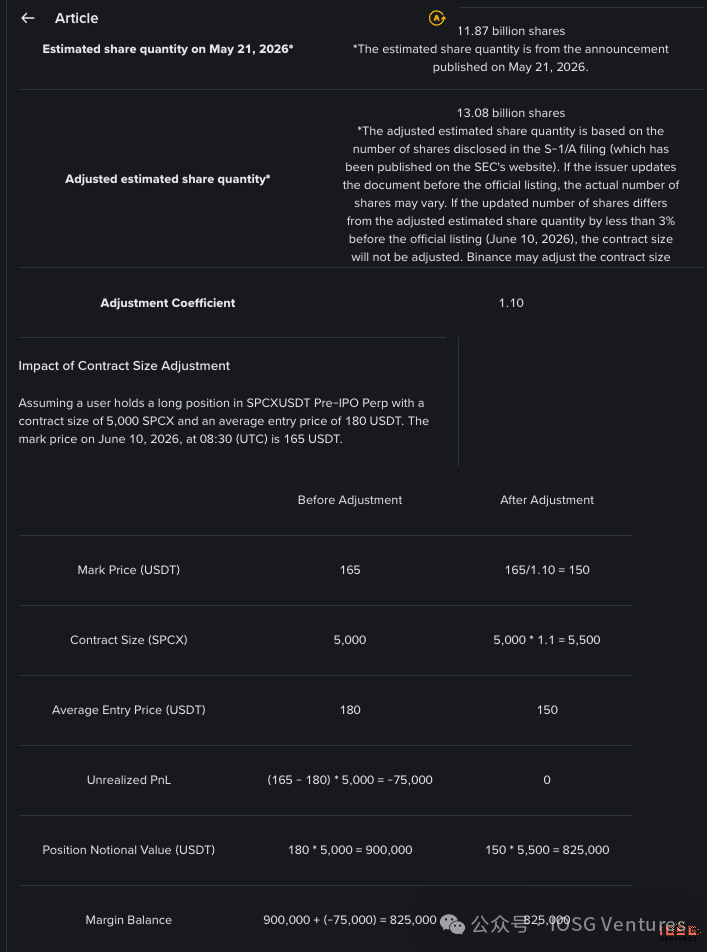
Trade.xyz 把 S-1/A 股本变动当作信息,让订单簿自行重定价,于是多头把 10% 的稀释作为 PnL 硬吃了下去。Binance 把它当作行政事件:一次价值中性的 rebase,系数 1.10,合约规模乘以 1.1,开仓价除以 1.1,6 月 9 日公告、6 月 10 日生效,每个账户的权益保持不变。两种做法都不是免费的。

Binance 护住了持仓者,让他们不用承担从未签约的稀释 PnL,但这么一来又造了个十天的窗口,期间它的价格在机制上就是 trade.xyz 的 1.1 倍,也就是场所快照里看到的那个溢价。跨场所的价格分裂,本质上就是一张 rebase 时间差地图。

调整后的结果:

没人定价的缺口:trade.xyz 对股票拆分没有答案

上面的 rebase 之争掩盖了一个更难的问题,而它落在 trade.xyz 这一侧。IPO 前的股本重述不做 rebase 也能挪过去:S-1/A 让 SPCX 在几天内重定价下跌约 10%,市场完成了工作,多头吃下的亏损至少还是关于价值的信息。转换之后的股票拆分则是完全不同的物种:拆分改变的是单位,不是价值。一次 5 拆 1 会让外部股价一夜之间除以五,而转换后的 xyz 永续在设计上就是一个带实时外部预言机的价格追踪器。把已公布的机制走一遍,没有任何一环拦得住它:只要外部数据源在线,内部 IPD 和 EWMA 机制就被绕过,因为预言机只是透传外部价格;发现边界只在内部定价时段生效,开盘时刻并不激活;标记价格是锚定预言机的中位数,所以会跟着跳空。结果是机械性的:80% 的预言机跳空会清算场内所有多头(无论开仓价是多少),白送空头一笔横财,残余敞口丢给 ADL。资金费也救不了,它纠正的是数小时尺度的基差,而这是一个 tick 内的单位变更。

这不是假设性的风险画像。SpaceX 自己就在 5 月 18 日那一周执行了 5 拆 1 拆分,正是毒化 Ventuals 数据供应商的那次事件;而高价的上市公司恰恰最爱拆股:Nvidia、Amazon、Tesla、Apple 近年都做过。本报告中的其他每个场所都有答案:期权市场会调整合约条款,让持有者在拆分后保持等价经济头寸;Binance 和 OKX 公布了 rebase 机制,并且已经在这只标的上以价值中性方式实际执行过;Ventuals 根本碰不到这个问题,估值计价的合约天生防拆分,而且它的市场在公司挂牌交易之前就结算掉了。Trade.xyz 的文档把预言机精确到小数点,却对个股公司行动只字未提。只有它的指数产品能吸收公司行动,而那只是因为指数期货在上游做了这件事。

更深一层,是这事对「转换并延续」这个卖点的冲击。延续性是 trade.xyz 压过 Ventuals 的招牌优势:你的市场能活过 IPO。可一个上市后还继续存活的永续,就得接手上市公司一整本公司行动日历,拆分、特别股息、分拆、改代码,而 trade.xyz 偏偏是这组对比里唯一对其中任何一项都没公布机制的。真出了事,场所大概率只能停市、手动调仓,部署者权限本就允许改参数,HIP-3 市场也能暂停。但这恰恰是 trade.xyz 「代码高于裁量」那套哲学最反对的操作室式干预,还偏偏发生在最糟的时刻:用户保证金压在线上,手里又没有任何事先公布的惯例能援引。我们的看法:这是整个设计里最严重的未决隐患。修复其实很便宜,赶在第一次转换后拆分到来之前,把一套 rebase 惯例公布出来就行。文档和市场都还没为它定价,恰好说明这个品类有多年轻。补上之前,老实的结论是:trade.xyz 永续穿越 IPO 可以安心持有,穿越拆分则不行,而真正在交易它的人里几乎没人知道这件事。

并排对比

IPO 当日:机制的第一次实测(6 月 12 日)

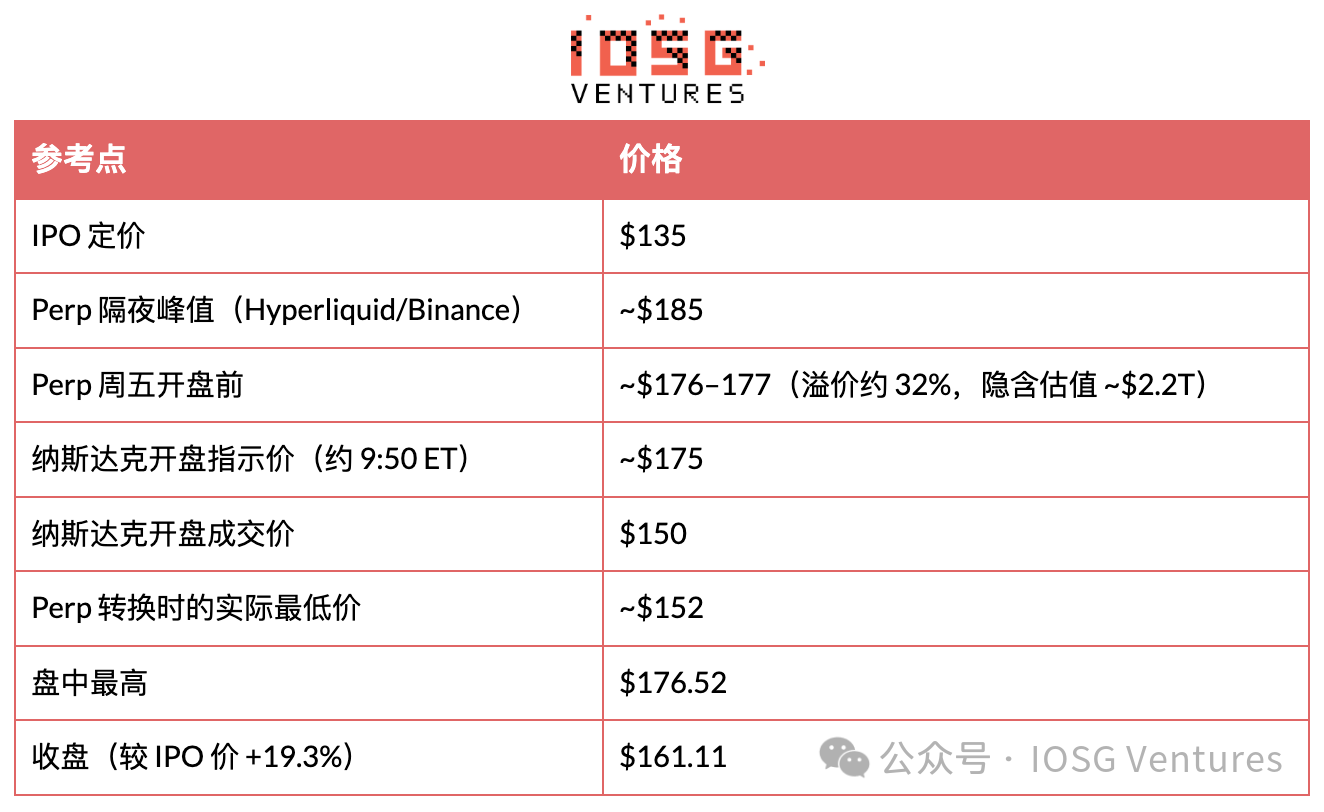
SpaceX 于 6 月 12 日以 SPCX 为代码登陆纳斯达克,定价 $135,发售 5.556 亿股募资 $75B,史上最大的 IPO,也把马斯克送上了全球首位万亿富翁。股票开盘 $150,盘中最高冲到 $176.52,收于 $161.11,全天涨 19.3%,收盘时已是美国第六大上市公司。对本报告盯的这些场所来说,上市这一刻,正是所有机制为之准备的时刻。下面是实际发生的事。

价格阶梯:八个价格,全距 37%

这张表最要紧的一点:八个参考点全距达 37%,从 $135 的 IPO 定价一直拉到 perp 的 $185 峰值;真正挤进 20% 以内的,只有上市后那一簇($150–176.52)。你把哪一个叫作「答案」,就决定了 perp 这次算不算考过。

Oracle 切换成功了,我们标记的那个窗口也确实存在

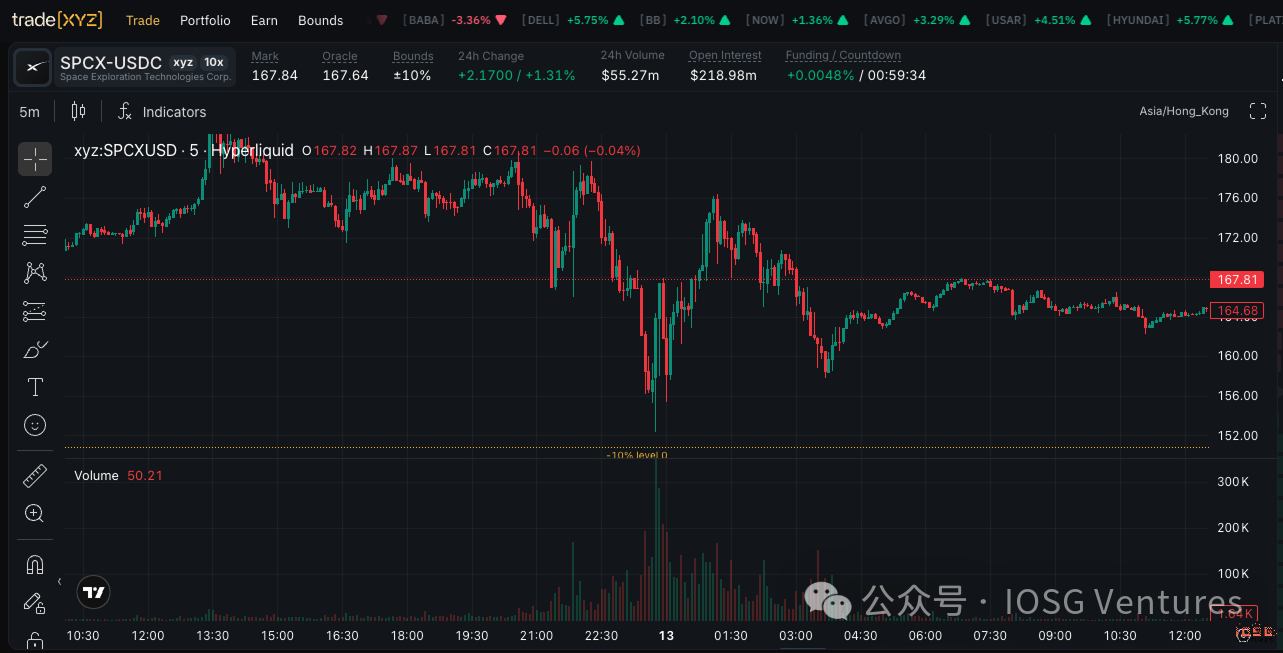
转换本身很干净。trade.xyz 的 SPCX perp 在开盘时从内部订单簿定价切到纳斯达克实时数据源,把 Pre-IPO 合约转成标准股票永续,不收盘、不重开,仓位无缝延续;Coinbase International 的 USDC 结算 SPCX perp 也以同样方式完成切换。没有重演 Ventuals 5 月 28 日的事故,切换过程里没有预言机跳空,也没有报道大规模清算瀑布。这个产品生命里对杠杆最敏感的一刻,没出结构性故障就安全度过了,这是当天对整个品类最重要的结果:转换并延续(convert-and-continue)行得通。

但我们在 IPO 前标记的那个缺口,也就是「已上市但尚未定出价格」的那段窗口,确实存在,而且很长。9:30 ET 的开盘钟声只是仪式,SpaceX 并未交易。纳斯达克的开盘集合竞价因 5.556 亿股是上市史上最大的撮合池而由承销商手动调校,实际拖了好几个小时:纳斯达克总裁 Tal Cohen 说需要「再等几个小时」才能有序开盘,到 10:38 ET 都还没有一笔成交,第一笔成交价直到约 11:30 ET 到中午才打出,足足延迟了约两个小时(和 2012 年 Meta 上市是同一套路数)。整个窗口里纳斯达克一直在每秒广播一个指示性的撮合价,但没有一股能成交。于是在大约两个小时里,SpaceX 是一家没有可成交价格的上市公司,而 trade.xyz 自己的文档(按它 6 月 10 日的澄清)从未写明这个过渡窗口里 perp 到底怎么定价。这次没出事,原因很具体:开盘集合竞价并不是黑箱。纳斯达克在竞价全程每秒广播一个不断更新的指示价,而那个指示价(~$175)整段时间都恰好压在 perp 自己的标记价(~$176)上。但有个微妙之处:perp 的预言机根本没在读这个指示价。它的外部数据源(Pyth)只认已成交的价格,而这时一笔都还没有,所以它整段时间都停在内部订单簿上,只在第一笔成交($150)打出的那一刻才切换。两者一致只是巧合、不是联动,这恰恰是这次那个未定义窗口没出事的原因。但若遇上无序开盘,比如停牌、指示价大幅偏离、竞价延迟,伤害正会落在这同一个没被记录的窗口里,而文档里这个洞至今未补。

竞价能追踪吗?perp 到底差多少?

能。竞价可以实时追踪,因为纳斯达克会在撮合过程中持续公布指示开盘价。更难的问题,也是整篇报告的关键:数周的链上价格发现,离真实结果到底有多近?诚实的答案完全取决于你拿哪一个现货数字去比,而这个差距本身就是结论。

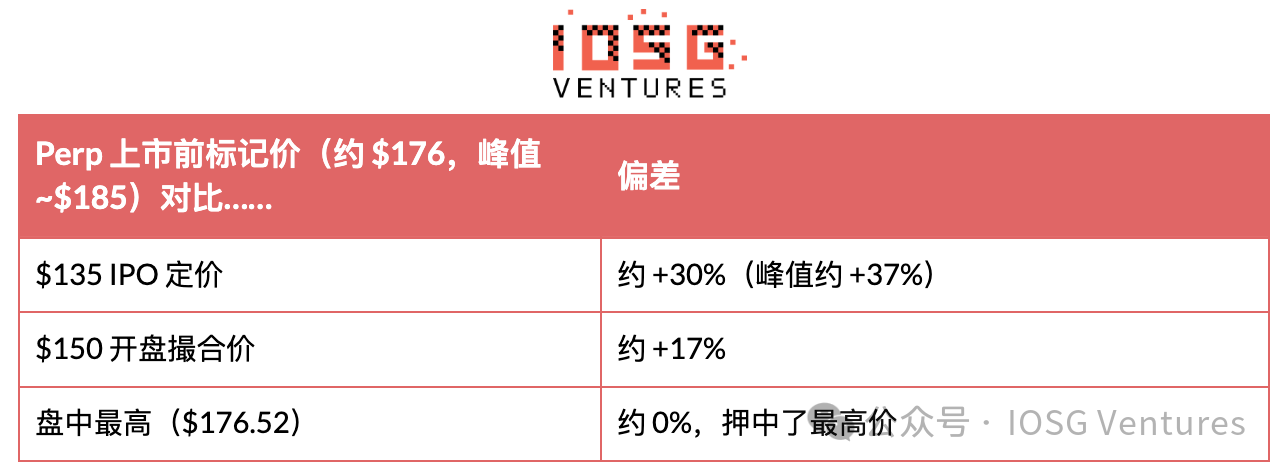
对照真正要紧的那个价,也就是 SpaceX 实际挂牌的价,perp 是偏贵的。它比 $135 的 IPO 定价高出约 30%、比 $150 的开盘撮合价高出约 17%,而且一挂就是好几周,不是几分钟。它真正押中的是盘中最高:$176.52,几乎就是它自己的盘前标记价。所以公道的讲法正好是 Cerebras 那一案的反面:perp 押中了最高价,没押中开盘价,它读出了 SpaceX 想去的位置,却读不出创纪录的新股供给会在哪个价位清算。有两点要讲清楚,免得把功劳记错:所谓「贴现货贴到 1% 以内」,只在开盘之后才成立,而且有一半是机械的:±10% 的边界把转换那一跌挡在了约 $152,肉眼以为是预测准的地方,其实是边界在出力。再说,有了实时价之后还能贴住现货本来就不算本事,哪个永续都做得到,那从来不是这个市场要证明的东西。要证明的是那个预测,而那个预测偏高了约 17–30%。

今天上膛的两件事

Ventuals 的 SPACEX 合约第一次实测了它的「结算即停止」(settle-and-halt)。随着 SpaceX 上市,合约按 $161.11 隐含的首日收盘估值结算,资金费归零,所有仓位强制平仓,这正是 §5.1 描述的那个终局设计的首次真实检验:一个在上市日就死、而不是穿越上市活下去的市场。

而 §6.3 标记的拆股风险,如今从假设变成了上膛。trade.xyz 的 SPCX 现在是一个挂实时外部预言机的股票永续,对公司行动没有任何已公布的 rebase 机制。IPO 是那个安全的事件;第一次转换后的股票拆分、特别股息或分拆,才是背后没有任何机制托底的那一个。SpaceX 自己 5 月就做过一次 5 拆 1,正是那次击垮了 Ventuals 的预言机,所以高价股会不会再拆,先例就是它自己。

现在该盯什么

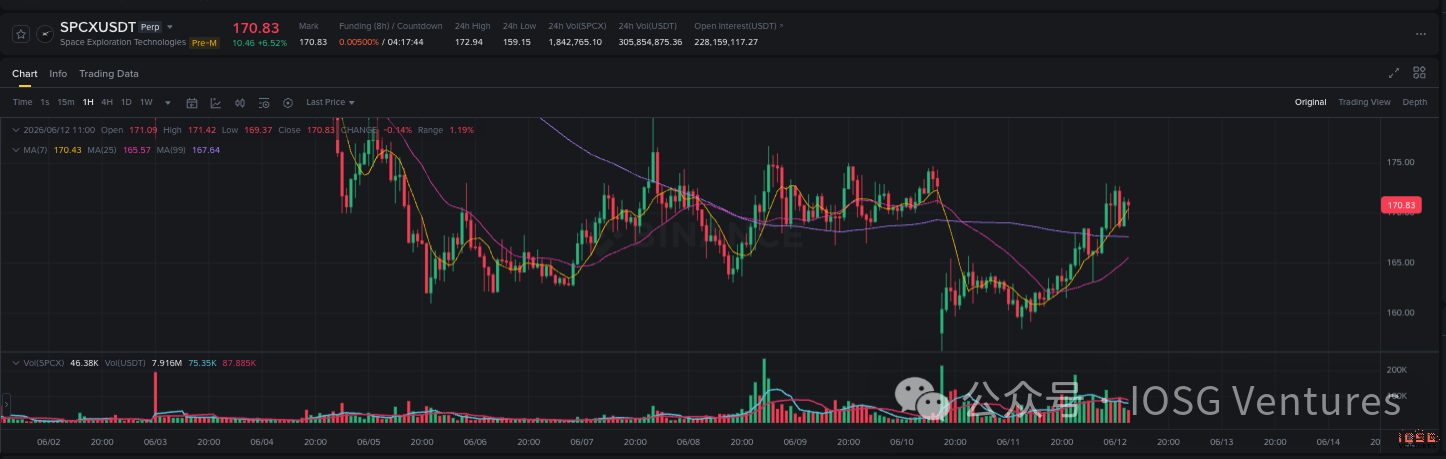
从今天起有三件事变得可测量。第一,资金费终于有了信息量。新股融券稀缺且昂贵,perp 成为唯一便宜的做空工具;而拿不到配售、只能 FOMO 做多的散户也只能进 perp。这两股力量的净方向会显现在转换后头 30 天的资金费上。头三天的数据已经出来:perp 收敛回了现货,但上市首日收盘时它停在约 $172、对 $161 的纳斯达克收盘价约有 7% 溢价;转换后的资金费一直是小幅正值,约每 8 小时 +0.005%(年化约 5–6%),多头还在付一点点持仓费。这条预测点名的「结构性贴水」情形,头三天还没出现。值得做成一个常设的内部跟踪指标。第二,公司行动层是这个品类悬而未决的投资问题。谁能拿出可信的链上 rebase 惯例、再配一个面向行政事实的冗余预言机,谁就补上了最后一道缺口,这正是值得下注的具体方向(随着这类工具增多,perp-spot 联合保证金也是)。第三,盘后故事从现在才真正开始。SpaceX 的大新闻,发射也好、事故也好,都在周末爆出,而第一个周末当 Starship 事件撬动 Hyperliquid 上全球唯一的实时价格时,那既是这个品类最好的事件研究,也是它最好的传播时刻。

结论:价格已被发现,市场尚未完工

先说这段插曲证明了什么。没有现货市场,价格发现照样成立。一个预言机做得很精细、只靠自家订单簿和一个价格区间运转的永续,把 Cerebras 稳在了距纳斯达克开盘价 1.3% 的范围内,让 SPCX 随上市临近从投机性的 $216 上沿一路滑向 $135 的 IPO 定价,还在某个传统场所全部黑屏的周末替原油干了同样的活。信息流的方向,已经悄悄掉头了。

再看记分卡更难的那一半。这些场所处理价格极在行,处理事件却还很原始。市场价格能漂亮地消化连续信息,但公司行动不是连续信息,而是单位的一次行政性变更,链上这套技术栈根本没有处理它的器官。Trade.xyz 没有 rebase 机制,所以转换后真来一次股票拆分,它会以一个完整的预言机跳空砸下来,资金费纠不了,发现边界那会儿甚至没醒着、拦不住。

Ventuals 倒是把这个器官造出来了,却外包给了单独一家数据供应商。5 月 28 日,一条过期的拆分调整让它的旗舰市场闪崩 45%,把那些除了管道之外什么都判断对了的持仓者一并清算掉。就连手里有 rebase 机制的 Binance,也拖了十天才执行,让同一家公司在两块屏幕上挂出两个价。本报告里每一次运营失败都指向同一个根源:不是价格发现不行,而是缺了那个无聊的公司行动处理层。传统市场花了一个世纪把它标准化,却没人觉得它有趣到值得最先重建。

这也是给场所竞赛打分的公允方式。Trade.xyz 赢,不是因为它的预言机更聪明。它赢在资金费设计让这笔交易几乎零成本持有、赢在踩着催化剂而非抢跑上线、赢在计价单位接入了跨场所套利网络。而让它赢的同一组设计选择,也正是让它暴露的那一组:免费持仓意味着无锚的价格,没有 rebase 意味着对拆分无解,「转换并延续」意味着继承上市公司的整本公司行动日历却没有任何处理机制。Ventuals 做了完全相反的取舍,有锚、收税、终局即死,输掉了成交量战争,却在结构上免疫于如今仍未被定价、躺在对手设计里的那种故障。

最后这点警示是结构性的:这些东西本质是缺了「事件处理层」的价格追踪器,而恰恰是这一层,才让一个追踪器值得安心持有。这个品类真正的压力测试不是 IPO 本身,是第一次转换后的拆分、特别股息或分拆。所以机会也很具体:谁能在链上拿出可信、事先公布的公司行动机制,一套公开的 rebase 惯例,加一个面向行政事实的冗余预言机,谁就补上了这些市场跟它们要取代的市场之间最后一道缺口。价格已经被发现,围绕价格的那个市场,还在建。

铜,2026年的黄金

原文作者:加六

铜,会不会变成这个时代的另一种黄金?

过去两年,市场把 AI 基础设施理解成一个芯片故事。NVIDIA 的 GPU、TSMC 的产能、HBM 的良率、CoWoS 的封装瓶颈,几乎所有讨论都围绕硅片展开。但 AI 数据中心不是把 GPU 买回来插上就能跑。它还需要电网接入、变压器、母线槽、电缆、液冷系统、光纤互连和大量金属。

在上一篇《AI 时代,光纤与铜的「大饥荒」时刻》里,我们已经简单聊过一件事:AI 的需求正在从芯片下沉到光纤和铜。

这篇再继续深入聊聊铜在这一年的叙事变化。为什么市场觉得铜越来越像黄金?为什么宏观资金开始买铜?为什么矿业公司和商品交易员都在说「铜不够」?为什么它不再只是过去那个用来判断经济周期的工业金属?

Dr. Copper 不只是制造业周期的缩影了

英文金融市场里有个老说法叫 Dr. Copper,中文财经媒体有时会译成「铜博士」。这个名字的意思是,铜价像一个经济医生,可以提前诊断全球经济冷暖。

因为铜的价格和制造业分不开。中国地产开工多,制造业补库存,家电、汽车、电缆、管材需求起来,铜价就涨。周期下去,铜也跟着跌。铜价本质上是中国地产、全球制造业和贸易周期的缩影。

但如今铜的需求有了新的影响变量:AI 数据中心、电网扩建、新能源车、储能、军工、再工业化,都在增加铜的结构性需求。

只要用到电的地方,就离不开铜。

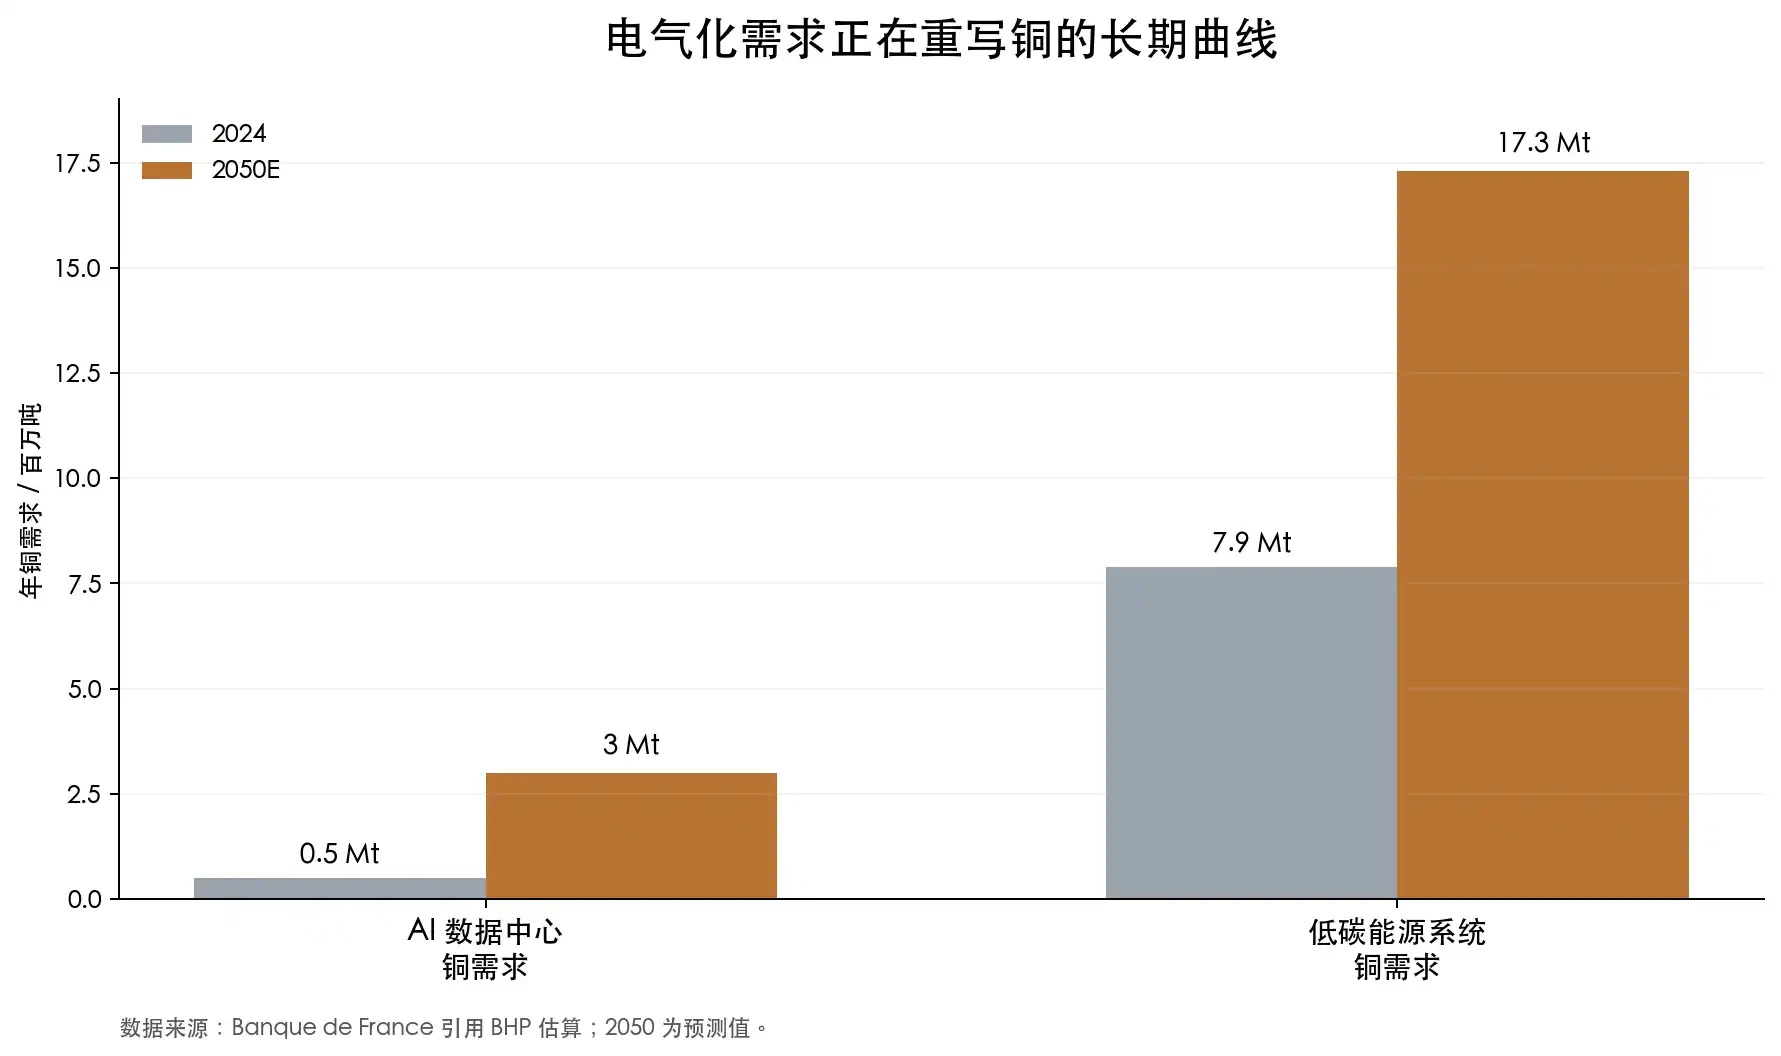
法国央行 Banque de France 在一篇关于 AI 数据中心和铜市场的分析中引用 BHP 估算:AI 数据中心铜需求可能从 2024 年约 50 万吨,增长到 2050 年约 300 万吨。同期,低碳能源系统的铜需求可能从 790 万吨升至 1730 万吨。文章还引用了一个具体案例:微软芝加哥数据中心建设消耗了 2177 吨铜。

单看这个数字,它在全球铜市场里不算特别大。但重点不在于某一个数据中心用了多少铜,而在于 AI 数据中心背后不是单点需求,而是一整套电力基础设施需求。GPU 越密,机柜功率越高,数据中心就越像一座高耗能工厂。工厂要用电,用电就要电网、变压器、电缆、母线、开关设备和冷却系统。

当然,也不能把铜的所有故事都简单归到 AI 上。

全球大宗商品贸易巨头 Trafigura 的 CEO Richard Holtum 在 2025 年 LME Week 上提醒过,数据中心和国防确实很热,但未来十年铜需求的大头仍然来自传统基础设施、建筑、城市化和消费品。他还提到,当年空调用铜仍然超过数据中心用铜。

这个观点也给了我们新的视角:铜的需求增加不只是靠 AI 单点支撑,它的需求量在于几乎所有用电场景都在同时扩张。

铜最大的牛市逻辑,是它挖不出来那么快

很多人对铜的第一印象是「工业金属」,总觉得只要价格涨了,矿山多挖一点,供应自然就上来。但真实情况不是这样。

大型铜矿从发现、勘探、资源确认、可研、融资、许可、建设到投产,通常要十几年。IEA 的报告显示,新铜项目从发现到生产平均需要约 17 年。这意味着,如果市场在 2026 年突然发现铜不够用,真正大规模的新供给未必能在 2028 年、2029 年出现,很多供给要等到 2030 年代。

加拿大矿业公司 Ivanhoe Mines 的创始人和执行联席主席 Robert Friedland 就反复强调这个问题。他是全球矿业圈最有名的铜多头之一,在刚果金拥有世界级铜矿项目 Kamoa-Kakula。他的表达一向很激进:世界还没有意识到自己到底需要多少铜。过去十多年,全球没有为电气化时代准备足够多的新铜矿。

这不是他一个人的判断。IEA 的数据也支持这个方向。

全球铜矿平均品位自 1991 年以来已经下降约 40%。品位下降意味着,过去挖一吨矿石能得到更多铜,现在要挖更多矿石、耗更多电、用更多水、处理更多废石,才能得到同样一吨铜。IEA 还提到,在过去 35 年发现的铜矿床中,只有 5% 出现在最近十年。新发现少,老矿品位下降,项目建设周期拉长,资本开支还在上升。IEA 估算,基于当前项目管线,到 2035 年铜市场可能面临 30% 的供给缺口。

所以铜不是普通商品周期里那种「涨价以后供给马上出来」的资产。铜矿项目越来越像大型基础设施工程:要找矿,要拿许可,要处理社区关系,要解决水资源,要面对环保审查,还要承受资源国税收政策变化。

智利、秘鲁、刚果金、赞比亚、印尼、蒙古,这些地方都有重要铜资源,也都有不同形式的政治、税收、社区或运营风险。铜越战略,资源国越有动力提高分成;铜价越高,矿企越容易面对加税和重新谈判。

冶炼端也在暴露紧张。

铜精矿进入冶炼厂后,会被加工成精炼铜。冶炼厂向矿山收取的加工费和精炼费,行业里叫 TC/RC,也就是 treatment charge 和 refining charge。正常情况下,精矿供应充足,冶炼厂议价能力强,TC/RC 较高;精矿紧张,冶炼厂抢原料,TC/RC 就会下跌。

2026 年比较反常的一点是,铜价创新高,冶炼加工费却跌到历史低位。IEA 称,2026 年年度 TC/RC 基准降到每吨 0 美元,现货 TC/RC 自 2024 年以来已经为负。

这比单纯看交易所库存更关键。因为铜的瓶颈不只在精炼铜成品,也在矿山和精矿。上游原料紧,冶炼厂再多也没用。中国过去二十年大幅扩张铜冶炼能力,IEA 称中国占 2005 年以来全球铜冶炼产量增长的 90% 以上,到 2025 年约占全球铜冶炼产量一半。中游能力很强,上游矿山偏紧,供应链的脆弱性就被放大了。

黄金的稀缺来自储量、开采成本和货币属性。铜当然不是黄金,但当它的新增供给越来越慢、资源越来越集中、战略属性越来越强,它也开始拥有某种类似黄金的稀缺感。

宏观资金为什么开始喜欢铜

铜以前主要属于商品交易员和矿业分析师。现在,它也越来越吸引宏观资金。

比如 Stanley Druckenmiller,他是美国最知名的宏观投资人之一,曾和索罗斯一起管理量子基金,后来创立 Duquesne Family Office。他的特点是做大周期、重仓高置信度交易,所以市场很关注他怎么看 AI、美元、债券和大宗商品。

最近他在 Morgan Stanley 的访谈里提到,自己的组合过去几年主要由 AI 驱动,但现在已经转向更宏观和地缘政治的定位。他提到持有铜,看跌美元,也持有黄金作为地缘政治对冲。

他的逻辑是:美元如果走弱,以美元计价的大宗商品会受益。财政赤字扩大、政府继续投钱、地缘风险上升,黄金有买盘;同一环境下,电网、军工、AI 数据中心、能源系统和制造业回流也会带来实物资产需求,铜就站在这些方向的交叉点上。

Druckenmiller 代表的是宏观资金的视角,商品交易圈里还有更激进的表达。

Pierre Andurand 是其中最典型的一个。他是欧洲知名大宗商品对冲基金经理,早年做能源交易,曾联合创立 BlueGold Capital,后来创办 Andurand Capital。他在接受 Financial Times 采访时给出过非常激进的判断:铜价未来几年可能冲到每吨 40000 美元。

Jeff Currie 的观点也值得一提。Jeff Currie 曾长期担任 Goldman Sachs 大宗商品研究负责人,后来加入 Carlyle,是华尔街商品研究里最有影响力的人之一。他早就提出过「copper is the new oil」的说法,意思是能源转型时代,铜可能扮演类似旧能源时代石油的基础资源角色。2024 年他又把铜称作自己最高确信度的交易之一。

数据上也能看到资金正在进来。

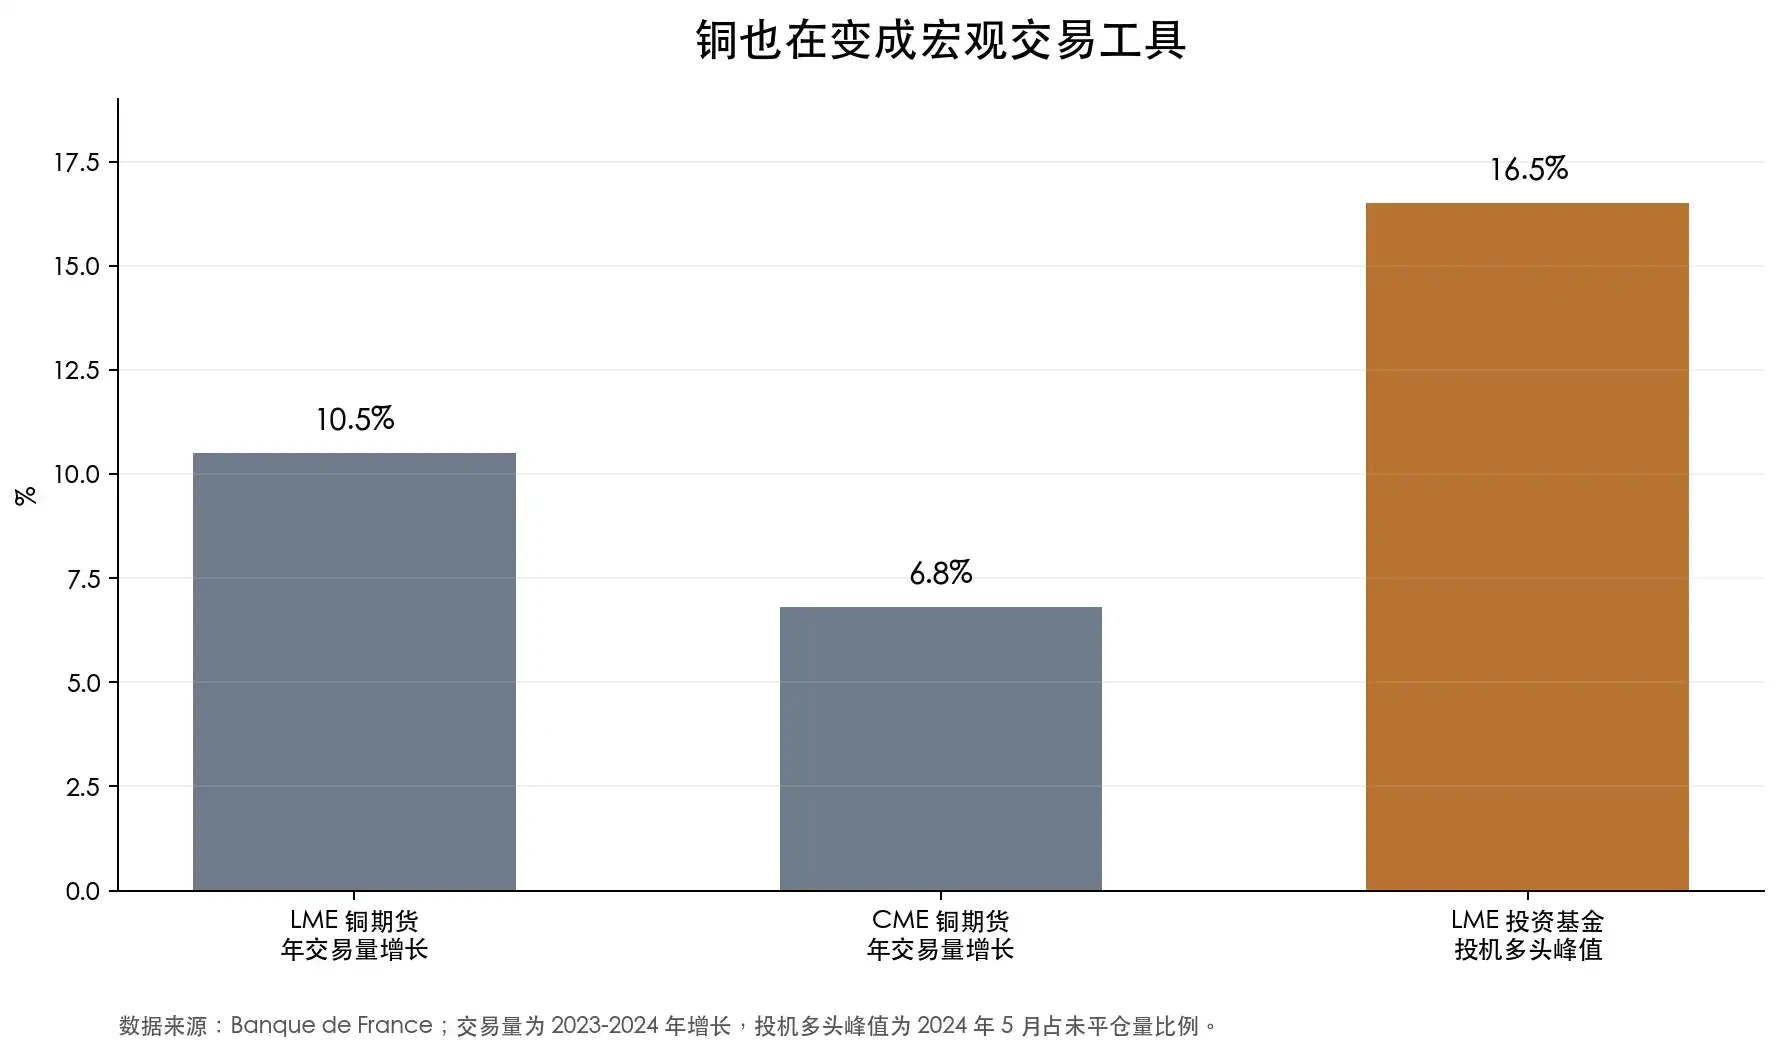
Banque de France 提到,2023 到 2024 年,LME 铜期货年交易量增长 10.5%,CME 铜期货年交易量增长 6.8%;LME 铜期货中,投资基金投机多头在 2024 年 5 月达到未平仓量的 16.5%。这不是简单的实物补库,而是金融资金在把铜当成宏观交易工具。

铜矿股:铜的杠杆

黄金牛市里,黄金股通常会放大金价波动。铜牛市里,铜矿股也有类似的放大器属性。

铜价上涨,对终端用户是成本压力,但对已经拥有产能的矿企来说,可能是利润率扩张。比如铜价从每吨 9000 美元涨到 12000 美元,如果矿企的现金成本没有同步上升,那么新增的 3000 美元很大一部分会直接进入利润表。也正因为如此,铜矿股天然带有经营杠杆。铜价涨一段,矿企利润可能涨更多;铜价回落,利润也会更快收缩。

这两年市场已经把这种杠杆交易出来了。

以 A 股为例,2024 年 6 月到 2026 年 6 月,洛阳钼业是最典型的高弹性样本。它的核心看点是刚果金的铜钴资产,尤其是 Tenke Fungurume 和 KFM。按前复权收盘价粗算,洛阳钼业这两年区间涨幅约 129%,最高时涨幅接近 260%。这不是普通周期股的表现,而是市场在重新定价海外铜矿资源。

江西铜业、铜陵有色、云南铜业这类公司,则更能体现铜价和冶炼属性叠加后的波动。江西铜业区间涨幅约 82%,最高时涨幅超过 200%;铜陵有色区间涨幅约 77%,最高时涨幅约 159%;云南铜业区间涨幅只有约 29%,但最高时涨幅也超过 130%。

这类股票都体现出了铜矿股的另一面:行情来的时候,弹性很大;行情退潮时,回撤也很凶。

从高点回撤看,波动更直观。云南铜业从区间高点回撤约 45%,江西铜业回撤约 41%,洛阳钼业、北方铜业、紫金矿业也都有 30% 以上的回撤。铜矿股不是铜价本身,它是铜价、成本、库存、TC/RC、项目进度、资源国风险和权益市场情绪共同作用的结果。

美股里,最典型的铜矿股代表是 Freeport-McMoRan,代码 FCX。它是美国最核心的铜生产商之一,资产包括美国 Morenci、秘鲁 Cerro Verde 和印尼 Grasberg。对全球资金来说,FCX 几乎是买铜价敞口最常用的美股工具之一。MarketWatch 数据显示,FCX 在 2026 年 6 月 2 日触及 52 周高点 72.09 美元,但 6 月 5 日单日下跌 9.07%,几天内就从高点回撤超过 12%。

Southern Copper,代码 SCCO,是另一个高质量铜矿股代表。它的资产主要在秘鲁和墨西哥,铜敞口高,盈利能力强。IBD 今年早些时候提到,SCCO 年内一度上涨 55%,并创出历史新高。相比 FCX,SCCO 更像纯度较高、盈利质量较好的铜矿资产,但它同样逃不开铜价和资源国风险。

如果投资者不想押单一公司,也可以看铜矿 ETF。比如 Global X Copper Miners ETF,一只跟踪全球铜矿公司的 ETF。

不过,铜矿股比铜复杂得多。

一个矿企的价值不只取决于铜价,还取决于矿山品位、现金成本、储量寿命、资本开支、所在国家、税收政策、劳工关系、环保许可、运输条件和管理层执行力。铜价能抬高整个板块估值,最后公司之间会出现很大分化。

资源国风险尤其重要。很多优质铜矿分布在智利、秘鲁、刚果金、赞比亚、蒙古、印尼。资源禀赋好,不代表股东回报稳定。铜越值钱,政府越会重新计算分成;项目越大,社区、环保、用水和基础设施问题越难处理。

成本通胀也会吃掉利润。铜价上涨时,能源、设备、人工、钢材和融资成本常常一起上涨。一个看起来很美的开发项目,可能因为资本开支超预算、投产延期、许可受阻,最后没有给股东留下多少收益。

早期铜矿公司风险更高。它们讲的是未来储量和未来产量,但从资源量到可采储量,从可研到融资,从许可证到建设,每一步都可能失败。铜的长期逻辑成立,不等于每只铜矿股都能兑现。

所以,铜矿股更适合被理解成铜价逻辑的杠杆表达,而不是铜价本身的简单替代品。它们可以提供更高弹性,也会带来更大回撤。真正值得研究的是低成本、长寿命、扩产路径清楚、资产负债表稳健、政治风险可控的公司。

这也是铜「黄金化」的一部分:铜的稀缺逻辑不只停留在现货和期货市场,它正在被股票市场、ETF 和投机资金重新包装。铜价上涨是一层交易,铜矿股上涨是另一层交易。前者反映商品本身,后者反映市场愿意为这场长期短缺付出多少想象力。

铜的「黄金化」,才刚刚开始

这个世界需要更多电,而更多电意味着更多铜。

当然,铜不会真的变成黄金。它没有黄金那样纯粹的货币属性,也不会摆脱经济周期。全球经济放缓、制造业走弱、风险资产降温,都会压制铜价。铜依然会波动,甚至可能剧烈波动。

但变化在于,铜的下方逻辑和过去不一样了。

过去铜价大跌,常常发生在需求转弱叠加供给过剩的时候。今天的供给端没有那么宽松。矿山老化、品位下降、许可周期拉长、冶炼端抢原料、资源国重新分配利益,这些因素让铜越来越难被简单当成一个普通的周期品。

它可能还是工业金属,但它不再只是工业周期的缩影。

铜的「黄金化」,才刚刚开始。

数据破译BTC周期:三大见底信号齐亮,Q4或成关键转折窗口?

原创 | Odaily 星球日报(@OdailyChina)

作者|jk

去年 10 月,BTC 冲破 12 万美元的那一晚,无数人截下行情图发在朋友圈,配文赫然写着“历史见证者”。短短八个月后,同一批人紧盯着 59,100 美元的价格,朋友圈文案换成了“还会跌吗?”。

从 126,198 美元的峰顶到 59,100 美元的低位,BTC 回撤幅度超过 52%;6 月初,加密市场恐慌与贪婪指数跌至 8,创下 2022 年以来的最低水平。

眼下进场,到底是勇敢抄底,还是被动接盘?

2018 年,人们说 BTC 终将归零;2022 年,他们说 FTX 暴雷后加密行业彻底完了;到了 2026 年,论调换成了“四年周期已经失效”“机构进场只会砸盘”“高利率时代风险资产毫无出路”。每一次,这些叙事在价格最低的时候,听起来都最不容置疑。

然而,叙事是情绪的,数据才是中性的。唯有把二者拆开,当前市场所处的位置才会变得清晰。不妨一起看看:此刻的我们,究竟站在 BTC 周期的哪一段?

52%跌幅在历史周期里是什么位置?

2025 年 10 月 6 日,BTC 触及历史最高点 126,198 美元。从那一天到 2026 年 6 月 5 日盘中最低约 59,100 美元,这次回撤峰值超过 52%。

52% 的跌幅听起来触目惊心,但对比 BTC 过去三轮完整熊市,这个数字尚在历史中值偏下的位置。2014 年熊市从顶到底跌了 86%,2018 年跌了 84%,2022 年从 69,000 美元跌至 15,479 美元,跌幅约 77%。本轮截至目前的最大回撤约为 52%,明显温和于过去三次。

也就是说,历史上跌得更深后都涨回来了。虽然这句话本身可能有点武断,但是从市场信心的角度来说,市场对当前价格的恐惧,很可能超过了基本面所对应的实际风险。

这也就是为什么大家都说,市场的信心比黄金都金贵。

四轮减半,三条几乎相同的曲线

理解当前位置,绕不开减半周期这个框架。

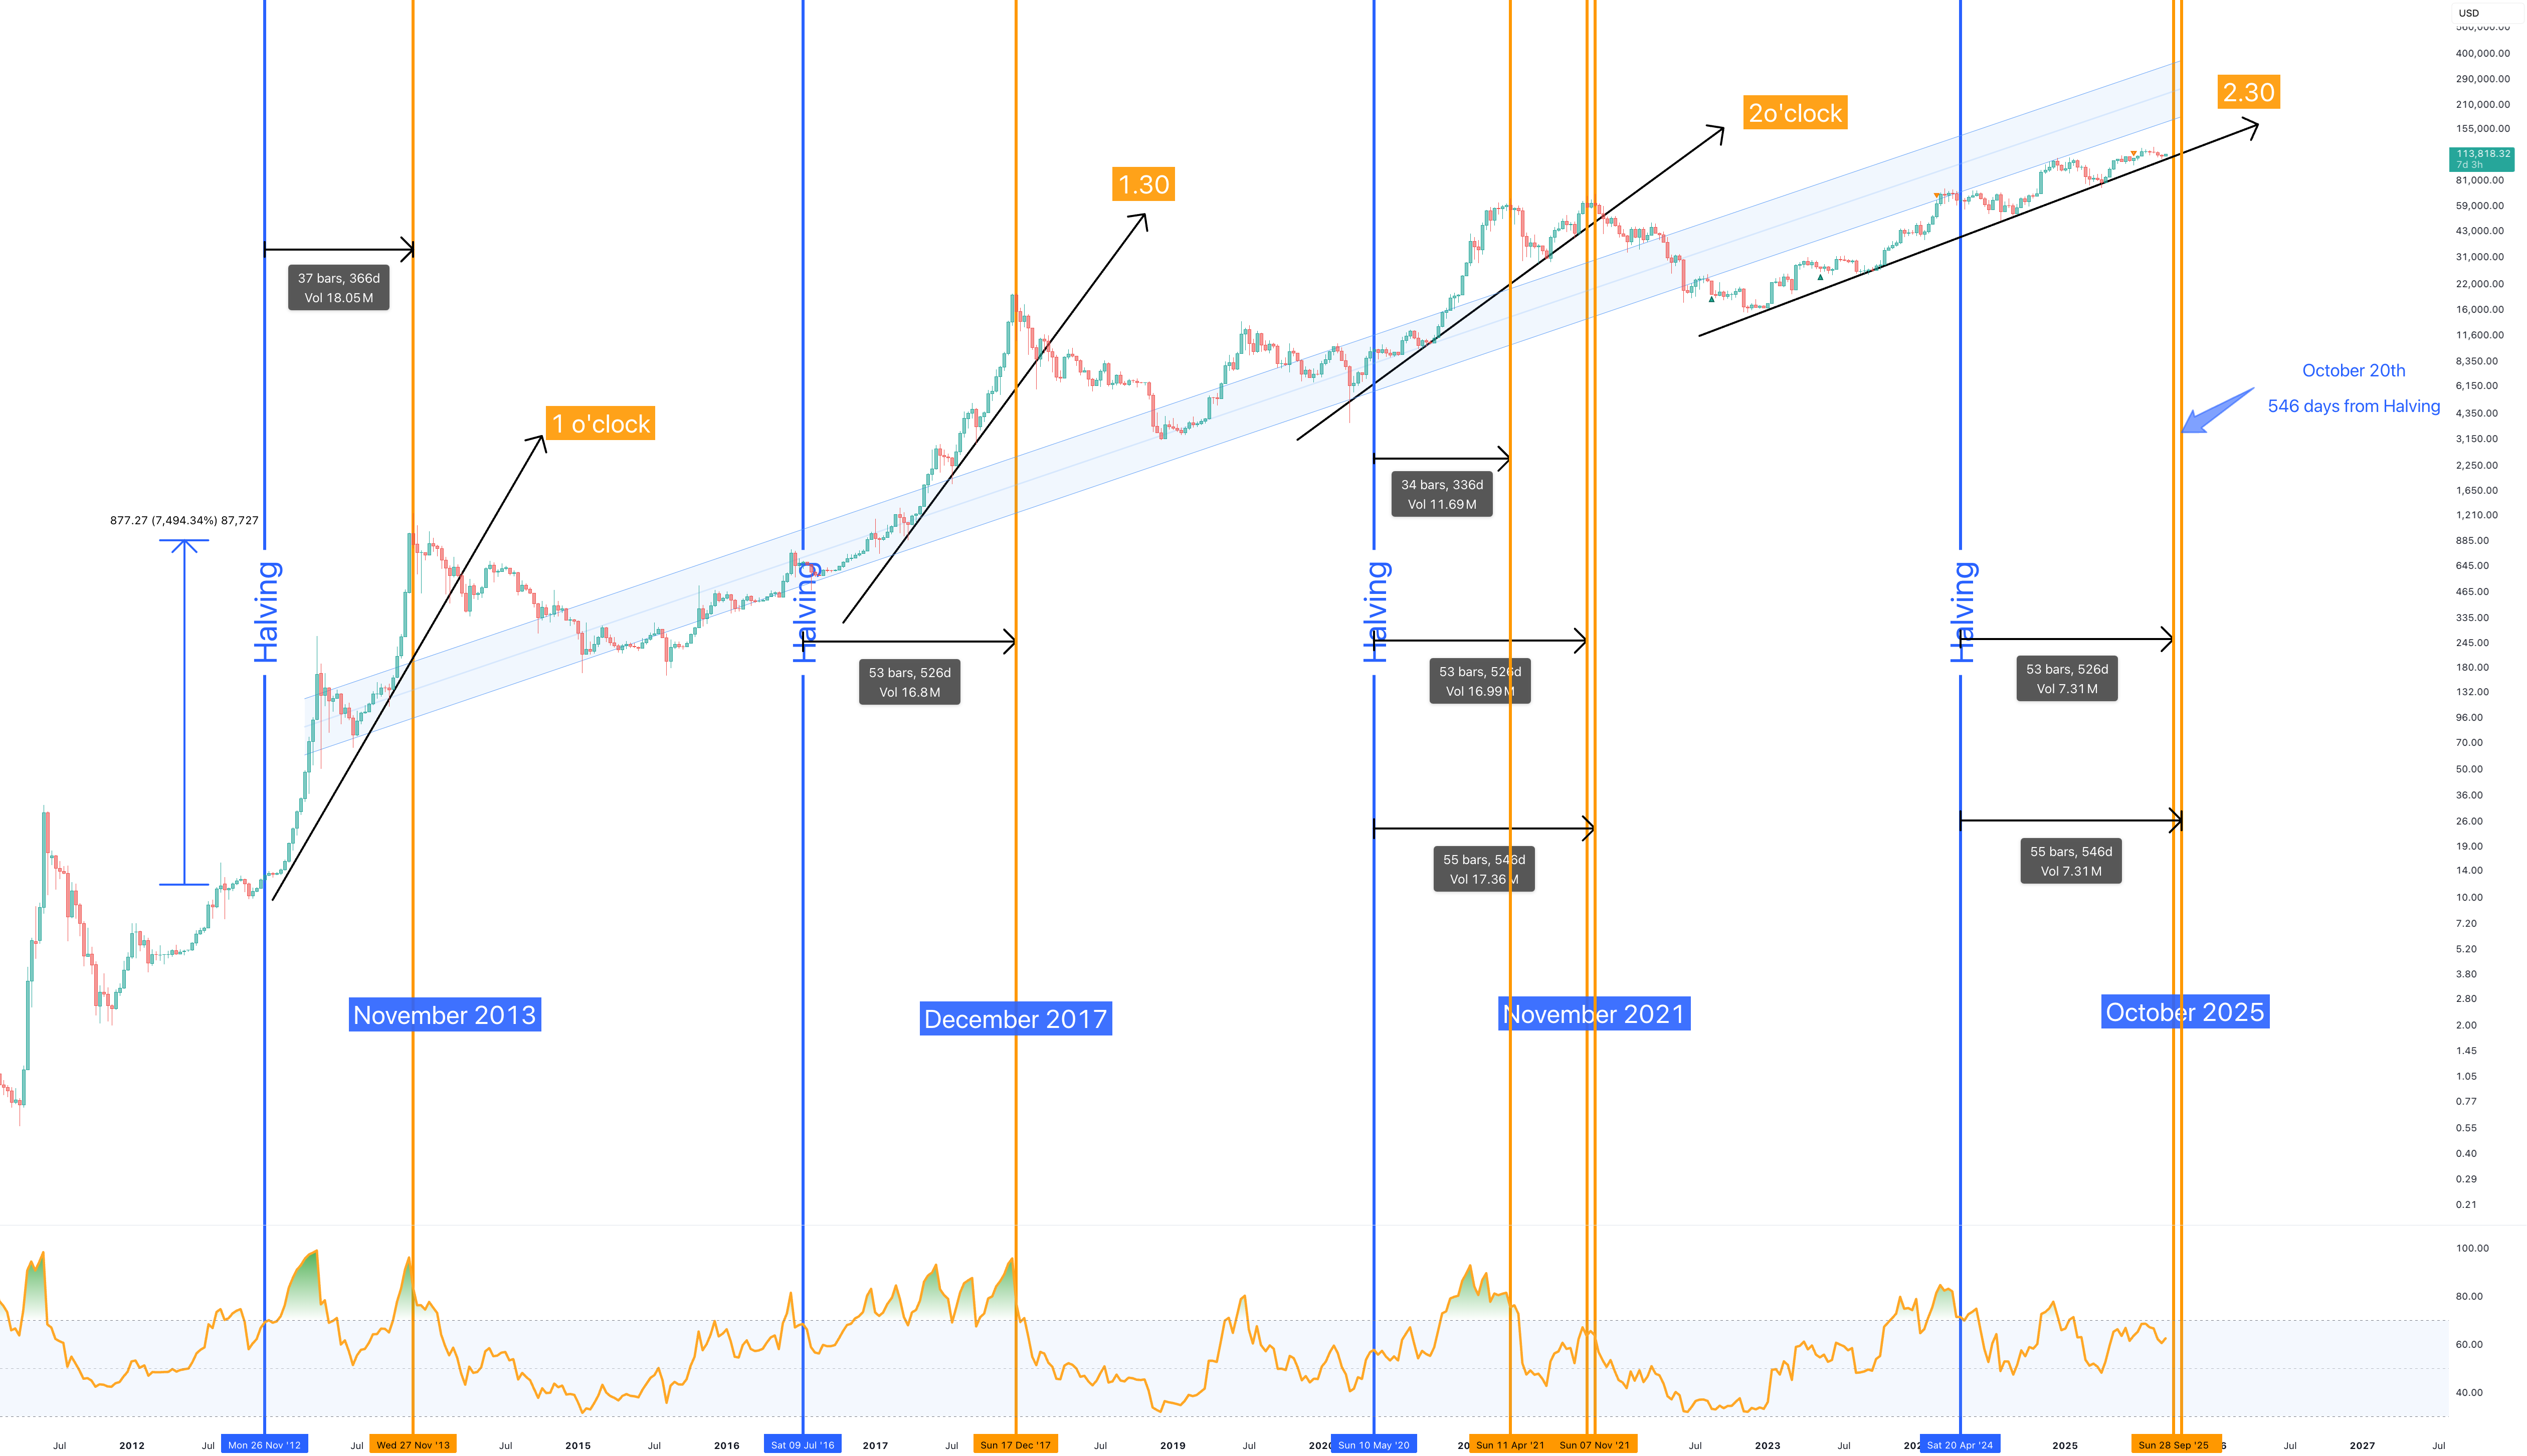
BTC 大约每四年减半一次,矿工出块奖励随之减半,新增供应收缩。围绕减半,过去三轮都走出了高度相似的牛熊节奏:减半后 12 到 18 个月见顶,顶部之后 12 到 14 个月触底,底部通常出现在下一次减半前约 17 个月

  • 第一轮,2012 年 11 月减半,当时 BTC 只有 12 美元。约 12 个月后的 2013 年 11 月,价格涨到 1,150 美元见顶。随后熊市持续约 13 个月,到 2015 年 1 月触底约 160 美元,而那个底部距离下一次减半(2016 年 7 月)还有约 18 个月。
  • 第二轮,2016 年 7 月减半,减半时约 650 美元。约 17 个月后的 2017 年 12 月,价格涨到 19,800 美元见顶。随后约 12 个月的熊市,到 2018 年 12 月触底约 3,200 美元,那个底距离下一次减半(2020 年 5 月)还有约 17 个月。
  • 第三轮,2020 年 5 月减半,减半时约 8,600 美元。约 18 个月后的 2021 年 11 月,价格涨到 69,000 美元见顶。随后约 13 个月的熊市,到 2022 年 11 月 FTX 崩盘时触底约 15,500 美元,那个底距离下一次减半(2024 年 4 月)还有约 17 个月。
  • 现在是第四轮。2024 年 4 月 19 日减半,区块奖励从 6.25 降到 3.125 BTC,减半时价格约 63,000 美元。此后约 18 个月,BTC 在 2025 年 10 月 6 日见顶 126,198 美元,完全落在历史的“12 到 18 个月见顶”窗口内。

截至 2026 年 6 月,距 2024 年减半已约 26 个月,距 2025 年 10 月顶部约 8 个月。按历史规律,顶部之后触底需要 12 到 14 个月,意味着底部窗口可能落在 2026 年 10 月前后,届时距下一次减半(2028 年 4 月)恰好约 17 个月,与前三轮几乎完全重合。

BTC 减半时间节点

站在当前时间点看,2026 年下半年更像是本轮周期中值得重新评估风险收益比的阶段,而不是简单恐慌离场的阶段。

减半后的供应收缩仍在持续,现货 ETF 和机构资金带来的长期买盘也改变了 BTC 过去单纯依赖散户情绪驱动的市场结构。如果历史周期继续发挥作用,2026 年四季度附近可能正是市场从悲观走向修复、从去杠杆走向重新积累的关键窗口。对于看好 BTC 长期价值的投资者而言,短期回调反而可能提供更具吸引力的分批布局机会。随着底部区间逐步临近,市场信心有望重新凝聚,下一轮上涨周期的基础也可能正在这个阶段悄然形成。

链上数据:三个同时亮起的低位信号

价格图表之外,链上数据提供了更底层的估值参考。

  1. 指标 1:MVRV Z-Score,这一指标衡量当前市价与全网持币者平均成本之间的偏差。历史上,Z-Score 超过 7 意味着市场高估严重,接近顶部;跌至 0 附近甚至转负,则对应深度低估区。2025 年 10 月 BTC 见顶时,Z-Score 约在 5 到 6 区间。根据 MacroMicro 6 月 9 日的数据,当前 Z-Score 约为 0.27,已接近历史底部区的边界。
  2. 指标 2:全网已实现价格,即全部流通 BTC 按最后一次链上移动价格加权计算的成本基础。CryptoQuant 研究主管 Julio Moreno 在 6 月 10 日指出,当前这一数值约为 53,600 美元。按当前市价 62,000 美元计算,市价仅高于全网成本约 9%,这个溢价是历史上极为罕见的低位。过去三轮周期,大底都在已实现价格附近或略下方形成,2022 年 11 月曾短暂跌破。
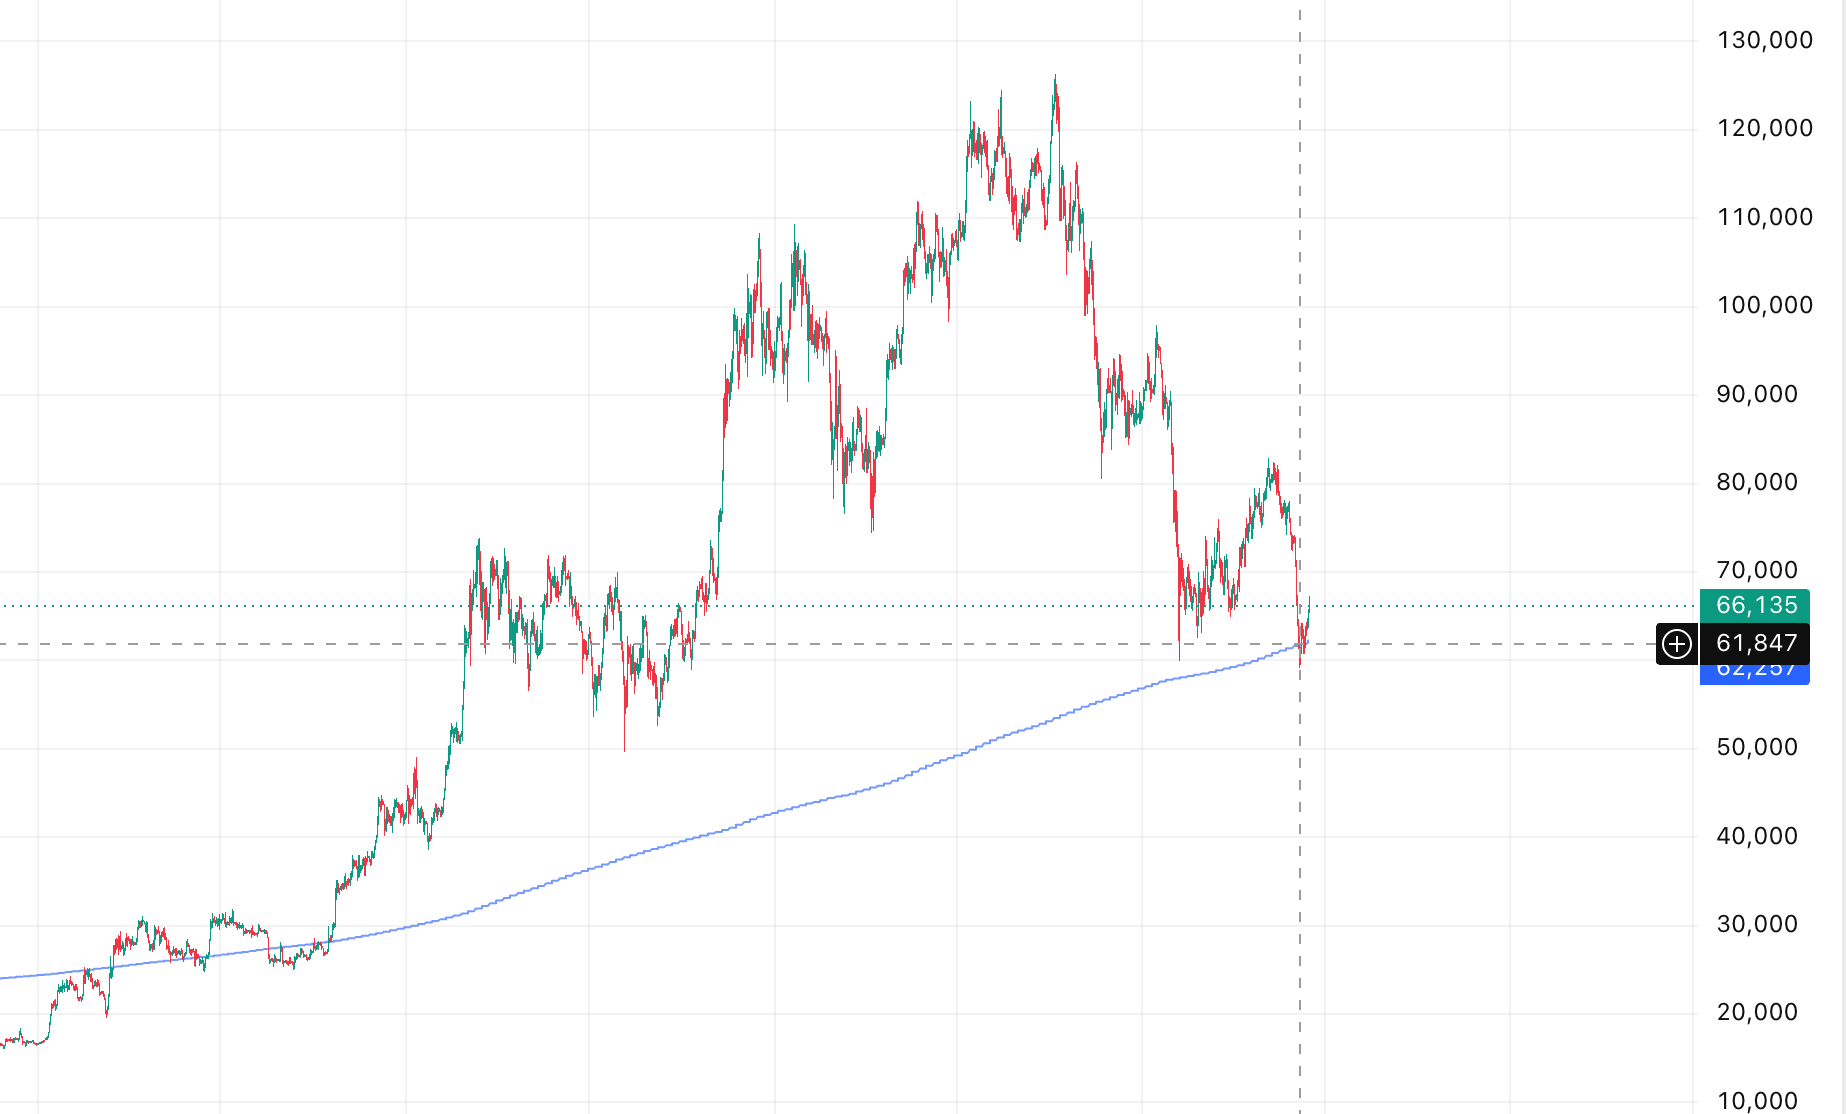
  3. 指标 3:200 周均线。这条均线代表过去近四年的平均价格,当前约在 62200 美元左右。2026 年 6 月 4 日,BTC 本轮周期首次触及这条线。2015 年、2018 年、2020 年的三次熊市大底,均精确发生在这条线附近。2022 年是唯一例外,当时价格击穿均线后在线下停留约 16 个月,最终以 FTX 崩盘收尾。

200 周均线价格。来源:TradingView

资金面:散户出,巨鲸进

估值层面的低位信号之外,资金流动的结构也出现了一些底部的特征。

ETF 层面,5 月中旬至 6 月初,美国现货 BTC  ETF 连续 13 个交易日净流出,累计约 44 亿美元,约合 59,400 枚比特币,是 ETF 上线以来持续时间最长的单次流出。BlackRock 旗下 IBIT 单周流出约 9.8 亿美元,创历史最差单周记录。这反映的是短线资金和散户层面的恐慌性赎回。

与此同时,链上出现了方向相反的动作。持仓 100 枚以上的巨鲸地址数量创 2026 年新高,达到约 20,229 个,2026 年前五个月巨鲸净买入量已相当于 2025 年全年总量。Strategy 在 5 月底因支付优先股股息出售了 32 枚 BTC,四年来首次卖出,引发市场对其策略转向的担忧,但两周后,公司于 6 月 8 日以均价 65,332 美元买入 1,550 枚,总持仓升至 845,256 枚,Michael Saylor 将其描述为“加仓的好时机”。

交易所层面,过去数月各主要交易所的 BTC 余额持续下降,筹码从场内流向长期持有者和机构冷钱包。目前,持仓超过 155 天的长期持有者控制了约 78%的流通供应,为历史最高比例之一。

宏观:最大的不确定性,刚刚移除了一半

过去数月压制 BTC 的核心宏观逻辑,主要来自两条线:高利率和伊朗战争。

2026 年初,美以对伊朗发动军事打击,霍尔木兹海峡随即遭到局部封锁,IEA 将其定性为全球石油市场史上最大规模供应中断,国际油价一度飙至每桶 105 至 120 美元。通胀因此反弹,美国 5 月 CPI 升至 4.2%,远超 2%的政策目标。联邦基金利率被迫维持在 3.50%至 3.75%区间按兵不动,市场一度将 2026 年”零降息”的概率标价至约 79%,美元指数随之走强至 99 至 100 附近。高利率加避险情绪的双重压制,使全球流动性虽持续扩张,却迟迟无法流向加密市场。

但在 6 月 14 日夜间,美国总统特朗普宣布美伊协议已完成,伊朗最高国家安全委员会随即于 6 月 15 日凌晨发表声明正式确认停战谅解备忘录达成,正式签署仪式定于 6 月 19 日在瑞士举行,霍尔木兹海峡将随之重新开放。

市场反应即时且剧烈。WTI 原油当日跌超 4%至约 80.25 美元/桶,布伦特原油跌至约 83.51 美元。BTC 从协议宣布前的约 61,500 美元跳涨至 65,000 美元上方,单日涨幅超过 5%,是过去三个月内最大的单日反弹,成交量同步放大。美股三大指数期货全线大涨逾 300 点,亚洲股市同步上扬。

德意志银行在协议达成后表示,预计短期内美联储加息风险会消退,但由于通胀粘性、劳动力市场韧性以及中性利率可能高于预期,2027 年仍存在加息的可能性。美联储的情况,具体还要看新任掌舵人沃什的首秀。

结语:是底部,也是信心最缺乏的时候

当 BTC 站在 12 万美元上方时,所有人都愿意相信它还会更高;但当它跌回 6 万美元附近,链上估值、周期位置、长期持有者占比和宏观变量都开始指向底部区域时,市场反而最缺乏的就是信心。

可投资从来不是在情绪最舒服的时候完成的。历史上每一轮 BTC 大底,都伴随着“这次不一样”的质疑,也伴随着对行业、周期和资产本身的全面怀疑。区别只在于,有人把这种怀疑当成离场理由,有人把它当成重新定价风险收益比的机会。

现在的 BTC ,当然不意味着不会再跌,也不意味着这就是大底。但如果把时间拉长,把短期恐慌和长期结构分开来看,当前区域已经不再适合用“追高”来定义,而更接近一次需要耐心、纪律和信心的分批布局窗口。

市场信心是比黄金都金贵的东西。因为黄金只能抵御通胀,而信心可以穿越周期。对于仍然相信 BTC 长期价值、相信稀缺性、相信全球流动性终将回归风险资产的人来说,2026 年下半年最重要的问题也许不是“还会不会跌”,而是当市场重新相信它的时候,你是否已经在场。

你会怎么选择呢?

美日加息来袭,股债币谁最危险?

这周的全球市场,主线是日本加息与美联储会议。对于风险资产来说,本周注定不是温和的一周。

三个月前,华尔街还在讨论什么时候降息。沃什刚上任,市场愿意给新主席面子,通胀在往下走,就业在往下松,降息只是时间问题。但金融世界就是这样无常,原本大家畅想的剧本都没有用上。

5 月 CPI 同比升至 4.2%,环比 0.5%,能源价格环比上涨 3.9%,核心 CPI 同比仍在 2.9% 附近。就业也没有给美联储立刻转鸽的理由,5 月非农新增 17.2 万,失业率维持在 4.3%。这意味着,美联储现在面对的是一个很尴尬的组合:通胀重新抬头,就业没有明显塌陷,AI 相关投资还在支撑经济韧性,降息的理由变弱,加息的条件却在慢慢累积。

与此同时,日本央行 6 月 15-16 日召开政策会议,市场几乎已经把 25 个基点加息当成基准情形。Polymarket 的「Bank of Japan Decision in June」盘口显示,25bp 加息概率约 98.3%,不变只有约 1.45%,50bp 以上加息约 0.55%。

应该不少人还记得,日本前几次加息都对整体金融市场造成了不小的影响。而这一次,本周面临着周二的日本加息与周四的美联储 FOMC 会议,市场会下跌吗?

沃什「首秀」,美联储加息概率上升

我们先来看美联储这边。

降息的可能性,似乎已经关得差不多了。Polymarket 上「2026 年不降息」约 70.35%,「7 月前降息」约 2.35%,「12 月前降息」也只有约 23%。七成人押注今年一次都不会降。年底利率区间里,维持 3.75% 上限约 37%,4.00% 约 32.5%,4.25% 约 11.25%,4.50% 及以上约 3.35%,4.00% 以上合计约 47%。

市场对沃什的判断,基本共识都是在自己的首秀上,也就是本周 FOMC 会议上,他大概率不会动手加息。加息风险还是主要集中在三季度以后。Polymarket 上有几个盘口很能说明这个共识:

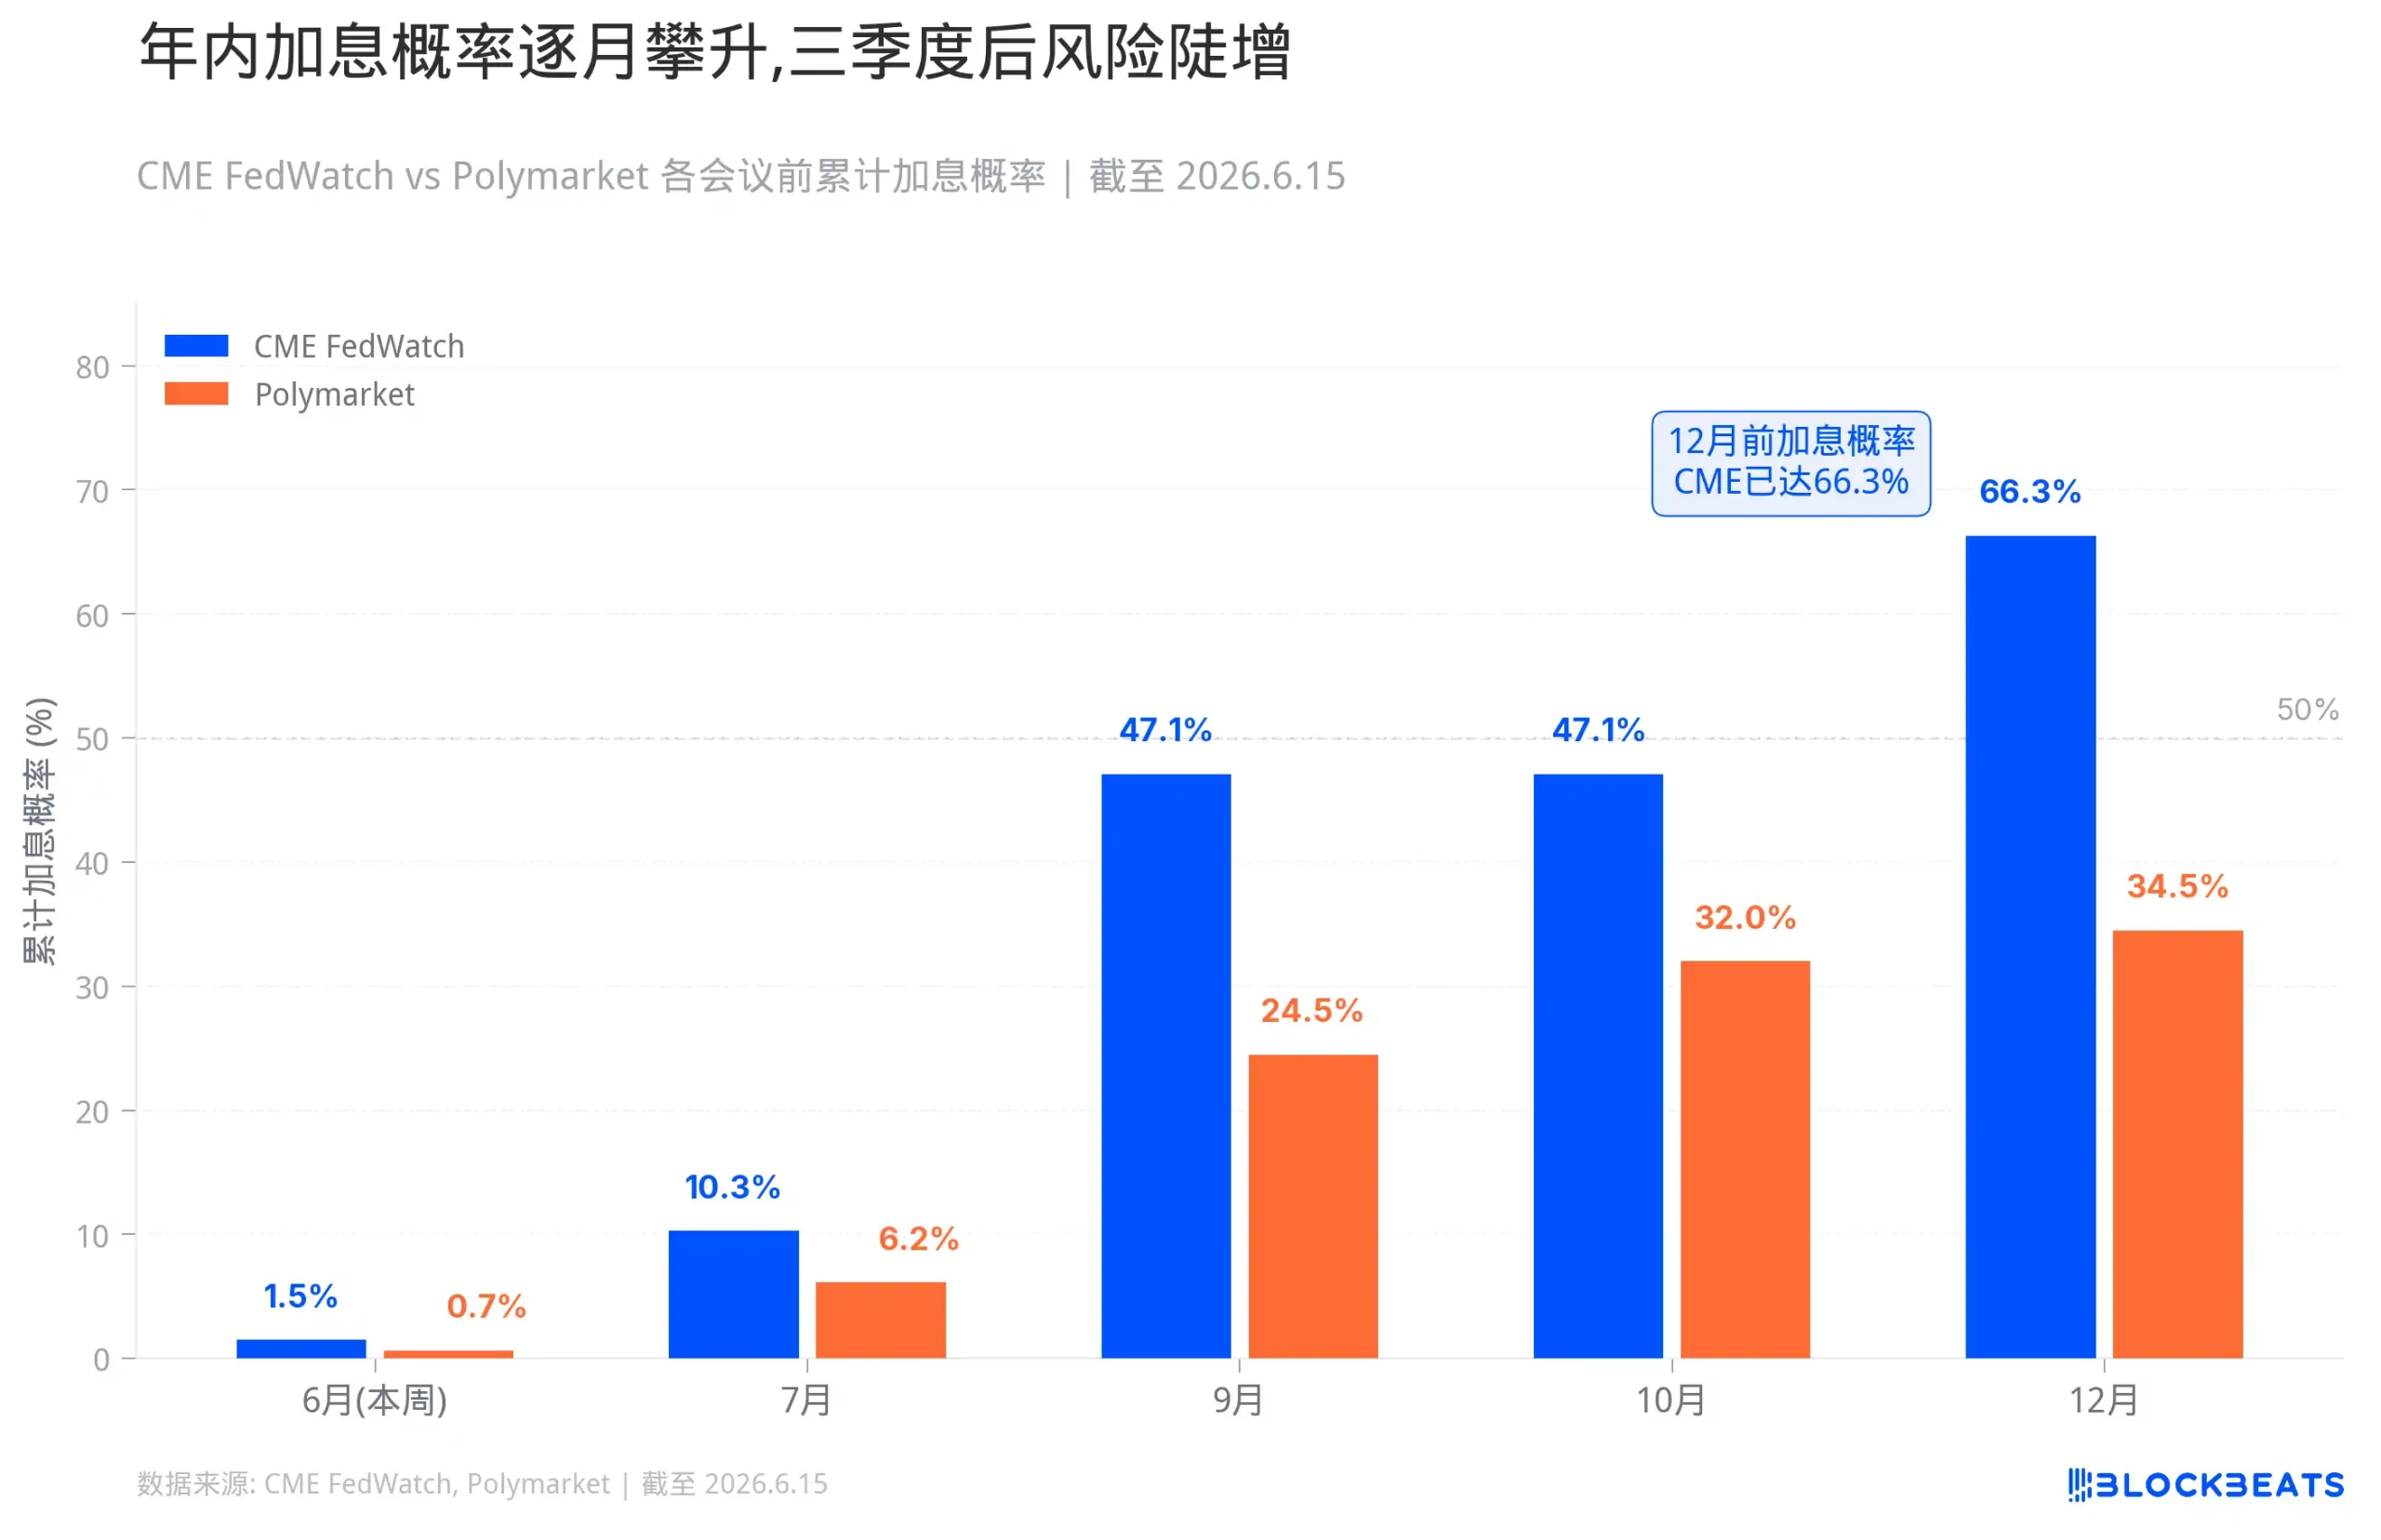
「Fed rate hike in 2026?」显示,2026 年任意时间加息的概率约 34.5%;「Fed rate hike by…?」显示,6 月前加息约 0.65%,7 月前约 6.15%,9 月前约 24.5%,10 月前约 32%;「Fed Decision in July」里,7 月 25bp 加息约 3.15%,50bp 以上加息约 0.3%,不变约 93.5%;「What will the Fed rate be at the end of 2026?」里,年底利率上限落在 3.75% 的概率约 37%,4.00% 约 32.5%,4.25% 约 11.25%,4.50% 及以上约 3.35%。

而更具体的概率和数据看。7 月 29 日前加息概率约 10.3%,10 月 28 日前约 47.1%,12 月 9 日前约 66.3%。Polymarket 更保守,「Fed rate hike in 2026?」给 34.5%,9 月前约 24.5%,10 月前约 32%。本月的概率,CME FedWatch 给维持不变 98.5%,Polymarket 给 99.55%。

美国这周大概率按兵不动,但「不动手」和「不收紧」是两回事。

如果沃什在发布会上承认通胀风险重新压过增长担忧,如果点阵图把 2026 年利率中枢从降息方向改成持平甚至上修,如果声明里「降息倾向」的措辞被拿掉,那市场会自己替美联储完成收紧。

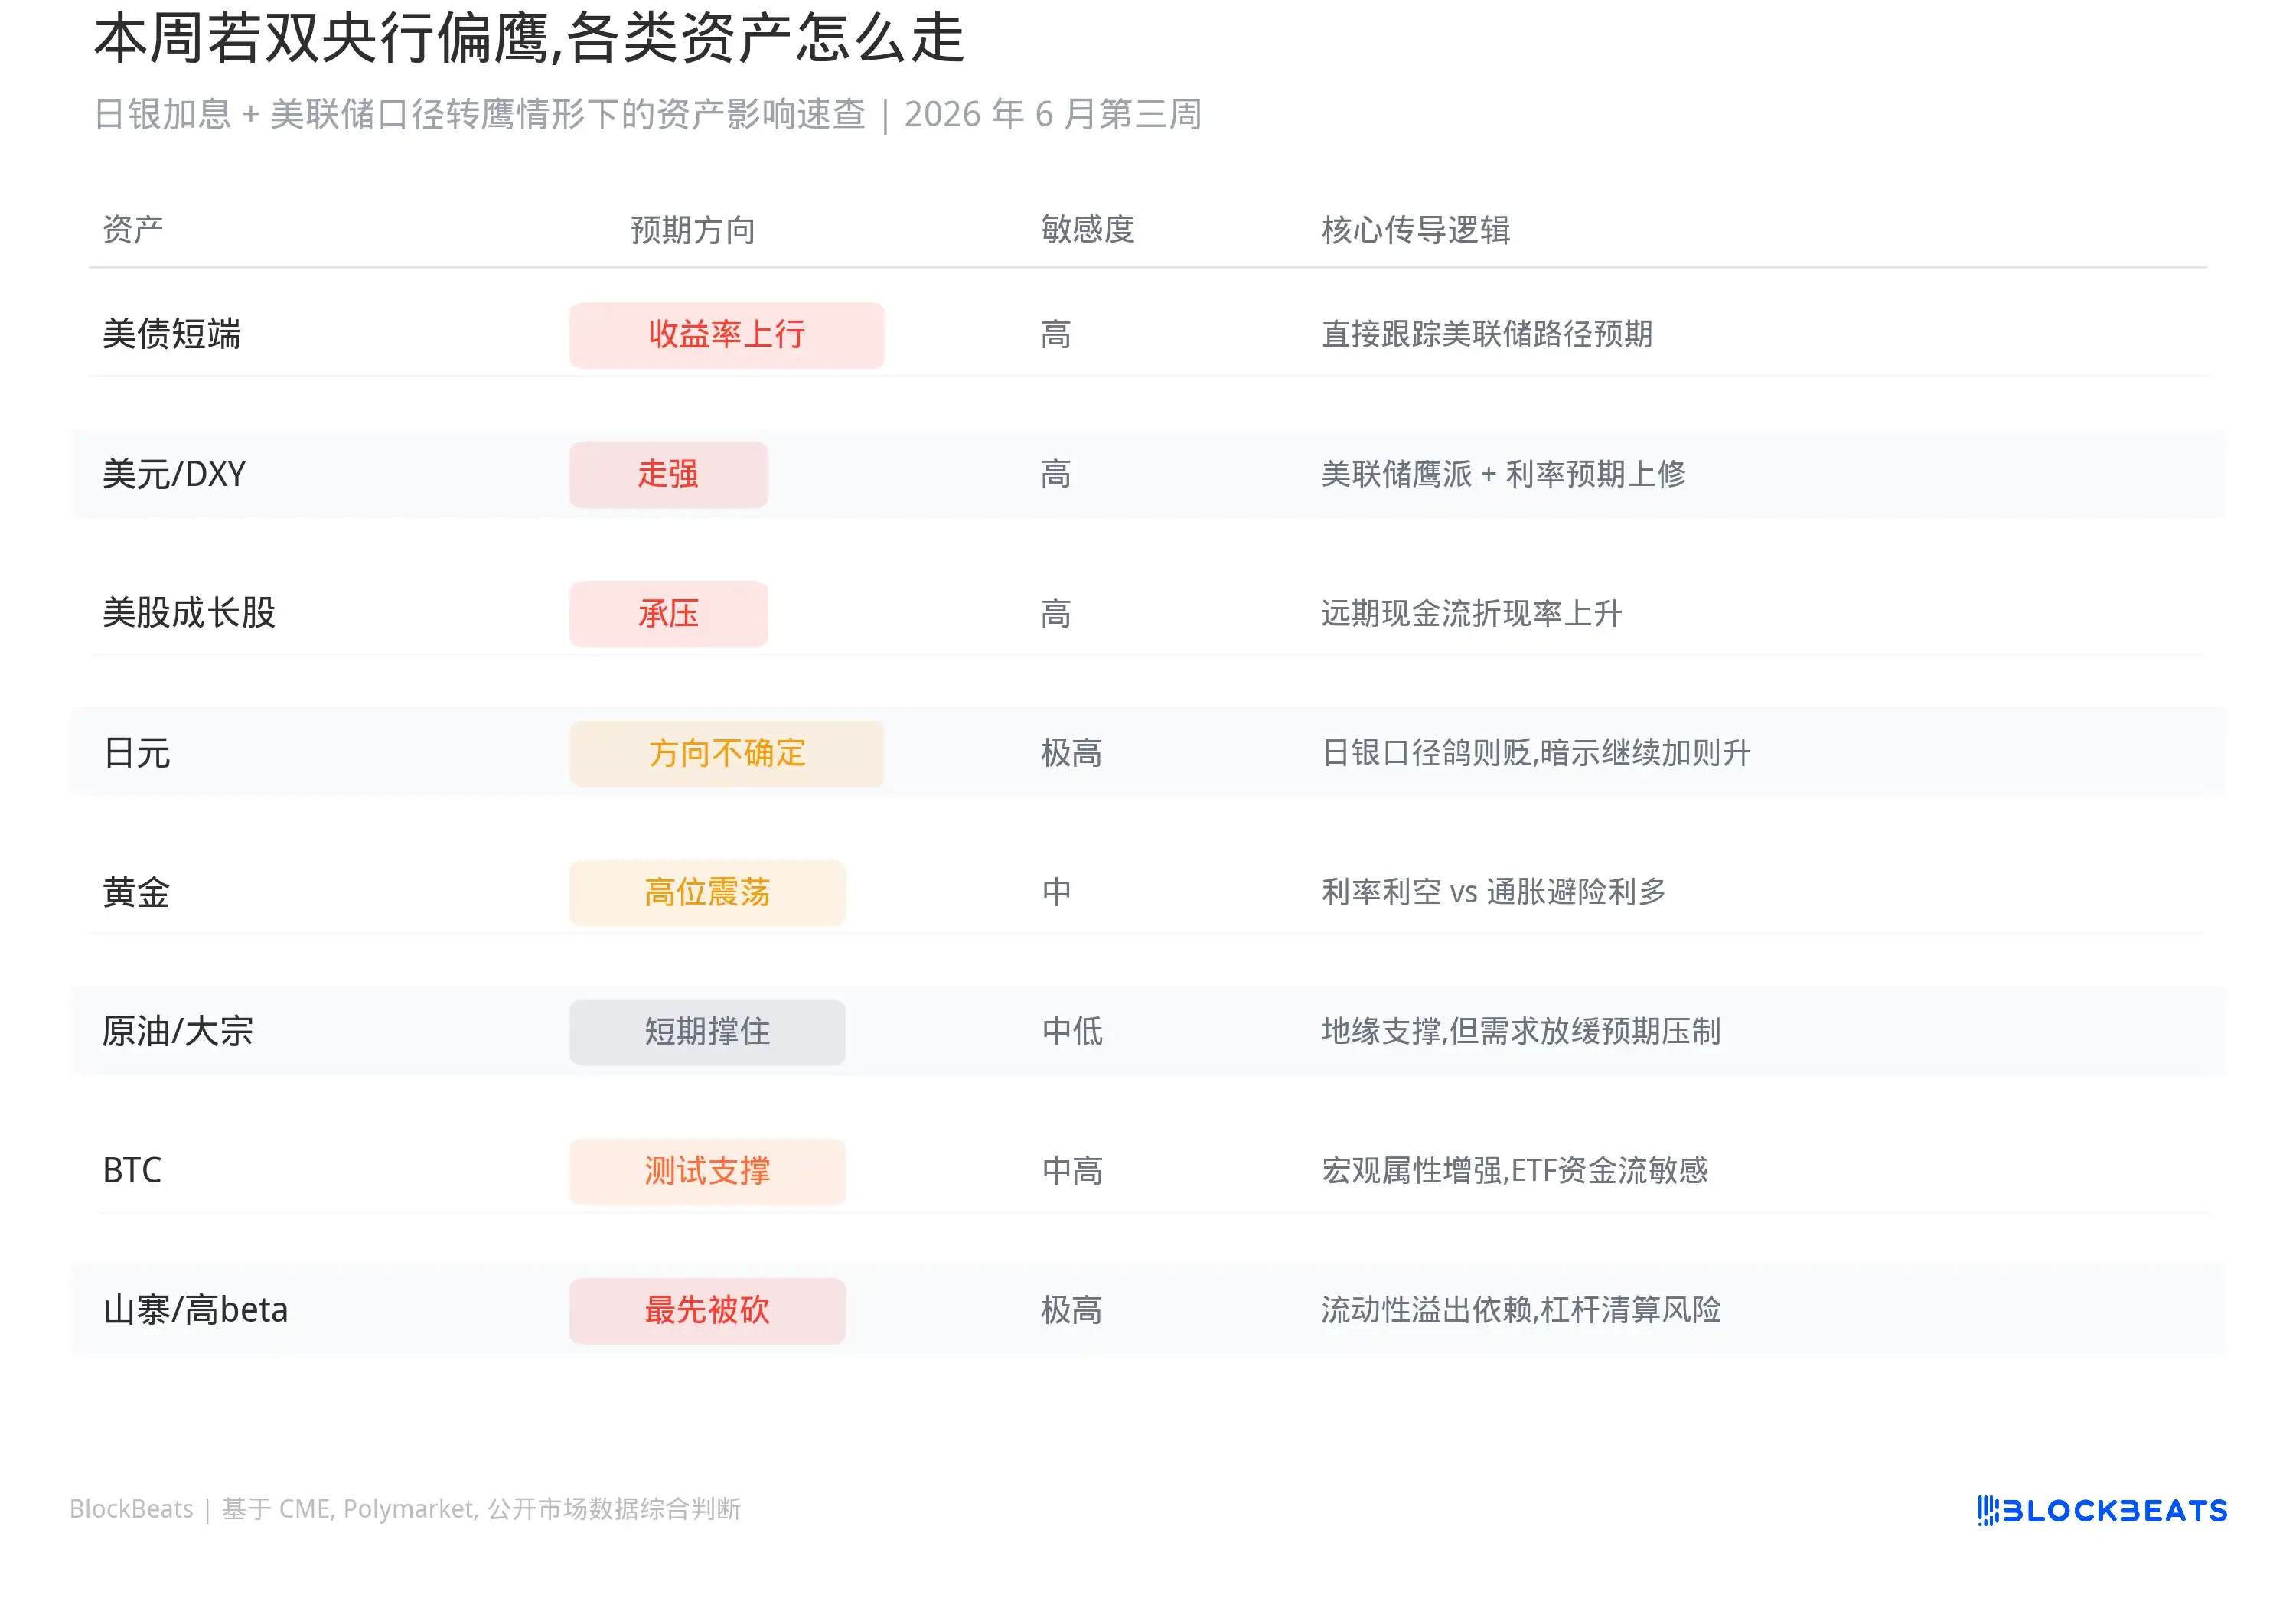
最先反应的是美债短端。2 年期、1 年期收益率直接跟着美联储路径走,一旦市场从「晚些时候降息」切换成「晚些时候可能加息」,短端收益率就会上行。美元也会受支撑,强美元本身就是一种全球性收紧。

美股里面,高估值成长股和 AI 长久期资产最敏感。利率越高,远期现金流折现越不值钱,融资越贵,市场越不愿意给还没兑现的故事付溢价。小盘股、微盘股、无盈利科技股的逻辑更脆弱,这些公司吃的就是便宜钱,一旦钱不便宜了,估值第一个塌。

如果出现真正的尾部情形,98.5% 的「不变」定价下美联储直接加息,冲击会非常剧烈。短端利率跳升,美元急涨,杠杆仓位被迫减风险。不是说一定会发生,但这种概率的意思是,一旦发生,没人来得及反应。

毕竟沃什的「首秀」重要性被市场放大,还有一个很重要的因素是他可能会改变美联储的沟通方式。Timiraos 这类长期跟踪美联储的人已经把问题说得很清楚:对沃什来说,点阵图、声明措辞、新闻发布会节奏这些象征性调整可以很快做,但真正改变美联储沟通体系,需要长期说服和内部协作。本周会议可能就是第一步。

太平洋对岸,日本加息的「魔咒」

再看日本,日本央行 6 月 15 至 16 日议息,Polymarket 给 25 个基点加息 98.3%。如果落地,政策利率从 0.75% 升到 1%,1995 年以来最高。

日本被逼到这一步的逻辑很直接。中东冲突推高油价,日本是典型能源进口国,弱日元又把进口成本放大了一层。工资在涨,服务价格在涨,通胀预期开始松动。如果继续低利率,市场会怀疑日本央行到底还管不管通胀。

加息本身没悬念,但很重要的一个顾虑是:过去几年,大量全球资金借低息日元换成美元或其他高收益资产,买美债、买股票、买信用,有些间接进了高波动风险资产。这套结构建立在一个前提上:日本利率够低,日元融资够便宜,央行够慢。也就是说,如果市场认为日本利率正常化是连续的,套息交易就会变脆弱,日元空头会被挤,全球杠杆资金会开始收缩。

市场对日本加息的恐惧,并不是空穴来风。过去二十多年,日本央行每一次试图把利率从零附近往上拉,全球市场几乎都出了事。

第一次是 2000 年 8 月。日本央行把利率从零加到 0.25%,时间点刚好撞上美国互联网泡沫见顶。加息后三个月内,纳斯达克跌了 35%。日本经济自身也没扛住,很快重新滑向衰退,日银不得不在 2001 年把利率降回零。

第二次是 2006 年到 2007 年。日银分两步把利率加到 0.5%,2006 年 7 月第一次,2007 年 2 月第二次。时间线上几乎完美对应美国次贷危机的酝酿期。2007 年夏天美国次贷开始爆雷,2008 年雷曼倒下,全球金融危机爆发。日银又一次被迫把利率降回零。

第三次是 2024 年 7 月 31 日。日银把利率从 0% 加到 0.25%,幅度很小,但市场反应极端。8 月 5 日,日经 225 单日暴跌 12.4%,创下 1987 年黑色星期一以来最大跌幅。韩国 KOSPI 触发熔断,纳斯达克和标普 500 分别跌 3.4% 和 3%。VIX 恐慌指数飙到 65 以上。那次崩盘的传导机制很清楚:日银加息触发日元急升,借日元买海外资产的套息交易被迫平仓,卖股票还日元,集体抛售引发踩踏。为了补保证金,基金经理连黄金和 BTC 这类「避险资产」也一起卖了。流动性危机之下,所有资产的相关性趋近于 1。小编对那天的市场的惨状仍然记忆犹新。

所以更重要的是,明天的发布会上,日本政府将会给出什么样的暗示:利率到底会升到多少?

美股美债比特币,这周谁最危险?

如前文所述,日本央行过去三轮加息周期,全球市场的表现大多都会下跌。

但事实上日银加息本身不一定砸盘,砸盘的情况一般都是有其他脆弱性杠杆存在。比如 2000 年和 2007 年是撞上了其他国家更大的泡沫。2024 年 8 月是超预期,市场仓位太重来不及反应。但之后几次市场有准备,就没出事。

这次 25 个基点已经被定价到 98.3%,几乎没有意外空间。按照 2024 年 12 月和 2025 年 1 月的经验,加息本身大概率被平稳消化。但这次有两个额外变量。

第一,行长植田和男感染性肝囊肿住院,预计缺席本次会议和会后发布会。根据公开报道,副行长冰见野良三将担任会议代理主席,副行长内田真一主持会后发布会。这个安排大概率不会改变加息方向。但市场对内田的沟通风格没有对植田那么熟悉,措辞解读的波动性会放大。一句「未来会根据数据判断」和一句「利率正常化仍有空间」,看起来差别不大,对交易员来说是完全不同的信号。

第二,美国同一周开会。日银议息和 FOMC 会议之间只隔一天。如果日银加息后市场反应温和,但第二天沃什在发布会上偏鹰,两层压力会叠加。反过来,如果日银加息后市场已经紧张,沃什再加一把火,短期情绪可能会过度反应。两个央行背靠背出结果,这种日程安排本身就在放大波动。

我们逐个资产来分析:

美债应该会是这周最先反应的品种。短端收益率直接跟着美联储路径走,2 年期和 1 年期最敏感。如果沃什的发布会偏鹰、点阵图上修,短端收益率会上行,反映的是市场对「更晚降息」甚至「年内加息」的重新定价。长端更复杂一些,10 年期未必同步大涨。如果市场开始担心高利率压坏经济,收益率曲线反而可能进一步趋平甚至加深倒挂。日本那边,如果内田暗示还会继续加息,日本国债收益率也会被推高,日本持有的 1.13 万亿美元美债仓位如果出现边际松动,也会反过来影响美债市场的供需。

美元大概率受支撑。美联储口径转鹰会推高美元资产收益率预期,DXY 走强。日银加息理论上利好日元、利空美元,但实际走向取决于口径:如果日银加完就释放鸽派信号,日元可能不升反跌,美元指数反而更强。两个央行同一周开会,美元和日元的相对走势会非常敏感,外汇市场波动率大概率抬升。亚洲货币和新兴市场货币会承压,强美元本身就是一种全球性收紧,会抽走海外美元流动性。

美股里面分化会很明显。高估值成长股、AI 长久期资产、小盘股、微盘股、无盈利科技股最脆弱。利率越高,远期现金流折现越不值钱,融资越贵,市场越不愿意给没兑现的故事付溢价。Russell 2000 和那些靠便宜钱活着的公司首当其冲。银行股反应会复杂一些,短期利差可能受益,但如果曲线继续倒挂、信用风险上升,未必是好事。防御类股票相对抗跌,但公用事业和 REITs 这种「类债券资产」也会被高利率压估值。标普 500 上周五收在 7382 点附近,日经 225 在 66078 点,如果这周两个央行同时偏鹰,美股和日股都会承压,尤其是科技权重大的指数。

日股的处境比较特殊。日银加息本身对日本出口企业是坏消息,因为日元走强会侵蚀海外利润。但如果加息幅度和节奏在预期之内,日股未必大跌,2024 年 12 月和 2025 年 1 月的经验说明了这一点。真正的风险还是在会后沟通,如果内田暗示还会继续正常化,日经可能先跌再看。

黄金会被两个力量拉扯。真实利率上升和美元走强通常利空黄金,但如果加息背后的原因是能源冲击、地缘风险和通胀失控,避险需求又会托住金价。这周黄金大概率高位震荡,方向取决于市场更怕什么:怕利率上行,还是怕通胀控不住。原油则更看供需和地缘,伊朗冲突仍在发酵,如果加息是因为油价推高通胀,油未必马上跌。但如果市场开始交易需求放缓预期,工业金属和原油后续会承压。

信用债和房地产是慢变量,但方向清楚。高收益债利差会扩大,融资成本更高,商业地产、REITs、房贷敏感资产承压。美元债占比高的新兴市场也会更难受,资本外流压力会上升。

加密市场在这个宏观背景下同样承压。BTC 目前在 65000 美元附近,6 月初还在 72000 美元,CPI 公布后一路跌到 61500 美元左右,过去几天才反弹回来。这个位置本身不稳,6 月 5 日跌破 62000 美元的时候,链上多头清算超过 15 亿美元,比特币现货 ETF 单周净流出 27 亿美元。价格虽然回来了一些,但仓位结构并不健康。BTC 有一部分宏观资产属性,遇到利率上行不一定跟着崩,但也很难独立走强。ETH、SOL、山寨、meme、小市值币更脆弱,这些资产吃的是流动性溢出和风险偏好,一旦市场开始重新比较现金、短债、货币基金的收益率吸引力,高 beta 资产最先被砍。合约市场资金费率回落,链上风险偏好降温,6 月上旬已经出现过一次。

Exit mobile version