原文标题:Beware the Bond: Operation Twist is Back
原文作者:Trader Joe
原文编译:Peggy
编者按:本周,美国 30 年期国债收益率一度升至约 5.34%,触及 2007 年以来高位。随后,美国财政部长贝森特宣布扩大长期国债回购,将部分 10—30 年期国债的单次最高回购规模从 20 亿美元提高至至少 40 亿美元,相关安排将于 9 月 9 日至 11 月 4 日期间实施。消息公布后,长端收益率回落、美元走弱,风险资产获得一定支撑。
表面看,这是一次规模并不大的国债流动性操作。更值得讨论的问题是:为什么美国长端利率已经高到需要财政部更主动地关注?以及市场是否正在重新理解财政部对长端收益率的「政策反应函数」?
在《Beware the Bond》中,Trader Joe 给出的解释是,近期长债抛售不能简单归结为通胀。财政赤字持续制造国债供给,日本等传统长债买家的需求出现变化,而 AI 资本开支又在信用市场创造大量长期债券供给,几股力量共同抬高了长久期资产需要市场吸收的规模。
作者进一步把贝森特扩大长债回购比作财政部版本的「Operation Twist(扭曲操作)」。这一比喻抓住了「减少市场长久期供给」的方向,但两者并不等同:2011 年的 Operation Twist 由美联储卖出短债、买入长债,明确以压低长期利率和放松金融条件为目的;财政部现行回购计划的官方定位仍然是改善二级市场流动性和现金管理。真正值得关注的,因此不是 40 亿美元本身,而是这种工具未来会不会越来越多地承担管理长端金融条件的角色。
以下为原文编译:
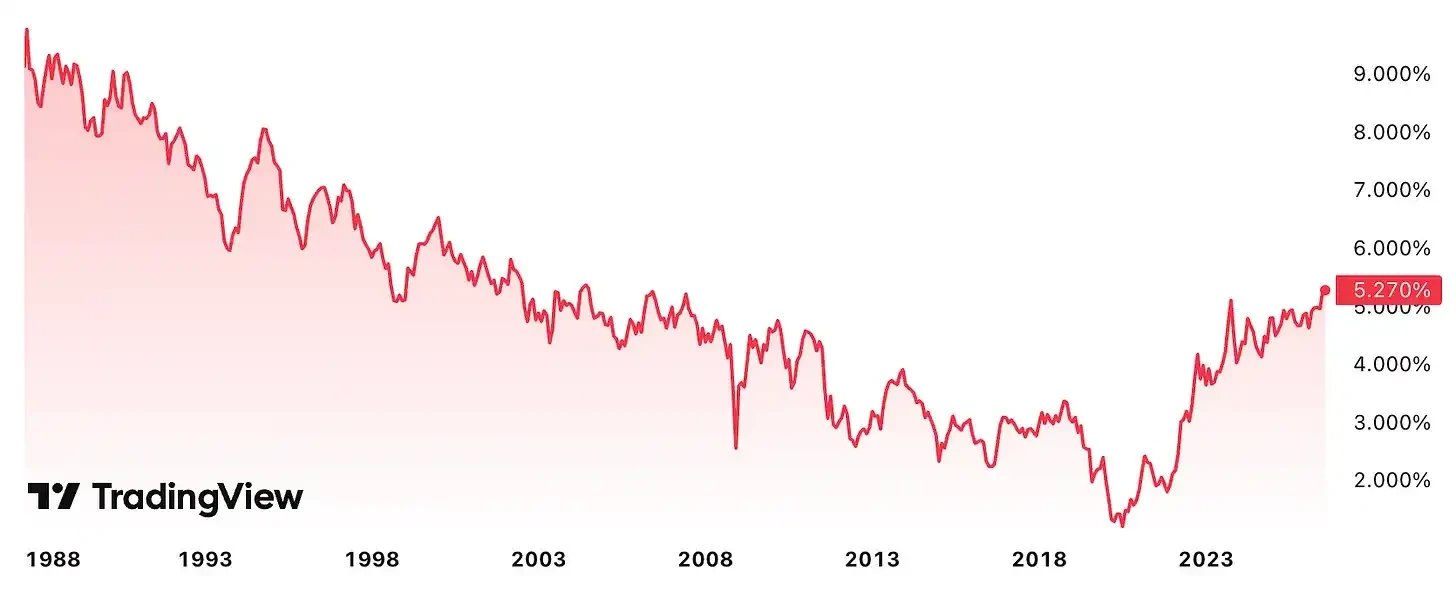
本周早些时候,美国 30 年期国债收益率一度升至 2007 年以来最高水平,美股回吐部分涨幅,美元也开始走弱。
随后,贝森特出手了。
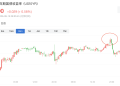
美国财政部宣布,将部分 10—30 年期长期国债的单次回购规模由最高 20 亿美元提高至至少 40 亿美元,并于 9 月 9 日至 11 月 4 日期间执行。消息公布后,30 年期美债收益率从此前约 5.34% 的高位回落至 5.2% 左右,美元进一步走弱,股票市场也有所企稳。
美国 30 年期国债收益率
问题在于:这究竟只是一次针对债券市场流动性的临时修补,还是意味着美国政策层面对长端利率的态度正在发生变化?
要理解这一点,首先需要回答另一个问题:为什么长端收益率会升到这里?
为什么长端收益率会升到这里?问题不只在通胀
最直观的解释是通胀。
如果投资者担心未来通胀长期维持高位,他们自然会要求更高的长期国债收益率作为补偿。但作者认为,这并不足以解释近期的全部走势。
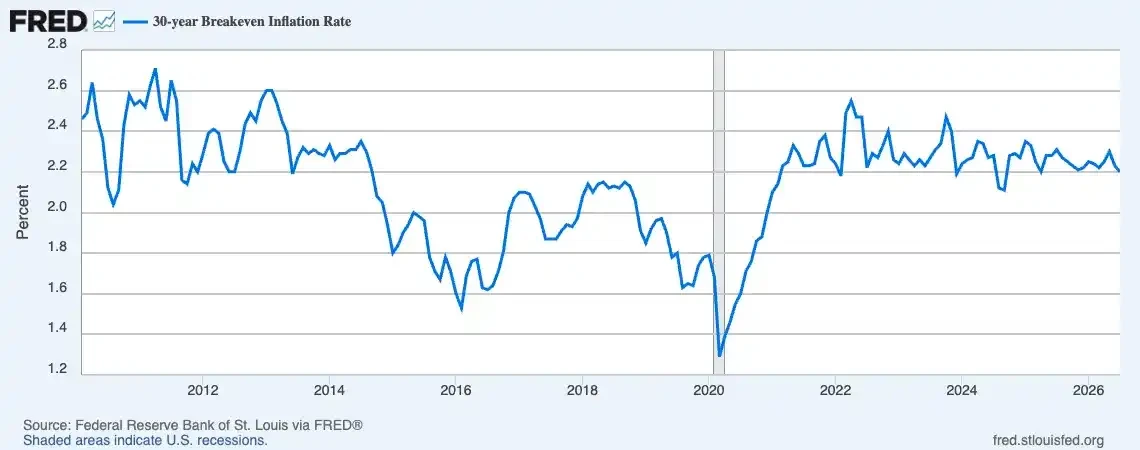
至少从消费者调查来看,长期通胀预期暂未出现明显失控。密歇根大学 8 月初步调查显示,一年期通胀预期由此前的 4.2% 小幅升至 4.3%,但五年期通胀预期仍维持在 3.3%。换言之,短期通胀担忧仍然存在,但「长期通胀预期脱锚」并不是目前唯一、甚至未必是最重要的解释。
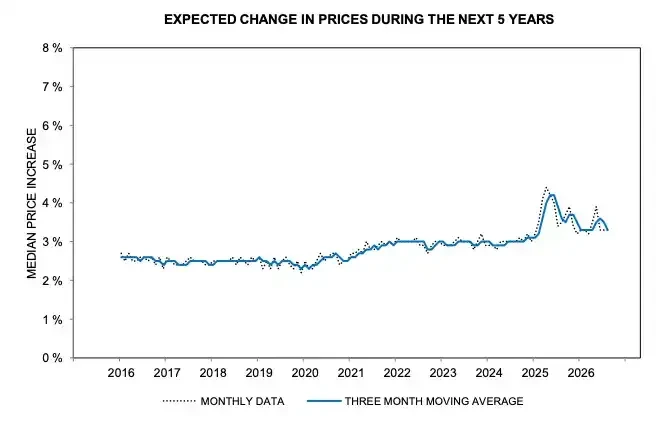
资料来源:密歇根大学消费者调查
长期国债收益率反映的从来不只是未来的短期政策利率和通胀。经济增长、期限溢价、监管环境、财政部需要发行多少债券,以及保险公司、养老金和海外投资者愿意配置多少长期美债,都会影响长端定价。
而作者认为,当前最值得注意的,是长期债券供给正在持续增加,但传统需求并没有同步扩张。
美国财政赤字意味着财政部仍需要不断融资,而融资究竟通过短期国库券(T-bills)、中期国债还是 30 年期长债完成,会直接影响市场需要吸收多少久期风险。
如果财政部更多依靠短期 T-bills 融资,相当于减少了需要市场消化的长期债券供给,对长端收益率的压力相对更小。相反,如果更多融资转向 10 年、20 年和 30 年等长期证券,市场就必须吸收更多久期,长端收益率可能面临更大的上行压力。
这也是为什么债务发行结构本身已经越来越像一个宏观变量。
财政部为什么现在出手?5.3% 的长端开始影响金融条件
短债可以缓解长端压力,但流动性缓冲正在变薄
问题是,短债也不能无限发行。
过去几年,美国财政部大量发行 T-bills 时,一个重要资金来源是货币市场基金原本放在美联储隔夜逆回购工具(ON RRP)里的资金。当短债收益率更有吸引力时,这些资金可以从 RRP 流向国库券,从而在不明显抽走银行准备金的情况下吸收新增短债。
但现在,这个缓冲垫已经接近耗尽。美联储数据显示,ON RRP 的使用量目前在大多数交易日已经接近零。与此同时,截至今年年中,美国银行体系准备金约为 3.1 万亿美元。
2025 年下半年,美国财政部一般账户(TGA)的大规模重建又进一步抽走了银行体系流动性。美联储数据显示,在债务上限问题解决后,TGA 余额一度增加约 4420 亿美元,同时准备金出现明显下降。
这也是美联储在 2025 年底结束量化紧缩(QT)的背景之一。
2025 年 10 月,美联储宣布从 12 月 1 日起停止资产负债表缩减;12 月又开始通过 Reserve Management Purchases,即「准备金管理购买」(RMP),买入短期美国国债,以确保银行体系准备金维持在「充裕」水平。
这类操作很容易在视觉上让人联想到 QE,但政策目的不同。
QE 通常通过购买长期国债或 MBS,主动压低长期收益率、放松整体金融条件;RMP 主要购买国库券等短期证券,其官方目标是维持足够的银行准备金和短端利率控制,而不是提供宏观经济刺激。美联储也明确强调,RMP 不代表货币政策立场发生变化。
作者担心的是,如果财政部为了减少长债供给继续提高短债融资比例,那么当 RRP 这类流动性缓冲已经接近耗尽后,新增短债最终可能更多地与银行准备金竞争。
届时,美联储可能不得不通过更多准备金管理操作维持系统流动性。这就形成了一种微妙的政策组合:财政部尽量少向市场释放久期,美联储则在短端确保准备金充足。
日本和 AI,都在改变长债的供需结构
长端的问题还有另一侧:谁来买?
日本长期以来一直是美国国债最重要的海外投资者。美国财政部最新 TIC 数据显示,截至 2026 年 6 月,日本持有约 1.116 万亿美元美国国债,仍然是最大的海外持有国,但较 5 月下降约 2.3%。
与此同时,日本自身的长期国债收益率正在上升。
对于日本保险公司、银行和养老金等本土机构而言,如果日本国债本身可以提供越来越有吸引力的收益率,配置美国长期国债的边际吸引力自然可能下降,尤其是在计入美元对冲成本之后。
这并不意味着日本一定会持续大规模抛售美债,但它意味着一个过去长期存在的结构性长债买家,未来可能不再像过去那样稳定地吸收美国久期。
而另一个竞争者,则来自 AI。
AI 基础设施建设正在从股票市场故事变成信用市场故事。高盛研究估计,仅 2026 年至今,整个 AI 相关产业链已经发行接近 5000 亿美元债务;其中超大规模云厂商本身发行约 1940 亿美元。更重要的是期限结构。今年美国投资级信用市场中,15 年以上期限的新发行里约 40% 已经来自 AI 企业或 AI 相关融资。
这意味着养老金、保险公司等传统长久期资金面对的选择正在变多。它们不再只是比较 30 年期美国国债和其他主权债券,还可以购买亚马逊、Google 等大型科技公司的长期投资级债,以及数据中心、基础设施等 AI 相关信用资产。
从作者的框架来看,这使美国长债面对的核心问题更加清楚:财政部需要出售越来越多债务,同时全球市场上需要投资者吸收的其他长期资产也在迅速增加。
财政部版 Operation Twist:40 亿美元不大,真正变化的是政策反应
也正是在这样的背景下,贝森特扩大长期国债回购。
美国财政部的常规回购计划始于 2024 年,官方设定了两个用途:改善二级市场流动性,以及进行现金管理。
其中,流动性支持回购主要购买流动性较差的旧券,即所谓 off-the-run Treasuries。财政部通过定期成为这些债券的潜在买方,希望帮助交易商释放库存、改善旧券交易能力。(U.S. Department of the Treasury)
因此,从制度设计看,这并不是一个为了压低 30 年期收益率而建立的 QE 工具。
而且,单次至少 40 亿美元的规模放在超过 30 万亿美元的美国国债市场里仍然很小。路透也指出,市场普遍认为这一规模不足以解决财政赤字、长期供给增加等结构性问题。
但作者真正关注的不是规模,而是政策意图。
过去,财政部可以强调回购只是市场流动性工具;现在,当 30 年期收益率快速逼近二十年来高位后,财政部立即扩大长期债券回购,市场自然会开始追问:未来如果长端继续失控,财政部是否还会进一步调整回购和发行结构?
这正是作者把当前政策称为财政部版本「Operation Twist(期限延长操作)」的原因。
注:Operation Twist,中文通常叫「扭曲操作」或「期限延长操作」。它的核心不是「多印钱」,而是调整央行持有债券的期限结构:卖短债、买长债,从而压低长期利率
2011 年的经典 Operation Twist 由美联储执行:美联储卖出或让短期国债到期,同时购买等量的 6—30 年期国债,在不扩大资产负债表规模的情况下延长资产组合久期,从而减少私人部门持有的长期国债,压低长期利率。
今天发生的并不是同一种操作。财政部没有像当年的美联储那样进行严格意义上的「卖短买长」,扩大回购也仍被官方定义为债务管理和流动性工具。但从市场久期供给的角度看,两者存在一个相似方向:如果财政部一边回购更多长期旧券,一边把更多净融资压力留在短端,那么私人市场需要吸收的净久期可能相对减少。
这也是作者所说的「财政部版扭曲操作」。更准确地说,它目前是一种市场解释,而不是已经确立的新政策框架。
这种做法能压住长端吗?风险可能转向美元和通胀
那么,什么情况下这一套政策还会继续升级?作者认为,与其寻找一个绝对的 30 年期收益率「红线」,不如观察收益率上涨的速度。30 年期收益率在 5.2% 还是 5.3%,本身可能并不足以触发政策变化;但如果市场开始连续出现单次 10 个基点左右的快速跳升,意味着交易秩序和需求正在明显恶化,财政部或美联储进一步介入的概率就会上升。
与此同时,长债收益率已经越来越直接地与股票争夺资金。按作者文章发布时的数据,30 年期美债名义收益率约 5.2%,长期 TIPS 对应的实际收益率接近 3%;相比之下,标普 500 盈利收益率约为 3.8%。
两者并不能直接一一比较——盈利收益率不是无风险收益率,企业盈利未来也会增长或下降——但当无风险长期实际收益率升至如此高的位置,股票估值需要承受的机会成本显然正在增加。
因此,贝森特此次操作真正重要的地方,可能并不是把 30 年期收益率从 5.3% 以上暂时拉回 5.2% 左右。
而是市场第一次获得了一个新的观察样本:当美国长端收益率快速上行时,财政部是否会越来越主动地通过回购规模和债务期限结构作出回应?
如果答案逐渐变成「会」,那么未来影响美元、美股、黄金和长期国债的,就不只是美联储的政策反应函数,还要加入财政部这一层。
但这个逻辑同样存在边界。如果长端上涨主要源于债券供需失衡,减少市场需要吸收的久期或许可以缓和压力;如果通胀预期重新明显上行,那么继续扩大回购、增加短债融资反而可能让市场担心政策正在人为压低金融条件。
因此,接下来真正需要观察的,不只是财政部还会不会增加回购,而是通胀预期、长期国债发行结构、海外需求和长端收益率的波动速度是否同时发生变化。
只有这些变量继续指向同一个方向,作者提出的「财政部正在接管一部分长端金融条件管理」的判断,才会得到进一步验证。