本文为 OKX Ventures 出品的深度研报。由于篇幅较长,分为上下两篇发布:上篇聚焦算力资产化、风险敞口与衍生品定价逻辑;下篇将重点分析算力金融基础设施、推理资产化机会及行业趋势。本篇为下篇。
四、算力市场的金融基础设施:价格、风险与交割
算力金融市场的几层基础设施已经开始拼起来。指数把分散的 GPU 租金压成统一基准;交易所围绕基准组织标准化风险;Dealer 接下具体机房、期限和 SLA 带来的基差;容量平台再把金融头寸接回物理算力。这几层谁先积累足够多的真实订单和合同引用,谁就更接近早期市场的定价权。
4.1 算力指数:谁能成为默认参考价格
同一型号 GPU 的成交价仍会被集群规模、互联方式、地区、租期、预付比例、SLA 和供应商信用拉开。对指数商来说,难点在于能否把这些差异处理到市场愿意拿它做合同结算、贷款估值和衍生品交割。
目前大致能看到三种路线。Silicon Data、Ornn 更接近独立 benchmark provider,主要通过收集市场报价和合同数据,再做标准化处理形成基准;Compute Desk 兼做算力中介和结算,因此能直接看到已经成交的现货与远期合同,包括价格、期限和实际结算条件;SemiAnalysis 则从电力、芯片采购、折旧和机房成本出发做 TCO 建模,更适合资产估值和研究,离金融结算基准更远一些
4.2 场内交易/标准化期货:传统及新兴合规交易所进入算力市场
交易所提供的核心价值是标准化、清算和分销。对于 Neocloud、AI Lab 和私有信用机构,如果套保能够直接接入现有 FCM、保证金和清算体系,机构采用成本会明显降低。传统交易所和新兴合规平台也因此同时开始测试算力产品:CME、ICE 延续成熟期货基础设施,Architect AX/AIX、Pluto/PMEX 则在永续合约和固定到期期货上尝试不同路径。
算力期货的冷启动会比挂牌一张合约复杂很多。算力合约很容易碎片化。不同 GPU 型号、地区和集群配置对应的是不同的交付价值,流动性很难自然集中到一张合约里。 远端价格又高度依赖芯片交付、电力和模型效率,普通金融做市商缺少物理订单信息,很难在六个月或一年期限上持续给出有深度的报价。
产业对冲盘短期也未必足够大。Hyperscaler 可以内部吸收大量风险,头部 Neocloud 又已经用长约覆盖了相当一部分现金流。早期场内市场很可能先积累交易和投机流动性,产业套保能不能跟上,要看中小运营商和按需采购算力的 AI 团队是否开始持续、重复地交易。
4.3 场外交易、做市商:OTC 定制化和基差管理
在场内深度形成之前,大量风险更可能先通过 OTC 完成转移。物理算力的地区、网络、集群规模、SLA 和交付时间都很具体,很难直接塞进一张统一的交易所合约。
Dealer 因此处在一个很有价值的位置。一边是 Neocloud 希望提前锁定租金,另一边是 AI Lab 希望锁定采购成本,Dealer 可以分别给双方定制报价,再用标准期货或其他头寸管理整体价格风险。买卖需求在时间和规格上对不齐时,Dealer 还要先用自己的资产负债表接单。
这类业务赚的不只是 bid-ask spread。机房、电费、网络条件、交付约束和客户信用都会形成 basis,对这些非标差异持续定价,并愿意用资本承接风险,是 Dealer 更难复制的能力。 FalconX 与 Robert Leshner 的 H100 swap、Wintermute 推出的 H100 远期,可以看作做市商开始试水算力远期报价和风险转移的早期尝试。尝试。金融中间商开始为物理算力提供定制期限报价,并把无法标准化的部分留在自己的 book 里。
真实订单流因此很重要。指数告诉市场平均价格,Dealer 手里的询价和成交则更接近某个地区、配置和期限实际需要支付多少 premium;这部分信息直接决定 basis 怎么定价、利润留在哪里。
4.4 容量平台与物理交割:纸面头寸向实物的履约交割
对 AI Lab 来说,金融头寸锁住了价格,并不保证届时有一组符合要求的 GPU 可以使用。算力紧张时,这个区别尤其重要。没有物理履约能力,期货价格和真实机房租金很容易各走各的。
现在已经出现几种不同层级的尝试。Vast.ai、RunPod、Hyperbolic 这类现货平台提供了更丰富的物理报价和可用容量数据;SF Compute 允许已预订容量转售或回购,使长期容量合同具备了一定流动性;EFP 网络则尝试把标准期货和具体物理合同连接起来,用期货处理大盘价格,用线下合同处理地区、网络和 SLA。
SF Compute 这类模式尤其值得注意。传统 Take-or-Pay 合同里,未使用容量通常接近沉没成本;允许转售以后,未来容量开始具有可交易的权利属性。这会增加长期合同的流动性,也让物理市场本身出现更清楚的远期价格。
EFP 则解决另一层问题。AI Lab 可以先用标准期货锁定市场 beta,到了实际部署时,再通过履约网络寻找具体机房,并支付地区、网络和 SLA 对应的 basis。这样一来,金融市场无需把所有物理差异都塞进一张期货合约,也能服务真实的产业交割。
4.5 Inference Capital Markets:推理经济中的融资、服务权与收益权
GPU 被推理服务商转化成 Token 以后,金融需求开始从硬件租金延伸到推理业务的营运资金和合同权利。推理服务商如果希望锁定完整毛利,理论上需要同时管理 GPU 输入成本和 Token 输出价格。
推理服务商的利润大致等于: Token 实现价格 × 每 GPU-hour 的 Token 产出 × GPU 利用率 − GPU 成本 − 其他运营成本
4.5.1 推理经济资产出现的需求点是什么?
GPU 和容量需要提前采购,API 收入随客户请求随后逐步发生。需求判断偏高会留下闲置机器,也会占用现金。大型模型公司和 Hyperscaler 可以用自己的资产负债表吸收这段波动,但中小型推理平台容易依赖客户预付或者外部融资。
产能先于需求兑现的时间差催生了四类资产:GPU 信用为前期投入融资;预付服务权提前回收未来收入;产能激励在需求形成前补贴供给;模型部署资产尝试分配扣除运营成本后的剩余利润。
传统云市场很早就在用 prepaid credits 和 reserved capacity 处理类似的供需错配问题。如 OpenAI 的 Scale Tier 就允许企业提前购买特定模型的 input 和 output Token 吞吐单位。这已经是一种标准化的预付推理服务,只是额度绑定企业账户,不能被自由转让。
Crypto 在链上增加了一层新的产权设计,原本记录在供应商账户里的服务额度可以由钱包持有,也可以进一步转让和融资。未来如果 Agent 开始自己采购推理服务,这类权利也可以直接进入机器的预算体系。随着程序化支付未来成为行业通用化的基础设施能力,链上更有辨识度的位置其实在权利层。一项未来服务能不能独立持有,能不能转让,能不能拿去融资,会直接影响它能否从普通 credits 发展成金融资产。
目前链上推理在执行层的份额仍然很小,crypto native 推理服务商过去三个月在 OpenRouter 日度 Token 流量中的占比大约只有 0.5%–1%。这也意味着链上现阶段更现实的机会可能出现在金融层,推理服务继续由效率最高的平台生产,链上负责资金和权利流转。

4.5.2 四类推理资产化的尝试
目前在 Inference Capital Markets 分为四类权益资产化的方向
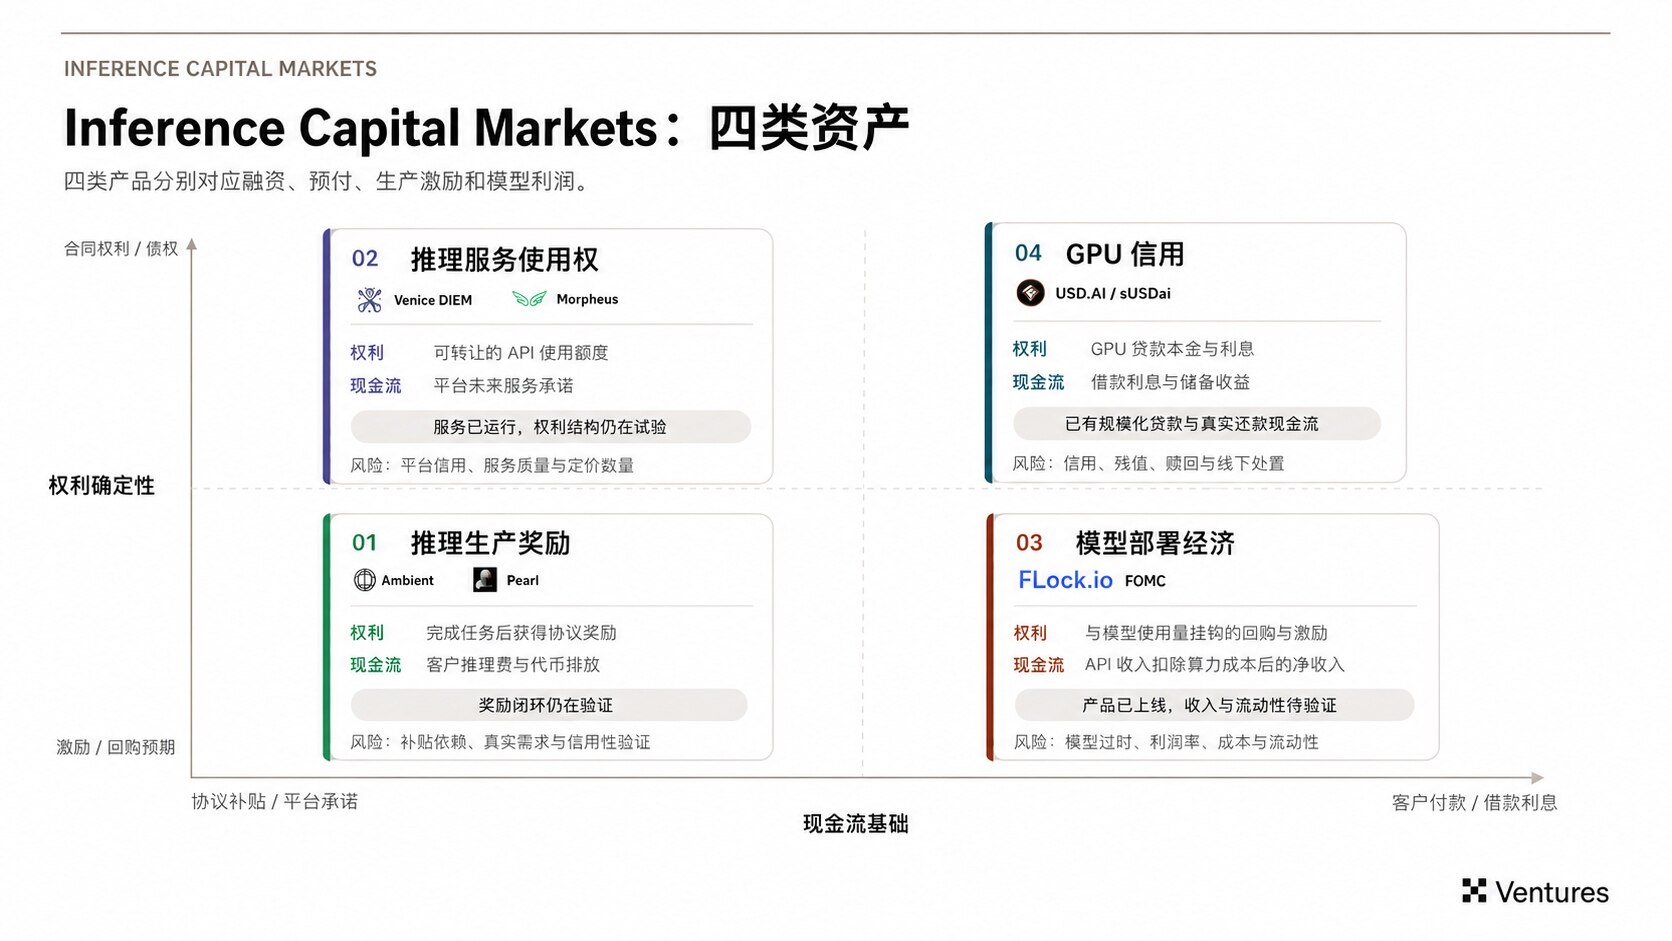
GPU 信用
GPU 信用最先形成规模,一方面是因为它已经有外部付款人,另一方面是它的金融产品结构非常接近传统信用资产,所以机构资本比较容易理解。
一笔典型 GPU 贷款仍沿用传统资产融资结构:GPU 由 Delaware SPV 持有,贷款方通过 Loan and Security Agreement、UCC-1 和数据中心 lien waiver 建立抵押权。链上记录贷款份额、还款和收益分配;一旦违约,债权执行仍要回到线下合同、设备控制和法院体系。
借款人部署 GPU 后,下游客户持续支付算力费用,这笔现金流支持贷款本息。只要承购合同继续履约,贷款就有明确的偿债来源。
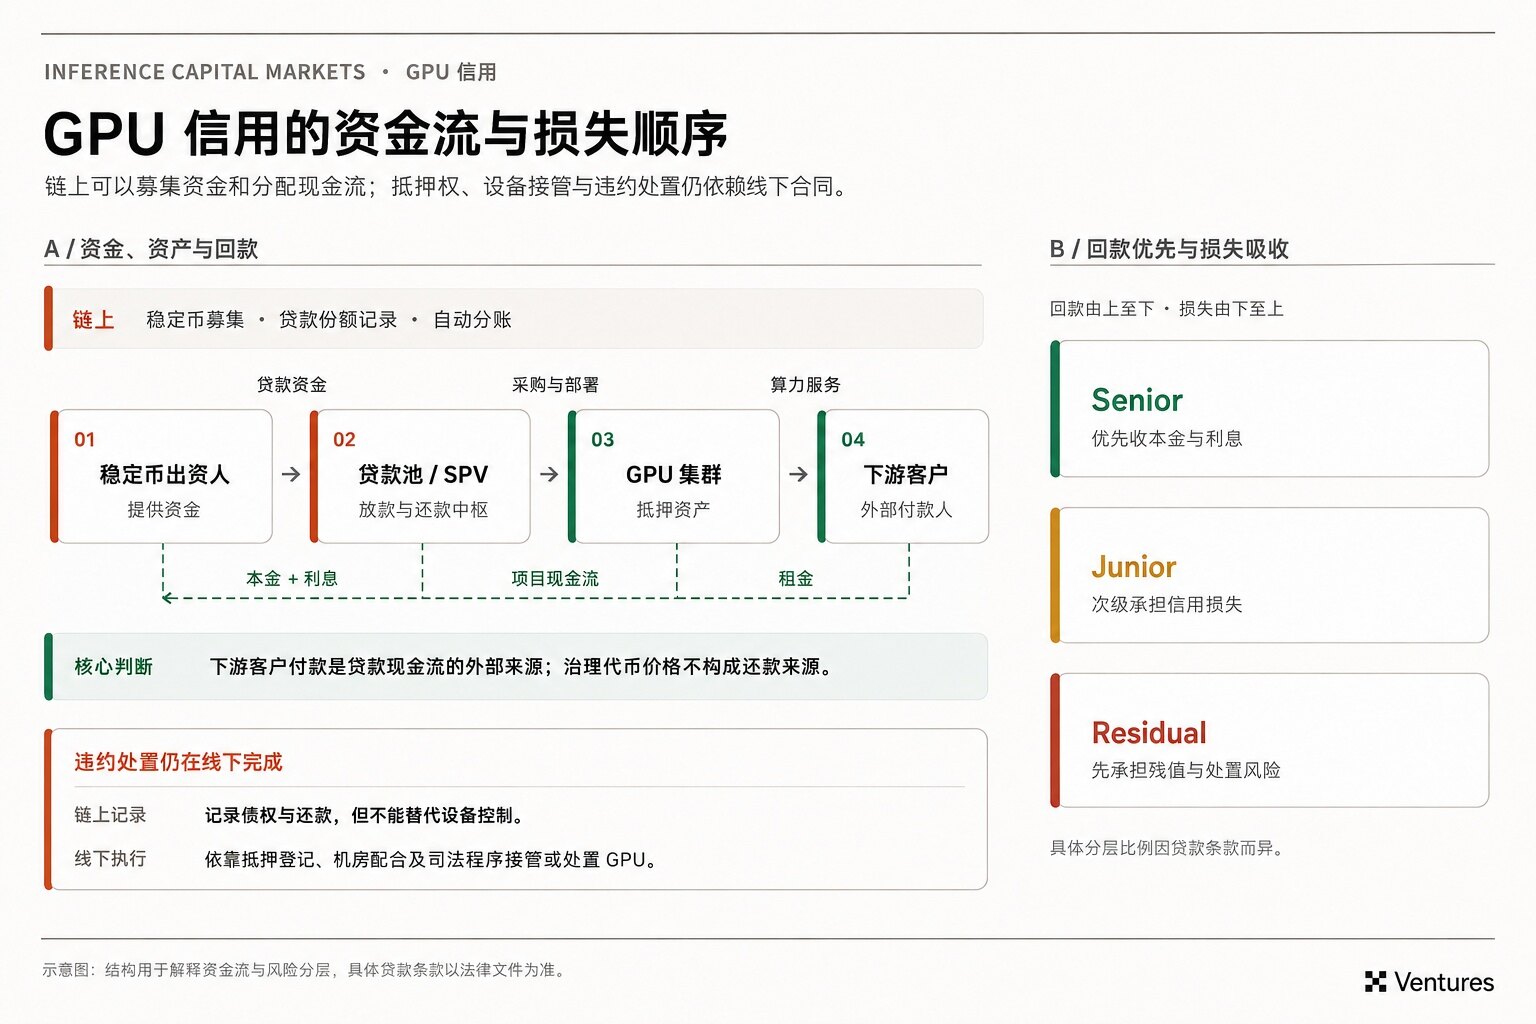
不过,GPU 信用这个方向相对也最容易被传统资本吸收。随着未来 Senior 贷款具有标准期限、利率、LTV 和法律追索后,银行、保险资金和私募信贷的资本成本会远低于链上资金。大额、投资级、结构清楚的贷款最终大概率会进入传统银团、ABS 或私有信贷基金。
链上可以长期保留的位置主要在 TradFi 服务成本较高的部分,比如:中小型运营商的贷款发起、跨境稳定币资金、贷款份额分发、实时设备与利用率监控,以及承担初始损失的 junior 或 mezzanine 层。未来更可能出现的结构是,链上协议负责发现借款人、监控资产和组织第一批资本;贷款表现稳定后,Senior 部分出售给传统资金,链上继续持有服务费、次级风险和数据关系。
预付服务权
预付服务权解决的是发行方今天的资金需求。平台提前出售未来 API 容量,先收到现金,再在未来持续履约。期限一旦拉长,买方承担的平台风险也会越来越明显。几年后的模型是否还有竞争力?服务价格会降到什么水平?credits 的购买力能否维持?都会影响今天的估值。
所以这类产品后面更可能逐渐靠近标准化容量合同。期限会更短,服务标准会更清楚,模型也可以按照约定规则替换。合同越清楚,预付服务权越容易形成相对独立的市场价格。
此外,这里还存在一个逆向选择。拥有最好模型、客户需求最强、定价权最稳的平台,通常没有动力发行长期、可转让的推理权。它们更希望保留客户差别定价、未使用 credits 的收入和随时调整价格的能力。最需要提前出售长期服务权的,往往是需要融资和拉新、但未来竞争力尚未被证明的平台。
产能激励
产能激励解决的是推理网络早期的供给组织问题。节点需要提前配置 GPU 和模型,也要承担运维成本。需求侧还没有稳定形成时,节点没有足够动力提前上线,网络代币排放可以给供给侧一段收入保障,让网络先获得可用产能。
长期能不能成立还是要看外部客户付费能否逐步覆盖节点收入。协议可以验证一次推理任务确实被执行,也可以验证节点使用了指定模型,但计算发生本身不会产生经济价值。代币排放可以买到一段时间的供给,客户需求仍然需要真实订单来证明。
更合理的激励机制可能会逐渐和真实收入绑定。客户先用稳定币支付任务费用,节点完成推理并通过验证后获得收入,协议再根据外部收入提供额外奖励,并随着网络成熟逐步降低补贴。这样可以让排放承担冷启动成本,同时给市场一个更清楚的信号:节点收入中有多少来自客户,有多少仍然来自资本补贴。长期看,产能激励真正需要完成的是从用代币购买供给走向用客户收入养活供给,这个转换发生以后,网络才开始拥有独立于代币市场周期的经济基础。
单体模型收益权
模型收益权最接近前文所说的 crack spread:
模型部署剩余利润 = API 收入 − GPU 成本 − 网络、存储和工程成本 − 获客与补贴
很多 Model Token 给持有人的主要是回购和质押激励,未必对应一项可以依法主张的收入权。API 收入与 Token 价值之间如果缺少清晰的合同关系,估值就很难形成稳定锚点。
模型寿命又进一步放大了这个问题。模型更新速度很快,一项资产刚完成融资和部署,底层模型可能已经被新的替代品追上。单一模型因此很难支撑一项长期金融资产。
更可能的发展方向,是把底层单位逐渐扩展到 workload strategy。比如一个 coding inference strategy 可以持续切换底层模型,根据质量和成本调整路由。这样持有人承接的是一套持续经营的推理策略,资产寿命跟着客户需求和工作负载走。
另外,如果这类产品以后要进入机构市场,还需要明确的法律实体、经审计的 API 收入和清晰的现金流 waterfall。缺少这些基础,Model Token 的估值仍会高度依赖未来使用量和发行方的回购政策。
4.5.3 Router 先于 Token 期货提供需求侧风险管理
Router 是推理金融化里被低估的一层。
企业最终关心的是一项任务要花多少钱。具体用了哪个模型,在很多场景下只是实现路径。Router 可以持续比较不同模型和 Provider,在价格变化时重新分配流量。底层服务原本高度异质,经过 Router 调度以后,替代性会逐渐提高。
这会直接影响需求侧衍生品的规模。很多成本波动可以先通过模型切换和软件优化消化。剩下无法通过这些方式处理的敞口,才更需要金融工具介入。
Router 还有一项很重要的数据优势:它能看到真实账单。公开 API 官价很难代表企业实际采购成本,Router 能看到客户到底支付了多少,也知道这笔价格对应什么样的服务质量。订单积累以后,这些数据有机会形成质量调整后的 workload cost index。
再往前一步,Router 可以直接向企业提供成本上限。比如企业提前锁定未来三个月 coding workload 的预算,Router 在后台管理模型选择和容量采购,需要时再通过 GPU 衍生品处理剩余风险。客户最终获得的是预算确定性,也不需要自己管理模型篮子、期货头寸和基差。这种产品可能比通用 Token 期货更符合企业采购习惯。Router 可以把底层复杂度留在内部,再给客户一个更稳定和可预测的价格。
Token 本身暂时没有形成统一标准,但Router 却可以围绕某种明确的工作负载持续寻找替代供给。交易积累到一定规模以后,workload 本身就可能成为新的价格单位。
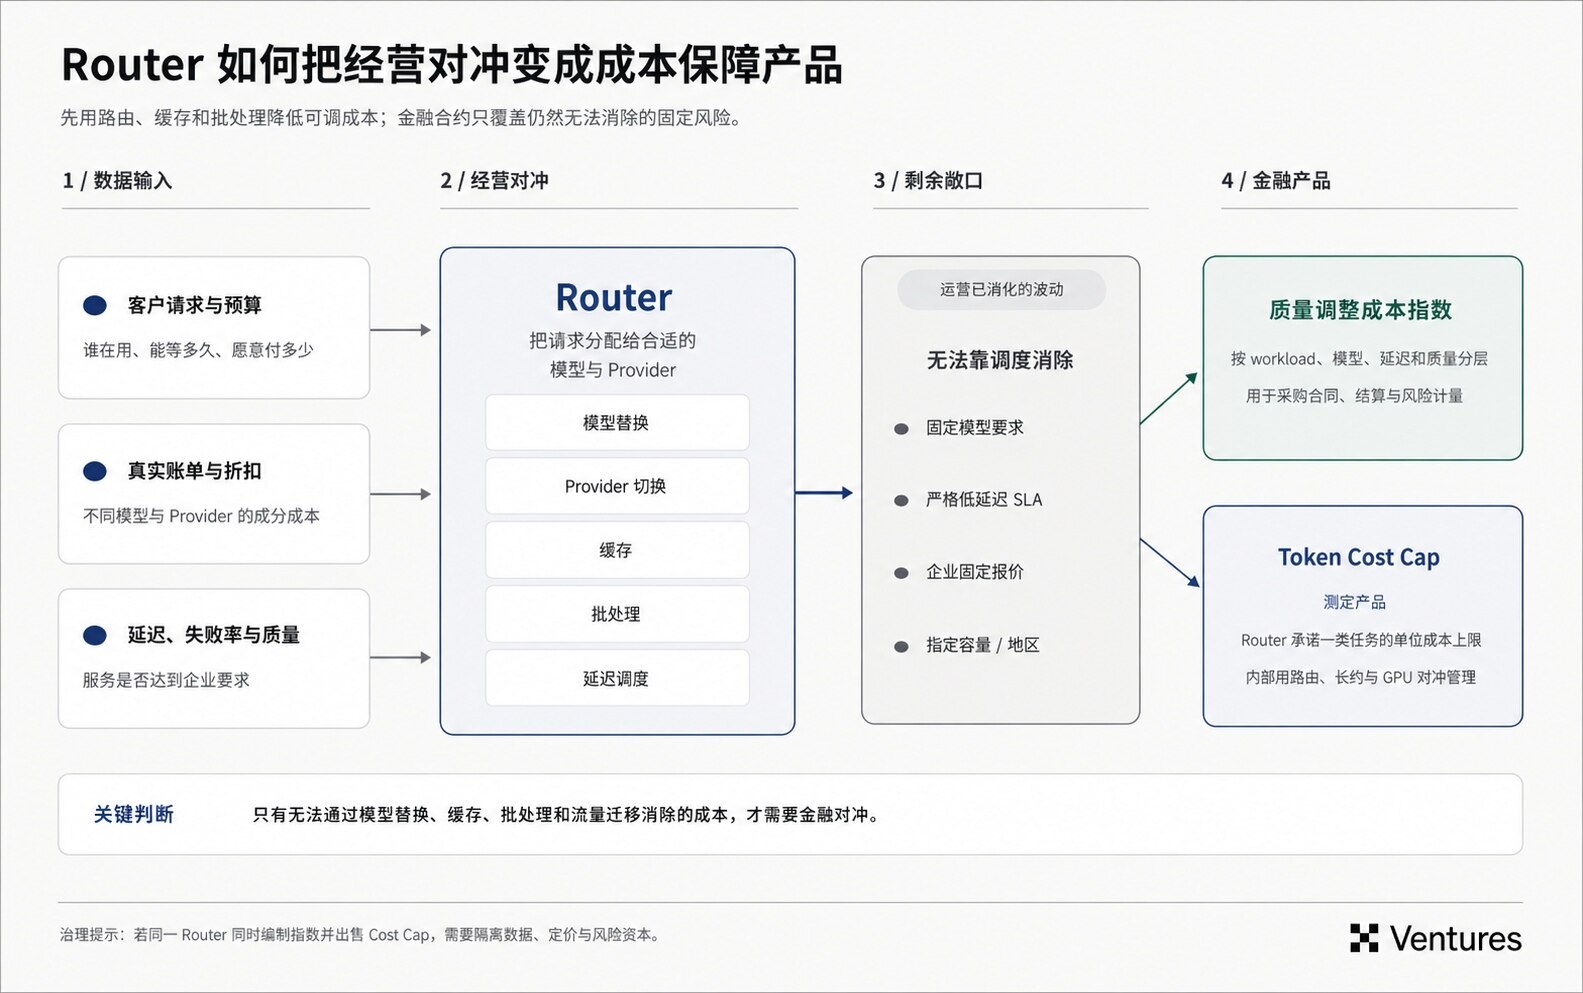
如果这条路径成立,Router 会逐渐从流量分配工具延伸到采购和风险管理。它长期最有价值的资产也会越来越清楚:真实订单、真实成交价格,以及在不同模型之间管理成本和质量的能力。 workload 的价格标准很可能先在这一层形成,再进入指数和衍生品市场。
4.5.4 Crypto 的窗口在标准形成之前
一项权利还没有统一规格的时候,传统金融处理起来成本很高。合同金额较小,结构较碎,链上则可以更快实验新的产权形式。未来 Agent 如果开始直接持有和执行服务合同,这类基础设施的价值还会进一步提高。
当某类资产形成成熟合同以后,大额资金会逐渐进入银行和机构市场。Senior GPU 信贷已经能看到这个方向。标准化期货成熟以后,交易所和机构做市商也会进入。链上协议在这个窗口期更应积累真实订单流 (客户和交易数据) ,其合同标准和履约数据也会逐渐形成壁垒。
今天已经出现的产品,大致对应风险单位逐步标准化的不同阶段:

最早的产品仍然高度依赖某一家公司的信用。随着合同逐渐允许服务替换,发行方风险会下降。等市场能够稳定定义一篮子质量相近的 workload,需求侧指数才有机会形成。期货和期权需要建立在这类稳定风险单位之上。
Agent 可能进一步扩大链上合同的使用场景。如果未来软件开始自主购买推理服务,今天一份企业 API 合同会被拆成大量机器实时执行的采购决策。届时服务权持有,预算约束,履约验证等都会进入金融基础设施的设计范围。
推理层金融化最终要解决的是把高度定制化的 AI 服务逐渐变成资本市场能够理解和定价的权利。早期市场的定价权将依赖于谁率先定义这些权利。
五、总结
Timing/Why Now?
2026 年 CME、ICE 等传统金融机构开始密集进入算力定价和衍生品市场,市场基础设施已经开始搭建。相比交易所宣布了什么产品,我们更关注两个方向变化的节奏。
第一,债务正在更深地进入 AI 基础设施。 当 GPU 和数据中心更多依赖外部融资,租金波动就会直接影响 DSCR、LTV 和再融资条件。放贷方也有更强的动力把价格风险写进 covenant,要求运营商提前锁定一部分未来现金流。CoreWeave 的融资路径已经展示了合同覆盖率如何影响信用定价;如果类似融资结构继续扩散,私人信贷和银行很可能成为算力套保的重要推动力量。
第二,越来越多算力需求开始出现在公开采购市场。 开源模型降低了企业自行部署模型的门槛,第三方云、Neocloud 和推理平台承接的 workload 随之增加。公开市场承担的边际需求越多,GPU 租金越容易形成持续的价格发现,也会有更多企业直接暴露在租金波动下。
市场仍然偏早。GPU 迭代快,地区、网络、集群和合同期限又高度非标,早期交易大概率仍会集中在 OTC,由 Dealer 先承接客户需求和 basis。值得观察的 adoption signal,是产业客户有没有开始持续、重复地套保。
永续合约还是固定到期期货,谁更容易找到 PMF?

产业客户的风险通常有明确期限。半年训练项目、一年容量合同、数年 GPU 贷款,都需要一个对应期限的价格。固定到期期货在这方面更贴近企业风险管理,也更容易通过 EFP 与具体型号、地区和 SLA 的物理合同连接。
因此,永续合约更适合近端价格发现和交易流动性,固定到期期货更适合企业套保、期限价格和物理履约。
哪一层最可能先捕获商业价值?
短期内我们认为掌握物理订单流的 Broker / Dealer,以及控制推理订单流和调度的中游平台会更快地捕获商业价值。当前市场仍然经常为“有没有算力容量”支付很高的溢价,抢到卡带来的价值目前仍然远远高于优化几十个 BP 的套保成本。谁知道哪里有空卡、谁正在抢容量,又愿意用自己的 balance sheet 接单,谁就有机会同时赚到撮合费、bid-ask spread 和 basis premium。
随着市场交易逐渐标准化,价格指数的价值会越来越高,一旦某个 benchmark 被大量合同反复引用,迁移成本和网络效应都会迅速提高。
再往后,标准合约和产业套保规模足够大以后,交易所才会充分吃到清算、保证金和流动性网络带来的规模效应。